Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-09.txt | 814 | 814 | al patrimonio e alle finanze regionali , nel primo comma dispone che , al fabbisogno , si provvede con i | redditi | patrimonali della regione e a mezzo di tributi deliberati dalla medesima . nel secondo comma aggiunge : ” sono però |
| 1957-09.txt | 1299 | 1299 | 1954 , n . 10 ) ; la sospensione per un anno dal pagamento delle imposte sui terreni e sui | redditi | agrari e delle relative sovraimposte comunali e provinciali a favore delle aziende danneggiate da eventi meteorici ( legge regionale 30 |
| 1957-113.txt | 325 | 325 | per la riforma agraria in sicilia ( e.r.a.s . ) l onere del pagamento dell imposta sui terreni e sui | redditi | agrari gravante , ai sensi dell art . 11 della legge regionale 2 agosto 1954 , n . 29 , |
| 1957-113.txt | 901 | 901 | adottato dal disegno di legge , è palese che non soltanto sussiste l accertamento dell imposta sui terreni e sui | redditi | agrari , ma altresì che l accertamento è fatto nei confronti degli assegnatari dei terreni , sui quali dette imposte |
| 1957-113.txt | 1788 | 1788 | , nelle leggi statali , casi di esenzione ( numerosi per l imposta fondiaria , meno frequenti per quella sui | redditi | agrari ) , si tratta tuttavia di disposizioni che , per l oggetto cui si riferiscono e per le finalità |
| 1957-113.txt | 2091 | 2091 | miglioramento e il ringiovanimento di colture fruttifere , è accordata l esenzione dall imposta fondiaria ( non da quella sui | redditi | agrari ) per la durata di anni venti , sugli aumenti di reddito dei terreni bonificati in applicazione del decreto |
| 1957-113.txt | 2104 | 2104 | imposta fondiaria ( non da quella sui redditi agrari ) per la durata di anni venti , sugli aumenti di | reddito | dei terreni bonificati in applicazione del decreto medesimo . ora , a parte il rilievo che l esenzione non riguarda |
| 1957-113.txt | 2126 | 2126 | terreni bonificati in applicazione del decreto medesimo . ora , a parte il rilievo che l esenzione non riguarda i | redditi | agrari , pure contemplati nell art . 1 del disegno di legge , è da notare che le due disposizioni |
| 1957-113.txt | 2199 | 2199 | stesse . infatti la legge sulla bonifica concede l agevolazione fiscale se e in quanto si verifichino gli aumenti di | reddito | dei terreni bonificati . la legge regionale riguarda invece un periodo precedente , cioè decorrente dalla data di immissione nel |
| 1957-113.txt | 2606 | 2606 | qual caso l obbligo della imposta è a carico di altro soggetto , in quanto si trova in possesso del | reddito | spettante al vero soggetto passivo . e così parimenti per le leggi sull imposta di registro e sull imposta doganale |
| 1957-129.txt | 1979 | 1979 | e progressività della imposta più o meno di altri sistemi i quali ricorrano , ad esempio , alla nominatività dei | redditi | azionari ; che un imposta cedolare possa conseguire una redditività maggiore di un altra che , invece , si fondi |
| 1957-129.txt | 1989 | 1989 | i quali ricorrano , ad esempio , alla nominatività dei redditi azionari ; che un imposta cedolare possa conseguire una | redditività | maggiore di un altra che , invece , si fondi sull accertamento globale del reddito personale ; che la nominatività |
| 1957-129.txt | 2004 | 2004 | imposta cedolare possa conseguire una redditività maggiore di un altra che , invece , si fondi sull accertamento globale del | reddito | personale ; che la nominatività dei titoli azionari consenta oppure no di raggiungere altri fini non fiscali , quali quelli |
| 1957-62.txt | 99 | 99 | autonomia funzionale e costituiscono un elemento di ausilio per la conduzione di terreni agrari di cui concorrono a migliorare il | reddito | , onde la mancanza di estimazione delle particelle che li sopportano è soltanto apparente e l incremento di reddito determinato |
| 1957-62.txt | 118 | 118 | il reddito , onde la mancanza di estimazione delle particelle che li sopportano è soltanto apparente e l incremento di | reddito | determinato dalla loro presenza è incorporato nell estimo dei terreni cui servono e dei quali seguono le sorti . si |
| 1957-62.txt | 287 | 287 | magazzini , le stalle , i granai , le abitazioni dei coltivatori e simili . ed è naturale che il | reddito | dominicale complessivamente accertato per i terreni includa anche quella parte che può derivare dall uso di tali beni ausiliari , |
| 1957-64.txt | 719 | 719 | , interpretato dalla legge 16 agosto 1952 , n . 1206 , determina la quota di espropriazione in funzione del | reddito | dominicale dell intera proprietà di cui è titolare il soggetto espropriando , in tutto il territorio della repubblica , laddove |
| 1957-64.txt | 1320 | 1320 | rimettono alla corte costituzionale il giudizio su altre questioni di legittimità dei decreti di esproprio , concernenti la determinazione del | reddito | dominicale e le differenze tra le culture in catasto e quelle in atto nelle zone espropriate ; ma le spiegazioni |
| 1957-65.txt | 310 | 310 | massima della proprietà fondiaria in una determinata zona , ma prevede lo scorporo di una quota determinata in relazione al | reddito | dominicale complessivo e al reddito medio ; in tal modo anziché fissare limiti alla estensione della proprietà terriera ” secondo |
| 1957-65.txt | 315 | 315 | una determinata zona , ma prevede lo scorporo di una quota determinata in relazione al reddito dominicale complessivo e al | reddito | medio ; in tal modo anziché fissare limiti alla estensione della proprietà terriera ” secondo le regioni e le zone |
| 1957-65.txt | 526 | 526 | stralcio e la tabella allegata , infatti , la quota da scorporare aumenta secondo indici progressivi a misura che il | reddito | dominicale , e cioè l estensione dell intera proprietà , è più elevato , e si abbassa via via che |
| 1957-65.txt | 549 | 549 | e cioè l estensione dell intera proprietà , è più elevato , e si abbassa via via che cresce il | reddito | medio per ettaro e cioè il grado di coltivazione e di produttività dei terreni . in tal modo , assoggettando |
| 1957-65.txt | 613 | 613 | quelle regioni dove più accentrata è la proprietà terriera ; diminuendo , invece , la percentuale di scorporo dove il | reddito | medio è più elevato , si consegue il razionale sfruttamento del suolo perché l opera degli enti di riforma viene |
| 1957-65.txt | 780 | 780 | . 4 per il criterio in esso adottato secondo il quale la quota da espropriare è determinata in relazione al | reddito | accertato al 1 gennaio 1943 , senza tener conto degli eventuali miglioramenti successivi , con la conseguenza di creare , |
| 1957-65.txt | 830 | 830 | situazione peggiore rispetto al proprietario rimasto inattivo . l assunto degli espropriati è però inesatto , perché il riferimento al | reddito | dominicale al 10 gennaio 1943 , disposto dalla norma impugnata , non comporta l assunzione pura e semplice del reddito |
| 1957-65.txt | 850 | 850 | reddito dominicale al 10 gennaio 1943 , disposto dalla norma impugnata , non comporta l assunzione pura e semplice del | reddito | risultante a tale data ai fini dello scorporo . come è stato esposto dall avvocatura dello stato nella comparsa conclusionale |
| 1957-65.txt | 933 | 933 | . 4 aprile 1939 , n . 589 . altra cosa è , invece , la determinazione in concreto del | reddito | imponibile per ciascuna fondo , la quale viene fatta applicando le tariffe alle singole particelle mediante una successiva operazione detta |
| 1957-65.txt | 991 | 991 | legge stralcio , deve essere riferita alla data 15 novembre 1949 , poiché detta norma , mentre fa riferimento al | reddito | dominicale al 1 gennaio 1943 assoggetta , poi , ad esproprio i terreni nella loro ” consistenza ” al 15 |
| 1957-65.txt | 1293 | 1293 | dell indennità di esproprio , non sarebbe stato compreso il valore che poteva essere attribuito ai fabbricati rurali privi di | reddito | imponibile ed esenti dalla normale imposta fondiaria ; di modo che , adottando quel valore per un esproprio comprendente i |
| 1957-65.txt | 1355 | 1355 | perché le costruzioni rurali , essendo pertinenze dei terreni cui servono , nel sistema dell imposta fondiaria non hanno un | reddito | proprio , ma concorrono a determinare il reddito dominicale del fondo ( artt . 16 e 18 r . d.l |
| 1957-65.txt | 1363 | 1363 | terreni cui servono , nel sistema dell imposta fondiaria non hanno un reddito proprio , ma concorrono a determinare il | reddito | dominicale del fondo ( artt . 16 e 18 r . d.l . 8 ottobre 1931 , n . 1572 |
| 1957-65.txt | 1434 | 1434 | dell art . 9 d.p.r . 9 maggio 1950 , n . 203 , si determina appunto in relazione al | reddito | dominicale , deve riconoscersi che nel valore così determinato è compreso anche quello dei fabbricati rurali . 6 . la |
| 1957-81.txt | 103 | 103 | , secondo quanto si desume dall ordinanza del tribunale di montepulciano , il borghi dedusse che , per calcolare il | reddito | dominicale dell intera proprietà terriera , si sarebbe dovuto tener conto esclusivamente del reddito al 1 gennaio 1943 , il |
| 1957-81.txt | 117 | 117 | dedusse che , per calcolare il reddito dominicale dell intera proprietà terriera , si sarebbe dovuto tener conto esclusivamente del | reddito | al 1 gennaio 1943 , il quale per la sua proprietà non superava le lire 30.000 , e perciò la |
| 1957-81.txt | 149 | 149 | non superava le lire 30.000 , e perciò la sua proprietà sarebbe stata immune da esproprio , anche se il | reddito | dominicale complessivo in epoca successiva fosse stato maggiore . donde la illegittimità del decreto , emesso nei suoi confronti , |
| 1957-81.txt | 198 | 198 | art . 4 della legge 21 ottobre 1950 , n . 841 , perché l ente espropriante accertò invece il | reddito | stesso in misura superiore a quella indicata , tenendo conto della consistenza catastale della proprietà terriera del borghi alla data |
| 1957-81.txt | 298 | 298 | , nella sua consistenza al 15 novembre 1949 , è soggetta ad espropriazione di una quota determinata in base al | reddito | dominicale dell intera proprietà al 1 gennaio 1943 e al reddito dominicale per ettaro , inteso quest ultimo come quoziente |
| 1957-81.txt | 309 | 309 | ad espropriazione di una quota determinata in base al reddito dominicale dell intera proprietà al 1 gennaio 1943 e al | reddito | dominicale per ettaro , inteso quest ultimo come quoziente della divisione del complessivo reddito dominicale per la superficie . si |
| 1957-81.txt | 323 | 323 | al 1 gennaio 1943 e al reddito dominicale per ettaro , inteso quest ultimo come quoziente della divisione del complessivo | reddito | dominicale per la superficie . si desume quindi dal testo legislativo che , secondo il sistema della legge n . |
| 1957-81.txt | 407 | 407 | ma occorre aver riguardo alla combinazione di tale elemento con la produttività dei terreni . della quale è indice il | reddito | dominicale secondo le tariffe di estimo catastale in vigore il 1 gennaio 1943 , in seguito alla revisione generale disposta |
| 1957-81.txt | 484 | 484 | , come del resto si rileva anche dalla relazione alla camera del ministro proponente , al fine della valutazione del | reddito | richiama le disposizioni di tale decreto , il quale , a sua volta , si ricollega espressamente al testo unico |
| 1957-81.txt | 723 | 723 | diversi della rispettiva produttività . se ne deduce perciò che , nel sistema delle leggi catastali , la determinazione del | reddito | dominicale , mediante l applicazione delle tariffe di estimo per ettaro , è strettamente collegata ai due coefficienti generali della |
| 1957-81.txt | 871 | 871 | come si è già accennato , l art . 4 della legge n . 841 , per il calcolo del | reddito | dominicale si riporta al sistema catastale vigente , è logico dedurre , che ( contrariamente alla tesi sostenuta , a |
| 1957-81.txt | 911 | 911 | a quanto risulta dall ordinanza , dal borghi in sede di merito ) , ai fini dello scorporo , il | reddito | dell intera proprietà è determinato dall applicazione delle tariffe di estimo in vigore al 1 gennaio 1943 , con riferimento |
| 1957-81.txt | 1035 | 1035 | catasti , anche il proprietario espropriato ha facoltà di ricorso alla commissione competente , ai fini della determinazione definitiva del | reddito | dominicale imponibile , per ogni questione riflettente la non corrispondenza dell estensione , della classe di produttività e della qualità |
| 1957-81.txt | 1091 | 1091 | maremma ha ritenuto suscettibile di scorporo la proprietà terriera del borghi , applicando i principi sopra esposti per valutare il | reddito | dominicale complessivo , accertato in misura superiore alle lire 30.000 , il decreto del presidente della repubblica 3 ottobre 1952 |
| 1957-81.txt | 1174 | 1174 | , resta assorbita la questione , dedotta in via subordinata dall ente maremma , nel senso che se anche il | reddito | complessivo della proprietà terriera del borghi fosse inferiore , come egli assumeva , a quello accertato dall ente espropriante , |
| 1958-05.txt | 1471 | 1471 | l una grava sul patrimonio delle società costituito dagli elementi indicati nell art . 4 della legge , e sul | reddito | delle società stesse , in base ai coefficienti elencati nell art . 5 , l altra in via autonoma si |
| 1958-45.txt | 936 | 936 | la qualificazione dei terreni , cioè l accertamento della natura delle coltivazioni e dei prodotti , e la determinazione del | reddito | economico . se quest ultima operazione catastale ha maggiore importanza , rispetto alle prime , ai fini della successiva imposizione |
| 1958-45.txt | 993 | 993 | la natura degli uffici catastali , ritenendo che , in conseguenza , essi siano uffici tributari . ed infatti il | reddito | economico , che nell analisi fatta dagli uffici catastali è elemento basilare per procedere alla stima dei fondi , non |
| 1958-45.txt | 1017 | 1017 | nell analisi fatta dagli uffici catastali è elemento basilare per procedere alla stima dei fondi , non è ancora il | reddito | imponibile del tributo fondiario , né questo reddito imponibile viene fissato dagli uffici del catasto . tale reddito fiscale è |
| 1958-45.txt | 1025 | 1025 | basilare per procedere alla stima dei fondi , non è ancora il reddito imponibile del tributo fondiario , né questo | reddito | imponibile viene fissato dagli uffici del catasto . tale reddito fiscale è determinato , sia pure prendendo a base le |
| 1958-45.txt | 1035 | 1035 | ancora il reddito imponibile del tributo fondiario , né questo reddito imponibile viene fissato dagli uffici del catasto . tale | reddito | fiscale è determinato , sia pure prendendo a base le risultanze economiche fornite dagli uffici del catasto , dagli uffici |
| 1958-60.txt | 2086 | 2086 | n . 29 , per lo sviluppo dell industria in sicilia : esenzione imposta r . m . sui relativi | redditi | ed esenzione dalla imposta speciale di cui al comma terzo dell art . 1 d . l . l . |
| 1960-56.txt | 1494 | 1494 | della proprietà stessa ( art . 2 della legge n . 230 del 1950 ) , bensì con riguardo al | reddito | dominicale complessivo , accertato in base alle tariffe di estimo al 1 gennaio 1943 , combinato con il reddito dominicale |
| 1960-56.txt | 1513 | 1513 | al reddito dominicale complessivo , accertato in base alle tariffe di estimo al 1 gennaio 1943 , combinato con il | reddito | dominicale per ettaro , secondo le quote indicate nella tabella annessa alla legge . e , a sua volta , |
| 1960-56.txt | 1535 | 1535 | per ettaro , secondo le quote indicate nella tabella annessa alla legge . e , a sua volta , questo | reddito | , che condiziona l applicazione della citata legge n . 841 del 1950 , risulta dalla stima dei terreni , |
| 1960-56.txt | 2650 | 2650 | per ottenere , se del caso , il rimborso dell imposta fondiaria , per coerente ragione , dato che il | reddito | imponibile per determinare in concreto l obbligazione tributaria , è lo stesso che deve essere considerato ai fini del piano |
| 1960-75.txt | 305 | 305 | in base ai dati da essa indicati come risultanti dal vecchio catasto , la di lui proprietà terriera aveva un | reddito | imponibile dominicale totale inferiore alla somma di lire 30.000 , e che pertanto era esente da scorporo ed in ogni |
| 1960-75.txt | 374 | 374 | agricoltura per dimostrare che , anche secondo le risultanze del vecchio catasto , la proprietà terriera del ricci aveva un | reddito | dominicale imponibile totale superiore alle lire 30.000 , e che , pertanto , il decreto presidenziale impugnato non è inficiato |
| 1961-30.txt | 161 | 161 | , si è statuito che il tributo deve essere commisurato ai presupposti esistenti in ciascun periodo di imposta anziché sul | reddito | conseguito nell anno solare precedente a quello finanziario , si è , infine , disposta , per il secondo semestre |
| 1961-30.txt | 216 | 216 | del 1959 , così obbligando il contribuente ad anticipare allo stato l imposta , anziché a corrisponderla sulla base del | reddito | effettivamente conseguito . l assunto non ha fondamento . 2 . la delegazione aveva confini assai estesi . le norme |
| 1961-30.txt | 283 | 283 | dei servizi , dovevano essere perfezionate nelle parti che regolavano l attività della amministrazione finanziaria in ordine all accertamento dei | redditi | . ora , la determinazione di un periodo di imposta diverso da quello fissato dall art . 18 della legge |
| 1961-30.txt | 347 | 347 | mediante la delegazione , doveva essere conseguito , perché faceva coincidere il tempo della imposizione con quello della produzione del | reddito | ; in modo che l obbligazione tributaria non si staccava , nel suo sorgere , dal tempo in cui se |
| 1961-30.txt | 439 | 439 | 144 t.u . ) , e si eliminava la necessità di rapportare all esercizio finanziario il periodo di percezione del | reddito | . donde erano notevoli le agevolazioni all attività di accertamento . la commissione parlamentare chiamata a dare il suo parere |
| 1961-30.txt | 483 | 483 | testo unico aveva rilevato che l art . 18 della legge del 1951 , in realtà , non colpiva il | reddito | effettivo , sia nella prima tassazione , perché il problema di tecnica tributaria , che la legge stessa aveva fatto |
| 1961-30.txt | 517 | 517 | , che la legge stessa aveva fatto sorgere , era stato risolto mediante l accorgimento di ragguagliare ad anno il | reddito | prodotto nel rateo del primo anno solare , sia nel caso di cessazione , perché la norma contenuta nell articolo |
| 1961-30.txt | 544 | 544 | solare , sia nel caso di cessazione , perché la norma contenuta nell articolo predetto non permetteva di determinare il | reddito | dell anno solare in cui avveniva la cessazione , essendo tale reddito inutile ai fini della tassazione , dato che |
| 1961-30.txt | 556 | 556 | nell articolo predetto non permetteva di determinare il reddito dell anno solare in cui avveniva la cessazione , essendo tale | reddito | inutile ai fini della tassazione , dato che il contribuente non era più soggetto di imposta per la intervenuta cessazione |
| 1961-30.txt | 805 | 805 | , la norma per la quale l imposta doveva essere applicata con riferimento all anno finanziario e andava commisurata al | reddito | conseguito nell anno solare precedente . ne era , invece , base sostanziale il principio per cui il periodo di |
| 1961-30.txt | 834 | 834 | , invece , base sostanziale il principio per cui il periodo di imposta andava ravvicinato a quello di maturazione del | reddito | . lo aveva affermato la relazione di maggioranza , con la quale la quarta commissione permanente della camera dei deputati |
| 1961-30.txt | 927 | 927 | avvicinamento , e quando aveva rilevato che l ordinamento anteriore si risolveva in una sperequazione rispetto alle diverse categorie di | redditi | , in relazione ai diversi metodi di accertamento e di percezione dell imposta , recando allo stato il danno del |
| 1961-30.txt | 983 | 983 | predetta relazione ministeriale che la norma per cui la imposta è dovuta per l esercizio finanziario ed è commisurata sui | redditi | conseguiti nell anno solare precedente , era un ” passo ” verso la meta del ravvicinamento auspicato ; il che |
| 1961-30.txt | 1445 | 1445 | che fine specifico della riforma del 1951 fu quello di avvicinare il periodo d imposta a quello di produzione del | reddito | , resta escluso che si sia voluto rendere omogenei nel tempo il periodo d imposta e quello dell esercizio del |
| 1961-34.txt | 1559 | 1559 | ponendosi l onere dei miglioramenti assistenziali a carico di determinate categorie di imprese industriali , si attua un trasferimento di | reddito | a fini sociali , in una forma sconosciuta all ordinamento dello stato . 4 . poiché i proventi dell addizionale |
| 1961-37.txt | 566 | 566 | o distrutte da particolari avversità atmosferiche o da infestazioni parassitarie l esenzione ventennale dall imposta fondiaria per gli aumenti di | reddito | , prevista dall art . 86 del r.d . 13 febbraio 1933 , n . 215 , sulla bonifica integrale |
| 1961-48.txt | 1276 | 1276 | d . lg . 11 ottobre 1947 , n . 1131 , erano state formate mediante l aggiunta , al | reddito | imponibile dominicale , di coefficienti stabiliti dalla commissione censuaria centrale per zone economico agrarie , con riguardo alla qualità di |
| 1961-48.txt | 1707 | 1707 | ottobre 1947 , n . 1131 , istitutivo delle imposte straordinarie sul patrimonio , e , quindi , muovendo dal | reddito | imponibile dominicale determinato per ciascun fondo rustico a seguito della revisione disposta con il r.d.l . 4 aprile 1939 , |
| 1962-125.txt | 19 | 19 | considerato in diritto : dall ordinanza di rinvio risulta che l ente espropriante , per la valutazione del | reddito | dominicale della proprietà terriera , di cui erano titolari i signori d ecclesiis , per quanto attiene alla partita catastale |
| 1962-125.txt | 107 | 107 | riguardo vi è contestazione . risulta altresì che , in base a tali verificazioni , fu apportata una maggiorazione al | reddito | dominicale , circa la quale gli interessati proposero reclamo alla commissione censuaria comunale ; reclamo che è stato accolto con |
| 1962-125.txt | 400 | 400 | , con le variazioni catastali delle quali fa menzione , è stato accertato , come si è accennato , un | reddito | imponibile superiore a quello risultante alla data del 15 novembre 1949 , al quale avrebbe dovuto riferirsi il piano di |
| 1963-104.txt | 881 | 881 | risultanze del medesimo nuovo catasto ( almeno per quanto attiene alla estensione dei terreni ) onde giungere alla determinazione del | reddito | dominicale imponibile . le considerazioni che precedono fanno ritenere non attendibile quanto afferma l avvocatura , che cioè possa essersi |
| 1963-114.txt | 173 | 173 | uffici finanziari avessero la facoltà , e non l obbligo , di iscrivere nei ruoli l imposta corrispondente ad un | reddito | contro il cui accertamento il contribuente avesse ricorso da da più di 60 giorni . infatti la norma denunciata ( |
| 1963-114.txt | 303 | 303 | , n . 4021 , e questo era esplicito nello stabilire che i ruoli dovevano essere formati ” con i | redditi | nuovi od aumenti risultanti . . . dalle iscrizioni e rettificazioni fatte dall agente , sebbene contestate dal contribuente , |
| 1963-114.txt | 486 | 486 | potere discrezionale dell amministrazione finanziaria : l agente ” proponeva ” una cifra corrispondente a quel che riteneva fosse il | reddito | effettivo ( art . 11 della legge citata ) , ed essa era sottoposta a revisione , poi iscritta nei |
| 1963-114.txt | 545 | 545 | del r.d . del 1907 , n . 560 , non alludesse al potere di iscrivere una somma diversa dal | reddito | provvisoriamente accertato : ciò che trova conferma anche in altre disposizioni dello stesso r.d . del 1907 e di altre |
| 1963-155.txt | 82 | 82 | l art . 2 ( del quale il successivo non è che un corollario ) fa gravare l addizionale su | redditi | maturati anteriormente alla pubblicazione della legge e perciò ha effetto retroattivo ; ma l eccezione relativa alla illegittimità costituzionale delle |
| 1963-155.txt | 284 | 284 | devono certe imposte e sovrimposte indicate da questa legge e da altre leggi precedenti ( imposte sulle società , sui | redditi | dei terreni , dei fabbricati , di ricchezza mobile , sui redditi agrari , complementare ecc . ) : il |
| 1963-155.txt | 296 | 296 | leggi precedenti ( imposte sulle società , sui redditi dei terreni , dei fabbricati , di ricchezza mobile , sui | redditi | agrari , complementare ecc . ) : il contribuente , per ogni lira di imposta da lui dovuta sulle società |
| 1963-155.txt | 345 | 345 | . , è tenuto appunto a pagare alcuni centesimi a titolo di addizionale , dimodoché l addizionale grava sugli stessi | redditi | per i quali si deve l imposta ( o sovrimposta ) principale concernente le società , i terreni , i |
| 1963-155.txt | 377 | 377 | principale concernente le società , i terreni , i fabbricati , ecc . ne deriva che , a parità di | reddito | e perciò d obbligazione tributaria principale , dovrebbe corrispondere parità dell ammontare dell imposta addizionale : altrimenti si colpirebbe il |
| 1963-155.txt | 492 | 492 | principio d eguaglianza contenuto nell art . 3 della costituzione , si traduce , per quanto riguarda le imposte sui | redditi | , nell esigenza di imposizione uguale per redditi uguali e di imposizione diversa per redditi diversi . in realtà l |
| 1963-155.txt | 500 | 500 | della costituzione , si traduce , per quanto riguarda le imposte sui redditi , nell esigenza di imposizione uguale per | redditi | uguali e di imposizione diversa per redditi diversi . in realtà l addizionale ed il suo aumento , così come |
| 1963-155.txt | 507 | 507 | quanto riguarda le imposte sui redditi , nell esigenza di imposizione uguale per redditi uguali e di imposizione diversa per | redditi | diversi . in realtà l addizionale ed il suo aumento , così come sono congegnati , finiscono per incidere , |
| 1963-155.txt | 1276 | 1276 | 2145 , sottopone all addizionale chi sia tenuto a pagare dal 1 gennaio 1961 l imposta sulle società o sui | redditi | o un imposta o sovrimposta comunale riscuotibile per ruolo ( v . art . 1 della legge del 1961 , |
| 1963-155.txt | 1363 | 1363 | riferisce a periodi di imposta anteriori al 1961 , ma solo perché e in quanto l incidenza dell addizionale sul | reddito | maturato in tali periodi dà luogo a diversità di trattamento fra contribuente e contribuente . ne deriva che nel suo |
| 1963-155.txt | 1582 | 1582 | non possono essere stati , per nessun contribuente , anteriori al 1 gennaio 1961 ( dato che la dichiarazione dei | redditi | per il 1960 si fa nel 1961 ) ; vale a dire che per tutti i contribuenti quell ulteriore debito |
| 1963-155.txt | 1684 | 1684 | 1960 . altrettanto si dica , per gli enti tassabili in base al bilancio , del periodo d imposta sui | redditi | corrispondente all esercizio 1959 1960 : dopo la iscrizione ex artt . 176 , 178 , 281 e 282 del |
| 1963-155.txt | 1983 | 1983 | hanno potuto evitare l addizionale prevista dalla norma denunciata ; per altri , invece , l esame della dichiarazione dei | redditi | relativa al 1959 o a periodi precedenti o l accertamento degli uffici sono stati più laboriosi ed hanno condotto o |
| 1963-174.txt | 147 | 147 | del bilancio dell esercizio chiuso nell anno . la norma doveva interpretarsi non nel senso che il tributo gravasse sui | redditi | dell anno solare , sia pure con riferimento a quelli risultanti dal bilancio dell esercizio chiuso nell anno ; ma |
| 1963-174.txt | 184 | 184 | nell anno ; ma nel senso che il tributo , benché riscosso per l intero anno solare , gravasse sui | redditi | dell esercizio sociale chiuso nell anno . nonostante l apparenza , finiva per essere considerato periodo d imposta , invece |
| 1963-174.txt | 306 | 306 | il cui esercizio si dovesse chiudere annualmente il 30 giugno , essa nell anno di costituzione pagava l imposta sul | reddito | del primo semestre ( mentre , se periodo di imposta fosse stato l anno solare , avrebbe dovuto pagarla sul |
| 1963-174.txt | 327 | 327 | del primo semestre ( mentre , se periodo di imposta fosse stato l anno solare , avrebbe dovuto pagarla sul | reddito | d un anno , sia pure in base ai risultati di quel primo semestre moltiplicati per due ) . risulta |
| 1963-174.txt | 407 | 407 | semestre di quell anno : sgravio che invece si sarebbe dovuto concedere se fosse vero che l imposta gravava sul | reddito | dell intero anno solare . 2 . la legge del 1951 , n . 25 ( c . d . |
| 1963-174.txt | 764 | 764 | 1952 , soltanto l imposta per il primo semestre del 1952 , li si esonerava dal pagamento del tributo sui | redditi | del secondo semestre 1951 : infatti l imposta dovuta da questi enti per l anno solare 1951 riguardava il periodo |
| 1963-174.txt | 883 | 883 | con l anno solare , essi , nell esercizio finanziario 1952 53 , avrebbero dovuto essere soggetti all imposta sul | reddito | di non più d un anno solare , cioè del 1952 , e non , come ha sancito il d.p.r |
| 1963-174.txt | 913 | 913 | del 1952 , e non , come ha sancito il d.p.r . del 1951 , n . 1582 , sul | reddito | d un anno e mezzo , cioè del primo semestre del 1952 e dell intero 1952 . 3 . tutto |
| 1963-80.txt | 49 | 49 | la finanza locale , ha approvato la deliberazione della giunta provinciale amministrativa di siracusa che determinava le aliquote e i | redditi | esenti dall imposta di famiglia nei comuni della provincia . la regione siciliana ha sollevato conflitto di attribuzione assumendo che |
| 1963-80.txt | 1066 | 1066 | inoltre speciali poteri consultivi , di controllo e di amministrazione attiva , compreso quello di determinare le aliquote e i | redditi | esenti dall imposta di famiglia ( artt . 21 , 106 , 111 , 118 ecc . del t.u . |
| 1963-80.txt | 1513 | 1513 | 4 . per concludere , non sembra discutibile che la potestà di approvare le deliberazioni relative alle aliquote e ai | redditi | esenti dall imposta di famiglia appartenga tuttora al ministro delle finanze di concerto col ministro dell interno ( art . |
| 1964-45.txt | 966 | 966 | non ha violato la capacità contributiva nel senso in cui è stata definita . a prescindere dalla tesi che i | redditi | possono essere assunti e valutati diversamente in relazione ad imposte diverse per oggetto e per struttura , la legge impugnata |
| 1964-45.txt | 1005 | 1005 | legge impugnata non ha modificato l oggetto dell imposta , che è rimasto ” l agiatezza della famiglia desunta dai | redditi | o proventi di qualsiasi natura e da ogni altro indice apparente di agiatezza ” ( art . 117 del cit |
| 1964-58.txt | 251 | 251 | relative a servizi di interesse esclusivamente statale ; ha soppresso alcuni tributi oramai anacronistici e l addizionale dell imposta sul | reddito | agrario ; ha promosso una più equa distribuzione delle sovrimposte comunali e provinciali perché non ne restassero eccessivamente gravati i |
| 1964-58.txt | 272 | 272 | agrario ; ha promosso una più equa distribuzione delle sovrimposte comunali e provinciali perché non ne restassero eccessivamente gravati i | redditi | fondiari rispetto agli altri redditi ; infine ha tolto limitazioni vecchie e antiquate alla potestà di imposizione tributaria delle provincie |
| 1964-58.txt | 277 | 277 | più equa distribuzione delle sovrimposte comunali e provinciali perché non ne restassero eccessivamente gravati i redditi fondiari rispetto agli altri | redditi | ; infine ha tolto limitazioni vecchie e antiquate alla potestà di imposizione tributaria delle provincie e dei comuni , sostituendole |
| 1964-91.txt | 86 | 86 | dirette , la quale subordina alla denuncia fiscale l esercizio dell azione giudiziaria a tutela di un credito produttivo di | reddito | di ricchezza mobile di categoria a . ovviamente inesatto è anzitutto l assunto , sostenuto nella ordinanza di rimessione , |
| 1965-16.txt | 177 | 177 | la norma impugnata , la rendita catastale , calcolata , per categorie e classi di immobili urbani con riferimento ai | redditi | del triennio 1937 39 , si deve moltiplicare per un coefficiente che il ministro delle finanze non può stabilire a |
| 1965-16.txt | 430 | 430 | la rendita catastale , che , calcolata in ossequio a quelle norme , è la base per la determinazione del | reddito | imponibile , non corrisponde necessariamente alla pigione realmente percepita dal singolo possessore dell immobile ; pigione sulla quale invece , |
| 1965-16.txt | 479 | 479 | che gravasse l imposta immobiliare . anche questa censura è infondata . la capacità contributiva non è rivelata soltanto dal | reddito | che percepisce di fatto la persona gravata dal tributo . quando oggetto dell imposta sia una cosa produttiva , la |
| 1965-16.txt | 522 | 522 | la tassazione è data ( e la capacità del contribuente è rivelata ) dall attitudine del bene a produrre un | reddito | economico e non dal reddito che ne ricava il possessore , dalla produttività e non dal prodotto reale : ed |
| 1965-16.txt | 527 | 527 | e la capacità del contribuente è rivelata ) dall attitudine del bene a produrre un reddito economico e non dal | reddito | che ne ricava il possessore , dalla produttività e non dal prodotto reale : ed è giusto che ciò avvenga |
| 1965-16.txt | 909 | 909 | da ciascuno . certo può accadere che in questo modo la rendita catastale segnata per taluni contribuenti non coincida col | reddito | effettivamente percepito da loro ; ma già si è detto come ciò non contrasti con quel principio di giustizia che |
| 1965-16.txt | 948 | 948 | giustizia che deve presiedere all imposizione fiscale e che fa omaggio alla capacità contributiva di ciascuno . se poi questo | reddito | effettivamente conseguito dovesse discostarsi largamente dalla cifra della rendita catastale , non è che il contribuente si troverebbe del tutto |
| 1965-16.txt | 1080 | 1080 | , non vi contrasta neanche l aggiornamento : il relativo coefficiente dà modo di calcolare con una certa approssimazione i | redditi | che si sono potuti o si potevano percepire dopo il 39 . tale è la ragione per cui il contribuente |
| 1965-16.txt | 1212 | 1212 | la rendita originaria per il coefficiente di aggiornamento , sarebbe di regola sensibilmente più alta di quella che corrisponde al | reddito | conseguito o conseguibile . questo è l ovvio motivo per cui la legge li ammette al reclamo stabilendo che l |
| 1965-64.txt | 1151 | 1151 | addizionale esista una identità di base , nel senso che entrambi i tributi , non solo si riferiscano a determinati | redditi | , individuati con certezza , ma non siano informati a differenti criteri di valutazione delle capacità contributive , in modo |
| 1965-89.txt | 44 | 44 | della de matthaeis siti nel comune di s . croce , ha considerato , ai fini dello scorporo , un | reddito | dominicale non corrispondente a quello risultante dal certificato catastale esibito dalla espropriata . questa corte ha costantemente ritenuto che la |
| 1965-89.txt | 118 | 118 | con riferimento alla data del 15 novembre 1949 , e che le tariffe di estimo applicabili per la determinazione del | reddito | dominicale , ai fini suddetti , sono quelle in vigore al 1 gennaio 1943 . ora , come del resto |
| 1965-89.txt | 146 | 146 | quelle in vigore al 1 gennaio 1943 . ora , come del resto le parti hanno ammesso concordemente , il | reddito | dominicale tenuto presente dall ente di riforma con riguardo ai terreni siti in comune di s . croce è diverso |
| 1965-89.txt | 240 | 240 | che il tribunale avrebbe omesso , dovrebbe tendere unicamente a rilevare come e perché l ente abbia tenuto presente un | reddito | dominicale superiore a quello indicato nel certificato catastale , il che non sembra possa avere rilievo nella specie , essendo |
| 1965-89.txt | 332 | 332 | determinata una superficie superiore a quella risultante dal certificato catastale esibito dalla de matthaeis , e superiore risulta altresì il | reddito | dominicale relativo , rispetto a quello riportato nel certificato medesimo . né su tale elemento obiettivo vi è questione fra |
| 1965-89.txt | 647 | 647 | può ricorrere , nelle zone in cui sono in vigore i vecchi catasti , ai fini della determinazione definitiva del | reddito | dominicale imponibile , ” per ogni questione riflettente la non corrispondenza dell estensione , della classe di produttività e della |
| 1966-128.txt | 438 | 438 | tecnico , all adattamento al principio della progressività , che inteso nel senso dell aumento di aliquota col crescere del | reddito | presuppone un rapporto diretto fra imposizione e reddito individuale di ogni contribuente . pertanto il principio della progressività , applicabile |
| 1966-128.txt | 446 | 446 | , che inteso nel senso dell aumento di aliquota col crescere del reddito presuppone un rapporto diretto fra imposizione e | reddito | individuale di ogni contribuente . pertanto il principio della progressività , applicabile alle imposte personali ma non a tutte le |
| 1966-128.txt | 518 | 518 | particolari esigenze , ricorrendo di preferenza a tipi di tributi i quali consentano di fare gravare maggiormente il carico sui | redditi | personali più elevati , e rendano quindi la partecipazione di ciascuno alle spese pubbliche adeguata alla capacità contributiva individuale . |
| 1966-61.txt | 136 | 136 | maggio 1951 , n . 333 , di ricorrere alla commissione censuaria centrale , ai fini della determinazione definitiva del | reddito | dominicale imponibile , per ogni questione riflettente la non corrispondenza della estensione , della classe di produttività e della qualità |
| 1966-61.txt | 623 | 623 | una ulteriore precisazione dei dati da essa accertati , data la impossibilità di attribuire quegli incrementi di superficie e di | reddito | dominicale che erano stati indicati cumulativamente nella decisione alle singole particelle risultanti dai mappali del vecchio catasto . per incarico |
| 1966-61.txt | 694 | 694 | castel giuliano secondo la rappresentazione topografica di questa nel vecchio catasto , e fissò per ciascuna di queste particelle i | redditi | parziali , secondo le corrispondenti tariffe di estimo del catasto vigente . in base a tali calcoli , la commissione |
| 1966-61.txt | 751 | 751 | già accertata con la precedente decisione e rettificò , per una lieve differenza di calcolo , il dato riguardante il | reddito | dominicale . sulla base dei dati catastali , complessivi e particellari , in tal modo aggiornati dalla commissione , l |
| 1966-81.txt | 308 | 308 | utili sui quali è effettuata la ritenuta di acconto erano già assoggettati a tributo , costituendo uno degli elementi del | reddito | complessivo sul quale viene applicata l imposta sulle società . del pari erroneo è sostenere che sarebbero stati violati i |
| 1966-81.txt | 380 | 380 | 1964 , n . 27 , è più alta dell aliquota dell imposta sulle società e perciò a parità di | reddito | non corrisponderebbe parità d imposizione fiscale . l ordinanza vorrebbe istituire un raffronto tra l onere tributario che grava sugli |
| 1966-81.txt | 454 | 454 | utili soggetti alla prima forma di ritenuta si cumulano , agli effetti dell applicazione del tributo , con gli altri | redditi | immobiliari e mobiliari del contribuente ( art . 148 del testo unico delle leggi sulle imposte dirette ) , mentre |
| 1967-103.txt | 66 | 66 | 22 , comma primo , del t.u . 5 luglio 1951 , n . 573 , sulla dichiarazione annuale dei | redditi | soggetti alle imposte dirette , la quale dispone che ” in caso di omessa dichiarazione , i redditi accertati per |
| 1967-103.txt | 84 | 84 | annuale dei redditi soggetti alle imposte dirette , la quale dispone che ” in caso di omessa dichiarazione , i | redditi | accertati per l anno precedente continuano ad essere iscritti a ruolo , aumentati , per i redditi di categoria a |
| 1967-103.txt | 101 | 101 | dichiarazione , i redditi accertati per l anno precedente continuano ad essere iscritti a ruolo , aumentati , per i | redditi | di categoria a , di categoria b e di categoria c / 1 , del 10 per cento , salvo |
| 1967-103.txt | 179 | 179 | che non è ravvisabile una identità di situazione tra il contribuente che ha ottemperato al dovere dell annuale dichiarazione dei | redditi | e quello che non lo ha compiuto . chi ha omesso di presentare la denuncia versa in una palese posizione |
| 1967-103.txt | 275 | 275 | della norma impugnata giusta la quale , in caso di omessa dichiarazione , continuano ad essere iscritti a ruolo i | redditi | accertati per l anno precedente , da quella che dispone l aumento del 10 per cento dei redditi delle categorie |
| 1967-103.txt | 293 | 293 | ruolo i redditi accertati per l anno precedente , da quella che dispone l aumento del 10 per cento dei | redditi | delle categorie a , b e c / 1 . il preteso contrasto con il principio della capacità contributiva non |
| 1967-103.txt | 326 | 326 | contrasto con il principio della capacità contributiva non sussiste nei riguardi della prima disposizione . la reiscrizione a ruolo dei | redditi | accertati per l anno precedente va considerata come una conseguenza dell obbligo già sancito dall art . 3 , comma |
| 1967-103.txt | 383 | 383 | art . 1 del citato t . u . n . 573 del 1951 della presentazione annuale della dichiarazione dei | redditi | , anche quando non siano intervenute variazioni nei redditi già accertati . in base a tali disposizioni può affermarsi che |
| 1967-103.txt | 392 | 392 | n . 573 del 1951 della presentazione annuale della dichiarazione dei redditi , anche quando non siano intervenute variazioni nei | redditi | già accertati . in base a tali disposizioni può affermarsi che l accertamento del reddito imponibile avviene attraverso un attività |
| 1967-103.txt | 407 | 407 | non siano intervenute variazioni nei redditi già accertati . in base a tali disposizioni può affermarsi che l accertamento del | reddito | imponibile avviene attraverso un attività di collaborazione tra il contribuente e l amministrazione . la norma in esame opera quando |
| 1967-103.txt | 448 | 448 | vien meno detta collaborazione , nel caso cioè di comportamento omissivo del contribuente e consente all amministrazione di determinare il | reddito | da iscrivere a ruolo in misura eguale a quella accertata per il periodo precedente . tale iscrizione è a titolo |
| 1967-103.txt | 495 | 495 | ammessa revisione in diminuzione , potendo il contribuente ricorrere contro il ruolo nei soli casi d inesistenza o intassabilità del | reddito | mentre è fatta salva la facoltà di rettifica da parte dell amministrazione . la norma trova una duplice valida giustificazione |
| 1967-103.txt | 526 | 526 | dell amministrazione . la norma trova una duplice valida giustificazione : nel comportamento del contribuente che , pur avendo conseguito | redditi | soggetti ad imposta , ha omesso di dichiararli e nella esistenza di redditi accertati per l anno precedente che fondatamente |
| 1967-103.txt | 539 | 539 | del contribuente che , pur avendo conseguito redditi soggetti ad imposta , ha omesso di dichiararli e nella esistenza di | redditi | accertati per l anno precedente che fondatamente sono ritenuti un positivo indice rivelatore della capacità contributiva . analoghe giustificazioni non |
| 1967-103.txt | 581 | 581 | , invece , per la seconda parte della norma denunciata che dispone la maggiorazione del 10 per cento per i | redditi | mobiliari . la pura e semplice considerazione di un presumibile ulteriore sviluppo dell attività del contribuente con conseguente aumento del |
| 1967-103.txt | 602 | 602 | mobiliari . la pura e semplice considerazione di un presumibile ulteriore sviluppo dell attività del contribuente con conseguente aumento del | reddito | è inidonea a legittimare la maggiorazione in esame poiché nessun elemento concreto o indice positivo può essere posto a suo |
| 1967-103.txt | 637 | 637 | positivo può essere posto a suo fondamento . la norma denunciata preclude al contribuente di dimostrare di aver realizzato un | reddito | inferiore a quello iscritto a ruolo ed è del tutto irrazionale estendere tale preclusione all aumento del 10 per cento |
| 1967-103.txt | 780 | 780 | gennaio 1958 , n . 645 : dell art . 123 nella parte in cui in tema di imposta sui | redditi | di ricchezza mobile prevede identico aumento sul reddito accertato per il periodo di imposta precedente ; dell art . 141 |
| 1967-103.txt | 788 | 788 | art . 123 nella parte in cui in tema di imposta sui redditi di ricchezza mobile prevede identico aumento sul | reddito | accertato per il periodo di imposta precedente ; dell art . 141 , primo comma , limitatamente alla parte in |
| 1967-103.txt | 833 | 833 | aumento del 10 per cento previsto dal precedente art . 123 spiega automatica efficacia ai fini dell imposta complementare sul | reddito | ; dell art . 142 nella parte in cui fa salvo l effetto dell aumento del 10 per cento , |
| 1967-103.txt | 870 | 870 | 10 per cento , previsto dal citato art . 141 , primo comma , ai fini dell imposta complementare sul | reddito | ; dell art . 150 , secondo comma , nella parte in cui dispone che l aumento del 10 per |
| 1967-72.txt | 207 | 207 | , n . 1401 ( e successive modificazioni ) . nell art . 109 si prevedeva l iscrizione dell intero | reddito | accertato provvisoriamente dagli uffici , purché fossero passati almeno 60 giorni dalla trasmissione dell eventuale ricorso del contribuente alla commissione |
| 1967-72.txt | 467 | 467 | come avevano fatto gli uffici finanziari : cioè nel senso che , trattandosi di ruoli straordinari , l iscrizione del | reddito | accertato unilateralmente dall amministrazione potesse essere immediata . con il che , ben lungi dal superarsi i limiti della potestà |
| 1967-77.txt | 169 | 169 | , per gli enti tassabili in base a bilancio , esercizio sociale ) , l imposta è dovuta per il | reddito | che si produce quell anno , e durante quell anno dovrà essere pagata . ne deriva che il tributo viene |
| 1967-77.txt | 213 | 213 | prima del tempo a cui si riferisce , vale a dire in un epoca nella quale la misura precisa del | reddito | , non ancora maturata , è inconoscibile e si può soltanto presumere . il sistema , che riposa in gran |
| 1967-77.txt | 286 | 286 | , rispetto alla presunzione su cui l iscrizione si fonda : in generale , poiché la iscrizione provvisoria per il | reddito | dell anno successivo evita di regola la formazione di ruoli suppletivi ( resi necessari molto spesso dal sistema previgente ) |
| 1967-77.txt | 332 | 332 | , se si guarda al quod plerumque accidit , non è arbitrario ritenere in via del tutto provvisoria che il | reddito | denunciato dal contribuente per un periodo d imposta si produca , almeno nella stessa misura , anche nei due periodi |
| 1967-77.txt | 445 | 445 | è sensibilmente ridotto innanzi tutto dalla possibilità di evitare l iscrizione provvisoria se vi sia stata cessazione della fonte di | reddito | ; in secondo luogo dal fatto che , nell applicazione pratica , l iscrizione viene contenuta in limiti ragionevoli se |
| 1967-77.txt | 473 | 473 | , nell applicazione pratica , l iscrizione viene contenuta in limiti ragionevoli se nel penultimo anno precedente alla formazione del | reddito | abbiano ” concorso componenti di carattere eccezionale ” o se , nell anno dell iscrizione , siano intervenuti mutamenti radicali |
| 1967-77.txt | 619 | 619 | di rinvio , è applicazione del principio che lo ispira . in ultima istanza il contribuente paga l imposta sul | reddito | accertato , cioè in ragione della sua capacità contributiva . perciò l art . 53 della costituzione non riceve offesa |
| 1967-77.txt | 660 | 660 | dalla legge . 3 . ma neanche l art . 3 apparisce violato : il fatto che per legge un | reddito | presunto sia tassato ( provvisoriamente ) come un reddito reale non dà luogo a problemi di eguaglianza , per lo |
| 1967-77.txt | 669 | 669 | . 3 apparisce violato : il fatto che per legge un reddito presunto sia tassato ( provvisoriamente ) come un | reddito | reale non dà luogo a problemi di eguaglianza , per lo stesso motivo per cui non risulta leso l art |
| 1967-77.txt | 770 | 770 | previsioni , non su certezze , e che , come s è detto , previsioni ragionevoli sono quelle fondate sui | redditi | dell anno o degli anni precedenti . inoltre , poiché è legge anche la così detta legge delegata , gli |
| 1967-77.txt | 853 | 853 | legge di delegazione . prima dell emanazione del t.u . , per gli enti tassabili in base al bilancio ( | redditi | di cat . a , b ) e , a discrezione degli uffici , per i percettori di redditi di |
| 1967-77.txt | 872 | 872 | ( redditi di cat . a , b ) e , a discrezione degli uffici , per i percettori di | redditi | di cat . c / 2 vigeva il sistema dell iscrizione provvisoria sulla base dell imponibile dell anno precedente ( |
| 1967-77.txt | 951 | 951 | iscrizioni definitive : l imposta era dovuta per l esercizio finanziario ( 1 luglio 30 giugno ) e commisurata sui | redditi | dell anno solare precedente ( art . 18 della legge 11 gennaio 1951 , n . 25 ) . il |
| 1967-77.txt | 1069 | 1069 | impugnata contiene anche un altra innovazione : per i soggetti non tassabili sul bilancio l iscrizione provvisoria è fatta sul | reddito | del penultimo anno precedente , mentre , in passato , si fondava , là dov era in vigore , sull |
| 1967-77.txt | 1131 | 1131 | d imposta , normalmente gli uffici , allorché formano i ruoli , non sono ancora in possesso delle dichiarazioni dei | redditi | dell anno precedente . |
| 1968-116.txt | 233 | 233 | 600.000 annue ) alle trattenute sull ammontare complessivo dello stipendio , ai fini del soddisfo dell imposta complementare progressiva sul | reddito | . non si sarebbe , infatti , qui trattato , né di eliminare disposizioni in contrasto con i principi della |
| 1968-116.txt | 374 | 374 | la legge 28 maggio 1959 , n . 361 , a qualificare ” ritenuta di acconto ” quella operata sui | redditi | di lavoro corrisposti , in categoria c / 2 ai dipendenti dello stato , perché si tratterebbe di un particolare |
| 1968-116.txt | 527 | 527 | della norma per dirimere il dubbio se soltanto le somme sulle quali si operano le ritenute concorrano alla formazione del | reddito | complessivo netto sul quale è dovuta l imposta complementare . la corte ritiene che nessuno dei motivi , esposti nelle |
| 1968-116.txt | 650 | 650 | le disposizioni contenute nella legge 28 maggio 1959 , n . 361 , che , con riferimento alle ritenute sui | redditi | di lavoro dei dipendenti statali , la qualifica e la regola nelle modalità della loro applicazione , a titolo di |
| 1968-116.txt | 679 | 679 | e la regola nelle modalità della loro applicazione , a titolo di acconto , alla pari delle ritenute per i | redditi | di lavoro , classificati ora tutti in categoria c / 2 , dopo l abolizione della categoria d , già |
| 1968-116.txt | 702 | 702 | , classificati ora tutti in categoria c / 2 , dopo l abolizione della categoria d , già peculiare ai | redditi | degli statali . questa coincidenza cronologica nell attuazione , per la parte in esame , dell uno e dell altro |
| 1968-116.txt | 1179 | 1179 | all art . 2 della legge 21 maggio 1952 , n . 477 , in cui la ritenuta per i | redditi | di categoria c / 2 è dichiarata operante ” a titolo di acconto ” : cio in quanto il richiamo |
| 1968-23.txt | 2280 | 2280 | realizzazione di quei fini . sono entrate della cassa , oltre i beni non facenti parte del patrimonio ed i | redditi | del patrimonio , i contributi direttamente e definitivamente a carico degli iscritti ( art . 1 nn . 5 e |
| 1968-24.txt | 625 | 625 | resistente , secondo la quale l inapplicabilità di ogni tributo e la non computabilità agli effetti dell accertamento del complessivo | reddito | e della determinazione delle aliquote di imposta sarebbero conseguenza del carattere non retributivo degli emolumenti , dei quali la legge |
| 1968-24.txt | 713 | 713 | funzione affatto diversa : di tal che risulta evidente che ci si trova di fronte ad un vero e proprio | reddito | percepito dai deputati regionali a causa della carica ricoperta . non si vuole con ciò negare che le indennità fisse |
| 1968-24.txt | 958 | 958 | essa , almeno nella misura in cui non è destinata a coprire le spese , assume l indubbio carattere di | reddito | . accertato in tal modo che l esclusione dell imposizione tributaria , riferita all intero importo delle indennità , si |
| 1968-32.txt | 355 | 355 | bilancio o di documenti alterati , falsi o reticenti ; dichiarazioni di passività immaginarie ; altre frodi destinate a sottrarre | redditi | alle imposte dirette . scopo della norma , nel quadro d una disciplina tutta tesa a severità verso le evasioni |
| 1968-32.txt | 674 | 674 | , consistendo il reato ( ” frode fiscale ” ) in fatti od omissioni ” rilevanti per la determinazione del | redditi | imponibili ” , l indagine sul reddito e sull entrata dell imposta era necessaria , anche per la graduazione della |
| 1968-32.txt | 681 | 681 | fiscale ” ) in fatti od omissioni ” rilevanti per la determinazione del redditi imponibili ” , l indagine sul | reddito | e sull entrata dell imposta era necessaria , anche per la graduazione della pena , e , di regola , |
| 1968-83.txt | 292 | 292 | 2013 , che mantiene la competenza della autorità giudiziaria su ogni controversia che non si riferisca a semplice estimazione di | redditi | . per quanto la corte di cassazione abbia ritenuto nel passato il contrario , numerose recenti sentenze pronunziate a sezioni |
| 1968-83.txt | 406 | 406 | legislatore ad emanare le ricordate disposizioni . l estimo catastale , infatti , richiede complessi accertamenti tecnici per stabilire il | reddito | medio , ordinario e continuativo ; il riparto di quota va fatto in base ai vari catasti per provincia e |
| 1968-83.txt | 443 | 443 | catasti per provincia e per comuni , sicché non consente alcun accertamento singolo ; e le imposte dirette colpiscono il | reddito | , inteso come periodico aumento di ricchezza . queste ragioni , che determinano la esclusione della competenza della autorità giudiziaria |
| 1968-97.txt | 62 | 62 | dalla legge 1 marzo 1964 , n . 113 ) non sono soggetti all imposta complementare i contribuenti il cui | reddito | complessivo , al lordo delle quote esenti previste dal successivo art . 138 , non ecceda la misura annua di |
| 1968-97.txt | 133 | 133 | stabilisce che in ogni caso l importo dovuto a titolo di imposta non può superare la differenza fra l intero | reddito | e la predetta somma . ad avviso della commissione distrettuale di viterbo le descritte norme violerebbero l art . 53 |
| 1968-97.txt | 167 | 167 | descritte norme violerebbero l art . 53 della costituzione per un triplice motivo : a ) perché i soggetti con | reddito | inferiore al minimo non contribuiscono affatto alle spese pubbliche ; b ) perché i soggetti con reddito di poco superiore |
| 1968-97.txt | 184 | 184 | i soggetti con reddito inferiore al minimo non contribuiscono affatto alle spese pubbliche ; b ) perché i soggetti con | reddito | di poco superiore al minimo vedono assorbita dall imposta l intera differenza ; c ) perché la quota minima , |
| 1968-97.txt | 221 | 221 | la quota minima , costituendo il presupposto dell imposta tributaria , dovrebbe essere in ogni caso esclusa dal computo dei | redditi | . 2 . la corte ritiene che la questione sia infondata sotto tutti i profili prospettati dall ordinanza di rimessione |
| 1968-97.txt | 260 | 260 | di rimessione . la tesi enunciata dal giudice a quo poggia sul convincimento che la costituzione prescriva che ad ogni | reddito | debba necessariamente corrispondere un prelievo di imposta . è vero , invece , che l art . 53 della costituzione |
| 1968-97.txt | 404 | 404 | della quantità di imposta dovuta . da ciò deriva che essa non coincide affatto con la percezione di un qualsiasi | reddito | e che vi è soggezione all imposizione solo quando sussista una disponibilità di mezzi economici che consenta di farvi fronte |
| 1968-97.txt | 440 | 440 | che consenta di farvi fronte . di tal che l esenzione dall imposta complementare dei soggetti che godano di un | reddito | minimo appare pienamente legittima , collegata come essa è ad una razionale presunzione del difetto di una qualsiasi capacità contributiva |
| 1968-97.txt | 519 | 519 | al di sopra della quale sorge la capacità contributiva , non può non esentare dall imposizione quei soggetti che percepiscano | redditi | tanto modesti da essere appena sufficienti a soddisfare i bisogni elementari della vita : se così non disponesse , la |
| 1968-97.txt | 689 | 689 | giudice a quo , in una detrazione fissa per tutti i contribuenti , quale che sia la quantità dei loro | redditi | . essenziale , invece , è che in nessun caso l imposta complementare colpisca e riduca il minimo vitale , |
| 1968-97.txt | 785 | 785 | è già detto , l importo dovuto a titolo di imposta complementare non può mai superare la differenza fra il | reddito | complessivo e le 960 mila lire . che da ciò derivi che chi percepisce un reddito di poco superiore a |
| 1968-97.txt | 801 | 801 | la differenza fra il reddito complessivo e le 960 mila lire . che da ciò derivi che chi percepisce un | reddito | di poco superiore a tale cifra veda assorbita l intera differenza , è conseguenza ovvia , ma non certa illegittima |
| 1968-97.txt | 853 | 853 | il meccanismo dell imposizione sia tale da impedire che il prelievo tributario vada al di là del limite intangibile del | reddito | minimo . 4 . la commissione distrettuale di viterbo ha impugnato anche l art . 138 dello stesso testo unico |
| 1968-97.txt | 1022 | 1022 | . minimo vitale . le detrazioni , infatti , spettano a tutti i contribuenti , indipendentemente dall ammontare dei loro | redditi | , e l art . 130 stabilisce che al lordo di esse vada calcolato il reddito minimo , al di |
| 1968-97.txt | 1038 | 1038 | dall ammontare dei loro redditi , e l art . 130 stabilisce che al lordo di esse vada calcolato il | reddito | minimo , al di sotto del quale vi è esenzione dall imposta : il che vuol dire che la legge |
| 1968-97.txt | 1065 | 1065 | quale vi è esenzione dall imposta : il che vuol dire che la legge ha fissato la cifra di quel | reddito | in base ad una valutazione media dei mezzi occorrenti per i bisogni elementari della vita , senza riferimento a circostanze |
| 1968-97.txt | 1135 | 1135 | pari della detrazione fissa di lire 240 mila , costituisce un agevolazione tributaria diretta ad incidere solo sulla quantità di | reddito | imponibile , sicché per la sua legittimità costituzionale basta che nel rispetto del principio di eguaglianza essa sia concessa , |
| 1968-97.txt | 1321 | 1321 | per l intero ammontare . la norma , invero , stabilisce anche che la predetta annualità venga computata fra i | redditi | del coniuge che la riceve , sicché è evidente che questa complessiva disciplina non si pone affatto in contrasto con |
| 1968-97.txt | 1367 | 1367 | risolve , infatti , un ben diverso problema , che trova la sua premessa nel principio secondo il quale i | redditi | della moglie separata non si cumulano con quelli del marito , ma costituiscono autonomo imponibile ( art . 131 , |
| 1968-97.txt | 1416 | 1416 | regime il legislatore doveva necessariamente stabilire se le somme dovute dall uno all altro coniuge debbano essere calcolate fra i | redditi | del soggetto che ne è debitore ovvero fra i redditi del soggetto che ha diritto a percepirle : la norma |
| 1968-97.txt | 1426 | 1426 | dall uno all altro coniuge debbano essere calcolate fra i redditi del soggetto che ne è debitore ovvero fra i | redditi | del soggetto che ha diritto a percepirle : la norma impugnata ha scelto questa seconda soluzione . quel che importa |
| 1968-97.txt | 1470 | 1470 | un egual trattamento dei contribuenti è che il coniuge al quale il figlio sia stato affidato , e nel cui | reddito | , come si è visto , vanno computate le somme dovute dall altro coniuge , possa detrarre la normale quota |
| 1969-06.txt | 1791 | 1791 | , del t.u . ) sottrae alla competenza dell autorità giudiziaria ogni questione che si riferisca ” ad estimazione di | redditi | o ad accertamenti di fatto relativi alla materia imponibile ” . osserva però che , una volta esclusa la natura |
| 1969-106.txt | 229 | 229 | n . 230 del 1950 ed è la stessa relazione ministeriale al senato a spiegare la esclusione dal riferimento al | reddito | catastale in atto al 1949 ” data la vetustà del catasto stesso nel territorio considerato ” . né ha valore |
| 1969-106.txt | 317 | 317 | l applicazione dell imposta straordinaria sul patrimonio ( testo unico 9 maggio 1950 , n . 203 ) calcolabili sul | reddito | dominicale , desunto dai dati catastali . la norma contenuta nell art . 7 ha un suo particolare significato , |
| 1969-106.txt | 471 | 471 | a favore dei contadini , che ha fatto testuale riferimento , per la determinazione delle quote da espropriare , al | reddito | dominicale desumibile dalle tavole catastali . il motivo così addotto non è , tuttavia , congruo , in quanto i |
| 1969-106.txt | 556 | 556 | ettari , si riferisce alla superficie effettiva nella sua reale consistenza , senza imporre alcun collegamento con le risultanze del | reddito | dominicale . perciò , una volta accertata la condizione essenziale del superamento del limite dei trecento ettari , resta affidata |
| 1969-107.txt | 220 | 220 | . la legge ha voluto evitare che , costituendosi beni ( mobili ) in dote , dopo la dichiarazione dei | redditi | o l accertamento di imposta , possano essere sottratti ad esecuzione esattoriale beni del marito : è facile , invero |
| 1969-86.txt | 192 | 192 | dell art . 7 della legge 11 luglio 1942 , n . 843 , riteneva doversi tale prevalenza desumere dal | reddito | dei locali da accertarsi in sede fiscale , e quella della magistratura ordinaria , che si riferiva al più concreto |
| 1970-113.txt | 553 | 553 | e deve essere soddisfatto sotto forma di contributo annuo corrispondente al ventesimo del concorso stesso , ripartito in ragione del | reddito | imponibile , senza , peraltro , che si superi il 9 % di tale reddito , per il comune di |
| 1970-113.txt | 568 | 568 | , ripartito in ragione del reddito imponibile , senza , peraltro , che si superi il 9 % di tale | reddito | , per il comune di bologna , invece , in forza del regolamento richiamato nella norma impugnata , il contributo |
| 1970-113.txt | 595 | 595 | , invece , in forza del regolamento richiamato nella norma impugnata , il contributo è commisurato al 75 % del | reddito | imponibile , da suddividersi in sessanta rate bimestrali , oltre al contributo di manutenzione nella misura annua del 2 % |
| 1970-113.txt | 617 | 617 | , da suddividersi in sessanta rate bimestrali , oltre al contributo di manutenzione nella misura annua del 2 % del | reddito | suddetto , con evidente violazione del principio di eguaglianza . così chiariti i termini della questione sottoposta all esame di |
| 1970-114.txt | 797 | 797 | la prima categoria non sussiste , né può ovviamente sussistere , un vincolo formale condizionante l attività di produzione del | reddito | , altrettanto non è per la seconda categoria . gli ordini , preposti alla tenuta degli albi ed alla disciplina |
| 1970-114.txt | 1341 | 1341 | intendente di finanza nei confronti di imprenditori commerciali che per sei rate consecutive non adempiano al pagamento dei tributi sui | redditi | di esercizio . l ordinanza della corte d appello così puntualizza la questione . si premette e si ammette che |
| 1970-114.txt | 1677 | 1677 | alla categoria di coloro che esercitano attività economica organizzata ad impresa , in quanto obbligati a pagare le imposte sui | redditi | di esercizio ( art . 261 , secondo comma , t.u . citato ) . di conseguenza , per questa |
| 1970-160.txt | 214 | 214 | contrasto con l art . 53 della costituzione se , per capacità contributiva , si intende la disponibilità attuale di | reddito | nella sua fase di erogazione e non di produzione . sotto il profilo principale dell eccesso di delega , sia |
| 1970-160.txt | 446 | 446 | specie ” ; l art . 136 , lettera b , del t.u . , ” le imposte afferenti i | redditi | , singolarmente o nel loro complesso . . . iscritte nei ruoli la cui riscossione ha inizio nell anno ovvero |
| 1970-160.txt | 490 | 490 | nel corso dello stesso ” . a parte il rilievo circa la difficoltà di identificazione delle ” imposte afferenti i | redditi | ” di cui all art . 136 , lettera b , appare subito chiaro che in base a quest ultima |
| 1970-160.txt | 558 | 558 | anziché ” le imposte e tasse di ogni specie ” sono ammesse in detrazione soltanto le imposte ” afferenti i | redditi | ” riscuotibili per ruoli o per ritenuta , con evidente esclusione delle tasse e delle imposte indirette . il che |
| 1970-201.txt | 92 | 92 | n . 645 . si assume nell ordinanza che le disposizioni contenute negli anzidetti articoli relative alla non detraibilità dal | reddito | dei soggetti tassabili in base al bilancio di determinate spese non risultanti da apposita registrazione cronologica violerebbero gli indicati precetti |
| 1970-201.txt | 161 | 161 | contribuenti abbiano o meno tenuto la prescritta registrazione cronologica , sebbene sia per essi riscontrabile la produzione di uno stesso | reddito | . 2 . la questione non è fondata . per quanto riguarda il preteso contrasto con l art . 3 |
| 1970-201.txt | 323 | 323 | si trovano quindi in posizione identica dinanzi alla predetta prescrizione normativa essendo a tutti riconosciuto uguale diritto alla detraibilità dal | reddito | delle somme pagate a terzi . vi è pertanto nella norma una identità di effetti per tutti i destinatari che |
| 1970-201.txt | 473 | 473 | obbligo . questa è appunto l ipotesi che ricorre nelle disposizioni in esame nelle quali l accertamento di un minor | reddito | imponibile , conseguente alla deducibilità delle somme pagate a terzi , dipende dalla regolare tenuta di apposite registrazioni cronologiche di |
| 1970-201.txt | 641 | 641 | di dare alla finanza non soltanto la dimostrazione di spese che , essendo state sostenute per la produzione di un | reddito | , debbono dedursi dal medesimo , ma di consentire altresì l esatta individuazione e conseguente tassazione dei soggetti operanti al |
| 1971-107.txt | 56 | 56 | comma secondo , della legge 5 gennaio 1956 , n . 1 , la quale ai fini della determinazione del | reddito | imponibile agli effetti della imposta di ricchezza mobile dei soggetti tassabili in base a bilancio dispone che : ” gli |
| 1971-107.txt | 98 | 98 | passivi sono deducibili per la parte corrispondente al rapporto tra l ammontare dei ricavi lordi che entrano a comporre il | reddito | assoggettabile a imposta di r.m . , e l ammontare complessivo di tutti i ricavi lordi del contribuente ” . |
| 1971-107.txt | 236 | 236 | del quale , nel caso in cui il contribuente tassabile in base al bilancio sia nello stesso tempo titolare di | redditi | assoggettabili e di redditi non assoggettabili all imposta di ricchezza mobile , la determinazione degli interessi passivi detraibili viene effettuata |
| 1971-107.txt | 240 | 240 | caso in cui il contribuente tassabile in base al bilancio sia nello stesso tempo titolare di redditi assoggettabili e di | redditi | non assoggettabili all imposta di ricchezza mobile , la determinazione degli interessi passivi detraibili viene effettuata nei limiti della quota |
| 1971-107.txt | 274 | 274 | detraibili viene effettuata nei limiti della quota percentuale corrispondente al rapporto fra l ammontare dei ricavi lordi che compongono il | reddito | assoggettabile a tale imposta e l ammontare complessivo di tutti i ricavi lordi del contribuente . la nota differenziale di |
| 1971-107.txt | 402 | 402 | che nel caso concreto gli interessi sono inerenti esclusivamente o in misura maggiore di quella risultante dall anzidetta proporzione al | reddito | tassabile , o correlativamente , a redditi esenti o soggetti ad altri tributi ; col secondo criterio , invece , |
| 1971-107.txt | 409 | 409 | inerenti esclusivamente o in misura maggiore di quella risultante dall anzidetta proporzione al reddito tassabile , o correlativamente , a | redditi | esenti o soggetti ad altri tributi ; col secondo criterio , invece , la detrazione è subordinata alla dimostrazione specifica |
| 1971-107.txt | 436 | 436 | ; col secondo criterio , invece , la detrazione è subordinata alla dimostrazione specifica della inerenza degli interessi passivi al | reddito | assoggettabile al tributo mobiliare . ad avviso della corte questa diversità di disciplina legislativa non è in contrasto con l |
| 1971-107.txt | 560 | 560 | impossibile spesso determinare quale sia l incidenza degli interessi passivi ripartendoli in relazione alle somme spese per la produzione di | redditi | esenti e a quelli corrispondenti ad altri investimenti ” . la norma si riferisce solo alle società e imprese tassabili |
| 1971-107.txt | 598 | 598 | e imprese tassabili in base a bilancio perché solo per esse si verifica la tassazione con unico procedimento di più | redditi | , eventualmente di diversa natura , che vengono ad essere in tal modo considerati quali componenti di un unico reddito |
| 1971-107.txt | 618 | 618 | redditi , eventualmente di diversa natura , che vengono ad essere in tal modo considerati quali componenti di un unico | reddito | imponibile . e non è quindi contestabile la grave difficoltà di stabilire e dimostrare il rapporto di inerenze tra gli |
| 1971-107.txt | 646 | 646 | la grave difficoltà di stabilire e dimostrare il rapporto di inerenze tra gli interessi passivi e le varie parti del | reddito | complessivo di bilancio . del resto quello in esame non è l unico esempio di trattamento differenziato tra i soggetti |
| 1971-107.txt | 829 | 829 | ciascuno dei due soggetti del rapporto tributario . l avere rimesso a un criterio presuntivo così congegnato l accertamento del | reddito | imponibile e la conseguente determinazione del tributo non vulnera il principio della capacità contributiva giacché scopo della norma , come |
| 1971-107.txt | 878 | 878 | di semplificare la procedura di accertamento , eliminare contestazioni , rendere agevole , rapida e precisa la rilevazione di un | reddito | spesso insuscettibile di effettiva stima evitando nel contempo il fenomeno della evasione . sono tutte finalità che si connettono alla |
| 1971-111.txt | 101 | 101 | , il quale subordina alla denuncia predetta l esercizio dell azione giudiziaria , a tutela di un credito produttivo di | reddito | di ricchezza mobile di categoria a ; ed oggi la questione è prospettata con riferimento agli artt . 77 e |
| 1971-93.txt | 30 | 30 | r.d . 17 settembre 1931 , n . 1608 ( approvazione del t.u . delle disposizioni riguardanti le dichiarazioni dei | redditi | e le sanzioni in materia di imposte dirette ) , prevedeva una particolare figura di reato ( frode fiscale ) |
| 1971-93.txt | 437 | 437 | organizzazione dei servizi ; 2 ) perfezionamento delle norme concernenti l attività dell amministrazione finanziaria ai fini dell accertamento dei | redditi | . ma , come concordemente oppongono sia l avvocatura generale dello stato nell interesse del presidente del consiglio dei ministri |
| 1972-118.txt | 141 | 141 | avere curato la ripubblicazione dei piani stessi ; b ) hanno determinato la consistenza terriera sulla base di variazioni di | reddito | in corso di accertamento da parte dell ufficio tecnico erariale ma non ancora definite al 15 novembre 1949 ; c |
| 1972-118.txt | 170 | 170 | tecnico erariale ma non ancora definite al 15 novembre 1949 ; c ) hanno valutato la consistenza stessa conteggiando il | reddito | dominicale di terreni intestati ai proprietari espropriati ma in realtà appartenenti a terzi eredi riservatari di di miscio gerardo . |
| 1972-118.txt | 226 | 226 | piani originari , i quali prevedevano a carico di antonio di miscio lo scorporo di ha . 25.60.21 col complessivo | reddito | dominicale di lire 984,81 , di francesco lo scorporo di ha . 29.14.70 col complessivo r.d . di lire 15.882,94 |
| 1972-132.txt | 212 | 212 | che hanno diritto alla proroga e conduttori che tale diritto non hanno . comunque , il caso del proprietario a | reddito | fisso , titolare di un appartamento acquistato col piccolo risparmio , e costretto talvolta a pagare , per la sua |
| 1972-132.txt | 1273 | 1273 | . l avvocatura generale dello stato ritiene che l iscrizione nei ruoli della imposta complementare dell anno 1969 per un | reddito | non superiore ai due milioni e mezzo di lire non costituisca un mezzo di prova delle condizioni economiche del conduttore |
| 1972-132.txt | 1377 | 1377 | fatto che il legislatore volendo limitare il beneficio della proroga ad una categoria di conduttori che godano di un limitato | reddito | annuale , e volendo evitare le difficoltà di accertamento delle condizioni economiche e rendere facile e spedita la risoluzione di |
| 1972-132.txt | 1419 | 1419 | in materia delicata quale quella delle locazioni ha fatto riferimento ad un dato ritenuto obbiettivo , quale sarebbe quello del | reddito | imponibile risultante dai ruoli dell anno 1969 . al riguardo la corte ritiene che di prova legale non possa trattarsi |
| 1972-132.txt | 1554 | 1554 | che : a ) l iscrizione a ruolo della imposta complementare è fatta in base alla denunzia del contribuente sui | redditi | dell anno precedente e cioè è fatta da chi potrebbe essere indotto a dichiarare un reddito inferiore al vero ; |
| 1972-132.txt | 1570 | 1570 | denunzia del contribuente sui redditi dell anno precedente e cioè è fatta da chi potrebbe essere indotto a dichiarare un | reddito | inferiore al vero ; b ) l iscrizione è provvisoria e non è normalmente sottoposta ad immediato controllo ; c |
| 1972-132.txt | 1646 | 1646 | , secondo comma , cost . , va estesa anche alla parte delle norme che nega rilevanza alle variazioni di | redditi | sopravvenute alla iscrizione nei ruoli per l anno 1969 , anche allo scopo di evitare irrazionali differenze qualora le condizioni |
| 1972-144.txt | 1412 | 1412 | potenzialità economica e dalla proporzione delle vendite dei prodotti soggetti allo sconto e , comunque , finirebbe col compromettere la | redditività | delle aziende . questa tesi è stata sostenuta altresì da considerazioni relative al sistema di determinazione dei prezzi dei medicinali |
| 1972-144.txt | 2287 | 2287 | maggiore o minore equilibrio del rapporto fra tali elementi nascano , in pratica , conseguenze di natura economica afferenti la | redditività | delle imprese , e quindi la loro stessa funzionalità , ma trattasi di elementi che , giusta il criterio di |
| 1972-146.txt | 734 | 734 | del singolo soggetto va a vantaggio di tutti gli iscritti , assicurando in tal modo il concorso dei lavoratori con | redditi | più alti nella copertura delle prestazioni a favore delle categorie con redditi più bassi . ed in virtù del vincolo |
| 1972-146.txt | 746 | 746 | in tal modo il concorso dei lavoratori con redditi più alti nella copertura delle prestazioni a favore delle categorie con | redditi | più bassi . ed in virtù del vincolo che accomuna tutti gli iscritti alla assicurazione generale obbligatoria ed ai fondi |
| 1972-155.txt | 127 | 127 | giudice a quo , la legge impugnata , per aver stabilito che il canone debba essere determinato con riferimento al | reddito | imponibile del fondo , espresso in catasto con la tariffa formata in base ai prezzi del 1939 ( 1 . |
| 1972-155.txt | 291 | 291 | della persona ” . secondo questa prima censura , sarebbe dunque illegittimo comprimere , peraltro in modo massiccio , il | reddito | del proprietario concedente per ampliare corrispondentemente l utile dell affittuario . accantonando per il momento il problema se la riduzione |
| 1972-155.txt | 315 | 315 | per ampliare corrispondentemente l utile dell affittuario . accantonando per il momento il problema se la riduzione così operata sul | reddito | rispetti o no , per la sua entità , il diritto del proprietario a conseguire dalla cosa , anche se |
| 1972-155.txt | 830 | 830 | . le ordinanze deducono poi che il sistema introdotto dalla legge , di determinare il canone assumendo a parametro il | reddito | imponibile risultante dal catasto , la cui ultima revisione rimonta al 1939 , ” si presenta ictu oculi , ove |
| 1972-155.txt | 910 | 910 | le ordinanze , produrrebbe anche gravi squilibri tra le varie zone agricole del paese , perché ” l ancoraggio al | reddito | dominicale del 1939 , nelle regioni che fin da allora avevano conseguito un alto grado di sviluppo e di produzione |
| 1972-155.txt | 1528 | 1528 | grado di sviluppo . 4 . si lamenta poi nelle ordinanze di rimessione che il ” pretendere di accertare il | reddito | dominicale secondo la stima di prima della guerra , significa creare una finzione che può solo condurre , qualunque coefficiente |
| 1972-155.txt | 1803 | 1803 | più evidente , risulta dall ammontare del carico fiscale che , per il solo complesso dei tributi strettamente gravanti sul | reddito | dominicale dei terreni , ha superato la cifra di lire 1.400 per ogni 100 lire accertate in catasto a seguito |
| 1972-155.txt | 1924 | 1924 | che ha esentato dal pagamento delle imposte e sovrimposte sui terreni quei proprietari di fondi concessi in affitto il cui | reddito | dominicale complessivo non superi le lire 8.000 e l imponibile in complementare non superi lire 1.800.000 . ciò perché tale |
| 1972-155.txt | 2114 | 2114 | 300 comuni sparsi in quasi tutte le provincie del territorio nazionale e su oltre ventimila aziende , la determinazione dei | redditi | catastali con riferimento alla consistenza e ai valori monetari del triennio 1958 1960 . i risultati ottenuti portarono alla conclusione |
| 1972-155.txt | 2273 | 2273 | dei coefficienti consegue infatti una misura del canone tanto esigua da rendere lo stesso privo di ogni valore rappresentativo del | reddito | che la terra deve pur fornire al proprietario ai sensi delle norme della costituzione . al riguardo , le ordinanze |
| 1972-155.txt | 2580 | 2580 | dei suoi coefficienti di rivalutazione , a volte addirittura onerosa la proprietà della terra , ed a volte determinandone il | reddito | in misura irrisoria , viola gli artt . 42 , secondo comma , e 44 , primo comma , della |
| 1972-155.txt | 3067 | 3067 | del canone in danaro costituisce una innovazione che trova ragione nel nuovo sistema di sua formazione ottenuta con riferimento al | reddito | catastale , che è appunto espresso in danaro , nessuna ragione può trovare la soppressione di ogni forma di ragguaglio |
| 1972-49.txt | 598 | 598 | prorogata fino a quando , in attuazione della riforma tributaria , non fossero applicate nuove aliquote per le imposte sul | reddito | . con lo stesso decreto , il gettito dell addizionale così prorogata veniva riservato anch esso all erario e destinato |
| 1972-49.txt | 656 | 656 | la legge 28 ottobre 1970 , n . 801 , recante sgravi fiscali a favore dei lavoratori a più basso | reddito | , ha disposto ( art . 6 ) un aumento della stessa addizionale , della cui spettanza si discute nel |
| 1972-49.txt | 870 | 870 | alla istituzione di un entrata sostitutiva delle agevolazioni fiscali concesse ai lavoratori dipendenti e ai lavoratori autonomi a più basso | reddito | , non può considerarsi esclusiva dello stato , anche perché le norme tributarie di favore hanno inciso , in modo |
| 1972-91.txt | 659 | 659 | nell ambito dell art . 38 della costituzione , precipuamente dallo speciale modo e dalla particolare finalità del prelievo di | reddito | , quale sopra descritto . aggiungasi che , secondo giurisprudenza di questa corte ( da ultimo , sentenza n . |
| 1972-91.txt | 1037 | 1037 | e determinabile quantitativamente in base a detto presupposto . nella situazione in esame , basata sulla percezione effettiva di un | reddito | , quel presupposto è reale ed inoltre la misura dell obbligazione risulta stabilita in relazione alla misura del reddito percepito |
| 1972-91.txt | 1056 | 1056 | un reddito , quel presupposto è reale ed inoltre la misura dell obbligazione risulta stabilita in relazione alla misura del | reddito | percepito . la redditività funziona , pertanto , come indice di capacità contributiva , in conformità al precetto costituzionale . |
| 1972-91.txt | 1060 | 1060 | presupposto è reale ed inoltre la misura dell obbligazione risulta stabilita in relazione alla misura del reddito percepito . la | redditività | funziona , pertanto , come indice di capacità contributiva , in conformità al precetto costituzionale . secondo l ordinanza di |
| 1972-91.txt | 1146 | 1146 | . l assunto non è fondato , tanto se considerato , in termini di paragone , con l imposizione su | redditi | di altra natura , quanto se considerato in relazione alla specifica imposizione in esame , poiché è riservato al legislatore |
| 1972-91.txt | 1394 | 1394 | della ” globalità ” non è pertinente , ove si consideri l origine e la natura della personale fonte di | reddito | , su cui , nel caso in esame , viene ad incidere la quota d imposizione , dovuta dai beneficiari |
| 1973-05.txt | 144 | 144 | . 34 della legge del 1956 . e si è asserito che , per il reato di omessa dichiarazione dei | redditi | ai fini della applicazione delle imposte dirette , l art . 243 del testo unico ( emanato dal governo col |
| 1973-05.txt | 191 | 191 | , n . 645 ) , che concerne le sanzioni per i casi di omessa o tardiva dichiarazione unica dei | redditi | , ai sensi del precedente art . 17 , e prevede , nel comma secondo , un inasprimento della pena |
| 1973-05.txt | 266 | 266 | delegazione . quest ultima legge , si osserva nelle ordinanze , per la predetta violazione dell obbligo di dichiarazione dei | redditi | , comminava , nell art . 34 , l ammenda da lire trentamila a lire trecentomila , da raddoppiarsi in |
| 1973-08.txt | 215 | 215 | della decisione , il tempo necessario per la prescrizione del reato ( contravvenzionale ) di omessa o infedele dichiarazione dei | redditi | ( se , cioè , di diciotto mesi : art . 157 , n . 6 , cod . pen |
| 1973-08.txt | 343 | 343 | di decadenza ( successivamente ridotti con la legge 31 ottobre 1966 , n . 958 ) , alla rettifica dei | redditi | dichiarati e all accertamento d ufficio dei redditi non dichiarati . 5 . è da ricordare che la legge n |
| 1973-08.txt | 351 | 351 | 31 ottobre 1966 , n . 958 ) , alla rettifica dei redditi dichiarati e all accertamento d ufficio dei | redditi | non dichiarati . 5 . è da ricordare che la legge n . 4 del 1929 ( che entrò in |
| 1973-131.txt | 446 | 446 | l esporre un cartello , o il distribuire personalmente manifestini , nelle quali non è dato ravvisare alcuna manifestazione di | reddito | o di spesa che giustifichi l imposizione stessa . sussiste pertanto il prospettato contrasto con gli artt . 21 e |
| 1973-145.txt | 418 | 418 | riafferma il principio della limitazione obbligatoria della misura dei canoni enfiteutici e delle altre prestazioni fondiarie , in corrispondenza al | reddito | imponibile dominicale del fondo , da determinarsi a norma del d.l . 4 aprile 1939 , n . 589 ( |
| 1973-145.txt | 471 | 471 | coefficienti di cui al d.l . c.p.s . n . 356 del 1947 : ossia , conferma il riferimento al | reddito | imponibile del fondo , espresso in catasto , ed alle tariffe d estimo , formate in base ai prezzi del |
| 1973-145.txt | 641 | 641 | ( particolarmente dalle relazioni illustrative del disegno di legge ) i motivi che hanno indotto all aggancio dei canoni al | reddito | imponibile dominicale . si è ritenuto di giustificare detto aggancio per considerazioni attinenti : all antisocialità del monopolio fondiario : |
| 1973-145.txt | 756 | 756 | . avvenuta con l art . 18 legge del 1966 . 4 . la corte osserva che il riferimento al | reddito | imponibile risultante dai dati catastali , non è , di per sé , da considerare illegittimo . ciò non è |
| 1973-145.txt | 859 | 859 | ” utilizzabilità in astratto dei dati catastali ” è stata riconosciuta come mezzo possibile per conseguire il riferimento ad un | reddito | a base orientativa , secondo una media di valutazioni e calcolazioni , atte a condurre , nell ambito di suddivisiolli |
| 1973-145.txt | 1328 | 1328 | ivi posta in primaria evidenza . ciò perché è stato pur sempre mantenuto il calcolo dei valori in termini di | reddito | imponibile dominicale , secondo le tariffe d estimo stabilite a norma del r.d.l . n . 589 del 1939 ed |
| 1973-145.txt | 1897 | 1897 | espropriazione pari ai valori medi dei terreni per il periodo 1 luglio 1946 31 marzo 1947 calcolati mediante applicazione al | reddito | imponibile dominicale , risultante dalla revisione degli estimi disposta con la ricordata legge del 1939 , di coefficienti base di |
| 1973-158.txt | 536 | 536 | il citato art . 36 , il quale dispone che ” al fabbisogno finanziario della regione si provvede con i | redditi | patrimoniali della regione e a mezzo di tributi deliberati dalla medesima ” è stato sempre interpretato dalla corte nel senso |
| 1973-71.txt | 864 | 864 | , norma sicuramente eccezionale . basta considerare che in base ad un principio della legislazione statale , l imposta sui | redditi | grava sull impresa nella essenziale sua unità e sorge , secondo la regola della territorialità del tributo , nel luogo |
| 1973-71.txt | 941 | 941 | contro , ha significato e portata di eccezione , introdotta dal legislatore statutario per dare , limitatamente all imposta sul | reddito | ( o , come risulta specificato nell art . 7 del decreto del 1965 , sulla ricchezza mobile ) , |
| 1973-71.txt | 1477 | 1477 | questo articolo si sia limitato a disciplinare il modus procedendi del riparto dell imposta di ricchezza mobile , relativamente al | reddito | di stabilimenti ed impianti appartenenti a soggetti tributari aventi sede principale fuori della sicilia , conferma che le norme di |
| 1973-81.txt | 25 | 25 | il conflitto di attribuzione promosso dalla regione siciliana riguarda la spettanza alla regione oppure allo stato delle ritenute erariali sui | redditi | di categoria c / 2 dei dipendenti dello stato e degli enti parastatali con sede centrale fuori del territorio regionale |
| 1973-81.txt | 331 | 331 | ciò posto , è sufficiente , per la decisione del ricorso in esame , osservare che le ritenute erariali sui | redditi | di categoria c / 2 dei dipendenti statali e dei dipendenti di enti parastatali costituiscono un sistema che la regione |
| 1973-81.txt | 576 | 576 | lungi dall esprimere un principio generale , attribuisce , in via eccezionale , alla regione una quota di imposta sui | redditi | prodotti da imprese aventi sede fuori del territorio , commisurata al reddito prodotto da stabilimenti ed impianti situati in sicilia |
| 1973-81.txt | 588 | 588 | , alla regione una quota di imposta sui redditi prodotti da imprese aventi sede fuori del territorio , commisurata al | reddito | prodotto da stabilimenti ed impianti situati in sicilia , estendendo in questo modo le entrate tributarie spettanti alla regione al |
| 1973-81.txt | 682 | 682 | art . 37 stat . ; ed il secondo comma , che coerentemente attribuisce alla regione i corrispondenti tributi sui | redditi | di lavoro , prova che , al di fuori della materia attinente alle imprese con stabilimenti ed impianti in sicilia |
| 1974-162.txt | 265 | 265 | 32 ) ; c ) l attribuzione all intendente di finanza della potestà di concedere lo sgravio dell imposta sul | reddito | dominicale dei terreni e relativa sovrimposta , nonché dell imposta sul reddito agrario per l anno 1973 , a richiesta |
| 1974-162.txt | 277 | 277 | potestà di concedere lo sgravio dell imposta sul reddito dominicale dei terreni e relativa sovrimposta , nonché dell imposta sul | reddito | agrario per l anno 1973 , a richiesta dell interessato , nel caso di danni gravi ai fabbricati rurali , |
| 1974-162.txt | 344 | 344 | disporre , anche di propria iniziativa , lo sgravio , con decorrenza dal 1 gennaio 1973 , dell imposta sul | reddito | dei fabbricati e dell imposta speciale sul reddito dei fabbricati di lusso , nonché delle relative sovrimposte e addizionali nei |
| 1974-162.txt | 352 | 352 | sgravio , con decorrenza dal 1 gennaio 1973 , dell imposta sul reddito dei fabbricati e dell imposta speciale sul | reddito | dei fabbricati di lusso , nonché delle relative sovrimposte e addizionali nei comuni danneggiati , previa verifica dei danni riportati |
| 1974-162.txt | 993 | 993 | e 30 trovano fondamento nel principio generale che presupposto dell imposizione tributaria è l esistenza di un cespite produttivo di | reddito | , venuta a mancare la quale , viene a mancare altresì la base dell imposizione e poiché i tributi ai |
| 1974-162.txt | 1200 | 1200 | che , attraverso gli accertamenti dei competenti uffici finanziari , risultino aver subito danni tali da far venire meno ogni | reddito | , ma anche che gli uffici finanziari competenti non possono che essere quelli statali , non rimanendo in materia , |
| 1974-185.txt | 368 | 368 | 1943 l amministrazione del catasto e dei servizi tecnici erariali eseguì una revisione generale degli estimi dei terreni i cui | redditi | furono riferiti alla media dei prezzi dei prodotti e dei costi dei mezzi di produzione correnti nel periodo 1937 1939 |
| 1974-185.txt | 576 | 576 | la nuova valutazione , infatti , fu eseguita mediante l applicazione di coefficienti stabiliti dalla commissione censuaria centrale a quei | redditi | dominicali risultanti dalla citata revisione generale , sicché si ottennero valori più congrui ed esatti per i terreni passati a |
| 1974-185.txt | 821 | 821 | riferimento al medesimo periodo 1 luglio 1946 31 marzo 1947 tenuto presente agli effetti dell imposta straordinaria sul patrimonio ai | redditi | dominicali dei terreni passati a nuovo catasto in data successiva all indicato periodo ( secondo comma ) . a ben |
| 1974-189.txt | 454 | 454 | d.p.r . 29 settembre 1973 , n . 600 , contenente disposizioni comuni in materia di accertamento delle imposte sui | redditi | . la precisa indicazione del luogo ove il contribuente debba essere ricercato , se da un lato facilita il compito |
| 1974-287.txt | 345 | 345 | che , com è noto , hanno competenza ad esaminare le controversie tributarie meno che sul punto della estimazione del | reddito | imponibile dopo che esse sono state già decise dalle commissioni , secondo un sistema che è stato recentemente sottoposto ad |
| 1974-287.txt | 578 | 578 | decisa volontà del legislatore , volta a sottrarre alla cognizione della magistratura ordinaria le questioni attinenti alla determinazione quantitativa del | reddito | imponibile , rappresenta una costante del nostro sistema tributario al riguardo si è detto che essa non sarebbe idonea , |
| 1974-287.txt | 622 | 622 | insufficienza di cognizioni tecniche , a penetrare i fenomeni economici , a volte complessi , che presiedono alla formazione del | reddito | , e si è aggiunto che non potrebbe comunque far fronte ad un altro lavoro , di enorme mole , |
| 1974-287.txt | 870 | 870 | . 53 , si stabiliva non potersi deferire all autorità giudiziaria nessuna decisione delle commissioni concernente la semplice estimazione dei | redditi | . il principio e la formula , passati , con qualche non significativa variante , nelle leggi successive , anche |
| 1974-287.txt | 999 | 999 | riforma e volta ad escludere dalla cognizione del giudice ordinario le questioni di valutazione , cioè di determinazione quantitativa dei | redditi | imponibili , rileva una convinzione profonda del nostro legislatore circa una necessità , ritenuta imprescindibile per un efficiente organizzazione della |
| 1974-298.txt | 15 | 15 | considerato in diritto : 1 . la nuova normativa sulla riscossione delle imposte sui | redditi | prevista dal d.p.r . 29 settembre 1973 , n . 602 emanato in base alla legge 9 ottobre 1971 , |
| 1974-298.txt | 159 | 159 | d incostituzionalità sul rilievo che esso importerebbe la lesione del suo potere di riscossione della imposta gravante sulla quota del | reddito | prodotto dagli stabilimenti e dagli impianti industriali operanti in sicilia , ancorché la sede dell impresa sia fuori del territorio |
| 1974-298.txt | 313 | 313 | una serie di tributi preesistenti e la istituzione , in loro luogo , di tre fondamentali imposte : quella sul | reddito | delle persone fisiche , quella sul reddito delle persone giuridiche e quella locale sui redditi ( art . 1 legge |
| 1974-298.txt | 320 | 320 | istituzione , in loro luogo , di tre fondamentali imposte : quella sul reddito delle persone fisiche , quella sul | reddito | delle persone giuridiche e quella locale sui redditi ( art . 1 legge di delega per la riforma tributaria attuata |
| 1974-298.txt | 328 | 328 | fondamentali imposte : quella sul reddito delle persone fisiche , quella sul reddito delle persone giuridiche e quella locale sui | redditi | ( art . 1 legge di delega per la riforma tributaria attuata con dd.pp.rr . 29 settembre 1973 nn . |
| 1974-298.txt | 502 | 502 | perdere ogni rilievo ove si consideri che il tributo previsto dalle citate norme è l imposta di ricchezza mobile sui | redditi | commerciali e industriali e poiché questa imposta è stata soppressa con decorrenza 10 gennaio 1974 a seguito dell entrata in |
| 1974-298.txt | 572 | 572 | che non poteva sopravvivere il preesistente sistema della sua riscossione mediante ruoli . strutturalmente diversa è ora l imposta sul | reddito | delle persone giuridiche , presupposto della quale è il possesso di redditi provenienti da qualsiasi fonte , come pure , |
| 1974-298.txt | 584 | 584 | . strutturalmente diversa è ora l imposta sul reddito delle persone giuridiche , presupposto della quale è il possesso di | redditi | provenienti da qualsiasi fonte , come pure , diversa è la procedura di riscossione mediante versamento diretto alla esattoria per |
| 1974-298.txt | 664 | 664 | tributi non più esistenti . in altri termini , non sussistendo più il vecchio tributo erariale di ricchezza mobile sui | redditi | commerciali ed industriali oggetto della previsione degli artt . 37 dello statuto e 7 delle norme di attuazione e riguardando |
| 1974-298.txt | 708 | 708 | 5 del d.p.r . n . 602 la riscossione mediante versamento diretto di nuove imposte tra le quali quella sul | reddito | delle persone giuridiche è da escludere che tale norma sia lesiva di un potere di riscossione regionale non più operante |
| 1974-299.txt | 50 | 50 | attesa dell emanazione delle norme relative al coordinamento delle entrate tributarie della regione con la nuova disciplina delle imposte sul | reddito | e della relativa riscossione ” sono state date disposizioni in materia di versamento delle ritenute alla fonte sui redditi di |
| 1974-299.txt | 69 | 69 | sul reddito e della relativa riscossione ” sono state date disposizioni in materia di versamento delle ritenute alla fonte sui | redditi | di lavoro dipendente . dopo aver riaffermato l obbligo previsto dall art . 5 del d.p.r . n 602 del |
| 1974-299.txt | 414 | 414 | legislatore nazionale impartendo istruzioni ad uffici da esso dipendenti sulle formalità da seguire in sede di versamento delle ritenute sui | redditi | di lavoro nell ambito del territorio regionale . la situazione di specie non ha nulla a che vedere con quella |
| 1974-299.txt | 712 | 712 | regione ha denunciato la lesione del potere statutariamente riconosciutole di riscuotere l imposta di ricchezza mobile gravante sulla quota del | reddito | prodotto dagli stabilimenti e dagli impianti operanti in sicilia , ma con sede legale dell impresa fuori del suo territorio |
| 1974-299.txt | 748 | 748 | impresa fuori del suo territorio . l imposta cui si riferisce la circolare impugnata è diversa perché non riguarda i | redditi | delle imprese , bensì i redditi di lavoro dei dipendenti delle imprese industriali e commerciali che hanno stabilimenti ed impianti |
| 1974-299.txt | 754 | 754 | l imposta cui si riferisce la circolare impugnata è diversa perché non riguarda i redditi delle imprese , bensì i | redditi | di lavoro dei dipendenti delle imprese industriali e commerciali che hanno stabilimenti ed impianti nel territorio della regione e sede |
| 1974-299.txt | 817 | 817 | riscossione diretta giacché , a seguito della sopravvenuta modifica del sistema della loro riscossione , il versamento delle ritenute sui | redditi | di lavoro viene ora eseguito dal sostituto d imposta all esattoria in cui l impresa ha la sede centrale , |
| 1974-299.txt | 889 | 889 | dell art . 37 dello statuto dal momento che questa norma si riferisce esclusivamente all imposta di ricchezza mobile sui | redditi | delle imprese e non anche all imposta sui redditi di lavoro dei dipendenti delle imprese . l attribuzione di quest |
| 1974-299.txt | 898 | 898 | questa norma si riferisce esclusivamente all imposta di ricchezza mobile sui redditi delle imprese e non anche all imposta sui | redditi | di lavoro dei dipendenti delle imprese . l attribuzione di quest ultimo tributo alla regione è difatti prevista dal comma |
| 1974-299.txt | 986 | 986 | d.p.r . n . 602 del 1973 discusso nella stessa udienza . al pari dell imposta di ricchezza mobile sui | redditi | delle i mprese , anche l imposta sui redditi di lavoro dipendente è stata soppressa a decorrere dal 10 gennaio |
| 1974-299.txt | 995 | 995 | stessa udienza . al pari dell imposta di ricchezza mobile sui redditi delle i mprese , anche l imposta sui | redditi | di lavoro dipendente è stata soppressa a decorrere dal 10 gennaio 1974 per effetto dell entrata in vigore della riforma |
| 1974-299.txt | 1054 | 1054 | venuto correlativamente a cessare . in luogo di tale tributo è stata istituita nel nuovo ordinamento l imposta progressiva sul | reddito | delle persone fisiche ( d.p.r . 29 settembre 1973 , n . 597 ) , la cui struttura è completamente |
| 1974-299.txt | 1081 | 1081 | 29 settembre 1973 , n . 597 ) , la cui struttura è completamente diversa in quanto alla formazione del | reddito | sul quale va calcolato il nuovo tributo concorrono ora tutti i cespiti di diversa origine che pervengono al soggetto passivo |
| 1974-299.txt | 1109 | 1109 | concorrono ora tutti i cespiti di diversa origine che pervengono al soggetto passivo dell imposizione , di tal che il | reddito | del suo lavoro , in origine autonomamente tassato , non ha più individuale rilevanza agli effetti fiscali . per effetto |
| 1974-299.txt | 1348 | 1348 | del 1965 tuttora in vigore hanno disposto che i sostituti d imposta facciano separate distinte di versamento delle ritenute sui | redditi | di lavoro dei dipendenti di stabilimenti e impianti siti in sicilia con la specifica annotazione che trattasi di ritenute relative |
| 1974-58.txt | 565 | 565 | immobiliari , concorrono ad accrescere il valore dei terreni stessi . financo la legge catastale , pur non attribuendo un | reddito | imponibile dominicale alle particelle su cui insistono costruzioni pertinenziali , ne considera tuttavia indirettamente la redditività , nella stima della |
| 1974-58.txt | 581 | 581 | pur non attribuendo un reddito imponibile dominicale alle particelle su cui insistono costruzioni pertinenziali , ne considera tuttavia indirettamente la | redditività | , nella stima della maggiore produttività dei fondi a cui servono . e certamente , qualunque possa essere il criterio |
| 1975-157.txt | 808 | 808 | che applicavano l imposta di famiglia o quella sul valore locativo , le imposte sui consumi , le sovraimposte sul | reddito | dei terreni e dei fabbricati , l imposta sulle industrie , i commerci , le arti , le professioni , |
| 1975-197.txt | 50 | 50 | quo l art . 1 legge 21 ottobre 1964 , n . 1013 , istitutiva di un imposta speciale sul | reddito | dei fabbricati di lusso , violerebbe l art . 23 cost . e , in relazione con esso , gli |
| 1975-197.txt | 390 | 390 | gruppi , delle categorie e della inclusione in essi degli immobili al fine della specificazione dei parametri degli imponibili dei | redditi | . e conseguentemente si ammette la legittimità delle inclusioni , nella osservanza della disciplina sul catasto , nelle categorie a |
| 1975-197.txt | 480 | 480 | prevede , per gli immobili compresi nella categoria a / 1 e a / 8 , il tributo calcolato sul | reddito | concernente tali categorie per quelle abitazioni che anteriormente erano considerate di lusso ed ora sono ritenute abitazioni signorili . la |
| 1975-215.txt | 240 | 240 | fallimento fiscale ) a seconda che il contribuente non fosse o fosse un imprenditore commerciale ed in questo caso il | reddito | imponibile derivasse dall esercizio di imprese commerciali ; o che relativamente ad un unica situazione ( mancato pagamento da parte |
| 1975-215.txt | 294 | 294 | giuridici diversi ( ammenda o fallimento fiscale ) a seconda che il contribuente fosse moroso nel pagamento di tributi sui | redditi | non derivanti o derivanti dall esercizio di imprese commerciali , o che in presenza di situazioni diverse ( esistenza o |
| 1975-215.txt | 386 | 386 | o non abbiano accettato il carico tributario e però siano morosi nel pagamento di sei rate consecutive d imposte sui | redditi | derivanti dall esercizio d imprese commerciali , sarebbero trattate ingiustificatamente in modo eguale ( con la previsione in entrambi i |
| 1975-215.txt | 617 | 617 | a ruolo a titolo definitivo o operata in via provvisoria a seguito di accertamento non definitivo , di tributi sui | redditi | derivanti dall esercizio di imprese commerciali , e dal mancato pagamento di sei rate consecutive delle dette imposte . e |
| 1975-26.txt | 71 | 71 | testo unico delle leggi sulle imposte dirette ) ” nella parte in cui fa obbligo al marito di denunciare i | redditi | propri della moglie non legalmente separata ” . 2 . per intendere quali siano i termini della questione , occorre |
| 1975-26.txt | 130 | 130 | che qui vengono richiamati ed integrati . nei confronti di due coniugi che avevano omesso di presentare le dichiarazioni dei | redditi | al 31 marzo 1969 , nelle quali , ai fini dell imposta di ricchezza mobile , avrebbero dovuto dichiarare i |
| 1975-26.txt | 151 | 151 | al 31 marzo 1969 , nelle quali , ai fini dell imposta di ricchezza mobile , avrebbero dovuto dichiarare i | redditi | conseguiti nell anno 1968 da un negozio di generi alimentari , la cui attività avevano esercitato quali soci di fatto |
| 1975-26.txt | 308 | 308 | che allo stato della legislazione , per il disposto dell art . 131 del t.u . secondo il quale i | redditi | della moglie avrebbero dovuto essere dichiarati dal marito , si sarebbe dovuto pronunciare per l assoluzione dell imputata . senonché |
| 1975-26.txt | 381 | 381 | oristano ha rivolto la propria attenzione sopra un punto della materia tributaria di indubbio interesse , sul cumulo cioè dei | redditi | della moglie , che non sia legalmente ed effettivamente separata , con quelli del marito , mettendo in evidenza , |
| 1975-26.txt | 429 | 429 | le conseguenze ed implicazioni che dalla sua verificazione si sarebbero potute avere , in tema di imposta complementare progressiva sul | reddito | , in ordine all individuazione del soggetto passivo dell imposta ed alle conseguenti sue responsabilità . ciò ha fatto , |
| 1975-26.txt | 573 | 573 | unico delle leggi sulle imposte dirette e segnatamente a quella concernente come si è accennato l imposta complementare progressiva sul | reddito | delle persone fisiche ( e non anche alle disposizioni risultanti dalla legge 9 ottobre 1971 , n . 825 , |
| 1975-26.txt | 625 | 625 | , e dal d.p.r . 29 settembre 1973 , n . 597 , sulla istituzione e disciplina dell imposta sul | reddito | delle persone fisiche ) ; ha per oggetto la risposta al quesito se sia costituzionalmente illegittimo che il marito debba |
| 1975-26.txt | 656 | 656 | al quesito se sia costituzionalmente illegittimo che il marito debba denunciare , con la dichiarazione unica annuale , anche i | redditi | della moglie che non sia legalmente separata ; ed è posta in riferimento all art . 29 della costituzione esclusivamente |
| 1975-26.txt | 843 | 843 | , a cui , a proposito della normativa abrogata ed ancor di più stante l accentuata progressività dell imposta sul | reddito | delle persone fisiche a quella oggi vigente , in ipotesi si sarebbe potuto ricollegare il dubbio di costituzionalità odiernamente sottoposto |
| 1975-26.txt | 1084 | 1084 | , in relazione al precedente art . 17 , fa obbligo al marito di denunciare con la dichiarazione unica i | redditi | della moglie non legalmente ed effettivamente separata , non gioverebbe ai fini della decisione della causa all esarne del tribunale |
| 1975-32.txt | 59 | 59 | dispone che le plusvalenze di tutti i beni appartenenti ai soggetti tassabili in base a bilancio concorrono a formare il | reddito | imponibile dell esercizio nel quale sono realizzate , distribuite o iscritte in bilancio . in precedenza era principio costantemente affermato |
| 1975-32.txt | 508 | 508 | testualmente : ” i maggiori valori delle attività delle imprese , in qualsiasi forma costituite , concorrono a formare il | reddito | imponibile nell esercizio nel quale sono realizzati o distribuiti o iscritti in bilancio . per gli imprenditori diversi dalle società |
| 1975-32.txt | 719 | 719 | norme , raccolte nel testo unico , relative ai soggetti passivi , al presupposto dell imposta , alla classificazione dei | redditi | ed ai criteri di accertamento dei medesimi , si può senz altro trarre la conclusione che , di regola , |
| 1975-32.txt | 922 | 922 | tenuto presente lo scopo di lucro per il quale sono creati , tutte le plusvalenze concorrono indistintamente a formare il | reddito | imponibile mobiliare ” . ma , appunto da queste motivazioni emerge chiarissimo il concetto che il termine ” imprenditori “ |
| 1975-32.txt | 1006 | 1006 | costituisce il fondamento giuridico della presunzione che per esse le plusvalenze o le sopravvenienze attive vanno comprese nell accertamento del | reddito | imponibile . il che , poi , trova conferma nell art . 8 del t.u . che , dopo avere |
| 1975-32.txt | 1265 | 1265 | o sopravvenienze attive , anche per il solo fatto che siano state iscritte in bilancio , debbano far parte del | reddito | imponibile . tutto ciò senza tener conto , tra l altro , che l imposta alla quale tale imponibile andava |
| 1975-32.txt | 1311 | 1311 | mobile , cat . b , che ai sensi dell art . 85 del t.u . si applicava ” ai | redditi | alla produzione dei quali concorrono insieme il capitale ed il lavoro , come quelli derivanti dall esercizio di imprese commerciali |
| 1975-32.txt | 1585 | 1585 | del 1951 e n . 1 del 1956 già si profila , sia pure in embrione , quel concetto di | reddito | di impresa che , in sostituzione dell ormai soppresso reddito di ricchezza mobile di cat . b , è , |
| 1975-32.txt | 1595 | 1595 | profila , sia pure in embrione , quel concetto di reddito di impresa che , in sostituzione dell ormai soppresso | reddito | di ricchezza mobile di cat . b , è , secondo i decreti del presidente della repubblica 29 settembre 1973 |
| 1975-32.txt | 1630 | 1630 | presidente della repubblica 29 settembre 1973 , nn . 597 e 598 , presupposto , rispettivamente sia dell imposta sui | redditi | delle persone fisiche sia di quella sul reddito delle persone giuridiche . ed è , al riguardo , assai significativo |
| 1975-32.txt | 1638 | 1638 | . 597 e 598 , presupposto , rispettivamente sia dell imposta sui redditi delle persone fisiche sia di quella sul | reddito | delle persone giuridiche . ed è , al riguardo , assai significativo il fatto che l art . 20 del |
| 1976-15.txt | 369 | 369 | determinato a norma del d.l . n . 356 del 1947 sulla revisione degli estimi catastali dei terreni e del | reddito | agrario , il che è sufficiente per delineare l ambito del giudizio ed evidenziare la rilevanza della questione sollevata ai |
| 1976-15.txt | 1035 | 1035 | sistema in esame garantisce , anche nella più ristretta ipotesi , un indennizzo pari alla media fra valore venale e | reddito | imponibile catastale , cioè pari ad una somma superiore , nella generalità dei casi , alla metà del valore venale |
| 1976-179.txt | 103 | 103 | tributaria ) , del d.p.r . 29 settembre 1973 , n . 597 ( istituzione e disciplina dell imposta sul | reddito | delle persone fisiche ) , del d.p.r . 29 settembrc 1973 , n . 600 ( disposizioni comuni in materia |
| 1976-179.txt | 129 | 129 | del d.p.r . 29 settembrc 1973 , n . 600 ( disposizioni comuni in materia di accertamento delle imposte sui | redditi | ) e del d.p.r . 26 ottobre 1972 , n . 636 ( revisione della disciplina del contenzioso tributario ) |
| 1976-179.txt | 410 | 410 | di procedura civile da ricorrenti che avevano dedotto di non aver potuto ottenere dalle rispettive mogli le indicazioni relative ai | redditi | dalle stesse conseguiti nel 1974 e ad essi necessarie ai fini della presentazione nel 1975 della dichiarazione unica dei redditi |
| 1976-179.txt | 430 | 430 | redditi dalle stesse conseguiti nel 1974 e ad essi necessarie ai fini della presentazione nel 1975 della dichiarazione unica dei | redditi | , e che avevano chiesto la condanna delle resistenti a fornir loro le dette indicazioni , avrebbero dovuto dichiarare improponibile |
| 1976-179.txt | 683 | 683 | del d.p.r . n . 597 del 1973 . si sostiene che il diritto del marito di avere conoscenza dei | redditi | della moglie ai fini della compilazione e presentazione della dichiarazione dei redditi , non derivi dal principio del cumulo dei |
| 1976-179.txt | 695 | 695 | il diritto del marito di avere conoscenza dei redditi della moglie ai fini della compilazione e presentazione della dichiarazione dei | redditi | , non derivi dal principio del cumulo dei redditi ma sia ricollegabile unitamente alla normativa concernente le modalità mediante le |
| 1976-179.txt | 704 | 704 | della moglie ai fini della compilazione e presentazione della dichiarazione dei redditi , non derivi dal principio del cumulo dei | redditi | ma sia ricollegabile unitamente alla normativa concernente le modalità mediante le quali il principio stesso è stato attuato e cioè |
| 1976-179.txt | 730 | 730 | normativa concernente le modalità mediante le quali il principio stesso è stato attuato e cioè l imputazione al marito del | reddito | costituito dal coacervo dei redditi di entrambi i coniugi e l attribuzione al medesimo della titolarità del rapporto tributario ; |
| 1976-179.txt | 735 | 735 | le quali il principio stesso è stato attuato e cioè l imputazione al marito del reddito costituito dal coacervo dei | redditi | di entrambi i coniugi e l attribuzione al medesimo della titolarità del rapporto tributario ; e che quel diritto , |
| 1976-179.txt | 776 | 776 | fatto valere innanzi ai detti pretori , attenga , in altri termini , alla posizione conferita al marito rispetto al | reddito | complessivo dei coniugi e trovi unicamente la sua fonte nelle norme che tali posizioni regolano e negli obblighi che ne |
| 1976-179.txt | 830 | 830 | decisione della controversia davanti al singolo giudice a quo , dell accertamento della legittimità costituzionale del principio del cumulo dei | redditi | dei coniugi , in sé considerato . in contrario è possibile , però , osservare quanto segue . devesi , |
| 1976-179.txt | 1035 | 1035 | obbligo di questa di fornirgliele , quali situazioni giuridiche strumentali in relazione all obbligo del marito di dichiarare anche i | redditi | della moglie a lui imputati , non siano da collegare all istituto del cumulo dei redditi tra i coniugi , |
| 1976-179.txt | 1051 | 1051 | di dichiarare anche i redditi della moglie a lui imputati , non siano da collegare all istituto del cumulo dei | redditi | tra i coniugi , giacché , prescindendosi dai possibili modi di attuazione del relativo principio , il sistema attuato con |
| 1976-179.txt | 1103 | 1103 | una sicura univocità , per cui i precetti relativi alla soggettività dell imposta , all imputazione al soggetto passivo di | redditi | altrui ed alla dichiarazione si presentano razionalmente ed inscindibilmente connessi . l eccezione in esame risulta , pertanto , non |
| 1976-179.txt | 1163 | 1163 | entrata in vigore della legge 2 dicembre 1975 , n . 576 ( recante disposizioni in materia di imposte sui | redditi | e sulle successioni ) , relativamente alle questioni sollevate dai giudici a quibus si sarebbe verificata la cessazione della materia |
| 1976-179.txt | 1263 | 1263 | facoltà spettanti al marito , quale unico soggetto tributario , nell ambito della famiglia , della imposta complementare progressiva sul | reddito | complessivo , non sarebbero , perciò , chiaramente più ipotizzabili le violazioni degli artt . 3 , 15 , 24 |
| 1976-179.txt | 1349 | 1349 | per la parte in cui tali violazioni si riferiscono al profilo procedimentale che regola la imposizione di detto tributo sul | reddito | per i coniugi non legalmente separati . b ) le norme della nuova legge avrebbero abrogato quelle denunciate di illegittimità |
| 1976-179.txt | 1461 | 1461 | . 597 del 1973 nella parte in cui dispone che non sono soggetti passivi dell imposta le persone i cui | redditi | sono imputati ad altri ai sensi del successivo art . 4 , e sia l art . 1 , comma |
| 1976-179.txt | 1504 | 1504 | d.p.r . n . 600 nella parte in cui dispone che la dichiarazione delle persone fisiche è unica per i | redditi | propri del soggetto e per quelli di altre persone a lui imputabili a norma dei richiamato art . 4 . |
| 1976-179.txt | 1539 | 1539 | dei richiamato art . 4 . la nuova legge , peraltro , conterrebbe disposizioni innovative per quanto si attiene ai | redditi | conseguiti nell anno 1974 e che hanno formato o dovevano formare oggetto della dichiarazione da presentarsi nell anno 1975 : |
| 1976-179.txt | 1606 | 1606 | cui incombe l obbligo di presentare la dichiarazione , disposizioni che modificano , e quindi implicitamente abrogano , per i | redditi | conseguiti nel detto anno 1974 , la normativa contenuta nell art . 2 del d.p.r . n . 597 del |
| 1976-179.txt | 1658 | 1658 | 600 dello stesso anno ” , e ” l art . 26 della stessa legge modifica , sempre per i | redditi | conseguiti nel 1974 , il trattamento tributario sul ” cumulo dei redditi ” fra i coniugi , venendo , in |
| 1976-179.txt | 1670 | 1670 | della stessa legge modifica , sempre per i redditi conseguiti nel 1974 , il trattamento tributario sul ” cumulo dei | redditi | ” fra i coniugi , venendo , in tal modo , ad abrogare implicitamente , anche per l anno 1974 |
| 1976-179.txt | 1826 | 1826 | in ciascuno dei quali il contribuente aveva proposto ricorso avverso accertamenti ai fini dell applicazione dell imposta complementare progressiva sul | reddito | complessivo , relativi ai vari anni , e cioè al 1969 o dal 1965 al 1969 , ed in cui |
| 1976-179.txt | 1859 | 1859 | dal 1965 al 1969 , ed in cui la commissione si sarebbe dovuta pronunciare anche sull esistenza ed ammontare di | redditi | della moglie del ricorrente in quanto cumulati con i redditi di questo . la legge n . 576 del 1975 |
| 1976-179.txt | 1869 | 1869 | si sarebbe dovuta pronunciare anche sull esistenza ed ammontare di redditi della moglie del ricorrente in quanto cumulati con i | redditi | di questo . la legge n . 576 del 1975 dispone in ordine all imposta complementare con i primi due |
| 1976-179.txt | 1939 | 1939 | il cpv . dell art . 131 o l art . 139 del t.u . secondo cui rispettivamente ” i | redditi | della moglie si cumulano con quelli del marito ” e l imposta è applicata sul reddito ( complessivo ) imponibile |
| 1976-179.txt | 1955 | 1955 | cui rispettivamente ” i redditi della moglie si cumulano con quelli del marito ” e l imposta è applicata sul | reddito | ( complessivo ) imponibile con aliquota progressiva . con i detti commi dell art . 8 , infatti , si |
| 1976-179.txt | 1998 | 1998 | che i ruoli dell imposta complementare dovuta in base alle dichiarazioni presentate nel 1974 e negli anni precedenti e comprendenti | redditi | della moglie , ovvero dovuta per gli anni 1973 e precedenti a seguito di accertamenti in rettifica o di ufficio |
| 1976-179.txt | 2020 | 2020 | moglie , ovvero dovuta per gli anni 1973 e precedenti a seguito di accertamenti in rettifica o di ufficio del | reddito | complessivo , comprensivo di redditi della moglie , ” costituiscono titolo per la riscossione dell imposta anche nei confronti della |
| 1976-179.txt | 2025 | 2025 | gli anni 1973 e precedenti a seguito di accertamenti in rettifica o di ufficio del reddito complessivo , comprensivo di | redditi | della moglie , ” costituiscono titolo per la riscossione dell imposta anche nei confronti della moglie ” , e che |
| 1976-179.txt | 2116 | 2116 | presidente della repubblica 29 settembre 1973 n . 602 , per inesistenza totale o parziale , con riguardo ai propri | redditi | , dell obbligazione tributaria ” . e ciò significa che , facendosi con i ripetuti due commi riferimento al ruolo |
| 1976-179.txt | 2173 | 2173 | e quindi tra l altro non si tocca la fase dell accertamento e il meccanismo previsto per la formazione del | reddito | complessivo assoggettato all imposta ( e di cui al secondo comma dell art . 131 ) e tanto meno la |
| 1976-179.txt | 2374 | 2374 | o implicitamente abrogate le norme oggetto di denuncia e ne sarebbe ormai esclusa l applicabilità ai fini dell irpef ai | redditi | conseguiti nel 1974 . senonché , in contrario , è possibile osservare : che il disposto del secondo comma dell |
| 1976-179.txt | 2437 | 2437 | . 4 del d.p.r . n . 597 del 1973 a decorrere dal 1 gennaio 1975 ma solo per i | redditi | posseduti da quella data , e quindi la norma dell art . 4 cit . continua ad essere la regola |
| 1976-179.txt | 2461 | 2461 | data , e quindi la norma dell art . 4 cit . continua ad essere la regola da applicare ai | redditi | conseguiti nel 1974 ; che con l art . 5 , commi primo e secondo ( parte prima ) della |
| 1976-179.txt | 2583 | 2583 | dall articolo 26 comma primo della stessa legge , perché il correttivo apportato al carico dell imposta dovuta per il | reddito | complessivo relativo al 1974 per cui un credito d imposta compete a valere su quella dovuta sulla base della dichiarazione |
| 1976-179.txt | 2755 | 2755 | gli accertamenti di rettifica o di ufficio aventi per oggetto l i.c.p . sul r.c . o l irpef per | redditi | conseguiti nel 1974 e negli anni precedenti , notificati posteriormente al novantesimo giorno dalla entrata in vigore della legge , |
| 1976-179.txt | 2795 | 2795 | , devono essere intestati anche alla moglie ed a questa notificati se alla formazione della base imponibile hanno concorso anche | redditi | della stessa ; che qualora alla formazione del reddito complessivo soggetto all imposta complementare hanno concorso redditi della moglie e |
| 1976-179.txt | 2804 | 2804 | questa notificati se alla formazione della base imponibile hanno concorso anche redditi della stessa ; che qualora alla formazione del | reddito | complessivo soggetto all imposta complementare hanno concorso redditi della moglie e l accertamento viene definito mediante adesione del contribuente , |
| 1976-179.txt | 2812 | 2812 | hanno concorso anche redditi della stessa ; che qualora alla formazione del reddito complessivo soggetto all imposta complementare hanno concorso | redditi | della moglie e l accertamento viene definito mediante adesione del contribuente , codesto atto , se posto in essere successivamente |
| 1976-179.txt | 2886 | 2886 | ai detti tributi ( e sempre che la moglie non abbia sottoscritto la dichiarazione ) non si tiene conto dei | redditi | della moglie stessa ai fini della omissione , incompletezza e infedeltà della dichiarazione e delle relative sanzioni penali e amministrative |
| 1976-179.txt | 2938 | 2938 | a ruolo , limitatamente alle quote non corrisposte . è innegabile che con le nuove norme , in relazione ai | redditi | , alle dichiarazioni ed agli accertamenti afferenti agli anni 1974 e precedenti , la moglie , da semplice responsabile solidale |
| 1976-179.txt | 2997 | 2997 | è divenuta soggetto passivo e condebitrice solidale , insieme con il marito , dell imposta dovuta per il loro complessivo | reddito | ; che è ormai esclusa una responsabilità amministrativa e penale del marito per fatto e colpa della moglie ; e |
| 1976-179.txt | 3024 | 3024 | responsabilità amministrativa e penale del marito per fatto e colpa della moglie ; e che questa , a proposito dei | redditi | che la concernono , ha poteri di difesa in giudizio ; ma tutto cio , in relazione al t.u . |
| 1976-179.txt | 3206 | 3206 | tali norme non sono influenzate , per le situazioni anteriori al 20 settembre 1975 ( ivi comprese quelle relative ai | redditi | degli anni 1974 e precedenti ) , dalla legge 19 maggio 1975 n . 151 . ed infatti , per |
| 1976-179.txt | 3393 | 3393 | diritti dei terzi ” . il rapporto tra i coniugi ( sino all anzidetta data ) per quanto attiene ai | redditi | , è , quindi , disciplinato , come si è precisato , dalle norme di cui al capo vi , |
| 1976-179.txt | 3787 | 3787 | nuova legge abbia disposto : che l irpef si applica nei confronti dei coniugi non legalmente ed effettivamente separati sul | reddito | complessivo formato dai redditi propri di ciascuno e da quelli , ad entrambi imputati , dei figli minori conviventi ( |
| 1976-179.txt | 3791 | 3791 | : che l irpef si applica nei confronti dei coniugi non legalmente ed effettivamente separati sul reddito complessivo formato dai | redditi | propri di ciascuno e da quelli , ad entrambi imputati , dei figli minori conviventi ( art . 1 ) |
| 1976-179.txt | 3824 | 3824 | figli minori conviventi ( art . 1 ) ; che i detti coniugi devono presentare una dichiarazione unica dei propri | redditi | e di quelli ad essi imputati ( art . 5 ) ; che agli effetti dell applicazione delle imposte sui |
| 1976-179.txt | 3845 | 3845 | e di quelli ad essi imputati ( art . 5 ) ; che agli effetti dell applicazione delle imposte sui | redditi | , la moglie non legalmente ed effettivamente separata ha il domicilio fiscale nel comune di domicilio fiscale del marito ( |
| 1976-179.txt | 3969 | 3969 | ai quali si riconosca distinta soggettività tributaria , non può essere imposto né di presentare una dichiarazione congiunta dei loro | redditi | , né di pagare l imposta sul reddito delle persone fisiche , come se fossero una sola persona ( fisica |
| 1976-179.txt | 3977 | 3977 | non può essere imposto né di presentare una dichiarazione congiunta dei loro redditi , né di pagare l imposta sul | reddito | delle persone fisiche , come se fossero una sola persona ( fisica ) , senza violare ” gli indicati precetti |
| 1976-179.txt | 4091 | 4091 | della costituzione , le norme secondo cui , al fine dell individuazione dei soggetti passivi dell imposta complementare progressiva sul | reddito | complessivo , ” i redditi della moglie si cumulano con quelli del marito ” ( art . 131 comma secondo |
| 1976-179.txt | 4096 | 4096 | secondo cui , al fine dell individuazione dei soggetti passivi dell imposta complementare progressiva sul reddito complessivo , ” i | redditi | della moglie si cumulano con quelli del marito ” ( art . 131 comma secondo ) e per cui sul |
| 1976-179.txt | 4117 | 4117 | della moglie si cumulano con quelli del marito ” ( art . 131 comma secondo ) e per cui sul | reddito | complessivo così formato l imposta è applicata con aliquota progressiva ( art . 139 ) . sulla legittimità costituzionale o |
| 1976-179.txt | 4291 | 4291 | relazione alle altre norme dello stesso articolo , sono evidenziati due profili o momenti : l imputazione al marito dei | redditi | della moglie che non sia legalmente ed effettivamente separata e cioè il riferimento ex lege del reddito di un dato |
| 1976-179.txt | 4308 | 4308 | al marito dei redditi della moglie che non sia legalmente ed effettivamente separata e cioè il riferimento ex lege del | reddito | di un dato soggetto pienamente capace ad un soggetto diverso , ed il concorso dei redditi della moglie trovantesi in |
| 1976-179.txt | 4324 | 4324 | riferimento ex lege del reddito di un dato soggetto pienamente capace ad un soggetto diverso , ed il concorso dei | redditi | della moglie trovantesi in quella situazione , alla formazione del reddito complessivo del marito . e si ha così , |
| 1976-179.txt | 4335 | 4335 | ad un soggetto diverso , ed il concorso dei redditi della moglie trovantesi in quella situazione , alla formazione del | reddito | complessivo del marito . e si ha così , che il marito è soggetto passivo dell imposta ( anche ) |
| 1976-179.txt | 4358 | 4358 | marito . e si ha così , che il marito è soggetto passivo dell imposta ( anche ) per i | redditi | della moglie che non sia legalmente ed effettivamente separata , e che il debito di imposta è determinato in rapporto |
| 1976-179.txt | 4380 | 4380 | moglie che non sia legalmente ed effettivamente separata , e che il debito di imposta è determinato in rapporto al | reddito | complessivo del marito , ancorché a costituirlo abbiano concorso i redditi della moglie . due persone fisiche , che nelle |
| 1976-179.txt | 4391 | 4391 | il debito di imposta è determinato in rapporto al reddito complessivo del marito , ancorché a costituirlo abbiano concorso i | redditi | della moglie . due persone fisiche , che nelle norme in esame sono rispettivamente il marito e la moglie ( |
| 1976-179.txt | 4464 | 4464 | è soggetto passivo dell imposta ; il marito e non anche la moglie è debitore dell imposta con riguardo a | redditi | di cui non ha il possesso , ed il marito , stante la progressività del tributo , ha un debito |
| 1976-179.txt | 4503 | 4503 | un debito di imposta superiore a quello che avrebbe avuto se l imposta fosse stata commisurata solo alla somma dei | redditi | propri e di quelli altrui di cui abbia la libera disponibilità o l amministrazione senza obbligo della resa dei conti |
| 1976-179.txt | 4572 | 4572 | coniugi . a fronte di situazioni eguali si hanno trattamenti differenti : da un canto , per il possesso di | redditi | vi è chi è considerato soggetto di imposta e chi non lo è , e dall altro , nonostante la |
| 1976-179.txt | 4597 | 4597 | considerato soggetto di imposta e chi non lo è , e dall altro , nonostante la mancanza del possesso di | redditi | , vi è chi ( anche ) per questi è considerato soggetto di imposta e chi non lo è . |
| 1976-179.txt | 4653 | 4653 | né appare finalizzato a garantire o tutelare l unità familiare . con l imposta complementare si tende a colpire il | reddito | non in sé , all atto e per il fatto del suo prodursi , sibbene in quanto riveli una data |
| 1976-179.txt | 4718 | 4718 | in concreto del singolo soggetto , ed in rapporto a ciò , ragionevole che ai fini della determinazione del suo | reddito | complessivo netto concorrano il criterio analitico e quello sintetico . ma non si spiega come e perché un soggetto ( |
| 1976-179.txt | 4754 | 4754 | e perché un soggetto ( il marito ) possa e debba presentare una maggiore capacità contributiva per l esistenza di | redditi | altrui di cui non abbia legalmente il possesso , e cioè il godimento o l amministrazione senza obbligo della resa |
| 1976-179.txt | 4827 | 4827 | unità familiare ” , giacché a costituire e mantenere questa potrebbe giovare un regime di comunione dei beni e dei | redditi | relativi , ma non di certo un sistema tributario basato sopra un fittizio possesso di redditi comuni . e con |
| 1976-179.txt | 4843 | 4843 | dei beni e dei redditi relativi , ma non di certo un sistema tributario basato sopra un fittizio possesso di | redditi | comuni . e con ciò appare evidente anche il contrasto con l art . 31 della costituzione . la normativa |
| 1976-179.txt | 4984 | 4984 | che gli artt . 131 e 139 del testo unico del 1958 siano costituzionalmente illegittimi limitatamente all inciso ” i | redditi | della moglie si cumulano con quelli del marito ” ( contenuto nel secondo comma dell art . 131 ) e |
| 1976-179.txt | 5017 | 5017 | secondo comma dell art . 131 ) e cioè nella parte in cui in detti articoli si stabilisce che i | redditi | della moglie , la quale non sia legalmente ed effettivamente separata dal marito , concorrono , insieme con quelli del |
| 1976-179.txt | 5043 | 5043 | non sia legalmente ed effettivamente separata dal marito , concorrono , insieme con quelli del marito , a formare un | reddito | complessivo su cui è applicata con aliquota progressiva l imposta complementare . tali conclusioni dispensano la corte dal valutare le |
| 1976-179.txt | 5249 | 5249 | delegante , nello stabilire i principi e criteri direttivi a cui si sarebbe dovuta informare la disciplina dell imposta sul | reddito | delle persone fisiche , avrebbe richiesto non solo che l imposta avesse carattere personale , ma anche che ci fosse |
| 1976-179.txt | 5275 | 5275 | richiesto non solo che l imposta avesse carattere personale , ma anche che ci fosse il concorso alla formazione del | reddito | complessivo di tutti i redditi propri del soggetto , dei redditi altrui dei quali egli avesse la libera disponibilità e |
| 1976-179.txt | 5280 | 5280 | imposta avesse carattere personale , ma anche che ci fosse il concorso alla formazione del reddito complessivo di tutti i | redditi | propri del soggetto , dei redditi altrui dei quali egli avesse la libera disponibilità e ” di quelli a lui |
| 1976-179.txt | 5286 | 5286 | anche che ci fosse il concorso alla formazione del reddito complessivo di tutti i redditi propri del soggetto , dei | redditi | altrui dei quali egli avesse la libera disponibilità e ” di quelli a lui imputati in ragione dei rapporti familiari |
| 1976-179.txt | 5331 | 5331 | quest ultimo punto , si precisa da qualche giudice che con la citata norma il legislatore avesse fatto riferimento ai | redditi | altrui di cui il soggetto avesse la libera disponibilità , o ai ” redditi già imputati al soggetto dalla vigente |
| 1976-179.txt | 5345 | 5345 | il legislatore avesse fatto riferimento ai redditi altrui di cui il soggetto avesse la libera disponibilità , o ai “ | redditi | già imputati al soggetto dalla vigente disciplina dei rapporti familiari ” ovvero che il governo fosse stato autorizzato ad attuare |
| 1976-179.txt | 5398 | 5398 | , e comunque che dovesse escludersi che ” il principio affermato dal legislatore delegante si potesse riferire indiscriminatamente anche ai | redditi | propri della moglie ” . e si deduce da ciò che il governo , con le citate norme dei decreti |
| 1976-179.txt | 5440 | 5440 | , sarebbe incorso in eccessi di delega là dove avrebbe incluso , in ogni caso o senza discriminare , i | redditi | della moglie tra quelli costituenti la base imponibile del marito o li avrebbe addirittura considerati nella sfera di disponibilità del |
| 1976-179.txt | 5490 | 5490 | legislatore delegante abbia voluto assoggettare all imposta , avente carattere personale e destinata a gravare sul soggetto , oltre i | redditi | propri di questo e quelli altrui di cui egli abbia la libera disponibilità , i redditi ” a lui imputati |
| 1976-179.txt | 5506 | 5506 | soggetto , oltre i redditi propri di questo e quelli altrui di cui egli abbia la libera disponibilità , i | redditi | ” a lui imputati in ragione dei rapporti familiari ” , ma non abbia inteso innovare in ordine al regime |
| 1976-179.txt | 5594 | 5594 | è da pensare che con essa norma , tra l altro , si sia voluto ammettere la possibilità che i | redditi | della moglie , in ogni caso , fossero nella libera disponibilità del marito . quell articolo è , invece , |
| 1976-179.txt | 5632 | 5632 | , invece , rivolto ad incidere sulla normativa tributaria : al governo è rimesso di stabilire se e quali “ | redditi | familiari debbano essere imputati al soggetto ai fini della determinazione del reddito complessivo o della tassazione separata , e però |
| 1976-179.txt | 5644 | 5644 | è rimesso di stabilire se e quali ” redditi familiari debbano essere imputati al soggetto ai fini della determinazione del | reddito | complessivo o della tassazione separata , e però è negato di poter prevedere il computo cumulativo dei detti redditi complessivamente |
| 1976-179.txt | 5663 | 5663 | del reddito complessivo o della tassazione separata , e però è negato di poter prevedere il computo cumulativo dei detti | redditi | complessivamente inferiori a lire quattro milioni annue . sulla base di codesta interpretazione della legge delegante ( della cui conformità |
| 1976-179.txt | 5857 | 5857 | , e 1 comma terzo del d.p.r . n . 600 del 1973 contengono norme , relative alla imposta sul | reddito | delle persone fisiche , che dai giudici a quibus , come si è accennato , sono considerate , sotto vari |
| 1976-179.txt | 5931 | 5931 | della costituzione . risulta da tali norme , in modo espresso o implicito : che al marito sono imputati i | redditi | della moglie che non sia legalmente ed effettivamente separata con la conseguenza che i redditi di entrambi sono cumulati ai |
| 1976-179.txt | 5946 | 5946 | al marito sono imputati i redditi della moglie che non sia legalmente ed effettivamente separata con la conseguenza che i | redditi | di entrambi sono cumulati ai fini dell applicazione dell imposta ; che il marito è soggetto passivo anche per i |
| 1976-179.txt | 5967 | 5967 | di entrambi sono cumulati ai fini dell applicazione dell imposta ; che il marito è soggetto passivo anche per i | redditi | della moglie a lui imputati e per codesti redditi non lo è la moglie ; che il marito deve dichiarare |
| 1976-179.txt | 5976 | 5976 | imposta ; che il marito è soggetto passivo anche per i redditi della moglie a lui imputati e per codesti | redditi | non lo è la moglie ; che il marito deve dichiarare annualmente anche i redditi della moglie a lui imputabili |
| 1976-179.txt | 5991 | 5991 | lui imputati e per codesti redditi non lo è la moglie ; che il marito deve dichiarare annualmente anche i | redditi | della moglie a lui imputabili ; e che in dipendenza e in funzione di tutto ciò la moglie è tenuta |
| 1976-179.txt | 6027 | 6027 | ciò la moglie è tenuta ad indicare al marito gli elementi , i dati e le notizie concernenti i propri | redditi | a lui imputati ed il marito è legittimato a farne la richiesta . strettamente connesse a quelle indicate sono altre |
| 1976-179.txt | 6075 | 6075 | non costituendo esse oggetto di specifica denuncia , non possono non essere tenute presenti . l imputazione al marito dei | redditi | della moglie non legalmente ed effettivamente separata , infatti , influisce , nei confronti del marito , sulla individuazione della |
| 1976-179.txt | 6117 | 6117 | imponibile ( art . 3 del d.p.r . n . 597 ) e sulla determinazione ed applicazione dell imposta sul | reddito | complessivo ( art . 11 dello stesso d.p.r . ) . e si hanno conseguenze che variano , tra l |
| 1976-179.txt | 6144 | 6144 | stesso d.p.r . ) . e si hanno conseguenze che variano , tra l altro , a seconda che il | reddito | complessivo del marito , comprensivo dei redditi della moglie a lui imputati , sia inferiore o meno a cinque milioni |
| 1976-179.txt | 6151 | 6151 | hanno conseguenze che variano , tra l altro , a seconda che il reddito complessivo del marito , comprensivo dei | redditi | della moglie a lui imputati , sia inferiore o meno a cinque milioni di lire , perché l imposta gravante |
| 1976-179.txt | 6187 | 6187 | , perché l imposta gravante sempre sul marito come unico soggetto passivo , nel primo caso è commisurata separatamente sul | reddito | proprio del contribuente e su quello della moglie , e nel secondo è determinata applicando le relative aliquote crescenti al |
| 1976-179.txt | 6208 | 6208 | proprio del contribuente e su quello della moglie , e nel secondo è determinata applicando le relative aliquote crescenti al | reddito | complessivo , ristante dal cumulo . i profili del denunciato contrasto con le disposizioni costituzionali di raffronto sono molteplici e |
| 1976-179.txt | 6276 | 6276 | donna coniugata ( e non legalmente ed effettivamente separata ) , in ordine alla soggettività passiva circa l imposta sul | reddito | delle persone fisiche , alla determinazione della base imponibile , alla determinazione e applicazione dell imposta , alla tutela della |
| 1976-179.txt | 6425 | 6425 | , 36 37 e 53 della costituzione ; b ) il marito , tenuto a fare la dichiarazione unica dei | redditi | , sarebbe soggetto alle sanzioni penali e accessorie previste per i casi di omissione , incompletezza e infedeltà della dichiarazione |
| 1976-179.txt | 6735 | 6735 | ogni altro contribuente ed in particolare per il di lei marito . ed infatti : pur essendo il possesso di | redditi | il presupposto della imposta ( art . 1 del d.p.r . n . 597 ) e pur essendo le persone |
| 1976-179.txt | 6784 | 6784 | 2 comma primo ) la donna coniugata ( non legalmente ed effettivamente separata , la quale abbia il possesso di | redditi | , non è soggetto passivo dell imposta ; i redditi della moglie , che si trovi nella ripetuta situazione . |
| 1976-179.txt | 6794 | 6794 | ed effettivamente separata , la quale abbia il possesso di redditi , non è soggetto passivo dell imposta ; i | redditi | della moglie , che si trovi nella ripetuta situazione . sono imputati ai marito nonostante che legalmente la donna ne |
| 1976-179.txt | 6839 | 6839 | il possesso : il marito ( e non anche la moglie non separata ) è tenuto a dichiarare annualmente i | redditi | propri ed unitamente quelli della moglie a lui imputabili : il reddito complessivo del soggetto passivo che costituisce la base |
| 1976-179.txt | 6851 | 6851 | separata ) è tenuto a dichiarare annualmente i redditi propri ed unitamente quelli della moglie a lui imputabili : il | reddito | complessivo del soggetto passivo che costituisce la base imponibile , è formato da tutti i redditi del soggetto stesso e |
| 1976-179.txt | 6867 | 6867 | lui imputabili : il reddito complessivo del soggetto passivo che costituisce la base imponibile , è formato da tutti i | redditi | del soggetto stesso e qualora questo sia coniugato ( e non sia coniuge separato ) , anche dai redditi della |
| 1976-179.txt | 6886 | 6886 | i redditi del soggetto stesso e qualora questo sia coniugato ( e non sia coniuge separato ) , anche dai | redditi | della moglie : a seguito dell applicazione dell imposta sul reddito complessivo del marito comprensivo dei redditi della moglie ( |
| 1976-179.txt | 6897 | 6897 | e non sia coniuge separato ) , anche dai redditi della moglie : a seguito dell applicazione dell imposta sul | reddito | complessivo del marito comprensivo dei redditi della moglie ( non separata ) a lui imputati , l onere per debito |
| 1976-179.txt | 6903 | 6903 | , anche dai redditi della moglie : a seguito dell applicazione dell imposta sul reddito complessivo del marito comprensivo dei | redditi | della moglie ( non separata ) a lui imputati , l onere per debito d imposta gravante sul marito viene |
| 1976-179.txt | 6946 | 6946 | superiore a quello che sarebbe stato in dipendenza di distinta soggettività e tassazione : e ciò tanto nel caso di | reddito | complessivo inferiore a 5 milioni che in quello opposto . esiste , pertanto , l asserita disparità di trattamento . |
| 1976-179.txt | 7316 | 7316 | assistenza reciproca , ecc . , e che il marito , come capo della famiglia abbia la materiale disponibilità dei | redditi | della moglie non separata ; e ritenendo di dover tutelare l esigenza che l irpef , sia applicata sul reddito |
| 1976-179.txt | 7336 | 7336 | redditi della moglie non separata ; e ritenendo di dover tutelare l esigenza che l irpef , sia applicata sul | reddito | complessivo del soggetto , tenendosi conto della concreta attitudine di questo a concorrere alle spese pubbliche , e l esigenza |
| 1976-179.txt | 7372 | 7372 | pubbliche , e l esigenza che siano impedite evasioni di imposta attraverso fittizie intestazioni di beni e fittizie attribuzioni di | redditi | da un coniuge a favore dell altro . nella sostanza la tutela di tali esigenze merita di essere approvata . |
| 1976-179.txt | 7495 | 7495 | insieme considerati ; e perché , tranne le ipotesi in cui in fatto sia il marito a poter disporre del | reddito | di entrambi , e quelle in cui de iure ciò avviene , di regola i redditi sono prodotti separatamente e |
| 1976-179.txt | 7511 | 7511 | a poter disporre del reddito di entrambi , e quelle in cui de iure ciò avviene , di regola i | redditi | sono prodotti separatamente e tenuti distinti ed anche quando siano posti in comune , non è solo il marito a |
| 1976-179.txt | 7627 | 7627 | non è stata data adeguata e razionale tutela perché , a parte il fatto che all applicazione dell imposta sul | reddito | complessivo di entrambi i coniugi si perviene attraverso un sistema normativo che va anche contro altre disposizioni costituzionali , si |
| 1976-179.txt | 7813 | 7813 | artt . 3 , 29 e 53 della costituzione , le norme che prevedono : l imputazione al marito dei | redditi | della moglie non legalmente ed effettivamente separata ed il cumulo dei redditi di entrambi ai fini dell applicazione dell imposta |
| 1976-179.txt | 7825 | 7825 | che prevedono : l imputazione al marito dei redditi della moglie non legalmente ed effettivamente separata ed il cumulo dei | redditi | di entrambi ai fini dell applicazione dell imposta ; la soggettività passiva del marito anche per i detti redditi della |
| 1976-179.txt | 7844 | 7844 | dei redditi di entrambi ai fini dell applicazione dell imposta ; la soggettività passiva del marito anche per i detti | redditi | della moglie e la correlativa negazione di tale soggettività alla moglie ; l obbligo del marito di dichiarare , in |
| 1976-179.txt | 7870 | 7870 | negazione di tale soggettività alla moglie ; l obbligo del marito di dichiarare , in unico atto , oltre i | redditi | propri , anche i menzionati redditi della moglie ; l obbligo della moglie non separata di indicare al marito gli |
| 1976-179.txt | 7876 | 7876 | ; l obbligo del marito di dichiarare , in unico atto , oltre i redditi propri , anche i menzionati | redditi | della moglie ; l obbligo della moglie non separata di indicare al marito gli elementi , i dati e le |
| 1976-179.txt | 7901 | 7901 | obbligo della moglie non separata di indicare al marito gli elementi , i dati e le notizie relativi ai propri | redditi | a lui imputabili perché egli possa effettuare la dichiarazione unica dei redditi . dalla dichiarazione dell illegittimità costituzionale degli artt |
| 1976-179.txt | 7913 | 7913 | i dati e le notizie relativi ai propri redditi a lui imputabili perché egli possa effettuare la dichiarazione unica dei | redditi | . dalla dichiarazione dell illegittimità costituzionale degli artt . 2 n . 3 della legge n . 825 del 1971 |
| 1976-179.txt | 8081 | 8081 | dei 1973 , nelle parti in cui con le relative norme rispettivamente si dispone che l imposta si applica sul | reddito | complessivo netto formato da tutti i redditi del soggetto passivo compresi quelli a lui imputati dall art . 4 lett |
| 1976-179.txt | 8088 | 8088 | con le relative norme rispettivamente si dispone che l imposta si applica sul reddito complessivo netto formato da tutti i | redditi | del soggetto passivo compresi quelli a lui imputati dall art . 4 lett . a ) , e che se |
| 1976-179.txt | 8110 | 8110 | soggetto passivo compresi quelli a lui imputati dall art . 4 lett . a ) , e che se il | reddito | complessivo lordo comprensivo di redditi imputati al contribuente a norma della lettera a ) dell art . 4 , è |
| 1976-179.txt | 8115 | 8115 | lui imputati dall art . 4 lett . a ) , e che se il reddito complessivo lordo comprensivo di | redditi | imputati al contribuente a norma della lettera a ) dell art . 4 , è inferiore a 5 milioni di |
| 1976-179.txt | 8144 | 8144 | ) dell art . 4 , è inferiore a 5 milioni di lire , l imposta è commisurata separatamente sul | reddito | complessivo proprio del contribuente e su quello della moglie , al netto degli oneri di cui all art . 10 |
| 1976-179.txt | 8334 | 8334 | illegittimità costituzionale delle norme che pongono a carico del marito l obbligo di dichiarare , oltre i propri , i | redditi | della moglie non legalmente ed effettivamente separata , rimane operativa dei citati articoli del d.p.r . n . 600 solo |
| 1976-179.txt | 8371 | 8371 | n . 600 solo la parte che si riferisce ad omissione , incompletezza ed infedeltà della dichiarazione a proposito dei | redditi | propri del dichiarante e di quelli a lui imputati ( con esclusione dei redditi di cui all art . 4 |
| 1976-179.txt | 8385 | 8385 | infedeltà della dichiarazione a proposito dei redditi propri del dichiarante e di quelli a lui imputati ( con esclusione dei | redditi | di cui all art . 4 lett . a ) , e che , comunque , dovrebbe trovare applicazione nel |
| 1976-179.txt | 8949 | 8949 | ignorato che essa , a proposito delle questioni relative alla disciplina dell irpef , è destinata a valere per i | redditi | conseguiti nel 1974 e per le dichiarazioni fatte o che si sarebbero dovute fare nel 1975 , e deve essere |
| 1976-179.txt | 9083 | 9083 | dell imposizione diretta basato su una pluralità d imposte a carattere personale e reale e su una imposta complementare sul | reddito | complessivo con funzione integratrice e correttiva , e conseguentemente assoggettare il reddito della persona fisica ad una sola imposta sulla |
| 1976-179.txt | 9095 | 9095 | e reale e su una imposta complementare sul reddito complessivo con funzione integratrice e correttiva , e conseguentemente assoggettare il | reddito | della persona fisica ad una sola imposta sulla base dei principi della personalità e della progressività in modo tale che |
| 1976-179.txt | 9314 | 9314 | della responsabilità d imposta ; e che la materia trovi adeguata disciplina in norme per le quali il possesso dei | redditi | si sostanzi nella libera disponibilità di essi . nel contempo la corte esprime l auspicio che sulla base delle dichiarazioni |
| 1976-179.txt | 9337 | 9337 | nella libera disponibilità di essi . nel contempo la corte esprime l auspicio che sulla base delle dichiarazioni dei propri | redditi | fatte dai coniugi , ed in un sistema ordinato sulla tassazione separata dei rispettivi redditi complessivi , possa essere data |
| 1976-179.txt | 9352 | 9352 | base delle dichiarazioni dei propri redditi fatte dai coniugi , ed in un sistema ordinato sulla tassazione separata dei rispettivi | redditi | complessivi , possa essere data ai coniugi la facoltà di optare per un differente sistema di tassazione ( espresso in |
| 1976-184.txt | 257 | 257 | r.d . 11 luglio 1907 , n . 560 , approvò ” il regolamento per l applicazione dell imposta dei | redditi | di ricchezza mobile ” ed era , come questa corte ebbe a rilevare ( sentenza 27 giugno 4 luglio 1963 |
| 1976-200.txt | 57 | 57 | in confronto dei contribuenti non tassati in base a bilancio , erano dovute dal 1 luglio ed erano commisurate sui | redditi | conseguiti nell anno solare precedente . l art . 10 d.p.r . 5 luglio 1951 , n . 573 , |
| 1976-200.txt | 90 | 90 | 5 luglio 1951 , n . 573 , traducendo detto principio nei criteri di compilazione della dichiarazione unica annuale dei | redditi | ai fini fiscali , disponeva , poi , che la dichiarazione stessa , da presentare entro il 31 marzo di |
| 1976-200.txt | 117 | 117 | poi , che la dichiarazione stessa , da presentare entro il 31 marzo di ogni anno , doveva comprendere i | redditi | mobiliari prodotti nell anno solare precedente a quello della dichiarazione , da tassare a far tempo dal 1 luglio dell |
| 1976-200.txt | 153 | 153 | tempo dal 1 luglio dell anno di presentazione della dichiarazione , stabilendo , in particolare , che la tassazione dei | redditi | di nuova produzione decorresse dal giorno dell inizio della produzione . il meccanismo in tal modo predisposto dalle dette norme |
| 1976-200.txt | 187 | 187 | in tal modo predisposto dalle dette norme tendeva quindi , in sostanza , a determinare un periodo di produzione di | reddito | accertato , considerandolo poi riprodotto in un periodo successivo , in relazione al quale era dovuta l imposta , e |
| 1976-200.txt | 215 | 215 | periodo successivo , in relazione al quale era dovuta l imposta , e precisamente individuava il periodo di produzione del | reddito | nell anno solare o nella frazione di anno solare precedente , ed indicava il periodo 1 luglio 30 giugno , |
| 1976-200.txt | 260 | 260 | , come quello in relazione al quale era dovuta l imposta . per quanto riguarda , in particolare , i | redditi | di nuova produzione , cui si riferisce la fattispecie sottoposta al giudice a quo , in base al combinato disposto |
| 1976-200.txt | 317 | 317 | . n . 573 del 1951 , si verificava , in concreto , la circostanza che , in relazione ai | redditi | stessi , anche se riferiti ad un assai breve periodo dell anno solare , l imposta cominciava a decorrere dal |
| 1976-200.txt | 350 | 350 | solare , l imposta cominciava a decorrere dal giorno di inizio della produzione , comportando una tassazione che colpiva il | reddito | dalla sua formazione al termine dell anno finanziario in corso e , successivamente , per tutto l anno finanziario seguente |
| 1976-200.txt | 391 | 391 | . secondo l interpretazione praticamente adottata in sede di applicazione delle dette norme , l imposta era poi calcolata sui | redditi | in esame ragguagliati ad anno , cioè considerandoli riprodotti , proporzionalmente , per tutto l anno finanziario successivo a quello |
| 1976-200.txt | 466 | 466 | , 175 , 176 ) in base alle quali il tributo era invece dovuto per ogni periodo di imposta sul | reddito | prodotto nel periodo stesso , attraverso il sistema della tassazione così detta a consuntivo , con l iscrizione a ruolo |
| 1976-200.txt | 523 | 523 | fictio iuris in base alla quale , come si è detto l imposta dovuta per un periodo veniva commisurata al | reddito | prodotto in un periodo precedente , e con l art . 7 d.p.r . 29 settembre 1973 , n . |
| 1976-200.txt | 627 | 627 | d.p.r n . 573 del 1951 , sopra menzionati , hanno posto in essere una presunzione assoluta di percezione del | reddito | per il periodo successivo a quello di commisurazione , non razionalmente giustificabile a causa della ripetuta irrilevanza ai fini tributari |
| 1976-200.txt | 656 | 656 | , non razionalmente giustificabile a causa della ripetuta irrilevanza ai fini tributari della eventuale riduzione o addirittura dell annullamento del | reddito | nel periodo menzionato , sancita dalle norme impugnate . e a maggior ragione la presunzione sarebbe irrazionale nel caso dei |
| 1976-200.txt | 677 | 677 | nel periodo menzionato , sancita dalle norme impugnate . e a maggior ragione la presunzione sarebbe irrazionale nel caso dei | redditi | di prima produzione , che , dato il sistema sopra descritto , comporterebbe un alea ancora maggiore per quanto riguarda |
| 1976-200.txt | 704 | 704 | dato il sistema sopra descritto , comporterebbe un alea ancora maggiore per quanto riguarda la effettiva probabilità della riproduzione del | reddito | . ora , è ben vero che , secondo giurisprudenza di questa corte ( v . sent . n . |
| 1976-200.txt | 736 | 736 | questa corte ( v . sent . n . 77 del 1967 ) , non è arbitrario ritenere che il | reddito | denunciato dal contribuente per un periodo di imposta si riproduca nella stessa misura in periodi immediatamente successivi , sembrando ragionevole |
| 1976-200.txt | 867 | 867 | conguaglio a seguito dell accertamento definitivo ; per cui il contribuente , in conclusione , avrebbe pagato l imposta sul | reddito | effettivo , e quindi in ragione della sua capacità contributiva . nella specie , invece , trattasi di imposte commisurate |
| 1976-200.txt | 889 | 889 | , e quindi in ragione della sua capacità contributiva . nella specie , invece , trattasi di imposte commisurate al | reddito | del periodo precedente in via definitiva , per cui resta escluso il farsi luogo a conguagli di sorta . e |
| 1976-200.txt | 1068 | 1068 | , integrato dalla interpretazione in sede di applicazione . se pure considera un elemento certamente oggettivo come quello costituito dal | reddito | percepito ed accertato in un determinato periodo di tempo ( che peraltro , per quelli di nuova produzione , può |
| 1976-200.txt | 1128 | 1128 | , senza che all interessato sia offerta la possibilità di fornire la prova della eventuale diminuzione o dell annullamento del | reddito | stesso . con ciò deve escludersi clic al sistema in esame possano riconoscersi quei caratteri di logicità e rispondenza ai |
| 1976-200.txt | 1226 | 1226 | delle imposte , così come è richiesto appunto dall art . 53 della costituzione . invero , la produzione dei | redditi | in esame è certamente un fatto economico sociale legato a determinate condizioni oggettive e soggettive di natura variabile , per |
| 1976-200.txt | 1318 | 1318 | pubblica finanza alla riscossione delle imposte , il ricordato ed altrettanto indiscutibile diritto dei contribuente alla prova della effettività del | reddito | soggetto all imposizione . né varrebbe obbiettare , come l avvocatura , che con il sistema impugnato , il contribuente |
| 1976-200.txt | 1344 | 1344 | varrebbe obbiettare , come l avvocatura , che con il sistema impugnato , il contribuente , che non abbia prodotto | reddito | nel periodo per cui deve l imposta , finirebbe con l avvantaggiarsi , in prosieguo di tempo , della esenzione |
| 1976-200.txt | 1390 | 1390 | circostanza , che andrebbe ad incidere in un periodo in cui egli potrebbe essere , invece , tornato percettore di | redditi | . ed invero trattasi di prospettazioni soltanto ipotetiche che non tengono conto della aleatorietà dei ventilati recuperi e , comunque |
| 1976-200.txt | 1451 | 1451 | deve , in ogni caso , l imposta per un periodo cui , in concreto , può non corrispondere un | reddito | effettivo . il che costituisce , in base alle sopra svolte considerazioni , elemento sufficiente a rilevare l incompatibilità del |
| 1976-200.txt | 1524 | 1524 | assoggettamento a titolo definitivo del contribuente ad una imposta dovuta per un periodo in cui egli può non aver prodotto | reddito | . 4 . dovendosi per le esposte ragioni pronunziare l illegittimità costituzionale delle norme impugnate in quanto contrastanti con l |
| 1976-225.txt | 142 | 142 | , stipulati da conduttori o subconduttori iscritti , ai fini dell imposta complementare per l anno 1969 , per un | reddito | non superiore ai 2 milioni e 500 mila lire , non attribuisce rilevanza alle variazioni del reddito del conduttore o |
| 1976-225.txt | 159 | 159 | , per un reddito non superiore ai 2 milioni e 500 mila lire , non attribuisce rilevanza alle variazioni del | reddito | del conduttore o subconduttore eventualmente sopravvenute al 1969 fino al momento in cui viene intimata la licenza ( ordinanza del |
| 1976-225.txt | 271 | 271 | riconosce al locatore il diritto di provare , con ogni mezzo consentito dall ordinamento , che il conduttore goda di | reddito | superiore a quello risultante dall iscrizione nei ruoli ai fini dell imposta complementare per l anno 1973 ( ordinanze del |
| 1976-225.txt | 332 | 332 | e del 9 luglio 1975 del pretore di roma ) ; b ) non attribuisce rilevanza alle variazioni di detto | reddito | , eventualmente sopravvenute fino al momento in cui si decide del diritto alla proroga ( ordinanze del 12 marzo 1974 |
| 1976-225.txt | 383 | 383 | pretore di firenze , del 9 luglio 1975 del pretore di roma ) ; c ) esclude , per i | redditi | derivanti da lavoro dipendente e per le pensioni , ogni prova contraria alle attestazioni del datore di lavoro o dell |
| 1976-225.txt | 454 | 454 | conduttore che svolge lavoro autonomo e conduttore che svolge lavoro dipendente sotto un duplice profilo ; 1 ) perché il | reddito | del primo , ai fini dell imposta complementare , verrebbe calcolato tenendosi conto di ogni cespite sia proprio che dei |
| 1976-225.txt | 489 | 489 | ogni cespite sia proprio che dei componenti la famiglia , mentre , per il secondo , verrebbe considerato solo il | reddito | derivante dall attività dipendente ( ordinanza del 7 gennaio 1974 del pretore di taranto ) ; 2 ) perché chi |
| 1976-225.txt | 515 | 515 | ordinanza del 7 gennaio 1974 del pretore di taranto ) ; 2 ) perché chi svolge lavoro autonomo , avendo | redditi | variabili , di difficile accertamento , per i quali agevole è l evasione fiscale , gode in giudizio di ampie |
| 1976-225.txt | 555 | 555 | ampie possibilità di difesa , delle quali non può , invece , avvalersi il lavoratore subordinato , risultando il suo | reddito | per intero e con esattezza dall attestazione del datore di lavoro ( ordinanza del 28 marzo 1975 del pretore di |
| 1976-225.txt | 620 | 620 | quarto , della legge 22 dicembre 1973 , n . 841 , nella parte in cui , facendo richiamo al | reddito | indicato nel primo comma dell art . 1 del d.l . n . 426 del 1973 , non riconosce al |
| 1976-225.txt | 653 | 653 | . 426 del 1973 , non riconosce al locatore il diritto di provare che il nuovo conduttore gode di un | reddito | superiore a quello risultante dall iscrizione a ruolo ai fini dell imposta complementare per l anno 1973 ( ordinanza del |
| 1976-225.txt | 782 | 782 | abitazione , in quanto : a ) non riconosce al locatore il diritto di provare che il conduttore goda di | reddito | superiore a quello emergente dall iscrizione a ruolo per il 1972 ( ordinanza del 13 dicembre 1974 del pretore di |
| 1976-225.txt | 814 | 814 | ( ordinanza del 13 dicembre 1974 del pretore di modena ) ; b ) non attribuisce rilevanza alle variazioni di | reddito | del conduttore eventualmente sopravvenute dopo l anno 1972 ( ordinanze del 9 dicembre 1974 del pretore di piombino , del |
| 1976-225.txt | 889 | 889 | di firenze ) ; c ) consentendo il beneficio della proroga anche ai conduttori divenuti dopo il 1972 percettori di | redditi | superiori a 4 milioni di lire , opera una sorta di espropriazione parziale , senza indennizzo , della proprietà privata |
| 1976-225.txt | 1369 | 1369 | dettato diversa disciplina per situazioni identiche , concedendo la proroga al conduttore di casa di abitazione , purché il suo | reddito | non superi un certo livello e attribuendo , invece , incondizionatamente la proroga al conduttore di immobile destinato a negozio |
| 1976-225.txt | 1492 | 1492 | è fondata . per effetto della sentenza di questa corte n . 132 del 1972 , le variazioni sopravvenute al | reddito | imponibile del conduttore o subconduttore , ancorato dal comma secondo dell art . 1 della legge n . 833 del |
| 1976-225.txt | 1719 | 1719 | 1969 , n . 4 , nella parte in cui anche questa norma non accorda rilevanza alle sopravvenute variazioni del | reddito | imponibile del conduttore o subconduttore , che possano essere provate dalle parti con i mezzi apprestati dal vigente ordinamento processuale |
| 1976-225.txt | 1848 | 1848 | all epoca della sua emanazione , omette anch esso di considerare rilevanti ai fini della proroga le sopravvenute variazioni del | reddito | imponibile del conduttore o subconduttore . né può dirsi che il legislatore , con il suddetto art . 1 , |
| 1976-225.txt | 1903 | 1903 | sentenza per quanto concerne il riconoscimento al locatore del diritto di provare che il conduttore o subconduttore goda di un | reddito | imponibile superiore a quello risultante dall iscrizione nei ruoli dell imposta complementare per l anno preso a riferimento ( 1969 |
| 1976-225.txt | 2079 | 2079 | dopo aver escluso dalla proroga i contratti stipulati con conduttori o subconduttori iscritti a ruolo per il 1973 per un | reddito | complessivo netto superiore a 4.000.000 di lire , ha aggiunto , rispetto al corrispondente testo delle precedenti norme , che |
| 1976-225.txt | 2119 | 2119 | che la proroga stessa non opera nemmeno per i conduttori e subconduttori ” che comunque abbiano percepito nel 1972 un | reddito | di pari misura determinabile ai sensi degli artt . 133 , 135 , 136 e 138 del testo unico 29 |
| 1976-225.txt | 2354 | 2354 | pretori di firenze e di taranto nei riguardi del comma secondo , il quale , ai fini della determinazione del | reddito | imponibile del conduttore o subconduttore , dispone che i redditi derivanti da lavoro dipendente e le pensioni sono provati “ |
| 1976-225.txt | 2364 | 2364 | secondo , il quale , ai fini della determinazione del reddito imponibile del conduttore o subconduttore , dispone che i | redditi | derivanti da lavoro dipendente e le pensioni sono provati ” esclusivamente ” sulla base di attestazioni del datore di lavoro |
| 1976-225.txt | 2491 | 2491 | fa invece la norma impugnata , la facoltà di fornire la prova che il conduttore o subconduttore goda di un | reddito | derivante da lavoro dipendente o fruisca di una pensione in misura superiore a quella risultante dalla certificazione del datore di |
| 1976-225.txt | 2595 | 2595 | , circa la disparità di trattamento tra lavoratore dipendente e lavoratore autonomo , sotto il profilo della dimostrazione dei relativi | redditi | , rimangono assorbite in conseguenza delle pronunce di cui innanzi , potendo per effetto di esse il locatore provare pienamente |
| 1976-225.txt | 2625 | 2625 | innanzi , potendo per effetto di esse il locatore provare pienamente , quale che ne sia la fonte , il | reddito | complessivo dei soggetti in questione e degli altri componenti la loro famiglia anagrafica ai sensi del comma secondo dell art |
| 1976-225.txt | 2809 | 2809 | tanto nella parte in cui non riconosce al locatore il diritto di provare che il conduttore o subconduttore goda di | reddito | complessivo netto superiore a quello risultante dall iscrizione a ruolo ai fini dell imposta complementare per il 1972 , quanto |
| 1976-225.txt | 2840 | 2840 | ai fini dell imposta complementare per il 1972 , quanto nella parte in cui non attribuisce rilevanza alle variazioni del | reddito | complessivo netto del conduttore o subconduttore eventualmente sopravvenute . circa tale ultima questione , una volta riconosciuta dalla corte la |
| 1976-225.txt | 3066 | 3066 | nella parte in cui non si riconosce al locatore il diritto di provare che il conduttore o subconduttore goda di | reddito | complessivo netto superiore a quello risultante dall iscrizione a ruolo ai fini dell imposta complementare per il 1973 , quanto |
| 1976-225.txt | 3098 | 3098 | fini dell imposta complementare per il 1973 , quanto nella parte in cui non si attribuisce rilevanza alle variazioni del | reddito | complessivo netto del conduttore o subconduttore eventualmente sopravvenute . 9 . in merito , poi , alla questione sollevata dal |
| 1976-225.txt | 4084 | 4084 | fisiche e persone giuridiche di qualsiasi tipo , e senza alcuna limitazione in base alle dimensioni dell impresa e al | reddito | dell imprenditore , a differenza di quanto in antecedenza previsto dall art . 6 della legge 26 novembre 1969 , |
| 1977-153.txt | 477 | 477 | anni dalle commissioni tecniche provinciali per zone agrarie omogenee di ciascuna provincia , debbono essere formate prendendo a base i | redditi | dominicali dei terreni risultanti in catasto a norma del regio decreto legge 4 aprile 1939 , n . 589 , |
| 1977-153.txt | 568 | 568 | della commissione tecnica centrale ( art . 3 ) ; che conseguentemente i canoni di affitto sono determinati moltiplicando il | reddito | dominicale dei fondi per i coefficienti stabiliti dalle commissioni ( art . 4 ) . questa corte , con sentenza |
| 1977-153.txt | 639 | 639 | in cui dispone che per la formazione delle tabelle per i canoni di equo affitto sono presi a base i | redditi | dominicali ; ma ha dichiarato l illegittimità costituzionale degli artt . 3 e 4 , primo comma , ” nella |
| 1977-153.txt | 732 | 732 | tra 12 e 45 , e con riferimento a un caso particolare in 36 , i coefficienti di moltiplicazione del | reddito | dominicale ai fini della determinazione del canone ” ; ed ha inoltre dichiarato l illegittimità dell art . 1 della |
| 1977-153.txt | 896 | 896 | relative alla determinazione delle tabelle per i canoni di equo affitto , consentendo l adozione di coefficienti di moltiplicazione dei | redditi | dominicali compresi tra un minimo di 24 ed un massimo di 55 volte ; l applicazione di coefficienti aggiuntivi fino |
| 1977-153.txt | 1110 | 1110 | , secondo comma ) . si osserva nelle ordinanze , con motivazioni sostanzialmente conformi che i coefficienti di moltiplicazione dei | redditi | dominicali stabiliti per la formazione delle tabelle sono del tutto inidonei ad un equa determinazione dei canoni , risultando non |
| 1977-153.txt | 1208 | 1208 | di determinazione e per il costante ritardo nella applicazione . la questione , per quanto concerne i coefficienti applicazione dei | redditi | catastali , è fondata . occorre ricordare , al riguardo , che i redditi imponibili dominicali risultanti dal catasto terreni |
| 1977-153.txt | 1222 | 1222 | quanto concerne i coefficienti applicazione dei redditi catastali , è fondata . occorre ricordare , al riguardo , che i | redditi | imponibili dominicali risultanti dal catasto terreni in seguito alla revisione generale degli estimi disposta dal r.d.l . 4 aprile 1939 |
| 1977-153.txt | 1612 | 1612 | dai casi marginali di grave sperequazione dei canoni , si deve riconoscere che la misura dei coefficienti di moltiplicazione dei | redditi | dominicali , stabilita tra un minimo di 24 volte ed un massimo di 55 volte , è assolutamente inidonea a |
| 1977-153.txt | 1730 | 1730 | basso da rendere , in taluni casi , addirittura onerosa la proprietà della terra , o da ridurre il relativo | reddito | , considerati anche gli oneri fiscali , a valori privi di corrispondenza con l effettiva produttività dei fondi . alle |
| 1977-153.txt | 2317 | 2317 | ritiene di dover esprimere l esigenza che , volendosi tener fermo il sistema di determinazione dei canoni sulla base dei | redditi | dominicali , nel periodo che sarà necessario per l attuazione della nuova revisione generale degli estimi e del classamento del |
| 1977-153.txt | 2357 | 2357 | del catasto terreni disposta dal d.p.r . 29 settembre 1973 , n . 604 , i coefficienti di moltiplicazione dei | redditi | riferiti al triennio 1937 1939 vengano fissati in misure più congrue , e con più ampio divario tra il coefficiente |
| 1977-153.txt | 2483 | 2483 | parte in cui stabilisce tra un minimo di 24 e un massimo di 55 volte i coefficienti di moltiplicazione dei | redditi | dominicali , occorre considerare le disposizioni dell art . 1 della stessa legge , dirette a consentire l applicazione , |
| 1977-153.txt | 3494 | 3494 | dell art . 3 , che fissa in via provvisoria l equo canone nell ammontare corrispondente a 42 volte il | reddito | dominicale per i casi in cui le tabelle non vengano tempestivamente determinate , o siano annullate o sospese , l |
| 1977-153.txt | 3619 | 3619 | precedente ( 1970 71 ) , nella misura prevista dalla nuova legge e , rispettivamente , di 40 volte il | reddito | dominicale per gli affittuari coltivatori diretti e di 45 volte per gli affittuari non coltivatori . queste norme di diritto |
| 1977-153.txt | 4285 | 4285 | apporto alle condizioni di produttività . la questione concerne una fattispecie paradigmatica : il proprietario d un fondo destinato alla | redditizia | coltivazione floreale , che aveva eseguito investimenti fissi prima dell entrata in vigore delle nuove leggi del 1971 1973 nella |
| 1977-153.txt | 4354 | 4354 | oneri , accertati da consulenza tecnica di ufficio , di circa lire 400.000 annue , mentre il conduttore ricava un | reddito | netto , depurato anche dell importo del canone legale , di lire 5.394.760 . la sperequazione , in questo caso |
| 1977-62.txt | 182 | 182 | . tali fonti consistono : 1 ) in contributi personali annui da corrispondersi dagli iscritti alla cassa per scaglioni di | reddito | professionale ( tabella a ) ; 2 ) in contributi non ripetibili dalle parti , da corrispondersi alla cassa da |
| 1977-62.txt | 1240 | 1240 | globale , e non già per le altre imposte , tra cui bisognerebbe annoverare la contribuzione diretta , proporzionale al | reddito | professionale , così come prevista dalla tabella a allegata alla legge . secondo i criteri già chiariti dalla giurisprudenza di |
| 1977-62.txt | 1509 | 1509 | al legislatore , salvo il controllo sotto il profilo dell arbitrarietà delle norme . la pretesa sproporzione fra contribuzione e | reddito | che deriverebbe dalla scomposizione settoriale dei proventi del professionista , operata commisurando le aliquote progressive sul reddito professionale , indipendentemente |
| 1977-62.txt | 1526 | 1526 | fra contribuzione e reddito che deriverebbe dalla scomposizione settoriale dei proventi del professionista , operata commisurando le aliquote progressive sul | reddito | professionale , indipendentemente dalla considerazione di altri redditi eventuali , non urta contro i criteri sopra enunciati , trattandosi in |
| 1977-62.txt | 1534 | 1534 | settoriale dei proventi del professionista , operata commisurando le aliquote progressive sul reddito professionale , indipendentemente dalla considerazione di altri | redditi | eventuali , non urta contro i criteri sopra enunciati , trattandosi in ogni caso , di contribuzioni commisurate progressivamente ad |
| 1977-62.txt | 1568 | 1568 | caso , di contribuzioni commisurate progressivamente ad una fonte di ricchezza concretamente esistente . l eventuale considerazione globale degli altri | redditi | rientra nella valutazione discrezionale del legislatore circa l entità e la proporzionalità dell imposizione che , d altra parte , |
| 1977-62.txt | 1968 | 1968 | rinunciare all esercizio della professione pur di conservare integra la pensione , a differenza di chi viva esclusivamente dei propri | redditi | professionali . invero , si verrebbe qui ad estendere la censura oltre i limiti del rapporto pensionistico , con riferimento |
| 1978-04.txt | 90 | 90 | terzo comma , della legge 2 dicembre 1975 , n . 576 , concernente disposizioni in materia di imposte sui | redditi | e sulle successioni ” , ( g.u . 24 febbraio 1976 , n . 49 ) e del telegramma del |
| 1978-04.txt | 152 | 152 | . 1 di detto decreto circa l obbligo delle aziende di credito delegate dai contribuenti al pagamento dell imposta sul | reddito | delle persone fisiche , di eseguire il pagamento stesso alle sezioni di tesoreria provinciale . la regione assumeva l invasione |
| 1978-04.txt | 457 | 457 | le finanze di concerto con il ministro per il tesoro , recante ” modalità per il versamento dell imposta sul | reddito | delle persone fisiche mediante delega alle aziende di credito ” ( g.u . 7 maggio 1977 , n . 123 |
| 1978-08.txt | 1097 | 1097 | quando la legge assume come base imponibile il possesso di beni immobili , rustici o urbani , o dei relativi | redditi | , sono di regola considerati soggetti passivi delle diverse imposizioni sul patrimonio , sulle successioni , sui redditi , per |
| 1978-08.txt | 1115 | 1115 | dei relativi redditi , sono di regola considerati soggetti passivi delle diverse imposizioni sul patrimonio , sulle successioni , sui | redditi | , per tacere dell imposta di registro non soltanto i titolari della piena proprietà ma anche , in varia misura |
| 1978-08.txt | 1525 | 1525 | trattasi d altra parte di un criterio abitualmente adottato dalla legislazione tributaria nella determinazione di scaglioni di valore o di | reddito | . esso è stato applicato , nella specie , anche dal legislatore delegante , che ha indicato in cifre tonde |
| 1979-126.txt | 1344 | 1344 | pregiudizievoli dell inflazione , che in varia misura colpisce la generalità dei cittadini possessori di altri beni , valori e | redditi | mobiliari , non può pretendersi che siano sottratti proprio gli immobili rustici e urbani , beni diretti alla soddisfazione di |
| 1979-89.txt | 154 | 154 | , impossibile la libera manifestazione del pensiero e prevederebbero l imposizione di un tributo senza che vi sia manifestazione di | reddito | o di spesa che giustifichi tale imposizione . ad avviso del pretore di san donà di piave i citati artt |
| 1979-89.txt | 1867 | 1867 | come l esporre un cartello o il distribuire personalmente manifestini , nelle quali non era dato ravvisare alcuna manifestazione di | reddito | o di spesa che giustificasse l imposizione stessa . e da ritenere , sul piano razionale , che anche la |
| 1979-89.txt | 1910 | 1910 | effettuata mediante circolazione di persone con automobile e senza fini di lucro non sia di per sé manifestazione di un | reddito | o di una spesa che giustifichi l imposizione del tributo per pubblicità . deve quindi dichiararsi , per simiglianza di |
| 1979-89.txt | 2052 | 2052 | e 53 , comma primo , cost . perché , per il loro contenuto , non escludono una manifestazione di | reddito | che consenta l imposizione di un tributo . |
| 1980-132.txt | 66 | 66 | la proroga dei contratti di locazione degli immobili urbani adibiti ad uso di abitazione , stipulati da conduttori aventi un | reddito | complessivo annuo non superiore , al netto , a determinati limiti ( secondo le varie norme , succedutesi nel tempo |
| 1980-132.txt | 130 | 130 | , non distinguendo , cioè , tra conduttori con familiari a carico e conduttori che , pur fruendo dello stesso | reddito | , non abbiano famiglia : a ) art . 1 del d.l . 25 giugno 1975 , n . 255 |
| 1980-132.txt | 449 | 449 | l art . 3 della costituzione le sottoindicate norme , nella parte in cui non attribuiscono rilevanza alle variazioni del | reddito | complessivo netto dei conduttori , sopravvenute fino al momento in cui deve decidersi sul diritto alla proroga : a ) |
| 1980-132.txt | 748 | 748 | parte in cui non attribuisce rilevanza all aumento del costo della vita e della svalutazione della moneta nella determinazione del | reddito | del conduttore ( ordinanze del 4 marzo , 12 aprile e 2 maggio 1978 del pretore di voltri ) . |
| 1980-132.txt | 1164 | 1164 | ecc . ) , cui , però , ha accompagnato , a far tempo dal 1967 , il requisito del | reddito | annuo del conduttore , prescrivendo che lo stesso non dovesse superare un determinato ammontare , progressivamente lievitato nel succedersi temporale |
| 1980-132.txt | 1215 | 1215 | giustamente ha posto in rilievo l avvocatura dello stato ancorare la linea di demarcazione a un dato obiettivo ( il | reddito | percetto ) , che evitasse difficoltà di accertamento e rendesse facile e spedita la risoluzione delle possibili controversie ( sent |
| 1980-132.txt | 1448 | 1448 | , ha già dichiarato la illegittimità costituzionale nella parte , appunto , in cui non attribuiscono rilevanza alle variazioni del | reddito | complessivo netto del conduttore o subconduttore eventualmente sopravvenute . in riferimento alle norme suddette , pertanto , la questione va |
| 1980-132.txt | 1687 | 1687 | sostituito dalla legge di conversione n . 510 del 1977 ) , va osservato che esse non fanno riferimento al | reddito | del locatore relativo a un determinato anno come disponevano invece le norme dichiarate illegittime con la più volte citata sentenza |
| 1980-132.txt | 1716 | 1716 | disponevano invece le norme dichiarate illegittime con la più volte citata sentenza n . 225 del 1976 sibbene al “ | reddito | complessivo netto ” , che deve essere calcolato tenendosi conto delle variazioni eventualmente intervenute sino alla definitiva declaratoria sulla domanda |
| 1980-132.txt | 1833 | 1833 | e nell ambito della discrezionalità che gli va riconosciuta , ha collegato il beneficio della proroga con la consistenza del | reddito | del conduttore entro un determinato limite , ragguagliato ad un importo , che è stato progressivamente aumentato . a siffatti |
| 1980-132.txt | 1925 | 1925 | come prospetta il giudice a quo , un automatico ” sistema di adeguamento ” , che renda il limite del | reddito | ” in ogni momento aderente alla realtà economica dei conduttori destinatari della norma vincolistica ” , presuppone una scelta , |
| 1980-141.txt | 738 | 738 | art . 1 della legge di conversione 797 / 1976 , non sono soggetti a ritenute fiscali e non costituiscono | reddito | imponibile agli effetti delle imposte sul reddito . esenzione sia rilevato per inciso non desumibile dalla evidenziata natura di prestazione |
| 1980-141.txt | 745 | 745 | 797 / 1976 , non sono soggetti a ritenute fiscali e non costituiscono reddito imponibile agli effetti delle imposte sul | reddito | . esenzione sia rilevato per inciso non desumibile dalla evidenziata natura di prestazione parziale in luogo di adempimento , ma |
| 1980-141.txt | 2437 | 2437 | della quale vanno sottolineate la temporaneità resa ancor più evidente in sede di conversione , la incidenza su fasce di | redditi | di lavoro e no , rispetto alle quali il sacrificio imposto ai destinatari non incide sul minimo vitale ( il |
| 1980-141.txt | 2895 | 2895 | le tre categorie di ” colpiti ” dalla normativa del 1976 e non anche gli imprenditori e i titolari di | redditi | reali , e neppure l universalità dei dipendenti , pensionati e aventi diritto a compensi nel senso a quest ultima |
| 1980-141.txt | 5077 | 5077 | presupposto del rapporto pensionistico . vero è che il prelievo non opera con identico ” peso ” sulle fasce dei | redditi | di lavoro , sibbene provoca in concreto sacrifici che crescono con la compressione dei redditi , ma la reazione a |
| 1980-141.txt | 5092 | 5092 | peso ” sulle fasce dei redditi di lavoro , sibbene provoca in concreto sacrifici che crescono con la compressione dei | redditi | , ma la reazione a tali conseguenze , di cui non va dissimulata la estrema gravità , può essere attuata |
| 1980-141.txt | 5228 | 5228 | / 1980 , con cui ha dichiarato l illegittimità della disciplina normativa dell ilor nella parte in cui colpisce i | redditi | prodotti da rapporti di lavoro autonomo , purché non esplicati in forma di esercizio di imprese ; declaratoria che fa |
| 1980-141.txt | 5280 | 5280 | dei datori di lavoro sul diverso trattamento praticato a lavoratori dipendenti e lavoratori autonomi nell applicazione dell imposta locale sui | redditi | . peraltro giova , per quel che concerne l art . 3 considerato in sé e congiuntamente con gli artt |
| 1980-42.txt | 29 | 29 | ordinanze di rimessione contestano tutte la legittimità costituzionale delle norme concernenti l istituzione e la disciplina dell imposta locale sui | redditi | , in quanto prevedono ( o in quanto non escludono ) l applicazione del l imposta a carico dei lavoratori |
| 1980-42.txt | 165 | 165 | in tal caso di un evidente errore materiale , dal momento che la lettera a , relativa all esenzione dei | redditi | di lavoro dipendente e assimilati , è contenuta nel secondo e non nel primo comma dell articolo impugnato ) . |
| 1980-42.txt | 229 | 229 | comma , in quanto non consentono un differenziato trattamento tributario del lavoro autonomo , ai fini delle deduzioni dai rispettivi | redditi | ; mentre la commissione tributaria di 1 grado di palermo , oltre all art . 1 , lett . a |
| 1980-42.txt | 474 | 474 | , della legge delega n . 825 del 1971 , per la mancata concessione delle relative deduzioni a favore dei | redditi | di lavoro autonomo occasionale . ma l apparente varietà delle prospettazioni non toglie che la questione di legittimità costituzionale , |
| 1980-42.txt | 597 | 597 | e della conseguente legge delegata n . 599 del 1973 . concepito e denominato inizialmente come ” imposta locale sui | redditi | patrimoniali ” , questo tributo avrebbe dovuto colpire i redditi di capitale , i redditi di terreni e di fabbricati |
| 1980-42.txt | 607 | 607 | . concepito e denominato inizialmente come ” imposta locale sui redditi patrimoniali ” , questo tributo avrebbe dovuto colpire i | redditi | di capitale , i redditi di terreni e di fabbricati , i redditi agrari e quelli derivanti dall esercizio di |
| 1980-42.txt | 612 | 612 | come ” imposta locale sui redditi patrimoniali ” , questo tributo avrebbe dovuto colpire i redditi di capitale , i | redditi | di terreni e di fabbricati , i redditi agrari e quelli derivanti dall esercizio di imprese commerciali : realizzando con |
| 1980-42.txt | 620 | 620 | , questo tributo avrebbe dovuto colpire i redditi di capitale , i redditi di terreni e di fabbricati , i | redditi | agrari e quelli derivanti dall esercizio di imprese commerciali : realizzando con ciò una discriminazione qualitativa dei redditi stessi , |
| 1980-42.txt | 638 | 638 | , i redditi agrari e quelli derivanti dall esercizio di imprese commerciali : realizzando con ciò una discriminazione qualitativa dei | redditi | stessi , che era destinata per definizione come chiariva espressamente la relazione all art . 4 del disegno di legge |
| 1980-42.txt | 677 | 677 | di legge n . 1639 , presentato dal governo alla camera dei deputati il 1 luglio 1969 a lasciare esenti | redditi | di lavoro , qualunque fosse la loro fonte e la loro natura . l originaria configurazione del tributo venne invece |
| 1980-42.txt | 757 | 757 | , la denominazione prescelta dal progetto governativo fu dunque ampliata , nel senso di prevedere un ” imposta locale sui | redditi | patrimoniali , d impresa e professionali ” , estesa anche a carico dei liberi professionisti , sia pure con le |
| 1980-42.txt | 811 | 811 | opera nelle imprese in questione . in un secondo tempo , si preferì trattare sinteticamente di ” imposta locale sui | redditi | ” , in quanto applicabile alla generalità dei ” singoli redditi prodotti nel territorio dello stato , esclusi quelli di |
| 1980-42.txt | 822 | 822 | si preferì trattare sinteticamente di ” imposta locale sui redditi ” , in quanto applicabile alla generalità dei ” singoli | redditi | prodotti nel territorio dello stato , esclusi quelli di lavoro subordinato ” ( secondo il definitivo disposto dell art . |
| 1980-42.txt | 918 | 918 | appunto che essa ” viene ad assumere . . . la prevalente funzione di fattore discriminante il trattamento tributario dei | redditi | diversi da quelli di lavoro subordinato ” . ed anche in dottrina vari autori ragionano dell imposta medesima a costo |
| 1980-42.txt | 989 | 989 | carattere accessorio rispetto all irpef e all irpeg , fatta salva l esclusione del lavoro dipendente ( nonché degli altri | redditi | specificamente riguardati dalle lettere b ) e c ) dell art . 1 , secondo comma , del decreto istitutivo |
| 1980-42.txt | 1057 | 1057 | nell ambito del presupposto identificato dall art . 1 del d.p.r . n . 599 del 1973 , tutti i | redditi | diversi da quelli di lavoro autonomo sono pur sempre redditi fondati o contraddistinti , in ogni caso , da una |
| 1980-42.txt | 1067 | 1067 | d.p.r . n . 599 del 1973 , tutti i redditi diversi da quelli di lavoro autonomo sono pur sempre | redditi | fondati o contraddistinti , in ogni caso , da una significativa componente di capitale ; sicché sembra lecito desumerne che |
| 1980-42.txt | 1103 | 1103 | sicché sembra lecito desumerne che lo stesso lavoro autonomo sia stato inquadrato dal legislatore tributario fra le attività produttive di | redditi | misti , di capitale e non solo di lavoro . d altro lato , una tale ipotesi interpretativa è largamente |
| 1980-42.txt | 1144 | 1144 | confermata dall art . 7 del decreto istitutivo : poiché l aver previsto una comune deduzione , sia per i | redditi | di lavoro autonomo sia per i redditi agrari o d impresa quando le prestazioni personali del soggetto passivo del tributo |
| 1980-42.txt | 1151 | 1151 | istitutivo : poiché l aver previsto una comune deduzione , sia per i redditi di lavoro autonomo sia per i | redditi | agrari o d impresa quando le prestazioni personali del soggetto passivo del tributo costituiscano ” la sua occupazione prevalente “ |
| 1980-42.txt | 1261 | 1261 | la premessa che l ilor si configuri tuttora ” come imposta reale proporzionale finalizzata alla tassazione oggettiva di tutti i | redditi | caratterizzati , totalmente o anche solo parzialmente , da elementi di patrimonialità ” . 3 . e precisamente da queste |
| 1980-42.txt | 1455 | 1455 | lavoro autonomo oppure dipendente ; per un secondo verso , altre commissioni danno piuttosto rilievo all ingiustificatezza dell assimilazione fra | redditi | di lavoro autonomo , i redditi agrari ed i redditi di impresa ( per non dire degli stessi redditi puramente |
| 1980-42.txt | 1461 | 1461 | un secondo verso , altre commissioni danno piuttosto rilievo all ingiustificatezza dell assimilazione fra redditi di lavoro autonomo , i | redditi | agrari ed i redditi di impresa ( per non dire degli stessi redditi puramente patrimoniali ) , derivante dall art |
| 1980-42.txt | 1465 | 1465 | altre commissioni danno piuttosto rilievo all ingiustificatezza dell assimilazione fra redditi di lavoro autonomo , i redditi agrari ed i | redditi | di impresa ( per non dire degli stessi redditi puramente patrimoniali ) , derivante dall art . 1 prima ancora |
| 1980-42.txt | 1474 | 1474 | fra redditi di lavoro autonomo , i redditi agrari ed i redditi di impresa ( per non dire degli stessi | redditi | puramente patrimoniali ) , derivante dall art . 1 prima ancora che dall art . 7 del decreto istitutivo . |
| 1980-42.txt | 1529 | 1529 | un unica questione di legittimità costituzionale . le norme relative all ilor sono cioè censurate , in quanto distraggono i | redditi | di lavoro autonomo dalla disciplina tributaria del lavoro dipendente , al solo scopo di attrarre i redditi stessi corrispondentemente nell |
| 1980-42.txt | 1546 | 1546 | quanto distraggono i redditi di lavoro autonomo dalla disciplina tributaria del lavoro dipendente , al solo scopo di attrarre i | redditi | stessi corrispondentemente nell ambito della disciplina dei redditi misti o fondati : senza che le conseguenti classificazioni legislative si ricolleghino |
| 1980-42.txt | 1554 | 1554 | disciplina tributaria del lavoro dipendente , al solo scopo di attrarre i redditi stessi corrispondentemente nell ambito della disciplina dei | redditi | misti o fondati : senza che le conseguenti classificazioni legislative si ricolleghino ad una specifica e congrua capacità contributiva dei |
| 1980-42.txt | 1639 | 1639 | della costituzione . 4 . nello sforzo di sostenere la costituzionalità dell assoggettamento del lavoro autonomo all imposta locale sui | redditi | , l avvocatura dello stato ha svolto due ordini di considerazioni , pertinenti entrambe alla sistemazione concettuale delle attività così |
| 1980-42.txt | 1700 | 1700 | fenomeno ben differenziato dal lavoro dipendente . in secondo luogo , sussisterebbe invece una strettissima ” contiguità ” fra i | redditi | di lavoro autonomo e i redditi d impresa , tale che non sarebbe ragionevole la contrapposizione dei lavoratori autonomi ( |
| 1980-42.txt | 1706 | 1706 | . in secondo luogo , sussisterebbe invece una strettissima ” contiguità ” fra i redditi di lavoro autonomo e i | redditi | d impresa , tale che non sarebbe ragionevole la contrapposizione dei lavoratori autonomi ( e dei liberi professionisti , in |
| 1980-42.txt | 1789 | 1789 | incontestabili , sul piano del diritto tributario come già sul piano del diritto civile . ma la discriminazione qualitativa dei | redditi | non implica soltanto che le rispettive fonti di produzione siano diverse ; bensì richiede per dimostrarsi costituzionalmente legittima che a |
| 1980-42.txt | 1822 | 1822 | bensì richiede per dimostrarsi costituzionalmente legittima che a questa diversità corrisponda una peculiare e differenziata capacità contributiva , propria dei | redditi | incisi rispetto ai redditi esclusi dal tributo , a parità di ammontare della base imponibile . e nulla consente di |
| 1980-42.txt | 1826 | 1826 | costituzionalmente legittima che a questa diversità corrisponda una peculiare e differenziata capacità contributiva , propria dei redditi incisi rispetto ai | redditi | esclusi dal tributo , a parità di ammontare della base imponibile . e nulla consente di desumere , né dai |
| 1980-42.txt | 1914 | 1914 | maggiore attitudine dei lavoratori autonomi alla contribuzione , non giova postulare l esistenza di un inscindibile continuum , comprensivo dei | redditi | di lavoro autonomo ( e specialmente dei redditi professionali ) unitamente ai redditi d impresa : la cui discriminazione qualitativa |
| 1980-42.txt | 1922 | 1922 | non giova postulare l esistenza di un inscindibile continuum , comprensivo dei redditi di lavoro autonomo ( e specialmente dei | redditi | professionali ) unitamente ai redditi d impresa : la cui discriminazione qualitativa , rispetto ai redditi esclusi dall ilor , |
| 1980-42.txt | 1927 | 1927 | di un inscindibile continuum , comprensivo dei redditi di lavoro autonomo ( e specialmente dei redditi professionali ) unitamente ai | redditi | d impresa : la cui discriminazione qualitativa , rispetto ai redditi esclusi dall ilor , non viene contestata per lo |
| 1980-42.txt | 1938 | 1938 | ( e specialmente dei redditi professionali ) unitamente ai redditi d impresa : la cui discriminazione qualitativa , rispetto ai | redditi | esclusi dall ilor , non viene contestata per lo meno di massima sul piano della legittimità costituzionale . indiscutibilmente , |
| 1980-42.txt | 2083 | 2083 | considerate nell art . 2195 cod . civ . ma la presenza di una zona grigia , intermedia fra i | redditi | sicuramente imprenditoriali e quelli sicuramente lavorativi , non toglie che sul piano normativo altro siano il lavoro autonomo in genere |
| 1980-42.txt | 2301 | 2301 | se anche si restringe l indagine all ordinamento tributario immediatamente anteriore alla riforma del 1971 , è vero che i | redditi | d impresa ne venivano considerati di categoria c1 , quando si trattasse di attività ” organizzate prevalentemente con il lavoro |
| 1980-42.txt | 2375 | 2375 | aliquota dell imposta di ricchezza mobile risultava allora identica a quella stabilita per la categoria c2 , ossia per i | redditi | di lavoro subordinato ( anche se da ultimo le rispettive quote esenti erano state diversificate dall art . 1 della |
| 1980-42.txt | 2495 | 2495 | del 1971 e dall art . 1 del d.p.r . numero 599 del 1973 che sottopongono all ilor tanto i | redditi | di lavoro autonomo quanto i redditi d impresa , come pure i redditi agrari e di terreni in genere , |
| 1980-42.txt | 2501 | 2501 | 1 del d.p.r . numero 599 del 1973 che sottopongono all ilor tanto i redditi di lavoro autonomo quanto i | redditi | d impresa , come pure i redditi agrari e di terreni in genere , i redditi di fabbricati , i |
| 1980-42.txt | 2508 | 2508 | 1973 che sottopongono all ilor tanto i redditi di lavoro autonomo quanto i redditi d impresa , come pure i | redditi | agrari e di terreni in genere , i redditi di fabbricati , i redditi di capitale non si può non |
| 1980-42.txt | 2517 | 2517 | lavoro autonomo quanto i redditi d impresa , come pure i redditi agrari e di terreni in genere , i | redditi | di fabbricati , i redditi di capitale non si può non concludere che il legislatore ha adottato in sostanza ( |
| 1980-42.txt | 2522 | 2522 | d impresa , come pure i redditi agrari e di terreni in genere , i redditi di fabbricati , i | redditi | di capitale non si può non concludere che il legislatore ha adottato in sostanza ( quali che fossero le intenzioni |
| 1980-42.txt | 2573 | 2573 | , utile per superare le difficoltà operative inerenti all esatta determinazione di una categoria così composita come quella costituita dai | redditi | patrimoniali . sotto il profilo in esame , però , soluzioni del genere non risultano compatibili con i principi costituzionali |
| 1980-42.txt | 2746 | 2746 | delle norme impugnate possa farsi consistere secondo le insistite argomentazioni dell avvocatura dello stato nella circostanza che a formare i | redditi | di lavoro autonomo concorrerebbe ” una componente produttiva patrimoniale ( anche se in misura ridotta o minima ) ” ; |
| 1980-42.txt | 2780 | 2780 | misura ridotta o minima ) ” ; sicché l imposta tenderebbe appunto a colpire la ” generica patrimonialità ” dei | redditi | stessi , non diversamente dagli altri redditi misti . in realtà , anche questa configurazione del lavoro autonomo risulta postulata |
| 1980-42.txt | 2787 | 2787 | sicché l imposta tenderebbe appunto a colpire la ” generica patrimonialità ” dei redditi stessi , non diversamente dagli altri | redditi | misti . in realtà , anche questa configurazione del lavoro autonomo risulta postulata assai più che dimostrata . non a |
| 1980-42.txt | 2850 | 2850 | eccezioni : dal momento che ” non sempre ” come precisa la memoria depositata il 22 novembre 1979 ” il | reddito | di lavoro professionale può essere riferito , anche per parte modesta ” , ad una ” base genericamente patrimonialistica “ |
| 1980-42.txt | 2972 | 2972 | componente patrimoniale , nonché difettare in alcune eccezionali ipotesi , manca addirittura per ciò che riguarda una maggior parte dei | redditi | da lavoro autonomo . è infatti ben noto che i beni strumentali generalmente necessari per produrre i redditi stessi non |
| 1980-42.txt | 2990 | 2990 | parte dei redditi da lavoro autonomo . è infatti ben noto che i beni strumentali generalmente necessari per produrre i | redditi | stessi non hanno , di massima , natura e dimensioni economiche tali che il legislatore tributario ne possa ragionevolmente tener |
| 1980-42.txt | 3044 | 3044 | è ancor più conclusiva la considerazione che , nei confronti di intere categorie di lavoratori autonomi , la patrimonialità del | reddito | non può essere neppure ipotizzata o postulata : in linea di fatto , per attività lavorative come quelle degli autori |
| 1980-42.txt | 3074 | 3074 | linea di fatto , per attività lavorative come quelle degli autori di opere letterarie e scientifiche o dei titolari di | redditi | ” derivanti dalla collaborazione a giornali , riviste ed enciclopedie ” ( di cui all art . 49 , terzo |
| 1980-42.txt | 3118 | 3118 | . a , del d.p.r . n . 597 del 1973 ) ; in linea di diritto , circa “ | redditi | derivanti dalla partecipazione ad associazioni in partecipazione in qualità di associato quando l apporto è costituito esclusivamente dalla prestazione di |
| 1980-42.txt | 3163 | 3163 | l espressa previsione dell art . 49 , terzo comma , lett . c ) ; per non dire dei | redditi | di lavoro autonomo occasionale , assoggettati integralmente all ilor senza che i modelli per la dichiarazione annuale dei redditi consentano |
| 1980-42.txt | 3182 | 3182 | dei redditi di lavoro autonomo occasionale , assoggettati integralmente all ilor senza che i modelli per la dichiarazione annuale dei | redditi | consentano nemmeno di effettuare le deduzioni disposte dall art . 7 del d.p.r . n . 599 del 1973 . |
| 1980-42.txt | 3230 | 3230 | sostanzialmente patrimoniale della clientela , dalla quale i liberi professionisti ( come pure altri lavoratori autonomi ) ricavano il loro | reddito | . sotto questo stesso aspetto , non possono venir confuse e ridotte ad un artificiosa unità fattispecie che si presentano |
| 1980-42.txt | 3458 | 3458 | particolar modo , delle libere professioni ) , se ne ricava una ulteriore conferma dell impossibilità di inquadrare indiscriminatamente i | redditi | di lavoro autonomo fra i redditi misti , in ragione della loro asserita patrimonialità . 6 . a compensare gli |
| 1980-42.txt | 3464 | 3464 | ) , se ne ricava una ulteriore conferma dell impossibilità di inquadrare indiscriminatamente i redditi di lavoro autonomo fra i | redditi | misti , in ragione della loro asserita patrimonialità . 6 . a compensare gli squilibri derivanti dall art . 1 |
| 1980-42.txt | 3511 | 3511 | dall art . 7 del d.p.r . n . 599 del 1973 , nella misura del cinquanta per cento del | reddito | annuo di lavoro autonomo , da un minimo di due milioni e cinquecentomila fino a un massimo di sette milioni |
| 1980-42.txt | 3586 | 3586 | un notevole abbattimento alla base , questo beneficio non fa che ribadire sul piano giuridico l illegittima presunzione che i | redditi | in esame ricadano fra i redditi misti e siano pertanto equiparabili ai redditi d impresa : dal momento che la |
| 1980-42.txt | 3592 | 3592 | questo beneficio non fa che ribadire sul piano giuridico l illegittima presunzione che i redditi in esame ricadano fra i | redditi | misti e siano pertanto equiparabili ai redditi d impresa : dal momento che la deduzione non spetta ai soli lavoratori |
| 1980-42.txt | 3599 | 3599 | piano giuridico l illegittima presunzione che i redditi in esame ricadano fra i redditi misti e siano pertanto equiparabili ai | redditi | d impresa : dal momento che la deduzione non spetta ai soli lavoratori autonomi , ma si applica secondo il |
| 1980-42.txt | 3627 | 3627 | deduzione non spetta ai soli lavoratori autonomi , ma si applica secondo il capoverso dell art . 7 agli stessi | redditi | agrari ed imprenditoriali , ” a condizione che il soggetto presti la propria opera nell impresa e tale prestazione costituisca |
| 1980-42.txt | 3664 | 3664 | e tale prestazione costituisca la sua occupazione prevalente ” . ciò che è più grave , la discriminazione qualitativa dei | redditi | si degrada in tal senso a discriminazione quantitativa ; e l imposta locale sui redditi , quasi concepita come un |
| 1980-42.txt | 3679 | 3679 | , la discriminazione qualitativa dei redditi si degrada in tal senso a discriminazione quantitativa ; e l imposta locale sui | redditi | , quasi concepita come un duplicato dell imposta personale , si trasforma corrispondentemente secondo certe impostazioni dottrinali da proporzionale in |
| 1980-42.txt | 3728 | 3728 | deduzione , essa mirava e verosimilmente mira , come si è già ricordato , a lasciare esente quella parte dei | redditi | misti che si presume imputabile al lavoro dei soggetti passivi del tributo . senonché , mentre operazioni del genere si |
| 1980-42.txt | 3751 | 3751 | si presume imputabile al lavoro dei soggetti passivi del tributo . senonché , mentre operazioni del genere si addicono ai | redditi | d impresa , esse deformano le caratteristiche del lavoro autonomo , in ordine al quale non è certo sostenibile che |
| 1980-42.txt | 3775 | 3775 | esse deformano le caratteristiche del lavoro autonomo , in ordine al quale non è certo sostenibile che l elevatezza del | reddito | valga da sola a mutare sopra una determinata soglia la stessa natura dell attività colpita dall imposta . per i |
| 1980-42.txt | 3825 | 3825 | stabilito in modo meccanico che fino a due milioni e cinquecentomila lire ( ora elevati a sei milioni ) loro | redditi | siano qualificabili di puro lavoro , che da questa cifra fino a quindici milioni ( ora elevati a ventiquattro ) |
| 1980-42.txt | 3849 | 3849 | puro lavoro , che da questa cifra fino a quindici milioni ( ora elevati a ventiquattro ) si tratti di | redditi | misti , che oltre un tale tetto essi debbano invece venire imputati ad una componente di puro capitale , rappresenta |
| 1980-42.txt | 3894 | 3894 | presunzione tributaria basata sopra un altra presunzione : cioè sulla premessa , già di per sé irragionevole , che i | redditi | di lavoro autonomo siano tutti assimilabili ai redditi d impresa , dalla quale in sostanza procede l art . 1 |
| 1980-42.txt | 3902 | 3902 | cioè sulla premessa , già di per sé irragionevole , che i redditi di lavoro autonomo siano tutti assimilabili ai | redditi | d impresa , dalla quale in sostanza procede l art . 1 del d.p.r . n . 599 del 1973 |
| 1980-42.txt | 4018 | 4018 | atti d intervento del presidente del consiglio dei ministri ” la considerazione , non ignorata dal legislatore , che i | redditi | di lavoro autonomo , indipendentemente dall efficienza degli apparati amministrativi preposti , sono per loro natura meno suscettibili di completo |
| 1980-42.txt | 4231 | 4231 | una superiore eguaglianza fra i contribuenti , bensì aggraverebbe le sperequazioni già in atto fra coloro che dichiarano i propri | redditi | in termini assolutamente o almeno relativamente esatti e quanti invece presentano dichiarazioni incomplete o infedeli ( o addirittura omettono di |
| 1980-42.txt | 4299 | 4299 | sfugge del tutto od in parte all imposta personale , evadendo in tal modo parallelamente anche l imposta locale sui | redditi | . in secondo luogo , ai fini dell attuale decisione non è probante osservare come già riferiva la quinta commissione |
| 1980-42.txt | 4325 | 4325 | ai fini dell attuale decisione non è probante osservare come già riferiva la quinta commissione permanente del senato che i | redditi | di lavoro autonomo sono preventivamente depurati da tutte le spese di produzione ; diversamente dai redditi di lavoro dipendente , |
| 1980-42.txt | 4341 | 4341 | del senato che i redditi di lavoro autonomo sono preventivamente depurati da tutte le spese di produzione ; diversamente dai | redditi | di lavoro dipendente , che in tal senso non beneficiano altro che di una detrazione fissa . da un lato |
| 1980-42.txt | 4424 | 4424 | art . 50 del d.p.r . n . 597 del 1973 ) , persegue l ovvia esigenza di considerare un | reddito | netto anziché un reddito lordo . d altro lato , se ciò comportasse una irragionevole disparità di trattamento fra lavoratori |
| 1980-42.txt | 4428 | 4428 | d.p.r . n . 597 del 1973 ) , persegue l ovvia esigenza di considerare un reddito netto anziché un | reddito | lordo . d altro lato , se ciò comportasse una irragionevole disparità di trattamento fra lavoratori autonomi e subordinati , |
| 1980-42.txt | 4479 | 4479 | imponibile dell imposta personale e non certo nell introduzione di una nuova ed apposita imposta , come quella locale sui | redditi | . in terzo luogo , non regge nemmeno il rilievo proposto dall avvocatura dello stato che non sussisterebbe ” una |
| 1980-42.txt | 4526 | 4526 | e di riscossione ” delle somme rispettivamente dovute dai lavoratori autonomi e dai lavoratori dipendenti , quanto all imposta sul | reddito | delle persone fisiche . per meglio dire , il rilievo è incontestabile di per se stesso , specialmente per chi |
| 1980-42.txt | 4608 | 4608 | infatti normale che l imposta personale fosse pagata dai lavoratori autonomi a due tre anni di distanza dalla produzione del | reddito | così colpito ; tanto è vero che l art . 16 , secondo comma , della ricordata legge n . |
| 1980-42.txt | 4732 | 4732 | maggiorando l ammontare dell imposta medesima in ragione del tempo trascorso fra la dichiarazione ( o la percezione ) del | reddito | ed il versamento del relativo tributo , anziché istituire un imposta specifica . ciò che più conta , fin d |
| 1980-42.txt | 4755 | 4755 | versamento del relativo tributo , anziché istituire un imposta specifica . ciò che più conta , fin d allora vari | redditi | di lavoro autonomo venivano in parte colpiti alla fonte , mediante le ritenute previste dall art . 25 del d.p.r |
| 1980-42.txt | 4840 | 4840 | farsi consistere neanche in relazione agli anni 1974 e 1975 nel ritardato pagamento dell irpef da parte dei titolari di | redditi | non derivanti da lavoro dipendente . 8 . da nessun punto di vista , l indiscriminata sottoposizione dei redditi di |
| 1980-42.txt | 4859 | 4859 | di redditi non derivanti da lavoro dipendente . 8 . da nessun punto di vista , l indiscriminata sottoposizione dei | redditi | di lavoro autonomo all ilor si presenta , dunque , costituzionalmente difendibile . tuttavia , ciò non significa che tali |
| 1980-42.txt | 4880 | 4880 | di lavoro autonomo all ilor si presenta , dunque , costituzionalmente difendibile . tuttavia , ciò non significa che tali | redditi | vadano comunque sottratti all imposta locale , pur dove sussistano valide ragioni per assimilarli ai redditi d impresa e , |
| 1980-42.txt | 4896 | 4896 | non significa che tali redditi vadano comunque sottratti all imposta locale , pur dove sussistano valide ragioni per assimilarli ai | redditi | d impresa e , più in generale , per iscriverli fra i redditi misti . allo stato attuale dell ordinamento |
| 1980-42.txt | 4909 | 4909 | dove sussistano valide ragioni per assimilarli ai redditi d impresa e , più in generale , per iscriverli fra i | redditi | misti . allo stato attuale dell ordinamento tributario , che non può essere diversamente articolato dalla corte stessa , la |
| 1980-42.txt | 4933 | 4933 | stato attuale dell ordinamento tributario , che non può essere diversamente articolato dalla corte stessa , la distinzione fra i | redditi | di lavoro e i redditi d impresa dovrà essere operata alla stregua dell art . 51 del d.p.r . n |
| 1980-42.txt | 4938 | 4938 | , che non può essere diversamente articolato dalla corte stessa , la distinzione fra i redditi di lavoro e i | redditi | d impresa dovrà essere operata alla stregua dell art . 51 del d.p.r . n . 597 del 1973 : |
| 1980-42.txt | 5043 | 5043 | del d.p.r . n . 599 del 1973 va pertanto dichiarata nella parte in cui tali norme non escludono i | redditi | di lavoro autonomo , che non possano venire assimilati ai redditi d impresa . quanto invece all art . 7 |
| 1980-42.txt | 5054 | 5054 | nella parte in cui tali norme non escludono i redditi di lavoro autonomo , che non possano venire assimilati ai | redditi | d impresa . quanto invece all art . 7 del predetto decreto non occorre che , negli stessi termini , |
| 1980-42.txt | 5130 | 5130 | . 1 , già in forza della dichiarazione d illegittimità parziale della disciplina riguardante il presupposto dell imposta locale sui | redditi | . ciò considerato , rimane assorbita anche la questione riguardante il preteso contrasto fra l art . 7 e l |
| 1980-42.txt | 5167 | 5167 | . 7 e l art . 76 cost . , per la mancata concessione del relativo beneficio a favore dei | redditi | di lavoro autonomo occasionale : questione che il giudice a quo ha sollevato congiuntamente , ed anzi subordinatamente , rispetto |
| 1980-54.txt | 1389 | 1389 | diverso da quello di solito attribuito . è evidente infatti che , sia pure con differenze rispetto alle imposte sul | reddito | ( nel quale il presupposto ha carattere ricorrente , dando luogo ogni anno ad autonome obbligazioni ) anche per i |
| 1980-54.txt | 1608 | 1608 | quanto si fa riferimento , per l imposizione dell addizionale , non già ad un fatto relativo all incremento del | reddito | , ma puramente e semplicemente alla iscrizione a ruolo del rateo annuale del contributo di miglioria . non è necessario |
| 1980-56.txt | 110 | 110 | certificato attestante la sua iscrizione a ruolo , ai fini dell imposta complementare per l anno 1969 , per un | reddito | non superiore a sei milioni di lire , negherebbe al locatore la facoltà di fornire la prova della inattendibilità dell |
| 1980-56.txt | 563 | 563 | anch esse nella parte in cui non riconoscono al locatore il diritto di provare che il conduttore gode di un | reddito | superiore a quello risultante dall iscrizione nei ruoli dell imposta complementare per l anno 1969 . e precisamente : l |
| 1980-56.txt | 706 | 706 | il conduttore o il subconduttore siano iscritti , ai fini dell imposta complementare per l anno 1969 , per un | reddito | superiore ai sei milioni di lire ” ) , adoperata nel quarto comma dell art . 7 ora denunciato , |
| 1980-56.txt | 915 | 915 | nella parte in cui non riconosce al locatore il diritto di provare che il conduttore o subconduttore gode di un | reddito | superiore a quello risultante dall iscrizione nei ruoli dell imposta complementare per l anno 1969 . 5 . del pari |
| 1980-56.txt | 1213 | 1213 | comune , che normalmente provvedono al soddisfacimento dei loro bisogni mediante la messa in comune di tutto o parte del | reddito | di lavoro o patrimoniale da esse percepito ” . ora , non v ha dubbio che la consistenza del nucleo |
| 1980-56.txt | 1646 | 1646 | legge n . 833 del 1969 ) , anche quello delle modeste condizioni economiche , prescrivendosi all uopo che il | reddito | annuo del conduttore e degli altri componenti la famiglia anagrafica non superasse determinati importi ( due milioni e cinquecentomila lire |
| 1980-56.txt | 1760 | 1760 | e n . 225 del 1976 , relative a successiva normativa vincolistica , non soltanto l accertamento dell entità del | reddito | è stato svincolato dal rigido collegamento con le risultanze fiscali , ma è stata , altresì , dichiarata la illegittimità |
| 1980-56.txt | 1796 | 1796 | altresì , dichiarata la illegittimità costituzionale della normativa medesima , nella parte in cui non attribuiva rilevanza alle variazioni di | reddito | del conduttore eventualmente sopravvenute . non vi è , però , ragione che lo stesso principio , valido per l |
| 1980-79.txt | 112 | 112 | dicembre 1973 , n . 834 , viene censurata in quanto esclude dalle sue previsioni i contribuenti , i cui | redditi | risultino ” definitivamente accertati ” dall amministrazione finanziaria ; sembra , in effetti , che ci si trovi di fronte |
| 1980-79.txt | 274 | 274 | disposizioni del d.l . n . 660 del 1973 , escludendo in tal modo dall amnistia i cittadini i cui | redditi | siano stati definiti in modo diverso ” . le ragioni addotte dalla corte nella sentenza n . 32 del 1976 |
| 1980-79.txt | 363 | 363 | della parte privata che la situazione del contribuente era nella fattispecie ancora da definire e che il relativo accertamento del | reddito | fu concordato il 2 dicembre 1974 con l ufficio delle imposte . in realtà , tale situazione era stata già |
| 1980-79.txt | 646 | 646 | e tanto meno di illecito , per un danno sociale che è suscettibile di valutazione ( rispetto alla definizione del | reddito | mediante condono ) solo in quanto si sia in precedenza rinunziato ad avvalersi del condono stesso . del resto , |
| 1980-80.txt | 57 | 57 | ” in quanto la preclusione legislativa ” in esso disposta ” introduce una ingiustificata eccezione al principio della separazione dei | redditi | in contrasto quindi con gli artt . 3 , 31 e 53 della costituzione , la cui violazione è stata |
| 1980-80.txt | 500 | 500 | , che comporta appunto la integrale assimilazione alla decisione o sentenza passata in giudicato ( o alla determinazione sintetica del | reddito | complessivo ) della definizione del reddito stesso con le procedure del condono . né si può ritenere arbitrario il collegamento |
| 1980-80.txt | 506 | 506 | assimilazione alla decisione o sentenza passata in giudicato ( o alla determinazione sintetica del reddito complessivo ) della definizione del | reddito | stesso con le procedure del condono . né si può ritenere arbitrario il collegamento stabilito dal legislatore tra la domanda |
| 1980-96.txt | 422 | 422 | di condono sopra menzionati ) non si condiziona l abbandono delle sanzioni alla definizione , in regime ordinario , dei | redditi | imponibili e dei debiti d imposta , definizione da conseguirsi mediante l opera dell amministrazione e del contribuente entro un |
| 1980-96.txt | 832 | 832 | dall ambito di applicabilità del provvedimento nessun contribuente a causa di ritardi nell attività degli uffici competenti ad accertare i | redditi | o a liquidare le imposte . non interessa , ovviamente , verificare qui se alle speranze del legislatore siano stati |
| 1981-119.txt | 338 | 338 | state assoggettate , in virtù del d.p.r . 29 settembre 1973 , n . 597 , all imposta unica sul | reddito | delle persone fisiche , le su indicate disposizioni avrebbero dato luogo , per gli anni 1974 e 1975 , ad |
| 1981-119.txt | 385 | 385 | , venendo a colpire i titolari delle pensioni , su cui si è applicata la ritenuta , a parità di | reddito | e di capacità contributiva , in misura ingiustificatamente maggiore rispetto agli altri cittadini , nonché ( considerata la natura di |
| 1981-119.txt | 406 | 406 | e di capacità contributiva , in misura ingiustificatamente maggiore rispetto agli altri cittadini , nonché ( considerata la natura di | reddito | da lavoro delle pensioni ) rispetto agli altri lavoratori : sotto tale aspetto esse sarebbero , perciò , in contrasto |
| 1981-119.txt | 1168 | 1168 | . 29 settembre 1973 , n . 597 , e con decorrenza dal 1 gennaio 1974 , una imposta sul | reddito | complessivo netto delle persone fisiche ( irpef ) , alla quale sono state assoggettate anche le pensioni , mentre è |
| 1981-119.txt | 1310 | 1310 | , sancito dagli artt . 3 e 53 della costituzione , atteso che , nei confronti dei titolari di altri | redditi | , e più specificamente di redditi da lavoro dipendente ( cui la pensione , ai fini dell applicazione dell irpef |
| 1981-119.txt | 1316 | 1316 | e 53 della costituzione , atteso che , nei confronti dei titolari di altri redditi , e più specificamente di | redditi | da lavoro dipendente ( cui la pensione , ai fini dell applicazione dell irpef , è assimilata dall art . |
| 1981-119.txt | 1380 | 1380 | è applicato tanto l irpef quanto la ritenuta a favore del fondo sociale , sono stati , a parità di | reddito | e di capacità contributiva , colpiti in misura ingiustificatamente e notevolmente maggiore . alla eliminazione di siffatta incongruenza appariva preordinato |
| 1981-151.txt | 163 | 163 | privilegiate ordinarie militari l agevolazione tributaria prevista per le pensioni di guerra , e cioè l esenzione dall imposta sul | reddito | delle persone fisiche . 2 . viene in primo luogo all esame della corte la eccezione di inammissibilità sollevata dall |
| 1981-151.txt | 353 | 353 | di progressività dell imposizione e osservando , inoltre , in particolare , i seguenti criteri direttivi : 1 ) i | redditi | che a norma del vigente testo unico delle leggi sulle imposte dirette sono esenti da tali imposte potranno essere in |
| 1981-151.txt | 382 | 382 | leggi sulle imposte dirette sono esenti da tali imposte potranno essere in tutto o in parte esclusi dal computo del | reddito | complessivo ai fini delle imposte sul reddito delle persone fisiche e sul reddito delle persone giuridiche o esentati dall imposta |
| 1981-151.txt | 389 | 389 | tali imposte potranno essere in tutto o in parte esclusi dal computo del reddito complessivo ai fini delle imposte sul | reddito | delle persone fisiche e sul reddito delle persone giuridiche o esentati dall imposta locale sui redditi . . . “ |
| 1981-151.txt | 395 | 395 | o in parte esclusi dal computo del reddito complessivo ai fini delle imposte sul reddito delle persone fisiche e sul | reddito | delle persone giuridiche o esentati dall imposta locale sui redditi . . . ” . appare evidente che , nell |
| 1981-151.txt | 405 | 405 | fini delle imposte sul reddito delle persone fisiche e sul reddito delle persone giuridiche o esentati dall imposta locale sui | redditi | . . . ” . appare evidente che , nell applicazione del criterio generale enunciato , veniva specificato che il |
| 1981-151.txt | 1983 | 1983 | sociale della pensione di guerra consentissero di accordare ad essa le ” agevolazioni tributarie ” dell esenzione dall imposta sul | reddito | delle persone fisiche , derogando alla disposizione generale che ” costituiscono reddito di lavoro dipendente ( e quindi sono soggette |
| 1981-151.txt | 1995 | 1995 | agevolazioni tributarie ” dell esenzione dall imposta sul reddito delle persone fisiche , derogando alla disposizione generale che ” costituiscono | reddito | di lavoro dipendente ( e quindi sono soggette all irpef ) anche le pensioni e gli assegni ad esse equiparati |
| 1981-151.txt | 2037 | 2037 | ( art . 46 del d.p.r . n . 597 dei 1973 , ” istituzione e disciplina dell imposta sul | reddito | dalle persone fisiche ” ) . è certo , comunque , che non si potrebbero invocare gli scarsi elementi di |
| 1981-187.txt | 1021 | 1021 | e definitivamente il d.p.r . 29 settembre 1973 , n . 597 , sull istituzione e disciplina dell imposta sul | reddito | delle persone fisiche . in particolare , l art . 47 , primo comma , lettera d ) , di |
| 1981-187.txt | 1046 | 1046 | in particolare , l art . 47 , primo comma , lettera d ) , di tale normativa assimila al | reddito | di lavoro dipendente le indennità ” percepite dai membri del parlamento ” e quelle , ” comunque denominate , percepite |
| 1981-187.txt | 1114 | 1114 | 48 , quarto comma , stabilisce che ” le indennità indicate alla lettera d ) dell art . 47 costituiscono | reddito | nella misura del quaranta per cento del loro ammontare al netto dei contributi previdenziali ” . se si considera poi |
| 1981-187.txt | 1192 | 1192 | essendo anch essi assimilati , per espresso dettato del medesimo art . 47 , lett . e ) , al | reddito | di lavoro dipendente , non risultano sottratti al normale regime di tassazione , il sistema creato con la riforma del |
| 1981-187.txt | 2407 | 2407 | della regione è una volta che per effetto dell esonero , nella misura di sei decimi , dall imposta sul | reddito | delle persone fisiche ( irpef ) , riconosciuto solo ai membri della presidenza dell assemblea , si è verificata una |
| 1981-187.txt | 2671 | 2671 | impugnata trae origine , meglio che occasione , dalla riforma tributaria , cioè dall istituzione e disciplina dell imposta sul | reddito | delle persone fisiche ( irpef ) : questa reca la data del 1973 ( d.p.r . n . 597 ) |
| 1981-187.txt | 2816 | 2816 | . n . 597 del 1973 , la quale stabilisce che le indennità dei membri degli organi elettivi ” costituiscono | reddito | nella misura del qualità per cento ” , si configura come una deroga al suddetto principio costituzionale ; una deroga |
| 1981-36.txt | 120 | 120 | a quo per la stretta connessione tra la responsabilità solidale del coniuge ed il principio che stabiliva il cumulo dei | redditi | tra coniugi . la sopravvenuta incostituzionalità dell istituto del cumulo , per effetto della citata sentenza n . 179 del |
| 1981-49.txt | 148 | 148 | n . 636 , nella parte in cui , ai fini dell applicazione della imposta complementare e della imposta sul | reddito | delle persone fisiche , prevedevano il concorso dei redditi della moglie , non legalmente ed effettivamente separata , con quelli |
| 1981-49.txt | 157 | 157 | ai fini dell applicazione della imposta complementare e della imposta sul reddito delle persone fisiche , prevedevano il concorso dei | redditi | della moglie , non legalmente ed effettivamente separata , con quelli del marito e l imputazione del reddito complessivo a |
| 1981-49.txt | 175 | 175 | concorso dei redditi della moglie , non legalmente ed effettivamente separata , con quelli del marito e l imputazione del | reddito | complessivo a quest ultimo , quale unico soggetto passivo di imposta , ponendo a carico del medesimo tutti gli obblighi |
| 1981-49.txt | 240 | 240 | determinata ai sensi dei commi precedenti non si applica l ulteriore detrazione di lire 36.000 annue , prevista per i | redditi | di lavoro dipendente di importo annuo non superiore a lire 4 milioni dal secondo comma dell art . 4 del |
| 1981-49.txt | 342 | 342 | 2 , prescrive le modalità per la presentazione , da parte di ciascuno dei coniugi , di separate dichiarazioni dei | redditi | per gli anni 1974 e precedenti . il successivo art . 2 concerne esclusivamente modalità per la presentazione della suddetta |
| 1981-49.txt | 421 | 421 | stessa legge n . 751 del 1976 , nella diversa ipotesi che nessuno dei coniugi presenti la separata dichiarazione dei | redditi | per gli anni 1974 e precedenti . in tutte le quaranta ordinanze di rinvio si censura sotto profili nella maggior |
| 1981-49.txt | 480 | 480 | liquidazione dell imposta irpef per gli anni 1974 e precedenti della ulteriore detrazione di imposta di lire 36.000 qualora abbia | reddito | proprio la moglie del lavoratore dipendente con reddito personale di importo annuo non superiore a lire 4.000.000 . questa corte |
| 1981-49.txt | 488 | 488 | e precedenti della ulteriore detrazione di imposta di lire 36.000 qualora abbia reddito proprio la moglie del lavoratore dipendente con | reddito | personale di importo annuo non superiore a lire 4.000.000 . questa corte osserva che le disposizioni impugnate vanno individuate negli |
| 1981-49.txt | 719 | 719 | . 136 della costituzione perché reimmette nell ordinamento una norma di contenuto identico alle disposizioni che prevedevano il cumulo dei | redditi | dei coniugi , ai fini dell applicazione della imposta irpef , e sono state dichiarate illegittime dalla corte costituzionale con |
| 1981-49.txt | 777 | 777 | , si sarebbe dovuta effettuare separatamente la tassazione dei coniugi e , quindi , ognuno di essi , titolare di | reddito | di lavoro dipendente di importo annuo non superiore a lire 4 milioni , avrebbe dovuto avere diritto alla ulteriore detrazione |
| 1981-49.txt | 947 | 947 | gli artt . 3 , 29 e 53 della costituzione sono quelle che prevedevano : l imputazione al marito dei | redditi | della moglie non legalmente ed effettivamente separata e il cumulo dei redditi di entrambi ai fini dell applicazione della imposta |
| 1981-49.txt | 959 | 959 | che prevedevano : l imputazione al marito dei redditi della moglie non legalmente ed effettivamente separata e il cumulo dei | redditi | di entrambi ai fini dell applicazione della imposta ; la soggettività passiva del marito anche per i detti redditi della |
| 1981-49.txt | 978 | 978 | dei redditi di entrambi ai fini dell applicazione della imposta ; la soggettività passiva del marito anche per i detti | redditi | della moglie e la correlativa negazione di tale soggettività alla moglie ; l obbligo del marito di dichiarare , in |
| 1981-49.txt | 1004 | 1004 | negazione di tale soggettività alla moglie ; l obbligo del marito di dichiarare , in unico atto , oltre ai | redditi | propri , anche i menzionati redditi della moglie ; l obbligo della moglie non separata di indicare al marito gli |
| 1981-49.txt | 1010 | 1010 | ; l obbligo del marito di dichiarare , in unico atto , oltre ai redditi propri , anche i menzionati | redditi | della moglie ; l obbligo della moglie non separata di indicare al marito gli elementi , i dati e le |
| 1981-49.txt | 1035 | 1035 | obbligo della moglie non separata di indicare al marito gli elementi , i dati e le notizie relativi ai propri | redditi | a lui imputabili perché egli potesse effettuare la dichiarazione unica dei redditi ( artt . 131 e 139 d.p.r . |
| 1981-49.txt | 1047 | 1047 | i dati e le notizie relativi ai propri redditi a lui imputabili perché egli potesse effettuare la dichiarazione unica dei | redditi | ( artt . 131 e 139 d.p.r . n . 645 del 1958 ; art . 2 , n . |
| 1981-49.txt | 1150 | 1150 | del 1972 ) . la fattispecie ora all esame di questa corte è diversa perché concerne non la imputazione dei | redditi | della moglie al marito quale unico soggetto passivo di imposta , ma l abolizione di una ulteriore detrazione qualora abbia |
| 1981-49.txt | 1171 | 1171 | della moglie al marito quale unico soggetto passivo di imposta , ma l abolizione di una ulteriore detrazione qualora abbia | reddito | proprio il coniuge del lavoratore dipendente , il cui reddito personale non superi il limite annuo di lire 4 milioni |
| 1981-49.txt | 1181 | 1181 | , ma l abolizione di una ulteriore detrazione qualora abbia reddito proprio il coniuge del lavoratore dipendente , il cui | reddito | personale non superi il limite annuo di lire 4 milioni . 3 . altra censura comune a tutte le ordinanze |
| 1981-49.txt | 1248 | 1248 | contrasterebbe in due sensi con il principio costituzionale di eguaglianza : sia perché applicherebbe l abolito principio del cumulo dei | redditi | dei coniugi ; sia perché prevederebbe un trattamento diverso , privo di razionale giustificazione , solo nei confronti dei contribuenti |
| 1981-49.txt | 1327 | 1327 | nella fattispecie in esame si rileva una disparità di trattamento non giustificata entro la medesima categoria di lavoratori dipendenti con | reddito | personale annuo non superiore a lire 4 milioni . in vero , i lavoratori predetti hanno diritto all ulteriore detrazione |
| 1981-49.txt | 1365 | 1365 | all ulteriore detrazione di lire 36.000 , se non sono coniugati o se i loro coniugi non sono titolari di | redditi | che , sommati a quelli dei lavoratori stessi , superino l importo annuo di lire 4 milioni . per contro |
| 1981-49.txt | 1399 | 1399 | di lire 4 milioni . per contro , le norme impugnate escludono che la detrazione si applichi , quanto ai | redditi | dei coniugi che nel loro complesso superino comunque il tetto cli 4 milioni , anche se per importi di minima |
| 1981-49.txt | 1425 | 1425 | complesso superino comunque il tetto cli 4 milioni , anche se per importi di minima entità e anche se il | reddito | di ciascuno dei coniugi stessi , entrambi lavoratori dipendenti , sia inferiore a 4 milioni annui . la denunciata disparità |
| 1982-122.txt | 56 | 56 | ) , t.u . 29 gennaio 1958 , n . 645 , nella parte in cui prevede la detraibilità dal | reddito | personale complessivo dei premi per le assicurazioni sulla vita stipulate dal contribuente a favore proprio o dei familiari conviventi , |
| 1982-122.txt | 204 | 204 | quo , in effetti , il contribuente aveva chiesto il riconoscimento di alcune detrazioni da lui operate nella denuncia dei | redditi | conseguiti nel 1971 , che l ufficio delle imposte dirette di roma aveva escluso in sede di revisione . successivamente |
| 1982-123.txt | 81 | 81 | dell ammissibilità delle deduzioni e detrazioni fiscali , l onere di produrre la relativa documentazione in allegato alla dichiarazione dei | redditi | . si dubita , infatti , nell ordinanza di rimessione che tale disposizione determini un irrazionale ed arbitraria disparità di |
| 1982-123.txt | 245 | 245 | caso documentata dalle scritture contabili disciplinate dalla legge . ed è tale documentazione che deve essere allegata alla dichiarazione dei | redditi | ( art . 5 , n . 2 , d.p.r . n . 600 / 1973 ) . le persone |
| 1982-123.txt | 293 | 293 | obbligo generale di rendicontazione e di documentazione , cosicché in sede fiscale soltanto la documentazione specifica allegata alla denuncia dei | redditi | può dimostrare la fondatezza della richiesta di detrazione degli oneri deducibili . del tutto razionale risulta , pertanto la diversità |
| 1982-123.txt | 362 | 362 | del bilancio o alla mancata tenuta delle scritture contabili da parte delle imprese che determina invece l accertamento sintetico del | reddito | ( art . 39 d.p.r . citato ) . non sussiste conseguentemente alcun contrasto tra la norma impugnata ed i |
| 1982-134.txt | 23 | 23 | diritto : 1 . l ordinanza della commissione tributaria di primo grado di bolzano ( emessa in controversia relativa a | reddito | imponibile soggetto a imposta complementare dichiarato nel 1972 per l anno 1971 , e quindi regolato dalle norme del t.u |
| 1982-134.txt | 66 | 66 | gennaio 1958 , n . 645 ) solleva la questione di legittimità costituzionale della disposizione che consente la detrazione dal | reddito | di lavoro subordinato di spese , passività e perdite inerenti alla produzione del reddito stesso nella misura del venti per |
| 1982-134.txt | 80 | 80 | disposizione che consente la detrazione dal reddito di lavoro subordinato di spese , passività e perdite inerenti alla produzione del | reddito | stesso nella misura del venti per cento di esso con un massimo di lire 360.000 . tale disposizione è appunto |
| 1982-134.txt | 380 | 380 | agli stessi l utilizzazione a proprie spese della struttura sanitaria ” : spese che dovrebbero senza limite essere detraibili dal | reddito | imponibile perché ” l intento del legislatore costituzionale ( nell art . 53 cost . ) è quello di far |
| 1982-134.txt | 411 | 411 | art . 53 cost . ) è quello di far sì che ogni cittadino diventi contribuente in relazione non al | reddito | e , quindi , alla ricchezza prodotta , ma a quella di cui abbia la libera disponibilità ” . la |
| 1982-134.txt | 458 | 458 | del precetto costituzionale che la commissione tributaria ha mutuato dalla dichiarazione del contribuente sopra riportata . restringere la tassabilità dei | redditi | secondo un indeterminato criterio di libera disponibilità di essi significherebbe imporre senza limiti la detraibilità dal reddito disponibile di ogni |
| 1982-134.txt | 475 | 475 | la tassabilità dei redditi secondo un indeterminato criterio di libera disponibilità di essi significherebbe imporre senza limiti la detraibilità dal | reddito | disponibile di ogni erogazione di esso , e senza limiti quantitativi , in necessità primarie dell esistenza : non , |
| 1982-134.txt | 752 | 752 | quella del 1980 , si vede di quanto si è andato allargando l ambito della detraibilità delle spese mediche dal | reddito | imponibile . si può , pertanto , concludere che il limite di detraibilità indicato nell art . 136 , secondo |
| 1982-142.txt | 60 | 60 | 2 . le controversie tributarie che hanno dato origine alla questione di legittimità costituzionale in esame sono tutte relative a | redditi | irpef dell anno 1975 dichiarati nel 1976 , ad eccezione di quella della commissione tributaria di reggio calabria relativa ( |
| 1982-142.txt | 90 | 90 | eccezione di quella della commissione tributaria di reggio calabria relativa ( come si desume dal fascicolo di causa ) a | redditi | irpef e ilor dell anno 1974 dichiarati nel 1975 . sono , quindi , regolate dalle disposizioni originarie del d.p.r |
| 1982-142.txt | 192 | 192 | anche in relazione all art . 77 cost . la norma citata dispone ( anzi disponeva ) la deducibilità dal | reddito | complessivo delle ” spese per cure mediche e chirurgiche e le spese necessarie per l assistenza specifica di persone colpite |
| 1982-142.txt | 261 | 261 | dello stato , per la parte del loro ammontare complessivo che ecceda il 10 o il 5 per cento del | reddito | complessivo dichiarato secondo che questo sia o non sia superiore a quindici milioni di lire . . . ” . |
| 1982-142.txt | 382 | 382 | è chiamata a decidere , quanto in disposizioni successive di ampiezza maggiore , la deducibilità delle spese medico chirurgiche dal | reddito | imponibile , lo fa certamente in considerazione dell importanza primaria del bene della salute e dell obbligo costituzionale della sua |
| 1982-142.txt | 748 | 748 | , proprio in relazione al precetto dell art . 32 cost . , le ha ritenute meritevoli di detrazione dal | reddito | imponibile delle persone fisiche , dapprima ( testo unico n . 645 del 1958 ; d.p.r . n . 597 |
| 1982-142.txt | 778 | 778 | n . 645 del 1958 ; d.p.r . n . 597 del 1973 ) solo in relazione all entità del | reddito | imponibile , poi ( art . 8 del d.l . n . 693 del 1980 convertito in legge 22 dicembre |
| 1982-142.txt | 946 | 946 | principio di eguaglianza , la distinzione che la disposizione investita dal dubbio di costituzionalità opera ai fini della deducibilità dal | reddito | imponibile , per erogazioni delle quali il percipiente si trovi entro o fuori il territorio dello stato . né qui |
| 1982-142.txt | 1002 | 1002 | perché questo , in quanto residente all estero , non è debitore di imposta verso lo stato italiano per un | reddito | non prodotto in italia . se lo scopo della norma fosse stato quello di consentire o favorire l accertamento di |
| 1982-142.txt | 1023 | 1023 | non prodotto in italia . se lo scopo della norma fosse stato quello di consentire o favorire l accertamento di | reddito | prodotto in italia ( nel qual caso la sua legittimità non sarebbe in discussione ) , essa avrebbe dovuto prescrivere |
| 1982-143.txt | 105 | 105 | primo comma , lett . c , d.p.r . 29 settembre 1973 n . 597 , concernente l imposta sul | reddito | delle persone fisiche ( irpef ) . precisamente l art . 5 l . cit . dispone che la deduzione |
| 1982-143.txt | 215 | 215 | riportata disposizione dell art . 5 ha effetto relativamente alle dichiarazioni da presentare nell anno 1977 e perciò concernenti i | redditi | maturati nel 1976 . 3 . sulle dette disposizioni si appuntano le osservazioni dei giudici a quibus , i quali |
| 1982-143.txt | 320 | 320 | l art . 3 cost . , in quanto pone senza giustificazione la detta limitazione di deducibilità per i soli | redditi | delle persone fisiche , mentre gli utili delle persone giuridiche e delle imprese sono depurati da ogni passività , ai |
| 1982-143.txt | 404 | 404 | di immobili ; d ) con l art . 53 cost . , in quanto l impossibilità di dedurre dal | reddito | una parte degli interessi passivi fa sì che venga sottoposto a tributo un reddito inesistente , determinando , in conseguenza |
| 1982-143.txt | 418 | 418 | quanto l impossibilità di dedurre dal reddito una parte degli interessi passivi fa sì che venga sottoposto a tributo un | reddito | inesistente , determinando , in conseguenza , il venir meno della corrispondenza tra imposizione e capacità contributiva . le commissioni |
| 1982-143.txt | 513 | 513 | hanno pagato interessi passivi per importi superiori a tre milioni di lire nel convincimento di poterli dedurre per intero dal | reddito | , hanno subito , per effetto della retroattività del citato art . 5 lett . c , una ingiustificata lesione |
| 1982-143.txt | 1551 | 1551 | art . 5 cit . e l art . 53 cost . , in quanto la impossibilità di dedurre dal | reddito | la parte degli interessi che ecceda i tre milioni ( portati a quattro a partire dal 1980 con la l |
| 1982-143.txt | 1587 | 1587 | dal 1980 con la l . 24 aprile 1980 n . 146 ) determinerebbe l assoggettamento a tributo di un | reddito | inesistente , e , di conseguenza , il venir meno della corrispondenza tra imposizione e capacità contributiva . al riguardo |
| 1982-143.txt | 1633 | 1633 | di principio , nel considerare come incidenti sulla capacità contributiva le spese e gli oneri strumentalmente collegati alla produzione del | reddito | , i quali risultano così suscettibili di essere portati in deduzione per ottenere la base imponibile del tributo ; si |
| 1982-143.txt | 1664 | 1664 | deduzione per ottenere la base imponibile del tributo ; si tratta , invero , di elementi che incidono negativamente sul | reddito | , cioè su quella ricchezza del contribuente dalla quale debbono trarsi i mezzi necessari per le spese pubbliche . spetta |
| 1982-143.txt | 1708 | 1708 | , secondo le sue valutazioni discrezionali , di individuare gli oneri deducibili considerando il necessario collegamento con la produzione del | reddito | , il nesso di proporzionalità con il gettito generale dei tributi , nonché l esigenza fondamentale di adottare le opportune |
| 1982-143.txt | 1882 | 1882 | art . 5 contrasterebbe con l art . 3 cost . , in quanto pone detta limitazione soltanto per i | redditi | delle persone fisiche , mentre , a suo dire , gli utili delle persone giuridiche e delle imprese sarebbero depurati |
| 1982-143.txt | 1929 | 1929 | norme indicate dal giudice a quo come tertium comparationis non consentono il necessario raffronto perché gli interessi passivi per i | redditi | di impresa e per quelli delle persone giuridiche sono regolati da una disciplina ad essi del tutto peculiare , non |
| 1982-143.txt | 1960 | 1960 | da una disciplina ad essi del tutto peculiare , non riconducibile su un piano di eguaglianza con quella relativa ai | redditi | delle persone fisiche . così per i redditi di impresa , l art . 58 d.p.r . n . 597 |
| 1982-143.txt | 1968 | 1968 | , non riconducibile su un piano di eguaglianza con quella relativa ai redditi delle persone fisiche . così per i | redditi | di impresa , l art . 58 d.p.r . n . 597 del 1973 dispone che gli interessi passivi sono |
| 1982-143.txt | 2009 | 2009 | deducibili per la parte corrispondente al rapporto tra l ammontare dei ricavi e altri proventi che concorrono a formare il | reddito | di impresa , e l ammontare complessivo di tutti i ricavi e proventi , compresi quelli esclusi o esentati dalla |
| 1982-143.txt | 2037 | 2037 | di tutti i ricavi e proventi , compresi quelli esclusi o esentati dalla tassazione . relativamente , poi , ai | redditi | delle persone giuridiche , gli interessi , a norma dell art . 21 d.p.r . 29 settembre 1973 n . |
| 1982-143.txt | 2113 | 2113 | e perciò sarà consentita nei limiti del rapporto tra l ammontare dei ricavi e proventi che concorrono per formare il | reddito | imponibile e l ammontare globale di tutti i ricavi e proventi . in proposito , giova altresì ricordare che sulla |
| 1982-143.txt | 2472 | 2472 | art . 5 e concerne quindi anche il tipo di contratto e la garanzia ipotecaria ) si applicano anche ai | redditi | maturati nel 1976 ; ciò , secondo i giudici a quibus , contrasterebbe con il principio della capacità contributiva , |
| 1982-143.txt | 2510 | 2510 | capacità contributiva , in quanto i contribuenti non potevano prevedere il maggior onere della imposta nel momento in cui il | reddito | è maturato . la questione non è fondata . il principio sancito nel primo comma dell art . 53 della |
| 1982-151.txt | 88 | 88 | . . la questione è stata sollevata nel corso di un giudizio nel quale venivano in discussione la dichiarazione dei | redditi | di una contribuente e la conseguente liquidazione dell imposta irpef relative all anno 1977 . è bene , perciò , |
| 1982-151.txt | 231 | 231 | il giudice a quo muove da una interpretazione dei sopra indicati disposti di legge per cui sono ritenuti deducibili dal | reddito | complessivo , nella misura ivi stabilita , gli oneri , risultanti da idonea documentazione , per le ” spese mediche |
| 1982-151.txt | 317 | 317 | persone indicate nell art . 433 del codice civile , diversa dai figlio affiliati , purché tale persona non possieda | redditi | propri superiori a lire novecentosessantamila e conviva con il contribuente o percepisca assegni alimentari non risultanti da provvedimenti dell autorità |
| 1982-151.txt | 382 | 382 | nella fattispecie dedotta avanti la commissione tributaria di primo grado di rovereto , la parte privata pretendeva di dedurre dal | reddito | denunziato , nella misura legislativamente determinata , le spese erogate per l assistenza specifica al padre , titolare di un |
| 1982-151.txt | 403 | 403 | denunziato , nella misura legislativamente determinata , le spese erogate per l assistenza specifica al padre , titolare di un | reddito | proprio di poco superiore alle lire novecentosessantamila , e il giudice a quo ha dubitato della legittimità costituzionale delle precitate |
| 1982-151.txt | 524 | 524 | , ai fini considerati , qualifica , di per sé , in modo diverso la situazione di coloro i cui | redditi | rientrano nel limite stesso , rispetto a quella di coloro i cui redditi , viceversa , quel limite superano , |
| 1982-151.txt | 537 | 537 | diverso la situazione di coloro i cui redditi rientrano nel limite stesso , rispetto a quella di coloro i cui | redditi | , viceversa , quel limite superano , non rileva di quanto . ne consegue che un problema di uguaglianza di |
| 1982-151.txt | 574 | 574 | problema di uguaglianza di trattamento tra fattispecie quali quelle considerate , nelle quali decisivo e scriminante è il livello del | reddito | della persona che ha diritto alla prestazione degli alimenti da parte del contribuente interessato , neppure può prospettarsi , dal |
| 1982-151.txt | 613 | 613 | , dal momento che ne manca l indispensabile presupposto . quanto alla legittimità della fissazione di una quantità minima di | reddito | che escluda la capacità contributiva del soggetto percettore ( perché il reddito in quella misura , appare appena sufficiente a |
| 1982-151.txt | 625 | 625 | legittimità della fissazione di una quantità minima di reddito che escluda la capacità contributiva del soggetto percettore ( perché il | reddito | in quella misura , appare appena sufficiente a soddisfare i bisogni elementari della vita ) ovvero , come nella fattispecie |
| 1982-151.txt | 819 | 819 | 6 della legge n . 114 del 1977 , stabilisce appunto i criteri , tra i quali il limite di | reddito | di lire novecentosessantamila , posti dal legislatore perché una delle persone indicate dall art . 433 del codice civile , |
| 1982-151.txt | 1080 | 1080 | chi è tenuto per legge alla prestazione degli alimenti , vengono erogate somme in favore di soggetto dotato di un | reddito | proprio che la legge giudica eccedente le necessità minime vitali . quanto alla adombrata violazione dell art . 53 cost |
| 1982-186.txt | 73 | 73 | terzo , del d.p.r . 29 settembre 1973 , n . 597 ( ” istituzione e disciplina dell imposta sul | reddito | delle persone fisiche ” ) , escludendo la detrazione dal reddito d impresa delle poste passive non registrate nelle scritture |
| 1982-186.txt | 84 | 84 | 597 ( ” istituzione e disciplina dell imposta sul reddito delle persone fisiche ” ) , escludendo la detrazione dal | reddito | d impresa delle poste passive non registrate nelle scritture contabili prescritte ai fini fiscali e non imputate nel conto profitto |
| 1982-186.txt | 145 | 145 | comporta una tassazione non proporzionata alla capacità contributiva , sottopone ad un trattamento deteriore chi abbia presentato una denuncia dei | redditi | infedele rispetto a chi l abbia omessa del tutto e lede il diritto di difesa del contribuente , impedendogli di |
| 1982-186.txt | 169 | 169 | chi l abbia omessa del tutto e lede il diritto di difesa del contribuente , impedendogli di dimostrare il proprio | reddito | netto effettivo . 3 . la questione non è fondata . l art . 74 , secondo e terzo comma |
| 1982-186.txt | 361 | 361 | d.p.r . 29 settembre 1973 , n . 600 ( ” disposizioni comuni in materia di accertamento delle imposte sui | redditi | ” ) deve essere fornita dallo stesso contribuente e deve consistere nel dimostrare che il contribuente medesimo ha osservato il |
| 1982-186.txt | 598 | 598 | . 3 cost . si osserva che l art . 74 , stabilendo la cennata condizione per la detrazione dal | reddito | di impresa degli oneri e dei costi ( come è stato riconosciuto in caso del tutto analogo con la sentenza |
| 1982-245.txt | 154 | 154 | in forza della legge 13 aprile 1977 , n . 114 , recante ” modificazioni alla disciplina dell imposta sul | reddito | delle persone fisiche ” , sono state introdotte al citato d.p.r . n . 597 del 1973 , con un |
| 1982-57.txt | 949 | 949 | applicazione della legge ” ( art . 48 l . 24 agosto 1877 n . 4201 per l imposta sui | redditi | di ricchezza mobile e art . 29 l . 7 agosto 1936 n . 1639 sulla riforma degli ordinamenti tributari |
| 1982-63.txt | 205 | 205 | disposizioni degli artt . 15 , 39 e 54 , in quanto esso , concernendo la riscossione delle imposte sul | reddito | , non è all evidenza applicabile alle imposte indirette , fra cui rientra quella sul valore aggiunto . peraltro , |
| 1982-88.txt | 40 | 40 | giudicare della responsabilità penale di un contribuente che aveva denunciato nel 1971 , con riferimento all anno 1970 , un | reddito | che secondo le risultanze di un concordato fra un mandatario dello stesso contribuente e l ufficio delle imposte sarebbe stato |
| 1982-88.txt | 103 | 103 | dove era stato condannato ) , e chiedeva in appello , di essere ammesso a provare che il realtà il | reddito | era stato percepito nel 1970 , e quindi la denuncia era stata tempestiva . ma la corte d appello rilevava |
| 1982-88.txt | 386 | 386 | essere esaminata anche con riferimento all art . 101 , 2 comma , della costituzione . il fatto che il | reddito | del quale si discuteva fosse stato percepito nel 1969 ( non nel 1970 , come sostenuto dal contribuente ) risultava |
| 1982-89.txt | 2158 | 2158 | del fascicolo di causa ( si trattava di emissione di fatture intestate a nomi di fantasia al fine di sottrarre | redditi | alle imposte dirette ) , sia dalla motivazione dell ordinanza ( in cui si afferma ” che all evasore che |
| 1982-89.txt | 2461 | 2461 | avere i due predetti imputati compiuto atti fraudolenti idonei e diretti in modo non equivoco ad evadere l imposta sul | reddito | ” . risulta pertanto dalla sovraesposta identificazione della questione , che la corte è chiamata a decidere se sia costituzionalmente |
| 1982-89.txt | 2515 | 2515 | dell art . 56 del d.p.r . n . 600 del 1973 ( ” fatti fraudolenti al fine di sottrarre | redditi | all imposta sul reddito ” ) , l ultimo comma dello stesso articolo ( ” l azione penale per i |
| 1982-89.txt | 2519 | 2519 | del d.p.r . n . 600 del 1973 ( ” fatti fraudolenti al fine di sottrarre redditi all imposta sul | reddito | ” ) , l ultimo comma dello stesso articolo ( ” l azione penale per i reati di cui ai |
| 1982-89.txt | 3420 | 3420 | 1958 . il reato del quale il tribunale lamenta la non immediata perseguibilità in pendenza dell accertamento dell esistenza del | reddito | evaso ( reato non indicato nell ordinanza di rimessione , ma desumibile dal fascicolo ) è costituito dalla mancata presentazione |
| 1982-89.txt | 3446 | 3446 | nell ordinanza di rimessione , ma desumibile dal fascicolo ) è costituito dalla mancata presentazione della denunzia di un presunto | reddito | di avviamento , che a norma del citato art . 243 del t.u . nel caso che il reddito non |
| 1982-89.txt | 3465 | 3465 | presunto reddito di avviamento , che a norma del citato art . 243 del t.u . nel caso che il | reddito | non denunziato superi i sei milioni è punito con l arresto fino a sei mesi e con l ammenda e |
| 1983-108.txt | 62 | 62 | ) , del d.p.r . 29 settembre 1973 , n . 597 ( ” istituzione e disciplina dell imposta sul | reddito | delle persone fisiche ” ) , in base alla quale sono deducibili dal reddito di impresa , nei limiti del |
| 1983-108.txt | 76 | 76 | istituzione e disciplina dell imposta sul reddito delle persone fisiche ” ) , in base alla quale sono deducibili dal | reddito | di impresa , nei limiti del due per cento della somma imponibile , le erogazioni liberali fatte dalle imprese a |
| 1983-108.txt | 126 | 126 | . il giudice a quo dubita della legittimità costituzionale di tale norma , in quanto essa , limitata ai soli | redditi | di impresa , porrebbe in essere una ingiustificata disparità di trattamento , nell ambito dell irpef , a detrimento degli |
| 1983-108.txt | 150 | 150 | porrebbe in essere una ingiustificata disparità di trattamento , nell ambito dell irpef , a detrimento degli altri tipi di | redditi | che a norma dell art . 1 del citato d.p.r . n . 597 sono soggetti all or menzionata imposta |
| 1983-108.txt | 368 | 368 | di specie , dato che il citato art . 60 , lettera a ) , che ha accordato ai soli | redditi | di impresa la detraibilità delle predette erogazioni , appare sorretto da sufficienti motivi . ed invero , premesso che il |
| 1983-108.txt | 448 | 448 | di applicazione del beneficio in parola risulta essa stessa notevolmente ampia ) , non possono porsi sul medesimo piano i | redditi | che devono essere qualificati giuridicamente come redditi di impresa e quelli che tale qualifica non hanno : i primi , |
| 1983-108.txt | 455 | 455 | essa stessa notevolmente ampia ) , non possono porsi sul medesimo piano i redditi che devono essere qualificati giuridicamente come | redditi | di impresa e quelli che tale qualifica non hanno : i primi , infatti , sono sottoposti per molti aspetti |
| 1983-108.txt | 516 | 516 | , soprattutto , della funzione che questa svolge nella vita economica e sociale della nazione . ne consegue che il | reddito | di impresa , legato anche ( art . 52 del citato d.p.r . n . 597 ) alle risultanze di |
| 1983-108.txt | 556 | 556 | di apposite documentazioni che devono essere tenute dai titolari delle imprese , non può essere posto sullo stesso piano di | redditi | di diversa fonte . d altro canto il legislatore con la norma in questione ha inteso incentivare una forma di |
| 1983-108.txt | 636 | 636 | art . 60 non solo comprende le erogazioni di cui trattasi fra gli oneri deducibili al momento della denuncia dei | redditi | , ma altresì , definisce tali oneri come ” sociali ” , a questo titolo escludendoli , sia pure parzialmente |
| 1983-108.txt | 661 | 661 | definisce tali oneri come ” sociali ” , a questo titolo escludendoli , sia pure parzialmente , dalla determinazione dei | redditi | . l art . 60 , lettera a ) , infine , si inquadra in una vasta serie di disposizioni |
| 1983-108.txt | 881 | 881 | la norma denunciata in questa sede , la quale ha voluto prendere in considerazione un solo modo di produzione dei | redditi | , quello cioè che esso ha ritenuto , non senza ragione , maggiormente interessato alle attività scientifiche e culturali in |
| 1983-239.txt | 2706 | 2706 | ) , prescindendo in via assoluta dal concetto di capacità contributiva , che presuppone , necessariamente , un criterio di | reddito | e cioè una manifestazione diretta od indiretta di ricchezza ” . in particolare si imputa altresì al legislatore di non |
| 1983-247.txt | 294 | 294 | d.p.r . 29 settembre 1973 , n . 600 ( ” disposizioni comuni in materia di accertamento delle imposte sui | redditi | ” ) , nella parte in cui si stabilisce che ” l azione penale per i reati di cui ai |
| 1983-247.txt | 545 | 545 | e difendersi dinanzi alle commissioni tributarie , pur quando vengano in considerazione illeciti penali inerenti all evasione delle imposte sui | redditi | . così circoscritta , la questione è fondata . ad esigere l annullamento della norma denunciata , valgono ragioni analoghe |
| 1983-266.txt | 56 | 56 | 3 legge 12 novembre 1976 , n . 751 ( norme per la determinazione e riscossione delle imposte dirette sui | redditi | dei coniugi per gli anni 1974 e precedenti ed altre disposizioni in materia tributaria ) nella parte in cui subordina |
| 1983-266.txt | 80 | 80 | gli anni 1974 e precedenti ed altre disposizioni in materia tributaria ) nella parte in cui subordina l imputabilità dei | redditi | dei figli minori per metà a ciascuno dei genitori a condizione che i genitori siano entrambi titolari di reddito proprio |
| 1983-266.txt | 99 | 99 | dei redditi dei figli minori per metà a ciascuno dei genitori a condizione che i genitori siano entrambi titolari di | reddito | proprio . tale norma , ad avviso del giudice ” a quo ” , sarebbe in contrasto con i principi |
| 1983-266.txt | 154 | 154 | artt . 3 e 53 della costituzione , perché , nei casi in cui , come nella specie , sussistono | redditi | imponibili di un solo genitore e del figlio , il genitore è sottoposto al cumulo dei due redditi , con |
| 1983-266.txt | 172 | 172 | , sussistono redditi imponibili di un solo genitore e del figlio , il genitore è sottoposto al cumulo dei due | redditi | , con la conseguente applicazione della maggior aliquota corrispondente a tale cumulo , mentre nelle altre famiglie , nelle quali |
| 1983-266.txt | 198 | 198 | della maggior aliquota corrispondente a tale cumulo , mentre nelle altre famiglie , nelle quali anche la moglie ha un | reddito | , sia pure minimo , i redditi dei figli si cumulano per metà con il reddito di ciascuno dei genitori |
| 1983-266.txt | 205 | 205 | , mentre nelle altre famiglie , nelle quali anche la moglie ha un reddito , sia pure minimo , i | redditi | dei figli si cumulano per metà con il reddito di ciascuno dei genitori , che viene , quindi , assoggettato |
| 1983-266.txt | 214 | 214 | la moglie ha un reddito , sia pure minimo , i redditi dei figli si cumulano per metà con il | reddito | di ciascuno dei genitori , che viene , quindi , assoggettato ad una inferiore aliquota di imposta . la questione |
| 1983-266.txt | 352 | 352 | n . 600 , nella parte in cui , ai fini dell applicazione della imposta complementare e della imposta sul | reddito | delle persone fisiche , prevedevano il concorso dei redditi della moglie , non legalmente ed effettivamente separata , con quelli |
| 1983-266.txt | 361 | 361 | ai fini dell applicazione della imposta complementare e della imposta sul reddito delle persone fisiche , prevedevano il concorso dei | redditi | della moglie , non legalmente ed effettivamente separata , con quelli del marito e l imputazione del reddito complessivo a |
| 1983-266.txt | 379 | 379 | concorso dei redditi della moglie , non legalmente ed effettivamente separata , con quelli del marito e l imputazione del | reddito | complessivo a quest ultimo , quale unico soggetto passivo di imposta , ponendo a carico del medesimo tutti gli obblighi |
| 1983-266.txt | 443 | 443 | contiene , quindi , la disciplina dei rapporti tributari dei quali ciascuno dei coniugi è soggetto in quanto titolare di | reddito | proprio . la citata sentenza ( n . 179 / 1976 ) di questa corte non ha messo in discussione |
| 1983-266.txt | 467 | 467 | citata sentenza ( n . 179 / 1976 ) di questa corte non ha messo in discussione l imputazione del | reddito | dei figli minori al reddito del solo padre , prevista dall art . 4 , lett . b , d.p.r |
| 1983-266.txt | 472 | 472 | 179 / 1976 ) di questa corte non ha messo in discussione l imputazione del reddito dei figli minori al | reddito | del solo padre , prevista dall art . 4 , lett . b , d.p.r . 29 settembre 1973 , |
| 1983-266.txt | 547 | 547 | della stessa legge n . 751 del 1976 , la norma , ora impugnata , la quale prescrive che i | redditi | e gli oneri deducibili dei figli minori si imputano , in parti uguali , al reddito complessivo di ciascuno dei |
| 1983-266.txt | 563 | 563 | quale prescrive che i redditi e gli oneri deducibili dei figli minori si imputano , in parti uguali , al | reddito | complessivo di ciascuno dei coniugi . tale scelta del legislatore non è censurabile in sede di legittimità costituzionale perché trova |
| 1983-266.txt | 597 | 597 | in sede di legittimità costituzionale perché trova razionale giustificazione nel proposito di non conferire soggettività tributaria al coniuge privo di | reddito | solo per effetto della sussistenza di reddito proprio dei figli minori . come questa corte ha già affermato con la |
| 1983-266.txt | 604 | 604 | razionale giustificazione nel proposito di non conferire soggettività tributaria al coniuge privo di reddito solo per effetto della sussistenza di | reddito | proprio dei figli minori . come questa corte ha già affermato con la menzionata sentenza n . 179 del 1976 |
| 1983-266.txt | 654 | 654 | 1983 , è il legislatore che deve apprestare adeguati sistemi ai possibili effetti distorsivi del sistema di tassazione separata del | reddito | dei coniugi , operando le più convenienti scelte normative nell ambito del suo potere discrezionale , il cui esercizio si |
| 1983-266.txt | 713 | 713 | in tal senso è già intervenuta la legge 13 aprile 1977 , n . 114 ( modificazioni alla disciplina del | reddito | delle persone fisiche ) peraltro non applicabile alla fattispecie in esame perché la relativa normativa disciplina la dichiarazione dei redditi |
| 1983-266.txt | 733 | 733 | reddito delle persone fisiche ) peraltro non applicabile alla fattispecie in esame perché la relativa normativa disciplina la dichiarazione dei | redditi | dopo tale data : la quale , tra l altro , con l art . 4 ha sostituito la norma |
| 1983-266.txt | 775 | 775 | nella lettera b ) dell art . 4 menzionato d.p.r . n . 597 del 1973 e stabilito che i | redditi | dei figli minori sono imputati per metà del loro ammontare a ciascuno dei coniugi , senza richiedere la titolarità di |
| 1983-266.txt | 796 | 796 | dei figli minori sono imputati per metà del loro ammontare a ciascuno dei coniugi , senza richiedere la titolarità di | redditi | propri da parte di ognuno di essi . ma ciò non toglie che la scelta operata dal legislatore , con |
| 1983-310.txt | 144 | 144 | 600 del 1973 , che commina le sanzioni per i casi di omissione , incompletezza ed infedeltà della dichiarazione dei | redditi | , e dell art . 10 della legge 9 ottobre 1971 , n . 825 , con la quale fu |
| 1983-310.txt | 1098 | 1098 | particolare , nell ambito di tale sanatoria , sono state , fra l altro , considerate valide le dichiarazioni dei | redditi | redatte su stampati non conformi al modello approvato con decreto del ministro delle finanze , se contengono i dati e |
| 1983-76.txt | 142 | 142 | n . 597 , nella parte in cui tali articoli : a ) prescrivono che ai fini dell imposta sul | reddito | delle persone fisiche ( irpef ) il reddito sia imputato al soggetto che lo produce , ed escludono dalla categoria |
| 1983-76.txt | 150 | 150 | tali articoli : a ) prescrivono che ai fini dell imposta sul reddito delle persone fisiche ( irpef ) il | reddito | sia imputato al soggetto che lo produce , ed escludono dalla categoria dei soggetti d imposta i familiari sprovvisti di |
| 1983-76.txt | 171 | 171 | sia imputato al soggetto che lo produce , ed escludono dalla categoria dei soggetti d imposta i familiari sprovvisti di | redditi | propri ; b ) vietano al soggetto che produce il reddito , di dichiarare la quota ( del reddito prodotto |
| 1983-76.txt | 182 | 182 | categoria dei soggetti d imposta i familiari sprovvisti di redditi propri ; b ) vietano al soggetto che produce il | reddito | , di dichiarare la quota ( del reddito prodotto ) destinata ad altri membri della famiglia , e di dedurre |
| 1983-76.txt | 190 | 190 | di redditi propri ; b ) vietano al soggetto che produce il reddito , di dichiarare la quota ( del | reddito | prodotto ) destinata ad altri membri della famiglia , e di dedurre oneri sopportati nell interesse di questi ; c |
| 1983-76.txt | 235 | 235 | oneri per gl interessi passivi per l acquisto della casa di abitazione della famiglia , non possono essere detratti dal | reddito | complessivo del nucleo familiare , e quindi anche dal reddito del coniuge che li ha effettivamente sostenuti , ma soltanto |
| 1983-76.txt | 245 | 245 | di abitazione della famiglia , non possono essere detratti dal reddito complessivo del nucleo familiare , e quindi anche dal | reddito | del coniuge che li ha effettivamente sostenuti , ma soltanto dal reddito del coniuge intestatario del bene ; d ) |
| 1983-76.txt | 257 | 257 | del nucleo familiare , e quindi anche dal reddito del coniuge che li ha effettivamente sostenuti , ma soltanto dal | reddito | del coniuge intestatario del bene ; d ) prevedono detrazioni fisse di imposta per le persone a carico . analoghe |
| 1983-76.txt | 338 | 338 | 6 della legge 12 novembre 1976 , n . 751 , ” in quanto prescrivono d obbligo l accertamento dei | redditi | dei coniugi separatamente ” , ed agli artt . 19 e 20 della legge 13 aprile 1977 , n . |
| 1983-76.txt | 386 | 386 | gli oneri per gl interessi pagati per l acquisto della casa di abitazione della famiglia non possono essere detratti dal | reddito | complessivo del nucleo familiare , e quindi anche dal reddito del coniuge che li ha effettivamente sostenuti , e prevedono |
| 1983-76.txt | 396 | 396 | casa di abitazione della famiglia non possono essere detratti dal reddito complessivo del nucleo familiare , e quindi anche dal | reddito | del coniuge che li ha effettivamente sostenuti , e prevedono detrazioni fisse per le persone a carico ” . 3 |
| 1983-76.txt | 456 | 456 | si rileva dalla stessa ordinanza , su un ricorso proposto contro la cartella esattoriale relativa all applicazione dell irpef sul | reddito | posseduto dal contribuente nel 1974 e dichiarato nel 1975 . ma le disposizioni dei denunciati artt . 4 e 5 |
| 1983-76.txt | 509 | 509 | effetto come stabilisce l art . 23 , comma primo , della stessa legge dal 1 gennaio 1976 relativamente ai | redditi | posseduti da tale data ed alle conseguenti dichiarazioni da presentare nell anno 1977 . inoltre , il denunciato art . |
| 1983-76.txt | 578 | 578 | ( 16 aprile 1977 ) , e quindi riguarda le dichiarazioni da presentare dopo tale data , concernenti perciò i | redditi | posseduti nel 1976 . infine , il denunciato art . 20 della legge in parola secondo quanto prescrive il citato |
| 1983-76.txt | 614 | 614 | secondo quanto prescrive il citato art . 23 , al comma terzo ha effetto dal 1 gennaio 1975 relativamente ai | redditi | posseduti da tale data . anche i nuovi testi degli artt . 10 e 15 del d.p.r . n . |
| 1983-76.txt | 684 | 684 | effetto come statuisce il ricordato comma primo dell art . 23 della stessa legge dal 1 gennaio 1976 relativamente ai | redditi | posseduti da tale data ed alle dichiarazioni da presentare nell anno 1977 ; neppur essi , pertanto , sono applicabili |
| 1983-76.txt | 714 | 714 | nell anno 1977 ; neppur essi , pertanto , sono applicabili alla dichiarazione presentata dal ricorrente nel 1975 per il | reddito | da lui posseduto nel 1974 . nell ordinanza di rimessione si afferma che la sollevata questione di legittimità costituzionale “ |
| 1983-76.txt | 743 | 743 | di rimessione si afferma che la sollevata questione di legittimità costituzionale ” non concerne soltanto la disciplina della tassazione dei | redditi | familiari del 1974 , ma la stessa disciplina attuale ” ; va però osservato in proposito che la sopravvenuta disciplina |
| 1983-76.txt | 956 | 956 | grado di roma , esse , come esposto in narrativa , provengono da due procedimenti vertenti sulla deduzione , dal | reddito | dello stesso contribuente , degl interessi passivi del mutuo ipotecario gravante sull appartamento adibito ad abitazione della famiglia ed intestato |
| 1983-76.txt | 997 | 997 | alla moglie : il primo procedimento ha riferimento alla dichiarazione per l irpef presentata dal contribuente nel 1975 per il | reddito | posseduto nel 1974 ; il secondo alla dichiarazione presentata nel 1976 per il reddito del 1975 . ii giudice a |
| 1983-76.txt | 1011 | 1011 | dal contribuente nel 1975 per il reddito posseduto nel 1974 ; il secondo alla dichiarazione presentata nel 1976 per il | reddito | del 1975 . ii giudice a quo denuncia in entrambe le ordinanze gli artt . 3 e 6 della legge |
| 1983-76.txt | 1111 | 1111 | artt . 19 e 20 della legge n . 114 del 1977 hanno effetto dal 1 gennaio 1975 relativamente ai | redditi | posseduti da tale data ( art . 23 , ultimo comma , della stessa legge ) , ma non sono |
| 1983-76.txt | 1278 | 1278 | 3 e 6 della legge n . 751 del 1976 , in quanto prescrivono d obbligo l accertamento separato dei | redditi | dei coniugi ; b ) se contrastino con gli artt . 3 , 29 , 30 , 31 e 53 |
| 1983-76.txt | 1354 | 1354 | art . 10 del d.p.r . n . 597 del 1973 , nella parte in cui escludono la deducibilità dal | reddito | complessivo del coniuge che lo ha effettivamente sostenuto , dell onere per gl interessi passivi pagati per mutuo ipotecario gravante |
| 1983-76.txt | 1389 | 1389 | passivi pagati per mutuo ipotecario gravante sulla casa di abitazione della famiglia , intestata all altro coniuge , sfornito di | redditi | propri all infuori del reddito catastale derivante dalla proprietà della casa suddetta e di ammontare inferiore a quello degl interessi |
| 1983-76.txt | 1394 | 1394 | gravante sulla casa di abitazione della famiglia , intestata all altro coniuge , sfornito di redditi propri all infuori del | reddito | catastale derivante dalla proprietà della casa suddetta e di ammontare inferiore a quello degl interessi medesimi . nei termini sopra |
| 1983-76.txt | 1557 | 1557 | sentenza ) , della normativa allora denunciata , proprio nella parte in cui essa prevedeva l imputazione al marito dei | redditi | della moglie ed il cumulo dei redditi di entrambi i coniugi ai fini dell applicazione dell imposta complementare e dell |
| 1983-76.txt | 1564 | 1564 | , proprio nella parte in cui essa prevedeva l imputazione al marito dei redditi della moglie ed il cumulo dei | redditi | di entrambi i coniugi ai fini dell applicazione dell imposta complementare e dell imposta sul reddito delle persone fisiche . |
| 1983-76.txt | 1580 | 1580 | ed il cumulo dei redditi di entrambi i coniugi ai fini dell applicazione dell imposta complementare e dell imposta sul | reddito | delle persone fisiche . la pronuncia della corte spiegava i suoi effetti immediati e diretti unicamente nei confronti di norme |
| 1983-76.txt | 1653 | 1653 | 1975 , n . 576 , che avevano disciplinato , con effetto dal 1 gennaio 1975 , l imposizione sui | redditi | dei coniugi secondo criteri parzialmente diversi . la legge n . 751 del 1976 , i cui artt . 3 |
| 1983-76.txt | 1789 | 1789 | delle imposte dovute dai coniugi , alla stregua delle statuizioni della corte ” . nel disporre il separato accertamento dei | redditi | dei coniugi per gli anni 1974 e precedenti , in luogo del cumulo previsto dalle preesistenti norme delle quali era |
| 1983-76.txt | 1878 | 1878 | la corte , conclusa la sua argomentazione , ha espresso ” l auspicio che sulla base delle dichiarazioni dei propri | redditi | fatte dai coniugi , ed in un sistema ordinato sulla tassazione separata dei rispettivi redditi complessivi , possa essere data |
| 1983-76.txt | 1893 | 1893 | base delle dichiarazioni dei propri redditi fatte dai coniugi , ed in un sistema ordinato sulla tassazione separata dei rispettivi | redditi | complessivi , possa essere data ai coniugi la facoltà di optare per un differente sistema di tassazione ( espresso in |
| 1983-76.txt | 1994 | 1994 | l espresso intento di adeguarsi alle sue statuizioni e in un ambito circoscritto alla determinazione e riscossione delle imposte sui | redditi | dei coniugi per gli anni 1974 e precedenti , non ha trovato eco la raccomandazione rivoltagli dalla corte . raccomandazione |
| 1983-76.txt | 2082 | 2082 | adeguando ai principi da questa affermati la struttura dell imposta personale , con totale abbandono del sistema di cumulo dei | redditi | dei coniugi . dai relativi atti parlamentari si evince , infatti , che non si è ritenuto possibile ed opportuno |
| 1983-76.txt | 2164 | 2164 | non disconoscendo a tali sistemi il pregio di apprestare , in determinate situazioni , strumenti più adeguati alla tassazione dei | redditi | familiari , si è allora osservato che la intrinseca complessità di tali sistemi postula valutazioni e scelte non sempre facili |
| 1983-76.txt | 2273 | 2273 | e di ingovernabilità del tributo , con gravi e negative ripercussioni nell ormai consolidato sistema di ritenuta alla fonte sui | redditi | di lavoro subordinato , che esonera larga parte dei contribuenti da adempimenti ed oneri connessi con l obbligo della dichiarazione |
| 1983-76.txt | 2295 | 2295 | lavoro subordinato , che esonera larga parte dei contribuenti da adempimenti ed oneri connessi con l obbligo della dichiarazione dei | redditi | ” . il legislatore , dunque , nell approvare la legge n . 114 del 1977 , ha , in |
| 1983-76.txt | 2357 | 2357 | all attuazione della riforma tributaria , rinviato ad una fase successiva l introduzione , nel sistema della tassazione separata dei | redditi | dei coniugi , di opportuni temperamenti . ne fa fede l ordine del giorno allora accolto , con il quale |
| 1983-76.txt | 2585 | 2585 | da tale sistema , rigidamente applicato , potrebbero derivare in danno della famiglia nella quale uno solo dei coniugi possegga | reddito | tassabile , rispetto a quella in cui ambedue i coniugi posseggano reddito , pari nel complessivo ammontare a quello della |
| 1983-76.txt | 2597 | 2597 | famiglia nella quale uno solo dei coniugi possegga reddito tassabile , rispetto a quella in cui ambedue i coniugi posseggano | reddito | , pari nel complessivo ammontare a quello della famiglia monoreddito , ma soggetto a tassazione separata , con aliquote più |
| 1983-76.txt | 2802 | 2802 | questa corte ( n . 179 del 1976 ) , entro l ambito del sistema del c.d . cumulo dei | redditi | dei coniugi , l art . 10 del d.p.r . n . 597 del 1973 , nel suo testo originario |
| 1983-76.txt | 2842 | 2842 | originario , prevedeva , alla lett . c ) del comma primo , che gl interessi passivi fossero dedotti dal | reddito | complessivo del contribuente , anche se il relativo onere non fosse stato sostenuto dal medesimo , ma dalla moglie , |
| 1983-76.txt | 2865 | 2865 | contribuente , anche se il relativo onere non fosse stato sostenuto dal medesimo , ma dalla moglie , il cui | reddito | , peraltro , per il disposto dell art . 4 , lett . a ) , dello stesso decreto , |
| 1983-76.txt | 2896 | 2896 | , lett . a ) , dello stesso decreto , veniva a lui imputato , ai fini della determinazione del | reddito | complessivo soggetto a tassazione . tale sistema , in vigore per i redditi posseduti sino a tutto il 1974 , |
| 1983-76.txt | 2909 | 2909 | imputato , ai fini della determinazione del reddito complessivo soggetto a tassazione . tale sistema , in vigore per i | redditi | posseduti sino a tutto il 1974 , era stato temperato dalla citata legge n . 576 del 1975 , la |
| 1983-76.txt | 2941 | 2941 | citata legge n . 576 del 1975 , la quale , con effetto dal 1 gennaio 1975 e relativamente ai | redditi | posseduti da tale data , aveva disposto , all art . 2 , che se il reddito complessivo lordo dei |
| 1983-76.txt | 2958 | 2958 | e relativamente ai redditi posseduti da tale data , aveva disposto , all art . 2 , che se il | reddito | complessivo lordo dei coniugi non superasse i sette milioni di lire annui , l imposta venisse commisurata separatamente sul reddito |
| 1983-76.txt | 2978 | 2978 | reddito complessivo lordo dei coniugi non superasse i sette milioni di lire annui , l imposta venisse commisurata separatamente sul | reddito | proprio di ciascuno dei coniugi , al netto degli oneri di cui al citato art . 10 del decreto n |
| 1983-76.txt | 3025 | 3025 | riferibili ad ognuno di essi ” ; mentre aveva mantenuto , all art . 1 , il cumulo ove il | reddito | complessivo lordo dei coniugi fosse d importo superiore ai sette milioni . dichiarata da questa corte , con la sentenza |
| 1983-76.txt | 3090 | 3090 | ai principi ivi affermati , ha disposto , con la citata legge n . 751 del 1976 , relativamente ai | redditi | dei coniugi per gli anni 1974 e precedenti , che l imposta venga commisurata separatamente sul reddito complessivo proprio del |
| 1983-76.txt | 3107 | 3107 | , relativamente ai redditi dei coniugi per gli anni 1974 e precedenti , che l imposta venga commisurata separatamente sul | reddito | complessivo proprio del marito e su quello della moglie . circa gli oneri previsti dall art . 10 del decreto |
| 1983-76.txt | 3149 | 3149 | . 597 del 1973 venuta meno , per effetto della pronuncia di questa corte , la imputazione al marito dei | redditi | della moglie il denunciato comma terzo dell art . 1 della stessa legge ha statuito che essi ” sono deducibili |
| 1983-76.txt | 3171 | 3171 | moglie il denunciato comma terzo dell art . 1 della stessa legge ha statuito che essi ” sono deducibili dal | reddito | complessivo del coniuge che li ha sostenuti ” ; ed il successivo art . 3 ha ribadito che i redditi |
| 1983-76.txt | 3191 | 3191 | reddito complessivo del coniuge che li ha sostenuti ” ; ed il successivo art . 3 ha ribadito che i | redditi | complessivi propri del marito e della moglie vengono determinati ” al netto degli oneri riferibili a ciascuno di essi “ |
| 1983-76.txt | 3217 | 3217 | della moglie vengono determinati ” al netto degli oneri riferibili a ciascuno di essi ” . analogamente , per i | redditi | posseduti dai coniugi nell anno 1975 ( e dichiarati nel 1976 ) , la successiva legge n . 114 del |
| 1983-76.txt | 3271 | 3271 | , ha disposto , con i denunciati artt . 19 e 20 , che l imposta si applica separatamente sul | reddito | complessivo netto di ciascun coniuge ; e che gli oneri previsti dall art . 10 del decreto n . 597 |
| 1983-76.txt | 3299 | 3299 | che gli oneri previsti dall art . 10 del decreto n . 597 del 1973 , ” sono deducibili dal | reddito | complessivo del coniuge che li ha sostenuti ” . pur con questa modifica , che consegue all adozione del sistema |
| 1983-76.txt | 3324 | 3324 | li ha sostenuti ” . pur con questa modifica , che consegue all adozione del sistema di tassazione separata del | reddito | dei coniugi , le denunciate norme fanno ancora riferimento , per quanto riguarda i tipi di oneri riconosciuti deducibili , |
| 1983-76.txt | 3398 | 3398 | artt . 20 , ultimo comma , e 23 della legge medesima , dal 1 gennaio 1976 , relativamente ai | redditi | posseduti da tale data : e si è già rilevato che le controversie all esame dei giudici ai quibus concernono |
| 1983-76.txt | 3422 | 3422 | data : e si è già rilevato che le controversie all esame dei giudici ai quibus concernono , invece , | redditi | posseduti dai coniugi nel 1974 e nel 1975 ) . per il combinato disposto di tali norme , qualora si |
| 1983-76.txt | 3465 | 3465 | interessi passivi relativi ad un mutuo , trova puntuale e razionale applicazione il principio che l onere viene dedotto dal | reddito | del contribuente che lo sostiene ; e cioè , nel caso , dal reddito del mutuatario , giuridicamente tenuto ( |
| 1983-76.txt | 3479 | 3479 | che l onere viene dedotto dal reddito del contribuente che lo sostiene ; e cioè , nel caso , dal | reddito | del mutuatario , giuridicamente tenuto ( artt . 1815 e 1820 cod . civ . ) al pagamento dei relativi |
| 1983-76.txt | 3506 | 3506 | artt . 1815 e 1820 cod . civ . ) al pagamento dei relativi interessi . una volta che il | reddito | della moglie non viene più imputato al marito , ma è sottoposto ad autonoma tassazione , e che gli oneri |
| 1983-76.txt | 3533 | 3533 | al marito , ma è sottoposto ad autonoma tassazione , e che gli oneri sostenuti dalla prima vengono dedotti dal | reddito | medesimo , e non più dal coacervo dei redditi dei coniugi , il principio non può non valere anche per |
| 1983-76.txt | 3542 | 3542 | , e che gli oneri sostenuti dalla prima vengono dedotti dal reddito medesimo , e non più dal coacervo dei | redditi | dei coniugi , il principio non può non valere anche per gl interessi passivi di un mutuo , del quale |
| 1983-76.txt | 3617 | 3617 | casa di abitazione della famiglia : casa , peraltro , intestata unicamente alla moglie , sola mutuataria , sfornita di | redditi | propri all infuori del reddito catastale derivante dalla proprietà della casa medesima . le ordinanze di rimessione lamentano che in |
| 1983-76.txt | 3622 | 3622 | : casa , peraltro , intestata unicamente alla moglie , sola mutuataria , sfornita di redditi propri all infuori del | reddito | catastale derivante dalla proprietà della casa medesima . le ordinanze di rimessione lamentano che in tale fattispecie le denunciate norme |
| 1983-76.txt | 3648 | 3648 | casa medesima . le ordinanze di rimessione lamentano che in tale fattispecie le denunciate norme non consentano la deduzione dal | reddito | del marito di quella parte dell onere per interessi passivi , che eccede l ammontare del reddito catastale imputato alla |
| 1983-76.txt | 3665 | 3665 | la deduzione dal reddito del marito di quella parte dell onere per interessi passivi , che eccede l ammontare del | reddito | catastale imputato alla moglie e non può pertanto essere dedotto da quest ultimo : e in ciò ravvisano violazione degli |
| 1983-76.txt | 3739 | 3739 | norme , infatti , operano nell ambito di un sistema che , escludendo ai fini della tassazione il cumulo dei | redditi | dei coniugi e la conseguente indifferenziata deduzione dal cumulo medesimo degli oneri sostenuti dal marito o dalla moglie , trae |
| 1983-76.txt | 3804 | 3804 | delle contestate norme alla descritta fattispecie possa derivare uno di quegli eventuali effetti distorsivi del sistema di tassazione separata del | reddito | dei coniugi , ai quali si è già fatto riferimento . soprattutto se si consideri che la ” proprietà dell |
| 1984-133.txt | 2242 | 2242 | nell ammontare , di una pensione ” retributiva ” , cioè commisurata a una certa media dell ammontare degli ultimi | redditi | professionali , giacché con tale criterio , ( accolto del resto anche nell assicurazione generale obbligatoria ) , la pensione |
| 1984-133.txt | 5172 | 5172 | alla categoria , ma è individuata sulla base dell esercizio della professione con continuità , e valutata sulla base dei | redditi | professionali dichiarati ai fini dell irpef ( artt . 10 , comma primo e 22 , comma primo , della |
| 1984-139.txt | 334 | 334 | 1971 n . 11 venne abbandonato il criterio della produttività del fondo per ancorare il canone a quello convenzionale del | reddito | dominicale determinato in base al r.d.l . 4 aprile 1939 n . 589 , convertito nella legge 29 giugno 1939 |
| 1984-139.txt | 359 | 359 | al r.d.l . 4 aprile 1939 n . 589 , convertito nella legge 29 giugno 1939 n . 976 ; | reddito | dominicale che , dato il notevole periodo di tempo trascorso dal momento del suo accertamento ( oltre trenta anni ) |
| 1984-139.txt | 1216 | 1216 | quella presa in considerazione dalle due ricordate sentenze . a parte quanto sarà osservato in prosieguo sul perdurante riferimento al | reddito | dominicale ( vedasi il n . 9 ) , è invece indubitabile che il legislatore , come chiaramente e ripetutamente |
| 1984-139.txt | 1793 | 1793 | altro di natura tributaria , di cui la corte si occuperà più oltre ) . si sostiene precisamente che il | reddito | dominicale , cui è collegata la determinazione del canone fissato in relazione ai valori del 1939 , dovrebbe essere rivalutato |
| 1984-139.txt | 1860 | 1860 | disposizioni impugnate , che , per rispondere a criteri di equità , avrebbero dovuto aumentare di cinquecento volte il predetto | reddito | dominicale . 6 . tale tesi non può essere condivisa . al riguardo va anzitutto precisato , in linea di |
| 1984-139.txt | 1900 | 1900 | di principio , che non è possibile , come invece qualche volta è avvenuto , riferire il canone al solo | reddito | dominicale , il quale per contro fornisce esclusivamente l elemento base per la sua determinazione . invero secondo la legge |
| 1984-139.txt | 1966 | 1966 | art . 9 quinto comma , le commissioni tecniche provinciali debbono aver presente nella determinazione dei coefficienti di moltiplicazione del | reddito | dominicale entro l ambito del minimo e del massimo stabilito dalla legge ” la necessità di assicurare in primo luogo |
| 1984-139.txt | 2360 | 2360 | del 1977 , il cui contenuto intendono come si è già detto nel senso che il canone dovrebbe corrispondere al | reddito | dominicale aumentato in proporzione alla svalutazione monetaria . ma tale interpretazione non è accettabile , in quanto la corte in |
| 1984-139.txt | 2597 | 2597 | né ha consistenza l argomento secondo cui l irragionevolezza della disciplina discenderebbe dalle circostanze che i coefficienti di moltiplicazione del | reddito | dominicale dei terreni , previsti dall art . 24 d.p.r . 29 settembre 1973 n . 597 ai fini tributari |
| 1984-139.txt | 2742 | 2742 | . cit . , che nel caso di canone coattivamente imposto perché relativo a fondi dati in affitto , il | reddito | imponibile è correlato al canone fissato dalla legge : il che è stato accettato espressamente anche dall amministrazione finanziaria , |
| 1984-139.txt | 2784 | 2784 | quale ha avuto cura di formulare in proposito un esplicita avvertenza nelle istruzioni allegate al modello per la denuncia dei | redditi | ai fini dell irpef . 9 . la infondatezza della questione ora esaminata non impedisce alla corte di riconoscere che |
| 1984-139.txt | 3309 | 3309 | quarto comma dello stesso art . 9 , che prevede un canone provvisorio , ottenuto moltiplicando per settanta volte il | reddito | dominicale , nel caso di ritardo , annullamento o sospensione delle tabelle ; detta norma , secondo il giudice a |
| 1984-139.txt | 3963 | 3963 | per l annata agraria 1980 1981 si potrebbe in base alla nuova legge avere il coefficiente di cinquanta volte il | reddito | dominicale , mentre per la remota annata 1970 1971 il coefficiente sarebbe addirittura maggiore perché corrispondente a 55 voltelo stesso |
| 1984-139.txt | 3984 | 3984 | dominicale , mentre per la remota annata 1970 1971 il coefficiente sarebbe addirittura maggiore perché corrispondente a 55 voltelo stesso | reddito | dominicale . senza indugiare in altri esempi , che risulterebbero altrettanto macroscopici , osserva questa corte che ciò evidenzia l |
| 1984-172.txt | 296 | 296 | marzo 1974 , n . 594 ) che ” i proventi netti degli ospedali civili non rientrano nella nozione di | reddito | tassabile con imposta di ricchezza mobile ” , dovendosi ravvisare nella disciplina normativa quel ” vincolo legale di destinazione dei |
| 1984-172.txt | 347 | 347 | toglie a tali proventi ” il carattere di ricchezza autonoma ” ed induce perciò ad ” escludere dalla nozione di | reddito | mobiliare imponibile i proventi di attività che realizzano servizi continuativi di pubblico interesse ” ; tanto più che la disciplina |
| 1984-178.txt | 31 | 31 | del d.p.r . 29 settembre 1973 , n . 599 , relativo alla istituzione e disciplina dell imposta locale sui | redditi | ( ilor ) , prevede ” deduzioni dai redditi agrari , d impresa e di lavoro autonomo ” ai fini |
| 1984-178.txt | 40 | 40 | 599 , relativo alla istituzione e disciplina dell imposta locale sui redditi ( ilor ) , prevede ” deduzioni dai | redditi | agrari , d impresa e di lavoro autonomo ” ai fini dell applicazione dell imposta medesima : al primo comma |
| 1984-178.txt | 75 | 75 | imposta medesima : al primo comma dispone , nei confronti delle persone fisiche , la deduzione entro determinati limiti dai | redditi | medesimi di una quota pari al cinquanta per cento del loro ammontare , ragguagliata ad anno . il comma secondo |
| 1984-178.txt | 100 | 100 | pari al cinquanta per cento del loro ammontare , ragguagliata ad anno . il comma secondo precisa che per i | redditi | agrari e per i redditi d impresa la deduzione si applica a condizione che il soggetto presti la propria opera |
| 1984-178.txt | 105 | 105 | del loro ammontare , ragguagliata ad anno . il comma secondo precisa che per i redditi agrari e per i | redditi | d impresa la deduzione si applica a condizione che il soggetto presti la propria opera nell impresa , e tale |
| 1984-178.txt | 137 | 137 | presti la propria opera nell impresa , e tale prestazione costituisca la sua occupazione prevalente . per quanto concerne i | redditi | di lavoro autonomo , sono assoggettati all ilor , per effetto della sentenza di questa corte n . 42 del |
| 1984-178.txt | 166 | 166 | , per effetto della sentenza di questa corte n . 42 del 1980 , soltanto quelli che siano assimilabili ai | redditi | d impresa . l ultimo comma dello stesso art . 7 stabilisce che le deduzioni di cui ai commi precedenti |
| 1984-178.txt | 224 | 224 | della dichiarazione , con apposita denuncia all ufficio delle imposte di domicilio fiscale nei termini previsti per la dichiarazione dei | redditi | . le cinque ordinanze della commissione tributaria di primo grado di palermo e le dieci ordinanze della commissione tributaria di |
| 1984-178.txt | 308 | 308 | precedenti , stabilisce l onere della richiesta del contribuente all atto , o comunque nei termini per la dichiarazione dei | redditi | . i giudici a quibus , ritenuto il carattere perentorio del termine , assumono che l impugnata norma sarebbe viziata |
| 1984-178.txt | 741 | 741 | primo comma del citato art . 7 , concreta un oggettivo riconoscimento della effettiva capacità contributiva dei soggetti percipienti i | redditi | ivi previsti , i quali dunque , sussistendo i requisiti indicati nei commi successivi , sono titolari di ” un |
| 1984-178.txt | 858 | 858 | la deduzione può , pertanto , venir richiesta anche successivamente alla scadenza dei termini per la presentazione della dichiarazione dei | redditi | , allorché sia comunque portata a conoscenza del contribuente , in concreto , la pretesa impositiva . il che avviene |
| 1984-178.txt | 1346 | 1346 | d.p.r . n . 599 del 1973 , spetta solo ove ricorrano determinati presupposti , attinenti alla particolare natura del | reddito | , come previsto dai successivi commi dello stesso art . 7 . di tal che la richiesta medesima assolve esclusivamente |
| 1984-178.txt | 1434 | 1434 | ) , le quali , non essendo nelle singole fattispecie note all ufficio e non costituendo una caratteristica costante dei | redditi | tassati , devono necessariamente essere , prima o poi , dichiarate dagl interessati . in siffatta prospettiva , l aver |
| 1984-238.txt | 397 | 397 | art . 19 della legge 2 dicembre 1975 , n . 576 , concernente disposizioni in materia di imposte sui | redditi | e sulle successioni , i termini di prescrizione e di decadenza prorogati al 31 dicembre 1975 dal citato decreto del |
| 1984-239.txt | 310 | 310 | prevedendo la determinazione di un contributo annuo , cui sono tenuti tutti gli appartenenti alla comunità in ragione del rispettivo | reddito | complessivo . il consiglio della comunità fissa , anno per anno , l aliquota del contributo , mentre spettano alla |
| 1984-239.txt | 335 | 335 | della comunità fissa , anno per anno , l aliquota del contributo , mentre spettano alla giunta la valutazione del | reddito | complessivo di ciascun contribuente , la determinazione del reddito imponibile e del contributo , la formazione della matricola dei contribuenti |
| 1984-239.txt | 344 | 344 | aliquota del contributo , mentre spettano alla giunta la valutazione del reddito complessivo di ciascun contribuente , la determinazione del | reddito | imponibile e del contributo , la formazione della matricola dei contribuenti . il ruolo dei contribuenti è reso esecutorio dal |
| 1984-277.txt | 1280 | 1280 | . 28 . 1 . la prima questione verte sul se siano illegittimi gli artt . 46 ( ” il | reddito | di lavoro dipendente è quello derivante dal lavoro prestato con qualsiasi qualifica alle dipendenze e sotto la direzione di altri |
| 1984-277.txt | 1319 | 1319 | di altri , compreso quello a domicilio quando sia considerato lavoro secondo le norme della legislazione sul lavoro . costituiscono | reddito | di lavoro dipendente anche le pensioni o gli assegni ad esse equiparate e le indennità e altre somme di cui |
| 1984-277.txt | 1355 | 1355 | e altre somme di cui alla lettera e ) dell art . 12 ” ) e 48 ( ” il | reddito | di lavoro dipendente è costituito da tutti i compensi ed emolumenti , comunque denominati , percepiti nel periodo di imposta |
| 1984-277.txt | 1404 | 1404 | forma di partecipazione agli utili e a titolo di sussidio o liberalità . / / non concorrono a formare il | reddito | di lavoro i contributi versati dal datore di lavoro e dal lavoratore ad enti o casse aventi esclusivamente fine previdenziale |
| 1984-277.txt | 1470 | 1470 | riversibili di cui alla lettera b ) dell art . 47 . le indennità di trasferta concorrono a formare il | reddito | per la parte eccedente il limite di lire dodicimila al giorno , elevato a lire quindicimila per le trasferte all |
| 1984-277.txt | 1550 | 1550 | stato la legge prevede la corresponsione di una indennità base e di maggiorazioni ad essa collegate concorre a formare il | reddito | la sola indennità nella misura del quaranta per cento . / / . . . / / . . . |
| 1984-277.txt | 1593 | 1593 | . . . ” ) d.p.r . 29 settembre 1973 n . 597 ( istituzione e disciplina dell imposta sul | reddito | delle persone fisiche ) e 42 ( ” con effetto dalla data di entrata in vigore del presente decreto sono |
| 1984-277.txt | 1796 | 1796 | che l indennità integrativa speciale , istituita dalla legge 27 maggio 1959 n . 324 , concorre a formare il | reddito | complessivo netto al fine della applicazione delle aliquote progressive , per contrasto con l art . 36 cost . , |
| 1984-277.txt | 1828 | 1828 | contrasto con l art . 36 cost . , in quanto la tassazione progressiva di un aumento meramente nominale di | reddito | sospingerebbe la retribuzione , così adeguata , al di sotto del livello di proporzionalità al lavoro prestato che la norma |
| 1984-277.txt | 1871 | 1871 | , e con l art . 53 in quanto , incidendo la tassazione progressiva su un aumento meramente nominale di | reddito | , difetterebbe il presupposto della crescita reale della capacità contributiva . 28 . 2 . se si riflette che la |
| 1984-277.txt | 2083 | 2083 | della c . cost . 126 / 1979 , se non ribadire e precisare che se la parte rivalutata dei | redditi | fosse sottratta alla capacità contributiva dei dipendenti dello stato ( come di ogni altro produttore di redditi ) l importo |
| 1984-277.txt | 2100 | 2100 | parte rivalutata dei redditi fosse sottratta alla capacità contributiva dei dipendenti dello stato ( come di ogni altro produttore di | redditi | ) l importo valutario delle spese pubbliche dovrebbe essere compresso in proporzione di un coefficiente di segno negativo pari al |
| 1984-277.txt | 2178 | 2178 | quibus si è sentito di addivenire . né , infine , merita credito la distinzione tra esenzione ed esclusione di | reddito | perché nella terminologia tributaria la nozione di agevolazione , cui avrebbe fatto capo la legge istitutiva della indennità , sta |
| 1984-277.txt | 2206 | 2206 | agevolazione , cui avrebbe fatto capo la legge istitutiva della indennità , sta ad indicare indifferentemente esenzioni e esclusioni di | reddito | e regimi sostitutivi . 28 . 3 . in merito all altro parametro individuato nell art . 36 e segnatamente |
| 1984-298.txt | 162 | 162 | disarmonie che possano in concreto derivare dalla disciplina vigente in tema di partecipazione dei comuni all accertamento delle imposte sul | reddito | . |
| 1985-104.txt | 67 | 67 | ( istituzione e disciplina dell irpef ) , nella parte in cui non prevedono la esclusione della tassazione separata dei | redditi | costituiti da emolumenti arretrati per lavoro dipendente quando tali redditi cumulati con gli altri percepiti dal contribuente nei singoli anni |
| 1985-104.txt | 77 | 77 | in cui non prevedono la esclusione della tassazione separata dei redditi costituiti da emolumenti arretrati per lavoro dipendente quando tali | redditi | cumulati con gli altri percepiti dal contribuente nei singoli anni cui si riferiscono , non superano il minimo imponibile . |
| 1985-104.txt | 169 | 169 | 12 del d.p.r . 29 settembre 1973 , n . 597 dispone che la tassazione separata si applica sui diversi | redditi | indicati nello stesso articolo , tra i quali , alla lettera d ) , gli emolumenti arretrati relativi ad anni |
| 1985-104.txt | 224 | 224 | pensione . l art . 13 , pure impugnato , detta i criteri per la determinazione della imposta per i | redditi | soggetti a tassazione separata . ma nessuna delle due norme prevede l esclusione da tale forma di tassazione dei redditi |
| 1985-104.txt | 244 | 244 | redditi soggetti a tassazione separata . ma nessuna delle due norme prevede l esclusione da tale forma di tassazione dei | redditi | da emolumenti arretrati quando questi , cumulati con gli altri redditi percepiti dal contribuente nei singoli anni cui si riferiscono |
| 1985-104.txt | 255 | 255 | prevede l esclusione da tale forma di tassazione dei redditi da emolumenti arretrati quando questi , cumulati con gli altri | redditi | percepiti dal contribuente nei singoli anni cui si riferiscono , non superano il minimo imponibile . tale mancata previsione genera |
| 1985-104.txt | 466 | 466 | perfettamente equivalente , cosicché è priva di ogni giustificazione la eventuale maggiore onerosità del tributo dovuto in relazione agli stessi | redditi | da chi li abbia percepiti in ritardo . né vale obiettare come si legge nell atto di intervento dell avvocatura |
| 1985-104.txt | 562 | 562 | , n . 576 la riduzione dell imposta dovuta per arretrati di pensione attraverso le detrazioni previste per gli altri | redditi | da lavoro dipendente . una volta accertato infatti come riconosce la stessa avvocatura che la disciplina introdotta con la legge |
| 1985-112.txt | 99 | 99 | soggetti tenuti al pagamento di rendite vitalizie . lo stesso articolo , al primo capoverso , prescrive invece per i | redditi | corrisposti ai prestatori di lavoro , oltre all obbligo della ritenuta alla fonte , anche il corrispondente obbligo della rivalsa |
| 1985-112.txt | 177 | 177 | consentiva quindi la stipulazione di patti , come quello di specie , in forza dei quali il percettore di un | reddito | , obiettivamente soggetto ad imposta e non esente , veniva ad essere sollevato dal carico fiscale gravante sul reddito percepito |
| 1985-112.txt | 196 | 196 | un reddito , obiettivamente soggetto ad imposta e non esente , veniva ad essere sollevato dal carico fiscale gravante sul | reddito | percepito , trasferendone consensualmente il peso su soggetto non tenuto in proprio al pagamento dell imposta . secondo la corte |
| 1985-112.txt | 260 | 260 | fiscale commisurato alle condizioni economiche ” subiettive ” dei cittadini e non semplicemente calcolato in funzione ” obiettiva ” del | reddito | percepito ) , in quanto consente , mediante pattuizioni private , che il contribuente si sottragga a quanto dovuto in |
| 1985-112.txt | 374 | 374 | n . 597 stabilisce che le rendite vitalizie costituite ai sensi dell art . 1872 c.c . sono equiparabili ai | redditi | di lavoro dipendente e pertanto , ai sensi dell art . 24 , terzo comma , del d.p.r . n |
| 1985-139.txt | 3186 | 3186 | ” il criterio della progressività ” determinerebbe ” un prelievo di ricchezza in modo discriminatorio , pur in presenza di | redditi | uguali ” , con la conseguenza che ” chi obiettivamente non può fare a meno del servizio viene a trovarsi |
| 1985-159.txt | 286 | 286 | oppur no , la sovraimposta ) , nonché il disposto dell art . 3 cost . ( i possessori di | reddito | da fabbricato sarebbero soggetti a prestazioni tributarie che differiscono irrazionalmente da un comune all altro ) . b ) sia |
| 1985-159.txt | 414 | 414 | contributiva . il tar del veneto deduce , per parte sua , analoga irrazionalità che deriverebbe dall aver colpito il | reddito | da fabbricato , sul quale incide già il regime dell equo canone nelle locazioni e dei contributi di urbanizzazione , |
| 1985-159.txt | 439 | 439 | quale incide già il regime dell equo canone nelle locazioni e dei contributi di urbanizzazione , ad esclusione di altri | redditi | da capitale o del reddito dei fabbricati rurali o strumentali per l esercizio dell impresa agricola o commerciale . c |
| 1985-159.txt | 444 | 444 | dell equo canone nelle locazioni e dei contributi di urbanizzazione , ad esclusione di altri redditi da capitale o del | reddito | dei fabbricati rurali o strumentali per l esercizio dell impresa agricola o commerciale . c ) sempre secondo il tar |
| 1985-159.txt | 484 | 484 | tar del veneto , la norma impositiva della socof lede gli invocati parametri sotto quest altro riflesso : essa concerne | redditi | che il legislatore aveva , al fine di promuovere lo sviluppo edilizio ed alleviare la crisi degli alloggi , sinora |
| 1985-159.txt | 549 | 549 | in precedenza avrebbero , infatti , sancito un disconoscimento della capacità contributiva , sempre in ordine , beninteso , al | reddito | prima sottratto ed ora soggetto all onere fiscale ; ai relativi possessori andrebbe così riconosciuto un diritto soggettivo perfetto all |
| 1985-159.txt | 690 | 690 | del d.l . n . 55 / 1983 , che detta disposizioni per i proprietari di fabbricati , il cui | reddito | è soggetto anche all ilor . questi possono , ai sensi delle disposizioni censurate , fruire di una riduzione della |
| 1985-159.txt | 894 | 894 | . 20 , in quanto la deduzione ivi prevista ( nella misura di l . 190.000 ) è riferita al | reddito | di ciascuna unità immobiliare destinata ad abitazione non di lusso , e perciò esente dall ilor e non invece al |
| 1985-159.txt | 917 | 917 | unità immobiliare destinata ad abitazione non di lusso , e perciò esente dall ilor e non invece al coacervo dei | redditi | derivanti dagli immobili posseduti dal contribuente in uno stesso comune . è infatti dedotto che per questa via il possessore |
| 1985-159.txt | 949 | 949 | è infatti dedotto che per questa via il possessore di più fabbricati sia ingiustificatamente favorito rispetto a chi deriva pari | reddito | dal possesso di un solo cespite immobiliare . d ) altra censura è formulata , questa volta dal tar del |
| 1985-159.txt | 1003 | 1003 | comma dell art . 22 , dei necessari strumenti per coordinare l esercizio dei poteri di accertamento che quanto al | reddito | dei fabbricati sono conferiti per un verso ai comuni , per l altro alle autorità statali . il giudice a |
| 1985-159.txt | 1071 | 1071 | di possibili divergenze di valutazione , laddove doveva assicurare che il duplice ordine dei previsti accertamenti giungesse a colpire il | reddito | corrispondente alla capacità contributiva dei soggetti interessati . e ) tutte le ordinanze introduttive della presente controversia censurano infine il |
| 1985-159.txt | 1116 | 1116 | dell art . 20 , in cui è detto che la sovraimposta non è deducibile ai fini delle imposte sui | redditi | . questa statuizione consentirebbe che l irpef e l irpeg incidano sulla parte del reddito già prelevata mediante la socof |
| 1985-159.txt | 1131 | 1131 | ai fini delle imposte sui redditi . questa statuizione consentirebbe che l irpef e l irpeg incidano sulla parte del | reddito | già prelevata mediante la socof e così insuscettibile di costituire capacità contributiva . 3 . 1 va anzitutto esaminata l |
| 1985-159.txt | 1539 | 1539 | del 1983 , degli strumenti normativi , che si assumono indispensabili per coordinare l accertamento demandato , in ordine al | reddito | dei fabbricati , rispettivamente allo stato e ai comuni . nell ordinanza di rinvio non è detto , né si |
| 1985-159.txt | 1631 | 1631 | e l altro giudice affermano che la non detraibilità dell onere scontato per la socof ai fini dell imposta sui | redditi | lede il principio di capacità contributiva . il problema così prospettato alla corte non è però pregiudiziale rispetto alla definizione |
| 1985-159.txt | 1794 | 1794 | eguaglianza e di capacità contributiva . questo duplice vizio di illegittimità costituzionale inficierebbe il regime disposto per i possessori del | reddito | dei fabbricati soggetto all ilor , i quali fruiscono di agevolazioni non concesse , a parità di condizioni , ai |
| 1985-159.txt | 2085 | 2085 | giudizio a quo , i quali agiscono per ottenere l annullamento della delibera istitutiva della sovraimposta , derivino il proprio | reddito | dal possesso di un solo o di più fabbricati . non importa , in proposito , se la contestata deduzione |
| 1985-159.txt | 2122 | 2122 | se la contestata deduzione ( pari a l . 190.000 , come si diceva ) , operi in relazione al | reddito | di un singolo cespite o a quello complessivo delle unità immobiliari possedute dal contribuente nel comune . evidentemente , nell |
| 1985-159.txt | 2811 | 2811 | del tributo per avere il legislatore deviato dalle finalità perseguite , concentrando la pressione fiscale su una sola qualità del | reddito | , irrazionalmente discriminata dal reddito di pari quantità , che deriva da altre possibili fonti di prelievo . l uno |
| 1985-159.txt | 2816 | 2816 | legislatore deviato dalle finalità perseguite , concentrando la pressione fiscale su una sola qualità del reddito , irrazionalmente discriminata dal | reddito | di pari quantità , che deriva da altre possibili fonti di prelievo . l uno e l altro ordine di |
| 1985-159.txt | 3208 | 3208 | di volta in volta applicati in rapporto sia al fabbisogno del comune , sia al contributo esigibile dai possessori di | reddito | da fabbricato nel relativo territorio . 4 . 2 detto ciò , vien meno qualsiasi ragione per ritenere irrazionale la |
| 1985-159.txt | 3401 | 3401 | % . 5 . 1 passando all altro ordine di censure quello che investe il criterio della discriminazione qualitativa del | reddito | , su cui grava la sovraimposta cade opportuna una prima riflessione . i giudici rimettenti deducono l irrazionalità dell imposizione |
| 1985-159.txt | 3450 | 3450 | previsioni legislative : perché , vista la sua finalità e struttura , la socof avrebbe dovuto colpire altre categorie di | reddito | che non vengono gravate , e viceversa perché avrebbe dovuto restar ferma l esenzione del reddito delle abitazioni non di |
| 1985-159.txt | 3466 | 3466 | colpire altre categorie di reddito che non vengono gravate , e viceversa perché avrebbe dovuto restar ferma l esenzione del | reddito | delle abitazioni non di lusso , riguardo alle quali l art . 20 , sesto comma , si limita a |
| 1985-159.txt | 3562 | 3562 | ristrutturare organicamente l intero comparto della fiscalità immobiliare , ovvero da enucleare come espressione di capacità contributiva la sola posizione | reddituale | di quanti fruiscono del bene della abitazione nell ambito dell ente locale . analogo genere di argomenti affiora , infine |
| 1985-159.txt | 3863 | 3863 | 1966 ) , il principio di progressività , se inteso nel senso che l aliquota aumenta con il crescere del | reddito | , presuppone un rapporto diretto fra imposizione e reddito individuale del contribuente , e viene in forza dell invocata statuizione |
| 1985-159.txt | 3872 | 3872 | inteso nel senso che l aliquota aumenta con il crescere del reddito , presuppone un rapporto diretto fra imposizione e | reddito | individuale del contribuente , e viene in forza dell invocata statuizione a governare le imposte personali : sono queste che |
| 1985-159.txt | 3974 | 3974 | non è arbitraria nemmeno sotto il profilo della discriminazione come si afferma nei provvedimenti di rinvio , solo qualitativa del | reddito | da fabbricato rispetto al reddito derivante da altre fonti . il nucleo essenziale delle censure sta , si diceva , |
| 1985-159.txt | 3979 | 3979 | il profilo della discriminazione come si afferma nei provvedimenti di rinvio , solo qualitativa del reddito da fabbricato rispetto al | reddito | derivante da altre fonti . il nucleo essenziale delle censure sta , si diceva , nel dedurre l incongruenza della |
| 1985-159.txt | 4301 | 4301 | dal giudice a quo , manifestamente irrazionale , presumere che i fabbricati ricevano , più di ogni altra fonte di | reddito | , particolari benefici dai servizi e le attività gestionali dell ente autonomo . l idoneità del soggetto a corrispondere l |
| 1985-159.txt | 4380 | 4380 | doveva esserlo , per risultare compatibile con il disposto dell art . 53 cost . : il possesso di un | reddito | da fabbricato ; e quest indice di capacità contributiva è stato preso in considerazione al fine di attribuire ai comuni |
| 1985-159.txt | 4450 | 4450 | manca , nella specie , di ragionevole supporto . è sufficiente osservare che gli immobili , da cui deriva il | reddito | tassato , hanno una loro precisa localizzazione , possono essere facilmente ripartiti come base imponibile fra i vari enti in |
| 1985-159.txt | 4577 | 4577 | legislative in altri settori , volte ora ad incentivare la crescita del patrimonio edilizio , ora a gravare lo stesso | reddito | colpito dalla sovraimposta per vie diverse , quali sarebbero quelle previste dalla disciplina sull equo canone e sui contributi urbanistici |
| 1985-159.txt | 4689 | 4689 | già dette , è legittima , anche se discrimina ( cfr . art . 20 , secondo comma ) il | reddito | tassato da quello derivante dai fabbricati rurali ( art . 20 , terzo comma ) e dai fabbricati strumentali all |
| 1985-159.txt | 4737 | 4737 | , settimo comma ) . correttamente , invero , l avvocatura dello stato rileva che l esclusione dalla sovraimposta dei | redditi | testé menzionati discende come logica conseguenza proprio dal criterio , adottato dal legislatore , di gravare solo il reddito dei |
| 1985-159.txt | 4756 | 4756 | dei redditi testé menzionati discende come logica conseguenza proprio dal criterio , adottato dal legislatore , di gravare solo il | reddito | dei fabbricati ; il reddito escluso è diverso , perché deriva rispettivamente da impresa agricola o commerciale ; se l |
| 1985-159.txt | 4761 | 4761 | come logica conseguenza proprio dal criterio , adottato dal legislatore , di gravare solo il reddito dei fabbricati ; il | reddito | escluso è diverso , perché deriva rispettivamente da impresa agricola o commerciale ; se l imposizione avesse colpito anche tali |
| 1985-159.txt | 4784 | 4784 | diverso , perché deriva rispettivamente da impresa agricola o commerciale ; se l imposizione avesse colpito anche tali componenti del | reddito | di impresa , si sarebbe dovuta attrarre nel prelievo ogni altra componente di quest ultimo reddito , conferendo al tributo |
| 1985-159.txt | 4800 | 4800 | anche tali componenti del reddito di impresa , si sarebbe dovuta attrarre nel prelievo ogni altra componente di quest ultimo | reddito | , conferendo al tributo tutt altra struttura da quella voluta . una volta acclarato che la discriminazione qualitativa del reddito |
| 1985-159.txt | 4820 | 4820 | reddito , conferendo al tributo tutt altra struttura da quella voluta . una volta acclarato che la discriminazione qualitativa del | reddito | , quale risulta dalla disposizione istitutiva della socof , non è incompatibile con la norma costituzionale di raffronto , il |
| 1985-159.txt | 4875 | 4875 | . l asserita violazione della capacità contributiva argomentata , in punto di razionalità , in base alla mancata tassazione dei | redditi | da diversa fonte è riproposta , sempre dal tar del veneto , sotto altro angolo visuale . il giudice a |
| 1985-159.txt | 4904 | 4904 | tar del veneto , sotto altro angolo visuale . il giudice a quo attacca qui la disposizione che tassa il | reddito | tratto dalle unità immobiliari esenti dall ilor , il quale dovrebbe considerarsi improduttivo , quindi insuscettibile di prelievo , alla |
| 1985-179.txt | 219 | 219 | 26 del d.p.r . 29 settembre 1973 , n . 598 ( rispettivamente : istituzione e disciplina dell imposta sul | reddito | delle persone fisiche e delle persone giuridiche ) . la s.p.a . f.lli feltrinelli commercio legnami , con deposito in |
| 1985-179.txt | 700 | 700 | possa giustificarsi la esclusione dall obbligo di versare il contributo , di altre fasce di contribuenti quali i portatori di | redditi | di fabbricati , terreni , capitali , i portatori di reddito da lavoro che pure agiscono nelle località di soggiorno |
| 1985-179.txt | 711 | 711 | di altre fasce di contribuenti quali i portatori di redditi di fabbricati , terreni , capitali , i portatori di | reddito | da lavoro che pure agiscono nelle località di soggiorno , cura e turismo ” . ora la corte ha avuto |
| 1985-179.txt | 813 | 813 | la quale era stata investita la socof per il fatto che tale imposta veniva a gravare solo alcune categorie di | reddito | , escludendo le altre , la corte nella recentissima sentenza n . 159 del 1985 ha affermato che la discrezionalità |
| 1985-179.txt | 872 | 872 | abitrarie , e tali non sono , ancorché discutibili , quelle scelte che collegano l onere tributario a fonti di | reddito | che il legislatore con non manifesta arbitrarietà reputa genericamente favorite dalla destinazione del tributo . né , per quanto riguarda |
| 1985-179.txt | 927 | 927 | stato , che il contributo di cura , sin dall origine , fu costituito da un addizionale all imposta sul | redditi | prodotti nel comune dagli esercenti un industria , un commercio , un arte o una professione , già regolata dall |
| 1985-179.txt | 993 | 993 | n . 1175 del 1931 , imposta gravante pur essa , e per definizione , solo su alcune categorie di | redditi | . che tutti questi tributi comunali ( sulle industrie , commerci , arti o professioni , di famiglia , di |
| 1985-229.txt | 67 | 67 | , n . 599 , concernente l istituzione e la disciplina dell ilor . la disposizione stabilisce che per i | redditi | dominicali dei terreni e per i redditi agrari soggetti a tale imposta la quale , secondo il successivo art . |
| 1985-229.txt | 74 | 74 | istituzione e la disciplina dell ilor . la disposizione stabilisce che per i redditi dominicali dei terreni e per i | redditi | agrari soggetti a tale imposta la quale , secondo il successivo art . 8 , è accertata a cura degli |
| 1985-229.txt | 293 | 293 | capacità contributiva ( art . 53 cost . ) ; b ) determina una sperequazione sia rispetto ai titolari di | redditi | di altra natura pur soggetti all ilor , ma colpiti soltanto se effettivamente prodotti nel periodo considerato , che rispetto |
| 1985-229.txt | 317 | 317 | pur soggetti all ilor , ma colpiti soltanto se effettivamente prodotti nel periodo considerato , che rispetto ai titolari di | redditi | della stessa natura relativi a beni censiti in catasti aggiornati ( art . 3 cost . ) ; c ) |
| 1985-229.txt | 513 | 513 | sotto questo profilo esse non si riferiscono a un vizio della norma impugnata in quanto adotta per l ilor sui | redditi | in argomento il metodo dell accertamento catastale tradizionalmente accolto per le imposte sui detti redditi ( v . da ultimo |
| 1985-229.txt | 528 | 528 | adotta per l ilor sui redditi in argomento il metodo dell accertamento catastale tradizionalmente accolto per le imposte sui detti | redditi | ( v . da ultimo l art . 51 t.u . delle leggi sulle imposte dirette 29 gennaio 1958 , |
| 1985-284.txt | 110 | 110 | 12 novembre 1976 , n . 751 , nella parte in cui , anziché applicare automaticamente la tassazione separata dei | redditi | dei coniugi , ai fini della determinazione dell imposta complementare , impongono agli stessi di farne esplicita domanda all amministrazione |
| 1985-284.txt | 214 | 214 | 29 gennaio 1958 , n . 645 , dichiarati incostituzionali dalla sentenza citata in quanto appunto prevedevano il cumulo dei | redditi | . in effetti l onere imposto al contribuente di presentare la domanda prevista dagli articoli impugnati richiamerebbe in vita , |
| 1985-284.txt | 258 | 258 | omissione , tutto il sistema normativo che la corte aveva voluto cancellare , e cioè l imputazione al marito dei | redditi | della moglie , non legalmente ed effettivamente separata ; l applicazione dell imposta sui redditi così cumulati ; la soggettività |
| 1985-284.txt | 273 | 273 | l imputazione al marito dei redditi della moglie , non legalmente ed effettivamente separata ; l applicazione dell imposta sui | redditi | così cumulati ; la soggettività passiva del marito anche per i redditi della moglie e la correlativa negazione di tale |
| 1985-284.txt | 285 | 285 | effettivamente separata ; l applicazione dell imposta sui redditi così cumulati ; la soggettività passiva del marito anche per i | redditi | della moglie e la correlativa negazione di tale soggettività alla moglie stessa . 2 . si pone in via preliminare |
| 1985-284.txt | 366 | 366 | ) quando alla data del 22 luglio 1976 l imposta non fosse stata ” interamente pagata ” , sebbene il | reddito | complessivo dichiarato o accertato in via definitiva ai fini dell imposta complementare fosse comprensivo dei redditi della moglie ; b |
| 1985-284.txt | 382 | 382 | ” , sebbene il reddito complessivo dichiarato o accertato in via definitiva ai fini dell imposta complementare fosse comprensivo dei | redditi | della moglie ; b ) quando , sebbene fosse stata interamente pagata l imposta relativa al reddito dichiarato , l |
| 1985-284.txt | 399 | 399 | fosse comprensivo dei redditi della moglie ; b ) quando , sebbene fosse stata interamente pagata l imposta relativa al | reddito | dichiarato , l accertamento , in rettifica o di ufficio , notificato anteriormente all entrata in vigore della legge non |
| 1985-284.txt | 675 | 675 | né che l accertamento dell ufficio fosse già divenuto definitivo né che , essendo stata presentata la dichiarazione cumulata dei | redditi | , la relativa imposta fosse stata interamente pagata . in ordine a tali procedimenti la questione come sopra proposta va |
| 1985-284.txt | 921 | 921 | ; 156 , 423 e 424 r.o . 1980 ) . di fronte alla pronuncia di incostituzionalità del cumulo dei | redditi | tra coniugi , contenuta nella citata sentenza di questa corte n . 179 del 1976 , il legislatore si trovò |
| 1985-284.txt | 1000 | 1000 | era quella relativa alla pregressa imposta complementare , abolita dal 1 gennaio 1974 a seguito dell introduzione dell imposta sul | reddito | delle persone fisiche ( irpef ) avvenuta col d.p.r . 29 settembre 1973 , n . 597 e le successive |
| 1985-284.txt | 1129 | 1129 | transitorie particolarmente complesse come giustamente osserva l avvocatura in uno degli atti di intervento e cioè la ipotesi di un | reddito | complessivo dichiarato o accertato in via definitiva , mentre la relativa imposta non era stata interamente pagata alla data del |
| 1985-284.txt | 1165 | 1165 | interamente pagata alla data del 22 luglio 1976 e l ipotesi in cui l imposta fosse stata interamente pagata sul | reddito | dichiarato , ma fosse stato notificato accertamento in rettifica o d ufficio non divenuto definitivo alla data del 22 luglio |
| 1985-284.txt | 1748 | 1748 | della legge n . 751 / 1976 , nella parte in cui vieta di chiedere la tassazione separata quando il | reddito | complessivo dei coniugi ( comprensivo quindi di quello della moglie ) sia stato determinato sinteticamente ; per il dubbio che |
| 1985-284.txt | 1829 | 1829 | 645 che ” se il tenore di vita del contribuente od altri elementi o circostanze di fatto fanno presumere un | reddito | netto superiore a quello risultante dalla denuncia analitica , il reddito complessivo netto viene determinato sinteticamente con riferimento al tenore |
| 1985-284.txt | 1840 | 1840 | altri elementi o circostanze di fatto fanno presumere un reddito netto superiore a quello risultante dalla denuncia analitica , il | reddito | complessivo netto viene determinato sinteticamente con riferimento al tenore di vita del contribuente o ad altri elementi o circostanze di |
| 1985-284.txt | 1878 | 1878 | o circostanze di fatto ” . essendo fuori discussione la legittimità in se stessa del ricorso alla determinazione sintetica del | reddito | complessivo , risulta materialmente impossibile scomporre in quote il reddito determinato in ordine al tenore di vita del contribuente e |
| 1985-284.txt | 1888 | 1888 | legittimità in se stessa del ricorso alla determinazione sintetica del reddito complessivo , risulta materialmente impossibile scomporre in quote il | reddito | determinato in ordine al tenore di vita del contribuente e della sua famiglia , così da potere attribuire una quota |
| 1985-284.txt | 1988 | 1988 | , impedendole di interloquire a tutela della sua personale situazione , dal momento che l impossibilità di ricostruire il suo | reddito | esclude che essa possa assumere la veste di soggetto autonomo del rapporto tributario e nessuna violazione vi può essere del |
| 1985-284.txt | 2098 | 2098 | ) , nella parte in cui limita la detraibilità degli oneri da rediti di lavoro subordinato al 20 % dei | redditi | stessi , con un massimo di lire 360.000 ; per il dubbio che tale norma introduca una ingiustificata disparità di |
| 1985-284.txt | 2189 | 2189 | secondo grado di sassari ( n . 154 r.o . 1981 ) che tali lesioni deriverebbero dalla mancata deducibilità dal | reddito | della moglie di quanto necessariamente speso per una adeguata custodia dei figli nelle ore che essa deve dedicare alla sua |
| 1985-284.txt | 2286 | 2286 | diversità obiettiva di situazioni economiche tra le due categorie di lavoratori in ordine agli oneri sostenuti per la produzione del | reddito | . e ragionevolmente il legislatore ha limitato tali oneri per i lavoratori dipendenti alle sole spese , non essendo ipotizzabili |
| 1985-284.txt | 2383 | 2383 | nostro ordinamento tributario , infatti , il carattere peculiare degli oneri deducibili è di essere ” inerenti alla produzione del | reddito | ” del lavoratore , e non già erogazioni di reddito già prodotto . e rientrano certamente in quest ultima categoria |
| 1985-284.txt | 2393 | 2393 | oneri deducibili è di essere ” inerenti alla produzione del reddito ” del lavoratore , e non già erogazioni di | reddito | già prodotto . e rientrano certamente in quest ultima categoria , e non nelle spese necessarie per la produzione di |
| 1985-284.txt | 2414 | 2414 | già prodotto . e rientrano certamente in quest ultima categoria , e non nelle spese necessarie per la produzione di | reddito | , quelle sostenute dalla famiglia per il mantenimento , l istruzione e l educazione dei figli . all interno , |
| 1985-67.txt | 256 | 256 | imposta complementare dovuta da quest ultimo nel 1968 per dedotta eccedenza dell ammontare dell imposta in relazione all effettività del | reddito | sulla base di coeva decisione , ( dichiarativa dell illegittimità dell imposizione per mancata notifica dell accertamento nei confronti della |
| 1985-67.txt | 335 | 335 | del ricorso proposto dalla spasiano , erede con altri ( i figli ) del marito omero orsini contro accertamento dei | redditi | notificatole nel 1972 per imposta complementare dovuta dal detto omero orsini per l anno 1969 . in entrambi i casi |
| 1985-67.txt | 1103 | 1103 | organizzazione dei servizi ; 2 ) perfezionamento delle norme concernenti l attività dell amministrazione finanziaria ai fini dell accertamento dei | redditi | . secondo il giudice a quo , la norma impugnata avrebbe innovato oltre i limiti così stabiliti rispetto all art |
| 1985-67.txt | 2223 | 2223 | indirette , in quanto solo le prime , e non anche le ultime , sono strutturate come prelievo diretto sul | reddito | . |
| 1985-85.txt | 208 | 208 | famiglia non di pari dignità rispetto a quello prestato per conto terzi , tanto da negarle di essere produttrice di | reddito | collocherebbe ” la donna in una posizione subalterna rispetto al marito ” , in contrasto con il principio della parità |
| 1985-85.txt | 279 | 279 | , secondo il quale compete al legislatore apprestare adeguati rimedi ai possibili effetti distorsivi del sistema di tassazione separata del | reddito | dei coniugi , operando le più convenienti scelte normative nell ambito del suo potere discrezionale , il cui esercizio si |
| 1985-85.txt | 355 | 355 | in sede di legittimità costituzionale perché trova razionale giustificazione nel proposito di non conferire soggettività tributaria al coniuge privo di | reddito | solo per effetto della sussistenza di reddito proprio dei figli minori ” . anche tale questione risulta pertanto manifestamente infondata |
| 1985-85.txt | 362 | 362 | razionale giustificazione nel proposito di non conferire soggettività tributaria al coniuge privo di reddito solo per effetto della sussistenza di | reddito | proprio dei figli minori ” . anche tale questione risulta pertanto manifestamente infondata . 4 . le questioni sollevate dalla |
| 1985-85.txt | 434 | 434 | , primo comma , della legge n . 751 del 1976 ) nella parte in cui subordinano l imputabilità dei | redditi | dei minori per metà a ciascuno dei coniugi solo se entrambi siano titolari di reddito ; con la seconda questione |
| 1985-85.txt | 449 | 449 | cui subordinano l imputabilità dei redditi dei minori per metà a ciascuno dei coniugi solo se entrambi siano titolari di | reddito | ; con la seconda questione invece le stesse norme vengono impugnate , in riferimento agli artt . 53 e 31 |
| 1985-85.txt | 497 | 497 | e 30 della costituzione , senza peraltro offrire un adeguata motivazione nella parte in cui esse imputano ai genitori i | redditi | da lavoro dei figli minori . la prima questione come si è detto è stata già risolta dalla sentenza di |
| 1985-85.txt | 564 | 564 | le norme vengono denunciate , si presenta in modo del tutto diverso in quanto censura il criterio di attribuire al | reddito | dei genitori quello dei figli minori provenienti da attività lavorative . la questione tuttavia è da ritenersi infondata , proprio |
| 1985-85.txt | 622 | 622 | e 266 del 1983 ) . infatti , dovendo il legislatore adattare in via transitoria , e quindi limitatamente ai | redditi | per gli anni 1974 e precedenti , la preesistente normativa al nuovo sistema di tassazione separata del reddito dei coniugi |
| 1985-85.txt | 640 | 640 | limitatamente ai redditi per gli anni 1974 e precedenti , la preesistente normativa al nuovo sistema di tassazione separata del | reddito | dei coniugi , rientrava pienamente nell ambito della sua scelta discrezionale rispettare , per quanto riguardava il reddito dei figli |
| 1985-85.txt | 658 | 658 | separata del reddito dei coniugi , rientrava pienamente nell ambito della sua scelta discrezionale rispettare , per quanto riguardava il | reddito | dei figli minori , il criterio di tassazione all epoca vigente , quale era definito dall art . 4 , |
| 1985-85.txt | 704 | 704 | d.p.r . 29 settembre 1973 , n . 597 , che imputava al padre , ai fini della determinazione del | reddito | complessivo , ” i redditi dei figli minori non emancipati conviventi con il contribuente , compresi i figli naturali , |
| 1985-85.txt | 709 | 709 | , n . 597 , che imputava al padre , ai fini della determinazione del reddito complessivo , ” i | redditi | dei figli minori non emancipati conviventi con il contribuente , compresi i figli naturali , i figli adottivi , gli |
| 1985-85.txt | 752 | 752 | i figli dell altro coniuge ” . senza toccare , quindi , il criterio generale di imputare ai genitori i | redditi | dei figli minori , il legislatore si è limitato ad attribuirli per metà a ciascuno di essi , purché titolare |
| 1985-85.txt | 774 | 774 | figli minori , il legislatore si è limitato ad attribuirli per metà a ciascuno di essi , purché titolare di | reddito | proprio . né infirmava la razionalità della sua scelta l intervenuta riforma del diritto di famiglia , a seguito della |
| 1985-86.txt | 945 | 945 | impegnato , ” finché con nuovi accordi non sarà stabilito diversamente , . . . a supplire alle deficienze dei | redditi | dei benefici ecclesiastici . . . ” ; e si è riservato in conseguenza di intervenire nella ” gestione patrimoniale |
| 1985-86.txt | 1114 | 1114 | sul bilancio del fondo per il culto ed è concesso a seguito di domanda del parroco , previo accertamento dei | redditi | del beneficio , al netto fra l altro ” delle imposte e tasse ” . ma ciò determina come si |
| 1986-115.txt | 773 | 773 | il corpus di regole comuni . può essere conferente evidenziare , all uopo , come anche nella identificazione positiva del | reddito | d impresa i connotati deducibili delle norme civilistiche siano stati utilizzati , nel campo tributario , per dilatare in parte |
| 1986-128.txt | 831 | 831 | , ma ha altresì valore cognitivo , in quanto consente agli uffici di apprendere che il sostituito possiede fonti di | reddito | , mettendoli conseguentemente in grado di verificare l esistenza e l entità delle dichiarazioni che egli a sua volta è |
| 1986-16.txt | 517 | 517 | del modello sono riportate delle ” avvertenze ” , che riproducono sostanzialmente le disposizioni dettate , per la dichiarazione dei | redditi | , dal già citato art . 12 del d.p.r . n . 600 / 1973 . si ripropone , pertanto |
| 1986-167.txt | 949 | 949 | in causa una misura capitaria annua di l . 125.000 , maggiorata di una quota pari al 2 % del | reddito | professionale ed entro il limite del massimale di l . 25 milioni . va considerato che le questioni poste limitatamente |
| 1986-167.txt | 1305 | 1305 | aveva determinato con carattere di fissità la quota di l . 125.000 , con la maggiorazione del 2 % del | reddito | professionale e un massimale relativo di l . 25 milioni , si era provveduto : a ) con decreto legge |
| 1986-167.txt | 1505 | 1505 | 1983 n . 730 : art . 33 ) veniva elevata , ulteriormente , la maggiorazione al 4 % del | reddito | professionale . 4 . 1 secondo i giudici remittenti tutta la normativa di cui innanzi , così come introdotta e |
| 1986-172.txt | 331 | 331 | tale disposizione , sono peraltro sorte alcune difficoltà interpretative per l ipotesi in cui nell ultimo imponibile definito siano ricompresi | redditi | non più riprodotti negli anni successivi o perché relativi ad entrate eccezionali ed irripetibili o comunque perché derivanti da attività |
| 1986-172.txt | 399 | 399 | quella della corte di cassazione . la prima , invero , ha costantemente e fermamente ritenuto che nella determinazione del | reddito | , su cui applicare la maggiorazione automatica ai fini del c.d . condono previsto dalla disposizione in esame , non |
| 1986-172.txt | 424 | 424 | la maggiorazione automatica ai fini del c.d . condono previsto dalla disposizione in esame , non può tenersi conto del | reddito | una tantum , derivante da un entrata di carattere eccezionale rispetto alla normale attività del ricorrente e perciò non ripetibile |
| 1986-172.txt | 552 | 552 | unicamente per errori materiali , non è consentito compiere accertamenti analitici sui componenti dell imponibile medesimo e decurtarlo di eventuali | redditi | occasionali , sicché , nell applicare la maggiorazione automatica ai fini del c.d . condono , deve necessariamente tenersi conto |
| 1986-172.txt | 575 | 575 | sicché , nell applicare la maggiorazione automatica ai fini del c.d . condono , deve necessariamente tenersi conto anche dei | redditi | una tantum o occasionali e di quelli derivanti da attività cessate . in altre parole , secondo la cassazione , |
| 1986-172.txt | 632 | 632 | presumendosi , iuris et de iure , che esso , aumentato d una percentuale fissa specificamente stabilita , corrisponda al | reddito | complessivo degli anni immediatamente successivi , e , quindi , costituisca anche la base per la determinazione delle imposte relative |
| 1986-172.txt | 758 | 758 | di mancato rinnovamento di tale situazione , e quindi nel caso in cui l ultimo imponibile accertato o definito comprenda | redditi | eccezionali e non più ripetibili , comporterebbe per il contribuente una situazione di particolare onerosità , rispetto ad altri cittadini |
| 1986-172.txt | 829 | 829 | nella descritta situazione verrebbe a ricevere , rispetto agli altri contribuenti , che negli stessi anni abbiano goduto di uguali | redditi | , un trattamento differenziato privo di razionale giustificazione , essendo fondato esclusivamente sul ” freddo automatismo ” del sistema di |
| 1986-172.txt | 866 | 866 | ” del sistema di condono e sull occasionale circostanza di aver goduto , in un certo periodo , d un | reddito | eccezionale e non più riprodotto . e poiché la liquidazione automatica dell imponibile viene effettuata anche sulla base di questo |
| 1986-172.txt | 887 | 887 | eccezionale e non più riprodotto . e poiché la liquidazione automatica dell imponibile viene effettuata anche sulla base di questo | reddito | una tantum , il medesimo contribuente verrebbe a subire un imposizione fiscale non correlata al criterio d effettiva capacità contributiva |
| 1986-172.txt | 1407 | 1407 | con la procedura automatica . la valutazione di convenienza , infatti , non può tener conto soltanto della differenza tra | reddito | determinabile automaticamente e reddito prevedibilmente determinabile in via analitica ma anche dell eventuale vantaggio , assai variabile da caso a |
| 1986-172.txt | 1411 | 1411 | . la valutazione di convenienza , infatti , non può tener conto soltanto della differenza tra reddito determinabile automaticamente e | reddito | prevedibilmente determinabile in via analitica ma anche dell eventuale vantaggio , assai variabile da caso a caso , rappresentato dall |
| 1986-173.txt | 1460 | 1460 | il quale non vengono conteggiati tutti i contributi versati è costretto a subìre , oltre al pagamento delle imposte sui | redditi | di lavoro , un prelievo fiscale aggiuntivo eccedente quello giustificato dal collegamento dell imposizione tributaria con la capacità contributiva del |
| 1986-173.txt | 1632 | 1632 | retribuzione pensionabile da prendersi a base dell ammontare iniziale delle pensioni il quale ha comportato un grave pregiudizio per i | redditi | di lavoro più elevati che hanno subìto la perdita del rilievo della remunerazione da essi conseguita nonostante il versamento dei |
| 1986-173.txt | 3499 | 3499 | quelli che siano idonei a realizzare le esigenze relative al tenore di vita conseguito dallo stesso lavoratore in rapporto al | reddito | ed alla posizione sociale raggiunta in seno alla categoria di appartenenza per effetto dell attività lavorativa svolta , con conseguente |
| 1986-173.txt | 3570 | 3570 | scelta relativa al tempo ed alle modalità di attuazione . all uopo il legislatore ha considerato la massa contributiva del | reddito | fruito ed accumulato durante la vita lavorativa , assoggettato a contribuzione , e la massa retributiva , le effettive disponibilità |
| 1986-173.txt | 4220 | 4220 | a vantaggio del singolo che lo versa , ma di tutti i lavoratori e , peraltro , in proporzione del | reddito | che si consegue , sicché i lavoratori a redditi più alti concorrono anche alla copertura delle prestazioni a favore delle |
| 1986-173.txt | 4229 | 4229 | di tutti i lavoratori e , peraltro , in proporzione del reddito che si consegue , sicché i lavoratori a | redditi | più alti concorrono anche alla copertura delle prestazioni a favore delle categorie con redditi più bassi ( sent . n |
| 1986-173.txt | 4243 | 4243 | consegue , sicché i lavoratori a redditi più alti concorrono anche alla copertura delle prestazioni a favore delle categorie con | redditi | più bassi ( sent . n . 146 / 72 ) . risulta superata la concezione più tradizionale della tutela |
| 1986-173.txt | 4839 | 4839 | alle istanze di politica sociale , quella cioè di garantire una maggiore giustizia sociale attraverso una più equa ridistribuzione del | reddito | all interno del sistema pensionistico . il sistema ha abbandonato la logica chiusa della mutualità corporativa e la conseguente forma |
| 1986-173.txt | 4894 | 4894 | più l area dei soggetti protetti . non trova , quindi , piena protezione l interesse privato alla conservazione del | reddito | e del livello retributivo raggiunto in servizio . né vale obbiettare che si sarebbe dovuto separare l assistenza dalla previdenza |
| 1986-173.txt | 4988 | 4988 | lavoratore dipendente ( lavoratori attivi ) ed un sistema di tipo fiscale alimentato da tutta la collettività dotata di capacità | reddituale | , ha optato per un sistema misto o intermedio . da una parte ha allargato i confini interni della solidarietà |
| 1986-173.txt | 6472 | 6472 | incrementato di più le pensioni sociali e quelle minime ; meno quelle più elevate . ha contenuto la diminuzione della | redditività | delle pensioni in dimensioni accettabili sia quantitative che temporali sostituendo a quello vigente sistemi più rispondenti alle esigenze vitali dei |
| 1986-175.txt | 249 | 249 | legge n . 429 del 1982 , recante ” norme per la repressione della evasione in materia di imposte sui | redditi | e sul valore aggiunto e per agevolare la definizione delle pendenze in materia tributaria ” , stabiliva ( art . |
| 1986-175.txt | 277 | 277 | la definizione delle pendenze in materia tributaria ” , stabiliva ( art . 14 ) con riguardo alle imposte sul | reddito | delle persone fisiche e giuridiche e su quella locale sui redditi che i contribuenti i quali avevano lasciato scadere il |
| 1986-175.txt | 288 | 288 | art . 14 ) con riguardo alle imposte sul reddito delle persone fisiche e giuridiche e su quella locale sui | redditi | che i contribuenti i quali avevano lasciato scadere il termine per la presentazione della dichiarazione annuale , ed intendevano ottenere |
| 1986-175.txt | 423 | 423 | , rispetto alla dichiarazione integrativa , ” di almeno 50.000 lire , elevato a lire 300.000 per i titolari di | redditi | di impresa ” sino a lire 600.000 ” per i soggetti all imposta sul reddito delle persone giuridiche ” , |
| 1986-175.txt | 438 | 438 | 300.000 per i titolari di redditi di impresa ” sino a lire 600.000 ” per i soggetti all imposta sul | reddito | delle persone giuridiche ” , ma la dichiarazione integrativa produceva l effetto di impedire la notifica di futuri accertamenti . |
| 1986-175.txt | 998 | 998 | . tale discriminazione ” deriverebbe esclusivamente da un fatto della pubblica amministrazione , lasciata arbitra di rettificare o meno i | redditi | dichiarati da alcuni contribuenti a differenza dei redditi dichiarati da altri od omessi ” , nonostante che le norme tributarie |
| 1986-175.txt | 1006 | 1006 | fatto della pubblica amministrazione , lasciata arbitra di rettificare o meno i redditi dichiarati da alcuni contribuenti a differenza dei | redditi | dichiarati da altri od omessi ” , nonostante che le norme tributarie non possano ” non possedere il carattere di |
| 1986-178.txt | 888 | 888 | quo delle prescrizioni contenute in tale norma , riguardante la determinazione della misura della ritenuta d acconto alla fonte sui | redditi | di lavoro dipendente . parimenti , per la stessa ragione , va dichiarata l inammissibilità della questione di legittimità costituzionale |
| 1986-178.txt | 956 | 956 | . 13 del d.p.r . n . 597 del 1973 , sottraendo alla forma di tassazione separata ivi prevista i | redditi | di cui alla lett . e ) dell art . 12 dello stesso d.p.r . e prevedendo una nuova aliquota |
| 1986-178.txt | 979 | 979 | alla lett . e ) dell art . 12 dello stesso d.p.r . e prevedendo una nuova aliquota per i | redditi | sottoposti a tassazione separata ove nei due anni precedenti il soggetto non abbia avuto redditi . 9 . passando all |
| 1986-178.txt | 994 | 994 | una nuova aliquota per i redditi sottoposti a tassazione separata ove nei due anni precedenti il soggetto non abbia avuto | redditi | . 9 . passando all esame del merito , va preliminarmente dichiarata l infondatezza della questione di legittimità costituzionale dell |
| 1986-178.txt | 1303 | 1303 | ad imposizione fiscale le indennità di buonuscita erogate dall e.n.p.a.s . nonostante che queste avrebbero carattere previdenziale , non costituirebbero | reddito | e non sarebbero indice di capacità contributiva ; b ) dette indennità , irragionevolmente , sarebbero state tassate in maniera |
| 1986-178.txt | 1540 | 1540 | a tassazione separata ) l imposta fosse determinata applicando all ammontare dell indennità ” l aliquota corrispondente alla metà del | reddito | complessivo netto del contribuente nel biennio anteriore all anno in cui è sorto il diritto alla loro percezione ” . |
| 1986-178.txt | 1671 | 1671 | se l ammontare della liquidazione superava dette somme , l imposta era ridotta nella misura necessaria ad evitare che il | reddito | residuo scendesse al disotto della cifra risultante dal ” l applicazione dell imposta su un ammontare pari , rispettivamente , |
| 1986-178.txt | 1821 | 1821 | tassazione della indennità di fine rapporto , di qualunque tipo , resta regolata unitariamente . essa è stata sganciata dal | reddito | complessivo netto degli anni precedenti e si è stabilito che tali indennità sono imponibili per un ammontare che si determina |
| 1986-178.txt | 1952 | 1952 | elemento d irrazionalità , presente nella precedente disciplina , costituito dal collegamento dell imposizione sulle indennità di fine rapporto al | reddito | complessivo netto dell ultimo biennio , che è un elemento estraneo al rapporto di lavoro al quale si ricollega la |
| 1986-178.txt | 2020 | 2020 | rapporto di lavoro ed ha apprestato un congegno d imposizione del tutto particolare rispetto ai normali meccanismi di tassazione dei | redditi | , dando così rilievo alle speciali caratteristiche delle indennità di fine rapporto . 12 . ciò premesso , deve passarsi |
| 1986-178.txt | 2126 | 2126 | 46 del d.p.r . n . 597 del 1973 , sollevate sotto il profilo che tali norme , considerando “ | reddito | ” le indennità di buonuscita corrisposte dall e.n.p.a.s . ed assoggettandole ad imposizione fiscale , violerebbero gli artt . 38 |
| 1986-178.txt | 2230 | 2230 | la natura previdenziale delle prime in alternativa ne allegano la natura indennitaria , rivendicandone la intassabilità in quanto non costituirebbero | reddito | . peraltro , questa corte ha costantemente affermato che per capacità contributiva , ai sensi dell art . 53 cost |
| 1986-178.txt | 2755 | 2755 | riguardo all art . 46 del d.p.r . n . 597 del 1973 , il quale nello stabilire che costituiscono | redditi | di lavoro dipendente anche le indennità di cui alla lett . e ) dell art . 12 dello stesso d.p.r |
| 1986-178.txt | 3999 | 3999 | anche la circostanza che le somme versate sono affidate alla esclusiva ed autonoma gestione di un apposito ente con relativi | redditi | ed incrementi , dei quali nessun meccanismo assicura i favorevoli riflessi sul soggetto inciso al momento della percezione della indennità |
| 1986-178.txt | 4046 | 4046 | afferente in via virtuale a tale contribuzione è illogico e arbitrario ritenere che la indennità di buonuscita si profili come | reddito | , quale che sia la concezione economica e giuridica che al riguardo si segue . il che priva di fondamento |
| 1986-47.txt | 340 | 340 | del regio decreto 5 luglio 1951 , n . 573 ( testo unico delle norme sulla dichiarazione unica annuale dei | redditi | ) , sia con l art . 1 della legge 6 agosto 1954 , n . 603 ( istituzione di |
| 1986-87.txt | 56 | 56 | comma , del d.p.r . 29 settembre 1973 , n . 599 ( istituzione e disciplina dell imposta locale sui | redditi | ) , nella parte in cui non esonera dall ilor talune specie di redditi , giuridicamente inclusi nella figura del |
| 1986-87.txt | 70 | 70 | e disciplina dell imposta locale sui redditi ) , nella parte in cui non esonera dall ilor talune specie di | redditi | , giuridicamente inclusi nella figura del reddito d impresa , pur appartenendo in realtà all area del lavoro autonomo ; |
| 1986-87.txt | 77 | 77 | ) , nella parte in cui non esonera dall ilor talune specie di redditi , giuridicamente inclusi nella figura del | reddito | d impresa , pur appartenendo in realtà all area del lavoro autonomo ; sicché la loro mancata esclusione contrasterebbe con |
| 1986-87.txt | 167 | 167 | la stessa sentenza n . 42 del 1980 , pur non avendo sindacato se il possesso di qualunque tipo di | reddito | d impresa costituisca legittimo presupposto di applicazione dell imposta locale sui redditi , ha tuttavia ritenuto testualmente che ” allo |
| 1986-87.txt | 179 | 179 | sindacato se il possesso di qualunque tipo di reddito d impresa costituisca legittimo presupposto di applicazione dell imposta locale sui | redditi | , ha tuttavia ritenuto testualmente che ” allo stato attuale dell ordinamento tributario . . . la distinzione fra i |
| 1986-87.txt | 200 | 200 | , ha tuttavia ritenuto testualmente che ” allo stato attuale dell ordinamento tributario . . . la distinzione fra i | redditi | di lavoro e i redditi d impresa ” va ” operata alla stregua dell art . 51 del d.p.r . |
| 1986-87.txt | 205 | 205 | che ” allo stato attuale dell ordinamento tributario . . . la distinzione fra i redditi di lavoro e i | redditi | d impresa ” va ” operata alla stregua dell art . 51 del d.p.r . n . 597 del 1973 |
| 1986-87.txt | 276 | 276 | ragionevolezza ulteriori criteri , specificativi di quelli dettati dall art . 51 ” , per definire in tal modo i | redditi | di lavoro autonomo assimilabili ai redditi d impresa . e , reciprocamente , da ciò deriva ora che spetta pur |
| 1986-87.txt | 282 | 282 | quelli dettati dall art . 51 ” , per definire in tal modo i redditi di lavoro autonomo assimilabili ai | redditi | d impresa . e , reciprocamente , da ciò deriva ora che spetta pur sempre al legislatore individuare i tipi |
| 1986-87.txt | 304 | 304 | impresa . e , reciprocamente , da ciò deriva ora che spetta pur sempre al legislatore individuare i tipi dei | redditi | d impresa eventualmente assimilabili ai redditi di lavoro autonomo : come in effetti potrebbe registrarsi se fosse approvata l una |
| 1986-87.txt | 310 | 310 | da ciò deriva ora che spetta pur sempre al legislatore individuare i tipi dei redditi d impresa eventualmente assimilabili ai | redditi | di lavoro autonomo : come in effetti potrebbe registrarsi se fosse approvata l una o l altra delle varie proposte |
| 1986-87.txt | 344 | 344 | una o l altra delle varie proposte di riforma dell ilor , giacenti all esame delle camere nel caso dei | redditi | prodotti dagli artigiani , dai rappresentanti e dagli agenti di commercio , nonché dai procacciatori d affari nel campo assicurativo |
| 1986-87.txt | 401 | 401 | , la corte non è abilitata ad introdurre in materia mediante pronunce di accoglimento parziale nuove classificazioni dei tipi di | reddito | , interne rispetto a quelle operate o comunque considerate dalla legislazione tributaria . valgono infatti le motivazioni svolte sia pure |
| 1986-87.txt | 537 | 537 | ( r.o . n . 809 / 1984 ) , non si prende per nulla in esame la generalità dei | redditi | artigiani , ma si pretende che la corte distingua l attività artigianale non richiedente ” un apprezzabile concorso di capitali |
| 1986-87.txt | 786 | 786 | ” intervento normativo di tipo additivo ” , inteso a ” sostituire all attuale sistema di articolazione per fasce del | reddito | di impresa , un diverso meccanismo di valutazione concreta , caso per caso , delle singole componenti del reddito stesso |
| 1986-87.txt | 805 | 805 | del reddito di impresa , un diverso meccanismo di valutazione concreta , caso per caso , delle singole componenti del | reddito | stesso , al fine dell applicazione dell ilor ” . 3 . d altro lato , però , tutto questo |
| 1986-87.txt | 917 | 917 | ministri eccepisce , preliminarmente , che sarebbe stato necessario accertare se i proventi artigianali in questione appartenessero alla categoria dei | redditi | d impresa ovvero a quella dei redditi di lavoro autonomo . inoltre l eccezione riceve sostegno da quella giurisprudenza tributaria |
| 1986-87.txt | 924 | 924 | stato necessario accertare se i proventi artigianali in questione appartenessero alla categoria dei redditi d impresa ovvero a quella dei | redditi | di lavoro autonomo . inoltre l eccezione riceve sostegno da quella giurisprudenza tributaria , che ha collocato nell ambito del |
| 1986-87.txt | 955 | 955 | quella giurisprudenza tributaria , che ha collocato nell ambito del lavoro autonomo , anziché dell impresa propriamente detta , il | reddito | prodotto per mezzo di attività artigianali implicanti l impiego di modesti capitali e dovuto all impegno personale dei contribuenti , |
| 1986-87.txt | 1016 | 1016 | chi rileva in linea generale che l art . 51 del d.p.r . n . 597 del 1973 definisce il | reddito | d impresa ai fini dell irpef , sicché quei concetti non potrebbero venire acriticamente adoperati nell applicazione di un imposta |
| 1986-87.txt | 1046 | 1046 | concetti non potrebbero venire acriticamente adoperati nell applicazione di un imposta quale l ilor , mirante alla discriminazione qualitativa dei | redditi | nei termini indicati dalla corte con la sentenza n . 42 del 1980 ; sia da parte di chi aggiunge |
| 1986-87.txt | 1234 | 1234 | ” sul tipo di quelle predette , si rende ancor più necessario , soprattutto ai fini dell imposta locale sui | redditi | , verificare se ricorrano o meno i requisiti minimi perché si possa realmente parlare d impresa : senza di che |
| 1986-87.txt | 1396 | 1396 | , l impugnativa risulta inammissibile per totale difetto di rilevanza , dal momento che quella norma attiene specificamente al “ | reddito | agrario ” . |
| 1987-185.txt | 1780 | 1780 | della decisione di una commissione tributaria vincoli il giudice penale nella cognizione dei reati previsti in materia di imposte sui | redditi | , contestati a chi sia rimasto estraneo al giudizio tributario perché non posto in condizione di intervenirvi o di parteciparvi |
| 1987-200.txt | 1706 | 1706 | trasformerebbe in sottoposizione a ricchezza mobile di plusvalenze non derivanti da attività lucrative : si tratterebbe , cioè , di | redditi | ” non prodotti ” dalla fonte . e , da ciò , il secondo quesito , inscindibilmente connesso al primo |
| 1987-200.txt | 1915 | 1915 | ( prima che per virtù normativa ) che la forma della società non può costituire il fondamento della sottoponibilità del | reddito | ( prodotto ) derivante dalle plusvalenze patrimoniali , realizzate dalle società stesse , all imposta di ricchezza mobile : è |
| 1987-200.txt | 2289 | 2289 | abituale di attività commerciali da parte della società ed esista , pertanto , come si dirà oltre , un “ | reddito | d impresa ” ; che spetta , cioè , allo stesso giudice stabilire se possa farsi riferimento all art . |
| 1987-200.txt | 2527 | 2527 | 1958 . vero è che , non potendosi , dal testo unico del 1877 , ricavare una precisa nozione di | reddito | tassabile , ai fini dell imposta di ricchezza mobile , la dottrina tentò di delineare una nozione di ” reddito |
| 1987-200.txt | 2547 | 2547 | reddito tassabile , ai fini dell imposta di ricchezza mobile , la dottrina tentò di delineare una nozione di “ | reddito | prodotto ” che , mentre rifiutava la nozione di ” reddito entrata ” , chiariva che le azioni umane , |
| 1987-200.txt | 2558 | 2558 | la dottrina tentò di delineare una nozione di ” reddito prodotto ” che , mentre rifiutava la nozione di “ | reddito | entrata ” , chiariva che le azioni umane , per essere considerate produttrici di reddito , non era sufficiente che |
| 1987-200.txt | 2573 | 2573 | rifiutava la nozione di ” reddito entrata ” , chiariva che le azioni umane , per essere considerate produttrici di | reddito | , non era sufficiente che , comunque , condizionassero il medesimo ma dovevano anche esser mosse da un ” intento |
| 1987-200.txt | 2644 | 2644 | 1956 , il problema delle plusvalenze e sopravvenienze attive : queste , ove si fosse accolta la nozione di “ | reddito | entrata ” ( e cioè di reddito come ” puro ” incremento patrimoniale ) sarebbero state senza dubbio ricondotte , |
| 1987-200.txt | 2651 | 2651 | sopravvenienze attive : queste , ove si fosse accolta la nozione di ” reddito entrata ” ( e cioè di | reddito | come ” puro ” incremento patrimoniale ) sarebbero state senza dubbio ricondotte , quali specie , alla generale nozione di |
| 1987-200.txt | 2672 | 2672 | come ” puro ” incremento patrimoniale ) sarebbero state senza dubbio ricondotte , quali specie , alla generale nozione di | reddito | tassabile , costituendo esse certamente un incremento patrimoniale . accogliendosi , invece , dalla maggioranza della dottrina , il concetto |
| 1987-200.txt | 2695 | 2695 | costituendo esse certamente un incremento patrimoniale . accogliendosi , invece , dalla maggioranza della dottrina , il concetto di “ | reddito | prodotto ” , le plusvalenze e sopravvenienze attive , essendo , almeno per una parte , il risultato d un |
| 1987-200.txt | 2730 | 2730 | parte , il risultato d un aleatorio , oggettivo , aumento patrimoniale , non erano riconducibili alla nozione di “ | reddito | prodotto ” , e quindi tassabile , finché non si fosse dimostrato d essere state realizzate anche attraverso attività speculative |
| 1987-200.txt | 3087 | 3087 | si dibattevano tra l orientamento per il quale , anche nel caso di società commerciali , la tassabilità , quale | reddito | , del plusvalore realizzato dalla rivendita d un immobile era da ritenersi subordinata all intento speculativo nell acquisto dell immobile |
| 1987-200.txt | 3539 | 3539 | in qualsiasi forma costituite , tutte le plusvalenze realizzate , distribuite od iscritte in bilancio , concorrono a formare il | reddito | imponibile . soprattutto nei confronti di chi riteneva che , talvolta , come nel caso delle società per azioni , |
| 1987-200.txt | 3635 | 3635 | tutte le plusvalenze , indipendentemente dalla loro connessione con attività afferenti all esercizio dell impresa , concorrono a formare il | reddito | imponibile di società ed enti tassabili in base a bilancio : il primo comma dell articolo in esame inizia appunto |
| 1987-200.txt | 3676 | 3676 | statuendo che ” i maggiori valori delle attività delle imprese , in qualsiasi forma costituite , concorrono a formare il | reddito | imponibile . . . ” . tenuto conto dei ricordati precedenti storici , l articolo in discussione non poteva che |
| 1987-200.txt | 3875 | 3875 | n . 1 del 1956 , in funzione del fatto che soltanto la natura lucrativa dell attività di produzione del | reddito | può giustificare l assoggettabilità all imposta mobiliare delle plusvalenze e sopravvenienze attive , non può esser trasformato in criterio soggettivo |
| 1987-200.txt | 4130 | 4130 | il fondamento giuridico della presunzione che per esse tutte le plusvalenze o le sopravvenienze attive vanno comprese nell accertamento del | reddito | imponibile ” . la stessa sentenza aveva anche chiarito l esatta interpretazione dell articolo in discussione , rilevando che , |
| 1987-200.txt | 4503 | 4503 | svolgimento di attività presuntivamente lucrative . d altra parte , la dottrina ritiene che le plusvalenze societarie rientrino tra i | redditi | sottoponibili a ricchezza mobile di categoria b ( diversi dai redditi di capitale , di lavoro autonomo o subordinato ) |
| 1987-200.txt | 4514 | 4514 | dottrina ritiene che le plusvalenze societarie rientrino tra i redditi sottoponibili a ricchezza mobile di categoria b ( diversi dai | redditi | di capitale , di lavoro autonomo o subordinato ) tra i redditi , cioè , alla produzione dei quali concorrono |
| 1987-200.txt | 4526 | 4526 | ricchezza mobile di categoria b ( diversi dai redditi di capitale , di lavoro autonomo o subordinato ) tra i | redditi | , cioè , alla produzione dei quali concorrono insieme il capitale ed il lavoro . e va anche ricordato che |
| 1987-200.txt | 4560 | 4560 | lavoro . e va anche ricordato che l art . 85 del testo unico del 1958 , nell esemplificare i | redditi | di categoria b , si riferisce appunto ai redditi derivanti dall esercizio di imprese commerciali o da attività commerciali , |
| 1987-200.txt | 4569 | 4569 | . 85 del testo unico del 1958 , nell esemplificare i redditi di categoria b , si riferisce appunto ai | redditi | derivanti dall esercizio di imprese commerciali o da attività commerciali , ai sensi dell art . 2195 c.c . , |
| 1987-200.txt | 5045 | 5045 | n . 1 del 1956 , la presunzione per la quale tutte le plusvalenze patrimoniali delle società vanno comprese nel | reddito | imponibile . ma anche il semplice esercizio d un certo tipo di attività ( commerciale appunto ) è sufficiente , |
| 1987-200.txt | 5545 | 5545 | servizi ) . l ora citato art . 20 , non va dimenticato , dispone in ordine alla formazione del | reddito | imponibile relativamente alle plusvalenze e sopravvenienze attive : si riferisce , pertanto , al reddito d impresa , e cioè |
| 1987-200.txt | 5560 | 5560 | in ordine alla formazione del reddito imponibile relativamente alle plusvalenze e sopravvenienze attive : si riferisce , pertanto , al | reddito | d impresa , e cioè al reddito che deriva dall esercizio di ” imprese commerciali ” . preparando ed anticipando |
| 1987-200.txt | 5567 | 5567 | relativamente alle plusvalenze e sopravvenienze attive : si riferisce , pertanto , al reddito d impresa , e cioè al | reddito | che deriva dall esercizio di ” imprese commerciali ” . preparando ed anticipando la nozione di ” reddito d impresa |
| 1987-200.txt | 5585 | 5585 | cioè al reddito che deriva dall esercizio di ” imprese commerciali ” . preparando ed anticipando la nozione di “ | reddito | d impresa ” , che sarà limpidamente chiarita dai primi due commi dell art . 51 del d.p.r . 29 |
| 1987-200.txt | 5621 | 5621 | 51 del d.p.r . 29 settembre 1973 , n . 597 , non soltanto si riferisce , restrittivamente , al | reddito | derivante , specificamente , dall esercizio di imprese commerciali ( e non , in generale , dall esercizio di qualsiasi |
| 1987-200.txt | 5915 | 5915 | con i fini e le ragioni delle norme che si stanno esaminando . per queste ultime , pertanto , costituiscono | redditi | prodotti , validi ai fini dell assoggettabilità delle plusvalenze all imposta di ricchezza mobile , non soltanto i redditi realizzati |
| 1987-200.txt | 5934 | 5934 | costituiscono redditi prodotti , validi ai fini dell assoggettabilità delle plusvalenze all imposta di ricchezza mobile , non soltanto i | redditi | realizzati dalle imprese commerciali ex art . 2082 c.c . ma anche quelli prodotti dall esercizio abituale di attività commerciali |
| 1987-200.txt | 5986 | 5986 | comma dell art . 51 del d.p.r . 29 settembre 1973 , n . 597 , dichiara che ” il | reddito | d impresa è quello che deriva dall esercizio di imprese commerciali ” , il secondo comma dello stesso articolo , |
| 1987-200.txt | 6335 | 6335 | imposta di ricchezza mobile , mentre nel primo comma precisa che ” presupposto dell imposta è la produzione di un | reddito | netto , in denaro o in natura , continuativo od occasionale , derivante da capitale o da lavoro o dal |
| 1987-200.txt | 6470 | 6470 | . anche i proventi di cui al secondo comma ( in particolare le plusvalenze , sopravvenienze ecc . ) costituiscono | reddito | in base al concetto generale , unitario , di reddito mobiliare di cui al primo comma : in tanto il |
| 1987-200.txt | 6480 | 6480 | in particolare le plusvalenze , sopravvenienze ecc . ) costituiscono reddito in base al concetto generale , unitario , di | reddito | mobiliare di cui al primo comma : in tanto il legislatore li ha espressamente menzionati in quanto essi , pur |
| 1987-200.txt | 6547 | 6547 | costituiscono il risultato esclusivo e , per il passato , avevano dato luogo a dubbi d inquadramento nella nozione di | reddito | . precisando il concetto di reddito mobiliare , di cui al primo comma , il legislatore chiarisce che è “ |
| 1987-200.txt | 6553 | 6553 | per il passato , avevano dato luogo a dubbi d inquadramento nella nozione di reddito . precisando il concetto di | reddito | mobiliare , di cui al primo comma , il legislatore chiarisce che è ” reddito prodotto ” sia quello che |
| 1987-200.txt | 6568 | 6568 | . precisando il concetto di reddito mobiliare , di cui al primo comma , il legislatore chiarisce che è “ | reddito | prodotto ” sia quello che deriva ” unicamente ” dalle fonti indicate dal primo comma sia quello che deriva , |
| 1987-200.txt | 6603 | 6603 | comma sia quello che deriva , insieme , dalle predette fonti e da altri eventi non imputabili alla fonte del | reddito | . in ogni caso , la dottrina che sostiene che , in base all art . 106 dello stesso testo |
| 1987-200.txt | 6642 | 6642 | stesso testo unico , il legislatore avrebbe accolto per i soli soggetti tassabili in base a bilancio una nozione di | reddito | ( incremento patrimoniale anche ” non ” collegato ad operazioni produttive ) diversa da quella accolta nelle norme generali espresse |
| 1987-200.txt | 6693 | 6693 | ” tra l art . 106 e l art . 81 , che prevederebbe una nozione ( unitaria ) di | reddito | mobiliare , valevole per tutti i soggetti passivi d imposta meno che per le società ed enti tassabili in base |
| 1987-200.txt | 6926 | 6926 | testo unico del 1958 nella sezione seconda del capo terzo dello stesso testo , sezione il cui titolo è “ | redditi | delle imprese commerciali ” , non lascia adito a dubbi : le plusvalenze e sopravvenienze attive , di cui allo |
| 1987-200.txt | 7181 | 7181 | lucro ” . malgrado la chiarissima lettera dell art . 100 , primo comma ( ” concorrono a formare il | reddito | imponibile le plusvalenze , compreso l avviamento , derivanti dal realizzo di beni relativi all impresa . . . “ |
| 1987-200.txt | 7295 | 7295 | in generale , soltanto le plusvalenze derivanti dal realizzo di beni ” relativi all impresa ” concorrono a formare il | reddito | mobiliare imponibile ( ad eccezione delle società indicate nell art . 2200 c.c . per le quali , considerandosi “ |
| 1987-200.txt | 7333 | 7333 | , considerandosi ” relativi all impresa ” tutti i beni appartenenti alle predette società , concorrono a formare lo stesso | reddito | tutte le plusvalenze derivanti dal realizzo di tutti i beni appartenenti alle società ) anche per l articolo in esame |
| 1987-200.txt | 7635 | 7635 | nel primo comma ( non avendo necessità di citare l impresa , giacché si statuiva che concorrevano a formare il | reddito | imponibile tutti i beni appartenenti ai soggetti ivi indicati ) s esprime in questo modo : ” le plusvalenze di |
| 1987-200.txt | 7671 | 7671 | : ” le plusvalenze di tutti i beni appartenenti ai soggetti tassabili in base a bilancio concorrono a formare il | reddito | imponibile . . . ” . il richiamo , generale , alle società ( ed enti ) specificati nel terzo |
| 1987-200.txt | 8057 | 8057 | appunto presuppone che queste ultime esercitino effettivamente un impresa commerciale o realmente svolgano abitualmente attività commerciali , produttive di “ | redditi | d impresa ” od alle quali possano applicarsi le norme del testo unico del 1958 che si riferiscono alle imprese |
| 1987-200.txt | 8594 | 8594 | semplificazione nell applicazione dei tributi , di razionale organizzazione dei servizi e di perfezionamento delle norme relative all accertamento dei | redditi | : non consentiva invece , certamente , l allargamento delle imposizioni , in ricchezza mobile , delle plusvalenze societarie già |
| 1987-200.txt | 8691 | 8691 | unico del 1958 . va , infatti , rilevato da un canto che non può una modalità d accertamento del | reddito | , e cioè la tassabilità in base a bilancio , costituire , per se stessa , fondamento per l estensione |
| 1987-200.txt | 8736 | 8736 | di ricchezza mobile di plusvalenze non costituenti , per società ed enti non soggetti alla stessa modalità d accertamento , | reddito | imponibile e d altro canto che le società tassabili in base a bilancio sono destinatarie sia dell art . 106 |
| 1987-200.txt | 9037 | 9037 | impresa di cui all art . 2082 c.c . ) realizzativo , come si è innanzi chiarito , di “ | reddito | d impresa ” ; 2 ) in cui lo stesso giudice riterrà applicabili , ai sensi dell art . 8 |
| 1987-205.txt | 567 | 567 | d.p.r . 29 settembre 1973 , n . 602 , che ha rinnovato la disciplina della riscossione delle imposte sul | reddito | , ha dettato , per le ipotesi sopra considerate , una regolamentazione sostanzialmente coincidente con quella ricordata , sostituendo però |
| 1987-211.txt | 35 | 35 | di secondo grado di milano sottopone alla corte due questioni di analogo contenuto , concernenti l assoggettamento all ilor dei | redditi | appresso specificati ; i relativi giudizi vanno quindi riuniti per essere decisi con unica sentenza . 2 . il giudice |
| 1987-211.txt | 86 | 86 | combinato disposto degli artt . 3 d.p.r . 29 settembre 1973 n . 599 , relativo all imposta locale sui | redditi | , e 19 n . 5 d.p.r . 29 settembre 1973 n . 597 , concernente l imposta sul reddito |
| 1987-211.txt | 106 | 106 | redditi , e 19 n . 5 d.p.r . 29 settembre 1973 n . 597 , concernente l imposta sul | reddito | delle persone fisiche ) non sono soggetti all ilor i redditi di impresa , ai quali egli riconduce quelli in |
| 1987-211.txt | 117 | 117 | 1973 n . 597 , concernente l imposta sul reddito delle persone fisiche ) non sono soggetti all ilor i | redditi | di impresa , ai quali egli riconduce quelli in esame , derivanti da attività esercitate nel territorio italiano da soggetti |
| 1987-211.txt | 175 | 175 | , senza motivare , l art . 49 cit . d.p.r . n . 597 del 1973 , relativo ai | redditi | di lavoro autonomo , ma tale disposizione è chiaramente estranea alla censura formulata , trattandosi nella specie , secondo la |
| 1987-211.txt | 208 | 208 | formulata , trattandosi nella specie , secondo la stessa ordinanza e in contrasto con la tesi dell avvocatura , di | redditi | di impresa . ciò premesso , il detto giudice sospetta di illegittimità costituzionale detta normativa sotto duplice profilo . precisamente |
| 1987-211.txt | 389 | 389 | consiglio ha eccepito nell atto di intervento l inesattezza dell interpretazione adottata dal giudice a quo , deducendo che i | redditi | suindicati , consistenti in compensi corrisposti per l utilizzazione di marchi di fabbrica e quindi compresi nella più ampia categoria |
| 1987-211.txt | 416 | 416 | per l utilizzazione di marchi di fabbrica e quindi compresi nella più ampia categoria delle royalties o redevances non costituiscono | redditi | di impresa bensì , come già si è accennato , redditi di lavoro autonomo , come tali tassabili a norma |
| 1987-211.txt | 427 | 427 | più ampia categoria delle royalties o redevances non costituiscono redditi di impresa bensì , come già si è accennato , | redditi | di lavoro autonomo , come tali tassabili a norma del cit . art . 49 d.p.r . n . 597 |
| 1987-211.txt | 492 | 492 | avvocatura dello stato ha preso atto della giurisprudenza ordinaria e tributaria ormai pacifica , secondo cui i detti compensi costituiscono | redditi | di impresa e perciò , in difetto di una stabile organizzazione in italia , non sono soggetti all ilor ; |
| 1987-211.txt | 663 | 663 | doppie imposizioni e a prevenire le evasioni fiscali , non concerneva , com è pacifico , le imposte locali sui | redditi | , alle quali perciò era applicabile la legislazione interna di ciascuno degli stati contraenti . mentre la successiva convenzione conclusa |
| 1987-211.txt | 826 | 826 | d.p.r . n . 597 del 1973 , relativo , come si è detto , all applicazione dell ilor ai | redditi | di impresa . tale disposizione stabilisce , per quanto qui interessa , che sono soggetti all imposta suddetta , anche |
| 1987-211.txt | 993 | 993 | , la giurisprudenza ordinaria , ivi compresa quella delle sezioni unite della cassazione , considera le royalties o redevances quali | redditi | non già di lavoro autonomo ma di impresa ; d altro canto , tutti i redditi di questo tipo , |
| 1987-211.txt | 1009 | 1009 | royalties o redevances quali redditi non già di lavoro autonomo ma di impresa ; d altro canto , tutti i | redditi | di questo tipo , realizzati da enti non aventi in italia una stabile organizzazione , si consideravano , prima delle |
| 1987-211.txt | 1102 | 1102 | ciò , e per effetto del carattere territoriale dell ilor , derivava la non assoggettabilità al tributo di tutti i | redditi | di impresa percepiti dai soggetti testé indicati . su tale presupposto il giudice a quo con la prima questione ritiene |
| 1987-211.txt | 1161 | 1161 | che il legislatore delegato , in violazione dell art . 76 della costituzione , avrebbe arbitrariamente escluso la tassazione dei | redditi | suddetti.ma è da osservare che il cit . art . 4 n . 2 non contiene affatto , neanche implicitamente |
| 1987-211.txt | 1186 | 1186 | che il cit . art . 4 n . 2 non contiene affatto , neanche implicitamente , la definizione di | reddito | prodotto nel territorio nazionale , poiché esso enuncia soltanto dei criteri di tassazione per i redditi prodotti in italia . |
| 1987-211.txt | 1202 | 1202 | , la definizione di reddito prodotto nel territorio nazionale , poiché esso enuncia soltanto dei criteri di tassazione per i | redditi | prodotti in italia . fuor di proposito , pertanto , le due ordinanze di rimessione hanno ritenuto di potersi riferire |
| 1987-211.txt | 1381 | 1381 | strumento a tal fine adottato ossia , con riferimento alla fattispecie qui in esame , la normativa che considera il | reddito | in questione come prodotto nel luogo in cui si trovano i beni amministrati e l impresa viene gestita ( ossia |
| 1987-211.txt | 1491 | 1491 | n . 5 d.p.r . n . 597 del 1973 ) , ma vi ha introdotto una deroga limitata ai | redditi | specificati nell art . 31 , secondo comma , n . 9 , comprendente principalmente le royalties o redevances : |
| 1987-283.txt | 30 | 30 | all esame della corte con le ordinanze di cui in epigrafe , riguardano la legittimità costituzionale della determinazione sintetica del | reddito | complessivo netto del contribuente in base ad elementi presuntivi . pertanto , ancorché non abbiano tutte lo stesso oggetto normativo |
| 1987-283.txt | 122 | 122 | comma , del d.p.r . 29 settembre 1973 , n . 600 , a norma del quale , se il | reddito | complessivo risultante dalla determinazione analitica è inferiore a quello fondatamente attribuibile al contribuente in base ad elementi e circostanze di |
| 1987-283.txt | 151 | 151 | quello fondatamente attribuibile al contribuente in base ad elementi e circostanze di fatto certi , l ufficio determina sinteticamente il | reddito | complessivo netto in relazione al contenuto induttivo di tali elementi e a tal fine possono essere stabiliti , con decreto |
| 1987-283.txt | 183 | 183 | a tal fine possono essere stabiliti , con decreto del ministro per le finanze , indici e coefficienti presuntivi di | reddito | . secondo il giudice a quo tale disposizione contrastrebbe innanzitutto con l art . 2 della costituzione , violando il |
| 1987-283.txt | 222 | 222 | violando il diritto ( naturale ) dell individuo a contribuire alle spese pubbliche in proporzione alla misura effettiva dei suoi | redditi | . essa si porrebbe in contrasto anche con l art . 3 della costituzione , sotto un duplice profilo : |
| 1987-283.txt | 464 | 464 | dal ministro delle finanze il 21 luglio 1983 , col quale sono stati stabiliti , ai fini dell imposta sul | reddito | delle persone fisiche , gl indici e coefficienti presuntivi di reddito in relazione agli elementi indicativi di capacità contributiva menzionati |
| 1987-283.txt | 475 | 475 | sono stati stabiliti , ai fini dell imposta sul reddito delle persone fisiche , gl indici e coefficienti presuntivi di | reddito | in relazione agli elementi indicativi di capacità contributiva menzionati nel secondo comma dell art . 2 del d.p.r . 29 |
| 1987-283.txt | 541 | 541 | accertamenti che tengano conto dell effettiva capacità contributiva rivelata dalla disponibilità dei beni o servizi assunti ad elemento presuntivo di | reddito | . 8 . il presidente del consiglio dei ministri , costituitosi a mezzo dell avvocatura generale dello stato , ha |
| 1987-283.txt | 827 | 827 | dal d.p.r . n . 600 del 1973 , ma hanno origine remota , anche in materia d imposte sui | redditi | . infatti , già l art . 1 del r.d.l . 17 settembre 1932 , n . 1261 , in |
| 1987-283.txt | 853 | 853 | art . 1 del r.d.l . 17 settembre 1932 , n . 1261 , in materia d imposta complementare sul | reddito | , disponeva che ai fini della determinazione dell imponibile , si tenesse conto anche dei redditi la cui esistenza si |
| 1987-283.txt | 869 | 869 | d imposta complementare sul reddito , disponeva che ai fini della determinazione dell imponibile , si tenesse conto anche dei | redditi | la cui esistenza si palesasse ” per circostanze od elementi di fatto , con speciale riguardo al tenore di vita |
| 1987-283.txt | 935 | 935 | accertamento analitico quello normale , all art . 137 fu previsto che , ai fini dell imposta complementare , il | reddito | determinato analiticamente dovesse essere sottoposto a verifica , tenendo conto del tenore di vita del contribuente e di altri elementi |
| 1987-283.txt | 964 | 964 | tenendo conto del tenore di vita del contribuente e di altri elementi o circostanze di fatto che facessero presumere un | reddito | netto superiore a quello risultante dalla determinazione analitica , rettificando le risultanze di questa su basi presuntive . vero è |
| 1987-283.txt | 1127 | 1127 | tributario , ai fini dell i.r.p.e.f . , dovesse essere fatto , di regola , attraverso la determinazione analitica del | reddito | complessivo netto sulla base dei singoli redditi che lo compongono , ” salvo il ricorso alla determinazione sintetica , quando |
| 1987-283.txt | 1134 | 1134 | , dovesse essere fatto , di regola , attraverso la determinazione analitica del reddito complessivo netto sulla base dei singoli | redditi | che lo compongono , ” salvo il ricorso alla determinazione sintetica , quando vi siano elementi presuntivi di maggior reddito |
| 1987-283.txt | 1154 | 1154 | redditi che lo compongono , ” salvo il ricorso alla determinazione sintetica , quando vi siano elementi presuntivi di maggior | reddito | risultanti da fatti certi ” . in tal modo si determinava una direttiva improntata chiaramente alla concezione del metodo induttivo |
| 1987-283.txt | 1282 | 1282 | . n . 600 del 1973 , in attuazione di questa direttiva , in materia di rettifica delle dichiarazioni del | reddito | delle persone fisiche , ha previsto il ricorso al metodo induttivo quando ” il reddito complessivo risultante dalla determinazione analitica |
| 1987-283.txt | 1297 | 1297 | di rettifica delle dichiarazioni del reddito delle persone fisiche , ha previsto il ricorso al metodo induttivo quando ” il | reddito | complessivo risultante dalla determinazione analitica è inferiore a quello fondatamente attribuibile al contribuente in base ad elementi e a circostanze |
| 1987-283.txt | 1332 | 1332 | base ad elementi e a circostanze di fatto certi ” . in questa ipotesi ” l ufficio determina sinteticamente il | reddito | complessivo netto in relazione al contenuto induttivo di tali elementi e circostanze ” . pertanto la nuova normativa si discosta |
| 1987-283.txt | 1464 | 1464 | , prevedendo anche che il ministro per le finanze possa stabilire con proprio decreto ” indici e coefficienti presuntivi di | reddito | o di maggior reddito in relazione agli elementi indicativi di capacità contributiva di cui al secondo comma dell art . |
| 1987-283.txt | 1468 | 1468 | il ministro per le finanze possa stabilire con proprio decreto ” indici e coefficienti presuntivi di reddito o di maggior | reddito | in relazione agli elementi indicativi di capacità contributiva di cui al secondo comma dell art . 2 ” . quest |
| 1987-283.txt | 1615 | 1615 | , la facoltà del ministro per le finanze di stabilire con proprio decreto gl indici e i coefficienti presuntivi di | reddito | di cui al quarto comma dell art . 38 del d.p.r . n . 600 del 1973 , è stata |
| 1987-283.txt | 1707 | 1707 | . 38 del d.p.r . n . 600 del 1973 , il contribuente ha facoltà di dimostrare che il maggior | reddito | determinato o determinabile sinteticamente è costituito , in tutto o in parte , da redditi esenti o da redditi soggetti |
| 1987-283.txt | 1722 | 1722 | di dimostrare che il maggior reddito determinato o determinabile sinteticamente è costituito , in tutto o in parte , da | redditi | esenti o da redditi soggetti a ritenuta alla fonte a titolo d imposta . 11 . precisato il contenuto della |
| 1987-283.txt | 1726 | 1726 | maggior reddito determinato o determinabile sinteticamente è costituito , in tutto o in parte , da redditi esenti o da | redditi | soggetti a ritenuta alla fonte a titolo d imposta . 11 . precisato il contenuto della normativa impugnata , vanno |
| 1987-283.txt | 1790 | 1790 | l esistenza di un diritto naturale ed inviolabile dell individuo a contribuire alle spese pubbliche in misura proporzionale ai suoi | redditi | effettivi che la previsione di accertamenti induttivi violi l art . 2 della costituzione . tale questione è infondata . |
| 1987-283.txt | 2027 | 2027 | un diritto naturale di ciascun individuo alla rigorosa corrispondenza tra l imposizione tributaria su di lui gravante ed i suoi | redditi | effettivi . anche a volere accettare la tesi , oggetto di vivace dibattito all assemblea costituente , secondo la quale |
| 1987-283.txt | 2275 | 2275 | situazioni giuridicamente identiche , prevedendo l obbligo degli uffici finanziari di procedere ad accertamento induttivo tutte le volte che il | reddito | complessivo risultante dalla determinazione analitica sia inferiore a quello fondatamente attribuibile al contribuente in base ad elementi e a circostanze |
| 1987-283.txt | 2655 | 2655 | di ” elementi e circostanze di fatto certi ” , i quali da un lato rendono inattendibile la quantificazione del | reddito | risultante dalla determinazione analitica e dall altro giustificano la quantificazione , in via induttiva , del reddito in una determinata |
| 1987-283.txt | 2672 | 2672 | la quantificazione del reddito risultante dalla determinazione analitica e dall altro giustificano la quantificazione , in via induttiva , del | reddito | in una determinata maggiore misura . tale metodo è basato sulla prova della sussistenza degli elementi e circostanze di fatto |
| 1987-283.txt | 2702 | 2702 | basato sulla prova della sussistenza degli elementi e circostanze di fatto che formano la base presuntiva della misura del maggior | reddito | . il secondo metodo che si è concretamente affiancato al primo con l emanazione dei decreti ministeriali 21 luglio 1983 |
| 1987-283.txt | 2800 | 2800 | delle finanze è investito del potere ( ed ora anche dell obbligo ) di stabilire indici e coefficienti presuntivi di | reddito | . una volta emanati i decreti ministeriali che fissano tali indici e coefficienti , l accertamento da parte degli uffici |
| 1987-283.txt | 2857 | 2857 | legittima , attraverso l applicazione degl indici e coefficienti stabiliti da tali decreti , l imposizione sulla base del maggior | reddito | . così precisato il contenuto della normativa impugnata , va rilevato che questa corte ha costantemente escluso , in linea |
| 1987-283.txt | 3459 | 3459 | della sussistenza di ” elementi e circostanze di fatto certi ” , i quali dimostrino l inattendibilità della quantificazione del | reddito | risultante dalla determinazione analitica e la correlativa sussistenza di un maggior reddito , si palesa come un accertamento presuntivo che |
| 1987-283.txt | 3471 | 3471 | i quali dimostrino l inattendibilità della quantificazione del reddito risultante dalla determinazione analitica e la correlativa sussistenza di un maggior | reddito | , si palesa come un accertamento presuntivo che , lungi dal violare il principio costituzionale della correlazione tra capacità contributiva |
| 1987-283.txt | 3538 | 3538 | corrispondenza tra imposizione e capacità contributiva . dall esistenza del fatto base sorge la pretesa al tributo relativo al nuovo | reddito | , determinato sinteticamente , essendo quel fatto idoneo , per quanto si dirà , a produrre l effetto collegato al |
| 1987-283.txt | 3624 | 3624 | ai quali nei decreti ministeriali 21 luglio 1983 e 13 dicembre 1984 sono stati stabiliti indici e coefficienti presuntivi di | reddito | . infatti , in base ad una massima di esperienza , la disponibilità di aeromobili da turismo , di navi |
| 1987-283.txt | 3718 | 3718 | , a fondare la presunzione che , chi possegga quei beni o fruisca di quelle prestazioni , goda di un | reddito | proporzionato , ancorché non se ne possa individuare analiticamente la provenienza . dimostrata l esistenza di quei determinati fatti possessori |
| 1987-283.txt | 3781 | 3781 | tributaria , determinata sinteticamente . ne deriva che , fatta salva la possibilità per il contribuente di dimostrare che il | reddito | proviene da cespiti esenti da imposta , ovvero che è già stato assoggettato a ritenuta alla fonte a titolo d |
| 1987-292.txt | 95 | 95 | quarto comma , dello stesso d.p.r . , che disciplinano le indennità percepite dagli amministratori elettivi degli enti ospedalieri come | redditi | inerenti a un attività di collaborazione coordinata e continuativa , non può tuttavia escludersi la rilevanza della questione sottoposta al |
| 1987-292.txt | 147 | 147 | quo dubitava che fosse incostituzionale l esclusione delle indennità degli amministratori ospedalieri elettivi da quelle assoggettabili al regime tributario dei | redditi | di lavoro dipendente , piuttosto che la speculare inclusione delle stesse indennità fra quelle equiparate ai redditi di lavoro autonomo |
| 1987-292.txt | 164 | 164 | regime tributario dei redditi di lavoro dipendente , piuttosto che la speculare inclusione delle stesse indennità fra quelle equiparate ai | redditi | di lavoro autonomo derivanti da collaborazione coordinata e continuativa , egli si è orientato a sottoporre al giudizio di questa |
| 1987-292.txt | 292 | 292 | il fatto che per il giudice rimettente le indennità degli amministratori ospedalieri avrebbero gli stessi caratteri di quelle assimilate ai | redditi | di cui agli artt . 47 , alinea , lett . d ) , e 48 , quarto comma , |
| 1987-292.txt | 956 | 956 | ( ora 70 % ) il limite massimo entro il quale le indennità percepite dai membri degli organi elettivi costituiscono | reddito | , rappresenta una deroga al principio costituzionale dell art . 53 , primo comma , cost . , secondo il |
| 1987-292.txt | 1053 | 1053 | ) . trattandosi , dunque , di una norma derogatoria , non può invocarsi la sua applicazione a categorie di | redditi | che , come è stato osservato nel punto precedente , presentano caratteri indiscutibilmente diversi . 3 . deve , infine |
| 1987-301.txt | 110 | 110 | nell ordinanza di rimessione muove dalla premessa che l imposizione tributaria de qua si basa su di un criterio di | redditività | dell immobile , ma agli enti di assistenza e beneficenza , si osserva subito dopo , sarebbe del tutto estraneo |
| 1987-301.txt | 134 | 134 | ma agli enti di assistenza e beneficenza , si osserva subito dopo , sarebbe del tutto estraneo il concetto di | reddito | , poiché tali persone giuridiche perseguono un interesse pubblico e non già un fine di lucro , così che gli |
| 1987-301.txt | 465 | 465 | è infondata . tra i presupposti applicativi dell invim decennale non rientra invero la destinazione a fini di lucro del | reddito | ricavabile dagli immobili appartenenti agli enti assoggettati all imposta , sì che il fine di pubblico interesse che essi si |
| 1987-301.txt | 543 | 543 | ( sentenza n . 126 del 1979 ) , idonea , come tale , ad esprimere l esistenza di un | reddito | , a prescindere dal fatto che il cespite produttivo di ricchezza sia o meno strumentalmente collegato con i fini dell |
| 1987-301.txt | 643 | 643 | della scelta del legislatore , volta a privilegiare discrezionalmente finalità proprie di taluni enti , e non già perché il | reddito | espresso dagli immobili di loro proprietà venga ad ” incorporarsi ” nel patrimonio degli stessi , come apoditticamente affermato dal |
| 1987-349.txt | 42 | 42 | . 10 luglio 1982 , n . 429 ( norme per la repressione della evasione in materia di imposte sui | redditi | e sul valore aggiunto e per agevolare la definizione delle pendenze in materia tributaria ) , conv . , con |
| 1987-349.txt | 125 | 125 | irrevocabile di condanna o di proscioglimento pronunciata in seguito a giudizio relativo a reati previsti in materia di imposte sui | redditi | e di imposta sul valore aggiunto ha autorità di cosa giudicata nel processo tributario per quanto concerne i fatti che |
| 1987-364.txt | 129 | 129 | applicazione di pene pecuniarie per la violazione degli obblighi stabiliti nello stesso decreto in materia di accertamento delle imposte sui | redditi | , stabilisce ( terzo comma , seconda parte ) : ” se la violazione è stata constatata in occasione di |
| 1987-364.txt | 408 | 408 | che si riscontra sia nell ambito delle violazioni , accertate fuori o in ufficio , della disciplina delle imposte sui | redditi | , sia tra le violazioni del d.p.r . n . 600 / 1973 e quelle del d.p.r . n . |
| 1987-364.txt | 454 | 454 | ultima disparità , anzi , non può essere giustificata neppure dalla diversa natura dei tributi , diretti ( imposte sui | redditi | ) e indiretto ( iva ) , disciplinati dai rispettivi decreti presidenziali , e si spiega solo con un difetto |
| 1987-364.txt | 740 | 740 | ha altresì una funzione di controllo , in quanto consente agli uffici di apprendere che il sostituito possiede fonti di | reddito | , mettendoli conseguentemente in grado di verificare l esistenza e l entità delle dichiarazioni che egli a sua volta è |
| 1987-400.txt | 76 | 76 | n . 645 , nella parte in cui dispongono l assoggettamento alle imposte di ricchezza mobile e complementare , quali | reddito | di lavoro subordinato , delle indennità di buonuscita corrisposte dall e.n.p.a.s . tali norme , secondo il giudice a quo |
| 1987-400.txt | 122 | 122 | . 53 cost . , giacché la natura previdenziale delle indennità di buonuscita comporterebbe che esse non possano essere considerate | reddito | e costituire indice di capacità contributiva . contrasterebbero , inoltre , con l art . 38 cost . in quanto |
| 1987-400.txt | 397 | 397 | 81 e seguenti , regolava l imposta di ricchezza mobile , il cui presupposto era costituito dalla produzione di un | reddito | netto , continuativo od occasionale , derivante da capitale o lavoro , o dal concorso di entrambi , ovvero da |
| 1987-400.txt | 487 | 487 | c / 2 : aliquota dell 8 % ) ” le indennità di anzianità e di previdenza sono assimilate al | reddito | di lavoro subordinato ” . l art . 89 prescriveva che per ” le indennità di anzianità e di previdenza |
| 1987-400.txt | 562 | 562 | 645 del 1958 nel titolo sesto , agli artt . 130 e seguenti , disciplinava l imposta complementare progressiva sul | reddito | complessivo , la quale , com è noto colpiva il coacervo dei redditi annualmente percepiti dalle persone fisiche , ancorché |
| 1987-400.txt | 575 | 575 | , disciplinava l imposta complementare progressiva sul reddito complessivo , la quale , com è noto colpiva il coacervo dei | redditi | annualmente percepiti dalle persone fisiche , ancorché già assoggettati alle altre imposte dirette . ai fini di tale imposizione , |
| 1987-400.txt | 640 | 640 | una volta tanto in relazione ad un cessato rapporto di lavoro , l imposta fosse ” liquidata separatamente dagli altri | redditi | del contribuente , sullo stesso ammontare soggetto all imposta di ricchezza mobile , con l aliquota corrispondente al quoziente della |
| 1987-400.txt | 724 | 724 | e complementare , l i.r.p.e.f . , alla quale sono stati assoggettati , in linea di principio , tutti i | redditi | , di qualsiasi natura , percepiti dalle persone fisiche , con l applicazione di aliquote progressive . anche nel nuovo |
| 1987-400.txt | 790 | 790 | e 14 del d.p.r . 29 settembre 1973 , n . 597 , la tassazione di esse separatamente dagli altri | redditi | percepiti dal soggetto nello stesso anno e con modalità particolari . essendo state prospettate alcune questioni di legittimità costituzionale di |
| 1987-400.txt | 996 | 996 | della l . 26 settembre 1985 , n . 482 , sollevata sotto il profilo che tali norme , considerando | reddito | le indennità di buonuscita corrisposte dall e.n.p.a.s . ed assoggettandole ad imposizione fiscale , avrebbero violato gli artt . 38 |
| 1987-400.txt | 1964 | 1964 | , ai fini dell imposta di ricchezza mobile , ” le indennità di anzianità e di previdenza sono assimilate al | reddito | di lavoro subordinato ” . secondo le ordinanze di rimessione detta assimilazione contrasterebbe con gli artt . 38 , 53 |
| 1987-400.txt | 2012 | 2012 | assoggettamento all imposta di ricchezza mobile delle indennità di buonuscita erogate dall e.n.p.a.s . , in quanto esse non costituirebbero | reddito | , ma erogazioni con finalità previdenziali ; sarebbero state fatte oggetto di un trattamento fiscale ingiustificatamente diverso da quello previsto |
| 1987-400.txt | 2460 | 2460 | in radice la tassabilità delle indennità di buonuscita erogate dall e.n.p.a.s . , sotto il profilo che esse non costituirebbero | reddito | data la loro natura previdenziale e avrebbero avuto , irrazionalmente , un trattamento tributario deteriore rispetto a quello previsto per |
| 1987-400.txt | 2832 | 2832 | la quale , per la parte afferente in via virtuale a tali contribuzioni , dette indennità non possono essere considerate | reddito | e non potevano essere , quindi , sottoposte ad imposizione ai fini delle imposte di ricchezza mobile e complementare . |
| 1987-431.txt | 189 | 189 | a tal titolo , pure lavoratori dipendenti e pensionati ) la quota è dovuta nella misura del 7,5 % del | reddito | complessivo ai fini dell irpef per l anno precedente a quello cui il contributo si riferisce , ricomprendendovi anche i |
| 1987-431.txt | 210 | 210 | complessivo ai fini dell irpef per l anno precedente a quello cui il contributo si riferisce , ricomprendendovi anche i | redditi | dominicali ed agrari , di fabbricati e di capitale , per la parte eccedente i quattro milioni di lire ( |
| 1987-431.txt | 267 | 267 | i coltivatori diretti , mezzadri , coloni e rispettivi concedenti , con una riduzione del 50 per cento per i | redditi | da aziende situate in zone svantaggiate ( art . 31 , n . 9 ) ; d ) l onere |
| 1987-431.txt | 561 | 561 | assumono violati i criteri di cui all art . 53 cost . poiché , a parte il riferimento non al | reddito | accertato bensì a quello ( presuntivo ) dell anno precedente , contrasterebbe con essi l esenzione per i redditi dominicali |
| 1987-431.txt | 580 | 580 | al reddito accertato bensì a quello ( presuntivo ) dell anno precedente , contrasterebbe con essi l esenzione per i | redditi | dominicali , di fabbricati e da capitale al di sotto dei quattro milioni ; resterebbe , poi , ingiustificata la |
| 1987-431.txt | 608 | 608 | al di sotto dei quattro milioni ; resterebbe , poi , ingiustificata la minore aliquota oltre i quaranta milioni di | reddito | e addirittura l esenzione oltre i cento . sicuramente privo di legittimità sarebbe l obbligo di contribuzione prescritta , non |
| 1987-431.txt | 651 | 651 | comunque , ad annue l . 648 . 000 ; il che avrebbe comportato , altresì , potendosi trattare di | reddito | non prodotto , la violazione dell art . 35 , nelle garanzie di tutela del lavoro . nelle norme sussisterebbe |
| 1987-431.txt | 1293 | 1293 | n . 167 ) l art . 31 risulta aver disposto solo in ordine al meccanismo di prelievo riferendolo al | reddito | complessivo , desumibile , ovviamente proprio perché complessivo , dai corrispondenti calcoli ai fini dell irpef : non si rinviene |
| 1987-431.txt | 1338 | 1338 | di mutato in radice , sino a questo momento , nelle caratterizzazioni originarie della contribuzione riferita , ora , al | reddito | complessivo , ma correlata sempre per lo meno negli auspici ( così l ordine del giorno della v commissione permanente |
| 1987-431.txt | 1384 | 1384 | governo nella seduta del 14 febbraio 1986 ) al costo del servizio . aggiungasi che riferimenti di tal sorta al | reddito | complessivo non sono nuovi nell ordinamento , ai fini di derivarne conseguenze a riguardo di benefici diversi ( pensioni , |
| 1987-431.txt | 1469 | 1469 | ( stessa legge finanziaria n . 41 , art . 28 ) . conclusivamente , il riferimento alla onnicomprensività del | reddito | e alle procedure relative , non è di per sé sufficiente per deflettere da quanto già considerato in passato sul |
| 1987-431.txt | 1572 | 1572 | . motivo di disarmonia sarebbe fornito , intanto , da un riferimento ad entità incerta e mutevole , quale il | reddito | dell anno precedente in luogo di quanto definitivamente accertato : ma le argomentazioni non trovano alcun favorevole riscontro nel sistema |
| 1987-431.txt | 2346 | 2346 | dove per gli onerati dal prelievo è prescritta una contribuzione comunque non inferiore ( indipendentemente , cioè , dall effettivo | reddito | ) a l . 648 . 000 annue . la corte è chiamata a decidere se la disposizione contrasti con |
| 1987-431.txt | 2410 | 2410 | i contorni d ispirazione generale ) . il disposto sembra riposare , col presumere in via assoluta una realtà di | reddito | eventualmente minore o addirittura inesistente , su di una situazione sovente fittizia , se si ha riguardo particolarmente a quei |
| 1987-431.txt | 2453 | 2453 | agli inizi di attività professionale pressoché privi di cespiti . in ogni caso , in un meccanismo , modellato sul | reddito | complessivo denunziato ai fini dell irpef , quanto descritto può portare a prelievi difformi , per uno stesso soggetto , |
| 1987-431.txt | 2477 | 2477 | fini dell irpef , quanto descritto può portare a prelievi difformi , per uno stesso soggetto , a seconda del | reddito | effettivamente prodotto ( per l obbligo tributario ) e del reddito presunto ( per la contribuzione sanitaria ) . ne |
| 1987-431.txt | 2488 | 2488 | , per uno stesso soggetto , a seconda del reddito effettivamente prodotto ( per l obbligo tributario ) e del | reddito | presunto ( per la contribuzione sanitaria ) . ne risulta palmare e incoerente la disorganica enunciazione . la questione va |
| 1987-526.txt | 78 | 78 | 3 cost . , nella parte in cui lett . d ) prevede la riduzione alla metà dell imposta sul | reddito | delle persone giuridiche relativamente alle partecipanze e università agrarie , mentre l art . 5 dello stesso provvedimento escluderebbe dalla |
| 1987-526.txt | 246 | 246 | lui assiomaticamente ritenuta . l art . 6 , che dispone la riduzione del tributo , concerne l imposta sul | reddito | delle persone giuridiche considerata nella sua unitarietà , anziché nelle sue componenti , ed è quindi riferita al reddito complessivo |
| 1987-526.txt | 265 | 265 | sul reddito delle persone giuridiche considerata nella sua unitarietà , anziché nelle sue componenti , ed è quindi riferita al | reddito | complessivo del soggetto tassato . per contro l art . 5 prevede bensì l esenzione totale , ma limitatamente ad |
| 1987-526.txt | 294 | 294 | art . 5 prevede bensì l esenzione totale , ma limitatamente ad una sola di dette componenti e cioè ai | redditi | di alcuni immobili aventi determinate caratteristiche , mentre per il residuo reddito anche gli enti indicati nella disposizione ora richiamata |
| 1987-526.txt | 306 | 306 | una sola di dette componenti e cioè ai redditi di alcuni immobili aventi determinate caratteristiche , mentre per il residuo | reddito | anche gli enti indicati nella disposizione ora richiamata soggiacciono alla medesima disciplina delle partecipazione ed università agrarie ( art . |
| 1987-526.txt | 354 | 354 | risulta conseguentemente di tutta evidenza come il giudice a quo , chiamato a stabilire la legittimità dell accertamento dell intero | reddito | del contribuente , non potesse fare riferimento a una norma , il citato art . 5 , che concerne una |
| 1987-526.txt | 612 | 612 | , così come non ricorre neppure , per gli stessi enti territoriali indicati nell art . 5 , relativamente ai | redditi | provenienti da beni disponibili , redditi che godono soltanto della riduzione alla metà dell imposta , secondo la previsione del |
| 1987-526.txt | 618 | 618 | , per gli stessi enti territoriali indicati nell art . 5 , relativamente ai redditi provenienti da beni disponibili , | redditi | che godono soltanto della riduzione alla metà dell imposta , secondo la previsione del successivo art . 6 , lett |
| 1987-61.txt | 2221 | 2221 | dall art . 36 st . , secondo il quale ” al fabbisogno finanziario della regione si provvede con i | redditi | patrimoniali della regione a mezzo di tributi deliberati dalla medesima ” . a questa norma si collega l art . |
| 1987-61.txt | 2601 | 2601 | regolamentazione del credito , che è dovere peculiare dello stato ” . anche se questa separazione comporta ” una minore | redditività | delle somme depositate nelle tesorerie dello stato rispetto a quella che si avrebbe presso le aziende di credito ” , |
| 1987-79.txt | 66 | 66 | cui viene impugnato il terzo comma ) , dispone , però , al successivo quinto comma che ” per i | redditi | fondiari l imposta è applicata separatamente per anno solare anche nei confronti dei soggetti indicati nel secondo e terzo comma |
| 1987-79.txt | 260 | 260 | 1973 sia senza significato , in quanto per essi sempre ad avviso dell avvocatura l esclusione dalla separata tassazione dei | redditi | da fabbricati riguarderebbe soltanto persone fisiche o società in nome collettivo e in accomandita semplice . non è esatto perché |
| 1987-79.txt | 325 | 325 | , estende le disposizioni dell art . 40 citato ” anche alle società di altro tipo soggette all imposta sul | reddito | delle persone giuridiche ” : per cui anche la società ricorrente sarebbe ammessa a beneficiarne . così inteso , pertanto |
| 1987-79.txt | 545 | 545 | e le norme ad esso correlate , violino i principi della legge delega la quale , se dispone che i | redditi | da fabbricati debbano essere tassati separatamente agli effetti dell ilor , lo fa perché ragionevolmente intende che i redditi dell |
| 1987-79.txt | 564 | 564 | i redditi da fabbricati debbano essere tassati separatamente agli effetti dell ilor , lo fa perché ragionevolmente intende che i | redditi | dell impresa non debbano andare confusi con quelli provenienti da altri cespiti che , per essere all impresa estranei , |
| 1987-79.txt | 620 | 620 | dell impresa , è evidente che anch essi di questa diventano elementi , contribuendo a formare e ad accrescere quel | reddito | commerciale complessivo che viene accertato ai fini dell i.r.p.e.g . , e sul quale va poi applicata l ilor di |
| 1987-87.txt | 322 | 322 | quinquennale ( terzo comma art . cit . ) ed ha lo scopo di ” bilanciare il minore ammontare dei | redditi | di lavoro nella regione in confronto alla media nazionale ” ( secondo comma art . cit . ) . la |
| 1987-87.txt | 409 | 409 | stato è tenuto , consegue ad una valutazione discrezionale anche in relazione alla segnalata funzione perequativa del minore ammontare dei | redditi | di lavoro nella regione in confronto alla media nazionale . secondo la visione statutaria , il contributo è inteso a |
| 1987-87.txt | 631 | 631 | suoi fondatori , diretta a combattere la depressione attraverso una pari accessibilità al lavoro ed una tendenziale parità regionale dei | redditi | relativi . al contributo di solidarietà da versare alla regione siciliana e ai contributi ( attribuibili alle regioni del mezzogiorno |
| 1988-03.txt | 54 | 54 | , del d.p.r . 29 settembre 1973 , n . 597 , concernente ” istituzione e disciplina dell imposta sul | reddito | delle persone fisiche ” ) dispone che nella determinazione degli utili netti i quali , ai sensi del primo comma |
| 1988-03.txt | 83 | 83 | determinazione degli utili netti i quali , ai sensi del primo comma dello stesso art . 52 , costituiscono il | reddito | d impresa ” non si tiene conto delle perdite relative ai cespiti che fruiscono di esenzione né dei proventi soggetti |
| 1988-03.txt | 138 | 138 | relativi agli immobili indicati dell art . 21 che non costituiscono beni strumentali per l esercizio dell impresa . i | redditi | di tali immobili concorrono a formare il reddito di impresa nell ammontare determinato secondo le disposizioni del titolo ii “ |
| 1988-03.txt | 146 | 146 | che non costituiscono beni strumentali per l esercizio dell impresa . i redditi di tali immobili concorrono a formare il | reddito | di impresa nell ammontare determinato secondo le disposizioni del titolo ii ” . la disposizione violerebbe , ad avviso della |
| 1988-03.txt | 230 | 230 | una disparità di trattamento tra imprese minori e imprese maggiori , poiché soltanto queste ultime sarebbero abilitate a computare i | redditi | immobiliari al netto degli interessi passivi . 3 . la questione non è fondata . va innanzitutto rilevato che la |
| 1988-03.txt | 279 | 279 | dello stato , detta una disciplina comune ad ogni tipo di impresa , nel senso che essa si applica ai | redditi | d impresa sia che vengano determinati in base alla contabilità ordinaria , sia che rientrino nel regime della contabilità semplificata |
| 1988-03.txt | 383 | 383 | dispone che nei confronti delle imprese ammesse alla contabilità semplificata e che non hanno optato per il regime normale il | reddito | d impresa è costituito dalla differenza tra l ammontare complessivo dei ricavi , delle plusvalenze patrimoniali e delle sopravvenienze attive |
| 1988-03.txt | 464 | 464 | vigente , contrariamente all assunto del giudice a quo , gli interessi passivi sono previsti fra le componenti negative di | reddito | detraibili per le imprese minori anche se ammesse alla contabilità semplificata . |
| 1988-1067.txt | 83 | 83 | della maggiorazione degli assegni familiari ai lavoratori dipendenti , prevista nel precedente art . 5 , include nel computo del | reddito | familiare complessivo , assoggettabile all irpef nell anno precedente il periodo paga in corso , anche gli arretrati di retribuzione |
| 1988-1067.txt | 213 | 213 | rapporto , che non deve essere inferiore al 70 per cento , tra i flussi salariali nella famiglia e il | reddito | familiare complessivo assoggettabile all imposta personale sul reddito . poiché il rapporto deve essere verificato anno per anno in base |
| 1988-1067.txt | 221 | 221 | 70 per cento , tra i flussi salariali nella famiglia e il reddito familiare complessivo assoggettabile all imposta personale sul | reddito | . poiché il rapporto deve essere verificato anno per anno in base alle risultanze delle dichiarazioni annuali dei redditi dei |
| 1988-1067.txt | 240 | 240 | sul reddito . poiché il rapporto deve essere verificato anno per anno in base alle risultanze delle dichiarazioni annuali dei | redditi | dei componenti il nucleo familiare , è ragionevole che nel coarcevo dei redditi , da assumere come parametro per stabilire |
| 1988-1067.txt | 253 | 253 | base alle risultanze delle dichiarazioni annuali dei redditi dei componenti il nucleo familiare , è ragionevole che nel coarcevo dei | redditi | , da assumere come parametro per stabilire la spettanza o meno della maggiorazione di cui è causa , siano compresi |
| 1988-1067.txt | 313 | 313 | disponibilità di mezzi economici della famiglia in tale periodo . se non fossero conteggiati nell anno di percezione , i | redditi | soggetti a tassazione separata dovrebbero essere conteggiati nell anno di maturazione . ma questa soluzione in primo luogo contrasterebbe con |
| 1988-1067.txt | 538 | 538 | . 70 del 1984 , convertito nella legge n . 219 del 1984 , che ha escluso dal computo del | reddito | familiare complessivo i trattamenti di fine rapporto . il trattamento di fine rapporto non è formato da retribuzioni arretrate , |
| 1988-1134.txt | 114 | 114 | f ) del punto 3 del provvedimento richiede , fra i ” requisiti per conseguire l assegnazione ” , un | reddito | annuo complessivo del nucleo familiare non superiore al limite stabilito dalle delibere dello stesso cipe e chiarisce che ” il |
| 1988-1134.txt | 135 | 135 | annuo complessivo del nucleo familiare non superiore al limite stabilito dalle delibere dello stesso cipe e chiarisce che ” il | reddito | di riferimento è quello imponibile relativo all ultima dichiarazione fiscale al lordo delle imposte e al netto dei contributi previdenziali |
| 1988-1134.txt | 221 | 221 | , ha provveduto a disciplinare nel proprio territorio la assegnazione degli alloggi in esame e , quanto al requisito del | reddito | , ha riprodotto , in termini sostanzialmente identici , la menzionata disposizione emanata dal cipe ( art . 9 , |
| 1988-1134.txt | 288 | 288 | , la regione stessa dispone , aggiungendo un comma al citato art . 9 , che ” nella determinazione del | reddito | convenzionale di cui al primo comma non vanno calcolati i redditi derivanti al nucleo familiare da sussidi e / o |
| 1988-1134.txt | 299 | 299 | art . 9 , che ” nella determinazione del reddito convenzionale di cui al primo comma non vanno calcolati i | redditi | derivanti al nucleo familiare da sussidi e / o assegni percepiti in attuazione delle vigenti norme da conviventi handicappati o |
| 1988-1134.txt | 531 | 531 | regione marche abbia esercitato i suoi poteri nel rispetto delle regole anzidette . la non computabilità , nel calcolo del | reddito | annuo complessivo del nucleo familiare , di quanto percepito , sotto forma di sussidio o assegno , da conviventi handicappati |
| 1988-1134.txt | 611 | 611 | e di altre norme rilevanti nella materia . va osservato , in tal senso , che la circostanza che il | reddito | annuo complessivo del nucleo familiare superi il limite stabilito dal cipe ( e periodicamente aggiornato ) determina il venir meno |
| 1988-1134.txt | 657 | 657 | conseguire l assegnazione dell alloggio . ciò posto , non si può ritenere irragionevole che nel calcolo dell ammontare del | reddito | non siano computate , così da non concorrere a determinare la grave conseguenza indicata , quelle provvidenze di varia natura |
| 1988-1134.txt | 754 | 754 | luogo , che la stessa lettera f ) del punto 3 della delibera del cipe significativamente esclude dal calcolo del | reddito | complessivo gli assegni familiari . inoltre , il punto 6 , lettera a 5 ) , della delibera medesima prevede |
| 1988-1134.txt | 897 | 897 | svolgere invece un ruolo negativo , mediante il computo dei sussidi , in tali casi spettanti , nel calcolo del | reddito | globale di riferimento . può , infine , ulteriormente rilevarsi che , mentre i redditi di lavoro dipendente sono computati |
| 1988-1134.txt | 912 | 912 | spettanti , nel calcolo del reddito globale di riferimento . può , infine , ulteriormente rilevarsi che , mentre i | redditi | di lavoro dipendente sono computati , sempre ai fini del calcolo del reddito annuo complessivo , nella misura del 60 |
| 1988-1134.txt | 925 | 925 | , ulteriormente rilevarsi che , mentre i redditi di lavoro dipendente sono computati , sempre ai fini del calcolo del | reddito | annuo complessivo , nella misura del 60 per cento ( art . 21 della legge n . 457 / 78 |
| 1988-1134.txt | 1011 | 1011 | se computati , dovrebbero viceversa essere calcolati per intero , con la conseguenza assolutamente aberrante che , a parità di | reddito | complessivo , proprio le famiglie con presenza di handicappati o disabili subirebbero un trattamento deteriore . 3 . in conclusione |
| 1988-1134.txt | 1054 | 1054 | legge regionale impugnata non può ritenersi costituzionalmente illegittima , in quanto ha introdotto , nella disciplina relativa al calcolo del | reddito | del nucleo familiare nella materia de qua , nell ambito del criterio generale dettato dal cipe , una norma di |
| 1988-209.txt | 116 | 116 | ( entro cinque giorni ) versate alla tesoreria da parte delle aziende di credito delegate alla riscossione delle imposte sul | reddito | delle persone fisiche . ammesso che tale penale abbia natura privatistica , e non tributaria , i giudici a quibus |
| 1988-375.txt | 55 | 55 | art . 28 l . 2 dicembre 1975 n . 576 che , per la deduzione degli interessi passivi dal | reddito | lordo d impresa , stabilisce criteri più restrittivi di quelli già previsti dall art . 58 , primo comma , |
| 1988-375.txt | 140 | 140 | 23 dicembre 1975 n . 683 , il quale , relativamente alla deduzione degli accantonamenti per rischi su crediti dal | reddito | lordo d impresa , stabilisce anch esso criteri più restrittivi di quelli previsti dall art . 66 , primo comma |
| 1988-375.txt | 213 | 213 | le due norme dispongono inoltre che i più rigorosi criteri da esse fissati si applicano per calcolare la diminuzione del | reddito | imponibile , di cui all art . 17 d.p.r . 29 settembre 1973 n . 598 , nel senso che |
| 1988-375.txt | 491 | 491 | i quali abbiano chiuso l esercizio in data anteriore , la nuova normativa non opera : ma il fatto che | redditi | maturati in periodi di imposta differenti siano sottoposti a diversa disciplina , a seguito di una modifica normativa , non |
| 1988-375.txt | 608 | 608 | alle deduzioni per interessi passivi e accantonamenti per rischi , sia relativamente alla disposta impossibilità di riportare in diminuzione dal | reddito | complessivo dello stesso esercizio alcune perdite verificatesi in precedenza . in altri termini , i nuovi criteri concernenti gli interessi |
| 1988-406.txt | 463 | 463 | e quindi il capitale di affrancazione ( pari a quindici volte il canone ) , in misura fissa corrispondente al | reddito | dominicale risultante dal catasto secondo la revisione del 1939 e rivalutato con il d . leg . n . 356 |
| 1988-406.txt | 606 | 606 | stregua della motivazione , l esatto significato e tradurlo in norma giuridica . la motivazione precisa che il riferimento al | reddito | imponibile risultante dai dati catastali non è illegittimo a condizione che sia tenuta ” distinta la funzione generica del ricorso |
| 1988-406.txt | 1112 | 1112 | sia per ragioni tecniche , posto che la base di partenza per la determinazione dei canoni enfiteutici non è il | reddito | dominicale risultante dal catasto secondo la revisione del 1939 , bensì il valore medio per il periodo 1 luglio 1946 |
| 1988-406.txt | 1140 | 1140 | del 1939 , bensì il valore medio per il periodo 1 luglio 1946 31 marzo 1947 determinato sulla base del | reddito | catastale mediante l applicazione dei coefficienti previsti dall art . 9 del decreto n . 143 del 1947 . |
| 1988-410.txt | 714 | 714 | . 4 . 3 . per quel che riguarda gli altri immobili non direttamente utilizzati ma destinati a produrre un | reddito | , devesi ribadire il principio già affermato da questa corte ( sent . n . 134 del 1982 ; n |
| 1988-410.txt | 1095 | 1095 | strumentali , non abbia ritenuto apprezzabile al fine di concedere un medesimo trattamento che per gli altri immobili il loro | reddito | si ” incorpori ” nel patrimonio dell ente per essere destinato al perseguimento delle sue finalità . tale affermazione , |
| 1988-436.txt | 233 | 233 | evidente , si rileva , quando il lavoratore , pur avendo raggiunto l età pensionabile , non goda di altri | redditi | né di altri trattamenti previdenziali come la pensione di vecchiaia o quella sociale . ulteriore ingiustificata disparità viene ravvisata in |
| 1988-471.txt | 122 | 122 | il profilo che le norme impugnate avrebbero assoggettato ad imposizione dette indennità con le stesse modalità previste per ogni altro | reddito | da lavoro dipendente , senza tener conto delle loro particolari finalità previdenziali . 3 . va premesso che , a |
| 1988-471.txt | 802 | 802 | . n . 645 del 1958 , agli artt . 130 e seguenti , disciplinava l imposta complementare progressiva sul | reddito | complessivo . ai fini di tale imposizione , l art . 140 , ultimo comma , prevedeva che sulle indennità |
| 1988-471.txt | 855 | 855 | una volta tanto in relazione ad un cessato rapporto di lavoro , l imposta fosse ” liquidata separatamente dagli altri | redditi | del contribuente , sullo stesso ammontare soggetto all imposta di ricchezza mobile , con l aliquota corrispondente al quoziente dell |
| 1988-471.txt | 937 | 937 | ai fini della sottoposizione all imposta di r.m . , le indennità di anzianità e di previdenza fossero assimilate al | reddito | di lavoro subordinato e l art . 89 stabiliva che per le indennità di anzianità e di previdenza corrisposte una |
| 1988-471.txt | 1198 | 1198 | 4 della legge 26 settembre 1985 , n . 482 , sollevata sotto il profilo che tali norme , considerando | reddito | le indennità di buonuscita corrisposte dall e.n.p.a.s . ed assoggettandole ad imposizione fiscale , avrebbero violato gli artt . 38 |
| 1988-471.txt | 1928 | 1928 | n . 645 del 1958 . in base ad esso le indennità di anzianità e di previdenza erano assimilate a | reddito | di lavoro subordinato , ai fini dell assoggettamento all imposta complementare , ma questa era liquidata separatamente dagli altri redditi |
| 1988-471.txt | 1948 | 1948 | reddito di lavoro subordinato , ai fini dell assoggettamento all imposta complementare , ma questa era liquidata separatamente dagli altri | redditi | del contribuente , con l aliquota corrispondente al quoziente dell indennità globale percepita , divisa per il numero degli anni |
| 1988-471.txt | 2041 | 2041 | del rapporto di lavoro e apprestava un congegno d imposizione del tutto particolare rispetto ai normali meccanismi di tassazione dei | redditi | , adeguando la tassazione alle speciali caratteristiche delle indennità di fine rapporto , così da renderla del tutto conforme ai |
| 1988-574.txt | 116 | 116 | fondata . secondo la costante giurisprudenza di questa corte la detraibilità di oneri ai fini della determinazione delle imposte sui | redditi | va stabilita e commisurata dal legislatore ordinario secondo un criterio che concili , sulla base di valutazioni politico economiche incensurabili |
| 1988-574.txt | 370 | 370 | censure dell ordinanza di rimessione , va osservato che , nel sistema tributario vigente , ai fini della determinazione del | reddito | imponibile la detraibilità di tributi corrisposti in precedenza può esprimere una linea di tendenza e non già una regola generale |
| 1988-574.txt | 486 | 486 | 6 , n . 9 ) ; l imposta sulle successioni non è deducibile ai fini delle imposte personali sul | reddito | ( l . cit . art . 8 , n . 9 ) . né è possibile , sul piano |
| 1988-574.txt | 515 | 515 | , n . 9 ) . né è possibile , sul piano della pretesa detraibilità della socof dall imposta sul | reddito | delle persone fisiche , una sua completa assimilazione all imposta locale sui redditi , considerata la notevole differenza ontologica e |
| 1988-574.txt | 528 | 528 | pretesa detraibilità della socof dall imposta sul reddito delle persone fisiche , una sua completa assimilazione all imposta locale sui | redditi | , considerata la notevole differenza ontologica e temporale tra i due tributi ; sicché l assenza di puntuali caratteristiche di |
| 1988-84.txt | 177 | 177 | contenute nell art . 10 della legge impugnata mentre d altro canto il principio della ” trasparenza ” delle situazioni | reddituali | dei titolari di cariche pubbliche elettive può ormai dirsi recepito dalla legislazione statale e regionale . |
| 1988-877.txt | 204 | 204 | n . 178 questa corte ha affermato , in linea di principio , la tassabilità ai fini dell imposta sul | reddito | delle persone fisiche delle indennità di buonuscita erogate dall e.n.p.a.s . ai dipendenti statali . ha dichiarato , tuttavia , |
| 1988-877.txt | 307 | 307 | contributi degli aventi diritto cosicché , per la parte a questi virtualmente afferente , tali indennità non potevano essere considerate | reddito | . gli artt . 2 e 4 della legge n . 482 del 1985 sono stati , per tale ragione |
| 1988-877.txt | 918 | 918 | virtuale alla contribuzione dei dipendenti statali , le indennità di buonuscita erogate dall e.n.p.a.s . , non possono essere considerate | reddito | e quindi non possono essere assoggettate né ad i.r.p.e.f . , né ad imposta di r.m . o complementare . |
| 1988-877.txt | 1255 | 1255 | gli artt . 87 e 135 del d.p.r . n . 645 del 1958 si limitano a identificare categorie di | redditi | sottoposti , rispettivamente , ad imposta di r.m . e complementare , tra i quali si rinvengono le indennità di |
| 1989-184.txt | 70 | 70 | , n . 114 , il quale prevede la responsabilità solidale dei coniugi che abbiano presentato un unica dichiarazione dei | redditi | . ad avviso del giudice a quo la norma impugnata contrasterebbe : a ) con l art . 3 della |
| 1989-247.txt | 1346 | 1346 | nell ipotesi in esame . ogni frode , realizzata attraverso dissimulazione di componenti positivi o simulazione di componenti negativi del | reddito | , tale da alterare il risultato della dichiarazione , è , già in sé , in quanto almeno potenzialmente lesiva |
| 1989-247.txt | 2221 | 2221 | le modalità tipiche della condotta del delitto in esame ( dissimulazione di componenti positivi e simulazione di componenti negativi del | reddito | o del ricavo ) assumono compiuto significato dal confronto sistematico con le altre ipotesi di frode fiscale , di cui |
| 1989-247.txt | 2352 | 2352 | citato n . 7 , non è sufficiente una condotta consistente nel solo omettere la dichiarazione di componenti positivi del | reddito | e ( o ) la sola dichiarazione della sussistenza di componenti negativi dello stesso reddito bensì è indispensabile che la |
| 1989-247.txt | 2367 | 2367 | dichiarazione di componenti positivi del reddito e ( o ) la sola dichiarazione della sussistenza di componenti negativi dello stesso | reddito | bensì è indispensabile che la condotta in esame si esprima in forme ” corrispondenti ” a quelle necessarie per integrare |
| 1989-247.txt | 2464 | 2464 | dell art . 4 deve esprimersi in forme oggettivamente artificiose , fraudolente . ove la dissimulazione di componenti positivi del | reddito | ( di cui al n . 7 dell art . 4 ) potesse concretarsi in una mera omissione , la |
| 1989-247.txt | 2583 | 2583 | prevista dal delitto in esame , non può esser realizzata attraverso una semplice , mendace indicazione di componenti negativi del | reddito | : la ” simulazione ” di questi componenti , peraltro , non è neppur concepibile senza un supporto documentale contrario |
| 1989-247.txt | 2734 | 2734 | , consistente nel sanzionare lo stesso comportamento , l infedele dichiarazione , come semplice contravvenzione oblazionabile quando ha ad oggetto | redditi | non soggetti ad annotazione contabile e grave delitto quando concerne redditi di lavoro autonomo o d impresa , derivanti da |
| 1989-247.txt | 2745 | 2745 | , come semplice contravvenzione oblazionabile quando ha ad oggetto redditi non soggetti ad annotazione contabile e grave delitto quando concerne | redditi | di lavoro autonomo o d impresa , derivanti da cessione di beni o prestazione di servizi ) consente anche d |
| 1989-247.txt | 3233 | 3233 | la ” misura rilevante ” non può ragionevolmente far parte dell oggetto del dolo : esigere che il titolare di | redditi | di lavoro autonomo o d impresa ( il quale deve pur sempre agire ” al fine d evadere le imposte |
| 1989-247.txt | 3255 | 3255 | lavoro autonomo o d impresa ( il quale deve pur sempre agire ” al fine d evadere le imposte sui | redditi | o l imposta sul valore aggiunto o di conseguire un indebito rimborso , ovvero di consentire l evasione o indebito |
| 1989-247.txt | 5183 | 5183 | dalla giurisprudenza corrispondono pienamente alla salvaguardia del principio d uguaglianza . il parametro della valutazione relativa ( al rapporto fra | reddito | o ricavo dichiarato ed effettivo ) e il parametro della valutazione proporzionale ( al rapporto tra imposta pagata e imposta |
| 1989-247.txt | 5237 | 5237 | di situazioni formalmente omogenee ma sostanzialmente disuguali . è chiaro , a tal proposito , che una stessa quantità di | reddito | ( o di ricavo ) sottratta all imposizione non può assumere lo stesso significato se essa si riferisce ad un |
| 1989-247.txt | 5258 | 5258 | ( o di ricavo ) sottratta all imposizione non può assumere lo stesso significato se essa si riferisce ad un | reddito | ( o ad un ricavo ) complessivo di diversa entità : dissimulare un reddito di cento assume diversa portata a |
| 1989-247.txt | 5272 | 5272 | se essa si riferisce ad un reddito ( o ad un ricavo ) complessivo di diversa entità : dissimulare un | reddito | di cento assume diversa portata a seconda che il reddito globale sia 200 o 2.000 , trattandosi nell un caso |
| 1989-247.txt | 5282 | 5282 | un ricavo ) complessivo di diversa entità : dissimulare un reddito di cento assume diversa portata a seconda che il | reddito | globale sia 200 o 2.000 , trattandosi nell un caso d una evasione pari al 50 % e nell altro |
| 1989-247.txt | 5411 | 5411 | sperequato in una direzione opposta a quella del loro significato sostanziale . è infatti evidente come la dissimulazione d un | reddito | pari ad una certa entità possa anche , in termini percentuali , assumere un valore rilevante rispetto a soggetti di |
| 1989-247.txt | 5477 | 5477 | alterazione attuata dai primi , e non rilevante quella dei secondi , perché , in definitiva , i soggetti a | reddito | più modesto subirebbero un ” rischio penale ” maggiore in dipendenza esclusiva delle loro condizioni economiche . ma la necessità |
| 1989-387.txt | 186 | 186 | 29 dicembre 1973 , n . 1092 ) . la pensione privilegiata ordinaria tabellare , pertanto , non rivestendo natura | reddituale | , bensì di indennizzo assistenziale , con funzione risarcitoria , dovrebbe essere esentata dall i.r.p.e.f . alla stessa stregua delle |
| 1989-387.txt | 457 | 457 | cittadini estranei all apparato della difesa ed è commisurata solo all entità del danno subìto ha carattere risarcitorio e non | reddituale | ; la pensione privilegiata ordinaria che presuppone infermità o lesioni , ascrivibili a causa di servizio , sofferte da dipendenti |
| 1989-387.txt | 504 | 504 | stato ed è commisurata alla base pensionabile , costituita dall ultimo trattamento economico non presenta invece carattere risarcitorio , bensì | reddituale | . di qui la negata irragionevolezza di un trattamento fiscale che esenta la pensione di guerra , quale erogazione di |
| 1989-387.txt | 536 | 536 | esenta la pensione di guerra , quale erogazione di indennità a titolo di risarcimento di danni , dall imposizione sul | reddito | delle persone fisiche , mentre ricomprende in tale imposizione , quale reddito ( differito ) di lavoro dipendente , le |
| 1989-387.txt | 548 | 548 | di risarcimento di danni , dall imposizione sul reddito delle persone fisiche , mentre ricomprende in tale imposizione , quale | reddito | ( differito ) di lavoro dipendente , le pensioni privilegiate ordinarie ( civili e militari ) . le considerazioni ora |
| 1989-387.txt | 620 | 620 | volontariamente costituito , e rappresenta la proiezione di un precedente trattamento economico di servizio , del quale condivide la natura | reddituale | , non appaiono estensibili all ipotesi sulla quale ora la corte deve pronunciarsi della pensione privilegiata ordinaria tabellare erogata in |
| 1989-387.txt | 728 | 728 | lavoro subìta in occasionalità necessaria con la prestazione del servizio di leva . emerge , quindi , la natura non | reddituale | della pensione privilegiata ordinaria ” militare tabellare ” ( prevista dall art . 67 , ultimo comma , del d.p.r |
| 1989-387.txt | 774 | 774 | 1973 ) . natura che la diversifica dalle pensioni privilegiate ordinarie ” comuni ” , le quali presentano invece carattere | reddituale | ( di retribuzione differita ) , mentre la rende assimilabile alle pensioni di guerra in ragione della comune funzione risarcitoria |
| 1989-387.txt | 964 | 964 | ciò per la specificità di questo , che coprirebbe un area diversa e comunque più ristretta . la natura non | reddituale | della pensione privilegiata ordinaria ” militare tabellare ” , del resto , è concordemente riconosciuta dalla giurisprudenza , ponendosi in |
| 1989-387.txt | 1027 | 1027 | nell adempimento di un obbligo legalmente imposto in attuazione dell art . 52 della costituzione . dal ravvisato carattere non | reddituale | delle pensioni in esame discende la non assoggettabilità di esse , ai sensi dell art . 53 della costituzione , |
| 1989-387.txt | 1051 | 1051 | esame discende la non assoggettabilità di esse , ai sensi dell art . 53 della costituzione , all imposta sul | reddito | delle persone fisiche alla stessa stregua di altre erogazioni di analoga natura ( come le pensioni di guerra , espressamente |
| 1989-428.txt | 654 | 654 | . ha , con una apprezzabile inversione di tendenza rispetto agli esercizi 1986 e seguenti , conseguito un recupero di | redditività | che le ha consentito di chiudere in pareggio l ultimo bilancio . si è , dunque , in presenza di |
| 1989-579.txt | 217 | 217 | i livelli minimi e massimi della tabella , con criteri sempre riferiti alla superficie pretendendo di ravvisarvi un riferimento al | reddito | ricavabile , così creandosi disparità di trattamento nell ambito del territorio nazionale fra contribuenti appartenenti a diversi comuni e , |
| 1989-82.txt | 968 | 968 | nell ipotesi di cui al quinto comma dell art . 7 la dichiarazione deve essere presentata contestualmente alla dichiarazione dei | redditi | propri ” ; c ) l art . 9 cit . , ultimo comma , in base al quale “ |
| 1990-103.txt | 59 | 59 | del d.p.r . 29 settembre 1973 , n . 600 , il quale prevede che la presentazione della dichiarazione dei | redditi | ad ufficio incompetente si considera avvenuta nel giorno in cui sia pervenuta a quello competente . 2 . va preliminarmente |
| 1990-11.txt | 57 | 57 | legge 13 aprile 1977 , n . 114 ) , nella parte in cui ” non prevede la deducibilità dal | reddito | complessivo del contribuente dell onere delle spese di spedalità dovute a norma dell art . 1 della legge 3 dicembre |
| 1990-260.txt | 1779 | 1779 | . 36 , primo comma , dello statuto siciliano , concorre a definire il significato dei tributi elevati sui “ | redditi | patrimoniali della regione ” con i quali soddisfare il fabbisogno finanziario della stessa , non v è alcun motivo che |
| 1990-513.txt | 218 | 218 | del 1986 , questa corte ha affermato , in linea di principio , la tassabilità ai fini dell imposta sul | reddito | delle persone fisiche delle indennità di buonuscita erogate dall e.n.p.a.s ai dipendenti statali . ha dichiarato , tuttavia , la |
| 1990-513.txt | 321 | 321 | degli aventi diritto , cosicché , per la parte a questi virtualmente afferente , tali indennità non potevano essere considerate | reddito | . gli artt . 2 e 4 della legge n . 482 del 1985 sono stati , per tale ragione |
| 1990-513.txt | 855 | 855 | dipendenti , le indennità di buonuscita , erogate dall e.n.p.a.s . e dall i.n.a.d.e.l . , non possono essere considerate | reddito | e quindi non possono essere assoggettate né ad i.r.p.e.f . né ad imposta di r.m . o complementare . ha |
| 1991-103.txt | 214 | 214 | poi che fa derivare il prelievo unicamente dal dato oggettivo della superficie dei locali usufruiti con disarticolazione da qualsivoglia indice | reddituale | , rivelatore , cioè , di capacità contributiva . né resta in tal modo consentito ai soggetti della obbligazione tributaria |
| 1991-103.txt | 712 | 712 | , intanto possono legittimamente operare quali rivelatrici di ricchezza in quanto restino collegate in qualche modo a elementi concreti di | redditività | ancorché di non semplice accertamento . in altri termini , l applicazione del tributo che ne deriva non può riposare |
| 1991-105.txt | 438 | 438 | determinata in modo da assicurare una percentuale non differenziata di utile per ogni concessionario , sulla base dei dati di | redditività | media e dei costi medi di gestione a livello nazionale rapportati ad ogni concessione , tenendo conto dell estensione territoriale |
| 1991-131.txt | 45 | 45 | . 2 , del d.p.r . 29 settembre 1973 , n . 597 ( istituzione e disciplina dell imposta sul | reddito | delle persone fisiche ) nella parte in cui stabilisce che , in ordine alla tassazione delle plusvalenze conseguite mediante operazioni |
| 1991-131.txt | 77 | 77 | in ordine alla tassazione delle plusvalenze conseguite mediante operazioni poste in essere con fini speculativi e non rientranti fra i | redditi | d impresa , si considerano fatti con fini speculativi l acquisto e la vendita di beni immobili non destinati all |
| 1991-131.txt | 636 | 636 | secondo una valutazione legale , come causa qualificante la produzione di una plusvalenza tassabile , non ricorrendo l ipotesi del | reddito | d impresa , come reddito personale . ciò posto , non ha senso denunciare quale violazione del diritto di difesa |
| 1991-131.txt | 641 | 641 | come causa qualificante la produzione di una plusvalenza tassabile , non ricorrendo l ipotesi del reddito d impresa , come | reddito | personale . ciò posto , non ha senso denunciare quale violazione del diritto di difesa l esclusione della prova diretta |
| 1991-219.txt | 35 | 35 | 66 , primo comma , d.p.r . 29 settembre 1973 n . 602 ( disposizioni sulla riscossione delle imposte sul | reddito | ) , per contrasto con l art . 24 della costituzione , nella parte in cui non prevede il diritto |
| 1991-219.txt | 72 | 72 | non prevede il diritto del cessionario dell azienda di avere la notifica dell avviso di accertamento relativo alla rettifica del | reddito | derivante dall azienda nell anno della cessione ed in quello anteriore . 2 . va premesso che l art . |
| 1991-219.txt | 136 | 136 | ( limitata ) garanzia del cessionario d azienda per l obbligazione tributaria del cedente avente ad oggetto l imposta sul | reddito | delle persone fisiche ( o giuridiche ) e dell imposta locale sui redditi dovute per l anno in cui è |
| 1991-219.txt | 149 | 149 | cedente avente ad oggetto l imposta sul reddito delle persone fisiche ( o giuridiche ) e dell imposta locale sui | redditi | dovute per l anno in cui è avvenuta le cessione e per quello precedente allorché alla formazione degli imponibili abbiano |
| 1991-219.txt | 171 | 171 | per l anno in cui è avvenuta le cessione e per quello precedente allorché alla formazione degli imponibili abbiano concorso | redditi | derivanti dall azienda ceduta . tale garanzia è limitata ai beni mobili e alle merci dell azienda ceduta ( analogamente |
| 1991-219.txt | 927 | 927 | al cessionario il diritto al rilascio , da parte dell amministrazione finanziaria , di una certificazione dalla quale risulti il | reddito | d impresa relativo all azienda acquistata , norma questa da interpretarsi coerentemente con le esigenze di tutela del diritto di |
| 1991-231.txt | 183 | 183 | giudizi ora riuniti , in relazione a trattamenti erogati prima dell entrata in vigore del t.u . delle imposte sui | redditi | approvato con d.p.r . 22 dicembre 1986 , n . 917 , che all art . 17 reca una nuova |
| 1991-231.txt | 264 | 264 | del 1986 , questa corte ha affermato , in linea di principio , la tassabilità ai fini dell imposta sul | reddito | delle persone fisiche delle indennità di buonuscita erogate dall e.n.p.a.s . ai dipendenti statali . ha dichiarato , tuttavia , |
| 1991-231.txt | 367 | 367 | contributi degli aventi diritto , cosicché , per la parte a questi afferente , tali indennità non potevano essere considerate | reddito | . gli artt . 2 e 4 della legge n . 482 del 1985 sono stati , per tale ragione |
| 1991-231.txt | 1063 | 1063 | affermato che , per la parte afferente alla contribuzione dei dipendenti , le indennità di buonuscita non possono essere considerate | reddito | e quindi non possono essere assoggettate né all irpef né all imposta di ricchezza mobile o complementare . ha affermato |
| 1991-258.txt | 148 | 148 | primo comma del medesimo art . 56 , che punisce con pena detentiva chi ometta di presentare la dichiarazione dei | redditi | , o la presenti incompleta o infedele , quando l imposta relativa al reddito accertato è superiore a cinque milioni |
| 1991-258.txt | 162 | 162 | ometta di presentare la dichiarazione dei redditi , o la presenti incompleta o infedele , quando l imposta relativa al | reddito | accertato è superiore a cinque milioni di lire . introducendo , con la legge 7 agosto 1982 , n . |
| 1991-258.txt | 413 | 413 | penale . 2 . giudicando di un caso di omessa presentazione , per l anno 1978 , delle dichiarazioni di | redditi | per un importo di poco superiore ai cinque milioni di lire , nel quale l accertamento divenuto definitivo a seguito |
| 1991-35.txt | 113 | 113 | perché , facendo carico al giudice di determinare quando sia da considerarsi rilevante l alterazione del risultato della dichiarazione dei | redditi | conseguente alla dissimulazione di componenti positivi o alla simulazione di componenti negativi del reddito , violerebbe , da un lato |
| 1991-35.txt | 127 | 127 | alterazione del risultato della dichiarazione dei redditi conseguente alla dissimulazione di componenti positivi o alla simulazione di componenti negativi del | reddito | , violerebbe , da un lato , il principio di ” legalità ” , basilare in materia penale sotto il |
| 1991-35.txt | 219 | 219 | di poter escludere l esistenza di un eccessiva indeterminatezza del requisito della ” rilevanza ” nell alterazione della dichiarazione dei | redditi | e , quindi , l esistenza di un contrasto fra l art . 4 , primo comma , n . |
| 1991-35.txt | 516 | 516 | anzitutto , precisato come le modalità tipiche della condotta ( dissimulazione di componenti positivi o simulazione di componenti negativi del | reddito | ) assumessero ” compiuto significato dal confronto con le altre ipotesi di frode fiscale , di cui all art . |
| 1991-35.txt | 607 | 607 | alla norma impugnata , ” non è sufficiente una condotta consistente nel solo omettere la dichiarazione di componenti positivi del | reddito | e ( o ) la sola dichiarazione della sussistenza di componenti negativi dello stesso reddito bensì è indispensabile che la |
| 1991-35.txt | 622 | 622 | dichiarazione di componenti positivi del reddito e ( o ) la sola dichiarazione della sussistenza di componenti negativi dello stesso | reddito | bensì è indispensabile che la condotta in esame si esprima in forme corrispondenti a quelle necessarie per integrare le diverse |
| 1991-35.txt | 716 | 716 | prevista dal delitto in esame , non può essere realizzata attraverso una semplice , mendace indicazione di componenti negativi del | reddito | ” ; simulazione , peraltro , ” neppur concepibile senza un supporto documentale contrario alla realtà ” . 3 . |
| 1991-35.txt | 1195 | 1195 | parte in cui non prevede che le condotte di dissimulazione di componenti positivi o di simulazione di componenti negativi del | reddito | debbano concretarsi , non bastando il semplice mendacio , in forme artificiose , ” corrispondenti ” a quelle necessarie per |
| 1992-120.txt | 54 | 54 | legge 7 agosto 1982 , n . 516 ( norme per la repressione della evasione in materia di imposte sui | redditi | e sul valore aggiunto e per agevolare la definizione delle pendenze in materia tributaria ) e dell art . 16 |
| 1992-143.txt | 82 | 82 | n . 516 , nonché di quelli fissati al 30 novembre 1982 per il versamento dell acconto delle imposte sui | redditi | e relativa addizionale straordinaria ) , nella parte in cui non prevede che anche gli eredi dei contribuenti deceduti nel |
| 1992-143.txt | 267 | 267 | disciplina per le imposte dirette e quella per le imposte indirette . in particolare , in relazione all imposta sul | reddito | per le persone fisiche , all imposta sul reddito delle persone giuridiche e all imposta locale sui redditi ( e |
| 1992-143.txt | 276 | 276 | imposte indirette . in particolare , in relazione all imposta sul reddito per le persone fisiche , all imposta sul | reddito | delle persone giuridiche e all imposta locale sui redditi ( e relative addizionali ) l art . 14 prevede la |
| 1992-143.txt | 285 | 285 | imposta sul reddito per le persone fisiche , all imposta sul reddito delle persone giuridiche e all imposta locale sui | redditi | ( e relative addizionali ) l art . 14 prevede la possibilità per i contribuenti di presentare una dichiarazione integrativa |
| 1992-143.txt | 731 | 731 | , proprio perché inserita in una modifica dell art . 14 , che riguarda come rilevato le sole imposte sui | redditi | , non può che riferirsi come del resto ritiene anche la commissione rimettente soltanto alle imposte dirette ; mentre nessun |
| 1992-143.txt | 858 | 858 | , nell esercizio della sua discrezionalità , ha distintamente preso in considerazione le singole imposte . per le imposte sui | redditi | ha in generale contemplato che tutti i termini pendenti alla data della morte del contribuente o scadenti entro quattro mesi |
| 1992-143.txt | 1034 | 1034 | . tale disciplina quindi oltre che in origine del tutto mancante si differenzia da quella dettata per le imposte sui | redditi | sia perché la proroga è di durata diversa , sia perché riguarda nel caso delle imposte dirette i termini pendenti |
| 1992-143.txt | 1309 | 1309 | ) prevede una disciplina settoriale e niente affatto unificata . l art . 32 , ai fini delle imposte sui | redditi | , contempla in favore degli eredi una proroga del termine finale ( del 30 aprile 1992 ) per presentare la |
| 1992-144.txt | 56 | 56 | penali al patrocinio a spese dello stato in favore , tra l altro , dell imputato che sia privo di | redditi | in quanto disoccupato non condiziona il beneficio alla non volontarietà dello stato di disoccupazione , per sospetto contrasto sia con |
| 1992-144.txt | 294 | 294 | ; quest ultimo perché con un criterio irragionevole che ridonda in disparità di trattamento affida automaticamente il riscontro del requisito | reddituale | , al quale è condizionata l attribuzione del beneficio del patrocinio a spese dello stato , al mero ammontare dei |
| 1992-144.txt | 315 | 315 | , al quale è condizionata l attribuzione del beneficio del patrocinio a spese dello stato , al mero ammontare dei | redditi | ai fini fiscali dell imputato e perché altrettanto irragionevolmente non prevedendo in alcun caso l obbligo a carico dell imputato |
| 1992-144.txt | 396 | 396 | del principio secondo cui la repubblica è fondata sul lavoro per l ingiustificato privilegio che deriva all imputato che avendo | redditi | di provenienza illecita beneficia del patrocinio a spese dello stato . 2 . va premesso che la cit . legge |
| 1992-144.txt | 885 | 885 | già il secondo comma dell art . 11 della cit . legge n . 533 del 1973 detta le condizioni | reddituali | per l ammissione al patrocinio a spese dello stato . il presupposto generale della ” non abbienza ” ha quindi |
| 1992-144.txt | 911 | 911 | a spese dello stato . il presupposto generale della ” non abbienza ” ha quindi la sua specificazione nel “ | reddito | ” di chi aspira al beneficio , così trovando esplicitazione la scelta del legislatore di fissare nell esercizio della sua |
| 1992-144.txt | 936 | 936 | al beneficio , così trovando esplicitazione la scelta del legislatore di fissare nell esercizio della sua discrezionalità una soglia di | reddito | che leghi ad un dato oggettivo lo stato di ” non abbienza ” . 3 . su questa opzione di |
| 1992-144.txt | 1431 | 1431 | di costituzionalità ( sollevata dal g.i.p . presso il tribunale di bolzano ) inerendo alle modalità di accertamento del requisito | reddituale | di cui all art . 3 della legge n . 217 del 1990 richiede una più dettagliata ricostruzione di tale |
| 1992-144.txt | 1469 | 1469 | ricostruzione di tale disposizione . condizione per l ammissione al patrocinio a spese dello stato è la titolarità di un | reddito | imponibile ai fini dell imposta personale sul reddito ( risultante dall ultima dichiarazione ) non superiore ad un determinato limite |
| 1992-144.txt | 1477 | 1477 | ammissione al patrocinio a spese dello stato è la titolarità di un reddito imponibile ai fini dell imposta personale sul | reddito | ( risultante dall ultima dichiarazione ) non superiore ad un determinato limite massimo ( lire otto milioni per il 1990 |
| 1992-144.txt | 1547 | 1547 | tesoro e delle finanze ) . il medesimo art . 3 oltre a modificare in aumento la soglia massima di | reddito | in ragione dell esistenza di familiari conviventi precisa poi ( al terzo comma ) che occorre tener conto anche dei |
| 1992-144.txt | 1568 | 1568 | in ragione dell esistenza di familiari conviventi precisa poi ( al terzo comma ) che occorre tener conto anche dei | redditi | che per legge sono esenti dall irpef o che sono soggetti alla ritenuta alla fonte a titolo d imposta ovvero |
| 1992-144.txt | 1597 | 1597 | che sono soggetti alla ritenuta alla fonte a titolo d imposta ovvero ad imposta sostitutiva . tale definizione del presupposto | reddituale | trova poi corrispondenza nel successivo art . 5 che prescrive che chi aspira al beneficio deve tra l altro dichiarare |
| 1992-144.txt | 1620 | 1620 | corrispondenza nel successivo art . 5 che prescrive che chi aspira al beneficio deve tra l altro dichiarare i “ | redditi | da lavoro ” , i ” redditi diversi da quelli da lavoro , anche se esenti da irpef o soggetti |
| 1992-144.txt | 1627 | 1627 | prescrive che chi aspira al beneficio deve tra l altro dichiarare i ” redditi da lavoro ” , i “ | redditi | diversi da quelli da lavoro , anche se esenti da irpef o soggetti a ritenuta alla fonte a titolo di |
| 1992-144.txt | 1657 | 1657 | da irpef o soggetti a ritenuta alla fonte a titolo di imposta , ovvero ad imposta sostitutiva ” , i | redditi | di cui il richiedente abbia ” indirettamente la libera disponibilità o comunque il godimento ” , e ( per lo |
| 1992-144.txt | 1683 | 1683 | ” indirettamente la libera disponibilità o comunque il godimento ” , e ( per lo straniero ) anche i “ | redditi | prodotti all estero ” . questa formulazione dell art . 5 ha il suo precedente nella parallela disposizione contenuta nel |
| 1992-144.txt | 1763 | 1763 | terzo comma dell art . 11 prescrive che chi aspira al patrocinio a spese dello stato deve dichiarare il “ | reddito | da lavoro ” , nonché aggiunge la norma con una formulazione più sintetica di quella dell art . 5 cit |
| 1992-144.txt | 1838 | 1838 | perché entrambe le disposizioni prescrivono ulteriormente che l istante deve dichiarare i beni immobili ( anche se non produttivi di | reddito | , specifica il terzo comma dell art . 11 ) ed i beni mobili registrati in ordine ai quali l |
| 1992-144.txt | 1885 | 1885 | reale . 5 . orbene , dalla lettura congiunta e coordinata degli artt . 3 e 5 emerge un presupposto | reddituale | articolato in singole prescrizioni di dettaglio delle quali è necessaria una reductio ad unum per verificarne la compatibilità con il |
| 1992-144.txt | 2034 | 2034 | della ” non abbienza ” e tali non sarebbero se l accertamento di tale stato fosse ingiustificatamente limitato ad alcuni | redditi | con esclusione di altri . anche se in linea di massima ( e salvo ipotesi limite che in questa sede |
| 1992-144.txt | 2062 | 2062 | in linea di massima ( e salvo ipotesi limite che in questa sede non interessano ) deve riconoscersi nel “ | reddito | ” ( inteso in senso essenzialmente economico ) il criterio rivelatore più affidabile dello stato di ” non abbienza “ |
| 1992-144.txt | 2110 | 2110 | quindi dell idoneità del suo percettore a far fronte alle spese della lite , occorre tener conto di tutti i | redditi | di chi aspira al beneficio ( salvo che non ricorrano giustificate ragioni per considerare diversamente un determinato reddito ) . |
| 1992-144.txt | 2128 | 2128 | tutti i redditi di chi aspira al beneficio ( salvo che non ricorrano giustificate ragioni per considerare diversamente un determinato | reddito | ) . tale condizione di coerenza è sicuramente rispettata dal terzo comma dell art . 11 cit . che con |
| 1992-144.txt | 2195 | 2195 | legge n . 217 del 1990 perché al di là della formulazione diversa e più dettagliata l articolata enumerazione dei | redditi | da dichiarare è orientata verso l omnicomprensività di tutto ciò che è reddito in senso economico . una diversa interpretazione |
| 1992-144.txt | 2208 | 2208 | e più dettagliata l articolata enumerazione dei redditi da dichiarare è orientata verso l omnicomprensività di tutto ciò che è | reddito | in senso economico . una diversa interpretazione che nella catalogazione fatta dalle due disposizioni rinvenisse redditi non rilevanti al fine |
| 1992-144.txt | 2224 | 2224 | tutto ciò che è reddito in senso economico . una diversa interpretazione che nella catalogazione fatta dalle due disposizioni rinvenisse | redditi | non rilevanti al fine della valutazione dello stato di ” non abbienza ” confliggerebbe con il suddetto canone della ragionevolezza |
| 1992-144.txt | 2284 | 2284 | 6 . non vi è quindi , nella legge n . 217 del 1990 , un ineludibile corrispondenza biunivoca tra | reddito | rilevante al fine dell integrazione del presupposto per il beneficio del patrocinio a spese dello stato e reddito dichiarato od |
| 1992-144.txt | 2302 | 2302 | biunivoca tra reddito rilevante al fine dell integrazione del presupposto per il beneficio del patrocinio a spese dello stato e | reddito | dichiarato od accertato ai fini fiscali , ma ancorché vi sia una stretta connessione ( tant è che l istante |
| 1992-144.txt | 2332 | 2332 | vi sia una stretta connessione ( tant è che l istante deve allegare alla domanda copia dell ultima dichiarazione dei | redditi | o dei certificati sostitutivi ) si tratta di accertamenti che hanno finalità diverse e possono avere esiti diversi . d |
| 1992-144.txt | 2365 | 2365 | diverse e possono avere esiti diversi . d altra parte diversa è anche la situazione sostanziale alla quale tale presupposto | reddituale | afferisce . in un caso vi è un soggetto che aspira al patrocinio a spese dello stato e quindi è |
| 1992-144.txt | 2397 | 2397 | al patrocinio a spese dello stato e quindi è su di lui che fa carico l onere probatorio del presupposto | reddituale | al quale il legislatore collega lo stato di non abbienza . nell altro caso è l amministrazione finanziaria che fa |
| 1992-144.txt | 2444 | 2444 | quindi è su di essa che fa carico l onere probatorio di dimostrare l esistenza e l ammontare di un | reddito | imponibile . è pertanto coerente a tale diversa incidenza dell onere probatorio che le difficoltà ( sia di ordine pratico |
| 1992-144.txt | 2491 | 2491 | sia di ordine giuridico , per decadenze o preclusioni ) , che l amministrazione finanziaria eventualmente incontri nell accertamento dei | redditi | dei contribuenti , non ridondino in ingiustificato vantaggio in sede di ammissione al particolare beneficio di cui si tratta per |
| 1992-144.txt | 2537 | 2537 | in una situazione di ” non abbienza ” economica . pertanto diversamente da quanto ritiene il giudice rimettente rilevano anche | redditi | che non sono stati assoggettati ad imposta vuoi perché non rientranti nella base imponibile , vuoi perché esenti , vuoi |
| 1992-144.txt | 2570 | 2570 | base imponibile , vuoi perché esenti , vuoi perché di fatto non hanno subito alcuna imposizione . quindi rilevano anche | redditi | da attività illecite che , secondo una recente giurisprudenza ( cass . pen . 22 marzo 1991 n . 3242 |
| 1992-144.txt | 2599 | 2599 | giurisprudenza ( cass . pen . 22 marzo 1991 n . 3242 ) , non sono sottoposti a tassazione ovvero | redditi | per i quali è stata elusa l imposizione fiscale ; tutti tali redditi sono poi accertabili con gli ordinari mezzi |
| 1992-144.txt | 2612 | 2612 | , non sono sottoposti a tassazione ovvero redditi per i quali è stata elusa l imposizione fiscale ; tutti tali | redditi | sono poi accertabili con gli ordinari mezzi di prova , tra cui le presunzioni semplici previste dall art . 2739 |
| 1992-144.txt | 2649 | 2649 | dall art . 2739 c.c . ( quali il tenore di vita ed altri fatti di emersione della percezione di | redditi | ) . non sussistono quindi la irragionevolezza e la disparità di trattamento denunciate dal giudice rimettente . alla stregua delle |
| 1992-144.txt | 2716 | 2716 | . mette conto infine rilevare a corollario della conclusione appena raggiunta che la mancanza di un automatismo tra accertamento del | reddito | ai fini fiscali ed accertamento del reddito ai fini dell ammissione al patrocinio a spese dello stato non comporta un |
| 1992-144.txt | 2723 | 2723 | della conclusione appena raggiunta che la mancanza di un automatismo tra accertamento del reddito ai fini fiscali ed accertamento del | reddito | ai fini dell ammissione al patrocinio a spese dello stato non comporta un appesantimento del procedimento di concessione del beneficio |
| 1992-144.txt | 2833 | 2833 | o uno degli altri soggetti sopra indicati ) che aspira al beneficio deve , sì , autocertificare tutti i suoi | redditi | nell anno , sia rientranti nell imponibile irpef , sia esenti o comunque non assoggettati ad irpef . ma il |
| 1992-144.txt | 2911 | 2911 | art . 6 ) ; non può quindi valutarne l attendibilità , ma deve solo verificare che l ammontare dei | redditi | esposti sia , o meno , compreso nel limite di legge e , all esito di tale controllo documentale ( |
| 1992-144.txt | 2983 | 2983 | deve necessariamente essere assicurata in tempi brevi e sarebbe incompatibile con controlli ed indagini di una qualche durata sull effettivo | reddito | dell istante ( soprattutto se riveste la qualità di imputato ) . indagini e controlli possono essere esperiti successivamente ; |
| 1992-144.txt | 3033 | 3033 | ( cui è inviata copia dell istanza dell interessato ) , ” verifica l esattezza . . dell ammontare del | reddito | attestato dall imputato ” ( art . 6 , terzo comma ) , disponendo eventualmente anche un controllo a mezzo |
| 1992-144.txt | 3107 | 3107 | fatto rivelatore dello stato di abbienza dell istante . a seguito di tali accertamenti e verifiche , se risulta un | reddito | superiore al limite legale , l intendente di finanza propone al giudice competente la revoca ( ex tunc ) o |
| 1992-256.txt | 265 | 265 | n . 67 del 1988 pure citata , farebbero riferimento , per il calcolo del contributo di malattia , al | reddito | lordo degli interessati e non già a quello netto , ponendosi in tal modo in contrasto con ” i principi |
| 1992-256.txt | 594 | 594 | ai fini dell accertamento e della riscossione del contributo ” si applicano le disposizioni vigenti in materia di imposte sui | redditi | ” . d altra parte , risulta predisposto un riordinamento del servizio sanitario nazionale con misure di contenimento della spesa |
| 1992-336.txt | 961 | 961 | questo hanno peraltro superato il vaglio di legittimità di questa corte ; in particolare è stata ritenuta l idoneità del | reddito | catastale rivalutato a costituire un ” indice effettivo e concreto di rilevamento della capacità contributiva ” : sent . 586 |
| 1992-42.txt | 209 | 209 | 513 del 1990 , la parte d indennità di buonuscita corrispondente a contributi versati dal pubblico dipendente , non costituirebbe | reddito | e non potrebbe essere tassata come tale ; comunque , essa non potrebbe essere legittimamente tassata nella stessa misura della |
| 1992-44.txt | 89 | 89 | , primo comma , d.p.r . 22 dicembre 1986 n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) , nella parte in cui , ai fini della determinazione dell imposta di conguaglio irpeg ( imposta sul reddito |
| 1992-44.txt | 109 | 109 | redditi ) , nella parte in cui , ai fini della determinazione dell imposta di conguaglio irpeg ( imposta sul | reddito | delle persone giuridiche ) , non esclude dal calcolo del reddito imponibile anche la parte di utili attribuiti ai soci |
| 1992-44.txt | 120 | 120 | determinazione dell imposta di conguaglio irpeg ( imposta sul reddito delle persone giuridiche ) , non esclude dal calcolo del | reddito | imponibile anche la parte di utili attribuiti ai soci non residenti per sospetta violazione degli artt . 3 e 53 |
| 1992-44.txt | 231 | 231 | regime introdotto dal d.p.r . 29 settembre 1973 n . 598 , istitutivo dell irpeg , aveva previsto che il | reddito | della società per azioni fosse tassato sia presso la società , quale utile di esercizio , sia presso gli azionisti |
| 1992-44.txt | 583 | 583 | 1 / 3 , successivamente incrementata a 9 / 16 , dell ammontare degli utili che concorrono a formare il | reddito | imponibile ai fini dell irpeg o dell irpef dei soci medesimi . il meccanismo era , ed è , tale |
| 1992-44.txt | 659 | 659 | da essa si detrae il credito d imposta . l automaticità di tale meccanismo comporta però che , ove i | redditi | della società siano esenti da irpeg ovvero siano stati assoggettati ad una aliquota ridotta , il credito d imposta sui |
| 1992-44.txt | 770 | 770 | utile di esercizio ( diminuiti della parte assegnata alle azioni di risparmio al portatore ) rispetto al 64 % del | reddito | imponibile , al lordo delle perdite riportate da precedenti esercizi , dichiarato dalla società ai fini dell imposta sul reddito |
| 1992-44.txt | 790 | 790 | reddito imponibile , al lordo delle perdite riportate da precedenti esercizi , dichiarato dalla società ai fini dell imposta sul | reddito | delle persone giuridiche dovuta per l esercizio medesimo . tale imposta ( che grava sulla società , e non sul |
| 1992-44.txt | 1020 | 1020 | che è pari a nove sedicesimi dell eccedenza dei dividendi distribuiti sull utile di esercizio rispetto al 64 % del | reddito | imponibile , ossia è pari non già ad una percentuale autonomamente determinata secondo una discrezionale valutazione del legislatore della capacità |
| 1992-44.txt | 1108 | 1108 | d.p.r . n . 917 del 1986 cit . ) che per il fatto di prevedere che , se il | reddito | della società è soggetto all imposta in misura o con aliquota ridotta , la maggiorazione di conguaglio è aumentata di |
| 1992-44.txt | 1489 | 1489 | passivo dell imposta personale effettuare alcun ricalcolo dell imposta dovuta avendo egli definito il suo obbligo tributario , limitamente al | reddito | rappresentato dalla percezione dei dividendi , con il pagamento ( in via definitiva e non d acconto ) della ritenuta |
| 1992-44.txt | 2222 | 2222 | affianca quanto meno ad una simmetrica soluzione , anch essa ipotizzabile , che intervenga sul versante della tassazione personale del | reddito | distribuito ai soci con meccanismi correttivi , come la facoltà di opzione per il regime della ritenuta d acconto prevista |
| 1992-467.txt | 73 | 73 | art . 20 del d.p.r . 29 settembre 1973 , n . 598 ( istituzione e disciplina dell imposta sul | reddito | delle persone giuridiche ) . le due disposizioni , di analogo tenore letterale , disciplinano l ambito di applicazione , |
| 1992-467.txt | 109 | 109 | l ambito di applicazione , rispettivamente , dell imposta sul valore aggiunto ( i.v.a . ) e dell imposta sul | reddito | delle persone giuridiche ( i.r.pe.g . ) , determinando quali cessioni di beni e prestazioni di servizi si considerano effettuate |
| 1992-467.txt | 144 | 144 | prestazioni di servizi si considerano effettuate nell esercizio di imprese e quali somme versate dagli associati concorrono a comporre il | reddito | imponibile delle associazioni . 2 . l eccezione di inammissibilità formulata dall avvocatura dello stato non ha fondamento . il |
| 1992-467.txt | 801 | 801 | 1973 , che , nel definire le componenti positive dell imponibile degli enti non commerciali ai fini dell imposta sul | reddito | delle persone giuridiche , stabilisce anzitutto che le quote associative ed i contributi degli associati non concorrono a formare il |
| 1992-467.txt | 822 | 822 | delle persone giuridiche , stabilisce anzitutto che le quote associative ed i contributi degli associati non concorrono a formare il | reddito | imponibile , ad eccezione delle somme corrisposte per specifiche prestazioni rese nell esercizio di attività commerciali . la stessa disposizione |
| 1992-467.txt | 961 | 961 | nel contesto delle norme che regolano la posizione degli ” enti non commerciali ” quali soggetti passivi dell imposta sul | reddito | delle persone giuridiche enunciano una disciplina fiscale che nel rapporto tra norme utilizza lo schema della regola e della eccezione |
| 1992-51.txt | 70 | 70 | del d.p.r . 29 settembre 1973 , n . 600 ( disposizioni comuni in materia di accertamento delle imposte sui | redditi | ) , che , a seguito delle modifiche apportate dagli artt . 7 e 2 del d.p.r . 15 luglio |
| 1992-51.txt | 145 | 145 | gli uffici finanziari per l accertamento dell imposta sul valore aggiunto , in un caso , e delle imposte sui | redditi | , nell altro caso ” previa autorizzazione dell autorità giudiziaria in relazione alle norme che disciplinano il segreto istruttorio , |
| 1992-51.txt | 2427 | 2427 | , hanno predeterminato l uno in relazione all imposta sul valore aggiunto e l altro in relazione alle imposte sui | redditi | i fatti o gli indizi ( omessa presentazione della dichiarazione , accertamento di corrispettivi o redditi reali superiori di una |
| 1992-51.txt | 2443 | 2443 | relazione alle imposte sui redditi i fatti o gli indizi ( omessa presentazione della dichiarazione , accertamento di corrispettivi o | redditi | reali superiori di una certa percentuale rispetto a quelli dichiarati , etc . ) , in presenza dei quali gli |
| 1993-05.txt | 994 | 994 | di commissione tributaria , faccia stato nel giudizio penale relativo al reato di omessa , incompleta od infedele dichiarazione dei | redditi | , pronuncia questa che si fonda essenzialmente sulla considerazione che ” l esigenza di evitare giudicati contraddittori non può più |
| 1993-05.txt | 1236 | 1236 | valutazione della censura di costituzionalità , che l effetto preclusivo del giudizio tributario riguardi l evasione di un imposta sui | redditi | , come nella fattispecie presa in considerazione da questa corte nella sentenza n . 258 / 91 citata , ovvero |
| 1993-102.txt | 237 | 237 | ( art . 53 cost . ) atteso che la base imponibile del prelievo è rappresentata ( non già dal | reddito | , ma ) dal ricavo lordo dell attività di vendita di specialità medicinali in regime di convenzione . 2 . |
| 1993-102.txt | 1754 | 1754 | nazionale senza tener conto delle spese afferenti alla gestione della farmacia . infatti non si tratta di un imposta sul | reddito | , che almeno tendenzialmente richiede la determinazione di una base imponibile al netto delle spese di produzione del reddito stesso |
| 1993-102.txt | 1773 | 1773 | sul reddito , che almeno tendenzialmente richiede la determinazione di una base imponibile al netto delle spese di produzione del | reddito | stesso , bensì la ” trattenuta ” , in quanto ritenuta di natura tributaria , deve catalogarsi ancorata com è |
| 1993-198.txt | 42 | 42 | costituzione dell art . 52 d.p.r . 29 settembre 1973 n . 602 ( disposizioni sulla riscossione delle imposte sul | reddito | ) nella parte in cui anche nell ipotesi in cui il bene pignorato nel corso di una procedura di riscossione |
| 1993-198.txt | 305 | 305 | settembre 1973 n . 602 che ripete la stessa disposizione con riferimento alla nuova normativa della riscossione delle imposte sul | reddito | . né ad una diversa valutazione induce la circostanza di fatto allegata dal giudice rimettente per sollecitare un mutamento di |
| 1993-233.txt | 410 | 410 | . 3 della costituzione per l incoerenza di una norma che , rubricata come ” agevolazioni relative alle imposte sui | redditi | ” , nel quadro della ” disciplina delle agevolazioni tributarie ” cui è dedicato il d.p.r . 601 del 1973 |
| 1993-233.txt | 604 | 604 | province , comuni , enti ospedalieri ed enti pubblici di beneficenza , assistenza e istruzione sono esenti dall imposta sul | reddito | delle persone giuridiche per metà del loro ammontare ” . indubbiamente , ai sensi del sistema vigente , può verificarsi |
| 1993-238.txt | 163 | 163 | percentuale dell imposta dovuta risulterebbe inversamente proporzionale alla capacità contributiva quale espressa dagli indici assunti dalla legge e cioè il | reddito | del soggetto e la superficie dell insediamento produttivo . 2 . va preliminarmente disattesa l eccezione di inammissibilità proposta dall |
| 1993-238.txt | 909 | 909 | incidenza percentuale dell imposta dovuta risulta inversamente proporzionale alla capacità contributiva quale espressa dagli indici assunti dalla legge e cioè | reddito | e superficie dell insediamento produttivo ” . 3 . 3 . in ordine al primo profilo la corte richiama la |
| 1993-238.txt | 1038 | 1038 | in correlazione alla particolare utilizzazione dei servizi comunali da parte dei soggetti titolari di esse , l indice rivelatore di | redditività | , cui è commisurata l imposta , ha come base di riferimento principale la dimensione dell immobile adibito a tale |
| 1993-238.txt | 1074 | 1074 | dell immobile adibito a tale esercizio , in modo diversificato per ciascun settore di attività , ed un correttivo nel | reddito | concretamente prodotto . un correttivo , questo , la cui mancanza era valsa a far dichiarare l illegittimità costituzionale della |
| 1993-238.txt | 1153 | 1153 | in relazione alla superficie dell insediamento utilizzato per l esercizio delle descritte attività del cinquanta per cento , se il | reddito | di impresa , di arti e di professioni non è superiore a dodici milioni di lire e , nell aumento |
| 1993-238.txt | 1181 | 1181 | professioni non è superiore a dodici milioni di lire e , nell aumento del cento per cento , se detto | reddito | è superiore a cinquanta milioni di lire . è poi prevista la facoltà per i comuni di aumentare e di |
| 1993-238.txt | 1210 | 1210 | è poi prevista la facoltà per i comuni di aumentare e di diminuire entro certi limiti la misura dei suddetti | redditi | fissati come correttivo . da quanto precede risulta dunque che , da un lato , si collega il tributo all |
| 1993-238.txt | 1258 | 1258 | utilizzazione dei servizi comunali e , dall altro , si fa assumere rilevanza , sia pure come correttivo , al | reddito | in concreto prodotto , per cui i due elementi , della superficie e del reddito , ancorché concorrenti a determinare |
| 1993-238.txt | 1273 | 1273 | pure come correttivo , al reddito in concreto prodotto , per cui i due elementi , della superficie e del | reddito | , ancorché concorrenti a determinare la redditività , che costituisce il presupposto del tributo , sono tra loro non omogenei |
| 1993-238.txt | 1280 | 1280 | concreto prodotto , per cui i due elementi , della superficie e del reddito , ancorché concorrenti a determinare la | redditività | , che costituisce il presupposto del tributo , sono tra loro non omogenei . di conseguenza la semplificazione operata per |
| 1993-238.txt | 1341 | 1341 | , darebbe luogo ad una aliquota regressiva o comunque inversamente proporzionale alla capacità contributiva finisce con il considerare il solo | reddito | come presupposto impositivo , perché commisura soltanto ad esso il tributo che è invece determinato sulla risultante di due elementi |
| 1993-238.txt | 1381 | 1381 | elementi , quali la superficie dell insediamento diversificata a seconda del settore produttivo e la correzione costituita dalla misura del | reddito | concretamente prodotto . insomma la natura stessa del tributo fa apparire non irragionevole il metodo impositivo prescelto e fa perdere |
| 1993-238.txt | 1477 | 1477 | cui , salve le ipotesi di cui la legge si è certamente fatta carico con l introdurre il correttivo del | reddito | in concreto prodotto , è da ritenersi attendibile che , a seconda dei settori di attività considerati , la dimensione |
| 1993-238.txt | 1509 | 1509 | seconda dei settori di attività considerati , la dimensione dell insediamento possa costituire uno degli indici di minore o maggiore | redditività | dell attività produttiva . una considerazione , questa , implicita del resto nella sentenza n . 103 del 1991 cit |
| 1993-238.txt | 1580 | 1580 | dei locali , ma perché l aveva assunta come unica base imponibile , senza alcun riferimento a concreti elementi di | redditività | . |
| 1993-239.txt | 80 | 80 | comma , del d.p.r . 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) , nella parte in cui dispone che anche le indennità e i rimborsi di spese per le trasferte nell |
| 1993-239.txt | 124 | 124 | comunale , esclusi i rimborsi per spese di trasporto comprovati da documenti provenienti dal vettore , concorrono a formare il | reddito | , in quanto contrastante con gli artt . 3 , 24 e 53 della costituzione ; in relazione da un |
| 1993-239.txt | 372 | 372 | lavoro ; c ) natura restitutoria , quando tendono a rimborsare al lavoratore l anticipazione di costi di produzione del | reddito | del datore di lavoro . tenute presenti queste qualificazioni , la norma denunziata ( art . 48 , quarto comma |
| 1993-239.txt | 987 | 987 | è invece tenuto a seguire propri criteri , fondati essenzialmente sul principio della capacità contributiva , e con riferimento al | reddito | di lavoro dipendente sul principio generale della onnicomprensività di ” tutti i compensi , comunque denominati ” ( art . |
| 1993-239.txt | 1063 | 1063 | ; sentenze n . 108 del 1983 e n . 134 del 1982 ) , secondo cui la deducibilità dal | reddito | di determinati oneri sostenuti dal contribuente ( come quello cui va incontro il lavoratore quando sia trasferito in comune diverso |
| 1993-239.txt | 1127 | 1127 | il quale , nella sua discrezionalità insindacabile , deve razionalmente valutare l incidenza dell onere sostenuto per la produzione del | reddito | , tenendo conto della necessità di conciliare le esigenze finanziarie dello stato con quelle del cittadino chiamato a contribuire ai |
| 1993-239.txt | 1186 | 1186 | considerarsi se sia o meno ragionevole la diversità di trattamento che il legislatore tributario ha stabilito circa l esclusione dal | reddito | imponibile di tutta o parte delle indennità di trasferta fuori dal territorio comunale , rispetto alle trasferte nell ambito di |
| 1993-239.txt | 1534 | 1534 | dipendenti , la detrazione di una somma proporzionalmente determinata in relazione ad altri criteri , quale costo di produzione del | reddito | dei lavoratori stessi ( art . 13 , testo unico n . 917 del 1986 ) . |
| 1993-283.txt | 224 | 224 | base della media del valore venale e dei fitti coacervati dell ultimo decennio ) , sostituendo ai fitti coacervati il | reddito | dominicale rivalutato di cui agli artt . 24 ss . d.p.r . n . 917 del 1986 ” . e |
| 1993-283.txt | 1673 | 1673 | , della legge n . 2892 del 1885 , sostituendo in ogni caso ai fitti coacervati dell ultimo decennio il | reddito | dominicale rivalutato di cui agli artt . 24 ss . d.p.r . n . 917 del 1986 ; l importo |
| 1993-283.txt | 1814 | 1814 | per avere il legislatore sostituito al parametro rapportato ai fitti coacervati quello affatto disomogeneo perché concernente i terreni agricoli del | reddito | dominicale ; e comunque si censura il carattere astratto dell indennizzo così computato , non rispondente alle obiettive ed effettive |
| 1993-283.txt | 1959 | 1959 | non adeguatezza in sé della liquidazione della indennità nella misura del 60 % della semisomma del valore venale e del | reddito | dominicale ; mentre gli altri profili secondari , ed in un certo senso serventi al primo , sono diretti a |
| 1993-283.txt | 2244 | 2244 | edificatoria al criterio del valore venale l art . 5 bis sostituisce quello della semisomma del valore venale e del | reddito | dominicale , ridotta del 40 % ; criterio questo sensibilmente meno favorevole ( per i titolari delle aree espropriate ) |
| 1993-283.txt | 2272 | 2272 | criterio questo sensibilmente meno favorevole ( per i titolari delle aree espropriate ) perché in ragione della notoria esiguità del | reddito | dominicale pari a circa un terzo del valore venale . la radicale censura di inadeguatezza di tale criterio che rappresenta |
| 1993-283.txt | 3372 | 3372 | venale potesse essere costituito dal valore agricolo tabellare ( che può rilevarsi a margine non è poi concettualmente dissimile dal | reddito | dominicale previsto dall art . 5 bis in esame ) sicché l indennità di esproprio delle aree edificabili risultava legittimamente |
| 1993-283.txt | 3639 | 3639 | esempio rapportandolo al valore catastale dell immobile . . oppure alla media , eventualmente corretta , del valore venale col | reddito | dominicale rivalutato ” . nell esercizio di questa discrezionalità il legislatore opera il coordinamento e bilanciamento con il pubblico interesse |
| 1993-283.txt | 4366 | 4366 | comma 3 , della costituzione . infatti da una parte mette conto rilevare che l introduzione del criterio concorrente del | reddito | dominicale in luogo del coacervo dei fitti ( quale previsto dalla legge n . 2892 del 1885 ) non è |
| 1993-283.txt | 4405 | 4405 | non è disomogenea ed incoerente alla luce della già vista giurisprudenza della corte , non senza considerare che anche il | reddito | catastale ( come già previsto per il coacervo dei fitti dalla legge su napoli ) va moltiplicato per dieci anni |
| 1993-362.txt | 193 | 193 | in detrazioni d imposta e l indeducibilità , ai fini dell irpef e dell irpeg , dell imposta locale sui | redditi | ; disposizioni circa l accertamento presuntivo dei redditi delle imprese minori e da lavoro autonomo , nonché in ordine alla |
| 1993-362.txt | 201 | 201 | ai fini dell irpef e dell irpeg , dell imposta locale sui redditi ; disposizioni circa l accertamento presuntivo dei | redditi | delle imprese minori e da lavoro autonomo , nonché in ordine alla liquidazione e riscossione delle relative imposte ; la |
| 1993-362.txt | 251 | 251 | soci delle cooperative edilizie di abitazione a proprietà indivisa ; disposizioni limitative della deducibilità , ai fini della tassazione dei | redditi | d impresa , degl interessi passivi riservando allo stato ( art . 13 , primo comma ) le relative entrate |
| 1993-363.txt | 340 | 340 | stabilisce che le entrate della regione sono costituite tra l altro ” dai sette decimi del gettito delle imposte sul | reddito | delle persone fisiche e sul reddito delle persone giuridiche riscosse nel territorio della regione ” . a norma dell art |
| 1993-363.txt | 346 | 346 | sono costituite tra l altro ” dai sette decimi del gettito delle imposte sul reddito delle persone fisiche e sul | reddito | delle persone giuridiche riscosse nel territorio della regione ” . a norma dell art . 54 dello stesso statuto , |
| 1993-411.txt | 551 | 551 | col sistema del versamento diretto nei termini e con le modalità previste per il versamento a saldo dell imposta sul | reddito | delle persone fisiche , ovvero dell imposta sul reddito delle persone giuridiche o , in mancanza , dell imposta locale |
| 1993-411.txt | 560 | 560 | le modalità previste per il versamento a saldo dell imposta sul reddito delle persone fisiche , ovvero dell imposta sul | reddito | delle persone giuridiche o , in mancanza , dell imposta locale sui redditi , da eseguirsi mediante distinta di versamento |
| 1993-411.txt | 573 | 573 | persone fisiche , ovvero dell imposta sul reddito delle persone giuridiche o , in mancanza , dell imposta locale sui | redditi | , da eseguirsi mediante distinta di versamento al concessionario della riscossione ovvero delega ad un azienda di credito oppure all |
| 1993-411.txt | 843 | 843 | , prevedendo che l imposta debba essere versata con le modalità previste per il versamento a saldo dell imposta sul | reddito | delle persone fisiche , ovvero , dell imposta sul reddito delle persone giuridiche o , in mancanza , dell imposta |
| 1993-411.txt | 853 | 853 | modalità previste per il versamento a saldo dell imposta sul reddito delle persone fisiche , ovvero , dell imposta sul | reddito | delle persone giuridiche o , in mancanza , dell imposta locale sui redditi , avrebbe inteso disporre che la riscossione |
| 1993-411.txt | 866 | 866 | fisiche , ovvero , dell imposta sul reddito delle persone giuridiche o , in mancanza , dell imposta locale sui | redditi | , avrebbe inteso disporre che la riscossione e la ripartizione della nuova imposta , se dovuta dalle persone fisiche debba |
| 1993-411.txt | 967 | 967 | ) , ma solo all ilor ( art . 116 dello stesso d.p.r . ) . pertanto l imposta sul | reddito | netto delle imprese percepito in sicilia andrebbe ripartita , in riferimento a tali società , con i criteri fissati dall |
| 1994-127.txt | 312 | 312 | col sistema del versamento diretto nei termini e con le modalità previste per il versamento a saldo dell imposta sul | reddito | delle persone fisiche , ovvero dell imposta sul reddito delle persone giuridiche o , in mancanza , dell imposta locale |
| 1994-127.txt | 321 | 321 | le modalità previste per il versamento a saldo dell imposta sul reddito delle persone fisiche , ovvero dell imposta sul | reddito | delle persone giuridiche o , in mancanza , dell imposta locale sui redditi , da eseguirsi mediante distinta di versamento |
| 1994-127.txt | 334 | 334 | persone fisiche , ovvero dell imposta sul reddito delle persone giuridiche o , in mancanza , dell imposta locale sui | redditi | , da eseguirsi mediante distinta di versamento al concessionario della riscossione ovvero delega ad un azienda di credito oppure all |
| 1994-18.txt | 54 | 54 | nono comma , del decreto legge 27 aprile 1990 , n . 90 ( disposizioni in materia di determinazione del | reddito | ai fini della imposta sui redditi , di rimborsi dell imposta sul valore aggiunto e di contenzioso tributario , nonché |
| 1994-18.txt | 60 | 60 | 27 aprile 1990 , n . 90 ( disposizioni in materia di determinazione del reddito ai fini della imposta sui | redditi | , di rimborsi dell imposta sul valore aggiunto e di contenzioso tributario , nonché altre disposizioni urgenti ) , convertito |
| 1994-18.txt | 142 | 142 | disposizione , in forza della quale , nel caso di provvisoria iscrizione a ruolo delle somme dovute per imposte sul | reddito | o sul valore aggiunto ( art . 15 , primo comma , del d.p.r . 29 settembre 1973 , n |
| 1994-18.txt | 347 | 347 | art . 15 del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte sul | reddito | ) , l iscrizione nei ruoli delle imposte viene effettuata in base ad accertamenti non definitivi , in una misura |
| 1994-222.txt | 159 | 159 | ed alle aziende di soggiorno un volume di risorse sostitutive di tributi soppressi e del gettito dell imposta locale sui | redditi | ( ilor ) pari a quelle dell anno 1992 . l art . 8 bis , aggiunto dalla legge di |
| 1994-222.txt | 268 | 268 | 119 della costituzione , sottraendo risorse alle regioni in corso di esercizio finanziario , intaccando quote dell imposta locale sui | redditi | , istituita come tributo a favore delle regioni e degli enti locali , ed assorbendo l entrata sostitutiva dell imposta |
| 1994-222.txt | 890 | 890 | della stessa . anche sotto questo profilo la censura non può essere condivisa . il gettito dell imposta locale sui | redditi | era stato in origine attribuito direttamente alle regioni ed alle aziende autonome di soggiorno , oltre che ad altri enti |
| 1994-222.txt | 917 | 917 | alle regioni ed alle aziende autonome di soggiorno , oltre che ad altri enti locali , nella cui circoscrizione il | reddito | è prodotto , per la quota spettante a ciascuno degli enti destinatari ( art . 8 del d.p.r . 29 |
| 1994-222.txt | 972 | 972 | state sostituite , sino all emanazione di nuove norme dirette a regolare la partecipazione delle regioni all imposta locale sui | redditi | , da somme inizialmente correlate al gettito dell anno 1977 ( art . 19 bis del decreto legge 29 dicembre |
| 1994-263.txt | 1208 | 1208 | comma , e 53 della costituzione , per avere il legislatore concepito un imposta sugli immobili basata su valori di | redditività | assolutamente astratti e rivalutabili sulla base di parametri non pertinenti e comunque non attendibili , venendo a colpire il patrimonio |
| 1994-263.txt | 1236 | 1236 | parametri non pertinenti e comunque non attendibili , venendo a colpire il patrimonio immobiliare lordo del contribuente , anziché il | reddito | effettivamente ritraibile dal medesimo ; nonché contrastino con : a ) l art . 3 della costituzione , discriminando illegittimamente |
| 1994-263.txt | 1343 | 1343 | ” con l ulteriore aggravante che la relativa disciplina non concede ristoro alcuno , in termini di componenti negativi del | reddito | tassabile ” ; c ) l art . 53 della costituzione , collidendo con il principio della capacità contributiva , |
| 1994-263.txt | 2526 | 2526 | il criterio della determinazione delle tariffe di estimo sulla base dell interesse del capitale fondiario , anziché sulla base del | reddito | virtualmente ritraibile , trasformazione che non era consentito effettuare in via amministrativa . dopo l annullamento dei predetti decreti , |
| 1994-263.txt | 2633 | 2633 | urbane e dei criteri di classamento , ad opera di un decreto ministeriale che , al fine di determinare la | redditività | media ordinariamente ritraibile , faccia riferimento al valore del mercato degli immobili e delle locazioni . lo stesso art . |
| 1994-263.txt | 2897 | 2897 | a quelle stabilite col decreto ministeriale 27 settembre 1991 . di ciò i contribuenti avrebbero tenuto conto nella dichiarazione dei | redditi | da presentare per il 1993 , secondo criteri indicati sempre dal predetto art . 2 del decreto legge 23 gennaio |
| 1994-263.txt | 2996 | 2996 | i nuovi estimi , in attuazione della prevista revisione generale , che dovrebbe tener conto , ai fini della “ | redditività | media ordinariamente ritraibile ” , dei ” valori del mercato degli immobili e delle locazioni ” ; b ) per |
| 1994-263.txt | 3292 | 3292 | tributi , dal momento che il principio stesso , se inteso come crescita dell aliquota correlata con l ammontare del | reddito | , non può che aver riguardo al rapporto diretto fra imposizione e reddito personale complessivo del contribuente ( sentenza n |
| 1994-263.txt | 3305 | 3305 | dell aliquota correlata con l ammontare del reddito , non può che aver riguardo al rapporto diretto fra imposizione e | reddito | personale complessivo del contribuente ( sentenza n . 159 del 1985 ) . quanto agli altri profili dedotti , la |
| 1994-263.txt | 3394 | 3394 | quella di fissare in valori obiettivi , rappresentati dalla c.d . rendita catastale , l attitudine del bene a produrre | reddito | . nel caso della disposizione portata all esame della corte , il procedimento seguito , anziché fondarsi sul tradizionale parametro |
| 1994-263.txt | 3452 | 3452 | presupposto , tratto dall esperienza , di una connessione fra valore del bene e idoneità dello stesso a produrre un | reddito | . il criterio , presumibilmente ispirato dalla constatazione di una scarsa attuale rappresentatività del mercato delle locazioni in ordine alla |
| 1994-263.txt | 3477 | 3477 | presumibilmente ispirato dalla constatazione di una scarsa attuale rappresentatività del mercato delle locazioni in ordine alla potenziale capacità di produrre | reddito | da parte del bene , in presenza di una contingente situazione legislativa quale quella connessa al regime vincolistico degli alloggi |
| 1994-263.txt | 3774 | 3774 | nel momento in cui , per determinare tariffe di estimo e rendite catastali , si abbandona il tradizionale ancoraggio al | reddito | ritraibile e si privilegia il valore di mercato del bene , si opera una scelta procedimentale alla quale non è |
| 1994-263.txt | 3812 | 3812 | quale non è logicamente estraneo il rischio di determinazione di rendite catastali tali da superare per la loro misura il | reddito | effettivo , sicché imposte ordinarie , che a tali rendite si rifacessero , porterebbero ad una sostanziale progressiva erosione del |
| 1994-263.txt | 5424 | 5424 | di tali parametri viene prospettata sotto molteplici profili , attinenti all incidenza dell imposta sul patrimonio immobiliare lordo anziché sul | reddito | , alla discriminazione fra contribuenti , a seconda che siano o meno proprietari di immobili , alla mancata considerazione degli |
| 1994-272.txt | 110 | 110 | effetti , vengono equiparate le società di persone , pur se svolgono attività commerciale , con conseguente produzione di un | reddito | d impresa . ad avviso della commissione remittente , la predetta disposizione violerebbe gli artt . 3 , 53 e |
| 1994-272.txt | 209 | 209 | disposizioni per la riforma tributaria , avrebbe dovuto assoggettare alle medesime modalità di tassazione , in relazione alla percezione di | redditi | di capitale , le persone fisiche e gli enti non commerciali . 2 . la questione , sollevata in riferimento |
| 1994-272.txt | 473 | 473 | alla equiparazione che invece il legislatore avrebbe , in via di principio , operato , in relazione alla percezione di | redditi | di capitale , tra le medesime categorie . al riguardo , deve osservarsi che il regime della ritenuta a titolo |
| 1994-272.txt | 514 | 514 | d imposta , sostitutiva di irpef ed ilor , la quale si applica con aliquota proporzionale , unica , sul | reddito | cui si riferisce che , quindi , non si cumula con gli altri redditi di cui lo stesso soggetto è |
| 1994-272.txt | 528 | 528 | aliquota proporzionale , unica , sul reddito cui si riferisce che , quindi , non si cumula con gli altri | redditi | di cui lo stesso soggetto è titolare ha carattere derogatorio in un sistema d imposizione diretta , fondata su imposte |
| 1994-272.txt | 699 | 699 | irragionevole . e che non sia irragionevole la scelta del legislatore di assoggettare a ritenuta a titolo di imposta i | redditi | di capitale percepiti dalle persone fisiche e dalle società di persone , escludendo , invece , tale regime , in |
| 1994-272.txt | 757 | 757 | non esercitino attività commerciali , emerge dallo stesso confronto tra le categorie di contribuenti , soggetti rispettivamente ad imposta sul | reddito | delle persone fisiche e delle persone giuridiche , nonché dalla differente natura delle due imposte , irpef ed irpeg . |
| 1994-272.txt | 801 | 801 | proposito , esattamente la difesa dello stato che il sistema della ritenuta d imposta si giustifica , con riferimento ai | redditi | di capitale percepiti dalle persone fisiche , per l elevato numero di partite reddituali , spesso d importo esiguo , |
| 1994-272.txt | 815 | 815 | si giustifica , con riferimento ai redditi di capitale percepiti dalle persone fisiche , per l elevato numero di partite | reddituali | , spesso d importo esiguo , che , anche in considerazione dell anonimato dei percettori , sarebbe difficile colpire in |
| 1994-272.txt | 876 | 876 | commerciali , sono soggette ad una serie di adempimenti contabili , che rendono più agevole il normale prelievo tributario sul | reddito | complessivo . del resto , ed a riprova della variabilità delle scelte legislative in funzione del momento storico ed economico |
| 1994-272.txt | 1053 | 1053 | 2 del d.p.r . n . 598 del 1973 , sotto il profilo che le ritenute sugli interessi e sui | redditi | di capitale di cui al predetto art . 26 del d.p.r . n . 600 del 1973 , sono applicate |
| 1994-272.txt | 1144 | 1144 | invero , compiutamente realizzato attraverso il sistema della ritenuta di acconto di cui è questione , calcolata su di un | reddito | effettivamente percepito , e poi riferita all imposta sul reddito complessivo del contribuente . è , dunque , garantito il |
| 1994-272.txt | 1154 | 1154 | acconto di cui è questione , calcolata su di un reddito effettivamente percepito , e poi riferita all imposta sul | reddito | complessivo del contribuente . è , dunque , garantito il rispetto del principio costituzionale richiamato dal giudice a quo , |
| 1994-272.txt | 1323 | 1323 | della citata legge delega , si sarebbero dovuti assoggettare alle medesime modalità di tassazione , in relazione alla percezione di | redditi | di capitale , sia le persone fisiche che gli enti non commerciali . il rilievo non è condivisibile , costituendo |
| 1994-272.txt | 1378 | 1378 | art . 9 della legge n . 825 del 1971 , che dispone che sono esclusi ” dal computo del | reddito | complessivo ai fini delle imposte sul reddito delle persone fisiche e delle persone giuridiche ed esentati dalla imposta locale sui |
| 1994-272.txt | 1385 | 1385 | 825 del 1971 , che dispone che sono esclusi ” dal computo del reddito complessivo ai fini delle imposte sul | reddito | delle persone fisiche e delle persone giuridiche ed esentati dalla imposta locale sui redditi gli interessi , i premi e |
| 1994-272.txt | 1399 | 1399 | complessivo ai fini delle imposte sul reddito delle persone fisiche e delle persone giuridiche ed esentati dalla imposta locale sui | redditi | gli interessi , i premi e gli altri frutti dei titoli del debito pubblico , dei buoni postali di risparmio |
| 1994-272.txt | 1512 | 1512 | , al criterio direttivo di cui al n . 3 dello stesso art . 9 , che prevede per i | redditi | delle persone fisiche ( e , dunque , solo di queste ) derivanti da depositi e conti correnti bancari e |
| 1994-289.txt | 54 | 54 | prevede un trattamento tributario privilegiato rispetto al regime ordinario mediante l abbattimento della base imponibile al 60 per cento del | reddito | percepito a favore degli assegni vitalizi percepiti dai soggetti inclusi nelle categorie elencate agli artt . 24 , secondo comma |
| 1994-289.txt | 164 | 164 | n . 537 disponeva che ” a decorrere dalla data di entrata in vigore del testo unico delle imposte sui | redditi | , approvato con d.p.r . 22 dicembre 1986 , n . 917 , i vitalizi di cui al secondo comma |
| 1994-289.txt | 388 | 388 | 4 febbraio 1988 . n . 42 , ai titolari delle rendite vitalizie e consistente nell assoggettamento all imposta sul | reddito | delle persone fisiche nella misura ridotta commisurata al 60 per cento dell ammontare percepito . nei confronti di tale disposizione |
| 1994-289.txt | 717 | 717 | e di torino , che attengono a controversie conseguenti da domande di restituzione ( o riliquidazione ) di imposte sul | reddito | delle persone fisiche corrisposte da pensionati del pubblico impiego con riferimento agli anni 1988 e 1989 . 3 . nel |
| 1994-315.txt | 273 | 273 | b ) del d.p.r . 22 dicembre 1986 , n . 917 ( contenente il testo unico delle imposte sui | redditi | ) dispone la tassabilità accanto alle plusvalenze realizzate mediante cessione a titolo oneroso dei beni immobili acquistati o costruiti da |
| 1994-315.txt | 493 | 493 | aprile 1962 , n . 167 , e successive modificazioni . allo stesso regime d imposizione , proprio dei “ | redditi | diversi ” , sono ricondotte , per effetto del sesto comma del medesimo art . 11 , le indennità di |
| 1994-315.txt | 536 | 536 | gli interessi comunque dovuti sulle somme sopra menzionate , mentre il successivo settimo comma definisce le modalità di tassazione dei | redditi | di cui trattasi . infine , la disposizione denunciata , vale a dire il nono comma del predetto art . |
| 1994-315.txt | 790 | 790 | del d.p.r . 22 dicembre 1986 , n . 917 , il quale sotto il capo vii dedicato ai “ | redditi | diversi ” , aveva considerato come cespiti tassabili tra le plusvalenze da intendere come incremento del valore di scambio di |
| 1994-316.txt | 163 | 163 | vitalizi spettanti ai parlamentari cessati dal mandato ( ed alle categorie equiparate ) il beneficio dell assoggettamento all imposta sul | reddito | delle persone fisiche nella misura ridotta pari al 60 per cento della base imponibile , non ricomprendendo in tale disciplina |
| 1994-316.txt | 410 | 410 | . 22 dicembre 1986 , n . 917 riconosce a favore degli stessi vitalizi , ai fini dell imposta sul | reddito | delle persone fisiche , un trattamento tributario privilegiato , con l abbattimento della base imponibile al 60 per cento del |
| 1994-316.txt | 431 | 431 | delle persone fisiche , un trattamento tributario privilegiato , con l abbattimento della base imponibile al 60 per cento del | reddito | percepito ” . la pronuncia di illegittimità adottata nei confronti della norma che le ordinanze di rimessione in esame intenderebbero |
| 1994-358.txt | 56 | 56 | n . 602 , che , disciplinando l esecuzione forzata nel contesto delle disposizioni sulla riscossione coattiva delle imposte sul | reddito | , stabilisce che l opposizione di terzi , i quali pretendono di avere la proprietà sui beni pignorati , non |
| 1994-358.txt | 115 | 115 | , sempre che non si tratti di beni costituiti in dote con atto anteriore alla presentazione della dichiarazione annuale dei | redditi | o alla notifica dell avviso di accertamento dell imposta . ad avviso del giudice rimettente questa disciplina legislativa , limitando |
| 1994-358.txt | 811 | 811 | pubblico anteriore al matrimonio . 3 . la questione è fondata . il sistema della riscossione coattiva delle imposte sul | reddito | privilegia l interesse alla pronta realizzazione del credito fiscale . l espropriazione forzata nei confronti del debitore moroso è curata |
| 1994-38.txt | 89 | 89 | recante disposizioni correttive e di coordinamento sistematico formale , di attuazione e transitorie relative al testo unico delle imposte sui | redditi | , approvato con d.p.r . 22 dicembre 1986 , n . 917 . il giudice a quo , chiamato a |
| 1994-38.txt | 362 | 362 | in eguale situazione , in funzione unicamente della inclusione o meno , all epoca , degli interessi nella dichiarazione dei | redditi | , con concomitante violazione del principio della capacità contributiva ; nonché in riferimento agli artt . 76 e 77 , |
| 1994-38.txt | 716 | 716 | è discusso in passato proprio a proposito della tassabilità degli interessi qui considerati ; il testo unico delle imposte sui | redditi | emanato con d.p.r . 22 dicembre 1986 , n . 917 ; nonché varie altre disposizioni . del quadro di |
| 1994-38.txt | 1508 | 1508 | nell art . 41 , comma primo , lettere a ) e b ) , specificato gli interessi che costituiscono | redditi | di capitale e cioè gli interessi derivanti da mutui , depositi e conti correnti ( lett . a ) , |
| 1994-38.txt | 1551 | 1551 | derivanti da obbligazioni e titoli similari nonché da altri titoli diversi ( lett . b ) precisa a proposito dei | redditi | di impresa , intesi come redditi che derivano dall esercizio delle imprese commerciali ( art . 52 ) , che |
| 1994-38.txt | 1557 | 1557 | nonché da altri titoli diversi ( lett . b ) precisa a proposito dei redditi di impresa , intesi come | redditi | che derivano dall esercizio delle imprese commerciali ( art . 52 ) , che gli interessi , anche se diversi |
| 1994-38.txt | 1600 | 1600 | indicati alle lettere a ) e b ) del primo comma dell art . 41 , concorrono a formare il | reddito | per l ammontare maturato nell esercizio ( art . 56 ) . 5 . dal canto suo , l art |
| 1994-38.txt | 1879 | 1879 | della disposizione denunciata , verrebbe fatta dipendere non dalla norma legislativa che vigeva al momento della presentazione della dichiarazione dei | redditi | , bensì dal comportamento del singolo contribuente , a seconda che abbia incluso o meno gli interessi nella dichiarazione . |
| 1994-38.txt | 2017 | 2017 | dalla norma impugnata di una limitata retroattività volta a conferire certezza ai comportamenti che avevano trovato formalizzazione nelle dichiarazioni dei | redditi | presentate dal contribuente sulla base di un interpretazione delle norme all epoca vigenti che lo stesso contribuente aveva reputato attendibile |
| 1994-408.txt | 118 | 118 | mancato rispetto dei principi della capacità contributiva e della progressività del sistema , conseguente alla rigida imposizione di un discrimine | reddituale | che non prevede quota esente , nonché per il trattamento differenziato di situazioni omogenee che ne deriverebbe e , infine |
| 1994-408.txt | 582 | 582 | del principio di eguaglianza nell imposizione tributaria . e rimane allora agevole osservare che la fissazione di un limite di | reddito | ad un determinato livello piuttosto che ad un altro rientra nel discrezionale apprezzamento compiuto dal legislatore , in modo certamente |
| 1994-408.txt | 610 | 610 | un altro rientra nel discrezionale apprezzamento compiuto dal legislatore , in modo certamente non irragionevole , circa l adeguatezza del | reddito | stesso . né vale richiamare le tecniche impositive tributarie per censurare l individuazione di tale limite , visto che non |
| 1994-408.txt | 823 | 823 | di salvaguardia in senso correttivo , agevolmente realizzabile attraverso la preclusione di quel dato prelievo che cagioni la riduzione del | reddito | a meno di diciotto milioni . ma sotto questo profilo è palese il difetto di rilevanza , posto che il |
| 1994-50.txt | 366 | 366 | 22 dicembre 1986 , n . 917 , nell indicare , all art . 16 , primo comma , i | redditi | soggetti a tassazione separata , considera distintamente i trattamenti e le indennità corrisposte per la cessazione di rapporti di lavoro |
| 1994-50.txt | 530 | 530 | tributaria , apprestati in generale dal legislatore , con previsione di specifiche regole , da una parte , per i | redditi | di lavoro dipendente e , dall altra , per i redditi di lavoro autonomo , in corrispondenza , rispettivamente , |
| 1994-50.txt | 541 | 541 | specifiche regole , da una parte , per i redditi di lavoro dipendente e , dall altra , per i | redditi | di lavoro autonomo , in corrispondenza , rispettivamente , del capo iv e del capo v del d.p.r . n |
| 1995-107.txt | 126 | 126 | . 63 della legge 23 dicembre 1978 , n . 833 , in misura percentuale rispetto all entità dell intero | reddito | imponibile a fini irpef . 2 . la disposizione è stata emanata dopo che talune pronunzie del giudice amministrativo e |
| 1995-107.txt | 260 | 260 | variazioni previste nel costo medio pro capite dell anno precedente , in un importo pari al 5,50 per cento del | reddito | imponibile ai fini irpef . secondo il remittente , la norma contrasterebbe con : l art . 3 della costituzione |
| 1995-107.txt | 298 | 298 | 3 della costituzione , per l ingiustificata discriminazione che un esborso contributivo commisurato , senza limite di massimale , al | reddito | dichiarato ed imponibile ai fini irpef , realizzerebbe rispetto agli altri contribuenti e rispetto , altresì , agli stessi “ |
| 1995-11.txt | 66 | 66 | della repubblica 29 settembre 1973 , n . 600 recante ” disposizioni comuni in materia di accertamento delle imposte sui | redditi | ” e successive modificazioni , limitatamente agli artt . 23 e 25 , primo comma . sulla base di tali |
| 1995-11.txt | 175 | 175 | , primo comma ) , devono operare all atto del pagamento una ritenuta a titolo di acconto dell imposta sul | reddito | delle persone fisiche dovuta dai percipienti , con l obbligo di rivalsa , nella misura stabilita dalle due disposizioni . |
| 1995-11.txt | 471 | 471 | , la cui violazione è autonomamente sanzionata . pertanto , sebbene il presupposto dell obbligo in questione sia riferibile al | reddito | di lavoro del sostituito , verso cui il datore di lavoro esercita la rivalsa , i rapporti tra ente impositore |
| 1995-11.txt | 627 | 627 | imposta , cui si riferisce la presente richiesta referendaria , appare evidente la sua inscindibile connessione con l imposta sul | reddito | e , di conseguenza , con le disposizioni legislative che la disciplinano . ed infatti , il sistema del sostituto |
| 1995-11.txt | 770 | 770 | , ma ha altresì valore cognitivo , in quanto consente agli uffici di apprendere che il sostituito possiede fonti di | reddito | , mettendoli conseguentemente in grado di verificare l esistenza e l entità delle dichiarazioni che egli è a sua volta |
| 1995-11.txt | 824 | 824 | il fatto che con l ausilio dei moderni strumenti di accertamento e documentazione si possa ugualmente verificare la percezione di | redditi | mediante sistemi diversi da quello del sostituto d imposta , in quanto ciò non vale comunque ad escludere la natura |
| 1995-14.txt | 163 | 163 | ragionevolmente prevedibile l istituzione di un imposta . questa , infatti , ” avendo ad oggetto un prelievo di natura | reddituaria | realizzato a distanza di oltre due anni dalla data in cui il cespite sottoposto a tassazione è affluito nel patrimonio |
| 1995-143.txt | 130 | 130 | il tributo , al quale andrebbero riconosciute le caratteristiche di un imposta sul patrimonio finanziario e non su un effettivo | reddito | , sarebbe incostituzionale , perché : a ) inciderebbe ” in maniera diffusa su situazioni differenziate , discriminando le posizioni |
| 1995-143.txt | 606 | 606 | prelievo presenterebbe , da un canto , le caratteristiche di un imposta sul patrimonio finanziario e non su un effettivo | reddito | , ed inciderebbe , dall altro , su saldi contabili astratti , tanto da gravare , talora , secondo l |
| 1995-19.txt | 119 | 119 | 1991 , n . 413 , giovi anche nei confronti dei concorrenti nei reati previsti in materia di imposte sui | redditi | ed imposte sul valore aggiunto . secondo il remittente la norma , in ragione della sua inadeguata formulazione , sarebbe |
| 1995-194.txt | 37 | 37 | del d.p.r . 29 settembre 1973 , n . 600 ( disposizioni comuni in materia di accertamento delle imposte sui | redditi | ) , che commina la sanzione da 2 a 4 volte l ammontare delle ritenute in caso di omessa dichiarazione |
| 1995-194.txt | 305 | 305 | 128 del 1986 ) sul rilievo del carattere cognitivo che assume la dichiarazione del sostituto d imposta in ordine ai | redditi | percepiti dai soggetti nei cui confronti sono state effettuate le ritenute poi versate all erario . in tal modo il |
| 1995-309.txt | 570 | 570 | delle unità immobiliari urbane e dei criteri di classamento , ad opera di un decreto ministeriale volto a determinare la | redditività | media , in riferimento al valore del mercato degli immobili e delle locazioni , in luogo del valore unitario di |
| 1995-321.txt | 40 | 40 | , primo comma , della legge 2 dicembre 1975 , n . 576 ( disposizioni in materia di imposte sui | redditi | e sulle successioni ) , nella parte in cui come interpretato dalla corte di cassazione esclude che i ruoli dell |
| 1995-321.txt | 146 | 146 | identica ipotesi di accertamento d ufficio divenuto definitivo , il ruolo dell imposta complementare dovuta dal marito e comprensiva dei | redditi | della moglie costituisce titolo per la riscossione nei confronti di quest ultima ; con l art . 53 , primo |
| 1995-321.txt | 393 | 393 | ha dato prova di essere personalmente separata dal marito dal 1970 e di aver fatto delle distinte dichiarazioni dei suoi | redditi | da detto anno in poi , condonando per questo periodo i suoi debiti d imposta . pur essendo stati notificati |
| 1995-321.txt | 454 | 454 | se per i debiti tributari relativi agli anni 1963 1969 per i quali in regime di cumulo di tutti i | redditi | familiari era stato il marito a presentare la dichiarazione e poi la domanda di condono possa l amministrazione finanziaria agire |
| 1995-321.txt | 577 | 577 | appello considera preliminarmente che la norma impugnata per le dichiarazioni presentate dal contribuente nella vigenza della disciplina sul cumulo dei | redditi | familiari consente espressamente all amministrazione finanziaria di agire esecutivamente anche nei confronti della moglie ( riconoscendole peraltro la facoltà di |
| 1995-321.txt | 615 | 615 | la facoltà di proporre ricorso avverso il ruolo ) ” a seguito di accertamenti in rettifica o d ufficio del | reddito | complessivo comprensivo di redditi della moglie ” . il giudice a quo ritiene tuttavia costituzionalmente illegittimo che analogo trattamento non |
| 1995-321.txt | 619 | 619 | ricorso avverso il ruolo ) ” a seguito di accertamenti in rettifica o d ufficio del reddito complessivo comprensivo di | redditi | della moglie ” . il giudice a quo ritiene tuttavia costituzionalmente illegittimo che analogo trattamento non sia stato previsto per |
| 1995-321.txt | 673 | 673 | domanda di condono . osserva in particolare che nell uno e nell altro caso opera il regime del cumulo dei | redditi | ; nell uno e nell altro caso , l an e il quantum dell imposta sono stati definitivamente accertati e |
| 1995-321.txt | 892 | 892 | , costituisce una forma atipica di definizione del rapporto tributario , che prescinde da un analisi delle varie componenti dei | redditi | ed esaurisce il rapporto stesso mediante definizione forfettaria e immediata , nella prospettiva di recuperare risorse finanziarie e ridurre il |
| 1995-321.txt | 1023 | 1023 | stesso di condono . in tale situazione l unico soggetto passivamente obbligato restava colui che aveva presentato la dichiarazione dei | redditi | e che aveva chiesto il condono . 6 . inoltre , il legislatore , intervenuto con la legge 12 novembre |
| 1995-321.txt | 1061 | 1061 | legge 12 novembre 1976 , n . 751 a dettare ” norme per la determinazione e riscossione delle imposte sui | redditi | dei coniugi per gli anni 1974 e precedenti ” , mentre ha consentito ( art . 4 , primo comma |
| 1995-321.txt | 1150 | 1150 | articolo escluso tale facoltà ( e quindi escluso la conseguente tassazione separata ) in tre casi : ” quando il | reddito | complessivo netto è stato determinato sinteticamente , ovvero con decreto o sentenza passata in giudicato , o quando è stato |
| 1995-321.txt | 1320 | 1320 | contributiva previsto dall art . 53 della costituzione in quanto , pur essendo adele riva titolare della maggior parte dei | redditi | cui si riferisce l imposta in contestazione , la stessa non risponde del pagamento dei tributi , nemmeno se l |
| 1995-321.txt | 1382 | 1382 | considerazione che discende da quanto precedentemente osservato : e cioè che la moglie , nel sistema anteriore al decumulo dei | redditi | familiari ( ed in mancanza di una possibile distinzione successiva ) , non era soggetto coobbligato del debito d imposta |
| 1995-321.txt | 1437 | 1437 | passivo anche in ordine a tutti i beni , pur calcolati in sede di accertamento nel sistema di cumulo dei | redditi | . nel vigore di detto sistema , invero , la corte di cassazione aveva costantemente ritenuto che la moglie , |
| 1995-321.txt | 1460 | 1460 | vigore di detto sistema , invero , la corte di cassazione aveva costantemente ritenuto che la moglie , i cui | redditi | venivano cumulati con quelli del marito al fine dell accertamento dell imposta complementare , non era coobbligata nel debito del |
| 1995-321.txt | 1496 | 1496 | era coobbligata nel debito del marito e non era assoggettabile ad esecuzione esattoriale , nemmeno limitatamente ai beni producenti i | redditi | oggetto del cumulo . ne deriva l inconferenza del richiamo all art . 53 della costituzione , che si riferisce |
| 1995-358.txt | 24 | 24 | 1 . la commissione tributaria di primo grado di genova dubita della legittimità costituzionale del sistema normativo dell imposta sul | reddito | delle persone fisiche ( d.p.r . 29 settembre 1973 , n . 597 , poi trasfuso nel testo unico delle |
| 1995-358.txt | 47 | 47 | fisiche ( d.p.r . 29 settembre 1973 , n . 597 , poi trasfuso nel testo unico delle imposte sui | redditi | , approvato con d.p.r . 22 dicembre 1986 , n . 917 ) , specificamente dell art . 3 , |
| 1995-358.txt | 83 | 83 | dell art . 3 , nella parte in cui non prevede che , ai fini dell imposizione tributaria , il | reddito | di uno dei coniugi venga imputato parzialmente all altro qualora questi sia privo di reddito proprio anziché essere interamente attribuito |
| 1995-358.txt | 98 | 98 | dell imposizione tributaria , il reddito di uno dei coniugi venga imputato parzialmente all altro qualora questi sia privo di | reddito | proprio anziché essere interamente attribuito al solo coniuge produttore del reddito stesso , per contrasto con gli artt . 3 |
| 1995-358.txt | 109 | 109 | imputato parzialmente all altro qualora questi sia privo di reddito proprio anziché essere interamente attribuito al solo coniuge produttore del | reddito | stesso , per contrasto con gli artt . 3 , 29 , 31 e 53 della costituzione . 2 . |
| 1995-358.txt | 142 | 142 | 31 e 53 della costituzione . 2 . la questione è inammissibile . l esigenza di un trattamento fiscale dei | redditi | dei componenti della famiglia ispirato a criteri di maggiore equità e giustizia è stata considerata in diverse legislazioni degli stati |
| 1995-358.txt | 199 | 199 | diritto di famiglia , introdotta con la legge 19 maggio 1975 , n . 151 , aveva stabilito che il | reddito | dell impresa familiare deve imputarsi a ciascuno dei soggetti percipienti , ivi compresi i familiari che prestano lavoro domestico ; |
| 1995-358.txt | 237 | 237 | lavoro domestico ; anche se successivamente ciò è stato limitato ad una quota percentuale dell ammontare risultante dalla dichiarazione dei | redditi | dell imprenditore . con la sentenza n . 179 del 1976 , questa corte , nel dichiarare l illegittimità , |
| 1995-358.txt | 281 | 281 | gli artt . 3 , 29 , 31 e 53 della costituzione , delle disposizioni che prevedevano il cumulo dei | redditi | della moglie con quelli del marito ai fini dell applicazione dell aliquota complessiva , rilevava l ulteriore rischio relativo alla |
| 1995-358.txt | 318 | 318 | ulteriore rischio relativo alla tassazione della famiglia monoreddito , in cui ” non è solo il marito a disporre del | reddito | ma entrambi i coniugi ” , e auspicava per la materia una più adeguata disciplina , invitando il legislatore ad |
| 1995-358.txt | 401 | 401 | una serie di questioni di legittimità costituzionale , tra le quali quella riguardante le norme che prescrivono l imputabilità del | reddito | interamente al soggetto che lo produce senza separazione della parte di esso destinata ad altri membri della famiglia o senza |
| 1995-358.txt | 516 | 516 | ( . . . ) il pregio di apprestare , in determinate situazioni , strumenti più adeguati alla tassazione dei | redditi | familiari ” , si era osservato che ” l intrinseca complessità di tali sistemi postula valutazioni e scelte non sempre |
| 1995-358.txt | 586 | 586 | da tale sistema , rigidamente applicato , potrebbero derivare in danno della famiglia nella quale uno solo dei coniugi possegga | reddito | tassabile , rispetto a quella in cui ambedue i coniugi posseggono reddito , pari nel complessivo ammontare a quello della |
| 1995-358.txt | 598 | 598 | famiglia nella quale uno solo dei coniugi possegga reddito tassabile , rispetto a quella in cui ambedue i coniugi posseggono | reddito | , pari nel complessivo ammontare a quello della famiglia monoreddito , ma soggetto a tassazione separata , con aliquote più |
| 1995-358.txt | 761 | 761 | adottare , entro il 31 dicembre 1992 , uno o più decreti legislativi concernenti la revisione del trattamento tributario dei | redditi | della famiglia ” secondo una lunga indicazione di principi e criteri direttivi . fra questi , si prevedeva anzitutto la |
| 1995-358.txt | 803 | 803 | commisurazione dell imposta alla capacità contributiva del nucleo familiare tenendo conto del numero delle persone che lo compongono e dei | redditi | da esse posseduti ” mediante l applicazione dell aliquota media corrispondente al reddito complessivo diviso per il numero dei componenti |
| 1995-358.txt | 816 | 816 | delle persone che lo compongono e dei redditi da esse posseduti ” mediante l applicazione dell aliquota media corrispondente al | reddito | complessivo diviso per il numero dei componenti del nucleo . si stabilivano poi analiticamente tutte le modalità del nuovo sistema |
| 1995-358.txt | 1052 | 1052 | ampia tutela fiscale con l introduzione del cosiddetto quoziente familiare o di un metodo equivalente che , nel tassare il | reddito | familiare , tenga conto del numero dei componenti , riducendo le imposte alle famiglie monoreddito e numerose ” . 5 |
| 1995-358.txt | 1129 | 1129 | , consente ( art . 4 del d.p.r . n . 917 del 1986 ) ai coniugi di imputare i | redditi | dei beni che formano oggetto della comunione legale ” per metà del loro ammontare netto a ciascuno dei coniugi o |
| 1995-358.txt | 1377 | 1377 | infatti che dovrebbero essere agevolate ai sensi dell art . 31 della costituzione sono tenute a corrispondere un imposta sui | redditi | delle persone fisiche notevolmente superiore rispetto ad altri nuclei familiari composti dallo stesso numero di componenti e con lo stesso |
| 1995-358.txt | 1398 | 1398 | delle persone fisiche notevolmente superiore rispetto ad altri nuclei familiari composti dallo stesso numero di componenti e con lo stesso | reddito | , ma percepito da più di uno dei suoi membri . tali effetti distorsivi furono come si è già notato |
| 1995-358.txt | 1583 | 1583 | rimessione , e cioè una pronuncia che , senza prefigurare in positivo l articolazione di nuovi criteri di tassazione dei | redditi | della famiglia , di spettanza del legislatore , si limiti a dichiarare l illegittimità costituzionale delle disposizioni vigenti : ciò |
| 1995-377.txt | 44 | 44 | del d.p.r . 29 settembre 1973 , n . 597 nella parte in cui dispongono che in presenza di solo | reddito | da terreni non può trovare applicazione l accertamento sintetico di cui all art . 38 del d.p.r . 29 settembre |
| 1995-377.txt | 108 | 108 | . 24 e 30 censurati , verrebbe a sostanziare una disparità di trattamento tra i contribuenti che traggono il proprio | reddito | dalla sola coltivazione di terreni e gli altri contribuenti assoggettati alla possibilità di accertamento sintetico , con conseguente violazione dell |
| 1995-377.txt | 242 | 242 | presupposti che legittimano il sindacato di questa corte . nel merito la questione non è fondata . in materia di | redditi | fondiari vige il principio di cui all art . 41 , terzo comma , del d.p.r . n . 600 |
| 1995-377.txt | 271 | 271 | . 41 , terzo comma , del d.p.r . n . 600 del 1973 a norma del quale ” i | redditi | fondiari sono in ogni caso determinati in base alle risultanze catastali ” , principio enunciato anche nell art . 31 |
| 1995-377.txt | 302 | 302 | catastali ” , principio enunciato anche nell art . 31 , primo comma , del testo unico delle imposte sui | redditi | ( tuir ) 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui redditi ) |
| 1995-377.txt | 321 | 321 | sui redditi ( tuir ) 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) . più in particolare il reddito dominicale ” è determinato mediante l applicazione delle tariffe d estimo e delle |
| 1995-377.txt | 328 | 328 | 1986 , n . 917 ( approvazione del testo unico delle imposte sui redditi ) . più in particolare il | reddito | dominicale ” è determinato mediante l applicazione delle tariffe d estimo e delle deduzioni ” per tenere conto di alcune |
| 1995-377.txt | 383 | 383 | e classe di terreno ” ( art . 24 del d.p.r . n . 597 del 1973 ) . il | reddito | agrario è ” determinato mediante l applicazione di tariffe di estimo stabilite per ciascuna qualità e classe secondo le norme |
| 1995-377.txt | 496 | 496 | un criterio quello dell accertamento catastale realistico ed estremamente utile alla semplificazione ed alla rapidità dei procedimenti di accertamento dei | redditi | , nonché a prevenire un notevole contenzioso . ne consegue che l accertamento catastale è l unico criterio di determinazione |
| 1995-377.txt | 518 | 518 | nonché a prevenire un notevole contenzioso . ne consegue che l accertamento catastale è l unico criterio di determinazione dei | redditi | fondiari , e nella specie dei redditi agrari e dominicali , risultando assolutamente incompatibili ulteriori forme di accertamento ed in |
| 1995-377.txt | 525 | 525 | ne consegue che l accertamento catastale è l unico criterio di determinazione dei redditi fondiari , e nella specie dei | redditi | agrari e dominicali , risultando assolutamente incompatibili ulteriori forme di accertamento ed in particolare quello sintetico di cui all art |
| 1995-377.txt | 580 | 580 | , il suddetto accertamento sintetico è un criterio sussidiario che , attraverso l applicazione di indici e coefficienti presuntivi di | reddito | , determina un reddito medio al fine di colpire anche quella parte di reddito imponibile che non sia stata dichiarata |
| 1995-377.txt | 584 | 584 | sintetico è un criterio sussidiario che , attraverso l applicazione di indici e coefficienti presuntivi di reddito , determina un | reddito | medio al fine di colpire anche quella parte di reddito imponibile che non sia stata dichiarata . tuttavia , se |
| 1995-377.txt | 594 | 594 | di indici e coefficienti presuntivi di reddito , determina un reddito medio al fine di colpire anche quella parte di | reddito | imponibile che non sia stata dichiarata . tuttavia , se il reddito ” fondatamente attribuibile al contribuente in base ad |
| 1995-377.txt | 606 | 606 | al fine di colpire anche quella parte di reddito imponibile che non sia stata dichiarata . tuttavia , se il | reddito | ” fondatamente attribuibile al contribuente in base ad elementi e a circostanze di fatto certi ” ( art . 38 |
| 1995-377.txt | 693 | 693 | d.p.r . n . 917 del 1986 , l istituto dell accertamento sintetico non può trovare applicazione , trattandosi di | reddito | medio ordinario ritraibile dal terreno attraverso l esercizio delle attività agricole ( artt . 24 e 29 del d.p.r . |
| 1995-377.txt | 732 | 732 | d.p.r . 22 dicembre 1986 , n . 917 ) , che copre sia le annualità di maggiore produttività e | redditività | , sia quelle di crisi o di parziale infecondità . ciò costituisce un vantaggio del criterio della media , a |
| 1995-377.txt | 787 | 787 | crisi , ovvero per il contribuente nelle annualità più fertili . in tale ultimo caso , infatti , il maggiore | reddito | ( rispetto a quello risultante dalle tariffe di estimo su base catastale ) non può , neppure presuntivamente , costituire |
| 1995-377.txt | 822 | 822 | può , neppure presuntivamente , costituire base imponibile per le ragioni già dette e sempre che , ovviamente , il | reddito | dichiarato sia stato determinato in base ad una corretta applicazione delle tariffe d estimo catastale e delle allibrazioni in catasto |
| 1995-377.txt | 889 | 889 | altro canto l amministrazione finanziaria consegue un vantaggio ed una semplificazione , in quanto può pretendere la medesima determinazione del | reddito | fondiario inerente ai terreni , come reddito medio ordinario ritraibile dal terreno , anche nelle annualità di minore produzione e |
| 1995-377.txt | 896 | 896 | vantaggio ed una semplificazione , in quanto può pretendere la medesima determinazione del reddito fondiario inerente ai terreni , come | reddito | medio ordinario ritraibile dal terreno , anche nelle annualità di minore produzione e di diminuzione di capacità produttiva dipendenti da |
| 1995-377.txt | 1000 | 1000 | . 3 . sulla base delle predette considerazioni consegue che il tenore di vita del contribuente ” sproporzionato rispetto al | reddito | dichiarato ” non può dare luogo ad ulteriori accertamenti , ove si tratti di reddito esclusivamente fondiario inerente a terreni |
| 1995-377.txt | 1015 | 1015 | contribuente ” sproporzionato rispetto al reddito dichiarato ” non può dare luogo ad ulteriori accertamenti , ove si tratti di | reddito | esclusivamente fondiario inerente a terreni ( reddito dominicale e / o agrario ) e questo sia stato correttamente quantificato ( |
| 1995-377.txt | 1022 | 1022 | ” non può dare luogo ad ulteriori accertamenti , ove si tratti di reddito esclusivamente fondiario inerente a terreni ( | reddito | dominicale e / o agrario ) e questo sia stato correttamente quantificato ( anche per le deduzioni ) e non |
| 1995-377.txt | 1056 | 1056 | anche per le deduzioni ) e non vi sia alcun elemento di prova dell esistenza di altre o diverse fonti | reddituali | . in altri termini , ove la capacità di spesa del contribuente manifesti il possesso di un reddito superiore a |
| 1995-377.txt | 1074 | 1074 | diverse fonti reddituali . in altri termini , ove la capacità di spesa del contribuente manifesti il possesso di un | reddito | superiore a quello ” effettivo ” realmente conseguito nell esercizio delle attività agricole e quindi di un reddito diverso da |
| 1995-377.txt | 1092 | 1092 | di un reddito superiore a quello ” effettivo ” realmente conseguito nell esercizio delle attività agricole e quindi di un | reddito | diverso da quello denunciato ( possesso di altri terreni o esercizio di attività diverse non riconducibili a quelle agricole ) |
| 1995-377.txt | 1144 | 1144 | e circostanze di fatto certi ” , salva la facoltà del contribuente di fornire la prova della provenienza del maggiore | reddito | determinato o determinabile sinteticamente , di cui al richiamato art . 38 , quinto comma , del d.p.r . 29 |
| 1995-410.txt | 494 | 494 | detti rilievi , l ordinanza stessa sembra implicitamente supporre che , dal sistema fiscale , sia desumibile una nozione di | reddito | che , in quanto espressiva in sé del principio di capacità contributiva , possa costituire una sorta di archetipo al |
| 1995-410.txt | 537 | 537 | le varie ipotesi di tassazione che il legislatore viene mano a mano introducendo , qualificandole come fattispecie di imposizione sul | reddito | . a tale prospettazione che richiama un risalente e mai sopito dibattito , del quale v è talora traccia anche |
| 1995-410.txt | 582 | 582 | ( sentenza n . 200 del 1987 ) , circa la possibilità o meno di costruire una nozione generale di | reddito | a fini fiscali , in corrispondenza delle due antitetiche prospettazioni del reddito prodotto e del reddito entrata , può obiettarsi |
| 1995-410.txt | 594 | 594 | o meno di costruire una nozione generale di reddito a fini fiscali , in corrispondenza delle due antitetiche prospettazioni del | reddito | prodotto e del reddito entrata , può obiettarsi , anzitutto , che il criterio del fine speculativo delle plusvalenze , |
| 1995-410.txt | 598 | 598 | una nozione generale di reddito a fini fiscali , in corrispondenza delle due antitetiche prospettazioni del reddito prodotto e del | reddito | entrata , può obiettarsi , anzitutto , che il criterio del fine speculativo delle plusvalenze , ancorché recepito in un |
| 1995-410.txt | 671 | 671 | 1986 . in via ancor più generale può , altresì , opporsi che l esame della normativa sulle imposte sui | redditi | non offre elementi significativi di una univoca opzione , da parte del legislatore , nell uno ovvero nell altro dei |
| 1995-410.txt | 731 | 731 | delle fattispecie dopo aver stabilito ( artt . 1 e 86 ) che presupposto dell imposta è il possesso di | redditi | rientranti nelle categorie indicate nell art . 6 , specifica , in quest ultima norma , le categorie stesse , |
| 1995-410.txt | 764 | 764 | quest ultima norma , le categorie stesse , non senza prevedere nella disposizione dell art . 81 , dedicata ai | redditi | diversi , la delimitazione dei residuali casi d imposizione tributaria . è lecito perciò affermare che , attualmente , ai |
| 1995-410.txt | 790 | 790 | residuali casi d imposizione tributaria . è lecito perciò affermare che , attualmente , ai fini della nozione giuridica di | reddito | occorre far capo a ciò che viene , nei limiti della ragionevolezza , qualificato per tale dal legislatore . ciò |
| 1995-410.txt | 978 | 978 | testo unico ) e cioè quel vantaggio economico che , con riferimento anche ad altre ipotesi di cessione è considerato | reddito | tassabile dallo stesso art . 81 . né implausibile , nell ambito del generale quadro normativo sopra delineato , si |
| 1995-410.txt | 1881 | 1881 | , mantenendo la proprietà dello stesso durante l occupazione e per tale titolo continuando a pagare irpef ed ilor sui | redditi | dominicali ed agrari , verrebbe , dopo l entrata in vigore dell art . 11 , comma 6 , della |
| 1995-410.txt | 2290 | 2290 | sull entità dell indennizzo conseguito a seguito dell espropriazione . stabilita la legittimità dell imposizione retroattiva della plusvalenza in quanto | reddito | , nessun rilievo , dal punto di vista dell indennizzo garantito dall art . 42 della costituzione , può avere |
| 1995-410.txt | 2371 | 2371 | duplicazione di imposta alla quale verrebbe assoggettato il titolare del fondo il quale avendo già pagato l imposta personale sul | reddito | dominicale e sul reddito agrario , si vedrebbe di nuovo fiscalmente colpito , dopo l entrata in vigore dell art |
| 1995-410.txt | 2375 | 2375 | quale verrebbe assoggettato il titolare del fondo il quale avendo già pagato l imposta personale sul reddito dominicale e sul | reddito | agrario , si vedrebbe di nuovo fiscalmente colpito , dopo l entrata in vigore dell art . 11 , comma |
| 1995-410.txt | 2426 | 2426 | l ipotesi prospettata di una duplicazione di imposta non sussiste , in quanto differenti sono i presupposti della tassazione del | reddito | fondiario di cui agli artt . 23 e seguenti del d.p.r . n . 917 del 1986 rispetto a quelli |
| 1995-410.txt | 2464 | 2464 | rispetto a quelli della tassazione dell indennità di occupazione che la stessa legge n . 413 del 1991 riconduce ai | redditi | diversi di cui all art . 81 . a ben vedere , la questione che , in realtà , si |
| 1995-410.txt | 2509 | 2509 | dei limiti in cui , a fronte dell avvenuta occupazione in sé , sia dato ugualmente imputare al proprietario il | reddito | fondiario medesimo . ma non è problema che interessi il presente giudizio . |
| 1995-437.txt | 61 | 61 | 53 e 54 del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte sul | reddito | ) . le disposizioni impugnate , secondo l ordinanza di rinvio , non consentirebbero al giudice , in sede di |
| 1995-444.txt | 64 | 64 | b ) , del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte sul | reddito | ) , non consentendo al coniuge di opporsi al pignoramento dei mobili posti nella casa di abitazione del contribuente debitore |
| 1995-445.txt | 84 | 84 | , quando agli effetti del risarcimento si debba considerare l incidenza dell inabilità temporanea o dell invalidità permanente su un | reddito | di lavoro comunque qualificabile , tale reddito si determina per il lavoro dipendente sulla base del reddito di lavoro maggiorato |
| 1995-445.txt | 91 | 91 | debba considerare l incidenza dell inabilità temporanea o dell invalidità permanente su un reddito di lavoro comunque qualificabile , tale | reddito | si determina per il lavoro dipendente sulla base del reddito di lavoro maggiorato dei redditi esenti e delle detrazioni di |
| 1995-445.txt | 101 | 101 | permanente su un reddito di lavoro comunque qualificabile , tale reddito si determina per il lavoro dipendente sulla base del | reddito | di lavoro maggiorato dei redditi esenti e delle detrazioni di legge , e per il lavoro autonomo sulla base del |
| 1995-445.txt | 106 | 106 | lavoro comunque qualificabile , tale reddito si determina per il lavoro dipendente sulla base del reddito di lavoro maggiorato dei | redditi | esenti e delle detrazioni di legge , e per il lavoro autonomo sulla base del reddito netto risultante più elevato |
| 1995-445.txt | 122 | 122 | di lavoro maggiorato dei redditi esenti e delle detrazioni di legge , e per il lavoro autonomo sulla base del | reddito | netto risultante più elevato tra quelli dichiarati dal danneggiato ai fini dell imposta sul reddito delle persone fisiche degli ultimi |
| 1995-445.txt | 137 | 137 | lavoro autonomo sulla base del reddito netto risultante più elevato tra quelli dichiarati dal danneggiato ai fini dell imposta sul | reddito | delle persone fisiche degli ultimi tre anni ovvero , nei casi previsti dalla legge , dall apposita certificazione rilasciata dal |
| 1995-445.txt | 204 | 204 | nel secondo comma la prova contraria , il terzo comma soggiunge : ” in tutti gli altri casi , il | reddito | che occorre considerare ai fini del risarcimento non può comunque essere inferiore a tre volte l ammontare annuo della pensione |
| 1995-445.txt | 277 | 277 | lavoratori dipendenti o autonomi , che dimostrino , mediante esibizione in giudizio delle rispettive denunce fiscali o altrimenti , il | reddito | effettivamente goduto e coloro che tale prova non forniscono : ai secondi il danno da lucro cessante sarebbe liquidato sulla |
| 1995-445.txt | 314 | 314 | cessante sarebbe liquidato sulla base convenzionale del triplo della pensione sociale , mentre ai primi sarebbe liquidato sulla base del | reddito | effettivo , anche se inferiore al detto limite convenzionale . sarebbe così posto ” in condizione più svantaggiata colui che |
| 1995-445.txt | 337 | 337 | anche se inferiore al detto limite convenzionale . sarebbe così posto ” in condizione più svantaggiata colui che percepisce un | reddito | inferiore al triplo annuo della pensione sociale rispetto a chi allo stato non gode di alcun reddito ” . 2 |
| 1995-445.txt | 354 | 354 | che percepisce un reddito inferiore al triplo annuo della pensione sociale rispetto a chi allo stato non gode di alcun | reddito | ” . 2 . la questione non è fondata . l interpretazione seguita dal giudice rimettente , che ascrive alla |
| 1995-445.txt | 427 | 427 | una diversa interpretazione , che riconduce la normativa in esame a razionalità . quando il danneggiato sia titolare di un | reddito | di lavoro dipendente o autonomo , la base di calcolo del danno per lucro cessante conseguente all inabilità temporanea o |
| 1995-445.txt | 465 | 465 | inabilità temporanea o all invalidità permanente causata dal sinistro è giusta un criterio di più probabile corrispondenza al vero il | reddito | effettivo commisurato al reddito monetario percepito in un periodo immediatamente precedente , definito dalla legge . il primo comma dell |
| 1995-445.txt | 469 | 469 | invalidità permanente causata dal sinistro è giusta un criterio di più probabile corrispondenza al vero il reddito effettivo commisurato al | reddito | monetario percepito in un periodo immediatamente precedente , definito dalla legge . il primo comma dell art . 4 agevola |
| 1995-445.txt | 528 | 528 | dal sostituto d imposta ( modello 101 ) o dal lavoratore ( modello 740 ) ai fini dell imposta sul | reddito | delle persone fisiche . la presunzione è iuris tantum , essendo ammessa la prova contraria , sia nel senso della |
| 1995-445.txt | 552 | 552 | . la presunzione è iuris tantum , essendo ammessa la prova contraria , sia nel senso della dimostrazione di un | reddito | più elevato di quello dichiarato , sia nel senso della dimostrazione di circostanze contingenti ed eccezionali che hanno inciso negativamente |
| 1995-445.txt | 577 | 577 | dichiarato , sia nel senso della dimostrazione di circostanze contingenti ed eccezionali che hanno inciso negativamente sull attività produttiva del | reddito | nel periodo di riferimento , rendendolo inattendibile come parametro di determinazione della base di calcolo . malgrado la lettera della |
| 1995-445.txt | 646 | 646 | di prova . il danneggiato può omettere l allegazione della documentazione fiscale fornendo con altri mezzi la prova del proprio | reddito | , e del resto non mancano casi in cui il criterio del primo comma non è applicabile , quali i |
| 1995-445.txt | 676 | 676 | il criterio del primo comma non è applicabile , quali i casi dell evasore totale , del titolare di un | reddito | inferiore al minimo imponibile o del lavoratore di nuova assunzione al quale l infortunio ha impedito di prendere servizio . |
| 1995-445.txt | 721 | 721 | non è consentito è il rifiuto di esibire le dichiarazioni fiscali allo scopo di sottrarsi all onere di provare il | reddito | effettivo invocando la liquidazione del risarcimento sulla base del reddito minimo forfettario indicato nel terzo comma . se il lavoratore |
| 1995-445.txt | 731 | 731 | fiscali allo scopo di sottrarsi all onere di provare il reddito effettivo invocando la liquidazione del risarcimento sulla base del | reddito | minimo forfettario indicato nel terzo comma . se il lavoratore non fornisce alcuna prova , né secondo il criterio privilegiato |
| 1995-445.txt | 768 | 768 | secondo il criterio privilegiato del primo comma ( incluso il caso sopra ricordato di allegazione di una dichiarazione fiscale con | reddito | negativo imputabile a circostanze contingenti ed eccezionali ) , né con i mezzi normali previsti dal secondo comma , nessun |
| 1995-445.txt | 822 | 822 | di inabilità temporanea , e solo a certe condizioni , tali da giustificarne l equiparazione ai soggetti attualmente privi di | reddito | di lavoro , potrà essere applicato il terzo comma per la liquidazione del danno futuro derivante da un eventuale residuo |
| 1995-445.txt | 907 | 907 | autonomo o , più in generale , quelle in cui il danno futuro incide su soggetti nell attualità privi di | reddito | da lavoro , ma potenzialmente idonei a produrlo ” ( cass . nn . 5669 del 1994 , 6074 del |
| 1995-445.txt | 955 | 955 | anche ai lavoratori dipendenti o autonomi non solo nell ipotesi , espressamente contemplata dalla prima delle sentenze citate , di | reddito | attuale negativo in relazione a particolari contingenze , ma in tutte le ipotesi di reddito , anche positivo , con |
| 1995-445.txt | 970 | 970 | delle sentenze citate , di reddito attuale negativo in relazione a particolari contingenze , ma in tutte le ipotesi di | reddito | , anche positivo , con caratteristiche ( esiguità , discontinuità o precarietà del lavoro , livello di mansioni inferiore alle |
| 1995-445.txt | 1016 | 1016 | ecc . ) tali da escludere che esso possa costituire la componente di base del calcolo probabilistico delle possibilità di | reddito | futuro , e sempre che il materiale probatorio non fornisca altri elementi di calcolo più favorevole di quello operato sulla |
| 1995-445.txt | 1090 | 1090 | giudice rimettente , secondo cui esse attribuiscono irragionevolmente un trattamento più vantaggioso a chi non gode allo stato di alcun | reddito | di lavoro rispetto al lavoratore che esibisce una dichiarazione fiscale attestante un reddito inferiore a tre volte l ammontare della |
| 1995-445.txt | 1103 | 1103 | chi non gode allo stato di alcun reddito di lavoro rispetto al lavoratore che esibisce una dichiarazione fiscale attestante un | reddito | inferiore a tre volte l ammontare della pensione sociale , muove dal raffronto di due termini non omogenei e perciò |
| 1995-463.txt | 105 | 105 | . ” valutazione automatica ” ex art . 52 del d.p.r . 26 aprile 1986 , n . 131 ( | reddito | catastale moltiplicato per 100 ) . la norma è sospettata di violazione dell art . 24 della costituzione , nella |
| 1995-463.txt | 347 | 347 | allorché il valore dei beni stessi sia stato dichiarato in misura non inferiore all ammontare determinato in modo automatico ( | reddito | catastale aggiornato moltiplicato per il coefficiente 100 per i fabbricati : cfr . ordinanze n . 78 del 1991 e |
| 1995-533.txt | 790 | 790 | ) , del d.p.r . 22 dicembre 1986 , n . 917 , contenente il testo unico delle imposte sui | redditi | ( v . al riguardo la sentenza di questa corte n . 315 del 1994 ) . si tratta di |
| 1996-113.txt | 507 | 507 | autonomo case popolari di como , parte ricorrente nel giudizio a quo , costituitosi innanzi a questa corte . i | redditi | provenienti agli istituti dai canoni di locazione non consentirebbero di far fronte alla nuova imposta comunale ; e non vi |
| 1996-113.txt | 737 | 737 | potenzialità edilizie , come ha sottolineato l avvocatura dello stato , che realizzano un valore spesso elevato rispetto a un | reddito | per lo più modesto . circa il regime delle esenzioni , di cui all art . 7 del decreto legislativo |
| 1996-157.txt | 223 | 223 | accertamenti illegittimi , anche se , al pari di quelli andati esenti da accertamento , hanno dichiarato correttamente i propri | redditi | ; b ) creando , nell ambito della prima categoria , una ulteriore irragionevole discriminazione , in dipendenza di “ |
| 1996-178.txt | 51 | 51 | art . 10 del d.p.r . 29 settembre 1973 , n . 597 ( istituzione e disciplina dell imposta sul | reddito | delle persone fisiche ) , nella parte in cui dispone la deducibilità dal reddito , ai fini dell i.r.pe.f . |
| 1996-178.txt | 65 | 65 | istituzione e disciplina dell imposta sul reddito delle persone fisiche ) , nella parte in cui dispone la deducibilità dal | reddito | , ai fini dell i.r.pe.f . , di erogazioni liberali dei fedeli a favore di quelle sole confessioni religiose che |
| 1996-178.txt | 344 | 344 | . 10 del d.p.r . 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) , e più esattamente nel citato art . 10 come sostituito dall art . 2 del decreto legge 31 |
| 1996-178.txt | 425 | 425 | in questione . in particolare tale disposizione prevede , alla lettera i ) del primo comma , la deducibilità dal | reddito | complessivo delle erogazioni liberali in danaro , fino all importo di due milioni di lire , a favore dell istituto |
| 1996-178.txt | 1120 | 1120 | ebraismo italiano ; diversa è anche la misura del beneficio , perché l importo di tali contributi è deducibile dal | reddito | complessivo imponibile ( ai fini dell i.r.pe.f . ) fino a concorrenza del dieci per cento del reddito per un |
| 1996-178.txt | 1138 | 1138 | deducibile dal reddito complessivo imponibile ( ai fini dell i.r.pe.f . ) fino a concorrenza del dieci per cento del | reddito | per un importo massimo non superiore a lire settemilionicinquecentomila . 4 . inoltre va ricordato che la normativa ora riferita |
| 1996-21.txt | 1119 | 1119 | verosimilmente alla constatazione di una scarsa attuale rappresentatività del mercato delle locazioni , in ordine alla potenziale capacità di produrre | reddito | da parte del bene , ha precisato che il previsto mutamento di indirizzo normativo in materia trova la sua ragione |
| 1996-21.txt | 1276 | 1276 | tempo ha affermato la non irragionevolezza dell imposizione basata sulle rendite catastali , anche se esse non coincidono con il | reddito | effettivamente percepito , essendo la capacità contributiva rivelata non solo dal reddito , ma anche dall attitudine di un bene |
| 1996-21.txt | 1288 | 1288 | , anche se esse non coincidono con il reddito effettivamente percepito , essendo la capacità contributiva rivelata non solo dal | reddito | , ma anche dall attitudine di un bene a produrlo ( sentenza n . 16 del 1965 ) . occorre |
| 1996-21.txt | 1335 | 1335 | secondo il meccanismo di tassazione previsto per l isi , il sistema catastale rileva non in quanto indicativo di un | reddito | , bensì quale strumento per risalire al valore del bene ; valore al quale è commisurata l imposta . il |
| 1996-21.txt | 1379 | 1379 | rilevare , poi , che le imposte patrimoniali sono conformi al dettato costituzionale solo se possono essere pagate con il | reddito | , lamenta la mancata previsione , ai fini della determinazione della base imponibile isi , della deduzione delle passività gravanti |
| 1996-21.txt | 1728 | 1728 | , la discrezionalità di cui , in materia di deducibilità di oneri , gode , ai fini dell imposizione sui | redditi | , il legislatore , secondo criteri volti a conciliare sulla base di valutazioni politico economiche le esigenze finanziarie dello stato |
| 1996-225.txt | 64 | 64 | di cessione di beni o prestazione di servizi nelle scritture contabili obbligatorie ai fini , rispettivamente , delle imposte sui | redditi | e dell iva ) , il successivo comma quarto della stessa norma ( come modificato dall art . 1 del |
| 1996-225.txt | 313 | 313 | contribuenti nei cui confronti sia stato effettuato accertamento fiscale , ispezione o verifica prima del termine per la dichiarazione dei | redditi | ed il versamento d imposta ” , i quali solo ” per tale casuale circostanza ” , ove pur in |
| 1996-225.txt | 428 | 428 | , non consentendo al contribuente di poter più utilmente , a quei fini , invocare la successiva fedele dichiarazione dei | redditi | e l esatto pagamento del tributo . e da ciò inferisce la violazione del precetto dell eguaglianza , per la |
| 1996-251.txt | 104 | 104 | repubblica 26 ottobre 1972 , n . 643 , i versamenti dovuti a seguito delle dichiarazioni sostitutive in aumento del | reddito | dei fabbricati e l accertamento di tali redditi , nonché altre disposizioni tributarie urgenti ) , convertito in legge 18 |
| 1996-251.txt | 112 | 112 | , i versamenti dovuti a seguito delle dichiarazioni sostitutive in aumento del reddito dei fabbricati e l accertamento di tali | redditi | , nonché altre disposizioni tributarie urgenti ) , convertito in legge 18 novembre 1991 , n . 363 . detta |
| 1996-287.txt | 43 | 43 | , del d.p.r . 22 dicembre 1986 , n . 917 , nella parte in cui non ricomprende tra i | redditi | soggetti a tassazione separata l indennità di disoccupazione . a parere del giudice a quo tale mancata ricomprensione si porrebbe |
| 1996-287.txt | 279 | 279 | della tassazione separata l aliquota applicabile sarebbe stata senza dubbio più favorevole di quella conseguente al regime del cumulo dei | redditi | . 3 . nel merito la questione è fondata . le censure avanzate dal rimettente fanno leva sul fatto che |
| 1996-287.txt | 307 | 307 | è fondata . le censure avanzate dal rimettente fanno leva sul fatto che la norma impugnata , nell elencare i | redditi | soggetti a tassazione separata , menziona espressamente gli emolumenti , relativi ad anni precedenti , percepiti per prestazioni di lavoro |
| 1996-287.txt | 448 | 448 | 4 . pur se l art . 47 del citato d.p.r . n . 917 del 1986 ricomprende tra i | redditi | assimilabili a quelli di lavoro dipendente l indennità di disoccupazione , la omessa espressa indicazione di tale indennità tra i |
| 1996-287.txt | 469 | 469 | assimilabili a quelli di lavoro dipendente l indennità di disoccupazione , la omessa espressa indicazione di tale indennità tra i | redditi | soggetti a tassazione separata ( art . 16 ) non consente di colmare tale lacuna in via interpretativa , con |
| 1996-287.txt | 510 | 510 | la conseguenza che il trattamento di disoccupazione viene di fatto ad essere assoggettato al meno favorevole regime del cumulo dei | redditi | . ciò , tuttavia , non appare conforme ai parametri costituzionali invocati atteso che l indennità in oggetto spetta in |
| 1996-287.txt | 571 | 571 | , una funzione sostitutiva del salario , l indennità di disoccupazione deve soggiacere allo stesso regime fiscale previsto per il | reddito | di lavoro dipendente e va così soggetta al regime della tassazione separata ove venga , come nel caso , corrisposta |
| 1996-287.txt | 638 | 638 | nella esigenza di attenuare gli effetti negativi derivanti dalla rigida applicazione del ” principio di cassa ” nei riguardi di | redditi | formatisi nel corso di periodi d imposta precedenti quello di percezione delle somme . se dunque la ratio dell istituto |
| 1996-287.txt | 712 | 712 | ; la riduzione della misura di tale trattamento in conseguenza della maggior imposizione fiscale derivante dal sistema del cumulo dei | redditi | , non può ritenersi consentita in quanto l indennità in questione mira proprio a dare attuazione al precetto dell art |
| 1996-287.txt | 872 | 872 | 46 , comma secondo , del d.p.r . n . 917 del 1986 , infatti , include nella categoria dei | redditi | di lavoro dipendente ” le pensioni di ogni genere e gli assegni ad essi equiparati ” , ed anche la |
| 1996-287.txt | 959 | 959 | 1986 , n . 917 , deve pertanto essere dichiarato costituzionalmente illegittimo nella parte in cui non ricomprende tra i | redditi | ammessi a tassazione separata l indennità di disoccupazione , corrisposta in periodo d imposta successivo a quello di riferimento . |
| 1996-415.txt | 33 | 33 | art . 52 del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte sul | reddito | ) , che disciplina l opposizione di terzi nell ambito del procedimento di espropriazione forzata per la riscossione delle imposte |
| 1996-415.txt | 184 | 184 | . la questione è fondata , nei limiti di seguito precisati . la disciplina della riscossione coattiva delle imposte sul | reddito | , curata dall ufficio esattoriale che procede direttamente all espropriazione forzata in virtù del ruolo , dopo avere notificato al |
| 1996-431.txt | 77 | 77 | nella parte in cui non estende alle pensioni privilegiate ordinarie concesse ai militari di carriera l esenzione dall imposta sul | reddito | delle persone fisiche . il giudice rimettente , nel richiamare l agevolazione tributaria di cui godono i militari titolari di |
| 1996-431.txt | 370 | 370 | circostanza che queste ultime pensioni rappresentino la proiezione di un precedente trattamento economico goduto , del quale condividono la natura | reddituale | secondo quanto già rilevato con la sentenza n . 387 del 1989 , non ne consente il raffronto , anzitutto |
| 1996-54.txt | 95 | 95 | . 26 ottobre 1972 , n . 643 , i versamenti dovuti a seguito delle dichiarazioni sostitutive in aumento del | reddito | dei fabbricati e l accertamento di tali redditi , nonché altre disposizioni tributarie urgenti ) , convertito nella legge 18 |
| 1996-54.txt | 103 | 103 | , i versamenti dovuti a seguito delle dichiarazioni sostitutive in aumento del reddito dei fabbricati e l accertamento di tali | redditi | , nonché altre disposizioni tributarie urgenti ) , convertito nella legge 18 novembre 1991 , n . 363 , nella |
| 1997-111.txt | 137 | 137 | a regime la disciplina , viene devoluto il gettito del tributo , istituito con contestuale soppressione sia dell ilor sui | redditi | dei fabbricati a qualsiasi uso destinati , ivi compresi quelli strumentali od oggetto di locazione , i redditi dominicali delle |
| 1997-111.txt | 155 | 155 | ilor sui redditi dei fabbricati a qualsiasi uso destinati , ivi compresi quelli strumentali od oggetto di locazione , i | redditi | dominicali delle aree fabbricabili e dei terreni agricoli , nonché i redditi agrari di cui all art . 29 del |
| 1997-111.txt | 167 | 167 | quelli strumentali od oggetto di locazione , i redditi dominicali delle aree fabbricabili e dei terreni agricoli , nonché i | redditi | agrari di cui all art . 29 del d.p.r . 22 dicembre 1986 , n . 917 e successive modificazioni |
| 1997-111.txt | 638 | 638 | , disponendo che essa operi a norma delle disposizioni che riguardano l accertamento e la riscossione delle imposte erariali sui | redditi | nonché l irrogazione delle relative sanzioni . dal canto suo l art . 12 conferisce al comune il potere di |
| 1997-111.txt | 1064 | 1064 | , quale idoneità del soggetto all obbligazione di imposta , può essere desunta da qualsiasi indice rivelatore di ricchezza ( | reddito | , consumo , patrimonio nella sua oggettività ovvero nel momento specifico del suo incremento , ecc . ) . allo |
| 1997-111.txt | 1542 | 1542 | 131 ; la seconda prevede , invece , per la determinazione del valore dei terreni agricoli , l applicazione al | reddito | dominicale di un moltiplicatore pari a settantacinque . ad avviso del rimettente , la determinazione della base imponibile secondo il |
| 1997-111.txt | 1638 | 1638 | correttivi idonei a tenere conto dell esistenza di regimi vincolistici di determinazione del canone , comportanti una depressione sia del | reddito | sia del valore dell immobile . premesso che la questione relativa al comma 7 è da reputare inammissibile , non |
| 1997-111.txt | 1795 | 1795 | 1993 , n . 16 , convertito nella legge 24 marzo 1993 , n . 75 , per determinare la | redditività | media delle unità immobiliari urbane . secondo detta disciplina alla determinazione delle rendite catastali si perviene , infatti , attraverso |
| 1997-111.txt | 1829 | 1829 | catastali si perviene , infatti , attraverso l applicazione , ai valori di mercato degli immobili , di coefficienti di | redditività | o ( se si vuole ) di saggi di interesse sul capitale fondiario , fissati , come è noto , |
| 1997-111.txt | 2288 | 2288 | derivante dalla elevata entità dell aliquota dell ici , assommata all indeducibilità del tributo dall imponibile dell imposta personale sul | reddito | , nonché all esistenza di ulteriori imposizioni fiscali che , secondo il rimettente , colpirebbero pesantemente il reddito ed il |
| 1997-111.txt | 2306 | 2306 | personale sul reddito , nonché all esistenza di ulteriori imposizioni fiscali che , secondo il rimettente , colpirebbero pesantemente il | reddito | ed il patrimonio immobilare . la prima delle disposizioni censurate e cioè l art . 6 prevede che l aliquota |
| 1997-111.txt | 2398 | 2398 | . 17 , comma 1 , stabilisce , invece , l indeducibilità dell ici agli effetti delle imposte erariali sui | redditi | . le doglianze , nell evocare congiuntamente i parametri dell art . 42 e dell art . 53 della costituzione |
| 1997-111.txt | 2582 | 2582 | è alla base di tale vincolo , con la proprietà di uno specifico bene patrimoniale ovvero con quella di un | reddito | , esprimendo , invece , essa l idoneità generale del singolo a concorrere alle spese pubbliche , in relazione alla |
| 1997-111.txt | 3129 | 3129 | dell eccessività del livello della tassazione , la menzione fatta dall ordinanza delle ulteriori imposizioni fiscali che colpirebbero pesantemente il | reddito | ed il patrimonio immobiliare è di per sé troppo generica per poter essere presa in considerazione in una materia , |
| 1997-111.txt | 3254 | 3254 | di indeducibilità dell ici , si rileva che la questione benché prospettata con testuale richiamo della disciplina della imposizione sui | redditi | fondiari ( artt . 22 38 e 129 del t.u . n . 917 del 1986 ) , nonché di |
| 1997-235.txt | 42 | 42 | , terzo comma , della legge 16 dicembre 1977 , n . 904 ( modificazioni alla disciplina dell imposta sul | reddito | delle persone giuridiche e al regime tributario dei dividendi e degli aumenti di capitale , adeguamento del capitale minimo delle |
| 1997-235.txt | 322 | 322 | all esercizio delle loro attività istituzionali . i beni immobili aventi finalità diretta diversa , come quelli destinati a produrre | reddito | , sono invece assoggettati alla disciplina del quinto comma , lettera a ) , del medesimo articolo 25 , il |
| 1997-235.txt | 1310 | 1310 | , accessoriamente , di sovvenire alle necessità di coloro che abbandonano la vita ecclesiastica senza avere altre fonti sufficienti di | reddito | e , eventualmente , di svolgere funzioni previdenziali integrative autonome per il clero stesso ) . tali istituti , in |
| 1997-235.txt | 1346 | 1346 | . tali istituti , in relazione al compito suddetto , per l esercizio del quale fruiscono , oltre che dei | redditi | provenienti dal loro patrimonio , delle risorse devolute dai contribuenti e destinate al sostentamento del clero , a norma degli |
| 1997-235.txt | 1745 | 1745 | essi non tanto per l appartenenza degli immobili a determinati soggetti , quanto per la destinazione degli stessi e dei | redditi | all unica loro finalità istituzionale . al contrario , il sostentamento dei ministri del culto rappresenta una soltanto delle attività |
| 1997-239.txt | 95 | 95 | , dell opposizione all esecuzione , interdetta al debitore , nell ambito delle ” disposizioni sulla riscossione delle imposte sul | reddito | ” , appunto dall art . 54 del d.p.r . 29 settembre 1973 , n . 602 . questa disciplina |
| 1997-291.txt | 59 | 59 | primo comma , del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte sul | reddito | ) , che prevede l irrogazione della pena pecuniaria da lire 300.000 a lire 1.800.000 nel caso di mancato pagamento |
| 1997-294.txt | 134 | 134 | entro il 20 maggio 1995 sia stato notificato processo verbale di constatazione con esito positivo ai fini delle imposte sul | reddito | o dell imposta sul valore aggiunto o notificato avviso di accertamento . 2 . la disposizione denunciata la quale va |
| 1997-37.txt | 59 | 59 | d.p.r . 29 settembre 1973 , n . 600 recante ” disposizioni comuni in materia di accertamento delle imposte sui | redditi | ” e successive modificazioni , limitatamente agli artt . 23 e 25 , primo comma . sulla base di tali |
| 1997-37.txt | 153 | 153 | , primo comma ) , devono operare all atto del pagamento una ritenuta a titolo di acconto dell imposta sul | reddito | delle persone fisiche dovuta dai percipienti , con l obbligo di rivalsa , nella misura stabilita dalle due citate disposizioni |
| 1997-37.txt | 301 | 301 | e la concreta realizzazione del tributo non può essere messa in dubbio , in quanto la effettività dell imposizione sul | reddito | dipende in modo rilevante dal particolare contesto in cui il tributo stesso viene ad essere riscosso . va pertanto ribadito |
| 1997-37.txt | 406 | 406 | il fatto che con l ausilio dei moderni strumenti di accertamento e documentazione si possa ugualmente verificare la percezione dei | redditi | mediante sistemi diversi da quello che si intende abrogare con la consultazione popolare . 3 . pur se tali argomentazioni |
| 1997-384.txt | 49 | 49 | del decreto presidente della repubblica 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) , nella parte in cui prevede che il reddito di una impresa minore non può essere determinato in misura |
| 1997-384.txt | 59 | 59 | . 917 ( approvazione del testo unico delle imposte sui redditi ) , nella parte in cui prevede che il | reddito | di una impresa minore non può essere determinato in misura inferiore a quello risultante dall applicazione dei criteri previsti dall |
| 1997-384.txt | 122 | 122 | contrasto con gli artt . 3 e 53 della costituzione in quanto così si impone al contribuente di dichiarare un | reddito | minimo in misura predeterminata dal legislatore senza offrirgli la possibilità di fornire prova contraria . 2 . la questione non |
| 1997-384.txt | 183 | 183 | si riferisce ad un accertamento fiscale che , anche in presenza di una perdita di esercizio , riteneva presunto un | reddito | non inferiore a 18 milioni di lire . in proposito fa osservare l avvocatura dello stato che in realtà la |
| 1997-384.txt | 211 | 211 | . in proposito fa osservare l avvocatura dello stato che in realtà la norma si limita a prevedere che il | reddito | imponibile netto debba essere determinato applicando ai ricavi di cui all art . 53 un coefficiente di redditività che riduce |
| 1997-384.txt | 229 | 229 | che il reddito imponibile netto debba essere determinato applicando ai ricavi di cui all art . 53 un coefficiente di | redditività | che riduce l entrata lorda al reddito netto . non potrebbe pertanto escludersi che i ricavi cui la disposizione fa |
| 1997-384.txt | 236 | 236 | determinato applicando ai ricavi di cui all art . 53 un coefficiente di redditività che riduce l entrata lorda al | reddito | netto . non potrebbe pertanto escludersi che i ricavi cui la disposizione fa riferimento siano quelli realmente conseguiti . tale |
| 1997-384.txt | 277 | 277 | rilievo è esatto , nel senso che la presunzione prevista dalla legge fiscale riguarda solo la misura dei coefficienti di | redditività | , sulla base dei ricavi effettivamente conseguiti . sicché la doglianza della laconica ordinanza di rimessione andrebbe intesa nel senso |
| 1997-384.txt | 305 | 305 | . sicché la doglianza della laconica ordinanza di rimessione andrebbe intesa nel senso che essa si riferisce alla presunzione della | redditività | . qualunque sia l interpretazione prescelta occorre , peraltro , evidenziare anzitutto che in tema di presunzioni tributarie questa corte |
| 1998-12.txt | 40 | 40 | ) del d.p.r . 29 settembre 1973 , n . 597 ( recante ” istituzione e disciplina dell imposta sul | reddito | delle persone fisiche ” , che è stato poi trasfuso nel testo unico delle imposte sui redditi , approvato con |
| 1998-12.txt | 57 | 57 | dell imposta sul reddito delle persone fisiche ” , che è stato poi trasfuso nel testo unico delle imposte sui | redditi | , approvato con d.p.r . 22 dicembre 1986 , n . 917 ) e specificamente dell art . 3 “ |
| 1998-12.txt | 86 | 86 | , n . 917 ) e specificamente dell art . 3 ” nella parte in cui non prevede che il | reddito | del marito venga imputato in parte anche alla moglie priva di redditi propri , al fine della imposizione tributaria , |
| 1998-12.txt | 98 | 98 | nella parte in cui non prevede che il reddito del marito venga imputato in parte anche alla moglie priva di | redditi | propri , al fine della imposizione tributaria , anziché essere attribuito al solo coniuge produttore del reddito stesso ” , |
| 1998-12.txt | 115 | 115 | moglie priva di redditi propri , al fine della imposizione tributaria , anziché essere attribuito al solo coniuge produttore del | reddito | stesso ” , in riferimento agli artt . 3 , 29 , 31 e 53 della costituzione ; b ) |
| 1998-12.txt | 422 | 422 | un giudizio tributario avverso la rettifica operata dall ufficio distrettuale delle imposte dirette di chiavari nei confronti di denunce dei | redditi | relative agli anni 1981 / 1983 , i coniugi giancarlo alberti e luisa franceschini avevano invocato l applicazione del sistema |
| 1998-12.txt | 502 | 502 | 3 del d.p.r . 29 settembre 1973 , n . 597 ” nella parte in cui non prevede che il | reddito | del marito venga imputato in parte alla moglie priva di redditi propri , al fine della imposizione tributaria , anziché |
| 1998-12.txt | 513 | 513 | ” nella parte in cui non prevede che il reddito del marito venga imputato in parte alla moglie priva di | redditi | propri , al fine della imposizione tributaria , anziché essere attribuito al solo coniuge produttore del reddito stesso ” , |
| 1998-12.txt | 530 | 530 | moglie priva di redditi propri , al fine della imposizione tributaria , anziché essere attribuito al solo coniuge produttore del | reddito | stesso ” , in riferimento agli artt . 3 , 29 , 31 e 53 della costituzione . tale questione |
| 1998-12.txt | 775 | 775 | , fin dalla sentenza n . 179 del 1975 , con cui ha dichiarato l illegittimità costituzionale del cumulo dei | redditi | dei coniugi pur invitando più volte il legislatore ad evitare le sperequazioni , che dal sistema della tassazione separata di |
| 1998-12.txt | 797 | 797 | coniugi pur invitando più volte il legislatore ad evitare le sperequazioni , che dal sistema della tassazione separata di tali | redditi | potevano derivare ” in danno della famiglia nella quale uno solo dei coniugi possegga reddito tassabile ” , e sottolineando |
| 1998-12.txt | 812 | 812 | della tassazione separata di tali redditi potevano derivare ” in danno della famiglia nella quale uno solo dei coniugi possegga | reddito | tassabile ” , e sottolineando poi che , a causa della perdurante mancanza di tali interventi , ” l attuale |
| 1998-198.txt | 91 | 91 | della commissione rimettente , la disposizione denunciata , nella parte in cui stabilisce che l esclusione dall imposta locale sui | redditi | ivi indicati ha effetto per i soggetti all imposta sul reddito delle persone giuridiche il cui periodo di imposta non |
| 1998-198.txt | 102 | 102 | cui stabilisce che l esclusione dall imposta locale sui redditi ivi indicati ha effetto per i soggetti all imposta sul | reddito | delle persone giuridiche il cui periodo di imposta non coincide con l anno solare sui redditi prodotti dal primo periodo |
| 1998-198.txt | 118 | 118 | soggetti all imposta sul reddito delle persone giuridiche il cui periodo di imposta non coincide con l anno solare sui | redditi | prodotti dal primo periodo di imposta successivo al 1 gennaio 1993 , violerebbe il criterio direttivo fissato dall art . |
| 1998-198.txt | 405 | 405 | criterio direttivo ( art . 4 , comma 1 , lettera a ) , punto 16 ) l esclusione dei | redditi | dominicali delle aree fabbricabili , dei redditi dei terreni agricoli e dei redditi dei fabbricati dall ambito di applicazione dell |
| 1998-198.txt | 412 | 412 | comma 1 , lettera a ) , punto 16 ) l esclusione dei redditi dominicali delle aree fabbricabili , dei | redditi | dei terreni agricoli e dei redditi dei fabbricati dall ambito di applicazione dell imposta locale sui redditi ( ilor ) |
| 1998-198.txt | 418 | 418 | , punto 16 ) l esclusione dei redditi dominicali delle aree fabbricabili , dei redditi dei terreni agricoli e dei | redditi | dei fabbricati dall ambito di applicazione dell imposta locale sui redditi ( ilor ) , non ha fissato come invece |
| 1998-198.txt | 429 | 429 | fabbricabili , dei redditi dei terreni agricoli e dei redditi dei fabbricati dall ambito di applicazione dell imposta locale sui | redditi | ( ilor ) , non ha fissato come invece ha fatto al successivo punto 17 della citata legge per la |
| 1998-198.txt | 488 | 488 | , nell attività di riempimento allo stesso riferibile , ha fissato quale data di decorrenza dell esclusione dall ilor dei | redditi | sopra specificati il periodo di imposta successivo a quello in corso all entrata in vigore del decreto legislativo . determinazione |
| 1998-211.txt | 41 | 41 | art . 2 del decreto legge 23 gennaio 1993 , n . 16 ( disposizioni in materia di imposte sui | redditi | , sui trasferimenti di immobili di civile abitazione , di termini per la definizione agevolata delle situazioni e pendenze tributarie |
| 1998-211.txt | 568 | 568 | dei privati , con riguardo ai parametri di individuazione in concreto degli elementi di fatto da cui origina la potenzialità | reddituale | del contribuente . 3 . 2 . va esaminata , in via pregiudiziale , la eccezione sollevata dall avvocatura generale |
| 1998-211.txt | 1109 | 1109 | cui principalmente la connessione che , comunque , è dato stabilire fra il valore venale del bene e la sua | redditività | , come pure la mancata evidenziazione di ragioni atte a dimostrare l incongruità del criterio di determinazione delle rendite accolto |
| 1998-211.txt | 1303 | 1303 | questione della legittimità costituzionale in sé del criterio accolto dal legislatore nel passare , attraverso l applicazione del tasso di | redditività | , dal valore di mercato alla rendita catastale ; la censura qui formulata , come si desume dall ordinanza , |
| 1998-211.txt | 2578 | 2578 | 1990 ” , posto che il medesimo ” appare irragionevole e potrebbe dar luogo alla determinazione e alla applicazione di | redditi | superiori e comunque diversi da quelli voluti dal legislatore , con situazioni di disparità di trattamento , in violazione del |
| 1998-227.txt | 45 | 45 | . 110 del d.p.r . 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) , nella parte in cui non prevede la facoltà , per gli enti non commerciali , di dedurre , |
| 1998-227.txt | 67 | 67 | , nella parte in cui non prevede la facoltà , per gli enti non commerciali , di dedurre , dal | reddito | imponibile , le indennità per la perdita dell avviamento corrisposte , per disposizione di legge , al conduttore , in |
| 1998-227.txt | 215 | 215 | , la quale sostiene l irrilevanza della questione , risultando dall ordinanza che la ricorrente ha presentato la dichiarazione dei | redditi | senza indicare l onere in questione e che , solo successivamente , con la richiesta di rimborso , ha invocato |
| 1998-227.txt | 289 | 289 | , ha il suo presupposto nella circostanza , salvo il caso dell errore materiale immediatamente riconoscibile dalla stessa dichiarazione dei | redditi | , che i dati esposti restino immutati . non potrebbe , inoltre , essere tralasciato il fatto che tanto l |
| 1998-227.txt | 319 | 319 | potrebbe , inoltre , essere tralasciato il fatto che tanto l art . 10 del testo unico delle imposte sui | redditi | quanto l art . 110 pongono , come condizione essenziale , per la deducibilità , che gli oneri risultino da |
| 1998-227.txt | 633 | 633 | secondo il quale il legislatore gode di ampia discrezionalità nella previsione della deducibilità degli oneri ai fini della imposizione sui | redditi | , secondo criteri volti a conciliare sulla base di valutazioni politico economiche le esigenze finanziarie dello stato con quelle del |
| 1998-227.txt | 860 | 860 | considerato che l art . 10 , lettera s ) ora lettera h ) del testo unico delle imposte sui | redditi | prevede espressamente che , dal reddito complessivo delle persone fisiche , possa essere dedotta , quale onere personale , la |
| 1998-227.txt | 866 | 866 | , lettera s ) ora lettera h ) del testo unico delle imposte sui redditi prevede espressamente che , dal | reddito | complessivo delle persone fisiche , possa essere dedotta , quale onere personale , la spesa sostenuta dal locatore per il |
| 1998-227.txt | 928 | 928 | locatario . di consimile vantaggio , pur in mancanza di espressa previsione , beneficiano anche coloro che siano titolari di | reddito | d impresa , derivando in tal caso la deducibilità della indennità di avviamento , quale costo di produzione , dagli |
| 1998-227.txt | 1044 | 1044 | all art . 52 citato ) , oppure ancora di ente non commerciale che abbia tra i componenti del proprio | reddito | complessivo anche quello d impresa ( v . artt . 108 e 109 t.u.i.r . ) . 5 . ma |
| 1998-227.txt | 1409 | 1409 | , in altre occasioni , hanno già portato la corte a negare la comparabilità fra le situazioni concernenti : i | redditi | delle società semplici rispetto a quelli delle altre società di persone nonché a quelli delle persone fisiche ( ordinanza n |
| 1998-227.txt | 1437 | 1437 | altre società di persone nonché a quelli delle persone fisiche ( ordinanza n . 368 del 1987 ) ; i | redditi | delle persone fisiche rispetto agli utili delle persone giuridiche e delle imprese ( sentenze nn . 123 e 143 del |
| 1998-26.txt | 1228 | 1228 | perché estende arbitrariamente , mediante la tecnica del rinvio normativo , la particolare disciplina di esazione delle imposte dirette sul | reddito | oltre lo stretto ambito d origine in assenza di un identità di ratio , escludendo irragionevolmente , nelle controversie sulla |
| 1998-31.txt | 568 | 568 | rispettato . le questioni sarebbero , comunque , irrilevanti in quanto i soci accomandanti , essendo vincolati all accertamento del | reddito | societario , sarebbero privi di autonoma legittimazione a contestare l accertamento del proprio reddito di partecipazione . 4 . va |
| 1998-31.txt | 582 | 582 | , essendo vincolati all accertamento del reddito societario , sarebbero privi di autonoma legittimazione a contestare l accertamento del proprio | reddito | di partecipazione . 4 . va preliminarmente disattesa l eccezione di irrilevanza delle questioni prospettata dalla difesa erariale nei termini |
| 1998-31.txt | 642 | 642 | art . 5 del d.p.r . 29 settembre 1973 , n . 597 ( istituzione e disciplina dell imposta sul | reddito | delle persone fisiche ) , affermando attraverso una interpretazione adeguatrice di detta norma che al socio accomandante , privo di |
| 1998-31.txt | 671 | 671 | interpretazione adeguatrice di detta norma che al socio accomandante , privo di legittimazione processuale nel giudizio relativo all accertamento del | reddito | societario ai fini dell imposta ilor , deve ritenersi sempre consentita , allorché gli sarà notificato l accertamento del suo |
| 1998-31.txt | 692 | 692 | societario ai fini dell imposta ilor , deve ritenersi sempre consentita , allorché gli sarà notificato l accertamento del suo | reddito | personale , la possibilità di tutelare i suoi diritti , contestando anche nel merito l accertamento del suo reddito di |
| 1998-31.txt | 711 | 711 | suo reddito personale , la possibilità di tutelare i suoi diritti , contestando anche nel merito l accertamento del suo | reddito | di partecipazione nonostante l intervenuta definitività dell accertamento del reddito societario ai fini ilor ( ordinanza n . 5 del |
| 1998-31.txt | 721 | 721 | diritti , contestando anche nel merito l accertamento del suo reddito di partecipazione nonostante l intervenuta definitività dell accertamento del | reddito | societario ai fini ilor ( ordinanza n . 5 del 1998 ) . siffatta interpretazione , dalla quale questa corte |
| 1998-31.txt | 768 | 768 | vale , pertanto , ad escludere l inammissibilità dei ricorsi proposti dai soci accomandanti per contestare l accertamento del loro | reddito | di partecipazione . 5 . nel merito la prima questione va dichiarata infondata . 5 . 1 questa corte , |
| 1998-328.txt | 404 | 404 | commissione rimettente . la limitazione della abilitazione difensiva dei consulenti del lavoro alle materie concernenti le ritenute alla fonte sui | redditi | di lavoro dipendente ed assimilabili e gli obblighi di sostituto di imposta relativi alle ritenute medesime costituisce , infatti , |
| 1998-351.txt | 86 | 86 | art . 65 del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte sul | reddito | ) , che consente di dimostrare che i beni appartengono a persona diversa dal debitore soltanto con atto pubblico o |
| 1998-355.txt | 472 | 472 | quanto alla determinazione del prelievo , commisurato a quello riguardante le rendite vitalizie prevedeva , ai fini dell imposta sul | reddito | delle persone fisiche , un trattamento tributario privilegiato degli assegni vitalizi , a favore di diversi soggetti , consistente nell |
| 1998-355.txt | 501 | 501 | degli assegni vitalizi , a favore di diversi soggetti , consistente nell abbattimento della base imponibile al 60 % del | reddito | percepito . in tale disciplina speciale , i consiglieri regionali e i membri del parlamento si trovavano accomunati . a |
| 1998-355.txt | 1140 | 1140 | alla materia tributaria con riferimento per di più a un tributo erariale della disciplina della base imponibile dell imposta sul | reddito | delle persone fisiche , quale è quella contenuta nella disposizione impugnata . in secondo luogo , l estraneità di tale |
| 1998-452.txt | 649 | 649 | . ” concordato di massa ” ) , previsto dal menzionato art . 3 , ai fini delle imposte sul | reddito | e dell imposta sul valore aggiunto , nel quadro di una disciplina del concordato relativa alle dichiarazioni presentate entro il |
| 1999-111.txt | 2754 | 2754 | finanza statale e finanza regionale . esso infatti stabilisce che ” al fabbisogno finanziario della regione si provvede con i | redditi | patrimoniali della regione a mezzo di tributi , deliberati dalla medesima ” , e che ” sono però riservate allo |
| 1999-111.txt | 2920 | 2920 | nazionale ” , previsto dall art . 38 dello stesso statuto , tendente a ” bilanciare il minore ammontare dei | redditi | di lavoro nella regione in confronto alla media nazionale ” . in realtà , come è ben noto , questo |
| 1999-119.txt | 292 | 292 | imposte patrimoniali , già ritenuto non manifestamente irrazionale presumere che i fabbricati ricevano , più di ogni altra fonte di | reddito | , particolari benefici dai servizi e dalle attività gestionali del comune ( sentenze nn . 111 del 1997 e 159 |
| 1999-119.txt | 1127 | 1127 | h ) , i ) , di immobili destinati ad attività peculiari che non siano produttive di lucro e di | reddito | . entrambe queste categorie di immobili ( e soggetti ) presentano rilevanti differenze rispetto a quelli di proprietà degli iacp |
| 1999-138.txt | 1993 | 1993 | tributari che hanno in tale territorio il loro radicamento , vuoi in ragione della residenza fiscale del soggetto produttore del | reddito | colpito ( come nelle imposte sui redditi ) , vuoi in ragione della collocazione nell ambito territoriale regionale del fatto |
| 1999-138.txt | 2000 | 2000 | loro radicamento , vuoi in ragione della residenza fiscale del soggetto produttore del reddito colpito ( come nelle imposte sui | redditi | ) , vuoi in ragione della collocazione nell ambito territoriale regionale del fatto cui si collega il sorgere dell obbligazione |
| 1999-138.txt | 2110 | 2110 | dello statuto e nell art . 7 delle norme di attuazione in materia finanziaria , di meccanismi di riparto dei | redditi | assoggettati a imposizione nel caso di imprese operanti sia nel territorio siciliano , sia in altri territori . nel caso |
| 1999-138.txt | 2214 | 2214 | si stabiliscono ( analogamente a quanto prevedono le norme statutarie e di attuazione da ultimo citate per l imposizione sui | redditi | ) criteri convenzionali di ripartizione del valore della produzione netta , collegati , a seconda del tipo di attività , |
| 1999-138.txt | 3658 | 3658 | statutariamente spettante alla regione ; che l applicazione , in questo frattempo , della disciplina statale relativa alle imposte sui | redditi | , salva la sola partecipazione di regioni , province e comuni all attività di accertamento e riscossione ( art . |
| 1999-138.txt | 5256 | 5256 | assegnare alle regioni , ” si considera come dotazione propria delle medesime il gettito dell addizionale regionale all imposta sul | reddito | delle persone fisiche ( . . . ) ed il 90 per cento del gettito dell imposta regionale sulle attività |
| 1999-198.txt | 153 | 153 | , comma 3 , ove si dispone il versamento di un acconto , nella misura del 20 per cento del | reddito | imponibile , a titolo di acconto dell imposta dovuta sui redditi soggetti a tassazione separata e non soggetti a ritenuta |
| 1999-198.txt | 164 | 164 | acconto , nella misura del 20 per cento del reddito imponibile , a titolo di acconto dell imposta dovuta sui | redditi | soggetti a tassazione separata e non soggetti a ritenuta alla fonte . in tal modo si ridurrebbe illegittimamente la base |
| 1999-198.txt | 199 | 199 | modo si ridurrebbe illegittimamente la base di calcolo per la compartecipazione al gettito , regionalmente riscosso , dell imposta sui | redditi | delle persone fisiche , attribuita alla regione sardegna dall art . 8 , lettera a , dello statuto speciale , |
| 1999-198.txt | 522 | 522 | del decreto legge n . 669 del 1996 , alle entrate acquisite a titolo di acconto sull imposta dovuta sui | redditi | a tassazione separata , e non soggetti a ritenuta alla fonte , in quanto non si tratterebbe dell acquisizione di |
| 1999-198.txt | 814 | 814 | disposizioni del decreto legge impugnato , ma piuttosto nelle previgenti , ed invariate , disposizioni che disciplinano le imposte sui | redditi | , e stabiliscono sia i presupposti dell imposizione , sia i criteri per la determinazione delle aliquote applicabili . l |
| 1999-198.txt | 1176 | 1176 | loro fonte , non può trovare applicazione agli importi riscossi a titolo di acconto sull imposta dovuta in relazione ai | redditi | a tassazione separata . 4 . una diversa interpretazione porterebbe , del resto , ad una palese elusione delle previsioni |
| 1999-229.txt | 813 | 813 | settembre 1973 , n . 600 e n . 602 , concernenti l accertamento e la riscossione delle imposte sui | redditi | ) , e riguardo al coordinamento tra detta norma e l art . 17 , primo comma , del decreto |
| 1999-229.txt | 852 | 852 | del decreto del presidente della repubblica 29 settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte sul | reddito | ) , concernente i termini per l iscrizione a ruolo delle imposte liquidate in base alle dichiarazioni presentate dai contribuenti |
| 1999-229.txt | 1044 | 1044 | , delle conseguenze che da siffatta incertezza derivavano in una materia delicata quale è quella dei controlli sulle dichiarazioni dei | redditi | , e nella circostanza che l interpretazione imposta dal legislatore risulta compatibile con il testo della norma ed anzi conforme |
| 1999-346.txt | 343 | 343 | evolutivi della società , evocati dal giudice a quo , quali ” la composizione dei nuclei familiari , il loro | reddito | , la crescita o il calo demografico , i movimenti migratori , i tempi tecnici e burocratici necessari per costruire |
| 1999-346.txt | 622 | 622 | delle plusvalenze , di correttivi della svalutazione monetaria idonei ad evitare di porre a base del calcolo dell irpef un | reddito | imponibile dovuto al fenomeno inflattivo e perciò stesso fittizio . l apprezzamento della incidenza nel campo tributario della svalutazione monetaria |
| 1999-464.txt | 574 | 574 | art . 15 del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte sul | reddito | ) . di conseguenza il legislatore non è tenuto sul piano costituzionale ad una identità di scelte in ordine ai |
| 2000-25.txt | 614 | 614 | non costituire indice di capacità contributiva ; per la tesi prevalente , invece , tale indennità veniva compresa tra i | redditi | di lavoro autonomo , con conseguente assoggettamento alla ritenuta di acconto ex art . 25 del d.p.r . 29 settembre |
| 2000-25.txt | 657 | 657 | n . 600 . successivamente il legislatore , con la disposizione ora denunciata , ha incluso tale indennità fra i | redditi | a tassazione separata , confermandone con ciò la natura di entrata , pur non componente del reddito complessivo soggetto ad |
| 2000-25.txt | 674 | 674 | indennità fra i redditi a tassazione separata , confermandone con ciò la natura di entrata , pur non componente del | reddito | complessivo soggetto ad imposizione progressiva , ma come entità distinta , tassata con regole stabilite in considerazione della sua particolare |
| 2000-25.txt | 1109 | 1109 | cassa . le predette somme , per la loro provenienza e la loro conclusiva destinazione , non perdono il carattere | reddituale | e non possono sottrarsi ad imposizione . ciò è confermato dalla previsione normativa , razionale nel sistema tributario , della |
| 2000-25.txt | 1144 | 1144 | razionale nel sistema tributario , della possibilità che l importo del contributo versato sia portato dal notaio in detrazione dal | reddito | imponibile per il corrispondente anno d imposta al fine di evitare una doppia imposizione ( art . 10 , comma |
| 2000-351.txt | 1012 | 1012 | accompagnata dalla soppressione dell i.n.v.i.m . ( imposta comunale sull incremento di valore degli immobili ) e dalla esclusione dei | redditi | dominicali delle aree fabbricabili e dei redditi dei terreni agricoli e dei fabbricati dall i.l.o.r . ( imposta locale redditi |
| 2000-351.txt | 1019 | 1019 | imposta comunale sull incremento di valore degli immobili ) e dalla esclusione dei redditi dominicali delle aree fabbricabili e dei | redditi | dei terreni agricoli e dei fabbricati dall i.l.o.r . ( imposta locale redditi ) . in relazione a talune difficoltà |
| 2000-351.txt | 1032 | 1032 | redditi dominicali delle aree fabbricabili e dei redditi dei terreni agricoli e dei fabbricati dall i.l.o.r . ( imposta locale | redditi | ) . in relazione a talune difficoltà di definizione di area fabbricabile , la legge delega ed il decreto delegato |
| 2000-362.txt | 70 | 70 | 2 , del d.p.r . 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) , nella parte in cui assume quale base imponibile , ai fini della tassazione del reddito fondiario di un |
| 2000-362.txt | 87 | 87 | delle imposte sui redditi ) , nella parte in cui assume quale base imponibile , ai fini della tassazione del | reddito | fondiario di un immobile locato , l importo del canone locativo convenuto in contratto , anziché il reddito medio ordinario |
| 2000-362.txt | 105 | 105 | tassazione del reddito fondiario di un immobile locato , l importo del canone locativo convenuto in contratto , anziché il | reddito | medio ordinario desunto dalla rendita catastale , anche quando , a causa della morosità del conduttore , tale canone non |
| 2000-362.txt | 435 | 435 | altre cinque ordinanze ) , nella parte in cui viene assunto quale base imponibile , ai fini della tassazione del | reddito | fondiario di un immobile locato , l importo del canone locativo convenuto in contratto anche per il caso in cui |
| 2000-362.txt | 663 | 663 | invece la considerazione che la nuova disposizione ( a prescindere dalla sua non dichiarata retroattività ) prende in considerazione i | redditi | derivanti da contratti di locazione di immobili ( ad uso abitativo ) , se non percepiti , ai fini di |
| 2000-362.txt | 690 | 690 | immobili ( ad uso abitativo ) , se non percepiti , ai fini di escluderli dal concorso nella formazione del | reddito | solo ” dal momento della conclusione del procedimento giurisdizionale di convalida di sfratto per morosità del conduttore ” , ipotesi |
| 2000-362.txt | 856 | 856 | investita . 5 . prima dell esame delle questioni di legittimità costituzionale è opportuno inquadrare la norma sul riferimento del | reddito | dei fabbricati al canone locativo come ipotesi di carattere eccezionale rispetto alla disciplina ordinaria . quest ultima è , invero |
| 2000-362.txt | 883 | 883 | ipotesi di carattere eccezionale rispetto alla disciplina ordinaria . quest ultima è , invero , stabilmente collegata alla nozione di | reddito | ordinario medio , a sua volta desunto dalle risultanze dei dati catastali . in proposito , è significativo che , |
| 2000-362.txt | 909 | 909 | volta desunto dalle risultanze dei dati catastali . in proposito , è significativo che , ai fini della determinazione del | reddito | lordo annuo da cui si desume la rendita catastale dell immobile , si tiene conto , tra l altro , |
| 2000-362.txt | 980 | 980 | del d.p.r . 1 dicembre 1949 , n . 1142 ) . senonché , inserendosi il metodo di valutazione del | reddito | medio in un sistema di redditi collegati alle tariffe d estimo , la sua congruenza e concreta rispondenza al presupposto |
| 2000-362.txt | 986 | 986 | , n . 1142 ) . senonché , inserendosi il metodo di valutazione del reddito medio in un sistema di | redditi | collegati alle tariffe d estimo , la sua congruenza e concreta rispondenza al presupposto d imposta richiede necessariamente un sistema |
| 2000-362.txt | 1043 | 1043 | . ciò vale a spiegare l esistenza di eccezioni qual è quella in esame . le deroghe al sistema del | reddito | medio ordinario ( catastale ) sono , invero , connaturali alla attuale struttura del catasto fabbricati , i cui valori |
| 2000-362.txt | 1078 | 1078 | catasto fabbricati , i cui valori spesso non corrispondono all evoluzione delle rendite immobiliari . il sistema delle variazioni del | reddito | dei fabbricati quale previsto , tra l altro , dall art . 35 del d.p.r . n . 917 del |
| 2000-362.txt | 1110 | 1110 | . 35 del d.p.r . n . 917 del 1986 , nel caso vi sia divergenza per un triennio di | reddito | lordo effettivo ( con riferimento anche ai canoni di locazione risultanti dai relativi contratti ) non riesce a colmare i |
| 2000-362.txt | 1137 | 1137 | ai canoni di locazione risultanti dai relativi contratti ) non riesce a colmare i divari esistenti , né le modifiche | reddituali | che sopravvengono o si sono accumulate nel tempo . 6 . le questioni sono infondate , in quanto le norme |
| 2000-362.txt | 1329 | 1329 | alla difficoltà di prova che il contribuente dovrebbe sostenere per sostituire al parametro normativo del canone locativo il parametro del | reddito | medio ordinario . ed invero , dal momento che il riferimento al canone locativo è in linea generale conforme al |
| 2000-362.txt | 1510 | 1510 | d.l . 31 maggio 1994 , n . 330 ) conduce ad escludere che la regola secondo cui ” i | redditi | fondiari concorrono , indipendentemente dalla percezione , a formare il reddito complessivo dei soggetti che posseggono gli immobili a titolo |
| 2000-362.txt | 1521 | 1521 | ad escludere che la regola secondo cui ” i redditi fondiari concorrono , indipendentemente dalla percezione , a formare il | reddito | complessivo dei soggetti che posseggono gli immobili a titolo di proprietà ” o altro diritto reale ( art . 23 |
| 2000-362.txt | 1576 | 1576 | come conduce ad escludere che tale applicazione possa attuarsi sacrificando il ruolo di regola generale da riconoscere alla determinazione del | reddito | medio ordinario mediante le tariffe d estimo , stabilite secondo le norme della legge catastale ( artt . 33 , |
| 2000-362.txt | 1615 | 1615 | 33 , comma 1 , e 34 , comma 1 ) . il sistema del riferimento per la determinazione del | reddito | dei fabbricati al canone risultante dal contratto di locazione come sopra sottolineato è del tutto eccezionale ed i suoi ristretti |
| 2000-362.txt | 1653 | 1653 | i suoi ristretti margini di rilevanza sono anzitutto confermati dalla circostanza che esso si applica nella sola ipotesi che il | reddito | risultante dal canone di locazione ( con le riduzioni previste , ivi compresa oggi quella dell art . 8 della |
| 2000-362.txt | 1733 | 1733 | e superiore senza altra qualificazione dopo la stessa legge ) . l inserimento di queste condizioni per l utilizzo del | reddito | locativo , per un verso , si spiega con la natura eccezionale della disposizione e , per altro verso , |
| 2000-362.txt | 1763 | 1763 | la natura eccezionale della disposizione e , per altro verso , ribadisce la centralità del metodo che si affida al | reddito | medio ordinario catastale . quest ultimo sistema , invero , salvo altrettante ipotesi di deroga previste dal legislatore , tiene |
| 2000-362.txt | 1790 | 1790 | sistema , invero , salvo altrettante ipotesi di deroga previste dal legislatore , tiene adeguato conto della possibilità che il | reddito | effettivo possa divergere per una serie di cause più varie ( maggiore o minore produttività e redditività , periodi di |
| 2000-362.txt | 1807 | 1807 | possibilità che il reddito effettivo possa divergere per una serie di cause più varie ( maggiore o minore produttività e | redditività | , periodi di crisi ecc . ) , con semplificazioni e vantaggi , a seconda dei casi , per l |
| 2000-362.txt | 1857 | 1857 | del canone generale della ragionevolezza ( v . sentenza n . 377 del 1995 ) . l eccezionale riferimento al | reddito | locativo deve , pertanto , armonizzarsi nel contesto di un sistema che pone la regola per cui i redditi fondiari |
| 2000-362.txt | 1876 | 1876 | al reddito locativo deve , pertanto , armonizzarsi nel contesto di un sistema che pone la regola per cui i | redditi | fondiari concorrono a formare il reddito complessivo indipendentemente dalla percezione . questo inserimento avviene in coerenza con il principio di |
| 2000-362.txt | 1882 | 1882 | , armonizzarsi nel contesto di un sistema che pone la regola per cui i redditi fondiari concorrono a formare il | reddito | complessivo indipendentemente dalla percezione . questo inserimento avviene in coerenza con il principio di eguaglianza e con il correlativo parametro |
| 2000-362.txt | 1929 | 1929 | il ristretto ambito applicativo della disposizione e se si considera la naturale forza espansiva del precetto generale che utilizza il | reddito | medio catastale . ne segue che il riferimento al canone di locazione ( anziché alla rendita catastale ) potrà operare |
| 2000-362.txt | 2076 | 2076 | risoluzione a seguito di diffida ad adempiere ( art . 1454 cod . civ . ) , tale riferimento al | reddito | locativo non sarà più praticabile , tornando in vigore la regola generale . con queste considerazioni rimane superata l obiezione |
| 2000-362.txt | 2247 | 2247 | , come effettuato a titolo di canone , cui possa essere commisurata la base imponibile ai fini dell imposta sul | reddito | . in realtà , solo nel caso di azione di risoluzione giudiziale occorrerà che il locatore attenda per avere l |
| 2000-362.txt | 2406 | 2406 | art . 1591 cod . civ . ) , e non di canone di una locazione ormai risoluta . questi | redditi | ( e crediti ) risarcitori non possono certamente essere assoggettati alla regola eccezionale della determinazione del reddito dei fabbricati attraverso |
| 2000-362.txt | 2423 | 2423 | risoluta . questi redditi ( e crediti ) risarcitori non possono certamente essere assoggettati alla regola eccezionale della determinazione del | reddito | dei fabbricati attraverso il canone di locazione , in sostituzione dell ordinario reddito medio ( catastale ) , salva , |
| 2000-362.txt | 2436 | 2436 | assoggettati alla regola eccezionale della determinazione del reddito dei fabbricati attraverso il canone di locazione , in sostituzione dell ordinario | reddito | medio ( catastale ) , salva , ove ne ricorrano gli estremi , l applicazione ai fini della classificazione dei |
| 2000-362.txt | 2457 | 2457 | medio ( catastale ) , salva , ove ne ricorrano gli estremi , l applicazione ai fini della classificazione dei | redditi | dell art . 6 , comma 2 , del d.p.r . 22 dicembre 1986 , n . 917 , che |
| 2000-403.txt | 75 | 75 | ottobre 1992 , n . 421 ) , nella parte in cui per coloro che sono soggetti all imposta sul | reddito | delle persone giuridiche , il cui periodo d imposta non coincide con l anno solare prevede l esclusione dell ilor |
| 2000-403.txt | 100 | 100 | il cui periodo d imposta non coincide con l anno solare prevede l esclusione dell ilor sui fabbricati per i | redditi | prodotti , dal primo periodo di imposta successivo al 1 gennaio 1993 . viene denunciata la violazione degli artt . |
| 2000-403.txt | 278 | 278 | la legge di delega aveva stabilito in sede di istituzione dell ici , quale criterio direttivo , la esclusione dei | redditi | dominicali delle aree fabbricabili , dei redditi dei terreni agricoli e dei redditi dei fabbricati dall ambito di applicazione dell |
| 2000-403.txt | 285 | 285 | sede di istituzione dell ici , quale criterio direttivo , la esclusione dei redditi dominicali delle aree fabbricabili , dei | redditi | dei terreni agricoli e dei redditi dei fabbricati dall ambito di applicazione dell ilor ( imposta locale sui redditi ) |
| 2000-403.txt | 291 | 291 | quale criterio direttivo , la esclusione dei redditi dominicali delle aree fabbricabili , dei redditi dei terreni agricoli e dei | redditi | dei fabbricati dall ambito di applicazione dell ilor ( imposta locale sui redditi ) , senza fissare il termine dal |
| 2000-403.txt | 304 | 304 | dei redditi dei terreni agricoli e dei redditi dei fabbricati dall ambito di applicazione dell ilor ( imposta locale sui | redditi | ) , senza fissare il termine dal quale tale esclusione doveva avere effetto , a differenza di quanto disposto per |
| 2000-403.txt | 341 | 341 | di quanto disposto per la soppressione dell invim . la determinazione della data di decorrenza della esclusione dall ilor dei | redditi | sovraindicati rientrava nella discrezionalità del legislatore ( sentenza n . 198 del 1998 ) . tuttavia , la facoltà del |
| 2000-403.txt | 393 | 393 | con la legge delegata ( art . 17 , comma 5 ) , nei riguardi dei soggetti all imposta sul | reddito | delle persone giuridiche ( irpeg ) con periodo di imposta non coincidente con l anno solare , mediante la determinazione |
| 2000-403.txt | 653 | 653 | al 1 gennaio 1993 , si verificava , per detto periodo , una sovrapposizione di imposta ilor ( fabbricati e | redditi | immobiliari assimilati ) sugli stessi beni assoggettati ad ici , dovuta per anno solare . in tale maniera risulta manifesta |
| 2000-403.txt | 730 | 730 | quali è esclusa ogni possibilità di sovrapposizione dell ici sul periodo soggetto a ilor . infatti , a parità di | reddito | e di capacità contributiva , alcuni soggetti per un periodo del 1993 ( variante a seconda della fine del periodo |
| 2000-403.txt | 761 | 761 | del 1993 ( variante a seconda della fine del periodo di bilancio non solare ) sarebbero tenuti per il medesimo | reddito | fondiario ( fabbricati , terreni e assimilati ) solo alla sopravvenuta forma impositiva ( ici ) , altri anche alla |
| 2000-405.txt | 1403 | 1403 | imposta che ha trattenuto il contributo straordinario , l importo è ammesso in diminuzione delle imposte risultanti dalle dichiarazioni dei | redditi | relative al 1998 ( presentate dunque nel 1999 ) , ovvero , per il tramite del sostituto d imposta , |
| 2000-405.txt | 1479 | 1479 | 3 e 4 l importo è ammesso , ancora una volta , in diminuzione delle imposte risultanti dalle dichiarazioni dei | redditi | del 1998 , presentate nel 1999 . è vero che , ai sensi del comma 3 di detto art . |
| 2000-51.txt | 59 | 59 | d.p.r . 29 settembre 1973 , n . 600 recante ” disposizioni comuni in materia di accertamento delle imposte sui | redditi | ” e successive modificazioni , limitatamente agli artt . 23 e 25 , primo comma , nonché l art . |
| 2000-51.txt | 183 | 183 | , primo comma ) , devono operare all atto del pagamento una ritenuta a titolo di acconto dell imposta sul | reddito | delle persone fisiche dovuta dai percipienti . l art . 21 , comma 15 , della legge n . 449 |
| 2000-51.txt | 503 | 503 | e la concreta realizzazione del tributo non può essere messa in dubbio , in quanto la effettività dell imposizione sul | reddito | dipende in modo rilevante dai particolari meccanismi previsti , non tanto per la conoscibilità dei soggetti percettori di reddito , |
| 2000-51.txt | 522 | 522 | sul reddito dipende in modo rilevante dai particolari meccanismi previsti , non tanto per la conoscibilità dei soggetti percettori di | reddito | , quanto per la riscossione materiale dei tributi . va pertanto confermato che il sistema della ritenuta alla fonte , |
| 2001-155.txt | 192 | 192 | . le norme impugnate , nel testo risultante dalle modifiche indicate , prevedono a carico dei sostituti di imposta per | redditi | di lavoro dipendente un obbligo tributario di versamento di un importo pari a seconda della base occupazionale dell azienda al |
| 2001-155.txt | 489 | 489 | all art . 23 del d.p.r . 29 settembre 1973 , n . 600 ( sostituti di imposta per i | redditi | di lavoro dipendente ) . i versamenti posti a carico dei predetti soggetti sono indicati dal legislatore come effettuati “ |
| 2001-155.txt | 889 | 889 | imprenditore accantonato a fronte di futuri oneri . infatti , la capacità contributiva non presuppone l esistenza necessariamente di un | reddito | o di un reddito nuovo , ma è sufficiente che vi sia un collegamento tra prestazione imposta e presupposti economici |
| 2001-155.txt | 893 | 893 | di futuri oneri . infatti , la capacità contributiva non presuppone l esistenza necessariamente di un reddito o di un | reddito | nuovo , ma è sufficiente che vi sia un collegamento tra prestazione imposta e presupposti economici presi in considerazione , |
| 2001-155.txt | 1010 | 1010 | se l accantonamento del t.f.r . sia stato investito o meno e se , a sua volta , produca autonomo | reddito | per l imprenditore ; allo stesso modo resta ugualmente fuori campo , in questa fase di anticipazione , la posizione |
| 2001-156.txt | 308 | 308 | cui dispone la non deducibilità dell imposta regionale sulle attività produttive ( i.r.a.p . ) ai fini delle imposte sui | redditi | , sollevate dalla commissione tributaria provinciale di milano , dalla commissione tributaria provinciale di parma , dalla commissione tributaria di |
| 2001-156.txt | 394 | 394 | coincidenti , dai suddetti rimettenti è infatti questione che attiene al regime giuridico ed alla fase applicativa delle imposte sui | redditi | , ed è perciò irrilevante nei giudizi a quibus , aventi tutti ad oggetto controversie in tema di rimborso dell |
| 2001-156.txt | 1247 | 1247 | il contribuente ad un prelievo fiscale basato su una mera potenzialità di capacità contributiva , suscettibile di non tradursi in | reddito | nel caso in cui l ammontare di retribuzioni ed interessi passivi sia uguale o superiore al valore della suddetta produzione |
| 2001-156.txt | 1355 | 1355 | all obbligazione di imposta , può essere desunta da qualsiasi indice che sia rivelatore di ricchezza e non solamente dal | reddito | individuale ( sentenze n . 111 del 1997 , n . 21 del 1996 , n . 143 del 1995 |
| 2001-156.txt | 1499 | 1499 | assoggettata ad imposizione ancor prima che sia distribuita al fine di remunerare i diversi fattori della produzione , trasformandosi in | reddito | per l organizzatore dell attività , i suoi finanziatori , i suoi dipendenti e collaboratori . l imposta colpisce perciò |
| 2001-156.txt | 1532 | 1532 | dipendenti e collaboratori . l imposta colpisce perciò , con carattere di realità , un fatto economico , diverso dal | reddito | , comunque espressivo di capacità di contribuzione in capo a chi , in quanto organizzatore dell attività , è autore |
| 2001-156.txt | 1728 | 1728 | esercenti arti e professioni di cui all art . 49 , comma 1 , del testo unico delle imposte sui | redditi | approvato con decreto del presidente della repubblica 22 dicembre 1986 , n . 917 . 8 . vengono in primo |
| 2001-156.txt | 2030 | 2030 | figura anche , alla lettera b ) la revisione degli scaglioni , delle aliquote e delle detrazioni dell imposta sul | reddito | delle persone fisiche . con la conseguenza che la comparazione andrebbe semmai effettuata con riguardo non alla sola i.r.a.p . |
| 2001-156.txt | 2157 | 2157 | i.r.a.p . , nella parte in cui questa opererebbe una ingiustificata equiparazione , ai fini del trattamento fiscale , tra | redditi | di impresa e redditi di lavoro autonomo , con violazione vuoi del principio di eguaglianza , vuoi del principio di |
| 2001-156.txt | 2161 | 2161 | parte in cui questa opererebbe una ingiustificata equiparazione , ai fini del trattamento fiscale , tra redditi di impresa e | redditi | di lavoro autonomo , con violazione vuoi del principio di eguaglianza , vuoi del principio di capacità contributiva , vuoi |
| 2001-156.txt | 2537 | 2537 | considerazioni che seguono . 9 . 2 . va innanzitutto ribadito che l i.r.a.p . non è un imposta sul | reddito | , bensì un imposta di carattere reale che colpisce come già si è osservato il valore aggiunto prodotto dalle attività |
| 2001-156.txt | 2571 | 2571 | osservato il valore aggiunto prodotto dalle attività autonomamenteorganizzate . non riguardando , dunque , la normativa denunciata la tassazione dei | redditi | personali , le censure riferite all asserita equiparazione del trattamento fiscale dei redditi di lavoro autonomo a quello dei redditi |
| 2001-156.txt | 2584 | 2584 | , la normativa denunciata la tassazione dei redditi personali , le censure riferite all asserita equiparazione del trattamento fiscale dei | redditi | di lavoro autonomo a quello dei redditi di impresa risultano fondate su un presupposto palesemente erroneo . l assoggettamento all |
| 2001-156.txt | 2591 | 2591 | redditi personali , le censure riferite all asserita equiparazione del trattamento fiscale dei redditi di lavoro autonomo a quello dei | redditi | di impresa risultano fondate su un presupposto palesemente erroneo . l assoggettamento all imposta in esame del valore aggiunto prodotto |
| 2001-156.txt | 2984 | 2984 | natura e all oggetto dell imposta . una volta chiarito , infatti , che l i.r.a.p . non colpisce il | reddito | personale del contribuente , bensì il valore aggiunto prodotto dalle attività autonomamente organizzate , nessuna ingiustificata disparità di trattamento può |
| 2001-156.txt | 3132 | 3132 | esercenti arti e professioni di cui all art . 49 , comma 1 , del testo unico delle imposte sui | redditi | e non anche degli altri lavoratori autonomi indicati ai commi 2 e 3 della stessa norma . 11 . 1 |
| 2001-171.txt | 60 | 60 | decreto del presidente della repubblica 22 dicembre 1986 , n . 917 ( approvazione delle testo unico delle imposte sui | redditi | ) , nella parte in cui non prevede la esclusione dalla imposta sui redditi delle plusvalenze realizzate in occasione della |
| 2001-171.txt | 74 | 74 | delle testo unico delle imposte sui redditi ) , nella parte in cui non prevede la esclusione dalla imposta sui | redditi | delle plusvalenze realizzate in occasione della espropriazione di terreni suscettibili di utilizzazione edificatoria , secondo gli strumenti urbanistici vigenti al |
| 2001-171.txt | 231 | 231 | ) , del d.p.r . 22 dicembre 1986 , n . 917 , recante il testo unico delle imposte sui | redditi | , aveva , in un primo tempo , previsto la tassazione , quali redditi diversi , delle sole ” plusvalenze |
| 2001-171.txt | 245 | 245 | il testo unico delle imposte sui redditi , aveva , in un primo tempo , previsto la tassazione , quali | redditi | diversi , delle sole ” plusvalenze realizzate mediante cessione a titolo oneroso di beni immobili acquistati o costruiti da non |
| 2001-171.txt | 1013 | 1013 | , per la plusvalenza realizzata a seguito della cessione di terreni a destinazione edificatoria , la considerazione di essa quale | reddito | , da parte del legislatore , prescinde dal collegamento con una attività speculativa del soggetto percettore e si basa , |
| 2001-208.txt | 95 | 95 | catasto ) , recante a tenore della rubrica ” interpretazione autentica della disciplina concernente le ritenute sugli interessi e sui | redditi | di capitale ” , il quale prevede che l art . 26 , quarto comma , terzo periodo , del |
| 2001-208.txt | 135 | 135 | del d.p.r . 29 settembre 1973 , n . 600 ( disposizioni comuni in materia di accertamento delle imposte sui | redditi | ) , ” riguardante l applicazione della ritenuta a titolo d imposta sugli interessi , premi ed altri frutti delle |
| 2001-208.txt | 189 | 189 | che tale ritenuta si applica anche nei confronti dei soggetti tra i quali , le regioni esclusi dall imposta sul | reddito | delle persone giuridiche ” . con un terzo ricorso , la regione lombardia ha sollevato in via principale questione di |
| 2001-208.txt | 287 | 287 | del d.p.r . 29 settembre 1973 , n . 600 ( disposizioni comuni in materia di accertamento delle imposte sui | redditi | ) , che disciplina le ritenute sugli interessi e sui redditi di capitale , disponendo che esse ” sono applicate |
| 2001-208.txt | 298 | 298 | disposizioni comuni in materia di accertamento delle imposte sui redditi ) , che disciplina le ritenute sugli interessi e sui | redditi | di capitale , disponendo che esse ” sono applicate a titolo di imposta nei confronti dei soggetti esenti dall imposta |
| 2001-208.txt | 320 | 320 | capitale , disponendo che esse ” sono applicate a titolo di imposta nei confronti dei soggetti esenti dall imposta sul | reddito | delle persone giuridiche ed in ogni altro caso ” . l impugnato art . 14 della legge 18 febbraio 1999 |
| 2001-208.txt | 359 | 359 | febbraio 1999 , n . 28 , recante ” interpretazione autentica della disciplina concernente le ritenute sugli interessi e sui | redditi | di capitale ” , stabilisce , come si è poc anzi ricordato , che l art . 26 , quarto |
| 2001-208.txt | 404 | 404 | , ” deve intendersi nel senso che tale ritenuta si applica anche nei confronti dei soggetti esclusi dall imposta sul | reddito | delle persone giuridiche ” . in gran parte coincidenti , le molteplici censure prospettate con i tre ricorsi possono essere |
| 2001-208.txt | 596 | 596 | numerose richieste di rimborso avanzate dagli enti locali a seguito della intervenuta esclusione degli stessi dall applicazione dell imposta sui | redditi | delle persone giuridiche e ad incidere , di conseguenza , sui giudizi in corso ” ( ricorso della lombardia ) |
| 2001-208.txt | 674 | 674 | 1 , del d.p.r . 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) , dispone in seguito alla modifica introdotta , con effetto dal 1 gennaio 1991 , dall art . 4 |
| 2001-208.txt | 727 | 727 | del 1990 , convertito nella legge n . 403 del 1990 che le regioni non sono soggette all imposta sul | reddito | delle persone giuridiche . ad avviso delle ricorrenti , sarebbe ” contraddittorio ” ed in contrasto con il principio di |
| 2001-208.txt | 1183 | 1183 | delega , la quale , ” nel prevedere la ritenuta ( a titolo d acconto o d imposta ) sui | redditi | di capitale corrisposti esclusivamente a soggetti irpeg o a soggetti esenti , aveva dimostrato la chiara intenzione di non assoggettare |
| 2001-208.txt | 2001 | 2001 | delle ricorrenti , costituzionalmente illegittima giacché l art . 88 , comma 1 , del testo unico delle imposte sui | redditi | esclude le regioni dall imposta sul reddito delle persone giuridiche , ciò che renderebbe ” contraddittorio ” ed in contrasto |
| 2001-208.txt | 2008 | 2008 | art . 88 , comma 1 , del testo unico delle imposte sui redditi esclude le regioni dall imposta sul | reddito | delle persone giuridiche , ciò che renderebbe ” contraddittorio ” ed in contrasto con il principio di capacità contributiva prevedere |
| 2001-208.txt | 2307 | 2307 | delega , la quale , ” nel prevedere la ritenuta ( a titolo d acconto o d imposta ) sui | redditi | di capitale corrisposti esclusivamente a soggetti irpeg o a soggetti esenti , aveva dimostrato la chiara intenzione di non assoggettare |
| 2001-333.txt | 134 | 134 | pagamento dell imposta di registro sul contratto di locazione , dell i.c.i . gravante sull immobile e dell imposta sui | redditi | relativa ai canoni . i due giudizi , avendo sostanzialmente ad oggetto la medesima questione , vanno riuniti per essere |
| 2001-333.txt | 678 | 678 | ai fini dell applicazione dell i.c.i . ed il pagamento della relativa imposta nell anno precedente , la dichiarazione del | reddito | dell immobile locato ai fini dell imposta sui redditi ) , sia imposto esclusivamente a fini di controllo fiscale e |
| 2001-333.txt | 687 | 687 | pagamento della relativa imposta nell anno precedente , la dichiarazione del reddito dell immobile locato ai fini dell imposta sui | redditi | ) , sia imposto esclusivamente a fini di controllo fiscale e risulti , pertanto , privo di qualsivoglia connessione con |
| 2001-333.txt | 789 | 789 | il quale agisce a tutela di un diritto di natura obbligatoria derivante dal contratto di locazione , l imposta sui | redditi | si riferisce ad un diritto quello relativo alla percezione dei canoni che , seppur derivante dal medesimo contratto di locazione |
| 2001-354.txt | 139 | 139 | titolari , coadiuvanti e coadiutori l ammontare del contributo annuo dovuto a fini pensionistici ” è rapportato alla totalità dei | redditi | di impresa denunciati ai fini irpef per l anno al quale i contributi stessi si riferiscono ” . redditi di |
| 2001-354.txt | 158 | 158 | dei redditi di impresa denunciati ai fini irpef per l anno al quale i contributi stessi si riferiscono ” . | redditi | di impresa , fra i quali vanno annoverati , secondo l art . 6 del d.p.r . 22 dicembre 1986 |
| 2001-354.txt | 186 | 186 | annoverati , secondo l art . 6 del d.p.r . 22 dicembre 1986 , n . 917 , ” i | redditi | delle società in nome collettivo e in accomandita semplice , da qualsiasi fonte provengano e quale sia l oggetto sociale |
| 2001-354.txt | 257 | 257 | tra socio accomandante di società in accomandita semplice e socio di società di capitali , ” in quanto soltanto il | reddito | societario del primo è sottoposto a contribuzione inps , e ciò benché vi sia sostanziale identità di natura tra le |
| 2001-354.txt | 281 | 281 | è sottoposto a contribuzione inps , e ciò benché vi sia sostanziale identità di natura tra le due tipologie di | reddito | ” , . . . ” nel senso che entrambe si determinano senza il concorso di alcuna attività lavorativa “ |
| 2001-354.txt | 337 | 337 | prevedere il diritto al trattamento pensionistico per i lavoratori , ” esclude che al sistema contributivo previdenziale possa concorrere un | reddito | non da lavoro ” ; l art . 53 della costituzione ” che sancisce il principio della capacità contributiva complessiva |
| 2001-354.txt | 379 | 379 | soli fini fiscali e non anche contributivo previdenziali ” sicché , se ai fini fiscali ” è corretto ritenere qualunque | reddito | oggetto di tassazione ” , ai fini previdenziali ” soltanto i redditi da lavoro possono costituire oggetto di prelievo contributivo |
| 2001-354.txt | 391 | 391 | ai fini fiscali ” è corretto ritenere qualunque reddito oggetto di tassazione ” , ai fini previdenziali ” soltanto i | redditi | da lavoro possono costituire oggetto di prelievo contributivo ” ; il principio di ” ragionevolezza ” , giacché , “ |
| 2001-354.txt | 461 | 461 | , terzo comma , del d.p.r . n . 917 del 1986 a soli fini fiscali , è un mero | reddito | da capitale ” . 3 . la questione non è fondata , sotto alcuno dei prospettati profili . 4 . |
| 2001-354.txt | 523 | 523 | in vista dell apporto al sistema contributivo della gestione previdenziale degli esercenti attività commerciali previsto dalla disposizione denunciata per i | redditi | di impresa di cui sia titolare l iscritto , il rimettente muove dal presupposto della ” sostanziale identità di natura |
| 2001-354.txt | 549 | 549 | titolare l iscritto , il rimettente muove dal presupposto della ” sostanziale identità di natura tra le due tipologie di | redditi | ” e , quindi , di una identità di posizioni fra i relativi percettori , giacché in entrambi i casi |
| 2001-354.txt | 615 | 615 | , secondo il d.p.r . n . 917 del 1986 , cui la norma denunciata fa rinvio , mentre i | redditi | da capitale costituiscono gli utili che il socio consegue per effetto della partecipazione in società dotate di personalità giuridica ( |
| 2001-354.txt | 650 | 650 | società dotate di personalità giuridica ( art . 41 ) , soggette , a loro volta , all imposta sul | reddito | dalle stesse conseguito , i redditi c.d . di impresa di cui fruisce il socio delle società in accomandita semplice |
| 2001-354.txt | 656 | 656 | art . 41 ) , soggette , a loro volta , all imposta sul reddito dalle stesse conseguito , i | redditi | c.d . di impresa di cui fruisce il socio delle società in accomandita semplice ( così come , del resto |
| 2001-354.txt | 688 | 688 | in accomandita semplice ( così come , del resto , il socio delle società in nome collettivo ) sono i | redditi | delle stesse società , inclusi nella predetta categoria , come già visto , dall art . 6 del medesimo d.p.r |
| 2001-354.txt | 752 | 752 | ” , proporzionalmente alla ” quota di partecipazione agli utili ” , in forza del precedente art . 5 ( | redditi | prodotti in forma associata ) . ciò fa sì , appunto , che il reddito prodotto dalle società in accomandita |
| 2001-354.txt | 767 | 767 | precedente art . 5 ( redditi prodotti in forma associata ) . ciò fa sì , appunto , che il | reddito | prodotto dalle società in accomandita semplice sia reddito proprio del socio , realizzandosi , in virtù del predetto art . |
| 2001-354.txt | 775 | 775 | forma associata ) . ciò fa sì , appunto , che il reddito prodotto dalle società in accomandita semplice sia | reddito | proprio del socio , realizzandosi , in virtù del predetto art . 5 , come questa corte ha già avuto |
| 2001-354.txt | 992 | 992 | della disposizione medesima , che avrebbe assoggettato ” a contribuzione quello che nella sostanza . . . è un mero | reddito | da capitale ” ; censura che , a ben vedere , non rappresenta altro che una riproposizione , in termini |
| 2001-354.txt | 1083 | 1083 | virtù dell art . 5 della legge n . 233 del 1990 , anche la misura dei trattamenti rapportata al | reddito | annuo di impresa . sicché , all ampliamento della base contributiva corrisponde , appunto , l ampliamento della base pensionabile |
| 2001-354.txt | 1183 | 1183 | norma , prevedendo il diritto al trattamento pensionistico per i lavoratori , escluderebbe che al sistema contributivo possa concorrere un | reddito | non di lavoro . senonché l intima ed indefettibile correlazione , postulata dal rimettente , tra contribuzione e reddito di |
| 2001-354.txt | 1202 | 1202 | un reddito non di lavoro . senonché l intima ed indefettibile correlazione , postulata dal rimettente , tra contribuzione e | reddito | di lavoro non trova riscontro nel modello di previdenza sociale che è dato desumere dall invocato precetto costituzionale . precetto |
| 2001-354.txt | 1349 | 1349 | collettività generale , anche la commisurazione della contribuzione a basi di riferimento non costituite , solo ed esclusivamente , dal | reddito | che trova causa nel rapporto di lavoro . in proposito , è sufficiente rifarsi alle più recenti riforme in materia |
| 2001-354.txt | 1490 | 1490 | in primo luogo , proprio alla disposizione censurata , la quale , nel rapportare la contribuzione previdenziale alla totalità dei | redditi | d impresa denunciati ai fini irpef , e non più soltanto al reddito annuo derivante dall attività d impresa che |
| 2001-354.txt | 1503 | 1503 | rapportare la contribuzione previdenziale alla totalità dei redditi d impresa denunciati ai fini irpef , e non più soltanto al | reddito | annuo derivante dall attività d impresa che dà titolo all iscrizione ( art . 1 della legge n . 233 |
| 2001-354.txt | 1568 | 1568 | 1997 , n . 314 , recante ” armonizzazione , razionalizzazione e semplificazione delle disposizioni fiscali e previdenziali concernenti i | redditi | di lavoro dipendente e dei relativi adempimenti da parte dei datori di lavoro ” , che ha accolto una nozione |
| 2001-354.txt | 1590 | 1590 | lavoro dipendente e dei relativi adempimenti da parte dei datori di lavoro ” , che ha accolto una nozione di | reddito | da lavoro utilizzabile , in linea di massima , sia a fini contributivi che a fini tributari . 7 . |
| 2001-354.txt | 1674 | 1674 | ) ; contribuzione , nel cui ambito , una volta disatteso il presupposto della imprescindibile correlazione tra prelievo contributivo e | reddito | di lavoro dal quale muove il giudice a quo va fatto rientrare l obbligo imposto dalla norma denunciata . |
| 2002-133.txt | 633 | 633 | si sia erroneamente considerato il permanere di un maggior gettito conseguente alle disposizioni in tema di indeducibilità dell ilor dal | reddito | complessivo soggetto a irpef e a irpeg , pur dopo che l ilor è stata in un primo tempo ridotta |
| 2002-156.txt | 53 | 53 | 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei | redditi | e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione delle dichiarazioni ) . si tratta |
| 2002-16.txt | 153 | 153 | . 69 del d.p.r . 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) ha eliminato la possibilità di cumulare , per i beni gratuitamente devolvibili alla scadenza di una concessione , l |
| 2002-16.txt | 290 | 290 | quote complessivamente dedotte ” e ” se tale ammontare supera il costo dei beni l eccedenza concorre a formare il | reddito | del predetto periodo di imposta ” . la violazione dell art . 77 della costituzione è ravvisata sotto il profilo |
| 2002-16.txt | 630 | 630 | quote complessivamente dedotte ” e ” se tale ammontare supera il costo dei beni l eccedenza concorre a formare il | reddito | del predetto periodo di imposta ” . l eccezione è infondata . la questione investe la complessiva previsione della norma |
| 2002-16.txt | 705 | 705 | della nuova regola dell alternatività degli ammortamenti , ma anche il versamento della parte di imposta riferita all inerenza al | reddito | del 1996 dell eccedenza derivante dalla precedente deduzione cumulativa . 3 . entrambe le questioni prospettate dal resistente non sono |
| 2002-16.txt | 1205 | 1205 | dall applicazione del sistema del cumulo delle due tipologie di ammortamento ammesso dal vecchio regime , concorre alla formazione del | reddito | per il 1996 . neppure questa previsione normativa ha efficacia retroattiva , perché assume come oggetto di imposizione un reddito |
| 2002-16.txt | 1225 | 1225 | reddito per il 1996 . neppure questa previsione normativa ha efficacia retroattiva , perché assume come oggetto di imposizione un | reddito | esistente al momento della propria entrata in vigore . l ammortamento finanziario prima cumulabile con l ammortamento tecnico , ed |
| 2002-16.txt | 1398 | 1398 | dedotte durante la concessione e il costo non ammortizzato ai sensi degli articoli 67 e 68 concorre a formare il | reddito | . . . nell esercizio in cui avviene la devoluzione ” . infatti , l eventualità che , scaduta la |
| 2002-16.txt | 1463 | 1463 | dell ammortamento finanziario alle finalità tipiche dell ammortamento ; e , nel contempo , la qualificazione normativa della differenza come | reddito | discende dal rilievo che , limitatamente ad essa , l ammortamento finanziario aveva consentito al concessionario di accantonare un utile |
| 2002-208.txt | 872 | 872 | e di successione , i tributi locali , l imposta sul valore aggiunto ( iva ) , l imposta sui | redditi | delle persone fisiche ( irpef ) , l imposta locale sui redditi ( ilor ) e l imposta sui redditi |
| 2002-208.txt | 884 | 884 | aggiunto ( iva ) , l imposta sui redditi delle persone fisiche ( irpef ) , l imposta locale sui | redditi | ( ilor ) e l imposta sui redditi delle persone giuridiche ( irpeg ) . con lo sbarramento temporale del |
| 2002-208.txt | 892 | 892 | redditi delle persone fisiche ( irpef ) , l imposta locale sui redditi ( ilor ) e l imposta sui | redditi | delle persone giuridiche ( irpeg ) . con lo sbarramento temporale del 30 settembre 1993 si è quindi provveduto a |
| 2002-307.txt | 46 | 46 | 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei | redditi | e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione delle dichiarazioni ) , nel testo |
| 2002-307.txt | 1290 | 1290 | nuovi rispetto a quelli in precedenza configurati , con libertà di avvalersene o meno da parte del contribuente titolare di | redditi | di impresa in determinate situazioni ( incentivato da alcune garanzie e benefici procedurali ) . pertanto non può configurarsi sul |
| 2002-308.txt | 50 | 50 | decreto del presidente della repubblica 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) , ” nella sua formulazione originaria , rimasta in vigore per il solo 1988 ” , secondo la quale |
| 2002-308.txt | 89 | 89 | la quale ” ai fini della determinazione dell imposta l ammontare del credito di imposta è computato in aumento del | reddito | complessivo netto ” . 2 . ad avviso del giudice a quo , la disposizione colliderebbe con : l art |
| 2002-308.txt | 336 | 336 | art . 92 dello stesso d.p.r . , la quale norma richiama , appunto , ai fini dell imposta sul | reddito | delle persone giuridiche , la disciplina del credito d imposta dettata dal citato art . 14 per i percettori di |
| 2002-308.txt | 357 | 357 | delle persone giuridiche , la disciplina del credito d imposta dettata dal citato art . 14 per i percettori di | redditi | soggetti all i.r.p.e.f . la questione di legittimità costituzionale va , pertanto , riferita non solo alla norma oggetto di |
| 2002-308.txt | 655 | 655 | dispose ( art . 2 ) che esso fosse ” computato , in aggiunta agli utili , nella determinazione del | reddito | imponibile del socio ” . sull argomento , il legislatore è , poi , tornato con l art . 14 |
| 2002-308.txt | 710 | 710 | , prevedendo , ” ai fini della determinazione dell imposta ” , il computo del credito ” in aumento del | reddito | complessivo netto ” e , successivamente ancora , con l art . 1 del decreto legge 27 aprile 1990 , |
| 2002-308.txt | 871 | 871 | infatti , all ipotesi in cui la società che percepisce il dividendo intenda , in sede di dichiarazione annuale dei | redditi | , far valere il credito d imposta nell ambito delle disposizioni che consentono di compensare il risultato positivo di un |
| 2002-308.txt | 987 | 987 | del 1958 ) consentiva di portare ” la perdita di un periodo di imposta . . . in diminuzione del | reddito | dei periodi di imposta ” successivi , sia pure nei limiti del quinquennio . tale disposizione , recepita nell art |
| 2002-308.txt | 1074 | 1074 | . 154 ) , che , invece , ha stabilito che la perdita può ” essere computata in diminuzione del | reddito | complessivo dei periodi di imposta successivi , ma non oltre il quinto , per l intero importo che trova capienza |
| 2002-308.txt | 1096 | 1096 | dei periodi di imposta successivi , ma non oltre il quinto , per l intero importo che trova capienza nel | reddito | complessivo di ciascuno di essi ” . nel contesto della disciplina di cui sopra , il giudice a quo lamenta |
| 2002-308.txt | 1158 | 1158 | 1 del decreto legge n . 90 del 1990 , imponga di aggiungere l ammontare del credito di imposta al | reddito | complessivo netto ( art . 89 del d.p.r . n . 917 del 1986 ) , e cioè al reddito |
| 2002-308.txt | 1178 | 1178 | reddito complessivo netto ( art . 89 del d.p.r . n . 917 del 1986 ) , e cioè al | reddito | già depurato delle perdite pregresse , con l effetto di non consentire la compensazione di queste ultime , oltre che |
| 2002-308.txt | 1201 | 1201 | delle perdite pregresse , con l effetto di non consentire la compensazione di queste ultime , oltre che con il | reddito | complessivo di impresa ( art . 95 del d.p.r . n . 917 del 1986 ) , anche con l |
| 2002-308.txt | 2142 | 2142 | , che il legislatore delegato ha mirato ad escludere mercé la qualificazione del credito di imposta come elemento incrementativo del | reddito | complessivo netto . con ciò evitandosi il risultato di produrre , attraverso la valorizzazione delle perdite pregresse , una dichiarazione |
| 2002-318.txt | 72 | 72 | prevedono un meccanismo di determinazione del canone di equo affitto ancora basato nonostante l intervenuta revisione degli estimi catastali sul | reddito | dominicale stabilito a norma del regio decreto legge 4 aprile 1939 , n . 589 ( revisione generale degli estimi |
| 2002-318.txt | 282 | 282 | , in riferimento all art . 3 della legge 10 dicembre 1973 , n . 814 mediante la moltiplicazione del | reddito | dominicale per coefficienti , determinati dalla commissione tecnica provinciale nelle apposite tabelle , compresi tra un minimo ed un massimo |
| 2002-318.txt | 346 | 346 | è determinato , in via provvisoria , ai sensi dello stesso art . 9 , comma quarto , moltiplicando il | reddito | dominicale per settanta . nell uno e nell altro caso il reddito dominicale di riferimento , secondo l art . |
| 2002-318.txt | 358 | 358 | . 9 , comma quarto , moltiplicando il reddito dominicale per settanta . nell uno e nell altro caso il | reddito | dominicale di riferimento , secondo l art . 62 della predetta legge n . 203 del 1982 , è , |
| 2002-318.txt | 453 | 453 | degli estimi catastali ” . giova ricordare che le previgenti discipline del canone di equo affitto pur esse basate sul | reddito | dominicale stabilito a norma del regio decreto legge n . 589 del 1939 furono colpite da declaratorie di illegittimità costituzionale |
| 2002-318.txt | 499 | 499 | 155 del 1972 e n . 153 del 1977 , nella parte in cui prevedevano coefficienti di moltiplicazione del suddetto | reddito | dominicale assolutamente inadeguati ad assicurare una remunerazione non irrisoria del capitale fondiario . intervenuta , a seguito della seconda delle |
| 2002-318.txt | 1106 | 1106 | equo affitto di cui agli artt . 9 e 62 della legge n . 203 del 1982 , basato sul | reddito | dominicale risultante dal catasto terreni del 1939 , rivalutato in base a meri coefficienti di moltiplicazione , risulta privo , |
| 2002-328.txt | 81 | 81 | decreto del presidente della repubblica 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) , come modificato dall art . 11 , comma 1 , lettera g ) , della legge 30 dicembre |
| 2002-375.txt | 138 | 138 | art . 4 del decreto legge 23 gennaio 1993 , n . 16 ( disposizioni in materia di imposte sui | redditi | , sui trasferimenti di immobili di civile abitazione , di termini per la definizione agevolata delle situazioni e pendenze tributarie |
| 2002-49.txt | 54 | 54 | del decreto legislativo 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui | redditi | e sul valore aggiunto , ai sensi dell articolo 9 della legge 25 giugno 1999 , n . 205 ) |
| 2002-49.txt | 488 | 488 | nella forma della loro registrazione nelle scritture contabili ) , ancorché non seguita dalla presentazione di una dichiarazione annuale dei | redditi | o sul valore aggiunto , recettiva delle risultanze delle fatture stesse . un simile intervento non soltanto determinerebbe l ampliamento |
| 2003-105.txt | 1016 | 1016 | contabilità , merita di essere condivisa la sostanzialmente uniforme giurisprudenza di legittimità , elaborata in relazione ai coefficienti del “ | redditometro | ” , la quale nega l esistenza di un problema di retroattività con riguardo a redditometri contenuti in decreti ministeriali |
| 2003-105.txt | 1032 | 1032 | ai coefficienti del “ redditometro ” , la quale nega l esistenza di un problema di retroattività con riguardo a | redditometri | contenuti in decreti ministeriali emanati successivamente al periodo di imposta da verificare , poiché il potere in concreto disciplinato è |
| 2003-296.txt | 496 | 496 | ) ed il potere di disciplinare , con legge , « nel rispetto dei principi in materia di imposte sul | reddito | e di quelli recati dal presente titolo , le procedure applicative dell imposta » ( art . 24 , comma |
| 2003-334.txt | 792 | 792 | principali soggetti che concorrono alla determinazione della spesa ; b ) variazioni dell aliquota dell addizionale regionale all imposta sul | reddito | delle persone fisiche o altre misure fiscali previste dalla normativa vigente ; c ) altre misure idonee a contenere la |
| 2003-345.txt | 41 | 41 | comma 5 , del decreto legge 23 gennaio 1993 , n . 16 ( disposizioni in materia di imposte sui | redditi | , sui trasferimenti di immobili di civile abitazione , di termini per la definizione agevolata delle situazioni e pendenze tributarie |
| 2003-346.txt | 124 | 124 | istituzioni dei centri di assistenza fiscale e del conto fiscale ) , secondo cui , ai fini delle imposte sul | reddito | , « il reddito degli immobili riconosciuti di interesse storico o artistico , ai sensi dell articolo 3 della legge |
| 2003-346.txt | 128 | 128 | assistenza fiscale e del conto fiscale ) , secondo cui , ai fini delle imposte sul reddito , « il | reddito | degli immobili riconosciuti di interesse storico o artistico , ai sensi dell articolo 3 della legge 1 giugno 1939 , |
| 2003-346.txt | 276 | 276 | e , dall altro , della omogeneità di trattamento , in deroga ai principi generali in tema di imposizione su | reddito | dei fabbricati , rispetto ai proprietari di immobili vincolati non locati . 2 . la questione non è fondata . |
| 2003-346.txt | 504 | 504 | , con riferimento sempre al canone di ragionevolezza , nella parte specificamente oggetto di impugnazione in cui prevede che il | reddito | imponibile sia « in ogni caso » determinato mediante l applicazione della minore tra le tariffe d estimo previste per |
| 2003-346.txt | 601 | 601 | decreto del presidente della repubblica 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) , in tema di determinazione del reddito imponibile degli immobili locati . è tuttavia evidente che , una volta |
| 2003-346.txt | 609 | 609 | , n . 917 ( approvazione del testo unico delle imposte sui redditi ) , in tema di determinazione del | reddito | imponibile degli immobili locati . è tuttavia evidente che , una volta esclusa per le considerazioni svolte la comparabilità della |
| 2003-346.txt | 723 | 723 | irragionevolezza per il fatto che il beneficio fiscale di cui si tratta si sostanzi in un criterio di determinazione del | reddito | imponibile fissato , con riferimento alle tariffe d estimo , in modo indifferenziato tanto per gli immobili locati quanto per |
| 2003-346.txt | 824 | 824 | , evidenziata anche dalla più recente giurisprudenza di legittimità , di ricavare per gli immobili di cui si tratta dal | reddito | locativo il reddito effettivo , per la forte incidenza dei costi di manutenzione e conservazione di tali beni ( cassazione |
| 2003-346.txt | 827 | 827 | dalla più recente giurisprudenza di legittimità , di ricavare per gli immobili di cui si tratta dal reddito locativo il | reddito | effettivo , per la forte incidenza dei costi di manutenzione e conservazione di tali beni ( cassazione 29 settembre 2003 |
| 2003-346.txt | 978 | 978 | locazione ad uso abitativo degli immobili ( anche di interesse storico o artistico ) , che prevede una determinazione del | reddito | imponibile mediante il riferimento al canone locativo , forfetariamente ridotto del 45 % , anziché agli estimi catastali ( art |
| 2003-360.txt | 61 | 61 | presidente della repubblica 29 settembre 1973 , n . 600 ( disposizioni comuni in materia di accertamento delle imposte sui | redditi | ) , nella parte in cui prevede che le variazioni e le modificazioni dell indirizzo del contribuente , non risultanti |
| 2003-360.txt | 86 | 86 | in cui prevede che le variazioni e le modificazioni dell indirizzo del contribuente , non risultanti dalla dichiarazione annuale dei | redditi | , abbiano effetto , ai fini delle notificazioni , solamente dal sessantesimo giorno successivo a quello della avvenuta variazione anagrafica |
| 2003-92.txt | 143 | 143 | , in primo luogo , l art . 5 ( emersione di basi imponibili e riduzione del carico tributario sui | redditi | di impresa ) della legge 23 dicembre 2000 , n . 388 , recante “ disposizioni per la formazione del |
| 2003-92.txt | 260 | 260 | , ministero dell economia e delle finanze ] , finalizzato , con appositi provvedimenti , alla riduzione dell imposta sul | reddito | delle persone giuridiche e dell imposta sul reddito delle persone fisiche gravanti sul reddito d impresa ” . la riduzione |
| 2003-92.txt | 268 | 268 | , finalizzato , con appositi provvedimenti , alla riduzione dell imposta sul reddito delle persone giuridiche e dell imposta sul | reddito | delle persone fisiche gravanti sul reddito d impresa ” . la riduzione è effettuata con priorità temporale nelle aree e |
| 2003-92.txt | 274 | 274 | , alla riduzione dell imposta sul reddito delle persone giuridiche e dell imposta sul reddito delle persone fisiche gravanti sul | reddito | d impresa ” . la riduzione è effettuata con priorità temporale nelle aree e nei territori di cui all art |
| 2003-92.txt | 704 | 704 | settembre 2001 , n . 350 ( disposizioni urgenti in vista dell introduzione dell euro in materia di tassazione dei | redditi | di natura finanziaria , di emersione di attività detenute all estero , di cartolarizzazione e di altre operazioni finanziarie ) |
| 2004-285.txt | 136 | 136 | dell 8 dicembre 1993 » , ha fatto sì che il nuovo regime di detraibilità previsto per l imposta sul | reddito | delle persone fisiche ( irpef ) dall art . 13 bis , comma 1 , lettera a ) , del |
| 2004-285.txt | 174 | 174 | ) , del d.p.r . 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) , introdotto dall art . 3 , comma 1 , lettera e ) , del d.l . n . |
| 2004-285.txt | 525 | 525 | c ) , del d.p.r . 29 settembre 1973 , n . 597 ( istituzione e disciplina dell imposta sul | reddito | delle persone fisiche ) . tale articolo nel testo sostituito dall art . 5 , primo comma , della legge |
| 2004-285.txt | 560 | 560 | , primo comma , della legge 13 aprile 1977 , n . 114 ( modificazioni alla disciplina dell imposta sul | reddito | delle persone fisiche ) , e successivamente modificato dall art . 1 , primo comma , della legge 24 aprile |
| 2004-285.txt | 608 | 608 | per la formazione del bilancio annuale e pluriennale dello stato legge finanziaria 1980 ) prevedeva la deducibilità integrale , dal | reddito | complessivo , degli interessi passivi pagati in dipendenza di prestiti o mutui agrari di ogni specie . detta disciplina è |
| 2004-285.txt | 679 | 679 | b ) , del decreto legge 27 aprile 1990 , n . 90 ( disposizioni in materia di determinazione del | reddito | ai fini delle imposte sui redditi , di rimborsi dell imposta sul valore aggiunto e di contenzioso tributario , nonché |
| 2004-285.txt | 685 | 685 | 27 aprile 1990 , n . 90 ( disposizioni in materia di determinazione del reddito ai fini delle imposte sui | redditi | , di rimborsi dell imposta sul valore aggiunto e di contenzioso tributario , nonché altre disposizioni urgenti ) , convertito |
| 2004-285.txt | 733 | 733 | giugno 1990 , n . 165 , introduceva innovando rispetto al sistema previgente la deducibilità dei suddetti interessi passivi dal | reddito | complessivo , « nei limiti dei redditi dei terreni dichiarati » . detta limitazione , peraltro , per effetto dell |
| 2004-285.txt | 740 | 740 | introduceva innovando rispetto al sistema previgente la deducibilità dei suddetti interessi passivi dal reddito complessivo , « nei limiti dei | redditi | dei terreni dichiarati » . detta limitazione , peraltro , per effetto dell art . 14 , comma 1 , |
| 2004-285.txt | 873 | 873 | decreto legge , entrato in vigore il 1 giugno 1994 , ha eliminato il regime della “ deducibilità ” dal | reddito | complessivo , agli effetti dell irpef , degli interessi sui mutui agrari e introducendo l art . 13 bis nel |
| 2004-285.txt | 1198 | 1198 | , ha sottoposto al regime della “ detraibilità ” gli interessi passivi sui mutui agrari , « nei limiti dei | redditi | dei terreni dichiarati » ) si applichino « a partire dal periodo di imposta in corso alla data dell 8 |
| 2004-285.txt | 1273 | 1273 | passaggio dell onere relativo al pagamento degli interessi passivi sui mutui agrari dal regime della “ deducibilità ” integrale dal | reddito | complessivo a quello della “ detraibilità ” , sia pure ridotta , dall imposta lorda . il rimettente ha sollevato |
| 2004-285.txt | 1558 | 1558 | periodo d imposta sul quale commisurare l irpef è indubbiamente quello dell intero anno solare nel quale si produce il | reddito | ( art . 7 del d.p.r . n . 917 del 1986 ) , per cui sarebbe stata illogica la |
| 2004-285.txt | 1942 | 1942 | art . 23 del d.p.r . 13 aprile 1977 , n . 114 ( modificazioni alla disciplina dell imposta sul | reddito | delle persone fisiche ) , nella parte in cui estendeva la disciplina dell art . 5 , secondo comma , |
| 2004-285.txt | 1970 | 1970 | in cui estendeva la disciplina dell art . 5 , secondo comma , lettera c ) , alle dichiarazioni dei | redditi | da presentare nell anno 1977 , relative ai redditi percepiti nell anno 1976 . anche in quella sede i giudici |
| 2004-285.txt | 1979 | 1979 | , secondo comma , lettera c ) , alle dichiarazioni dei redditi da presentare nell anno 1977 , relative ai | redditi | percepiti nell anno 1976 . anche in quella sede i giudici a quibus avevano dubitato della legittimità costituzionale del citato |
| 2004-285.txt | 2489 | 2489 | della totale detraibilità degli interessi pagati , sì da rendere percorribile la via dell indebitamento anche per terreni di modesto | reddito | ) e di quelli che , conoscendo ex ante i limiti di detraibilità degli interessi , tale scelta abbiano compiuto |
| 2004-285.txt | 2542 | 2542 | . è , infatti , erroneo ritenere che un beneficio fiscale ( nella specie , quello della totale deducibilità dal | reddito | complessivo degli interessi passivi pagati sui mutui in questione ) previsto dalla pregressa disciplina normativa di settore ( nella specie |
| 2004-285.txt | 2661 | 2661 | anno dal quale è venuta meno l integralità del beneficio ) l interessato abbia goduto della possibilità di sottrarre dal | reddito | complessivo l onere degli interessi passivi sul mutuo stesso per il suo intero ammontare non comporta affatto che si sia |
| 2004-285.txt | 2772 | 2772 | dall ordinamento . in realtà , il passaggio dell onere in questione , dal regime della “ deducibilità ” dal | reddito | complessivo a quello della “ detraibilità ” dall imposta lorda , ha sostanzialmente modificato il sistema di determinazione del carico |
| 2004-29.txt | 76 | 76 | settembre 2001 , n . 350 ( disposizioni urgenti in vista dell introduzione dell euro in materia di tassazione dei | redditi | di natura finanziaria , di emersione di attività detenute all estero , di cartolarizzazione e di altre operazioni finanziarie ) |
| 2004-306.txt | 744 | 744 | e cioè dai rapporti tributari che sono in esso radicati , in ragione della residenza fiscale del soggetto produttore del | reddito | colpito o della collocazione nell ambito territoriale regionale del fatto cui si collega il sorgere dell obbligazione tributaria . e |
| 2004-306.txt | 857 | 857 | . 37 dello statuto speciale e 7 delle norme di attuazione in materia finanziaria ) di meccanismi di riparto dei | redditi | soggetti a imposizione nel caso di imprese operanti sia nel territorio siciliano sia in altri territori ( sentenza n . |
| 2004-37.txt | 3569 | 3569 | ad incidere su una disciplina che è di stretta pertinenza statale . 14 . l addizionale comunale all imposta sul | reddito | delle persone fisiche , istituita dall art . 1 del d.lgs . 28 settembre 1998 , n . 360 , |
| 2004-37.txt | 3639 | 3639 | fondamentalmente disciplinata dalla legge statale , anche se devoluta , quanto al gettito , agli enti locali con riguardo ai | redditi | prodotti nei rispettivi territori . l art . 1 , comma 2 , del decreto legislativo istitutivo prevede che l |
| 2004-37.txt | 3736 | 3736 | le modalità di attribuzione delle somme agli enti locali , in acconto sulla base dei dati relativi alle dichiarazioni dei | redditi | dell anno precedente , e in sede di conguaglio in base ai dati sulle dichiarazioni dell anno di riferimento . |
| 2004-37.txt | 3883 | 3883 | 1 del d.lgs . n . 360 del 1998 , anziché ai dati reali , ai dati statistici relativi ai | redditi | imponibili dei soggetti aventi domicilio fiscale nei singoli comuni , violi il ” principio di certezza delle risorse finanziarie sotteso |
| 2004-37.txt | 3951 | 3951 | fiscali , consentirebbe margini di discrezionalità nell aggiornamento e nella strutturazione dei dati , ed inoltre , avendo riguardo ai | redditi | imponibili dei contribuenti aventi domicilio fiscale nei singoli comuni , farebbe perdere ogni relazione con i redditi di lavoro dipendente |
| 2004-37.txt | 3968 | 3968 | avendo riguardo ai redditi imponibili dei contribuenti aventi domicilio fiscale nei singoli comuni , farebbe perdere ogni relazione con i | redditi | di lavoro dipendente o assimilati , che sono attribuiti per legge , ai fini dell imputazione dell addizionale , al |
| 2004-37.txt | 4011 | 4011 | cui il sostituto d imposta ha il domicilio fiscale alla data di effettuazione delle operazioni di conguaglio relative a detti | redditi | . 15 . la questione non è fondata . trattandosi di un addizionale istituita e regolata dalla legge dello stato |
| 2004-381.txt | 397 | 397 | bis al d.p.r . 22 dicembre 1986 , n . 917 recante “ approvazione del testo unico delle imposte sui | redditi | ” dal reddito imponibile ai fini irpef non rileva ai fini della base imponibile per le addizionali regionali e comunali |
| 2004-381.txt | 400 | 400 | . 22 dicembre 1986 , n . 917 recante “ approvazione del testo unico delle imposte sui redditi ” dal | reddito | imponibile ai fini irpef non rileva ai fini della base imponibile per le addizionali regionali e comunali , e che |
| 2005-225.txt | 52 | 52 | presidente della repubblica 29 settembre 1973 , n . 600 ( disposizioni comuni in materia di accertamento delle imposte sui | redditi | ) , nella parte in cui prevede che i prelevamenti effettuati nell ambito dei rapporti bancari siano posti , come |
| 2005-225.txt | 199 | 199 | non è fondata . va premesso che l assunto del rimettente , relativo alla indeducibilità delle componenti negative dal maggior | reddito | d impresa accertato in base alla norma impugnata , non solo è apodittico , ma risulta altresì smentito dalla più |
| 2005-225.txt | 392 | 392 | attività d impresa e siano , quindi , in definitiva , detratti i relativi costi , considerati in termini di | reddito | imponibile . deve , infine , escludersi la violazione del principio di eguaglianza in danno dei titolari di conti bancari |
| 2005-234.txt | 3631 | 3631 | 1996 , n . 510 ( disposizioni urgenti in materia di lavori socialmente utili , di interventi a sostegno del | reddito | e nel settore previdenziale ) , convertito , con modificazioni , dalla legge 28 novembre 1996 , n . 608 |
| 2005-275.txt | 193 | 193 | , secondo il quale , per l anno 1980 , sono esclusi dall ilor e non concorrono alla formazione del | reddito | imponibile ai fini dell irpef e dell irpeg i redditi percepiti da soggetti danneggiati dagli eventi sismici e prodotti nei |
| 2005-275.txt | 203 | 203 | sono esclusi dall ilor e non concorrono alla formazione del reddito imponibile ai fini dell irpef e dell irpeg i | redditi | percepiti da soggetti danneggiati dagli eventi sismici e prodotti nei comuni disastrati o danneggiati dal sisma , indicati nel decreto |
| 2005-275.txt | 377 | 377 | non domiciliati o non aventi sede ) nella stessa area , esclusi dal beneficio pur avendo subìto un analoga menomazione | reddituale | in conseguenza del danneggiamento dei propri fabbricati causato dai medesimi eventi sismici . 2 . – l avvocatura generale dello |
| 2005-275.txt | 511 | 511 | dovrebbe goderne in considerazione della ratio del beneficio stesso , identificata nella concessione di provvidenze in favore dei titolari di | redditi | di immobili ubicati nell area colpita dal sisma del novembre del 1980 e rimasti da questo danneggiati , ovunque tali |
| 2005-280.txt | 64 | 64 | 25 del d.p.r . 29 settembre 1973 , n . 602 , recante ( disposizioni sulla riscossione delle imposte sul | reddito | ) , come modificato dall art . 1 , comma 1 , lettera b ) , del d.lgs . 27 |
| 2005-280.txt | 176 | 176 | bis del d.p.r . 29 settembre 1973 , n . 600 , delle imposte dovute in base alla dichiarazione dei | redditi | , così compromettendo « il diritto del contribuente all effettiva conoscenza dell iscrizione a ruolo , procrastinandola a tempo indeterminato |
| 2005-320.txt | 107 | 107 | del presidente della repubblica , 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) – nel testo vigente sino al 31 dicembre 2003 – in materia di applicabilità dell imposta sul reddito delle |
| 2005-320.txt | 126 | 126 | sui redditi ) – nel testo vigente sino al 31 dicembre 2003 – in materia di applicabilità dell imposta sul | reddito | delle persone giuridiche allo stato ed agli altri enti pubblici , prevede , poi , che non si fa luogo |
| 2005-320.txt | 190 | 190 | irragionevolezza , poiché per un verso essa , con disposizione avente carattere interpretativo , esclude la soggezione all imposta sul | reddito | delle persone giuridiche dei ricordati fondi pubblici di agevolazione , mentre , per altro verso , sottrae i pagamenti indebiti |
| 2005-320.txt | 339 | 339 | era insorto in sede giurisprudenziale un contrasto interpretativo in ordine all assoggettabilità dei fondi pubblici di agevolazione all imposta sul | reddito | , anche se l orientamento prevalente , specie del giudice di legittimità , era nel senso dell applicabilità ai suddetti |
| 2005-72.txt | 584 | 584 | 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei | redditi | e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione delle dichiarazioni ) , con il |
| 2006-02.txt | 162 | 162 | , la stessa addizionale regionale all irpef determinata per l anno 2002 in un importo superiore all 1,4 % del | reddito | imponibile . secondo il giudice rimettente , la previsione di un addizionale di tale importo per gli anni successivi e |
| 2006-02.txt | 422 | 422 | – che pone il divieto di superare , nella determinazione dell addizionale , l indicato limite dell 1,4 % del | reddito | imponibile . né , sempre ad avviso del giudice a quo , la denunciata violazione di questo limite potrebbe ritenersi |
| 2006-02.txt | 620 | 620 | all irpef in ragione di quattro aliquote , sulla base di una « modulazione diversa e crescente per scaglioni di | reddito | » . per il rimettente , tale previsione di aliquote progressive sarebbe illegittima ( in relazione agli artt . 3 |
| 2006-02.txt | 1328 | 1328 | a allegata alla stessa legge , mediante l applicazione di quattro diverse aliquote , in relazione a distinti scaglioni di | reddito | imponibile ( cioè dello 0,9 % , fino ad € 15.493,71 ; dell 1,91 % , oltre tale importo e |
| 2006-02.txt | 1410 | 1410 | un addizionale di importo identico a quello già stabilito per il 2002 e quindi , in riferimento alle classi di | reddito | piú elevate , un aliquota complessivamente superiore al limite massimo dell 1,4 % del reddito imponibile fissato dall art . |
| 2006-02.txt | 1425 | 1425 | in riferimento alle classi di reddito piú elevate , un aliquota complessivamente superiore al limite massimo dell 1,4 % del | reddito | imponibile fissato dall art . 50 , comma 3 , secondo periodo , del decreto legislativo n . 446 del |
| 2006-02.txt | 1561 | 1561 | della norma censurata , che ha invece fissato anche per l anno 2003 un addizionale superiore all 1,4 % del | reddito | imponibile . tale rilievo di illegittimità costituzionale tuttavia non è fondato , perché il rimettente non tiene conto che il |
| 2006-02.txt | 1797 | 1797 | stabilisce la sospensione , fino al raggiungimento del suddetto accordo , dei soli « aumenti delle addizionali all imposta sul | reddito | delle persone fisiche per i comuni e le regioni , [ … ] deliberati successivamente al 29 settembre 2002 e |
| 2006-02.txt | 1872 | 1872 | identico a quello vigente nel 2002 – anche se comportante l applicazione di un addizionale superiore all 1,4 % del | reddito | imponibile , come consentito per l anno 2002 dall art . 4 , comma 3 bis , del decreto legge |
| 2006-02.txt | 2433 | 2433 | la legge statale vieti al legislatore regionale di strutturare l addizionale all irpef secondo più aliquote crescenti per scaglioni di | reddito | . dall affermata violazione di tale divieto il rimettente fa discendere il contrasto delle censurate disposizioni , da un lato |
| 2006-02.txt | 2741 | 2741 | caso di specie – anche attraverso un “ aliquota progressiva ” , articolata in più aliquote crescenti in funzione del | reddito | . deve inoltre negarsi che la costituzione stabilisca una riserva esclusiva di competenza legislativa dello stato in tema di progressività |
| 2006-02.txt | 2848 | 2848 | perseguite . nella specie , la scelta del legislatore regionale di articolare l addizionale all irpef secondo scaglioni crescenti di | reddito | non solo rispetta i limiti di imposizione posti dalla legge statale , ma sviluppa coerentemente , a livello regionale , |
| 2006-02.txt | 3038 | 3038 | che , contrariamente a quanto ritenuto dal giudice a quo , detta diversità di trattamento tra contribuenti aventi lo stesso | reddito | imponibile , costituirebbe la necessaria conseguenza non già della progressività dell addizionale , ma dell esercizio dell autonomo potere degli |
| 2006-155.txt | 236 | 236 | quale si applicano le modifiche recate dal precedente comma 347 . il comma 349 interviene sulla disciplina dell imposta sul | reddito | , non solo trasformando le detrazioni per carichi di famiglia in « deduzioni per oneri di famiglia » , con |
| 2006-155.txt | 321 | 321 | cento . il comma 350 introduce , quindi , un contributo di solidarietà del 4 per cento sulla parte di | reddito | imponibile eccedente l importo di 100.000 euro . infine , il comma 352 dà facoltà ai contribuenti , in sede |
| 2006-155.txt | 345 | 345 | importo di 100.000 euro . infine , il comma 352 dà facoltà ai contribuenti , in sede di dichiarazione dei | redditi | per l anno 2005 , ad applicare « le disposizioni del testo unico delle imposte sui redditi in vigore al |
| 2006-155.txt | 362 | 362 | di dichiarazione dei redditi per l anno 2005 , ad applicare « le disposizioni del testo unico delle imposte sui | redditi | in vigore al 31 dicembre 2002 ovvero quelle in vigore al 31 dicembre 2004 , se più favorevoli » . |
| 2006-155.txt | 405 | 405 | ricorrente , siffatto intervento legislativo determinerebbe , nel suo complesso , un minor gettito dell irap e dell imposta sul | reddito | ( da stimarsi , a regime , in circa 6,5 miliardi ) , con rilevanti riflessi sulla finanza regionale , |
| 2006-334.txt | 1519 | 1519 | 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei | redditi | e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione delle dichiarazioni ) , con il |
| 2007-191.txt | 278 | 278 | di tale assimilazione , i contributi per la « formazione all autoimpiego » godono dell esenzione dall imposta locale sui | redditi | e da quella sul reddito delle persone fisiche prevista dall art . 4 della legge n . 476 del 1984 |
| 2007-191.txt | 283 | 283 | contributi per la « formazione all autoimpiego » godono dell esenzione dall imposta locale sui redditi e da quella sul | reddito | delle persone fisiche prevista dall art . 4 della legge n . 476 del 1984 ( norme in materia di |
| 2007-193.txt | 197 | 197 | ad acta , per il ripianamento del disavanzo sanitario regionale , consegua la automatica maggiorazione dell addizionale all imposta su | reddito | delle persone fisiche e dell aliquota dell imposta regionale sulle attività produttive , nella misura massima prevista dalla legislazione vigente |
| 2007-202.txt | 139 | 139 | anno finanziario 2006 ed a titolo iniziale e sperimentale , una quota pari al 5 per mille dell imposta sul | reddito | delle persone fisiche è destinata , in base alla scelta del contribuente , alle seguenti finalità : a ) sostegno |
| 2007-202.txt | 298 | 298 | alla quota di cui al comma 337 sono determinate sulla base degli incassi in conto competenza relativi all imposta sul | reddito | , sulla base delle scelte espresse dai contribuenti , risultanti dal rendiconto generale dello stato » . il comma 340 |
| 2007-202.txt | 1016 | 1016 | ministri 20 gennaio 2006 ( definizione delle modalità di destinazione della quota pari al 5 per mille dell imposta sul | reddito | delle persone fisiche , in base alla scelta del contribuente , per finalità di volontariato , ricerca scientifica e dell |
| 2007-202.txt | 1122 | 1122 | che le norme censurate creano e disciplinano un fondo statale , alimentato da una quota del gettito dell imposta sul | reddito | relativo al 2005 e destinato al finanziamento : a ) delle attività “ sociali ” svolte dalle associazioni di promozione |
| 2007-202.txt | 1936 | 1936 | ) ; b ) il singolo contribuente effettua la scelta di destinazione del 5 per mille della sua imposta sul | reddito | delle persone fisiche ( art . 4 , comma 1 ) , apponendo la firma in uno dei quattro riquadri |
| 2007-202.txt | 1965 | 1965 | comma 1 ) , apponendo la firma in uno dei quattro riquadri che figurano nei modelli per la dichiarazione dei | redditi | , corrispondenti rispettivamente alle quattro finalità individuate dal censurato comma 337 , e , soprattutto , indicando il codice fiscale |
| 2007-202.txt | 2026 | 2026 | il contribuente non appone la firma in uno dei quattro riquadri , il 5 per mille della sua imposta sul | reddito | non è destinato a nessuna delle corrispondenti finalità ( art . 5 ) ; d ) nel caso in cui |
| 2007-202.txt | 2162 | 2162 | ( art . 5 , comma 2 ) ; e ) le quote del 5 per mille dell imposta sul | reddito | sono iscritte in bilancio su un apposito fondo dello stato di previsione del ministero dell economia e delle finanze e |
| 2007-270.txt | 1040 | 1040 | , n . 322 , concernente il « regolamento recante modalità per la presentazione delle dichiarazioni relative alle imposte sui | redditi | , all imposta regionale sulle attività produttive e all imposta sul valore aggiunto , ai sensi dell articolo 3 , |
| 2007-270.txt | 1419 | 1419 | un ingiustificata disparità di trattamento , perché sottopone i contribuenti che hanno presentato entro il 31 ottobre 2003 dichiarazioni dei | redditi | tempestive ( nel rispetto , cioè , dei termini fissati dal citato art . 2 del d.p.r . n . |
| 2007-270.txt | 1731 | 1731 | con verosimile intento elusivo e confidando nella futura reiterazione del provvedimento straordinario di condono , hanno presentato la dichiarazione dei | redditi | entro il termine del 31 ottobre 2003 fissato ai fini del condono , ma oltre i termini stabiliti in via |
| 2007-270.txt | 1757 | 1757 | ottobre 2003 fissato ai fini del condono , ma oltre i termini stabiliti in via generale per le imposte sui | redditi | e l irap dal citato art . 2 del d.p.r . n . 322 del 1998 . a prescindere dalla |
| 2007-270.txt | 1946 | 1946 | legge n . 289 del 2002 anche a quei soggetti irpeg e irap che hanno presentato tempestivamente la dichiarazione dei | redditi | entro il 31 ottobre 2003 e riguardo ai quali il periodo di imposta non è coincidente con l anno solare |
| 2007-366.txt | 77 | 77 | del d.p.r . 29 settembre 1973 , n . 600 ( disposizioni comuni in materia di accertamento delle imposte sui | redditi | ) [ quest ultimo nel testo applicabile ratione temporis , anteriore alle modifiche ad esso apportate dal comma 27 dell |
| 2007-366.txt | 236 | 236 | comma , del d.p.r . 29 settembre 1973 , n . 602 , ( disposizioni sulla riscossione delle imposte sul | reddito | ) – « l applicazione delle disposizioni contenute nell art . 142 c.p.c . » . 2 . – il |
| 2007-366.txt | 545 | 545 | l art . 58 , primo comma , il quale stabilisce che « agli effetti dell applicazione delle imposte sui | redditi | ogni soggetto si intende domiciliato in un comune dello stato » ; b ) il secondo periodo del secondo comma |
| 2007-366.txt | 597 | 597 | fisiche non residenti nel territorio dello stato « hanno il domicilio fiscale nel comune in cui si è prodotto il | reddito | o , se il reddito è prodotto in piú comuni , nel comune in cui si è prodotto il reddito |
| 2007-366.txt | 602 | 602 | dello stato « hanno il domicilio fiscale nel comune in cui si è prodotto il reddito o , se il | reddito | è prodotto in piú comuni , nel comune in cui si è prodotto il reddito piú elevato » ; c |
| 2007-366.txt | 617 | 617 | reddito o , se il reddito è prodotto in piú comuni , nel comune in cui si è prodotto il | reddito | piú elevato » ; c ) l art . 60 , primo comma , lettera c ) , secondo cui |
| 2007-55.txt | 61 | 61 | decreto del presidente della repubblica 29 settembre 1973 , n . 602 , ( disposizioni sulla riscossione delle imposte sul | reddito | ) – norma applicabile ad un processo esecutivo in corso al momento dell entrata in vigore del decreto legislativo 26 |
| 2008-102.txt | 160 | 160 | ) , del d.p.r . 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) ; agli artt . 3 e 53 cost . ; all art . 117 , primo comma , cost |
| 2008-102.txt | 5200 | 5200 | ) , del d.p.r . 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) » , per cui , « nei confronti di una persona fisica , perché una plusvalenza possa costituire “ |
| 2008-102.txt | 5221 | 5221 | ) » , per cui , « nei confronti di una persona fisica , perché una plusvalenza possa costituire “ | reddito | diverso ” [ … ] , è necessario l intento speculativo » , il quale « non può avere un |
| 2008-102.txt | 6122 | 6122 | e che oggi potrebbe definirsi valutazione legale tipica di un oggettiva strumentalità del comportamento del contribuente alla produzione di un | reddito | ; relazione funzionale che costituisce , nella specie , l effettiva ratio del tributo statale . le censure basate sulla |
| 2008-102.txt | 6511 | 6511 | opera la richiamata valutazione legale tipica . l imposta statale e quella regionale , pur riguardando lo stesso tipo di | reddito | , sono dunque ispirate a diverse rationes : mentre la ratio posta a base dell art . 67 del d.p.r |
| 2008-102.txt | 6546 | 6546 | dell art . 67 del d.p.r . n . 917 del 1986 risponde al principio generale di tassare il “ | reddito | diverso ” costituito dalla plusvalenza in considerazione delle caratteristiche oggettive dell operazione di acquisto inter vivos e di successiva cessione |
| 2008-102.txt | 6623 | 6623 | , perciò , comporta , oltre all indicata sovrapposizione , l assoggettamento a tassazione , in un ottica di “ | reddito | entrata ” , di tutte le plusvalenze , in qualsiasi tempo realizzate , per il solo fatto dell esistenza di |
| 2008-102.txt | 6748 | 6748 | del d.p.r . n . 917 del 1986 e , pertanto , in funzione di un concetto economico di “ | reddito | prodotto ” ; quello regionale , che non solo aggrava l imposizione sulle plusvalenze realizzate nel quinquennio , ma – |
| 2008-102.txt | 6774 | 6774 | , che non solo aggrava l imposizione sulle plusvalenze realizzate nel quinquennio , ma – nella suddetta ottica di “ | reddito | entrata ” – la estende per un tempo indeterminato ad altre ipotesi , non collegate alle suddette condizioni . l |
| 2008-102.txt | 7369 | 7369 | non residenti nel territorio dello stato , hanno il domicilio fiscale « nel comune in cui si è prodotto il | reddito | o , se il reddito si è prodotto in piú comuni , nel comune in cui si è prodotto il |
| 2008-102.txt | 7374 | 7374 | stato , hanno il domicilio fiscale « nel comune in cui si è prodotto il reddito o , se il | reddito | si è prodotto in piú comuni , nel comune in cui si è prodotto il reddito piú elevato » . |
| 2008-102.txt | 7390 | 7390 | o , se il reddito si è prodotto in piú comuni , nel comune in cui si è prodotto il | reddito | piú elevato » . da tale previsione consegue che , in tutti i casi in cui le persone fisiche residenti |
| 2008-102.txt | 7416 | 7416 | tale previsione consegue che , in tutti i casi in cui le persone fisiche residenti anagraficamente all estero realizzano il | reddito | plusvalenza in sardegna quale loro maggiore reddito prodotto in italia , esse devono considerarsi per ciò stesso soggetti fiscalmente domiciliati |
| 2008-102.txt | 7423 | 7423 | i casi in cui le persone fisiche residenti anagraficamente all estero realizzano il reddito plusvalenza in sardegna quale loro maggiore | reddito | prodotto in italia , esse devono considerarsi per ciò stesso soggetti fiscalmente domiciliati in sardegna e , quindi , non |
| 2008-102.txt | 11745 | 11745 | , qualora siano titolari di diritti reali sugli immobili ubicati in sardegna , hanno – ove non godano di maggiori | redditi | prodotti in italia fuori dal territorio sardo – domicilio fiscale in sardegna ai sensi dell art . 58 del d.p.r |
| 2008-102.txt | 11855 | 11855 | suddette esclusioni dall imposta sono giustificate dal fatto che i soggetti esclusi già contribuiscono alle finanze regionali pagando imposte sui | redditi | riscosse nel territorio della regione , il cui gettito è a questa attribuito per i sette decimi in base all |
| 2008-102.txt | 11943 | 11943 | ma solo probabile , tra il domicilio fiscale nella regione sardegna e il pagamento nella medesima regione delle imposte sui | redditi | . ad esempio , nel caso dei titolari di redditi inferiori ai minimi imponibili o comunque esenti , il soggetto |
| 2008-102.txt | 11953 | 11953 | sardegna e il pagamento nella medesima regione delle imposte sui redditi . ad esempio , nel caso dei titolari di | redditi | inferiori ai minimi imponibili o comunque esenti , il soggetto , benché fiscalmente domiciliato in sardegna , non è tenuto |
| 2008-102.txt | 11979 | 11979 | comunque esenti , il soggetto , benché fiscalmente domiciliato in sardegna , non è tenuto al pagamento delle imposte sui | redditi | . va poi osservato che , anche a voler accedere alla tesi della resistente , si creerebbe un irragionevole disparità |
| 2008-102.txt | 12054 | 12054 | in sardegna , che , non possedendo « seconde case » , sopporterebbe , con il pagamento delle imposte sui | redditi | , il carico economico della tutela dell ambiente e della protezione del turismo sostenibile , derivante anche dalle seconde case |
| 2008-102.txt | 12211 | 12211 | medesima . in ogni caso , l obiezione fondata sull asserita equiparabilità tra le quote di gettito delle imposte sui | redditi | attribuite alla regione e il gettito del prelievo immobiliare regionale non giustifica certamente l esclusione delle persone nate in sardegna |
| 2008-102.txt | 20560 | 20560 | e non sul risultato utile complessivo » . il tributo in esame , infatti , non costituisce un imposta sul | reddito | d impresa , per la quale soltanto potrebbe porsi un problema di valutazione del « risultato utile complessivo » , |
| 2008-11.txt | 58 | 58 | del d.p.r . 29 settembre 1973 , n . 600 ( disposizioni comuni in materia di accertamento delle imposte sui | redditi | ) , e l impugnazione di una cartella di pagamento dell iva relativa all anno 2000 , emessa ai sensi |
| 2008-145.txt | 324 | 324 | – nello stabilire che le « modalità tecniche di trasmissione in via telematica dei dati » relativi alle dichiarazioni dei | redditi | di cui al precedente comma 53 ( comma 54 ) ed all « import / export alle regioni » ( |
| 2008-145.txt | 1021 | 1021 | attuazione , nonché le modalità per il versamento dell imposta regionale sulle attività produttive e dell addizionale dell imposta sul | reddito | delle persone fisiche » . 4 . 2 . – secondo la ricorrente , il comma 661 víola il « |
| 2008-145.txt | 1210 | 1210 | art . 37 dello statuto , si limita a disporre che , con riferimento all imposta relativa alle quote del | reddito | da attribuire agli stabilimenti ed impianti siti nel territorio della regione di imprese industriali e commerciali aventi la sede centrale |
| 2008-162.txt | 1783 | 1783 | , nello stato in cui si trova , è di per se stessa utile ed atta a produrre un proprio | reddito | » ( cfr . , altresì , artt . 33 ss . , d.p.r . 22 dicembre 1986 , n |
| 2008-162.txt | 1906 | 1906 | , nonché gli edifici sospesi o galleggianti , stabilmente assicurati al suolo , purché risultino verificate le condizioni funzionali e | reddituali | di cui al comma 1 . del pari sono considerate unità immobiliari i manufatti prefabbricati ancorché semplicemente appoggiati al suolo |
| 2008-162.txt | 1938 | 1938 | immobiliari i manufatti prefabbricati ancorché semplicemente appoggiati al suolo , quando siano stabili nel tempo e presentino autonomia funzionale e | reddituale | » . anche in materia fiscale e fino all entrata in vigore dell art . 1 , comma 540 , |
| 2008-162.txt | 2609 | 2609 | turbine , che contribuiscono in via ordinaria ad assicurare , ad una unità immobiliare , una specifica autonomia funzionale e | reddituale | stabile nel tempo , sono da considerare elementi idonei a descrivere l unità stessa ed influenti rispetto alla quantificazione della |
| 2008-356.txt | 31 | 31 | – aventi ad oggetto l impugnazione , rispettivamente , di : a ) alcuni avvisi di accertamento delle imposte sui | redditi | , dell irap e dell iva , notificati in data 10 ottobre 2005 e riguardanti i periodi d imposta dal |
| 2008-356.txt | 370 | 370 | , n . 633 ( e successive modificazioni ) , per la notificazione degli avvisi di accertamento delle imposte sui | redditi | e sul valore aggiunto ( ordinanza r.o . n . 124 del 2008 ) , nonché nella parte in cui |
| 2008-356.txt | 539 | 539 | che la disposizione denunciata – nello stabilire la proroga di due anni dei termini per l accertamento delle imposte sui | redditi | e dell iva per i contribuenti che non si siano avvalsi delle agevolazioni fiscali di cui agli artt . da |
| 2008-373.txt | 57 | 57 | ) , del d.p.r . 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) , nella parte in cui esclude la deducibilità dal reddito complessivo , ai fini delle imposte dirette , degli |
| 2008-373.txt | 68 | 68 | 917 ( approvazione del testo unico delle imposte sui redditi ) , nella parte in cui esclude la deducibilità dal | reddito | complessivo , ai fini delle imposte dirette , degli assegni periodici corrisposti al coniuge a séguito di separazione o divorzio |
| 2008-373.txt | 188 | 188 | le quali , invece – nella misura in cui risultano da provvedimenti dell autorità giudiziaria – , sono deducibili dal | reddito | complessivo , ai fini delle imposte dirette ( art . 10 , comma 1 , lettera d , del d.p.r |
| 2008-373.txt | 672 | 672 | ordinanza n . 370 del 1999 , che ha ritenuto non illegittima costituzionalmente la normativa che consente la deduzione dal | reddito | imponibile degli assegni alimentari limitatamente alla misura risultante da provvedimento dell autorità giudiziaria e la esclude per la prestazione alimentare |
| 2009-227.txt | 1087 | 1087 | regio decreto legge 13 aprile 1939 , n . 652 ( accertamento generale dei fabbricati urbani , rivalutazione del relativo | reddito | e formazione del nuovo catasto edilizio urbano ) , convertito , con modificazioni , dalla legge 11 agosto 1939 , |
| 2009-227.txt | 1156 | 1156 | urbani » i fabbricati « diversi dai fabbricati rurali » , mentre questi ultimi – poiché non produttivi di un | reddito | autonomo – andavano iscritti , unitamente all area sulla quale insistevano , nel « catasto dei terreni » . da |
| 2009-227.txt | 1844 | 1844 | riconosciuto « alle costruzioni strumentali alle attività agricole di cui all art . 29 del testo unico delle imposte sui | redditi | » , cioè , rendendo esplicito il contenuto della richiamata disposizione , « a ) [ alle ] attività dirette |
| 2009-238.txt | 770 | 770 | tali prelievi , al d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte su | reddito | ) . in particolare , l art . 57 , comma 1 , alinea e lettera a ) , di |
| 2009-238.txt | 5174 | 5174 | e alla tipologia di attività svolte , sulla base di parametri [ … ] che tengano anche conto di indici | reddituali | articolati per fasce di utenza e territoriali » ( comma 2 ) , e costituisce « il corrispettivo per lo |
| 2009-299.txt | 1551 | 1551 | 22 luglio 1998 , n . 322 ( regolamento recante modalità per la presentazione delle dichiarazioni relative alle imposte sui | redditi | , all imposta regionale sulle attività produttive e all imposta sul valore aggiunto , ai sensi dell articolo 3 , |
| 2009-299.txt | 1720 | 1720 | . 322 del 1998 , nel testo attualmente vigente ) , ovvero , per gli enti soggetti all imposta sul | reddito | delle persone giuridiche e i soggetti non tenuti alla presentazione della dichiarazione dei redditi , « entro l ultimo giorno |
| 2009-299.txt | 1734 | 1734 | gli enti soggetti all imposta sul reddito delle persone giuridiche e i soggetti non tenuti alla presentazione della dichiarazione dei | redditi | , « entro l ultimo giorno del nono mese successivo a quello di chiusura del periodo d imposta » ( |
| 2009-334.txt | 1243 | 1243 | . 36 dello statuto regionale stabilisce che : a ) « al fabbisogno finanziario della regione si provvede con i | redditi | patrimoniali della regione a mezzo di tributi , deliberati dalla medesima » ( primo comma ) ; b ) « |
| 2009-74.txt | 245 | 245 | alla regione , al fine di garantirne l autonomia finanziaria , i « sei decimi del gettito dell imposta sul | reddito | delle persone fisiche » riscosse nel territorio della regione stessa e l art . 1 , comma 4 , del |
| 2009-74.txt | 381 | 381 | gennaio 1963 , n . 1 , recante lo statuto speciale della regione friuli venezia giulia , le ritenute sui | redditi | da pensione , di cui all articolo 49 , comma 2 , lettera a ) , del testo unico delle |
| 2009-74.txt | 404 | 404 | , di cui all articolo 49 , comma 2 , lettera a ) , del testo unico delle imposte sui | redditi | di cui al decreto del presidente della repubblica 22 dicembre 1986 , n . 917 e successive modificazioni , riferite |
| 2009-74.txt | 469 | 469 | di tali norme , le quali non pongono limiti all attribuzione alla regione dei sei decimi dell irpef relativa ai | redditi | da pensione dei soggetti residenti nel territorio regionale ; b ) l art . 65 dello statuto speciale , perché |
| 2009-74.txt | 662 | 662 | attuale andamento del gettito , come , a mero titolo esemplificativo , quella che fa uscire dal precitato ambito i | redditi | dei cittadini del territorio regionale nel momento in cui l emolumento percepito si trasforma da reddito di lavoro in reddito |
| 2009-74.txt | 678 | 678 | dal precitato ambito i redditi dei cittadini del territorio regionale nel momento in cui l emolumento percepito si trasforma da | reddito | di lavoro in reddito di quiescenza » ( comma 7 ) . 1 . 2 . – quanto al secondo |
| 2009-74.txt | 682 | 682 | redditi dei cittadini del territorio regionale nel momento in cui l emolumento percepito si trasforma da reddito di lavoro in | reddito | di quiescenza » ( comma 7 ) . 1 . 2 . – quanto al secondo periodo della disposizione censurata |
| 2009-74.txt | 1005 | 1005 | successivo art . 49 le attribuisce la « quota fissa » dei « sei decimi del gettito dell imposta sul | reddito | delle persone fisiche » ( primo comma , numero 1 ) riscossa nel territorio della regione stessa . tali norme |
| 2009-74.txt | 1063 | 1063 | 2007 , secondo cui fra le entrate regionali sono comprese , nella misura dei sei decimi , le ritenute sui | redditi | da pensione , « riferite ai soggetti passivi residenti nella [ … ] regione , ancorché riscosse fuori del territorio |
| 2009-74.txt | 1182 | 1182 | – come ammesso dalla stessa difesa erariale – un limite all ammontare annuo statutariamente spettante alla regione delle ritenute sui | redditi | da pensione percepiti dai soggetti passivi residenti nella medesima regione , ancorché riscosse fuori del territorio regionale , e víola |
| 2010-116.txt | 632 | 632 | , per il quale : a . 1 . ) « al fabbisogno finanziario della regione si provvede con i | redditi | patrimoniali della regione a mezzo di tributi , deliberati dalla medesima » ( primo comma ) ; a . 2 |
| 2010-116.txt | 731 | 731 | sede centrale fuori del territorio della regione , ma che in essa hanno stabilimenti ed impianti , nell accertamento dei | redditi | viene determinata la quota del reddito da attribuire agli stabilimenti ed impianti medesimi » ( primo comma ) ; b |
| 2010-116.txt | 737 | 737 | regione , ma che in essa hanno stabilimenti ed impianti , nell accertamento dei redditi viene determinata la quota del | reddito | da attribuire agli stabilimenti ed impianti medesimi » ( primo comma ) ; b . 2 . ) . « |
| 2010-116.txt | 1124 | 1124 | procede , d intesa con l ufficio nel cui distretto si trovano gli stabilimenti ed impianti , al riparto dei | redditi | soggetti ad imposta di ricchezza mobile . il riparto è comunicato agli uffici nei cui distretti l impresa ha stabilimenti |
| 2010-116.txt | 1170 | 1170 | della conseguente iscrizione a ruolo . il ministro per le finanze risolve i contrasti tra uffici per il riparto del | reddito | d intesa con l assessore regionale delle finanze » ( primo comma ) ; e . 2 . ) « |
| 2010-116.txt | 1200 | 1200 | ( primo comma ) ; e . 2 . ) « spettano , altresí , alla regione i tributi sui | redditi | di lavoro dei dipendenti delle imprese industriali e commerciali di cui al comma precedente , che sono addetti agli stabilimenti |
| 2010-116.txt | 1285 | 1285 | territorio della regione e stabilimenti e impianti fuori di essa . in tal caso l imposta relativa alle quote di | reddito | afferenti all attività degli stabilimenti e impianti situati fuori della regione , è iscritta nei ruoli degli uffici delle imposte |
| 2010-116.txt | 1323 | 1323 | uffici delle imposte dirette nel cui distretto sono situati detti stabilimenti e impianti . l imposta relativa alle quote di | reddito | afferenti alle attività della sede centrale e degli stabilimenti ed impianti situati nel territorio della regione è iscritta nei ruoli |
| 2010-116.txt | 2586 | 2586 | in tal caso , le suddette disposizioni stabiliscono che è eccezionalmente riservata alla regione la quota di imposta relativa al | reddito | di impresa e di lavoro dipendente riferibile a detti stabilimenti ed impianti . la specificità di tale previsione limitata , |
| 2010-116.txt | 2634 | 2634 | imprese industriali e commerciali ed ai dipendenti di queste e , dal punto di vista oggettivo , alle imposte sui | redditi | rende evidente che il criterio del luogo di realizzazione del presupposto costituisce , appunto , solo una tassativa e circoscritta |
| 2010-116.txt | 3297 | 3297 | , norma sicuramente eccezionale . basta considerare che in base ad un principio della legislazione statale , l imposta sui | redditi | grava sull impresa nella essenziale sua unità e sorge , secondo la regola della territorialità del tributo , nel luogo |
| 2010-116.txt | 3374 | 3374 | contro , ha significato e portata di eccezione , introdotta dal legislatore statutario per dare , limitatamente all imposta sul | reddito | ( o , come risulta specificato nell art . 7 del decreto del 1965 , sulla ricchezza mobile ) , |
| 2010-116.txt | 3493 | 3493 | lungi dall esprimere un principio generale , attribuisce , in via eccezionale , alla regione una quota di imposta sui | redditi | prodotti da imprese aventi sede fuori del territorio , commisurata al reddito prodotto da stabilimenti ed impianti situati in sicilia |
| 2010-116.txt | 3505 | 3505 | , alla regione una quota di imposta sui redditi prodotti da imprese aventi sede fuori del territorio , commisurata al | reddito | prodotto da stabilimenti ed impianti situati in sicilia , estendendo in questo modo le entrate tributarie spettanti alla regione [ |
| 2010-116.txt | 3592 | 3592 | art . 37 stat . ; ed il secondo comma , che coerentemente attribuisce alla regione i corrispondenti tributi sui | redditi | di lavoro , prova che , al di fuori della materia attinente alle imprese con stabilimenti ed impianti in sicilia |
| 2010-116.txt | 3829 | 3829 | e cioè dai rapporti tributari che sono in esso radicati , in ragione della residenza fiscale del soggetto produttore del | reddito | colpito o della collocazione nell ambito territoriale regionale del fatto cui si collega il sorgere dell obbligazione tributaria » ; |
| 2010-116.txt | 3946 | 3946 | . 37 dello statuto speciale e 7 delle norme di attuazione in materia finanziaria ) di meccanismi di riparto dei | redditi | soggetti a imposizione nel caso di imprese operanti sia nel territorio siciliano sia in altri territori » ( sentenza n |
| 2010-116.txt | 5385 | 5385 | n . 81 del 1973 , la quale ha affermato , con riferimento all ipotesi di « ritenute erariali sui | redditi | di categoria c / 2 dei dipendenti statali e dei dipendenti di enti parastatali » , che « non si |
| 2010-116.txt | 6618 | 6618 | , non rientrando ovviamente l iva ( ivi compresa quella in esame sui monopoli ) nella categoria delle imposte sui | redditi | , non sono applicabili nella specie , contrariamente a quanto sostenuto dalla ricorrente , gli artt . 37 dello statuto |
| 2010-116.txt | 6659 | 6659 | e 7 delle norme di attuazione , i quali ( come si è visto ) riguardano esclusivamente le imposte sui | redditi | . 2.4.4 . la regione rivendica , in quarto luogo , il gettito dell imposta sugli interessi ed altri proventi |
| 2010-116.txt | 7035 | 7035 | che come già notato in precedenza non è controversa tra le parti la spettanza regionale della quota delle imposte sui | redditi | di impresa o di lavoro dipendente afferente agli stabilimenti od impianti ubicati in sicilia ed appartenenti ad imprese pubbliche o |
| 2010-201.txt | 470 | 470 | erariali , sia , infine , del gettito derivante dall aliquota media di equilibrio dell addizionale regionale all imposta sul | reddito | delle persone fisiche , sufficiente ad assicurare al complesso delle regioni un ammontare di risorse tale da pareggiare esattamente l |
| 2010-201.txt | 898 | 898 | finanziate » dal gettito derivante da una compartecipazione all iva , dal gettito derivante da una compartecipazione all imposta sul | reddito | delle persone fisiche , dalla imposizione immobiliare ( art . 12 , lettera b del comma 1 ) ; d |
| 2010-302.txt | 501 | 501 | avvicinare i valori di tali beni a quelli di mercato , sulla base cioè delle potenzialità degli stessi di produrre | reddito | in un contesto specifico . tale processo evolutivo è in corso da diversi decenni ed ha indotto questa corte ad |
| 2010-302.txt | 745 | 745 | . n . 269 del 2003 , con un nuovo meccanismo , che incide soprattutto sulle aree maggiormente produttive di | reddito | , cioè quelle su cui insistono pertinenze destinate ad attività commerciali , terziario direzionali e di produzione di beni e |
| 2010-302.txt | 892 | 892 | costituzionale . si tratta infatti di una linea di valorizzazione dei beni pubblici , che mira ad una loro maggiore | redditività | per lo stato , vale a dire per la generalità dei cittadini , diminuendo proporzionalmente i vantaggi dei soggetti particolari |
| 2010-302.txt | 1389 | 1389 | utilizzazioni , ad esempio abitative . la differenza di trattamento trova giustificazione nella diversa attitudine dei beni pubblici a produrre | reddito | per i concessionari , che certamente è maggiore se gli stessi vengono destinati alle attività considerate dalla norma censurata , |
| 2010-342.txt | 306 | 306 | ) , del d.p.r . 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) , di seguito tuir , fosse possibile assumere quale valore iniziale sulla base del quale calcolare , appunto , |
| 2010-342.txt | 414 | 414 | accedere a tale meccanismo di calcolo delle plusvalenze rientranti , in linea di principio , nel novero dei cosiddetti « | redditi | diversi » soggetti , come tali , a tassazione ( o delle minusvalenze ) era il pagamento di un imposta |
| 2011-152.txt | 1030 | 1030 | 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei | redditi | e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione delle dichiarazioni ) . la sua |
| 2011-247.txt | 982 | 982 | 289 del 2002 prevedono tre diverse ipotesi di definizione agevolata di tributi : 1 ) la « definizione automatica di | redditi | di impresa e di lavoro autonomo per gli anni pregressi mediante autoliquidazione » ( art . 7 ) ; 2 |
| 2011-281.txt | 63 | 63 | comma 1 , del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte sul | reddito | ) , il quale , nel contesto della disciplina della riscossione coattiva delle imposte sul reddito effettuata mediante espropriazione immobiliare |
| 2011-281.txt | 79 | 79 | riscossione delle imposte sul reddito ) , il quale , nel contesto della disciplina della riscossione coattiva delle imposte sul | reddito | effettuata mediante espropriazione immobiliare , dispone che : « se il terzo incanto ha esito negativo , il concessionario , |
| 2011-281.txt | 1459 | 1459 | discrezionale di rigettare l istanza di assegnazione . in particolare , il fatto che nella riscossione coattiva delle imposte sul | reddito | mediante espropriazione forzata immobiliare il legislatore ha determinato in una misura fissa e speciale il prezzo di assegnazione dell immobile |
| 2011-281.txt | 3035 | 3035 | nelle due normative , del tutto diversi . tale prezzo base , infatti , era originariamente calcolato in relazione al | reddito | imponibile ai fini dell imposta locale sui redditi , moltiplicato per venti ( art . 84 del d.p.r . n |
| 2011-281.txt | 3043 | 3043 | tale prezzo base , infatti , era originariamente calcolato in relazione al reddito imponibile ai fini dell imposta locale sui | redditi | , moltiplicato per venti ( art . 84 del d.p.r . n . 602 del 1973 , richiamato dall art |
| 2011-323.txt | 165 | 165 | due successivi , nei confronti dei soggetti passivi che versano contributi agli enti bilaterali che erogano prestazioni di sostegno al | reddito | sulla base di criteri definiti dalla giunta provinciale , è riconosciuta una detrazione dell irap dovuta alla provincia pari al |
| 2011-323.txt | 264 | 264 | territorio provinciale . con provvedimento della giunta provinciale sono inoltre individuati gli enti bilaterali che erogano prestazioni di sostegno al | reddito | che danno diritto alla detrazione d imposta disciplinata da questo comma » . secondo il ricorrente , tale comma è |
| 2012-02.txt | 197 | 197 | , rispettivamente , che : a ) « a decorrere dal periodo d imposta 2010 , i soggetti aventi un | reddito | imponibile ai fini dell addizionale regionale irpef non superiore a 12.500,00 euro sono esentati dal pagamento dell addizionale regionale irpef |
| 2012-02.txt | 262 | 262 | ; b ) « a decorrere dal periodo d imposta 2010 , i soggetti con figli a carico aventi un | reddito | imponibile ai fini dell addizionale regionale irpef non superiore a 25.000,00 euro sono esentati dal pagamento dell addizionale regionale irpef |
| 2012-135.txt | 507 | 507 | 26 febbraio 1948 , n . 2 , secondo cui « al fabbisogno finanziario della regione si provvede con i | redditi | patrimoniali della regione a mezzo di tributi , deliberati dalla medesima » ; 2 ) dell art . 2 [ |
| 2012-135.txt | 2579 | 2579 | ) 23 , comma 8 ( riduzione dal 10 al 4 per cento della ritenuta di acconto dell imposta sul | reddito | ) ; b ) 23 , comma 45 ( istituzione della zona franca di lampedusa , a condizione della previa |
| 2012-142.txt | 537 | 537 | di tutte le altre entrate tributarie erariali , dirette o indirette , comunque denominate , inclusa l imposta locale sui | redditi | , ad eccezione di quelle di spettanza regionale o di altri enti pubblici » . ad avviso della ricorrente , |
| 2012-142.txt | 3294 | 3294 | di tutte le altre entrate tributarie erariali , dirette o indirette , comunque denominate , inclusa l imposta locale sui | redditi | , ad eccezione di quelle di spettanza regionale o di altri enti pubblici » . infine , lamenta , in |
| 2012-142.txt | 4946 | 4946 | ) 23 , comma 8 ( riduzione dal 10 al 4 per cento della ritenuta di acconto dell imposta sul | reddito | ) ; b ) 23 , comma 45 ( istituzione della zona franca di lampedusa , a condizione della previa |
| 2012-223.txt | 1662 | 1662 | discriminatorio sarebbe ancor più evidente alla luce della diversa disciplina riservata al contributo di solidarietà oltre i 300.000 euro di | reddito | , previsto per gli altri cittadini , dall art . 2 del decreto legge 13 agosto 2011 n . 138 |
| 2012-223.txt | 1743 | 1743 | quale , sebbene giustificato dalla medesima ratio , prevedrebbe una soglia superiore , un aliquota inferiore e la deducibilità dal | reddito | complessivo . 7 . i tar per l umbria e per la calabria ( reg . ord . nn . |
| 2012-223.txt | 6583 | 6583 | rimettenti con riferimento agli articoli 3 e 53 cost . il tributo che interessa incide su una particolare voce di | reddito | di lavoro , che è parte di un reddito lavorativo complessivo già sottoposto ad imposta in condizioni di parità con |
| 2012-223.txt | 6592 | 6592 | . il tributo che interessa incide su una particolare voce di reddito di lavoro , che è parte di un | reddito | lavorativo complessivo già sottoposto ad imposta in condizioni di parità con tutti gli altri percettori di reddito di lavoro ; |
| 2012-223.txt | 6609 | 6609 | parte di un reddito lavorativo complessivo già sottoposto ad imposta in condizioni di parità con tutti gli altri percettori di | reddito | di lavoro ; e introduce , quindi , senza alcuna giustificazione , un elemento di discriminazione soltanto ai danni della |
| 2012-223.txt | 6661 | 6661 | giudiziaria . con la sua applicazione , infatti , viene colpita piú gravemente , a parità di capacità contributiva per | redditi | di lavoro , esclusivamente detta categoria . ove , poi , si potesse prescindere da tale pur decisiva considerazione , |
| 2012-223.txt | 7607 | 7607 | beneficio economico dalla predetta « riduzione » , ma agiscono come « sostituti d imposta » per le imposte sui | redditi | , trattenendo gli importi indicati dalla norma denunciata ( quali « ritenute alla fonte » ) e provvedendo al loro |
| 2012-223.txt | 7674 | 7674 | 3 del d.p.r . 29 settembre 1973 , n . 602 , recante « disposizioni sulla riscossione delle imposte sul | reddito | » ) . inoltre , la permanenza degli obblighi previdenziali al lordo della « riduzione » ( terzo periodo dell |
| 2012-223.txt | 8060 | 8060 | il presupposto economicamente rilevante in relazione al quale è previsto il prelievo è , con tutta evidenza , il complessivo | reddito | di lavoro conseguito dal dipendente pubblico nel periodo dal 1 gennaio 2011 al 31 dicembre 2013 . le stesse modalità |
| 2012-223.txt | 8138 | 8138 | competenze fisse che di quelle accessorie , ricollega la misura , più che al trattamento economico del dipendente , al | reddito | da lavoro pubblico , che concorre a formare il calcolo del risultato impositivo . occorre , perciò , concludere che |
| 2012-223.txt | 8534 | 8534 | 53 cost . l introduzione di una imposta speciale , sia pure transitoria ed eccezionale , in relazione soltanto ai | redditi | di lavoro dei dipendenti delle pubbliche amministrazioni inserite nel conto economico consolidato della pubblica amministrazione víola , infatti , il |
| 2012-223.txt | 8585 | 8585 | imposta economicamente rilevante . tale violazione si manifesta sotto due diversi profili . da un lato , a parità di | reddito | lavorativo , il prelievo è ingiustificatamente limitato ai soli dipendenti pubblici . d altro lato , il legislatore , pur |
| 2012-223.txt | 8637 | 8637 | n . 138 del 2011 ) il contributo di solidarietà ( di indubbia natura tributaria ) del 3 % sui | redditi | annui superiori a 300.000,00 euro , al fine di reperire risorse per la stabilizzazione finanziaria , ha inopinatamente scelto di |
| 2012-241.txt | 4666 | 4666 | su proposta del ministro dell economia e delle finanze ) in misura pari al 3 per cento sulla parte del | reddito | complessivo ( determinato ai sensi dell art . 8 del d.p.r . 22 dicembre 1986 , n . 917 , |
| 2012-241.txt | 4694 | 4694 | . 8 del d.p.r . 22 dicembre 1986 , n . 917 , recante « testo unico delle imposte sui | redditi | » ) eccedente l importo di 300.000 euro lordi annui . la disposizione è impugnata in combinato disposto con il |
| 2012-241.txt | 4852 | 4852 | nel territorio della regione stessa : [ . . . ] 1 ) sei decimi del gettito dell imposta sul | reddito | delle persone fisiche » ( art . 49 , primo comma , alinea e numero 1 , dello statuto ) |
| 2012-241.txt | 5139 | 5139 | , riscossione e contenzioso lo stesso comma 2 stabilisce che « si applicano le disposizioni vigenti per le imposte sui | redditi | » ( quinto periodo del comma ) . dalla natura di imposta sui redditi discende la spettanza allo stato non |
| 2012-241.txt | 5153 | 5153 | disposizioni vigenti per le imposte sui redditi » ( quinto periodo del comma ) . dalla natura di imposta sui | redditi | discende la spettanza allo stato non dell intero gettito del contributo di solidarietà riscosso nel territorio regionale , ma solo |
| 2012-241.txt | 6509 | 6509 | maggior gettito complessivo derivante dalla fissazione nella misura unica del 20 per cento delle ritenute e delle imposte sostitutive sui | redditi | di capitale di cui all art . 44 del d.p.r . n . 917 del 1986 e sui redditi diversi |
| 2012-241.txt | 6528 | 6528 | sui redditi di capitale di cui all art . 44 del d.p.r . n . 917 del 1986 e sui | redditi | diversi di cui all art . 67 , comma 1 , lettere da c bis ) a c quinquies ) |
| 2012-241.txt | 6574 | 6574 | la riconduzione del prelievo alla medesima percentuale del 20 per cento , eliminando la precedente varietà di aliquote sui predetti | redditi | , ha comportato in alcuni casi una riduzione della precedente aliquota ( ad esempio , rispetto al 27 per cento |
| 2012-241.txt | 6853 | 6853 | delle obbligazioni e titoli similari , pubblici e privati » ) , nonché i 4,965 decimi dell imposta sostitutiva sui | redditi | da capitale da fonte estera ( art . 18 del d.p.r . n . 917 del 1986 ) ; b |
| 2012-241.txt | 6942 | 6942 | le maggiori entrate cui fa riferimento la disposizione denunciata hanno sicuramente natura tributaria e , precisamente , di imposte sui | redditi | . da tale natura dei prelievi discende la spettanza allo stato non dell intero loro maggior gettito complessivo , ma |
| 2012-241.txt | 7315 | 7315 | ) , dello statuto ( che attribuisce alla regione i « quattro decimi e mezzo del gettito dell imposta sul | reddito | delle persone giuridiche » riscossa sul suo territorio ) e del piú volte citato primo comma dell art . 4 |
| 2012-241.txt | 7449 | 7449 | , dello statuto , che , attribuendo alla regione i quattro decimi e mezzo del gettito dell « imposta sul | reddito | delle persone giuridiche » , non consente l integrale attribuzione allo stato di tale gettito . né tale attribuzione è |
| 2012-241.txt | 7903 | 7903 | entrata ” per effetto della fissazione della misura unica del 20 per cento delle ritenute e delle imposte sostitutive sui | redditi | di capitale di cui all art . 44 del d.p.r . n . 917 del 1986 e sui redditi diversi |
| 2012-241.txt | 7922 | 7922 | sui redditi di capitale di cui all art . 44 del d.p.r . n . 917 del 1986 e sui | redditi | diversi di cui all art . 67 , comma 1 , lettere da c bis ) a c quinquies ) |
| 2012-241.txt | 7974 | 7974 | la riconduzione del prelievo alla medesima percentuale del 20 per cento , eliminando la precedente varietà di aliquote sui predetti | redditi | , ha comportato in alcuni casi una riduzione ed in altri casi un aumento dell aliquota preesistente . diversamente dalla |
| 2012-241.txt | 8028 | 8028 | non al risultato complessivo ( « maggiore entrata » ) derivante dall applicazione della nuova aliquota fissa a tutti i | redditi | suddetti , ma ai soli casi di diminuzione della precedente aliquota e per i quali ad avviso della regione siciliana |
| 2012-241.txt | 8339 | 8339 | art . 36 dello statuto si limita a stabilire che « al fabbisogno finanziario della regione si provvede con i | redditi | patrimoniali della regione a mezzo di tributi , deliberati dalla medesima » . l art . 2 delle norme di |
| 2012-241.txt | 8987 | 8987 | ) « contributo di solidarietà » sopra descritto al punto 6.1 . pari al 3 per cento sulla parte del | reddito | complessivo eccedente l importo di 300.000 euro lordi annui ; c ) i commi 2 bis , 2 ter , |
| 2012-241.txt | 13448 | 13448 | 2 dell art . 2 del decreto legge n . 138 del 2011 attiene al temporaneo contributo di solidarietà sul | reddito | complessivo ed ha natura tributaria come già rilevato al punto 6.1 . , a proposito del ricorso proposto dalla regione |
| 2012-241.txt | 13487 | 13487 | dalla regione autonoma friuli venezia giulia , perché si risolve in un prelievo corrispondente ad una aliquota aggiuntiva rispetto al | reddito | imponibile dell irpef e , quindi , in una temporanea sovrimposta di tale tributo ; b ) i commi 2 |
| 2012-241.txt | 15217 | 15217 | dallo stesso comma 2 , denominato « contributo di solidarietà » , pari al tre per cento sulla parte del | reddito | complessivo imponibile ai fini dell irpef eccedente l importo di 300.000,00 euro annui . la ricorrente deduce che la riserva |
| 2012-241.txt | 15283 | 15283 | , del proprio statuto , che attribuisce alla regione autonoma sardegna i « sette decimi del gettito delle imposte sul | reddito | delle persone fisiche [ . . . ] riscosse nel territorio della regione » . il prelievo in esame come |
| 2012-241.txt | 15351 | 15351 | siciliana costituisce indubbiamente una sovrimposta dell irpef , in quanto si risolve nell applicazione di una aliquota aggiuntiva rispetto al | reddito | imponibile di tale tributo . il « contributo di solidarietà » va , quindi , qualificato come una temporanea imposta |
| 2012-241.txt | 15373 | 15373 | di tale tributo . il « contributo di solidarietà » va , quindi , qualificato come una temporanea imposta sul | reddito | delle persone fisiche , il cui gettito ove riscosso nel territorio regionale va attribuito , per i sette decimi , |
| 2012-241.txt | 16202 | 16202 | tabacchi , dall iva , dai canoni per le concessioni idroelettriche , dai tributi propri e sul turismo , dai | redditi | patrimoniali e demaniali , dai contributi statali straordinari per particolari piani di opere pubbliche e di trasformazione fondiaria ) . |
| 2012-241.txt | 16990 | 16990 | le maggiori entrate derivanti dalla fissazione nella misura unica del 20 per cento delle ritenute e delle imposte sostitutive sui | redditi | di capitale di cui all art . 44 del d.p.r . n . 917 del 1986 e sui redditi diversi |
| 2012-241.txt | 17009 | 17009 | sui redditi di capitale di cui all art . 44 del d.p.r . n . 917 del 1986 e sui | redditi | diversi di cui all art . 67 , comma 1 , lettere da c bis ) a c quinquies ) |
| 2012-258.txt | 125 | 125 | 122 ] , del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte sul | reddito | ) , e 60 , « comma 1 » [ rectius : « primo comma , alinea e lettera e |
| 2012-258.txt | 170 | 170 | del d.p.r . 29 settembre 1973 , n . 600 ( disposizioni comuni in materia di accertamento delle imposte sui | redditi | ) , nella parte in cui stabilisce che la notificazione della cartella di pagamento si perfeziona nel giorno successivo a |
| 2012-30.txt | 296 | 296 | del credito di imposta , nella misura del venti per cento di quanto effettivamente pagato a titolo di imposte sui | redditi | ed irap nel corso dell anno 2011 , sino ad un importo massimo , per ciascun beneficiario , di 10.000,00 |
| 2012-30.txt | 1138 | 1138 | resistente , il beneficio esclusivamente commisurato , nei suoi termini finanziari , al « venti per cento delle imposte sui | redditi | ed irap effettivamente pagate [ . . . ] nel corso dell anno 2011 » , fino ad un massimo |
| 2012-30.txt | 1395 | 1395 | rimborso dell eventuale quota residua , sia pari al venti per cento di quanto versato a titolo di imposta sui | redditi | o a titolo di irap indubbiamente ambedue imposte erariali ma soprattutto che essa non contiene alcuna precisazione , come sarebbe |
| 2012-33.txt | 1002 | 1002 | amministrativa e non legislativa ; l art . 53 cost . , poiché introduce una forma impositiva svincolata dalla capacità | reddituale | del contribuente ; l art . 117 , secondo comma , lettera e ) , cost . , in materia |
| 2012-64.txt | 301 | 301 | 131 ; b ) imposte ipotecaria e catastale , salvo quanto stabilito dal comma 5 ; c ) imposta sul | reddito | delle persone fisiche , in relazione ai redditi fondiari , escluso il reddito agrario ; d ) imposta di registro |
| 2012-64.txt | 309 | 309 | , salvo quanto stabilito dal comma 5 ; c ) imposta sul reddito delle persone fisiche , in relazione ai | redditi | fondiari , escluso il reddito agrario ; d ) imposta di registro ed imposta di bollo sui contratti di locazione |
| 2012-64.txt | 314 | 314 | comma 5 ; c ) imposta sul reddito delle persone fisiche , in relazione ai redditi fondiari , escluso il | reddito | agrario ; d ) imposta di registro ed imposta di bollo sui contratti di locazione relativi ad immobili ; e |
| 2012-64.txt | 694 | 694 | saldi di finanza pubblica , in misura finanziariamente equivalente alla compartecipazione del 2 per cento al gettito dell imposta sul | reddito | delle persone fisiche . in sede di prima applicazione , e in attesa della determinazione del gettito dell imposta sul |
| 2012-64.txt | 878 | 878 | , in base alla legislazione vigente , alle regioni a statuto speciale spetta una compartecipazione al gettito dell imposta sul | reddito | delle persone fisiche ovvero al gettito degli altri tributi erariali , questa si intende riferita anche al gettito della cedolare |
| 2012-99.txt | 1699 | 1699 | programmazione , bilancio , credito e assetto del territorio , negli stessi termini previsti per la presentazione della dichiarazione dei | redditi | , una comunicazione con la quale attestano di avere diritto all esenzione ; ciò a pena di decadenza dall esenzione |
| 2013-116.txt | 411 | 411 | » ; in secondo luogo , analoga misura non sarebbe prevista per i contribuenti in generale , titolari degli stessi | redditi | . a giudizio della corte campana , poi , la disciplina in esame recherebbe vulnus anche agli artt . 42 |
| 2013-116.txt | 670 | 670 | stato adottato in una eccezionale situazione economica , non garantirebbe il rispetto dei principi fondamentali di uguaglianza a parità di | reddito | con la categoria dei lavoratori ( pubblici o privati ) , essendo ingiustificatamente posto a carico della sola categoria dei |
| 2013-116.txt | 754 | 754 | imposto nei confronti dei soli magistrati in pensione , categoria « colpita in misura maggiore rispetto ai titolari di altri | redditi | e , più specificamente , di redditi da lavoro dipendente » , come conseguenza indotta dalla dichiarazione di illegittimità costituzionale |
| 2013-116.txt | 761 | 761 | pensione , categoria « colpita in misura maggiore rispetto ai titolari di altri redditi e , più specificamente , di | redditi | da lavoro dipendente » , come conseguenza indotta dalla dichiarazione di illegittimità costituzionale dell analogo prelievo dichiarato illegittimo dalla sentenza |
| 2013-116.txt | 870 | 870 | ingiustificato , perché con riferimento a interventi di solidarietà connotati da sostanziale identità di ratio i contribuenti titolari di un | reddito | complessivo superiore a 300.000 euro sarebbero tenuti al versamento di un contributo di solidarietà del 3 % sulla parte di |
| 2013-116.txt | 891 | 891 | complessivo superiore a 300.000 euro sarebbero tenuti al versamento di un contributo di solidarietà del 3 % sulla parte di | reddito | che eccede il predetto importo , qualunque siano le componenti del loro reddito complessivo , compresi redditi pensionistici , mentre |
| 2013-116.txt | 904 | 904 | solidarietà del 3 % sulla parte di reddito che eccede il predetto importo , qualunque siano le componenti del loro | reddito | complessivo , compresi redditi pensionistici , mentre i ricorrenti nei giudizi principali , sarebbero tenuti ( per far fronte alla |
| 2013-116.txt | 908 | 908 | sulla parte di reddito che eccede il predetto importo , qualunque siano le componenti del loro reddito complessivo , compresi | redditi | pensionistici , mentre i ricorrenti nei giudizi principali , sarebbero tenuti ( per far fronte alla medesima eccezionale situazione economica |
| 2013-116.txt | 1012 | 1012 | art . 2 , comma 2 , del d.l . n . 138 del 2011 , non trova applicazione sui | redditi | di cui all articolo 9 , comma 2 , del decreto legge 31 maggio 2010 , n . 78 ( |
| 2013-116.txt | 2715 | 2715 | riguarda , infatti , i soli pensionati , senza garantire il rispetto dei principi fondamentali di uguaglianza a parità di | reddito | , attraverso una irragionevole limitazione della platea dei soggetti passivi , divenuta peraltro ancora più evidente , in conseguenza della |
| 2013-116.txt | 2797 | 2797 | soggetti titolari di trattamenti pensionistici erogati da enti gestori di forme di previdenza obbligatorie e tutti gli altri titolari di | redditi | , anche e non solo da lavoro dipendente , come reso palese nelle ordinanze nn . 54 e 55 del |
| 2013-116.txt | 2898 | 2898 | autonomi od imprenditori , quanto piuttosto a quella fra cittadini . va infatti , al riguardo , precisato che i | redditi | derivanti dai trattamenti pensionistici non hanno , per questa loro origine , una natura diversa e minoris generis rispetto agli |
| 2013-116.txt | 2920 | 2920 | dai trattamenti pensionistici non hanno , per questa loro origine , una natura diversa e minoris generis rispetto agli altri | redditi | presi a riferimento , ai fini dell osservanza dell art . 53 cost . , il quale non consente trattamenti |
| 2013-116.txt | 2947 | 2947 | dell osservanza dell art . 53 cost . , il quale non consente trattamenti in pejus di determinate categorie di | redditi | da lavoro . questa corte ha , anzi , sottolineato ( sentenze n . 30 del 2004 , n . |
| 2013-116.txt | 3041 | 3041 | , dettato dalla necessità di reperire risorse per la stabilizzazione finanziaria , il legislatore ha scelto di trattare diversamente i | redditi | dei titolari di trattamenti pensionistici : il contributo di solidarietà si applica su soglie inferiori e con aliquote superiori , |
| 2013-116.txt | 3072 | 3072 | si applica su soglie inferiori e con aliquote superiori , mentre per tutti gli altri cittadini la misura è ai | redditi | oltre 300.000 euro lordi annui , con un aliquota del 3 per cento , salva in questo caso la deducibilità |
| 2013-116.txt | 3094 | 3094 | 300.000 euro lordi annui , con un aliquota del 3 per cento , salva in questo caso la deducibilità dal | reddito | . la giurisprudenza di questa corte ha precisato che « la costituzione non impone affatto una tassazione fiscale uniforme , |
| 2013-116.txt | 3423 | 3423 | solidarietà ( l art . 2 del d.l . n . 138 del 2011 ) del 3 per cento sui | redditi | annui superiori a 300.000 euro , quest ultimo assunto anche quale tertium comparationis . al fine di reperire risorse per |
| 2013-116.txt | 3736 | 3736 | sicché il maggior prelievo tributario rispetto ad altre categorie risulta con più evidenza discriminatorio , venendo esso a gravare su | redditi | ormai consolidati nel loro ammontare , collegati a prestazioni lavorative già rese da cittadini che hanno esaurito la loro vita |
| 2013-170.txt | 337 | 337 | : « al comma 1 dell articolo 2752 del codice civile , le parole : ” per l imposta sul | reddito | delle persone fisiche , per l imposta sul reddito delle persone giuridiche , per l imposta regionale sulle attività produttive |
| 2013-170.txt | 346 | 346 | codice civile , le parole : ” per l imposta sul reddito delle persone fisiche , per l imposta sul | reddito | delle persone giuridiche , per l imposta regionale sulle attività produttive e per l imposta locale sui redditi , diversi |
| 2013-170.txt | 364 | 364 | imposta sul reddito delle persone giuridiche , per l imposta regionale sulle attività produttive e per l imposta locale sui | redditi | , diversi da quelli indicati nel primo comma dell articolo 2771 , iscritti nei ruoli resi esecutivi nell anno in |
| 2013-170.txt | 423 | 423 | sostituite dalle seguenti : ” per le imposte e le sanzioni dovute secondo le norme in materia di imposta sul | reddito | delle persone fisiche , imposta sul reddito delle persone giuridiche , imposta sul reddito delle società , imposta regionale sulle |
| 2013-170.txt | 430 | 430 | imposte e le sanzioni dovute secondo le norme in materia di imposta sul reddito delle persone fisiche , imposta sul | reddito | delle persone giuridiche , imposta sul reddito delle società , imposta regionale sulle attività produttive ed imposta locale sui redditi |
| 2013-170.txt | 437 | 437 | norme in materia di imposta sul reddito delle persone fisiche , imposta sul reddito delle persone giuridiche , imposta sul | reddito | delle società , imposta regionale sulle attività produttive ed imposta locale sui redditi ” . la disposizione si osserva anche |
| 2013-170.txt | 450 | 450 | reddito delle persone giuridiche , imposta sul reddito delle società , imposta regionale sulle attività produttive ed imposta locale sui | redditi | ” . la disposizione si osserva anche per i crediti sorti anteriormente all entrata in vigore del presente decreto » |
| 2013-170.txt | 826 | 826 | comma , cod . civ . , che estende il privilegio ai crediti erariali derivanti dall ires ( imposta sui | redditi | delle società ) e da sanzioni tributarie relative a determinate imposte dirette . in effetti , l intervento legislativo che |
| 2013-304.txt | 586 | 586 | impiegati , lasciando altre categorie di lavoratori indenni , o , comunque , colpendoli più leggermente a parità di capacità | reddituale | , sarebbe arbitrario ed irragionevole e violerebbe il principio di uguaglianza fissato dall art . 3 cost . ed il |
| 2014-07.txt | 587 | 587 | sola categoria dei dipendenti pubblici , si porrebbe in contrasto con il principio di universalità dell imposizione a parità di | reddito | , creando un effetto discriminatorio , reso evidente dalla diversa disciplina relativa al contributo di solidarietà previsto per gli altri |
| 2014-07.txt | 614 | 614 | reso evidente dalla diversa disciplina relativa al contributo di solidarietà previsto per gli altri cittadini , che fa riferimento ai | redditi | oltre i 300.000 euro , il quale , sebbene giustificato dalla medesima ratio , prevederebbe una soglia superiore , un |
| 2014-07.txt | 641 | 641 | quale , sebbene giustificato dalla medesima ratio , prevederebbe una soglia superiore , un aliquota inferiore e la deducibilità dal | reddito | complessivo . inoltre , in via subordinata , il tribunale rimettente ritiene violati gli artt . 2 e 3 cost |
| 2014-07.txt | 830 | 830 | . 42 cost . , avendo natura sostanzialmente espropriativa , dal momento che determinerebbe una vera e propria ablazione di | redditi | formanti oggetto di diritti quesiti , senza alcuna indennità , e , in secondo luogo , con l art . |
| 2014-07.txt | 1300 | 1300 | anche affermato che l introduzione di una imposta speciale , sia pure transitoria ed eccezionale , in relazione soltanto ai | redditi | di lavoro dei dipendenti delle pubbliche amministrazioni inserite nel conto economico consolidato della pubblica amministrazione víola il principio della parità |
| 2014-07.txt | 1348 | 1348 | imposta economicamente rilevante . tale violazione si manifesta sotto due diversi profili : da un lato , a parità di | reddito | lavorativo , il prelievo è ingiustificatamente limitato ai soli dipendenti pubblici ; d altro lato , il legislatore , pur |
| 2014-07.txt | 1400 | 1400 | n . 138 del 2011 ) il contributo di solidarietà ( di indubbia natura tributaria ) del 3 % sui | redditi | annui superiori a 300.000,00 euro , al fine di reperire risorse per la stabilizzazione finanziaria , ha inopinatamente scelto di |
| 2014-08.txt | 181 | 181 | norma , stabilendo l applicazione di un unica aliquota ( pari allo 0,5 per cento ) per una fascia di | redditi | particolarmente estesa ( dai 28 mila euro annui sino a quelli oltre i 75 mila euro ) e prevedendone l |
| 2014-08.txt | 470 | 470 | di prevedere l addizionale per tutti gli scaglioni fissati dal legislatore statale ma unicamente nel divieto di adottare scaglioni di | reddito | diversi rispetto a questi ultimi . quanto all applicazione del principio contenuto nel medesimo comma , la regione rileva come |
| 2014-08.txt | 528 | 528 | all attuazione del prelievo , bensì unicamente al divieto di differenziare le aliquote dell addizionale in spregio agli scaglioni di | reddito | erariali . 3 . va preliminarmente rilevato che l art . 3 , comma 1 , lettere c ) e |
| 2014-08.txt | 618 | 618 | finanziario 2013 ) , alla cui stregua l incremento dell aliquota dell addizionale regionale per gli ultimi tre scaglioni di | reddito | è stato diversificato con l introduzione di aliquote differenziate in relazione ad ogni scaglione ( pari , rispettivamente , allo |
| 2014-08.txt | 678 | 678 | comma 2 dell impugnato art . 3 , il quale prevede che , in caso di modifica degli scaglioni di | reddito | statali , rimangano ferme le addizionali , specificandone le aliquote negli stessi termini della versione originaria del comma 1 . |
| 2014-08.txt | 1362 | 1362 | anno 2012 , con il successivo comma 4 si limita a vietare aliquote delle addizionali disallineate rispetto agli scaglioni di | reddito | erariali . essa , dunque , contrariamente a quanto prospettato dal ricorrente , non impone l obbligo di osservare integralmente |
| 2014-139.txt | 208 | 208 | del decreto legislativo 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui | redditi | e sul valore aggiunto , a norma dell art . 9 della legge 25 giugno 1999 , n . 205 |
| 2014-139.txt | 543 | 543 | legge 10 luglio 1982 , n . 429 ( norme per la repressione dell evasione in materia di imposte sui | redditi | e sul valore aggiunto e per agevolare la definizione delle pendenze in materia tributaria ) , convertito , con modificazioni |
| 2014-139.txt | 984 | 984 | 2004 ha avuto modo di soffermarsi diffusamente sulla disciplina in materia di repressione dell evasione in materia di imposte sui | redditi | , indicata come tertium comparationis dal rimettente , stigmatizzandone la disomogeneità rispetto alla fattispecie di reato disciplinata dalla norma in |
| 2014-139.txt | 1664 | 1664 | dal rimettente quale tertium comparationis rientra , invece , nella « nuova disciplina dei reati in materia di imposte sui | redditi | e sul valore aggiunto , a norma dell art . 9 della legge 25 giugno 1999 , n . 205 |
| 2014-142.txt | 112 | 112 | membri delle commissioni tributarie entro il periodo di imposta successivo a quello di riferimento si intendono concorrere alla formazione del | reddito | imponibile ai sensi dell articolo 11 del testo unico delle imposte sui redditi di cui al decreto del presidente della |
| 2014-142.txt | 125 | 125 | riferimento si intendono concorrere alla formazione del reddito imponibile ai sensi dell articolo 11 del testo unico delle imposte sui | redditi | di cui al decreto del presidente della repubblica 22 dicembre 1986 , n . 917 » . 1.1 . il |
| 2014-142.txt | 260 | 260 | presidente della repubblica 22 dicembre 1986 , n . 917 , recante « approvazione del testo unico delle imposte sui | redditi | » ( tuir ) . detta disposizione prevede che : « l imposta si applica separatamente sui seguenti redditi : |
| 2014-142.txt | 279 | 279 | sui redditi » ( tuir ) . detta disposizione prevede che : « l imposta si applica separatamente sui seguenti | redditi | : [ . . . ] b ) emolumenti arretrati per prestazioni di lavoro dipendente riferibili ad anni precedenti , |
| 2014-142.txt | 392 | 392 | » . la regola generale prevista dall art . 51 ( già art . 48 ) del tuir per il | reddito | di lavoro dipendente cui è assimilato il compenso del giudice tributario , ai sensi dell art . 50 ( già |
| 2014-142.txt | 478 | 478 | eccezione rappresentata dalla cosiddetta ” cassa allargata ” , per la quale è imputato al periodo d imposta precedente il | reddito | percepito entro il 12 gennaio successivo . peraltro , per detti redditi sarebbe previsto il regime particolare di cui all |
| 2014-142.txt | 490 | 490 | è imputato al periodo d imposta precedente il reddito percepito entro il 12 gennaio successivo . peraltro , per detti | redditi | sarebbe previsto il regime particolare di cui all art . 17 ( già art . 16 ) , comma 1 |
| 2014-142.txt | 535 | 535 | , del d.p.r . n . 917 del 1986 . l ordinanza di rimessione sottolinea come , fra tutti i | redditi | assimilati a quelli di lavoro dipendente indicati dall art . 50 tuir , solo per gli emolumenti arretrati riferibili all |
| 2014-142.txt | 591 | 591 | d.l . n . 98 del 2011 abbia introdotto la tassazione ordinaria comportante l applicazione della aliquota massima inerente ai | redditi | dell anno di percezione fino al compimento dell intero periodo d imposta successivo a quello di competenza . la nuova |
| 2014-142.txt | 663 | 663 | cost . da un lato , infatti , si tratterebbe di una deroga immotivata all interno di una categoria di | redditi | per i quali l art . 17 ( già art . 16 ) del tuir prevede l applicazione dell imposta |
| 2014-142.txt | 687 | 687 | l art . 17 ( già art . 16 ) del tuir prevede l applicazione dell imposta separatamente dagli altri | redditi | dello stesso periodo ; dall altro , tale regime sarebbe scollegato dalla capacità contributiva di cui all art . 53 |
| 2014-142.txt | 766 | 766 | . in pratica , la norma contestata amplierebbe , in modo assolutamente discriminatorio nell ambito della categoria dei percettori di | redditi | assimilati a quelli di lavoro dipendente , il principio della cassa allargata da 12 giorni all intero anno solare . |
| 2014-142.txt | 889 | 889 | della asserita maggiore tassazione . nel merito , essa eccepisce che : a ) il meccanismo ordinario di tassazione dei | redditi | delle persone fisiche sarebbe quello di cassa , per cui il regime derogatorio dello stesso non potrebbe essere utilizzato quale |
| 2014-142.txt | 960 | 960 | i ritardi fisiologici determinati dagli incombenti a carico dell amministrazione per liquidare i compensi ; c ) la natura del | reddito | in questione sarebbe diversa dagli altri assimilati a quelli da lavoro dipendente e , in ragione di tale diversità , |
| 2014-142.txt | 1253 | 1253 | ai fini della decisione del merito , è utile ricordare alcuni principi che ispirano la disciplina dell imposizione tributaria sui | redditi | di lavoro dipendente ed assimilati , categoria cui appartiene per effetto dell art . 50 ( già art . 47 |
| 2014-142.txt | 1300 | 1300 | f ) , del tuir la fattispecie all esame di questa corte . la regola generale dell imposizione su detti | redditi | è quella di cassa , ricavabile dall art . 7 del tuir , secondo cui ad ogni anno solare salvo |
| 2014-142.txt | 1407 | 1407 | successivo a quelli erogati nel precedente . in buona sostanza , sulla base di detto principio , vengono attratte nel | reddito | annuale le somme percepite entro il 12 gennaio dell anno successivo . al contrario , per i redditi percepiti in |
| 2014-142.txt | 1425 | 1425 | attratte nel reddito annuale le somme percepite entro il 12 gennaio dell anno successivo . al contrario , per i | redditi | percepiti in un determinato periodo d imposta , ma maturati in tempi precedenti , vige il diverso regime della tassazione |
| 2014-142.txt | 1523 | 1523 | che deriverebbero dalla rigida applicazione del criterio di cassa » in quei casi in cui la tassazione ordinaria di un | reddito | formatosi nel corso di più anni , ma corrisposto in unica soluzione , potrebbe risultare eccessivamente oneroso per il contribuente |
| 2014-142.txt | 1739 | 1739 | art . 50 ( già art . 47 ) , comma 1 , lettera f ) , del tuir ai | redditi | da lavoro dipendente . in ragione di tale assimilazione per i medesimi trovano applicazione le disposizioni inerenti a tale categoria |
| 2014-142.txt | 2221 | 2221 | delle commissioni tributarie entro il periodo d imposta successivo a quello di riferimento « si intendono concorrere alla formazione del | reddito | imponibile ai sensi dell articolo 11 del testo unico delle imposte sui redditi di cui al decreto del presidente della |
| 2014-142.txt | 2234 | 2234 | « si intendono concorrere alla formazione del reddito imponibile ai sensi dell articolo 11 del testo unico delle imposte sui | redditi | di cui al decreto del presidente della repubblica 22 dicembre 1986 , n . 917 » ) , della cui |
| 2014-142.txt | 2495 | 2495 | creando , in assenza di un ragionevole motivo discriminante , una situazione di trattamento svantaggioso rispetto alle altre specie di | redditi | assimilati . questa corte , proprio in materia tributaria , ha riconosciuto l estensibilità di norme di favore laddove , |
| 2014-142.txt | 2886 | 2886 | il legislatore stesso , in diversa norma , aveva ritenuto meritevole di essere sottratta ad un eccessiva imposizione tributaria su | redditi | che si sono formati per cause non imputabili al contribuente in anni diversi da quelli di effettiva percezione . la |
| 2014-142.txt | 3036 | 3036 | nella esigenza di attenuare gli effetti negativi derivanti dalla rigida applicazione del ” principio di cassa ” nei riguardi di | redditi | formatisi nel corso di periodi d imposta precedenti quello di percezione delle somme [ . . . ] dunque la |
| 2014-142.txt | 3321 | 3321 | artt . 17 [ ora art . 19 ] e 18 [ ora art . 21 ] facendo concorrere i | redditi | stessi alla formazione del reddito complessivo dell anno in cui sono percepiti , se ciò risulta più favorevole per il |
| 2014-142.txt | 3326 | 3326 | art . 19 ] e 18 [ ora art . 21 ] facendo concorrere i redditi stessi alla formazione del | reddito | complessivo dell anno in cui sono percepiti , se ciò risulta più favorevole per il contribuente » . 4.2 . |
| 2014-142.txt | 3421 | 3421 | , infatti , è già normativamente consolidato attraverso l espressa previsione che ha assimilato i compensi dei giudici tributari ai | redditi | di lavoro dipendente , con incontroversa applicazione ai medesimi del regime tributario in questione . 4 . 3 . per |
| 2014-142.txt | 3454 | 3454 | in questione . 4 . 3 . per quanto concerne l asserita eterogeneità della fattispecie in esame rispetto agli altri | redditi | assimilati a quelli di lavoro dipendente ai sensi dell art . 50 ( già art . 47 ) del tuir |
| 2014-142.txt | 3539 | 3539 | è di pari evidenza che il regime della tassazione separata non trova il suo comun denominatore nella natura omogenea dei | redditi | inseriti nel proprio ambito applicativo che , al contrario , hanno caratteristiche e presupposti normativi tra i più disparati ma |
| 2014-142.txt | 3858 | 3858 | 2011 . infatti , in tale sede il legislatore non ha espunto i compensi dei giudici tributari dal novero dei | redditi | assimilati a quelli di lavoro dipendente , né tanto meno ha recato altre modifiche alla disciplina generale in materia di |
| 2014-142.txt | 3979 | 3979 | art . 53 cost . , atteso che l effetto pregiudizievole della norma nei confronti di una sola categoria di | redditi | assimilati a quelli di lavoro dipendente non trova alcuna giustificazione obiettiva nella situazione dei loro percettori , in assenza di |
| 2014-154.txt | 425 | 425 | 3 e 53 cost . , in quanto verrebbe imposto un peculiare concorso alle spese pubbliche , colpendo solo i | redditi | di pubblici dipendenti e , tra essi , solo quelli di coloro che hanno raggiunto una determinata qualifica o maturato |
| 2014-177.txt | 590 | 590 | ) ed il potere di disciplinare , con legge , ” nel rispetto dei principi in materia di imposte sul | reddito | e di quelli recati dal presente titolo , le procedure applicative dell imposta ” » , e che « la |
| 2014-201.txt | 571 | 571 | , la riscossione , le sanzioni e il contenzioso , è disciplinata dalle ordinarie disposizioni in materia di imposte sul | reddito | . 2 bis . per i compensi di cui al comma 1 , le disposizioni di cui ai commi precedenti |
| 2014-207.txt | 1969 | 1969 | e cioè dai rapporti tributari che sono in esso radicati , in ragione della residenza fiscale del soggetto produttore del | reddito | colpito o della collocazione nell ambito territoriale regionale del fatto cui si collega il sorgere dell obbligazione tributaria . ciò |
| 2014-228.txt | 60 | 60 | del d.p.r . 29 settembre 1973 , n . 600 ( disposizioni comuni in materia di accertamento delle imposte sui | redditi | ) , come modificato dall art . 1 , comma 402 , lettera a ) , numero 1 ) , |
| 2014-228.txt | 260 | 260 | . n . 600 del 1973 , salvo che il contribuente dimostri che ne ha tenuto conto nella determinazione dei | redditi | o che essi non hanno rilevanza a tal fine . prevede , poi , che i prelevamenti o gli importi |
| 2014-228.txt | 531 | 531 | all art . 53 cost . , oltre che dell art . 3 cost . , rilevando che per il | reddito | da lavoro autonomo non varrebbero le correlazioni logicopresuntive tra costi e ricavi tipiche del reddito d impresa e il prelevamento |
| 2014-228.txt | 546 | 546 | , rilevando che per il reddito da lavoro autonomo non varrebbero le correlazioni logicopresuntive tra costi e ricavi tipiche del | reddito | d impresa e il prelevamento sarebbe un « fatto oggettivamente estraneo all attività di produzione del reddito professionale » , |
| 2014-228.txt | 563 | 563 | ricavi tipiche del reddito d impresa e il prelevamento sarebbe un « fatto oggettivamente estraneo all attività di produzione del | reddito | professionale » , idoneo a costituire un « mero indice generale di spesa » . inoltre , la norma censurata |
| 2014-228.txt | 632 | 632 | la mera indicazione del beneficiario , divenendo , però , tanto irrazionale quanto inutile sul piano dell accertamento dei maggiori | redditi | » oppure seguendo quanto sostenuto dall amministrazione finanziaria richiederebbe necessariamente anche la giustificazione causale dei prelevamenti , così imponendo « |
| 2014-228.txt | 968 | 968 | all entrata in vigore della disposizione de qua , secondo cui l applicabilità della presunzione in esame ai percettori di | reddito | da lavoro autonomo derivava , già anteriormente alla modifica di cui alla legge n . 311 del 2004 , da |
| 2014-228.txt | 1749 | 1749 | destinati ad un investimento nell ambito della propria attività professionale e che questo a sua volta sia produttivo di un | reddito | . |
| 2014-26.txt | 133 | 133 | esigenza di rilanciare lo sviluppo economico del paese e fornire un aiuto alla crescita mediante una riduzione della imposizione sui | redditi | derivanti dal finanziamento con capitale di rischio , nonché per ridurre lo squilibrio del trattamento fiscale tra imprese che si |
| 2014-26.txt | 187 | 187 | rafforzare , quindi , la struttura patrimoniale delle imprese e del sistema produttivo italiano , ai fini della determinazione del | reddito | complessivo netto dichiarato dalle società e dagli enti indicati nell articolo 73 , comma 1 , lettere a ) e |
| 2014-26.txt | 217 | 217 | nell articolo 73 , comma 1 , lettere a ) e b ) , del testo unico delle imposte sui | redditi | , approvato con decreto del presidente della repubblica 22 dicembre 1986 , n . 917 , è ammesso in deduzione |
| 2014-26.txt | 497 | 497 | cento e al 4,75 per cento . » ; « 4 . la parte del rendimento nozionale che supera il | reddito | complessivo netto dichiarato è computata in aumento dell importo deducibile dal reddito dei periodi d imposta successivi . » ; |
| 2014-26.txt | 509 | 509 | la parte del rendimento nozionale che supera il reddito complessivo netto dichiarato è computata in aumento dell importo deducibile dal | reddito | dei periodi d imposta successivi . » ; « 5 . il capitale proprio esistente alla chiusura dell esercizio in |
| 2014-26.txt | 709 | 709 | si considera incremento tutto il patrimonio conferito . » ; « 7 . il presente articolo si applica anche al | reddito | d impresa di persone fisiche , società in nome collettivo e in accomandita semplice in regime di contabilità ordinaria , |
| 2014-26.txt | 871 | 871 | 2012 è ammesso in deduzione ai sensi dell articolo 99 , comma 1 , del testo unico delle imposte sui | redditi | , approvato con il decreto del presidente della repubblica 22 dicembre 1986 , n . 917 , e successive modificazioni |
| 2014-50.txt | 2375 | 2375 | dunque , i profili di carattere sanzionatorio ed i ” rimedi ” tecnici tesi a portare ad emersione cespiti o | redditi | assoggettabili ad imposizione ) espressamente prescrive di procedere all esercizio della delega nel « rispetto dei princípi sanciti dallo statuto |
| 2014-80.txt | 39 | 39 | del decreto legislativo 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui | redditi | e sul valore aggiunto , a norma dell articolo 9 della legge 25 giugno 1999 , n . 205 ) |
| 2014-80.txt | 827 | 827 | sulla fase dell ” autoaccertamento ” del debito di imposta , ossia della dichiarazione annuale ai fini delle imposte sui | redditi | e sul valore aggiunto . ponendosi sulla scia della previsione punitiva di cui all art . 10 bis del d.lgs |
| 2014-80.txt | 1430 | 1430 | la punibilità dell omessa dichiarazione ( consistente nel fatto di chi , « al fine di evadere le imposte sui | redditi | o sul valore aggiunto , non presenta , essendovi obbligato , una delle dichiarazioni annuali relative a dette imposte » |
| 2014-80.txt | 1646 | 1646 | 2 e 3 del d.lgs . n . 74 del 2000 , « al fine di evadere le imposte sui | redditi | o sul valore aggiunto , indica in una delle dichiarazioni annuali relative a dette imposte elementi attivi per un ammontare |
| 2014-98.txt | 1814 | 1814 | n . 111 ] secondo cui gli avvisi di accertamento emessi dall agenzia delle entrate ai fini delle imposte sui | redditi | , dell imposta regionale sulle attività produttive e dell imposta sul valore aggiunto divengono esecutivi decorsi sessanta giorni dalla loro |
| 2014-98.txt | 4068 | 4068 | procedimento rileva anche per i contributi previdenziali e assistenziali la cui base imponibile è riconducibile a quella delle imposte sui | redditi | . sulle somme dovute a titolo di contributi previdenziali e assistenziali non si applicano sanzioni e interessi » ; c |
| 2015-10.txt | 155 | 155 | successivo a quello in corso al 31 dicembre 2007 un prelievo aggiuntivo , qualificato « addizionale » all imposta sul | reddito | delle società di cui all art . 75 del decreto del presidente della repubblica 22 dicembre 1986 , n . |
| 2015-10.txt | 185 | 185 | decreto del presidente della repubblica 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) e successive modificazioni , pari al 5,5 per cento , da applicarsi alle imprese operanti in determinati settori , |
| 2015-10.txt | 343 | 343 | dalla scat punti vendita spa di quanto corrisposto all ente impositore a titolo di « addizionale » dell imposta sui | redditi | delle società ( ires ) , dovuta in applicazione delle disposizioni in esame . in particolare , la commissione tributaria |
| 2015-10.txt | 1153 | 1153 | 10 milioni e poi a 3 milioni di euro ; è stata introdotta l ulteriore soglia del conseguimento di un | reddito | superiore a 1 milione di euro , poi abbassata a 300 mila euro ; sono stati limitati i poteri di |
| 2015-10.txt | 2445 | 2445 | cost . 6.1 . l ordinanza muove dalla considerazione che l « addizionale » impugnata determina una discriminazione qualitativa dei | redditi | , per il fatto che essa si applica solo ad alcuni soggetti economici operanti nel settore energetico e degli idrocarburi |
| 2015-10.txt | 2561 | 2561 | . profili di irrazionalità rispetto allo scopo sarebbero ravvisabili nella individuazione della base imponibile , che è costituita dall intero | reddito | anziché dai soli ” sovra profitti ” , e nella durata permanente , anziché contingente , dell « addizionale » |
| 2015-10.txt | 3255 | 3255 | . numerosi sono i casi di temporaneo inasprimento dell imposizione applicabili a determinati settori produttivi o a determinate tipologie di | redditi | e cespiti ritenuti non illegittimi da questa corte proprio in forza della loro limitata durata : basti menzionare la sovraimposta |
| 2015-10.txt | 3355 | 3355 | 341 del 2000 ) . neppure mancano casi in cui la differenziazione tributaria per settori economici o per tipologie di | reddito | ha assunto carattere strutturale , superando , ciò nondimeno , il vaglio di questa corte . si può , a |
| 2015-10.txt | 3749 | 3749 | . in sintesi , non è del tutto implausibile ritenere che questo settore di mercato possa essere caratterizzato da una | redditività | , dovuta a rendite di posizione , sensibilmente maggiore rispetto ad altri settori , così da poter astrattamente giustificare , |
| 2015-10.txt | 3899 | 3899 | « addizionale » del 5,5 per cento ( poi innalzata al 6,5 per cento ) dell aliquota dell imposta sul | reddito | delle società per chi operi nel predetto settore e abbia conseguito un ricavo superiore a un determinato ammontare , la |
| 2015-10.txt | 3961 | 3961 | imposta , secondo una linea di tendenza solo marginalmente compensata dalla introduzione di altra soglia , questa volta riferita al | reddito | imponibile . i presupposti di fatto , addotti dal legislatore nell art . 81 , comma 16 , per inasprire |
| 2015-10.txt | 4108 | 4108 | dal legislatore che vi ha ravvisato spinte contraddittorie , costituite dall insostenibilità dei prezzi per gli utenti e dalla eccezionale | redditività | dell attività economica per gli operatori del petrolio , ben potrebbe essere considerata in astratto , alla luce della richiamata |
| 2015-10.txt | 4249 | 4249 | . se , come nel caso in esame , il presupposto economico che il legislatore intende colpire è la eccezionale | redditività | dell attività svolta in un settore che presenta caratteristiche privilegiate in un dato momento congiunturale , tale circostanza dovrebbe necessariamente |
| 2015-10.txt | 4335 | 4335 | , ha previsto una maggiorazione d aliquota di una imposizione , qual è l ires , che colpisce l intero | reddito | dell impresa , mancando del tutto la predisposizione di un meccanismo che consenta di tassare separatamente e più severamente solo |
| 2015-10.txt | 4360 | 4360 | del tutto la predisposizione di un meccanismo che consenta di tassare separatamente e più severamente solo l eventuale parte di | reddito | suppletivo connessa alla posizione privilegiata dell attività esercitata dal contribuente al permanere di una data congiuntura . infatti , al |
| 2015-10.txt | 4426 | 4426 | presupposto e imponibile di quest ultima e non , come è avvenuto in altri ordinamenti , come un imposta sulla | redditività | . 6.5.2 . a questa prima incongruenza dell imposizione censurata , se ne aggiunge un altra ancor più grave relativa |
| 2015-10.txt | 5204 | 5204 | vizio di irragionevolezza è evidenziato dalla configurazione del tributo in esame come maggiorazione di aliquota che si applica all intero | reddito | di impresa , anziché ai soli ” sovra profitti ” ; dall assenza di una delimitazione del suo ambito di |
| 2015-100.txt | 72 | 72 | del decreto legislativo 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui | redditi | e sul valore aggiunto , a norma dell articolo 9 della legge 25 giugno 1999 , n . 205 ) |
| 2015-100.txt | 2261 | 2261 | 22 luglio 1998 , n . 322 ( regolamento recante modalità per la presentazione delle dichiarazioni relative alle imposte sui | redditi | , all imposta regionale sulle attività produttive e all imposta sul valore aggiunto , ai sensi dell articolo 3 , |
| 2015-100.txt | 2943 | 2943 | legge 10 luglio 1982 , n . 429 ( norme per la repressione della evasione in materia di imposte sui | redditi | e sul valore aggiunto e per agevolare la definizione delle pendenze in materia tributaria ) , convertito , con modificazioni |
| 2015-100.txt | 3132 | 3132 | 10 ter del d.lgs . n . 74 del 2000 non solo attengono a tributi diversi ( le imposte sui | redditi | , nel primo caso , l imposta sul valore aggiunto , nel secondo ) , ma hanno anche e soprattutto |
| 2015-100.txt | 3764 | 3764 | terzo comma , del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte sul | reddito | ) è stata mantenuta e rafforzata dal già citato art . 2 , secondo comma , del d.l . n |
| 2015-131.txt | 203 | 203 | ( stabilito dall art . 5 , comma 1 , del medesimo decreto ) della soglia di ricavi e di | reddito | previsti per l assoggettamento all « addizionale » sull imposta sui redditi delle società di cui all art . 81 |
| 2015-131.txt | 215 | 215 | decreto ) della soglia di ricavi e di reddito previsti per l assoggettamento all « addizionale » sull imposta sui | redditi | delle società di cui all art . 81 , comma 16 , del decreto legge 25 giugno 2008 , n |
| 2015-131.txt | 1349 | 1349 | . 10 del 2015 , la corte costituzionale ha dichiarato l illegittimità costituzionale dell « addizionale » dell imposta sui | redditi | delle società ( ires ) prevista dall art . 81 , commi 16 , 17 e 18 , del decreto |
| 2015-131.txt | 1468 | 1468 | , comma 1 , della legge n . 98 del 2013 , che abbassa le soglie di ricavi e di | reddito | imponibile previsti ai fini dell assoggettamento alla predetta « addizionale » . tali maggiori entrate rientrano tra quelle che gli |
| 2015-131.txt | 2644 | 2644 | . la questione non è fondata . pacifica risulta la natura erariale del tributo , in quanto l imposta sui | redditi | delle società rappresenta un tributo diretto , istituito con legge statale configurante perciò un prelievo coattivo con riferimento a un |
| 2015-131.txt | 2845 | 2845 | conseguente atto impositivo che ben può riguardare , come nella specie , i volumi di ricavi o l ammontare del | reddito | che determinano l applicazione dell aliquota maggiorata . nessun dubbio , infine , circa la specifica destinazione dell aumento di |
| 2015-132.txt | 56 | 56 | presidente della repubblica 29 settembre 1973 , n . 600 ( disposizioni comuni in materia di accertamento delle imposte sui | redditi | ) , nella parte in cui sanziona con la nullità l avviso di accertamento che sia stato emesso prima della |
| 2015-132.txt | 1957 | 1957 | 7 , comma 1 , del decreto legislativo 8 ottobre 1997 , n . 358 ( riordino delle imposte sui | redditi | applicabili alle operazioni di cessione e conferimento di aziende , fusione , scissione e permuta di partecipazioni ) , costituirebbe |
| 2015-132.txt | 1998 | 1998 | una norma speciale , con la quale il legislatore ha applicato la clausola generale antielusiva nel settore delle imposte sui | redditi | . la sussistenza della violazione del principio di eguaglianza , nei termini prospettati dal giudice a quo , presuppone che |
| 2015-132.txt | 2404 | 2404 | art . 77 del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte sul | reddito | ) , che l attivazione del contraddittorio endoprocedimentale costituisce un principio fondamentale immanente nell ordinamento , operante anche in difetto |
| 2015-145.txt | 142 | 142 | di rimborso formulata da un contribuente in ordine alle somme versate per l anno 2012 a titolo di imposta sul | reddito | delle persone fisiche ( irpef ) e di addizionale regionale all irpef in relazione al reddito derivante dalla locazione di |
| 2015-145.txt | 158 | 158 | titolo di imposta sul reddito delle persone fisiche ( irpef ) e di addizionale regionale all irpef in relazione al | reddito | derivante dalla locazione di immobili di interesse storico ed artistico di sua proprietà dubita della legittimità costituzionale del regime fiscale |
| 2015-145.txt | 388 | 388 | istituzioni dei centri di assistenza fiscale e del conto fiscale ) , secondo cui « in ogni caso , il | reddito | degli immobili riconosciuti di interesse storico o artistico , ai sensi dell articolo 3 della legge 1 giugno 1939 , |
| 2015-145.txt | 589 | 589 | attività il regime d imposizione fiscale risultava completamente scollegato dal valore locativo o fondiario dell immobile , in quanto il | reddito | derivante dal suo possesso veniva determinato sulla base della minore tra le tariffe d estimo previste per le abitazioni della |
| 2015-145.txt | 687 | 687 | 413 del 1991 ( art . 4 , comma 5 quater ) , ha eliminato la possibilità di determinare il | reddito | imponibile secondo il criterio della rendita figurativa , in cui era irrilevante il canone di locazione , ed ha al |
| 2015-145.txt | 751 | 751 | , comma 5 sexies , lettera a ) ipotesi che si attaglia al caso oggetto del giudizio principale che il | reddito | imponibile ai fini irpef sia rappresentato dal maggiore fra il canone di locazione ridotto del trentacinque per cento e la |
| 2015-155.txt | 950 | 950 | di federalismo fiscale municipale ) , in sostituzione dell imposta comunale sugli immobili ( ici ) e dell imposta sul | reddito | delle persone fisiche ( irpef ) e delle relative addizionali dovute in relazione ai redditi fondiari relativi ai beni non |
| 2015-155.txt | 965 | 965 | ) e dell imposta sul reddito delle persone fisiche ( irpef ) e delle relative addizionali dovute in relazione ai | redditi | fondiari relativi ai beni non locati apportandovi significative modifiche . 1 . 1.2 . alcune ricorrenti censurano anzitutto l art |
| 2015-155.txt | 1360 | 1360 | 1981 , secondo cui « è attribuito alla regione valle d aosta il gettito delle sotto indicate imposte erariali sul | reddito | e sul patrimonio percette nel territorio regionale , nonché delle imposte sostitutive : a ) imposta sul reddito delle persone |
| 2015-155.txt | 1378 | 1378 | erariali sul reddito e sul patrimonio percette nel territorio regionale , nonché delle imposte sostitutive : a ) imposta sul | reddito | delle persone fisiche » ; la regione siciliana deduce la violazione dell art . 2 , primo comma , del |
| 2015-155.txt | 1531 | 1531 | cui stregua « le entrate della regione sono costituite : a ) dai sette decimi del gettito delle imposte sul | reddito | delle persone fisiche e sul reddito delle persone giuridiche riscosse nel territorio della regione ; b ) dai nove decimi |
| 2015-155.txt | 1537 | 1537 | regione sono costituite : a ) dai sette decimi del gettito delle imposte sul reddito delle persone fisiche e sul | reddito | delle persone giuridiche riscosse nel territorio della regione ; b ) dai nove decimi del gettito delle imposte sul bollo |
| 2015-155.txt | 1721 | 1721 | ha facoltà di istituire con legge in armonia con i princìpi del sistema tributario dello stato ; i ) dai | redditi | derivanti dal proprio patrimonio e dal proprio demanio ; l ) da contributi straordinari dello stato per particolari piani di |
| 2015-155.txt | 1826 | 1826 | sottoindicate entrate tributarie erariali riscosse nel territorio della regione stessa : 1 ) sei decimi del gettito dell imposta sul | reddito | delle persone fisiche ; 2 ) quattro decimi e mezzo del gettito dell imposta sul reddito delle persone giuridiche ; |
| 2015-155.txt | 1842 | 1842 | gettito dell imposta sul reddito delle persone fisiche ; 2 ) quattro decimi e mezzo del gettito dell imposta sul | reddito | delle persone giuridiche ; 3 ) sei decimi del gettito delle ritenute alla fonte di cui agli artt . 23 |
| 2015-155.txt | 2807 | 2807 | del 1981 secondo cui « è attribuito alla regione valle d aosta il gettito delle sotto indicate imposte erariali sul | reddito | e sul patrimonio percette nel territorio regionale , nonché delle imposte sostitutive : a ) imposta sul reddito delle persone |
| 2015-155.txt | 2825 | 2825 | erariali sul reddito e sul patrimonio percette nel territorio regionale , nonché delle imposte sostitutive : a ) imposta sul | reddito | delle persone fisiche ; b ) imposta sul reddito delle società ; c ) ritenute su interessi e redditi da |
| 2015-155.txt | 2834 | 2834 | regionale , nonché delle imposte sostitutive : a ) imposta sul reddito delle persone fisiche ; b ) imposta sul | reddito | delle società ; c ) ritenute su interessi e redditi da capitale ; d ) ritenute d acconto sui dividendi |
| 2015-155.txt | 2844 | 2844 | sul reddito delle persone fisiche ; b ) imposta sul reddito delle società ; c ) ritenute su interessi e | redditi | da capitale ; d ) ritenute d acconto sui dividendi ; e ) ritenute sui premi e sulle vincite ; |
| 2015-155.txt | 6501 | 6501 | , anche in considerazione degli svantaggi strutturali permanenti , ove ricorrano , dei costi dell insularità e dei livelli di | reddito | pro capite che caratterizzano i rispettivi territori o parte di essi , rispetto a quelli corrispondentemente sostenuti per le medesime |
| 2015-155.txt | 6588 | 6588 | il conseguimento degli obiettivi costituzionali di perequazione e di solidarietà per le regioni a statuto speciale i cui livelli di | reddito | pro capite siano inferiori alla media nazionale , ferma restando la copertura del fabbisogno standard per il finanziamento dei livelli |
| 2015-155.txt | 7097 | 7097 | , in base alla legislazione vigente , alle regioni a statuto speciale spetta una compartecipazione al gettito dell imposta sul | reddito | delle persone fisiche ovvero al gettito degli altri tributi erariali , questa si intende riferita anche al gettito della cedolare |
| 2015-192.txt | 4219 | 4219 | sufficienza di quest ultima » . inoltre , l art . 36 cost . si riferisce alla complessiva percezione di | reddito | da parte del lavoratore , che , occupando una porzione ragionevole del proprio tempo e della propria capacità , deve |
| 2015-192.txt | 4318 | 4318 | relative operazioni ( a parte l impossibilità o difficoltà di coglierne la totale entità ) concorrano alla formazione dell intero | reddito | professionale del singolo prestatore » ( sentenza n . 88 del 1970 , richiamata dalla sentenza n . 41 del |
| 2015-192.txt | 4389 | 4389 | a dimostrare che l attività officiosa sarebbe ormai , di fatto , la fonte dominante od anche solo prevalente del | reddito | di tutti gli ausiliari dei magistrati . ammesso ( ma non concesso ) che siano ancorate a linee di tendenza |
| 2015-231.txt | 194 | 194 | . 78 del 2010 , così come modificato nel 2011 , prevede , al comma 3 bis , che i | redditi | conseguiti dal fondo comune di investimento immobiliare non partecipato esclusivamente dai soggetti istituzionali indicati dal precedente comma 3 e rilevati |
| 2015-231.txt | 286 | 286 | presidente della repubblica 22 dicembre 1986 , n . 917 , recante « approvazione del testo unico delle imposte sui | redditi | » ( tuir ) , mentre , al comma 4 bis , dispone che i partecipanti non istituzionali che detenevano |
| 2015-231.txt | 336 | 336 | per cento determinata secondo i criteri di cui al comma 3 bis debbano corrispondere un imposta sostitutiva delle imposte sui | redditi | pari al 5 per cento del valore medio della quota posseduta nel periodo d imposta 2010 risultante nei prospetti periodici |
| 2015-231.txt | 1105 | 1105 | descritto regime impositivo agevolativo con quello più penalizzante , definito dal legislatore « per trasparenza » , secondo cui i | redditi | conseguiti dal fondo e rilevati nei rendiconti di gestione sono imputati , in proporzione alle quote di partecipazione ancorché non |
| 2015-231.txt | 1133 | 1133 | di gestione sono imputati , in proporzione alle quote di partecipazione ancorché non distribuiti , e concorrono alla formazione del | reddito | complessivo del partecipante , come precisato dal successivo comma 4 . in tal modo il legislatore intende scongiurare il rischio |
| 2015-231.txt | 1281 | 1281 | partecipanti qualificati , tali al 31 dicembre 2010 , del pagamento una tantum di un tributo sostitutivo delle imposte sui | redditi | , nella misura del 5 per cento del valore medio delle quote possedute nel 2010 quale risultante dai prospetti periodici |
| 2015-231.txt | 1323 | 1323 | in corso di anno . ciò al fine di definire l onere tributario per il passato , con riferimento ai | redditi | maturati e non ancora distribuiti , e di rideterminare il valore fiscalmente riconosciuto per l applicazione della disciplina speciale sulle |
| 2015-231.txt | 1771 | 1771 | , ed è funzionale al passaggio a quest ultimo dal precedente , fondato sulla tassazione ” per cassa ” dei | redditi | derivanti dal fondo . ove la norma venisse dichiarata incostituzionale , il suo venir meno ex tunc produrrebbe di rendere |
| 2015-231.txt | 1797 | 1797 | la norma venisse dichiarata incostituzionale , il suo venir meno ex tunc produrrebbe di rendere definitivamente esenti da imposizione i | redditi | eventualmente generati prima dell introduzione del nuovo regime e non ancora distribuiti . in tal modo sarebbero privilegiati , senza |
| 2015-231.txt | 1959 | 1959 | dedotti , ultra petutim iudicis , dalle parti private in relazione al collegamento del regime transitorio sostitutivo di un imposizione | reddituale | ad una base imponibile non collegata al reddito bensì ad una situazione patrimoniale , ed a quello della sua operatività |
| 2015-231.txt | 1967 | 1967 | private in relazione al collegamento del regime transitorio sostitutivo di un imposizione reddituale ad una base imponibile non collegata al | reddito | bensì ad una situazione patrimoniale , ed a quello della sua operatività obbligatoria , a prescindere dalla esistenza e dalla |
| 2015-231.txt | 1990 | 1990 | una situazione patrimoniale , ed a quello della sua operatività obbligatoria , a prescindere dalla esistenza e dalla dimensione dei | redditi | distribuibili . |
| 2015-252.txt | 861 | 861 | perché una disposizione afferente al funzionamento del fondo di solidarietà comunale sarebbe lesiva delle prescrizioni statutarie relative all accertamento dei | redditi | delle imprese industriali e commerciali e perché il funzionamento del suddetto fondo , che presenta un carattere applicativo in ambito |
| 2015-253.txt | 208 | 208 | e 6 dello stesso articolo , di disporre con propria legge , nell ambito dell addizionale regionale all imposta sul | reddito | delle persone fisiche ( irpef ) , detrazioni all addizionale medesima in favore delle famiglie o in luogo dell erogazione |
| 2015-253.txt | 456 | 456 | imposta , nonché riordino della disciplina dei tributi locali ) , è determinata applicando l aliquota fissata dalla regione al | reddito | complessivo rilevante ai fini irpef al netto degli oneri deducibili riconosciuti ai fini di tale imposta ( comma 2 ) |
| 2015-253.txt | 1210 | 1210 | l organizzazione necessaria alla prestazione diretta di sostegno economico a beneficio dei « soggetti irpef , il cui livello di | reddito | e la relativa imposta netta , calcolata anche su base familiare , non consente la fruizione delle detrazioni di cui |
| 2015-26.txt | 50 | 50 | del d.p.r . 29 settembre 1973 , n . 600 ( disposizioni comuni in materia di accertamento delle imposte sui | redditi | ) , prospettando la lesione degli artt . 24 , secondo comma , e 111 , secondo comma , della |
| 2015-26.txt | 224 | 224 | [ . . . ] può , in base ad elementi e circostanze di fatto certi , determinare sinteticamente il | reddito | complessivo netto del contribuente in relazione al contenuto induttivo di tali elementi e circostanze quando il reddito complessivo netto accertabile |
| 2015-26.txt | 241 | 241 | determinare sinteticamente il reddito complessivo netto del contribuente in relazione al contenuto induttivo di tali elementi e circostanze quando il | reddito | complessivo netto accertabile si discosta per almeno un quarto da quello dichiarato . a tal fine , con decreto del |
| 2015-26.txt | 286 | 286 | da pubblicare nella gazzetta ufficiale , sono stabilite le modalità in base alle quali l ufficio può determinare induttivamente il | reddito | o il maggior reddito in relazione agli elementi indicativi di capacità contributiva [ . . . ] quando il reddito |
| 2015-26.txt | 290 | 290 | ufficiale , sono stabilite le modalità in base alle quali l ufficio può determinare induttivamente il reddito o il maggior | reddito | in relazione agli elementi indicativi di capacità contributiva [ . . . ] quando il reddito dichiarato non risulta congruo |
| 2015-26.txt | 306 | 306 | reddito o il maggior reddito in relazione agli elementi indicativi di capacità contributiva [ . . . ] quando il | reddito | dichiarato non risulta congruo rispetto ai predetti elementi per due o più periodi di imposta » . con il sistema |
| 2015-26.txt | 330 | 330 | congruo rispetto ai predetti elementi per due o più periodi di imposta » . con il sistema comunemente denominato “ | redditometro | ” , dunque , l ufficio può determinare sinteticamente il reddito complessivo netto del contribuente , persona fisica , non |
| 2015-26.txt | 341 | 341 | imposta » . con il sistema comunemente denominato ” redditometro ” , dunque , l ufficio può determinare sinteticamente il | reddito | complessivo netto del contribuente , persona fisica , non basandosi sulle singole e specifiche fonti produttive dello stesso , ma |
| 2015-26.txt | 366 | 366 | , persona fisica , non basandosi sulle singole e specifiche fonti produttive dello stesso , ma assoggettando a tassazione anche | redditi | di fonte sconosciuta . il contribuente però , ai sensi del successivo sesto comma dello stesso art . 38 , |
| 2015-26.txt | 399 | 399 | sesto comma dello stesso art . 38 , sempre nel testo all epoca vigente , può dimostrare che il maggior | reddito | presunto induttivamente è costituito o giustificato da redditi esenti , redditi soggetti a ritenuta a titolo d imposta o da |
| 2015-26.txt | 407 | 407 | sempre nel testo all epoca vigente , può dimostrare che il maggior reddito presunto induttivamente è costituito o giustificato da | redditi | esenti , redditi soggetti a ritenuta a titolo d imposta o da una diminuzione del patrimonio posseduto . precisa inoltre |
| 2015-26.txt | 410 | 410 | all epoca vigente , può dimostrare che il maggior reddito presunto induttivamente è costituito o giustificato da redditi esenti , | redditi | soggetti a ritenuta a titolo d imposta o da una diminuzione del patrimonio posseduto . precisa inoltre la norma che |
| 2015-26.txt | 436 | 436 | d imposta o da una diminuzione del patrimonio posseduto . precisa inoltre la norma che « l entità di tali | redditi | e la durata del loro possesso devono risultare da idonea documentazione » . 3 . è in questo quadro che |
| 2015-273.txt | 489 | 489 | stesso provvedimento ( art . 50 , comma 11 ) e dall aumento al 26 per cento dell imposta sui | redditi | di natura finanziaria ( art . 3 , comma 1 ) . entrate , quelle indicate , che , se |
| 2015-273.txt | 2184 | 2184 | in conseguenza di misure adottate ai sensi dello stesso provvedimento e dall aumento al 26 per cento dell imposta sui | redditi | di natura finanziaria ) saranno utilizzate a compensazione degli « oneri derivanti dagli articoli 1 , 2 , 4 , |
| 2015-31.txt | 1613 | 1613 | introdotto il comma 2 all art . 8 dello statuto sardo la norma è riferibile ai casi delle imposte sul | reddito | corrisposte a titolo di sostituto d imposta da imprese aventi la sede legale in altra regione dello stato ma riferibili |
| 2015-66.txt | 217 | 217 | e fotovoltaiche effettuate dagli imprenditori agricoli cessa di essere attività connessa a quella agricola e diviene attività industriale che genera | reddito | di impresa soggetto a tassazione ordinaria . 2 . il giudice a quo premette che la società agricola solar farm |
| 2015-66.txt | 286 | 286 | fotovoltaica , cedendo l energia prodotta al gestore servizi energetici verso corrispettivo , e che aveva presentato la dichiarazione dei | redditi | , optando per il regime impositivo di cui all art . 32 del d.p.r . 22 dicembre 1986 , n |
| 2015-66.txt | 317 | 317 | . 32 del d.p.r . 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | testo post riforma 2004 ) , secondo quanto disposto dall art . 1 , comma 1093 , della legge n |
| 2015-66.txt | 418 | 418 | in quanto prevalente , non fosse qualificabile come attività connessa a quella agricola , e quindi fosse inidonea a generare | reddito | agrario . 2 . 1 . il giudice rimettente osserva , tuttavia , che nell art . 1 , comma |
| 2015-66.txt | 518 | 518 | di essere attività connesse a quella agricola ( con conseguente regime fiscale di favore ) e divengono attività che generano | reddito | di impresa soggetto a tassazione ordinaria . ne consegue , a suo avviso , che il regime fiscale di favore |
| 2015-66.txt | 844 | 844 | del d.p.r . n . 917 del 1986 , d ora in avanti , « tuir » , per il | reddito | derivante dall attività di produzione di energia elettrica da fonti rinnovabili fotovoltaiche . 4 . 2 . la disciplina della |
| 2015-66.txt | 1080 | 1080 | , effettuate dagli imprenditori agricoli , [ . . . ] » e aggiunge che esse si considerano produttive di | reddito | agrario . 4.3 . il legislatore si preoccupa , peraltro , di perimetrare la categoria delle attività connesse , ricorrendo |
| 2015-70.txt | 3244 | 3244 | legge n . 438 del 1992 . conseguentemente , il blocco , originariamente previsto in via generale e senza distinzioni | reddituali | dal legislatore del 1992 , fu convertito in una forma meno gravosa di raffreddamento parziale della dinamica perequativa . dopo |
| 2015-95.txt | 109 | 109 | del decreto legislativo 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui | redditi | e sul valore aggiunto , a norma dell articolo 9 della legge 25 giugno 1999 , n . 205 ) |
| 2016-111.txt | 130 | 130 | comma 5 , del decreto legge 23 gennaio 1993 , n . 16 ( disposizioni in materia di imposte sui | redditi | , sui trasferimenti di immobili di civile abitazione , di termini per la definizione agevolata delle situazioni e pendenze tributarie |
| 2016-111.txt | 917 | 917 | fiscali derogano al generale principio , fissato nell art . 53 della costituzione , di assoggettamento ai tributi sia sui | redditi | che sui trasferimenti di ricchezza delle manifestazioni di capacità contributiva ) » ( corte di cassazione , sezione tributaria , |
| 2016-111.txt | 1574 | 1574 | , comma 2 , della legge n . 413 del 1991 stabilisce che , ai fini irpef , il loro | reddito | è determinato con l applicazione della minore fra le tariffe d estimo previste per le abitazioni della zona censuaria nella |
| 2016-111.txt | 3091 | 3091 | proporzionate forme di agevolazione fiscale . una volta appurato , tuttavia , che il beneficio accordato sulla componente fondiaria del | reddito | degli immobili di interesse culturale trova fondamento nella minore utilità economica derivante dalla conformazione legale dello specifico statuto dominicale di |
| 2016-121.txt | 552 | 552 | l art . 36 del decreto legislativo 21 novembre 2014 , n . 175 ( semplificazione fiscale e dichiarazione dei | redditi | precompilata ) ha disposto la soppressione del secondo periodo del comma 2 dell art . 53 del d.lgs . n |
| 2016-173.txt | 455 | 455 | i pensionati a carico dello stato ; e la seconda ( comma 590 ) attiene al contributo di solidarietà sui | redditi | e non sulle pensioni e , inoltre , in nessun caso si afferma da quel giudice a quo che i |
| 2016-173.txt | 480 | 480 | e , inoltre , in nessun caso si afferma da quel giudice a quo che i ricorrenti siano titolari di | redditi | oltre i trecentomila euro . 4.2 . non fondata è , viceversa , l eccezione di inammissibilità della questione relativa |
| 2016-188.txt | 715 | 715 | statutariamente attribuita alla competenza legislativa regionale . vengono poi censurate le modalità di sostituzione della componente immobiliare dell imposta sul | reddito | delle persone fisiche ( irpef ) , e delle addizionali dovute in relazione ai redditi fondiari concernenti i beni non |
| 2016-188.txt | 730 | 730 | componente immobiliare dell imposta sul reddito delle persone fisiche ( irpef ) , e delle addizionali dovute in relazione ai | redditi | fondiari concernenti i beni non locati e dell imposta comunale sugli immobili ( ici ) , in quanto produrrebbero una |
| 2016-188.txt | 1349 | 1349 | effetto indiretto della novella sul gettito degli altri tributi del sistema regionale come la contrazione del gettito dell imposta sul | reddito | delle società ( ires ) e dell irpef ( per effetto di quanto disposto dal successivo comma 715 ) . |
| 2016-188.txt | 3729 | 3729 | , anche in considerazione degli svantaggi strutturali permanenti , ove ricorrano , dei costi dell insularità e dei livelli di | reddito | pro capite che caratterizzano i rispettivi territori o parte di essi , rispetto a quelli corrispondentemente sostenuti per le medesime |
| 2016-188.txt | 3816 | 3816 | il conseguimento degli obiettivi costituzionali di perequazione e di solidarietà per le regioni a statuto speciale i cui livelli di | reddito | pro capite siano inferiori alla media nazionale , ferma restando la copertura del fabbisogno standard per il finanziamento dei livelli |
| 2016-188.txt | 4252 | 4252 | ) imposta di registro ed imposta di bollo ; b ) imposte ipotecaria e catastale ; c ) imposta sul | reddito | delle persone fisiche , in relazione ai redditi fondiari , escluso il reddito agrario ; d ) imposta di registro |
| 2016-188.txt | 4260 | 4260 | ; b ) imposte ipotecaria e catastale ; c ) imposta sul reddito delle persone fisiche , in relazione ai | redditi | fondiari , escluso il reddito agrario ; d ) imposta di registro ed imposta di bollo sui contratti di locazione |
| 2016-188.txt | 4265 | 4265 | e catastale ; c ) imposta sul reddito delle persone fisiche , in relazione ai redditi fondiari , escluso il | reddito | agrario ; d ) imposta di registro ed imposta di bollo sui contratti di locazione relativi ad immobili ; e |
| 2016-188.txt | 4403 | 4403 | , in base alla legislazione vigente , alle regioni a statuto speciale spetta una compartecipazione al gettito dell imposta sul | reddito | delle persone fisiche ovvero al gettito degli altri tributi erariali , questa si intende riferita anche al gettito della cedolare |
| 2016-66.txt | 270 | 270 | il versamento di quanto dovuto , anche a titolo di sanzione , le violazioni « in materia di imposte sui | redditi | e relative addizionali , di imposte sostitutive , di imposta regionale sulle attività produttive e di imposta sul valore aggiunto |
| 2016-66.txt | 443 | 443 | ordinamento finanziario regionale che attribuiscono alla regione , se percepito nel suo territorio , il gettito delle imposte erariali sul | reddito | delle persone fisiche e delle società , nonché delle imposte sostitutive , il gettito dell imposta sul valore aggiunto ( |
| 2016-66.txt | 766 | 766 | 2 dell art . 1 della legge n . 186 del 2014 , si tratta del gettito delle imposte sui | redditi | , delle relative addizionali e delle imposte sostitutive , del gettito dell imposta regionale sulle attività produttive ( irap ) |
| 2016-66.txt | 872 | 872 | repubblica 29 settembre 1973 , n . 600 , recante « disposizioni comuni in materia di accertamento delle imposte sui | redditi | » ) . come dedotto in ricorso , l ordinamento finanziario della regione autonoma valle d aosta / vallée d |
| 2016-66.txt | 912 | 912 | d aoste ( legge n . 690 del 1981 ) attribuisce integralmente alla stessa regione il gettito dell imposta sul | reddito | delle persone fisiche , dell imposta sul reddito delle società , delle relative imposte sostitutive ( art . 2 , |
| 2016-66.txt | 920 | 920 | 1981 ) attribuisce integralmente alla stessa regione il gettito dell imposta sul reddito delle persone fisiche , dell imposta sul | reddito | delle società , delle relative imposte sostitutive ( art . 2 , primo comma , lettere a e b ) |
| 2017-140.txt | 290 | 290 | presidente della repubblica 22 dicembre 1986 , n . 917 , recante « approvazione del testo unico delle imposte sui | redditi | » ( tuir ) , disponendo la deducibilità dall ires degli interessi passivi sostenuti dalle imprese di assicurazione e dalle |
| 2017-153.txt | 303 | 303 | di quanto previsto da accordi o contratti collettivi territoriali o aziendali e correlate a incrementi di produttività , qualità , | redditività | , innovazione , efficienza organizzativa , collegate ai risultati riferiti all andamento economico o agli utili della impresa o a |
| 2017-153.txt | 344 | 344 | ogni altro elemento rilevante ai fini del miglioramento della competitività aziendale sono soggette a una imposta sostitutiva della imposta sul | reddito | delle persone fisiche e delle addizionali regionali e comunali . tale disposizione trova applicazione entro il limite complessivo di 6.000 |
| 2017-153.txt | 372 | 372 | e comunali . tale disposizione trova applicazione entro il limite complessivo di 6.000 euro lordi e per i titolari di | reddito | da lavoro dipendente non superiore a 40.000 euro » . la questione è sorta nel corso di un giudizio promosso |
| 2017-153.txt | 465 | 465 | stipulato il 28 maggio 2004 . all importo è stata applicata la ritenuta fiscale ordinaria ai fini dell imposta sul | reddito | delle persone fisiche . egli lamenta che non gli è stata applicata , invece , la più vantaggiosa imposta sostitutiva |
| 2017-153.txt | 590 | 590 | [ . . . ] a incrementi di produttività , innovazione ed efficienza organizzativa e altri elementi di competitività e | redditività | legati all andamento economico dell impresa » , sono soggette « a una imposta sostitutiva dell imposta sul reddito delle |
| 2017-153.txt | 609 | 609 | e redditività legati all andamento economico dell impresa » , sono soggette « a una imposta sostitutiva dell imposta sul | reddito | delle persone fisiche e delle addizionali regionali e comunali pari al 10 per cento [ . . . ] » |
| 2017-153.txt | 890 | 890 | . 53 del d.l . n . 78 del 2010 , « correlate a incrementi di produttività , qualità , | redditività | , innovazione , efficienza organizzativa , collegate ai risultati riferiti all andamento economico o agli utili della impresa o a |
| 2017-153.txt | 1166 | 1166 | di lavoro e dei lavoratori comparativamente più rappresentative sul piano nazionale e correlate a incrementi di produttività , qualità , | redditività | , innovazione , efficienza organizzativa , collegate ai risultati riferiti all andamento economico o agli utili della impresa , o |
| 2017-153.txt | 1207 | 1207 | a ogni altro elemento rilevante ai fini del miglioramento della competitività aziendale , sono assoggettate ad una tassazione agevolata del | reddito | dei lavoratori e beneficiano di uno sgravio dei contributi dovuti dal lavoratore e dal datore di lavoro » ; l |
| 2017-153.txt | 1752 | 1752 | somme erogate ai lavoratori dipendenti del settore privato [ . . . ] sono assoggettate ad una tassazione agevolata del | reddito | dei lavoratori » , della quale non specifica natura e entità . l art . 33 , comma 12 , |
| 2017-153.txt | 2341 | 2341 | delle prestazioni dei lavoratori dipendenti , bensì all erogazione di somme « correlate a incrementi di produttività , qualità , | redditività | , innovazione , efficienza organizzativa , collegate ai risultati riferiti all andamento economico o agli utili della impresa o a |
| 2017-176.txt | 268 | 268 | . 2752 [ ossia quelli per le imposte e le sanzioni dovute secondo le norme in materia di imposta sul | reddito | delle persone fisiche , imposta sul reddito delle persone giuridiche , imposta sul reddito delle società , imposta regionale sulle |
| 2017-176.txt | 275 | 275 | imposte e le sanzioni dovute secondo le norme in materia di imposta sul reddito delle persone fisiche , imposta sul | reddito | delle persone giuridiche , imposta sul reddito delle società , imposta regionale sulle attività produttive ed imposta locale sui redditi |
| 2017-176.txt | 282 | 282 | norme in materia di imposta sul reddito delle persone fisiche , imposta sul reddito delle persone giuridiche , imposta sul | reddito | delle società , imposta regionale sulle attività produttive ed imposta locale sui redditi ] sono collocati sussidiariamente , in caso |
| 2017-176.txt | 295 | 295 | reddito delle persone giuridiche , imposta sul reddito delle società , imposta regionale sulle attività produttive ed imposta locale sui | redditi | ] sono collocati sussidiariamente , in caso di infruttuosa esecuzione sui mobili , sul prezzo degli immobili , con preferenza |
| 2017-176.txt | 1046 | 1046 | cod . civ . , che attribuiva ai crediti dello stato per le imposte o quote d imposta imputabili ai | redditi | immobiliari , non tutelati dall art . 2752 cod . civ . , un privilegio speciale sugli immobili del contribuente |
| 2017-213.txt | 696 | 696 | ammontare al bilancio dello stato , con ciò venendo a ledere il fondamentale principio di eguaglianza ” a parità di | reddito | ” ; l art . 3 cost . , sotto l ulteriore profilo della entità del contributo in questione , |
| 2017-213.txt | 737 | 737 | « consistentemente maggiore » rispetto al ( distinto ) « contributo di solidarietà » richiesto a tutti i precettori di | reddito | dal comma 590 del medesimo art . 1 della legge n . 147 del 2013 ; il ” giudicato costituzionale |
| 2017-213.txt | 2136 | 2136 | 2016 e ritenute , rispettivamente , la prima inammissibile ( poiché il comma 590 riguarda il contributo di solidarietà sui | redditi | e non sulle pensioni e , inoltre , non si affermava da parte del giudice a quo che i ricorrenti |
| 2017-213.txt | 2160 | 2160 | pensioni e , inoltre , non si affermava da parte del giudice a quo che i ricorrenti fossero titolari di | redditi | oltre i trecentomila euro ) e la seconda non fondata ( giacché il comma 486 non disciplina le stesse fattispecie |
| 2017-219.txt | 117 | 117 | della soglia oltre la quale è precluso l accesso al patrocinio a spese dello stato , vengano in rilievo i | redditi | percetti da ciascun familiare convivente , oltre quello dell istante , mentre invece i componenti del nucleo familiare privi di |
| 2017-219.txt | 138 | 138 | percetti da ciascun familiare convivente , oltre quello dell istante , mentre invece i componenti del nucleo familiare privi di | reddito | non incidono sulla determinazione del parametro reddituale . 2 . nel dispositivo dell ordinanza di rimessione il giudice ha richiesto |
| 2017-219.txt | 145 | 145 | quello dell istante , mentre invece i componenti del nucleo familiare privi di reddito non incidono sulla determinazione del parametro | reddituale | . 2 . nel dispositivo dell ordinanza di rimessione il giudice ha richiesto una sentenza ablativa della disposizione censurata , |
| 2017-219.txt | 186 | 186 | da cui deriverebbe l espunzione dall ordinamento dell obbligo di computare , ai fini dell ammissione al beneficio , i | redditi | conseguiti dagli altri componenti della famiglia . in realtà , la motivazione dell ordinanza è incentrata sulla necessità di integrare |
| 2017-219.txt | 219 | 219 | dell ordinanza è incentrata sulla necessità di integrare il dettato normativo , così da includere , nella valutazione del presupposto | reddituale | , le variabili che , incidendo sulla misura astratta del parametro , ne condizionano in concreto la dimensione e il |
| 2017-219.txt | 309 | 309 | , cost . ) , il fatto che lo stato di bisogno sia apprezzato con riferimento al solo parametro del | reddito | percetto , senza che siano valutate anche le effettive condizioni economiche del richiedente , derivanti sia dall entità delle entrate |
| 2017-219.txt | 579 | 579 | che tiene conto della composizione del nucleo familiare , è ininfluente , rimanendo , nel caso in esame , il | reddito | della ricorrente comunque superiore anche al limite previsto da tale normativa . la prospettata questione di costituzionalità così come formulata |
| 2017-219.txt | 843 | 843 | del nucleo familiare ( dovendosi computare , ai fini della determinazione della soglia di ammissione al beneficio , anche il | reddito | percetto dai componenti diversi dall istante ) , mentre , senza una logica giustificazione , non viene in considerazione la |
| 2017-219.txt | 868 | 868 | dall istante ) , mentre , senza una logica giustificazione , non viene in considerazione la simmetrica situazione di un | reddito | familiare destinato al mantenimento di una pluralità di soggetti . nel decidere per l inammissibilità della questione , va comunque |
| 2017-219.txt | 917 | 917 | a sanare l evidente inadeguatezza dell attuale disciplina , dando la dovuta rilevanza agli elementi idonei ad incidere sul livello | reddituale | richiesto per l ammissione al beneficio del patrocinio a spese dello stato . |
| 2017-236.txt | 3560 | 3560 | segmento lavorativo di riferimento , non compatibile con la decretazione d urgenza . le norme in esame influiscono sulle prospettive | reddituali | della categoria interessata e , tuttavia , incidono , senza peraltro neutralizzarla integralmente , soltanto sulla parte variabile del trattamento |
| 2017-236.txt | 5867 | 5867 | tributaria determinata dalla censurata novella inciderebbe , inoltre , su una particolare voce remunerativa , che è parte di un | reddito | lavorativo complessivo già sottoposto ad imposta in condizioni di parità con tutti gli altri percettori di reddito di lavoro . |
| 2017-236.txt | 5884 | 5884 | parte di un reddito lavorativo complessivo già sottoposto ad imposta in condizioni di parità con tutti gli altri percettori di | reddito | di lavoro . dunque , introdurrebbe , senza alcuna giustificazione , un elemento di discriminazione soltanto in danno della categoria |
| 2017-250.txt | 8735 | 8735 | ) » , tenuto conto del contenimento della spesa e chiarendo che deve essere comunque salvaguardata la garanzia di un | reddito | che non comprima le « esigenze di vita cui era precedentemente commisurata la prestazione previdenziale » ( sentenza n . |
| 2017-250.txt | 10861 | 10861 | principio di proporzionalità ai trattamenti di quiescenza considerati , come si è detto , nella loro funzione sostitutiva del cessato | reddito | di lavoro questa corte ha precisato che ciò non comporta « un automatica ed integrale coincidenza tra il livello delle |
| 2017-264.txt | 47 | 47 | presidente della repubblica 22 dicembre 1986 , n . 917 , recante « approvazione del testo unico delle imposte sui | redditi | » ( di seguito : tuir ) , in riferimento agli artt . 3 e 53 , primo comma , |
| 2017-264.txt | 138 | 138 | : haier italy ) , aveva annullato un avviso di accertamento relativo all anno 2010 in materia di imposta sul | reddito | delle società e di imposta regionale sulle attività produttive . l agenzia delle entrate aveva sottoposto a tassazione somme erogate |
| 2017-264.txt | 1076 | 1076 | dei soci a fondo perduto o in conto capitale dovrebbero essere considerati sopravvenienze attive , in quanto componenti positivi del | reddito | delle società . alla luce della costante giurisprudenza di legittimità , di cui è espressione il precedente invocato dal giudice |
| 2017-264.txt | 1467 | 1467 | il profilo fiscale , questa assimilazione comporta che , all aumento del patrimonio netto della società e alla sua irrilevanza | reddituale | ex art . 88 , comma 4 , si contrappongano simmetricamente , per il socio , l aumento del costo |
| 2017-264.txt | 1502 | 1502 | socio , l aumento del costo di partecipazione , corrispondente al costo dei conferimenti , e la non deducibilità dal | reddito | dell importo versato ex artt . 94 , comma 6 , e 101 , comma 7 , del tuir . |
| 2017-264.txt | 1545 | 1545 | della società è dunque fiscalmente agevolata in quanto il legislatore equipara in questo caso , ai fini dell imposta sui | redditi | , gli interessi sottesi ai versamenti dei soci a quelli sottostanti ai conferimenti , riconducendoli entrambi al rapporto sociale . |
| 2017-264.txt | 1742 | 1742 | richiesto dal giudice a quo finirebbe per determinare un ingiustificata asimmetria fiscale , giacché all irrilevanza , sotto il profilo | reddituale | della ricevente , dei versamenti effettuati a suo favore non corrisponderebbe più , sul versante della società erogante , l |
| 2017-264.txt | 1768 | 1768 | effettuati a suo favore non corrisponderebbe più , sul versante della società erogante , l indeducibilità delle somme dal suo | reddito | , di cui esse continuerebbero a costituire invece componenti negativi soggetti a deduzione , con la conseguenza che l ampliamento |
| 2017-269.txt | 6630 | 6630 | affetto da illegittimità costituzionale . la censura presuppone erroneamente che il contributo in giudizio costituisca una sorta di imposta sui | redditi | di determinate persone giuridiche . ma così non è . il tributo in esame , infatti , non ha come |
| 2017-269.txt | 6655 | 6655 | . ma così non è . il tributo in esame , infatti , non ha come sua causa impositionis un | reddito | , ma intende ripartire gli oneri economici relativi alla prestazione di un servizio pubblico ( la tutela della concorrenza e |
| 2017-269.txt | 6729 | 6729 | , quale misura del volume d affari , non esprime ( e non potrebbe esprimere ) la misura di un | reddito | che si vuole colpire e neppure la misura della redditività dell impresa ( intesa come capacità di retribuire i fattori |
| 2017-269.txt | 6739 | 6739 | ( e non potrebbe esprimere ) la misura di un reddito che si vuole colpire e neppure la misura della | redditività | dell impresa ( intesa come capacità di retribuire i fattori di produzione ) . occorre rammentare che , secondo una |
| 2017-269.txt | 6807 | 6807 | del soggetto all obbligazione di imposta , può essere desunta da qualsiasi indice rivelatore di ricchezza e non solamente dal | reddito | individuale » ( sentenza n . 156 del 2001 ) . nell esercizio di tale ampia facoltà di scelta , |
| 2017-269.txt | 7042 | 7042 | la finalità ultima del tributo in questione , che non è quella di introdurre una nuova forma di prelievo sul | reddito | , ma quello di far concorrere al finanziamento dell autorità i soggetti cui principalmente si rivolge l attività di garanzia |
| 2017-270.txt | 2489 | 2489 | mediante il versamento di quanto dovuto , anche a titolo di sanzione , le violazioni in materia di imposte sui | redditi | e relative addizionali , di imposte sostitutive , di imposta regionale sulle attività produttive e di imposta sul valore aggiunto |
| 2017-270.txt | 2893 | 2893 | ( compresa l iva sulle importazioni ) , dirette o indirette , comunque denominate , inclusa l imposta locale sui | redditi | , ad eccezione di quelle di spettanza regionale o di altri enti pubblici ( art . 75 , comma 1 |
| 2017-47.txt | 536 | 536 | del decreto del presidente della repubblica 29 settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte sul | reddito | ) , non rientra tra le fattispecie che fanno venir meno l obbligo del pagamento della tassa automobilistica » . |
| 2018-114.txt | 74 | 74 | del decreto del presidente della repubblica 29 settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte sul | reddito | ) , come sostituito dall art . 16 del decreto legislativo 26 febbraio 1999 , n . 46 ( riordino |
| 2018-114.txt | 2066 | 2066 | . 46 , disciplina attualmente l opposizione all esecuzione o agli atti esecutivi nel regime della riscossione delle imposte sul | reddito | , come già faceva in passato l art . 54 del medesimo d.p.r . nella sua originaria formulazione , in |
| 2018-114.txt | 2160 | 2160 | e derogando al regime generale della riscossione delle entrate patrimoniali dello stato regolava la materia della riscossione delle imposte sul | reddito | in termini particolarmente restrittivi per il contribuente ad essa assoggettato quanto alla prevista inammissibilità delle opposizioni all esecuzione . infatti |
| 2018-114.txt | 2301 | 2301 | richiamato , e riconosceva al giudice adito il potere di sospendere il procedimento coattivo . invece per le imposte sul | reddito | il testo originario dell art . 54 del d.p.r . n . 602 del 1973 prevedendo seccamente , al secondo |
| 2018-114.txt | 3111 | 3111 | n . 46 del 1999 ) , estesa a tutte le entrate dello stato , anche diverse dalle imposte sui | redditi | , e di quelle degli altri enti pubblici , il quadro normativo muta radicalmente in termini di maggior tutela per |
| 2018-152.txt | 2319 | 2319 | all art . 36 dello statuto , « [ a ] l fabbisogno finanziario della regione si provvede con i | redditi | patrimoniali della regione a mezzo di tributi , deliberati dalla medesima » ; disposizione alla quale risulta immediatamente correlato l |
| 2018-152.txt | 4893 | 4893 | nella legge 30 luglio 2010 , n . 122 , chiamata a regolare l azione impositiva inerente le imposte sul | reddito | , l imposta sul valore aggiunto ( iva ) e l imposta regionale sulle attività produttive ( irap ) . |
| 2018-152.txt | 5101 | 5101 | art . 25 del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte sul | reddito | ) . tra queste spiccano , per quel che qui immediatamente rileva , le liquidazioni effettuate in base alle dichiarazioni |
| 2018-152.txt | 5154 | 5154 | bis del d.p.r . 29 settembre 1973 , n . 600 ( disposizioni comuni in materia accertamento delle imposte sui | redditi | ) , cui vanno equiparate quelle previste dall art . 54 bis del d.p.r . 26 ottobre 1972 , n |
| 2018-17.txt | 856 | 856 | comuni italiani predisposto dall istituto nazionale di statistica ( istat ) , nonché , eventualmente , anche sulla base della | redditività | dei terreni . l art . 22 , comma 2 , del decreto legge 24 aprile 2014 , n . |
| 2018-17.txt | 2260 | 2260 | all organo preposto all aggiornamento , e sarebbe divenuto anacronistico perché compilato secondo dati ( non solo geomorfologici ma anche | reddituali | ) non più rivalutati e , nei casi di variazioni amministrative , sulla base del criterio della prevalenza territoriale , |
| 2018-17.txt | 3587 | 3587 | ) ai sensi dell art . 1 , primo comma , della legge n . 991 del 1952 , il | reddito | imponibile medio per ettaro , censito , risultante dalla somma del reddito dominicale e del reddito agrario , maggiorati del |
| 2018-17.txt | 3599 | 3599 | legge n . 991 del 1952 , il reddito imponibile medio per ettaro , censito , risultante dalla somma del | reddito | dominicale e del reddito agrario , maggiorati del coefficiente di rivalutazione 12 ai sensi del decreto legislativo 12 maggio 1947 |
| 2018-17.txt | 3603 | 3603 | del 1952 , il reddito imponibile medio per ettaro , censito , risultante dalla somma del reddito dominicale e del | reddito | agrario , maggiorati del coefficiente di rivalutazione 12 ai sensi del decreto legislativo 12 maggio 1947 , n . 356 |
| 2018-17.txt | 3633 | 3633 | sensi del decreto legislativo 12 maggio 1947 , n . 356 ( rivalutazione degli estimi catastali dei terreni e del | reddito | agrario ) , non superiore a lire 2400 ( unitamente a un dislivello tra la quota altimetrica inferiore e quella |
| 2018-17.txt | 3760 | 3760 | , la ” montanità ” non viene correlata a esclusivi requisiti orografici di altitudine ma anche a connotati di bassa | redditività | ( sentenza n . 370 del 1985 ) , sfuggendo così alla censura di irragionevolezza sul punto e di contrarietà |
| 2018-17.txt | 3905 | 3905 | luogo , l assunto della regione circa l inesattezza dei dati di riferimento sul presupposto della mancata rappresentatività della reale | redditività | dei terreni da parte dell elencazione è , oltre che scarsamente argomentato , del tutto indimostrato . inoltre , esso |
| 2018-175.txt | 70 | 70 | del decreto del presidente della repubblica 29 settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte sul | reddito | ) , come modificato dall art . 12 del decreto legislativo 26 febbraio 1999 , n . 46 ( riordino |
| 2018-175.txt | 1622 | 1622 | del d.p.r . 29 settembre 1973 , n . 600 ( disposizioni comuni in materia di accertamento delle imposte sui | redditi | ) , per gli avvisi di accertamento ed altri atti di natura tributaria indirizzati al contribuente . sia l art |
| 2018-35.txt | 41 | 41 | del decreto legislativo 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui | redditi | e sul valore aggiunto , a norma dell articolo 9 della legge 25 giugno 1999 , n . 205 ) |
| 2018-35.txt | 302 | 302 | preminentemente sulla fase dell ” autoaccertamento ” del debito di imposta ossia della dichiarazione annuale ai fini delle imposte sui | redditi | e sul valore aggiunto a presidio dell obbligo di veritiera ostensione della situazione reddituale o delle basi imponibili da parte |
| 2018-35.txt | 316 | 316 | annuale ai fini delle imposte sui redditi e sul valore aggiunto a presidio dell obbligo di veritiera ostensione della situazione | reddituale | o delle basi imponibili da parte del contribuente . l avvenuto riscontro di un allarmante fenomeno evasivo realizzato in sede |
| 2018-35.txt | 860 | 860 | per cui si procede nel giudizio principale ( concernente l omesso versamento di somme dovute a titolo di imposte sui | redditi | per l anno 2009 ) . con assunto affatto plausibile , osserva che detta formulazione deve ritenersi tuttora applicabile nel |
| 2018-35.txt | 2360 | 2360 | 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei | redditi | e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione delle dichiarazioni ) . in passato |
| 2018-35.txt | 3524 | 3524 | due illeciti . nel primo caso , il mendacio del contribuente si esprime nella dichiarazione annuale relativa alle imposte sui | redditi | o all iva ; nell altro , in un documento fiscale con distinte caratteristiche e funzioni , quale il cosiddetto |
| 2018-35.txt | 3768 | 3768 | « le componenti , espresse in cifra , che concorrono , in senso positivo o negativo , alla determinazione del | reddito | o delle basi imponibili » , ma anche « le componenti che incidono sulla determinazione dell imposta dovuta » . |
| 2018-35.txt | 4436 | 4436 | aggiunga , ancora , che la sola compensazione ammessa in sede di presentazione della dichiarazione annuale relativa alle imposte sui | redditi | o all iva è quella ” verticale ” : laddove , invece , in sede di versamento unitario , può |
| 2018-35.txt | 5169 | 5169 | n . 74 del 2000 , si deve aver riguardo alle singole imposte . l evasione relativa alle imposte sui | redditi | e quella dell iva , pertanto , non si sommano , neppure nel caso di presentazione di una dichiarazione unificata |
| 2018-35.txt | 5229 | 5229 | 22 luglio 1998 , n . 322 ( regolamento recante modalità per la presentazione delle dichiarazioni relative alle imposte sui | redditi | , all imposta regionale sulle attività produttive e all imposta sul valore aggiunto , ai sensi dell articolo 3 , |
| 2018-43.txt | 211 | 211 | del decreto legislativo 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui | redditi | e sul valore aggiunto , a norma dell articolo 9 della legge 25 giugno 1999 , n . 205 ) |
| 2018-43.txt | 242 | 242 | della legge 25 giugno 1999 , n . 205 ) , consistito nell omissione delle dichiarazioni relative all imposta sui | redditi | e all imposta sul valore aggiunto , al fine di evaderle per una somma superiore alla soglia di punibilità . |
| 2018-67.txt | 125 | 125 | della gestione istituto nazionale della previdenza sociale ( inps ) , è tenuto al versamento di un contributo percentuale sul | reddito | annuale « secondo le stesse regole che si applicano nel caso in cui ad iscriversi sia un giovane avvocato [ |
| 2018-67.txt | 377 | 377 | rimane iscritto all albo è tenuto a corrispondere la sola contribuzione solidaristica nella misura ridotta del 3 per cento del | reddito | annuale e matura , nel tempo , il diritto a due supplementi di pensione . vi sarebbe quindi una regolamentazione |
| 2018-67.txt | 559 | 559 | riferimento agli stessi parametri , in quanto l avvocato pensionato nella gestione inps , che non abbia nascosto il proprio | reddito | ed abbia effettuato le ordinarie comunicazioni reddituali alla cassa , senza però richiedere ad essa l iscrizione , viene sanzionato |
| 2018-67.txt | 566 | 566 | l avvocato pensionato nella gestione inps , che non abbia nascosto il proprio reddito ed abbia effettuato le ordinarie comunicazioni | reddituali | alla cassa , senza però richiedere ad essa l iscrizione , viene sanzionato in modo più grave di colui il |
| 2018-67.txt | 600 | 600 | in modo più grave di colui il quale , dopo avere richiesto l iscrizione , non invii annualmente la comunicazione | reddituale | o la effettui in modo infedele ( art . 17 della legge n . 576 del 1980 ) ovvero ritardi |
| 2018-67.txt | 797 | 797 | gennaio 2007 ) iniziando ad esercitare l attività di avvocato all età di sessantasette anni . pur comunicando il suo | reddito | professionale alla cassa e provvedendo altresì a corrispondere il contributo minimo , ha domandato l iscrizione alla cassa solo in |
| 2018-67.txt | 863 | 863 | del 1980 ( ossia entro l anno solare successivo a quello nel quale l interessato ha raggiunto il minimo di | reddito | o il minimo di volume di affari , di natura professionale , fissati dal comitato dei delegati della cassa per |
| 2018-67.txt | 1410 | 1410 | di mancata o ritardata domanda di iscrizione , a carico dell avvocato che abbia comunque comunicato alla cassa il suo | reddito | professionale . tanto è sufficiente al fine dell ammissibilità sotto tale profilo delle sollevate questioni di legittimità costituzionale . 2.3 |
| 2018-67.txt | 1717 | 1717 | copertura da vari rischi di possibile interruzione o riduzione della loro attività con conseguente contrazione o cessazione del flusso di | reddito | professionale , ma anche condividono solidaristicamente la necessità che , verificandosi tali eventi , « siano preveduti ed assicurati mezzi |
| 2018-67.txt | 2790 | 2790 | riforma del sistema pensionistico obbligatorio e complementare ) in rapporto al montante dei contributi soggettivi versati entro un determinato tetto | reddituale | , nonché delle somme corrisposte a titolo di riscatto o di ricongiunzione . tale prestazione vale comunque ad escludere che |
| 2018-67.txt | 3113 | 3113 | successivo alla maturazione del diritto a pensione ed il contributo è dovuto in misura pari al 3 per cento del | reddito | dell anno solare successivo al compimento di cinque anni dalla maturazione del diritto a pensione . questa fattispecie non può |
| 2018-67.txt | 3812 | 3812 | si raccorda al generale dovere di concorrere alle « spese pubbliche » e può anche rispondere a finalità di perequazione | reddituale | nella misura in cui opera il prescritto canone di progressività del sistema tributario ( art . 53 , secondo comma |
| 2018-67.txt | 4082 | 4082 | l omessa ( o tardiva ) domanda di iscrizione alla cassa ; il mancato inoltro delle comunicazioni obbligatorie quanto al | reddito | ed al volume degli affari ; il ritardo nel pagamento dei contributi dovuti ; inadempienze queste che sono sanzionate rispettivamente |
| 2018-67.txt | 4238 | 4238 | avvocato che non ottemperi all obbligo di comunicazione degli imponibili irpef e dei volumi d affari iva , quanto al | reddito | professionale , o che effettui una comunicazione non conforme al vero , è tenuto a versare alla cassa una penalità |
| 2018-67.txt | 4554 | 4554 | utili elementi cognitivi a partire dagli stessi già verificati presupposti dell iscrizione alla cassa . né la mera comunicazione del | reddito | professionale ( ai fini irpef ) e del volume complessivo d affari ( ai fini dell iva ) poteva considerarsi |
| 2018-67.txt | 4881 | 4881 | dovendosi valutare il comportamento tenuto da quest ultimo , che non si è limitato a comunicare alla cassa il suo | reddito | professionale ( ai fini irpef ) ed il suo volume d affari ( ai fini iva ) , ma sembra |
| 2018-72.txt | 145 | 145 | rimborso delle somme , asseritamente non dovute , versate per l anno d imposta 2013 a titolo di imposta sul | reddito | delle persone fisiche ( irpef ) e di addizionale , tutte relative al reddito derivante dalla locazione di un immobile |
| 2018-72.txt | 159 | 159 | 2013 a titolo di imposta sul reddito delle persone fisiche ( irpef ) e di addizionale , tutte relative al | reddito | derivante dalla locazione di un immobile di interesse storico artistico di sua proprietà ha impugnato il silenzio rifiuto formatosi su |
| 2018-72.txt | 332 | 332 | di assistenza fiscale e del conto fiscale ) , secondo cui « [ i ] n ogni caso , il | reddito | degli immobili riconosciuti di interesse storico o artistico [ . . . ] è determinato mediante l applicazione della minore |
| 2018-72.txt | 423 | 423 | comma 5 sexies , lettera a ) , del medesimo articolo , secondo cui , ai fini del calcolo del | reddito | imponibile degli immobili di interesse storico o artistico , il canone di locazione da prendere in considerazione subisce una riduzione |
| 2018-72.txt | 569 | 569 | libera disponibilità di tali beni , sarebbe irragionevole e discriminatoria . infine , la tassazione del sessantacinque per cento del | reddito | locativo non troverebbe giustificazione in indici reddituali effettivi , con conseguente violazione del principio di capacità contributiva di cui all |
| 2018-72.txt | 576 | 576 | irragionevole e discriminatoria . infine , la tassazione del sessantacinque per cento del reddito locativo non troverebbe giustificazione in indici | reddituali | effettivi , con conseguente violazione del principio di capacità contributiva di cui all art . 53 cost . 2 . |
| 2018-72.txt | 750 | 750 | attività il regime d imposizione fiscale risultava completamente scollegato dal valore locativo o fondiario dell immobile , in quanto il | reddito | derivante dal suo possesso veniva determinato sulla base della minore tra le tariffe d estimo previste per le abitazioni della |
| 2018-72.txt | 865 | 865 | 413 del 1991 ( art . 4 , comma 5 quater ) , ha eliminato la possibilità di determinare il | reddito | imponibile secondo il criterio della rendita figurativa , in cui era irrilevante il canone di locazione , e ha al |
| 2018-72.txt | 921 | 921 | regime di impresa e locati ( art . 4 , comma 5 sexies , lettera a ) , che il | reddito | imponibile ai fini irpef sia rappresentato dal maggiore fra il canone di locazione ridotto del trentacinque per cento e la |
| 2018-72.txt | 1233 | 1233 | ) seppure in un diverso rapporto sistematico con la disciplina complessiva del tributo interessato , prevedendosi una maggior riduzione del | reddito | locativo da prendere in considerazione rispetto agli altri beni . risulta così smentito l assunto del rimettente secondo cui la |
| 2018-72.txt | 1398 | 1398 | essenzialmente alla finalità di compensare obblighi e vincoli a essi inerenti , va rilevato , con specifico riferimento alla loro | redditività | , come la riduzione forfettaria ( del trentacinque per cento a fronte di quella ordinaria del cinque per cento ) |
| 2018-72.txt | 1488 | 1488 | ) . tale possibilità dipende dal fatto che , in virtù delle modifiche intervenute , le modalità di determinazione del | reddito | locativo degli immobili vincolati sono divenute analoghe a quelle previste per gli altri e soddisfa così l esigenza di armonizzazione |
| 2018-72.txt | 1568 | 1568 | decreto del presidente della repubblica 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) , prevede una detrazione del diciannove per cento delle spese « sostenute dai soggetti obbligati alla manutenzione , protezione |
| 2018-72.txt | 1851 | 1851 | in contrasto con il principio di ragionevolezza . non è affatto implausibile che le disposizioni impugnate anziché prescindere completamente dal | reddito | locativo applichino allo stesso una riduzione forfettariamente quantificata , in tal modo armonizzandone la disciplina con quella delle ulteriori agevolazioni |
| 2018-72.txt | 1933 | 1933 | municipale propria ( imu ) . quest ultima ha sostituito , « per la componente immobiliare , l imposta sul | reddito | delle persone fisiche e le relative addizionali dovute in relazione ai redditi fondiari relativi ai beni non locati » ( |
| 2018-72.txt | 1945 | 1945 | per la componente immobiliare , l imposta sul reddito delle persone fisiche e le relative addizionali dovute in relazione ai | redditi | fondiari relativi ai beni non locati » ( art . 8 , comma 1 , del decreto legislativo 14 marzo |
| 2018-72.txt | 2072 | 2072 | convertito , con modificazioni , nella legge 22 dicembre 2011 , n . 214 ) , mentre l imposizione sul | reddito | da essi eventualmente ritratto avvenga in base a parametri analitici ( il canone locativo forfettariamente diminuito , di regola superiore |
| 2018-72.txt | 2180 | 2180 | di escludere la violazione del citato parametro , in ragione dell obiettiva difficoltà di ricavare per gli immobili vincolati il | reddito | effettivo da quello locativo , per la forte incidenza dei costi di manutenzione e conservazione di tali beni ( sentenza |
| 2018-72.txt | 2234 | 2234 | normativa censurata che , senza prescinderne completamente , determina a fini impositivi una riduzione forfettaria di circa un terzo del | reddito | locativo rispetto a quella ordinaria prevista per gli altri immobili . 6 . alla luce delle considerazioni che precedono , |
| 2018-89.txt | 3203 | 3203 | dalla disposizione censurata , si correla , inoltre , a parametri di determinazione che si mostrano estranei ai profili di | redditività | propri della relativa attività produttiva , così da marcare , sempre di più , le distanze dalla prospettiva tributaria . |
| 2018-89.txt | 3621 | 3621 | riscosso tra i comuni interessati e la regione ; e ne rapportava la quantificazione ad indici non immediatamente espressivi della | redditività | della relativa iniziativa economica ( comma 2 ) . proprio in ragione di tali caratteristiche è stata esclusa la natura |
| 2018-89.txt | 4282 | 4282 | materiale estratto , deve ritenersi ininfluente una volta che si colleghi il canone in esame non ai valori di produzione | reddituale | della relativa iniziativa imprenditoriale , bensì alla esigenza di compensare il costo amministrativo ed il disagio ambientale conseguenti alla attività |
| 2018-89.txt | 4324 | 4324 | cava . in particolare , i profili di erosione territoriale e ambientale conseguenti all attività estrattiva , prescindono dalla potenziale | redditività | della relativa iniziativa economica , che ovviamente troverà , invece , rilievo nella determinazione dell imponibile ai fini della tassazione |
| 2018-89.txt | 4346 | 4346 | relativa iniziativa economica , che ovviamente troverà , invece , rilievo nella determinazione dell imponibile ai fini della tassazione sul | reddito | delle imprese . infatti , nei criteri di determinazione del canone introdotti dalla novella , viene data rilevanza essenziale alla |
| 2018-90.txt | 73 | 73 | del d.p.r . 22 dicembre 1986 , n . 917 , recante « approvazione del testo unico delle imposte sui | redditi | » ( di seguito anche : tuir ) , nella parte in cui prevede , in caso di scissione parziale |
| 2018-90.txt | 907 | 907 | del decreto legislativo 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui | redditi | e sul valore aggiunto , a norma dell art . 9 della legge 25 giugno 1999 , n . 205 |
| 2018-90.txt | 1191 | 1191 | , comma 4 , del decreto legislativo 21 novembre 2014 , n . 175 ( semplificazione fiscale e dichiarazione dei | redditi | precompilata ) , rispetto all ordinario regime dei crediti sociali di cui all art . 2495 , secondo comma , |
| 2018-90.txt | 3266 | 3266 | del d.p.r . 29 settembre 1973 , n . 600 ( disposizioni comuni in materia di accertamento delle imposte sui | redditi | ) , come da ultimo sostituito dall art . 1 , comma 131 , della legge 28 dicembre 2015 , |
| 2019-128.txt | 849 | 849 | che quelle a statuto ordinario possono disciplinare , con legge , nel rispetto dei princìpi in materia di imposte sul | reddito | e di quelli recati dal presente titolo , le procedure applicative dell imposta , ferme restando le disposizioni degli artt |
| 2019-163.txt | 80 | 80 | , la deducibilità al venti per cento di quanto versato a titolo di imposta municipale propria ( imu ) dal | reddito | imponibile ai fini delle imposte erariali sui redditi violerebbe il principio di capacità contributiva , atteso che questi ultimi tributi |
| 2019-163.txt | 88 | 88 | quanto versato a titolo di imposta municipale propria ( imu ) dal reddito imponibile ai fini delle imposte erariali sui | redditi | violerebbe il principio di capacità contributiva , atteso che questi ultimi tributi finirebbero per gravare non sul reddito netto , |
| 2019-163.txt | 106 | 106 | erariali sui redditi violerebbe il principio di capacità contributiva , atteso che questi ultimi tributi finirebbero per gravare non sul | reddito | netto , quale indice di ricchezza effettivo , bensì su quello lordo , fittiziamente attribuito . tale vulnus al principio |
| 2019-163.txt | 177 | 177 | proposto ricorso al giudice a quo avverso il diniego da parte dell agenzia delle entrate del rimborso dell imposta sul | reddito | delle società ( ires ) relativa agli anni « 2012 , 2013 e 2014 » . dal suo tenore si |
| 2019-163.txt | 245 | 245 | primo periodo , il quale , appunto , disciplina il regime di deducibilità dell imu ai fini della determinazione del | reddito | d impresa e del reddito derivante dall esercizio di arti e professioni . prima di esaminare i profili di ammissibilità |
| 2019-163.txt | 250 | 250 | , appunto , disciplina il regime di deducibilità dell imu ai fini della determinazione del reddito d impresa e del | reddito | derivante dall esercizio di arti e professioni . prima di esaminare i profili di ammissibilità della questione sollevata occorre effettuare |
| 2019-163.txt | 350 | 350 | imposta 2012 , la disposizione statuiva che « [ l ] imposta municipale propria è indeducibile dalle imposte erariali sui | redditi | e dall imposta regionale sulle attività produttive » . successivamente , l art . 1 della legge 27 dicembre 2013 |
| 2019-163.txt | 436 | 436 | ) , « [ l ] imposta municipale propria relativa agli immobili strumentali è deducibile ai fini della determinazione del | reddito | di impresa e del reddito derivante dall esercizio di arti e professioni nella misura del 20 per cento [ . |
| 2019-163.txt | 441 | 441 | ] imposta municipale propria relativa agli immobili strumentali è deducibile ai fini della determinazione del reddito di impresa e del | reddito | derivante dall esercizio di arti e professioni nella misura del 20 per cento [ . . . ] » ( |
| 2019-163.txt | 488 | 488 | che « [ l ] a disposizione in materia di deducibilità dell imposta municipale propria ai fini dell imposta sui | redditi | , di cui al comma 715 , ha effetto a decorrere dal periodo d imposta in corso al 31 dicembre |
| 2019-163.txt | 621 | 621 | gennaio 2019 ( art . 19 ) al quaranta per cento la quota di deducibilità dell imu dalle imposte sui | redditi | , successivamente elevata al cinquanta per cento dall art . 3 del decreto legge 30 aprile 2019 , n . |
| 2019-163.txt | 829 | 829 | rimessione omette di precisare se la richiesta di rimborso oggetto del giudizio principale afferisca , ai fini della determinazione del | reddito | d impresa , alla deduzione percentuale dell imu « relativa agli immobili strumentali » . tale carenza descrittiva si traduce |
| 2019-163.txt | 909 | 909 | primo periodo , del d.lgs . n . 23 del 2011 consente la deducibilità , ai fini della determinazione del | reddito | d impresa , solo per tale tipologia di beni . 3.2 . inoltre , come già evidenziato , l oggetto |
| 2019-218.txt | 98 | 98 | decreto del presidente della repubblica 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) , secondo i quali sulle somme percepite dai dipendenti delle pubbliche amministrazioni a titolo di riscatto della posizione individuale |
| 2019-218.txt | 276 | 276 | quo si impugna il rifiuto tacito formatosi sulla richiesta , avanzata dalla ricorrente , di rimborso della maggiore imposta sui | redditi | delle persone fisiche ( irpef ) e delle maggiori addizionali regionale e comunale versate sulle somme percepite da un fondo |
| 2019-218.txt | 343 | 343 | volontario . l agenzia delle entrate ritiene corretta l applicazione della tassazione ordinaria , secondo l aliquota progressiva applicabile al | reddito | complessivo , ai sensi dell art . 52 , comma 1 , lettera d ter ) , t.u . imposte |
| 2019-218.txt | 364 | 364 | complessivo , ai sensi dell art . 52 , comma 1 , lettera d ter ) , t.u . imposte | redditi | , mentre la ricorrente sostiene la incostituzionalità di tale norma e la necessità di applicare il più favorevole trattamento previsto |
| 2019-218.txt | 1405 | 1405 | comma 6 , e dell art . 52 , comma 2 , lettera d ter ) , t.u . imposte | redditi | . quest ultima lettera attiene specificamente al trattamento fiscale delle « prestazioni pensionistiche di cui alla lettera h bis ) |
| 2019-218.txt | 3905 | 3905 | uniforme come peraltro rileva la stessa difesa erariale per i dipendenti pubblici e privati dal testo unico delle imposte sui | redditi | , risponde ad alcuni principi con cui il legislatore ha informato la materia : la deducibilità dal reddito imponibile dei |
| 2019-218.txt | 3923 | 3923 | imposte sui redditi , risponde ad alcuni principi con cui il legislatore ha informato la materia : la deducibilità dal | reddito | imponibile dei contributi destinati alla previdenza complementare , entro un determinato importo ; la esclusione del tfr trasferito alle forme |
| 2019-218.txt | 3948 | 3948 | alla previdenza complementare , entro un determinato importo ; la esclusione del tfr trasferito alle forme di previdenza complementare dal | reddito | da lavoro dipendente imponibile dell anno in cui è maturato ; la tassazione dei rendimenti della gestione finanziaria del fondo |
| 2019-218.txt | 3982 | 3982 | dei rendimenti della gestione finanziaria del fondo pensione direttamente in capo a questo , con conseguente esenzione di tale componente | reddituale | dall imponibile della prestazione erogata all aderente . la disciplina tributaria originariamente prevista per il riscatto della posizione di previdenza |
| 2019-218.txt | 4012 | 4012 | disciplina tributaria originariamente prevista per il riscatto della posizione di previdenza complementare sanciva , quindi , l assimilazione di tale | reddito | a quelli di lavoro dipendente , così come in via generale per tutte le « prestazioni pensionistiche di cui al |
| 2019-218.txt | 4061 | 4061 | 124 , comunque erogate » ( art . 50 , comma 1 , lettera h bis , t.u . imposte | redditi | ) . lo specifico criterio di tassazione del riscatto dipendeva dalla sua causale e le somme erogate erano considerate imponibili |
| 2019-218.txt | 4085 | 4085 | specifico criterio di tassazione del riscatto dipendeva dalla sua causale e le somme erogate erano considerate imponibili al netto dei | redditi | già assoggettati a imposta ( artt . 20 , comma 1 , e 52 , comma 1 , lettera d |
| 2019-218.txt | 4111 | 4111 | artt . 20 , comma 1 , e 52 , comma 1 , lettera d ter , t.u . imposte | redditi | ) , ossia dei contributi destinati a previdenza complementare non in precedenza dedotti dal lavoratore e dei rendimenti conseguiti durante |
| 2019-218.txt | 4238 | 4238 | della posizione ad altra forma pensionistica . il trattamento fiscale del riscatto , non più contenuto nel t.u . imposte | redditi | , è stato disciplinato dal medesimo d.lgs . n . 252 del 2005 : artt . 14 , commi 4 |
| 2019-218.txt | 4307 | 4307 | pensione venga tassata con una ritenuta a titolo d imposta e , quindi , in maniera distinta rispetto agli altri | redditi | del percipiente e senza concorrere a determinarne il reddito complessivo . tuttavia , tale regime , come rilevato dal giudice |
| 2019-218.txt | 4316 | 4316 | imposta e , quindi , in maniera distinta rispetto agli altri redditi del percipiente e senza concorrere a determinarne il | reddito | complessivo . tuttavia , tale regime , come rilevato dal giudice rimettente , non si applica a tutti gli aderenti |
| 2019-222.txt | 477 | 477 | del decreto legislativo 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui | redditi | e sul valore aggiunto , a norma dell art . 9 della legge 25 giugno 1999 , n . 205 |
| 2019-222.txt | 3200 | 3200 | . 29 settembre 1973 , n . 600 , recante « disposizioni comuni in materia di accertamento delle imposte sui | redditi | » ) e all agenzia delle entrate ( art . 14 , comma 4 , della legge 24 dicembre 1993 |
| 2019-240.txt | 582 | 582 | sotto il profilo della loro posizione ( attuale o pregressa ) di dipendenti dell ente e delle condizioni personali di | reddito | » . 2 . i giudizi , che vertono sulla medesima disposizione , censurata sotto identici profili , devono essere |
| 2019-288.txt | 180 | 180 | gli enti che esercitano attività assicurativa , l aliquota di cui all articolo 77 del testo unico delle imposte sui | redditi | , di cui al decreto del presidente della repubblica 22 dicembre 1986 , n . 917 , è applicata con |
| 2019-288.txt | 242 | 242 | con gli artt . 3 e 53 cost . , sotto un primo profilo , in quanto discriminerebbe qualitativamente i | redditi | in maniera irragionevole , dal momento che non sarebbe ravvisabile , in capo alle imprese creditizie , finanziarie e assicurative |
| 2019-288.txt | 286 | 286 | addizionale » da essa introdotta , una capacità contributiva maggiore di quella propria degli altri soggetti passivi dell imposta sui | redditi | delle società ( ires ) . sotto un altro profilo , perché non perseguirebbe una finalità solidaristica e redistributiva . |
| 2019-288.txt | 550 | 550 | circoscritta platea di imprese prive , tuttavia , di una capacità contributiva maggiore di quella manifestata , a parità di | reddito | , dalle altre imprese tenute al pagamento dell ires . 3 . le due ordinanze di rimessione sollevano questioni parzialmente |
| 2019-288.txt | 840 | 840 | ( imu ) avrebbero beneficiato « tutti i proprietari » di « determinati immobili » , a prescindere dunque dal | reddito | da essi prodotto , non consentirebbe di ritenere che la disposizione denunciata realizzi finalità solidaristiche e redistributive . alla luce |
| 2019-288.txt | 3054 | 3054 | , sintomatica di una maggiore capacità contributiva . la norma impugnata , pertanto , determinerebbe una irragionevole discriminazione qualitativa dei | redditi | rispetto alla generalità degli altri soggetti passivi dell ires . i rimettenti contestano poi che la disposizione censurata sia ascrivibile |
| 2019-288.txt | 3099 | 3099 | e redistributiva perché dell abolizione generalizzata della seconda rata dell imu avrebbero beneficiato tutti i contribuenti interessati a prescindere dal | reddito | da essi posseduto . 6 . 1 . le questioni non sono fondate . 6.2 . le censure formulate dai |
| 2019-288.txt | 3501 | 3501 | . occorre , quindi , considerare che le censure dei rimettenti si inquadrano nell ambito delle cosiddette discriminazioni qualitative dei | redditi | , uno dei temi più sensibili del diritto costituzionale tributario : infatti , sebbene il legislatore goda , in astratto |
| 2019-288.txt | 3717 | 3717 | agli emolumenti arretrati per lavoro dipendente , e n . 42 del 1980 , in tema di imposta locale sui | redditi | ) . 6.4 . tale impostazione va qui ribadita e pertanto questa corte è chiamata a verificare se esistano adeguate |
| 2019-288.txt | 3870 | 3870 | , più correttamente , riconducibile al novero delle ” sovraimposte ” : a fronte dell identità del parametro ( il | reddito | ) con il tributo principale ires , il prelievo è a carico solo di determinati soggetti passivi e su una |
| 2019-288.txt | 3944 | 3944 | , al primo periodo , che « l aliquota di cui all articolo 77 del testo unico delle imposte sui | redditi | , di cui al decreto del presidente della repubblica 22 dicembre 1986 , n . 917 , è applicata con |
| 2019-288.txt | 4065 | 4065 | presidente della repubblica 22 dicembre 1986 , n . 917 , recante « approvazione del testo unico delle imposte sui | redditi | » ( tuir ) . norma , questa , che detta , al fine della determinazione dell imponibile ires , |
| 2019-288.txt | 4304 | 4304 | determinando pertanto una ( spesso ) significativa variazione in aumento del risultato del bilancio civilistico e , quindi , del | reddito | imponibile ai fini dell ires . in conseguenza della disattivazione di tale clausola , la nuova imposta è stata dunque |
| 2019-288.txt | 5020 | 5020 | , il concetto di capacità contributiva non necessariamente deve rimanere legato solo a indici tradizionali come il patrimonio e il | reddito | , potendo rilevare anche altre e più evolute forme di capacità , che ben possono denotare una forza o una |
| 2019-288.txt | 6076 | 6076 | e assicurativi . sotto il primo aspetto , è qui sufficiente rilevare che la nuova imposta si applica sull intero | reddito | determinato nei termini già illustrati e non solo sulla parte ascrivibile a ipotetiche forme di extra profitto . del resto |
| 2019-288.txt | 6582 | 6582 | dell imu avrebbero tratto beneficio , malgrado l esclusione degli immobili ” di lusso ” , anche contribuenti con un | reddito | elevato . in ogni caso , infatti , il suddetto intervento del legislatore ha comportato uno spostamento della fiscalità dall |
| 2019-288.txt | 6610 | 6610 | , il suddetto intervento del legislatore ha comportato uno spostamento della fiscalità dall imposizione immobiliare sulle persone fisiche a quella | reddituale | su determinate persone giuridiche , avvantaggiando comunque anche le famiglie meno abbienti colpite dalla difficile fase congiunturale , con un |
| 2019-67.txt | 461 | 461 | presidente della repubblica 29 settembre 1973 , n . 600 ( disposizioni comuni in materia di accertamento delle imposte sui | redditi | ) , e l art . 6 della legge 27 luglio 2000 , n . 212 ( disposizioni in materia |
| 2019-95.txt | 39 | 39 | del decreto legislativo 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui | redditi | e sul valore aggiunto , a norma dell articolo 9 della legge 25 giugno 1999 , n . 205 ) |
| 2019-95.txt | 837 | 837 | dell erario . la disposizione denunciata punisce , infatti , chi , « al fine di evadere le imposte sui | redditi | o sul valore aggiunto , avvalendosi di fatture o altri documenti per operazioni inesistenti , indica in una delle dichiarazioni |
| 2019-95.txt | 3221 | 3221 | di controllo fiscale , o la creazione di ” società di comodo ” , sulle quali ” travasare ” i | redditi | del contribuente ma che non hanno , in sé , alcuna ” assonanza ” con l utilizzazione di fatture per |
| 2020-120.txt | 270 | 270 | soggetti di cui all articolo 73 , comma 1 , lettera a ) , del testo unico delle imposte sui | redditi | , di cui al decreto del presidente della repubblica 22 dicembre 1986 , n . 917 , il beneficio spetta |
| 2020-120.txt | 4715 | 4715 | decreto del presidente della repubblica 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) , e dell art . 8 , comma 1 bis , del d.lgs . n . 346 del 1990 |
| 2020-120.txt | 6379 | 6379 | situazione ambientale e , quindi , di mercato in cui si svolge , potrebbe rivelarsi di scarsa o comunque minore | redditività | rispetto ad altri contesti territoriali . si è , in definitiva , al cospetto di fattispecie rispetto alle quali il |
| 2020-142.txt | 45 | 45 | l art . 28 del decreto legislativo 21 novembre 2014 , n . 175 ( semplificazione fiscale e dichiarazione dei | redditi | precompilata ) , sebbene i dubbi di legittimità costituzionale riguardino , invero , il solo comma 4 del citato art |
| 2020-142.txt | 2186 | 2186 | del d.p.r . 29 settembre 1973 , n . 600 ( disposizioni comuni in materia di accertamento delle imposte sui | redditi | ) , permette , con riguardo alle persone fisiche , che « la notifica degli atti intestati al dante causa |
| 2020-201.txt | 129 | 129 | presidente della repubblica 22 dicembre 1986 , n . 917 , recante « approvazione del testo unico delle imposte sui | redditi | » ( di seguito : tuir ) , secondo cui « [ i ] redditi delle società semplici , in |
| 2020-201.txt | 144 | 144 | testo unico delle imposte sui redditi » ( di seguito : tuir ) , secondo cui « [ i ] | redditi | delle società semplici , in nome collettivo e in accomandita semplice residenti nel territorio dello stato sono imputati a ciascun |
| 2020-201.txt | 260 | 260 | determinerebbe tra i soci delle società di persone che sono assoggettati all irpef pur non avendo « conseguito » alcun | reddito | ( quantomeno nell « annualità di competenza » ) , da un lato , e tutti gli « altri soggetti |
| 2020-201.txt | 284 | 284 | « annualità di competenza » ) , da un lato , e tutti gli « altri soggetti egualmente privi di | reddito | che ne sono invece esclusi » , dall altro ; b ) dell art . 24 , secondo comma , |
| 2020-201.txt | 318 | 318 | art . 24 , secondo comma , cost . , perché il socio delle società di persone non percettore di | reddito | da partecipazione , in quanto « impossibilitato a dimostrare di non aver conseguito alcun reddito » , verrebbe leso nel |
| 2020-201.txt | 333 | 333 | di persone non percettore di reddito da partecipazione , in quanto « impossibilitato a dimostrare di non aver conseguito alcun | reddito | » , verrebbe leso nel proprio « diritto alla prova in giudizio » , senza che tale lesione possa essere |
| 2020-201.txt | 368 | 368 | senza che tale lesione possa essere adeguatamente ristorata dalle eventuali successive vittoriose azioni giudiziarie da lui intraprese per conseguire tale | reddito | da partecipazione ; ciò , infatti , « si tradurrebbe in un inammissibile solve et repete imponendo al socio di |
| 2020-201.txt | 451 | 451 | modo creando una « differenza di trattamento » , nell àmbito dei soci delle società di persone non percettori di | reddito | da partecipazione , tra i soci che siano economicamente in grado di pagare immediatamente l intero tributo e che pertanto |
| 2020-201.txt | 545 | 545 | , primo comma , cost . , perché il socio delle società di persone , ove non sia percettore di | reddito | da partecipazione , verrebbe ugualmente assoggettato all irpef , in aperto contrasto con il principio di capacità contributiva ; d |
| 2020-201.txt | 593 | 593 | comma , cost . , perché risulterebbe esclusa la tutela giurisdizionale dei soci di società di persone non percettori di | reddito | da partecipazione , in relazione alla categoria di atti fiscali costituita dagli accertamenti effettuati nei confronti di società di persone |
| 2020-201.txt | 634 | 634 | , laddove tale tutela non sarebbe , invece , esclusa per i soci di società di capitali non percettori di | reddito | da partecipazione , in relazione alla categoria di atti fiscali costituita dagli accertamenti effettuati nei confronti di società di capitali |
| 2020-201.txt | 709 | 709 | fondate . 3.1 . i primi due commi dell art . 5 del tuir dispongono che « [ i ] | redditi | delle società semplici , in nome collettivo e in accomandita semplice residenti nel territorio dello stato sono imputati a ciascun |
| 2020-201.txt | 908 | 908 | un autonomo soggetto passivo d imposta , ma sono assunti alla stregua di centri di riferimento per la determinazione del | reddito | , che viene attribuito ai soci al termine dell esercizio e in base alle rispettive quote di partecipazione agli utili |
| 2020-201.txt | 1141 | 1141 | e sono a queste legati da un particolare vincolo di natura personale . 3.2 . tale metodo dell attribuzione del | reddito | ” per trasparenza ” che non è peculiare del nostro sistema impositivo , costituendo un modello per certi versi conosciuto |
| 2020-201.txt | 1207 | 1207 | ciascun periodo d imposta e indipendentemente dalla percezione : assume , così , rilievo il solo fatto della produzione del | reddito | ( con conseguente irrilevanza fiscale della distribuzione degli utili negli esercizi successivi ) . in base a tale scelta legislativa |
| 2020-201.txt | 1278 | 1278 | il quale i primi esercitano collettivamente un attività economica . infatti , « in forza dell imputazione al socio del | reddito | di partecipazione pro quota , indipendentemente dall effettiva percezione , il socio medesimo diventa l unico soggetto passivo dell imposta |
| 2020-201.txt | 1306 | 1306 | effettiva percezione , il socio medesimo diventa l unico soggetto passivo dell imposta personale , avendo in realtà dichiarato un | reddito | proprio ancorché il presupposto dell imposizione si verifichi unitariamente presso l ente collettivo che lo produce e lo dichiara . |
| 2020-201.txt | 1331 | 1331 | dell imposizione si verifichi unitariamente presso l ente collettivo che lo produce e lo dichiara . questa diretta imputazione del | reddito | è la conseguenza logica immediata del principio accolto dal legislatore tributario di ” immedesimazione ” esistente tra società a base |
| 2020-201.txt | 1560 | 1560 | altro , rende irrilevante , a questi fini , la distinzione tra soci amministratori e non amministratori . l imputazione | reddituale | ” per trasparenza ” delle società di persone , anche avuto riguardo al caso di soci non amministratori ( e |
| 2020-201.txt | 1676 | 1676 | dalla decisione unanime dei soci in tal senso ) , il socio già si trova in una relazione con il | reddito | societario prodotto che appare idonea a integrare la peculiare nozione di « possesso » , indicato quale presupposto dell irpef |
| 2020-201.txt | 1860 | 1860 | . 5 , comma 1 , del tuir ] è volta a realizzare , attraverso l imputazione ai soci del | reddito | societario indipendentemente dalla sua effettiva percezione , la immedesimazione nell ambito delle società di persone , nei limiti della quota |
| 2020-201.txt | 1910 | 1910 | partecipata e socio » ; ritenendo conseguentemente prive di fondamento le doglianze mosse « sulla base della asserita fittizietà del | reddito | sottratto dagli amministratori » , in quanto « tale reddito deve , invece , ritenersi effettivo , posto che la |
| 2020-201.txt | 1920 | 1920 | le doglianze mosse « sulla base della asserita fittizietà del reddito sottratto dagli amministratori » , in quanto « tale | reddito | deve , invece , ritenersi effettivo , posto che la sua sottrazione , che è peraltro vicenda interna alla società |
| 2020-201.txt | 1985 | 1985 | . . . ] la responsabilità degli amministratori [ stessi ] per il danno derivante ai soci dalla sottrazione del | reddito | societario » ( ordinanza n . 53 del 2001 ) . 3 . 4 . non è quindi fondata , |
| 2020-201.txt | 2042 | 2042 | , primo comma , cost . , formulata dalla ctp rimettente ritenendo che il contribuente non sia « percettore di | reddito | » . la ctp rimettente struttura infatti la censura sull assunto interpretativo , esposto dal ricorrente , per cui la |
| 2020-201.txt | 2069 | 2069 | infatti la censura sull assunto interpretativo , esposto dal ricorrente , per cui la nozione di « possesso » del | reddito | , indicata dall art . 1 del tuir come presupposto dell irpef , consisterebbe nella « materiale disponibilità di fruirne |
| 2020-201.txt | 2158 | 2158 | di capacità contributiva » . 3.5 . tale presupposto interpretativo è errato . va in primo luogo rilevato che il | reddito | , quale sicuro indice di capacità contributiva , costituisce in realtà una entità conseguente alle regole di determinazione disposte dal |
| 2020-201.txt | 2198 | 2198 | dal legislatore tributario in ragione delle specifiche caratteristiche delle singole categorie di cui all art . 6 del tuir : | redditi | fondiari , di capitale , di lavoro dipendente , di lavoro autonomo , di impresa e redditi diversi . in |
| 2020-201.txt | 2215 | 2215 | del tuir : redditi fondiari , di capitale , di lavoro dipendente , di lavoro autonomo , di impresa e | redditi | diversi . in questo schema impositivo non solo alcuni redditi non coincidono con una res ( il reddito d impresa |
| 2020-201.txt | 2225 | 2225 | lavoro dipendente , di lavoro autonomo , di impresa e redditi diversi . in questo schema impositivo non solo alcuni | redditi | non coincidono con una res ( il reddito d impresa , ad esempio , in forza dell art . 83 |
| 2020-201.txt | 2233 | 2233 | impresa e redditi diversi . in questo schema impositivo non solo alcuni redditi non coincidono con una res ( il | reddito | d impresa , ad esempio , in forza dell art . 83 del tuir è costituito da un dato contabile |
| 2020-201.txt | 2276 | 2276 | l altro regolato in base al principio di imputazione temporale della competenza e non a quello di cassa ; i | redditi | fondiari possono rappresentare un dato solo figurativo ) , ma il termine stesso di possesso assume un significato differente nell |
| 2020-201.txt | 2301 | 2301 | dato solo figurativo ) , ma il termine stesso di possesso assume un significato differente nell ambito delle singole categorie | reddituali | . infatti , « [ i ] l termine possesso impiegato dal d.p.r . n . 917 del 1986 , |
| 2020-201.txt | 2347 | 2347 | il significato tecnico che ha nel codice civile , né ha un significato tecnico tributario uniforme per tutte le categorie | reddituali | . ma il significato minimo comune del termine senz altro evoca , ai fini della tassabilità , la riferibilità ad |
| 2020-201.txt | 2372 | 2372 | minimo comune del termine senz altro evoca , ai fini della tassabilità , la riferibilità ad un soggetto di determinati | redditi | e la titolarità in capo a lui dei poteri di disposizione in relazione ad essi » ( corte di cassazione |
| 2020-201.txt | 2421 | 2421 | 2013 , n . 433 ) constatato quindi che il legislatore non ha adottato una nozione generale e unitaria di | reddito | ( preferendo individuare fattispecie imponibili nell ambito delle singole categorie ) e ha volutamente utilizzato , con specifico riferimento all |
| 2020-201.txt | 2444 | 2444 | individuare fattispecie imponibili nell ambito delle singole categorie ) e ha volutamente utilizzato , con specifico riferimento all imposta sul | reddito | , il termine « possesso » nell art . 1 del tuir in un senso atecnico , se ne deve |
| 2020-201.txt | 2484 | 2484 | deve concludere che quest ultimo non coincide né con la nozione civilistica , né con quella della materiale disponibilità del | reddito | . del resto , in forza dei fini che la costituzione assegna al diritto tributario con riguardo alla definizione di |
| 2020-201.txt | 2587 | 2587 | quale modo per identificare la relazione del soggetto con la peculiare manifestazione di capacità contributiva che è costituita appunto dal | reddito | , secondo le regole giuridiche delle singole categorie reddituali . questa corte ha avuto peraltro modo di precisare che « |
| 2020-201.txt | 2596 | 2596 | la peculiare manifestazione di capacità contributiva che è costituita appunto dal reddito , secondo le regole giuridiche delle singole categorie | reddituali | . questa corte ha avuto peraltro modo di precisare che « attualmente , ai fini della nozione giuridica di reddito |
| 2020-201.txt | 2616 | 2616 | reddituali . questa corte ha avuto peraltro modo di precisare che « attualmente , ai fini della nozione giuridica di | reddito | occorre far capo a ciò che viene , nei limiti della ragionevolezza , qualificato per tale dal legislatore . ciò |
| 2020-201.txt | 2680 | 2680 | n . 410 del 1995 ) . in questa prospettiva , il meccanismo di imputazione ” per trasparenza ” dei | redditi | prodotti dalle società di persone non costituisce una contraddizione rispetto alla nozione generale di presupposto d imposta fissata nell art |
| 2020-201.txt | 2728 | 2728 | particolare manifestazione di questo in riferimento a una specifica fattispecie . in conclusione , nell attuale sistema di imposizione sui | redditi | deve ritenersi che non arbitrariamente il legislatore tributario ha individuato come indice di capacità contributiva la relazione tra il presupposto |
| 2020-201.txt | 2766 | 2766 | tra il presupposto e il soggetto passivo attraverso la diretta imputazione al socio ( ” per trasparenza ” ) del | reddito | prodotto in forma associata , indipendentemente dalla percezione . 4 . nemmeno è fondata , di conseguenza , la censura |
| 2020-201.txt | 2820 | 2820 | disparità di trattamento tra i soci di società di persone ( soggetti ad imposizione « pur non avendo conseguito alcun | reddito | » ) e « altri soggetti egualmente privi di reddito » . essa implica la non riferibilità al socio del |
| 2020-201.txt | 2830 | 2830 | ( soggetti ad imposizione « pur non avendo conseguito alcun reddito » ) e « altri soggetti egualmente privi di | reddito | » . essa implica la non riferibilità al socio del reddito prodotto dalla società di persone , cosicché la sua |
| 2020-201.txt | 2841 | 2841 | » ) e « altri soggetti egualmente privi di reddito » . essa implica la non riferibilità al socio del | reddito | prodotto dalla società di persone , cosicché la sua posizione sarebbe analoga a quella di qualsiasi altro soggetto che , |
| 2020-201.txt | 2866 | 2866 | persone , cosicché la sua posizione sarebbe analoga a quella di qualsiasi altro soggetto che , in quanto privo di | reddito | , si colloca invece al di fuori del presupposto dell irpef . in contrario vanno invece richiamate le già esposte |
| 2020-201.txt | 2902 | 2902 | invece richiamate le già esposte le ragioni per le quali il socio non può considerarsi un soggetto ” privo di | reddito | ” in caso di imputazione ” per trasparenza ” del reddito prodotto in forma associata . 5 . parimenti non |
| 2020-201.txt | 2913 | 2913 | socio non può considerarsi un soggetto ” privo di reddito ” in caso di imputazione ” per trasparenza ” del | reddito | prodotto in forma associata . 5 . parimenti non fondata è la questione riferita al diritto di difesa ai sensi |
| 2020-201.txt | 2976 | 2976 | , un ingiustificata limitazione della prova di non avere la capacità di disporre ( o la disponibilità materiale ) del | reddito | . tale censura si fonda sull assunto dei rimettenti per cui l art . 5 , comma 1 , del |
| 2020-201.txt | 3009 | 3009 | art . 5 , comma 1 , del tuir strutturerebbe una « presunzione assoluta » di attribuzione al socio di | redditi | societari , anche se da questo non percepiti . nemmeno tale assunto è condivisibile . infatti mentre vere e proprie |
| 2020-201.txt | 3090 | 3090 | « indipendentemente dalla percezione » , individua un meccanismo d imputazione di ciò che è stato assunto dal legislatore come | reddito | prodotto , senza , invece , ” presumere ” la distribuzione dello stesso . la norma censurata esclude la soggettività |
| 2020-201.txt | 3132 | 3132 | tributaria della società di persone e , in tal modo , elimina lo schermo societario imputando direttamente ai soci il | reddito | prodotto dalla società . si tratta di una connotazione strutturale dell ente ai fini tributari e non di una “ |
| 2020-201.txt | 3299 | 3299 | 5.1 . l esercizio del diritto di difesa potrà , peraltro , pienamente esplicarsi contestando nel merito l accertamento del | reddito | societario ( in questi termini , ordinanza n . 5 del 1998 ) o la propria qualità di socio , |
| 2020-201.txt | 3376 | 3376 | proprio il meccanismo d imputazione ” per trasparenza ” e la tassazione del socio « indipendentemente dalla percezione » del | reddito | hanno portato la giurisprudenza di legittimità ad affermare il litisconsorzio necessario tra società e soci al fine di consentire , |
| 2020-201.txt | 3424 | 3424 | in concreto del presupposto impositivo , stante l unitarietà dell accertamento che è alla base della rettifica delle dichiarazioni dei | redditi | delle società di persone e dei soci delle stesse , cosicché il ricorso tributario proposto , anche avverso un solo |
| 2020-201.txt | 3840 | 3840 | , la norma censurata esclude la tutela giurisdizionale dei soci di società di persone che non hanno « conseguito alcun | reddito | di partecipazione » , laddove tale tutela non è , invece , esclusa per i soci di società di capitali |
| 2020-201.txt | 3881 | 3881 | . la censura , peraltro anch essa formulata in modo non del tutto perspicuo ( l avviso di accertamento dei | redditi | da partecipazione in società di persone è , infatti , pacificamente impugnabile dal socio , tanto che gli stessi giudizi |
| 2020-234.txt | 4732 | 4732 | lavoratori giovani » . il decreto legge 28 gennaio 2019 , n . 4 ( disposizioni urgenti in materia di | reddito | di cittadinanza e di pensioni ) , convertito , con modificazioni , nella legge 28 marzo 2019 , n . |
| 2020-234.txt | 5349 | 5349 | fra pensionati e lavoratori autonomi od imprenditori , quanto piuttosto a quella fra cittadini » , posto che « i | redditi | derivanti dai trattamenti pensionistici non hanno , per questa loro origine , una natura diversa e minoris generis rispetto agli |
| 2020-234.txt | 5371 | 5371 | dai trattamenti pensionistici non hanno , per questa loro origine , una natura diversa e minoris generis rispetto agli altri | redditi | presi a riferimento , ai fini dell osservanza dell art . 53 cost . » ( sentenza n . 116 |
| 2020-234.txt | 9419 | 9419 | una debolezza sistemica , difficilmente governabile per il tramite di interventi necessariamente temporanei , per di più operati soltanto sui | redditi | pensionistici , « ormai consolidati nel loro ammontare , collegati a prestazioni lavorative già rese da cittadini che hanno esaurito |
| 2020-262.txt | 133 | 133 | » , ai sensi del quale l imposta municipale propria ( imu ) « è indeducibile dalle imposte erariali sui | redditi | e dall imposta regionale sulle attività produttive » ( irap ) . 1.1 . a giudizio del rimettente la disposizione |
| 2020-262.txt | 186 | 186 | il profilo dell effettività della capacità contributiva , in quanto , nel disporre l indeducibilità dell imu dall imposta sul | reddito | delle società ( ires ) , farebbe gravare la tassazione su « un reddito d impresa in parte fittizio , |
| 2020-262.txt | 200 | 200 | indeducibilità dell imu dall imposta sul reddito delle società ( ires ) , farebbe gravare la tassazione su « un | reddito | d impresa in parte fittizio , in contrasto con il principio di capacità contributiva » ; ciò sul presupposto che |
| 2020-262.txt | 299 | 299 | dell imu relativa agli immobili strumentali della società stessa deve essere considerata un costo certo e inerente alla produzione del | reddito | ; b ) l art . 53 cost . , sotto il profilo del divieto della doppia imposizione , atteso |
| 2020-262.txt | 468 | 468 | del d.p.r . 22 dicembre 1986 , n . 917 , recante « approvazione del testo unico delle imposte sui | redditi | » ( di seguito anche : tuir ) , « si applica sul reddito complessivo netto » : è vero |
| 2020-262.txt | 482 | 482 | del testo unico delle imposte sui redditi » ( di seguito anche : tuir ) , « si applica sul | reddito | complessivo netto » : è vero infatti che il legislatore in materia tributaria « gode di una discrezionalità ampia nel |
| 2020-262.txt | 1572 | 1572 | ( che già significativamente aveva ampliato il livello della finanza autonoma ) , e l imposta ( statale ) sul | reddito | delle persone fisiche ( irpef ) e relative addizionali dovuta in relazione ai redditi fondiari ( riguardanti i beni non |
| 2020-262.txt | 1586 | 1586 | l imposta ( statale ) sul reddito delle persone fisiche ( irpef ) e relative addizionali dovuta in relazione ai | redditi | fondiari ( riguardanti i beni non locati ) . si attribuiva in tal modo ai comuni un significativo gettito erariale |
| 2020-262.txt | 1752 | 1752 | facoltà di ridurne fino alla metà l aliquota « nel caso in cui abbia ad oggetto immobili non produttivi di | reddito | fondiario ai sensi dell articolo 43 del citato testo unico di cui al decreto del presidente della repubblica n . |
| 2020-262.txt | 1793 | 1793 | 917 del 1986 , ovvero nel caso in cui abbia ad oggetto immobili posseduti dai soggetti passivi dell imposta sul | reddito | delle società » ( art . 8 , comma 7 , del citato d.lgs . n . 23 del 2011 |
| 2020-262.txt | 2503 | 2503 | riconsiderare l articolazione della potestà impositiva a livello statale e locale , e la deducibilità ai fini della determinazione del | reddito | di impresa dell imposta municipale propria relativa agli immobili utilizzati per attività produttive » . inoltre , nell agosto del |
| 2020-262.txt | 2572 | 2572 | di revisione del prelievo sugli immobili » , esaminava espressamente il tema della « deducibilità ai fini della determinazione del | reddito | di impresa dell imposta municipale propria relativa agli immobili utilizzati per attività produttive » . in particolare , preso atto |
| 2020-262.txt | 2646 | 2646 | dei coefficienti moltiplicativi applicati alle rendite catastali , sia alla circostanza che l imu non ha sostituito le imposte sui | redditi | che gravano sugli immobili ad uso produttivo ( mentre ha sostituito il prelievo irpef sui redditi di tutti gli altri |
| 2020-262.txt | 2662 | 2662 | sostituito le imposte sui redditi che gravano sugli immobili ad uso produttivo ( mentre ha sostituito il prelievo irpef sui | redditi | di tutti gli altri immobili non locati ) » , viene evidenziato come « [ i ] l riferimento alla |
| 2020-262.txt | 2698 | 2698 | i ] l riferimento alla deducibilità dell imu relativa agli immobili utilizzati per attività produttive ai fini della determinazione del | reddito | di impresa contenuto nell art . 1 del d.l . n . 54 del 2013 , prospetta un intervento che |
| 2020-262.txt | 2878 | 2878 | stabilendo che « [ l ] imposta municipale propria relativa agli immobili strumentali è deducibile ai fini della determinazione del | reddito | di impresa e del reddito derivante dall esercizio di arti e professioni » nella misura del 30 per cento per |
| 2020-262.txt | 2883 | 2883 | ] imposta municipale propria relativa agli immobili strumentali è deducibile ai fini della determinazione del reddito di impresa e del | reddito | derivante dall esercizio di arti e professioni » nella misura del 30 per cento per il periodo d imposta in |
| 2020-262.txt | 3219 | 3219 | sistematico , lascia in ogni caso intravedere come proprio l indeducibilità totale dell imu ai fini delle imposte erariali sui | redditi | , dato il forte impatto sul sistema delle imprese , sia risultata ben presto , per stessa ammissione del legislatore |
| 2020-262.txt | 3557 | 3557 | come si approfondirà di seguito , il legislatore ha espressamente individuato il presupposto dell ires nel possesso di un « | reddito | complessivo netto » ( art . 75 , comma 1 , tuir ) ; ciò a differenza di quanto ha |
| 2020-262.txt | 3584 | 3584 | 75 , comma 1 , tuir ) ; ciò a differenza di quanto ha invece stabilito per alcune categorie di | reddito | , come , ad esempio , i redditi di lavoro dipendente , che sono computati al lordo , senza deduzione |
| 2020-262.txt | 3592 | 3592 | ciò a differenza di quanto ha invece stabilito per alcune categorie di reddito , come , ad esempio , i | redditi | di lavoro dipendente , che sono computati al lordo , senza deduzione ( analitica ) dei costi di produzione . |
| 2020-262.txt | 3627 | 3627 | ) dei costi di produzione . è ben vero che il tuir fissa poi regole specifiche per la misurazione del | reddito | d impresa , precisando , per alcune componenti positive o negative risultanti dal conto economico , la misura in cui |
| 2020-262.txt | 3653 | 3653 | per alcune componenti positive o negative risultanti dal conto economico , la misura in cui possono concorrere alla determinazione del | reddito | complessivo , ovverosia alla base imponibile dell ires . tuttavia , costituisce principio imprescindibile della determinazione del reddito d impresa |
| 2020-262.txt | 3671 | 3671 | determinazione del reddito complessivo , ovverosia alla base imponibile dell ires . tuttavia , costituisce principio imprescindibile della determinazione del | reddito | d impresa quello di inerenza del costo da portare in deduzione . nella sua formulazione essenziale , « [ i |
| 2020-262.txt | 3705 | 3705 | sua formulazione essenziale , « [ i ] l principio di inerenza dei costi deducibili si ricava dalla nozione di | reddito | d impresa ed esprime una correlazione tra costi ed attività d impresa in concreto esercitata , traducendosi in un giudizio |
| 2020-262.txt | 3821 | 3821 | costi che si collocano in una sfera estranea all esercizio dell impresa , l area dei costi che concorrono al | reddito | tassabile . da tale principio il legislatore non può arbitrariamente prescindere : questo infatti costituisce il presidio della verifica della |
| 2020-262.txt | 3850 | 3850 | può arbitrariamente prescindere : questo infatti costituisce il presidio della verifica della ragionevolezza delle deroghe rispetto all individuazione di quel | reddito | netto complessivo che il legislatore stesso ha assunto a presupposto dell ires . 3.1 . tale principio si riflette anche |
| 2020-262.txt | 3916 | 3916 | ( rubricato « oneri fiscali e contributivi » ) sancisce in via generale il principio della deducibilità delle imposte dal | reddito | , stabilendo che « [ l ] e imposte sui redditi e quelle per le quali è prevista la rivalsa |
| 2020-262.txt | 3927 | 3927 | via generale il principio della deducibilità delle imposte dal reddito , stabilendo che « [ l ] e imposte sui | redditi | e quelle per le quali è prevista la rivalsa , anche facoltativa , non sono ammesse in deduzione . le |
| 2020-262.txt | 4028 | 4028 | , onde la logicità della mancata deduzione del relativo onere ) ; b ) l altra riguarda le imposte sui | redditi | ( che , in quanto derivanti dal reddito , non possono logicamente rientrare tra gli antecedenti causali di questo ) |
| 2020-262.txt | 4036 | 4036 | relativo onere ) ; b ) l altra riguarda le imposte sui redditi ( che , in quanto derivanti dal | reddito | , non possono logicamente rientrare tra gli antecedenti causali di questo ) . quanto alle « altre imposte » , |
| 2020-262.txt | 4100 | 4100 | ma non quando vengano in considerazione fattispecie come quella in esame , relative a un tributo ( non commisurato al | reddito | e né oggetto di rivalsa ) direttamente e pienamente inerente alla produzione del reddito . un tributo così caratterizzato costituisce |
| 2020-262.txt | 4114 | 4114 | un tributo ( non commisurato al reddito e né oggetto di rivalsa ) direttamente e pienamente inerente alla produzione del | reddito | . un tributo così caratterizzato costituisce , infatti , un costo fiscale inerente di cui non si può precludere , |
| 2020-262.txt | 4159 | 4159 | del disegno impositivo , la deducibilità una volta che il legislatore abbia , nella propria discrezionalità , stabilito per il | reddito | d impresa il criterio di tassazione al netto . in questa prospettiva , dunque , correttamente le considerazioni del rimettente |
| 2020-262.txt | 4493 | 4493 | riferimento all ires , una volta che il legislatore nella sua discrezionalità abbia identificato il presupposto nel possesso del « | reddito | complessivo netto » , scegliendo di privilegiare tra diverse opzioni quella della determinazione analitica del reddito , non può , |
| 2020-262.txt | 4509 | 4509 | nel possesso del « reddito complessivo netto » , scegliendo di privilegiare tra diverse opzioni quella della determinazione analitica del | reddito | , non può , senza rompere un vincolo di coerenza , rendere indeducibile un costo fiscale chiaramente e interamente inerente |
| 2020-262.txt | 4619 | 4619 | caso in esame , ad esempio , il mancato riconoscimento della deducibilità si riflette in un aggravio del tributo sui | redditi | causato soltanto dalla misura dell imu ( divenuta , come si è visto particolarmente incidente per le imprese ) , |
| 2020-262.txt | 4649 | 4649 | come si è visto particolarmente incidente per le imprese ) , che potrebbe , di fatto , azzerare lo stesso | reddito | netto o che paradossalmente potrebbe , in via di diritto , essere incrementata esponenzialmente dal legislatore con il solo limite |
| 2020-262.txt | 4735 | 4735 | da ciascun soggetto risulta in realtà irragionevolmente determinata da un indice di capacità contributiva riferito a un presupposto diverso dal | reddito | netto . altra conseguenza della rottura del principio di coerenza è , nel caso di specie , l indebita penalizzazione |
| 2020-262.txt | 5425 | 5425 | 23 del 2011 nella parte in cui prevede l indeducibilità dell imu sugli immobili strumentali dall imponibile delle imposte sui | redditi | d impresa . la riscontrata violazione del principio di coerenza e quindi di ragionevolezza ai sensi degli artt . 3 |
| 2020-262.txt | 5475 | 5475 | indeducibilità dell imu sugli immobili strumentali dall imponibile dell ires , infatti non può che coinvolgere anche l indeducibilità dal | reddito | d impresa ai fini dell irpef , poiché per effetto del rinvio disposto dall art . 56 tuir « [ |
| 2020-262.txt | 5499 | 5499 | fini dell irpef , poiché per effetto del rinvio disposto dall art . 56 tuir « [ i ] l | reddito | d impresa è determinato secondo le disposizioni della sezione i del capo ii del titolo ii , salvo quanto stabilito |
| 2020-262.txt | 5615 | 5615 | a quella censurata e che negli anni hanno previsto una parziale deducibilità dell imu sugli immobili strumentali con riguardo ai | redditi | di impresa , senza tuttavia disporre l integrale deducibilità : art . 1 , commi 715 e 716 , della |
| 2020-274.txt | 208 | 208 | norma richiamata dal legislatore regionale , che gli « assegni attribuiti agli operatori in servizio civile universale , inquadrati nei | redditi | derivanti dalle assunzioni di obblighi di fare , non fare o permettere , sono esenti da imposizioni tributarie e non |
| 2020-274.txt | 303 | 303 | pari degli assegni percepiti da quelli del servizio civile universale , da un lato , sono inquadrati tra i « | redditi | derivanti dalle assunzioni di obblighi di fare , non fare o permettere » i quali sono riconducibili alla categoria dei |
| 2020-274.txt | 325 | 325 | dalle assunzioni di obblighi di fare , non fare o permettere » i quali sono riconducibili alla categoria dei « | redditi | diversi » ( art . 67 , comma 1 , lettera l , del d.p.r . 22 dicembre 1986 , |
| 2020-274.txt | 359 | 359 | del d.p.r . 22 dicembre 1986 , n . 917 , recante « approvazione del testo unico delle imposte sui | redditi | » ) ; dall altro , sono esenti da imposizioni tributarie , e quindi anche dall imposta sul reddito delle |
| 2020-274.txt | 378 | 378 | sui redditi » ) ; dall altro , sono esenti da imposizioni tributarie , e quindi anche dall imposta sul | reddito | delle persone fisiche ( irpef ) , nonché dall imponibile previdenziale . il presidente del consiglio dei ministri ritiene che |
| 2020-274.txt | 598 | 598 | consiglio dei ministri non si duole , invero , dell inquadramento dei compensi dei volontari regionali nella categoria dei « | redditi | derivanti dalle assunzioni di obblighi di fare , non fare o permettere » , in quanto la dedotta violazione dell |
| 2020-274.txt | 712 | 712 | del d.lgs . n . 40 del 2017 nella parte in cui questo esclude l imponibilità ai fini previdenziali dei | redditi | dei volontari del servizio universale ; ciò in armonia , del resto , con il contenuto della delibera governativa di |
| 2020-274.txt | 865 | 865 | volontari della leva civica lombarda sono soggetti a tale tributo , di cui integrano il presupposto in relazione ai « | redditi | diversi » . ma in tal modo la norma regionale finisce sostanzialmente per ” esportare ” a carico del bilancio |
| 2020-54.txt | 3512 | 3512 | dirette ; sul trattamento fiscale dell impresa familiare ; sulla nozione di nucleo familiare in tema di determinazione sintetica del | reddito | o in tema di abitazione principale nei tributi locali ; sulle agevolazioni in tema di piccola proprietà contadina ) , |
| 2021-120.txt | 854 | 854 | risolverebbero in una prestazione patrimoniale imposta non proporzionale al dovere del cittadino di concorrere alle spese pubbliche con il proprio | reddito | , peraltro contrastando anche con il criterio della progressività . sarebbe poi leso l art . 76 cost . , |
| 2021-200.txt | 1384 | 1384 | presidente della repubblica 29 settembre 1973 , n . 600 ( disposizioni comuni in materia di accertamento delle imposte sui | redditi | ) , l art . 76 , comma 1 , del decreto del presidente della repubblica 26 aprile 1986 , |
| 2021-207.txt | 161 | 161 | oggetto l impugnazione di un avviso di accertamento con il quale l agenzia delle entrate contesta una maggiore imposta sul | reddito | delle persone fisiche ( irpef ) per l anno 2008 , disconoscendo la natura di ” erogazioni liberali ” delle |
| 2021-207.txt | 254 | 254 | presidente della repubblica 22 dicembre 1986 , n . 917 , recante « approvazione del testo unico delle imposte sui | redditi | » ( di seguito : tuir ) , all epoca vigente , che riconosceva il beneficio della detraibilità dall imposta |
| 2021-207.txt | 774 | 774 | rappresenta la nazione ed esercita le sue funzioni senza vincolo di mandato » . consentendo la detraibilità dall imposta sui | redditi | delle erogazioni eseguite da candidati e da eletti alle cariche pubbliche , anche in assenza dello spirito di liberalità , |
| 2021-207.txt | 1166 | 1166 | a determinate condizioni ) . è riconosciuta , infatti , la possibilità di detrarre , ai fini dell imposta sul | reddito | , una somma pari al 26 per cento per importi compresi fra trenta e trentamila euro annui ( art . |
| 2022-101.txt | 2173 | 2173 | privilegiato ai crediti dello stato per le imposte e le sanzioni dovute secondo le norme in materia di imposta sul | reddito | delle persone fisiche , per l imposta sul reddito delle persone giuridiche , per l imposta sul reddito delle società |
| 2022-101.txt | 2182 | 2182 | le sanzioni dovute secondo le norme in materia di imposta sul reddito delle persone fisiche , per l imposta sul | reddito | delle persone giuridiche , per l imposta sul reddito delle società , per l imposta regionale sulle attività produttive e |
| 2022-101.txt | 2191 | 2191 | imposta sul reddito delle persone fisiche , per l imposta sul reddito delle persone giuridiche , per l imposta sul | reddito | delle società , per l imposta regionale sulle attività produttive e per l imposta locale sui redditi . al secondo |
| 2022-101.txt | 2208 | 2208 | l imposta sul reddito delle società , per l imposta regionale sulle attività produttive e per l imposta locale sui | redditi | . al secondo comma è istituito il privilegio generale a garanzia dei crediti dello stato per le imposte , le |
| 2022-12.txt | 1918 | 1918 | del 1997 ) ; in tal modo l imposta è stata assisa su « un fatto economico , diverso dal | reddito | , comunque espressivo di capacità di contribuzione in capo a chi , in quanto organizzatore dell attività , è autore |
| 2022-12.txt | 2310 | 2310 | dell irap e per la determinazione di tale tributo rilevavano le regole di computo della base imponibile dell imposta sul | reddito | delle società ( ires ) , caratterizzate dal sistema delle variazioni in aumento e in diminuzione . a tre anni |
| 2022-128.txt | 588 | 588 | dello stato introdurrebbero « uno speciale prelievo tributario ad personam » , che inciderebbe su una voce remunerativa del « | reddito | lavorativo complessivo » , che però è già « sottoposto a prelievo tributario , in condizioni di parità con tutti |
| 2022-128.txt | 613 | 613 | che però è già « sottoposto a prelievo tributario , in condizioni di parità con tutti gli altri percettori di | reddito | di lavoro » . le norme censurate sarebbero , inoltre , in contrasto con gli artt . 3 e 53 |
| 2022-128.txt | 674 | 674 | particolare categoria di dipendenti statali non contrattualizzati » , colpirebbero « più gravemente , a parità di capacità contributiva per | redditi | di lavoro , la categoria cui appartiene l appellante » nel giudizio a quo , ledendo così il principio di |
| 2022-128.txt | 5117 | 5117 | n . 27 del 2022 ) , avendo l intervento normativo denunciato lo scopo di porre un limite proprio ai | redditi | più alti « salvaguardando comunque l adeguatezza professionale e retributiva della soglia contemplata » ( sentenza n . 124 del |
| 2022-136.txt | 8448 | 8448 | da questa corte , sempre con riferimento ai trattamenti pensionistici , ossia che la sussistenza di un altra fonte di | reddito | ne può ragionevolmente giustificare la diminuzione , riducendosi la funzione previdenziale che li connota ( sentenza n . 241 del |
| 2022-136.txt | 8730 | 8730 | , garantendogli il mantenimento di un importo complessivo di 9.000 euro lordi mensili , chiaramente non comprensivo di eventuali ulteriori | redditi | da lavoro o da pensione e tutt altro che esiguo e dalla percentuale ( 12 per cento ) del contributo |
| 2022-175.txt | 155 | 155 | del decreto legislativo 10 marzo 2000 , n . 74 ( nuova disciplina dei reati in materia di imposte sui | redditi | e sul valore aggiunto , a norma dell articolo 9 della legge 25 giugno 1999 , n . 205 ) |
| 2022-175.txt | 679 | 679 | legge 10 luglio 1982 , n . 429 ( norme per la repressione della evasione in materia di imposte sui | redditi | e sul valore aggiunto e per agevolare la definizione delle pendenze in materia tributaria ) , convertito , con modificazioni |
| 2022-175.txt | 886 | 886 | terzo comma , del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte sul | reddito | ) , che sanzionava con la sola pena della multa la condotta di « [ r ] itardati od omessi |
| 2022-175.txt | 1413 | 1413 | minori e modifiche al sistema penale e tributario » . tale nuova disciplina dei reati in materia di imposte sui | redditi | e sul valore aggiunto ha , in via generale , limitato la rilevanza penale delle fattispecie in materia tributaria alle |
| 2022-182.txt | 890 | 890 | non su tutti i cittadini , con ciò risultando ingiustificatamente discriminatorio e irrispettoso dei canoni di uguaglianza a parità di | reddito | e di universalità dell imposizione . infine , risulterebbero violati gli artt . 48 , 51 , 64 , 66 |
| 2022-182.txt | 5961 | 5961 | non su tutti i cittadini , con ciò risultando ingiustificatamente discriminatorio e irrispettoso dei canoni di uguaglianza a parità di | reddito | e di universalità dell imposizione . le censure non sono fondate . secondo la costante giurisprudenza di questa corte , |
| 2022-196.txt | 87 | 87 | » , del d.p.r . 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) « nella parte in cui , in particolare , nel prevedere che il reddito dei canoni non percepiti dai |
| 2022-196.txt | 102 | 102 | testo unico delle imposte sui redditi ) « nella parte in cui , in particolare , nel prevedere che il | reddito | dei canoni non percepiti dai soggetti che possiedono immobili a titolo di proprietà non concorre alla formazione del reddito , |
| 2022-196.txt | 121 | 121 | il reddito dei canoni non percepiti dai soggetti che possiedono immobili a titolo di proprietà non concorre alla formazione del | reddito | , subordina detta previsione alla sola conclusione del procedimento giurisdizionale di convalida di sfratto per morosità del conduttore » . |
| 2022-196.txt | 157 | 157 | morosità del conduttore » . tale disposizione , nella formulazione applicabile ratione temporis , prevede che « [ i ] | redditi | derivanti da contratti di locazione di immobili ad uso abitativo , se non percepiti , non concorrono a formare il |
| 2022-196.txt | 178 | 178 | derivanti da contratti di locazione di immobili ad uso abitativo , se non percepiti , non concorrono a formare il | reddito | dal momento della conclusione del procedimento giurisdizionale di convalida di sfratto per morosità del conduttore . per le imposte versate |
| 2022-196.txt | 259 | 259 | dover decidere in ordine al ricorso proposto da una contribuente avverso l avviso di accertamento ai fini dell imposta sui | redditi | delle persone fisiche ( irpef ) e addizionali comunali e regionali emesso nei suoi confronti dall agenzia delle entrate di |
| 2022-196.txt | 295 | 295 | dall agenzia delle entrate di firenze , per l anno di imposta 2010 , in conseguenza dell omessa dichiarazione del | reddito | di immobili concessi in locazione alla società infinity design srl , dichiarata fallita il 13 marzo 2014 , la quale |
| 2022-196.txt | 395 | 395 | , la ctr premette che la « seconda parte » del comma 1 dell art . 26 t.u . imposte | redditi | costituirebbe una deroga al primo periodo del medesimo comma , ai sensi del quale « [ i ] redditi fondiari |
| 2022-196.txt | 414 | 414 | imposte redditi costituirebbe una deroga al primo periodo del medesimo comma , ai sensi del quale « [ i ] | redditi | fondiari concorrono , indipendentemente dalla percezione , a formare il reddito complessivo » , e sostiene che la ragione della |
| 2022-196.txt | 425 | 425 | , ai sensi del quale « [ i ] redditi fondiari concorrono , indipendentemente dalla percezione , a formare il | reddito | complessivo » , e sostiene che la ragione della deroga sarebbe da ricondurre « all accertamento giurisdizionale della morosità » |
| 2022-196.txt | 494 | 494 | tributaria chi con certezza , ed all esito di un vero e proprio accertamento giurisdizionale , non ha riscosso un | reddito | » . da tale premessa discenderebbe che l art . 26 , comma 1 , t.u . imposte redditi violerebbe |
| 2022-196.txt | 513 | 513 | un reddito » . da tale premessa discenderebbe che l art . 26 , comma 1 , t.u . imposte | redditi | violerebbe gli artt . 3 , primo comma , e 53 , primo comma , cost . , nella parte |
| 2022-196.txt | 547 | 547 | comma , cost . , nella parte in cui consente che i canoni non percepiti non concorrano alla formazione del | reddito | complessivo solo in caso di conclusione del procedimento giurisdizionale di convalida di sfratto per morosità del conduttore e non anche |
| 2022-196.txt | 581 | 581 | per morosità del conduttore e non anche « tutte le volte in cui il contribuente non riscuota il canone / | reddito | e ve ne sia dimostrazione in sede giudiziaria » . la norma censurata , infatti , comporterebbe una disparità di |
| 2022-196.txt | 613 | 613 | norma censurata , infatti , comporterebbe una disparità di trattamento sia nei confronti di chi , « non percependo alcun | reddito | , non corrisponde all erario alcunché » , sia nei confronti di chi come nel caso che qui interessa , |
| 2022-196.txt | 776 | 776 | lato , commerciale ) . 2.1 . il primo periodo del comma 1 dell art . 26 t.u . imposte | redditi | sancisce la regola generale per cui i redditi fondiari concorrono a formare il reddito complessivo indipendentemente dalla loro percezione . |
| 2022-196.txt | 784 | 784 | primo periodo del comma 1 dell art . 26 t.u . imposte redditi sancisce la regola generale per cui i | redditi | fondiari concorrono a formare il reddito complessivo indipendentemente dalla loro percezione . per tale categoria reddituale , infatti , il |
| 2022-196.txt | 790 | 790 | art . 26 t.u . imposte redditi sancisce la regola generale per cui i redditi fondiari concorrono a formare il | reddito | complessivo indipendentemente dalla loro percezione . per tale categoria reddituale , infatti , il presupposto dell imposta deriva dal possesso |
| 2022-196.txt | 800 | 800 | generale per cui i redditi fondiari concorrono a formare il reddito complessivo indipendentemente dalla loro percezione . per tale categoria | reddituale | , infatti , il presupposto dell imposta deriva dal possesso di un immobile : a ) qualificato da un titolo |
| 2022-196.txt | 872 | 872 | nel catasto dei terreni o nel catasto edilizio urbano . in linea di principio , dunque , la determinazione dei | redditi | fondiari avviene nell ottica tipica del catasto , ovvero in modo medio ordinario mediante l applicazione delle tariffe d estimo |
| 2022-196.txt | 903 | 903 | modo medio ordinario mediante l applicazione delle tariffe d estimo stabilite dalla legge catastale , finalizzate ad apprezzare la potenzialità | reddituale | del bene immobile . per gli immobili locati , il legislatore ha però nel tempo introdotto una diversa disciplina di |
| 2022-196.txt | 926 | 926 | immobile . per gli immobili locati , il legislatore ha però nel tempo introdotto una diversa disciplina di determinazione del | reddito | fondiario , prevedendo l assoggettamento a tassazione del valore più elevato tra il canone di locazione risultante dal contratto , |
| 2022-196.txt | 995 | 995 | però alterato quella logica di un imposizione a carattere virtuale o figurativo , che tradizionalmente caratterizza l intera categoria dei | redditi | fondiari . attraverso il riferimento alla maturazione del credito ex contractu è stato , infatti , introdotto un diverso indice |
| 2022-196.txt | 1054 | 1054 | per le locazioni di immobili ad uso abitativo che si descriverà al punto successivo il principio generale per cui i | redditi | fondiari concorrono « indipendentemente dalla percezione » a formare il reddito complessivo ; pertanto , in tale logica , la |
| 2022-196.txt | 1065 | 1065 | al punto successivo il principio generale per cui i redditi fondiari concorrono « indipendentemente dalla percezione » a formare il | reddito | complessivo ; pertanto , in tale logica , la morosità del conduttore non costituisce un elemento idoneo a far venire |
| 2022-196.txt | 1098 | 1098 | non costituisce un elemento idoneo a far venire meno l obbligo per il locatore di indicare nella dichiarazione annuale dei | redditi | il canone annuo pattuito e di corrispondere la relativa imposta . solo le varie fattispecie di risoluzione del contratto , |
| 2022-196.txt | 1143 | 1143 | via interpretativa dalla sentenza n . 362 del 2000 di questa corte , determinano il venir meno del riferimento al | reddito | locativo e fanno tornare in vigore la regola generale della tassazione sulla base della rendita catastale . 2.2 . rispetto |
| 2022-196.txt | 1239 | 1239 | vera e propria soluzione di continuità . ha infatti aggiunto al comma 1 dell art . 23 t.u . imposte | redditi | ora 26 a seguito della rinumerazione operata dall art . 2 , comma 3 , del decreto legislativo 12 dicembre |
| 2022-196.txt | 1270 | 1270 | 2 , comma 3 , del decreto legislativo 12 dicembre 2003 , n . 344 ( riforma dell imposizione sul | reddito | delle società , a norma dell articolo 4 della legge 7 aprile 2003 , n . 80 ) due periodi |
| 2022-196.txt | 1300 | 1300 | legge 7 aprile 2003 , n . 80 ) due periodi in cui si dispone che « [ i ] | redditi | derivanti da contratti di locazione di immobili ad uso abitativo , se non percepiti , non concorrono a formare il |
| 2022-196.txt | 1321 | 1321 | derivanti da contratti di locazione di immobili ad uso abitativo , se non percepiti , non concorrono a formare il | reddito | dal momento della conclusione del procedimento giurisdizionale di convalida di sfratto per morosità del conduttore . per le imposte versate |
| 2022-196.txt | 1388 | 1388 | credito di imposta di pari ammontare » . si tratta di una evidente deroga al tradizionale principio che caratterizza i | redditi | fondiari , perché stabilisce , ma solo per le locazioni di immobili ad uso abitativo , che la mora debendi |
| 2022-196.txt | 1529 | 1529 | di imposizione , con la conseguenza che i canoni da locazione concorrono « indipendentemente dalla percezione » a formare il | reddito | complessivo . va peraltro ricordato che tale novella è stata oggetto di numerose critiche da parte della dottrina , laddove |
| 2022-196.txt | 1616 | 1616 | ad uso non abitativo , ovverosia destinati ad uso ufficio e ad uso commerciale : il criterio di imputazione del | reddito | di locazione in questi casi prescinde , dunque , dalla effettiva percezione dei canoni ( ex plurimis , corte di |
| 2022-196.txt | 1707 | 1707 | l asimmetria tra locazioni di immobili ad uso abitativo e ad uso commerciale , quanto a criterio di imputazione dei | redditi | di locazione , si è ulteriormente accentuata , perché per i primi si è previsto che i canoni non percepiti |
| 2022-196.txt | 1733 | 1733 | ulteriormente accentuata , perché per i primi si è previsto che i canoni non percepiti non concorrono a formare il | reddito | laddove la mancata percezione sia comprovata dall intimazione di sfratto per morosità o dall ingiunzione di pagamento ( art . |
| 2022-196.txt | 1765 | 1765 | morosità o dall ingiunzione di pagamento ( art . 26 , comma 1 , seconda parte , t.u . imposte | redditi | , come modificato dall art . 3 quinquies , comma 1 , del decreto legge 30 aprile 2019 , n |
| 2022-196.txt | 2282 | 2282 | a un estensione del regime derogatorio dettato dalla seconda parte del comma 1 dell art . 26 t.u . imposte | redditi | « tutte le volte in cui il contribuente non riscuota il canone / reddito e ve ne sia dimostrazione in |
| 2022-196.txt | 2296 | 2296 | art . 26 t.u . imposte redditi « tutte le volte in cui il contribuente non riscuota il canone / | reddito | e ve ne sia dimostrazione in sede giudiziaria » . nel formulare tale ampio petitum , tuttavia , il rimettente |
| 2022-197.txt | 300 | 300 | la formazione del bilancio annuale e pluriennale dello stato ( legge finanziaria 2003 ) » , compresi i titolari di | redditi | di lavoro dipendente , nonché i titolari di redditi equiparati e assimilati a quelli di lavoro dipendente in relazione alle |
| 2022-197.txt | 309 | 309 | ( legge finanziaria 2003 ) » , compresi i titolari di redditi di lavoro dipendente , nonché i titolari di | redditi | equiparati e assimilati a quelli di lavoro dipendente in relazione alle ritenute subite , hanno diritto al rimborso di quanto |
| 2022-197.txt | 360 | 360 | ai rimborsi si provvede mediante le risorse stanziate sugli ordinari capitoli di spesa utilizzati per il rimborso delle imposte sui | redditi | e dei relativi interessi , nei limiti di centosessanta milioni di euro , e che , qualora l ammontare delle |
| 2022-209.txt | 3069 | 3069 | situazione economica equivalente ( isee ) » , oppure a quello , stabilito però esclusivamente con riguardo all imposta sul | reddito | delle persone fisiche ( irpef ) dall art . 5 , comma 5 , del d.p.r . 22 dicembre 1986 |
| 2022-209.txt | 3102 | 3102 | 5 , del d.p.r . 22 dicembre 1986 , n . 917 ( approvazione del testo unico delle imposte sui | redditi | ) . dall altro la dichiarata esigenza di interpretare restrittivamente le agevolazioni tributarie ; esigenza che peraltro non appare contestabile |
| 2022-209.txt | 4594 | 4594 | riveste la natura di imposta reale e non ricade nell ambito delle imposte di tipo personale , quali quelle sul | reddito | . appare pertanto con ciò coerente il fatto che nella sua articolazione normativa rilevino elementi come la natura , la |
| 2022-257.txt | 261 | 261 | tassazione subita che ha cumulato la pensione integrativa a quella ordinaria , con applicazione dello stesso regime fiscale degli altri | redditi | e ambisce a vedersi riconosciuto lo specifico regime fiscale agevolativo introdotto per le prestazioni pensionistiche complementari dal d.lgs . n |
| 2022-27.txt | 1174 | 1174 | , con conseguente violazione dei doveri inderogabili di solidarietà economica e sociale e senza tenere adeguatamente conto della complessiva capacità | reddituale | da lavoro di soggetti così diversamente trattati . una disciplina così congegnata lederebbe ancora gli artt . 3 e 36 |
| 2022-27.txt | 2751 | 2751 | stato incide sulla definizione del trattamento economico annuo onnicomprensivo . tale scelta interpretativa è corroborata , quanto alla individuazione dei | redditi | che cadono in questo ” paniere ” , contribuendo ad alimentare , fino al ” tetto ” , il “ |
| 2022-27.txt | 4307 | 4307 | è pertinente rispetto alla ratio dell intervento normativo denunciato , che ha lo scopo di porre un limite ai soli | redditi | più elevati salvaguardando comunque l adeguatezza professionale e retributiva della soglia contemplata , che utilizza , quale cifra di riferimento |
| 2022-27.txt | 4520 | 4520 | alle rispettive capacità , anche economiche , non tenendosi , tra l altro , adeguatamente conto della « complessiva capacità | reddituale | da lavoro dei soggetti così diversamente trattati » . neanche tale questione è fondata . premesso che la previsione di |
| 2022-40.txt | 3827 | 3827 | 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei contribuenti in sede di dichiarazione dei | redditi | e dell imposta sul valore aggiunto , nonché di modernizzazione del sistema di gestione delle dichiarazioni ) , aggiungendo poi |
| 2022-40.txt | 3856 | 3856 | di modernizzazione del sistema di gestione delle dichiarazioni ) , aggiungendo poi che lo stesso non concorre alla formazione del | reddito | ai fini delle imposte sui redditi e del valore della produzione ai fini dell imposta regionale sulle attività produttive . |
| 2022-40.txt | 3862 | 3862 | delle dichiarazioni ) , aggiungendo poi che lo stesso non concorre alla formazione del reddito ai fini delle imposte sui | redditi | e del valore della produzione ai fini dell imposta regionale sulle attività produttive . allo scopo di favorire l acquisizione |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| imposte_sui_redditi | 206 |
| imposta_sul_reddito | 189 |
| sul_reddito_delle | 176 |
| reddito_delle_persone | 163 |
| redditi_di_lavoro | 78 |
| sui_redditi_e | 60 |
| imposte_sul_reddito | 58 |
| dichiarazione_dei_redditi | 55 |
| sui_redditi_di | 54 |
| i_redditi_di | 52 |
| redditi_della_moglie | 49 |
| di_un_reddito | 45 |
| locale_sui_redditi | 44 |
| del_reddito_complessivo | 43 |
| determinazione_del_reddito | 42 |
| imposta_sui_redditi | 42 |
| per_i_redditi | 41 |
| del_reddito_imponibile | 40 |
| reddito_complessivo_netto | 35 |
| che_il_reddito | 34 |
| reddito_di_lavoro | 34 |
| formare_il_reddito | 33 |
| reddito_d_impresa | 32 |
| il_reddito_complessivo | 31 |
| dei_redditi_di | 31 |
| dei_redditi_dei | 27 |
| dal_reddito_complessivo | 26 |
| il_reddito_dominicale | 25 |
| il_reddito_imponibile | 25 |
| redditi_di_impresa | 24 |
| che_i_redditi | 23 |
| cumulo_dei_redditi | 23 |
| sul_reddito_complessivo | 23 |
| del_reddito_dominicale | 22 |
| dei_redditi_della | 22 |
| redditi_d_impresa | 22 |
| redditi_e_sul | 22 |
| i_redditi_della | 20 |
| produzione_del_reddito | 19 |
| formazione_del_reddito | 19 |
| sui_redditi_delle | 19 |
| redditi_dei_coniugi | 19 |
| reddito_di_impresa | 18 |
| redditi_di_capitale | 18 |
| del_reddito_dei | 18 |
| redditi_di_cui | 17 |
| reddito_complessivo_del | 17 |
| tassazione_dei_redditi | 17 |
| deducibilità_dal_reddito | 17 |
| reddito_delle_società | 16 |
| dei_redditi_e | 16 |
| del_reddito_di | 16 |
| il_reddito_di | 16 |
| sui_redditi_nella | 16 |
| riferimento_al_reddito | 15 |
| parità_di_reddito | 15 |
| di_redditi_di | 15 |
| reddito_dei_fabbricati | 15 |
| redditi_delle_persone | 15 |
| al_reddito_complessivo | 15 |
| nozione_di_reddito | 15 |
| al_reddito_dominicale | 14 |
| dichiarazioni_dei_redditi | 14 |
| titolari_di_redditi | 14 |
| di_reddito_da | 14 |
| redditi_nella_parte | 14 |
| reddito_imponibile_ai | 14 |
| accertamento_dei_redditi | 13 |
| al_reddito_imponibile | 13 |
| dal_reddito_imponibile | 13 |
| con_i_redditi | 12 |
| di_reddito_di | 12 |
| accertamento_del_reddito | 12 |
| fra_i_redditi | 12 |
| tutti_i_redditi | 12 |
| ai_redditi_di | 12 |
| di_reddito_e | 11 |
| per_il_reddito | 11 |
| al_reddito_di | 11 |
| e_del_reddito | 11 |
| reddito_da_lavoro | 11 |
| redditi_e_dell | 11 |
| redditi_soggetti_a | 11 |
| redditi_delle_società | 11 |
| u_imposte_redditi | 11 |
| e_sui_redditi | 10 |
| se_il_reddito | 10 |
| i_redditi_fondiari | 10 |
| sul_reddito_e | 10 |
| il_reddito_del | 10 |
| relazione_ai_redditi | 10 |
| dei_redditi_da | 10 |
| redditi_da_lavoro | 10 |
| cento_del_reddito | 10 |
| reddito_e_di | 10 |
| del_reddito_d | 10 |
| un_reddito_imponibile | 9 |
| annuale_dei_redditi | 9 |
| progressiva_sul_reddito | 9 |
| erariali_sui_redditi | 9 |
| redditi_patrimoniali_della | 9 |
| i_redditi_delle | 9 |
| del_reddito_stesso | 9 |
| i_redditi_derivanti | 9 |
| scaglioni_di_reddito | 9 |
| ai_redditi_d | 9 |
| di_reddito_imponibile | 8 |
| calcolo_del_reddito | 8 |
| i_redditi_agrari | 8 |
| reddito_imponibile_del | 8 |
| reddito_imponibile_dominicale | 8 |
| il_reddito_effettivo | 8 |
| sui_redditi_o | 8 |
| reddito_medio_ordinario | 8 |
| i_redditi_patrimoniali | 8 |
| del_reddito_e | 8 |
| del_reddito_prodotto | 8 |
| sui_redditi_in | 8 |
| variazioni_del_reddito | 8 |
| dei_redditi_dominicali | 8 |
| di_reddito_che | 8 |
| relativamente_ai_redditi | 8 |
| tra_i_redditi | 8 |
| essere_considerate_reddito | 8 |
| negativi_del_reddito | 8 |
| sui_redditi_approvato | 8 |
| redditi_approvato_con | 8 |
| sui_redditi_da | 8 |
| percettori_di_reddito | 8 |
| reddito_dominicale_per | 7 |
| base_del_reddito | 7 |
| sui_redditi_dell | 7 |
| redditi_dell_anno | 7 |
| i_redditi_del | 7 |
| ritenute_sui_redditi | 7 |
| sul_reddito_dominicale | 7 |
| reddito_complessivo_di | 7 |
| un_reddito_non | 7 |
| reddito_o_di | 7 |
| i_cui_redditi | 7 |
| possesso_di_redditi | 7 |
| i_redditi_conseguiti | 7 |
| redditi_conseguiti_nel | 7 |
| redditi_posseduti_da | 7 |
| marito_dei_redditi | 7 |
| del_reddito_del | 7 |
| reddito_superiore_a | 7 |
| un_reddito_superiore | 7 |
| i_redditi_d | 7 |
| reddito_complessivo_ai | 7 |
| imposizione_sui_redditi | 7 |
| i_redditi_dei | 7 |
| il_reddito_d | 7 |
| sui_redditi_che | 7 |
| presuntivi_di_reddito | 7 |
| produttore_del_reddito | 7 |
| sui_redditi_agrari | 6 |
| reddito_dominicale_e | 6 |
| relazione_al_reddito | 6 |
| privi_di_reddito | 6 |
| con_il_reddito | 6 |
| del_reddito_in | 6 |
| sui_redditi_dei | 6 |
| redditi_dei_terreni | 6 |
| redditi_di_categoria | 6 |
| sul_reddito_non | 6 |
| dei_redditi_o | 6 |
| al_del_reddito | 6 |
| tributi_sui_redditi | 6 |
| per_un_reddito | 6 |
| di_reddito_o | 6 |
| i_redditi_propri | 6 |
| parte_del_reddito | 6 |
| e_dei_redditi | 6 |
| un_reddito_complessivo | 6 |
| reddito_derivante_dall | 6 |
| il_suo_reddito | 6 |
| i_redditi_dominicali | 6 |
| un_reddito_netto | 6 |
| qualitativa_dei_redditi | 6 |
| dagli_altri_redditi | 6 |
| di_reddito_prodotto | 6 |
| di_redditi_propri | 6 |
| dal_reddito_del | 6 |
| ai_redditi_posseduti | 6 |
| di_reddito_proprio | 6 |
| i_redditi_da | 6 |
| i_redditi_soggetti | 6 |
| imposizione_sul_reddito | 6 |
| reddito_ai_fini | 6 |
| sul_reddito_che | 6 |
| del_reddito_societario | 6 |
| cui_i_redditi | 6 |
| redditi_di_seguito | 6 |
| ai_redditi_fondiari | 6 |
| reddito_da_partecipazione | 6 |
| redditi_agrari_e | 5 |
| reddito_dominicale_complessivo | 5 |
| il_reddito_medio | 5 |
| determinare_il_reddito | 5 |
| il_reddito_dell | 5 |
| reddito_dominicale_imponibile | 5 |
| e_sul_reddito | 5 |
| categorie_di_redditi | 5 |
| e_i_redditi | 5 |
| mobile_sui_redditi | 5 |
| dei_redditi_per | 5 |
| agli_altri_redditi | 5 |
| riferimento_ai_redditi | 5 |
| di_reddito_non | 5 |
| del_reddito_non | 5 |
| fonte_di_reddito | 5 |
| di_reddito_in | 5 |
| dei_redditi_delle | 5 |
| il_reddito_da | 5 |
| aumento_del_reddito | 5 |
| un_reddito_inferiore | 5 |
| il_cui_reddito | 5 |
| un_reddito_di | 5 |
| redditi_e_l | 5 |
| di_redditi_non | 5 |
| reddito_imponibile_e | 5 |
| del_reddito_percepito | 5 |
| determinazione_dei_redditi | 5 |
| dei_redditi_ai | 5 |
| unica_dei_redditi | 5 |
| dei_redditi_non | 5 |
| sui_redditi_la | 5 |
| quella_sul_reddito | 5 |
| redditi_delle_imprese | 5 |
| anche_i_redditi | 5 |
| redditi_di_entrambi | 5 |
| rispetto_al_reddito | 5 |
| reddito_complessivo_dei | 5 |
| separatamente_sul_reddito | 5 |
| il_reddito_della | 5 |
| reddito_prodotto_in | 5 |
| reddito_del_conduttore | 5 |
| redditi_derivanti_da | 5 |
| di_altri_redditi | 5 |
| moltiplicazione_dei_redditi | 5 |
| imputazione_del_reddito | 5 |
| redditi_all_imposta | 5 |
| sul_reddito_l | 5 |
| denuncia_dei_redditi | 5 |
| detrazione_dal_reddito | 5 |
| dal_reddito_di | 5 |
| deducibili_dal_reddito | 5 |
| il_proprio_reddito | 5 |
| dei_redditi_familiari | 5 |
| del_reddito_catastale | 5 |
| separata_del_reddito | 5 |
| reddito_dei_coniugi | 5 |
| ammontare_del_reddito | 5 |
| redditi_dei_figli | 5 |
| privo_di_reddito | 5 |
| reddito_da_fabbricato | 5 |
| lo_stesso_reddito | 5 |
| quando_il_reddito | 5 |
| di_reddito_d | 5 |
| categoria_dei_redditi | 5 |
| del_reddito_professionale | 5 |
| ammontare_dei_redditi | 5 |
| considerate_reddito_e | 5 |
| percezione_di_redditi | 5 |
| del_reddito_ai | 5 |
| sui_redditi_come | 5 |
| sui_redditi_tuir | 5 |
| del_reddito_fondiario | 5 |
| reddito_di_partecipazione | 5 |
| redditi_fondiari_concorrono | 5 |
| del_reddito_locativo | 5 |
| redditi_assimilati_a | 5 |
| e_al_reddito | 4 |
| reddito_imponibile_per | 4 |
| un_reddito_proprio | 4 |
| valutazione_del_reddito | 4 |
| percezione_del_reddito | 4 |
| il_reddito_prodotto | 4 |
| reddito_dell_anno | 4 |
| commisurata_al_reddito | 4 |
| redditi_conseguiti_nell | 4 |
| sul_reddito_d | 4 |
| e_di_reddito | 4 |
| gli_altri_redditi | 4 |
| dell_intero_reddito | 4 |
| percettori_di_redditi | 4 |
| dei_redditi_dell | 4 |
| dei_redditi_soggetti | 4 |
| redditi_accertati_per | 4 |
| complementare_sul_reddito | 4 |
| reddito_inferiore_al | 4 |
| quale_i_redditi | 4 |
| redditi_del_soggetto | 4 |
| reddito_per_il | 4 |
| detraibilità_dal_reddito | 4 |
| dei_redditi_ma | 4 |
| reddito_non_può | 4 |
| reddito_dominicale_di | 4 |
| reddito_imponibile_risultante | 4 |
| reddito_dominicale_dei | 4 |
| del_reddito_che | 4 |
| il_reddito_in | 4 |
| redditi_ai_fini | 4 |
| sul_reddito_o | 4 |
| manifestazione_di_reddito | 4 |
| sul_reddito_dei | 4 |
| quota_del_reddito | 4 |
| fonte_sui_redditi | 4 |
| concetto_di_reddito | 4 |
| caso_il_reddito | 4 |
| sui_redditi_non | 4 |
| redditi_derivanti_dall | 4 |
| coacervo_dei_redditi | 4 |
| redditi_e_sulle | 4 |
| di_redditi_della | 4 |
| i_redditi_posseduti | 4 |
| reddito_complessivo_soggetto | 4 |
| dei_redditi_che | 4 |
| dei_propri_redditi | 4 |
| redditi_a_lui | 4 |
| comprensivo_dei_redditi | 4 |
| di_reddito_complessivo | 4 |
| di_redditi_da | 4 |
| esclusione_dei_redditi | 4 |
| del_reddito_per | 4 |
| al_reddito_del | 4 |
| goda_di_reddito | 4 |
| il_reddito_derivante | 4 |
| moltiplicazione_del_reddito | 4 |
| volte_il_reddito | 4 |
| sui_redditi_per | 4 |
| redditi_diversi_da | 4 |
| il_loro_reddito | 4 |
| del_reddito_annuo | 4 |
| assimilabili_ai_redditi | 4 |
| sintetica_del_reddito | 4 |
| i_redditi_prodotti | 4 |
| reddito_complessivo_a | 4 |
| redditi_per_gli | 4 |
| di_redditi_che | 4 |
| computo_del_reddito | 4 |
| reddito_e_quindi | 4 |
| dedurre_dal_reddito | 4 |
| titolari_di_reddito | 4 |
| del_reddito_delle | 4 |
| di_reddito_mobiliare | 4 |
| sui_redditi_ilor | 4 |
| redditi_da_capitale | 4 |
| al_reddito_derivante | 4 |
| fonti_di_reddito | 4 |
| dei_redditi_d | 4 |
| non_costituirebbero_reddito | 4 |
| costituiscono_redditi_di | 4 |
| di_reddito_entrata | 4 |
| reddito_imponibile_di | 4 |
| sinteticamente_il_reddito | 4 |
| altri_redditi_del | 4 |
| redditi_del_contribuente | 4 |
| personale_sul_reddito | 4 |
| reddito_annuo_complessivo | 4 |
| positivi_del_reddito | 4 |
| del_reddito_derivante | 4 |
| determinare_la_redditività | 4 |
| reddito_da_parte | 4 |
| ai_redditi_diversi | 4 |
| redditi_e_successive | 4 |
| sui_redditi_ed | 4 |
| parte_di_reddito | 4 |
| redditi_diversi_di | 4 |
| di_tali_redditi | 4 |
| redditi_dominicali_delle | 4 |
| sui_redditi_sui | 4 |
| redditi_sui_trasferimenti | 4 |
| del_reddito_colpito | 4 |
| riparto_dei_redditi | 4 |
| del_reddito_medio | 4 |
| redditi_o_sul | 4 |
| redditi_di_natura | 4 |
| sul_reddito_il | 4 |
| reddito_degli_immobili | 4 |
| sul_reddito_come | 4 |
| sui_redditi_all | 4 |
| prodotto_il_reddito | 4 |
| sui_redditi_ad | 4 |
| redditi_da_pensione | 4 |
| sui_redditi_diversi | 4 |
| livelli_di_reddito | 4 |
| di_reddito_pro | 4 |
| reddito_pro_capite | 4 |
| produttività_qualità_redditività | 4 |
| qualità_redditività_innovazione | 4 |
| redditività_innovazione_efficienza | 4 |
| conseguito_alcun_reddito | 4 |
| reddito_dominicale_dell | 3 |
| al_reddito_accertato | 3 |
| del_reddito_risultante | 3 |
| reddito_stesso_in | 3 |
| definitiva_del_reddito | 3 |
| anche_il_reddito | 3 |
| aumenti_di_reddito | 3 |
| reddito_dei_terreni | 3 |
| possesso_del_reddito | 3 |
| un_reddito_dominicale | 3 |
| reddito_prodotto_nel | 3 |
| redditi_esenti_dall | 3 |
| ad_un_reddito | 3 |
| redditi_per_i | 3 |
| sul_reddito_dell | 3 |
| sul_reddito_agrario | 3 |
| produttivo_di_reddito | 3 |
| reddito_di_ricchezza | 3 |
| dal_reddito_che | 3 |
| produrre_un_reddito | 3 |
| reddito_effettivamente_percepito | 3 |
| i_redditi_che | 3 |
| imposizione_e_reddito | 3 |
| reddito_che_si | 3 |
| del_reddito_è | 3 |
| redditi_di_ricchezza | 3 |
| di_redditi_per | 3 |
| dei_redditi_la | 3 |
| dei_loro_redditi | 3 |
| dal_reddito_dei | 3 |
| del_del_reddito | 3 |
| afferenti_i_redditi | 3 |
| titolare_di_redditi | 3 |
| reddito_su_cui | 3 |
| variazioni_di_reddito | 3 |
| reddito_non_superiore | 3 |
| con_redditi_più | 3 |
| redditi_più_alti | 3 |
| sui_redditi_prodotti | 3 |
| redditi_prodotti_da | 3 |
| al_reddito_prodotto | 3 |
| redditi_dominicali_dei | 3 |
| dei_redditi_il | 3 |
| sul_reddito_in | 3 |
| dei_redditi_ed | 3 |
| sui_redditi_derivanti | 3 |
| del_reddito_agrario | 3 |
| reddito_agrario_il | 3 |
| relative_ai_redditi | 3 |
| dei_redditi_tra | 3 |
| sul_reddito_per | 3 |
| redditi_propri_del | 3 |
| ai_redditi_conseguiti | 3 |
| reddito_complessivo_imponibile | 3 |
| comprensivo_di_redditi | 3 |
| ai_propri_redditi | 3 |
| proposito_dei_redditi | 3 |
| redditi_e_di | 3 |
| reddito_complessivo_i | 3 |
| concorso_dei_redditi | 3 |
| rapporto_al_reddito | 3 |
| dei_redditi_propri | 3 |
| del_suo_reddito | 3 |
| i_propri_redditi | 3 |
| propri_redditi_a | 3 |
| reddito_complessivo_lordo | 3 |
| reddito_complessivo_proprio | 3 |
| dei_redditi_si | 3 |
| redditi_in_esame | 3 |
| reddito_nel_periodo | 3 |
| dei_redditi_in | 3 |
| perché_il_reddito | 3 |
| degli_altri_redditi | 3 |
| un_reddito_o | 3 |
| redditi_in_quanto | 3 |
| sui_redditi_patrimoniali | 3 |
| dei_redditi_stessi | 3 |
| tributario_dei_redditi | 3 |
| dei_redditi_diversi | 3 |
| i_redditi_stessi | 3 |
| parte_dei_redditi | 3 |
| i_redditi_misti | 3 |
| reddito_lordo_d | 3 |
| reddito_ed_il | 3 |
| aventi_un_reddito | 3 |
| dello_stesso_reddito | 3 |
| titolare_di_reddito | 3 |
| altri_redditi_e | 3 |
| redditi_e_più | 3 |
| redditi_che_a | 3 |
| un_reddito_che | 3 |
| reddito_complessivo_delle | 3 |
| reddito_complessivo_dichiarato | 3 |
| concernenti_i_redditi | 3 |
| il_reddito_è | 3 |
| reddito_del_coniuge | 3 |
| deduzione_dal_reddito | 3 |
| separata_dei_redditi | 3 |
| coniugi_possegga_reddito | 3 |
| possegga_reddito_tassabile | 3 |
| della_famiglia_monoreddito | 3 |
| reddito_del_marito | 3 |
| ai_soli_redditi | 3 |
| di_reddito_tassabile | 3 |
| e_il_reddito | 3 |
| reddito_sulla_base | 3 |
| al_reddito_dei | 3 |
| il_reddito_dei | 3 |
| riferita_al_reddito | 3 |
| dei_redditi_derivanti | 3 |
| quanto_al_reddito | 3 |
| qualitativa_del_reddito | 3 |
| categorie_di_reddito | 3 |
| del_reddito_da | 3 |
| ilor_sui_redditi | 3 |
| relativa_al_reddito | 3 |
| al_reddito_dichiarato | 3 |
| sui_redditi_ha | 3 |
| di_reddito_mettendoli | 3 |
| reddito_mettendoli_conseguentemente | 3 |
| anche_dei_redditi | 3 |
| reddito_complessivo_degli | 3 |
| reddito_e_non | 3 |
| norme_considerando_reddito | 3 |
| considerando_reddito_le | 3 |
| reddito_le_indennità | 3 |
| un_reddito_d | 3 |
| ilor_dei_redditi | 3 |
| redditi_prodotti_in | 3 |
| reddito_complessivo_risultante | 3 |
| reddito_in_relazione | 3 |
| reddito_di_cui | 3 |
| il_maggior_reddito | 3 |
| sui_redditi_sia | 3 |
| assimilate_al_reddito | 3 |
| diminuzione_del_reddito | 3 |
| reddito_dominicale_risultante | 3 |
| considerate_reddito_gli | 3 |
| reddito_gli_artt | 3 |
| reddito_familiare_complessivo | 3 |
| del_reddito_o | 3 |
| redditi_e_relative | 3 |
| del_presupposto_reddituale | 3 |
| sui_redditi_nel | 3 |
| redditività_dell_attività | 3 |
| reddito_dei_lavoratori | 3 |
| reddito_dominicale_rivalutato | 3 |
| reddito_per_l | 3 |
| il_reddito_effettivamente | 3 |
| la_redditività_media | 3 |
| a_produrre_reddito | 3 |
| di_produrre_reddito | 3 |
| il_reddito_agrario | 3 |
| dei_redditi_fondiari | 3 |
| tassazione_del_reddito | 3 |
| reddito_fondiario_di | 3 |
| del_proprio_reddito | 3 |
| redditi_dei_fabbricati | 3 |
| redditi_a_tassazione | 3 |
| al_reddito_locativo | 3 |
| per_redditi_di | 3 |
| diverso_dal_reddito | 3 |
| redditi_e_non | 3 |
| redditi_come_modificato | 3 |
| il_reddito_degli | 3 |
| reddito_imponibile_degli | 3 |
| riguardo_ai_redditi | 3 |
| reddito_colpito_o | 3 |
| all_del_reddito | 3 |
| reddito_imponibile_secondo | 3 |
| dei_redditi_entro | 3 |
| il_reddito_o | 3 |
| redditi_ad_eccezione | 3 |
| reddito_lavorativo_complessivo | 3 |
| sui_redditi_annui | 3 |
| redditi_annui_superiori | 3 |
| sostitutive_sui_redditi | 3 |
| redditi_oltre_i | 3 |
| redditi_derivanti_dal | 3 |
| di_redditi_assimilati | 3 |
| erariali_sul_reddito | 3 |
| dei_redditi_precompilata | 3 |
| suo_reddito_professionale | 3 |
| reddito_da_essi | 3 |
| dal_reddito_da | 3 |
| percettore_di_reddito | 3 |
| redditi_derivanti_dalle | 3 |
| funzione_del_reddito | 2 |
| al_reddito_medio | 2 |
| reddito_medio_in | 2 |
| reddito_dominicale_al | 2 |
| reddito_dominicale_del | 2 |
| del_complessivo_reddito | 2 |
| complessivo_reddito_dominicale | 2 |
| reddito_dominicale_secondo | 2 |
| reddito_complessivo_della | 2 |
| quella_sui_redditi | 2 |
| di_reddito_dei | 2 |
| riguarda_i_redditi | 2 |
| relativi_redditi_ed | 2 |
| aveva_un_reddito | 2 |
| anziché_sul_reddito | 2 |
| reddito_conseguito_nell | 2 |
| del_reddito_effettivamente | 2 |
| reddito_effettivamente_conseguito | 2 |
| colpiva_il_reddito | 2 |
| al_reddito_conseguito | 2 |
| di_redditi_in | 2 |
| redditi_in_relazione | 2 |
| commisurata_sui_redditi | 2 |
| sui_redditi_conseguiti | 2 |
| di_reddito_a | 2 |
| reddito_a_fini | 2 |
| reddito_imponibile_superiore | 2 |
| i_redditi_esenti | 2 |
| sui_redditi_nell | 2 |
| redditi_diversi_in | 2 |
| redditi_per_il | 2 |
| gravasse_sui_redditi | 2 |
| sul_reddito_del | 2 |
| reddito_del_primo | 2 |
| reddito_d_un | 2 |
| tributo_sui_redditi | 2 |
| sul_reddito_di | 2 |
| soltanto_dal_reddito | 2 |
| reddito_che_ne | 2 |
| redditi_che_si | 2 |
| reddito_dominicale_ai | 2 |
| reddito_dominicale_che | 2 |
| crescere_del_reddito | 2 |
| del_reddito_presuppone | 2 |
| reddito_presuppone_un | 2 |
| e_reddito_individuale | 2 |
| il_reddito_che | 2 |
| il_reddito_denunciato | 2 |
| reddito_denunciato_dal | 2 |
| sul_reddito_accertato | 2 |
| redditi_di_cat | 2 |
| i_redditi_accertati | 2 |
| redditi_soggetti_ad | 2 |
| esistenza_di_redditi | 2 |
| i_redditi_mobiliari | 2 |
| reddito_inferiore_a | 2 |
| reddito_dell_art | 2 |
| ed_i_redditi | 2 |
| reddito_e_della | 2 |
| di_reddito_accertato | 2 |
| sottrarre_redditi_alle | 2 |
| redditi_alle_imposte | 2 |
| estimazione_di_redditi | 2 |
| l_intero_reddito | 2 |
| reddito_e_la | 2 |
| soggetti_con_reddito | 2 |
| reddito_di_poco | 2 |
| un_reddito_minimo | 2 |
| reddito_complessivo_e | 2 |
| percepisce_un_reddito | 2 |
| del_reddito_minimo | 2 |
| di_quel_reddito | 2 |
| reddito_in_base | 2 |
| quantità_di_reddito | 2 |
| ai_redditi_degli | 2 |
| al_reddito_catastale | 2 |
| redditi_o_l | 2 |
| di_tale_reddito | 2 |
| redditi_di_esercizio | 2 |
| reddito_la_questione | 2 |
| reddito_imponibile_agli | 2 |
| comporre_il_reddito | 2 |
| il_reddito_assoggettabile | 2 |
| reddito_assoggettabile_a | 2 |
| al_reddito_tassabile | 2 |
| redditi_esenti_o | 2 |
| redditi_esenti_e | 2 |
| più_basso_reddito | 2 |
| misura_del_reddito | 2 |
| reddito_percepito_la | 2 |
| redditi_di_altra | 2 |
| reddito_annuale_e | 2 |
| dichiarare_un_reddito | 2 |
| la_redditività_delle | 2 |
| categorie_con_redditi | 2 |
| redditi_più_bassi | 2 |
| parametro_il_reddito | 2 |
| ancoraggio_al_reddito | 2 |
| gravanti_sul_reddito | 2 |
| dei_redditi_catastali | 2 |
| dei_redditi_dichiarati | 2 |
| sui_redditi_grava | 2 |
| redditi_grava_sull | 2 |
| reddito_o_come | 2 |
| reddito_prodotto_da | 2 |
| un_reddito_a | 2 |
| termini_di_reddito | 2 |
| applicazione_al_reddito | 2 |
| speciale_sul_reddito | 2 |
| reddito_ma_anche | 2 |
| dei_redditi_imponibili | 2 |
| reddito_prodotto_dagli | 2 |
| sui_redditi_commerciali | 2 |
| redditi_provenienti_da | 2 |
| redditi_propri_della | 2 |
| dichiarare_i_redditi | 2 |
| reddito_imponibile_dell | 2 |
| classificazione_dei_redditi | 2 |
| reddito_imponibile_il | 2 |
| sul_reddito_concernente | 2 |
| redditi_non_derivanti | 2 |
| redditi_e_del | 2 |
| redditi_e_che | 2 |
| di_redditi_altrui | 2 |
| reddito_complessivo_non | 2 |
| reddito_per_i | 2 |
| attiene_ai_redditi | 2 |
| redditi_di_questo | 2 |
| applicata_sul_reddito | 2 |
| ufficio_del_reddito | 2 |
| reddito_complessivo_comprensivo | 2 |
| redditi_della_stessa | 2 |
| redditi_propri_di | 2 |
| redditi_né_di | 2 |
| complessivo_i_redditi | 2 |
| reddito_di_un | 2 |
| di_redditi_vi | 2 |
| redditi_vi_è | 2 |
| colpire_il_reddito | 2 |
| il_reddito_non | 2 |
| redditi_altrui_di | 2 |
| dei_redditi_relativi | 2 |
| anche_ai_redditi | 2 |
| ai_redditi_propri | 2 |
| oltre_i_redditi | 2 |
| i_redditi_a | 2 |
| sul_reddito_proprio | 2 |
| reddito_proprio_del | 2 |
| imposta_i_redditi | 2 |
| disporre_del_reddito | 2 |
| i_detti_redditi | 2 |
| detti_redditi_della | 2 |
| redditi_propri_anche | 2 |
| i_menzionati_redditi | 2 |
| menzionati_redditi_della | 2 |
| applica_sul_reddito | 2 |
| reddito_della_persona | 2 |
| propri_redditi_fatte | 2 |
| redditi_fatte_dai | 2 |
| dei_rispettivi_redditi | 2 |
| rispettivi_redditi_complessivi | 2 |
| redditi_complessivi_possa | 2 |
| redditi_di_nuova | 2 |
| produzione_di_reddito | 2 |
| annullamento_del_reddito | 2 |
| del_reddito_nel | 2 |
| caso_dei_redditi | 2 |
| reddito_stesso_con | 2 |
| produzione_dei_redditi | 2 |
| effettività_del_reddito | 2 |
| di_reddito_superiore | 2 |
| solo_il_reddito | 2 |
| di_reddito_del | 2 |
| di_redditi_superiori | 2 |
| reddito_di_pari | 2 |
| reddito_derivante_da | 2 |
| dei_relativi_redditi | 2 |
| di_reddito_professionale | 2 |
| al_reddito_professionale | 2 |
| contribuzione_e_reddito | 2 |
| base_i_redditi | 2 |
| moltiplicando_il_reddito | 2 |
| base_dei_redditi | 2 |
| redditi_mentre_la | 2 |
| favore_dei_redditi | 2 |
| fabbricati_i_redditi | 2 |
| dei_singoli_redditi | 2 |
| redditi_prodotti_nel | 2 |
| i_redditi_diversi | 2 |
| produttive_di_redditi | 2 |
| di_redditi_misti | 2 |
| redditi_agrari_ed | 2 |
| degli_stessi_redditi | 2 |
| dei_redditi_misti | 2 |
| sui_redditi_l | 2 |
| rispetto_ai_redditi | 2 |
| ai_redditi_esclusi | 2 |
| dei_redditi_professionali | 2 |
| redditi_di_fabbricati | 2 |
| dai_redditi_patrimoniali | 2 |
| redditi_stessi_non | 2 |
| redditi_misti_in | 2 |
| redditi_derivanti_dalla | 2 |
| reddito_annuo_di | 2 |
| i_redditi_in | 2 |
| equiparabili_ai_redditi | 2 |
| agli_stessi_redditi | 2 |
| redditi_misti_che | 2 |
| dai_redditi_di | 2 |
| del_reddito_ma | 2 |
| il_reddito_annuo | 2 |
| reddito_annuo_del | 2 |
| entità_del_reddito | 2 |
| reddito_è_stato | 2 |
| definizione_del_reddito | 2 |
| redditi_o_a | 2 |
| requisito_del_reddito | 2 |
| il_reddito_percetto | 2 |
| reddito_in_ogni | 2 |
| redditi_tra_coniugi | 2 |
| qualora_abbia_reddito | 2 |
| abbia_reddito_proprio | 2 |
| reddito_proprio_la | 2 |
| con_reddito_personale | 2 |
| imputazione_dei_redditi | 2 |
| ai_redditi_dei | 2 |
| reddito_di_ciascuno | 2 |
| unica_sul_reddito | 2 |
| specificamente_di_redditi | 2 |
| costituiscono_reddito_di | 2 |
| sul_reddito_dalle | 2 |
| costituiscono_reddito_nella | 2 |
| reddito_nella_misura | 2 |
| elettivi_costituiscono_reddito | 2 |
| reddito_non_è | 2 |
| di_sottrarre_redditi | 2 |
| reddito_personale_complessivo | 2 |
| non_al_reddito | 2 |
| al_reddito_e | 2 |
| dei_redditi_secondo | 2 |
| a_redditi_irpef | 2 |
| reddito_imponibile_delle | 2 |
| reddito_non_prodotto | 2 |
| redditi_maturati_nel | 2 |
| un_reddito_inesistente | 2 |
| dal_reddito_la | 2 |
| relativa_ai_redditi | 2 |
| ai_redditi_delle | 2 |
| ai_redditi_maturati | 2 |
| reddito_proprio_di | 2 |
| limite_di_reddito | 2 |
| dal_reddito_d | 2 |
| sui_redditi_deve | 2 |
| produce_il_reddito | 2 |
| detratti_dal_reddito | 2 |
| anche_dal_reddito | 2 |
| redditi_propri_all | 2 |
| infuori_del_reddito | 2 |
| reddito_catastale_derivante | 2 |
| redditi_familiari_si | 2 |
| redditi_il_legislatore | 2 |
| reddito_tassabile_rispetto | 2 |
| reddito_pari_nel | 2 |
| famiglia_monoreddito_ma | 2 |
| monoreddito_ma_soggetto | 2 |
| dedotti_dal_reddito | 2 |
| redditi_posseduti_dai | 2 |
| reddito_del_contribuente | 2 |
| reddito_della_moglie | 2 |
| soli_redditi_di | 2 |
| redditi_l_art | 2 |
| reddito_e_cioè | 2 |
| sui_redditi_così | 2 |
| imputabilità_dei_redditi | 2 |
| reddito_dei_figli | 2 |
| di_reddito_solo | 2 |
| reddito_solo_per | 2 |
| sussistenza_di_reddito | 2 |
| reddito_proprio_dei | 2 |
| reddito_imponibile_è | 2 |
| reddito_dominicale_mentre | 2 |
| reddito_mobiliare_imponibile | 2 |
| natura_del_reddito | 2 |
| il_reddito_per | 2 |
| nominale_di_reddito | 2 |
| di_reddito_con | 2 |
| reddito_con_la | 2 |
| genitori_i_redditi | 2 |
| dei_redditi_del | 2 |
| altri_redditi_percepiti | 2 |
| redditi_percepiti_dal | 2 |
| altri_redditi_da | 2 |
| reddito_percepito_in | 2 |
| possessori_di_reddito | 2 |
| reddito_dal_possesso | 2 |
| del_reddito_su | 2 |
| reddito_che_non | 2 |
| di_reddito_particolari | 2 |
| reddito_particolari_benefici | 2 |
| un_reddito_da | 2 |
| il_reddito_tassato | 2 |
| componenti_del_reddito | 2 |
| presumere_un_reddito | 2 |
| reddito_netto_superiore | 2 |
| il_reddito_determinato | 2 |
| specie_di_redditi | 2 |
| tipo_di_reddito | 2 |
| dei_redditi_prodotti | 2 |
| reddito_una_tantum | 2 |
| dei_redditi_una | 2 |
| d_un_reddito | 2 |
| al_reddito_ed | 2 |
| reddito_e_del | 2 |
| di_capacità_reddituale | 2 |
| redditi_che_i | 2 |
| redditi_dichiarati_da | 2 |
| che_costituiscono_redditi | 2 |
| redditi_da_fabbricati | 2 |
| di_reddito_come | 2 |
| reddito_prodotto_e | 2 |
| reddito_imponibile_la | 2 |
| al_reddito_d | 2 |
| cioè_al_reddito | 2 |
| al_reddito_che | 2 |
| soltanto_i_redditi | 2 |
| reddito_mobiliare_di | 2 |
| che_è_reddito | 2 |
| unitaria_di_reddito | 2 |
| reddito_imponibile_le | 2 |
| redditi_suddetti_ma | 2 |
| reddito_in_questione | 2 |
| dei_suoi_redditi | 2 |
| analitica_del_reddito | 2 |
| di_maggior_reddito | 2 |
| maggior_reddito_in | 2 |
| reddito_determinato_o | 2 |
| da_redditi_esenti | 2 |
| suoi_redditi_effettivi | 2 |
| i_suoi_redditi | 2 |
| quantificazione_del_reddito | 2 |
| reddito_risultante_dalla | 2 |
| del_maggior_reddito | 2 |
| redditi_dominicali_ed | 2 |
| passivi_dal_reddito | 2 |
| dal_reddito_lordo | 2 |
| corrispondente_al_reddito | 2 |
| sui_redditi_va | 2 |
| del_reddito_familiare | 2 |
| il_reddito_familiare | 2 |
| redditi_dei_componenti | 2 |
| mentre_i_redditi | 2 |
| dei_redditi_ad | 2 |
| del_reddito_tale | 2 |
| reddito_e_o | 2 |
| stesso_reddito_bensì | 2 |
| reddito_bensì_è | 2 |
| la_natura_reddituale | 2 |
| natura_non_reddituale | 2 |
| non_reddituale_della | 2 |
| reddituale_della_pensione | 2 |
| di_redditività_che | 2 |
| redditi_e_quindi | 2 |
| reddito_della_società | 2 |
| redditi_non_può | 2 |
| del_requisito_reddituale | 2 |
| reddituale_al_quale | 2 |
| produttivi_di_reddito | 2 |
| rilevano_anche_redditi | 2 |
| sui_redditi_d | 2 |
| dal_reddito_ma | 2 |
| reddito_concretamente_prodotto | 2 |
| reddito_in_concreto | 2 |
| redditi_da_eseguirsi | 2 |
| sul_reddito_netto | 2 |
| redditi_di_rimborsi | 2 |
| reddito_è_prodotto | 2 |
| anziché_il_reddito | 2 |
| redditività_media_ordinariamente | 2 |
| redditi_da_presentare | 2 |
| reddito_nel_caso | 2 |
| produrre_reddito_da | 2 |
| sui_redditi_gli | 2 |
| redditi_gli_interessi | 2 |
| sui_redditi_dispone | 2 |
| riduzione_del_reddito | 2 |
| redditi_mediante_sistemi | 2 |
| reddito_imponibile_a | 2 |
| un_effettivo_reddito | 2 |
| ai_redditi_percepiti | 2 |
| dei_redditi_nel | 2 |
| fiscale_dei_redditi | 2 |
| reddito_dell_impresa | 2 |
| redditi_della_famiglia | 2 |
| tassare_il_reddito | 2 |
| famiglie_monoreddito_e | 2 |
| monoreddito_e_numerose | 2 |
| i_nuclei_monoreddito | 2 |
| nuclei_monoreddito_e | 2 |
| monoreddito_e_le | 2 |
| delle_famiglie_monoreddito | 2 |
| del_il_reddito | 2 |
| produttività_e_redditività | 2 |
| il_reddito_dichiarato | 2 |
| reddito_dichiarato_non | 2 |
| giuridica_di_reddito | 2 |
| di_reddito_occorre | 2 |
| reddito_occorre_far | 2 |
| su_un_reddito | 2 |
| di_alcun_reddito | 2 |
| commisurato_al_reddito | 2 |
| alcun_reddito_di | 2 |
| sui_redditi_il | 2 |
| tali_redditi_nonché | 2 |
| redditi_nonché_altre | 2 |
| deducibile_dal_reddito | 2 |
| riguardi_di_redditi | 2 |
| di_redditi_formatisi | 2 |
| redditi_formatisi_nel | 2 |
| sul_reddito_dipende | 2 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| imposta_sul_reddito_delle_persone | 138 |
| sul_reddito_delle_persone_fisiche | 117 |
| dell_imposta_sul_reddito_delle | 80 |
| unico_delle_imposte_sui_redditi | 63 |
| sul_reddito_delle_persone_giuridiche | 43 |
| materia_di_imposte_sui_redditi | 34 |
| accertamento_delle_imposte_sui_redditi | 31 |
| riscossione_delle_imposte_sul_reddito | 30 |
| di_imposte_sui_redditi_e | 26 |
| disciplina_dell_imposta_sul_reddito | 22 |
| all_imposta_sul_reddito_delle | 22 |
| imposte_sui_redditi_e_sul | 22 |
| sui_redditi_e_sul_valore | 22 |
| redditi_e_sul_valore_aggiunto | 22 |
| concorrono_a_formare_il_reddito | 21 |
| delle_imposte_sui_redditi_e | 20 |
| dell_imposta_locale_sui_redditi | 17 |
| fini_della_determinazione_del_reddito | 16 |
| reddito_delle_persone_fisiche_e | 15 |
| reddito_delle_persone_fisiche_irpef | 15 |
| fini_dell_imposta_sul_reddito | 15 |
| delle_imposte_sui_redditi_nella | 15 |
| delle_imposte_sui_redditi_di | 15 |
| i_redditi_di_lavoro_autonomo | 14 |
| sui_redditi_nella_parte_in | 14 |
| redditi_nella_parte_in_cui | 14 |
| gettito_dell_imposta_sul_reddito | 14 |
| l_imposta_sul_reddito_delle | 13 |
| imposte_sui_redditi_nella_parte | 13 |
| imposta_sul_reddito_delle_società | 13 |
| dall_imposta_sul_reddito_delle | 12 |
| a_formare_il_reddito_imponibile | 11 |
| si_provvede_con_i_redditi | 9 |
| imposta_complementare_progressiva_sul_reddito | 8 |
| per_i_redditi_di_lavoro | 8 |
| provvede_con_i_redditi_patrimoniali | 8 |
| con_i_redditi_patrimoniali_della | 8 |
| i_redditi_patrimoniali_della_regione | 8 |
| redditi_della_moglie_non_legalmente | 8 |
| imposta_sui_redditi_delle_persone | 8 |
| dei_redditi_della_moglie_non | 8 |
| l_imposta_locale_sui_redditi | 8 |
| imposte_sul_reddito_delle_persone | 8 |
| dichiarazione_dei_redditi_e_dell | 8 |
| fini_delle_imposte_sui_redditi | 8 |
| di_componenti_negativi_del_reddito | 8 |
| delle_imposte_sui_redditi_approvato | 8 |
| imposte_sui_redditi_approvato_con | 8 |
| sede_di_dichiarazione_dei_redditi | 8 |
| alla_formazione_del_reddito_complessivo | 7 |
| redditi_di_lavoro_dei_dipendenti | 7 |
| dell_imposta_sui_redditi_delle | 7 |
| cumulo_dei_redditi_dei_coniugi | 7 |
| imputazione_al_marito_dei_redditi | 7 |
| al_marito_dei_redditi_della | 7 |
| marito_dei_redditi_della_moglie | 7 |
| dei_redditi_di_lavoro_autonomo | 7 |
| i_redditi_di_lavoro_dipendente | 7 |
| la_deducibilità_dal_reddito_complessivo | 7 |
| a_formare_il_reddito_complessivo | 7 |
| redditi_soggetti_a_tassazione_separata | 7 |
| redditi_patrimoniali_della_regione_a | 7 |
| reddito_imponibile_ai_fini_dell | 7 |
| di_dichiarazione_dei_redditi_e | 7 |
| dei_redditi_e_dell_imposta | 7 |
| redditi_e_dell_imposta_sul | 7 |
| sui_redditi_di_cui_al | 7 |
| a_parità_di_reddito_e | 6 |
| soggetti_all_imposta_sul_reddito | 6 |
| sui_redditi_delle_persone_fisiche | 6 |
| presentazione_della_dichiarazione_dei_redditi | 6 |
| delle_imposte_sul_reddito_delle | 6 |
| reddito_delle_persone_fisiche_in | 6 |
| relativamente_ai_redditi_posseduti_da | 6 |
| ai_redditi_posseduti_da_tale | 6 |
| redditi_posseduti_da_tale_data | 6 |
| i_redditi_soggetti_a_tassazione | 6 |
| e_coefficienti_presuntivi_di_reddito | 6 |
| reddito_delle_persone_fisiche_ovvero | 6 |
| imposte_sui_redditi_di_cui | 6 |
| redditi_di_cui_al_decreto | 6 |
| imposte_sui_redditi_di_seguito | 6 |
| in_relazione_ai_redditi_fondiari | 6 |
| di_imposta_sul_reddito_delle | 6 |
| imposta_sui_redditi_delle_società | 6 |
| di_ricchezza_mobile_sui_redditi | 5 |
| quella_sul_reddito_delle_persone | 5 |
| reddito_delle_persone_giuridiche_e | 5 |
| sui_redditi_di_lavoro_dipendente | 5 |
| redditi_della_moglie_che_non | 5 |
| complementare_progressiva_sul_reddito_complessivo | 5 |
| rilevanza_alle_variazioni_del_reddito | 5 |
| di_un_reddito_superiore_a | 5 |
| del_reddito_complessivo_netto_del | 5 |
| coefficienti_di_moltiplicazione_dei_redditi | 5 |
| all_imposta_locale_sui_redditi | 5 |
| parità_di_reddito_e_di | 5 |
| fini_delle_imposte_sul_reddito | 5 |
| dal_gennaio_relativamente_ai_redditi | 5 |
| gennaio_relativamente_ai_redditi_posseduti | 5 |
| e_dell_imposta_sul_reddito | 5 |
| redditi_dei_coniugi_per_gli | 5 |
| di_tassazione_separata_del_reddito | 5 |
| tassazione_separata_del_reddito_dei | 5 |
| separata_del_reddito_dei_coniugi | 5 |
| per_la_dichiarazione_dei_redditi | 5 |
| concorre_a_formare_il_reddito | 5 |
| fini_dell_imposta_sui_redditi | 5 |
| reddito_delle_persone_fisiche_nella | 5 |
| sui_redditi_approvato_con_d | 5 |
| redditi_approvato_con_d_p | 5 |
| per_le_imposte_sui_redditi | 5 |
| relative_alle_imposte_sui_redditi | 5 |
| coattiva_delle_imposte_sul_reddito | 5 |
| acconto_dell_imposta_sul_reddito | 5 |
| delle_imposte_sui_redditi_tuir | 5 |
| delle_imposte_sul_reddito_che | 5 |
| per_l_imposta_sul_reddito | 5 |
| redditi_assimilati_a_quelli_di | 5 |
| della_determinazione_del_reddito_di | 5 |
| determinazione_del_reddito_di_impresa | 5 |
| per_la_determinazione_del_reddito | 4 |
| redditi_accertati_per_l_anno | 4 |
| ritenute_sui_redditi_di_lavoro | 4 |
| sui_redditi_di_lavoro_dei | 4 |
| riscossione_delle_imposte_sui_redditi | 4 |
| alla_fonte_sui_redditi_di | 4 |
| fonte_sui_redditi_di_lavoro | 4 |
| i_redditi_della_moglie_che | 4 |
| redditi_della_moglie_a_lui | 4 |
| imposte_sui_redditi_e_sulle | 4 |
| sui_redditi_e_sulle_successioni | 4 |
| della_determinazione_del_reddito_complessivo | 4 |
| reddito_superiore_a_quello_risultante | 4 |
| un_reddito_superiore_a_quello | 4 |
| reddito_imponibile_del_conduttore_o | 4 |
| alle_variazioni_del_reddito_complessivo | 4 |
| variazioni_del_reddito_complessivo_netto | 4 |
| di_moltiplicazione_dei_redditi_dominicali | 4 |
| redditi_di_lavoro_dipendente_e | 4 |
| reddito_delle_persone_fisiche_per | 4 |
| reddito_complessivo_ai_fini_delle | 4 |
| reddito_delle_persone_giuridiche_o | 4 |
| imposta_locale_sui_redditi_ilor | 4 |
| il_reddito_di_lavoro_dipendente | 4 |
| reddito_complessivo_netto_del_contribuente | 4 |
| reddito_delle_persone_giuridiche_per | 4 |
| alla_formazione_del_reddito_imponibile | 4 |
| sinteticamente_il_reddito_complessivo_netto | 4 |
| non_possono_essere_considerate_reddito | 4 |
| possono_essere_considerate_reddito_e | 4 |
| evadere_le_imposte_sui_redditi | 4 |
| le_imposte_sui_redditi_o | 4 |
| sugli_interessi_e_sui_redditi | 4 |
| interessi_e_sui_redditi_di | 4 |
| e_sui_redditi_di_capitale | 4 |
| sui_redditi_di_capitale_di | 4 |
| redditi_di_capitale_di_cui | 4 |
| al_per_cento_del_reddito | 4 |
| imposte_sui_redditi_e_successive | 4 |
| sui_redditi_e_successive_modificazioni | 4 |
| reddito_imponibile_ai_fini_irpef | 4 |
| presentato_la_dichiarazione_dei_redditi | 4 |
| redditi_diversi_di_cui_all | 4 |
| redditi_dominicali_delle_aree_fabbricabili | 4 |
| delle_imposte_erariali_sui_redditi | 4 |
| di_imposte_sui_redditi_sui | 4 |
| imposte_sui_redditi_sui_trasferimenti | 4 |
| sui_redditi_sui_trasferimenti_di | 4 |
| redditi_sui_trasferimenti_di_immobili | 4 |
| del_soggetto_produttore_del_reddito | 4 |
| soggetto_produttore_del_reddito_colpito | 4 |
| relativa_alle_imposte_sui_redditi | 4 |
| regionale_all_imposta_sul_reddito | 4 |
| cui_i_redditi_fondiari_concorrono | 4 |
| percezione_a_formare_il_reddito | 4 |
| redditi_o_sul_valore_aggiunto | 4 |
| delle_imposte_sui_redditi_come | 4 |
| materia_di_imposte_sul_reddito | 4 |
| delle_imposte_sul_reddito_come | 4 |
| alle_imposte_sui_redditi_all | 4 |
| imposte_sui_redditi_all_imposta | 4 |
| sui_redditi_all_imposta_regionale | 4 |
| redditi_all_imposta_regionale_sulle | 4 |
| si_è_prodotto_il_reddito | 4 |
| sui_redditi_di_seguito_tuir | 4 |
| uguaglianza_a_parità_di_reddito | 4 |
| materia_di_imposta_sul_reddito | 4 |
| livelli_di_reddito_pro_capite | 4 |
| sul_reddito_delle_società_ires | 4 |
| incrementi_di_produttività_qualità_redditività | 4 |
| di_produttività_qualità_redditività_innovazione | 4 |
| produttività_qualità_redditività_innovazione_efficienza | 4 |
| qualità_redditività_innovazione_efficienza_organizzativa | 4 |
| redditività_innovazione_efficienza_organizzativa_collegate | 4 |
| della_determinazione_del_reddito_d | 4 |
| determinazione_del_reddito_d_impresa | 4 |
| art_t_u_imposte_redditi | 4 |
| sui_terreni_e_sui_redditi | 3 |
| terreni_e_sui_redditi_agrari | 3 |
| reddito_dominicale_dell_intera_proprietà | 3 |
| la_determinazione_del_reddito_dominicale | 3 |
| della_determinazione_definitiva_del_reddito | 3 |
| determinazione_definitiva_del_reddito_dominicale | 3 |
| definitiva_del_reddito_dominicale_imponibile | 3 |
| del_reddito_dominicale_imponibile_per | 3 |
| reddito_dominicale_imponibile_per_ogni | 3 |
| redditi_esenti_dall_imposta_di | 3 |
| reddito_di_ricchezza_mobile_di | 3 |
| diretto_fra_imposizione_e_reddito | 3 |
| attività_di_produzione_del_reddito | 3 |
| della_determinazione_del_reddito_imponibile | 3 |
| anno_per_un_reddito_non | 3 |
| per_un_reddito_non_superiore | 3 |
| ritenute_erariali_sui_redditi_di | 3 |
| erariali_sui_redditi_di_categoria | 3 |
| sui_redditi_di_categoria_c | 3 |
| redditi_di_categoria_c_dei | 3 |
| tributi_sui_redditi_di_lavoro | 3 |
| manifestazione_di_reddito_o_di | 3 |
| di_reddito_o_di_spesa | 3 |
| reddito_o_di_spesa_che | 3 |
| il_riferimento_al_reddito_imponibile | 3 |
| delle_imposte_sui_redditi_la | 3 |
| delle_imposte_sul_reddito_e | 3 |
| versamento_delle_ritenute_sui_redditi | 3 |
| delle_ritenute_sui_redditi_di | 3 |
| anche_i_redditi_della_moglie | 3 |
| principio_del_cumulo_dei_redditi | 3 |
| del_cumulo_dei_redditi_dei | 3 |
| i_redditi_della_moglie_a | 3 |
| per_i_redditi_conseguiti_nel | 3 |
| i_redditi_della_moglie_si | 3 |
| redditi_della_moglie_si_cumulano | 3 |
| il_concorso_dei_redditi_della | 3 |
| concorso_dei_redditi_della_moglie | 3 |
| anche_per_i_redditi_della | 3 |
| per_i_redditi_della_moglie | 3 |
| applicazione_dell_imposta_sul_reddito | 3 |
| dell_imposta_sul_reddito_complessivo | 3 |
| comprensivo_dei_redditi_della_moglie | 3 |
| la_dichiarazione_unica_dei_redditi | 3 |
| il_cumulo_dei_redditi_di | 3 |
| cumulo_dei_redditi_di_entrambi | 3 |
| redditi_della_moglie_e_la | 3 |
| l_anno_per_un_reddito | 3 |
| gode_di_un_reddito_superiore | 3 |
| del_reddito_imponibile_del_conduttore | 3 |
| reddito_complessivo_netto_superiore_a | 3 |
| che_i_redditi_derivanti_da | 3 |
| reddito_complessivo_netto_del_conduttore | 3 |
| coefficienti_di_moltiplicazione_del_reddito | 3 |
| di_moltiplicazione_del_reddito_dominicale | 3 |
| imposta_locale_sui_redditi_in | 3 |
| dei_redditi_di_lavoro_dipendente | 3 |
| redditi_di_lavoro_autonomo_occasionale | 3 |
| fra_i_redditi_di_lavoro | 3 |
| e_i_redditi_d_impresa | 3 |
| che_i_redditi_di_lavoro | 3 |
| assimilabili_ai_redditi_d_impresa | 3 |
| determinazione_sintetica_del_reddito_complessivo | 3 |
| della_imposta_sul_reddito_delle | 3 |
| redditi_per_gli_anni_e | 3 |
| prevedevano_il_cumulo_dei_redditi | 3 |
| di_reddito_e_di_capacità | 3 |
| reddito_e_di_capacità_contributiva | 3 |
| esenzione_dall_imposta_sul_reddito | 3 |
| del_reddito_complessivo_ai_fini | 3 |
| persone_fisiche_e_sul_reddito | 3 |
| fisiche_e_sul_reddito_delle | 3 |
| e_sul_reddito_delle_persone | 3 |
| dall_imposta_locale_sui_redditi | 3 |
| al_reddito_di_lavoro_dipendente | 3 |
| delle_imposte_sul_reddito_non | 3 |
| i_redditi_delle_persone_fisiche | 3 |
| per_i_redditi_di_impresa | 3 |
| a_formare_il_reddito_di | 3 |
| dal_reddito_complessivo_del_coniuge | 3 |
| reddito_complessivo_del_coniuge_che | 3 |
| reddito_delle_persone_fisiche_la | 3 |
| sui_redditi_dei_coniugi_per | 3 |
| solo_dei_coniugi_possegga_reddito | 3 |
| dei_coniugi_possegga_reddito_tassabile | 3 |
| sono_deducibili_dal_reddito_complessivo | 3 |
| i_redditi_dei_figli_minori | 3 |
| ai_redditi_di_lavoro_autonomo | 3 |
| sostituito_possiede_fonti_di_reddito | 3 |
| possiede_fonti_di_reddito_mettendoli | 3 |
| fonti_di_reddito_mettendoli_conseguentemente | 3 |
| di_reddito_mettendoli_conseguentemente_in | 3 |
| reddito_mettendoli_conseguentemente_in_grado | 3 |
| pagamento_delle_imposte_sui_redditi | 3 |
| che_tali_norme_considerando_reddito | 3 |
| tali_norme_considerando_reddito_le | 3 |
| norme_considerando_reddito_le_indennità | 3 |
| considerando_reddito_le_indennità_di | 3 |
| reddito_le_indennità_di_buonuscita | 3 |
| minore_ammontare_dei_redditi_di | 3 |
| ammontare_dei_redditi_di_lavoro | 3 |
| dei_redditi_di_lavoro_nella | 3 |
| redditi_di_lavoro_nella_regione | 3 |
| imposta_locale_sui_redditi_e | 3 |
| il_reddito_complessivo_risultante_dalla | 3 |
| reddito_complessivo_risultante_dalla_determinazione | 3 |
| reddito_in_relazione_agli_elementi | 3 |
| assimilate_al_reddito_di_lavoro | 3 |
| al_reddito_di_lavoro_subordinato | 3 |
| liquidata_separatamente_dagli_altri_redditi | 3 |
| separatamente_dagli_altri_redditi_del | 3 |
| dagli_altri_redditi_del_contribuente | 3 |
| reddito_dominicale_risultante_dal_catasto | 3 |
| reddito_delle_persone_fisiche_delle | 3 |
| non_potevano_essere_considerate_reddito | 3 |
| potevano_essere_considerate_reddito_gli | 3 |
| essere_considerate_reddito_gli_artt | 3 |
| considerate_reddito_gli_artt_e | 3 |
| reddito_gli_artt_e_della | 3 |
| essere_considerate_reddito_e_quindi | 3 |
| considerate_reddito_e_quindi_non | 3 |
| reddito_e_quindi_non_possono | 3 |
| reddito_annuo_complessivo_del_nucleo | 3 |
| di_componenti_positivi_del_reddito | 3 |
| il_reddito_imponibile_ai_fini | 3 |
| delle_imposte_sui_redditi_che | 3 |
| sui_redditi_e_relative_addizionali | 3 |
| un_reddito_imponibile_ai_fini | 3 |
| gettito_delle_imposte_sul_reddito | 3 |
| saldo_dell_imposta_sul_reddito | 3 |
| ovvero_dell_imposta_sul_reddito | 3 |
| imposta_locale_sui_redditi_da | 3 |
| relazione_alla_percezione_di_redditi | 3 |
| alla_percezione_di_redditi_di | 3 |
| percezione_di_redditi_di_capitale | 3 |
| di_tassazione_dei_redditi_di | 3 |
| redditi_e_successive_modificazioni_limitatamente | 3 |
| reddito_delle_persone_fisiche_dovuta | 3 |
| del_reddito_imponibile_ai_fini | 3 |
| regime_del_cumulo_dei_redditi | 3 |
| solo_coniuge_produttore_del_reddito | 3 |
| coniuge_produttore_del_reddito_stesso | 3 |
| della_tassazione_del_reddito_fondiario | 3 |
| tassazione_del_reddito_fondiario_di | 3 |
| imposte_sui_redditi_e_dell | 3 |
| esclusione_dei_redditi_dominicali_delle | 3 |
| dei_redditi_dominicali_delle_aree | 3 |
| dei_redditi_dei_terreni_agricoli | 3 |
| redditi_dei_terreni_agricoli_e | 3 |
| i_redditi_delle_società_semplici | 3 |
| meccanismi_di_riparto_dei_redditi | 3 |
| i_redditi_derivanti_da_contratti | 3 |
| redditi_derivanti_da_contratti_di | 3 |
| i_redditi_fondiari_concorrono_indipendentemente | 3 |
| redditi_fondiari_concorrono_indipendentemente_dalla | 3 |
| per_cui_i_redditi_fondiari | 3 |
| concorre_alla_formazione_del_reddito | 3 |
| l_imposta_sui_redditi_delle | 3 |
| redditi_delle_persone_fisiche_irpef | 3 |
| redditi_come_modificato_dall_art | 3 |
| di_imposte_sul_reddito_e | 3 |
| imposte_sul_reddito_e_di | 3 |
| sul_reddito_e_di_quelli | 3 |
| reddito_e_di_quelli_recati | 3 |
| il_reddito_degli_immobili_riconosciuti | 3 |
| reddito_degli_immobili_riconosciuti_di | 3 |
| produttore_del_reddito_colpito_o | 3 |
| del_reddito_colpito_o_della | 3 |
| reddito_colpito_o_della_collocazione | 3 |
| formazione_del_reddito_imponibile_ai | 3 |
| superiore_all_del_reddito_imponibile | 3 |
| mille_dell_imposta_sul_reddito | 3 |
| imposte_sui_redditi_e_l | 3 |
| ritenute_sui_redditi_da_pensione | 3 |
| imposta_locale_sui_redditi_ad | 3 |
| locale_sui_redditi_ad_eccezione | 3 |
| sui_redditi_ad_eccezione_di | 3 |
| redditi_ad_eccezione_di_quelle | 3 |
| gli_altri_percettori_di_reddito | 3 |
| altri_percettori_di_reddito_di | 3 |
| percettori_di_reddito_di_lavoro | 3 |
| sui_redditi_annui_superiori_a | 3 |
| redditi_annui_superiori_a_euro | 3 |
| cento_sulla_parte_del_reddito | 3 |
| sulla_parte_del_reddito_complessivo | 3 |
| delle_imposte_sostitutive_sui_redditi | 3 |
| imposte_sostitutive_sui_redditi_di | 3 |
| sostitutive_sui_redditi_di_capitale | 3 |
| n_del_e_sui_redditi | 3 |
| del_e_sui_redditi_diversi | 3 |
| e_sui_redditi_diversi_di | 3 |
| sui_redditi_diversi_di_cui | 3 |
| imposte_sui_redditi_o_sul | 3 |
| sui_redditi_o_sul_valore | 3 |
| sui_redditi_delle_società_ires | 3 |
| dovute_in_relazione_ai_redditi | 3 |
| dell_imposta_sui_redditi_di | 3 |
| fiscale_e_dichiarazione_dei_redditi | 3 |
| e_dichiarazione_dei_redditi_precompilata | 3 |
| impresa_e_del_reddito_derivante | 3 |
| e_del_reddito_derivante_dall | 3 |
| del_reddito_derivante_dall_esercizio | 3 |
| reddito_derivante_dall_esercizio_di | 3 |
| ter_t_u_imposte_redditi | 3 |
| di_reddito_da_partecipazione_in | 3 |
| non_percettori_di_reddito_da | 3 |
| percettori_di_reddito_da_partecipazione | 3 |
| redditi_derivanti_dalle_assunzioni_di | 3 |
| determinata_in_relazione_al_reddito | 2 |
| in_relazione_al_reddito_dominicale | 2 |
| riferimento_al_reddito_dominicale_al | 2 |
| al_reddito_dominicale_al_gennaio | 2 |
| reddito_dominicale_complessivo_accertato_in | 2 |
| aumenti_di_reddito_dei_terreni | 2 |
| di_reddito_dei_terreni_bonificati | 2 |
| reddito_conseguito_nell_anno_solare | 2 |
| sui_redditi_conseguiti_nell_anno | 2 |
| redditi_conseguiti_nell_anno_solare | 2 |
| un_reddito_imponibile_superiore_a | 2 |
| reddito_imponibile_superiore_a_quello | 2 |
| le_aliquote_e_i_redditi | 2 |
| aliquote_e_i_redditi_esenti | 2 |
| e_i_redditi_esenti_dall | 2 |
| i_redditi_esenti_dall_imposta | 2 |
| che_a_parità_di_reddito | 2 |
| riguarda_le_imposte_sui_redditi | 2 |
| sui_redditi_dell_anno_solare | 2 |
| sul_reddito_d_un_anno | 2 |
| addizionale_dell_imposta_sul_reddito | 2 |
| dell_imposta_sul_reddito_agrario | 2 |
| un_credito_produttivo_di_reddito | 2 |
| credito_produttivo_di_reddito_di | 2 |
| produttivo_di_reddito_di_ricchezza | 2 |
| di_reddito_di_ricchezza_mobile | 2 |
| la_determinazione_del_reddito_imponibile | 2 |
| del_reddito_dominicale_ai_fini | 2 |
| crescere_del_reddito_presuppone_un | 2 |
| del_reddito_presuppone_un_rapporto | 2 |
| reddito_presuppone_un_rapporto_diretto | 2 |
| fra_imposizione_e_reddito_individuale | 2 |
| che_il_reddito_denunciato_dal | 2 |
| il_reddito_denunciato_dal_contribuente | 2 |
| reddito_denunciato_dal_contribuente_per | 2 |
| per_i_percettori_di_redditi | 2 |
| dichiarazioni_dei_redditi_dell_anno | 2 |
| dei_redditi_dell_anno_precedente | 2 |
| i_redditi_accertati_per_l | 2 |
| per_i_redditi_di_categoria | 2 |
| l_accertamento_del_reddito_imponibile | 2 |
| per_cento_per_i_redditi | 2 |
| di_imposta_sui_redditi_di | 2 |
| imposta_sui_redditi_di_ricchezza | 2 |
| sui_redditi_di_ricchezza_mobile | 2 |
| dell_imposta_complementare_sul_reddito | 2 |
| imposta_complementare_sul_reddito_dell | 2 |
| complementare_sul_reddito_dell_art | 2 |
| sottrarre_redditi_alle_imposte_dirette | 2 |
| perché_i_soggetti_con_reddito | 2 |
| secondo_il_quale_i_redditi | 2 |
| il_quale_i_redditi_della | 2 |
| quale_i_redditi_della_moglie | 2 |
| fra_i_redditi_del_soggetto | 2 |
| i_redditi_del_soggetto_che | 2 |
| concorrano_alla_formazione_del_reddito | 2 |
| la_dichiarazione_dei_redditi_o | 2 |
| le_imposte_afferenti_i_redditi | 2 |
| redditi_di_cui_all_art | 2 |
| reddito_la_questione_non_è | 2 |
| la_produzione_di_un_reddito | 2 |
| fini_dell_accertamento_dei_redditi | 2 |
| per_le_imposte_sul_reddito | 2 |
| un_reddito_non_superiore_ai | 2 |
| redditi_dell_anno_precedente_e | 2 |
| favore_delle_categorie_con_redditi | 2 |
| delle_categorie_con_redditi_più | 2 |
| categorie_con_redditi_più_bassi | 2 |
| riferimento_al_reddito_imponibile_del | 2 |
| al_reddito_imponibile_del_fondo | 2 |
| reddito_imponibile_del_fondo_espresso | 2 |
| sul_reddito_dominicale_dei_terreni | 2 |
| statale_l_imposta_sui_redditi | 2 |
| l_imposta_sui_redditi_grava | 2 |
| imposta_sui_redditi_grava_sull | 2 |
| sui_redditi_grava_sull_impresa | 2 |
| redditi_grava_sull_impresa_nella | 2 |
| limitatamente_all_imposta_sul_reddito | 2 |
| all_imposta_sul_reddito_o | 2 |
| imposta_sul_reddito_o_come | 2 |
| sul_reddito_o_come_risulta | 2 |
| reddito_o_come_risulta_specificato | 2 |
| quota_di_imposta_sui_redditi | 2 |
| di_imposta_sui_redditi_prodotti | 2 |
| imposta_sui_redditi_prodotti_da | 2 |
| sui_redditi_prodotti_da_imprese | 2 |
| redditi_prodotti_da_imprese_aventi | 2 |
| del_territorio_commisurata_al_reddito | 2 |
| territorio_commisurata_al_reddito_prodotto | 2 |
| commisurata_al_reddito_prodotto_da | 2 |
| al_reddito_prodotto_da_stabilimenti | 2 |
| reddito_prodotto_da_stabilimenti_ed | 2 |
| i_corrispondenti_tributi_sui_redditi | 2 |
| corrispondenti_tributi_sui_redditi_di | 2 |
| sui_redditi_di_lavoro_prova | 2 |
| redditi_di_lavoro_prova_che | 2 |
| ravvisare_alcuna_manifestazione_di_reddito | 2 |
| alcuna_manifestazione_di_reddito_o | 2 |
| che_il_riferimento_al_reddito | 2 |
| riferimento_al_reddito_imponibile_risultante | 2 |
| al_reddito_imponibile_risultante_dai | 2 |
| reddito_imponibile_risultante_dai_dati | 2 |
| in_termini_di_reddito_imponibile | 2 |
| imposta_speciale_sul_reddito_dei | 2 |
| speciale_sul_reddito_dei_fabbricati | 2 |
| sul_reddito_dei_fabbricati_di | 2 |
| reddito_dei_fabbricati_di_lusso | 2 |
| gravante_sulla_quota_del_reddito | 2 |
| sulla_quota_del_reddito_prodotto | 2 |
| quota_del_reddito_prodotto_dagli | 2 |
| del_reddito_prodotto_dagli_stabilimenti | 2 |
| reddito_prodotto_dagli_stabilimenti_e | 2 |
| ricchezza_mobile_sui_redditi_commerciali | 2 |
| è_il_possesso_di_redditi | 2 |
| ritenute_alla_fonte_sui_redditi | 2 |
| ricchezza_mobile_sui_redditi_delle | 2 |
| imposta_sui_redditi_di_lavoro | 2 |
| l_imposta_sui_redditi_di | 2 |
| progressiva_sul_reddito_delle_persone | 2 |
| reddito_delle_persone_fisiche_d | 2 |
| dei_redditi_della_moglie_che | 2 |
| reddito_delle_persone_fisiche_ha | 2 |
| i_redditi_della_moglie_non | 2 |
| comprese_nell_accertamento_del_reddito | 2 |
| nell_accertamento_del_reddito_imponibile | 2 |
| reddito_delle_persone_giuridiche_ed | 2 |
| sui_redditi_derivanti_dall_esercizio | 2 |
| redditi_derivanti_dall_esercizio_di | 2 |
| dei_terreni_e_del_reddito | 2 |
| terreni_e_del_reddito_agrario | 2 |
| imposte_sui_redditi_e_del | 2 |
| dei_redditi_di_entrambi_i | 2 |
| redditi_di_entrambi_i_coniugi | 2 |
| del_cumulo_dei_redditi_tra | 2 |
| i_redditi_propri_del_soggetto | 2 |
| ufficio_del_reddito_complessivo_comprensivo | 2 |
| del_reddito_complessivo_comprensivo_di | 2 |
| reddito_complessivo_comprensivo_di_redditi | 2 |
| complessivo_comprensivo_di_redditi_della | 2 |
| comprensivo_di_redditi_della_moglie | 2 |
| applicazione_delle_imposte_sui_redditi | 2 |
| formazione_del_reddito_complessivo_del | 2 |
| possesso_di_redditi_vi_è | 2 |
| di_redditi_vi_è_chi | 2 |
| che_i_redditi_della_moglie | 2 |
| reddito_delle_persone_fisiche_che | 2 |
| a_seconda_che_il_reddito | 2 |
| reddito_complessivo_del_marito_comprensivo | 2 |
| del_marito_comprensivo_dei_redditi | 2 |
| marito_comprensivo_dei_redditi_della | 2 |
| è_commisurata_separatamente_sul_reddito | 2 |
| commisurata_separatamente_sul_reddito_proprio | 2 |
| reddito_delle_persone_fisiche_alla | 2 |
| formato_da_tutti_i_redditi | 2 |
| da_tutti_i_redditi_del | 2 |
| tutti_i_redditi_del_soggetto | 2 |
| imposta_sul_reddito_complessivo_del | 2 |
| redditi_della_moglie_non_separata | 2 |
| ed_il_cumulo_dei_redditi | 2 |
| dei_redditi_di_entrambi_ai | 2 |
| redditi_di_entrambi_ai_fini | 2 |
| anche_per_i_detti_redditi | 2 |
| per_i_detti_redditi_della | 2 |
| i_detti_redditi_della_moglie | 2 |
| detti_redditi_della_moglie_e | 2 |
| redditi_propri_anche_i_menzionati | 2 |
| propri_anche_i_menzionati_redditi | 2 |
| anche_i_menzionati_redditi_della | 2 |
| i_menzionati_redditi_della_moglie | 2 |
| menzionati_redditi_della_moglie_l | 2 |
| redditi_della_moglie_l_obbligo | 2 |
| notizie_relativi_ai_propri_redditi | 2 |
| relativi_ai_propri_redditi_a | 2 |
| ai_propri_redditi_a_lui | 2 |
| propri_redditi_a_lui_imputabili | 2 |
| redditi_a_lui_imputabili_perché | 2 |
| si_applica_sul_reddito_complessivo | 2 |
| applica_sul_reddito_complessivo_netto | 2 |
| che_se_il_reddito_complessivo | 2 |
| se_il_reddito_complessivo_lordo | 2 |
| commisurata_separatamente_sul_reddito_complessivo | 2 |
| separatamente_sul_reddito_complessivo_proprio | 2 |
| sul_reddito_complessivo_proprio_del | 2 |
| delle_dichiarazioni_dei_propri_redditi | 2 |
| dichiarazioni_dei_propri_redditi_fatte | 2 |
| dei_propri_redditi_fatte_dai | 2 |
| propri_redditi_fatte_dai_coniugi | 2 |
| redditi_fatte_dai_coniugi_ed | 2 |
| tassazione_separata_dei_rispettivi_redditi | 2 |
| separata_dei_rispettivi_redditi_complessivi | 2 |
| dei_rispettivi_redditi_complessivi_possa | 2 |
| rispettivi_redditi_complessivi_possa_essere | 2 |
| redditi_complessivi_possa_essere_data | 2 |
| dichiarazione_unica_annuale_dei_redditi | 2 |
| dei_redditi_ai_fini_fiscali | 2 |
| il_conduttore_goda_di_reddito | 2 |
| conduttore_goda_di_reddito_superiore | 2 |
| goda_di_reddito_superiore_a | 2 |
| di_reddito_superiore_a_quello | 2 |
| i_redditi_derivanti_da_lavoro | 2 |
| redditi_derivanti_da_lavoro_dipendente | 2 |
| il_reddito_derivante_dall_attività | 2 |
| conduttore_gode_di_un_reddito | 2 |
| rilevanza_alle_variazioni_di_reddito | 2 |
| alle_variazioni_di_reddito_del | 2 |
| variazioni_di_reddito_del_conduttore | 2 |
| di_reddito_del_conduttore_eventualmente | 2 |
| reddito_del_conduttore_eventualmente_sopravvenute | 2 |
| sopravvenute_variazioni_del_reddito_imponibile | 2 |
| variazioni_del_reddito_imponibile_del | 2 |
| subconduttore_goda_di_un_reddito | 2 |
| determinazione_del_reddito_imponibile_del | 2 |
| dispone_che_i_redditi_derivanti | 2 |
| il_reddito_complessivo_dei_soggetti | 2 |
| o_subconduttore_goda_di_reddito | 2 |
| subconduttore_goda_di_reddito_complessivo | 2 |
| goda_di_reddito_complessivo_netto | 2 |
| di_reddito_complessivo_netto_superiore | 2 |
| a_base_i_redditi_dominicali | 2 |
| i_redditi_dominicali_dei_terreni | 2 |
| volte_il_reddito_dominicale_per | 2 |
| di_un_reddito_o_di | 2 |
| locale_sui_redditi_in_quanto | 2 |
| a_favore_dei_redditi_di | 2 |
| favore_dei_redditi_di_lavoro | 2 |
| imposta_locale_sui_redditi_patrimoniali | 2 |
| una_discriminazione_qualitativa_dei_redditi | 2 |
| di_imposta_locale_sui_redditi | 2 |
| redditi_diversi_da_quelli_di | 2 |
| i_redditi_diversi_da_quelli | 2 |
| redditi_di_lavoro_autonomo_e | 2 |
| la_discriminazione_qualitativa_dei_redditi | 2 |
| redditi_di_lavoro_autonomo_sono | 2 |
| redditi_di_lavoro_dipendente_che | 2 |
| ai_redditi_d_impresa_e | 2 |
| la_distinzione_fra_i_redditi | 2 |
| distinzione_fra_i_redditi_di | 2 |
| i_redditi_di_lavoro_e | 2 |
| redditi_di_lavoro_e_i | 2 |
| di_lavoro_e_i_redditi | 2 |
| lavoro_e_i_redditi_d | 2 |
| alla_determinazione_sintetica_del_reddito | 2 |
| cumulo_dei_redditi_tra_coniugi | 2 |
| e_della_imposta_sul_reddito | 2 |
| reddito_delle_persone_fisiche_prevedevano | 2 |
| prevedevano_il_concorso_dei_redditi | 2 |
| e_l_imputazione_del_reddito | 2 |
| l_imputazione_del_reddito_complessivo | 2 |
| imputazione_del_reddito_complessivo_a | 2 |
| del_reddito_complessivo_a_quest | 2 |
| reddito_complessivo_a_quest_ultimo | 2 |
| dei_redditi_per_gli_anni | 2 |
| il_cumulo_dei_redditi_dei | 2 |
| dei_redditi_dei_coniugi_ai | 2 |
| redditi_dei_coniugi_ai_fini | 2 |
| il_reddito_di_ciascuno_dei | 2 |
| titolari_di_altri_redditi_e | 2 |
| di_altri_redditi_e_più | 2 |
| altri_redditi_e_più_specificamente | 2 |
| redditi_e_più_specificamente_di | 2 |
| e_più_specificamente_di_redditi | 2 |
| più_specificamente_di_redditi_da | 2 |
| specificamente_di_redditi_da_lavoro | 2 |
| di_redditi_da_lavoro_dipendente | 2 |
| esclusi_dal_computo_del_reddito | 2 |
| dal_computo_del_reddito_complessivo | 2 |
| computo_del_reddito_complessivo_ai | 2 |
| costituiscono_reddito_di_lavoro_dipendente | 2 |
| reddito_di_lavoro_dipendente_e | 2 |
| costituiscono_reddito_nella_misura_del | 2 |
| degli_organi_elettivi_costituiscono_reddito | 2 |
| al_fine_di_sottrarre_redditi | 2 |
| la_detrazione_dal_reddito_di | 2 |
| inerenti_alla_produzione_del_reddito | 2 |
| deducibilità_dal_reddito_complessivo_delle | 2 |
| concernente_l_imposta_sul_reddito | 2 |
| redditi_delle_persone_fisiche_mentre | 2 |
| impossibilità_di_dedurre_dal_reddito | 2 |
| per_i_redditi_delle_persone | 2 |
| formare_il_reddito_di_impresa | 2 |
| di_coloro_i_cui_redditi | 2 |
| possono_essere_detratti_dal_reddito | 2 |
| essere_detratti_dal_reddito_complessivo | 2 |
| detratti_dal_reddito_complessivo_del | 2 |
| dal_reddito_complessivo_del_nucleo | 2 |
| reddito_complessivo_del_nucleo_familiare | 2 |
| e_quindi_anche_dal_reddito | 2 |
| quindi_anche_dal_reddito_del | 2 |
| anche_dal_reddito_del_coniuge | 2 |
| dal_reddito_del_coniuge_che | 2 |
| reddito_del_coniuge_che_li | 2 |
| accertamento_dei_redditi_dei_coniugi | 2 |
| deducibilità_dal_reddito_complessivo_del | 2 |
| di_redditi_propri_all_infuori | 2 |
| redditi_propri_all_infuori_del | 2 |
| propri_all_infuori_del_reddito | 2 |
| all_infuori_del_reddito_catastale | 2 |
| infuori_del_reddito_catastale_derivante | 2 |
| del_reddito_catastale_derivante_dalla | 2 |
| reddito_catastale_derivante_dalla_proprietà | 2 |
| delle_imposte_sui_redditi_dei | 2 |
| imposte_sui_redditi_dei_coniugi | 2 |
| sistema_di_cumulo_dei_redditi | 2 |
| adeguati_alla_tassazione_dei_redditi | 2 |
| alla_tassazione_dei_redditi_familiari | 2 |
| tassazione_dei_redditi_familiari_si | 2 |
| della_tassazione_separata_dei_redditi | 2 |
| tassazione_separata_dei_redditi_dei | 2 |
| separata_dei_redditi_dei_coniugi | 2 |
| coniugi_possegga_reddito_tassabile_rispetto | 2 |
| possegga_reddito_tassabile_rispetto_a | 2 |
| reddito_tassabile_rispetto_a_quella | 2 |
| reddito_pari_nel_complessivo_ammontare | 2 |
| a_quello_della_famiglia_monoreddito | 2 |
| quello_della_famiglia_monoreddito_ma | 2 |
| della_famiglia_monoreddito_ma_soggetto | 2 |
| famiglia_monoreddito_ma_soggetto_a | 2 |
| monoreddito_ma_soggetto_a_tassazione | 2 |
| dal_reddito_complessivo_del_contribuente | 2 |
| il_reddito_complessivo_lordo_dei | 2 |
| reddito_complessivo_lordo_dei_coniugi | 2 |
| deducibili_dal_reddito_complessivo_del | 2 |
| ai_soli_redditi_di_impresa | 2 |
| l_imputabilità_dei_redditi_dei | 2 |
| al_coniuge_privo_di_reddito | 2 |
| coniuge_privo_di_reddito_solo | 2 |
| privo_di_reddito_solo_per | 2 |
| di_reddito_solo_per_effetto | 2 |
| reddito_solo_per_effetto_della | 2 |
| effetto_della_sussistenza_di_reddito | 2 |
| della_sussistenza_di_reddito_proprio | 2 |
| sussistenza_di_reddito_proprio_dei | 2 |
| di_reddito_proprio_dei_figli | 2 |
| reddito_proprio_dei_figli_minori | 2 |
| del_reddito_dei_coniugi_operando | 2 |
| reddito_dei_coniugi_operando_le | 2 |
| del_reddito_delle_persone_fisiche | 2 |
| della_dichiarazione_dei_redditi_e | 2 |
| reddito_di_lavoro_dipendente_è | 2 |
| a_formare_il_reddito_per | 2 |
| aumento_meramente_nominale_di_reddito | 2 |
| ai_redditi_di_lavoro_dipendente | 2 |
| possessori_di_reddito_da_fabbricato | 2 |
| reddito_dal_possesso_di_un | 2 |
| ogni_altra_fonte_di_reddito | 2 |
| altra_fonte_di_reddito_particolari | 2 |
| fonte_di_reddito_particolari_benefici | 2 |
| di_reddito_particolari_benefici_dai | 2 |
| reddito_particolari_benefici_dai_servizi | 2 |
| il_possesso_di_un_reddito | 2 |
| rispetto_ai_titolari_di_redditi | 2 |
| applicazione_dell_imposta_sui_redditi | 2 |
| reddito_complessivo_dichiarato_o_accertato | 2 |
| l_imposta_relativa_al_reddito | 2 |
| presumere_un_reddito_netto_superiore | 2 |
| un_reddito_netto_superiore_a | 2 |
| reddito_netto_superiore_a_quello | 2 |
| per_la_produzione_del_reddito | 2 |
| redditi_di_lavoro_autonomo_come | 2 |
| reddito_d_impresa_ai_fini | 2 |
| che_nella_determinazione_del_reddito | 2 |
| i_titolari_di_redditi_di | 2 |
| meccanismi_di_tassazione_dei_redditi | 2 |
| soggette_all_imposta_sul_reddito | 2 |
| il_minore_ammontare_dei_redditi | 2 |
| la_nozione_di_reddito_entrata | 2 |
| nozione_di_reddito_d_impresa | 2 |
| il_reddito_d_impresa_è | 2 |
| produzione_di_un_reddito_netto | 2 |
| di_reddito_mobiliare_di_cui | 2 |
| reddito_mobiliare_di_cui_al | 2 |
| relative_all_accertamento_dei_redditi | 2 |
| di_tutti_i_redditi_di | 2 |
| ufficio_determina_sinteticamente_il_reddito | 2 |
| determina_sinteticamente_il_reddito_complessivo | 2 |
| il_reddito_complessivo_netto_in | 2 |
| reddito_complessivo_netto_in_relazione | 2 |
| maggior_reddito_in_relazione_agli | 2 |
| dimostrare_che_il_maggior_reddito | 2 |
| reddito_determinato_o_determinabile_sinteticamente | 2 |
| quantificazione_del_reddito_risultante_dalla | 2 |
| del_reddito_risultante_dalla_determinazione | 2 |
| reddito_risultante_dalla_determinazione_analitica | 2 |
| imposte_sui_redditi_e_di | 2 |
| previdenza_sono_assimilate_al_reddito | 2 |
| sono_assimilate_al_reddito_di | 2 |
| altri_redditi_del_contribuente_sullo | 2 |
| redditi_del_contribuente_sullo_stesso | 2 |
| dal_reddito_lordo_d_impresa | 2 |
| reddito_lordo_d_impresa_stabilisce | 2 |
| delle_imposte_sui_redditi_va | 2 |
| computo_del_reddito_familiare_complessivo | 2 |
| reddito_familiare_complessivo_assoggettabile_all | 2 |
| calcolo_del_reddito_annuo_complessivo | 2 |
| esclude_dal_calcolo_del_reddito | 2 |
| fini_del_calcolo_del_reddito | 2 |
| componenti_positivi_del_reddito_e | 2 |
| positivi_del_reddito_e_o | 2 |
| del_reddito_e_o_la | 2 |
| reddito_e_o_la_sola | 2 |
| componenti_negativi_dello_stesso_reddito | 2 |
| negativi_dello_stesso_reddito_bensì | 2 |
| dello_stesso_reddito_bensì_è | 2 |
| stesso_reddito_bensì_è_indispensabile | 2 |
| reddito_bensì_è_indispensabile_che | 2 |
| redditi_di_lavoro_autonomo_o | 2 |
| la_natura_non_reddituale_della | 2 |
| natura_non_reddituale_della_pensione | 2 |
| non_reddituale_della_pensione_privilegiata | 2 |
| reddituale_della_pensione_privilegiata_ordinaria | 2 |
| reddito_delle_persone_fisiche_o | 2 |
| reddito_delle_persone_giuridiche_non | 2 |
| rispetto_al_del_reddito_imponibile | 2 |
| dell_imposta_personale_sul_reddito | 2 |
| accertamento_del_reddito_ai_fini | 2 |
| passivi_dell_imposta_sul_reddito | 2 |
| esenti_dall_imposta_sul_reddito | 2 |
| il_reddito_dominicale_rivalutato_di | 2 |
| reddito_dominicale_rivalutato_di_cui | 2 |
| valore_venale_e_del_reddito | 2 |
| venale_e_del_reddito_dominicale | 2 |
| reddito_delle_persone_giuridiche_riscosse | 2 |
| locale_sui_redditi_da_eseguirsi | 2 |
| sui_redditi_da_eseguirsi_mediante | 2 |
| redditi_da_eseguirsi_mediante_distinta | 2 |
| materia_di_determinazione_del_reddito | 2 |
| di_determinazione_del_reddito_ai | 2 |
| determinazione_del_reddito_ai_fini | 2 |
| sui_redditi_di_rimborsi_dell | 2 |
| redditi_di_rimborsi_dell_imposta | 2 |
| delle_imposte_sul_reddito_l | 2 |
| potenziale_capacità_di_produrre_reddito | 2 |
| capacità_di_produrre_reddito_da | 2 |
| di_produrre_reddito_da_parte | 2 |
| produrre_reddito_da_parte_del | 2 |
| reddito_da_parte_del_bene | 2 |
| redditi_di_capitale_percepiti_dalle | 2 |
| per_cento_del_reddito_percepito | 2 |
| assoggettamento_all_imposta_sul_reddito | 2 |
| delle_imposte_sui_redditi_dispone | 2 |
| reddito_delle_persone_fisiche_un | 2 |
| dichiarazione_annuale_dei_redditi_o | 2 |
| redditi_mediante_sistemi_diversi_da | 2 |
| di_imposte_sui_redditi_ed | 2 |
| per_cento_del_reddito_imponibile | 2 |
| non_su_un_effettivo_reddito | 2 |
| quando_il_reddito_complessivo_netto | 2 |
| famiglia_penalizza_i_nuclei_monoreddito | 2 |
| penalizza_i_nuclei_monoreddito_e | 2 |
| i_nuclei_monoreddito_e_le | 2 |
| nuclei_monoreddito_e_le_famiglie | 2 |
| monoreddito_e_le_famiglie_numerose | 2 |
| del_quale_i_redditi_fondiari | 2 |
| reddito_medio_ordinario_ritraibile_dal | 2 |
| della_nozione_giuridica_di_reddito | 2 |
| nozione_giuridica_di_reddito_occorre | 2 |
| giuridica_di_reddito_occorre_far | 2 |
| di_reddito_occorre_far_capo | 2 |
| reddito_occorre_far_capo_a | 2 |
| sostitutive_in_aumento_del_reddito | 2 |
| in_aumento_del_reddito_dei | 2 |
| aumento_del_reddito_dei_fabbricati | 2 |
| del_reddito_dei_fabbricati_e | 2 |
| reddito_dei_fabbricati_e_l | 2 |
| l_accertamento_di_tali_redditi | 2 |
| accertamento_di_tali_redditi_nonché | 2 |
| di_tali_redditi_nonché_altre | 2 |
| tali_redditi_nonché_altre_disposizioni | 2 |
| redditi_nonché_altre_disposizioni_tributarie | 2 |
| reddito_complessivo_imponibile_ai_fini | 2 |
| sui_redditi_e_dell_iva | 2 |
| non_ricomprende_tra_i_redditi | 2 |
| tra_i_redditi_soggetti_a | 2 |
| per_il_reddito_di_lavoro | 2 |
| cassa_nei_riguardi_di_redditi | 2 |
| nei_riguardi_di_redditi_formatisi | 2 |
| riguardi_di_redditi_formatisi_nel | 2 |
| di_redditi_formatisi_nel_corso | 2 |
| redditi_formatisi_nel_corso_di | 2 |
| reddito_delle_persone_fisiche_il | 2 |
| effettività_dell_imposizione_sul_reddito | 2 |
| dell_imposizione_sul_reddito_dipende | 2 |
| imposizione_sul_reddito_dipende_in | 2 |
| sul_reddito_dipende_in_modo | 2 |
| reddito_dipende_in_modo_rilevante | 2 |
| colpirebbero_pesantemente_il_reddito_ed | 2 |
| pesantemente_il_reddito_ed_il | 2 |
| il_reddito_ed_il_patrimonio | 2 |
| cui_prevede_che_il_reddito | 2 |
| non_prevede_che_il_reddito | 2 |
| prevede_che_il_reddito_del | 2 |
| che_il_reddito_del_marito | 2 |
| il_reddito_del_marito_venga | 2 |
| reddito_del_marito_venga_imputato | 2 |
| alla_moglie_priva_di_redditi | 2 |
| moglie_priva_di_redditi_propri | 2 |
| priva_di_redditi_propri_al | 2 |
| di_redditi_propri_al_fine | 2 |
| redditi_propri_al_fine_della | 2 |
| produttore_del_reddito_stesso_in | 2 |
| del_reddito_stesso_in_riferimento | 2 |
| reddito_stesso_in_riferimento_agli | 2 |
| all_accertamento_del_reddito_societario | 2 |
| accertamento_del_reddito_societario_ai | 2 |
| del_reddito_societario_ai_fini | 2 |
| l_accertamento_del_suo_reddito | 2 |
| reddito_delle_persone_giuridiche_il | 2 |
| redditi_prodotti_dal_primo_periodo | 2 |
| delle_aree_fabbricabili_dei_redditi | 2 |
| aree_fabbricabili_dei_redditi_dei | 2 |
| fabbricabili_dei_redditi_dei_terreni | 2 |
| terreni_agricoli_e_dei_redditi | 2 |
| agricoli_e_dei_redditi_dei | 2 |
| e_dei_redditi_dei_fabbricati | 2 |
| dei_redditi_dei_fabbricati_dall | 2 |
| redditi_dei_fabbricati_dall_ambito | 2 |
| esclusione_dall_ilor_dei_redditi | 2 |
| delle_imposte_sui_redditi_prevede | 2 |
| redditi_di_lavoro_dipendente_ed | 2 |
| imponibile_dell_imposta_sul_reddito | 2 |
| del_per_cento_del_reddito | 2 |
| le_imposte_sui_redditi_e | 2 |
| dovuta_in_relazione_ai_redditi | 2 |
| redditi_di_lavoro_autonomo_con | 2 |
| fini_della_tassazione_del_reddito | 2 |
| del_reddito_fondiario_di_un | 2 |
| reddito_fondiario_di_un_immobile | 2 |
| del_reddito_dei_fabbricati_al | 2 |
| reddito_dei_fabbricati_al_canone | 2 |
| determinazione_del_reddito_dei_fabbricati | 2 |
| i_redditi_fondiari_concorrono_a | 2 |
| redditi_fondiari_concorrono_a_formare | 2 |
| formare_il_reddito_complessivo_indipendentemente | 2 |
| il_reddito_complessivo_indipendentemente_dalla | 2 |
| risultanti_dalle_dichiarazioni_dei_redditi | 2 |
| delle_imposte_sui_redditi_ed | 2 |
| e_non_solamente_dal_reddito | 2 |
| non_solamente_dal_reddito_individuale | 2 |
| fatto_economico_diverso_dal_reddito | 2 |
| economico_diverso_dal_reddito_comunque | 2 |
| diverso_dal_reddito_comunque_espressivo | 2 |
| dal_reddito_comunque_espressivo_di | 2 |
| reddito_comunque_espressivo_di_capacità | 2 |
| sui_redditi_approvato_con_decreto | 2 |
| redditi_approvato_con_decreto_del | 2 |
| esclusi_dall_imposta_sul_reddito | 2 |
| sui_redditi_delle_persone_giuridiche | 2 |
| o_d_imposta_sui_redditi | 2 |
| d_imposta_sui_redditi_di | 2 |
| imposta_sui_redditi_di_capitale | 2 |
| sui_redditi_di_capitale_corrisposti | 2 |
| redditi_di_capitale_corrisposti_esclusivamente | 2 |
| possa_concorrere_un_reddito_non | 2 |
| è_un_mero_reddito_da | 2 |
| un_mero_reddito_da_capitale | 2 |
| a_formare_il_reddito_del | 2 |
| formare_il_reddito_del_predetto | 2 |
| il_reddito_del_predetto_periodo | 2 |
| reddito_del_predetto_periodo_di | 2 |
| in_aumento_del_reddito_complessivo | 2 |
| aumento_del_reddito_complessivo_netto | 2 |
| sul_reddito_dominicale_stabilito_a | 2 |
| reddito_dominicale_stabilito_a_norma | 2 |
| imposte_sui_redditi_come_modificato | 2 |
| sui_redditi_come_modificato_dall | 2 |
| materia_di_tassazione_dei_redditi | 2 |
| tassazione_dei_redditi_di_natura | 2 |
| dei_redditi_di_natura_finanziaria | 2 |
| redditi_di_natura_finanziaria_di | 2 |
| delle_imposte_sul_reddito_il | 2 |
| delle_imposte_sui_redditi_in | 2 |
| di_determinazione_del_reddito_imponibile | 2 |
| del_reddito_imponibile_degli_immobili | 2 |
| relativi_alle_dichiarazioni_dei_redditi | 2 |
| deducibilità_integrale_dal_reddito_complessivo | 2 |
| dal_reddito_complessivo_degli_interessi | 2 |
| reddito_complessivo_degli_interessi_passivi | 2 |
| del_reddito_ai_fini_delle | 2 |
| reddito_ai_fini_delle_imposte | 2 |
| nei_limiti_dei_redditi_dei | 2 |
| limiti_dei_redditi_dei_terreni | 2 |
| dei_redditi_dei_terreni_dichiarati | 2 |
| regime_della_deducibilità_dal_reddito | 2 |
| della_deducibilità_dal_reddito_complessivo | 2 |
| dal_reddito_complessivo_a_quello | 2 |
| reddito_complessivo_a_quello_della | 2 |
| di_riparto_dei_redditi_soggetti | 2 |
| riparto_dei_redditi_soggetti_a | 2 |
| dei_redditi_soggetti_a_imposizione | 2 |
| redditi_soggetti_a_imposizione_nel | 2 |
| dal_reddito_imponibile_ai_fini | 2 |
| concorrono_alla_formazione_del_reddito | 2 |
| imposte_sul_reddito_come_modificato | 2 |
| sul_reddito_come_modificato_dall | 2 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
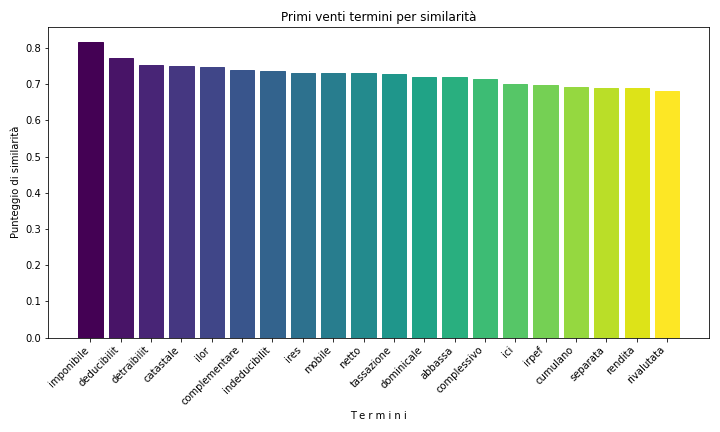
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 109 |
| 1987 | 101 |
| 1989 | 79 |
| 2000 | 65 |
| 1990 | 57 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1995 | 31 |
| 1987 | 30 |
| 1988 | 30 |
| 2020 | 30 |
| 2022 | 30 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Franco Gallo | 101 | 4.66944059177069 |
| Francesco Saja | 98 | 4.53074433656958 |
| Massimo Vari | 77 | 3.55987055016181 |
| Francesco Greco | 75 | 3.46740638002774 |
| Annibale Marini | 61 | 2.82015718908923 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Franco Gallo | 34 | 3.56394129979036 |
| Fernando Santosuosso | 30 | 3.14465408805031 |
| Massimo Vari | 30 | 3.14465408805031 |
| Aldo Carosi | 29 | 3.0398322851153 |
| Luigi Mengoni | 28 | 2.93501048218029 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| reddito | 4595 | 5 |
| redditi | 4046 | 6 |
| reddituale | 111 | 1610 |
| redditività | 104 | 1697 |
| reddituali | 58 | 2706 |
| redditometro | 6 | 9801 |
| reddituario | 3 | 13288 |
| redditizia | 1 | 19180 |
| redditocomplessivo | 1 | 19180 |
| redditometri | 1 | 19180 |
| reddituaria | 1 | 19180 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| reddito | 1669 | 3 |
| redditi | 1295 | 6 |
| redditività | 47 | 1438 |
| reddituale | 44 | 1532 |
| reddituali | 15 | 3490 |
| redditometro | 2 | 9676 |
| redditizia | 1 | 12133 |
| redditometri | 1 | 12133 |
| reddituaria | 1 | 12133 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.