Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-64.txt | 1100 | 1100 | risulta nel foglio 63 , particella 3 ) . ne risulta che la utilizzazione della cava non costituiva oggetto di | impresa | autonoma e che il pietrame ricavato da essa doveva servire per lavori edilizi e stradali interessanti le stesse aziende agricole |
| 1957-64.txt | 1172 | 1172 | cava fra le pertinenze del patrimonio espropriato , mentre essa non sarebbe stata legittima ove si fosse trattato di una | impresa | estrattiva indipendente dalla azienda agricola . deve essere poi rilevato , in linea generale , che la legge si è |
| 1958-60.txt | 1634 | 1634 | e ipotecaria agli atti di cessione del contributo rateale direttamente corrisposto agli aventi diritto , a favore di società e | imprese | incaricate della esecuzione dei lavori di costruzione , ricostruzione , riparazione , ampliamento ed arredamento relativi alle opere per le |
| 1958-76.txt | 1102 | 1102 | devono essere rispettati venne compiutamente fatta dagli organi legislativi statali al momento della formazione della disciplina tributaria in materia di | imprese | armatoriali ; e questa corte , per accertare la illegittimità costituzionale della legge impugnata , non ha che da riferirsi |
| 1960-39.txt | 648 | 648 | attività economiche cui si riferisce il ricorso . quel decreto ha rinnovato la concessione di agevolazioni tributarie a categorie di | imprese | , per le quali questa corte aveva dichiarato illegittime le proroghe dei benefici accordati precedentemente , perché la concessione di |
| 1960-70.txt | 2888 | 2888 | 1947 , n . 1222 , concernenti l obbligo di assunzione dei mutilati ed invalidi del lavoro a carico delle | imprese | private . questione diversa , ma che esula dalla competenza di questa corte , perché attinente all opportunità della disposizione |
| 1960-70.txt | 3394 | 3394 | corrispondente aggravamento dell onere dei produttori , a differenza delle altre industrie nelle quali l incremento della produzione giova all | imprenditore | ; e in quanto , non avendo la legge stabilito un limite massimo nella determinazione dello sconto , questo potrebbe |
| 1961-34.txt | 918 | 918 | a uno scopo di assistenza sociale a favore dei lavoratori agricoli , e posta a carico di tre categorie di | imprese | industriali : categorie di imprese che , a prescindere da ogni considerazione di fatto estranea al presente giudizio , non |
| 1961-34.txt | 923 | 923 | sociale a favore dei lavoratori agricoli , e posta a carico di tre categorie di imprese industriali : categorie di | imprese | che , a prescindere da ogni considerazione di fatto estranea al presente giudizio , non possono essere che estremamente ristrette |
| 1961-34.txt | 1113 | 1113 | quale produrrebbe una disparità , tra i soggetti a un medesimo tributo , e , incidendo sulla capacità contributiva delle | imprese | colpite , si ripercuoterebbe direttamente sul sistema delle imposte erariali . inoltre , anche per la sua particolare destinazione e |
| 1961-34.txt | 1554 | 1554 | nell originario disegno di legge ) e , ponendosi l onere dei miglioramenti assistenziali a carico di determinate categorie di | imprese | industriali , si attua un trasferimento di reddito a fini sociali , in una forma sconosciuta all ordinamento dello stato |
| 1961-66.txt | 425 | 425 | quanto prevede un autorizzazione dell autorità regionale all emissione di azioni al portatore , e un controllo sull attività delle | imprese | , con relative sanzioni , come l incameramento della cauzione e la revoca dell autorizzazione . a giudizio di questa |
| 1961-66.txt | 765 | 765 | soggetti di questa o quella attività economica , ma riguarda , in generale , le forme di esercizio collettivo dell | impresa | . se , come vuole un corretto criterio ermeneutico , le formule adoperate negli statuti si debbono interpretare secondo il |
| 1961-66.txt | 1858 | 1858 | di limitare la dichiarazione di illegittimità costituzionale a quella parte della legge che riguarda le società per la gestione di | imprese | industriali e commerciali . |
| 1962-56.txt | 621 | 621 | 13 giugno 1961 , la precisa e la chiarisce disponendo che ” non fa parte degli oneri a carico dell | impresa | l imposta di consumo , il cui importo non è previsto nella compilazione dei prezzi , in quanto la regione |
| 1962-65.txt | 1747 | 1747 | irritualmente contestata nella presente controversia – è stata fissata la misura dei contributi . soggetti all imposizione sono tutti gli | imprenditori | agricoli : le commissioni non hanno il potere di ammetterne alcuni e di escluderne altri . se discriminazioni sono state |
| 1962-65.txt | 2840 | 2840 | , datori di lavoro e datori di lavoro , lavoratori e lavoratori , e per gli svantaggi a carico degli | imprenditori | che usano mezzi più moderni di coltura e degli effettivi lavoratori agricoli nei confronti dei lavoratori appartenenti ad altri settori |
| 1963-77.txt | 1011 | 1011 | limiti di competenza della regione . . . quel decreto ha rinnovato la concessione di agevolazioni tributarie a categorie di | imprese | , per le quali questa corte aveva dichiarato illegittime le proroghe dei benefici accordati precedentemente , perché la concessione di |
| 1964-45.txt | 1203 | 1203 | regolano la libera iniziativa economica , il regime della proprietà privata e la riserva originaria o la espropriazione di talune | imprese | o gruppi di imprese ( come del resto la corte ha già avuto occasione di affermare – sentenza n . |
| 1964-45.txt | 1207 | 1207 | economica , il regime della proprietà privata e la riserva originaria o la espropriazione di talune imprese o gruppi di | imprese | ( come del resto la corte ha già avuto occasione di affermare – sentenza n . 9 del 1959 ) |
| 1965-38.txt | 1462 | 1462 | , rappresentati , fra l altro , dalla gratuità della concessione come necessaria contropartita del rischio e dell onerosità dell | impresa | . onde l illegittimità della norma che ha imposto il sovracanone . ma , pur non apparendo necessario , ai |
| 1967-04.txt | 552 | 552 | costruzione di un edificio è elemento suscettibile di variazioni in relazione a speciali condizioni ambientali e alla efficienza operativa delle | imprese | costruttrici ; importante è che esso assolva il compito di incentivazione tenuto presente dal legislatore . |
| 1969-23.txt | 65 | 65 | artt . 106 e 108 della stessa legge , voglia avvalersi in giudizio di scritture private poste in essere dall | imprenditore | commerciale non ancora dichiarato fallito e soggette a registrazione in termine fisso , e debba richiederne la registrazione , l |
| 1969-23.txt | 241 | 241 | di un bene , e nella specie , le relative obbligazioni per imposta di registro erano sorte nei confronti dell | imprenditore | commerciale non ancora dichiarato fallito e quando erano state perfezionate le due scritture private , del 27 settembre 1963 e |
| 1969-23.txt | 401 | 401 | . 2 . – i debiti di imposta per i due atti che nella specie avrebbero dovuto essere registrati dall | imprenditore | commerciale in termine fisso e prima del fallimento , divengono , intervenuta la sentenza dichiarativa , debiti del fallito . |
| 1970-114.txt | 1331 | 1331 | precedente , viene proposta per il fallimento da debito d imposta , promosso dall intendente di finanza nei confronti di | imprenditori | commerciali che per sei rate consecutive non adempiano al pagamento dei tributi sui redditi di esercizio . l ordinanza della |
| 1970-114.txt | 1493 | 1493 | avrebbe il trattamento meno rigoroso ( ammenda ) riservato al debitore in genere , a confronto del debitore che sia | imprenditore | commerciale ( fallimento ) : a pari presuposto di morosità dovrebbe corrispondere trattamento pari od equivalente , in osservanza dell |
| 1970-114.txt | 1570 | 1570 | 262 del t.u . in esame , riguardanti la particolare procedura disposta per addivenire alla dichiarazione di fallimento dell esercente | imprese | commerciali , sono collegate con l art . 4 cpv . r.d . 16 marzo 1942 , n . 267 |
| 1970-114.txt | 1672 | 1672 | che la procedura in esame riveste natura e carattere peculiari alla categoria di coloro che esercitano attività economica organizzata ad | impresa | , in quanto obbligati a pagare le imposte sui redditi di esercizio ( art . 261 , secondo comma , |
| 1970-114.txt | 1766 | 1766 | prospetta tuttavia , particolarmente , la questione sotto il profilo di una sproporzione di trattamento tra la sanzione riservata agli | imprenditori | commerciali e quella riservata ai comuni debitori di imposta : tanto più che per i primi è sufficiente il solo |
| 1970-114.txt | 1954 | 1954 | utilizzato dal legislatore come mezzo esecutivo strumentale , accompagnato da garanzie giurisdizionali , di fronte a prolungate resistenze del debitore | imprenditore | commerciale , per la realizzazione , non più dilazionabile , del credito fiscale : il tutto coordinato in modo da |
| 1970-201.txt | 571 | 571 | condizione di rilevare agevolmente , con precisione e rapidità , dalle prescritte registrazioni i nominativi dei soggetti , estranei all | impresa | , ai quali sono stati a qualsiasi titolo corrisposti dei compensi , il domicilio fiscale dei percipienti ed i singoli |
| 1970-78.txt | 696 | 696 | norme allegate al d.lg . 17 aprile 1948 , n . 525 ) ; doveva distribuire le marche fra le | imprese | consorziate ( art . 5 , terzo comma , r.d . del 1923 ) e rendere mensilmente il conto delle |
| 1970-78.txt | 739 | 739 | ( art . 5 , secondo comma , stesso decreto ) ; doveva ripartire i contingenti di produzione fra le | imprese | predette ( art . 5 convenzione allegata al citato decreto del 1923 ) e distribuire fra i rivenditori di generi |
| 1970-78.txt | 1083 | 1083 | che suscita problemi di legittimità costituzionale è invece il modo di organizzazione del consorzio . il consorzio venne chiuso agli | imprenditori | , non indicati nell art . 3 r.d . del 1923 , che non avessero domandato di parteciparvi entro un |
| 1970-78.txt | 1133 | 1133 | tale decreto ) , e lo stato si impegnò a non consentire per il tempo successivo l insediamento di nuove | imprese | ( art . 10 stessa convenzione ) . quest obbligo fu attenuato con l art . 4 del d.lg.lgt . |
| 1970-78.txt | 1175 | 1175 | ottobre 1944 , n . 317 , che diede al ministero delle finanze la facoltà di dar licenza per nuove | imprese | che avessero l oggetto di produrre fiammiferi per il consumo interno ; ma esattamente il consiglio di stato ha giudicato |
| 1970-78.txt | 1332 | 1332 | essere accolta , in base alla norma predetta , soltanto quando alla sopravvenuta ” necessità ” non potessero provvedere gli | imprenditori | consorziati mediante ammodernamenti , ampliamenti , nuovi finanziamenti , e cioè in casi impossibili o difficili ad avverarsi , data |
| 1970-78.txt | 1430 | 1430 | vantaggiosi dal punto di vista tecnico e da quello economico ; cosicché resta impedito l apporto perfezionativo o innovativo di | imprenditori | estranei fino a quando il perfezionamento e l innovazione possono essere realizzati nel seno del consorzio , o quanto meno |
| 1970-78.txt | 1640 | 1640 | l interpretazione data all art . 4 del d.lg.lgt . del 1944 , poteva appagarsi mediante l immissione di nuovi | imprenditori | nel consorzio soltanto ove non avessero potuto sopperirvi lo stesso consorzio o i consorziati neanche mediante il ricorso a mezzi |
| 1970-78.txt | 1687 | 1687 | dell ordinamento giuridico del consorzio . è chiaro che questo sistema blocca e scoraggia ogni iniziativa d insediamento di nuove | imprese | da parte di terzi ; epperò non si potrebbe obiettare che . nel periodo preso in considerazione , non siano |
| 1970-78.txt | 1800 | 1800 | , che , nell estendere alla produzione di esportazione l obbligo dello stato di non permettere l insediamento di nuove | imprese | , non richiamò il potere ministeriale di licenza . ammesso che l art . 4 predetto sia sopravvissuto all art |
| 1970-78.txt | 1966 | 1966 | a rendere possibile una distribuzione capillare dei fiammiferi , non vuoi dire giustificare la necessità di chiudere l organizzazione ad | imprese | nuove ; né la legittimazione della soppressione dell iniziativa economica può farsi risalire all agevolazione che lo stato riceve dall |
| 1970-78.txt | 2083 | 2083 | essa non copre il caso in decisione , poiché le norme sottoposte al giudizio di questa corte hanno dato alle | imprese | consorziate posizioni di privilegio che la legge può riservare soltanto ad alcune categorie di enti od organismi indicate dalla costituzione |
| 1970-78.txt | 2116 | 2116 | categorie di enti od organismi indicate dalla costituzione stessa . nella parte in cui impedisce la partecipazione al consorzio di | imprese | nuove , il cui ingresso non risulti pregiudizievole agli interessi generali , il decreto del 1923 è pertanto lesivo della |
| 1971-107.txt | 587 | 587 | di redditi esenti e a quelli corrispondenti ad altri investimenti ” . la norma si riferisce solo alle società e | imprese | tassabili in base a bilancio perché solo per esse si verifica la tassazione con unico procedimento di più redditi , |
| 1972-144.txt | 1580 | 1580 | prezzi , che concorrerebbero a modificare la situazione economica solo successivamente , e di non poco , all assoggettamento delle | imprese | allo sconto . occorre anzitutto ricordare , con riguardo alle obbiezioni mosse dall avvocatura dello stato e dalla difesa degli |
| 1972-144.txt | 2292 | 2292 | minore equilibrio del rapporto fra tali elementi nascano , in pratica , conseguenze di natura economica afferenti la redditività delle | imprese | , e quindi la loro stessa funzionalità , ma trattasi di elementi che , giusta il criterio di massima sopra |
| 1972-144.txt | 2387 | 2387 | irrazionalità dell imposizione la quale sola autorizzerebbe il sindacato della corte al riguardo . 4 . – la difesa delle | imprese | ha particolarmente insistito , a questo proposito , sull impossibilità di apportare un correttivo di gravezza della imposizione in sede |
| 1972-144.txt | 2627 | 2627 | affidare ad ispettori all uopo nominati , che hanno facoltà di prendere in esame registri , libri e corrispondenza delle | imprese | interessate , oltre che ad indagini , accertamenti e rilievi che lo stesso comitato può richiedere ad uffici statali , |
| 1972-144.txt | 2979 | 2979 | cui il prezzo deve essere remunerativo , cioè determinato in considerazione anche della realizzazione di un profitto da parte delle | imprese | . comunque , anche nella ipotesi che si trattasse di un sistema non del tutto armonizzato con la disposizione legislativa |
| 1972-144.txt | 3314 | 3314 | è tale da indurne l arbitrarietà o l irrazionalità del sistema . neppure può giovare alla tesi della difesa delle | imprese | produttrici la prospettata impossibilità tecnica di procedere ad una determinazione dei prezzi che sia frutto di una valutazione preventiva della |
| 1972-144.txt | 3562 | 3562 | effetto della asserita valutabilità soltanto ex post della incidenza dello sconto sui prezzi e conseguentemente sulla situazione economica delle singole | imprese | . 5 . – quanto premesso rende altresì agevole la soluzione delle questioni sollevate con riferimento alla presunta violazione degli |
| 1972-144.txt | 3640 | 3640 | conseguenze del lamentato squilibrio che si verificherebbero quando l antieconomicità della produzione dovesse provocare o la cessazione della attività delle | imprese | , incidendo così sulla libertà di iniziativa economica ( art . 41 cost . ) , o la concentrazione in |
| 1972-144.txt | 3686 | 3686 | dando luogo alla denunziata situazione di contrasto con i requisiti previsti per la riserva di legge o il trasferimento di | imprese | allo stato od enti pubblici o a comunità di lavoratori o di utenti ( art . 43 cost . ) |
| 1972-144.txt | 3948 | 3948 | possibilità di attribuire a enti pubblici , per ragioni di utilità generale , e in esclusiva , determinate categorie di | imprese | . la corte , del resto , con la ripetuta sentenza n . 70 del 1960 ebbe già a dichiarare |
| 1972-155.txt | 433 | 433 | familiari , mentre è invece fondata se di quella compressione dei diritti dominicali debba lucrare gli utili conseguenti un affittuario | imprenditore | che la terra presa in fitto faccia lavorare da altri . ciò perché , mentre l affittuario coltivatore gode della |
| 1972-155.txt | 503 | 503 | in ogni caso sufficiente ad assicurare a lui e alla sua famiglia un esistenza libera e dignitosa , l affittuario | imprenditore | ha a sua tutela solo il principio sancito dall art . 41 cost . e relativo alla libertà della iniziativa |
| 1972-155.txt | 564 | 564 | le nuove norme sulla formazione del canone con riferimento a tutti gli affittuari , siano essi coltivatori diretti , come | imprenditori | non coltivatori , viola l art . 3 , comma primo , della costituzione che , nel sancire , tra |
| 1972-155.txt | 643 | 643 | riferimento al caso specifico , non vuol dirsi che la determinazione del canone tra il proprietario concedente e l affittuario | imprenditore | debba lasciarsi affidata alle sole regole dell economia di mercato . ma vuol dirsi soltanto che tra due forme di |
| 1972-155.txt | 698 | 698 | entrambe fruenti di garanzie generiche ) , quali appunto l esercizio dei diritti dominicali sulla terra e la gestione dell | impresa | che provvede , con lavoro altrui , alla cultura di essa , il pubblico interesse volto ad assicurare risultati vantaggiosi |
| 1972-155.txt | 797 | 797 | non possano limitarsi alla semplice massiccia compressione del beneficio fondiario come mezzo per devolvere l ampio margine di differenza all | impresa | , a copertura delle spese di produzione e alla formazione del profitto . 3 . – le ordinanze deducono poi |
| 1972-155.txt | 2821 | 2821 | premettere che , per l art . 17 della legge , la durata del contratto di affitto per l affittuario | imprenditore | è di anni 15 , mia quella durata può essere , a richiesta dell affittuario , e per effetto dell |
| 1972-184.txt | 122 | 122 | gli uffici distrettuali delle imposte dirette della regione disapplicassero i decreti regionali di esenzione dalla imposta di ricchezza mobile riguardanti | imprese | edili . con quella sentenza questa corte non esaminò – come non deve esaminarla ai fini della soluzione del presente |
| 1972-215.txt | 114 | 114 | . secondo l ordinanza , tale sistema parrebbe importare violazione dell art . 3 cost . , sia perché le | imprese | assicuratrici verrebbero sottoposte a trattamento più vincolato in confronto ad altre imprese non assicuratrici , sia perché , all interno |
| 1972-215.txt | 126 | 126 | . 3 cost . , sia perché le imprese assicuratrici verrebbero sottoposte a trattamento più vincolato in confronto ad altre | imprese | non assicuratrici , sia perché , all interno della categoria degli assicuratori , con lo stabilire che tutti siano tenuti |
| 1972-215.txt | 457 | 457 | la corte osserva che non è fondato il richiamo ad una pretesa irrazionalità del trattamento disposto peculiarmente per le sole | imprese | assicuratrici e non anche per tutte le altre imprese in genere . invero , risulta dal decreto del presidente della |
| 1972-215.txt | 466 | 466 | ad una pretesa irrazionalità del trattamento disposto peculiarmente per le sole imprese assicuratrici e non anche per tutte le altre | imprese | in genere . invero , risulta dal decreto del presidente della repubblica n . 342 del 1954 e dall allegata |
| 1972-215.txt | 663 | 663 | altro e diverso profilo prospettato , che il principio di eguaglianza verrebbe ad essere eluso , col sottoporre tutte le | imprese | assicuratrici allo stesso onere fiscale , sia che mettano poi in opera le targhe , sia che ciò omettano di |
| 1972-65.txt | 763 | 763 | richiesto dalla siae per l esecuzione di musica leggera a chi intenda intraprendere tale attività sia ritenuto eccessivo , l | imprenditore | ha i mezzi legali per far valere le proprie ragioni , se questi tali mezzi non usa oppure , avendoli |
| 1972-65.txt | 797 | 797 | tali mezzi non usa oppure , avendoli usati , dette ragioni siano state dichiarate infondate , è evidente che l | imprenditore | che persista nel non voler ritenere congruo tale compenso , non può pretendere di intraprendere egualmente quella attività senza ledere |
| 1973-64.txt | 183 | 183 | infortunio , nei confronti degli altri datori di lavoro che , ugualmente inadempienti , non annoverino nell ambito della loro | impresa | infortuni da indennizzare . le ordinanze dei tribunali di savona , bari e bologna ( quest ultimo nell ordinanza 1 |
| 1973-64.txt | 770 | 770 | versamento dei contributi la contropartita delle erogazioni a carico dell inail per ogni altra specie di rischio inerente all attività | imprenditoriale | dell assicurato , per il quale non ricorra il suo comportamento colpevole ” ( sentenza n . 134 del 1971 |
| 1973-71.txt | 871 | 871 | eccezionale . basta considerare che in base ad un principio della legislazione statale , l imposta sui redditi grava sull | impresa | nella essenziale sua unità e sorge , secondo la regola della territorialità del tributo , nel luogo in cui l |
| 1973-71.txt | 892 | 892 | nella essenziale sua unità e sorge , secondo la regola della territorialità del tributo , nel luogo in cui l | impresa | ha la sua sede , escludendosi che assuma rilevanza ed autonomia , ai fini tributari , il singolo stabilimento o |
| 1973-81.txt | 579 | 579 | un principio generale , attribuisce , in via eccezionale , alla regione una quota di imposta sui redditi prodotti da | imprese | aventi sede fuori del territorio , commisurata al reddito prodotto da stabilimenti ed impianti situati in sicilia , estendendo in |
| 1973-81.txt | 696 | 696 | alla regione i corrispondenti tributi sui redditi di lavoro , prova che , al di fuori della materia attinente alle | imprese | con stabilimenti ed impianti in sicilia , e che abbiano la loro sede in altra parte del territorio nazionale , |
| 1974-175.txt | 186 | 186 | delle disposizioni preliminari senza che sussistesse una valida ragione che potesse giustificare la deroga a quel principio , riservando agli | imprenditori | prima incentivati un trattamento arbitrariamente sfavorevole per il fatto di revocare ex tunc benefici fiscali inizialmente concessi per indurli ad |
| 1974-175.txt | 300 | 300 | nonché avrebbe preso in considerazione , al fine di assoggettarli a tributi , singoli atti economici posti in essere dall | imprenditore | in epoca anteriore all entrata in vigore della legge , con riferimento a situazioni pregresse , che per la più |
| 1974-175.txt | 394 | 394 | particolare situazione che ha determinato l insorgere del rapporto . aggiungono ancora i giudici a quo che gli atti dell | imprenditore | assoggettati all imposta avrebbero conchiuso nell ambito dell impresa il loro iter economico e quindi avrebbero esaurito gli effetti positivi |
| 1974-175.txt | 403 | 403 | . aggiungono ancora i giudici a quo che gli atti dell imprenditore assoggettati all imposta avrebbero conchiuso nell ambito dell | impresa | il loro iter economico e quindi avrebbero esaurito gli effetti positivi e negativi che vi erano collegati ( pretore di |
| 1974-175.txt | 549 | 549 | nell ipotesi della vigenza del tributo avrebbero dovuto essere corrisposte all erario , sarebbero state invece , nella previsione degli | imprenditori | , destinate a far fronte alle spese dei nuovi impianti e alle strutture organizzative delle aziende . pertanto il legislatore |
| 1974-175.txt | 612 | 612 | concessi ” abbattendo ” , come affermano le ordinanze , ” indiscriminatamente le previsioni e i frutti già conseguiti dall | imprenditore | che ha realizzato l iniziativa stimolata dal legislatore stesso ” . sembra di conseguenza ai giudici a quo ” che |
| 1974-175.txt | 839 | 839 | . 976 del 1957 non avrebbe ammesso alcuna incertezza né obbiettiva né ragionevole in ordine all esonero di tutti gli | imprenditori | , che si fossero trovati in una particolare situazione , da tutti indistintamente i tributi ( erariali , provinciali , |
| 1974-175.txt | 940 | 940 | strumenti scelti per sollevare il territorio di assisi da una situazione di depressione economica vi fu quello dell esenzione degli | imprenditori | da ogni onere fiscale . secondo il giudice a quo , tra queste agevolazioni non avrebbe potuto mancare l esonero |
| 1974-175.txt | 1018 | 1018 | logico dell art . 15 della citata legge n . 976 del 1957 farebbe ritenere che l esenzione concessa alle | imprese | artigiane e industriali nel territorio di assisi si riferiva a tutte le imposte erariali sia dirette che indirette . pertanto |
| 1974-175.txt | 1307 | 1307 | esso articolo non potessero essere interpretate altrimenti che nel senso di esentare da tutte le imposte dirette e indirette le | imprese | artigiane e industriali che avessero eseguito il trasferimento o il nuovo impianto nelle zone destinate dal comune di assisi in |
| 1974-175.txt | 1871 | 1871 | art . 15 avesse effettivamente concesso l esenzione anche per le imposte indirette , tenendo conto che nella dizione “ | imprese | artigiane o industriali ” usata da questo articolo rientravano sicuramente quelle alberghiere . all art . 16 doveva necessariamente quindi |
| 1974-175.txt | 1925 | 1925 | logicamente essere altra che l estensione dell esenzione fiscale alle imposte indirette , diversamente da quanto disposto per le altre | imprese | artigiane e industriali , per le sole imprese alberghiere che avessero disposto nel territorio di assisi nuovi impianti o avessero |
| 1974-175.txt | 1933 | 1933 | fiscale alle imposte indirette , diversamente da quanto disposto per le altre imprese artigiane e industriali , per le sole | imprese | alberghiere che avessero disposto nel territorio di assisi nuovi impianti o avessero ampliato quelli esistenti . esaminando poi sul piano |
| 1974-175.txt | 2008 | 2008 | , risultava ragionevole interpretare la volontà del legislatore nel senso di concedere l esenzione delle sole imposte erariali dirette alle | imprese | artigiane e industriali indicate nel suddetto articolo che non fossero quelle alberghiere contemplate invece nell art . 16 . la |
| 1974-175.txt | 2062 | 2062 | , scopi ai quali apparivano subordinati , in relazione di mezzo al fine , le disposizioni concedenti i benefici alle | imprese | artigiane e industriali . dal complesso delle disposizioni della legge risultava , come evidenziato anche nei lavori preparatori della legge |
| 1974-175.txt | 2189 | 2189 | dello stato quali disposti negli artt . 9 e 10 , ed indennizzare indirettamente , mediante esenzioni fiscali , gli | imprenditori | che avessero operato il trasferimento o il nuovo impianto delle loro imprese in zone designate dal comune di assisi d |
| 1974-175.txt | 2201 | 2201 | indennizzare indirettamente , mediante esenzioni fiscali , gli imprenditori che avessero operato il trasferimento o il nuovo impianto delle loro | imprese | in zone designate dal comune di assisi d intesa con la sovraintendenza locale dei monumenti per l umbria nelle quali |
| 1974-175.txt | 2389 | 2389 | gli atti e i fatti economici e la produzione industriale ed artigiana , ma conteneva disposizioni miranti a favorire gli | imprenditori | mediante agevolazioni fiscali , senza chiaramente individuare , specificare e regolare i rapporti oggetto dell imposizione e , conseguentemente , |
| 1974-175.txt | 3335 | 3335 | di tale interpretazione e per il conseguente impedimento opposto all amministrazione finanziaria di esigere la riscossione delle imposte indirette dalle | imprese | di cui al citato art . 15 , conseguenze denunciate ufficialmente in parlamento e risultanti dai lavori parlamentari relativi alla |
| 1974-175.txt | 3668 | 3668 | 3 , 41 e 53 della costituzione . si dava luogo infatti ad una evidente disparità di condizione fra gli | imprenditori | di assisi e gli altri cittadini , disparità che appariva ingiustificata e irrazionale rispetto al fine che si proponeva la |
| 1974-175.txt | 3782 | 3782 | il suo significato grammaticale e logico alcuna incertezza né obiettiva né ragionevole in ordine all esenzione , a favore delle | imprese | artigiane e industriali ivi indicate , di tutte le imposte , anche di quelle indirette e dimostra altresì l infondatezza |
| 1974-175.txt | 4514 | 4514 | art . 25 della costituzione ) , dall altro non ha revocato retroattivamente le agevolazioni accordate in danno dei soli | imprenditori | industriali a differenza di quelli alberghieri , perché tale differenza rimonta alla disciplina contenuta nella legge n . 976 del |
| 1974-298.txt | 178 | 178 | gravante sulla quota del reddito prodotto dagli stabilimenti e dagli impianti industriali operanti in sicilia , ancorché la sede dell | impresa | sia fuori del territorio regionale , ad essa spettante ai sensi dell art . 37 dello statuto speciale e dell |
| 1974-299.txt | 731 | 731 | gravante sulla quota del reddito prodotto dagli stabilimenti e dagli impianti operanti in sicilia , ma con sede legale dell | impresa | fuori del suo territorio . l imposta cui si riferisce la circolare impugnata è diversa perché non riguarda i redditi |
| 1974-299.txt | 753 | 753 | del suo territorio . l imposta cui si riferisce la circolare impugnata è diversa perché non riguarda i redditi delle | imprese | , bensì i redditi di lavoro dei dipendenti delle imprese industriali e commerciali che hanno stabilimenti ed impianti nel territorio |
| 1974-299.txt | 763 | 763 | circolare impugnata è diversa perché non riguarda i redditi delle imprese , bensì i redditi di lavoro dei dipendenti delle | imprese | industriali e commerciali che hanno stabilimenti ed impianti nel territorio della regione e sede centrale fuori del suo territorio . |
| 1974-299.txt | 835 | 835 | il versamento delle ritenute sui redditi di lavoro viene ora eseguito dal sostituto d imposta all esattoria in cui l | impresa | ha la sede centrale , mentre per il passato la riscossione mediante iscrizione a ruolo spettava agli organi regionali . |
| 1974-299.txt | 894 | 894 | . 37 dello statuto dal momento che questa norma si riferisce esclusivamente all imposta di ricchezza mobile sui redditi delle | imprese | e non anche all imposta sui redditi di lavoro dei dipendenti delle imprese . l attribuzione di quest ultimo tributo |
| 1974-299.txt | 907 | 907 | imposta di ricchezza mobile sui redditi delle imprese e non anche all imposta sui redditi di lavoro dei dipendenti delle | imprese | . l attribuzione di quest ultimo tributo alla regione è difatti prevista dal comma secondo dell art . 7 delle |
| 1975-173.txt | 210 | 210 | costituzione sotto il duplice profilo di una irrazionale disparità di trattamento tra debiti cambiari verso banche e debiti cambiari verso | imprese | diverse e di una del pari irrazionale disparità di trattamento tra debiti cambiari e debiti costituiti da saldi passivi di |
| 1975-173.txt | 749 | 749 | legge ” . ove tale condizione non sussista , sia che si tratti di banche sia che si tratti di | imprese | di tipo diverso , vien meno l efficacia probatoria in entrambe le ipotesi . conseguentemente la dedotta violazione dell art |
| 1975-173.txt | 788 | 788 | dell art . 3 della costituzione per disparità di trattamento tra debiti cambiari verso istituti bancari e debiti cambiari verso | imprese | diverse non sussiste . b ) l articolo unico della legge 24 dicembre 1969 , numero 1038 , ammette , |
| 1975-201.txt | 761 | 761 | il prezzo al pubblico deve essere stabilito tenendo conto anche della esigenza della realizzazione di un profitto da parte delle | imprese | , ed è idoneo quindi ad assumere funzione indicativa della loro capacità contributiva , come la detta sentenza ha espressamente |
| 1975-212.txt | 489 | 489 | come ha dedotto l avvocatura generale dello stato , mentre la cessione dei beni quasi sempre porta alla cessazione dell | impresa | , l altra forma di concordato ne permette la continuazione . al che si può aggiungere che ben diverse possono |
| 1975-215.txt | 236 | 236 | previsti effetti giuridici diversi ( ammenda o fallimento fiscale ) a seconda che il contribuente non fosse o fosse un | imprenditore | commerciale ed in questo caso il reddito imponibile derivasse dall esercizio di imprese commerciali ; o che relativamente ad un |
| 1975-215.txt | 249 | 249 | il contribuente non fosse o fosse un imprenditore commerciale ed in questo caso il reddito imponibile derivasse dall esercizio di | imprese | commerciali ; o che relativamente ad un unica situazione ( mancato pagamento da parte di imprenditori commerciali di sei rate |
| 1975-215.txt | 265 | 265 | derivasse dall esercizio di imprese commerciali ; o che relativamente ad un unica situazione ( mancato pagamento da parte di | imprenditori | commerciali di sei rate consecutive d imposta ) erano previsti effetti giuridici diversi ( ammenda o fallimento fiscale ) a |
| 1975-215.txt | 305 | 305 | a seconda che il contribuente fosse moroso nel pagamento di tributi sui redditi non derivanti o derivanti dall esercizio di | imprese | commerciali , o che in presenza di situazioni diverse ( esistenza o mancanza del presupposto oggettivo dell insolvenza ) era |
| 1975-215.txt | 365 | 365 | ordinanza de qua , invece , si denuncia che situazioni diverse , quali sarebbero quelle in cui si trovano gli | imprenditori | commerciali che abbiano o non abbiano accettato il carico tributario e però siano morosi nel pagamento di sei rate consecutive |
| 1975-215.txt | 394 | 394 | carico tributario e però siano morosi nel pagamento di sei rate consecutive d imposte sui redditi derivanti dall esercizio d | imprese | commerciali , sarebbero trattate ingiustificatamente in modo eguale ( con la previsione in entrambi i casi , della dichiarazione di |
| 1975-215.txt | 625 | 625 | o operata in via provvisoria a seguito di accertamento non definitivo , di tributi sui redditi derivanti dall esercizio di | imprese | commerciali , e dal mancato pagamento di sei rate consecutive delle dette imposte . e non importa se l iscrizione |
| 1975-215.txt | 819 | 819 | il fatto che , nella fase del procedimento che precede la dichiarazione di fallimento fiscale , non è dato all | imprenditore | commerciale di eccepire e dimostrare di non essere debitore , non può ammettersi che , come ritiene invece il giudice |
| 1975-215.txt | 996 | 996 | di fallimento fiscale ex art . 261 e 262 del d.p.r . n . 645 del 1958 , sia l | imprenditore | commerciale che il tribunale vengono a trovarsi in particolari situazioni giuridiche soggettive perché , al posto dell insolvenza quale presupposto |
| 1975-215.txt | 1050 | 1050 | non anche all insolvenza ) è rivolto e limitato l accertamento da parte del tribunale . per ciò che all | imprenditore | commerciale sia in tal caso negato di eccepire e dimostrare di non essere debitore , non c è alcuna violazione |
| 1975-215.txt | 1107 | 1107 | e tecnica in giudizio è adeguatamente assicurato , avendo qui l interessato le stesse possibilità che spettano ad ogni altro | imprenditore | commerciale di cui sia chiesta la dichiarazione di fallimento , e potendole far valere negli stessi modi . ed è |
| 1975-32.txt | 503 | 503 | che sono quelli che interessano ai fini del decidere , dispone testualmente : ” i maggiori valori delle attività delle | imprese | , in qualsiasi forma costituite , concorrono a formare il reddito imponibile nell esercizio nel quale sono realizzati o distribuiti |
| 1975-32.txt | 531 | 531 | a formare il reddito imponibile nell esercizio nel quale sono realizzati o distribuiti o iscritti in bilancio . per gli | imprenditori | diversi dalle società e dagli enti tassabili in base a bilancio e dalle altre società indicate nell articolo 2200 del |
| 1975-32.txt | 570 | 570 | 2200 del codice civile , la disposizione del comma precedente si applica soltanto alle attività comunque attinenti all esercizio dell | impresa | ” . come risulta chiaramente dal primo comma , la norma si riferisce all attività di ” imprese ” e |
| 1975-32.txt | 588 | 588 | esercizio dell impresa ” . come risulta chiaramente dal primo comma , la norma si riferisce all attività di “ | imprese | ” e tale riferimento non è modificato e tanto meno smentito dal secondo comma , che pur statuendo che la |
| 1975-32.txt | 623 | 623 | , che pur statuendo che la disposizione del primo comma si applica soltanto alle attività comunque attinenti all esercizio dell | impresa | , limitatamente agli imprenditori diversi dalle società e dagli enti tassabili in base a bilancio , evidentemente anche queste società |
| 1975-32.txt | 627 | 627 | che la disposizione del primo comma si applica soltanto alle attività comunque attinenti all esercizio dell impresa , limitatamente agli | imprenditori | diversi dalle società e dagli enti tassabili in base a bilancio , evidentemente anche queste società e questi enti , |
| 1975-32.txt | 657 | 657 | a bilancio , evidentemente anche queste società e questi enti , sia pure per implicito , prende in considerazione come | imprenditori | . ne consegue che il significato della differenza di trattamento fra l una e l altra categoria di soggetti tassabili |
| 1975-32.txt | 748 | 748 | criteri di accertamento dei medesimi , si può senz altro trarre la conclusione che , di regola , per le | imprese | tassabili in base a bilancio si presume , senza che occorra la dimostrazione , l intento speculativo di tutte le |
| 1975-32.txt | 790 | 790 | attive riportate in bilancio , anche se costituite da plusvalenze o sopravvenienze attive dei beni facenti parte del capitale dell | impresa | stessa , mentre per le altre imprese , definite diverse dal secondo comma , tale presunzione è limitata alle attività |
| 1975-32.txt | 797 | 797 | costituite da plusvalenze o sopravvenienze attive dei beni facenti parte del capitale dell impresa stessa , mentre per le altre | imprese | , definite diverse dal secondo comma , tale presunzione è limitata alle attività afferenti all esercizio dell impresa stessa . |
| 1975-32.txt | 815 | 815 | le altre imprese , definite diverse dal secondo comma , tale presunzione è limitata alle attività afferenti all esercizio dell | impresa | stessa . ciò in quanto , come è chiarito : a ) nella relazione tremelloni al senato : ” trattandosi |
| 1975-32.txt | 947 | 947 | il reddito imponibile mobiliare ” . ma , appunto da queste motivazioni emerge chiarissimo il concetto che il termine “ | imprenditori | ” usato nel secondo comma dell art . 20 del t.u . si riferisce anche alle società ed enti tassabili |
| 1975-32.txt | 986 | 986 | enti tassabili in base a bilancio e che non questa forma di tassabilità , ma l esercizio di una attività | imprenditoriale | – caratterizzata dallo scopo di lucro – costituisce il fondamento giuridico della presunzione che per esse le plusvalenze o le |
| 1975-32.txt | 1100 | 1100 | nell ultimo comma chiarisce ” ove non sia diversamente disposto , le norme del testo unico che fanno riferimento alle | imprese | commerciali si applicano anche ai soggetti indicati dai commi terzo e quarto che esercitano attività commerciali ” . ed alla |
| 1975-32.txt | 1342 | 1342 | ai redditi alla produzione dei quali concorrono insieme il capitale ed il lavoro , come quelli derivanti dall esercizio di | imprese | commerciali ovvero da attività commerciali ai sensi dell art . 2195 del codice civile o da operazioni speculative anche isolate |
| 1975-32.txt | 1437 | 1437 | in base a bilancio – la disposizione del primo comma ” si applica soltanto alle plusvalenze dei beni relativi all | impresa | ed alle sopravvenienze conseguite nell esercizio di essa ” ammettendo , così , che non l assoggettamento alla tassazione in |
| 1975-32.txt | 1467 | 1467 | ammettendo , così , che non l assoggettamento alla tassazione in base a bilancio , ma la derivazione da attività | imprenditoriali | è il presupposto della imposizione . né si opponga il principio ubi voluit dixit , perché appunto nel non aver |
| 1975-32.txt | 1511 | 1511 | art . 20 , così com è formulato , non può riferirsi a società ed enti che non esercitino attività | imprenditoriali | , sta l errore che ha indotto i compilatori del testo unico ad una evidente innovazione , che esorbita dalla |
| 1975-32.txt | 1601 | 1601 | e n . 1 del 1956 già si profila , sia pure in embrione , quel concetto di reddito di | impresa | che , in sostituzione dell ormai soppresso reddito di ricchezza mobile di cat . b , è , secondo i |
| 1975-32.txt | 1694 | 1694 | . n . 598 del 1973 esclude la tassabilità delle plusvalenze o sopravvenienze attive di enti che non esplichino attività | imprenditoriale | o commerciale . |
| 1976-184.txt | 38 | 38 | , può essere decisa con unica sentenza . 2 . – è inammissibile per tardività la costituzione in giudizio dell | impresa | mario e carlo forzinetti s.a.s . in liquidazione perché il deposito delle sue deduzioni è stato effettuato il 17 gennaio |
| 1976-198.txt | 297 | 297 | ovvero riformata in toto e rispettivamente e specificamente perché emessa in un procedimento davanti al tribunale validamente promosso da un | imprenditore | commerciale e irritualmente proseguito dopo la dichiarazione di fallimento dello stesso o perché contenente la detta enunciazione dell atto senza |
| 1976-209.txt | 1200 | 1200 | determinati locali e su mezzi di trasporto pubblico ) . ed infine , attraverso il compimento della detta attività di | impresa | , trovano tutela esigenze di ordine sociale , oltre che nella fase della produzione ( con la specializzazione , a |
| 1976-209.txt | 1694 | 1694 | pubblico essenziale . d altra parte , per quanto sopra detto , non mancano fini di utilità generale e l | impresa | che tende a conseguirli ha preminente interesse generale . riconosciuta la mancanza di un contrasto con l art . 43 |
| 1976-209.txt | 1758 | 1758 | relativa è sostanzialmente superata , dato che , ammessa , per la sua transitorietà , la possibilità che permanga l | impresa | di distribuzione e vendita dei tabacchi , rimane assorbito e comunque giustificato ogni limite , in quanto temporaneo , alla |
| 1976-225.txt | 4106 | 4106 | discriminazione tra persone fisiche e persone giuridiche di qualsiasi tipo , e senza alcuna limitazione in base alle dimensioni dell | impresa | e al reddito dell imprenditore , a differenza di quanto in antecedenza previsto dall art . 6 della legge 26 |
| 1976-225.txt | 4111 | 4111 | persone giuridiche di qualsiasi tipo , e senza alcuna limitazione in base alle dimensioni dell impresa e al reddito dell | imprenditore | , a differenza di quanto in antecedenza previsto dall art . 6 della legge 26 novembre 1969 , n . |
| 1976-225.txt | 4271 | 4271 | d.l . 24 luglio 1973 , n . 425 , recante disciplina dei prezzi di beni prodotti e distribuiti da | imprese | di grandi dimensioni ; n . 427 , recante disciplina dei prezzi di beni di largo consumo ) , allo |
| 1977-153.txt | 694 | 694 | ai soli affittuari che coltivano il fondo col lavoro proprio e dei propri familiari , e non escludono gli affittuari | imprenditori | ” , nonché dell art . 3 , secondo e sesto comma , ” nella parte in cui fissa tra |
| 1977-153.txt | 1824 | 1824 | strumento più idoneo per lo sviluppo , in italia come negli altri paesi della comunità economica europea , di moderne | imprese | agricole , capaci di alta produttività per dimensioni economiche , organiche strutture aziendali ed efficienza tecnica , ha determinato una |
| 1977-153.txt | 1853 | 1853 | economiche , organiche strutture aziendali ed efficienza tecnica , ha determinato una seria crisi dei rapporti contrattuali tra proprietà ed | impresa | , con una accresciuta conflittualità ed una stabilizzazione di situazioni spesso antieconomica e non soddisfacente né per i concedenti né |
| 1977-153.txt | 4689 | 4689 | . 3 , 41 e 42 cost . , per la insufficiente misura della maggiorazione consentita nei confronti dell affittuario | imprenditore | , che non gode della speciale tutela garantita dagli artt . 35 e 36 cost . all affittuario coltivatore , |
| 1977-153.txt | 4777 | 4777 | di maggiorazione , eliminata la inadeguatezza del canone-base , non può ritenersi assolutamente inidoneo a differenziare la posizione dell affittuario | imprenditore | rispetto a quella del coltivatore diretto . la distinzione tra le due categorie è oggi assai meno rilevante che nel |
| 1977-153.txt | 4844 | 4844 | fondo con il lavoro proprio e dei familiari , ma , secondo la vigente legislazione , è riconosciuta anche ad | imprenditori | che conducono aziende meccanizzate di notevole estensione e produttività , ricorrendo a salariati per i due terzi della mano d |
| 1977-153.txt | 4880 | 4880 | due terzi della mano d opera occorrente ; sia perché , d altronde , accanto ai grossi affittuari conduttori di | imprese | capitalistiche v è un cospicuo numero di medi e piccoli imprenditori agricoli che , pur senza essere lavoratori manuali della |
| 1977-153.txt | 4891 | 4891 | d altronde , accanto ai grossi affittuari conduttori di imprese capitalistiche v è un cospicuo numero di medi e piccoli | imprenditori | agricoli che , pur senza essere lavoratori manuali della terra , vi svolgono una quotidiana attività di lavoro . la |
| 1977-153.txt | 6391 | 6391 | di affermare al riguardo che ” l istanza del miglioramento è oggi intrinseca a tutte le forme di gestione dell | impresa | agricola , e giustamente la nuova disciplina dell affitto di fondi rustici introdotta con la legge 11 febbraio 1971 , |
| 1977-153.txt | 6541 | 6541 | anche per i terreni concessi ad altri in conduzione , salvo il rispetto delle iniziative e responsabilità di gestione dell | impresa | agricola : l art . 41 cost . tutela l iniziativa economica di tutti gli operatori privati ; l art |
| 1977-153.txt | 6605 | 6605 | fine di conseguire il razionale sfruttamento del suolo e di stabilire equi rapporti sociali , comune alla proprietà e all | impresa | . con sentenza n . 107 del 1974 , questa corte , dichiarando l illegittimità dell art . 32 della |
| 1977-153.txt | 6802 | 6802 | relazione alle direttive di programmazione economica stabilite dalle competenti autorità , corrisponde ai poteri ed alle responsabilità proprie d ogni | imprenditore | agricolo ( cfr . art . 2135 codice civile ) ; ed anche la facoltà consentita agli affittuari di partecipare |
| 1977-153.txt | 7695 | 7695 | di trattamento lesiva del principio di eguaglianza , data la posizione di privilegio , differenziata rispetto a quella degli altri | imprenditori | agricoli , che la legislazione vigente accorda , sotto molteplici aspetti , ai coltivatori diretti , posizione che può giustificare |
| 1980-141.txt | 1437 | 1437 | a favore delle piccole e medie industrie , le quali finivano , quindi , con essere privilegiate rispetto agli altri | imprenditori | . poiché il d.l . 699 / 1976 , nel modo in cui è stato costruito , ha avuto in |
| 1980-141.txt | 2898 | 2898 | produttive sono chiamate a contribuire le tre categorie di ” colpiti ” dalla normativa del 1976 e non anche gli | imprenditori | e i titolari di redditi reali , e neppure l universalità dei dipendenti , pensionati e aventi diritto a compensi |
| 1980-141.txt | 5273 | 5273 | in cui colpisce i redditi prodotti da rapporti di lavoro autonomo , purché non esplicati in forma di esercizio di | imprese | ; declaratoria che fa venir meno l argomento per l appunto basato da taluna difesa dei datori di lavoro sul |
| 1980-42.txt | 640 | 640 | di capitale , i redditi di terreni e di fabbricati , i redditi agrari e quelli derivanti dall esercizio di | imprese | commerciali : realizzando con ciò una discriminazione qualitativa dei redditi stessi , che era destinata per definizione – come chiariva |
| 1980-42.txt | 777 | 777 | dal progetto governativo fu dunque ampliata , nel senso di prevedere un ” imposta locale sui redditi patrimoniali , d | impresa | e professionali ” , estesa anche a carico dei liberi professionisti , sia pure con le stesse deduzioni già predisposte |
| 1980-42.txt | 801 | 801 | , estesa anche a carico dei liberi professionisti , sia pure con le stesse deduzioni già predisposte a beneficio degli | imprenditori | che prestassero continuativamente la propria opera nelle imprese in questione . in un secondo tempo , si preferì trattare – |
| 1980-42.txt | 809 | 809 | , sia pure con le stesse deduzioni già predisposte a beneficio degli imprenditori che prestassero continuativamente la propria opera nelle | imprese | in questione . in un secondo tempo , si preferì trattare – sinteticamente – di ” imposta locale sui redditi |
| 1980-42.txt | 1176 | 1176 | aver previsto una comune deduzione , sia per i redditi di lavoro autonomo sia per i redditi agrari o d | impresa | quando le prestazioni personali del soggetto passivo del tributo costituiscano ” la sua occupazione prevalente ” , sembra fornire la |
| 1980-42.txt | 1491 | 1491 | danno piuttosto rilievo all ingiustificatezza dell assimilazione fra redditi di lavoro autonomo , i redditi agrari ed i redditi di | impresa | ( per non dire degli stessi redditi puramente patrimoniali ) , derivante dall art . 1 prima ancora che dall |
| 1980-42.txt | 1735 | 1735 | secondo luogo , sussisterebbe invece una strettissima ” contiguità ” fra i redditi di lavoro autonomo e i redditi d | impresa | , tale che non sarebbe ragionevole la contrapposizione dei lavoratori autonomi ( e dei liberi professionisti , in particolar modo |
| 1980-42.txt | 1759 | 1759 | non sarebbe ragionevole la contrapposizione dei lavoratori autonomi ( e dei liberi professionisti , in particolar modo ) ai piccoli | imprenditori | ed agli stessi commercianti . né l uno né l altro assunto valgono però a giustificare la scelta legislativa in |
| 1980-42.txt | 1958 | 1958 | inscindibile continuum , comprensivo dei redditi di lavoro autonomo ( e specialmente dei redditi professionali ) unitamente ai redditi d | impresa | : la cui discriminazione qualitativa , rispetto ai redditi esclusi dall ilor , non viene contestata – per lo meno |
| 1980-42.txt | 2007 | 2007 | . indiscutibilmente , può essere arduo stabilire – al limite – se singole specie di attività lavorative appartengano all area | imprenditoriale | oppure al lavoro autonomo strettamente inteso . così pure , sono sempre controversi in dottrina gli stessi criteri di definizione |
| 1980-42.txt | 2031 | 2031 | autonomo strettamente inteso . così pure , sono sempre controversi in dottrina gli stessi criteri di definizione dei concetti d | impresa | e d imprenditore ; e le difficoltà si accentuano nel campo tributario , poiché le nozioni adottate dall art . |
| 1980-42.txt | 2034 | 2034 | . così pure , sono sempre controversi in dottrina gli stessi criteri di definizione dei concetti d impresa e d | imprenditore | ; e le difficoltà si accentuano nel campo tributario , poiché le nozioni adottate dall art . 51 del d.p.r |
| 1980-42.txt | 2084 | 2084 | differiscono in parte dalle configurazioni civilistiche , sia nel senso di riguardare soggetti passivi che non sono veri e propri | imprenditori | commerciali , sia nel senso di colpire attività diverse da quelle considerate nell art . 2195 cod . civ . |
| 1980-42.txt | 2118 | 2118 | art . 2195 cod . civ . ma la presenza di una zona grigia , intermedia fra i redditi sicuramente | imprenditoriali | e quelli sicuramente lavorativi , non toglie che – sul piano normativo – altro siano il lavoro autonomo in genere |
| 1980-42.txt | 2151 | 2151 | – altro siano il lavoro autonomo in genere e le libere professioni in specie , altro le attività peculiari delle | imprese | commerciali ( o giuridicamente assimilate od assimilabili ad esse ) . le realtà del lavoro e dell impresa sono bensì |
| 1980-42.txt | 2169 | 2169 | peculiari delle imprese commerciali ( o giuridicamente assimilate od assimilabili ad esse ) . le realtà del lavoro e dell | impresa | sono bensì interferenti : tanto è vero che l art . 2238 cod . civ . prevede che l esercizio |
| 1980-42.txt | 2203 | 2203 | . civ . prevede che l esercizio della professione possa costituire ” elemento di un attività organizzata in forma d | impresa | ” ; e che la stessa corte ha ipotizzato – nella sentenza n . 17 del 1976 – ” che |
| 1980-42.txt | 2236 | 2236 | n . 17 del 1976 – ” che determinate attività professionali . . . richiedano oggi un organizzazione a base | imprenditoriale | ” . precisamente dall art . 2238 cod . civ . si ricava però , con certezza , che il |
| 1980-42.txt | 2264 | 2264 | cod . civ . si ricava però , con certezza , che il libero professionista come tale non è un | imprenditore | . e ne danno larghissima conferma il carattere personale delle prestazioni ex articolo 2232 cod . civ . , le |
| 1980-42.txt | 2306 | 2306 | forme e misure di compenso che in proposito impone l art . 2233 , il diverso rischio che grava sull | imprenditore | , rispetto al prestatore di opera intellettuale . del resto , se anche si restringe l indagine all ordinamento tributario |
| 1980-42.txt | 2340 | 2340 | si restringe l indagine all ordinamento tributario immediatamente anteriore alla riforma del 1971 , è vero che i redditi d | impresa | ne venivano considerati di categoria c1 , quando si trattasse di attività ” organizzate prevalentemente con il lavoro proprio del |
| 1980-42.txt | 2545 | 2545 | . numero 599 del 1973 – che sottopongono all ilor tanto i redditi di lavoro autonomo quanto i redditi d | impresa | , come pure i redditi agrari e di terreni in genere , i redditi di fabbricati , i redditi di |
| 1980-42.txt | 3474 | 3474 | mano pubblica , in conto interessi od anche in conto capitale , sono sistematicamente concessi alle grandi ed alle piccole | imprese | , mentre non vanno quasi mai a beneficio del lavoro autonomo strettamente inteso ( e , in particolar modo , |
| 1980-42.txt | 3658 | 3658 | l illegittima presunzione che i redditi in esame ricadano fra i redditi misti e siano pertanto equiparabili ai redditi d | impresa | : dal momento che la deduzione non spetta ai soli lavoratori autonomi , ma si applica – secondo il capoverso |
| 1980-42.txt | 3689 | 3689 | lavoratori autonomi , ma si applica – secondo il capoverso dell art . 7 – agli stessi redditi agrari ed | imprenditoriali | , ” a condizione che il soggetto presti la propria opera nell impresa e tale prestazione costituisca la sua occupazione |
| 1980-42.txt | 3702 | 3702 | 7 – agli stessi redditi agrari ed imprenditoriali , ” a condizione che il soggetto presti la propria opera nell | impresa | e tale prestazione costituisca la sua occupazione prevalente ” . ciò che è più grave , la discriminazione qualitativa dei |
| 1980-42.txt | 3814 | 3814 | imputabile al lavoro dei soggetti passivi del tributo . senonché , mentre operazioni del genere si addicono ai redditi d | impresa | , esse deformano le caratteristiche del lavoro autonomo , in ordine al quale non è certo sostenibile che l elevatezza |
| 1980-42.txt | 3967 | 3967 | premessa , già di per sé irragionevole , che i redditi di lavoro autonomo siano tutti assimilabili ai redditi d | impresa | , dalla quale in sostanza procede l art . 1 del d.p.r . n . 599 del 1973 . 7 |
| 1980-42.txt | 4977 | 4977 | che tali redditi vadano comunque sottratti all imposta locale , pur dove sussistano valide ragioni per assimilarli ai redditi d | impresa | e , più in generale , per iscriverli fra i redditi misti . allo stato attuale dell ordinamento tributario , |
| 1980-42.txt | 5019 | 5019 | non può essere diversamente articolato dalla corte stessa , la distinzione fra i redditi di lavoro e i redditi d | impresa | dovrà essere operata alla stregua dell art . 51 del d.p.r . n . 597 del 1973 : dal quale |
| 1980-42.txt | 5047 | 5047 | . 51 del d.p.r . n . 597 del 1973 : dal quale già risulta un ampliamento della nozione d | impresa | , rispetto ai criteri adottati nel codice civile . ma il legislatore potrà bene stabilire – nei limiti della ragionevolezza |
| 1980-42.txt | 5137 | 5137 | in cui tali norme non escludono i redditi di lavoro autonomo , che non possano venire assimilati ai redditi d | impresa | . quanto invece all art . 7 del predetto decreto non occorre che , negli stessi termini , ne venga |
| 1982-123.txt | 58 | 58 | 29 settembre 1973 , n . 600 , nella parte in cui impone alle persone fisiche , che non sono | imprenditori | , ai fini dell ammissibilità delle deduzioni e detrazioni fiscali , l onere di produrre la relativa documentazione in allegato |
| 1982-123.txt | 107 | 107 | infatti , nell ordinanza di rimessione che tale disposizione determini un irrazionale ed arbitraria disparità di trattamento nei confronti delle | imprese | non tenute a tale onere . 2 . – la questione non è fondata . nell ordinanza di rimessione il |
| 1982-123.txt | 185 | 185 | tale identità di situazioni che nella specie non sussiste . tra le persone fisiche , soggette all irpef e le | imprese | , soggette all irpeg , vi è infatti una fondamentale differenza di situazioni , rilevanti anche ai fini tributari . |
| 1982-123.txt | 212 | 212 | è infatti una fondamentale differenza di situazioni , rilevanti anche ai fini tributari . la gestione economica dell attività delle | imprese | trova la sua espressione nel bilancio e nel rendiconto annuale ed è in ogni caso documentata dalle scritture contabili disciplinate |
| 1982-123.txt | 358 | 358 | della relativa detrazione – rispetto all omessa produzione del bilancio o alla mancata tenuta delle scritture contabili da parte delle | imprese | – che determina invece l accertamento sintetico del reddito ( art . 39 d.p.r . citato ) . non sussiste |
| 1982-143.txt | 336 | 336 | detta limitazione di deducibilità per i soli redditi delle persone fisiche , mentre gli utili delle persone giuridiche e delle | imprese | sono depurati da ogni passività , ai sensi degli artt . 58 d.p.r . n . 597 del 1973 e |
| 1982-143.txt | 824 | 824 | ipoteca su immobili , con la sola peculiarità che tale negozio è stato stipulato originariamente , come mutuatario , dall | imprenditore | che aveva costruito l intero edificio e che aveva poi trasferito un appartamento alla contribuente , la quale , oltre |
| 1982-143.txt | 1912 | 1912 | per i redditi delle persone fisiche , mentre , a suo dire , gli utili delle persone giuridiche e delle | imprese | sarebbero depurati da ogni passività . ma le norme indicate dal giudice a quo come tertium comparationis non consentono il |
| 1982-143.txt | 1943 | 1943 | dal giudice a quo come tertium comparationis non consentono il necessario raffronto perché gli interessi passivi per i redditi di | impresa | e per quelli delle persone giuridiche sono regolati da una disciplina ad essi del tutto peculiare , non riconducibile su |
| 1982-143.txt | 1982 | 1982 | riconducibile su un piano di eguaglianza con quella relativa ai redditi delle persone fisiche . così per i redditi di | impresa | , l art . 58 d.p.r . n . 597 del 1973 dispone che gli interessi passivi sono deducibili per |
| 1982-143.txt | 2023 | 2023 | la parte corrispondente al rapporto tra l ammontare dei ricavi e altri proventi che concorrono a formare il reddito di | impresa | , e l ammontare complessivo di tutti i ricavi e proventi , compresi quelli esclusi o esentati dalla tassazione . |
| 1982-186.txt | 88 | 88 | ” istituzione e disciplina dell imposta sul reddito delle persone fisiche ” ) , escludendo la detrazione dal reddito d | impresa | delle poste passive non registrate nelle scritture contabili prescritte ai fini fiscali e non imputate nel conto profitto e perdite |
| 1982-186.txt | 405 | 405 | comportamento impostogli dalla legge per la regolare tenuta delle sue scritture e per la regolare conduzione della gestione della sua | impresa | . d altro canto la disposizione contenuta nei due citati commi è del tutto coerente con un sistema impositivo fondato |
| 1982-186.txt | 601 | 601 | cost . si osserva che l art . 74 , stabilendo la cennata condizione per la detrazione dal reddito di | impresa | degli oneri e dei costi ( come è stato riconosciuto in caso del tutto analogo con la sentenza n . |
| 1982-186.txt | 881 | 881 | prescrizioni non defatiganti od eccessive ma che , come si è detto corrispondono esattamente al comportamento che ogni titolare di | impresa | dovrebbe osservare . c ) quanto infine alla pretesa violazione dell art . 24 cost . , la corte non |
| 1983-108.txt | 79 | 79 | disciplina dell imposta sul reddito delle persone fisiche ” ) , in base alla quale sono deducibili dal reddito di | impresa | , nei limiti del due per cento della somma imponibile , le erogazioni liberali fatte dalle imprese a favore di |
| 1983-108.txt | 96 | 96 | dal reddito di impresa , nei limiti del due per cento della somma imponibile , le erogazioni liberali fatte dalle | imprese | a favore di università e di istituti di istruzione universitaria . il giudice a quo dubita della legittimità costituzionale di |
| 1983-108.txt | 129 | 129 | giudice a quo dubita della legittimità costituzionale di tale norma , in quanto essa , limitata ai soli redditi di | impresa | , porrebbe in essere una ingiustificata disparità di trattamento , nell ambito dell irpef , a detrimento degli altri tipi |
| 1983-108.txt | 372 | 372 | , dato che il citato art . 60 , lettera a ) , che ha accordato ai soli redditi di | impresa | la detraibilità delle predette erogazioni , appare sorretto da sufficienti motivi . ed invero , premesso che il d.p.r . |
| 1983-108.txt | 412 | 412 | . n . 597 del 1973 accoglie , ai suoi fini , nell art . 51 , una nozione di | impresa | più ampia di quella che dà il codice civile nell art . 2195 ( sicché la sfera di applicazione del |
| 1983-108.txt | 459 | 459 | notevolmente ampia ) , non possono porsi sul medesimo piano i redditi che devono essere qualificati giuridicamente come redditi di | impresa | e quelli che tale qualifica non hanno : i primi , infatti , sono sottoposti per molti aspetti ( compreso |
| 1983-108.txt | 496 | 496 | molti aspetti ( compreso quello tributario ) ad un regime giuridico differenziato , come conseguenza della struttura propria di una | impresa | e , soprattutto , della funzione che questa svolge nella vita economica e sociale della nazione . ne consegue che |
| 1983-108.txt | 520 | 520 | , della funzione che questa svolge nella vita economica e sociale della nazione . ne consegue che il reddito di | impresa | , legato anche ( art . 52 del citato d.p.r . n . 597 ) alle risultanze di apposite documentazioni |
| 1983-108.txt | 548 | 548 | del citato d.p.r . n . 597 ) alle risultanze di apposite documentazioni che devono essere tenute dai titolari delle | imprese | , non può essere posto sullo stesso piano di redditi di diversa fonte . d altro canto il legislatore con |
| 1983-108.txt | 581 | 581 | fonte . d altro canto il legislatore con la norma in questione ha inteso incentivare una forma di partecipazione delle | imprese | ad attività scientifiche e culturali , che non è infrequente da parte delle imprese medesime , anche in ragione dell |
| 1983-108.txt | 595 | 595 | incentivare una forma di partecipazione delle imprese ad attività scientifiche e culturali , che non è infrequente da parte delle | imprese | medesime , anche in ragione dell interesse che molte di esse indubbiamente hanno per le or cennate attività : e |
| 1984-139.txt | 234 | 234 | degli oneri a carico dei proprietari locatori , degli apporti dell affittuario , dei costi e degli oneri gravanti sull | impresa | , al fine di assicurare una equa remunerazione per il lavoro dell affittuario e della sua famiglia e la buona |
| 1984-178.txt | 45 | 45 | istituzione e disciplina dell imposta locale sui redditi ( ilor ) , prevede ” deduzioni dai redditi agrari , d | impresa | e di lavoro autonomo ” ai fini dell applicazione dell imposta medesima : al primo comma dispone , nei confronti |
| 1984-178.txt | 110 | 110 | ammontare , ragguagliata ad anno . il comma secondo precisa che per i redditi agrari e per i redditi d | impresa | la deduzione si applica a condizione che il soggetto presti la propria opera nell impresa , e tale prestazione costituisca |
| 1984-178.txt | 125 | 125 | e per i redditi d impresa la deduzione si applica a condizione che il soggetto presti la propria opera nell | impresa | , e tale prestazione costituisca la sua occupazione prevalente . per quanto concerne i redditi di lavoro autonomo , sono |
| 1984-178.txt | 171 | 171 | effetto della sentenza di questa corte n . 42 del 1980 , soltanto quelli che siano assimilabili ai redditi d | impresa | . l ultimo comma dello stesso art . 7 stabilisce che le deduzioni di cui ai commi precedenti devono essere |
| 1984-178.txt | 1412 | 1412 | della riduzione , mediante la puntuale indicazione di quelle peculiari circostanze ( che il soggetto presti la propria opera nell | impresa | , che tale prestazione costituisca la sua occupazione prevalente , e via dicendo ) , le quali , non essendo |
| 1985-139.txt | 3077 | 3077 | prestabilito . se fosse altrimenti , il servizio perderebbe il suo carattere di socialità per acquistare la natura di attività | imprenditoriale | , cui soltanto si addice il prezzo pubblico . la questione si rivela , quindi , infondata anche in riferimento |
| 1985-159.txt | 456 | 456 | , ad esclusione di altri redditi da capitale o del reddito dei fabbricati rurali o strumentali per l esercizio dell | impresa | agricola o commerciale . c ) sempre secondo il tar del veneto , la norma impositiva della socof lede gli |
| 1985-159.txt | 4744 | 4744 | quello derivante dai fabbricati rurali ( art . 20 , terzo comma ) e dai fabbricati strumentali all esercizio di | imprese | ( art . 20 , settimo comma ) . correttamente , invero , l avvocatura dello stato rileva che l |
| 1985-159.txt | 4802 | 4802 | legislatore , di gravare solo il reddito dei fabbricati ; il reddito escluso è diverso , perché deriva rispettivamente da | impresa | agricola o commerciale ; se l imposizione avesse colpito anche tali componenti del reddito di impresa , si sarebbe dovuta |
| 1985-159.txt | 4818 | 4818 | perché deriva rispettivamente da impresa agricola o commerciale ; se l imposizione avesse colpito anche tali componenti del reddito di | impresa | , si sarebbe dovuta attrarre nel prelievo ogni altra componente di quest ultimo reddito , conferendo al tributo tutt altra |
| 1986-115.txt | 192 | 192 | ove è prevista applicabilità del tributo in parola alle ” cessioni di beni di ogni specie effettuate nell esercizio di | imprese | ” ( così testualmente art . 5 , n . 1 , legge n . 825 ) e tali non |
| 1986-115.txt | 533 | 533 | determinanti l assoggettamento all imposta ( art . 5 , n . 1 ) delle cessioni effettuate nell esercizio d | impresa | . esercizio questo che viene ora contestato nell ambito proprio delle vendite fallimentari , finalizzate – quando siano al di |
| 1986-115.txt | 559 | 559 | ora contestato nell ambito proprio delle vendite fallimentari , finalizzate – quando siano al di fuori della continuazione temporanea dell | impresa | ( autorizzabile ex art . 90 regio decreto n . 267 / 1942 ) – alla liquidazione delle passività e |
| 1986-115.txt | 638 | 638 | civilistica , con indubbia confliggenza , se esaminata in tali sensi , tra liquidazione da fallimento e normale esercizio d | impresa | . senonché , è altrettanto rimarchevole che i principi regolanti i rapporti privati in genere non si trapiantano per ciò |
| 1986-115.txt | 783 | 783 | di regole comuni . può essere conferente evidenziare , all uopo , come anche nella identificazione positiva del reddito d | impresa | i connotati deducibili delle norme civilistiche siano stati utilizzati , nel campo tributario , per dilatare in parte le configurazioni |
| 1986-115.txt | 882 | 882 | tanto conforta anche recente giurisprudenza della corte di cassazione ) , di non voler distinguere tra l attività gestionale dell | impresa | e il momento della sua liquidazione , ancorché coattiva . all incontro , per gli specifici intenti di prelievo fiscale |
| 1986-173.txt | 2589 | 2589 | categoria cui appartengono i ricorrenti ( ex dirigenti di aziende di commercio ) , cioè dei pensionati già dipendenti da | imprenditori | privati , soggetti al regime generale ordinario di assicurazione e previdenza , né rispetto ai dipendenti di enti pubblici economici |
| 1986-175.txt | 433 | 433 | alla dichiarazione integrativa , ” di almeno 50.000 lire , elevato a lire 300.000 per i titolari di redditi di | impresa | ” sino a lire 600.000 ” per i soggetti all imposta sul reddito delle persone giuridiche ” , ma la |
| 1986-178.txt | 2680 | 2680 | in dipendenza di contratti di assicurazione sulla vita , esclusi quelli corrisposti a seguito di decesso dell assicurato , le | imprese | di assicurazione devono operare una ritenuta , a titolo di imposta e con obbligo di rivalsa , del 12,5 per |
| 1986-178.txt | 3056 | 3056 | , dalla proporzionalità tra premio e rischio e dall essere il premio pagato dall assicurato e il rischio assunto dall | impresa | assicuratrice , secondo una logica che rapporta il capitale assicurato al premio pagato , in base al calcolo di probabilità |
| 1986-178.txt | 3081 | 3081 | logica che rapporta il capitale assicurato al premio pagato , in base al calcolo di probabilità dell evento . l | impresa | assicuratrice si obbliga ad inserire , secondo le regole della tecnica e secondo le norme che ne qualificano l esercizio |
| 1986-178.txt | 3131 | 3131 | , attraverso un procedimento di omogeneizzazione e di neutralizzazione . si profila ed assume rilievo , dunque , l attività | imprenditoriale | come strumento di realizzazione del contenuto dell operazione economica perseguita dalle parti contraenti . le buonuscite erogate dall e.n.p.a.s . |
| 1986-87.txt | 80 | 80 | nella parte in cui non esonera dall ilor talune specie di redditi , giuridicamente inclusi nella figura del reddito d | impresa | , pur appartenendo – in realtà – all area del lavoro autonomo ; sicché la loro mancata esclusione contrasterebbe con |
| 1986-87.txt | 173 | 173 | sentenza n . 42 del 1980 , pur non avendo sindacato se il possesso di qualunque tipo di reddito d | impresa | costituisca legittimo presupposto di applicazione dell imposta locale sui redditi , ha tuttavia ritenuto – testualmente – che ” allo |
| 1986-87.txt | 213 | 213 | allo stato attuale dell ordinamento tributario . . . la distinzione fra i redditi di lavoro e i redditi d | impresa | ” va ” operata alla stregua dell art . 51 del d.p.r . n . 597 del 1973 ” , |
| 1986-87.txt | 292 | 292 | dall art . 51 ” , per definire in tal modo i redditi di lavoro autonomo assimilabili ai redditi d | impresa | . e , reciprocamente , da ciò deriva ora che spetta pur sempre al legislatore individuare i tipi dei redditi |
| 1986-87.txt | 314 | 314 | e , reciprocamente , da ciò deriva ora che spetta pur sempre al legislatore individuare i tipi dei redditi d | impresa | eventualmente assimilabili ai redditi di lavoro autonomo : come in effetti potrebbe registrarsi – se fosse approvata l una o |
| 1986-87.txt | 734 | 734 | sul piano normativo – dei ” procacciatori d affari in campo assicurativo con lavoro autonomo non organizzato in forma d | impresa | ” . il che dimostra che le situazioni sottoposte al sindacato della corte non divergono , fondamentalmente , da quella |
| 1986-87.txt | 806 | 806 | normativo di tipo additivo ” , inteso a ” sostituire all attuale sistema di articolazione per fasce del reddito di | impresa | , un diverso meccanismo di valutazione concreta , caso per caso , delle singole componenti del reddito stesso , al |
| 1986-87.txt | 938 | 938 | , preliminarmente , che sarebbe stato necessario accertare se i proventi artigianali in questione appartenessero alla categoria dei redditi d | impresa | ovvero a quella dei redditi di lavoro autonomo . inoltre l eccezione riceve sostegno da quella giurisprudenza tributaria , che |
| 1986-87.txt | 969 | 969 | l eccezione riceve sostegno da quella giurisprudenza tributaria , che ha collocato nell ambito del lavoro autonomo , anziché dell | impresa | propriamente detta , il reddito prodotto per mezzo di attività artigianali implicanti l impiego di modesti capitali e dovuto all |
| 1986-87.txt | 999 | 999 | attività artigianali implicanti l impiego di modesti capitali e dovuto all impegno personale dei contribuenti , senza presupporre alcuna organizzazione | imprenditoriale | . ed anche in dottrina tale giurisprudenza ritrova autorevoli consensi : sia da parte di chi rileva – in linea |
| 1986-87.txt | 1040 | 1040 | generale – che l art . – 51 del d.p.r . n . 597 del 1973 definisce il reddito d | impresa | ai fini dell irpef , sicché quei concetti non potrebbero venire acriticamente adoperati nell applicazione di un imposta quale l |
| 1986-87.txt | 1114 | 1114 | attività artigianali – che occorrerebbe fin d ora distinguere , anche ai fini fiscali , tra l artigiano – piccolo | imprenditore | e l artigiano che tale non sia ( tanto più in vista di una realtà multiforme e composita come quella |
| 1986-87.txt | 1275 | 1275 | dell imposta locale sui redditi , verificare se ricorrano o meno i requisiti minimi perché si possa realmente parlare d | impresa | : senza di che la capacità contributiva correlata all ilor verrebbe presunta , nelle singole ipotesi , indipendentemente da ogni |
| 1987-185.txt | 52 | 52 | 1 . – oggetto dell incidente iscritto al n . 250 r.o . 1986 è l art . 1 ( | imprese | soggette all amministrazione straordinaria e norme applicabili ) – il cui co . 1 è stato , a far tempo |
| 1987-185.txt | 210 | 210 | cinque membri , uno o due creditori chirografari , scelti tra persone particolarmente esperte nel ramo di attività esercitato dall | impresa | . a tutti gli effetti stabiliti dalla legge fallimentare , il provvedimento di cui al comma precedente – e cioè |
| 1987-185.txt | 292 | 292 | amministrativa ” ) d.l . 30 gennaio 1979 n . 26 ( provvedimenti urgenti per l amministrazione straordinaria delle grandi | imprese | in crisi ) , conv . , con modificazioni , con legge 3 aprile 1979 n . 95 , con |
| 1987-185.txt | 525 | 525 | per natura , scopi , funzioni , caratteristiche , e struttura normativa e potenzialmente idoneo ad attuare un risanamento dell | impresa | con l eliminazione dello stato d insolvenza ) , si porrebbero in contrasto con il principio di ragionevolezza desumibile dall |
| 1987-185.txt | 729 | 729 | ) del d.l . 30 gennaio 1979 , n . 26 ( provvedimenti urgenti per l amministrazione straordinaria delle grandi | imprese | in crisi ) , conv . , con modificazioni , con legge 3 aprile 1979 , n . 95 , |
| 1987-185.txt | 755 | 755 | . , con modificazioni , con legge 3 aprile 1979 , n . 95 , gli artt . 1 ( | imprese | soggette all amministrazione straordinaria e norme applicabili ) – il cui co . 1 è stato , a far tempo |
| 1987-185.txt | 1050 | 1050 | del giudice a quo – irrazionale tra le due procedure per molti versi affini ed entrambe finalizzate al salvataggio dell | impresa | e privano completamente l organo sociale ordinario dell impresa sottoposta ad amministrazione straordinaria del potere di definire il rapporto tributario |
| 1987-185.txt | 1059 | 1059 | procedure per molti versi affini ed entrambe finalizzate al salvataggio dell impresa e privano completamente l organo sociale ordinario dell | impresa | sottoposta ad amministrazione straordinaria del potere di definire il rapporto tributario . 7 . – la questione , sollevata con |
| 1987-185.txt | 1175 | 1175 | , quelle disciplinatrici dei delitti di bancarotta . accomuna le due procedure la finalità di attuare la responsabilità patrimoniale delle | imprese | soggette mediante la soddisfazione dei creditori , che non vale a cancellare la circostanza che la a.s . miri ad |
| 1987-185.txt | 1200 | 1200 | dei creditori , che non vale a cancellare la circostanza che la a.s . miri ad attingerla senza estinguere l | impresa | debitrice : il che non sempre accade nella concretezza delle vicende della continuazione dell esercizio dell impresa che – lo |
| 1987-185.txt | 1217 | 1217 | senza estinguere l impresa debitrice : il che non sempre accade nella concretezza delle vicende della continuazione dell esercizio dell | impresa | che – lo si noti bene – non è componente essenziale della a.s . , perché – rescrive l art |
| 1987-185.txt | 1292 | 1292 | conferma è offerta dall art . 4 d.l . 9 dicembre 1986 , n . 835 ( norme per le | imprese | in crisi sottoposte ad amministrazione straordinaria , per il settore siderurgico e per l avvio dell attività dell agenzia per |
| 1987-185.txt | 1967 | 1967 | sono fondate perché non sussiste tra l amministrazione controllata e la a.s . la identità di presupposti e di dimensioni | imprenditoriali | in assenza della quale l art . 3 cost . non può reputarsi violato . |
| 1987-200.txt | 100 | 100 | sede di concordato preventivo , di immobili di proprietà della società stessa , mancando nel soggetto tassabile la qualità d | imprenditore | esercente attività commerciale , richiesta dall art . 106 del testo unico 29 gennaio 1958 , n . 645 , |
| 1987-200.txt | 344 | 344 | in ricchezza mobile delle plusvalenze realizzate dalle società in genere , in quanto tali , indipendentemente dall esercizio di attività | imprenditoriale | . l ordinanza del 12 dicembre 1979 della corte di cassazione ( reg.ord.n . 350 / 80 ) premesso che |
| 1987-200.txt | 634 | 634 | , sono state proposte dall amministrazione finanziaria . anche quando fosse accertato che le società agricole innanzi citate realizzino attività | imprenditoriali | ( il che , peraltro , non sembra , vertendosi , almeno in uno dei procedimenti a quo , anche |
| 1987-200.txt | 677 | 677 | , al momento dell acquisto e sulla perdita , al momento dell alienazione dei beni , della qualità di “ | imprenditore | ” della società ) rimarrebbe sempre da precisare , come si dirà oltre , se sia sufficiente tale generica qualità |
| 1987-200.txt | 709 | 709 | dirà oltre , se sia sufficiente tale generica qualità od occorra lo specifico esercizio di attività commerciali o di attività | imprenditoriali | di natura commerciale per rendere sottoponibili all imposta mobiliare le plusvalenze e sopravvenienze attive di cui si discute . né |
| 1987-200.txt | 772 | 772 | 32 del 1975 allorché , nel dispositivo , avrebbe usato la parola ” commerciale ” in luogo di quella “ | imprenditoriale | ” . a parte le ragioni , che oltre s indicheranno , per escludere che si tratti di ” errore |
| 1987-200.txt | 1190 | 1190 | plusvalenze e sopravvenienze attive realizzate dalle società in genere , in quanto tali , indipendentemente dall esercizio di un attività | imprenditoriale | ? se , tuttavia , si rispondesse monosillabicamente a tale quesito , si correrebbe il rischio , almeno nel caso |
| 1987-200.txt | 1237 | 1237 | l art . 106 legittimo nella parte in cui sottopone a ricchezza mobile le plusvalenze e sopravvenienze attive di società | imprenditoriali | ma non realizzanti ” fini di lucro ” . in tal caso , il problema centrale , e cioè quello |
| 1987-200.txt | 1274 | 1274 | , e cioè quello di verificare se è la struttura ( o qualità ) delle società , costituenti soggetto dell | impresa | ( o la forma dell impresa ) a fondare la presunzione ( di ” fine di lucro ” ) ex |
| 1987-200.txt | 1280 | 1280 | se è la struttura ( o qualità ) delle società , costituenti soggetto dell impresa ( o la forma dell | impresa | ) a fondare la presunzione ( di ” fine di lucro ” ) ex art . 106 , primo comma |
| 1987-200.txt | 1353 | 1353 | , finirebbe con l essere eluso . invero , se si concludesse nel senso che è l esercizio di un | impresa | , quale che sia a condizionare l assoggettamento a ricchezza mobile delle plusvalenze delle società , mentre si prescinderebbe dalla |
| 1987-200.txt | 1379 | 1379 | condizionare l assoggettamento a ricchezza mobile delle plusvalenze delle società , mentre si prescinderebbe dalla qualità dell attività esercitata dall | impresa | , si condizionerebbe il predetto assoggettamento sempre ad una ” forma ” , l impresa appunto ; e non si |
| 1987-200.txt | 1394 | 1394 | qualità dell attività esercitata dall impresa , si condizionerebbe il predetto assoggettamento sempre ad una ” forma ” , l | impresa | appunto ; e non si indicherebbero le ragioni per le quali è quest ultima struttura dell attività esercitata e non |
| 1987-200.txt | 1460 | 1460 | a generare l assoggettamento delle plusvalenze societarie all imposta mobiliare . la dottrina comunemente ritiene che l esercizio d una | impresa | condizioni l assoggettamento in discussione in quanto il legislatore ” presume ” che tale esercizio comporti una determinata natura ( |
| 1987-200.txt | 1505 | 1505 | dell attività esercitata : ma , in tal caso , è la natura , presunta , dell attività esercitata dall | impresa | , e non quest ultima , come struttura formale , la ragione della sottoposizione delle plusvalenze societarie all imposta mobiliare |
| 1987-200.txt | 1556 | 1556 | della prova , risulti sicuramente esclusa in fatto , ad esempio , la natura speculativa dell esercizio d una determinata | impresa | societaria ? se mancassero , in ogni caso , in determinate attività ( ad esempio agricole ) fini di lucro |
| 1987-200.txt | 1625 | 1625 | ingiustificata finzione . l annoso problema della ” presunzione ” del fine di lucro , nell esercizio delle attività od | imprese | commerciali , è nato dall impossibilità o superfluità d una prova , di volta in volta , dell esistenza dello |
| 1987-200.txt | 1674 | 1674 | non tendono se non a realizzare fini speculativi . ma se questi ultimi fossero sicuramente esclusi , nell esercizio di | imprese | , sia pur costituite in forma commerciale , la ” presunzione legale ” si trasformerebbe in sottoposizione a ricchezza mobile |
| 1987-200.txt | 1759 | 1759 | in cui sottopone tutte le plusvalenze societarie ad imposta di ricchezza mobile , indipendentemente dall esercizio d una qualsiasi attività | imprenditoriale | , oppure , più particolarmente , d una specifica attività , quella commerciale , nella quale è appunto ” presumibile |
| 1987-200.txt | 1827 | 1827 | che una serie di attività , mai caratterizzate da fini di lucro ( ad esempio , attività di società senza | impresa | od esercitanti imprese agricole che non perseguono fini di lucro ) acquistino , poi , ” alla fine ” , |
| 1987-200.txt | 1830 | 1830 | di attività , mai caratterizzate da fini di lucro ( ad esempio , attività di società senza impresa od esercitanti | imprese | agricole che non perseguono fini di lucro ) acquistino , poi , ” alla fine ” , in virtù della |
| 1987-200.txt | 1947 | 1947 | realizzate dalle società stesse , all imposta di ricchezza mobile : è , invece , l esercizio effettivo di un | impresa | commerciale o d un attività commerciale , per le quali è legittimo , appunto , presumere la natura speculativa , |
| 1987-200.txt | 2056 | 2056 | e sopravvenienze attive , realizzate dalle società , all imposta di ricchezza mobile , ” indipendentemente dall esercizio di attività | imprenditoriali | commerciali ” . senonché , sorge subito il terzo quesito : quid iuris nelle ipotesi in cui si tratti di |
| 1987-200.txt | 2078 | 2078 | ” . senonché , sorge subito il terzo quesito : quid iuris nelle ipotesi in cui si tratti di attività | imprenditoriali | ex art . 2082 c.c . , o di semplici attività , sia pur abitualmente realizzate dalle società , ex |
| 1987-200.txt | 2181 | 2181 | mobile delle plusvalenze e sopravvenienze attive realizzate dalle società , in quanto tali , ” indipendentemente dall esercizio di attività | imprenditoriali | commerciali ” , ma anche perché prevede la predetta sottoposizione , in via più generale , indipendentemente dall esercizio , |
| 1987-200.txt | 2294 | 2294 | attività commerciali da parte della società ed esista , pertanto , come si dirà oltre , un ” reddito d | impresa | ” ; che spetta , cioè , allo stesso giudice stabilire se possa farsi riferimento all art . 8 , |
| 1987-200.txt | 2347 | 2347 | 1958 ( applicabilità a società che esercitano attività commerciali delle norme , previste dallo stesso testo unico , per le | imprese | commerciali ) oppure possa applicarsi analogicamente , anche alle società non organizzate ex art . 2082 c.c . ma esercitanti |
| 1987-200.txt | 3148 | 3148 | della società ) e l orientamento secondo il quale , mentre le plusvalenze relative ai beni ” strumentali ” dell | impresa | dovevano esser sempre assoggettate all imposta mobiliare , la tassazione delle plusvalenze relative a beni estranei all impresa era subordinata |
| 1987-200.txt | 3166 | 3166 | ” dell impresa dovevano esser sempre assoggettate all imposta mobiliare , la tassazione delle plusvalenze relative a beni estranei all | impresa | era subordinata alla sussistenza dell intento speculativo , tranne che si fosse trattato di società commerciali , per le quali |
| 1987-200.txt | 3326 | 3326 | , tutte le plusvalenze e sopravvenienze attive derivanti da compravendite , anche di beni ” estranei ” all esercizio dell | impresa | delle società commerciali stesse , dovevano esser tassate in ricchezza mobile . ci si riferiva , insomma , sempre , |
| 1987-200.txt | 3468 | 3468 | del 1956 . l articolo ora citato pone un punto fermo : distinguendo le attività ” afferenti all esercizio dell | impresa | ” dalle rimanenti , sancisce che ” soltanto ” per le prime gli imprenditori diversi dalle società e dagli enti |
| 1987-200.txt | 3482 | 3482 | attività ” afferenti all esercizio dell impresa ” dalle rimanenti , sancisce che ” soltanto ” per le prime gli | imprenditori | diversi dalle società e dagli enti tassabili in base a bilancio son tenuti a scontare le plusvalenze , indipendentemente dalla |
| 1987-200.txt | 3518 | 3518 | le plusvalenze , indipendentemente dalla prova dell esistenza dell intento speculativo ; mentre , in generale , per le “ | imprese | ” delle società , in qualsiasi forma costituite , tutte le plusvalenze realizzate , distribuite od iscritte in bilancio , |
| 1987-200.txt | 3633 | 3633 | fondamento della presunzione secondo la quale tutte le plusvalenze , indipendentemente dalla loro connessione con attività afferenti all esercizio dell | impresa | , concorrono a formare il reddito imponibile di società ed enti tassabili in base a bilancio : il primo comma |
| 1987-200.txt | 3669 | 3669 | bilancio : il primo comma dell articolo in esame inizia appunto statuendo che ” i maggiori valori delle attività delle | imprese | , in qualsiasi forma costituite , concorrono a formare il reddito imponibile . . . ” . tenuto conto dei |
| 1987-200.txt | 3798 | 3798 | di commercio è , per sé , atto di speculazione , viene disattesa dall articolo in discussione : per le | imprese | ( come si dirà oltre , commerciali ) tutte le plusvalenze , e per gli imprenditori diversi dalle società e |
| 1987-200.txt | 3814 | 3814 | discussione : per le imprese ( come si dirà oltre , commerciali ) tutte le plusvalenze , e per gli | imprenditori | diversi dalle società e dagli enti tassabili in base a bilancio , soltanto le plusvalenze relative ad attività afferenti all |
| 1987-200.txt | 3837 | 3837 | società e dagli enti tassabili in base a bilancio , soltanto le plusvalenze relative ad attività afferenti all esercizio dell | impresa | , si ” presumono ” condizionate da attività speculative . il criterio oggettivo , scelto dall art . 20 della |
| 1987-200.txt | 3912 | 3912 | , non può esser trasformato in criterio soggettivo sol perché si presume che siano lucrative tutte le attività delle “ | imprese | ” di società commerciali , che producono plusvalenze , e le attività afferenti all esercizio dell impresa degli enti diversi |
| 1987-200.txt | 3929 | 3929 | attività delle ” imprese ” di società commerciali , che producono plusvalenze , e le attività afferenti all esercizio dell | impresa | degli enti diversi dalle società : non importa se si tratti di società per azioni od a responsabilità limitata , |
| 1987-200.txt | 3956 | 3956 | non importa se si tratti di società per azioni od a responsabilità limitata , quale che sia il soggetto dell | impresa | , si risponde tributariamente per le plusvalenze derivanti da attività commerciali . da ciò consegue l imprescindibilità dell esercizio effettivo |
| 1987-200.txt | 3979 | 3979 | risponde tributariamente per le plusvalenze derivanti da attività commerciali . da ciò consegue l imprescindibilità dell esercizio effettivo di attività | imprenditoriali | di natura commerciale ( o , comunque , come si preciserà più innanzi , di attività commerciali ) ai fini |
| 1987-200.txt | 4015 | 4015 | attività commerciali ) ai fini della sottoposizione di tutte le plusvalenze , anche di quelle relative a beni estranei all | impresa | , delle società , comunque costituite , all imposta mobiliare e la non sottoposizione alla stessa imposta delle plusvalenze di |
| 1987-200.txt | 4070 | 4070 | , aveva già chiarito , con la sentenza 25 febbraio 1975 , n . 32 , che il termine “ | imprenditori | ” usato nel secondo comma dell articolo in esame ” si riferisce anche alle società ed enti tassabili in base |
| 1987-200.txt | 4106 | 4106 | ed enti tassabili in base a bilancio e che non questa forma di tassabilità ma l esercizio di un attività | imprenditoriale | caratterizzata da uno scopo di lucro costituisce il fondamento giuridico della presunzione che per esse tutte le plusvalenze o le |
| 1987-200.txt | 4159 | 4159 | stessa sentenza aveva anche chiarito l esatta interpretazione dell articolo in discussione , rilevando che , per le società ed | imprese | tassabili in base a bilancio , ” si presume , senza che occorra la dimostrazione , l intento speculativo di |
| 1987-200.txt | 4203 | 4203 | attive riportate in bilancio , anche se costituite da plusvalenze o sopravvenienze attive di beni facenti parte del capitale dell | impresa | stessa , mentre per le altre imprese , di cui al secondo comma , tale presunzione è limitata alle attività |
| 1987-200.txt | 4210 | 4210 | costituite da plusvalenze o sopravvenienze attive di beni facenti parte del capitale dell impresa stessa , mentre per le altre | imprese | , di cui al secondo comma , tale presunzione è limitata alle attività afferenti all esercizio dell impresa stessa “ |
| 1987-200.txt | 4228 | 4228 | le altre imprese , di cui al secondo comma , tale presunzione è limitata alle attività afferenti all esercizio dell | impresa | stessa ” . 5 . – a questo punto va fatta una precisazione . poiché l amministrazione finanziaria ritiene che |
| 1987-200.txt | 4281 | 4281 | contenuto un errore ” materiale ” , consistente nell uso della locuzione ” commerciale ” in luogo di quella “ | imprenditoriale | ” , va sottolineato che è impossibile rinvenire un errore ” materiale ” nell uso , nel dispositivo , della |
| 1987-200.txt | 4321 | 4321 | della locuzione ” commerciale ” quando , nella motivazione della predetta sentenza , dopo aver fatto riferimento ad ” attività | imprenditoriale | caratterizzata da scopo di lucro ” ed all applicabilità , ai sensi dell art . 8 del testo unico del |
| 1987-200.txt | 4355 | 4355 | art . 8 del testo unico del 1958 , delle norme di quest ultimo , che fanno riferimento alle “ | imprese | commerciali ” , anche ai soggetti indicati nello stesso articolo , che esercitano attività commerciali , si conclude ricordando che |
| 1987-200.txt | 4403 | 4403 | n . 598 del 1973 esclude la tassabilità delle plusvalenze o sopravvenienze attive di enti che ” non esplicano attività | imprenditoriale | o commerciale ” . e vale aggiungere che è almeno molto discutibile , in sede di sottoposizione a ricchezza mobile |
| 1987-200.txt | 4433 | 4433 | almeno molto discutibile , in sede di sottoposizione a ricchezza mobile delle plusvalenze societarie , la distinzione tra ” attività | imprenditoriale | ” ed ” attività commerciale ” , giacché il riferimento all impresa , contenuto nel primo comma dell art . |
| 1987-200.txt | 4445 | 4445 | plusvalenze societarie , la distinzione tra ” attività imprenditoriale ” ed ” attività commerciale ” , giacché il riferimento all | impresa | , contenuto nel primo comma dell art . 20 della legge n . 1 del 1956 ( come innanzi notato |
| 1987-200.txt | 4483 | 4483 | come innanzi notato e come confermato dai precedenti storici sopra ricordati ) va interpretato come ” specifico ” riferimento all | impresa | commerciale e cioè allo svolgimento di attività presuntivamente lucrative . d altra parte , la dottrina ritiene che le plusvalenze |
| 1987-200.txt | 4579 | 4579 | del 1958 , nell esemplificare i redditi di categoria b , si riferisce appunto ai redditi derivanti dall esercizio di | imprese | commerciali o da attività commerciali , ai sensi dell art . 2195 c.c . , o da operazioni speculative anche |
| 1987-200.txt | 4622 | 4622 | l art . 20 della legge n . 1 del 1956 va , dunque , interpretato nel senso che l | impresa | , di cui allo stesso articolo , è da intendersi , specificamente , come impresa commerciale , ossia impresa consistente |
| 1987-200.txt | 4637 | 4637 | interpretato nel senso che l impresa , di cui allo stesso articolo , è da intendersi , specificamente , come | impresa | commerciale , ossia impresa consistente , come si preciserà meglio oltre , in abituali attività commerciali . dall ambito di |
| 1987-200.txt | 4641 | 4641 | l impresa , di cui allo stesso articolo , è da intendersi , specificamente , come impresa commerciale , ossia | impresa | consistente , come si preciserà meglio oltre , in abituali attività commerciali . dall ambito di comprensione del primo comma |
| 1987-200.txt | 4678 | 4678 | comprensione del primo comma dell articolo in discussione vanno escluse , pertanto , non soltanto le così dette società senza | impresa | ma anche le società non esercenti un impresa commerciale e , ” a fortiori ” , quelle che non svolgono |
| 1987-200.txt | 4686 | 4686 | vanno escluse , pertanto , non soltanto le così dette società senza impresa ma anche le società non esercenti un | impresa | commerciale e , ” a fortiori ” , quelle che non svolgono attività commerciali . 6 . – la presunzione |
| 1987-200.txt | 4732 | 4732 | dell art . 20 della legge n . 1 del 1956 rinvia , dunque , ad un effettivo esercizio d | impresa | commerciale od almeno , come si preciserà meglio oltre , ad uno svolgimento d un certo tipo di attività ( |
| 1987-200.txt | 4805 | 4805 | 2195 c.c . ( ad esempio , società di mera gestione od avente come unico oggetto l esercizio di un | impresa | agricola ) : in tal caso la medesima non diviene destinataria dell art . 20 della legge n . 1 |
| 1987-200.txt | 4980 | 4980 | già posto in luce dalla dottrina , non la forma commerciale della società o la sua iscrizione nel registro delle | imprese | ex art . 2200 c.c . comportano , pertanto , l automatica attribuzione alla medesima del carattere imprenditoriale . l |
| 1987-200.txt | 4998 | 4998 | registro delle imprese ex art . 2200 c.c . comportano , pertanto , l automatica attribuzione alla medesima del carattere | imprenditoriale | . l effettivo esercizio di attività commerciale imprenditoriale , presuntivamente caratterizzata da scopo di lucro , condiziona , senza dubbio |
| 1987-200.txt | 5006 | 5006 | . comportano , pertanto , l automatica attribuzione alla medesima del carattere imprenditoriale . l effettivo esercizio di attività commerciale | imprenditoriale | , presuntivamente caratterizzata da scopo di lucro , condiziona , senza dubbio , ai sensi del primo comma dell art |
| 1987-200.txt | 5205 | 5205 | mobile ) ove una società non commerciale ( ad esempio una società avente come unico oggetto l esercizio di un | impresa | agricola , anche se costituita in uno dei tipi indicati nel primo comma e nella seconda parte del secondo comma |
| 1987-200.txt | 5244 | 5244 | secondo comma dell art . 2249 c.c . ) svolgesse , oltre alle attività previste nell atto costitutivo , attività | imprenditoriali | commerciali o , comunque , attività commerciali , alle quali fossero , ad esempio , applicabili le norme del testo |
| 1987-200.txt | 5273 | 5273 | alle quali fossero , ad esempio , applicabili le norme del testo unico del 1958 , che si riferiscono alle | imprese | commerciali , detta società entrerebbe , senz altro , nell ambito di comprensione del primo comma del più volte citato |
| 1987-200.txt | 5336 | 5336 | od iscritte a bilancio . 7 . – se , dunque , per un verso l interpretazione del termine “ | impresa | ” , di cui al primo comma dell art . 20 della legge n . 1 del 1956 è da |
| 1987-200.txt | 5367 | 5367 | 20 della legge n . 1 del 1956 è da restrittivamente assumersi come riferentesi alla sola ” specie ” dell | impresa | commerciale ( e non al ” genere ” che , contraddittoriamente rispetto alla ratio della norma , comprenderebbe anche le |
| 1987-200.txt | 5388 | 5388 | commerciale ( e non al ” genere ” che , contraddittoriamente rispetto alla ratio della norma , comprenderebbe anche le | imprese | , ad esempio agricole , eventualmente non realizzanti fini speculativi ) per altro verso , l interpretazione dello stesso termine |
| 1987-200.txt | 5419 | 5419 | ) per altro verso , l interpretazione dello stesso termine è da estensivamente assumersi come riferentesi non ad una entità | imprenditoriale | avente tutti i requisiti di cui all art . 2082 c.c . a parte l ampio , ed estraneo a |
| 1987-200.txt | 5483 | 5483 | si riferisce il diritto tributario nella stessa comprensione nella quale sono assunti da altri rami del diritto , l “ | impresa | ” alla quale allude il primo comma dell art . 20 della legge n . 1 del 1956 non è |
| 1987-200.txt | 5569 | 5569 | alla formazione del reddito imponibile relativamente alle plusvalenze e sopravvenienze attive : si riferisce , pertanto , al reddito d | impresa | , e cioè al reddito che deriva dall esercizio di ” imprese commerciali ” . preparando ed anticipando la nozione |
| 1987-200.txt | 5581 | 5581 | si riferisce , pertanto , al reddito d impresa , e cioè al reddito che deriva dall esercizio di “ | imprese | commerciali ” . preparando ed anticipando la nozione di ” reddito d impresa ” , che sarà limpidamente chiarita dai |
| 1987-200.txt | 5594 | 5594 | reddito che deriva dall esercizio di ” imprese commerciali ” . preparando ed anticipando la nozione di ” reddito d | impresa | ” , che sarà limpidamente chiarita dai primi due commi dell art . 51 del d.p.r . 29 settembre 1973 |
| 1987-200.txt | 5636 | 5636 | n . 597 , non soltanto si riferisce , restrittivamente , al reddito derivante , specificamente , dall esercizio di | imprese | commerciali ( e non , in generale , dall esercizio di qualsiasi impresa ) ma estensivamente , considerando non determinante |
| 1987-200.txt | 5649 | 5649 | derivante , specificamente , dall esercizio di imprese commerciali ( e non , in generale , dall esercizio di qualsiasi | impresa | ) ma estensivamente , considerando non determinante la ” forma ” dell impresa ( come non determinante la ” forma |
| 1987-200.txt | 5662 | 5662 | in generale , dall esercizio di qualsiasi impresa ) ma estensivamente , considerando non determinante la ” forma ” dell | impresa | ( come non determinante la ” forma ” della società ) , per esercizio d imprese commerciali intende l esercizio |
| 1987-200.txt | 5678 | 5678 | ” forma ” dell impresa ( come non determinante la ” forma ” della società ) , per esercizio d | imprese | commerciali intende l esercizio abituale , anche se non esclusivo , delle attività commerciali di cui all art . 2195 |
| 1987-200.txt | 5728 | 5728 | della produzione o dello scambio di beni o servizi , e cioè anche se non organizzate nella forma civilistica dell | impresa | . non si vede perché mai soltanto l esercizio d una ” perfetta ” impresa ex art . 2082 c.c |
| 1987-200.txt | 5743 | 5743 | organizzate nella forma civilistica dell impresa . non si vede perché mai soltanto l esercizio d una ” perfetta “ | impresa | ex art . 2082 c.c . dovrebbe condurre all assoggettamento delle plusvalenze societarie all imposta di ricchezza mobile e non |
| 1987-200.txt | 5826 | 5826 | per presunzione legislativa , perseguono fini di lucro ; non necessariamente l esercizio di queste attività attraverso la forma dell | impresa | ex art . 2082 c.c . , e cioè attraverso la forma civilistica dell impresa , ” organizzata al fine |
| 1987-200.txt | 5841 | 5841 | attività attraverso la forma dell impresa ex art . 2082 c.c . , e cioè attraverso la forma civilistica dell | impresa | , ” organizzata al fine della produzione o dello scambio di beni o servizi ” : la forma civilistica dell |
| 1987-200.txt | 5862 | 5862 | , ” organizzata al fine della produzione o dello scambio di beni o servizi ” : la forma civilistica dell | impresa | può ben esser sostituita , in diritto tributario , almeno ai fini della materia qui in esame , dall esercizio |
| 1987-200.txt | 5944 | 5944 | , validi ai fini dell assoggettabilità delle plusvalenze all imposta di ricchezza mobile , non soltanto i redditi realizzati dalle | imprese | commerciali ex art . 2082 c.c . ma anche quelli prodotti dall esercizio abituale di attività commerciali non organizzate nella |
| 1987-200.txt | 5968 | 5968 | . 2082 c.c . ma anche quelli prodotti dall esercizio abituale di attività commerciali non organizzate nella forma civilistica dell | impresa | . mentre il primo comma dell art . 51 del d.p.r . 29 settembre 1973 , n . 597 , |
| 1987-200.txt | 5995 | 5995 | art . 51 del d.p.r . 29 settembre 1973 , n . 597 , dichiara che ” il reddito d | impresa | è quello che deriva dall esercizio di imprese commerciali ” , il secondo comma dello stesso articolo , precisando e |
| 1987-200.txt | 6003 | 6003 | 1973 , n . 597 , dichiara che ” il reddito d impresa è quello che deriva dall esercizio di | imprese | commerciali ” , il secondo comma dello stesso articolo , precisando e concettualizzando il discorso testé riferito , assunto dai |
| 1987-200.txt | 6033 | 6033 | , precisando e concettualizzando il discorso testé riferito , assunto dai precedenti legislativi , recita : ” per esercizio di | imprese | commerciali s intende l esercizio per professione abituale , ancorché non esclusiva , delle attività commerciali di cui all art |
| 1987-200.txt | 6066 | 6066 | , delle attività commerciali di cui all art . 2195 del codice civile anche se non organizzate in forma d | impresa | ” . d altra parte , lo stesso testo unico del 1958 , esattamente interpretando , su questo punto , |
| 1987-200.txt | 6112 | 6112 | quinto comma recita : ” ove non sia diversamente disposto , le norme del testo unico che fanno riferimento alle | imprese | commerciali si applicano anche ai soggetti indicati nei commi terzo e quarto , che esercitano attività commerciali . . . |
| 1987-200.txt | 6159 | 6159 | anche l esercizio d un certo tipo di attività ( appunto commerciali ) , e non soltanto l esercizio di | imprese | commerciali ex art . 2082 c.c . , che , ai sensi dell art . 20 della legge n . |
| 1987-200.txt | 6212 | 6212 | stesso articolo : tutte le plusvalenze societarie , anche quelle non strettamente riferentesi all esercizio delle attività commerciali o delle | imprese | commerciali ( relative , ad esempio , a beni , delle società , estranei all esercizio commerciale ) sono sottoponibili |
| 1987-200.txt | 6882 | 6882 | la dottrina non ha dato il dovuto rilievo , innanzi diffusamente trattato : lo ” specifico ” riferimento alle “ | imprese | commerciali ” della generica indicazione di ” impresa ” di cui all ora citato art . 20 della legge n |
| 1987-200.txt | 6890 | 6890 | , innanzi diffusamente trattato : lo ” specifico ” riferimento alle ” imprese commerciali ” della generica indicazione di “ | impresa | ” di cui all ora citato art . 20 della legge n . 1 del 1956 . la collocazione dell |
| 1987-200.txt | 6937 | 6937 | del 1958 nella sezione seconda del capo terzo dello stesso testo , sezione il cui titolo è ” redditi delle | imprese | commerciali ” , non lascia adito a dubbi : le plusvalenze e sopravvenienze attive , di cui allo stesso articolo |
| 1987-200.txt | 6967 | 6967 | le plusvalenze e sopravvenienze attive , di cui allo stesso articolo 100 , conseguite dal realizzo di beni relativi all | impresa | od appartenenti alla società , si riferiscono soltanto alle ” imprese commerciali ” . e poiché i destinatari del disposto |
| 1987-200.txt | 6978 | 6978 | 100 , conseguite dal realizzo di beni relativi all impresa od appartenenti alla società , si riferiscono soltanto alle “ | imprese | commerciali ” . e poiché i destinatari del disposto dell art . 106 dello stesso testo unico è da ritenersi |
| 1987-200.txt | 7043 | 7043 | 1 del 1956 , precisa che il tema relativo alle plusvalenze realizzate attraverso attività e beni estranei all esercizio dell | impresa | è da riferirsi soltanto alle imprese commerciali e non , genericamente , alle ” imprese ” . d altra parte |
| 1987-200.txt | 7049 | 7049 | il tema relativo alle plusvalenze realizzate attraverso attività e beni estranei all esercizio dell impresa è da riferirsi soltanto alle | imprese | commerciali e non , genericamente , alle ” imprese ” . d altra parte , riferendosi alle imprese commerciali , |
| 1987-200.txt | 7058 | 7058 | beni estranei all esercizio dell impresa è da riferirsi soltanto alle imprese commerciali e non , genericamente , alle “ | imprese | ” . d altra parte , riferendosi alle imprese commerciali , l art . 100 esclude che l art . |
| 1987-200.txt | 7067 | 7067 | soltanto alle imprese commerciali e non , genericamente , alle ” imprese ” . d altra parte , riferendosi alle | imprese | commerciali , l art . 100 esclude che l art . 106 possa disporre ” presunzioni ” relative a scopi |
| 1987-200.txt | 7206 | 7206 | concorrono a formare il reddito imponibile le plusvalenze , compreso l avviamento , derivanti dal realizzo di beni relativi all | impresa | . . . ” ; ” nei confronti delle società indicate nell art . 2200 del codice civile si considerano |
| 1987-200.txt | 7229 | 7229 | . ” ; ” nei confronti delle società indicate nell art . 2200 del codice civile si considerano relativi all | impresa | tutti i beni ad essa appartenenti e le plusvalenze . . . ” ) ; e malgrado chiaramente lo stesso |
| 1987-200.txt | 7298 | 7298 | annoso dibattito , precisi che , in generale , soltanto le plusvalenze derivanti dal realizzo di beni ” relativi all | impresa | ” concorrono a formare il reddito mobiliare imponibile ( ad eccezione delle società indicate nell art . 2200 c.c . |
| 1987-200.txt | 7327 | 7327 | ( ad eccezione delle società indicate nell art . 2200 c.c . per le quali , considerandosi ” relativi all | impresa | ” tutti i beni appartenenti alle predette società , concorrono a formare lo stesso reddito tutte le plusvalenze derivanti dal |
| 1987-200.txt | 7373 | 7373 | appartenenti alle società ) anche per l articolo in esame è stato posto il problema delle plusvalenze delle società non | imprenditoriali | . senonché la dottrina e la giurisprudenza hanno chiarito che il fatto che la norma consideri come ” relativi all |
| 1987-200.txt | 7394 | 7394 | . senonché la dottrina e la giurisprudenza hanno chiarito che il fatto che la norma consideri come ” relativi all | impresa | ” tutti i beni delle società costituite in forma commerciale , importa che la vis attractiva dell impresa , lungi |
| 1987-200.txt | 7412 | 7412 | relativi all impresa ” tutti i beni delle società costituite in forma commerciale , importa che la vis attractiva dell | impresa | , lungi dal comportare l imprenditorialità delle società indicate nell art . 2200 c.c . , presuppone , appunto , |
| 1987-200.txt | 7418 | 7418 | beni delle società costituite in forma commerciale , importa che la vis attractiva dell impresa , lungi dal comportare l | imprenditorialità | delle società indicate nell art . 2200 c.c . , presuppone , appunto , l esercizio effettivo dell impresa . |
| 1987-200.txt | 7437 | 7437 | l imprenditorialità delle società indicate nell art . 2200 c.c . , presuppone , appunto , l esercizio effettivo dell | impresa | . le società che non esercitano un impresa commerciale ( o che non esercitano alcuna attività commerciale ) sono , |
| 1987-200.txt | 7445 | 7445 | 2200 c.c . , presuppone , appunto , l esercizio effettivo dell impresa . le società che non esercitano un | impresa | commerciale ( o che non esercitano alcuna attività commerciale ) sono , pertanto , certamente fuori dell ambito di comprensione |
| 1987-200.txt | 7578 | 7578 | concludere l annosa questione sull assoggettabilità a ricchezza mobile delle plusvalenze e sopravvenienze attive dei soli beni ” relativi all | impresa | ” o di tutti i beni appartenenti alla società . e , mentre nel secondo comma statuisce che , per |
| 1987-200.txt | 7622 | 7622 | all art . 104 , la disposizione del primo comma si applica soltanto alle plusvalenze dei beni ” relativi all | impresa | ” , nel primo comma ( non avendo necessità di citare l impresa , giacché si statuiva che concorrevano a |
| 1987-200.txt | 7635 | 7635 | alle plusvalenze dei beni ” relativi all impresa ” , nel primo comma ( non avendo necessità di citare l | impresa | , giacché si statuiva che concorrevano a formare il reddito imponibile tutti i beni appartenenti ai soggetti ivi indicati ) |
| 1987-200.txt | 7781 | 7781 | dovrebbe , pertanto , rivolgersi anche alle società ( ed enti ) tassabili in base a bilancio non esercenti un | impresa | commerciale o non esercenti alcuna attività commerciale . il contrasto con l art . 20 della legge n . 1 |
| 1987-200.txt | 7820 | 7820 | . 1 del 1956 , che si riferisce , nel primo comma , ai ” maggiori valori delle attività delle | imprese | ” e nel secondo comma agli ” imprenditori ” , non potrebbe essere più netto . si è già sottolineato |
| 1987-200.txt | 7828 | 7828 | , nel primo comma , ai ” maggiori valori delle attività delle imprese ” e nel secondo comma agli “ | imprenditori | ” , non potrebbe essere più netto . si è già sottolineato che , se è vero che per il |
| 1987-200.txt | 7864 | 7864 | è vero che per il secondo comma dell art . 20 della legge n . 1 del 1956 ” gli | imprenditori | diversi dalle società e dagli enti tassabili in base a bilancio e dalle altre società indicate dall art . 2200 |
| 1987-200.txt | 7900 | 7900 | indicate dall art . 2200 del codice civile ” rispondono soltanto dei maggiori valori delle attività inerenti all esercizio dell | impresa | , non per questo è anche vero che le società ( ed enti ) tassabili in base a bilancio e |
| 1987-200.txt | 7949 | 7949 | debbano rispondere , sempre , ai sensi del primo comma dello stesso articolo 20 , anche se non esercenti un | impresa | commerciale ( od alcuna attività commerciale ) . l art . 20 della legge n . 1 del 1956 statuisce |
| 1987-200.txt | 8009 | 8009 | 2200 del codice civile sono assoggettate all imposta di ricchezza mobile per i maggiori valori relativi a tutte le attività | imprenditoriali | ; e cioè scontano l imposta sulle plusvalenze realizzate ed iscritte , indipendentemente dalla loro specifica inerenza all impresa . |
| 1987-200.txt | 8028 | 8028 | attività imprenditoriali ; e cioè scontano l imposta sulle plusvalenze realizzate ed iscritte , indipendentemente dalla loro specifica inerenza all | impresa | . anche qui la vis attractiva dell impresa non solo non comporta l imprenditorialità delle società predette ma appunto presuppone |
| 1987-200.txt | 8036 | 8036 | sulle plusvalenze realizzate ed iscritte , indipendentemente dalla loro specifica inerenza all impresa . anche qui la vis attractiva dell | impresa | non solo non comporta l imprenditorialità delle società predette ma appunto presuppone che queste ultime esercitino effettivamente un impresa commerciale |
| 1987-200.txt | 8042 | 8042 | indipendentemente dalla loro specifica inerenza all impresa . anche qui la vis attractiva dell impresa non solo non comporta l | imprenditorialità | delle società predette ma appunto presuppone che queste ultime esercitino effettivamente un impresa commerciale o realmente svolgano abitualmente attività commerciali |
| 1987-200.txt | 8055 | 8055 | dell impresa non solo non comporta l imprenditorialità delle società predette ma appunto presuppone che queste ultime esercitino effettivamente un | impresa | commerciale o realmente svolgano abitualmente attività commerciali , produttive di ” redditi d impresa ” od alle quali possano applicarsi |
| 1987-200.txt | 8069 | 8069 | che queste ultime esercitino effettivamente un impresa commerciale o realmente svolgano abitualmente attività commerciali , produttive di ” redditi d | impresa | ” od alle quali possano applicarsi le norme del testo unico del 1958 che si riferiscono alle imprese commerciali . |
| 1987-200.txt | 8087 | 8087 | redditi d impresa ” od alle quali possano applicarsi le norme del testo unico del 1958 che si riferiscono alle | imprese | commerciali . il contrasto tra l art . 106 , primo comma , del testo unico del 1958 con la |
| 1987-200.txt | 8249 | 8249 | plusvalenze delle società ( ed enti ) tassabili in base a bilancio , a prescindere dall esercizio effettivo di attività | imprenditoriali | commerciali o di attività commerciali . né la sentenza n . 32 del 1975 di questa corte è riuscita a |
| 1987-200.txt | 8829 | 8829 | , primo comma , nella parte in cui non esclude le plusvalenze e sopravvenienze attive delle società che non realizzano | imprese | commerciali né esercitano attività commerciali , dalla sottoposizione ad imposta di ricchezza mobile vale anche , in conseguenza , ai |
| 1987-200.txt | 9027 | 9027 | merito riterrà , in concreto , esistente un esercizio abituale di attività commerciali ( anche se non nelle forme dell | impresa | di cui all art . 2082 c.c . ) realizzativo , come si è innanzi chiarito , di ” reddito |
| 1987-200.txt | 9049 | 9049 | cui all art . 2082 c.c . ) realizzativo , come si è innanzi chiarito , di ” reddito d | impresa | ” ; 2 ) in cui lo stesso giudice riterrà applicabili , ai sensi dell art . 8 , ultimo |
| 1987-200.txt | 9084 | 9084 | dell art . 8 , ultimo comma , del testo unico del 1958 , le norme che si riferiscono alle | imprese | commerciali anche a società esercenti attività commerciali ; 3 ) in cui il giudice di merito riterrà le norme da |
| 1987-211.txt | 121 | 121 | . 597 , concernente l imposta sul reddito delle persone fisiche ) non sono soggetti all ilor i redditi di | impresa | , ai quali egli riconduce quelli in esame , derivanti da attività esercitate nel territorio italiano da soggetti ( stranieri |
| 1987-211.txt | 212 | 212 | trattandosi nella specie , secondo la stessa ordinanza e in contrasto con la tesi dell avvocatura , di redditi di | impresa | . ciò premesso , il detto giudice sospetta di illegittimità costituzionale detta normativa sotto duplice profilo . precisamente dubita che |
| 1987-211.txt | 352 | 352 | rimettente , la normativa impugnata , con l esonero in discorso , riserva un ingiustificato trattamento di favore alle dette | imprese | , pur in presenza di indici rivelatori della loro capacità contributiva . 3 . – la presidenza del consiglio ha |
| 1987-211.txt | 421 | 421 | di marchi di fabbrica – e quindi compresi nella più ampia categoria delle royalties o redevances non costituiscono redditi di | impresa | bensì , come già si è accennato , redditi di lavoro autonomo , come tali tassabili a norma del cit |
| 1987-211.txt | 497 | 497 | stato ha preso atto della giurisprudenza ordinaria e tributaria ormai pacifica , secondo cui i detti compensi costituiscono redditi di | impresa | e perciò , in difetto di una stabile organizzazione in italia , non sono soggetti all ilor ; essa ha |
| 1987-211.txt | 833 | 833 | n . 597 del 1973 , relativo , come si è detto , all applicazione dell ilor ai redditi di | impresa | . tale disposizione stabilisce , per quanto qui interessa , che sono soggetti all imposta suddetta , anche in assenza |
| 1987-211.txt | 1007 | 1007 | delle sezioni unite della cassazione , considera le royalties o redevances quali redditi non già di lavoro autonomo ma di | impresa | ; d altro canto , tutti i redditi di questo tipo , realizzati da enti non aventi in italia una |
| 1987-211.txt | 1110 | 1110 | e per effetto del carattere territoriale dell ilor , derivava la non assoggettabilità al tributo di tutti i redditi di | impresa | percepiti dai soggetti testé indicati . su tale presupposto il giudice a quo con la prima questione ritiene , con |
| 1987-211.txt | 1342 | 1342 | in tale situazione non può certamente considerarsi arbitrario e irrazionale lo scopo , perseguito dal legislatore , di incoraggiare le | imprese | straniere ad operare in italia , al fine di agevolare un mercato interno non adeguatamente sviluppato . non è , |
| 1987-211.txt | 1406 | 1406 | normativa che considera il reddito in questione come prodotto nel luogo in cui si trovano i beni amministrati e l | impresa | viene gestita ( ossia all estero ) , e lo esonera pertanto dall imposizione tributaria italiana . naturalmente la ponderazione |
| 1987-211.txt | 1543 | 1543 | all andamento del mercato internazionale del settore , divenuto fortemente competitivo , per cui la precedente disciplina di esonero delle | imprese | straniere si rivelava ormai eccessivamente dannosa per i nostri operatori economici . e merita di essere notata la cautela con |
| 1987-34.txt | 222 | 222 | che la cassazione svolgesse un diverso criterio di ricostruzione dell imponibile in fattispecie riguardanti ( non la cessione di una | impresa | ma ) la cessione di una quota di società di persone , perché nel secondo caso l art . 2034 |
| 1987-34.txt | 342 | 342 | interpretazione non potrebbe essere estesa alla ipotesi in cui oggetto del trasferimento sia un azienda di cui è titolare un | impresa | individuale , al quale si applica l art . 2560 , co . 2 , c.c . che configura un |
| 1987-34.txt | 388 | 388 | cessionario se i debiti risultino documentati di guisa che l accollo , sia pure cumulativo , dei debiti assunti dall | impresa | cedente è una previsione di legge , e pertanto lo schema normativo dell art . 43 riceve rigorosa applicazione . |
| 1987-400.txt | 1360 | 1360 | caratterizzata dalla proporzionalità tra premio e rischio e dall essere il premio pagato dall assicurato e il rischio assunto dall | impresa | assicuratrice , secondo una logica che rapporta il capitale assicurato al premio pagato in base al calcolo di probabilità dell |
| 1987-79.txt | 575 | 575 | da fabbricati debbano essere tassati separatamente agli effetti dell ilor , lo fa perché ragionevolmente intende che i redditi dell | impresa | non debbano andare confusi con quelli provenienti da altri cespiti che , per essere all impresa estranei , hanno necessariamente |
| 1987-79.txt | 591 | 591 | che i redditi dell impresa non debbano andare confusi con quelli provenienti da altri cespiti che , per essere all | impresa | estranei , hanno necessariamente natura diversa . ma , se i fabbricati sono mezzi strumentali all esercizio dell impresa , |
| 1987-79.txt | 610 | 610 | all impresa estranei , hanno necessariamente natura diversa . ma , se i fabbricati sono mezzi strumentali all esercizio dell | impresa | , è evidente che anch essi di questa diventano elementi , contribuendo a formare e ad accrescere quel reddito commerciale |
| 1988-03.txt | 88 | 88 | netti – i quali , ai sensi del primo comma dello stesso art . 52 , costituiscono il reddito d | impresa | – ” non si tiene conto delle perdite relative ai cespiti che fruiscono di esenzione né dei proventi soggetti a |
| 1988-03.txt | 139 | 139 | e dei costi relativi agli immobili indicati dell art . 21 che non costituiscono beni strumentali per l esercizio dell | impresa | . i redditi di tali immobili concorrono a formare il reddito di impresa nell ammontare determinato secondo le disposizioni del |
| 1988-03.txt | 152 | 152 | costituiscono beni strumentali per l esercizio dell impresa . i redditi di tali immobili concorrono a formare il reddito di | impresa | nell ammontare determinato secondo le disposizioni del titolo ii ” . la disposizione violerebbe , ad avviso della commissione tributaria |
| 1988-03.txt | 206 | 206 | essa e dell art . 18 del d.p.r . 29 settembre 1973 , n . 600 ( che individua le | imprese | minori ammesse alla contabilità semplificata ) determinerebbe una disparità di trattamento tra imprese minori e imprese maggiori , poiché soltanto |
| 1988-03.txt | 219 | 219 | n . 600 ( che individua le imprese minori ammesse alla contabilità semplificata ) determinerebbe una disparità di trattamento tra | imprese | minori e imprese maggiori , poiché soltanto queste ultime sarebbero abilitate a computare i redditi immobiliari al netto degli interessi |
| 1988-03.txt | 222 | 222 | ( che individua le imprese minori ammesse alla contabilità semplificata ) determinerebbe una disparità di trattamento tra imprese minori e | imprese | maggiori , poiché soltanto queste ultime sarebbero abilitate a computare i redditi immobiliari al netto degli interessi passivi . 3 |
| 1988-03.txt | 275 | 275 | la norma impugnata , come dedotto anche dall avvocatura dello stato , detta una disciplina comune ad ogni tipo di | impresa | , nel senso che essa si applica ai redditi d impresa sia che vengano determinati in base alla contabilità ordinaria |
| 1988-03.txt | 286 | 286 | , detta una disciplina comune ad ogni tipo di impresa , nel senso che essa si applica ai redditi d | impresa | sia che vengano determinati in base alla contabilità ordinaria , sia che rientrino nel regime della contabilità semplificata . oltre |
| 1988-03.txt | 373 | 373 | la considerazione che l art . 72 del d.p.r . n . 597 / 73 dispone che nei confronti delle | imprese | ammesse alla contabilità semplificata e che non hanno optato per il regime normale il reddito d impresa è costituito dalla |
| 1988-03.txt | 390 | 390 | nei confronti delle imprese ammesse alla contabilità semplificata e che non hanno optato per il regime normale il reddito d | impresa | è costituito dalla differenza tra l ammontare complessivo dei ricavi , delle plusvalenze patrimoniali e delle sopravvenienze attive e l |
| 1988-03.txt | 473 | 473 | assunto del giudice a quo , gli interessi passivi sono previsti fra le componenti negative di reddito detraibili per le | imprese | minori anche se ammesse alla contabilità semplificata . |
| 1988-123.txt | 2793 | 2793 | ) l art . 41 cost : , perché , sottoponendo gli enti pubblici economici , a differenza dei concorrenti | imprenditori | privati , ad un prelievo di ricchezza non proporzionato alla loro capacità contributiva , ne comprimerebbe illegittimamente la libertà di |
| 1988-123.txt | 3547 | 3547 | evidente disomogeneità delle situazioni poste a raffronto – non potendo assimilarsi la posizione degli enti pubblici economici con quella degli | imprenditori | privati ( v . sent . 194 del 1976 ) né con quella degli enti della finanza pubblica allargata – |
| 1988-127.txt | 187 | 187 | un ente pubblico economico ( c.d . ” entificazione ” ) . sono note alla corte le aperture programmatiche e | imprenditoriali | delle gestioni portuali , suggestivamente enunciate , anche se attuate in via sporadica e ancora sperimentale . esse potrebbero riferirsi |
| 1988-207.txt | 147 | 147 | solido con l autore della violazione , per il solo fatto di avere effettuato l operazione nell esercizio di un | impresa | , arte o professione . la disposizione è censurata dai giudici rimettenti in quanto non consentirebbe al cessionario di ricorrere |
| 1988-375.txt | 58 | 58 | l . 2 dicembre 1975 n . 576 che , per la deduzione degli interessi passivi dal reddito lordo d | impresa | , stabilisce criteri più restrittivi di quelli già previsti dall art . 58 , primo comma , d.p.r . 29 |
| 1988-375.txt | 143 | 143 | n . 683 , il quale , relativamente alla deduzione degli accantonamenti per rischi su crediti dal reddito lordo d | impresa | , stabilisce anch esso criteri più restrittivi di quelli previsti dall art . 66 , primo comma , d.p.r . |
| 1988-406.txt | 85 | 85 | istituto nel quadro di una politica diretta a favorire la congiunzione della proprietà dei fondi rustici con la titolarità delle | imprese | agricole che li coltivano . è sufficiente riassumere la posizione di questa corte , quale risulta specialmente dalle sentenze n |
| 1988-535.txt | 1209 | 1209 | qualità pubblica del servizio svolga ruolo decisivo , dato che l esercizio di un pubblico servizio ben può assumere carattere | imprenditoriale | , come accade per l azienda autonoma delle f.f.s.s . o per quelle municipalizzate dell acqua , del gas etc |
| 1989-247.txt | 2759 | 2759 | ha ad oggetto redditi non soggetti ad annotazione contabile e grave delitto quando concerne redditi di lavoro autonomo o d | impresa | , derivanti da cessione di beni o prestazione di servizi ) consente anche d interpretare il significato dell evento ( |
| 1989-247.txt | 3247 | 3247 | può ragionevolmente far parte dell oggetto del dolo : esigere che il titolare di redditi di lavoro autonomo o d | impresa | ( il quale deve pur sempre agire ” al fine d evadere le imposte sui redditi o l imposta sul |
| 1989-505.txt | 169 | 169 | . 1 ) l imposta comunale di esercizio , nel territorio del comune , di arti e professioni e di | imprese | ( i.c.i.a.p . ) , a decorrere dal 1989 e , come è precisato con la legge di conversione , |
| 1989-579.txt | 76 | 76 | nonché della tabella allegata , con i quali è stata istituita e disciplinata l imposta comunale per l esercizio delle | imprese | , arti e professioni . ad avviso dei giudici rimettenti le norme impugnate sarebbero in contrasto con gli artt . |
| 1991-103.txt | 67 | 67 | di obbligo tributario da parte di soggetti colpiti dall imposta comunale per l esercizio di arti e professioni e di | imprese | , dubita della legittimità costituzionale degli artt . 1 e 2 della legge 24 aprile 1989 , n . 144 |
| 1991-131.txt | 80 | 80 | alla tassazione delle plusvalenze conseguite mediante operazioni poste in essere con fini speculativi e non rientranti fra i redditi d | impresa | , si considerano fatti con fini speculativi l acquisto e la vendita di beni immobili non destinati all utilizzazione personale |
| 1991-131.txt | 644 | 644 | valutazione legale , come causa qualificante la produzione di una plusvalenza tassabile , non ricorrendo l ipotesi del reddito d | impresa | , come reddito personale . ciò posto , non ha senso denunciare quale violazione del diritto di difesa l esclusione |
| 1991-144.txt | 240 | 240 | , ventiseiesimo comma ) la condotta dei contribuenti i quali – avvalendosi ( in quanto esercenti arti o professioni o | imprese | commerciali che si giovino della contabilità semplificata di cui all art . 18 d.p.r . 29 settembre 1973 n . |
| 1991-219.txt | 948 | 948 | il diritto al rilascio , da parte dell amministrazione finanziaria , di una certificazione dalla quale risulti il reddito d | impresa | relativo all azienda acquistata , norma questa da interpretarsi – coerentemente con le esigenze di tutela del diritto di difesa |
| 1992-336.txt | 599 | 599 | resa manifesta dall atto registrato ; eccedenza che nel caso di specie conseguirebbe al fatto che i crediti ceduti riguardavano | imprese | fallite e quindi avevano un valore intrinseco inferiore a quello nominale e pari al corrispettivo pattuito per la cessione . |
| 1992-400.txt | 160 | 160 | vi siano stati periodi in cui sussisteva il presupposto per l esenzione costituito dall uso strumentale per l esercizio dell | impresa | , per il solo fatto che tale presupposto sia venuto meno prima del completamento del decennio , determinandosi così disparità |
| 1992-467.txt | 134 | 134 | ( i.r.pe.g . ) , determinando quali cessioni di beni e prestazioni di servizi si considerano effettuate nell esercizio di | imprese | e quali somme versate dagli associati concorrono a comporre il reddito imponibile delle associazioni . 2 . – l eccezione |
| 1992-467.txt | 594 | 594 | 6 . – l art . 4 del d.p.r . n . 633 del 1972 definisce l ” esercizio di | imprese | ” , i cui atti danno luogo ad operazioni imponibili ai fini dell i.v.a . , come esercizio per professione |
| 1992-467.txt | 632 | 632 | esercizio per professione abituale , anche se non esclusiva , delle attività commerciali ; considera inoltre effettuate nell esercizio di | imprese | le cessioni di beni e le prestazioni di servizi fatte da associazioni che hanno per oggetto esclusivo o principale l |
| 1992-467.txt | 670 | 670 | o principale l esercizio di attività commerciali ; considera infine , per le altre associazioni , effettuate nell esercizio di | imprese | soltanto le cessioni di beni e le prestazioni di servizi fatte nell esercizio di attività commerciali , comprendendo in tale |
| 1992-51.txt | 1150 | 1150 | è fondata . con il termine di segreto bancario si denota un dovere di riserbo cui sono tradizionalmente tenute le | imprese | bancarie in relazione alle operazioni , ai conti e alle posizioni concernenti gli utenti dei servizi da esse erogati . |
| 1992-51.txt | 2166 | 2166 | 12 , della legge n . 825 del 1971 , vincola il legislatore delegato a conformare i rapporti tra le | imprese | bancarie e i poteri di accertamento propri dell amministrazione tributaria in modo che quest ultima possa accedere ai dati relativi |
| 1992-89.txt | 53 | 53 | in cui a richiesta dell intendente di finanza , prevede la dichiarazione di fallimento del debitore di imposta che sia | imprenditore | commerciale , per morosità di rata o rate di imposta di importo superiore a lire 500.000 , ancorché iscritte a |
| 1992-89.txt | 155 | 155 | giudizio di opposizione al fallimento , prima che si pronuncino o l amministrazione finanziaria o le commissioni tributarie , l | imprenditore | non può dimostrare la insussistenza del debito ; c ) l art . 101 della costituzione , perché il giudice |
| 1992-89.txt | 317 | 317 | le ragioni logico-giuridiche che giustificavano l istituto e il trattamento fatto al debitore di imposta che ha la qualità di | imprenditore | commerciale rispetto ad ogni altro debitore di imposta che non riveste detta qualità . sopratutto si considera che per la |
| 1992-89.txt | 401 | 401 | la dichiarazione di fallimento , specie se posto in relazione agli effetti che la dichiarazione produce sia sulla persona dell | imprenditore | sia sulla sua azienda . un debito di imposta di entità esigua può produrre effetti gravissimi e devastanti anche perché |
| 1992-89.txt | 459 | 459 | un risanamento e di un superamento di crisi aziendali temporanee con effetti deleteri anche sulla occupazione . il fallimento dell | imprenditore | datore di lavoro importa infatti la cessazione dell attività e conseguentemente il licenziamento dei dipendenti . il che rende ancora |
| 1992-89.txt | 695 | 695 | rate di imposte sia delle finalità da raggiungersi . in sostanza nella fase antecedente alla dichiarazione di fallimento , all | imprenditore | non è concessa una difesa utile , idonea a scongiurare gli effetti dannosi che possono verificarsi sia sulla sua persona |
| 1992-89.txt | 754 | 754 | il giudice fallimentare prima della dichiarazione di fallimento può solo accertare se il debitore abbia o meno la qualità di | imprenditore | commerciale ; se il debito di imposta ancora sussiste nei limiti della previsione normativa ( oltre le lire 500.000 ) |
| 1992-89.txt | 903 | 903 | il tribunale fallimentare non può entrare nel merito e verificarne la fondatezza . si nota la differenza di trattamento dell | imprenditore | debitore di imposta rispetto a un debitore non imprenditore . nel fallimento c . d . ordinario il giudice che |
| 1992-89.txt | 912 | 912 | verificarne la fondatezza . si nota la differenza di trattamento dell imprenditore debitore di imposta rispetto a un debitore non | imprenditore | . nel fallimento c . d . ordinario il giudice che riceve l istanza prima di dichiarare il fallimento sente |
| 1993-07.txt | 793 | 793 | anche a lavoratori autonomi ( cfr . sent . 75 / 64 ) – non può essere comunque invocata dall | imprenditore | , quale innegabilmente è invece il concessionario del servizio di riscossione nel sistema del d.p.r . n . 43 del |
| 1993-07.txt | 931 | 931 | l eventuale mancata percezione del compenso a carico del contribuente costituisce per il concessionario del servizio riscossione un rischio di | impresa | , preventivato ed accettato come costo della concessione , sia perché tale rischio risulta comunque valutato , e forfettariamente remunerato |
| 1993-102.txt | 709 | 709 | medicinali , quale in passato previsto dall art . 4 legge 4 agosto 1955 n . 692 a carico delle | imprese | produttrici e delle farmacie ed in favore degli istituti ed enti mutualistici ( normativa questa poi abrogata dall art . |
| 1993-164.txt | 722 | 722 | terzo , per provvedimento dell autorità nonché la sospensione del pagamento in caso di affidamento dell autoveicoloper la vendita ad | imprese | autorizzate e , comunque , abilitate al commercio di beni della specie . 5 . – l obbligo di diligenza |
| 1993-238.txt | 90 | 90 | della revisione del sistema impositivo correlato ai servizi generali resi dal comune , un imposta comunale riferita all esercizio di | imprese | , di arti e di professioni , come inteso agli effetti dell imposta sul valore aggiunto . si sostiene nell |
| 1993-238.txt | 246 | 246 | o meno , se il relativo onere è stato dedotto dagli imponibili irpef e ilor e se gli attori siano | imprenditori | o professionisti ” . eccezione , questa , ulteriormente precisata dalla avvocatura nella successiva memoria difensiva , nella quale si |
| 1993-238.txt | 391 | 391 | questione sollevata dal medesimo tribunale con riferimento ad una azione promossa dalle stesse parti relativamente all imposta sull esercizio di | imprese | , arti e professioni ( come disciplinata anteriormente alle modifiche introdotte dal decreto-legge 30 settembre 1989 n . 332 , |
| 1993-238.txt | 1019 | 1019 | al secondo profilo , nella stessa ordinanza si pone in risalto che in questa speciale imposta riferita all esercizio di | imprese | , arti e professioni , in correlazione alla particolare utilizzazione dei servizi comunali da parte dei soggetti titolari di esse |
| 1993-238.txt | 1164 | 1164 | superficie dell insediamento utilizzato per l esercizio delle descritte attività – del cinquanta per cento , se il reddito di | impresa | , di arti e di professioni non è superiore a dodici milioni di lire e , nell aumento del cento |
| 1993-362.txt | 209 | 209 | dell irpef e dell irpeg , dell imposta locale sui redditi ; disposizioni circa l accertamento presuntivo dei redditi delle | imprese | minori e da lavoro autonomo , nonché in ordine alla liquidazione e riscossione delle relative imposte ; la soggezione all |
| 1993-362.txt | 259 | 259 | cooperative edilizie di abitazione a proprietà indivisa ; disposizioni limitative della deducibilità , ai fini della tassazione dei redditi d | impresa | , degl interessi passivi – riservando allo stato ( art . 13 , primo comma ) le relative entrate ( |
| 1993-411.txt | 51 | 51 | ad oggetto : ” modalità di versamento diretto mediante delega alle aziende di credito dell imposta sul patrimonio netto dell | impresa | ” ) , nella parte in cui ( art . 4 , secondo comma , lett . a e b |
| 1993-411.txt | 110 | 110 | provinciale dello stato delle quote del 12,60 e dell 87,40 per cento del gettito dell imposta sul patrimonio netto delle | imprese | dovuta dalle società di persone ai sensi del d.l . 30 settembre 1992 , n . 394 , conv . |
| 1993-411.txt | 326 | 326 | modificazioni , nella legge 26 novembre 1992 , n . 461 , ha istituito un imposta sul patrimonio netto delle | imprese | , stabilendo , all art . 1 , comma primo , che soggetti passivi ne sono le società ed enti |
| 1993-411.txt | 437 | 437 | esercizio di attività commerciali ) , nonché le società in nome collettivo , in accomandita semplice ed equiparate , le | imprese | individuali e le stabili organizzazioni nel territorio dello stato dei soggetti di cui al comma stesso non residenti , tenute |
| 1993-411.txt | 772 | 772 | della ripartizione , nella misura sopra indicata , fra stato e regione siciliana , dell imposta sul patrimonio netto delle | imprese | dovuta dalle società di persone , è da ricercarsi nel combinato disposto dell art . 3 , n . 6 |
| 1993-411.txt | 975 | 975 | solo all ilor ( art . 116 dello stesso d.p.r . ) . pertanto l imposta sul reddito netto delle | imprese | percepito in sicilia andrebbe ripartita , in riferimento a tali società , con i criteri fissati dall ilor e cioè |
| 1993-411.txt | 1534 | 1534 | va annullato , nella parte in cui attribuisce allo stato l 87,40 per cento dell imposta sul patrimonio netto delle | imprese | riscossa nella regione sicilia dalle società di persone . |
| 1993-500.txt | 2743 | 2743 | come patrimoni separati , si sarebbe realizzata una indebita , eccessiva ed irragionevole intrusione dei pubblici poteri sul libero assetto | imprenditoriale | di enti che , anche se pubblici , operano nel sistema di mercato del risparmio e del credito . 11 |
| 1993-500.txt | 2930 | 2930 | ha offerto loro la libera opzione di trasformarsi in società per azioni , riservando a queste ultime l attività di | impresa | creditizia e conservando alle originarie fondazioni , come si è ricordato , scopi di ” interesse pubblico e di utilità |
| 1994-127.txt | 88 | 88 | , che regola le modalità di riscossione con versamento tramite delega agli uffici postali dell imposta sul patrimonio netto delle | imprese | , dispone , tra l altro , all art . 5 che l amministrazione postale deve riversare all ufficio provinciale |
| 1994-127.txt | 122 | 122 | amministrazione postale deve riversare all ufficio provinciale della cassa regionale il 12,60 per cento dell imposta sul patrimonio netto delle | imprese | – introdotta dal d.l . n . 394 del 1992 – dovuta dalle società di persone operanti nel territorio della |
| 1994-127.txt | 222 | 222 | si è già occupata la corte , in relazione all ipotesi della riscossione della stessa imposta sul patrimonio netto delle | imprese | tramite delega alle aziende di credito . con decisione 23 novembre 1993 , n . 411 , la corte rilevò |
| 1994-127.txt | 279 | 279 | , nella legge 26 novembre 1992 , n . 461 , che ha istituito un imposta sul patrimonio netto delle | imprese | , all art . 3 , n . 6 , dispone che tale imposta è riscossa col sistema del versamento |
| 1994-127.txt | 662 | 662 | avente ad oggetto ” modalità di versamento diretto mediante delega alle aziende di credito dell imposta sul patrimonio netto dell | impresa | ” , che attribuisce allo stato l 87,40 per cento dell imposta sul patrimonio netto delle imprese versata nella regione |
| 1994-127.txt | 679 | 679 | patrimonio netto dell impresa ” , che attribuisce allo stato l 87,40 per cento dell imposta sul patrimonio netto delle | imprese | versata nella regione sicilia dalle società di persone . 2 . – le anzidette considerazioni sono pienamente applicabili al decreto |
| 1994-127.txt | 750 | 750 | ufficiale n . 100 del 30 aprile 1993 , il quale regola la riscossione dell imposta sul patrimonio netto delle | imprese | attraverso delega agli uffici postali . ne consegue che anche l art . 5 di detto decreto , nella parte |
| 1994-127.txt | 786 | 786 | detto decreto , nella parte in cui attribuisce allo stato l 87,40 per cento dell imposta sul patrimonio netto delle | imprese | riscossa nel territorio siciliano , è illegittimo e va annullato . non esplica alcun rilievo nella vicenda la norma posta |
| 1994-127.txt | 962 | 962 | del potere di disporre l acquisizione all erario dell 87,40 per cento del gettito delle imposte sul patrimonio netto delle | imprese | dovuto dalle società di persone operanti nel territorio della regione siciliana , e , conseguentemente , va annullato , per |
| 1994-236.txt | 1585 | 1585 | questione , limitandosi a stabilire che gli aumenti consequenziali non siano superiori a due multipli massimi . la difesa dell | impresa | soggiunge che la rideterminazione di dette prestazioni dovute per l utilizzazione dei beni immobili dello stato viene dalla legge stessa |
| 1994-272.txt | 113 | 113 | vengono equiparate le società di persone , pur se svolgono attività commerciale , con conseguente produzione di un reddito d | impresa | . ad avviso della commissione remittente , la predetta disposizione violerebbe gli artt . 3 , 53 e 76 della |
| 1994-315.txt | 383 | 383 | , ultima parte , si applicano anche alle plusvalenze conseguenti alla percezione , da parte di soggetti che non esercitano | imprese | commerciali , di indennità di esproprio o di somme a seguito di cessioni volontarie nel corso di procedimenti espropriativi nonché |
| 1994-355.txt | 2221 | 2221 | la decorrenza della norma dal 1 gennaio 1994 vale anche per il gettito derivante dall imposta sul patrimonio netto delle | imprese | , istituita con il citato decreto-legge n . 394 del 1992 , convertito nella legge n . 461 del 1992 |
| 1994-38.txt | 1432 | 1432 | sulla base di controverse interpretazioni degli artt . 41 , 44 e 52 , della tassabilità degli interessi corrisposti alle | imprese | per ritardato rimborso di crediti di imposta , ritenuti generalmente compensativi del mancato godimento del danaro a causa del ritardo |
| 1994-38.txt | 1566 | 1566 | e titoli similari nonché da altri titoli diversi ( lett . b ) – precisa a proposito dei redditi di | impresa | , intesi come redditi che derivano dall esercizio delle imprese commerciali ( art . 52 ) , che gli interessi |
| 1994-38.txt | 1576 | 1576 | . b ) – precisa a proposito dei redditi di impresa , intesi come redditi che derivano dall esercizio delle | imprese | commerciali ( art . 52 ) , che gli interessi , anche se diversi da quelli indicati alle lettere a |
| 1995-358.txt | 203 | 203 | famiglia , introdotta con la legge 19 maggio 1975 , n . 151 , aveva stabilito che il reddito dell | impresa | familiare deve imputarsi a ciascuno dei soggetti percipienti , ivi compresi i familiari che prestano lavoro domestico ; anche se |
| 1995-358.txt | 241 | 241 | ; anche se successivamente ciò è stato limitato ad una quota percentuale dell ammontare risultante dalla dichiarazione dei redditi dell | imprenditore | . con la sentenza n . 179 del 1976 , questa corte , nel dichiarare l illegittimità , per contrasto |
| 1995-410.txt | 88 | 88 | per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni immobili delle | imprese | , nonché per riformare il contenzioso e per la definizione agevolata dei rapporti tributari pendenti ; delega al presidente della |
| 1995-56.txt | 160 | 160 | unica sentenza . 2 . – la tassa annuale di concessione governativa per l iscrizione delle società nel registro delle | imprese | , di cui al citato d.l . n . 853 del 1984 , è stata soppressa dall art . 61 |
| 1997-111.txt | 284 | 284 | a qualsiasi uso destinati , ivi compresi quelli strumentali o alla cui produzione o scambio è diretta l attività dell | impresa | . dall esame dell art . 1 , comma 2 , della normativa in questione si rileva che il presupposto |
| 1997-111.txt | 1162 | 1162 | risulta dalla legislazione vigente , in ordine alla quale si possono esemplificativamente ricordare : l imposta sul patrimonio netto delle | imprese | ( legge 26 novembre 1992 , n . 461 ) , l imposta sui fondi comuni di investimento mobiliare ( |
| 1997-111.txt | 3285 | 3285 | 129 del t.u . n . 917 del 1986 ) , nonché di quella dell imposta sul patrimonio netto delle | imprese | ( artt . 1 e 3 del decreto-legge n . 394 del 1992 ) – viene focalizzata sul punto specifico |
| 1997-384.txt | 63 | 63 | approvazione del testo unico delle imposte sui redditi ) , nella parte in cui prevede che il reddito di una | impresa | minore non può essere determinato in misura inferiore a quello risultante dall applicazione dei criteri previsti dall art . 80 |
| 1997-384.txt | 539 | 539 | ed i rischi che questa comporta . ed invero , il regime della contabilità semplificata è stato previsto per le | imprese | minori prevalentemente allo scopo di agevolare e di rendere meno onerosa la tenuta delle scritture contabili , consentendo alle stesse |
| 1998-227.txt | 936 | 936 | di consimile vantaggio , pur in mancanza di espressa previsione , beneficiano anche coloro che siano titolari di reddito d | impresa | , derivando in tal caso la deducibilità della indennità di avviamento , quale costo di produzione , dagli stessi principi |
| 1998-227.txt | 1054 | 1054 | ) , oppure ancora di ente non commerciale che abbia tra i componenti del proprio reddito complessivo anche quello d | impresa | ( v . artt . 108 e 109 t.u.i.r . ) . 5 . – ma , né l una |
| 1998-227.txt | 1455 | 1455 | n . 368 del 1987 ) ; i redditi delle persone fisiche rispetto agli utili delle persone giuridiche e delle | imprese | ( sentenze nn . 123 e 143 del 1982 e 107 del 1971 ) . |
| 1998-328.txt | 84 | 84 | per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni immobili delle | imprese | , nonché per riformare il contenzioso e per la definizione agevolata dei rapporti tributari pendenti ; delega al presidente della |
| 1998-81.txt | 113 | 113 | subordina la proponibilità dell azione giudiziaria avverso l avviso di accertamento di omesso versamento dell imposta per l esercizio di | imprese | e di arti e professioni ( iciap ) alla preventiva proposizione del ricorso in via amministrativa . il giudice a |
| 1998-81.txt | 647 | 647 | contribuente , nei cui confronti è stato notificato avviso di accertamento per omesso versamento dell imposta per l esercizio di | imprese | e di arti e professioni ( iciap ) , per i quali non è ammesso ricorso alle commissioni tributarie , |
| 1999-119.txt | 1279 | 1279 | di cassazione – è assimilabile , ai fini per l assoggettabilità di tali enti all imposizione ilor , a quella | imprenditoriale | , pur a fini di pubblico interesse . la strutturale diversità fra la destinazione degli immobili di proprietà degli iacp |
| 1999-119.txt | 1366 | 1366 | una forma di restituzione allo stato dei fondi ricevuti , e non muta la natura dell attività degli iacp da | imprenditoriale | ( o a questa assimilabile , ai fini fiscali ) in assistenziale . essendo presupposto del prelievo fiscale il mero |
| 1999-138.txt | 2128 | 2128 | delle norme di attuazione in materia finanziaria , di meccanismi di riparto dei redditi assoggettati a imposizione nel caso di | imprese | operanti sia nel territorio siciliano , sia in altri territori . nel caso dell irap , la base imponibile è |
| 1999-138.txt | 2298 | 2298 | degli impieghi e degli ordini per le banche e le società finanziarie , l entità dei premi raccolti per le | imprese | di assicurazione , l estensione dei terreni per le imprese agricole ( art . 4 , comma 2 ) . |
| 1999-138.txt | 2308 | 2308 | società finanziarie , l entità dei premi raccolti per le imprese di assicurazione , l estensione dei terreni per le | imprese | agricole ( art . 4 , comma 2 ) . stante la natura dell imposta , tali criteri di attribuzione |
| 1999-138.txt | 3072 | 3072 | enti locali , a seguito della soppressione delle tasse di concessione comunale e dell imposta comunale per l esercizio di | imprese | , arti e professioni ( cfr . art . 27 , comma 1 , in conformità al criterio di delega |
| 1999-138.txt | 3815 | 3815 | , per due periodi di imposta , a compensazione della perdita del gettito della soppressa imposta sul patrimonio netto delle | imprese | sarebbe irragionevole e in contrasto con l art . 36 dello statuto , perché l imposta abolita era di carattere |
| 1999-138.txt | 4487 | 4487 | , di una quota del gettito irap a compensazione della perdita del gettito della cessata imposta sul patrimonio netto delle | imprese | : tributo erariale istituito dall art . 1 del d.l . 30 settembre 1992 , n . 394 , convertito |
| 1999-138.txt | 4742 | 4742 | soppressi a norma delle disposizioni da ultimo citate , fra cui anche il gettito dell imposta sul patrimonio netto delle | imprese | , nel quadro dei principi di invarianza del gettito e di mantenimento degli equilibri finanziari , cui si ispira la |
| 1999-138.txt | 4826 | 4826 | anche l erario per quanto riguarda il gettito , già ad esso riservato , dell imposta sul patrimonio netto delle | imprese | . è del resto lo stesso art . 2 , primo comma , delle norme di attuazione di cui al |
| 1999-138.txt | 5898 | 5898 | era devoluto l intero gettito dei tributi erariali soppressi ( ad eccezione di quello dell imposta sul patrimonio netto delle | imprese | , compensato per i primi due anni dalla apposita quota del gettito irap riservata allo stato : art . 26 |
| 1999-171.txt | 4187 | 4187 | istruttoria tecnico-economica dei progetti di investimento e quella di monitoraggio e verifica dell attuazione dei progetti e dell attività delle | imprese | per il periodo di fruizione delle agevolazioni ” . le disposizioni legislative enunciate delineano dunque un quadro funzionale che trova |
| 2000-114.txt | 95 | 95 | novembre 1982 , n . 873 , nella parte in cui detta norma , senza differenziare le singole attività di | impresa | , pone a carico del contribuente , che agisca per la ripetizione di imposte di consumo indebitamente corrisposte , l |
| 2000-416.txt | 317 | 317 | acquisto di immobili non di lusso destinati a prima abitazione dell acquirente persona fisica , non operante nell esercizio di | impresa | , arte o professione . prescindendo dalle differenze nei dettagli , si sono susseguite nel tempo varie formulazioni dell agevolazione |
| 2000-507.txt | 10867 | 10867 | economico-finanziaria , con particolare riferimento al contenimento e all armonizzazione con i costi medi comunitari dei costi di produzione delle | imprese | agricole , al fine di accrescere la competitività , favorire l innovazione tecnologica e l imprenditoria giovanile e garantire la |
| 2000-507.txt | 10883 | 10883 | costi di produzione delle imprese agricole , al fine di accrescere la competitività , favorire l innovazione tecnologica e l | imprenditoria | giovanile e garantire la sicurezza alimentare ” . la disposizione prosegue prevedendo una delega al governo ad emanare , sentita |
| 2000-507.txt | 10949 | 10949 | contenimento ed armonizzazione rispetto ai costi medi europei dei fattori di produzione , dei costi dei fattori di produzione delle | imprese | agricole , con particolare riferimento agli oneri fiscali , contributivi e previdenziali , ai costi energetici , ai costi di |
| 2000-507.txt | 11025 | 11025 | dei prodotti verso i paesi extracomunitari ; c ) adeguamento e modernizzazione del settore , favorendo il rafforzamento strutturale delle | imprese | agricole e l integrazione economica della filiera agro-industriale ; d ) accelerazione delle procedure di utilizzo dei fondi strutturali riservati |
| 2001-155.txt | 878 | 878 | , dal punto di vista giuridico ed economico , grava esclusivamente sul datore di lavoro , essendo denaro dello stesso | imprenditore | accantonato a fronte di futuri oneri . infatti , la capacità contributiva non presuppone l esistenza necessariamente di un reddito |
| 2001-155.txt | 1024 | 1024 | del t.f.r . sia stato investito o meno e se , a sua volta , produca autonomo reddito per l | imprenditore | ; allo stesso modo resta ugualmente fuori campo , in questa fase di anticipazione , la posizione del lavoratore , |
| 2001-155.txt | 1575 | 1575 | rilevare che tutti i soggetti ( aventi una determinata dimensione occupazionale : oltre cinque dipendenti ) che svolgono attività di | impresa | , compresi gli enti pubblici economici , nonché coloro che esercitano arti e professioni , sono tenuti al versamento tributario |
| 2001-155.txt | 1807 | 1807 | tiene conto della diversa influenza e rilevanza dell autofinanziamento , in relazione al numero dei dipendenti ed alla dimensione dell | impresa | stessa . elementi , questi , considerati rilevanti ai fini del fondamento e della coerenza interna della imposizione , in |
| 2001-156.txt | 2182 | 2182 | , nella parte in cui questa opererebbe una ingiustificata equiparazione , ai fini del trattamento fiscale , tra redditi di | impresa | e redditi di lavoro autonomo , con violazione vuoi del principio di eguaglianza , vuoi del principio di capacità contributiva |
| 2001-156.txt | 2620 | 2620 | , le censure riferite all asserita equiparazione del trattamento fiscale dei redditi di lavoro autonomo a quello dei redditi di | impresa | risultano fondate su un presupposto palesemente erroneo . l assoggettamento all imposta in esame del valore aggiunto prodotto da ogni |
| 2001-156.txt | 2651 | 2651 | all imposta in esame del valore aggiunto prodotto da ogni tipo di attività autonomamente organizzata , sia essa di carattere | imprenditoriale | o professionale , è d altro canto pienamente conforme ai principi di eguaglianza e di capacità contributiva – identica essendo |
| 2001-156.txt | 2720 | 2720 | è tuttavia vero – come taluni rimettenti rilevano – che mentre l elemento organizzativo è connaturato alla nozione stessa di | impresa | , altrettanto non può dirsi per quanto riguarda l attività di lavoro autonomo , ancorché svolta con carattere di abitualità |
| 2001-171.txt | 439 | 439 | . 413 del 1991 , pure alle ” plusvalenze conseguenti alla percezione , da parte di soggetti che non esercitano | imprese | commerciali , di indennità di esproprio o di somme percepite a seguito di cessioni volontarie nel corso di procedimenti espropriativi |
| 2001-354.txt | 142 | 142 | e coadiutori – l ammontare del contributo annuo dovuto a fini pensionistici ” è rapportato alla totalità dei redditi di | impresa | denunciati ai fini irpef per l anno al quale i contributi stessi si riferiscono ” . redditi di impresa , |
| 2001-354.txt | 161 | 161 | di impresa denunciati ai fini irpef per l anno al quale i contributi stessi si riferiscono ” . redditi di | impresa | , fra i quali vanno annoverati , secondo l art . 6 del d.p.r . 22 dicembre 1986 , n |
| 2001-354.txt | 530 | 530 | dell apporto al sistema contributivo della gestione previdenziale degli esercenti attività commerciali previsto dalla disposizione denunciata per i redditi di | impresa | di cui sia titolare l iscritto , il rimettente muove dal presupposto della ” sostanziale identità di natura tra le |
| 2001-354.txt | 665 | 665 | , soggette , a loro volta , all imposta sul reddito dalle stesse conseguito , i redditi c.d . di | impresa | di cui fruisce il socio delle società in accomandita semplice ( così come , del resto , il socio delle |
| 2001-354.txt | 1092 | 1092 | . 5 della legge n . 233 del 1990 , anche la misura dei trattamenti rapportata al reddito annuo di | impresa | . sicché , all ampliamento della base contributiva corrisponde , appunto , l ampliamento della base pensionabile , con evidente |
| 2001-354.txt | 1499 | 1499 | luogo , proprio alla disposizione censurata , la quale , nel rapportare la contribuzione previdenziale alla totalità dei redditi d | impresa | denunciati ai fini irpef , e non più soltanto al reddito annuo derivante dall attività d impresa che dà titolo |
| 2001-354.txt | 1516 | 1516 | dei redditi d impresa denunciati ai fini irpef , e non più soltanto al reddito annuo derivante dall attività d | impresa | che dà titolo all iscrizione ( art . 1 della legge n . 233 del 1990 ) , assume una |
| 2002-16.txt | 248 | 248 | decorrere dal periodo di imposta in corso alla data del 31 dicembre 1996 ” e dispone che , per le | imprese | che negli esercizi precedenti hanno dedotto quote di ammortamento finanziario in aggiunta a quote di ammortamento tecnico , ” si |
| 2002-16.txt | 509 | 509 | ad imposta di situazioni non ritenute in precedenza espressioni di capacità contributiva , e dall accentuazione del carico fiscale sulle | imprese | . 2 . – la difesa del presidente del consiglio dei ministri ritiene che la censura di violazione dell art |
| 2002-208.txt | 175 | 175 | per razionalizzare , facilitare e potenziare l attività di accertamento ; di-sposizioni per la rivalutazione obbligatoria dei beni immobili delle | imprese | , nonché per riformare il contenzioso e per la definizione agevolata dei rapporti tributari pendenti ; delega al presidente della |
| 2002-271.txt | 529 | 529 | irragionevolezza intrinseca della sanzione per difetto di proporzione , in quanto la restituzione al regime di libera concorrenza dello sfruttamento | imprenditoriale | dell innovazione ed il disconoscimento dell interesse ad una remunerazione del lavoro creativo e degli investimenti dell inventore , provocati |
| 2002-307.txt | 1301 | 1301 | a quelli in precedenza configurati , con libertà di avvalersene o meno da parte del contribuente titolare di redditi di | impresa | in determinate situazioni ( incentivato da alcune garanzie e benefici procedurali ) . pertanto non può configurarsi sul piano giuridico |
| 2002-308.txt | 1209 | 1209 | , con l effetto di non consentire la compensazione di queste ultime , oltre che con il reddito complessivo di | impresa | ( art . 95 del d.p.r . n . 917 del 1986 ) , anche con l ammontare dell entrata |
| 2002-328.txt | 137 | 137 | per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni immobili delle | imprese | , nonché per riformare il contenzioso e per la definizione agevolata dei rapporti tributari pendenti ; delega al presidente della |
| 2002-332.txt | 254 | 254 | in buona sostanza riposerebbe la ratio della norma , sarebbe priva di giustificazione , in particolare per quanto riguarda le | imprese | indebitamente assoggettate all addizionale all imposta erariale di consumo sull energia elettrica , operando queste in concorrenza con imprese estere |
| 2002-332.txt | 273 | 273 | le imprese indebitamente assoggettate all addizionale all imposta erariale di consumo sull energia elettrica , operando queste in concorrenza con | imprese | estere , non assoggettate al medesimo carico fiscale . 3 . – la questione – che , pur sollevata in |
| 2002-375.txt | 73 | 73 | per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni immobili delle | imprese | , nonché per riformare il contenzioso e per la definizione agevolata dei rapporti tributari pendenti ; delega al presidente della |
| 2002-468.txt | 233 | 233 | tengono luogo di pensioni e gli altri assegni di quiescenza corrisposti dallo stato e dagli altri enti , aziende ed | imprese | indicate nell art . 1 , sono soggetti a sequestro ed a pignoramento … 3 ) fino alla concorrenza di |
| 2003-105.txt | 116 | 116 | alle condizioni di esercizio della specifica attività svolta , debbano necessariamente essere elaborati tenendo conto delle differenze esistenti tra le | imprese | operanti nelle diverse regioni e , comunque , a livello territoriale e locale ; inoltre , – laddove ( comma |
| 2003-105.txt | 148 | 148 | e locale ; inoltre , – laddove ( comma 181 , lettera a ) non prevede che , per le | imprese | ed i professionisti , in contabilità semplificata , i parametri debbano essere applicati solo qualora dal verbale di ispezione , |
| 2003-105.txt | 393 | 393 | . 549 del 1995 , di una differenziazione dei parametri in relazione alle diverse realtà territoriali in cui operano le | imprese | ( art . 3 cost . ) . in realtà ( non già il comma 186 , ma ) il |
| 2003-105.txt | 655 | 655 | per il merito . 3 . 2 . – la seconda censura – relativa alla mancata previsione , per le | imprese | ed i professionisti in contabilità semplificata , della sequenza procedimentale , prevista invece per gli imprenditori in regime di contabilità |
| 2003-105.txt | 671 | 671 | previsione , per le imprese ed i professionisti in contabilità semplificata , della sequenza procedimentale , prevista invece per gli | imprenditori | in regime di contabilità ordinaria ( ai quali i parametri sono applicati solo qualora dal verbale di ispezione , redatto |
| 2003-105.txt | 929 | 929 | ) , tra il sistema di contabilità ordinaria e quello di contabilità semplificata , è evidente che , per gli | imprenditori | che abbiano scelto quest ultimo regime contabile , l assenza di dati contabili documentali da verificare rende priva di senso |
| 2003-346.txt | 74 | 74 | per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni immobili delle | imprese | , nonché per riformare il contenzioso e per la definizione agevolata dei rapporti tributari pendenti ; delega al presidente della |
| 2003-92.txt | 147 | 147 | primo luogo , l art . 5 ( emersione di basi imponibili e riduzione del carico tributario sui redditi di | impresa | ) della legge 23 dicembre 2000 , n . 388 , recante ” disposizioni per la formazione del bilancio annuale |
| 2003-92.txt | 278 | 278 | riduzione dell imposta sul reddito delle persone giuridiche e dell imposta sul reddito delle persone fisiche gravanti sul reddito d | impresa | ” . la riduzione è effettuata con priorità temporale nelle aree e nei territori di cui all art . 10 |
| 2004-306.txt | 864 | 864 | delle norme di attuazione in materia finanziaria ) di meccanismi di riparto dei redditi soggetti a imposizione nel caso di | imprese | operanti sia nel territorio siciliano sia in altri territori ( sentenza n . 138 del 1999 ; cfr . altresì |
| 2004-372.txt | 753 | 753 | finalità prioritarie della regione toscana : « la promozione dello sviluppo economico e di un contesto favorevole alla competitività delle | imprese | , basato sull innovazione , la ricerca e la formazione , nel rispetto dei principi di coesione sociale e di |
| 2004-372.txt | 802 | 802 | ; « la valorizzazione della libertà di iniziativa economica pubblica e privata , del ruolo e della responsabilità sociale delle | imprese | » ( lettera o ) ; « la promozione della cooperazione come strumento di democrazia economica e di sviluppo sociale |
| 2004-372.txt | 2477 | 2477 | quali finalità prioritarie della regione , « la promozione dello sviluppo economico e di un contesto favorevole alla competitività delle | imprese | , basato sull innovazione , la ricerca e la formazione , nel rispetto dei principi di coesione sociale e di |
| 2004-372.txt | 2522 | 2522 | , « la valorizzazione della libertà di iniziativa economica pubblica e privata , del ruolo e della responsabilità sociale delle | imprese | » , « la promozione della cooperazione come strumento di democrazia economica e di sviluppo sociale , favorendone il potenziamento |
| 2005-21.txt | 181 | 181 | i soggetti di cui agli artt . 6 ( banche e altri enti e società finanziari ) e 7 ( | imprese | di assicurazione ) del medesimo decreto legislativo , aliquote più elevate rispetto a quella ordinaria del 4,25 per cento e |
| 2005-21.txt | 358 | 358 | netta , rispettivamente , delle banche e degli altri enti e società finanziari , da un lato , e delle | imprese | di assicurazione , dall altro ) alle censure sollevate dalla rimettente , aventi ad oggetto non già i criteri di |
| 2005-21.txt | 875 | 875 | osserva che la norma denunciata comporterebbe , a carico delle banche , degli altri enti e società finanziari e delle | imprese | di assicurazione , un maggior prelievo fiscale , a parità di capacità contributiva , misurata quest ultima secondo il valore |
| 2005-21.txt | 2583 | 2583 | ricollegabile alla nuova ricchezza prodotta è identica per tutte le forme di attività autonomamente organizzata , siano esse di tipo | imprenditoriale | o professionale , ne discende che la sottoposizione di tutti i soggetti passivi alla medesima aliquota non contrasta né con |
| 2005-225.txt | 201 | 201 | fondata . va premesso che l assunto del rimettente , relativo alla indeducibilità delle componenti negative dal maggior reddito d | impresa | accertato in base alla norma impugnata , non solo è apodittico , ma risulta altresì smentito dalla più recente giurisprudenza |
| 2005-225.txt | 365 | 365 | 3 della costituzione , non essendo manifestamente arbitrario ipotizzare che i prelievi ingiustificati dai conti correnti bancari effettuati da un | imprenditore | siano stati destinati all esercizio dell attività d impresa e siano , quindi , in definitiva , detratti i relativi |
| 2005-225.txt | 374 | 374 | che i prelievi ingiustificati dai conti correnti bancari effettuati da un imprenditore siano stati destinati all esercizio dell attività d | impresa | e siano , quindi , in definitiva , detratti i relativi costi , considerati in termini di reddito imponibile . |
| 2005-234.txt | 481 | 481 | titolari della potestà legislativa concorrente nella materia del lavoro e della potestà legislativa residuale nelle altre materie , come l | impresa | , nelle quali la disciplina impugnata incide ; 5 ) del riparto di competenze amministrative fra stato e province autonome |
| 2005-234.txt | 1161 | 1161 | cui componenti sono nominati dal prefetto ( comma 1 ) ; b ) la presentazione ai cles da parte degli | imprenditori | dei ” piani individuali di emersione ” ( comma 2 ) ; c ) la verifica , valutazione ed eventuale |
| 2005-234.txt | 1233 | 1233 | dell amministrazione conseguenti all approvazione dei piani ( comma 10 ) ; e ) la sospensione , nei confronti degli | imprenditori | che abbiano presentato i piani , delle ispezioni e verifiche degli organi di vigilanza , per le violazioni oggetto della |
| 2005-234.txt | 1456 | 1456 | salvo il parere dei comuni sulle questioni ambientali o urbanistiche connesse – la valutazione circa l adeguamento da parte dell | imprenditore | agli obblighi fissati dalla legge per l emersione del lavoro sommerso . il denunciato art . 1-bis della legge n |
| 2005-234.txt | 1819 | 1819 | terzo , cost . e 10 della legge costituzionale n . 3 del 2001 ; b ) in materia di | impresa | , che ricadrebbe nella previsione residuale di cui all art . 117 , quarto comma , della costituzione e sarebbe |
| 2005-234.txt | 2433 | 2433 | emersione progressiva del lavoro irregolare disciplinata da detto articolo . tali norme riguardano il progressivo adeguamento , da parte degli | imprenditori | , agli obblighi di legge relativi a ” materie diverse da quella fiscale e contributiva ” e agli obblighi previsti |
| 2005-234.txt | 2546 | 2546 | piani individuali di emersione , sfocia necessariamente nella seconda fase , introdotta dall obbligatoria presentazione , sempre da parte degli | imprenditori | , di apposite ” dichiarazioni di emersione ” degli inadempimenti agli obblighi stabiliti dalla normativa vigente ” in materia fiscale |
| 2005-234.txt | 3047 | 3047 | favorendo ” l emersione dall economia sommersa ” , attraverso una disciplina transitoria che mantenga inalterata la funzionalità economica delle | imprese | emergenti . gli strumenti predisposti a tal fine dalla legge n . 383 del 2001 sono , da un lato |
| 2005-234.txt | 3096 | 3096 | previdenziale ( art . 1 , commi da 2 a 5 ) e , dall altro , l attribuzione agli | imprenditori | della facoltà di ritardare l adeguamento agli obblighi rimasti inadempiuti , secondo le modalità previste da piani individuali di emersione |
| 2005-234.txt | 3176 | 3176 | della progressiva regolarizzazione dei rapporti irregolari di lavoro , al fine di realizzare gradualmente l uniforme adempimento degli obblighi degli | imprenditori | . i cles , infatti : a ) valutano le ” proposte di progressivo adeguamento agli obblighi di legge diversi |
| 2005-234.txt | 3406 | 3406 | conformi ai suddetti obblighi e prescrizioni ( commi 2 e 5 dell articolo denunciato ) , generando nuovi impegni degli | imprenditori | , che valgono , da un lato , a modificare la precedente regolamentazione convenzionale e , dall altro , a |
| 2005-234.txt | 3525 | 3525 | uniforme di quelle regole e di quei princìpi generali disciplinanti i rapporti individuali di lavoro fra privati , che gli | imprenditori | avevano omesso di applicare . in materia di trattamento economico , tale intento uniformatore è reso ancora più evidente dall |
| 2005-234.txt | 3563 | 3563 | più evidente dall estensione – disposta dal comma 13 dell art . 1-bis – del regime di emersione progressiva agli | imprenditori | che avevano già fatto ricorso allo strumento agevolativo dei contratti di riallineamento retributivo di cui al decreto-legge 1 ottobre 1996 |
| 2005-234.txt | 3653 | 3653 | obblighi assunti in forza di tali contratti . la possibilità di accedere ai programmi di emersione progressiva offerta a tali | imprenditori | è giustificata , infatti , dalla fungibilità dei due regimi , in ragione della finalità ad essi comune di garantire |
| 2005-234.txt | 4365 | 4365 | della legge costituzionale n . 3 del 2001 , anche con riferimento alla asserita esistenza di una ” materia dell | impresa | ” , per la parte di disciplina non inclusa nella competenza relativa alla ” tutela e sicurezza del lavoro “ |
| 2006-02.txt | 791 | 791 | ostacolare sia la libertà di fissare la residenza , il domicilio ( art . 16 cost . ) o l | impresa | ( art . 41 cost . ) in qualsiasi parte del territorio nazionale , sia la correlativa libertà di circolazione |
| 2006-67.txt | 113 | 113 | i fabbricati ancora privi di rendita catastale e classificabili nel gruppo catastale ” d ” , ove interamente posseduti da | imprese | e distintamente contabilizzati , che la base imponibile dell ici sia costituita dal valore determinato secondo i criteri stabiliti dal |
| 2006-67.txt | 331 | 331 | rendita catastale , sia se classificabili nel predetto gruppo ” d ” e non posseduti o non interamente posseduti da | imprese | , sia se classificabili in un diverso gruppo ( siano essi posseduti o no da imprese ) , per i |
| 2006-67.txt | 347 | 347 | non interamente posseduti da imprese , sia se classificabili in un diverso gruppo ( siano essi posseduti o no da | imprese | ) , per i quali l ici è dovuta , « in via provvisoria » , con riferimento alla rendita |
| 2006-67.txt | 459 | 459 | sarebbero in contrasto con i « diritti di quanti , cittadini , svolgono attività lavorativa , anche sotto forma d | impresa | » , sia l art . 53 cost . , perché sarebbero in contrasto con il principio di capacità contributiva |
| 2006-67.txt | 555 | 555 | privo di rendita catastale per quegli anni , classificabile nel gruppo catastale ” d ” , interamente posseduto da un | impresa | e distintamente contabilizzato , recanti un ammontare dell imposta superiore a quello già corrisposto dalla contribuente e da questa calcolato |
| 2006-67.txt | 650 | 650 | suddetta disciplina differenziata dell imponibile dell ici , per i fabbricati di gruppo ” d ” , interamente posseduti da | imprese | e distintamente contabilizzati . da tale irragionevolezza il rimettente fa discendere , quale mero corollario , la violazione anche degli |
| 2006-67.txt | 717 | 717 | criteri di determinazione dell imponibile ritenuti dal rimettente comparativamente piú gravosi per i contribuenti , discriminerebbero ingiustificatamente il lavoro d | impresa | e la capacità contributiva degli imprenditori . in questo quadro argomentativo , la prospettazione da parte della commissione tributaria provinciale |
| 2006-67.txt | 723 | 723 | dal rimettente comparativamente piú gravosi per i contribuenti , discriminerebbero ingiustificatamente il lavoro d impresa e la capacità contributiva degli | imprenditori | . in questo quadro argomentativo , la prospettazione da parte della commissione tributaria provinciale di ipotesi ritenute omogenee a quelle |
| 2006-67.txt | 996 | 996 | altre ipotesi quella dei fabbricati a destinazione speciale , classificabili nel gruppo catastale ” d ” , interamente posseduti da | imprese | e distintamente contabilizzati . con riguardo a questa ultima ipotesi , l art . 5 , comma 3 , del |
| 2006-67.txt | 1187 | 1187 | a quo rientra nell ipotesi dei fabbricati classificabili nel gruppo catastale ” d ” , che sono interamente posseduti da | imprese | e distintamente contabilizzati , la cui base imponibile è calcolata con riferimento al cosiddetto ” valore contabilizzato ” , prescindendo |
| 2006-67.txt | 1294 | 1294 | ) privi di rendita e classificabili in gruppi catastali diversi dal gruppo ” d ” , posseduti o no da | imprese | ; c ) privi di rendita , anch essi classificabili nel gruppo ” d ” , ma non posseduti o |
| 2006-67.txt | 1319 | 1319 | di rendita , anch essi classificabili nel gruppo ” d ” , ma non posseduti o non interamente posseduti da | imprese | ; d ) assoggettati ad imposta di registro . è erroneo il presupposto da cui muove il rimettente , e |
| 2006-67.txt | 1785 | 1785 | cui i fabbricati di gruppo ” d ” privi di rendita non sono posseduti o non sono interamente posseduti da | imprese | . riguardo ai fabbricati non posseduti da imprese , la mancanza di un obbligo di tenuta di scritture contabili a |
| 2006-67.txt | 1793 | 1793 | privi di rendita non sono posseduti o non sono interamente posseduti da imprese . riguardo ai fabbricati non posseduti da | imprese | , la mancanza di un obbligo di tenuta di scritture contabili a carico del possessore non ha , infatti , |
| 2006-67.txt | 1868 | 1868 | interinale della rendita ” presunta ” , ancorché di difficile applicazione . anche riguardo ai fabbricati non interamente posseduti da | imprese | , il legislatore ha preferito , nella sua discrezionalità , utilizzare quale criterio unitario di valutazione quello , oggettivo e |
| 2006-67.txt | 1895 | 1895 | nella sua discrezionalità , utilizzare quale criterio unitario di valutazione quello , oggettivo e suscettibile di essere applicato sia agli | imprenditori | che ai non imprenditori , della rendita ” presunta ” , piuttosto che imporre ai soggetti non imprenditori il criterio |
| 2006-67.txt | 1899 | 1899 | utilizzare quale criterio unitario di valutazione quello , oggettivo e suscettibile di essere applicato sia agli imprenditori che ai non | imprenditori | , della rendita ” presunta ” , piuttosto che imporre ai soggetti non imprenditori il criterio del valore contabilizzato , |
| 2006-67.txt | 1913 | 1913 | sia agli imprenditori che ai non imprenditori , della rendita ” presunta ” , piuttosto che imporre ai soggetti non | imprenditori | il criterio del valore contabilizzato , proprio delle imprese obbligate alla tenuta delle scritture contabili . infine , neppure la |
| 2006-67.txt | 1922 | 1922 | rendita ” presunta ” , piuttosto che imporre ai soggetti non imprenditori il criterio del valore contabilizzato , proprio delle | imprese | obbligate alla tenuta delle scritture contabili . infine , neppure la fattispecie sub d ) , relativa ai fabbricati assoggettati |
| 2006-67.txt | 2252 | 2252 | criterio di calcolo dell ici previsto dalle disposizioni censurate e basato sul valore dei fabbricati risultante dalle scritture contabili dell | imprenditore | – cioè sul costo di acquisto , aumentato degli eventuali costi incrementativi – non solo non è irragionevole , ma |
| 2006-67.txt | 2325 | 2325 | incidono negativamente sul diritto al lavoro ( art . 4 cost . ) , inteso dal rimettente come lavoro di | impresa | , né discriminano sfavorevolmente la capacità contributiva degli imprenditori , della quale il valore contabilizzato del fabbricato costituisce – anzi |
| 2006-67.txt | 2334 | 2334 | 4 cost . ) , inteso dal rimettente come lavoro di impresa , né discriminano sfavorevolmente la capacità contributiva degli | imprenditori | , della quale il valore contabilizzato del fabbricato costituisce – anzi – sicura espressione ( art . 53 cost . |
| 2006-75.txt | 95 | 95 | 4 marzo 2005 , n . 4 ( interventi per il sostegno e lo sviluppo competitivo delle piccole e medie | imprese | del friuli-venezia giulia . adeguamento alla sentenza della corte di giustizia delle comunità europee 15 gennaio 2002 , causa c-439 |
| 2006-75.txt | 241 | 241 | interesse di loro pertinenza , ivi comprese le aree acquisite dall ente gestore al fine della loro successiva cessione alle | imprese | interessate » . secondo la difesa erariale , la norma impugnata – nel prevedere , in favore dei predetti consorzi |
| 2007-330.txt | 1307 | 1307 | . 1 . – nel 1988 , periodo d imposta oggetto del giudizio principale , la società contribuente – quale | imprenditore | agricolo , ai sensi dell art . 2135 del codice civile – era soggetta al regime speciale dell iva previsto |
| 2008-102.txt | 5070 | 5070 | non si applica alle cessioni a titolo oneroso di unità immobiliari adibite ad uso abitativo , effettuate in regime di | impresa | nell esercizio delle attività di costruzione o compravendita di immobili , purché iscritte tra le rimanenze dell ultimo bilancio approvato |
| 2008-102.txt | 10707 | 10707 | immobiliare abitativa per finalità diverse dal turismo , come , ad esempio , quelle di dimora per lavoro , di | impresa | ( ove ciò sia compatibile con la suddetta destinazione abitativa del bene ) o di locazione . in particolare , |
| 2008-102.txt | 12548 | 12548 | . 6.3 . – deve , infine , essere sottolineato che le rilevate discriminazioni sono particolarmente gravi nel caso di | imprese | che svolgono attività di locazione di immobili , in quanto l esclusione dall imposta per le sole imprese aventi domicilio |
| 2008-102.txt | 12566 | 12566 | caso di imprese che svolgono attività di locazione di immobili , in quanto l esclusione dall imposta per le sole | imprese | aventi domicilio fiscale in sardegna ( o , addirittura , il cui titolare sia nato in sardegna ) si traduce |
| 2008-102.txt | 17152 | 17152 | scalo degli aeromobili , « non può essere definito imposta , perché colpisce i singoli atti di esercizio di un | impresa | e non il risultato utile complessivo » , né tassa , « perché riscossa da chi non ha nessun coinvolgimento |
| 2008-102.txt | 17287 | 17287 | all interno del mercato comune , sia all art . 87 del trattato ce , perché istituirebbe un aiuto alle | imprese | con sede in sardegna . afferma , inoltre , che « delle questioni comunitarie dovrebbe essere investita la corte di |
| 2008-102.txt | 20521 | 20521 | , che il prelievo censurato non costituirebbe un imposta in quanto inciderebbe « sui singoli atti di esercizio di un | impresa | e non sul risultato utile complessivo » . il tributo in esame , infatti , non costituisce un imposta sul |
| 2008-102.txt | 20544 | 20544 | sul risultato utile complessivo » . il tributo in esame , infatti , non costituisce un imposta sul reddito d | impresa | , per la quale soltanto potrebbe porsi un problema di valutazione del « risultato utile complessivo » , come si |
| 2008-102.txt | 20590 | 20590 | , il tributo denunciato non presuppone necessariamente – come erroneamente ritiene il ricorrente – l esercizio di un attività di | impresa | di trasporti aerei . a tale ultima conclusione si giunge attraverso la ricostruzione del complesso quadro normativo in cui si |
| 2008-102.txt | 20725 | 20725 | o cose mediante compenso di qualsiasi natura , ovvero anche senza compenso , se il trasporto è effettuato da una | impresa | di trasporti aerei » ; b ) « aeromobili da lavoro aereo , destinati a scopi industriali e commerciali o |
| 2008-102.txt | 21287 | 21287 | trasporto aereo privato di persone » , soggetto all imposta regionale , anche il trasporto effettuato senza compenso da un | impresa | di trasporti aerei , che ( come sopra ricordato ) l abrogato testo dell art . 747 cod . nav |
| 2008-102.txt | 21344 | 21344 | a quanto sostenuto dal ricorrente , l applicazione della denunciata imposta regionale non presuppone mai l esercizio dell attività di | impresa | di trasporti , salvo che nella sopra indicata eccezionale ipotesi di trasporto effettuato senza compenso da parte di una impresa |
| 2008-102.txt | 21364 | 21364 | impresa di trasporti , salvo che nella sopra indicata eccezionale ipotesi di trasporto effettuato senza compenso da parte di una | impresa | di trasporti aerei , rientrante nel piú generale caso , previsto dalla normativa comunitaria , di ” aviazione generale di |
| 2008-102.txt | 21420 | 21420 | , con la censura sub f ) , il ricorrente prospetta , con riferimento ai soggetti che esercitano attività d | impresa | , la violazione dell art . 117 , primo comma , cost . , in relazione al trattato ce , |
| 2008-102.txt | 23337 | 23337 | diporto , va premesso che , in base alla disposizione censurata , tale imposta si applica : a ) alle | imprese | esercenti unità da diporto ( o , comunque , utilizzate a scopo di diporto ) non fiscalmente domiciliate in sardegna |
| 2008-102.txt | 23365 | 23365 | comunque , utilizzate a scopo di diporto ) non fiscalmente domiciliate in sardegna , e , in particolare , alle | imprese | la cui attività imprenditoriale consiste nel mettere dette unità a disposizione di terzi ; b ) alle imprese esercenti « |
| 2008-102.txt | 23369 | 23369 | scopo di diporto ) non fiscalmente domiciliate in sardegna , e , in particolare , alle imprese la cui attività | imprenditoriale | consiste nel mettere dette unità a disposizione di terzi ; b ) alle imprese esercenti « aeromobili dell aviazione generale |
| 2008-102.txt | 23383 | 23383 | , alle imprese la cui attività imprenditoriale consiste nel mettere dette unità a disposizione di terzi ; b ) alle | imprese | esercenti « aeromobili dell aviazione generale [ … ] adibiti al trasporto privato di persone » , cioè alle imprese |
| 2008-102.txt | 23403 | 23403 | imprese esercenti « aeromobili dell aviazione generale [ … ] adibiti al trasporto privato di persone » , cioè alle | imprese | che effettuano operazioni di trasporto aereo ( diverse dal « lavoro aereo » ) , senza compenso , e , |
| 2008-102.txt | 23498 | 23498 | , come attività di aviazione generale effettuata dall esercente con trasporto senza remunerazione per motivi attinenti alla propria attività di | impresa | ( il quadro normativo concernente gli aeromobili dell aviazione generale è ricostruito supra , al punto 8.2.7.4 . ) . |
| 2008-102.txt | 23522 | 23522 | normativo concernente gli aeromobili dell aviazione generale è ricostruito supra , al punto 8.2.7.4 . ) . riguardo a tali | imprese | , non può escludersi che il loro assoggettamento a tassazione nel solo caso in cui non abbiano domicilio fiscale in |
| 2008-102.txt | 23610 | 23610 | con riferimento tanto all ampio mercato dell utilizzazione commerciale delle unità da diporto , quanto al piú ristretto mercato delle | imprese | che effettuano direttamente trasporti aerei aziendali di persone senza remunerazione – può ipotizzarsi , infatti , che l applicazione della |
| 2008-102.txt | 23648 | 23648 | l applicazione della censurata imposta regionale di scalo dia luogo a un aggravio selettivo del costo dei servizi resi dalle | imprese | ” non residenti ” , che assume rilevanza per l ordinamento comunitario sia come restrizione alla libera prestazione dei servizi |
| 2008-102.txt | 23684 | 23684 | alla libera prestazione dei servizi ( art . 49 del trattato ce ) , sia come aiuto di stato alle | imprese | con domicilio fiscale in sardegna ( art . 87 del trattato ce ) , con effetti discriminatori e distorsivi della |
| 2008-102.txt | 23738 | 23738 | secondo questa corte ( punto 8.2.7.1 . ) , giustificano l applicazione dell imposta sullo scalo solo ai soggetti non | imprenditori | non aventi domicilio fiscale in sardegna ( ragioni che , come si vedrà in séguito al punto 9.1.2 . , |
| 2008-102.txt | 23778 | 23778 | , valgono anche per l imposta di soggiorno ) . potrebbe , cioè , opporsi che la tassazione delle sole | imprese | ” non residenti ” è giustificata , sul piano della politica economico-fiscale della regione , dal fatto che dette imprese |
| 2008-102.txt | 23798 | 23798 | imprese ” non residenti ” è giustificata , sul piano della politica economico-fiscale della regione , dal fatto che dette | imprese | , nell effettuare lo scalo , fruiscono dei servizi pubblici regionali e locali , ma non concorrono – a differenza |
| 2008-102.txt | 23820 | 23820 | nell effettuare lo scalo , fruiscono dei servizi pubblici regionali e locali , ma non concorrono – a differenza delle | imprese | ” residenti ” – al loro finanziamento con il pagamento dei già esistenti tributi . questa giustificazione del prelievo regionale |
| 2008-102.txt | 23862 | 23862 | rafforzata , secondo la difesa della regione , da quella fondata sulla necessità di compensare , attraverso la tassazione delle | imprese | fiscalmente non domiciliate in sardegna , i maggiori costi sostenuti dalle imprese ivi domiciliate , in ragione delle peculiarità geografiche |
| 2008-102.txt | 23874 | 23874 | necessità di compensare , attraverso la tassazione delle imprese fiscalmente non domiciliate in sardegna , i maggiori costi sostenuti dalle | imprese | ivi domiciliate , in ragione delle peculiarità geografiche ed economiche legate al carattere insulare della regione . le due suddette |
| 2008-102.txt | 23961 | 23961 | fatto che l insularità non appare , di per sé , un elemento idoneo a incrementare i costi sostenuti dalle | imprese | con riferimento allo scalo turistico e , soprattutto , del fatto che , nel caso in cui il soggetto passivo |
| 2008-102.txt | 23986 | 23986 | turistico e , soprattutto , del fatto che , nel caso in cui il soggetto passivo del tributo sia un | imprenditore | , la circostanza di farlo partecipare – in quanto non avente domicilio fiscale in sardegna – ai costi aggiuntivi determinati |
| 2008-102.txt | 24068 | 24068 | di stato . tale principio è , infatti , di generale applicazione nell ordinamento interno e fornisce una tutela delle | imprese | ” non residenti ” – sotto il profilo della concorrenza e delle libertà economiche fondamentali – , la cui delimitazione |
| 2008-102.txt | 24325 | 24325 | internazionali . non veniva dunque in rilievo una possibile discriminazione – pur astrattamente rilevante per il diritto comunitario – tra | imprese | aventi o no domicilio fiscale in una regione di uno stato membro . per quanto attiene , poi , alla |
| 2008-102.txt | 24369 | 24369 | art . 87 del trattato ce , si pone anche il problema se il vantaggio economico concorrenziale derivante alle suddette | imprese | ” residenti ” in sardegna dal loro non assoggettamento all imposta regionale sullo scalo rientri nella nozione di aiuto di |
| 2008-102.txt | 24415 | 24415 | vantaggio deriva non dalla concessione di un agevolazione fiscale , ma indirettamente dal minor costo da esse sopportato rispetto alle | imprese | ” non residenti ” ( analogamente alla fattispecie , per alcuni versi simile , esaminata dalla corte di giustizia ce |
| 2008-102.txt | 24569 | 24569 | l art . 49 del trattato debba essere interpretato nel senso che osti all applicazione della norma censurata alle sole | imprese | che hanno domicilio fiscale fuori dal territorio della regione sardegna esercenti aeromobili da loro stesse utilizzati per il trasporto di |
| 2008-102.txt | 24614 | 24614 | attività di ” aviazione generale d affari ” ( cioè trasporto senza remunerazione per motivi attinenti alla propria attività d | impresa | ) ; b ) se la norma censurata , nel prevedere che l imposta regionale sullo scalo turistico degli aeromobili |
| 2008-102.txt | 24638 | 24638 | ) se la norma censurata , nel prevedere che l imposta regionale sullo scalo turistico degli aeromobili grava sulle sole | imprese | che hanno domicilio fiscale fuori dal territorio della regione sardegna esercenti aeromobili da esse stesse utilizzati per il trasporto di |
| 2008-102.txt | 24686 | 24686 | generale d affari , configuri – ai sensi dell art . 87 del trattato – un aiuto di stato alle | imprese | che svolgono la stessa attività con domicilio fiscale nel territorio della regione sardegna ; c ) se l art . |
| 2008-102.txt | 24724 | 24724 | l art . 49 del trattato debba essere interpretato nel senso che osti all applicazione della norma censurata alle sole | imprese | che hanno domicilio fiscale fuori dal territorio della regione sardegna esercenti unità da diporto la cui attività imprenditoriale consiste nel |
| 2008-102.txt | 24742 | 24742 | alle sole imprese che hanno domicilio fiscale fuori dal territorio della regione sardegna esercenti unità da diporto la cui attività | imprenditoriale | consiste nel mettere a disposizione di terzi tali unità ; d ) se la norma censurata , nel prevedere che |
| 2008-102.txt | 24776 | 24776 | la norma censurata , nel prevedere che l imposta regionale sullo scalo turistico delle unità da diporto grava sulle sole | imprese | che hanno domicilio fiscale fuori dal territorio della regione sardegna esercenti unità da diporto la cui attività imprenditoriale consiste nel |
| 2008-102.txt | 24794 | 24794 | sulle sole imprese che hanno domicilio fiscale fuori dal territorio della regione sardegna esercenti unità da diporto la cui attività | imprenditoriale | consiste nel mettere a disposizione di terzi tali unità , configuri – ai sensi dell art . 87 del trattato |
| 2008-102.txt | 24821 | 24821 | terzi tali unità , configuri – ai sensi dell art . 87 del trattato – un aiuto di stato alle | imprese | che svolgono la stessa attività con domicilio fiscale nel territorio della regione sardegna . il rinvio pregiudiziale in ordine a |
| 2008-102.txt | 25167 | 25167 | comma 3 , della legge reg . n . 2 del 2007 – e relativa all assoggettamento a tassazione delle | imprese | esercenti aeromobili o unità da diporto . il giudizio avente ad oggetto la questione cosí delimitata e separata va sospeso |
| 2008-145.txt | 1221 | 1221 | riferimento all imposta relativa alle quote del reddito da attribuire agli stabilimenti ed impianti siti nel territorio della regione di | imprese | industriali e commerciali aventi la sede centrale fuori da tale territorio , « sono trasferite alla regione » – « |
| 2008-162.txt | 127 | 127 | introdurrebbe un nuovo concetto di bene immobile , estendendo tale categoria anche ai beni strumentali necessari per l esercizio dell | impresa | , e , in particolare , delle turbine ; con gli artt . 24 , 102 , 104 e 108 |
| 2008-162.txt | 285 | 285 | contribuenti che esercitino attività simili alle centrali elettriche , mediante uso di beni strumentali funzionalmente connessi con la loro attività | imprenditoriale | , resterebbero esclusi dal campo di applicazione della norma . infine , si sospetta la illegittimità costituzionale dell art . |
| 2008-162.txt | 1525 | 1525 | contribuenti che esercitino attività simili alle centrali elettriche , mediante uso di beni strumentali funzionalmente connessi con la loro attività | imprenditoriale | , dal campo di applicazione della norma . 3 . 1 . – la normativa in materia di catasto edilizio |
| 2008-356.txt | 394 | 394 | ordinanza r.o . n . 124 del 2008 ) , nonché nella parte in cui rende applicabile detta proroga all | imprenditore | sottoposto ad amministrazione straordinaria ai sensi del decreto legislativo 8 luglio 1999 , n . 270 ( nuova disciplina dell |
| 2008-356.txt | 419 | 419 | ai sensi del decreto legislativo 8 luglio 1999 , n . 270 ( nuova disciplina dell amministrazione straordinaria delle grandi | imprese | in stato di insolvenza , a norma dell articolo 1 della legge 30 luglio 1998 , n . 274 ) |
| 2008-356.txt | 2653 | 2653 | n . 12 / e del 21 febbraio 2003 ) non escludono che il commissario dell amministrazione straordinaria delle grandi | imprese | in stato di insolvenza possa avvalersi delle disposizioni agevolative sopra citate , previa acquisizione del parere del comitato di sorveglianza |
| 2008-356.txt | 2716 | 2716 | insinuare il proprio credito tributario nello stato passivo della procedura non costituisce , pertanto , un ostacolo a che l | imprenditore | sottoposto ad amministrazione straordinaria ai sensi del d.lgs . n . 270 del 1999 possa aderire al condono . 5.3 |
| 2009-238.txt | 1490 | 1490 | tia ( tariffa igiene ambientale ) per gli anni 2007 e 2008 , concernente l immobile ove ha sede l | impresa | individuale » del soggetto sottoposto a prelievo . ciò è sufficiente ad evidenziare la rilevanza della questione , perché , |
| 2010-116.txt | 706 | 706 | dall art . 37 dello stesso statuto , per il quale : b . 1 . ) « per le | imprese | industriali e commerciali , che hanno la sede centrale fuori del territorio della regione , ma che in essa hanno |
| 2010-116.txt | 1073 | 1073 | il quale : e . 1 . ) « in attuazione dell art . 37 dello statuto , per le | imprese | industriali e commerciali private e pubbliche che hanno la sede centrale fuori del territorio della regione , ma che in |
| 2010-116.txt | 1145 | 1145 | riparto dei redditi soggetti ad imposta di ricchezza mobile . il riparto è comunicato agli uffici nei cui distretti l | impresa | ha stabilimenti ed impianti , agli effetti della conseguente iscrizione a ruolo . il ministro per le finanze risolve i |
| 2010-116.txt | 1209 | 1209 | . 2 . ) « spettano , altresí , alla regione i tributi sui redditi di lavoro dei dipendenti delle | imprese | industriali e commerciali di cui al comma precedente , che sono addetti agli stabilimenti situati nel suo territorio » ( |
| 2010-116.txt | 1261 | 1261 | determinazione di quota prevista dal primo comma si effettua , con la procedura ivi indicata , anche nel caso di | imprese | che hanno la sede centrale nel territorio della regione e stabilimenti e impianti fuori di essa . in tal caso |
| 2010-116.txt | 2551 | 2551 | statuto e 7 delle corrispondenti norme di attuazione , esso ha utilizzato questo criterio per la specifica ipotesi in cui | imprese | industriali e commerciali , private e pubbliche , aventi la sede centrale fuori del territorio della regione , possiedano in |
| 2010-116.txt | 2600 | 2600 | caso , le suddette disposizioni stabiliscono che è eccezionalmente riservata alla regione la quota di imposta relativa al reddito di | impresa | e di lavoro dipendente riferibile a detti stabilimenti ed impianti . la specificità di tale previsione – limitata , dal |
| 2010-116.txt | 2627 | 2627 | detti stabilimenti ed impianti . la specificità di tale previsione – limitata , dal punto di vista soggettivo , alle | imprese | industriali e commerciali ed ai dipendenti di queste e , dal punto di vista oggettivo , alle imposte sui redditi |
| 2010-116.txt | 3315 | 3315 | eccezionale . basta considerare che in base ad un principio della legislazione statale , l imposta sui redditi grava sull | impresa | nella essenziale sua unità e sorge , secondo la regola della territorialità del tributo , nel luogo in cui l |
| 2010-116.txt | 3336 | 3336 | nella essenziale sua unità e sorge , secondo la regola della territorialità del tributo , nel luogo in cui l | impresa | ha la sua sede , escludendosi che assuma rilevanza ed autonomia , ai fini tributari , il singolo stabilimento o |
| 2010-116.txt | 3511 | 3511 | un principio generale , attribuisce , in via eccezionale , alla regione una quota di imposta sui redditi prodotti da | imprese | aventi sede fuori del territorio , commisurata al reddito prodotto da stabilimenti ed impianti situati in sicilia , estendendo in |
| 2010-116.txt | 3621 | 3621 | alla regione i corrispondenti tributi sui redditi di lavoro , prova che , al di fuori della materia attinente alle | imprese | con stabilimenti ed impianti in sicilia , e che abbiano la loro sede in altra parte del territorio nazionale , |
| 2010-116.txt | 3973 | 3973 | delle norme di attuazione in materia finanziaria ) di meccanismi di riparto dei redditi soggetti a imposizione nel caso di | imprese | operanti sia nel territorio siciliano sia in altri territori » ( sentenza n . 306 del 2004 , che richiama |
| 2010-116.txt | 6028 | 6028 | con la variabilità del locus solutionis del premio , a seconda delle modalità prescelte dall assicuratore per la sua organizzazione | imprenditoriale | : filiali , agenti con rappresentanza , sede ) . 2.4.2 . – la regione rivendica , in secondo luogo |
| 2010-116.txt | 6132 | 6132 | è dovuta e versata all erario – con riferimento a dichiarazioni periodiche complessive – da chi , nell esercizio di | imprese | o di arti e professioni , cede beni o fornisce servizi . il cedente o fornitore agisce in via di |
| 2010-116.txt | 6202 | 6202 | iva da lui , a sua volta , corrisposta in via di rivalsa a terzi per gli acquisti inerenti all | impresa | . come si è sopra accertato , le norme di attuazione statutaria prevedono , quale criterio generale di riparto , |
| 2010-116.txt | 7080 | 7080 | notato in precedenza – non è controversa tra le parti la spettanza regionale della quota delle imposte sui redditi di | impresa | o di lavoro dipendente afferente agli stabilimenti od impianti ubicati in sicilia ed appartenenti ad imprese pubbliche o private con |
| 2010-116.txt | 7096 | 7096 | imposte sui redditi di impresa o di lavoro dipendente afferente agli stabilimenti od impianti ubicati in sicilia ed appartenenti ad | imprese | pubbliche o private con sede centrale fuori dal territorio della regione ( artt . 37 dello statuto e 7 delle |
| 2010-116.txt | 7141 | 7141 | ) . la richiesta della ricorrente riguarda , infatti , ipotesi diverse , relative a datori di lavoro pubblici non | imprenditori | , per le quali opera il generale criterio di riparto basato sul luogo della riscossione del tributo e non quello |
| 2010-116.txt | 7210 | 7210 | d.p.r . n . 600 del 1973 ) nei confronti dei propri dipendenti , da amministrazioni pubbliche di natura non | imprenditoriale | , nella loro qualità di sostituti d imposta , e riscosse dall erario mediante versamento diretto ( ai sensi dell |
| 2010-123.txt | 1101 | 1101 | il regolamento di attuazione del credito di imposta regionale per nuovi investimenti in regione campania . tali soggetti sono le | imprese | regolarmente iscritte al registro delle imprese , indipendentemente dalla natura giuridica assunta , che effettuano nuovi insediamenti sul territorio regionale |
| 2010-123.txt | 1107 | 1107 | di imposta regionale per nuovi investimenti in regione campania . tali soggetti sono le imprese regolarmente iscritte al registro delle | imprese | , indipendentemente dalla natura giuridica assunta , che effettuano nuovi insediamenti sul territorio regionale , « il cui capitale sociale |
| 2010-123.txt | 1338 | 1338 | . , lo stato deduce che il meccanismo di incentivazione fiscale nella forma del credito di imposta – riservato ad | imprese | il cui capitale sociale sia detenuto , a maggioranza , da soggetti « con residenza storica di almeno dieci anni |
| 2010-123.txt | 1438 | 1438 | attraverso l interposizione dell art . 43 del suddetto trattato , il ricorrente argomenta che la norma impugnata – agevolando | imprese | riferibili a soggetti « che abbiano per lungo tempo risieduto in campania » – collega la concessione di un incentivo |
| 2010-123.txt | 1543 | 1543 | dunque , l accesso alle attività non salariate e al loro esercizio , nonché la costituzione e la gestione di | imprese | – vieta qualsiasi misura che , seppur non fondata sulla nazionalità , determini una discriminazione a danno dei cittadini degli |
| 2010-123.txt | 3294 | 3294 | nel prevedere la riserva di una quota dei fondi stanziati per il credito d imposta regionale per gli investimenti ad | imprese | il cui capitale sociale sia detenuto , a maggioranza , da soggetti « con residenza storica di almeno dieci anni |
| 2010-182.txt | 1857 | 1857 | consistono , per lo piú , in spese dirette al finanziamento della ripresa economica , quali : il sostegno alle | imprese | , anche attraverso il finanziamento del fondo di garanzia e l alleggerimento del carico fiscale ( pagine 17 e 25 |
| 2010-216.txt | 366 | 366 | del mercato europeo » ; b ) l art . 87 del trattato ce , perché istituisce un aiuto alle | imprese | con sede in sardegna ; c ) l art . 81 del trattato ce , « coordinato con gli art |
| 2010-216.txt | 673 | 673 | – legge finanziaria 2007 ) , secondo la quale l imposta regionale sullo scalo turistico degli aeromobili grava sulle sole | imprese | che hanno domicilio fiscale fuori dal territorio della regione sardegna esercenti aeromobili da esse stesse utilizzati per il trasporto di |
| 2010-216.txt | 760 | 760 | n . 2 del 2007 , nel prevedere che l imposta regionale sullo scalo turistico degli aeromobili grava sulle sole | imprese | che hanno domicilio fiscale fuori dal territorio della regione sardegna esercenti aeromobili da esse stesse utilizzati per il trasporto di |
| 2010-216.txt | 808 | 808 | generale d affari , configuri – ai sensi dell art . 87 del trattato – un aiuto di stato alle | imprese | che svolgono la stessa attività con domicilio fiscale nel territorio della regione sardegna ; c ) se l art . |
| 2010-216.txt | 902 | 902 | 2 del 2007 , secondo la quale l imposta regionale sullo scalo turistico delle unità da diporto grava sulle sole | imprese | che hanno domicilio fiscale fuori dal territorio della regione sardegna esercenti unità da diporto la cui attività imprenditoriale consiste nel |
| 2010-216.txt | 920 | 920 | sulle sole imprese che hanno domicilio fiscale fuori dal territorio della regione sardegna esercenti unità da diporto la cui attività | imprenditoriale | consiste nel mettere a disposizione di terzi tali unità ; d ) se lo stesso art . 4 della legge |
| 2010-216.txt | 988 | 988 | 2 del 2007 , nel prevedere che l imposta regionale sullo scalo turistico delle unità da diporto grava sulle sole | imprese | che hanno domicilio fiscale fuori dal territorio della regione sardegna esercenti unità da diporto la cui attività imprenditoriale consiste nel |
| 2010-216.txt | 1006 | 1006 | sulle sole imprese che hanno domicilio fiscale fuori dal territorio della regione sardegna esercenti unità da diporto la cui attività | imprenditoriale | consiste nel mettere a disposizione di terzi tali unità , configuri – ai sensi dell art . 87 del trattato |
| 2010-216.txt | 1033 | 1033 | terzi tali unità , configuri – ai sensi dell art . 87 del trattato – un aiuto di stato alle | imprese | che svolgono la stessa attività con domicilio fiscale nel territorio della regione sardegna . 2 . – con la sentenza |
| 2010-369.txt | 73 | 73 | finanze , aventi ad oggetto la spettanza delle entrate relative alle operazioni di motorizzazione effettuate in sicilia da soggetti quali | imprese | di revisione o studi di consulenza riconosciuti ed autorizzati ad operare dall assessorato regionale del turismo , dei trasporti e |
| 2010-369.txt | 368 | 368 | lo stato aveva già rivendicato a sé le entrate relative alle operazioni di motorizzazione effettuate in sicilia da soggetti quali | imprese | di revisione o studi di consulenza riconosciuti ed autorizzati ad operare dall assessorato regionale del turismo , dei trasporti e |
| 2010-369.txt | 681 | 681 | entrate relative alle operazioni di motorizzazione effettuate in sicilia da soggetti « terzi » rispetto agli uffici pubblici , quali | imprese | di revisione o studi di consulenza , pur se riconosciuti ed autorizzati ad operare dall assessorato regionale del turismo , |
| 2010-369.txt | 2621 | 2621 | revisione emessi e illustrando le modalità di accesso al servizio di verifica dell autenticità dei tagliandi di revisione emessi dalle | imprese | di autoriparazione aventi sede in sicilia , dandone comunicazione , tra l altro , alle forze di polizia ; c |
| 2010-369.txt | 2710 | 2710 | di stabilire le modalità operative concernenti la « necessaria integrazione » dei dati relativi alle revisioni effettuate in sicilia dalle | imprese | di autoriparazione « con quelli contenuti nel data base nazionale » . lo stato lamenta la lesione di diverse sue |
| 2011-185.txt | 2902 | 2902 | che individua i beneficiari sarebbe , infatti , tale da ricomprendere nel novero dei destinatari anche soggetti qualificabili come « | imprese | » ai fini dell applicazione del diritto comunitario della concorrenza , concedendo l agevolazione ad imprese individuali , ad esercenti |
| 2011-185.txt | 2918 | 2918 | soggetti qualificabili come « imprese » ai fini dell applicazione del diritto comunitario della concorrenza , concedendo l agevolazione ad | imprese | individuali , ad esercenti professioni liberali ed alle onlus che svolgono anche attività economica , configurando quindi un aiuto di |
| 2011-185.txt | 3014 | 3014 | 107 tfue ) come aiuti concessi dagli stati ovvero mediante risorse statali , sotto qualsiasi forma che , favorendo talune | imprese | o talune produzioni , falsino o minaccino di falsare la concorrenza , nella misura in cui incidano sugli scambi tra |
| 2011-185.txt | 3091 | 3091 | ma anche interventi i quali , in varie forme , alleviano gli oneri che normalmente gravano sul bilancio di un | impresa | . in primo luogo , quindi , deve sussistere intervento dello stato o di una sua articolazione o comunque effettuato |
| 2011-185.txt | 3390 | 3390 | è limitato a sostenere soltanto che il contributo in questione consisterebbe in un vantaggio per alcuni soggetti qualificabili come « | imprese | » , senza dedurre alcun riferimento agli altri elementi che possano consentire di ritenere integrabile la nozione di aiuto di |
| 2011-247.txt | 989 | 989 | 2002 prevedono tre diverse ipotesi di definizione agevolata di tributi : 1 ) la « definizione automatica di redditi di | impresa | e di lavoro autonomo per gli anni pregressi mediante autoliquidazione » ( art . 7 ) ; 2 ) l |
| 2011-247.txt | 6704 | 6704 | 29 novembre 2008 , n . 185 ( misure urgenti per il sostegno a famiglie , lavoro , occupazione e | impresa | e per ridisegnare in funzione anti-crisi il quadro strategico nazionale ) , convertito , con modificazioni , dalla legge 28 |
| 2011-60.txt | 77 | 77 | gennaio 2010 , n . 5 ( norme per favorire la partecipazione dei lavoratori alla proprietà e alla gestione d | impresa | ) , i quali prevedono che : a ) « la giunta regionale concede agevolazioni e / o finanziamenti ai |
| 2011-60.txt | 248 | 248 | « la giunta regionale , anche per il tramite di soggetti individuati con procedura ad evidenza pubblica , concede alle | imprese | che attuano la partecipazione dei lavoratori alla proprietà e alla gestione dell impresa le seguenti incentivazioni : [ . . |
| 2011-60.txt | 261 | 261 | procedura ad evidenza pubblica , concede alle imprese che attuano la partecipazione dei lavoratori alla proprietà e alla gestione dell | impresa | le seguenti incentivazioni : [ . . . ] b ) esenzioni , riduzioni o altre forme di agevolazioni in |
| 2012-135.txt | 2661 | 2661 | all avviamento ed alle altre attività immateriali ) ; e ) art . 27 ( agevolazioni di imposta per l | imprenditoria | giovanile e i lavoratori in mobilità ) ; f ) art . 37 , comma 20 ( spese di funzionamento |
| 2012-142.txt | 5046 | 5046 | all avviamento ed alle altre attività immateriali ) ; e ) art . 27 ( agevolazioni di imposta per l | imprenditoria | giovanile e i lavoratori in mobilità ) ; f ) art . 37 , comma 20 ( spese di funzionamento |
| 2012-22.txt | 127 | 127 | 225 ( proroga di termini previsti da disposizioni legislative e di interventi urgenti in materia tributaria e di sostegno alle | imprese | e alle famiglie ) , convertito in legge , con modificazioni , dall art . 1 , comma 1 , |
| 2012-22.txt | 963 | 963 | denominato « proroga di termini previsti da disposizioni legislative e di interventi urgenti in materia tributaria e di sostegno alle | imprese | e alle famiglie » . il preambolo di tale atto con forza di legge così recita : « ritenuta la |
| 2012-22.txt | 1009 | 1009 | provvedere alla proroga di termini previsti da disposizioni legislative e di adottare misure in materia tributaria e di sostegno alle | imprese | e alle famiglie , al fine di consentire una più concreta e puntuale attuazione dei correlati adempimenti » . le |
| 2012-30.txt | 265 | 265 | , prevede che , al fine di ridurre le diseconomie presenti nei comuni montani della sardegna , sia concessa alle | imprese | aventi sede legale in uno di tali comuni un contributo , nella forma del credito di imposta , nella misura |
| 2012-30.txt | 397 | 397 | sul funzionamento della unione europea ( tfue ) , in quanto , costituendo la concessione dei crediti di imposta alle | imprese | una pratica distorsiva del mercato , essa , per non violare i vincoli derivanti dalla appartenenza alla unione europea , |
| 2012-30.txt | 617 | 617 | fiscale previsto eccederebbe dai rigorosi limiti ivi previsti , che riguardano solo la possibilità di agevolazioni fiscali relative a nuove | imprese | , peraltro nel rispetto della competenza tributaria della regione . 2 . – stante la sua natura preliminare deve essere |
| 2012-30.txt | 1209 | 1209 | beneficio ( il ricordato 20 per cento delle imposte pagate ) e nell individuazione del rapporto debitorio da cui l | impresa | può defalcare l importo del beneficio concesso . l argomentazione della regione può valere per ciò che concerne la prima |
| 2012-30.txt | 1280 | 1280 | si indirizzano sulla seconda parte della disposizione , laddove viene a stabilire quale sia il rapporto debitorio da cui l | impresa | può detrarre il beneficio concesso . osta alla ricostruzione ermeneutica della regione , per ciò che riguarda la sostanza della |
| 2012-30.txt | 1316 | 1316 | che riguarda la sostanza della censura , il dato , incontrovertibile nella sua chiarezza lessicale , che il contributo alle | imprese | aventi sede legale ed unità operative nei comuni montani sardi è concesso « nella forma del credito di imposta » |
| 2012-30.txt | 1922 | 1922 | concede , altresì , il beneficio non preoccupandosi di far coincidere i fruitori dello stesso ( rappresentati da tutte le | imprese | aventi sede legale ed unità operativa nei comuni montani che abbiano le caratteristiche innanzi indicate ) con i soggetti che |
| 2012-30.txt | 1995 | 1995 | immaginarsi che il beneficio possa indirizzarsi verso future misure impositive rientranti nell ambito del turismo che si rivolgessero a tali | imprese | per l evidente illogicità che si avrebbe nell anticipare il beneficio all istituzione dell obbligo contributivo , per di più |
| 2012-30.txt | 2022 | 2022 | avrebbe nell anticipare il beneficio all istituzione dell obbligo contributivo , per di più nei confronti di un insieme di | imprese | che il legislatore regionale ritiene invece meritevoli di trattamenti incentivanti . 3 . 2 . – parimenti fondata è la |
| 2012-30.txt | 2109 | 2109 | sviluppo economico dell isola , può disporre , nei limiti della propria competenza tributaria , esenzioni e agevolazioni per nuove | imprese | » . al già rilevato vizio rappresentato dallo straripamento dalla competenza legislativa regionale in materia tributaria , si aggiunge la |
| 2012-30.txt | 2156 | 2156 | la dichiarata e più volte ricordata finalità della censurata normativa non è volta ad incentivare il sorgere di « nuove | imprese | » o a favorirne lo sviluppo . restano assorbite le restanti censure . 4 . – l altra disposizione impugnata |
| 2012-32.txt | 3008 | 3008 | 225 ( proroga di termini previsti da disposizioni legislative e di interventi urgenti in materia tributaria e di sostegno alle | imprese | e alle famiglie ) , a sua volta convertito in legge , con modificazioni , dall art . 1 , |
| 2012-50.txt | 935 | 935 | quello in corso al 31 dicembre 2010 e per i successivi quattro anni » ( comma 4 ) , le | imprese | che nell anno di imposta in corso al 31 dicembre 2011 abbiano incrementato rispetto al 2010 il numero dei lavoratori |
| 2012-50.txt | 1080 | 1080 | addizionale regionale a tale imposta , nonché riordino della disciplina dei tributi locali ) , invece , ha riconosciuto alle | imprese | la deducibilità del costo – per un importo annuale non superiore a 20.000 euro per ciascun nuovo dipendente – per |
| 2012-99.txt | 640 | 640 | 3 . – l art . 17 , comma 9 , della legge regionale impugnata limita a soggetti individuati ( | imprenditori | agricoli professionali iscritti da almeno tre anni alla camera di commercio ; giovani imprenditori agricoli ; società agricole ) , |
| 2012-99.txt | 654 | 654 | impugnata limita a soggetti individuati ( imprenditori agricoli professionali iscritti da almeno tre anni alla camera di commercio ; giovani | imprenditori | agricoli ; società agricole ) , la possibilità di esperire una procedura semplificata per la realizzazione e la gestione di |
| 2013-116.txt | 2882 | 2882 | non tanto alla disparità di trattamento fra dipendenti o fra dipendenti e pensionati o fra pensionati e lavoratori autonomi od | imprenditori | , quanto piuttosto a quella fra cittadini . va infatti , al riguardo , precisato che i redditi derivanti dai |
| 2013-18.txt | 1806 | 1806 | disposizioni urgenti per la revisione della spesa pubblica con invarianza dei servizi ai cittadini nonché misure di rafforzamento patrimoniale delle | imprese | del settore bancario ) , convertito in legge , con modificazioni , dall art . 1 , comma 1 , |
| 2013-42.txt | 264 | 264 | – secondo la regione , la norma devolutiva del contributo unificato nel processo dinanzi alle sezioni specializzate in materia di | impresa | non soddisferebbe il requisito di scopo espressamente previsto dall art . 2 del d.p.r . n . 1074 del 1965 |
| 2013-42.txt | 499 | 499 | maggior gettito derivante dai nuovi importi fissati per il contributo unificato nel processo dinanzi alle sezioni specializzate in materia d | impresa | , non prevederebbe la partecipazione della regione siciliana al procedimento di ripartizione tra stato e regione dei relativi proventi riscossi |
| 2013-42.txt | 668 | 668 | destinazione erariale delle nuove entrate . essa sarebbe rinvenibile nell obiettivo programmato di istituire nuove sezioni specializzate in materia di | imprese | nonché di incrementare il fondo previsto dall art . 37 , comma 10 , del decreto-legge 6 luglio 2011 , |
| 2013-42.txt | 1691 | 1691 | nei limiti di euro 600.000 – ai maggiori oneri derivanti dalla istituzione delle sezioni specializzate dei tribunali in materia di | impresa | , a partire dall esercizio 2013 non saranno più riassegnati in un unico « fondo » istituito nel bilancio di |
| 2013-77.txt | 2238 | 2238 | e ottimizzare l organizzazione delle revisioni periodiche dei veicoli a motore e dei loro rimorchi la provincia può autorizzare le | imprese | altamente specializzate a svolgere il prescritto controllo tecnico , nel rispetto della normativa tecnica vigente in materia , anche per |
| 2013-77.txt | 2499 | 2499 | di poter , « per singole province individuate con proprio decreto , affidare in concessione quinquennale le suddette revisioni ad | imprese | di autoriparazione che svolgono la propria attività nel campo della meccanica e motoristica , carrozzeria , elettrauto e gommista ovvero |
| 2013-77.txt | 2521 | 2521 | autoriparazione che svolgono la propria attività nel campo della meccanica e motoristica , carrozzeria , elettrauto e gommista ovvero ad | imprese | che , esercendo in prevalenza attività di commercio di veicoli , esercitino altresì , con carattere strumentale o accessorio , |
| 2014-07.txt | 2817 | 2817 | una previsione esplicita che l autorità nazionale responsabile della regolazione ex ante del mercato o della risoluzione di controversie tra | imprese | sia al riparo , nell esercizio delle sue funzioni , da qualsiasi intervento esterno o pressione politica che possa compromettere |
| 2014-07.txt | 3138 | 3138 | tra le banche centrali nazionali e le autorità di regolazione dei mercati ex ante e di risoluzione delle controversie tra | imprese | . pertanto , pur godendo tanto la banca d italia che l agcom di una speciale autonomia organizzativa e funzionale |
| 2014-139.txt | 2020 | 2020 | civile – secondo cui le prestazioni previdenziali e assistenziali « sono dovute al prestatore di lavoro , anche quando l | imprenditore | non ha versato regolarmente i contributi dovuti alle istituzioni di previdenza e di assistenza » – per ribadire come vi |
| 2014-142.txt | 3197 | 3197 | dell irpef , ma anche perché la sua applicazione è concepita come una facoltà del contribuente persona fisica esercente una | impresa | commerciale , che ben potrebbe rinunciarvi laddove , per particolari contingenze , la tassazione separata dovesse risultare svantaggiosa . infatti |
| 2014-201.txt | 783 | 783 | europeo e del consiglio sull accesso all attività degli enti creditizi e sulla vigilanza prudenziale sugli enti creditizi e sulle | imprese | di investimento , che modifica la direttiva 2002 / 87 / ce e abroga le direttive 2006 / 48 / |
| 2014-225.txt | 285 | 285 | 29 novembre 2008 , n . 185 ( misure urgenti per il sostegno a famiglie , lavoro , occupazione e | impresa | e per ridisegnare in funzione anti-crisi il quadro strategico nazionale ) , convertito , con modificazioni , dall art . |
| 2014-225.txt | 685 | 685 | del tribunale . ricorrendo a tale istituto – la cui applicazione all ordinamento tributario è del tutto innovativa – l | imprenditore | in crisi può proporre alle agenzie fiscali o agli enti gestori di forma di previdenza e assistenza obbligatorie , il |
| 2014-225.txt | 1102 | 1102 | legge fallimentare , nel quadro del diritto vivente in materia di estensione del sindacato giurisdizionale alla fase di ammissione dell | imprenditore | alla procedura di concordato preventivo , il giudice a quo è consapevole di doversi pronunciare sulla « fattibilità giuridica » |
| 2014-225.txt | 2528 | 2528 | regime tributario con cui lo stato non instaura modalità semplificate di imposizione e riscossione dell imposta , ma esenta le | imprese | dall obbligo di dichiarazione e versamento ( sentenza 28 settembre 2006 , causa c-128 / 05 commissione delle comunità europee |
| 2014-225.txt | 4645 | 4645 | con la contestuale approvazione di un piano di concordato idoneo a consentire il graduale superamento dello stato di crisi dell | impresa | . 7 . – le considerazioni che precedono conducono alla non fondatezza della censura rivolta alla disciplina della transazione fiscale |
| 2014-228.txt | 351 | 351 | da tale ultima parte della norma nella sua originaria formulazione ( limitata ai « ricavi » ) interessava unicamente gli | imprenditori | , l art . 1 della legge n . 311 del 2004 ( inserendo anche i « compensi » ) |
| 2014-228.txt | 555 | 555 | che per il reddito da lavoro autonomo non varrebbero le correlazioni logicopresuntive tra costi e ricavi tipiche del reddito d | impresa | e il prelevamento sarebbe un « fatto oggettivamente estraneo all attività di produzione del reddito professionale » , idoneo a |
| 2014-228.txt | 1193 | 1193 | assorbimento di quelle relative agli artt . 24 e 111 cost . 4 . – anche se le figure dell | imprenditore | e del lavoratore autonomo sono per molti versi affini nel diritto interno come nel diritto comunitario , esistono specificità di |
| 2014-228.txt | 1331 | 1331 | stato ritenuto da questa corte ( sentenza n . 225 del 2005 ) congruente con il fisiologico andamento dell attività | imprenditoriale | , il quale è caratterizzato dalla necessità di continui investimenti in beni e servizi in vista di futuri ricavi . |
| 2014-228.txt | 1640 | 1640 | – di accettare pagamenti , di importo superiore a trenta euro , effettuati con carte di debito in favore di | imprese | e professionisti per l acquisto di prodotti o per la prestazione di servizi . la tracciabilità del danaro , oltre |
| 2014-236.txt | 58 | 58 | 29 novembre 2008 , n . 185 ( misure urgenti per il sostegno a famiglie , lavoro , occupazione e | impresa | e per ridisegnare in funzione anti-crisi il quadro strategico nazionale ) , convertito , con modificazioni , dall art . |
| 2014-236.txt | 452 | 452 | lettera a ) , del d.l . n . 185 del 2008 , che disciplina la procedura per selezionare le | imprese | concretamente autorizzate alla fruizione del beneficio tra quelle che avevano già avviato attività di ricerca prima del 29 novembre 2008 |
| 2014-236.txt | 1495 | 1495 | legge 7 agosto 2012 n . 134 , ma applicabile ratione temporis alla fattispecie in esame – ha attribuito alle | imprese | , a decorrere dal periodo d imposta successivo a quello in corso al 31 dicembre 2006 e fino alla chiusura |
| 2014-236.txt | 1781 | 1781 | conseguentemente è stato previsto , nel secondo comma , un tetto massimo al credito d imposta fruibile da parte delle | imprese | , definendo i relativi stanziamenti nel bilancio dello stato ( 375,2 milioni di euro per l anno 2008 , 533,6 |
| 2014-236.txt | 1842 | 1842 | euro per l anno 2011 ) . la predeterminazione del tetto massimo dell ammontare del credito d imposta riconoscibile alle | imprese | comportava la necessità , con riferimento alle attività di ricerca avviate prima del 29 novembre 2008 , dell individuazione di |
| 2014-236.txt | 1868 | 1868 | riferimento alle attività di ricerca avviate prima del 29 novembre 2008 , dell individuazione di una procedura di selezione delle | imprese | destinate a fruire concretamente del credito di imposta sino al raggiungimento del suddetto tetto . tale procedura di selezione si |
| 2014-236.txt | 1933 | 1933 | l altro , stabilito che , a decorrere dall anno 2009 , per la fruizione del credito d imposta le | imprese | dovevano inoltrare per via telematica all agenzia delle entrate un apposito formulario , valevole come « prenotazione dell accesso alla |
| 2014-236.txt | 1981 | 1981 | e che l agenzia delle entrate provvedeva ad esaminare le domande secondo l ordine cronologico di arrivo , comunicando alle | imprese | – per le attività già avviate prima del 29 novembre 2008 – « esclusivamente un nulla-osta ai soli fini della |
| 2014-236.txt | 2542 | 2542 | crediti di imposta di cui alla legge n . 296 del 2006 la disciplina generale sul monitoraggio dei crediti di | impresa | e ha introdotto un meccanismo di selezione tra i diversi soggetti aspiranti al beneficio fiscale . le ordinanze , pur |
| 2014-26.txt | 151 | 151 | imposizione sui redditi derivanti dal finanziamento con capitale di rischio , nonché per ridurre lo squilibrio del trattamento fiscale tra | imprese | che si finanziano con debito ed imprese che si finanziano con capitale proprio , e rafforzare , quindi , la |
| 2014-26.txt | 158 | 158 | capitale di rischio , nonché per ridurre lo squilibrio del trattamento fiscale tra imprese che si finanziano con debito ed | imprese | che si finanziano con capitale proprio , e rafforzare , quindi , la struttura patrimoniale delle imprese e del sistema |
| 2014-26.txt | 175 | 175 | con debito ed imprese che si finanziano con capitale proprio , e rafforzare , quindi , la struttura patrimoniale delle | imprese | e del sistema produttivo italiano , ai fini della determinazione del reddito complessivo netto dichiarato dalle società e dagli enti |
| 2014-26.txt | 711 | 711 | incremento tutto il patrimonio conferito . » ; « 7 . il presente articolo si applica anche al reddito d | impresa | di persone fisiche , società in nome collettivo e in accomandita semplice in regime di contabilità ordinaria , con le |
| 2014-279.txt | 270 | 270 | del decreto del presidente della repubblica 26 ottobre 1972 , n . 633 , ed è effettuato nei confronti di | imprese | che hanno per oggetto esclusivo o principale dell attività esercitata la rivendita di beni immobili , a condizione che nell |
| 2014-279.txt | 837 | 837 | 2 ) o ” prestazioni di servizi ” ( art . 3 ) effettuate da soggetti esercenti ” attività di | impresa | ( art . 4 ) o ” arti e professioni ” ( art . 5 ) . peraltro , se |
| 2014-279.txt | 1206 | 1206 | 1 per cento per gli acquisti di fabbricati di categoria catastale ” a ” esenti da iva , effettuati da | imprese | immobiliari – aventi per oggetto esclusivo o principale dell attività la rivendita di beni immobili – a condizione che i |
| 2014-44.txt | 519 | 519 | disposizioni urgenti per la revisione della spesa pubblica con invarianza dei servizi ai cittadini nonché misure di rafforzamento patrimoniale delle | imprese | del settore bancario ) , convertito , con modificazioni , dall art . 1 , comma 1 , della legge |
| 2015-10.txt | 202 | 202 | testo unico delle imposte sui redditi ) e successive modificazioni , pari al 5,5 per cento , da applicarsi alle | imprese | operanti in determinati settori , tra cui la commercializzazione di benzine , petroli , gas e oli lubrificanti , che |
| 2015-10.txt | 484 | 484 | addizionale » non risulterebbe ancorata ad un indice di capacità contributiva e determinerebbe una ingiustificata disparità di trattamento tra le | imprese | operanti nei settori soggetti all « addizionale » e le altre , nonché , nell ambito delle prime , tra |
| 2015-10.txt | 603 | 603 | , inoltre , gli artt . 3 e 41 cost . , perché renderebbe più onerosa l iniziativa economica delle | imprese | operanti nel settore degli idrocarburi e , tra queste , di quelle distributrici , che , diversamente dalle imprese produttrici |
| 2015-10.txt | 622 | 622 | delle imprese operanti nel settore degli idrocarburi e , tra queste , di quelle distributrici , che , diversamente dalle | imprese | produttrici , non sarebbero in grado di effettuare la predetta traslazione dell onere dell imposta . le disposizioni censurate contravverrebbero |
| 2015-10.txt | 910 | 910 | : con la legge 23 luglio 2009 , n . 99 ( disposizioni per lo sviluppo e l internazionalizzazione delle | imprese | , nonché in materia di energia ) ; con il decreto-legge 13 agosto 2011 , n . 138 ( ulteriori |
| 2015-10.txt | 1190 | 1190 | limitati i poteri di controllo dell autorità per l energia elettrica , il gas e il sistema idrico alle sole | imprese | che integrino i presupposti per l applicazione dell « addizionale » . orbene , tali modifiche legislative non comportano la |
| 2015-10.txt | 3627 | 3627 | del mercato , svariati indizi economici segnalano che si tratta di un ambito caratterizzato da una scarsa competizione fra le | imprese | . d altra parte , lo stampo oligopolistico del settore , popolato da pochi soggetti che spesso operano in tutte |
| 2015-10.txt | 4347 | 4347 | previsto una maggiorazione d aliquota di una imposizione , qual è l ires , che colpisce l intero reddito dell | impresa | , mancando del tutto la predisposizione di un meccanismo che consenta di tassare separatamente e più severamente solo l eventuale |
| 2015-10.txt | 5218 | 5218 | irragionevolezza è evidenziato dalla configurazione del tributo in esame come maggiorazione di aliquota che si applica all intero reddito di | impresa | , anziché ai soli ” sovra-profitti ” ; dall assenza di una delimitazione del suo ambito di applicazione in prospettiva |
| 2015-118.txt | 1879 | 1879 | oneri per la consultazione e ne prevede la copertura attraverso erogazioni liberali e donazioni da parte di « cittadini ed | imprese | » . 7.2 . – il referendum consultivo previsto all art . 1 non solo riguarda scelte fondamentali di livello |
| 2015-13.txt | 94 | 94 | per il contenimento delle tariffe elettriche e del gas , per l internazionalizzazione , lo sviluppo e la digitalizzazione delle | imprese | , nonché misure per la realizzazione di opere pubbliche ed expo 2015 ) , convertito , con modificazioni , dall |
| 2015-131.txt | 2140 | 2140 | regione anche la quota di tributo relativa ad impianti e stabilimenti con sede nel territorio regionale , anche se di | imprese | commerciali o industriali che hanno sede centrale al di fuori . questa corte ha già avuto modo di precisare che |
| 2015-145.txt | 333 | 333 | per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni immobili delle | imprese | , nonché per riformare il contenzioso e per la definizione agevolata dei rapporti tributari pendenti ; delega al presidente della |
| 2015-145.txt | 557 | 557 | locati o meno ) e con l eccezione di quelli che costituiscono beni strumentali per l esercizio dell attività d | impresa | o di produzione o scambio finalizzati a tale attività – il regime d imposizione fiscale risultava completamente scollegato dal valore |
| 2015-145.txt | 723 | 723 | , ed ha al contempo statuito con riferimento agli immobili di interesse storico o artistico non posseduti in regime di | impresa | e locati ( art . 4 , comma 5-sexies , lettera a ) – ipotesi che si attaglia al caso |
| 2015-145.txt | 1169 | 1169 | per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni immobili delle | imprese | , nonché per riformare il contenzioso e per la definizione agevolata dei rapporti tributari pendenti ; delega al presidente della |
| 2015-251.txt | 485 | 485 | l art . 16 della carta dei diritti fondamentali della unione europea , che riconosce il principio della libertà d | impresa | , e con l art . 82 del trattato istitutivo della unione europea , che pone il divieto di sfruttamento |
| 2015-251.txt | 513 | 513 | del trattato istitutivo della unione europea , che pone il divieto di sfruttamento abusivo da parte di una o più | imprese | di una posizione dominante sul mercato comune a tutela della concorrenza ; b ) degli artt . 3 , 11 |
| 2015-251.txt | 688 | 688 | sulle altre questioni proposte dalla regione veneto nello stesso ricorso , va preliminarmente ribadita l inammissibilità dell intervento della confcommercio | imprese | per l italia della provincia di belluno , cui aderisce la federalberghi belluno dolomiti , nonché dell associazione albergatori cortina |
| 2015-251.txt | 1365 | 1365 | e di bolzano – lamenta il fatto che « le diverse opportunità finanziarie e fiscali incidono profondamente sui fondamentali delle | imprese | [ venete ] che operano nello stesso settore turistico e in un territorio omogeneo , sovvertendo ogni canone di sana |
| 2015-251.txt | 1406 | 1406 | ed effettiva concorrenza » . ed evoca , quali parametri interposti , le norme comunitarie a tutela della libertà di | impresa | ( sancita dall art . 16 della carta dei diritti fondamentali della unione europea ) e della libertà di concorrenza |
| 2015-252.txt | 869 | 869 | disposizione afferente al funzionamento del fondo di solidarietà comunale sarebbe lesiva delle prescrizioni statutarie relative all accertamento dei redditi delle | imprese | industriali e commerciali e perché il funzionamento del suddetto fondo , che presenta un carattere applicativo in ambito nazionale , |
| 2015-31.txt | 1629 | 1629 | sardo – la norma è riferibile ai casi delle imposte sul reddito corrisposte a titolo di sostituto d imposta da | imprese | aventi la sede legale in altra regione dello stato ma riferibili ad attività produttive insediate in sardegna . l art |
| 2015-58.txt | 3174 | 3174 | influenza dispiegata dal tributo ( i cosiddetti « effetti allocativi » ) sulle scelte economiche di investimento e finanziamento delle | imprese | operanti nel settore dei rifiuti e della loro attitudine a ripercuotersi , per l oggetto stesso dell attività esercitata da |
| 2015-58.txt | 3196 | 3196 | nel settore dei rifiuti e della loro attitudine a ripercuotersi , per l oggetto stesso dell attività esercitata da tali | imprese | , sugli equilibri ambientali . 6 . – va pertanto dichiarata l illegittimità costituzionale dell art . 16 , comma |
| 2015-66.txt | 203 | 203 | quantitativa oltre il quale la produzione e la cessione di energia elettrica da fonti rinnovabili agroforestali e fotovoltaiche effettuate dagli | imprenditori | agricoli cessa di essere attività connessa a quella agricola e diviene attività industriale che genera reddito di impresa soggetto a |
| 2015-66.txt | 221 | 221 | effettuate dagli imprenditori agricoli cessa di essere attività connessa a quella agricola e diviene attività industriale che genera reddito di | impresa | soggetto a tassazione ordinaria . 2 . – il giudice a quo premette che la società agricola solar farm srl |
| 2015-66.txt | 499 | 499 | limite oltre il quale la produzione e la cessione di energia elettrica da fonti rinnovabili agroforestali e fotovoltaiche effettuate dagli | imprenditori | agricoli cessano di essere attività connesse a quella agricola ( con conseguente regime fiscale di favore ) e divengono attività |
| 2015-66.txt | 524 | 524 | attività connesse a quella agricola ( con conseguente regime fiscale di favore ) e divengono attività che generano reddito di | impresa | soggetto a tassazione ordinaria . ne consegue , a suo avviso , che il regime fiscale di favore per le |
| 2015-66.txt | 545 | 545 | soggetto a tassazione ordinaria . ne consegue , a suo avviso , che il regime fiscale di favore per le | imprese | agricole dovrebbe applicarsi – come nella vicenda in esame – anche a soggetti economici che , a fronte di un |
| 2015-66.txt | 1074 | 1074 | vegetali provenienti prevalentemente dal fondo e di prodotti chimici derivanti da prodotti agricoli provenienti prevalentemente dal fondo , effettuate dagli | imprenditori | agricoli , [ . . . ] » e aggiunge che esse si considerano produttive di reddito agrario . 4.3 |
| 2015-66.txt | 1127 | 1127 | categoria delle attività connesse , ricorrendo al principio della « prevalenza » dell attività propriamente agricola nell economia complessiva dell | impresa | . e questa condizione , contrariamente a quanto ritenuto dal giudice rimettente , riguarda tutte le attività connesse , ivi |
| 2015-66.txt | 1251 | 1251 | categoria , specificando , al terzo comma , che si intendono connesse : « le attività , esercitate dal medesimo | imprenditore | agricolo , dirette alla manipolazione , conservazione , trasformazione , commercializzazione e valorizzazione che abbiano ad oggetto prodotti ottenuti prevalentemente |
| 2015-66.txt | 1387 | 1387 | . in particolare , quello che qui viene in evidenza è il fondo , quale « risorsa » primaria dell | impresa | agricola , che , anche quando sia utilizzato per la collocazione degli impianti fotovoltaici , insieme alle eventuali superfici utili |
| 2015-66.txt | 1461 | 1461 | è coerente con la ratio dell intera normativa in materia , volta a riconoscere un regime di favore per l | impresa | agricola pur in presenza dell esercizio di attività connesse , purché queste ultime non snaturino la stessa impresa , contraddicendone |
| 2015-66.txt | 1479 | 1479 | per l impresa agricola pur in presenza dell esercizio di attività connesse , purché queste ultime non snaturino la stessa | impresa | , contraddicendone la vocazione agricola . erra dunque il giudice rimettente nel negare che sia richiesto il requisito della prevalenza |
| 2015-67.txt | 552 | 552 | disposizioni urgenti per la revisione della spesa pubblica con invarianza dei servizi ai cittadini nonché misure di rafforzamento patrimoniale delle | imprese | del settore bancario ) , richiamato nella norma impugnata , laddove si stabilisce che , nell operare le riduzioni , |
| 2015-77.txt | 161 | 161 | disposizioni urgenti per la revisione della spesa pubblica con invarianza dei servizi ai cittadini nonché misure di rafforzamento patrimoniale delle | imprese | del settore bancario ) , convertito , con modificazioni , dall art . 1 , comma 1 , della legge |
| 2015-82.txt | 3611 | 3611 | disposizioni urgenti per la revisione della spesa pubblica con invarianza dei servizi ai cittadini nonché misure di rafforzamento patrimoniale delle | imprese | del settore bancario ) , convertito , con modificazioni , dall art . 1 , comma 1 , della legge |
| 2016-111.txt | 62 | 62 | per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni immobili delle | imprese | , nonché per riformare il contenzioso e per la definizione agevolata dei rapporti tributari pendenti ; delega al presidente della |
| 2016-21.txt | 834 | 834 | la ripresa delle attività produttive » . esso stabilisce che , « [ a ] l fine di rilanciare le | imprese | della filiera nautica » , le strutture denominate marina resort rientrano nella più ampia tipologia delle strutture ricettive all aria |
| 2016-21.txt | 1458 | 1458 | , al riguardo , l enunciazione circa le finalità dell intervento legislativo in esame , che intende « rilanciare le | imprese | della filiera nautica » , in un ottica di promozione unitaria del settore nautico-turistico in ambito nazionale ed internazionale . |
| 2016-21.txt | 1554 | 1554 | conseguenze della configurazione dei marina resort come strutture ricettive all aperto , proprio in vista dell obiettivo del rilancio delle | imprese | della filiera nautica , è quella di consentire l applicazione dell iva agevolata al 10 per cento alle prestazioni rese |
| 2016-40.txt | 4831 | 4831 | disposizioni urgenti per la revisione della spesa pubblica con invarianza dei servizi ai cittadini nonché misure di rafforzamento patrimoniale delle | imprese | del settore bancario » , convertito , con modificazioni , dall art . 1 , comma 1 , della legge |
| 2016-69.txt | 3003 | 3003 | tecniche ; c ) per sopravvenute nuove norme tecniche o disposizioni di legge ; d ) per il fallimento dell | impresa | appaltatrice ; e ) per il mancato interesse al completamento da parte del gestore . detta anagrafe è a sua |
| 2017-133.txt | 2535 | 2535 | . 3 , comma 26 , della legge n . 549 del 1995 , secondo cui è il gestore dell | impresa | di stoccaggio definitivo che ha l obbligo di versamento del tributo , salva la rivalsa nei confronti di colui che |
| 2017-140.txt | 308 | 308 | unico delle imposte sui redditi » ( tuir ) , disponendo la deducibilità dall ires degli interessi passivi sostenuti dalle | imprese | di assicurazione e dalle società capogruppo di gruppi assicurativi . successivamente alla proposizione del ricorso , l art . 1 |
| 2017-149.txt | 61 | 61 | 29 novembre 2008 , n . 185 ( misure urgenti per il sostegno a famiglie , lavoro , occupazione e | impresa | e per ridisegnare in funzione anti-crisi il quadro strategico nazionale ) , convertito , con modificazioni dalla legge 28 gennaio |
| 2017-149.txt | 648 | 648 | 7 agosto 2012 , n . 134 , ma applicabile ratione temporis alla fattispecie in esame – aveva attribuito alle | imprese | , a decorrere dal periodo d imposta successivo a quello in corso al 31 dicembre 2006 e fino alla chiusura |
| 2017-149.txt | 782 | 782 | ed enti pubblici di ricerca . questi costi , ai sensi del comma 281 , non potevano superare per ciascuna | impresa | e per ciascun periodo d imposta l importo di 15 milioni di euro ( poi elevato a 50 dal citato |
| 2017-149.txt | 961 | 961 | questi ultimi crediti d imposta , era stato conseguentemente previsto , al secondo comma , un tetto massimo fruibile dalle | imprese | , mediante definizione dei relativi stanziamenti nel bilancio dello stato ( 375,2 milioni di euro per l anno 2008 , |
| 2017-149.txt | 1084 | 1084 | rileva , avevano stabilito che , a decorrere dall anno 2009 , per la fruizione del credito d imposta le | imprese | dovevano inoltrare per via telematica all agenzia delle entrate un apposito formulario , valevole come « prenotazione dell accesso » |
| 2017-149.txt | 1126 | 1126 | e che l agenzia delle entrate provvedeva ad esaminare le domande secondo l ordine cronologico di arrivo , comunicando alle | imprese | medesime – per le attività già avviate prima del 29 novembre 2008 – « esclusivamente un nulla-osta ai soli fini |
| 2017-149.txt | 1277 | 1277 | fatto , la capienza degli stanziamenti si era esaurita nei primi minuti successivi all apertura della procedura telematica e numerose | imprese | erano state escluse dalla fruizione del credito di imposta in relazione ad attività di ricerca avviate prima dell entrata in |
| 2017-149.txt | 3411 | 3411 | il « decreto anticrisi » , intitolato « misure urgenti per il sostegno a famiglie , lavoro , occupazione e | impresa | e per ridisegnare in funzione anti-crisi il quadro strategico nazionale » , volto a « fronteggiare l eccezionale situazione di |
| 2017-149.txt | 3912 | 3912 | venir meno di tale posta non può , dunque , aver avuto una incidenza decisiva sul complessivo andamento economico delle | imprese | . non è irrilevante , infine , che il diritto in questione abbia ad oggetto il riconoscimento di un beneficio |
| 2017-153.txt | 322 | 322 | qualità , redditività , innovazione , efficienza organizzativa , collegate ai risultati riferiti all andamento economico o agli utili della | impresa | o a ogni altro elemento rilevante ai fini del miglioramento della competitività aziendale sono soggette a una imposta sostitutiva della |
| 2017-153.txt | 596 | 596 | incrementi di produttività , innovazione ed efficienza organizzativa e altri elementi di competitività e redditività legati all andamento economico dell | impresa | » , sono soggette « a una imposta sostitutiva dell imposta sul reddito delle persone fisiche e delle addizionali regionali |
| 2017-153.txt | 908 | 908 | qualità , redditività , innovazione , efficienza organizzativa , collegate ai risultati riferiti all andamento economico o agli utili della | impresa | o a ogni altro elemento rilevante ai fini del miglioramento della competitività aziendale » . la questione sarebbe rilevante , |
| 2017-153.txt | 1185 | 1185 | qualità , redditività , innovazione , efficienza organizzativa , collegate ai risultati riferiti all andamento economico o agli utili della | impresa | , o a ogni altro elemento rilevante ai fini del miglioramento della competitività aziendale , sono assoggettate ad una tassazione |
| 2017-153.txt | 2362 | 2362 | qualità , redditività , innovazione , efficienza organizzativa , collegate ai risultati riferiti all andamento economico o agli utili della | impresa | o a ogni altro elemento rilevante ai fini del miglioramento della competitività aziendale » . questo preciso collegamento , richiesto |
| 2017-153.txt | 2439 | 2439 | mercato e diretta alla produzione di utili . tramite l agevolazione fiscale il legislatore intende quindi promuovere la competitività delle | imprese | nell interesse generale . il rimettente muove dal presupposto che a queste stesse finalità sia preordinato anche il « fondo |
| 2017-177.txt | 2251 | 2251 | . 2 ) o « prestazioni di servizi » ( art . 3 ) effettuate da soggetti esercenti attività di | impresa | ( art . 4 ) o « arti e professioni » ( art . 5 ) . quanto agli atti |
| 2017-213.txt | 567 | 567 | stato per essere destinati al fondo di cui al comma 48 [ fondo di garanzia per le piccole e medie | imprese | . fondo di garanzia per la prima casa ] » . 4 . – dubita , in particolare , la |
| 2017-242.txt | 423 | 423 | concorrenza per il vantaggio derivante alle banche dal minor costo del prodotto offerto . ciò non in ragione della specificità | imprenditoriale | ma per una scelta fiscale , che non troverebbe giustificazione nelle differenze inerenti alla costituzione della provvista che alimenta l |
| 2017-242.txt | 876 | 876 | per il contenimento delle tariffe elettriche e del gas , per l internazionalizzazione , lo sviluppo e la digitalizzazione delle | imprese | , nonché misure per la realizzazione di opere pubbliche ed expo 2015 ) , convertito , con modificazioni , dalla |
| 2017-242.txt | 1832 | 1832 | 15 marzo 1993 , n . 93 / 6 / cee ( direttiva del consiglio relativa all adeguatezza patrimoniale delle | imprese | di investimento e degli enti creditizi ) , afferma che « in un mercato comune finanziario gli enti , a |
| 2017-242.txt | 1858 | 1858 | creditizi ) , afferma che « in un mercato comune finanziario gli enti , a prescindere dal fatto che siano | imprese | di investimento o enti creditizi , sono direttamente concorrenti tra di loro » . essendo di palmare evidenza la coincidenza |
| 2017-249.txt | 728 | 728 | disposizioni urgenti per la revisione della spesa pubblica con invarianza dei servizi ai cittadini nonché misure di rafforzamento patrimoniale delle | imprese | del settore bancario » , convertito , con modificazioni , dalla legge 7 agosto 2012 , n . 135 ) |
| 2017-269.txt | 299 | 299 | che prevede , al fine di assicurare il funzionamento dell agcm , l applicazione di contributi a carico dei soli | imprenditori | con fatturato superiore a 50 milioni di euro , con un limite massimo per tale contributo ( non superiore a |
| 2017-269.txt | 381 | 381 | , perché : escluderebbe dall obbligo di contribuzione i consumatori , le pubbliche amministrazioni e gli operatori economici diversi dagli | imprenditori | ; assoggetterebbe all obbligo di contribuzione solo gli imprenditori con volume d affari superiore a 50 milioni di euro ; |
| 2017-269.txt | 390 | 390 | consumatori , le pubbliche amministrazioni e gli operatori economici diversi dagli imprenditori ; assoggetterebbe all obbligo di contribuzione solo gli | imprenditori | con volume d affari superiore a 50 milioni di euro ; individuerebbe quale base imponibile una grandezza come il fatturato |
| 2017-269.txt | 437 | 437 | contributiva . inoltre , prevedendo un limite massimo alla misura del contributo , introdurrebbe una imposizione regressiva a beneficio delle | imprese | di maggiori dimensioni , in spregio al principio di progressività dell imposizione . 2 . – con ordinanza del 25 |
| 2017-269.txt | 783 | 783 | in quanto : escluderebbe dall obbligo di contribuzione i consumatori , le pubbliche amministrazioni e gli operatori economici diversi dagli | imprenditori | ; assoggetterebbe all obbligo di contribuzione solo gli imprenditori con volume d affari superiore a 50 milioni di euro ; |
| 2017-269.txt | 792 | 792 | consumatori , le pubbliche amministrazioni e gli operatori economici diversi dagli imprenditori ; assoggetterebbe all obbligo di contribuzione solo gli | imprenditori | con volume d affari superiore a 50 milioni di euro ; individuerebbe quale base imponibile una grandezza come il fatturato |
| 2017-269.txt | 839 | 839 | contributiva . inoltre , prevedendo un limite massimo alla misura del contributo , introdurrebbe una imposizione regressiva a beneficio delle | imprese | di maggiori dimensioni , in spregio al principio di progressività dell imposizione . nell ordinanza in esame , la commissione |
| 2017-269.txt | 876 | 876 | esame , la commissione tributaria rimarca che la disposizione censurata determina altresì una ingiustificata disparità di trattamento a favore delle | imprese | non residenti , che operano in italia senza stabile organizzazione , in quanto anch esse ingiustificatamente esentate dalla contribuzione . |
| 2017-269.txt | 4857 | 4857 | ) ; da un « fondo di solidarietà » alimentato dalle altre autorità indipendenti ; da contribuzioni a carico delle | imprese | tenute all obbligo di comunicazione delle operazioni di concentrazione ; da una quota parte delle sanzioni irrogate ai sensi della |
| 2017-269.txt | 4964 | 4964 | si è aggiunto , al fondo appositamente stanziato nel bilancio dello stato , un sistema di contribuzione da parte delle | imprese | tenute all obbligo di notifica delle concentrazioni ( cosiddetto filing fee ) . negli anni successivi , con il decreto-legge |
| 2017-269.txt | 5203 | 5203 | n . 27 del 2012 , ha introdotto un nuovo sistema di finanziamento , basato su contributi obbligatori dovuti dalle | imprese | di medio-grandi dimensioni . più precisamente , la disposizione citata ha introdotto il comma 7-ter all art . 10 della |
| 2017-269.txt | 5339 | 5339 | . 10 , comma 7-quater ) sono state eliminate tutte le fonti precedenti , compresa la filing fee dovuto dalle | imprese | notificanti una concentrazione . lo stesso comma 7-quater stabilisce poi che , a decorrere dall anno 2014 , « il |
| 2017-269.txt | 6379 | 6379 | , non può ritenersi costituzionalmente illegittima la scelta del legislatore di imporre la contribuzione in esame esclusivamente a carico delle | imprese | che si contraddistinguono per una presenza significativa sui mercati , perché dotate di una particolare struttura e perché caratterizzate da |
| 2017-269.txt | 6406 | 6406 | significativa sui mercati , perché dotate di una particolare struttura e perché caratterizzate da una rilevante dimensione economica : tali | imprese | , infatti , in base all id quod plerumque accidit , sono le destinatarie prevalenti dell attività dell autorità medesima |
| 2017-269.txt | 6485 | 6485 | il fatto che l attività dell agcm possa indirizzarsi talvolta anche verso soggetti non tenuti alla contribuzione , come gli | imprenditori | cosiddetti sotto-soglia , le pubbliche amministrazioni , le imprese senza stabile organizzazione in italia o gli stessi consumatori . sul |
| 2017-269.txt | 6494 | 6494 | talvolta anche verso soggetti non tenuti alla contribuzione , come gli imprenditori cosiddetti sotto-soglia , le pubbliche amministrazioni , le | imprese | senza stabile organizzazione in italia o gli stessi consumatori . sul piano dell effettività , l autorità antritust è prevalentemente |
| 2017-269.txt | 6520 | 6520 | o gli stessi consumatori . sul piano dell effettività , l autorità antritust è prevalentemente impegnata dalle attività economiche degli | imprenditori | di medie e grandi dimensione e ciò basta ad escludere la manifesta irragionevolezza della normativa in esame . 10.2 . |
| 2017-269.txt | 6566 | 6566 | scelta di riferirsi ad una determinata dimensione del fatturato ( 50 milioni di euro ) per delimitare la platea degli | imprenditori | assoggettati al contributo . la rimettente ritiene che il fatturato non sia un indicatore di ricchezza , potendo il conto |
| 2017-269.txt | 6754 | 6754 | non potrebbe esprimere ) la misura di un reddito che si vuole colpire e neppure la misura della redditività dell | impresa | ( intesa come capacità di retribuire i fattori di produzione ) . occorre rammentare che , secondo una costante giurisprudenza |
| 2017-269.txt | 6881 | 6881 | soglia : non è irragionevole che le spese di funzionamento dell autorità preposta al corretto funzionamento del mercato gravino sulle | imprese | caratterizzate da una presenza significativa nei mercati di riferimento e dotate di considerevole capacità di incidenza sui movimenti delle relative |
| 2017-269.txt | 7214 | 7214 | di ” cattura ” del controllore da parte del controllato . in assenza di un tale limite , le maggiori | imprese | – specie quelle egemoni sul mercato e , quindi , quelle per le quali maggiore è l esigenza di vigilanza |
| 2017-69.txt | 395 | 395 | contributo . sarebbero , inoltre , violati l art . 41 cost . , perché sarebbero imposti oneri imprevedibili a | imprenditori | del settore dei trasporti , in pregiudizio alla loro libertà di iniziativa economica ; e l art . 97 cost |
| 2017-69.txt | 422 | 422 | pregiudizio alla loro libertà di iniziativa economica ; e l art . 97 cost . , perché la partecipazione delle | imprese | del settore al procedimento di determinazione del contributo metterebbe in pericolo l indipendenza dell art dai poteri economici e , |
| 2017-69.txt | 658 | 658 | le questioni sarebbero inammissibili per difetto di motivazione sulla rilevanza , avendo l ordinanza elencato le diverse attività svolte dalle | imprese | ricorrenti senza spiegare come tale dato , con specifico riferimento a ciascuna di esse , incida in punto di rilevanza |
| 2017-69.txt | 2496 | 2496 | di determinare da sé le proprie risorse . inoltre , la stessa art ha ritenuto di coinvolgere anche le categorie | imprenditoriali | interessate dapprima , mediante « la procedura di informazione alle associazioni di categoria » ( delibera 23 gennaio 2014 , |
| 2017-69.txt | 3316 | 3316 | ( sentenza n . 507 del 1988 ) . destituita di fondamento è altresì la lamentata lesione della libertà d | impresa | , di cui all art . 41 cost . l insieme delle norme , sostanziali e procedurali , che disciplinano |
| 2017-69.txt | 3461 | 3461 | ad ogni modo , all interno della cornice normativa di cui si è ripetutamente detto , il coinvolgimento delle categorie | imprenditoriali | nel procedimento di determinazione del contributo non riduce , ma invece accresce imparzialità , obiettività e trasparenza dell azione amministrativa |
| 2017-85.txt | 5362 | 5362 | influenza dispiegata dal tributo ( i cosiddetti ” effetti allocativi ” ) sulle scelte economiche di investimento e finanziamento delle | imprese | operanti nel settore dei rifiuti e della loro attitudine a ripercuotersi , per l oggetto stesso dell attività esercitata da |
| 2017-85.txt | 5384 | 5384 | nel settore dei rifiuti e della loro attitudine a ripercuotersi , per l oggetto stesso dell attività esercitata da tali | imprese | , sugli equilibri ambientali » ( sentenza n . 58 del 2015 , sul tributo istituito da una regione in |
| 2018-167.txt | 1063 | 1063 | 29 novembre 2008 , n . 185 ( misure urgenti per il sostegno a famiglie , lavoro , occupazione e | impresa | e per ridisegnare in funzione anti-crisi il quadro strategico nazionale ) , convertito , con modificazioni , nella legge 28 |
| 2018-17.txt | 338 | 338 | classificati totalmente montani o parzialmente montani ( in tal caso , ove posseduti e condotti da coltivatori diretti e da | imprenditori | agricoli professionali ) nell elenco dei comuni italiani predisposto dall istat » . 2 . – in considerazione della parziale |
| 2018-17.txt | 977 | 977 | del criterio dell altitudine riportata nell elenco dell istat , altresì diversificando tra i terreni posseduti da coltivatori diretti e | imprenditori | agricoli professionali , iscritti alla previdenza agricola , e gli altri . il medesimo comma 2 ha anche disposto che |
| 2018-17.txt | 1205 | 1205 | nei comuni classificati parzialmente montani nello stesso elenco dell istat , ove posseduti e condotti dai coltivatori diretti e dagli | imprenditori | agricoli professionali , iscritti nella previdenza agricola ( comma 1 , lettera b ) . seppure in misura minore rispetto |
| 2018-17.txt | 1896 | 1896 | terreni ubicati nei comuni di cui all allegato 0a del decreto-legge , posseduti e condotti dai coltivatori diretti e dagli | imprenditori | agricoli professionali ; il comma 3 dello stesso articolo prevede l applicazione del comma 1 anche all anno d imposta |
| 2018-17.txt | 8271 | 8271 | comuni classificati totalmente o parzialmente montani – in quest ultimo caso se posseduti e condotti dai coltivatori diretti e dagli | imprenditori | agricoli professionali , iscritti nella previdenza agricola – nell elenco predisposto dall istat , rimetterebbe a detto istituto la determinazione |
| 2018-27.txt | 2196 | 2196 | al contratto di scommessa , il titolare della ricevitoria svolge una attività di « gestione » attraverso la propria organizzazione | imprenditoriale | . esso assicura la disponibilità di locali idonei e la ricezione della proposta ; si occupa della trasmissione al bookmaker |
| 2018-27.txt | 2344 | 2344 | alla raccolta delle scommesse , il cui volume determina anche la provvigione della ricevitoria e quindi il suo stesso rischio | imprenditoriale | . 4.3 . – in riferimento al denunciato difetto di congruità e proporzione dell intervento legislativo rispetto alle finalità perseguite |
| 2018-46.txt | 632 | 632 | bilancio dello stato per essere destinati al fondo di cui al comma 48 [ fondo di garanzia per le piccole | imprese | e per la prima casa ] » . infine , il richiamato comma 486 dell art . 1 della predetta |
| 2018-52.txt | 776 | 776 | istituito tributi aventi ad oggetto « esclusivamente l attività di coltivazione di cave , e non altre attività di tipo | imprenditoriale | , nonché attività di coltivazione di cave , svolte unicamente all interno della regione campania » . 4 . – |
| 2018-72.txt | 277 | 277 | per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni immobili delle | imprese | , nonché per riformare il contenzioso e per la definizione agevolata dei rapporti tributari pendenti ; delega al presidente della |
| 2018-72.txt | 720 | 720 | locati o meno ) e con l eccezione di quelli che costituiscono beni strumentali per l esercizio dell attività d | impresa | o di produzione o scambio finalizzati a tale attività – il regime d imposizione fiscale risultava completamente scollegato dal valore |
| 2018-72.txt | 904 | 904 | e ha al contempo statuito , con riferimento agli immobili di interesse storico o artistico non posseduti in regime di | impresa | e locati ( art . 4 , comma 5-sexies , lettera a ) , che il reddito imponibile ai fini |
| 2018-89.txt | 565 | 565 | n . 9 del 2015 . 5 . 2 . – nei due giudizi principali risultano impugnati , da alcune | imprese | esercenti l attività estrattiva , sia l atto generale ( il decreto dell assessore della regione siciliana per l energia |
| 2018-89.txt | 2651 | 2651 | nonché alle caratteristiche della stessa , tali da incidere sulla salubrità e integrità ambientale del territorio interessato dalla relativa iniziativa | imprenditoriale | . sotto il primo versante , non va trascurato che lo sfruttamento dei giacimenti sollecita diverse competenze amministrative , ripartite |
| 2018-89.txt | 3359 | 3359 | il canone in esame si correla all impegno profuso dagli enti interessati nella gestione amministrativa collegata alla relativa attività di | impresa | e mira ad indennizzare il pregiudizio che la collettività finisce per patire in conseguenza dell autorizzazione relativa allo sfruttamento delle |
| 2018-89.txt | 3625 | 3625 | tutela ambientale » comunque « correlati alle attività estrattive » , nonché alle incombenze amministrative legate a tale attività di | impresa | , ripartendo il riscosso tra i comuni interessati e la regione ; e ne rapportava la quantificazione ad indici non |
| 2018-89.txt | 4093 | 4093 | tutti i soggetti che svolgono la relativa attività di estrazione , quale che sia il materiale oggetto della relativa iniziativa | imprenditoriale | ed a prescindere dalla relativa capacità remunerativa . secondo il rimettente , dunque , viene imposto , irrazionalmente , il |
| 2018-89.txt | 4179 | 4179 | fondante della prestazione patrimoniale disposta dalla norma in esame si lega sia allo sforzo amministrativo correlato a tale attività di | impresa | ; sia all esigenza di far gravare il costo del relativo disagio patito dalla collettività sui soggetti , che , |
| 2018-89.txt | 4270 | 4270 | . muovendo da tali presupposti , non appare convincente il cardine logico sul quale riposa la prospettata diseguaglianza tra le | imprese | che esercitano l attività di estrazione . la diversa possibilità di rendimento dell attività , in ragione del maggior valore |
| 2018-89.txt | 4318 | 4318 | ritenersi ininfluente una volta che si colleghi il canone in esame non ai valori di produzione reddituale della relativa iniziativa | imprenditoriale | , bensì alla esigenza di compensare il costo amministrativo ed il disagio ambientale conseguenti alla attività di cava . in |
| 2018-89.txt | 4380 | 4380 | economica , che ovviamente troverà , invece , rilievo nella determinazione dell imponibile ai fini della tassazione sul reddito delle | imprese | . infatti , nei criteri di determinazione del canone introdotti dalla novella , viene data rilevanza essenziale alla deturpazione del |
| 2018-89.txt | 5968 | 5968 | attività estrattiva ; ragioni dotate di primario rilievo , perché correlate alla tutela dei valori ambientali compromessi dalla detta iniziativa | imprenditoriale | . 9 . 6.4 . – la natura ed il rilievo dell interesse collettivo perseguito dal legislatore regionale rendono , |
| 2018-90.txt | 1144 | 1144 | maggior favore per l amministrazione finanziaria . tale è in generale la disciplina della cancellazione delle società dal registro delle | imprese | , i cui effetti , ai fini della validità e dell efficacia degli atti di liquidazione , accertamento , contenzioso |
| 2018-90.txt | 1831 | 1831 | continuare la propria attività eventualmente a seguito di ricapitalizzazione . si tratta essenzialmente di un operazione riorganizzativa dell attività d | impresa | in forma societaria e di riassetto della partecipazione ( azionaria o per quote ) dei soci , pur con effetti |
| 2018-90.txt | 3175 | 3175 | ottobre 2017 , n . 155 , recante « delega al governo per la riforma delle discipline della crisi di | impresa | e dell insolvenza » ) . 8 . – orbene , viene qui in considerazione la rimarcata specialità dei crediti |
| 2019-128.txt | 485 | 485 | artt . 6 e 7 , cioè per le banche e altri enti e società finanziari , nonché per le | imprese | di assicurazione . 2 . – in considerazione della parziale identità delle norme denunciate e delle censure formulate , i |
| 2019-128.txt | 1854 | 1854 | artt . 6 e 7 , cioè per le banche e gli altri enti e società finanziarie , nonché le | imprese | di assicurazione , « per i periodi d imposta in corso al 1 gennaio 1998 , al 1 gennaio 1999 |
| 2019-163.txt | 249 | 249 | , il quale , appunto , disciplina il regime di deducibilità dell imu ai fini della determinazione del reddito d | impresa | e del reddito derivante dall esercizio di arti e professioni . prima di esaminare i profili di ammissibilità della questione |
| 2019-163.txt | 440 | 440 | « [ l ] imposta municipale propria relativa agli immobili strumentali è deducibile ai fini della determinazione del reddito di | impresa | e del reddito derivante dall esercizio di arti e professioni nella misura del 20 per cento [ . . . |
| 2019-163.txt | 835 | 835 | di precisare se la richiesta di rimborso oggetto del giudizio principale afferisca , ai fini della determinazione del reddito d | impresa | , alla deduzione percentuale dell imu « relativa agli immobili strumentali » . tale carenza descrittiva si traduce , secondo |
| 2019-163.txt | 915 | 915 | , del d.lgs . n . 23 del 2011 consente la deducibilità , ai fini della determinazione del reddito d | impresa | , solo per tale tipologia di beni . 3.2 . – inoltre , come già evidenziato , l oggetto del |
| 2019-245.txt | 1333 | 1333 | , venivano esclusivamente regolati i profili di responsabilità patrimoniale del debitore non fallibile , titolare o no di attività di | impresa | . 5 . 1 . – si tratta , all evidenza , di strumenti di chiara matrice concorsuale , strutturati |
| 2019-245.txt | 1499 | 1499 | un adempimento solo parziale rispetto al passivo maturato ; e ciò alla stessa stregua di quanto riconosciuto dall ordinamento agli | imprenditori | assoggettabili a fallimento . 5.2 . – la disciplina del sovraindebitamento appare chiaramente dominata dalla posizione di favore riconosciuta al |
| 2019-245.txt | 2024 | 2024 | fallimentare . gli strumenti previsti dalla legge in oggetto sono , dunque , destinati ad operare sia in favore dell | impresa | commerciale la cui attività si attesta sotto le soglie di fallibilità ; sia dell imprenditore agricolo , cui si riferisce |
| 2019-245.txt | 2039 | 2039 | operare sia in favore dell impresa commerciale la cui attività si attesta sotto le soglie di fallibilità ; sia dell | imprenditore | agricolo , cui si riferisce espressamente l art . 7 , comma 2-bis , della stessa legge ; sia dei |
| 2019-245.txt | 2084 | 2084 | ; nonché , in termini generali e di chiusura , dei debitori che contraggono obbligazioni prescindendo da una attività di | impresa | o professionale ( definiti ” consumatori ” , nel delimitato perimetro di riferibilità della relativa disciplina , ai sensi dell |
| 2019-245.txt | 2240 | 2240 | aggiustamenti del caso ( determinati dalla presenza , tra i debitori coinvolti , anche di soggetti estranei ad attività di | impresa | ) non si distanzia da quelle ( di crisi e insolvenza ) che legittimano , per gli imprenditori commerciali , |
| 2019-245.txt | 2258 | 2258 | attività di impresa ) non si distanzia da quelle ( di crisi e insolvenza ) che legittimano , per gli | imprenditori | commerciali , l accesso alle procedure concorsuali previste dalla legge fallimentare . 6.3 . – le caratteristiche soggettive del debitore |
| 2019-245.txt | 2304 | 2304 | riguardo ai profili di accesso alle diverse procedure previste dalla legge n . 3 del 2012 . mentre il debitore | imprenditore | ( anche agricolo ) e il professionista possono attivare esclusivamente l accordo di ristrutturazione e la liquidazione totale dei beni |
| 2019-245.txt | 3993 | 3993 | 29 novembre 2008 , n . 185 ( misure urgenti per il sostegno a famiglie , lavoro , occupazione e | impresa | e per ridisegnare in funzione anti-crisi il quadro strategico nazionale ) , convertito con modificazioni nella legge 28 gennaio 2009 |
| 2019-245.txt | 5351 | 5351 | ha quindi ritenuto che « l ammissione di un pagamento parziale di un credito iva , da parte di un | imprenditore | in stato di insolvenza , nell ambito di una procedura di concordato preventivo come prevista dalla normativa nazionale di cui |
| 2019-245.txt | 5491 | 5491 | e pertanto dei crediti iva . in tal senso , anzitutto , la procedura di concordato preventivo comporta che l | imprenditore | in stato di insolvenza liquidi il suo intero patrimonio per saldare i propri debiti . se tale patrimonio non è |
| 2019-245.txt | 5571 | 5571 | procedura di concordato preventivo appare quindi tale da consentire di accertare che , a causa dello stato di insolvenza dell | imprenditore | , lo stato membro interessato non possa recuperare il proprio credito iva in misura maggiore » ( paragrafi 23 e |
| 2019-245.txt | 5784 | 5784 | quindi concluso ritenendo che « l ammissione di un pagamento parziale di un credito iva , da parte di un | imprenditore | in stato di insolvenza , nell ambito di una procedura di concordato preventivo [ . . . ] non costituisce |
| 2019-245.txt | 6162 | 6162 | infine segnalare che , con il decreto legislativo 12 gennaio 2019 , n . 14 ( codice della crisi di | impresa | e dell insolvenza in attuazione della legge 19 ottobre 2017 , n . 155 ; da ora in avanti : |
| 2019-245.txt | 9207 | 9207 | debitori legittimati ad avvalersi di una procedura concorsuale esdebitatoria . e ciò a prescindere dal tipo di attività esercitata , | imprenditoriale | o no , nonché dalle dimensioni di tale attività ed all incidenza economica che ad esse si correla , trattandosi |
| 2019-245.txt | 9332 | 9332 | – del resto , la differenza di trattamento sottolineata dal rimettente , trova conferma inequivoca nella normativa prevista per gli | imprenditori | agricoli gravemente indebitati . questi ultimi , in ragione di quanto previsto dall art . 23 , comma 43 , |
| 2019-288.txt | 257 | 257 | in quanto discriminerebbe qualitativamente i redditi in maniera irragionevole , dal momento che non sarebbe ravvisabile , in capo alle | imprese | creditizie , finanziarie e assicurative gravate dall « addizionale » da essa introdotta , una capacità contributiva maggiore di quella |
| 2019-288.txt | 536 | 536 | recherebbe un vulnus agli evocati parametri costituzionali perché avrebbe introdotto una misura impositiva a carico di una circoscritta platea di | imprese | prive , tuttavia , di una capacità contributiva maggiore di quella manifestata , a parità di reddito , dalle altre |
| 2019-288.txt | 557 | 557 | prive , tuttavia , di una capacità contributiva maggiore di quella manifestata , a parità di reddito , dalle altre | imprese | tenute al pagamento dell ires . 3 . – le due ordinanze di rimessione sollevano questioni parzialmente coincidenti e aventi |
| 2019-288.txt | 719 | 719 | d.l . n . 133 del 2013 , sostenendo che essa sarebbe irragionevole , in primo luogo , perché le | imprese | incise dall « addizionale » non avrebbero una capacità contributiva maggiore di quella propria delle altre imprese soggette all ires |
| 2019-288.txt | 736 | 736 | , perché le imprese incise dall « addizionale » non avrebbero una capacità contributiva maggiore di quella propria delle altre | imprese | soggette all ires . le imprese destinatarie dall aggravio fiscale non sarebbero , difatti , « economicamente più forti » |
| 2019-288.txt | 742 | 742 | « addizionale » non avrebbero una capacità contributiva maggiore di quella propria delle altre imprese soggette all ires . le | imprese | destinatarie dall aggravio fiscale non sarebbero , difatti , « economicamente più forti » di quelle che operano in diversi |
| 2019-288.txt | 1152 | 1152 | finanziaria evidentemente non sono di per sé sufficienti a dar conto , in particolare , della maggiore capacità contributiva delle | imprese | alle quali è applicabile la norma denunciata , sulla cui assenza si incentra invece il primo profilo della censura inerente |
| 2019-288.txt | 2965 | 2965 | cost . , innanzitutto perché riserverebbe un diverso trattamento impositivo a situazioni che manifestano la medesima capacità contributiva : le | imprese | incise dall « addizionale » non sarebbero , infatti , dotate di una ricchezza maggiore delle altre imprese egualmente soggette |
| 2019-288.txt | 2983 | 2983 | : le imprese incise dall « addizionale » non sarebbero , infatti , dotate di una ricchezza maggiore delle altre | imprese | egualmente soggette all ires ma escluse dal pesante aggravio fiscale . essi evidenziano , al riguardo , che non solo |
| 2019-288.txt | 4253 | 4253 | n . 173 ( attuazione della direttiva 91 / 674 / cee in materia di conti annuali e consolidati delle | imprese | di assicurazione ) , anche alle imprese di assicurazione . tale disciplina speciale prevede in sostanza che le perdite e |
| 2019-288.txt | 4260 | 4260 | 91 / 674 / cee in materia di conti annuali e consolidati delle imprese di assicurazione ) , anche alle | imprese | di assicurazione . tale disciplina speciale prevede in sostanza che le perdite e le svalutazioni dei crediti verso la clientela |
| 2019-288.txt | 4590 | 4590 | che in tale mercato : a ) « sussistono ” barriere all entrata ” , nel senso che le relative | imprese | possono essere esercitate solo dopo aver ottenuto specifiche autorizzazioni dalle autorità di vigilanza , basate sull accertamento della stabilità patrimoniale |
| 2019-288.txt | 4614 | 4614 | solo dopo aver ottenuto specifiche autorizzazioni dalle autorità di vigilanza , basate sull accertamento della stabilità patrimoniale e finanziaria delle | imprese | interessate » ; b ) di conseguenza , si determina « una concorrenza che , per quanto ampia , è |
| 2019-288.txt | 4757 | 4757 | che , in forza delle descritte barriere strutturali , assume connotati di tipo oligopolistico , con la conseguenza che le | imprese | in esso operanti dispongono di un significativo potere di mercato , derivante anche da un certo grado ( variabile in |
| 2019-288.txt | 4963 | 4963 | è irragionevole che le spese di funzionamento dell autorità preposta al corretto funzionamento del mercato [ agcm ] gravino sulle | imprese | caratterizzate da una presenza significativa nei mercati di riferimento [ con fatturato superiore a 50 milioni di euro ] e |
| 2019-51.txt | 2547 | 2547 | non fallimentari , si riverberassero meccanicamente a carico del pubblico erario . tale esigenza non poteva estendersi anche a quelle | imprese | private che , liberamente , avessero inteso assumere l attività di riscossione soggetta a rischio , salvo poi concentrarla in |
| 2019-51.txt | 3863 | 3863 | risalenti alle precedenti gestioni private . risulterebbe , pertanto , senz altro irragionevole l estensione di tale disciplina a quelle | imprese | private che ( come detto , non facendo parte del sistema ” pubblico ” della riscossione ) a suo tempo |
| 2020-120.txt | 344 | 344 | « [ i ] l beneficio si applica a condizione che gli aventi causa proseguano l esercizio dell attività d | impresa | o detengano il controllo per un periodo non inferiore a cinque anni dalla data del trasferimento , rendendo , contestualmente |
| 2020-120.txt | 502 | 502 | , infatti , a corrispondere l imposta sulle successioni e donazioni a condizione che proseguano l esercizio dell attività di | impresa | o detengano il controllo per un periodo non inferiore a cinque anni dalla data del trasferimento , rendendo contestualmente apposita |
| 2020-120.txt | 1069 | 1069 | della comunità europea , di forme di agevolazione sulle imposte di successione e donazione con riguardo al passaggio generazionale delle | imprese | è stata a suo tempo sollecitata dalla raccomandazione 94 / 1069 / ce della commissione europea sulla successione nelle piccole |
| 2020-120.txt | 1092 | 1092 | a suo tempo sollecitata dalla raccomandazione 94 / 1069 / ce della commissione europea sulla successione nelle piccole e medie | imprese | , adottata il 7 dicembre 1994 ( cui ha fatto seguito la comunicazione 98 / c 93 / 02 della |
| 2020-120.txt | 1121 | 1121 | ha fatto seguito la comunicazione 98 / c 93 / 02 della commissione relativa alla trasmissione delle piccole e medie | imprese | , adottata il 27 marzo 1998 ) . sul rilievo che il libro bianco sulla crescita , la competitività e |
| 2020-120.txt | 1152 | 1152 | che il libro bianco sulla crescita , la competitività e l occupazione dell anno precedente menzionava « la successione nelle | imprese | quale settore prioritario cui apportare dei miglioramenti » , la commissione prendeva atto della « inadeguatezza di alcune parti della |
| 2020-120.txt | 1198 | 1198 | soprattutto in materia di diritto societario , successorio e fiscale » , constatando « che ogni anno diverse migliaia di | imprese | sono obbligate a cessare la loro attività a causa di difficoltà insormontabili inerenti alla successione ; [ e ] che |
| 2020-120.txt | 1228 | 1228 | di difficoltà insormontabili inerenti alla successione ; [ e ] che tali liquidazioni hanno ripercussioni negative sul tessuto economico delle | imprese | nonché sui loro creditori e lavoratori » . la raccomandazione evidenziava quindi come « uno dei principali ostacoli al buon |
| 2020-120.txt | 1283 | 1283 | che « il pagamento delle imposte di successione o di donazione rischia di mettere in pericolo l equilibrio finanziario dell | impresa | e quindi la sua sopravvivenza » . invitava pertanto gli stati membri ad « adottare le misure necessarie per facilitare |
| 2020-120.txt | 1310 | 1310 | . invitava pertanto gli stati membri ad « adottare le misure necessarie per facilitare la successione nelle piccole e medie | imprese | al fine di assicurare la sopravvivenza delle imprese [ stesse ] ed il mantenimento dei posti di lavoro » ( |
| 2020-120.txt | 1318 | 1318 | adottare le misure necessarie per facilitare la successione nelle piccole e medie imprese al fine di assicurare la sopravvivenza delle | imprese | [ stesse ] ed il mantenimento dei posti di lavoro » ( art . 1 ) e , tra queste |
| 2020-120.txt | 1349 | 1349 | » ( art . 1 ) e , tra queste , segnalava anche l opportunità di « incoraggiare fiscalmente l | imprenditore | a trasferire la sua impresa tramite vendita o cessione ai dipendenti , soprattutto quando non vi sono successori nell ambito |
| 2020-120.txt | 1354 | 1354 | ) e , tra queste , segnalava anche l opportunità di « incoraggiare fiscalmente l imprenditore a trasferire la sua | impresa | tramite vendita o cessione ai dipendenti , soprattutto quando non vi sono successori nell ambito della famiglia » ( art |
| 2020-120.txt | 1416 | 1416 | cessione ( art . 7 ) , la raccomandazione sollecitava gli stati a « ridurre , purché l attività dell | impresa | prosegua in modo effettivo per un certo periodo minimo , i tributi sugli attivi strettamente legati all esercizio dell impresa |
| 2020-120.txt | 1436 | 1436 | impresa prosegua in modo effettivo per un certo periodo minimo , i tributi sugli attivi strettamente legati all esercizio dell | impresa | in caso di trasferimento tramite donazione o successione ereditaria , in particolare le imposte di successione , di donazione e |
| 2020-120.txt | 1880 | 1880 | al parente entro il terzo grado del defunto , « a condizione che gli aventi causa proseguano effettivamente l attività | imprenditoriale | per un periodo non inferiore a cinque anni dalla data del trasferimento » . regimi tributari agevolativi volti a tutelare |
| 2020-120.txt | 1903 | 1903 | periodo non inferiore a cinque anni dalla data del trasferimento » . regimi tributari agevolativi volti a tutelare specifici assetti | imprenditoriali | della piccola e media impresa in vista della continuità dell attività economica erano peraltro già stati previsti – a determinate |
| 2020-120.txt | 1908 | 1908 | anni dalla data del trasferimento » . regimi tributari agevolativi volti a tutelare specifici assetti imprenditoriali della piccola e media | impresa | in vista della continuità dell attività economica erano peraltro già stati previsti – a determinate condizioni – nell art . |
| 2020-120.txt | 1946 | 1946 | nell art . 25 del d.lgs . n . 346 del 1990 con riguardo agli immobili adibiti all esercizio dell | impresa | nell ambito di un impresa artigiana familiare ( comma 4 ) e ai fondi rustici devoluti a coltivatori diretti in |
| 2020-120.txt | 1951 | 1951 | d.lgs . n . 346 del 1990 con riguardo agli immobili adibiti all esercizio dell impresa nell ambito di un | impresa | artigiana familiare ( comma 4 ) e ai fondi rustici devoluti a coltivatori diretti in ambito familiare ( comma 3 |
| 2020-120.txt | 1989 | 1989 | ( comma 3 ) , cui si era aggiunta la peculiare disciplina agevolativa finalizzata a « favorire la continuità dell | impresa | agricola » nel caso di successione o donazione a beneficio di discendenti entro il terzo grado aventi i requisiti dei |
| 2020-120.txt | 2037 | 2037 | della legge 15 dicembre 1998 , n . 441 , recante « norme per la diffusione e la valorizzazione dell | imprenditoria | giovanile in agricoltura » , e successive modificazioni ) . 3 . 3 . – a poca distanza dalla legge |
| 2020-120.txt | 2422 | 2422 | e seguenti cod . civ . ) , che consente , in un ottica preordinata ad assicurare la continuità dell | impresa | , la programmazione strategica del passaggio generazionale ( « ad uno o più discendenti » , ai sensi dell art |
| 2020-120.txt | 2451 | 2451 | « ad uno o più discendenti » , ai sensi dell art . 768-bis cod . civ . ) dell | impresa | stessa , anche in deroga al divieto dei patti successori di cui all art . 458 cod . civ . |
| 2020-120.txt | 2554 | 2554 | ; erano stati previsti regimi tributari agevolativi al fine di facilitare , in particolari contesti , la successione nell attività | imprenditoriale | ; erano stati introdotti specifici strumenti contrattuali diretti a permettere una programmazione strategica del passaggio generazionale dell impresa . la |
| 2020-120.txt | 2572 | 2572 | nell attività imprenditoriale ; erano stati introdotti specifici strumenti contrattuali diretti a permettere una programmazione strategica del passaggio generazionale dell | impresa | . la norma denunciata ha quindi previsto un ulteriore regime fiscale , particolarmente favorevole , che comporta – a determinate |
| 2020-120.txt | 3527 | 3527 | agevolare – attraverso l eliminazione dell onere fiscale correlato al trasferimento per successione o donazione – la continuità generazionale dell | impresa | nell ambito dei discendenti nella famiglia in occasione della successione mortis causa , rispetto alla quale il trasferimento a seguito |
| 2020-120.txt | 3604 | 3604 | dall altro , subordina la fruizione del beneficio alla condizione che i discendenti « proseguano l esercizio dell attività d | impresa | o detengano il controllo » per un periodo di almeno cinque anni . ciò trova ulteriore conferma nei lavori preparatori |
| 2020-120.txt | 3666 | 3666 | figlio , ha adottato la scelta di escludere l imposizione , « al fine di facilitare il passaggio generazionale delle | imprese | a carattere familiare , che costituiscono [ . . . ] una delle componenti essenziali della struttura produttiva del paese |
| 2020-120.txt | 3728 | 3728 | il 2007 ) . 4 . 3 . – la finalità di agevolare la continuità della gestione familiare di un | impresa | , per come considerata nella struttura della esenzione in oggetto , appare eccedente rispetto al favor familiae espresso dall art |
| 2020-120.txt | 3766 | 3766 | espresso dall art . 29 cost . in ipotesi , solo in particolari casi , come ad esempio quello dell | impresa | familiare , dove è prevalente l aspetto del lavoro del titolare e dei suoi familiari ( sovente anche rispetto a |
| 2020-120.txt | 4113 | 4113 | all ambito dell art . 41 cost . l agevolazione in esame , tuttavia , non è destinata direttamente all | impresa | ma ad agevolarne la continuità a favore dei discendenti nel momento del passaggio generazionale . da questo punto di vista |
| 2020-120.txt | 4327 | 4327 | il peso delle imposte nel momento della successione possa generare difficoltà finanziarie tali da mettere in pericolo la sopravvivenza dell | impresa | , con una conseguente perdita dei posti di lavoro e ulteriori ripercussioni sul tessuto economico : del resto anche in |
| 2020-120.txt | 4413 | 4413 | comma 4-ter , del d.lgs . n . 346 del 1990 viene accordata prescindendo da qualsiasi considerazione delle dimensioni dell | impresa | , di particolari congiunture economiche sfavorevoli o di indici dai quali sia desumibile la difficoltà dei successori nel corrispondere l |
| 2020-120.txt | 4523 | 4523 | oneri conseguenti alla vigente imposta di successione possano , nella normalità dei casi , mettere in pericolo la sopravvivenza dell | impresa | . si tratta , in ogni caso , di un rischio realisticamente più riferibile e ragionevolmente più giustificabile con riguardo |
| 2020-120.txt | 4548 | 4548 | in ogni caso , di un rischio realisticamente più riferibile e ragionevolmente più giustificabile con riguardo alle piccole e medie | imprese | piuttosto che alle grandi : l oggetto della citata raccomandazione della commissione europea era , non a caso , limitato |
| 2020-120.txt | 4657 | 4657 | , in parte disallineata rispetto alla finalità , in sé certamente meritevole di tutela , di garantire la sopravvivenza dell | impresa | e quindi di evitare la dissipazione dell universo dei valori sociali ad essa indubbiamente riferibili , che derivano dalla sua |
| 2020-120.txt | 4829 | 4829 | un disincentivo alla vendita , favorendo sì , anche da questo punto di vista , la continuità della proprietà dell | impresa | , ma all interno della stessa comunità familiare : ciò , tuttavia , non è detto che assicuri , direttamente |
| 2020-120.txt | 4868 | 4868 | , direttamente o indirettamente , un idonea qualità manageriale ( problema tanto più grave quanto maggiori sono le dimensioni dell | impresa | ) . infine , sempre riguardo alle finalità sociali , va notato che l agevolazione in oggetto può anche favorire |
| 2020-120.txt | 4964 | 4964 | interesse sempre riconducibile all art . 41 cost . , ma può condurre , con riguardo all applicazione alle grandi | imprese | , anche ad esiti , come detto , eccedenti rispetto allo scopo , dal momento che quanto più ampie sono |
| 2020-120.txt | 5127 | 5127 | , rese convenienti anche a causa della mancanza di un armonizzazione comunitaria delle imposte dirette , delle sedi legali delle | imprese | in paesi che possono sostenere regimi fiscali ben più competitivi di quello nazionale . è significativo , da ultimo , |
| 2020-120.txt | 5273 | 5273 | per successione mortis causa , ritenendola sproporzionata nella parte in cui , estendendosi oltre l ambito delle piccole e medie | imprese | , prescinde da ogni verifica delle effettive esigenze delle imprese agevolate . 5 . – così chiarita , nei termini |
| 2020-120.txt | 5283 | 5283 | cui , estendendosi oltre l ambito delle piccole e medie imprese , prescinde da ogni verifica delle effettive esigenze delle | imprese | agevolate . 5 . – così chiarita , nei termini sopra descritti , la natura della misura agevolativa introdotta dal |
| 2020-120.txt | 5431 | 5431 | lo scopo della norma denunciata , come sopra visto , è quello di incentivare la continuità di un attività d | impresa | da parte dei discendenti all interno della famiglia del dante causa in occasione della successione mortis causa , rispetto alla |
| 2020-120.txt | 5544 | 5544 | entrambe le fattispecie poste a confronto , giacché anche il trasferimento al coniuge può realizzare l obiettivo della continuità dell | impresa | . tuttavia , un primo dato differenziale deriva dalla circostanza che l esenzione in parola si pone , anche diacronicamente |
| 2020-120.txt | 5639 | 5639 | 458 cod . civ . e prevedendo la necessaria partecipazione del coniuge e di tutti i legittimari , consente all | imprenditore | di trasferire l azienda o le partecipazioni societarie esclusivamente in favore dei discendenti e non anche del coniuge , il |
| 2020-120.txt | 5679 | 5679 | il quale , al pari degli altri soggetti che sarebbero legittimari ove in quel momento si aprisse la successione dell | imprenditore | stesso , sarà soddisfatto , qualora non vi rinunzi , con il pagamento di una somma corrispondente al valore della |
| 2020-120.txt | 6185 | 6185 | . ] » ( comma 3 ) ; b ) agli immobili compresi nell attivo ereditario adibiti all esercizio dell | impresa | , ove devoluti al coniuge o a parenti in linea retta entro il terzo grado defunto , purché ciò avvenga |
| 2020-120.txt | 6211 | 6211 | o a parenti in linea retta entro il terzo grado defunto , purché ciò avvenga « nell ambito di una | impresa | artigiana familiare , come definita della legge 8 agosto 1985 , n . 443 , e dell art . 230-bis |
| 2020-120.txt | 6292 | 6292 | coniuge o al parente entro il terzo grado del defunto , a condizione che gli aventi causa proseguano l attività | imprenditoriale | per cinque anni ( comma 4-bis ) . nondimeno , è palese che si tratti di previsioni normative volte ad |
| 2020-120.txt | 6353 | 6353 | dall imposta – specifici settori produttivi ( come quello dell attività agricola svolta da una famiglia diretto-coltivatrice o quello dell | impresa | familiare artigiana ) o a incoraggiare l esercizio dell attività imprenditoriale ove questa , tenendo conto della peculiare situazione ambientale |
| 2020-120.txt | 6364 | 6364 | agricola svolta da una famiglia diretto-coltivatrice o quello dell impresa familiare artigiana ) o a incoraggiare l esercizio dell attività | imprenditoriale | ove questa , tenendo conto della peculiare situazione ambientale e , quindi , di mercato in cui si svolge , |
| 2020-142.txt | 130 | 130 | di cui all articolo 2495 del codice civile ha effetto trascorsi cinque anni dalla richiesta di cancellazione del registro delle | imprese | » , e per la sola parte in cui tale disposizione fa riferimento ai tributi , alle sanzioni e agli |
| 2020-142.txt | 218 | 218 | il giudice a quo , la disposizione censurata , differendo l efficacia dell estinzione delle società cancellate dal registro delle | imprese | con riguardo ai soli rapporti con l amministrazione finanziaria e facendo , così , rivivere per un lungo lasso di |
| 2020-142.txt | 1256 | 1256 | di cui all articolo 2495 del codice civile ha effetto trascorsi cinque anni dalla richiesta di cancellazione del registro delle | imprese | » – si inserisce , derogandola , nella disciplina civilistica della cancellazione delle società dal registro delle imprese . 3.5 |
| 2020-142.txt | 1274 | 1274 | registro delle imprese » – si inserisce , derogandola , nella disciplina civilistica della cancellazione delle società dal registro delle | imprese | . 3.5 . – riguardo a quest ultima , è necessario brevemente rammentare che , ponendo fine ad un annoso |
| 2020-142.txt | 1478 | 1478 | della corte di cassazione , le quali , per un verso , hanno chiarito che la cancellazione dal registro delle | imprese | determina in ogni caso l estinzione delle società di capitali , ritenendo , peraltro , la norma estensibile anche alle |
| 2020-142.txt | 1806 | 1806 | l avvocatura generale dello stato ha messo correttamente in evidenza che la disciplina della cancellazione delle società dal registro delle | imprese | e la conseguente perdita di capacità e soggettività dell ente è di ostacolo alle attività svolte dall amministrazione finanziaria nei |
| 2020-142.txt | 2319 | 2319 | n . 175 del 2014 , nel favorire l adempimento dell obbligazione tributaria verso le società cancellate dal registro delle | imprese | , non determina l ingiustificata disparità di trattamento denunciata dal rimettente . come ha avuto già modo di affermare questa |
| 2020-201.txt | 860 | 860 | queste regole alle società di armamento , alle società di fatto , alle associazioni professionali senza personalità giuridica , all | impresa | familiare ( con alcune peculiarità ) e al gruppo europeo di interesse economico ( geie ) . in questi termini |
| 2020-201.txt | 2231 | 2231 | . 6 del tuir : redditi fondiari , di capitale , di lavoro dipendente , di lavoro autonomo , di | impresa | e redditi diversi . in questo schema impositivo non solo alcuni redditi non coincidono con una res ( il reddito |
| 2020-201.txt | 2253 | 2253 | redditi diversi . in questo schema impositivo non solo alcuni redditi non coincidono con una res ( il reddito d | impresa | , ad esempio , in forza dell art . 83 del tuir è costituito da un dato contabile , tra |
| 2020-234.txt | 5377 | 5377 | non tanto alla disparità di trattamento fra dipendenti o fra dipendenti e pensionati o fra pensionati e lavoratori autonomi od | imprenditori | , quanto piuttosto a quella fra cittadini » , posto che « i redditi derivanti dai trattamenti pensionistici non hanno |
| 2020-262.txt | 204 | 204 | imu dall imposta sul reddito delle società ( ires ) , farebbe gravare la tassazione su « un reddito d | impresa | in parte fittizio , in contrasto con il principio di capacità contributiva » ; ciò sul presupposto che : i |
| 2020-262.txt | 641 | 641 | riguardo al principio di libertà di iniziativa economica privata , in quanto la norma censurata penalizzerebbe indebitamente la scelta dell | impresa | di investire gli utili nell acquisto degli immobili strumentali , senza che peraltro siano rinvenibili « differenze qualitative apprezzabili del |
| 2020-262.txt | 1034 | 1034 | degli immobili sui quali era stata corrisposta l imu nel 2012 non è incompatibile con l oggetto dell attività d | impresa | della srl contribuente , indicato nell ordinanza di rimessione ( « acquisto , vendita , locazione , leasing , costruzione |
| 2020-262.txt | 1389 | 1389 | del fisiologico effetto di un imposta patrimoniale , all esito di un particolare aggravio della pressione fiscale a carico delle | imprese | proprietarie di immobili strumentali . il tributo , infatti , è stato in origine previsto nell àmbito del d.lgs . |
| 2020-262.txt | 1850 | 1850 | disposizione era funzionale a consentire ai comuni di evitare che il nuovo tributo determinasse un incremento della pressione fiscale sulle | imprese | : infatti l imu , calibrata in modo da risultare sostanzialmente a saldo zero ( nell aliquota standard dello 0,76 |
| 2020-262.txt | 1914 | 1914 | fondiaria ) , senza questa misura di riduzione si sarebbe risolta in un aggravio per quei soggetti , come le | imprese | ( o i lavoratori autonomi ) , proprietari di immobili strumentali , che non versavano irpef fondiaria . 2.2 . |
| 2020-262.txt | 1996 | 1996 | , proprio sull imu si è scaricato gran parte del peso di una manovra emergenziale che , soprattutto per le | imprese | , ha aggravato il livello dell imposizione patrimoniale sugli immobili e ha , peraltro , anche inciso fortemente sul grado |
| 2020-262.txt | 2384 | 2384 | questo assetto , il legislatore si è subito mostrato avvertito che esso era divenuto particolarmente gravoso e critico per le | imprese | . già l incipit dell art . 1 , comma 1 , del decreto-legge 21 maggio 2013 , n . |
| 2020-262.txt | 2520 | 2520 | articolazione della potestà impositiva a livello statale e locale , e la deducibilità ai fini della determinazione del reddito di | impresa | dell imposta municipale propria relativa agli immobili utilizzati per attività produttive » . inoltre , nell agosto del 2013 ( |
| 2020-262.txt | 2588 | 2588 | del prelievo sugli immobili » , esaminava espressamente il tema della « deducibilità ai fini della determinazione del reddito di | impresa | dell imposta municipale propria relativa agli immobili utilizzati per attività produttive » . in particolare , preso atto che « |
| 2020-262.txt | 2625 | 2625 | preso atto che « [ c ] on il passaggio dall ici all imu , gli immobili di proprietà delle | imprese | hanno subito un incremento di prelievo , dovuto sia all aumento delle aliquote e dei coefficienti moltiplicativi applicati alle rendite |
| 2020-262.txt | 2714 | 2714 | l riferimento alla deducibilità dell imu relativa agli immobili utilizzati per attività produttive ai fini della determinazione del reddito di | impresa | contenuto nell art . 1 del d.l . n . 54 del 2013 , prospetta un intervento che sarebbe in |
| 2020-262.txt | 2894 | 2894 | « [ l ] imposta municipale propria relativa agli immobili strumentali è deducibile ai fini della determinazione del reddito di | impresa | e del reddito derivante dall esercizio di arti e professioni » nella misura del 30 per cento per il periodo |
| 2020-262.txt | 3244 | 3244 | l indeducibilità totale dell imu ai fini delle imposte erariali sui redditi , dato il forte impatto sul sistema delle | imprese | , sia risultata ben presto , per stessa ammissione del legislatore , uno dei temi critici e quindi da riformare |
| 2020-262.txt | 3647 | 3647 | costi di produzione . è ben vero che il tuir fissa poi regole specifiche per la misurazione del reddito d | impresa | , precisando , per alcune componenti positive o negative risultanti dal conto economico , la misura in cui possono concorrere |
| 2020-262.txt | 3691 | 3691 | reddito complessivo , ovverosia alla base imponibile dell ires . tuttavia , costituisce principio imprescindibile della determinazione del reddito d | impresa | quello di inerenza del costo da portare in deduzione . nella sua formulazione essenziale , « [ i ] l |
| 2020-262.txt | 3725 | 3725 | essenziale , « [ i ] l principio di inerenza dei costi deducibili si ricava dalla nozione di reddito d | impresa | ed esprime una correlazione tra costi ed attività d impresa in concreto esercitata , traducendosi in un giudizio di carattere |
| 2020-262.txt | 3735 | 3735 | dei costi deducibili si ricava dalla nozione di reddito d impresa ed esprime una correlazione tra costi ed attività d | impresa | in concreto esercitata , traducendosi in un giudizio di carattere qualitativo , che prescinde , in sé , da valutazioni |
| 2020-262.txt | 3830 | 3830 | lato definisce e dall altro delimita , escludendo i costi che si collocano in una sfera estranea all esercizio dell | impresa | , l area dei costi che concorrono al reddito tassabile . da tale principio il legislatore non può arbitrariamente prescindere |
| 2020-262.txt | 4026 | 4026 | ) una attiene alle imposte per le quali è prevista la rivalsa ( il cui peso non è sopportato dall | impresa | , onde la logicità della mancata deduzione del relativo onere ) ; b ) l altra riguarda le imposte sui |
| 2020-262.txt | 4180 | 4180 | impositivo , la deducibilità una volta che il legislatore abbia , nella propria discrezionalità , stabilito per il reddito d | impresa | il criterio di tassazione al netto . in questa prospettiva , dunque , correttamente le considerazioni del rimettente concentrano la |
| 2020-262.txt | 4238 | 4238 | , costituendo un costo necessitato che si atteggia alla stregua di un ordinario fattore della produzione , a cui l | imprenditore | non può sottrarsi . 3.2 . – la disposizione censurata contrasta , pertanto , con gli artt . 3 e |
| 2020-262.txt | 4657 | 4657 | tributo sui redditi causato soltanto dalla misura dell imu ( divenuta , come si è visto particolarmente incidente per le | imprese | ) , che potrebbe , di fatto , azzerare lo stesso reddito netto o che paradossalmente potrebbe , in via |
| 2020-262.txt | 4783 | 4783 | principio di coerenza è , nel caso di specie , l indebita penalizzazione , rilevata dal rimettente , di quelle | imprese | che abbiano scelto ( opzione non certo biasimabile , perché funzionale alla solidità dell azienda ) di investire gli utili |
| 2020-262.txt | 4889 | 4889 | il legislatore possa prevedere limiti alla deducibilità dei costi , anche se effettivamente sostenuti nell ambito di un attività d | impresa | ; tuttavia forme di deducibilità parziale o forfetaria si devono giustificare in termini di proporzionalità e ragionevolezza , come ad |
| 2020-262.txt | 5452 | 5452 | 2011 nella parte in cui prevede l indeducibilità dell imu sugli immobili strumentali dall imponibile delle imposte sui redditi d | impresa | . la riscontrata violazione del principio di coerenza e quindi di ragionevolezza ai sensi degli artt . 3 e 53 |
| 2020-262.txt | 5502 | 5502 | imu sugli immobili strumentali dall imponibile dell ires , infatti non può che coinvolgere anche l indeducibilità dal reddito d | impresa | ai fini dell irpef , poiché per effetto del rinvio disposto dall art . 56 tuir – « [ i |
| 2020-262.txt | 5527 | 5527 | , poiché per effetto del rinvio disposto dall art . 56 tuir – « [ i ] l reddito d | impresa | è determinato secondo le disposizioni della sezione i del capo ii del titolo ii , salvo quanto stabilito nel presente |
| 2020-262.txt | 5645 | 5645 | censurata e che negli anni hanno previsto una parziale deducibilità dell imu sugli immobili strumentali con riguardo ai redditi di | impresa | , senza tuttavia disporre l integrale deducibilità : art . 1 , commi 715 e 716 , della legge n |
| 2020-33.txt | 254 | 254 | della legge 23 luglio 2009 , n . 99 , recante « disposizioni per lo sviluppo e l internazionalizzazione delle | imprese | , nonché in materia di energia » ) , doveva intendersi , nella suddetta ipotesi di locazione finanziaria , nel |
| 2020-54.txt | 2741 | 2741 | art . 230-bis cod . civ . – parimenti richiamato dal rimettente – , pur considerando , con riguardo all | impresa | familiare , ambedue le categorie di parenti e affini , comunque le distingue nel grado , confermando ulteriormente la loro |
| 2020-54.txt | 3520 | 3520 | ipotesi , alle diverse norme sui carichi fiscali di famiglia in tema di imposte dirette ; sul trattamento fiscale dell | impresa | familiare ; sulla nozione di nucleo familiare in tema di determinazione sintetica del reddito o in tema di abitazione principale |
| 2021-120.txt | 138 | 138 | 29 novembre 2008 , n . 185 ( misure urgenti per il sostegno a famiglie , lavoro , occupazione e | impresa | e per ridisegnare in funzione anti-crisi il quadro strategico nazionale ) , convertito , con modificazioni , nella legge 28 |
| 2021-120.txt | 230 | 230 | disposizioni urgenti per la revisione della spesa pubblica con invarianza dei servizi ai cittadini nonché misure di rafforzamento patrimoniale delle | imprese | del settore bancario » , convertito , con modificazioni , nella legge 7 agosto 2012 , n . 135 ( |
| 2021-120.txt | 1108 | 1108 | ogni caso l agente della riscossione , ancorché ormai « ente pubblico » , si troverebbe a esercitare un attività | imprenditoriale | sostanzialmente priva di rischi d impresa , non subendo « alcun danno patrimoniale per effetto dell inadempimento del contribuente » |
| 2021-120.txt | 1114 | 1114 | , ancorché ormai « ente pubblico » , si troverebbe a esercitare un attività imprenditoriale sostanzialmente priva di rischi d | impresa | , non subendo « alcun danno patrimoniale per effetto dell inadempimento del contribuente » . 2 . – il presidente |
| 2021-149.txt | 915 | 915 | art . 47 cost . , in quanto la scelta legislativa di assoggettare a tributo l adesione a un modulo | imprenditoriale | piuttosto che a un altro , nel medesimo settore del credito cooperativo , si porrebbe in contraddizione con il principio |
| 2021-149.txt | 1539 | 1539 | bilanciamento degli interessi operato dal legislatore con l adozione della misura in esame . il previsto prelievo colpirebbe una scelta | imprenditoriale | che , pur essendo alternativa a quella considerata dalla riforma come la più idonea a rafforzare la capacità competitiva e |
| 2021-149.txt | 6313 | 6313 | sulla scelta fra due moduli equiparati non tiene conto del fatto che invece la soluzione scoraggiata comporta l uscita dell | impresa | bancaria da tale settore e la sua continuazione in forma di spa . non è poi conferente il richiamo operato |
| 2021-149.txt | 6503 | 6503 | pena il mancato rilascio dell autorizzazione al conferimento d azienda da parte della banca d italia . la solidità dell | impresa | bancaria non può , quindi , comunque mai essere messa in discussione , con la conseguenza che anche la scelta |
| 2021-167.txt | 689 | 689 | n . 18 ( misure di potenziamento del servizio sanitario nazionale e di sostegno economico per famiglie , lavoratori e | imprese | connesse all emergenza epidemiologica da covid-19 ) , convertito , con modificazioni , nella legge 24 aprile 2020 , n |
| 2021-187.txt | 4526 | 4526 | questo appare il nucleo della censura , ridonderebbe pertanto in lesione dell autonomia finanziaria regionale , stante la presenza di | imprese | del settore aventi sede o stabilimenti in sicilia . 8 . 1 . – le questioni sono inammissibili , sotto |
| 2021-70.txt | 911 | 911 | elettronici , le persone fisiche maggiorenni residenti nel territorio dello stato , che , fuori dall esercizio di attività d | impresa | , arte o professione , effettuano abitualmente acquisti con strumenti di pagamento elettronici da soggetti che svolgono attività di vendita |
| 2022-101.txt | 3263 | 3263 | , la garanzia prevista dall art . 2751-bis , numero 5 , cod . civ . , in favore dell | imprenditore | . la diversità della figura del prestatore d opera rispetto a quella dell imprenditore artigiano è stata , infatti , |
| 2022-101.txt | 3277 | 3277 | civ . , in favore dell imprenditore . la diversità della figura del prestatore d opera rispetto a quella dell | imprenditore | artigiano è stata , infatti , ritenuta preclusiva di uno scrutinio di legittimità costituzionale , che nell omogeneità delle fattispecie |
| 2022-12.txt | 1081 | 1081 | presupposto dell irap e le regole di determinazione della base imponibile ” a valle ” , con specifico riguardo alle | imprese | bancarie , il carattere sostitutivo della pronuncia auspicata dal rimettente non osta di per sé all ammissibilità della questione . |
| 2022-141.txt | 1448 | 1448 | n . 18 ( misure di potenziamento del servizio sanitario nazionale e di sostegno economico per famiglie , lavoratori e | imprese | connesse all emergenza epidemiologica da covid-19 ) , convertito , con modificazioni , nella legge 24 aprile 2020 , n |
| 2022-141.txt | 2523 | 2523 | , del decreto-legge 27 gennaio 2022 , n . 4 , recante « misure urgenti in materia di sostegno alle | imprese | e agli operatori economici , di lavoro , salute e servizi territoriali , connesse all emergenza da covid-19 , nonché |
| 2022-167.txt | 585 | 585 | del decreto-legge 25 maggio 2021 , n . 73 ( misure urgenti connesse all emergenza da covid-19 , per le | imprese | , il lavoro , i giovani , la salute e i servizi territoriali ) , convertito , con modificazioni , |
| 2022-167.txt | 1708 | 1708 | determinata , potendo anche assumere la rappresentanza del preponente . l agente è dunque una sorta di intermediario tra l | impresa | e i suoi clienti . la peculiarità del rapporto di agenzia deriva dalla circostanza che , per un verso , |
| 2022-167.txt | 1876 | 1876 | dell agente nell organizzazione del medesimo comportano che la relativa figura possa essere ricondotta a quella di un collaboratore dell | impresa | altrui . questa ipotesi è espressamente considerata dal legislatore laddove , con l art . 409 , numero 3 ) |
| 2022-167.txt | 1925 | 1925 | testo novellato dalla legge 22 maggio 2017 , n . 81 ( misure per la tutela del lavoro autonomo non | imprenditoriale | e misure volte a favorire l articolazione flessibile nei tempi e nei luoghi del lavoro subordinato ) , fa riferimento |
| 2022-167.txt | 2034 | 2034 | parti , il collaboratore organizza autonomamente l attività lavorativa » . peraltro l agente può anche rivestire la qualità di | imprenditore | ove , per l esercizio della sua attività , ponga in essere un organizzazione coordinata di fattori produttivi , avvalendosi |
| 2022-196.txt | 1895 | 1895 | comma 2 , del decreto-legge 22 marzo 2021 , n . 41 ( misure urgenti in materia di sostegno alle | imprese | e agli operatori economici , di lavoro , salute e servizi territoriali , connesse all emergenza da covid-19 ) , |
| 2022-245.txt | 632 | 632 | la « proroga di termini previsti da disposizioni legislative e di interventi urgenti in materia tributaria e di sostegno alle | imprese | o alle famiglie » . e infatti , la legge di conversione , intervenendo sull art . 5 della legge |
| 2022-245.txt | 2119 | 2119 | reca « proroga di termini previsti da disposizioni legislative e di interventi urgenti in materia tributaria e di sostegno alle | imprese | e alle famiglie » e il preambolo fa riferimento alla « straordinaria necessità ed urgenza di provvedere alla proroga di |
| 2022-245.txt | 2156 | 2156 | provvedere alla proroga di termini previsti da disposizioni legislative e di adottare misure in materia tributaria e di sostegno alle | imprese | e alle famiglie » . le norme censurate , quindi , proprio in forza del loro carattere tributario – ad |
| 2022-40.txt | 87 | 87 | , n . 137 ( ulteriori misure urgenti in materia di tutela della salute , sostegno ai lavoratori e alle | imprese | , giustizia e sicurezza , connesse all emergenza epidemiologica da covid-19 ) , convertito , con modificazioni , in legge |
| 2022-66.txt | 2270 | 2270 | comma 4 , del decreto-legge 22 marzo 2021 , n . 41 ( misure urgenti in materia di sostegno alle | imprese | e agli operatori economici , di lavoro , salute e servizi territoriali , connesse all emergenza da covid-19 ) , |
| 2022-73.txt | 71 | 71 | per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni immobili delle | imprese | , nonché per riformare il contenzioso e per la definizione agevolata dei rapporti tributari pendenti ; delega al presidente della |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| reddito_d_impresa | 32 |
| esercizio_di_imprese | 26 |
| redditi_di_impresa | 24 |
| redditi_d_impresa | 22 |
| esercizio_dell_impresa | 21 |
| netto_delle_imprese | 21 |
| per_le_imprese | 20 |
| reddito_di_impresa | 18 |
| attività_di_impresa | 16 |
| di_impresa_e | 16 |
| delle_imprese_nonché | 16 |
| attività_d_impresa | 14 |
| di_imprese_commerciali | 12 |
| d_impresa_e | 12 |
| patrimoniale_delle_imprese | 11 |
| registro_delle_imprese | 11 |
| immobili_delle_imprese | 11 |
| imprese_nonché_per | 11 |
| sostegno_alle_imprese | 11 |
| alle_imprese_commerciali | 10 |
| impresa_e_per | 10 |
| imprese_di_assicurazione | 10 |
| di_un_impresa | 10 |
| imprese_che_hanno | 10 |
| imprese_del_settore | 10 |
| imprese_industriali_e | 9 |
| relativi_all_impresa | 9 |
| posseduti_da_imprese | 9 |
| sole_imprese_che | 9 |
| alle_imprese_e | 9 |
| delle_imprese_del | 9 |
| attività_delle_imprese | 8 |
| delle_imprese_di | 8 |
| occupazione_e_impresa | 8 |
| e_impresa_e | 8 |
| dell_impresa_e | 7 |
| impresa_di_cui | 7 |
| e_medie_imprese | 7 |
| di_una_impresa | 6 |
| categorie_di_imprese | 6 |
| delle_imprese_e | 6 |
| parte_delle_imprese | 6 |
| imprese_artigiane_e | 6 |
| per_gli_imprenditori | 6 |
| dell_impresa_stessa | 6 |
| delle_imprese_non | 6 |
| di_attività_imprenditoriali | 6 |
| un_impresa_commerciale | 6 |
| di_impresa_di | 6 |
| alle_imprese_che | 6 |
| sulle_sole_imprese | 6 |
| imprese_e_alle | 6 |
| imprenditori_agricoli_professionali | 6 |
| dagli_imprenditori_agricoli | 6 |
| carico_delle_imprese | 5 |
| di_imprese_che | 5 |
| cui_l_impresa | 5 |
| imprese_aventi_sede | 5 |
| alle_imprese_con | 5 |
| dalle_imprese_di | 5 |
| redditi_delle_imprese | 5 |
| imprenditori_diversi_dalle | 5 |
| di_imprese_e | 5 |
| imprese_commerciali_o | 5 |
| dell_impresa_agricola | 5 |
| d_impresa_la | 5 |
| e_delle_imprese | 5 |
| caso_di_imprese | 5 |
| imprese_che_svolgono | 5 |
| impresa_di_trasporti | 5 |
| cui_attività_imprenditoriale | 5 |
| attività_imprenditoriale_consiste | 5 |
| imprenditoriale_consiste_nel | 5 |
| imprese_non_residenti | 5 |
| stato_alle_imprese | 5 |
| di_imprese_industriali | 4 |
| degli_imprenditori_che | 4 |
| di_nuove_imprese | 4 |
| gestione_dell_impresa | 4 |
| le_altre_imprese | 4 |
| l_impresa_ha | 4 |
| gli_imprenditori_diversi | 4 |
| riferimento_alle_imprese | 4 |
| imprese_commerciali_e | 4 |
| delle_imprese_commerciali | 4 |
| forma_d_impresa | 4 |
| imprese_soggette_all | 4 |
| le_imprese_di | 4 |
| dell_impresa_non | 4 |
| delle_grandi_imprese | 4 |
| grandi_imprese_in | 4 |
| qualità_di_imprenditore | 4 |
| impresa_commerciale_o | 4 |
| attività_imprenditoriali_commerciali | 4 |
| civilistica_dell_impresa | 4 |
| impresa_o_di | 4 |
| dell_impresa_di | 4 |
| d_impresa_in | 4 |
| delle_imprese_agricole | 4 |
| imprese_arti_e | 4 |
| tra_le_imprese | 4 |
| dell_impresa_familiare | 4 |
| le_imprese_che | 4 |
| da_imprese_e | 4 |
| imprese_e_distintamente | 4 |
| d_impresa_o | 4 |
| utili_della_impresa | 4 |
| della_impresa_o | 4 |
| impresa_o_a | 4 |
| imprese_per_le | 3 |
| dell_impresa_l | 3 |
| fra_le_imprese | 3 |
| estranei_all_impresa | 3 |
| imprese_tassabili_in | 3 |
| che_l_imprenditore | 3 |
| l_affittuario_imprenditore | 3 |
| dell_impresa_che | 3 |
| le_sole_imprese | 3 |
| impresa_ha_la | 3 |
| da_imprese_aventi | 3 |
| gli_imprenditori_che | 3 |
| alle_imprese_artigiane | 3 |
| imprese_di_cui | 3 |
| dipendenti_delle_imprese | 3 |
| delle_imprese_industriali | 3 |
| delle_imprese_in | 3 |
| attività_imprenditoriale_caratterizzata | 3 |
| dimensioni_dell_impresa | 3 |
| o_d_impresa | 3 |
| opera_nell_impresa | 3 |
| delle_imprese_che | 3 |
| impresa_e_di | 3 |
| d_impresa_il | 3 |
| esercizio_d_impresa | 3 |
| l_attività_imprenditoriale | 3 |
| imprese_in_crisi | 3 |
| un_attività_imprenditoriale | 3 |
| forma_dell_impresa | 3 |
| impresa_e_non | 3 |
| d_impresa_che | 3 |
| dell_impresa_si | 3 |
| impresa_commerciale_e | 3 |
| esercenti_un_impresa | 3 |
| riferiscono_alle_imprese | 3 |
| impresa_non_si | 3 |
| d_impresa_è | 3 |
| all_impresa_tutti | 3 |
| impresa_tutti_i | 3 |
| dell_impresa_le | 3 |
| d_impresa_non | 3 |
| le_imprese_minori | 3 |
| impresa_arte_o | 3 |
| l_imprenditore_non | 3 |
| di_imprese_arti | 3 |
| di_imprese_operanti | 3 |
| imprese_operanti_sia | 3 |
| l_imprenditoria_giovanile | 3 |
| imprenditoria_giovanile_e | 3 |
| di_impresa_art | 3 |
| competitività_delle_imprese | 3 |
| parte_degli_imprenditori | 3 |
| materia_di_impresa | 3 |
| un_impresa_e | 3 |
| regime_di_impresa | 3 |
| sostenuti_dalle_imprese | 3 |
| alle_sole_imprese | 3 |
| di_impresa_o | 3 |
| quali_imprese_di | 3 |
| imprese_di_revisione | 3 |
| imprese_di_autoriparazione | 3 |
| imprese_che_si | 3 |
| imprese_di_investimento | 3 |
| delle_imprese_operanti | 3 |
| imprese_operanti_nel | 3 |
| effettuate_dagli_imprenditori | 3 |
| imprese_della_filiera | 3 |
| e_dagli_imprenditori | 3 |
| relativa_iniziativa_imprenditoriale | 3 |
| impresa_e_del | 3 |
| imprenditore_in_stato | 3 |
| impresa_o_detengano | 3 |
| continuità_dell_impresa | 3 |
| sopravvivenza_dell_impresa | 3 |
| imprese_e_agli | 3 |
| società_e_imprese | 2 |
| materia_di_imprese | 2 |
| di_imprese_per | 2 |
| contributiva_delle_imprese | 2 |
| delle_imprese_con | 2 |
| gestione_di_imprese | 2 |
| tutti_gli_imprenditori | 2 |
| gli_imprenditori_agricoli | 2 |
| talune_imprese_o | 2 |
| essere_dall_imprenditore | 2 |
| dall_imprenditore_commerciale | 2 |
| imprenditore_commerciale_non | 2 |
| agli_imprenditori_non | 2 |
| per_nuove_imprese | 2 |
| di_imprenditori_commerciali | 2 |
| imprenditori_commerciali_che | 2 |
| che_sia_imprenditore | 2 |
| sia_imprenditore_commerciale | 2 |
| imprenditore_commerciale_per | 2 |
| impresa_ai_quali | 2 |
| difesa_delle_imprese | 2 |
| delle_imprese_interessate | 2 |
| delle_imprese_produttrici | 2 |
| affittuario_imprenditore_che | 2 |
| perché_le_imprese | 2 |
| le_imprese_assicuratrici | 2 |
| tutte_le_imprese | 2 |
| grava_sull_impresa | 2 |
| sull_impresa_nella | 2 |
| impresa_nella_essenziale | 2 |
| prodotti_da_imprese | 2 |
| attinente_alle_imprese | 2 |
| imprese_con_stabilimenti | 2 |
| dall_imprenditore_che | 2 |
| concessa_alle_imprese | 2 |
| favore_delle_imprese | 2 |
| dei_soli_imprenditori | 2 |
| imprese_in_qualsiasi | 2 |
| dell_impresa_come | 2 |
| capitale_dell_impresa | 2 |
| impresa_stessa_mentre | 2 |
| il_termine_imprenditori | 2 |
| termine_imprenditori_usato | 2 |
| imprenditori_usato_nel | 2 |
| imprese_commerciali_si | 2 |
| di_impresa_che | 2 |
| attività_imprenditoriale_o | 2 |
| imprenditoriale_o_commerciale | 2 |
| cambiari_verso_imprese | 2 |
| verso_imprese_diverse | 2 |
| di_imprese_di | 2 |
| un_imprenditore_commerciale | 2 |
| gli_imprenditori_commerciali | 2 |
| esercizio_d_imprese | 2 |
| d_imprese_commerciali | 2 |
| all_imprenditore_commerciale | 2 |
| imprenditore_commerciale_di | 2 |
| da_un_imprenditore | 2 |
| e_l_impresa | 2 |
| l_impresa_di | 2 |
| impresa_con_una | 2 |
| dell_affittuario_imprenditore | 2 |
| imprenditori_agricoli_che | 2 |
| dell_impresa_sono | 2 |
| d_impresa_come | 2 |
| nell_impresa_e | 2 |
| impresa_e_tale | 2 |
| confronti_delle_imprese | 2 |
| impresa_d_altro | 2 |
| imprese_non_può | 2 |
| partecipazione_delle_imprese | 2 |
| di_attività_imprenditoriale | 2 |
| impresa_agricola_o | 2 |
| di_impresa_si | 2 |
| d_impresa_ai | 2 |
| impresa_ai_fini | 2 |
| d_impresa_i | 2 |
| impresa_e_il | 2 |
| assunto_dall_impresa | 2 |
| dall_impresa_assicuratrice | 2 |
| impresa_assicuratrice_secondo | 2 |
| dell_impresa_è | 2 |
| dell_impresa_con | 2 |
| le_imprese_in | 2 |
| attività_imprenditoriali_di | 2 |
| imprenditoriali_di_natura | 2 |
| di_quella_imprenditoriale | 2 |
| soggetto_dell_impresa | 2 |
| esercitata_dall_impresa | 2 |
| società_senza_impresa | 2 |
| imprese_agricole_che | 2 |
| impresa_delle_società | 2 |
| impresa_concorrono_a | 2 |
| imprenditoriale_caratterizzata_da | 2 |
| imprese_commerciali_anche | 2 |
| riferimento_all_impresa | 2 |
| impresa_commerciale_od | 2 |
| un_impresa_agricola | 2 |
| imprenditoriali_commerciali_o | 2 |
| dell_impresa_commerciale | 2 |
| impresa_ex_art | 2 |
| imprese_commerciali_ex | 2 |
| imprese_commerciali_il | 2 |
| soltanto_alle_imprese | 2 |
| imprese_d_altra | 2 |
| attractiva_dell_impresa | 2 |
| l_imprenditorialità_delle | 2 |
| imprenditorialità_delle_società | 2 |
| di_impresa_nell | 2 |
| imprese_minori_e | 2 |
| d_impresa_sia | 2 |
| lordo_d_impresa | 2 |
| d_impresa_stabilisce | 2 |
| e_di_imprese | 2 |
| di_imprese_i | 2 |
| esercizio_delle_imprese | 2 |
| le_imprese_bancarie | 2 |
| imprenditore_non_può | 2 |
| di_imprenditore_commerciale | 2 |
| dell_impresa_per | 2 |
| imprese_i_cui | 2 |
| netto_dell_impresa | 2 |
| delle_imprese_dovuta | 2 |
| imprese_dovuta_dalle | 2 |
| delle_imprese_riscossa | 2 |
| alle_imprese_per | 2 |
| d_impresa_ad | 2 |
| non_esercitano_imprese | 2 |
| esercitano_imprese_commerciali | 2 |
| imprese_commerciali_di | 2 |
| reddito_dell_impresa | 2 |
| attività_dell_impresa | 2 |
| imprese_e_di | 2 |
| le_imprese_agricole | 2 |
| delle_imprese_è | 2 |
| produzione_delle_imprese | 2 |
| impresa_e_redditi | 2 |
| imprenditoriale_o_professionale | 2 |
| impresa_denunciati_ai | 2 |
| fiscale_sulle_imprese | 2 |
| le_imprese_operanti | 2 |
| le_imprese_ed | 2 |
| imprese_ed_i | 2 |
| imprenditori_che_abbiano | 2 |
| delle_imprese_basato | 2 |
| imprese_basato_sull | 2 |
| sociale_delle_imprese | 2 |
| di_tipo_imprenditoriale | 2 |
| degli_imprenditori_di | 2 |
| economica_delle_imprese | 2 |
| agli_imprenditori_che | 2 |
| impresa_per_la | 2 |
| no_da_imprese | 2 |
| da_un_impresa | 2 |
| contributiva_degli_imprenditori | 2 |
| soggetti_non_imprenditori | 2 |
| lavoro_di_impresa | 2 |
| aiuto_alle_imprese | 2 |
| imprese_con_sede | 2 |
| una_impresa_di | 2 |
| alle_imprese_esercenti | 2 |
| alle_imprese_la | 2 |
| imprese_esercenti_aeromobili | 2 |
| imprese_che_effettuano | 2 |
| a_tali_imprese | 2 |
| tassazione_delle_imprese | 2 |
| loro_attività_imprenditoriale | 2 |
| imprenditore_sottoposto_ad | 2 |
| imprese_in_stato | 2 |
| le_imprese_industriali | 2 |
| ad_imprese_il | 2 |
| imprese_il_cui | 2 |
| soggetti_quali_imprese | 2 |
| qualificabili_come_imprese | 2 |
| alle_imprese_aventi | 2 |
| l_impresa_può | 2 |
| imprese_per_l | 2 |
| per_l_imprenditoria | 2 |
| di_impresa_non | 2 |
| autonomi_od_imprenditori | 2 |
| od_imprenditori_quanto | 2 |
| imprenditori_quanto_piuttosto | 2 |
| controversie_tra_imprese | 2 |
| d_impresa_di | 2 |
| l_imprenditore_in | 2 |
| dell_attività_imprenditoriale | 2 |
| attribuito_alle_imprese | 2 |
| alle_imprese_a | 2 |
| imprese_a_decorrere | 2 |
| imposta_le_imprese | 2 |
| le_imprese_dovevano | 2 |
| imprese_dovevano_inoltrare | 2 |
| comunicando_alle_imprese | 2 |
| impresa_art_o | 2 |
| internazionalizzazione_delle_imprese | 2 |
| imprese_nonché_in | 2 |
| digitalizzazione_delle_imprese | 2 |
| imprese_nonché_misure | 2 |
| finanziamento_delle_imprese | 2 |
| da_tali_imprese | 2 |
| tali_imprese_sugli | 2 |
| imprese_sugli_equilibri | 2 |
| di_impresa_soggetto | 2 |
| impresa_soggetto_a | 2 |
| impresa_e_locati | 2 |
| libertà_d_impresa | 2 |
| rilanciare_le_imprese | 2 |
| le_imprese_della | 2 |
| economico_delle_imprese | 2 |
| diversi_dagli_imprenditori | 2 |
| dagli_imprenditori_assoggetterebbe | 2 |
| imprenditori_assoggetterebbe_all | 2 |
| solo_gli_imprenditori | 2 |
| gli_imprenditori_con | 2 |
| imprenditori_con_volume | 2 |
| beneficio_delle_imprese | 2 |
| imprese_di_maggiori | 2 |
| delle_imprese_tenute | 2 |
| imprese_tenute_all | 2 |
| gravino_sulle_imprese | 2 |
| sulle_imprese_caratterizzate | 2 |
| imprese_caratterizzate_da | 2 |
| imprese_e_per | 2 |
| crisi_di_impresa | 2 |
| impresa_e_dell | 2 |
| a_quelle_imprese | 2 |
| quelle_imprese_private | 2 |
| imprese_private_che | 2 |
| impresa_si_tratta | 2 |
| di_un_imprenditore | 2 |
| un_imprenditore_in | 2 |
| le_imprese_incise | 2 |
| imprese_incise_dall | 2 |
| delle_altre_imprese | 2 |
| all_impresa_familiare | 2 |
| generazionale_delle_imprese | 2 |
| medie_imprese_adottata | 2 |
| imprese_adottata_il | 2 |
| impresa_e_quindi | 2 |
| attività_imprenditoriale_per | 2 |
| dell_impresa_nell | 2 |
| impresa_nell_ambito | 2 |
| impresa_artigiana_familiare | 2 |
| dell_impresa_la | 2 |
| generazionale_dell_impresa | 2 |
| quello_dell_impresa | 2 |
| di_impresa_dell | 2 |
| impresa_dell_imposta | 2 |
| dell_impresa_bancaria | 2 |
| lavoratori_e_imprese | 2 |
| e_imprese_connesse | 2 |
| imprese_connesse_all | 2 |
| oggetto_di_impresa | 1 |
| di_impresa_autonoma | 1 |
| impresa_autonoma_e | 1 |
| una_impresa_estrattiva | 1 |
| impresa_estrattiva_indipendente | 1 |
| e_imprese_incaricate | 1 |
| imprese_incaricate_della | 1 |
| di_imprese_armatoriali | 1 |
| imprese_armatoriali_e | 1 |
| delle_imprese_private | 1 |
| imprese_private_questione | 1 |
| giova_all_imprenditore | 1 |
| all_imprenditore_e | 1 |
| imprenditore_e_in | 1 |
| imprese_industriali_categorie | 1 |
| imprese_che_a | 1 |
| delle_imprese_colpite | 1 |
| imprese_colpite_si | 1 |
| imprese_industriali_si | 1 |
| imprese_con_relative | 1 |
| collettivo_dell_impresa | 1 |
| dell_impresa_se | 1 |
| impresa_se_come | 1 |
| carico_dell_impresa | 1 |
| impresa_l_imposta | 1 |
| imprenditori_agricoli_le | 1 |
| carico_degli_imprenditori | 1 |
| imprenditori_che_usano | 1 |
| di_talune_imprese | 1 |
| imprese_o_gruppi | 1 |
| gruppi_di_imprese | 1 |
| di_imprese_come | 1 |
| imprese_come_del | 1 |
| onerosità_dell_impresa | 1 |
| dell_impresa_onde | 1 |
| impresa_onde_l | 1 |
| operativa_delle_imprese | 1 |
| delle_imprese_costruttrici | 1 |
| imprese_costruttrici_importante | 1 |
| confronti_dell_imprenditore | 1 |
| dell_imprenditore_commerciale | 1 |
| registrati_dall_imprenditore | 1 |
| imprenditore_commerciale_in | 1 |
| le_imprese_consorziate | 1 |
| imprese_consorziate_art | 1 |
| le_imprese_predette | 1 |
| imprese_predette_art | 1 |
| chiuso_agli_imprenditori | 1 |
| imprenditori_non_indicati | 1 |
| nuove_imprese_art | 1 |
| imprese_art_stessa | 1 |
| nuove_imprese_che | 1 |
| imprese_che_avessero | 1 |
| provvedere_gli_imprenditori | 1 |
| gli_imprenditori_consorziati | 1 |
| imprenditori_consorziati_mediante | 1 |
| innovativo_di_imprenditori | 1 |
| di_imprenditori_estranei | 1 |
| imprenditori_estranei_fino | 1 |
| di_nuovi_imprenditori | 1 |
| nuovi_imprenditori_nel | 1 |
| imprenditori_nel_consorzio | 1 |
| nuove_imprese_da | 1 |
| imprese_da_parte | 1 |
| nuove_imprese_non | 1 |
| imprese_non_richiamò | 1 |
| organizzazione_ad_imprese | 1 |
| ad_imprese_nuove | 1 |
| imprese_nuove_né | 1 |
| dato_alle_imprese | 1 |
| alle_imprese_consorziate | 1 |
| imprese_consorziate_posizioni | 1 |
| consorzio_di_imprese | 1 |
| di_imprese_nuove | 1 |
| imprese_nuove_il | 1 |
| confronti_di_imprenditori | 1 |
| imprenditore_commerciale_fallimento | 1 |
| dell_esercente_imprese | 1 |
| esercente_imprese_commerciali | 1 |
| imprese_commerciali_sono | 1 |
| organizzata_ad_impresa | 1 |
| ad_impresa_in | 1 |
| impresa_in_quanto | 1 |
| riservata_agli_imprenditori | 1 |
| agli_imprenditori_commerciali | 1 |
| imprenditori_commerciali_e | 1 |
| del_debitore_imprenditore | 1 |
| debitore_imprenditore_commerciale | 1 |
| all_impresa_ai | 1 |
| e_imprese_tassabili | 1 |
| eccessivo_l_imprenditore | 1 |
| l_imprenditore_ha | 1 |
| imprenditore_ha_i | 1 |
| l_imprenditore_che | 1 |
| imprenditore_che_persista | 1 |
| assoggettamento_delle_imprese | 1 |
| delle_imprese_allo | 1 |
| imprese_allo_sconto | 1 |
| redditività_delle_imprese | 1 |
| imprese_e_quindi | 1 |
| delle_imprese_ha | 1 |
| imprese_ha_particolarmente | 1 |
| corrispondenza_delle_imprese | 1 |
| imprese_interessate_oltre | 1 |
| delle_imprese_comunque | 1 |
| imprese_comunque_anche | 1 |
| imprese_produttrici_la | 1 |
| delle_singole_imprese | 1 |
| singole_imprese_quanto | 1 |
| imprese_quanto_premesso | 1 |
| delle_imprese_incidendo | 1 |
| imprese_incidendo_così | 1 |
| trasferimento_di_imprese | 1 |
| di_imprese_allo | 1 |
| imprese_allo_stato | 1 |
| di_imprese_la | 1 |
| imprese_la_corte | 1 |
| un_affittuario_imprenditore | 1 |
| imprenditore_che_la | 1 |
| affittuario_imprenditore_ha | 1 |
| imprenditore_ha_a | 1 |
| diretti_come_imprenditori | 1 |
| come_imprenditori_non | 1 |
| imprenditori_non_coltivatori | 1 |
| affittuario_imprenditore_debba | 1 |
| imprenditore_debba_lasciarsi | 1 |
| impresa_che_provvede | 1 |
| differenza_all_impresa | 1 |
| all_impresa_a | 1 |
| impresa_a_copertura | 1 |
| affittuario_imprenditore_è | 1 |
| imprenditore_è_di | 1 |
| mobile_riguardanti_imprese | 1 |
| riguardanti_imprese_edili | 1 |
| imprese_edili_con | 1 |
| imprese_assicuratrici_verrebbero | 1 |
| ad_altre_imprese | 1 |
| altre_imprese_non | 1 |
| imprese_non_assicuratrici | 1 |
| sole_imprese_assicuratrici | 1 |
| imprese_assicuratrici_e | 1 |
| altre_imprese_in | 1 |
| imprese_in_genere | 1 |
| imprese_assicuratrici_allo | 1 |
| della_loro_impresa | 1 |
| loro_impresa_infortuni | 1 |
| impresa_infortuni_da | 1 |
| all_attività_imprenditoriale | 1 |
| attività_imprenditoriale_dell | 1 |
| imprenditoriale_dell_assicurato | 1 |
| riservando_agli_imprenditori | 1 |
| agli_imprenditori_prima | 1 |
| imprenditori_prima_incentivati | 1 |
| dall_imprenditore_in | 1 |
| imprenditore_in_epoca | 1 |
| atti_dell_imprenditore | 1 |
| dell_imprenditore_assoggettati | 1 |
| imprenditore_assoggettati_all | 1 |
| ambito_dell_impresa | 1 |
| dell_impresa_il | 1 |
| impresa_il_loro | 1 |
| previsione_degli_imprenditori | 1 |
| degli_imprenditori_destinate | 1 |
| imprenditori_destinate_a | 1 |
| conseguiti_dall_imprenditore | 1 |
| imprenditore_che_ha | 1 |
| imprenditori_che_si | 1 |
| esenzione_degli_imprenditori | 1 |
| degli_imprenditori_da | 1 |
| imprenditori_da_ogni | 1 |
| indirette_le_imprese | 1 |
| le_imprese_artigiane | 1 |
| nella_dizione_imprese | 1 |
| dizione_imprese_artigiane | 1 |
| imprese_artigiane_o | 1 |
| altre_imprese_artigiane | 1 |
| sole_imprese_alberghiere | 1 |
| imprese_alberghiere_che | 1 |
| dirette_alle_imprese | 1 |
| benefici_alle_imprese | 1 |
| fiscali_gli_imprenditori | 1 |
| imprenditori_che_avessero | 1 |
| delle_loro_imprese | 1 |
| loro_imprese_in | 1 |
| imprese_in_zone | 1 |
| favorire_gli_imprenditori | 1 |
| gli_imprenditori_mediante | 1 |
| imprenditori_mediante_agevolazioni | 1 |
| indirette_dalle_imprese | 1 |
| fra_gli_imprenditori | 1 |
| gli_imprenditori_di | 1 |
| imprenditori_di_assisi | 1 |
| delle_imprese_artigiane | 1 |
| soli_imprenditori_industriali | 1 |
| imprenditori_industriali_a | 1 |
| sede_dell_impresa | 1 |
| dell_impresa_sia | 1 |
| impresa_sia_fuori | 1 |
| legale_dell_impresa | 1 |
| dell_impresa_fuori | 1 |
| impresa_fuori_del | 1 |
| delle_imprese_bensì | 1 |
| imprese_bensì_i | 1 |
| imprese_e_non | 1 |
| delle_imprese_l | 1 |
| imprese_l_attribuzione | 1 |
| impresa_come_risulta | 1 |
| attività_di_imprese | 1 |
| imprese_e_tale | 1 |
| dell_impresa_limitatamente | 1 |
| impresa_limitatamente_agli | 1 |
| limitatamente_agli_imprenditori | 1 |
| agli_imprenditori_diversi | 1 |
| considerazione_come_imprenditori | 1 |
| come_imprenditori_ne | 1 |
| imprenditori_ne_consegue | 1 |
| le_imprese_tassabili | 1 |
| altre_imprese_definite | 1 |
| imprese_definite_diverse | 1 |
| impresa_stessa_ciò | 1 |
| una_attività_imprenditoriale | 1 |
| imprenditoriale_caratterizzata_dallo | 1 |
| imprese_commerciali_ovvero | 1 |
| all_impresa_ed | 1 |
| impresa_ed_alle | 1 |
| da_attività_imprenditoriali | 1 |
| attività_imprenditoriali_è | 1 |
| imprenditoriali_è_il | 1 |
| esercitino_attività_imprenditoriali | 1 |
| attività_imprenditoriali_sta | 1 |
| imprenditoriali_sta_l | 1 |
| impresa_che_in | 1 |
| esplichino_attività_imprenditoriale | 1 |
| imprese_diverse_e | 1 |
| tratti_di_imprese | 1 |
| imprese_di_tipo | 1 |
| imprese_diverse_non | 1 |
| delle_imprese_ed | 1 |
| imprese_ed_è | 1 |
| cessazione_dell_impresa | 1 |
| impresa_l_altra | 1 |
| fosse_un_imprenditore | 1 |
| imprenditore_commerciale_ed | 1 |
| parte_di_imprenditori | 1 |
| imprenditori_commerciali_di | 1 |
| trovano_gli_imprenditori | 1 |
| imprese_commerciali_sarebbero | 1 |
| dato_all_imprenditore | 1 |
| sia_l_imprenditore | 1 |
| l_imprenditore_commerciale | 1 |
| imprenditore_commerciale_che | 1 |
| che_all_imprenditore | 1 |
| imprenditore_commerciale_sia | 1 |
| ogni_altro_imprenditore | 1 |
| altro_imprenditore_commerciale | 1 |
| giudizio_dell_impresa | 1 |
| dell_impresa_mario | 1 |
| impresa_mario_e | 1 |
| imprenditore_commerciale_e | 1 |
| di_impresa_trovano | 1 |
| impresa_trovano_tutela | 1 |
| l_impresa_che | 1 |
| impresa_che_tende | 1 |
| permanga_l_impresa | 1 |
| impresa_di_distribuzione | 1 |
| impresa_e_al | 1 |
| reddito_dell_imprenditore | 1 |
| dell_imprenditore_a | 1 |
| imprenditore_a_differenza | 1 |
| distribuiti_da_imprese | 1 |
| da_imprese_di | 1 |
| imprese_di_grandi | 1 |
| gli_affittuari_imprenditori | 1 |
| affittuari_imprenditori_nonché | 1 |
| imprenditori_nonché_dell | 1 |
| di_moderne_imprese | 1 |
| moderne_imprese_agricole | 1 |
| imprese_agricole_capaci | 1 |
| proprietà_ed_impresa | 1 |
| ed_impresa_con | 1 |
| imprenditore_che_non | 1 |
| affittuario_imprenditore_rispetto | 1 |
| imprenditore_rispetto_a | 1 |
| anche_ad_imprenditori | 1 |
| ad_imprenditori_che | 1 |
| imprenditori_che_conducono | 1 |
| conduttori_di_imprese | 1 |
| di_imprese_capitalistiche | 1 |
| imprese_capitalistiche_v | 1 |
| e_piccoli_imprenditori | 1 |
| piccoli_imprenditori_agricoli | 1 |
| impresa_agricola_e | 1 |
| impresa_agricola_l | 1 |
| e_all_impresa | 1 |
| all_impresa_con | 1 |
| impresa_con_sentenza | 1 |
| d_ogni_imprenditore | 1 |
| ogni_imprenditore_agricolo | 1 |
| imprenditore_agricolo_cfr | 1 |
| degli_altri_imprenditori | 1 |
| altri_imprenditori_agricoli | 1 |
| di_lavoratori_imprenditori | 1 |
| lavoratori_imprenditori_da | 1 |
| imprenditori_da_più | 1 |
| imprese_commerciali_realizzando | 1 |
| patrimoniali_d_impresa | 1 |
| impresa_e_professionali | 1 |
| beneficio_degli_imprenditori | 1 |
| imprenditori_che_prestassero | 1 |
| opera_nelle_imprese | 1 |
| nelle_imprese_in | 1 |
| imprese_in_questione | 1 |
| d_impresa_quando | 1 |
| impresa_quando_le | 1 |
| di_impresa_per | 1 |
| impresa_per_non | 1 |
| d_impresa_tale | 1 |
| impresa_tale_che | 1 |
| ai_piccoli_imprenditori | 1 |
| piccoli_imprenditori_ed | 1 |
| imprenditori_ed_agli | 1 |
| impresa_la_cui | 1 |
| all_area_imprenditoriale | 1 |
| area_imprenditoriale_oppure | 1 |
| imprenditoriale_oppure_al | 1 |
| concetti_d_impresa | 1 |
| impresa_e_d | 1 |
| e_d_imprenditore | 1 |
| d_imprenditore_e | 1 |
| imprenditore_e_le | 1 |
| e_propri_imprenditori | 1 |
| propri_imprenditori_commerciali | 1 |
| imprenditori_commerciali_sia | 1 |
| redditi_sicuramente_imprenditoriali | 1 |
| sicuramente_imprenditoriali_e | 1 |
| imprenditoriali_e_quelli | 1 |
| peculiari_delle_imprese | 1 |
| e_dell_impresa | 1 |
| impresa_sono_bensì | 1 |
| impresa_e_che | 1 |
| a_base_imprenditoriale | 1 |
| base_imprenditoriale_precisamente | 1 |
| imprenditoriale_precisamente_dall | 1 |
| è_un_imprenditore | 1 |
| un_imprenditore_e | 1 |
| imprenditore_e_ne | 1 |
| grava_sull_imprenditore | 1 |
| sull_imprenditore_rispetto | 1 |
| imprenditore_rispetto_al | 1 |
| d_impresa_ne | 1 |
| impresa_ne_venivano | 1 |
| impresa_come_pure | 1 |
| alle_piccole_imprese | 1 |
| piccole_imprese_mentre | 1 |
| imprese_mentre_non | 1 |
| d_impresa_dal | 1 |
| impresa_dal_momento | 1 |
| agrari_ed_imprenditoriali | 1 |
| ed_imprenditoriali_a | 1 |
| imprenditoriali_a_condizione | 1 |
| d_impresa_esse | 1 |
| impresa_esse_deformano | 1 |
| d_impresa_dalla | 1 |
| impresa_dalla_quale | 1 |
| impresa_e_più | 1 |
| d_impresa_dovrà | 1 |
| impresa_dovrà_essere | 1 |
| nozione_d_impresa | 1 |
| d_impresa_rispetto | 1 |
| impresa_rispetto_ai | 1 |
| d_impresa_quanto | 1 |
| impresa_quanto_invece | 1 |
| agli_altri_imprenditori | 1 |
| altri_imprenditori_poiché | 1 |
| imprenditori_poiché_il | 1 |
| anche_gli_imprenditori | 1 |
| gli_imprenditori_e | 1 |
| imprenditori_e_i | 1 |
| di_imprese_declaratoria | 1 |
| imprese_declaratoria_che | 1 |
| non_sono_imprenditori | 1 |
| sono_imprenditori_ai | 1 |
| imprenditori_ai_fini | 1 |
| imprese_non_tenute | 1 |
| e_le_imprese | 1 |
| le_imprese_soggette | 1 |
| delle_imprese_trova | 1 |
| imprese_trova_la | 1 |
| imprese_che_determina | 1 |
| delle_imprese_sono | 1 |
| imprese_sono_depurati | 1 |
| mutuatario_dall_imprenditore | 1 |
| imprenditore_che_aveva | 1 |
| delle_imprese_sarebbero | 1 |
| imprese_sarebbero_depurati | 1 |
| di_impresa_l | 1 |
| impresa_l_art | 1 |
| impresa_e_l | 1 |
| d_impresa_delle | 1 |
| impresa_delle_poste | 1 |
| della_sua_impresa | 1 |
| sua_impresa_d | 1 |
| di_impresa_degli | 1 |
| impresa_degli_oneri | 1 |
| titolare_di_impresa | 1 |
| di_impresa_dovrebbe | 1 |
| impresa_dovrebbe_osservare | 1 |
| di_impresa_nei | 1 |
| impresa_nei_limiti | 1 |
| fatte_dalle_imprese | 1 |
| dalle_imprese_a | 1 |
| imprese_a_favore | 1 |
| di_impresa_porrebbe | 1 |
| impresa_porrebbe_in | 1 |
| di_impresa_la | 1 |
| impresa_la_detraibilità | 1 |
| nozione_di_impresa | 1 |
| di_impresa_più | 1 |
| impresa_più_ampia | 1 |
| impresa_e_quelli | 1 |
| una_impresa_e | 1 |
| impresa_e_soprattutto | 1 |
| di_impresa_legato | 1 |
| impresa_legato_anche | 1 |
| titolari_delle_imprese | 1 |
| delle_imprese_ad | 1 |
| imprese_ad_attività | 1 |
| delle_imprese_medesime | 1 |
| imprese_medesime_anche | 1 |
| gravanti_sull_impresa | 1 |
| sull_impresa_al | 1 |
| impresa_al_fine | 1 |
| agrari_d_impresa | 1 |
| impresa_la_deduzione | 1 |
| d_impresa_l | 1 |
| impresa_l_ultimo | 1 |
| nell_impresa_che | 1 |
| impresa_che_tale | 1 |
| attività_imprenditoriale_cui | 1 |
| imprenditoriale_cui_soltanto | 1 |
| di_imprese_art | 1 |
| imprese_art_settimo | 1 |
| rispettivamente_da_impresa | 1 |
| da_impresa_agricola | 1 |
| impresa_si_sarebbe | 1 |
| d_impresa_pur | 1 |
| impresa_pur_appartenendo | 1 |
| d_impresa_costituisca | 1 |
| impresa_costituisca_legittimo | 1 |
| d_impresa_va | 1 |
| impresa_va_operata | 1 |
| impresa_e_reciprocamente | 1 |
| d_impresa_eventualmente | 1 |
| impresa_eventualmente_assimilabili | 1 |
| impresa_il_che | 1 |
| di_impresa_un | 1 |
| impresa_un_diverso | 1 |
| d_impresa_ovvero | 1 |
| impresa_ovvero_a | 1 |
| anziché_dell_impresa | 1 |
| dell_impresa_propriamente | 1 |
| impresa_propriamente_detta | 1 |
| alcuna_organizzazione_imprenditoriale | 1 |
| organizzazione_imprenditoriale_ed | 1 |
| imprenditoriale_ed_anche | 1 |
| artigiano_piccolo_imprenditore | 1 |
| piccolo_imprenditore_e | 1 |
| imprenditore_e_l | 1 |
| parlare_d_impresa | 1 |
| d_impresa_senza | 1 |
| impresa_senza_di | 1 |
| di_imprese_così | 1 |
| imprese_così_testualmente | 1 |
| d_impresa_esercizio | 1 |
| impresa_esercizio_questo | 1 |
| temporanea_dell_impresa | 1 |
| dell_impresa_autorizzabile | 1 |
| impresa_autorizzabile_ex | 1 |
| d_impresa_senonché | 1 |
| impresa_senonché_è | 1 |
| impresa_i_connotati | 1 |
| gestionale_dell_impresa | 1 |
| dipendenti_da_imprenditori | 1 |
| da_imprenditori_privati | 1 |
| imprenditori_privati_soggetti | 1 |
| di_impresa_sino | 1 |
| impresa_sino_a | 1 |
| assicurato_le_imprese | 1 |
| evento_l_impresa | 1 |
| l_impresa_assicuratrice | 1 |
| impresa_assicuratrice_si | 1 |
| attività_imprenditoriale_come | 1 |
| imprenditoriale_come_strumento | 1 |
| una_impresa_ma | 1 |
| impresa_ma_la | 1 |
| titolare_un_impresa | 1 |
| un_impresa_individuale | 1 |
| impresa_individuale_al | 1 |
| assunti_dall_impresa | 1 |
| dall_impresa_cedente | 1 |
| impresa_cedente_è | 1 |
| redditi_dell_impresa | 1 |
| impresa_non_debbano | 1 |
| essere_all_impresa | 1 |
| all_impresa_estranei | 1 |
| impresa_estranei_hanno | 1 |
| impresa_è_evidente | 1 |
| l_art_imprese | 1 |
| art_imprese_soggette | 1 |
| esercitato_dall_impresa | 1 |
| dall_impresa_a | 1 |
| impresa_a_tutti | 1 |
| risanamento_dell_impresa | 1 |
| impresa_con_l | 1 |
| gli_artt_imprese | 1 |
| artt_imprese_soggette | 1 |
| salvataggio_dell_impresa | 1 |
| impresa_e_privano | 1 |
| ordinario_dell_impresa | 1 |
| dell_impresa_sottoposta | 1 |
| impresa_sottoposta_ad | 1 |
| delle_imprese_soggette | 1 |
| imprese_soggette_mediante | 1 |
| estinguere_l_impresa | 1 |
| l_impresa_debitrice | 1 |
| impresa_debitrice_il | 1 |
| impresa_che_lo | 1 |
| di_dimensioni_imprenditoriali | 1 |
| dimensioni_imprenditoriali_in | 1 |
| imprenditoriali_in_assenza | 1 |
| qualità_d_imprenditore | 1 |
| d_imprenditore_esercente | 1 |
| imprenditore_esercente_attività | 1 |
| attività_imprenditoriale_l | 1 |
| imprenditoriale_l_ordinanza | 1 |
| realizzino_attività_imprenditoriali | 1 |
| attività_imprenditoriali_il | 1 |
| imprenditoriali_il_che | 1 |
| di_imprenditore_della | 1 |
| imprenditore_della_società | 1 |
| quella_imprenditoriale_a | 1 |
| imprenditoriale_a_parte | 1 |
| attività_imprenditoriale_se | 1 |
| imprenditoriale_se_tuttavia | 1 |
| di_società_imprenditoriali | 1 |
| società_imprenditoriali_ma | 1 |
| imprenditoriali_ma_non | 1 |
| dell_impresa_o | 1 |
| impresa_o_la | 1 |
| dell_impresa_a | 1 |
| impresa_a_fondare | 1 |
| un_impresa_quale | 1 |
| impresa_quale_che | 1 |
| dall_impresa_si | 1 |
| impresa_si_condizionerebbe | 1 |
| forma_l_impresa | 1 |
| l_impresa_appunto | 1 |
| impresa_appunto_e | 1 |
| d_una_impresa | 1 |
| una_impresa_condizioni | 1 |
| impresa_condizioni_l | 1 |
| dall_impresa_e | 1 |
| una_determinata_impresa | 1 |
| determinata_impresa_societaria | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| sul_patrimonio_netto_delle_imprese | 20 |
| dei_beni_immobili_delle_imprese | 11 |
| beni_immobili_delle_imprese_nonché | 11 |
| immobili_delle_imprese_nonché_per | 11 |
| delle_imprese_nonché_per_riformare | 11 |
| imprese_nonché_per_riformare_il | 11 |
| dall_esercizio_di_imprese_commerciali | 9 |
| di_sostegno_alle_imprese_e | 9 |
| sole_imprese_che_hanno_domicilio | 8 |
| imprese_che_hanno_domicilio_fiscale | 8 |
| famiglie_lavoro_occupazione_e_impresa | 8 |
| lavoro_occupazione_e_impresa_e | 8 |
| occupazione_e_impresa_e_per | 8 |
| e_impresa_e_per_ridisegnare | 8 |
| impresa_e_per_ridisegnare_in | 8 |
| di_rafforzamento_patrimoniale_delle_imprese | 8 |
| rafforzamento_patrimoniale_delle_imprese_del | 8 |
| patrimoniale_delle_imprese_del_settore | 8 |
| delle_imprese_del_settore_bancario | 8 |
| e_di_sostegno_alle_imprese | 7 |
| imprese_del_settore_bancario_convertito | 7 |
| afferenti_all_esercizio_dell_impresa | 6 |
| grava_sulle_sole_imprese_che | 6 |
| sulle_sole_imprese_che_hanno | 6 |
| sostegno_alle_imprese_e_alle | 6 |
| alle_imprese_e_alle_famiglie | 6 |
| imprenditori_diversi_dalle_società_e | 5 |
| derivanti_dall_esercizio_di_imprese | 5 |
| esercizio_dell_attività_d_impresa | 5 |
| la_cui_attività_imprenditoriale_consiste | 5 |
| cui_attività_imprenditoriale_consiste_nel | 5 |
| attività_imprenditoriale_consiste_nel_mettere | 5 |
| aiuto_di_stato_alle_imprese | 5 |
| determinazione_del_reddito_di_impresa | 5 |
| gli_imprenditori_diversi_dalle_società | 4 |
| per_l_esercizio_dell_impresa | 4 |
| effettuate_nell_esercizio_di_imprese | 4 |
| amministrazione_straordinaria_delle_grandi_imprese | 4 |
| straordinaria_delle_grandi_imprese_in | 4 |
| interamente_posseduti_da_imprese_e | 4 |
| posseduti_da_imprese_e_distintamente | 4 |
| da_imprese_e_distintamente_contabilizzati | 4 |
| di_stato_alle_imprese_che | 4 |
| stato_alle_imprese_che_svolgono | 4 |
| alle_imprese_che_svolgono_la | 4 |
| imprese_che_svolgono_la_stessa | 4 |
| diporto_la_cui_attività_imprenditoriale | 4 |
| imprenditoriale_consiste_nel_mettere_a | 4 |
| dell_attività_d_impresa_o | 4 |
| o_agli_utili_della_impresa | 4 |
| agli_utili_della_impresa_o | 4 |
| utili_della_impresa_o_a | 4 |
| della_impresa_o_a_ogni | 4 |
| impresa_o_a_ogni_altro | 4 |
| determinazione_del_reddito_d_impresa | 4 |
| imprese_tassabili_in_base_a | 3 |
| in_cui_l_impresa_ha | 3 |
| cui_l_impresa_ha_la | 3 |
| alle_imprese_artigiane_e_industriali | 3 |
| lavoro_dei_dipendenti_delle_imprese | 3 |
| delle_imprese_industriali_e_commerciali | 3 |
| valori_delle_attività_delle_imprese | 3 |
| che_fanno_riferimento_alle_imprese | 3 |
| fanno_riferimento_alle_imprese_commerciali | 3 |
| esercizio_di_imprese_commerciali_o | 3 |
| e_i_redditi_d_impresa | 3 |
| la_propria_opera_nell_impresa | 3 |
| assimilabili_ai_redditi_d_impresa | 3 |
| persone_giuridiche_e_delle_imprese | 3 |
| per_i_redditi_di_impresa | 3 |
| l_esercizio_di_un_impresa | 3 |
| non_esercenti_un_impresa_commerciale | 3 |
| che_si_riferiscono_alle_imprese | 3 |
| si_riferiscono_alle_imprese_commerciali | 3 |
| di_beni_relativi_all_impresa | 3 |
| relativi_all_impresa_tutti_i | 3 |
| all_impresa_tutti_i_beni | 3 |
| esercizio_di_imprese_arti_e | 3 |
| di_imprese_arti_e_professioni | 3 |
| per_l_esercizio_di_imprese | 3 |
| imposizione_nel_caso_di_imprese | 3 |
| nel_caso_di_imprese_operanti | 3 |
| caso_di_imprese_operanti_sia | 3 |
| di_imprese_operanti_sia_nel | 3 |
| imprese_operanti_sia_nel_territorio | 3 |
| non_interamente_posseduti_da_imprese | 3 |
| delle_piccole_e_medie_imprese | 3 |
| aeromobili_grava_sulle_sole_imprese | 3 |
| diporto_grava_sulle_sole_imprese | 3 |
| quali_imprese_di_revisione_o | 3 |
| imprese_di_revisione_o_studi | 3 |
| delle_imprese_operanti_nel_settore | 3 |
| coltivatori_diretti_e_dagli_imprenditori | 3 |
| diretti_e_dagli_imprenditori_agricoli | 3 |
| e_dagli_imprenditori_agricoli_professionali | 3 |
| società_dal_registro_delle_imprese | 3 |
| impresa_e_del_reddito_derivante | 3 |
| imprenditore_in_stato_di_insolvenza | 3 |
| impresa_o_detengano_il_controllo | 3 |
| materia_di_sostegno_alle_imprese | 3 |
| sostegno_alle_imprese_e_agli | 3 |
| alle_imprese_e_agli_operatori | 3 |
| imprese_e_agli_operatori_economici | 3 |
| tributarie_a_categorie_di_imprese | 2 |
| a_categorie_di_imprese_per | 2 |
| categorie_di_imprese_per_le | 2 |
| di_imprese_per_le_quali | 2 |
| imprese_per_le_quali_questa | 2 |
| di_imprese_industriali_e_commerciali | 2 |
| imprenditore_commerciale_non_ancora_dichiarato | 2 |
| l_insediamento_di_nuove_imprese | 2 |
| profitto_da_parte_delle_imprese | 2 |
| sui_redditi_grava_sull_impresa | 2 |
| redditi_grava_sull_impresa_nella | 2 |
| grava_sull_impresa_nella_essenziale | 2 |
| sull_impresa_nella_essenziale_sua | 2 |
| impresa_nella_essenziale_sua_unità | 2 |
| luogo_in_cui_l_impresa | 2 |
| l_impresa_ha_la_sua | 2 |
| impresa_ha_la_sua_sede | 2 |
| sui_redditi_prodotti_da_imprese | 2 |
| redditi_prodotti_da_imprese_aventi | 2 |
| prodotti_da_imprese_aventi_sede | 2 |
| da_imprese_aventi_sede_fuori | 2 |
| imprese_aventi_sede_fuori_del | 2 |
| della_materia_attinente_alle_imprese | 2 |
| materia_attinente_alle_imprese_con | 2 |
| attinente_alle_imprese_con_stabilimenti | 2 |
| alle_imprese_con_stabilimenti_ed | 2 |
| imprese_con_stabilimenti_ed_impianti | 2 |
| imprese_di_cui_al_citato | 2 |
| dei_dipendenti_delle_imprese_industriali | 2 |
| dipendenti_delle_imprese_industriali_e | 2 |
| imprese_industriali_e_commerciali_che | 2 |
| delle_attività_delle_imprese_in | 2 |
| attività_delle_imprese_in_qualsiasi | 2 |
| delle_imprese_in_qualsiasi_forma | 2 |
| imprese_in_qualsiasi_forma_costituite | 2 |
| per_gli_imprenditori_diversi_dalle | 2 |
| attinenti_all_esercizio_dell_impresa | 2 |
| parte_del_capitale_dell_impresa | 2 |
| del_capitale_dell_impresa_stessa | 2 |
| capitale_dell_impresa_stessa_mentre | 2 |
| dell_impresa_stessa_mentre_per | 2 |
| impresa_stessa_mentre_per_le | 2 |
| mentre_per_le_altre_imprese | 2 |
| all_esercizio_dell_impresa_stessa | 2 |
| che_il_termine_imprenditori_usato | 2 |
| il_termine_imprenditori_usato_nel | 2 |
| termine_imprenditori_usato_nel_secondo | 2 |
| imprenditori_usato_nel_secondo_comma | 2 |
| riferimento_alle_imprese_commerciali_si | 2 |
| alle_imprese_commerciali_si_applicano | 2 |
| imprese_commerciali_si_applicano_anche | 2 |
| dei_beni_relativi_all_impresa | 2 |
| e_debiti_cambiari_verso_imprese | 2 |
| debiti_cambiari_verso_imprese_diverse | 2 |
| di_imprese_commerciali_o_che | 2 |
| esercizio_di_imprese_commerciali_e | 2 |
| di_gestione_dell_impresa_agricola | 2 |
| propria_opera_nell_impresa_e | 2 |
| opera_nell_impresa_e_tale | 2 |
| nell_impresa_e_tale_prestazione | 2 |
| impresa_e_tale_prestazione_costituisca | 2 |
| ai_redditi_d_impresa_e | 2 |
| formare_il_reddito_di_impresa | 2 |
| ai_soli_redditi_di_impresa | 2 |
| impresa_e_di_lavoro_autonomo | 2 |
| reddito_d_impresa_ai_fini | 2 |
| d_impresa_ai_fini_dell | 2 |
| impresa_ai_fini_dell_irpef | 2 |
| il_rischio_assunto_dall_impresa | 2 |
| rischio_assunto_dall_impresa_assicuratrice | 2 |
| assunto_dall_impresa_assicuratrice_secondo | 2 |
| dall_impresa_assicuratrice_secondo_una | 2 |
| impresa_assicuratrice_secondo_una_logica | 2 |
| all_esercizio_dell_impresa_è | 2 |
| imprese_soggette_all_amministrazione_straordinaria | 2 |
| delle_grandi_imprese_in_crisi | 2 |
| grandi_imprese_in_crisi_conv | 2 |
| imprese_in_crisi_conv_con | 2 |
| di_attività_imprenditoriali_di_natura | 2 |
| attività_imprenditoriali_di_natura_commerciale | 2 |
| in_luogo_di_quella_imprenditoriale | 2 |
| esercizio_di_un_attività_imprenditoriale | 2 |
| dell_attività_esercitata_dall_impresa | 2 |
| dall_esercizio_di_attività_imprenditoriali | 2 |
| esercizio_di_attività_imprenditoriali_commerciali | 2 |
| a_beni_estranei_all_impresa | 2 |
| estranei_all_esercizio_dell_impresa | 2 |
| impresa_concorrono_a_formare_il | 2 |
| esercizio_effettivo_di_attività_imprenditoriali | 2 |
| esercizio_di_un_impresa_agricola | 2 |
| deriva_dall_esercizio_di_imprese | 2 |
| nozione_di_reddito_d_impresa | 2 |
| nella_forma_civilistica_dell_impresa | 2 |
| impresa_ex_art_c_c | 2 |
| la_forma_civilistica_dell_impresa | 2 |
| imprese_commerciali_ex_art_c | 2 |
| il_reddito_d_impresa_è | 2 |
| soltanto_alle_imprese_commerciali_e | 2 |
| la_vis_attractiva_dell_impresa | 2 |
| impresa_di_cui_all_art | 2 |
| dal_reddito_lordo_d_impresa | 2 |
| reddito_lordo_d_impresa_stabilisce | 2 |
| lavoro_autonomo_o_d_impresa | 2 |
| e_professioni_e_di_imprese | 2 |
| la_qualità_di_imprenditore_commerciale | 2 |
| riferita_all_esercizio_di_imprese | 2 |
| sul_patrimonio_netto_dell_impresa | 2 |
| patrimonio_netto_delle_imprese_dovuta | 2 |
| netto_delle_imprese_dovuta_dalle | 2 |
| delle_imprese_dovuta_dalle_società | 2 |
| imprese_dovuta_dalle_società_di | 2 |
| patrimonio_netto_delle_imprese_riscossa | 2 |
| soggetti_che_non_esercitano_imprese | 2 |
| che_non_esercitano_imprese_commerciali | 2 |
| non_esercitano_imprese_commerciali_di | 2 |
| esercitano_imprese_commerciali_di_indennità | 2 |
| imprese_commerciali_di_indennità_di | 2 |
| l_esercizio_di_imprese_e | 2 |
| esercizio_di_imprese_e_di | 2 |
| di_imprese_e_di_arti | 2 |
| imprese_e_di_arti_e | 2 |
| per_le_imprese_di_assicurazione | 2 |
| di_produzione_delle_imprese_agricole | 2 |
| impresa_denunciati_ai_fini_irpef | 2 |
| per_le_imprese_ed_i | 2 |
| le_imprese_ed_i_professionisti | 2 |
| imprese_ed_i_professionisti_in | 2 |
| favorevole_alla_competitività_delle_imprese | 2 |
| alla_competitività_delle_imprese_basato | 2 |
| competitività_delle_imprese_basato_sull | 2 |
| delle_imprese_basato_sull_innovazione | 2 |
| imprese_basato_sull_innovazione_la | 2 |
| della_responsabilità_sociale_delle_imprese | 2 |
| e_delle_imprese_di_assicurazione | 2 |
| posseduti_o_no_da_imprese | 2 |
| d_interamente_posseduti_da_imprese | 2 |
| la_capacità_contributiva_degli_imprenditori | 2 |
| sono_interamente_posseduti_da_imprese | 2 |
| nel_caso_di_imprese_che | 2 |
| di_esercizio_di_un_impresa | 2 |
| esercizio_di_un_impresa_e | 2 |
| di_un_impresa_e_non | 2 |
| un_aiuto_alle_imprese_con | 2 |
| aiuto_alle_imprese_con_sede | 2 |
| alle_imprese_con_sede_in | 2 |
| imprese_con_sede_in_sardegna | 2 |
| attività_di_impresa_di_trasporti | 2 |
| una_impresa_di_trasporti_aerei | 2 |
| esercizio_dell_attività_di_impresa | 2 |
| norma_censurata_alle_sole_imprese | 2 |
| censurata_alle_sole_imprese_che | 2 |
| alle_sole_imprese_che_hanno | 2 |
| con_la_loro_attività_imprenditoriale | 2 |
| imprenditore_sottoposto_ad_amministrazione_straordinaria | 2 |
| delle_grandi_imprese_in_stato | 2 |
| grandi_imprese_in_stato_di | 2 |
| imprese_in_stato_di_insolvenza | 2 |
| per_le_imprese_industriali_e | 2 |
| le_imprese_industriali_e_commerciali | 2 |
| imprese_industriali_e_commerciali_private | 2 |
| di_impresa_e_di_lavoro | 2 |
| ad_imprese_il_cui_capitale | 2 |
| imprese_il_cui_capitale_sociale | 2 |
| sicilia_da_soggetti_quali_imprese | 2 |
| da_soggetti_quali_imprese_di | 2 |
| soggetti_quali_imprese_di_revisione | 2 |
| alle_imprese_aventi_sede_legale | 2 |
| debitorio_da_cui_l_impresa | 2 |
| da_cui_l_impresa_può | 2 |
| imprese_aventi_sede_legale_ed | 2 |
| di_imposta_per_l_imprenditoria | 2 |
| imposta_per_l_imprenditoria_giovanile | 2 |
| per_l_imprenditoria_giovanile_e | 2 |
| l_imprenditoria_giovanile_e_i | 2 |
| imprenditoria_giovanile_e_i_lavoratori | 2 |
| e_lavoratori_autonomi_od_imprenditori | 2 |
| lavoratori_autonomi_od_imprenditori_quanto | 2 |
| autonomi_od_imprenditori_quanto_piuttosto | 2 |
| od_imprenditori_quanto_piuttosto_a | 2 |
| imprenditori_quanto_piuttosto_a_quella | 2 |
| imprese_che_si_finanziano_con | 2 |
| del_reddito_d_impresa_e | 2 |
| attribuito_alle_imprese_a_decorrere | 2 |
| alle_imprese_a_decorrere_dal | 2 |
| imprese_a_decorrere_dal_periodo | 2 |
| credito_d_imposta_le_imprese | 2 |
| d_imposta_le_imprese_dovevano | 2 |
| imposta_le_imprese_dovevano_inoltrare | 2 |
| le_imprese_dovevano_inoltrare_per | 2 |
| imprese_dovevano_inoltrare_per_via | 2 |
| di_arrivo_comunicando_alle_imprese | 2 |
| soggetti_esercenti_attività_di_impresa | 2 |
| esercenti_attività_di_impresa_art | 2 |
| attività_di_impresa_art_o | 2 |
| di_impresa_art_o_arti | 2 |
| impresa_art_o_arti_e | 2 |
| e_l_internazionalizzazione_delle_imprese | 2 |
| l_internazionalizzazione_delle_imprese_nonché | 2 |
| internazionalizzazione_delle_imprese_nonché_in | 2 |
| delle_imprese_nonché_in_materia | 2 |
| imprese_nonché_in_materia_di | 2 |
| e_la_digitalizzazione_delle_imprese | 2 |
| la_digitalizzazione_delle_imprese_nonché | 2 |
| digitalizzazione_delle_imprese_nonché_misure | 2 |
| delle_imprese_nonché_misure_per | 2 |
| imprese_nonché_misure_per_la | 2 |
| investimento_e_finanziamento_delle_imprese | 2 |
| e_finanziamento_delle_imprese_operanti | 2 |
| finanziamento_delle_imprese_operanti_nel | 2 |
| imprese_operanti_nel_settore_dei | 2 |
| attività_esercitata_da_tali_imprese | 2 |
| esercitata_da_tali_imprese_sugli | 2 |
| da_tali_imprese_sugli_equilibri | 2 |
| tali_imprese_sugli_equilibri_ambientali | 2 |
| e_fotovoltaiche_effettuate_dagli_imprenditori | 2 |
| fotovoltaiche_effettuate_dagli_imprenditori_agricoli | 2 |
| reddito_di_impresa_soggetto_a | 2 |
| di_impresa_soggetto_a_tassazione | 2 |
| impresa_soggetto_a_tassazione_ordinaria | 2 |
| attività_d_impresa_o_di | 2 |
| d_impresa_o_di_produzione | 2 |
| impresa_o_di_produzione_o | 2 |
| posseduti_in_regime_di_impresa | 2 |
| in_regime_di_impresa_e | 2 |
| regime_di_impresa_e_locati | 2 |
| di_impresa_e_locati_art | 2 |
| impresa_e_locati_art_comma | 2 |
| rilanciare_le_imprese_della_filiera | 2 |
| le_imprese_della_filiera_nautica | 2 |
| operatori_economici_diversi_dagli_imprenditori | 2 |
| economici_diversi_dagli_imprenditori_assoggetterebbe | 2 |
| diversi_dagli_imprenditori_assoggetterebbe_all | 2 |
| dagli_imprenditori_assoggetterebbe_all_obbligo | 2 |
| imprenditori_assoggetterebbe_all_obbligo_di | 2 |
| di_contribuzione_solo_gli_imprenditori | 2 |
| contribuzione_solo_gli_imprenditori_con | 2 |
| solo_gli_imprenditori_con_volume | 2 |
| gli_imprenditori_con_volume_d | 2 |
| imprenditori_con_volume_d_affari | 2 |
| regressiva_a_beneficio_delle_imprese | 2 |
| a_beneficio_delle_imprese_di | 2 |
| beneficio_delle_imprese_di_maggiori | 2 |
| delle_imprese_di_maggiori_dimensioni | 2 |
| imprese_di_maggiori_dimensioni_in | 2 |
| delle_imprese_tenute_all_obbligo | 2 |
| imprese_tenute_all_obbligo_di | 2 |
| gravino_sulle_imprese_caratterizzate_da | 2 |
| sulle_imprese_caratterizzate_da_una | 2 |
| imprese_caratterizzate_da_una_presenza | 2 |
| dagli_imprenditori_agricoli_professionali_iscritti | 2 |
| imprenditori_agricoli_professionali_iscritti_nella | 2 |
| a_tale_attività_di_impresa | 2 |
| della_crisi_di_impresa_e | 2 |
| crisi_di_impresa_e_dell | 2 |
| di_impresa_e_dell_insolvenza | 2 |
| a_quelle_imprese_private_che | 2 |
| del_reddito_di_impresa_e | 2 |
| reddito_di_impresa_e_del | 2 |
| di_impresa_e_del_reddito | 2 |
| da_parte_di_un_imprenditore | 2 |
| parte_di_un_imprenditore_in | 2 |
| di_un_imprenditore_in_stato | 2 |
| un_imprenditore_in_stato_di | 2 |
| le_imprese_incise_dall_addizionale | 2 |
| imprese_incise_dall_addizionale_non | 2 |
| attività_d_impresa_o_detengano | 2 |
| d_impresa_o_detengano_il | 2 |
| nelle_piccole_e_medie_imprese | 2 |
| piccole_e_medie_imprese_adottata | 2 |
| e_medie_imprese_adottata_il | 2 |
| adibiti_all_esercizio_dell_impresa | 2 |
| pericolo_la_sopravvivenza_dell_impresa | 2 |
| di_un_attività_d_impresa | 2 |
| cancellazione_del_registro_delle_imprese | 2 |
| cancellate_dal_registro_delle_imprese | 2 |
| del_reddito_di_impresa_dell | 2 |
| reddito_di_impresa_dell_imposta | 2 |
| di_impresa_dell_imposta_municipale | 2 |
| impresa_dell_imposta_municipale_propria | 2 |
| per_famiglie_lavoratori_e_imprese | 2 |
| famiglie_lavoratori_e_imprese_connesse | 2 |
| lavoratori_e_imprese_connesse_all | 2 |
| e_imprese_connesse_all_emergenza | 2 |
| imprese_connesse_all_emergenza_epidemiologica | 2 |
| non_costituiva_oggetto_di_impresa | 1 |
| costituiva_oggetto_di_impresa_autonoma | 1 |
| oggetto_di_impresa_autonoma_e | 1 |
| di_impresa_autonoma_e_che | 1 |
| impresa_autonoma_e_che_il | 1 |
| fosse_trattato_di_una_impresa | 1 |
| trattato_di_una_impresa_estrattiva | 1 |
| di_una_impresa_estrattiva_indipendente | 1 |
| una_impresa_estrattiva_indipendente_dalla | 1 |
| impresa_estrattiva_indipendente_dalla_azienda | 1 |
| favore_di_società_e_imprese | 1 |
| di_società_e_imprese_incaricate | 1 |
| società_e_imprese_incaricate_della | 1 |
| e_imprese_incaricate_della_esecuzione | 1 |
| imprese_incaricate_della_esecuzione_dei | 1 |
| tributaria_in_materia_di_imprese | 1 |
| in_materia_di_imprese_armatoriali | 1 |
| materia_di_imprese_armatoriali_e | 1 |
| di_imprese_armatoriali_e_questa | 1 |
| imprese_armatoriali_e_questa_corte | 1 |
| lavoro_a_carico_delle_imprese | 1 |
| a_carico_delle_imprese_private | 1 |
| carico_delle_imprese_private_questione | 1 |
| delle_imprese_private_questione_diversa | 1 |
| imprese_private_questione_diversa_ma | 1 |
| della_produzione_giova_all_imprenditore | 1 |
| produzione_giova_all_imprenditore_e | 1 |
| giova_all_imprenditore_e_in | 1 |
| all_imprenditore_e_in_quanto | 1 |
| imprenditore_e_in_quanto_non | 1 |
| di_tre_categorie_di_imprese | 1 |
| tre_categorie_di_imprese_industriali | 1 |
| categorie_di_imprese_industriali_categorie | 1 |
| di_imprese_industriali_categorie_di | 1 |
| imprese_industriali_categorie_di_imprese | 1 |
| industriali_categorie_di_imprese_che | 1 |
| categorie_di_imprese_che_a | 1 |
| di_imprese_che_a_prescindere | 1 |
| imprese_che_a_prescindere_da | 1 |
| sulla_capacità_contributiva_delle_imprese | 1 |
| capacità_contributiva_delle_imprese_colpite | 1 |
| contributiva_delle_imprese_colpite_si | 1 |
| delle_imprese_colpite_si_ripercuoterebbe | 1 |
| imprese_colpite_si_ripercuoterebbe_direttamente | 1 |
| di_determinate_categorie_di_imprese | 1 |
| determinate_categorie_di_imprese_industriali | 1 |
| categorie_di_imprese_industriali_si | 1 |
| di_imprese_industriali_si_attua | 1 |
| imprese_industriali_si_attua_un | 1 |
| controllo_sull_attività_delle_imprese | 1 |
| sull_attività_delle_imprese_con | 1 |
| attività_delle_imprese_con_relative | 1 |
| delle_imprese_con_relative_sanzioni | 1 |
| imprese_con_relative_sanzioni_come | 1 |
| di_esercizio_collettivo_dell_impresa | 1 |
| esercizio_collettivo_dell_impresa_se | 1 |
| collettivo_dell_impresa_se_come | 1 |
| dell_impresa_se_come_vuole | 1 |
| impresa_se_come_vuole_un | 1 |
| per_la_gestione_di_imprese | 1 |
| la_gestione_di_imprese_industriali | 1 |
| gestione_di_imprese_industriali_e | 1 |
| oneri_a_carico_dell_impresa | 1 |
| a_carico_dell_impresa_l | 1 |
| carico_dell_impresa_l_imposta | 1 |
| dell_impresa_l_imposta_di | 1 |
| impresa_l_imposta_di_consumo | 1 |
| imposizione_sono_tutti_gli_imprenditori | 1 |
| sono_tutti_gli_imprenditori_agricoli | 1 |
| tutti_gli_imprenditori_agricoli_le | 1 |
| gli_imprenditori_agricoli_le_commissioni | 1 |
| imprenditori_agricoli_le_commissioni_non | 1 |
| svantaggi_a_carico_degli_imprenditori | 1 |
| a_carico_degli_imprenditori_che | 1 |
| carico_degli_imprenditori_che_usano | 1 |
| degli_imprenditori_che_usano_mezzi | 1 |
| imprenditori_che_usano_mezzi_più | 1 |
| la_espropriazione_di_talune_imprese | 1 |
| espropriazione_di_talune_imprese_o | 1 |
| di_talune_imprese_o_gruppi | 1 |
| talune_imprese_o_gruppi_di | 1 |
| imprese_o_gruppi_di_imprese | 1 |
| o_gruppi_di_imprese_come | 1 |
| gruppi_di_imprese_come_del | 1 |
| di_imprese_come_del_resto | 1 |
| imprese_come_del_resto_la | 1 |
| e_dell_onerosità_dell_impresa | 1 |
| dell_onerosità_dell_impresa_onde | 1 |
| onerosità_dell_impresa_onde_l | 1 |
| dell_impresa_onde_l_illegittimità | 1 |
| impresa_onde_l_illegittimità_della | 1 |
| alla_efficienza_operativa_delle_imprese | 1 |
| efficienza_operativa_delle_imprese_costruttrici | 1 |
| operativa_delle_imprese_costruttrici_importante | 1 |
| delle_imprese_costruttrici_importante_è | 1 |
| imprese_costruttrici_importante_è_che | 1 |
| poste_in_essere_dall_imprenditore | 1 |
| in_essere_dall_imprenditore_commerciale | 1 |
| essere_dall_imprenditore_commerciale_non | 1 |
| dall_imprenditore_commerciale_non_ancora | 1 |
| sorte_nei_confronti_dell_imprenditore | 1 |
| nei_confronti_dell_imprenditore_commerciale | 1 |
| confronti_dell_imprenditore_commerciale_non | 1 |
| dell_imprenditore_commerciale_non_ancora | 1 |
| dovuto_essere_registrati_dall_imprenditore | 1 |
| essere_registrati_dall_imprenditore_commerciale | 1 |
| registrati_dall_imprenditore_commerciale_in | 1 |
| dall_imprenditore_commerciale_in_termine | 1 |
| imprenditore_commerciale_in_termine_fisso | 1 |
| le_marche_fra_le_imprese | 1 |
| marche_fra_le_imprese_consorziate | 1 |
| fra_le_imprese_consorziate_art | 1 |
| le_imprese_consorziate_art_terzo | 1 |
| imprese_consorziate_art_terzo_comma | 1 |
| di_produzione_fra_le_imprese | 1 |
| produzione_fra_le_imprese_predette | 1 |
| fra_le_imprese_predette_art | 1 |
| le_imprese_predette_art_convenzione | 1 |
| imprese_predette_art_convenzione_allegata | 1 |
| consorzio_venne_chiuso_agli_imprenditori | 1 |
| venne_chiuso_agli_imprenditori_non | 1 |
| chiuso_agli_imprenditori_non_indicati | 1 |
| agli_imprenditori_non_indicati_nell | 1 |
| imprenditori_non_indicati_nell_art | 1 |
| insediamento_di_nuove_imprese_art | 1 |
| di_nuove_imprese_art_stessa | 1 |
| nuove_imprese_art_stessa_convenzione | 1 |
| imprese_art_stessa_convenzione_quest | 1 |
| dar_licenza_per_nuove_imprese | 1 |
| licenza_per_nuove_imprese_che | 1 |
| per_nuove_imprese_che_avessero | 1 |
| nuove_imprese_che_avessero_l | 1 |
| imprese_che_avessero_l_oggetto | 1 |
| non_potessero_provvedere_gli_imprenditori | 1 |
| potessero_provvedere_gli_imprenditori_consorziati | 1 |
| provvedere_gli_imprenditori_consorziati_mediante | 1 |
| gli_imprenditori_consorziati_mediante_ammodernamenti | 1 |
| imprenditori_consorziati_mediante_ammodernamenti_ampliamenti | 1 |
| perfezionativo_o_innovativo_di_imprenditori | 1 |
| o_innovativo_di_imprenditori_estranei | 1 |
| innovativo_di_imprenditori_estranei_fino | 1 |
| di_imprenditori_estranei_fino_a | 1 |
| imprenditori_estranei_fino_a_quando | 1 |
| l_immissione_di_nuovi_imprenditori | 1 |
| immissione_di_nuovi_imprenditori_nel | 1 |
| di_nuovi_imprenditori_nel_consorzio | 1 |
| nuovi_imprenditori_nel_consorzio_soltanto | 1 |
| imprenditori_nel_consorzio_soltanto_ove | 1 |
| d_insediamento_di_nuove_imprese | 1 |
| insediamento_di_nuove_imprese_da | 1 |
| di_nuove_imprese_da_parte | 1 |
| nuove_imprese_da_parte_di | 1 |
| imprese_da_parte_di_terzi | 1 |
| insediamento_di_nuove_imprese_non | 1 |
| di_nuove_imprese_non_richiamò | 1 |
| nuove_imprese_non_richiamò_il | 1 |
| imprese_non_richiamò_il_potere | 1 |
| chiudere_l_organizzazione_ad_imprese | 1 |
| l_organizzazione_ad_imprese_nuove | 1 |
| organizzazione_ad_imprese_nuove_né | 1 |
| ad_imprese_nuove_né_la | 1 |
| imprese_nuove_né_la_legittimazione | 1 |
| corte_hanno_dato_alle_imprese | 1 |
| hanno_dato_alle_imprese_consorziate | 1 |
| dato_alle_imprese_consorziate_posizioni | 1 |
| alle_imprese_consorziate_posizioni_di | 1 |
| imprese_consorziate_posizioni_di_privilegio | 1 |
| partecipazione_al_consorzio_di_imprese | 1 |
| al_consorzio_di_imprese_nuove | 1 |
| consorzio_di_imprese_nuove_il | 1 |
| di_imprese_nuove_il_cui | 1 |
| imprese_nuove_il_cui_ingresso | 1 |
| finanza_nei_confronti_di_imprenditori | 1 |
| nei_confronti_di_imprenditori_commerciali | 1 |
| confronti_di_imprenditori_commerciali_che | 1 |
| di_imprenditori_commerciali_che_per | 1 |
| imprenditori_commerciali_che_per_sei | 1 |
| del_debitore_che_sia_imprenditore | 1 |
| debitore_che_sia_imprenditore_commerciale | 1 |
| che_sia_imprenditore_commerciale_fallimento | 1 |
| sia_imprenditore_commerciale_fallimento_a | 1 |
| imprenditore_commerciale_fallimento_a_pari | 1 |
| di_fallimento_dell_esercente_imprese | 1 |
| fallimento_dell_esercente_imprese_commerciali | 1 |
| dell_esercente_imprese_commerciali_sono | 1 |
| esercente_imprese_commerciali_sono_collegate | 1 |
| imprese_commerciali_sono_collegate_con | 1 |
| attività_economica_organizzata_ad_impresa | 1 |
| economica_organizzata_ad_impresa_in | 1 |
| organizzata_ad_impresa_in_quanto | 1 |
| ad_impresa_in_quanto_obbligati | 1 |
| impresa_in_quanto_obbligati_a | 1 |
| la_sanzione_riservata_agli_imprenditori | 1 |
| sanzione_riservata_agli_imprenditori_commerciali | 1 |
| riservata_agli_imprenditori_commerciali_e | 1 |
| agli_imprenditori_commerciali_e_quella | 1 |
| imprenditori_commerciali_e_quella_riservata | 1 |
| prolungate_resistenze_del_debitore_imprenditore | 1 |
| resistenze_del_debitore_imprenditore_commerciale | 1 |
| del_debitore_imprenditore_commerciale_per | 1 |
| debitore_imprenditore_commerciale_per_la | 1 |
| imprenditore_commerciale_per_la_realizzazione | 1 |
| dei_soggetti_estranei_all_impresa | 1 |
| soggetti_estranei_all_impresa_ai | 1 |
| estranei_all_impresa_ai_quali | 1 |
| all_impresa_ai_quali_sono | 1 |
| impresa_ai_quali_sono_stati | 1 |
| solo_alle_società_e_imprese | 1 |
| alle_società_e_imprese_tassabili | 1 |
| società_e_imprese_tassabili_in | 1 |
| e_imprese_tassabili_in_base | 1 |
| sia_ritenuto_eccessivo_l_imprenditore | 1 |
| ritenuto_eccessivo_l_imprenditore_ha | 1 |
| eccessivo_l_imprenditore_ha_i | 1 |
| l_imprenditore_ha_i_mezzi | 1 |
| imprenditore_ha_i_mezzi_legali | 1 |
| è_evidente_che_l_imprenditore | 1 |
| evidente_che_l_imprenditore_che | 1 |
| che_l_imprenditore_che_persista | 1 |
| l_imprenditore_che_persista_nel | 1 |
| imprenditore_che_persista_nel_non | 1 |
| poco_all_assoggettamento_delle_imprese | 1 |
| all_assoggettamento_delle_imprese_allo | 1 |
| assoggettamento_delle_imprese_allo_sconto | 1 |
| delle_imprese_allo_sconto_occorre | 1 |
| imprese_allo_sconto_occorre_anzitutto | 1 |
| afferenti_la_redditività_delle_imprese | 1 |
| la_redditività_delle_imprese_e | 1 |
| redditività_delle_imprese_e_quindi | 1 |
| delle_imprese_e_quindi_la | 1 |
| imprese_e_quindi_la_loro | 1 |
| riguardo_la_difesa_delle_imprese | 1 |
| la_difesa_delle_imprese_ha | 1 |
| difesa_delle_imprese_ha_particolarmente | 1 |
| delle_imprese_ha_particolarmente_insistito | 1 |
| imprese_ha_particolarmente_insistito_a | 1 |
| libri_e_corrispondenza_delle_imprese | 1 |
| e_corrispondenza_delle_imprese_interessate | 1 |
| corrispondenza_delle_imprese_interessate_oltre | 1 |
| delle_imprese_interessate_oltre_che | 1 |
| imprese_interessate_oltre_che_ad | 1 |
| da_parte_delle_imprese_comunque | 1 |
| parte_delle_imprese_comunque_anche | 1 |
| delle_imprese_comunque_anche_nella | 1 |
| imprese_comunque_anche_nella_ipotesi | 1 |
| tesi_della_difesa_delle_imprese | 1 |
| della_difesa_delle_imprese_produttrici | 1 |
| difesa_delle_imprese_produttrici_la | 1 |
| delle_imprese_produttrici_la_prospettata | 1 |
| imprese_produttrici_la_prospettata_impossibilità | 1 |
| situazione_economica_delle_singole_imprese | 1 |
| economica_delle_singole_imprese_quanto | 1 |
| delle_singole_imprese_quanto_premesso | 1 |
| singole_imprese_quanto_premesso_rende | 1 |
| imprese_quanto_premesso_rende_altresì | 1 |
| cessazione_della_attività_delle_imprese | 1 |
| della_attività_delle_imprese_incidendo | 1 |
| attività_delle_imprese_incidendo_così | 1 |
| delle_imprese_incidendo_così_sulla | 1 |
| imprese_incidendo_così_sulla_libertà | 1 |
| o_il_trasferimento_di_imprese | 1 |
| il_trasferimento_di_imprese_allo | 1 |
| trasferimento_di_imprese_allo_stato | 1 |
| di_imprese_allo_stato_od | 1 |
| imprese_allo_stato_od_enti | 1 |
| esclusiva_determinate_categorie_di_imprese | 1 |
| determinate_categorie_di_imprese_la | 1 |
| categorie_di_imprese_la_corte | 1 |
| di_imprese_la_corte_del | 1 |
| imprese_la_corte_del_resto | 1 |
| utili_conseguenti_un_affittuario_imprenditore | 1 |
| conseguenti_un_affittuario_imprenditore_che | 1 |
| un_affittuario_imprenditore_che_la | 1 |
| affittuario_imprenditore_che_la_terra | 1 |
| imprenditore_che_la_terra_presa | 1 |
| e_dignitosa_l_affittuario_imprenditore | 1 |
| dignitosa_l_affittuario_imprenditore_ha | 1 |
| l_affittuario_imprenditore_ha_a | 1 |
| affittuario_imprenditore_ha_a_sua | 1 |
| imprenditore_ha_a_sua_tutela | 1 |
| essi_coltivatori_diretti_come_imprenditori | 1 |
| coltivatori_diretti_come_imprenditori_non | 1 |
| diretti_come_imprenditori_non_coltivatori | 1 |
| come_imprenditori_non_coltivatori_viola | 1 |
| imprenditori_non_coltivatori_viola_l | 1 |
| concedente_e_l_affittuario_imprenditore | 1 |
| e_l_affittuario_imprenditore_debba | 1 |
| l_affittuario_imprenditore_debba_lasciarsi | 1 |
| affittuario_imprenditore_debba_lasciarsi_affidata | 1 |
| imprenditore_debba_lasciarsi_affidata_alle | 1 |
| e_la_gestione_dell_impresa | 1 |
| la_gestione_dell_impresa_che | 1 |
| gestione_dell_impresa_che_provvede | 1 |
| dell_impresa_che_provvede_con | 1 |
| impresa_che_provvede_con_lavoro | 1 |
| margine_di_differenza_all_impresa | 1 |
| di_differenza_all_impresa_a | 1 |
| differenza_all_impresa_a_copertura | 1 |
| all_impresa_a_copertura_delle | 1 |
| impresa_a_copertura_delle_spese | 1 |
| affitto_per_l_affittuario_imprenditore | 1 |
| per_l_affittuario_imprenditore_è | 1 |
| l_affittuario_imprenditore_è_di | 1 |
| affittuario_imprenditore_è_di_anni | 1 |
| imprenditore_è_di_anni_mia | 1 |
| di_ricchezza_mobile_riguardanti_imprese | 1 |
| ricchezza_mobile_riguardanti_imprese_edili | 1 |
| mobile_riguardanti_imprese_edili_con | 1 |
| riguardanti_imprese_edili_con_quella | 1 |
| imprese_edili_con_quella_sentenza | 1 |
| cost_sia_perché_le_imprese | 1 |
| sia_perché_le_imprese_assicuratrici | 1 |
| perché_le_imprese_assicuratrici_verrebbero | 1 |
| le_imprese_assicuratrici_verrebbero_sottoposte | 1 |
| imprese_assicuratrici_verrebbero_sottoposte_a | 1 |
| in_confronto_ad_altre_imprese | 1 |
| confronto_ad_altre_imprese_non | 1 |
| ad_altre_imprese_non_assicuratrici | 1 |
| altre_imprese_non_assicuratrici_sia | 1 |
| imprese_non_assicuratrici_sia_perché | 1 |
| peculiarmente_per_le_sole_imprese | 1 |
| per_le_sole_imprese_assicuratrici | 1 |
| le_sole_imprese_assicuratrici_e | 1 |
| sole_imprese_assicuratrici_e_non | 1 |
| imprese_assicuratrici_e_non_anche | 1 |
| per_tutte_le_altre_imprese | 1 |
| tutte_le_altre_imprese_in | 1 |
| le_altre_imprese_in_genere | 1 |
| altre_imprese_in_genere_invero | 1 |
| imprese_in_genere_invero_risulta | 1 |
| col_sottoporre_tutte_le_imprese | 1 |
| sottoporre_tutte_le_imprese_assicuratrici | 1 |
| tutte_le_imprese_assicuratrici_allo | 1 |
| le_imprese_assicuratrici_allo_stesso | 1 |
| imprese_assicuratrici_allo_stesso_onere | 1 |
| nell_ambito_della_loro_impresa | 1 |
| ambito_della_loro_impresa_infortuni | 1 |
| della_loro_impresa_infortuni_da | 1 |
| loro_impresa_infortuni_da_indennizzare | 1 |
| impresa_infortuni_da_indennizzare_le | 1 |
| rischio_inerente_all_attività_imprenditoriale | 1 |
| inerente_all_attività_imprenditoriale_dell | 1 |
| all_attività_imprenditoriale_dell_assicurato | 1 |
| attività_imprenditoriale_dell_assicurato_per | 1 |
| imprenditoriale_dell_assicurato_per_il | 1 |
| quel_principio_riservando_agli_imprenditori | 1 |
| principio_riservando_agli_imprenditori_prima | 1 |
| riservando_agli_imprenditori_prima_incentivati | 1 |
| agli_imprenditori_prima_incentivati_un | 1 |
| imprenditori_prima_incentivati_un_trattamento | 1 |
| posti_in_essere_dall_imprenditore | 1 |
| in_essere_dall_imprenditore_in | 1 |
| essere_dall_imprenditore_in_epoca | 1 |
| dall_imprenditore_in_epoca_anteriore | 1 |
| imprenditore_in_epoca_anteriore_all | 1 |
| che_gli_atti_dell_imprenditore | 1 |
| gli_atti_dell_imprenditore_assoggettati | 1 |
| atti_dell_imprenditore_assoggettati_all | 1 |
| dell_imprenditore_assoggettati_all_imposta | 1 |
| imprenditore_assoggettati_all_imposta_avrebbero | 1 |
| conchiuso_nell_ambito_dell_impresa | 1 |
| nell_ambito_dell_impresa_il | 1 |
| ambito_dell_impresa_il_loro | 1 |
| dell_impresa_il_loro_iter | 1 |
| impresa_il_loro_iter_economico | 1 |
| invece_nella_previsione_degli_imprenditori | 1 |
| nella_previsione_degli_imprenditori_destinate | 1 |
| previsione_degli_imprenditori_destinate_a | 1 |
| degli_imprenditori_destinate_a_far | 1 |
| imprenditori_destinate_a_far_fronte | 1 |
| frutti_già_conseguiti_dall_imprenditore | 1 |
| già_conseguiti_dall_imprenditore_che | 1 |
| conseguiti_dall_imprenditore_che_ha | 1 |
| dall_imprenditore_che_ha_realizzato | 1 |
| imprenditore_che_ha_realizzato_l | 1 |
| esonero_di_tutti_gli_imprenditori | 1 |
| di_tutti_gli_imprenditori_che | 1 |
| tutti_gli_imprenditori_che_si | 1 |
| gli_imprenditori_che_si_fossero | 1 |
| imprenditori_che_si_fossero_trovati | 1 |
| quello_dell_esenzione_degli_imprenditori | 1 |
| dell_esenzione_degli_imprenditori_da | 1 |
| esenzione_degli_imprenditori_da_ogni | 1 |
| degli_imprenditori_da_ogni_onere | 1 |
| imprenditori_da_ogni_onere_fiscale | 1 |
| l_esenzione_concessa_alle_imprese | 1 |
| esenzione_concessa_alle_imprese_artigiane | 1 |
| concessa_alle_imprese_artigiane_e | 1 |
| imprese_artigiane_e_industriali_nel | 1 |
| dirette_e_indirette_le_imprese | 1 |
| e_indirette_le_imprese_artigiane | 1 |
| indirette_le_imprese_artigiane_e | 1 |
| le_imprese_artigiane_e_industriali | 1 |
| imprese_artigiane_e_industriali_che | 1 |
| conto_che_nella_dizione_imprese | 1 |
| che_nella_dizione_imprese_artigiane | 1 |
| nella_dizione_imprese_artigiane_o | 1 |
| dizione_imprese_artigiane_o_industriali | 1 |
| imprese_artigiane_o_industriali_usata | 1 |
| disposto_per_le_altre_imprese | 1 |
| per_le_altre_imprese_artigiane | 1 |
| le_altre_imprese_artigiane_e | 1 |
| altre_imprese_artigiane_e_industriali | 1 |
| imprese_artigiane_e_industriali_per | 1 |
| industriali_per_le_sole_imprese | 1 |
| per_le_sole_imprese_alberghiere | 1 |
| le_sole_imprese_alberghiere_che | 1 |
| sole_imprese_alberghiere_che_avessero | 1 |
| imprese_alberghiere_che_avessero_disposto | 1 |
| imposte_erariali_dirette_alle_imprese | 1 |
| erariali_dirette_alle_imprese_artigiane | 1 |
| dirette_alle_imprese_artigiane_e | 1 |
| imprese_artigiane_e_industriali_indicate | 1 |
| concedenti_i_benefici_alle_imprese | 1 |
| i_benefici_alle_imprese_artigiane | 1 |
| benefici_alle_imprese_artigiane_e | 1 |
| imprese_artigiane_e_industriali_dal | 1 |
| mediante_esenzioni_fiscali_gli_imprenditori | 1 |
| esenzioni_fiscali_gli_imprenditori_che | 1 |
| fiscali_gli_imprenditori_che_avessero | 1 |
| gli_imprenditori_che_avessero_operato | 1 |
| imprenditori_che_avessero_operato_il | 1 |
| nuovo_impianto_delle_loro_imprese | 1 |
| impianto_delle_loro_imprese_in | 1 |
| delle_loro_imprese_in_zone | 1 |
| loro_imprese_in_zone_designate | 1 |
| imprese_in_zone_designate_dal | 1 |
| miranti_a_favorire_gli_imprenditori | 1 |
| a_favorire_gli_imprenditori_mediante | 1 |
| favorire_gli_imprenditori_mediante_agevolazioni | 1 |
| gli_imprenditori_mediante_agevolazioni_fiscali | 1 |
| imprenditori_mediante_agevolazioni_fiscali_senza | 1 |
| delle_imposte_indirette_dalle_imprese | 1 |
| imposte_indirette_dalle_imprese_di | 1 |
| indirette_dalle_imprese_di_cui | 1 |
| dalle_imprese_di_cui_al | 1 |
| di_condizione_fra_gli_imprenditori | 1 |
| condizione_fra_gli_imprenditori_di | 1 |
| fra_gli_imprenditori_di_assisi | 1 |
| gli_imprenditori_di_assisi_e | 1 |
| imprenditori_di_assisi_e_gli | 1 |
| esenzione_a_favore_delle_imprese | 1 |
| a_favore_delle_imprese_artigiane | 1 |
| favore_delle_imprese_artigiane_e | 1 |
| delle_imprese_artigiane_e_industriali | 1 |
| imprese_artigiane_e_industriali_ivi | 1 |
| in_danno_dei_soli_imprenditori | 1 |
| danno_dei_soli_imprenditori_industriali | 1 |
| dei_soli_imprenditori_industriali_a | 1 |
| soli_imprenditori_industriali_a_differenza | 1 |
| imprenditori_industriali_a_differenza_di | 1 |
| ancorché_la_sede_dell_impresa | 1 |
| la_sede_dell_impresa_sia | 1 |
| sede_dell_impresa_sia_fuori | 1 |
| dell_impresa_sia_fuori_del | 1 |
| impresa_sia_fuori_del_territorio | 1 |
| con_sede_legale_dell_impresa | 1 |
| sede_legale_dell_impresa_fuori | 1 |
| legale_dell_impresa_fuori_del | 1 |
| dell_impresa_fuori_del_suo | 1 |
| impresa_fuori_del_suo_territorio | 1 |
| riguarda_i_redditi_delle_imprese | 1 |
| i_redditi_delle_imprese_bensì | 1 |
| redditi_delle_imprese_bensì_i | 1 |
| delle_imprese_bensì_i_redditi | 1 |
| imprese_bensì_i_redditi_di | 1 |
| esattoria_in_cui_l_impresa | 1 |
| l_impresa_ha_la_sede | 1 |
| impresa_ha_la_sede_centrale | 1 |
| mobile_sui_redditi_delle_imprese | 1 |
| sui_redditi_delle_imprese_e | 1 |
| redditi_delle_imprese_e_non | 1 |
| delle_imprese_e_non_anche | 1 |
| imprese_e_non_anche_all | 1 |
| dei_dipendenti_delle_imprese_l | 1 |
| dipendenti_delle_imprese_l_attribuzione | 1 |
| delle_imprese_l_attribuzione_di | 1 |
| imprese_l_attribuzione_di_quest | 1 |
| in_bilancio_per_gli_imprenditori | 1 |
| bilancio_per_gli_imprenditori_diversi | 1 |
| all_esercizio_dell_impresa_come | 1 |
| esercizio_dell_impresa_come_risulta | 1 |
| dell_impresa_come_risulta_chiaramente | 1 |
| impresa_come_risulta_chiaramente_dal | 1 |
| riferisce_all_attività_di_imprese | 1 |
| all_attività_di_imprese_e | 1 |
| attività_di_imprese_e_tale | 1 |
| di_imprese_e_tale_riferimento | 1 |
| imprese_e_tale_riferimento_non | 1 |
| all_esercizio_dell_impresa_limitatamente | 1 |
| esercizio_dell_impresa_limitatamente_agli | 1 |
| dell_impresa_limitatamente_agli_imprenditori | 1 |
| impresa_limitatamente_agli_imprenditori_diversi | 1 |
| limitatamente_agli_imprenditori_diversi_dalle | 1 |
| agli_imprenditori_diversi_dalle_società | 1 |
| prende_in_considerazione_come_imprenditori | 1 |
| in_considerazione_come_imprenditori_ne | 1 |
| considerazione_come_imprenditori_ne_consegue | 1 |
| come_imprenditori_ne_consegue_che | 1 |
| imprenditori_ne_consegue_che_il | 1 |
| di_regola_per_le_imprese | 1 |
| regola_per_le_imprese_tassabili | 1 |
| per_le_imprese_tassabili_in | 1 |
| le_imprese_tassabili_in_base | 1 |
| per_le_altre_imprese_definite | 1 |
| le_altre_imprese_definite_diverse | 1 |
| altre_imprese_definite_diverse_dal | 1 |
| imprese_definite_diverse_dal_secondo | 1 |
| esercizio_dell_impresa_stessa_ciò | 1 |
| dell_impresa_stessa_ciò_in | 1 |
| impresa_stessa_ciò_in_quanto | 1 |
| concetto_che_il_termine_imprenditori | 1 |
| esercizio_di_una_attività_imprenditoriale | 1 |
| di_una_attività_imprenditoriale_caratterizzata | 1 |
| una_attività_imprenditoriale_caratterizzata_dallo | 1 |
| attività_imprenditoriale_caratterizzata_dallo_scopo | 1 |
| imprenditoriale_caratterizzata_dallo_scopo_di | 1 |
| esercizio_di_imprese_commerciali_ovvero | 1 |
| di_imprese_commerciali_ovvero_da | 1 |
| imprese_commerciali_ovvero_da_attività | 1 |
| beni_relativi_all_impresa_ed | 1 |
| relativi_all_impresa_ed_alle | 1 |
| all_impresa_ed_alle_sopravvenienze | 1 |
| impresa_ed_alle_sopravvenienze_conseguite | 1 |
| la_derivazione_da_attività_imprenditoriali | 1 |
| derivazione_da_attività_imprenditoriali_è | 1 |
| da_attività_imprenditoriali_è_il | 1 |
| attività_imprenditoriali_è_il_presupposto | 1 |
| imprenditoriali_è_il_presupposto_della | 1 |
| che_non_esercitino_attività_imprenditoriali | 1 |
| non_esercitino_attività_imprenditoriali_sta | 1 |
| esercitino_attività_imprenditoriali_sta_l | 1 |
| attività_imprenditoriali_sta_l_errore | 1 |
| imprenditoriali_sta_l_errore_che | 1 |
| concetto_di_reddito_di_impresa | 1 |
| di_reddito_di_impresa_che | 1 |
| reddito_di_impresa_che_in | 1 |
| di_impresa_che_in_sostituzione | 1 |
| impresa_che_in_sostituzione_dell | 1 |
| che_non_esplichino_attività_imprenditoriale | 1 |
| non_esplichino_attività_imprenditoriale_o | 1 |
| esplichino_attività_imprenditoriale_o_commerciale | 1 |
| cambiari_verso_imprese_diverse_e | 1 |
| verso_imprese_diverse_e_di | 1 |
| imprese_diverse_e_di_una | 1 |
| che_si_tratti_di_imprese | 1 |
| si_tratti_di_imprese_di | 1 |
| tratti_di_imprese_di_tipo | 1 |
| di_imprese_di_tipo_diverso | 1 |
| imprese_di_tipo_diverso_vien | 1 |
| cambiari_verso_imprese_diverse_non | 1 |
| verso_imprese_diverse_non_sussiste | 1 |
| imprese_diverse_non_sussiste_b | 1 |
| da_parte_delle_imprese_ed | 1 |
| parte_delle_imprese_ed_è | 1 |
| delle_imprese_ed_è_idoneo | 1 |
| imprese_ed_è_idoneo_quindi | 1 |
| porta_alla_cessazione_dell_impresa | 1 |
| alla_cessazione_dell_impresa_l | 1 |
| cessazione_dell_impresa_l_altra | 1 |
| dell_impresa_l_altra_forma | 1 |
| impresa_l_altra_forma_di | 1 |
| fosse_o_fosse_un_imprenditore | 1 |
| o_fosse_un_imprenditore_commerciale | 1 |
| fosse_un_imprenditore_commerciale_ed | 1 |
| un_imprenditore_commerciale_ed_in | 1 |
| imprenditore_commerciale_ed_in_questo | 1 |
| derivasse_dall_esercizio_di_imprese | 1 |
| imprese_commerciali_o_che_relativamente | 1 |
| pagamento_da_parte_di_imprenditori | 1 |
| da_parte_di_imprenditori_commerciali | 1 |
| parte_di_imprenditori_commerciali_di | 1 |
| di_imprenditori_commerciali_di_sei | 1 |
| imprenditori_commerciali_di_sei_rate | 1 |
| imprese_commerciali_o_che_in | 1 |
| cui_si_trovano_gli_imprenditori | 1 |
| si_trovano_gli_imprenditori_commerciali | 1 |
| trovano_gli_imprenditori_commerciali_che | 1 |
| gli_imprenditori_commerciali_che_abbiano | 1 |
| imprenditori_commerciali_che_abbiano_o | 1 |
| derivanti_dall_esercizio_d_imprese | 1 |
| dall_esercizio_d_imprese_commerciali | 1 |
| esercizio_d_imprese_commerciali_sarebbero | 1 |
| d_imprese_commerciali_sarebbero_trattate | 1 |
| imprese_commerciali_sarebbero_trattate_ingiustificatamente | 1 |
| di_imprese_commerciali_e_dal | 1 |
| imprese_commerciali_e_dal_mancato | 1 |
| non_è_dato_all_imprenditore | 1 |
| è_dato_all_imprenditore_commerciale | 1 |
| dato_all_imprenditore_commerciale_di | 1 |
| all_imprenditore_commerciale_di_eccepire | 1 |
| imprenditore_commerciale_di_eccepire_e | 1 |
| n_del_sia_l_imprenditore | 1 |
| del_sia_l_imprenditore_commerciale | 1 |
| sia_l_imprenditore_commerciale_che | 1 |
| l_imprenditore_commerciale_che_il | 1 |
| imprenditore_commerciale_che_il_tribunale | 1 |
| per_ciò_che_all_imprenditore | 1 |
| ciò_che_all_imprenditore_commerciale | 1 |
| che_all_imprenditore_commerciale_sia | 1 |
| all_imprenditore_commerciale_sia_in | 1 |
| imprenditore_commerciale_sia_in_tal | 1 |
| spettano_ad_ogni_altro_imprenditore | 1 |
| ad_ogni_altro_imprenditore_commerciale | 1 |
| ogni_altro_imprenditore_commerciale_di | 1 |
| altro_imprenditore_commerciale_di_cui | 1 |
| imprenditore_commerciale_di_cui_sia | 1 |
| costituzione_in_giudizio_dell_impresa | 1 |
| in_giudizio_dell_impresa_mario | 1 |
| giudizio_dell_impresa_mario_e | 1 |
| dell_impresa_mario_e_carlo | 1 |
| impresa_mario_e_carlo_forzinetti | 1 |
| validamente_promosso_da_un_imprenditore | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
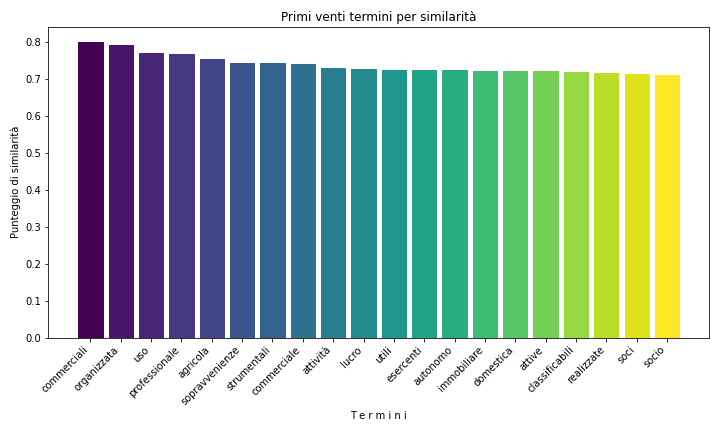
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 118 |
| 2022 | 92 |
| 2020 | 82 |
| 2013 | 81 |
| 1987 | 78 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2020 | 64 |
| 2022 | 63 |
| 2021 | 52 |
| 1988 | 51 |
| 2019 | 49 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Francesco Greco | 102 | 3.49794238683128 |
| Franco Gallo | 71 | 2.43484224965706 |
| Luigi Mengoni | 71 | 2.43484224965706 |
| Paolo Maria Napolitano | 70 | 2.40054869684499 |
| Annibale Marini | 65 | 2.22908093278464 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Luigi Mengoni | 54 | 3.3271719038817 |
| Paolo Maria Napolitano | 45 | 2.77264325323475 |
| Daria de Pretis | 42 | 2.58780036968577 |
| Aldo Carosi | 41 | 2.52618607516944 |
| Francesco Greco | 38 | 2.34134319162046 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| imprese | 1181 | 46 |
| impresa | 903 | 64 |
| imprenditori | 199 | 605 |
| imprenditore | 149 | 849 |
| imprenditoriale | 105 | 1205 |
| imprenditoriali | 39 | 2729 |
| imprenditoria | 5 | 8916 |
| imprenditorialità | 3 | 11136 |
| imprenditrice | 3 | 11136 |
| imprenditizio | 2 | 13041 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| imprese | 466 | 31 |
| impresa | 382 | 47 |
| imprenditori | 87 | 468 |
| imprenditore | 71 | 588 |
| imprenditoriale | 54 | 841 |
| imprenditoriali | 20 | 2104 |
| imprenditoria | 4 | 5761 |
| imprenditorialità | 2 | 7913 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.