Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 2250 | 2250 | implica che la legge , che attribuisce ad un ente il potere di imporre una prestazione , non lasci all | arbitrio | dell ente impositore la determinazione della prestazione . il principio posto nell art . 23 della costituzione esige non soltanto |
| 1957-122.txt | 2279 | 2279 | impositore , fissando i presupposti soggettivi ed oggettivi della prestazione nonché i controlli , sì da non lasciare adito all | arbitrio | . sulla base di questi criteri interpretativi , la corte reputa che la norma denunziata non meriti le critiche che |
| 1957-30.txt | 1501 | 1501 | pecuniaria , che l art . 10 prevede a carico di soggetti determinati , non è quindi indiscriminatamente lasciata all | arbitrio | del comitato , ma è correlativa agli obblighi specifici , cui è legato il pubblico servizio affidato all ente e |
| 1957-47.txt | 1094 | 1094 | della potestà di imposizione , indichi criteri idonei a delimitare la discrezionalità dell ente impositore sì da non lasciare all | arbitrio | dell ente stesso la determinazione della prestazione . con le ricordate sentenze è stata quindi riconosciuta , in tesi di |
| 1959-36.txt | 689 | 689 | , contenga necessariamente l indicazione del limite massimo della prestazione imponibile , ma implica che la legge non lasci all | arbitrio | dell ente impositore la determinazione della prestazione . è necessario , cioè , che la legge indichi i criteri idonei |
| 1960-51.txt | 232 | 232 | contenere la discrezionalità dell ente impositore nell esercizio del potere attribuitogli e ad evitare così che essa possa trasmodare in | arbitrio | . ond è che la determinazione dei presupposti del rapporto tributario e la delimitazione del suo contenuto devono desumersi di |
| 1960-51.txt | 676 | 676 | invece , che il sistema di imposizione in questione riguardato nel suo insieme soddisfa ai requisiti indispensabili per evitare l | arbitrio | dei comuni nella determinazione della tassa . occorre soffermarsi sulla esistenza di tali requisiti nelle norme in questione . a |
| 1960-51.txt | 1129 | 1129 | soddisfa a quel principio della determinazione dei criteri e limiti che la legge d imposizione deve contenere per evitare l | arbitrio | dell ente impositore , e non è , quindi , in contrasto con l art . 23 della costituzione ; |
| 1960-51.txt | 1406 | 1406 | . si tratta di un sistema di controlli tale da escludere che la discrezionalità dell ente impositore possa trasmodare in | arbitrio | . pertanto , deve ritenersi che le norme degli artt . 268 , 269 e 270 non contrastano con l |
| 1961-37.txt | 1741 | 1741 | 1950 , n . 54 ; 25 luglio 1952 , n . 47 ) – non può certo esser considerato | arbitrario | . al riguardo è anzi il caso di ricordare che con la recente legge 9 marzo 1961 , n . |
| 1961-48.txt | 1121 | 1121 | siano espressione di discrezionalità tecnica , purché risultino assicurate le garanzie atte ad escludere che la discrezionalità si trasformi in | arbitrio | . ora , l art . 1 della legge impugnata si è limitato a dettare norme per l accertamento dell |
| 1961-48.txt | 1319 | 1319 | riguardo alla qualità di coltura ed alla classe di produttività ; non è contestabile che queste direttive non lasciavano alcun | arbitrio | alla commissione censuaria , la quale aveva un compito di controllo dei dati predisposti dall amministrazione del catasto e dei |
| 1962-02.txt | 351 | 351 | la corte ha costantemente ravvisato l affermazione di un principio , secondo il quale la legge non può lasciare all | arbitrio | dell ente impositore la determinazione della prestazione , ma deve indicare i criteri idonei a delimitare la discrezionalità dell ente |
| 1962-87.txt | 186 | 186 | comando , ma anche nell altro che essa possa e debba imporre un trattamento differenziato a situazioni oggettivamente e non | arbitrariamente | diverse . per il caso sottoposto all esame della corte è da dire che si è puntualmente nell ambito di |
| 1963-127.txt | 834 | 834 | pone in essere un atto amministrativo che consiste essenzialmente in un accertamento , questo atto non comporta esercizio di poteri | arbitrari | . il ministro è tenuto ad accertare le spese nel loro effettivo contenuto e non potrebbe apportare aumenti o diminuzioni |
| 1963-127.txt | 1134 | 1134 | alcun vincolo , al soggettivo apprezzamento dell organo ministeriale , resta in un campo che può sconfinare in quello dell | arbitrio | e che si sottrae , di fatto , anche al sindacato del giudice della legittimità degli atti amministrativi . qualche |
| 1963-127.txt | 1316 | 1316 | all esercizio del potere . il dubbio , però , può essere superato considerando che l atto non può essere | arbitrario | e non può non trovare limiti analoghi a quelli posti dalle disposizioni che regolano , i casi di sospensione della |
| 1963-73.txt | 184 | 184 | sostanza del tributo , imposto dai comuni con illimitati poteri discrezionali , con diversità di criteri e con metodi talvolta | arbitrari | . allo scopo di adeguarsi al precetto costituzionale , la legge del 5 luglio 1961 , n . 641 , |
| 1964-119.txt | 481 | 481 | solidarietà sociale pur presenti al legislatore . perciò è assolutamente da escludere che la prestazione imposta con la legge sia | arbitraria | o irragionevole , quasi una specie di espropriazione senza indennizzo , come sembra ritenere , invocando l art . 42 |
| 1964-93.txt | 805 | 805 | è leso quando la legge detti discipline diverse per situazioni diverse . e nel caso in esame non appare né | arbitrario | né ingiustificato il fatto che il legislatore , per le ricordate ragioni di pubblico interesse , abbia tenuto considerazione , |
| 1965-16.txt | 199 | 199 | del triennio 1937-39 , si deve moltiplicare per un coefficiente che il ministro delle finanze non può stabilire a suo | arbitrio | . la legge infatti parla di ” aggiornamento ” e con ciò delimita rigorosamente i poteri dell autorità amministrativa : |
| 1965-16.txt | 296 | 296 | calcolarne le medie per categorie e classi d immobili , cioè svolgere un opera che non consente iniziative o risultati | arbitrari | . perciò la riserva di legge , contenuta nell art . 23 della costituzione , non è violata né elusa |
| 1965-64.txt | 2703 | 2703 | potestà legislativa piena , e cioè esclusiva . a parte il rilievo che questa interpretazione dell art . 23 sarebbe | arbitrariamente | restrittiva , dato che gli atti emanati dalla regione nell esercizio della competenza legislativa concorrente o sussidiaria sono , nel |
| 1966-44.txt | 3193 | 3193 | comuni sono chiamati a provvedere . la norma non è pertanto in contrasto col precetto costituzionale , dal quale è | arbitrario | dedurre che , nella specie , il legislatore avrebbe dovuto determinare il rapporto tra patrimonio comunale delle aree fabbricabili e |
| 1966-61.txt | 312 | 312 | basato il piano di esproprio . pertanto , gli elementi forniti dal nuovo catasto in formazione non costituirono una base | arbitraria | del piano di scorporo , assunta senza alcun riferimento alla data 15 novembre 1949 , ma furono un mezzo , |
| 1966-89.txt | 1188 | 1188 | . 705 . e ciò dimostra che la scelta di quel periodo di tempo non è frutto di una valutazione | arbitraria | e perciò sindacabile . va ancora rilevato che il legislatore ha provveduto nel modo descritto tenendo presenti , come risulta |
| 1966-89.txt | 1533 | 1533 | fiscale di volta in volta perseguiti dal legislatore . è ovvio che tali variazioni non possano e non debbano essere | arbitrarie | , perché in tal caso verrebbe ad essere compromesso il principio di eguaglianza : ma sotto tale profilo la norma |
| 1967-122.txt | 1000 | 1000 | . con il che si è venuta implicitamente a negare ogni offesa all art . 3 della costituzione non essendo | arbitrario | che , in ossequio a esigenze della economia regionale e nell attuazione di criteri legislativamente espressi ( v . art |
| 1967-148.txt | 362 | 362 | il condono da un evento futuro in nessun modo connesso con una qualche diversità dei rapporti regolati , in sostanza | arbitrariamente | finiva col sottoporre a discipline diverse situazioni eguali : sicché la norma stessa diventava causa diretta dell illegittima disuguaglianza dei |
| 1967-72.txt | 590 | 590 | , la legislazione delegata , vista nell insieme , cioè rispetto ad ogni genere di ruolo , piuttosto che innovare | arbitrariamente | ha alleggerito e razionalizzato il sistema di iscrizione provvisoria . |
| 1967-76.txt | 430 | 430 | se il sistema previsto dalla legge assoggetta il privato a una prestazione la cui misura può essere determinata ad incontrollato | arbitrio | del soggetto a cui la prestazione è dovuta . al quesito si deve dare risposta negativa . l art . |
| 1967-76.txt | 644 | 644 | al pagamento , sia esso il costruttore dell opera soggetta a controllo come il diretto committente , sia soggetto all | arbitrio | del professionista ; ma indica che , per ragioni tecniche , all opera del professionista per il collaudo delle dette |
| 1967-76.txt | 893 | 893 | le disposizioni impugnate nel presente giudizio non assoggettano il privato all obbligo di una prestazione la cui misura può essere | arbitrariamente | e insindacabilmente fissata dal soggetto creditore , ma prevedono la prestazione di un compenso la cui misura deve corrispondere a |
| 1967-77.txt | 325 | 325 | dal sistema previgente ) ; in particolare , poiché , se si guarda al quod plerumque accidit , non è | arbitrario | ritenere in via del tutto provvisoria che il reddito denunciato dal contribuente per un periodo d imposta si produca , |
| 1968-129.txt | 302 | 302 | sentenza n . 93 dello stesso anno ha ritenuto insussistente la violazione del principio di eguaglianza , non considerando né | arbitrario | né ingiustificato il fatto che la norma denunziata escluda che all esattore possa opporsi un diritto di proprietà su di |
| 1968-23.txt | 630 | 630 | rilievo la mancanza di una ” effettiva pertinenza di servizi o di interessi ” , capace di giustificarle ovvero l | arbitrarietà | di esse discendente dalla evidente ” sproporzione tra le finalità in concreto perseguite ed i mezzi impiegati ” . l |
| 1968-23.txt | 753 | 753 | funzione giudiziaria . anzi , così facendosi , si constata che la imposizione , per legge , difetta di ogni | arbitrarietà | ed appare affatto ragionevole . 4 . – non sembra , altresì , possibile vedere , a proposito delle disposizioni |
| 1968-23.txt | 986 | 986 | del pari , non è ravvisabile , in relazione sempre al denunciato art . 3 della legge 1965 , una | arbitraria | discriminazione ( come invece vorrebbe il pretore di avezzano ) tra coloro che siano in grado di pagare il contributo |
| 1968-23.txt | 1581 | 1581 | ritenere legittime le norme relative alla imposizione e alla riscossione del contributi in oggetto . l imposizione non è né | arbitraria | né ingiusta , e si fonda sulla necessità discrezionalmente ma ragionevolmente avvertita dal legislatore di far gravare oneri di carattere |
| 1969-06.txt | 2298 | 2298 | . 3 e 53 della costituzione , la corte osserva che la legge non attribuisce alla giunta comunale un potere | arbitrario | che possa mettere in pericolo la eguaglianza dei cittadini , ma , come esattamente mette in luce l avvocatura dello |
| 1969-125.txt | 260 | 260 | presupposti e condizioni differendola nel tempo . quel che tuttavia occorre , perché una disciplina del genere non si riveli | arbitraria | e quindi in contrasto con il fondamentale principio della tutela giurisdizionale , è la presenza di concrete esigenze , di |
| 1969-75.txt | 1970 | 1970 | nelle ordinanze di rimessione . se così fosse , la questione dovrebbe dirsi infondata , perché , lungi dall essere | arbitraria | o irrazionale , la differenziazione tra soggetti anteriormente tenuti al contributo di miglioria generica e soggetti ai quali esso non |
| 1970-13.txt | 1090 | 1090 | ancora riscosse . e difatti , poiché il contribuente è terzo rispetto al rapporto di esattoria , sarebbe del tutto | arbitrario | , quando risulti che le somme iscritte non erano dovute , addossare a lui le conseguenze svantaggiose che all esattore |
| 1970-78.txt | 2676 | 2676 | anche consentito di vagliare il rapporto di congruità fra mezzi e fini , per salvaguardare la libertà garantita contro interventi | arbitrariamente | restrittivi ( corte cost . 7 febbraio 1963 , n . 12 ) o contro interventi che praticamente annullano il |
| 1970-95.txt | 357 | 357 | 65 ) e si pone dietro la scia di principii basilari , ai quali è estraneo il dubbio di una | arbitraria | sottrazione di competenza alla ordinaria sede concorsuale . in particolare , la precitata sentenza n . 115 del 1967 ha |
| 1970-95.txt | 809 | 809 | per concorrere alla distribuzione del prezzo , basta per escludere che il sistema ponga l esattore in tale condizione di | arbitraria | supremazia da compromettere la difesa di privati interessi . inoltre , la eventualità , quando il terzo incanto abbia avuto |
| 1972-120.txt | 663 | 663 | in materia d imposte indirette , non esclude tuttavia il controllo della legittimità della norma sotto il profilo dell assoluta | arbitrarietà | ed irrazionalità . concetto quest ultimo che la corte ha avuto occasione di affermare anche nella recente sentenza n . |
| 1972-144.txt | 2103 | 2103 | tributario imposto , trattandosi di compito riservato al legislatore , salvo il controllo di legittimità sotto il profilo dell assoluta | arbitrarietà | o irrazionalità delle norme . applicando anche al caso in esame il riferito principio , ne segue che è precluso |
| 1972-144.txt | 2365 | 2365 | quale , del resto , ne assume ovviamente piena e intera responsabilità politica . né ricorre quell aspetto di assoluta | arbitrarietà | ed irrazionalità dell imposizione la quale sola autorizzerebbe il sindacato della corte al riguardo . 4 . – la difesa |
| 1972-144.txt | 2455 | 2455 | presunta illegittimità della norma impugnata alla circostanza che essa si inserirebbe in un sistema di determinazione dei prezzi che renderebbe | arbitraria | ed irrazionale la disciplina legislativa . ma , anzitutto , si deve osservare che , nella interpretazione che ne è |
| 1972-144.txt | 3299 | 3299 | fatto che , anche per la brevità dei tempi di adeguamento legislativamente previsti , non è tale da indurne l | arbitrarietà | o l irrazionalità del sistema . neppure può giovare alla tesi della difesa delle imprese produttrici la prospettata impossibilità tecnica |
| 1972-155.txt | 885 | 885 | ultimi trent anni , e la svalutazione monetaria in questo tempo intervenuta , tanto falso e anacronistico che vorrebbe dirsi | arbitrario | ” . il che , sempre secondo le ordinanze , produrrebbe anche gravi squilibri tra le varie zone agricole del |
| 1972-65.txt | 485 | 485 | non può giungere fino a giustificare l attribuzione , sia pure ad un ente di diritto pubblico , di poteri | arbitrari | e , comunque , incontrollabili . infatti , anche se il regolamento per l esecuzione della legge n . 633 |
| 1972-90.txt | 1024 | 1024 | primo , della legge n . 703 del 1952 , risulta escluso ogni elemento di casualità , e quindi di | arbitrarietà | , nell applicazione del tributo . ne consegue perciò che l anzidetta norma non può essere ritenuta in contrasto con |
| 1972-91.txt | 1249 | 1249 | giudice della legittimità delle leggi , in funzione dell art . 53 cost . , salvo i casi di assoluta | arbitrarietà | o irrazionalità , che qui , per i motivi suesposti , non ricorrono . ed esula parimenti ogni possibilità di |
| 1972-92.txt | 817 | 817 | del 1966 ; n . 124 del 1971 ) : salvo il controllo di legittimità sotto il profilo dell assoluta | arbitrarietà | o irrazionalità delle norme , ipotesi da escludersi nel caso in esame per le ragioni spiegate al numero precedente . |
| 1973-08.txt | 283 | 283 | ordinanza si limita ad affermare che la pubblica amministrazione avrebbe la possibilità di tenere una condotta colposa o di commettere | arbitrio | , senza considerare , all opposto , che , ai sensi dell art . 32 del testo unico delle leggi |
| 1974-175.txt | 103 | 103 | contrasterebbe con l art . 3 della costituzione in quanto con una legge che si definisce interpretativa avrebbe creato una | arbitraria | diversità di trattamento lesiva del principio di uguaglianza fra albergatori e gli altri industriali operanti nel territorio di assisi ( |
| 1974-175.txt | 191 | 191 | sussistesse una valida ragione che potesse giustificare la deroga a quel principio , riservando agli imprenditori prima incentivati un trattamento | arbitrariamente | sfavorevole per il fatto di revocare ex tunc benefici fiscali inizialmente concessi per indurli ad iniziative economiche che altrimenti non |
| 1975-201.txt | 658 | 658 | spetti al giudice della legittimità delle leggi alcun controllo , se non , ovviamente , sotto il profilo della assoluta | arbitrarietà | o irrazionalità delle norme . ciò posto , può , senz altro , affermarsi che non è necessaria la prospettata |
| 1975-201.txt | 1148 | 1148 | dell onere tributario imposto , trattandosi di compito riservato al legislatore ” , e non ricorrendo quell aspetto di assoluta | arbitrarietà | ed irrazionalità dell imposizione , la quale sola autorizzerebbe il sindacato della corte al riguardo . tali affermazioni , da |
| 1975-201.txt | 1326 | 1326 | lamentata discrezionalità attribuita agli enti , ai fini della scelta della forma di assistenza diretta o indiretta e della conseguente | arbitrarietà | dell imposizione ( dovuta solo per i medicinali venduti ai fini dell assistenza indiretta ) , nonché ai fini della |
| 1976-200.txt | 732 | 732 | , secondo giurisprudenza di questa corte ( v . sent . n . 77 del 1967 ) , non è | arbitrario | ritenere che il reddito denunciato dal contribuente per un periodo di imposta si riproduca nella stessa misura in periodi immediatamente |
| 1977-62.txt | 1504 | 1504 | la proporzionalità dell onere tributario , trattandosi di compito riservato al legislatore , salvo il controllo sotto il profilo dell | arbitrarietà | delle norme . la pretesa sproporzione fra contribuzione e reddito che deriverebbe dalla scomposizione settoriale dei proventi del professionista , |
| 1977-62.txt | 1607 | 1607 | imposizione che , d altra parte , nella specie , come è evidente , non riveste i denunciati caratteri di | arbitrarietà | . 5 . – secondo le ordinanze dei pretori di vercelli , massa , pistoia e firenze il sistema in |
| 1977-99.txt | 474 | 474 | situazione tra il figlio naturale non riconosciuto o non riconoscibile ed il figlio legittimo , diversità che fa ritenere non | arbitraria | la denunciata mancata equiparazione dei figli naturali non riconosciuti o non riconoscibili ai figli legittimi ai fini del trattamento tributario |
| 1979-148.txt | 2761 | 2761 | e ad assicurare per questa via che l esercizio del potere conferito all organo amministrativo ” non possa trasmodare in | arbitrio | ” ( sentenze n . 56 del 1959 e n . 51 del 1960 ) . un altra considerazione giova |
| 1979-27.txt | 636 | 636 | , cioè del calcolo della media dei prezzi effettivamente praticati sul mercato . trattasi quindi di un indagine condotta non | arbitrariamente | , ma su fatti e situazioni verificatisi anteriormente , pienamente individuabili e controllabili . l indicazione dell oggetto dell accertamento |
| 1979-27.txt | 685 | 685 | e dei suoi delegati , non consentendo di oltrepassare i confini implicitamente segnati , precludendo la possibilità di un esercizio | arbitrario | della facoltà attribuitagli . avverso tale accertamento , il soggetto , quando ne sussistano i generali presupposti , è ammesso |
| 1980-119.txt | 1609 | 1609 | dovrebbe estendere alle controversie sulle soprattasse la normativa emanata per quelle sull imposta di registro , fissando a suo benevolo | arbitrio | un quantum di riduzione modellato possibilmente sugli abbuoni previsti dall art . 6 . prospettare l ipotesi significa pure respingerla |
| 1980-80.txt | 522 | 522 | sintetica del reddito complessivo ) della definizione del reddito stesso con le procedure del condono . né si può ritenere | arbitrario | il collegamento stabilito dal legislatore tra la domanda ” irrevocabile ” presentata dal contribuente per ottenere la definizione o regolarizzazione |
| 1982-123.txt | 100 | 100 | dichiarazione dei redditi . si dubita , infatti , nell ordinanza di rimessione che tale disposizione determini un irrazionale ed | arbitraria | disparità di trattamento nei confronti delle imprese non tenute a tale onere . 2 . – la questione non è |
| 1982-143.txt | 1436 | 1436 | di frodi fiscali . il suo potere discrezionale , come è intuitivo , può essere censurato soltanto ove trasmodi nella | arbitrarietà | o nella irrazionalità , il che , nella specie , va escluso , non potendosi ritenere arbitrario oppure irrazionale l |
| 1982-143.txt | 1453 | 1453 | ove trasmodi nella arbitrarietà o nella irrazionalità , il che , nella specie , va escluso , non potendosi ritenere | arbitrario | oppure irrazionale l avere imposto , ai fini della deducibilità degli interessi passivi , due requisiti ( che debbono congiuntamente |
| 1982-143.txt | 1755 | 1755 | adottare le opportune cautele contro le evasioni di imposta . alla luce di tali argomentazioni non può affatto essere ritenuto | arbitrario | ovvero irrazionale il limite di tre milioni stabilito dal legislatore – come è dato dedurre – sulla base dell attuale |
| 1982-151.txt | 756 | 756 | , che sfuggono al sindacato di questa corte , salvo ” il controllo di legittimità sotto il profilo dell assoluta | arbitrarietà | o irrazionalità della norma ” ( ibidem ) . 4 . – tanto ritenuto , si deve osservare che la |
| 1982-257.txt | 1199 | 1199 | sospetto che la scelta demandata all amministrazione resti esente dai vincoli prescritti dal testo costituzionale e così possa trasmodare in | arbitrio | . per concludere : la concessione della derivazione di acqua opera come presupposto di fatto perché il concessionario sia obbligato |
| 1982-63.txt | 1611 | 1611 | giurisdizione di annullamento , e , poiché questa esige per la sua stessa essenza il potere di sospensione , risulta | arbitraria | e irrazionale l esclusione disposta dal legislatore . ma i rilievi addotti non possono essere condivisi . 6 . – |
| 1982-63.txt | 2613 | 2613 | qualsiasi indice rivelatore di ricchezza secondo valutazioni riservate al legislatore ordinario , salvo il controllo , sotto il profilo dell | arbitrarietà | o irrazionalità , da parte del giudice delle leggi . trattasi , com è evidente , di un principio che |
| 1983-103.txt | 2357 | 2357 | contro ogni tentativo di evasione ; e rientra nella discrezionalità del legislatore-il cui apprezzamento , ove non trasmodi in palese | arbitrarietà | o irrazionalità , sfugge al sindacato di questa corte-la scelta dei meccanismi probatori che si ritengano maggiormente idonei a conseguire |
| 1983-239.txt | 3547 | 3547 | , colpendo l imposta il valore del bene , non già il suo incremento , si concreterebbe ” praticamente un | arbitrario | ( anche se parziale ) esproprio , oltretutto senza alcuna indennità : ciò che contrasta con la costituzione che all |
| 1983-239.txt | 4355 | 4355 | inserendo l inciso che il valore in discorso ” è determinato ai sensi dei commi precedenti ” , avrebbe “ | arbitrariamente | esteso all imposta decennale il criterio dell accertamento fiscale ai fini dell imposta iniziale di registro ” . la censura |
| 1983-266.txt | 699 | 699 | il cui esercizio si sottrae al sindacato di legittimità costituzionale tutte le volte che non sconfini nell irrazionalità o nell | arbitrio | . in tal senso è già intervenuta la legge 13 aprile 1977 , n . 114 ( modificazioni alla disciplina |
| 1983-76.txt | 3988 | 3988 | il cui esercizio si sottrae al sindacato di questa corte tutte le volte che non sconfini nella irrazionalità e nell | arbitrio | . |
| 1984-139.txt | 5049 | 5049 | costituzione : invero il principio di eguaglianza sancito da tale articolo risulta certamente violato dalla disposizione denunciata , la quale | arbitrariamente | esclude nei confronti di alcuni soggetti , titolari , come gli altri , di rapporti non esauriti , l applicazione |
| 1984-226.txt | 1039 | 1039 | soggetti dell obbligazione non è sindacabile , in riferimento al parametro ora invocato , se non sotto il profilo dell | arbitrarietà | e irrazionalità ( sentenze nn . 120 e 144 del 1972 ) . ciò posto , questa corte ha ammesso |
| 1984-226.txt | 1105 | 1105 | a registrazione , e la conseguente imposizione solidale a loro carico del debito d imposta , non sono irrazionali né | arbitrari | quante volte intercorrano rapporti economico-giuridici fra i detti soggetti e quelli direttamente partecipi dell atto ( sent . n . |
| 1984-226.txt | 1236 | 1236 | dalle sole premesse ed affermazioni esplicite di questa corte sull argomento , non si vede come potrebbe ritenersi irrazionale o | arbitrario | il collegamento col presupposto , che sia costituito da un contratto di vendita , delle stesse parti contraenti e quindi |
| 1984-226.txt | 2010 | 2010 | imposta di registro – è sufficiente rispondere che la contestata adozione è frutto di scelta legislativa per nulla irrazionale o | arbitraria | , e che d altra parte essa non introduce ingiustificata disparità di trattamento né fra le parti contraenti – come |
| 1985-104.txt | 127 | 127 | tali disposizioni violino i principi di uguaglianza e di proporzionalità tra l imposizione tributaria e la capacità contributiva , determinando | arbitrarie | discriminazioni tra obbligati fiscali che si trovano nelle stesse condizioni . 2 . – la questione è fondata . l |
| 1985-159.txt | 2953 | 2953 | qualvolta sia adeguatamente delimitata la discrezionalità dell ente impositore , che non può , né deve , mai trasmodare in | arbitrio | . questo requisito è soddisfatto nel caso in esame . la disposizione censurata individua l oggetto della sovraimposta , ne |
| 1985-159.txt | 3694 | 3694 | alla corte censurare l esercizio della discrezionalità garantita al legislatore fiscale solo quando esso si traduca in scelte irrazionali od | arbitrarie | ( sent.ze nn . 120 / 1972 , 62 / 1977 e 126 / 1979 ) . tali non sono |
| 1985-159.txt | 3985 | 3985 | che progressiva , non concreta il prospettato vizio di illegittimità costituzionale . 5 . 3 – l imposizione non è | arbitraria | nemmeno sotto il profilo della discriminazione – come si afferma nei provvedimenti di rinvio , solo qualitativa – del reddito |
| 1985-159.txt | 4291 | 4291 | il tar di brescia , non si può convenire con il detto collegio che il legislatore abbia fatto un uso | arbitrario | della sua discrezionalità nell individuare i cespiti rilevatori di capacità contributiva . non è , infatti , come si osserva |
| 1985-159.txt | 4657 | 4657 | il regolamento della specie , peraltro affidato ad un imposizione straordinaria e del tutto temporanea , sia frutto di un | arbitrio | lesivo del diritto all eguaglianza e della capacità contributiva di chi è sottoposto al contestato onere tributario . 5 . |
| 1985-159.txt | 5214 | 5214 | relative esenzioni . anche sotto questo profilo , quindi , la disciplina dedotta in giudizio non può ritenersi irrazionale o | arbitraria | . in conclusione , le questioni proposte non sono fondate . |
| 1985-179.txt | 882 | 882 | ancorché discutibili , quelle scelte che collegano l onere tributario a fonti di reddito che il legislatore con non manifesta | arbitrarietà | reputa genericamente favorite dalla destinazione del tributo . né , per quanto riguarda la questione oggi sottoposta alla corte , |
| 1985-219.txt | 949 | 949 | la discriminazione che il giudice a quo ravvisa nel trattamento del prodotto importato sarebbe , quindi , frutto di un | arbitrario | esercizio della discrezionalità legislativa , censurabile dalla corte . la previsione dell imposta di conguaglio dovrebbe , del resto , |
| 1985-219.txt | 1633 | 1633 | legislativo in materia di imposizioni fiscali è sindacabile dalla corte quando esso si concreti nell emanazione di un irrazionale od | arbitraria | disciplina : il che , appunto , è quanto assume il giudice a quo . la questione è allora ammissibile |
| 1985-219.txt | 2820 | 2820 | nazionale , sempre in relazione all arco intero della lavorazione di quest ultimo prodotto . non vi è quindi alcuna | arbitrarietà | – tanto meno , come vorrebbe il giudice a quo , manifesta – nella normativa sottoposta al giudizio della corte |
| 1985-284.txt | 1947 | 1947 | un altra alla moglie . ogni tentativo di scomposizione , tenuto conto del legittimo criterio di accertamento adottato , sarebbe | arbitrario | e privo di riscontro con la realtà concreta . non sussiste pertanto alcuna lesione dell art . 24 della costituzione |
| 1985-85.txt | 321 | 321 | il cui esercizio si sottrae al sindacato di legittimità costituzionale tutte le volte che non sconfini nell irrazionalità o nell | arbitrio | . e la scelta del legislatore con la norma impugnata ” non è censurabile – si legge nella sentenza – |
| 1986-13.txt | 314 | 314 | giurisprudenza ordinaria . ritengono i giudici a quibus che la disparità ora descritta leda il principio di uguaglianza , discriminando | arbitrariamente | in materia fiscale tra discendenti dei figli legittimi e discendenti dei figli adottivi , quando dal punto di vista del |
| 1986-13.txt | 594 | 594 | sistema , improntato alla tutela dell adottato e dei suoi discendenti alla stessa stregua del figlio legittimo , del tutto | arbitraria | si rivela la discriminazione introdotta dal legislatore tributario tra i discendenti del mancato crede-figlio legittimo e quelli del mancato erede-figlio |
| 1986-13.txt | 678 | 678 | famiglia del figlio legittimo , la mancata estensione di tale parificazione nel diritto tributario assume il significato di un irragionevole | arbitrio | , come tale lesivo del principio di uguaglianza . restano così superati gli argomenti deducibili dall art . 300 c.c |
| 1986-167.txt | 4190 | 4190 | dell esecutivo , valgono per i loro enunciati ad escludere che la discrezionalità dell autorità amministrativa abbia a trasformarsi in | arbitrio | . orbene , dalla lettera stessa del richiamato art . 57 si evince la correlazione graduata , per espresso richiamo |
| 1986-167.txt | 4896 | 4896 | è fondata . non lo è , intanto , sotto il profilo dell art . 3 . non è certo | arbitraria | la ricerca e la individuazione sicura dei soggetti da colpire di contribuzione nell ambito onnicomprensivo del sistema che chiaramente regolamenta |
| 1986-173.txt | 2022 | 2022 | 1 gennaio 1983 l indicizzazione del massimale di retribuzione pensionabile per violazione dell art . 3 cost . in quanto | arbitrariamente | discrimina fra i pensionati ammessi al beneficio e quelli esclusi ” ratione temporis ” ; nonché nella parte in cui |
| 1986-173.txt | 4964 | 4964 | in genere , della collettività . trattasi di scelte di politica sociale ed economica fatte dal legislatore e non assolutamente | arbitrarie | . il legislatore , fra un sistema di solidarietà fondato esclusivamente sulla contribuzione offerta dal lavoratore dipendente ( lavoratori attivi |
| 1986-178.txt | 2317 | 2317 | indice rivelatore di ricchezza , secondo valutazioni riservate al legislatore , salvo il controllo di costituzionalità sotto il profilo della | arbitrarietà | o irrazionalità ( da ultimo sentt . 15 febbraio 1984 , n . 25 ; 1 aprile 1982 , n |
| 1986-178.txt | 4073 | 4073 | della percezione della indennità di liquidazione . per la parte afferente in via virtuale a tale contribuzione è illogico e | arbitrario | ritenere che la indennità di buonuscita si profili come reddito , quale che sia la concezione economica e giuridica che |
| 1987-156.txt | 1345 | 1345 | del giudice a quo è ulteriormente smentito proprio dall art . 9 , n . 6 , cit . ( | arbitrariamente | interpretato nell ordinanza di rimessione ) , secondo cui il mantenimento delle agevolazioni , sia pure modificate , era condizionato |
| 1987-200.txt | 8423 | 8423 | deleganti . il primo comma dell art . 106 del d.p.r . 29 gennaio 1958 , n . 645 , | arbitrariamente | estendendo la sottoposizione ad imposta di ricchezza mobile delle plusvalenze e sopravvenienze attive di tutte , indistintamente , le società |
| 1987-211.txt | 1162 | 1162 | . 825 del 1971 , che il legislatore delegato , in violazione dell art . 76 della costituzione , avrebbe | arbitrariamente | escluso la tassazione dei redditi suddetti.ma è da osservare che il cit . art . 4 n . 2 non |
| 1987-211.txt | 1329 | 1329 | esercitato nella sede ( estera ) dagli organi centrali dell ente medesimo . in tale situazione non può certamente considerarsi | arbitrario | e irrazionale lo scopo , perseguito dal legislatore , di incoraggiare le imprese straniere ad operare in italia , al |
| 1987-283.txt | 3065 | 3065 | rientra nella discrezionalità del legislatore , non sindacabile in sede di giudizio di costituzionalità , ove non trasmodi in palese | arbitrarietà | o irrazionalità , la scelta dei meccanismi probatori che si ritengano maggiormente idonei a conseguire tale risultato . più specificamente |
| 1987-400.txt | 1117 | 1117 | indice rivelatore di ricchezza , secondo valutazioni riservate al legislatore , salvo il controllo di costituzionalità sotto il profilo della | arbitrarietà | o irrazionalità . sotto questo profilo , pertanto , secondo la citata sentenza , pur tenendosi conto della garanzia apprestata |
| 1988-127.txt | 1121 | 1121 | obblighi unilateralmente e autoritativamente prefissati . occorre , peraltro , che la determinazione concernente il corrispettivo non sia rimessa all | arbitrio | dell autorità , ma risulti fornita di quelle garanzie che la costituzione ha voluto assicurare attraverso la riserva di legge |
| 1988-127.txt | 1868 | 1868 | comma , e 13 ) . il sistema , nel suo insieme , soddisfa ai requisiti indispensabili per evitare l | arbitrio | nella fissazione della misura della prestazione patrimoniale . ed è poi da rilevare che , in coincidenza con l applicazione |
| 1988-406.txt | 176 | 176 | il capitale di affranco una misura d imperio in luogo del valore venale effettivo della nuda proprietà , ” appare | arbitrario | equiparare all espropriazione l esercizio della facoltà di riscatto della piena proprietà mediante l affrancazione ” ( sent . n |
| 1988-410.txt | 829 | 829 | elencati nell art . 3 cost . , perché solo in presenza di una circostanza del genere potrebbe parlarsi di | arbitraria | disparità . la situazione delle i.p.a.b . è invece obiettivamente non omogenea rispetto a quella degli enti territoriali e simili |
| 1988-471.txt | 1318 | 1318 | indice rivelatore di ricchezza , secondo valutazioni riservate al legislatore , salvo il controllo di costituzionalità sotto il profilo della | arbitrarietà | o irrazionalità . secondo la citata sentenza , pur tenendosi conto della garanzia apprestata in materia previdenziale dall art . |
| 1989-247.txt | 4646 | 4646 | la punibilità , perequando l efficacia degli stessi elementi sul piano dell uguaglianza e togliendo loro il carattere di privilegio | arbitrario | . in questo senso la ” misura rilevante ” dell alterazione del risultato della dichiarazione , di cui al delitto |
| 1989-247.txt | 5398 | 5398 | intervenisse anche un criterio di valutazione assoluta , allo scopo d evitare che situazioni sostanzialmente diverse possano ricevere un trattamento | arbitrariamente | uniforme , o irragionevolmente sperequato in una direzione opposta a quella del loro significato sostanziale . è infatti evidente come |
| 1989-82.txt | 568 | 568 | elemento non dipendente dal comportamento del soggetto tenuto all adempimento e rimettendo in tal modo l applicazione della sanzione all | arbitrio | del potere esecutivo . 3 . – la circostanza , posta in evidenza nella memoria difensiva dell avvocatura generale dello |
| 1989-82.txt | 1434 | 1434 | . la circostanza , evidenziata dal giudice a quo , secondo cui l assoggettamento a sanzione sarebbe invece rimesso all | arbitrio | del potere esecutivo ( cioè al comportamento dell ufficio cui la dichiarazione sia stata erroneamente trasmessa ) , può essere |
| 1990-260.txt | 727 | 727 | che vi sia una legge statale , incidente sull autonomia regionale , della cui conformità a costituzione si possa non | arbitrariamente | dubitare e dalla cui eventuale dichiarazione d illegittimità costituzionale consegua il ripristino , al livello normativo , della integrità delle |
| 1991-105.txt | 2727 | 2727 | art . 97 , primo comma , della costituzione , non essendo l esercizio della potestà legislativa presupposta viziato da | arbitrarietà | e da manifesta irragionevolezza . |
| 1991-494.txt | 123 | 123 | corrisposte – contrasti con gli artt . 3 , 24 e 53 della costituzione , sotto il profilo che sarebbe | arbitraria | , ingiustificata e lesiva del diritto di difesa l esclusione della possibilità di usufruire dei benefici della legge n . |
| 1992-336.txt | 670 | 670 | leggi ” valutare l entità e la proporzionalità dell onere tributario ” , salvo il controllo sotto il profilo dell | arbitrarietà | od irrazionalità della misura dell imposizione . mette conto allora rilevare che l esclusivo riferimento al valore nominale del credito |
| 1992-336.txt | 721 | 721 | una base imponibile non raccordata alla capacità contributiva manifestata con l atto posto in essere , e perciò irragionevole od | arbitraria | , in quanto la circostanza che il credito ceduto risulti in tutto o in parte insoddisfatto rappresenta un posterius rispetto |
| 1992-336.txt | 793 | 793 | base imponibile e rivesta tale univocità di significato che la mancata sua considerazione da parte del legislatore possa ridondare in | arbitrarietà | o irrazionalità della misura dell imposizione . è al momento della cessione del credito che si determina la variazione nel |
| 1992-336.txt | 1188 | 1188 | o reale ( base imponibile che è costituita sempre ed unicamente dalla somma garantita ) . pertanto non è affatto | arbitrario | , né irrazionale , il criterio adottato dal legislatore per determinare il valore dei crediti al fine dell imposta di |
| 1992-42.txt | 499 | 499 | indice rivelatore di ricchezza , secondo valutazioni riservate al legislatore , salvo il controllo di costituzionalità sotto il profilo della | arbitrarietà | o irrazionalità ( da ultimo , nello stesso senso , cfr . la sentenza n . 373 del 1988 ) |
| 1992-51.txt | 2278 | 2278 | è quello di sottoporre tali poteri al principio di legalità , di modo che questi ultimi non possano essere svolti | arbitrariamente | e indiscriminatamente . 5 . – ad avviso del giudice a quo , il legislatore delegato , mentre avrebbe accuratamente |
| 1993-102.txt | 1404 | 1404 | spetti al giudice della legittimità delle leggi alcun controllo , se non , ovviamente , sotto il profilo dell assoluta | arbitrarietà | o irrazionalità delle norme ” ( sent . 201 del 1975 ) ; la medesima pronuncia – resa in tema |
| 1993-128.txt | 912 | 912 | relativa alla certezza delle risorse finanziarie assicurate alle regioni , risulterebbe svuotata da un intervento del legislatore statale di carattere | arbitrario | e non ancorato a dati oggettivi . di qui deriverebbe , secondo la regione toscana , anche una violazione del |
| 1993-238.txt | 557 | 557 | ammissibilità della questione potrebbe far disattendere la premessa interpretativa ( del medesimo giudice ) solo quando questa dovesse risultare palesemente | arbitraria | , e cioè in caso di assoluta reciproca estraneità fra oggetto della questione e oggetto del giudizio di provenienza o |
| 1993-283.txt | 9280 | 9280 | . 3 della costituzione ) sicché la riconosciuta retroattività della disposizione non può ” trasmodare in un regolamento irrazionale ed | arbitrariamente | incidere sulle situazioni sostanziali poste in essere da leggi precedenti ” ( sent . n . 822 / 1988 ) |
| 1993-295.txt | 421 | 421 | quella diretta alla stessa presidenza , nella sua sede , è stata eseguita soltanto il 2 settembre successivo per scelta | arbitraria | o negligenza dell ufficiale giudiziario . 2 . 2 . – l eccezione di inammissibilità deve essere condivisa perché questa |
| 1994-182.txt | 2121 | 2121 | può essere imposta se non in base alla legge , afferma il principio che la legge non può lasciare all | arbitrio | dell ente impositore la determinazione della prestazione , ma deve indicare i criteri idonei a delimitare la discrezionalità dell ente |
| 1994-182.txt | 2308 | 2308 | eventuali arbitri dell amministrazione ( sent . n . 34 del 1986 ) . nel caso in esame , determinazioni | arbitrarie | dell ente impositore sono escluse sia dalla esatta individuazione della destinazione del contributo – la partecipazione alle spese portuali , |
| 1995-14.txt | 625 | 625 | legislatore l individuazione degli indici concretamente rivelatori di ricchezza da assumere a presupposto dell imposizione , salvo il limite dell | arbitrarietà | e dell irragionevolezza , e comunque dell esigenza del pari trattamento quando sussista identità nelle situazioni di fatto prese in |
| 1995-143.txt | 710 | 710 | indice rivelatore di ricchezza , secondo valutazioni riservate al legislatore , salvo il controllo di costituzionalità sotto il profilo della | arbitrarietà | ed irrazionalità ( sentenza n . 42 del 1992 ) . orbene , si deve considerare che il tributo in |
| 1995-430.txt | 1036 | 1036 | ( art . 12 della legge 12 novembre 1976 , n . 751 ) , rappresentava perciò una scelta non | arbitraria | né irragionevole del legislatore , ma andava considerata piuttosto come una soluzione organizzativa allora adeguata . aggiungasi che la modalità |
| 1995-430.txt | 1343 | 1343 | costituzione , apparendo la disciplina in parola , alla luce delle esigenze che mirava a soddisfare , non irragionevole né | arbitraria | . e questo avuto riguardo anche alle conseguenze riconnesse dal legislatore all inosservanza delle modalità stabilite ; inosservanza che , |
| 1995-533.txt | 406 | 406 | l avvocatura dello stato eccepisce l inammissibilità della questione , per inesatta individuazione del tertium comparationis , a suo avviso | arbitrariamente | identificato nell art . 81 , lettera b ) , seconda parte del d.p.r . 22 dicembre 1986 , n |
| 1996-180.txt | 1376 | 1376 | di questa , ma implicitamente anche quei limiti e controlli sufficienti a impedire che il potere di imposizione sconfini nell | arbitrio | . è vero infatti che le tariffe debbono essere approvate dalla giunta regionale . ma contestualmente è per legge disposta |
| 1996-21.txt | 757 | 757 | della idoneità dei singoli cittadini all obbligazione di imposta , salvo il controllo di costituzionalità sotto il profilo della non | arbitrarietà | e non irrazionalità ( sentenze nn . 42 del 1992 e 143 del 1995 ) . ma , a parte |
| 1996-225.txt | 487 | 487 | precludere al contribuente l integrale realizzazione della fattispecie giustificativa . 3 . 2 . – una tale esegesi è però | arbitraria | , non trovando riscontro né nella lettera né nella ratio legis . l autorità rimettente trascura infatti in primo luogo |
| 1997-111.txt | 1040 | 1040 | , come la corte ha costantemente affermato , consente al legislatore stesso , sia pure con il limite della non | arbitrarietà | , di determinare i singoli fatti espressivi della capacità contributiva che , quale idoneità del soggetto all obbligazione di imposta |
| 1997-111.txt | 2876 | 2876 | fine di verificare la coerenza interna della struttura dell imposta con il suo presupposto economico , come pure la non | arbitrarietà | dell entità dell imposizione . ovviamente l esigenza che si pone di riferire le valutazioni di costituzionalità , in via |
| 1997-111.txt | 3070 | 3070 | che è dato ragionevolmente stabilire fra l aliquota stessa e il valore del bene in sé , frutto di un | arbitrio | lesivo della capacità contributiva , ai sensi dell art . 53 della costituzione . ciò escluso , non v è |
| 1997-111.txt | 3212 | 3212 | riferite all ordinamento generale dei tributi ovvero all entità del carico fiscale , salvo il controllo sotto il profilo dell | arbitrarietà | o irragionevolezza delle norme . circa poi il più puntuale richiamo fatto dall ordinanza all art . 17 , comma |
| 1997-236.txt | 888 | 888 | struttura delle imposte , secondo criteri sindacabili , da parte del giudice delle leggi , solo in caso di palese | arbitrarietà | e irrazionalità . ciò che , nella specie , alla stregua delle prospettazioni del rimettente , non è dato , |
| 1997-239.txt | 850 | 850 | all art . 615 del codice di procedura civile alla riscossione esattoriale di entrate non tributarie tanto più denota l | arbitrarietà | della scelta legislativa di questo sistema privilegiato di riscossione , quanto più si consideri il contrasto con la stessa disciplina |
| 1997-291.txt | 1344 | 1344 | che si tratta di materia nella quale il legislatore gode di ampia discrezionalità , con il solo limite della non | arbitrarietà | o palese irragionevolezza delle scelte . |
| 1997-431.txt | 829 | 829 | norma carattere derogatorio e costituiscono il frutto di scelte del legislatore soggette al controllo di costituzionalità nei limiti della palese | arbitrarietà | od irrazionalità ( v . , ex plurimis , sentenze n . 113 del 1996 , n . 108 del |
| 1998-211.txt | 818 | 818 | rimettente , nel ritenere applicabile nel giudizio a quo la norma denunciata , solo allorché tale premessa dovesse risultare palesemente | arbitraria | , ovvero quando l interpretazione accolta si palesasse del tutto non plausibile ( cfr . , ex plurimis , sentenze |
| 1998-211.txt | 1552 | 1552 | . occorre rammentare che , secondo la giurisprudenza costituzionale , le leggi in questione esigono un controllo stretto di non | arbitrarietà | e di non irragionevolezza restando , in definitiva , soggette a quello scrutinio che l ordinanza di rimessione invoca nel |
| 1998-26.txt | 741 | 741 | questione è fondata . nella giurisprudenza di questa corte è ormai principio consolidato quello secondo il quale è discriminatoria ed | arbitraria | , sotto il profilo della violazione dei mezzi di difesa giurisdizionale , la disciplina mediante rinvio alle norme , che |
| 1998-26.txt | 1215 | 1215 | del 1933 si pone pertanto in contrasto con gli artt . 3 e 24 della costituzione , proprio perché estende | arbitrariamente | , mediante la tecnica del rinvio normativo , la particolare disciplina di esazione delle imposte dirette sul reddito oltre lo |
| 1998-351.txt | 646 | 646 | presunzione di appartenenza al contribuente dei beni mobili pignorati nella sua casa di abitazione , non è di per sé | arbitrario | , né manifestamente irrazionale , porre limiti alla prova contraria . né una disciplina di tali limiti , diversa e |
| 1999-119.txt | 324 | 324 | gestionali del comune ( sentenze nn . 111 del 1997 e 159 del 1985 ) . sì che non è | arbitrario | ancorare il prelievo fiscale al possesso dell immobile . 2 . – la commissione tributaria di milano dubita anche , |
| 1999-119.txt | 977 | 977 | gode di ampia discrezionalità , il cui esercizio non è sindacabile da questa corte se non per manifesta irragionevolezza o | arbitrarietà | . in particolare , si deve escludere che una previsione di esenzione dal pagamento dell imposta debba sempre equivalere a |
| 2000-348.txt | 2287 | 2287 | somme , riscosse a seguito dei versamenti unitari , alla cassa regionale siciliana di palermo , il legislatore avrebbe limitato | arbitrariamente | la potestà di riscossione dei tributi spettante alla regione medesima . 9 . – la questione non è fondata . |
| 2000-351.txt | 352 | 352 | 374 del 1999 ) avente riflessi sul diritto di difesa ; dell art . 97 della costituzione , per l | arbitrario | ed indiretto recupero , consentito all ente impositore , di un tributo non più dovuto dal proprietario spossessato del bene |
| 2000-351.txt | 1503 | 1503 | e valore dichiarato in sede di i.c.i . , risulta , pertanto , tutt altro che manifestamente irragionevole o palesemente | arbitrario | , risolvendosi , attraverso un giusto equilibrio tra mezzo impiegato e scopo perseguito , in un rafforzamento indiretto dell adempimento |
| 2000-362.txt | 1252 | 1252 | di ricchezza , secondo valutazioni riservate al legislatore , salvo il controllo di costituzionalità , sotto il profilo della palese | arbitrarietà | e manifesta irragionevolezza ( v . , da ultimo , sentenze n . 143 del 1995 , n . 315 |
| 2000-507.txt | 3913 | 3913 | per le predette assegnazioni di fondi sono d altra parte sufficientemente precisi , così da non dar luogo a determinazioni | arbitrarie | o eccessivamente discrezionali degli organi centrali . in relazione , infine , al potere sostitutivo , mediante la nomina di |
| 2001-155.txt | 1271 | 1271 | t.f.r . maturati ad una certa data : il collegamento tra imposizione e disponibilità del t.f.r . non è palesemente | arbitrario | . ciò – si noti – ai fini di un imposizione tributaria straordinaria , con aliquote fisse in ogni caso |
| 2001-155.txt | 1929 | 1929 | deve essere esclusa , anche per questo profilo dell art . 3 della costituzione , una manifesta irragionevolezza o palese | arbitrarietà | della scelta legislativa . |
| 2001-156.txt | 1328 | 1328 | di questa corte l affermazione secondo la quale rientra nella discrezionalità del legislatore , con il solo limite della non | arbitrarietà | , la determinazione dei singoli fatti espressivi della capacità contributiva che , quale idoneità del soggetto all obbligazione di imposta |
| 2001-208.txt | 503 | 503 | 14 della legge n . 28 del 1999 sarebbe illegittimo in quanto disposizione legislativa frutto di un uso distorto e | arbitrario | dello strumento della legge interpretativa , non riconducibile ad uno dei possibili significati della legge interpretata : ” la preoccupazione |
| 2002-133.txt | 484 | 484 | nella parte in cui sottrae alla regione siciliana , con effetto dal 1 gennaio 1997 , quote di gettito tributario | arbitrariamente | incluse tra le nuove entrate riservate all erario statale , in forza dei provvedimenti normativi di cui il decreto censurato |
| 2002-271.txt | 821 | 821 | da parte del legislatore esuli all evidenza dal novero delle possibili scelte adeguate al caso , e quindi sconfini nell | arbitrarietà | . nella specie , è vero che – come afferma la rimettente la norma impugnata tutela un interesse erariale ( |
| 2002-307.txt | 1374 | 1374 | di preparazione , di esperienza e capacità professionale ( sentenza n . 441 del 2000 ) . né può ritenersi | arbitraria | la scelta , operata nel decreto legislativo delegato , di attribuire a professionisti muniti di particolari requisiti attitudinali ( revisori |
| 2002-328.txt | 686 | 686 | del legislatore , risultando , di conseguenza , insindacabile in questa sede , col solo limite della irragionevolezza e manifesta | arbitrarietà | , la disciplina normativa dei presupposti e dei criteri di applicazione del tributo , in relazione agli effetti della svalutazione |
| 2002-520.txt | 849 | 849 | non implausibile … della quale ritenga di dover fare applicazione nel giudizio principale e sulla quale nutra dubbi , non | arbitrari | o non pretestuosi , di conformità a determinate norme costituzionali ” ( sentenze n . 345 e n . 58 |
| 2003-345.txt | 400 | 400 | tale da giustificare un diverso trattamento fiscale , o se invece , sotto questo specifico profilo , essa sia manifestamente | arbitraria | e , quindi , tale da rendere incostituzionale la limitazione dell agevolazione fiscale su di essa basata . riguardo agli |
| 2003-346.txt | 340 | 340 | qualsiasi specie possono essere ritenute lesive del canone di ragionevolezza , evocato dal rimettente , nei soli casi della palese | arbitrarietà | o irrazionalità ( cfr . sentenze n . 431 del 1997 e n . 113 del 1996 , ordinanza n |
| 2003-346.txt | 438 | 438 | concessione di un beneficio fiscale relativo agli immobili di interesse storico o artistico , apparendo tale scelta tutt altro che | arbitraria | o irragionevole , in considerazione del complesso di vincoli ed obblighi gravanti per legge sulla proprietà di siffatti beni quale |
| 2003-92.txt | 2168 | 2168 | regione , con pregiudizio dell autonomia finanziaria di quest ultima . inoltre , tale decurtazione del gettito determinerebbe una discriminazione | arbitraria | ed ingiusta ai danni della stessa regione e violerebbe l art . 3 della costituzione . il problema va inquadrato |
| 2005-21.txt | 742 | 742 | potere legislativo e postulano uno scrutinio nel merito , rispetto agli evocati parametri costituzionali , sotto il profilo della non | arbitrarietà | e della non irragionevolezza . 6 . – nel merito , le questioni vengono sollevate sotto due distinti profili . |
| 2005-225.txt | 352 | 352 | , poi , lesiva del canone di ragionevolezza di cui all art . 3 della costituzione , non essendo manifestamente | arbitrario | ipotizzare che i prelievi ingiustificati dai conti correnti bancari effettuati da un imprenditore siano stati destinati all esercizio dell attività |
| 2005-275.txt | 798 | 798 | norma carattere derogatorio e costituiscono il frutto di scelte del legislatore soggette a controllo di costituzionalità nei limiti della palese | arbitrarietà | od irrazionalità » ( v . , ex plurimis , sentenze n . 346 del 2003 e n . 431 |
| 2005-303.txt | 202 | 202 | potere di individuare i soggetti passivi dell imposta concernente le suddette scommesse ed avrebbe perciò omesso di fissare limiti all | arbitrio | dell autorità governativa . in ordine alla questione sub b ) , la medesima commissione tributaria provinciale deduce l illegittimità |
| 2005-66.txt | 375 | 375 | in quanto la determinazione delle tariffe di accesso al servizio essenziale del parcheggio su strade urbane sarebbe stata rimessa all | arbitrio | dell autorità , in difetto della indicazione di criteri idonei a delimitarne la discrezionalità e della previsione di limiti minimi |
| 2007-350.txt | 1503 | 1503 | a favore delle attività agonistiche dei giovani . tuttavia il legislatore non ha lasciato libera la pubblica amministrazione di fissare | arbitrariamente | l entità delle risorse da impiegare per soddisfare la suddetta esigenza , ma ha posto al riguardo vari vincoli . |
| 2008-102.txt | 16252 | 16252 | vista economico complessivo , incentivare fiscalmente uno stabile collegamento dei soggetti passivi con il territorio . tale ratio non è | arbitraria | , né irragionevole . quanto alla dedotta violazione dell art . 53 , secondo comma , cost . , è |
| 2008-102.txt | 19623 | 19623 | nel periodo di maggior afflusso turistico costituisce un indice adeguato della capacità contributiva dei soggetti passivi dell imposta , non | arbitrariamente | prescelto dal legislatore . in particolare , l applicazione dell imposta a chi effettua lo scalo in quel periodo evidenzia |
| 2008-102.txt | 20072 | 20072 | con il territorio . una tale ratio posta a fondamento della commisurazione del tributo non supera i limiti della non | arbitrarietà | e della ragionevolezza che la regione resistente deve rispettare nell esercizio della sua discrezionalità legislativa . analoghe considerazioni valgono per |
| 2008-102.txt | 20280 | 20280 | del traffico aereo nel periodo tra il 1 giugno ed il 30 settembre . una siffatta ratio non appare né | arbitraria | né irragionevole e , pertanto , la norma impugnata è esente dalle censure prospettate . 8 . 2.7.3 . – |
| 2008-145.txt | 434 | 434 | – víolano il principio di leale collaborazione , perché tale scelta del legislatore statale , oltre ad essere « assolutamente | arbitraria | » ed « irrazionale » , non terrebbe adeguatamente in considerazione « gli interessi delle regioni » , destinatarie delle |
| 2008-162.txt | 3282 | 3282 | di ricchezza , secondo valutazioni riservate al legislatore , salvo il controllo di costituzionalità , sotto il profilo della palese | arbitrarietà | e manifesta irragionevolezza ( ex plurimis : sentenze nn . 362 del 2000 , 143 del 1995 ) . 4 |
| 2008-213.txt | 1101 | 1101 | quali si è chiarito , tra l altro che : la copertura deve essere credibile , sufficientemente sicura , non | arbitraria | o irrazionale , in equilibrato rapporto con la spesa che si intende effettuare in esercizi futuri ( sentenza n . |
| 2008-373.txt | 266 | 266 | discrezionalità del legislatore , la quale « rimane insindacabile nel giudizio di costituzionalità , a meno che non trasmodi in | arbitrio | » ( ordinanza n . 950 del 1988 ; nello stesso senso , ex plurimis , sentenza n . 134 |
| 2008-373.txt | 342 | 342 | favore dei figli – il regime fiscale dell assegno di mantenimento da quello dell assegno di alimenti legali non è | arbitraria | , per almeno due distinte e concorrenti ragioni . 2 . 1 . – in primo luogo , va rilevato |
| 2008-373.txt | 570 | 570 | dal piú ampio ammontare fissato dal giudice per il mantenimento . questa circostanza è da sola sufficiente a rendere non | arbitraria | la scelta legislativa di consentire la deduzione fiscale delle sole prestazioni alimentari certe nel loro ammontare e di escluderla per |
| 2009-56.txt | 4663 | 4663 | rilievo non è sufficiente , tuttavia , a far ritenere che la norma denunciata abbia superato i limiti della non | arbitrarietà | e ragionevolezza , perché rientra , pur sempre , nell insindacabile discrezionalità del legislatore determinare l ampiezza del potere di |
| 2010-302.txt | 438 | 438 | beni demaniali , in particolare di beni appartenenti al demanio marittimo , non è frutto di una decisione improvvisa ed | arbitraria | del legislatore , ma si inserisce in una precisa linea evolutiva della disciplina dell utilizzazione dei beni demaniali . alla |
| 2010-302.txt | 844 | 844 | favore di quello vigente , dalla norma oggetto di censura . né l incremento può essere considerato frutto di irragionevole | arbitrio | del legislatore , tale da indurre questa corte a sindacare una scelta di indirizzo politico-economico , che sfugge , in |
| 2011-17.txt | 1397 | 1397 | conformazione degli istituti processuali , il legislatore dispone di un ampia discrezionalità con il solo limite della manifesta irragionevolezza o | arbitrarietà | delle scelte compiute ( ex plurimis : sentenze n . 229 e n . 50 del 2010 , n . |
| 2011-247.txt | 6261 | 6261 | complesso accertamento . in particolare , la gravità e la difficoltà di rilevamento di detti illeciti derivano sia dalla non | arbitraria | ipotizzabilità ( in base a chiari ed obiettivi elementi indiziari ) dei reati perseguibili d ufficio previsti dal d.lgs . |
| 2011-247.txt | 7440 | 7440 | la sussistenza del reato . detta interpretazione non implica , tuttavia , che la legge attribuisca all amministrazione finanziaria l | arbitrario | ed incontrollabile potere di raddoppiare i termini ” brevi ” di accertamento . quanto all asserita arbitrarietà , infatti , |
| 2011-247.txt | 7457 | 7457 | amministrazione finanziaria l arbitrario ed incontrollabile potere di raddoppiare i termini ” brevi ” di accertamento . quanto all asserita | arbitrarietà | , infatti , il raddoppio non consegue da una valutazione discrezionale e meramente soggettiva degli uffici tributari , ma opera |
| 2011-247.txt | 8053 | 8053 | situazione eterogenea rispetto a quella in cui tali elementi non ricorrono . è innegabile , infatti , che la non | arbitraria | ipotizzabilità di specifici reati tributari , espressivi di un particolare disvalore , giustifica la previsione di una disciplina differenziata , |
| 2011-247.txt | 8499 | 8499 | maggior tempo per accertare l effettiva capacità contributiva del soggetto passivo d imposta , quando ciò sia giustificato dalla non | arbitraria | ipotizzabilità , ai sensi dell art . 331 cod . proc . pen . , di violazioni gravi e di |
| 2011-281.txt | 3204 | 3204 | costituzionalità erano stati evocati parametri costituzionali diversi da quelli indicati dagli odierni rimettenti . in particolare , la denuncia dell | arbitrarietà | dell art . 87 del d.p.r . n . 602 del 1973 – sotto il profilo che tale disposizione lasciava |
| 2012-223.txt | 1098 | 1098 | giurisprudenza di questa corte , in relazione alla necessità che simili interventi debbano essere « eccezionali , transeunti , non | arbitrari | e consentanei allo scopo prefisso » . 5 . – con riguardo all indennità giudiziaria prevista dall art . 3 |
| 2012-223.txt | 3825 | 3825 | imposto , che svincoli la progressione stipendiale da una contrattazione e , comunque , in modo da evitare il mero | arbitrio | di un potere sull altro . va aggiunto , poi , che siffatti principi sono confortati dai lavori preparatori della |
| 2012-223.txt | 4310 | 4310 | sia a quello della non irragionevolezza ) , a condizione che i suddetti sacrifici siano eccezionali , transeunti , non | arbitrari | e consentanei allo scopo prefisso » . in particolare , la pronuncia ha precisato che tale intervento , « pur |
| 2012-223.txt | 4503 | 4503 | sentenza n . 245 del 1997 ) , riconosciute meritevoli di tutela a condizione che le disposizioni adottate non risultassero | arbitrarie | ( sentenze n . 417 del 1996 , n . 99 del 1995 , n . 6 del 1994 ) |
| 2012-223.txt | 8492 | 8492 | fine di verificare la coerenza interna della struttura dell imposta con il suo presupposto economico , come pure la non | arbitrarietà | dell entità dell imposizione » ( sentenza n . 111 del 1997 ) . nella specie , pure considerando al |
| 2012-223.txt | 8748 | 8748 | ratio dei differenti interventi ” di solidarietà ” , poi , prelude essa stessa ad un giudizio di irragionevolezza ed | arbitrarietà | del diverso trattamento riservato ai pubblici dipendenti , foriero peraltro di un risultato di bilancio che avrebbe potuto essere ben |
| 2013-116.txt | 1066 | 1066 | convertito , con modificazioni , dalla legge 30 luglio 2010 , n . 122 , con conseguente « irragionevole ed | arbitrario | disallineamento normativo derivante dall asimmetricità nel meccanismo impositivo del contributo di solidarietà » . 3 . – tutte le ordinanze |
| 2013-116.txt | 3303 | 3303 | fine di verificare la coerenza interna della struttura dell imposta con il suo presupposto economico , come pure la non | arbitrarietà | dell entità dell imposizione » ( sentenza n . 111 del 1997 ) . in relazione agli interventi di stabilizzazione |
| 2013-116.txt | 3525 | 3525 | che tale sostanziale identità di ratio dei differenti interventi ” di solidarietà ” , determina un giudizio di irragionevolezza ed | arbitrarietà | del diverso trattamento riservato alla categoria colpita , « foriero peraltro di un risultato di bilancio che avrebbe potuto essere |
| 2013-18.txt | 4291 | 4291 | questa corte ha già chiarito che la copertura di nuove spese « deve essere credibile , sufficientemente sicura , non | arbitraria | o irrazionale , in equilibrato rapporto con la spesa che si intende effettuare in esercizi futuri » ( sentenza n |
| 2013-304.txt | 591 | 591 | altre categorie di lavoratori indenni , o , comunque , colpendoli più leggermente a parità di capacità reddituale , sarebbe | arbitrario | ed irragionevole e violerebbe il principio di uguaglianza fissato dall art . 3 cost . ed il principio solidaristico di |
| 2013-304.txt | 2451 | 2451 | spesa pubblica , realizzata con modalità per certi versi simili a quelle già giudicate da questa corte non irrazionali ed | arbitrarie | ( sentenze n . 496 e n . 296 del 1993 ; ordinanza n . 263 del 2002 ) , |
| 2013-310.txt | 3954 | 3954 | risparmio della spesa pubblica . questa corte , in generale , ha ravvisato nel carattere eccezionale , transeunte , non | arbitrario | , consentaneo allo scopo prefissato , nonché temporalmente limitato , dei sacrifici richiesti , e nella sussistenza di esigenze di |
| 2014-07.txt | 1488 | 1488 | ratio dei differenti interventi ” di solidarietà ” , poi , prelude essa stessa ad un giudizio di irragionevolezza ed | arbitrarietà | del diverso trattamento riservato ai pubblici dipendenti , foriero peraltro di un risultato di bilancio che avrebbe potuto essere ben |
| 2014-139.txt | 1064 | 1064 | legislatore è possibile soltanto ” ove l opzione normativa contrasti con il principio di eguaglianza , sotto il profilo dell | arbitrarietà | o della manifesta irragionevolezza ” » ( ordinanza n . 139 del 2004 ) . 6.2 . – alla questione |
| 2014-139.txt | 1945 | 1945 | quanto l acclarata eterogeneità delle norme in comparazione costituisce espressione di autonome scelte del legislatore , non irragionevoli e neppure | arbitrarie | in considerazione della natura e dell intensità degli interessi protetti , ai quali corrisponde la modulazione degli interventi sanzionatori ispirati |
| 2014-154.txt | 1171 | 1171 | complesso , dalle notorie esigenze di contenimento della spesa pubblica , in presenza del carattere eccezionale , transeunte , non | arbitrario | , consentaneo allo scopo prefissato nonché temporalmente limitato dei sacrifici richiesti ( sentenza n . 310 del 2013 ) . |
| 2014-154.txt | 1268 | 1268 | spesa pubblica , realizzata con modalità per certi versi simili a quelle già giudicate da questa corte non irrazionali ed | arbitrarie | ( sentenze n . 496 e n . 296 del 1993 ; ordinanza n . 263 del 2002 ) , |
| 2014-201.txt | 1060 | 1060 | mercati finanziari . pertanto , da un lato , la scelta disincentivante del legislatore è tutt altro che irragionevole o | arbitraria | e , dall altro , non è ingiustificata la limitazione al solo « settore finanziario » della platea dei soggetti |
| 2014-201.txt | 1093 | 1093 | « settore finanziario » della platea dei soggetti passivi sottoposti al prelievo addizionale . allo stesso modo , non è | arbitraria | l individuazione della componente variabile della retribuzione in forma di bonus o stock options – oltre un certo multiplo del |
| 2014-219.txt | 1048 | 1048 | complesso , dalle notorie esigenze di contenimento della spesa pubblica , in presenza del carattere eccezionale , transeunte , non | arbitrario | , consentaneo allo scopo prefissato , nonché temporalmente limitato dei sacrifici richiesti ( sentenza n . 310 del 2013 , |
| 2014-228.txt | 1221 | 1221 | versi affini nel diritto interno come nel diritto comunitario , esistono specificità di quest ultima categoria che inducono a ritenere | arbitraria | l omogeneità di trattamento prevista dalla disposizione censurata , alla cui stregua anche per essa il prelevamento dal conto bancario |
| 2014-228.txt | 1728 | 1728 | – pertanto nel caso di specie la presunzione è lesiva del principio di ragionevolezza nonché della capacità contributiva , essendo | arbitrario | ipotizzare che i prelievi ingiustificati da conti correnti bancari effettuati da un lavoratore autonomo siano destinati ad un investimento nell |
| 2014-236.txt | 858 | 858 | del paese in ambito europeo , le disposizioni impugnate non potrebbero in alcun modo essere ritenute affette da « palese | arbitrarietà | o irrazionalità » . 4 . 2 . – la questione relativa alla seconda censura presenterebbe un primo profilo di |
| 2014-279.txt | 1334 | 1334 | di carattere eccezionale e derogatorio costituiscono esercizio di un potere discrezionale del legislatore , censurabile solo per l eventuale palese | arbitrarietà | o irrazionalità ; con la conseguenza che la corte costituzionale non può estenderne l ambito di applicazione , se non |
| 2015-10.txt | 2009 | 2009 | necessità e urgenza richiesti dall art . 77 , secondo comma , cost . o di « manifesta irragionevolezza o | arbitrarietà | della relativa valutazione » ( ex plurimis , sentenze n . 22 del 2012 , n . 93 del 2011 |
| 2015-10.txt | 2141 | 2141 | necessità ed urgenza ; né dall ordinanza di remissione si possono ricavare argomentazioni valevoli ad attestare la manifesta irragionevolezza e | arbitrarietà | della valutazione governativa sulla sussistenza dei presupposti della decretazione d urgenza . d altro canto , le impugnate disposizioni – |
| 2015-10.txt | 2485 | 2485 | settore energetico e degli idrocarburi . detta discriminazione , poi , non sarebbe supportata da adeguata giustificazione e risulterebbe pertanto | arbitraria | . in particolare , sebbene una pluralità di indizi contenuti nel testo normativo impugnato e nei relativi lavori preparatori suggeriscano |
| 2015-10.txt | 3074 | 3074 | per tipologia di contribuenti , deve essere supportata da adeguate giustificazioni , in assenza delle quali la differenziazione degenera in | arbitraria | discriminazione . in ordine ai principi di cui agli artt . 3 e 53 cost . , la corte è |
| 2015-10.txt | 3118 | 3118 | chiamata a verificare che le distinzioni operate dal legislatore tributario , anche per settori economici , non siano irragionevoli o | arbitrarie | o ingiustificate ( sentenza n . 201 del 2014 ) : cosicché in questo ambito il giudizio di legittimità costituzionale |
| 2015-10.txt | 3184 | 3184 | fine di verificare la coerenza interna della struttura dell imposta con il suo presupposto economico , come pure la non | arbitrarietà | dell entità dell imposizione » ( sentenza n . 111 del 1997 ; ex plurimis , sentenze n . 116 |
| 2015-10.txt | 3402 | 3402 | , ricordare l addizionale sulle remunerazioni in forma di bonus e stock options , ritenuta tutt altro che irragionevole , | arbitraria | o ingiustificata da questa corte con la sentenza n . 201 del 2014 ; ovvero la normativa esaminata con la |
| 2015-10.txt | 3555 | 3555 | come si è visto , non impongono un uniformità di tassazione e , tuttavia , vietano le differenziazioni ingiustificate , | arbitrarie | , irragionevoli o sproporzionate – è appena il caso di aggiungere che non si può escludere che le peculiarità del |
| 2015-10.txt | 4224 | 4224 | recato ai principi di eguaglianza e di capacità contributiva non sia sproporzionato e la differenziazione dell imposta non degradi in | arbitraria | discriminazione , la sua struttura deve coerentemente raccordarsi con la relativa ratio giustificatrice . se , come nel caso in |
| 2015-178.txt | 563 | 563 | . ) . la disciplina in esame discriminerebbe i lavoratori pubblici rispetto ai lavoratori privati e introdurrebbe disparità di trattamento | arbitrarie | anche tra le varie categorie di dipendenti pubblici . 3 . – alle censure dei giudici rimettenti la difesa dello |
| 2015-178.txt | 3755 | 3755 | che ispiravano quei provvedimenti di contenimento della spesa . le misure a quel tempo adottate non trasmodavano in una disciplina | arbitraria | , proprio perché circoscritte entro un anno ( sentenza n . 245 del 1997 , punto 3 . del considerato |
| 2015-82.txt | 5258 | 5258 | dello stato che non appaiano conformi al principio di leale collaborazione , cosicché nessuna delle parti possa abbandonarsi ad atteggiamenti | arbitrari | di inerzia o dilazione pretestuosa . 8 . – l art . 28 , comma 6 , è oggetto di |
| 2015-83.txt | 2290 | 2290 | principio « implica che la legge che attribuisce ad un ente il potere di imporre una prestazione non lasci all | arbitrio | dell ente impositore la determinazione della prestazione » ( sentenza n . 4 del 1957 ) . lo stesso orientamento |
| 2015-95.txt | 1256 | 1256 | connessi specialmente all allarme sociale generato dai singoli reati – è sindacabile solo ove decampi nella manifesta irragionevolezza e nell | arbitrio | , come avviene quando le scelte operate determinino inaccettabili sperequazioni tra figure criminose omogenee ( ordinanza n . 455 del |
| 2016-111.txt | 1781 | 1781 | e gli immobili soggetti a « prescrizioni di tutela indiretta » sia , sotto lo specifico profilo considerato , manifestamente | arbitraria | e renda , quindi , costituzionalmente illegittima la limitazione dell agevolazione fiscale che su di essa si basa . l |
| 2016-111.txt | 2084 | 2084 | eccezionale e derogatorio , costituiscono esercizio di un potere discrezionale del legislatore , censurabile solo per la sua eventuale palese | arbitrarietà | o irrazionalità ( sentenza n . 292 del 1987 ; ordinanza n . 174 del 2001 ) ; con la |
| 2016-111.txt | 2371 | 2371 | ) . ha inoltre aggiunto , in altra occasione , che la scelta del legislatore appare « tutt altro che | arbitraria | o irragionevole , in considerazione del complesso di vincoli ed obblighi gravanti per legge sulla proprietà di siffatti beni quale |
| 2016-121.txt | 1002 | 1002 | secondo cui in tale ambito il legislatore dispone di un ampia discrezionalità con il solo limite della manifesta irragionevolezza o | arbitrarietà | delle scelte compiute ( ex plurimis , sentenze n . 44 del 2016 , n . 23 del 2015 e |
| 2016-173.txt | 2996 | 2996 | un grado di ragionevolezza complessiva ben più elevato di quello che , di norma , è affidato alla mancanza di | arbitrarietà | . in tale prospettiva , è indispensabile che la legge assicuri il rispetto di alcune condizioni , atte a configurare |
| 2016-173.txt | 3999 | 3999 | delle stesse ( e anche per il finanziamento di misura a favore degli ” esodati ” ) , non costituisce | arbitraria | attribuzione di discrezionalità amministrativa ( art . 97 cost . ) alle stesse gestioni previdenziali o , comunque , indifferenziata |
| 2016-281.txt | 340 | 340 | dagli oneri prodotti da coloro che vi sbarchino – non giustificherebbe la discriminazione operata dalla norma , che dunque risulterebbe | arbitraria | , eccedendo i margini di discrezionalità riconosciuti in materia al legislatore . la disposizione sarebbe pertanto costituzionalmente illegittima nella parte |
| 2016-44.txt | 367 | 367 | medesimo , attribuirebbe alla pubblica amministrazione il potere di gestire il proprio rapporto con gli amministrati in maniera iniqua ed | arbitraria | , così stravolgendo il corretto rapporto istituzionale che deve intercorrere tra cittadino e pubblica amministrazione . 2 . – ad |
| 2016-44.txt | 621 | 621 | 97 cost . , poi , sarebbe esclusa in quanto la scelta del concessionario del servizio non sarebbe affatto « | arbitraria | » , posto che , a norma dell art . 52 , comma 5 , lettera b ) , del |
| 2017-153.txt | 2130 | 2130 | eccezionale e derogatorio , costituiscono esercizio di un potere discrezionale del legislatore , censurabile solo per la sua eventuale palese | arbitrarietà | o irrazionalità ( sentenza n . 292 del 1987 ; ordinanza n . 174 del 2001 ) ; con la |
| 2017-153.txt | 2752 | 2752 | inferire né un obbligo per il legislatore di estendere la misura ai dipendenti del settore pubblico , né la palese | arbitrarietà | o irrazionalità della scelta discrezionale del legislatore di non estendere il beneficio , scelta che avrebbe comportato , non solo |
| 2017-177.txt | 1950 | 1950 | eccezionale e derogatorio , costituiscono esercizio di un potere discrezionale del legislatore , censurabile solo per la sua eventuale palese | arbitrarietà | o irrazionalità ( sentenza n . 292 del 1987 ; ordinanza n . 174 del 2001 ) ; con la |
| 2017-209.txt | 2922 | 2922 | dell immobile interessato alla negoziazione , collegamento che , tra l altro , porta ad escludere in radice la pretesa | arbitrarietà | e gravosità del corrispettivo dovuto dal privato . 2.3 . – la natura dell accordo rende irrilevanti anche i dubbi |
| 2017-209.txt | 2967 | 2967 | l equilibrio economico finanziario del bilancio e il contributo che il giudice a quo concepisce erroneamente come una prestazione imposta | arbitrariamente | finalizzata ad un obiettivo estrinseco alla materia urbanistica . come esattamente rilevato dalla avvocatura generale dello stato , di regola |
| 2017-236.txt | 3495 | 3495 | intervenire con decreto-legge va limitata ai soli casi di evidente mancanza dei presupposti in questione o di manifesta irragionevolezza o | arbitrarietà | della relativa valutazione ( ex plurimis , sentenze n . 287 e 133 del 2016 ; n . 10 del |
| 2017-236.txt | 4814 | 4814 | intervento normativo , dunque , non potrebbero che essere lette nel contesto in cui lo stesso è posto , rendendo | arbitraria | la detta differenziazione , che non troverebbe giustificazione nel livello della componente fissa della retribuzione degli avvocati dello stato , |
| 2017-236.txt | 7136 | 7136 | che la stessa sia giustificata da esigenze di assoluto rilievo , tali da imporre sacrifici eccezionali , transeunti , non | arbitrari | e consentanei allo scopo prefisso . sempre secondo i rimettenti , il censurato art . 9 avrebbe invece modificato , |
| 2017-236.txt | 7183 | 7183 | , disposizioni che disciplinano , da oltre un secolo , il trattamento economico dell avvocatura erariale , imponendo un sacrificio | arbitrario | ai soli avvocati e procuratori dello stato , non anche agli altri avvocati dipendenti delle amministrazioni pubbliche . la lesione |
| 2017-236.txt | 7882 | 7882 | . tali disposizioni , al pari di qualsiasi precetto legislativo , non possono tuttavia trasmodare in un regolamento irrazionale e | arbitrariamente | incidere sulle situazioni sostanziali poste in essere da leggi precedenti , frustrando così anche l affidamento del cittadino nella sicurezza |
| 2017-236.txt | 7934 | 7934 | alla luce delle suesposte considerazioni , il legislatore , con le disposizioni censurate , abbia realizzato una scelta irragionevole e | arbitraria | . 9.5.1 . – le limitazioni e decurtazioni imposte dalla normativa censurata trovano una incontroversa ratio nelle già evidenziate esigenze |
| 2017-236.txt | 8091 | 8091 | n . 165 del 2001 . in questo contesto di riferimento , in più occasioni questa corte ha ritenuto non | arbitrarie | e irragionevoli misure normative dirette a incidere sulla spesa del personale della pubblica amministrazione anche quando l intervento contestato incideva |
| 2017-236.txt | 8832 | 8832 | posto a fondamento dell intervento contrastato . 9 . 6.5 . – deve dunque negarsi che le disposizioni censurate realizzino | arbitrarie | e non proporzionate restrizioni , tenuto conto delle già enunciate esigenze di riordino e contenimento della spesa pubblica . 9 |
| 2017-236.txt | 9172 | 9172 | ) . 9 . 7.2 . – si è già anticipato che le misure adottate non sono né irragionevoli nè | arbitrarie | ; non impongono , in particolare , oneri eccessivi alla categoria interessata . non viene messo in crisi , dunque |
| 2017-240.txt | 2438 | 2438 | di imposizione fiscale , essendogli consentito , « [ . . . ] sia pure con il limite della non | arbitrarietà | , di determinare i singoli fatti espressivi della capacità contributiva che , quale idoneità del soggetto all obbligazione di imposta |
| 2017-242.txt | 1310 | 1310 | eccezionale e derogatorio , costituiscono esercizio di un potere discrezionale del legislatore , censurabile solo per la sua eventuale palese | arbitrarietà | o irrazionalità ( sentenza n . 292 del 1987 ; ordinanza n . 174 del 2001 ) ; con la |
| 2017-249.txt | 1270 | 1270 | di ricchezza , secondo valutazioni riservate al legislatore , salvo il controllo di costituzionalità , sotto il profilo della palese | arbitrarietà | e manifesta irragionevolezza » ( sentenza n . 162 del 2008 ) . esaminata la questione sotto questa specifica prospettiva |
| 2017-264.txt | 1232 | 1232 | eccezionale e derogatorio , costituiscono esercizio di un potere discrezionale del legislatore , censurabile solo per la sua eventuale palese | arbitrarietà | o irrazionalità ( sentenza n . 292 del 1987 ; ordinanza n . 174 del 2001 ) ; con la |
| 2017-269.txt | 6339 | 6339 | di imposizione fiscale » ( sentenza n . 240 del 2017 ) , con il solo il limite della non | arbitrarietà | e della non manifesta irragionevolezza e sproporzione . in questa prospettiva , costantemente ribadita dalla giurisprudenza di questa corte , |
| 2017-269.txt | 6454 | 6454 | della relativa spesa . alla luce di tale ratio la selezione legislativa dei soggetti tenuti alla contribuzione non appare né | arbitraria | , né irragionevole . non inficia l opzione legislativa neppure il fatto che l attività dell agcm possa indirizzarsi talvolta |
| 2017-269.txt | 6923 | 6923 | economiche . non si tratta evidentemente di una soluzione costituzionalmente obbligata ; tuttavia il criterio prescelto non può ritenersi né | arbitrario | né irragionevole e , come tale non risulta violare gli artt . 3 e 53 , primo e secondo comma |
| 2017-269.txt | 7609 | 7609 | anche qualitativa ) della prestazione medesima : senza che residui la possibilità di scelte del tutto libere e perciò eventualmente | arbitrarie | della stessa pubblica amministrazione , ma sussistano nella previsione legislativa – considerata nella complessiva disciplina della materia – razionali ed |
| 2017-69.txt | 1324 | 1324 | patrimoniale abbia ” base ” in una legge [ . . . ] implica che la legge non lasci all | arbitrio | dell ente impositore la determinazione della prestazione . è necessario , cioè , che la legge indichi i criteri idonei |
| 2017-69.txt | 1584 | 1584 | anche qualitativa ) della prestazione medesima : senza che residui la possibilità di scelte del tutto libere e perciò eventualmente | arbitrarie | della stessa pubblica amministrazione , ma sussistano nella previsione legislativa – considerata nella complessiva disciplina della materia – razionali ed |
| 2017-99.txt | 580 | 580 | dichiarando la « manifesta infondatezza delle questioni , sul rilievo che le citate previsioni normative costituiscono esercizio , non manifestamente | arbitrario | o irragionevole , dell ampia discrezionalità spettante al legislatore in tema di configurazione degli illeciti penali e di determinazione delle |
| 2018-17.txt | 3404 | 3404 | discrezionale del legislatore ( ordinanza n . 46 del 2009 ) , « censurabile solo per la sua eventuale palese | arbitrarietà | o irrazionalità » ( ex multis , sentenza n . 177 del 2017 ) , « a maggior ragione quando |
| 2018-35.txt | 3158 | 3158 | sono pertanto censurabili , in sede di sindacato di legittimità costituzionale , solo ove trasmodino nella manifesta irragionevolezza o nell | arbitrio | ( ex plurimis , sentenze n . 273 e n . 47 del 2010 , ordinanza n . 71 del |
| 2018-72.txt | 2361 | 2361 | valutate le condizioni per le quali il detto regime era stato disposto , purché ciò avvenga nei limiti della non | arbitrarietà | e della ragionevolezza e nel rispetto dei principi costituzionali in materia » ( ordinanza n . 174 del 2001 ) |
| 2018-89.txt | 4532 | 4532 | prot . addiz . cedu . con la norma censurata , secondo il rimettente , si dispone , in modo | arbitrario | e irragionevole , l efficacia retroattiva dei nuovi criteri di determinazione del canone in esame , estendendone l applicazione anche |
| 2018-89.txt | 4905 | 4905 | , per il medesimo periodo di esercizio , in esito alla novella . l incidenza quantitativa di siffatto aumento renderebbe | arbitraria | e irrazionale la disposta retroattività delle modifiche . 9 . 5 . – ciò precisato , va ribadito che l |
| 2018-89.txt | 5105 | 5105 | che dette disposizioni , « al pari di qualsiasi precetto legislativo , non possono trasmodare in un regolamento irrazionale e | arbitrariamente | incidere sulle situazioni sostanziali poste in essere da leggi precedenti , frustrando così anche l affidamento del cittadino » ( |
| 2018-89.txt | 5392 | 5392 | esame della ratio e del contenuto della norma impugnata induce ad escludere che questa abbia inciso in modo irragionevole , | arbitrario | e imprevedibile così da ledere – come denunziano le ordinanze rimettenti – il principio evocato . 9 . 6.1 . |
| 2018-89.txt | 5992 | 5992 | 6.4 . – la natura ed il rilievo dell interesse collettivo perseguito dal legislatore regionale rendono , innanzitutto , non | arbitrarie | le modifiche introdotte dalla novella censurata , volte a rendere efficiente la fase di accertamento e riscossione del dovuto a |
| 2019-163.txt | 142 | 142 | attribuito . tale vulnus al principio di capacità contributiva non sarebbe ovviato dalla forfetizzazione del quantum deducibile , ingiustificata e | arbitraria | . 2 . – dall atto di rimessione si evince che una società di capitali ha proposto ricorso al giudice |
| 2019-218.txt | 1828 | 1828 | eccezionale e derogatorio , costituiscono esercizio di un potere discrezionale del legislatore , censurabile solo per la sua eventuale palese | arbitrarietà | o irrazionalità ( sentenza n . 292 del 1987 ; ordinanza n . 174 del 2001 ) ; con la |
| 2019-240.txt | 391 | 391 | art . 3 cost . sarebbe violato anche sotto un secondo e distinto profilo . il legislatore regionale avrebbe eliminato | arbitrariamente | il trattamento previdenziale in esame senza documentare i risparmi attesi , né l incidenza sull equilibrio finanziario regionale . sarebbe |
| 2019-240.txt | 3710 | 3710 | n . 173 del 2016 ) . 5 . 2 . – del pari non è fondata la censura di | arbitraria | disparità di trattamento rispetto al personale cessato dal servizio entro il 30 settembre 1990 , che , per effetto dell |
| 2019-240.txt | 4123 | 4123 | dalle disposizioni censurate , che opera soltanto per il futuro e non intacca le erogazioni già corrisposte , non è | arbitrario | ed è anzi sorretto da una ratio adeguata . inserita in un complesso di misure di assestamento del bilancio regionale |
| 2019-240.txt | 4551 | 4551 | [ . . . ] nell àmbito di uno scrutinio più ampio , diretto a ponderare ogni elemento rivelatore dell | arbitrarietà | e della sproporzione del sacrificio imposto agli interessi costituzionali rilevanti » . neanche il richiamo alla pretesa esiguità dei risparmi |
| 2019-288.txt | 3560 | 3560 | infatti , sebbene il legislatore goda , in astratto , di ampia discrezionalità , pur con il limite della non | arbitrarietà | , nell identificare gli indici di capacità contributiva , questa discrezionalità si riduce laddove sul piano comparativo vengano in evidenza |
| 2019-288.txt | 3707 | 3707 | per tipologia di contribuenti , deve essere supportata da adeguate giustificazioni , in assenza delle quali la differenziazione degenera in | arbitraria | discriminazione » ( sostanzialmente nello stesso senso , sentenze n . 104 del 1985 , relativa agli emolumenti arretrati per |
| 2019-288.txt | 5121 | 5121 | quale indice di una nuova capacità contributiva in riferimento solo a determinati soggetti , rimane sottoposto al vincolo della non | arbitrarietà | con riguardo alla misura della imposizione , che deve risultare proporzionata al presupposto stesso . ciò vale soprattutto quando , |
| 2019-288.txt | 5446 | 5446 | : è pertanto all interno della considerazione di una revisione di sistema che si è sviluppata la verifica della non | arbitrarietà | della misura dell imposizione . 6.5.4 . – anche nel presente giudizio è quindi necessario considerare l insieme degli interventi |
| 2019-288.txt | 6425 | 6425 | impatto , l intervento fiscale censurato – si può quindi concludere che il legislatore non ha travalicato il limite dell | arbitrarietà | dell imposizione . 7 . – l introduzione dell imposta censurata , del resto , è stata finalizzata a fornire |
| 2019-95.txt | 271 | 271 | dichiarazione fraudolenta mediante altri artifici . ad avviso del rimettente , la disparità di trattamento fra le due fattispecie risulterebbe | arbitraria | , e perciò contrastante con l art . 3 della costituzione . le due figure criminose sarebbero , infatti , |
| 2019-95.txt | 586 | 586 | sono pertanto censurabili , in sede di sindacato di legittimità costituzionale , solo ove trasmodino nella manifesta irragionevolezza o nell | arbitrio | ( ex plurimis , sentenze n . 273 e n . 47 del 2010 , ordinanze n . 249 e |
| 2019-95.txt | 1492 | 1492 | tributario . 4 . – tale strategia legislativa non può essere , d altro canto , considerata manifestamente irragionevole o | arbitraria | , tenuto conto del particolare ruolo che la fattura e i documenti ad essa equiparati sul piano probatorio dalla normativa |
| 2019-95.txt | 1956 | 1956 | 2018 , n . 17619 ) . 5 . – in quest ottica , non può , dunque , considerarsi | arbitraria | la scelta legislativa di riservare alla specifica fattispecie considerata un trattamento distinto e più severo – sul piano non della |
| 2020-120.txt | 918 | 918 | intervento di questa corte , dal momento che tale discrezionalità è pur sempre censurabile « per la sua eventuale palese | arbitrarietà | o irrazionalità [ . . . ] » ( ex plurimis , sentenze n . 264 e n . 177 |
| 2020-120.txt | 5856 | 5856 | la scelta legislativa di circoscrivere il beneficio alla sola ipotesi del passaggio intergenerazionale a favore dei discendenti appare quindi non | arbitraria | , essendo giustificata in una prospettiva di ” maggiore durata ” della continuità dell attività economica : il trasferimento al |
| 2020-120.txt | 5922 | 5922 | piena omogeneità tra le situazioni messe a confronto , tale da far ritenere che il legislatore sia incorso nella manifesta | arbitrarietà | . né è di ostacolo a tale conclusione la circostanza che l esenzione sia stata in seguito estesa al coniuge |
| 2020-158.txt | 2711 | 2711 | d.p.r . n . 131 del 1986 fornita dalla prevalente giurisprudenza della corte di cassazione , si risolverebbe in un | arbitraria | e illogica interpretatio abrogans delle disposizioni censurate . 5.2.1 . – in proposito è opportuno precisare che lo stesso rimettente |
| 2020-158.txt | 3737 | 3737 | 5.2.3 . – pertanto , il legislatore , con la denunciata norma ha inteso , attraverso un esercizio non manifestamente | arbitrario | della propria discrezionalità , riaffermare la natura di ” imposta d atto ” dell imposta di registro , precisando l |
| 2020-158.txt | 4316 | 4316 | n . 131 del 1986 ) . una volta constatato , per quanto sopra detto , che non è manifestamente | arbitrario | che il legislatore abbia ribadito la ratio dell imposta di registro in sostanziale conformità alla sua origine storica di “ |
| 2020-201.txt | 1762 | 1762 | cui si ispira l attività di imposizione fiscale , essendogli consentito , « sia pure con il limite della non | arbitrarietà | , di determinare i singoli fatti espressivi della capacità contributiva che , quale idoneità del soggetto all obbligazione di imposta |
| 2020-201.txt | 2750 | 2750 | riferimento a una specifica fattispecie . in conclusione , nell attuale sistema di imposizione sui redditi deve ritenersi che non | arbitrariamente | il legislatore tributario ha individuato come indice di capacità contributiva la relazione tra il presupposto e il soggetto passivo attraverso |
| 2020-262.txt | 3338 | 3338 | – che pertanto qui non rileva – ha riconosciuto un ampia discrezionalità ( purché non trasmodi in palese irrazionalità e | arbitrarietà | ) al legislatore ( ex plurimis , sentenze n . 264 e n . 177 del 2017 ) . la |
| 2020-262.txt | 3849 | 3849 | dell impresa , l area dei costi che concorrono al reddito tassabile . da tale principio il legislatore non può | arbitrariamente | prescindere : questo infatti costituisce il presidio della verifica della ragionevolezza delle deroghe rispetto all individuazione di quel reddito netto |
| 2020-263.txt | 3738 | 3738 | di complessivo riequilibrio . 8 . – inquadrate in questa più articolata prospettiva , si rivelano infondate le censure di | arbitraria | disparità di trattamento . il sistema previdenziale applicabile ai dipendenti della regione siciliana , pur se in via di tendenziale |
| 2020-263.txt | 4019 | 4019 | , presenta comunque una durata definita e non è stata reiterata sine die . questa delimitazione nel tempo non è | arbitraria | , poiché fa riscontro all acuirsi delle criticità della gestione previdenziale regionale , costanti lungo tutto il periodo di vigenza |
| 2020-263.txt | 4422 | 4422 | del trattamento pensionistico . non si può ritenere , pertanto , che una misura così congegnata abbia leso in maniera | arbitraria | un affidamento meritevole di tutela . |
| 2020-54.txt | 2482 | 2482 | grado e i limiti di tale prossimità e tenendo adeguatamente conto dell impatto finanziario di tale selezione , esclude l | arbitrarietà | della disciplina censurata ( in generale sul confine della non manifesta irragionevolezza , sentenze n . 153 del 2017 e |
| 2021-120.txt | 2139 | 2139 | evidente , però , che tale remunerazione , deve restare coerente con la sua funzione e non assumere un carattere | arbitrario | , come invece può facilmente verificarsi nel caso ( non infrequente , per le ragioni sopra viste ) di eccessiva |
| 2021-82.txt | 695 | 695 | legge e sia ragionevolmente commisurato al raggiungimento delle finalità giustificative dell intervento limitativo , così da non costituire un ostacolo | arbitrario | alla libera circolazione delle cose tra regione e regione . il ricorrente afferma , altresì , che la norma impugnata |
| 2021-82.txt | 3510 | 3510 | commisurato al raggiungimento delle finalità giustificative dell intervento limitativo della regione , così da non costituire in concreto un ostacolo | arbitrario | alla libera circolazione delle cose fra regione e regione » ( sentenza n . 51 del 1991 ) . va |
| 2022-128.txt | 2287 | 2287 | un limite massimo alle retribuzioni e al cumulo tra retribuzioni e pensioni sia ” tale da non sacrificare in misura | arbitraria | e sproporzionata il diritto al lavoro [ . . . ] libero di esplicarsi nelle forme più convenienti ” ( |
| 2022-128.txt | 5047 | 5047 | dalla normativa dettata dall art . 9 del d.l . n . 90 del 2014 , come convertito , siano | arbitrarie | e non proporzionate , trovando « una incontroversa ratio nelle [ . . . ] esigenze di bilancio e di |
| 2022-182.txt | 7168 | 7168 | può ritenere che , nella fattispecie , tale discrezionalità sia stata esercitata dal legislatore regionale in maniera manifestamente irragionevole o | arbitraria | , alla stregua non solo delle considerazioni precedentemente svolte a proposito della ratio giustificatrice delle misure riduttive adottate , ma |
| 2022-209.txt | 4811 | 4811 | per tipologia di contribuenti , deve essere supportata da adeguate giustificazioni , in assenza delle quali la differenziazione degenera in | arbitraria | discriminazione » ( sentenza n . 10 del 2015 ) . 12 . – conclusivamente deve dichiararsi l illegittimità costituzionale |
| 2022-27.txt | 4028 | 4028 | un limite massimo alle retribuzioni e al cumulo tra retribuzioni e pensioni sia « tale da non sacrificare in misura | arbitraria | e sproporzionata il diritto al lavoro [ . . . ] libero di esplicarsi nelle forme più convenienti » ( |
| 2022-27.txt | 5814 | 5814 | indebita il diritto a una retribuzione proporzionata alla quantità e alla qualità del lavoro svolto , né compromette in misura | arbitraria | e sproporzionata il diritto al lavoro del dipendente pubblico , libero di esplicarsi nelle forme più convenienti ( sentenza n |
| 2022-66.txt | 1937 | 1937 | aggraverebbe le già prospettate censure in riferimento : a ) all art . 3 cost . , per irragionevolezza e | arbitrarietà | dell annullamento indiscriminato di crediti « sulla sola base del relativo importo e dell anno di affidamento in riscossione » |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| arbitrarietà_o_irrazionalità | 26 |
| palese_arbitrarietà_o | 14 |
| della_non_arbitrarietà | 14 |
| all_arbitrio_dell | 10 |
| eventuale_palese_arbitrarietà | 9 |
| arbitrio_dell_ente | 8 |
| non_arbitrarietà_e | 7 |
| assoluta_arbitrarietà_o | 6 |
| profilo_dell_arbitrarietà | 6 |
| della_palese_arbitrarietà | 6 |
| trasmodare_in_arbitrio | 5 |
| dell_assoluta_arbitrarietà | 5 |
| non_è_arbitraria | 5 |
| profilo_della_arbitrarietà | 5 |
| irragionevolezza_o_arbitrarietà | 5 |
| arbitrarietà_e_della | 5 |
| lasci_all_arbitrio | 4 |
| all_arbitrio_del | 4 |
| non_è_arbitrario | 4 |
| arbitrarietà_ed_irrazionalità | 4 |
| o_nell_arbitrio | 4 |
| della_arbitrarietà_o | 4 |
| arbitraria_né_irragionevole | 4 |
| la_non_arbitrarietà | 4 |
| non_arbitrarietà_dell | 4 |
| arbitrarietà_dell_entità | 4 |
| palese_arbitrarietà_e | 4 |
| in_arbitraria_discriminazione | 4 |
| lasciare_all_arbitrio | 3 |
| evitare_l_arbitrio | 3 |
| né_arbitrario_né | 3 |
| arbitraria_o_irragionevole | 3 |
| né_arbitraria_né | 3 |
| arbitraria_o_irrazionale | 3 |
| di_assoluta_arbitrarietà | 3 |
| assoluta_arbitrarietà_ed | 3 |
| dell_arbitrarietà_o | 3 |
| arbitraria_disparità_di | 3 |
| dell_arbitrarietà_e | 3 |
| arbitrio_dell_autorità | 3 |
| di_arbitraria_disparità | 3 |
| arbitrarietà_od_irrazionalità | 3 |
| arbitrariamente_incidere_sulle | 3 |
| non_arbitrarietà_di | 3 |
| arbitrarietà_di_determinare | 3 |
| arbitrarietà_e_manifesta | 3 |
| arbitraria_la_scelta | 3 |
| non_arbitraria_ipotizzabilità | 3 |
| transeunti_non_arbitrari | 3 |
| non_arbitrari_e | 3 |
| arbitrari_e_consentanei | 3 |
| arbitrarie_sentenze_n | 3 |
| irragionevolezza_ed_arbitrarietà | 3 |
| ed_arbitrarietà_del | 3 |
| arbitrarietà_del_diverso | 3 |
| transeunte_non_arbitrario | 3 |
| non_arbitrario_consentaneo | 3 |
| arbitrario_consentaneo_allo | 3 |
| irragionevole_o_arbitraria | 3 |
| degenera_in_arbitraria | 3 |
| in_misura_arbitraria | 3 |
| misura_arbitraria_e | 3 |
| arbitraria_e_sproporzionata | 3 |
| di_poteri_arbitrari | 2 |
| arbitrario_e_non | 2 |
| arbitrario_né_ingiustificato | 2 |
| arbitraria_e_perciò | 2 |
| è_arbitrario_ritenere | 2 |
| arbitraria_e_quindi | 2 |
| arbitraria_ed_irrazionale | 2 |
| un_trattamento_arbitrariamente | 2 |
| arbitrarietà_dell_imposizione | 2 |
| arbitrario_ritenere_che | 2 |
| non_arbitraria_la | 2 |
| arbitrario_il_collegamento | 2 |
| arbitraria_e_irrazionale | 2 |
| e_nell_arbitrio | 2 |
| in_palese_arbitrarietà | 2 |
| arbitrarietà_e_irrazionalità | 2 |
| irrazionale_o_arbitraria | 2 |
| o_arbitraria_e | 2 |
| di_un_arbitrio | 2 |
| un_arbitrio_lesivo | 2 |
| rimessa_all_arbitrio | 2 |
| arbitrio_del_potere | 2 |
| risultare_palesemente_arbitraria | 2 |
| limite_dell_arbitrarietà | 2 |
| l_arbitrarietà_della | 2 |
| arbitrarietà_della_scelta | 2 |
| palese_arbitrarietà_od | 2 |
| l_arbitrario_ed | 2 |
| manifestamente_arbitraria_e | 2 |
| altro_che_arbitraria | 2 |
| che_arbitraria_o | 2 |
| arbitrario_ipotizzare_che | 2 |
| appare_né_arbitraria | 2 |
| sicura_non_arbitraria | 2 |
| non_arbitraria_o | 2 |
| o_arbitrarietà_delle | 2 |
| arbitrarietà_delle_scelte | 2 |
| dalla_non_arbitraria | 2 |
| dell_arbitrarietà_dell | 2 |
| irrazionali_ed_arbitrarie | 2 |
| ed_arbitrarie_sentenze | 2 |
| o_arbitrarietà_della | 2 |
| arbitrarietà_della_relativa | 2 |
| irragionevolezza_e_arbitrarietà | 2 |
| perciò_eventualmente_arbitrarie | 2 |
| eventualmente_arbitrarie_della | 2 |
| arbitrarie_della_stessa | 2 |
| non_manifestamente_arbitrario | 2 |
| irrazionale_e_arbitrariamente | 2 |
| e_arbitrariamente_incidere | 2 |
| arbitrarie_e_non | 2 |
| nell_arbitrio_ex | 2 |
| arbitrio_ex_plurimis | 2 |
| un_ostacolo_arbitrario | 2 |
| ostacolo_arbitrario_alla | 2 |
| arbitrario_alla_libera | 2 |
| lasciata_all_arbitrio | 1 |
| arbitrio_del_comitato | 1 |
| adito_all_arbitrio | 1 |
| all_arbitrio_sulla | 1 |
| arbitrio_sulla_base | 1 |
| in_arbitrio_ond | 1 |
| arbitrio_ond_è | 1 |
| l_arbitrio_dei | 1 |
| arbitrio_dei_comuni | 1 |
| l_arbitrio_dell | 1 |
| in_arbitrio_pertanto | 1 |
| arbitrio_pertanto_deve | 1 |
| esser_considerato_arbitrario | 1 |
| considerato_arbitrario_al | 1 |
| arbitrario_al_riguardo | 1 |
| trasformi_in_arbitrio | 1 |
| in_arbitrio_ora | 1 |
| arbitrio_ora_l | 1 |
| lasciavano_alcun_arbitrio | 1 |
| alcun_arbitrio_alla | 1 |
| arbitrio_alla_commissione | 1 |
| e_non_arbitrariamente | 1 |
| non_arbitrariamente_diverse | 1 |
| arbitrariamente_diverse_per | 1 |
| metodi_talvolta_arbitrari | 1 |
| talvolta_arbitrari_allo | 1 |
| arbitrari_allo_scopo | 1 |
| poteri_arbitrari_il | 1 |
| arbitrari_il_ministro | 1 |
| quello_dell_arbitrio | 1 |
| dell_arbitrio_e | 1 |
| arbitrio_e_che | 1 |
| può_essere_arbitrario | 1 |
| essere_arbitrario_e | 1 |
| appare_né_arbitrario | 1 |
| legge_sia_arbitraria | 1 |
| sia_arbitraria_o | 1 |
| a_suo_arbitrio | 1 |
| suo_arbitrio_la | 1 |
| arbitrio_la_legge | 1 |
| o_risultati_arbitrari | 1 |
| risultati_arbitrari_perciò | 1 |
| arbitrari_perciò_la | 1 |
| art_sarebbe_arbitrariamente | 1 |
| sarebbe_arbitrariamente_restrittiva | 1 |
| arbitrariamente_restrittiva_dato | 1 |
| quale_è_arbitrario | 1 |
| è_arbitrario_dedurre | 1 |
| arbitrario_dedurre_che | 1 |
| una_base_arbitraria | 1 |
| base_arbitraria_del | 1 |
| arbitraria_del_piano | 1 |
| una_valutazione_arbitraria | 1 |
| valutazione_arbitraria_e | 1 |
| debbano_essere_arbitrarie | 1 |
| essere_arbitrarie_perché | 1 |
| arbitrarie_perché_in | 1 |
| che_innovare_arbitrariamente | 1 |
| innovare_arbitrariamente_ha | 1 |
| arbitrariamente_ha_alleggerito | 1 |
| ad_incontrollato_arbitrio | 1 |
| incontrollato_arbitrio_del | 1 |
| arbitrio_del_soggetto | 1 |
| soggetto_all_arbitrio | 1 |
| arbitrio_del_professionista | 1 |
| può_essere_arbitrariamente | 1 |
| essere_arbitrariamente_e | 1 |
| arbitrariamente_e_insindacabilmente | 1 |
| arbitrario_ritenere_in | 1 |
| non_essendo_arbitrario | 1 |
| essendo_arbitrario_che | 1 |
| arbitrario_che_in | 1 |
| in_sostanza_arbitrariamente | 1 |
| sostanza_arbitrariamente_finiva | 1 |
| arbitrariamente_finiva_col | 1 |
| ovvero_l_arbitrarietà | 1 |
| l_arbitrarietà_di | 1 |
| arbitrarietà_di_esse | 1 |
| di_ogni_arbitrarietà | 1 |
| ogni_arbitrarietà_ed | 1 |
| arbitrarietà_ed_appare | 1 |
| legge_una_arbitraria | 1 |
| una_arbitraria_discriminazione | 1 |
| arbitraria_discriminazione_come | 1 |
| è_né_arbitraria | 1 |
| arbitraria_né_ingiusta | 1 |
| considerando_né_arbitrario | 1 |
| un_potere_arbitrario | 1 |
| potere_arbitrario_che | 1 |
| arbitrario_che_possa | 1 |
| dall_essere_arbitraria | 1 |
| essere_arbitraria_o | 1 |
| si_riveli_arbitraria | 1 |
| riveli_arbitraria_e | 1 |
| del_tutto_arbitrario | 1 |
| tutto_arbitrario_quando | 1 |
| arbitrario_quando_risulti | 1 |
| contro_interventi_arbitrariamente | 1 |
| interventi_arbitrariamente_restrittivi | 1 |
| arbitrariamente_restrittivi_corte | 1 |
| di_una_arbitraria | 1 |
| una_arbitraria_sottrazione | 1 |
| arbitraria_sottrazione_di | 1 |
| condizione_di_arbitraria | 1 |
| di_arbitraria_supremazia | 1 |
| arbitraria_supremazia_da | 1 |
| poteri_arbitrari_e | 1 |
| arbitrari_e_comunque | 1 |
| quindi_di_arbitrarietà | 1 |
| di_arbitrarietà_nell | 1 |
| arbitrarietà_nell_applicazione | 1 |
| che_renderebbe_arbitraria | 1 |
| renderebbe_arbitraria_ed | 1 |
| indurne_l_arbitrarietà | 1 |
| l_arbitrarietà_o | 1 |
| arbitrarietà_o_l | 1 |
| vorrebbe_dirsi_arbitrario | 1 |
| dirsi_arbitrario_il | 1 |
| arbitrario_il_che | 1 |
| di_commettere_arbitrio | 1 |
| commettere_arbitrio_senza | 1 |
| arbitrio_senza_considerare | 1 |
| creato_una_arbitraria | 1 |
| una_arbitraria_diversità | 1 |
| arbitraria_diversità_di | 1 |
| trattamento_arbitrariamente_sfavorevole | 1 |
| arbitrariamente_sfavorevole_per | 1 |
| della_assoluta_arbitrarietà | 1 |
| della_conseguente_arbitrarietà | 1 |
| conseguente_arbitrarietà_dell | 1 |
| dell_arbitrarietà_delle | 1 |
| arbitrarietà_delle_norme | 1 |
| caratteri_di_arbitrarietà | 1 |
| di_arbitrarietà_secondo | 1 |
| arbitrarietà_secondo_le | 1 |
| ritenere_non_arbitraria | 1 |
| arbitraria_la_denunciata | 1 |
| condotta_non_arbitrariamente | 1 |
| non_arbitrariamente_ma | 1 |
| arbitrariamente_ma_su | 1 |
| un_esercizio_arbitrario | 1 |
| esercizio_arbitrario_della | 1 |
| arbitrario_della_facoltà | 1 |
| in_arbitrio_sentenze | 1 |
| arbitrio_sentenze_n | 1 |
| può_ritenere_arbitrario | 1 |
| ritenere_arbitrario_il | 1 |
| suo_benevolo_arbitrio | 1 |
| benevolo_arbitrio_un | 1 |
| arbitrio_un_quantum | 1 |
| sospensione_risulta_arbitraria | 1 |
| risulta_arbitraria_e | 1 |
| irrazionale_ed_arbitraria | 1 |
| ed_arbitraria_disparità | 1 |
| trasmodi_nella_arbitrarietà | 1 |
| nella_arbitrarietà_o | 1 |
| arbitrarietà_o_nella | 1 |
| potendosi_ritenere_arbitrario | 1 |
| ritenere_arbitrario_oppure | 1 |
| arbitrario_oppure_irrazionale | 1 |
| essere_ritenuto_arbitrario | 1 |
| ritenuto_arbitrario_ovvero | 1 |
| arbitrario_ovvero_irrazionale | 1 |
| in_arbitrio_per | 1 |
| arbitrio_per_concludere | 1 |
| praticamente_un_arbitrario | 1 |
| un_arbitrario_anche | 1 |
| arbitrario_anche_se | 1 |
| precedenti_avrebbe_arbitrariamente | 1 |
| avrebbe_arbitrariamente_esteso | 1 |
| arbitrariamente_esteso_all | 1 |
| nell_arbitrio_in | 1 |
| arbitrio_in_tal | 1 |
| la_quale_arbitrariamente | 1 |
| quale_arbitrariamente_esclude | 1 |
| arbitrariamente_esclude_nei | 1 |
| irrazionali_né_arbitrari | 1 |
| né_arbitrari_quante | 1 |
| arbitrari_quante_volte | 1 |
| irrazionale_o_arbitrario | 1 |
| o_arbitrario_il | 1 |
| arbitraria_e_che | 1 |
| nell_arbitrio_e | 1 |
| arbitrio_e_la | 1 |
| contributiva_determinando_arbitrarie | 1 |
| determinando_arbitrarie_discriminazioni | 1 |
| arbitrarie_discriminazioni_tra | 1 |
| in_arbitrio_questo | 1 |
| arbitrio_questo_requisito | 1 |
| irrazionali_od_arbitrarie | 1 |
| od_arbitrarie_sent | 1 |
| arbitrarie_sent_ze | 1 |
| è_arbitraria_nemmeno | 1 |
| arbitraria_nemmeno_sotto | 1 |
| un_uso_arbitrario | 1 |
| uso_arbitrario_della | 1 |
| arbitrario_della_sua | 1 |
| arbitrio_lesivo_del | 1 |
| o_arbitraria_in | 1 |
| arbitraria_in_conclusione | 1 |
| non_manifesta_arbitrarietà | 1 |
| manifesta_arbitrarietà_reputa | 1 |
| arbitrarietà_reputa_genericamente | 1 |
| di_un_arbitrario | 1 |
| un_arbitrario_esercizio | 1 |
| arbitrario_esercizio_della | 1 |
| irrazionale_od_arbitraria | 1 |
| od_arbitraria_disciplina | 1 |
| arbitraria_disciplina_il | 1 |
| quindi_alcuna_arbitrarietà | 1 |
| alcuna_arbitrarietà_tanto | 1 |
| arbitrarietà_tanto_meno | 1 |
| adottato_sarebbe_arbitrario | 1 |
| sarebbe_arbitrario_e | 1 |
| arbitrario_e_privo | 1 |
| uguaglianza_discriminando_arbitrariamente | 1 |
| discriminando_arbitrariamente_in | 1 |
| arbitrariamente_in_materia | 1 |
| del_tutto_arbitraria | 1 |
| tutto_arbitraria_si | 1 |
| arbitraria_si_rivela | 1 |
| un_irragionevole_arbitrio | 1 |
| irragionevole_arbitrio_come | 1 |
| arbitrio_come_tale | 1 |
| trasformarsi_in_arbitrio | 1 |
| in_arbitrio_orbene | 1 |
| arbitrio_orbene_dalla | 1 |
| è_certo_arbitraria | 1 |
| certo_arbitraria_la | 1 |
| arbitraria_la_ricerca | 1 |
| in_quanto_arbitrariamente | 1 |
| quanto_arbitrariamente_discrimina | 1 |
| arbitrariamente_discrimina_fra | 1 |
| non_assolutamente_arbitrarie | 1 |
| assolutamente_arbitrarie_il | 1 |
| arbitrarie_il_legislatore | 1 |
| illogico_e_arbitrario | 1 |
| e_arbitrario_ritenere | 1 |
| n_cit_arbitrariamente | 1 |
| cit_arbitrariamente_interpretato | 1 |
| arbitrariamente_interpretato_nell | 1 |
| gennaio_n_arbitrariamente | 1 |
| n_arbitrariamente_estendendo | 1 |
| arbitrariamente_estendendo_la | 1 |
| costituzione_avrebbe_arbitrariamente | 1 |
| avrebbe_arbitrariamente_escluso | 1 |
| arbitrariamente_escluso_la | 1 |
| certamente_considerarsi_arbitrario | 1 |
| considerarsi_arbitrario_e | 1 |
| arbitrario_e_irrazionale | 1 |
| l_arbitrio_nella | 1 |
| arbitrio_nella_fissazione | 1 |
| proprietà_appare_arbitrario | 1 |
| appare_arbitrario_equiparare | 1 |
| arbitrario_equiparare_all | 1 |
| parlarsi_di_arbitraria | 1 |
| arbitraria_disparità_la | 1 |
| sanzione_all_arbitrio | 1 |
| rimesso_all_arbitrio | 1 |
| di_privilegio_arbitrario | 1 |
| privilegio_arbitrario_in | 1 |
| arbitrario_in_questo | 1 |
| trattamento_arbitrariamente_uniforme | 1 |
| arbitrariamente_uniforme_o | 1 |
| possa_non_arbitrariamente | 1 |
| non_arbitrariamente_dubitare | 1 |
| arbitrariamente_dubitare_e | 1 |
| viziato_da_arbitrarietà | 1 |
| da_arbitrarietà_e | 1 |
| arbitrarietà_e_da | 1 |
| che_sarebbe_arbitraria | 1 |
| sarebbe_arbitraria_ingiustificata | 1 |
| arbitraria_ingiustificata_e | 1 |
| essere_svolti_arbitrariamente | 1 |
| svolti_arbitrariamente_e | 1 |
| arbitrariamente_e_indiscriminatamente | 1 |
| dell_arbitrarietà_od | 1 |
| irragionevole_od_arbitraria | 1 |
| od_arbitraria_in | 1 |
| arbitraria_in_quanto | 1 |
| ridondare_in_arbitrarietà | 1 |
| in_arbitrarietà_o | 1 |
| è_affatto_arbitrario | 1 |
| affatto_arbitrario_né | 1 |
| arbitrario_né_irrazionale | 1 |
| di_carattere_arbitrario | 1 |
| carattere_arbitrario_e | 1 |
| palesemente_arbitraria_e | 1 |
| arbitraria_e_cioè | 1 |
| irrazionale_ed_arbitrariamente | 1 |
| ed_arbitrariamente_incidere | 1 |
| per_scelta_arbitraria | 1 |
| scelta_arbitraria_o | 1 |
| arbitraria_o_negligenza | 1 |
| esame_determinazioni_arbitrarie | 1 |
| determinazioni_arbitrarie_dell | 1 |
| arbitrarie_dell_ente | 1 |
| arbitrarietà_e_dell | 1 |
| della_arbitrarietà_ed | 1 |
| scelta_non_arbitraria | 1 |
| non_arbitraria_né | 1 |
| irragionevole_né_arbitraria | 1 |
| né_arbitraria_e | 1 |
| arbitraria_e_questo | 1 |
| suo_avviso_arbitrariamente | 1 |
| avviso_arbitrariamente_identificato | 1 |
| arbitrariamente_identificato_nell | 1 |
| arbitrarietà_e_non | 1 |
| sconfini_nell_arbitrio | 1 |
| nell_arbitrio_è | 1 |
| arbitrio_è_vero | 1 |
| è_però_arbitraria | 1 |
| però_arbitraria_non | 1 |
| arbitraria_non_trovando | 1 |
| arbitrio_lesivo_della | 1 |
| arbitrarietà_o_irragionevolezza | 1 |
| di_palese_arbitrarietà | 1 |
| denota_l_arbitrarietà | 1 |
| non_arbitrarietà_o | 1 |
| arbitrarietà_o_palese | 1 |
| discriminatoria_ed_arbitraria | 1 |
| ed_arbitraria_sotto | 1 |
| arbitraria_sotto_il | 1 |
| perché_estende_arbitrariamente | 1 |
| estende_arbitrariamente_mediante | 1 |
| arbitrariamente_mediante_la | 1 |
| palesemente_arbitraria_ovvero | 1 |
| arbitraria_ovvero_quando | 1 |
| di_non_arbitrarietà | 1 |
| arbitrarietà_e_di | 1 |
| per_sé_arbitrario | 1 |
| sé_arbitrario_né | 1 |
| arbitrario_né_manifestamente | 1 |
| è_arbitrario_ancorare | 1 |
| arbitrario_ancorare_il | 1 |
| o_arbitrarietà_in | 1 |
| arbitrarietà_in_particolare | 1 |
| avrebbe_limitato_arbitrariamente | 1 |
| limitato_arbitrariamente_la | 1 |
| arbitrariamente_la_potestà | 1 |
| per_l_arbitrario | 1 |
| arbitrario_ed_indiretto | 1 |
| o_palesemente_arbitrario | 1 |
| palesemente_arbitrario_risolvendosi | 1 |
| arbitrario_risolvendosi_attraverso | 1 |
| a_determinazioni_arbitrarie | 1 |
| determinazioni_arbitrarie_o | 1 |
| arbitrarie_o_eccessivamente | 1 |
| è_palesemente_arbitrario | 1 |
| palesemente_arbitrario_ciò | 1 |
| arbitrario_ciò_si | 1 |
| o_palese_arbitrarietà | 1 |
| palese_arbitrarietà_della | 1 |
| non_arbitrarietà_la | 1 |
| arbitrarietà_la_determinazione | 1 |
| distorto_e_arbitrario | 1 |
| e_arbitrario_dello | 1 |
| arbitrario_dello_strumento | 1 |
| gettito_tributario_arbitrariamente | 1 |
| tributario_arbitrariamente_incluse | 1 |
| arbitrariamente_incluse_tra | 1 |
| sconfini_nell_arbitrarietà | 1 |
| nell_arbitrarietà_nella | 1 |
| arbitrarietà_nella_specie | 1 |
| può_ritenersi_arbitraria | 1 |
| ritenersi_arbitraria_la | 1 |
| e_manifesta_arbitrarietà | 1 |
| manifesta_arbitrarietà_la | 1 |
| arbitrarietà_la_disciplina | 1 |
| dubbi_non_arbitrari | 1 |
| non_arbitrari_o | 1 |
| arbitrari_o_non | 1 |
| una_discriminazione_arbitraria | 1 |
| discriminazione_arbitraria_ed | 1 |
| arbitraria_ed_ingiusta | 1 |
| sia_manifestamente_arbitraria | 1 |
| essendo_manifestamente_arbitrario | 1 |
| manifestamente_arbitrario_ipotizzare | 1 |
| limiti_all_arbitrio | 1 |
| di_fissare_arbitrariamente | 1 |
| fissare_arbitrariamente_l | 1 |
| arbitrariamente_l_entità | 1 |
| è_arbitraria_né | 1 |
| imposta_non_arbitrariamente | 1 |
| non_arbitrariamente_prescelto | 1 |
| arbitrariamente_prescelto_dal | 1 |
| essere_assolutamente_arbitraria | 1 |
| assolutamente_arbitraria_ed | 1 |
| trasmodi_in_arbitrio | 1 |
| in_arbitrio_ordinanza | 1 |
| arbitrio_ordinanza_n | 1 |
| è_arbitraria_per | 1 |
| arbitraria_per_almeno | 1 |
| rendere_non_arbitraria | 1 |
| arbitrarietà_e_ragionevolezza | 1 |
| improvvisa_ed_arbitraria | 1 |
| ed_arbitraria_del | 1 |
| arbitraria_del_legislatore | 1 |
| di_irragionevole_arbitrio | 1 |
| irragionevole_arbitrio_del | 1 |
| arbitrio_del_legislatore | 1 |
| arbitraria_ipotizzabilità_in | 1 |
| finanziaria_l_arbitrario | 1 |
| arbitrario_ed_incontrollabile | 1 |
| all_asserita_arbitrarietà | 1 |
| asserita_arbitrarietà_infatti | 1 |
| arbitrarietà_infatti_il | 1 |
| la_non_arbitraria | 1 |
| arbitraria_ipotizzabilità_di | 1 |
| arbitraria_ipotizzabilità_ai | 1 |
| denuncia_dell_arbitrarietà | 1 |
| arbitrarietà_dell_art | 1 |
| il_mero_arbitrio | 1 |
| mero_arbitrio_di | 1 |
| arbitrio_di_un | 1 |
| non_risultassero_arbitrarie | 1 |
| risultassero_arbitrarie_sentenze | 1 |
| irragionevole_ed_arbitrario | 1 |
| ed_arbitrario_disallineamento | 1 |
| arbitrario_disallineamento_normativo | 1 |
| reddituale_sarebbe_arbitrario | 1 |
| sarebbe_arbitrario_ed | 1 |
| arbitrario_ed_irragionevole | 1 |
| arbitrarietà_o_della | 1 |
| e_neppure_arbitrarie | 1 |
| neppure_arbitrarie_in | 1 |
| arbitrarie_in_considerazione | 1 |
| arbitraria_e_dall | 1 |
| è_arbitraria_l | 1 |
| arbitraria_l_individuazione | 1 |
| a_ritenere_arbitraria | 1 |
| ritenere_arbitraria_l | 1 |
| arbitraria_l_omogeneità | 1 |
| contributiva_essendo_arbitrario | 1 |
| essendo_arbitrario_ipotizzare | 1 |
| da_palese_arbitrarietà | 1 |
| e_arbitrarietà_della | 1 |
| arbitrarietà_della_valutazione | 1 |
| risulterebbe_pertanto_arbitraria | 1 |
| pertanto_arbitraria_in | 1 |
| arbitraria_in_particolare | 1 |
| arbitraria_discriminazione_in | 1 |
| irragionevoli_o_arbitrarie | 1 |
| o_arbitrarie_o | 1 |
| arbitrarie_o_ingiustificate | 1 |
| che_irragionevole_arbitraria | 1 |
| irragionevole_arbitraria_o | 1 |
| arbitraria_o_ingiustificata | 1 |
| differenziazioni_ingiustificate_arbitrarie | 1 |
| ingiustificate_arbitrarie_irragionevoli | 1 |
| arbitrarie_irragionevoli_o | 1 |
| degradi_in_arbitraria | 1 |
| arbitraria_discriminazione_la | 1 |
| ad_atteggiamenti_arbitrari | 1 |
| atteggiamenti_arbitrari_di | 1 |
| arbitrari_di_inerzia | 1 |
| nell_arbitrio_come | 1 |
| arbitrio_come_avviene | 1 |
| di_trattamento_arbitrarie | 1 |
| trattamento_arbitrarie_anche | 1 |
| arbitrarie_anche_tra | 1 |
| una_disciplina_arbitraria | 1 |
| disciplina_arbitraria_proprio | 1 |
| arbitraria_proprio_perché | 1 |
| iniqua_ed_arbitraria | 1 |
| ed_arbitraria_così | 1 |
| arbitraria_così_stravolgendo | 1 |
| sarebbe_affatto_arbitraria | 1 |
| affatto_arbitraria_posto | 1 |
| arbitraria_posto_che | 1 |
| considerato_manifestamente_arbitraria | 1 |
| arbitraria_e_renda | 1 |
| mancanza_di_arbitrarietà | 1 |
| di_arbitrarietà_in | 1 |
| arbitrarietà_in_tale | 1 |
| non_costituisce_arbitraria | 1 |
| costituisce_arbitraria_attribuzione | 1 |
| arbitraria_attribuzione_di | 1 |
| dunque_risulterebbe_arbitraria | 1 |
| risulterebbe_arbitraria_eccedendo | 1 |
| arbitraria_eccedendo_i | 1 |
| manifestamente_arbitrario_o | 1 |
| arbitrario_o_irragionevole | 1 |
| la_palese_arbitrarietà | 1 |
| la_pretesa_arbitrarietà | 1 |
| pretesa_arbitrarietà_e | 1 |
| arbitrarietà_e_gravosità | 1 |
| prestazione_imposta_arbitrariamente | 1 |
| imposta_arbitrariamente_finalizzata | 1 |
| arbitrariamente_finalizzata_ad | 1 |
| posto_rendendo_arbitraria | 1 |
| rendendo_arbitraria_la | 1 |
| arbitraria_la_detta | 1 |
| un_sacrificio_arbitrario | 1 |
| sacrificio_arbitrario_ai | 1 |
| arbitrario_ai_soli | 1 |
| irragionevole_e_arbitraria | 1 |
| e_arbitraria_le | 1 |
| arbitraria_le_limitazioni | 1 |
| ritenuto_non_arbitrarie | 1 |
| non_arbitrarie_e | 1 |
| arbitrarie_e_irragionevoli | 1 |
| censurate_realizzino_arbitrarie | 1 |
| realizzino_arbitrarie_e | 1 |
| irragionevoli_nè_arbitrarie | 1 |
| nè_arbitrarie_non | 1 |
| arbitrarie_non_impongono | 1 |
| ritenersi_né_arbitrario | 1 |
| arbitrario_né_irragionevole | 1 |
| in_modo_arbitrario | 1 |
| modo_arbitrario_e | 1 |
| arbitrario_e_irragionevole | 1 |
| aumento_renderebbe_arbitraria | 1 |
| renderebbe_arbitraria_e | 1 |
| modo_irragionevole_arbitrario | 1 |
| irragionevole_arbitrario_e | 1 |
| arbitrario_e_imprevedibile | 1 |
| innanzitutto_non_arbitrarie | 1 |
| non_arbitrarie_le | 1 |
| arbitrarie_le_modifiche | 1 |
| fattispecie_risulterebbe_arbitraria | 1 |
| risulterebbe_arbitraria_e | 1 |
| o_arbitraria_tenuto | 1 |
| arbitraria_tenuto_conto | 1 |
| dunque_considerarsi_arbitraria | 1 |
| considerarsi_arbitraria_la | 1 |
| ingiustificata_e_arbitraria | 1 |
| e_arbitraria_dall | 1 |
| arbitraria_dall_atto | 1 |
| avrebbe_eliminato_arbitrariamente | 1 |
| eliminato_arbitrariamente_il | 1 |
| arbitrariamente_il_trattamento | 1 |
| censura_di_arbitraria | 1 |
| è_arbitrario_ed | 1 |
| arbitrario_ed_è | 1 |
| rivelatore_dell_arbitrarietà | 1 |
| non_arbitrarietà_nell | 1 |
| arbitrarietà_nell_identificare | 1 |
| arbitraria_discriminazione_sostanzialmente | 1 |
| non_arbitrarietà_con | 1 |
| arbitrarietà_con_riguardo | 1 |
| non_arbitrarietà_della | 1 |
| arbitrarietà_della_misura | 1 |
| esclude_l_arbitrarietà | 1 |
| arbitrarietà_della_disciplina | 1 |
| quindi_non_arbitraria | 1 |
| non_arbitraria_essendo | 1 |
| arbitraria_essendo_giustificata | 1 |
| nella_manifesta_arbitrarietà | 1 |
| manifesta_arbitrarietà_né | 1 |
| arbitrarietà_né_è | 1 |
| in_un_arbitraria | 1 |
| un_arbitraria_e | 1 |
| arbitraria_e_illogica | 1 |
| manifestamente_arbitrario_della | 1 |
| arbitrario_della_propria | 1 |
| è_manifestamente_arbitrario | 1 |
| manifestamente_arbitrario_che | 1 |
| arbitrario_che_il | 1 |
| che_non_arbitrariamente | 1 |
| non_arbitrariamente_il | 1 |
| arbitrariamente_il_legislatore | 1 |
| irrazionalità_e_arbitrarietà | 1 |
| e_arbitrarietà_al | 1 |
| arbitrarietà_al_legislatore | 1 |
| non_può_arbitrariamente | 1 |
| può_arbitrariamente_prescindere | 1 |
| arbitrariamente_prescindere_questo | 1 |
| censure_di_arbitraria | 1 |
| è_arbitraria_poiché | 1 |
| arbitraria_poiché_fa | 1 |
| in_maniera_arbitraria | 1 |
| maniera_arbitraria_un | 1 |
| arbitraria_un_affidamento | 1 |
| un_carattere_arbitrario | 1 |
| carattere_arbitrario_come | 1 |
| arbitrario_come_invece | 1 |
| e_arbitrarietà_dell | 1 |
| arbitrarietà_dell_annullamento | 1 |
| convertito_siano_arbitrarie | 1 |
| siano_arbitrarie_e | 1 |
| o_arbitraria_alla | 1 |
| arbitraria_alla_stregua | 1 |
| arbitraria_discriminazione_sentenza | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| eventuale_palese_arbitrarietà_o_irrazionalità | 9 |
| la_sua_eventuale_palese_arbitrarietà | 8 |
| sua_eventuale_palese_arbitrarietà_o | 8 |
| all_arbitrio_dell_ente_impositore | 6 |
| arbitrio_dell_ente_impositore_la | 6 |
| sotto_il_profilo_dell_arbitrarietà | 6 |
| palese_arbitrarietà_o_irrazionalità_sentenza | 6 |
| arbitrarietà_o_irrazionalità_sentenza_n | 6 |
| il_profilo_dell_assoluta_arbitrarietà | 5 |
| sotto_il_profilo_della_arbitrarietà | 5 |
| il_limite_della_non_arbitrarietà | 5 |
| non_lasci_all_arbitrio_dell | 4 |
| lasci_all_arbitrio_dell_ente | 4 |
| profilo_dell_assoluta_arbitrarietà_o | 4 |
| dell_assoluta_arbitrarietà_o_irrazionalità | 4 |
| assoluta_arbitrarietà_o_irrazionalità_delle | 4 |
| arbitrarietà_o_irrazionalità_delle_norme | 4 |
| il_profilo_della_arbitrarietà_o | 4 |
| profilo_della_arbitrarietà_o_irrazionalità | 4 |
| come_pure_la_non_arbitrarietà | 4 |
| pure_la_non_arbitrarietà_dell | 4 |
| la_non_arbitrarietà_dell_entità | 4 |
| non_arbitrarietà_dell_entità_dell | 4 |
| arbitrarietà_dell_entità_dell_imposizione | 4 |
| della_non_arbitrarietà_e_della | 4 |
| lasciare_all_arbitrio_dell_ente | 3 |
| il_profilo_dell_arbitrarietà_o | 3 |
| arbitrariamente_incidere_sulle_situazioni_sostanziali | 3 |
| limite_della_non_arbitrarietà_di | 3 |
| della_non_arbitrarietà_di_determinare | 3 |
| non_arbitrarietà_di_determinare_i | 3 |
| arbitrarietà_di_determinare_i_singoli | 3 |
| il_profilo_della_palese_arbitrarietà | 3 |
| profilo_della_palese_arbitrarietà_e | 3 |
| della_palese_arbitrarietà_e_manifesta | 3 |
| palese_arbitrarietà_e_manifesta_irragionevolezza | 3 |
| limiti_della_non_arbitrarietà_e | 3 |
| eccezionali_transeunti_non_arbitrari_e | 3 |
| transeunti_non_arbitrari_e_consentanei | 3 |
| non_arbitrari_e_consentanei_allo | 3 |
| arbitrari_e_consentanei_allo_scopo | 3 |
| giudizio_di_irragionevolezza_ed_arbitrarietà | 3 |
| di_irragionevolezza_ed_arbitrarietà_del | 3 |
| irragionevolezza_ed_arbitrarietà_del_diverso | 3 |
| ed_arbitrarietà_del_diverso_trattamento | 3 |
| arbitrarietà_del_diverso_trattamento_riservato | 3 |
| carattere_eccezionale_transeunte_non_arbitrario | 3 |
| eccezionale_transeunte_non_arbitrario_consentaneo | 3 |
| transeunte_non_arbitrario_consentaneo_allo | 3 |
| non_arbitrario_consentaneo_allo_scopo | 3 |
| arbitrario_consentaneo_allo_scopo_prefissato | 3 |
| la_differenziazione_degenera_in_arbitraria | 3 |
| differenziazione_degenera_in_arbitraria_discriminazione | 3 |
| in_misura_arbitraria_e_sproporzionata | 3 |
| misura_arbitraria_e_sproporzionata_il | 3 |
| arbitraria_e_sproporzionata_il_diritto | 3 |
| prestazione_non_lasci_all_arbitrio | 2 |
| legge_non_lasci_all_arbitrio | 2 |
| indispensabili_per_evitare_l_arbitrio | 2 |
| non_può_lasciare_all_arbitrio | 2 |
| può_lasciare_all_arbitrio_dell | 2 |
| né_arbitrario_né_ingiustificato_il | 2 |
| arbitrario_né_ingiustificato_il_fatto | 2 |
| quell_aspetto_di_assoluta_arbitrarietà | 2 |
| aspetto_di_assoluta_arbitrarietà_ed | 2 |
| di_assoluta_arbitrarietà_ed_irrazionalità | 2 |
| assoluta_arbitrarietà_ed_irrazionalità_dell | 2 |
| arbitrarietà_ed_irrazionalità_dell_imposizione | 2 |
| non_trasmodi_in_palese_arbitrarietà | 2 |
| trasmodi_in_palese_arbitrarietà_o | 2 |
| in_palese_arbitrarietà_o_irrazionalità | 2 |
| nell_irrazionalità_o_nell_arbitrio | 2 |
| frutto_di_un_arbitrio_lesivo | 2 |
| della_arbitrarietà_o_irrazionalità_da | 2 |
| arbitrarietà_o_irrazionalità_da_ultimo | 2 |
| palese_arbitrarietà_o_irrazionalità_la | 2 |
| rimessa_all_arbitrio_dell_autorità | 2 |
| all_arbitrio_del_potere_esecutivo | 2 |
| il_profilo_della_non_arbitrarietà | 2 |
| profilo_della_non_arbitrarietà_e | 2 |
| solo_limite_della_non_arbitrarietà | 2 |
| nei_limiti_della_palese_arbitrarietà | 2 |
| limiti_della_palese_arbitrarietà_od | 2 |
| della_palese_arbitrarietà_od_irrazionalità | 2 |
| palese_arbitrarietà_od_irrazionalità_v | 2 |
| arbitrarietà_od_irrazionalità_v_ex | 2 |
| tutt_altro_che_arbitraria_o | 2 |
| altro_che_arbitraria_o_irragionevole | 2 |
| che_arbitraria_o_irragionevole_in | 2 |
| arbitraria_o_irragionevole_in_considerazione | 2 |
| non_arbitrarietà_e_della_non | 2 |
| arbitrario_ipotizzare_che_i_prelievi | 2 |
| i_limiti_della_non_arbitrarietà | 2 |
| non_arbitrarietà_e_della_ragionevolezza | 2 |
| non_appare_né_arbitraria_né | 2 |
| appare_né_arbitraria_né_irragionevole | 2 |
| credibile_sufficientemente_sicura_non_arbitraria | 2 |
| sufficientemente_sicura_non_arbitraria_o | 2 |
| sicura_non_arbitraria_o_irrazionale | 2 |
| non_arbitraria_o_irrazionale_in | 2 |
| arbitraria_o_irrazionale_in_equilibrato | 2 |
| arbitraria_la_scelta_legislativa_di | 2 |
| della_manifesta_irragionevolezza_o_arbitrarietà | 2 |
| manifesta_irragionevolezza_o_arbitrarietà_delle | 2 |
| irragionevolezza_o_arbitrarietà_delle_scelte | 2 |
| o_arbitrarietà_delle_scelte_compiute | 2 |
| arbitrarietà_delle_scelte_compiute_ex | 2 |
| corte_non_irrazionali_ed_arbitrarie | 2 |
| non_irrazionali_ed_arbitrarie_sentenze | 2 |
| irrazionali_ed_arbitrarie_sentenze_n | 2 |
| ed_arbitrarie_sentenze_n_e | 2 |
| arbitrarie_sentenze_n_e_n | 2 |
| di_manifesta_irragionevolezza_o_arbitrarietà | 2 |
| manifesta_irragionevolezza_o_arbitrarietà_della | 2 |
| irragionevolezza_o_arbitrarietà_della_relativa | 2 |
| o_arbitrarietà_della_relativa_valutazione | 2 |
| arbitrarietà_della_relativa_valutazione_ex | 2 |
| libere_e_perciò_eventualmente_arbitrarie | 2 |
| e_perciò_eventualmente_arbitrarie_della | 2 |
| perciò_eventualmente_arbitrarie_della_stessa | 2 |
| eventualmente_arbitrarie_della_stessa_pubblica | 2 |
| arbitrarie_della_stessa_pubblica_amministrazione | 2 |
| un_regolamento_irrazionale_e_arbitrariamente | 2 |
| regolamento_irrazionale_e_arbitrariamente_incidere | 2 |
| irrazionale_e_arbitrariamente_incidere_sulle | 2 |
| e_arbitrariamente_incidere_sulle_situazioni | 2 |
| palese_arbitrarietà_o_irrazionalità_ex | 2 |
| manifesta_irragionevolezza_o_nell_arbitrio | 2 |
| irragionevolezza_o_nell_arbitrio_ex | 2 |
| o_nell_arbitrio_ex_plurimis | 2 |
| nell_arbitrio_ex_plurimis_sentenze | 2 |
| arbitrio_ex_plurimis_sentenze_n | 2 |
| di_arbitraria_disparità_di_trattamento | 2 |
| un_ostacolo_arbitrario_alla_libera | 2 |
| ostacolo_arbitrario_alla_libera_circolazione | 2 |
| arbitrario_alla_libera_circolazione_delle | 2 |
| non_sacrificare_in_misura_arbitraria | 2 |
| sacrificare_in_misura_arbitraria_e | 2 |
| quindi_indiscriminatamente_lasciata_all_arbitrio | 1 |
| indiscriminatamente_lasciata_all_arbitrio_del | 1 |
| lasciata_all_arbitrio_del_comitato | 1 |
| all_arbitrio_del_comitato_ma | 1 |
| arbitrio_del_comitato_ma_è | 1 |
| da_non_lasciare_all_arbitrio | 1 |
| non_lasciare_all_arbitrio_dell | 1 |
| all_arbitrio_dell_ente_stesso | 1 |
| arbitrio_dell_ente_stesso_la | 1 |
| non_lasciare_adito_all_arbitrio | 1 |
| lasciare_adito_all_arbitrio_sulla | 1 |
| adito_all_arbitrio_sulla_base | 1 |
| all_arbitrio_sulla_base_di | 1 |
| arbitrio_sulla_base_di_questi | 1 |
| essa_possa_trasmodare_in_arbitrio | 1 |
| possa_trasmodare_in_arbitrio_ond | 1 |
| trasmodare_in_arbitrio_ond_è | 1 |
| in_arbitrio_ond_è_che | 1 |
| arbitrio_ond_è_che_la | 1 |
| per_evitare_l_arbitrio_dei | 1 |
| evitare_l_arbitrio_dei_comuni | 1 |
| l_arbitrio_dei_comuni_nella | 1 |
| arbitrio_dei_comuni_nella_determinazione | 1 |
| contenere_per_evitare_l_arbitrio | 1 |
| per_evitare_l_arbitrio_dell | 1 |
| evitare_l_arbitrio_dell_ente | 1 |
| l_arbitrio_dell_ente_impositore | 1 |
| arbitrio_dell_ente_impositore_e | 1 |
| impositore_possa_trasmodare_in_arbitrio | 1 |
| possa_trasmodare_in_arbitrio_pertanto | 1 |
| trasmodare_in_arbitrio_pertanto_deve | 1 |
| in_arbitrio_pertanto_deve_ritenersi | 1 |
| arbitrio_pertanto_deve_ritenersi_che | 1 |
| può_certo_esser_considerato_arbitrario | 1 |
| certo_esser_considerato_arbitrario_al | 1 |
| esser_considerato_arbitrario_al_riguardo | 1 |
| considerato_arbitrario_al_riguardo_è | 1 |
| arbitrario_al_riguardo_è_anzi | 1 |
| discrezionalità_si_trasformi_in_arbitrio | 1 |
| si_trasformi_in_arbitrio_ora | 1 |
| trasformi_in_arbitrio_ora_l | 1 |
| in_arbitrio_ora_l_art | 1 |
| arbitrio_ora_l_art_della | 1 |
| direttive_non_lasciavano_alcun_arbitrio | 1 |
| non_lasciavano_alcun_arbitrio_alla | 1 |
| lasciavano_alcun_arbitrio_alla_commissione | 1 |
| alcun_arbitrio_alla_commissione_censuaria | 1 |
| arbitrio_alla_commissione_censuaria_la | 1 |
| situazioni_oggettivamente_e_non_arbitrariamente | 1 |
| oggettivamente_e_non_arbitrariamente_diverse | 1 |
| e_non_arbitrariamente_diverse_per | 1 |
| non_arbitrariamente_diverse_per_il | 1 |
| arbitrariamente_diverse_per_il_caso | 1 |
| e_con_metodi_talvolta_arbitrari | 1 |
| con_metodi_talvolta_arbitrari_allo | 1 |
| metodi_talvolta_arbitrari_allo_scopo | 1 |
| talvolta_arbitrari_allo_scopo_di | 1 |
| arbitrari_allo_scopo_di_adeguarsi | 1 |
| comporta_esercizio_di_poteri_arbitrari | 1 |
| esercizio_di_poteri_arbitrari_il | 1 |
| di_poteri_arbitrari_il_ministro | 1 |
| poteri_arbitrari_il_ministro_è | 1 |
| arbitrari_il_ministro_è_tenuto | 1 |
| sconfinare_in_quello_dell_arbitrio | 1 |
| in_quello_dell_arbitrio_e | 1 |
| quello_dell_arbitrio_e_che | 1 |
| dell_arbitrio_e_che_si | 1 |
| arbitrio_e_che_si_sottrae | 1 |
| atto_non_può_essere_arbitrario | 1 |
| non_può_essere_arbitrario_e | 1 |
| può_essere_arbitrario_e_non | 1 |
| essere_arbitrario_e_non_può | 1 |
| arbitrario_e_non_può_non | 1 |
| esame_non_appare_né_arbitrario | 1 |
| non_appare_né_arbitrario_né | 1 |
| appare_né_arbitrario_né_ingiustificato | 1 |
| con_la_legge_sia_arbitraria | 1 |
| la_legge_sia_arbitraria_o | 1 |
| legge_sia_arbitraria_o_irragionevole | 1 |
| sia_arbitraria_o_irragionevole_quasi | 1 |
| arbitraria_o_irragionevole_quasi_una | 1 |
| può_stabilire_a_suo_arbitrio | 1 |
| stabilire_a_suo_arbitrio_la | 1 |
| a_suo_arbitrio_la_legge | 1 |
| suo_arbitrio_la_legge_infatti | 1 |
| arbitrio_la_legge_infatti_parla | 1 |
| consente_iniziative_o_risultati_arbitrari | 1 |
| iniziative_o_risultati_arbitrari_perciò | 1 |
| o_risultati_arbitrari_perciò_la | 1 |
| risultati_arbitrari_perciò_la_riserva | 1 |
| arbitrari_perciò_la_riserva_di | 1 |
| interpretazione_dell_art_sarebbe_arbitrariamente | 1 |
| dell_art_sarebbe_arbitrariamente_restrittiva | 1 |
| art_sarebbe_arbitrariamente_restrittiva_dato | 1 |
| sarebbe_arbitrariamente_restrittiva_dato_che | 1 |
| arbitrariamente_restrittiva_dato_che_gli | 1 |
| costituzionale_dal_quale_è_arbitrario | 1 |
| dal_quale_è_arbitrario_dedurre | 1 |
| quale_è_arbitrario_dedurre_che | 1 |
| è_arbitrario_dedurre_che_nella | 1 |
| arbitrario_dedurre_che_nella_specie | 1 |
| non_costituirono_una_base_arbitraria | 1 |
| costituirono_una_base_arbitraria_del | 1 |
| una_base_arbitraria_del_piano | 1 |
| base_arbitraria_del_piano_di | 1 |
| arbitraria_del_piano_di_scorporo | 1 |
| frutto_di_una_valutazione_arbitraria | 1 |
| di_una_valutazione_arbitraria_e | 1 |
| una_valutazione_arbitraria_e_perciò | 1 |
| valutazione_arbitraria_e_perciò_sindacabile | 1 |
| arbitraria_e_perciò_sindacabile_va | 1 |
| e_non_debbano_essere_arbitrarie | 1 |
| non_debbano_essere_arbitrarie_perché | 1 |
| debbano_essere_arbitrarie_perché_in | 1 |
| essere_arbitrarie_perché_in_tal | 1 |
| arbitrarie_perché_in_tal_caso | 1 |
| ruolo_piuttosto_che_innovare_arbitrariamente | 1 |
| piuttosto_che_innovare_arbitrariamente_ha | 1 |
| che_innovare_arbitrariamente_ha_alleggerito | 1 |
| innovare_arbitrariamente_ha_alleggerito_e | 1 |
| arbitrariamente_ha_alleggerito_e_razionalizzato | 1 |
| essere_determinata_ad_incontrollato_arbitrio | 1 |
| determinata_ad_incontrollato_arbitrio_del | 1 |
| ad_incontrollato_arbitrio_del_soggetto | 1 |
| incontrollato_arbitrio_del_soggetto_a | 1 |
| arbitrio_del_soggetto_a_cui | 1 |
| committente_sia_soggetto_all_arbitrio | 1 |
| sia_soggetto_all_arbitrio_del | 1 |
| soggetto_all_arbitrio_del_professionista | 1 |
| all_arbitrio_del_professionista_ma | 1 |
| arbitrio_del_professionista_ma_indica | 1 |
| cui_misura_può_essere_arbitrariamente | 1 |
| misura_può_essere_arbitrariamente_e | 1 |
| può_essere_arbitrariamente_e_insindacabilmente | 1 |
| essere_arbitrariamente_e_insindacabilmente_fissata | 1 |
| arbitrariamente_e_insindacabilmente_fissata_dal | 1 |
| plerumque_accidit_non_è_arbitrario | 1 |
| accidit_non_è_arbitrario_ritenere | 1 |
| non_è_arbitrario_ritenere_in | 1 |
| è_arbitrario_ritenere_in_via | 1 |
| arbitrario_ritenere_in_via_del | 1 |
| della_costituzione_non_essendo_arbitrario | 1 |
| costituzione_non_essendo_arbitrario_che | 1 |
| non_essendo_arbitrario_che_in | 1 |
| essendo_arbitrario_che_in_ossequio | 1 |
| arbitrario_che_in_ossequio_a | 1 |
| rapporti_regolati_in_sostanza_arbitrariamente | 1 |
| regolati_in_sostanza_arbitrariamente_finiva | 1 |
| in_sostanza_arbitrariamente_finiva_col | 1 |
| sostanza_arbitrariamente_finiva_col_sottoporre | 1 |
| arbitrariamente_finiva_col_sottoporre_a | 1 |
| di_giustificarle_ovvero_l_arbitrarietà | 1 |
| giustificarle_ovvero_l_arbitrarietà_di | 1 |
| ovvero_l_arbitrarietà_di_esse | 1 |
| l_arbitrarietà_di_esse_discendente | 1 |
| arbitrarietà_di_esse_discendente_dalla | 1 |
| legge_difetta_di_ogni_arbitrarietà | 1 |
| difetta_di_ogni_arbitrarietà_ed | 1 |
| di_ogni_arbitrarietà_ed_appare | 1 |
| ogni_arbitrarietà_ed_appare_affatto | 1 |
| arbitrarietà_ed_appare_affatto_ragionevole | 1 |
| art_della_legge_una_arbitraria | 1 |
| della_legge_una_arbitraria_discriminazione | 1 |
| legge_una_arbitraria_discriminazione_come | 1 |
| una_arbitraria_discriminazione_come_invece | 1 |
| arbitraria_discriminazione_come_invece_vorrebbe | 1 |
| imposizione_non_è_né_arbitraria | 1 |
| non_è_né_arbitraria_né | 1 |
| è_né_arbitraria_né_ingiusta | 1 |
| né_arbitraria_né_ingiusta_e | 1 |
| arbitraria_né_ingiusta_e_si | 1 |
| eguaglianza_non_considerando_né_arbitrario | 1 |
| non_considerando_né_arbitrario_né | 1 |
| considerando_né_arbitrario_né_ingiustificato | 1 |
| giunta_comunale_un_potere_arbitrario | 1 |
| comunale_un_potere_arbitrario_che | 1 |
| un_potere_arbitrario_che_possa | 1 |
| potere_arbitrario_che_possa_mettere | 1 |
| arbitrario_che_possa_mettere_in | 1 |
| perché_lungi_dall_essere_arbitraria | 1 |
| lungi_dall_essere_arbitraria_o | 1 |
| dall_essere_arbitraria_o_irrazionale | 1 |
| essere_arbitraria_o_irrazionale_la | 1 |
| arbitraria_o_irrazionale_la_differenziazione | 1 |
| genere_non_si_riveli_arbitraria | 1 |
| non_si_riveli_arbitraria_e | 1 |
| si_riveli_arbitraria_e_quindi | 1 |
| riveli_arbitraria_e_quindi_in | 1 |
| arbitraria_e_quindi_in_contrasto | 1 |
| esattoria_sarebbe_del_tutto_arbitrario | 1 |
| sarebbe_del_tutto_arbitrario_quando | 1 |
| del_tutto_arbitrario_quando_risulti | 1 |
| tutto_arbitrario_quando_risulti_che | 1 |
| arbitrario_quando_risulti_che_le | 1 |
| libertà_garantita_contro_interventi_arbitrariamente | 1 |
| garantita_contro_interventi_arbitrariamente_restrittivi | 1 |
| contro_interventi_arbitrariamente_restrittivi_corte | 1 |
| interventi_arbitrariamente_restrittivi_corte_cost | 1 |
| arbitrariamente_restrittivi_corte_cost_febbraio | 1 |
| il_dubbio_di_una_arbitraria | 1 |
| dubbio_di_una_arbitraria_sottrazione | 1 |
| di_una_arbitraria_sottrazione_di | 1 |
| una_arbitraria_sottrazione_di_competenza | 1 |
| arbitraria_sottrazione_di_competenza_alla | 1 |
| in_tale_condizione_di_arbitraria | 1 |
| tale_condizione_di_arbitraria_supremazia | 1 |
| condizione_di_arbitraria_supremazia_da | 1 |
| di_arbitraria_supremazia_da_compromettere | 1 |
| arbitraria_supremazia_da_compromettere_la | 1 |
| diritto_pubblico_di_poteri_arbitrari | 1 |
| pubblico_di_poteri_arbitrari_e | 1 |
| di_poteri_arbitrari_e_comunque | 1 |
| poteri_arbitrari_e_comunque_incontrollabili | 1 |
| arbitrari_e_comunque_incontrollabili_infatti | 1 |
| casualità_e_quindi_di_arbitrarietà | 1 |
| e_quindi_di_arbitrarietà_nell | 1 |
| quindi_di_arbitrarietà_nell_applicazione | 1 |
| di_arbitrarietà_nell_applicazione_del | 1 |
| arbitrarietà_nell_applicazione_del_tributo | 1 |
| i_casi_di_assoluta_arbitrarietà | 1 |
| casi_di_assoluta_arbitrarietà_o | 1 |
| di_assoluta_arbitrarietà_o_irrazionalità | 1 |
| assoluta_arbitrarietà_o_irrazionalità_che | 1 |
| arbitrarietà_o_irrazionalità_che_qui | 1 |
| profilo_dell_assoluta_arbitrarietà_ed | 1 |
| dell_assoluta_arbitrarietà_ed_irrazionalità | 1 |
| assoluta_arbitrarietà_ed_irrazionalità_concetto | 1 |
| arbitrarietà_ed_irrazionalità_concetto_quest | 1 |
| dei_prezzi_che_renderebbe_arbitraria | 1 |
| prezzi_che_renderebbe_arbitraria_ed | 1 |
| che_renderebbe_arbitraria_ed_irrazionale | 1 |
| renderebbe_arbitraria_ed_irrazionale_la | 1 |
| arbitraria_ed_irrazionale_la_disciplina | 1 |
| tale_da_indurne_l_arbitrarietà | 1 |
| da_indurne_l_arbitrarietà_o | 1 |
| indurne_l_arbitrarietà_o_l | 1 |
| l_arbitrarietà_o_l_irrazionalità | 1 |
| arbitrarietà_o_l_irrazionalità_del | 1 |
| anacronistico_che_vorrebbe_dirsi_arbitrario | 1 |
| che_vorrebbe_dirsi_arbitrario_il | 1 |
| vorrebbe_dirsi_arbitrario_il_che | 1 |
| dirsi_arbitrario_il_che_sempre | 1 |
| arbitrario_il_che_sempre_secondo | 1 |
| colposa_o_di_commettere_arbitrio | 1 |
| o_di_commettere_arbitrio_senza | 1 |
| di_commettere_arbitrio_senza_considerare | 1 |
| commettere_arbitrio_senza_considerare_all | 1 |
| arbitrio_senza_considerare_all_opposto | 1 |
| interpretativa_avrebbe_creato_una_arbitraria | 1 |
| avrebbe_creato_una_arbitraria_diversità | 1 |
| creato_una_arbitraria_diversità_di | 1 |
| una_arbitraria_diversità_di_trattamento | 1 |
| arbitraria_diversità_di_trattamento_lesiva | 1 |
| prima_incentivati_un_trattamento_arbitrariamente | 1 |
| incentivati_un_trattamento_arbitrariamente_sfavorevole | 1 |
| un_trattamento_arbitrariamente_sfavorevole_per | 1 |
| trattamento_arbitrariamente_sfavorevole_per_il | 1 |
| arbitrariamente_sfavorevole_per_il_fatto | 1 |
| il_profilo_della_assoluta_arbitrarietà | 1 |
| profilo_della_assoluta_arbitrarietà_o | 1 |
| della_assoluta_arbitrarietà_o_irrazionalità | 1 |
| indiretta_e_della_conseguente_arbitrarietà | 1 |
| e_della_conseguente_arbitrarietà_dell | 1 |
| della_conseguente_arbitrarietà_dell_imposizione | 1 |
| conseguente_arbitrarietà_dell_imposizione_dovuta | 1 |
| arbitrarietà_dell_imposizione_dovuta_solo | 1 |
| n_del_non_è_arbitrario | 1 |
| del_non_è_arbitrario_ritenere | 1 |
| non_è_arbitrario_ritenere_che | 1 |
| è_arbitrario_ritenere_che_il | 1 |
| arbitrario_ritenere_che_il_reddito | 1 |
| il_profilo_dell_arbitrarietà_delle | 1 |
| profilo_dell_arbitrarietà_delle_norme | 1 |
| dell_arbitrarietà_delle_norme_la | 1 |
| arbitrarietà_delle_norme_la_pretesa | 1 |
| i_denunciati_caratteri_di_arbitrarietà | 1 |
| denunciati_caratteri_di_arbitrarietà_secondo | 1 |
| caratteri_di_arbitrarietà_secondo_le | 1 |
| di_arbitrarietà_secondo_le_ordinanze | 1 |
| arbitrarietà_secondo_le_ordinanze_dei | 1 |
| che_fa_ritenere_non_arbitraria | 1 |
| fa_ritenere_non_arbitraria_la | 1 |
| ritenere_non_arbitraria_la_denunciata | 1 |
| non_arbitraria_la_denunciata_mancata | 1 |
| arbitraria_la_denunciata_mancata_equiparazione | 1 |
| un_indagine_condotta_non_arbitrariamente | 1 |
| indagine_condotta_non_arbitrariamente_ma | 1 |
| condotta_non_arbitrariamente_ma_su | 1 |
| non_arbitrariamente_ma_su_fatti | 1 |
| arbitrariamente_ma_su_fatti_e | 1 |
| possibilità_di_un_esercizio_arbitrario | 1 |
| di_un_esercizio_arbitrario_della | 1 |
| un_esercizio_arbitrario_della_facoltà | 1 |
| esercizio_arbitrario_della_facoltà_attribuitagli | 1 |
| arbitrario_della_facoltà_attribuitagli_avverso | 1 |
| non_possa_trasmodare_in_arbitrio | 1 |
| possa_trasmodare_in_arbitrio_sentenze | 1 |
| trasmodare_in_arbitrio_sentenze_n | 1 |
| in_arbitrio_sentenze_n_del | 1 |
| arbitrio_sentenze_n_del_e | 1 |
| né_si_può_ritenere_arbitrario | 1 |
| si_può_ritenere_arbitrario_il | 1 |
| può_ritenere_arbitrario_il_collegamento | 1 |
| ritenere_arbitrario_il_collegamento_stabilito | 1 |
| arbitrario_il_collegamento_stabilito_dal | 1 |
| fissando_a_suo_benevolo_arbitrio | 1 |
| a_suo_benevolo_arbitrio_un | 1 |
| suo_benevolo_arbitrio_un_quantum | 1 |
| benevolo_arbitrio_un_quantum_di | 1 |
| arbitrio_un_quantum_di_riduzione | 1 |
| potere_di_sospensione_risulta_arbitraria | 1 |
| di_sospensione_risulta_arbitraria_e | 1 |
| sospensione_risulta_arbitraria_e_irrazionale | 1 |
| risulta_arbitraria_e_irrazionale_l | 1 |
| arbitraria_e_irrazionale_l_esclusione | 1 |
| profilo_dell_arbitrarietà_o_irrazionalità | 1 |
| dell_arbitrarietà_o_irrazionalità_da | 1 |
| arbitrarietà_o_irrazionalità_da_parte | 1 |
| determini_un_irrazionale_ed_arbitraria | 1 |
| un_irrazionale_ed_arbitraria_disparità | 1 |
| irrazionale_ed_arbitraria_disparità_di | 1 |
| ed_arbitraria_disparità_di_trattamento | 1 |
| arbitraria_disparità_di_trattamento_nei | 1 |
| soltanto_ove_trasmodi_nella_arbitrarietà | 1 |
| ove_trasmodi_nella_arbitrarietà_o | 1 |
| trasmodi_nella_arbitrarietà_o_nella | 1 |
| nella_arbitrarietà_o_nella_irrazionalità | 1 |
| arbitrarietà_o_nella_irrazionalità_il | 1 |
| escluso_non_potendosi_ritenere_arbitrario | 1 |
| non_potendosi_ritenere_arbitrario_oppure | 1 |
| potendosi_ritenere_arbitrario_oppure_irrazionale | 1 |
| ritenere_arbitrario_oppure_irrazionale_l | 1 |
| arbitrario_oppure_irrazionale_l_avere | 1 |
| può_affatto_essere_ritenuto_arbitrario | 1 |
| affatto_essere_ritenuto_arbitrario_ovvero | 1 |
| essere_ritenuto_arbitrario_ovvero_irrazionale | 1 |
| ritenuto_arbitrario_ovvero_irrazionale_il | 1 |
| arbitrario_ovvero_irrazionale_il_limite | 1 |
| assoluta_arbitrarietà_o_irrazionalità_della | 1 |
| arbitrarietà_o_irrazionalità_della_norma | 1 |
| così_possa_trasmodare_in_arbitrio | 1 |
| possa_trasmodare_in_arbitrio_per | 1 |
| trasmodare_in_arbitrio_per_concludere | 1 |
| in_arbitrio_per_concludere_la | 1 |
| arbitrio_per_concludere_la_concessione | 1 |
| nella_irrazionalità_e_nell_arbitrio | 1 |
| palese_arbitrarietà_o_irrazionalità_sfugge | 1 |
| arbitrarietà_o_irrazionalità_sfugge_al | 1 |
| si_concreterebbe_praticamente_un_arbitrario | 1 |
| concreterebbe_praticamente_un_arbitrario_anche | 1 |
| praticamente_un_arbitrario_anche_se | 1 |
| un_arbitrario_anche_se_parziale | 1 |
| arbitrario_anche_se_parziale_esproprio | 1 |
| dei_commi_precedenti_avrebbe_arbitrariamente | 1 |
| commi_precedenti_avrebbe_arbitrariamente_esteso | 1 |
| precedenti_avrebbe_arbitrariamente_esteso_all | 1 |
| avrebbe_arbitrariamente_esteso_all_imposta | 1 |
| arbitrariamente_esteso_all_imposta_decennale | 1 |
| irrazionalità_o_nell_arbitrio_in | 1 |
| o_nell_arbitrio_in_tal | 1 |
| nell_arbitrio_in_tal_senso | 1 |
| arbitrio_in_tal_senso_è | 1 |
| disposizione_denunciata_la_quale_arbitrariamente | 1 |
| denunciata_la_quale_arbitrariamente_esclude | 1 |
| la_quale_arbitrariamente_esclude_nei | 1 |
| quale_arbitrariamente_esclude_nei_confronti | 1 |
| arbitrariamente_esclude_nei_confronti_di | 1 |
| il_profilo_dell_arbitrarietà_e | 1 |
| profilo_dell_arbitrarietà_e_irrazionalità | 1 |
| dell_arbitrarietà_e_irrazionalità_sentenze | 1 |
| arbitrarietà_e_irrazionalità_sentenze_nn | 1 |
| non_sono_irrazionali_né_arbitrari | 1 |
| sono_irrazionali_né_arbitrari_quante | 1 |
| irrazionali_né_arbitrari_quante_volte | 1 |
| né_arbitrari_quante_volte_intercorrano | 1 |
| arbitrari_quante_volte_intercorrano_rapporti | 1 |
| potrebbe_ritenersi_irrazionale_o_arbitrario | 1 |
| ritenersi_irrazionale_o_arbitrario_il | 1 |
| irrazionale_o_arbitrario_il_collegamento | 1 |
| o_arbitrario_il_collegamento_col | 1 |
| arbitrario_il_collegamento_col_presupposto | 1 |
| per_nulla_irrazionale_o_arbitraria | 1 |
| nulla_irrazionale_o_arbitraria_e | 1 |
| irrazionale_o_arbitraria_e_che | 1 |
| o_arbitraria_e_che_d | 1 |
| arbitraria_e_che_d_altra | 1 |
| irrazionalità_o_nell_arbitrio_e | 1 |
| o_nell_arbitrio_e_la | 1 |
| nell_arbitrio_e_la_scelta | 1 |
| arbitrio_e_la_scelta_del | 1 |
| la_capacità_contributiva_determinando_arbitrarie | 1 |
| capacità_contributiva_determinando_arbitrarie_discriminazioni | 1 |
| contributiva_determinando_arbitrarie_discriminazioni_tra | 1 |
| determinando_arbitrarie_discriminazioni_tra_obbligati | 1 |
| arbitrarie_discriminazioni_tra_obbligati_fiscali | 1 |
| deve_mai_trasmodare_in_arbitrio | 1 |
| mai_trasmodare_in_arbitrio_questo | 1 |
| trasmodare_in_arbitrio_questo_requisito | 1 |
| in_arbitrio_questo_requisito_è | 1 |
| arbitrio_questo_requisito_è_soddisfatto | 1 |
| in_scelte_irrazionali_od_arbitrarie | 1 |
| scelte_irrazionali_od_arbitrarie_sent | 1 |
| irrazionali_od_arbitrarie_sent_ze | 1 |
| od_arbitrarie_sent_ze_nn | 1 |
| arbitrarie_sent_ze_nn_e | 1 |
| l_imposizione_non_è_arbitraria | 1 |
| imposizione_non_è_arbitraria_nemmeno | 1 |
| non_è_arbitraria_nemmeno_sotto | 1 |
| è_arbitraria_nemmeno_sotto_il | 1 |
| arbitraria_nemmeno_sotto_il_profilo | 1 |
| abbia_fatto_un_uso_arbitrario | 1 |
| fatto_un_uso_arbitrario_della | 1 |
| un_uso_arbitrario_della_sua | 1 |
| uso_arbitrario_della_sua_discrezionalità | 1 |
| arbitrario_della_sua_discrezionalità_nell | 1 |
| sia_frutto_di_un_arbitrio | 1 |
| di_un_arbitrio_lesivo_del | 1 |
| un_arbitrio_lesivo_del_diritto | 1 |
| arbitrio_lesivo_del_diritto_all | 1 |
| può_ritenersi_irrazionale_o_arbitraria | 1 |
| ritenersi_irrazionale_o_arbitraria_in | 1 |
| irrazionale_o_arbitraria_in_conclusione | 1 |
| o_arbitraria_in_conclusione_le | 1 |
| arbitraria_in_conclusione_le_questioni | 1 |
| legislatore_con_non_manifesta_arbitrarietà | 1 |
| con_non_manifesta_arbitrarietà_reputa | 1 |
| non_manifesta_arbitrarietà_reputa_genericamente | 1 |
| manifesta_arbitrarietà_reputa_genericamente_favorite | 1 |
| arbitrarietà_reputa_genericamente_favorite_dalla | 1 |
| quindi_frutto_di_un_arbitrario | 1 |
| frutto_di_un_arbitrario_esercizio | 1 |
| di_un_arbitrario_esercizio_della | 1 |
| un_arbitrario_esercizio_della_discrezionalità | 1 |
| arbitrario_esercizio_della_discrezionalità_legislativa | 1 |
| di_un_irrazionale_od_arbitraria | 1 |
| un_irrazionale_od_arbitraria_disciplina | 1 |
| irrazionale_od_arbitraria_disciplina_il | 1 |
| od_arbitraria_disciplina_il_che | 1 |
| arbitraria_disciplina_il_che_appunto | 1 |
| vi_è_quindi_alcuna_arbitrarietà | 1 |
| è_quindi_alcuna_arbitrarietà_tanto | 1 |
| quindi_alcuna_arbitrarietà_tanto_meno | 1 |
| alcuna_arbitrarietà_tanto_meno_come | 1 |
| arbitrarietà_tanto_meno_come_vorrebbe | 1 |
| di_accertamento_adottato_sarebbe_arbitrario | 1 |
| accertamento_adottato_sarebbe_arbitrario_e | 1 |
| adottato_sarebbe_arbitrario_e_privo | 1 |
| sarebbe_arbitrario_e_privo_di | 1 |
| arbitrario_e_privo_di_riscontro | 1 |
| principio_di_uguaglianza_discriminando_arbitrariamente | 1 |
| di_uguaglianza_discriminando_arbitrariamente_in | 1 |
| uguaglianza_discriminando_arbitrariamente_in_materia | 1 |
| discriminando_arbitrariamente_in_materia_fiscale | 1 |
| arbitrariamente_in_materia_fiscale_tra | 1 |
| figlio_legittimo_del_tutto_arbitraria | 1 |
| legittimo_del_tutto_arbitraria_si | 1 |
| del_tutto_arbitraria_si_rivela | 1 |
| tutto_arbitraria_si_rivela_la | 1 |
| arbitraria_si_rivela_la_discriminazione | 1 |
| significato_di_un_irragionevole_arbitrio | 1 |
| di_un_irragionevole_arbitrio_come | 1 |
| un_irragionevole_arbitrio_come_tale | 1 |
| irragionevole_arbitrio_come_tale_lesivo | 1 |
| arbitrio_come_tale_lesivo_del | 1 |
| abbia_a_trasformarsi_in_arbitrio | 1 |
| a_trasformarsi_in_arbitrio_orbene | 1 |
| trasformarsi_in_arbitrio_orbene_dalla | 1 |
| in_arbitrio_orbene_dalla_lettera | 1 |
| arbitrio_orbene_dalla_lettera_stessa | 1 |
| art_non_è_certo_arbitraria | 1 |
| non_è_certo_arbitraria_la | 1 |
| è_certo_arbitraria_la_ricerca | 1 |
| certo_arbitraria_la_ricerca_e | 1 |
| arbitraria_la_ricerca_e_la | 1 |
| art_cost_in_quanto_arbitrariamente | 1 |
| cost_in_quanto_arbitrariamente_discrimina | 1 |
| in_quanto_arbitrariamente_discrimina_fra | 1 |
| quanto_arbitrariamente_discrimina_fra_i | 1 |
| arbitrariamente_discrimina_fra_i_pensionati | 1 |
| legislatore_e_non_assolutamente_arbitrarie | 1 |
| e_non_assolutamente_arbitrarie_il | 1 |
| non_assolutamente_arbitrarie_il_legislatore | 1 |
| assolutamente_arbitrarie_il_legislatore_fra | 1 |
| arbitrarie_il_legislatore_fra_un | 1 |
| contribuzione_è_illogico_e_arbitrario | 1 |
| è_illogico_e_arbitrario_ritenere | 1 |
| illogico_e_arbitrario_ritenere_che | 1 |
| e_arbitrario_ritenere_che_la | 1 |
| arbitrario_ritenere_che_la_indennità | 1 |
| dall_art_n_cit_arbitrariamente | 1 |
| art_n_cit_arbitrariamente_interpretato | 1 |
| n_cit_arbitrariamente_interpretato_nell | 1 |
| cit_arbitrariamente_interpretato_nell_ordinanza | 1 |
| arbitrariamente_interpretato_nell_ordinanza_di | 1 |
| p_r_gennaio_n_arbitrariamente | 1 |
| r_gennaio_n_arbitrariamente_estendendo | 1 |
| gennaio_n_arbitrariamente_estendendo_la | 1 |
| n_arbitrariamente_estendendo_la_sottoposizione | 1 |
| arbitrariamente_estendendo_la_sottoposizione_ad | 1 |
| art_della_costituzione_avrebbe_arbitrariamente | 1 |
| della_costituzione_avrebbe_arbitrariamente_escluso | 1 |
| costituzione_avrebbe_arbitrariamente_escluso_la | 1 |
| avrebbe_arbitrariamente_escluso_la_tassazione | 1 |
| arbitrariamente_escluso_la_tassazione_dei | 1 |
| non_può_certamente_considerarsi_arbitrario | 1 |
| può_certamente_considerarsi_arbitrario_e | 1 |
| certamente_considerarsi_arbitrario_e_irrazionale | 1 |
| considerarsi_arbitrario_e_irrazionale_lo | 1 |
| arbitrario_e_irrazionale_lo_scopo | 1 |
| arbitrarietà_o_irrazionalità_la_scelta | 1 |
| della_arbitrarietà_o_irrazionalità_sotto | 1 |
| arbitrarietà_o_irrazionalità_sotto_questo | 1 |
| non_sia_rimessa_all_arbitrio | 1 |
| sia_rimessa_all_arbitrio_dell | 1 |
| all_arbitrio_dell_autorità_ma | 1 |
| arbitrio_dell_autorità_ma_risulti | 1 |
| per_evitare_l_arbitrio_nella | 1 |
| evitare_l_arbitrio_nella_fissazione | 1 |
| l_arbitrio_nella_fissazione_della | 1 |
| arbitrio_nella_fissazione_della_misura | 1 |
| della_nuda_proprietà_appare_arbitrario | 1 |
| nuda_proprietà_appare_arbitrario_equiparare | 1 |
| proprietà_appare_arbitrario_equiparare_all | 1 |
| appare_arbitrario_equiparare_all_espropriazione | 1 |
| arbitrario_equiparare_all_espropriazione_l | 1 |
| genere_potrebbe_parlarsi_di_arbitraria | 1 |
| potrebbe_parlarsi_di_arbitraria_disparità | 1 |
| parlarsi_di_arbitraria_disparità_la | 1 |
| di_arbitraria_disparità_la_situazione | 1 |
| arbitraria_disparità_la_situazione_delle | 1 |
| della_arbitrarietà_o_irrazionalità_secondo | 1 |
| arbitrarietà_o_irrazionalità_secondo_la | 1 |
| applicazione_della_sanzione_all_arbitrio | 1 |
| della_sanzione_all_arbitrio_del | 1 |
| sanzione_all_arbitrio_del_potere | 1 |
| arbitrio_del_potere_esecutivo_la | 1 |
| sarebbe_invece_rimesso_all_arbitrio | 1 |
| invece_rimesso_all_arbitrio_del | 1 |
| rimesso_all_arbitrio_del_potere | 1 |
| arbitrio_del_potere_esecutivo_cioè | 1 |
| il_carattere_di_privilegio_arbitrario | 1 |
| carattere_di_privilegio_arbitrario_in | 1 |
| di_privilegio_arbitrario_in_questo | 1 |
| privilegio_arbitrario_in_questo_senso | 1 |
| arbitrario_in_questo_senso_la | 1 |
| possano_ricevere_un_trattamento_arbitrariamente | 1 |
| ricevere_un_trattamento_arbitrariamente_uniforme | 1 |
| un_trattamento_arbitrariamente_uniforme_o | 1 |
| trattamento_arbitrariamente_uniforme_o_irragionevolmente | 1 |
| arbitrariamente_uniforme_o_irragionevolmente_sperequato | 1 |
| costituzione_si_possa_non_arbitrariamente | 1 |
| si_possa_non_arbitrariamente_dubitare | 1 |
| possa_non_arbitrariamente_dubitare_e | 1 |
| non_arbitrariamente_dubitare_e_dalla | 1 |
| arbitrariamente_dubitare_e_dalla_cui | 1 |
| legislativa_presupposta_viziato_da_arbitrarietà | 1 |
| presupposta_viziato_da_arbitrarietà_e | 1 |
| viziato_da_arbitrarietà_e_da | 1 |
| da_arbitrarietà_e_da_manifesta | 1 |
| arbitrarietà_e_da_manifesta_irragionevolezza | 1 |
| il_profilo_che_sarebbe_arbitraria | 1 |
| profilo_che_sarebbe_arbitraria_ingiustificata | 1 |
| che_sarebbe_arbitraria_ingiustificata_e | 1 |
| sarebbe_arbitraria_ingiustificata_e_lesiva | 1 |
| arbitraria_ingiustificata_e_lesiva_del | 1 |
| non_possano_essere_svolti_arbitrariamente | 1 |
| possano_essere_svolti_arbitrariamente_e | 1 |
| essere_svolti_arbitrariamente_e_indiscriminatamente | 1 |
| svolti_arbitrariamente_e_indiscriminatamente_ad | 1 |
| arbitrariamente_e_indiscriminatamente_ad_avviso | 1 |
| il_profilo_dell_arbitrarietà_od | 1 |
| profilo_dell_arbitrarietà_od_irrazionalità | 1 |
| dell_arbitrarietà_od_irrazionalità_della | 1 |
| arbitrarietà_od_irrazionalità_della_misura | 1 |
| e_perciò_irragionevole_od_arbitraria | 1 |
| perciò_irragionevole_od_arbitraria_in | 1 |
| irragionevole_od_arbitraria_in_quanto | 1 |
| od_arbitraria_in_quanto_la | 1 |
| arbitraria_in_quanto_la_circostanza | 1 |
| legislatore_possa_ridondare_in_arbitrarietà | 1 |
| possa_ridondare_in_arbitrarietà_o | 1 |
| ridondare_in_arbitrarietà_o_irrazionalità | 1 |
| in_arbitrarietà_o_irrazionalità_della | 1 |
| arbitrarietà_o_irrazionalità_della_misura | 1 |
| pertanto_non_è_affatto_arbitrario | 1 |
| non_è_affatto_arbitrario_né | 1 |
| è_affatto_arbitrario_né_irrazionale | 1 |
| affatto_arbitrario_né_irrazionale_il | 1 |
| arbitrario_né_irrazionale_il_criterio | 1 |
| legislatore_statale_di_carattere_arbitrario | 1 |
| statale_di_carattere_arbitrario_e | 1 |
| di_carattere_arbitrario_e_non | 1 |
| carattere_arbitrario_e_non_ancorato | 1 |
| arbitrario_e_non_ancorato_a | 1 |
| questa_dovesse_risultare_palesemente_arbitraria | 1 |
| dovesse_risultare_palesemente_arbitraria_e | 1 |
| risultare_palesemente_arbitraria_e_cioè | 1 |
| palesemente_arbitraria_e_cioè_in | 1 |
| arbitraria_e_cioè_in_caso | 1 |
| un_regolamento_irrazionale_ed_arbitrariamente | 1 |
| regolamento_irrazionale_ed_arbitrariamente_incidere | 1 |
| irrazionale_ed_arbitrariamente_incidere_sulle | 1 |
| ed_arbitrariamente_incidere_sulle_situazioni | 1 |
| settembre_successivo_per_scelta_arbitraria | 1 |
| successivo_per_scelta_arbitraria_o | 1 |
| per_scelta_arbitraria_o_negligenza | 1 |
| scelta_arbitraria_o_negligenza_dell | 1 |
| arbitraria_o_negligenza_dell_ufficiale | 1 |
| caso_in_esame_determinazioni_arbitrarie | 1 |
| in_esame_determinazioni_arbitrarie_dell | 1 |
| esame_determinazioni_arbitrarie_dell_ente | 1 |
| determinazioni_arbitrarie_dell_ente_impositore | 1 |
| arbitrarie_dell_ente_impositore_sono | 1 |
| salvo_il_limite_dell_arbitrarietà | 1 |
| il_limite_dell_arbitrarietà_e | 1 |
| limite_dell_arbitrarietà_e_dell | 1 |
| dell_arbitrarietà_e_dell_irragionevolezza | 1 |
| arbitrarietà_e_dell_irragionevolezza_e | 1 |
| il_profilo_della_arbitrarietà_ed | 1 |
| profilo_della_arbitrarietà_ed_irrazionalità | 1 |
| della_arbitrarietà_ed_irrazionalità_sentenza | 1 |
| arbitrarietà_ed_irrazionalità_sentenza_n | 1 |
| perciò_una_scelta_non_arbitraria | 1 |
| una_scelta_non_arbitraria_né | 1 |
| scelta_non_arbitraria_né_irragionevole | 1 |
| non_arbitraria_né_irragionevole_del | 1 |
| arbitraria_né_irragionevole_del_legislatore | 1 |
| soddisfare_non_irragionevole_né_arbitraria | 1 |
| non_irragionevole_né_arbitraria_e | 1 |
| irragionevole_né_arbitraria_e_questo | 1 |
| né_arbitraria_e_questo_avuto | 1 |
| arbitraria_e_questo_avuto_riguardo | 1 |
| comparationis_a_suo_avviso_arbitrariamente | 1 |
| a_suo_avviso_arbitrariamente_identificato | 1 |
| suo_avviso_arbitrariamente_identificato_nell | 1 |
| avviso_arbitrariamente_identificato_nell_art | 1 |
| arbitrariamente_identificato_nell_art_lettera | 1 |
| della_non_arbitrarietà_e_non | 1 |
| non_arbitrarietà_e_non_irrazionalità | 1 |
| arbitrarietà_e_non_irrazionalità_sentenze | 1 |
| di_imposizione_sconfini_nell_arbitrio | 1 |
| imposizione_sconfini_nell_arbitrio_è | 1 |
| sconfini_nell_arbitrio_è_vero | 1 |
| nell_arbitrio_è_vero_infatti | 1 |
| arbitrio_è_vero_infatti_che | 1 |
| tale_esegesi_è_però_arbitraria | 1 |
| esegesi_è_però_arbitraria_non | 1 |
| è_però_arbitraria_non_trovando | 1 |
| però_arbitraria_non_trovando_riscontro | 1 |
| arbitraria_non_trovando_riscontro_né | 1 |
| sé_frutto_di_un_arbitrio | 1 |
| di_un_arbitrio_lesivo_della | 1 |
| un_arbitrio_lesivo_della_capacità | 1 |
| arbitrio_lesivo_della_capacità_contributiva | 1 |
| profilo_dell_arbitrarietà_o_irragionevolezza | 1 |
| dell_arbitrarietà_o_irragionevolezza_delle | 1 |
| arbitrarietà_o_irragionevolezza_delle_norme | 1 |
| in_caso_di_palese_arbitrarietà | 1 |
| caso_di_palese_arbitrarietà_e | 1 |
| di_palese_arbitrarietà_e_irrazionalità | 1 |
| palese_arbitrarietà_e_irrazionalità_ciò | 1 |
| arbitrarietà_e_irrazionalità_ciò_che | 1 |
| tanto_più_denota_l_arbitrarietà | 1 |
| più_denota_l_arbitrarietà_della | 1 |
| denota_l_arbitrarietà_della_scelta | 1 |
| l_arbitrarietà_della_scelta_legislativa | 1 |
| arbitrarietà_della_scelta_legislativa_di | 1 |
| limite_della_non_arbitrarietà_o | 1 |
| della_non_arbitrarietà_o_palese | 1 |
| non_arbitrarietà_o_palese_irragionevolezza | 1 |
| arbitrarietà_o_palese_irragionevolezza_delle | 1 |
| quale_è_discriminatoria_ed_arbitraria | 1 |
| è_discriminatoria_ed_arbitraria_sotto | 1 |
| discriminatoria_ed_arbitraria_sotto_il | 1 |
| ed_arbitraria_sotto_il_profilo | 1 |
| arbitraria_sotto_il_profilo_della | 1 |
| costituzione_proprio_perché_estende_arbitrariamente | 1 |
| proprio_perché_estende_arbitrariamente_mediante | 1 |
| perché_estende_arbitrariamente_mediante_la | 1 |
| estende_arbitrariamente_mediante_la_tecnica | 1 |
| arbitrariamente_mediante_la_tecnica_del | 1 |
| premessa_dovesse_risultare_palesemente_arbitraria | 1 |
| dovesse_risultare_palesemente_arbitraria_ovvero | 1 |
| risultare_palesemente_arbitraria_ovvero_quando | 1 |
| palesemente_arbitraria_ovvero_quando_l | 1 |
| arbitraria_ovvero_quando_l_interpretazione | 1 |
| controllo_stretto_di_non_arbitrarietà | 1 |
| stretto_di_non_arbitrarietà_e | 1 |
| di_non_arbitrarietà_e_di | 1 |
| non_arbitrarietà_e_di_non | 1 |
| arbitrarietà_e_di_non_irragionevolezza | 1 |
| è_di_per_sé_arbitrario | 1 |
| di_per_sé_arbitrario_né | 1 |
| per_sé_arbitrario_né_manifestamente | 1 |
| sé_arbitrario_né_manifestamente_irrazionale | 1 |
| arbitrario_né_manifestamente_irrazionale_porre | 1 |
| sì_che_non_è_arbitrario | 1 |
| che_non_è_arbitrario_ancorare | 1 |
| non_è_arbitrario_ancorare_il | 1 |
| è_arbitrario_ancorare_il_prelievo | 1 |
| arbitrario_ancorare_il_prelievo_fiscale | 1 |
| per_manifesta_irragionevolezza_o_arbitrarietà | 1 |
| manifesta_irragionevolezza_o_arbitrarietà_in | 1 |
| irragionevolezza_o_arbitrarietà_in_particolare | 1 |
| o_arbitrarietà_in_particolare_si | 1 |
| arbitrarietà_in_particolare_si_deve | 1 |
| il_legislatore_avrebbe_limitato_arbitrariamente | 1 |
| legislatore_avrebbe_limitato_arbitrariamente_la | 1 |
| avrebbe_limitato_arbitrariamente_la_potestà | 1 |
| limitato_arbitrariamente_la_potestà_di | 1 |
| arbitrariamente_la_potestà_di_riscossione | 1 |
| della_costituzione_per_l_arbitrario | 1 |
| costituzione_per_l_arbitrario_ed | 1 |
| per_l_arbitrario_ed_indiretto | 1 |
| l_arbitrario_ed_indiretto_recupero | 1 |
| arbitrario_ed_indiretto_recupero_consentito | 1 |
| manifestamente_irragionevole_o_palesemente_arbitrario | 1 |
| irragionevole_o_palesemente_arbitrario_risolvendosi | 1 |
| o_palesemente_arbitrario_risolvendosi_attraverso | 1 |
| palesemente_arbitrario_risolvendosi_attraverso_un | 1 |
| arbitrario_risolvendosi_attraverso_un_giusto | 1 |
| arbitrarietà_e_manifesta_irragionevolezza_v | 1 |
| dar_luogo_a_determinazioni_arbitrarie | 1 |
| luogo_a_determinazioni_arbitrarie_o | 1 |
| a_determinazioni_arbitrarie_o_eccessivamente | 1 |
| determinazioni_arbitrarie_o_eccessivamente_discrezionali | 1 |
| arbitrarie_o_eccessivamente_discrezionali_degli | 1 |
| r_non_è_palesemente_arbitrario | 1 |
| non_è_palesemente_arbitrario_ciò | 1 |
| è_palesemente_arbitrario_ciò_si | 1 |
| palesemente_arbitrario_ciò_si_noti | 1 |
| arbitrario_ciò_si_noti_ai | 1 |
| manifesta_irragionevolezza_o_palese_arbitrarietà | 1 |
| irragionevolezza_o_palese_arbitrarietà_della | 1 |
| o_palese_arbitrarietà_della_scelta | 1 |
| palese_arbitrarietà_della_scelta_legislativa | 1 |
| limite_della_non_arbitrarietà_la | 1 |
| della_non_arbitrarietà_la_determinazione | 1 |
| non_arbitrarietà_la_determinazione_dei | 1 |
| arbitrarietà_la_determinazione_dei_singoli | 1 |
| un_uso_distorto_e_arbitrario | 1 |
| uso_distorto_e_arbitrario_dello | 1 |
| distorto_e_arbitrario_dello_strumento | 1 |
| e_arbitrario_dello_strumento_della | 1 |
| arbitrario_dello_strumento_della_legge | 1 |
| quote_di_gettito_tributario_arbitrariamente | 1 |
| di_gettito_tributario_arbitrariamente_incluse | 1 |
| gettito_tributario_arbitrariamente_incluse_tra | 1 |
| tributario_arbitrariamente_incluse_tra_le | 1 |
| arbitrariamente_incluse_tra_le_nuove | 1 |
| e_quindi_sconfini_nell_arbitrarietà | 1 |
| quindi_sconfini_nell_arbitrarietà_nella | 1 |
| sconfini_nell_arbitrarietà_nella_specie | 1 |
| nell_arbitrarietà_nella_specie_è | 1 |
| arbitrarietà_nella_specie_è_vero | 1 |
| del_né_può_ritenersi_arbitraria | 1 |
| né_può_ritenersi_arbitraria_la | 1 |
| può_ritenersi_arbitraria_la_scelta | 1 |
| ritenersi_arbitraria_la_scelta_operata | 1 |
| arbitraria_la_scelta_operata_nel | 1 |
| della_irragionevolezza_e_manifesta_arbitrarietà | 1 |
| irragionevolezza_e_manifesta_arbitrarietà_la | 1 |
| e_manifesta_arbitrarietà_la_disciplina | 1 |
| manifesta_arbitrarietà_la_disciplina_normativa | 1 |
| arbitrarietà_la_disciplina_normativa_dei | 1 |
| quale_nutra_dubbi_non_arbitrari | 1 |
| nutra_dubbi_non_arbitrari_o | 1 |
| dubbi_non_arbitrari_o_non | 1 |
| non_arbitrari_o_non_pretestuosi | 1 |
| arbitrari_o_non_pretestuosi_di | 1 |
| gettito_determinerebbe_una_discriminazione_arbitraria | 1 |
| determinerebbe_una_discriminazione_arbitraria_ed | 1 |
| una_discriminazione_arbitraria_ed_ingiusta | 1 |
| discriminazione_arbitraria_ed_ingiusta_ai | 1 |
| arbitraria_ed_ingiusta_ai_danni | 1 |
| profilo_essa_sia_manifestamente_arbitraria | 1 |
| essa_sia_manifestamente_arbitraria_e | 1 |
| sia_manifestamente_arbitraria_e_quindi | 1 |
| manifestamente_arbitraria_e_quindi_tale | 1 |
| arbitraria_e_quindi_tale_da | 1 |
| soli_casi_della_palese_arbitrarietà | 1 |
| casi_della_palese_arbitrarietà_o | 1 |
| della_palese_arbitrarietà_o_irrazionalità | 1 |
| palese_arbitrarietà_o_irrazionalità_cfr | 1 |
| arbitrarietà_o_irrazionalità_cfr_sentenze | 1 |
| scelta_tutt_altro_che_arbitraria | 1 |
| arbitrarietà_e_della_non_irragionevolezza | 1 |
| sarebbe_stata_rimessa_all_arbitrio | 1 |
| stata_rimessa_all_arbitrio_dell | 1 |
| all_arbitrio_dell_autorità_in | 1 |
| arbitrio_dell_autorità_in_difetto | 1 |
| costituzione_non_essendo_manifestamente_arbitrario | 1 |
| non_essendo_manifestamente_arbitrario_ipotizzare | 1 |
| essendo_manifestamente_arbitrario_ipotizzare_che | 1 |
| manifestamente_arbitrario_ipotizzare_che_i | 1 |
| di_fissare_limiti_all_arbitrio | 1 |
| fissare_limiti_all_arbitrio_dell | 1 |
| limiti_all_arbitrio_dell_autorità | 1 |
| all_arbitrio_dell_autorità_governativa | 1 |
| arbitrio_dell_autorità_governativa_in | 1 |
| pubblica_amministrazione_di_fissare_arbitrariamente | 1 |
| amministrazione_di_fissare_arbitrariamente_l | 1 |
| di_fissare_arbitrariamente_l_entità | 1 |
| fissare_arbitrariamente_l_entità_delle | 1 |
| arbitrariamente_l_entità_delle_risorse | 1 |
| tale_ratio_non_è_arbitraria | 1 |
| ratio_non_è_arbitraria_né | 1 |
| non_è_arbitraria_né_irragionevole | 1 |
| è_arbitraria_né_irragionevole_quanto | 1 |
| arbitraria_né_irragionevole_quanto_alla | 1 |
| passivi_dell_imposta_non_arbitrariamente | 1 |
| dell_imposta_non_arbitrariamente_prescelto | 1 |
| imposta_non_arbitrariamente_prescelto_dal | 1 |
| non_arbitrariamente_prescelto_dal_legislatore | 1 |
| arbitrariamente_prescelto_dal_legislatore_in | 1 |
| arbitrarietà_e_della_ragionevolezza_che | 1 |
| ratio_non_appare_né_arbitraria | 1 |
| né_arbitraria_né_irragionevole_e | 1 |
| arbitraria_né_irragionevole_e_pertanto | 1 |
| oltre_ad_essere_assolutamente_arbitraria | 1 |
| ad_essere_assolutamente_arbitraria_ed | 1 |
| essere_assolutamente_arbitraria_ed_irrazionale | 1 |
| assolutamente_arbitraria_ed_irrazionale_non | 1 |
| arbitraria_ed_irrazionale_non_terrebbe | 1 |
| arbitrarietà_e_manifesta_irragionevolezza_ex | 1 |
| che_non_trasmodi_in_arbitrio | 1 |
| non_trasmodi_in_arbitrio_ordinanza | 1 |
| trasmodi_in_arbitrio_ordinanza_n | 1 |
| in_arbitrio_ordinanza_n_del | 1 |
| arbitrio_ordinanza_n_del_nello | 1 |
| alimenti_legali_non_è_arbitraria | 1 |
| legali_non_è_arbitraria_per | 1 |
| non_è_arbitraria_per_almeno | 1 |
| è_arbitraria_per_almeno_due | 1 |
| arbitraria_per_almeno_due_distinte | 1 |
| sufficiente_a_rendere_non_arbitraria | 1 |
| a_rendere_non_arbitraria_la | 1 |
| rendere_non_arbitraria_la_scelta | 1 |
| non_arbitraria_la_scelta_legislativa | 1 |
| della_non_arbitrarietà_e_ragionevolezza | 1 |
| non_arbitrarietà_e_ragionevolezza_perché | 1 |
| arbitrarietà_e_ragionevolezza_perché_rientra | 1 |
| una_decisione_improvvisa_ed_arbitraria | 1 |
| decisione_improvvisa_ed_arbitraria_del | 1 |
| improvvisa_ed_arbitraria_del_legislatore | 1 |
| ed_arbitraria_del_legislatore_ma | 1 |
| arbitraria_del_legislatore_ma_si | 1 |
| considerato_frutto_di_irragionevole_arbitrio | 1 |
| frutto_di_irragionevole_arbitrio_del | 1 |
| di_irragionevole_arbitrio_del_legislatore | 1 |
| irragionevole_arbitrio_del_legislatore_tale | 1 |
| arbitrio_del_legislatore_tale_da | 1 |
| derivano_sia_dalla_non_arbitraria | 1 |
| sia_dalla_non_arbitraria_ipotizzabilità | 1 |
| dalla_non_arbitraria_ipotizzabilità_in | 1 |
| non_arbitraria_ipotizzabilità_in_base | 1 |
| arbitraria_ipotizzabilità_in_base_a | 1 |
| all_amministrazione_finanziaria_l_arbitrario | 1 |
| amministrazione_finanziaria_l_arbitrario_ed | 1 |
| finanziaria_l_arbitrario_ed_incontrollabile | 1 |
| l_arbitrario_ed_incontrollabile_potere | 1 |
| arbitrario_ed_incontrollabile_potere_di | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
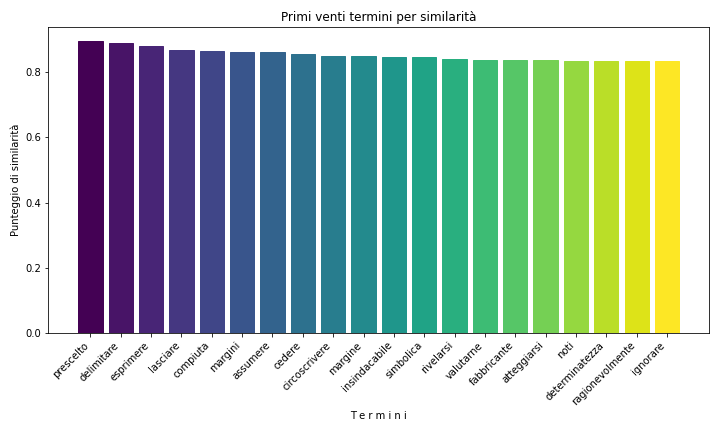
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 87 |
| 1993 | 78 |
| 2000 | 69 |
| 1997 | 68 |
| 2011 | 68 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 44 |
| 2017 | 44 |
| 1993 | 42 |
| 1997 | 40 |
| 2022 | 40 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Riccardo Chieppa | 82 | 3.13815537696135 |
| Silvana Sciarra | 69 | 2.6406429391504 |
| Francesco Greco | 67 | 2.56410256410256 |
| Antonio Baldassarre | 66 | 2.52583237657865 |
| Vincenzo Caianello | 55 | 2.10486031381554 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 51 | 3.73352855051245 |
| Silvana Sciarra | 44 | 3.22108345534407 |
| Ugo Spagnoli | 32 | 2.34260614934114 |
| Riccardo Chieppa | 29 | 2.12298682284041 |
| Vincenzo Caianello | 28 | 2.0497803806735 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| arbitrarietà | 180 | 531 |
| arbitraria | 153 | 648 |
| arbitrario | 113 | 925 |
| arbitrio | 93 | 1125 |
| arbitrariamente | 66 | 1576 |
| arbitrarie | 48 | 2054 |
| arbitrari | 17 | 4280 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| arbitrarietà | 94 | 331 |
| arbitraria | 79 | 405 |
| arbitrario | 51 | 732 |
| arbitrio | 44 | 859 |
| arbitrariamente | 31 | 1241 |
| arbitrarie | 20 | 1831 |
| arbitrari | 10 | 3108 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.