Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-09.txt | 1568 | 1568 | giustificabile in ordine alla materia tributaria , dato che una potestà normativa , nel senso indicato , potrebbe turbare il | sistema | tributario dello stato , con ripercussioni della cui gravità si rende giustamente conto anche la difesa della regione . ne |
| 1957-09.txt | 1720 | 1720 | i cittadini , a qualsiasi parte del territorio della repubblica appartengono , che l obbligazione tributaria si ricolleghi ad un | sistema | unitario , in ordine alle caratteristiche di ciascun tributo , ai cespiti colpiti e alle modalità della riscossione , è |
| 1957-113.txt | 508 | 508 | di questa corte ) devono uniformarsi ; e perché inoltre , con questi principi , sarebbe altresì in contrasto il | sistema | adottato nell art . 1 per pervenire all esenzione , dato che , ponendo l onere del pagamento dei tributi |
| 1957-113.txt | 684 | 684 | legge , ora impugnate , riguardano materia tributaria . lo dimostra l art . 1 , dove si prevede un | sistema | particolare per il pagamento dei tributi ivi indicati , vale a dire per l estinzione dell obbligo di imposta ; |
| 1957-113.txt | 832 | 832 | del disegno di legge si desume che non si tratta di un esenzione propriamente detta , quale è disciplinata nel | sistema | tributario , poiché quando la legge accorda l esenzione nei confronti di determinati soggetti , o in riferimento a determinati |
| 1957-113.txt | 879 | 879 | tributaria e , in conseguenza , resta inoperante tutto il meccanismo di accertamento e di riscossione del tributo . nel | sistema | invece adottato dal disegno di legge , è palese che non soltanto sussiste l accertamento dell imposta sui terreni e |
| 1957-113.txt | 1487 | 1487 | stesso anno sulla potestà normativa della regione siciliana in materia di tributi erariali , ha ritenuto che , ammesso nel | sistema | tributario generale e nella legge sulla finanza locale , il principio delle esenzioni fiscali , non può disconoscersi alla sicilia |
| 1957-113.txt | 2770 | 2770 | osservazioni che l art . 1 in esame è in contrasto coi principi generali e di carattere fondamentale per il | sistema | tributario nazionale ; principi ai quali le leggi della sicilia devono pure uniformarsi ai sensi dell art . 17 dello |
| 1957-116.txt | 1145 | 1145 | ; in secondo luogo – seppur volesse prescindersi da questo primo rilievo – esse sono in aperto contrasto con il | sistema | fondamentale della legge di registro che stabilisce una determinata procedura per l opposizione in sede amministrativa e in sede giudiziaria |
| 1957-117.txt | 452 | 452 | . questa corte , con sentenza n . 58 del 13 aprile 1957 , ha ritenuto che , ammesso nel | sistema | tributario generale il principio delle esenzioni fiscali , non può disconoscersi alla regione siciliana il potere di emanare leggi di |
| 1957-117.txt | 748 | 748 | 989 : autostrada firenze-lucca , art . 1 , ecc . ) . da ciò si evince che , nel | sistema | tributario dello stato , è stata largamente accolta la regola di accordare ampie facilitazioni agli atti riguardanti la costruzione di |
| 1957-117.txt | 817 | 817 | comunicazione e di indubbio interesse regionale , quale la palermo-catania , trovano riscontro in un tipo di esenzione ammesso nel | sistema | tributario dello stato , per gli stessi atti considerati dalla legge regionale . costituzionalmente illegittimo sarebbe inoltre , secondo la |
| 1957-122.txt | 3137 | 3137 | rispetto a questa legge , fosse consentito muovere un appunto , si potrebbe rilevare che non è stato seguito il | sistema | di dare , nel corso del procedimento , la possibilità agli interessati di fare udire le proprie ragioni . è |
| 1957-124.txt | 1087 | 1087 | legislazione tributaria statale né in quelli delle leggi che regolano la materia delle due imposte , non esistendo nel nostro | sistema | tributario un principio , né trovandosi nelle singole leggi alcun apprezzabile precedente , che porti sospensione di imposte a causa |
| 1957-124.txt | 1215 | 1215 | . la dissociazione tra le due imposte , adottata con la legge regionale , creando un grave squilibrio tra il | sistema | statale e quello regionale , pone in essere , tra i due sistemi , un contrasto fondamentale , che è |
| 1957-124.txt | 1228 | 1228 | , creando un grave squilibrio tra il sistema statale e quello regionale , pone in essere , tra i due | sistemi | , un contrasto fondamentale , che è causa di illegittimità per la norma regionale . questa considerazione basta a giustificare |
| 1957-129.txt | 329 | 329 | a questa corte , vengono adoperati in maniera generica e con vario significato , è fondamentale la considerazione che il | sistema | costruito dalla costituzione e dalle leggi che per questa parte la integrano o le danno esecuzione , comporta che tutte |
| 1957-129.txt | 1950 | 1950 | delle tesi economico – finanziarie che si affrontano intorno al tema della nominatività obbligatoria dei titoli azionari . che un | sistema | il quale faccia perno su codesta nominatività obbligatoria giovi ai fini della personalità e progressività della imposta più o meno |
| 1957-129.txt | 1973 | 1973 | faccia perno su codesta nominatività obbligatoria giovi ai fini della personalità e progressività della imposta più o meno di altri | sistemi | i quali ricorrano , ad esempio , alla nominatività dei redditi azionari ; che un imposta cedolare possa conseguire una |
| 1957-19.txt | 318 | 318 | i cittadini , a qualsiasi parte del territorio della repubblica appartengano , che l obbligazione tributaria si ricolleghi ad un | sistema | unitario , in ordine alle caratteristiche di ciascun tributo , ai cespiti colpiti ed alle modalità della riscossione , occorre |
| 1957-30.txt | 1893 | 1893 | illegittimità del provvedimento di requisizione . la norma peraltro non può essere correttamente intesa se non si tiene presente il | sistema | della legge dell 8 luglio 1950 . come risulta anche dal titolo ” disciplina delle bombole per metano ” , |
| 1957-30.txt | 2393 | 2393 | sia il loro stato di manutenzione , e debbono consegnare in cambio bombole punzonate . la disposizione è fondamentale nel | sistema | della legge , poiché , mediante l intercambio , rende possibile una rapida e sicura circolazione delle bombole contenenti il |
| 1957-41.txt | 790 | 790 | speciali esistenti , bisognerebbe dimostrare , per altra via , l esistenza di una prescrizione del genere , implicita nel | sistema | . e però questa una dimostrazione che non si riesce a dare in modo convincente . non è possibile , |
| 1957-42.txt | 646 | 646 | a registrazione e che atti o eventi successivi non possono avere alcuna rilevanza . è questa la base stessa del | sistema | dell imposta di registro . una legge regionale che violasse questo principio fondamentale ed ammettesse successive dichiarazioni di volontà per |
| 1957-52.txt | 97 | 97 | la detta sentenza la corte ha affermato essere un dato certo dell ordinamento positivo e una necessaria conseguenza del nostro | sistema | costituzionale il principio dell unità della giurisdizione costituzionale e che il principio stesso impone di considerare come provvisoria la speciale |
| 1957-52.txt | 450 | 450 | e dagli interessi generali cui si uniformano le leggi dello stato . inoltre , la necessità di ricollegare ad un | sistema | unitario sul territorio nazionale l obbligazione tributaria , impone alla potestà legislativa regionale , in questa materia , una ulteriore |
| 1957-52.txt | 2083 | 2083 | le ulteriori ragioni di ricorso poste in luce dall avvocatura dello stato circa la pratica impossibilità – a causa del | sistema | organizzato su piano nazionale , di determinazione delle aliquote , di liquidazione dell imposta , di ripartizione del gettito alle |
| 1957-58.txt | 560 | 560 | nazionale ; e deve uniformarsi all indirizzo e ai principi fondamentali della legislazione statale per ogni singolo tributo . nel | sistema | tributario statale numerose disposizioni prevedono esenzioni fiscali , collegate a eventi naturali ( es . terremoto , inondazioni ) , |
| 1957-58.txt | 720 | 720 | merci ( art . 30 : esenzioni oggettive ) . prevede infine esenzioni in tempo di guerra . ammesso nel | sistema | tributario generale e nella legge sulla finanza locale il principio delle esenzioni fiscali , non può disconoscersi alla regione siciliana |
| 1957-62.txt | 421 | 421 | si deve riconoscere che la difesa degli espropriati ha posto efficacemente in evidenza diversi inconvenienti che conseguono alla applicazione del | sistema | adottato e che possono eventualmente anche diminuirne la efficacia ; ma la indicazione di tali inconvenienti , dovuti in definitiva |
| 1957-64.txt | 1402 | 1402 | di delegazione . anche su questi punti , in definitiva , le censure si dirigono piuttosto ad inconvenienti derivanti dal | sistema | adottato dal legislatore che a violazioni dirette o indirette di precetti costituzionali . |
| 1957-65.txt | 665 | 665 | in cui il grado di produttività dei terreni è basso ed è più limitata laddove era stato già ottenuto un | sistema | di coltura intensiva . conseguentemente , il fatto che per terreni di identica qualità l art . 4 della legge |
| 1957-65.txt | 1353 | 1353 | . ma la censura non ha fondamento perché le costruzioni rurali , essendo pertinenze dei terreni cui servono , nel | sistema | dell imposta fondiaria non hanno un reddito proprio , ma concorrono a determinare il reddito dominicale del fondo ( artt |
| 1957-81.txt | 339 | 339 | della divisione del complessivo reddito dominicale per la superficie . si desume quindi dal testo legislativo che , secondo il | sistema | della legge n . 841 , per stabilire se , e in quale quota , la proprietà terriera privata è |
| 1957-81.txt | 714 | 714 | dei terreni , tenuto conto dei gradi notevolmente diversi della rispettiva produttività . se ne deduce perciò che , nel | sistema | delle leggi catastali , la determinazione del reddito dominicale , mediante l applicazione delle tariffe di estimo per ettaro , |
| 1957-81.txt | 875 | 875 | , l art . 4 della legge n . 841 , per il calcolo del reddito dominicale si riporta al | sistema | catastale vigente , è logico dedurre , che ( contrariamente alla tesi sostenuta , a quanto risulta dall ordinanza , |
| 1958-05.txt | 1354 | 1354 | obbligazioni . che d altra parte l imposta sulle società e l imposta sulle obbligazioni abbiano carattere di novità nel | sistema | tributario italiano , è più volte ripetuto nella relazione del ministro delle finanze e nella relazione della competente commissione del |
| 1958-05.txt | 1560 | 1560 | accertamento , l applicazione e la riscossione dell imposta di ricchezza mobile . se ne ha ulteriore conferma anche nel | sistema | di riscossione , diverso da quello tradizionale per la riscossione delle imposte dirette ( come è pure precisato nella relazione |
| 1958-05.txt | 1710 | 1710 | della legge in esame , osserva inoltre che il riconoscimento di una preminente potestà normativa dello stato in ordine al | sistema | tributario , con riflessi anche sul gettito spettante alla regione , sarebbe in contrasto con lo statuto siciliano , se |
| 1958-05.txt | 1834 | 1834 | , possa , nel rispetto dei precetti contenuti negli artt . 23 e 53 della costituzione , modificare il proprio | sistema | tributario , o anche sopprimere tributi già esistenti e sostituirli con altri ritenuti più idonei per il conseguimento dei fini |
| 1958-25.txt | 1112 | 1112 | agosto 1942 , n . 1175 , art . 14 , ecc . ) autorizzano a ritenere che esiste nel | sistema | tributario un principio generale di agevolazioni fiscali per tutte le opere di assistenza sociale , principio che trova particolare applicazione |
| 1958-25.txt | 1398 | 1398 | rispondenza in un tipo di esenzione previsto in una legge dello stato . le colonie per fanciulli non hanno nel | sistema | tributario un trattamento uniforme , giacché tra gli enti che possono istituire colonie , alcuni godono di agevolazioni fiscali per |
| 1958-25.txt | 1907 | 1907 | istituzione di colonie permanenti marine e montane . tale coincidenza consente di ricondurre la esenzione regionale ai principi accolti dal | sistema | tributario dello stato . infine la struttura del tributo ( registrazione a tassa fissa ) trova riscontro in un tipo |
| 1958-60.txt | 864 | 864 | siciliana ha potestà normativa di disporre agevolazioni fiscali . questa corte con precedenti sentenze ha ritenuto che , ammesso nel | sistema | tributario generale il principio delle esenzioni fiscali , non può disconoscersi alla regione siciliana il potere di emanare leggi di |
| 1958-60.txt | 2335 | 2335 | cui s informano le leggi dello stato ( art . 17 , prima parte , statuto siciliano ) . nel | sistema | della legislazione statale le leggi tributarie hanno carattere di specificità ; devono cioè , contenere la precisa determinazione dell oggetto |
| 1958-76.txt | 325 | 325 | , la corte osserva che le censure esposte dall avvocatura generale dello stato pongono in rilievo il turbamento recato al | sistema | tributario dello stato ed agli interessi nazionali dalla concessione di esenzioni tanto notevoli e per così lunga durata . tali |
| 1958-76.txt | 1124 | 1124 | ; e questa corte , per accertare la illegittimità costituzionale della legge impugnata , non ha che da riferirsi al | sistema | della legislazione nazionale , nel quale le esenzioni fiscali di cui si discute o non sono previste o sono contenute |
| 1960-12.txt | 1017 | 1017 | poi nemmeno a parlarsi di una violazione del principio della progressività , che riguarda , come è noto , il | sistema | tributario in genere e non i singoli tributi . infine è da escludersi anche ogni fondamento nell affermazione che l |
| 1960-51.txt | 288 | 288 | risolvere la questione di legittimità costituzionale degli articoli sopracitati si devono , quindi , esaminare le singole disposizioni collegandole nel | sistema | voluto dal legislatore . il servizio pubblico gestito dai comuni è disciplinato dalla legge nel titolo v che ha per |
| 1960-51.txt | 660 | 660 | limite all esercizio del potere discrezionale attribuito dalla legge ai comuni . la corte ritiene , invece , che il | sistema | di imposizione in questione riguardato nel suo insieme soddisfa ai requisiti indispensabili per evitare l arbitrio dei comuni nella determinazione |
| 1960-51.txt | 1084 | 1084 | possono istituire ” apposita tassa ” , si può ben desumere che il legislatore abbia in sostanza lasciato inalterato il | sistema | di commisurazione del tributo alla spesa sostenuta dal comune . al lume di questa interpretazione dell art . 268 , |
| 1960-51.txt | 1106 | 1106 | commisurazione del tributo alla spesa sostenuta dal comune . al lume di questa interpretazione dell art . 268 , il | sistema | dell imposizione soddisfa a quel principio della determinazione dei criteri e limiti che la legge d imposizione deve contenere per |
| 1960-51.txt | 1391 | 1391 | amministrativa ed essere comunicate al ministero delle finanze ai sensi del successivo art . 273 . si tratta di un | sistema | di controlli tale da escludere che la discrezionalità dell ente impositore possa trasmodare in arbitrio . pertanto , deve ritenersi |
| 1960-56.txt | 572 | 572 | che , come ha già chiarito questa corte con la sentenza n . 10 del 1959 , è contrario al | sistema | che regola i giudizi di legittimità costituzionale in via incidentale . nei quali la decisione della questione di costituzionalità , |
| 1960-56.txt | 821 | 821 | terreni . a sostegno della legittimità del decreto l ente , come si è già accennato , osserva che il | sistema | delle leggi sulla riforma fondiaria ( dato anche che le operazioni inerenti allo scorporo devono compiersi entro i brevi e |
| 1960-56.txt | 1122 | 1122 | costituzionale , con numerose sentenze , ha già chiarito che la data del 15 novembre 1949 ha importanza fondamentale nel | sistema | delle leggi sulla riforma fondiaria . a tale data , infatti , si deve aver riguardo sia per determinare la |
| 1960-56.txt | 1658 | 1658 | , quindi , e del resto risulta anche chiaramente dalla relazione del ministro alla camera dei deputati , che il | sistema | adottato dalla legge stralcio del 1950 è collegato con quello delle leggi sul catasto , non soltanto per quanto riguarda |
| 1960-56.txt | 2393 | 2393 | data , in precedenza , legale conoscenza delle variazioni apportate . non si può neppure fondatamente obiettare che , nel | sistema | delle leggi di riforma , le operazioni di scorporo , e , quindi , l esercizio della delega legislativa , |
| 1960-70.txt | 1091 | 1091 | misura più estesa possibile , a tutti i pensionati di invalidità e vecchiaia . ed è perciò che , nel | sistema | della legge del 1955 , coerentemente alla predetta finalità , come risulta anche dai lavori preparatori , questo sconto è |
| 1960-70.txt | 1892 | 1892 | , non hanno rilevanza in contrario , né la denominazione usata dalla legge e neppure il fatto che , nel | sistema | adottato dal legislatore , la prestazione venga in concreto realizzata sotto la forma di un ulteriore riduzione del prezzo di |
| 1960-70.txt | 3057 | 3057 | n . a . m . sotto questi aspetti , però , la questione , che metterebbe in discussione il | sistema | previdenziale ed assistenziale adottato nella legislazione vigente , non è prospettata nelle due ordinanze , e non può essere perciò |
| 1960-70.txt | 3266 | 3266 | nella legislazione vigente e , in particolare , nelle numerose leggi attinenti alla previdenza ed all assistenza sociale , il | sistema | delle quali , per quanto attiene al finanziamento , è fondato principalmente sui contributi dei datori di lavoro e dei |
| 1960-70.txt | 3304 | 3304 | lavoro e dei lavoratori . né alcun elemento risulta dai lavori preparatori che possa far ritenere che , a tale | sistema | , l art . 38 abbia apportato modificazioni nel disciplinare i diritti dei lavoratori e gli obblighi dello stato . |
| 1960-75.txt | 783 | 783 | 4 della legge del 1950 , n . 841 , per i calcoli relativi alla procedura dell espropriazione . nel | sistema | dell art . 4 , la data anzidetta del 15 novembre 1949 costituisce un termine costante ed invalicabile di riferimento |
| 1961-30.txt | 746 | 746 | imponeva di rispettare , delle leggi sopraddette , soltanto le linee sostanziali , non anche le norme che tendevano al | sistema | accolto , senza costituirne elemento strutturale . non era cardine della legge 11 gennaio 1951 , n . 25 ( |
| 1961-34.txt | 76 | 76 | aspetto : sotto l aspetto della potestà normativa tributaria della regione siciliana , i cui limiti sarebbero stati violati dal | sistema | di finanziamento della legge stessa , previsto nell art . 3 , e sotto l aspetto della potestà normativa in |
| 1961-34.txt | 497 | 497 | interessi propri della regione . se , infatti , nel campo della legislazione statale sussiste un interesse all unitarietà del | sistema | di assistenza e previdenza sociale , quest interesse non esclude le necessità di adattamento degli istituti previdenziali alle varietà delle |
| 1961-34.txt | 970 | 970 | esse posti dalla legge . la corte ritiene che al quesito debba darsi risposta negativa . la considerazione che il | sistema | delle addizionali è conosciuto dalla legislazione statale , ed è sopra tutto utilizzato per gli enti locali , non è |
| 1961-34.txt | 1120 | 1120 | soggetti a un medesimo tributo , e , incidendo sulla capacità contributiva delle imprese colpite , si ripercuoterebbe direttamente sul | sistema | delle imposte erariali . inoltre , anche per la sua particolare destinazione e per la sua misura , di gran |
| 1961-34.txt | 1290 | 1290 | attività normativa regionale . né l addizionale in parola , considerata indipendentemente dai tributi erariali posti a base del suo | sistema | di accertamento , corrisponde a un tipo di tributo conosciuto dall ordinamento generale . sotto questo riflesso , assume particolare |
| 1961-34.txt | 1386 | 1386 | dell e.c.a . ma , nel caso in esame , la specifica destinazione della addizionale va considerata in relazione al | sistema | generale di finanziamento dell assicurazione sociale . è noto che nel sistema della previdenza e assistenza sociale , e in |
| 1961-34.txt | 1398 | 1398 | destinazione della addizionale va considerata in relazione al sistema generale di finanziamento dell assicurazione sociale . è noto che nel | sistema | della previdenza e assistenza sociale , e in particolare nell assicurazione malattia , il finanziamento è assicurato dai contributi dei |
| 1961-34.txt | 1778 | 1778 | , adottata nel presupposto della validità ed efficacia della legge 27 luglio 1960 , n . 43 , nel cui | sistema | era destinata ad inserirsi la previsione del mutuo , per coprire , solo per un anno , le spese che |
| 1961-37.txt | 2051 | 2051 | finanza che incontra in tale situazione una insuperabile barriera ) in ordine ai limiti della possibilità di far ricorso a | sistemi | di finanza straordinaria ( v . , ad es . , espressamente , l art . 11 dello statuto sardo |
| 1961-66.txt | 917 | 917 | pubblica utilità per opere non a carico dello stato , ecc . ) . alla ragione ermeneutica corrisponde la ragione | sistematica | . la disciplina delle società forma una parte integrante fondamentale dell ordinamento giuridico , in quanto attiene , da una |
| 1961-66.txt | 1582 | 1582 | speciale delle regioni , ripetutamente affermato da questa corte , che l attività legislativa di esse non può interferire nel | sistema | fiscale dello stato , creando difformità nella posizione contributiva dei cittadini e squilibrio nel sistema tributario generale . anche sotto |
| 1961-66.txt | 1597 | 1597 | esse non può interferire nel sistema fiscale dello stato , creando difformità nella posizione contributiva dei cittadini e squilibrio nel | sistema | tributario generale . anche sotto questo riflesso , quindi , la deroga alle disposizioni sulla nominatività dei titoli azionari si |
| 1961-66.txt | 1707 | 1707 | , quale che sia il giudizio che in sede di politica legislativa e finanziaria possa darsi circa la preferibilità del | sistema | della nominatività o delle azioni al portatore , mentre confermano quell esigenza di unitarietà del sistema legislativo , in materia |
| 1961-66.txt | 1723 | 1723 | circa la preferibilità del sistema della nominatività o delle azioni al portatore , mentre confermano quell esigenza di unitarietà del | sistema | legislativo , in materia di società e di titoli di credito , in cui è la ratio dell appartenenza di |
| 1961-66.txt | 1808 | 1808 | gli esposti motivi , l illegittimità costituzionale della legge impugnata , resta assorbita ogni questione relativa alla asserita conformità del | sistema | delta nominatività dei titoli azionari agli artt . 53 e 47 costituzione . viene ugualmente a cadere la domanda , |
| 1961-79.txt | 698 | 698 | o abbiano carattere novativo . e sufficiente , infatti , constatare che si tratta di testi legislativi dotati , nel | sistema | , di una propria individualità e di una propria vita giuridica ; onde anche di essi può esser chiesta e |
| 1961-79.txt | 894 | 894 | non quella dell art . 10 della legge del 1943 . l articolo 10 di questa legge fa rinvio al | sistema | normativo relativo all imposta di registro , quale risulta dalle disposizioni vigenti al momento dell applicazione . venuta meno la |
| 1962-125.txt | 259 | 259 | in quanto , alla data anzidetta , non erano da considerare definitivamente acquisiti ai registri del catasto , secondo il | sistema | delle leggi che regolano la materia ” t.u . 8 ottobre 1931 , n . 1572 ; d.l . 4 |
| 1962-125.txt | 311 | 311 | giugno 1939 , n . 976 , e regolamento 8 dicembre 1938 , n . 2153 ) . al quale | sistema | , come si è altresì rilevato nelle ricordate sentenze , si ricollega quello della legge 21 ottobre 1950 , n |
| 1962-17.txt | 1674 | 1674 | al ministro per le finanze . . . ” . la sostituzione dell assessore regionale al ministro mentre modifica il | sistema | delle garanzie amministrative , costituisce altra invasione dell organo regionale nella sfera di competenza dell organo centrale legislativamente investito del |
| 1962-65.txt | 721 | 721 | . 1920 del codice civile , trattandosi di norme che non hanno carattere costituzionale e ( salvi i riferimenti al | sistema | delle fonti di cui al citato art . 1 ) non contengono principi di ordine costituzionale . quanto alla denunziata |
| 1962-65.txt | 1315 | 1315 | esattoria comunale con l aumento di aggi . non sussiste violazione dell art . 3 della costituzione , giacché il | sistema | di versamento dei contributi di importo minore alle esattorie comunali delle imposte è giustificato dalla esigenza di evitare per i |
| 1962-65.txt | 1342 | 1342 | minore alle esattorie comunali delle imposte è giustificato dalla esigenza di evitare per i piccoli contribuenti l adozione di un | sistema | più complesso , che avrebbe rappresentato per essi causa di maggiori difficoltà e in definitiva di maggiore dispendio . ci |
| 1962-65.txt | 1633 | 1633 | indagine , questa , che non ha rilevanza ai fini della presente controversia . ma la corte ritiene che il | sistema | delle norme denunziate non urti contro il principio sancito nell art . 23 , il quale , come la giurisprudenza |
| 1962-65.txt | 1685 | 1685 | misure e cautele per dare un indirizzo agli organi amministrativi e per delimitare la sfera del loro potere . il | sistema | in esame risponde alle enunziate esigenze . la legge stabilisce il presupposto dell imposizione : l impiego di mano d |
| 1962-65.txt | 1907 | 1907 | controllo ministeriale , ricorsi amministrativi ed anche possibilità di ricorsi giurisdizionali , anche se , come si dirà , il | sistema | non si presti ad un controllo adeguato rispetto all impiego di mano d opera per ogni azienda agricola . i |
| 1962-65.txt | 1962 | 1962 | alla classificazione di situazioni concrete sulla base delle disposizioni poste dalla legge . in definitiva , può dirsi che il | sistema | si appoggia ad un complesso di garanzie , di criteri direttivi e di limitazioni , che rispondono al canone sancito |
| 1962-65.txt | 2622 | 2622 | né l interessato può avvalersi di alcun rimedio amministrativo o giurisdizionale per fare rilevare codeste caratteristiche peculiari , giacché il | sistema | non consente di andare al di là del criterio dell ettaro-coltura . tale sistema non può non determinare la violazione |
| 1962-65.txt | 2636 | 2636 | codeste caratteristiche peculiari , giacché il sistema non consente di andare al di là del criterio dell ettaro-coltura . tale | sistema | non può non determinare la violazione del principio posto dalla legge istitutiva , la quale volle che ogni azienda fosse |
| 1962-65.txt | 2792 | 2792 | unificare i contributi , non istituire un tributo che li sostituisse , come in realtà è avvenuto per effetto del | sistema | ettaro-coltura . da questa situazione sono derivati nella specie gli inconvenienti per le conclamate sperequazioni fra provincie e provincie , |
| 1962-65.txt | 3036 | 3036 | 5 del d.l . 23 gennaio 1948 , n . 59 , ma solo nella parte in cui mantiene il | sistema | dell accertamento presuntivo . non sarebbe esatto affermare che , avendo il d.l . 23 gennaio 1948 lo stesso valore |
| 1962-65.txt | 3186 | 3186 | . 4 e 5 del precedente decreto del 1940 , la norma stessa , nella parte in cui mantiene il | sistema | presuntivo , sarebbe egualmente illegittima per contrasto con l art . 3 della costituzione . 10 . – per effetto |
| 1962-65.txt | 3268 | 3268 | della costituzione per avere l art . 5 affidato ad libitum alle commissioni provinciali la scelta di uno dei due | sistemi | di accertamento senza alcun limite e senza alcuna direttiva , con l effetto di determinare anche un contrasto con l |
| 1962-65.txt | 3311 | 3311 | 3 della costituzione per l aggravamento delle già esistenti ed ingiustificate disparità di trattamento . una volta che dei due | sistemi | , l uno , quello detto dell ettaro-coltura , viene dichiarato illegittimo , la conseguenza è che nessuna possibilità di |
| 1962-65.txt | 3352 | 3352 | scelta rimane alle commissioni e nessuna possibilità di sperequazioni si può verificare , dato che , caduto uno dei due | sistemi | , resta fermo l altro , quello dell accertamento diretto , sulla cui legittimità non sono state sollevate questioni . |
| 1962-65.txt | 3414 | 3414 | dei contributi potranno essere continuate nelle zone ( e sono i due terzi dell italia ) in cui vige il | sistema | dell accertamento diretto , ed effettuate , con lo stesso sistema dell accertamento diretto , in tutto il resto del |
| 1962-65.txt | 3425 | 3425 | due terzi dell italia ) in cui vige il sistema dell accertamento diretto , ed effettuate , con lo stesso | sistema | dell accertamento diretto , in tutto il resto del paese , anche senza attendere che il legislatore detti quelle disposizioni |
| 1962-65.txt | 3459 | 3459 | attendere che il legislatore detti quelle disposizioni che potrà ritenere opportune per regolare i problemi particolari che l applicazione del | sistema | dell accertamento diretto , nelle zone in cui vigeva il sistema dell ettaro-coltura , potrebbe far sorgere , nonché eventualmente |
| 1962-65.txt | 3470 | 3470 | per regolare i problemi particolari che l applicazione del sistema dell accertamento diretto , nelle zone in cui vigeva il | sistema | dell ettaro-coltura , potrebbe far sorgere , nonché eventualmente per regolare i rapporti ancora in contestazione . |
| 1962-67.txt | 826 | 826 | varie fasi del suo iter : oggetti colpiti dal tributo ( prodotti ortofrutticoli , ecc . ) , accertamento e | sistemi | speciali d imposizione con particolare riguardo al momento impositivo e alle modalità di pagamento . identiche facoltà sono state trasferite |
| 1962-67.txt | 1261 | 1261 | limiti segnati al presente dibattito dall ordinanza di questa corte n . 57 del 1961 , in contrasto col precedente | sistema | difensivo , sostiene che la fonte dei poteri dell assessore non è da ricercare nella legge regionale n . 40 |
| 1962-87.txt | 646 | 646 | non è necessario risolvere in questa sede , della sua specifica qualificazione giuridica e del posto che le spetta nel | sistema | . si tratta , ch è più , di un procedimento nel quale si manifesta , più energicamente forse che |
| 1962-87.txt | 862 | 862 | tanto dalla difesa della presidenza del consiglio quanto dalla difesa del servizio che gli artt . 208 e 209 fanno | sistema | : sistema , occorre aggiungere , che la dichiarazione di illegittimità della regola del solve et repete integra e completa |
| 1962-87.txt | 864 | 864 | difesa della presidenza del consiglio quanto dalla difesa del servizio che gli artt . 208 e 209 fanno sistema : | sistema | , occorre aggiungere , che la dichiarazione di illegittimità della regola del solve et repete integra e completa . codesto |
| 1962-87.txt | 885 | 885 | , occorre aggiungere , che la dichiarazione di illegittimità della regola del solve et repete integra e completa . codesto | sistema | comporta in primo luogo il diritto del contribuente di agire davanti all autorità giudiziaria competente ( una volta osservate le |
| 1962-87.txt | 1229 | 1229 | che a quelle opposizioni sono subentrati altri mezzi di tutela conformi all istituto dell esecuzione esattoriale , e che al | sistema | dell esecuzione ordinaria è stato sostituito un altro diverso e non illegittimo sistema . mediante esso la tutela giurisdizionale è |
| 1962-87.txt | 1242 | 1242 | dell esecuzione esattoriale , e che al sistema dell esecuzione ordinaria è stato sostituito un altro diverso e non illegittimo | sistema | . mediante esso la tutela giurisdizionale è garantita nella maniera più ampia in aderenza alle norme contenute nell art . |
| 1962-87.txt | 1425 | 1425 | si direbbe senza molta convinzione . in verità , come risulta da quanto si è esposto , la particolarità del | sistema | costituito dagli artt . 208 e 209 del t.u . e dagli altri che con essi si collegano , non |
| 1963-114.txt | 397 | 397 | dagli artt . 11 e 12 della legge 28 maggio 1867 , n . 3719 : legge che introduceva un | sistema | per cui il nuovo accertamento dava luogo senz altro all iscrizione nei ruoli e la spedizione di questa non era |
| 1963-116.txt | 239 | 239 | già sottoposta in relazione ad altri precetti costituzionali , ha ritenuto che il ricorso all intendente si inserisce in un | sistema | complesso di tutela dei diritti e degli interessi del contribuente , della cui conformità ai precetti costituzionali non si può |
| 1963-127.txt | 595 | 595 | dell articolo disciplinano la compilazione dei ruoli e le loro variazioni . non c è nulla di diverso dai normali | sistemi | di formazione e di variazione dei ruoli tributari ; e pertanto non c è alcuna attribuzione agli organi amministrativi né |
| 1963-127.txt | 790 | 790 | , non può essere censurata , pur essendo auspicabile che , nel futuro assetto della materia , resti fermo il | sistema | derivante dalla già disposta abrogazione . il ministro , fissando l ammontare delle spese di accertamento , non compie opera |
| 1963-127.txt | 1223 | 1223 | di sospendere la riscossione dei ruoli , quando casi gravi lo impongano , non rappresenta una figura abnorme nel nostro | sistema | legislativo . trattasi di un potere di ordinanza , che , come la corte ha avuto occasione di chiarire rispetto |
| 1963-174.txt | 442 | 442 | . 25 ( c . d . legge vanoni ) , art . 12 , non aveva mutato sostanzialmente il | sistema | , ma s era limitata a stabilire che l imposta si sarebbe dovuta , da allora in poi , non |
| 1963-174.txt | 536 | 536 | al bilancio , l anno del loro esercizio sociale . questa legge non con teneva norme di transizione dal vecchio | sistema | ad anno solare al nuovo sistema ad anno finanziario , ma a ciò provvide il governo col d.p.r . 4 |
| 1963-174.txt | 542 | 542 | loro esercizio sociale . questa legge non con teneva norme di transizione dal vecchio sistema ad anno solare al nuovo | sistema | ad anno finanziario , ma a ciò provvide il governo col d.p.r . 4 novembre 1951 , n . 1582 |
| 1963-174.txt | 575 | 575 | . 4 novembre 1951 , n . 1582 . poiché l imposta per il 1951 doveva essere pagata col vecchio | sistema | ( anno solare 1951 ) , mentre a datare dall anno successivo , nel quale andava in vigore la legge |
| 1963-174.txt | 604 | 604 | datare dall anno successivo , nel quale andava in vigore la legge vanoni , si sarebbe dovuta pagare col nuovo | sistema | ( anno finanziario 1 luglio 1952-30 giugno 1953 ) , sembrò al governo che restasse scoperto il primo semestre 1951 |
| 1963-174.txt | 669 | 669 | la metà dell imposta relativa ad un anno . con questa norma si credette di interpretare esattamente i principi del | sistema | tributario consacrato nella legge vanoni del 1951 ; ma invece si confuse , per errore , il periodo di imposta |
| 1963-174.txt | 709 | 709 | imposta ( che corrispondeva , come s è precisato , all esercizio sociale degli enti ) coll anno solare ( | sistema | 1936 ) e coll esercizio finanziario ( sistema 1951 ) . non ci s avvide che , facendo pagare agli |
| 1963-174.txt | 717 | 717 | precisato , all esercizio sociale degli enti ) coll anno solare ( sistema 1936 ) e coll esercizio finanziario ( | sistema | 1951 ) . non ci s avvide che , facendo pagare agli enti , il cui esercizio s era chiuso |
| 1963-174.txt | 1114 | 1114 | 1582 . la legge disciplina , in verità , situazioni passate ; ma le disciplina come sarebbe avvenuto secondo il | sistema | tributario dell epoca se non si fosse emesso il d.p.r . del 1951 , n . 1582 . essa ha |
| 1963-40.txt | 38 | 38 | , di inammissibilità del giudizio , perché promosso con ordinanza del pubblico ministero . l eccezione è fondata . nel | sistema | che regola il procedimento incidentale di legittimità costituzionale , il p.m . può , come ciascuna parte , sollevare la |
| 1963-45.txt | 815 | 815 | comparsa : che le norme stesse riducono il giudice e il difensore ad organi di accertamento tributario , che dal | sistema | della legge sul registro risulterebbe un vantaggio per il litigante di malafede , che sia possibile salvaguardare altrimenti il credito |
| 1963-55.txt | 471 | 471 | ( o proposta ) dei privati interessati alle opere di bonifica . è da osservare peraltro che , secondo il | sistema | adottato dal legislatore , quale si desume dai citati artt . 862 del codice civile e 55 del testo unico |
| 1963-55.txt | 747 | 747 | impegno di carattere contrattuale associativo , assunto dai proprietari interessati alla bonifica . 4 . – in realtà , dal | sistema | che disciplina la bonifica integrale si può desumere che tale obbligo deriva dalla legge , la quale considera essenziale , |
| 1963-73.txt | 529 | 529 | dal rigore della norma dell art . 136 della costituzione , sulla quale poggia il contenuto pratico di tutto il | sistema | delle garanzie costituzionali , in quanto essa toglie immediatamente ogni efficacia alla norma illegittima . e proprio in considerazione della |
| 1963-77.txt | 741 | 741 | possano riferirsi le norme della legge prorogata per dedurne la legittimità costituzionale ” ; in secondo luogo perché ” nel | sistema | della legislazione statale le leggi tributarie hanno carattere di specificità . . . lo stesso principio deve , con maggior |
| 1963-92.txt | 757 | 757 | quando si sia mantenuta entro limiti razionali – di indice rivelatore della ricchezza . non si contesta che l anzidetto | sistema | di imposizione possa dar luogo ad inconvenienti , secondo è stato prospettato dalla dottrina , ed apparire non in tutto |
| 1964-30.txt | 624 | 624 | . ha giudicato questa corte ( sentenza 15 marzo 1960 , n . 12 ) , incide sul complesso del | sistema | fiscale , e non su ciascuno dei tributi ; in modo che non vieta né una singola imposizione ispirata a |
| 1964-42.txt | 237 | 237 | b , del t.u . sulle imposte dirette si inquadra , pur con la particolarità delle sue disposizioni , nel | sistema | delle garanzie patrimoniali delle obbligazioni , regolato da norme di diritto sostanziale . è infatti , la legge sostanziale che |
| 1964-53.txt | 977 | 977 | arrigoni non sembra accoglibile . le norme contenute in quell articolo devono essere interpretate , com è ovvio , nel | sistema | dello statuto , e comportano il passaggio dei poteri amministrativi dal commissario generale del governo al commissario del governo per |
| 1964-58.txt | 530 | 530 | ) perché si adeguino gradualmente a quel limite ( cento per cento ) . la norma non rinnova il vecchio | sistema | , che lasciava alla discrezionalità delle amministrazioni l imposizione di eccedenze e violava la riserva di legge contenuta nell art |
| 1964-93.txt | 579 | 579 | l inopponibilità all esattore del diritto di proprietà dei beni rinvenuti nella casa di abitazione del debitore : inquadrata nel | sistema | delle garanzie patrimoniali dell obbligazione tributaria , essa appartiene al diritto sostanziale e trova la sua giustificazione in ragioni di |
| 1964-93.txt | 1202 | 1202 | è atto amministrativo definitivo , possono poi essere esperiti i normali rimedi giurisdizionali predisposti dall ordinamento , sicché valutando il | sistema | nel suo complesso , è da concludere , come la corte già affermò nella sentenza n . 87 del 1962 |
| 1965-15.txt | 965 | 965 | armonia col disposto degli artt . 17 e 36 dello statuto , si è rifatto ai corrispondenti principi esistenti nel | sistema | normativo nazionale e che l agevolazione concessa con la norma impugnata trova riscontro nei tipi di agevolazione previsti dalle leggi |
| 1965-16.txt | 344 | 344 | 48 del 1961 della corte costituzionale ) . 2 . – a parere della commissione distrettuale di napoli , il | sistema | adottato dall art . 2 della legge 1960 , n . 131 , e dagli artt . 8 e 9 |
| 1965-16.txt | 709 | 709 | art . 74 del t.u . sulle imposte dirette ) . per calcolare questa cifra il legislatore ha adottato un | sistema | che potrà essere discusso o migliorato , ma che non è irragionevole ed è certo più efficiente di quello già |
| 1965-38.txt | 618 | 618 | interesse in armonia con una norma della costituzione , contenuta nell art . 44 , secondo comma . in questo | sistema | si inseriscono le norme in esame . mentre non sono sindacabili , sotto l aspetto della violazione del principio di |
| 1965-38.txt | 1748 | 1748 | all orientamento segnato da una norma costituzionale ( art . 44 , secondo comma ) . in armonia con il | sistema | generale che aveva trovato la sua definitiva formulazione nell art . 52 del testo unico sulle acque , la legge |
| 1965-50.txt | 153 | 153 | a quo né la parte privata comparsa quando sostengono che , nei casi in cui la legge ancora ad un | sistema | di prove legali la determinazione dell esistenza del presupposto dell obbligazione tributaria e della sua entità concreta , si dà |
| 1965-62.txt | 512 | 512 | evidenti ed innegabili differenze esistenti tra siffatte vendite e quelle in libero commercio . è ben noto che con il | sistema | della vendita ai pubblici incanti il trasferimento di un bene si realizza attraverso la rigorosa osservanza di regole minuziose , |
| 1965-62.txt | 700 | 700 | incanti , ed ha conseguentemente escluso l ammissibilità del giudizio di stima , sia perché le vendite effettuate con tale | sistema | – a differenza di quelle del libero mercato – danno una assoluta garanzia sull autenticità del prezzo pagato , sia |
| 1965-64.txt | 816 | 816 | della legislazione statale per ogni singolo tributo , in modo che sia soddisfatta l esigenza del coordinamento , in un | sistema | unitario , della finanza regionale con la finanza dello stato e degli altri enti locali . nel caso in esame |
| 1965-64.txt | 905 | 905 | della regione si esplichi con la previsione di imposte addizionali a tributi dello stato . nel nostro ordinamento tributario il | sistema | delle cosiddette addizionali o sovraimposte è largamente usato nel campo dei tributi degli enti locali e degli altri enti pubblici |
| 1965-64.txt | 946 | 946 | , e non può perciò ritenersi che , solo col far ricorso a tale mezzo , la regione contraddica al | sistema | dell ordinamento tributario generale . però , in conformità ai principi innanzi richiamati , la regione , ricorrendo alla forma |
| 1965-64.txt | 1066 | 1066 | dai quali risulti la conformità di essa ai principi di questo ordinamento , in modo che non sia alterato il | sistema | delle imposte erariali . per accertare , nei casi concreti , se la regione , imponendo una addizionale , abbia |
| 1965-64.txt | 1195 | 1195 | che nell addizionale non risultino alterati i caratteri del tributo principale e non ne derivi contrasto con l unità del | sistema | tributario . è questa la ragione per cui , come questa corte ha ritenuto nella ricordata sentenza n . 34 |
| 1965-64.txt | 1314 | 1314 | di legittimità dell imposizione , quando è tale da rompere il detto rapporto , anche qui con conseguente alterazione del | sistema | tributario generale . sotto questo riflesso , il criterio di valutazione della legittimità dell imposizione può essere fornito dal confronto |
| 1965-64.txt | 1580 | 1580 | la detta legge statale , al 30 giugno 1958 . con la legge impugnata non si era pertanto introdotta nel | sistema | tributario una nuova imposta di carattere continuativo , come si afferma nell ordinanza , bensì un imposta di durata determinata |
| 1965-64.txt | 1860 | 1860 | una sovrimposizione in forma di addizionale , ed in quanto , nel disporla , la regione si era servita del | sistema | , già seguito dallo stato , di imporre temporaneamente , e con destinazione autonoma , ma non contrastante con la |
| 1965-64.txt | 1906 | 1906 | una maggiorazione di una preesistente addizionale . né la misura dell addizionale imposta dalla regione era tale da turbare il | sistema | tributario generale , giacché , come si è detto , essa corrispondeva alla misura dell aumento che lo stesso stato |
| 1965-64.txt | 2846 | 2846 | autorità , che non sia voluta dalla legge o posta in essere in base alla legge . la logica del | sistema | richiede che questa garanzia agisca ugualmente nei confronti dello stato come della regione . |
| 1965-69.txt | 546 | 546 | immobiliare ; ma che le attività di esse si svolgano nel fondo e non abbiano quindi bisogno di un particolare | sistema | di pubblicità – che il credito agrario abbia caratteri e garanzie proprie – che la funzione dell agricoltura si esaurisca |
| 1965-69.txt | 606 | 606 | la non diversità sostanziale poi è innegabile nella attuale evoluzione delle aziende agricole le quali vanno uniformandosi sempre più ai | sistemi | delle aziende industriali . e con la meccanizzazione dell agricoltura , oggi , il ricorso al credito è diventato mezzo |
| 1965-75.txt | 216 | 216 | caratterizza i giudizi davanti a questa corte . che tali procedimenti debbano essere del tutto gratuiti è principio connaturato al | sistema | della giustizia costituzionale ( art . 134 e segg . della costituzione ) ; nella quale appunto l interesse , |
| 1965-75.txt | 540 | 540 | si tratta di norme che non hanno valore costituzionale , ma è indubbio che esse svolgono principi già contenuti nel | sistema | costituzionale ; tale è fra l altro il significato del rinvio che alla prima di esse è fatto dalla legge |
| 1966-120.txt | 436 | 436 | parte , poiché le somme pagate affluiscono a un conto corrente vincolato a favore della regione , il mutamento del | sistema | di riscossione si riduce , nella sostanza , a ben poco : le somme prima giungevano all ufficio i.g.e . |
| 1966-128.txt | 376 | 376 | i singoli tributi siano ispirati a criteri diversi da quello della progressività , ma si limita a dichiarare che il | sistema | tributario deve avere nel suo complesso un carattere progressivo . ed invero – nella molteplicità e varietà di imposte , |
| 1966-23.txt | 294 | 294 | , o prevedono semplici riduzioni di aliquote ( imposte sui trasferimenti e sui conferimenti in società ) . poiché il | sistema | di imposizione a tassa fissa , adottato dalla legge regionale , risponde a un tipo di tassazione diverso da quello |
| 1966-44.txt | 961 | 961 | non in base a criteri fissati dalla legge , ma alla stregua dei parametri assunti dai singoli comuni . nel | sistema | adottato si è scorto , inoltre , una violazione dell art . 3 della costituzione , perché da esso deriverebbe |
| 1966-44.txt | 1548 | 1548 | inoltre , che egualmente infondata è la questione di legittimità costituzionale per pretesa violazione del principio di eguaglianza . il | sistema | della legge è infatti diretto ad assicurare che nei singoli comuni l imposizione del tributo avvenga su la base della |
| 1966-44.txt | 2016 | 2016 | distinto dagli altri una categoria di soggetti , sui quali ha ritenuto dovesse gravare l imposta anche secondo l indicato | sistema | di periodicità decennale . né può ritenersi che sia incorso in irrazionalità nell individuazione delle categorie colpite o nella determinazione |
| 1966-44.txt | 2534 | 2534 | ) . alla stregua di questi principi vanno esaminate le disposizioni di cui trattasi . va ricordato che , nel | sistema | della legge , l oggetto dell imposizione è l incremento di valore delle aree fabbricabili , realizzatosi in un determinato |
| 1966-44.txt | 3470 | 3470 | acquistato aree successivamente alla data di riferimento di cui agli artt . 5 e 25 : obblighi che , nel | sistema | della legge , riguardano soltanto i casi di alienazione previsti dal secondo comma dell art . 25 . pertanto anche |
| 1966-64.txt | 430 | 430 | lo fosse , non porterebbe alla incostituzionalità della norma impugnata . infatti , il governo , avendo introdotto un nuovo | sistema | di iscrizione , quanto ai privilegi non doveva riprodurre la disciplina vigente sotto il vecchio , come se la distinzione |
| 1966-64.txt | 537 | 537 | negli stessi casi in passato , questa sarebbe più che altro una conseguenza , puramente eventuale , del mutamento del | sistema | di iscrizione : cioè del tipo e del contenuto dei ruoli , che sostituiscono i c.d . ruoli principali e |
| 1966-64.txt | 567 | 567 | dei ruoli , che sostituiscono i c.d . ruoli principali e suppletivi , e del loro meccanismo ; meccanismo e | sistema | che non sono stati denunciati . l art . 211 del t.u . non rivela pertanto un disegno innovativo , |
| 1966-88.txt | 543 | 543 | tale data ) al quale risalivano – non erano più applicabili quelle tariffe che , adottate in base al precedente | sistema | , erano state caducate dalla cessazione di efficacia dell art . 195 t.u . della finanza locale , conseguente alla |
| 1966-88.txt | 796 | 796 | disciplina diversa e , perciò , autonoma rispetto a quella divenuta inefficace , ma ha conferito rinnovato vigore al precedente | sistema | , conservato nella stessa configurazione obiettiva , realizzando così un risultato non diverso da quello che avrebbe raggiunto ove esplicitamente |
| 1967-109.txt | 762 | 762 | 50 del 1965 , nella quale si è affermato che ” nei casi in cui la legge ancora ad un | sistema | di prove legali la determinazione della esistenza del presupposto dell obbligazione tributaria e della sua entità , non viola il |
| 1967-113.txt | 595 | 595 | , non spetta alla regione invocare un sindacato di merito ( né alla corte di effettuarlo ) sulla strutturazione del | sistema | adottato dal legislatore statale e sulla sua convenienza . né può fondatamente sostenersi che sia stato violato l art . |
| 1967-115.txt | 188 | 188 | della costituzione ammette che al giudice ordinario sia sottratto il potere di annullare gli atti della pubblica amministrazione . il | sistema | della legge sulla riscossione delle imposte garantisce la tutela del giudice ordinario contro gli atti dell esattore ; ma la |
| 1967-115.txt | 513 | 513 | che riceverebbero ove all esattore fosse inibita l esecuzione diretta ; la quale peraltro non si può dire discordante dal | sistema | concorsuale , perché questo non pone un divieto assoluto di azioni esecutive individuali , ma fa salva ogni diversa disposizione |
| 1967-115.txt | 1007 | 1007 | il dettato della costituzione ; potrebbero , se mai , essere presi in considerazione dal legislatore per una riforma del | sistema | , ove egli riconoscesse che hanno consistenza . |
| 1967-135.txt | 164 | 164 | , restando quindi impregiudicata ogni questione al riguardo ) non è da attribuire carattere interpretativo , ma innovativo del precedente | sistema | inerente alle detrazioni . la legge stessa quindi non avrebbe alcuna incidenza nel rapporto controverso , che resterebbe regolato dalla |
| 1967-135.txt | 441 | 441 | estendersi fino a comprendervi anche quella di modificare , aggravandola , l obbligazione tributaria , già stabilita in base al | sistema | accolto dalla legislazione precedente , come ha già rilevato questa corte con la sentenza n . 114 del 1963 : |
| 1967-135.txt | 595 | 595 | 10 settembre 1936 , n . 1933 ( art . 44 ) . e , d altra parte , al | sistema | vigente circa le detrazioni si fa riferimento nella menzionata legge del 1951 , la quale , nell art . 2 |
| 1967-72.txt | 407 | 407 | , l iscrizione provvisoria dell intero debito non ancora definito : in tal modo non si è discostato sostanzialmente dal | sistema | già in vigore ( che pur esso prevedeva , addirittura quale regola , l iscrizione dell intera cifra ) , |
| 1967-72.txt | 507 | 507 | potestà delegata , si è chiarita la funzione dei ruoli straordinari qual era ed è nelle leggi anteriori e nel | sistema | presente : un termine iniziale per iscrivere , se c è minaccia d insolvenza , potrebbe compromettere l esazione dell |
| 1967-72.txt | 596 | 596 | nell insieme , cioè rispetto ad ogni genere di ruolo , piuttosto che innovare arbitrariamente ha alleggerito e razionalizzato il | sistema | di iscrizione provvisoria . |
| 1967-76.txt | 412 | 412 | o , più specificamente , di tassa , come si assume da una delle parti ) , ma se il | sistema | previsto dalla legge assoggetta il privato a una prestazione la cui misura può essere determinata ad incontrollato arbitrio del soggetto |
| 1967-76.txt | 694 | 694 | stabiliscono , per il collaudo di altre opere , un compenso a percentuale , né è stato ritenuto applicabile il | sistema | della determinazione del compenso a quantità o a vacazione . ma anche quando la tariffa si richiama al criterio del |
| 1967-77.txt | 132 | 132 | 3 , 53 , 70 , 71 , 76 , 81 della costituzione . la questione è infondata . il | sistema | vigente di tassazione è quello così ddetto a consuntivo . rispetto ad ogni periodo ( anno solare o , per |
| 1967-77.txt | 230 | 230 | quale la misura precisa del reddito , non ancora maturata , è inconoscibile e si può soltanto presumere . il | sistema | , che riposa in gran parte su norme non impugnate ( artt . da 3 a 5 del t.u . |
| 1967-77.txt | 306 | 306 | per il reddito dell anno successivo evita di regola la formazione di ruoli suppletivi ( resi necessari molto spesso dal | sistema | previgente ) ; in particolare , poiché , se si guarda al quod plerumque accidit , non è arbitrario ritenere |
| 1967-77.txt | 412 | 412 | sia collegata a quello che è il suo presupposto . la corte non si nasconde che la rigida applicazione del | sistema | potrebbe portare talvolta a conseguenze ingiuste ; ma anche in questi casi il pericolo è sensibilmente ridotto innanzi tutto dalla |
| 1967-77.txt | 511 | 511 | , siano intervenuti mutamenti radicali nella situazione economica del debitore d imposta : applicazione pratica che sembra trovare conforto nel | sistema | della legge . a ogni modo , se l imponibile dovesse risultare inferiore a quello registrato provvisoriamente , il debitore |
| 1967-77.txt | 885 | 885 | e , a discrezione degli uffici , per i percettori di redditi di cat . c / 2 vigeva il | sistema | dell iscrizione provvisoria sulla base dell imponibile dell anno precedente ( art . 12 della legge 8 giugno 1936 , |
| 1967-77.txt | 1020 | 1020 | 63 della legge 5 gennaio 1956 , n . 1 ) , ed ha esteso a tutti i soggetti il | sistema | vigente per gli enti tassabili in base al bilancio : facendo questa scelta invece di quella opposta ha esercitato un |
| 1968-116.txt | 321 | 321 | si sarebbe , invece , risolto in una inammissibile eliminazione di un beneficio che , per motivi razionali , il | sistema | vigente accordava ad una categoria di contribuenti . secondo le ordinanze , non avrebbe , in contrario , importanza decisiva |
| 1968-129.txt | 187 | 187 | , in quanto determina l oggetto sul quale può essere esercitata l azione esecutiva dell esattore , s inquadra nel | sistema | delle garanzie patrimoniali dell obbligazione tributaria ; ha natura sostanziale ; trova la sua ratio nella finalità – riaffermata dalla |
| 1968-138.txt | 86 | 86 | : come ha rilevato questa corte nella sentenza 7 luglio 1962 , n . 87 , il detto comma forma | sistema | con l art . 208 , e in questo appunto si applicano anche al cessionario le norme concernenti le impugnazioni |
| 1968-23.txt | 1384 | 1384 | , inoltre , nella stessa decisione si è precisato che codesto principio ha ragione di essere solo in rapporto al | sistema | fiscale nel suo complesso e non già in relazione ai singoli tributi , con la conseguenza che sono certamente consentite |
| 1968-23.txt | 1660 | 1660 | sembra alla corte contestabile il carattere pubblico della spesa . la semplice constatazione che i contributi , attraverso il particolare | sistema | di riscossione e versamento previsto dalla legge 8 gennaio 1952 , n . 6 , e successive modificazioni , affluiscono |
| 1968-23.txt | 2059 | 2059 | organi . a codesti compiti possono legittimamente attendere ” organi ed istituti predisposti o integrati dallo stato ” . il | sistema | previdenziale e assistenziale può articolarsi in vario modo . ed uno dei modi consentiti è rappresentato da quello previsto per |
| 1968-23.txt | 2217 | 2217 | esborso di somme da parte dello stato o in maniera atipica ( come appunto avviene nella specie ) . nel | sistema | previsto per i professionisti legali , i fini istituzionali della cassa nazionale sono conformi al dettato costituzionale , perché inservienti |
| 1968-23.txt | 2322 | 2322 | 1 nn . 5 e 6 legge 1965 ) ed i contributi che la legge dello stato – realizzando il | sistema | di intervento per via indiretta di cui si è detto – pone a carico dei soggetti della comunità statale che |
| 1968-23.txt | 2435 | 2435 | 1939 , n . 1969 , e 7 febbraio 1956 , n . 65 . in tal modo , il | sistema | previdenziale ed assistenziale in oggetto , per quanto attiene al reperimento del fondi operato con le norme denunciate , appare |
| 1968-32.txt | 738 | 738 | limitarsi a riunire le tre norme lasciandole intatte ; ma con ciò non avrebbe aderito ai principi dominanti nell intero | sistema | tributario e alle finalità della stessa legge di delegazione . quei principi sottoponevano e s oppongono ad eventuali conflitti tra |
| 1968-38.txt | 31 | 31 | , riguardando la stessa questione , possono essere riunite e decise con unica sentenza . 2 . – nel vigente | sistema | di riscossione coattiva dell imposta di consumo , non si richiede l osservanza di un termine perentorio per proporre l |
| 1968-48.txt | 268 | 268 | effetti anche verso tutti gli altri , assorbendo nella difesa di uno la difesa di tutti . questa interpretazione del | sistema | , consolidata da lunghissimo tempo , ha resistito al dissenso di una parte notevole della dottrina ; ma non riesce |
| 1968-48.txt | 704 | 704 | , ritenuta valida fra le parti , che pone l imposta a carico di una sola di esse . un | sistema | che toglie ad alcuni condebitori di un tributo ogni possibilità di difesa autonoma del proprio interesse perché fa espandere fino |
| 1968-48.txt | 739 | 739 | proprio interesse perché fa espandere fino a loro gli effetti del giudicato ottenuto nei confronti di altro coobbligato , un | sistema | che estende a quei condebitori una preclusione verificatasi nei rapporti di un altro o che comunque consente di comunicare ad |
| 1968-48.txt | 825 | 825 | impugnare la pronunzia sfavorevole , eventualmente anche per evitare anticipi di spese da lui non sopportabili ; pertanto è un | sistema | che lascia arbitra l amministrazione finanziaria di porre fuori dal diritto di difesa condebitori interessati ad esplicarla . il che |
| 1968-58.txt | 555 | 555 | n . 3270 del 1923 , nella misura del ventiquattro per cento del tributo . in tal modo , nel | sistema | attuale , si assomma , a carico del contribuente , una serie di misure che possono nel complesso anche apparire |
| 1968-84.txt | 793 | 793 | all applicazione di sanzioni amministrative , e in particolare alla irrogazione delle cosiddette pene pecuniarie , e che costituiscono un | sistema | , unitariamente disciplinato , di attività sopraordinate al servizio di riscossione , nel quale non possono essere considerate confuse . |
| 1968-84.txt | 949 | 949 | esplicano le predette attività ; dal carattere unitario dell ordinamento delle attività sanzionatorie in materia fiscale , che costituisce un | sistema | organico , differenziato dall ordinamento dell imposizione e della esazione dei tributi , e che ha il suo testo fondamentale |
| 1968-95.txt | 362 | 362 | 1922 conferiva al governo , come dice il suo titolo , una delegazione di pieni poteri per il riordinamento del | sistema | tributario e della pubblica amministrazione . l art . 1 specificava che al governo era attribuita la facoltà di emanare |
| 1968-95.txt | 392 | 392 | 1 specificava che al governo era attribuita la facoltà di emanare disposizioni aventi vigore di legge ” per riordinare il | sistema | tributario allo scopo di semplificarlo , di adeguarlo alle necessità del bilancio e di meglio distribuire il carico delle imposte |
| 1968-95.txt | 524 | 524 | emanare disposizioni confermative di alcune di esse . nel riesame , a cui il governo era tenuto , dell intero | sistema | tributario , poteva ben presentarsi l opportunità di lasciare immodificate alcune norme , considerate non contrastanti con le esigenze di |
| 1968-95.txt | 547 | 547 | poteva ben presentarsi l opportunità di lasciare immodificate alcune norme , considerate non contrastanti con le esigenze di semplificazione del | sistema | e di una migliore distribuzione del carico delle imposte . la volontà di lasciare immutate tali norme , dopo averle |
| 1968-95.txt | 572 | 572 | distribuzione del carico delle imposte . la volontà di lasciare immutate tali norme , dopo averle considerate nel complesso del | sistema | in via di riordinamento , poteva esprimersi con la loro testuale riproduzione in uno dei decreti emanati in base alla |
| 1968-95.txt | 641 | 641 | di dimostrare la corrispondenza del suo esame alla estensione della materia delegata e di indicare quali norme , nel riordinato | sistema | , aveva modificate o introdotte o abrogate e quali invece aveva mantenute . ai fini della presente indagine è inoltre |
| 1968-95.txt | 1048 | 1048 | dei due decreti erano conservate nel loro contenuto e nel loro vigore , ed entravano a far parte del riordinato | sistema | tributario , essendosi riconosciuta la loro rispondenza agli scopi per cui la delega era stata conferita . nel far questo |
| 1968-95.txt | 1183 | 1183 | di apportare emendamenti in sede di conversione . ma ciò vorrebbe dire considerare quei decreti-legge sottratti a quel riordinamento del | sistema | tributario e dell organizzazione della pubblica amministrazione per la cui attuazione la delega era stata concessa . la semplice enunciazione |
| 1968-95.txt | 1278 | 1278 | riordinamento generale a cui la delega era diretta , e ne altererebbe l oggetto , che era costituito dall intero | sistema | delle norme tributarie e delle norme relative all organizzazione della pubblica amministrazione , in quel momento vigenti . deve pertanto |
| 1968-97.txt | 332 | 332 | un lato impone che a maggior capacità corrisponda un maggior concorso da realizzarsi col criterio della progressività al quale il | sistema | tributario deve ispirarsi , esclude , dall altro , che l obbligo tributario possa sorgere ove tale capacità manchi del |
| 1968-97.txt | 992 | 992 | comma della stessa disposizione per l ipotesi di intervenuta separazione personale tra i coniugi . la corte osserva che nel | sistema | dell imposta complementare le suddette quote detraibili non vengono in considerazione come parte del c.d . minimo vitale . le |
| 1968-99.txt | 454 | 454 | fatti reali di difficile accertamento ” , e che , ” nei casi in cui la legge ancora ad un | sistema | di prove legali la determinazione della esistenza del presupposto della obbligazione tributaria e della sua entità , non viola il |
| 1968-99.txt | 488 | 488 | della sua entità , non viola il principio della capacità contributiva del singolo obbligato ” . corretto appare anche il | sistema | adottato dal legislatore , il quale , creando una presunzione iuris tantum , accorda alle parti la possibilità di dare |
| 1969-06.txt | 560 | 560 | argomentazioni che le sorreggono si riassumono sostanzialmente nella denunzia della mancanza di indipendenza di tali componenti , determinata sia dal | sistema | di nomina sia dalla disciplina giuridica della posizione che essi conseguono dopo la nomina : nella denunzia , cioè , |
| 1969-06.txt | 898 | 898 | attiene ai dati offerti dall ordinamento positivo e se questi vengono valutati nel loro complesso , è possibile individuare nel | sistema | del contenzioso tributario locale una fase propriamente amministrativa ed una fase tipicamente giurisdizionale . giova in proposito osservare che alla |
| 1969-06.txt | 1535 | 1535 | decisiva conferma se l esame dell interprete si volge a considerare , su un piano più generale , l intero | sistema | relativo alla tutela delle situazioni soggettive che formano oggetto del contenzioso tributario locale . in proposito la corte osserva che |
| 1969-06.txt | 1751 | 1751 | essa in modo sicuro alla conclusione che la fase precedente ha natura amministrativa : solo in tal modo l intero | sistema | viene ricondotto in un quadro logico e coerente con le normali strutture dell ordinamento . va aggiunto che la corte |
| 1969-10.txt | 714 | 714 | si riscontrano anche nei procedimenti contenziosi amministrativi . la natura giuridica delle commissioni in esame va desunta perciò dalla ricostruzione | sistematica | di tutta la disciplina positiva , relativa alla composizione , ai poteri e al funzionamento di esse . quanto alle |
| 1969-10.txt | 1565 | 1565 | essere considerati giurisdizionali , dovrebbe ritenersi che l ordinamento avrebbe apprestato in materia – in contrasto con tutto il tradizionale | sistema | – ben sei gradi di giurisdizione . al che sarebbe da aggiungere l anomalia della facoltà , consentita al contribuente |
| 1969-106.txt | 185 | 185 | esige corrispondenza assoluta ai principi della delega . 2 . – la questione non è fondata . l unicità del | sistema | di accertamento , che costituisce premessa di base su cui poggia la motivazione dell ordinanza , non trova alcun riscontro |
| 1969-106.txt | 504 | 504 | è , tuttavia , congruo , in quanto i campi di operatività delle due leggi sono diversi e diversi i | sistemi | adottati . il sistema della ” legge sila ” è particolare a quel territorio e , per determinare la superficie |
| 1969-106.txt | 508 | 508 | congruo , in quanto i campi di operatività delle due leggi sono diversi e diversi i sistemi adottati . il | sistema | della ” legge sila ” è particolare a quel territorio e , per determinare la superficie dei terreni da espropriare |
| 1969-129.txt | 385 | 385 | da ritenere rispettato il principio di legalità dell imposizione e sono altresì da ritenere soddisfatte quelle esigenze pratiche che il | sistema | palesa meritevoli di considerazione . questi criteri generali , applicati in particolare ai due decreti impugnati , conducono ad escluderne |
| 1969-129.txt | 531 | 531 | nuove disposizioni della legge 18 dicembre 1959 , n . 1070 ) . inoltre , è da considerare che il | sistema | di imposizione mediante aliquote e misura delle stesse è delineato negli articoli da 1 a 5 che precedono , nel |
| 1969-129.txt | 689 | 689 | di legalità , sia a quello del riferimento alla capacità contributiva . né ciò trova smentita nel fatto che il | sistema | consente di ricorrere a presunzioni , poiché il ricorso a tale metodo , che non può che ritenersi basato su |
| 1969-129.txt | 769 | 769 | . d altra parte , ad integrazione dei suesposti concetti , non è da trascurare che , nel quadro del | sistema | , rientra la garanzia data dalla possibilità del controllo giurisdizionale sulla legittimità dei provvedimenti ministeriali anche per contrastare eventuali esorbitanze |
| 1969-150.txt | 1334 | 1334 | opera che gli esattori siciliani già esplicavano per l approntamento materiale dei ruoli e al bisogno di fare profittare dei | sistemi | meccanografici pure quelle esattorie che ancora operavano con metodi esclusivamente manuali ; e questa azione non porta ingerenza nell organizzazione |
| 1969-150.txt | 1420 | 1420 | osservanza di quelle istruzioni , né sottratto alla vigilanza governativa , ma deve articolare il suo compito nell unità del | sistema | . la presidenza del consiglio riconduce la competenza necessaria degli uffici tributari periferici dello stato al fatto che la regione |
| 1969-23.txt | 491 | 491 | , delle due scritture registrate , viene in evidenza la autonoma disciplina di codesto interesse , e conseguentemente rileva il | sistema | di riscossione del tributo previsto dall art . 91 della legge di registro . pur essendo la singola obbligazione tributaria |
| 1969-39.txt | 338 | 338 | impugnativa di illegittimità costituzionale dell art . 10 di cui si è detto , proposta dagli attori in ordine al | sistema | del preventivo obbligatorio esperimento di un procedimento amministrativo nel quale sono contemplati termini di decadenza per la proposizione dell azione |
| 1969-49.txt | 242 | 242 | tenuto a corrisponderla , nonostante la mancanza del presupposto dell imposizione . la questione , così sollevata in ordine al | sistema | cui è informata la citata legge del 1962 , esige che siano anzitutto accertati la natura ed il contenuto dell |
| 1969-49.txt | 815 | 815 | risulta ( anche per le chiare indicazioni contenute nei lavori preparatori della legge ) che si è voluto con questo | sistema | ” agevolare il pagamento dell imposta sia al contribuente sia all ufficio ” , dando luogo ad una speciale forma |
| 1969-49.txt | 895 | 895 | relazione al valore ( eventualmente mutevole di anno in anno ) della rendita catastale . ma l applicazione di questo | sistema | conduce alla conseguenza che , per l identico tributo relativo all imposta sulla entrata , una particolare categoria di contribuenti |
| 1969-75.txt | 687 | 687 | e travagliati lavori parlamentari che portarono all approvazione della legge n . 246 , si spiega tenendo presente che del | sistema | complessivo da questa instaurato faceva originariamente parte integrante il secondo comma dell art . 25 , poi dichiarato costituzionalmente illegittimo |
| 1969-75.txt | 727 | 727 | illegittimo con la sentenza 23 maggio 1966 , n . 44 , di questa corte , e che in quel | sistema | la retrodatazione fino a un decennio del momento di riferimento iniziale degli incrementi di valore ( praticamente la regola , |
| 1969-85.txt | 1117 | 1117 | la imposizione e la loro connessione con la prestazione del servizio giudiziario , consentono infatti di ritenere che il particolare | sistema | di riscossione e versamento posto dalla legge impugnata a carico dei cancellieri e degli uffici del registro non contrasti con |
| 1970-114.txt | 717 | 717 | , e non quando , per diversità di presupposti , sia razionalmente giustificata l adozione di norme differenziate . il | sistema | che risulta dalle denunciate norme è rispondente a razionali criteri distintivi . la posizione del contribuente moroso , che non |
| 1970-114.txt | 991 | 991 | conseguenti sanzioni , da applicare rispettivamente nei due casi . unico limite a questo potere è dato dalla razionalità del | sistema | , che è , sotto questo aspetto , sottoponibile al sindacato della corte . nel caso in esame , il |
| 1970-114.txt | 1929 | 1929 | questo limite , per quanto riguarda la questione in esame , non è da ritenersi superato . invero , il | sistema | della legge risulta razionalmente utilizzato dal legislatore come mezzo esecutivo strumentale , accompagnato da garanzie giurisdizionali , di fronte a |
| 1970-203.txt | 551 | 551 | di proprietà dei beni rinvenuti nella casa di abitazione del debitore , di cui a detta disposizione , inquadrata nel | sistema | delle garanzie patrimoniali dell obbligazione tributaria , giustificata da ragioni di interesse generale e fondata sul potere del legislatore di |
| 1970-28.txt | 518 | 518 | formula , a carattere normativo generale , deve risultare corrispondente l esercizio del potere delegato , con particolare riguardo al | sistema | accolto nella legislazione precedente ( sentenze n . 3 del 1957 ; nn . 31 e 135 del 1967 ) |
| 1970-28.txt | 794 | 794 | onere di denuncia da parte del contribuente ( vedi art . 86 n . 2 dell allegato ) . questo | sistema | , considerato nel suo complesso e soprattutto con riguardo alla citata disposizione del decreto del 1947 era caratterizzato dal fatto |
| 1970-28.txt | 962 | 962 | n . 1427 . la formula usata dalla legge delega dimostra che non si è inteso abrogare o modificare il | sistema | precedente , bensì corrisponde all intento di perfezionarlo per renderlo , come è detto ” più semplice e più comodo |
| 1970-28.txt | 1085 | 1085 | le peculiari e proteiformi manifestazioni di quest ultima , risulta conforme ai cennati principi . nella fissazione dei cardini del | sistema | , i concetti ed i requisiti di denuncia , di virtualità in base a denuncia e di riferimento percentuale all |
| 1970-28.txt | 1152 | 1152 | condiziona l imposizione e ne delimita l oggetto . con l adempimento dell obbligo di denunciare , per rimanere il | sistema | , la predisposizione e l allestimento delle targhe pubblicitarie , indipendentemente da contingenti fatti successivi , spesso di difficoltosa verificazione |
| 1970-28.txt | 1381 | 1381 | . per cui , anche nel caso in esame , la terminologia usata va considerata come inserita nel contesto del | sistema | , dal quale riceve limitazioni di significato . quanto si è detto con riferimento ai decreti del 1923 e del |
| 1970-28.txt | 1476 | 1476 | , inserita nel corpo della stessa legge , ha valore pleonastico e significato improprio , se posta in relazione al | sistema | , bene identificabile nel suo complesso . 6 . – né consegue che la questione , considerata entro i limiti |
| 1970-59.txt | 424 | 424 | la prima volta nel nostro ordinamento col d.l . 18 agosto 1942 , n . 946 , si inquadrava nel | sistema | della imposta sul plusvalore introdotta durante la guerra al fine di ostacolare i trasferimenti immobiliari . conservata nel complesso delle |
| 1970-59.txt | 483 | 483 | priva di ogni valida giustificazione e non si regge al confronto con quella dell art . 50 che , nel | sistema | , contiene una regola valida per tutti i trasferimenti avvenuti mediante aggiudicazione ai pubblici incanti . una sottodistinzione che , |
| 1970-59.txt | 518 | 518 | incanti . una sottodistinzione che , per le vendite coatte promosse in dipendenza di mutui , ripristini il più generale | sistema | dell accertamento del valore venale del bene trasferito , non trovando alcuna ragione che la giustifichi , lede il principio |
| 1970-78.txt | 849 | 849 | , e ne rimase certo agevolato il conseguimento dei fini fiscali . ma è altrettanto sicuro che la scelta del | sistema | consortile , non essendo stata ripetuta negli altri decreti emanati in base ai poteri delegati , fu ispirata a quelle |
| 1970-78.txt | 899 | 899 | la relazione al disegno di legge di conversione del decreto del 26 febbraio 1930 sugli accenditori , che dà al | sistema | adottato dal decreto del 1923 il merito di aver permesso ” all industria italiana dei fiammiferi di svilupparsi ed affermarsi |
| 1970-78.txt | 1677 | 1677 | il ricorso a mezzi straordinari adeguativi dell ordinamento produttivo e dell ordinamento giuridico del consorzio . è chiaro che questo | sistema | blocca e scoraggia ogni iniziativa d insediamento di nuove imprese da parte di terzi ; epperò non si potrebbe obiettare |
| 1970-95.txt | 563 | 563 | azione e di difesa garantiti costituzionalmente , concludendo che questa garanzia debba riconoscersi operante , ove la si inquadri nel | sistema | della legge speciale , volto a tutelare il preminente interesse della pubblica finanza mediante strumenti ( atti amministrativi ) dei |
| 1970-95.txt | 684 | 684 | . tuttavia , siffatta situazione , a parte quanto si è detto , in generale , circa la razionalità del | sistema | , non impone ma lascia al creditore procedente o al debitore , la scelta volontaria tra le due soluzioni , |
| 1970-95.txt | 801 | 801 | creditori del contribuente nella procedura davanti al pretore per concorrere alla distribuzione del prezzo , basta per escludere che il | sistema | ponga l esattore in tale condizione di arbitraria supremazia da compromettere la difesa di privati interessi . inoltre , la |
| 1970-95.txt | 895 | 895 | , come , invece , prospetta l ordinanza di rinvio . la norma predetta , al pari delle altre del | sistema | , risponde alla immanente finalità di ovviare al pericolo di lunghe dilazioni nella riscossione delle imposte , che deriverebbe dalla |
| 1971-13.txt | 316 | 316 | bene nella casa del debitore , di cui all art . 207 lettera a , s inquadra , sia nel | sistema | generale del diritto comune ( dove , in materia di privilegi su mobili , la localizzazione assume rilievo condizionante – |
| 1971-13.txt | 369 | 369 | di opposizione all esecuzione da parte della moglie del debitore – art . 622 codice procedura civile ) sia nel | sistema | del diritto tributario ( uguale posizione è indicata nella lettera b dello stesso art . 207 t.u . ) . |
| 1971-13.txt | 395 | 395 | posizione è indicata nella lettera b dello stesso art . 207 t.u . ) . le ragioni , particolari e | sistematiche | , della disposizione conducono ad escluderne il denunciato contrasto con gli articoli 113 e 42 della costituzione . 3 . |
| 1971-13.txt | 582 | 582 | ad indennizzo , è estranea a quella di una assicurata sottoposizione del bene ad esecuzione forzata , in relazione al | sistema | delle garanzie patrimoniali dell obbligazione tributaria ( sentenze nn . 42 e 93 del 1964 ) . |
| 1972-132.txt | 1253 | 1253 | compromesso ed i mezzi di prova si riducono a presunzioni nemmeno rispettose del rigore logico di cui sono circondate nel | sistema | comune . la questione è fondata . l avvocatura generale dello stato ritiene che l iscrizione nei ruoli della imposta |
| 1972-144.txt | 707 | 707 | considerazione di ordine generale che ogni tipo di assicurazioni , non escluse quelle sociali , è necessariamente disciplinato da un | sistema | proprio di norme e di clausole in funzione di svariati fattori ( numero degli assicurati , frequenza e gravità dei |
| 1972-144.txt | 1429 | 1429 | comunque , finirebbe col compromettere la redditività delle aziende . questa tesi è stata sostenuta altresì da considerazioni relative al | sistema | di determinazione dei prezzi dei medicinali da parte del cip ( comitato interministeriale prezzi ) , in base alle quali |
| 1972-144.txt | 1771 | 1771 | ha ritenuto applicabile in materia il citato art . 53 cost . espressamente riconoscendo la conformità delle norme al “ | sistema | delle leggi tributarie quando prevede che l intera obbligazione di sconto ricade in primo tempo e luogo sul farmacista , |
| 1972-144.txt | 2431 | 2431 | prezzo base dei medicinali , da parte del cip e , per questa via , ha prospettato la irrazionalità del | sistema | collegando casualmente la presunta illegittimità della norma impugnata alla circostanza che essa si inserirebbe in un sistema di determinazione dei |
| 1972-144.txt | 2448 | 2448 | la irrazionalità del sistema collegando casualmente la presunta illegittimità della norma impugnata alla circostanza che essa si inserirebbe in un | sistema | di determinazione dei prezzi che renderebbe arbitraria ed irrazionale la disciplina legislativa . ma , anzitutto , si deve osservare |
| 1972-144.txt | 2935 | 2935 | di legittimità ; e , più precisamente , può affermarsi che il provvedimento del cip trova limiti indubbiamente anche nel | sistema | economico in cui è destinato ad operare e deve tener conto , quindi , delle regole proprie di un economia |
| 1972-144.txt | 2991 | 2991 | della realizzazione di un profitto da parte delle imprese . comunque , anche nella ipotesi che si trattasse di un | sistema | non del tutto armonizzato con la disposizione legislativa impugnata nei sensi lamentati dalle case produttrici , tratterebbesi in ogni modo |
| 1972-144.txt | 3304 | 3304 | la brevità dei tempi di adeguamento legislativamente previsti , non è tale da indurne l arbitrarietà o l irrazionalità del | sistema | . neppure può giovare alla tesi della difesa delle imprese produttrici la prospettata impossibilità tecnica di procedere ad una determinazione |
| 1972-144.txt | 3508 | 3508 | prospettive d insieme . tutte le considerazioni sopra esposte valgono ad escludere l irrazionalità della disciplina impugnata in relazione al | sistema | di determinazione dei prezzi e valgono quindi anche ad escludere la fondatezza della questione di legittimità prospettata , sotto l |
| 1972-144.txt | 3778 | 3778 | contrasto non tanto tra le norme impugnate e gli invocati principi e garanzie costituzionali , quanto tra questi ed il | sistema | di determinazione dei prezzi ad opera del cip : e valgono le considerazioni sopra svolte per escludere l influenza di |
| 1972-144.txt | 4162 | 4162 | illegittimità dovrebbe riscontrarsi nella assoluta discrezionalità che la norma impugnata attribuirebbe agli enti mutualistici per quanto riguarda la scelta del | sistema | di assistenza indiretta , con l acquisto di medicinali presso i normali canali commerciali e la relativa applicazione dello sconto |
| 1972-144.txt | 4456 | 4456 | necessario che la legge detti criteri direttivi agli enti mutualistici per quanto riguarda la adozione dell uno o dell altro | sistema | di assistenza . 7 . – infine , anche la censura concernente il presunto contrasto dell articolo unico della legge |
| 1972-146.txt | 442 | 442 | commerciali , il clero , il personale di volo , ecc . , sicché può affermarsi che gli iscritti al | sistema | previdenziale facente capo all inps costituiscono la quasi totalità dei lavoratori retribuiti alle dipendenze altrui . orbene , una norma |
| 1972-155.txt | 820 | 820 | copertura delle spese di produzione e alla formazione del profitto . 3 . – le ordinanze deducono poi che il | sistema | introdotto dalla legge , di determinare il canone assumendo a parametro il reddito imponibile risultante dal catasto , la cui |
| 1972-155.txt | 1106 | 1106 | un mezzo che serva solo a fissarne i valori in maniera più o meno prossima alla realtà , mediante un | sistema | semplice e ispirato a un automatismo volto a contenere le contestazioni cui aveva dato luogo la normativa precedente . ma |
| 1972-155.txt | 1140 | 1140 | dato luogo la normativa precedente . ma tale scopo che il legislatore si è proposto non varrebbe a salvare il | sistema | dalla censura di irrazionalità se nel contempo non si fosse dato cura , con quegli accorgimenti di cui è fatto |
| 1972-155.txt | 3062 | 3062 | paesi moderni . ora , se la corresponsione del canone in danaro costituisce una innovazione che trova ragione nel nuovo | sistema | di sua formazione ottenuta con riferimento al reddito catastale , che è appunto espresso in danaro , nessuna ragione può |
| 1972-155.txt | 3336 | 3336 | del comitato interministeriale prezzi e norme successive , la revisione di essi al variare dei presupposti è ritenuta connaturale al | sistema | , mentre la legge 18 dicembre 1970 , n . 1138 , contenente nuove norme in materia di enfitensi , |
| 1972-214.txt | 776 | 776 | compiti ben più limitati e circoscritti . in sostanza , la cassa dei giornalisti costituisce un settore autonomo del complesso | sistema | previdenziale predisposto a tutela dei lavoratori dipendenti e i cui compiti sono assolti principalmente dall inps e dall inam . |
| 1972-215.txt | 100 | 100 | , ma non ancora distribuiti agli assicurati per l affissione , ed effettivamente affissi . secondo l ordinanza , tale | sistema | parrebbe importare violazione dell art . 3 cost . , sia perché le imprese assicuratrici verrebbero sottoposte a trattamento più |
| 1972-215.txt | 176 | 176 | la pubblicità , si darebbe luogo a identità di trattamento , nonostante situazioni diseguali . l ordinanza aggiunge che il | sistema | parrebbe contrastare anche con l art . 53 della costituzione , in quanto , ai fini dell imposizione fiscale , |
| 1972-215.txt | 332 | 332 | la corte ha addotto argomenti basati sull analisi della delega , sul contenuto e finalità delle norme delegate e sul | sistema | che ne è conseguito , a conferma e perfezionamento del sistema precedente , di cui al r.d . 30 dicembre |
| 1972-215.txt | 343 | 343 | sul contenuto e finalità delle norme delegate e sul sistema che ne è conseguito , a conferma e perfezionamento del | sistema | precedente , di cui al r.d . 30 dicembre 1923 , n . 3268 , ed al decreto legislativo c.p.s |
| 1972-215.txt | 581 | 581 | , deriva la sua ragion d essere dall esigenza , costantemente riconosciuta dal legislatore , di dar luogo ad un | sistema | particolare , in cui si congiungono elementi che attengono , sia alla identificazione delle cose assicurate , sia alla esteriorizzazione |
| 1972-215.txt | 704 | 704 | fare in tutto o in parte pur dopo averne dichiarato e denunciato la predisposizione , poiché trattasi , dato il | sistema | della legge ed ai fini della sua applicazione pratica , di circostanze fiscalmente indifferenti . sicché , deve al contrario |
| 1972-215.txt | 743 | 743 | al contrario riconoscersi che , in luogo di una ingiustificata riduzione ad unicità di trattamento per situazioni diseguali , il | sistema | è invece informato a coerente unicità di trattamento . 4 . – circa la denunciata violazione dell art . 53 |
| 1972-215.txt | 906 | 906 | è rapportato ad una misura percentuale sugli incassi dei rispettivi premi di competenza . tale è , adunque , nel | sistema | , la manifestazione economica da cui si fa derivare la formazione della base imponibile . e coerenti al sistema sono |
| 1972-215.txt | 925 | 925 | nel sistema , la manifestazione economica da cui si fa derivare la formazione della base imponibile . e coerenti al | sistema | sono gli artt . 8 e 9 del citato d.p.r . n . 342 del 1954 laddove dispongono appunto che |
| 1972-56.txt | 364 | 364 | e completano quelle della legge fondamentale . l individuazione , sia pure implicita , del soggetto passivo risulta evidente dal | sistema | delle norme che disciplinano il tributo . in particolare è proprio dall art . 39 , comma primo , impugnato |
| 1972-62.txt | 613 | 613 | la possibilità di considerare compatibili per l imposta sull entrata la conservazione della sua individualità e l attuazione di un | sistema | di liquidazione e riscossione ancorato alla registrazione del contratto ed a parametri che prescindono dall attuale ed effettiva verificazione dell |
| 1972-62.txt | 1320 | 1320 | la propria individualità distintiva , ma sottosta , accostandosi all imposta di registro , ad una unificazione con questa nel | sistema | di accertamento , di liquidazione e di percezione . e allora , va tenuto presente , e quand anche la |
| 1972-62.txt | 1370 | 1370 | per via della mancata riscossione dei canoni , che oggetto di valutazione è la norma in quanto prevede il ripetuto | sistema | di liquidazione ed esazione . e per ciò si deve ritenere che la norma in parte qua non urta contro |
| 1972-62.txt | 1621 | 1621 | ordinanza del tribunale di roma , ed a conferma della tesi secondo cui tale disparità non sussiste , che al | sistema | di accertamento , liquidazione e percezione dell imposta sull entrata non sono estranee ipotesi in cui tali operazioni vengono effettuate |
| 1972-90.txt | 425 | 425 | essere quindi tassato per un intero chilometro , secondo il criterio dell arrotondamento per eccesso che si vuole connaturale al | sistema | . deve tuttavia ritenersi che l art . 39 della legge 2 luglio 1952 , n . 703 , nella |
| 1972-91.txt | 896 | 896 | . 53 cost . risulta osservato . va premesso che la prestazione contributiva – de qua – s inquadra nel | sistema | , caratterizzato dal conseguimento di finalità generali , distinte da quelle particolari ( e perciò , come già si è |
| 1972-91.txt | 1770 | 1770 | spetterà esclusivamente al legislatore ravvisare l opportunità o meno di un riesame tecnico aggiornato della materia per correggere , nel | sistema | , gli eventuali difetti . |
| 1972-92.txt | 360 | 360 | interpretativa . ciò posto , la corte esclude , tuttavia , che si tratti di disposizione anomala , divergente dal | sistema | delle leggi tributarie . al contrario , il sistema comporta ed ammette che , come riconosciuto in via generale dall |
| 1972-92.txt | 369 | 369 | tuttavia , che si tratti di disposizione anomala , divergente dal sistema delle leggi tributarie . al contrario , il | sistema | comporta ed ammette che , come riconosciuto in via generale dall art . 14 del testo unico sulle imposte dirette |
| 1973-04.txt | 678 | 678 | possibili fraudolente collusioni . orbene , le suindicate sentenze affermano il principio che l art . 207 si inquadra nel | sistema | delle garanzie patrimoniali delle obbligazioni tributarie , regolato da norme di diritto sostanziale . e sono infatti di diritto sostanziale |
| 1973-08.txt | 807 | 807 | contribuente , il quale evita di essere esposto ad eventuali vessatorie denunce prima dell accertamento definitivo dell imposta . il | sistema | accolto è , dunque , strumento di eguaglianza e di corretto uso dei poteri di indagine e di controllo fiscale |
| 1973-109.txt | 1264 | 1264 | e dei fini sono oggetto di disciplina diversa da quella civilistica ; e che , d altra parte , nel | sistema | positivo vigente , le eventuali difficoltà di ordine economico in cui possano trovarsi i singoli contribuenti – così come i |
| 1973-131.txt | 197 | 197 | costituzione , per la eventualità che il regime di esenzioni e di riduzioni di tariffe da esso previsto crei un | sistema | ingiustificatamente discriminatorio e privilegiato per talune forme di manifestazioni del pensiero . nel dispositivo delle ordinanze di rimessione del pretore |
| 1973-132.txt | 187 | 187 | suscettibile di un successivo controllo giurisdizionale , poiché nella prima fase , quella amministrativa , mancano i presupposti richiesti dal | sistema | perché egli possa sollevare questioni incidentali di legittimità costituzionale . nella specie è pacifico , secondo la costante interpretazione giurisprudenziale |
| 1973-158.txt | 701 | 701 | art . 17 legge 12 luglio 1949 , n . 408 , e proroghe successive ) . e poiché il | sistema | di imposizione a tassa fissa , adottato dalla legge regionale , risponde invece a un tipo di tassazione diverso da |
| 1973-56.txt | 876 | 876 | a quanto stabilito dal codice di procedura penale per gli ufficiali di polizia giudiziaria ecc . ” non innova il | sistema | , perché non fa che estendere questo potere – epperò soltanto per le perquisizioni domiciliari con esclusione delle perquisizioni personali |
| 1973-64.txt | 298 | 298 | primo luogo , fondata la dedotta violazione dell art . 3 della costituzione . va tenuto presente che , nel | sistema | della legge vigente ( testo unico d.p.r . n . 1124 del 1965 ) , la norma impugnata fa seguito |
| 1973-64.txt | 643 | 643 | che prescindono in certo senso dal formale richiamo al concetto di sanzioni ed attengono alla natura e modalità del peculiare | sistema | dell assicurazione infortuni in forma mutualistica . trattasi di assicurazione obbligatoria ( art . 1 citato t.u . del 1965 |
| 1973-64.txt | 806 | 806 | n . 134 del 1971 , in relazione agli artt . 10 e 11 del testo unico ) . il | sistema | legislativo , nella sua peculiarità e specificità ( già rilevate nella sentenza ora citata ) , risulta , pertanto , |
| 1973-64.txt | 1314 | 1314 | le sue forme ed applicazioni ” sta al di fuori e al di sopra della questione in esame . il | sistema | della legge infortunistica garantisce in ogni caso i diritti del lavoratore e non è giustificata la pretesa del datore di |
| 1973-64.txt | 1443 | 1443 | costituzione . anche questo assunto non è fondato . esso presuppone che il suaccennato onere vada ricondotto nell ambito del | sistema | tributario , mentre si è dimostrato che ne prescinde per diversità di titolo e per autonome ragioni , che attengono |
| 1973-71.txt | 1100 | 1100 | . 2 , primo comma , mentre l art . 4 ha soltanto funzione di salvaguardia della corretta applicazione del | sistema | . posto infatti che in base alla normativa testé ricordata il gettito di un tributo erariale spetti alla regione e |
| 1973-81.txt | 348 | 348 | ritenute erariali sui redditi di categoria c / 2 dei dipendenti statali e dei dipendenti di enti parastatali costituiscono un | sistema | che la regione siciliana , se avesse legiferato nei limiti consentiti dall art . 36 dello statuto , non avrebbe |
| 1973-81.txt | 467 | 467 | sede legislativa la regione non avrebbe potuto non rispettare siffatto principio , così non ha diritto , nel quadro del | sistema | delineato nelle norme di attuazione , a pretendere entrate tributarie che una corretta interpretazione dell art . 36 dello statuto |
| 1974-175.txt | 1498 | 1498 | riforma della sentenza del tribunale di perugia 25 agosto 1965 , aveva , applicando criteri ermeneutici letterali , logici e | sistematici | , interpretato la predetta norma nel senso che l esenzione fosse limitata alle sole imposte dirette . viceversa la corte |
| 1974-175.txt | 1958 | 1958 | nel territorio di assisi nuovi impianti o avessero ampliato quelli esistenti . esaminando poi sul piano logico e su quello | sistematico | la norma enunciata nell art . 15 , coordinandola con le varie disposizioni della legge n . 976 del 1957 |
| 1974-175.txt | 1985 | 1985 | 15 , coordinandola con le varie disposizioni della legge n . 976 del 1957 e in relazione ai principi del | sistema | tributario vigente , risultava ragionevole interpretare la volontà del legislatore nel senso di concedere l esenzione delle sole imposte erariali |
| 1974-175.txt | 2427 | 2427 | , conseguentemente , dell esenzione . la mancanza della specificazione la quale risponde ad una esigenza concreta legislativamente riconosciuta nel | sistema | fiscale italiano , come può dedursi , fra le altre , dalle disposizioni dell art . 4 della legge n |
| 1974-175.txt | 2638 | 2638 | così ampia era fornito dalla considerazione che l interpretazione di una norma giuridica non può in alcun modo prescindere dal | sistema | legislativo di cui essa inscindibilmente fa parte e dall assoluta esigenza della compenetrazione e della fusione di ogni norma con |
| 1974-175.txt | 2661 | 2661 | cui essa inscindibilmente fa parte e dall assoluta esigenza della compenetrazione e della fusione di ogni norma con l intero | sistema | di un dato ordinamento : l interpretazione deve pertanto essere condotta in guisa da attribuire alle parole del legislatore che |
| 1974-175.txt | 2698 | 2698 | parole del legislatore che esprimono la disposizione un significato ed una portata che sia conforme ed armonica all organicità del | sistema | , nel senso che la norma non contrasti con altre vigenti nel medesimo ordinamento e non violi le prescrizioni di |
| 1974-175.txt | 3271 | 3271 | tutte le imposte indirette e il contrasto di questa interpretazione con la normativa esistente nel territorio nazionale , con il | sistema | fiscale italiano , con gli stessi principi costituzionali , nonché con la ratio della legge citata e con gli scopi |
| 1974-175.txt | 3901 | 3901 | diverse decisioni degli organi giudiziari in ordine alla sua estensione , la necessità di uniformare l intendimento del precetto al | sistema | dell ordinamento vigente nonché di escludere , eliminando i dubbi , la possibilità di una pluralità di interpretazioni divergenti e |
| 1974-185.txt | 45 | 45 | dell art . 1 , comma secondo , della legge 20 ottobre 1954 , numero 1044 , contenente modificazione al | sistema | di accertamento degli imponibili ai fini dell applicazione dell imposta di successione , in riferimento all art . 3 della |
| 1974-287.txt | 367 | 367 | sul punto della estimazione del reddito imponibile – dopo che esse sono state già decise dalle commissioni , secondo un | sistema | che è stato recentemente sottoposto ad una totale revisione dal decreto legislativo delegato 26 ottobre 1972 , n . 636 |
| 1974-287.txt | 595 | 595 | alla cognizione della magistratura ordinaria le questioni attinenti alla determinazione quantitativa del reddito imponibile , rappresenta una costante del nostro | sistema | tributario al riguardo si è detto che essa non sarebbe idonea , per mentalità e insufficienza di cognizioni tecniche , |
| 1974-298.txt | 53 | 53 | legge 9 ottobre 1971 , n . 825 , contenente delega per la riforma tributaria – , prevede tre diversi | sistemi | per la riscossione delle imposte : con ritenuta diretta ; con versamenti diretti del contribuente all esattoria o alle sezioni |
| 1974-298.txt | 388 | 388 | da quella delle precedenti imposte che hanno sostituito . correlativamente il legislatore delegato ha anche modificato e differentemente disciplinato i | sistemi | di accertamento e riscossione delle nuove imposte ( dd.pp.rr . 29 settembre 1973 , nn . 600 , 602 e |
| 1974-298.txt | 562 | 562 | del 1973 e 26 d.p.r . n . 598 stesso anno ) è evidente che non poteva sopravvivere il preesistente | sistema | della sua riscossione mediante ruoli . strutturalmente diversa è ora l imposta sul reddito delle persone giuridiche , presupposto della |
| 1974-298.txt | 949 | 949 | , con l enunciare in via generale un diverso principio in tema di riscossione di alcune imposte istituite nel nuovo | sistema | fiscale , non anticipa né pregiudica in alcun modo le soluzioni che , nell appropriata sede , potranno essere ritenute |
| 1974-299.txt | 810 | 810 | della regione ha lamentato la lesione del suo potere di riscossione diretta giacché , a seguito della sopravvenuta modifica del | sistema | della loro riscossione , il versamento delle ritenute sui redditi di lavoro viene ora eseguito dal sostituto d imposta all |
| 1974-299.txt | 1028 | 1028 | 10 gennaio 1974 per effetto dell entrata in vigore della riforma tributaria , con l ovvia conseguenza che il preesistente | sistema | della sua riscossione mediante iscrizione a ruolo è venuto correlativamente a cessare . in luogo di tale tributo è stata |
| 1974-299.txt | 1161 | 1161 | preesistente , posta in essere dal legislatore nazionale in sede di una riforma generale e di vasta portata del suo | sistema | tributario , non si è inteso tuttavia pregiudicare i rapporti finanziari tra stato e regione siciliana sottraendo a quest ultima |
| 1974-67.txt | 761 | 761 | dell atto amministrativo . la legge speciale , che assicura la sollecita riscossione delle imposte , dà luogo ad un | sistema | volto a tutelare il preminente interesse , costituzionalmente riconosciuto , di garantire il regolare svolgimento della vita finanziaria dello stato |
| 1974-67.txt | 1361 | 1361 | ulteriori mezzi di pubblicità commerciale ( art . 223 citato t.u . ) . pertanto non può dirsi che il | sistema | impugnato , visto alla luce dei principi che lo informano , dia luogo ad ingiustificati privilegi rispetto alle altre procedure |
| 1975-147.txt | 213 | 213 | gettito tributario – come fu affermato nella relazione del ministro per le finanze alla camera – è entrato nel nostro | sistema | fiscale e successivamente è stato confermato con le citate leggi n . 90 del 1945 e n . 206 del |
| 1975-157.txt | 708 | 708 | , 21 del d.p.r . n . 638 del 1972 . un confronto di queste norme con quelle regolatrici del | sistema | precedente alla riforma tributaria ( legge 2 luglio 1952 , n . 703 , art . 1 , art . |
| 1975-157.txt | 1193 | 1193 | stato per il periodo transitorio corrente sino al 31 dicembre 1977 , data in cui entrerà in funzione il nuovo | sistema | dei tributi locali . è evidente che la circolare non dispone circa le somme sostitutive del contributo di cui la |
| 1975-173.txt | 629 | 629 | o scrittura privata di data certa . è chiaro , peraltro , che questa disposizione , costituendo una deroga del | sistema | probatorio , cui si informa in tutto il suo contenuto l art . 45 , è di stretta interpretazione e |
| 1975-173.txt | 938 | 938 | la denunziata violazione dell art . 3 della costituzione . c ) la osservanza dei limiti posti dalla legge nel | sistema | probatorio è ispirata alla tutela della certezza dei rapporti giuridici , nell interesse generale della collettività cosicché non possono costituire |
| 1975-185.txt | 191 | 191 | disposto , nel ricordato art . 6 , la non ripetibilità in nessun caso delle somme corrisposte . in tale | sistema | il giudice a quo ha ritenuto dover ravvisare una possibile violazione sia dell art . 23 della costituzione , per |
| 1975-187.txt | 727 | 727 | costituisce una dicotomia che classifichi quegli enti in due categorie distinte e quasi contrapposte , le quali esauriscano tutto il | sistema | organizzatorio della funzione previdenziale . è ovvio che gli enti , siano essi assistenziali o previdenziali , possono anche non |
| 1975-187.txt | 973 | 973 | , proprio in questa identità di fini che va ricercata la ragione che legittima l onere imposto , in un | sistema | che , distaccandosi da una concezione puramente contributiva della previdenza , si manifesta sempre più sensibile a motivi di solidarietà |
| 1975-201.txt | 1475 | 1475 | costituzionale , è indifferente , una volta che la prestazione risulti sufficientemente precisata dalla legge ” . la scelta del | sistema | di assistenza e la formazione dell elenco dei medicinali da parte dell ente , rientra indubbiamente nel quadro dei provvedimenti |
| 1975-212.txt | 305 | 305 | ossia è una cessio pro solvendo e non pro soluto . diversità questa tanto più rilevante in quanto nel nostro | sistema | tributario la tassa di registro è sempre stabilita in riferimento alla natura giuridica degli atti che vi sono assoggettati . |
| 1975-26.txt | 809 | 809 | ” tutti sono tenuti a concorrere alle spese pubbliche in ragione della loro capacità contributiva ” e , ” il | sistema | tributario è conformato a criteri di progressività ” , disposizioni codeste , ed in special modo l ultima , a |
| 1976-15.txt | 162 | 162 | , riscontrabile , col decorso del tempo , in conseguenza della svalutazione monetaria , che non troverebbe adeguata considerazione nel | sistema | censurato , dato il mancato adeguamento dell imponibile fiscale , fermo ai criteri del d.l . n . 356 del |
| 1976-15.txt | 482 | 482 | parziale ai criteri latamente discrezionali di cui all art . 39 della legge n . 2359 del 1865 ) un | sistema | alternativo di accertamento degli indennizzi da versare ai proprietari dei fondi espropriati ai fini della ristrutturazione cittadina , sistema che |
| 1976-15.txt | 501 | 501 | un sistema alternativo di accertamento degli indennizzi da versare ai proprietari dei fondi espropriati ai fini della ristrutturazione cittadina , | sistema | che aveva di mira l individuazione di un punto di riferimento obiettivamente accertabile , in modo da garantire una certa |
| 1976-15.txt | 619 | 619 | il riferimento ad un altro dato patrimoniale obiettivamente accertabile , costituito dall imponibile catastale . né va taciuto che tale | sistema | , oltre a perseguire la detta finalità , è stato altresì ispirato , in una certa misura , all opportunità |
| 1976-15.txt | 652 | 652 | , in una certa misura , all opportunità di tenere presenti alcune esigenze della pubblica finanza in materia . il | sistema | così adottato , con riferimento alla legge del 1885 , indubbiamente aderente al particolare rilievo dell interesse pubblico da perseguire |
| 1976-15.txt | 786 | 786 | – da quanto premesso , è agevole trarre una prima conseguenza positiva di ordine generale circa la indubbia razionalità del | sistema | di determinazione degli indennizzi in esame , che , per gli esposti motivi , risponde ad esigenze apprezzabili dal punto |
| 1976-15.txt | 832 | 832 | , e si armonizza con le prospettive di crescente impegno dell intervento pubblico in materia . occorre aggiungere che il | sistema | di determinazione dell indennizzo non prescinde affatto , come sembra ritenere il giudice a quo , da un certo adeguamento |
| 1976-15.txt | 1019 | 1019 | purché non meramente simbolico , il che , appunto , si verifica nella specie . è certo , che il | sistema | in esame garantisce , anche nella più ristretta ipotesi , un indennizzo pari alla media fra valore venale e reddito |
| 1976-15.txt | 1185 | 1185 | di interventi urbanistici di ampio raggio , come quello in esame . le osservazioni sopra svolte circa la razionalità del | sistema | di determinazione dell ammontare dell indennizzo , contribuiscono anche ad escludere la fondatezza della censura concernente la pretesa disparità di |
| 1976-15.txt | 1220 | 1220 | censura concernente la pretesa disparità di trattamento a danno dei proprietari conduttori in proprio . invero , la finalità del | sistema | stesso postula il ricorso a parametri di certa identificazione , ed il riferimento all imponibile catastale , praticato in numerosi |
| 1976-15.txt | 1628 | 1628 | caso di espropriazione in forza della norma impugnata . l aggiornamento in parola , pertanto , si armonizza con il | sistema | di calcolo del valore ai fini dell indennizzo , e risponde al fine di accostarne il contenuto al valore reale |
| 1976-156.txt | 361 | 361 | norma per le vendite ai pubblici incanti , trova la sua giustificazione nel fatto che le vendite effettuate con tale | sistema | danno assoluta garanzia sull autenticità del prezzo pagato e possono far presumere , ragionevolmente , che il prezzo di aggiudicazione |
| 1976-156.txt | 497 | 497 | incanti , il trattamento riservato a quelle vendite non trovasse alcuna logica giustificazione e che , di conseguenza , il | sistema | dell accertamento del valore venale , per i beni trasferiti ai pubblici incanti in dipendenza di mutui in danaro , |
| 1976-156.txt | 721 | 721 | ne deriva che la discriminazione attuata dalla norma impugnata nell ambito dell espropriazione forzata , tra vendite realizzate con il | sistema | dell incanto e vendite senza incanto , essendo priva di ogni fondamento razionale , deve essere considerata costituzionalmente illegittima . |
| 1976-156.txt | 766 | 766 | all amministrazione finanziaria viene così imposta , nel procedere all accertamento del valore dei beni trasferiti , riguarda esclusivamente il | sistema | delle vendite degli immobili senza incanto disciplinato dagli artt . 570 e seguenti del codice di procedura civile , che |
| 1976-166.txt | 949 | 949 | come potestà non esclusiva , ma concorrente o sussidiaria . preminente è , dunque , la esigenza di unitarietà del | sistema | , in ordine alle caratteristiche di ciascun tributo , ai cespiti colpiti , alle modalità di riscossione ; al qual |
| 1976-166.txt | 2123 | 2123 | non può , quindi , ritenersi che l impugnata norma , con il soddisfare alla preminente esigenza di unitarietà del | sistema | , anche per ciò che ha riguardo alle modalità di riscossione , versamento e contabilizzazione , abbia con ciò stesso |
| 1976-166.txt | 3176 | 3176 | , si è fatta giustizia da sé , non considerando , come avrebbe dovuto , che a questa corte il | sistema | instaurato dalla costituzione attribuisce sui conflitti di attribuzione competenza esclusiva , con pienezza di effetti della decisione ; ed ha |
| 1976-179.txt | 1072 | 1072 | cumulo dei redditi tra i coniugi , giacché , prescindendosi dai possibili modi di attuazione del relativo principio , il | sistema | attuato con la normativa di cui si tratta denuncia un intima coerenza ed una sicura univocità , per cui i |
| 1976-179.txt | 4849 | 4849 | mantenere questa potrebbe giovare un regime di comunione dei beni e dei redditi relativi , ma non di certo un | sistema | tributario basato sopra un fittizio possesso di redditi comuni . e con ciò appare evidente anche il contrasto con l |
| 1976-179.txt | 6678 | 6678 | che debbono essere considerate e valutate assieme . e lo stesso è da farsi per la norma implicitamente desumibile dal | sistema | secondo cui grava sulla moglie l obbligo di indicare al marito quanto più volte ricordato . è indubbio , ad |
| 1976-179.txt | 7660 | 7660 | a parte il fatto che all applicazione dell imposta sul reddito complessivo di entrambi i coniugi si perviene attraverso un | sistema | normativo che va anche contro altre disposizioni costituzionali , si è posto in essere nei confronti dei coniugi conviventi un |
| 1976-179.txt | 9090 | 9090 | delle altre disposizioni e degli altri principi costituzionali . con la riforma tributaria si è voluto razionalmente semplificare il precedente | sistema | dell imposizione diretta basato su una pluralità d imposte a carattere personale e reale e su una imposta complementare sul |
| 1976-179.txt | 9373 | 9373 | la corte esprime l auspicio che sulla base delle dichiarazioni dei propri redditi fatte dai coniugi , ed in un | sistema | ordinato sulla tassazione separata dei rispettivi redditi complessivi , possa essere data ai coniugi la facoltà di optare per un |
| 1976-179.txt | 9395 | 9395 | sulla tassazione separata dei rispettivi redditi complessivi , possa essere data ai coniugi la facoltà di optare per un differente | sistema | di tassazione ( espresso in un solo senso o articolato in più modi ) che agevoli la formazione e lo |
| 1976-200.txt | 421 | 421 | proporzionalmente , per tutto l anno finanziario successivo a quello durante il quale si era iniziata la produzione . detto | sistema | è stato poi sostanzialmente modificato con le disposizioni del t.u . n . 645 del 1958 ( artt 3 , |
| 1976-200.txt | 473 | 473 | quali il tributo era invece dovuto per ogni periodo di imposta sul reddito prodotto nel periodo stesso , attraverso il | sistema | della tassazione così detta a consuntivo , con l iscrizione a ruolo provvisoria dell imposta , salvo conguaglio in sede |
| 1976-200.txt | 686 | 686 | e a maggior ragione la presunzione sarebbe irrazionale nel caso dei redditi di prima produzione , che , dato il | sistema | sopra descritto , comporterebbe un alea ancora maggiore per quanto riguarda la effettiva probabilità della riproduzione del reddito . ora |
| 1976-200.txt | 1138 | 1138 | di fornire la prova della eventuale diminuzione o dell annullamento del reddito stesso . con ciò deve escludersi clic al | sistema | in esame possano riconoscersi quei caratteri di logicità e rispondenza ai dati della comune esperienza che , come si è |
| 1976-200.txt | 1334 | 1334 | prova della effettività del reddito soggetto all imposizione . né varrebbe obbiettare , come l avvocatura , che con il | sistema | impugnato , il contribuente , che non abbia prodotto reddito nel periodo per cui deve l imposta , finirebbe con |
| 1976-200.txt | 1421 | 1421 | tengono conto della aleatorietà dei ventilati recuperi e , comunque , non appaiono tali da incidere sulla strutturazione del descritto | sistema | presuntivo , in forza del quale il soggetto passivo deve , in ogni caso , l imposta per un periodo |
| 1976-200.txt | 1472 | 1472 | effettivo . il che costituisce , in base alle sopra svolte considerazioni , elemento sufficiente a rilevare l incompatibilità del | sistema | stesso con l art . 53 cost . , indipendentemente da future ed eventuali compensazioni del tipo di quelle accennate |
| 1976-209.txt | 1018 | 1018 | regime di libera concorrenza . in secondo luogo , posto che il consumo del tabacco , nonostante che ripetutamente e | sistematicamente | ne sia stata e ne venga messa in evidenza la nocività all organismo umano , risulta essere un fatto permanente |
| 1976-209.txt | 1416 | 1416 | ) , e però la vendita al pubblico dei tabacchi lavorati , così importati , deve essere effettuata con i | sistemi | di cui all art . 16 della citata legge n . 1293 del 1957 , e successive modificazioni . e |
| 1976-219.txt | 313 | 313 | casuale che il debito fosse stato iscritto nei ruoli prima oppure dopo una certa data . 4 . – nel | sistema | di riscossione in atto durante la vigenza della norma denunziata , l iscrizione delle imposte dirette nei ruoli era la |
| 1976-221.txt | 1985 | 1985 | esorbitassero dalle funzioni attribuite agli enti ed organi che li avevano emanati , o potessero essere considerati non conformi al | sistema | legislativo vigente al momento dell emanazione ” . questa disciplina delle casse di conguaglio non è stata impugnata ; e |
| 1977-153.txt | 993 | 993 | punti per la determinazione dei canoni dovuti dagli affittuari che non siano coltivatori diretti . 3 . – il nuovo | sistema | di determinazione e aggiornamento dei canoni , quale risulta fondamentalmente dalle disposizioni degli artt . 3 , secondo comma , |
| 1977-153.txt | 2312 | 2312 | sua ampia discrezionalità di valutazione politica ; ma ritiene di dover esprimere l esigenza che , volendosi tener fermo il | sistema | di determinazione dei canoni sulla base dei redditi dominicali , nel periodo che sarà necessario per l attuazione della nuova |
| 1977-163.txt | 1789 | 1789 | controlli al confine , pur lasciando allo stato destinatario la possibilità di vigilare sull effettiva esistenza delle garanzie offerte dal | sistema | di controlli sanitari uniformi . questa giurisprudenza della corte di giustizia è confermata da una serie di sentenze relative ai |
| 1977-163.txt | 3019 | 3019 | ” relativa a problemi di polizia sanitaria in materia di scambi intracomunitari di carni fresche ” ) , e il | sistema | dei diritti fissi di visita imposti dalla legge italiana in misura corrispondente al numero dei capi o al quantitativo dei |
| 1977-62.txt | 72 | 72 | va considerata la questione , prospettata particolarmente dalle ordinanze pretorili di vercelli , massa e firenze , secondo cui il | sistema | normativo in esame sarebbe , nella sua fondamentale struttura , inficiato da illegittimità , secondo l art . 3 primo |
| 1977-62.txt | 325 | 325 | riconosciuta in via di principio la differenza tra pensioni cosiddette contributive e pensioni retributive , caratterizzate queste ultime da un | sistema | di liquidazione che ” prescinde dall ammontare delle contribuzioni accreditate sul conto individuale ” ( sentenza n . 30 del |
| 1977-62.txt | 363 | 363 | . 30 del 1976 ) va osservato che , nella situazione in esame , si è dato luogo ad un | sistema | che ha abolito i conti individuali per dar luogo ad una gestione collettiva . la natura di gestione collegata meramente |
| 1977-62.txt | 601 | 601 | ” . ne consegue che l assunto di irrazionalità , ai sensi dell art . 3 cost . , del | sistema | vigente per mancata proporzionale corrispondenza tra oneri personali contributivi e misura della pensione , non è accoglibile . né , |
| 1977-62.txt | 644 | 644 | il contrario , ha rilievo il paragone , accennato particolarmente nella ordinanza del pretore di firenze , secondo cui altri | sistemi | previdenziali ( i.n.p.s . – casse di previdenze per professionisti diversi ) riconoscono proporzionalità tra contribuzioni e pensioni . difetta |
| 1977-62.txt | 671 | 671 | di previdenze per professionisti diversi ) riconoscono proporzionalità tra contribuzioni e pensioni . difetta , invero , l omogeneità tra | sistema | e sistema . per l i.n.p.s . si è nel campo del lavoro subordinato e non di quello autonomo . |
| 1977-62.txt | 673 | 673 | per professionisti diversi ) riconoscono proporzionalità tra contribuzioni e pensioni . difetta , invero , l omogeneità tra sistema e | sistema | . per l i.n.p.s . si è nel campo del lavoro subordinato e non di quello autonomo . per altre |
| 1977-62.txt | 788 | 788 | 4 . – con le ordinanze dei pretori di vercelli , massa e firenze , sempre con riguardo al generale | sistema | normativo in esame , viene sollevata sotto diversi profili altra questione di legittimità , in riferimento all art . 53 |
| 1977-62.txt | 819 | 819 | questione di legittimità , in riferimento all art . 53 cost . sotto un primo profilo si assume che il | sistema | di contribuzione indiretta , a mezzo marche , previsto dalla legge in misura indifferenziata rispetto alle tariffe professionali , darebbe |
| 1977-62.txt | 1303 | 1303 | tributaria è certamente soggetta alla regola dell art . 53 , nella quale rientra , osservandola , ed inquadrandosi nel | sistema | previdenziale stabilito dalla legge , caratterizzato dal conseguimento di finalità generali , distinte da quelle particolari ( come si è |
| 1977-62.txt | 1626 | 1626 | di arbitrarietà . 5 . – secondo le ordinanze dei pretori di vercelli , massa , pistoia e firenze il | sistema | in esame sarebbe , comunque , in contrasto con l art . 36 cost . dando luogo a pensioni al |
| 1977-62.txt | 1795 | 1795 | in riferimento all art . 38 secondo comma cost . valgono , per essa , gli uguali motivi d ordine | sistematico | sopra delineati . 6 . – altro oggetto di censura , particolarmente formulato nelle ordinanze dei pretori di roma e |
| 1977-63.txt | 1918 | 1918 | impulso è stato spostato dagli uffici fiscali alle commissioni tributarie , e che pertanto nella fase di transizione al nuovo | sistema | non può dirsi ingiustificata né incongrua la disposizione che ha condizionato l ulteriore procedibilità dei ricorsi e delle impugnazioni pendenti |
| 1977-63.txt | 2007 | 2007 | connesse all attuazione della riforma . occorre non dimenticare al riguardo che una condizione imprescindibile per l avvio del nuovo | sistema | tributario , anche sotto il profilo dei procedimenti contenziosi , era la ricognizione dei giudizi pendenti in gran numero e |
| 1977-63.txt | 2106 | 2106 | a scopo interruttivo o dilatorio , nelle diverse istanze consentite dalla legge . nell occasione di una riforma generale del | sistema | fiscale , caratterizzata dalla soppressione o sostituzione di numerose imposte e dall introduzione di nuovi istituti e metodi di accertamento |
| 1977-63.txt | 2219 | 2219 | essa indirizzata al medesimo intento di consentire agli uffici e alle commissioni di provvedere con tempestività all attuazione del nuovo | sistema | tributario . è stata ricordata , a proposito della comminata estinzione del processo per mancata presentazione dell istanza di cui |
| 1977-63.txt | 2534 | 2534 | ed anche dalla recente giurisprudenza della corte di cassazione . la facoltà di reclamo può infatti desumersi con certezza dal | sistema | , in relazione al principio sancito dagli artt . 178 e 308 del codice di procedura civile , ed anche |
| 1978-03.txt | 459 | 459 | ) , del d.p.r . 29 settembre 1973 , n . 602 , emanato in sede di riforma generale del | sistema | tributario , non comporta lesione della sfera di autonomia della regione , e quand anche richiedesse norme di coordinamento con |
| 1979-101.txt | 1022 | 1022 | ogni diverso tributo , e così anche ai tributi , riguardo ai quali l ordinanza di rinvio assume che il | sistema | di riscossione sia perfettamente conforme ai precetti costituzionali . |
| 1979-126.txt | 1682 | 1682 | della imposizione fiscale sull incremento di valore degli immobili non è certo una novità , né una singolarità del vigente | sistema | tributario italiano . oltre al rilievo attribuito alle plusvalenze in genere , all atto della realizzazione o della iscrizione in |
| 1979-126.txt | 2218 | 2218 | di indicizzazione o di integrale rivalutazione , in contrasto con i principi a cui si ispira non solo il vigente | sistema | tributario , ma l intero regime delle obbligazioni pecuniarie , corrispondente alle esigenze di una economia sviluppata in cui la |
| 1979-126.txt | 4257 | 4257 | periodo , sarebbero derivate da una più ampia variazione del metro monetario . 9 . – altro difetto strutturale del | sistema | di determinazione dell incremento imponibile netto , nella logica del meccanismo di questa legge , è costituito dal regime delle |
| 1979-126.txt | 4437 | 4437 | base alla differenza tra valore iniziale e valore finale . adottato in tale senso , come unico correttivo , il | sistema | delle detrazioni annue , in relazione al periodo considerato per la determinazione dell incremento di valore imponibile netto , esigenze |
| 1979-126.txt | 4625 | 4625 | disparità di trattamento , laddove il legislatore si era proposto di eliminarle . 10 . – i difetti strutturali del | sistema | di calcolo dell incremento di valore , in relazione al regime delle detrazioni e alla formazione dell imponibile netto , |
| 1979-126.txt | 5060 | 5060 | le conseguenze aberranti che , – nell applicazione delle aliquote progressive , in sé pienamente legittime – , derivano dal | sistema | normativo adottato per il calcolo dell incremento imponibile netto e per la determinazione dei relativi scaglioni con riferimento al valore |
| 1979-126.txt | 5086 | 5086 | dell incremento imponibile netto e per la determinazione dei relativi scaglioni con riferimento al valore iniziale maggiorato delle spese ; | sistema | veramente inadeguato all esigenza di una coerente e congrua considerazione dell elemento temporale , indispensabile per una corretta imposizione degli |
| 1979-126.txt | 5165 | 5165 | discrezionalità , per eliminare gli inconvenienti che , sotto i diversi profili qui prospettati , dipendono dai difetti strutturali del | sistema | di questa legge . varie possono essere le vie di una riforma correttiva , idonea a rendere l imposta sull |
| 1979-148.txt | 2592 | 2592 | della somma da versare per il rilascio del tesserino , e sono altresì predeterminati i tipi dell esercizio venatorio nel | sistema | della caccia controllata , in considerazione dei quali vien fatto variare l ammontare del versamento . il solo caso in |
| 1979-27.txt | 149 | 149 | che la corte di cassazione con costante giurisprudenza affermava non attribuito dalle leggi precedenti , ritiene la piena legittimità del | sistema | introdotto dalla legge impugnata d imposizione ad aliquota condensata , trattandosi di una scelta politica tributaria rientrante nella discrezionalità del |
| 1979-27.txt | 173 | 173 | impugnata d imposizione ad aliquota condensata , trattandosi di una scelta politica tributaria rientrante nella discrezionalità del legislatore . detto | sistema | , in forza del quale l imposta viene corrisposta una tantum in misura da coprire presuntivamente quanto sarebbe dovuto qualora |
| 1979-27.txt | 951 | 951 | finanza la facoltà di stabilire uno dei presupposti quantitativi dell imposta , indipendentemente dalla capacità contributiva del gravato . il | sistema | cui s ispira la regolamentazione dell imposta sull entrata ha l effetto di determinare l ammontare dell imposta medesima proporzionalmente |
| 1980-05.txt | 1209 | 1209 | espropriazione , della destinazione edilizia dei suoli . tale assunto non può essere condiviso . è indubbiamente esatto che il | sistema | normativo attuato per disciplinare l edificabilità dei suoli demanda alla pubblica autorità ogni determinazione sul se , sul come e |
| 1980-05.txt | 1259 | 1259 | previsti dall art . 13 della legge n . 10 del 1977 ) della edificazione , ma la rigidità del | sistema | non è tale da legittimare le conseguenze che se ne vorrebbero trarre . invero , relativamente ai suoli destinati dagli |
| 1980-05.txt | 1428 | 1428 | il proprietario o il titolare di altro diritto reale che legittimi a costruire può edificare , non essendo consentito dal | sistema | che altri possa , autoritativamente , essere a lui sostituito per la realizzazione dell opera . ne consegue altresì che |
| 1980-05.txt | 1503 | 1503 | di accertare la ricorrenza delle condizioni previste dall ordinamento per l esercizio del diritto , nei limiti in cui il | sistema | normativo ne riconosce e tutela la sussistenza . va peraltro notato che la rilevanza , ai fini della indennità di |
| 1980-05.txt | 1535 | 1535 | che la rilevanza , ai fini della indennità di esproprio , della destinazione edilizia dei suoli è implicitamente riconosciuta dal | sistema | attuato con la legge n . 865 del 1971 e successive modifiche , in quanto coefficienti di maggiorazione dell indennità |
| 1980-05.txt | 2533 | 2533 | per gli altri , in identità di situazioni . meritevole di considerazione è pure un altro aspetto di incongruità del | sistema | ( v . ord . n . 688 del 1978 ) , fonte pure esso di disparità di trattamento . |
| 1980-05.txt | 2790 | 2790 | a perequare le due situazioni . come è stato già osservato in dottrina , è quanto mai difficile che il | sistema | adottato riesca ad impedire la traslazione degli oneri stessi a carico degli acquirenti delle unità immobiliari costruite , affrancandone così |
| 1980-132.txt | 1931 | 1931 | della concomitante svalutazione monetaria . ma richiedere , invece , come prospetta il giudice a quo , un automatico “ | sistema | di adeguamento ” , che renda il limite del reddito ” in ogni momento aderente alla realtà economica dei conduttori |
| 1980-42.txt | 3467 | 3467 | finanziamenti agevolati e gli altri contributi della mano pubblica , in conto interessi od anche in conto capitale , sono | sistematicamente | concessi alle grandi ed alle piccole imprese , mentre non vanno quasi mai a beneficio del lavoro autonomo strettamente inteso |
| 1980-42.txt | 4576 | 4576 | non regge nemmeno il rilievo – proposto dall avvocatura dello stato – che non sussisterebbe ” una piena uniformità dei | sistemi | di accertamento e di riscossione ” delle somme rispettivamente dovute dai lavoratori autonomi e dai lavoratori dipendenti , quanto all |
| 1980-80.txt | 411 | 411 | il pagamento integrale del tributo determinato secondo condono producesse l estinzione del rapporto : mentre è chiaro , anche secondo | sistema | , che la iscrizione a ruolo ( per le imposte riscosse mediante ruoli ) o la liquidazione erano poste in |
| 1980-80.txt | 481 | 481 | , n . 751 , non fa che prendere atto – lodevolmente esplicitandola – di una risultanza ben presente nel | sistema | normativo vigente , che comporta appunto la integrale assimilazione alla decisione o sentenza passata in giudicato ( o alla determinazione |
| 1980-80.txt | 678 | 678 | la definizione dell accertamento con quella predisposta dal d.l . 5 novembre 1973 , n . 660 : così al | sistema | di determinazione del debito di imposta previsto dalla legge precedente subentra il sistema previsto dalla normativa sul condono . non |
| 1980-80.txt | 691 | 691 | , n . 660 : così al sistema di determinazione del debito di imposta previsto dalla legge precedente subentra il | sistema | previsto dalla normativa sul condono . non si può dunque , in questo caso , tener conto della sequenza : |
| 1981-151.txt | 1026 | 1026 | di guerra o a quello privilegiato ordinario , liquidato ” in funzione di quello di guerra ” . da questo | sistema | emerge la piena autonomia sia concettuale che normativa della pensione di guerra . la pensione privilegiata ordinaria spetta , invece |
| 1981-176.txt | 1091 | 1091 | osserva al riguardo , accogliendo il punto di vista dei giudici comunitari – sono integrati , di guisa che nel | sistema | da essi composto non può , propriamente , nemmeno darsi alcun conflitto fra norme comunitarie e norme interne . sorgerebbe |
| 1981-176.txt | 1611 | 1611 | estendere il suo controllo ai regolamenti comunitari : i quali , si soggiunge , risulterebbero in questa prospettiva integrati nel | sistema | degli atti normativi interni , e così assoggettabili al sindacato di costituzionalità . 3 . – la seconda questione è |
| 1981-177.txt | 2299 | 2299 | degli animali e delle carni bovine importati dai paesi terzi , a meno che tali oneri facciano parte di un | sistema | generale di tributi interni gravanti sistematicamente , secondo gli stessi criteri e nella stessa fase di distribuzione , sia sulle |
| 1981-177.txt | 2305 | 2305 | importati dai paesi terzi , a meno che tali oneri facciano parte di un sistema generale di tributi interni gravanti | sistematicamente | , secondo gli stessi criteri e nella stessa fase di distribuzione , sia sulle merci nazionali , sia su quelle |
| 1981-187.txt | 1222 | 1222 | . e ) , al reddito di lavoro dipendente , non risultano sottratti al normale regime di tassazione , il | sistema | creato con la riforma del 1973 risulta con tutta chiarezza : il trattamento tributario privilegiato non spetta ai membri del |
| 1981-187.txt | 1503 | 1503 | proprio al fine di superare l ostacolo rappresentato dalla corte dei conti . e non può certo dirsi conforme ai | sistema | costituzionale , configurandosi , anzi , come un caso esemplare di sviamento strumentale della funzione legislativa , il ricorso appunto |
| 1981-187.txt | 1656 | 1656 | al lordo – per il presidente della regione , per gli assessori effettivi e per quelli supplenti . il suddescritto | sistema | durò poco meno di un decennio , essendo stato sostituito nel 1956 dall art . 1 della legge n . |
| 1981-187.txt | 1794 | 1794 | 11 del relativo regolamento , può subire periodiche variazioni . rileva , viceversa , il dato di fatto che il | sistema | instaurato nel 1956 , il quale testualmente stabilisce per i membri della giunta – è bene ripeterlo – una indennità |
| 1981-187.txt | 2944 | 2944 | – di cui peraltro i membri della giunta già godono in quanto consiglieri regionali – a categorie non previste dal | sistema | instaurato col d.p.r . n . 597 del 1973 , così violando l art . 53 , primo comma , |
| 1981-187.txt | 3174 | 3174 | dipendenti al fine di esonerare tali contribuenti dal pagamento , sia pur solo parziale , delle imposte dovute secondo il | sistema | tributario . e poi appena il caso di osservare che , contrariamente a quanto eccepito dalla difesa della regione nella |
| 1982-178.txt | 410 | 410 | che la corte ha avuto occasione di dichiarare ” che l art . 53 della costituzione incide sul complesso del | sistema | fiscale , e non su ciascuno dei tributi ” ( sentenza n . 30 del 1964 ) ; e che |
| 1982-186.txt | 423 | 423 | della sua impresa . d altro canto la disposizione contenuta nei due citati commi è del tutto coerente con un | sistema | impositivo fondato sulla dichiarazione del contribuente , chiamato a rendere noti tutti gli elementi ( attivi e passivi ) che |
| 1982-196.txt | 1723 | 1723 | parte nel giudizio o comunque a questo interessata , perché , se in tal modo si vuole fare riferimento al | sistema | di nomina , è evidente che la procedura si incentra tutta nella scelta del presidente del tribunale o del presidente |
| 1982-257.txt | 868 | 868 | l onere è deliberato . ma ciò non toglie che la ragione giustificativa della prestazione patrimoniale sia qui , nel | sistema | della legge , quella di sopperire alle esigenze degli enti interessati . si spiega allora , pur adottando il punto |
| 1982-26.txt | 782 | 782 | l interpretazione letterale dell art . 75 , secondo comma , cost . , deve essere integrata con criterio logico | sistematico | , per cui vanno sottratte a referendum quelle disposizioni produttive di effetti collegati in modo così stretto all ambito di |
| 1982-51.txt | 162 | 162 | titolare del patrimonio al 29 marzo 1947 , di cui faceva parte l immobile trasferito . 7 . – nel | sistema | del codice di procedura civile del 1942 il terzo acquirente di immobile acquista la veste di terzo proprietario e , |
| 1982-51.txt | 353 | 353 | in tempo successivo al sorgere del privilegio , aperta procedura di fallimento o di liquidazione coatta amministrativa . pertanto nel | sistema | dei codici civili sostanziale e processuale del 1942 l azione espropriativa – singolare e , a fortiori , collettiva – |
| 1982-51.txt | 486 | 486 | politica ” legislativa non sono da ravvisare in ciò che la quasi totalità dei privilegi non formi oggetto di idoneo | sistema | di pubblicità perché rimane pur sempre dubbio se siffatta assistenza valga ad attribuire al terzo acquirente la qualità di terzo |
| 1982-51.txt | 917 | 917 | il terzo è tutelato con l attribuzione della qualità di contraddittore passivo necessario nella espropriazione forzata , di cui il | sistema | dei codici civili sostanziale e processuale non munisce i terzi titolari di beni mobili e immobili aventi causa da debitore |
| 1982-57.txt | 777 | 777 | che essa escluda la cognizione delle questioni di fatto . 4 . – ulteriori argomenti , di carattere storico e | sistematico | , confortano quanto ora osservato sull elemento letterale e inducono a dare con sicurezza soluzione negativa al dubbio prospettato . |
| 1982-57.txt | 799 | 799 | confortano quanto ora osservato sull elemento letterale e inducono a dare con sicurezza soluzione negativa al dubbio prospettato . nel | sistema | del contenzioso tributario vigente all epoca dell approvazione della ricordata legge delega n . 825 del 1971 , la commissione |
| 1982-57.txt | 1149 | 1149 | nel corso dei lavori preparatori , opportunamente enunciando le ragioni che lo avevano indotto a distaccarsi dai criteri del precedente | sistema | . tali lavori , per contro , nulla dicono al riguardo e il silenzio non può non risultare significativo e |
| 1982-57.txt | 1564 | 1564 | da sottoporre al parere della commissione parlamentare istituita ai sensi dell art . 17 della legge delega , che dal | sistema | voluto dalla legge ora menzionata doveva dedursi come il legislatore delegante avesse inteso parificare la competenza della commissione tributaria centrale |
| 1982-63.txt | 1053 | 1053 | essa non trova cittadinanza in tale processo . 4 . – non è superfluo aggiungere per una visione completa del | sistema | che , pur in presenza del ricordato divieto di sospensione da parte del giudice , la proposizione del ricorso alle |
| 1982-63.txt | 1234 | 1234 | , il rimborso deve essere disposto dall ufficio entro 60 giorni dal ricevimento della decisione . sostanzialmente analogo è il | sistema | stabilito dall art . 60 d.p.r . n . 633 del 1972 per l imposta sul valore aggiunto . relativamente |
| 1982-63.txt | 1403 | 1403 | . 26 ottobre 1972 n . 635 estendono alle imposte ipotecarie e catastali . in conclusione può dirsi che il | sistema | accolto dal legislatore , se esclude la sospensione ope iudicis , prevede però , nel caso di contestazione giudiziaria , |
| 1982-63.txt | 1784 | 1784 | regolare la materia . da ciò consegue come nessun appunto sul piano della legittimità costituzionale possa essere mosso al nostro | sistema | processuale , nel quale , a differenza di quanto è dato riscontrare in qualche legislazione straniera , non sussiste un |
| 1982-63.txt | 2787 | 2787 | e 29 dicembre 1968 n . 138 ) . orbene , la riforma predetta ha modificato sotto vari profili il | sistema | del contenzioso tributario , ma , relativamente alla sospensione in esame , non ha introdotto alcuna innovazione . infatti , |
| 1982-89.txt | 1150 | 1150 | penale ogni competenza ad accertare l ammontare dell imposta dovuta ed eventualmente sottratta all erario . una volta adottato questo | sistema | , si comprende , ed è costituzionalmente lecito , che nei casi in cui da quell accertamento dipende se il |
| 1982-89.txt | 3080 | 3080 | ma una volta che si è negata l illegittimità , per violazione dell art . 112 della costituzione , del | sistema | scelto dal legislatore , e una volta che questo è eguale per tutti i contribuenti , non si può invocare |
| 1982-89.txt | 3361 | 3361 | possibilità di procrastinare il pagamento a causa del lungo iter degli accertamenti deriva non dalle norme denunciate , ma dal | sistema | degli accertamenti tributari e del suo concreto funzionamento , per escludere la fondatezza della censura . 10 . – l |
| 1982-96.txt | 1645 | 1645 | giurisdizionale . resta , tuttavia , da vedere se essa esiga necessariamente l identità delle singole aliquote che , nel | sistema | impositivo dell ige , gravano sul prodotto straniero e sul similare prodotto interno : o se non si debba , |
| 1982-96.txt | 1746 | 1746 | del trattato va puntualmente riferita alle aliquote di tributo . questa tesi sarebbe , peraltro , la sola conforme al | sistema | e alla prassi applicativa dell accordo . al riguardo le parti private producono in giudizio una nota interpretativa degli organi |
| 1982-96.txt | 2363 | 2363 | , è da ritenere , come osserva l avvocatura , che esso possa giustificarsi solo nella prospettiva di un comune | sistema | di imposta ” monofase ” , una volta armonizzate in questo senso le legislazioni interne dei paesi aderenti all accordo |
| 1982-96.txt | 2446 | 2446 | ” , al medesimo stadio dei relativi cicli di lavorazione . un tale risultato è stato conseguito , nel nostro | sistema | tributario , con l introduzione dell imposta – sul valore aggiunto ( iva ) , epperò , con la simultanea |
| 1982-96.txt | 2656 | 2656 | congegnato nella citata legge n . 570 del 1954 ; rilievi , che erano dovuti proprio al funzionamento del caratteristico | sistema | dell imposta onnifase . detto ciò , va peraltro escluso che l assetto normativo sopra richiamato abbia subito modifiche , |
| 1982-96.txt | 4337 | 4337 | , il quale eguagli le aliquote di tributo per i due prodotti , di ricorrere – nella manovra di un | sistema | impositivo , com è quello dell ige – ad un qualche congegno perequativo degli oneri sopportati dal prodotto interno , |
| 1982-96.txt | 5472 | 5472 | carico tributario sul cotone straniero in funzione della somma degli oneri afferenti – per via dell imposta operante con il | sistema | onnifase – all intero ciclo produttivo del cotone nazionale . la previsione di aliquote differenziate serve , in definitiva , |
| 1982-96.txt | 5613 | 5613 | membri della comunità , si è detto , hanno la facoltà di istituire aliquote medie , finché si valgano del | sistema | dell imposta cumulativa a cascata per riscuotere l imposta sull entrata : nel qual caso è riconosciuta – pur nel |
| 1982-96.txt | 5662 | 5662 | e insindacabile discrezionalità del legislatore interno . la stessa soluzione dovrebbe , quindi , a maggior ragione valere per il | sistema | del gatt . a parte quest ordine di riflessioni , non risulta comunque che il regime delle aliquote differenziate sia |
| 1983-103.txt | 1549 | 1549 | occorre fornire perché essi siano deducibili dall attivo ereditario . l intero art . 13 contiene , cioè , un | sistema | di predeterminazione legale dei mezzi di prova che il legislatore , al fine di evitare evasioni fiscali e possibili collusioni |
| 1983-103.txt | 1923 | 1923 | non si trovino nelle condizioni previste nei precedenti capoversi ” ) non toglie che in sede di interpretazione logico – | sistematica | tale rapporto , secondo la comune opinione della dottrina , debba essere pur sempre riconosciuto sussistente . ne consegue che |
| 1983-108.txt | 752 | 752 | tipo . ma queste disposizioni , pur perseguendo una medesima finalità , hanno caratteri diversi e non sono riconducibili a | sistema | : esse , infatti , si differenziano sia in ordine al contenuto della agevolazione , sia in ordine alla individuazione |
| 1983-210.txt | 771 | 771 | . la corte ritiene che la questione possa essere decisa utilizzando un elemento di giudizio testuale e uno desunto dal | sistema | . in primo luogo il testo della legge . il citato art . 26 della legge n . 87 del |
| 1983-239.txt | 3255 | 3255 | di indicizzazione o di integrale rivalutazione , in contrasto con i principi cui si ispira , non solo il vigente | sistema | tributario , ma l intero regime delle obbligazioni pecuniarie , corrispondente alle esigenze di una economia sviluppata , in cui |
| 1983-262.txt | 564 | 564 | fiscale è stato quello della semplificazione del metodo di prelievo , in maniera da ridurre il troppo elevato costo del | sistema | di riscossione delle imposte . in questa logica va vista l unificazione delle procedure di accertamento dei tributi , di |
| 1983-266.txt | 651 | 651 | del 1976 e ribadito con la sentenza n . 76 del 1983 , è il legislatore che deve apprestare adeguati | sistemi | ai possibili effetti distorsivi del sistema di tassazione separata del reddito dei coniugi , operando le più convenienti scelte normative |
| 1983-266.txt | 657 | 657 | sentenza n . 76 del 1983 , è il legislatore che deve apprestare adeguati sistemi ai possibili effetti distorsivi del | sistema | di tassazione separata del reddito dei coniugi , operando le più convenienti scelte normative nell ambito del suo potere discrezionale |
| 1983-328.txt | 241 | 241 | ne deriva che la discriminazione attuata dalla norma impugnata nell ambito dell espropriazione forzata , tra vendite realizzate con il | sistema | all incanto e vendite senza incanto , è priva di ogni fondamento razionale e deve essere considerata costituzionalmente illegittima . |
| 1983-76.txt | 1903 | 1903 | ha espresso ” l auspicio che sulla base delle dichiarazioni dei propri redditi fatte dai coniugi , ed in un | sistema | ordinato sulla tassazione separata dei rispettivi redditi complessivi , possa essere data ai coniugi la facoltà di optare per un |
| 1983-76.txt | 1925 | 1925 | sulla tassazione separata dei rispettivi redditi complessivi , possa essere data ai coniugi la facoltà di optare per un differente | sistema | di tassazione ( espresso in un solo senso o articolato in più modi ) che agevoli la formazione e lo |
| 1983-76.txt | 2095 | 2095 | decisione della corte , adeguando ai principi da questa affermati la struttura dell imposta personale , con totale abbandono del | sistema | di cumulo dei redditi dei coniugi . dai relativi atti parlamentari si evince , infatti , che non si è |
| 1983-76.txt | 2135 | 2135 | è ritenuto possibile ed opportuno realizzare in quell occasione l auspicio espresso dalla corte , con l offrire ai coniugi | sistemi | alternativi di tassazione personale , quali quello del quoziente familiare , dello splitting , del cumulo facoltativo , accolti in |
| 1983-76.txt | 2165 | 2165 | familiare , dello splitting , del cumulo facoltativo , accolti in alcune legislazioni straniere . pur non disconoscendo a tali | sistemi | il pregio di apprestare , in determinate situazioni , strumenti più adeguati alla tassazione dei redditi familiari , si è |
| 1983-76.txt | 2194 | 2194 | , strumenti più adeguati alla tassazione dei redditi familiari , si è allora osservato che la intrinseca complessità di tali | sistemi | postula valutazioni e scelte non sempre facili , nonché una modulistica assai differenziata . ” l introduzione di essi – |
| 1983-76.txt | 2286 | 2286 | creare una intollerabile situazione di incertezza e di ingovernabilità del tributo , con gravi e negative ripercussioni nell ormai consolidato | sistema | di ritenuta alla fonte sui redditi di lavoro subordinato , che esonera larga parte dei contribuenti da adempimenti ed oneri |
| 1983-76.txt | 2371 | 2371 | di carattere temporale , connesse all attuazione della riforma tributaria , rinviato ad una fase successiva l introduzione , nel | sistema | della tassazione separata dei redditi dei coniugi , di opportuni temperamenti . ne fa fede l ordine del giorno allora |
| 1983-76.txt | 2442 | 2442 | aderente al criterio della tassazione separata , ma con la facoltà per i coniugi ” di optare per un differente | sistema | di tassazione che agevoli la formazione della famiglia in conformità all art . 31 della costituzione ; elimini totalmente ogni |
| 1983-76.txt | 2508 | 2508 | in particolare , nell ambito del nuovo diritto di famiglia ” . in proposito la corte deve ribadire che il | sistema | del cumulo , imposto senza possibilità di alternative , risulta lesivo dei principi costituzionali che sono a base della sua |
| 1983-76.txt | 2541 | 2541 | principi costituzionali che sono a base della sua precedente pronuncia ; principi ai quali appare , invece , aderente il | sistema | della separata tassazione , dal quale il legislatore non può prescindere , dovendo riconoscere ai coniugi , in ogni caso |
| 1983-76.txt | 2586 | 2586 | chiederne l applicazione . spetta , peraltro , allo stesso legislatore di apprestare rimedio alle sperequazioni , che da tale | sistema | , rigidamente applicato , potrebbero derivare in danno della famiglia nella quale uno solo dei coniugi possegga reddito tassabile , |
| 1983-76.txt | 2681 | 2681 | informa l art . 31 della costituzione , può , invero , venire appagata sia con oculata scelta di un | sistema | alternativo , suscettibile di essere affiancato in via opzionale al sistema della tassazione separata , sia anche all interno di |
| 1983-76.txt | 2692 | 2692 | , venire appagata sia con oculata scelta di un sistema alternativo , suscettibile di essere affiancato in via opzionale al | sistema | della tassazione separata , sia anche all interno di quest ultimo , ristrutturando gli oneri deducibili e le detrazioni soggettive |
| 1983-76.txt | 2816 | 2816 | , anteriormente alla richiamata pronuncia di questa corte ( n . 179 del 1976 ) , entro l ambito del | sistema | del c.d . cumulo dei redditi dei coniugi , l art . 10 del d.p.r . n . 597 del |
| 1983-76.txt | 2923 | 2923 | stesso decreto , veniva a lui imputato , ai fini della determinazione del reddito complessivo soggetto a tassazione . tale | sistema | , in vigore per i redditi posseduti sino a tutto il 1974 , era stato temperato dalla citata legge n |
| 1983-76.txt | 3076 | 3076 | milioni . dichiarata da questa corte , con la sentenza n . 179 del 1976 , la illegittimità costituzionale del | sistema | del cumulo , nei limiti innanzi richiamati , il legislatore , in aderenza ai principi ivi affermati , ha disposto |
| 1983-76.txt | 3341 | 3341 | reddito complessivo del coniuge che li ha sostenuti ” . pur con questa modifica , che consegue all adozione del | sistema | di tassazione separata del reddito dei coniugi , le denunciate norme fanno ancora riferimento , per quanto riguarda i tipi |
| 1983-76.txt | 3750 | 3750 | possa avvalorare la mossa censura di illegittimità costituzionale . le denunciate norme , infatti , operano nell ambito di un | sistema | che , escludendo ai fini della tassazione il cumulo dei redditi dei coniugi e la conseguente indifferenziata deduzione dal cumulo |
| 1983-76.txt | 3821 | 3821 | si nega che dall applicazione delle contestate norme alla descritta fattispecie possa derivare uno di quegli eventuali effetti distorsivi del | sistema | di tassazione separata del reddito dei coniugi , ai quali si è già fatto riferimento . soprattutto se si consideri |
| 1983-76.txt | 3953 | 3953 | , e si ribadisce in questa , è il legislatore che deve apprestare adeguati rimedi ai possibili effetti distorsivi del | sistema | , operando le più convenienti scelte normative nell ambito di quel potere discrezionale , il cui esercizio si sottrae al |
| 1984-133.txt | 233 | 233 | . 22 , comma primo , della legge 20 settembre 1980 , n . 576 , definisce l operatività del | sistema | della previdenza forense assoggettando agli obblighi di iscrizione alla cassa nazionale degli avvocati e procuratori e di versamento dei relativi |
| 1984-133.txt | 298 | 298 | propria previsione ( o almeno non esclude da essa ) quegli esercenti i quali siano contemporaneamente inseriti in un altro | sistema | previdenziale obbligatorio , e in particolare , i docenti nelle università o negli istituti di istruzione media , soggetti al |
| 1984-133.txt | 319 | 319 | previdenziale obbligatorio , e in particolare , i docenti nelle università o negli istituti di istruzione media , soggetti al | sistema | previdenziale istituito per i dipendenti dallo stato . è stato anzitutto sostenuto che la norma impugnata , nonostante l assoluta |
| 1984-133.txt | 619 | 619 | del 1980 , dal contenuto dinanzi descritto , in quanto prescrive l operatività nei confronti dei medesimi soggetti di due | sistemi | previdenziali obbligatori , importi una duplicazione di tutela previdenziale ( obbligatoria ) in contrasto con l art . 38 cost |
| 1984-133.txt | 738 | 738 | di eccesso di onerosità contributiva , tenuto conto della limitatezza dei vantaggi e della consistenza degli inconvenienti , che il | sistema | offre e , rispettivamente , arreca ai professionisti considerati . ovvero , e meglio , l aspetto di eccesso nella |
| 1984-133.txt | 1227 | 1227 | una disparità di trattamento fra soggetti all interno della categoria forense , e quindi in una contraddizione interna del relativo | sistema | previdenziale . nei confronti di soggetti i quali versano ( si afferma ) in situazioni reciprocamente identiche – come i |
| 1984-133.txt | 1372 | 1372 | concreterebbe in una disparità di trattamento fra soggetti in posizione analoga a seconda delle categorie di appartenenza e dei relativi | sistemi | previdenziali , e quindi in una contraddizione , per così dire , ” esterna ” del sistema considerato . e |
| 1984-133.txt | 1389 | 1389 | e dei relativi sistemi previdenziali , e quindi in una contraddizione , per così dire , ” esterna ” del | sistema | considerato . e la disparità di trattamento consisterebbe in ciò , che gli esercenti la professione forense rivestiti della qualità |
| 1984-133.txt | 1433 | 1433 | dipendenze dallo stato sono assoggettati alla previdenza forense , mentre per gli esercenti altre professioni rivestiti dell anzidetta qualità il | sistema | previdenziale della categoria professionale ( in particolare la legge n . 6 del 1981 per gli ingegneri e gli architetti |
| 1984-133.txt | 1525 | 1525 | vantaggio dei primi ) . 7 . – l esame delle questioni così poste non può prescindere dalla collocazione del | sistema | della previdenza forense nella tipologia dei sistemi previdenziali . questa corte , con la sentenza n . 132 del 1984 |
| 1984-133.txt | 1532 | 1532 | – l esame delle questioni così poste non può prescindere dalla collocazione del sistema della previdenza forense nella tipologia dei | sistemi | previdenziali . questa corte , con la sentenza n . 132 del 1984 , ha osservato come , in riferimento |
| 1984-133.txt | 1564 | 1564 | del 1984 , ha osservato come , in riferimento all esperienza italiana – pur tenendosi conto della individualità di ogni | sistema | ( sentenze corte cost . n . 91 del 1972 e n . 62 del 1977 ) e della gradualità |
| 1984-133.txt | 1624 | 1624 | 65 del 1979 , n . 128 del 1973 ) – sia possibile enucleare due tipi ai quali i singoli | sistemi | sono riconducibili sulla base dei loro caratteri prevalenti : quello , prevalso soprattutto in passato , definibile come ” mutualistico |
| 1984-133.txt | 1835 | 1835 | . ha ancora rilevato questa corte , con la sentenza n . 132 del 1984 , che la qualificazione del | sistema | previdenziale forense era stata già operata con la precedente sentenza della corte medesima n . 62 del 1977 , la |
| 1984-133.txt | 1879 | 1879 | se in riferimento alla disciplina recata dalla previgente legge 22 luglio 1975 , n . 319 , aveva ricondotto il | sistema | in parola al tipo solidaristico e ne aveva affermato in tal modo la rispondenza agli artt . 2 e 38 |
| 1984-133.txt | 2088 | 2088 | 1984 , che la qualificazione e la valutazione formulate con la precedente sentenza n . 62 del 1977 per il | sistema | quale risulta dalla legge n . 319 del 1975 , non hanno ragione di mutare per il sistema quale risulta |
| 1984-133.txt | 2106 | 2106 | per il sistema quale risulta dalla legge n . 319 del 1975 , non hanno ragione di mutare per il | sistema | quale risulta dalla vigente legge n . 576 del 1980 , non essendovi motivo idoneo a far ritenere che con |
| 1984-133.txt | 2131 | 2131 | legge n . 576 del 1980 , non essendovi motivo idoneo a far ritenere che con quest ultima legge il | sistema | sia stato rimodellato , almeno in parte , sul tipo mutualistico o addirittura sullo schema proprio dell assicurazione privata . |
| 1984-133.txt | 2390 | 2390 | dalla legge n . 319 del 1975 ) . 10 . – la qualificazione di appartenenza al tipo solidaristico del | sistema | previdenziale forense dà ragione della denunciata operatività di esso e degli obblighi previdenziali così imposti anche ai professionisti considerati . |
| 1984-133.txt | 2440 | 2440 | esigenza della divisione del rischio né tanto meno sono inseriti in una relazione di corrispettività con i benefici previdenziali del | sistema | , ma costituiscono doveri di solidarietà nell ambito della categoria professionale , si comprende come essi gravino , in modo |
| 1984-133.txt | 2496 | 2496 | , per particolari situazioni soggettive , non possano conseguire con certezza , o per intero , i benefici previdenziali del | sistema | considerato , ovvero non abbiano comunque necessita né intenzione di avvalersene . essendo destinatari di analoghi vantaggi altrimenti assicurati . |
| 1984-133.txt | 2532 | 2532 | analoghi vantaggi altrimenti assicurati . appaiono pertanto in sostenibili già per la loro impostazione , ripugnante all ottica solidaristica del | sistema | , le censure di eccesso di onerosità , e quelle connesse di disparità di trattamento in danno dei professionisti considerati |
| 1984-133.txt | 2963 | 2963 | , appaiono insostenibili , per esserne l impostazione ripugnante all ottica solidaristica , le censure volte a rappresentare operatività del | sistema | nei confronti dei professionisti considerati come un eccesso di tutela e pertanto come causa di disparità di trattamento a loro |
| 1984-133.txt | 3170 | 3170 | del 1977 , secondo le quali ” l assunto di irrazionalità ai sensi dell art . 3 cost . del | sistema | vigente ” ( della previdenza forense , risultante dalla legge n . 319 del 1975 e , ora , dalla |
| 1984-133.txt | 3279 | 3279 | e 6 , che l osservanza degli artt . 2 e 38 cost . imponga in ogni caso a un | sistema | previdenziale di categoria , e in particolare a quello forense , di escludere la propria operatività nei confronti di soggetti |
| 1984-133.txt | 3321 | 3321 | pur rientranti nella categoria e svolgenti le attività alle quali esso si riferisce , sol che siano assoggettati ad altro | sistema | previdenziale . al riguardo è necessario distinguere fra l ipotesi di due concorrenti sistemi previdenziali entrambi riferiti alla medesima attività |
| 1984-133.txt | 3335 | 3335 | sol che siano assoggettati ad altro sistema previdenziale . al riguardo è necessario distinguere fra l ipotesi di due concorrenti | sistemi | previdenziali entrambi riferiti alla medesima attività lavorativa considerata tractu temporis e l ipotesi di due concorrenti sistemi previdenziali riferiti ciascuno |
| 1984-133.txt | 3352 | 3352 | di due concorrenti sistemi previdenziali entrambi riferiti alla medesima attività lavorativa considerata tractu temporis e l ipotesi di due concorrenti | sistemi | previdenziali riferiti ciascuno a una di due attività lavorative non omogenee e pertanto ontologicamente distinte ( anche se contemporanee ) |
| 1984-133.txt | 3421 | 3421 | . solo rispetto alla prima ipotesi ha senso parlare di duplicazione di tutela e quindi porsi , con riferimento al | sistema | previdenziale considerato , il problema se , nella concorrenza di altra forma di previdenza obbligatoria assistita da finanziamento pubblico , |
| 1984-133.txt | 3443 | 3443 | considerato , il problema se , nella concorrenza di altra forma di previdenza obbligatoria assistita da finanziamento pubblico , il | sistema | debba o non debba , ovvero possa o non possa legittimamente escludere la propria . per quanto concerne la previdenza |
| 1984-133.txt | 3513 | 3513 | , della legge n . 576 del 1980 , che adotta per esso la soluzione della esclusione della operatività del | sistema | . di tale soluzione , della cui doverosità o legittimità qui non si discute , non può , d altronde |
| 1984-133.txt | 3662 | 3662 | suindicato . del resto , a volere non solo trascurare la inconciliabilità delle suddette argomentazioni con l ottica solidaristica del | sistema | , ma addirittura seguire per un momento la linea di esse , non può non considerarsi che – stante la |
| 1984-133.txt | 3687 | 3687 | per un momento la linea di esse , non può non considerarsi che – stante la già rilevata autonomia dei | sistemi | previdenziali ” professionali ” – non è previsto alcun meccanismo per assicurare la tutela previdenziale dell attività professionale forense nell |
| 1984-133.txt | 3709 | 3709 | ” professionali ” – non è previsto alcun meccanismo per assicurare la tutela previdenziale dell attività professionale forense nell altro | sistema | speciale o generale concorrentemente operativo . ad esempio non trova applicazione la ” ricongiunzione ” prevista dalla legge 7 febbraio |
| 1984-133.txt | 3835 | 3835 | n . 1092 . così come , d altro canto , non è previsto alcun meccanismo per dare protezione nel | sistema | previdenziale forense ad altre attività disomogenee , contemporanee o no , dello stesso soggetto . 14 . – se così |
| 1984-133.txt | 3866 | 3866 | , dello stesso soggetto . 14 . – se così è , non si vede come l atteggiamento adottato dal | sistema | previdenziale nel caso dell esercente la professione forense che svolga attività di insegnamento possa ritenersi in violazione di quella sorta |
| 1984-133.txt | 3984 | 3984 | . denunciata in connessione con la prima , in riferimento al contrasto del detto atteggiamento con quello assunto dallo stesso | sistema | previdenziale forense rispetto al caso dell esercente la professione forense nell ambito di un rapporto di pubblico impiego ( art |
| 1984-133.txt | 4095 | 4095 | art . 3 cost . , in relazione al fatto che opposta soluzione è stata adottata in analoga ipotesi dal | sistema | previdenziale degli ingegneri e architetti con la legge 3 gennaio 1981 , n . 6 ( art . 21 ) |
| 1984-133.txt | 4147 | 4147 | 1971 ( art . 2 ) , è sufficiente dare atto della diversità di situazioni derivanti dalla reciproca autonomia dei | sistemi | . non importa dunque chiedersi se la detta opposta soluzione sia più fedelmente , o al contrario , meno fedelmente |
| 1984-133.txt | 4323 | 4323 | dedotto , come è stato rilevato nel n . 6 , anche per denunciare una contraddizione ” esterna ” del | sistema | previdenziale forense . anzitutto l esclusione dell operatività del sistema previdenziale degli ingegneri e architetti per i professionisti i quali |
| 1984-133.txt | 4333 | 4333 | , anche per denunciare una contraddizione ” esterna ” del sistema previdenziale forense . anzitutto l esclusione dell operatività del | sistema | previdenziale degli ingegneri e architetti per i professionisti i quali siano assoggettati ad altro sistema previdenziale era già stata introdotta |
| 1984-133.txt | 4348 | 4348 | l esclusione dell operatività del sistema previdenziale degli ingegneri e architetti per i professionisti i quali siano assoggettati ad altro | sistema | previdenziale era già stata introdotta con la legge 11 novembre 1971 , n . 1046 . sicché non può argomentarsi |
| 1984-133.txt | 4437 | 4437 | . e lav . camera ) si enunciano propositi di uniformazione , e , in prospettiva , di unificazione dei | sistemi | previdenziali degli esercenti professioni intellettuali , per affermare che proprio la disposizione in argomento ( nella quale per di più |
| 1984-133.txt | 4526 | 4526 | linea di tendenza nel senso ora indicato ( dell uniformazione e , per mezzo di questa , dell unificazione dei | sistemi | previdenziali in argomento ) , non si può fare a meno di – constatare che né l una ( la |
| 1984-133.txt | 4751 | 4751 | 1963 , n . 100 per i dottori commercialisti ) , le quali dispongono tutte nel senso della obbligatorietà del | sistema | previdenziale professionale considerato anche nel caso di concorrenza per lo stesso soggetto , in relazione ad altre attività , di |
| 1984-133.txt | 4773 | 4773 | professionale considerato anche nel caso di concorrenza per lo stesso soggetto , in relazione ad altre attività , di altro | sistema | previdenziale . per quanto attiene alla generale tendenza sopra indicata , essa non ha trovato affermazione in ordine ai sistemi |
| 1984-133.txt | 4793 | 4793 | sistema previdenziale . per quanto attiene alla generale tendenza sopra indicata , essa non ha trovato affermazione in ordine ai | sistemi | previdenziali relativi alle professioni intellettuali , giacché la legge 7 febbraio 1979 , n . 29 , sulla ” pensione |
| 1984-133.txt | 4827 | 4827 | n . 29 , sulla ” pensione unica ” , che ne costituisce espressione , non si estende ai detti | sistemi | ma solo , come è già stato osservato , alle gestioni sostitutive , esclusive ( della ) ed esonerative dalla |
| 1984-133.txt | 4868 | 4868 | assicurazione generale obbligatoria e alle gestioni speciali inps ( artt . 1 e 2 ) . ed anzi nei detti | sistemi | , ivi compreso quello degli ingegneri e architetti quale risultante dalla legge n . 6 del 1981 , essa non |
| 1984-133.txt | 4908 | 4908 | non trova riscontro , attesa la rilevata mancanza di meccanismi preordinati alla reciproca utilizzazione , o all utilizzazione in un | sistema | unico , dei contributi versati in ciascuno di essi . cosicché il ricorso a sistemi previdenziali afferenti a categorie professionali |
| 1984-133.txt | 4923 | 4923 | o all utilizzazione in un sistema unico , dei contributi versati in ciascuno di essi . cosicché il ricorso a | sistemi | previdenziali afferenti a categorie professionali diverse per reperirvi elementi di comparazione , rivelatori di principi comuni traditi e di connesse |
| 1984-133.txt | 4989 | 4989 | attuale stato della normativa – per infrangersi contro la osservazione , più volte fatta da questa corte , che ogni | sistema | previdenziale presenta una propria autonomia e che le rispettive soluzioni sono da riportare , in linea di principio , ad |
| 1984-133.txt | 5029 | 5029 | ad accertamento di presupposti , a determinazione di fini , a valutazioni di congruità dei mezzi non estensibili fuori del | sistema | considerato ( cfr . sentenze nn . 65 del 1979 , 62 del 1977 , 33 del 1975 , 91 |
| 1984-133.txt | 5181 | 5181 | alla previdenza forense ( almeno per quanto riguarda il ” contributo soggettivo ” ) – non è , nel detto | sistema | , desunta dalla mera appartenenza alla categoria , ma è individuata sulla base dell esercizio della professione con continuità , |
| 1984-139.txt | 1014 | 1014 | ) da quelli indicati dalla stessa legge . tale norma , com è evidente , dà una certa elasticità al | sistema | , consentendo di impedire gravi incongruenze e sperequazioni che , altrimenti , potrebbero verificarsi . al riguardo non è superfluo |
| 1984-139.txt | 1671 | 1671 | entità del canone , che si fondano su valutazioni intrinsecamente e largamente opinabili e su conseguenti scelte riservate nel nostro | sistema | costituzionale al potere legislativo . il giudizio deve essere invece correttamente circoscritto a stabilire se il canone sia talmente basso |
| 1984-139.txt | 2114 | 2114 | dei prodotti agricoli ” . ma , nell indispensabile coordinamento logico-giuridico delle due disposizioni e nell intero quadro disegnato dal | sistema | , la formula va necessariamente riferita ai prezzi ” al netto ” ( e non già ” al lordo “ |
| 1984-139.txt | 2816 | 2816 | dell irpef . 9 . – la infondatezza della questione ora esaminata non impedisce alla corte di riconoscere che nel | sistema | possano riscontrarsi insufficienze e disarmonie le quali , se non sono idonee , allo stato , a far dichiarare l |
| 1984-139.txt | 4235 | 4235 | precedente per effettuare il pagamento . la questione non è fondata . infatti la norma impugnata s inserisce armonicamente nel | sistema | dettato , in via generale , dal codice civile . invero , il locatore-creditore non potrebbe , prima della scadenza |
| 1984-239.txt | 85 | 85 | 30 del r.d . 30 ottobre 1930 , n . 1731 , ” singolarmente considerati , nonché in rapporto al | sistema | normativo da essi derivante ” , per contrasto con gli artt . 3 , 2 e 18 , 23 , |
| 1984-239.txt | 788 | 788 | tributo che gli si è imposto di pagare , né la legittimità dell imposizione , ma deduce la illegittimità del | sistema | normativo che disciplina le comunità israelitiche . sostanzialmente il provvedimento cautelare atipico richiesto è diretto ad escludere l effetto giuridico |
| 1984-239.txt | 1730 | 1730 | , che esso ” procede alla unificazione della legislazione sulle università israelitiche , stabilendo per esse un ordinamento ed un | sistema | uniforme di controllo , ciò che risponde all indirizzo del moderno diritto pubblico , che vuole sottoposte all autorità dello |
| 1984-239.txt | 1822 | 1822 | , a un dipresso come la legge comunale e provinciale regola i comuni , non essendosi creduto di adottare il | sistema | austriaco , vigente nelle nuove province , che , limitandosi alle norme fondamentali , lascia largo campo all autonomia delle |
| 1984-25.txt | 1259 | 1259 | del regime giuridico dei privilegi , si è determinata , come è stato già notato , una innovazione nel precedente | sistema | , ritenendosi garanzia sufficiente il privilegio speciale . pur se tale modifica legislativa comporta gli inconvenienti ravvisati , questi non |
| 1984-25.txt | 1294 | 1294 | gli inconvenienti ravvisati , questi non possono essere eliminati che con l adozione di rimedi diversi da quelli previsti dal | sistema | attuale che contempla per tutti i crediti di rivalsa i.v.a . il privilegio speciale . ma tutto ciò costituirebbe innovazione |
| 1984-25.txt | 1333 | 1333 | costituirebbe innovazione normativa , di esclusiva competenza del legislatore ; infatti la discrezionalità legislativa riguarda non solo l innovazione al | sistema | normativo ma anche il tipo di rimedio che valga a realizzarla . conclusivamente : non si tratta nella specie di |
| 1984-25.txt | 1785 | 1785 | prestazione di servizi consistenti in opera intellettuale , l ordinanza n . 521 / 80 dubita della legittimità costituzionale del | sistema | di garanzie assicurate al professionista . rileva , infatti , l ordinanza che , essendo il credito del professionista assistito |
| 1984-277.txt | 1206 | 1206 | di indicizzazione o di integrale rivalutazione , in contrasto con i principi a cui s ispira non solo il vigente | sistema | tributario , ma l intero regime delle obbligazioni tributarie , corrispondente alle esigenze di una economia sviluppata in cui la |
| 1984-292.txt | 4049 | 4049 | pressoché con le medesime parole , si rinviene nelle ordinanze del tribunale di lucca – si evincerebbe dal ” complessivo | sistema | ” cosa ” il legislatore intese ” . infatti , prosegue la suddetta corte e riecheggia il suddetto tribunale , |
| 1984-292.txt | 5966 | 5966 | di indifferibilità di un intervento del legislatore nella materia della finanza locale , perché provveda ad una revisione globale e | sistematica | – la quale tenga conto della novità e complessità delle articolazioni territoriali nel novus ordo repubblicano e delle loro posizioni |
| 1984-39.txt | 153 | 153 | dell art . 1 sarebbe , perciò , soltanto l accertamento : che è autoaccertamento ( o accertamento cogli altri | sistemi | indicati nella legge citata ) per gli scambi all interno del territorio nazionale , ed è , invece , accertamento |
| 1985-109.txt | 408 | 408 | legge delega , il ” perfezionamento delle sanzioni amministrative e penali ” , di fronte ad una totale innovazione del | sistema | tributario , quale è quella disegnata nella stessa legge delega . l avvocatura dello stato contesta la fondatezza di questi |
| 1985-112.txt | 134 | 134 | , anche il corrispondente obbligo della rivalsa in favore del datore di lavoro che ha pagato l imposta . tale | sistema | – vigente prima dell introduzione della nuova normativa sull i.r.p.e.f . ( d.p.r . nn . 597 , 600 e |
| 1985-113.txt | 693 | 693 | la giurisprudenza della corte , governa i rapporti fra l ordinamento dello stato e quello della comunità : i due | sistemi | sono reciprocamente autonomi e , al tempo stesso , coordinati secondo le previsioni del trattato di roma , la cui |
| 1985-113.txt | 1568 | 1568 | sempre al giudice costituzionale , invece che al giudice ordinario , accertare se una legge interna vulneri il nucleo o | sistema | dei principi stabiliti dal trattato istitutivo della c.e.e . . ma questi rilievi non meritano accoglimento . anzitutto , nell |
| 1985-113.txt | 1625 | 1625 | costituzionale sarebbe chiamato ad occuparsi di una legge che vuol privare di efficacia , nell ambito dello stato , il | sistema | dei principi dell ordinamento comunitario : sistema che viene , ai fini ora considerati , inteso nella sua interezza , |
| 1985-113.txt | 1632 | 1632 | legge che vuol privare di efficacia , nell ambito dello stato , il sistema dei principi dell ordinamento comunitario : | sistema | che viene , ai fini ora considerati , inteso nella sua interezza , o almeno nel suo nucleo essenziale . |
| 1985-121.txt | 512 | 512 | , rettifiche , gravami di vario genere offrono una disarticolata prospettazione positiva tale da rifiutare – per il riequilibrio del | sistema | – un modello generale cui riferirsi per saggiarne la ragionevolezza , a confronto di singole disposizioni ( in tali sensi |
| 1985-121.txt | 654 | 654 | 22 novembre 1928 ) . orbene , per le sanzioni ” amministrative ” – e che qui interessano – il | sistema | della legge del 1929 è venuto , nel tempo , a scolorirsi e a perdere gran parte degli oggetti e |
| 1985-121.txt | 767 | 767 | e , dunque , se per effetto degli artt . 55 e ss . della legge n . 4 il | sistema | di tutela ivi delineato e vigente attiene alla regolamentazione comune ai ricorsi gerarchici , a questa – nei suoi principi |
| 1985-121.txt | 1141 | 1141 | stato – che la norma , indubbiamente di rafforzata resistenza , ponevasi chiaramente e strettamente coordinata , sul piano logico | sistematico | , con il contesto normativo specialmente rivolto a dare assetto coerente e univoco alla disciplina della repressione penale delle violazioni |
| 1985-139.txt | 1239 | 1239 | , ma pure che , ” ove dai testi costituzionali non si ricavino nozioni univoche , dovrà farsi ricorso al | sistema | ” , non sembra che il giudice a quo rimanga poi fedele a tale esatta impostazione . egli argomenta , |
| 1985-139.txt | 1328 | 1328 | sia la normazione ordinaria più recente e , comunque , posteriore alla costituzione – ignorando , insomma , proprio il | sistema | – . è con tale ragionamento che perviene poi alla conclusione , secondo cui gli asili-nido , costituendo , per |
| 1985-139.txt | 1556 | 1556 | assistenza alla famiglia e anche ( per ) facilitare l accesso della donna al lavoro nel quadro di un completo | sistema | di sicurezza sociale ” . a sua volta , l art . 1 dell impugnata legge provinciale , attuativa di |
| 1985-139.txt | 2726 | 2726 | la progressività con la proporzionalità . ed invero , il legislatore provinciale , in vista di assicurare ” un completo | sistema | di sicurezza sociale ” ( art . 1 , terzo ed ultimo comma ) , ha stabilito vari criteri – |
| 1985-147.txt | 310 | 310 | prevede altresì il ” conguaglio o rimborso in base a successiva sentenza passata in giudicato ” . questo è il | sistema | vigente dal 1 gennaio 1973 – precisamente da tale data dispongono la propria entrata in vigore , sia il d.p.r |
| 1985-147.txt | 460 | 460 | dall art . 24 , primo comma , del d.p.r . n . 635 . la sola innovazione rispetto al | sistema | caducato è quella riscontrabile nel menzionato art . 35 del d.p.r . n . 634 , e precisamente nella parte |
| 1985-147.txt | 1830 | 1830 | come capacità economica manifestata dal trapasso-acquisto di un bene . e si può aggiungere che in ogni caso il nostro | sistema | tributario abbonda di fattispecie nelle quali l acquisto di un bene viene colpito da imposta nella sua mera possibilità e |
| 1985-147.txt | 1910 | 1910 | questione di legittimità costituzionale dell assoggettamento a trascrizione delle sentenze ancora sub judice va più correttamente posta in riferimento al | sistema | della pubblicità immobiliare ed a quello processuale , prima ancora che in riferimento ai principi di eguaglianza e della capacità |
| 1985-147.txt | 1945 | 1945 | principi di eguaglianza e della capacità contributiva . nella stessa ordinanza in esame si riconosce , proprio con riguardo al | sistema | della pubblicità immobiliare , che ” nel caso della trascrizione delle sentenze , l obbligo imposto al cancelliere ( che |
| 1985-147.txt | 2025 | 2025 | di effetti verso i terzi ed a quella intangibilità che sono assicurate dalla trascrizione ” . e con riguardo al | sistema | processuale , va rilevato che il cancelliere non sempre è in grado di conoscere tempestivamente quando una sentenza , in |
| 1985-147.txt | 2095 | 2095 | prevaricazione ” in danno dei privati , stante la finalità perseguita , risulta razionalmente disposto nella logica , sia del | sistema | della pubblicità immobiliare , sia del sistema processuale . e vale aggiungere che , comportando l eventuale caducazione della regola |
| 1985-147.txt | 2102 | 2102 | stante la finalità perseguita , risulta razionalmente disposto nella logica , sia del sistema della pubblicità immobiliare , sia del | sistema | processuale . e vale aggiungere che , comportando l eventuale caducazione della regola della immediata trascrizione conseguenze che vanno ben |
| 1985-147.txt | 2143 | 2143 | oltre la singola norma – in sostanza , il riordinamento , se non addirittura il sovvertimento , dei due suddetti | sistemi | – , è nel potere del solo legislatore di prevedere e disciplinare tali conseguenze . la questione , come circoscritta |
| 1985-159.txt | 3356 | 3356 | riguardo all irrazionalità che il tar di brescia ravvisa , sempre per impugnare il diseguale trattamento dei contribuenti , nel | sistema | di applicazione delle aliquote . va precisato che tale ultima questione è stata definita con pronunzia di inammissibilità ( cfr |
| 1985-159.txt | 3754 | 3754 | tar della lombardia rileva che l imposizione , non improntata a caratteri di progressività , conduce ad una deviazione del | sistema | tributario dall alveo segnato nella costituzione . l argomento è tuttavia inconferente . quella in esame è un imposizione straordinaria |
| 1985-159.txt | 3790 | 3790 | esame è un imposizione straordinaria e circoscritta ad un solo anno , che per ciò stesso non può alterare il | sistema | tributario , considerato in tutte le sue componenti . ed è , occorre aggiungere , all ordinamento tributario nel suo |
| 1985-179.txt | 1082 | 1082 | ricordato , dai d.p.r . nn . 597 e 598 del 1973 è la conseguenza del riordinamento e ammodernamento del | sistema | dei tributi operato dal legislatore appunto con la riforma tributaria , cioè di un apprezzabile scelta del legislatore , che |
| 1985-219.txt | 2358 | 2358 | 96 del 1982 . l eguaglianza del carico tributario si valuta raffrontando il coacervo delle imposizioni che afferiscono – nel | sistema | applicativo dell ige , che è imposta cosiddetta ” plurifase ” , operante ” a cascata ” – così al |
| 1985-219.txt | 2793 | 2793 | di cui il legislatore ha valutato , come esso doveva , l incidenza a cascata ( per via del caratteristico | sistema | applicativo dell ige ) sull acquavite nazionale , sempre in relazione all arco intero della lavorazione di quest ultimo prodotto |
| 1985-229.txt | 488 | 488 | a quo , presuppongono il cattivo funzionamento del servizio di tenuta del catasto fondiario e in particolare il diffuso e | sistematico | ritardo negli aggiornamenti dell indicazione dei possessori . sotto questo profilo esse non si riferiscono a un vizio della norma |
| 1985-229.txt | 695 | 695 | 1 settembre 1985 ) . ma anche ad ammettere che le censure investano il metodo di accertamento catastale ed il | sistema | normativo in cui esso si colloca in tutte le implicazioni di questo – in particolare , per quel che riguarda |
| 1985-284.txt | 243 | 243 | contribuente di presentare la domanda prevista dagli articoli impugnati richiamerebbe in vita , in caso di omissione , tutto il | sistema | normativo che la corte aveva voluto cancellare , e cioè l imputazione al marito dei redditi della moglie , non |
| 1985-284.txt | 1348 | 1348 | pronuncia di incostituzionalità situazioni complesse , già di per sé in fase transitoria a seguito di una riforma radicale del | sistema | tributario , come quella avvenuta con il d.p.r . n . 597 del 1973 e con la legge n . |
| 1985-284.txt | 1663 | 1663 | termini di decadenza sopra descritti trovano giustificazione nella esigenza di una rapida definizione di controversie insorte in vigenza di un | sistema | tributario ormai abolito , per consentire all amministrazione tributaria un adeguata predisposizione dei propri servizi . 5 . – con |
| 1985-284.txt | 2460 | 2460 | , l istruzione e l educazione dei figli . all interno , quindi , della logica generale che presiede al | sistema | tributario italiano la questione non può trovare giuridico fondamento , in modo da assumere rilievo ai fini della lesione dei |
| 1985-68.txt | 899 | 899 | se il presupposto medesimo sia senz altro accettabile in relazione a quella concezione , certo esso non lo è nel | sistema | in cui si colloca la norma impugnata . in tale sistema , infatti , l imposizione inerente alla successione per |
| 1985-68.txt | 910 | 910 | quella concezione , certo esso non lo è nel sistema in cui si colloca la norma impugnata . in tale | sistema | , infatti , l imposizione inerente alla successione per un verso , a causa dell introduzione di aliquote progressive per |
| 1985-68.txt | 1212 | 1212 | le considerazioni contenute nella sentenza di questa corte n . 174 del 1975 ) deve ritenersi che – già nel | sistema | in cui si colloca la normativa applicabile – la capacità contributiva ai fini dell imposta di successione va valutata , |
| 1985-68.txt | 1294 | 1294 | che gli inconvenienti dall ordinanza indicati quale sintomo di illegittimità costituzionale sono notevolmente ridimensionati da rimedi e temperamenti rinvenibili nel | sistema | risultante e dalla normativa comune in tema di solidarietà passiva e dalla normativa introdotta col r.d . 30 dicembre 1923 |
| 1985-85.txt | 279 | 279 | n . 266 del 1983 , secondo il quale compete al legislatore apprestare adeguati rimedi ai possibili effetti distorsivi del | sistema | di tassazione separata del reddito dei coniugi , operando le più convenienti scelte normative nell ambito del suo potere discrezionale |
| 1985-85.txt | 647 | 647 | via transitoria , e quindi limitatamente ai redditi per gli anni 1974 e precedenti , la preesistente normativa al nuovo | sistema | di tassazione separata del reddito dei coniugi , rientrava pienamente nell ambito della sua scelta discrezionale rispettare , per quanto |
| 1985-85.txt | 851 | 851 | ed agli anni precedenti ; quindi ad un epoca anteriore alla sopraggiunta riforma . del tutto razionale – rispetto al | sistema | normativo vigente nel periodo considerato – era pertanto il criterio adottato dal legislatore con la norma impugnata ed esorbita , |
| 1986-111.txt | 82 | 82 | 7 dello stesso comma e nel primo comma . in realtà , poi , è a tutto il complesso del | sistema | che occorre avere riguardo per giudicare della conformità della delega ai rigorosi principi fissati dalla costituzione , tenendo conto che |
| 1986-111.txt | 150 | 150 | predeterminate dalla legge , alle riforme che la stessa legge delega prevedeva . tale compito doveva essere svolto perfezionando il | sistema | delle sanzioni attraverso una migliore commisurazione delle sanzioni stesse alla effettiva entità oggettiva e soggettiva delle violazioni . sono , |
| 1986-111.txt | 216 | 216 | non restano , perciò , affidati all inventiva del legislatore delegato . per altro verso , poi , è il | sistema | tributario vigente , e quindi ancora una volta la legge non delegata , a prevedere le sanzioni amministrative dirette , |
| 1986-111.txt | 321 | 321 | , tale da rendere possibile al potere delegato di adeguare la disciplina della situazione preesistente alla riforma , perfezionando il | sistema | delle sanzioni , così come la delega prescrive . ed è appena il caso di osservare che la corte intende |
| 1986-128.txt | 309 | 309 | n . 111 / 1986 , occorre guardarsi da prospettive particolari che , avulse dal contesto del complesso generale del | sistema | , danno un concetto erroneo e riduttivo dei principi fissati dal legislatore delegante . questi , infatti , ha assegnato |
| 1986-128.txt | 438 | 438 | al fine di adeguare alla riforma la disciplina della situazione preesistente ; e ciò nella prospettiva di un perfezionamento del | sistema | sanzionatorio . costretto , pertanto , fra scelte obbligate su oggetti predeterminati e precisi criteri di scelta , non si |
| 1986-13.txt | 143 | 143 | art . 1 del decreto legislativo luogotenenziale n . 90 del 1945 stabilisce per i successori chiamati per rappresentazione un | sistema | di tassazione in ragione non dell immediatezza della loro chiamata , ma del grado dell eventuale parentela con il de |
| 1986-13.txt | 381 | 381 | adeguatezza delle disposizioni impugnate al parametro costituzionale di riferimento e quindi al principio di uguaglianza , pongono l accento sul | sistema | normativo che regola l istituto della successione per rappresentazione , cogliendo l antinomia in cui si pone il legislatore nel |
| 1986-13.txt | 574 | 574 | preciso rilievo , derivante dall adozione ed equivalente a quello di parentela . se tale è la logica giuridica del | sistema | , improntato alla tutela dell adottato e dei suoi discendenti alla stessa stregua del figlio legittimo , del tutto arbitraria |
| 1986-167.txt | 566 | 566 | sviluppo : si caratterizza prevalentemente l uno per una assunta incoerenza – prospettata dai giudici a quibus – dell intero | sistema | posto man mano in essere nel periodo considerato . con un secondo ordine di questioni rilevano , poi , particolari |
| 1986-167.txt | 1720 | 1720 | , per di più , dalle ordinanze una complessa censura , concernente l incoerenza di fondo , che vizierebbe il | sistema | nella sua interezza . ciò , secondo la varietà degli assunti , per il mutevole atteggiarsi delle disposizioni sovrariferite , |
| 1986-167.txt | 1925 | 1925 | in punto , è da osservare , comunque , che la disparità di trattamento pretende , onde potersi conclamare nel | sistema | il supero della soglia di compatibilità , quel tertium comparationis in base al quale , appunto , venir dimostrata la |
| 1986-167.txt | 2167 | 2167 | ricostruibile , delle svariate ordinanze , siasi inteso dai remittenti trarre , invece , una assoluta confliggenza di tutto il | sistema | di contribuzione col principio di eguaglianza inteso quale espressione di coerenza dell ordinamento giuridico ( sentenza n . 204 del |
| 1986-167.txt | 2342 | 2342 | . 2 / 1978 ) . 4 . 5 – a questo punto , è conferente riconsiderare come l odierno | sistema | di assistenza sanitaria , introdotto con la legge 23 dicembre 1978 n . 833 , che ha assunto nell ordinamento |
| 1986-167.txt | 2727 | 2727 | , con parziali rimborsi di spesa , il sopperimento economico nelle malattie . orbene , il mutamento indubbiamente radicale del | sistema | pone , al centro di esso , come è noto , non già la mera eliminazione del male , bensì |
| 1986-167.txt | 2987 | 2987 | complessità , anche in termini temporali , della riorganizzazione , da disporsi perciò secondo gradualità onde potersi realizzare quel moderno | sistema | di assistenza sanitaria , atto a concorrere alla continuità dei processi produttivi di impiego sociale ; ciò riconoscendosi , tuttavia |
| 1986-167.txt | 3338 | 3338 | tutto ciò non sta a significare , peraltro , che la gradualità medesima , assunta in apice come transitoria nel | sistema | , anche per effetto necessitato dalla coesistenza nelle riscossioni della accennata bipolarità di gestione , debba protrarsi indefinitivamente . il |
| 1986-167.txt | 3438 | 3438 | il finanziamento del servizio sanitario , dal che derivare il correlato fattore di incidenza della contribuzione , sui costi del | sistema | ed il corrispondente giusto carico sui soggetti chiamati a partecipare . gli elementi obiettivi predetti condizionano , infatti , le |
| 1986-167.txt | 3739 | 3739 | rapporto con le prestazioni ivi programmate fornito – in sinallagma – certezza adeguata dei mezzi economici necessari al finanziamento del | sistema | . il riordino contributivo conseguente si palesa , d altro canto , opportuno non soltanto quale fine nei confronti di |
| 1986-167.txt | 3847 | 3847 | quel che rimane certo , comunque , è l assenza di specifica connotazione tributaria nella attuale descritta disciplina ; nel | sistema | contributivo sin qui enunciato non si rinvengono né i presupposti di indistinta imposizione ed ancor meno , stante l obbligatorietà |
| 1986-167.txt | 3967 | 3967 | interessa , non sono fondati neppure i sospetti di taluni giudici a quibus circa una assunta confliggenza di tutto il | sistema | con l art . 53 cost . , sotto il profilo cioè di violazione dei proporzionali criteri di garanzia nell |
| 1986-167.txt | 4283 | 4283 | è qui , perciò , sufficiente , nei limiti della questione ulteriormente proposta , riconsiderare , confermandolo , che il | sistema | rimane ancorato , per la sua corretta interpretazione , pur nell impianto in fieri di adeguamenti sufficientemente presenti al legislatore |
| 1986-167.txt | 4913 | 4913 | non è certo arbitraria la ricerca e la individuazione sicura dei soggetti da colpire di contribuzione nell ambito onnicomprensivo del | sistema | che chiaramente regolamenta , con la tenuta di albi ed elenchi , le consolidate e tradizionali libere attività professionali ; |
| 1986-172.txt | 720 | 720 | eguaglianza e di capacità contributiva di cui agli artt . 3 e 53 cost . , in quanto prevedono un | sistema | di determinazione automatica del prelievo fiscale ancorato ad una situazione pregressa . questo sistema , infatti , nel caso di |
| 1986-172.txt | 734 | 734 | . , in quanto prevedono un sistema di determinazione automatica del prelievo fiscale ancorato ad una situazione pregressa . questo | sistema | , infatti , nel caso di mancato rinnovamento di tale situazione , e quindi nel caso in cui l ultimo |
| 1986-172.txt | 850 | 850 | uguali redditi , un trattamento differenziato privo di razionale giustificazione , essendo fondato esclusivamente sul ” freddo automatismo ” del | sistema | di condono e sull occasionale circostanza di aver goduto , in un certo periodo , d un reddito eccezionale e |
| 1986-172.txt | 967 | 967 | decreto legge n . 660 del 1973 e la legge di conversione n . 823 del 1973 non prevedono alcun | sistema | d imposizione ( regolato dalle singole leggi d imposta ) ma dispongono soltanto in ordine alla definizione in via amministrativa |
| 1986-172.txt | 994 | 994 | leggi d imposta ) ma dispongono soltanto in ordine alla definizione in via amministrativa delle controversie tributarie relative al vecchio | sistema | d imposizione , dettando una peculiare disciplina per l accertamento dell imponibile , rimessa all iniziativa dei singoli interessati . |
| 1986-172.txt | 1088 | 1088 | del 1985 ) . quanto al dedotto contrasto con l art . 3 cost . , va osservato che il | sistema | delineato dalla disposizione impugnata , ed i rigidi criteri d automatismo per l accertamento dell imponibile da esso introdotti , |
| 1986-172.txt | 1150 | 1150 | acquisizione da parte dell erario d un introito , anche se ridotto . d altra parte , poiché il detto | sistema | poteva non sempre riuscire vantaggioso per il contribuente , appunto a causa della liquidazione degli imponibili secondo criteri rigidamente prefissati |
| 1986-172.txt | 1272 | 1272 | e pertanto ben avrebbe potuto liberamente decidere , secondo un personale giudizio di convenienza , di rimanere assoggettato all ordinario | sistema | d accertamento o di chiedere che quella sua pendenza venisse definita col predetto particolare procedimento automatico . questa esclusiva facoltà |
| 1986-172.txt | 1316 | 1316 | egualmente concessa a tutti i contribuenti , rappresenta la più efficace garanzia dei loro interessi e la dimostrazione che il | sistema | introdotto costituisce , in definitiva , un beneficio per i contribuenti medesimi : non può , pertanto , profilarsi la |
| 1986-173.txt | 206 | 206 | . 53 cost . in quanto i contributi non utilizzati ai fini della liquidazione della pensione concorrono ad alimentare il | sistema | complessivo delle assicurazioni gestite dall i.n.p.s . secondo un criterio di mutualità conforme al detto articolo ; d ) dell |
| 1986-173.txt | 3612 | 3612 | , e la massa retributiva , le effettive disponibilità finanziarie delle diverse gestioni e le esigenze del graduale sviluppo del | sistema | previdenziale anche nell interesse delle categorie meno ricche e meno fortunate e pur bisognevoli di tutela adeguata ed , infine |
| 1986-173.txt | 3949 | 3949 | del 1968 , è stata attuata una radicale riforma del regime previdenziale assicurativo , per cui si è abbandonato il | sistema | mutualistico e si è , invece , introdotto il sistema solidaristico . si sa che il primo è caratterizzato dalla |
| 1986-173.txt | 3959 | 3959 | regime previdenziale assicurativo , per cui si è abbandonato il sistema mutualistico e si è , invece , introdotto il | sistema | solidaristico . si sa che il primo è caratterizzato dalla divisione del rischio tra coloro che sono ad esso esposti |
| 1986-173.txt | 4009 | 4009 | degli oneri previdenziali conseguenti alla stessa divisione , nonché dalla proporzionalità tra contributi e prestazioni previdenziali private . l altro | sistema | , che , peraltro , fa perno sugli artt . 2 e 38 cost . , invece , è caratterizzato |
| 1986-173.txt | 4135 | 4135 | dai datori di lavoro e dagli stessi lavoratori delle diverse categorie appunto per assicurare a tutti le prestazioni . il | sistema | , informato – si ribadisce – al modello della sicurezza sociale ed ai princìpi della solidarietà operanti nei confronti dei |
| 1986-173.txt | 4415 | 4415 | vuole significare che il legislatore , in ogni caso , non può violare il principio di proporzionalità che sorregge il | sistema | pensionistico e non tenere conto effettivamente delle contribuzioni dei prestatori di opera i quali non possono essere privati totalmente delle |
| 1986-173.txt | 4789 | 4789 | ; legge n . 613 / 66 per i commercianti ) . comunque , a parte siffatte sfumature , il | sistema | di sicurezza sociale instaurato , non si è curato del solo interesse privato ma si è posto l obiettivo di |
| 1986-173.txt | 4855 | 4855 | sociale , quella cioè di garantire una maggiore giustizia sociale attraverso una più equa ridistribuzione del reddito all interno del | sistema | pensionistico . il sistema ha abbandonato la logica chiusa della mutualità corporativa e la conseguente forma giuridica privatistica della copertura |
| 1986-173.txt | 4859 | 4859 | di garantire una maggiore giustizia sociale attraverso una più equa ridistribuzione del reddito all interno del sistema pensionistico . il | sistema | ha abbandonato la logica chiusa della mutualità corporativa e la conseguente forma giuridica privatistica della copertura assicurativa ed ha mirato |
| 1986-173.txt | 4936 | 4936 | vale obbiettare che si sarebbe dovuto separare l assistenza dalla previdenza e fare ricorso al prelievo fiscale piuttosto che al | sistema | parziale del prelievo contributivo a favore , in genere , della collettività . trattasi di scelte di politica sociale ed |
| 1986-173.txt | 4971 | 4971 | di scelte di politica sociale ed economica fatte dal legislatore e non assolutamente arbitrarie . il legislatore , fra un | sistema | di solidarietà fondato esclusivamente sulla contribuzione offerta dal lavoratore dipendente ( lavoratori attivi ) ed un sistema di tipo fiscale |
| 1986-173.txt | 4988 | 4988 | , fra un sistema di solidarietà fondato esclusivamente sulla contribuzione offerta dal lavoratore dipendente ( lavoratori attivi ) ed un | sistema | di tipo fiscale alimentato da tutta la collettività dotata di capacità reddituale , ha optato per un sistema misto o |
| 1986-173.txt | 5006 | 5006 | ed un sistema di tipo fiscale alimentato da tutta la collettività dotata di capacità reddituale , ha optato per un | sistema | misto o intermedio . da una parte ha allargato i confini interni della solidarietà previdenziale mutualistica , snaturandola in una |
| 1986-173.txt | 5074 | 5074 | parte dei contributi previdenziali sopportati dalla produzione ( cd . fiscalizzazione degli oneri sociali ) . ha anche allargato il | sistema | di finanziamento passando al bilancio statale una parte dei costi conseguenti alla erogazione delle prestazioni e alla loro perequazione automatica |
| 1986-173.txt | 5130 | 5130 | tipica ma con l afflusso proveniente dalla imposizione diretta ed indiretta sulla generalità dei cittadini . l integrazione finanziaria del | sistema | pensionistico è derivata dall intervento diretto dello stato senza che si determinasse un aumento delle entrate proprie dell apparato previdenziale |
| 1986-173.txt | 5153 | 5153 | derivata dall intervento diretto dello stato senza che si determinasse un aumento delle entrate proprie dell apparato previdenziale . il | sistema | delle assicurazioni generali ordinarie , però , si è trovato nella necessità di chiedere un più forte aiuto alle categorie |
| 1986-173.txt | 6501 | 6501 | . ha contenuto la diminuzione della redditività delle pensioni in dimensioni accettabili sia quantitative che temporali sostituendo a quello vigente | sistemi | più rispondenti alle esigenze vitali dei pensionati e , successivamente , ha provveduto a compensare , sia pure in parte |
| 1986-173.txt | 6570 | 6570 | situazione economica ( per es . la legge n . 730 / 83 ha abolito dall 1 gennaio 1984 il | sistema | del 1975 ; la legge 15 aprile 1985 n . 140 ha provveduto per le gestioni speciali ) . le |
| 1986-173.txt | 6756 | 6756 | ragionevole uso della discrezione legislativa nel senso che i trattamenti esclusi restano , dal canto loro , assoggettati ad un | sistema | perequativo meno utile . la gradualità delle riforme e delle discipline previdenziali , anche migliorative , giustifica questa diversa decorrenza |
| 1986-175.txt | 814 | 814 | confronti di alcuni contribuenti , anziché di altri . 3 . – secondo tutti i giudici a quibus , il | sistema | risultante dalle modifiche apportate dalla legge di conversione al decreto legge violerebbe gli artt . 3 e 97 cost . |
| 1986-178.txt | 4341 | 4341 | differenziate , che dovevano essere congrnamente valutate e trattate dal punto di vista fiscale . al fine di ricondurre il | sistema | di tassazione previsto dagli artt . 2 e 4 , commi primo e quarto , dalla 1 . n . |
| 1986-178.txt | 4533 | 4533 | . ) . tenuto conto del contributo del lavoratore , deve , dunque , ritenersi che , per ricondurre il | sistema | di tassazione stabilito dagli artt . 2 e 4 , commi primo e quarto , della legge n . 482 |
| 1986-191.txt | 636 | 636 | avvocatura , sarebbe stata così configurata un ingiustificata deroga – e perciò un infrazione – al principio generale vigente nel | sistema | della giustizia amministrativa , che , di regola , al silenzio dell amministrazione conferisce l opposto significato : quello , |
| 1986-212.txt | 485 | 485 | una espressa enunciazione fu ritenuta superflua , in quanto si ritenne che la pubblicità delle udienze fosse implicitamente prescritta dal | sistema | costituzionale quale conseguenza necessaria del fondamento democratico del potere giurisdizionale , esercitato appunto , come recita l art . 101 |
| 1986-271.txt | 1409 | 1409 | – il contenuto precettivo di una norma non può essere esattamente individuato se non esaminandone il disposto nel quadro del | sistema | in cui viene ad inserirsi . nel caso di specie , pertanto , l ultimo comma del citato art . |
| 1986-271.txt | 1606 | 1606 | , alla stregua di antiche e recenti visioni , anche la potestà normativa . la formulazione letterale e la valutazione | sistematica | dell art . 119 , primo comma , cost . sorregge questa affermazione . la determinazione delle ” forme “ |
| 1986-271.txt | 1889 | 1889 | saranno specificati . non appare compatibile con l esplicita formulazione dell art . 119 , primo comma , e col | sistema | che si ricava dalla congiunta lettura di questa norma con l art . 117 , primo comma , cost . |
| 1986-271.txt | 2824 | 2824 | le tesi proposte dalle regioni nei presenti giudizi non possono non valutarsi , quindi , alla stregua del su esposto | sistema | , che è conforme alla rilevata non operatività in materia finanziaria dell art . 117 , primo comma , cost |
| 1986-271.txt | 3099 | 3099 | assetto democratico delle autonomie locali , alla stregua del principio della sovranità popolare , ovvero al più pieno inserimento nel | sistema | della finanza e della contabilità pubbliche . ma tali concezioni non possono sfuggire al giudizio di conformità alla normativa costituzionale |
| 1986-271.txt | 3303 | 3303 | ) , con l art . 3 della stessa legge ha determinato l entità di tale tributo stabilendo , con | sistema | mai disatteso , anche il limite delle maggiorazioni successive ( cfr . l . 23 novembre 1979 , n . |
| 1986-271.txt | 3430 | 3430 | le riserve di caccia e le aziende faunistico-venatorie . ma una simile interpretazione , oltre ad essere incompatibile con il | sistema | costituzionale dell autonomia tributaria regionale sopra delineato , prescinde da ogni coordinamento con il più volte ricordato art . 3 |
| 1986-271.txt | 3809 | 3809 | unico scopo di autorizzarle ad aumentare con atti amministrativi le tasse di concessione , non trova alcuna base letterale e | sistematica | ed è esplicitamente contraddetta dai lavori preparatori , i quali rivelano la totale estraneità al legislatore di un simile intento |
| 1986-271.txt | 3850 | 3850 | . una così radicale modificazione nell assetto della potestà normativa tributaria in materia di concessioni regionali – che derogando al | sistema | costantemente seguito , elimini la prefissione di ” forme ” e ” limiti ” commessi dalla costituzione alle leggi della |
| 1986-272.txt | 777 | 777 | n . 217 ha recepito dalla legislazione regionale utili indicazioni . non possono , invece , le regioni , nel | sistema | normativo vigente , incidere sulla configurazione del tributo e fissarne l entità in limiti diversi da quelli previsti dalla legislazione |
| 1986-272.txt | 1422 | 1422 | , in questa legislazione una capacità di prevenzione e di adeguamento alle esigenze della realtà regionale , indispensabili per fondare | sistemi | regolatori aperti e coerenti con l evoluzione della società . va dichiarata assorbita ogni altra censura o richiesta . |
| 1986-87.txt | 798 | 798 | stata esclusa la fattibilità di un ” intervento normativo di tipo additivo ” , inteso a ” sostituire all attuale | sistema | di articolazione per fasce del reddito di impresa , un diverso meccanismo di valutazione concreta , caso per caso , |
| 1987-156.txt | 742 | 742 | della riforma tributaria ( generalità e progressività dell imposta ) previsti negli articoli precedenti , ivi compresa la semplificazione dei | sistemi | di determinazione dell imponibile e di applicazione dei tributi . nel secondo comma poi , la ricordata disposizione precisò analiticamente |
| 1987-200.txt | 3768 | 3768 | che atti di natura commerciale e che , quand anche ciò fosse vero , non si ritrova , nel nostro | sistema | , un principio generale per il quale ogni atto di commercio è , per sé , atto di speculazione , |
| 1987-200.txt | 8145 | 8145 | appunto , sulla norma delegante e sull art . 100 del testo unico in esame , ha proposto un interpretazione | sistematica | del primo comma dell art . 106 in discussione , in base alla quale le società ( ed enti ) |
| 1987-200.txt | 8203 | 8203 | , facendo perno appunto sulla lettera dell art . 106 , primo comma , ha proposto altra , opposta interpretazione | sistematica | , secondo la quale non soltanto l art . 106 ma anche l art . 100 , sottoporrebbero all imposta |
| 1987-205.txt | 318 | 318 | ha pagato la maggiorazione . 2 . – per la corretta valutazione della questione , occorre innanzitutto ricordare che il | sistema | delle maggiorazioni di imposta è stato disciplinato organicamente dalla legge 25 ottobre 1960 , n . 1316 , la quale |
| 1987-214.txt | 1258 | 1258 | ermeneutica il contenuto precettivo di una norma non può essere esattamente individuato se non esaminandone il disposto nel quadro del | sistema | in cui viene ad inserirsi . cosicché l ultimo comma del citato art . 24 va interpretato alla luce del |
| 1987-214.txt | 1677 | 1677 | . 3 della l . n . 281 del 1970 , ha determinato i limiti massimi impositivi stabilendo , con | sistema | mai disatteso , anche il limite delle maggiorazioni successive ( cfr . l . 23 novembre 1979 , n . |
| 1987-214.txt | 1798 | 1798 | sulle concessioni regionali riguardanti le riserve di caccia e le aziende faunistico-venatorie ) , oltre ad essere incompatibile con il | sistema | costituzionale dell autonomia tributaria regionale sopra delineato , prescinde da ogni coordinamento con il più volte ricordato art . 3 |
| 1987-283.txt | 2953 | 2953 | , dichiarando non fondata la questione di legittimità costituzionale , in linea di principio , di norme che prevedano un | sistema | di prove legali per la determinazione dell esistenza del presupposto dell obbligazione tributaria e della sua entità concreta . detta |
| 1987-292.txt | 231 | 231 | già la ” completezza ” dell impugnazione , rientrando pur sempre nei poteri di questa corte l estensione a norme | sistematicamente | connesse con quelle impugnate dell eventuale dichiarazione d incostituzionalità delle ultime , bensì l astratta possibilità di applicazione delle disposizioni |
| 1987-292.txt | 575 | 575 | ineriscono direttamente alla rappresentanza popolare . si tratta , più precisamente , di funzioni connesse a organi fondamentali del nostro | sistema | di governo , che hanno una diretta base costituzionale . esse , dunque , presentano caratteristiche peculiari che le distinguono |
| 1987-400.txt | 331 | 331 | senza che gli aventi diritto versino alcun contributo . 4 . – va precisato che la normativa impugnata riguarda il | sistema | d imposizione diretta vigente prima dell entrata in vigore della riforma tributaria e dell istituzione , con il d.p.r . |
| 1987-400.txt | 747 | 747 | , di qualsiasi natura , percepiti dalle persone fisiche , con l applicazione di aliquote progressive . anche nel nuovo | sistema | , peraltro , tutte le indennità dovute in conseguenza della cessazione del rapporto di lavoro furono sottoposte a tassazione , |
| 1987-400.txt | 1818 | 1818 | dal d.p.r . n . 645 del 1958 ) e l i.r.p.e.f . , che le ha sostituite nel nuovo | sistema | tributario , non incidono sulla sostanziale identità delle questioni in esame con quelle decise con la sentenza n . 178 |
| 1987-400.txt | 3050 | 3050 | vista fiscale . con riguardo al contributo del lavoratore , deve , dunque , ritenersi che , per ricondurre il | sistema | di tassazione stabilito dagli artt . 89 , ultimo comma e 140 , ultimo comma , del d.p.r . n |
| 1987-431.txt | 1219 | 1219 | . 31 legge n . 41 , sopravvenuto ora , non sembra , da solo , aver modificato tutta la | sistematica | cui si ricollega e nella quale permangono , tuttora , pregnanti connotazioni di carattere assicurativo . infatti , premessa la |
| 1987-431.txt | 1609 | 1609 | reddito dell anno precedente in luogo di quanto definitivamente accertato : ma le argomentazioni non trovano alcun favorevole riscontro nel | sistema | irpef , poiché la soglia ultima dei prelievi trova finalizzazione in prosieguo negli accertamenti definitivi , migliorativi o peggiorativi che |
| 1987-431.txt | 1730 | 1730 | dalla corte nella precedente sentenza n . 167 : incoerenza di fondo , in concreto incidente negativamente sulla interezza del | sistema | , nel frammentario atteggiarsi delle disposizioni che difetterebbero , così , di organica razionalità . orbene in punto , sempre |
| 1987-431.txt | 1764 | 1764 | razionalità . orbene in punto , sempre con la sentenza n . 167 , ha considerato la corte che il | sistema | trova base di avvio nel disposto , già ricordato , dell art . 53 della legge n . 833 : |
| 1987-431.txt | 1897 | 1897 | ancora concretato sul piano positivo il completo processo di allineamento sovrariferito , superandosi la fase transitoria di trapasso dal chiuso | sistema | mutualistico , rivolto a categorie determinate , all altro , aperto e generale , indirizzato a tutti i cittadini sulla |
| 1987-431.txt | 2191 | 2191 | , di escludere , allo stato , la normativa medesima da una declaratoria di illegittimità costituzionale , in quanto il | sistema | pur frammentizzato risulti – nei suoi pregressi collegamenti l ultimo e definitivo anello di congiunzione per la attuazione della disciplina |
| 1987-61.txt | 2458 | 2458 | qui si intende formulare ) la sua diffusa , univoca giurisprudenza . 10 . – l esigenza di istituire un | sistema | restrittivo ” di giacenza ” delle disponibilità liquide delle regioni è stata collegata dalla corte all inevitabile gradualità della spesa |
| 1987-61.txt | 2848 | 2848 | anche perché esso è stato costantemente accompagnato dalla raccomandazione , tratta dalle finalità e dal meccanismo di funzionamento del “ | sistema | di tesoreria ” , intesi ad evitare che tale sistema si trasformi in ” un anomalo strumento di controllo sulla |
| 1987-61.txt | 2858 | 2858 | tratta dalle finalità e dal meccanismo di funzionamento del ” sistema di tesoreria ” , intesi ad evitare che tale | sistema | si trasformi in ” un anomalo strumento di controllo sulla gestione finanziaria regionale , che si presti a venire manovrato |
| 1987-61.txt | 2961 | 2961 | n . 94 ) . 11 . – questo premesso , la corte ritiene che la possibilità di deroga al | sistema | , descritto nella sua genesi e nelle sue finalità , debba valutarsi alla stregua di un motivo , ricorrente sotto |
| 1987-61.txt | 3164 | 3164 | . – per collocare a fuoco la censura , la corte ritiene preliminarmente di dover precisare , in base al | sistema | normativo , il concetto di ” tributi propri ” ( o di ” entrate proprie ” ) della regione sicilia |
| 1987-61.txt | 3210 | 3210 | come equivalenti ) , in relazione all oggetto , all evoluzione e ai limiti di operatività sul c.d . “ | sistema | di tesoreria ” . si è rilevato già che l art . 31 della legge n . 468 del 1978 |
| 1987-61.txt | 3965 | 3965 | possa essere la sua concreta consistenza – ricorrono i motivi che indussero all adozione per la regione sicilia di un | sistema | di autonomia particolarmente differenziato , anche in materia tributaria . e , pertanto , la configurazione della categoria va verificata |
| 1987-61.txt | 4146 | 4146 | . , l art . 6 delle norme di attuazione , dopo averla circoscritta nei ” limiti dei principii del | sistema | tributario dello stato ” , finalizza la potestà normativa della regione , prevedendo la facoltà di ” istituzione ” di |
| 1987-61.txt | 4465 | 4465 | dello statuto speciale e si è riproposto con particolare vigore in sede parlamentare , in occasione della revisione del “ | sistema | di tesoreria ” per la regione siciliana – operata dall impugnato art . 35 l . n . 41 del |
| 1987-61.txt | 5026 | 5026 | regione sicilia . 17 . – né giova ad estendere la delimitazione , così operata , della esenzione dal “ | sistema | di tesoreria ” , il richiamo agli artt . 17 e 20 dello statuto che attribuiscono alla regione funzioni normative |
| 1987-61.txt | 5281 | 5281 | poiché esso , in conformità della giurisprudenza di questa corte , non si riflette sull applicabilità della normativa sul “ | sistema | di tesoreria ” . pertanto non rileva al riguardo il principio , esattamente affermato , alla stregua della legislazione allora |
| 1987-62.txt | 776 | 776 | 720 del 1984 sotto il profilo della illogicità e contraddittorietà rispetto alla precedente normativa che esonerava la regione dal “ | sistema | di tesoreria ” . infatti la nuova valutazione del legislatore nazionale – come ha ritenuto la consolidata giurisprudenza di questa |
| 1987-62.txt | 1087 | 1087 | ricorso non si identificano tali entrate , ma è chiara l enunciazione della pretesa della regione , di sottrarre al | sistema | anzidetto tutte le sue entrate ( sul presupposto che esse appartengano alla categoria delle ” entrate proprie ” ) . |
| 1987-62.txt | 1254 | 1254 | . 73 prevede la facoltà della regione di istituire con legge ” tributi propri in armonia con i principii del | sistema | tributario dello stato ” , mentre l art . 72 abilita la regione stessa a ” stabilire un imposta di |
| 1987-62.txt | 1434 | 1434 | art . 73 st . questa norma individua nei ” tributi propri ” una figura distinta da quelle appartenenti al | sistema | tributario dello stato ( con i principii del quale essa si deve ” armonizzare ” ) e da quelle correlate |
| 1987-62.txt | 1565 | 1565 | atto deliberativo della regione , fondato su proprie valutazioni politiche , economiche e finanziarie , nel rispetto dell unità del | sistema | tributario dello stato . l autonoma facoltà di istituzione di tributi da parte della regione è poi caratterizzata dalla finalità |
| 1987-62.txt | 1813 | 1813 | . 60 del 1987 ) . viceversa , preclude l afflusso alla regione di mezzi finanziari che , secondo il | sistema | delineato nel titolo vi dello statuto , deve ritenersi che la regione abbia il potere di esigere direttamente ( come |
| 1987-70.txt | 1407 | 1407 | attenuata espressione finale , caratterizza lo statuto sardo e costituisce un limite per la legislazione ordinaria . essa esprime un | sistema | di collaborazione , che , attraverso la felice formula dell ” intesa ” ( cfr . art . 25 legge |
| 1987-87.txt | 600 | 600 | ) , alle regioni del mezzogiorno e alle isole , non è caratterizzato dalla finalità di avviare l ” azione | sistematica | in senso di livellatore ” – attribuita al fondo di solidarietà dai suoi fondatori – , diretta a combattere la |
| 1988-123.txt | 2314 | 2314 | il rimborso dei pagamenti già effettuati , rimarrebbero onerati in via definitiva di spese per le quali essi erano nel | sistema | originario della 1 . n . 824 del 1971 solo anticipatori , con conseguente violazione dei parametri invocati . la |
| 1988-127.txt | 1855 | 1855 | 1 del 1974 cit . ( cfr . artt . 1 , secondo comma , e 13 ) . il | sistema | , nel suo insieme , soddisfa ai requisiti indispensabili per evitare l arbitrio nella fissazione della misura della prestazione patrimoniale |
| 1988-127.txt | 1971 | 1971 | del consorzio e i relativi riflessi sull utenza . non può , in conclusione , censurarsi per indeterminatezza il descritto | sistema | impositivo . inoltre i criteri che esso esprime nella fase provvedimentale amministrativa sono sottoposti a sindacato giurisdizionale . |
| 1988-373.txt | 506 | 506 | capoverso dell art . 23 ter cit . , ha funzione interpretativa e perciò efficacia retroattiva , consentita nel nostro | sistema | costituzionale , che la esclude soltanto nella materia penale . 4 . ciò premesso , osserva la corte che le |
| 1988-406.txt | 1050 | 1050 | . 8 della legge 17 dicembre 1986 n . 880 ( che ha introdotto per tutti i terreni un nuovo | sistema | di accertamento automatico dell imponibile per l applicazione dell imposta di successione ) , sia per ragioni giuridiche , la |
| 1988-436.txt | 936 | 936 | della soluzione della questione prospettata , occorre premettere che la legge n . 222 del 1984 ha completamente innovato al | sistema | precedente in tema di trattamenti previdenziali connessi alla invalidità , dei lavoratori iscritti all assicurazione per l invalidità di vecchiaia |
| 1988-471.txt | 332 | 332 | gli scopi del fondo quello di ” garantire agli iscritti ed ai loro superstiti e aventi diritto , mediante un | sistema | di assicurazione e capitalizzazione , un capitale comprensivo dell indennità di anzianità e dell integrazione dovuta a termini di legge |
| 1988-471.txt | 753 | 753 | ( art . 3 legge n . 149 del 1953 ) . 4 . – la normativa impugnata riguarda il | sistema | d imposizione diretta vigente prima dell entrata in vigore della riforma tributaria e dell istituzione , con il d.p.r . |
| 1988-471.txt | 1024 | 1024 | , sostituendosi ad esse , nonché alle imposte di ricchezza mobile e complementare , l irpef . anche nel nuovo | sistema | , peraltro , tutte le indennità dovute in conseguenza della cessazione del rapporto di lavoro sono state sottoposte a tassazione |
| 1988-574.txt | 364 | 364 | esso presentava caratteristiche affatto peculiari . quanto alle specifiche censure dell ordinanza di rimessione , va osservato che , nel | sistema | tributario vigente , ai fini della determinazione del reddito imponibile la detraibilità di tributi corrisposti in precedenza può esprimere una |
| 1988-575.txt | 272 | 272 | termine scadeva il 30 novembre 1982 . da qui , secondo i giudici a quibus , la lamentata incostituzionalità del | sistema | normativo , conseguente al fatto che l amministrazione sarebbe stata arbitra di notificare fino al 30 novembre 1982 ( data |
| 1989-184.txt | 437 | 437 | rimesso ai contribuenti , nelle due particolari situazioni sopradescritte , la libera scelta di avvalersi dell uno o dell altro | sistema | attraverso la presentazione o meno della dichiarazione congiunta , con i conseguenti vantaggi o oneri ad essa connessi , onde |
| 1989-247.txt | 1033 | 1033 | nello stesso articolo , con le ipotesi contravvenzionali di cui all art . 1 dello stesso decreto e con il | sistema | tutto dei reati tributari . v è , invero , da ricordare che tocca alla giurisdizione ed alla dottrina , |
| 1989-247.txt | 2238 | 2238 | dissimulazione di componenti positivi e simulazione di componenti negativi del reddito o del ricavo ) assumono compiuto significato dal confronto | sistematico | con le altre ipotesi di frode fiscale , di cui all art . 4 , primo comma , del decreto |
| 1989-247.txt | 2520 | 2520 | , alle ipotesi contravvenzionali dell art . 1 , secondo comma ; e ciò determinerebbe , peraltro , gravi contraddizioni | sistematiche | in quanto , poiché le predette contravvenzioni soggiacciono alla ben nota soglia di punibilità , al di sotto della stessa |
| 1989-247.txt | 3683 | 3683 | si risolverebbe in una sorta di invito a frodare con ” senso della misura ” . ma anche in termini | sistematici | l idea che il contenuto offensivo del delitto in esame graviti sulla rilevanza dell alterazione si rivela ben poco plausibile |
| 1989-414.txt | 907 | 907 | del danno prodotto da fatti costituenti reato ” , la questione va dichiarata non fondata alla stregua di una interpretazione | sistematica | che coordina l art . 66 della legge di registro con gli artt . 59 e 60 . tale interpretazione |
| 1989-50.txt | 497 | 497 | e non è tutelabile con il segreto . la generale conoscenza delle controversie tributarie può giovare alla concreta attuazione del | sistema | tributario e concorre a ridurre il numero degli inadempimenti e degli evasori in genere . lo stesso governo , in |
| 1989-50.txt | 673 | 673 | di garantire l attuazione dei suddetti principi di universalità , di uguaglianza e di trasparenza cui deve essere informato il | sistema | tributario e messi in luce da questa corte ( sentenza n . 212 del 1986 e ordinanza n . 378 |
| 1989-505.txt | 658 | 658 | fondate . può senz altro riconoscersi che un finanziamento come quello di cui si tratta non è coerente con il | sistema | della finanza derivata regionale – quale tracciato dalla legge 16 maggio 1970 , n . 281 , mediante la istituzione |
| 1989-505.txt | 700 | 700 | fondi senza vincoli di destinazione – e che questa corte , pur dando atto del delinearsi ( accanto a quel | sistema | ) di una prassi normativa di introduzione , per settori legati a interessi unitari di particolare rilevanza e intensità , |
| 1989-505.txt | 940 | 940 | , con modificazioni , in legge 26 aprile 1983 , n . 131 ) , è ritenuta compatibile con il | sistema | della finanza regionale dall art . 4 , ultimo comma , della stessa legge-quadro per il turismo n . 217 |
| 1989-83.txt | 171 | 171 | comma , n . 11 , cit . ) , nell assegnare al legislatore delegato il compito di disciplinare il | sistema | delle sanzioni amministrative e penali in materia tributaria , non indicherebbe i principi ed i criteri direttivi idonei , essendo |
| 1989-83.txt | 566 | 566 | commisurazione e della graduazione delle sanzioni in relazione alla entità della violazione e ciò nella prospettiva di un perfezionamento del | sistema | sanzionatorio . alle medesime conclusioni devesi pervenire anche nel presente giudizio , non essendo stati prospettati argomenti nuovi né risultando |
| 1989-83.txt | 961 | 961 | della norma . in questa sede può perciò formularsi l auspicio che il legislatore , nell opera di revisione del | sistema | sanzionatorio tributario – cui sta attendendo anche in sede di formulazione dei testi unici – tenga conto di quanto emerge |
| 1989-83.txt | 1018 | 1018 | graduazione delle sanzioni in relazione alla gravità delle violazioni . in tale occasione potrà pervenirsi ad un riassetto completo del | sistema | che attui nel modo più puntuale il principio dettato dall art . 10 , secondo comma , n . 11 |
| 1989-84.txt | 409 | 409 | , ma si mira ad un intervento il quale suppone – attesa l impossibilità di individuare un modello unitario nel | sistema | tributario che presenta nella materia una disarticolata prospettazione positiva ( ordinanze nn . 485 e 342 del 1987 ) – |
| 1989-84.txt | 520 | 520 | questione è perciò inammissibile , pur dovendosi auspicare che il legislatore , nell opera cui sta attendendo di revisione del | sistema | delle sanzioni tributarie , tenga conto dell esigenza di adeguamento testé evidenziata , risultando certamente agevolata , da una maggiore |
| 1989-84.txt | 554 | 554 | risultando certamente agevolata , da una maggiore razionalità della disciplina , la correttezza del rapporto tra il contribuente ed il | sistema | impositivo . |
| 1991-100.txt | 500 | 500 | . n . 436 del 1991 ) , ” il riferimento alla categoria della presunzione assoluta è solo descrittivo del | sistema | dell assicurazione , basata non sul rischio concreto derivante dalle singole lavorazioni , ma sulle attività protette ” . del |
| 1991-103.txt | 191 | 191 | con possibilità di fissazione di aliquote diverse tra comune e comune per attività identiche e conseguente asserita irrazionale disomogeneità del | sistema | impositivo . sistema poi che fa derivare il prelievo unicamente dal dato oggettivo della superficie dei locali usufruiti con disarticolazione |
| 1991-103.txt | 194 | 194 | fissazione di aliquote diverse tra comune e comune per attività identiche e conseguente asserita irrazionale disomogeneità del sistema impositivo . | sistema | poi che fa derivare il prelievo unicamente dal dato oggettivo della superficie dei locali usufruiti con disarticolazione da qualsivoglia indice |
| 1991-103.txt | 828 | 828 | di qualsivoglia collegamento o riscontro . né vale obiettare , come fa l avvocatura , che si tratterebbe di un | sistema | originato da necessità di ipersemplificazione , essendo contraddetta l asserzione stessa dalla immediata introduzione di correttivi , a valere tuttavia |
| 1991-105.txt | 1754 | 1754 | contributo avente lo scopo di assicurare alla gestione commissariale l equilibrio economico , reso particolarmente precario dall avvio del nuovo | sistema | di riscossione , aggravato da una consistenza dilatata del personale e poco elastico in relazione alle esigenze peculiari insorte . |
| 1991-105.txt | 2130 | 2130 | nemmeno menzionata tra le componenti del ” conguaglio ” previsto dall art . 51 . 6 . – il nuovo | sistema | instaurato dalla l . 4 ottobre 1986 , n . 567 e dal d.l . 28 gennaio 1988 , n |
| 1991-105.txt | 2281 | 2281 | legge conferiva a quel contributo la corte dedusse e sancì ” la non riproducibilità di esso ” . permanendo quel | sistema | normativo e gestionale la reiterazione del contributo , anche se prevista per legge , sarebbe stata sicuramente censurabile . ma |
| 1991-105.txt | 2346 | 2346 | di riscossione tributaria . tale quadro è caratterizzato da peculiarità , che sono affiorate nel passaggio dall uno all altro | sistema | e che concernono l oggetto e le modalità della riscossione , i diversi ambiti territoriali di essa , la posizione |
| 1991-105.txt | 2461 | 2461 | commissari governativi , allo scopo di realizzare il ” contenimento degli squilibri gestionali per la fase di avvio del nuovo | sistema | di riscossione ” . si delinea , dunque , un quadro transitorio eccezionale e diffuso di integrazione , che rende |
| 1991-168.txt | 1077 | 1077 | art . 11 cost . , a ricevere ” diretta applicazione ” in quest ultimo , pur rimanendo estranee al | sistema | delle fonti statali . l effetto di tale diretta applicazione – ha puntualizzato la corte – non è quindi la |
| 1991-168.txt | 1628 | 1628 | attrarre direttamente nella disciplina da esso posta questioni rientranti nelle materie dei trattati comunitari , discende che è proprio nel | sistema | delle fonti del medesimo ordinamento comunitario che vanno verificate le condizioni per l immediata applicabilità , nei singoli ordinamenti degli |
| 1991-181.txt | 84 | 84 | che violerebbe l art . 76 della costituzione perché , nel conferire delega legislativa al governo per il perfezionamento del | sistema | delle sanzioni amministrative in materia tributaria , ometterebbe di definire i relativi principi e criteri direttivi . la questione è |
| 1991-181.txt | 208 | 208 | diversi nuclei di ragioni . anzitutto , le norme delegate previste dalla disposizione impugnata devono essere dirette ad adeguare il | sistema | sanzionatorio alla riforma tributaria prefigurata dalla legge stessa ( art . 10 , primo comma ) . i principi e |
| 1991-181.txt | 308 | 308 | . 10 , secondo comma , n . 11 – per un verso all obiettivo del ” perfezionamento ” del | sistema | punitivo , per l altro al criterio che impone di commisurare le sanzioni alla ” effettiva entità oggettiva e soggettiva |
| 1991-181.txt | 941 | 941 | tali da imporre nella specie la previsione di una responsabilità di carattere strettamente personale e neppure la costruzione di un | sistema | punitivo conforme a quello disciplinato per le sanzioni amministrative dalla successiva legge 24 novembre 1981 , n . 689 . |
| 1991-194.txt | 172 | 172 | e 53 cost . 2 . – la questione non è fondata . la pensione di anzianità , introdotta nel | sistema | di previdenza sociale per i lavoratori privati dalla legge n . 903 del 1965 e ridisciplinata dalla legge n . |
| 1991-194.txt | 427 | 427 | all anzianità di servizio . tuttavia esso si differenzia dalla pensione di anzianità dei lavoratori privati sia sotto l aspetto | sistematico | , sia sotto l aspetto funzionale . questa forma un eccezione ai presupposti normali del diritto a pensione , accordata |
| 1991-194.txt | 620 | 620 | differenze tecnico-formali tra le due forme di pensione messe a confronto dal giudice a quo e della loro appartenenza a | sistemi | pensionistici diversi ( cfr . sentenze nn . 173 del 1986 , 366 del 1988 e 86 del 1990 ) |
| 1991-258.txt | 201 | 201 | , n . 516 ( di conversione del decreto-legge 10 luglio 1982 , n . 429 ) , un nuovo | sistema | penal-tributario imperniato su ipotesi criminose sganciate dalla determinazione dell entità dell evasione , il legislatore ha , da un lato |
| 1991-258.txt | 1136 | 1136 | altri valori di rilievo costituzionale potrebbero giustificare così gravi limitazioni del diritto di difesa . 4 . – già nel | sistema | dei rapporti tra gli accertamenti e le pronunce di autorità giurisdizionali diverse stabilito dal codice di procedura penale del 1930 |
| 1991-258.txt | 1169 | 1169 | stabilito dal codice di procedura penale del 1930 , la pregiudiziale tributaria era un istituto del tutto eccezionale . quel | sistema | era infatti improntato non solo alla preminenza dell accertamento e del giudizio penale , ma all esclusione – salvo che |
| 1991-258.txt | 1254 | 1254 | artt . 20 e 21 ) . per parte sua , la corte aveva provveduto , nell ambito del predetto | sistema | , a contenere la portata della pregiudiziale tributaria , escludendo , da un lato , che la pronuncia giurisdizionale tributaria |
| 1991-258.txt | 1419 | 1419 | è che – come si è detto – il superamento della pregiudiziale obbligatoria è stato essenzialmente perseguito , nel nuovo | sistema | penal-tributario , con la configurazione di fattispecie che prescindono dall entità del tributo in contestazione . sotto il profilo costituzionale |
| 1991-258.txt | 1789 | 1789 | specificità strutturali e funzionali di ciascun tipo di giudizio anche a scapito della coerenza delle relative pronunce . in un | sistema | che contiene in limiti assai ristretti tanto l ambito delle pregiudiziali – escludendo qualunque forma di devoluzione obbligatoria ( art |
| 1991-35.txt | 747 | 747 | supporto documentale contrario alla realtà ” . 3 . – così intesa , la norma impugnata avrebbe potuto rimanere nel | sistema | senza recare lesione ai parametri costituzionali invocati . l esperienza immediatamente seguita ha , tuttavia , dimostrato che , salvo |
| 1991-423.txt | 237 | 237 | artt . 3 e 23 della costituzione . si osservava ( sentenza n . 44 del 1966 ) che il | sistema | adottato rispondeva ad assicurare una imposizione atta a rispecchiare la situazione propria a ciascun comune , lungi in tal modo |
| 1991-423.txt | 437 | 437 | ( cfr . sentenze n . 126 del 1979 e n . 239 del 1983 ) tutto questo concerne un | sistema | d imposizione successivo e diverso che non può certo essere riferito – come sembra invece trasparire dall ordinanza di rimessione |
| 1991-494.txt | 504 | 504 | settembre 1973 , n . 597 violino gli artt . 3 e 53 della costituzione , non tenendo conto il | sistema | di tassazione da essi previsto delle caratteristiche proprie delle indennità di fine rapporto , né dell arco di tempo in |
| 1991-494.txt | 1799 | 1799 | difesa ( cfr . da ultimo la sentenza n . 543 del 1989 ) , che non è menomato dal | sistema | previsto dall art . 38 – il quale stabilisce un termine di decadenza di diciotto mesi per presentare l istanza |
| 1992-120.txt | 987 | 987 | rilevanza fiscale del fatto penalmente accertato , ai fini dei conseguenti provvedimenti , va naturalmente inquadrata per il resto nel | sistema | normativo vigente , il quale contiene il principio generale , desumibile dall art . 4 della legge 20 marzo 1865 |
| 1992-120.txt | 1474 | 1474 | al giudicato , dell atto di accertamento , in relazione al quale il diritto di difesa è tutelato dall attuale | sistema | di impugnazione dinanzi alla commissione tributaria . 4 . 2 . – neppure può ravvisarsi il denunciato contrasto con l |
| 1992-192.txt | 583 | 583 | all unica condotta prevista dal legislatore del 1982 come delitto si è sostituito ad opera della novella del 1991 un | sistema | modulare di più fattispecie , taluna sanzionata come delitto , talaltra come contravvenzione , talaltra ancora penalmente irrilevante ( ancorché |
| 1992-256.txt | 50 | 50 | 2 . – il pretore di la spezia ( ord . n . 337 ) ravvisa incoerenza nella struttura del | sistema | contributivo di malattia previsto dall art . 31 legge 28 febbraio 1986 , n . 41 ( disposizioni per la |
| 1992-256.txt | 381 | 381 | e sentenza n . 431 del 1987 ) una incoerenza di fondo , ovviamente incidente negativamente sull intero costrutto del | sistema | , per un discontinuo atteggiarsi delle disposizioni di prelievo contributivo , che vengono a difettare , nella loro disarmonia , |
| 1992-256.txt | 473 | 473 | , avrebbe senz altro portato , per contro , e porterebbe a realizzare anche sul versante delle occorrenti entrate un | sistema | univoco nelle sue previsioni e certo nei suoi contenuti e scopi . 3 . 2 – tuttavia , va notato |
| 1992-417.txt | 590 | 590 | 1985 ( e quindi a far tempo dall 1 ottobre 1985 e non più dal 17 luglio 1986 ) il | sistema | di liquidazione che il legislatore ordinario aveva già stabilito con il richiamato comma terzo- ter dell art . 4 del |
| 1992-89.txt | 283 | 283 | del 1975 ) , ed è stata dichiarata non fondata . i mutamenti verificatisi nel frattempo , in specie nel | sistema | economico-finanziario , inducono ad una rimeditazione , in quanto sono certamente venute meno le ragioni logico-giuridiche che giustificavano l istituto |
| 1993-07.txt | 529 | 529 | conseguenza che di fatto la remunerazione del servizio esattoriale era assicurata dal privilegio che assisteva il tributo ) nell attuale | sistema | introdotto con d.p.r . , 28 gennaio 1988 n . 43 , e con riguardo in particolare all ipotesi della |
| 1993-07.txt | 806 | 806 | – non può essere comunque invocata dall imprenditore , quale innegabilmente è invece il concessionario del servizio di riscossione nel | sistema | del d.p.r . n . 43 del 1988 ( v . art . 31 d.p.r . cit . ; art |
| 1993-102.txt | 1903 | 1903 | d altra parte la prescrizione del carattere progressivo dell imposizione fiscale prevista dall art . 53 cost . riguarda il | sistema | tributario nel suo complesso e non già in tutte le sue componenti ( sent . n . 159 del 1985 |
| 1993-128.txt | 1354 | 1354 | del ricordato art . 8 avviene di anno in anno , generalmente ad opera della legge finanziaria , secondo un | sistema | per il quale l ammontare del fondo stesso è stato commisurato all entità fissata per l anno precedente , maggiorata |
| 1993-128.txt | 1471 | 1471 | ancoraggio del fondo medesimo a quote di tributi erariali è stata mantenuta nella sostanza . e , anche se il | sistema | adottato rappresenta una soltanto delle possibilità attuative dell art . 119 , secondo comma , della costituzione poste a disposizione |
| 1993-128.txt | 1518 | 1518 | discrezionalità politica di interpretazione delle norme costituzionali , non si può dire che , per l aspetto considerato , il | sistema | di determinazione degli apporti al fondo comune risulti obiettivamene disancorato del tutto dall ammontare del gettito annuale riferibile alle quote |
| 1993-128.txt | 1618 | 1618 | per il 1992 da 6.957 miliardi di lire a 6632 miliardi di lire , la disposizione impugnata si uniforma al | sistema | di determinazione seguito da più di un decennio per la definizione delle quote di tributi erariali destinate al fondo comune |
| 1993-233.txt | 625 | 625 | esenti dall imposta sul reddito delle persone giuridiche per metà del loro ammontare ” . indubbiamente , ai sensi del | sistema | vigente , può verificarsi il distorto fenomeno fiscale lamentato dal contribuente e che ha indotto la commissione tributaria a sollevare |
| 1993-238.txt | 73 | 73 | 27 novembre 1989 , n . 384 , il quale istituisce in via transitoria , nelle more della revisione del | sistema | impositivo correlato ai servizi generali resi dal comune , un imposta comunale riferita all esercizio di imprese , di arti |
| 1993-238.txt | 1455 | 1455 | . d altronde , la inidoneità degli esempi suddetti a sorreggere le censure deriva da una valutazione più aderente al | sistema | nel suo complesso , che nasce anche da un dato di comune esperienza secondo cui , salve le ipotesi di |
| 1993-295.txt | 1262 | 1262 | tali censure si rivolgono a quelle voci della tariffa allegata al decreto nelle quali , prendendosi a riferimento il precedente | sistema | normativo di determinazione delle tasse di concessione governativa , si sarebbe dettata la disciplina direttamente di tali provvedimenti ormai di |
| 1993-295.txt | 2570 | 2570 | corrispondenza ” ( tra atti regionali e atti già statali soggetti alle tasse sulle concessioni governative ) , il nuovo | sistema | , nella sostanza , non differisce molto da quello precedente , perché il comma 8 ( non impugnato ) sub |
| 1993-295.txt | 2695 | 2695 | portato all approvazione della norma in esame si ricava alcun elemento tale da testimoniare che si sia voluto introdurre un | sistema | del tutto diverso dal precedente , con il quale dare , in maniera compiuta , attuazione all art . 119 |
| 1993-295.txt | 4885 | 4885 | statuto ordinario ” . da tali principi la corte non ritiene di discostarsi nemmeno nella vigenza del ” nuovo “ | sistema | introdotto dall art . 4 della legge n . 158 del 1990 , il quale , prevedendo ( comma 8 |
| 1993-411.txt | 237 | 237 | l art . 3 della costituzione , essendo viziato da irragionevolezza , prevedendo , solo riguardo all imposta versata col | sistema | della delega alle aziende di credito , senza alcuna logica , una differente destinazione per l imposta dovuta dalle persone |
| 1993-411.txt | 534 | 534 | utile di esercizio . l art . 3 , n . 6 , dispone che l imposta è riscossa col | sistema | del versamento diretto nei termini e con le modalità previste per il versamento a saldo dell imposta sul reddito delle |
| 1993-500.txt | 584 | 584 | . 5 . – le questioni di questo primo gruppo non risultano fondate ove si esamini nel suo complesso il | sistema | normativo , che in tema di ristrutturazione degli enti creditizi e di nuove forme di solidarietà sociale si va sviluppando |
| 1993-500.txt | 1071 | 1071 | scelto dal legislatore ( e in particolare con l art . 15 denunziato ) per sostenere le attività di questo | sistema | prevede un aiuto offerto non direttamente – come da taluno auspicato – alle organizzazioni del volontariato ( le quali ricevono |
| 1993-500.txt | 1165 | 1165 | di gestione ” operanti a livello regionale . nelle memorie e nella discussione orale sono state sollevate diverse critiche al | sistema | normativo della materia , con particolare riferimento alla giustificazione ed alle funzioni delle anzidette strutture intermedie , al numero pari |
| 1993-500.txt | 2667 | 2667 | che garantisce la difesa anche contro l incostituzionalità delle leggi ; c ) inoltre , una volta finalizzato il complesso | sistema | della ristrutturazione all efficienza e competitività delle aziende bancarie , sarebbe irragionevole e contraddittorio pretendere che l approvazione del progetto |
| 1993-500.txt | 2754 | 2754 | ed irragionevole intrusione dei pubblici poteri sul libero assetto imprenditoriale di enti che , anche se pubblici , operano nel | sistema | di mercato del risparmio e del credito . 11 . – anche sotto i profili ora sintetizzati , le questioni |
| 1993-500.txt | 3795 | 3795 | mancante di criteri per l individuazione dell effettiva utilità per i contribuenti e soprattutto senza le garanzie previste nel normale | sistema | fiscale ; b ) si prevederebbe una gestione fuori bilancio , con violazione delle relative garanzie e dei principi di |
| 1993-500.txt | 4008 | 4008 | scopo di collegare la prestazione imposta al principio della capacità contributiva come presupposto e commisurazione , sia per informare il | sistema | tributario a criteri di progressività . ma ciò non esclude altre prestazioni , pur previste come obbligatorie , per essere |
| 1993-500.txt | 4230 | 4230 | i rendiconti , verificandone la regolarità e la conformità ai rispettivi regolamenti . si tratta quindi di prestazioni estranee al | sistema | tributario , che il legislatore ha previsto a carico degli enti che liberamente esercitano la facoltà della ristrutturazione , al |
| 1993-500.txt | 4299 | 4299 | se , per la mancanza della natura tributaria di queste prestazioni patrimoniali , non sono applicabili le garanzie proprie del | sistema | fiscale della pubblica amministrazione , ciò non esclude che detti movimenti economici debbano risultare da bilanci e da rendiconti dei |
| 1994-107.txt | 411 | 411 | sarebbe stata creata dal legislatore che , con il decreto legislativo n . 545 del 1992 , ha riformato il | sistema | della giustizia tributaria . in tal senso va dunque precisata la questione di costituzionalità sollevata , con l ordinanza in |
| 1994-127.txt | 297 | 297 | netto delle imprese , all art . 3 , n . 6 , dispone che tale imposta è riscossa col | sistema | del versamento diretto nei termini e con le modalità previste per il versamento a saldo dell imposta sul reddito delle |
| 1994-18.txt | 688 | 688 | ritiene invece verificarsi un ingiustificato diverso trattamento tra situazioni omogenee , oltre che in base a principi generali del nostro | sistema | giuridico . sotto il primo profilo va anzitutto osservato che se la notifica dell avviso di accertamento e le successive |
| 1994-182.txt | 902 | 902 | stessi . e proprio ai fini dell attribuzione dell onere finanziario in ragione del grado di siffatto interesse , nel | sistema | portuale , quale risulta dall ordinamento di cui al r.d . 2 aprile 1885 , n . 3095 ( art |
| 1994-182.txt | 1626 | 1626 | limiti ed in base alle attribuzioni previste dalle leggi dello stato che ne determinano gli oneri economici , in un | sistema | di finanza pubblica allargata nel quale i trasferimenti sono disposti tenendo conto degli oneri gravanti sugli stessi enti locali . |
| 1994-182.txt | 1822 | 1822 | tali enti al traffico portuale . né vale osservare , come fa il giudice a quo , che nell attuale | sistema | ” a finanza derivata ” , i trasferimenti erariali in favore di province e comuni non sono più rapportati alla |
| 1994-182.txt | 2419 | 2419 | volontà dell ente in ordine alle opere da eseguire e relative previsioni di spesa , sia , infine , dal | sistema | , disciplinato dalla stessa normativa , di controlli della regolarità della gestione amministrativa e contabile dell ente . 5 . |
| 1994-182.txt | 2620 | 2620 | da rilevare che la recente legge 28 gennaio 1994 , n . 84 , nel quadro del generale riordino del | sistema | portuale , dispone , tra l altro , all art . 13 , secondo comma , che dal 1 gennaio |
| 1994-182.txt | 2941 | 2941 | frutto di una nuova e diversa valutazione , rientrante nel potere del legislatore , delle complessive esigenze di riforma del | sistema | portuale anche sotto l aspetto delle risorse necessarie . |
| 1994-222.txt | 1268 | 1268 | annuale della somma , avrebbe finito con il trasformare una misura originariamente transitoria ed eccezionale in una modificazione permanente del | sistema | finanziario regionale . questa avvenuta trasformazione spezza il diretto nesso tra il gettito dell ilor e il trasferimento statale , |
| 1994-236.txt | 1805 | 1805 | siano in qualche modo desumibili ( dalla composizione o funzionamento dell autorità competente , dalla destinazione della prestazione , dal | sistema | procedimentale che prevede la collaborazione di più organi ) al fine di evitare arbitrii dell amministrazione . nella specie , |
| 1994-263.txt | 3261 | 3261 | appare inconferente , giacché tale principio si riferisce , come la giurisprudenza costituzionale ha avuto occasione di precisare , al | sistema | tributario nel suo complesso e non ai singoli tributi , dal momento che il principio stesso , se inteso come |
| 1994-263.txt | 3346 | 3346 | come , nella specie , il legislatore , con la norma denunciata , rimane nell ottica tipica del catasto , | sistema | che già a suo tempo ha superato positivamente il vaglio di costituzionalità ( sentenza n . 16 del 1965 ) |
| 1994-263.txt | 3629 | 3629 | tanto più che ciò che viene qui in discussione non è la disciplina di una specifica imposta , quanto un | sistema | come quello catastale , volto a definire valori , i quali hanno la limitata funzione di fornire una base di |
| 1994-272.txt | 545 | 545 | non si cumula con gli altri redditi di cui lo stesso soggetto è titolare – ha carattere derogatorio in un | sistema | d imposizione diretta , fondata su imposte personali . in quanto si pone come eccezione alla regola generale , in |
| 1994-272.txt | 794 | 794 | delle due imposte , irpef ed irpeg . rileva , in proposito , esattamente la difesa dello stato che il | sistema | della ritenuta d imposta si giustifica , con riferimento ai redditi di capitale percepiti dalle persone fisiche , per l |
| 1994-272.txt | 923 | 923 | si concretano e delle diverse esigenze che in quel momento presiedono alla disciplina dei vari settori dell ordinamento , il | sistema | delineato dall art . 26 , quarto comma , del d.p.r . n . 600 del 1973 ha subito una |
| 1994-272.txt | 1135 | 1135 | , per violazione dell art . 53 della costituzione . tale precetto appare , invero , compiutamente realizzato attraverso il | sistema | della ritenuta di acconto di cui è questione , calcolata su di un reddito effettivamente percepito , e poi riferita |
| 1994-355.txt | 848 | 848 | di ” specifiche intese ” . né si può adottare un interpretazione correttiva , atta a ricondurre la norma a | sistema | , dal momento che i vincoli e i limiti prescritti apportano un evidente , illegittima deroga al meccanismo introdotto dalla |
| 1994-355.txt | 1011 | 1011 | avvalso di strumenti diversi in relazione al complesso meccanismo di trasferimento delle risorse statali ; né va dimenticato che il | sistema | di finanziamento per le regioni a statuto speciale e le province autonome risulta , in concreto , più favorevole rispetto |
| 1994-358.txt | 483 | 483 | contribuente è stata più volte esaminata dalla corte , che ha colto la ragione di questa preclusione , inquadrata nel | sistema | delle garanzie patrimoniali dell obbligazione tributaria , nell esigenza di evitare fraudolente simulazioni per sottrarsi al pagamento delle imposte ( |
| 1994-358.txt | 807 | 807 | ricevuti in donazione , con atto pubblico anteriore al matrimonio . 3 . – la questione è fondata . il | sistema | della riscossione coattiva delle imposte sul reddito privilegia l interesse alla pronta realizzazione del credito fiscale . l espropriazione forzata |
| 1994-358.txt | 865 | 865 | è assicurata la speditezza ; presunzioni in ordine all appartenenza dei beni suscettibili di pignoramento , restrizioni e preclusioni nel | sistema | delle opposizioni tendono a prevenire e ad escludere elusioni fraudolente . la preminenza dell esigenza di realizzazione del credito fiscale |
| 1994-360.txt | 641 | 641 | in realtà imposto solo in alcuni casi specifici e rispetto ad alcuni tributi ( mentre per gli altri vige il | sistema | delineato dal d.p.r . n . 636 del 1972 ) . questo modello è alla base della sent . n |
| 1994-364.txt | 242 | 242 | udienza medesima a richiesta del contribuente che dichiari di volersi avvalere della facoltà di chiedere il condono tributario . nel | sistema | delineato dal legislatore , è da escludere , tuttavia , che tale richiesta di sospensione produca il lamentato effetto . |
| 1994-365.txt | 960 | 960 | remittente , deve ricordare che il dibattito sul tema in questione ha avuto come principale punto di riferimento il complesso | sistematico | degli articoli del d.p.r . n . 636 del 1972 che riguardano il contenuto del ricorso , l integrazione dei |
| 1994-365.txt | 1467 | 1467 | per quanto l art . 35 assuma rilievo , sul piano esegetico , come dato da utilizzare nella ricostruzione del | sistema | generale del processo tributario , esso non può , per ciò stesso , dare ingresso ad una questione di costituzionalità |
| 1994-408.txt | 110 | 110 | . 53 e 3 della costituzione , per il mancato rispetto dei principi della capacità contributiva e della progressività del | sistema | , conseguente alla rigida imposizione di un discrimine reddituale che non prevede quota esente , nonché per il trattamento differenziato |
| 1994-408.txt | 163 | 163 | carattere disarticolato della normativa . 2 . – la questione è inammissibile . la norma impugnata , lasciando immutato il | sistema | contributivo precedente , oltre ad elevare la misura del contributo prevista dall art . 31 , comma 14 , della |
| 1994-408.txt | 297 | 297 | ripetutamente escluso che il contributo ivi previsto abbia ” un connotato tributario certo ” , affermando che in tutta la | sistematica | relativa ” permangono tuttora pregnanti connotati di carattere assicurativo ” ( sentenza n . 431 del 1987 ; cfr . |
| 1994-408.txt | 374 | 374 | , della legge n . 407 del 1990 , pur osservando che la norma impugnata risulta ” inserita in un | sistema | disorganico e disarticolato , frammentario e caratterizzato dall irrazionale imposizione criptotributaria indiscriminata ad aliquota fissa ” . ora , con |
| 1994-50.txt | 507 | 507 | di individuazione dell aliquota di tassazione da applicarsi . l assetto normativo così dato si ricollega , sotto il profilo | sistematico | , ai differenti regimi di imposizione tributaria , apprestati in generale dal legislatore , con previsione di specifiche regole , |
| 1994-97.txt | 437 | 437 | 1989 , avente ad oggetto questione identica a quella oggetto del presente giudizio ) di quell opera di revisione del | sistema | sanzionatorio tributario da parte del legislatore , sì da realizzare tale graduazione in conformità al principio enunciato dall art . |
| 1994-97.txt | 616 | 616 | 413 ) – adottato le auspicate misure correttive , dirette ad eliminare quelle disarmonie ed incongruenze nel quadro del complessivo | sistema | sanzionatorio che hanno dato luogo a ripetuti incidenti di costituzionalità conclusisi con varie pronunce di questa corte . in tutte |
| 1994-97.txt | 675 | 675 | più recente sentenza n . 103 del 1990 , traspare tuttavia l opportunità di adeguati interventi legislativi che conferiscano al | sistema | quella complessiva razionalità che elimini lo stato di disagio da più parti segnalato . per quel che riguarda la questione |
| 1994-97.txt | 831 | 831 | di una pronunzia additiva , episodicamente legata alla fattispecie normativa denunciata e quindi non ancorata ad una complessiva revisione del | sistema | . anche la questione sollevata nel presente giudizio deve perciò , per tale ragione , essere dichiarata , allo stato |
| 1995-107.txt | 375 | 375 | carico dell assistenza sanitaria ; l art . 53 della costituzione , non risultando rispettato il criterio di progressività del | sistema | tributario . 3 . – la questione non è fondata . quanto alla lamentata violazione dell art . 3 della |
| 1995-107.txt | 503 | 503 | insieme all effettivo incremento dell efficienza , la condizione per realizzare , anche sul versante delle occorrenti entrate , un | sistema | univoco nelle sue previsioni e certo nei suoi contenuti e scopi . nel contempo , ha ritenuto che le disposizioni |
| 1995-107.txt | 548 | 548 | a vaglio di costituzionalità potessero trovare giustificazione , alla luce del criterio di gradualità , nella progressiva attuazione del nuovo | sistema | , tale da richiedere imponenti e rilevanti trasformazioni per il raggiungimento dell obiettivo della tutela della salute ( art . |
| 1995-107.txt | 669 | 669 | perdurante carenza di un completo ed organico processo di allineamento , a superamento della fase transitoria di trapasso dal chiuso | sistema | mutualistico , limitato a categorie determinate , all altro , aperto e generale , rivolto a tutti i cittadini sulla |
| 1995-11.txt | 650 | 650 | imposta sul reddito e , di conseguenza , con le disposizioni legislative che la disciplinano . ed infatti , il | sistema | del sostituto d imposta , storicamente sorto con maggiori giustificazioni , ancora risponde sia all interesse fiscale dell immediata percezione |
| 1995-11.txt | 831 | 831 | che con l ausilio dei moderni strumenti di accertamento e documentazione si possa ugualmente verificare la percezione di redditi mediante | sistemi | diversi da quello del sostituto d imposta , in quanto ciò non vale comunque ad escludere la natura tributaria delle |
| 1995-143.txt | 369 | 369 | in quanto non tutelerebbe né incoraggerebbe il risparmio , generando ” sfiducia ” nei risparmiatori e ” sottraendo ricchezza dal | sistema | economico ” . 3 . – la questione non è fondata . va precisato , anzitutto , che non possono |
| 1995-143.txt | 519 | 519 | contributiva e quelli , strettamente correlati al primo , della parità di trattamento nell imposizione fiscale e della progressività del | sistema | tributario . su un diverso e distinto piano si colloca poi la specifica doglianza concernente la presunta violazione dell art |
| 1995-143.txt | 867 | 867 | , quindi , tale da non alterare , secondo un canone valutativo altra volta fatto proprio dalla corte , il | sistema | tributario considerato in tutte le sue componenti ( sentenza n . 159 del 1985 ) . sotto l altro aspetto |
| 1995-143.txt | 1390 | 1390 | ha avuto occasione di chiarire la stessa giurisprudenza costituzionale , il principio di progressività è da rapportare al complesso del | sistema | tributario e non invece a ciascun tributo , venendo così , in definitiva , a governare le imposte personali ( |
| 1995-19.txt | 509 | 509 | soggetti qualificati in virtù del loro status di contribuente , attuale o pregresso ” , traendone la conseguenza che il | sistema | della legge sia tale da non consentire di fruire dell amnistia al concorrente nel reato , pur a fronte dell |
| 1995-194.txt | 456 | 456 | più occasioni ( v . , da ultimo , sentenza n . 97 del 1994 ) l incongruenza dell attuale | sistema | che assoggetta alla medesima sanzione fattispecie in realtà fra loro diverse , senza distinguere in ragione della loro maggiore o |
| 1995-194.txt | 533 | 533 | legislatore per una revisione delle norme di volta in volta denunciate , in modo da realizzare una ragionevole graduazione del | sistema | sanzionatorio complessivo , in conformità al principio enunciato dall art . 10 , punto 11 , della legge di delega |
| 1995-194.txt | 711 | 711 | quello della dichiarazione di illegittimità della norma denunciata , devesi ribadire l auspicio di un intervento legislativo che conferisca al | sistema | l invocata razionalità , in modo da eliminare gli inconvenienti che è dato obbiettivamente di riscontrare nella normativa vigente , |
| 1995-318.txt | 1368 | 1368 | concorre comunque anche la tutela cautelare – l utente subisce rispetto alle controversie concernenti gli altri servizi non ricompresi nel | sistema | di riscossione esattoriale . sotto altro aspetto e venendo così all altro profilo prospettato dall ordinanza , e cioè a |
| 1995-318.txt | 1443 | 1443 | ( sentenza n . 284 del 1974 ) , l esclusione del potere di sospensione cautelare , nell ambito del | sistema | della tutela giurisdizionale , per considerarsi legittima , deve pur sempre risultare ispirata a motivi di ragionevolezza . occorre considerare |
| 1995-318.txt | 1513 | 1513 | 1973 , ne mutua solo in parte le regole , giacché le entrate di cui trattasi non si giovano del | sistema | di gradualità della realizzazione del credito , previsto per le imposte dall art . 15 dello stesso d.p.r . ; |
| 1995-318.txt | 1691 | 1691 | deve essere disposto dall ufficio entro 60 giorni dal ricevimento della decisione . in conclusione , appare chiaro , dal | sistema | accolto dal legislatore , che , nel caso di contestazione giudiziaria , la riscossione coattiva delle imposte avviene in maniera |
| 1995-321.txt | 827 | 827 | ammette questo secondo soggetto ad impugnare il ruolo per dimostrare l illegittimità totale o parziale della pretesa tributaria . tale | sistema | non è però assimilabile a quello in cui vi sia stata domanda di condono fiscale accettata dall amministrazione ; in |
| 1995-321.txt | 1389 | 1389 | può essere accolta per la considerazione che discende da quanto precedentemente osservato : e cioè che la moglie , nel | sistema | anteriore al decumulo dei redditi familiari ( ed in mancanza di una possibile distinzione successiva ) , non era soggetto |
| 1995-321.txt | 1445 | 1445 | dalla legge unico soggetto passivo anche in ordine a tutti i beni , pur calcolati in sede di accertamento nel | sistema | di cumulo dei redditi . nel vigore di detto sistema , invero , la corte di cassazione aveva costantemente ritenuto |
| 1995-321.txt | 1455 | 1455 | i beni , pur calcolati in sede di accertamento nel sistema di cumulo dei redditi . nel vigore di detto | sistema | , invero , la corte di cassazione aveva costantemente ritenuto che la moglie , i cui redditi venivano cumulati con |
| 1995-358.txt | 20 | 20 | considerato in diritto 1 . – la commissione tributaria di primo grado di genova dubita della legittimità costituzionale del | sistema | normativo dell imposta sul reddito delle persone fisiche ( d.p.r . 29 settembre 1973 , n . 597 , poi |
| 1995-358.txt | 343 | 343 | i coniugi ” , e auspicava per la materia una più adeguata disciplina , invitando il legislatore ad attuare un | sistema | tributario ” che agevoli la formazione e lo sviluppo della famiglia e consideri la posizione della donna casalinga e lavoratrice |
| 1995-358.txt | 483 | 483 | . 144 del 1977 per l addotto motivo , risultante dagli atti parlamentari , che pur non disconoscendo ” ai | sistemi | del cumulo facoltativo del quoziente familiare e dello splitting , accolti in alcune legislazioni straniere ( . . . ) |
| 1995-358.txt | 533 | 533 | strumenti più adeguati alla tassazione dei redditi familiari ” , si era osservato che ” l intrinseca complessità di tali | sistemi | postula valutazioni e scelte non sempre facili , nonché una modulistica assai differenziata ” . la richiamata sentenza del 1983 |
| 1995-358.txt | 571 | 571 | sentenza del 1983 rinnovò tuttavia l invito al legislatore al fine di ” apprestare rimedio alle sperequazioni che da tale | sistema | , rigidamente applicato , potrebbero derivare in danno della famiglia nella quale uno solo dei coniugi possegga reddito tassabile , |
| 1995-358.txt | 671 | 671 | informa l art . 31 della costituzione , può , invero , venire appagata sia con oculata scelta di un | sistema | alternativo , suscettibile di essere affiancato in via opzionale al sistema della tassazione separata , sia anche all interno di |
| 1995-358.txt | 682 | 682 | , venire appagata sia con oculata scelta di un sistema alternativo , suscettibile di essere affiancato in via opzionale al | sistema | della tassazione separata , sia anche all interno di quest ultimo , ristrutturando gli oneri deducibili e le detrazioni soggettive |
| 1995-358.txt | 840 | 840 | reddito complessivo diviso per il numero dei componenti del nucleo . si stabilivano poi analiticamente tutte le modalità del nuovo | sistema | , ivi compresi i criteri di rilevanza delle convivenze di fatto , dei componenti ultrasessantacinquenni e delle persone affette da |
| 1995-358.txt | 1003 | 1003 | 1995 , con la presentazione di dodici mozioni , nelle quali ancora si ” impegna il governo a realizzare un | sistema | di assegni familiari di idonea e significativa portata economica , con particolare riguardo alle famiglie numerose e monoreddito ” , |
| 1995-358.txt | 1105 | 1105 | giudice a quo i coniugi si trovano in regime di comunione legale dei beni : ipotesi nella quale l attuale | sistema | tributario , complessivamente investito dall ordinanza di remissione , consente ( art . 4 del d.p.r . n . 917 |
| 1995-358.txt | 1635 | 1635 | fonte di inammissibili lacune nella disciplina , riguardo ad una materia che richiede , invece , il costante equilibrio del | sistema | . nell ambito della complessità delle scelte e della modulazione delle soluzioni che si intendono introdurre , al legislatore spetta |
| 1995-410.txt | 492 | 492 | carattere di ” novella ricchezza ” . con detti rilievi , l ordinanza stessa sembra implicitamente supporre che , dal | sistema | fiscale , sia desumibile una nozione di reddito che , in quanto espressiva in sé del principio di capacità contributiva |
| 1995-410.txt | 1068 | 1068 | 917 del 1986 ) come pure quella degli interessi , anch essi corrispondenti ad una categoria economica già nota al | sistema | dell imposizione tributaria . 5 . – ambedue le ordinanze sollevano , poi , sempre in riferimento agli artt . |
| 1995-426.txt | 1047 | 1047 | impugnate non sono viziate dalle censure di illegittimità costituzionale prospettate dalla commissione remittente , dovendosi , attraverso la ricostruzione del | sistema | come sopra delineato , escludere il prospettato contrasto con gli artt . 3 e 53 della costituzione , mentre l |
| 1995-430.txt | 854 | 854 | una contabilità speciale aperta presso la locale sezione di tesoreria provinciale dello stato ( art . 2 ) . nel | sistema | della legge , la disciplina limitativa in ordine alle dipendenze bancarie abilitate a ricevere i versamenti , secondo una disposizione |
| 1995-430.txt | 1100 | 1100 | legge 12 novembre 1976 , n . 751 ) , rappresentò di per sé una significativa evoluzione rispetto al precedente | sistema | che prevedeva che il versamento andasse effettuato direttamente presso gli uffici iva , sicché in essa si può ravvisare l |
| 1995-430.txt | 1369 | 1369 | anche alle conseguenze riconnesse dal legislatore all inosservanza delle modalità stabilite ; inosservanza che , alla luce di una interpretazione | sistematica | delle norme allora vigenti – secondo quanto è dato desumere , in particolare , dagli artt . 40 , secondo |
| 1995-437.txt | 1359 | 1359 | si può pervenire sulla base della indicata interpretazione adeguatrice , perché , come si è visto , il rinvio al | sistema | previsto per detta riscossione è operato in via indiretta attraverso il rinvio all art . 22 ( e 23 ) |
| 1995-444.txt | 406 | 406 | nn . 121 e 123 del 1986 , n . 374 del 1991 ) . la preclusione , inquadrata nel | sistema | delle garanzie patrimoniali dell obbligazione tributaria , si inserisce nello speciale procedimento di esecuzione curato dall ufficiale esattoriale , nel |
| 1995-444.txt | 469 | 469 | della vita finanziaria dello stato ( sentenza n . 87 del 1962 ) . per raggiungere queste finalità , il | sistema | di riscossione coattiva delle imposte prevede l espropriazione forzata nei confronti del debitore moroso , curata direttamente dall esattore con |
| 1995-444.txt | 524 | 524 | è assistita da presunzioni in ordine all appartenenza dei beni che possono essere sottoposti a pignoramento e da preclusioni nel | sistema | delle opposizioni , per prevenire ed escludere fraudolente elusioni . riesaminando questa disciplina , la corte , valutandone la ragionevolezza |
| 1995-463.txt | 269 | 269 | citato art . 52 del d.p.r . n . 131 del 1986 , si risolve in una mera semplificazione del | sistema | di determinazione dei valori , riconducibile al generale criterio di utilizzazione delle presunzioni . essa non introduce un nuovo sistema |
| 1995-463.txt | 289 | 289 | sistema di determinazione dei valori , riconducibile al generale criterio di utilizzazione delle presunzioni . essa non introduce un nuovo | sistema | di determinazione dei valori imponibili , ma semplicemente limita il potere di rettifica che gli uffici finanziari hanno nel caso |
| 1996-127.txt | 3519 | 3519 | regione . oppone la resistente che la soluzione legislativa criticata dal commissario dello stato è volta a recuperare coerenza al | sistema | , realizzandosi altrimenti una disparità di trattamento con l altro personale comandato di cui all art . 48 della legge |
| 1996-157.txt | 1338 | 1338 | art . 3 , vale a dire la diversa disciplina dell imposta sul valore aggiunto , in quanto il differente | sistema | di calcolo accolto in materia di interessi sui rimborsi iva trae origine dal vincolo del legislatore nazionale di adeguarsi a |
| 1996-21.txt | 498 | 498 | e questo a tener conto non solo della circostanza che la giurisprudenza costituzionale non avrebbe ” assolto in assoluto il | sistema | catastale ” , evidenziando , anzi , la necessità di una sua riforma , ma anche dell effetto , al |
| 1996-21.txt | 1250 | 1250 | di ricchezza ( e quindi di una effettiva capacità contributiva ) , appare anche la censura rivolta dall ordinanza al | sistema | catastale . la corte già a suo tempo ha affermato la non irragionevolezza dell imposizione basata sulle rendite catastali , |
| 1996-21.txt | 1328 | 1328 | ) . occorre , peraltro , considerare che , secondo il meccanismo di tassazione previsto per l isi , il | sistema | catastale rileva non in quanto indicativo di un reddito , bensì quale strumento per risalire al valore del bene ; |
| 1996-233.txt | 37 | 37 | dell art . 3 , ultimo comma , della legge 24 gennaio 1978 , n . 27 ( modifiche al | sistema | sanzionatorio in materia di tasse automobilistiche ) . secondo il collegio rimettente , la norma censurata – ” nella parte |
| 1996-287.txt | 419 | 419 | favorevole regime della tassazione separata previsto per le altre categorie di emolumenti espressamente indicati . ma la portata di tale | sistema | normativo sembra al giudice rimettente censurabile sotto il profilo costituzionale . 4 . – pur se l art . 47 |
| 1996-287.txt | 615 | 615 | corrisposta in periodo d imposta successivo a quello di riferimento . invero , le finalità sottese alla previsione dello speciale | sistema | della tassazione separata , vanno ricercate nella esigenza di attenuare gli effetti negativi derivanti dalla rigida applicazione del ” principio |
| 1996-287.txt | 712 | 712 | indennità di disoccupazione involontaria ; la riduzione della misura di tale trattamento in conseguenza della maggior imposizione fiscale derivante dal | sistema | del cumulo dei redditi , non può ritenersi consentita in quanto l indennità in questione mira proprio a dare attuazione |
| 1996-300.txt | 140 | 140 | dopo aver constatato che l ingiunzione oggetto dell opposizione proposta davanti a lui , riproducente ” lo schema del previgente | sistema | normativo con la espressa comminatoria dell esecuzione a termine degli artt . 5 e segg . del r.d . n |
| 1996-300.txt | 217 | 217 | urgenza avverso detta ingiunzione , norme contenenti previsioni del tutto estranee al tema . norme , cioè , descrittive del | sistema | di riscossione mediante ruoli ( artt . 67 e seguenti del d.p.r . n . 43 del 1988 ) , |
| 1996-300.txt | 343 | 343 | giudizio a quo , si può appuntare lo scrutinio di costituzionalità – , bensì ad una situazione patologica estranea al | sistema | offerto dalle norme denunciate e per ciò stesso insuscettibile di apprezzamento nella presente sede . donde l inammissibilità della questione |
| 1996-415.txt | 243 | 243 | , che comporta sia presunzioni in ordine all appartenenza dei beni suscettibili di pignoramento , sia restrizioni e preclusioni nel | sistema | delle opposizioni , dirette a prevenire ed escludere elusioni fraudolente . se l esigenza di pronta realizzazione del credito fiscale |
| 1996-73.txt | 616 | 616 | una imposizione una tantum tale da non alterare , secondo un canone valutativo già fatto proprio dalla corte , il | sistema | tributario visto in tutte le sue componenti ( sent . n . 159 del 1985 ) , si è , |
| 1997-01.txt | 1092 | 1092 | ogni ambito dell ordinamento giuridico e dal quale scaturisce anche la regola generale di circolazione dei beni mobili nel nostro | sistema | di mercato ( cfr . art . 1153 del codice civile ) . si può anzi dire che , secondo |
| 1997-111.txt | 1902 | 1902 | sì da essere esattamente speculari ai moltiplicatori . la giustificazione dell entità dei moltiplicatori risiede dunque nella logica ispiratrice del | sistema | sopra delineato e nella correlazione sussistente fra i vari elementi che lo compongono ; sistema dotato , oltretutto , di |
| 1997-111.txt | 1917 | 1917 | dunque nella logica ispiratrice del sistema sopra delineato e nella correlazione sussistente fra i vari elementi che lo compongono ; | sistema | dotato , oltretutto , di una sua flessibilità , dovuta alla non invariabilità sia delle rendite sia dei moltiplicatori , |
| 1997-111.txt | 2739 | 2739 | secondo quanto risulta anche dagli atti dell assemblea costituente , costituiscono corollari , da un canto , la strutturazione del | sistema | fiscale secondo criteri di progressività e , dall altro , l esenzione dall imposizione dei c.d . minimi vitali . |
| 1997-111.txt | 4255 | 4255 | potere debba essere esercitato in modo non solo conforme alle finalità che l hanno determinato , ma anche aderente al | sistema | delineato nella legislazione precedente ( sentenza n . 28 del 1970 ) . tale giurisprudenza non vale , tuttavia , |
| 1997-111.txt | 4774 | 4774 | fuori dalla considerazione della corte , trattandosi di disposizioni intervenute in epoca successiva , da un canto la riforma del | sistema | di governo comunale realizzato dalla legge 25 marzo 1993 , n . 81 , alla quale si richiama la parte |
| 1997-235.txt | 1078 | 1078 | valutarsi tenendo necessariamente conto delle distinte discipline dei soggetti destinatari di quella normativa , dove la distinzione è conseguenza del | sistema | di regolamentazione dei rapporti tra lo stato e le confessioni religiose voluto dalla costituzione . 4 . – alla stregua |
| 1997-235.txt | 1240 | 1240 | , interdiocesani e centrale – sono enti ecclesiastici dotati di personalità giuridica civile , creati , in sostituzione del precedente | sistema | incentrato sui benefici ( artt . 21 e seguenti della legge n . 222 del 1985 ) , con l |
| 1997-235.txt | 1949 | 1949 | . come già nella sentenza n . 86 del 1985 di questa corte , che – prima del superamento del | sistema | beneficiale a opera del nuovo regime concordatario – risolse nel senso dell infondatezza la questione di costituzionalità sollevata sullo stesso |
| 1997-235.txt | 2022 | 2022 | dello stato con le confessioni religiose . le differenze naturalmente riscontrabili nei contenuti di tali discipline – espressioni di un | sistema | di relazioni che tende ad assicurare l uguale garanzia di libertà e il riconoscimento delle complessive esigenze di ciascuna di |
| 1997-239.txt | 150 | 150 | di eguaglianza , poiché estende un privilegio , originariamente concepito a garanzia dei flussi fiscali dello stato , a un | sistema | di prelievo funzionalmente diverso e in favore di soggetti che non presentano le medesime caratteristiche della pubblica amministrazione . la |
| 1997-239.txt | 856 | 856 | di procedura civile alla riscossione esattoriale di entrate non tributarie tanto più denota l arbitrarietà della scelta legislativa di questo | sistema | privilegiato di riscossione , quanto più si consideri il contrasto con la stessa disciplina positiva delle entrate tributarie , in |
| 1997-264.txt | 763 | 763 | del nuovo codice di procedura penale ( problema implicitamente risolto in senso negativo dalla commissione rimettente ) , l inquadramento | sistematico | della norma stessa comporta che al surrichiamato principio di ordine generale l amministrazione finanziaria deve comunque uniformarsi , in sede |
| 1997-290.txt | 593 | 593 | sulle vendite , pur riscosso dall operatore economico , non venisse versato allo stato . è noto che , nel | sistema | accolto dal nostro legislatore , uno dei presupposti generali del diritto alla detrazione dell imposta ” assolta o dovuta dal |
| 1997-291.txt | 238 | 238 | al reiterato mancato pagamento in sede di riscossione coattiva , appare ” del tutto estraneo a qualsiasi principio vigente nel | sistema | processuale civile italiano , là dove il debitore non è chiamato a sopportare , in pendenza di esecuzione , oneri |
| 1997-37.txt | 268 | 268 | garantire l applicazione del prelievo renderebbe inefficace il semplice apprestamento della struttura sostanziale del tributo . per quanto riguarda il | sistema | del prelievo alla fonte , la sussistenza di uno stretto legame tra tale disciplina e la concreta realizzazione del tributo |
| 1997-37.txt | 326 | 326 | modo rilevante dal particolare contesto in cui il tributo stesso viene ad essere riscosso . va pertanto ribadito che il | sistema | della ritenuta alla fonte , come affermato da questa corte , ( sentenze nn . 364 del 1987 , 128 |
| 1997-37.txt | 410 | 410 | che con l ausilio dei moderni strumenti di accertamento e documentazione si possa ugualmente verificare la percezione dei redditi mediante | sistemi | diversi da quello che si intende abrogare con la consultazione popolare . 3 . – pur se tali argomentazioni appaiono |
| 1997-372.txt | 151 | 151 | con un unica sentenza . 2 . – ad avviso del giudice remittente , la indicata norma , disciplinante il | sistema | di soddisfazione coattiva dei contributi previdenziali attraverso il rinvio alle norme sulla riscossione delle imposte dirette , violerebbe il principio |
| 1997-372.txt | 203 | 203 | della difesa giurisdizionale , tra i soggetti passivi di obbligazioni aventi la medesima natura non tributaria , secondo che il | sistema | di riscossione previsto per ciascun credito rinvii o meno a quello esattoriale ; inoltre , allorché sia contestata l esistenza |
| 1997-372.txt | 505 | 505 | della riscossione , trattandosi di un potere attribuito in via esclusiva all intendente di finanza , né può beneficiare del | sistema | di gradualità della esazione , di cui all art . 15 del d.p.r . n . 602 del 1973 , |
| 1997-372.txt | 681 | 681 | della possibilità di invocare innanzi al giudice il potere di sospensione cautelare , la cui esclusione ” nell ambito del | sistema | della tutela giurisdizionale , per considerarsi legittima deve pur sempre risultare ispirata a motivi di ragionevolezza ” , ma “ |
| 1997-372.txt | 767 | 767 | corte ha posto ancora in risalto l aspetto discriminatorio ed irragionevole della carenza di ” graduazione ” dell esecutività nel | sistema | di riscossione delle entrate di natura non tributaria , attuato con la tecnica del rinvio alle norme sulla riscossione delle |
| 1998-111.txt | 682 | 682 | istruttore a seguito delle modifiche introdotte dall art . 88 della legge n . 353 del 1990 ) . nel | sistema | del processo tributario sono attribuiti specifici poteri al presidente delle commissioni tributarie , tra cui anche quello di dichiarare l |
| 1998-111.txt | 788 | 788 | comma , e 27 , primo comma del d.p.r . 26 ottobre 1972 , n . 636 ) . tale | sistema | , rispondente a finalità acceleratorie del processo tributario , prese in considerazione dal legislatore del 1972 e confermate dai criteri |
| 1998-111.txt | 1768 | 1768 | da ledere il diritto di difesa delle parti nel processo , ovvero modalità assolutamente irragionevoli , tenuto conto dello specifico | sistema | processuale . certamente può convenirsi che l onere di semplice istanza di trattazione – specie alla luce di interpretazioni giurisprudenziali |
| 1998-111.txt | 2264 | 2264 | in legge 29 ottobre 1993 , n . 427 ) . in altri termini si è in presenza di un | sistema | di processo tributario , dominato da una sostanziale uniforme disciplina nei diversi gradi ( v . ora anche art . |
| 1998-111.txt | 2447 | 2447 | trasferire l esame ad altro organo giurisdizionale ) , quando sia configurato come eccezionale e derogatorio , sia rispetto al | sistema | processuale nel suo complesso , sia riguardo ai processi pendenti negli altri gradi della stessa giurisdizione , senza prevedere che |
| 1998-12.txt | 451 | 451 | redditi relative agli anni 1981 / 1983 , i coniugi giancarlo alberti e luisa franceschini avevano invocato l applicazione del | sistema | del c.d . splitting vigente in alcuni paesi occidentali . in proposito la commissione tributaria di primo grado di genova |
| 1998-12.txt | 801 | 801 | costituzionale del cumulo dei redditi dei coniugi pur invitando più volte il legislatore ad evitare le sperequazioni , che dal | sistema | della tassazione separata di tali redditi potevano derivare ” in danno della famiglia nella quale uno solo dei coniugi possegga |
| 1998-174.txt | 607 | 607 | della legge 14 novembre 1995 , n . 481 , non impugnato , ribadì , a seguito della riforma del | sistema | e della creazione dell autorità per l energia elettrica e il gas , che i provvedimenti già adottati dal cip |
| 1998-174.txt | 996 | 996 | corte non deve , ai fini dello scrutinio di ammissibilità della questione , esaminare la fondatezza di tale ricostruzione del | sistema | normativo : è sufficiente , per ritenerla ammissibile , osservare che il remittente ha affermato la rilevanza della questione medesima |
| 1998-26.txt | 1020 | 1020 | caratteri ontologici , come prestazioni patrimoniali aventi la identica natura giuridica dei tributi erariali e non rientrano quindi integralmente nel | sistema | disciplinare delle imposte dirette , cosicché al massimo si può riscontrare – come già rilevato dalle sezioni unite della cassazione |
| 1998-26.txt | 1087 | 1087 | coattiva . anche in questo caso , quindi , appare evidente l incongruità di una scelta legislativa che prefigura un | sistema | privilegiato di esazione a carico del debitore , senza però che risulti applicabile , in caso di contestazione giudiziaria , |
| 1998-26.txt | 1155 | 1155 | tributaria rilevabile in base alle decisioni che intervengono nei vari gradi di giudizio ” ; graduazione che , in quel | sistema | , appunto ” bilancia la mancata previsione di misure cautelari giurisdizionali ” ( sentenza n . 318 del 1995 ) |
| 1998-31.txt | 1270 | 1270 | sottrae al sindacato di legittimità costituzionale . la possibilità accordata al contribuente , alla stregua di una corretta interpretazione del | sistema | , di far valere nel processo pregiudicato – indipendentemente dal corso e dall esito del giudizio pregiudiziale – tutte le |
| 1998-336.txt | 1166 | 1166 | assicurare il rispetto dei requisiti propri ( e minimi ) , imposti al modello processuale dalle garanzie di cui al | sistema | costituito dagli artt . 3 e 24 della costituzione in tema di contraddittorio e , più in generale , di |
| 1998-355.txt | 1204 | 1204 | ribadita ( v . da ultimo sentenza n . 295 del 1993 ) , conformemente al principio di unità del | sistema | tributario , ha chiarito che la potestà normativa tributaria delle regioni ad autonomia ordinaria non è strumentale rispetto alle competenze |
| 1998-53.txt | 630 | 630 | provvedere , con atti autoritativi , all accertamento ed alla pronta riscossione dei tributi . stante la piena autonomia dei | sistemi | processuali messi a confronto , che si presentano in sé compiuti e riguardano liti in materie non omogenee , la |
| 1998-53.txt | 777 | 777 | favore della pubblica amministrazione . il legislatore con la denunciata disposizione non ha fatto altro che ricondurre ad una regola | sistematica | ( peraltro residuale ) quanto in precedenza era stato disposto da provvedimenti normativi a contenuto particolare , specie in occasione |
| 1998-53.txt | 1223 | 1223 | 24 cost . da codeste conclusioni non v è ragione di discostarsi , pur in presenza delle innovazioni apportate al | sistema | processuale del contenzioso tributario dal decreto legislativo n . 546 del 1992 onde adeguarlo a quello civile , in attuazione |
| 1999-111.txt | 2707 | 2707 | statuto e le norme di attuazione attribuirebbero ad essa il potere di istituire tributi propri nei limiti dei principi del | sistema | tributario dello stato . 8 . – la questione è infondata . il testo dell art . 36 dello statuto |
| 1999-111.txt | 2824 | 2824 | pure , ai sensi del successivo art . 39 , i tributi doganali . queste disposizioni sembrerebbero alludere ad un | sistema | in cui il potere di disporre il prelievo tributario si esercita , quanto allo stato , in un ” area |
| 1999-111.txt | 3003 | 3003 | diverso . il d.p.r . 26 luglio 1965 , n . 1074 , ha tradotto la previsione statutaria in un | sistema | di finanziamento sostanzialmente basato sulla devoluzione alla regione del gettito di tributi erariali riscosso nel suo territorio . infatti l |
| 1999-111.txt | 3231 | 3231 | hanno vigore e si applicano anche nel territorio della regione ” , e che ” nei limiti dei principi del | sistema | tributario dello stato la regione può istituire nuovi tributi in corrispondenza alle particolari esigenze della comunità regionale ” . è |
| 1999-111.txt | 3346 | 3346 | impositiva autonoma aggiuntiva rispetto a quella esercitata dallo stato , e per di più ristretta nei limiti dei principi del | sistema | tributario dello stato ) : mentre la fonte principale di finanziamento della regione è divenuto il gettito , regionalmente riscosso |
| 1999-111.txt | 3428 | 3428 | del 1965 ) di intervenire legislativamente anche sulla disciplina dei tributi erariali , ma nei limiti segnati dai principi del | sistema | tributario statale e dai principi della legislazione statale per ogni singolo tributo , limiti che la giurisprudenza di questa corte |
| 1999-111.txt | 3460 | 3460 | tributo , limiti che la giurisprudenza di questa corte ha ricondotto anche all ” esigenza fondamentale ” di unitarietà del | sistema | tributario e a quella del coordinamento con la finanza dello stato e degli enti locali , ” affinché non derivi |
| 1999-111.txt | 3909 | 3909 | di misure nel campo tributario volte fra l altro proprio ad avviare , in tutto il territorio nazionale , un | sistema | di finanziamento delle regioni e degli enti locali fondato in maggior misura sull utilizzo della ” capacità fiscale ” delle |
| 1999-119.txt | 1647 | 1647 | 392 . il d.-l . n . 333 del 1992 ha infatti previsto un regime di graduale passaggio da un | sistema | totalmente vincolato ad altro rimesso alla contrattazione delle parti ( art . 11 , comma 2-bis ) , e ha |
| 1999-138.txt | 445 | 445 | è devoluto alla regione , dovrebbe riconoscersi a questa una potestà legislativa concorrente , sia pure vincolata ai principi del | sistema | tributario statale , e non una potestà di mera attuazione , quale sarebbe invece delineata nell art . 24 , |
| 1999-138.txt | 3146 | 3146 | ) . anche in questo nuovo contesto , la previsione in esame si inquadra nella complessa operazione di revisione del | sistema | tributario disegnata nell art . 3 , comma 143 , della legge n . 662 , in cui istituzione di |
| 1999-138.txt | 5143 | 5143 | in definitiva a favore del bilancio statale . le questioni sono infondate . il complesso meccanismo di transizione dal precedente | sistema | a quello contrassegnato dai nuovi tributi regionali è costruito dal legislatore delegato con l intento di disciplinare i rapporti fra |
| 1999-138.txt | 5654 | 5654 | il calcolo e l utilizzo delle così dette ” eccedenze ” ( artt . 41 e 42 ) . il | sistema | è differenziato in relazione alle regioni a statuto ordinario ( art . 41 , comma 1 ) , a quelle |
| 1999-138.txt | 6242 | 6242 | rispettivi statuti di autonomia , fino all esaurimento delle eccedenze medesime ” . nella fase transitoria , dunque , il | sistema | si avvale di una serie di meccanismi di riequilibrio al fine di pervenire al risultato del mantenimento dei precedenti livelli |
| 1999-138.txt | 6467 | 6467 | dunque con la partecipazione della regione ; mentre l eventuale acquisizione di eccedenze al bilancio dello stato si inscriverebbe nel | sistema | di riserva eccezionale allo stato di nuove entrate tributarie , previsto dall art . 2 , primo comma , del |
| 1999-138.txt | 6536 | 6536 | con le procedure statutariamente previste , e dunque con la garanzia della partecipazione della regione . in definitiva , il | sistema | è ispirato al criterio dell equilibrio finanziario , anche se con meccanismi di salvaguardia a favore delle esigenze finanziarie statali |
| 1999-138.txt | 6894 | 6894 | purché non tali da rendere impossibile lo svolgimento delle sue funzioni . ciò vale tanto più in presenza di un | sistema | di finanziamento che non è mai stato interamente e organicamente coordinato con il riparto delle funzioni , così da far |
| 1999-138.txt | 7455 | 7455 | mentre il corrispondente gettito dei tributi trasferiti verrebbe perduto dalla regione , con complessiva riduzione delle risorse a disposizione del | sistema | delle autonomie in sicilia . 18 . – la questione è infondata nei termini di seguito precisati . va in |
| 1999-138.txt | 7733 | 7733 | cui al decreto legislativo 30 giugno 1997 , n . 244 ” – che detta le norme sul riordino del | sistema | dei trasferimenti erariali agli enti locali per adeguarlo , al termine di una lunga fase di transizione , a fabbisogni |
| 1999-138.txt | 8081 | 8081 | rifletterebbero le censure di incostituzionalità che investono quest ultimo provvedimento . più in particolare , la ricorrente afferma che il | sistema | di conti , intestati alle regioni , previsto dagli artt . 1 e 2 del decreto farebbe sì che l |
| 1999-138.txt | 8557 | 8557 | più in particolare , la lettera b , punto iv , del comma 3 disciplina , in coerenza con il | sistema | dei conti previsti dall art . 40 del decreto legislativo , l afflusso delle somme derivanti dai versamenti unitari , |
| 1999-171.txt | 393 | 393 | statale , secondo la ricorrente , pretenderebbe di regolamentare ex novo la materia , non solo ” travolgendo ” il | sistema | già stabilito dalle leggi regionali 10 giugno 1991 , n . 12 e 22 luglio 1994 , n . 30 |
| 1999-171.txt | 836 | 836 | non solo non escluderebbe la fondatezza della questione , ma introdurrebbe un inutile elemento di contraddizione e di confusione nel | sistema | delle fonti . la regione lombardia sostiene invero che essa avrebbe già potuto attuare le citate disposizioni della legge n |
| 1999-171.txt | 5278 | 5278 | . 5 . 1 . – la questione non è fondata . la norma impugnata si inserisce nel c.d . | sistema | di tesoreria unica , che , secondo la giurisprudenza di questa corte , non vulnera l autonomia finanziaria delle regioni |
| 1999-186.txt | 1219 | 1219 | ad eventuali nuovi interventi legislativi regionali – dipende dunque proprio da ciò che ha disposto , in armonia con il | sistema | delle norme di attuazione statutaria e con le stesse statuizioni del d.p.r . n . 43 del 1988 , il |
| 1999-186.txt | 1528 | 1528 | è istituito e disciplinato dalla regione ; e la legge regionale che lo disciplina espressamente stabilisce – in conformità al | sistema | risultante dallo statuto ( art . 20 ) e dalle norme di attuazione ( art . 8 del d.p.r . |
| 1999-187.txt | 576 | 576 | desume sia dal richiamo testuale agli ” interessi di mora ” e alle ” soprattasse ” , sia dalla connessione | sistematica | con il successivo art . 4 che si riferisce anche esso , come il citato art . 2 , ad |
| 1999-41.txt | 588 | 588 | una imposta minore . si affermò quindi che la norma rispondeva ad innegabili esigenze fiscali e che appariva corretto il | sistema | adottato dal legislatore di creare una presunzione iuris tantum suscettibile di prova contraria . la presunzione di liberalità fu poi |
| 1999-464.txt | 346 | 346 | invocati dalla parte privata interveniente , a prescindere dall assoluta estraneità alla materia del criterio di progressività , attinente al | sistema | ( impositivo ) tributario nel suo complesso , e non certamente alla fase della riscossione . 3 . – i |
| 2000-114.txt | 1221 | 1221 | gli obblighi che il trattato cee impone agli stati membri in base all assunto che , pur essendo consentito al | sistema | giuridico nazionale di subordinare il rimborso di tali tributi alla loro mancata traslazione , doveva , invece , escludersi la |
| 2000-163.txt | 735 | 735 | dal testo sub a ) dell art . 3 , comma 138 , persegua lo scopo della ” razionalizzazione del | sistema | di riscossione delle imposte indirette e delle altre entrate ” . e ciò del resto in perfetta rispondenza al titolo |
| 2000-163.txt | 819 | 819 | potestà esecutiva per la riscossione delle pene pecuniarie e delle spese di giustizia , risponda all esigenza di razionalizzazione del | sistema | di riscossione delle entrate complessivamente considerato . e la risposta non può non essere affermativa , attesa l evidente necessità |
| 2000-18.txt | 759 | 759 | affermazione della incostituzionalità del divieto della prova testimoniale risulta peraltro infondata anche sotto il diverso profilo della comparazione con altri | sistemi | processuali evocato in base alla considerazione che , mentre in altri procedimenti giurisdizionali ( civile , penale ) la parte |
| 2000-189.txt | 643 | 643 | al disposto del comma 5 dell art . 12 assume un significato logico ( con interpretazione in armonia con un | sistema | processuale che deve garantire la tutela delle parti in posizione di parità , evitando irragionevoli sanzioni di inammissibilità che si |
| 2000-25.txt | 1134 | 1134 | perdono il carattere reddituale e non possono sottrarsi ad imposizione . ciò è confermato dalla previsione normativa , razionale nel | sistema | tributario , della possibilità che l importo del contributo versato sia portato dal notaio in detrazione dal reddito imponibile per |
| 2000-301.txt | 808 | 808 | . 3 . – nel merito , la questione non è fondata , in quanto è erronea l interpretazione del | sistema | normativo sulla cui base essa è stata sollevata . come riconosce lo stesso remittente , l art . 5 del |
| 2000-301.txt | 1555 | 1555 | , spettacoli viaggianti e di beneficenza ( lettere b ) e c ) . in definitiva , dunque , dal | sistema | normativo in esame , correttamente interpretato , non discende affatto che siano soggette all imposta le forme di propaganda di |
| 2000-348.txt | 997 | 997 | in materia tributaria , per lo più , ma non sempre , concernenti i veicoli . alcune si riferiscono al | sistema | delle tasse automobilistiche , con soppressione di alcune specifiche voci impositive ( commi 4 , 6 , 7 , 8 |
| 2000-351.txt | 441 | 441 | . 3 . – le questioni sono prive di fondamento . giova precisare che la norma contestata non modifica il | sistema | di calcolo dell indennizzo , che per le aree fabbricabili resta regolato secondo i criteri stabiliti dalle disposizioni vigenti ( |
| 2000-351.txt | 693 | 693 | negli ultimi cinque anni , e quello risultante dal computo dell imposta sulla base della indennità liquidata . con tale | sistema | , in particolare per le aree fabbricabili , per le quali possono verificarsi difficoltà e differenze di valutazione , in |
| 2000-351.txt | 1143 | 1143 | in modo da potere rimuovere eventuali dubbi ed escludere errori e responsabilità , tanto maggiori in quanto diversi sono i | sistemi | di calcolo dell imposta , sempre basata sul valore degli immobili sottoposti all i.c.i . , ma determinato alla stregua |
| 2000-351.txt | 1201 | 1201 | fabbricabili , e degli estimi del catasto per tutti gli altri immobili ( fabbricati e terreni agricoli ) . il | sistema | è , quindi , nel complesso diretto ad incentivare fedeli autodichiarazioni di valore delle aree fabbricabili ai fini i.c.i . |
| 2000-362.txt | 783 | 783 | del procedimento giurisdizionale di convalida di sfratto per morosità ” . invero sarà questione che potrà profilarsi – secondo il | sistema | delineato dalla legge 9 dicembre 1998 , n . 431 – soltanto successivamente all ” accertamento . . . giurisdizionale |
| 2000-362.txt | 992 | 992 | dicembre 1949 , n . 1142 ) . senonché , inserendosi il metodo di valutazione del reddito medio in un | sistema | di redditi collegati alle tariffe d estimo , la sua congruenza e concreta rispondenza al presupposto d imposta richiede necessariamente |
| 2000-362.txt | 1014 | 1014 | redditi collegati alle tariffe d estimo , la sua congruenza e concreta rispondenza al presupposto d imposta richiede necessariamente un | sistema | catastale modernamente attrezzato , che possa tenere conto dell evolversi delle situazioni locali o di mercato . ciò vale a |
| 2000-362.txt | 1049 | 1049 | di mercato . ciò vale a spiegare l esistenza di eccezioni qual è quella in esame . le deroghe al | sistema | del reddito medio ordinario ( catastale ) sono , invero , connaturali alla attuale struttura del catasto fabbricati , i |
| 2000-362.txt | 1082 | 1082 | alla attuale struttura del catasto fabbricati , i cui valori spesso non corrispondono all evoluzione delle rendite immobiliari . il | sistema | delle variazioni del reddito dei fabbricati quale previsto , tra l altro , dall art . 35 del d.p.r . |
| 2000-362.txt | 1621 | 1621 | norme della legge catastale ( artt . 33 , comma 1 , e 34 , comma 1 ) . il | sistema | del riferimento per la determinazione del reddito dei fabbricati al canone risultante dal contratto di locazione – come sopra sottolineato |
| 2000-362.txt | 1787 | 1787 | per altro verso , ribadisce la centralità del metodo che si affida al reddito medio ordinario catastale . quest ultimo | sistema | , invero , salvo altrettante ipotesi di deroga previste dal legislatore , tiene adeguato conto della possibilità che il reddito |
| 2000-362.txt | 1885 | 1885 | 377 del 1995 ) . l eccezionale riferimento al reddito locativo deve , pertanto , armonizzarsi nel contesto di un | sistema | che pone la regola per cui i redditi fondiari concorrono a formare il reddito complessivo indipendentemente dalla percezione . questo |
| 2000-362.txt | 2131 | 2131 | superata l obiezione , mossa dalla difesa di una parte privata , secondo cui la gravosità ed irragionevolezza di un | sistema | impositivo , che pretendesse comunque di far leva sull importo di un canone non effettivamente corrisposto , si protrarrebbe per |
| 2000-362.txt | 2524 | 2524 | si tratti di ” proventi conseguiti ” e non di crediti non realizzati . 9 . – infine lo stesso | sistema | tributario riconosce , proprio per le locazioni , particolari modalità di registrazione della risoluzione del contratto di locazione ( artt |
| 2000-403.txt | 592 | 592 | pretendere il cumulativo ed integrale pagamento dell ici e dell ilor per i contribuenti soggetti ad irpeg , quando il | sistema | di tassazione in base a bilancio portava ad una discrasia tra periodo annuale di bilancio e anno solare . in |
| 2000-416.txt | 256 | 256 | partire dal 1982 – prima con una serie di interventi di carattere transitorio , poi con una disciplina sempre più | sistematica | – sono state introdotte , nel contesto di misure fiscali per lo sviluppo dell edilizia abitativa , specifiche agevolazioni tributarie |
| 2000-507.txt | 6474 | 6474 | individuali . non si tratta dunque di sancire una impropria prevalenza del contratto collettivo sulla legge regionale nell ambito del | sistema | delle fonti , ma della piana e logica conseguenza del sistema , stabilito con efficacia anche nei confronti delle regioni |
| 2000-507.txt | 6485 | 6485 | del contratto collettivo sulla legge regionale nell ambito del sistema delle fonti , ma della piana e logica conseguenza del | sistema | , stabilito con efficacia anche nei confronti delle regioni dal legislatore statale , del rapporto di lavoro pubblico assimilato a |
| 2000-507.txt | 6549 | 6549 | di trattamenti economici , che verrebbero a sovrapporsi o ad aggiungersi a quelli previsti dai contratti collettivi , l intero | sistema | in questione verrebbe evidentemente compromesso con riguardo al comparto dei dipendenti regionali . la regola , secondo cui il trattamento |
| 2000-507.txt | 6627 | 6627 | già stata sancita dal legislatore statale allorquando , con la legge quadro sul pubblico impiego , si era definito il | sistema | della disciplina ” in base ad accordi ” ( cfr . art . 3 della legge n . 93 del |
| 2000-507.txt | 7899 | 7899 | 31 . – la questione non è fondata . le regioni , come altri enti pubblici , sono assoggettate al | sistema | della cosiddetta tesoreria unica , previsto dal legislatore statale ( legge 29 ottobre 1984 , n . 720 , e |
| 2000-507.txt | 7999 | 7999 | tale scopo gli enti autonomi sono soggetti a limitazioni in ordine alle disponibilità liquide che essi possono detenere presso il | sistema | bancario , e la facoltà di effettuare nuovi prelievi dai conti presso il tesoro è subordinata al rispetto di detti |
| 2000-507.txt | 8031 | 8031 | presso il tesoro è subordinata al rispetto di detti limiti . questa corte ha già avuto occasione di esaminare tale | sistema | sotto il profilo della legittimità costituzionale , affermando che esso non è lesivo dell autonomia costituzionalmente garantita alle regioni sino |
| 2000-507.txt | 8108 | 8108 | autonomamente da esse decise ( cfr . sentenze nn . 412 del 1993 e 171 del 1999 ) . il | sistema | è ora in via di parziale superamento , anche attraverso l attuazione di una sperimentazione , mirandosi ad escludere gradualmente |
| 2000-507.txt | 8230 | 8230 | d.lgs . 7 agosto 1997 , n . 279 ) . la disposizione qui impugnata non innova sostanzialmente a detto | sistema | , limitandosi a prevedere limiti di giacenza delle disponibilità nei conti presso il tesoro , cui vengono subordinati i pagamenti |
| 2000-507.txt | 8586 | 8586 | 1 , 4 ( solo dalla regione lombardia ) , e 5 . il comma 1 stabilisce che ” il | sistema | delle autonomie regionali e locali concorre alla realizzazione degli obiettivi di finanza pubblica per il triennio 1998-2000 garantendo che il |
| 2000-507.txt | 10984 | 10984 | costi energetici , ai costi di trasporto e al costo del denaro ; b ) accrescimento delle capacità concorrenziali del | sistema | agro-alimentare nel mercato europeo ed internazionale , anche con l estensione del credito specializzato e dei servizi assicurativi all esportazione |
| 2000-507.txt | 11054 | 11054 | ; d ) accelerazione delle procedure di utilizzo dei fondi strutturali riservati al settore agricolo e razionalizzazione e adeguamento del | sistema | dei servizi di interesse pubblico per lo stesso settore ” . secondo la regione ricorrente si verificherebbe , già con |
| 2000-51.txt | 470 | 470 | garantire l applicazione del prelievo renderebbe inefficace il mero apprestamento della norma sostanziale del tributo . per quanto riguarda il | sistema | del prelievo alla fonte , la sussistenza di uno stretto legame tra tale disciplina e la concreta realizzazione del tributo |
| 2000-51.txt | 539 | 539 | conoscibilità dei soggetti percettori di reddito , quanto per la riscossione materiale dei tributi . va pertanto confermato che il | sistema | della ritenuta alla fonte , come ritenuto più volte da questa corte ( sentenze nn . 364 del 1987 , |
| 2001-155.txt | 530 | 530 | indicati dal legislatore come effettuati ” a titolo di acconto delle imposte dovute su tali trattamenti ” , con un | sistema | di recupero attraverso il metodo di ” crediti di imposta ” a percentuale . è previsto che tale sistema venga |
| 2001-155.txt | 549 | 549 | un sistema di recupero attraverso il metodo di ” crediti di imposta ” a percentuale . è previsto che tale | sistema | venga utilizzato , in via ordinaria , a partire dal 1 gennaio 2000 : ciò fino a concorrenza del 9,78 |
| 2001-155.txt | 777 | 777 | dell imposta straordinaria ed a determinarne l importo in relazione agli stessi t.f.r . maturati , nonché a garantire il | sistema | del recupero dell imposta con un meccanismo che entra a regime attraverso i crediti di imposta da utilizzarsi all atto |
| 2001-155.txt | 1832 | 1832 | questi , considerati rilevanti ai fini del fondamento e della coerenza interna della imposizione , in un quadro complessivo di | sistema | , in cui la capacità contributiva deve inserirsi : sistema informato a criteri di progressività , come svolgimento ulteriore , |
| 2001-155.txt | 1842 | 1842 | coerenza interna della imposizione , in un quadro complessivo di sistema , in cui la capacità contributiva deve inserirsi : | sistema | informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo tributario , del principio di eguaglianza , |
| 2001-156.txt | 2003 | 2003 | i medesimi rimettenti fanno riferimento riguarda non solamente l istituzione dell i.r.a.p . , ma il complesso delle riforme del | sistema | tributario indicate nello stesso art . 3 , comma 143 , della legge n . 662 del 1996 , tra |
| 2001-164.txt | 717 | 717 | ottobre 1990 , n . 346 , è infondata . 5 . 1 . – il rimettente ritiene che il | sistema | delineato dalle norme denunciate sia innanzitutto lesivo del principio di eguaglianza , in quanto discriminerebbe , riguardo alla tassazione degli |
| 2001-164.txt | 901 | 901 | la valutazione automatica dei beni immobili – secondo l opinione prevalente in dottrina e giurisprudenza – non introduce un nuovo | sistema | di determinazione dei valori imponibili , ma semplicemente limita il potere di rettifica che gli uffici finanziari hanno nel caso |
| 2001-164.txt | 1284 | 1284 | imposta conseguenza di una autonoma valutazione dello stesso contribuente riguardo al valore del cespite . d altra parte , il | sistema | delineato dalle norme impugnate pone al riparo il dichiarante – che manifesti la volontà di avvalersi della disposizione dei cui |
| 2001-164.txt | 1390 | 1390 | esercizio del potere impositivo . se si muove dalla premessa che la valutazione automatica dei beni immobili non introduce un | sistema | legale di determinazione dei valori imponibili , deve ritenersi allora che resti fermo il principio sancito dall art . 14 |
| 2001-208.txt | 543 | 543 | preoccupazione di acquisire disponibilità finanziarie , accompagnata dal metodo concretamente prescelto . . . ha portato alla manipolazione artificiosa del | sistema | creato con l art . 88 , comma 1 , del d.p.r . n . 917 del 1986 ” ( |
| 2001-227.txt | 988 | 988 | di lavoro , e quindi sicuramente si avvale dell esenzione . ne risulta quindi confermata l irrazionalità di un ipotetico | sistema | che – pur riconoscendo l esenzione alla fase cognitiva che conduce al titolo esecutivo contro il debitore , ed alla |
| 2001-354.txt | 333 | 333 | della costituzione , che , nel prevedere il diritto al trattamento pensionistico per i lavoratori , ” esclude che al | sistema | contributivo previdenziale possa concorrere un reddito non da lavoro ” ; l art . 53 della costituzione – ” che |
| 2001-354.txt | 513 | 513 | discriminazione tra socio di società in accomandita semplice e socio di società di capitali , in vista dell apporto al | sistema | contributivo della gestione previdenziale degli esercenti attività commerciali previsto dalla disposizione denunciata per i redditi di impresa di cui sia |
| 2001-354.txt | 1185 | 1185 | rimettente sul presupposto che detta norma , prevedendo il diritto al trattamento pensionistico per i lavoratori , escluderebbe che al | sistema | contributivo possa concorrere un reddito non di lavoro . senonché l intima ed indefettibile correlazione , postulata dal rimettente , |
| 2001-354.txt | 1244 | 1244 | dall invocato precetto costituzionale . precetto , rivolto , oltretutto , più che a definire le fonti di finanziamento del | sistema | , a segnare il livello di tutela che deve essere garantito attraverso le prestazioni previdenziali . un modello , dunque |
| 2001-354.txt | 1331 | 1331 | si risolve lo svolgimento di attività lavorativa ; e dall altro , accanto alla previsione di un apporto finanziario al | sistema | da parte della stessa collettività generale , anche la commisurazione della contribuzione a basi di riferimento non costituite , solo |
| 2001-66.txt | 941 | 941 | non fa che ripristinare , con riguardo a particolari tributi ( tasse ipotecarie e taluni tributi speciali ) , il | sistema | di riscossione tramite i servizi autonomi di cassa dipendenti dal dipartimento del territorio , già previsto dalla legislazione preesistente e |
| 2001-66.txt | 1030 | 1030 | a , numero 1 , del d.lgs . n . 422 del 1998 , non impugnato ) , con il | sistema | di riscossione centralizzato tramite l ente poste italiane . il fatto che la nuova disciplina contempli un decreto ministeriale , |
| 2001-66.txt | 1280 | 1280 | poiché il decreto ministeriale previsto dalla norma impugnata non riguarda , come tale , la regione siciliana , ma il | sistema | nazionale di riscossione dei tributi in questione . 4 . – con riguardo alla terza censura , avente ad oggetto |
| 2001-66.txt | 1735 | 1735 | intesa la disposizione impugnata , non ha ragion d essere la censura mossa dalla ricorrente . 5 . – il | sistema | dei versamenti unitari , con eventuale compensazione fra debiti e crediti anche relativi a diversi tributi , è stato introdotto |
| 2001-66.txt | 1849 | 1849 | . n . 442 del 1998 , oggetto della quarta ed ultima censura , non fa altro che estendere tale | sistema | – già limitato ai soli contribuenti titolari di partita iva ed escluso per alcune ritenute alla fonte – a tutti |
| 2001-66.txt | 1974 | 1974 | tratta di una modifica che non incide in alcun modo non solo sulla spettanza delle entrate , ma nemmeno sul | sistema | di versamento dei proventi , riscossi dai concessionari , alle casse degli enti creditori , né , infine , sul |
| 2001-66.txt | 1995 | 1995 | di versamento dei proventi , riscossi dai concessionari , alle casse degli enti creditori , né , infine , sul | sistema | di riversamento dei proventi che vengano ancora riscossi dalle tesorerie provinciali dello stato , secondo il sistema previgente , facoltativamente |
| 2001-66.txt | 2012 | 2012 | infine , sul sistema di riversamento dei proventi che vengano ancora riscossi dalle tesorerie provinciali dello stato , secondo il | sistema | previgente , facoltativamente mantenuto dalla norma in esame per le ritenute già così disciplinate dal testo originario . nessuna lesione |
| 2001-66.txt | 2181 | 2181 | sono da addebitarsi alla mancanza di una normativa di attuazione dello statuto che tenga conto delle profonde trasformazioni intervenute nel | sistema | tributario e nei rapporti finanziari fra stato e regione dall epoca delle norme dettate con il d.p.r . n . |
| 2002-156.txt | 66 | 66 | adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del | sistema | di gestione delle dichiarazioni ) . si tratta , in primo luogo , del d.p.r . 18 maggio 1998 , |
| 2002-156.txt | 776 | 776 | del 1997 – non contestati dalla regione siciliana – hanno previsto , per semplificare gli adempimenti dei contribuenti , un | sistema | di ” versamenti unitari ” di imposte e di altre somme dovute non solo allo stato , ma anche alle |
| 2002-156.txt | 831 | 831 | dei crediti dello stesso periodo , nei confronti dei medesimi soggetti , risultanti dalle dichiarazioni e dalle denunce periodiche : | sistema | originariamente limitato ai contribuenti titolari di partita iva e successivamente esteso a tutti ( art . 17 , successivamente modificato |
| 2002-156.txt | 1026 | 1026 | incaricata di suddividere le somme fra gli enti destinatari . i provvedimenti qui impugnati sono rivolti all attuazione di tale | sistema | . il d.p.r . n . 189 del 1998 disciplina , in particolare , le contabilità speciali , istituite presso |
| 2002-156.txt | 1271 | 1271 | amministrazione ha ritenuto che conservassero efficacia le disposizioni relative alle contabilità speciali , in quanto riguardanti modalità di funzionamento del | sistema | dei versamenti unitari applicabili anche dopo il periodo transitorio . il d.m . n . 183 del 1998 disciplina a |
| 2002-156.txt | 1443 | 1443 | riscossione e delle banche delegate ( artt . 4 e 5 ) . 4 . – l applicazione di tale | sistema | comporta , in sintesi , il versamento provvisorio di tutte le somme riscosse in una contabilità speciale presso l apposita |
| 2002-156.txt | 2169 | 2169 | . n . 189 del 1998 ( e del quale , in vista del coinvolgimento anche di entrate regionali nel | sistema | dei versamenti unitari , fanno parte comunque tre membri designati dalla conferenza stato-regioni : art . 2 cit . , |
| 2002-156.txt | 2242 | 2242 | . 27 del d.lgs . n . 241 del 1997 , il quale , sulla base delle risultanze gestionali del | sistema | di semplificazione degli adempimenti dei contribuenti , introdotto ai sensi dell art . 3 , comma 134 , della legge |
| 2002-16.txt | 1208 | 1208 | dirsi per la parte della norma secondo cui l eccedenza rispetto al costo dei beni , risultante dall applicazione del | sistema | del cumulo delle due tipologie di ammortamento ammesso dal vecchio regime , concorre alla formazione del reddito per il 1996 |
| 2002-284.txt | 668 | 668 | servizio reso dalla rai non si differenzierebbe da quello ” offerto al pubblico ” dalle emittenti radiotelevisive private . il | sistema | vigente creerebbe poi una disparità di trattamento fra chi riceve le trasmissioni televisive attraverso l apparecchio televisivo e chi le |
| 2002-284.txt | 1727 | 1727 | dalla costituzione , come ” principi fondamentali della disciplina del servizio pubblico radiotelevisivo ” . ma quella legge disciplinava un | sistema | che , all epoca , era ancora di monopolio statale delle emissioni televisive di ambito nazionale . oggi si deve |
| 2002-284.txt | 1837 | 1837 | e religiose , nel rispetto delle libertà e dei diritti garantiti dalla costituzione , rappresentano ” i principi fondamentali del | sistema | radiotelevisivo ” ( comma 2 ) ; ma dall altro lato stabilisce che tale sistema ” si realizza con il |
| 2002-284.txt | 1852 | 1852 | ” i principi fondamentali del sistema radiotelevisivo ” ( comma 2 ) ; ma dall altro lato stabilisce che tale | sistema | ” si realizza con il concorso di soggetti pubblici e privati ” ( ancora comma 2 ) . fermi dunque |
| 2002-284.txt | 1880 | 1880 | soggetti pubblici e privati ” ( ancora comma 2 ) . fermi dunque i principi comuni che debbono informare il | sistema | , la legge del 1990 fa una netta distinzione fra il ” servizio pubblico radiotelevisivo ” , che è “ |
| 2002-284.txt | 2029 | 2029 | stato , non più a titolo di monopolista legale della diffusione di programmi televisivi , ma nell ambito di un | sistema | misto pubblicoprivato , si giustifica però solo in quanto chi esercita tale servizio sia tenuto ad operare non come uno |
| 2002-284.txt | 2070 | 2070 | qualsiasi dei soggetti del limitato pluralismo di emittenti , nel rispetto , da tutti dovuto , dei principi generali del | sistema | ( cfr . , in proposito , la sentenza n . 155 del 2002 ) , bensì svolgendo una funzione |
| 2002-284.txt | 2468 | 2468 | nel ristretto e imperfetto ” mercato ” radiotelevisivo . è questa caratteristica del servizio pubblico radiotelevisivo , chiaramente ricavabile dal | sistema | normativo , che offre fondamento di ragionevolezza alla scelta legislativa di imposizione del canone destinato a finanziare tale servizio : |
| 2002-307.txt | 59 | 59 | adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del | sistema | di gestione delle dichiarazioni ) , nel testo risultante dall art . 1 del decreto legislativo 28 dicembre 1998 , |
| 2002-307.txt | 680 | 680 | l insieme organico di misure ispirate ad una medesima logica , vale a dire la semplificazione e la razionalizzazione del | sistema | tributario , l adeguamento dell efficacia e delle capacità di intervento degli strumenti e dell attività dell amministrazione finanziaria ( |
| 2002-307.txt | 1008 | 1008 | demandare ai predetti soggetti ) e tra le responsabilità da imporre , nell ambito ampio di ” adeguamento al nuovo | sistema | ” . questo rapporto collaborativo si inquadra in una metodologia di riorganizzazione dell attività amministrativa rivolta principalmente a verifica e |
| 2002-308.txt | 152 | 152 | espressa o tacita , nella volontà del legislatore delegante , e non inquadrandosi ” neanche nei principi generali contenuti nel | sistema | costruito fino al 31 dicembre 1987 ” , tanto da ” stravolgere un meccanismo studiato per risolvere al meglio il |
| 2002-308.txt | 1512 | 1512 | al governo per il coordinamento delle preesistenti disposizioni , quale potere normativo volto alla riconduzione in un quadro di coerenza | sistematica | di norme legislative contenute in precedenti disparati atti . ciò premesso , occorre considerare che il d.p.r . n . |
| 2002-308.txt | 1848 | 1848 | ” della predetta legge n . 825 del 1971 , ma pure ” le modificazioni necessarie per attuarne il coordinamento | sistematico | secondo principi unitari e per prevenire l evasione fiscale ” . e ciò in vista di un obiettivo che , |
| 2002-308.txt | 1937 | 1937 | della iv commissione permanente ) . il richiamo , da parte del legislatore delegante , alle accennate esigenze di coordinamento | sistematico | , da perseguire , se necessario , anche attraverso la modificazione della precedente normativa , induce a ritenere che il |
| 2002-318.txt | 262 | 262 | di seguito precisati . 3 . – il canone di equo affitto dei fondi rustici è individuato – secondo il | sistema | delineato dalle norme impugnate , in riferimento all art . 3 della legge 10 dicembre 1973 , n . 814 |
| 2002-318.txt | 667 | 667 | e di stabilire equi rapporti sociali ” . nella medesima sentenza si riconosceva , tuttavia , l esistenza , nel | sistema | , di ” insufficienze e disarmonie ” , principalmente derivanti dal fatto che , a base della determinazione del canone |
| 2002-375.txt | 1084 | 1084 | dal giudice rimettente , è determinante il rilievo che la tutela della pretesa fiscale dell amministrazione , sottesa al complessivo | sistema | tributario , trova una precisa garanzia nell art . 53 , primo comma , della costituzione , secondo cui tutti |
| 2002-49.txt | 633 | 633 | ordinanze n . 580 del 2000 e n . 392 del 1998 ) . esso implicherebbe anche un riassetto del | sistema | penale tributario , secondo una linea di politica criminale autonoma e contrapposta rispetto a quella adottata dal legislatore , nell |
| 2002-49.txt | 905 | 905 | nel corso del periodo d imposta – ad evitare che violazioni ” preparatorie ” , già autonomamente represse nel vecchio | sistema | ( registrazione in contabilità di fatture per operazioni inesistenti , omesse fatturazioni , sottofatturazioni , ecc . ) , possano |
| 2002-49.txt | 1211 | 1211 | della deroga alla strategia di abbandono del ” reato prodromico ” – verrebbe evidentemente ad alterare gli equilibri complessivi del | sistema | . la rimozione dell art . 6 del d.lgs . n . 74 del 2000 – la quale , tra |
| 2002-520.txt | 959 | 959 | allegati , non è nuovo , ed è risalente nel tempo , ancorché abbia assunto , con il progresso dei | sistemi | di trasmissione ( informatici e telematici ) , una crescente rilevanza in tutti i sistemi processuali ( v . , |
| 2002-520.txt | 974 | 974 | , con il progresso dei sistemi di trasmissione ( informatici e telematici ) , una crescente rilevanza in tutti i | sistemi | processuali ( v . , di recente , artt . 9 e 18 del d.p.r . 13 febbraio 2001 , |
| 2002-520.txt | 1546 | 1546 | anche sul piano costituzionale – che una norma , che comporti tali problemi , sia in armonia con lo specifico | sistema | processuale , volto a garantire la tutela delle parti in posizioni di parità , evitando irragionevoli sanzioni di inammissibilità in |
| 2002-520.txt | 1857 | 1857 | razionale giustificazione assoggettare nel processo tributario ( attesa la sua configurazione sia nella semplificazione delle attività processuali , sia nel | sistema | di assistenza tecnica e delle ipotesi di legittimazione diretta e personale della parte , sia , soprattutto , nella ripartizione |
| 2002-520.txt | 1943 | 1943 | postale , invece ampiamente utilizzato per le comunicazioni e notifiche specie dalla parte pubblica . ciò soprattutto quando l intero | sistema | dei processi civili , amministrativi e contabili ammette l uso di mezzi telematici ed informatici proprio per la costituzione in |
| 2002-520.txt | 2191 | 2191 | dette modalità continuavano a prevedere testualmente la consegna o – si noti – la spedizione ( in analogia con il | sistema | processuale del contenzioso del d.p.r . 26 ottobre 1972 , n . 636 ) come strumenti esecutivi del deposito del |
| 2003-105.txt | 766 | 766 | impugnata , costituisce disciplina transitoria ( applicabile ai soli esercizi 1995 , 1996 e 1997 ) collocata tra il vecchio | sistema | dell accertamento secondo i ” coefficienti presuntivi ” di cui al d.l . n . 69 del 2 marzo 1989 |
| 2003-105.txt | 790 | 790 | i ” coefficienti presuntivi ” di cui al d.l . n . 69 del 2 marzo 1989 ed il nuovo | sistema | degli ” studi di settore ” ( in vigore dall esercizio 1998 ) . a differenza dei coefficienti presuntivi , |
| 2003-105.txt | 817 | 817 | ( in vigore dall esercizio 1998 ) . a differenza dei coefficienti presuntivi , i ” parametri ” prevedono un | sistema | basato su presunzione semplice la cui idoneità probatoria è rimessa alla valutazione del giudice di merito , in assenza di |
| 2003-105.txt | 913 | 913 | differenza , riconosciuta anche da questa corte ( v . sentenza n . 384 del 1997 ) , tra il | sistema | di contabilità ordinaria e quello di contabilità semplificata , è evidente che , per gli imprenditori che abbiano scelto quest |
| 2003-105.txt | 1005 | 1005 | non è meritevole di accoglimento . con riguardo , poi , al problema della mancata possibilità di scelta preventiva del | sistema | di contabilità , merita di essere condivisa la sostanzialmente uniforme giurisprudenza di legittimità , elaborata in relazione ai coefficienti del |
| 2003-296.txt | 627 | 627 | norma costituzionale ai soli tributi istituiti dalle regioni con propria legge , nel rispetto dei principi del coordinamento con il | sistema | tributario statale . ne discende che , allo stato , la disciplina sostanziale dell imposta non è divenuta – come |
| 2003-297.txt | 103 | 103 | della costituzione . ad avviso del ricorrente , entrambe le norme si porrebbero in contrasto con i principi fondamentali del | sistema | tributario posti dalla legislazione statale . l art . 2 , comma 1 – relativo alla disciplina della prescrizione del |
| 2003-297.txt | 736 | 736 | norma costituzionale ai soli tributi istituiti dalle regioni con propria legge , nel rispetto dei principi del coordinamento con il | sistema | tributario statale . ne discende che la disciplina sostanziale dell imposta non è divenuta – come la stessa avvocatura sembra |
| 2003-297.txt | 1269 | 1269 | di ricerca e raccolta di tartufi ) . deve infine escludersi che risulti in concreto violato un principio generale del | sistema | tributario , quale sarebbe – secondo la prospettazione del ricorrente – quello della irrinunciabilità al credito tributario . il senso |
| 2003-311.txt | 210 | 210 | dei cittadini residenti nella regione campania rispetto alla totalità dei contribuenti , in contrasto con i principi di coordinamento del | sistema | tributario . inoltre , modificando il codice civile ed interferendo nella disciplina della prescrizione , lederebbe la competenza legislativa esclusiva |
| 2003-346.txt | 775 | 775 | perciò , di fatto , più vantaggioso per i primi . in proposito , a prescindere dal carattere generale del | sistema | catastale di tassazione degli immobili ( sentenza n . 362 del 2000 ) , è sufficiente osservare come il riferimento |
| 2003-92.txt | 2230 | 2230 | , come si è visto , dagli stessi articoli 23 e 25 in esame – , il quale prevede un | sistema | di versamenti unitari delle imposte e delle altre somme dovute allo stato , alle regioni ed agli enti previdenziali , |
| 2003-92.txt | 2265 | 2265 | regioni ed agli enti previdenziali , con facoltà per tutti i contribuenti di operare la compensazione dei crediti . tale | sistema | prevede infatti una successiva attività tecnico-contabile , da parte di un apposita struttura di gestione , individuata nella agenzia delle |
| 2003-92.txt | 3134 | 3134 | , il comma 6 dell art . 67 della legge n . 388 del 2000 prevede che all attuazione del | sistema | della compartecipazione dei comuni all irpef si provvede ” in conformità alle disposizioni contenute ” negli statuti regionali , “ |
| 2003-92.txt | 3234 | 3234 | squilibri per la finanza regionale siciliana . come si nota , la determinazione delle concrete modalità di attuazione del “ | sistema | delle compartecipazioni ” , tenuto conto del complesso intreccio dei rapporti esistenti in materia ( sentenza n . 66 del |
| 2003-98.txt | 645 | 645 | 2 . se tale è la ratio della esenzione di cui si tratta , non può allora dubitarsi della coerenza | sistematica | della norma censurata , là dove prevede che , in caso di trasferimento degli immobili strumentali , ai fini della |
| 2004-103.txt | 213 | 213 | in quanto non garantirebbero ” l indispensabile immediata attribuzione all erario regionale delle proprie spettanze , atteso che nessuno specifico | sistema | , né termine di adempimento , è stato previsto al fine dell acquisizione delle stesse al bilancio regionale ” . |
| 2004-103.txt | 1007 | 1007 | fatto che l esatto ammontare di quanto dovuto alla regione può conoscersi solo a seguito delle operazioni tecniche del cosiddetto | sistema | di versamento unitario dei tributi . in base a questo sistema l accertamento delle spettanze dei singoli enti destinatari e |
| 2004-103.txt | 1018 | 1018 | conoscersi solo a seguito delle operazioni tecniche del cosiddetto sistema di versamento unitario dei tributi . in base a questo | sistema | l accertamento delle spettanze dei singoli enti destinatari e , tra questi , della cassa della regione siciliana , è |
| 2004-17.txt | 687 | 687 | materia compresa nella endiadi espressa dalla indicazione di ” armonizzazione dei bilanci pubblici e coordinamento della finanza pubblica e del | sistema | tributario ” ( art . 117 , terzo comma ; art . 119 , secondo comma , della costituzione riguardante |
| 2004-17.txt | 1467 | 1467 | diretti all armonizzazione e coordinamento dei bilanci , delle spese e delle entrate dell intera finanza pubblica , compreso il | sistema | tributario ( art . 117 , terzo e quarto comma ; 119 , secondo comma ) . sul punto deve |
| 2004-17.txt | 1633 | 1633 | articolo 10 della legge 13 maggio 1999 , n . 133 ) , è stato dato avvio al passaggio dal | sistema | di finanziamento delle regioni a statuto ordinario per trasferimenti a quello che prevede l accesso diretto , mediante le c.d |
| 2004-17.txt | 1689 | 1689 | saldo riferimento costituzionale nell art . 119 della costituzione . il modello di finanziamento della finanza regionale è incentrato sul | sistema | della compartecipazione a quote dei tributi statali e non più su trasferimenti a carico del bilancio dello stato . sulla |
| 2004-17.txt | 3533 | 3533 | una comunanza di linguaggi , di procedure e di standard omogenei , in modo da permettere la comunicabilità tra i | sistemi | informatici della pubblica amministrazione . di conseguenza il potere ministeriale rientra nell ambito della previsione costituzionale di coordinamento informativo statistico |
| 2004-241.txt | 48 | 48 | e 5 , della legge 7 aprile 2003 , n . 80 ( delega al governo per la riforma del | sistema | fiscale statale ) . ad avviso della ricorrente , le norme impugnate , delegando il governo ad adottare uno o |
| 2004-241.txt | 210 | 210 | , atteso che il secondo comma dello stesso articolo attribuisce alla potestà esclusiva dello stato solo la disciplina del suo | sistema | contabile e tributario , omettendo ogni riferimento al sistema tributario delle regioni e degli enti locali ; con la conseguenza |
| 2004-241.txt | 219 | 219 | attribuisce alla potestà esclusiva dello stato solo la disciplina del suo sistema contabile e tributario , omettendo ogni riferimento al | sistema | tributario delle regioni e degli enti locali ; con la conseguenza che gli unici limiti all esercizio da parte delle |
| 2004-241.txt | 258 | 258 | parte delle regioni della loro potestà impositiva sarebbero ravvisabili nella competenza statale di coordinamento , mediante principi fondamentali , del | sistema | tributario e della finanza pubblica di cui al terzo comma dello stesso articolo 117 . 2 . – la questione |
| 2004-241.txt | 443 | 443 | norma costituzionale ai soli tributi istituiti dalle regioni con propria legge , nel rispetto dei principi di coordinamento con il | sistema | tributario statale . conseguentemente la disciplina sostanziale dell imposta rientra tuttora nella esclusiva competenza dello stato in materia di tributi |
| 2004-241.txt | 875 | 875 | costituzione , sopprimendo , senza sostituirli , gli spazi di autonomia già riconosciuti dalle leggi statali , o configurando un | sistema | finanziario complessivo in contraddizione con l art . 119 ( sentenza . n . 37 del 2004 ) . in |
| 2004-285.txt | 731 | 731 | convertito , con modificazioni , nella legge 26 giugno 1990 , n . 165 , introduceva – innovando rispetto al | sistema | previgente – la deducibilità dei suddetti interessi passivi dal reddito complessivo , « nei limiti dei redditi dei terreni dichiarati |
| 2004-285.txt | 2795 | 2795 | ” deducibilità ” dal reddito complessivo a quello della ” detraibilità ” dall imposta lorda , ha sostanzialmente modificato il | sistema | di determinazione del carico fiscale con riferimento all incidenza degli interessi passivi corrisposti sui mutui di miglioramento agrario . e |
| 2004-29.txt | 915 | 915 | del 2001 di spettanza regionale , per la cui attribuzione , come è noto , si fa ricorso all ordinario | sistema | di versamento unitario dei tributi ( sentenze n . 92 del 2003 e n . 156 del 2002 ) . |
| 2004-306.txt | 620 | 620 | di attuazione ( d.p.r . n . 1074 del 1965 ) hanno interpretato la regola statutaria desumendo da essa un | sistema | di finanziamento sostanzialmente basato sulla devoluzione alla regione del gettito dei tributi erariali riscossi nel suo territorio ( sentenza n |
| 2004-306.txt | 1032 | 1032 | siciliani e la perdita da parte della regione del corrispondente gettito , con complessiva diminuzione delle risorse a disposizione del | sistema | delle autonomie in sicilia . la corte – senza contestare l assunto della spettanza alla regione del tributo in esame |
| 2004-37.txt | 297 | 297 | . 10 della legge finanziaria per il 2002 , secondo la ricorrente , conterrebbero norme incidenti nella materia del “ | sistema | tributario degli enti locali ” , che spetterebbe alla potestà ” residuale ” delle regioni ( art . 117 , |
| 2004-37.txt | 345 | 345 | la sola competenza dello stato a determinare i principi fondamentali in materia di ” coordinamento della finanza pubblica e del | sistema | tributario ” ( art . 117 , terzo comma ) . si tratterebbe invece , nella specie , di norme |
| 2004-37.txt | 441 | 441 | viceversa ” esasperatamente di dettaglio ” . 5 . – questa impostazione della ricorrente non può essere condivisa . il | sistema | finanziario e tributario degli enti locali è oggetto delle disposizioni dell art . 119 della costituzione , come novellato dalla |
| 2004-37.txt | 547 | 547 | , sia pure ” in armonia con la costituzione e secondo i principi di coordinamento della finanza pubblica e del | sistema | tributario ” , ed inoltre ” dispongono di compartecipazioni al gettito di tributi erariali riferibile al loro territorio ” ( |
| 2004-37.txt | 725 | 725 | non solo fissare i principi cui i legislatori regionali dovranno attenersi , ma anche determinare le grandi linee dell intero | sistema | tributario , e definire gli spazi e i limiti entro i quali potrà esplicarsi la potestà impositiva , rispettivamente , |
| 2004-37.txt | 773 | 773 | . è evidente come ciò richieda altresì la definizione di una disciplina transitoria che consenta l ordinato passaggio dall attuale | sistema | , caratterizzato dalla permanenza di una finanza regionale e locale ancora in non piccola parte ” derivata ” , cioè |
| 2004-37.txt | 827 | 827 | i tributi , con limitate possibilità riconosciute a regioni ed enti locali di effettuare autonome scelte , ad un nuovo | sistema | . così che oggi non si danno ancora , se non in limiti ristrettissimi , tributi che possano definirsi a |
| 2004-37.txt | 921 | 921 | rispetto solo di principi di coordinamento , oggi assenti perché ” incorporati ” , per così dire , in un | sistema | di tributi sostanzialmente governati dallo stato . anche i tributi di cui già oggi la legge dello stato destina il |
| 2004-37.txt | 1375 | 1375 | già riconosciuti dalle leggi statali in vigore alle regioni e agli enti locali , o di procedere a configurare un | sistema | finanziario complessivo che contraddica i principi del medesimo art . 119 . 6 . – dalle premesse enunciate discende pianamente |
| 2004-37.txt | 1413 | 1413 | enunciate discende pianamente l impossibilità sia di accedere alla tesi della regione basilicata , secondo cui la materia del “ | sistema | tributario degli enti locali ” spetterebbe già oggi alla potestà legislativa ” residuale ” delle regioni ; sia di accogliere |
| 2004-37.txt | 1529 | 1529 | legislatore statale , come si è detto , conserva potere di intervento , fino alla definizione delle premesse del nuovo | sistema | impositivo delle regioni e degli enti locali . 7 . – si possono ora esaminare le specifiche censure che investono |
| 2004-37.txt | 3255 | 3255 | erariali , senza oneri per lo stato ” . la questione relativa a tale norma non è fondata . il | sistema | catastale , compresi i criteri e le procedure per la determinazione delle relative rendite , che costituiscono anche la base |
| 2004-37.txt | 5128 | 5128 | tributo , la potestà di regolare , anche in termini temporali più ampi , la fase di transizione al nuovo | sistema | . quanto al riferimento ai dati statistici più recenti , anziché a quelli reali , valgono le stesse considerazioni appena |
| 2004-372.txt | 4247 | 4247 | secondo comma , della costituzione , la legge regionale ivi prevista deve comunque attenersi ai principi fondamentali di coordinamento del | sistema | tributario appositamente dettati dalla legislazione statale ” quadro ” o , in caso di inerzia del legislatore statale , a |
| 2004-381.txt | 1150 | 1150 | costituzionale relativo ai soli tributi istituiti dalle regioni con propria legge , nel rispetto dei principi di coordinamento con il | sistema | tributario statale . conseguentemente la disciplina sostanziale dell imposta rientra tuttora nella esclusiva competenza dello stato in materia di tributi |
| 2004-381.txt | 1298 | 1298 | costituzione , sopprimendo , senza sostituirli , gli spazi di autonomia già riconosciuti dalle leggi statali , o configurando un | sistema | finanziario complessivo in contraddizione con l art . 119 ( sentenze n . 37 e n . 241 del 2004 |
| 2004-431.txt | 131 | 131 | pertanto , sul presupposto che l irap sia una imposta regionale , o che comunque ricada nell ambito ” del | sistema | tributario regionale ” , si duole dell avvenuta introduzione di una riduzione dell aliquota del tributo de quo , senza |
| 2005-234.txt | 2749 | 2749 | competenza legislativa esclusiva dello stato di cui all art . 117 , secondo comma , lettera e ) ( “ | sistema | tributario dello stato ” ) e lettera o ) ( ” previdenza sociale ” ) , cost . , senza |
| 2005-234.txt | 2932 | 2932 | secondo comma , lettera l ) , della costituzione . a tale conclusione inducono sia la ratio e l inquadramento | sistematico | della normativa denunciata , sia la connessione funzionale tra la fase di emersione progressiva basata sui piani individuali , oggetto |
| 2005-280.txt | 1669 | 1669 | ) ha ribadito « che è conforme a costituzione , e va dall interprete ricercata , soltanto una ricostruzione del | sistema | che non lasci il contribuente esposto , senza limiti temporali , all azione esecutiva del fisco » ed ha osservato |
| 2005-303.txt | 850 | 850 | minimale , tale da non consentire , di per sé , l adozione di norme delegate sostanzialmente innovative rispetto al | sistema | legislativo » ( v . la sentenza n . 354 del 1998 , richiamata dalle sentenze n . 66 del |
| 2005-335.txt | 805 | 805 | ) , della costituzione , che attribuisce allo stato la legislazione esclusiva , fra l altro , in materia di | sistema | tributario e contabile dello stato , la disposizione impugnata che attribuisce la determinazione dell ammontare dell imposta in esame ad |
| 2005-462.txt | 494 | 494 | dell art . 117 , secondo comma , lettera e ) , cost . , in riferimento alla materia del | sistema | tributario dello stato , in tutte le ipotesi in cui la legge regionale ecceda l àmbito di autonomia ad essa |
| 2005-72.txt | 486 | 486 | a quella dettata per le agenzie non fiscali ( art . 10 del decreto ) – esige di imputare al | sistema | ordinamentale statale gli atti emessi nell esercizio delle medesime funzioni . 3 . – il ricorso è invece inammissibile sotto |
| 2005-72.txt | 557 | 557 | costituzionale dell ente confliggente . gli atti oggetto del conflitto non possiedono questa caratteristica . essi vanno inquadrati nell articolato | sistema | normativo delineato dal decreto legislativo 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei contribuenti |
| 2005-72.txt | 595 | 595 | adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del | sistema | di gestione delle dichiarazioni ) , con il quale viene disciplinato , tra l altro , il versamento delle imposte |
| 2005-72.txt | 646 | 646 | da parte dello stato agli enti ai quali spetta , in tutto o in parte , quel gettito . tale | sistema | prevede , per quanto qui rileva , che le somme dovute agli enti destinatari del gettito , tra cui la |
| 2005-72.txt | 780 | 780 | regione siciliana in materia finanziaria . conseguentemente , rimangono impregiudicate le pretese regionali che potrebbero nascere da violazioni di tale | sistema | normativo ( vedi , in termini analoghi , ex plurimis , le sentenze n . 92 e n . 97 |
| 2006-02.txt | 706 | 706 | . 446 del 1997 e perché , conseguentemente , senza alcun coordinamento con i princípi della finanza pubblica e del | sistema | tributario , aggiungerebbe ulteriori elementi di progressività ad un tributo ( l irpef ) a struttura già di per sé |
| 2006-02.txt | 741 | 741 | a struttura già di per sé fortemente progressiva , pregiudicando i princípi di equità e ragionevolezza che debbono improntare il | sistema | tributario e creando , in particolare , una grave disparità di trattamento tributario tra i cittadini residenti nella regione marche |
| 2006-02.txt | 2780 | 2780 | dell art . 53 , secondo comma , cost . , la progressività è principio che deve informare l intero | sistema | tributario ed è , quindi , legittimo che anche le regioni , nell esercizio del loro autonomo potere di imposizione |
| 2006-155.txt | 1073 | 1073 | correttivi » . infine , sarebbe violato il « principio di corrispondenza tra entrate e funzioni » , implicito nel | sistema | statutario ed espresso dall art . 119 , quarto comma , cost . , giacché « la dimensione quantitativa delle |
| 2006-334.txt | 403 | 403 | tipo di conflitto , in ragione delle indicate funzioni , e della collocazione dell agenzia delle entrate nell ambito del | sistema | ordinamentale statale . sempre in via preliminare , deve essere respinta l eccezione formulata dalla difesa erariale circa l inammissibilità |
| 2006-334.txt | 1485 | 1485 | stato , ma si limitano a fornire istruzioni sulle modalità di versamento delle imposte . essi vanno inquadrati nell articolato | sistema | normativo delineato dal decreto legislativo 9 luglio 1997 , n . 241 ( norme di semplificazione degli adempimenti dei contribuenti |
| 2006-334.txt | 1523 | 1523 | adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del | sistema | di gestione delle dichiarazioni ) , con il quale viene disciplinato , tra l altro , il versamento delle imposte |
| 2006-334.txt | 1574 | 1574 | da parte dello stato agli enti ai quali spetta , in tutto o in parte , quel gettito . tale | sistema | prevede , per quanto qui rileva , che le somme dovute agli enti destinatari del gettito , tra cui la |
| 2006-334.txt | 1689 | 1689 | regione siciliana in materia finanziaria . conseguentemente , rimangono impregiudicate le pretese regionali che potrebbero nascere da violazioni del delineato | sistema | normativo ( sentenza n . 72 del 2005 ; vedi anche , ex plurimis , le sentenze n . 73 |
| 2006-412.txt | 184 | 184 | deposito dei rifiuti in discarica e la conseguente violazione dei limiti di esercizio della potestà legislativa regionale nella materia del | sistema | tributario dello stato appartenente alla competenza legislativa esclusiva statale . la prima questione riguarda il comma 3 dell art . |
| 2006-75.txt | 363 | 363 | comma , lettera e ) , cost . , che riserva al legislatore nazionale la competenza esclusiva nella materia del | sistema | tributario e contabile dello stato , sia con le evocate norme costituzionali dello statuto di autonomia , le quali non |
| 2006-75.txt | 444 | 444 | orientamento espresso da questa corte , secondo cui , in mancanza dei princípi di coordinamento della finanza pubblica e del | sistema | tributario , fissati dal legislatore statale ai sensi dell art . 119 , secondo comma , cost . , alle |
| 2006-75.txt | 1021 | 1021 | volta , stabilisce che l istituzione dei tributi regionali deve essere effettuata con legge regionale , « in armonia col | sistema | tributario dello stato , delle province e dei comuni » . dal combinato disposto di tali norme risulta , dunque |
| 2007-188.txt | 108 | 108 | muovono dal rilievo che tale disposizione , attribuendo una funzione di indirizzo politico amministrativo alla giunta regionale , altererebbe il | sistema | delle relazioni tra gli organi regionali delineato dagli artt . 20 e 31 dello statuto regionale in tema di forma |
| 2007-188.txt | 2361 | 2361 | riferimento ad una disposizione legislativa di un altra regione , ma del tutto analoga , che la previsione di un | sistema | regionale di controllo sull attività di ricerca degli irccs disciplinata dall art . 8 del d.lgs . n . 288 |
| 2007-193.txt | 894 | 894 | , infatti , la materia di tipo concorrente indicata dalla ricorrente , bensì la competenza esclusiva statale in materia di | sistema | tributario dello stato , di cui all art . 117 , secondo comma , lettera e ) , della costituzione |
| 2007-202.txt | 1331 | 1331 | delle finanze [ … ] per essere destinate ad alimentare un apposito fondo » , e non tiene conto del | sistema | risultante dal complesso delle norme censurate e di quelle – contenute nel citato d.p.c.m . del 20 gennaio 2006 – |
| 2007-202.txt | 1360 | 1360 | quelle – contenute nel citato d.p.c.m . del 20 gennaio 2006 – che ad esse danno attuazione . dalla lettura | sistematica | delle norme denunciate emerge chiaramente che il titolo di acquisto della quota del 5 per mille dell irpef incassata dall |
| 2007-202.txt | 2285 | 2285 | 337 ( art . 6 ) . dall intero decreto attuativo risulta , perciò , confermato quanto desumibile dalla lettura | sistematica | delle norme censurate , e cioè che la devoluzione della quota del 5 per mille dell irpef ai soggetti beneficiari |
| 2007-202.txt | 2416 | 2416 | erariale e resta , perciò , destinata al complesso della spesa pubblica statale . 4 . 2 . – il | sistema | cosí delineato dalla legge e dalle norme di attuazione è per molti versi analogo , nel meccanismo e nelle finalità |
| 2007-330.txt | 390 | 390 | o dell attività . è comunque consentita la variazione dell opzione e della revoca nel caso di modifica del relativo | sistema | in conseguenza di nuove disposizioni normative » . su tale premessa , la commissione tributaria regionale censura soltanto il secondo |
| 2007-350.txt | 1858 | 1858 | attività del legislatore delegato . tra queste si colloca il mantenimento complessivo del gettito anche mediante la rimodulazione dell attuale | sistema | di imposizione e distribuzione degli introiti derivanti dal totocalcio , dal totogol o da altri giochi gestiti dal coni ( |
| 2007-350.txt | 2533 | 2533 | specie , dal momento che la gestione del servizio scommesse a mezzo concessionari può esser considerato un punto fermo del | sistema | già nella legge da riordinare . è anche da osservare che l art . 1 , comma 2 , alinea |
| 2007-350.txt | 2697 | 2697 | legge delega ( art . 1 , comma 2 , lettera b ) , ne dispone la tassazione con il | sistema | dell imposta unica . in tale ottica va considerato che il comma 1 , lettera a ) , ed il |
| 2007-350.txt | 2946 | 2946 | , convertito , con modificazioni , dalla legge 8 agosto 2002 , n . 178 ) , prevedono , come | sistema | ordinario , lo strumento della concessione ( art . 2 del d.m . 2 giugno 1998 , n . 174 |
| 2007-350.txt | 3151 | 3151 | minimale , tale da non consentire , di per sé , l adozione di norme delegate sostanzialmente innovative rispetto al | sistema | legislativo » , con la conseguenza che la mancata previsione , nella legge delega , di princípi e criteri direttivi |
| 2007-350.txt | 3462 | 3462 | , come sopra rilevato , si è limitata a prendere atto della tassabilità dei concessionari , in quanto , nel | sistema | legislativo da riordinare , era già possibile ricorrere a gestori delle scommesse diversi da coni , unire e ministero ed |
| 2008-102.txt | 1557 | 1557 | e da altri tributi propri che la regione ha facoltà di istituire con legge in armonia con i principi del | sistema | tributario dello stato » ; b ) gli artt . 117 e 119 cost . , in relazione all art |
| 2008-102.txt | 1875 | 1875 | – prevista dall art . 8 , lettera h ) , dello statuto – dell armonia con i princípi del | sistema | tributario statale , mentre le regioni a statuto ordinario sono assoggettate al duplice limite costituito dall obbligo di esercitare il |
| 2008-102.txt | 1980 | 1980 | della parte ii della costituzione prevede che : a ) lo stato ha competenza legislativa esclusiva in materia di « | sistema | tributario [ … ] dello stato » ( art . 117 , secondo comma , lettera e , cost . |
| 2008-102.txt | 2115 | 2115 | applicano tributi e entrate propri in armonia con la costituzione e secondo i principî di coordinamento [ … ] del | sistema | tributario » ( art . 119 , secondo comma , cost . ) ; d ) lo stato e le |
| 2008-102.txt | 2150 | 2150 | d ) lo stato e le regioni hanno competenza legislativa concorrente nella materia del « coordinamento [ … ] del | sistema | tributario » , nella quale è riservata alla competenza legislativa dello stato la determinazione dei princípi fondamentali . tale riserva |
| 2008-102.txt | 2179 | 2179 | competenza legislativa dello stato la determinazione dei princípi fondamentali . tale riserva di competenza legislativa nella materia del coordinamento del | sistema | tributario non può comportare , tuttavia , alcuna riduzione del potere impositivo già spettante alle regioni a statuto speciale e |
| 2008-102.txt | 2345 | 2345 | potestà dipende prevalentemente dalle scelte di fondo operate dallo stato in sede di fissazione dei princípi fondamentali di coordinamento del | sistema | tributario e , dall altra , che l esercizio del potere esclusivo delle regioni di autodeterminazione del prelievo è ristretto |
| 2008-102.txt | 2502 | 2502 | termini , lo stato – nell esercizio della propria competenza legislativa nella determinazione dei ” princípi fondamentali di coordinamento del | sistema | tributario ” – ha il potere di fissare , con propria legge , « non solo [ … ] i |
| 2008-102.txt | 2538 | 2538 | solo [ … ] i principi cui i legislatori regionali dovranno attenersi , ma anche determinare le grandi linee del | sistema | tributario , e definire gli spazi e i limiti entro i quali potrà esplicarsi la potestà impositiva , rispettivamente , |
| 2008-102.txt | 2760 | 2760 | ugualmente i princípi dell ordinamento tributario , ancorché solo « ” incorporati ” , per cosí dire , in un | sistema | di tributi sostanzialmente governati dallo stato » ( in tal senso , ancora , la sentenza n . 37 del |
| 2008-102.txt | 2879 | 2879 | al limite fissato dallo statuto speciale . occorre , cioè , verificare se l « armonia con i princípi del | sistema | tributario dello stato » – che , si è visto , è l unica specifica condizione richiesta dallo statuto per |
| 2008-102.txt | 2930 | 2930 | – si differenzi complessivamente , in termini di maggiore autonomia , dall osservanza dei ” princípi fondamentali di coordinamento del | sistema | tributario ” . al riguardo , va preliminarmente sottolineata la differenza che intercorre tra i princípi del sistema tributario dello |
| 2008-102.txt | 2948 | 2948 | coordinamento del sistema tributario ” . al riguardo , va preliminarmente sottolineata la differenza che intercorre tra i princípi del | sistema | tributario dello stato ed i princípi fondamentali di coordinamento del sistema tributario nel suo complesso . i primi attengono specificamente |
| 2008-102.txt | 2959 | 2959 | sottolineata la differenza che intercorre tra i princípi del sistema tributario dello stato ed i princípi fondamentali di coordinamento del | sistema | tributario nel suo complesso . i primi attengono specificamente alla tipologia e alla struttura degli istituti tributari statali , nonché |
| 2008-102.txt | 3014 | 3014 | regionali va , perciò , intesa come rispetto , da parte del legislatore regionale , dello ” spirito ” del | sistema | tributario dello stato ( ex multis , sentenza n . 304 del 2002 ) e , perciò , come coerenza |
| 2008-102.txt | 3039 | 3039 | ex multis , sentenza n . 304 del 2002 ) e , perciò , come coerenza e omogeneità con tale | sistema | nel suo complesso e con i singoli istituti che lo compongono . i secondi attengono agli elementi informatori delle regole |
| 2008-102.txt | 3069 | 3069 | lo compongono . i secondi attengono agli elementi informatori delle regole che presiedono i rapporti e i collegamenti tra il | sistema | tributario dello stato , quello delle regioni a statuto ordinario e quello degli enti locali e presuppongono una legge statale |
| 2008-102.txt | 3103 | 3103 | enti locali e presuppongono una legge statale che li fissi espressamente . sia l « armonia con i princípi del | sistema | tributario dello stato » che l osservanza dei ” princípi fondamentali di coordinamento del sistema tributario ” realizzano , dunque |
| 2008-102.txt | 3118 | 3118 | armonia con i princípi del sistema tributario dello stato » che l osservanza dei ” princípi fondamentali di coordinamento del | sistema | tributario ” realizzano , dunque , una funzione di coordinamento in senso lato tra i diversi sottosistemi del complessivo sistema |
| 2008-102.txt | 3138 | 3138 | sistema tributario ” realizzano , dunque , una funzione di coordinamento in senso lato tra i diversi sottosistemi del complessivo | sistema | tributario . con la differenza , però , che mentre l armonia con i « princípi del sistema tributario dello |
| 2008-102.txt | 3156 | 3156 | del complessivo sistema tributario . con la differenza , però , che mentre l armonia con i « princípi del | sistema | tributario dello stato » richiede solo che la regione , nell istituire i tributi propri , valuti essa stessa la |
| 2008-102.txt | 3179 | 3179 | stato » richiede solo che la regione , nell istituire i tributi propri , valuti essa stessa la coerenza del | sistema | regionale con quello statale e conformi , di conseguenza , i propri tributi agli elementi essenziali del sistema statale e |
| 2008-102.txt | 3197 | 3197 | coerenza del sistema regionale con quello statale e conformi , di conseguenza , i propri tributi agli elementi essenziali del | sistema | statale e alle rationes dei singoli istituti tributari , invece , i ” princípi fondamentali di coordinamento del sistema tributario |
| 2008-102.txt | 3216 | 3216 | del sistema statale e alle rationes dei singoli istituti tributari , invece , i ” princípi fondamentali di coordinamento del | sistema | tributario ” , in quanto realizzano un coordinamento in senso stretto , hanno per oggetto la delimitazione delle sfere di |
| 2008-102.txt | 3424 | 3424 | sardegna , il quale si limita ad esigere che i tributi propri regionali siano in armonia con i princípi del | sistema | tributario dello stato . né può ritenersi che il suddetto divieto costituisca uno dei princípi con i quali la legislazione |
| 2008-102.txt | 3899 | 3899 | di stabilità ” . una tale esigenza , in quanto relativa al contenimento della spesa pubblica , non attiene al | sistema | tributario della regione sardegna – la cui coerenza con il sistema statale è garantita dalla menzionata « armonia con il |
| 2008-102.txt | 3910 | 3910 | al contenimento della spesa pubblica , non attiene al sistema tributario della regione sardegna – la cui coerenza con il | sistema | statale è garantita dalla menzionata « armonia con il sistema tributario dello stato » – e rende , perciò , |
| 2008-102.txt | 3920 | 3920 | tributario della regione sardegna – la cui coerenza con il sistema statale è garantita dalla menzionata « armonia con il | sistema | tributario dello stato » – e rende , perciò , non pertinente al caso di specie la richiamata giurisprudenza costituzionale |
| 2008-102.txt | 4006 | 4006 | e da altri tributi propri che la regione ha facoltà di istituire con legge in armonia con i principi del | sistema | tributario dello stato » ) va interpretato nel senso che non v è alcuna distinzione tra tributi « sul turismo |
| 2008-102.txt | 4047 | 4047 | » e « altri tributi propri » , quanto alla necessità di rispettare l « armonia con i princípi del | sistema | tributario dello stato » . per tutti i « tributi propri » della regione – riguardino o no la materia |
| 2008-102.txt | 4085 | 4085 | no la materia turistica – vale , infatti , l identica esigenza di non creare disarmonie o incoerenze con il | sistema | tributario statale . una diversa interpretazione , quale quella sostenuta da entrambe le parti , non solo non è imposta |
| 2008-102.txt | 4233 | 4233 | coerente con i princípi di uguaglianza e di capacità contributiva , sia in armonia con lo ” spirito ” del | sistema | tributario – piú specificamente , con le rationes cui sono ispirati i tributi statali gravanti sulle stesse o analoghe materie |
| 2008-102.txt | 4634 | 4634 | in carenza della fondamentale legislazione di coordinamento dettata dal parlamento nazionale ; c ) sono « violati i principi del | sistema | tributario dello stato » in materie diverse dal turismo . in subordine , nel caso in cui « si potessero |
| 2008-102.txt | 4662 | 4662 | dal turismo . in subordine , nel caso in cui « si potessero desumere i princípi fondamentali del coordinamento del | sistema | tributario dalla legislazione tutt ora in vigore » , il ricorrente censura lo stesso art . 2 per violazione degli |
| 2008-102.txt | 5157 | 5157 | n . 296 del 2006 ) , perché « la legge regionale non è in armonia con i principi del | sistema | tributario dello stato contenuti nell art . 81 [ recte : art . 67 ] , comma 1 , lettera |
| 2008-102.txt | 5594 | 5594 | corte deve , pertanto , limitarsi ad accertare se detto prelievo sia « in armonia » con il principio del | sistema | tributario statale espresso dall art . 67 , comma 1 , lettera b ) , del d.p.r . n . |
| 2008-102.txt | 5647 | 5647 | in sostanza , in entrambi i ricorsi . per la precisione , nel primo ricorso , il suddetto principio del | sistema | tributario statale è evocato , dapprima , solo genericamente ( ” violazione dei princípi tributari ” ) con riferimento all |
| 2008-102.txt | 5771 | 5771 | , anche nel primo ricorso , il ricorrente ha inteso lamentare la divergenza della legge regionale da un principio del | sistema | tributario dello stato e , quindi , la violazione del richiamato parametro statutario . è discutibile la tecnica di impugnazione |
| 2008-102.txt | 5809 | 5809 | tecnica di impugnazione usata dal ricorrente , perché egli ha prima denunciato la violazione statutaria di non specificati princípi del | sistema | tributario statale e poi ha precisato nello stesso ricorso , sia pure denunciando anche la violazione degli artt . 3 |
| 2008-102.txt | 5839 | 5839 | , sia pure denunciando anche la violazione degli artt . 3 e 53 cost . , che il principio del | sistema | tributario statale non rispettato dal legislatore regionale è quello di cui è espressione l art . 67 del d.p.r . |
| 2008-102.txt | 5896 | 5896 | di denunciare la ” disarmonia ” , rilevante con riguardo allo statuto di autonomia , con il suddetto principio del | sistema | tributario statale . 6 . 5 . – il richiamato art . 67 , comma 1 , lettera b ) |
| 2008-102.txt | 7549 | 7549 | diversi dalle persone fisiche . 6 . 7 . – la rilevata disarmonia delle norme denunciate con i princípi del | sistema | tributario dello stato sussiste indipendentemente dalla considerazione dell ulteriore ingiustificata discriminazione – adombrata dal ricorrente con il richiamo dell art |
| 2008-102.txt | 8229 | 8229 | altre censure formulate , dell art . 119 cost . , per contrasto con i princípi fondamentali del coordinamento del | sistema | tributario , che corrispondono , almeno in via transitoria e « fino a che non interverranno le norme statali di |
| 2008-102.txt | 8260 | 8260 | « fino a che non interverranno le norme statali di attuazione dell art . 119 » , ai princípi del | sistema | tributario dello stato . con il medesimo ricorso , la difesa erariale lamenta altresí , con riguardo alla medesima disposizione |
| 2008-102.txt | 8695 | 8695 | in carenza della fondamentale legislazione di coordinamento dettata dal parlamento nazionale ; c ) sono « violati i principi del | sistema | tributario dello stato » in materie diverse dal turismo . lamenta , altresí , che il tributo pregiudica « le |
| 2008-102.txt | 8761 | 8761 | da altri tributi e , in particolare , dall ici , producendo una ” disarmonia ” con i princípi del | sistema | tributario dello stato . lamenta , inoltre , che la norma denunciata víola l art . 53 cost . , |
| 2008-102.txt | 9226 | 9226 | degli « altri tributi propri » della regione , l imposta non sarebbe « in armonia con i principi del | sistema | tributario dello stato » , essendo essa determinata in base alla superficie del fabbricato , senza tenere conto del suo |
| 2008-102.txt | 9312 | 9312 | in ogni caso , variabili a seconda del pregio degli immobili ; c ) non ha obiettivi di coordinamento del | sistema | tributario , ma si limita a istituire una singola imposta e , perciò , non è riconducibile alla materia del |
| 2008-102.txt | 9335 | 9335 | ma si limita a istituire una singola imposta e , perciò , non è riconducibile alla materia del coordinamento del | sistema | tributario , di competenza legislativa concorrente . denuncia , altresí , la violazione dell art . 53 cost . , |
| 2008-102.txt | 9458 | 9458 | degli artt . 3 e 53 cost . , sempre per irragionevolezza , per il contrasto con i princípi del | sistema | tributario dello stato , che emerge anche dal fatto che l imposta è « progressiva con l aumentare delle superfici |
| 2008-102.txt | 9684 | 9684 | stesse materie tassabili » colpite dal legislatore nazionale con l ici produce una ” disarmonia ” con i princípi del | sistema | tributario dello stato e , soprattutto , numerose discriminazioni vietate dall art . 53 cost . , inteso quale strumento |
| 2008-102.txt | 11576 | 11576 | , in particolare , ingiustificate discriminazioni soggettive nell applicazione dell imposta , nonché una forte disarmonia con il principio del | sistema | tributario statale , che – come già osservato – esige che i suddetti tipi di imposte si applichino nei confronti |
| 2008-102.txt | 12804 | 12804 | non si applica alla generalità dei ” possessori ” di tali immobili – come invece richiesto dai princípi generali del | sistema | tributario statale per tale tipo di imposte – e , pertanto , crea le ingiustificate disparità di trattamento denunciate nel |
| 2008-102.txt | 13292 | 13292 | degli « altri tributi propri » della regione , l imposta non sarebbe « in armonia con i principi del | sistema | tributario dello stato » , essendo determinata in base alla superficie del fabbricato , senza tenere conto del suo valore |
| 2008-102.txt | 13377 | 13377 | in ogni caso , variabili a seconda del pregio degli immobili ; c ) non ha obiettivi di coordinamento del | sistema | tributario , ma si limita a istituire una singola imposta , e perciò non è riconducibile alla materia del coordinamento |
| 2008-102.txt | 13399 | 13399 | , ma si limita a istituire una singola imposta , e perciò non è riconducibile alla materia del coordinamento del | sistema | tributario , di competenza legislativa concorrente . con il medesimo ricorso , la difesa erariale lamenta , altresí , la |
| 2008-102.txt | 13909 | 13909 | carenza della fondamentale legislazione di coordinamento dettata dal parlamento nazionale e , comunque , sarebbero « violati i principi del | sistema | tributario dello stato » in materie diverse dal turismo ; ovvero , alternativamente , con gli artt . 117 e |
| 2008-102.txt | 14007 | 14007 | ovvero , in ulteriore subordine , nel caso in cui « si potessero desumere i princípi fondamentali del coordinamento del | sistema | tributario dalla legislazione tutt ora in vigore » , con i medesimi artt . 117 e 119 cost . , |
| 2008-102.txt | 14651 | 14651 | dal medesimo art . 8 , lettera i ) , dello statuto – dell « armonia con i principi del | sistema | tributario dello stato » . in secondo luogo – come già osservato al punto 5.3 . e contrariamente a quanto |
| 2008-102.txt | 14710 | 14710 | è condizionata dalla previa emanazione da parte dello stato di una legge che fissi i princípi fondamentali di coordinamento del | sistema | tributario . in terzo luogo , il ricorrente non ha indicato i princípi del sistema tributario dello stato rispetto ai |
| 2008-102.txt | 14725 | 14725 | princípi fondamentali di coordinamento del sistema tributario . in terzo luogo , il ricorrente non ha indicato i princípi del | sistema | tributario dello stato rispetto ai quali la norma denunciata non si porrebbe « in armonia » . la censura , |
| 2008-102.txt | 14764 | 14764 | censura , pertanto , è prospettata in via del tutto generica . né può farsi riferimento , quale principio del | sistema | tributario dello stato che si asserisce violato , al ” principio generale di coordinamento del sistema tributario ” indicato dal |
| 2008-102.txt | 14780 | 14780 | , quale principio del sistema tributario dello stato che si asserisce violato , al ” principio generale di coordinamento del | sistema | tributario ” indicato dal ricorrente in via subordinata . infatti – come già rilevato al punto 5.2 . – i |
| 2008-102.txt | 14803 | 14803 | indicato dal ricorrente in via subordinata . infatti – come già rilevato al punto 5.2 . – i princípi del | sistema | tributario statale hanno natura e finalità essenzialmente diverse rispetto ai ” princípi fondamentali di coordinamento del sistema tributario ” . |
| 2008-102.txt | 14820 | 14820 | i princípi del sistema tributario statale hanno natura e finalità essenzialmente diverse rispetto ai ” princípi fondamentali di coordinamento del | sistema | tributario ” . in particolare , il ricorrente ha individuato , quale ” principio fondamentale di coordinamento ” concernente le |
| 2008-102.txt | 14885 | 14885 | territoriale » : tuttavia , tale principio , per come è formulato dal ricorrente , non solo è estraneo al | sistema | tributario statale , ma non trova neppure fondamento nell ordinamento vigente . il mare , infatti , ben può essere |
| 2008-102.txt | 16292 | 16292 | è sufficiente ricordare che questa corte ha costantemente affermato che « i criteri di progressività » debbono informare il « | sistema | tributario » nel suo complesso e non i singoli tributi ( ex plurimis , sentenza n . 128 del 1966 |
| 2008-102.txt | 19017 | 19017 | v è parimenti dubbio che , con riferimento al mare territoriale , lo statuto di autonomia e i princípi del | sistema | tributario statale richiamati dall art . 8 , lettera h ) , dello statuto medesimo non pongono alcun limite alla |
| 2008-102.txt | 19049 | 19049 | , dello statuto medesimo non pongono alcun limite alla potestà impositiva della regione . invero , tra i princípi del | sistema | tributario statale il ricorrente correttamente menziona quello della ” territorialità ” dei tributi locali . la difesa erariale vuole tuttavia |
| 2008-102.txt | 19868 | 19868 | art . 53 , secondo comma , cost . , « i criteri di progressività » debbono informare il « | sistema | tributario » nel suo complesso e non i singoli tributi . in particolare , in base alla norma censurata , |
| 2008-102.txt | 25655 | 25655 | , perché la regione avrebbe violato il divieto per le regioni di istituire imposte comunali , costituente un principio del | sistema | tributario dello stato ; ovvero , alternativamente , con l art . 119 cost . , in relazione all art |
| 2008-102.txt | 25953 | 25953 | applicazione soltanto lo statuto . nel merito , la censura non è fondata . riguardo alla asserita esistenza , nel | sistema | tributario dello stato , del principio secondo cui è vietato alla regione di istituire imposte comunali , va rilevato che |
| 2008-102.txt | 26015 | 26015 | di disciplinare tributi propri , sempre che sia assicurata l « armonia » di tali tributi con i princípi del | sistema | tributario dello stato . nell àmbito di detta potestà la regione può discrezionalmente modulare l autonomia tributaria dei comuni e |
| 2008-162.txt | 1817 | 1817 | . 917 ) . nella definizione di unità immobiliare non si fa alcun riferimento ai materiali utilizzati , né ai | sistemi | di assemblaggio degli stessi . successivamente , l art . 2 , comma 3 , del decreto del ministro delle |
| 2008-213.txt | 860 | 860 | sulle unità elementari , vale a dire sui capitoli , con riflessi sugli equilibri di gestione , disegnati con il | sistema | dei risultati differenziali ( vedi sentenza n . 244 del 1995 ) . 5 . – deve , poi , |
| 2008-213.txt | 1409 | 1409 | costituzionale ed è tanto più irrazionale quanto più si riferisce a crediti futuri , lontani nel tempo . un siffatto | sistema | di copertura mediante crediti non ancora venuti a scadenza contraddice peraltro la stessa definizione di ” accertamento dell entrata “ |
| 2008-335.txt | 1590 | 1590 | » . la censura è fondata . 6 . 1 . – il rimettente muove dal presupposto interpretativo che nel | sistema | delineato dalla legge n . 36 del 1994 la tariffa del servizio idrico integrato , articolato in tutte le sue |
| 2008-335.txt | 3122 | 3122 | di corrispettivo contrattuale della quota e , pertanto , si pone ingiustificatamente in contrasto con la sopra delineata ratio del | sistema | della legge n . 36 del 1994 , che , come si è visto , è invece fondata sull esistenza |
| 2008-335.txt | 4036 | 4036 | tariffa stessa , che tenga conto di tutte le prestazioni che il gestore deve erogare . l armonia di un | sistema | di finanziamento del servizio idrico integrato , costruito unitariamente dal legislatore sull esistenza di un nesso sinallagmatico , sulla sufficienza |
| 2008-335.txt | 4138 | 4138 | correlato alla controprestazione . solo un autonomo prelievo tributario avulso dalla tariffa e , perciò , del tutto sganciato dal | sistema | del servizio idrico integrato potrebbe giustificare una tassazione per fini ambientali diretta a far contribuire anche colui che non utilizza |
| 2008-442.txt | 250 | 250 | tarsu , cioè di un tributo da considerare statale in quanto istituito con legge statale , interviene nella materia « | sistema | tributario dello stato » , la cui disciplina sostanziale , in forza degli evocati parametri , è preclusa alla regione |
| 2009-141.txt | 2649 | 2649 | analogia tra i prelievi è dato dal fatto che , per la pubblicità assoggettata a canone , si applica un | sistema | di controllo , accertamento e sanzioni amministrative degli abusi sostanzialmente corrispondente a quello previsto per la pubblicità assoggettata ad imposta |
| 2009-141.txt | 2923 | 2923 | . 446 del 1997 – proprio nel dichiarato intento di consentire al comune il controllo preventivo , mediante un adeguato | sistema | di autorizzazioni , dell impatto della pubblicità sull arredo urbano e sull ambiente – stabilisce che il regolamento istitutivo del |
| 2009-141.txt | 3300 | 3300 | lato , con il cimp e l imposta sulla pubblicità , dall altro . al contrario , proprio l interpretazione | sistematica | della disciplina di tali prelievi conferma l insussistenza di un rapporto sinallagmatico , sia esso di diritto privato comune o |
| 2009-216.txt | 162 | 162 | ( irap ) , che è un tributo statale , lede la potestà legislativa esclusiva dello stato in materia di | sistema | tributario e contabile dello stato , con conseguente violazione degli artt . 117 , secondo comma , lettera e ) |
| 2009-238.txt | 7957 | 7957 | tributarie » dal citato art . 52 del d.lgs . n . 446 del 1997 o in via di interpretazione | sistematica | . analogamente , nulla osta a che , per le sanzioni ed interessi relativi all omesso o ritardato pagamento della |
| 2009-298.txt | 1431 | 1431 | ; b ) la disciplina da detta fonte introdotta « si configura , invero , alla stregua di un intervento | sistematico | nell ambito dei rapporti finanziari stato-regione , senza che gli effetti della stessa possano ricondursi nemmeno alle finalità espresse nella |
| 2009-299.txt | 575 | 575 | 2009 , n . 14 ) – , la disposizione impugnata violerebbe comunque un « principio fondamentale di coordinamento del | sistema | tributario di cui agli artt . 117 , terzo comma , e 119 costituzione » , in quanto determina una |
| 2009-318.txt | 469 | 469 | 117 , secondo comma , lettere e ) ed l ) , cost . in materia , rispettivamente , di | sistema | tributario e di ordinamento civile . 3 . – prima di procedere all esame del merito è necessario verificare , |
| 2009-318.txt | 1866 | 1866 | l ) , cost . ; inoltre , sarebbe stato violato anche il limite della competenza statale in materia di | sistema | tributario , perché le ipotesi di trascrizione , implicando l assolvimento dell imposta ipotecaria , avrebbero introdotto una nuova fattispecie |
| 2009-321.txt | 1148 | 1148 | della questione stessa . l interpretazione prospettata dalla difesa erariale si risolve , infatti , nell individuazione , mediante argomentazioni | sistematiche | , del termine entro il quale deve essere compiuto il deposito ( « fino al momento in cui la causa |
| 2009-334.txt | 1094 | 1094 | previa modifica della citata disposizione di attuazione statutaria . la dichiarazione di illegittimità costituzionale , essendo basata sulla violazione del | sistema | statutario del trentino-alto adige , deve estendere la sua efficacia anche alla provincia autonoma di bolzano . 3 . – |
| 2009-334.txt | 1480 | 1480 | del presente decreto » ( terzo comma ) . ad avviso della ricorrente , la norma censurata , attraendo nel | sistema | di tesoreria statale anche le entrate « connesse alla devoluzione di tributi erariali alle regioni a statuto speciale e alle |
| 2009-334.txt | 1513 | 1513 | erariali alle regioni a statuto speciale e alle province autonome di trento e di bolzano » , sottrae liquidità al | sistema | regionale , perché non si limita a porre « una mera modalità tecnico-contabile in relazione a nuove entrate , e |
| 2009-334.txt | 1669 | 1669 | la quale – contrariamente a quanto sostenuto dalla ricorrente – si limita a prevedere , nell àmbito della riorganizzazione del | sistema | di tesoreria dello stato , una nuova modalità di accreditamento di somme spettanti alla regione , senza pertanto recare alcun |
| 2009-334.txt | 1707 | 1707 | pertanto recare alcun pregiudizio alla finanza regionale . ne consegue che tale disposizione non si pone in contrasto con il | sistema | statutario siciliano , il quale , a differenza di quello del trentino-alto adige , non contiene previsioni specifiche relative alle |
| 2010-115.txt | 1493 | 1493 | tributi aventi le medesime caratteristiche delle imposte elencate nella menzionata tabella a ) . la mancanza invece , in tale | sistema | di norme , di un corrispondente principio generale di riserva alla regione delle « imposte sul consumo » comporta che |
| 2010-115.txt | 2777 | 2777 | tributaria già sorta sin dal momento della fabbricazione ( o importazione ) ; e ciò ancorché , in base al | sistema | voluto dal legislatore , il soggetto che immette in consumo – e , perciò , tenuto al pagamento del tributo |
| 2010-115.txt | 4065 | 4065 | ) , indipendentemente dalla loro incidenza economica sul consumo . 3.3 . – le suddette argomentazioni testuali , storiche e | sistematiche | convergono univocamente , dunque , nell evidenziare che il gettito delle accise sui prodotti energetici introdotte dal d.lgs . n |
| 2010-116.txt | 1701 | 1701 | – la tesi della ricorrente non può essere condivisa , perché si pone in contrasto con l interpretazione letterale , | sistematica | e storica delle norme statutarie e di attuazione dello statuto . 2.2.1 . – come è stato piú volte osservato |
| 2010-116.txt | 2047 | 2047 | stato e regione siciliana , l evocato art . 4 delle medesime norme di attuazione deve essere interpretato in coerenza | sistematica | con lo stesso art . 2 . ne deriva che l espressione « fattispecie tributarie maturate nell ambito regionale » |
| 2010-116.txt | 2954 | 2954 | del 1973 ) ; b ) « l art . 4 ha soltanto funzione di salvaguardia della corretta applicazione del | sistema | . posto infatti che in base alla normativa testè ricordata il gettito di un tributo erariale spetti alla regione e |
| 2010-116.txt | 4043 | 4043 | delle norme attuative fornita dalle suindicate pronunce e di dover riaffermare , al riguardo , la sopra delineata ricostruzione del | sistema | di riparto del gettito tributario tra stato e regione siciliana , confermativa di quella evidenziata dalle sopra richiamate sentenze n |
| 2010-116.txt | 6474 | 6474 | è effettuato dal deposito centrale , in roma , dell amministrazione autonoma per i monopoli di stato . in tale | sistema | , lo speciale tipo di iva dovuta sulla base del prezzo di vendita dei suddetti generi di monopolio va annoverato |
| 2010-123.txt | 986 | 986 | intangibilità , da parte delle regioni , dei tributi erariali , data la riserva di competenza statale in materia di | sistema | tributario dello stato e data la mancata emanazione , allo stato attuale , dei princípi di coordinamento del sistema tributario |
| 2010-123.txt | 1005 | 1005 | di sistema tributario dello stato e data la mancata emanazione , allo stato attuale , dei princípi di coordinamento del | sistema | tributario previsti dall art . 119 cost . 1.2 . – il parimenti impugnato art . 12 , comma 2 |
| 2010-123.txt | 2186 | 2186 | , anche ai tributi statali . da ciò conseguirebbe l invasione della competenza legislativa esclusiva dello stato in materia di | sistema | tributario statale . la censura è fondata . la resistente si è limitata ad opporre a tale censura una interpretazione |
| 2010-123.txt | 2812 | 2812 | autorizzazione – dalla legislazione statale . si realizza , cosí , una violazione della competenza legislativa in materia di « | sistema | tributario dello stato » che il richiamato parametro costituzionale assegna in via esclusiva allo stato . dall accoglimento della censura |
| 2010-123.txt | 2951 | 2951 | è formalmente denunciata , in relazione a detto parametro , la violazione della competenza legislativa esclusiva in materia di « | sistema | tributario [ . . . ] dello stato » . deve tuttavia ritenersi che tale censura ( già prospettata con |
| 2010-123.txt | 3136 | 3136 | diversità soggettiva dei suddetti beneficiari ; c ) il complessivo tenore del ricorso proposto , al di là della formale | sistematica | espositiva , evidenzia l intenzione del ricorrente di criticare sotto i medesimi profili entrambi i commi in esame . i |
| 2010-198.txt | 875 | 875 | in esame . infatti , posto che la conciliazione giudiziale accerta il credito da ammettere al passivo , l unico | sistema | attraverso il quale il creditore può ottenere tutela del proprio diritto è quello della partecipazione al riparto attraverso l inserimento |
| 2010-201.txt | 548 | 548 | impianto dell art . 36 dello statuto e sulle risorse sinora attribuite alla sicilia » , incidono « sul complesso | sistema | di definizione dei rapporti tributari finalizzato all attribuzione di gettito finanziario al sistema del federalismo fiscale regionale » , perché |
| 2010-201.txt | 561 | 561 | sicilia » , incidono « sul complesso sistema di definizione dei rapporti tributari finalizzato all attribuzione di gettito finanziario al | sistema | del federalismo fiscale regionale » , perché le soppressioni dei trasferimenti statali di spesa non risultano compensate « con un |
| 2010-201.txt | 1022 | 1022 | 1965 . infatti , essendo la regione siciliana già titolare « di tutto il gettito dei cespiti tributari secondo il | sistema | delineato dalle disposizioni richiamate » , parte di esso , secondo gli impugnati princípi di delega , dovrebbe alimentare anche |
| 2010-201.txt | 1862 | 1862 | dell art . 36 dello statuto e sulle risorse sinora attribuite alla sicilia » , poiché incidono « sul complesso | sistema | di definizione dei rapporti tributari finalizzato all attribuzione di gettito finanziario al sistema del federalismo fiscale regionale » . trattasi |
| 2010-201.txt | 1875 | 1875 | » , poiché incidono « sul complesso sistema di definizione dei rapporti tributari finalizzato all attribuzione di gettito finanziario al | sistema | del federalismo fiscale regionale » . trattasi , all evidenza , di un affermazione che , per la sua genericità |
| 2010-216.txt | 1419 | 1419 | dei non residenti ; d ) la normativa in esame non trova giustificazione neanche sotto il profilo della coerenza del | sistema | tributario , perché l imposta regionale sullo scalo non persegue gli stessi obiettivi delle imposte versate dai soggetti passivi residenti |
| 2010-302.txt | 258 | 258 | determinazione dei canoni concessori . a tal proposito , giova ricordare come questa corte abbia chiarito che « nel nostro | sistema | costituzionale non è affatto interdetto al legislatore di emanare disposizioni le quali vengano a modificare in senso sfavorevole per i |
| 2010-357.txt | 1366 | 1366 | ) ; b ) introduce nella disciplina di un tributo erariale quale l irap – disciplina riconducibile alla materia « | sistema | tributario dello stato » , riservata alla competenza legislativa esclusiva dello stato – una modifica che non è permessa dalla |
| 2010-357.txt | 2807 | 2807 | , conseguentemente , viola l articolo 117 , comma 2 , lett . e ) della costituzione in materia di | sistema | tributario » . è dunque incontrovertibile che la delibera del consiglio dei ministri , contrariamente a quanto sostenuto dalla resistente |
| 2010-357.txt | 3174 | 3174 | perché tale mancata impugnazione ( qualunque ne sia stato il motivo ) non solo costituisce una possibilità insita nello stesso | sistema | costituzionale del ricorso in via principale proposto dallo stato nei confronti delle leggi regionali e provinciali , ma non ha |
| 2010-357.txt | 3773 | 3773 | 1 ) e che , fino all individuazione delle regole fondamentali per assicurare il coordinamento della finanza pubblica e del | sistema | tributario , l ipap rimane assoggettata alla disciplina statale dell irap ( comma 2 ) . ne deriva che : |
| 2010-357.txt | 5568 | 5568 | alla competenza della provincia , ma – proprio perché costituiscono « criteri » generali – sono idonei ad incidere sul | sistema | dei corrispettivi del servizio idrico integrato . in proposito , questa corte , con la sentenza n . 412 del |
| 2010-369.txt | 105 | 105 | dall assessorato regionale del turismo , dei trasporti e delle comunicazioni e le modalità di collegamento di tali soggetti al | sistema | informatico statale . il presidente del consiglio dei ministri ( r . confl . enti n . 13 del 2009 |
| 2010-369.txt | 179 | 179 | alle operazioni di motorizzazione effettuate in sicilia da soggetti privati autorizzati e le modalità di collegamento di tali soggetti al | sistema | informatico statale . 2 . – i proposti ricorsi prospettano motivi di impugnazione analoghi , avendo per oggetto – come |
| 2010-369.txt | 234 | 234 | operazioni di motorizzazione effettuate in sicilia da soggetti terzi rispetto agli uffici pubblici , nonché le modalità di collegamento al | sistema | informatico dello stato . tali elementi di connessione inducono a disporre la riunione dei giudizi , perché questi siano congiuntamente |
| 2010-369.txt | 403 | 403 | del turismo , dei trasporti e delle comunicazioni e aveva già affermato la necessità che detti soggetti fossero collegati al | sistema | informatico statale , secondo le modalità fissate dallo stesso ministero . rileva la difesa erariale che tale ultima nota non |
| 2010-369.txt | 774 | 774 | ) il decreto del ministero delle infrastrutture e dei trasporti – dipartimento per i trasporti , la navigazione ed i | sistemi | informativi e statistici del 10 luglio 2009 , n . 0003662 ; b ) la circolare del ministero delle infrastrutture |
| 2010-369.txt | 808 | 808 | ) la circolare del ministero delle infrastrutture e dei trasporti , dipartimento per i trasporti , la navigazione ed i | sistemi | informativi e statistici del 10 luglio 2009 , r.u . 70058 , di attuazione del suddetto decreto ; c ) |
| 2010-369.txt | 891 | 891 | di motorizzazione effettuate dai centri privati di revisione dei veicoli operanti in sicilia ed effettuate in via telematica utilizzando il | sistema | informatico del ministero e della minacciata sospensione dei collegamenti telematici in caso di mancato versamento dei diritti » . con |
| 2010-369.txt | 1222 | 1222 | dall assessorato regionale del turismo , dei trasporti e delle comunicazioni ed ad imporre che tali soggetti siano collegati al | sistema | informatico statale , secondo le modalità fissate dallo stato . 3.3 . – si pone , quindi , il problema |
| 2010-369.txt | 2910 | 2910 | finalizzato a garantire l uniformità delle operazioni di revisione su tutto il territorio nazionale , attraverso l utilizzazione di un | sistema | informatico centralizzato . esso , infatti , stabilisce , al comma 1 , che « al fine di garantire la |
| 2010-369.txt | 2961 | 2961 | l ausilio dell informatica , gli uffici di cui all articolo 2 , comma 1 , utilizzano le procedure dei | sistemi | informativi automatizzati del ministero dei trasporti e della navigazione e i protocolli di trasmissione compatibili con il medesimo sistema informativo |
| 2010-369.txt | 2980 | 2980 | dei sistemi informativi automatizzati del ministero dei trasporti e della navigazione e i protocolli di trasmissione compatibili con il medesimo | sistema | informativo » . in altri termini , spetta allo stato e non alla regione siciliana stabilire le modalità operative del |
| 2010-369.txt | 3001 | 3001 | informativo » . in altri termini , spetta allo stato e non alla regione siciliana stabilire le modalità operative del | sistema | e i protocolli di funzionamento , cui tutti gli utenti senza distinzioni devono adeguarsi , cosí evitando anche ricadute negative |
| 2010-369.txt | 3060 | 3060 | impugnati , perché , secondo l evocata norma di attuazione statutaria , la regione siciliana non può creare un proprio | sistema | informatico e propri tagliandi di revisione diversi da quelli statali , né può pretendere che lo stato modifichi i protocolli |
| 2010-369.txt | 3085 | 3085 | di revisione diversi da quelli statali , né può pretendere che lo stato modifichi i protocolli di accesso al proprio | sistema | per consentire un integrazione con il sistema informatico della regione . |
| 2010-369.txt | 3092 | 3092 | né può pretendere che lo stato modifichi i protocolli di accesso al proprio sistema per consentire un integrazione con il | sistema | informatico della regione . |
| 2011-152.txt | 1045 | 1045 | adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del | sistema | di gestione delle dichiarazioni ) . la sua previsione in ordine a tributi erariali che avrebbero dovuto essere riscossi nel |
| 2011-152.txt | 1521 | 1521 | concessionarie del servizio nazionale della riscossione ( le cui quote sono state acquisite da equitalia a seguito della riforma del | sistema | della riscossione ) e l amministrazione finanziaria , precisamente individuate dal medesimo art . 2 , comma 2-septies . tali |
| 2011-185.txt | 413 | 413 | , poi , alle misure di sostegno per l acquisto di carburante , che qui interessano , viene introdotto un | sistema | di contributi per l acquisto di benzina e gasolio ( stabiliti nella misura rispettivamente di 8 centesimi al litro e |
| 2011-185.txt | 1201 | 1201 | che la direttiva 2003 / 96 / ce , che si assume violata , oltre alla finalità di introdurre un | sistema | di tassazione dei prodotti energetici compatibile con la tutela dell ambiente , mira a conseguire il « buon funzionamento del |
| 2011-185.txt | 1271 | 1271 | energetici , compresi l elettricità , il gas naturale e il carbone » . la direttiva ha dunque creato un | sistema | di tassazione « armonizzato » in cui viene previsto , da un lato , che gli stati membri provvedano a |
| 2011-185.txt | 1715 | 1715 | nel territorio regionale e per l applicazione della carta del cittadino nei vari settori istituzionali ) , aveva previsto un | sistema | di riduzioni del prezzo al distributore dei carburanti per autotrazione , sistema in seguito modificato dalla legge regionale 5 dicembre |
| 2011-185.txt | 1727 | 1727 | vari settori istituzionali ) , aveva previsto un sistema di riduzioni del prezzo al distributore dei carburanti per autotrazione , | sistema | in seguito modificato dalla legge regionale 5 dicembre 2008 , n . 14 ( norme speciali in materia di impianti |
| 2011-185.txt | 1795 | 1795 | autotrazione nel territorio regionale ) , con la previsione di nuove modalità di rimborso delle riduzioni del prezzo . tale | sistema | era stato autorizzato con decisione del consiglio 1997 / 425 / ce del 30 giugno 1997 , fino al 31 |
| 2011-185.txt | 2085 | 2085 | commissione in relazione alla legge precedente , infatti , appare del tutto diverso dal contributo oggi censurato . il pregresso | sistema | era strutturato come una riduzione del prezzo ” alla pompa ” dei carburanti per autotrazione , in cui le somme |
| 2011-185.txt | 2324 | 2324 | direttamente dalla camera di commercio al gestore del distributore e non più al fornitore di questi ( come nel precedente | sistema | esaminato dalla commissione ) , non potrebbe configurarsi alcun rimborso dell accisa già assolta . in proposito , questa corte |
| 2011-185.txt | 2659 | 2659 | e comunitari . del resto , nella ricognizione dei limiti che l armonizzazione europea determina , è necessario apprezzare il | sistema | al giusto , tenendo presente che il contributo di cui si discorre si inscrive nell ambito di un riparto costituzionale |
| 2011-247.txt | 1779 | 1779 | . 193 – 273 della direttiva del consiglio 28 novembre 2006 , 2006 / 112 / ce , relativa al | sistema | d imposta sul valore aggiunto , che hanno sostituito , dal 1 gennaio 2007 , gli artt . 2 e |
| 2011-247.txt | 1833 | 1833 | / cee , in materia di armonizzazione delle legislazioni degli stati membri relative alle imposte sulla cifra d affari – | sistema | comune di imposta sul valore aggiunto : base imponibile uniforme , nonché dell art . 10 ce » ( sentenza |
| 2011-247.txt | 6661 | 6661 | sottolineato , altresí , che l ampiezza dei termini derivante dal suddetto raddoppio si inserisce in un piú vasto quadro | sistematico | . in particolare , essa è analoga a quella fissata dall art . 27 , commi 16 e 17 , |
| 2011-247.txt | 7715 | 7715 | uffici tributari circa la sussistenza del reato , va obiettato che – contrariamente a quanto affermato dal rimettente – il | sistema | processuale tributario consente , invece , il controllo giudiziario della legittimità di tale apprezzamento . il giudice tributario , infatti |
| 2011-338.txt | 398 | 398 | regolarizzazione della posizione tributaria . tale esegesi non sarebbe , infatti , consentita dalla lettera della disposizione e dall interpretazione | sistematica | , anche perché renderebbe irrilevante l originaria condotta del contribuente , recando altresì un vulnus al principio della ragionevole durata |
| 2011-60.txt | 478 | 478 | comma , lettera e ) , cost . – il quale attribuisce allo stato la legislazione esclusiva in materia di | sistema | tributario e contabile dello stato ) – , perché prevedono la facoltà della giunta regionale di concedere esenzioni e riduzioni |
| 2011-60.txt | 1033 | 1033 | secondo comma , lettera e ) , cost . – che attribuisce allo stato la legislazione esclusiva in materia di | sistema | tributario dello stato – sul rilievo che le disposizioni denunciate consentono alla giunta regionale di concedere agevolazioni su tributi istituiti |
| 2011-60.txt | 1232 | 1232 | operare nell àmbito della propria competenza . in particolare , esse non ledono la competenza esclusiva statale in materia di | sistema | tributario dello stato , perché consentono alla giunta regionale di concedere agevolazioni riguardo a tributi statali solo quando queste ultime |
| 2011-60.txt | 1363 | 1363 | a tale conclusione la corte è pervenuta rilevando che le norme regionali invadevano la competenza esclusiva statale in materia di | sistema | tributario dello stato , in quanto non limitavano dette agevolazioni ai tributi « propri » della regione , in senso |
| 2012-142.txt | 2247 | 2247 | modo evidente che il processo costituzionale – in coerenza con la sua essenziale funzione di assicurare un preordinato e razionale | sistema | di giustizia legale , nel rispetto del principio del contraddittorio – è diretto a garantire alla parte resistente la possibilità |
| 2012-142.txt | 3633 | 3633 | , resta un prelievo erariale , stabilito dallo stato nell esercizio della sua potestà legislativa esclusiva in materia di « | sistema | tributario dello stato » ( art . 117 , secondo comma , lettera e , cost . ) . pertanto |
| 2012-142.txt | 3941 | 3941 | che la normativa impugnata è stata legittimamente introdotta dallo stato nell esercizio della propria potestà legislativa esclusiva nella materia « | sistema | tributario dello stato » e che il fatto che l addizionale erariale si innesti su un tributo proprio provinciale non |
| 2012-22.txt | 1100 | 1100 | milleproroghe ” , in quanto si tratta di un frammento , relativo ai rapporti finanziari , della disciplina generale e | sistematica | , tuttora mancante , del riparto delle funzioni e degli oneri tra stato e regioni in materia di protezione civile |
| 2012-223.txt | 3615 | 3615 | guarentigia idonea a tale scopo » . successivamente , la sentenza n . 42 del 1993 ha ribadito che il | sistema | di adeguamento automatico è caratterizzato dalla garanzia di un aumento periodico delle retribuzioni , che viene assicurato per legge , |
| 2012-223.txt | 8340 | 8340 | tipologie di imposizione tributaria ; ma esige invece un indefettibile raccordo con la capacità contributiva , in un quadro di | sistema | informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo tributario , del principio di eguaglianza , |
| 2012-258.txt | 5489 | 5489 | riconducibile ad alcuna ragionevole ratio , con violazione dell evocato art . 3 cost . per ricondurre a ragionevolezza il | sistema | , è necessario pertanto , nel caso di irreperibilità ” relativa ” del destinatario , uniformare le modalità di notificazione |
| 2012-30.txt | 463 | 463 | l art . 117 , secondo comma , lettera e ) , della costituzione in quanto interverrebbe sulla materia del | sistema | tributario dello stato , riservata alla competenza legislativa esclusiva di quest ultimo , esulando anche dalle competenze legislative regionali in |
| 2012-30.txt | 1112 | 1112 | afferma che la disposizione censurata non incide nella materia – riservata alla competenza legislativa esclusiva statale – afferente al « | sistema | tributario e contabile dello stato » , essendo , secondo la ricostruzione di parte resistente , il beneficio esclusivamente commisurato |
| 2012-30.txt | 1181 | 1181 | 2011 » , fino ad un massimo di 10.000 euro . infatti la disposizione legislativa fa due volte riferimento al | sistema | impositivo : nella determinazione dell entità del beneficio ( il ricordato 20 per cento delle imposte pagate ) e nell |
| 2012-30.txt | 1654 | 1654 | specifica autorizzazione contenuta in una legge statale , detta normativa viene a violare la competenza accentrata in materia di « | sistema | tributario dello stato » . infatti « la disposizione censurata , non limitando in maniera espressa l efficacia dell agevolazione |
| 2012-30.txt | 1831 | 1831 | imposte e tasse sul turismo » in quanto , potendo essere istituite solo « in armonia con i principi del | sistema | tributario dello stato » , non possono contrastare con gli « elementi essenziali del sistema statale » ( sentenza n |
| 2012-30.txt | 1846 | 1846 | armonia con i principi del sistema tributario dello stato » , non possono contrastare con gli « elementi essenziali del | sistema | statale » ( sentenza n . 102 del 2008 ) . la circostanza che la disposizione legislativa regionale renda possibile |
| 2012-30.txt | 2476 | 2476 | comma 1-quater prevede , a sua volta , che il personale stabilizzato sia adibito a compiti delegati dalla regione al | sistema | delle autonomie locali e che alle assunzioni si provveda anche tenuto conto delle eventuali deroghe ai limiti posti in materia |
| 2012-30.txt | 4443 | 4443 | il consolidamento di pregresse esperienze lavorative maturate nella pubblica amministrazione , in assenza di situazioni del tutto eccezionali , il | sistema | « non tollera [ . . . ] la riserva integrale dei posti disponibili in favore del personale interno » |
| 2012-32.txt | 505 | 505 | . 120 cost . ) ; b ) l art . 117 , secondo comma , lettere e ) ( | sistema | tributario e contabile dello stato ) e g ) ( ordinamento e organizzazione amministrativa degli enti pubblici nazionali ) , |
| 2012-32.txt | 1192 | 1192 | lettera e ) , cost . , che riserva al legislatore statale la competenza esclusiva in materia di tutela del | sistema | tributario . inoltre , la disposizione contenuta nel comma 2 dell art . 16 , laddove prevede un adeguamento di |
| 2012-32.txt | 1288 | 1288 | e trasparenza delle relative disposizioni . ne discenderebbero l invasione della competenza esclusiva dello stato in materia di tutela del | sistema | tributario e la violazione della riserva di legge in subiecta materia ex art . 23 cost . 1.3 . – |
| 2012-32.txt | 2424 | 2424 | stato , contempla un piano di stabilizzazione del personale precario anche per l anno 2011 , sì da incidere sul | sistema | generale della finanza pubblica . 1 . 4.2 . – successivamente al ricorso , l art . 47 in questione |
| 2012-32.txt | 6107 | 6107 | per la ricostruzione successiva al terremoto . la norma regionale in esame finisce , così , per incidere illegittimamente nel | sistema | contabile dello stato e nella disciplina della dotazione di un organo della sua amministrazione . 8.1.2 . – d altra |
| 2012-33.txt | 1030 | 1030 | contribuente ; l art . 117 , secondo comma , lettera e ) , cost . , in materia di | sistema | tributario , il quale è rimesso all esclusiva competenza legislativa statale . successivamente alla proposizione del ricorso da parte del |
| 2012-33.txt | 2418 | 2418 | la possibilità di ulteriori forme di imposizione . sussiste , pertanto , lesione della competenza esclusiva statale in materia di | sistema | tributario e contabile dello stato stabilita dall art . 117 , secondo comma , lettera e ) , della costituzione |
| 2012-50.txt | 381 | 381 | violazione dell art . 117 , secondo comma , lettera e ) , cost . , in materia di « | sistema | tributario e contabile dello stato » , in quanto la disciplina legislativa statale dell irap non prevedrebbe « la facoltà |
| 2012-50.txt | 1179 | 1179 | contrasto con l art . 117 , secondo comma , lettera e ) , cost . , in materia di | sistema | tributario e contabile dello stato . 2.2 . – per quanto attiene ai profili di censura non assorbiti dalla declaratoria |
| 2012-99.txt | 1783 | 1783 | , secondo comma , lettera e ) , della costituzione , che attribuisce allo stato la piena potestà legislativa sul | sistema | tributario statale . in primo luogo , la norma censurata introduce un onere burocratico che grava sulle onlus al fine |
| 2013-08.txt | 1463 | 1463 | libertà , alla dignità umana e possibili contrasti con l utilità sociale , con l ordine pubblico , con il | sistema | tributario e con gli obblighi comunitari ed internazionali della repubblica » . segue , all art . 1 , comma |
| 2013-08.txt | 1741 | 1741 | ) . 4.2 . – in questo quadro , l art . 1 , comma 4 , estende all intero | sistema | delle autonomie il compito di attuare i principi di liberalizzazione , come sopra delineati . del resto , affinché l |
| 2013-08.txt | 1840 | 1840 | , nei fatti , vanificate dal diverso orientamento dell uno o dell altro degli ulteriori enti che compongono l articolato | sistema | delle autonomie . quest ultimo , infatti , risponde ad una logica che esige il concorso di tutti gli enti |
| 2013-08.txt | 3640 | 3640 | per violazione degli artt . 77 , secondo comma , 117 , terzo comma ( in materia di coordinamento del | sistema | tributario ) , 118 , primo comma , e 119 , secondo comma , cost . , nonché del principio |
| 2013-08.txt | 4859 | 4859 | del 2012 , in questa sede impugnato – non determina alcuna lesione delle competenze regionali in tema di coordinamento del | sistema | tributario di cui all art . 117 , terzo comma , cost . , né viola in alcun modo il |
| 2013-116.txt | 2997 | 2997 | del 1991 ) la particolare tutela che il nostro ordinamento riconosce ai trattamenti pensionistici , che costituiscono , nei diversi | sistemi | che la legislazione contempla , il perfezionamento della fattispecie previdenziale conseguente ai requisiti anagrafici e contributivi richiesti . a fronte |
| 2013-116.txt | 3146 | 3146 | tipologie di imposizione tributaria ; ma esige invece un indefettibile raccordo con la capacità contributiva , in un quadro di | sistema | informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo tributario , del principio di eguaglianza , |
| 2013-121.txt | 169 | 169 | 2 , della legge 8 maggio 1998 , n . 146 ( disposizioni per la semplificazione e la razionalizzazione del | sistema | tributario e per il funzionamento dell amministrazione finanziaria , nonché disposizioni varie di carattere finanziario ) , e dall art |
| 2013-121.txt | 442 | 442 | art . 117 , terzo comma , della costituzione , sotto il profilo del coordinamento della finanza pubblica e del | sistema | tributario ; b ) l art . 119 cost . , in combinato disposto con gli artt . 97 e |
| 2013-121.txt | 638 | 638 | terzo comma , cost . , in quanto la disposizione impugnata conterrebbe non un « principio fondamentale di coordinamento del | sistema | tributario » , ma una statuizione di dettaglio di immediata applicazione nei confronti delle regioni e degli enti locali , |
| 2013-121.txt | 1037 | 1037 | relativi a « tributi regionali derivati » è ascrivibile alla materia , di competenza legislativa concorrente , « coordinamento del | sistema | tributario » di cui al terzo comma dell art . 117 cost . in base alla costante giurisprudenza di questa |
| 2013-121.txt | 1624 | 1624 | . ] coordinamento della finanza pubblica ” » ( evidentemente intesa in senso ampio , comprensiva del « coordinamento del | sistema | tributario » ) , rientrante nella potestà legislativa concorrente di cui all art . 117 , terzo comma , cost |
| 2013-121.txt | 1704 | 1704 | non poteva essere inferiore ad euro 12,00 , si riferisce chiaramente alla materia di competenza legislativa concorrente « coordinamento del | sistema | tributario » e , quindi , riguarda – per quanto attiene ai crediti di natura tributaria – la disciplina dei |
| 2013-121.txt | 2651 | 2651 | , infatti , la norma impugnata è stata adottata nell esercizio della competenza legislativa esclusiva statale in materia di « | sistema | tributario dello stato » , per la quale la costituzione non impone alcun coinvolgimento delle regioni . inoltre , come |
| 2013-170.txt | 1448 | 1448 | alla legge 30 aprile 1963 , n . 153 , in materia di privilegi ) , che introdusse la nuova | sistematica | dei privilegi : l univoco e pacifico orientamento espresso dalla corte di cassazione civile al riguardo ( sentenza n . |
| 2013-170.txt | 2942 | 2942 | , cost . , norme della cedu , la valutazione di legittimità costituzionale « deve essere operata con riferimento al | sistema | , e non a singole norme , isolatamente considerate » , in quanto « un interpretazione frammentaria delle disposizioni normative |
| 2013-170.txt | 3009 | 3009 | tutela » ( sentenza n . 1 del 2013 ) . altrimenti detto , questa corte opera una valutazione « | sistemica | e non frazionata » dei diritti coinvolti dalla norma di volta in volta scrutinata , effettuando il necessario bilanciamento in |
| 2013-18.txt | 3024 | 3024 | turismo , attualmente in servizio presso il dipartimento turismo , sport , spettacolo e politiche giovanili per la gestione del | sistema | informativo turistico » . il ricorrente lamenta la violazione dell art . 117 , secondo comma , lettera l ) |
| 2013-26.txt | 380 | 380 | comma , lettera e ) , cost . , che attribuisce al legislatore statale la competenza esclusiva nella materia « | sistema | tributario e contabile dello stato » e con l art . 117 , terzo comma , cost . , che |
| 2013-26.txt | 415 | 415 | comma , cost . , che indica come materia di legislazione concorrente il « coordinamento della finanza pubblica e del | sistema | tributario » , poiché determinerebbe l applicazione di un regime di imposizione latore di minori entrate fiscali , come tale |
| 2013-26.txt | 1819 | 1819 | potestà in subiecta materia ( in tal senso sentenza n . 274 del 2003 ) – ed in materia di | sistema | tributario e contabile dello stato di cui all art . 117 , secondo comma , lettera e ) , cost |
| 2013-26.txt | 1882 | 1882 | con la potestà concorrente statale in materia di previdenza complementare e integrativa e di coordinamento della finanza pubblica e del | sistema | tributario , di cui all art . 117 , terzo comma , cost . infine , essa può rimanere correttamente |
| 2013-26.txt | 3759 | 3759 | 4 , comma 2 , prevede che « fino al raggiungimento dell equilibrio finanziario determinato dall entrata a regime del | sistema | contributivo di cui all articolo 3 , comma 1 , e al fine di salvaguardare le posizioni maturate ai sensi |
| 2013-26.txt | 4037 | 4037 | comma , lettera e ) , cost . , che attribuisce al legislatore statale la competenza esclusiva nella materia « | sistema | tributario e contabile dello stato » ed all art . 117 , terzo comma , cost . secondo il presidente |
| 2013-26.txt | 4393 | 4393 | è un mero effetto riflesso , inidoneo ad influenzare la classificazione della norma , trasferendola nell ambito competenziale del « | sistema | tributario e contabile dello stato » , riservato in via esclusiva al legislatore statale . dunque , la norma censurata |
| 2013-310.txt | 1509 | 1509 | università , di personale accademico e reclutamento , nonché delega al governo per incentivare la qualità e l efficienza del | sistema | universitario ) ; dall altro , per gli effetti che le stesse determinano nell ambito della categoria professionale dei docenti |
| 2013-310.txt | 1805 | 1805 | contrattualizzato ( consiglio di stato , sezione sesta , decisione 21 settembre 2010 , n . 6991 ) . il | sistema | di adeguamento richiamato nell art . 9 , comma 21 , primo periodo , funge , dunque , da criterio |
| 2013-310.txt | 2238 | 2238 | n . 180 ( disposizioni urgenti per il diritto allo studio , la valorizzazione del merito e la qualità del | sistema | universitario e della ricerca ) , convertito , con modificazioni , dall art . 1 , comma 1 , della |
| 2013-310.txt | 2376 | 2376 | su proposta del consiglio universitario nazionale e sentito il comitato di indirizzo per la valutazione della ricerca » . il | sistema | è stato poi modificato dalla legge n . 240 del 2010 : infatti , alla stregua degli artt . 6 |
| 2013-310.txt | 4340 | 4340 | trasformandosi così in un mero rinvio della spesa . a maggior ragione valgono tali considerazioni , circa la razionalità del | sistema | , per la misura incidente sulle classi e sugli scatti , poiché le disposizioni censurate non modificano il meccanismo di |
| 2013-310.txt | 5469 | 5469 | la rilevanza delle questioni , la valutazione delle attività didattiche , di ricerca e gestionali svolte , prevista nel nuovo | sistema | di progressione economica , non esclude la sussistenza di quella cadenza temporale predeterminata per la progressione , che rende coerente |
| 2013-310.txt | 5523 | 5523 | art . 8 , comma 1 , della legge n . 240 del 2010 . né il prospettato differimento del | sistema | di valutazione , può incidere sul buon andamento delle università degli studi . si può ricordare , infatti , che |
| 2013-310.txt | 5551 | 5551 | andamento delle università degli studi . si può ricordare , infatti , che la previsione di un vero e proprio | sistema | di valutazione applicabile alle università italiane , può essere ricondotto alla legge 24 dicembre 1993 , n . 537 ( |
| 2013-310.txt | 5625 | 5625 | , dall art . 1 , comma 1 , della legge 24 novembre 2006 , n . 286 , il | sistema | è stato ulteriormente disciplinato con l istituzione dell agenzia nazionale per la valutazione del sistema universitario e della ricerca ( |
| 2013-310.txt | 5640 | 5640 | n . 286 , il sistema è stato ulteriormente disciplinato con l istituzione dell agenzia nazionale per la valutazione del | sistema | universitario e della ricerca ( anvur ) . il meccanismo di valutazione si inserisce , dunque , in un contesto |
| 2013-310.txt | 5704 | 5704 | universitaria , anche in riferimento all art . 9 cost . , non è , dunque , connesso al solo | sistema | di avanzamento in carriera dei docenti e ricercatori universitari , come delineato dagli artt . 6 ed 8 della legge |
| 2013-42.txt | 724 | 724 | modificazioni , dalla legge 15 luglio 2011 , n . 111 , al fine di realizzare una maggiore efficienza del | sistema | giudiziario . alla luce di quanto esposto il resistente chiede il rigetto del ricorso in epigrafe anche con riguardo alla |
| 2013-42.txt | 2075 | 2075 | con i due « capitoli » comporta la semplice modifica del meccanismo di destinazione ed impiego dei proventi attraverso un | sistema | di riparto ” originario ” che non necessita più di un provvedimento del presidente del consiglio dei ministri di concerto |
| 2013-52.txt | 513 | 513 | terzo comma , della costituzione in ordine alla competenza legislativa concorrente in materia di coordinamento della finanza pubblica e del | sistema | tributario ; dall art . 117 , primo e quinto comma , cost . sull attuazione del diritto comunitario nelle |
| 2013-52.txt | 808 | 808 | di un tributo erariale , qual è l accisa sull energia elettrica , afferiscono con tutta evidenza alla materia del | sistema | tributario dello stato , che rientra nelle competenze esclusive dello stesso , ai sensi dell art . 117 , secondo |
| 2013-77.txt | 1143 | 1143 | dall art . 73 dello statuto speciale , invadendo altresì la competenza legislativa esclusiva dello stato in materia di « | sistema | tributario » , posto che sarebbero da ritenersi ricompresi tra i « provvedimenti in materia tributaria e tariffaria » anche |
| 2013-95.txt | 291 | 291 | 118 del 2012 ) . 2.1 . – la causa del contenzioso è legata al ritardo nell esecuzione del nuovo | sistema | di finanziamento della regione sardegna , previsto dall art . l , commi 834-840 , della legge 27 dicembre 2006 |
| 2013-95.txt | 360 | 360 | 8 della legge costituzionale 26 febbraio 1948 , n . 3 ( statuto speciale per la sardegna ) . tale | sistema | prevede la compartecipazione della regione a tutte le entrate erariali , dirette o indirette , comunque denominate , oltre a |
| 2013-95.txt | 520 | 520 | ( art . l , commi 836 e 837 , legge n . 296 del 2006 ) . il nuovo | sistema | è andato a regime progressivamente , divenendo stabile a partire dal 2010 . 2.2 . – negli anni seguenti alla |
| 2013-97.txt | 3353 | 3353 | purché non tali da rendere impossibile lo svolgimento delle sue funzioni . ciò vale tanto più in presenza di un | sistema | di finanziamento che non è mai stato interamente e organicamente coordinato con il riparto delle funzioni , così da far |
| 2014-06.txt | 997 | 997 | incertezza che caratterizza l entità del prezzo effettivamente corrisposto , mentre non vi sarebbe alcuna ragione per estendere lo stesso | sistema | ai trasferimenti conseguenti a procedure espropriative e a pubblici incanti , nelle quali il prezzo di aggiudicazione è accertato da |
| 2014-06.txt | 1950 | 1950 | di consentire al contribuente di scegliere la soluzione più conveniente in relazione all andamento del mercato immobiliare . l attuale | sistema | consente , infatti , non solo di esercitare il diritto potestativo consistente nella scelta del valore determinato secondo il criterio |
| 2014-07.txt | 2536 | 2536 | ogni modifica che riguardi una banca centrale nazionale . la banca d italia , infatti , è parte integrante del | sistema | europeo di banche centrali ( sebc ) . l art . 130 del trattato sul funzionamento dell unione prevede che |
| 2014-08.txt | 102 | 102 | dell art . 117 , terzo comma , cost . sotto il profilo del coordinamento della finanza pubblica e del | sistema | tributario e , quale norma interposta , dell art . 6 del decreto legislativo 6 maggio 2011 , n . |
| 2014-08.txt | 407 | 407 | di rimodulare l addizionale regionale all irpef in senso conforme al criterio di progressività , in quanto valore cardine del | sistema | tributario consacrato dal secondo comma dell art . 53 cost . ( sentenza n . 2 del 2006 ) . |
| 2014-08.txt | 1146 | 1146 | . 53 cost . questa corte ha più volte chiarito che la progressività è principio che deve informare l intero | sistema | tributario nel suo complesso e non il singolo tributo ( sentenze n . 223 del 2012 ; n . 2 |
| 2014-139.txt | 1178 | 1178 | nel modulare le scelte sanzionatorie , « per assicurare il rituale adempimento degli anzidetti obblighi sono prevedibili differenziati e specifici | sistemi | , nell ambito di ciascuno dei quali la sanzione penale rappresenta soltanto uno dei mezzi cui il legislatore può ricorrere |
| 2014-139.txt | 1216 | 1216 | legislatore può ricorrere , sicché la valutazione della ragionevolezza delle diverse opzioni sanzionatorie prescelte va effettuata nell ambito di ciascun | sistema | [ . . . ] » ( ordinanza n . 139 del 2004 ) . nel caso in questione « |
| 2014-139.txt | 1716 | 1716 | essa è stata dettata in attuazione della « delega al governo per la depenalizzazione dei reati minori e modifiche al | sistema | penale e tributario » , i cui principi e criteri direttivi indicano la diversa finalità perseguita dal legislatore penale nel |
| 2014-139.txt | 2117 | 2117 | relativi contributi – comprova , da altra angolazione , la tutela rafforzata apprestata ai diritti del lavoratore nell ambito del | sistema | specifico nel quale viene a collocarsi la norma censurata . invero , come affermato da questa corte nella sentenza n |
| 2014-139.txt | 2201 | 2201 | di lavoro in ordine agli obblighi contributivi , e rappresenta un logico corollario delle finalità di protezione sociale inerente ai | sistemi | di assicurazione obbligatoria per l invalidità , la vecchiaia e i superstiti » . in ossequio al principio solidaristico che |
| 2014-139.txt | 2259 | 2259 | pertanto destinati non solo ad erogare le prestazioni a favore dello stesso , ma a garantire il regolare finanziamento del | sistema | previdenziale nel suo complesso . adottando , quindi , tale chiave di lettura , la norma civilistica invocata dal rimettente |
| 2014-142.txt | 2586 | 2586 | di specie precise esigenze , non solo di lettura conforme alla logica della tassazione separata , bensì anche di coerenza | sistematica | con la regolamentazione complessiva della materia , impongono di ritenere discriminatorio il fatto che , a fronte di un omogenea |
| 2014-142.txt | 3036 | 3036 | di un anno . in proposito , questa corte ha affermato che « le finalità sottese alla previsione dello speciale | sistema | della tassazione separata , vanno ricercate nella esigenza di attenuare gli effetti negativi derivanti dalla rigida applicazione del ” principio |
| 2014-142.txt | 3715 | 3715 | dell irpef . 4.4 . – in realtà , il fine della disposizione censurata , come ricostruito attraverso l analisi | sistematica | del quadro normativo di riferimento – la quale non consente di rintracciare diversi e più ragionevoli motivi della sua genesi |
| 2014-154.txt | 891 | 891 | stipendiali che , a norma dell art . 2 del decreto legislativo 30 maggio 2003 , n . 193 ( | sistema | dei parametri stipendiali per il personale non dirigente delle forze di polizia e delle forze armate , a norma dell |
| 2014-177.txt | 151 | 151 | riordino della disciplina dei tributi locali ) . si prospetta la lesione della potestà legislativa statale esclusiva in materia di | sistema | tributario , in quanto la norma impugnata eccederebbe la facoltà di variazione delle aliquote che verrebbe riconosciuta alle regioni limitatamente |
| 2014-200.txt | 601 | 601 | e versato dal concessionario unitamente al primo versamento utile » , e che « non sarà consentito il funzionamento dei | sistemi | di gioco che , al primo settembre 2012 , risulteranno non conformi alle disposizioni vigenti » . sospesa anche questa |
| 2014-200.txt | 1802 | 1802 | amministrazione diffida i concessionari dalla prosecuzione dell attività alla data del 1 settembre 2012 , in mancanza di modifica dei | sistemi | di gioco . 7 . – nel merito , il rimettente , previo inquadramento della norma sospettata d incostituzionalità nel |
| 2014-200.txt | 1891 | 1891 | in vigore solo nel mese di marzo 2012 e il termine assegnato sarebbe insufficiente per realizzare le modifiche tecnologiche dei | sistemi | , necessarie per la concreta applicazione dell addizionale e realizzabili non dai concessionari ma dalla società generale d informatica spa |
| 2014-200.txt | 2037 | 2037 | dalla disposizione in esame sarebbe perentorio , come si desumerebbe dal drastico effetto sanzionatorio conseguente al mancato adeguamento tecnico dei | sistemi | di gioco . 7.2 . – la ricostruzione del quadro normativo di riferimento e della relativa vicenda amministrativa , anche |
| 2014-200.txt | 2417 | 2417 | l intero decreto direttoriale , ivi compresa la previsione di necessarie disposizioni attuative al fine di consentire la modifica dei | sistemi | di gioco e la conseguente applicabilità dell addizionale , ha spostato al 1 settembre 2012 il termine di decorrenza del |
| 2014-200.txt | 2489 | 2489 | , che l amministrazione , nel ribadire il termine fissato dal legislatore , ha prospettato la misura del blocco dei | sistemi | di gioco in caso di mancato loro adeguamento . con decreto direttoriale del 6 giugno 2014 , prodotto in udienza |
| 2014-200.txt | 2525 | 2525 | 2014 , prodotto in udienza dall avvocatura generale dello stato , l amministrazione , dato atto della compiuta omologazione dei | sistemi | di gioco ad opera della sogei , nel mese di marzo del 2014 , e considerati pertanto « realizzati tutti |
| 2014-200.txt | 2615 | 2615 | costituzionale » . quest ultimo provvedimento rende manifesta la consapevolezza dell amministrazione della prevalenza logica e giuridica dell omologazione dei | sistemi | di gioco rispetto al termine , come si evince non solo dalla eliminazione della sanzione ma anche dal complesso motivazionale |
| 2014-200.txt | 2666 | 2666 | terminali . in effetti , la disciplina legislativa , pur fissando un termine , pone l accento sulla modifica dei | sistemi | di gioco , preoccupandosi di rinviare – come si è detto – ad una apposita e futura regolamentazione attuativa . |
| 2014-225.txt | 1604 | 1604 | 28 novembre 2006 , 2006 / 112 / ce , che ha operato la rifusione delle norme che costituiscono il | sistema | comune d imposta sul valore aggiunto , sostituendo , dal 1 gennaio 2007 , gli artt . 2 e 22 |
| 2014-225.txt | 1718 | 1718 | connotato la disciplina dettata dal legislatore nazionale , in conformità al rilievo sovranazionale dell imposta . 4.1 . – il | sistema | comune iva – riferibile alle cessioni di beni e alla prestazione di servizi da parte dei singoli nell ambito dell |
| 2014-225.txt | 1862 | 1862 | stati membri relative alle imposte sulla cifra d affari ) – fu stabilito che entro il 1 gennaio 1972 i | sistemi | nazionali di imposta sulla cifra d affari dovessero essere gradualmente sostituiti con un sistema comune basato sul principio della neutralità |
| 2014-225.txt | 1876 | 1876 | entro il 1 gennaio 1972 i sistemi nazionali di imposta sulla cifra d affari dovessero essere gradualmente sostituiti con un | sistema | comune basato sul principio della neutralità , in base al quale i beni e i servizi simili dovevano essere assoggettati |
| 2014-225.txt | 1945 | 1945 | direttiva del consiglio in materia di armonizzazione delle legislazioni degli stati membri relative alle imposte sulla cifra d affari – | sistema | comune di imposta sul valore aggiunto : base imponibile uniforme ) , la quale diede attuazione alla decisione del consiglio |
| 2014-225.txt | 2007 | 2007 | accordo definitivo per il passaggio dal finanziamento del bilancio delle comunità europee con i contributi nazionali degli stati membri al | sistema | di risorse proprie , come previsto dall art . 201 del trattato di roma ( poi art . 269 del |
| 2014-225.txt | 2196 | 2196 | ) . la direttiva 28 novembre 2006 , 2006 / 112 / ce ( direttiva ce del consiglio relativa al | sistema | comune d imposta sul valore aggiunto ) ha infine attuato la rifusione delle norme che costituiscono il sistema comune dell |
| 2014-225.txt | 2214 | 2214 | relativa al sistema comune d imposta sul valore aggiunto ) ha infine attuato la rifusione delle norme che costituiscono il | sistema | comune dell imposta sul valore aggiunto . entrata in vigore dal 1 gennaio 2007 , essa costituisce una sorta di |
| 2014-225.txt | 2287 | 2287 | applicazione della decisione 2000 / 597 / ce , euratom del consiglio , del 29 settembre 2000 , relativa al | sistema | delle risorse proprie delle comunità europee , il bilancio delle comunità europee , salvo altre entrate , è integralmente finanziato |
| 2014-225.txt | 2370 | 2370 | giurisprudenza della corte di giustizia ue assume indubbia rilevanza nel delineare la funzione assolta dall imposta sul valore aggiunto nel | sistema | finanziario dell unione europea , e , dunque , per il concreto inquadramento dei limiti imposti al legislatore nazionale dal |
| 2014-228.txt | 1461 | 1461 | essere anomali rispetto al tenore di vita secondo gli indirizzi dell agenzia delle entrate ) vengono ad inserirsi in un | sistema | di contabilità semplificata di cui generalmente e legittimamente si avvale la categoria ; assetto contabile da cui deriva la fisiologica |
| 2014-26.txt | 178 | 178 | imprese che si finanziano con capitale proprio , e rafforzare , quindi , la struttura patrimoniale delle imprese e del | sistema | produttivo italiano , ai fini della determinazione del reddito complessivo netto dichiarato dalle società e dagli enti indicati nell articolo |
| 2014-26.txt | 1462 | 1462 | di una procedura di consultazione ; c ) con il principio di corrispondenza tra entrate e funzioni , implicito nel | sistema | statutario ( art . 50 ) ed espresso nell art . 119 , quarto comma , cost . , essendo |
| 2014-279.txt | 549 | 549 | legislativa al governo della repubblica per la riforma tributaria ) , in presenza delle direttive comunitarie che andavano delineando un | sistema | comune d imposta sul valore aggiunto , stabiliva quali criteri direttivi : « l applicazione in misura fissa dell imposta |
| 2014-279.txt | 755 | 755 | » , confermava l alternatività . 7 . – il principio svolge una funzione di tutela rispetto alla simmetria del | sistema | iva- registro , evitando fenomeni di doppia imposizione . perché esso operi , è necessario che l operazione ricada nell |
| 2014-279.txt | 1434 | 1434 | esente ” , ed una operazione non rientrante nell ” area iva ” – è la logica conseguenza di un | sistema | di alternatività così costruito fin dalle origini e che fin dalle origini non ha escluso le operazioni esenti dal beneficio |
| 2014-44.txt | 4029 | 4029 | di ciascuno dei comuni appartenenti alle unioni . la legge dello stato di cui al quarto periodo disciplina conseguentemente il | sistema | di elezione ; l indizione delle elezioni avviene ai sensi dell art . 3 della legge 7 giugno 1991 , |
| 2014-44.txt | 5946 | 5946 | ( sentenza n . 50 del 2008 ) , il quale deve permeare i rapporti tra lo stato e il | sistema | delle autonomie , ovviamente qualora di tale applicazione sussistano i presupposti . da tanto consegue che una disposizione statale di |
| 2014-44.txt | 11562 | 11562 | corte ha osservato , il testo attuale di tale disposizione deriva « dalla preoccupazione di assicurare comunque , in un | sistema | di più largo decentramento di funzioni quale quello delineato dalla riforma , la possibilità di tutelare , anche al di |
| 2014-44.txt | 11640 | 11640 | tutela in tutto il territorio nazionale dei livelli essenziali delle prestazioni concernenti i diritti civili e sociali – che il | sistema | costituzionale attribuisce alla responsabilità dello stato » . quanto alla « unità giuridica » e alla « unità economica » |
| 2014-44.txt | 11864 | 11864 | essa è preordinata non sacrifichi l unità e la coerenza dell ordinamento . la previsione del potere sostitutivo fa dunque | sistema | con le norme costituzionali di allocazione delle competenze , assicurando comunque , nelle ipotesi patologiche , un intervento di organi |
| 2014-44.txt | 14275 | 14275 | misure di urgenza , interventi di natura ordinamentale , che dovrebbero essere affrontati nel quadro di un riordinamento organico del | sistema | dei livelli territoriali di governo , si porrebbe « ormai in termini acuti , oltre che dal punto di vista |
| 2014-44.txt | 14302 | 14302 | si porrebbe « ormai in termini acuti , oltre che dal punto di vista del ” buon governo ” del | sistema | repubblicano » , anche nell assetto delle relazioni costituzionali intercorrenti tra stato e regioni , le quali , per costante |
| 2014-44.txt | 14658 | 14658 | comuni , non può essere condiviso . in effetti , le disposizioni censurate non alterano il tessuto strutturale e il | sistema | delle autonomie locali , ma sono dirette a realizzare , per i comuni con popolazione fino a 1.000 abitanti , |
| 2014-44.txt | 17595 | 17595 | delle allocazioni ottimali delle funzioni , in ossequio ai principi di sussidiarietà , differenziazione e immediatezza che dovrebbero caratterizzare il | sistema | di amministrazione locale . il conferimento , fatto agli enti locali con legge regionale , di funzioni amministrative nelle materie |
| 2014-44.txt | 18050 | 18050 | finalità di contenimento della spesa pubblica sarebbe perseguibile dallo stato con mere previsioni normative di principio , nell alveo del | sistema | di coordinamento della finanza pubblica di cui all art . 117 , terzo comma , cost . , e non |
| 2014-44.txt | 27509 | 27509 | travalicando inoltre i limiti imposti alla potestà legislativa dello stato in materia di « coordinamento della finanza pubblica e del | sistema | tributario » . la ricorrente illustra , quindi , tali censure nel quadro dell art . 119 cost . , |
| 2014-50.txt | 1653 | 1653 | legislatore delegato , « di poteri innovativi della normazione vigente , non strettamente necessari in rapporto alla finalità di ricomposizione | sistematica | perseguita » , debba ritenersi circoscritto entro limiti rigorosi . con la conseguenza che , in linea di principio , |
| 2014-50.txt | 1683 | 1683 | . con la conseguenza che , in linea di principio , « l introduzione di soluzioni sostanzialmente innovative rispetto al | sistema | legislativo previgente » può ritenersi ammissibile « soltanto nel caso in cui siano stabiliti princípi e criteri direttivi idonei a |
| 2014-50.txt | 1760 | 1760 | , emerge con evidenza che la disciplina oggetto di censura – sotto numerosi profili ” rivoluzionaria ” sul piano del | sistema | civilistico vigente – si presenti del tutto priva di ” copertura ” da parte della legge di delegazione : in |
| 2014-50.txt | 1850 | 1850 | inteso introdurre « disposizioni volte a stabilire in via esclusiva i princípi fondamentali del coordinamento della finanza pubblica e del | sistema | tributario , a disciplinare l istituzione ed il funzionamento del fondo perequativo per i territori con minore capacità fiscale per |
| 2014-50.txt | 2015 | 2015 | conferito « al fine di assicurare , attraverso la definizione dei princípi fondamentali del coordinamento della finanza pubblica e del | sistema | tributario e la definizione della perequazione , l autonomia finanziaria di comuni , province , città metropolitane e regioni nonché |
| 2014-50.txt | 2041 | 2041 | perequazione , l autonomia finanziaria di comuni , province , città metropolitane e regioni nonché al fine di armonizzare i | sistemi | contabili e gli schemi di bilancio dei medesimi enti e i relativi termini di presentazione e approvazione , in funzione |
| 2014-50.txt | 2370 | 2370 | art . 2 , comma 2 , lettera c ) , « razionalità e coerenza dei singoli tributi e del | sistema | tributario nel suo complesso » ( compresi , dunque , i profili di carattere sanzionatorio ed i ” rimedi “ |
| 2015-10.txt | 276 | 276 | per l energia elettrica e il gas ( poi divenuta autorità per l energia elettrica , il gas e il | sistema | idrico ) il compito di vigilare e di presentare al parlamento , entro il 31 dicembre di ogni anno , |
| 2015-10.txt | 1186 | 1186 | euro ; sono stati limitati i poteri di controllo dell autorità per l energia elettrica , il gas e il | sistema | idrico alle sole imprese che integrino i presupposti per l applicazione dell « addizionale » . orbene , tali modifiche |
| 2015-10.txt | 2930 | 2930 | imposizione tributaria » ; piuttosto essa esige « un indefettibile raccordo con la capacità contributiva , in un quadro di | sistema | informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo tributario , del principio di eguaglianza , |
| 2015-10.txt | 3024 | 3024 | 223 del 2012 ) . pertanto , secondo gli orientamenti costantemente seguiti da questa corte , non ogni modulazione del | sistema | impositivo per settori produttivi costituisce violazione del principio di capacità contributiva e del principio di eguaglianza . tuttavia , ogni |
| 2015-10.txt | 4950 | 4950 | eluso . vero è che la disposizione ha affidato alla autorità per l energia elettrica , il gas e il | sistema | idrico un potere di vigilanza « sulla puntuale osservanza » del divieto di traslazione . tuttavia , come è congegnato |
| 2015-10.txt | 5077 | 5077 | rht sull attività di vigilanza svolta nell anno 2012 dall autorità per l energia elettrica , il gas e il | sistema | idrico ) . elementi indiziari tratti dalle politiche dei prezzi adottati dai soggetti vigilati , « che generano un incremento |
| 2015-10.txt | 5186 | 5186 | di fatto paralizzato le iniziative assunte in tal senso dall autorità per l energia elettrica , il gas e il | sistema | idrico . 6.5.4 . – in definitiva , il vizio di irragionevolezza è evidenziato dalla configurazione del tributo in esame |
| 2015-10.txt | 5994 | 5994 | questa corte richiede che la costituzione sia garantita come un tutto unitario , in modo da assicurare « una tutela | sistemica | e non frazionata » ( sentenza n . 264 del 2012 ) di tutti i diritti e i principi coinvolti |
| 2015-10.txt | 6280 | 6280 | esplicitamente conferito tali poteri al giudice delle leggi . una simile regolazione degli effetti temporali deve ritenersi consentita anche nel | sistema | italiano di giustizia costituzionale . essa non risulta inconciliabile con il rispetto del requisito della rilevanza , proprio del giudizio |
| 2015-100.txt | 3449 | 3449 | iva – oltre a poter rispondere del delitto di cui all art . 10-ter , si pone al centro del | sistema | tanto dei delitti in materia di dichiarazione ( artt . 2 e seguenti del d.lgs . n . 74 del |
| 2015-118.txt | 3822 | 3822 | non già le singole manovre di bilancio , o determinate misure in esse ricomprese , ma alcuni elementi strutturali del | sistema | nazionale di programmazione finanziaria , indispensabili a garantire la coesione e la solidarietà all interno della repubblica , nonché l |
| 2015-13.txt | 1781 | 1781 | – la ricorrente lamenta , in particolare , che la disposizione legislativa censurata , intervenendo nella materia del coordinamento del | sistema | tributario , affidata , ai sensi dell art . 117 , secondo comma , lettera e ) , cost . |
| 2015-13.txt | 1939 | 1939 | prefigge il fine di « evitare effetti distorsivi della concorrenza tra gli scali aeroportuali e di promuovere l attrattività del | sistema | aeroportuale italiano » . l obiettivo del rilancio della competitività del settore è destinato a realizzarsi , sia attraverso la |
| 2015-13.txt | 2144 | 2144 | , cost . ) . lo dimostra la previsione della destinazione « prioritaria » del gettito « al completamento dei | sistemi | di monitoraggio acustico e al disinquinamento acustico e all eventuale indennizzo delle popolazioni residenti [ . . . ] dell |
| 2015-155.txt | 1714 | 1714 | e da altri tributi propri che la regione ha facoltà di istituire con legge in armonia con i princìpi del | sistema | tributario dello stato ; i ) dai redditi derivanti dal proprio patrimonio e dal proprio demanio ; l ) da |
| 2015-155.txt | 5660 | 5660 | sprovviste dell adeguato reciproco coordinamento e dell organicità propria delle riforme ordinamentali , producono un risultato incidente sul nucleo del | sistema | della fiscalità locale in ragione della sommatoria dei loro effetti e dell impatto finanziario che realizzano . 6.2 . – |
| 2015-155.txt | 6740 | 6740 | nella competenza della regione a statuto speciale o provincia autonoma ; b ) definiscono i princìpi fondamentali di coordinamento del | sistema | tributario con riferimento alla potestà legislativa attribuita dai rispettivi statuti alle regioni a statuto speciale e alle province autonome in |
| 2015-155.txt | 7484 | 7484 | e quelle di tutela degli equilibri di bilancio , intesi questi ultimi come riferiti sia alle singole autonomie che al | sistema | della finanza pubblica allargata . quanto al profilo sub a ) , occorre poi precisare che , anche alla luce |
| 2015-155.txt | 9125 | 9125 | purché non tali da rendere impossibile lo svolgimento delle sue funzioni . ciò vale tanto più in presenza di un | sistema | di finanziamento che non è mai stato interamente e organicamente coordinato con il riparto delle funzioni , così da far |
| 2015-155.txt | 10539 | 10539 | in sede pattizia , concretamente diretto ad assicurare regole appropriate per il futuro . ciò nel rispetto dei vincoli di | sistema | , assicurando in tal modo un ottimale riparto delle risorse fiscali . vale in proposito , ancor più che per |
| 2015-178.txt | 2230 | 2230 | sollecitato a questa corte . le censure di illegittimità costituzionale si appuntano contro una normativa con un significato letterale e | sistematico | inequivocabile , che non offre alcun appiglio ad una interpretazione alternativa , rispettosa dei princípi della carta fondamentale . 8 |
| 2015-178.txt | 4064 | 4064 | n . 1 , recante « introduzione del principio del pareggio di bilancio nella carta costituzionale » ) . il | sistema | della contrattazione collettiva nel lavoro pubblico , inteso nella sua interezza , contempla la pianificazione degli oneri connessi al suo |
| 2015-178.txt | 4690 | 4690 | considerando n . 20 ) . alla stregua di tali rilievi , questa corte ha riconosciuto la ragionevolezza di un | sistema | di misure dotate di una proiezione strutturale , che esclude in radice ogni possibilità di recupero delle procedure negoziali per |
| 2015-178.txt | 8524 | 8524 | lino jesus santos januàrio contro portogallo , punti 23 e seguenti del considerato in diritto ) . il carattere ormai | sistematico | di tale sospensione sconfina , dunque , in un bilanciamento irragionevole tra libertà sindacale ( art . 39 , primo |
| 2015-192.txt | 788 | 788 | la possibile dilatazione dei tempi indicati per l espletamento degli incarichi ) , così determinando una complessiva « irragionevolezza di | sistema | » . è richiamato , infine , l art . 53 cost . , poiché attraverso la normativa censurata sarebbero |
| 2015-192.txt | 3469 | 3469 | . 106-bis in esame ) . si aggiunga , infine , che vanno adeguatamente apprezzate anche le ricadute ” di | sistema | ” di una disciplina che , nelle condizioni descritte , può favorire , per un verso , applicazioni strumentali o |
| 2015-251.txt | 2381 | 2381 | speciale ne costituisce elemento caratterizzante , che non si trasforma , per ciò solo , in elemento di rottura del | sistema | nazionale unitario . 5 . – di conseguenza , la questione di legittimità costituzionale dell art . 1 , comma |
| 2015-26.txt | 327 | 327 | reddito dichiarato non risulta congruo rispetto ai predetti elementi per due o più periodi di imposta » . con il | sistema | comunemente denominato ” redditometro ” , dunque , l ufficio può determinare sinteticamente il reddito complessivo netto del contribuente , |
| 2015-273.txt | 341 | 341 | all art . 1 della legge 11 marzo 2014 n . 23 ( delega al governo recante disposizioni per un | sistema | fiscale più equo , trasparente e orientato alla crescita ) , realizzerebbe una diminuzione delle entrate spettanti alla regione in |
| 2015-273.txt | 418 | 418 | fine di compensare gli oneri derivanti dai commi precedenti del medesimo articolo , condurrebbe a includere ( attraverso una lettura | sistematica | delle disposizioni dello stesso decreto ( nel novero delle maggiori entrate riservate allo stato anche quelle che dovrebbero spettare alla |
| 2015-273.txt | 880 | 880 | sostegno della sua argomentazione , la sentenza n . 88 del 2014 , nella quale si riconosce che il nuovo | sistema | delineato dalla legge costituzionale 20 aprile 2012 , n . 1 ( introduzione del principio del pareggio di bilancio nella |
| 2015-70.txt | 1614 | 1614 | le tipologie di imposizione tributaria , ma esige un indefettibile raccordo con la capacità contributiva , in un quadro di | sistema | informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo tributario , del principio di eguaglianza ( |
| 2015-70.txt | 2372 | 2372 | 1 , del decreto legislativo 30 dicembre 1992 , n . 503 , recante « norme per il riordinamento del | sistema | previdenziale dei lavoratori privati e pubblici , a norma dell art . 3 della legge 23 ottobre 1992 , n |
| 2015-70.txt | 2975 | 2975 | sanità e di pubblico impiego , nonché disposizioni fiscali ) previde che , in attesa della legge di riforma del | sistema | pensionistico e , comunque , fino al 31 dicembre 1993 , fosse sospesa l applicazione di ogni disposizione di legge |
| 2015-70.txt | 3267 | 3267 | fu convertito in una forma meno gravosa di raffreddamento parziale della dinamica perequativa . dopo l entrata in vigore del | sistema | contributivo , il legislatore ( art . 59 , comma 13 della legge 27 dicembre 1997 , n . 449 |
| 2015-70.txt | 4032 | 4032 | dall art . 11 del decreto legislativo 30 dicembre 1992 , n . 503 ( norme per il riordinamento del | sistema | previdenziale dei lavoratori privati e pubblici , a norma dell articolo 3 della legge 23 ottobre 1992 , n . |
| 2015-70.txt | 5153 | 5153 | . non a caso , fin dalla sentenza n . 26 del 1980 , questa corte ha proposto una lettura | sistematica | degli artt . 36 e 38 cost . , con la finalità di offrire « una particolare protezione per il |
| 2015-70.txt | 5506 | 5506 | immediata sulla spesa pubblica , non risulta del tutto indifferente per quest ultima , poiché contribuisce alla tenuta complessiva del | sistema | delle assicurazioni sociali ( sentenza n . 393 del 2000 ) e , dunque , all adeguatezza della prestazione previdenziale |
| 2015-70.txt | 6117 | 6117 | a tempo indeterminato del meccanismo perequativo , ovvero la frequente reiterazione di misure intese a paralizzarlo , « esporrebbero il | sistema | ad evidenti tensioni con gli invalicabili principi di ragionevolezza e proporzionalità » , poiché risulterebbe incrinata la principale finalità di |
| 2015-77.txt | 4169 | 4169 | , in tal modo , nella titolarità della regione e sono strumentali all assolvimento di un compito legittimamente gravante sul | sistema | regionale . naturalmente non è questa una situazione che si possa protrarre senza limite , perché altrimenti l accantonamento si |
| 2015-82.txt | 4051 | 4051 | patto di stabilità e crescita non possono che essere perseguiti dal legislatore nazionale attraverso norme capaci d imporsi all intero | sistema | delle autonomie ( sentenza n . 284 del 2009 ) . in tale prospettiva , questa corte si è pronunciata |
| 2015-82.txt | 4167 | 4167 | stato , la corte ha attribuito un preciso rilievo alla tempestività degli adempimenti nazionali rispetto alle cadenze temporali tipiche del | sistema | europeo di coordinamento delle politiche economiche degli stati membri ; tempestività che non può essere messa in pericolo dalla necessità |
| 2015-83.txt | 417 | 417 | direttiva di rifusione n . 112 / 2006 / ce , del consiglio del 28 novembre 2006 , relativa al | sistema | comune d imposta sul valore aggiunto , anche in relazione agli artt . 3 e 53 cost . tali questioni |
| 2016-145.txt | 442 | 442 | richiesta dalla direttiva 28 novembre 2006 , n . 2006 / 112 / ce ( direttiva del consiglio relativa al | sistema | comune d imposta sul valore aggiunto ) . ad avviso della ricorrente , l asserita violazione della direttiva europea e |
| 2016-145.txt | 506 | 506 | per due ordini di motivi . in primo luogo , le disposizioni impugnate imporrebbero alla regione e agli enti del | sistema | regionale un immediato e irragionevole onere di adeguamento dei sistemi informativi per la gestione amministrativa e contabile , destinato a |
| 2016-145.txt | 516 | 516 | le disposizioni impugnate imporrebbero alla regione e agli enti del sistema regionale un immediato e irragionevole onere di adeguamento dei | sistemi | informativi per la gestione amministrativa e contabile , destinato a rivelarsi inutile qualora le misure di deroga non vengano autorizzate |
| 2016-145.txt | 639 | 639 | ulteriormente in una « lesione dell autonomia finanziaria regionale » , poiché la regione , come gli altri enti del | sistema | regionale , non potrebbe più compensare l iva sugli acquisti con quella sulle vendite , dovendo invece chiederne il rimborso |
| 2016-145.txt | 2120 | 2120 | ricorrente si diffonde nell illustrazione del meccanismo introdotto dal legislatore statale e insiste sulle conseguenze che esso avrebbe prodotto sul | sistema | di fatturazione e sulle gravose procedure da seguire per ottenere il rimborso dell iva . in particolare , la regione |
| 2016-145.txt | 2174 | 2174 | cui agli artt . 118 e 119 cost . , poiché sarebbe stata costretta , insieme agli altri enti del | sistema | regionale , fin da subito , a sostenere un costo di adeguamento « dei sistemi informativi » , il quale |
| 2016-145.txt | 2189 | 2189 | insieme agli altri enti del sistema regionale , fin da subito , a sostenere un costo di adeguamento « dei | sistemi | informativi » , il quale avrebbe potuto rivelarsi inutile qualora la necessaria autorizzazione fosse stata negata dal consiglio dell unione |
| 2016-145.txt | 2338 | 2338 | cui all art . 117 , secondo comma , lettera e ) , cost . , in materia di « | sistema | tributario e contabile » , come del resto riconosciuto dalla stessa ricorrente . alle regioni non è riservata , in |
| 2016-145.txt | 2454 | 2454 | ancora ai sensi dell art . 117 , secondo comma , lettera e ) , cost . – un diverso | sistema | di versamento dell iva ( introducendo , peraltro , procedure semplificate di rimborso ) . ciò che la regione lamenta |
| 2016-145.txt | 2481 | 2481 | , peraltro , procedure semplificate di rimborso ) . ciò che la regione lamenta – il necessario adeguamento dei propri | sistemi | informativi al nuovo meccanismo di fatturazione – costituisce una mera conseguenza di fatto cui hanno dovuto adeguarsi tutte le pubbliche |
| 2016-145.txt | 2524 | 2524 | è la stessa regione , del resto , a rilevare che le disposizioni impugnate incidono su tutte le amministrazioni del | sistema | regionale ) . analogamente , la circostanza per cui la regione non possa più compensare l imposta sul valore aggiunto |
| 2016-173.txt | 1958 | 1958 | dovrebbero connotare un siffatto contributo ) , né una riduzione del trattamento di quiescenza conseguente ad una modifica normativa del | sistema | pensionistico – esso si configurerebbe come una mera ablazione del trattamento di quiescenza dei pensionati incisi , in contrasto con |
| 2016-173.txt | 2751 | 2751 | artt . 3 e 53 cost . , in quanto « volta a realizzare un circuito di solidarietà interno al | sistema | previdenziale » ( ordinanza n . 22 del 2003 ) , e neppure contraria agli artt . 2 , 36 |
| 2016-173.txt | 2828 | 2828 | legge , di cui all art . 23 cost . , avente la finalità di contribuire agli oneri finanziari del | sistema | previdenziale ( sentenza n . 178 del 2000 ; ordinanza n . 22 del 2003 ) . 11 . – |
| 2016-173.txt | 3054 | 3054 | deve operare all interno dell ordinamento previdenziale , come misura di solidarietà ” forte ” , mirata a puntellare il | sistema | pensionistico , e di sostegno previdenziale ai più deboli , anche in un ottica di mutualità intergenerazionale , siccome imposta |
| 2016-173.txt | 3082 | 3082 | più deboli , anche in un ottica di mutualità intergenerazionale , siccome imposta da una situazione di grave crisi del | sistema | stesso , indotta da vari fattori – endogeni ed esogeni ( il più delle volte tra loro intrecciati : crisi |
| 2016-173.txt | 3121 | 3121 | : crisi economica internazionale , impatto sulla economia nazionale , disoccupazione , mancata alimentazione della previdenza , riforme strutturali del | sistema | pensionistico ) – che devono essere oggetto di attenta ponderazione da parte del legislatore , in modo da conferire all |
| 2016-173.txt | 3211 | 3211 | del 2010 , n . 446 del 2002 , ex plurimis ) . l effettività delle condizioni di crisi del | sistema | previdenziale consente , appunto , di salvaguardare anche il principio dell affidamento , nella misura in cui il prelievo non |
| 2016-173.txt | 3283 | 3283 | misura del tutto eccezionale , nel senso che non può essere ripetitivo e tradursi in un meccanismo di alimentazione del | sistema | di previdenza . il prelievo , per essere solidale e ragionevole , e non infrangere la garanzia costituzionale dell art |
| 2016-173.txt | 3480 | 3480 | alla solidarietà previdenziale ( artt . 2 e 38 cost . ) , deve : operare all interno del complessivo | sistema | della previdenza ; essere imposto dalla crisi contingente e grave del predetto sistema ; incidere sulle pensioni più elevate ( |
| 2016-173.txt | 3493 | 3493 | deve : operare all interno del complessivo sistema della previdenza ; essere imposto dalla crisi contingente e grave del predetto | sistema | ; incidere sulle pensioni più elevate ( in rapporto alle pensioni minime ) ; presentarsi come prelievo sostenibile ; rispettare |
| 2016-173.txt | 3556 | 3556 | al limite , rispettate nel caso dell intervento legislativo in esame . come detto , esso opera all interno del | sistema | previdenziale , che concorre a finanziare , in un contesto di crisi del sistema stesso , acuitasi negli ultimi anni |
| 2016-173.txt | 3570 | 3570 | , esso opera all interno del sistema previdenziale , che concorre a finanziare , in un contesto di crisi del | sistema | stesso , acuitasi negli ultimi anni , per arginare la quale il legislatore ha posto in essere più di un |
| 2016-188.txt | 991 | 991 | disposizioni contestate ] regolano un nuovo tributo , sostituendolo a tributi preesistenti , con il risultato di spostare risorse dal | sistema | regionale allo stato » . sotto il profilo dell art . 3 cost . , la ricorrente lamenta la violazione |
| 2016-188.txt | 1066 | 1066 | esso . sotto il profilo del buon andamento di cui all art . 97 cost . , il depauperamento del | sistema | regionale rappresenterebbe una violazione dell autonomia finanziaria della regione e dei suoi comuni , perché produrrebbe incertezza sulle risorse disponibili |
| 2016-188.txt | 1341 | 1341 | e dell imu sull abitazione principale , e neppure l effetto indiretto della novella sul gettito degli altri tributi del | sistema | regionale come la contrazione del gettito dell imposta sul reddito delle società ( ires ) e dell irpef ( per |
| 2016-188.txt | 2472 | 2472 | ministero stesso per ” riproporzionare ” la variazione tra dati effettivi e dati stimati , sottraendo in questo modo al | sistema | regionale buona parte delle risorse ad esso spettanti . a tal proposito la regione sostiene di versare in una situazione |
| 2016-188.txt | 3915 | 3915 | per la parte di propria competenza [ . . . ] b ) definiscono i princìpi fondamentali di coordinamento del | sistema | tributario con riferimento alla potestà legislativa attribuita dai rispettivi statuti alle regioni a statuto speciale e alle province autonome in |
| 2016-188.txt | 4847 | 4847 | e quelle di tutela degli equilibri di bilancio , intesi questi ultimi come riferiti sia alle singole autonomie che al | sistema | della finanza pubblica allargata » ( sentenza n . 155 del 2015 ) . l art . 1 , comma |
| 2016-188.txt | 6473 | 6473 | provvisorio per assicurare una corretta fase di ” sperimentazione finanziaria ” , indispensabile per realizzare un neutrale trapasso al nuovo | sistema | tributario definito dalla riforma . è evidente che aver reso definitivo l accantonamento dopo due anni di sperimentazione , in |
| 2016-188.txt | 6838 | 6838 | , in tal modo , nella titolarità della regione e sono strumentali all assolvimento di un compito legittimamente gravante sul | sistema | regionale » ( sentenza n . 77 del 2015 ) . in sostanza , l accantonamento ha natura intrinsecamente provvisoria |
| 2016-188.txt | 7459 | 7459 | condizionando la programmazione [ nonché l esistenza di ] ulteriori variabili ingovernabili , o quanto meno imprevedibili , connesse al | sistema | normativo di quantificazione e riscossione del gettito tributario spettante alla regione [ . . . ] . per tale motivo |
| 2016-188.txt | 8146 | 8146 | alla razionalizzazione delle risorse tributarie assegnate alla medesima regione ed ai propri enti locali . è utile ricordare come il | sistema | tributario regionale sia caratterizzato , quasi per intero , dall eteronomia della struttura dei tributi ( propri derivati , addizionali |
| 2016-205.txt | 4173 | 4173 | aggiunto i commi 150-bis e 150-ter nella legge n . 56 del 2014 ) , ma , per logica di | sistema | , deve essere ritenuto anche con riferimento al comma 418 , come è confermato dalla circolare n . 1 del |
| 2016-205.txt | 4563 | 4563 | al comma 419 ) è specificamente destinato al finanziamento delle funzioni provinciali non fondamentali e che tale misura si inserisce | sistematicamente | nel contesto del processo di riordino di tali funzioni e del passaggio delle relative risorse agli enti subentranti . questa |
| 2016-21.txt | 1508 | 1508 | discute presenta profili strettamente intrecciati con materie di competenza del legislatore statale . e innegabile l interferenza con il « | sistema | tributario » dello stato , di cui alla lettera e ) del secondo comma dell art . 117 cost . |
| 2016-21.txt | 1979 | 1979 | del principio di leale collaborazione che deve in ogni caso permeare di sé i rapporti tra lo stato e il | sistema | delle autonomie ( ex plurimis , sentenze n . 44 del 2014 , n . 237 del 2009 , n |
| 2016-278.txt | 197 | 197 | , in quanto la legge 11 marzo 2014 , n . 23 ( delega al governo recante disposizioni per un | sistema | fiscale più equo , trasparente e orientato alla crescita ) nulla prevede in punto di spese della fase cautelare . |
| 2016-280.txt | 1509 | 1509 | rimessione è la suddivisione del gettito fiscale , di cui la corte ha accertato l incidenza « sul nucleo del | sistema | della fiscalità locale in ragione della sommatoria » degli effetti prodotti dalle norme in questione . è stato , infatti |
| 2016-40.txt | 4867 | 4867 | comma 1 , della legge 7 agosto 2012 , n . 135 ) , ha chiarito gli esatti termini del | sistema | di recupero oggetto delle odierne censure . come risulta dalla ricostruzione offerta dalla pronuncia appena ricordata , l intervento statale |
| 2016-44.txt | 725 | 725 | di affidamento della gestione dei servizi pubblici locali » . viene , peraltro , asserito che , se pure il | sistema | così delineato dal legislatore potrebbe effettivamente comportare per il contribuente interessato possibili oneri che non sussistono nel caso in cui |
| 2016-78.txt | 797 | 797 | l indice di capacità contributiva , ritenendo illogica una normativa che , per esigenze di cassa , impone un diverso | sistema | di calcolo degli obblighi tributari per i due gradi di merito , più oneroso nel processo tributario rispetto a quello |
| 2016-78.txt | 1234 | 1234 | due criteri , alternativi o concorrenti , della materia e della proporzione al valore della controversia , che sostituisce il | sistema | previgente basato sul pagamento di una marca da bollo da versare anticipatamente al momento dell iscrizione a ruolo e sul |
| 2017-118.txt | 629 | 629 | espressamente abrogato non sarebbe consentita . così facendo infatti si romperebbe l armonia della legislazione provinciale con i principi del | sistema | tributario dello stato , i quali costituirebbero un « limite intrinseco » rispetto alle scelte legislative della provincia in tale |
| 2017-118.txt | 1342 | 1342 | la tassa nella categoria dei tributi provinciali propri in senso stretto ( ferma la necessaria armonia con i principi del | sistema | tributario dello stato ) , negandone con ciò il carattere statale . è vero che l aggettivo ” proprio “ |
| 2017-118.txt | 1365 | 1365 | stato ) , negandone con ciò il carattere statale . è vero che l aggettivo ” proprio ” , nel | sistema | tracciato dall art . 8 del d.lgs . n . 68 del 2011 con riferimento alle regioni ordinarie , connota |
| 2017-118.txt | 1738 | 1738 | legittimità costituzionale ( sentenza n . 323 del 2011 ) . 4 . – una volta chiarito che nell attuale | sistema | statutario la tassa automobilistica provinciale è un tributo proprio in senso stretto della provincia autonoma , sono superate tutte le |
| 2017-118.txt | 1861 | 1861 | 199 del 2016 ) . né è sostenibile che la legislazione impugnata non sia in armonia con i principi del | sistema | tributario dello stato ( alla cui osservanza restano vincolati anche i tributi propri in senso stretto ) per il solo |
| 2017-118.txt | 1992 | 1992 | esenzione uguale a quella impugnata era stata configurata dal legislatore statale ne comprova l astratta compatibilità con i principi del | sistema | tributario , anche se poi si è reputato opportuno abrogarla . in conclusione il ricorso deve essere rigettato , perché |
| 2017-133.txt | 1731 | 1731 | delle regioni e degli enti locali a stabilire entrate e tributi propri , al rispetto dei princìpi di coordinamento del | sistema | tributario . il comma 7 , nell estendere il beneficio della riduzione del tributo , previsto dall art . 3 |
| 2017-133.txt | 3191 | 3191 | di cui all art . 117 , secondo comma , lettera s ) , cost . , alla disciplina del | sistema | tributario , in relazione all art . 119 , secondo comma , cost . la disposizione regionale esclude l addizionale |
| 2017-133.txt | 3493 | 3493 | comma 5 , intervenendo sulle norme metriche per la vendita dei carburanti , inciderebbe sulla tutela della concorrenza e sul | sistema | tributario , materie attribuite alla potestà legislativa esclusiva dello stato ex art . 117 , secondo comma , lettera e |
| 2017-133.txt | 3931 | 3931 | che anche costoro siano tenuti alla liquidazione dell imposta , in contrasto con la potestà legislativa statale in materia di | sistema | tributario e contabile , dall altra , addossa ad essi un onere amministrativo ingiustificato e lesivo della par condicio e |
| 2017-140.txt | 1531 | 1531 | ) . in tema di federalismo fiscale è stato peraltro rilevato il ritardo del legislatore nell assicurare « ” un | sistema | di finanziamento che non è mai stato interamente e organicamente coordinato con il riparto delle funzioni , così da far |
| 2017-140.txt | 1974 | 1974 | condizionando la programmazione [ nonché l esistenza di ] ulteriori variabili ingovernabili , o quanto meno imprevedibili , connesse al | sistema | normativo di quantificazione e riscossione del gettito tributario spettante alla regione [ . . . ] . per tale motivo |
| 2017-177.txt | 2170 | 2170 | d.p.r . n . 131 del 1986 e diretto a evitare fenomeni di doppia imposizione , conseguenti alla simmetria del | sistema | iva-registro . condizione necessaria e sufficiente del trattamento agevolato è che l operazione ricada nell ambito di applicazione dell iva |
| 2017-236.txt | 930 | 930 | ) , emanato in attuazione del comma 5 del censurato art . 9 . 4 . 2 . – il | sistema | normativo previgente alla novella in esame distingueva due ipotesi : una prima , concernente il caso in cui le spese |
| 2017-236.txt | 3546 | 3546 | 6 . 2.2 . – le disposizioni in esame , peraltro , non hanno realizzato una riforma organica e di | sistema | del segmento lavorativo di riferimento , non compatibile con la decretazione d urgenza . le norme in esame influiscono sulle |
| 2017-236.txt | 6567 | 6567 | comma 5 del censurato art . 9 , grazie alle modifiche apportate in sede di conversione , ha introdotto nel | sistema | verifiche di rendimento destinate ad incidere sul quantum del diritto a godere degli emolumenti in questione in ragione di alcuni |
| 2017-236.txt | 7816 | 7816 | fondamentale e indispensabile dello stato di diritto . la tutela dell affidamento non comporta , tuttavia , che nel nostro | sistema | costituzionale sia assolutamente interdetto al legislatore di emanare disposizioni le quali modifichino sfavorevolmente la disciplina dei rapporti di durata salvo |
| 2017-245.txt | 139 | 139 | , secondo comma , lettera e ) , della costituzione , che riserva alla legislazione esclusiva dello stato il « | sistema | tributario e contabile dello stato » , e si porrebbe in contrasto anche con l art . 9 della legge |
| 2017-245.txt | 357 | 357 | comma , lettera e ) , cost . , che riserva allo stato la competenza legislativa in tema di « | sistema | tributario » . 1 . 3 . – l avvocatura generale dello stato impugna , inoltre , l art . |
| 2017-245.txt | 620 | 620 | , secondo comma , lettera e ) , cost . , che attribuisce alla competenza legislativa esclusiva statale il « | sistema | tributario e contabile dello stato » . la disposizione sarebbe altresì in contrasto con l art . 2 del decreto |
| 2017-245.txt | 851 | 851 | fuori della tesoreria unica statale » , regolata dalla legge 29 ottobre 1984 , n . 720 ( istituzione del | sistema | di tesoreria unica per enti ed organismi pubblici ) , la cui disciplina sarebbe espressione di principi fondamentali in materia |
| 2017-245.txt | 2266 | 2266 | esecuzione degli obblighi statali derivanti dal regime di compartecipazione in nessun modo lede le competenze legislative statali in materia di | sistema | tributario . 4 . – non sono fondate neppure le questioni di legittimità costituzionale sollevate in relazione all art . |
| 2017-245.txt | 2434 | 2434 | comma , lettera e ) cost . , il quale riserva allo stato la potestà legislativa in materia di « | sistema | tributario » . ribatte la regione resistente che la norma regionale rivestirebbe una natura meramente programmatica , priva di carattere |
| 2017-245.txt | 3919 | 3919 | disciplina . né è rilevante , come eccepisce la regione resistente , la circostanza che , allo stato , il | sistema | della tesoreria unica risulti operativo solo in virtù della sospensione -prevista dall art . 35 , comma 8 , del |
| 2017-245.txt | 4062 | 4062 | , n . 279 , recante « individuazione delle unità previsionali di base del bilancio dello stato , riordino del | sistema | di tesoreria unica e ristrutturazione del rendiconto generale dello stato » ) . per questo motivo , secondo la regione |
| 2017-245.txt | 4109 | 4109 | avrebbe dovuto allegare e dimostrare che l istituzione dell ase sarebbe incompatibile anche con l ordinario ( benché sospeso ) | sistema | a tesoreria mista . anche a prescindere dalla circostanza per cui , al momento dell entrata in vigore della legge |
| 2017-245.txt | 4136 | 4136 | prescindere dalla circostanza per cui , al momento dell entrata in vigore della legge regionale impugnata , era vigente il | sistema | di tesoreria unica e non quello di tesoreria mista , il confronto con questa specifica seconda disciplina non risulta comunque |
| 2017-245.txt | 4184 | 4184 | regolamentazione della gestione delle liquidità spettanti alle regioni che derivino direttamente o indirettamente dal bilancio dello stato . anche nel | sistema | a tesoreria cosiddetta ” mista ” , infatti , tali liquidità devono essere versate nelle contabilità speciali infruttifere intestate alle |
| 2017-245.txt | 4690 | 4690 | regione resistente – che l ase potrà essere , a sua volta , assoggettata , con atto statale , al | sistema | di tesoreria unica . in primo luogo , infatti , una tale determinazione non risulta intervenuta e , in ogni |
| 2017-245.txt | 5034 | 5034 | il preventivo afflusso diretto di tali somme all ase , in contrasto , come si è detto , con il | sistema | di tesoreria unica , con conseguente violazione , altresì , dell art . 117 , secondo comma , lettera e |
| 2017-245.txt | 5980 | 5980 | art . 70 del decreto legislativo 23 giugno 2011 , n . 118 ( disposizioni in materia di armonizzazione dei | sistemi | contabili e degli schemi di bilancio delle regioni , degli enti locali e dei loro organismi , a norma degli |
| 2017-245.txt | 6066 | 6066 | proprie funzioni nella materia di cui al presente decreto , nonché a concordare le modalità di utilizzazione comune dei rispettivi | sistemi | informativi e le altre forme di collaborazione » . questa corte non può , inoltre , esimersi dall osservare che |
| 2017-245.txt | 6203 | 6203 | materia di relazioni finanziarie tra lo stato e le autonomie speciali : « [ è ] utile ricordare come il | sistema | tributario regionale sia caratterizzato , quasi per intero , dall eteronomia della struttura dei tributi ( propri derivati , addizionali |
| 2017-249.txt | 204 | 204 | emergerebbe che il classamento è un operazione legata necessariamente ad una singola unità immobiliare . pertanto sarebbe incompatibile con il | sistema | la previsione di una revisione parziale del classamento di intere microzone . in particolare , l impugnato comma 335 sarebbe |
| 2017-249.txt | 1358 | 1358 | incidere sul valore del bene , tanto che il fattore posizionale già costituisce una delle voci prese in considerazione dal | sistema | catastale in generale . può quindi ritenersi non irragionevole che l accertamento di una modifica del valore degli immobili presenti |
| 2017-250.txt | 2426 | 2426 | , n . 77 e n . 78 del 2017 ) ; non indicano uno specifico scopo solidaristico interno al | sistema | previdenziale ( reg . ord . n . 101 , n . 242 , n . 243 , n . |
| 2017-250.txt | 4784 | 4784 | esigenza di bilanciamento del sacrificio imposto a talune categorie di pensionati con le necessità di bilancio e di tenuta del | sistema | » sulla sola base dell esame delle disposizioni censurate , senza neppure menzionare gli atti parlamentari e i documenti di |
| 2017-250.txt | 9107 | 9107 | devono ruotare le scelte del legislatore nella materia pensionistica e assurge , per questa sua centralità , a principio di | sistema | . per assicurare una coerente applicazione di tale principio-cardine negli interventi legislativi che si prefiggono risparmi di spesa , questi |
| 2017-269.txt | 248 | 248 | norme impositive del contributo per contrasto con la normativa dell unione europea in materia – stimando « più aderente al | sistema | giuridico complessivo » scrutinare prioritariamente la conformità della disciplina al diritto interno e la sua aderenza ai principi costituzionali . |
| 2017-269.txt | 2146 | 2146 | norme impositive del contributo per contrasto con la normativa dell unione europea in materia – stimando « più aderente al | sistema | giuridico complessivo » scrutinare prioritariamente la conformità della disciplina ai principi costituzionali interni . invero , la stessa commissione provinciale |
| 2017-269.txt | 2855 | 2855 | legge ( art . 101 cost . ) , dovendosi per tale intendere la disciplina del diritto che lo stesso | sistema | costituzionale gli impone di osservare ed applicare . viceversa , quando una disposizione di diritto interno diverge da norme dell |
| 2017-269.txt | 3020 | 3020 | . – una precisazione si impone alla luce delle trasformazioni che hanno riguardato il diritto dell unione europea e il | sistema | dei rapporti con gli ordinamenti nazionali dopo l entrata in vigore del trattato di lisbona che modifica il trattato sull |
| 2017-269.txt | 3538 | 3538 | / 11-13 ) . il tutto , peraltro , in un quadro di costruttiva e leale cooperazione fra i diversi | sistemi | di garanzia , nel quale le corti costituzionali sono chiamate a valorizzare il dialogo con la corte di giustizia ( |
| 2017-269.txt | 3580 | 3580 | ultimo , ordinanza n . 24 del 2017 ) , affinché sia assicurata la massima salvaguardia dei diritti a livello | sistemico | ( art . 53 della cdfue ) . d altra parte , la sopravvenienza delle garanzie approntate dalla cdfue a |
| 2017-269.txt | 4800 | 4800 | . 27 del 2012 . 7.1 . – le norme oggetto dei dubbi di legittimità costituzionale hanno significativamente innovato il | sistema | di finanziamento dell agcm che , in precedenza , si basava su quattro diverse fonti , costituite da trasferimenti dallo |
| 2017-269.txt | 4958 | 4958 | stato – legge finanziaria 2006 ) si è aggiunto , al fondo appositamente stanziato nel bilancio dello stato , un | sistema | di contribuzione da parte delle imprese tenute all obbligo di notifica delle concentrazioni ( cosiddetto filing fee ) . negli |
| 2017-269.txt | 5140 | 5140 | agcm . 7.2 . – al fine di rafforzare l indipendenza dell autorità da condizionamenti che potevano derivare dal precedente | sistema | misto di finanziamento – condizionamenti che potevano provenire da soggetti di varia natura ( politica , economica , finanziaria ) |
| 2017-269.txt | 5193 | 5193 | del 2012 , convertito , con modificazioni , dalla legge n . 27 del 2012 , ha introdotto un nuovo | sistema | di finanziamento , basato su contributi obbligatori dovuti dalle imprese di medio-grandi dimensioni . più precisamente , la disposizione citata |
| 2017-269.txt | 7082 | 7082 | concorrere al finanziamento dell autorità i soggetti cui principalmente si rivolge l attività di garanzia della stessa . un tale | sistema | corrisponderebbe a due ragionevoli esigenze equitative : quella di contenere il carico economico posto a carico del singolo operatore e |
| 2017-269.txt | 7145 | 7145 | . in particolare , l apposizione di un tetto massimo alla contribuzione intende correggere una criticità palesatasi con riferimento al | sistema | previgente , che prevedeva un contributo a carico dei soggetti obbligati alla comunicazione delle operazioni di concentrazione , per i |
| 2017-269.txt | 7178 | 7178 | comunicazione delle operazioni di concentrazione , per i quali non era stabilito alcun limite massimo di contribuzione . il nuovo | sistema | ha introdotto tale limite allo scopo di porre l autorità al riparo da ogni rischio di ” cattura ” del |
| 2017-269.txt | 7323 | 7323 | un importo massimo non superabile , impedisce di creare una ristretta cerchia di finanziatori egemoni : sotto questo profilo il | sistema | disegnato dal legislatore risulta , dunque , non solo compatibile con i principi costituzionali di cui agli artt . 3 |
| 2017-69.txt | 997 | 997 | parti del giudizio . l enunciazione , da parte del giudice a quo , di argomenti testuali , logici , | sistematici | e storici denota che è stato esperito in concreto un tentativo di utilizzare tutti gli strumenti interpretativi per saggiare la |
| 2017-69.txt | 1668 | 1668 | il rispetto della riserva relativa di legge di cui all art . 23 cost . prendendo in considerazione l intero | sistema | delle norme in cui ciascuna prestazione s inscrive . già in passato , eventuali carenze della singola disposizione di legge |
| 2017-69.txt | 1695 | 1695 | s inscrive . già in passato , eventuali carenze della singola disposizione di legge sono state colmate attraverso una interpretazione | sistematica | del tessuto normativo , complessivamente considerato , in cui essa si innesta e dal quale sono stati tratti , anche |
| 2017-69.txt | 2070 | 2070 | . – interpretato alla luce di questi principi , valevoli anche nel caso odierno , e correttamente inquadrato nel complessivo | sistema | normativo di riferimento , l impugnato art . 37 , comma 6 , lettera b ) , del d.l . |
| 2017-69.txt | 2993 | 2993 | di riferimento , in base a criteri tecnici di carattere economico e contabile . in conclusione , ad un esame | sistematico | del contesto normativo di riferimento , il potere impositivo dell amministrazione trova – nella disposizione censurata e nelle altre norme |
| 2017-85.txt | 446 | 446 | . e anche se si dovesse ritenere che si ricade nella materia del « coordinamento della finanza pubblica e del | sistema | tributario » , si tratterebbe pur sempre di legislazione regionale concorrente , restando riservata allo stato la determinazione dei principi |
| 2017-85.txt | 873 | 873 | , della legge n . 549 del 1995 esprimerebbe un principio fondamentale di « coordinamento della finanza pubblica e del | sistema | tributario » . infine , la norma regionale violerebbe anche l art . 117 , secondo comma , lettera s |
| 2017-85.txt | 3457 | 3457 | epoca della sua introduzione , infatti , l ordinamento non prevedeva ancora obblighi per la pubblica amministrazione di organizzare adeguati | sistemi | di raccolta differenziata dei rifiuti urbani e di assicurarne percentuali minime in rapporto ai rifiuti complessivamente prodotti , in quanto |
| 2017-85.txt | 3557 | 3557 | che il legislatore , nell assoggettare gli scarti e i sovvalli ad aliquota fiscale ridotta , intendesse distinguere tra diversi | sistemi | di raccolta dei rifiuti . a finalità incentivanti della raccolta differenziata sono invece specificamente orientate altre disposizioni in materia di |
| 2017-85.txt | 3778 | 3778 | riduzione della ” ecotassa ” , e assoggetta gli altri comuni all aliquota fiscale massima . nulla vieta che il | sistema | di incentivi alla raccolta differenziata e il trattamento fiscale agevolato previsto per gli scarti e i sovvalli coesistano , operando |
| 2017-85.txt | 4244 | 4244 | la lamentata invasione della competenza esclusiva in tema di tributi statali , e che si tratti dunque della materia « | sistema | tributario [ . . . ] dello stato » , indicata nella stessa lettera e ) . lo si desume |
| 2017-85.txt | 4449 | 4449 | in questo senso , sia la piena sovrapponibilità del dato letterale delle due norme , sia la mancanza di ragioni | sistematiche | o finalistiche che giustifichino una diversa conclusione . per le stesse ragioni esposte con riferimento alla disposizione statale , dunque |
| 2017-85.txt | 5644 | 5644 | terzo comma , e 119 cost . , in riferimento alla materia del « coordinamento della finanza pubblica e del | sistema | tributario » . |
| 2017-99.txt | 1809 | 1809 | sacrificio della libertà personale di colui che ha omesso la comunicazione . questa tesi non può essere condivisa . nel | sistema | congegnato dal legislatore con gli artt . 30 e 31 della legge n . 646 del 1982 , al contrario |
| 2017-99.txt | 2427 | 2427 | . – va infine rilevato che è auspicabile l introduzione , resa possibile dall attuale sviluppo tecnologico , di un | sistema | automatico di comunicazione alla polizia tributaria degli atti , soggetti a pubblicità legale , che determinano variazioni nel patrimonio delle |
| 2018-152.txt | 760 | 760 | art . 117 , terzo comma , cost . ( in relazione al « coordinamento della finanza pubblica e del | sistema | tributario » ) . si prospetta , inoltre , la violazione dell art . 117 , secondo comma , lettera |
| 2018-152.txt | 798 | 798 | comma , lettera e ) , cost . , avuto riguardo alla competenza legislativa esclusiva nazionale in tema di « | sistema | tributario e contabile dello stato » . 4 . – qualche mese dopo , la regione siciliana , con l |
| 2018-152.txt | 2503 | 2503 | ad essa spettante ; per altro verso ( comma 2 ) , ribadisce che « nei limiti dei principi del | sistema | tributario dello stato la regione può istituire nuovi tributi in corrispondenza alle particolari esigenze della comunità regionale » . vengono |
| 2018-152.txt | 2698 | 2698 | disciplinando in modo originale tutti gli elementi del prelievo , anche quelli fondamentali , nel rispetto dei principi del « | sistema | tributario italiano » così come imposto dall art . 6 , comma 2 , delle norme di attuazione richiamate . |
| 2018-152.txt | 2744 | 2744 | tale ultimo limite , peraltro , si distingue da quello della necessaria osservanza « dei principi fondamentali di coordinamento del | sistema | tributario » previsto dall art . 119 , secondo comma , cost . , per le regioni ordinarie . l |
| 2018-152.txt | 3274 | 3274 | competenza legislativa regionale in materia appare condizionata dal necessario rispetto dei « principi di coordinamento della finanza pubblica e del | sistema | tributario » dettati dalla legge nazionale , primo tra tutti quello del divieto della doppia imposizione ; per le autonomie |
| 2018-152.txt | 3337 | 3337 | istituire e disciplinare i tributi propri regionali è che il tributo proprio sia « in armonia con i principi del | sistema | tributario dello stato » ( sentenza n . 102 del 2008 ) . 9 . 3 . – è ben |
| 2018-152.txt | 3963 | 3963 | del d.p.r . n . 1074 del 1965 , deve escludersi che le disposizioni censurate diano luogo a distonie di | sistema | con la tipologia e la struttura degli istituti tributari statali visti nel loro complessivo assetto ordinamentale . la disciplina regionale |
| 2018-152.txt | 3999 | 3999 | ordinamentale . la disciplina regionale in esame , piuttosto , appare in armonia con lo « ” spirito ” del | sistema | tributario dello stato » ( sentenze n . 102 del 2008 e n . 304 del 2002 ) , dando |
| 2018-152.txt | 4218 | 4218 | gli opportuni chiarimenti , anche documentali . secondo il presidente del consiglio dei ministri , siffatta previsione avrebbe una portata | sistematica | generale ; vincolerebbe , inoltre , anche la regione siciliana in ragione di quanto previsto dall art . 1 , |
| 2018-152.txt | 4842 | 4842 | precede e sostanzia la determinazione del dovuto . sotto tale profilo , va rimarcato che , nel tempo , il | sistema | tributario statale è stato interessato da una tendenziale unificazione delle fasi di accertamento e riscossione . 14.1 . – in |
| 2018-152.txt | 5432 | 5432 | – le previsioni citate da ultimo danno conto della certa compatibilità del modulo previsto dalla norma siciliana impugnata con il | sistema | tributario statale . rappresentano , infatti , situazioni nelle quali il ruolo e la successiva cartella perdono la loro connotazione |
| 2018-152.txt | 5483 | 5483 | di accertamento , quantomeno ) di liquidazione della pretesa . danno conferma , soprattutto , della possibilità , assentita dal | sistema | , di procedere alla immediata iscrizione a ruolo senza prevedere alcuna forma di partecipazione preventiva del contribuente , ogni qualvolta |
| 2018-152.txt | 6110 | 6110 | significativi margini di discrezionalità interpretativa . parimenti , il sacrificio del contradittorio preventivo con il contribuente trova una giustificazione di | sistema | identica a quella già descritta in tema di controlli automatici ; e , alla stessa stregua di tali ultime ipotesi |
| 2018-152.txt | 6376 | 6376 | di ottimizzazione della esazione fiscale con quelle di difesa del contribuente , senza porsi in termini di incompatibilità con il | sistema | tributario statale , il quale prevede ipotesi di regolamentazione non dissimili in presenza di presupposti analoghi . 15 . – |
| 2018-152.txt | 6404 | 6404 | di regolamentazione non dissimili in presenza di presupposti analoghi . 15 . – esclusa , dunque , l incompatibilità di | sistema | sottesa alla censura prospettata in riferimento ai limiti statutari , non è superfluo rimarcare , inoltre , che le disposizioni |
| 2018-152.txt | 6496 | 6496 | depone in tal senso l art . 2 della legge 24 gennaio 1978 , n . 27 ( modifiche al | sistema | sanzionatorio in materia di tasse automobilistiche ) , diversamente dal rilievo che a siffatta disposizione mostra di dare il presidente |
| 2018-152.txt | 7064 | 7064 | stretta analogia che corre tra la disciplina oggetto di scrutinio ed altre fattispecie di attuazione dell imposizione fiscale previste dal | sistema | nazionale , rispetto alle quali , come nel caso in esame , la partecipazione del contribuente alla fase di formazione |
| 2018-152.txt | 7632 | 7632 | in questione e senza argomentare in alcun modo in ordine alle fattispecie impositive connotate da contenuti analoghi , riscontrate nel | sistema | tributario nazionale e regolate in termini non dissimili dalla disciplina dettata in tema di tassa automobilistica dalla regione siciliana . |
| 2018-17.txt | 5246 | 5246 | , del d.l . n . 4 del 2015 , che disciplinano le variazioni compensative derivanti dall attuazione del nuovo | sistema | di esenzione . a decorrere dal 2015 le variazioni compensative di risorse conseguenti all attuazione delle disposizioni di cui ai |
| 2018-17.txt | 5962 | 5962 | via incidentale dal tar , che attengono alla disciplina del tributo , la regione lamenta il preteso pregiudizio arrecato al | sistema | di finanziamento degli enti locali . nella regolamentazione dei trasferimenti dovuti a questi ultimi – significativamente tali provvidenze finanziarie hanno |
| 2018-17.txt | 6157 | 6157 | fondo di solidarietà comunale . in linea astratta tale assunto non è implausibile , dal momento che viene abbandonato un | sistema | di esenzione collaudato in tempi recenti a favore di un altro – frutto di criteri risalenti e adottati per altre |
| 2018-17.txt | 6520 | 6520 | si può negare che la norma impugnata sostituisce un meccanismo di esenzioni già sperimentato in questo ambito , con un | sistema | nuovo , bisognoso di verifiche di impatto in un ambito particolarmente delicato quale quello dei territori e delle popolazioni della |
| 2018-175.txt | 3254 | 3254 | di poteri pubblicistici funzionali alla riscossione delle entrate pubbliche . ciò è tanto più vero a seguito dell istituzione del | sistema | nazionale della riscossione , secondo la previsione dell art . 3 del d.l . n . 203 del 2005 , |
| 2018-188.txt | 201 | 201 | autonomia finanziaria di entrata e di spesa , prescrive l osservanza dei princìpi di coordinamento della finanza pubblica e del | sistema | tributario . nella fattispecie , il censurato art . 23 , comma 1 , lettera a ) , nel prevedere |
| 2018-188.txt | 248 | 248 | in assenza di alcun beneficio per il soggetto obbligato , si porrebbe in contrasto con le norme di coordinamento del | sistema | tributario che , nel settore della bonifica , sono individuabili nell art . 59 del regio decreto 13 febbraio 1933 |
| 2018-188.txt | 2090 | 2090 | in particolare quanto alla regolamentazione della prestazione obbligatoria dei contributi consortili , avente natura tributaria , anche il coordinamento del | sistema | tributario , di competenza concorrente ( art . 117 , terzo comma , cost . ) , nonché il limite |
| 2018-188.txt | 2652 | 2652 | 119 , secondo comma , cost . che prescrive il rispetto dei princìpi di coordinamento della finanza pubblica e del | sistema | tributario anche con riferimento ad un tributo – quale è quello in esame – che trovi origine in una fonte |
| 2018-188.txt | 2937 | 2937 | legislatore , nell esercizio della sua discrezionalità in materia di politica economica e fiscale , può anche passare da un | sistema | basato sulla fiscalità di un contributo ad uno fondato sulla corrispettività di una tariffa o di un canone , come |
| 2018-188.txt | 3993 | 3993 | premessa , da cui muovere per l esame delle questioni di costituzionalità , vengono in rilievo i principi fondamentali del | sistema | tributario , che limitano la riconosciuta , pur ampia , competenza legislativa della regione ; la quale – come si |
| 2018-188.txt | 4548 | 4548 | che contiene , all art . 23 , la disposizione censurata dalla ctp rimettente . si tratta di una disciplina | sistematica | e articolata . dopo aver catalogato dettagliatamente gli interventi di bonifica ( art . 3 ) , la legge regionale |
| 2018-188.txt | 5662 | 5662 | relativo perimetro di contribuenza . in tal modo però risulta violato il più volte citato principio ( settoriale ) del | sistema | tributario , che vuole invece che l assoggettabilità a contribuzione consortile presupponga il beneficio derivato all immobile dall attività di |
| 2018-188.txt | 5981 | 5981 | ) . 12 . – la reductio ad legitimitatem della disposizione censurata è univocamente orientata dallo stesso principio settoriale del | sistema | tributario nel senso dell innesto della previsione , in positivo , del beneficio derivante agli immobili del comprensorio di bonifica |
| 2018-27.txt | 380 | 380 | . da ciò consegue l inammissibilità della questione . 3 . 1.1 . – argomenti a sostegno della illegittimità del | sistema | di determinazione delle aliquote , di cui all art . 4 , sono contenuti nelle memorie depositate dalle parti private |
| 2018-27.txt | 1204 | 1204 | riferimento alla riserva statale dell organizzazione e dell esercizio di giuochi di abilità e di concorsi pronostici e al relativo | sistema | concessorio , istituito dal decreto legislativo 14 aprile 1948 , n . 496 ( disciplina delle attività di giuoco ) |
| 2018-27.txt | 1476 | 1476 | . 3 in esame rivolgesse la pretesa impositiva statale anche nei confronti degli stessi soggetti operanti al di fuori del | sistema | concessorio . secondo tale interpretazione , fatta propria dall avvocatura generale dello stato , l applicazione dell imposta unica non |
| 2018-27.txt | 1610 | 1610 | del 1998 al rispetto della concessione e della licenza di pubblica sicurezza , essa contemplasse i soli soggetti operanti nel | sistema | concessorio ( ad esclusione perciò dei bookmakers con sede all estero , sforniti di titolo concessorio in italia , e |
| 2018-27.txt | 1854 | 1854 | , da un lato , che l imposta è dovuta anche nel caso di scommesse raccolte al di fuori del | sistema | concessorio e stabilendo , altresì , che il generale concetto di ” gestione ” include anche l attività svolta “ |
| 2018-27.txt | 2440 | 2440 | nel settore del gioco , allo scopo di evitare l irragionevole esenzione per gli operatori posti al di fuori del | sistema | concessorio , i quali finirebbero per essere favoriti per il solo fatto di non avere ottenuto la necessaria concessione , |
| 2018-29.txt | 84 | 84 | n . 225 , verte sulla violazione della potestà legislativa concorrente nella materia « coordinamento della finanza pubblica e del | sistema | tributario » e di quella residuale ( art . 117 , terzo e quarto comma , della costituzione ) , |
| 2018-29.txt | 868 | 868 | . 193 / 2016 ) . 6 . – si è in presenza , pertanto , di una riforma di | sistema | , sia pure limitata nel tempo , avente ad oggetto specificamente la riscossione mediante ruoli ; una procedura caratterizzata da |
| 2018-29.txt | 999 | 999 | di imposte , con un appesantimento operativo incompatibile con la finalità perseguita di migliorare la razionalità e la efficienza del | sistema | . 7 . – ricorrono , dunque , le condizioni che legittimano l esercizio della potestà legislativa concorrente dello stato |
| 2018-29.txt | 1029 | 1029 | condizioni che legittimano l esercizio della potestà legislativa concorrente dello stato del « coordinamento [ . . . ] del | sistema | tributario » ai sensi dell art . 117 , terzo comma , cost . nonché dell art . 119 , |
| 2018-29.txt | 1636 | 1636 | ente ad essa succeduto , poi , tramite la emissione di ruoli . da questo ambito rimane dunque estraneo il | sistema | dell ingiunzione , che è gestito dagli enti impositori , direttamente ovvero tramite affidamento a terzi , ai sensi dell |
| 2018-35.txt | 82 | 82 | , nel testo anteriore alle modifiche operate dal decreto legislativo 24 settembre 2015 , n . 158 ( revisione del | sistema | sanzionatorio , in attuazione dell articolo 8 , comma 1 , della legge 11 marzo 2014 , n . 23 |
| 2018-35.txt | 264 | 264 | incriminatrice sottoposta a scrutinio si colloca nell alveo del processo di parziale revisione della strategia politico-criminale sottesa al riassetto del | sistema | penale tributario attuato dal d.lgs . n . 74 del 2000 : strategia consistente nella focalizzazione dell intervento repressivo preminentemente |
| 2018-35.txt | 915 | 915 | successivamente introdotta dal d.lgs . n . 158 del 2015 , nel quadro di una ulteriore ed ampia revisione del | sistema | sanzionatorio tributario . l art . 9 del citato decreto legislativo ha , infatti , sostituito la norma censurata , |
| 2018-35.txt | 2380 | 2380 | adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del | sistema | di gestione delle dichiarazioni ) . in passato , l istituto civilistico della compensazione era ritenuto inapplicabile ai crediti di |
| 2018-43.txt | 1682 | 1682 | non punibilità introdotta dall art . 11 del decreto legislativo 24 settembre 2015 , n . 158 ( revisione del | sistema | sanzionatorio , in attuazione dell articolo 8 , comma 1 , della legge 11 marzo 2014 , n . 23 |
| 2018-43.txt | 4351 | 4351 | attuale l invito al legislatore a « stabilire quali soluzioni debbano adottarsi per porre rimedio alle frizioni » che il | sistema | del cosiddetto doppio binario « genera tra l ordinamento nazionale e la cedu » ( sentenza n . 102 del |
| 2018-46.txt | 1266 | 1266 | pensioni « ha dichiarato di accantonare le somme del contributo in questione per utilizzarle , esclusivamente , all interno del | sistema | previdenziale regionale » ) non chiarisce se una tale natura del contributo imposto dalla regione sia da lui presupposta in |
| 2018-67.txt | 42 | 42 | questione di legittimità costituzionale dell art . 10 della legge 20 settembre 1980 , n . 576 ( riforma del | sistema | previdenziale forense ) , in riferimento all art . 3 della costituzione , sotto i profili del principio di eguaglianza |
| 2018-67.txt | 251 | 251 | tantomeno far maturare pensioni ai superstiti . non è possibile – secondo il rimettente – che , pur essendo il | sistema | previdenziale forense ispirato al principio solidaristico per cui tra contributi e prestazioni erogate dalla cassa non sussiste un vincolo di |
| 2018-67.txt | 916 | 916 | esercizio continuativo della professione ) . la cassa ha provveduto quindi all iscrizione dell avvocato a . t . al | sistema | di previdenza forense , retrodatata con la stessa decorrenza dell iscrizione all albo ( 11 gennaio 2007 ) , domandandogli |
| 2018-67.txt | 1556 | 1556 | sollevate in riferimento agli artt . 3 e 38 cost . , non sono fondate . 3.1 . – il | sistema | della previdenza forense – quale disciplinato fondamentalmente dalla legge n . 576 del 1980 , più volte modificata , e |
| 2018-67.txt | 1992 | 1992 | consegue automaticamente la contestuale iscrizione alla cassa ( art . 21 , comma 8 ) . l abbandono di un | sistema | interamente disciplinato dalla legge – dopo la trasformazione della cassa in fondazione di diritto privato , al pari di altre |
| 2018-67.txt | 2099 | 2099 | regolamentare del nuovo ente non hanno indebolito il criterio solidaristico di base , che rimane quale fondamento essenziale di questo | sistema | integrato , di fonte ad un tempo legale ( quella della normativa primaria di categoria ) e regolamentare ( quella |
| 2018-67.txt | 2435 | 2435 | della cassa . si ha quindi che l assicurato , che obbligatoriamente , e da ultimo automaticamente , accede al | sistema | previdenziale della cassa ( ora fondazione con personalità giuridica di diritto privato ) , partecipa , nel complesso ed in |
| 2018-67.txt | 2459 | 2459 | ( ora fondazione con personalità giuridica di diritto privato ) , partecipa , nel complesso ed in generale , al | sistema | delle prestazioni di quest ultima , il cui intervento , al verificarsi di eventi coperti dall assicurazione di natura previdenziale |
| 2018-67.txt | 2544 | 2544 | . 38 , secondo comma , cost . 3.2 . – posto tale criterio solidaristico , cui si ispira il | sistema | della cassa , il principio di ragionevolezza ( art . 3 cost . ) e quello di adeguatezza dei trattamenti |
| 2018-67.txt | 2795 | 2795 | ) prevede la pensione contributiva secondo i criteri della legge 8 agosto 1995 , n . 335 ( riforma del | sistema | pensionistico obbligatorio e complementare ) in rapporto al montante dei contributi soggettivi versati entro un determinato tetto reddituale , nonché |
| 2018-67.txt | 2886 | 2886 | iscrizione alla cassa in età avanzata , la possibilità concreta di conseguire una prestazione previdenziale di entità calcolata con il | sistema | contributivo . in conclusione , l art . 10 della legge n . 576 del 1980 , prevedendo l ordinario |
| 2018-67.txt | 3238 | 3238 | e derogatorio e si giustifica in ragione del fatto che si tratta di assicurati che hanno già ampiamente alimentato tale | sistema | previdenziale pagando per anni i dovuti contributi ( soggettivo ed integrativo ) fino a maturare il requisito contributivo sufficiente , |
| 2018-67.txt | 3354 | 3354 | diritto alla pensione di vecchiaia . le due fattispecie poste in comparazione dal rimettente – quella dell avvocato pensionato nel | sistema | dell assicurazione generale obbligatoria gestito dall inps , che si iscrive all albo ordinario dopo il pensionamento , e quella |
| 2018-67.txt | 3381 | 3381 | inps , che si iscrive all albo ordinario dopo il pensionamento , e quella dell avvocato pensionato di vecchiaia nel | sistema | di previdenza forense della cassa , che rimane iscritto all albo anche dopo la maturazione del diritto a tale trattamento |
| 2018-67.txt | 3853 | 3853 | e può anche rispondere a finalità di perequazione reddituale nella misura in cui opera il prescritto canone di progressività del | sistema | tributario ( art . 53 , secondo comma , cost . ) . stante questa differenziazione , la contribuzione dovuta |
| 2018-67.txt | 3919 | 3919 | eccede la solidarietà categoriale di natura previdenziale , in quanto « volta a realizzare un circuito di solidarietà interno al | sistema | previdenziale » ( sentenza n . 173 del 2016 ) , né trasmoda in un obbligazione ascrivibile invece alla fiscalità |
| 2018-67.txt | 3987 | 3987 | , circostanza che attiene alle peculiarità del caso , e non svolge una adeguata censura di carattere generale sul complessivo | sistema | di provvista della cassa in raffronto alle prestazioni erogate . tale insufficiente motivazione della censura comporta l inammissibilità della sollevata |
| 2018-67.txt | 4625 | 4625 | iva ) poteva considerarsi equipollente – ex se ed in generale – alla domanda di iscrizione alla cassa in un | sistema | in cui non era escluso che potesse esercitarsi la professione forense senza essere iscritti alla cassa . proprio per rimuovere |
| 2018-72.txt | 1219 | 1219 | di tassazione fondato sulla rendita figurativa ( sentenza n . 346 del 2003 ) – seppure in un diverso rapporto | sistematico | con la disciplina complessiva del tributo interessato , prevedendosi una maggior riduzione del reddito locativo da prendere in considerazione rispetto |
| 2018-72.txt | 1746 | 1746 | ) . alla stregua dei rilievi che precedono , si deve dunque escludere , anche in virtù di una valutazione | sistematica | , che il nuovo regime fiscale non tenga adeguatamente conto di vincoli e oneri correlati agli immobili di interesse storico-artistico |
| 2018-72.txt | 1889 | 1889 | la disciplina con quella delle ulteriori agevolazioni . peraltro , ai fini del positivo scrutinio delle disposizioni impugnate in termini | sistematici | e di proporzionalità , non è indifferente che il nuovo regime dettato per i beni di interesse storico-artistico si accompagni |
| 2018-89.txt | 2001 | 2001 | ed efficiente l esazione della prestazione riducendo l area di possibile evasione . ciò in ragione della riscontrata inadeguatezza del | sistema | legato alla autocertificazione dei volumi estratti , previsto dalla normativa previgente , negativamente sperimentato in sede di prima applicazione della |
| 2018-89.txt | 5017 | 5017 | in consonanza anche con quella della corte edu ) , la tutela dell affidamento non comporta che , nel nostro | sistema | costituzionale , sia assolutamente interdetto al legislatore di emanare disposizioni le quali modifichino sfavorevolmente la disciplina dei rapporti di durata |
| 2018-90.txt | 663 | 663 | giudice che ha giurisdizione sulle controversie per il loro accertamento nel processo tributario – , tra gli altri , il | sistema | della riscossione fiscale che si discosta dal regime ordinario dell espropriazione forzata regolata dal codice di rito proprio al fine |
| 2018-90.txt | 763 | 763 | . ove poi si tratti di tributi armonizzati secondo il diritto europeo , maggiore è l esigenza di effettività del | sistema | di riscossione fiscale ( sentenza n . 225 del 2014 ) . il corretto adempimento degli obblighi tributari è altresì |
| 2018-90.txt | 2442 | 2442 | loro rilevanza , tanto più perché conforme al diritto vivente , ma appare anche corretto perché orientato da ragioni di | sistematicità | . sarebbe infatti priva di giustificazione una differenziazione tra società beneficiarie secondo che la scissione sia totale o parziale ai |
| 2018-90.txt | 3675 | 3675 | sotto l aspetto passivo della responsabilità patrimoniale , a favore dell amministrazione finanziaria , è anche coerente , in chiave | sistematica | , con la neutralità sul versante attivo stante la non configurabilità di plusvalenze tassabili dei beni della società scissa secondo |
| 2019-122.txt | 1226 | 1226 | – l eccezione non è fondata . 3.3 . – il riferimento alla competenza statale esclusiva in materia di « | sistema | tributario [ . . . ] dello stato di cui all art . 117 , secondo comma , lettera e |
| 2019-122.txt | 3217 | 3217 | manovrabilità previsti dalla legislazione statale , le regioni disciplinano la tassa automobilistica regionale » , costituisce principio di coordinamento del | sistema | tributario che assume la valenza di parametro interposto cui la regione deve attenersi nell esercizio della propria competenza legislativa . |
| 2019-122.txt | 3487 | 3487 | 117 , secondo comma , lettera e ) , cost . , per lesione della competenza statale esclusiva sul « | sistema | tributario [ . . . ] dello stato » , e 119 , secondo comma , cost . , per |
| 2019-122.txt | 3521 | 3521 | secondo comma , cost . , per il mancato rispetto dei « princìpi di coordinamento della finanza pubblica e del | sistema | tributario » . la norma regionale , per il suddetto sottoinsieme di veicoli , viene , infatti , a richiedere |
| 2019-122.txt | 3971 | 3971 | » ; c ) i tributi qualificati , dal comma 3 , come « propri derivati » . in questa | sistematica | il legislatore ha attribuito alla tassa automobilistica una valenza differenziata , sia rispetto ai tributi propri autonomi ( siano essi |
| 2019-128.txt | 361 | 361 | art . 117 cost . entrambi i giudici rimettenti prospettano la lesione della potestà legislativa statale esclusiva in materia di | sistema | tributario dello stato , in quanto la facoltà di variazione delle aliquote sarebbe stata riconosciuta alle regioni , dal comma |
| 2019-218.txt | 229 | 229 | stesso decreto legislativo per il rapporto di lavoro privato , al rapporto di lavoro pubblico contrattualizzato : la duplicità dei | sistemi | impositivi e la disparità di trattamento conseguenti sarebbero , perciò , in contrasto con gli artt . 3 e 53 |
| 2019-218.txt | 1697 | 1697 | una qualunque spesa fiscale , ma assume una specifica giustificazione costituzionale in virtù della sua connessione con l attuazione del | sistema | dell art . 38 , secondo comma , cost . , derivante dal « collegamento funzionale tra previdenza obbligatoria e |
| 2019-218.txt | 1984 | 1984 | beneficio riconosciuto a favore dei dipendenti privati – quella di favorire lo sviluppo della previdenza complementare , dando attuazione al | sistema | dell art . 38 , secondo comma , cost . – è identicamente ravvisabile anche nei confronti di quelli pubblici |
| 2019-218.txt | 2029 | 2029 | tanto dimostra la ricostruzione dell evoluzione normativa . le forme di previdenza per l erogazione di trattamenti pensionistici complementari del | sistema | obbligatorio , infatti , sono finalizzate ad assicurare più elevati livelli di copertura previdenziale , come enunciano sia l art |
| 2019-218.txt | 2590 | 2590 | l art . 2 , comma 5 , della legge 8 agosto 1995 , n . 335 ( riforma del | sistema | pensionistico obbligatorio e complementare ) , il legislatore ha dapprima assoggettato alle disposizioni sul tfr , contenute nell art . |
| 2019-218.txt | 5185 | 5185 | quando l aderente sia un dipendente pubblico assunto a tempo determinato . quanto all entità del trattamento pensionistico riconosciuto dal | sistema | di previdenza obbligatorio , l argomento dell avvocatura sembra fare riferimento al più favorevole criterio di determinazione della pensione secondo |
| 2019-218.txt | 5207 | 5207 | previdenza obbligatorio , l argomento dell avvocatura sembra fare riferimento al più favorevole criterio di determinazione della pensione secondo il | sistema | retributivo ; si tratta , però , di una prospettiva fallace perché i dipendenti pubblici che possono aderire a un |
| 2019-218.txt | 5253 | 5253 | quali fin dall inizio del loro rapporto di lavoro si applicano sia il regime di tfr , sia il nuovo | sistema | di calcolo contributivo delle pensioni , introdotto dalla legge n . 335 del 1995 , al pari dei dipendenti privati |
| 2019-222.txt | 1844 | 1844 | non si verifica a ) allorché le due sanzioni perseguano scopi differenti e complementari , sempre che b ) il | sistema | normativo garantisca una coordinazione tra i due procedimenti sì da evitare eccessivi oneri per l interessato , e c ) |
| 2019-222.txt | 2278 | 2278 | tanto dall art . 4 prot . n . 7 , quanto dall art . 50 cdfue – dell attuale | sistema | di ” doppio binario ” sanzionatorio e procedimentale , così come previsto in astratto dalla legislazione italiana in materia di |
| 2019-222.txt | 3033 | 3033 | di descrivere gli ulteriori istituti premiali introdotti dal decreto legislativo 24 settembre 2015 , n . 158 ( revisione del | sistema | sanzionatorio , in attuazione dell articolo 8 , comma 1 , della legge 11 marzo 2014 , n . 23 |
| 2019-240.txt | 1607 | 1607 | territoriale ) , e nel decreto legislativo 30 dicembre 1992 , n . 503 ( norme per il riordinamento del | sistema | previdenziale dei lavoratori privati e pubblici , a norma dell articolo 3 della legge 23 ottobre 1992 , n . |
| 2019-240.txt | 3592 | 3592 | riverbera sullo stesso rapporto sinallagmatico , in quanto fa riscontro al riconoscimento del carattere pensionabile dell indennità di funzione nel | sistema | della previdenza generale . la modificazione imposta dal legislatore regionale non si configura dunque quale prelievo di natura tributaria , |
| 2019-240.txt | 3970 | 3970 | dal servizio dopo il 1 ottobre 1990 , l indennità di funzione è già stata valorizzata a fini pensionistici nel | sistema | della previdenza generale a decorrere dal 1 ottobre 1990 . la denunciata disparità di trattamento ha dunque un fondamento non |
| 2019-240.txt | 4738 | 4738 | nei giudizi a quibus già fruiscono , in riferimento all indennità di funzione dirigenziale , della tutela che accorda il | sistema | della previdenza generale , gestito dapprima dall inpdap e ora dall inps . la proporzionalità e l adeguatezza della tutela |
| 2019-245.txt | 1410 | 1410 | , quest ultima , rispetto alla quale la normativa sul sovraindebitamento , nel suo attuale tenore normativo , mantiene autonomia | sistematica | , pur replicandone la filosofia di fondo , individuata nella esigenza di garantire anche ai soggetti non fallibili , connotati |
| 2019-245.txt | 1463 | 1463 | , alternative alla liquidazione o conseguenziali alla stessa , tali da consentire loro di potersi ricollocare utilmente all interno del | sistema | economico e sociale , senza il peso delle pregresse esposizioni , pur a fronte di un adempimento solo parziale rispetto |
| 2019-245.txt | 1579 | 1579 | della legge in esame . impostazione , questa , del resto coerente con l obiettivo di compensare le distonie di | sistema | venutesi a creare , nel raffronto comparativo con i debitori legittimati ad accedere alle procedure concorsuali disciplinate dalla legge fallimentare |
| 2019-245.txt | 1817 | 1817 | di avvalersi di strumenti concordati di definizione anticipata della crisi da indebitamento . di qui l esigenza di introdurre nel | sistema | procedure che , alla stessa stregua di analoghe esperienze sovranazionali , in alternativa alla esecuzione individuale ed in deroga al |
| 2019-245.txt | 2962 | 2962 | laddove sia previsto il pagamento in percentuale di crediti muniti di prelazione . soprattutto , pur nella loro autonomia di | sistema | , le due procedure in questione sono caratterizzate da una identica ratio finalistica : limitare il ricorso a procedure esclusivamente |
| 2019-245.txt | 4334 | 4334 | , secondo i principi contenuti nella direttiva 2006 / 112 / ce del consiglio 28 novembre 2006 , relativa al | sistema | comune d imposta sul valore aggiunto ( da ora in avanti : direttiva iva ) . con la novella del |
| 2019-245.txt | 5247 | 5247 | il prelievo integrale dell iva nel loro territorio . la cgue , dopo aver ricordato che , nell ambito del | sistema | comune dell iva , gli stati membri beneficiano di una certa autonomia di intervento , ha altresì ribadito che « |
| 2019-245.txt | 7443 | 7443 | interpretative costituzionalmente orientate ; sia a letture alternative del complessivo quadro normativo di riferimento che , in una ottica di | sistema | , consentano di estendere , alle procedure di definizione preventiva del sovraindebitamento del debitore non fallibile , la specifica disciplina |
| 2019-245.txt | 9059 | 9059 | modifiche da ultimo citate , innovando solo in relazione alla disciplina del concordato preventivo , hanno determinato quella discrasia di | sistema | che in origine il legislatore aveva inteso evitare ricostruendo il contenuto della norma dettata per il sovraindebitamento del debitore non |
| 2019-288.txt | 2499 | 2499 | platea di contribuenti e il cui adempimento avrebbe acuito le difficoltà derivanti da una situazione di crisi economica a carattere | sistemico | . milita in tal senso anche l ulteriore considerazione per cui , allorché è stato adottato il decreto-legge in discorso |
| 2019-288.txt | 3234 | 3234 | dei doveri di soggezione – alla vita dello stato , ma soprattutto in quanto esso è preordinato al finanziamento del | sistema | dei diritti costituzionali , i quali richiedono ingenti quantità di risorse per divenire effettivi : sia quelli sociali – come |
| 2019-288.txt | 3385 | 3385 | , oltretutto , di immediata evidenza come il disattenderlo rechi pregiudizio non a risalenti paradigmi ma in particolare al suddetto | sistema | dei diritti . tale qualifica , tuttavia , dato il contesto sistematico in cui si colloca , si giustifica solo |
| 2019-288.txt | 3397 | 3397 | a risalenti paradigmi ma in particolare al suddetto sistema dei diritti . tale qualifica , tuttavia , dato il contesto | sistematico | in cui si colloca , si giustifica solo nella misura in cui il sistema tributario rimanga saldamente ancorato al complesso |
| 2019-288.txt | 3411 | 3411 | , tuttavia , dato il contesto sistematico in cui si colloca , si giustifica solo nella misura in cui il | sistema | tributario rimanga saldamente ancorato al complesso dei principi e dei relativi bilanciamenti che la costituzione prevede e consente , tra |
| 2019-288.txt | 5437 | 5437 | impatto dell allora nuovo tributo proprio sui suddetti settori : è pertanto all interno della considerazione di una revisione di | sistema | che si è sviluppata la verifica della non arbitrarietà della misura dell imposizione . 6.5.4 . – anche nel presente |
| 2019-288.txt | 5495 | 5495 | il quale deve essere collocato nel contesto di una riforma ( anch essa , per certi versi , di carattere | sistemico | ) che ha prodotto significativi effetti compensativi in riferimento ai soggetti passivi della nuova imposta . in proposito , va |
| 2019-288.txt | 5822 | 5822 | hanno pertanto : a ) considerevolmente attenuato l impatto della variazione in aumento ; b ) ridotto la prociclicità del | sistema | fiscale , consentendo la deduzione di importi maggiori in fasi congiunturali avverse ; c ) generalmente alleviato l entità della |
| 2019-288.txt | 6351 | 6351 | tuttavia , essa assume , nel caso oggetto del presente giudizio , un senso come argomento aggiuntivo rispetto alla valutazione | sistematica | appena svolta , dal momento che dimostra come a fronte di una attenuazione dell imposizione ordinaria ires e irap , |
| 2019-46.txt | 2148 | 2148 | » di tali proroghe sarebbe evidente – ne evince la ricorrente – in quanto « il procrastinato mantenimento di un | sistema | di finanza sostanzialmente derivata compromette la possibilità di un esercizio efficace delle funzioni costituzionalmente assegnate alle regioni » , costituendo |
| 2019-46.txt | 2387 | 2387 | d.lgs . n . 68 / 2011 risulta ragionevolmente giustificata dall oggettiva sussistenza di difficoltà tecnico-operative riscontrate nell attuazione del | sistema | di incremento di risorse proprie delle regioni , quali ad esempio , 1 . la necessità di garantire inalterato il |
| 2019-46.txt | 2672 | 2672 | correlati costi standard nelle materie diverse dalla sanità » , rimanendo nelle more , per altro , in vigore il | sistema | di determinazione dell aliquota di compartecipazione regionale all iva , delineato dall art . 2 del decreto legislativo 18 febbraio |
| 2019-46.txt | 2726 | 2726 | a norma dell articolo 10 della legge 13 maggio 1999 , n . 133 ) . la concreta attuazione del | sistema | delineato dal d.lgs . n . 68 del 2011 sarebbe comunque « oggetto di continue valutazioni e riflessioni finalizzate al |
| 2019-46.txt | 2898 | 2898 | l avvocatura – « vi è anche un rappresentante regionale che partecipa , dunque attivamente alla costruzione di un nuovo | sistema | » . 3.3 . – neppure tale seconda questione supera il vaglio preliminare di ammissibilità : ciò che ne impedisce |
| 2019-51.txt | 1079 | 1079 | » , cui unicamente il legislatore ha inteso riferire la disciplina censurata . 4.1 – ciò trova conferma in argomenti | sistematici | che emergono ripercorrendo l evoluzione normativa , all interno della quale l originaria formulazione del comma 28 dell art . |
| 2019-51.txt | 1159 | 1159 | . 248 , disponeva che « [ a ] decorrere dal 1 ottobre 2006 » , data di soppressione del | sistema | di affidamento in concessione del servizio nazionale della riscossione , « i riferimenti contenuti in norme vigenti ai concessionari del |
| 2019-51.txt | 3078 | 3078 | un nuovo meccanismo , definito ” scalare inverso ” , che , se da un lato è innovativo rispetto al | sistema | delle precedenti proroghe , dall altro , è intrinsecamente finalizzato alla soluzione della specifica situazione determinata proprio dalla concatenazione delle |
| 2019-51.txt | 3766 | 3766 | riaprire termini ormai scaduti da molti anni ( fattispecie che non si verifica per i ruoli affidati ai soggetti del | sistema | ” pubblico ” della riscossione ) , prorogando in un futuro abnormemente lontano i termini per il controllo da parte |
| 2019-51.txt | 3874 | 3874 | altro irragionevole l estensione di tale disciplina a quelle imprese private che ( come detto , non facendo parte del | sistema | ” pubblico ” della riscossione ) a suo tempo liberamente avevano assunto l attività di riscossione , concentrata poi nelle |
| 2019-51.txt | 4335 | 4335 | dinamica . in tale prospettiva deve essere sottolineata l esigenza che per i crediti di minore dimensione il legislatore predisponga | sistemi | di riscossione più efficaci , proporzionati e tempestivi di quelli fin qui adottati . |
| 2019-95.txt | 918 | 918 | art . 2 , comma 1 , del decreto legislativo 24 settembre 2015 , n . 158 ( revisione del | sistema | sanzionatorio , in attuazione dell articolo 8 , comma 1 , della legge 11 marzo 2014 , n . 23 |
| 2019-95.txt | 1210 | 1210 | 2000 , rappresentata dall abbandono dello schema del cosiddetto ” reato prodromico ” all evasione d imposta ( caratteristico del | sistema | precedente ) . l emissione di documentazione per operazioni inesistenti viene , infatti , punita ex se , indipendentemente dalla |
| 2019-95.txt | 1557 | 1557 | artificio in questione possiede . come nota anche l avvocatura dello stato , la fattura assume un ruolo fondamentale nel | sistema | di applicazione dell iva – tributo armonizzato a livello di diritto dell unione europea ( segnatamente , in base alla |
| 2019-95.txt | 1593 | 1593 | segnatamente , in base alla direttiva 2006 / 112 / ce del consiglio del 28 novembre 2006 , relativa al | sistema | comune d imposta sul valore aggiunto ) – perché garantisce l attuazione del principio della neutralità dell imposta rispetto ai |
| 2019-95.txt | 2283 | 2283 | probatorio ) , ora contemplata dall art . 3 . è agevole , in effetti , osservare che anche il | sistema | dei reati di falso , delineato dal codice penale , prevede tradizionalmente trattamenti differenziati in ragione della natura del documento |
| 2019-95.txt | 3219 | 3219 | fraudolenti » – a titolo di esempio , la tenuta di una ” contabilità nera ” , accompagnata da un | sistema | informatico di travisamento dei dati nel caso di controllo fiscale , o la creazione di ” società di comodo “ |
| 2020-120.txt | 2765 | 2765 | si inquadri nell ambito dell ampio genus delle cosiddette agevolazioni fiscali , che non rappresentano un ” accidente ” dei | sistemi | tributari , quanto piuttosto il modo di risolvere complessi problemi di ponderazione degli interessi e dei valori in gioco in |
| 2020-120.txt | 2897 | 2897 | 288 del 2019 ) . 4 . 1 – è peraltro utile anche precisare che soprattutto in questo ambito i | sistemi | fiscali , condizionati dall alto tasso di dinamismo delle politiche finanziarie , difficilmente tendono a svilupparsi come costruzioni concettualmente ordinate |
| 2020-120.txt | 3010 | 3010 | dal momento che la sottrazione all imposizione ( o la sua riduzione ) è resa necessaria dall applicazione coerente e | sistematica | del presupposto del tributo ( ad esempio per evitare doppie imposizioni ) o dalla ricognizione dei soggetti passivi oppure dal |
| 2020-120.txt | 4074 | 4074 | le agevolazioni fiscali costituiscono un tipico ed efficace strumento di politica economica finalizzato a incentivare , orientare o rilanciare il | sistema | produttivo : esse , pertanto , ben possono risultare riconducibili , in varie forme e modi , proprio all ambito |
| 2020-120.txt | 4440 | 4440 | o di indici dai quali sia desumibile la difficoltà dei successori nel corrispondere l imposta e si inserisce in un | sistema | impositivo , come quello attualmente vigente in italia , caratterizzato ( quanto ai discendenti e al coniuge che qui rilevano |
| 2020-142.txt | 329 | 329 | art . 7 della legge 11 marzo 2014 , n . 23 ( delega al governo recante disposizioni per un | sistema | fiscale più equo , trasparente e orientato alla crescita ) 2 . – le questioni non sono fondate . 3 |
| 2020-142.txt | 1049 | 1049 | validità degli atti di accertamento ( art . 1 , comma 1 , lettera c ) e a razionalizzare e | sistematizzare | la disciplina dell attuazione e dell accertamento relativa alla generalità dei tributi ( art . 3 , comma 1 , |
| 2020-142.txt | 2169 | 2169 | che la possibilità di notificare validamente gli atti intestati ad un soggetto non più esistente si presenta coerente con il | sistema | tributario complessivamente considerato , in quanto l art . 65 , quarto comma , del d.p.r . 29 settembre 1973 |
| 2020-158.txt | 2441 | 2441 | , della legge n . 205 del 2017 ) e tutti i comuni criteri ermeneutici ( in particolare , quello | sistematico | ) convergono univocamente nel far ritenere la disposizione oggetto delle questioni come intesa a imporre che , nell interpretare l |
| 2020-158.txt | 3485 | 3485 | rispetto all evoluzione delle tecniche contrattuali , tale natura non risulta superata dal legislatore positivo tenuto conto dell attuale impianto | sistematico | della disciplina sostanziale e procedimentale dell imposta di registro . in tale contesto , il censurato intervento normativo appare finalizzato |
| 2020-158.txt | 3618 | 3618 | finale del censurato art . 20 « salvo quanto disposto dagli articoli successivi » concorre ad avvalorare la suddetta valenza | sistematica | dell intervento legislativo del 2017 nell assetto della disciplina del tributo . invero , per effetto della novella , le |
| 2020-158.txt | 4281 | 4281 | clausola generale di cui all art . 10-bis della legge n . 212 del 2000 ( espressamente richiamato per il | sistema | dell imposta di registro dall attuale formulazione dell art . 53-bis del d.p.r . n . 131 del 1986 ) |
| 2020-158.txt | 4587 | 4587 | delle moderne tecniche contrattuali e dell attuale stato di evoluzione tecnologica , con riguardo , in particolare , sia al | sistema | di registrazione degli atti notarili , sia a quello di gestione della documentazione da parte degli uffici amministrativi finanziari . |
| 2020-201.txt | 1160 | 1160 | 3.2 . – tale metodo dell attribuzione del reddito ” per trasparenza ” – che non è peculiare del nostro | sistema | impositivo , costituendo un modello per certi versi conosciuto anche negli ordinamenti di altri paesi – comporta quindi la tassazione |
| 2020-201.txt | 2741 | 2741 | tuir , bensì una particolare manifestazione di questo in riferimento a una specifica fattispecie . in conclusione , nell attuale | sistema | di imposizione sui redditi deve ritenersi che non arbitrariamente il legislatore tributario ha individuato come indice di capacità contributiva la |
| 2020-234.txt | 1113 | 1113 | tra le quali segnatamente la previsione per cui essa « non si applica comunque alle pensioni interamente liquidate con il | sistema | contributivo » ( comma 263 ) , quella secondo la quale le somme risparmiate « restano accantonate » presso gli |
| 2020-234.txt | 1932 | 1932 | avvocatura dello stato ha inoltre eccepito l inammissibilità della questione relativa all esenzione dal prelievo delle pensioni liquidate con il | sistema | contributivo , poiché il giudice a quo non avrebbe specificamente censurato la norma che prevede tale esenzione , cioè il |
| 2020-234.txt | 2096 | 2096 | . quindi , è da intendersi censurata anche tale esenzione , appunto perché limitata alle pensioni interamente liquidate con il | sistema | contributivo , nell evidente prospettiva di una sua necessaria estensione alle pensioni liquidate , in tutto o in parte , |
| 2020-234.txt | 2119 | 2119 | nell evidente prospettiva di una sua necessaria estensione alle pensioni liquidate , in tutto o in parte , con il | sistema | retributivo . 14 . – sussistono invece altri profili di inammissibilità , che vanno rilevati d ufficio . 14.1 . |
| 2020-234.txt | 2901 | 2901 | , comma 1 , del decreto legislativo 30 dicembre 1992 , n . 503 ( norme per il riordinamento del | sistema | previdenziale dei lavoratori privati e pubblici , a norma dell articolo 3 della legge 23 ottobre 1992 , n . |
| 2020-234.txt | 3582 | 3582 | elevate presentano margini più ampi di resistenza all erosione inflattiva , e « [ l ] esigenza di una rivalutazione | sistematica | del correlativo valore monetario è , dunque , per esse meno pressante di quanto non sia per quelle di più |
| 2020-234.txt | 3818 | 3818 | sospensione a tempo indeterminato del meccanismo perequativo , ovvero la frequente reiterazione di misure intese a paralizzarlo , esporrebbero il | sistema | ad evidenti tensioni con gli invalicabili principi di ragionevolezza e proporzionalità » ; invero anche le pensioni di maggiore consistenza |
| 2020-234.txt | 4498 | 4498 | sospensione a tempo indeterminato del meccanismo perequativo , ovvero la frequente reiterazione di misure intese a paralizzarlo , esporrebbero il | sistema | ad evidenti tensioni con gli invalicabili principi di ragionevolezza e proporzionalità » ( sentenza n . 316 del 2010 ) |
| 2020-234.txt | 4732 | 4732 | previsione del ministero del lavoro e delle politiche sociali sia istituito un fondo denominato « fondo per la revisione del | sistema | pensionistico attraverso l introduzione di ulteriori forme di pensionamento anticipato e misure per incentivare l assunzione di lavoratori giovani » |
| 2020-234.txt | 5132 | 5132 | quella denunciata , di concorso solidaristico al finanziamento di un riassetto progressivo delle pensioni di anzianità , onde riequilibrare il | sistema | a costo invariato » . d altro canto , come si evince dalla documentazione allegata agli atti di intervento del |
| 2020-234.txt | 5510 | 5510 | il presupposto dei rimettenti non è pertanto condivisibile : quando viene devoluto a « un circuito di solidarietà interna al | sistema | previdenziale » , il prelievo sul trattamento pensionistico resta infatti inquadrato nel genus delle prestazioni patrimoniali imposte per legge , |
| 2020-234.txt | 6487 | 6487 | base convenzionale relativo alle misure incidenti sui diritti pensionistici non è insensibile all eventualità che questi siano originati da un | sistema | previdenziale di particolare favore nei confronti di una determinata platea di beneficiari ( corte edu , sentenze da silva carvalho |
| 2020-234.txt | 6534 | 6534 | . rilevano in questo senso le considerazioni che si faranno nel prosieguo riguardo ai vantaggi maturati dai pensionati soggetti al | sistema | retributivo rispetto a quelli soggetti al sistema contributivo ( infra , punto 18.9 . ) , vantaggi al cospetto dei |
| 2020-234.txt | 6541 | 6541 | che si faranno nel prosieguo riguardo ai vantaggi maturati dai pensionati soggetti al sistema retributivo rispetto a quelli soggetti al | sistema | contributivo ( infra , punto 18.9 . ) , vantaggi al cospetto dei quali la decurtazione prevista dall art . |
| 2020-234.txt | 6598 | 6598 | riequilibrio , per esserne esonerate , a norma del successivo comma 263 , le « pensioni interamente liquidate con il | sistema | contributivo » . 17.3 . – la corte dei conti , sezione giurisdizionale regionale per la toscana , evocando i |
| 2020-234.txt | 7227 | 7227 | complessiva dominata dalle ragioni di necessità , più o meno stringenti , indotte dalle esigenze di riequilibrio e sostenibilità del | sistema | previdenziale . 18.3 . – in base alla sentenza n . 173 del 2016 , le condizioni del sistema previdenziale |
| 2020-234.txt | 7246 | 7246 | del sistema previdenziale . 18.3 . – in base alla sentenza n . 173 del 2016 , le condizioni del | sistema | previdenziale idonee a giustificare un prelievo di solidarietà possono essere determinate da vari fattori , « endogeni ed esogeni » |
| 2020-234.txt | 7297 | 7297 | « crisi economica internazionale , impatto sulla economia nazionale , disoccupazione , mancata alimentazione della previdenza , riforme strutturali del | sistema | pensionistico » ; elenco cui potrebbe essere aggiunta oggi un emergenza sanitaria di vaste dimensioni , che , incidendo pesantemente |
| 2020-234.txt | 7330 | 7330 | di vaste dimensioni , che , incidendo pesantemente sul quadro macroeconomico , abbatte i flussi contributivi e accentua gli squilibri | sistemici | . concorre in tale valutazione anche la già rilevata funzione di riequilibrio dei trattamenti pensionistici , alla quale è ispirata |
| 2020-234.txt | 7425 | 7425 | caratterizzata da aliquote di riduzione piuttosto severe , non ostano , di per sé , nelle difficili condizioni attuali del | sistema | previdenziale , a una valutazione complessiva di tollerabilità costituzionale del prelievo disposto dall art . 1 , comma 261 , |
| 2020-234.txt | 7964 | 7964 | imposto ai titolari delle pensioni più elevate non può essere avulsa dalla considerazione dei gravi problemi strutturali che affliggono il | sistema | previdenziale italiano , la cui sostenibilità è tuttora affidata in un ottica di solidarietà a una gestione ” a ripartizione |
| 2020-234.txt | 8057 | 8057 | e l erosione della base produttiva rende via via più fragile il patto tra le generazioni , sul quale il | sistema | previdenziale si fonda . in tale difficile contesto , occorre rammentare quanto affermato nella sentenza n . 173 del 2016 |
| 2020-234.txt | 8307 | 8307 | [ l ] a riduzione di cui al comma 261 non si applica comunque alle pensioni interamente liquidate con il | sistema | contributivo » : la norma intende definire il perimetro del prelievo di solidarietà in rapporto alla tendenziale vantaggiosità per il |
| 2020-234.txt | 8377 | 8377 | massimale contributivo . occorre infatti tener presente che la legge 8 agosto 1995 , n . 335 ( riforma del | sistema | pensionistico obbligatorio e complementare ) , alla quale si deve l attuale concorso tra plurimi sistemi di calcolo della pensione |
| 2020-234.txt | 8393 | 8393 | 335 ( riforma del sistema pensionistico obbligatorio e complementare ) , alla quale si deve l attuale concorso tra plurimi | sistemi | di calcolo della pensione , ha collegato al sistema contributivo l applicazione di un massimale annuo della base pensionabile ( |
| 2020-234.txt | 8402 | 8402 | ) , alla quale si deve l attuale concorso tra plurimi sistemi di calcolo della pensione , ha collegato al | sistema | contributivo l applicazione di un massimale annuo della base pensionabile ( art . 2 , comma 18 ) , il |
| 2020-234.txt | 8468 | 8468 | ulteriori contributi , né si avvantaggia della corrispondente quota datoriale . del resto , la finalità di riequilibrio correlata al | sistema | di liquidazione della pensione è testualmente indicata nella « tabella ii . 1-8 » dell « aggiornamento del quadro macroeconomico |
| 2020-234.txt | 8545 | 8545 | annui « con quote calcolate con metodo retributivo » è finalizzata ad una « [ m ] aggiore equità del | sistema | previdenziale » . 18.10 . – orbene , atteso che il sistema contributivo con massimale è applicato essenzialmente su base |
| 2020-234.txt | 8557 | 8557 | una « [ m ] aggiore equità del sistema previdenziale » . 18.10 . – orbene , atteso che il | sistema | contributivo con massimale è applicato essenzialmente su base anagrafica ( oltre che , nei limiti consentiti , su base opzionale |
| 2020-234.txt | 9468 | 9468 | fondarsi su ragioni in grado di giustificarlo e come il ripetersi delle misure faccia emergere l esistenza di una debolezza | sistemica | , difficilmente governabile per il tramite di interventi necessariamente temporanei , per di più operati soltanto sui redditi pensionistici , |
| 2020-262.txt | 1491 | 1491 | il grado di autonomia finanziaria , di valorizzare il principio di correlazione tra imposizione e funzioni e di semplificare il | sistema | della finanza locale . a tale scopo , in particolare , si prevedeva che a decorrere dall anno 2014 fossero |
| 2020-262.txt | 3215 | 3215 | al 31 dicembre 2021 . 3 . – la descritta evoluzione , nel denotare un quadro normativo poco lineare e | sistematico | , lascia in ogni caso intravedere come proprio l indeducibilità totale dell imu ai fini delle imposte erariali sui redditi |
| 2020-262.txt | 3242 | 3242 | come proprio l indeducibilità totale dell imu ai fini delle imposte erariali sui redditi , dato il forte impatto sul | sistema | delle imprese , sia risultata ben presto , per stessa ammissione del legislatore , uno dei temi critici e quindi |
| 2020-262.txt | 3402 | 3402 | dal momento che la sottrazione all imposizione ( o la sua riduzione ) è resa necessaria dall applicazione coerente e | sistematica | del presupposto del tributo » ( sentenza n . 120 del 2020 ) . nella medesima pronuncia questa corte ha |
| 2020-262.txt | 5120 | 5120 | dovere tributario , questa corte , ha del resto precisato che tale « qualifica , tuttavia , dato il contesto | sistematico | in cui si colloca , si giustifica solo nella misura in cui il sistema tributario rimanga saldamente ancorato al complesso |
| 2020-262.txt | 5134 | 5134 | , tuttavia , dato il contesto sistematico in cui si colloca , si giustifica solo nella misura in cui il | sistema | tributario rimanga saldamente ancorato al complesso dei principi e dei relativi bilanciamenti che la costituzione prevede e consente , tra |
| 2020-263.txt | 300 | 300 | . 28 del 2016 conferma tale misura anche per il triennio 2017-2019 . le disposizioni censurate si correlano al particolare | sistema | previdenziale previsto per il personale della regione siciliana . tale sistema si compone di due gestioni . alla prima , |
| 2020-263.txt | 311 | 311 | 2017-2019 . le disposizioni censurate si correlano al particolare sistema previdenziale previsto per il personale della regione siciliana . tale | sistema | si compone di due gestioni . alla prima , denominata ” contratto 1 ” e imperniata sul sistema finanziario a |
| 2020-263.txt | 329 | 329 | . tale sistema si compone di due gestioni . alla prima , denominata ” contratto 1 ” e imperniata sul | sistema | finanziario a ripartizione , appartengono i dipendenti in servizio o già in quiescenza alla data dell 11 maggio 1986 , |
| 2020-263.txt | 554 | 554 | , per rendere possibile l erogazione dei trattamenti pensionistici . attorno alla gestione ” contratto 2 ” , ispirata al | sistema | finanziario a capitalizzazione , gravita invece il personale della regione siciliana assunto in data successiva all 11 maggio 1986 ( |
| 2020-263.txt | 829 | 829 | previsioni in esame mirano a produrre meri risparmi di spesa e non perseguono una finalità solidaristica o perequativa interna al | sistema | previdenziale , che varrebbe a smentirne la natura tributaria , nei termini precisati dalla sentenza di questa corte n . |
| 2020-263.txt | 1764 | 1764 | al prelievo sulle pensioni , questa corte ha osservato che , se destinato a un circuito di solidarietà interna al | sistema | previdenziale , esso si colloca fra le prestazioni patrimoniali imposte per legge ( art . 23 cost . ) . |
| 2020-263.txt | 2335 | 2335 | . le caratteristiche evidenti della misura in questione sono dunque di razionalizzazione della spesa previdenziale e di complessivo riequilibrio del | sistema | e valgono a differenziarla – dal punto di vista tanto strutturale quanto finalistico – dalla logica che permea sia l |
| 2020-263.txt | 3194 | 3194 | peculiarità . 7 . 1 . – la disciplina oggi sottoposta al sindacato di questa corte si raccorda al particolare | sistema | previdenziale previsto per i dipendenti della regione siciliana . come si desume dall ordinanza di rimessione , suffragata dagli elementi |
| 2020-263.txt | 3360 | 3360 | , introdotte con la legge reg . siciliana n . 13 del 2014 , traggono origine da notevoli criticità del | sistema | previdenziale siciliano e incidono in misura preponderante sulla gestione ” contratto 1 ” , alimentata con le risorse della regione |
| 2020-263.txt | 3459 | 3459 | bilancio regionale degli oneri inerenti alla gestione citata . l intervento del legislatore regionale mira a garantire la sostenibilità del | sistema | previdenziale regionale , « anch esso espressione dell art . 38 cost . , quale norma ispirata dal presupposto per |
| 2020-263.txt | 3504 | 3504 | ossia l equilibrio tra spesa previdenziale ed entrate a copertura della stessa ) venga assicurata anzitutto all interno dello stesso | sistema | » ( sentenza n . 235 del 2020 , punto 4.7 . del considerato in diritto ) . al fine |
| 2020-263.txt | 3624 | 3624 | siciliana n . 13 del 2014 ) , e trova il suo necessario compimento nel percorso di progressiva armonizzazione del | sistema | previdenziale siciliano con la normativa statale ( artt . 51 e 52 della legge della regione siciliana 7 maggio 2015 |
| 2020-263.txt | 3744 | 3744 | – inquadrate in questa più articolata prospettiva , si rivelano infondate le censure di arbitraria disparità di trattamento . il | sistema | previdenziale applicabile ai dipendenti della regione siciliana , pur se in via di tendenziale e ancora incompiuta assimilazione al regime |
| 2020-263.txt | 3844 | 3844 | conseguente diversità di disciplina censurata dal giudice a quo . 9 . – l esigenza di preservare la sostenibilità del | sistema | previdenziale regionale , in un ottica di più ampia razionalizzazione della spesa , e le finalità di complessivo riequilibrio , |
| 2020-263.txt | 4376 | 4376 | specie , la disciplina censurata non soltanto è assistita da una congrua giustificazione , legata alla salvaguardia dell equilibrio del | sistema | previdenziale regionale e della razionalità e dell efficienza della gestione demandata al fondo pensioni sicilia , ma non implica neppure |
| 2020-274.txt | 48 | 48 | all art . 117 , secondo comma , lettera e ) , della costituzione e in relazione alla materia « | sistema | tributario e contabile dello stato » , questione di legittimità costituzionale dell art . 10 , comma 3 , della |
| 2020-274.txt | 431 | 431 | all art . 117 , secondo comma , lettera e ) , cost . , in relazione alla materia « | sistema | tributario e contabile dello stato » , in quanto , nonostante il servizio civile universale non sia assimilabile a quello |
| 2020-274.txt | 936 | 936 | essa si pone quindi in frontale violazione della ratio anche insita nella riserva alla sfera di competenza esclusiva statale del | sistema | tributario dello stato , sulla cui disciplina le regioni non possono evidentemente interferire , nemmeno con riguardo al « relativo |
| 2020-274.txt | 1613 | 1613 | l art . 117 , secondo comma , lettera e ) , cost . , in relazione alla materia del | sistema | tributario dello stato . 4.4 . – alla luce delle argomentazioni che precedono , deve dichiararsi l illegittimità costituzionale dell |
| 2020-54.txt | 1768 | 1768 | oltre il quarto grado , degli affini e degli estranei . si è trattato di un cambiamento radicale rispetto al | sistema | dell imposta sulle successioni e donazioni : uno dei tributi patrimoniali ( in senso lato ) più antichi del nostro |
| 2020-54.txt | 2592 | 2592 | indicate a raffronto dal giudice a quo rende , anzi , evidente la mancanza di elementi che dimostrino la necessità | sistematica | di garantire una ricorrente e generalizzata omogeneità di trattamento tra parenti e affini dalla quale si possa dedurre la rottura |
| 2020-54.txt | 2937 | 2937 | obbligo alimentare oggetto di tali norme rispondono , infatti , a uno scopo ben specifico e unitariamente riconducibile a un | sistema | efficiente di tutela di soggetti ” deboli ” : essi nulla hanno a che vedere con gli interessi sottesi alla |
| 2020-76.txt | 875 | 875 | della città metropolitana di bari , con la legge regionale 30 ottobre 2015 , n . 31 ( riforma del | sistema | di governo regionale e territoriale ) . con la successiva legge della regione puglia 27 maggio 2016 , n . |
| 2020-76.txt | 922 | 922 | il completamento del processo di riordino previsto dalla legge regionale 30 ottobre 2015 , n . 31 ( riforma del | sistema | di governo regionale e territoriale ) » , la regione ha trasferito a se stessa funzioni amministrative delegate , conferite |
| 2021-107.txt | 3113 | 3113 | e del consiglio e dell allegato iv e v della direttiva 2005 / 78 / ce concernente i requisiti del | sistema | di controllo delle emissioni nei veicoli e le deroghe per i motori a gas ) . in particolare , l |
| 2021-107.txt | 3889 | 3889 | contenuta nelle generali clausole di salvaguardia risulta , quindi , contraddetta e vanificata dal dato testuale e da una lettura | sistematica | delle disposizioni impugnate . occorre , dunque , esaminare nel merito le questioni promosse dalla ricorrente . 5 . – |
| 2021-107.txt | 4671 | 4671 | la tassa nella categoria dei tributi provinciali propri in senso stretto ( ferma la necessaria armonia con i principi del | sistema | tributario dello stato ) , negandone con ciò il carattere statale » ( sentenza n . 118 del 2017 ) |
| 2021-107.txt | 4713 | 4713 | nella medesima sentenza si è osservato : « [ è ] vero che l aggettivo ” proprio ” , nel | sistema | tracciato dall art . 8 del d.lgs . n . 68 del 2011 con riferimento alle regioni ordinarie , connota |
| 2021-120.txt | 945 | 945 | n 337 ( delega al governo per il riordino della disciplina relativa alla riscossione ) , che aveva previsto un | sistema | di compensi collegati alle somme iscritte a ruolo effettivamente riscosse , alla tempestività della riscossione e ai costi della riscossione |
| 2021-120.txt | 1187 | 1187 | inammissibilità . in particolare , tra l altro , ha eccepito che la richiesta è diretta a una riforma di | sistema | senza che risultino precedenti normativi o giurisprudenziali adeguati ( è citata la sentenza n . 99 del 2019 ) . |
| 2021-120.txt | 1800 | 1800 | di dubbia compatibilità con « il conseguimento degli obiettivi di contrasto all evasione fiscale e con la complessiva tenuta del | sistema | tributario » ( corte dei conti , sezioni riunite in sede di controllo , decisione 24 giugno 2020 , n |
| 2021-120.txt | 1892 | 1892 | finanze , individuazione delle priorità nell utilizzo del recovery fund , con particolare riferimento a possibili interventi di riforma del | sistema | fiscale e della riscossione , roma , 14 settembre 2020 , pagina 17 ) , dove si precisa che « |
| 2021-120.txt | 1989 | 1989 | evidente « particolarità » ( ma ben si dovrebbe parlare di grave anomalia ) che « emerge dal confronto del | sistema | della riscossione italiano con il panorama internazionale » . 2.1.4 . – in base al consolidato orientamento della corte di |
| 2021-120.txt | 2365 | 2365 | al valore inderogabile della solidarietà di cui all art . 2 cost . , è « preordinato al finanziamento del | sistema | dei diritti costituzionali , i quali richiedono ingenti quantità di risorse per divenire effettivi » ( sentenza n . 288 |
| 2021-120.txt | 2820 | 2820 | previsione di un limite minimo e massimo alla percentuale dell aggio rappresentava un sostanziale ancoraggio della misura ai costi del | sistema | di riscossione ; la contestuale previsione che tale percentuale fosse inversamente proporzionale al gettito dei ruoli affidati si giustificava invece |
| 2021-120.txt | 3051 | 3051 | più da concessionari privati – ; o non sia piuttosto divenuto anacronistico e costituisca una delle cause di inefficienza del | sistema | . infatti , se il finanziamento della riscossione , da un lato , finisce per gravare prevalentemente sui cosiddetti “ |
| 2021-120.txt | 3374 | 3374 | . 4 , pagina 31 ) . peraltro , la necessità di « un ampia e organica revisione dell intero | sistema | della riscossione per individuare soluzioni idonee a potenziare l efficienza della struttura amministrativa e tutelare adeguatamente l interesse dello stato |
| 2021-120.txt | 3935 | 3935 | al fine sia di superare il concreto rischio di una sproporzionata misura dell aggio , sia di rendere efficiente il | sistema | della riscossione . |
| 2021-149.txt | 1817 | 1817 | convertito ) . il favore per il modello del gruppo , che il legislatore ha adottato per ridisegnare l intero | sistema | delle bcc , è reso evidente dalle previsioni che , a regime , configurano come sostanzialmente obbligatoria l adesione ad |
| 2021-167.txt | 633 | 633 | , secondo comma , lettera e ) , cost . , in quanto la relativa disciplina afferirebbe alle materie « | sistema | tributario e contabile dello stato » , « armonizzazione dei bilanci pubblici » e « perequazione delle risorse finanziarie » |
| 2021-167.txt | 3041 | 3041 | comma 6 , del decreto legislativo 23 giugno 2011 , n . 118 ( disposizioni in materia di armonizzazione dei | sistemi | contabili e degli schemi di bilancio delle regioni , degli enti locali e dei loro organismi , a norma degli |
| 2021-167.txt | 3885 | 3885 | in quanto , come già osservato da questa corte , tale competenza è finalizzata « a realizzare l omogeneità dei | sistemi | contabili per rendere i bilanci delle amministrazioni aggregabili e confrontabili , in modo da soddisfare le esigenze informative connesse a |
| 2021-187.txt | 3520 | 3520 | sancito » . la previgente disciplina stabiliva che a presiedere il comitato di indirizzo fosse il presidente dell autorità di | sistema | portuale ( di seguito : adsp ) , nominato , ai sensi dell art . 8 della legge 28 gennaio |
| 2021-187.txt | 5158 | 5158 | giurisprudenza di questa corte , secondo cui la disciplina impugnata rientra pacificamente nella competenza esclusiva statale in materia di « | sistema | tributario » , di cui all art . 117 , secondo comma , lettera e ) , cost . |
| 2021-207.txt | 937 | 937 | condotto all abolizione del finanziamento pubblico diretto dei partiti . il decreto-legge in parola segna infatti il passaggio ad un | sistema | di finanziamento esclusivamente privato , di cui vengono ridisegnati i contorni , con la previsione di una transizione progressiva dal |
| 2021-207.txt | 1414 | 1414 | di liberalità , da chiunque effettuate , purché nei modi previsti dalla disposizione del tuir richiamata ( ossia tramite i | sistemi | tracciabili da essa contemplati ) . indizio rivelatore della suddetta intentio legis , del resto , è la dichiarata portata |
| 2021-220.txt | 814 | 814 | della popolazione del comune interessato . a riprova dell asserita irragionevole discriminazione , viene dedotto che , per effetto del | sistema | vigente , i comuni che hanno aggiornato le rendite catastali presenterebbero una capacità fiscale maggiore rispetto a quelli che non |
| 2021-220.txt | 1921 | 1921 | comma 1 , del d.l . n . 124 del 2019 , come convertito ) non muterebbe l incedere del | sistema | perequativo , bensì lo aggraverebbe a danno degli enti locali , poiché tornerebbe in vigore il previgente regime di cui |
| 2021-220.txt | 5167 | 5167 | all ammontare complessivo del fondo ristorativo ( pari a 3.767,45 milioni di euro ) e alla mancata ricostruzione del complessivo | sistema | di trasferimenti in favore degli enti locali . in proposito , questa corte ha precisato che le norme incidenti sull |
| 2021-220.txt | 5743 | 5743 | territorio ) , convertito , con modificazioni , nella legge 7 agosto 2016 , n . 160 , definiscono il | sistema | di calcolo e di aggiornamento annuale della capacità fiscale e demandano a un decreto del ministro dell economia e delle |
| 2021-220.txt | 6038 | 6038 | dei fondi perequativi « alla media delle spese sostenute per consumi intermedi nel triennio 2010-2012 , desunte dal siope [ | sistema | informativo sulle operazioni degli enti pubblici ] » ( sentenza n . 129 del 2016 ) . in quel caso |
| 2021-39.txt | 555 | 555 | contributiva , nonché con il principio di uguaglianza , che imporrebbero altresì una coerenza della legge tributaria « con il | sistema | giuridico nel suo complesso » . 2.1 . – è intervenuto in giudizio il presidente del consiglio dei ministri , |
| 2021-39.txt | 2654 | 2654 | finale del censurato art . 20 ” salvo quanto disposto dagli articoli successivi ” concorre ad avvalorare la suddetta valenza | sistematica | dell intervento legislativo del 2017 nell assetto della disciplina del tributo » . tale valenza sistematica , nella medesima sentenza |
| 2021-39.txt | 2670 | 2670 | avvalorare la suddetta valenza sistematica dell intervento legislativo del 2017 nell assetto della disciplina del tributo » . tale valenza | sistematica | , nella medesima sentenza , è stata peraltro evidenziata anche nel raccordo con l abuso del diritto , precisando « |
| 2021-39.txt | 2894 | 2894 | essere considerato irragionevole attribuire efficacia retroattiva a un intervento che , come quello descritto , ha assunto un carattere di | sistema | . senza che sia necessario addentrarsi a stabilire se la presa di posizione del legislatore del 2017 abbia o meno |
| 2021-39.txt | 2963 | 2963 | contenuti normativi riconducibili , più che all ambito semantico di una singola disposizione , a quello dell intero « impianto | sistematico | della disciplina sostanziale e procedimentale dell imposta di registro » , dove la sua origine storica di ” imposta d |
| 2021-39.txt | 3099 | 3099 | delle moderne tecniche contrattuali e dell attuale stato di evoluzione tecnologica , con riguardo , in particolare , sia al | sistema | di registrazione degli atti notarili , sia a quello di gestione della documentazione da parte degli uffici amministrativi finanziari » |
| 2021-39.txt | 3220 | 3220 | dalla dottrina ) . infatti , la legittimità di un intervento che attribuisce forza retroattiva a una genuina norma di | sistema | non è contestabile nemmeno quando esso sia determinato dall intento di rimediare a un opzione interpretativa consolidata nella giurisprudenza ( |
| 2021-70.txt | 1214 | 1214 | confluiscono nel suddetto fondo per essere destinate a incrementare i rimborsi agli utilizzatori della moneta elettronica . rispetto a tale | sistema | normativo , che si sviluppa interamente sul piano del rapporto verticale tra lo stato – che è l unico soggetto |
| 2021-70.txt | 1968 | 1968 | prevede che : – « [ a ] l fine di dare attuazione a interventi in materia di riforma del | sistema | fiscale , nello stato di previsione del ministero dell economia e delle finanze è istituito un fondo » del quale |
| 2021-70.txt | 2273 | 2273 | : queste , infatti , vengono destinate a un nuovo fondo rivolto a finanziare interventi in materia di riforma del | sistema | fiscale . in tal modo il recupero dell evasione non incrementa più un rimborso diretto alle persone , bensì finanzia |
| 2021-70.txt | 2530 | 2530 | le maggiori entrate , da destinare a decorrere dal 2022 al fondo per gli interventi in materia di riforma del | sistema | fiscale , dovranno essere rilevate considerando il miglioramento dell adempimento spontaneo in ciascun anno compreso nel triennio precedente alla predisposizione |
| 2021-82.txt | 744 | 744 | , lettera e ) , cost . , che riserva alla competenza legislativa esclusiva dello stato la materia del « | sistema | tributario statale » , e 119 , secondo comma , cost . , che subordina la possibilità per le regioni |
| 2021-82.txt | 792 | 792 | applicare tributi ed entrate propri al rispetto dei « principi ( statali ) di coordinamento della finanza pubblica e del | sistema | tributario » , in relazione agli interposti parametri statali individuati nella legge 5 maggio 2009 , n . 42 ( |
| 2021-82.txt | 1330 | 1330 | altro comporterebbe « di fatto » un ostacolo allo smaltimento dei rifiuti speciali prodotti fuori regione , « delineando un | sistema | che viola il principio della libera circolazione sul territorio nazionale dei rifiuti speciali ponendosi , perciò , in contrasto con |
| 2022-101.txt | 1679 | 1679 | l imposizione dell obbligo tributario ai gestori delle discariche deve , dunque , essere subordinata alla condizione che « il | sistema | fiscale sia accompagnato da misure dirette a garantire che il rimborso del tributo avvenga effettivamente e a breve termine al |
| 2022-101.txt | 2738 | 2738 | « con strutturazione di un autonomo modulo normativo che codifichi la tipologia del nuovo privilegio ed il suo inserimento nel | sistema | di quelli preesistenti » ( sentenza n . 84 del 1992 ; in senso conforme , sentenze n . 113 |
| 2022-101.txt | 2841 | 2841 | , in ragione della causa o delle qualità del titolare , esigano una tutela particolare . l efficienza di un | sistema | siffatto è garantita dall equilibrio tra la regola della parità dei creditori e l eccezione del regime preferenziale , giacché |
| 2022-101.txt | 3899 | 3899 | fatto generatore , è configurata dalla legge in termini di obbligatorietà . la rivalsa in questione , pur collocandosi nel | sistema | di attuazione della pretesa fiscale , manca , invero , dei requisiti soggettivi , oggettivi e funzionali che valgono a |
| 2022-101.txt | 4345 | 4345 | meritevolezza della causa del credito al quale si vuole accordare rango privilegiato , sia in relazione alla sua collocazione nel | sistema | delle cause legittime di prelazione già positivamente previste . va , infatti , evidenziato che una pronuncia siffatta inciderebbe anche |
| 2022-12.txt | 2334 | 2334 | rilevavano le regole di computo della base imponibile dell imposta sul reddito delle società ( ires ) , caratterizzate dal | sistema | delle variazioni in aumento e in diminuzione . a tre anni dall introduzione dei principi contabili internazionali – recepiti con |
| 2022-12.txt | 3388 | 3388 | alla volontà legislativa di intercettare i soli ” dividendi da trading ” attraverso un meccanismo forfettario . né dall impianto | sistematico | , né tantomeno dai lavori preparatori ( e in particolare dalla relazione illustrativa ) che hanno accompagnato la riforma del |
| 2022-128.txt | 1600 | 1600 | stato aumentato al 75 per cento ) . per il personale dell avvocatura dello stato è stato poi espunto dal | sistema | il diritto ad ottenere la liquidazione di emolumenti in caso di compensazione delle spese o di lite transatta senza spese |
| 2022-128.txt | 3604 | 3604 | n . 236 del 2017 ) . inoltre , il comma 5 dell art . 9 « ha introdotto nel | sistema | verifiche di rendimento destinate ad incidere sul quantum del diritto a godere degli emolumenti in questione in ragione di alcuni |
| 2022-128.txt | 3892 | 3892 | ipotesi di sentenza favorevole con recupero delle spese legali a carico delle controparti » . è stato invece espunto dal | sistema | , per il personale dell avvocatura dello stato , il diritto ad ottenere la liquidazione di emolumenti in caso di |
| 2022-128.txt | 5090 | 5090 | spesa pubblica » ( sentenza n . 236 del 2017 ) . ciò posto , è « coerente sul piano | sistematico | che il ” tetto ” colpisca le categorie professionali che godono dei trattamenti economici più elevati » ( sentenza n |
| 2022-136.txt | 5818 | 5818 | fini di contenimento della spesa pubblica , ha richiamato , per i consiglieri regionali , la previsione del passaggio al | sistema | di calcolo contributivo del vitalizio ( art . 14 , comma 1 , lettera f , del decreto-legge 13 agosto |
| 2022-136.txt | 6062 | 6062 | della finanza pubblica in quanto volta a contenere la spesa e a garantire un risparmio in relazione al funzionamento del | sistema | politico ( sentenza n . 23 del 2014 ) . esula da tale finalità – e , dunque , dalla |
| 2022-167.txt | 2436 | 2436 | obbligato all assolvimento del tributo di recuperarne l onere economico ( sentenza n . 101 del 2022 ) . nel | sistema | dell iva , il credito di rivalsa , autonomo rispetto a quello per la prestazione , è ad esso soggettivamente |
| 2022-167.txt | 3422 | 3422 | ) della meritevolezza della relativa causa . ne deriva , pertanto , che « [ l ] efficienza di un | sistema | siffatto è garantita dall equilibrio tra la regola della parità dei creditori e l eccezione del regime preferenziale , giacché |
| 2022-167.txt | 3670 | 3670 | , con strutturazione di un autonomo modulo normativo che codifichi la tipologia del nuovo privilegio e il suo inserimento nel | sistema | di quelli preesistenti , mentre è solo possibile sindacare – all interno di una specifica norma attributiva di un privilegio |
| 2022-175.txt | 90 | 90 | comma 1 , lettera b ) , del decreto legislativo 24 settembre 2015 , n . 158 ( revisione del | sistema | sanzionatorio , in attuazione dell articolo 8 , comma 1 , della legge 11 marzo 2014 , n . 23 |
| 2022-175.txt | 306 | 306 | art . 8 della legge 11 marzo 2014 , n . 23 ( delega al governo recante disposizioni per un | sistema | fiscale più equo , trasparente e orientato alla crescita ) . tale disposizione infatti – secondo il rimettente – avrebbe |
| 2022-175.txt | 334 | 334 | alla crescita ) . tale disposizione infatti – secondo il rimettente – avrebbe delegato il governo alla « revisione del | sistema | sanzionatorio penale tributario » , limitando lo spazio d azione del legislatore delegato alla mera « possibilità di ridurre le |
| 2022-175.txt | 655 | 655 | nel contesto dell evoluzione normativa e giurisprudenziale , relativamente alla fattispecie incriminatrice in esame . il primo assetto organico del | sistema | sanzionatorio penale tributario è contenuto nel decreto-legge 10 luglio 1982 , n . 429 ( norme per la repressione della |
| 2022-175.txt | 1375 | 1375 | 25 giugno 1999 , n . 205 ( delega al governo per la depenalizzazione dei reati minori e modifiche al | sistema | penale e tributario ) , che aveva conferito la delega al governo « per la depenalizzazione dei reati minori e |
| 2022-175.txt | 1398 | 1398 | tributario ) , che aveva conferito la delega al governo « per la depenalizzazione dei reati minori e modifiche al | sistema | penale e tributario » . tale nuova disciplina dei reati in materia di imposte sui redditi e sul valore aggiunto |
| 2022-175.txt | 1865 | 1865 | 2014 , il parlamento ha conferito un ampia delega al governo finalizzata a ridisegnare l ordinamento tributario per « un | sistema | fiscale più equo , trasparente e orientato alla crescita » . la delega ha , tra l altro , specificamente |
| 2022-175.txt | 1891 | 1891 | e orientato alla crescita » . la delega ha , tra l altro , specificamente riguardato la « revisione del | sistema | sanzionatorio » , da attuarsi secondo i criteri dettati dall art . 8 della legge n . 23 del 2014 |
| 2022-175.txt | 1925 | 1925 | della legge n . 23 del 2014 . tale disposizione ha delegato il governo a procedere « alla revisione del | sistema | sanzionatorio penale tributario secondo criteri di predeterminazione e di proporzionalità rispetto alla gravità dei comportamenti , prevedendo : la punibilità |
| 2022-175.txt | 2095 | 2095 | cooperazione rafforzata di cui all articolo 6 , comma 1 ; la revisione del regime della dichiarazione infedele e del | sistema | sanzionatorio amministrativo al fine di meglio correlare , nel rispetto del principio di proporzionalità , le sanzioni all effettiva gravità |
| 2022-175.txt | 2920 | 2920 | determinata soglia di punibilità ( fissata in 150.000 euro per ciascun periodo d imposta ) . le alterne vicende del | sistema | sanzionatorio penale , sopra esaminate per grandi linee , mostrano che l assoggettamento a sanzione ( da parte della disposizione |
| 2022-175.txt | 3526 | 3526 | fattispecie che avevano ad oggetto tale condotta . e in effetti ha operato una scelta con l introduzione , nel | sistema | sanzionatorio del d.lgs . n . 74 del 2000 , dell art . 10-bis , disposizione di nuovo conio , |
| 2022-175.txt | 4373 | 4373 | della legge n . 23 del 2014 ) – sopra riportata nella sua formulazione testuale – concerneva la revisione del | sistema | sanzionatorio penale tributario declinato in specifici criteri , secondo una duplice direttrice . la prima riguardava la determinazione della pena |
| 2022-175.txt | 5740 | 5740 | delle certificazioni ai sostituiti . in effetti , nella relazione illustrativa allo schema di decreto legislativo concernente la revisione del | sistema | sanzionatorio si legge che veniva chiarita la portata dell omesso versamento delle ritenute di cui all art . 10-bis . |
| 2022-182.txt | 3942 | 3942 | legislativa censurata è motivata da finalità di contenimento dei costi , a sua volta supportata da esigenze di sostenibilità del | sistema | dei vitalizi e di coordinamento interregionale , nonché da ragioni di equità a fronte di un trattamento normativo vantaggioso . |
| 2022-182.txt | 5339 | 5339 | si inserisce » ( sentenza n . 234 del 2020 ) . d altra parte , la previsione di un | sistema | di aliquote progressive conforta la proporzionalità dell iniziativa , unitamente all esigenza , segnalata dalla corte dei conti , di |
| 2022-182.txt | 5389 | 5389 | dei vitalizi regionali , rammentandosi la giurisprudenza di questa corte secondo cui l effettività delle condizioni di crisi di un | sistema | previdenziale « consente [ . . . ] di salvaguardare anche il principio dell affidamento , nella misura in cui |
| 2022-182.txt | 5741 | 5741 | ai vitalizi regionali , ciò che nella fattispecie non è previsto , altrimenti vanificandosi l evidenziata finalità di riequilibrio del | sistema | perseguita dall intervento – esso concorre a smentire l imprevedibilità della riduzione , preconizzata , seppur solo poco tempo prima |
| 2022-182.txt | 6198 | 6198 | sovvenire più intensamente le pubbliche spese , bensì quale misura di razionalizzazione della spesa previdenziale e di complessivo riequilibrio del | sistema | , così da sottrarla alla logica che permea l imposizione tributaria ( sentenze n . 263 del 2020 e n |
| 2022-209.txt | 3699 | 3699 | contesto come quello attuale , infatti , caratterizzato dall aumento della mobilità nel mercato del lavoro , dallo sviluppo dei | sistemi | di trasporto e tecnologici , dall evoluzione dei costumi , è sempre meno rara l ipotesi che persone unite in |
| 2022-209.txt | 4311 | 4311 | censura riferita all art . 31 cost . va premesso che , come hanno rilevato numerosi studi dottrinali , il | sistema | fiscale italiano si dimostra avaro nel sostegno alle famiglie . e ciò nonostante la generosità con cui la costituzione italiana |
| 2022-245.txt | 1452 | 1452 | con la giurisprudenza di questa corte sull uso improprio e strumentale del decreto-legge , già indirizzata a evitare deviazioni dal | sistema | costituzionale delle fonti normative e in fondo dalla stessa centralità , in questo riconosciuta , alla legge ordinaria ( ex |
| 2022-257.txt | 946 | 946 | n . 124 del 1993 che , a decorrere dal 28 aprile 1993 , ha introdotto una disciplina organica del | sistema | della previdenza complementare , in attuazione dell art . 3 della legge 23 ottobre 1992 , n . 421 ( |
| 2022-27.txt | 4385 | 4385 | confronti dei pubblici dipendenti che non raggiungono il ” tetto ” , una discriminazione irragionevole , essendo coerente sul piano | sistematico | che il ” tetto ” colpisca le categorie professionali che godono dei trattamenti economici più elevati . tanto più che |
| 2022-27.txt | 5784 | 5784 | individuata attua un contemperamento non irragionevole dei principi costituzionali – dei quali il legislatore è chiamato a garantire una tutela | sistemica | , non frazionata – e non sacrifica in maniera indebita il diritto a una retribuzione proporzionata alla quantità e alla |
| 2022-40.txt | 655 | 655 | trattamento che avrebbero subito gli enti sportivi campani , mentre nella seconda si fa chiaramente valere l omesso coinvolgimento del | sistema | delle autonomie nella determinazione dei criteri di ripartizione del fondo . 2.4 . – fondata , invece , è la |
| 2022-40.txt | 947 | 947 | » , bensì unicamente il successivo comma 2 nella parte in cui , escludendo ogni « forma di coinvolgimento del | sistema | delle autonomie territoriali » , dispone che i criteri di ripartizione e l erogazione delle risorse del fondo sono stabiliti |
| 2022-40.txt | 1471 | 1471 | 2008 ) . in base all art . 119 cost . , secondo e terzo comma , infatti , il | sistema | di finanziamento degli enti territoriali deve fondarsi su « tributi ed entrate propri » , « compartecipazioni al gettito di |
| 2022-40.txt | 1592 | 1592 | , i fondi vincolati . sebbene tale modello costituzionale sia stato solo parzialmente attuato , con il permanere di un | sistema | a finanza ancora largamente derivata , resta fermo che in via ordinaria e salva l esistenza di un diverso fondamento |
| 2022-40.txt | 2598 | 2598 | soltanto di quella che ne disciplina l attuazione , nella parte in cui non prevede una forma di coinvolgimento del | sistema | delle autonomie regionali , in contrasto con gli artt . 117 , terzo e quarto comma , 118 , 119 |
| 2022-40.txt | 2776 | 2776 | del 2018 ) . tali previsioni riguardano , tuttavia , una particolare categoria di collegi universitari inserita all interno del | sistema | integrato di strumenti e servizi di cui al decreto legislativo 29 marzo 2012 , n . 68 , recante « |
| 2022-40.txt | 3641 | 3641 | « tutela della salute » , senza che possa ritenersi prevalente quella di competenza esclusiva statale nella materia del « | sistema | tributario » . da qui , la necessità di garantire , in ossequio al principio di leale collaborazione , la |
| 2022-40.txt | 3756 | 3756 | nucleo essenziale della normativa considerata , infatti , è chiaramente riconducibile in via prevalente alla competenza statale in materia di | sistema | tributario . infatti , il comma 1 del richiamato art . 19-septies riconosce il contributo « sotto forma di credito |
| 2022-40.txt | 3844 | 3844 | adempimenti dei contribuenti in sede di dichiarazione dei redditi e dell imposta sul valore aggiunto , nonché di modernizzazione del | sistema | di gestione delle dichiarazioni ) , aggiungendo poi che lo stesso non concorre alla formazione del reddito ai fini delle |
| 2022-40.txt | 4071 | 4071 | ma così muovendosi il legislatore ha fatto ruotare la struttura dell intervento sul piano afferente alla competenza esclusiva statale sul | sistema | tributario e non a quello più normalmente utilizzato dalle regioni quando intendono riconoscere incentivi economici nelle materie di loro competenza |
| 2022-40.txt | 4199 | 4199 | , nella fattispecie in esame è quindi ravvisabile la prevalenza dell ambito materiale della competenza legislativa esclusiva statale relativa al | sistema | tributario , l unica che in questo caso ha consentito di riconoscere un ampia possibilità di compensazione ( che include |
| 2022-66.txt | 569 | 569 | delle decisioni 2007 / 436 / ce , euratom , del consiglio , del 7 giugno 2007 , relativa al | sistema | delle risorse proprie delle comunità europee e 2014 / 335 / ue , euratom , del consiglio , del 26 |
| 2022-66.txt | 595 | 595 | europee e 2014 / 335 / ue , euratom , del consiglio , del 26 maggio 2014 , relativa al | sistema | delle risorse proprie dell unione europea – non sono assoggettate al controllo di cui all art . 19 del decreto |
| 2022-66.txt | 2863 | 2863 | la sentenza perveniva dopo un ampia ricostruzione dell evoluzione del complesso quadro normativo , avallata anche da argomenti di carattere | sistematico | , basati sulla distinzione tra « proroghe ” generiche ” , in quanto riguardanti tutti i concessionari della riscossione , |
| 2022-66.txt | 3237 | 3237 | riaprire termini ormai scaduti da molti anni ( fattispecie che non si verifica per i ruoli affidati ai soggetti del | sistema | ” pubblico ” della riscossione ) , prorogando in un futuro abnormemente lontano i termini per il controllo da parte |
| 2022-66.txt | 3618 | 3618 | 3 cost . , in relazione al principio di ragionevolezza . e infatti , per le « ragioni di ordine | sistematico | » ritraibili dalla motivazione della sentenza di questa corte n . 51 del 2019 , sarebbe irragionevole l « opzione |
| 2022-66.txt | 3877 | 3877 | convertito , che disponeva che « [ a ] decorrere dal 1 ottobre 2006 » , data di soppressione del | sistema | di affidamento in concessione del servizio nazionale della riscossione , « i riferimenti contenuti in norme vigenti ai concessionari del |
| 2022-66.txt | 4746 | 4746 | riaprire termini ormai scaduti da molti anni ( fattispecie che non si verifica per i ruoli affidati ai soggetti del | sistema | ” pubblico ” della riscossione ) , prorogando in un futuro abnormemente lontano i termini per il controllo da parte |
| 2022-66.txt | 5655 | 5655 | 53 cost . tutti finalizzati a denunciare l illegittimità costituzionale dello stralcio in sé , anche quindi in riferimento al | sistema | pubblico di riscossione . la seconda ipotesi trova invece riscontro nel richiamo alla più volte citata sentenza n . 51 |
| 2022-66.txt | 5685 | 5685 | riscontro nel richiamo alla più volte citata sentenza n . 51 del 2019 che , « nel ricostruire minuziosamente e | sistematicamente | il quadro normativo stratificatosi nel corso del tempo , aveva tenuto ben distinta [ . . . ] la posizione |
| 2022-66.txt | 5817 | 5817 | inammissibilità anche sotto questo profilo . 5.2 . – resta però fermo che , nel nuovo contesto della riforma del | sistema | della riscossione pubblica , inaugurata nel segno di una maggiore efficienza , anche a seguito del monito contenuto nella sentenza |
| 2022-66.txt | 5912 | 5912 | ” rottamazione ” o ” stralcio ” contrari al valore costituzionale del dovere tributario e tali da recare pregiudizio al | sistema | dei diritti civili e sociali tutelati dalla costituzione ( sentenza n . 288 del 2019 ) . |
| 2022-73.txt | 4259 | 4259 | autonoma a un principio , quello appunto di parità delle parti , che era già stato ritenuto insito nel pregresso | sistema | dei valori costituzionali ( sentenze n . 34 del 2020 , n . 26 del 2007 ; ordinanze n . |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


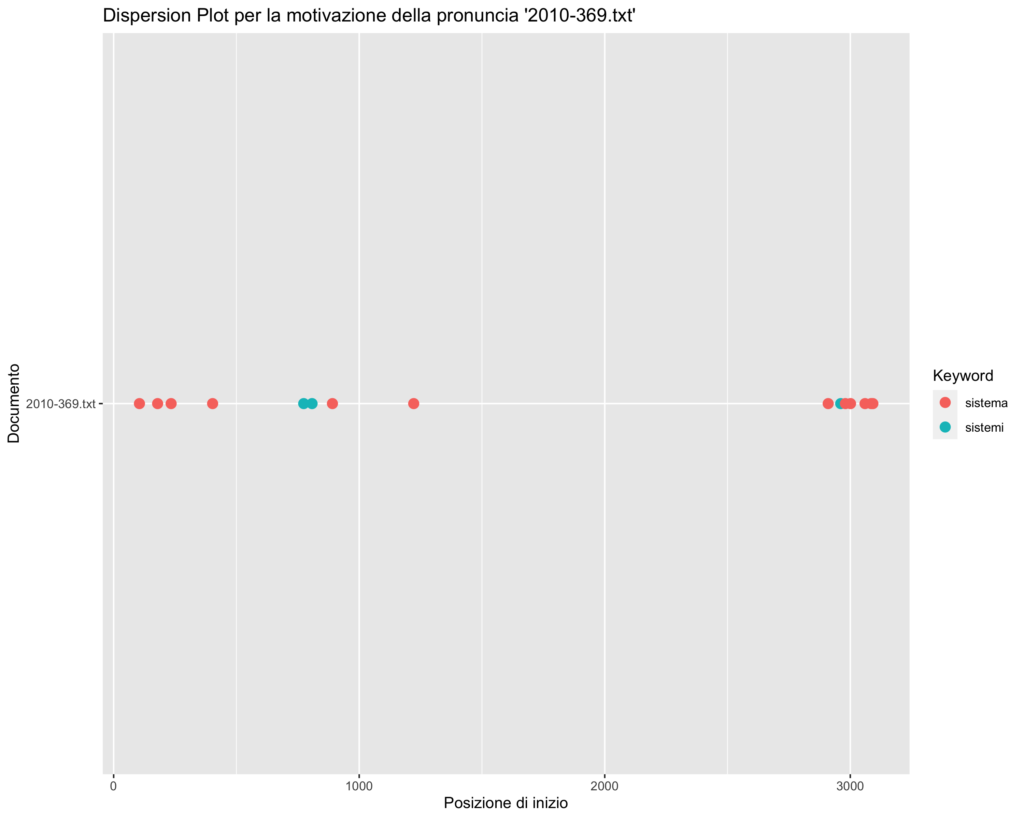
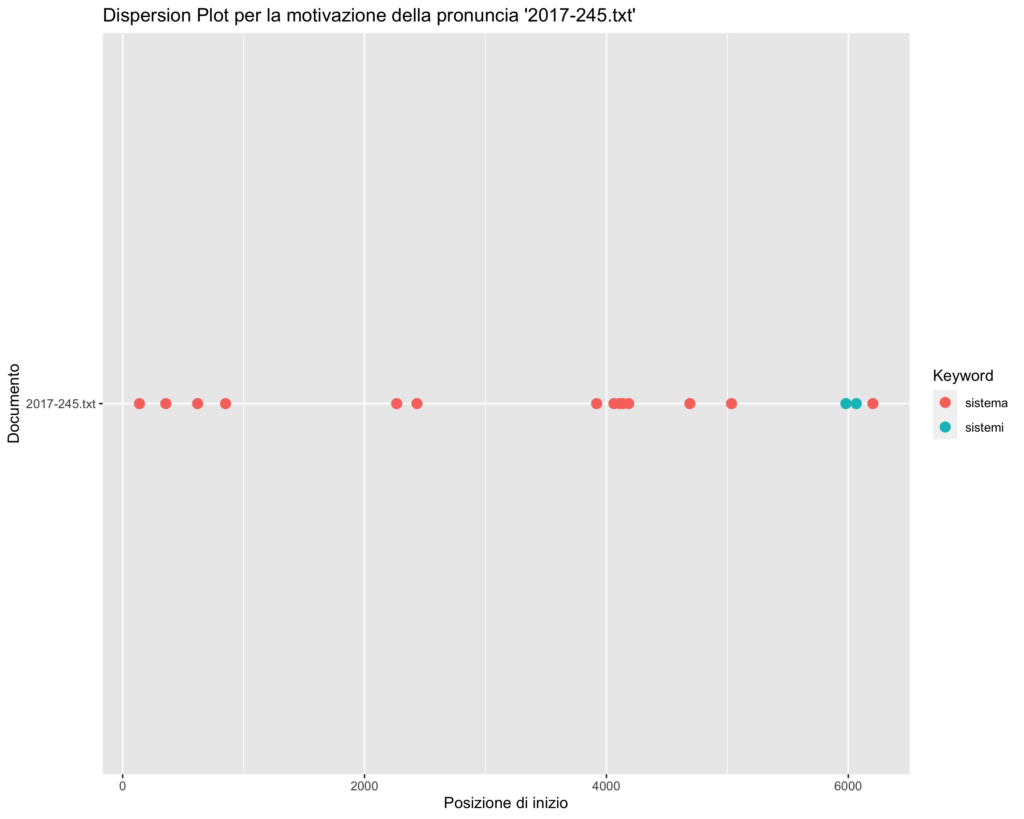


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| del_sistema_tributario | 168 |
| sistema_tributario_dello | 77 |
| del_sistema_di | 57 |
| un_sistema_di | 52 |
| il_sistema_di | 48 |
| che_il_sistema | 46 |
| con_il_sistema | 45 |
| sistema_tributario_e | 44 |
| il_sistema_tributario | 40 |
| coordinamento_del_sistema | 38 |
| di_sistema_tributario | 35 |
| di_un_sistema | 34 |
| materia_di_sistema | 32 |
| il_sistema_della | 31 |
| e_del_sistema | 27 |
| sistema_tributario_statale | 26 |
| principi_del_sistema | 25 |
| del_sistema_previdenziale | 25 |
| il_sistema_delle | 23 |
| sistema_di_riscossione | 22 |
| sistema_della_legge | 21 |
| sistema_di_determinazione | 20 |
| nel_sistema_della | 19 |
| nel_sistema_tributario | 19 |
| nel_sistema_di | 19 |
| in_un_sistema | 19 |
| del_sistema_sanzionatorio | 19 |
| revisione_del_sistema | 19 |
| sistema_di_finanziamento | 18 |
| riforma_del_sistema | 18 |
| princípi_del_sistema | 18 |
| che_nel_sistema | 17 |
| nel_sistema_delle | 16 |
| sistema_di_tassazione | 16 |
| del_sistema_della | 15 |
| al_sistema_di | 15 |
| nuovo_sistema_di | 14 |
| sistema_di_tesoreria | 14 |
| un_sistema_che | 13 |
| e_il_sistema | 13 |
| dei_sistemi_di | 13 |
| sistema_delle_autonomie | 13 |
| ad_un_sistema | 12 |
| nel_nostro_sistema | 12 |
| secondo_il_sistema | 11 |
| al_sistema_tributario | 11 |
| al_sistema_delle | 11 |
| del_sistema_fiscale | 11 |
| il_sistema_dell | 10 |
| sistema_delle_garanzie | 10 |
| al_sistema_previdenziale | 10 |
| del_nuovo_sistema | 10 |
| il_sistema_del | 10 |
| del_sistema_pensionistico | 10 |
| del_sistema_delle | 10 |
| materia_del_sistema | 10 |
| relativa_al_sistema | 10 |
| il_sistema_adottato | 9 |
| al_sistema_della | 9 |
| sistema_della_previdenza | 9 |
| l_intero_sistema | 9 |
| il_sistema_è | 9 |
| ambito_del_sistema | 9 |
| il_nuovo_sistema | 9 |
| rispetto_al_sistema | 9 |
| il_sistema_delineato | 9 |
| e_dell_ecosistema | 9 |
| sistema_dell_imposta | 8 |
| il_sistema_previdenziale | 8 |
| dal_sistema_di | 8 |
| al_sistema_normativo | 8 |
| un_nuovo_sistema | 8 |
| sistema_di_calcolo | 8 |
| il_sistema_normativo | 8 |
| il_sistema_dei | 8 |
| riferimento_al_sistema | 8 |
| del_sistema_dei | 8 |
| sistema_tributario_che | 8 |
| sistema_tributario_nel | 8 |
| il_sistema_contributivo | 8 |
| principio_del_sistema | 8 |
| sistema_tributario_di | 8 |
| materia_sistema_tributario | 8 |
| sistemi_di_gioco | 8 |
| sistema_tributario_generale | 7 |
| applicazione_del_sistema | 7 |
| sistema_adottato_dal | 7 |
| sistema_delle_leggi | 7 |
| sistema_tributario_in | 7 |
| sistema_di_imposizione | 7 |
| sistema_di_assistenza | 7 |
| sistema_dell_accertamento | 7 |
| che_al_sistema | 7 |
| nel_nuovo_sistema | 7 |
| sistema_normativo_che | 7 |
| sistema_della_tassazione | 7 |
| sistema_previdenziale_forense | 7 |
| sistema_in_cui | 7 |
| sistema_della_riscossione | 7 |
| sistema_sanzionatorio_in | 7 |
| modernizzazione_del_sistema | 7 |
| sistema_di_gestione | 7 |
| del_sistema_regionale | 7 |
| sistema_comune_d | 7 |
| nostro_sistema_costituzionale | 6 |
| sistema_di_accertamento | 6 |
| al_sistema_dell | 6 |
| al_nuovo_sistema | 6 |
| riordinamento_del_sistema | 6 |
| nel_sistema_del | 6 |
| del_sistema_che | 6 |
| da_un_sistema | 6 |
| sistema_tributario_ma | 6 |
| sistema_d_imposizione | 6 |
| per_un_sistema | 6 |
| sistema_della_finanza | 6 |
| attuazione_del_sistema | 6 |
| del_sistema_dell | 5 |
| del_nostro_sistema | 5 |
| ammesso_nel_sistema | 5 |
| nel_sistema_dell | 5 |
| per_il_sistema | 5 |
| nostro_sistema_tributario | 5 |
| sistema_tributario_con | 5 |
| unitarietà_del_sistema | 5 |
| sistema_delle_fonti | 5 |
| sistema_di_versamento | 5 |
| sistema_delle_norme | 5 |
| tutto_il_sistema | 5 |
| complesso_del_sistema | 5 |
| il_sistema_vigente | 5 |
| intero_sistema_tributario | 5 |
| intero_sistema_delle | 5 |
| razionalità_del_sistema | 5 |
| sistema_di_liquidazione | 5 |
| perfezionamento_del_sistema | 5 |
| sistema_tributario_non | 5 |
| cui_il_sistema | 5 |
| generale_del_sistema | 5 |
| sistema_dei_diritti | 5 |
| strutturali_del_sistema | 5 |
| con_un_sistema | 5 |
| soggetti_al_sistema | 5 |
| del_sistema_normativo | 5 |
| attuale_sistema_di | 5 |
| sistema_delle_sanzioni | 5 |
| finanziamento_del_sistema | 5 |
| interno_del_sistema | 5 |
| riguarda_il_sistema | 5 |
| sistema_di_previdenza | 5 |
| ricostruzione_del_sistema | 5 |
| modifiche_al_sistema | 5 |
| sistema_informato_a | 5 |
| al_sistema_contributivo | 5 |
| sistema_tributario_art | 5 |
| al_sistema_informatico | 5 |
| al_sistema_comune | 5 |
| il_sistema_idrico | 5 |
| un_sistema_fiscale | 5 |
| sistema_fiscale_più | 5 |
| sistema_sanzionatorio_penale | 5 |
| un_sistema_unitario | 4 |
| sistema_tributario_italiano | 4 |
| anche_nel_sistema | 4 |
| relazione_al_sistema | 4 |
| il_sistema_in | 4 |
| sistema_in_esame | 4 |
| lo_stesso_sistema | 4 |
| che_dal_sistema | 4 |
| sistema_fiscale_e | 4 |
| inquadrata_nel_sistema | 4 |
| sistema_nel_suo | 4 |
| nel_sistema_normativo | 4 |
| sistema_di_prove | 4 |
| con_tale_sistema | 4 |
| unità_del_sistema | 4 |
| sistema_tributario_è | 4 |
| stato_il_sistema | 4 |
| dell_intero_sistema | 4 |
| del_sistema_e | 4 |
| del_sistema_in | 4 |
| al_sistema_del | 4 |
| di_questo_sistema | 4 |
| quadro_del_sistema | 4 |
| in_tale_sistema | 4 |
| sistema_tributario_la | 4 |
| che_tale_sistema | 4 |
| del_sistema_stesso | 4 |
| differente_sistema_di | 4 |
| al_sistema_legislativo | 4 |
| sistema_normativo_in | 4 |
| del_sistema_vigente | 4 |
| nuovo_sistema_tributario | 4 |
| vigente_sistema_tributario | 4 |
| sistema_normativo_vigente | 4 |
| un_sistema_impositivo | 4 |
| sistema_del_cumulo | 4 |
| del_sistema_del | 4 |
| distorsivi_del_sistema | 4 |
| operatività_del_sistema | 4 |
| altro_sistema_previdenziale | 4 |
| dei_sistemi_previdenziali | 4 |
| fuori_del_sistema | 4 |
| riequilibrio_del_sistema | 4 |
| sistema_delineato_dalla | 4 |
| sul_sistema_di | 4 |
| sistema_di_governo | 4 |
| nell_attuale_sistema | 4 |
| aderente_al_sistema | 4 |
| sistema_normativo_di | 4 |
| informare_il_sistema | 4 |
| del_complessivo_sistema | 4 |
| sistema_della_ritenuta | 4 |
| progressività_del_sistema | 4 |
| di_tale_sistema | 4 |
| razionalizzazione_del_sistema | 4 |
| sistema_delineato_dalle | 4 |
| fondamentali_del_sistema | 4 |
| sistema_tributario_l | 4 |
| tale_sistema_prevede | 4 |
| lettura_sistematica_delle | 4 |
| nella_materia_sistema | 4 |
| sistema_informatico_statale | 4 |
| sul_sistema_tributario | 4 |
| quadro_di_sistema | 4 |
| di_sistema_informato | 4 |
| sistema_previdenziale_dei | 4 |
| sistema_previdenziale_regionale | 4 |
| del_sistema_pubblico | 4 |
| sistema_pubblico_della | 4 |
| sostenibilità_del_sistema | 4 |
| contengono_una_sistemazione | 3 |
| una_sistemazione_completa | 3 |
| sistemazione_completa_e | 3 |
| fondamentale_nel_sistema | 3 |
| sistema_tributario_un | 3 |
| tra_il_sistema | 3 |
| ordine_al_sistema | 3 |
| sistema_della_legislazione | 3 |
| sistema_dell_imposizione | 3 |
| sistema_dell_art | 3 |
| al_sistema_accolto | 3 |
| del_suo_sistema | 3 |
| sistema_di_una | 3 |
| il_sistema_non | 3 |
| dei_due_sistemi | 3 |
| sistemi_di_accertamento | 3 |
| particolare_sistema_di | 3 |
| sistema_della_giustizia | 3 |
| sistema_di_iscrizione | 3 |
| al_precedente_sistema | 3 |
| del_precedente_sistema | 3 |
| base_al_sistema | 3 |
| interpretazione_del_sistema | 3 |
| inquadra_nel_sistema | 3 |
| sistema_del_contenzioso | 3 |
| riguardo_al_sistema | 3 |
| il_sistema_la | 3 |
| scelta_del_sistema | 3 |
| sistema_che_è | 3 |
| sia_nel_sistema | 3 |
| dal_sistema_delle | 3 |
| ed_il_sistema | 3 |
| del_sistema_precedente | 3 |
| sistema_dell_assicurazione | 3 |
| sistema_tributario_vigente | 3 |
| sistema_fiscale_italiano | 3 |
| il_sistema_fiscale | 3 |
| i_sistemi_di | 3 |
| un_sistema_alternativo | 3 |
| corte_il_sistema | 3 |
| un_sistema_tributario | 3 |
| un_differente_sistema | 3 |
| sistema_è_stato | 3 |
| sistema_di_contribuzione | 3 |
| sistema_tributario_anche | 3 |
| il_vigente_sistema | 3 |
| dal_sistema_normativo | 3 |
| sistema_non_è | 3 |
| sistema_di_adeguamento | 3 |
| nel_sistema_dei | 3 |
| è_il_sistema | 3 |
| sistema_accolto_dal | 3 |
| costituzionale_del_sistema | 3 |
| del_sistema_considerato | 3 |
| a_un_sistema | 3 |
| un_sistema_previdenziale | 3 |
| autonomia_dei_sistemi | 3 |
| n_il_sistema | 3 |
| sistema_di_sicurezza | 3 |
| sistema_della_pubblicità | 3 |
| al_sistema_processuale | 3 |
| sistema_pensionistico_e | 3 |
| ricondurre_il_sistema | 3 |
| inserimento_nel_sistema | 3 |
| il_sistema_costituzionale | 3 |
| funzionamento_del_sistema | 3 |
| tale_sistema_si | 3 |
| sistema_sanzionatorio_tributario | 3 |
| una_interpretazione_sistematica | 3 |
| del_sistema_impositivo | 3 |
| proprio_nel_sistema | 3 |
| del_sistema_contributivo | 3 |
| riordino_del_sistema | 3 |
| preclusioni_nel_sistema | 3 |
| sistema_delle_opposizioni | 3 |
| sistema_delineato_dal | 3 |
| dell_attuale_sistema | 3 |
| sistematica_delle_norme | 3 |
| il_sistema_catastale | 3 |
| tale_sistema_normativo | 3 |
| al_sistema_giuridico | 3 |
| sistema_dei_versamenti | 3 |
| finanziario_al_sistema | 3 |
| sistema_di_contabilità | 3 |
| un_sistema_finanziario | 3 |
| sistema_finanziario_complessivo | 3 |
| sistema_tributario_regionale | 3 |
| spirito_del_sistema | 3 |
| alla_materia_sistema | 3 |
| sistemi_informativi_e | 3 |
| dei_sistemi_informativi | 3 |
| efficienza_del_sistema | 3 |
| del_sistema_universitario | 3 |
| sistemi_contabili_e | 3 |
| al_sistema_penale | 3 |
| sistema_penale_e | 3 |
| modifica_dei_sistemi | 3 |
| il_sistema_comune | 3 |
| sistema_delle_risorse | 3 |
| una_lettura_sistematica | 3 |
| esporrebbero_il_sistema | 3 |
| il_sistema_ad | 3 |
| sistema_ad_evidenti | 3 |
| del_sistema_nazionale | 3 |
| enti_del_sistema | 3 |
| interno_al_sistema | 3 |
| crisi_del_sistema | 3 |
| dei_sistemi_contabili | 3 |
| del_sistema_concessorio | 3 |
| sistema_pensionistico_obbligatorio | 3 |
| soggetti_del_sistema | 3 |
| interna_al_sistema | 3 |
| coinvolgimento_del_sistema | 3 |
| turbare_il_sistema | 2 |
| sistema_unitario_in | 2 |
| tributo_nel_sistema | 2 |
| del_sistema_adottato | 2 |
| al_sistema_catastale | 2 |
| prevede_un_sistema | 2 |
| un_sistema_particolare | 2 |
| sistema_tributario_poiché | 2 |
| sistema_tributario_nazionale | 2 |
| il_sistema_statale | 2 |
| sistema_statale_e | 2 |
| i_due_sistemi | 2 |
| sistema_voluto_dal | 2 |
| art_il_sistema | 2 |
| sistema_di_controlli | 2 |
| sistema_che_regola | 2 |
| nel_sistema_adottato | 2 |
| sistema_previdenziale_ed | 2 |
| a_tale_sistema | 2 |
| sul_sistema_delle | 2 |
| sistema_delle_imposte | 2 |
| sistema_generale_di | 2 |
| ricorso_a_sistemi | 2 |
| nel_sistema_fiscale | 2 |
| rinvio_al_sistema | 2 |
| modifica_il_sistema | 2 |
| giacché_il_sistema | 2 |
| il_sistema_si | 2 |
| tale_sistema_non | 2 |
| sistema_non_può | 2 |
| effetto_del_sistema | 2 |
| mantiene_il_sistema | 2 |
| vige_il_sistema | 2 |
| vigeva_il_sistema | 2 |
| sistema_comporta_in | 2 |
| sistema_costituito_dagli | 2 |
| dal_sistema_della | 2 |
| dal_sistema_che | 2 |
| un_sistema_per | 2 |
| fermo_il_sistema | 2 |
| sistema_ad_anno | 2 |
| sistema_tributario_consacrato | 2 |
| il_vecchio_sistema | 2 |
| il_sistema_nel | 2 |
| questo_sistema_si | 2 |
| sistema_dell_ordinamento | 2 |
| introdotta_nel_sistema | 2 |
| del_sistema_già | 2 |
| sistema_di_pubblicità | 2 |
| contenuti_nel_sistema | 2 |
| poiché_il_sistema | 2 |
| mutamento_del_sistema | 2 |
| sistema_che_non | 2 |
| sistema_tributario_deve | 2 |
| se_il_sistema | 2 |
| il_sistema_previsto | 2 |
| sistema_previsto_dalla | 2 |
| il_sistema_che | 2 |
| sistema_vigente_per | 2 |
| strutturazione_del_sistema | 2 |
| rapporto_al_sistema | 2 |
| il_particolare_sistema | 2 |
| specie_nel_sistema | 2 |
| sistema_previsto_per | 2 |
| costituiscono_un_sistema | 2 |
| semplificazione_del_sistema | 2 |
| quale_il_sistema | 2 |
| anche_il_sistema | 2 |
| sistema_con_l | 2 |
| sistema_di_nomina | 2 |
| in_quel_sistema | 2 |
| del_sistema_la | 2 |
| del_sistema_non | 2 |
| sistema_generale_del | 2 |
| connaturale_al_sistema | 2 |
| irrazionalità_del_sistema | 2 |
| nel_sistema_economico | 2 |
| dell_altro_sistema | 2 |
| il_sistema_introdotto | 2 |
| sistema_introdotto_dalla | 2 |
| mediante_un_sistema | 2 |
| e_sul_sistema | 2 |
| dato_il_sistema | 2 |
| imposta_il_sistema | 2 |
| il_sistema_accolto | 2 |
| del_sistema_posto | 2 |
| sistema_posto_infatti | 2 |
| sistema_che_la | 2 |
| del_sistema_delineato | 2 |
| il_sistema_impugnato | 2 |
| del_sistema_nel | 2 |
| secondo_un_sistema | 2 |
| sistema_tributario_al | 2 |
| il_preesistente_sistema | 2 |
| preesistente_sistema_della | 2 |
| sistema_della_sua | 2 |
| sistema_dei_tributi | 2 |
| tale_sistema_il | 2 |
| del_un_sistema | 2 |
| il_sistema_così | 2 |
| del_sistema_anche | 2 |
| sistema_anche_per | 2 |
| il_sistema_instaurato | 2 |
| sistema_instaurato_dalla | 2 |
| sistema_attuato_con | 2 |
| attraverso_un_sistema | 2 |
| il_precedente_sistema | 2 |
| un_sistema_ordinato | 2 |
| sistema_ordinato_sulla | 2 |
| attraverso_il_sistema | 2 |
| cost_del_sistema | 2 |
| nel_sistema_previdenziale | 2 |
| dal_sistema_in | 2 |
| sistema_creato_con | 2 |
| previste_dal_sistema | 2 |
| criterio_logico_sistematico | 2 |
| logico_sistematico_per | 2 |
| sistematico_per_cui | 2 |
| sistema_dei_codici | 2 |
| sistema_che_pur | 2 |
| sistema_processuale_nel | 2 |
| al_sistema_e | 2 |
| del_caratteristico_sistema | 2 |
| sistema_di_cumulo | 2 |
| di_tali_sistemi | 2 |
| tali_sistemi_postula | 2 |
| sistemi_postula_valutazioni | 2 |
| introduzione_nel_sistema | 2 |
| da_tale_sistema | 2 |
| tale_sistema_rigidamente | 2 |
| sistema_rigidamente_applicato | 2 |
| sistema_alternativo_suscettibile | 2 |
| opzionale_al_sistema | 2 |
| sistema_del_c | 2 |
| tale_sistema_in | 2 |
| interpretazione_logico_sistematica | 2 |
| nel_precedente_sistema | 2 |
| del_relativo_sistema | 2 |
| esterna_del_sistema | 2 |
| sistema_previdenziale_della | 2 |
| il_sistema_quale | 2 |
| sistema_quale_risulta | 2 |
| previdenziali_del_sistema | 2 |
| del_sistema_ma | 2 |
| solidaristica_del_sistema | 2 |
| sistema_previdenziale_di | 2 |
| ad_altro_sistema | 2 |
| due_concorrenti_sistemi | 2 |
| concorrenti_sistemi_previdenziali | 2 |
| dal_sistema_previdenziale | 2 |
| sistema_previdenziale_nel | 2 |
| sistema_previdenziale_degli | 2 |
| unificazione_dei_sistemi | 2 |
| illegittimità_del_sistema | 2 |
| ed_un_sistema | 2 |
| nel_sistema_in | 2 |
| già_nel_sistema | 2 |
| sistema_tributario_quale | 2 |
| sistema_dei_principi | 2 |
| un_completo_sistema | 2 |
| completo_sistema_di | 2 |
| sia_del_sistema | 2 |
| sistema_di_applicazione | 2 |
| sistema_tributario_dall | 2 |
| sistema_tributario_considerato | 2 |
| sistema_applicativo_dell | 2 |
| radicale_del_sistema | 2 |
| perfezionando_il_sistema | 2 |
| costi_del_sistema | 2 |
| prevedono_un_sistema | 2 |
| all_ordinario_sistema | 2 |
| il_sistema_pensionistico | 2 |
| un_sistema_misto | 2 |
| sistema_delle_assicurazioni | 2 |
| vigente_nel_sistema | 2 |
| dal_sistema_costituzionale | 2 |
| sistema_che_si | 2 |
| stabilendo_con_sistema | 2 |
| con_sistema_mai | 2 |
| sistema_mai_disatteso | 2 |
| sistema_costituzionale_dell | 2 |
| c_d_sistema | 2 |
| d_sistema_di | 2 |
| principii_del_sistema | 2 |
| interpretazione_sistematica_del | 2 |
| nostro_sistema_di | 2 |
| il_sistema_d | 2 |
| nuovo_sistema_peraltro | 2 |
| sistema_peraltro_tutte | 2 |
| tutta_la_sistematica | 2 |
| dal_chiuso_sistema | 2 |
| chiuso_sistema_mutualistico | 2 |
| in_termini_sistematici | 2 |
| estranee_al_sistema | 2 |
| nuovo_sistema_penal | 2 |
| sistema_penal_tributario | 2 |
| sistema_dei_rapporti | 2 |
| del_predetto_sistema | 2 |
| un_sistema_d | 2 |
| dall_attuale_sistema | 2 |
| sistema_contributivo_di | 2 |
| del_sistema_per | 2 |
| entrate_un_sistema | 2 |
| un_sistema_univoco | 2 |
| sistema_univoco_nelle | 2 |
| sistema_per_il | 2 |
| introdurre_un_sistema | 2 |
| riscossa_col_sistema | 2 |
| col_sistema_del | 2 |
| sistema_del_versamento | 2 |
| sistema_di_mercato | 2 |
| sistema_tributario_a | 2 |
| di_coordinamento_sistematico | 2 |
| coordinamento_sistematico_formale | 2 |
| sistema_di_finanza | 2 |
| sistema_a_finanza | 2 |
| del_sistema_portuale | 2 |
| fondata_il_sistema | 2 |
| nel_sistema_delineato | 2 |
| infatti_il_sistema | 2 |
| redditi_mediante_sistemi | 2 |
| mediante_sistemi_diversi | 2 |
| sistemi_diversi_da | 2 |
| sistema_della_tutela | 2 |
| sistema_di_gradualità | 2 |
| l_attuale_sistema | 2 |
| sistema_tributario_complessivamente | 2 |
| equilibrio_del_sistema | 2 |
| sistema_fiscale_sia | 2 |
| principio_della_polisistematicità | 2 |
| della_polisistematicità_dell | 2 |
| polisistematicità_dell_ordinamento | 2 |
| al_sistema_sanzionatorio | 2 |
| dello_speciale_sistema | 2 |
| speciale_sistema_della | 2 |
| dal_sistema_del | 2 |
| sistema_del_prelievo | 2 |
| conseguenza_del_sistema | 2 |
| sistema_privilegiato_di | 2 |
| l_inquadramento_sistematico | 2 |
| inquadramento_sistematico_della | 2 |
| sistema_processuale_del | 2 |
| del_nel_sistema | 2 |
| specifico_sistema_processuale | 2 |
| sistema_tributario_ha | 2 |
| un_sistema_in | 2 |
| dal_precedente_sistema | 2 |
| disposizione_del_sistema | 2 |
| al_sistema_impositivo | 2 |
| sistema_tributario_della | 2 |
| sistemi_di_calcolo | 2 |
| sistema_delle_variazioni | 2 |
| sistema_nazionale_di | 2 |
| il_sistema_previgente | 2 |
| sistema_di_recupero | 2 |
| riassetto_del_sistema | 2 |
| del_sistema_penale | 2 |
| sistema_penale_tributario | 2 |
| sistema_di_versamenti | 2 |
| generali_del_sistema | 2 |
| di_coerenza_sistematica | 2 |
| esistenza_nel_sistema | 2 |
| complessivo_sistema_tributario | 2 |
| il_sistema_processuale | 2 |
| sistema_della_compartecipazione | 2 |
| un_sistema_basato | 2 |
| sistema_tributario_inoltre | 2 |
| sistema_tributario_degli | 2 |
| sistema_tributario_ed | 2 |
| sistema_di_tributi | 2 |
| configurando_un_sistema | 2 |
| al_sistema_previgente | 2 |
| sistema_ordinamentale_statale | 2 |
| nell_articolato_sistema | 2 |
| articolato_sistema_normativo | 2 |
| sistema_normativo_delineato | 2 |
| gettito_tale_sistema | 2 |
| sistema_prevede_per | 2 |
| e_sistema_tributario | 2 |
| implicito_nel_sistema | 2 |
| nel_sistema_statutario | 2 |
| dalla_lettura_sistematica | 2 |
| statale_il_sistema | 2 |
| sistema_tributario_nella | 2 |
| coerenza_del_sistema | 2 |
| essenziali_del_sistema | 2 |
| del_sistema_statale | 2 |
| sistema_tributario_dalla | 2 |
| ai_sistemi_di | 2 |
| sistema_di_controllo | 2 |
| sistema_tributario_perché | 2 |
| al_sistema_regionale | 2 |
| coerenza_sistematica_con | 2 |
| sistema_di_riparto | 2 |
| sul_complesso_sistema | 2 |
| complesso_sistema_di | 2 |
| sistema_di_definizione | 2 |
| sistema_del_federalismo | 2 |
| stesso_sistema_costituzionale | 2 |
| incidere_sul_sistema | 2 |
| collegati_al_sistema | 2 |
| ed_i_sistemi | 2 |
| i_sistemi_informativi | 2 |
| il_sistema_informatico | 2 |
| un_sistema_informatico | 2 |
| previsto_un_sistema | 2 |
| d_affari_sistema | 2 |
| affari_sistema_comune | 2 |
| sistema_comune_di | 2 |
| tutela_del_sistema | 2 |
| dell_ecosistema_di | 2 |
| sistema_tributario_il | 2 |
| all_intero_sistema | 2 |
| sistemica_e_non | 2 |
| sistema_universitario_e | 2 |
| sistema_di_valutazione | 2 |
| del_sistema_europeo | 2 |
| sistema_europeo_di | 2 |
| organico_del_sistema | 2 |
| sistematica_con_la | 2 |
| omologazione_dei_sistemi | 2 |
| costituiscono_il_sistema | 2 |
| un_sistema_comune | 2 |
| sistema_comune_dell | 2 |
| delineando_un_sistema | 2 |
| simmetria_del_sistema | 2 |
| del_sistema_iva | 2 |
| sistema_iva_registro | 2 |
| una_tutela_sistemica | 2 |
| gravante_sul_sistema | 2 |
| sul_sistema_regionale | 2 |
| nucleo_del_sistema | 2 |
| sistema_della_fiscalità | 2 |
| sistematica_delle_disposizioni | 2 |
| un_diverso_sistema | 2 |
| diverso_sistema_di | 2 |
| adeguamento_dei_sistemi | 2 |
| sistema_previdenziale_sentenza | 2 |
| sistema_previdenziale_consente | 2 |
| sistema_previdenziale_che | 2 |
| connesse_al_sistema | 2 |
| come_il_sistema | 2 |
| sistema_tributario_si | 2 |
| sistemi_di_raccolta | 2 |
| diversi_sistemi_di | 2 |
| nel_sistema_tracciato | 2 |
| sistema_tracciato_dall | 2 |
| introdotto_nel_sistema | 2 |
| nel_sistema_verifiche | 2 |
| sistema_verifiche_di | 2 |
| sistema_costituzionale_sia | 2 |
| tema_di_sistema | 2 |
| istituzione_del_sistema | 2 |
| sistema_a_tesoreria | 2 |
| armonizzazione_dei_sistemi | 2 |
| tenuta_del_sistema | 2 |
| sistema_giuridico_complessivo | 2 |
| sistema_di_esenzione | 2 |
| riforma_di_sistema | 2 |
| sistema_integrato_di | 2 |
| complessivo_sistema_di | 2 |
| distonie_di_sistema | 2 |
| settoriale_del_sistema | 2 |
| soppressione_del_sistema | 2 |
| sistema_di_affidamento | 2 |
| il_sistema_retributivo | 2 |
| di_sistema_che | 2 |
| il_contesto_sistematico | 2 |
| contesto_sistematico_in | 2 |
| sistematico_in_cui | 2 |
| sistema_tributario_rimanga | 2 |
| coerente_e_sistematica | 2 |
| e_sistematica_del | 2 |
| sistematica_del_presupposto | 2 |
| impianto_sistematico_della | 2 |
| sistematico_della_disciplina | 2 |
| suddetta_valenza_sistematica | 2 |
| valenza_sistematica_dell | 2 |
| sistematica_dell_intervento | 2 |
| sia_al_sistema | 2 |
| sistema_di_registrazione | 2 |
| sistema_contributivo_la | 2 |
| al_particolare_sistema | 2 |
| particolare_sistema_previdenziale | 2 |
| sistema_previdenziale_previsto | 2 |
| sistema_finanziario_a | 2 |
| sistema_previdenziale_siciliano | 2 |
| di_sistema_senza | 2 |
| sistema_senza_che | 2 |
| sul_piano_sistematico | 2 |
| piano_sistematico_che | 2 |
| sistematico_che_il | 2 |
| sistema_di_quelli | 2 |
| un_sistema_siffatto | 2 |
| sistema_siffatto_è | 2 |
| espunto_dal_sistema | 2 |
| regione_siciliana_sistemazione | 1 |
| siciliana_sistemazione_che | 1 |
| sistemazione_che_appunto | 1 |
| presente_il_sistema | 1 |
| implicita_nel_sistema | 1 |
| nel_sistema_e | 1 |
| sistema_e_però | 1 |
| stessa_del_sistema | 1 |
| sistema_costituzionale_il | 1 |
| sistema_unitario_sul | 1 |
| causa_del_sistema | 1 |
| del_sistema_organizzato | 1 |
| sistema_organizzato_su | 1 |
| sistema_adottato_e | 1 |
| derivanti_dal_sistema | 1 |
| dal_sistema_adottato | 1 |
| ottenuto_un_sistema | 1 |
| sistema_di_coltura | 1 |
| servono_nel_sistema | 1 |
| riporta_al_sistema | 1 |
| sistema_catastale_vigente | 1 |
| contrasto_il_sistema | 1 |
| sistema_adottato_nell | 1 |
| sistema_particolare_per | 1 |
| disciplinata_nel_sistema | 1 |
| nel_sistema_invece | 1 |
| sistema_invece_adottato | 1 |
| il_sistema_fondamentale | 1 |
| sistema_fondamentale_della | 1 |
| seguito_il_sistema | 1 |
| sistema_di_dare | 1 |
| due_sistemi_un | 1 |
| sistemi_un_contrasto | 1 |
| il_sistema_costruito | 1 |
| sistema_costruito_dalla | 1 |
| che_un_sistema | 1 |
| un_sistema_il | 1 |
| sistema_il_quale | 1 |
| di_altri_sistemi | 1 |
| altri_sistemi_i | 1 |
| sistemi_i_quali | 1 |
| legislativo_una_sistemazione | 1 |
| una_sistemazione_provvisoria | 1 |
| sistemazione_provvisoria_dei | 1 |
| novità_nel_sistema | 1 |
| il_proprio_sistema | 1 |
| proprio_sistema_tributario | 1 |
| sistema_tributario_o | 1 |
| esiste_nel_sistema | 1 |
| hanno_nel_sistema | 1 |
| accolti_dal_sistema | 1 |
| dal_sistema_tributario | 1 |
| siciliano_nel_sistema | 1 |
| recato_al_sistema | 1 |
| riferirsi_al_sistema | 1 |
| costruzione_e_sistemazione | 1 |
| e_sistemazione_delle | 1 |
| sistemazione_delle_strade | 1 |
| noto_il_sistema | 1 |
| collegandole_nel_sistema | 1 |
| nel_sistema_voluto | 1 |
| inalterato_il_sistema | 1 |
| sistema_di_commisurazione | 1 |
| contrario_al_sistema | 1 |
| al_sistema_che | 1 |
| sistema_adottato_dalla | 1 |
| discussione_il_sistema | 1 |
| sociale_il_sistema | 1 |
| sistema_delle_quali | 1 |
| tale_sistema_l | 1 |
| sistema_l_art | 1 |
| espropriazione_nel_sistema | 1 |
| tendevano_al_sistema | 1 |
| sistema_accolto_senza | 1 |
| violati_dal_sistema | 1 |
| sistema_delle_addizionali | 1 |
| direttamente_sul_sistema | 1 |
| suo_sistema_di | 1 |
| al_sistema_generale | 1 |
| nel_cui_sistema | 1 |
| cui_sistema_era | 1 |
| sistema_era_destinata | 1 |
| a_sistemi_di | 1 |
| sistemi_di_finanza | 1 |
| e_unitaria_sistemazione | 1 |
| unitaria_sistemazione_se | 1 |
| sistemazione_se_si | 1 |
| la_ragione_sistematica | 1 |
| ragione_sistematica_la | 1 |
| sistematica_la_disciplina | 1 |
| interferire_nel_sistema | 1 |
| sistema_fiscale_dello | 1 |
| squilibrio_nel_sistema | 1 |
| preferibilità_del_sistema | 1 |
| sistema_della_nominatività | 1 |
| del_sistema_legislativo | 1 |
| sistema_legislativo_in | 1 |
| conformità_del_sistema | 1 |
| del_sistema_delta | 1 |
| sistema_delta_nominatività | 1 |
| dotati_nel_sistema | 1 |
| sistema_normativo_relativo | 1 |
| riferimenti_al_sistema | 1 |
| un_sistema_più | 1 |
| sistema_più_complesso | 1 |
| potere_il_sistema | 1 |
| dirà_il_sistema | 1 |
| sistema_non_si | 1 |
| sistema_si_appoggia | 1 |
| sistema_non_consente | 1 |
| coltura_tale_sistema | 1 |
| del_sistema_ettaro | 1 |
| sistema_ettaro_coltura | 1 |
| il_sistema_presuntivo | 1 |
| sistema_presuntivo_sarebbe | 1 |
| due_sistemi_di | 1 |
| due_sistemi_l | 1 |
| sistemi_l_uno | 1 |
| due_sistemi_resta | 1 |
| sistemi_resta_fermo | 1 |
| stesso_sistema_dell | 1 |
| sistema_dell_ettaro | 1 |
| accertamento_e_sistemi | 1 |
| e_sistemi_speciali | 1 |
| sistemi_speciali_d | 1 |
| col_precedente_sistema | 1 |
| precedente_sistema_difensivo | 1 |
| sistema_difensivo_sostiene | 1 |
| spetta_nel_sistema | 1 |
| nel_sistema_si | 1 |
| sistema_si_tratta | 1 |
| e_fanno_sistema | 1 |
| fanno_sistema_sistema | 1 |
| sistema_sistema_occorre | 1 |
| sistema_occorre_aggiungere | 1 |
| completa_codesto_sistema | 1 |
| codesto_sistema_comporta | 1 |
| sistema_dell_esecuzione | 1 |
| non_illegittimo_sistema | 1 |
| illegittimo_sistema_mediante | 1 |
| sistema_mediante_esso | 1 |
| particolarità_del_sistema | 1 |
| del_sistema_costituito | 1 |
| al_quale_sistema | 1 |
| quale_sistema_come | 1 |
| sistema_come_si | 1 |
| fondata_nel_sistema | 1 |
| nel_sistema_che | 1 |
| realtà_dal_sistema | 1 |
| sistema_che_disciplina | 1 |
| perché_nel_sistema | 1 |
| l_anzidetto_sistema | 1 |
| anzidetto_sistema_di | 1 |
| introduceva_un_sistema | 1 |
| sistema_per_cui | 1 |
| un_sistema_complesso | 1 |
| sistema_complesso_di | 1 |
| dai_normali_sistemi | 1 |
| normali_sistemi_di | 1 |
| sistemi_di_formazione | 1 |
| il_sistema_derivante | 1 |
| sistema_derivante_dalla | 1 |
| nostro_sistema_legislativo | 1 |
| sistema_legislativo_trattasi | 1 |
| sostanzialmente_il_sistema | 1 |
| il_sistema_ma | 1 |
| sistema_ma_s | 1 |
| dal_vecchio_sistema | 1 |
| vecchio_sistema_ad | 1 |
| nuovo_sistema_ad | 1 |
| col_vecchio_sistema | 1 |
| vecchio_sistema_anno | 1 |
| sistema_anno_solare | 1 |
| col_nuovo_sistema | 1 |
| nuovo_sistema_anno | 1 |
| sistema_anno_finanziario | 1 |
| anno_solare_sistema | 1 |
| solare_sistema_e | 1 |
| sistema_e_coll | 1 |
| esercizio_finanziario_sistema | 1 |
| finanziario_sistema_non | 1 |
| sistema_non_ci | 1 |
| sistema_tributario_dell | 1 |
| disposizioni_nel_sistema | 1 |
| ovvio_nel_sistema | 1 |
| nel_sistema_dello | 1 |
| sistema_dello_statuto | 1 |
| una_prima_sistemazione | 1 |
| prima_sistemazione_nei | 1 |
| sistemazione_nei_bilanci | 1 |
| vecchio_sistema_che | 1 |
| sistema_che_lasciava | 1 |
| valutando_il_sistema | 1 |
| esistenti_nel_sistema | 1 |
| sistema_normativo_nazionale | 1 |
| napoli_il_sistema | 1 |
| sistema_adottato_dall | 1 |
| adottato_un_sistema | 1 |
| sistema_che_potrà | 1 |
| in_questo_sistema | 1 |
| sistema_si_inseriscono | 1 |
| il_sistema_generale | 1 |
| sistema_generale_che | 1 |
| sistema_della_vendita | 1 |
| tale_sistema_a | 1 |
| sistema_a_differenza | 1 |
| sistema_unitario_della | 1 |
| tributario_il_sistema | 1 |
| sistema_delle_cosiddette | 1 |
| contraddica_al_sistema | 1 |
| alterato_il_sistema | 1 |
| alterazione_del_sistema | 1 |
| sistema_tributario_una | 1 |
| servita_del_sistema | 1 |
| sistema_già_seguito | 1 |
| logica_del_sistema | 1 |
| del_sistema_richiede | 1 |
| sistema_richiede_che | 1 |
| un_particolare_sistema | 1 |
| più_ai_sistemi | 1 |
| ai_sistemi_delle | 1 |
| sistemi_delle_aziende | 1 |
| connaturato_al_sistema | 1 |
| nel_sistema_costituzionale | 1 |
| sistema_costituzionale_tale | 1 |
| comuni_nel_sistema | 1 |
| sistema_adottato_si | 1 |
| eguaglianza_il_sistema | 1 |
| l_indicato_sistema | 1 |
| indicato_sistema_di | 1 |
| sistema_di_periodicità | 1 |
| meccanismo_e_sistema | 1 |
| e_sistema_che | 1 |
| precedente_sistema_erano | 1 |
| sistema_erano_state | 1 |
| precedente_sistema_conservato | 1 |
| sistema_conservato_nella | 1 |
| sostanzialmente_dal_sistema | 1 |
| dal_sistema_già | 1 |
| sistema_già_in | 1 |
| e_nel_sistema | 1 |
| nel_sistema_presente | 1 |
| sistema_presente_un | 1 |
| razionalizzato_il_sistema | 1 |
| applicabile_il_sistema | 1 |
| sistema_della_determinazione | 1 |
| infondata_il_sistema | 1 |
| sistema_vigente_di | 1 |
| presumere_il_sistema | 1 |
| sistema_che_riposa | 1 |
| spesso_dal_sistema | 1 |
| dal_sistema_previgente | 1 |
| sistema_previgente_in | 1 |
| del_sistema_potrebbe | 1 |
| sistema_potrebbe_portare | 1 |
| conforto_nel_sistema | 1 |
| sistema_dell_iscrizione | 1 |
| soggetti_il_sistema | 1 |
| amministrazione_il_sistema | 1 |
| discordante_dal_sistema | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| del_sistema_tributario_dello_stato | 47 |
| in_materia_di_sistema_tributario | 32 |
| di_coordinamento_del_sistema_tributario | 25 |
| finanza_pubblica_e_del_sistema | 24 |
| pubblica_e_del_sistema_tributario | 24 |
| principi_del_sistema_tributario_dello | 19 |
| sistema_tributario_e_contabile_dello | 19 |
| i_principi_del_sistema_tributario | 17 |
| i_princípi_del_sistema_tributario | 16 |
| materia_di_sistema_tributario_dello | 13 |
| di_sistema_tributario_dello_stato | 13 |
| con_i_principi_del_sistema | 13 |
| princípi_del_sistema_tributario_dello | 13 |
| fondamentali_di_coordinamento_del_sistema | 12 |
| con_i_princípi_del_sistema | 11 |
| di_sistema_tributario_e_contabile | 10 |
| statale_in_materia_di_sistema | 10 |
| del_coordinamento_del_sistema_tributario | 10 |
| dell_ambiente_e_dell_ecosistema | 9 |
| materia_di_sistema_tributario_e | 9 |
| esclusiva_in_materia_di_sistema | 8 |
| nel_sistema_delle_garanzie_patrimoniali | 7 |
| sistema_tributario_nel_suo_complesso | 7 |
| nonché_di_modernizzazione_del_sistema | 7 |
| di_modernizzazione_del_sistema_di | 7 |
| modernizzazione_del_sistema_di_gestione | 7 |
| del_sistema_di_gestione_delle | 7 |
| sistema_di_gestione_delle_dichiarazioni | 7 |
| con_il_sistema_tributario_statale | 7 |
| sistema_tributario_dello_stato_e | 7 |
| sistema_tributario_dello_stato_in | 7 |
| sistema_comune_d_imposta_sul | 7 |
| sistema_delle_garanzie_patrimoniali_dell | 6 |
| sistema_tributario_dello_stato_che | 6 |
| coordinamento_del_sistema_tributario_di | 6 |
| per_il_riordinamento_del_sistema | 5 |
| sistema_di_tassazione_separata_del | 5 |
| dei_principi_del_sistema_tributario | 5 |
| sistema_informato_a_criteri_di | 5 |
| materia_del_sistema_tributario_dello | 5 |
| princípi_del_sistema_tributario_statale | 5 |
| materia_del_coordinamento_del_sistema | 5 |
| principio_del_sistema_tributario_statale | 5 |
| relativa_al_sistema_comune_d | 5 |
| al_sistema_comune_d_imposta | 5 |
| il_gas_e_il_sistema | 5 |
| gas_e_il_sistema_idrico | 5 |
| per_un_sistema_fiscale_più | 5 |
| un_sistema_fiscale_più_equo | 5 |
| sistema_fiscale_più_equo_trasparente | 5 |
| settembre_n_revisione_del_sistema | 5 |
| n_revisione_del_sistema_sanzionatorio | 5 |
| revisione_del_sistema_sanzionatorio_in | 5 |
| del_sistema_sanzionatorio_in_attuazione | 5 |
| sistema_sanzionatorio_in_attuazione_dell | 5 |
| liquidate_con_il_sistema_contributivo | 5 |
| il_sistema_tributario_dello_stato | 4 |
| ammesso_nel_sistema_tributario_generale | 4 |
| che_nel_sistema_della_legge | 4 |
| inquadrata_nel_sistema_delle_garanzie | 4 |
| un_sistema_di_prove_legali | 4 |
| sistema_di_determinazione_dei_prezzi | 4 |
| del_sistema_di_tassazione_separata | 4 |
| in_presenza_di_un_sistema | 4 |
| presenza_di_un_sistema_di | 4 |
| limiti_dei_principi_del_sistema | 4 |
| sistema_tributario_dello_stato_la | 4 |
| del_sistema_tributario_statale_e | 4 |
| di_un_sistema_di_finanziamento | 4 |
| un_sistema_di_finanziamento_che | 4 |
| sistema_di_finanziamento_che_non | 4 |
| coordinamento_con_il_sistema_tributario | 4 |
| nella_materia_del_sistema_tributario | 4 |
| materia_sistema_tributario_dello_stato | 4 |
| del_sistema_tributario_di_cui | 4 |
| cost_in_materia_di_sistema | 4 |
| in_un_quadro_di_sistema | 4 |
| un_quadro_di_sistema_informato | 4 |
| quadro_di_sistema_informato_a | 4 |
| di_sistema_informato_a_criteri | 4 |
| materia_sistema_tributario_e_contabile | 4 |
| il_riordinamento_del_sistema_previdenziale | 4 |
| riordinamento_del_sistema_previdenziale_dei | 4 |
| del_sistema_previdenziale_dei_lavoratori | 4 |
| sistema_previdenziale_dei_lavoratori_privati | 4 |
| recante_disposizioni_per_un_sistema | 4 |
| disposizioni_per_un_sistema_fiscale | 4 |
| del_sistema_pubblico_della_riscossione | 4 |
| interamente_liquidate_con_il_sistema | 4 |
| di_riforma_del_sistema_fiscale | 4 |
| del_sistema_sanzionatorio_penale_tributario | 4 |
| sistema_tributario_dello_stato_con | 3 |
| non_contengono_una_sistemazione_completa | 3 |
| contengono_una_sistemazione_completa_e | 3 |
| una_sistemazione_completa_e_definitiva | 3 |
| sistemazione_completa_e_definitiva_dei | 3 |
| ritenuto_che_ammesso_nel_sistema | 3 |
| che_ammesso_nel_sistema_tributario | 3 |
| nel_sistema_tributario_dello_stato | 3 |
| sistema_tributario_dello_stato_per | 3 |
| esigenza_di_unitarietà_del_sistema | 3 |
| può_dirsi_che_il_sistema | 3 |
| il_sistema_adottato_dal_legislatore | 3 |
| legge_ancora_ad_un_sistema | 3 |
| ancora_ad_un_sistema_di | 3 |
| ad_un_sistema_di_prove | 3 |
| sistema_di_prove_legali_la | 3 |
| circa_la_razionalità_del_sistema | 3 |
| optare_per_un_differente_sistema | 3 |
| per_un_differente_sistema_di | 3 |
| un_differente_sistema_di_tassazione | 3 |
| non_solo_il_vigente_sistema | 3 |
| solo_il_vigente_sistema_tributario | 3 |
| il_vigente_sistema_tributario_ma | 3 |
| vigente_sistema_tributario_ma_l | 3 |
| sistema_tributario_ma_l_intero | 3 |
| effetti_distorsivi_del_sistema_di | 3 |
| distorsivi_del_sistema_di_tassazione | 3 |
| possibili_effetti_distorsivi_del_sistema | 3 |
| del_sistema_di_riscossione_delle | 3 |
| ricondurre_il_sistema_di_tassazione | 3 |
| revisione_del_sistema_sanzionatorio_tributario | 3 |
| il_sistema_tributario_nel_suo | 3 |
| che_il_sistema_della_ritenuta | 3 |
| preclusioni_nel_sistema_delle_opposizioni | 3 |
| sistema_di_determinazione_dei_valori | 3 |
| riforma_del_sistema_di_governo | 3 |
| il_sistema_delineato_dalle_norme | 3 |
| i_principi_fondamentali_del_sistema | 3 |
| principi_fondamentali_del_sistema_tributario | 3 |
| sostanzialmente_innovative_rispetto_al_sistema | 3 |
| innovative_rispetto_al_sistema_legislativo | 3 |
| alla_materia_del_sistema_tributario | 3 |
| sistema_tributario_dello_stato_di | 3 |
| coordinamento_del_sistema_tributario_in | 3 |
| violati_i_principi_del_sistema | 3 |
| fondamentali_del_coordinamento_del_sistema | 3 |
| il_principio_del_sistema_tributario | 3 |
| principio_del_sistema_tributario_dello | 3 |
| coordinamento_del_sistema_tributario_che | 3 |
| coordinamento_del_sistema_tributario_ma | 3 |
| del_sistema_tributario_di_competenza | 3 |
| stato_in_materia_di_sistema | 3 |
| che_nel_nostro_sistema_costituzionale | 3 |
| esclusiva_nella_materia_sistema_tributario | 3 |
| sistema_tributario_di_cui_all | 3 |
| e_del_sistema_tributario_e | 3 |
| e_il_sistema_delle_autonomie | 3 |
| minori_e_modifiche_al_sistema | 3 |
| e_modifiche_al_sistema_penale | 3 |
| modifiche_al_sistema_penale_e | 3 |
| al_sistema_penale_e_tributario | 3 |
| modifica_dei_sistemi_di_gioco | 3 |
| relativa_al_sistema_delle_risorse | 3 |
| al_sistema_delle_risorse_proprie | 3 |
| a_paralizzarlo_esporrebbero_il_sistema | 3 |
| paralizzarlo_esporrebbero_il_sistema_ad | 3 |
| esporrebbero_il_sistema_ad_evidenti | 3 |
| il_sistema_ad_evidenti_tensioni | 3 |
| sistema_ad_evidenti_tensioni_con | 3 |
| novembre_relativa_al_sistema_comune | 3 |
| al_di_fuori_del_sistema | 3 |
| di_fuori_del_sistema_concessorio | 3 |
| agosto_n_riforma_del_sistema | 3 |
| n_riforma_del_sistema_pensionistico | 3 |
| riforma_del_sistema_pensionistico_obbligatorio | 3 |
| del_sistema_pensionistico_obbligatorio_e | 3 |
| sistema_pensionistico_obbligatorio_e_complementare | 3 |
| affidati_ai_soggetti_del_sistema | 3 |
| ai_soggetti_del_sistema_pubblico | 3 |
| soggetti_del_sistema_pubblico_della | 3 |
| sistema_pubblico_della_riscossione_prorogando | 3 |
| materia_di_riforma_del_sistema | 3 |
| coinvolgimento_del_sistema_delle_autonomie | 3 |
| revisione_del_sistema_sanzionatorio_penale | 3 |
| la_revisione_del_sistema_sanzionatorio | 3 |
| si_ricolleghi_ad_un_sistema | 2 |
| ricolleghi_ad_un_sistema_unitario | 2 |
| ad_un_sistema_unitario_in | 2 |
| un_sistema_unitario_in_ordine | 2 |
| sistema_unitario_in_ordine_alle | 2 |
| vigenti_non_contengono_una_sistemazione | 2 |
| sistema_dell_imposta_di_registro | 2 |
| nel_sistema_tributario_generale_e | 2 |
| sistema_tributario_generale_e_nella | 2 |
| che_nel_sistema_delle_leggi | 2 |
| nel_sistema_tributario_generale_il | 2 |
| sistema_tributario_generale_il_principio | 2 |
| la_considerazione_che_il_sistema | 2 |
| nel_sistema_della_legislazione_statale | 2 |
| sistema_della_legislazione_statale_le | 2 |
| al_sistema_tributario_dello_stato | 2 |
| sistema_tributario_dello_stato_ed | 2 |
| sistema_voluto_dal_legislatore_il | 2 |
| che_il_sistema_di_imposizione | 2 |
| sistema_delle_leggi_sulla_riforma | 2 |
| il_sistema_previdenziale_ed_assistenziale | 2 |
| del_sistema_di_assistenza_e | 2 |
| è_noto_che_nel_sistema | 2 |
| in_cui_mantiene_il_sistema | 2 |
| sistema_costituito_dagli_artt_e | 2 |
| si_inserisce_in_un_sistema | 2 |
| incide_sul_complesso_del_sistema | 2 |
| sul_complesso_del_sistema_fiscale | 2 |
| complesso_del_sistema_fiscale_e | 2 |
| del_sistema_fiscale_e_non | 2 |
| sistema_fiscale_e_non_su | 2 |
| sistema_delle_garanzie_patrimoniali_delle | 2 |
| in_armonia_con_il_sistema | 2 |
| vendite_effettuate_con_tale_sistema | 2 |
| poiché_il_sistema_di_imposizione | 2 |
| il_sistema_di_imposizione_a | 2 |
| sistema_di_imposizione_a_tassa | 2 |
| introdotto_un_nuovo_sistema_di | 2 |
| il_particolare_sistema_di_riscossione | 2 |
| particolare_sistema_di_riscossione_e | 2 |
| sistema_di_riscossione_e_versamento | 2 |
| riordinamento_del_sistema_tributario_e | 2 |
| del_sistema_tributario_e_della | 2 |
| inquadra_nel_sistema_delle_garanzie | 2 |
| nel_sistema_del_contenzioso_tributario | 2 |
| sistema_dell_accertamento_del_valore | 2 |
| al_sistema_di_determinazione_dei | 2 |
| il_sistema_di_determinazione_dei | 2 |
| la_scelta_del_sistema_di | 2 |
| scelta_del_sistema_di_assistenza | 2 |
| uno_o_dell_altro_sistema | 2 |
| nell_ambito_del_sistema_tributario | 2 |
| della_corretta_applicazione_del_sistema | 2 |
| corretta_applicazione_del_sistema_posto | 2 |
| applicazione_del_sistema_posto_infatti | 2 |
| del_sistema_posto_infatti_che | 2 |
| sistema_posto_infatti_che_in | 2 |
| ai_principi_del_sistema_tributario | 2 |
| il_preesistente_sistema_della_sua | 2 |
| preesistente_sistema_della_sua_riscossione | 2 |
| sistema_della_sua_riscossione_mediante | 2 |
| razionalità_del_sistema_di_determinazione | 2 |
| il_sistema_di_determinazione_dell | 2 |
| del_sistema_di_determinazione_dell | 2 |
| vendite_realizzate_con_il_sistema | 2 |
| coniugi_ed_in_un_sistema | 2 |
| ed_in_un_sistema_ordinato | 2 |
| in_un_sistema_ordinato_sulla | 2 |
| un_sistema_ordinato_sulla_tassazione | 2 |
| sistema_ordinato_sulla_tassazione_separata | 2 |
| differente_sistema_di_tassazione_espresso | 2 |
| sistema_di_tassazione_espresso_in | 2 |
| dell_art_cost_del_sistema | 2 |
| art_cost_del_sistema_vigente | 2 |
| assume_che_il_sistema_di | 2 |
| di_transizione_al_nuovo_sistema | 2 |
| che_il_sistema_di_riscossione | 2 |
| difetti_strutturali_del_sistema_di | 2 |
| criterio_logico_sistematico_per_cui | 2 |
| sistema_dei_codici_civili_sostanziale | 2 |
| sistema_di_cumulo_dei_redditi | 2 |
| intrinseca_complessità_di_tali_sistemi | 2 |
| complessità_di_tali_sistemi_postula | 2 |
| di_tali_sistemi_postula_valutazioni | 2 |
| tali_sistemi_postula_valutazioni_e | 2 |
| sistemi_postula_valutazioni_e_scelte | 2 |
| sperequazioni_che_da_tale_sistema | 2 |
| che_da_tale_sistema_rigidamente | 2 |
| da_tale_sistema_rigidamente_applicato | 2 |
| tale_sistema_rigidamente_applicato_potrebbero | 2 |
| sistema_rigidamente_applicato_potrebbero_derivare | 2 |
| oculata_scelta_di_un_sistema | 2 |
| scelta_di_un_sistema_alternativo | 2 |
| di_un_sistema_alternativo_suscettibile | 2 |
| un_sistema_alternativo_suscettibile_di | 2 |
| sistema_alternativo_suscettibile_di_essere | 2 |
| in_via_opzionale_al_sistema | 2 |
| via_opzionale_al_sistema_della | 2 |
| opzionale_al_sistema_della_tassazione | 2 |
| al_sistema_della_tassazione_separata | 2 |
| sistema_della_tassazione_separata_sia | 2 |
| del_sistema_del_c_d | 2 |
| nell_ambito_di_un_sistema | 2 |
| sistema_di_riscossione_delle_imposte | 2 |
| della_legittimità_costituzionale_del_sistema | 2 |
| del_sistema_della_previdenza_forense | 2 |
| per_il_sistema_quale_risulta | 2 |
| il_sistema_quale_risulta_dalla | 2 |
| i_benefici_previdenziali_del_sistema | 2 |
| siano_assoggettati_ad_altro_sistema | 2 |
| assoggettati_ad_altro_sistema_previdenziale | 2 |
| ipotesi_di_due_concorrenti_sistemi | 2 |
| di_due_concorrenti_sistemi_previdenziali | 2 |
| sistema_previdenziale_degli_ingegneri_e | 2 |
| nel_sistema_in_cui_si | 2 |
| sistema_in_cui_si_colloca | 2 |
| un_completo_sistema_di_sicurezza | 2 |
| completo_sistema_di_sicurezza_sociale | 2 |
| al_sistema_della_pubblicità_immobiliare | 2 |
| il_sistema_tributario_considerato_in | 2 |
| sistema_tributario_considerato_in_tutte | 2 |
| perfezionando_il_sistema_delle_sanzioni | 2 |
| di_un_perfezionamento_del_sistema | 2 |
| un_perfezionamento_del_sistema_sanzionatorio | 2 |
| confliggenza_di_tutto_il_sistema | 2 |
| che_per_ricondurre_il_sistema | 2 |
| per_ricondurre_il_sistema_di | 2 |
| il_sistema_di_tassazione_stabilito | 2 |
| sistema_di_tassazione_stabilito_dagli | 2 |
| disposto_nel_quadro_del_sistema | 2 |
| nel_quadro_del_sistema_in | 2 |
| quadro_del_sistema_in_cui | 2 |
| del_sistema_in_cui_viene | 2 |
| sistema_in_cui_viene_ad | 2 |
| stabilendo_con_sistema_mai_disatteso | 2 |
| con_sistema_mai_disatteso_anche | 2 |
| sistema_mai_disatteso_anche_il | 2 |
| essere_incompatibile_con_il_sistema | 2 |
| incompatibile_con_il_sistema_costituzionale | 2 |
| con_il_sistema_costituzionale_dell | 2 |
| il_sistema_costituzionale_dell_autonomia | 2 |
| sistema_costituzionale_dell_autonomia_tributaria | 2 |
| c_d_sistema_di_tesoreria | 2 |
| principii_del_sistema_tributario_dello | 2 |
| sistema_tributario_dello_stato_mentre | 2 |
| normativa_impugnata_riguarda_il_sistema | 2 |
| impugnata_riguarda_il_sistema_d | 2 |
| riguarda_il_sistema_d_imposizione | 2 |
| il_sistema_d_imposizione_diretta | 2 |
| sistema_d_imposizione_diretta_vigente | 2 |
| anche_nel_nuovo_sistema_peraltro | 2 |
| nel_nuovo_sistema_peraltro_tutte | 2 |
| nuovo_sistema_peraltro_tutte_le | 2 |
| sistema_peraltro_tutte_le_indennità | 2 |
| di_trapasso_dal_chiuso_sistema | 2 |
| trapasso_dal_chiuso_sistema_mutualistico | 2 |
| opera_di_revisione_del_sistema | 2 |
| di_revisione_del_sistema_sanzionatorio | 2 |
| con_il_sistema_della_finanza | 2 |
| avvio_del_nuovo_sistema_di | 2 |
| del_nuovo_sistema_di_riscossione | 2 |
| delle_occorrenti_entrate_un_sistema | 2 |
| occorrenti_entrate_un_sistema_univoco | 2 |
| entrate_un_sistema_univoco_nelle | 2 |
| un_sistema_univoco_nelle_sue | 2 |
| sistema_univoco_nelle_sue_previsioni | 2 |
| imposta_è_riscossa_col_sistema | 2 |
| è_riscossa_col_sistema_del | 2 |
| riscossa_col_sistema_del_versamento | 2 |
| col_sistema_del_versamento_diretto | 2 |
| sistema_del_versamento_diretto_nei | 2 |
| preclusione_inquadrata_nel_sistema_delle | 2 |
| restrizioni_e_preclusioni_nel_sistema | 2 |
| e_preclusioni_nel_sistema_delle | 2 |
| e_della_progressività_del_sistema | 2 |
| redditi_mediante_sistemi_diversi_da | 2 |
| mediante_sistemi_diversi_da_quello | 2 |
| di_progressività_del_sistema_tributario | 2 |
| proprio_dalla_corte_il_sistema | 2 |
| dalla_corte_il_sistema_tributario | 2 |
| nell_ambito_del_sistema_della | 2 |
| ambito_del_sistema_della_tutela | 2 |
| del_sistema_della_tutela_giurisdizionale | 2 |
| sistema_della_tutela_giurisdizionale_per | 2 |
| del_sistema_di_gradualità_della | 2 |
| il_principio_della_polisistematicità_dell | 2 |
| principio_della_polisistematicità_dell_ordinamento | 2 |
| della_polisistematicità_dell_ordinamento_tributario | 2 |
| non_introduce_un_nuovo_sistema | 2 |
| introduce_un_nuovo_sistema_di | 2 |
| un_nuovo_sistema_di_determinazione | 2 |
| nuovo_sistema_di_determinazione_dei | 2 |
| gennaio_n_modifiche_al_sistema | 2 |
| n_modifiche_al_sistema_sanzionatorio | 2 |
| modifiche_al_sistema_sanzionatorio_in | 2 |
| al_sistema_sanzionatorio_in_materia | 2 |
| sistema_sanzionatorio_in_materia_di | 2 |
| alla_previsione_dello_speciale_sistema | 2 |
| previsione_dello_speciale_sistema_della | 2 |
| dello_speciale_sistema_della_tassazione | 2 |
| speciale_sistema_della_tassazione_separata | 2 |
| sistema_della_tassazione_separata_vanno | 2 |
| per_quanto_riguarda_il_sistema | 2 |
| quanto_riguarda_il_sistema_del | 2 |
| riguarda_il_sistema_del_prelievo | 2 |
| il_sistema_del_prelievo_alla | 2 |
| sistema_del_prelievo_alla_fonte | 2 |
| il_sistema_della_ritenuta_alla | 2 |
| sistema_della_ritenuta_alla_fonte | 2 |
| sistema_di_riscossione_delle_entrate | 2 |
| seguito_della_riforma_del_sistema | 2 |
| un_sistema_di_finanziamento_sostanzialmente | 2 |
| sistema_di_finanziamento_sostanzialmente_basato | 2 |
| principi_del_sistema_tributario_statale | 2 |
| sistema_di_finanziamento_delle_regioni | 2 |
| risorse_a_disposizione_del_sistema | 2 |
| a_disposizione_del_sistema_delle | 2 |
| disposizione_del_sistema_delle_autonomie | 2 |
| del_sistema_delle_autonomie_in | 2 |
| sistema_delle_autonomie_in_sicilia | 2 |
| razionalizzazione_del_sistema_di_riscossione | 2 |
| sistema_delineato_dalle_norme_impugnate | 2 |
| riassetto_del_sistema_penale_tributario | 2 |
| un_sistema_di_versamenti_unitari | 2 |
| e_la_razionalizzazione_del_sistema | 2 |
| la_razionalizzazione_del_sistema_tributario | 2 |
| secondo_il_sistema_delineato_dalle | 2 |
| del_coordinamento_con_il_sistema | 2 |
| il_sistema_tributario_statale_ne | 2 |
| sistema_tributario_statale_ne_discende | 2 |
| e_del_sistema_tributario_art | 2 |
| del_sistema_tributario_art_terzo | 2 |
| sistema_tributario_art_terzo_comma | 2 |
| sistema_di_versamento_unitario_dei | 2 |
| materia_del_sistema_tributario_degli | 2 |
| del_sistema_tributario_degli_enti | 2 |
| sistema_tributario_degli_enti_locali | 2 |
| sistema_tributario_e_definire_gli | 2 |
| dire_in_un_sistema_di | 2 |
| in_un_sistema_di_tributi | 2 |
| un_sistema_di_tributi_sostanzialmente | 2 |
| sistema_di_tributi_sostanzialmente_governati | 2 |
| la_materia_del_sistema_tributario | 2 |
| di_coordinamento_con_il_sistema | 2 |
| il_sistema_tributario_statale_conseguentemente | 2 |
| sistema_tributario_statale_conseguentemente_la | 2 |
| statali_o_configurando_un_sistema | 2 |
| o_configurando_un_sistema_finanziario | 2 |
| configurando_un_sistema_finanziario_complessivo | 2 |
| un_sistema_finanziario_complessivo_in | 2 |
| sistema_finanziario_complessivo_in_contraddizione | 2 |
| vanno_inquadrati_nell_articolato_sistema | 2 |
| inquadrati_nell_articolato_sistema_normativo | 2 |
| nell_articolato_sistema_normativo_delineato | 2 |
| articolato_sistema_normativo_delineato_dal | 2 |
| sistema_normativo_delineato_dal_decreto | 2 |
| parte_quel_gettito_tale_sistema | 2 |
| quel_gettito_tale_sistema_prevede | 2 |
| gettito_tale_sistema_prevede_per | 2 |
| tale_sistema_prevede_per_quanto | 2 |
| sistema_prevede_per_quanto_qui | 2 |
| deve_informare_l_intero_sistema | 2 |
| informare_l_intero_sistema_tributario | 2 |
| del_sistema_tributario_e_contabile | 2 |
| e_funzioni_implicito_nel_sistema | 2 |
| funzioni_implicito_nel_sistema_statutario | 2 |
| la_previsione_di_un_sistema | 2 |
| dalla_lettura_sistematica_delle_norme | 2 |
| sistema_tributario_dello_stato_art | 2 |
| del_sistema_tributario_art_secondo | 2 |
| sistema_tributario_art_secondo_comma | 2 |
| coordinamento_del_sistema_tributario_e | 2 |
| tra_i_princípi_del_sistema | 2 |
| del_sistema_tributario_nel_suo | 2 |
| spirito_del_sistema_tributario_dello | 2 |
| elementi_essenziali_del_sistema_statale | 2 |
| con_il_sistema_tributario_dello | 2 |
| con_lo_spirito_del_sistema | 2 |
| lo_spirito_del_sistema_tributario | 2 |
| coordinamento_del_sistema_tributario_dalla | 2 |
| del_sistema_tributario_dalla_legislazione | 2 |
| sistema_tributario_dalla_legislazione_tutt | 2 |
| con_il_principio_del_sistema | 2 |
| il_suddetto_principio_del_sistema | 2 |
| suddetto_principio_del_sistema_tributario | 2 |
| un_principio_del_sistema_tributario | 2 |
| del_sistema_tributario_statale_il | 2 |
| sistema_tributario_dello_stato_essendo | 2 |
| obiettivi_di_coordinamento_del_sistema | 2 |
| del_sistema_tributario_ma_si | 2 |
| sistema_tributario_ma_si_limita | 2 |
| sistema_tributario_di_competenza_legislativa | 2 |
| progressività_debbono_informare_il_sistema | 2 |
| debbono_informare_il_sistema_tributario | 2 |
| informare_il_sistema_tributario_nel | 2 |
| nella_materia_sistema_tributario_dello | 2 |
| fondamentale_di_coordinamento_del_sistema | 2 |
| legislativa_in_materia_di_sistema | 2 |
| incidono_sul_complesso_sistema_di | 2 |
| sul_complesso_sistema_di_definizione | 2 |
| complesso_sistema_di_definizione_dei | 2 |
| sistema_di_definizione_dei_rapporti | 2 |
| di_gettito_finanziario_al_sistema | 2 |
| gettito_finanziario_al_sistema_del | 2 |
| finanziario_al_sistema_del_federalismo | 2 |
| al_sistema_del_federalismo_fiscale | 2 |
| sistema_del_federalismo_fiscale_regionale | 2 |
| sistema_tributario_dello_stato_riservata | 2 |
| di_tali_soggetti_al_sistema | 2 |
| tali_soggetti_al_sistema_informatico | 2 |
| soggetti_al_sistema_informatico_statale | 2 |
| collegati_al_sistema_informatico_statale | 2 |
| al_sistema_informatico_statale_secondo | 2 |
| sistema_informatico_statale_secondo_le | 2 |
| la_navigazione_ed_i_sistemi | 2 |
| navigazione_ed_i_sistemi_informativi | 2 |
| ed_i_sistemi_informativi_e | 2 |
| i_sistemi_informativi_e_statistici | 2 |
| sistemi_informativi_e_statistici_del | 2 |
| della_riforma_del_sistema_della | 2 |
| riforma_del_sistema_della_riscossione | 2 |
| aveva_previsto_un_sistema_di | 2 |
| sulla_cifra_d_affari_sistema | 2 |
| cifra_d_affari_sistema_comune | 2 |
| d_affari_sistema_comune_di | 2 |
| affari_sistema_comune_di_imposta | 2 |
| sistema_comune_di_imposta_sul | 2 |
| materia_di_tutela_del_sistema | 2 |
| di_tutela_del_sistema_tributario | 2 |
| del_sistema_tributario_e_la | 2 |
| ambiente_e_dell_ecosistema_di | 2 |
| all_intero_sistema_delle_autonomie | 2 |
| competenza_esclusiva_nella_materia_sistema | 2 |
| nella_materia_sistema_tributario_e | 2 |
| legislativa_concorrente_coordinamento_del_sistema | 2 |
| concorrente_coordinamento_del_sistema_tributario | 2 |
| del_sistema_universitario_e_della | 2 |
| sistema_universitario_e_della_ricerca | 2 |
| lo_stato_e_il_sistema | 2 |
| stato_e_il_sistema_delle | 2 |
| e_del_sistema_tributario_la | 2 |
| omologazione_dei_sistemi_di_gioco | 2 |
| norme_che_costituiscono_il_sistema | 2 |
| che_costituiscono_il_sistema_comune | 2 |
| del_consiglio_relativa_al_sistema | 2 |
| consiglio_relativa_al_sistema_comune | 2 |
| sistema_delle_risorse_proprie_delle | 2 |
| alla_simmetria_del_sistema_iva | 2 |
| simmetria_del_sistema_iva_registro | 2 |
| compito_legittimamente_gravante_sul_sistema | 2 |
| legittimamente_gravante_sul_sistema_regionale | 2 |
| del_novembre_relativa_al_sistema | 2 |
| sistema_tributario_dello_stato_i | 2 |
| sul_nucleo_del_sistema_della | 2 |
| nucleo_del_sistema_della_fiscalità | 2 |
| del_sistema_della_fiscalità_locale | 2 |
| sistema_della_fiscalità_locale_in | 2 |
| coordinamento_del_sistema_tributario_con | 2 |
| del_sistema_tributario_con_riferimento | 2 |
| sistema_tributario_con_riferimento_alla | 2 |
| singole_autonomie_che_al_sistema | 2 |
| autonomie_che_al_sistema_della | 2 |
| che_al_sistema_della_finanza | 2 |
| al_sistema_della_finanza_pubblica | 2 |
| sistema_della_finanza_pubblica_allargata | 2 |
| una_lettura_sistematica_delle_disposizioni | 2 |
| di_adeguamento_dei_sistemi_informativi | 2 |
| altri_enti_del_sistema_regionale | 2 |
| di_solidarietà_interno_al_sistema | 2 |
| solidarietà_interno_al_sistema_previdenziale | 2 |
| sistema_previdenziale_sentenza_n_del | 2 |
| previdenza_riforme_strutturali_del_sistema | 2 |
| riforme_strutturali_del_sistema_pensionistico | 2 |
| all_interno_del_sistema_previdenziale | 2 |
| meno_imprevedibili_connesse_al_sistema | 2 |
| imprevedibili_connesse_al_sistema_normativo | 2 |
| connesse_al_sistema_normativo_di | 2 |
| al_sistema_normativo_di_quantificazione | 2 |
| sistema_normativo_di_quantificazione_e | 2 |
| utile_ricordare_come_il_sistema | 2 |
| ricordare_come_il_sistema_tributario | 2 |
| come_il_sistema_tributario_regionale | 2 |
| il_sistema_tributario_regionale_sia | 2 |
| sistema_tributario_regionale_sia_caratterizzato | 2 |
| e_del_sistema_tributario_si | 2 |
| sistema_tributario_dello_stato_negandone | 2 |
| l_aggettivo_proprio_nel_sistema | 2 |
| aggettivo_proprio_nel_sistema_tracciato | 2 |
| proprio_nel_sistema_tracciato_dall | 2 |
| nel_sistema_tracciato_dall_art | 2 |
| sistema_tracciato_dall_art_del | 2 |
| sistema_tributario_dello_stato_alla | 2 |
| del_sistema_tributario_in_relazione | 2 |
| ha_introdotto_nel_sistema_verifiche | 2 |
| introdotto_nel_sistema_verifiche_di | 2 |
| nel_sistema_verifiche_di_rendimento | 2 |
| sistema_verifiche_di_rendimento_destinate | 2 |
| nel_nostro_sistema_costituzionale_sia | 2 |
| nostro_sistema_costituzionale_sia_assolutamente | 2 |
| sistema_costituzionale_sia_assolutamente_interdetto | 2 |
| il_sistema_tributario_e_contabile | 2 |
| in_tema_di_sistema_tributario | 2 |
| del_sistema_di_tesoreria_unica | 2 |
| sistema_di_tesoreria_unica_e | 2 |
| il_sistema_di_tesoreria_unica | 2 |
| materia_di_armonizzazione_dei_sistemi | 2 |
| di_armonizzazione_dei_sistemi_contabili | 2 |
| armonizzazione_dei_sistemi_contabili_e | 2 |
| dei_sistemi_contabili_e_degli | 2 |
| sistemi_contabili_e_degli_schemi | 2 |
| stimando_più_aderente_al_sistema | 2 |
| più_aderente_al_sistema_giuridico | 2 |
| aderente_al_sistema_giuridico_complessivo | 2 |
| al_sistema_giuridico_complessivo_scrutinare | 2 |
| sistema_giuridico_complessivo_scrutinare_prioritariamente | 2 |
| sistema_di_finanziamento_degli_enti | 2 |
| principio_settoriale_del_sistema_tributario | 2 |
| data_di_soppressione_del_sistema | 2 |
| di_soppressione_del_sistema_di | 2 |
| soppressione_del_sistema_di_affidamento | 2 |
| del_sistema_di_affidamento_in | 2 |
| sistema_di_affidamento_in_concessione | 2 |
| sistema_dell_art_secondo_comma | 2 |
| nel_sistema_della_previdenza_generale | 2 |
| preordinato_al_finanziamento_del_sistema | 2 |
| al_finanziamento_del_sistema_dei | 2 |
| finanziamento_del_sistema_dei_diritti | 2 |
| del_sistema_dei_diritti_costituzionali | 2 |
| sistema_dei_diritti_costituzionali_i | 2 |
| tuttavia_dato_il_contesto_sistematico | 2 |
| dato_il_contesto_sistematico_in | 2 |
| il_contesto_sistematico_in_cui | 2 |
| contesto_sistematico_in_cui_si | 2 |
| sistematico_in_cui_si_colloca | 2 |
| misura_in_cui_il_sistema | 2 |
| in_cui_il_sistema_tributario | 2 |
| cui_il_sistema_tributario_rimanga | 2 |
| il_sistema_tributario_rimanga_saldamente | 2 |
| sistema_tributario_rimanga_saldamente_ancorato | 2 |
| ottobre_n_riforma_del_sistema | 2 |
| n_riforma_del_sistema_di | 2 |
| del_sistema_di_governo_regionale | 2 |
| sistema_di_governo_regionale_e | 2 |
| dall_applicazione_coerente_e_sistematica | 2 |
| applicazione_coerente_e_sistematica_del | 2 |
| coerente_e_sistematica_del_presupposto | 2 |
| e_sistematica_del_presupposto_del | 2 |
| sistematica_del_presupposto_del_tributo | 2 |
| impianto_sistematico_della_disciplina_sostanziale | 2 |
| sistematico_della_disciplina_sostanziale_e | 2 |
| avvalorare_la_suddetta_valenza_sistematica | 2 |
| la_suddetta_valenza_sistematica_dell | 2 |
| suddetta_valenza_sistematica_dell_intervento | 2 |
| valenza_sistematica_dell_intervento_legislativo | 2 |
| sistematica_dell_intervento_legislativo_del | 2 |
| in_particolare_sia_al_sistema | 2 |
| particolare_sia_al_sistema_di | 2 |
| sia_al_sistema_di_registrazione | 2 |
| al_sistema_di_registrazione_degli | 2 |
| sistema_di_registrazione_degli_atti | 2 |
| di_solidarietà_interna_al_sistema | 2 |
| solidarietà_interna_al_sistema_previdenziale | 2 |
| con_il_sistema_contributivo_la | 2 |
| al_particolare_sistema_previdenziale_previsto | 2 |
| particolare_sistema_previdenziale_previsto_per | 2 |
| di_complessivo_riequilibrio_del_sistema | 2 |
| la_sostenibilità_del_sistema_previdenziale | 2 |
| sostenibilità_del_sistema_previdenziale_regionale | 2 |
| in_relazione_alla_materia_sistema | 2 |
| relazione_alla_materia_sistema_tributario | 2 |
| alla_materia_sistema_tributario_e | 2 |
| coerente_sul_piano_sistematico_che | 2 |
| sul_piano_sistematico_che_il | 2 |
| piano_sistematico_che_il_tetto | 2 |
| sistematico_che_il_tetto_colpisca | 2 |
| forma_di_coinvolgimento_del_sistema | 2 |
| di_coinvolgimento_del_sistema_delle | 2 |
| il_suo_inserimento_nel_sistema | 2 |
| suo_inserimento_nel_sistema_di | 2 |
| inserimento_nel_sistema_di_quelli | 2 |
| nel_sistema_di_quelli_preesistenti | 2 |
| l_efficienza_di_un_sistema | 2 |
| efficienza_di_un_sistema_siffatto | 2 |
| di_un_sistema_siffatto_è | 2 |
| un_sistema_siffatto_è_garantita | 2 |
| sistema_siffatto_è_garantita_dall | 2 |
| alla_revisione_del_sistema_sanzionatorio | 2 |
| indicato_potrebbe_turbare_il_sistema | 1 |
| potrebbe_turbare_il_sistema_tributario | 1 |
| turbare_il_sistema_tributario_dello | 1 |
| tributi_non_contengono_una_sistemazione | 1 |
| e_la_regione_siciliana_sistemazione | 1 |
| la_regione_siciliana_sistemazione_che | 1 |
| regione_siciliana_sistemazione_che_appunto | 1 |
| siciliana_sistemazione_che_appunto_per | 1 |
| sistemazione_che_appunto_per_quanto | 1 |
| si_tiene_presente_il_sistema | 1 |
| tiene_presente_il_sistema_della | 1 |
| presente_il_sistema_della_legge | 1 |
| il_sistema_della_legge_dell | 1 |
| sistema_della_legge_dell_luglio | 1 |
| disposizione_è_fondamentale_nel_sistema | 1 |
| è_fondamentale_nel_sistema_della | 1 |
| fondamentale_nel_sistema_della_legge | 1 |
| nel_sistema_della_legge_poiché | 1 |
| sistema_della_legge_poiché_mediante | 1 |
| del_genere_implicita_nel_sistema | 1 |
| genere_implicita_nel_sistema_e | 1 |
| implicita_nel_sistema_e_però | 1 |
| nel_sistema_e_però_questa | 1 |
| sistema_e_però_questa_una | 1 |
| la_base_stessa_del_sistema | 1 |
| base_stessa_del_sistema_dell | 1 |
| stessa_del_sistema_dell_imposta | 1 |
| del_sistema_dell_imposta_di | 1 |
| necessaria_conseguenza_del_nostro_sistema | 1 |
| conseguenza_del_nostro_sistema_costituzionale | 1 |
| del_nostro_sistema_costituzionale_il | 1 |
| nostro_sistema_costituzionale_il_principio | 1 |
| sistema_costituzionale_il_principio_dell | 1 |
| di_ricollegare_ad_un_sistema | 1 |
| ricollegare_ad_un_sistema_unitario | 1 |
| ad_un_sistema_unitario_sul | 1 |
| un_sistema_unitario_sul_territorio | 1 |
| sistema_unitario_sul_territorio_nazionale | 1 |
| impossibilità_a_causa_del_sistema | 1 |
| a_causa_del_sistema_organizzato | 1 |
| causa_del_sistema_organizzato_su | 1 |
| del_sistema_organizzato_su_piano | 1 |
| sistema_organizzato_su_piano_nazionale | 1 |
| ogni_singolo_tributo_nel_sistema | 1 |
| singolo_tributo_nel_sistema_tributario | 1 |
| tributo_nel_sistema_tributario_statale | 1 |
| nel_sistema_tributario_statale_numerose | 1 |
| sistema_tributario_statale_numerose_disposizioni | 1 |
| di_guerra_ammesso_nel_sistema | 1 |
| guerra_ammesso_nel_sistema_tributario | 1 |
| conseguono_alla_applicazione_del_sistema | 1 |
| alla_applicazione_del_sistema_adottato | 1 |
| applicazione_del_sistema_adottato_e | 1 |
| del_sistema_adottato_e_che | 1 |
| sistema_adottato_e_che_possono | 1 |
| ad_inconvenienti_derivanti_dal_sistema | 1 |
| inconvenienti_derivanti_dal_sistema_adottato | 1 |
| derivanti_dal_sistema_adottato_dal | 1 |
| dal_sistema_adottato_dal_legislatore | 1 |
| sistema_adottato_dal_legislatore_che | 1 |
| stato_già_ottenuto_un_sistema | 1 |
| già_ottenuto_un_sistema_di | 1 |
| ottenuto_un_sistema_di_coltura | 1 |
| un_sistema_di_coltura_intensiva | 1 |
| sistema_di_coltura_intensiva_conseguentemente | 1 |
| terreni_cui_servono_nel_sistema | 1 |
| cui_servono_nel_sistema_dell | 1 |
| servono_nel_sistema_dell_imposta | 1 |
| nel_sistema_dell_imposta_fondiaria | 1 |
| sistema_dell_imposta_fondiaria_non | 1 |
| legislativo_che_secondo_il_sistema | 1 |
| che_secondo_il_sistema_della | 1 |
| secondo_il_sistema_della_legge | 1 |
| il_sistema_della_legge_n | 1 |
| sistema_della_legge_n_per | 1 |
| deduce_perciò_che_nel_sistema | 1 |
| perciò_che_nel_sistema_delle | 1 |
| nel_sistema_delle_leggi_catastali | 1 |
| sistema_delle_leggi_catastali_la | 1 |
| dominicale_si_riporta_al_sistema | 1 |
| si_riporta_al_sistema_catastale | 1 |
| riporta_al_sistema_catastale_vigente | 1 |
| al_sistema_catastale_vigente_è | 1 |
| sistema_catastale_vigente_è_logico | 1 |
| altresì_in_contrasto_il_sistema | 1 |
| in_contrasto_il_sistema_adottato | 1 |
| contrasto_il_sistema_adottato_nell | 1 |
| il_sistema_adottato_nell_art | 1 |
| sistema_adottato_nell_art_per | 1 |
| dove_si_prevede_un_sistema | 1 |
| si_prevede_un_sistema_particolare | 1 |
| prevede_un_sistema_particolare_per | 1 |
| un_sistema_particolare_per_il | 1 |
| sistema_particolare_per_il_pagamento | 1 |
| quale_è_disciplinata_nel_sistema | 1 |
| è_disciplinata_nel_sistema_tributario | 1 |
| disciplinata_nel_sistema_tributario_poiché | 1 |
| nel_sistema_tributario_poiché_quando | 1 |
| sistema_tributario_poiché_quando_la | 1 |
| riscossione_del_tributo_nel_sistema | 1 |
| del_tributo_nel_sistema_invece | 1 |
| tributo_nel_sistema_invece_adottato | 1 |
| nel_sistema_invece_adottato_dal | 1 |
| sistema_invece_adottato_dal_disegno | 1 |
| carattere_fondamentale_per_il_sistema | 1 |
| fondamentale_per_il_sistema_tributario | 1 |
| per_il_sistema_tributario_nazionale | 1 |
| il_sistema_tributario_nazionale_principi | 1 |
| sistema_tributario_nazionale_principi_ai | 1 |
| aperto_contrasto_con_il_sistema | 1 |
| contrasto_con_il_sistema_fondamentale | 1 |
| con_il_sistema_fondamentale_della | 1 |
| il_sistema_fondamentale_della_legge | 1 |
| sistema_fondamentale_della_legge_di | 1 |
| si_evince_che_nel_sistema | 1 |
| evince_che_nel_sistema_tributario | 1 |
| che_nel_sistema_tributario_dello | 1 |
| sistema_tributario_dello_stato_è | 1 |
| di_esenzione_ammesso_nel_sistema | 1 |
| esenzione_ammesso_nel_sistema_tributario | 1 |
| ammesso_nel_sistema_tributario_dello | 1 |
| è_stato_seguito_il_sistema | 1 |
| stato_seguito_il_sistema_di | 1 |
| seguito_il_sistema_di_dare | 1 |
| il_sistema_di_dare_nel | 1 |
| sistema_di_dare_nel_corso | 1 |
| non_esistendo_nel_nostro_sistema | 1 |
| esistendo_nel_nostro_sistema_tributario | 1 |
| nel_nostro_sistema_tributario_un | 1 |
| nostro_sistema_tributario_un_principio | 1 |
| sistema_tributario_un_principio_né | 1 |
| grave_squilibrio_tra_il_sistema | 1 |
| squilibrio_tra_il_sistema_statale | 1 |
| tra_il_sistema_statale_e | 1 |
| il_sistema_statale_e_quello | 1 |
| sistema_statale_e_quello_regionale | 1 |
| essere_tra_i_due_sistemi | 1 |
| tra_i_due_sistemi_un | 1 |
| i_due_sistemi_un_contrasto | 1 |
| due_sistemi_un_contrasto_fondamentale | 1 |
| sistemi_un_contrasto_fondamentale_che | 1 |
| considerazione_che_il_sistema_costruito | 1 |
| che_il_sistema_costruito_dalla | 1 |
| il_sistema_costruito_dalla_costituzione | 1 |
| sistema_costruito_dalla_costituzione_e | 1 |
| titoli_azionari_che_un_sistema | 1 |
| azionari_che_un_sistema_il | 1 |
| che_un_sistema_il_quale | 1 |
| un_sistema_il_quale_faccia | 1 |
| sistema_il_quale_faccia_perno | 1 |
| o_meno_di_altri_sistemi | 1 |
| meno_di_altri_sistemi_i | 1 |
| di_altri_sistemi_i_quali | 1 |
| altri_sistemi_i_quali_ricorrano | 1 |
| sistemi_i_quali_ricorrano_ad | 1 |
| ricordato_decreto_legislativo_una_sistemazione | 1 |
| decreto_legislativo_una_sistemazione_provvisoria | 1 |
| legislativo_una_sistemazione_provvisoria_dei | 1 |
| una_sistemazione_provvisoria_dei_rapporti | 1 |
| sistemazione_provvisoria_dei_rapporti_finanziari | 1 |
| carattere_di_novità_nel_sistema | 1 |
| di_novità_nel_sistema_tributario | 1 |
| novità_nel_sistema_tributario_italiano | 1 |
| nel_sistema_tributario_italiano_è | 1 |
| sistema_tributario_italiano_è_più | 1 |
| ulteriore_conferma_anche_nel_sistema | 1 |
| conferma_anche_nel_sistema_di | 1 |
| anche_nel_sistema_di_riscossione | 1 |
| nel_sistema_di_riscossione_diverso | 1 |
| sistema_di_riscossione_diverso_da | 1 |
| stato_in_ordine_al_sistema | 1 |
| in_ordine_al_sistema_tributario | 1 |
| ordine_al_sistema_tributario_con | 1 |
| al_sistema_tributario_con_riflessi | 1 |
| sistema_tributario_con_riflessi_anche | 1 |
| costituzione_modificare_il_proprio_sistema | 1 |
| modificare_il_proprio_sistema_tributario | 1 |
| il_proprio_sistema_tributario_o | 1 |
| proprio_sistema_tributario_o_anche | 1 |
| sistema_tributario_o_anche_sopprimere | 1 |
| ritenere_che_esiste_nel_sistema | 1 |
| che_esiste_nel_sistema_tributario | 1 |
| esiste_nel_sistema_tributario_un | 1 |
| nel_sistema_tributario_un_principio | 1 |
| sistema_tributario_un_principio_generale | 1 |
| fanciulli_non_hanno_nel_sistema | 1 |
| non_hanno_nel_sistema_tributario | 1 |
| hanno_nel_sistema_tributario_un | 1 |
| nel_sistema_tributario_un_trattamento | 1 |
| sistema_tributario_un_trattamento_uniforme | 1 |
| ai_principi_accolti_dal_sistema | 1 |
| principi_accolti_dal_sistema_tributario | 1 |
| accolti_dal_sistema_tributario_dello | 1 |
| dal_sistema_tributario_dello_stato | 1 |
| sistema_tributario_dello_stato_infine | 1 |
| parte_statuto_siciliano_nel_sistema | 1 |
| statuto_siciliano_nel_sistema_della | 1 |
| siciliano_nel_sistema_della_legislazione | 1 |
| il_turbamento_recato_al_sistema | 1 |
| turbamento_recato_al_sistema_tributario | 1 |
| recato_al_sistema_tributario_dello | 1 |
| che_da_riferirsi_al_sistema | 1 |
| da_riferirsi_al_sistema_della | 1 |
| riferirsi_al_sistema_della_legislazione | 1 |
| al_sistema_della_legislazione_nazionale | 1 |
| sistema_della_legislazione_nazionale_nel | 1 |
| per_la_costruzione_e_sistemazione | 1 |
| la_costruzione_e_sistemazione_delle | 1 |
| costruzione_e_sistemazione_delle_strade | 1 |
| e_sistemazione_delle_strade_comunali | 1 |
| sistemazione_delle_strade_comunali_sia | 1 |
| come_è_noto_il_sistema | 1 |
| è_noto_il_sistema_tributario | 1 |
| noto_il_sistema_tributario_in | 1 |
| il_sistema_tributario_in_genere | 1 |
| sistema_tributario_in_genere_e | 1 |
| singole_disposizioni_collegandole_nel_sistema | 1 |
| disposizioni_collegandole_nel_sistema_voluto | 1 |
| collegandole_nel_sistema_voluto_dal | 1 |
| nel_sistema_voluto_dal_legislatore | 1 |
| ritiene_invece_che_il_sistema | 1 |
| invece_che_il_sistema_di | 1 |
| il_sistema_di_imposizione_in | 1 |
| sistema_di_imposizione_in_questione | 1 |
| sostanza_lasciato_inalterato_il_sistema | 1 |
| lasciato_inalterato_il_sistema_di | 1 |
| inalterato_il_sistema_di_commisurazione | 1 |
| il_sistema_di_commisurazione_del | 1 |
| sistema_di_commisurazione_del_tributo | 1 |
| interpretazione_dell_art_il_sistema | 1 |
| dell_art_il_sistema_dell | 1 |
| art_il_sistema_dell_imposizione | 1 |
| il_sistema_dell_imposizione_soddisfa | 1 |
| sistema_dell_imposizione_soddisfa_a | 1 |
| si_tratta_di_un_sistema | 1 |
| tratta_di_un_sistema_di | 1 |
| di_un_sistema_di_controlli | 1 |
| un_sistema_di_controlli_tale | 1 |
| sistema_di_controlli_tale_da | 1 |
| del_è_contrario_al_sistema | 1 |
| è_contrario_al_sistema_che | 1 |
| contrario_al_sistema_che_regola | 1 |
| al_sistema_che_regola_i | 1 |
| sistema_che_regola_i_giudizi | 1 |
| accennato_osserva_che_il_sistema | 1 |
| osserva_che_il_sistema_delle | 1 |
| che_il_sistema_delle_leggi | 1 |
| il_sistema_delle_leggi_sulla | 1 |
| ha_importanza_fondamentale_nel_sistema | 1 |
| importanza_fondamentale_nel_sistema_delle | 1 |
| fondamentale_nel_sistema_delle_leggi | 1 |
| nel_sistema_delle_leggi_sulla | 1 |
| dei_deputati_che_il_sistema | 1 |
| deputati_che_il_sistema_adottato | 1 |
| che_il_sistema_adottato_dalla | 1 |
| il_sistema_adottato_dalla_legge | 1 |
| sistema_adottato_dalla_legge_stralcio | 1 |
| fondatamente_obiettare_che_nel_sistema | 1 |
| obiettare_che_nel_sistema_delle | 1 |
| nel_sistema_delle_leggi_di | 1 |
| sistema_delle_leggi_di_riforma | 1 |
| è_perciò_che_nel_sistema | 1 |
| perciò_che_nel_sistema_della | 1 |
| nel_sistema_della_legge_del | 1 |
| sistema_della_legge_del_coerentemente | 1 |
| il_fatto_che_nel_sistema | 1 |
| fatto_che_nel_sistema_adottato | 1 |
| che_nel_sistema_adottato_dal | 1 |
| nel_sistema_adottato_dal_legislatore | 1 |
| sistema_adottato_dal_legislatore_la | 1 |
| metterebbe_in_discussione_il_sistema | 1 |
| in_discussione_il_sistema_previdenziale | 1 |
| discussione_il_sistema_previdenziale_ed | 1 |
| sistema_previdenziale_ed_assistenziale_adottato | 1 |
| all_assistenza_sociale_il_sistema | 1 |
| assistenza_sociale_il_sistema_delle | 1 |
| sociale_il_sistema_delle_quali | 1 |
| il_sistema_delle_quali_per | 1 |
| sistema_delle_quali_per_quanto | 1 |
| ritenere_che_a_tale_sistema | 1 |
| che_a_tale_sistema_l | 1 |
| a_tale_sistema_l_art | 1 |
| tale_sistema_l_art_abbia | 1 |
| sistema_l_art_abbia_apportato | 1 |
| procedura_dell_espropriazione_nel_sistema | 1 |
| dell_espropriazione_nel_sistema_dell | 1 |
| espropriazione_nel_sistema_dell_art | 1 |
| nel_sistema_dell_art_la | 1 |
| sistema_dell_art_la_data | 1 |
| norme_che_tendevano_al_sistema | 1 |
| che_tendevano_al_sistema_accolto | 1 |
| tendevano_al_sistema_accolto_senza | 1 |
| al_sistema_accolto_senza_costituirne | 1 |
| sistema_accolto_senza_costituirne_elemento | 1 |
| sarebbero_stati_violati_dal_sistema | 1 |
| stati_violati_dal_sistema_di | 1 |
| violati_dal_sistema_di_finanziamento | 1 |
| dal_sistema_di_finanziamento_della | 1 |
| sistema_di_finanziamento_della_legge | 1 |
| interesse_all_unitarietà_del_sistema | 1 |
| all_unitarietà_del_sistema_di | 1 |
| unitarietà_del_sistema_di_assistenza | 1 |
| sistema_di_assistenza_e_previdenza | 1 |
| considerazione_che_il_sistema_delle | 1 |
| che_il_sistema_delle_addizionali | 1 |
| il_sistema_delle_addizionali_è | 1 |
| sistema_delle_addizionali_è_conosciuto | 1 |
| si_ripercuoterebbe_direttamente_sul_sistema | 1 |
| ripercuoterebbe_direttamente_sul_sistema_delle | 1 |
| direttamente_sul_sistema_delle_imposte | 1 |
| sul_sistema_delle_imposte_erariali | 1 |
| sistema_delle_imposte_erariali_inoltre | 1 |
| a_base_del_suo_sistema | 1 |
| base_del_suo_sistema_di | 1 |
| del_suo_sistema_di_accertamento | 1 |
| suo_sistema_di_accertamento_corrisponde | 1 |
| sistema_di_accertamento_corrisponde_a | 1 |
| considerata_in_relazione_al_sistema | 1 |
| in_relazione_al_sistema_generale | 1 |
| relazione_al_sistema_generale_di | 1 |
| al_sistema_generale_di_finanziamento | 1 |
| sistema_generale_di_finanziamento_dell | 1 |
| noto_che_nel_sistema_della | 1 |
| che_nel_sistema_della_previdenza | 1 |
| nel_sistema_della_previdenza_e | 1 |
| sistema_della_previdenza_e_assistenza | 1 |
| luglio_n_nel_cui_sistema | 1 |
| n_nel_cui_sistema_era | 1 |
| nel_cui_sistema_era_destinata | 1 |
| cui_sistema_era_destinata_ad | 1 |
| sistema_era_destinata_ad_inserirsi | 1 |
| di_far_ricorso_a_sistemi | 1 |
| far_ricorso_a_sistemi_di | 1 |
| ricorso_a_sistemi_di_finanza | 1 |
| a_sistemi_di_finanza_straordinaria | 1 |
| sistemi_di_finanza_straordinaria_v | 1 |
| una_organica_e_unitaria_sistemazione | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
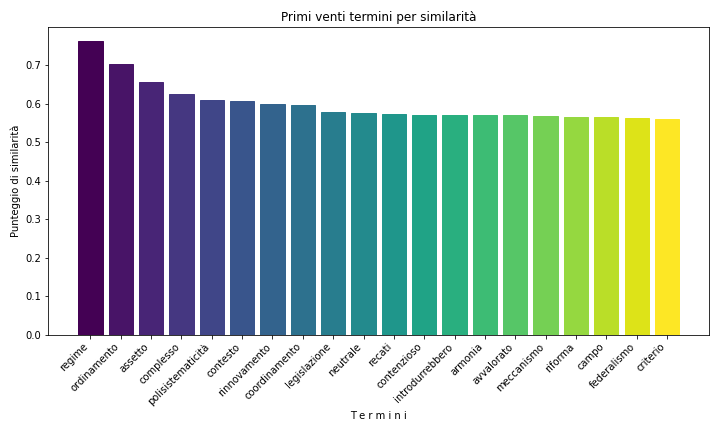
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 286 |
| 2000 | 228 |
| 2005 | 212 |
| 2008 | 203 |
| 1995 | 200 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 144 |
| 2021 | 139 |
| 1988 | 135 |
| 1997 | 135 |
| 1995 | 128 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Alfonso Quaranta | 171 | 2.11085051228243 |
| Riccardo Chieppa | 165 | 2.03678558202691 |
| Giovanni Maria Flick | 160 | 1.97506480681397 |
| Vincenzo Caianello | 154 | 1.90099987655845 |
| Giuliano Vassalli | 153 | 1.88865572151586 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 93 | 1.97201017811705 |
| Aldo Carosi | 88 | 1.86598812553011 |
| Riccardo Chieppa | 85 | 1.80237489397795 |
| Silvana Sciarra | 85 | 1.80237489397795 |
| Fernando Santosuosso | 83 | 1.75996607294317 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| sistema | 3402 | 8 |
| sistemi | 179 | 1222 |
| sistematica | 89 | 2254 |
| sistematico | 73 | 2614 |
| sistematicamente | 11 | 8230 |
| sistematici | 10 | 8642 |
| sistematiche | 8 | 9633 |
| sistemica | 5 | 11976 |
| sistemico | 4 | 13209 |
| sistematicità | 2 | 17026 |
| sistematizzare | 1 | 21077 |
| sistemici | 1 | 21077 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| sistema | 1747 | 5 |
| sistemi | 87 | 1052 |
| sistematica | 51 | 1731 |
| sistematico | 34 | 2416 |
| sistematicamente | 6 | 7043 |
| sistematici | 6 | 7043 |
| sistematiche | 5 | 7712 |
| sistemica | 4 | 8605 |
| sistemico | 3 | 9716 |
| sistematicità | 1 | 14209 |
| sistematizzare | 1 | 14209 |
| sistemici | 1 | 14209 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.