Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-116.txt | 1609 | 1609 | riscosse dall amministrazione finanziaria . ma questo mezzo non è consentito dall ordinamento giuridico che , sia nel caso di | decadenza | per la mancata opposizione che in quello di prescrizione dell azione , fa conseguire , per il semplice decorso del |
| 1957-116.txt | 1640 | 1640 | azione , fa conseguire , per il semplice decorso del tempo , la definizione del rapporto per effetto appunto della | decadenza | dall azione o della prescrizione del diritto . ogni altra deduzione o ragione rimane assorbita e non resta che dichiarare |
| 1960-39.txt | 155 | 155 | 1187 cod . civ . ) e per ogni altro atto , al mancato compimento del quale si ricollega una | decadenza | ( cfr . ad esempio l art . 96 della legge cambiaria ) , che se il giorno di scadenza |
| 1963-127.txt | 347 | 347 | entrata in vigore della costituzione , sulla base di una delega ( quella contenuta nel decreto-legge del 1938 ) ormai | decaduta | , perché carente dei requisiti prescritti dall art . 76 . ma è da osservare che tale questione non trova |
| 1964-103.txt | 146 | 146 | è quella dell art . 7 che prevede alcuni dei casi nei quali l intendente di finanza deve dichiarare la | decadenza | dei membri delle commissioni distrettuali . 2 . – ciò premesso , la corte osserva che non sono fondati i |
| 1964-103.txt | 449 | 449 | e non motivato avviso del giudice a quo – e non possono essere revocati per alcun motivo , né dichiarati | decaduti | dalla carica salvo i casi di trasferimento della residenza in altro distretto o di perdita della qualità di contribuente , |
| 1964-103.txt | 544 | 544 | consecutive ; caso , questo , nel quale l intendente ha facoltà , e non obbligo , di dichiarare la | decadenza | ) . l inamovibilità è indubbiamente un requisito necessario per assicurare anche ai giudici delle giurisdizioni speciali l effettiva indipendenza |
| 1964-103.txt | 588 | 588 | periodo nel quale esplicano le loro funzioni . orbene , avuto riguardo ai criteri che regolano le eventuali dichiarazioni di | decadenza | dei componenti delle commissioni distrettuali , la corte ritiene che la inamovibilità e , con essa , l indipendenza di |
| 1964-39.txt | 38 | 38 | quanto non esplicitamente , abbia chiaramente affermato il carattere preliminare della questione di legittimità costituzionale sulle altre inerenti all assunta | decadenza | della amministrazione finanziaria dall accertamento della imposta . il tribunale infatti ebbe presente queste ultime eccezioni , perché vi si |
| 1964-39.txt | 94 | 94 | ordine di precedenza fra le varie deduzioni , che ha poi comportato la sospensione dell esame di quella relativa alla | decadenza | . la decadenza è comminata dalla legge 7 agosto 1936 , n . 1639 ; e il tribunale implicitamente opinò |
| 1964-39.txt | 97 | 97 | fra le varie deduzioni , che ha poi comportato la sospensione dell esame di quella relativa alla decadenza . la | decadenza | è comminata dalla legge 7 agosto 1936 , n . 1639 ; e il tribunale implicitamente opinò che le questioni |
| 1964-76.txt | 41 | 41 | benefici fiscali per la formazione della piccola proprietà contadina . con l art . 9 si fissavano i casi di | decadenza | dalla concessione dei previsti benefici stabilendosi che ai fini della dichiarazione di decadenza , spettava all ispettore compartimentale per l |
| 1964-76.txt | 54 | 54 | . 9 si fissavano i casi di decadenza dalla concessione dei previsti benefici stabilendosi che ai fini della dichiarazione di | decadenza | , spettava all ispettore compartimentale per l agricoltura ” di procedere agli accertamenti necessari , il cui risultato sarà comunicato |
| 1964-76.txt | 148 | 148 | . il penultimo comma dell art . 7 dispose che l accertamento delle circostanze per le quali si verificava la | decadenza | ” è fatto su invito dell amministrazione finanziaria o anche direttamente dall ispettorato provinciale agrario , il quale deve comunicare |
| 1964-76.txt | 387 | 387 | da escludere che , nel caso in esame , l accertamento dell ispettorato agrario circa l esistenza delle cause di | decadenza | dai benefici tributari sia concepito nella legge come vincolante per il giudice . l accertamento dell ispettorato è un mezzo |
| 1964-76.txt | 492 | 492 | propria al suo contenuto di mera ricognizione di elementi di fatto obiettivi , da assumere a presupposto della dichiarazione di | decadenza | dai benefici fiscali , dichiarazione che resta , a norma della stessa legge , e come è stato riconosciuto dalla |
| 1964-76.txt | 538 | 538 | di competenza dell amministrazione finanziaria . 3 . – l accertamento dell ispettorato agrario , ai fini della dichiarazione di | decadenza | dai benefici di cui si tratta , non ha , pertanto , propria autonoma rilevanza , ma viene ad inserirsi |
| 1964-76.txt | 572 | 572 | autonoma rilevanza , ma viene ad inserirsi nel procedimento tributario previsto dalla legge , che eventualmente si conclude con la | decadenza | dai benefici fiscali . nel giudizio che si instauri , il sindacato del giudice deve quindi ammettersi tanto circa l |
| 1968-48.txt | 900 | 900 | regola se può servire , per un larghissimo accostamento all art . 1310 del codice civile , ad impedire la | decadenza | dell amministrazione finanziaria dal diritto a far valere la sua pretesa di nuova stima entro il termine fissato nel secondo |
| 1969-10.txt | 805 | 805 | distretto ( art . 2 r.d.l . 13 marzo 1944 , n . 88 ) e che la misura della | decadenza | dei componenti è limitata a casi tassativamente indicati a priori : incapacità , indegnità , incompatibilità , ripetute assenze ingiustificate |
| 1969-10.txt | 1084 | 1084 | anche , per quanto riguarda le commissioni provinciali , i poteri di ordinare lo scioglimento di esse e dichiarare la | decadenza | dei componenti ( artt . 21 e 7 citati ) . analoghe osservazioni possono farsi a proposito della commissione centrale |
| 1969-39.txt | 223 | 223 | patrimoniali ( diritti relativi alla carriera , alla qualifica , ecc . ) sono stabiliti , ed a pena di | decadenza | , altri termini ( commi secondo e terzo dell art . 10 ) di sessanta giorni dalla comunicazione del provvedimento |
| 1969-39.txt | 353 | 353 | dagli attori in ordine al sistema del preventivo obbligatorio esperimento di un procedimento amministrativo nel quale sono contemplati termini di | decadenza | per la proposizione dell azione giudiziaria . e tale impugnativa ha collegato al rispetto dell art . 36 della costituzione |
| 1972-186.txt | 134 | 134 | del r.d . 13 gennaio 1936 , n . 2313 . la norma in questione stabilisce , a pena di | decadenza | , in sei mesi il termine per ricorrere all autorità giudiziaria in tutte le controversie riguardanti le tasse e le |
| 1972-186.txt | 543 | 543 | al contribuente della decisione predetta . e ciò in quanto , dalla data della notificazione decorre il termine semestrale di | decadenza | dell esercizio della impugnativa dell accertamento tributario , nei casi di grave ed evidente errore di apprezzamento ovvero di mancanza |
| 1972-186.txt | 958 | 958 | della decisione della commissione tributaria , è dato disporre della decorrenza e in sostanza dell efficacia del termine semestrale di | decadenza | dall impugnativa della decisione . non può omettersi di considerare , in ispecie , alla luce della garanzia disposta dall |
| 1973-08.txt | 330 | 330 | d.p.r . 29 gennaio 1958 , n . 645 , l amministrazione finanziaria deve provvedere , entro precisi termini di | decadenza | ( successivamente ridotti con la legge 31 ottobre 1966 , n . 958 ) , alla rettifica dei redditi dichiarati |
| 1974-141.txt | 890 | 890 | trattamento per quanto attiene alla prefissione di un termine entro il quale l azione deve essere esercitata a pena di | decadenza | . va conseguentemente dichiarata l incostituzionalità della norma denunciata , per violazione del principio di uguaglianza enunciato dall art . |
| 1974-162.txt | 854 | 854 | anche dall esame delle singole norme impugnate . infatti : a ) la sospensione dei termini di prescrizione e di | decadenza | ai fini degli adempimenti tributari , disposti dall art . 26 e la rimessione in termini per la registrazione di |
| 1974-189.txt | 779 | 779 | gli avvisi di accertamento dei tributi , danno luogo all apertura di termini entro i quali , a pena di | decadenza | , il contribuente è tenuto ad espletare iniziative per la tutela di suoi diritti soggettivi , proponendo anche azioni avanti |
| 1974-214.txt | 135 | 135 | , consentirebbe all amministrazione finanziaria , ove abbia validamente notificato l accertamento ad almeno uno dei coobbligati nel termine di | decadenza | ( un anno ) stabilito dall art . 21 in riferimento all art . 20 del r.d . 7 agosto |
| 1974-214.txt | 456 | 456 | , se non determina più la definitività dell accertamento nei confronti di tutti gli altri coobbligati serve ad evitare la | decadenza | dell amministrazione dal diritto di vedere accertato . il maggior valore nei confronti di questi ultimi . ovviamente si potrà |
| 1974-214.txt | 619 | 619 | dei coobbligati cui l avviso di accertamento di maggior valore sia stato notificato anziché entro il breve termine annuale di | decadenza | nel più ampio arco di tempo corrispondente al termine della prescrizione . orbene , i dubbi manifestati in proposito nell |
| 1977-63.txt | 2299 | 2299 | cui escludeva , per i ricorsi in materia di pensioni ordinarie , l obbligo della nota di avvertenza circa la | decadenza | conseguente all omessa osservanza del termine di un anno per l istanza di fissazione di udienza ( sentenza n . |
| 1977-63.txt | 2413 | 2413 | che non può senz altro ravvisarsi per il solo fatto che la legge ricolleghi a determinati atti processuali termini di | decadenza | . 6 . – un ulteriore profilo di incostituzionalità è stato prospettato da alcune ordinanze che assumono la non impugnabilità |
| 1980-05.txt | 1329 | 1329 | la concessione edilizia , che è trasferibile con la proprietà dell area ed è irrevocabile , fatti salvi casi di | decadenza | previsti dalla legge ( art . 4 legge n . 10 del 1977 ) . da ciò deriva che il |
| 1980-96.txt | 1871 | 1871 | contribuente , concretatosi oltretutto nel versamento di una somma ” chiesta bonariamente ” dall ufficio ( che peraltro ignorava la | decadenza | incorsa nel frattempo dai benefici della legge n . 408 del 1949 ) , possa rientrare , se non nello |
| 1981-187.txt | 3216 | 3216 | udienza , non vi era motivo di impugnare la legge n . 8 del 1956 entro i previsti termini di | decadenza | , dato che le censure di incostituzionalità sono rivolte , non già contro questa legge , bensì contro la interpretazione |
| 1982-121.txt | 161 | 161 | art . 11 . tali spese , se non già esposte nella dichiarazione , ” debbono , a pena di | decadenza | , essere denunciate all ufficio al momento della registrazione dell atto ” , quando si tratta di beni ceduti per |
| 1982-121.txt | 232 | 232 | essere corredata dalla documentazione relativa ” . interpretando questo onere di documentazione nel termine detto come prescritto a pena di | decadenza | ( e ciò in conformità all avviso più volte espresso in risoluzioni del ministero delle finanze e all opinione , |
| 1982-196.txt | 1609 | 1609 | rimangono in carica a tempo indeterminato e cessano da essa solo al compimento del 75 anno di età ovvero per | decadenza | nei casi espressamente stabiliti dalla legge ( commi secondo e terzo dell art . 10 ) . l art . |
| 1982-243.txt | 1382 | 1382 | procedura che avrebbero dovuto essere applicate ” , mentre ” la previsione di una così severa e rigida ipotesi di | decadenza | a carico del contribuente e la sanzione comminata dalla estinzione del rapporto tributario abbisognavano . . . di un accenno |
| 1982-243.txt | 2102 | 2102 | ammesso a difendersi nella controversia tributaria sia personalmente , sia con l assistenza di un difensore tecnico , termini e | decadenze | processuali non possono variare , nel processo tributario come in ogni altro processo , secondo che la facoltà di farsi |
| 1982-99.txt | 134 | 134 | non indicate nella dichiarazione prevista nel 1 comma del cit . art . 11 , debbono , a pena di | decadenza | , essere denunciate per gli atti inter vivos al momento della registrazione ; mentre consente per i trasferimenti mortis causa |
| 1983-239.txt | 1287 | 1287 | calcolo del valore iniziale del bene , se non già esposte nella dichiarazione , ” debbono , a pena di | decadenza | , essere denunciate all ufficio al momento della registrazione dell atto ” . con la sentenza n . 126 del |
| 1984-139.txt | 3248 | 3248 | art . 113 cost . illegittime debbono ritenersi soltanto le norme , di incidenza processuale , che stabiliscano preclusioni , | decadenze | o altre ingiustificate limitazioni alla impugnazione degli atti amministrativi in sede giurisdizionale : il che non ricorre certo nella specie |
| 1984-139.txt | 4847 | 4847 | indirizzo dottrinale , vanno considerati esauriti anche i rapporti rispetto ai quali sia decorso il termine di prescrizione o di | decadenza | previsto dalla legge per l esercizio di diritti ad essi relativi . ma quando , come nell ipotesi considerata dalla |
| 1984-178.txt | 641 | 641 | le ordinanze in parola , era largamente prevalente nelle commissioni tributarie un contrario indirizzo , basato sul principio che la | decadenza | è istituto da applicarsi soltanto in presenza di esplicita comminatoria di legge . successivamente anche la commissione tributaria centrale ha |
| 1984-178.txt | 681 | 681 | ha confermato che la mancata richiesta nel predetto termine , da considerarsi ordinatorio e non perentorio , non comporta la | decadenza | dal diritto alle deduzioni . sul punto si è pronunciata , infine , la corte di cassazione , la quale |
| 1984-178.txt | 843 | 843 | comma dell art . 7 , non ha carattere categorico , non essendo oltretutto accompagnato da esplicita comminatoria di alcuna | decadenza | . la deduzione può , pertanto , venir richiesta anche successivamente alla scadenza dei termini per la presentazione della dichiarazione |
| 1984-226.txt | 222 | 222 | luglio 1949 , n . 408 – di assoggettamento solidale del venditore all imposta nella misura normale in relazione alla | decadenza | , dovuta a fatto del compratore , dal beneficio dell imposizione a misura fissa previsto in materia edilizia . 2 |
| 1984-226.txt | 381 | 381 | registrato il 25 settembre 1962 e quindi anteriormente ( l intervenuta presidenza del consiglio ha anzi rilevato che la stessa | decadenza | dal beneficio è anteriore all entrata in vigore del decreto in argomento ) . 3 . – la parziale dichiarazione |
| 1984-226.txt | 473 | 473 | nei confronti dell art . 20 della legge 2 luglio 1949 , n . 408 , ( disposizione regolatrice della | decadenza | dal beneficio ) applicabile alla fattispecie . infatti per giurisprudenza costante della corte di cassazione ( sentenze n . 4730 |
| 1984-226.txt | 542 | 542 | anche il venditore , sono tenute in solido al pagamento dell imposta di registro nella misura normale in caso di | decadenza | dal beneficio , si concentra nell art . 93 , n . 1 , del r.d . 30 dicembre 1923 |
| 1984-238.txt | 80 | 80 | a favore dell amministrazione finanziaria e dei contribuenti la proroga al 30 giugno 1974 dei termini di prescrizione e di | decadenza | in materia di tasse e di imposte indirette sugli affari , che sarebbero scaduti nel periodo di tempo intercorrente tra |
| 1984-238.txt | 409 | 409 | 576 , concernente disposizioni in materia di imposte sui redditi e sulle successioni , i termini di prescrizione e di | decadenza | prorogati al 31 dicembre 1975 dal citato decreto del 1974 n . 237 e dalla relativa legge di conversione furono |
| 1984-238.txt | 460 | 460 | secondo comma dello stesso articolo venne stabilita la sospensione per un anno dei termini in materia di prescrizione e di | decadenza | ” in corso ” alla data di entrata in vigore della legge e scadenti tra il 1 gennaio ed il |
| 1984-238.txt | 722 | 722 | 1 , primo comma , d.l . 10 dicembre 1976 n . 798 ” i termini di prescrizione e di | decadenza | prorogati al 31 dicembre 1976 dall art . 19 , primo comma , della citata legge n . 576 del |
| 1984-238.txt | 1011 | 1011 | entrata in vigore della legge n . 576 del 1975 ; c ) l unificazione dei termini delle prescrizioni e | decadenze | anche per i ricorsi avanti alle commissioni e , per le impugnazioni , per tutti gli atti le cui scadenze |
| 1984-238.txt | 1102 | 1102 | 2 dicembre 1975 , n . 576 , limitando la sospensione per un anno dei termini di prescrizione e di | decadenza | solo a quelli ” in corso ” alla data di entrata in vigore della legge stessa e scadenti nell anno |
| 1984-238.txt | 1176 | 1176 | dell art . 19 stesso , il quale , infatti , dispone la proroga dei termini di prescrizione e di | decadenza | già precedentemente prorogati portandoli al 31 dicembre 1976 , per cui i termini stessi rimarrebbero sempre in corso per l |
| 1984-238.txt | 2650 | 2650 | emendamento , secondo il governo , avrebbe anzi comportato la rimessione in termini di tutti coloro che li avevano lasciati | decadere | , ed avrebbe finito con il premiare i contribuenti che si erano comportati meno diligentemente di quelli che invece avevano |
| 1984-277.txt | 1773 | 1773 | le agevolazioni previste dal presente decreto con riferimento ad altre disposizioni di legge cessano di avere applicazione al termine di | decadenza | risultante dalle disposizioni medesime ” ) nella parte in cui consentono che l indennità integrativa speciale , istituita dalla legge |
| 1985-113.txt | 896 | 896 | di fronte alle disposizioni dell art . 10 del decreto legge 10 luglio 1982 , n . 430 , poi | decaduto | , il quale recava disposizioni sostanzialmente identiche a quelle che ora figurano nel censurato art . 19 del d.l . |
| 1985-284.txt | 1645 | 1645 | del 1962 ; 10 del 1970 ; 138 del 1975 e 31 del 1977 ) . ed i termini di | decadenza | sopra descritti trovano giustificazione nella esigenza di una rapida definizione di controversie insorte in vigenza di un sistema tributario ormai |
| 1987-70.txt | 649 | 649 | rispetto all ammontare determinato ai sensi dell art . 35 decreto-legge 28 febbraio 1981 , n . 38 cit . | decaduto | il decreto-legge n . 246 del 1981 , venne emanato il decreto-legge 29 luglio 1981 , n . 401 – |
| 1987-70.txt | 857 | 857 | presente impugnazione . 4 . – dall esposizione della complessa vicenda normativa si può individuare – nel succedersi , nel | decadere | e nel riprodursi delle norme richiamate nel paragrafo precedente – l affermazione costante del principio della partecipazione della regione sarda |
| 1987-87.txt | 1356 | 1356 | legge n . 11 del 1982 implicitamente esplicherebbe sugli atti e sui provvedimenti adottati in applicazione dei vari decreti legge | decaduti | ( nn . 246 , 402 , 539 e 677 del 1981 ) , è da osservare che la l |
| 1991-105.txt | 562 | 562 | 43 cit . attribuisce al commissario governativo , al quale è affidata provvisoriamente la riscossione in caso di revoca , | decadenza | o vacanza della concessione , una remunerazione da stabilirsi col decreto ministeriale di nomina , di regola entro i limiti |
| 1991-105.txt | 1181 | 1181 | n . 19 del 1989 ) , legittimate all esazione nella vece del concessionario , in caso di revoca o | decadenza | della concessione ed in ogni altro caso di vacanza di questa ( art . 24 , n . 1 , |
| 1991-494.txt | 440 | 440 | parziale dell obbligo di versamento , debba essere presentata dal percipiente delle somme assoggettate a ritenuta , a pena di | decadenza | , entro diciotto mesi dalla data in cui la ritenuta è stata operata – vanificherebbe il principio generale della prescrizione |
| 1991-494.txt | 1812 | 1812 | ) , che non è menomato dal sistema previsto dall art . 38 – il quale stabilisce un termine di | decadenza | di diciotto mesi per presentare l istanza di rimborso ove si ritengano non dovute , in tutto o in parte |
| 1992-120.txt | 1326 | 1326 | per la prima volta si è stati messi a conoscenza della pretesa impositiva , entro un non irragionevole termine di | decadenza | , secondo la costante giurisprudenza di questa corte ( sentt . nn . 372 del 1988 , 46 e 214 |
| 1992-120.txt | 1677 | 1677 | conformarsi al giudicato , ed una volta che al contribuente è data possibilità di far valere entro termini congrui di | decadenza | le proprie ragioni dinanzi alle commissioni tributarie , non possono in nessun modo ritenersi violati , come invece si asserisce |
| 1992-144.txt | 2517 | 2517 | che le difficoltà ( sia di ordine pratico , per disfunzioni degli uffici , sia di ordine giuridico , per | decadenze | o preclusioni ) , che l amministrazione finanziaria eventualmente incontri nell accertamento dei redditi dei contribuenti , non ridondino in |
| 1992-177.txt | 146 | 146 | di prolungare ( con decreto del ministro delle finanze ) a propria discrezione e senza alcuna limitazione i termini di | decadenza | e prescrizione stabiliti dalla legge per l esercizio dei suoi diritti e scadenti nel periodo di mancato o irregolare funzionamento |
| 1992-177.txt | 211 | 211 | fossero in grado di funzionare regolarmente a causa di eventi di carattere eccezionale , i termini di prescrizione e di | decadenza | , nonché quelli di adempimento di obbligazioni e di formalità previsti dalle norme riguardanti le imposte e le tasse a |
| 1992-177.txt | 376 | 376 | riscritta dalla legge 25 ottobre 1985 n . 592 ( modifiche alle norme sulla proroga dei termini di prescrizione e | decadenza | per il mancato irregolare funzionamento degli uffici finanziari ) , che ha ripristinato l originaria formulazione dell art . 1 |
| 1992-177.txt | 603 | 603 | dell ordinanza di rimessione – la coerenza e ragionevolezza in sé della previsione della proroga dei termini di prescrizione e | decadenza | come conseguenza di un provvedimento accertativo del mancato od irregolare funzionamento degli uffici finanziari , la questione di costituzionalità si |
| 1993-406.txt | 179 | 179 | che la restituzione delle imposte corrisposte in modo virtuale e delle relative soprattasse deve essere richiesta entro il termine di | decadenza | di tre anni a decorrere dal giorno in cui è stato effettuato il pagamento . non si fa luogo alla |
| 1993-406.txt | 281 | 281 | , mediante visto per bollo . in tali casi la domanda di rimborso deve essere presentata , a pena di | decadenza | , all intendenza di finanza , entro un anno dalla data di entrata in vigore delle sopravvenute disposizioni legislative o |
| 1993-406.txt | 684 | 684 | illegittime disposizioni che comportavano compressioni del diritto di azione , ostacolandone l esercizio , in particolare comminando la sanzione della | decadenza | in relazione al mancato esperimento di ricorsi amministrativi ( cfr . , specificamente , le sentenze n . 15 del |
| 1993-406.txt | 741 | 741 | , deve affermarsi , quindi , che la previsione , in materia di rimborsi dell imposta di bollo , della | decadenza | dall azione giudiziaria in conseguenza della mancata proposizione del ricorso amministrativo , si pone in contrasto con l art . |
| 1994-107.txt | 71 | 71 | 1972 , che impone al ministro delle finanze , su proposta dei competenti capi degli uffici giudiziari , di dichiarare | decaduti | dall incarico di componente le commissioni tributarie coloro i quali perdono uno dei requisiti di cui all art . 4 |
| 1994-107.txt | 221 | 221 | adeguatezza al caso concreto delle ” sanzioni ” , alle quali apparterrebbe , nella sostanza , anche la declaratoria di | decadenza | dall ufficio di componente la commissione tributaria ( art . 3 ) . chiamata a decidere della legittimità costituzionale delle |
| 1994-107.txt | 641 | 641 | disciplina legislativa circa i controlli e le relative comunicazioni al ministro delle finanze , competente ad adottare il provvedimento di | decadenza | . né tale diritto potrebbe essere eliso da un provvedimento emanato in via automatica senza aver assicurato al suo titolare |
| 1994-107.txt | 713 | 713 | si determini una deminutio di situazioni giuridiche soggettive . tanto più che , in casi siffatti , l automatismo della | decadenza | comporterebbe la surrettizia violazione della garanzia di indipendenza dei giudici speciali tributari e dei principi costituzionali stabiliti dall art . |
| 1994-360.txt | 290 | 290 | la possibilità di esperire l azione giudiziaria . la tutela giurisdizionale è in ogni caso preclusa decorsi i termini di | decadenza | specificamente previsti ( novanta giorni dalla decisione del ministro , centottanta giorni in caso di mancata decisione ) . di |
| 1994-360.txt | 335 | 335 | censurata non solo subordina la tutela giurisdizionale al previo esperimento di ricorsi amministrativi , ma statuisce , altresì , la | decadenza | dalla azione giudiziaria ove non si sia agito in via amministrativa nei termini prescritti . di conseguenza , la tutela |
| 1995-426.txt | 540 | 540 | l obbligo di provvedere alla riliquidazione dell imposta che deve essere notificata , mediante avviso , entro il termine di | decadenza | di tre anni dalla data di presentazione della dichiarazione sostitutiva o integrativa stessa ( art . 27 , comma 2 |
| 1995-471.txt | 525 | 525 | quali era già stata esercitata la competenza contestata . solo in tali ipotesi infatti ” si deve correttamente parlare di | decadenza | dall esercizio dell azione – azione che , a differenza delle posizioni sostanziali , è pur sempre disponibile – , |
| 1995-533.txt | 1004 | 1004 | , contrariamente a quanto ipotizza il remittente , anche la disposizione denunciata , che fa salvi gli effetti dei decreti-legge | decaduti | che hanno esteso alle aree classificate in zona f la disciplina dell art . 11 , comma 5 , della |
| 1995-56.txt | 331 | 331 | sensi del quale la domanda giudiziale può essere proposta , previo ricorso all autorità amministrativa , entro il termine di | decadenza | di novanta giorni dalla data di notifica della decisione definitiva oppure trascorsi centottanta giorni dalla data di presentazione del ricorso |
| 1996-127.txt | 7077 | 7077 | art . 16 , terzo comma , della legge n . 457 del 1978 , che , a pena di | decadenza | da ogni beneficio normativo , fissa la superficie massima delle abitazioni . oppone la regione resistente che la possibilità di |
| 1996-233.txt | 118 | 118 | 113 della costituzione , in quanto il condizionamento dell azione giudiziaria , altrimenti preclusa dal decorso dei previsti termini di | decadenza | , non risulta giustificato da esigenze di carattere generale o da superiori finalità di giustizia e produce l effetto di |
| 1996-233.txt | 264 | 264 | nel comma oggetto dell odierno scrutinio di costituzionalità , sancisce che l azione giudiziaria deve essere promossa a pena di | decadenza | entro sei mesi dalla notifica di detta decisione definitiva , con facoltà comunque , per il ricorrente , di adire |
| 1996-233.txt | 845 | 845 | avvalso del procedimento amministrativo previsto dai precedenti commi dell art . 3 in esame , il rispetto dei termini di | decadenza | stabiliti nel denunciato comma si configura come ragionevole , in quanto congruo , onere collegato alla libertà di scelta della |
| 1998-111.txt | 154 | 154 | decreto legislativo sul nuovo ordinamento del contenzioso tributario si estinguono se non sia presentata da alcuna delle parti nel termine | decadenziale | previsto – sei mesi dalla data di entrata in vigore del decreto-legge n . 331 del 1993 pubblicato nella gazzetta |
| 1998-111.txt | 1298 | 1298 | 1964 ) . ovviamente , è sempre ammissibile un sindacato sulla ragionevolezza delle specifiche imposizioni di oneri processuali sanzionati da | decadenze | , preclusioni o estinzione del giudizio , in quanto il riconoscimento della pur ampia discrezionalità del legislatore nel determinare le |
| 1998-111.txt | 2799 | 2799 | di modo che non vi può essere decorrenza di termine per onere processuale imposto dal giudice ( a pena di | decadenza | o di inammissibilità ) , nonostante la astratta previsione di legge , se non vi sia informativa del provvedimento , |
| 1998-174.txt | 2838 | 2838 | cambiò soluzione , prima con l art . 1 del decreto legge n . 371 del 1996 , anch esso | decaduto | ( ma i cui effetti sono stati fatti salvi dall art . 1 , comma 2 , della legge 14 |
| 1998-62.txt | 744 | 744 | occasione le precisazioni della precedente sentenza n . 233 del 1996 in ordine alla ragionevolezza del rispetto dei termini di | decadenza | , qualora il soggetto contribuente si sia avvalso del procedimento amministrativo in una libera scelta della specifica ulteriore forma di |
| 1998-81.txt | 1054 | 1054 | 1996 ( confermate nella sentenza n . 62 del 1998 ) in ordine alla ragionevolezza del rispetto dei termini di | decadenza | , qualora il soggetto contribuente si sia avvalso del procedimento amministrativo in una libera scelta della specifica ulteriore forma di |
| 1999-229.txt | 111 | 111 | interpretato nel senso che il termine in esso indicato , avendo carattere ordinatorio , non è stabilito a pena di | decadenza | ” . quanto ai parametri , tutte le ordinanze fanno riferimento all art . 3 della costituzione . vengono altresì |
| 1999-229.txt | 1232 | 1232 | , cosicché il preteso affidamento dei contribuenti stessi dovrebbe riguardare non già la legittimità della propria condotta ma l intervenuta | decadenza | dell amministrazione dal potere di iscrivere a ruolo somme che siano risultate effettivamente dovute , a titolo di imposta , |
| 1999-229.txt | 1670 | 1670 | per la diversità di trattamento che si realizzerebbe tra quei contribuenti , i cui ricorsi , fondati sulla eccezione di | decadenza | dell amministrazione finanziaria per il decorso del termine di cui all art . 36-bis , sono stati accolti con sentenza |
| 1999-229.txt | 1842 | 1842 | della legge 27 dicembre 1997 , n . 449 , nel riconoscere come ordinatorio e non posto a pena di | decadenza | il termine di cui all art . 36-bis del d.p.r . n . 600 del 1973 , non lascia priva |
| 1999-229.txt | 1865 | 1865 | di cui all art . 36-bis del d.p.r . n . 600 del 1973 , non lascia priva di termini | decadenziali | l attività di controllo ” formale ” delle dichiarazioni , trovando comunque applicazione l art . 17 del d.p.r . |
| 1999-229.txt | 1930 | 1930 | anche quelle liquidate a seguito di controllo ” formale ” ) devono essere iscritte a ruolo , a pena di | decadenza | , nel termine previsto dal primo comma dell art . 43 del d.p.r . n . 600 del 1973 . |
| 2000-189.txt | 232 | 232 | ordinaria in sede civile , ove dichiarata inammissibile , non potrebbe essere validamente proposta stante la brevità del termine di | decadenza | entro il quale l atto impositivo può essere impugnato . 2 . – la questione è priva di fondamento , |
| 2000-507.txt | 9886 | 9886 | di ciascuno dei decreti si vedrebbe oggi preclusa la possibilità di dolersi nei confronti dei decreti legge medesimi , ormai | decaduti | , ma che verrebbero ” resuscitati ” dalla disposizione in esame ; nonché la violazione dell art . 3 della |
| 2000-507.txt | 10003 | 10003 | fondata . i decreti legge in questione , succedutisi con continuità fra il 1994 e il 1996 , e tutti | decaduti | , stabilivano , con disposizioni pressoché identiche , che l approvazione da parte della regione degli strumenti urbanistici fosse da |
| 2000-507.txt | 10073 | 10073 | adottati . l art . 2 , comma 61 , della legge n . 662 del 1996 , dopo la | decadenza | dell ultimo decreto legge della ” catena ” , non più reiterato , e senza riprendere la norma da essi |
| 2000-507.txt | 10233 | 10233 | efficacia solo per sessanta giorni , e i rispettivi periodi di provvisoria efficacia non potevano sommarsi fra di loro ( | decaduto | un decreto e ad esso succedutone un altro , l efficacia del primo è venuta meno , e solo il |
| 2000-507.txt | 10266 | 10266 | primo è venuta meno , e solo il secondo è operante ) , e dunque tra gli effetti dei decreti | decaduti | , consolidati dalla disposizione di sanatoria , non poteva ritenersi compreso quello di approvazione degli strumenti , che avrebbe richiesto |
| 2000-507.txt | 10493 | 10493 | in forza di un silenzio-assenso che si sarebbe formato , gli strumenti urbanistici adottati sotto il vigore dei decreti legge | decaduti | , e che il termine di centottanta giorni previsto per la formazione del silenzio-assenso , non maturato sotto il vigore |
| 2002-271.txt | 72 | 72 | 1127 ( testo delle disposizioni legislative in materia di brevetti per invenzioni industriali ) , secondo cui ” il brevetto | decade | per mancato pagamento entro sei mesi dalla scadenza della tassa annuale dovuta ” . 2 . – la legittimazione della |
| 2002-271.txt | 284 | 284 | industriale di brevettarla , si rende particolarmente conveniente la correlata attività inventiva – non è certamente sacrificato dalla comminazione della | decadenza | dal brevetto per il mancato pagamento della tassa annuale . infatti , essendo stata l attività inventiva già svolta , |
| 2002-271.txt | 329 | 329 | cui la ” ricerca tecnica ” può al riguardo progredire attiene alle modalità di sfruttamento dell invenzione , e la | decadenza | dal brevetto comporta , con la generale fruibilità dell invenzione , l ampliamento della platea di coloro che a quello |
| 2002-271.txt | 441 | 441 | dall art . 41 della costituzione , non considerato dall ordinanza di rimessione . e comunque , ove pure la | decadenza | dal brevetto incidesse sull attività lavorativa del brevettante , la preclusione della continuazione di questa attività derivante dalla decadenza – |
| 2002-271.txt | 460 | 460 | la decadenza dal brevetto incidesse sull attività lavorativa del brevettante , la preclusione della continuazione di questa attività derivante dalla | decadenza | – correlandosi al mancato pagamento della tassa annuale , e quindi caratterizzandosi in termini sanzionatori – non può di per |
| 2002-271.txt | 551 | 551 | innovazione ed il disconoscimento dell interesse ad una remunerazione del lavoro creativo e degli investimenti dell inventore , provocati dalla | decadenza | , sembrano alla rimettente ” risalire ad una illegalità ( il mancato pagamento di una tassa ) che con la |
| 2002-271.txt | 878 | 878 | potrebbe essere soddisfatto anche con il pagamento di una soprattassa o di una penalità o comunque in modo diverso dalla | decadenza | dal brevetto . ma il legislatore – scegliendo , in una vasta tipologia di sanzioni astrattamente applicabili , proprio la |
| 2002-271.txt | 899 | 899 | dal brevetto . ma il legislatore – scegliendo , in una vasta tipologia di sanzioni astrattamente applicabili , proprio la | decadenza | dal brevetto come la misura più adatta a colpire il mancato pagamento della tassa annuale ha evidentemente inteso collegare il |
| 2002-271.txt | 1004 | 1004 | del termine di pagamento , e dell art . 90 dello stesso decreto , che concede al brevettante incorso nella | decadenza | pur avendo usato la massima diligenza esigibile di chiedere , entro l anno dalla scadenza del termine , di essere |
| 2002-271.txt | 1127 | 1127 | l interesse collettivo a fruire dell innovazione , consistente nella mancata attuazione dell invenzione brevettata , sanzionato non con la | decadenza | , bensì con la soggezione del brevettante inerte a licenza obbligatoria ” a favore di ogni interessato che ne faccia |
| 2002-271.txt | 1343 | 1343 | diversa sanzione comminata dal citato art . 54 per il caso di mancata attuazione del brevetto non è comparabile alla | decadenza | per mancato pagamento della tassa annuale , perché il comportamento sanzionato è del tutto diverso da quello considerato dalla norma |
| 2002-271.txt | 1394 | 1394 | ha rimedi che lascino immutata la sua situazione ( e dunque solo in apparenza la sanzione appare meno grave della | decadenza | ) ; e perché il comportamento sanzionato presuppone il pagamento della tassa in questione . infine , le altre due |
| 2002-375.txt | 369 | 369 | degli immobili ) , siano altresì sospesi , sino al 31 dicembre 1993 , i termini di prescrizione e di | decadenza | riguardanti l accertamento e la riscossione delle imposte complementari e suppletive ( ad eccezione dei termini di cui all art |
| 2002-375.txt | 967 | 967 | sarebbero avvalsi del condono , con conseguenti rischi di disservizio e di decorrenza degli ordinari termini di prescrizione e di | decadenza | della pretesa fiscale . per fronteggiare questa eccezionale e transitoria situazione , il legislatore è intervenuto sui termini in questione |
| 2002-375.txt | 1144 | 1144 | ha ritenuto non fondata la questione di legittimità costituzionale della disciplina che prevede la possibilità di proroga dei termini di | decadenza | e di prescrizione nel caso di mancato o irregolare funzionamento degli uffici finanziari , affermando in particolare che l attività |
| 2002-375.txt | 1234 | 1234 | la sentenza n . 238 del 1984 , relativa ad un ipotesi di proroga legale dei termini di prescrizione e | decadenza | correlata alla soppressione di numerosi uffici del registro ed alla ristrutturazione di altri ) . pertanto – come si è |
| 2002-375.txt | 1270 | 1270 | pertanto – come si è ritenuto che non sia costituzionalmente illegittima la facoltà di proroga dei termini di prescrizione e | decadenza | in caso di accertato disservizio degli uffici finanziari – analogamente deve considerarsi immune da censure una disposizione , quale quella |
| 2002-375.txt | 1470 | 1470 | discipline diverse sicché rientra nella discrezionalità del legislatore adattare ai vari tributi istituti comuni , quali la prescrizione e la | decadenza | della pretesa fiscale , per cui eventuali differenze di regolamentazione non vulnerano di per sé sole l evocato principio di |
| 2002-375.txt | 1544 | 1544 | 57 della legge n . 413 del 1991 ) , e per altre la sospensione dei termini di prescrizione e | decadenza | per l accertamento e la riscossione ( secondo periodo del medesimo comma 2 dell art . 57 ) . la |
| 2004-37.txt | 2804 | 2804 | , dello statuto dei diritti del contribuente , secondo cui non possono essere prorogati i termini di prescrizione e di | decadenza | per gli accertamenti di imposta – i termini , fissati dalla legge statale ( cfr . art . 11 , |
| 2005-280.txt | 135 | 135 | , in materia di riordino della disciplina relativa alla riscossione ) , nella parte in cui non fissa un termine | decadenziale | per la notifica al contribuente della cartella recante il ruolo derivante dalla liquidazione , ai sensi dell art . 36-bis |
| 2005-280.txt | 454 | 454 | luglio 1997 , n . 241 ) . tale termine non ha carattere perentorio non essendo fissato a pena di | decadenza | ( art . 28 della legge n . 449 del 1997 ) . l art . 17 del d.p.r . |
| 2005-280.txt | 520 | 520 | era previsto che l iscrizione in ruoli e la loro consegna all intendente di finanza avvenissero , a pena di | decadenza | , entro il termine di cui all art . 43 , comma primo , del d.p.r . n . 600 |
| 2005-280.txt | 593 | 593 | , a seguito di liquidazione ex art . 36-bis , sono iscritte nei ruoli resi esecutivi , a pena di | decadenza | , entro il 31 dicembre del secondo anno successivo a quello di presentazione della dichiarazione ( art . 6 del |
| 2005-280.txt | 1494 | 1494 | . 3 . – successivamente , la questione di legittimità del descritto procedimento – anche stavolta per assenza del termine | decadenziale | finale – è stata riproposta a questa corte in due ipotesi nelle quali , ratione temporis , l attività di |
| 2005-280.txt | 1702 | 1702 | azione esecutiva del fisco » ed ha osservato che l esigenza , pur costituzionalmente inderogabile , di rinvenire un termine | decadenziale | non poteva essere soddisfatta interpretando il termine fissato dall art . 17 del d.p.r . n . 602 del 1973 |
| 2005-280.txt | 1928 | 1928 | ) e la giurisprudenza di legittimità avevano qualificato , perché solo così inteso soddisfaceva inderogabili esigenze costituzionali , come di | decadenza | . nel ribadire tale principio , riaffermato nella ordinanza n . 352 del 2004 , questa corte non può che |
| 2005-280.txt | 2059 | 2059 | , proprio all ipotesi nella quale l amministrazione ( lato sensu intesa ) , sempre soggetta a rigorosi termini di | decadenza | per attività ben più complesse , è chiamata a compiere una elementare operazione di verifica ( non a caso definita |
| 2005-280.txt | 2534 | 2534 | il quale ora prevede che « il concessionario notifica la cartella di pagamento [ … ] , a pena di | decadenza | , entro l ultimo giorno del dodicesimo mese successivo a quello di consegna del ruolo » : essendo evidente che |
| 2005-280.txt | 2574 | 2574 | che , in assenza di un termine certo fissato per la consegna del ruolo , è totalmente inefficace il termine | decadenziale | privo di un dies a quo . 4 . 2 . – la descritta situazione normativa impone a questa corte |
| 2005-280.txt | 2679 | 2679 | in cui non prevede per la notifica al contribuente della cartella di pagamento un termine , fissato a pena di | decadenza | , e per il quale , pertanto , sia stabilito il dies a quo . è del tutto ovvio , |
| 2005-280.txt | 2834 | 2834 | non può esimersi dal rilevare che la ragionevolezza del termine che verrà stabilito dal legislatore , ferma la sua natura | decadenziale | , discenderà dalla adeguata considerazione del carattere estremamente elementare ( tanto da richiedere ” procedure automatizzate ” ) dell attività |
| 2005-280.txt | 2982 | 2982 | l avviso di accertamento – quale atto conclusivo di un ben più complesso procedimento – sia notificato a pena di | decadenza | entro il 31 dicembre del quarto anno successivo alla presentazione della dichiarazione , e che solo entro tale limite temporale |
| 2006-107.txt | 714 | 714 | sono state effettivamente pagate ; e che le domande di ripetizione sono state tempestivamente proposte entro il termine triennale di | decadenza | . ne consegue che , disponendo le norme regionali censurate l aumento del cento per cento di detta tassa e |
| 2007-451.txt | 1105 | 1105 | ( disciplina del tributo speciale per il deposito in discarica dei rifiuti solidi ) , dispone che il termine di | decadenza | per l accertamento delle violazioni previste dalla disciplina statale e regionale sul deposito in discarica dei rifiuti solidi decorre , |
| 2008-11.txt | 205 | 205 | cui stabilisce che la notificazione delle cartelle di pagamento derivanti dalla liquidazione delle dichiarazioni è effettuata , a pena di | decadenza | , « entro il 31 dicembre del quinto anno successivo a quello di presentazione della dichiarazione , con riferimento alle |
| 2008-11.txt | 334 | 334 | di semplici operazioni di liquidazione delle somme dovute dai contribuenti in base alle dichiarazioni da essi presentate , un termine | decadenziale | ( quinquennale ) irragionevolmente superiore a quello previsto per la notificazione degli avvisi di accertamento , emessi a séguito di |
| 2008-11.txt | 466 | 466 | l avviso di accertamento – quale atto conclusivo di un ben più complesso procedimento – sia notificato a pena di | decadenza | entro il 31 dicembre del quarto anno successivo alla presentazione della dichiarazione , e che solo entro tale limite temporale |
| 2008-11.txt | 556 | 556 | rimangono assoggettati , pur dopo la menzionata sentenza n . 280 del 2005 , alla previsione di un termine di | decadenza | « molto ampio » rispetto a quello previsto per la notificazione delle cartelle emesse per la liquidazione delle dichiarazioni presentate |
| 2008-11.txt | 803 | 803 | , comma 1 , della legge di conversione n . 156 del 2005 , il quale ha introdotto un termine | decadenziale | per la notificazione delle cartelle di pagamento , in precedenza non previsto . con riguardo alle cartelle emesse a séguito |
| 2008-11.txt | 860 | 860 | 600 del 1973 , sono previste una disciplina a regime e una transitoria . quella a regime fissa quale termine | decadenziale | per la notificazione delle cartelle relative alle dichiarazioni presentate a decorrere dall entrata in vigore della legge di conversione citata |
| 2008-11.txt | 901 | 901 | ( 10 agosto 2006 ) il terzo anno successivo a quello di presentazione delle dichiarazioni . quella transitoria prevede termini | decadenziali | diversi da quelli a regime , differenziandoli a seconda della data di presentazione delle dichiarazioni : a ) il terzo |
| 2008-11.txt | 1076 | 1076 | l interesse dell erario – parimenti meritevole di tutela – di evitare che , nella fase transitoria , un termine | decadenziale | eccessivamente ristretto possa precludere od ostacolare la notificazione delle cartelle relative alle dichiarazioni presentate anteriormente all entrata in vigore della |
| 2008-11.txt | 1121 | 1121 | n . 156 del 2005 e , quindi , pregiudicare la riscossione dei tributi . infatti , se il termine | decadenziale | triennale fissato per la disciplina ” a regime ” fosse stato previsto anche per le cartelle relative alle dichiarazioni presentate |
| 2008-11.txt | 1245 | 1245 | 156 del 2005 avrebbe comportato , cioè , la consumazione , in tutto o in gran parte , del termine | decadenziale | di notificazione della cartella ancor prima dell entrata in vigore della suddetta legge che tale termine introduce . da ciò |
| 2008-11.txt | 1277 | 1277 | suddetta legge che tale termine introduce . da ciò discende che non è irragionevole una disciplina transitoria dei termini di | decadenza | per la notificazione delle suddette cartelle , divergente dalla disciplina a regime . 5 . 2 . – per gli |
| 2008-11.txt | 1308 | 1308 | a regime . 5 . 2 . – per gli stessi motivi , non è irragionevole neppure che il termine | decadenziale | previsto in via transitoria dalla disposizione censurata per la notificazione delle cartelle relative alle dichiarazioni presentate fino al 31 dicembre |
| 2008-11.txt | 1547 | 1547 | l avviso di accertamento – quale atto conclusivo di un ben più complesso procedimento – sia notificato a pena di | decadenza | entro il 31 dicembre del quarto anno successivo alla presentazione della dichiarazione » . il termine indicato in tale sentenza |
| 2008-11.txt | 1654 | 1654 | dalla disciplina dichiarata illegittima ad un altra caratterizzata – seguendo le indicazioni di questa corte – dalla fissazione di termini | decadenziali | decorrenti da un preciso dies a quo : presuppone , pertanto , che la normativa transitoria sia diversa da quella |
| 2008-11.txt | 1755 | 1755 | del 1994 e n . 131 del 1988 ) . anche sotto questo profilo , la transitoria differenziazione dei termini | decadenziali | è stata , dunque , disposta dal legislatore in modo non irragionevole . |
| 2008-162.txt | 376 | 376 | ( misure in materia fiscale ) , nella parte in cui non prevedono con certezza un termine a pena di | decadenza | per la determinazione della rendita catastale definitiva , per violazione dei princípi di uguaglianza ( art . 3 cost . |
| 2008-188.txt | 1496 | 1496 | liquidazione » ; e ) l attività di liquidazione « sarà inizialmente svolta relativamente agli atti il cui termine di | decadenza | è prossimo alla scadenza ( atti registrati entro il mese di maggio 2002 ) , intervenendo in autotutela nel caso |
| 2008-356.txt | 318 | 318 | fiscali previste dagli articoli da 7 a 9 della medesima legge n . 289 del 2002 , i termini di | decadenza | previsti dagli artt . 43 del d.p.r . 29 settembre 1973 , n . 600 ( e successive modificazioni ) |
| 2008-356.txt | 1061 | 1061 | dell ordinamento tributario costituito dal divieto di proroga – mediante leggi speciali o norme non espresse – dei termini di | decadenza | e prescrizione per gli accertamenti d imposta , stabilito dagli artt . 1 e 3 della legge 27 luglio 2000 |
| 2008-356.txt | 2084 | 2084 | r.o . n . 120 del 2008 ) afferma che la norma denunciata , nel disporre la proroga dei termini | decadenziali | per l accertamento nei confronti dei contribuenti che non si avvalgono delle agevolazioni previste dagli articoli da 7 a 9 |
| 2008-356.txt | 2268 | 2268 | accertamento » . in altri termini , il rimettente denuncia l irragionevolezza della previsione di un identica proroga dei termini | decadenziali | riguardo a situazioni da lui reputate diverse : da un lato , la situazione di chi sceglie di non avvalersi |
| 2008-356.txt | 2476 | 2476 | aggravio di lavoro e ai relativi rischi di disservizio e di mancato rispetto degli ordinari termini di prescrizione e di | decadenza | della pretesa fiscale , che prevedibilmente derivano agli uffici finanziari dalla necessità di eseguire le operazioni di verifica conseguenti alla |
| 2009-238.txt | 3162 | 3162 | omessa denuncia ) o in rettifica ( in caso di denuncia infedele o incompleta ) , entro specifici termini di | decadenza | ( artt . 71 , 73 ) . è prevista l esclusione o l esonero dal tributo in determinati casi |
| 2009-318.txt | 1055 | 1055 | ) , essendo palesemente irragionevole , oltre che lesivo del diritto di difesa del notificante , che un effetto di | decadenza | possa discendere dal ritardo nel compimento di un attività riferibile non al medesimo notificante , ma a soggetti diversi ( |
| 2009-334.txt | 2380 | 2380 | enti diversi dallo stato e da quelli previdenziali il termine di riversamento decorre dal giorno successivo allo scadere di ogni | decade | di ciascun mese » ) . neppure tale questione è fondata . contrariamente a quanto sostenuto dalla regione e indipendentemente |
| 2009-56.txt | 234 | 234 | legge 25 ottobre 1985 , n . 592 ( modifiche alle norme sulla proroga dei termini di prescrizione e di | decadenza | per il mancato o irregolare funzionamento degli uffici finanziari ) e rimasto in vigore dal 5 novembre 1985 al 19 |
| 2009-56.txt | 287 | 287 | siano in grado di funzionare regolarmente a causa di eventi di carattere eccezionale , i termini di prescrizione e di | decadenza | nonché quelli di adempimento di obbligazioni e di formalità previsti dalle norme riguardanti le imposte e le tasse a favore |
| 2010-369.txt | 1565 | 1565 | 112 del 1972 , n . 28 del 1979 ) . in tali ipotesi , infatti , si verifica una | decadenza | dall esercizio dell azione , che , a differenza delle posizioni sostanziali , è pur sempre disponibile , per il |
| 2010-369.txt | 1689 | 1689 | analogo , sentenza n . 84 del 1976 ) . tale orientamento deve qui essere confermato . infatti , la | decadenza | fissata dall art . 39 della legge n . 87 del 1953 non ha nulla a che vedere con la |
| 2010-369.txt | 1814 | 1814 | riguardo che il conflitto deve essere in ogni caso ammesso , in quanto la sua mancata proposizione entro il termine | decadenziale | di sessanta giorni , fissato dall art . 39 della legge n . 87 del 1953 , si risolverebbe altrimenti |
| 2010-369.txt | 2151 | 2151 | il caso in cui l ente titolare della competenza costituzionale non impugni l atto che lede tale competenza nel termine | decadenziale | di sessanta giorni ; considera , cioè , il mancato rispetto di tale termine quale atto di disposizione della competenza |
| 2010-369.txt | 2278 | 2278 | tale assetto non può piú essere contestato mediante lo strumento del conflitto . appare , perciò , evidente che detta | decadenza | dalla proposizione del conflitto costituisce un ipotesi del tutto diversa da quella dell acquiescenza ad atti di disposizione della competenza |
| 2010-369.txt | 2329 | 2329 | di rinuncia ( espressa o per comportamenti concludenti ) ad impugnare l atto lesivo manifestata prima della scadenza del termine | decadenziale | . 3.5 . – ne deriva , in conclusione , che nei conflitti fra enti la mancata impugnazione di un |
| 2011-17.txt | 1996 | 1996 | dell atto e lo specifico dovere che gli è imposto dalla legge giustificano la mancata previsione di un effetto di | decadenza | ( inammissibilità ) correlato all inosservanza del detto dovere . il meccanismo contemplato per la notifica diretta dell atto d |
| 2011-247.txt | 4147 | 4147 | 212 del 2000 , perché irragionevolmente « proroga o riapre » , per gli accertamenti delle imposte , termini di | decadenza | ormai « scaduti » , cosí ledendo l esigenza di « certezza dei rapporti giuridici » ed il diritto di |
| 2011-247.txt | 4208 | 4208 | comma 3 , della legge n . 212 del 2000 ( secondo cui « i termini di prescrizione e di | decadenza | per gli accertamenti di imposta non possono essere prorogati » ) non può essere qui evocato quale parametro di legittimità |
| 2011-247.txt | 4371 | 4371 | fondata , perché il rimettente muove dall erroneo presupposto interpretativo che la normativa censurata « proroghi o riapra termini di | decadenza | ormai scaduti » . l erroneità di tale presupposto è evidente , ove si consideri che i termini raddoppiati di |
| 2011-247.txt | 4992 | 4992 | rilevato al punto 3.2 . ) . è opportuno sottolineare che l introduzione legislativa di un piú ampio termine di | decadenza | è evenienza frequente nel diritto tributario ed è pacifico che una siffatta nuova normativa , in difetto di diversa espressa |
| 2011-247.txt | 5071 | 5071 | piú volte applicati dalla giurisprudenza in materia di successione delle leggi nel tempo che abbiano previsto l ampliamento di termini | decadenziali | . a titolo di esempio , tra i molti che potrebbero essere indicati , può qui ricordarsi che la corte |
| 2011-247.txt | 5103 | 5103 | essere indicati , può qui ricordarsi che la corte di cassazione , in tema di sopravvenuto prolungamento dei termini di | decadenza | per la richiesta in via amministrativa del rimborso delle imposte dirette , ha costantemente affermato che il piú ampio termine |
| 2011-247.txt | 5125 | 5125 | la richiesta in via amministrativa del rimborso delle imposte dirette , ha costantemente affermato che il piú ampio termine di | decadenza | ( 48 mesi in luogo di 18 mesi ) trova applicazione nel caso in cui , alla data di entrata |
| 2011-247.txt | 5383 | 5383 | profili : a ) perché la denuncia penale , se proposta dopo il decorso dei termini ” brevi ” di | decadenza | , potrebbe intervenire quando il contribuente , ritenendo non piú accertabile il rapporto tributario , non sia piú in possesso |
| 2011-247.txt | 6858 | 6858 | del bilancio annuale e pluriennale dello stato – legge finanziaria 2005 ) , deve essere notificato entro il termine di | decadenza | del 31 dicembre dell ottavo anno successivo a quello dell utilizzo di crediti inesistenti in compensazione . per completezza , |
| 2011-247.txt | 7286 | 7286 | condizionando il raddoppio dei termini né all avvio dell azione penale prima del decorso dei termini ” brevi ” di | decadenza | dall accertamento né all esito di tale azione , attribuisce all amministrazione finanziaria – irragionevolmente ed in contrasto con i |
| 2012-258.txt | 2342 | 2342 | opposizione al ruolo dovrebbe considerarsi tardiva , perché proposta il 25 settembre 2009 , cioè dopo la scadenza del termine | decadenziale | di 40 giorni decorrente dalla notificazione della cartella , previsto dall art . 24 , comma 5 , del d.lgs |
| 2012-258.txt | 2671 | 2671 | dichiarazione di illegittimità costituzionale delle disposizioni censurate , in base alle quali si sarebbe maturata , come visto , la | decadenza | dall azione . nella fattispecie , l applicabilità delle modalità previste dall art . 140 cod . proc . civ |
| 2012-99.txt | 1728 | 1728 | dichiarazione dei redditi , una comunicazione con la quale attestano di avere diritto all esenzione ; ciò a pena di | decadenza | dall esenzione medesima . la norma rimette alla giunta regionale la disciplina delle modalità di presentazione di tali comunicazioni . |
| 2013-144.txt | 815 | 815 | i quali sia già stata esercitata la competenza contestata . in questi casi viene , infatti , a determinarsi la | decadenza | dall esercizio dell azione , dal momento che non può essere consentita , attraverso l impugnazione dell atto meramente consequenziale |
| 2013-18.txt | 740 | 740 | 117 , secondo comma , lettera l ) , cost . , perché detta norme in materia di prescrizione e | decadenza | dei diritti , materia riservata alla competenza legislativa esclusiva dello stato , in quanto inerente , sotto il profilo sostanziale |
| 2014-236.txt | 2106 | 2106 | attività di ricerca e sviluppo già avviati alla data del 28 novembre 2008 dovessero essere presentati , a pena di | decadenza | dal contributo , dalle ore 10 : 00 del 6 maggio 2009 alle ore 24 : 00 del 5 giugno |
| 2014-44.txt | 3636 | 3636 | proprie funzioni , gli organi di governo sono il sindaco ed il consiglio comunale , e le giunte in carica | decadono | di diritto . ai consigli dei comuni che sono membri di tale unione competono esclusivamente poteri di indirizzo nei confronti |
| 2014-44.txt | 3756 | 3756 | siano parte della stessa unione gli organi di governo sono il sindaco e il consiglio comunale , e le giunte | decadono | di diritto » . si pone , quindi , un problema di trasferimento della questione sul detto comma 13 . |
| 2014-44.txt | 4356 | 4356 | testo originario ) regolava la composizione e le competenze della giunta dell unione , prevedendo , altresì , che essa | decadesse | contestualmente alla cessazione del rispettivo presidente . la disposizione è rimasta immutata nella normativa sopravvenuta ( comma 9 ) ; |
| 2014-44.txt | 24353 | 24353 | risorse umane e strumentali . l unione avrebbe potestà statutaria propria e propri organi , alla cui proclamazione seguirebbe la | decadenza | di diritto delle giunte dei singoli comuni associati . infine , sarebbe previsto l obbligo per la regione di sancire |
| 2014-98.txt | 7611 | 7611 | dichiarato l illegittimità , per violazione dell art . 24 cost . , di disposizioni che comminavano la sanzione della | decadenza | dall azione giudiziaria in conseguenza del mancato previo esperimento di rimedi di carattere amministrativo ( sentenze n . 296 del |
| 2015-10.txt | 5735 | 5735 | del limite alla retroattività , dipendendo dalla specifica disciplina di settore – relativa , ad esempio , ai termini di | decadenza | , prescrizione o inoppugnabilità degli atti amministrativi – che precluda ogni ulteriore azione o rimedio giurisdizionale , rientra nell ambito |
| 2016-77.txt | 757 | 757 | i quali sia già stata esercitata la competenza contestata . in questi casi viene , infatti , a determinarsi la | decadenza | dall esercizio dell azione , dal momento che non può essere consentita , attraverso l impugnazione dell atto meramente consequenziale |
| 2017-149.txt | 1228 | 1228 | attività di ricerca e sviluppo già avviate alla data del 29 novembre 2008 dovevano essere presentati , a pena di | decadenza | dal contributo , dalle ore 10 : 00 del 6 maggio 2009 ( cosiddetto click day ) alle ore 24 |
| 2018-114.txt | 4415 | 4415 | all esecuzione ex art . 615 cod . proc . civ . – che non è soggetta a termine di | decadenza | – in tanto non è ammissibile , come prescrive l art . 57 citato , in quanto non ha , |
| 2018-114.txt | 4469 | 4469 | . 19 del d.lgs . n . 546 del 1992 non proposto affatto o non proposto nel prescritto termine di | decadenza | ( di sessanta giorni ) . 12 . – deve anche aggiungersi che sul crinale di questo canone di riparto |
| 2018-114.txt | 4640 | 4640 | contribuente del ricorso ex art . 19 del d.lgs . n . 546 del 1992 ( nel prescritto termine di | decadenza | ) . anche in tale evenienza la tutela del contribuente c è , ma è attivata con lo strumento processuale |
| 2018-114.txt | 4686 | 4686 | costituito dal ricorso ex art . 19 del d.lgs . n . 546 del 1992 ( nel prescritto termine di | decadenza | ) , non essendo ammissibile invece l opposizione ex art . 615 cod . proc . civ . ( senza |
| 2018-114.txt | 4709 | 4709 | non essendo ammissibile invece l opposizione ex art . 615 cod . proc . civ . ( senza termine di | decadenza | ) . resta comunque salvo il meccanismo della translatio iudicii per cui , quando un giudice declina la propria giurisdizione |
| 2018-114.txt | 4866 | 4866 | assoggettato a riscossione coattiva , è esperibile l ordinaria opposizione al verbale di accertamento della violazione nel prescritto termine di | decadenza | ( corte di cassazione , sezioni unite civili , sentenza 22 settembre 2017 , n . 22080 ) . altra |
| 2018-114.txt | 5904 | 5904 | processuale lascerebbe comunque un ingiustificata limitazione di tutela giurisdizionale se non altro in ragione dell esistenza di un termine di | decadenza | per la proponibilità dell azione , che invece non è previsto in caso di opposizione all esecuzione . la pur |
| 2018-175.txt | 1368 | 1368 | di tali notifiche , ha sostenuto la tempestività dell impugnazione delle cartelle stesse deducendo , tra l altro , la | decadenza | del potere impositivo e comunque la prescrizione del credito tributario . sussiste quindi la rilevanza della questione incidentale di costituzionalità |
| 2018-175.txt | 2722 | 2722 | d.lgs n . 193 del 2001 , nella parte in cui non prevedeva un termine , fissato a pena di | decadenza | , entro il quale il concessionario dovesse notificare al contribuente la cartella di pagamento delle imposte ; sicché , dalla |
| 2018-175.txt | 7382 | 7382 | . – disposizione la cui applicabilità al giudizio tributario è riconosciuta dalla giurisprudenza di legittimità , anche con riferimento alle | decadenze | ad esse esterne , come l impugnazione degli atti impositivi ( corte di cassazione , sezione sesta civile , sottosezione-t |
| 2018-175.txt | 7478 | 7478 | . 26 , primo comma , d.p.r . n . 602 del 1973 , con conseguente rispetto del termine di | decadenza | per la notifica della cartella di pagamento al contribuente dopo l iscrizione a ruolo . altrimenti detto , come la |
| 2018-175.txt | 7539 | 7539 | della riscossione nella notifica della cartella di pagamento perché sia rispettato , per l amministrazione finanziaria , il termine di | decadenza | di cui all art . 25 d.p.r . n . 602 del 1973 , e l attività di riscossione coattiva |
| 2018-175.txt | 7605 | 7605 | , sì da tutelare il contribuente che non abbia avuto « effettiva conoscenza » dell atto restituendolo nel termine di | decadenza | , di cui all art . 19 del decreto legislativo 31 dicembre 1992 , n . 546 ( disposizioni sul |
| 2018-90.txt | 3345 | 3345 | legge di stabilità 2016 ) » , secondo cui gli avvisi di accertamento devono essere notificati , a pena di | decadenza | , entro il 31 dicembre del quinto anno successivo a quello in cui è stata presentata la dichiarazione – è |
| 2018-90.txt | 3414 | 3414 | il credito dell amministrazione finanziaria nei confronti della società scissa potrebbe emergere dopo anni , seppur nel previsto termine di | decadenza | di esercizio del potere di accertamento fiscale , e potrebbe essere fortemente pregiudizievole per l amministrazione ritrovare frazionato , tra |
| 2019-128.txt | 1156 | 1156 | 2018 , sulla base della considerazione che il giudice rimettente non si sarebbe soffermato sull esame della prescrizione e della | decadenza | delle pretese avanzate dai ricorrenti stabilite dall art . 21 , comma 2 , del decreto legislativo 31 dicembre 1992 |
| 2019-128.txt | 1304 | 1304 | tema di contenzioso tributario , si afferma la rilevabilità di ufficio ex art . 2969 cod . civ . della | decadenza | del contribuente dal diritto ad ottenere il rimborso , in quanto sottratta alla libera disponibilità delle parti ( ex multis |
| 2020-120.txt | 406 | 406 | ) ; d ) « [ i ] l mancato rispetto della condizione di cui al periodo precedente comporta la | decadenza | dal beneficio , il pagamento dell imposta in misura ordinaria , della sanzione amministrativa prevista dall articolo 13 del decreto |
| 2020-201.txt | 422 | 422 | per poi consentirgli di recuperare – forse e comunque poi – quanto versato » , dato anche il rischio di | decadenza | dalla possibilità di ottenere la ripetizione delle imposte , in tal modo creando una « differenza di trattamento » , |
| 2020-201.txt | 3720 | 3720 | di corresponsione degli utili . in secondo luogo di difficile comprensione è l accenno , nella medesima censura , alla | decadenza | dalla possibilità di ottenere la ripetizione delle imposte versate : qualora i rimettenti avessero inteso affermare che solo con la |
| 2021-200.txt | 554 | 554 | che l atto di contestazione o di irrogazione delle sanzioni in materia tributaria debba essere notificato , a pena di | decadenza | , entro il 31 dicembre del quinto anno successivo a quello in cui è avvenuta la violazione « o nel |
| 2021-200.txt | 750 | 750 | , pur incidendo direttamente soltanto sul regime prescrizionale del credito tributario , è destinato a riverberarsi automaticamente anche su quello | decadenziale | relativo alle sanzioni , proprio in virtù del citato rinvio . 3 . – tanto premesso , riuniti i giudizi |
| 2021-200.txt | 900 | 900 | assoggettato all azione del fisco per un tempo indeterminato . sebbene tale principio sia stato originariamente formulato con riferimento alla | decadenza | e all azione esecutiva , la sua più ampia portata , estesa oltre i limiti dell iniziale affermazione , trova |
| 2021-200.txt | 1106 | 1106 | norma censurata , identificando nella scoperta dell illecito il termine di decorrenza della prescrizione del credito tributario – e della | decadenza | dalla pretesa sanzionatoria , per effetto del rinvio operato dall art . 20 , comma 1 , del d.lgs . |
| 2021-200.txt | 1215 | 1215 | dell imposta , concorrono l esclusiva previsione di un termine di prescrizione – suscettibile , a differenza di quello di | decadenza | , di interruzione e , quindi , eventuale fonte di ulteriore indeterminatezza – nonché la circostanza che l obbligo di |
| 2021-200.txt | 1642 | 1642 | polisistematicità dell ordinamento tributario , il ragionevole adattamento ai vari tributi di istituti comuni , quali la prescrizione e la | decadenza | della pretesa fiscale ( n . 375 del 2002 ; nello stesso senso , sentenza n . 201 del 2020 |
| 2021-220.txt | 3334 | 3334 | che ha avuto modo di chiarire come sia inammissibile il ricorso che integri un tentativo di aggiramento dei termini di | decadenza | per l impugnazione di leggi ritenute costituzionalmente illegittime ( ex multis , sentenze n . 39 del 2020 e n |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| pena_di_decadenza | 32 |
| termine_di_decadenza | 25 |
| termini_di_decadenza | 22 |
| e_di_decadenza | 15 |
| di_decadenza_per | 13 |
| di_decadenza_entro | 13 |
| decadenza_entro_il | 10 |
| di_decadenza_di | 9 |
| decadenza_per_la | 7 |
| prescrizione_e_decadenza | 6 |
| di_decadenza_dall | 5 |
| di_decadenza_e | 5 |
| la_decadenza_dal | 5 |
| decadenza_dal_brevetto | 5 |
| un_termine_decadenziale | 5 |
| decadenza_dall_azione | 4 |
| decadenza_dai_benefici | 4 |
| decadenza_dell_amministrazione | 4 |
| di_decadenza_in | 4 |
| decadenza_dal_beneficio | 4 |
| decadenza_dall_esercizio | 4 |
| decadenza_della_pretesa | 4 |
| del_termine_decadenziale | 4 |
| il_termine_decadenziale | 4 |
| termine_decadenziale_di | 4 |
| della_decadenza_dall | 3 |
| la_decadenza_è | 3 |
| dichiarazione_di_decadenza | 3 |
| di_decadenza_dai | 3 |
| dichiarare_la_decadenza | 3 |
| decadenza_dei_componenti | 3 |
| la_decadenza_dell | 3 |
| di_decadenza_nel | 3 |
| di_decadenza_essere | 3 |
| decadenza_essere_denunciate | 3 |
| di_decadenza_dal | 3 |
| decreti_legge_decaduti | 3 |
| di_termini_decadenziali | 3 |
| e_la_decadenza | 3 |
| decadenza_per_l | 3 |
| termine_decadenziale_per | 3 |
| decadenziale_per_la | 3 |
| dei_termini_decadenziali | 3 |
| la_decadenza_dall | 3 |
| caso_di_decadenza | 2 |
| casi_di_decadenza | 2 |
| di_decadenza_dalla | 2 |
| con_la_decadenza | 2 |
| la_decadenza_dei | 2 |
| semestrale_di_decadenza | 2 |
| di_decadenza_dell | 2 |
| di_decadenza_il | 2 |
| di_decadenza_un | 2 |
| di_decadenza_previsti | 2 |
| comporta_la_decadenza | 2 |
| della_decadenza_dal | 2 |
| di_decadenza_prorogati | 2 |
| decadenza_prorogati_al | 2 |
| decadenza_e_prescrizione | 2 |
| di_decadenza_nonché | 2 |
| decadenza_nonché_quelli | 2 |
| e_decadenza_per | 2 |
| decadenza_per_il | 2 |
| decadenza_di_tre | 2 |
| sanzione_della_decadenza | 2 |
| di_decadenza_non | 2 |
| di_decadenza_qualora | 2 |
| decadenza_qualora_il | 2 |
| nel_termine_decadenziale | 2 |
| termine_decadenziale_previsto | 2 |
| di_decadenza_della | 2 |
| la_decadenza_della | 2 |
| decadenza_per_gli | 2 |
| di_decadenza_è | 2 |
| effetto_di_decadenza | 2 |
| decadenziale_di_sessanta | 2 |
| di_decadenza_ormai | 2 |
| decadenza_ormai_scaduti | 2 |
| brevi_di_decadenza | 2 |
| determinarsi_la_decadenza | 2 |
| decadono_di_diritto | 2 |
| decadenza_dal_contributo | 2 |
| decadenza_di_cui | 2 |
| e_della_decadenza | 2 |
| decadenza_dalla_possibilità | 2 |
| appunto_della_decadenza | 1 |
| ricollega_una_decadenza | 1 |
| una_decadenza_cfr | 1 |
| decadenza_cfr_ad | 1 |
| del_ormai_decaduta | 1 |
| ormai_decaduta_perché | 1 |
| decaduta_perché_carente | 1 |
| all_assunta_decadenza | 1 |
| assunta_decadenza_della | 1 |
| decadenza_della_amministrazione | 1 |
| relativa_alla_decadenza | 1 |
| alla_decadenza_la | 1 |
| decadenza_la_decadenza | 1 |
| decadenza_è_comminata | 1 |
| decadenza_dalla_concessione | 1 |
| di_decadenza_spettava | 1 |
| decadenza_spettava_all | 1 |
| verificava_la_decadenza | 1 |
| decadenza_è_fatto | 1 |
| cause_di_decadenza | 1 |
| la_decadenza_dai | 1 |
| decadenza_dei_membri | 1 |
| né_dichiarati_decaduti | 1 |
| dichiarati_decaduti_dalla | 1 |
| decaduti_dalla_carica | 1 |
| la_decadenza_l | 1 |
| decadenza_l_inamovibilità | 1 |
| dichiarazioni_di_decadenza | 1 |
| di_decadenza_dei | 1 |
| impedire_la_decadenza | 1 |
| misura_della_decadenza | 1 |
| della_decadenza_dei | 1 |
| di_decadenza_altri | 1 |
| decadenza_altri_termini | 1 |
| decadenza_in_sei | 1 |
| decadenza_dell_esercizio | 1 |
| decadenza_dall_impugnativa | 1 |
| di_decadenza_successivamente | 1 |
| decadenza_successivamente_ridotti | 1 |
| di_decadenza_va | 1 |
| decadenza_va_conseguentemente | 1 |
| di_decadenza_ai | 1 |
| decadenza_ai_fini | 1 |
| decadenza_il_contribuente | 1 |
| decadenza_un_anno | 1 |
| evitare_la_decadenza | 1 |
| annuale_di_decadenza | 1 |
| decadenza_nel_più | 1 |
| circa_la_decadenza | 1 |
| la_decadenza_conseguente | 1 |
| decadenza_conseguente_all | 1 |
| decadenza_un_ulteriore | 1 |
| decadenza_previsti_dalla | 1 |
| ignorava_la_decadenza | 1 |
| la_decadenza_incorsa | 1 |
| decadenza_incorsa_nel | 1 |
| di_decadenza_dato | 1 |
| decadenza_dato_che | 1 |
| decadenza_e_ciò | 1 |
| ovvero_per_decadenza | 1 |
| per_decadenza_nei | 1 |
| decadenza_nei_casi | 1 |
| ipotesi_di_decadenza | 1 |
| di_decadenza_a | 1 |
| decadenza_a_carico | 1 |
| termini_e_decadenze | 1 |
| e_decadenze_processuali | 1 |
| decadenze_processuali_non | 1 |
| stabiliscano_preclusioni_decadenze | 1 |
| preclusioni_decadenze_o | 1 |
| decadenze_o_altre | 1 |
| o_di_decadenza | 1 |
| di_decadenza_previsto | 1 |
| decadenza_previsto_dalla | 1 |
| che_la_decadenza | 1 |
| decadenza_è_istituto | 1 |
| decadenza_dal_diritto | 1 |
| di_alcuna_decadenza | 1 |
| alcuna_decadenza_la | 1 |
| decadenza_la_deduzione | 1 |
| relazione_alla_decadenza | 1 |
| alla_decadenza_dovuta | 1 |
| decadenza_dovuta_a | 1 |
| la_stessa_decadenza | 1 |
| stessa_decadenza_dal | 1 |
| regolatrice_della_decadenza | 1 |
| decadenza_in_materia | 1 |
| decadenza_in_corso | 1 |
| prescrizioni_e_decadenze | 1 |
| e_decadenze_anche | 1 |
| decadenze_anche_per | 1 |
| di_decadenza_solo | 1 |
| decadenza_solo_a | 1 |
| di_decadenza_già | 1 |
| decadenza_già_precedentemente | 1 |
| avevano_lasciati_decadere | 1 |
| lasciati_decadere_ed | 1 |
| decadere_ed_avrebbe | 1 |
| di_decadenza_risultante | 1 |
| decadenza_risultante_dalle | 1 |
| n_poi_decaduto | 1 |
| poi_decaduto_il | 1 |
| decaduto_il_quale | 1 |
| di_decadenza_sopra | 1 |
| decadenza_sopra_descritti | 1 |
| n_cit_decaduto | 1 |
| cit_decaduto_il | 1 |
| decaduto_il_decreto | 1 |
| succedersi_nel_decadere | 1 |
| nel_decadere_e | 1 |
| decadere_e_nel | 1 |
| legge_decaduti_nn | 1 |
| decaduti_nn_e | 1 |
| di_revoca_decadenza | 1 |
| revoca_decadenza_o | 1 |
| decadenza_o_vacanza | 1 |
| revoca_o_decadenza | 1 |
| o_decadenza_della | 1 |
| decadenza_della_concessione | 1 |
| decadenza_entro_diciotto | 1 |
| decadenza_di_diciotto | 1 |
| di_decadenza_secondo | 1 |
| decadenza_secondo_la | 1 |
| congrui_di_decadenza | 1 |
| di_decadenza_le | 1 |
| decadenza_le_proprie | 1 |
| giuridico_per_decadenze | 1 |
| per_decadenze_o | 1 |
| decadenze_o_preclusioni | 1 |
| e_decadenza_come | 1 |
| decadenza_come_conseguenza | 1 |
| di_decadenza_all | 1 |
| decadenza_all_intendenza | 1 |
| della_decadenza_in | 1 |
| decadenza_in_relazione | 1 |
| bollo_della_decadenza | 1 |
| di_dichiarare_decaduti | 1 |
| dichiarare_decaduti_dall | 1 |
| decaduti_dall_incarico | 1 |
| declaratoria_di_decadenza | 1 |
| decadenza_dall_ufficio | 1 |
| provvedimento_di_decadenza | 1 |
| di_decadenza_né | 1 |
| decadenza_né_tale | 1 |
| automatismo_della_decadenza | 1 |
| della_decadenza_comporterebbe | 1 |
| decadenza_comporterebbe_la | 1 |
| di_decadenza_specificamente | 1 |
| decadenza_specificamente_previsti | 1 |
| altresì_la_decadenza | 1 |
| la_decadenza_dalla | 1 |
| decadenza_dalla_azione | 1 |
| decadenza_di_novanta | 1 |
| parlare_di_decadenza | 1 |
| legge_decaduti_che | 1 |
| decaduti_che_hanno | 1 |
| di_decadenza_da | 1 |
| decadenza_da_ogni | 1 |
| decadenza_non_risulta | 1 |
| decadenza_entro_sei | 1 |
| di_decadenza_stabiliti | 1 |
| decadenza_stabiliti_nel | 1 |
| decadenziale_previsto_sei | 1 |
| sanzionati_da_decadenze | 1 |
| da_decadenze_preclusioni | 1 |
| decadenze_preclusioni_o | 1 |
| di_decadenza_o | 1 |
| decadenza_o_di | 1 |
| anch_esso_decaduto | 1 |
| esso_decaduto_ma | 1 |
| decaduto_ma_i | 1 |
| di_decadenza_quanto | 1 |
| decadenza_quanto_ai | 1 |
| l_intervenuta_decadenza | 1 |
| intervenuta_decadenza_dell | 1 |
| eccezione_di_decadenza | 1 |
| decadenza_il_termine | 1 |
| termini_decadenziali_l | 1 |
| decadenziali_l_attività | 1 |
| decadenza_nel_termine | 1 |
| medesimi_ormai_decaduti | 1 |
| ormai_decaduti_ma | 1 |
| decaduti_ma_che | 1 |
| e_tutti_decaduti | 1 |
| tutti_decaduti_stabilivano | 1 |
| decaduti_stabilivano_con | 1 |
| dopo_la_decadenza | 1 |
| decadenza_dell_ultimo | 1 |
| di_loro_decaduto | 1 |
| loro_decaduto_un | 1 |
| decaduto_un_decreto | 1 |
| dei_decreti_decaduti | 1 |
| decreti_decaduti_consolidati | 1 |
| decaduti_consolidati_dalla | 1 |
| legge_decaduti_e | 1 |
| decaduti_e_che | 1 |
| il_brevetto_decade | 1 |
| brevetto_decade_per | 1 |
| decade_per_mancato | 1 |
| comminazione_della_decadenza | 1 |
| pure_la_decadenza | 1 |
| derivante_dalla_decadenza | 1 |
| dalla_decadenza_correlandosi | 1 |
| decadenza_correlandosi_al | 1 |
| provocati_dalla_decadenza | 1 |
| dalla_decadenza_sembrano | 1 |
| decadenza_sembrano_alla | 1 |
| diverso_dalla_decadenza | 1 |
| dalla_decadenza_dal | 1 |
| proprio_la_decadenza | 1 |
| incorso_nella_decadenza | 1 |
| nella_decadenza_pur | 1 |
| decadenza_pur_avendo | 1 |
| la_decadenza_bensì | 1 |
| decadenza_bensì_con | 1 |
| comparabile_alla_decadenza | 1 |
| alla_decadenza_per | 1 |
| decadenza_per_mancato | 1 |
| grave_della_decadenza | 1 |
| della_decadenza_e | 1 |
| decadenza_e_perché | 1 |
| di_decadenza_riguardanti | 1 |
| decadenza_riguardanti_l | 1 |
| decadenza_e_di | 1 |
| e_decadenza_correlata | 1 |
| decadenza_correlata_alla | 1 |
| e_decadenza_in | 1 |
| decadenza_in_caso | 1 |
| di_decadenza_art | 1 |
| decadenza_art_della | 1 |
| termine_decadenziale_finale | 1 |
| decadenziale_finale_è | 1 |
| termine_decadenziale_non | 1 |
| decadenziale_non_poteva | 1 |
| come_di_decadenza | 1 |
| decadenza_nel_ribadire | 1 |
| decadenza_per_attività | 1 |
| decadenza_entro_l | 1 |
| termine_decadenziale_privo | 1 |
| decadenziale_privo_di | 1 |
| decadenza_e_per | 1 |
| sua_natura_decadenziale | 1 |
| natura_decadenziale_discenderà | 1 |
| decadenziale_discenderà_dalla | 1 |
| triennale_di_decadenza | 1 |
| di_decadenza_ne | 1 |
| decadenza_ne_consegue | 1 |
| termine_decadenziale_quinquennale | 1 |
| decadenziale_quinquennale_irragionevolmente | 1 |
| di_decadenza_molto | 1 |
| decadenza_molto_ampio | 1 |
| quale_termine_decadenziale | 1 |
| prevede_termini_decadenziali | 1 |
| termini_decadenziali_diversi | 1 |
| decadenziali_diversi_da | 1 |
| termine_decadenziale_eccessivamente | 1 |
| decadenziale_eccessivamente_ristretto | 1 |
| termine_decadenziale_triennale | 1 |
| decadenziale_triennale_fissato | 1 |
| decadenziale_di_notificazione | 1 |
| decadenziale_previsto_in | 1 |
| termini_decadenziali_decorrenti | 1 |
| decadenziali_decorrenti_da | 1 |
| termini_decadenziali_è | 1 |
| decadenziali_è_stata | 1 |
| decadenza_è_prossimo | 1 |
| decadenza_previsti_dagli | 1 |
| termini_decadenziali_per | 1 |
| decadenziali_per_l | 1 |
| termini_decadenziali_riguardo | 1 |
| decadenziali_riguardo_a | 1 |
| di_decadenza_artt | 1 |
| decadenza_artt_è | 1 |
| di_decadenza_possa | 1 |
| decadenza_possa_discendere | 1 |
| di_ogni_decade | 1 |
| ogni_decade_di | 1 |
| decade_di_ciascun | 1 |
| verifica_una_decadenza | 1 |
| una_decadenza_dall | 1 |
| infatti_la_decadenza | 1 |
| la_decadenza_fissata | 1 |
| decadenza_fissata_dall | 1 |
| che_detta_decadenza | 1 |
| detta_decadenza_dalla | 1 |
| decadenza_dalla_proposizione | 1 |
| termine_decadenziale_ne | 1 |
| decadenziale_ne_deriva | 1 |
| di_decadenza_inammissibilità | 1 |
| decadenza_inammissibilità_correlato | 1 |
| decadenza_è_evenienza | 1 |
| termini_decadenziali_a | 1 |
| decadenziali_a_titolo | 1 |
| di_decadenza_mesi | 1 |
| decadenza_mesi_in | 1 |
| di_decadenza_potrebbe | 1 |
| decadenza_potrebbe_intervenire | 1 |
| di_decadenza_del | 1 |
| decadenza_del_dicembre | 1 |
| decadenza_dall_accertamento | 1 |
| decadenza_dall_esenzione | 1 |
| decadenziale_di_giorni | 1 |
| visto_la_decadenza | 1 |
| e_decadenza_dei | 1 |
| decadenza_dei_diritti | 1 |
| in_carica_decadono | 1 |
| carica_decadono_di | 1 |
| le_giunte_decadono | 1 |
| giunte_decadono_di | 1 |
| che_essa_decadesse | 1 |
| essa_decadesse_contestualmente | 1 |
| decadesse_contestualmente_alla | 1 |
| seguirebbe_la_decadenza | 1 |
| la_decadenza_di | 1 |
| decadenza_di_diritto | 1 |
| di_decadenza_prescrizione | 1 |
| decadenza_prescrizione_o | 1 |
| decadenza_di_esercizio | 1 |
| decadenza_in_tanto | 1 |
| decadenza_di_sessanta | 1 |
| di_decadenza_anche | 1 |
| decadenza_anche_in | 1 |
| decadenza_non_essendo | 1 |
| di_decadenza_resta | 1 |
| decadenza_resta_comunque | 1 |
| di_decadenza_corte | 1 |
| decadenza_corte_di | 1 |
| altro_la_decadenza | 1 |
| la_decadenza_del | 1 |
| decadenza_del_potere | 1 |
| riferimento_alle_decadenze | 1 |
| alle_decadenze_ad | 1 |
| decadenze_ad_esse | 1 |
| della_decadenza_delle | 1 |
| decadenza_delle_pretese | 1 |
| civ_della_decadenza | 1 |
| della_decadenza_del | 1 |
| decadenza_del_contribuente | 1 |
| rischio_di_decadenza | 1 |
| censura_alla_decadenza | 1 |
| alla_decadenza_dalla | 1 |
| su_quello_decadenziale | 1 |
| quello_decadenziale_relativo | 1 |
| decadenziale_relativo_alle | 1 |
| riferimento_alla_decadenza | 1 |
| alla_decadenza_e | 1 |
| decadenza_e_all | 1 |
| della_decadenza_dalla | 1 |
| decadenza_dalla_pretesa | 1 |
| quello_di_decadenza | 1 |
| decadenza_di_interruzione | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| di_prescrizione_e_di_decadenza | 15 |
| a_pena_di_decadenza_entro | 12 |
| pena_di_decadenza_entro_il | 9 |
| di_decadenza_entro_il_dicembre | 7 |
| decadenza_entro_il_dicembre_del | 7 |
| termini_di_prescrizione_e_decadenza | 5 |
| entro_il_termine_di_decadenza | 4 |
| il_termine_di_decadenza_di | 4 |
| decadenza_dall_esercizio_dell_azione | 4 |
| notificato_a_pena_di_decadenza | 4 |
| nel_prescritto_termine_di_decadenza | 4 |
| termini_di_decadenza_per_la | 3 |
| debbono_a_pena_di_decadenza | 3 |
| a_pena_di_decadenza_essere | 3 |
| pena_di_decadenza_essere_denunciate | 3 |
| rispetto_dei_termini_di_decadenza | 3 |
| prescrizione_e_di_decadenza_per | 3 |
| fissato_a_pena_di_decadenza | 3 |
| dei_termini_di_decadenza_per | 3 |
| fini_della_dichiarazione_di_decadenza | 2 |
| della_dichiarazione_di_decadenza_dai | 2 |
| dichiarazione_di_decadenza_dai_benefici | 2 |
| a_pena_di_decadenza_il | 2 |
| di_decadenza_essere_denunciate_all | 2 |
| decadenza_essere_denunciate_all_ufficio | 2 |
| a_pena_di_decadenza_e | 2 |
| prescrizione_e_di_decadenza_in | 2 |
| prescrizione_e_di_decadenza_prorogati | 2 |
| e_di_decadenza_prorogati_al | 2 |
| di_decadenza_prorogati_al_dicembre | 2 |
| termini_di_decadenza_e_prescrizione | 2 |
| prescrizione_e_di_decadenza_nonché | 2 |
| e_di_decadenza_nonché_quelli | 2 |
| di_decadenza_nonché_quelli_di | 2 |
| decadenza_nonché_quelli_di_adempimento | 2 |
| di_prescrizione_e_decadenza_per | 2 |
| termine_di_decadenza_di_tre | 2 |
| di_decadenza_di_tre_anni | 2 |
| della_decadenza_dall_azione_giudiziaria | 2 |
| decadenza_dall_azione_giudiziaria_in | 2 |
| dei_termini_di_decadenza_qualora | 2 |
| termini_di_decadenza_qualora_il | 2 |
| di_decadenza_qualora_il_soggetto | 2 |
| decadenza_qualora_il_soggetto_contribuente | 2 |
| di_decadenza_entro_il_quale | 2 |
| prescrizione_e_di_decadenza_della | 2 |
| e_di_decadenza_della_pretesa | 2 |
| di_decadenza_della_pretesa_fiscale | 2 |
| decadenza_della_pretesa_fiscale_per | 2 |
| dei_termini_di_decadenza_e | 2 |
| la_prescrizione_e_la_decadenza | 2 |
| prescrizione_e_la_decadenza_della | 2 |
| e_la_decadenza_della_pretesa | 2 |
| la_decadenza_della_pretesa_fiscale | 2 |
| e_di_decadenza_per_gli | 2 |
| di_decadenza_per_gli_accertamenti | 2 |
| decadenza_per_gli_accertamenti_di | 2 |
| un_termine_decadenziale_per_la | 2 |
| di_un_termine_di_decadenza | 2 |
| termine_decadenziale_per_la_notificazione | 2 |
| decadenziale_per_la_notificazione_delle | 2 |
| termine_decadenziale_di_sessanta_giorni | 2 |
| termini_di_decadenza_ormai_scaduti | 2 |
| piú_ampio_termine_di_decadenza | 2 |
| dei_termini_brevi_di_decadenza | 2 |
| infatti_a_determinarsi_la_decadenza | 2 |
| a_determinarsi_la_decadenza_dall | 2 |
| determinarsi_la_decadenza_dall_esercizio | 2 |
| la_decadenza_dall_esercizio_dell | 2 |
| presentati_a_pena_di_decadenza | 2 |
| a_pena_di_decadenza_dal | 2 |
| pena_di_decadenza_dal_contributo | 2 |
| di_decadenza_dal_contributo_dalle | 2 |
| decadenza_dal_contributo_dalle_ore | 2 |
| termine_di_decadenza_per_la | 2 |
| termine_di_decadenza_di_cui | 2 |
| di_decadenza_di_cui_all | 2 |
| decadenza_di_cui_all_art | 2 |
| decadenza_dalla_possibilità_di_ottenere | 2 |
| sia_nel_caso_di_decadenza | 1 |
| nel_caso_di_decadenza_per | 1 |
| caso_di_decadenza_per_la | 1 |
| di_decadenza_per_la_mancata | 1 |
| decadenza_per_la_mancata_opposizione | 1 |
| per_effetto_appunto_della_decadenza | 1 |
| effetto_appunto_della_decadenza_dall | 1 |
| appunto_della_decadenza_dall_azione | 1 |
| della_decadenza_dall_azione_o | 1 |
| decadenza_dall_azione_o_della | 1 |
| quale_si_ricollega_una_decadenza | 1 |
| si_ricollega_una_decadenza_cfr | 1 |
| ricollega_una_decadenza_cfr_ad | 1 |
| una_decadenza_cfr_ad_esempio | 1 |
| decadenza_cfr_ad_esempio_l | 1 |
| decreto_legge_del_ormai_decaduta | 1 |
| legge_del_ormai_decaduta_perché | 1 |
| del_ormai_decaduta_perché_carente | 1 |
| ormai_decaduta_perché_carente_dei | 1 |
| decaduta_perché_carente_dei_requisiti | 1 |
| altre_inerenti_all_assunta_decadenza | 1 |
| inerenti_all_assunta_decadenza_della | 1 |
| all_assunta_decadenza_della_amministrazione | 1 |
| assunta_decadenza_della_amministrazione_finanziaria | 1 |
| decadenza_della_amministrazione_finanziaria_dall | 1 |
| di_quella_relativa_alla_decadenza | 1 |
| quella_relativa_alla_decadenza_la | 1 |
| relativa_alla_decadenza_la_decadenza | 1 |
| alla_decadenza_la_decadenza_è | 1 |
| decadenza_la_decadenza_è_comminata | 1 |
| la_decadenza_è_comminata_dalla | 1 |
| decadenza_è_comminata_dalla_legge | 1 |
| fissavano_i_casi_di_decadenza | 1 |
| i_casi_di_decadenza_dalla | 1 |
| casi_di_decadenza_dalla_concessione | 1 |
| di_decadenza_dalla_concessione_dei | 1 |
| decadenza_dalla_concessione_dei_previsti | 1 |
| della_dichiarazione_di_decadenza_spettava | 1 |
| dichiarazione_di_decadenza_spettava_all | 1 |
| di_decadenza_spettava_all_ispettore | 1 |
| decadenza_spettava_all_ispettore_compartimentale | 1 |
| quali_si_verificava_la_decadenza | 1 |
| si_verificava_la_decadenza_è | 1 |
| verificava_la_decadenza_è_fatto | 1 |
| la_decadenza_è_fatto_su | 1 |
| decadenza_è_fatto_su_invito | 1 |
| esistenza_delle_cause_di_decadenza | 1 |
| delle_cause_di_decadenza_dai | 1 |
| cause_di_decadenza_dai_benefici | 1 |
| di_decadenza_dai_benefici_tributari | 1 |
| decadenza_dai_benefici_tributari_sia | 1 |
| presupposto_della_dichiarazione_di_decadenza | 1 |
| di_decadenza_dai_benefici_fiscali | 1 |
| decadenza_dai_benefici_fiscali_dichiarazione | 1 |
| di_decadenza_dai_benefici_di | 1 |
| decadenza_dai_benefici_di_cui | 1 |
| si_conclude_con_la_decadenza | 1 |
| conclude_con_la_decadenza_dai | 1 |
| con_la_decadenza_dai_benefici | 1 |
| la_decadenza_dai_benefici_fiscali | 1 |
| decadenza_dai_benefici_fiscali_nel | 1 |
| finanza_deve_dichiarare_la_decadenza | 1 |
| deve_dichiarare_la_decadenza_dei | 1 |
| dichiarare_la_decadenza_dei_membri | 1 |
| la_decadenza_dei_membri_delle | 1 |
| decadenza_dei_membri_delle_commissioni | 1 |
| alcun_motivo_né_dichiarati_decaduti | 1 |
| motivo_né_dichiarati_decaduti_dalla | 1 |
| né_dichiarati_decaduti_dalla_carica | 1 |
| dichiarati_decaduti_dalla_carica_salvo | 1 |
| decaduti_dalla_carica_salvo_i | 1 |
| obbligo_di_dichiarare_la_decadenza | 1 |
| di_dichiarare_la_decadenza_l | 1 |
| dichiarare_la_decadenza_l_inamovibilità | 1 |
| la_decadenza_l_inamovibilità_è | 1 |
| decadenza_l_inamovibilità_è_indubbiamente | 1 |
| le_eventuali_dichiarazioni_di_decadenza | 1 |
| eventuali_dichiarazioni_di_decadenza_dei | 1 |
| dichiarazioni_di_decadenza_dei_componenti | 1 |
| di_decadenza_dei_componenti_delle | 1 |
| decadenza_dei_componenti_delle_commissioni | 1 |
| civile_ad_impedire_la_decadenza | 1 |
| ad_impedire_la_decadenza_dell | 1 |
| impedire_la_decadenza_dell_amministrazione | 1 |
| la_decadenza_dell_amministrazione_finanziaria | 1 |
| decadenza_dell_amministrazione_finanziaria_dal | 1 |
| che_la_misura_della_decadenza | 1 |
| la_misura_della_decadenza_dei | 1 |
| misura_della_decadenza_dei_componenti | 1 |
| della_decadenza_dei_componenti_è | 1 |
| decadenza_dei_componenti_è_limitata | 1 |
| esse_e_dichiarare_la_decadenza | 1 |
| e_dichiarare_la_decadenza_dei | 1 |
| dichiarare_la_decadenza_dei_componenti | 1 |
| la_decadenza_dei_componenti_artt | 1 |
| decadenza_dei_componenti_artt_e | 1 |
| ed_a_pena_di_decadenza | 1 |
| a_pena_di_decadenza_altri | 1 |
| pena_di_decadenza_altri_termini | 1 |
| di_decadenza_altri_termini_commi | 1 |
| decadenza_altri_termini_commi_secondo | 1 |
| sono_contemplati_termini_di_decadenza | 1 |
| contemplati_termini_di_decadenza_per | 1 |
| di_decadenza_per_la_proposizione | 1 |
| decadenza_per_la_proposizione_dell | 1 |
| stabilisce_a_pena_di_decadenza | 1 |
| a_pena_di_decadenza_in | 1 |
| pena_di_decadenza_in_sei | 1 |
| di_decadenza_in_sei_mesi | 1 |
| decadenza_in_sei_mesi_il | 1 |
| il_termine_semestrale_di_decadenza | 1 |
| termine_semestrale_di_decadenza_dell | 1 |
| semestrale_di_decadenza_dell_esercizio | 1 |
| di_decadenza_dell_esercizio_della | 1 |
| decadenza_dell_esercizio_della_impugnativa | 1 |
| del_termine_semestrale_di_decadenza | 1 |
| termine_semestrale_di_decadenza_dall | 1 |
| semestrale_di_decadenza_dall_impugnativa | 1 |
| di_decadenza_dall_impugnativa_della | 1 |
| decadenza_dall_impugnativa_della_decisione | 1 |
| entro_precisi_termini_di_decadenza | 1 |
| precisi_termini_di_decadenza_successivamente | 1 |
| termini_di_decadenza_successivamente_ridotti | 1 |
| di_decadenza_successivamente_ridotti_con | 1 |
| decadenza_successivamente_ridotti_con_la | 1 |
| esercitata_a_pena_di_decadenza | 1 |
| a_pena_di_decadenza_va | 1 |
| pena_di_decadenza_va_conseguentemente | 1 |
| di_decadenza_va_conseguentemente_dichiarata | 1 |
| decadenza_va_conseguentemente_dichiarata_l | 1 |
| prescrizione_e_di_decadenza_ai | 1 |
| e_di_decadenza_ai_fini | 1 |
| di_decadenza_ai_fini_degli | 1 |
| decadenza_ai_fini_degli_adempimenti | 1 |
| quali_a_pena_di_decadenza | 1 |
| pena_di_decadenza_il_contribuente | 1 |
| di_decadenza_il_contribuente_è | 1 |
| decadenza_il_contribuente_è_tenuto | 1 |
| coobbligati_nel_termine_di_decadenza | 1 |
| nel_termine_di_decadenza_un | 1 |
| termine_di_decadenza_un_anno | 1 |
| di_decadenza_un_anno_stabilito | 1 |
| decadenza_un_anno_stabilito_dall | 1 |
| serve_ad_evitare_la_decadenza | 1 |
| ad_evitare_la_decadenza_dell | 1 |
| evitare_la_decadenza_dell_amministrazione | 1 |
| la_decadenza_dell_amministrazione_dal | 1 |
| decadenza_dell_amministrazione_dal_diritto | 1 |
| breve_termine_annuale_di_decadenza | 1 |
| termine_annuale_di_decadenza_nel | 1 |
| annuale_di_decadenza_nel_più | 1 |
| di_decadenza_nel_più_ampio | 1 |
| decadenza_nel_più_ampio_arco | 1 |
| di_avvertenza_circa_la_decadenza | 1 |
| avvertenza_circa_la_decadenza_conseguente | 1 |
| circa_la_decadenza_conseguente_all | 1 |
| la_decadenza_conseguente_all_omessa | 1 |
| decadenza_conseguente_all_omessa_osservanza | 1 |
| atti_processuali_termini_di_decadenza | 1 |
| processuali_termini_di_decadenza_un | 1 |
| termini_di_decadenza_un_ulteriore | 1 |
| di_decadenza_un_ulteriore_profilo | 1 |
| decadenza_un_ulteriore_profilo_di | 1 |
| fatti_salvi_casi_di_decadenza | 1 |
| salvi_casi_di_decadenza_previsti | 1 |
| casi_di_decadenza_previsti_dalla | 1 |
| di_decadenza_previsti_dalla_legge | 1 |
| decadenza_previsti_dalla_legge_art | 1 |
| che_peraltro_ignorava_la_decadenza | 1 |
| peraltro_ignorava_la_decadenza_incorsa | 1 |
| ignorava_la_decadenza_incorsa_nel | 1 |
| la_decadenza_incorsa_nel_frattempo | 1 |
| decadenza_incorsa_nel_frattempo_dai | 1 |
| i_previsti_termini_di_decadenza | 1 |
| previsti_termini_di_decadenza_dato | 1 |
| termini_di_decadenza_dato_che | 1 |
| di_decadenza_dato_che_le | 1 |
| decadenza_dato_che_le_censure | 1 |
| di_decadenza_essere_denunciate_per | 1 |
| decadenza_essere_denunciate_per_gli | 1 |
| prescritto_a_pena_di_decadenza | 1 |
| pena_di_decadenza_e_ciò | 1 |
| di_decadenza_e_ciò_in | 1 |
| decadenza_e_ciò_in_conformità | 1 |
| di_età_ovvero_per_decadenza | 1 |
| età_ovvero_per_decadenza_nei | 1 |
| ovvero_per_decadenza_nei_casi | 1 |
| per_decadenza_nei_casi_espressamente | 1 |
| decadenza_nei_casi_espressamente_stabiliti | 1 |
| e_rigida_ipotesi_di_decadenza | 1 |
| rigida_ipotesi_di_decadenza_a | 1 |
| ipotesi_di_decadenza_a_carico | 1 |
| di_decadenza_a_carico_del | 1 |
| decadenza_a_carico_del_contribuente | 1 |
| difensore_tecnico_termini_e_decadenze | 1 |
| tecnico_termini_e_decadenze_processuali | 1 |
| termini_e_decadenze_processuali_non | 1 |
| e_decadenze_processuali_non_possono | 1 |
| decadenze_processuali_non_possono_variare | 1 |
| processuale_che_stabiliscano_preclusioni_decadenze | 1 |
| che_stabiliscano_preclusioni_decadenze_o | 1 |
| stabiliscano_preclusioni_decadenze_o_altre | 1 |
| preclusioni_decadenze_o_altre_ingiustificate | 1 |
| decadenze_o_altre_ingiustificate_limitazioni | 1 |
| di_prescrizione_o_di_decadenza | 1 |
| prescrizione_o_di_decadenza_previsto | 1 |
| o_di_decadenza_previsto_dalla | 1 |
| di_decadenza_previsto_dalla_legge | 1 |
| decadenza_previsto_dalla_legge_per | 1 |
| sul_principio_che_la_decadenza | 1 |
| principio_che_la_decadenza_è | 1 |
| che_la_decadenza_è_istituto | 1 |
| la_decadenza_è_istituto_da | 1 |
| decadenza_è_istituto_da_applicarsi | 1 |
| perentorio_non_comporta_la_decadenza | 1 |
| non_comporta_la_decadenza_dal | 1 |
| comporta_la_decadenza_dal_diritto | 1 |
| la_decadenza_dal_diritto_alle | 1 |
| decadenza_dal_diritto_alle_deduzioni | 1 |
| esplicita_comminatoria_di_alcuna_decadenza | 1 |
| comminatoria_di_alcuna_decadenza_la | 1 |
| di_alcuna_decadenza_la_deduzione | 1 |
| alcuna_decadenza_la_deduzione_può | 1 |
| decadenza_la_deduzione_può_pertanto | 1 |
| normale_in_relazione_alla_decadenza | 1 |
| in_relazione_alla_decadenza_dovuta | 1 |
| relazione_alla_decadenza_dovuta_a | 1 |
| alla_decadenza_dovuta_a_fatto | 1 |
| decadenza_dovuta_a_fatto_del | 1 |
| rilevato_che_la_stessa_decadenza | 1 |
| che_la_stessa_decadenza_dal | 1 |
| la_stessa_decadenza_dal_beneficio | 1 |
| stessa_decadenza_dal_beneficio_è | 1 |
| decadenza_dal_beneficio_è_anteriore | 1 |
| n_disposizione_regolatrice_della_decadenza | 1 |
| disposizione_regolatrice_della_decadenza_dal | 1 |
| regolatrice_della_decadenza_dal_beneficio | 1 |
| della_decadenza_dal_beneficio_applicabile | 1 |
| decadenza_dal_beneficio_applicabile_alla | 1 |
| normale_in_caso_di_decadenza | 1 |
| in_caso_di_decadenza_dal | 1 |
| caso_di_decadenza_dal_beneficio | 1 |
| di_decadenza_dal_beneficio_si | 1 |
| decadenza_dal_beneficio_si_concentra | 1 |
| e_di_decadenza_in_materia | 1 |
| di_decadenza_in_materia_di | 1 |
| decadenza_in_materia_di_tasse | 1 |
| decadenza_prorogati_al_dicembre_dal | 1 |
| e_di_decadenza_in_corso | 1 |
| di_decadenza_in_corso_alla | 1 |
| decadenza_in_corso_alla_data | 1 |
| decadenza_prorogati_al_dicembre_dall | 1 |
| termini_delle_prescrizioni_e_decadenze | 1 |
| delle_prescrizioni_e_decadenze_anche | 1 |
| prescrizioni_e_decadenze_anche_per | 1 |
| e_decadenze_anche_per_i | 1 |
| decadenze_anche_per_i_ricorsi | 1 |
| prescrizione_e_di_decadenza_solo | 1 |
| e_di_decadenza_solo_a | 1 |
| di_decadenza_solo_a_quelli | 1 |
| decadenza_solo_a_quelli_in | 1 |
| prescrizione_e_di_decadenza_già | 1 |
| e_di_decadenza_già_precedentemente | 1 |
| di_decadenza_già_precedentemente_prorogati | 1 |
| decadenza_già_precedentemente_prorogati_portandoli | 1 |
| che_li_avevano_lasciati_decadere | 1 |
| li_avevano_lasciati_decadere_ed | 1 |
| avevano_lasciati_decadere_ed_avrebbe | 1 |
| lasciati_decadere_ed_avrebbe_finito | 1 |
| decadere_ed_avrebbe_finito_con | 1 |
| applicazione_al_termine_di_decadenza | 1 |
| al_termine_di_decadenza_risultante | 1 |
| termine_di_decadenza_risultante_dalle | 1 |
| di_decadenza_risultante_dalle_disposizioni | 1 |
| decadenza_risultante_dalle_disposizioni_medesime | 1 |
| legge_luglio_n_poi_decaduto | 1 |
| luglio_n_poi_decaduto_il | 1 |
| n_poi_decaduto_il_quale | 1 |
| poi_decaduto_il_quale_recava | 1 |
| decaduto_il_quale_recava_disposizioni | 1 |
| ed_i_termini_di_decadenza | 1 |
| i_termini_di_decadenza_sopra | 1 |
| termini_di_decadenza_sopra_descritti | 1 |
| di_decadenza_sopra_descritti_trovano | 1 |
| decadenza_sopra_descritti_trovano_giustificazione | 1 |
| legge_febbraio_n_cit_decaduto | 1 |
| febbraio_n_cit_decaduto_il | 1 |
| n_cit_decaduto_il_decreto | 1 |
| cit_decaduto_il_decreto_legge | 1 |
| decaduto_il_decreto_legge_n | 1 |
| individuare_nel_succedersi_nel_decadere | 1 |
| nel_succedersi_nel_decadere_e | 1 |
| succedersi_nel_decadere_e_nel | 1 |
| nel_decadere_e_nel_riprodursi | 1 |
| decadere_e_nel_riprodursi_delle | 1 |
| dei_vari_decreti_legge_decaduti | 1 |
| vari_decreti_legge_decaduti_nn | 1 |
| decreti_legge_decaduti_nn_e | 1 |
| legge_decaduti_nn_e_del | 1 |
| decaduti_nn_e_del_è | 1 |
| in_caso_di_revoca_decadenza | 1 |
| caso_di_revoca_decadenza_o | 1 |
| di_revoca_decadenza_o_vacanza | 1 |
| revoca_decadenza_o_vacanza_della | 1 |
| decadenza_o_vacanza_della_concessione | 1 |
| caso_di_revoca_o_decadenza | 1 |
| di_revoca_o_decadenza_della | 1 |
| revoca_o_decadenza_della_concessione | 1 |
| o_decadenza_della_concessione_ed | 1 |
| decadenza_della_concessione_ed_in | 1 |
| ritenuta_a_pena_di_decadenza | 1 |
| pena_di_decadenza_entro_diciotto | 1 |
| di_decadenza_entro_diciotto_mesi | 1 |
| decadenza_entro_diciotto_mesi_dalla | 1 |
| stabilisce_un_termine_di_decadenza | 1 |
| un_termine_di_decadenza_di | 1 |
| termine_di_decadenza_di_diciotto | 1 |
| di_decadenza_di_diciotto_mesi | 1 |
| decadenza_di_diciotto_mesi_per | 1 |
| non_irragionevole_termine_di_decadenza | 1 |
| irragionevole_termine_di_decadenza_secondo | 1 |
| termine_di_decadenza_secondo_la | 1 |
| di_decadenza_secondo_la_costante | 1 |
| decadenza_secondo_la_costante_giurisprudenza | 1 |
| entro_termini_congrui_di_decadenza | 1 |
| termini_congrui_di_decadenza_le | 1 |
| congrui_di_decadenza_le_proprie | 1 |
| di_decadenza_le_proprie_ragioni | 1 |
| decadenza_le_proprie_ragioni_dinanzi | 1 |
| di_ordine_giuridico_per_decadenze | 1 |
| ordine_giuridico_per_decadenze_o | 1 |
| giuridico_per_decadenze_o_preclusioni | 1 |
| per_decadenze_o_preclusioni_che | 1 |
| decadenze_o_preclusioni_che_l | 1 |
| limitazione_i_termini_di_decadenza | 1 |
| i_termini_di_decadenza_e | 1 |
| di_decadenza_e_prescrizione_stabiliti | 1 |
| decadenza_e_prescrizione_stabiliti_dalla | 1 |
| prescrizione_e_decadenza_per_il | 1 |
| e_decadenza_per_il_mancato | 1 |
| decadenza_per_il_mancato_irregolare | 1 |
| di_prescrizione_e_decadenza_come | 1 |
| prescrizione_e_decadenza_come_conseguenza | 1 |
| e_decadenza_come_conseguenza_di | 1 |
| decadenza_come_conseguenza_di_un | 1 |
| decadenza_di_tre_anni_a | 1 |
| presentata_a_pena_di_decadenza | 1 |
| a_pena_di_decadenza_all | 1 |
| pena_di_decadenza_all_intendenza | 1 |
| di_decadenza_all_intendenza_di | 1 |
| decadenza_all_intendenza_di_finanza | 1 |
| comminando_la_sanzione_della_decadenza | 1 |
| la_sanzione_della_decadenza_in | 1 |
| sanzione_della_decadenza_in_relazione | 1 |
| della_decadenza_in_relazione_al | 1 |
| decadenza_in_relazione_al_mancato | 1 |
| imposta_di_bollo_della_decadenza | 1 |
| di_bollo_della_decadenza_dall | 1 |
| bollo_della_decadenza_dall_azione | 1 |
| uffici_giudiziari_di_dichiarare_decaduti | 1 |
| giudiziari_di_dichiarare_decaduti_dall | 1 |
| di_dichiarare_decaduti_dall_incarico | 1 |
| dichiarare_decaduti_dall_incarico_di | 1 |
| decaduti_dall_incarico_di_componente | 1 |
| anche_la_declaratoria_di_decadenza | 1 |
| la_declaratoria_di_decadenza_dall | 1 |
| declaratoria_di_decadenza_dall_ufficio | 1 |
| di_decadenza_dall_ufficio_di | 1 |
| decadenza_dall_ufficio_di_componente | 1 |
| adottare_il_provvedimento_di_decadenza | 1 |
| il_provvedimento_di_decadenza_né | 1 |
| provvedimento_di_decadenza_né_tale | 1 |
| di_decadenza_né_tale_diritto | 1 |
| decadenza_né_tale_diritto_potrebbe | 1 |
| siffatti_l_automatismo_della_decadenza | 1 |
| l_automatismo_della_decadenza_comporterebbe | 1 |
| automatismo_della_decadenza_comporterebbe_la | 1 |
| della_decadenza_comporterebbe_la_surrettizia | 1 |
| decadenza_comporterebbe_la_surrettizia_violazione | 1 |
| decorsi_i_termini_di_decadenza | 1 |
| i_termini_di_decadenza_specificamente | 1 |
| termini_di_decadenza_specificamente_previsti | 1 |
| di_decadenza_specificamente_previsti_novanta | 1 |
| decadenza_specificamente_previsti_novanta_giorni | 1 |
| ma_statuisce_altresì_la_decadenza | 1 |
| statuisce_altresì_la_decadenza_dalla | 1 |
| altresì_la_decadenza_dalla_azione | 1 |
| la_decadenza_dalla_azione_giudiziaria | 1 |
| decadenza_dalla_azione_giudiziaria_ove | 1 |
| termine_di_decadenza_di_novanta | 1 |
| di_decadenza_di_novanta_giorni | 1 |
| decadenza_di_novanta_giorni_dalla | 1 |
| decadenza_di_tre_anni_dalla | 1 |
| deve_correttamente_parlare_di_decadenza | 1 |
| correttamente_parlare_di_decadenza_dall | 1 |
| parlare_di_decadenza_dall_esercizio | 1 |
| di_decadenza_dall_esercizio_dell | 1 |
| effetti_dei_decreti_legge_decaduti | 1 |
| dei_decreti_legge_decaduti_che | 1 |
| decreti_legge_decaduti_che_hanno | 1 |
| legge_decaduti_che_hanno_esteso | 1 |
| decaduti_che_hanno_esteso_alle | 1 |
| che_a_pena_di_decadenza | 1 |
| a_pena_di_decadenza_da | 1 |
| pena_di_decadenza_da_ogni | 1 |
| di_decadenza_da_ogni_beneficio | 1 |
| decadenza_da_ogni_beneficio_normativo | 1 |
| dei_previsti_termini_di_decadenza | 1 |
| previsti_termini_di_decadenza_non | 1 |
| termini_di_decadenza_non_risulta | 1 |
| di_decadenza_non_risulta_giustificato | 1 |
| decadenza_non_risulta_giustificato_da | 1 |
| promossa_a_pena_di_decadenza | 1 |
| pena_di_decadenza_entro_sei | 1 |
| di_decadenza_entro_sei_mesi | 1 |
| decadenza_entro_sei_mesi_dalla | 1 |
| dei_termini_di_decadenza_stabiliti | 1 |
| termini_di_decadenza_stabiliti_nel | 1 |
| di_decadenza_stabiliti_nel_denunciato | 1 |
| decadenza_stabiliti_nel_denunciato_comma | 1 |
| delle_parti_nel_termine_decadenziale | 1 |
| parti_nel_termine_decadenziale_previsto | 1 |
| nel_termine_decadenziale_previsto_sei | 1 |
| termine_decadenziale_previsto_sei_mesi | 1 |
| decadenziale_previsto_sei_mesi_dalla | 1 |
| oneri_processuali_sanzionati_da_decadenze | 1 |
| processuali_sanzionati_da_decadenze_preclusioni | 1 |
| sanzionati_da_decadenze_preclusioni_o | 1 |
| da_decadenze_preclusioni_o_estinzione | 1 |
| decadenze_preclusioni_o_estinzione_del | 1 |
| giudice_a_pena_di_decadenza | 1 |
| a_pena_di_decadenza_o | 1 |
| pena_di_decadenza_o_di | 1 |
| di_decadenza_o_di_inammissibilità | 1 |
| decadenza_o_di_inammissibilità_nonostante | 1 |
| n_del_anch_esso_decaduto | 1 |
| del_anch_esso_decaduto_ma | 1 |
| anch_esso_decaduto_ma_i | 1 |
| esso_decaduto_ma_i_cui | 1 |
| decaduto_ma_i_cui_effetti | 1 |
| stabilito_a_pena_di_decadenza | 1 |
| a_pena_di_decadenza_quanto | 1 |
| pena_di_decadenza_quanto_ai | 1 |
| di_decadenza_quanto_ai_parametri | 1 |
| decadenza_quanto_ai_parametri_tutte | 1 |
| condotta_ma_l_intervenuta_decadenza | 1 |
| ma_l_intervenuta_decadenza_dell | 1 |
| l_intervenuta_decadenza_dell_amministrazione | 1 |
| intervenuta_decadenza_dell_amministrazione_dal | 1 |
| decadenza_dell_amministrazione_dal_potere | 1 |
| fondati_sulla_eccezione_di_decadenza | 1 |
| sulla_eccezione_di_decadenza_dell | 1 |
| eccezione_di_decadenza_dell_amministrazione | 1 |
| di_decadenza_dell_amministrazione_finanziaria | 1 |
| decadenza_dell_amministrazione_finanziaria_per | 1 |
| posto_a_pena_di_decadenza | 1 |
| pena_di_decadenza_il_termine | 1 |
| di_decadenza_il_termine_di | 1 |
| decadenza_il_termine_di_cui | 1 |
| lascia_priva_di_termini_decadenziali | 1 |
| priva_di_termini_decadenziali_l | 1 |
| di_termini_decadenziali_l_attività | 1 |
| termini_decadenziali_l_attività_di | 1 |
| decadenziali_l_attività_di_controllo | 1 |
| ruolo_a_pena_di_decadenza | 1 |
| a_pena_di_decadenza_nel | 1 |
| pena_di_decadenza_nel_termine | 1 |
| di_decadenza_nel_termine_previsto | 1 |
| decadenza_nel_termine_previsto_dal | 1 |
| brevità_del_termine_di_decadenza | 1 |
| del_termine_di_decadenza_entro | 1 |
| termine_di_decadenza_entro_il | 1 |
| decadenza_entro_il_quale_l | 1 |
| decreti_legge_medesimi_ormai_decaduti | 1 |
| legge_medesimi_ormai_decaduti_ma | 1 |
| medesimi_ormai_decaduti_ma_che | 1 |
| ormai_decaduti_ma_che_verrebbero | 1 |
| decaduti_ma_che_verrebbero_resuscitati | 1 |
| e_il_e_tutti_decaduti | 1 |
| il_e_tutti_decaduti_stabilivano | 1 |
| e_tutti_decaduti_stabilivano_con | 1 |
| tutti_decaduti_stabilivano_con_disposizioni | 1 |
| decaduti_stabilivano_con_disposizioni_pressoché | 1 |
| n_del_dopo_la_decadenza | 1 |
| del_dopo_la_decadenza_dell | 1 |
| dopo_la_decadenza_dell_ultimo | 1 |
| la_decadenza_dell_ultimo_decreto | 1 |
| decadenza_dell_ultimo_decreto_legge | 1 |
| sommarsi_fra_di_loro_decaduto | 1 |
| fra_di_loro_decaduto_un | 1 |
| di_loro_decaduto_un_decreto | 1 |
| loro_decaduto_un_decreto_e | 1 |
| decaduto_un_decreto_e_ad | 1 |
| gli_effetti_dei_decreti_decaduti | 1 |
| effetti_dei_decreti_decaduti_consolidati | 1 |
| dei_decreti_decaduti_consolidati_dalla | 1 |
| decreti_decaduti_consolidati_dalla_disposizione | 1 |
| decaduti_consolidati_dalla_disposizione_di | 1 |
| vigore_dei_decreti_legge_decaduti | 1 |
| dei_decreti_legge_decaduti_e | 1 |
| decreti_legge_decaduti_e_che | 1 |
| legge_decaduti_e_che_il | 1 |
| decaduti_e_che_il_termine | 1 |
| secondo_cui_il_brevetto_decade | 1 |
| cui_il_brevetto_decade_per | 1 |
| il_brevetto_decade_per_mancato | 1 |
| brevetto_decade_per_mancato_pagamento | 1 |
| decade_per_mancato_pagamento_entro | 1 |
| sacrificato_dalla_comminazione_della_decadenza | 1 |
| dalla_comminazione_della_decadenza_dal | 1 |
| comminazione_della_decadenza_dal_brevetto | 1 |
| della_decadenza_dal_brevetto_per | 1 |
| decadenza_dal_brevetto_per_il | 1 |
| dell_invenzione_e_la_decadenza | 1 |
| invenzione_e_la_decadenza_dal | 1 |
| e_la_decadenza_dal_brevetto | 1 |
| la_decadenza_dal_brevetto_comporta | 1 |
| decadenza_dal_brevetto_comporta_con | 1 |
| comunque_ove_pure_la_decadenza | 1 |
| ove_pure_la_decadenza_dal | 1 |
| pure_la_decadenza_dal_brevetto | 1 |
| la_decadenza_dal_brevetto_incidesse | 1 |
| decadenza_dal_brevetto_incidesse_sull | 1 |
| questa_attività_derivante_dalla_decadenza | 1 |
| attività_derivante_dalla_decadenza_correlandosi | 1 |
| derivante_dalla_decadenza_correlandosi_al | 1 |
| dalla_decadenza_correlandosi_al_mancato | 1 |
| decadenza_correlandosi_al_mancato_pagamento | 1 |
| dell_inventore_provocati_dalla_decadenza | 1 |
| inventore_provocati_dalla_decadenza_sembrano | 1 |
| provocati_dalla_decadenza_sembrano_alla | 1 |
| dalla_decadenza_sembrano_alla_rimettente | 1 |
| decadenza_sembrano_alla_rimettente_risalire | 1 |
| in_modo_diverso_dalla_decadenza | 1 |
| modo_diverso_dalla_decadenza_dal | 1 |
| diverso_dalla_decadenza_dal_brevetto | 1 |
| dalla_decadenza_dal_brevetto_ma | 1 |
| decadenza_dal_brevetto_ma_il | 1 |
| astrattamente_applicabili_proprio_la_decadenza | 1 |
| applicabili_proprio_la_decadenza_dal | 1 |
| proprio_la_decadenza_dal_brevetto | 1 |
| la_decadenza_dal_brevetto_come | 1 |
| decadenza_dal_brevetto_come_la | 1 |
| al_brevettante_incorso_nella_decadenza | 1 |
| brevettante_incorso_nella_decadenza_pur | 1 |
| incorso_nella_decadenza_pur_avendo | 1 |
| nella_decadenza_pur_avendo_usato | 1 |
| decadenza_pur_avendo_usato_la | 1 |
| sanzionato_non_con_la_decadenza | 1 |
| non_con_la_decadenza_bensì | 1 |
| con_la_decadenza_bensì_con | 1 |
| la_decadenza_bensì_con_la | 1 |
| decadenza_bensì_con_la_soggezione | 1 |
| non_è_comparabile_alla_decadenza | 1 |
| è_comparabile_alla_decadenza_per | 1 |
| comparabile_alla_decadenza_per_mancato | 1 |
| alla_decadenza_per_mancato_pagamento | 1 |
| decadenza_per_mancato_pagamento_della | 1 |
| appare_meno_grave_della_decadenza | 1 |
| meno_grave_della_decadenza_e | 1 |
| grave_della_decadenza_e_perché | 1 |
| della_decadenza_e_perché_il | 1 |
| decadenza_e_perché_il_comportamento | 1 |
| prescrizione_e_di_decadenza_riguardanti | 1 |
| e_di_decadenza_riguardanti_l | 1 |
| di_decadenza_riguardanti_l_accertamento | 1 |
| decadenza_riguardanti_l_accertamento_e | 1 |
| proroga_dei_termini_di_decadenza | 1 |
| termini_di_decadenza_e_di | 1 |
| di_decadenza_e_di_prescrizione | 1 |
| decadenza_e_di_prescrizione_nel | 1 |
| di_prescrizione_e_decadenza_correlata | 1 |
| prescrizione_e_decadenza_correlata_alla | 1 |
| e_decadenza_correlata_alla_soppressione | 1 |
| decadenza_correlata_alla_soppressione_di | 1 |
| di_prescrizione_e_decadenza_in | 1 |
| prescrizione_e_decadenza_in_caso | 1 |
| e_decadenza_in_caso_di | 1 |
| decadenza_in_caso_di_accertato | 1 |
| prescrizione_e_decadenza_per_l | 1 |
| e_decadenza_per_l_accertamento | 1 |
| decadenza_per_l_accertamento_e | 1 |
| non_fissa_un_termine_decadenziale | 1 |
| fissa_un_termine_decadenziale_per | 1 |
| termine_decadenziale_per_la_notifica | 1 |
| decadenziale_per_la_notifica_al | 1 |
| a_pena_di_decadenza_art | 1 |
| pena_di_decadenza_art_della | 1 |
| di_decadenza_art_della_legge | 1 |
| decadenza_art_della_legge_n | 1 |
| avvenissero_a_pena_di_decadenza | 1 |
| di_decadenza_entro_il_termine | 1 |
| decadenza_entro_il_termine_di | 1 |
| esecutivi_a_pena_di_decadenza | 1 |
| per_assenza_del_termine_decadenziale | 1 |
| assenza_del_termine_decadenziale_finale | 1 |
| del_termine_decadenziale_finale_è | 1 |
| termine_decadenziale_finale_è_stata | 1 |
| decadenziale_finale_è_stata_riproposta | 1 |
| di_rinvenire_un_termine_decadenziale | 1 |
| rinvenire_un_termine_decadenziale_non | 1 |
| un_termine_decadenziale_non_poteva | 1 |
| termine_decadenziale_non_poteva_essere | 1 |
| decadenziale_non_poteva_essere_soddisfatta | 1 |
| esigenze_costituzionali_come_di_decadenza | 1 |
| costituzionali_come_di_decadenza_nel | 1 |
| come_di_decadenza_nel_ribadire | 1 |
| di_decadenza_nel_ribadire_tale | 1 |
| decadenza_nel_ribadire_tale_principio | 1 |
| a_rigorosi_termini_di_decadenza | 1 |
| rigorosi_termini_di_decadenza_per | 1 |
| termini_di_decadenza_per_attività | 1 |
| di_decadenza_per_attività_ben | 1 |
| decadenza_per_attività_ben_più | 1 |
| pagamento_a_pena_di_decadenza | 1 |
| pena_di_decadenza_entro_l | 1 |
| di_decadenza_entro_l_ultimo | 1 |
| decadenza_entro_l_ultimo_giorno | 1 |
| totalmente_inefficace_il_termine_decadenziale | 1 |
| inefficace_il_termine_decadenziale_privo | 1 |
| il_termine_decadenziale_privo_di | 1 |
| termine_decadenziale_privo_di_un | 1 |
| decadenziale_privo_di_un_dies | 1 |
| pena_di_decadenza_e_per | 1 |
| di_decadenza_e_per_il | 1 |
| decadenza_e_per_il_quale | 1 |
| ferma_la_sua_natura_decadenziale | 1 |
| la_sua_natura_decadenziale_discenderà | 1 |
| sua_natura_decadenziale_discenderà_dalla | 1 |
| natura_decadenziale_discenderà_dalla_adeguata | 1 |
| decadenziale_discenderà_dalla_adeguata_considerazione | 1 |
| il_termine_triennale_di_decadenza | 1 |
| termine_triennale_di_decadenza_ne | 1 |
| triennale_di_decadenza_ne_consegue | 1 |
| di_decadenza_ne_consegue_che | 1 |
| decadenza_ne_consegue_che_disponendo | 1 |
| che_il_termine_di_decadenza | 1 |
| il_termine_di_decadenza_per | 1 |
| termine_di_decadenza_per_l | 1 |
| di_decadenza_per_l_accertamento | 1 |
| decadenza_per_l_accertamento_delle | 1 |
| effettuata_a_pena_di_decadenza | 1 |
| essi_presentate_un_termine_decadenziale | 1 |
| presentate_un_termine_decadenziale_quinquennale | 1 |
| un_termine_decadenziale_quinquennale_irragionevolmente | 1 |
| termine_decadenziale_quinquennale_irragionevolmente_superiore | 1 |
| decadenziale_quinquennale_irragionevolmente_superiore_a | 1 |
| un_termine_di_decadenza_molto | 1 |
| termine_di_decadenza_molto_ampio | 1 |
| di_decadenza_molto_ampio_rispetto | 1 |
| decadenza_molto_ampio_rispetto_a | 1 |
| ha_introdotto_un_termine_decadenziale | 1 |
| introdotto_un_termine_decadenziale_per | 1 |
| regime_fissa_quale_termine_decadenziale | 1 |
| fissa_quale_termine_decadenziale_per | 1 |
| quale_termine_decadenziale_per_la | 1 |
| quella_transitoria_prevede_termini_decadenziali | 1 |
| transitoria_prevede_termini_decadenziali_diversi | 1 |
| prevede_termini_decadenziali_diversi_da | 1 |
| termini_decadenziali_diversi_da_quelli | 1 |
| decadenziali_diversi_da_quelli_a | 1 |
| fase_transitoria_un_termine_decadenziale | 1 |
| transitoria_un_termine_decadenziale_eccessivamente | 1 |
| un_termine_decadenziale_eccessivamente_ristretto | 1 |
| termine_decadenziale_eccessivamente_ristretto_possa | 1 |
| decadenziale_eccessivamente_ristretto_possa_precludere | 1 |
| infatti_se_il_termine_decadenziale | 1 |
| se_il_termine_decadenziale_triennale | 1 |
| il_termine_decadenziale_triennale_fissato | 1 |
| termine_decadenziale_triennale_fissato_per | 1 |
| decadenziale_triennale_fissato_per_la | 1 |
| gran_parte_del_termine_decadenziale | 1 |
| parte_del_termine_decadenziale_di | 1 |
| del_termine_decadenziale_di_notificazione | 1 |
| termine_decadenziale_di_notificazione_della | 1 |
| decadenziale_di_notificazione_della_cartella | 1 |
| transitoria_dei_termini_di_decadenza | 1 |
| di_decadenza_per_la_notificazione | 1 |
| decadenza_per_la_notificazione_delle | 1 |
| neppure_che_il_termine_decadenziale | 1 |
| che_il_termine_decadenziale_previsto | 1 |
| il_termine_decadenziale_previsto_in | 1 |
| termine_decadenziale_previsto_in_via | 1 |
| decadenziale_previsto_in_via_transitoria | 1 |
| dalla_fissazione_di_termini_decadenziali | 1 |
| fissazione_di_termini_decadenziali_decorrenti | 1 |
| di_termini_decadenziali_decorrenti_da | 1 |
| termini_decadenziali_decorrenti_da_un | 1 |
| decadenziali_decorrenti_da_un_preciso | 1 |
| transitoria_differenziazione_dei_termini_decadenziali | 1 |
| differenziazione_dei_termini_decadenziali_è | 1 |
| dei_termini_decadenziali_è_stata | 1 |
| termini_decadenziali_è_stata_dunque | 1 |
| decadenziali_è_stata_dunque_disposta | 1 |
| termine_a_pena_di_decadenza | 1 |
| a_pena_di_decadenza_per | 1 |
| pena_di_decadenza_per_la | 1 |
| di_decadenza_per_la_determinazione | 1 |
| decadenza_per_la_determinazione_della | 1 |
| il_cui_termine_di_decadenza | 1 |
| cui_termine_di_decadenza_è | 1 |
| termine_di_decadenza_è_prossimo | 1 |
| di_decadenza_è_prossimo_alla | 1 |
| decadenza_è_prossimo_alla_scadenza | 1 |
| del_i_termini_di_decadenza | 1 |
| i_termini_di_decadenza_previsti | 1 |
| termini_di_decadenza_previsti_dagli | 1 |
| di_decadenza_previsti_dagli_artt | 1 |
| decadenza_previsti_dagli_artt_del | 1 |
| espresse_dei_termini_di_decadenza | 1 |
| di_decadenza_e_prescrizione_per | 1 |
| decadenza_e_prescrizione_per_gli | 1 |
| la_proroga_dei_termini_decadenziali | 1 |
| proroga_dei_termini_decadenziali_per | 1 |
| dei_termini_decadenziali_per_l | 1 |
| termini_decadenziali_per_l_accertamento | 1 |
| decadenziali_per_l_accertamento_nei | 1 |
| identica_proroga_dei_termini_decadenziali | 1 |
| proroga_dei_termini_decadenziali_riguardo | 1 |
| dei_termini_decadenziali_riguardo_a | 1 |
| termini_decadenziali_riguardo_a_situazioni | 1 |
| decadenziali_riguardo_a_situazioni_da | 1 |
| decadenza_della_pretesa_fiscale_che | 1 |
| e_di_decadenza_per_il | 1 |
| di_decadenza_per_il_mancato | 1 |
| decadenza_per_il_mancato_o | 1 |
| entro_specifici_termini_di_decadenza | 1 |
| specifici_termini_di_decadenza_artt | 1 |
| termini_di_decadenza_artt_è | 1 |
| di_decadenza_artt_è_prevista | 1 |
| decadenza_artt_è_prevista_l | 1 |
| che_un_effetto_di_decadenza | 1 |
| un_effetto_di_decadenza_possa | 1 |
| effetto_di_decadenza_possa_discendere | 1 |
| di_decadenza_possa_discendere_dal | 1 |
| decadenza_possa_discendere_dal_ritardo | 1 |
| allo_scadere_di_ogni_decade | 1 |
| scadere_di_ogni_decade_di | 1 |
| di_ogni_decade_di_ciascun | 1 |
| ogni_decade_di_ciascun_mese | 1 |
| decade_di_ciascun_mese_neppure | 1 |
| infatti_si_verifica_una_decadenza | 1 |
| si_verifica_una_decadenza_dall | 1 |
| verifica_una_decadenza_dall_esercizio | 1 |
| una_decadenza_dall_esercizio_dell | 1 |
| essere_confermato_infatti_la_decadenza | 1 |
| confermato_infatti_la_decadenza_fissata | 1 |
| infatti_la_decadenza_fissata_dall | 1 |
| la_decadenza_fissata_dall_art | 1 |
| decadenza_fissata_dall_art_della | 1 |
| proposizione_entro_il_termine_decadenziale | 1 |
| entro_il_termine_decadenziale_di | 1 |
| il_termine_decadenziale_di_sessanta | 1 |
| decadenziale_di_sessanta_giorni_fissato | 1 |
| tale_competenza_nel_termine_decadenziale | 1 |
| competenza_nel_termine_decadenziale_di | 1 |
| nel_termine_decadenziale_di_sessanta | 1 |
| decadenziale_di_sessanta_giorni_considera | 1 |
| perciò_evidente_che_detta_decadenza | 1 |
| evidente_che_detta_decadenza_dalla | 1 |
| che_detta_decadenza_dalla_proposizione | 1 |
| detta_decadenza_dalla_proposizione_del | 1 |
| decadenza_dalla_proposizione_del_conflitto | 1 |
| della_scadenza_del_termine_decadenziale | 1 |
| scadenza_del_termine_decadenziale_ne | 1 |
| del_termine_decadenziale_ne_deriva | 1 |
| termine_decadenziale_ne_deriva_in | 1 |
| decadenziale_ne_deriva_in_conclusione | 1 |
| di_un_effetto_di_decadenza | 1 |
| un_effetto_di_decadenza_inammissibilità | 1 |
| effetto_di_decadenza_inammissibilità_correlato | 1 |
| di_decadenza_inammissibilità_correlato_all | 1 |
| decadenza_inammissibilità_correlato_all_inosservanza | 1 |
| delle_imposte_termini_di_decadenza | 1 |
| imposte_termini_di_decadenza_ormai | 1 |
| di_decadenza_ormai_scaduti_cosí | 1 |
| decadenza_ormai_scaduti_cosí_ledendo | 1 |
| o_riapra_termini_di_decadenza | 1 |
| riapra_termini_di_decadenza_ormai | 1 |
| di_decadenza_ormai_scaduti_l | 1 |
| decadenza_ormai_scaduti_l_erroneità | 1 |
| ampio_termine_di_decadenza_è | 1 |
| termine_di_decadenza_è_evenienza | 1 |
| di_decadenza_è_evenienza_frequente | 1 |
| decadenza_è_evenienza_frequente_nel | 1 |
| l_ampliamento_di_termini_decadenziali | 1 |
| ampliamento_di_termini_decadenziali_a | 1 |
| di_termini_decadenziali_a_titolo | 1 |
| termini_decadenziali_a_titolo_di | 1 |
| decadenziali_a_titolo_di_esempio | 1 |
| prolungamento_dei_termini_di_decadenza | 1 |
| di_decadenza_per_la_richiesta | 1 |
| decadenza_per_la_richiesta_in | 1 |
| ampio_termine_di_decadenza_mesi | 1 |
| termine_di_decadenza_mesi_in | 1 |
| di_decadenza_mesi_in_luogo | 1 |
| decadenza_mesi_in_luogo_di | 1 |
| termini_brevi_di_decadenza_potrebbe | 1 |
| brevi_di_decadenza_potrebbe_intervenire | 1 |
| di_decadenza_potrebbe_intervenire_quando | 1 |
| decadenza_potrebbe_intervenire_quando_il | 1 |
| il_termine_di_decadenza_del | 1 |
| termine_di_decadenza_del_dicembre | 1 |
| di_decadenza_del_dicembre_dell | 1 |
| decadenza_del_dicembre_dell_ottavo | 1 |
| termini_brevi_di_decadenza_dall | 1 |
| brevi_di_decadenza_dall_accertamento | 1 |
| di_decadenza_dall_accertamento_né | 1 |
| decadenza_dall_accertamento_né_all | 1 |
| ciò_a_pena_di_decadenza | 1 |
| a_pena_di_decadenza_dall | 1 |
| pena_di_decadenza_dall_esenzione | 1 |
| di_decadenza_dall_esenzione_medesima | 1 |
| decadenza_dall_esenzione_medesima_la | 1 |
| la_scadenza_del_termine_decadenziale | 1 |
| scadenza_del_termine_decadenziale_di | 1 |
| del_termine_decadenziale_di_giorni | 1 |
| termine_decadenziale_di_giorni_decorrente | 1 |
| decadenziale_di_giorni_decorrente_dalla | 1 |
| maturata_come_visto_la_decadenza | 1 |
| come_visto_la_decadenza_dall | 1 |
| visto_la_decadenza_dall_azione | 1 |
| la_decadenza_dall_azione_nella | 1 |
| decadenza_dall_azione_nella_fattispecie | 1 |
| materia_di_prescrizione_e_decadenza | 1 |
| di_prescrizione_e_decadenza_dei | 1 |
| prescrizione_e_decadenza_dei_diritti | 1 |
| e_decadenza_dei_diritti_materia | 1 |
| decadenza_dei_diritti_materia_riservata | 1 |
| le_giunte_in_carica_decadono | 1 |
| giunte_in_carica_decadono_di | 1 |
| in_carica_decadono_di_diritto | 1 |
| carica_decadono_di_diritto_ai | 1 |
| decadono_di_diritto_ai_consigli | 1 |
| comunale_e_le_giunte_decadono | 1 |
| e_le_giunte_decadono_di | 1 |
| le_giunte_decadono_di_diritto | 1 |
| giunte_decadono_di_diritto_si | 1 |
| decadono_di_diritto_si_pone | 1 |
| prevedendo_altresì_che_essa_decadesse | 1 |
| altresì_che_essa_decadesse_contestualmente | 1 |
| che_essa_decadesse_contestualmente_alla | 1 |
| essa_decadesse_contestualmente_alla_cessazione | 1 |
| decadesse_contestualmente_alla_cessazione_del | 1 |
| cui_proclamazione_seguirebbe_la_decadenza | 1 |
| proclamazione_seguirebbe_la_decadenza_di | 1 |
| seguirebbe_la_decadenza_di_diritto | 1 |
| la_decadenza_di_diritto_delle | 1 |
| decadenza_di_diritto_delle_giunte | 1 |
| comminavano_la_sanzione_della_decadenza | 1 |
| la_sanzione_della_decadenza_dall | 1 |
| sanzione_della_decadenza_dall_azione | 1 |
| esempio_ai_termini_di_decadenza | 1 |
| ai_termini_di_decadenza_prescrizione | 1 |
| termini_di_decadenza_prescrizione_o | 1 |
| di_decadenza_prescrizione_o_inoppugnabilità | 1 |
| decadenza_prescrizione_o_inoppugnabilità_degli | 1 |
| notificati_a_pena_di_decadenza | 1 |
| nel_previsto_termine_di_decadenza | 1 |
| previsto_termine_di_decadenza_di | 1 |
| termine_di_decadenza_di_esercizio | 1 |
| di_decadenza_di_esercizio_del | 1 |
| decadenza_di_esercizio_del_potere | 1 |
| soggetta_a_termine_di_decadenza | 1 |
| a_termine_di_decadenza_in | 1 |
| termine_di_decadenza_in_tanto | 1 |
| di_decadenza_in_tanto_non | 1 |
| decadenza_in_tanto_non_è | 1 |
| prescritto_termine_di_decadenza_di | 1 |
| termine_di_decadenza_di_sessanta | 1 |
| di_decadenza_di_sessanta_giorni | 1 |
| decadenza_di_sessanta_giorni_deve | 1 |
| prescritto_termine_di_decadenza_anche | 1 |
| termine_di_decadenza_anche_in | 1 |
| di_decadenza_anche_in_tale | 1 |
| decadenza_anche_in_tale_evenienza | 1 |
| prescritto_termine_di_decadenza_non | 1 |
| termine_di_decadenza_non_essendo | 1 |
| di_decadenza_non_essendo_ammissibile | 1 |
| decadenza_non_essendo_ammissibile_invece | 1 |
| civ_senza_termine_di_decadenza | 1 |
| senza_termine_di_decadenza_resta | 1 |
| termine_di_decadenza_resta_comunque | 1 |
| di_decadenza_resta_comunque_salvo | 1 |
| decadenza_resta_comunque_salvo_il | 1 |
| prescritto_termine_di_decadenza_corte | 1 |
| termine_di_decadenza_corte_di | 1 |
| di_decadenza_corte_di_cassazione | 1 |
| decadenza_corte_di_cassazione_sezioni | 1 |
| un_termine_di_decadenza_per | 1 |
| di_decadenza_per_la_proponibilità | 1 |
| decadenza_per_la_proponibilità_dell | 1 |
| tra_l_altro_la_decadenza | 1 |
| l_altro_la_decadenza_del | 1 |
| altro_la_decadenza_del_potere | 1 |
| la_decadenza_del_potere_impositivo | 1 |
| decadenza_del_potere_impositivo_e | 1 |
| decadenza_entro_il_quale_il | 1 |
| anche_con_riferimento_alle_decadenze | 1 |
| con_riferimento_alle_decadenze_ad | 1 |
| riferimento_alle_decadenze_ad_esse | 1 |
| alle_decadenze_ad_esse_esterne | 1 |
| decadenze_ad_esse_esterne_come | 1 |
| rispetto_del_termine_di_decadenza | 1 |
| del_termine_di_decadenza_per | 1 |
| di_decadenza_per_la_notifica | 1 |
| decadenza_per_la_notifica_della | 1 |
| finanziaria_il_termine_di_decadenza | 1 |
| restituendolo_nel_termine_di_decadenza | 1 |
| nel_termine_di_decadenza_di | 1 |
| della_prescrizione_e_della_decadenza | 1 |
| prescrizione_e_della_decadenza_delle | 1 |
| e_della_decadenza_delle_pretese | 1 |
| della_decadenza_delle_pretese_avanzate | 1 |
| decadenza_delle_pretese_avanzate_dai | 1 |
| art_cod_civ_della_decadenza | 1 |
| cod_civ_della_decadenza_del | 1 |
| civ_della_decadenza_del_contribuente | 1 |
| della_decadenza_del_contribuente_dal | 1 |
| decadenza_del_contribuente_dal_diritto | 1 |
| periodo_precedente_comporta_la_decadenza | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
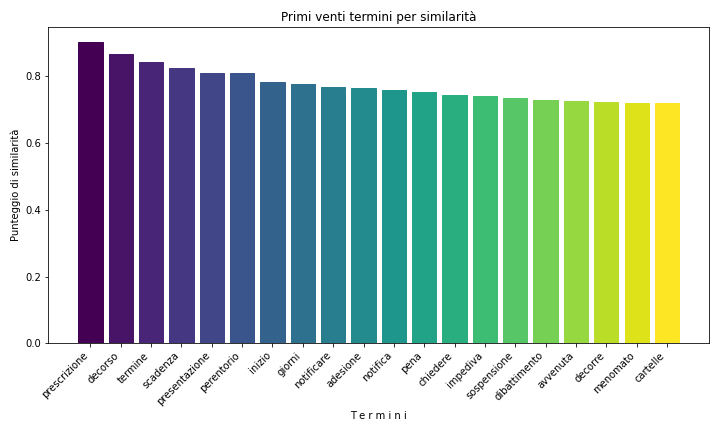
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 72 |
| 1997 | 51 |
| 2000 | 51 |
| 1996 | 44 |
| 1995 | 43 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1997 | 30 |
| 1988 | 28 |
| 1993 | 26 |
| 2018 | 26 |
| 2021 | 26 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Vincenzo Caianello | 52 | 3.18627450980392 |
| Franco Gallo | 43 | 2.63480392156863 |
| Riccardo Chieppa | 41 | 2.51225490196078 |
| Valerio Onida | 40 | 2.45098039215686 |
| Cesare Ruperto | 35 | 2.14460784313725 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Vincenzo Caianello | 25 | 3.1210986267166 |
| Gabriele Pescatore | 23 | 2.87141073657928 |
| Riccardo Chieppa | 21 | 2.62172284644195 |
| Daria de Pretis | 19 | 2.37203495630462 |
| Giancarlo Coraggio | 17 | 2.12234706616729 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| decadenza | 612 | 23 |
| decadenziale | 74 | 611 |
| decaduto | 31 | 1463 |
| decaduti | 15 | 2575 |
| decadenziali | 14 | 2715 |
| decade | 12 | 3011 |
| decadenze | 12 | 3011 |
| decaduta | 8 | 3896 |
| decadere | 4 | 5779 |
| decadono | 3 | 6578 |
| decada | 1 | 10072 |
| decadesse | 1 | 10072 |
| decadrebbe | 1 | 10072 |
| decadute | 1 | 10072 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| decadenza | 185 | 31 |
| decadenziale | 18 | 959 |
| decaduti | 8 | 1989 |
| decadenziali | 7 | 2165 |
| decadenze | 6 | 2419 |
| decaduto | 4 | 3130 |
| decade | 2 | 4569 |
| decadere | 2 | 4569 |
| decadono | 2 | 4569 |
| decadesse | 1 | 6017 |
| decaduta | 1 | 6017 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.