Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1972-144.txt | 4244 | 4244 | di garantire che la determinazione degli estremi della prestazione imposta sia effettuata in sede legislativa onde garantire il cittadino dagli | abusi | che una troppo lata discrezionalità in materia potrebbe provocare da parte del potere esecutivo . ora , dopo la sentenza |
| 1972-65.txt | 113 | 113 | quanto meno in posizione dominante , con la possibilità di creare , per le sue caratteristiche obbiettive , situazioni di | abuso | e quindi illecite , avverso le quali gli interessati non avrebbero alcun rimedio giuridico per insorgere . questo presupposto è |
| 1973-08.txt | 726 | 726 | le imposte dirette , conforme alla speciale natura dei tributi e alla complessità tecnica del relativo accertamento . ché se | abusi | e favoritismi dovessero ipotizzarsi , questi sarebbero realizzabili proprio se i termini prescrizionali decorressero dalla data della dichiarazione del contribuente |
| 1977-63.txt | 2075 | 2075 | al sovraccarico degli uffici fiscali , ma in non minor misura dovuta anche ai contribuenti , per l abituale ed | abusiva | prassi dei ricorsi senza indicazione di motivi , proposti solo a scopo interruttivo o dilatorio , nelle diverse istanze consentite |
| 1982-143.txt | 1153 | 1153 | della innovazione risiede nell intento di evitare , come è stato chiarito espressamente e ripetutamente nei lavori preparatori , gli | abusi | che si erano verificati in precedenza . il legislatore , appunto , ritenne che , con una normativa come quella |
| 1991-367.txt | 804 | 804 | delle attività e degli interessi cui si connette , richiede previsioni atte ad evitare ogni forma di disfunzione e di | abuso | . assai opportunamente , quindi , il legislatore nazionale ha emanato una normativa generale , che disciplina l organizzazione centrale |
| 1997-01.txt | 574 | 574 | . 1089 , sono state ritenute illegittime nella parte in cui prevedevano che le opere d arte oggetto di esportazione | abusiva | fossero sottoposte a confisca anche se risultassero di proprietà di un terzo estraneo al reato , che da questo non |
| 2002-17.txt | 339 | 339 | legislativo n . 472 del 1997 ) e le sanzioni amministrative per il caso di esercizio di attività di discarica | abusiva | e di abbandono , scarico o deposito incontrollato di rifiuti ( art . 3 della legge n . 549 del |
| 2006-412.txt | 559 | 559 | , stabilisce – con riguardo al trattamento sanzionatorio previsto a carico di chi esercita attività di gestione di una discarica | abusiva | ovvero abbandona , scarica o effettua deposito incontrollato di rifiuti – l inapplicabilità delle misure agevolative di cui al comma |
| 2006-412.txt | 684 | 684 | quale , disponendo l applicabilità delle sanzioni di cui al precedente comma 31 per chi esercita l attività di discarica | abusiva | , prevedrebbe anche in tale fattispecie la riduzione delle sanzioni al quarto , nel caso di adesione del contribuente e |
| 2006-412.txt | 1575 | 1575 | la disposizione regionale censurata , ove correttamente interpretata , non esclude che , in caso di gestione di una discarica | abusiva | , le sanzioni previste per l omessa registrazione e l omessa dichiarazione possano essere ridotte , ai sensi del comma |
| 2006-412.txt | 1673 | 1673 | conformemente a quella statale , la riduzione ad un quarto delle sanzioni previste a carico di chi gestisce una discarica | abusiva | , in relazione agli illeciti di omessa registrazione e di omessa dichiarazione , a condizione che il gestore avesse prestato |
| 2006-412.txt | 1849 | 1849 | , scarico o deposito incontrollato di rifiuti ” e per l ” esercizio dell attività di gestione di una discarica | abusiva | ” ( quest ultima , unica violazione rilevante ai fini del richiesto scrutinio di costituzionalità ) . in particolare , |
| 2006-412.txt | 1926 | 1926 | in aggiunta alla sanzione amministrativa da esso stesso comminata per l ” esercizio dell attività di gestione di una discarica | abusiva | ” , ha il solo scopo di consentire l applicazione congiunta delle indicate sanzioni e non quello – attribuitogli dal |
| 2006-412.txt | 2048 | 2048 | dallo stesso art . 11 , comma 1 , per l ” esercizio dell attività di gestione di una discarica | abusiva | ” , e non anche per le sanzioni richiamate dall art . 11 , comma 1 , ai soli fini |
| 2006-412.txt | 2152 | 2152 | art . 3 della legge n . 549 del 1995 limita , nel caso di esercizio di attività di discarica | abusiva | , l applicazione delle menzionate misure agevolative alle violazioni degli obblighi strumentali di registrazione e di dichiarazione . siffatta interpretazione |
| 2006-412.txt | 2208 | 2208 | costituzionalmente orientata , a quella – ritenuta incostituzionale dal ricorrente – secondo cui , nel caso di attività di discarica | abusiva | , anche gli illeciti di omessa registrazione e omessa dichiarazione sarebbero esclusi , in base al censurato comma 3-bis , |
| 2008-64.txt | 1788 | 1788 | dall altro , « risulta disegnato come corrispettivo di una concessione , reale o presunta ( nel caso di occupazione | abusiva | ) , dell uso esclusivo o speciale di beni pubblici » . tali decisioni circa la natura non tributaria del |
| 2009-141.txt | 2658 | 2658 | , per la pubblicità assoggettata a canone , si applica un sistema di controllo , accertamento e sanzioni amministrative degli | abusi | sostanzialmente corrispondente a quello previsto per la pubblicità assoggettata ad imposta . in relazione a quest ultima , il d.lgs |
| 2009-141.txt | 2766 | 2766 | quali conseguono , a seconda dei casi , sanzioni amministrative non tributarie e tributarie , con rimozione degli impianti pubblicitari | abusivi | , loro sequestro ( a séguito di ordinanza sindacale ) a garanzia del pagamento dell ammontare dell imposta e degli |
| 2009-141.txt | 2805 | 2805 | e degli accessori di questa nonché delle spese di rimozione e di custodia , anche con immediata copertura della pubblicità | abusiva | ( art . 24 , commi 1 , 2 , 3 e 4 ) ; c ) l adozione , |
| 2009-141.txt | 2839 | 2839 | ) ; c ) l adozione , da parte del comune , di un « piano specifico di repressione dell | abusivismo | , di recupero e riqualificazione con interventi di arredo urbano » , eventualmente prevedendo procedure agevolative dirette a « favorire |
| 2009-141.txt | 2864 | 2864 | riqualificazione con interventi di arredo urbano » , eventualmente prevedendo procedure agevolative dirette a « favorire l emersione volontaria dell | abusivismo | » , e ciò all evidente fine di ridurre l impatto della pubblicità sull arredo urbano e sull ambiente ( |
| 2009-141.txt | 3177 | 3177 | strutturali del prelievo e quella dei poteri e degli obblighi attinenti al controllo , all accertamento e alle sanzioni degli | abusi | hanno la loro fonte nella legge e nel regolamento comunale , senza che sia dato alcun rilievo all autonomia contrattuale |
| 2009-141.txt | 3682 | 3682 | presupposti amministrativi dell attività oggetto del prelievo , alla determinazione della tariffa e ai controlli e sanzioni per l attività | abusiva | ( commi 1 e 2 ) . tuttavia , tali somiglianze attengono solo ad aspetti che non escludono la radicale |
| 2009-141.txt | 3777 | 3777 | patrimonio indisponibile del comune . il pagamento del canone costituisce , cioè , la controprestazione dell uso , legittimo od | abusivo | , del bene comunale e la natura non tributaria del cosap non muta per il fatto che , riguardo alla |
| 2009-141.txt | 3802 | 3802 | e la natura non tributaria del cosap non muta per il fatto che , riguardo alla particolare ipotesi di occupazione | abusiva | di beni comunali , la legge preveda l obbligo per l autore di tale illecito di corrispondere al comune , |
| 2009-141.txt | 3923 | 3923 | cost . assegna al tributo . neppure la previsione di sanzioni amministrative , in aggiunta alla suddetta indennità di occupazione | abusiva | , esclude la natura privatistica del cosap , perché , mediante l occupazione sine titulo , si realizza pur sempre |
| 2011-247.txt | 6076 | 6076 | visto , un inconveniente di mero fatto , irrilevante ai fini del giudizio di legittimità costituzionale . per contrastare possibili | abusi | degli uffici tributari sono invece sufficienti , come sarà meglio precisato al punto 5.3 . , da un lato , |
| 2012-32.txt | 2536 | 2536 | – l art . 55 della legge reg . abruzzo n . 1 del 2011 , riguardante la lotta all | abusivismo | nell edilizia residenziale pubblica , dispone , al comma 1 , che al fine di eliminare il fenomeno delle occupazioni |
| 2015-132.txt | 315 | 315 | cui esiste nel nostro ordinamento un principio generale , ricavabile dall art . 53 cost . , che vieta di | abusare | del diritto per conseguire indebiti vantaggi fiscali . ad avviso della rimettente , solo l art . 37-bis del d.p.r |
| 2015-132.txt | 354 | 354 | del d.p.r . n . 600 del 1973 , che ha natura speciale rispetto alla disciplina generale del divieto dell | abuso | del diritto , prevede forme di contraddittorio preventivo con il contribuente da osservare a pena di nullità . alla fattispecie |
| 2015-132.txt | 843 | 843 | dovendo prevalere la necessità di reprimere l elusione , a seguito dell introduzione nell ordinamento nazionale del generale divieto di | abuso | del diritto , in forza del quale l amministrazione può disattendere gli effetti di operazioni compiute essenzialmente per conseguire un |
| 2015-132.txt | 1456 | 1456 | la norma denunciata non costituisce una regola processuale , sia perché dall origine comunitaria del principio generale del divieto di | abuso | del diritto in materia tributaria non deriva , di per sé , l incompatibilità con lo stesso diritto dell unione |
| 2015-132.txt | 1762 | 1762 | cassazione , quinta sezione civile , sentenza 7 novembre 2012 , n . 19234 ) , il generale divieto di | abuso | del diritto si traduce , in materia tributaria , in un principio generale antielusivo , che trae fondamento dai principi |
| 2015-132.txt | 1892 | 1892 | far discendere dall operazione elusiva . il ricordato orientamento implica , come suo naturale corollario , che il divieto di | abuso | del diritto in materia tributaria deve considerarsi operante nel nostro ordinamento fin da prima dell entrata in vigore dell art |
| 2015-132.txt | 2036 | 2036 | presuppone che , per le fattispecie elusive non riconducibili all art . 37-bis e soggette al solo divieto generale di | abuso | del diritto , non operi la stessa sanzione della nullità dell atto impositivo che risulti affetto dallo stesso vizio . |
| 2015-251.txt | 506 | 506 | , e con l art . 82 del trattato istitutivo della unione europea , che pone il divieto di sfruttamento | abusivo | da parte di una o più imprese di una posizione dominante sul mercato comune a tutela della concorrenza ; b |
| 2018-35.txt | 2329 | 2329 | accoppia al disvalore di evento ( omesso versamento di somme dovute ) uno specifico disvalore di azione , consistente nell | abusiva | utilizzazione dell istituto della compensazione in materia tributaria , quale disciplinato dall art . 17 del decreto legislativo 9 luglio |
| 2018-35.txt | 2688 | 2688 | incriminatrice di cui all art . 10-quater del d.lgs . n . 74 del 2000 mira specificamente a contrastare gli | abusi | cui il meccanismo si presta , tramite l artificio di esporre nel modello – e , così , di utilizzare |
| 2018-35.txt | 3485 | 3485 | ricordato , chi omette di versare « somme dovute » tramite uno specifico tipo di artificio : ossia mediante l | abusivo | utilizzo dell istituto della compensazione tributaria , attuato tramite l inserimento di crediti non spettanti o inesistenti nel modello di |
| 2018-89.txt | 2755 | 2755 | , in particolare , al controllo della conformità della coltivazione esercitata rispetto a quella assentita nonché alla repressione delle iniziative | abusive | . con riguardo , poi , alla incidenza dell attività di estrazione sulla salubrità e integrità del territorio di riferimento |
| 2020-158.txt | 2999 | 2999 | unico all art . 20 . tuttavia , dopo alcuni decenni , soprattutto col diffondersi della prospettiva del contrasto all | abuso | del diritto , nella giurisprudenza di legittimità è riemersa un interpretazione sostanzialista che si è , invero , sviluppata in |
| 2020-158.txt | 3073 | 3073 | art . 10-bis della legge n . 212 del 2000 recante la disciplina sostanziale e procedimentale per l accertamento dell | abuso | del diritto e dell elusione d imposta ) , convergendo sull affermazione che l art . 20 detta una regola |
| 2020-158.txt | 4179 | 4179 | « l effettiva ricchezza imponibile » . in proposito va sottolineato che detta sottrazione potrebbe rilevare sotto il profilo dell | abuso | del diritto . tuttavia lo stesso rimettente esclude decisamente ( indicando a sostegno « l indirizzo più recente » della |
| 2020-158.txt | 4242 | 4242 | e nel percorso motivazionale dell ordinanza di rimessione non si sofferma sull esistenza e applicabilità in concreto delle singole discipline | antiabuso | anteriori all introduzione nell ordinamento – sopravvenuta rispetto alla fattispecie oggetto del giudizio a quo – della esplicita clausola generale |
| 2021-39.txt | 2532 | 2532 | effetti giuridici » dell atto e poi , più in generale , per tutti i tributi , ha disciplinato l | abuso | del diritto ) . in tale sentenza , questa corte ha precisato che l art . 1 , comma 87 |
| 2021-39.txt | 2685 | 2685 | tributo » . tale valenza sistematica , nella medesima sentenza , è stata peraltro evidenziata anche nel raccordo con l | abuso | del diritto , precisando « sul piano costituzionale , che l interpretazione evolutiva , patrocinata dal rimettente , di detto |
| 2021-39.txt | 3417 | 3417 | divieto di valorizzazione degli elementi extratestuali e atti collegati ; salvezza degli articoli successivi anche al fine di contestare l | abuso | ) allo scopo di dolersi della non prevedibilità e dunque dell irragionevolezza – sono in buona parte quelli sulla cui |
| 2021-39.txt | 3854 | 3854 | finanziaria , continua invece a essere praticabile dalla stessa secondo le regole procedurali e sostanziali prescritte per l accertamento dell | abuso | del diritto ( art . 10-bis della legge 27 luglio 2000 , n . 212 , recante « disposizioni in |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| abuso_del_diritto | 12 |
| una_discarica_abusiva | 6 |
| di_abuso_del | 5 |
| di_discarica_abusiva | 4 |
| dell_abuso_del | 4 |
| divieto_di_abuso | 4 |
| di_occupazione_abusiva | 3 |
| discarica_abusiva_e | 2 |
| accertamento_dell_abuso | 2 |
| l_abuso_del | 2 |
| situazioni_di_abuso | 1 |
| di_abuso_e | 1 |
| abuso_e_quindi | 1 |
| cittadino_dagli_abusi | 1 |
| dagli_abusi_che | 1 |
| abusi_che_una | 1 |
| ché_se_abusi | 1 |
| se_abusi_e | 1 |
| abusi_e_favoritismi | 1 |
| abituale_ed_abusiva | 1 |
| ed_abusiva_prassi | 1 |
| abusiva_prassi_dei | 1 |
| preparatori_gli_abusi | 1 |
| gli_abusi_che | 1 |
| abusi_che_si | 1 |
| e_di_abuso | 1 |
| di_abuso_assai | 1 |
| abuso_assai_opportunamente | 1 |
| di_esportazione_abusiva | 1 |
| esportazione_abusiva_fossero | 1 |
| abusiva_fossero_sottoposte | 1 |
| abusiva_e_di | 1 |
| discarica_abusiva_ovvero | 1 |
| abusiva_ovvero_abbandona | 1 |
| discarica_abusiva_prevedrebbe | 1 |
| abusiva_prevedrebbe_anche | 1 |
| discarica_abusiva_le | 1 |
| abusiva_le_sanzioni | 1 |
| discarica_abusiva_in | 1 |
| abusiva_in_relazione | 1 |
| discarica_abusiva_quest | 1 |
| abusiva_quest_ultima | 1 |
| discarica_abusiva_ha | 1 |
| abusiva_ha_il | 1 |
| abusiva_e_non | 1 |
| discarica_abusiva_l | 1 |
| abusiva_l_applicazione | 1 |
| discarica_abusiva_anche | 1 |
| abusiva_anche_gli | 1 |
| occupazione_abusiva_dell | 1 |
| abusiva_dell_uso | 1 |
| amministrative_degli_abusi | 1 |
| degli_abusi_sostanzialmente | 1 |
| abusi_sostanzialmente_corrispondente | 1 |
| impianti_pubblicitari_abusivi | 1 |
| pubblicitari_abusivi_loro | 1 |
| abusivi_loro_sequestro | 1 |
| della_pubblicità_abusiva | 1 |
| pubblicità_abusiva_art | 1 |
| abusiva_art_commi | 1 |
| repressione_dell_abusivismo | 1 |
| dell_abusivismo_di | 1 |
| abusivismo_di_recupero | 1 |
| volontaria_dell_abusivismo | 1 |
| dell_abusivismo_e | 1 |
| abusivismo_e_ciò | 1 |
| sanzioni_degli_abusi | 1 |
| degli_abusi_hanno | 1 |
| abusi_hanno_la | 1 |
| l_attività_abusiva | 1 |
| attività_abusiva_commi | 1 |
| abusiva_commi_e | 1 |
| legittimo_od_abusivo | 1 |
| od_abusivo_del | 1 |
| abusivo_del_bene | 1 |
| occupazione_abusiva_di | 1 |
| abusiva_di_beni | 1 |
| occupazione_abusiva_esclude | 1 |
| abusiva_esclude_la | 1 |
| contrastare_possibili_abusi | 1 |
| possibili_abusi_degli | 1 |
| abusi_degli_uffici | 1 |
| lotta_all_abusivismo | 1 |
| all_abusivismo_nell | 1 |
| abusivismo_nell_edilizia | 1 |
| vieta_di_abusare | 1 |
| di_abusare_del | 1 |
| abusare_del_diritto | 1 |
| divieto_dell_abuso | 1 |
| generale_di_abuso | 1 |
| di_sfruttamento_abusivo | 1 |
| sfruttamento_abusivo_da | 1 |
| abusivo_da_parte | 1 |
| consistente_nell_abusiva | 1 |
| nell_abusiva_utilizzazione | 1 |
| abusiva_utilizzazione_dell | 1 |
| contrastare_gli_abusi | 1 |
| gli_abusi_cui | 1 |
| abusi_cui_il | 1 |
| mediante_l_abusivo | 1 |
| l_abusivo_utilizzo | 1 |
| abusivo_utilizzo_dell | 1 |
| delle_iniziative_abusive | 1 |
| iniziative_abusive_con | 1 |
| abusive_con_riguardo | 1 |
| contrasto_all_abuso | 1 |
| all_abuso_del | 1 |
| profilo_dell_abuso | 1 |
| singole_discipline_antiabuso | 1 |
| discipline_antiabuso_anteriori | 1 |
| antiabuso_anteriori_all | 1 |
| disciplinato_l_abuso | 1 |
| con_l_abuso | 1 |
| contestare_l_abuso | 1 |
| l_abuso_allo | 1 |
| abuso_allo_scopo | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| gestione_di_una_discarica_abusiva | 5 |
| divieto_di_abuso_del_diritto | 4 |
| di_attività_di_discarica_abusiva | 3 |
| di_abuso_del_diritto_in | 3 |
| generale_divieto_di_abuso_del | 2 |
| abuso_del_diritto_in_materia | 2 |
| per_l_accertamento_dell_abuso | 2 |
| l_accertamento_dell_abuso_del | 2 |
| accertamento_dell_abuso_del_diritto | 2 |
| caratteristiche_obbiettive_situazioni_di_abuso | 1 |
| obbiettive_situazioni_di_abuso_e | 1 |
| situazioni_di_abuso_e_quindi | 1 |
| di_abuso_e_quindi_illecite | 1 |
| abuso_e_quindi_illecite_avverso | 1 |
| garantire_il_cittadino_dagli_abusi | 1 |
| il_cittadino_dagli_abusi_che | 1 |
| cittadino_dagli_abusi_che_una | 1 |
| dagli_abusi_che_una_troppo | 1 |
| abusi_che_una_troppo_lata | 1 |
| relativo_accertamento_ché_se_abusi | 1 |
| accertamento_ché_se_abusi_e | 1 |
| ché_se_abusi_e_favoritismi | 1 |
| se_abusi_e_favoritismi_dovessero | 1 |
| abusi_e_favoritismi_dovessero_ipotizzarsi | 1 |
| per_l_abituale_ed_abusiva | 1 |
| l_abituale_ed_abusiva_prassi | 1 |
| abituale_ed_abusiva_prassi_dei | 1 |
| ed_abusiva_prassi_dei_ricorsi | 1 |
| abusiva_prassi_dei_ricorsi_senza | 1 |
| nei_lavori_preparatori_gli_abusi | 1 |
| lavori_preparatori_gli_abusi_che | 1 |
| preparatori_gli_abusi_che_si | 1 |
| gli_abusi_che_si_erano | 1 |
| abusi_che_si_erano_verificati | 1 |
| di_disfunzione_e_di_abuso | 1 |
| disfunzione_e_di_abuso_assai | 1 |
| e_di_abuso_assai_opportunamente | 1 |
| di_abuso_assai_opportunamente_quindi | 1 |
| abuso_assai_opportunamente_quindi_il | 1 |
| arte_oggetto_di_esportazione_abusiva | 1 |
| oggetto_di_esportazione_abusiva_fossero | 1 |
| di_esportazione_abusiva_fossero_sottoposte | 1 |
| esportazione_abusiva_fossero_sottoposte_a | 1 |
| abusiva_fossero_sottoposte_a_confisca | 1 |
| attività_di_discarica_abusiva_e | 1 |
| di_discarica_abusiva_e_di | 1 |
| discarica_abusiva_e_di_abbandono | 1 |
| abusiva_e_di_abbandono_scarico | 1 |
| di_una_discarica_abusiva_ovvero | 1 |
| una_discarica_abusiva_ovvero_abbandona | 1 |
| discarica_abusiva_ovvero_abbandona_scarica | 1 |
| abusiva_ovvero_abbandona_scarica_o | 1 |
| l_attività_di_discarica_abusiva | 1 |
| attività_di_discarica_abusiva_prevedrebbe | 1 |
| di_discarica_abusiva_prevedrebbe_anche | 1 |
| discarica_abusiva_prevedrebbe_anche_in | 1 |
| abusiva_prevedrebbe_anche_in_tale | 1 |
| di_una_discarica_abusiva_le | 1 |
| una_discarica_abusiva_le_sanzioni | 1 |
| discarica_abusiva_le_sanzioni_previste | 1 |
| abusiva_le_sanzioni_previste_per | 1 |
| chi_gestisce_una_discarica_abusiva | 1 |
| gestisce_una_discarica_abusiva_in | 1 |
| una_discarica_abusiva_in_relazione | 1 |
| discarica_abusiva_in_relazione_agli | 1 |
| abusiva_in_relazione_agli_illeciti | 1 |
| di_una_discarica_abusiva_quest | 1 |
| una_discarica_abusiva_quest_ultima | 1 |
| discarica_abusiva_quest_ultima_unica | 1 |
| abusiva_quest_ultima_unica_violazione | 1 |
| di_una_discarica_abusiva_ha | 1 |
| una_discarica_abusiva_ha_il | 1 |
| discarica_abusiva_ha_il_solo | 1 |
| abusiva_ha_il_solo_scopo | 1 |
| di_una_discarica_abusiva_e | 1 |
| una_discarica_abusiva_e_non | 1 |
| discarica_abusiva_e_non_anche | 1 |
| abusiva_e_non_anche_per | 1 |
| attività_di_discarica_abusiva_l | 1 |
| di_discarica_abusiva_l_applicazione | 1 |
| discarica_abusiva_l_applicazione_delle | 1 |
| abusiva_l_applicazione_delle_menzionate | 1 |
| attività_di_discarica_abusiva_anche | 1 |
| di_discarica_abusiva_anche_gli | 1 |
| discarica_abusiva_anche_gli_illeciti | 1 |
| abusiva_anche_gli_illeciti_di | 1 |
| nel_caso_di_occupazione_abusiva | 1 |
| caso_di_occupazione_abusiva_dell | 1 |
| di_occupazione_abusiva_dell_uso | 1 |
| occupazione_abusiva_dell_uso_esclusivo | 1 |
| abusiva_dell_uso_esclusivo_o | 1 |
| e_sanzioni_amministrative_degli_abusi | 1 |
| sanzioni_amministrative_degli_abusi_sostanzialmente | 1 |
| amministrative_degli_abusi_sostanzialmente_corrispondente | 1 |
| degli_abusi_sostanzialmente_corrispondente_a | 1 |
| abusi_sostanzialmente_corrispondente_a_quello | 1 |
| rimozione_degli_impianti_pubblicitari_abusivi | 1 |
| degli_impianti_pubblicitari_abusivi_loro | 1 |
| impianti_pubblicitari_abusivi_loro_sequestro | 1 |
| pubblicitari_abusivi_loro_sequestro_a | 1 |
| abusivi_loro_sequestro_a_séguito | 1 |
| immediata_copertura_della_pubblicità_abusiva | 1 |
| copertura_della_pubblicità_abusiva_art | 1 |
| della_pubblicità_abusiva_art_commi | 1 |
| pubblicità_abusiva_art_commi_e | 1 |
| abusiva_art_commi_e_c | 1 |
| specifico_di_repressione_dell_abusivismo | 1 |
| di_repressione_dell_abusivismo_di | 1 |
| repressione_dell_abusivismo_di_recupero | 1 |
| dell_abusivismo_di_recupero_e | 1 |
| abusivismo_di_recupero_e_riqualificazione | 1 |
| l_emersione_volontaria_dell_abusivismo | 1 |
| emersione_volontaria_dell_abusivismo_e | 1 |
| volontaria_dell_abusivismo_e_ciò | 1 |
| dell_abusivismo_e_ciò_all | 1 |
| abusivismo_e_ciò_all_evidente | 1 |
| e_alle_sanzioni_degli_abusi | 1 |
| alle_sanzioni_degli_abusi_hanno | 1 |
| sanzioni_degli_abusi_hanno_la | 1 |
| degli_abusi_hanno_la_loro | 1 |
| abusi_hanno_la_loro_fonte | 1 |
| sanzioni_per_l_attività_abusiva | 1 |
| per_l_attività_abusiva_commi | 1 |
| l_attività_abusiva_commi_e | 1 |
| attività_abusiva_commi_e_tuttavia | 1 |
| abusiva_commi_e_tuttavia_tali | 1 |
| dell_uso_legittimo_od_abusivo | 1 |
| uso_legittimo_od_abusivo_del | 1 |
| legittimo_od_abusivo_del_bene | 1 |
| od_abusivo_del_bene_comunale | 1 |
| abusivo_del_bene_comunale_e | 1 |
| particolare_ipotesi_di_occupazione_abusiva | 1 |
| ipotesi_di_occupazione_abusiva_di | 1 |
| di_occupazione_abusiva_di_beni | 1 |
| occupazione_abusiva_di_beni_comunali | 1 |
| abusiva_di_beni_comunali_la | 1 |
| suddetta_indennità_di_occupazione_abusiva | 1 |
| indennità_di_occupazione_abusiva_esclude | 1 |
| di_occupazione_abusiva_esclude_la | 1 |
| occupazione_abusiva_esclude_la_natura | 1 |
| abusiva_esclude_la_natura_privatistica | 1 |
| costituzionale_per_contrastare_possibili_abusi | 1 |
| per_contrastare_possibili_abusi_degli | 1 |
| contrastare_possibili_abusi_degli_uffici | 1 |
| possibili_abusi_degli_uffici_tributari | 1 |
| abusi_degli_uffici_tributari_sono | 1 |
| riguardante_la_lotta_all_abusivismo | 1 |
| la_lotta_all_abusivismo_nell | 1 |
| lotta_all_abusivismo_nell_edilizia | 1 |
| all_abusivismo_nell_edilizia_residenziale | 1 |
| abusivismo_nell_edilizia_residenziale_pubblica | 1 |
| cost_che_vieta_di_abusare | 1 |
| che_vieta_di_abusare_del | 1 |
| vieta_di_abusare_del_diritto | 1 |
| di_abusare_del_diritto_per | 1 |
| abusare_del_diritto_per_conseguire | 1 |
| generale_del_divieto_dell_abuso | 1 |
| del_divieto_dell_abuso_del | 1 |
| divieto_dell_abuso_del_diritto | 1 |
| dell_abuso_del_diritto_prevede | 1 |
| abuso_del_diritto_prevede_forme | 1 |
| del_generale_divieto_di_abuso | 1 |
| abuso_del_diritto_in_forza | 1 |
| generale_del_divieto_di_abuso | 1 |
| del_divieto_di_abuso_del | 1 |
| il_generale_divieto_di_abuso | 1 |
| di_abuso_del_diritto_si | 1 |
| abuso_del_diritto_si_traduce | 1 |
| che_il_divieto_di_abuso | 1 |
| il_divieto_di_abuso_del | 1 |
| solo_divieto_generale_di_abuso | 1 |
| divieto_generale_di_abuso_del | 1 |
| generale_di_abuso_del_diritto | 1 |
| di_abuso_del_diritto_non | 1 |
| abuso_del_diritto_non_operi | 1 |
| il_divieto_di_sfruttamento_abusivo | 1 |
| divieto_di_sfruttamento_abusivo_da | 1 |
| di_sfruttamento_abusivo_da_parte | 1 |
| sfruttamento_abusivo_da_parte_di | 1 |
| abusivo_da_parte_di_una | 1 |
| di_azione_consistente_nell_abusiva | 1 |
| azione_consistente_nell_abusiva_utilizzazione | 1 |
| consistente_nell_abusiva_utilizzazione_dell | 1 |
| nell_abusiva_utilizzazione_dell_istituto | 1 |
| abusiva_utilizzazione_dell_istituto_della | 1 |
| specificamente_a_contrastare_gli_abusi | 1 |
| a_contrastare_gli_abusi_cui | 1 |
| contrastare_gli_abusi_cui_il | 1 |
| gli_abusi_cui_il_meccanismo | 1 |
| abusi_cui_il_meccanismo_si | 1 |
| artificio_ossia_mediante_l_abusivo | 1 |
| ossia_mediante_l_abusivo_utilizzo | 1 |
| mediante_l_abusivo_utilizzo_dell | 1 |
| l_abusivo_utilizzo_dell_istituto | 1 |
| abusivo_utilizzo_dell_istituto_della | 1 |
| alla_repressione_delle_iniziative_abusive | 1 |
| repressione_delle_iniziative_abusive_con | 1 |
| delle_iniziative_abusive_con_riguardo | 1 |
| iniziative_abusive_con_riguardo_poi | 1 |
| abusive_con_riguardo_poi_alla | 1 |
| prospettiva_del_contrasto_all_abuso | 1 |
| del_contrasto_all_abuso_del | 1 |
| contrasto_all_abuso_del_diritto | 1 |
| all_abuso_del_diritto_nella | 1 |
| abuso_del_diritto_nella_giurisprudenza | 1 |
| dell_abuso_del_diritto_e | 1 |
| abuso_del_diritto_e_dell | 1 |
| sotto_il_profilo_dell_abuso | 1 |
| il_profilo_dell_abuso_del | 1 |
| profilo_dell_abuso_del_diritto | 1 |
| dell_abuso_del_diritto_tuttavia | 1 |
| abuso_del_diritto_tuttavia_lo | 1 |
| concreto_delle_singole_discipline_antiabuso | 1 |
| delle_singole_discipline_antiabuso_anteriori | 1 |
| singole_discipline_antiabuso_anteriori_all | 1 |
| discipline_antiabuso_anteriori_all_introduzione | 1 |
| antiabuso_anteriori_all_introduzione_nell | 1 |
| tributi_ha_disciplinato_l_abuso | 1 |
| ha_disciplinato_l_abuso_del | 1 |
| disciplinato_l_abuso_del_diritto | 1 |
| l_abuso_del_diritto_in | 1 |
| abuso_del_diritto_in_tale | 1 |
| nel_raccordo_con_l_abuso | 1 |
| raccordo_con_l_abuso_del | 1 |
| con_l_abuso_del_diritto | 1 |
| l_abuso_del_diritto_precisando | 1 |
| abuso_del_diritto_precisando_sul | 1 |
| fine_di_contestare_l_abuso | 1 |
| di_contestare_l_abuso_allo | 1 |
| contestare_l_abuso_allo_scopo | 1 |
| l_abuso_allo_scopo_di | 1 |
| abuso_allo_scopo_di_dolersi | 1 |
| dell_abuso_del_diritto_art | 1 |
| abuso_del_diritto_art_bis | 1 |
3. Word embedding
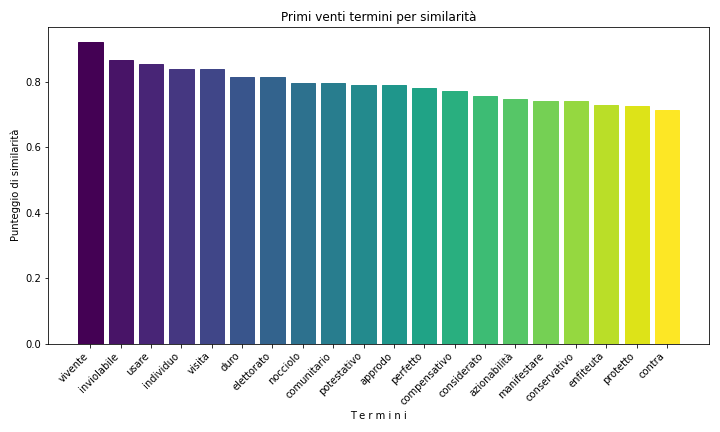
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 341 |
| 2005 | 182 |
| 2010 | 179 |
| 2013 | 173 |
| 2016 | 173 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 190 |
| 2022 | 137 |
| 2020 | 122 |
| 1993 | 118 |
| 2010 | 117 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 173 | 2.42943406824884 |
| Alfonso Quaranta | 143 | 2.00814492346581 |
| Ugo De Siervo | 141 | 1.98005898048027 |
| Vincenzo Caianello | 141 | 1.98005898048027 |
| Aldo Carosi | 133 | 1.86771520853813 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 141 | 3.12292358803987 |
| Aldo Carosi | 97 | 2.1483942414175 |
| Ugo De Siervo | 92 | 2.03765227021041 |
| Alfonso Quaranta | 90 | 1.99335548172757 |
| Silvana Sciarra | 90 | 1.99335548172757 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| abuso | 35 | 305 |
| abusiva | 30 | 371 |
| abusi | 12 | 996 |
| abusivo | 10 | 1216 |
| antiabuso | 6 | 1855 |
| abusivismo | 5 | 2139 |
| abusivamente | 3 | 2991 |
| abusivi | 3 | 2991 |
| abusive | 2 | 3691 |
| antiabusiva | 2 | 3691 |
| abusando | 1 | 5070 |
| abusante | 1 | 5070 |
| abusare | 1 | 5070 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| abusiva | 18 | 174 |
| abuso | 15 | 232 |
| abusi | 7 | 614 |
| abusivismo | 3 | 1316 |
| abusivo | 3 | 1316 |
| abusare | 1 | 2602 |
| abusive | 1 | 2602 |
| abusivi | 1 | 2602 |
| antiabuso | 1 | 2602 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.