Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-09.txt | 1205 | 1205 | ad introdurre benefici fiscali nel territorio regionale : di particolare rilievo , fra questi , le esenzioni dall imposta di | ricchezza | mobile e le facilitazioni in ordine all imposta di registro e alle tasse ipotecarie , a favore delle industrie e |
| 1957-113.txt | 2557 | 2557 | nella legislazione statale , ma nelle ipotesi espressamente prevedute dalla legge . così in base alle leggi sulla imposta di | ricchezza | mobile e sull imposta complementare nel caso di sostituto d imposta , quando sussista un collegamento fra il soggetto estraneo |
| 1957-122.txt | 1450 | 1450 | compenso dovuto dal concessionario per l uso eccezionale del bene pubblico o per rivalere i comuni di una diminuzione di | ricchezza | da essi subita a causa della concessione . è utile , a questo punto , richiamare la giurisprudenza del collegio |
| 1957-17.txt | 221 | 221 | esecutivi promossi dall esattore comunale di palermo nei confronti della società ricorrente , per il recupero di una imposta di | ricchezza | mobile dovuta da altre società e inerente alla gestione di esercizi pubblici e di cinema in locali di proprietà della |
| 1957-47.txt | 1730 | 1730 | rapporto al movimento dei forestieri ed in proporzione alla loro potenzialità finanziaria ed economica , anche desunta dall imposta di | ricchezza | mobile . . . ” ( art . 2 r.d.l . n . 2302 del 1936 ) per la indeterminata |
| 1958-05.txt | 1545 | 1545 | nella legge anzidetta , valgono le disposizioni vigenti per l accertamento , l applicazione e la riscossione dell imposta di | ricchezza | mobile . se ne ha ulteriore conferma anche nel sistema di riscossione , diverso da quello tradizionale per la riscossione |
| 1958-76.txt | 561 | 561 | accennata , anzi determina necessariamente un più grave squilibrio , richiamando su una parte del territorio nazionale un afflusso di | ricchezze | , che vengono sottratte alle altre parti . non vi è dubbio , pertanto , che provvedimenti di questa portata |
| 1959-36.txt | 370 | 370 | di corrispettività . lo stesso principio ha affermato la giurisprudenza amministrativa , stabilendo che non è soggetto alla imposta di | ricchezza | mobile il provento che un comune ritrae dalla concessione della pubblicità luminosa , poiché tale provento riveste carattere di tassa |
| 1960-70.txt | 1631 | 1631 | ad essi imposto l ulteriore sconto . pure in questa ipotesi non si può disconoscere che sussiste un prelievo di | ricchezza | a carico di soggetti ed a favore di enti pubblici . è , infatti , palese che alla ulteriore riduzione |
| 1963-155.txt | 292 | 292 | legge e da altre leggi precedenti ( imposte sulle società , sui redditi dei terreni , dei fabbricati , di | ricchezza | mobile , sui redditi agrari , complementare ecc . ) : il contribuente , per ogni lira di imposta da |
| 1963-155.txt | 1449 | 1449 | ( artt . 175 , 179 e 281 del t.u . imposte dirette ) , una parte dell imposta di | ricchezza | mobile , complementare ecc . , dovuta per il 1960 , si è resa esigibile nei riguardi di tutti i |
| 1963-155.txt | 1520 | 1520 | riscossa per ritenuta ) . dall altro , se si fu o si sarà soggetti a supplementi d imposta di | ricchezza | mobile , complementare ecc . per lo stesso anno 1960 , ciò fu o sarà conseguenza di nuove iscrizioni nei |
| 1963-174.txt | 123 | 123 | stabilito che gli enti , il cui esercizio sociale non coincidesse con l anno solare , dovessero l imposta di | ricchezza | mobile sui risultati del bilancio dell esercizio chiuso nell anno . la norma doveva interpretarsi non nel senso che il |
| 1963-92.txt | 741 | 741 | discrezionale del legislatore , non sindacabile in questa sede quando si sia mantenuta entro limiti razionali di indice rivelatore della | ricchezza | . non si contesta che l anzidetto sistema di imposizione possa dar luogo ad inconvenienti , secondo è stato prospettato |
| 1964-05.txt | 755 | 755 | 53 della costituzione ) , sarebbe impossibile ritenere che in tal modo si venga a operare una ingiusta discriminazione tra | ricchi | e poveri . se ogni tributo presuppone una capacità contributiva , e cioè una capacità economica adeguata all obbligazione tributaria |
| 1964-91.txt | 88 | 88 | la quale subordina alla denuncia fiscale l esercizio dell azione giudiziaria a tutela di un credito produttivo di reddito di | ricchezza | mobile di categoria a . ovviamente inesatto è anzitutto l assunto , sostenuto nella ordinanza di rimessione , che , |
| 1965-38.txt | 1794 | 1794 | coloro che , qualunque fosse la loro situazione rispetto allo stato , ritraevano una utilità dalla montagna , trasformandola in | ricchezza | nelle zone di pianura , senza che alle popolazioni della montagna ne risultasse un apprezzabile beneficio . non è , |
| 1966-23.txt | 99 | 99 | tasso , normalmente variabile , di alcune imposte erariali ( di registro , ipotecarie , ecc . ) e di | ricchezza | mobile . la denuncia , rivolta genericamente contro l art . 1 , si riferisce sia a quell esonero sia |
| 1967-103.txt | 782 | 782 | , n . 645 : dell art . 123 nella parte in cui in tema di imposta sui redditi di | ricchezza | mobile prevede identico aumento sul reddito accertato per il periodo di imposta precedente ; dell art . 141 , primo |
| 1967-109.txt | 252 | 252 | . 3 . sotto questo profilo , la questione non è fondata . l imposta che colpisce il trasferimento della | ricchezza | in occasione di morte deve essere per principio generale e per espressa disposizione dell art . 34 della legge tributaria |
| 1967-109.txt | 520 | 520 | del de cuius , darebbe una base fittizia alla imposizione tributaria e prescinderebbe da un indice sicuro ed effettivo di | ricchezza | . la corte rileva che la disposizione impugnata è fondata sulla comune esperienza e risponde a principi di logica tanto |
| 1967-109.txt | 694 | 694 | può ritenere violato il principio della capacità contributiva allorquando la legge pone a presupposto della obbligazione tributaria il trasferimento della | ricchezza | a causa di morte , e fa riferimento ad un indice effettivo e concreto quale è quello del patrimonio ereditario |
| 1967-109.txt | 865 | 865 | razionalmente . e non si può negare che la percentuale del 7,10 determina un imponibile proporzionato alla maggiore o minore | ricchezza | trasferita all erede , ed è contenuta entro limiti prudenti e ragionevoli . infine è inesatto che la norma impugnata |
| 1967-135.txt | 669 | 669 | pure contenuto nella legge di delegazione che , nell art . 48 , ai fini dell accertamento delle imposte di | ricchezza | mobile e complementare , dispone che debbono essere espresse al lordo e al netto delle detrazioni . né l accennata |
| 1968-138.txt | 172 | 172 | , entro certi limiti , include tra gli effetti della cessione d azienda la successione del cessionario nel debito di | ricchezza | mobile gravante sul cedente . la norma si può , a sua volta , annodare a quella adottata nell art |
| 1968-139.txt | 212 | 212 | r.d . 7 agosto 1936 , n . 1639 , che si riferisce a tutte le imposte sui trasferimenti di | ricchezza | . con tale sentenza questa norma venne dichiarata illegittima , limitatamente alla parte per la quale , dalla contestazione dell |
| 1968-48.txt | 1278 | 1278 | quo , data la formulazione delle norme denunciate , che contemplano genericamente e inscindibilmente tutte le imposte sui trasferimenti di | ricchezza | e dato che le ragioni addotte non hanno carattere esclusivo per l imposta di registro . |
| 1968-83.txt | 450 | 450 | sicché non consente alcun accertamento singolo ; e le imposte dirette colpiscono il reddito , inteso come periodico aumento di | ricchezza | . queste ragioni , che determinano la esclusione della competenza della autorità giudiziaria , non valgono affatto per l i.g.e |
| 1969-10.txt | 1274 | 1274 | 2 del r.d . 5 marzo 1942 , n . 186 , per quanto concerne le imposte sui trasferimenti della | ricchezza | di aumentare d ufficio i valori attribuiti dalla amministrazione finanziaria ai beni ( v . la citata sentenza n . |
| 1969-75.txt | 1272 | 1272 | , ma rispondente alla stessa funzione economico sociale e diretto a colpire con aliquote minori gli stessi fatti produttivi di | ricchezza | del primo . non vi ha dubbio , infatti , che l imposta sugli incrementi di valore delle aree fabbricabili |
| 1970-203.txt | 64 | 64 | all art . 2759 del codice civile , in forza dei quali i crediti dello stato per l imposta di | ricchezza | mobile , dovuta per l anno in corso e per il precedente , in dipendenza dell esercizio di commercio , |
| 1970-59.txt | 201 | 201 | 2 . il dubbio , così formulato , è fondato . principio generale in materia di imposte sul trasferimento della | ricchezza | è quello enunciato nell art . 30 della legge del registro ( r.d . 30 dicembre 1923 , n . |
| 1971-107.txt | 63 | 63 | 1956 , n . 1 , la quale ai fini della determinazione del reddito imponibile agli effetti della imposta di | ricchezza | mobile dei soggetti tassabili in base a bilancio dispone che : ” gli interessi passivi sono deducibili per la parte |
| 1971-107.txt | 246 | 246 | in base al bilancio sia nello stesso tempo titolare di redditi assoggettabili e di redditi non assoggettabili all imposta di | ricchezza | mobile , la determinazione degli interessi passivi detraibili viene effettuata nei limiti della quota percentuale corrispondente al rapporto fra l |
| 1971-111.txt | 103 | 103 | quale subordina alla denuncia predetta l esercizio dell azione giudiziaria , a tutela di un credito produttivo di reddito di | ricchezza | mobile di categoria a ; ed oggi la questione è prospettata con riferimento agli artt . 77 e 78 del |
| 1972-120.txt | 542 | 542 | esso deve essere inteso come espressione della esigenza che ogni prelievo tributario abbia causa giustificatrice in indici concretamente rivelatori di | ricchezza | . in riferimento a tali indici , costituenti il presupposto dell imposizione tributaria , i soggetti rivelano , come questa |
| 1972-120.txt | 1180 | 1180 | del tutto estranee al titolo considerato nella sentenza o in altro provvedimento giurisdizionale , titolo assunto quale indice rivelatore di | ricchezza | soggetta a prelievo fiscale . 4 . la seconda questione riguarda i procuratori costituiti in giudizio cui la norma impugnata |
| 1972-144.txt | 1675 | 1675 | pecuniario derivante dalla privazione di una parte dell utile altrimenti spettante ai produttori , che si traduce in prelievo di | ricchezza | a carico dei soggetti ed a favore di enti pubblici , istituito con atto dell autorità e senza il concorso |
| 1972-146.txt | 788 | 788 | od integrativi di essa , gestiti dall inps il personale telefonico in pensione può beneficiare della esenzione dal pagamento della | ricchezza | mobile , esenzione concessa ai sensi dell art . 124 del r.d.l . 4 ottobre 1935 , n . 1827 |
| 1972-184.txt | 119 | 119 | si disponeva che gli uffici distrettuali delle imposte dirette della regione disapplicassero i decreti regionali di esenzione dalla imposta di | ricchezza | mobile riguardanti imprese edili . con quella sentenza questa corte non esaminò come non deve esaminarla ai fini della soluzione |
| 1973-71.txt | 958 | 958 | all imposta sul reddito ( o , come risulta specificato nell art . 7 del decreto del 1965 , sulla | ricchezza | mobile ) , ciò che la regione non avrebbe potuto acquisire in base al ricordato art . 36 , primo |
| 1973-71.txt | 1381 | 1381 | 90 d.p.r . 26 ottobre 1972 , n . 633 ) ; quota corrispondente al tributo gravante sui trasferimenti di | ricchezza | conseguenti ad atti economici compiuti dagli stessi stabilimenti , filiali , depositi , ecc . e ciò in quanto l |
| 1973-71.txt | 1472 | 1472 | 1965 : la circostanza che questo articolo si sia limitato a disciplinare il modus procedendi del riparto dell imposta di | ricchezza | mobile , relativamente al reddito di stabilimenti ed impianti appartenenti a soggetti tributari aventi sede principale fuori della sicilia , |
| 1974-141.txt | 212 | 212 | di registro e quella di successione ad un comune ceppo di tributi e tendendo entrambe a colpire il trasferimento della | ricchezza | , sia esso operato per atto inter vivos o mortis causa . 2 . ai fini della soluzione della proposta |
| 1974-287.txt | 835 | 835 | che non avesse avuto luogo la pubblicazione dei ruoli . la terminologia veniva poi meglio precisata nel t.u . sulla | ricchezza | mobile 24 agosto 1877 , n . 4021 , in cui , all art . 53 , si stabiliva non |
| 1974-298.txt | 499 | 499 | , viene a perdere ogni rilievo ove si consideri che il tributo previsto dalle citate norme è l imposta di | ricchezza | mobile sui redditi commerciali e industriali e poiché questa imposta è stata soppressa con decorrenza 10 gennaio 1974 a seguito |
| 1974-298.txt | 661 | 661 | a fattispecie di tributi non più esistenti . in altri termini , non sussistendo più il vecchio tributo erariale di | ricchezza | mobile sui redditi commerciali ed industriali oggetto della previsione degli artt . 37 dello statuto e 7 delle norme di |
| 1974-299.txt | 706 | 706 | di autonomo ricorso con cui la regione ha denunciato la lesione del potere statutariamente riconosciutole di riscuotere l imposta di | ricchezza | mobile gravante sulla quota del reddito prodotto dagli stabilimenti e dagli impianti operanti in sicilia , ma con sede legale |
| 1974-299.txt | 886 | 886 | è il richiamo dell art . 37 dello statuto dal momento che questa norma si riferisce esclusivamente all imposta di | ricchezza | mobile sui redditi delle imprese e non anche all imposta sui redditi di lavoro dei dipendenti delle imprese . l |
| 1974-299.txt | 983 | 983 | . 5 del d.p.r . n . 602 del 1973 discusso nella stessa udienza . al pari dell imposta di | ricchezza | mobile sui redditi delle i mprese , anche l imposta sui redditi di lavoro dipendente è stata soppressa a decorrere |
| 1975-201.txt | 701 | 701 | fini della giustificazione della relativa potestà d imposizione , essendo sufficiente il collegamento dell imposizione ad un presupposto rivelatore di | ricchezza | , quale è indubbiamente il prezzo di vendita , anche nei riguardi dei produttori , ove si ricordi che , |
| 1975-26.txt | 144 | 144 | omesso di presentare le dichiarazioni dei redditi al 31 marzo 1969 , nelle quali , ai fini dell imposta di | ricchezza | mobile , avrebbero dovuto dichiarare i redditi conseguiti nell anno 1968 da un negozio di generi alimentari , la cui |
| 1975-32.txt | 110 | 110 | cassazione , ancorché contestato dagli uffici fiscali , quello secondo il quale le plusvalenze attive erano assoggettate all imposta di | ricchezza | mobile , cat . b , soltanto ove fosse dimostrato l intento speculativo del soggetto sia individuale , sia collettivo |
| 1975-32.txt | 1290 | 1290 | senza tener conto , tra l altro , che l imposta alla quale tale imponibile andava assoggettato era quella di | ricchezza | mobile , cat . b , che ai sensi dell art . 85 del t.u . si applicava ” ai |
| 1975-32.txt | 1597 | 1597 | sia pure in embrione , quel concetto di reddito di impresa che , in sostituzione dell ormai soppresso reddito di | ricchezza | mobile di cat . b , è , secondo i decreti del presidente della repubblica 29 settembre 1973 , nn |
| 1976-184.txt | 259 | 259 | 11 luglio 1907 , n . 560 , approvò ” il regolamento per l applicazione dell imposta dei redditi di | ricchezza | mobile ” ed era , come questa corte ebbe a rilevare ( sentenza 27 giugno 4 luglio 1963 , n |
| 1976-184.txt | 305 | 305 | di attuazione del r.d . 24 agosto 1877 , n . 4021 ( testo unico dileggi per l imposta di | ricchezza | mobile ) . né tale natura mutò a seguito delle successive disposizioni : art . 41 r.d.l . 7 agosto |
| 1976-198.txt | 997 | 997 | per il servizio reso ai soggetti interessati alla registrazione e ad avere un tributo in occasione di un trasferimento di | ricchezza | , e quello del contribuente a concorrere alle entrate fiscali dello stato sulla base della propria capacità contributiva . nel |
| 1976-198.txt | 1231 | 1231 | sia dichiarata nulla o riformata con altra sentenza passata in cosa giudicata , denuncia direttamente o indirettamente un trasferimento di | ricchezza | assoggettabile all imposta di registro . 4 . diversamente stanno le cose a proposito degli articoli 12 e 14 della |
| 1976-200.txt | 1018 | 1018 | cost . , risponde alla esigenza di garantire che ogni prelievo tributario abbia causa giustificatrice in indici concretamente rivelatori di | ricchezza | dai quali sia razionalmente deducibile l idoneità soggettiva all obbligazione d imposta . 3 . nella specie sottoposta al giudizio |
| 1977-62.txt | 1446 | 1446 | esistenza del presupposto economico relativo . d altra parte , quest ultimo è identificabile con qualsiasi indice concretamente rivelatore di | ricchezza | ( corte cost . sent . nn . 91 , 120 , 144 del 1972 e numerose altre ) senza |
| 1977-62.txt | 1558 | 1558 | urta contro i criteri sopra enunciati , trattandosi in ogni caso , di contribuzioni commisurate progressivamente ad una fonte di | ricchezza | concretamente esistente . l eventuale considerazione globale degli altri redditi rientra nella valutazione discrezionale del legislatore circa l entità e |
| 1980-141.txt | 3092 | 3092 | del parlamento a battere le vie di sempre e per uscire di metafora a non muovere alla ricerca di “ | ricchezze | novelle ” meno agevolmente identificabili può non essere disconosciuta , ma trattasi di giudizio politico , riservato agli elettori e |
| 1980-141.txt | 4707 | 4707 | incidente iscritto al n . 453 reg . ord . 1978 ; incidente che lo si ripete offre il più | ricco | mosaico di norme impugnate e di parametri di costituzionalità . 6 . ciò precisato , l attenzione della corte si |
| 1980-42.txt | 1377 | 1377 | , attuando in tal modo l ” esigenza che ogni prelievo tributario abbia causa giustificatrice in indici concretamente rivelatori di | ricchezza | ” . vero è che i profili evidenziati in questo senso , nelle motivazioni e nei dispositivi delle varie ordinanze |
| 1980-42.txt | 2359 | 2359 | . n . 645 del 1958 ) ; ma non è meno vero che la relativa aliquota dell imposta di | ricchezza | mobile risultava allora identica a quella stabilita per la categoria c2 , ossia per i redditi di lavoro subordinato ( |
| 1980-42.txt | 2656 | 2656 | , le presunzioni tributarie non sono di per sé illegittime , ma debbono fondarsi su ” indici concretamente rivelatori di | ricchezza | ” ovvero su ” fatti reali ” , quand anche difficilmente accertabili , affinché l imposizione non abbia una “ |
| 1980-54.txt | 1155 | 1155 | , è da ritenere che gli incrementi di valore o plusvalori patrimoniali di beni immobili costituiscano tipica espressione di nuova | ricchezza | , e si presentino dunque come indici diretti o immediati di capacità contributiva . se è vero che contributi o |
| 1980-96.txt | 2365 | 2365 | bolzano , su ricorso proposto da un professionista che non aveva potuto usufruire delle modalità di determinazione delle imposte di | ricchezza | mobile e complementare secondo l art . 2 , lett . d ) . tale impossibilità , derivata dalla tardiva |
| 1981-119.txt | 314 | 314 | , a far tempo dal 1 gennaio 1974 , le pensioni erogate dall inps , già esenti dall imposta di | ricchezza | mobile , sono state assoggettate , in virtù del d.p.r . 29 settembre 1973 , n . 597 , all |
| 1981-119.txt | 1078 | 1078 | ” , sottolineava che quelle assoggettate a contributo beneficiavano , d altra parte , della ” esenzione dal pagamento della | ricchezza | mobile ” , concessa ai sensi dell art . 124 del r.d.l . 4 ottobre 1935 , n . 1827 |
| 1981-119.txt | 1197 | 1197 | , alla quale sono state assoggettate anche le pensioni , mentre è venuta meno la loro esenzione dall imposta di | ricchezza | mobile , abolita con la stessa decorrenza . le pensioni assoggettate alla ” ritenuta ” sono state dunque , nel |
| 1981-119.txt | 1518 | 1518 | marzo 1968 , n . 369 , nella considerazione che all epoca le pensioni stesse erano esenti dalla imposta di | ricchezza | mobile . poiché con la riforma fiscale entrata in vigore dal 1 gennaio 1974 sono stati assoggettati alla nuova imposizione |
| 1982-134.txt | 417 | 417 | è quello di far sì che ogni cittadino diventi contribuente in relazione non al reddito e , quindi , alla | ricchezza | prodotta , ma a quella di cui abbia la libera disponibilità ” . la corte non può condividere questa interpretazione |
| 1982-143.txt | 1669 | 1669 | imponibile del tributo ; si tratta , invero , di elementi che incidono negativamente sul reddito , cioè su quella | ricchezza | del contribuente dalla quale debbono trarsi i mezzi necessari per le spese pubbliche . spetta però al legislatore , secondo |
| 1982-143.txt | 2563 | 2563 | spese pubbliche in ragione della propria capacità contributiva , ha carattere oggettivo perché si riferisce a indici concretamente rivelatori di | ricchezza | e non già a stati soggettivi del contribuente . pertanto non sembra conferente il richiamo , contenuto nelle ordinanze di |
| 1982-57.txt | 951 | 951 | legge ” ( art . 48 l . 24 agosto 1877 n . 4201 per l imposta sui redditi di | ricchezza | mobile e art . 29 l . 7 agosto 1936 n . 1639 sulla riforma degli ordinamenti tributari ) o |
| 1982-63.txt | 2584 | 2584 | desumibile dal presupposto economico al quale la prestazione risulta collegata ; e tale presupposto consiste in qualsiasi indice rivelatore di | ricchezza | secondo valutazioni riservate al legislatore ordinario , salvo il controllo , sotto il profilo dell arbitrarietà o irrazionalità , da |
| 1983-239.txt | 2363 | 2363 | affermato che indici di capacità contributiva , a sensi dell art . 53 cost . , sono le manifestazioni di | ricchezza | , osserva che , aggirandosi l inflazione intorno al 20 % annuo , l imposta in parola colpisce ” pressoché |
| 1983-239.txt | 2397 | 2397 | l imposta in parola colpisce ” pressoché esclusivamente il deprezzamento della moneta , il quale sicuramente non costituisce indice di | ricchezza | e quindi di capacità contributiva ” . ” secondo l attuale meccanismo ” prosegue lo stesso giudice a quo si |
| 1983-239.txt | 2715 | 2715 | capacità contributiva , che presuppone , necessariamente , un criterio di reddito e cioè una manifestazione diretta od indiretta di | ricchezza | ” . in particolare si imputa altresì al legislatore di non attribuire ” rilevanza al decadimento degli immobili per vetustà |
| 1984-172.txt | 39 | 39 | in epigrafe di identico contenuto e di pari data , è se l assoggettamento dei pubblici ospedali all imposta di | ricchezza | mobile , categoria b , in quanto non previsto , né dalla legge di delegazione ( 5 gennaio 1956 , |
| 1984-172.txt | 221 | 221 | commissione , sostanzialmente adeguandosi sul punto all indirizzo dell ufficio distrettuale delle imposte , perviene al riconoscimento della tassabilità in | ricchezza | mobile , cat . b , dei pubblici ospedali , affermando testualmente che proprio ” da questa interpretazione deriva la |
| 1984-172.txt | 301 | 301 | 594 ) che ” i proventi netti degli ospedali civili non rientrano nella nozione di reddito tassabile con imposta di | ricchezza | mobile ” , dovendosi ravvisare nella disciplina normativa quel ” vincolo legale di destinazione dei proventi degli ospedali dipendenti da |
| 1984-172.txt | 335 | 335 | destinazione dei proventi degli ospedali dipendenti da enti pubblici ” , che toglie a tali proventi ” il carattere di | ricchezza | autonoma ” ed induce perciò ad ” escludere dalla nozione di reddito mobiliare imponibile i proventi di attività che realizzano |
| 1984-172.txt | 494 | 494 | / 679 ) ha comunicato ai dipendenti uffici ” l inopportunità di procedere agli accertamenti ai fini dell imposta di | ricchezza | mobile e dell imposta sulle società per gli avanzi di gestione degli enti ospedalieri ” , disponendo che pertanto “ |
| 1984-39.txt | 206 | 206 | vuole , tuttavia , in contrario , che l importazione vada considerata come fatto obiettivo , indipendentemente dal trasferimento di | ricchezza | che riguarda invece le entrate che si verificano sul territorio nazionale : per cui la sola relazione esistente fra l |
| 1985-112.txt | 75 | 75 | facoltà , e non l obbligo , della rivalsa di quanto versato per ritenuta d acconto , per imposta di | ricchezza | mobile , da soggetti tenuti al pagamento di rendite vitalizie . lo stesso articolo , al primo capoverso , prescrive |
| 1985-139.txt | 2678 | 2678 | servizi , dal momento che tale prerogativa la costituzione riserva allo stato soltanto quando esso effettui dei prelievi tributari di | ricchezza | ” . il ragionamento testé riassunto appare viziato dall errore di scambiare la progressività con la proporzionalità . ed invero |
| 1985-139.txt | 3177 | 3177 | cost . , infatti , sarebbe violato in quanto ” il criterio della progressività ” determinerebbe ” un prelievo di | ricchezza | in modo discriminatorio , pur in presenza di redditi uguali ” , con la conseguenza che ” chi obiettivamente non |
| 1985-147.txt | 1775 | 1775 | ragioni storiche , a rigore non è , tuttavia , al pari di questa , un imposta sui trasferimenti di | ricchezza | : il che rende dubbia la pertinenza di una censura di violazione del principio della capacità contributiva , intesa come |
| 1985-179.txt | 766 | 766 | imposta ai fini della relativa potestà dell imposizione , essendo sufficiente il collegamento dell imposta ad un presupposto rivelatore di | ricchezza | ” ( sent . n . 41 del 1975 ; n . 63 del 1982 ) ; e proprio per |
| 1985-68.txt | 853 | 853 | detto presupposto può essere ricollegato all originaria concezione dei tributi imposti in relazione alla successione come tributi su trasferimenti di | ricchezza | nell ambito dell istituto del registro . orbene a parte il problema se il presupposto medesimo sia senz altro accettabile |
| 1985-68.txt | 988 | 988 | di un soggetto , o come nel caso di più soggetti , a un altro , indipendentemente dai trasferimenti di | ricchezza | che il fenomeno importa e dalla loro consistenza . il che risulta ulteriormente da ciò , che l imposta è |
| 1985-68.txt | 1227 | 1227 | dell imposta di successione va valutata , non già alla stregua di quella in ipotesi rivelata da un trasferimento di | ricchezza | o dai singoli trasferimenti di ricchezza in esso ricompresi , ma secondo criteri diversi e di maggiore ampiezza . 4 |
| 1985-68.txt | 1233 | 1233 | , non già alla stregua di quella in ipotesi rivelata da un trasferimento di ricchezza o dai singoli trasferimenti di | ricchezza | in esso ricompresi , ma secondo criteri diversi e di maggiore ampiezza . 4 . comunque non è inopportuno notare |
| 1986-173.txt | 3610 | 3610 | disponibilità finanziarie delle diverse gestioni e le esigenze del graduale sviluppo del sistema previdenziale anche nell interesse delle categorie meno | ricche | e meno fortunate e pur bisognevoli di tutela adeguata ed , infine , le coperture del bilancio statale sul quale |
| 1986-173.txt | 5163 | 5163 | assicurazioni generali ordinarie , però , si è trovato nella necessità di chiedere un più forte aiuto alle categorie più | ricche | sforzando ancora di più la solidarietà intersettoriale mentre la situazione è andata aggravandosi con l invecchiamento della popolazione e il |
| 1986-178.txt | 299 | 299 | dal ” danno ” conseguente alla cessazione del rapporto di lavoro , la sua percezione non costituirebbe acquisizione di nuova | ricchezza | e quindi idoneo indice di capacità contributiva ; c ) con gli artt . 3 , 38 , secondo comma |
| 1986-178.txt | 2283 | 2283 | , desumibile dal presupposto economico al quale la prestazione risulta collegata , presupposto che consiste in qualsiasi indice rivelatore di | ricchezza | , secondo valutazioni riservate al legislatore , salvo il controllo di costituzionalità sotto il profilo della arbitrarietà o irrazionalità ( |
| 1986-47.txt | 780 | 780 | opinione , secondo cui tale imposta sarebbe compresa nella previsione di una legge del 1936 , riguardante l imposta di | ricchezza | mobile . tanto più che risulterebbe di dubbia ragionevolezza la disparità di trattamento che ne deriverebbe fra le aziende municipalizzate |
| 1987-200.txt | 64 | 64 | la commissione centrale delle imposte aveva dichiarato non dovuta dalla società p.a . ” agricola riviera ” l imposta di | ricchezza | mobile ed assimilate , per la plusvalenza realizzata mediante cessione ai creditori , in sede di concordato preventivo , di |
| 1987-200.txt | 185 | 185 | soggezione delle società per azioni , in quanto tali , all imposizione delle plusvalenze , in sede d imposta di | ricchezza | mobile ; ritenuto che , anche dopo la precitata sentenza di questa corte , rimaneva impregiudicata la questione della conformità |
| 1987-200.txt | 324 | 324 | , e fuori dai limiti della delega di cui all art . 63 della stessa legge , la tassazione in | ricchezza | mobile delle plusvalenze realizzate dalle società in genere , in quanto tali , indipendentemente dall esercizio di attività imprenditoriale . |
| 1987-200.txt | 431 | 431 | seguito di vendite immobiliari , nell esercizio 1968 / 69 ) aveva affermato il principio dell assoggettabilità ad imposta di | ricchezza | mobile , per presunzione dell intento speculativo e per il solo fatto obiettivo dell incremento di ricchezza , delle plusvalenze |
| 1987-200.txt | 448 | 448 | ad imposta di ricchezza mobile , per presunzione dell intento speculativo e per il solo fatto obiettivo dell incremento di | ricchezza | , delle plusvalenze realizzate dalle società indicate dall art . 2200 c.c . , anche se non esercitino attività commerciali |
| 1987-200.txt | 828 | 828 | almeno in sede di società , se , al fine di sottoporre le plusvalenze e sopravvenienze attive all imposta di | ricchezza | mobile , non occorra anche l esercizio di attività commerciali da parte delle società comunque strutturate . va subito precisato |
| 1987-200.txt | 1164 | 1164 | , del testo unico delle leggi sulle imposte dirette del 1958 illegittimo nella parte in cui prevede la tassazione in | ricchezza | mobile delle plusvalenze e sopravvenienze attive realizzate dalle società in genere , in quanto tali , indipendentemente dall esercizio di |
| 1987-200.txt | 1225 | 1225 | almeno nel caso di risposta affermativa , di considerare l art . 106 legittimo nella parte in cui sottopone a | ricchezza | mobile le plusvalenze e sopravvenienze attive di società imprenditoriali ma non realizzanti ” fini di lucro ” . in tal |
| 1987-200.txt | 1360 | 1360 | si concludesse nel senso che è l esercizio di un impresa , quale che sia a condizionare l assoggettamento a | ricchezza | mobile delle plusvalenze delle società , mentre si prescinderebbe dalla qualità dell attività esercitata dall impresa , si condizionerebbe il |
| 1987-200.txt | 1690 | 1690 | di imprese , sia pur costituite in forma commerciale , la ” presunzione legale ” si trasformerebbe in sottoposizione a | ricchezza | mobile di plusvalenze non derivanti da attività lucrative : si tratterebbe , cioè , di redditi ” non prodotti “ |
| 1987-200.txt | 1746 | 1746 | primo : l art . 106 è illegittimo nella parte in cui sottopone tutte le plusvalenze societarie ad imposta di | ricchezza | mobile , indipendentemente dall esercizio d una qualsiasi attività imprenditoriale , oppure , più particolarmente , d una specifica attività |
| 1987-200.txt | 1932 | 1932 | della sottoponibilità del reddito ( prodotto ) derivante dalle plusvalenze patrimoniali , realizzate dalle società stesse , all imposta di | ricchezza | mobile : è , invece , l esercizio effettivo di un impresa commerciale o d un attività commerciale , per |
| 1987-200.txt | 2044 | 2044 | è illegittimo nella parte in cui sottopone le plusvalenze e sopravvenienze attive , realizzate dalle società , all imposta di | ricchezza | mobile , ” indipendentemente dall esercizio di attività imprenditoriali commerciali ” . senonché , sorge subito il terzo quesito : |
| 1987-200.txt | 2157 | 2157 | 106 : come si dirà oltre , questo articolo è illegittimo non soltanto perché dispone la sottoposizione all imposta di | ricchezza | mobile delle plusvalenze e sopravvenienze attive realizzate dalle società , in quanto tali , ” indipendentemente dall esercizio di attività |
| 1987-200.txt | 2535 | 2535 | , dal testo unico del 1877 , ricavare una precisa nozione di reddito tassabile , ai fini dell imposta di | ricchezza | mobile , la dottrina tentò di delineare una nozione di ” reddito prodotto ” che , mentre rifiutava la nozione |
| 1987-200.txt | 3332 | 3332 | , anche di beni ” estranei ” all esercizio dell impresa delle società commerciali stesse , dovevano esser tassate in | ricchezza | mobile . ci si riferiva , insomma , sempre , oggettivamente , alla natura dell attività esercitata dalla società commerciale |
| 1987-200.txt | 3422 | 3422 | ogni altra indagine , l assoggettamento delle plusvalenze e sopravvenienze attive , comunque realizzate dalle società , all imposta di | ricchezza | mobile . senonché , la concezione da ultimo riportata è nettamente respinta dall art . 20 della legge n . |
| 1987-200.txt | 4417 | 4417 | attività imprenditoriale o commerciale ” . e vale aggiungere che è almeno molto discutibile , in sede di sottoposizione a | ricchezza | mobile delle plusvalenze societarie , la distinzione tra ” attività imprenditoriale ” ed ” attività commerciale ” , giacché il |
| 1987-200.txt | 4506 | 4506 | presuntivamente lucrative . d altra parte , la dottrina ritiene che le plusvalenze societarie rientrino tra i redditi sottoponibili a | ricchezza | mobile di categoria b ( diversi dai redditi di capitale , di lavoro autonomo o subordinato ) tra i redditi |
| 1987-200.txt | 5178 | 5178 | di cui al primo comma dell art . 20 della legge n . 1 del 1956 , all imposta di | ricchezza | mobile ) ove una società non commerciale ( ad esempio una società avente come unico oggetto l esercizio di un |
| 1987-200.txt | 5753 | 5753 | ” perfetta ” impresa ex art . 2082 c.c . dovrebbe condurre all assoggettamento delle plusvalenze societarie all imposta di | ricchezza | mobile e non anche l esercizio abituale di attività commerciali ex art . 2195 c.c . . la ratio dell |
| 1987-200.txt | 5785 | 5785 | art . 2195 c.c . . la ratio dell assoggettamento di tutte le plusvalenze e sopravvenienze attive all imposta di | ricchezza | mobile è l effettivo , abituale esercizio di attività commerciali , che , per presunzione legislativa , perseguono fini di |
| 1987-200.txt | 5928 | 5928 | per queste ultime , pertanto , costituiscono redditi prodotti , validi ai fini dell assoggettabilità delle plusvalenze all imposta di | ricchezza | mobile , non soltanto i redditi realizzati dalle imprese commerciali ex art . 2082 c.c . ma anche quelli prodotti |
| 1987-200.txt | 6229 | 6229 | , ad esempio , a beni , delle società , estranei all esercizio commerciale ) sono sottoponibili ad imposta di | ricchezza | mobile . 8 . il disposto dell art . 20 della più volte citata legge 5 gennaio 1956 , n |
| 1987-200.txt | 6270 | 6270 | . 1 , era destinato ad essere trasfuso negli artt . 100 e 106 del testo unico sull imposta di | ricchezza | mobile del 1958 . senonché , ulteriori e , certamente , più forti contrasti si sono manifestati nell interpretazione degli |
| 1987-200.txt | 6317 | 6317 | del 1958 . l art . 81 del testo unico in discussione , nello stabilire i presupposti dell imposta di | ricchezza | mobile , mentre nel primo comma precisa che ” presupposto dell imposta è la produzione di un reddito netto , |
| 1987-200.txt | 7555 | 7555 | del testo unico in esame . anche l art . 106 provvede a concludere l annosa questione sull assoggettabilità a | ricchezza | mobile delle plusvalenze e sopravvenienze attive dei soli beni ” relativi all impresa ” o di tutti i beni appartenenti |
| 1987-200.txt | 7728 | 7728 | escludere , almeno secondo la lettera della legge , alcuna delle predette società ( ed enti ) dalla sottoposizione a | ricchezza | mobile per le plusvalenze dei beni appartenenti alle stesse società ( ed enti ) . il primo comma dell art |
| 1987-200.txt | 7988 | 7988 | base a bilancio e le altre società indicate nell art . 2200 del codice civile sono assoggettate all imposta di | ricchezza | mobile per i maggiori valori relativi a tutte le attività imprenditoriali ; e cioè scontano l imposta sulle plusvalenze realizzate |
| 1987-200.txt | 8215 | 8215 | secondo la quale non soltanto l art . 106 ma anche l art . 100 , sottoporrebbero all imposta di | ricchezza | mobile tutte le plusvalenze delle società ( ed enti ) tassabili in base a bilancio , a prescindere dall esercizio |
| 1987-200.txt | 8420 | 8420 | . 106 del d.p.r . 29 gennaio 1958 , n . 645 , arbitrariamente estendendo la sottoposizione ad imposta di | ricchezza | mobile delle plusvalenze e sopravvenienze attive di tutte , indistintamente , le società ed enti tassabili in base a bilancio |
| 1987-200.txt | 8608 | 8608 | delle norme relative all accertamento dei redditi : non consentiva invece , certamente , l allargamento delle imposizioni , in | ricchezza | mobile , delle plusvalenze societarie già individuate dalla norma delegante . il primo comma dell art . 106 del d.p.r |
| 1987-200.txt | 8644 | 8644 | art . 106 del d.p.r . 25 gennaio 1958 , n . 645 , comprendendo nella sottoposizione ad imposta di | ricchezza | mobile le plusvalenze di società ( ed enti ) tassabili in base a bilancio non esercenti attività commerciali , rompe |
| 1987-200.txt | 8717 | 8717 | in base a bilancio , costituire , per se stessa , fondamento per l estensione della sottoposizione ad imposta di | ricchezza | mobile di plusvalenze non costituenti , per società ed enti non soggetti alla stessa modalità d accertamento , reddito imponibile |
| 1987-200.txt | 8831 | 8831 | e sopravvenienze attive delle società che non realizzano imprese commerciali né esercitano attività commerciali , dalla sottoposizione ad imposta di | ricchezza | mobile vale anche , in conseguenza , ai fini del coordinamento interno del testo unico del 1958 . va , |
| 1987-283.txt | 3098 | 3098 | ha escluso , in linea di principio , la illegittimità costituzionale , purché si fondino su indici concretamente rivelatori di | ricchezza | , ovvero su fatti reali , quand anche difficilmente accertabili , idonei a conferire all imposizione una base non fittizia |
| 1987-301.txt | 554 | 554 | come tale , ad esprimere l esistenza di un reddito , a prescindere dal fatto che il cespite produttivo di | ricchezza | sia o meno strumentalmente collegato con i fini dell ente . è se mai la destinazione dell immobile in rapporto |
| 1987-34.txt | 774 | 774 | contenuto colpendo un valore in cui sono ricomprese le passività registrate nella gestione del bene trasferito realizzerebbe un prelievo di | ricchezza | a carico dell acquirente del bene non proporzionato all effettivo incremento della sua capacità contributiva . 4 . la questione |
| 1987-34.txt | 858 | 858 | contributiva , cui è d uopo fare riferimento nell applicazione dell art . 43 , è determinata dalla disponibilità di | ricchezza | corrispondente al valore della contrattazione . orbene , tale valore , per i contratti che hanno per oggetto beni mobili |
| 1987-400.txt | 70 | 70 | d.p.r . 29 gennaio 1958 , n . 645 , nella parte in cui dispongono l assoggettamento alle imposte di | ricchezza | mobile e complementare , quali reddito di lavoro subordinato , delle indennità di buonuscita corrisposte dall e.n.p.a.s . tali norme |
| 1987-400.txt | 385 | 385 | . 645 del 1958 , nel titolo v , agli artt . 81 e seguenti , regolava l imposta di | ricchezza | mobile , il cui presupposto era costituito dalla produzione di un reddito netto , continuativo od occasionale , derivante da |
| 1987-400.txt | 651 | 651 | , l imposta fosse ” liquidata separatamente dagli altri redditi del contribuente , sullo stesso ammontare soggetto all imposta di | ricchezza | mobile , con l aliquota corrispondente al quoziente della indennità globale percepita , divisa per il numero degli anni di |
| 1987-400.txt | 702 | 702 | proceduto , alla eliminazione delle preesistenti imposte dirette a carattere reale , sostituendosi ad esse , nonché alle imposte di | ricchezza | mobile e complementare , l i.r.p.e.f . , alla quale sono stati assoggettati , in linea di principio , tutti |
| 1987-400.txt | 1093 | 1093 | desumibile dal presupposto economico al quale la prestazione risulta collegata , presupposto che consiste in un qualsiasi indice rivelatore di | ricchezza | , secondo valutazioni riservate al legislatore , salvo il controllo di costituzionalità sotto il profilo della arbitrarietà o irrazionalità . |
| 1987-400.txt | 1780 | 1780 | delle questioni ora sottoposte alla corte , va osservato che le differenze sopra menzionate , esistenti tra le imposte di | ricchezza | mobile e complementare ( previste dal d.p.r . n . 645 del 1958 ) e l i.r.p.e.f . , che |
| 1987-400.txt | 1950 | 1950 | dichiarata non fondata . come sopra si è visto , tale articolo dispone che , ai fini dell imposta di | ricchezza | mobile , ” le indennità di anzianità e di previdenza sono assimilate al reddito di lavoro subordinato ” . secondo |
| 1987-400.txt | 1996 | 1996 | assimilazione contrasterebbe con gli artt . 38 , 53 e 3 della costituzione , comportando l assoggettamento all imposta di | ricchezza | mobile delle indennità di buonuscita erogate dall e.n.p.a.s . , in quanto esse non costituirebbero reddito , ma erogazioni con |
| 1987-400.txt | 2117 | 2117 | non può inficiare la norma in esame , attenendo non alla tassazione in sé , ai fini dell imposta di | ricchezza | mobile , delle indennità di buonuscita , ma al meccanismo impositivo , che è regolato dall art . 89 e |
| 1987-400.txt | 2191 | 2191 | buonuscita erogate dall e.n.p.a.s . è , ai sensi dell art . 53 cost . , un indice rivelatore di | ricchezza | , idoneo a giustificare un imposizione fiscale , purché congrua e razionale . parimenti , pur tenendo conto della garanzia |
| 1987-400.txt | 2392 | 2392 | articoli ineriscono assieme alle norme che determinano le aliquote alle modalità di tassazione , rispettivamente ai fini delle imposte di | ricchezza | mobile e complementare , delle indennità di fine rapporto . in relazione al particolare carattere di tali indennità essi prevedevano |
| 1987-400.txt | 2848 | 2848 | non possono essere considerate reddito e non potevano essere , quindi , sottoposte ad imposizione ai fini delle imposte di | ricchezza | mobile e complementare . la loro tassazione , per quella parte , ha leso , infatti , il principio di |
| 1988-123.txt | 2775 | 2775 | dall art . 30 bis ; c ) l art . 53 cost . , perché comporterebbe un prelevamento di | ricchezza | anche con efficacia retroattiva non proporzionato alla capacità contributiva dei soggetti onerati ; d ) l art . 41 cost |
| 1988-123.txt | 2817 | 2817 | , perché , sottoponendo gli enti pubblici economici , a differenza dei concorrenti imprenditori privati , ad un prelievo di | ricchezza | non proporzionato alla loro capacità contributiva , ne comprimerebbe illegittimamente la libertà di iniziativa economica . le ordinanze che prospettano |
| 1988-373.txt | 188 | 188 | ( art . 53 cost . ) , in quanto non collegherebbe il tributo ad un indice concretamente rivelatore di | ricchezza | . 3 . al riguardo occorre premettere che l art . 36 , primo comma , d.p.r . 23 gennaio |
| 1988-471.txt | 866 | 866 | , l imposta fosse ” liquidata separatamente dagli altri redditi del contribuente , sullo stesso ammontare soggetto all imposta di | ricchezza | mobile , con l aliquota corrispondente al quoziente dell indennità globale percepita , divisa per il numero degli anni di |
| 1988-471.txt | 1008 | 1008 | è proceduto alla eliminazione delle preesistenti imposte dirette a carattere reale , sostituendosi ad esse , nonché alle imposte di | ricchezza | mobile e complementare , l irpef . anche nel nuovo sistema , peraltro , tutte le indennità dovute in conseguenza |
| 1988-471.txt | 1295 | 1295 | desumibile dal presupposto economico al quale la prestazione risulta collegata . presupposto che consite in un qualsiasi indice rivelatore di | ricchezza | , secondo valutazioni riservate al legislatore , salvo il controllo di costituzionalità sotto il profilo della arbitrarietà o irrazionalità . |
| 1990-513.txt | 86 | 86 | integrativa di previdenza del personale telefonico statale , che dall imponibile da assoggettare all imposta complementare ed a quella di | ricchezza | mobile vada detratta una somma pari alla percentuale dell indennità , corrispondente al rapporto esistente , alla data del collocamento |
| 1991-103.txt | 700 | 700 | che le presunzioni tributarie , e di ciò in effetti si tratta , intanto possono legittimamente operare quali rivelatrici di | ricchezza | in quanto restino collegate in qualche modo a elementi concreti di redditività ancorché di non semplice accertamento . in altri |
| 1991-231.txt | 507 | 507 | ultimo comma , del d.p.r . 29 gennaio 1958 , n . 645 , in quanto assoggettavano ad imposta di | ricchezza | mobile e complementare le indennità di buonuscita erogate dall e.n.p.a.s . ai dipendenti statali , senza prevedere un analoga detrazione |
| 1991-231.txt | 1077 | 1077 | di buonuscita non possono essere considerate reddito e quindi non possono essere assoggettate né all irpef né all imposta di | ricchezza | mobile o complementare . ha affermato , inoltre , che l art . 53 della costituzione impone che a situazioni |
| 1992-336.txt | 510 | 510 | un evidente ( e in realtà non contestato ) sintomo di capacità contributiva in quanto ” indice concretamente rivelatore di | ricchezza | ” ( sent . n . 120 del 1972 e sent . n . 62 del 1977 ) , che |
| 1992-42.txt | 474 | 474 | , desumibile dal presupposto economico al quale l imposizione è collegata , presupposto che consiste in qualsiasi indice rivelatore di | ricchezza | , secondo valutazioni riservate al legislatore , salvo il controllo di costituzionalità sotto il profilo della arbitrarietà o irrazionalità ( |
| 1993-102.txt | 1800 | 1800 | ” , in quanto ritenuta di natura tributaria , deve catalogarsi ancorata com è all indice costituito dal trasferimento di | ricchezza | rappresentato dal rimborso del prezzo delle specialità medicinali nell ambito dell imposizione indiretta , che in generale può non richiedere |
| 1993-164.txt | 152 | 152 | del detto registro non corrispondano alla reale situazione di proprietà o possesso e l inidoneità , quale indice rilevatore di | ricchezza | , del criterio dei cavalli fiscali , non accompagnato da opportuni correttivi , quali la valutazione della vetustà , delle |
| 1993-164.txt | 350 | 350 | cui trattasi , che colpisce la proprietà o il possesso dell autoveicolo in sé e non quale indice rivelatore di | ricchezza | in quanto determina , invece , la capacità contributiva alla quale a sua volta è collegata l obbligazione di imposta |
| 1994-263.txt | 1278 | 1278 | contribuenti , a seconda che siano o meno proprietari di immobili , senza tener conto di altre possibili espressioni di | ricchezza | ; b ) l art . 42 , terzo comma , della costituzione , in quanto non attribuiscono rilievo significativo |
| 1994-315.txt | 1288 | 1288 | nel primo comma dell art . 53 della costituzione ha carattere oggettivo , perché si riferisce ad indici rivelatori di | ricchezza | e non già a stati soggettivi del contribuente ( sentenza n . 143 del 1982 ) . ne consegue che |
| 1995-14.txt | 608 | 608 | dalla giurisprudenza costituzionale , secondo il quale è rimessa alla discrezionalità del legislatore l individuazione degli indici concretamente rivelatori di | ricchezza | da assumere a presupposto dell imposizione , salvo il limite dell arbitrarietà e dell irragionevolezza , e comunque dell esigenza |
| 1995-143.txt | 217 | 217 | depositi ; c ) graverebbe talora sopra ” disponibilità finanziarie contingenti ” e , perciò , non ” sull effettiva | ricchezza | , ma su temporanee liquidità ” spesso ” da sottoporre ad ulteriori tassazioni ” ; d ) consentirebbe ” solo |
| 1995-143.txt | 363 | 363 | costituzione , in quanto non tutelerebbe né incoraggerebbe il risparmio , generando ” sfiducia ” nei risparmiatori e ” sottraendo | ricchezza | dal sistema economico ” . 3 . la questione non è fondata . va precisato , anzitutto , che non |
| 1995-143.txt | 632 | 632 | altro , su saldi contabili astratti , tanto da gravare , talora , secondo l ordinanza , non sull effettiva | ricchezza | ma su temporanee liquidità . in proposito occorre ricordare che , secondo la consolidata giurisprudenza di questa corte , la |
| 1995-143.txt | 687 | 687 | al quale l imposizione è collegata , va , in linea di principio , ravvisata in qualsiasi indice rivelatore di | ricchezza | , secondo valutazioni riservate al legislatore , salvo il controllo di costituzionalità sotto il profilo della arbitrarietà ed irrazionalità ( |
| 1995-143.txt | 1012 | 1012 | , come normalmente rappresentativi di mezzi patrimoniali propri del titolare del conto , ed espressivi , perciò , di quella | ricchezza | che , in sé , può ben essere reputata indice di capacità contributiva . ma anche a considerare altri casi |
| 1995-143.txt | 1117 | 1117 | capacità contributiva . infatti , quel che rileva è che si tratta di imposta che colpisce il bene indice di | ricchezza | nella sua oggettività e che , pertanto , non irragionevolmente , la legge pone a carico di colui che ne |
| 1995-410.txt | 216 | 216 | procedimenti occupativi ed ablatori , a porsi quali situazioni espressive di capacità contributiva e quindi quali indici rappresentativi di quella | ricchezza | che costituisce il presupposto dell imposizione fiscale . secondo l ordinanza emessa dalla commissione tributaria di santa maria capua vetere |
| 1995-410.txt | 470 | 470 | fini speculativi e rileva , dall altro , la mancanza nelle somme qui in esame del carattere di ” novella | ricchezza | ” . con detti rilievi , l ordinanza stessa sembra implicitamente supporre che , dal sistema fiscale , sia desumibile |
| 1996-157.txt | 2012 | 2012 | , si controverte non sulla idoneità del soggetto a concorrere alle pubbliche spese , in relazione ad indici espressivi di | ricchezza | , bensì sulla costituzionalità di una disciplina che concerne un rapporto di restituzione di tributi indebitamente riscossi , regolato dal |
| 1996-21.txt | 1229 | 1229 | pari non fondata , nella linea della denunciata mancanza , nella situazione ipotizzata dal legislatore , di indici rivelatori di | ricchezza | ( e quindi di una effettiva capacità contributiva ) , appare anche la censura rivolta dall ordinanza al sistema catastale |
| 1996-73.txt | 240 | 240 | del rapporto stesso ” ; b ) l art . 47 della costituzione , in quanto investe ” forme di | ricchezza | il più delle volte assai modeste ” , insuscettibili , proprio per il loro importo , di investimenti in utilizzi |
| 1996-73.txt | 301 | 301 | generalità dei consociati ” ; c ) l art . 53 della costituzione , in quanto grava ” non su | ricchezze | effettive ” ma su temporanee liquidità e disponibilità contingenti ” momentaneamente in transito se non addirittura non appartenenti al titolare |
| 1996-73.txt | 913 | 913 | una riproposizione quella prospettata evocando l art . 53 della costituzione , per lamentare che l imposta gravi non su | ricchezze | effettive , bensì su disponibilità contingenti momentaneamente in transito , se non addirittura non appartenenti al titolare del deposito . |
| 1996-73.txt | 991 | 991 | armonia con la sentenza n . 143 del 1995 , che l imposta in esame colpisce il bene indice di | ricchezza | nella sua oggettività , onde non irragionevolmente la legge pone l imposta medesima a carico di colui che risulta detentore |
| 1996-73.txt | 1080 | 1080 | configurazione ad esso data dal legislatore , non può non prescindere dalla varietà e molteplicità delle situazioni dalle quali la | ricchezza | stessa può trarre origine . 4 . infine , circa la pretesa violazione dell art . 47 della costituzione , |
| 1996-73.txt | 1116 | 1116 | . 47 della costituzione , che , secondo l ordinanza , deriverebbe dal fatto che la disposizione colpisce forme di | ricchezza | il più delle volte assai modeste , disattendendo così l esigenza di incoraggiare e tutelare forme di risparmio minimali accessibili |
| 1997-111.txt | 919 | 919 | del tributo nel valore lordo dei beni , sì da colpire un indice ” meramente fittizio ed immaginario ” di | ricchezza | , senza tenere , invece , conto delle eventuali passività che il proprietario abbia dovuto contrarre per acquistare o costruire |
| 1997-111.txt | 1062 | 1062 | contributiva che , quale idoneità del soggetto all obbligazione di imposta , può essere desunta da qualsiasi indice rivelatore di | ricchezza | ( reddito , consumo , patrimonio nella sua oggettività ovvero nel momento specifico del suo incremento , ecc . ) |
| 1999-07.txt | 1383 | 1383 | proposito , questa corte ha precisato che tale principio ha carattere oggettivo , perché si riferisce ad indici rivelatori di | ricchezza | e non già a situazioni concrete del contribuente ( cfr . le sentenze n . 14 del 1995 e n |
| 1999-229.txt | 1596 | 1596 | , il principio sancito dall art . 53 della costituzione ha carattere oggettivo , riferendosi ad indici concretamente rivelatori di | ricchezza | e non già a stati soggettivi di affidamento del contribuente ( sentenza n . 143 del 1982 , ordinanza n |
| 2000-362.txt | 1224 | 1224 | quale l imposta è collegata , può essere ricavata , in linea di principio , da qualsiasi indice rivelatore di | ricchezza | , secondo valutazioni riservate al legislatore , salvo il controllo di costituzionalità , sotto il profilo della palese arbitrarietà e |
| 2001-156.txt | 1350 | 1350 | , quale idoneità del soggetto all obbligazione di imposta , può essere desunta da qualsiasi indice che sia rivelatore di | ricchezza | e non solamente dal reddito individuale ( sentenze n . 111 del 1997 , n . 21 del 1996 , |
| 2001-156.txt | 1464 | 1464 | comunque lesiva del principio di capacità contributiva , atteso che il valore aggiunto prodotto altro non è che la nuova | ricchezza | creata dalla singola unità produttiva , che viene , mediante l i.r.a.p . , assoggettata ad imposizione ancor prima che |
| 2001-156.txt | 1561 | 1561 | capo a chi , in quanto organizzatore dell attività , è autore delle scelte dalle quali deriva la ripartizione della | ricchezza | prodotta tra i diversi soggetti che , in varia misura , concorrono alla sua creazione . irrilevante , ai fini |
| 2001-156.txt | 2657 | 2657 | eguaglianza e di capacità contributiva identica essendo , in entrambi i casi , l idoneità alla contribuzione ricollegabile alla nuova | ricchezza | prodotta né appare in alcun modo lesivo della garanzia costituzionale del lavoro . è tuttavia vero come taluni rimettenti rilevano |
| 2002-16.txt | 1665 | 1665 | dall art . 53 della costituzione abbia un carattere oggettivo , in quanto si riferisce ad indici concretamente rivelatori di | ricchezza | e non già a stati soggettivi di affidamento del contribuente , se del caso rilevanti ai fini del diverso ma |
| 2002-328.txt | 237 | 237 | cessione di terreni edificabili diversi e con diversa incidenza economica per fattispecie costituenti ad avviso del rimettente ” manifestazioni di | ricchezza | sostanzialmente identiche ” . il rimettente , infatti , non censura in sé l imposizione sulle plusvalenze di cui si |
| 2005-21.txt | 2568 | 2568 | questa corte n . 426 del 2002 ( secondo cui , « se l idoneità alla contribuzione ricollegabile alla nuova | ricchezza | prodotta è identica per tutte le forme di attività autonomamente organizzata , siano esse di tipo imprenditoriale o professionale , |
| 2008-162.txt | 3281 | 3281 | quale l imposta è collegata , può essere ricavata , in linea di principio , da qualsiasi indice rivelatore di | ricchezza | , secondo valutazioni riservate al legislatore , salvo il controllo di costituzionalità , sotto il profilo della palese arbitrarietà e |
| 2010-116.txt | 1129 | 1129 | l ufficio nel cui distretto si trovano gli stabilimenti ed impianti , al riparto dei redditi soggetti ad imposta di | ricchezza | mobile . il riparto è comunicato agli uffici nei cui distretti l impresa ha stabilimenti ed impianti , agli effetti |
| 2010-116.txt | 3391 | 3391 | all imposta sul reddito ( o , come risulta specificato nell art . 7 del decreto del 1965 , sulla | ricchezza | mobile ) , ciò che la regione non avrebbe potuto acquisire » ( sentenza n . 71 del 1973 ) |
| 2014-142.txt | 733 | 733 | che l obbligazione tributaria si manifesterebbe in relazione all esercizio in cui l attività di questa tipologia di contribuenti produce | ricchezza | e non a quello in cui avviene la materiale erogazione del compenso . in pratica , la norma contestata amplierebbe |
| 2014-142.txt | 4010 | 4010 | obiettiva nella situazione dei loro percettori , in assenza di qualsiasi indice peculiare della fattispecie in termini di manifestazione di | ricchezza | . il parametro della capacità contributiva espresso dall art . 53 , primo comma , cost . , pur non |
| 2014-154.txt | 479 | 479 | istituito un tributo anomalo , nel cui ambito il sacrificio è richiesto non in relazione ad uno specifico indice di | ricchezza | , ma a un dato temporale economicamente insignificante , e ciò senza alcuna considerazione del principio di progressività . la |
| 2014-228.txt | 828 | 828 | corte , e cioè che l indice noto da cui si desume il fatto ignoto sia « concretamente rivelatore di | ricchezza | » ( sentenza n . 283 del 1987 ) e che il nesso inferenziale risponda a regole di comune esperienza |
| 2015-10.txt | 6925 | 6925 | in un periodo di perdurante crisi economica e finanziaria che pesa sulle fasce più deboli , una irragionevole redistribuzione della | ricchezza | a vantaggio di quegli operatori economici che possono avere invece beneficiato di una congiuntura favorevole . si determinerebbe così un |
| 2015-231.txt | 621 | 621 | un presupposto d imposta così significativamente arretrato rispetto alla sua entrata in vigore da impedire di ritenerlo attuale indice di | ricchezza | , la norma prescinderebbe dalla capacità contributiva del partecipante qualificato . inoltre , in aggiunta alla discriminazione già denunciata dall |
| 2016-111.txt | 922 | 922 | , fissato nell art . 53 della costituzione , di assoggettamento ai tributi sia sui redditi che sui trasferimenti di | ricchezza | delle manifestazioni di capacità contributiva ) » ( corte di cassazione , sezione tributaria , sentenza 16 novembre 2012 , |
| 2016-205.txt | 5021 | 5021 | il terzo periodo del comma 418 è estraneo alla logica della perequazione , che presuppone un azione di redistribuzione della | ricchezza | e di riduzione degli squilibri fra gli enti territoriali , attraverso o un erogazione di risorse specificamente rivolta agli enti |
| 2016-205.txt | 5069 | 5069 | . 119 , terzo e quinto comma , cost . ) o una minor erogazione rivolta agli enti più “ | ricchi | ” ( sentenza n . 79 del 2014 ) . la norma impugnata , invece , non ha una funzione |
| 2017-240.txt | 2465 | 2465 | contributiva che , quale idoneità del soggetto all obbligazione di imposta , può essere desunta da qualsiasi indice rivelatore di | ricchezza | [ . . . ] » ( sentenza n . 111 del 1997 ) . nondimeno , la finalità secondaria |
| 2017-242.txt | 1399 | 1399 | rinvenuta nel favore che il legislatore accorda agli investimenti produttivi , in ragione del fatto che essi possono creare nuova | ricchezza | accrescendo , tra l altro , il prelievo fiscale ( ex multis , corte di cassazione , sezione quinta civile |
| 2017-249.txt | 1237 | 1237 | quale l imposta è collegata , può essere ricavata , in linea di principio , da qualsiasi indice rivelatore di | ricchezza | , secondo valutazioni riservate al legislatore , salvo il controllo di costituzionalità , sotto il profilo della palese arbitrarietà e |
| 2017-269.txt | 6569 | 6569 | delimitare la platea degli imprenditori assoggettati al contributo . la rimettente ritiene che il fatturato non sia un indicatore di | ricchezza | , potendo il conto economico chiudersi in perdita nonostante l elevato fatturato . il legislatore avrebbe , dunque , utilizzato |
| 2017-269.txt | 6802 | 6802 | contributiva che , quale idoneità del soggetto all obbligazione di imposta , può essere desunta da qualsiasi indice rivelatore di | ricchezza | e non solamente dal reddito individuale » ( sentenza n . 156 del 2001 ) . nell esercizio di tale |
| 2018-89.txt | 3285 | 3285 | dovuto che mettono al centro della quantificazione del canone la produzione derivante dalla relativa attività non in quanto indice di | ricchezza | effettiva desunta dall attività di sfruttamento del giacimento , bensì come parametro dell incidenza della stessa sull ambiente circostante . |
| 2019-163.txt | 112 | 112 | di capacità contributiva , atteso che questi ultimi tributi finirebbero per gravare non sul reddito netto , quale indice di | ricchezza | effettivo , bensì su quello lordo , fittiziamente attribuito . tale vulnus al principio di capacità contributiva non sarebbe ovviato |
| 2019-288.txt | 2959 | 2959 | la medesima capacità contributiva : le imprese incise dall « addizionale » non sarebbero , infatti , dotate di una | ricchezza | maggiore delle altre imprese egualmente soggette all ires ma escluse dal pesante aggravio fiscale . essi evidenziano , al riguardo |
| 2020-120.txt | 4883 | 4883 | , sempre riguardo alle finalità sociali , va notato che l agevolazione in oggetto può anche favorire una concentrazione della | ricchezza | che prescinde da una ragionevole approssimazione al merito e alle capacità individuali , ostacolando così la mobilità socio economica e |
| 2020-158.txt | 4132 | 4132 | l ottenimento di indebiti vantaggi fiscali sottraendo all imposizione , in violazione degli evocati parametri costituzionali , « l effettiva | ricchezza | imponibile » . in proposito va sottolineato che detta sottrazione potrebbe rilevare sotto il profilo dell abuso del diritto . |
| 2020-201.txt | 1780 | 1780 | contributiva che , quale idoneità del soggetto all obbligazione di imposta , può essere desunta da qualsiasi indice rivelatore di | ricchezza | » ( ex plurimis , sentenza n . 111 del 1997 ) . sul suddetto assunto riposa inoltre il precedente |
| 2021-220.txt | 793 | 793 | contribuirebbero maggiormente al fsc ma riceverebbero meno di altri , senza che a tale maggiore contribuzione corrisponda necessariamente una maggiore | ricchezza | della popolazione del comune interessato . a riprova dell asserita irragionevole discriminazione , viene dedotto che , per effetto del |
| 2021-220.txt | 876 | 876 | fiscale corrisponderebbe , infatti , una maggiore quota di contribuzione al fondo che non rifletterebbe , però , l effettiva | ricchezza | della popolazione dei comuni . per effetto di questa ” distorsione ” del criterio perequativo , a elevati contributi versati |
| 2021-220.txt | 5886 | 5886 | , senza alcuna correlazione con il reale valore di mercato dell immobile e , pertanto , con il livello di | ricchezza | della popolazione . 5.2.2 . tanto premesso , la questione non è fondata . ai sensi dell art . 119 |
| 2021-39.txt | 521 | 521 | di interpretare il negozio giuridico da tassare entro limiti asfittici » , inidonei alla « misurazione del reale movimento di | ricchezza | » , ponendosi così in contrasto con il principio di capacità contributiva , nonché con il principio di uguaglianza , |
| 2022-12.txt | 1947 | 1947 | capo a chi , in quanto organizzatore dell attività , è autore delle scelte dalle quali deriva la ripartizione della | ricchezza | prodotta tra i diversi soggetti che , in varia misura , concorrono alla sua creazione » ( sentenza n . |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| di_ricchezza_mobile | 82 |
| imposta_di_ricchezza | 62 |
| rivelatore_di_ricchezza | 23 |
| ricchezza_mobile_e | 14 |
| rivelatori_di_ricchezza | 12 |
| di_ricchezza_e | 11 |
| ricchezza_mobile_delle | 10 |
| di_ricchezza_secondo | 9 |
| ricchezza_secondo_valutazioni | 9 |
| imposte_di_ricchezza | 8 |
| trasferimenti_di_ricchezza | 8 |
| ricchezza_e_non | 8 |
| indice_di_ricchezza | 7 |
| a_ricchezza_mobile | 7 |
| ricchezza_mobile_sui | 6 |
| ricchezza_mobile_di | 6 |
| di_ricchezza_in | 6 |
| prelievo_di_ricchezza | 5 |
| trasferimento_di_ricchezza | 5 |
| in_ricchezza_mobile | 5 |
| di_ricchezza_il | 5 |
| ricchezza_mobile_il | 4 |
| trasferimento_della_ricchezza | 4 |
| di_ricchezza_a | 3 |
| ricchezza_a_carico | 3 |
| reddito_di_ricchezza | 3 |
| ricchezza_mobile_la | 3 |
| redditi_di_ricchezza | 3 |
| sulla_ricchezza_mobile | 3 |
| ricchezza_mobile_cat | 3 |
| ricchezza_e_quindi | 3 |
| ricchezza_mobile_per | 3 |
| ricchezza_mobile_le | 3 |
| sottoposizione_a_ricchezza | 3 |
| ricchezza_della_popolazione | 3 |
| ricchezza_mobile_dovuta | 2 |
| di_ricchezza_da | 2 |
| ricchezza_mobile_complementare | 2 |
| di_ricchezza_la | 2 |
| della_ricchezza_a | 2 |
| ricchezza_mobile_gravante | 2 |
| di_ricchezza_del | 2 |
| pagamento_della_ricchezza | 2 |
| della_ricchezza_mobile | 2 |
| del_sulla_ricchezza | 2 |
| ricchezza_mobile_ciò | 2 |
| quella_di_ricchezza | 2 |
| ricchezza_mobile_ed | 2 |
| di_ricchezza_ovvero | 2 |
| ricchezza_ovvero_su | 2 |
| di_nuova_ricchezza | 2 |
| nuova_ricchezza_e | 2 |
| manifestazioni_di_ricchezza | 2 |
| di_ricchezza_che | 2 |
| di_ricchezza_sent | 2 |
| ricchezza_sent_n | 2 |
| tassazione_in_ricchezza | 2 |
| di_ricchezza_delle | 2 |
| ricchezza_mobile_non | 2 |
| ricchezza_mobile_indipendentemente | 2 |
| ricchezza_mobile_è | 2 |
| ricchezza_mobile_con | 2 |
| ricchezza_in_quanto | 2 |
| sull_effettiva_ricchezza | 2 |
| effettiva_ricchezza_ma | 2 |
| ricchezza_ma_su | 2 |
| di_quella_ricchezza | 2 |
| quella_ricchezza_che | 2 |
| di_ricchezza_nella | 2 |
| ricchezza_nella_sua | 2 |
| forme_di_ricchezza | 2 |
| ricchezza_il_più | 2 |
| non_su_ricchezze | 2 |
| su_ricchezze_effettive | 2 |
| ripartizione_della_ricchezza | 2 |
| della_ricchezza_prodotta | 2 |
| ricchezza_prodotta_tra | 2 |
| alla_nuova_ricchezza | 2 |
| nuova_ricchezza_prodotta | 2 |
| di_ricchezza_sentenza | 2 |
| ricchezza_sentenza_n | 2 |
| redistribuzione_della_ricchezza | 2 |
| l_effettiva_ricchezza | 2 |
| ricchezza_mobile_art | 1 |
| diminuzione_di_ricchezza | 1 |
| ricchezza_da_essi | 1 |
| ricchezza_mobile_se | 1 |
| afflusso_di_ricchezze | 1 |
| di_ricchezze_che | 1 |
| ricchezze_che_vengono | 1 |
| rivelatore_della_ricchezza | 1 |
| della_ricchezza_non | 1 |
| ricchezza_non_si | 1 |
| fabbricati_di_ricchezza | 1 |
| discriminazione_tra_ricchi | 1 |
| tra_ricchi_e | 1 |
| ricchi_e_poveri | 1 |
| trasformandola_in_ricchezza | 1 |
| in_ricchezza_nelle | 1 |
| ricchezza_nelle_zone | 1 |
| e_di_ricchezza | 1 |
| ricchezza_mobile_prevede | 1 |
| della_ricchezza_in | 1 |
| ricchezza_in_occasione | 1 |
| effettivo_di_ricchezza | 1 |
| ricchezza_la_corte | 1 |
| ricchezza_a_causa | 1 |
| o_minore_ricchezza | 1 |
| minore_ricchezza_trasferita | 1 |
| ricchezza_trasferita_all | 1 |
| ricchezza_e_dato | 1 |
| aumento_di_ricchezza | 1 |
| di_ricchezza_queste | 1 |
| ricchezza_queste_ragioni | 1 |
| debito_di_ricchezza | 1 |
| di_ricchezza_con | 1 |
| ricchezza_con_tale | 1 |
| trasferimenti_della_ricchezza | 1 |
| della_ricchezza_di | 1 |
| ricchezza_di_aumentare | 1 |
| produttivi_di_ricchezza | 1 |
| ricchezza_del_primo | 1 |
| della_ricchezza_è | 1 |
| ricchezza_è_quello | 1 |
| ricchezza_mobile_dei | 1 |
| ricchezza_in_riferimento | 1 |
| di_ricchezza_soggetta | 1 |
| ricchezza_soggetta_a | 1 |
| ricchezza_mobile_esenzione | 1 |
| ricchezza_mobile_riguardanti | 1 |
| di_ricchezza_conseguenti | 1 |
| ricchezza_conseguenti_ad | 1 |
| ricchezza_mobile_relativamente | 1 |
| della_ricchezza_sia | 1 |
| ricchezza_sia_esso | 1 |
| u_sulla_ricchezza | 1 |
| ricchezza_mobile_agosto | 1 |
| erariale_di_ricchezza | 1 |
| ricchezza_mobile_avrebbero | 1 |
| di_ricchezza_quale | 1 |
| ricchezza_quale_è | 1 |
| ricchezza_mobile_né | 1 |
| ricchezza_e_quello | 1 |
| di_ricchezza_assoggettabile | 1 |
| ricchezza_assoggettabile_all | 1 |
| di_ricchezza_dai | 1 |
| ricchezza_dai_quali | 1 |
| di_ricchezza_corte | 1 |
| ricchezza_corte_cost | 1 |
| fonte_di_ricchezza | 1 |
| di_ricchezza_concretamente | 1 |
| ricchezza_concretamente_esistente | 1 |
| di_ricchezza_vero | 1 |
| ricchezza_vero_è | 1 |
| ricchezza_mobile_risultava | 1 |
| ricchezza_e_si | 1 |
| ricerca_di_ricchezze | 1 |
| di_ricchezze_novelle | 1 |
| ricchezze_novelle_meno | 1 |
| il_più_ricco | 1 |
| più_ricco_mosaico | 1 |
| ricco_mosaico_di | 1 |
| ricchezza_mobile_sono | 1 |
| ricchezza_mobile_concessa | 1 |
| ricchezza_mobile_abolita | 1 |
| ricchezza_mobile_poiché | 1 |
| quindi_alla_ricchezza | 1 |
| alla_ricchezza_prodotta | 1 |
| ricchezza_prodotta_ma | 1 |
| su_quella_ricchezza | 1 |
| quella_ricchezza_del | 1 |
| ricchezza_del_contribuente | 1 |
| di_ricchezza_osserva | 1 |
| ricchezza_osserva_che | 1 |
| indiretta_di_ricchezza | 1 |
| ricchezza_in_particolare | 1 |
| ricchezza_che_riguarda | 1 |
| ricchezza_mobile_categoria | 1 |
| tassabilità_in_ricchezza | 1 |
| ricchezza_mobile_dovendosi | 1 |
| carattere_di_ricchezza | 1 |
| di_ricchezza_autonoma | 1 |
| ricchezza_autonoma_ed | 1 |
| di_ricchezza_nell | 1 |
| ricchezza_nell_ambito | 1 |
| ricchezza_che_il | 1 |
| di_ricchezza_o | 1 |
| ricchezza_o_dai | 1 |
| ricchezza_in_esso | 1 |
| ricchezza_mobile_da | 1 |
| tributari_di_ricchezza | 1 |
| ricchezza_il_ragionamento | 1 |
| ricchezza_in_modo | 1 |
| ricchezza_il_che | 1 |
| ricchezza_mobile_tanto | 1 |
| categorie_meno_ricche | 1 |
| meno_ricche_e | 1 |
| ricche_e_meno | 1 |
| categorie_più_ricche | 1 |
| più_ricche_sforzando | 1 |
| ricche_sforzando_ancora | 1 |
| cui_si_arricchisce | 1 |
| si_arricchisce_la | 1 |
| arricchisce_la_capacità | 1 |
| disponibilità_di_ricchezza | 1 |
| di_ricchezza_corrispondente | 1 |
| ricchezza_corrispondente_al | 1 |
| ricchezza_mobile_ritenuto | 1 |
| incremento_di_ricchezza | 1 |
| ricchezza_delle_plusvalenze | 1 |
| sottopone_a_ricchezza | 1 |
| assoggettamento_a_ricchezza | 1 |
| tassate_in_ricchezza | 1 |
| ricchezza_mobile_ci | 1 |
| ricchezza_mobile_senonché | 1 |
| sottoponibili_a_ricchezza | 1 |
| ricchezza_mobile_ove | 1 |
| ricchezza_mobile_del | 1 |
| ricchezza_mobile_mentre | 1 |
| assoggettabilità_a_ricchezza | 1 |
| ricchezza_mobile_tutte | 1 |
| imposizioni_in_ricchezza | 1 |
| ricchezza_mobile_vale | 1 |
| produttivo_di_ricchezza | 1 |
| di_ricchezza_sia | 1 |
| ricchezza_sia_o | 1 |
| di_ricchezza_idoneo | 1 |
| ricchezza_idoneo_a | 1 |
| prelevamento_di_ricchezza | 1 |
| di_ricchezza_anche | 1 |
| ricchezza_anche_con | 1 |
| di_ricchezza_non | 1 |
| ricchezza_non_proporzionato | 1 |
| di_ricchezza_al | 1 |
| ricchezza_al_riguardo | 1 |
| ricchezza_mobile_vada | 1 |
| rivelatrici_di_ricchezza | 1 |
| ricchezza_mobile_o | 1 |
| di_ricchezza_rappresentato | 1 |
| ricchezza_rappresentato_dal | 1 |
| rilevatore_di_ricchezza | 1 |
| ricchezza_del_criterio | 1 |
| espressioni_di_ricchezza | 1 |
| di_ricchezza_b | 1 |
| ricchezza_b_l | 1 |
| ricchezza_da_assumere | 1 |
| e_sottraendo_ricchezza | 1 |
| sottraendo_ricchezza_dal | 1 |
| ricchezza_dal_sistema | 1 |
| ricchezza_che_in | 1 |
| ricchezza_che_costituisce | 1 |
| di_novella_ricchezza | 1 |
| novella_ricchezza_con | 1 |
| ricchezza_con_detti | 1 |
| ricchezze_effettive_ma | 1 |
| ricchezze_effettive_bensì | 1 |
| quali_la_ricchezza | 1 |
| la_ricchezza_stessa | 1 |
| ricchezza_stessa_può | 1 |
| espressivi_di_ricchezza | 1 |
| di_ricchezza_bensì | 1 |
| ricchezza_bensì_sulla | 1 |
| immaginario_di_ricchezza | 1 |
| di_ricchezza_senza | 1 |
| ricchezza_senza_tenere | 1 |
| di_ricchezza_reddito | 1 |
| ricchezza_reddito_consumo | 1 |
| la_nuova_ricchezza | 1 |
| nuova_ricchezza_creata | 1 |
| ricchezza_creata_dalla | 1 |
| ricchezza_prodotta_né | 1 |
| di_ricchezza_sostanzialmente | 1 |
| ricchezza_sostanzialmente_identiche | 1 |
| ricchezza_prodotta_è | 1 |
| contribuenti_produce_ricchezza | 1 |
| produce_ricchezza_e | 1 |
| manifestazione_di_ricchezza | 1 |
| ricchezza_il_parametro | 1 |
| di_ricchezza_ma | 1 |
| ricchezza_ma_a | 1 |
| ricchezza_a_vantaggio | 1 |
| ricchezza_la_norma | 1 |
| ricchezza_delle_manifestazioni | 1 |
| della_ricchezza_e | 1 |
| ricchezza_e_di | 1 |
| enti_più_ricchi | 1 |
| più_ricchi_sentenza | 1 |
| ricchi_sentenza_n | 1 |
| creare_nuova_ricchezza | 1 |
| nuova_ricchezza_accrescendo | 1 |
| ricchezza_accrescendo_tra | 1 |
| indicatore_di_ricchezza | 1 |
| di_ricchezza_potendo | 1 |
| ricchezza_potendo_il | 1 |
| di_ricchezza_effettiva | 1 |
| ricchezza_effettiva_desunta | 1 |
| di_ricchezza_effettivo | 1 |
| ricchezza_effettivo_bensì | 1 |
| di_una_ricchezza | 1 |
| una_ricchezza_maggiore | 1 |
| ricchezza_maggiore_delle | 1 |
| giustificata_dall_arricchimento | 1 |
| dall_arricchimento_dell | 1 |
| arricchimento_dell_erede | 1 |
| concentrazione_della_ricchezza | 1 |
| della_ricchezza_che | 1 |
| ricchezza_che_prescinde | 1 |
| effettiva_ricchezza_imponibile | 1 |
| ricchezza_imponibile_in | 1 |
| di_ricchezza_ex | 1 |
| ricchezza_ex_plurimis | 1 |
| movimento_di_ricchezza | 1 |
| di_ricchezza_ponendosi | 1 |
| ricchezza_ponendosi_così | 1 |
| una_maggiore_ricchezza | 1 |
| maggiore_ricchezza_della | 1 |
| effettiva_ricchezza_della | 1 |
| livello_di_ricchezza | 1 |
| di_ricchezza_della | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| all_imposta_di_ricchezza_mobile | 19 |
| qualsiasi_indice_rivelatore_di_ricchezza | 13 |
| dell_imposta_di_ricchezza_mobile | 11 |
| di_ricchezza_mobile_e_complementare | 9 |
| indici_concretamente_rivelatori_di_ricchezza | 9 |
| indice_rivelatore_di_ricchezza_secondo | 9 |
| rivelatore_di_ricchezza_secondo_valutazioni | 9 |
| di_ricchezza_secondo_valutazioni_riservate | 9 |
| ricchezza_secondo_valutazioni_riservate_al | 9 |
| ad_imposta_di_ricchezza_mobile | 9 |
| l_imposta_di_ricchezza_mobile | 8 |
| imposte_di_ricchezza_mobile_e | 8 |
| imposta_di_ricchezza_mobile_e | 5 |
| di_ricchezza_mobile_sui_redditi | 5 |
| fini_dell_imposta_di_ricchezza | 5 |
| rivelatori_di_ricchezza_e_non | 5 |
| di_ricchezza_e_non_già | 5 |
| ricchezza_e_non_già_a | 5 |
| dall_imposta_di_ricchezza_mobile | 4 |
| imposta_di_ricchezza_mobile_il | 4 |
| imposta_di_ricchezza_mobile_sui | 4 |
| delle_imposte_di_ricchezza_mobile | 4 |
| ricchezza_mobile_delle_plusvalenze_e | 4 |
| imposta_di_ricchezza_mobile_delle | 4 |
| sottoposizione_ad_imposta_di_ricchezza | 4 |
| prelievo_di_ricchezza_a_carico | 3 |
| reddito_di_ricchezza_mobile_di | 3 |
| indice_concretamente_rivelatore_di_ricchezza | 3 |
| concretamente_rivelatori_di_ricchezza_e | 3 |
| in_ricchezza_mobile_delle_plusvalenze | 3 |
| a_ricchezza_mobile_delle_plusvalenze | 3 |
| alle_imposte_di_ricchezza_mobile | 3 |
| indici_rivelatori_di_ricchezza_e | 3 |
| imposta_di_ricchezza_mobile_dovuta | 2 |
| un_prelievo_di_ricchezza_a | 2 |
| imposta_di_ricchezza_mobile_complementare | 2 |
| di_ricchezza_mobile_complementare_ecc | 2 |
| d_imposta_di_ricchezza_mobile | 2 |
| produttivo_di_reddito_di_ricchezza | 2 |
| di_reddito_di_ricchezza_mobile | 2 |
| di_ricchezza_mobile_di_categoria | 2 |
| ricchezza_mobile_di_categoria_a | 2 |
| imposta_sui_redditi_di_ricchezza | 2 |
| sui_redditi_di_ricchezza_mobile | 2 |
| imposte_sui_trasferimenti_di_ricchezza | 2 |
| per_l_imposta_di_ricchezza | 2 |
| imposta_di_ricchezza_mobile_la | 2 |
| quale_indice_rivelatore_di_ricchezza | 2 |
| esenzione_dal_pagamento_della_ricchezza | 2 |
| dal_pagamento_della_ricchezza_mobile | 2 |
| dalla_imposta_di_ricchezza_mobile | 2 |
| del_decreto_del_sulla_ricchezza | 2 |
| decreto_del_sulla_ricchezza_mobile | 2 |
| del_sulla_ricchezza_mobile_ciò | 2 |
| sulla_ricchezza_mobile_ciò_che | 2 |
| ricchezza_mobile_ciò_che_la | 2 |
| ricchezza_mobile_sui_redditi_commerciali | 2 |
| ricchezza_mobile_sui_redditi_delle | 2 |
| assoggettate_all_imposta_di_ricchezza | 2 |
| di_ricchezza_mobile_cat_b | 2 |
| un_presupposto_rivelatore_di_ricchezza | 2 |
| concretamente_rivelatori_di_ricchezza_ovvero | 2 |
| rivelatori_di_ricchezza_ovvero_su | 2 |
| di_ricchezza_ovvero_su_fatti | 2 |
| ricchezza_ovvero_su_fatti_reali | 2 |
| di_ricchezza_e_quindi_di | 2 |
| rivelatore_di_ricchezza_sent_n | 2 |
| di_ricchezza_sent_n_del | 2 |
| la_tassazione_in_ricchezza_mobile | 2 |
| tassazione_in_ricchezza_mobile_delle | 2 |
| imposta_di_ricchezza_mobile_per | 2 |
| attive_all_imposta_di_ricchezza | 2 |
| imposta_di_ricchezza_mobile_non | 2 |
| ricchezza_mobile_di_plusvalenze_non | 2 |
| imposta_di_ricchezza_mobile_indipendentemente | 2 |
| di_ricchezza_mobile_indipendentemente_dall | 2 |
| ricchezza_mobile_indipendentemente_dall_esercizio | 2 |
| imposta_di_ricchezza_mobile_è | 2 |
| società_all_imposta_di_ricchezza | 2 |
| di_ricchezza_mobile_delle_plusvalenze | 2 |
| ricchezza_mobile_delle_plusvalenze_societarie | 2 |
| imposta_di_ricchezza_mobile_le | 2 |
| soggetto_all_imposta_di_ricchezza | 2 |
| imposta_di_ricchezza_mobile_con | 2 |
| di_ricchezza_mobile_con_l | 2 |
| ricchezza_mobile_con_l_aliquota | 2 |
| nonché_alle_imposte_di_ricchezza | 2 |
| ricchezza_mobile_e_complementare_l | 2 |
| di_ricchezza_mobile_delle_indennità | 2 |
| ricchezza_mobile_delle_indennità_di | 2 |
| fini_delle_imposte_di_ricchezza | 2 |
| ad_indici_rivelatori_di_ricchezza | 2 |
| non_sull_effettiva_ricchezza_ma | 2 |
| sull_effettiva_ricchezza_ma_su | 2 |
| effettiva_ricchezza_ma_su_temporanee | 2 |
| ricchezza_ma_su_temporanee_liquidità | 2 |
| il_bene_indice_di_ricchezza | 2 |
| bene_indice_di_ricchezza_nella | 2 |
| indice_di_ricchezza_nella_sua | 2 |
| di_ricchezza_nella_sua_oggettività | 2 |
| forme_di_ricchezza_il_più | 2 |
| di_ricchezza_il_più_delle | 2 |
| ricchezza_il_più_delle_volte | 2 |
| rivelatore_di_ricchezza_e_non | 2 |
| di_ricchezza_e_non_solamente | 2 |
| ricchezza_e_non_solamente_dal | 2 |
| deriva_la_ripartizione_della_ricchezza | 2 |
| la_ripartizione_della_ricchezza_prodotta | 2 |
| ripartizione_della_ricchezza_prodotta_tra | 2 |
| della_ricchezza_prodotta_tra_i | 2 |
| ricchezza_prodotta_tra_i_diversi | 2 |
| contribuzione_ricollegabile_alla_nuova_ricchezza | 2 |
| ricollegabile_alla_nuova_ricchezza_prodotta | 2 |
| rivelatore_di_ricchezza_sentenza_n | 2 |
| di_ricchezza_sentenza_n_del | 2 |
| esenzioni_dall_imposta_di_ricchezza | 1 |
| di_ricchezza_mobile_e_le | 1 |
| ricchezza_mobile_e_le_facilitazioni | 1 |
| di_una_imposta_di_ricchezza | 1 |
| una_imposta_di_ricchezza_mobile | 1 |
| di_ricchezza_mobile_dovuta_da | 1 |
| ricchezza_mobile_dovuta_da_altre | 1 |
| desunta_dall_imposta_di_ricchezza | 1 |
| imposta_di_ricchezza_mobile_art | 1 |
| di_ricchezza_mobile_art_r | 1 |
| ricchezza_mobile_art_r_d | 1 |
| leggi_sulla_imposta_di_ricchezza | 1 |
| sulla_imposta_di_ricchezza_mobile | 1 |
| di_ricchezza_mobile_e_sull | 1 |
| ricchezza_mobile_e_sull_imposta | 1 |
| di_una_diminuzione_di_ricchezza | 1 |
| una_diminuzione_di_ricchezza_da | 1 |
| diminuzione_di_ricchezza_da_essi | 1 |
| di_ricchezza_da_essi_subita | 1 |
| ricchezza_da_essi_subita_a | 1 |
| riscossione_dell_imposta_di_ricchezza | 1 |
| imposta_di_ricchezza_mobile_se | 1 |
| di_ricchezza_mobile_se_ne | 1 |
| ricchezza_mobile_se_ne_ha | 1 |
| nazionale_un_afflusso_di_ricchezze | 1 |
| un_afflusso_di_ricchezze_che | 1 |
| afflusso_di_ricchezze_che_vengono | 1 |
| di_ricchezze_che_vengono_sottratte | 1 |
| ricchezze_che_vengono_sottratte_alle | 1 |
| soggetto_alla_imposta_di_ricchezza | 1 |
| alla_imposta_di_ricchezza_mobile | 1 |
| di_ricchezza_mobile_il_provento | 1 |
| ricchezza_mobile_il_provento_che | 1 |
| sussiste_un_prelievo_di_ricchezza | 1 |
| di_ricchezza_a_carico_di | 1 |
| ricchezza_a_carico_di_soggetti | 1 |
| di_indice_rivelatore_della_ricchezza | 1 |
| indice_rivelatore_della_ricchezza_non | 1 |
| rivelatore_della_ricchezza_non_si | 1 |
| della_ricchezza_non_si_contesta | 1 |
| ricchezza_non_si_contesta_che | 1 |
| terreni_dei_fabbricati_di_ricchezza | 1 |
| dei_fabbricati_di_ricchezza_mobile | 1 |
| fabbricati_di_ricchezza_mobile_sui | 1 |
| ricchezza_mobile_sui_redditi_agrari | 1 |
| parte_dell_imposta_di_ricchezza | 1 |
| ricchezza_mobile_complementare_ecc_dovuta | 1 |
| supplementi_d_imposta_di_ricchezza | 1 |
| ricchezza_mobile_complementare_ecc_per | 1 |
| dovessero_l_imposta_di_ricchezza | 1 |
| di_ricchezza_mobile_sui_risultati | 1 |
| ricchezza_mobile_sui_risultati_del | 1 |
| una_ingiusta_discriminazione_tra_ricchi | 1 |
| ingiusta_discriminazione_tra_ricchi_e | 1 |
| discriminazione_tra_ricchi_e_poveri | 1 |
| tra_ricchi_e_poveri_se | 1 |
| ricchi_e_poveri_se_ogni | 1 |
| dalla_montagna_trasformandola_in_ricchezza | 1 |
| montagna_trasformandola_in_ricchezza_nelle | 1 |
| trasformandola_in_ricchezza_nelle_zone | 1 |
| in_ricchezza_nelle_zone_di | 1 |
| ricchezza_nelle_zone_di_pianura | 1 |
| ipotecarie_ecc_e_di_ricchezza | 1 |
| ecc_e_di_ricchezza_mobile | 1 |
| e_di_ricchezza_mobile_la | 1 |
| di_ricchezza_mobile_la_denuncia | 1 |
| ricchezza_mobile_la_denuncia_rivolta | 1 |
| redditi_di_ricchezza_mobile_prevede | 1 |
| di_ricchezza_mobile_prevede_identico | 1 |
| ricchezza_mobile_prevede_identico_aumento | 1 |
| colpisce_il_trasferimento_della_ricchezza | 1 |
| il_trasferimento_della_ricchezza_in | 1 |
| trasferimento_della_ricchezza_in_occasione | 1 |
| della_ricchezza_in_occasione_di | 1 |
| ricchezza_in_occasione_di_morte | 1 |
| sicuro_ed_effettivo_di_ricchezza | 1 |
| ed_effettivo_di_ricchezza_la | 1 |
| effettivo_di_ricchezza_la_corte | 1 |
| di_ricchezza_la_corte_rileva | 1 |
| ricchezza_la_corte_rileva_che | 1 |
| tributaria_il_trasferimento_della_ricchezza | 1 |
| il_trasferimento_della_ricchezza_a | 1 |
| trasferimento_della_ricchezza_a_causa | 1 |
| della_ricchezza_a_causa_di | 1 |
| ricchezza_a_causa_di_morte | 1 |
| alla_maggiore_o_minore_ricchezza | 1 |
| maggiore_o_minore_ricchezza_trasferita | 1 |
| o_minore_ricchezza_trasferita_all | 1 |
| minore_ricchezza_trasferita_all_erede | 1 |
| ricchezza_trasferita_all_erede_ed | 1 |
| accertamento_delle_imposte_di_ricchezza | 1 |
| ricchezza_mobile_e_complementare_dispone | 1 |
| sui_trasferimenti_di_ricchezza_e | 1 |
| trasferimenti_di_ricchezza_e_dato | 1 |
| di_ricchezza_e_dato_che | 1 |
| ricchezza_e_dato_che_le | 1 |
| come_periodico_aumento_di_ricchezza | 1 |
| periodico_aumento_di_ricchezza_queste | 1 |
| aumento_di_ricchezza_queste_ragioni | 1 |
| di_ricchezza_queste_ragioni_che | 1 |
| ricchezza_queste_ragioni_che_determinano | 1 |
| cessionario_nel_debito_di_ricchezza | 1 |
| nel_debito_di_ricchezza_mobile | 1 |
| debito_di_ricchezza_mobile_gravante | 1 |
| di_ricchezza_mobile_gravante_sul | 1 |
| ricchezza_mobile_gravante_sul_cedente | 1 |
| sui_trasferimenti_di_ricchezza_con | 1 |
| trasferimenti_di_ricchezza_con_tale | 1 |
| di_ricchezza_con_tale_sentenza | 1 |
| ricchezza_con_tale_sentenza_questa | 1 |
| imposte_sui_trasferimenti_della_ricchezza | 1 |
| sui_trasferimenti_della_ricchezza_di | 1 |
| trasferimenti_della_ricchezza_di_aumentare | 1 |
| della_ricchezza_di_aumentare_d | 1 |
| ricchezza_di_aumentare_d_ufficio | 1 |
| stessi_fatti_produttivi_di_ricchezza | 1 |
| fatti_produttivi_di_ricchezza_del | 1 |
| produttivi_di_ricchezza_del_primo | 1 |
| di_ricchezza_del_primo_non | 1 |
| ricchezza_del_primo_non_vi | 1 |
| imposte_sul_trasferimento_della_ricchezza | 1 |
| sul_trasferimento_della_ricchezza_è | 1 |
| trasferimento_della_ricchezza_è_quello | 1 |
| della_ricchezza_è_quello_enunciato | 1 |
| ricchezza_è_quello_enunciato_nell | 1 |
| di_ricchezza_mobile_dovuta_per | 1 |
| ricchezza_mobile_dovuta_per_l | 1 |
| effetti_della_imposta_di_ricchezza | 1 |
| della_imposta_di_ricchezza_mobile | 1 |
| imposta_di_ricchezza_mobile_dei | 1 |
| di_ricchezza_mobile_dei_soggetti | 1 |
| ricchezza_mobile_dei_soggetti_tassabili | 1 |
| assoggettabili_all_imposta_di_ricchezza | 1 |
| di_ricchezza_mobile_la_determinazione | 1 |
| ricchezza_mobile_la_determinazione_degli | 1 |
| concretamente_rivelatori_di_ricchezza_in | 1 |
| rivelatori_di_ricchezza_in_riferimento | 1 |
| di_ricchezza_in_riferimento_a | 1 |
| ricchezza_in_riferimento_a_tali | 1 |
| indice_rivelatore_di_ricchezza_soggetta | 1 |
| rivelatore_di_ricchezza_soggetta_a | 1 |
| di_ricchezza_soggetta_a_prelievo | 1 |
| ricchezza_soggetta_a_prelievo_fiscale | 1 |
| traduce_in_prelievo_di_ricchezza | 1 |
| in_prelievo_di_ricchezza_a | 1 |
| di_ricchezza_a_carico_dei | 1 |
| ricchezza_a_carico_dei_soggetti | 1 |
| pagamento_della_ricchezza_mobile_esenzione | 1 |
| della_ricchezza_mobile_esenzione_concessa | 1 |
| ricchezza_mobile_esenzione_concessa_ai | 1 |
| esenzione_dalla_imposta_di_ricchezza | 1 |
| imposta_di_ricchezza_mobile_riguardanti | 1 |
| di_ricchezza_mobile_riguardanti_imprese | 1 |
| ricchezza_mobile_riguardanti_imprese_edili | 1 |
| gravante_sui_trasferimenti_di_ricchezza | 1 |
| sui_trasferimenti_di_ricchezza_conseguenti | 1 |
| trasferimenti_di_ricchezza_conseguenti_ad | 1 |
| di_ricchezza_conseguenti_ad_atti | 1 |
| ricchezza_conseguenti_ad_atti_economici | 1 |
| riparto_dell_imposta_di_ricchezza | 1 |
| imposta_di_ricchezza_mobile_relativamente | 1 |
| di_ricchezza_mobile_relativamente_al | 1 |
| ricchezza_mobile_relativamente_al_reddito | 1 |
| colpire_il_trasferimento_della_ricchezza | 1 |
| il_trasferimento_della_ricchezza_sia | 1 |
| trasferimento_della_ricchezza_sia_esso | 1 |
| della_ricchezza_sia_esso_operato | 1 |
| ricchezza_sia_esso_operato_per | 1 |
| nel_t_u_sulla_ricchezza | 1 |
| t_u_sulla_ricchezza_mobile | 1 |
| u_sulla_ricchezza_mobile_agosto | 1 |
| sulla_ricchezza_mobile_agosto_n | 1 |
| ricchezza_mobile_agosto_n_in | 1 |
| è_l_imposta_di_ricchezza | 1 |
| vecchio_tributo_erariale_di_ricchezza | 1 |
| tributo_erariale_di_ricchezza_mobile | 1 |
| erariale_di_ricchezza_mobile_sui | 1 |
| riscuotere_l_imposta_di_ricchezza | 1 |
| imposta_di_ricchezza_mobile_gravante | 1 |
| di_ricchezza_mobile_gravante_sulla | 1 |
| ricchezza_mobile_gravante_sulla_quota | 1 |
| esclusivamente_all_imposta_di_ricchezza | 1 |
| pari_dell_imposta_di_ricchezza | 1 |
| imposta_di_ricchezza_mobile_avrebbero | 1 |
| di_ricchezza_mobile_avrebbero_dovuto | 1 |
| ricchezza_mobile_avrebbero_dovuto_dichiarare | 1 |
| imposta_di_ricchezza_mobile_cat | 1 |
| ricchezza_mobile_cat_b_soltanto | 1 |
| assoggettato_era_quella_di_ricchezza | 1 |
| era_quella_di_ricchezza_mobile | 1 |
| quella_di_ricchezza_mobile_cat | 1 |
| ricchezza_mobile_cat_b_che | 1 |
| ormai_soppresso_reddito_di_ricchezza | 1 |
| soppresso_reddito_di_ricchezza_mobile | 1 |
| di_ricchezza_mobile_di_cat | 1 |
| ricchezza_mobile_di_cat_b | 1 |
| presupposto_rivelatore_di_ricchezza_quale | 1 |
| rivelatore_di_ricchezza_quale_è | 1 |
| di_ricchezza_quale_è_indubbiamente | 1 |
| ricchezza_quale_è_indubbiamente_il | 1 |
| imposta_dei_redditi_di_ricchezza | 1 |
| dei_redditi_di_ricchezza_mobile | 1 |
| redditi_di_ricchezza_mobile_ed | 1 |
| di_ricchezza_mobile_ed_era | 1 |
| ricchezza_mobile_ed_era_come | 1 |
| imposta_di_ricchezza_mobile_né | 1 |
| di_ricchezza_mobile_né_tale | 1 |
| ricchezza_mobile_né_tale_natura | 1 |
| di_un_trasferimento_di_ricchezza | 1 |
| un_trasferimento_di_ricchezza_e | 1 |
| trasferimento_di_ricchezza_e_quello | 1 |
| di_ricchezza_e_quello_del | 1 |
| ricchezza_e_quello_del_contribuente | 1 |
| indirettamente_un_trasferimento_di_ricchezza | 1 |
| un_trasferimento_di_ricchezza_assoggettabile | 1 |
| trasferimento_di_ricchezza_assoggettabile_all | 1 |
| di_ricchezza_assoggettabile_all_imposta | 1 |
| ricchezza_assoggettabile_all_imposta_di | 1 |
| concretamente_rivelatori_di_ricchezza_dai | 1 |
| rivelatori_di_ricchezza_dai_quali | 1 |
| di_ricchezza_dai_quali_sia | 1 |
| ricchezza_dai_quali_sia_razionalmente | 1 |
| concretamente_rivelatore_di_ricchezza_corte | 1 |
| rivelatore_di_ricchezza_corte_cost | 1 |
| di_ricchezza_corte_cost_sent | 1 |
| ricchezza_corte_cost_sent_nn | 1 |
| ad_una_fonte_di_ricchezza | 1 |
| una_fonte_di_ricchezza_concretamente | 1 |
| fonte_di_ricchezza_concretamente_esistente | 1 |
| di_ricchezza_concretamente_esistente_l | 1 |
| ricchezza_concretamente_esistente_l_eventuale | 1 |
| concretamente_rivelatori_di_ricchezza_vero | 1 |
| rivelatori_di_ricchezza_vero_è | 1 |
| di_ricchezza_vero_è_che | 1 |
| ricchezza_vero_è_che_i | 1 |
| aliquota_dell_imposta_di_ricchezza | 1 |
| imposta_di_ricchezza_mobile_risultava | 1 |
| di_ricchezza_mobile_risultava_allora | 1 |
| ricchezza_mobile_risultava_allora_identica | 1 |
| tipica_espressione_di_nuova_ricchezza | 1 |
| espressione_di_nuova_ricchezza_e | 1 |
| di_nuova_ricchezza_e_si | 1 |
| nuova_ricchezza_e_si_presentino | 1 |
| ricchezza_e_si_presentino_dunque | 1 |
| determinazione_delle_imposte_di_ricchezza | 1 |
| ricchezza_mobile_e_complementare_secondo | 1 |
| muovere_alla_ricerca_di_ricchezze | 1 |
| alla_ricerca_di_ricchezze_novelle | 1 |
| ricerca_di_ricchezze_novelle_meno | 1 |
| di_ricchezze_novelle_meno_agevolmente | 1 |
| ricchezze_novelle_meno_agevolmente_identificabili | 1 |
| ripete_offre_il_più_ricco | 1 |
| offre_il_più_ricco_mosaico | 1 |
| il_più_ricco_mosaico_di | 1 |
| più_ricco_mosaico_di_norme | 1 |
| ricco_mosaico_di_norme_impugnate | 1 |
| esenti_dall_imposta_di_ricchezza | 1 |
| imposta_di_ricchezza_mobile_sono | 1 |
| di_ricchezza_mobile_sono_state | 1 |
| ricchezza_mobile_sono_state_assoggettate | 1 |
| pagamento_della_ricchezza_mobile_concessa | 1 |
| della_ricchezza_mobile_concessa_ai | 1 |
| ricchezza_mobile_concessa_ai_sensi | 1 |
| esenzione_dall_imposta_di_ricchezza | 1 |
| imposta_di_ricchezza_mobile_abolita | 1 |
| di_ricchezza_mobile_abolita_con | 1 |
| ricchezza_mobile_abolita_con_la | 1 |
| esenti_dalla_imposta_di_ricchezza | 1 |
| imposta_di_ricchezza_mobile_poiché | 1 |
| di_ricchezza_mobile_poiché_con | 1 |
| ricchezza_mobile_poiché_con_la | 1 |
| redditi_di_ricchezza_mobile_e | 1 |
| di_ricchezza_mobile_e_art | 1 |
| ricchezza_mobile_e_art_l | 1 |
| reddito_e_quindi_alla_ricchezza | 1 |
| e_quindi_alla_ricchezza_prodotta | 1 |
| quindi_alla_ricchezza_prodotta_ma | 1 |
| alla_ricchezza_prodotta_ma_a | 1 |
| ricchezza_prodotta_ma_a_quella | 1 |
| reddito_cioè_su_quella_ricchezza | 1 |
| cioè_su_quella_ricchezza_del | 1 |
| su_quella_ricchezza_del_contribuente | 1 |
| quella_ricchezza_del_contribuente_dalla | 1 |
| ricchezza_del_contribuente_dalla_quale | 1 |
| sono_le_manifestazioni_di_ricchezza | 1 |
| le_manifestazioni_di_ricchezza_osserva | 1 |
| manifestazioni_di_ricchezza_osserva_che | 1 |
| di_ricchezza_osserva_che_aggirandosi | 1 |
| ricchezza_osserva_che_aggirandosi_l | 1 |
| non_costituisce_indice_di_ricchezza | 1 |
| costituisce_indice_di_ricchezza_e | 1 |
| indice_di_ricchezza_e_quindi | 1 |
| ricchezza_e_quindi_di_capacità | 1 |
| diretta_od_indiretta_di_ricchezza | 1 |
| od_indiretta_di_ricchezza_in | 1 |
| indiretta_di_ricchezza_in_particolare | 1 |
| di_ricchezza_in_particolare_si | 1 |
| ricchezza_in_particolare_si_imputa | 1 |
| indipendentemente_dal_trasferimento_di_ricchezza | 1 |
| dal_trasferimento_di_ricchezza_che | 1 |
| trasferimento_di_ricchezza_che_riguarda | 1 |
| di_ricchezza_che_riguarda_invece | 1 |
| ricchezza_che_riguarda_invece_le | 1 |
| ospedali_all_imposta_di_ricchezza | 1 |
| imposta_di_ricchezza_mobile_categoria | 1 |
| di_ricchezza_mobile_categoria_b | 1 |
| ricchezza_mobile_categoria_b_in | 1 |
| riconoscimento_della_tassabilità_in_ricchezza | 1 |
| della_tassabilità_in_ricchezza_mobile | 1 |
| tassabilità_in_ricchezza_mobile_cat | 1 |
| in_ricchezza_mobile_cat_b | 1 |
| ricchezza_mobile_cat_b_dei | 1 |
| tassabile_con_imposta_di_ricchezza | 1 |
| con_imposta_di_ricchezza_mobile | 1 |
| imposta_di_ricchezza_mobile_dovendosi | 1 |
| di_ricchezza_mobile_dovendosi_ravvisare | 1 |
| ricchezza_mobile_dovendosi_ravvisare_nella | 1 |
| proventi_il_carattere_di_ricchezza | 1 |
| il_carattere_di_ricchezza_autonoma | 1 |
| carattere_di_ricchezza_autonoma_ed | 1 |
| di_ricchezza_autonoma_ed_induce | 1 |
| ricchezza_autonoma_ed_induce_perciò | 1 |
| di_ricchezza_mobile_e_dell | 1 |
| ricchezza_mobile_e_dell_imposta | 1 |
| tributi_su_trasferimenti_di_ricchezza | 1 |
| su_trasferimenti_di_ricchezza_nell | 1 |
| trasferimenti_di_ricchezza_nell_ambito | 1 |
| di_ricchezza_nell_ambito_dell | 1 |
| ricchezza_nell_ambito_dell_istituto | 1 |
| indipendentemente_dai_trasferimenti_di_ricchezza | 1 |
| dai_trasferimenti_di_ricchezza_che | 1 |
| trasferimenti_di_ricchezza_che_il | 1 |
| di_ricchezza_che_il_fenomeno | 1 |
| ricchezza_che_il_fenomeno_importa | 1 |
| da_un_trasferimento_di_ricchezza | 1 |
| un_trasferimento_di_ricchezza_o | 1 |
| trasferimento_di_ricchezza_o_dai | 1 |
| di_ricchezza_o_dai_singoli | 1 |
| ricchezza_o_dai_singoli_trasferimenti | 1 |
| dai_singoli_trasferimenti_di_ricchezza | 1 |
| singoli_trasferimenti_di_ricchezza_in | 1 |
| trasferimenti_di_ricchezza_in_esso | 1 |
| di_ricchezza_in_esso_ricompresi | 1 |
| ricchezza_in_esso_ricompresi_ma | 1 |
| acconto_per_imposta_di_ricchezza | 1 |
| per_imposta_di_ricchezza_mobile | 1 |
| imposta_di_ricchezza_mobile_da | 1 |
| di_ricchezza_mobile_da_soggetti | 1 |
| ricchezza_mobile_da_soggetti_tenuti | 1 |
| dei_prelievi_tributari_di_ricchezza | 1 |
| prelievi_tributari_di_ricchezza_il | 1 |
| tributari_di_ricchezza_il_ragionamento | 1 |
| di_ricchezza_il_ragionamento_testé | 1 |
| ricchezza_il_ragionamento_testé_riassunto | 1 |
| determinerebbe_un_prelievo_di_ricchezza | 1 |
| un_prelievo_di_ricchezza_in | 1 |
| prelievo_di_ricchezza_in_modo | 1 |
| di_ricchezza_in_modo_discriminatorio | 1 |
| ricchezza_in_modo_discriminatorio_pur | 1 |
| imposta_sui_trasferimenti_di_ricchezza | 1 |
| sui_trasferimenti_di_ricchezza_il | 1 |
| trasferimenti_di_ricchezza_il_che | 1 |
| di_ricchezza_il_che_rende | 1 |
| ricchezza_il_che_rende_dubbia | 1 |
| presupposto_rivelatore_di_ricchezza_sent | 1 |
| ricchezza_sent_n_del_n | 1 |
| riguardante_l_imposta_di_ricchezza | 1 |
| imposta_di_ricchezza_mobile_tanto | 1 |
| di_ricchezza_mobile_tanto_più | 1 |
| ricchezza_mobile_tanto_più_che | 1 |
| interesse_delle_categorie_meno_ricche | 1 |
| delle_categorie_meno_ricche_e | 1 |
| categorie_meno_ricche_e_meno | 1 |
| meno_ricche_e_meno_fortunate | 1 |
| ricche_e_meno_fortunate_e | 1 |
| aiuto_alle_categorie_più_ricche | 1 |
| alle_categorie_più_ricche_sforzando | 1 |
| categorie_più_ricche_sforzando_ancora | 1 |
| più_ricche_sforzando_ancora_di | 1 |
| ricche_sforzando_ancora_di_più | 1 |
| costituirebbe_acquisizione_di_nuova_ricchezza | 1 |
| acquisizione_di_nuova_ricchezza_e | 1 |
| di_nuova_ricchezza_e_quindi | 1 |
| nuova_ricchezza_e_quindi_idoneo | 1 |
| ricchezza_e_quindi_idoneo_indice | 1 |
| misura_in_cui_si_arricchisce | 1 |
| in_cui_si_arricchisce_la | 1 |
| cui_si_arricchisce_la_capacità | 1 |
| si_arricchisce_la_capacità_contributiva | 1 |
| arricchisce_la_capacità_contributiva_dell | 1 |
| realizzerebbe_un_prelievo_di_ricchezza | 1 |
| di_ricchezza_a_carico_dell | 1 |
| ricchezza_a_carico_dell_acquirente | 1 |
| determinata_dalla_disponibilità_di_ricchezza | 1 |
| dalla_disponibilità_di_ricchezza_corrispondente | 1 |
| disponibilità_di_ricchezza_corrispondente_al | 1 |
| di_ricchezza_corrispondente_al_valore | 1 |
| ricchezza_corrispondente_al_valore_della | 1 |
| riviera_l_imposta_di_ricchezza | 1 |
| imposta_di_ricchezza_mobile_ed | 1 |
| di_ricchezza_mobile_ed_assimilate | 1 |
| ricchezza_mobile_ed_assimilate_per | 1 |
| sede_d_imposta_di_ricchezza | 1 |
| imposta_di_ricchezza_mobile_ritenuto | 1 |
| di_ricchezza_mobile_ritenuto_che | 1 |
| ricchezza_mobile_ritenuto_che_anche | 1 |
| legge_la_tassazione_in_ricchezza | 1 |
| ricchezza_mobile_delle_plusvalenze_realizzate | 1 |
| assoggettabilità_ad_imposta_di_ricchezza | 1 |
| di_ricchezza_mobile_per_presunzione | 1 |
| ricchezza_mobile_per_presunzione_dell | 1 |
| obiettivo_dell_incremento_di_ricchezza | 1 |
| dell_incremento_di_ricchezza_delle | 1 |
| incremento_di_ricchezza_delle_plusvalenze | 1 |
| di_ricchezza_delle_plusvalenze_realizzate | 1 |
| ricchezza_delle_plusvalenze_realizzate_dalle | 1 |
| di_ricchezza_mobile_non_occorra | 1 |
| ricchezza_mobile_non_occorra_anche | 1 |
| prevede_la_tassazione_in_ricchezza | 1 |
| in_cui_sottopone_a_ricchezza | 1 |
| cui_sottopone_a_ricchezza_mobile | 1 |
| sottopone_a_ricchezza_mobile_le | 1 |
| a_ricchezza_mobile_le_plusvalenze | 1 |
| ricchezza_mobile_le_plusvalenze_e | 1 |
| condizionare_l_assoggettamento_a_ricchezza | 1 |
| l_assoggettamento_a_ricchezza_mobile | 1 |
| assoggettamento_a_ricchezza_mobile_delle | 1 |
| ricchezza_mobile_delle_plusvalenze_delle | 1 |
| trasformerebbe_in_sottoposizione_a_ricchezza | 1 |
| in_sottoposizione_a_ricchezza_mobile | 1 |
| sottoposizione_a_ricchezza_mobile_di | 1 |
| a_ricchezza_mobile_di_plusvalenze | 1 |
| societarie_ad_imposta_di_ricchezza | 1 |
| stesse_all_imposta_di_ricchezza | 1 |
| di_ricchezza_mobile_è_invece | 1 |
| ricchezza_mobile_è_invece_l | 1 |
| sottoposizione_all_imposta_di_ricchezza | 1 |
| di_ricchezza_mobile_la_dottrina | 1 |
| ricchezza_mobile_la_dottrina_tentò | 1 |
| dovevano_esser_tassate_in_ricchezza | 1 |
| esser_tassate_in_ricchezza_mobile | 1 |
| tassate_in_ricchezza_mobile_ci | 1 |
| in_ricchezza_mobile_ci_si | 1 |
| ricchezza_mobile_ci_si_riferiva | 1 |
| imposta_di_ricchezza_mobile_senonché | 1 |
| di_ricchezza_mobile_senonché_la | 1 |
| ricchezza_mobile_senonché_la_concezione | 1 |
| sede_di_sottoposizione_a_ricchezza | 1 |
| di_sottoposizione_a_ricchezza_mobile | 1 |
| sottoposizione_a_ricchezza_mobile_delle | 1 |
| i_redditi_sottoponibili_a_ricchezza | 1 |
| redditi_sottoponibili_a_ricchezza_mobile | 1 |
| sottoponibili_a_ricchezza_mobile_di | 1 |
| a_ricchezza_mobile_di_categoria | 1 |
| ricchezza_mobile_di_categoria_b | 1 |
| del_all_imposta_di_ricchezza | 1 |
| imposta_di_ricchezza_mobile_ove | 1 |
| di_ricchezza_mobile_ove_una | 1 |
| ricchezza_mobile_ove_una_società | 1 |
| societarie_all_imposta_di_ricchezza | 1 |
| di_ricchezza_mobile_e_non | 1 |
| ricchezza_mobile_e_non_anche | 1 |
| di_ricchezza_mobile_è_l | 1 |
| ricchezza_mobile_è_l_effettivo | 1 |
| plusvalenze_all_imposta_di_ricchezza | 1 |
| di_ricchezza_mobile_non_soltanto | 1 |
| ricchezza_mobile_non_soltanto_i | 1 |
| sottoponibili_ad_imposta_di_ricchezza | 1 |
| di_ricchezza_mobile_il_disposto | 1 |
| ricchezza_mobile_il_disposto_dell | 1 |
| unico_sull_imposta_di_ricchezza | 1 |
| sull_imposta_di_ricchezza_mobile | 1 |
| imposta_di_ricchezza_mobile_del | 1 |
| di_ricchezza_mobile_del_senonché | 1 |
| ricchezza_mobile_del_senonché_ulteriori | 1 |
| presupposti_dell_imposta_di_ricchezza | 1 |
| imposta_di_ricchezza_mobile_mentre | 1 |
| di_ricchezza_mobile_mentre_nel | 1 |
| ricchezza_mobile_mentre_nel_primo | 1 |
| questione_sull_assoggettabilità_a_ricchezza | 1 |
| sull_assoggettabilità_a_ricchezza_mobile | 1 |
| assoggettabilità_a_ricchezza_mobile_delle | 1 |
| enti_dalla_sottoposizione_a_ricchezza | 1 |
| dalla_sottoposizione_a_ricchezza_mobile | 1 |
| sottoposizione_a_ricchezza_mobile_per | 1 |
| a_ricchezza_mobile_per_le | 1 |
| ricchezza_mobile_per_le_plusvalenze | 1 |
| di_ricchezza_mobile_per_i | 1 |
| ricchezza_mobile_per_i_maggiori | 1 |
| sottoporrebbero_all_imposta_di_ricchezza | 1 |
| imposta_di_ricchezza_mobile_tutte | 1 |
| di_ricchezza_mobile_tutte_le | 1 |
| ricchezza_mobile_tutte_le_plusvalenze | 1 |
| allargamento_delle_imposizioni_in_ricchezza | 1 |
| delle_imposizioni_in_ricchezza_mobile | 1 |
| imposizioni_in_ricchezza_mobile_delle | 1 |
| di_ricchezza_mobile_le_plusvalenze | 1 |
| ricchezza_mobile_le_plusvalenze_di | 1 |
| imposta_di_ricchezza_mobile_di | 1 |
| di_ricchezza_mobile_di_plusvalenze | 1 |
| imposta_di_ricchezza_mobile_vale | 1 |
| di_ricchezza_mobile_vale_anche | 1 |
| ricchezza_mobile_vale_anche_in | 1 |
| il_cespite_produttivo_di_ricchezza | 1 |
| cespite_produttivo_di_ricchezza_sia | 1 |
| produttivo_di_ricchezza_sia_o | 1 |
| di_ricchezza_sia_o_meno | 1 |
| ricchezza_sia_o_meno_strumentalmente | 1 |
| assoggettamento_alle_imposte_di_ricchezza | 1 |
| ricchezza_mobile_e_complementare_quali | 1 |
| regolava_l_imposta_di_ricchezza | 1 |
| di_ricchezza_mobile_il_cui | 1 |
| ricchezza_mobile_il_cui_presupposto | 1 |
| tra_le_imposte_di_ricchezza | 1 |
| le_imposte_di_ricchezza_mobile | 1 |
| ricchezza_mobile_e_complementare_previste | 1 |
| di_ricchezza_mobile_le_indennità | 1 |
| ricchezza_mobile_le_indennità_di | 1 |
| assoggettamento_all_imposta_di_ricchezza | 1 |
| un_indice_rivelatore_di_ricchezza | 1 |
| indice_rivelatore_di_ricchezza_idoneo | 1 |
| rivelatore_di_ricchezza_idoneo_a | 1 |
| di_ricchezza_idoneo_a_giustificare | 1 |
| ricchezza_idoneo_a_giustificare_un | 1 |
| ricchezza_mobile_e_complementare_delle | 1 |
| ricchezza_mobile_e_complementare_la | 1 |
| comporterebbe_un_prelevamento_di_ricchezza | 1 |
| un_prelevamento_di_ricchezza_anche | 1 |
| prelevamento_di_ricchezza_anche_con | 1 |
| di_ricchezza_anche_con_efficacia | 1 |
| ricchezza_anche_con_efficacia_retroattiva | 1 |
| ad_un_prelievo_di_ricchezza | 1 |
| un_prelievo_di_ricchezza_non | 1 |
| prelievo_di_ricchezza_non_proporzionato | 1 |
| di_ricchezza_non_proporzionato_alla | 1 |
| ricchezza_non_proporzionato_alla_loro | 1 |
| concretamente_rivelatore_di_ricchezza_al | 1 |
| rivelatore_di_ricchezza_al_riguardo | 1 |
| di_ricchezza_al_riguardo_occorre | 1 |
| ricchezza_al_riguardo_occorre_premettere | 1 |
| ed_a_quella_di_ricchezza | 1 |
| a_quella_di_ricchezza_mobile | 1 |
| quella_di_ricchezza_mobile_vada | 1 |
| di_ricchezza_mobile_vada_detratta | 1 |
| ricchezza_mobile_vada_detratta_una | 1 |
| operare_quali_rivelatrici_di_ricchezza | 1 |
| quali_rivelatrici_di_ricchezza_in | 1 |
| rivelatrici_di_ricchezza_in_quanto | 1 |
| di_ricchezza_in_quanto_restino | 1 |
| ricchezza_in_quanto_restino_collegate | 1 |
| assoggettavano_ad_imposta_di_ricchezza | 1 |
| ricchezza_mobile_e_complementare_le | 1 |
| né_all_imposta_di_ricchezza | 1 |
| imposta_di_ricchezza_mobile_o | 1 |
| di_ricchezza_mobile_o_complementare | 1 |
| ricchezza_mobile_o_complementare_ha | 1 |
| concretamente_rivelatore_di_ricchezza_sent | 1 |
| ricchezza_sent_n_del_e | 1 |
| costituito_dal_trasferimento_di_ricchezza | 1 |
| dal_trasferimento_di_ricchezza_rappresentato | 1 |
| trasferimento_di_ricchezza_rappresentato_dal | 1 |
| di_ricchezza_rappresentato_dal_rimborso | 1 |
| ricchezza_rappresentato_dal_rimborso_del | 1 |
| quale_indice_rilevatore_di_ricchezza | 1 |
| indice_rilevatore_di_ricchezza_del | 1 |
| rilevatore_di_ricchezza_del_criterio | 1 |
| di_ricchezza_del_criterio_dei | 1 |
| ricchezza_del_criterio_dei_cavalli | 1 |
| indice_rivelatore_di_ricchezza_in | 1 |
| rivelatore_di_ricchezza_in_quanto | 1 |
| di_ricchezza_in_quanto_determina | 1 |
| ricchezza_in_quanto_determina_invece | 1 |
| altre_possibili_espressioni_di_ricchezza | 1 |
| possibili_espressioni_di_ricchezza_b | 1 |
| espressioni_di_ricchezza_b_l | 1 |
| di_ricchezza_b_l_art | 1 |
| ricchezza_b_l_art_terzo | 1 |
| concretamente_rivelatori_di_ricchezza_da | 1 |
| rivelatori_di_ricchezza_da_assumere | 1 |
| di_ricchezza_da_assumere_a | 1 |
| ricchezza_da_assumere_a_presupposto | 1 |
| perciò_non_sull_effettiva_ricchezza | 1 |
| nei_risparmiatori_e_sottraendo_ricchezza | 1 |
| risparmiatori_e_sottraendo_ricchezza_dal | 1 |
| e_sottraendo_ricchezza_dal_sistema | 1 |
| sottraendo_ricchezza_dal_sistema_economico | 1 |
| ricchezza_dal_sistema_economico_la | 1 |
| ordinanza_non_sull_effettiva_ricchezza | 1 |
| espressivi_perciò_di_quella_ricchezza | 1 |
| perciò_di_quella_ricchezza_che | 1 |
| di_quella_ricchezza_che_in | 1 |
| quella_ricchezza_che_in_sé | 1 |
| ricchezza_che_in_sé_può | 1 |
| ricchezza_nella_sua_oggettività_e | 1 |
| indici_rappresentativi_di_quella_ricchezza | 1 |
| rappresentativi_di_quella_ricchezza_che | 1 |
| di_quella_ricchezza_che_costituisce | 1 |
| quella_ricchezza_che_costituisce_il | 1 |
| ricchezza_che_costituisce_il_presupposto | 1 |
| del_carattere_di_novella_ricchezza | 1 |
| carattere_di_novella_ricchezza_con | 1 |
| di_novella_ricchezza_con_detti | 1 |
| novella_ricchezza_con_detti_rilievi | 1 |
| ricchezza_con_detti_rilievi_l | 1 |
| di_indici_rivelatori_di_ricchezza | 1 |
| rivelatori_di_ricchezza_e_quindi | 1 |
| ricchezza_e_quindi_di_una | 1 |
| quanto_investe_forme_di_ricchezza | 1 |
| investe_forme_di_ricchezza_il | 1 |
| quanto_grava_non_su_ricchezze | 1 |
| grava_non_su_ricchezze_effettive | 1 |
| non_su_ricchezze_effettive_ma | 1 |
| su_ricchezze_effettive_ma_su | 1 |
| ricchezze_effettive_ma_su_temporanee | 1 |
| imposta_gravi_non_su_ricchezze | 1 |
| gravi_non_su_ricchezze_effettive | 1 |
| non_su_ricchezze_effettive_bensì | 1 |
| su_ricchezze_effettive_bensì_su | 1 |
| ricchezze_effettive_bensì_su_disponibilità | 1 |
| ricchezza_nella_sua_oggettività_onde | 1 |
| situazioni_dalle_quali_la_ricchezza | 1 |
| dalle_quali_la_ricchezza_stessa | 1 |
| quali_la_ricchezza_stessa_può | 1 |
| la_ricchezza_stessa_può_trarre | 1 |
| ricchezza_stessa_può_trarre_origine | 1 |
| disposizione_colpisce_forme_di_ricchezza | 1 |
| colpisce_forme_di_ricchezza_il | 1 |
| ad_indici_espressivi_di_ricchezza | 1 |
| indici_espressivi_di_ricchezza_bensì | 1 |
| espressivi_di_ricchezza_bensì_sulla | 1 |
| di_ricchezza_bensì_sulla_costituzionalità | 1 |
| ricchezza_bensì_sulla_costituzionalità_di | 1 |
| fittizio_ed_immaginario_di_ricchezza | 1 |
| ed_immaginario_di_ricchezza_senza | 1 |
| immaginario_di_ricchezza_senza_tenere | 1 |
| di_ricchezza_senza_tenere_invece | 1 |
| ricchezza_senza_tenere_invece_conto | 1 |
| indice_rivelatore_di_ricchezza_reddito | 1 |
| rivelatore_di_ricchezza_reddito_consumo | 1 |
| di_ricchezza_reddito_consumo_patrimonio | 1 |
| ricchezza_reddito_consumo_patrimonio_nella | 1 |
| che_sia_rivelatore_di_ricchezza | 1 |
| sia_rivelatore_di_ricchezza_e | 1 |
| è_che_la_nuova_ricchezza | 1 |
| che_la_nuova_ricchezza_creata | 1 |
| la_nuova_ricchezza_creata_dalla | 1 |
| nuova_ricchezza_creata_dalla_singola | 1 |
| ricchezza_creata_dalla_singola_unità | 1 |
| alla_nuova_ricchezza_prodotta_né | 1 |
| nuova_ricchezza_prodotta_né_appare | 1 |
| ricchezza_prodotta_né_appare_in | 1 |
| del_rimettente_manifestazioni_di_ricchezza | 1 |
| rimettente_manifestazioni_di_ricchezza_sostanzialmente | 1 |
| manifestazioni_di_ricchezza_sostanzialmente_identiche | 1 |
| di_ricchezza_sostanzialmente_identiche_il | 1 |
| ricchezza_sostanzialmente_identiche_il_rimettente | 1 |
| alla_nuova_ricchezza_prodotta_è | 1 |
| nuova_ricchezza_prodotta_è_identica | 1 |
| ricchezza_prodotta_è_identica_per | 1 |
| soggetti_ad_imposta_di_ricchezza | 1 |
| di_ricchezza_mobile_il_riparto | 1 |
| ricchezza_mobile_il_riparto_è | 1 |
| tipologia_di_contribuenti_produce_ricchezza | 1 |
| di_contribuenti_produce_ricchezza_e | 1 |
| contribuenti_produce_ricchezza_e_non | 1 |
| produce_ricchezza_e_non_a | 1 |
| ricchezza_e_non_a_quello | 1 |
| termini_di_manifestazione_di_ricchezza | 1 |
| di_manifestazione_di_ricchezza_il | 1 |
| manifestazione_di_ricchezza_il_parametro | 1 |
| di_ricchezza_il_parametro_della | 1 |
| ricchezza_il_parametro_della_capacità | 1 |
| uno_specifico_indice_di_ricchezza | 1 |
| specifico_indice_di_ricchezza_ma | 1 |
| indice_di_ricchezza_ma_a | 1 |
| di_ricchezza_ma_a_un | 1 |
| ricchezza_ma_a_un_dato | 1 |
| sia_concretamente_rivelatore_di_ricchezza | 1 |
| concretamente_rivelatore_di_ricchezza_sentenza | 1 |
| ricchezza_sentenza_n_del_e | 1 |
| una_irragionevole_redistribuzione_della_ricchezza | 1 |
| irragionevole_redistribuzione_della_ricchezza_a | 1 |
| redistribuzione_della_ricchezza_a_vantaggio | 1 |
| della_ricchezza_a_vantaggio_di | 1 |
| ricchezza_a_vantaggio_di_quegli | 1 |
| ritenerlo_attuale_indice_di_ricchezza | 1 |
| attuale_indice_di_ricchezza_la | 1 |
| indice_di_ricchezza_la_norma | 1 |
| di_ricchezza_la_norma_prescinderebbe | 1 |
| ricchezza_la_norma_prescinderebbe_dalla | 1 |
| che_sui_trasferimenti_di_ricchezza | 1 |
| sui_trasferimenti_di_ricchezza_delle | 1 |
| trasferimenti_di_ricchezza_delle_manifestazioni | 1 |
| di_ricchezza_delle_manifestazioni_di | 1 |
| ricchezza_delle_manifestazioni_di_capacità | 1 |
| azione_di_redistribuzione_della_ricchezza | 1 |
| di_redistribuzione_della_ricchezza_e | 1 |
| redistribuzione_della_ricchezza_e_di | 1 |
| della_ricchezza_e_di_riduzione | 1 |
| ricchezza_e_di_riduzione_degli | 1 |
| rivolta_agli_enti_più_ricchi | 1 |
| agli_enti_più_ricchi_sentenza | 1 |
| enti_più_ricchi_sentenza_n | 1 |
| più_ricchi_sentenza_n_del | 1 |
| ricchi_sentenza_n_del_la | 1 |
| indice_rivelatore_di_ricchezza_sentenza | 1 |
| ricchezza_sentenza_n_del_nondimeno | 1 |
| essi_possono_creare_nuova_ricchezza | 1 |
| possono_creare_nuova_ricchezza_accrescendo | 1 |
| creare_nuova_ricchezza_accrescendo_tra | 1 |
| nuova_ricchezza_accrescendo_tra_l | 1 |
| ricchezza_accrescendo_tra_l_altro | 1 |
| sia_un_indicatore_di_ricchezza | 1 |
| un_indicatore_di_ricchezza_potendo | 1 |
| indicatore_di_ricchezza_potendo_il | 1 |
| di_ricchezza_potendo_il_conto | 1 |
| ricchezza_potendo_il_conto_economico | 1 |
| indice_rivelatore_di_ricchezza_e | 1 |
| in_quanto_indice_di_ricchezza | 1 |
| quanto_indice_di_ricchezza_effettiva | 1 |
| indice_di_ricchezza_effettiva_desunta | 1 |
| di_ricchezza_effettiva_desunta_dall | 1 |
| ricchezza_effettiva_desunta_dall_attività | 1 |
| netto_quale_indice_di_ricchezza | 1 |
| quale_indice_di_ricchezza_effettivo | 1 |
| indice_di_ricchezza_effettivo_bensì | 1 |
| di_ricchezza_effettivo_bensì_su | 1 |
| ricchezza_effettivo_bensì_su_quello | 1 |
| infatti_dotate_di_una_ricchezza | 1 |
| dotate_di_una_ricchezza_maggiore | 1 |
| di_una_ricchezza_maggiore_delle | 1 |
| una_ricchezza_maggiore_delle_altre | 1 |
| ricchezza_maggiore_delle_altre_imprese | 1 |
| e_donazioni_giustificata_dall_arricchimento | 1 |
| donazioni_giustificata_dall_arricchimento_dell | 1 |
| giustificata_dall_arricchimento_dell_erede | 1 |
| dall_arricchimento_dell_erede_o | 1 |
| arricchimento_dell_erede_o_del | 1 |
| favorire_una_concentrazione_della_ricchezza | 1 |
| una_concentrazione_della_ricchezza_che | 1 |
| concentrazione_della_ricchezza_che_prescinde | 1 |
| della_ricchezza_che_prescinde_da | 1 |
| ricchezza_che_prescinde_da_una | 1 |
| parametri_costituzionali_l_effettiva_ricchezza | 1 |
| costituzionali_l_effettiva_ricchezza_imponibile | 1 |
| l_effettiva_ricchezza_imponibile_in | 1 |
| effettiva_ricchezza_imponibile_in_proposito | 1 |
| ricchezza_imponibile_in_proposito_va | 1 |
| indice_rivelatore_di_ricchezza_ex | 1 |
| rivelatore_di_ricchezza_ex_plurimis | 1 |
| di_ricchezza_ex_plurimis_sentenza | 1 |
| ricchezza_ex_plurimis_sentenza_n | 1 |
| del_reale_movimento_di_ricchezza | 1 |
| reale_movimento_di_ricchezza_ponendosi | 1 |
| movimento_di_ricchezza_ponendosi_così | 1 |
| di_ricchezza_ponendosi_così_in | 1 |
| ricchezza_ponendosi_così_in_contrasto | 1 |
| corrisponda_necessariamente_una_maggiore_ricchezza | 1 |
| necessariamente_una_maggiore_ricchezza_della | 1 |
| una_maggiore_ricchezza_della_popolazione | 1 |
| maggiore_ricchezza_della_popolazione_del | 1 |
| ricchezza_della_popolazione_del_comune | 1 |
| rifletterebbe_però_l_effettiva_ricchezza | 1 |
| però_l_effettiva_ricchezza_della | 1 |
| l_effettiva_ricchezza_della_popolazione | 1 |
| effettiva_ricchezza_della_popolazione_dei | 1 |
| ricchezza_della_popolazione_dei_comuni | 1 |
| con_il_livello_di_ricchezza | 1 |
| il_livello_di_ricchezza_della | 1 |
| livello_di_ricchezza_della_popolazione | 1 |
| di_ricchezza_della_popolazione_tanto | 1 |
| ricchezza_della_popolazione_tanto_premesso | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
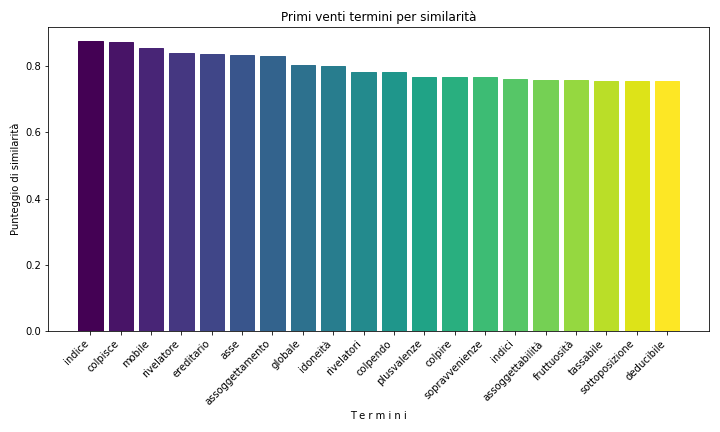
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1987 | 17 |
| 1988 | 13 |
| 2020 | 13 |
| 1995 | 12 |
| 2017 | 12 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2020 | 10 |
| 1987 | 9 |
| 1985 | 8 |
| 1974 | 6 |
| 1982 | 6 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Massimo Vari | 21 | 5.39845758354756 |
| Francesco Saja | 19 | 4.88431876606684 |
| Gabriele Pescatore | 12 | 3.08483290488432 |
| Annibale Marini | 11 | 2.82776349614396 |
| Giovanni Battista Benedetti | 10 | 2.5706940874036 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Massimo Vari | 10 | 5.10204081632653 |
| Gabriele Pescatore | 7 | 3.57142857142857 |
| Giuseppe Ferrari | 7 | 3.57142857142857 |
| Francesco Saja | 6 | 3.06122448979592 |
| Giuseppe Verzì | 6 | 3.06122448979592 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| ricchezza | 515 | 41 |
| ricchezze | 10 | 3897 |
| ricche | 7 | 4805 |
| ricchi | 7 | 4805 |
| ricco | 2 | 8925 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| ricchezza | 217 | 31 |
| ricchezze | 4 | 3406 |
| ricche | 2 | 4925 |
| ricchi | 2 | 4925 |
| ricco | 1 | 6566 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.