Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1961-21.txt | 137 | 137 | soluzione della questione nel senso sostenuto dalla amministrazione finanziaria , perché quel principio non verrebbe in alcun modo intaccato o | eluso | dal venir meno dell istituto del solve et repete , ben potendo anche in tal caso l amministrazione stessa procedere |
| 1961-34.txt | 1039 | 1039 | addizionale o di tributo previsti dall ordinamento statale ed ai principi a cui questo si ispira : sarebbe altrimenti facile | eludere | i limiti della potestà normativa regionale , creando , sotto la forma di addizionale , tributi sostanzialmente nuovi . ciò |
| 1962-89.txt | 509 | 509 | facoltà di adire il giudice , e il contribuente che di tali mezzi disponga ; e che il principio stesso | elude | , ancora , le norme contenute nel primo comma dell art . 24 e nell art . 113 della costituzione |
| 1965-16.txt | 316 | 316 | arbitrari . perciò la riserva di legge , contenuta nell art . 23 della costituzione , non è violata né | elusa | ( v . anche sentenza n . 48 del 1961 della corte costituzionale ) . 2 . a parere della |
| 1966-88.txt | 714 | 714 | legge e , così operando , non solo ha violato l art . 136 della costituzione , ma ha anche | eluso | il disposto dell art . 23 della costituzione . le tariffe ed il potere , assolutamente libero , sul quale |
| 1968-99.txt | 612 | 612 | innegabili esigenze fiscali e vale altresì siccome bene osserva l avvocatura generale dello stato a evitare che , attraverso l | elusione | dell imposta nel caso di donazioni di beni immobili fra parenti si determinino disparità di trattamento . |
| 1971-13.txt | 433 | 433 | l art . 113 non è violato perché il diritto a tutela giurisdizionale contro atti della pubblica amministrazione non risulta | eluso | in conseguenza della prospettata situazione . quanto dispone il testo unico attiene alla disciplina sostanziale del rapporto di imposta . |
| 1971-93.txt | 697 | 697 | dizione ” incorso in morosità ” agli effetti del più grave reato delittuoso commesso da chi voglia rendersi insolvibile ed | eludere | , così , il debito fiscale . di qui l esclusione della volontà del legislatore delegato di innovare sulla previsione |
| 1972-155.txt | 1559 | 1559 | creare una finzione che può solo condurre , qualunque coefficiente moltiplicatorio voglia congetturarsi , a un canone legale incongruo , | elusivo | nella sostanza della garanzia costituzionale , che esige un indennizzo serio , anche se non completo , del diritto colpito |
| 1972-215.txt | 655 | 655 | nemmeno può ritenersi , secondo l altro e diverso profilo prospettato , che il principio di eguaglianza verrebbe ad essere | eluso | , col sottoporre tutte le imprese assicuratrici allo stesso onere fiscale , sia che mettano poi in opera le targhe |
| 1973-64.txt | 939 | 939 | ( art . 27 t.u . ) . il datore di lavoro , che a tutto cio si sottragga , | eludendo | gli oneri relativi , viene a perdere il beneficio della propria copertura assicurativa , che va sempre esclusa , in |
| 1973-64.txt | 1345 | 1345 | la pretesa del datore di lavoro inadempiente di invocare anche per se una tutela che per primo ha contribuito ad | eludere | , esponendosi volontariamente alle conseguenze di rigore esposte al numero precedente . 6 . si assume , infine , che |
| 1978-08.txt | 677 | 677 | morte . il legislatore delegato considererà se sia necessaria la specifica indicazione degli atti , anche per evitare forme di | elusione | del tributo ” ; e più oltre conferma : ” spetterà al legislatore delegato di stabilire i criteri in base |
| 1984-139.txt | 297 | 297 | di cui al successivo art . 5 , seguendo di norma i corrispettivi del libero mercato , venivano sostanzialmente ad | eludere | la precipua finalità economico sociale della disciplina stessa . pertanto con la l . 11 febbraio 1971 n . 11 |
| 1984-39.txt | 2558 | 2558 | si tratta , in sostanza , di un meccanismo costituzionale di collaborazione fra stato e regione che non può essere | eluso | quando è espressamente previsto . la sua inosservanza comporta l annullamento del provvedimento viziato , giusta costante giurisprudenza di questa |
| 1985-67.txt | 619 | 619 | questione e oggetto della controversia , la questione appaia , al di là di ogni ragionevole dubbio , sollevata in | elusione | dell art . 1 della l . cost . 9 febbraio 1948 , n . 1 ) . 3 . |
| 1987-200.txt | 1335 | 1335 | stesse , comunque costituite , la ragione principale della citata presunzione ex art . 106 , finirebbe con l essere | eluso | . invero , se si concludesse nel senso che è l esercizio di un impresa , quale che sia a |
| 1989-428.txt | 304 | 304 | concreterebbe una operazione surrettizia per l integrazione dell aggio come determinato univocamente dal legislatore nazionale e , conseguentemente , pure | elusiva | della decisione n . 959 del 1988 di questa corte . in proposito si osserva che il ricorso muove dall |
| 1989-505.txt | 1528 | 1528 | cui l indirizzo si concreta ) in riferimento a una sostanziale vanificazione dell autonomia finanziaria regionale , perpetrata attraverso l | elusione | dell esigenza delle regioni di impostare mediante tempestive determinazioni una propria politica di spesa ( cfr . sentenze n . |
| 1989-537.txt | 333 | 333 | n . 25 , all . c . , con la quale fu introdotto tale istituto è quella di impedire | elusioni | della progressività delle aliquote ( art . 4 ) con ” l espediente di suddividere valori ingenti con donazioni tra |
| 1992-144.txt | 2605 | 2605 | 22 marzo 1991 n . 3242 ) , non sono sottoposti a tassazione ovvero redditi per i quali è stata | elusa | l imposizione fiscale ; tutti tali redditi sono poi accertabili con gli ordinari mezzi di prova , tra cui le |
| 1994-358.txt | 871 | 871 | appartenenza dei beni suscettibili di pignoramento , restrizioni e preclusioni nel sistema delle opposizioni tendono a prevenire e ad escludere | elusioni | fraudolente . la preminenza dell esigenza di realizzazione del credito fiscale nella riscossione coattiva delle imposte dirette deve tuttavia trovare |
| 1994-358.txt | 942 | 942 | , anche mediante l espropriazione di beni che , con certezza e senza che vi sia il rischio di fraudolente | elusioni | , non appartengono al contribuente moroso . l esigenza è piuttosto quella di riscuotere con speditezza le imposte non pagate |
| 1995-444.txt | 528 | 528 | beni che possono essere sottoposti a pignoramento e da preclusioni nel sistema delle opposizioni , per prevenire ed escludere fraudolente | elusioni | . riesaminando questa disciplina , la corte , valutandone la ragionevolezza anche in relazione al valore costituzionale della famiglia , |
| 1995-444.txt | 618 | 618 | la soddisfazione del credito esattoriale anche mediante l espropriazione di beni che , con certezza e senza rischio di fraudolente | elusioni | , non appartengono al contribuente moroso . l esigenza della tempestiva realizzazione dei crediti tributari è soddisfatta dall espropriazione dei |
| 1995-444.txt | 1157 | 1157 | può ragionevolmente riferirsi a quei beni che , senza il rischio di impedimenti alla soddisfazione del credito esattoriale attraverso fraudolente | elusioni | , non appartengono al contribuente moroso . a questa condizione rispondono i beni pervenuti al coniuge per atto pubblico di |
| 1996-127.txt | 3462 | 3462 | comando presso l assessorato alla sanità , a mente del ricordato art . 10 una assunzione nominativa ope legis con | elusione | delle ordinarie procedure di reclutamento ed oltretutto senza che se ne evincano motivazioni di interesse per la regione . oppone |
| 1996-127.txt | 6840 | 6840 | contrasto con l art . 53 della costituzione , in quanto la disposizione denunciata darebbe ” origine indirettamente a una | elusione | fiscale in favore degli acquirenti , perché le imposte derivanti dagli atti di compravendita sarebbero inevitabilmente riferite ad una rendita |
| 1996-415.txt | 250 | 250 | dei beni suscettibili di pignoramento , sia restrizioni e preclusioni nel sistema delle opposizioni , dirette a prevenire ed escludere | elusioni | fraudolente . se l esigenza di pronta realizzazione del credito fiscale è preminente ( sentenze nn . 42 e 93 |
| 1996-415.txt | 340 | 340 | modo ciò avvenga , anche mediante l espropriazione di beni che , con certezza e senza il rischio di fraudolente | elusioni | , non appartengono al contribuente moroso . l esigenza della pronta riscossione delle imposte non pagate , che è alla |
| 1996-415.txt | 464 | 464 | n . 602 del 1973 ) . le limitazioni , che rispondono all esigenza di evitare il rischio di fraudolente | elusioni | , sono previste in modo più rigoroso per le persone legate al debitore da vincoli di coniugio , di parentela |
| 1997-137.txt | 759 | 759 | da un lato , che le alienazioni compiute negli ultimi sei mesi di vita del dante causa siano intese ad | eludere | l imposta di successione , e , dall altro , che l impiego della somma ricavata nell estinzione di una |
| 1997-290.txt | 179 | 179 | denuncia , che , per una serie di operazioni , tra cui la cessione di valori mobiliari , la disposizione | antielusiva | si applica ” alle operazioni effettuate a decorrere dal periodo di imposta che inizia successivamente al 30 settembre 1994 “ |
| 1997-290.txt | 386 | 386 | fattispecie in riferimento alla quale il giudice a quo ha ritenuto di sollevare l accennata questione di costituzionalità della norma | antielusione | contenuta nell art . 28 , comma 2 , della legge n . 724 del 1994 , riguarda un caso |
| 1999-198.txt | 1194 | 1194 | relazione ai redditi a tassazione separata . 4 . una diversa interpretazione porterebbe , del resto , ad una palese | elusione | delle previsioni degli statuti speciali , che prevedono , come nel caso della regione sardegna , la partecipazione delle regioni |
| 1999-346.txt | 497 | 497 | perviene qualora si consideri l ulteriore e diverso assunto del giudice a quo circa una ipotetica , estrema facilità di | elusione | dell imposta in conseguenza e per effetto della possibilità di stipulazione della rivendita infraquinquennale dell immobile in una forma che |
| 1999-346.txt | 554 | 554 | del bene in tal modo effettuato , l ipotesi nella specie prospettata deve propriamente ricondursi all area non già della | elusione | , ma della evasione dell imposta e non può , dunque , comprovare l asserita inadeguatezza della norma denunciata . |
| 1999-41.txt | 756 | 756 | l esclusione della prova contraria . 3 . la norma impugnata , avente il chiaro fine di impedire operazioni di | elusione | fiscale , così da assicurare all erario il più alto gettito tra quelli rispettivamente offerti dall applicazione della normativa tributaria |
| 2002-133.txt | 774 | 774 | suscettibili di essere riservate allo stato quelle derivanti dall applicazione dell iva sulle importazioni di supporti informatici e dalle misure | antielusive | di cui all art . 16 bis dello stesso decreto legge n . 41 del 1995 ; e ) che |
| 2002-308.txt | 1893 | 1893 | ” ad eliminare imperfezioni , imprecisioni o deroghe ai principi generali che rendono possibile o agevolano l erosione , l | elusione | o l evasione delle imposte ” ( atto camera n . 823 della ix legislatura , relazione della iv commissione |
| 2003-98.txt | 444 | 444 | dalla data dell acquisto » . va altresì evidenziata , in conformità alla giurisprudenza di legittimità , la finalità sostanzialmente | antielusiva | dell invim decennale , il cui fondamento risiede nella circostanza che , nel caso di immobili intestati a società , |
| 2003-98.txt | 586 | 586 | una non irragionevole valutazione del legislatore circa l insussistenza , riguardo a tali immobili , di un effettivo rischio di | elusione | , così da rendere sufficiente il loro assoggettamento al pari di quelli appartenenti alle persone fisiche alla sola modalità applicativa |
| 2007-270.txt | 1714 | 1714 | condonabilità sono state apposte dal legislatore al solo fine di escludere dal condono i contribuenti che , con verosimile intento | elusivo | e confidando nella futura reiterazione del provvedimento straordinario di condono , hanno presentato la dichiarazione dei redditi entro il termine |
| 2007-270.txt | 1800 | 1800 | non è dato comprendere per quali ragioni la tardività di detta dichiarazione sia nella specie valido sintomo di un intento | elusivo | del contribuente , resta il fatto che la norma censurata non costituirebbe comunque strumento per raggiungere una finalità antielusiva , |
| 2007-270.txt | 1819 | 1819 | intento elusivo del contribuente , resta il fatto che la norma censurata non costituirebbe comunque strumento per raggiungere una finalità | antielusiva | , trattandosi di una fattispecie – quella dell esclusione dall estensione del condono del periodo di imposta che non coincida |
| 2008-102.txt | 6847 | 6847 | con la ratio della disciplina erariale , perché , nell intento del legislatore regionale , si giustifica esclusivamente come rimedio | antielusivo | ed è , quindi , riconducibile – al pari dell imposizione riguardante direttamente i fabbricati adibiti a seconde case – |
| 2011-247.txt | 7034 | 7034 | commi dell art . 57 d.p.r . n . 633 del 1972 previsto , nell àmbito degli interventi antievasione e | antielusione | internazionale e nazionale , dal comma 2 bis dell art . 12 del decreto legge 1 luglio 2009 , n |
| 2011-338.txt | 2368 | 2368 | indennità di espropriazione non può ignorare « ogni dato valutativo inerente ai requisiti specifici del bene » , né può | eludere | un « ragionevole legame » con il valore di mercato ( da ultimo sentenza n . 181 del 2011 e |
| 2014-228.txt | 1671 | 1671 | di lotta al riciclaggio di capitali di provenienza illecita , persegue il dichiarato fine di contrastare l evasione o l | elusione | fiscale attraverso la limitazione dei pagamenti effettuati in contanti che si possono prestare ad operazioni ” in nero ” . |
| 2014-26.txt | 817 | 817 | in vigore della legge di conversione del presente decreto . con lo stesso provvedimento possono essere stabilite disposizioni aventi finalità | antielusiva | specifica » . a loro volta , i commi 1 e 2 dell art . 2 prevedono che : « |
| 2015-10.txt | 4919 | 4919 | traslazione degli oneri sui prezzi al consumo risulta difficilmente assoggettabile a controlli efficaci , atti a garantire che non sia | eluso | . vero è che la disposizione ha affidato alla autorità per l energia elettrica , il gas e il sistema |
| 2015-132.txt | 165 | 165 | resto , la somma di 760.558,00 euro , dedotta quale perdita generata dalla cessione di crediti , in quanto operazione | elusiva | ai sensi dell art . 37 bis del d.p.r . n . 600 del 1973 . la commissione tributaria regionale |
| 2015-132.txt | 393 | 393 | alla fattispecie in esso prevista sarebbe quindi riservato un trattamento irragionevolmente diverso rispetto a quello generale stabilito per le fattispecie | antielusive | non riconducibili alla norma denunciata , nonché a quello previsto da altre disposizioni che , come l art . 20 |
| 2015-132.txt | 449 | 449 | del testo unico delle disposizioni concernenti l imposta di registro ) , stabiliscono l inopponibilità all amministrazione finanziaria di negozi | elusivi | , senza prevedere una analoga sanzione . in secondo luogo , facendo dipendere la nullità dell avviso di accertamento da |
| 2015-132.txt | 830 | 830 | previsto dal comma 4 dell art . 37 bis è ormai irrilevante , dovendo prevalere la necessità di reprimere l | elusione | , a seguito dell introduzione nell ordinamento nazionale del generale divieto di abuso del diritto , in forza del quale |
| 2015-132.txt | 1641 | 1641 | il tertium comparationis della lamentata violazione dell art . 3 cost . , in primo luogo , nel principio generale | antielusivo | in materia tributaria , che non sanzionerebbe con la nullità gli avvisi di accertamento affetti da vizi formali del contraddittorio |
| 2015-132.txt | 1699 | 1699 | art . 20 del d.p.r . n . 131 del 1986 , che dovrebbe essere considerato come una speciale norma | antielusiva | in materia di imposta di registro . 3.1 . secondo la costante giurisprudenza di legittimità ( ex plurimis , corte |
| 2015-132.txt | 1776 | 1776 | ) , il generale divieto di abuso del diritto si traduce , in materia tributaria , in un principio generale | antielusivo | , che trae fondamento dai principi costituzionali di capacità contributiva e di progressività dell imposizione . tale principio preclude al |
| 2015-132.txt | 1876 | 1876 | opponibile all amministrazione finanziaria per ogni profilo di indebito vantaggio tributario che il contribuente pretenda di far discendere dall operazione | elusiva | . il ricordato orientamento implica , come suo naturale corollario , che il divieto di abuso del diritto in materia |
| 2015-132.txt | 1992 | 1992 | permuta di partecipazioni ) , costituirebbe una norma speciale , con la quale il legislatore ha applicato la clausola generale | antielusiva | nel settore delle imposte sui redditi . la sussistenza della violazione del principio di eguaglianza , nei termini prospettati dal |
| 2015-132.txt | 2023 | 2023 | violazione del principio di eguaglianza , nei termini prospettati dal giudice a quo , presuppone che , per le fattispecie | elusive | non riconducibili all art . 37 bis e soggette al solo divieto generale di abuso del diritto , non operi |
| 2015-132.txt | 2082 | 2082 | solo l ordinanza di rimessione non offre alcuna particolare motivazione sul punto , limitandosi ad affermare che per le fattispecie | elusive | non disciplinate dall art . 37 bis non operano regole analoghe , ma l ipotesi dalla quale muove è contraddetta |
| 2015-132.txt | 2128 | 2128 | sia pure formatasi in epoca successiva all ordinanza di rimessione secondo la quale l amministrazione finanziaria che intenda contestare fattispecie | elusive | , anche se non riconducibili alle ipotesi contemplate dall art . 37 bis del d.p.r . n . 600 del |
| 2015-132.txt | 2545 | 2545 | non toccano direttamente la portata applicativa della norma censurata . il quadro composito così delineato chiarisce che il principio generale | antielusivo | , assunto dalla rimettente a tertium comparationis , non impedisce affatto , con riguardo alle fattispecie non riconducibili all art |
| 2015-132.txt | 2659 | 2659 | consente di ritenere esistente un diritto vivente in base al quale gli atti impositivi adottati in applicazione della clausola generale | antielusiva | si debbano considerare validi anche se emessi in violazione della regola contenuta nella stessa norma . in altri termini , |
| 2015-132.txt | 2918 | 2918 | non manifesta infondatezza della questione , la rimettente richiama anche l orientamento giurisprudenziale favorevole alla rilevabilità d ufficio delle fattispecie | elusive | . è tuttavia evidente la mancanza di omogeneità dei due istituti della sanzione della nullità dell accertamento in violazione del |
| 2015-132.txt | 3300 | 3300 | 4 e 5 , che scandiscono in modo rigoroso il procedimento preordinato all assunzione dell avviso di accertamento della fattispecie | elusiva | , emerge in modo ancora più evidente la funzione di tutela effettiva del contraddittorio propria del termine in questione . |
| 2015-132.txt | 3514 | 3514 | garantire l effettività di tale partecipazione , sono ancora più evidenti se si considerano le peculiarità dell accertamento delle fattispecie | elusive | e il ruolo decisivo che in esso possono svolgere gli elementi forniti dal contribuente , in particolare in vista della |
| 2015-231.txt | 1681 | 1681 | soglie di applicazione così basse e riferite anche alle partecipazioni dei familiari , tali da rendere problematica la presunzione di | elusività | che accompagna l innovazione normativa in esame . 4.3 . anche le questioni di legittimità costituzionale dell art . 32 |
| 2015-70.txt | 5429 | 5429 | di « un non sopportabile scostamento » fra l andamento delle pensioni e delle retribuzioni , il legislatore non può | eludere | il limite della ragionevolezza ( sentenza n . 226 del 1993 ) . al legislatore spetta , inoltre , individuare |
| 2016-145.txt | 1117 | 1117 | amministrazioni : per questi ultimi , non sarebbe per definizione invocabile , infatti , la giustificazione anti evasiva e anti | elusiva | della misura . secondo la difesa regionale , dunque , la citata decisione del consiglio del 14 luglio 2015 non |
| 2016-173.txt | 2256 | 2256 | tanto esclude che la disposizione sub comma 486 dell art . 1 della legge n . 147 del 2013 sia | elusiva | del giudicato costituzionale ( rappresentato dalla suddetta sentenza ) , atteso appunto , che l odierna disposizione non disciplina le |
| 2016-66.txt | 1285 | 1285 | considerare che le procedure di collaborazione volontaria sono adottate con lo scopo di contrastare i fenomeni di evasione e di | elusione | fiscale , in conformità alle linee guida tracciate dall organizzazione per la cooperazione e lo sviluppo economico ( ocse ) |
| 2017-250.txt | 8951 | 8951 | 531 del 2002 , n . 256 del 2001 ) . in questo bilanciamento , il legislatore non può « | eludere | il limite della ragionevolezza » ( sentenza n . 70 del 2015 ) . ed è tale limite che questa |
| 2017-47.txt | 1335 | 1335 | e la confisca , oltre all applicazione di sanzioni penali ed amministrative , in caso di circolazione del mezzo con | elusione | del provvedimento di fermo . diverso è , invece , il fermo cosiddetto fiscale , al quale non poteva evidentemente |
| 2017-47.txt | 1588 | 1588 | terzi con atto di alienazione ( con traslazione , ovviamente , del vincolo ) ; e , in caso di | elusione | del divieto di circolazione , dà luogo all applicazione di una sanzione pecuniaria al proprietario , ma non anche al |
| 2017-99.txt | 1221 | 1221 | dell anno precedente che , sommate , risultino di valore non inferiore a detto importo ( ciò , onde evitare | elusioni | del precetto tramite l artificioso frazionamento delle operazioni ) . questo obbligo dura dieci anni . il successivo art . |
| 2018-27.txt | 2010 | 2010 | al principio di lealtà fiscale nel settore del gioco e recuperando base imponibile e gettito a fronte di fenomeni di | elusione | ed evasione fiscali nel medesimo settore » . allo scopo di realizzare tali finalità , il legislatore ha così esplicitato |
| 2018-90.txt | 1242 | 1242 | l adempimento dell obbligazione tributaria e la riscossione fiscale su quello che era il patrimonio della società cancellata . misure | antielusive | speciali a tutela dei crediti tributari sono altresì previste dal citato d.lgs . n . 472 del 1997 . in |
| 2020-158.txt | 1906 | 1906 | dell art . 20 ) » non esclude che il collegamento negoziale continui a rilevare al di fuori da considerazioni | antielusive | « sul piano obiettivo della mera qualificazione giuridica » , ai sensi dell art . 20 del d.p.r . n |
| 2020-158.txt | 3016 | 3016 | sviluppata in modo complesso . in particolare , dapprima e il rimettente ne dà conto consolidandosi nel sostenere la natura | antielusiva | dell art . 20 e , successivamente ( con l introduzione dell art . 10 bis della legge n . |
| 2020-158.txt | 3055 | 3055 | n . 212 del 2000 recante la disciplina sostanziale e procedimentale per l accertamento dell abuso del diritto e dell | elusione | d imposta ) , convergendo sull affermazione che l art . 20 detta una regola meramente interpretativa e non antielusiva |
| 2020-158.txt | 3075 | 3075 | elusione d imposta ) , convergendo sull affermazione che l art . 20 detta una regola meramente interpretativa e non | antielusiva | , ma tale da consentire in ogni caso di individuare la « reale operazione economica » perseguita dalle parti , |
| 2020-158.txt | 3237 | 3237 | cassazione , sezione sesta civile , ordinanza 10 marzo 2020 , n . 6790 , dove peraltro riaffiora la natura | antielusiva | dell art . 20 ) . anche in conseguenza di tale contrasto ( la citata sentenza della corte di cassazione |
| 2020-158.txt | 4191 | 4191 | di legittimità ) che l art . 20 del d.p.r . n . 131 del 1986 abbia una specifica funzione | antielusiva | e nel percorso motivazionale dell ordinanza di rimessione non si sofferma sull esistenza e applicabilità in concreto delle singole discipline |
| 2020-158.txt | 4401 | 4401 | . 212 del 2000 . infatti , consentirebbe all amministrazione finanziaria , da un lato , di operare in funzione | antielusiva | senza applicare la garanzia del contraddittorio endoprocedimentale stabilita a favore del contribuente e , dall altro , di svincolarsi da |
| 2020-201.txt | 1013 | 1013 | impositivo infatti risulta , da un lato , rispondente a esigenze di cautela fiscale in presenza di una possibilità di | elusione | d imposta nel contesto delle società considerate dall art . 5 del tuir , stante il loro minore livello di |
| 2020-234.txt | 2317 | 2317 | al reg . ord . n . 76 del 2020 senza alcuna indicazione dello specifico giudicato costituzionale che sarebbe stato | eluso | dall art . 1 , comma 261 , della legge n . 145 del 2018 . sull assunto che questa |
| 2020-234.txt | 2416 | 2416 | denunciare l inosservanza da parte del legislatore di principi tratti dalla giurisprudenza costituzionale , che è cosa ovviamente diversa dall | elusione | di uno specifico giudicato costituzionale , rilevante ai sensi dell art . 136 cost . , giacché quest ultima si |
| 2020-262.txt | 265 | 265 | nella determinazione , o ancora qualora sia fondato il pericolo che la deduzione di tali costi rischi di coprire l | elusione | o l evasione fiscale » ; ii ) la spesa per il pagamento dell imu relativa agli immobili strumentali della |
| 2020-262.txt | 4920 | 4920 | spese di dubbia inerenza ; b ) evitare ingenti costi di accertamento ; c ) prevenire fenomeni di evasione o | elusione | . si tratta di deroghe che rispondono a esigenze di tutela dell interesse fiscale ( non immediatamente rinvenibili nel caso |
| 2020-262.txt | 4964 | 4964 | che concerne beni immobili , ovvero i cosiddetti ” beni al sole ” , difficilmente sfruttabili per manovre evasive , | elusive | o erosive ) o che possono rispondere anche a finalità extrafiscali , ma sempre riferibili a specifici valori costituzionali , |
| 2021-39.txt | 2752 | 2752 | . 212 del 2000 . infatti , consentirebbe all amministrazione finanziaria , da un lato , di operare in funzione | antielusiva | senza applicare la garanzia del contraddittorio endoprocedimentale stabilita a favore del contribuente e , dall altro , di svincolarsi da |
| 2022-140.txt | 1875 | 1875 | credito fiscale » ( sentenza n . 358 del 1994 ) , oppure di « prevenire fenomeni di evasione o | elusione | » ( sentenza n . 262 del 2020 ) non si manifesta , pertanto , quella coessenzialità alla realizzazione dei |
| 2022-175.txt | 2051 | 2051 | modificazioni , dalla legge 14 settembre 2011 , n . 148 ; l individuazione dei confini tra le fattispecie di | elusione | e quelle di evasione fiscale e delle relative conseguenze sanzionatorie ; l efficacia attenuante o esimente dell adesione alle forme |
| 2022-175.txt | 4617 | 4617 | della « dichiarazione infedele » avrebbe potuto essere rivisto ; così anche l individuazione dei confini tra le fattispecie di | elusione | e quelle di evasione fiscale e delle relative conseguenze sanzionatorie . si tratta di gravi condotte insidiose per il fisco |
| 2022-209.txt | 4088 | 4088 | . d altra parte , a difesa della struttura della norma censurata nemmeno può essere invocata una giustificazione in termini | antielusivi | , motivata sul rischio che le cosiddette seconde case vengano iscritte come abitazioni principali . in disparte che tale rischio |
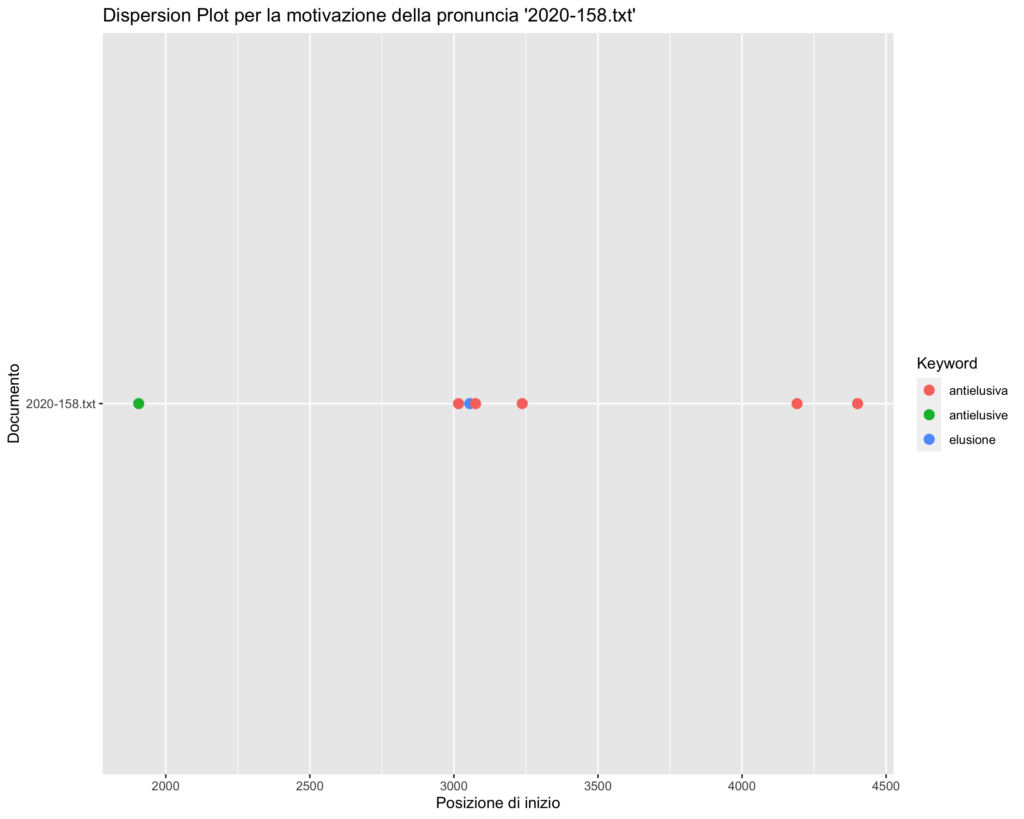
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza



2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| di_fraudolente_elusioni | 4 |
| fraudolente_elusioni_non | 4 |
| elusioni_non_appartengono | 4 |
| principio_generale_antielusivo | 3 |
| attraverso_l_elusione | 2 |
| l_elusione_dell | 2 |
| elusione_dell_imposta | 2 |
| di_elusione_del | 2 |
| escludere_elusioni_fraudolente | 2 |
| elusione_fiscale_in | 2 |
| di_elusione_fiscale | 2 |
| l_elusione_o | 2 |
| elusione_o_l | 2 |
| non_può_eludere | 2 |
| può_eludere_il | 2 |
| eludere_il_limite | 2 |
| clausola_generale_antielusiva | 2 |
| le_fattispecie_elusive | 2 |
| fattispecie_elusive_non | 2 |
| delle_fattispecie_elusive | 2 |
| la_natura_antielusiva | 2 |
| natura_antielusiva_dell | 2 |
| antielusiva_dell_art | 2 |
| elusione_d_imposta | 2 |
| in_funzione_antielusiva | 2 |
| funzione_antielusiva_senza | 2 |
| antielusiva_senza_applicare | 2 |
| evasione_o_elusione | 2 |
| fattispecie_di_elusione | 2 |
| di_elusione_e | 2 |
| elusione_e_quelle | 2 |
| intaccato_o_eluso | 1 |
| o_eluso_dal | 1 |
| eluso_dal_venir | 1 |
| altrimenti_facile_eludere | 1 |
| facile_eludere_i | 1 |
| eludere_i_limiti | 1 |
| principio_stesso_elude | 1 |
| stesso_elude_ancora | 1 |
| elude_ancora_le | 1 |
| violata_né_elusa | 1 |
| né_elusa_v | 1 |
| elusa_v_anche | 1 |
| ha_anche_eluso | 1 |
| anche_eluso_il | 1 |
| eluso_il_disposto | 1 |
| non_risulta_eluso | 1 |
| risulta_eluso_in | 1 |
| eluso_in_conseguenza | 1 |
| insolvibile_ed_eludere | 1 |
| ed_eludere_così | 1 |
| eludere_così_il | 1 |
| legale_incongruo_elusivo | 1 |
| incongruo_elusivo_nella | 1 |
| elusivo_nella_sostanza | 1 |
| ad_essere_eluso | 1 |
| essere_eluso_col | 1 |
| eluso_col_sottoporre | 1 |
| si_sottragga_eludendo | 1 |
| sottragga_eludendo_gli | 1 |
| eludendo_gli_oneri | 1 |
| contribuito_ad_eludere | 1 |
| ad_eludere_esponendosi | 1 |
| eludere_esponendosi_volontariamente | 1 |
| forme_di_elusione | 1 |
| elusione_del_tributo | 1 |
| può_essere_eluso | 1 |
| essere_eluso_quando | 1 |
| eluso_quando_è | 1 |
| sostanzialmente_ad_eludere | 1 |
| ad_eludere_la | 1 |
| eludere_la_precipua | 1 |
| sollevata_in_elusione | 1 |
| in_elusione_dell | 1 |
| elusione_dell_art | 1 |
| l_essere_eluso | 1 |
| essere_eluso_invero | 1 |
| eluso_invero_se | 1 |
| conseguentemente_pure_elusiva | 1 |
| pure_elusiva_della | 1 |
| elusiva_della_decisione | 1 |
| elusione_dell_esigenza | 1 |
| di_impedire_elusioni | 1 |
| impedire_elusioni_della | 1 |
| elusioni_della_progressività | 1 |
| è_stata_elusa | 1 |
| stata_elusa_l | 1 |
| elusa_l_imposizione | 1 |
| ad_escludere_elusioni | 1 |
| elusioni_fraudolente_la | 1 |
| escludere_fraudolente_elusioni | 1 |
| fraudolente_elusioni_riesaminando | 1 |
| elusioni_riesaminando_questa | 1 |
| attraverso_fraudolente_elusioni | 1 |
| legis_con_elusione | 1 |
| con_elusione_delle | 1 |
| elusione_delle_ordinarie | 1 |
| a_una_elusione | 1 |
| una_elusione_fiscale | 1 |
| ed_escludere_elusioni | 1 |
| elusioni_fraudolente_se | 1 |
| fraudolente_elusioni_sono | 1 |
| elusioni_sono_previste | 1 |
| intese_ad_eludere | 1 |
| ad_eludere_l | 1 |
| eludere_l_imposta | 1 |
| la_disposizione_antielusiva | 1 |
| disposizione_antielusiva_si | 1 |
| antielusiva_si_applica | 1 |
| della_norma_antielusione | 1 |
| norma_antielusione_contenuta | 1 |
| antielusione_contenuta_nell | 1 |
| operazioni_di_elusione | 1 |
| elusione_fiscale_così | 1 |
| una_palese_elusione | 1 |
| palese_elusione_delle | 1 |
| elusione_delle_previsioni | 1 |
| facilità_di_elusione | 1 |
| di_elusione_dell | 1 |
| già_della_elusione | 1 |
| della_elusione_ma | 1 |
| elusione_ma_della | 1 |
| dalle_misure_antielusive | 1 |
| misure_antielusive_di | 1 |
| antielusive_di_cui | 1 |
| erosione_l_elusione | 1 |
| finalità_sostanzialmente_antielusiva | 1 |
| sostanzialmente_antielusiva_dell | 1 |
| antielusiva_dell_invim | 1 |
| rischio_di_elusione | 1 |
| di_elusione_così | 1 |
| elusione_così_da | 1 |
| verosimile_intento_elusivo | 1 |
| intento_elusivo_e | 1 |
| elusivo_e_confidando | 1 |
| un_intento_elusivo | 1 |
| intento_elusivo_del | 1 |
| elusivo_del_contribuente | 1 |
| una_finalità_antielusiva | 1 |
| finalità_antielusiva_trattandosi | 1 |
| antielusiva_trattandosi_di | 1 |
| come_rimedio_antielusivo | 1 |
| rimedio_antielusivo_ed | 1 |
| antielusivo_ed_è | 1 |
| antievasione_e_antielusione | 1 |
| e_antielusione_internazionale | 1 |
| antielusione_internazionale_e | 1 |
| né_può_eludere | 1 |
| può_eludere_un | 1 |
| eludere_un_ragionevole | 1 |
| aventi_finalità_antielusiva | 1 |
| finalità_antielusiva_specifica | 1 |
| antielusiva_specifica_a | 1 |
| o_l_elusione | 1 |
| l_elusione_fiscale | 1 |
| elusione_fiscale_attraverso | 1 |
| non_sia_eluso | 1 |
| sia_eluso_vero | 1 |
| eluso_vero_è | 1 |
| quanto_operazione_elusiva | 1 |
| operazione_elusiva_ai | 1 |
| elusiva_ai_sensi | 1 |
| le_fattispecie_antielusive | 1 |
| fattispecie_antielusive_non | 1 |
| antielusive_non_riconducibili | 1 |
| di_negozi_elusivi | 1 |
| negozi_elusivi_senza | 1 |
| elusivi_senza_prevedere | 1 |
| reprimere_l_elusione | 1 |
| l_elusione_a | 1 |
| elusione_a_seguito | 1 |
| generale_antielusivo_in | 1 |
| antielusivo_in_materia | 1 |
| speciale_norma_antielusiva | 1 |
| norma_antielusiva_in | 1 |
| antielusiva_in_materia | 1 |
| generale_antielusivo_che | 1 |
| antielusivo_che_trae | 1 |
| dall_operazione_elusiva | 1 |
| operazione_elusiva_il | 1 |
| elusiva_il_ricordato | 1 |
| generale_antielusiva_nel | 1 |
| antielusiva_nel_settore | 1 |
| elusive_non_riconducibili | 1 |
| elusive_non_disciplinate | 1 |
| contestare_fattispecie_elusive | 1 |
| fattispecie_elusive_anche | 1 |
| elusive_anche_se | 1 |
| generale_antielusivo_assunto | 1 |
| antielusivo_assunto_dalla | 1 |
| generale_antielusiva_si | 1 |
| antielusiva_si_debbano | 1 |
| fattispecie_elusive_è | 1 |
| elusive_è_tuttavia | 1 |
| della_fattispecie_elusiva | 1 |
| fattispecie_elusiva_emerge | 1 |
| elusiva_emerge_in | 1 |
| fattispecie_elusive_e | 1 |
| elusive_e_il | 1 |
| presunzione_di_elusività | 1 |
| di_elusività_che | 1 |
| elusività_che_accompagna | 1 |
| e_di_elusione | 1 |
| e_anti_elusiva | 1 |
| anti_elusiva_della | 1 |
| elusiva_della_misura | 1 |
| del_sia_elusiva | 1 |
| sia_elusiva_del | 1 |
| elusiva_del_giudicato | 1 |
| mezzo_con_elusione | 1 |
| con_elusione_del | 1 |
| elusione_del_provvedimento | 1 |
| caso_di_elusione | 1 |
| elusione_del_divieto | 1 |
| onde_evitare_elusioni | 1 |
| evitare_elusioni_del | 1 |
| elusioni_del_precetto | 1 |
| fenomeni_di_elusione | 1 |
| di_elusione_ed | 1 |
| elusione_ed_evasione | 1 |
| cancellata_misure_antielusive | 1 |
| misure_antielusive_speciali | 1 |
| antielusive_speciali_a | 1 |
| da_considerazioni_antielusive | 1 |
| considerazioni_antielusive_sul | 1 |
| antielusive_sul_piano | 1 |
| e_dell_elusione | 1 |
| dell_elusione_d | 1 |
| e_non_antielusiva | 1 |
| non_antielusiva_ma | 1 |
| antielusiva_ma_tale | 1 |
| specifica_funzione_antielusiva | 1 |
| funzione_antielusiva_e | 1 |
| antielusiva_e_nel | 1 |
| possibilità_di_elusione | 1 |
| di_elusione_d | 1 |
| sarebbe_stato_eluso | 1 |
| stato_eluso_dall | 1 |
| eluso_dall_art | 1 |
| diversa_dall_elusione | 1 |
| dall_elusione_di | 1 |
| elusione_di_uno | 1 |
| coprire_l_elusione | 1 |
| o_elusione_si | 1 |
| elusione_si_tratta | 1 |
| manovre_evasive_elusive | 1 |
| evasive_elusive_o | 1 |
| elusive_o_erosive | 1 |
| o_elusione_sentenza | 1 |
| elusione_sentenza_n | 1 |
| in_termini_antielusivi | 1 |
| termini_antielusivi_motivata | 1 |
| antielusivi_motivata_sul | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| fraudolente_elusioni_non_appartengono_al | 4 |
| elusioni_non_appartengono_al_contribuente | 4 |
| il_rischio_di_fraudolente_elusioni | 3 |
| rischio_di_fraudolente_elusioni_non | 3 |
| di_fraudolente_elusioni_non_appartengono | 3 |
| l_elusione_o_l_evasione | 2 |
| il_legislatore_non_può_eludere | 2 |
| legislatore_non_può_eludere_il | 2 |
| non_può_eludere_il_limite | 2 |
| può_eludere_il_limite_della | 2 |
| eludere_il_limite_della_ragionevolezza | 2 |
| che_per_le_fattispecie_elusive | 2 |
| per_le_fattispecie_elusive_non | 2 |
| la_natura_antielusiva_dell_art | 2 |
| di_operare_in_funzione_antielusiva | 2 |
| operare_in_funzione_antielusiva_senza | 2 |
| in_funzione_antielusiva_senza_applicare | 2 |
| funzione_antielusiva_senza_applicare_la | 2 |
| antielusiva_senza_applicare_la_garanzia | 2 |
| fenomeni_di_evasione_o_elusione | 2 |
| tra_le_fattispecie_di_elusione | 2 |
| le_fattispecie_di_elusione_e | 2 |
| fattispecie_di_elusione_e_quelle | 2 |
| di_elusione_e_quelle_di | 2 |
| elusione_e_quelle_di_evasione | 2 |
| alcun_modo_intaccato_o_eluso | 1 |
| modo_intaccato_o_eluso_dal | 1 |
| intaccato_o_eluso_dal_venir | 1 |
| o_eluso_dal_venir_meno | 1 |
| eluso_dal_venir_meno_dell | 1 |
| ispira_sarebbe_altrimenti_facile_eludere | 1 |
| sarebbe_altrimenti_facile_eludere_i | 1 |
| altrimenti_facile_eludere_i_limiti | 1 |
| facile_eludere_i_limiti_della | 1 |
| eludere_i_limiti_della_potestà | 1 |
| che_il_principio_stesso_elude | 1 |
| il_principio_stesso_elude_ancora | 1 |
| principio_stesso_elude_ancora_le | 1 |
| stesso_elude_ancora_le_norme | 1 |
| elude_ancora_le_norme_contenute | 1 |
| non_è_violata_né_elusa | 1 |
| è_violata_né_elusa_v | 1 |
| violata_né_elusa_v_anche | 1 |
| né_elusa_v_anche_sentenza | 1 |
| elusa_v_anche_sentenza_n | 1 |
| costituzione_ma_ha_anche_eluso | 1 |
| ma_ha_anche_eluso_il | 1 |
| ha_anche_eluso_il_disposto | 1 |
| anche_eluso_il_disposto_dell | 1 |
| eluso_il_disposto_dell_art | 1 |
| evitare_che_attraverso_l_elusione | 1 |
| che_attraverso_l_elusione_dell | 1 |
| attraverso_l_elusione_dell_imposta | 1 |
| l_elusione_dell_imposta_nel | 1 |
| elusione_dell_imposta_nel_caso | 1 |
| pubblica_amministrazione_non_risulta_eluso | 1 |
| amministrazione_non_risulta_eluso_in | 1 |
| non_risulta_eluso_in_conseguenza | 1 |
| risulta_eluso_in_conseguenza_della | 1 |
| eluso_in_conseguenza_della_prospettata | 1 |
| voglia_rendersi_insolvibile_ed_eludere | 1 |
| rendersi_insolvibile_ed_eludere_così | 1 |
| insolvibile_ed_eludere_così_il | 1 |
| ed_eludere_così_il_debito | 1 |
| eludere_così_il_debito_fiscale | 1 |
| un_canone_legale_incongruo_elusivo | 1 |
| canone_legale_incongruo_elusivo_nella | 1 |
| legale_incongruo_elusivo_nella_sostanza | 1 |
| incongruo_elusivo_nella_sostanza_della | 1 |
| elusivo_nella_sostanza_della_garanzia | 1 |
| eguaglianza_verrebbe_ad_essere_eluso | 1 |
| verrebbe_ad_essere_eluso_col | 1 |
| ad_essere_eluso_col_sottoporre | 1 |
| essere_eluso_col_sottoporre_tutte | 1 |
| eluso_col_sottoporre_tutte_le | 1 |
| tutto_cio_si_sottragga_eludendo | 1 |
| cio_si_sottragga_eludendo_gli | 1 |
| si_sottragga_eludendo_gli_oneri | 1 |
| sottragga_eludendo_gli_oneri_relativi | 1 |
| eludendo_gli_oneri_relativi_viene | 1 |
| primo_ha_contribuito_ad_eludere | 1 |
| ha_contribuito_ad_eludere_esponendosi | 1 |
| contribuito_ad_eludere_esponendosi_volontariamente | 1 |
| ad_eludere_esponendosi_volontariamente_alle | 1 |
| eludere_esponendosi_volontariamente_alle_conseguenze | 1 |
| per_evitare_forme_di_elusione | 1 |
| evitare_forme_di_elusione_del | 1 |
| forme_di_elusione_del_tributo | 1 |
| di_elusione_del_tributo_e | 1 |
| elusione_del_tributo_e_più | 1 |
| che_non_può_essere_eluso | 1 |
| non_può_essere_eluso_quando | 1 |
| può_essere_eluso_quando_è | 1 |
| essere_eluso_quando_è_espressamente | 1 |
| eluso_quando_è_espressamente_previsto | 1 |
| mercato_venivano_sostanzialmente_ad_eludere | 1 |
| venivano_sostanzialmente_ad_eludere_la | 1 |
| sostanzialmente_ad_eludere_la_precipua | 1 |
| ad_eludere_la_precipua_finalità | 1 |
| eludere_la_precipua_finalità_economico | 1 |
| ragionevole_dubbio_sollevata_in_elusione | 1 |
| dubbio_sollevata_in_elusione_dell | 1 |
| sollevata_in_elusione_dell_art | 1 |
| in_elusione_dell_art_della | 1 |
| elusione_dell_art_della_l | 1 |
| finirebbe_con_l_essere_eluso | 1 |
| con_l_essere_eluso_invero | 1 |
| l_essere_eluso_invero_se | 1 |
| essere_eluso_invero_se_si | 1 |
| eluso_invero_se_si_concludesse | 1 |
| nazionale_e_conseguentemente_pure_elusiva | 1 |
| e_conseguentemente_pure_elusiva_della | 1 |
| conseguentemente_pure_elusiva_della_decisione | 1 |
| pure_elusiva_della_decisione_n | 1 |
| elusiva_della_decisione_n_del | 1 |
| regionale_perpetrata_attraverso_l_elusione | 1 |
| perpetrata_attraverso_l_elusione_dell | 1 |
| attraverso_l_elusione_dell_esigenza | 1 |
| l_elusione_dell_esigenza_delle | 1 |
| elusione_dell_esigenza_delle_regioni | 1 |
| è_quella_di_impedire_elusioni | 1 |
| quella_di_impedire_elusioni_della | 1 |
| di_impedire_elusioni_della_progressività | 1 |
| impedire_elusioni_della_progressività_delle | 1 |
| elusioni_della_progressività_delle_aliquote | 1 |
| i_quali_è_stata_elusa | 1 |
| quali_è_stata_elusa_l | 1 |
| è_stata_elusa_l_imposizione | 1 |
| stata_elusa_l_imposizione_fiscale | 1 |
| elusa_l_imposizione_fiscale_tutti | 1 |
| prevenire_e_ad_escludere_elusioni | 1 |
| e_ad_escludere_elusioni_fraudolente | 1 |
| ad_escludere_elusioni_fraudolente_la | 1 |
| escludere_elusioni_fraudolente_la_preminenza | 1 |
| elusioni_fraudolente_la_preminenza_dell | 1 |
| prevenire_ed_escludere_fraudolente_elusioni | 1 |
| ed_escludere_fraudolente_elusioni_riesaminando | 1 |
| escludere_fraudolente_elusioni_riesaminando_questa | 1 |
| fraudolente_elusioni_riesaminando_questa_disciplina | 1 |
| elusioni_riesaminando_questa_disciplina_la | 1 |
| senza_rischio_di_fraudolente_elusioni | 1 |
| credito_esattoriale_attraverso_fraudolente_elusioni | 1 |
| esattoriale_attraverso_fraudolente_elusioni_non | 1 |
| attraverso_fraudolente_elusioni_non_appartengono | 1 |
| nominativa_ope_legis_con_elusione | 1 |
| ope_legis_con_elusione_delle | 1 |
| legis_con_elusione_delle_ordinarie | 1 |
| con_elusione_delle_ordinarie_procedure | 1 |
| elusione_delle_ordinarie_procedure_di | 1 |
| origine_indirettamente_a_una_elusione | 1 |
| indirettamente_a_una_elusione_fiscale | 1 |
| a_una_elusione_fiscale_in | 1 |
| una_elusione_fiscale_in_favore | 1 |
| elusione_fiscale_in_favore_degli | 1 |
| a_prevenire_ed_escludere_elusioni | 1 |
| prevenire_ed_escludere_elusioni_fraudolente | 1 |
| ed_escludere_elusioni_fraudolente_se | 1 |
| escludere_elusioni_fraudolente_se_l | 1 |
| elusioni_fraudolente_se_l_esigenza | 1 |
| rischio_di_fraudolente_elusioni_sono | 1 |
| di_fraudolente_elusioni_sono_previste | 1 |
| fraudolente_elusioni_sono_previste_in | 1 |
| elusioni_sono_previste_in_modo | 1 |
| causa_siano_intese_ad_eludere | 1 |
| siano_intese_ad_eludere_l | 1 |
| intese_ad_eludere_l_imposta | 1 |
| ad_eludere_l_imposta_di | 1 |
| eludere_l_imposta_di_successione | 1 |
| valori_mobiliari_la_disposizione_antielusiva | 1 |
| mobiliari_la_disposizione_antielusiva_si | 1 |
| la_disposizione_antielusiva_si_applica | 1 |
| disposizione_antielusiva_si_applica_alle | 1 |
| antielusiva_si_applica_alle_operazioni | 1 |
| di_costituzionalità_della_norma_antielusione | 1 |
| costituzionalità_della_norma_antielusione_contenuta | 1 |
| della_norma_antielusione_contenuta_nell | 1 |
| norma_antielusione_contenuta_nell_art | 1 |
| antielusione_contenuta_nell_art_comma | 1 |
| di_impedire_operazioni_di_elusione | 1 |
| impedire_operazioni_di_elusione_fiscale | 1 |
| operazioni_di_elusione_fiscale_così | 1 |
| di_elusione_fiscale_così_da | 1 |
| elusione_fiscale_così_da_assicurare | 1 |
| resto_ad_una_palese_elusione | 1 |
| ad_una_palese_elusione_delle | 1 |
| una_palese_elusione_delle_previsioni | 1 |
| palese_elusione_delle_previsioni_degli | 1 |
| elusione_delle_previsioni_degli_statuti | 1 |
| ipotetica_estrema_facilità_di_elusione | 1 |
| estrema_facilità_di_elusione_dell | 1 |
| facilità_di_elusione_dell_imposta | 1 |
| di_elusione_dell_imposta_in | 1 |
| elusione_dell_imposta_in_conseguenza | 1 |
| area_non_già_della_elusione | 1 |
| non_già_della_elusione_ma | 1 |
| già_della_elusione_ma_della | 1 |
| della_elusione_ma_della_evasione | 1 |
| elusione_ma_della_evasione_dell | 1 |
| informatici_e_dalle_misure_antielusive | 1 |
| e_dalle_misure_antielusive_di | 1 |
| dalle_misure_antielusive_di_cui | 1 |
| misure_antielusive_di_cui_all | 1 |
| antielusive_di_cui_all_art | 1 |
| agevolano_l_erosione_l_elusione | 1 |
| l_erosione_l_elusione_o | 1 |
| erosione_l_elusione_o_l | 1 |
| elusione_o_l_evasione_delle | 1 |
| legittimità_la_finalità_sostanzialmente_antielusiva | 1 |
| la_finalità_sostanzialmente_antielusiva_dell | 1 |
| finalità_sostanzialmente_antielusiva_dell_invim | 1 |
| sostanzialmente_antielusiva_dell_invim_decennale | 1 |
| antielusiva_dell_invim_decennale_il | 1 |
| un_effettivo_rischio_di_elusione | 1 |
| effettivo_rischio_di_elusione_così | 1 |
| rischio_di_elusione_così_da | 1 |
| di_elusione_così_da_rendere | 1 |
| elusione_così_da_rendere_sufficiente | 1 |
| che_con_verosimile_intento_elusivo | 1 |
| con_verosimile_intento_elusivo_e | 1 |
| verosimile_intento_elusivo_e_confidando | 1 |
| intento_elusivo_e_confidando_nella | 1 |
| elusivo_e_confidando_nella_futura | 1 |
| sintomo_di_un_intento_elusivo | 1 |
| di_un_intento_elusivo_del | 1 |
| un_intento_elusivo_del_contribuente | 1 |
| intento_elusivo_del_contribuente_resta | 1 |
| elusivo_del_contribuente_resta_il | 1 |
| per_raggiungere_una_finalità_antielusiva | 1 |
| raggiungere_una_finalità_antielusiva_trattandosi | 1 |
| una_finalità_antielusiva_trattandosi_di | 1 |
| finalità_antielusiva_trattandosi_di_una | 1 |
| antielusiva_trattandosi_di_una_fattispecie | 1 |
| giustifica_esclusivamente_come_rimedio_antielusivo | 1 |
| esclusivamente_come_rimedio_antielusivo_ed | 1 |
| come_rimedio_antielusivo_ed_è | 1 |
| rimedio_antielusivo_ed_è_quindi | 1 |
| antielusivo_ed_è_quindi_riconducibile | 1 |
| degli_interventi_antievasione_e_antielusione | 1 |
| interventi_antievasione_e_antielusione_internazionale | 1 |
| antievasione_e_antielusione_internazionale_e | 1 |
| e_antielusione_internazionale_e_nazionale | 1 |
| antielusione_internazionale_e_nazionale_dal | 1 |
| del_bene_né_può_eludere | 1 |
| bene_né_può_eludere_un | 1 |
| né_può_eludere_un_ragionevole | 1 |
| può_eludere_un_ragionevole_legame | 1 |
| eludere_un_ragionevole_legame_con | 1 |
| stabilite_disposizioni_aventi_finalità_antielusiva | 1 |
| disposizioni_aventi_finalità_antielusiva_specifica | 1 |
| aventi_finalità_antielusiva_specifica_a | 1 |
| finalità_antielusiva_specifica_a_loro | 1 |
| antielusiva_specifica_a_loro_volta | 1 |
| l_evasione_o_l_elusione | 1 |
| evasione_o_l_elusione_fiscale | 1 |
| o_l_elusione_fiscale_attraverso | 1 |
| l_elusione_fiscale_attraverso_la | 1 |
| elusione_fiscale_attraverso_la_limitazione | 1 |
| garantire_che_non_sia_eluso | 1 |
| che_non_sia_eluso_vero | 1 |
| non_sia_eluso_vero_è | 1 |
| sia_eluso_vero_è_che | 1 |
| eluso_vero_è_che_la | 1 |
| crediti_in_quanto_operazione_elusiva | 1 |
| in_quanto_operazione_elusiva_ai | 1 |
| quanto_operazione_elusiva_ai_sensi | 1 |
| operazione_elusiva_ai_sensi_dell | 1 |
| elusiva_ai_sensi_dell_art | 1 |
| stabilito_per_le_fattispecie_antielusive | 1 |
| per_le_fattispecie_antielusive_non | 1 |
| le_fattispecie_antielusive_non_riconducibili | 1 |
| fattispecie_antielusive_non_riconducibili_alla | 1 |
| antielusive_non_riconducibili_alla_norma | 1 |
| amministrazione_finanziaria_di_negozi_elusivi | 1 |
| finanziaria_di_negozi_elusivi_senza | 1 |
| di_negozi_elusivi_senza_prevedere | 1 |
| negozi_elusivi_senza_prevedere_una | 1 |
| elusivi_senza_prevedere_una_analoga | 1 |
| necessità_di_reprimere_l_elusione | 1 |
| di_reprimere_l_elusione_a | 1 |
| reprimere_l_elusione_a_seguito | 1 |
| l_elusione_a_seguito_dell | 1 |
| elusione_a_seguito_dell_introduzione | 1 |
| luogo_nel_principio_generale_antielusivo | 1 |
| nel_principio_generale_antielusivo_in | 1 |
| principio_generale_antielusivo_in_materia | 1 |
| generale_antielusivo_in_materia_tributaria | 1 |
| antielusivo_in_materia_tributaria_che | 1 |
| come_una_speciale_norma_antielusiva | 1 |
| una_speciale_norma_antielusiva_in | 1 |
| speciale_norma_antielusiva_in_materia | 1 |
| norma_antielusiva_in_materia_di | 1 |
| antielusiva_in_materia_di_imposta | 1 |
| in_un_principio_generale_antielusivo | 1 |
| un_principio_generale_antielusivo_che | 1 |
| principio_generale_antielusivo_che_trae | 1 |
| generale_antielusivo_che_trae_fondamento | 1 |
| antielusivo_che_trae_fondamento_dai | 1 |
| far_discendere_dall_operazione_elusiva | 1 |
| discendere_dall_operazione_elusiva_il | 1 |
| dall_operazione_elusiva_il_ricordato | 1 |
| operazione_elusiva_il_ricordato_orientamento | 1 |
| elusiva_il_ricordato_orientamento_implica | 1 |
| applicato_la_clausola_generale_antielusiva | 1 |
| la_clausola_generale_antielusiva_nel | 1 |
| clausola_generale_antielusiva_nel_settore | 1 |
| generale_antielusiva_nel_settore_delle | 1 |
| antielusiva_nel_settore_delle_imposte | 1 |
| le_fattispecie_elusive_non_riconducibili | 1 |
| fattispecie_elusive_non_riconducibili_all | 1 |
| elusive_non_riconducibili_all_art | 1 |
| le_fattispecie_elusive_non_disciplinate | 1 |
| fattispecie_elusive_non_disciplinate_dall | 1 |
| elusive_non_disciplinate_dall_art | 1 |
| che_intenda_contestare_fattispecie_elusive | 1 |
| intenda_contestare_fattispecie_elusive_anche | 1 |
| contestare_fattispecie_elusive_anche_se | 1 |
| fattispecie_elusive_anche_se_non | 1 |
| elusive_anche_se_non_riconducibili | 1 |
| che_il_principio_generale_antielusivo | 1 |
| il_principio_generale_antielusivo_assunto | 1 |
| principio_generale_antielusivo_assunto_dalla | 1 |
| generale_antielusivo_assunto_dalla_rimettente | 1 |
| antielusivo_assunto_dalla_rimettente_a | 1 |
| applicazione_della_clausola_generale_antielusiva | 1 |
| della_clausola_generale_antielusiva_si | 1 |
| clausola_generale_antielusiva_si_debbano | 1 |
| generale_antielusiva_si_debbano_considerare | 1 |
| antielusiva_si_debbano_considerare_validi | 1 |
| d_ufficio_delle_fattispecie_elusive | 1 |
| ufficio_delle_fattispecie_elusive_è | 1 |
| delle_fattispecie_elusive_è_tuttavia | 1 |
| fattispecie_elusive_è_tuttavia_evidente | 1 |
| elusive_è_tuttavia_evidente_la | 1 |
| di_accertamento_della_fattispecie_elusiva | 1 |
| accertamento_della_fattispecie_elusiva_emerge | 1 |
| della_fattispecie_elusiva_emerge_in | 1 |
| fattispecie_elusiva_emerge_in_modo | 1 |
| elusiva_emerge_in_modo_ancora | 1 |
| dell_accertamento_delle_fattispecie_elusive | 1 |
| accertamento_delle_fattispecie_elusive_e | 1 |
| delle_fattispecie_elusive_e_il | 1 |
| fattispecie_elusive_e_il_ruolo | 1 |
| elusive_e_il_ruolo_decisivo | 1 |
| problematica_la_presunzione_di_elusività | 1 |
| la_presunzione_di_elusività_che | 1 |
| presunzione_di_elusività_che_accompagna | 1 |
| di_elusività_che_accompagna_l | 1 |
| elusività_che_accompagna_l_innovazione | 1 |
| di_evasione_e_di_elusione | 1 |
| evasione_e_di_elusione_fiscale | 1 |
| e_di_elusione_fiscale_in | 1 |
| di_elusione_fiscale_in_conformità | 1 |
| elusione_fiscale_in_conformità_alle | 1 |
| anti_evasiva_e_anti_elusiva | 1 |
| evasiva_e_anti_elusiva_della | 1 |
| e_anti_elusiva_della_misura | 1 |
| anti_elusiva_della_misura_secondo | 1 |
| elusiva_della_misura_secondo_la | 1 |
| legge_n_del_sia_elusiva | 1 |
| n_del_sia_elusiva_del | 1 |
| del_sia_elusiva_del_giudicato | 1 |
| sia_elusiva_del_giudicato_costituzionale | 1 |
| elusiva_del_giudicato_costituzionale_rappresentato | 1 |
| circolazione_del_mezzo_con_elusione | 1 |
| del_mezzo_con_elusione_del | 1 |
| mezzo_con_elusione_del_provvedimento | 1 |
| con_elusione_del_provvedimento_di | 1 |
| elusione_del_provvedimento_di_fermo | 1 |
| e_in_caso_di_elusione | 1 |
| in_caso_di_elusione_del | 1 |
| caso_di_elusione_del_divieto | 1 |
| di_elusione_del_divieto_di | 1 |
| elusione_del_divieto_di_circolazione | 1 |
| importo_ciò_onde_evitare_elusioni | 1 |
| ciò_onde_evitare_elusioni_del | 1 |
| onde_evitare_elusioni_del_precetto | 1 |
| evitare_elusioni_del_precetto_tramite | 1 |
| elusioni_del_precetto_tramite_l | 1 |
| fronte_di_fenomeni_di_elusione | 1 |
| di_fenomeni_di_elusione_ed | 1 |
| fenomeni_di_elusione_ed_evasione | 1 |
| di_elusione_ed_evasione_fiscali | 1 |
| elusione_ed_evasione_fiscali_nel | 1 |
| della_società_cancellata_misure_antielusive | 1 |
| società_cancellata_misure_antielusive_speciali | 1 |
| cancellata_misure_antielusive_speciali_a | 1 |
| misure_antielusive_speciali_a_tutela | 1 |
| antielusive_speciali_a_tutela_dei | 1 |
| di_fuori_da_considerazioni_antielusive | 1 |
| fuori_da_considerazioni_antielusive_sul | 1 |
| da_considerazioni_antielusive_sul_piano | 1 |
| considerazioni_antielusive_sul_piano_obiettivo | 1 |
| antielusive_sul_piano_obiettivo_della | 1 |
| nel_sostenere_la_natura_antielusiva | 1 |
| sostenere_la_natura_antielusiva_dell | 1 |
| natura_antielusiva_dell_art_e | 1 |
| antielusiva_dell_art_e_successivamente | 1 |
| del_diritto_e_dell_elusione | 1 |
| diritto_e_dell_elusione_d | 1 |
| e_dell_elusione_d_imposta | 1 |
| dell_elusione_d_imposta_convergendo | 1 |
| elusione_d_imposta_convergendo_sull | 1 |
| meramente_interpretativa_e_non_antielusiva | 1 |
| interpretativa_e_non_antielusiva_ma | 1 |
| e_non_antielusiva_ma_tale | 1 |
| non_antielusiva_ma_tale_da | 1 |
| antielusiva_ma_tale_da_consentire | 1 |
| peraltro_riaffiora_la_natura_antielusiva | 1 |
| riaffiora_la_natura_antielusiva_dell | 1 |
| natura_antielusiva_dell_art_anche | 1 |
| antielusiva_dell_art_anche_in | 1 |
| abbia_una_specifica_funzione_antielusiva | 1 |
| una_specifica_funzione_antielusiva_e | 1 |
| specifica_funzione_antielusiva_e_nel | 1 |
| funzione_antielusiva_e_nel_percorso | 1 |
| antielusiva_e_nel_percorso_motivazionale | 1 |
| di_una_possibilità_di_elusione | 1 |
| una_possibilità_di_elusione_d | 1 |
| possibilità_di_elusione_d_imposta | 1 |
| di_elusione_d_imposta_nel | 1 |
| elusione_d_imposta_nel_contesto | 1 |
| costituzionale_che_sarebbe_stato_eluso | 1 |
| che_sarebbe_stato_eluso_dall | 1 |
| sarebbe_stato_eluso_dall_art | 1 |
| stato_eluso_dall_art_comma | 1 |
| eluso_dall_art_comma_della | 1 |
| cosa_ovviamente_diversa_dall_elusione | 1 |
| ovviamente_diversa_dall_elusione_di | 1 |
| diversa_dall_elusione_di_uno | 1 |
| dall_elusione_di_uno_specifico | 1 |
| elusione_di_uno_specifico_giudicato | 1 |
| rischi_di_coprire_l_elusione | 1 |
| di_coprire_l_elusione_o | 1 |
| coprire_l_elusione_o_l | 1 |
| elusione_o_l_evasione_fiscale | 1 |
| di_evasione_o_elusione_si | 1 |
| evasione_o_elusione_si_tratta | 1 |
| o_elusione_si_tratta_di | 1 |
| elusione_si_tratta_di_deroghe | 1 |
| sfruttabili_per_manovre_evasive_elusive | 1 |
| per_manovre_evasive_elusive_o | 1 |
| manovre_evasive_elusive_o_erosive | 1 |
| evasive_elusive_o_erosive_o | 1 |
| elusive_o_erosive_o_che | 1 |
| di_evasione_o_elusione_sentenza | 1 |
| evasione_o_elusione_sentenza_n | 1 |
| o_elusione_sentenza_n_del | 1 |
| elusione_sentenza_n_del_non | 1 |
| una_giustificazione_in_termini_antielusivi | 1 |
| giustificazione_in_termini_antielusivi_motivata | 1 |
| in_termini_antielusivi_motivata_sul | 1 |
| termini_antielusivi_motivata_sul_rischio | 1 |
| antielusivi_motivata_sul_rischio_che | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.

4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2010 | 38 |
| 2013 | 33 |
| 2017 | 33 |
| 2020 | 31 |
| 2012 | 30 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2010 | 25 |
| 2022 | 24 |
| 2013 | 21 |
| 2017 | 19 |
| 2019 | 19 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 32 | 3.23886639676113 |
| Gaetano Silvestri | 31 | 3.13765182186235 |
| Giovanni Maria Flick | 23 | 2.32793522267206 |
| Ugo De Siervo | 23 | 2.32793522267206 |
| Paolo Maria Napolitano | 22 | 2.22672064777328 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 20 | 4.13223140495868 |
| Alessandro Criscuolo | 11 | 2.27272727272727 |
| Daria de Pretis | 11 | 2.27272727272727 |
| Francesco Guizzi | 11 | 2.27272727272727 |
| Franco Modugno | 11 | 2.27272727272727 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| elusione | 52 | 793 |
| elusioni | 51 | 809 |
| antielusiva | 22 | 1767 |
| eluso | 22 | 1767 |
| eludere | 20 | 1940 |
| antielusive | 13 | 2683 |
| elusiva | 13 | 2683 |
| elusive | 11 | 3016 |
| elusa | 9 | 3429 |
| antielusivo | 8 | 3700 |
| elusivo | 8 | 3700 |
| elusivi | 6 | 4438 |
| eludendo | 4 | 5516 |
| antielusione | 2 | 7611 |
| eludibili | 2 | 7611 |
| antielusivi | 1 | 9834 |
| elude | 1 | 9834 |
| eludendole | 1 | 9834 |
| eludendone | 1 | 9834 |
| eluderebbe | 1 | 9834 |
| eluderne | 1 | 9834 |
| eludeva | 1 | 9834 |
| elusività | 1 | 9834 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| elusione | 26 | 473 |
| antielusiva | 13 | 1010 |
| elusioni | 10 | 1272 |
| eludere | 8 | 1502 |
| eluso | 8 | 1502 |
| elusiva | 6 | 1930 |
| elusive | 6 | 1930 |
| antielusive | 4 | 2589 |
| antielusivo | 4 | 2589 |
| elusivo | 3 | 3098 |
| antielusione | 2 | 3856 |
| elusa | 2 | 3856 |
| antielusivi | 1 | 5310 |
| elude | 1 | 5310 |
| eludendo | 1 | 5310 |
| elusivi | 1 | 5310 |
| elusività | 1 | 5310 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.