Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-09.txt | 242 | 242 | casi in cui egli sia il ricorrente ; cioè all organo che rappresenta il governo . il che importa , | coerentemente | , che il ricorso debba essere notificato al presidente della giunta regionale , quale organo , nell ambito della regione |
| 1957-113.txt | 1543 | 1543 | , trovino riscontro ” in un tipo di esenzione delle leggi statali e rispondano ad un interesse regionale ” . | coerentemente | , in relazione al caso allora sottoposto all esame della corte ( esenzione dalle imposte di consumo per i materiali |
| 1957-13.txt | 599 | 599 | stato nelle funzioni e negli organi senza che siano intervenute particolari norme legislative dirette ad attuare tale passaggio . in | coerenza | a tali criteri è infatti intervenuto il decreto legislativo del presidente della repubblica 12 aprile 1948 , n . 507 |
| 1960-56.txt | 2644 | 2644 | potrebbe influire a favore del rance per ottenere , se del caso , il rimborso dell imposta fondiaria , per | coerente | ragione , dato che il reddito imponibile per determinare in concreto l obbligazione tributaria , è lo stesso che deve |
| 1960-70.txt | 1094 | 1094 | tutti i pensionati di invalidità e vecchiaia . ed è perciò che , nel sistema della legge del 1955 , | coerentemente | alla predetta finalità , come risulta anche dai lavori preparatori , questo sconto è regolato in modo autonomo rispetto ai |
| 1960-70.txt | 1538 | 1538 | ai comuni per le pubbliche affissioni effettuate dai privati ( sentenza n . 36 del 1959 ) . ora , | coerentemente | all interpretazione che è stata data al precetto costituzionale , la prestazione patrimoniale è configurabile non soltanto quando l obbligazione |
| 1964-05.txt | 964 | 964 | non siano abbienti . se la legge chiama quei soggetti a rispondere del mancato pagamento del tributo , è perfettamente | coerente | che la loro responsabilità non venga meno fin quando l obbligazione tributaria non sia stata assolta , e che essi |
| 1964-45.txt | 102 | 102 | , non è stata esplicitamente proposta dal giudice a quo , che sembra anzi volerne prescindere , sicché un interpretazione | coerente | dell ordinanza porta ad escludere che essa sia stata sottoposta al giudizio di questa corte . a maggior ragione devono |
| 1968-138.txt | 562 | 562 | risolve in azioni di risarcimento di danni contro l esattore , esperibili ad esecuzione compiuta ; e ciò avviene in | coerenza | al fatto che l esecuzione esattoriale , in vista dell interesse di garantire un regolare svolgimento della vita finanziaria dello |
| 1968-48.txt | 376 | 376 | che ne renda impossibile o difficile l esercizio da parte di uno qualunque degli interessati . non possono perciò dirsi | coerenti | a così larga garanzia , norme come quelle denunciate , per le quali la tutela giurisdizionale di tutti i condebitori |
| 1969-06.txt | 1744 | 1744 | fase precedente ha natura amministrativa : solo in tal modo l intero sistema viene ricondotto in un quadro logico e | coerente | con le normali strutture dell ordinamento . va aggiunto che la corte non sottovaluta la circostanza che la legge ( |
| 1969-43.txt | 44 | 44 | commissioni per i tributi erariali , sia distrettuali che provinciali . tale giudizio deve essere confermato . esso infatti è | coerente | all esame delle norme della legge denunciata che concernono la composizione , i poteri e il funzionamento di tali commissioni |
| 1970-95.txt | 998 | 998 | questo principio , invero , è applicabile quando vi sia omogeneità di situazioni da regolare legislativamente in modo unitario e | coerente | , non quando si tratti di situazioni che , pur derivanti da basi comuni , differiscano tra loro per aspetti |
| 1971-138.txt | 1039 | 1039 | che le disposizioni di attuazione , sussistendo dubbi sul loro contenuto , devono essere interpretate in un significato che sia | coerente | con la norma costituzionale che esse mirano ad attuare . è altrettanto vero , tuttavia , che l art . |
| 1972-215.txt | 746 | 746 | in luogo di una ingiustificata riduzione ad unicità di trattamento per situazioni diseguali , il sistema è invece informato a | coerente | unicità di trattamento . 4 . circa la denunciata violazione dell art . 53 della costituzione , nel senso che |
| 1972-215.txt | 920 | 920 | adunque , nel sistema , la manifestazione economica da cui si fa derivare la formazione della base imponibile . e | coerenti | al sistema sono gli artt . 8 e 9 del citato d.p.r . n . 342 del 1954 laddove dispongono |
| 1972-92.txt | 331 | 331 | in primo tempo e luogo , sul farmacista , salvo successiva rivalsa sul produttore . la questione di costituzionalità è | coerentemente | sollevata in dipendenza di questa premessa interpretativa . ciò posto , la corte esclude , tuttavia , che si tratti |
| 1973-71.txt | 445 | 445 | lo stato e la regione siciliana , quale risulta delineato dal citato decreto n . 1074 del 1965 , in | coerenza | con le norme statutarie , di cui costituisce completamento e attuazione . 3 . va rilevato preliminarmente che con l |
| 1973-71.txt | 1512 | 1512 | , conferma che le norme di attuazione escludono analogo problema per l i.g.e . in abbonamento : ciò in perfetta | coerenza | con la natura eccezionale della disposizione contenuta nell art . 37 dello statuto . 7 . alla stregua delle considerazioni |
| 1973-81.txt | 674 | 674 | attuazione hanno inteso come eccezionale il disposto dell art . 37 stat . ; ed il secondo comma , che | coerentemente | attribuisce alla regione i corrispondenti tributi sui redditi di lavoro , prova che , al di fuori della materia attinente |
| 1974-175.txt | 3935 | 3935 | di contrasti con altre norme e con principi costituzionali , l esigenza di assicurare la certezza del diritto , la | coerenza | legislativa , l uguaglianza nel trattamento giuridico di specie analoghe hanno indotto il legislatore ad emanare la legge n . |
| 1974-175.txt | 4550 | 4550 | comunque , è del tutto razionale e si giustifica con la diversa natura delle attività e col loro oggetto in | coerenza | con i fini che si propone la legge del 1957 e con la circostanza oggettiva che l attività degli esercenti |
| 1976-166.txt | 2851 | 2851 | chiesto l annullamento , deducendo invasione della sfera di competenza propria dello stato . il ricorso è fondato . in | coerenza | con i principi richiamati e con le statuizioni adottate in precedenti occasioni , in cui lo stato aveva ritenuto di |
| 1976-179.txt | 1081 | 1081 | modi di attuazione del relativo principio , il sistema attuato con la normativa di cui si tratta denuncia un intima | coerenza | ed una sicura univocità , per cui i precetti relativi alla soggettività dell imposta , all imputazione al soggetto passivo |
| 1976-221.txt | 1098 | 1098 | di mezzo per conseguire uno scopo . i modi , le modalità , quindi , stabilite dal cip , in | coerenza | con lo scopo che deve essere perseguito e con il potere , ad esso attribuito , di emanare atti regolamentari |
| 1977-62.txt | 2376 | 2376 | versare alla cassa i corrispettivi contributi . ciò dà luogo ad una discrasia ed all alterazione di presupposti di interna | coerenza | tra l una e l altra disposizione di confronto . sicché risulta violato l art . 3 cost . sotto |
| 1978-08.txt | 746 | 746 | parziali ( nuda proprietà , usufrutto , ecc . ) ” . l art . 2 del decreto delegato ha | coerentemente | determinato , con analitica specificazione , l ambito di applicazione dell imposta nelle diverse ipotesi di trasferimento ” del diritto |
| 1979-126.txt | 2948 | 2948 | , effettuata una scelta politica nell esercizio della sua discrezionalità , logica vuole che il legislatore stesso attui poi con | coerenza | il criterio prescelto , mediante una disciplina normativa idonea al conseguimento del fine voluto . diversamente , ove l incoerenza |
| 1979-126.txt | 2968 | 2968 | coerenza il criterio prescelto , mediante una disciplina normativa idonea al conseguimento del fine voluto . diversamente , ove l | incoerenza | fosse tale da determinare irrazionali discriminazioni , la legge risulterebbe viziata non solo nel merito , ma anche sotto il |
| 1979-126.txt | 4443 | 4443 | detrazioni annue , in relazione al periodo considerato per la determinazione dell incremento di valore imponibile netto , esigenze di | coerenza | e congruità al fine voluto avrebbero richiesto una diversa commisurazione delle detrazioni riferita al graduale aumento del valore dell immobile |
| 1979-126.txt | 5075 | 5075 | determinazione dei relativi scaglioni con riferimento al valore iniziale maggiorato delle spese ; sistema veramente inadeguato all esigenza di una | coerente | e congrua considerazione dell elemento temporale , indispensabile per una corretta imposizione degli oggettivi incrementi di valore con trattamento uniforme |
| 1979-89.txt | 621 | 621 | era in contrasto con l art . 21 della costituzione né con altra norma costituzionale . tale principio affermò in | coerenza | con l altro , posto in risalto nella sentenza stessa , che una disciplina delle modalità di esercizio di un |
| 1979-89.txt | 934 | 934 | la sicurezza della viabilità , la tutela dei monumenti , dell estetica cittadina , del paesaggio . 4 . in | coerenza | con tali principi , affermati con giurisprudenza costante , deve ritenersi che non siano in contrasto con l art . |
| 1980-42.txt | 1224 | 1224 | soggetto ” ( come precisava la citata relazione al disegno governativo n . 1639 del 1969 ) . e , | coerentemente | , l avvocatura dello stato non esita , nella sua memoria , a dare per scontata la premessa che l |
| 1980-96.txt | 797 | 797 | , con modalità e risultati parzialmente differenziati , del provvedimento agevolativo . è quanto è stato realizzato , con indubbia | coerenza | , nelle varie disposizioni del decreto legge , conseguendo l obbiettivo di non escludere dall ambito di applicabilità del provvedimento |
| 1981-33.txt | 894 | 894 | avvio della riforma tributaria ) , sono congruenti con tale obiettivo costituzionalmente rilevante ; inoltre il legislatore ha adottato con | coerenza | congegni operativi di carattere automatico e , in certa misura , astratto : sicché è esclusa , per la fattispecie |
| 1982-151.txt | 876 | 876 | alimenti nei suoi confronti ; abilitando perciò quest ultimo ad una detrazione d imposta per carico di famiglia e , | coerentemente | , anche alla deduzione di alcuni degli oneri , tra quelli dichiarati deducibili dal precedente art . 10 , che |
| 1982-186.txt | 417 | 417 | conduzione della gestione della sua impresa . d altro canto la disposizione contenuta nei due citati commi è del tutto | coerente | con un sistema impositivo fondato sulla dichiarazione del contribuente , chiamato a rendere noti tutti gli elementi ( attivi e |
| 1982-257.txt | 907 | 907 | come lo stesso criterio , che viene in considerazione al fine di imporre l onere , sia stato , per | coerenza | di disciplina , poi richiamato con espresso e puntuale riferimento alla fase in cui il gettito dell imposizione è ripartito |
| 1983-210.txt | 1156 | 1156 | posto tra parti ed intervenienti . la quale ed è questo il secondo fondamentale elemento di giudizio è conseguente e | coerente | alla natura incidentale del giudizio costituzionale . costituendo il giudizio di legittimità un incidente del giudizio di merito , è |
| 1983-239.txt | 3612 | 3612 | illegittimità dell imposta per violazione dell art . 53 cost . ma poiché questa violazione è stata esclusa , deve | coerentemente | escludersi anche la violazione dell art . 42 cost . 10 . deve dichiararsi parimenti infondata la questione di legittimità |
| 1984-239.txt | 1977 | 1977 | confessione religiosa formato ed emanato dallo stato ” . 6 . fondamentale , nella nuova disciplina , ed in perfetta | coerenza | con lo spirito che tutta la permea , appare il precetto dell art . 4 , che ben può dirsi |
| 1984-292.txt | 2288 | 2288 | , e perciò stride con la fattispecie astratta disegnata dall art . 74 del cessato regolamento del senato . in | coerenza | , tuttavia , con il costante indirizzo giurisprudenziale di questa corte , non può dirsi che la modifica apportata in |
| 1985-109.txt | 359 | 359 | ricerca in bianco ” , ha consentito la previsione di ” sanzioni differenziate , che , a volte , appaiono | incoerenti | , o eccessivamente pesanti , e prive della necessaria duttilità nella concreta applicazione ” ; ma che non si poteva |
| 1985-121.txt | 1119 | 1119 | ponevasi chiaramente e strettamente coordinata , sul piano logico sistematico , con il contesto normativo specialmente rivolto a dare assetto | coerente | e univoco alla disciplina della repressione penale delle violazioni finanziarie . là dove , invece , identiche esigenze negli scopi |
| 1985-67.txt | 1803 | 1803 | a differenza di quanto avveniva sotto l impero del codice previgente , non si pone in contrasto , ma è | coerente | con la regola generale in tema di pluralità di debitori . la detta solidarietà si discosta dunque soltanto dalla regola |
| 1986-167.txt | 552 | 552 | affrontare su di un duplice piano di riferimento e di sviluppo : si caratterizza prevalentemente l uno per una assunta | incoerenza | prospettata dai giudici a quibus dell intero sistema posto man mano in essere nel periodo considerato . con un secondo |
| 1986-167.txt | 1691 | 1691 | n . 833 / 1978 . traspare , per di più , dalle ordinanze una complessa censura , concernente l | incoerenza | di fondo , che vizierebbe il sistema nella sua interezza . ciò , secondo la varietà degli assunti , per |
| 1986-167.txt | 2147 | 2147 | , invece , una assoluta confliggenza di tutto il sistema di contribuzione col principio di eguaglianza inteso quale espressione di | coerenza | dell ordinamento giuridico ( sentenza n . 204 del 1982 ) . tuttavia , la descritta coerenza , non si |
| 1986-167.txt | 2164 | 2164 | quale espressione di coerenza dell ordinamento giuridico ( sentenza n . 204 del 1982 ) . tuttavia , la descritta | coerenza | , non si risolve in un mero rigorismo formale di uniformità nella regolamentazione delle fattispecie . sussistono infatti ed è |
| 1986-167.txt | 2271 | 2271 | ricavarsi la giustificazione , in un senso o nell altro , del richiamo alle garanzie , sotto l ottica della | coerenza | , dettate dall art . 3 ( sentenze n . 3 / 1975 ; n . 2 / 1978 ) |
| 1986-167.txt | 3070 | 3070 | , 38 cost . , i cui contenuti rilevano , nelle motivazioni dei remittenti , per corroborare i sospetti di | incoerenza | appuntati sull art . 3 . d altra parte , proprio il bene della salute garantito ex art . 32 |
| 1986-212.txt | 509 | 509 | democratico del potere giurisdizionale , esercitato appunto , come recita l art . 101 , in nome del popolo . | coerentemente | , tutte le leggi processuali hanno mantenuto o introdotto la regola ( art . 128 cod . proc . civ |
| 1986-212.txt | 1451 | 1451 | sempre il medesimo , ma altresì rivela , in aggiunta alla mancata attuazione del citato precetto costituzionale , la scarsa | coerenza | del legislatore . 6 . ricercando l effettiva ragione dell esclusione della pubblicità , prevista soltanto per i giudizi davanti |
| 1986-271.txt | 1766 | 1766 | rinvio ad interventi futuri del legislatore ordinario era diretto ad assicurare la più agevole modificabilità della normativa finanziaria , in | coerenza | con lo scopo di adeguare la finanza locale alla riforma tributaria generale , che non poteva realizzarsi si affermava né |
| 1986-271.txt | 3170 | 3170 | svolgimento delle attribuzioni regionali ed accompagnata dalla tempestiva provvista dei mezzi occorrenti , che debbono trovare nella normativa statale , | coerenti | e tempestive previsioni . 19 . le considerazioni fin qui svolte consentono di inquadrare agevolmente l oggetto dei presenti giudizi |
| 1986-272.txt | 1421 | 1421 | una capacità di prevenzione e di adeguamento alle esigenze della realtà regionale , indispensabili per fondare sistemi regolatori aperti e | coerenti | con l evoluzione della società . va dichiarata assorbita ogni altra censura o richiesta . |
| 1987-283.txt | 3569 | 3569 | quanto si dirà , a produrre l effetto collegato al fatto presunto . parimenti evidente è la razionalità e la | coerenza | con il principio fissato dall art . 53 della costituzione , del metodo di accertamento basato sugli elementi individuati dall |
| 1987-431.txt | 696 | 696 | , ex art . 3 cost . , per disparità di trattamento tra lavoro autonomo e dipendente , nonché diffusa | incoerenza | nei sensi già descritti . per il pretore di campobasso ( ord . n . 31 ) la norma avrebbe |
| 1987-431.txt | 1702 | 1702 | dalle ordinanze una complessa censura , analogamente a quanto già considerato dalla corte nella precedente sentenza n . 167 : | incoerenza | di fondo , in concreto incidente negativamente sulla interezza del sistema , nel frammentario atteggiarsi delle disposizioni che difetterebbero , |
| 1987-431.txt | 2501 | 2501 | per l obbligo tributario ) e del reddito presunto ( per la contribuzione sanitaria ) . ne risulta palmare e | incoerente | la disorganica enunciazione . la questione va accolta per la parte in cui la norma non consente a fronte della |
| 1988-959.txt | 516 | 516 | recente giurisprudenza della corte dei conti . va ricordato , all uopo , che la costante giurisprudenza costituzionale , nei | coerenti | sensi di ripartizione indicati , ha trovato conferma anche assai di recente , là dove questa corte ha affermato che |
| 1989-505.txt | 653 | 653 | censure non sono fondate . può senz altro riconoscersi che un finanziamento come quello di cui si tratta non è | coerente | con il sistema della finanza derivata regionale quale tracciato dalla legge 16 maggio 1970 , n . 281 , mediante |
| 1989-505.txt | 1485 | 1485 | di finanziamento nei confronti delle regioni , non possa procedersi per interventi frammentati , al di fuori di qualsiasi disegno | coerente | , senza che rischi di rimanerne inficiata la correttezza dell indirizzo normativo ( quando non la stessa legittimità delle singole |
| 1991-168.txt | 1145 | 1145 | , desumibile dal trattato istitutivo della comunità europea ( per il tramite della sua legge di esecuzione ) , è | coerente | con l art . 11 cost . che riconosce la possibilità di limitazioni alla sovranità statuale , quale può qualificarsi |
| 1991-168.txt | 1496 | 1496 | esercizio della sua giurisdizione , ma anche della stessa pubblica amministrazione nello svolgimento della sua attività amministrativa . questo sviluppo | coerente | ha da ultimo toccato anche le direttive comunitarie la cui possibilità di immediata applicabilità è già stata riconosciuta nei limiti |
| 1991-181.txt | 251 | 251 | prescritti per la riforma nel suo complesso , costituiscono quindi un preciso quadro di riferimento all interno del quale deve | coerentemente | collocarsi la nuova disciplina delle sanzioni . in secondo luogo , le scelte affidate al governo non sono certo rimesse |
| 1991-219.txt | 327 | 327 | commissione tributaria rimettente della norma censurata nell art . 66 , primo comma , cit . , individuazione che è | coerente | con la questione di costituzionalità sollevata , atteso che l art . 66 ( unitamente al successivo art . 80 |
| 1991-219.txt | 939 | 939 | , di una certificazione dalla quale risulti il reddito d impresa relativo all azienda acquistata , norma questa da interpretarsi | coerentemente | con le esigenze di tutela del diritto di difesa ( art . 24 cost . ) in senso ampio sì |
| 1991-258.txt | 1764 | 1764 | : privilegiando , con ciò , le specificità strutturali e funzionali di ciascun tipo di giudizio anche a scapito della | coerenza | delle relative pronunce . in un sistema che contiene in limiti assai ristretti tanto l ambito delle pregiudiziali escludendo qualunque |
| 1991-367.txt | 1050 | 1050 | dei soggetti della concessione stessa delle società per azioni costituite da persone fisiche concreta una previsione differenziata , ma non | incoerente | , rispetto alla legislazione nazionale nell ambito del genus societario qualificato , cui si riferisce quella legislazione . il legislatore |
| 1991-423.txt | 209 | 209 | . 2 . 1 la questione non è fondata . la corte ebbe già a ritenere la normativa in parola | coerente | con i contenuti degli artt . 3 e 23 della costituzione . si osservava ( sentenza n . 44 del |
| 1992-144.txt | 1077 | 1077 | dal suo carattere incolpevole o ( eventualmente ) colpevole . tale indifferenza delle ragioni dello stato di non abbienza è | coerente | con il riconoscimento del diritto di azione in giudizio sancito dal primo comma dell art . 24 cost . , |
| 1992-144.txt | 2010 | 2010 | ma , per rispettare il canone di ragionevolezza delle scelte legislative , le condizioni di spettanza del beneficio devono essere | coerenti | con il presupposto della ” non abbienza ” e tali non sarebbero se l accertamento di tale stato fosse ingiustificatamente |
| 1992-144.txt | 2134 | 2134 | al beneficio ( salvo che non ricorrano giustificate ragioni per considerare diversamente un determinato reddito ) . tale condizione di | coerenza | è sicuramente rispettata dal terzo comma dell art . 11 cit . che con una formulazione inequivoca fa riferimento come |
| 1992-144.txt | 2247 | 2247 | al fine della valutazione dello stato di ” non abbienza ” confliggerebbe con il suddetto canone della ragionevolezza e della | coerenza | e quindi è da respingere dovendo i precetti costituzionali guidare anche l interpretazione delle leggi . 6 . non vi |
| 1992-144.txt | 2449 | 2449 | che fa carico l onere probatorio di dimostrare l esistenza e l ammontare di un reddito imponibile . è pertanto | coerente | a tale diversa incidenza dell onere probatorio che le difficoltà ( sia di ordine pratico , per disfunzioni degli uffici |
| 1992-177.txt | 574 | 574 | , non è fondata . premesso che non viene in rilievo perché fuori dal tema dell ordinanza di rimessione la | coerenza | e ragionevolezza in sé della previsione della proroga dei termini di prescrizione e decadenza come conseguenza di un provvedimento accertativo |
| 1992-178.txt | 171 | 171 | stessa legge 154 , le nuove norme hanno effetto dalla data di entrata in vigore del provvedimento legislativo , in | coerenza | con il principio dell art . 20 della legge 7 gennaio 1929 n . 4 che sancisce l ultrattività della |
| 1992-178.txt | 664 | 664 | trattamento riservato alle seconde , sotto il profilo del dies a quo di efficacia della nuova disciplina , è assolutamente | coerente | alla scelta di fondo operata sul piano sostantivo dallo stesso legislatore del 1991 , con l attenuare , nel suo |
| 1992-256.txt | 44 | 44 | di un unica pronuncia . 2 . il pretore di la spezia ( ord . n . 337 ) ravvisa | incoerenza | nella struttura del sistema contributivo di malattia previsto dall art . 31 legge 28 febbraio 1986 , n . 41 |
| 1992-256.txt | 365 | 365 | avuto modo di considerare ( sentenza n . 534 del 1989 e sentenza n . 431 del 1987 ) una | incoerenza | di fondo , ovviamente incidente negativamente sull intero costrutto del sistema , per un discontinuo atteggiarsi delle disposizioni di prelievo |
| 1992-44.txt | 1181 | 1181 | norma indicate ) l equivalenza tra credito d imposta dei soci ed imposta complessivamente versata dalla società . 4 . | coerente | a tale funzione compensativa dell imposta di conguaglio in esame è la diminuzione ( prevista dalla norma censurata ) della |
| 1992-44.txt | 1514 | 1514 | dividendi , con il pagamento ( in via definitiva e non d acconto ) della ritenuta d imposta . altresì | coerente | alla funzione compensativa dell imposta di conguaglio irpeg è il parallelo regime fiscale delle azioni di risparmio nominative : per |
| 1993-102.txt | 1179 | 1179 | degli acquirenti . infatti diversa è parallelamente anche la percentuale dei ricavi derivanti dai rimborsi del s.s.n . ed è | coerente | con la finalità della ” trattenuta ” che è quella ( non già di incrementare indistintamente le entrate tributarie al |
| 1993-202.txt | 616 | 616 | cui si procede nel giudizio a quo è , di conseguenza , nel quadro normativo evidenziato , pienamente razionale e | coerente | . del resto , per quanto più specificamente attiene alle omesse annotazioni sub art . 3 , comma secondo , |
| 1993-233.txt | 396 | 396 | , n . 601 possono essere così enunciati : a ) violazione dell art . 3 della costituzione per l | incoerenza | di una norma che , rubricata come ” agevolazioni relative alle imposte sui redditi ” , nel quadro della “ |
| 1993-283.txt | 4389 | 4389 | luogo del coacervo dei fitti ( quale previsto dalla legge n . 2892 del 1885 ) non è disomogenea ed | incoerente | alla luce della già vista giurisprudenza della corte , non senza considerare che anche il reddito catastale ( come già |
| 1993-283.txt | 5624 | 5624 | però a compimento proprio per giustificare l abbattimento percentuale della quantificazione dell indennizzo ) . rimane l esigenza generale di | coerenza | e ragionevolezza che il legislatore deve rispettare sicché la determinazione dell indennità espropriativa in un ammontare sensibilmente inferiore al valore |
| 1993-283.txt | 6551 | 6551 | non ancora espropriati . si addebita , cioè , al legislatore la omissione della previsione di uno strumento negoziale che | coerente | alla situazione in cui tali soggetti versano sia altresì idoneo a conseguire lo stesso vantaggio economico conseguibile dai non ancora |
| 1993-406.txt | 653 | 653 | giurisdizionale eccessivamente difficoltosa , in conformità al principio della piena attuazione della garanzia stabilita dalle suddette norme costituzionali . in | coerenza | con tali premesse sono state dichiarate illegittime disposizioni che comportavano compressioni del diritto di azione , ostacolandone l esercizio , |
| 1993-500.txt | 3154 | 3154 | di quella scelta , che negli statuti sia prevista ( anche per una maggiore regolarità dei versamenti , ed in | coerenza | alla natura dell ente ) la destinazione alle ” finalità di carattere sociale , civile e culturale ” ( art |
| 1994-358.txt | 1252 | 1252 | in relazione alle finalità che giustificano la particolare preminenza dell esecuzione esattoriale mediante limitazioni alle opposizioni , oltre che non | coerente | con l esigenza di agevolare la formazione della famiglia , precludere l opposizione , quando siano stati pignorati mobili posti |
| 1995-107.txt | 426 | 426 | è stata chiamata ad occuparsi del tema della contribuzione al servizio sanitario nazionale , non ha mancato di evidenziare le | incoerenze | di fondo del relativo quadro normativo , ed in particolare le disarmonie fra le varie disposizioni in materia di prelievo |
| 1995-410.txt | 851 | 851 | . peraltro , poiché la prospettazione delle ordinanze di rimessione può ben essere intesa come espressione di una esigenza di | coerenza | fra le nuove ipotesi di tributo e quelle già disciplinate nel d.p.r . n . 917 del 1986 verifica questa |
| 1995-426.txt | 565 | 565 | integrativa stessa ( art . 27 , comma 2 , del d.lgs . n . 346 del 1990 ) . | coerentemente | con le succitate previsioni normative , il termine per la presentazione della dichiarazione sostitutiva o integrativa decorre non già dalla |
| 1995-430.txt | 162 | 162 | l art . 3 della costituzione per l irragionevolezza della disciplina , tale da vanificare il ” generale canone di | coerenza | dell ordinamento ” e da comportare violazione del principio di eguaglianza rispetto ad altre prestazioni fiscali e parafiscali ( bollo |
| 1996-127.txt | 3498 | 3498 | per la regione . oppone la resistente che la soluzione legislativa criticata dal commissario dello stato è volta a recuperare | coerenza | al sistema , realizzandosi altrimenti una disparità di trattamento con l altro personale comandato di cui all art . 48 |
| 1996-225.txt | 764 | 764 | che , all atto dell accertamento , si presentino appunto orientate in direzione dell interruzione della progressione criminosa , mentre | coerentemente | la valenza impeditiva dell azione accertatrice si dispiega quando , in carenza della suddetta documentazione alternativa , l omissione della |
| 1997-111.txt | 2077 | 2077 | , al regime vincolistico delle locazioni . infatti la disciplina stabilita nel citato comma 2 dell art . 5 è | coerente | , da un lato , con una scelta legislativa che , prevedendo un computo la cui base è rappresentata dai |
| 1997-111.txt | 2857 | 2857 | , che il legislatore stesso abbia fatto dei suoi poteri discrezionali in materia tributaria , al fine di verificare la | coerenza | interna della struttura dell imposta con il suo presupposto economico , come pure la non arbitrarietà dell entità dell imposizione |
| 1997-111.txt | 4197 | 4197 | ispira quest ultima . pertanto il silenzio della legge di delegazione non osta all emanazione di norme che rappresentino un | coerente | sviluppo e completamento della scelta espressa dal legislatore delegante e delle ragioni ad essa sottese ( sentenza n . 141 |
| 1997-290.txt | 230 | 230 | commissione rimettente , si porrebbe in contrasto : con l art . 3 della costituzione , sotto il profilo della | coerenza | , non potendosi consentire che gli stessi comportamenti abbiano riconoscimento giuridico , se posti in essere prima di una certa |
| 1998-141.txt | 922 | 922 | . è stato , altresì , sottolineato più volte da questa corte come l ammissibilità del rito camerale rinvenga una | coerente | e logica motivazione nell interesse generale ad un più rapido funzionamento del processo ( sentenza n . 543 del 1989 |
| 1998-141.txt | 1277 | 1277 | come ritiene la commissione rimettente , una singolarità della disciplina in vigore , rinviene in quest ultima una logica e | coerente | motivazione . diversamente da quanto disposto dalla normativa previgente , le parti hanno , infatti , ai sensi della disposizione |
| 1999-138.txt | 8531 | 8531 | sui conti ; più in particolare , la lettera b , punto iv , del comma 3 disciplina , in | coerenza | con il sistema dei conti previsti dall art . 40 del decreto legislativo , l afflusso delle somme derivanti dai |
| 2000-25.txt | 1274 | 1274 | è del pari non fondata la questione in esame in riferimento all art . 38 della costituzione . invero , | coerentemente | sia con quanto si è sopra detto circa i caratteri dell indennità di cessazione delle funzioni notarili , sia con |
| 2000-301.txt | 1033 | 1033 | occorre far capo per stabilire se una fattispecie rientri o meno nell area dell obbligo tributario , nonché per orientare | coerentemente | l interpretazione delle altre specifiche disposizioni del decreto legislativo in questione . alla esclusione della pubblicità ideologica dalla soggezione all |
| 2000-301.txt | 1430 | 1430 | , religiosi , a spettacoli viaggianti e di beneficenza ” ( lettera c ) vanno intesi in correlazione ed in | coerenza | con la definizione legislativa del presupposto dell imposta offerta dall art . 5 : si tratta delle forme di pubblicità |
| 2000-362.txt | 1892 | 1892 | regola per cui i redditi fondiari concorrono a formare il reddito complessivo indipendentemente dalla percezione . questo inserimento avviene in | coerenza | con il principio di eguaglianza e con il correlativo parametro di ragionevolezza , se si valuta il ristretto ambito applicativo |
| 2001-155.txt | 1806 | 1806 | dipendenti ed alla dimensione dell impresa stessa . elementi , questi , considerati rilevanti ai fini del fondamento e della | coerenza | interna della imposizione , in un quadro complessivo di sistema , in cui la capacità contributiva deve inserirsi : sistema |
| 2001-164.txt | 1495 | 1495 | né con l art . 53 della costituzione né con l art . 97 cost . , essendo del tutto | coerente | con la ratio dell imposta medesima . è appena il caso di sottolineare che , qualora invece il rimettente ritenesse |
| 2001-164.txt | 1545 | 1545 | il valore derivante dal calcolo automatico rappresenta un valore convenzionale ai fini fiscali che sostituisce quello reale , dovrebbe allora | coerentemente | accogliere i ricorsi dei contribuenti , indipendentemente dalla tempestività o meno della dichiarazione modificativa e senza necessità alcuna di una |
| 2001-171.txt | 955 | 955 | dall acquisto o dalla costruzione dell immobile . in relazione a ciò , la disposizione oggetto di censura ha , | coerentemente | , escluso la tassazione , in ogni caso , degli immobili pervenuti all interessato a titolo successorio o di donazione |
| 2001-227.txt | 608 | 608 | finalizzati alla tutela del credito di lavoro . una diversa lettura dell art . 10 rivelerebbe del resto una radicale | incoerenza | interna della norma , fonte di irragionevoli disparità di trattamento , e condurrebbe a negare l esenzione a una serie |
| 2001-96.txt | 2620 | 2620 | dalla finalità di armonizzazione cui si ispira in generale la delega legislativa concernente i tributi locali , ma anche dalla | coerente | realizzazione di quell obiettivo di semplificazione e di razionalizzazione verso il quale si è inteso orientare l opera del legislatore |
| 2002-308.txt | 1358 | 1358 | divergente dalle finalità che l hanno determinata , non osta , invece , all emanazione di norme che rappresentino un | coerente | sviluppo e , se del caso , anche un completamento delle scelte espresse dal legislatore ( sentenze n . 198 |
| 2002-308.txt | 1505 | 1505 | conferita al governo per il coordinamento delle preesistenti disposizioni , quale potere normativo volto alla riconduzione in un quadro di | coerenza | sistematica di norme legislative contenute in precedenti disparati atti . ciò premesso , occorre considerare che il d.p.r . n |
| 2003-98.txt | 631 | 631 | . 2 . se tale è la ratio della esenzione di cui si tratta , non può allora dubitarsi della | coerenza | sistematica della norma censurata , là dove prevede che , in caso di trasferimento degli immobili strumentali , ai fini |
| 2004-285.txt | 1426 | 1426 | correttamente viene richiamato dal rimettente il tema della retroattività delle norme tributarie e il limite di questa rappresentato dalla necessaria | coerenza | con una capacità contributiva attuale e non pregressa . nella specie , la norma censurata , nel prevedere una limitazione |
| 2004-372.txt | 2752 | 2752 | componenti la giunta . in questo quadro , la previsione dell approvazione consiliare del programma di governo non appare affatto | incoerente | rispetto allo schema elettorale “ normale ” accolto dall art . 122 , quinto comma , della costituzione , giacché |
| 2004-372.txt | 3068 | 3068 | documenti amministrativi si conforma al principio costituzionale di imparzialità e di trasparenza dell azione amministrativa ed è altresì del tutto | coerente | con l evoluzione del diritto comunitario . inoltre va considerato che la norma in esame , in quanto attinente ai |
| 2005-21.txt | 2076 | 2076 | ) . l aumento provvisorio e calibrato delle aliquote per i settori bancario , finanziario e assicurativo , operato in | coerenza | a tali princìpi di delega , è dunque pienamente giustificato sotto il profilo degli artt . 3 e 53 , |
| 2005-234.txt | 4003 | 4003 | sensi dell art . 117 , secondo comma , lettere e ) ed o ) della costituzione , appare vieppiù | coerente | al disegno complessivo del legislatore ritenere che la prima fase si coordini con la finalità di “ incentivo fiscale e |
| 2005-266.txt | 1260 | 1260 | l ammontare del tributo sarà pari a quello dovuto prima della data di entrata in vigore della tariffa » . | coerentemente | a questo criterio , la nuova tariffa determina l ammontare della soprattassa in misura percentuale pari a quella fissata dalla |
| 2005-275.txt | 749 | 749 | combinato disposto della norma attributiva del beneficio e delle successive norme che la limitano , vagliandone la legittimità costituzionale in | coerenza | con il costante orientamento di questa corte , secondo cui « le disposizioni legislative che prevedono agevolazioni e benefici tributari |
| 2005-320.txt | 163 | 163 | non si fa luogo al rimborso di imposte già pagate . ad avviso del giudice rimettente la norma impugnata sarebbe | incoerente | e , pertanto , viziata da irragionevolezza , poiché per un verso essa , con disposizione avente carattere interpretativo , |
| 2006-02.txt | 2863 | 2863 | irpef secondo scaglioni crescenti di reddito non solo rispetta i limiti di imposizione posti dalla legge statale , ma sviluppa | coerentemente | , a livello regionale , la struttura tipicamente “ progressiva ” di detta imposta erariale . anche per quanto attiene |
| 2006-107.txt | 2216 | 2216 | , assicurando alla regione un autonomia tributaria più ampia di quella sottesa alla prospettazione del rimettente , appare del resto | coerente | con la ratio della citata legge n . 158 del 1990 ( il cui art . 4 , comma 1 |
| 2007-109.txt | 1902 | 1902 | è ovvio che l esigenza di un istanza di parte affinché il giudice possa ordinare l esibizione di documenti è | coerente | con il principio dispositivo che , anche relativamente alle prove , il legislatore vuole governi il processo tributario e vale |
| 2007-191.txt | 1025 | 1025 | si sia conformato a indicazioni contenute in atti dell amministrazione finanziaria , ancorché successivamente modificate dall amministrazione medesima » . | coerentemente | con la natura consultiva dell attività demandata all agenzia delle entrate nella procedura di interpello , l art . 11 |
| 2007-202.txt | 2771 | 2771 | socialmente meritevoli , svolte dal soggetto indicato dal contribuente quale beneficiario del finanziamento . tale riduzione del tributo erariale è | coerente | con l intento del legislatore di perseguire una politica fiscale diretta a valorizzare , in correlazione con un restringimento del |
| 2007-270.txt | 825 | 825 | in forza di quest ultima disposizione né in forza dell estensione del medesimo condono stabilita dalla norma censurata – è | coerente | con la lettera della disposizione denunciata ed è conforme alla prassi seguita dagli uffici finanziari ( agenzia delle entrate , |
| 2007-350.txt | 590 | 590 | censura ha , implicitamente , ma necessariamente , fatto proprie le argomentazioni di parte ; – che nessuna contraddittorietà o | incoerenza | deriva dal fatto che sono denunciati sia una singola disposizione del d.lgs . n . 504 del 1998 ( art |
| 2008-102.txt | 1901 | 1901 | regioni a statuto ordinario sono assoggettate al duplice limite costituito dall obbligo di esercitare il proprio potere di imposizione in | coerenza | con i princípi fondamentali di coordinamento e dal divieto di istituire o disciplinare tributi già istituiti da legge statale o |
| 2008-102.txt | 3034 | 3034 | sistema tributario dello stato ( ex multis , sentenza n . 304 del 2002 ) e , perciò , come | coerenza | e omogeneità con tale sistema nel suo complesso e con i singoli istituti che lo compongono . i secondi attengono |
| 2008-102.txt | 3177 | 3177 | tributario dello stato » richiede solo che la regione , nell istituire i tributi propri , valuti essa stessa la | coerenza | del sistema regionale con quello statale e conformi , di conseguenza , i propri tributi agli elementi essenziali del sistema |
| 2008-102.txt | 3907 | 3907 | in quanto relativa al contenimento della spesa pubblica , non attiene al sistema tributario della regione sardegna – la cui | coerenza | con il sistema statale è garantita dalla menzionata « armonia con il sistema tributario dello stato » – e rende |
| 2008-102.txt | 4082 | 4082 | – riguardino o no la materia turistica – vale , infatti , l identica esigenza di non creare disarmonie o | incoerenze | con il sistema tributario statale . una diversa interpretazione , quale quella sostenuta da entrambe le parti , non solo |
| 2008-102.txt | 4214 | 4214 | dell evocato parametro statutario . in particolare , esso deve essere diretto ad accertare se la normativa regionale impugnata sia | coerente | con i princípi di uguaglianza e di capacità contributiva , sia in armonia con lo “ spirito ” del sistema |
| 2008-102.txt | 9619 | 9619 | asserzione fa derivare la conseguenza che il tributo , gravando sulla stessa materia tassabile colpita dall ici , dimostra l | incoerente | perseguimento , da parte della regione , della finalità di garantire un turismo sostenibile e pregiudica « anche le possibilità |
| 2008-102.txt | 11463 | 11463 | potenziale e , comunque , non diretto a soddisfare esigenze abitative primarie del “ possessore ” . senonché , la | coerenza | con lo schema dell imposta immobiliare avrebbe richiesto la tassazione , con carattere di generalità , delle indicate unità immobiliari |
| 2008-102.txt | 26958 | 26958 | , essendo residenti nella regione , hanno già contribuito a tale finanziamento . al riguardo , va sottolineato che , | coerentemente | con la sua natura regionale , l imposta ha , come si è visto , lo scopo di finanziare il |
| 2008-11.txt | 1691 | 1691 | quo : presuppone , pertanto , che la normativa transitoria sia diversa da quella a regime . tale conclusione è | coerente | , del resto , con l orientamento di questa corte , secondo cui la discrezionalità del legislatore è particolarmente ampia |
| 2008-335.txt | 975 | 975 | 2 . – la s.p.a . g.o.r.i . eccepisce , altresí , l inammissibilità della medesima questione , affermandone l | incoerenza | , perché essa ha ad oggetto una norma che , attraverso il vincolo di destinazione all attuazione del piano d |
| 2008-335.txt | 1793 | 1793 | dei deputati , xi legislatura , viii commissione permanente , 15 giugno 1993 , pagine 57 58 ) . in | coerenza | con tale impostazione , l art . 13 , comma 1 , della citata legge n . 36 del 1994 |
| 2008-335.txt | 4450 | 4450 | effettivo svolgimento del servizio che tale pagamento dovrebbe retribuire , ha irragionevolmente disciplinato il pagamento della quota in modo non | coerente | con la sua natura di corrispettivo contrattuale . 8 . – l accoglimento delle esaminate questioni comporta la dichiarazione di |
| 2008-64.txt | 880 | 880 | e non come una vietata introduzione di un “ nuovo ” giudice speciale . 2 . 1.1 . – in | coerenza | con i sopra evidenziati princípi e con specifico riferimento alla materia devoluta alla cognizione dei giudici tributari , questa corte |
| 2009-227.txt | 545 | 545 | della disparità di trattamento , in quanto , per mezzo di esso , il legislatore , in maniera contraddittoria ed | incoerente | , avrebbe dapprima escluso la assoggettabilità ad ici dei fabbricati strumentali posseduti dalle cooperative agricole e non avrebbe poi ammesso |
| 2009-227.txt | 1971 | 1971 | esso » . la circostanza che il d.p.r . n . 139 del 1998 abbia separatamente disciplinato , peraltro in | coerenza | con la delega conferita con la ricordata legge n . 662 del 1996 , il carattere della ruralità ai fini |
| 2009-238.txt | 2174 | 2174 | entrate derivanti dal recupero e dal riciclaggio dei rifiuti sotto forma di materiali o energia » ; e ciò in | coerenza | con la denominazione di « tassa » ( art . 268 , citato ) . nella medesima prospettiva della natura |
| 2009-238.txt | 3438 | 3438 | alla quantità effettivamente prodotta , dei rifiuti solidi urbani e al costo dello smaltimento » ( ibidem ) . è | coerente | con tale impostazione pubblicistica l obbligo , imposto agli occupanti o detentori « degli insediamenti comunque situati fuori dall area |
| 2009-238.txt | 8564 | 8564 | . risulta evidente , pertanto , che il suddetto « metodo normalizzato » per la determinazione della tia è pienamente | coerente | con i criteri fissati dalla legge per la commisurazione della tarsu , la quale , certamente , non può definirsi |
| 2010-115.txt | 3190 | 3190 | campo applicativo della parimenti citata direttiva n . 92 / 12 / cee ) , si è limitato , in | coerenza | con l indicata direttiva e con riguardo ai prodotti energetici , a mutare la definizione ed il nomen dei beni |
| 2010-116.txt | 2037 | 2037 | tra stato e regione siciliana , l evocato art . 4 delle medesime norme di attuazione deve essere interpretato in | coerenza | sistematica con lo stesso art . 2 . ne deriva che l espressione « fattispecie tributarie maturate nell ambito regionale |
| 2010-116.txt | 3584 | 3584 | attuazione hanno inteso come eccezionale il disposto dell art . 37 stat . ; ed il secondo comma , che | coerentemente | attribuisce alla regione i corrispondenti tributi sui redditi di lavoro , prova che , al di fuori della materia attinente |
| 2010-201.txt | 2123 | 2123 | e per valutare la congruità delle attribuzioni finanziarie ulteriori intervenute successivamente all entrata in vigore degli statuti , verificandone la | coerenza | con i princípi » contenuti nella legge di delega n . 42 del 2009 « e con i nuovi assetti |
| 2010-216.txt | 1406 | 1406 | quanto quelli dei non residenti ; d ) la normativa in esame non trova giustificazione neanche sotto il profilo della | coerenza | del sistema tributario , perché l imposta regionale sullo scalo non persegue gli stessi obiettivi delle imposte versate dai soggetti |
| 2010-302.txt | 144 | 144 | , terziario direzionali e di produzione di beni e servizi , cui la stessa disposizione esplicitamente si riferisce . in | coerenza | con tale interpretazione , il giudice a quo ha operato una « previa declaratoria di infondatezza del vizio dedotto con |
| 2010-39.txt | 904 | 904 | giudici speciali e non come una vietata introduzione di un “ nuovo ” giudice speciale . 2.1.1 . – in | coerenza | con i sopra evidenziati princípi e con specifico riferimento alla materia devoluta alla cognizione dei giudici tributari , questa corte |
| 2011-281.txt | 3533 | 3533 | ordinanze n . 158 del 2008 , n . 217 del 2002 e n . 455 del 2000 ) . | coerentemente | con tale finalità di tempestiva riscossione dei crediti tributari , il legislatore , nel caso in cui sia risultato impossibile |
| 2012-142.txt | 2221 | 2221 | norme integrative ) . questa non casuale scansione di termini processuali mostra in modo evidente che il processo costituzionale in | coerenza | con la sua essenziale funzione di assicurare un preordinato e razionale sistema di giustizia legale , nel rispetto del principio |
| 2012-22.txt | 1239 | 1239 | dei presupposti fattuali , di cui all art . 77 , secondo comma , cost . , ad una intrinseca | coerenza | delle norme contenute in un decreto legge , o dal punto di vista oggettivo e materiale , o dal punto |
| 2012-22.txt | 1501 | 1501 | necessità e urgenza inerisce sempre e soltanto al provvedimento inteso come un tutto unitario , atto normativo fornito di intrinseca | coerenza | , anche se articolato e differenziato al suo interno . la scomposizione atomistica della condizione di validità prescritta dalla costituzione |
| 2012-22.txt | 1928 | 1928 | presupposti , a loro volta , eterogenei . 4 . la necessaria omogeneità del decreto legge , la cui interna | coerenza | va valutata in relazione all apprezzamento politico , operato dal governo e controllato dal parlamento , del singolo caso straordinario |
| 2012-22.txt | 2429 | 2429 | , giacché le camere , anche se sciolte , sono convocate appositamente e si riuniscono entro cinque giorni . in | coerenza | con la necessaria accelerazione del procedimento , i regolamenti delle camere prevedono norme specifiche , mirate a consentire la conversione |
| 2012-22.txt | 3382 | 3382 | quota , anche sulle popolazioni colpite dalla catastrofe , le quali dalle istituzioni riceverebbero in tal modo una risposta non | coerente | con il dovere di solidarietà di cui all art . 2 cost . 5.5 . le norme censurate contraddicono inoltre |
| 2012-223.txt | 6531 | 6531 | stesso del decreto legge : « misure urgenti in materia di stabilizzazione finanziaria e di competitività economica » , in | coerenza | con le finalità generali delle imposte . 12.4 . ritenuta la natura tributaria della misura in esame , questa non |
| 2012-223.txt | 8457 | 8457 | , che il legislatore stesso abbia fatto dei suoi poteri discrezionali in materia tributaria , al fine di verificare la | coerenza | interna della struttura dell imposta con il suo presupposto economico , come pure la non arbitrarietà dell entità dell imposizione |
| 2012-32.txt | 7371 | 7371 | 117 , terzo comma , cost . , secondo quanto già affermato da questa corte in altri casi analoghi di | incoerenza | della legislazione regionale rispetto agli obiettivi fissati dal piano di rientro del deficit sanitario , segnatamente con l introduzione di |
| 2012-33.txt | 167 | 167 | regionale 2010 ) , il seguente periodo : « i procedimenti di cui al presente articolo sono conclusi esclusivamente in | coerenza | con gli obbiettivi finanziari programmati ai sensi dell articolo 2 , comma 88 , della legge 23 dicembre 2009 , |
| 2012-33.txt | 436 | 436 | sia perché , precostituendo vincoli alla futura adozione dei programmi finalizzati al rientro della spesa sanitaria , ne pregiudica la | coerenza | con gli obiettivi finanziari programmati . 1.2 . ad avviso del presidente del consiglio dei ministri , l art . |
| 2012-33.txt | 647 | 647 | , resta fermo l assetto della gestione commissariale previgente per la prosecuzione del piano di rientro , secondo programmi operativi | coerenti | con gli obiettivi finanziari programmati predisposti dal commissario ad acta ; inoltre , essendo l informazione scientifica un attività svolta |
| 2012-33.txt | 737 | 737 | precostituendo vincoli alla futura adozione dei programmi finalizzati al rientro della spesa sanitaria , la norma censurata ne pregiudica la | coerenza | con gli obiettivi finanziari programmati . 1.3 . il ricorrente impugna anche l art . 1 , comma 41 , |
| 2012-33.txt | 1269 | 1269 | 3 del 2010 una disposizione secondo la quale « i procedimenti di cui al presente articolo sono conclusi esclusivamente in | coerenza | con gli obbiettivi finanziari programmati ai sensi dell articolo 2 , comma 88 , della legge 23 dicembre 2009 , |
| 2012-33.txt | 1946 | 1946 | , restano fermi l assetto della gestione commissariale previgente per la prosecuzione del piano di rientro , secondo programmi operativi | coerenti | con gli obiettivi finanziari programmati predisposti dal commissario ad acta . in effetti , la norma censurata non esclude la |
| 2012-64.txt | 2227 | 2227 | commi dell art . 2 , in quanto ” non rispettosi ” dello statuto d autonomia . tale conclusione è | coerente | con i princípi contenuti nella legge di delegazione 5 maggio 2009 , n . 42 ( delega al governo in |
| 2013-08.txt | 3400 | 3400 | più favorevole per le regioni che sviluppano adeguate politiche di crescita economica costituisce , dunque , una misura premiale non | incoerente | rispetto alle politiche economiche che si intendono , in tal modo , incentivare . non sussiste pertanto alcuna violazione sotto |
| 2013-116.txt | 3287 | 3287 | , che il legislatore stesso abbia fatto dei suoi poteri discrezionali in materia tributaria , al fine di verificare la | coerenza | interna della struttura dell imposta con il suo presupposto economico , come pure la non arbitrarietà dell entità dell imposizione |
| 2013-170.txt | 3318 | 3318 | di trattamento ; la tutela dell affidamento legittimamente sorto nei soggetti quale principio connaturato allo stato di diritto ; la | coerenza | e la certezza dell ordinamento giuridico ; il rispetto delle funzioni costituzionalmente riservate al potere giudiziario » ( ex multis |
| 2013-18.txt | 2385 | 2385 | , del trattato sul funzionamento dell unione europea ( tfue ) . 6.1 . questa corte ha chiarito , in | coerenza | con la giurisprudenza comunitaria , che perché si possa riscontrare un aiuto di stato devono ricorrere alcuni requisiti minimi : |
| 2013-26.txt | 2338 | 2338 | sia del contenimento della spesa pubblica che della trasparenza delle politiche di governo dell amministrazione . infatti solo allocazioni contabili | coerenti | ed ordinate possono consentire di mettere in relazione la programmazione aggregata delle singole partite di bilancio con le scelte concretamente |
| 2013-26.txt | 2925 | 2925 | consentita l individuazione dei relativi mezzi di copertura al momento della redazione e dell approvazione del bilancio annuale , in | coerenza | con quanto previsto tra l altro dall art . 3 , comma 1 , del d.lgs . n . 76 |
| 2013-304.txt | 2407 | 2407 | , deve evidenziarsi che , nel caso in esame , la misura adottata è giustificata dall esigenza di assicurare la | coerente | attuazione della finalità di temporanea ” cristallizzazione ” del trattamento economico dei dipendenti pubblici per inderogabili esigenze di contenimento della |
| 2013-310.txt | 1891 | 1891 | che il d.l . n . 78 del 2010 , al comma 17 , dello stesso art . 9 , | coerentemente | con la norma in esame , ha stabilito , tra l altro , che « non si dà luogo , |
| 2013-310.txt | 2946 | 2946 | capo iii « contenimento delle spese in materia di impiego pubblico , invalidità e previdenza » , appare del tutto | coerente | con tali finalità di contenimento della spesa pubblica . in particolare , la protrazione nel tempo anche se non senza |
| 2013-310.txt | 5466 | 5466 | sistema di progressione economica , non esclude la sussistenza di quella cadenza temporale predeterminata per la progressione , che rende | coerente | l applicazione del blocco anche in presenza della novella , come previsto dall art . 8 , comma 1 , |
| 2013-77.txt | 1446 | 1446 | del 2000 . e ciò , ancorché i termini cui riferire detto bilancio rimangano quelli fissati peraltro , in modo | coerente | con la disciplina statale dalla normativa provinciale , e cioè dal decreto del presidente della giunta regionale n . 4 |
| 2014-139.txt | 1147 | 1147 | due diversi precetti costituzionali di cui agli articoli 53 e 28 della costituzione » . da ciò consegue che , | coerentemente | con l ampia discrezionalità del legislatore nel modulare le scelte sanzionatorie , « per assicurare il rituale adempimento degli anzidetti |
| 2014-142.txt | 2567 | 2567 | caso di specie precise esigenze , non solo di lettura conforme alla logica della tassazione separata , bensì anche di | coerenza | sistematica con la regolamentazione complessiva della materia , impongono di ritenere discriminatorio il fatto che , a fronte di un |
| 2014-142.txt | 4050 | 4050 | non costituendo un vincolo rigido per il legislatore , non lo esime tuttavia dal rispetto dei limiti di razionalità e | coerenza | , che nella fattispecie in esame sono stati valicati . sul punto questa corte ha affermato più volte che , |
| 2014-154.txt | 1223 | 1223 | , con riferimento a questa normativa , secondo cui « la misura adottata è giustificata dall esigenza di assicurare la | coerente | attuazione della finalità di temporanea ” cristallizzazione ” del trattamento economico dei dipendenti pubblici per inderogabili esigenze di contenimento della |
| 2014-201.txt | 866 | 866 | ragione che ha indotto il legislatore a prevedere il prelievo addizionale di cui alla disposizione censurata , ossia l intento | coerente | con il coevo atteggiamento manifestatosi a livello internazionale di scoraggiare modalità remunerative variabili considerate pericolose per la stabilità finanziaria . |
| 2014-44.txt | 11821 | 11821 | di un intervento sostitutivo diretto a garantire che la finalità cui essa è preordinata non sacrifichi l unità e la | coerenza | dell ordinamento . la previsione del potere sostitutivo fa dunque sistema con le norme costituzionali di allocazione delle competenze , |
| 2014-44.txt | 18127 | 18127 | come fondamentali , di eguaglianza , sicurezza e legalità la cui tutela appare necessaria al fine di garantire unità e | coerenza | dell ordinamento , mentre quello ordinario è correlato all esercizio della potestà legislativa statale e alla potestà concernente l esercizio |
| 2014-44.txt | 28444 | 28444 | dai comuni stessi per mezzo dell unione , sicché l imputazione a quest ultima della potestà impositiva così circoscritta appare | coerente | , si deve replicare che ancora una volta il titolo legittimante è il coordinamento della finanza pubblica , perseguito attraverso |
| 2014-50.txt | 1439 | 1439 | interi settori di disciplina o , comunque , organici complessi normativi che il legislatore delegato introduca disposizioni che costituiscano un | coerente | sviluppo e un completamento delle indicazioni fornite dal legislatore delegante , nel rigoroso àmbito dei ” confini ” stabiliti . |
| 2014-50.txt | 1942 | 1942 | regioni » , dettando « norme transitorie sull ordinamento , anche finanziario , di roma capitale » . del tutto | coerenti | appaiono , quindi , « oggetto e finalità » della delega definiti dall art . 2 della legge , ove |
| 2014-50.txt | 2340 | 2340 | secondo il quale nel richiamare ( art . 2 , comma 2 , lettera c ) , « razionalità e | coerenza | dei singoli tributi e del sistema tributario nel suo complesso » ( compresi , dunque , i profili di carattere |
| 2014-98.txt | 7642 | 7642 | e n . 40 del 1993 , n . 15 del 1991 , n . 93 del 1979 ) . | coerentemente | con tali precedenti , deve quindi affermarsi che la previsione , di cui al censurato comma 2 dell art . |
| 2015-10.txt | 2184 | 2184 | « addizionale » per reperire nuove entrate al fine di fronteggiare la predetta emergenza e ridistribuire la pressione fiscale risultano | coerenti | con le finalità del provvedimento e con i presupposti costituzionali su cui esso si fonda . quanto alla riserva di |
| 2015-10.txt | 2536 | 2536 | conseguiti da detti soggetti in una data congiuntura economica , in realtà la struttura della nuova imposta non sarebbe poi | coerente | con tale ratio giustificatrice . profili di irrazionalità rispetto allo scopo sarebbero ravvisabili nella individuazione della base imponibile , che |
| 2015-10.txt | 3167 | 3167 | , che il legislatore stesso abbia fatto dei suoi poteri discrezionali in materia tributaria , al fine di verificare la | coerenza | interna della struttura dell imposta con il suo presupposto economico , come pure la non arbitrarietà dell entità dell imposizione |
| 2015-10.txt | 3814 | 3814 | che la possibilità di imposizioni differenziate deve pur sempre ancorarsi a una adeguata giustificazione obiettiva , la quale deve essere | coerentemente | , proporzionalmente e ragionevolmente tradotta nella struttura dell imposta ( sentenze n . 142 del 2014 e n . 21 |
| 2015-10.txt | 4222 | 4222 | capacità contributiva non sia sproporzionato e la differenziazione dell imposta non degradi in arbitraria discriminazione , la sua struttura deve | coerentemente | raccordarsi con la relativa ratio giustificatrice . se , come nel caso in esame , il presupposto economico che il |
| 2015-10.txt | 4713 | 4713 | dell aumento dei prezzi e delle tariffe del settore energetico » ( art . 81 , comma 16 ) . | coerentemente | con tale finalità , il comma 18 prevede un divieto di traslazione degli oneri dovuti all aumento d aliquota sui |
| 2015-10.txt | 5874 | 5874 | ad avere la competenza in proposito . una simile graduazione degli effetti temporali delle dichiarazioni di illegittimità costituzionale deve ritenersi | coerente | con i principi della carta costituzionale : in tal senso questa corte ha operato anche in passato , in alcune |
| 2015-155.txt | 6264 | 6264 | n . 42 del 2009 nell individuare i criteri per porre in essere una revisione delle norme finanziarie uniforme e | coerente | con la generale riforma della fiscalità territoriale . 6.3 . nel corso della xvi legislatura sono intervenute modifiche all ordinamento |
| 2015-155.txt | 6951 | 6951 | e per valutare la congruità delle attribuzioni finanziarie ulteriori intervenute successivamente all entrata in vigore degli statuti , verificandone la | coerenza | con i princìpi di cui alla presente legge e con i nuovi assetti della finanza pubblica [ . . . |
| 2015-155.txt | 7529 | 7529 | l art . 27 della legge n . 42 del 2009 ancorché non goda di rango costituzionale è disposizione assolutamente | coerente | con l ordinamento finanziario di queste ultime . in definitiva esso dispone « una vera e propria ” riserva di |
| 2015-155.txt | 7650 | 7650 | : da un lato , comporta che la riforma fiscale non modifichi gli assetti della finanza pubblica allargata e la | coerenza | con i limiti della pressione fiscale complessivamente stabiliti ; dall altro , impone che la rideterminazione dei tributi oggetto di |
| 2015-178.txt | 4089 | 4089 | , contempla la pianificazione degli oneri connessi al suo svolgersi nel tempo , secondo un modello dinamico , « in | coerenza | con i parametri previsti dagli strumenti di programmazione e di bilancio di cui all articolo 1 bis della legge 5 |
| 2015-178.txt | 7406 | 7406 | l interpretazione della fonte costituzionale nazionale si collega sincronicamente con l evoluzione delle fonti sovranazionali e da queste trae ulteriore | coerenza | . tra tali fonti spiccano la convenzione dell organizzazione internazionale del lavoro ( oil ) n . 87 , firmata |
| 2015-178.txt | 8580 | 8580 | del 2001 ) , ed esigenze di razionale distribuzione delle risorse e controllo della spesa , all interno di una | coerente | programmazione finanziaria ( art . 81 , primo comma , cost . ) . il sacrificio del diritto fondamentale tutelato |
| 2015-192.txt | 2325 | 2325 | tecnici di parte » , e la relativa remunerazione . in secondo luogo , il carattere peculiare della disposizione assume | coerenza | solo in rapporto ad una ratio di contenimento della spesa pubblica , che a sua volta si manifesta in termini |
| 2015-253.txt | 645 | 645 | limiti stabiliti dalla legislazione statale stessa ( sentenza n . 121 del 2013 ) . d altra parte , in | coerenza | con tali assunti , l art . 7 , comma 1 , lettera c ) , della legge 5 maggio |
| 2015-31.txt | 294 | 294 | ” accise ” e , in quanto tali , sarebbero esigibili solo al momento della immissione in consumo , in | coerenza | con le prescrizioni contenute nel decreto legislativo 26 ottobre 1995 , n . 504 ( testo unico delle disposizioni legislative |
| 2015-31.txt | 1666 | 1666 | comma 1 , della l . reg . sardegna n . 7 del 2014 , sebbene assuma di disporre in | coerenza | con la richiamata norma statutaria , stabilisce , invece , che « nelle entrate spettanti alla regione sono comprese anche |
| 2015-58.txt | 1262 | 1262 | esito cui è pervenuto il giudice a quo circa la natura tributaria , e non commutativa , del contributo è | coerente | con i criteri ermeneutici appena passati in rassegna . l obbligo del pagamento del contributo trova la sua fonte esclusiva |
| 2015-66.txt | 1430 | 1430 | ] » nell attività agricola . del resto , il requisito risulta immanente al concetto stesso di connessione ed è | coerente | con la ratio dell intera normativa in materia , volta a riconoscere un regime di favore per l impresa agricola |
| 2015-70.txt | 5043 | 5043 | di adeguatezza ( art . 38 , secondo comma , cost . ) , questa corte ha tracciato un percorso | coerente | per il legislatore , con l intento di inibire l adozione di misure disomogenee e irragionevoli ( fra le altre |
| 2015-70.txt | 5584 | 5584 | secondo comma , cost . , circoscrive la discrezionalità del legislatore e vincola le sue scelte all adozione di soluzioni | coerenti | con i parametri costituzionali . 9 . nel vagliare la dedotta illegittimità dell azzeramento del meccanismo perequativo per i trattamenti |
| 2016-188.txt | 4132 | 4132 | e per valutare la congruità delle attribuzioni finanziarie ulteriori intervenute successivamente all entrata in vigore degli statuti , verificandone la | coerenza | con i princìpi di cui alla presente legge e con i nuovi assetti della finanza pubblica [ . . . |
| 2016-188.txt | 9237 | 9237 | rapporti debitori e creditori tra stato ed autonomie territoriali anche in esercizi successivi alla loro scadenza . e ciò è | coerente | con quanto questa corte ha già avuto occasione di sottolineare con riguardo all inscindibile connessione tra il principio dell equilibrio |
| 2016-205.txt | 5761 | 5761 | . si può comunque notare che i commi 418 , 419 e 451 non si pongono in contraddizione ma in | coerenza | con la legge n . 56 del 2014 , contemplando una riduzione di spesa a fronte delle innovazioni introdotte da |
| 2016-278.txt | 309 | 309 | diversi dalla soccombenza reciproca » . d altro canto sottolinea il giudice a quo la norma impugnata non rappresenterebbe un | coerente | sviluppo logico o un ragionevole completamento dei princìpi e criteri direttivi posti dalla legge delega , poiché non potrebbe essere |
| 2016-278.txt | 609 | 609 | . 76 cost . non osta all emanazione , da parte del legislatore delegato , di norme che rappresentino un | coerente | sviluppo e un completamento delle scelte espresse dal legislatore delegante , dovendosi escludere che la funzione del primo sia limitata |
| 2016-278.txt | 732 | 732 | delle scelte di fondo operate dal legislatore della delega , nel pieno rispetto della ratio di quest ultima e in | coerenza | con il complessivo quadro normativo ( sentenza n . 59 del 2016 ) . nel caso in esame il legislatore |
| 2016-278.txt | 936 | 936 | fisiologica attività di riempimento che lega i due livelli normativi ( sentenza n . 230 del 2010 ) , in | coerenza | con la ratio della legge delega ( sentenza n . 229 del 2014 ) . la previsione di liquidare le |
| 2016-280.txt | 1568 | 1568 | : da un lato , comporta che la riforma fiscale non modifichi gli assetti della finanza pubblica allargata e la | coerenza | con i limiti della pressione fiscale complessivamente stabiliti ; dall altro , impone che la rideterminazione dei tributi oggetto di |
| 2016-78.txt | 663 | 663 | a parità di debito verso l erario . la disposizione impugnata , secondo il rimettente , sarebbe , inoltre , | incoerente | ed irrazionale poiché al presupposto impositivo unitario ( iscrizione a ruolo di un solo ricorso , per un solo processo |
| 2017-135.txt | 64 | 64 | , testualmente dispone che « [ a ] l fine di contenere il livello complessivo della pressione tributaria , in | coerenza | con gli equilibri generali di finanza pubblica , per l anno 2016 è sospesa l efficacia delle leggi regionali e |
| 2017-181.txt | 1629 | 1629 | idoneo a formare oggetto di una pretesa azionabile in sede giurisdizionale , e hanno l obiettivo di renderne la disciplina | coerente | con tale funzione , operando una ” mutazione genetica ” dell annullamento d ufficio , da strumento di rivalutazione da |
| 2017-236.txt | 2782 | 2782 | renderebbero evidente l assenza di correlazioni tra il decreto in parte qua e l elemento finalistico proclamato nel preambolo , | coerente | con il restante ed omogeneo contenuto del decreto , del titolo e del capo di riferimento . né , del |
| 2017-236.txt | 3091 | 3091 | più razionale utilizzazione dei dipendenti pubblici » . all interno di questa cornice finalistica , si inserisce , con adeguata | coerenza | , l articolo in esame , collocato nel titolo i , denominato « misure urgenti per l efficienza della p.a |
| 2017-236.txt | 3207 | 3207 | stessa , quello inerente al costo per il personale della pubblica amministrazione , obiettivo ancor più compiutamente realizzato attraverso il | coerente | riferimento ai criteri di rendimento , di cui al comma 5 dell articolo 9 in disamina , introdotto in sede |
| 2017-236.txt | 3315 | 3315 | , consolida il principio di economicità quale corollario del buon andamento della p.a . non manca , dunque , un | coerente | raccordo tra il censurato art . 9 e le premesse della decretazione d urgenza . non sussiste , inoltre , |
| 2017-236.txt | 4778 | 4778 | della parte variabile del trattamento economico non solo dell avvocatura dello stato , ma di tutte le avvocature pubbliche . | coerenza | e ragionevolezza dell intervento normativo , dunque , non potrebbero che essere lette nel contesto in cui lo stesso è |
| 2017-236.txt | 8757 | 8757 | presso la stessa avvocatura ) diretti a favorire accessi quanto più qualificati al relativo organico di riferimento , in piena | coerenza | con l obiettivo di razionale gestione delle risorse a disposizione , posto a fondamento dell intervento contrastato . 9 . |
| 2017-249.txt | 613 | 613 | mutamenti di carattere generale o collettivo interessanti una determinata area ; la seconda riguarda le situazioni di fatto non più | coerenti | con i classamenti passati per intervenute variazioni edilizie della singola unità immobiliare e presuppone quindi che si sia di fronte |
| 2017-250.txt | 5414 | 5414 | secondo comma , cost . , circoscrive la discrezionalità del legislatore e vincola le sue scelte all adozione di soluzioni | coerenti | con i parametri costituzionali » ( sentenza n . 70 del 2015 ) . ne consegue che la sussistenza della |
| 2017-250.txt | 6695 | 6695 | temporale relativo agli anni 2012 e 2013 cui faceva riferimento la disposizione annullata . un tale effetto retroattivo è dunque | coerente | con la finalità di una misura legislativa che , in attuazione della sentenza di questa corte , si prefiggeva di |
| 2017-250.txt | 9083 | 9083 | legislatore nella materia pensionistica e assurge , per questa sua centralità , a principio di sistema . per assicurare una | coerente | applicazione di tale principio cardine negli interventi legislativi che si prefiggono risparmi di spesa , questi ultimi devono essere accuratamente |
| 2017-269.txt | 1730 | 1730 | art . 133 ) . a fronte di tale sforzo argomentativo , privo di palesi carenze e sviluppato in modo | coerente | , facendosi carico e superando anche gli argomenti contrari alla tesi accolta , deve ritenersi che i giudici a quibus |
| 2017-269.txt | 7020 | 7020 | specie va poi tenuto presente che l assenza di progressione e la presenza di un tetto massimo alla contribuzione sono | coerenti | con la finalità ultima del tributo in questione , che non è quella di introdurre una nuova forma di prelievo |
| 2018-152.txt | 2922 | 2922 | il tributo in questione , introducendo una disciplina espressamente volta a sostituire quella erariale ( art 1 ) . in | coerenza | , ne ha assunto direttamente le funzioni amministrative di controllo e riscossione . l art . 3 della citata legge |
| 2018-152.txt | 4700 | 4700 | che porta alla formazione unilaterale del titolo ( ordinanza n . 111 del 2007 ) , si neutralizzano , in | coerenza | , i margini di utilità che potrebbero derivare da una partecipazione attiva del contribuente alla fase che precede l iscrizione |
| 2018-152.txt | 6968 | 6968 | . 16 del 2015 . in questa cornice di riferimento , la previsione regionale relativa al procedimento impositivo deve ritenersi | coerente | con lo spazio riconosciuto alla regione siciliana relativamente all azione amministrativa che porta alla attuazione della pretesa tributaria in oggetto |
| 2018-167.txt | 1598 | 1598 | incongruamente le attribuisce un significato non compatibile con la intrinseca ed immutata natura tributaria della prestazione , così ledendo la | coerenza | e la certezza dell ordinamento giuridico ( tra le tante , sentenze n . 73 del 2017 , n . |
| 2018-175.txt | 2917 | 2917 | come riconosce la stessa ordinanza di rimessione . del resto , questo approdo interpretativo della giurisprudenza di legittimità appare più | coerente | con il riordino ( d.lgs . n . 46 del 1999 ) e poi con la riforma della riscossione coattiva |
| 2018-175.txt | 3320 | 3320 | , quindi , soggetti pubblici , ancorché aventi la struttura privatistica della società per azioni , tant è che , | coerentemente | , risultano inserite nell elenco delle amministrazioni centrali del cosiddetto ” conto economico consolidato ” , predisposto in attuazione dell |
| 2018-188.txt | 5777 | 5777 | regioni a statuto ordinario sono assoggettate al duplice limite costituito dall obbligo di esercitare il proprio potere di imposizione in | coerenza | con i princípi fondamentali di coordinamento e dal divieto di istituire o disciplinare tributi già istituiti da legge statale o |
| 2018-209.txt | 760 | 760 | orientamento espresso in materia da questa corte . 4 . 1 . tale conclusione , ribadisce la rimettente , sarebbe | coerente | con la sentenza n . 455 del 2005 , con la quale è stata dichiarata l illegittimità costituzionale del comma |
| 2018-27.txt | 1498 | 1498 | stato , l applicazione dell imposta unica non sarebbe stata limitata ai soli soggetti regolarmente abilitati , e ciò in | coerenza | con il principio , affermato in riferimento alle imposte dirette , secondo cui sono soggette a tassazione anche le attività |
| 2018-52.txt | 1224 | 1224 | e ] non incide sui contenuti dell art . 119 cost . » . tale esito è , peraltro , | coerente | con la rilevanza che questa corte attribuisce al cosiddetto « diritto vivente » , la cui presenza la induce , |
| 2018-67.txt | 3285 | 3285 | , l avvocato , che in precedenza non sia stato iscritto alla cassa , non vi ha contribuito e , | coerentemente | , vi accede secondo il regime ordinario , non rilevando la circostanza che prima abbia contribuito ad altra gestione previdenziale |
| 2018-72.txt | 1987 | 1987 | , n . 23 , recante « disposizioni in materia di federalismo fiscale municipale » ) . ciò comporta che | coerentemente | , per effetto del sopravvenuto assetto tributario , i beni vincolati subiscano un imposizione patrimoniale essenzialmente sulla base dei parametri |
| 2018-75.txt | 61 | 61 | 2016 ) » , « [ a ] l fine di contenere il livello complessivo della pressione tributaria , in | coerenza | con gli equilibri generali di finanza pubblica » , disponeva , « per l anno 2016 » , il blocco |
| 2018-89.txt | 288 | 288 | parametri evocati e le argomentazioni spese a sostegno delle censure sono identici nelle due ordinanze . è opportuna , in | coerenza | , una trattazione e definizione unitaria . 4 . preliminarmente , va dichiarata l inammissibilità della costituzione della fratelli calamaio |
| 2018-89.txt | 964 | 964 | ( norme di carattere legislativo per disciplinare la ricerca e la coltivazione delle miniere del regno ) , e in | coerenza | con quanto previsto , per le cave , dall art . 826 codice civile , la relativa attività di estrazione |
| 2018-89.txt | 2897 | 2897 | alle zone limitrofe a quelle di collocazione della cava . il costo di un siffatto disagio finisce per gravare , | coerentemente | , su chi lo produce , in linea , del resto , con le indicazioni di principio derivanti , in |
| 2018-89.txt | 3133 | 3133 | è decisivo . una tale destinazione del ricavato dall esazione dei canoni in esame , trova , piuttosto , una | coerente | giustificazione nella necessità di sostenere , da un punto di vista finanziario , la regione in considerazione dell impegno ad |
| 2018-89.txt | 4104 | 4104 | trattamento a situazioni differenti . 8.1 . la censura non coglie nel segno perché è legata a presupposti logici non | coerenti | con la ratio della disposizione censurata ( sentenza n . 290 del 2010 ) . si è già evidenziato che |
| 2018-90.txt | 3651 | 3651 | la neutralità dell operazione sotto l aspetto passivo della responsabilità patrimoniale , a favore dell amministrazione finanziaria , è anche | coerente | , in chiave sistematica , con la neutralità sul versante attivo stante la non configurabilità di plusvalenze tassabili dei beni |
| 2019-158.txt | 694 | 694 | , non riguarda mere ricadute in fatto dell interpretazione e dell applicazione della norma censurata , ma attiene alla sua | coerenza | con i princìpi costituzionali invocati dal rimettente . 4.3 . quanto al tentativo di interpretazione costituzionalmente orientata di cui l |
| 2019-218.txt | 2366 | 2366 | amministrazione , i contributi alle forme pensionistiche debbono essere definiti in sede di determinazione del trattamento economico , secondo procedure | coerenti | alla natura del rapporto » ( art . 8 , comma 3 , del d.lgs . citato , che conferma |
| 2019-240.txt | 3165 | 3165 | dalla legge reg . friuli venezia giulia n . 15 del 2014 , sarebbero stati reintrodotti , con una scelta | incoerente | , già dalla legge reg . friuli venezia giulia n . 27 del 2014 . gli argomenti addotti dalla corte |
| 2019-240.txt | 3788 | 3788 | continua a beneficiare delle prestazioni previdenziali aggiuntive . si deve osservare che spetta all apprezzamento discrezionale del legislatore , in | coerenza | con il generale canone di ragionevolezza , delimitare la sfera di applicazione delle normative che si succedono nel tempo . |
| 2019-240.txt | 5020 | 5020 | la tutela dei dirigenti pensionati , con riguardo alla singola voce dell indennità di funzione , è assicurata in termini | coerenti | con la disciplina della previdenza pubblica . né serve richiamare l argomento dell infruttuosità della contribuzione versata . i dirigenti |
| 2019-245.txt | 1562 | 1562 | l art . 14 quater , comma 1 , della legge in esame . impostazione , questa , del resto | coerente | con l obiettivo di compensare le distonie di sistema venutesi a creare , nel raffronto comparativo con i debitori legittimati |
| 2019-245.txt | 5108 | 5108 | crediti tributari e tra questi dell iva , sul presupposto della convenienza della proposta rispetto alla alternativa liquidatoria . ritenendo | coerente | una lettura del dato normativo interno con i termini di tale proposta , il tribunale interrogò la corte di lussemburgo |
| 2019-245.txt | 9685 | 9685 | riscossione della risorsa , anche nell accordo di composizione della crisi previsto dalla legge n . 3 del 2012 perde | coerenza | quel giudizio di intangibilità del credito iva che , in origine , ha rappresentato la ratio del divieto di falcidia |
| 2019-245.txt | 10339 | 10339 | resta assorbita la censura riferita all art . 97 cost . 15 . l accoglimento della questione porta , in | coerenza | , all ablazione delle parole « all imposta sul valore aggiunto » dal terzo periodo del comma 1 dell art |
| 2019-288.txt | 2248 | 2248 | suddetto art . 1 , comma 1 , nell abolire la seconda rata dell imu per il 2013 , è | coerente | con il titolo del decreto legge n . 133 del 2013 , il quale reca « [ d ] isposizioni |
| 2019-288.txt | 3569 | 3569 | piano comparativo vengano in evidenza , in concreto , altre situazioni in cui lo stesso legislatore , in difetto di | coerenza | nell esercizio della stessa , ha effettuato scelte impositive differenziate a parità di presupposti . in questi casi , infatti |
| 2019-67.txt | 2300 | 2300 | piuttosto che sulle censurate modalità di notifica che , al contrario , alla luce del richiamato quadro normativo , appaiono | coerenti | con l indirizzo seguito in materia dal legislatore . l omessa comunicazione da parte del domiciliatario al contribuente dell invito |
| 2020-120.txt | 3002 | 3002 | strutturale , dal momento che la sottrazione all imposizione ( o la sua riduzione ) è resa necessaria dall applicazione | coerente | e sistematica del presupposto del tributo ( ad esempio per evitare doppie imposizioni ) o dalla ricognizione dei soggetti passivi |
| 2020-120.txt | 3102 | 3102 | propriamente riscontrabile , perché , a differenza di quelli appena descritti , essi presuppongono l esistenza di una capacità contributiva | coerente | con la struttura del tributo , ma , in deroga ( già , in tal senso , sentenza n . |
| 2020-142.txt | 443 | 443 | margini di discrezionalità , occorre individuare la ratio della delega , per verificare se la norma delegata sia con questa | coerente | ( ex plurimis , sentenze n . 96 del 2020 e n . 10 del 2018 ) . in particolare |
| 2020-142.txt | 480 | 480 | ) . in particolare , l art . 76 cost . non impedisce l emanazione di norme che rappresentino un | coerente | sviluppo e , se del caso , anche un completamento delle scelte espresse dal legislatore delegante , dovendosi escludere che |
| 2020-142.txt | 2148 | 2148 | , poi , che la possibilità di notificare validamente gli atti intestati ad un soggetto non più esistente si presenta | coerente | con il sistema tributario complessivamente considerato , in quanto l art . 65 , quarto comma , del d.p.r . |
| 2020-158.txt | 3385 | 3385 | tassazione isolata del negozio veicolato dall atto presentato alla registrazione secondo gli effetti giuridici da esso desumibili , si mostra | coerente | con i principi ispiratori della disciplina dell imposta di registro e , in particolare , con la natura di “ |
| 2020-158.txt | 3733 | 3733 | riaffermare la natura di ” imposta d atto ” dell imposta di registro , precisando l oggetto dell imposizione in | coerenza | con la struttura di un prelievo sugli effetti giuridici dell atto presentato per la registrazione , senza che assumano rilievo |
| 2020-158.txt | 3786 | 3786 | con l atto medesimo , salvo le ipotesi espressamente regolate dal testo unico . in tal modo risulta rispettata la | coerenza | interna della struttura dell imposta con il suo presupposto economico , coerenza sulla cui verifica verte il giudizio di legittimità |
| 2020-158.txt | 3798 | 3798 | unico . in tal modo risulta rispettata la coerenza interna della struttura dell imposta con il suo presupposto economico , | coerenza | sulla cui verifica verte il giudizio di legittimità costituzionale ( su tale esigenza , ex multis , sentenze n . |
| 2020-158.txt | 4364 | 4364 | 20 del d.p.r . n . 131 del 1986 , incentrata sulla nozione di ” causa reale ” , provocherebbe | incoerenze | nell ordinamento , quantomeno a partire dall introduzione dell art . 10 bis della legge n . 212 del 2000 |
| 2020-262.txt | 424 | 424 | di ragionevolezza , poiché il censurato regime di indeducibilità , in assenza di una valida giustificazione , non sarebbe « | coerente | con la struttura stessa del presupposto » dell ires , tributo che , a norma dell art . 75 , |
| 2020-262.txt | 539 | 539 | formazione della base imponibile tale discrezionalità si restringe in modo considerevole » essendo tenuto a strutturare il tributo in modo | coerente | con il presupposto prescelto ; d ) l art . 3 cost . , quanto al principio di uguaglianza formale |
| 2020-262.txt | 1232 | 1232 | seppur sinteticamente , l evoluzione normativa del censurato art . 14 , comma 1 , al fine di trarne conseguenze | coerenti | e non contraddittorie con le questioni prospettate ; ma , come prima precisato , la valutazione da compiere nel presente |
| 2020-262.txt | 1321 | 1321 | merito , le questioni sono fondate in riferimento agli artt . 3 e 53 cost . sotto il profilo della | coerenza | e quindi della ragionevolezza . 2.1 . è opportuno premettere che la censurata indeducibilità dell imu dall imponibile dell ires |
| 2020-262.txt | 3382 | 3382 | strutturale , dal momento che la sottrazione all imposizione ( o la sua riduzione ) è resa necessaria dall applicazione | coerente | e sistematica del presupposto del tributo » ( sentenza n . 120 del 2020 ) . nella medesima pronuncia questa |
| 2020-262.txt | 3444 | 3444 | propriamente riscontrabile , perché , a differenza di quelli appena descritti , essi presuppongono l esistenza di una capacità contributiva | coerente | con la struttura del tributo , ma , in deroga ( già , in tal senso , sentenza n . |
| 2020-262.txt | 4138 | 4138 | così caratterizzato costituisce , infatti , un costo fiscale inerente di cui non si può precludere , senza compromettere la | coerenza | del disegno impositivo , la deducibilità una volta che il legislatore abbia , nella propria discrezionalità , stabilito per il |
| 2020-262.txt | 4247 | 4247 | disposizione censurata contrasta , pertanto , con gli artt . 3 e 53 cost . , sotto il profilo della | coerenza | e quindi della ragionevolezza , con assorbimento di ogni altra questione . l ampia discrezionalità del legislatore tributario nella scelta |
| 2020-262.txt | 4410 | 4410 | , che il legislatore stesso abbia fatto dei suoi poteri discrezionali in materia tributaria , al fine di verificare la | coerenza | interna della struttura dell imposta con il suo presupposto economico » ( sentenza n . 116 del 2013 ; ma |
| 2020-262.txt | 4519 | 4519 | di privilegiare tra diverse opzioni quella della determinazione analitica del reddito , non può , senza rompere un vincolo di | coerenza | , rendere indeducibile un costo fiscale chiaramente e interamente inerente . quanto precede è ampiamente sufficiente per l accoglimento delle |
| 2020-262.txt | 4569 | 4569 | . 3 e 53 cost . tuttavia non è inopportuno sottolineare , altresì , che la rottura del vincolo di | coerenza | interna comporta effetti concreti di distorsione fiscale , determinando numerose irragionevoli conseguenze , alcune delle quali evidenziate dallo stesso rimettente |
| 2020-262.txt | 4745 | 4745 | indice di capacità contributiva riferito a un presupposto diverso dal reddito netto . altra conseguenza della rottura del principio di | coerenza | è , nel caso di specie , l indebita penalizzazione , rilevata dal rimettente , di quelle imprese che abbiano |
| 2020-262.txt | 5048 | 5048 | , il legislatore è tenuto a rispondere in modo trasparente , aumentando l aliquota dell imposta principale , non attraverso | incoerenti | manovre sulla deducibilità , che si risolvono in discriminatori , sommersi e rilevanti incrementi della base imponibile a danno solo |
| 2020-262.txt | 5435 | 5435 | dell imu sugli immobili strumentali dall imponibile delle imposte sui redditi d impresa . la riscontrata violazione del principio di | coerenza | e quindi di ragionevolezza ai sensi degli artt . 3 e 53 cost . , rilevata con riguardo alla indeducibilità |
| 2020-263.txt | 1003 | 1003 | 160.000,00 euro non rappresenterebbe un « ponderato bilanciamento dei molteplici valori di rango costituzionale in gioco » e non sarebbe | coerente | con le indicazioni enunciate a tale riguardo da questa corte ( si menziona la sentenza n . 124 del 2017 |
| 2020-263.txt | 1607 | 1607 | 3 e 53 cost . tale presupposto non è fondato , né lo sono le censure che ne rappresentano il | coerente | sviluppo . 4 . 1 . la prestazione tributaria annovera tra i suoi requisiti indefettibili una disciplina legale « finalizzata |
| 2020-274.txt | 1143 | 1143 | . 119 cost . , propri interventi di politica fiscale , anche di tipo agevolativo , ma questi , in | coerenza | con i presupposti che giustificano tale autonomia , possono inerire solo e unicamente a tributi il cui gettito è ad |
| 2020-33.txt | 1421 | 1421 | , nella legge n . 125 del 2015 , in vigore dal 15 agosto 2015 , che regola , in | coerenza | con la legge interpretativa contestualmente emanata , la competenza del tributo ) , con conseguente e seria difficoltà per l |
| 2020-33.txt | 2981 | 2981 | suddetta problematica . tuttavia , non risulta che tale consapevolezza si sia tradotta in un testo normativo finale con essa | coerente | : il combinato disposto delle censurate disposizioni per quanto piuttosto singolare nel suo esaurirsi , sostanzialmente , in una mera |
| 2020-54.txt | 2155 | 2155 | tenuti al pagamento dell imposta . 4.5 . tanto premesso , la descritta selezione dei soggetti passivi , in quanto | coerente | con il presupposto , rientra nell esercizio del potere discrezionale del legislatore tributario ( su tale discrezionalità , ex multis |
| 2020-54.txt | 2595 | 2595 | garantire una ricorrente e generalizzata omogeneità di trattamento tra parenti e affini dalla quale si possa dedurre la rottura della | coerenza | dell ordinamento ad opera della norma censurata . 4.6.1 . in particolare , l art . 87 , quarto comma |
| 2021-120.txt | 2124 | 2124 | 2020 , n . 8714 ) . è del tutto evidente , però , che tale remunerazione , deve restare | coerente | con la sua funzione e non assumere un carattere arbitrario , come invece può facilmente verificarsi nel caso ( non |
| 2021-149.txt | 1412 | 1412 | . 41 e 45 cost . , per la centralità , nella stessa prospettazione del rimettente , del problema della | coerenza | della previsione contestata con la garanzia costituzionale della cooperazione a carattere di mutualità e senza fini di speculazione privata . |
| 2021-149.txt | 3723 | 3723 | « la possibilità di imposizioni differenziate deve pur sempre ancorarsi a una adeguata giustificazione obiettiva , la quale deve essere | coerentemente | , proporzionalmente e ragionevolmente tradotta nella struttura dell imposta » , e lamenta che , nella fattispecie impositiva in esame |
| 2021-39.txt | 546 | 546 | in contrasto con il principio di capacità contributiva , nonché con il principio di uguaglianza , che imporrebbero altresì una | coerenza | della legge tributaria « con il sistema giuridico nel suo complesso » . 2.1 . è intervenuto in giudizio il |
| 2021-39.txt | 2715 | 2715 | 20 del d.p.r . n . 131 del 1986 , incentrata sulla nozione di ” causa reale ” , provocherebbe | incoerenze | nell ordinamento , quantomeno a partire dall introduzione dell art . 10 bis della legge n . 212 del 2000 |
| 2021-39.txt | 3432 | 3432 | buona parte quelli sulla cui base questa corte nella sentenza n . 158 del 2020 ha riconosciuto « rispettata la | coerenza | interna della struttura dell imposta con il suo presupposto economico » . 3.2.3.3 . il terzo profilo di irragionevolezza , |
| 2021-82.txt | 2285 | 2285 | . anche sotto tale profilo , pertanto , il ricorso supera il vaglio di ammissibilità , giacché risulta « intrinsecamente | coerente | » che la difesa statale , assumendo che la disposizione impugnata rientri per giurisprudenza consolidata nella materia « tutela dell |
| 2022-101.txt | 483 | 483 | sul privilegio generale mobiliare fiscale , quale sedes materiae nella quale dovrebbe innestarsi la pronuncia additiva , è tutt affatto | coerente | con il contenuto delle censure svolte nell ordinanza di rimessione . il giudice a quo , intendendo , com è |
| 2022-12.txt | 1006 | 1006 | nel senso dell integrale deducibilità dei dividendi diversi da quelli derivanti da attività detenute per la negoziazione ( che , | coerentemente | con le premesse già illustrate , dovrebbero essere invece integralmente tassati ) . seppure sia innegabile che la richiesta del |
| 2022-12.txt | 1044 | 1044 | la richiesta del rimettente implichi un elevato grado di manipolazione del testo normativo , se valutato sotto il profilo della | coerenza | tra la selezione ” a monte ” del presupposto dell irap e le regole di determinazione della base imponibile “ |
| 2022-128.txt | 821 | 821 | trattasi [ . . . ] ai fini del raggiungimento del c.d . ” tetto stipendiale ” [ sarebbe ] | incoerente | con la natura premiale ( sulla base del ” rendimento individuale ” ) impressa a tali compensi dal successivo comma |
| 2022-128.txt | 2037 | 2037 | . . ] . il limite delle risorse disponibili , immanente al settore pubblico , vincola il legislatore a scelte | coerenti | , preordinate a bilanciare molteplici valori di rango costituzionale , come la parità di trattamento ( art . 3 cost |
| 2022-128.txt | 4872 | 4872 | trattasi [ . . . ] ai fini del raggiungimento del c.d . ” tetto stipendiale ” [ sarebbe ] | incoerente | con la natura premiale ( sulla base del ” rendimento individuale ” ) impressa a tali compensi dal successivo comma |
| 2022-128.txt | 5074 | 5074 | di contenimento della spesa pubblica » ( sentenza n . 236 del 2017 ) . ciò posto , è « | coerente | sul piano sistematico che il ” tetto ” colpisca le categorie professionali che godono dei trattamenti economici più elevati » |
| 2022-136.txt | 6441 | 6441 | principio di tutela del legittimo affidamento , « da considerarsi ricaduta e declinazione ” soggettiva ” dell indispensabile carattere di | coerenza | di un ordinamento giuridico , quale manifestazione del valore della certezza del diritto » ( sentenza n . 108 del |
| 2022-136.txt | 7034 | 7034 | correttivi nella prospettiva della finanza pubblica , al cospetto di una crisi economica di ingente e notoria portata e in | coerenza | con interventi legislativi statali , in larga misura coevi . analoghe finalità si rinvengono anche alla base della previsione dei |
| 2022-167.txt | 880 | 880 | del quale avevano prestato la propria attività per determinati crediti sorti entro un certo lasso temporale ( individuato , in | coerenza | con il principio di legalità sancito dall art . 2745 cod . civ . che presidia l individuazione dei crediti |
| 2022-175.txt | 6462 | 6462 | , sanzionata solo in via amministrativa . spetta al legislatore rivedere tale complessivo regime sanzionatorio per renderlo maggiormente funzionale e | coerente | . |
| 2022-182.txt | 2571 | 2571 | violazione del principio di tutela del legittimo affidamento , « ricaduta e declinazione ” soggettiva ” dell indispensabile carattere di | coerenza | di un ordinamento giuridico , quale manifestazione del valore della certezza del diritto » ( sentenza n . 108 del |
| 2022-182.txt | 3556 | 3556 | obiettivo di « contenimento della spesa pubblica riferita ai costi della rappresentanza politica regionale » . tale obiettivo è peraltro | coerente | con gli antefatti della legge regionale in considerazione , richiamati nei lavori preparatori . il primo è rappresentato dalla relazione |
| 2022-209.txt | 193 | 193 | cassazione , violerebbe l art . 3 cost . , in quanto determinerebbe un irragionevole , ingiustificata , contraddittoria e | incoerente | disparità di trattamento « fondata su un neutro dato geografico [ . . . ] a parità di situazione sostanziale |
| 2022-209.txt | 4600 | 4600 | e non ricade nell ambito delle imposte di tipo personale , quali quelle sul reddito . appare pertanto con ciò | coerente | il fatto che nella sua articolazione normativa rilevino elementi come la natura , la destinazione o lo stato dell immobile |
| 2022-245.txt | 1432 | 1432 | consentita dall iter , peculiare e contratto , della legge di conversione si pone , del resto , in tendenziale | coerenza | , ma per diversi profili , con la giurisprudenza di questa corte sull uso improprio e strumentale del decreto legge |
| 2022-245.txt | 2184 | 2184 | » . le norme censurate , quindi , proprio in forza del loro carattere tributario ad avviso dell interveniente risulterebbero | coerenti | con la finalità e con la ratio complessiva del decreto legge in quanto , in sede di conversione , sarebbero |
| 2022-27.txt | 3749 | 3749 | « [ i ] l limite delle risorse disponibili , immanente al settore pubblico , vincola il legislatore a scelte | coerenti | , preordinate a bilanciare molteplici valori di rango costituzionale , come la parità di trattamento ( art . 3 cost |
| 2022-27.txt | 4370 | 4370 | dunque , nei confronti dei pubblici dipendenti che non raggiungono il ” tetto ” , una discriminazione irragionevole , essendo | coerente | sul piano sistematico che il ” tetto ” colpisca le categorie professionali che godono dei trattamenti economici più elevati . |
| 2022-40.txt | 3782 | 3782 | 19 septies riconosce il contributo « sotto forma di credito d imposta » e il successivo comma 3 ne disciplina | coerentemente | l utilizzo . in particolare è previsto che esso sia fruibile esclusivamente in compensazione , ai sensi dell art . |
| 2022-73.txt | 3695 | 3695 | del 1998 ) . d altronde , come più volte sottolineato da questa corte , il rito camerale rinviene una | coerente | e logica motivazione nell interesse generale ad un più rapido funzionamento del processo ( sentenza n . 543 del 1989 |
| 2022-73.txt | 4567 | 4567 | , con mezzi paritetici , sul convincimento del giudice , spettando al legislatore configurarne le specifiche modalità attuative , deve | coerentemente | escludersi che sussista un unica forma in cui il confronto dialettico possa estrinsecarsi e che questa vada necessariamente identificata nella |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


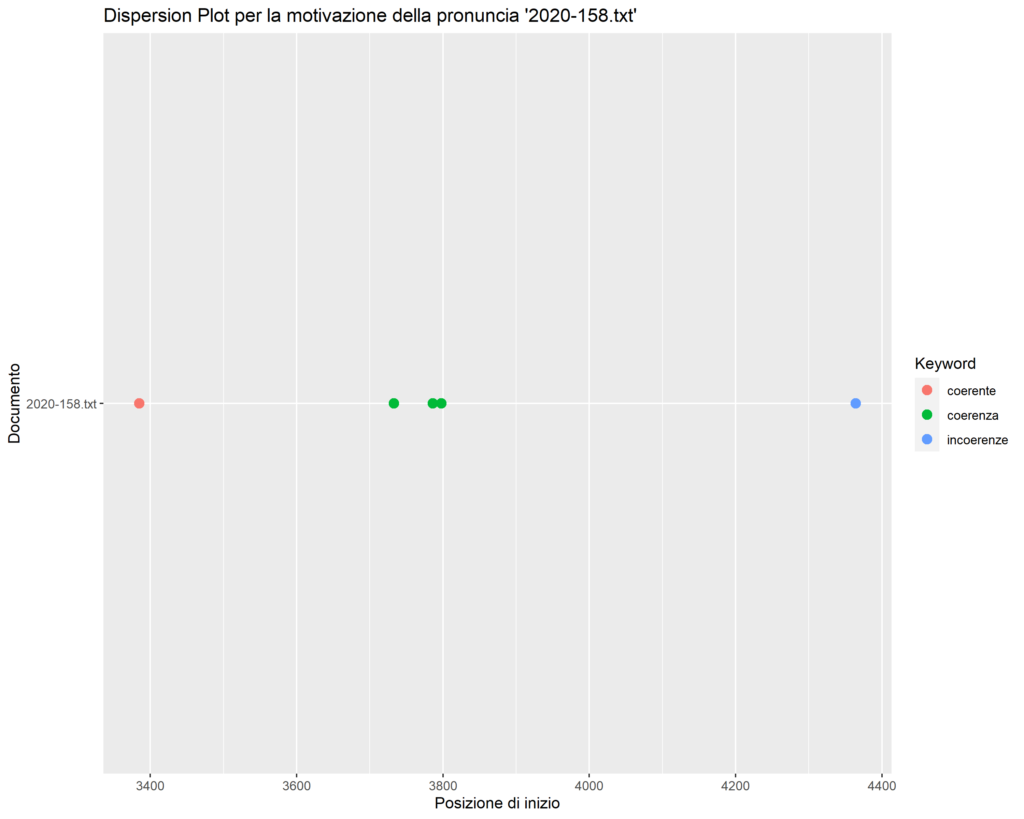

2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| la_coerenza_interna_della_struttura | 7 |
| coerenza_interna_della_struttura_dell | 7 |
| fine_di_verificare_la_coerenza | 5 |
| di_verificare_la_coerenza_interna | 5 |
| verificare_la_coerenza_interna_della | 5 |
| sotto_il_profilo_della_coerenza | 5 |
| in_coerenza_con_il_principio | 4 |
| norme_che_rappresentino_un_coerente | 4 |
| che_rappresentino_un_coerente_sviluppo | 4 |
| rappresentino_un_coerente_sviluppo_e | 4 |
| degli_statuti_verificandone_la_coerenza | 3 |
| statuti_verificandone_la_coerenza_con | 3 |
| verificandone_la_coerenza_con_i | 3 |
| n_del_in_coerenza_con | 2 |
| il_secondo_comma_che_coerentemente | 2 |
| secondo_comma_che_coerentemente_attribuisce | 2 |
| comma_che_coerentemente_attribuisce_alla | 2 |
| che_coerentemente_attribuisce_alla_regione | 2 |
| coerentemente_attribuisce_alla_regione_i | 2 |
| in_coerenza_con_lo_scopo | 2 |
| ed_è_coerente_con_la | 2 |
| una_coerente_e_logica_motivazione | 2 |
| coerente_e_logica_motivazione_nell | 2 |
| coerenza_con_il_principio_di | 2 |
| coerente_con_la_ratio_dell | 2 |
| un_coerente_sviluppo_e_se | 2 |
| coerente_sviluppo_e_se_del | 2 |
| nuovo_giudice_speciale_in_coerenza | 2 |
| giudice_speciale_in_coerenza_con | 2 |
| speciale_in_coerenza_con_i | 2 |
| in_coerenza_con_i_sopra | 2 |
| coerenza_con_i_sopra_evidenziati | 2 |
| potere_di_imposizione_in_coerenza | 2 |
| di_imposizione_in_coerenza_con | 2 |
| imposizione_in_coerenza_con_i | 2 |
| in_coerenza_con_i_princípi | 2 |
| coerenza_con_i_princípi_fondamentali | 2 |
| e_ciò_in_coerenza_con | 2 |
| sono_conclusi_esclusivamente_in_coerenza | 2 |
| conclusi_esclusivamente_in_coerenza_con | 2 |
| esclusivamente_in_coerenza_con_gli | 2 |
| in_coerenza_con_gli_obbiettivi | 2 |
| coerenza_con_gli_obbiettivi_finanziari | 2 |
| ne_pregiudica_la_coerenza_con | 2 |
| pregiudica_la_coerenza_con_gli | 2 |
| la_coerenza_con_gli_obiettivi | 2 |
| coerenza_con_gli_obiettivi_finanziari | 2 |
| rientro_secondo_programmi_operativi_coerenti | 2 |
| secondo_programmi_operativi_coerenti_con | 2 |
| programmi_operativi_coerenti_con_gli | 2 |
| operativi_coerenti_con_gli_obiettivi | 2 |
| coerenti_con_gli_obiettivi_finanziari | 2 |
| in_coerenza_con_quanto_previsto | 2 |
| la_coerenza_e_la_certezza | 2 |
| coerenza_e_la_certezza_dell | 2 |
| esigenza_di_assicurare_la_coerente | 2 |
| di_assicurare_la_coerente_attuazione | 2 |
| assicurare_la_coerente_attuazione_della | 2 |
| la_coerente_attuazione_della_finalità | 2 |
| coerente_attuazione_della_finalità_di | 2 |
| un_coerente_sviluppo_e_un | 2 |
| coerente_sviluppo_e_un_completamento | 2 |
| la_quale_deve_essere_coerentemente | 2 |
| quale_deve_essere_coerentemente_proporzionalmente | 2 |
| deve_essere_coerentemente_proporzionalmente_e | 2 |
| essere_coerentemente_proporzionalmente_e_ragionevolmente | 2 |
| coerentemente_proporzionalmente_e_ragionevolmente_tradotta | 2 |
| all_adozione_di_soluzioni_coerenti | 2 |
| adozione_di_soluzioni_coerenti_con | 2 |
| di_soluzioni_coerenti_con_i | 2 |
| soluzioni_coerenti_con_i_parametri | 2 |
| coerenti_con_i_parametri_costituzionali | 2 |
| la_coerenza_con_i_princìpi | 2 |
| coerenza_con_i_princìpi_di | 2 |
| pubblica_allargata_e_la_coerenza | 2 |
| allargata_e_la_coerenza_con | 2 |
| e_la_coerenza_con_i | 2 |
| la_coerenza_con_i_limiti | 2 |
| coerenza_con_i_limiti_della | 2 |
| in_coerenza_con_la_legge | 2 |
| della_pressione_tributaria_in_coerenza | 2 |
| pressione_tributaria_in_coerenza_con | 2 |
| tributaria_in_coerenza_con_gli | 2 |
| in_coerenza_con_gli_equilibri | 2 |
| coerenza_con_gli_equilibri_generali | 2 |
| resa_necessaria_dall_applicazione_coerente | 2 |
| necessaria_dall_applicazione_coerente_e | 2 |
| dall_applicazione_coerente_e_sistematica | 2 |
| applicazione_coerente_e_sistematica_del | 2 |
| coerente_e_sistematica_del_presupposto | 2 |
| di_una_capacità_contributiva_coerente | 2 |
| una_capacità_contributiva_coerente_con | 2 |
| capacità_contributiva_coerente_con_la | 2 |
| contributiva_coerente_con_la_struttura | 2 |
| coerente_con_la_struttura_del | 2 |
| rispettata_la_coerenza_interna_della | 2 |
| di_causa_reale_provocherebbe_incoerenze | 2 |
| causa_reale_provocherebbe_incoerenze_nell | 2 |
| reale_provocherebbe_incoerenze_nell_ordinamento | 2 |
| provocherebbe_incoerenze_nell_ordinamento_quantomeno | 2 |
| incoerenze_nell_ordinamento_quantomeno_a | 2 |
| il_profilo_della_coerenza_e | 2 |
| profilo_della_coerenza_e_quindi | 2 |
| della_coerenza_e_quindi_della | 2 |
| coerenza_e_quindi_della_ragionevolezza | 2 |
| il_legislatore_a_scelte_coerenti | 2 |
| legislatore_a_scelte_coerenti_preordinate | 2 |
| a_scelte_coerenti_preordinate_a | 2 |
| scelte_coerenti_preordinate_a_bilanciare | 2 |
| coerenti_preordinate_a_bilanciare_molteplici | 2 |
| coerente_sul_piano_sistematico_che | 2 |
| d_tetto_stipendiale_sarebbe_incoerente | 2 |
| tetto_stipendiale_sarebbe_incoerente_con | 2 |
| stipendiale_sarebbe_incoerente_con_la | 2 |
| sarebbe_incoerente_con_la_natura | 2 |
| incoerente_con_la_natura_premiale | 2 |
| dell_indispensabile_carattere_di_coerenza | 2 |
| indispensabile_carattere_di_coerenza_di | 2 |
| carattere_di_coerenza_di_un | 2 |
| di_coerenza_di_un_ordinamento | 2 |
| coerenza_di_un_ordinamento_giuridico | 2 |
| governo_il_che_importa_coerentemente | 1 |
| il_che_importa_coerentemente_che | 1 |
| che_importa_coerentemente_che_il | 1 |
| importa_coerentemente_che_il_ricorso | 1 |
| coerentemente_che_il_ricorso_debba | 1 |
| attuare_tale_passaggio_in_coerenza | 1 |
| tale_passaggio_in_coerenza_a | 1 |
| passaggio_in_coerenza_a_tali | 1 |
| in_coerenza_a_tali_criteri | 1 |
| coerenza_a_tali_criteri_è | 1 |
| ad_un_interesse_regionale_coerentemente | 1 |
| un_interesse_regionale_coerentemente_in | 1 |
| interesse_regionale_coerentemente_in_relazione | 1 |
| regionale_coerentemente_in_relazione_al | 1 |
| coerentemente_in_relazione_al_caso | 1 |
| dell_imposta_fondiaria_per_coerente | 1 |
| imposta_fondiaria_per_coerente_ragione | 1 |
| fondiaria_per_coerente_ragione_dato | 1 |
| per_coerente_ragione_dato_che | 1 |
| coerente_ragione_dato_che_il | 1 |
| sistema_della_legge_del_coerentemente | 1 |
| della_legge_del_coerentemente_alla | 1 |
| legge_del_coerentemente_alla_predetta | 1 |
| del_coerentemente_alla_predetta_finalità | 1 |
| coerentemente_alla_predetta_finalità_come | 1 |
| sentenza_n_del_ora_coerentemente | 1 |
| n_del_ora_coerentemente_all | 1 |
| del_ora_coerentemente_all_interpretazione | 1 |
| ora_coerentemente_all_interpretazione_che | 1 |
| coerentemente_all_interpretazione_che_è | 1 |
| del_tributo_è_perfettamente_coerente | 1 |
| tributo_è_perfettamente_coerente_che | 1 |
| è_perfettamente_coerente_che_la | 1 |
| perfettamente_coerente_che_la_loro | 1 |
| coerente_che_la_loro_responsabilità | 1 |
| prescindere_sicché_un_interpretazione_coerente | 1 |
| sicché_un_interpretazione_coerente_dell | 1 |
| un_interpretazione_coerente_dell_ordinanza | 1 |
| interpretazione_coerente_dell_ordinanza_porta | 1 |
| coerente_dell_ordinanza_porta_ad | 1 |
| non_possono_perciò_dirsi_coerenti | 1 |
| possono_perciò_dirsi_coerenti_a | 1 |
| perciò_dirsi_coerenti_a_così | 1 |
| dirsi_coerenti_a_così_larga | 1 |
| coerenti_a_così_larga_garanzia | 1 |
| e_ciò_avviene_in_coerenza | 1 |
| ciò_avviene_in_coerenza_al | 1 |
| avviene_in_coerenza_al_fatto | 1 |
| in_coerenza_al_fatto_che | 1 |
| coerenza_al_fatto_che_l | 1 |
| un_quadro_logico_e_coerente | 1 |
| quadro_logico_e_coerente_con | 1 |
| logico_e_coerente_con_le | 1 |
| e_coerente_con_le_normali | 1 |
| coerente_con_le_normali_strutture | 1 |
| confermato_esso_infatti_è_coerente | 1 |
| esso_infatti_è_coerente_all | 1 |
| infatti_è_coerente_all_esame | 1 |
| è_coerente_all_esame_delle | 1 |
| coerente_all_esame_delle_norme | 1 |
| in_modo_unitario_e_coerente | 1 |
| modo_unitario_e_coerente_non | 1 |
| unitario_e_coerente_non_quando | 1 |
| e_coerente_non_quando_si | 1 |
| coerente_non_quando_si_tratti | 1 |
| un_significato_che_sia_coerente | 1 |
| significato_che_sia_coerente_con | 1 |
| che_sia_coerente_con_la | 1 |
| sia_coerente_con_la_norma | 1 |
| coerente_con_la_norma_costituzionale | 1 |
| questione_di_costituzionalità_è_coerentemente | 1 |
| di_costituzionalità_è_coerentemente_sollevata | 1 |
| costituzionalità_è_coerentemente_sollevata_in | 1 |
| è_coerentemente_sollevata_in_dipendenza | 1 |
| coerentemente_sollevata_in_dipendenza_di | 1 |
| è_invece_informato_a_coerente | 1 |
| invece_informato_a_coerente_unicità | 1 |
| informato_a_coerente_unicità_di | 1 |
| a_coerente_unicità_di_trattamento | 1 |
| coerente_unicità_di_trattamento_circa | 1 |
| della_base_imponibile_e_coerenti | 1 |
| base_imponibile_e_coerenti_al | 1 |
| imponibile_e_coerenti_al_sistema | 1 |
| e_coerenti_al_sistema_sono | 1 |
| coerenti_al_sistema_sono_gli | 1 |
| decreto_n_del_in_coerenza | 1 |
| del_in_coerenza_con_le | 1 |
| in_coerenza_con_le_norme | 1 |
| coerenza_con_le_norme_statutarie | 1 |
| abbonamento_ciò_in_perfetta_coerenza | 1 |
| ciò_in_perfetta_coerenza_con | 1 |
| in_perfetta_coerenza_con_la | 1 |
| perfetta_coerenza_con_la_natura | 1 |
| coerenza_con_la_natura_eccezionale | 1 |
| certezza_del_diritto_la_coerenza | 1 |
| del_diritto_la_coerenza_legislativa | 1 |
| diritto_la_coerenza_legislativa_l | 1 |
| la_coerenza_legislativa_l_uguaglianza | 1 |
| coerenza_legislativa_l_uguaglianza_nel | 1 |
| col_loro_oggetto_in_coerenza | 1 |
| loro_oggetto_in_coerenza_con | 1 |
| oggetto_in_coerenza_con_i | 1 |
| in_coerenza_con_i_fini | 1 |
| coerenza_con_i_fini_che | 1 |
| ricorso_è_fondato_in_coerenza | 1 |
| è_fondato_in_coerenza_con | 1 |
| fondato_in_coerenza_con_i | 1 |
| in_coerenza_con_i_principi | 1 |
| coerenza_con_i_principi_richiamati | 1 |
| tratta_denuncia_un_intima_coerenza | 1 |
| denuncia_un_intima_coerenza_ed | 1 |
| un_intima_coerenza_ed_una | 1 |
| intima_coerenza_ed_una_sicura | 1 |
| coerenza_ed_una_sicura_univocità | 1 |
| stabilite_dal_cip_in_coerenza | 1 |
| dal_cip_in_coerenza_con | 1 |
| cip_in_coerenza_con_lo | 1 |
| coerenza_con_lo_scopo_che | 1 |
| di_presupposti_di_interna_coerenza | 1 |
| presupposti_di_interna_coerenza_tra | 1 |
| di_interna_coerenza_tra_l | 1 |
| interna_coerenza_tra_l_una | 1 |
| coerenza_tra_l_una_e | 1 |
| del_decreto_delegato_ha_coerentemente | 1 |
| decreto_delegato_ha_coerentemente_determinato | 1 |
| delegato_ha_coerentemente_determinato_con | 1 |
| ha_coerentemente_determinato_con_analitica | 1 |
| coerentemente_determinato_con_analitica_specificazione | 1 |
| tale_principio_affermò_in_coerenza | 1 |
| principio_affermò_in_coerenza_con | 1 |
| affermò_in_coerenza_con_l | 1 |
| in_coerenza_con_l_altro | 1 |
| coerenza_con_l_altro_posto | 1 |
| cittadina_del_paesaggio_in_coerenza | 1 |
| del_paesaggio_in_coerenza_con | 1 |
| paesaggio_in_coerenza_con_tali | 1 |
| in_coerenza_con_tali_principi | 1 |
| coerenza_con_tali_principi_affermati | 1 |
| stesso_attui_poi_con_coerenza | 1 |
| attui_poi_con_coerenza_il | 1 |
| poi_con_coerenza_il_criterio | 1 |
| con_coerenza_il_criterio_prescelto | 1 |
| coerenza_il_criterio_prescelto_mediante | 1 |
| voluto_diversamente_ove_l_incoerenza | 1 |
| diversamente_ove_l_incoerenza_fosse | 1 |
| ove_l_incoerenza_fosse_tale | 1 |
| l_incoerenza_fosse_tale_da | 1 |
| incoerenza_fosse_tale_da_determinare | 1 |
| imponibile_netto_esigenze_di_coerenza | 1 |
| netto_esigenze_di_coerenza_e | 1 |
| esigenze_di_coerenza_e_congruità | 1 |
| di_coerenza_e_congruità_al | 1 |
| coerenza_e_congruità_al_fine | 1 |
| all_esigenza_di_una_coerente | 1 |
| esigenza_di_una_coerente_e | 1 |
| di_una_coerente_e_congrua | 1 |
| una_coerente_e_congrua_considerazione | 1 |
| coerente_e_congrua_considerazione_dell | 1 |
| governativo_n_del_e_coerentemente | 1 |
| n_del_e_coerentemente_l | 1 |
| del_e_coerentemente_l_avvocatura | 1 |
| e_coerentemente_l_avvocatura_dello | 1 |
| coerentemente_l_avvocatura_dello_stato | 1 |
| stato_realizzato_con_indubbia_coerenza | 1 |
| realizzato_con_indubbia_coerenza_nelle | 1 |
| con_indubbia_coerenza_nelle_varie | 1 |
| indubbia_coerenza_nelle_varie_disposizioni | 1 |
| coerenza_nelle_varie_disposizioni_del | 1 |
| legislatore_ha_adottato_con_coerenza | 1 |
| ha_adottato_con_coerenza_congegni | 1 |
| adottato_con_coerenza_congegni_operativi | 1 |
| con_coerenza_congegni_operativi_di | 1 |
| coerenza_congegni_operativi_di_carattere | 1 |
| carico_di_famiglia_e_coerentemente | 1 |
| di_famiglia_e_coerentemente_anche | 1 |
| famiglia_e_coerentemente_anche_alla | 1 |
| e_coerentemente_anche_alla_deduzione | 1 |
| coerentemente_anche_alla_deduzione_di | 1 |
| commi_è_del_tutto_coerente | 1 |
| è_del_tutto_coerente_con | 1 |
| del_tutto_coerente_con_un | 1 |
| tutto_coerente_con_un_sistema | 1 |
| coerente_con_un_sistema_impositivo | 1 |
| onere_sia_stato_per_coerenza | 1 |
| sia_stato_per_coerenza_di | 1 |
| stato_per_coerenza_di_disciplina | 1 |
| per_coerenza_di_disciplina_poi | 1 |
| coerenza_di_disciplina_poi_richiamato | 1 |
| giudizio_è_conseguente_e_coerente | 1 |
| è_conseguente_e_coerente_alla | 1 |
| conseguente_e_coerente_alla_natura | 1 |
| e_coerente_alla_natura_incidentale | 1 |
| coerente_alla_natura_incidentale_del | 1 |
| è_stata_esclusa_deve_coerentemente | 1 |
| stata_esclusa_deve_coerentemente_escludersi | 1 |
| esclusa_deve_coerentemente_escludersi_anche | 1 |
| deve_coerentemente_escludersi_anche_la | 1 |
| coerentemente_escludersi_anche_la_violazione | 1 |
| disciplina_ed_in_perfetta_coerenza | 1 |
| ed_in_perfetta_coerenza_con | 1 |
| in_perfetta_coerenza_con_lo | 1 |
| perfetta_coerenza_con_lo_spirito | 1 |
| coerenza_con_lo_spirito_che | 1 |
| regolamento_del_senato_in_coerenza | 1 |
| del_senato_in_coerenza_tuttavia | 1 |
| senato_in_coerenza_tuttavia_con | 1 |
| in_coerenza_tuttavia_con_il | 1 |
| coerenza_tuttavia_con_il_costante | 1 |
| in_contrasto_ma_è_coerente | 1 |
| contrasto_ma_è_coerente_con | 1 |
| ma_è_coerente_con_la | 1 |
| è_coerente_con_la_regola | 1 |
| coerente_con_la_regola_generale | 1 |
| che_a_volte_appaiono_incoerenti | 1 |
| a_volte_appaiono_incoerenti_o | 1 |
| volte_appaiono_incoerenti_o_eccessivamente | 1 |
| appaiono_incoerenti_o_eccessivamente_pesanti | 1 |
| incoerenti_o_eccessivamente_pesanti_e | 1 |
| rivolto_a_dare_assetto_coerente | 1 |
| a_dare_assetto_coerente_e | 1 |
| dare_assetto_coerente_e_univoco | 1 |
| assetto_coerente_e_univoco_alla | 1 |
| coerente_e_univoco_alla_disciplina | 1 |
| uno_per_una_assunta_incoerenza | 1 |
| per_una_assunta_incoerenza_prospettata | 1 |
| una_assunta_incoerenza_prospettata_dai | 1 |
| assunta_incoerenza_prospettata_dai_giudici | 1 |
| incoerenza_prospettata_dai_giudici_a | 1 |
| complessa_censura_concernente_l_incoerenza | 1 |
| censura_concernente_l_incoerenza_di | 1 |
| concernente_l_incoerenza_di_fondo | 1 |
| l_incoerenza_di_fondo_che | 1 |
| incoerenza_di_fondo_che_vizierebbe | 1 |
| inteso_quale_espressione_di_coerenza | 1 |
| quale_espressione_di_coerenza_dell | 1 |
| espressione_di_coerenza_dell_ordinamento | 1 |
| di_coerenza_dell_ordinamento_giuridico | 1 |
| coerenza_dell_ordinamento_giuridico_sentenza | 1 |
| del_tuttavia_la_descritta_coerenza | 1 |
| tuttavia_la_descritta_coerenza_non | 1 |
| la_descritta_coerenza_non_si | 1 |
| descritta_coerenza_non_si_risolve | 1 |
| coerenza_non_si_risolve_in | 1 |
| sotto_l_ottica_della_coerenza | 1 |
| l_ottica_della_coerenza_dettate | 1 |
| ottica_della_coerenza_dettate_dall | 1 |
| della_coerenza_dettate_dall_art | 1 |
| coerenza_dettate_dall_art_sentenze | 1 |
| corroborare_i_sospetti_di_incoerenza | 1 |
| i_sospetti_di_incoerenza_appuntati | 1 |
| sospetti_di_incoerenza_appuntati_sull | 1 |
| di_incoerenza_appuntati_sull_art | 1 |
| incoerenza_appuntati_sull_art_d | 1 |
| in_nome_del_popolo_coerentemente | 1 |
| nome_del_popolo_coerentemente_tutte | 1 |
| del_popolo_coerentemente_tutte_le | 1 |
| popolo_coerentemente_tutte_le_leggi | 1 |
| coerentemente_tutte_le_leggi_processuali | 1 |
| precetto_costituzionale_la_scarsa_coerenza | 1 |
| costituzionale_la_scarsa_coerenza_del | 1 |
| la_scarsa_coerenza_del_legislatore | 1 |
| scarsa_coerenza_del_legislatore_ricercando | 1 |
| coerenza_del_legislatore_ricercando_l | 1 |
| della_normativa_finanziaria_in_coerenza | 1 |
| normativa_finanziaria_in_coerenza_con | 1 |
| finanziaria_in_coerenza_con_lo | 1 |
| coerenza_con_lo_scopo_di | 1 |
| trovare_nella_normativa_statale_coerenti | 1 |
| nella_normativa_statale_coerenti_e | 1 |
| normativa_statale_coerenti_e_tempestive | 1 |
| statale_coerenti_e_tempestive_previsioni | 1 |
| coerenti_e_tempestive_previsioni_le | 1 |
| sistemi_regolatori_aperti_e_coerenti | 1 |
| regolatori_aperti_e_coerenti_con | 1 |
| aperti_e_coerenti_con_l | 1 |
| e_coerenti_con_l_evoluzione | 1 |
| coerenti_con_l_evoluzione_della | 1 |
| la_razionalità_e_la_coerenza | 1 |
| razionalità_e_la_coerenza_con | 1 |
| e_la_coerenza_con_il | 1 |
| la_coerenza_con_il_principio | 1 |
| coerenza_con_il_principio_fissato | 1 |
| e_dipendente_nonché_diffusa_incoerenza | 1 |
| dipendente_nonché_diffusa_incoerenza_nei | 1 |
| nonché_diffusa_incoerenza_nei_sensi | 1 |
| diffusa_incoerenza_nei_sensi_già | 1 |
| incoerenza_nei_sensi_già_descritti | 1 |
| nella_precedente_sentenza_n_incoerenza | 1 |
| precedente_sentenza_n_incoerenza_di | 1 |
| sentenza_n_incoerenza_di_fondo | 1 |
| n_incoerenza_di_fondo_in | 1 |
| incoerenza_di_fondo_in_concreto | 1 |
| ne_risulta_palmare_e_incoerente | 1 |
| risulta_palmare_e_incoerente_la | 1 |
| palmare_e_incoerente_la_disorganica | 1 |
| e_incoerente_la_disorganica_enunciazione | 1 |
| incoerente_la_disorganica_enunciazione_la | 1 |
| costante_giurisprudenza_costituzionale_nei_coerenti | 1 |
| giurisprudenza_costituzionale_nei_coerenti_sensi | 1 |
| costituzionale_nei_coerenti_sensi_di | 1 |
| nei_coerenti_sensi_di_ripartizione | 1 |
| coerenti_sensi_di_ripartizione_indicati | 1 |
| si_tratta_non_è_coerente | 1 |
| tratta_non_è_coerente_con | 1 |
| non_è_coerente_con_il | 1 |
| è_coerente_con_il_sistema | 1 |
| coerente_con_il_sistema_della | 1 |
| fuori_di_qualsiasi_disegno_coerente | 1 |
| di_qualsiasi_disegno_coerente_senza | 1 |
| qualsiasi_disegno_coerente_senza_che | 1 |
| disegno_coerente_senza_che_rischi | 1 |
| coerente_senza_che_rischi_di | 1 |
| legge_di_esecuzione_è_coerente | 1 |
| di_esecuzione_è_coerente_con | 1 |
| esecuzione_è_coerente_con_l | 1 |
| è_coerente_con_l_art | 1 |
| coerente_con_l_art_cost | 1 |
| attività_amministrativa_questo_sviluppo_coerente | 1 |
| amministrativa_questo_sviluppo_coerente_ha | 1 |
| questo_sviluppo_coerente_ha_da | 1 |
| sviluppo_coerente_ha_da_ultimo | 1 |
| coerente_ha_da_ultimo_toccato | 1 |
| interno_del_quale_deve_coerentemente | 1 |
| del_quale_deve_coerentemente_collocarsi | 1 |
| quale_deve_coerentemente_collocarsi_la | 1 |
| deve_coerentemente_collocarsi_la_nuova | 1 |
| coerentemente_collocarsi_la_nuova_disciplina | 1 |
| cit_individuazione_che_è_coerente | 1 |
| individuazione_che_è_coerente_con | 1 |
| che_è_coerente_con_la | 1 |
| è_coerente_con_la_questione | 1 |
| coerente_con_la_questione_di | 1 |
| norma_questa_da_interpretarsi_coerentemente | 1 |
| questa_da_interpretarsi_coerentemente_con | 1 |
| da_interpretarsi_coerentemente_con_le | 1 |
| interpretarsi_coerentemente_con_le_esigenze | 1 |
| coerentemente_con_le_esigenze_di | 1 |
| anche_a_scapito_della_coerenza | 1 |
| a_scapito_della_coerenza_delle | 1 |
| scapito_della_coerenza_delle_relative | 1 |
| della_coerenza_delle_relative_pronunce | 1 |
| coerenza_delle_relative_pronunce_in | 1 |
| previsione_differenziata_ma_non_incoerente | 1 |
| differenziata_ma_non_incoerente_rispetto | 1 |
| ma_non_incoerente_rispetto_alla | 1 |
| non_incoerente_rispetto_alla_legislazione | 1 |
| incoerente_rispetto_alla_legislazione_nazionale | 1 |
| la_normativa_in_parola_coerente | 1 |
| normativa_in_parola_coerente_con | 1 |
| in_parola_coerente_con_i | 1 |
| parola_coerente_con_i_contenuti | 1 |
| coerente_con_i_contenuti_degli | 1 |
| complessivamente_versata_dalla_società_coerente | 1 |
| versata_dalla_società_coerente_a | 1 |
| dalla_società_coerente_a_tale | 1 |
| società_coerente_a_tale_funzione | 1 |
| coerente_a_tale_funzione_compensativa | 1 |
| ritenuta_d_imposta_altresì_coerente | 1 |
| d_imposta_altresì_coerente_alla | 1 |
| imposta_altresì_coerente_alla_funzione | 1 |
| altresì_coerente_alla_funzione_compensativa | 1 |
| coerente_alla_funzione_compensativa_dell | 1 |
| di_non_abbienza_è_coerente | 1 |
| non_abbienza_è_coerente_con | 1 |
| abbienza_è_coerente_con_il | 1 |
| è_coerente_con_il_riconoscimento | 1 |
| coerente_con_il_riconoscimento_del | 1 |
| del_beneficio_devono_essere_coerenti | 1 |
| beneficio_devono_essere_coerenti_con | 1 |
| devono_essere_coerenti_con_il | 1 |
| essere_coerenti_con_il_presupposto | 1 |
| coerenti_con_il_presupposto_della | 1 |
| reddito_tale_condizione_di_coerenza | 1 |
| tale_condizione_di_coerenza_è | 1 |
| condizione_di_coerenza_è_sicuramente | 1 |
| di_coerenza_è_sicuramente_rispettata | 1 |
| coerenza_è_sicuramente_rispettata_dal | 1 |
| della_ragionevolezza_e_della_coerenza | 1 |
| ragionevolezza_e_della_coerenza_e | 1 |
| e_della_coerenza_e_quindi | 1 |
| della_coerenza_e_quindi_è | 1 |
| coerenza_e_quindi_è_da | 1 |
| reddito_imponibile_è_pertanto_coerente | 1 |
| imponibile_è_pertanto_coerente_a | 1 |
| è_pertanto_coerente_a_tale | 1 |
| pertanto_coerente_a_tale_diversa | 1 |
| coerente_a_tale_diversa_incidenza | 1 |
| ordinanza_di_rimessione_la_coerenza | 1 |
| di_rimessione_la_coerenza_e | 1 |
| rimessione_la_coerenza_e_ragionevolezza | 1 |
| la_coerenza_e_ragionevolezza_in | 1 |
| coerenza_e_ragionevolezza_in_sé | 1 |
| del_provvedimento_legislativo_in_coerenza | 1 |
| provvedimento_legislativo_in_coerenza_con | 1 |
| legislativo_in_coerenza_con_il | 1 |
| coerenza_con_il_principio_dell | 1 |
| nuova_disciplina_è_assolutamente_coerente | 1 |
| disciplina_è_assolutamente_coerente_alla | 1 |
| è_assolutamente_coerente_alla_scelta | 1 |
| assolutamente_coerente_alla_scelta_di | 1 |
| coerente_alla_scelta_di_fondo | 1 |
| spezia_ord_n_ravvisa_incoerenza | 1 |
| ord_n_ravvisa_incoerenza_nella | 1 |
| n_ravvisa_incoerenza_nella_struttura | 1 |
| ravvisa_incoerenza_nella_struttura_del | 1 |
| incoerenza_nella_struttura_del_sistema | 1 |
| sentenza_n_del_una_incoerenza | 1 |
| n_del_una_incoerenza_di | 1 |
| del_una_incoerenza_di_fondo | 1 |
| una_incoerenza_di_fondo_ovviamente | 1 |
| incoerenza_di_fondo_ovviamente_incidente | 1 |
| s_n_ed_è_coerente | 1 |
| n_ed_è_coerente_con | 1 |
| è_coerente_con_la_finalità | 1 |
| coerente_con_la_finalità_della | 1 |
| evidenziato_pienamente_razionale_e_coerente | 1 |
| pienamente_razionale_e_coerente_del | 1 |
| razionale_e_coerente_del_resto | 1 |
| e_coerente_del_resto_per | 1 |
| coerente_del_resto_per_quanto | 1 |
| della_costituzione_per_l_incoerenza | 1 |
| costituzione_per_l_incoerenza_di | 1 |
| per_l_incoerenza_di_una | 1 |
| l_incoerenza_di_una_norma | 1 |
| incoerenza_di_una_norma_che | 1 |
| non_è_disomogenea_ed_incoerente | 1 |
| è_disomogenea_ed_incoerente_alla | 1 |
| disomogenea_ed_incoerente_alla_luce | 1 |
| ed_incoerente_alla_luce_della | 1 |
| incoerente_alla_luce_della_già | 1 |
| l_esigenza_generale_di_coerenza | 1 |
| esigenza_generale_di_coerenza_e | 1 |
| generale_di_coerenza_e_ragionevolezza | 1 |
| di_coerenza_e_ragionevolezza_che | 1 |
| coerenza_e_ragionevolezza_che_il | 1 |
| uno_strumento_negoziale_che_coerente | 1 |
| strumento_negoziale_che_coerente_alla | 1 |
| negoziale_che_coerente_alla_situazione | 1 |
| che_coerente_alla_situazione_in | 1 |
| coerente_alla_situazione_in_cui | 1 |
| suddette_norme_costituzionali_in_coerenza | 1 |
| norme_costituzionali_in_coerenza_con | 1 |
| costituzionali_in_coerenza_con_tali | 1 |
| in_coerenza_con_tali_premesse | 1 |
| coerenza_con_tali_premesse_sono | 1 |
| dei_versamenti_ed_in_coerenza | 1 |
| versamenti_ed_in_coerenza_alla | 1 |
| ed_in_coerenza_alla_natura | 1 |
| in_coerenza_alla_natura_dell | 1 |
| coerenza_alla_natura_dell_ente | 1 |
| opposizioni_oltre_che_non_coerente | 1 |
| oltre_che_non_coerente_con | 1 |
| che_non_coerente_con_l | 1 |
| non_coerente_con_l_esigenza | 1 |
| coerente_con_l_esigenza_di | 1 |
| mancato_di_evidenziare_le_incoerenze | 1 |
| di_evidenziare_le_incoerenze_di | 1 |
| evidenziare_le_incoerenze_di_fondo | 1 |
| le_incoerenze_di_fondo_del | 1 |
| incoerenze_di_fondo_del_relativo | 1 |
| di_una_esigenza_di_coerenza | 1 |
| una_esigenza_di_coerenza_fra | 1 |
| esigenza_di_coerenza_fra_le | 1 |
| di_coerenza_fra_le_nuove | 1 |
| coerenza_fra_le_nuove_ipotesi | 1 |
| d_lgs_n_del_coerentemente | 1 |
| lgs_n_del_coerentemente_con | 1 |
| n_del_coerentemente_con_le | 1 |
| del_coerentemente_con_le_succitate | 1 |
| coerentemente_con_le_succitate_previsioni | 1 |
| il_generale_canone_di_coerenza | 1 |
| generale_canone_di_coerenza_dell | 1 |
| canone_di_coerenza_dell_ordinamento | 1 |
| di_coerenza_dell_ordinamento_e | 1 |
| coerenza_dell_ordinamento_e_da | 1 |
| è_volta_a_recuperare_coerenza | 1 |
| volta_a_recuperare_coerenza_al | 1 |
| a_recuperare_coerenza_al_sistema | 1 |
| recuperare_coerenza_al_sistema_realizzandosi | 1 |
| coerenza_al_sistema_realizzandosi_altrimenti | 1 |
| della_progressione_criminosa_mentre_coerentemente | 1 |
| progressione_criminosa_mentre_coerentemente_la | 1 |
| criminosa_mentre_coerentemente_la_valenza | 1 |
| mentre_coerentemente_la_valenza_impeditiva | 1 |
| coerentemente_la_valenza_impeditiva_dell | 1 |
| comma_dell_art_è_coerente | 1 |
| dell_art_è_coerente_da | 1 |
| art_è_coerente_da_un | 1 |
| è_coerente_da_un_lato | 1 |
| coerente_da_un_lato_con | 1 |
| un_coerente_sviluppo_e_completamento | 1 |
| coerente_sviluppo_e_completamento_della | 1 |
| il_profilo_della_coerenza_non | 1 |
| profilo_della_coerenza_non_potendosi | 1 |
| della_coerenza_non_potendosi_consentire | 1 |
| coerenza_non_potendosi_consentire_che | 1 |
| rito_camerale_rinvenga_una_coerente | 1 |
| camerale_rinvenga_una_coerente_e | 1 |
| rinvenga_una_coerente_e_logica | 1 |
| ultima_una_logica_e_coerente | 1 |
| una_logica_e_coerente_motivazione | 1 |
| logica_e_coerente_motivazione_diversamente | 1 |
| e_coerente_motivazione_diversamente_da | 1 |
| coerente_motivazione_diversamente_da_quanto | 1 |
| del_comma_disciplina_in_coerenza | 1 |
| comma_disciplina_in_coerenza_con | 1 |
| disciplina_in_coerenza_con_il | 1 |
| in_coerenza_con_il_sistema | 1 |
| coerenza_con_il_sistema_dei | 1 |
| art_della_costituzione_invero_coerentemente | 1 |
| della_costituzione_invero_coerentemente_sia | 1 |
| costituzione_invero_coerentemente_sia_con | 1 |
| invero_coerentemente_sia_con_quanto | 1 |
| coerentemente_sia_con_quanto_si | 1 |
| tributario_nonché_per_orientare_coerentemente | 1 |
| nonché_per_orientare_coerentemente_l | 1 |
| per_orientare_coerentemente_l_interpretazione | 1 |
| orientare_coerentemente_l_interpretazione_delle | 1 |
| coerentemente_l_interpretazione_delle_altre | 1 |
| in_correlazione_ed_in_coerenza | 1 |
| correlazione_ed_in_coerenza_con | 1 |
| ed_in_coerenza_con_la | 1 |
| in_coerenza_con_la_definizione | 1 |
| coerenza_con_la_definizione_legislativa | 1 |
| questo_inserimento_avviene_in_coerenza | 1 |
| inserimento_avviene_in_coerenza_con | 1 |
| avviene_in_coerenza_con_il | 1 |
| locali_ma_anche_dalla_coerente | 1 |
| ma_anche_dalla_coerente_realizzazione | 1 |
| anche_dalla_coerente_realizzazione_di | 1 |
| dalla_coerente_realizzazione_di_quell | 1 |
| coerente_realizzazione_di_quell_obiettivo | 1 |
| del_fondamento_e_della_coerenza | 1 |
| fondamento_e_della_coerenza_interna | 1 |
| e_della_coerenza_interna_della | 1 |
| della_coerenza_interna_della_imposizione | 1 |
| coerenza_interna_della_imposizione_in | 1 |
| cost_essendo_del_tutto_coerente | 1 |
| essendo_del_tutto_coerente_con | 1 |
| del_tutto_coerente_con_la | 1 |
| tutto_coerente_con_la_ratio | 1 |
| quello_reale_dovrebbe_allora_coerentemente | 1 |
| reale_dovrebbe_allora_coerentemente_accogliere | 1 |
| dovrebbe_allora_coerentemente_accogliere_i | 1 |
| allora_coerentemente_accogliere_i_ricorsi | 1 |
| coerentemente_accogliere_i_ricorsi_dei | 1 |
| oggetto_di_censura_ha_coerentemente | 1 |
| di_censura_ha_coerentemente_escluso | 1 |
| censura_ha_coerentemente_escluso_la | 1 |
| ha_coerentemente_escluso_la_tassazione | 1 |
| coerentemente_escluso_la_tassazione_in | 1 |
| del_resto_una_radicale_incoerenza | 1 |
| resto_una_radicale_incoerenza_interna | 1 |
| una_radicale_incoerenza_interna_della | 1 |
| radicale_incoerenza_interna_della_norma | 1 |
| incoerenza_interna_della_norma_fonte | 1 |
| in_un_quadro_di_coerenza | 1 |
| un_quadro_di_coerenza_sistematica | 1 |
| quadro_di_coerenza_sistematica_di | 1 |
| di_coerenza_sistematica_di_norme | 1 |
| coerenza_sistematica_di_norme_legislative | 1 |
| può_allora_dubitarsi_della_coerenza | 1 |
| allora_dubitarsi_della_coerenza_sistematica | 1 |
| dubitarsi_della_coerenza_sistematica_della | 1 |
| della_coerenza_sistematica_della_norma | 1 |
| coerenza_sistematica_della_norma_censurata | 1 |
| questa_rappresentato_dalla_necessaria_coerenza | 1 |
| rappresentato_dalla_necessaria_coerenza_con | 1 |
| dalla_necessaria_coerenza_con_una | 1 |
| necessaria_coerenza_con_una_capacità | 1 |
| coerenza_con_una_capacità_contributiva | 1 |
| governo_non_appare_affatto_incoerente | 1 |
| non_appare_affatto_incoerente_rispetto | 1 |
| appare_affatto_incoerente_rispetto_allo | 1 |
| affatto_incoerente_rispetto_allo_schema | 1 |
| incoerente_rispetto_allo_schema_elettorale | 1 |
| è_altresì_del_tutto_coerente | 1 |
| altresì_del_tutto_coerente_con | 1 |
| del_tutto_coerente_con_l | 1 |
| tutto_coerente_con_l_evoluzione | 1 |
| coerente_con_l_evoluzione_del | 1 |
| e_assicurativo_operato_in_coerenza | 1 |
| assicurativo_operato_in_coerenza_a | 1 |
| operato_in_coerenza_a_tali | 1 |
| in_coerenza_a_tali_princìpi | 1 |
| coerenza_a_tali_princìpi_di | 1 |
| della_costituzione_appare_vieppiù_coerente | 1 |
| costituzione_appare_vieppiù_coerente_al | 1 |
| appare_vieppiù_coerente_al_disegno | 1 |
| vieppiù_coerente_al_disegno_complessivo | 1 |
| coerente_al_disegno_complessivo_del | 1 |
| in_vigore_della_tariffa_coerentemente | 1 |
| vigore_della_tariffa_coerentemente_a | 1 |
| della_tariffa_coerentemente_a_questo | 1 |
| tariffa_coerentemente_a_questo_criterio | 1 |
| coerentemente_a_questo_criterio_la | 1 |
| la_legittimità_costituzionale_in_coerenza | 1 |
| legittimità_costituzionale_in_coerenza_con | 1 |
| costituzionale_in_coerenza_con_il | 1 |
| in_coerenza_con_il_costante | 1 |
| coerenza_con_il_costante_orientamento | 1 |
| la_norma_impugnata_sarebbe_incoerente | 1 |
| norma_impugnata_sarebbe_incoerente_e | 1 |
| impugnata_sarebbe_incoerente_e_pertanto | 1 |
| sarebbe_incoerente_e_pertanto_viziata | 1 |
| incoerente_e_pertanto_viziata_da | 1 |
| legge_statale_ma_sviluppa_coerentemente | 1 |
| statale_ma_sviluppa_coerentemente_a | 1 |
| ma_sviluppa_coerentemente_a_livello | 1 |
| sviluppa_coerentemente_a_livello_regionale | 1 |
| coerentemente_a_livello_regionale_la | 1 |
| rimettente_appare_del_resto_coerente | 1 |
| appare_del_resto_coerente_con | 1 |
| del_resto_coerente_con_la | 1 |
| resto_coerente_con_la_ratio | 1 |
| coerente_con_la_ratio_della | 1 |
| esibizione_di_documenti_è_coerente | 1 |
| di_documenti_è_coerente_con | 1 |
| documenti_è_coerente_con_il | 1 |
| è_coerente_con_il_principio | 1 |
| coerente_con_il_principio_dispositivo | 1 |
| modificate_dall_amministrazione_medesima_coerentemente | 1 |
| dall_amministrazione_medesima_coerentemente_con | 1 |
| amministrazione_medesima_coerentemente_con_la | 1 |
| medesima_coerentemente_con_la_natura | 1 |
| coerentemente_con_la_natura_consultiva | 1 |
| del_tributo_erariale_è_coerente | 1 |
| tributo_erariale_è_coerente_con | 1 |
| erariale_è_coerente_con_l | 1 |
| è_coerente_con_l_intento | 1 |
| coerente_con_l_intento_del | 1 |
| dalla_norma_censurata_è_coerente | 1 |
| norma_censurata_è_coerente_con | 1 |
| censurata_è_coerente_con_la | 1 |
| è_coerente_con_la_lettera | 1 |
| coerente_con_la_lettera_della | 1 |
| che_nessuna_contraddittorietà_o_incoerenza | 1 |
| nessuna_contraddittorietà_o_incoerenza_deriva | 1 |
| contraddittorietà_o_incoerenza_deriva_dal | 1 |
| o_incoerenza_deriva_dal_fatto | 1 |
| incoerenza_deriva_dal_fatto_che | 1 |
| regime_tale_conclusione_è_coerente | 1 |
| tale_conclusione_è_coerente_del | 1 |
| conclusione_è_coerente_del_resto | 1 |
| è_coerente_del_resto_con | 1 |
| coerente_del_resto_con_l | 1 |
| del_e_perciò_come_coerenza | 1 |
| e_perciò_come_coerenza_e | 1 |
| perciò_come_coerenza_e_omogeneità | 1 |
| come_coerenza_e_omogeneità_con | 1 |
| coerenza_e_omogeneità_con_tale | 1 |
| valuti_essa_stessa_la_coerenza | 1 |
| essa_stessa_la_coerenza_del | 1 |
| stessa_la_coerenza_del_sistema | 1 |
| la_coerenza_del_sistema_regionale | 1 |
| coerenza_del_sistema_regionale_con | 1 |
| regione_sardegna_la_cui_coerenza | 1 |
| sardegna_la_cui_coerenza_con | 1 |
| la_cui_coerenza_con_il | 1 |
| cui_coerenza_con_il_sistema | 1 |
| coerenza_con_il_sistema_statale | 1 |
| non_creare_disarmonie_o_incoerenze | 1 |
| creare_disarmonie_o_incoerenze_con | 1 |
| disarmonie_o_incoerenze_con_il | 1 |
| o_incoerenze_con_il_sistema | 1 |
| incoerenze_con_il_sistema_tributario | 1 |
| normativa_regionale_impugnata_sia_coerente | 1 |
| regionale_impugnata_sia_coerente_con | 1 |
| impugnata_sia_coerente_con_i | 1 |
| sia_coerente_con_i_princípi | 1 |
| coerente_con_i_princípi_di | 1 |
| dall_ici_dimostra_l_incoerente | 1 |
| ici_dimostra_l_incoerente_perseguimento | 1 |
| dimostra_l_incoerente_perseguimento_da | 1 |
| l_incoerente_perseguimento_da_parte | 1 |
| incoerente_perseguimento_da_parte_della | 1 |
| del_possessore_senonché_la_coerenza | 1 |
| possessore_senonché_la_coerenza_con | 1 |
| senonché_la_coerenza_con_lo | 1 |
| la_coerenza_con_lo_schema | 1 |
| coerenza_con_lo_schema_dell | 1 |
| riguardo_va_sottolineato_che_coerentemente | 1 |
| va_sottolineato_che_coerentemente_con | 1 |
| sottolineato_che_coerentemente_con_la | 1 |
| che_coerentemente_con_la_sua | 1 |
| coerentemente_con_la_sua_natura | 1 |
| medesima_questione_affermandone_l_incoerenza | 1 |
| questione_affermandone_l_incoerenza_perché | 1 |
| affermandone_l_incoerenza_perché_essa | 1 |
| l_incoerenza_perché_essa_ha | 1 |
| incoerenza_perché_essa_ha_ad | 1 |
| permanente_giugno_pagine_in_coerenza | 1 |
| giugno_pagine_in_coerenza_con | 1 |
| pagine_in_coerenza_con_tale | 1 |
| in_coerenza_con_tale_impostazione | 1 |
| coerenza_con_tale_impostazione_l | 1 |
| quota_in_modo_non_coerente | 1 |
| in_modo_non_coerente_con | 1 |
| modo_non_coerente_con_la | 1 |
| non_coerente_con_la_sua | 1 |
| coerente_con_la_sua_natura | 1 |
| in_maniera_contraddittoria_ed_incoerente | 1 |
| maniera_contraddittoria_ed_incoerente_avrebbe | 1 |
| contraddittoria_ed_incoerente_avrebbe_dapprima | 1 |
| ed_incoerente_avrebbe_dapprima_escluso | 1 |
| incoerente_avrebbe_dapprima_escluso_la | 1 |
| separatamente_disciplinato_peraltro_in_coerenza | 1 |
| disciplinato_peraltro_in_coerenza_con | 1 |
| peraltro_in_coerenza_con_la | 1 |
| in_coerenza_con_la_delega | 1 |
| coerenza_con_la_delega_conferita | 1 |
| energia_e_ciò_in_coerenza | 1 |
| ciò_in_coerenza_con_la | 1 |
| in_coerenza_con_la_denominazione | 1 |
| coerenza_con_la_denominazione_di | 1 |
| dello_smaltimento_ibidem_è_coerente | 1 |
| smaltimento_ibidem_è_coerente_con | 1 |
| ibidem_è_coerente_con_tale | 1 |
| è_coerente_con_tale_impostazione | 1 |
| coerente_con_tale_impostazione_pubblicistica | 1 |
| della_tia_è_pienamente_coerente | 1 |
| tia_è_pienamente_coerente_con | 1 |
| è_pienamente_coerente_con_i | 1 |
| pienamente_coerente_con_i_criteri | 1 |
| coerente_con_i_criteri_fissati | 1 |
| si_è_limitato_in_coerenza | 1 |
| è_limitato_in_coerenza_con | 1 |
| limitato_in_coerenza_con_l | 1 |
| in_coerenza_con_l_indicata | 1 |
| coerenza_con_l_indicata_direttiva | 1 |
| deve_essere_interpretato_in_coerenza | 1 |
| essere_interpretato_in_coerenza_sistematica | 1 |
| interpretato_in_coerenza_sistematica_con | 1 |
| in_coerenza_sistematica_con_lo | 1 |
| coerenza_sistematica_con_lo_stesso | 1 |
| la_coerenza_con_i_princípi | 1 |
| coerenza_con_i_princípi_contenuti | 1 |
| il_profilo_della_coerenza_del | 1 |
| profilo_della_coerenza_del_sistema | 1 |
| della_coerenza_del_sistema_tributario | 1 |
| coerenza_del_sistema_tributario_perché | 1 |
| esplicitamente_si_riferisce_in_coerenza | 1 |
| si_riferisce_in_coerenza_con | 1 |
| riferisce_in_coerenza_con_tale | 1 |
| in_coerenza_con_tale_interpretazione | 1 |
| coerenza_con_tale_interpretazione_il | 1 |
| del_e_n_del_coerentemente | 1 |
| e_n_del_coerentemente_con | 1 |
| n_del_coerentemente_con_tale | 1 |
| del_coerentemente_con_tale_finalità | 1 |
| coerentemente_con_tale_finalità_di | 1 |
| cost_ad_una_intrinseca_coerenza | 1 |
| ad_una_intrinseca_coerenza_delle | 1 |
| una_intrinseca_coerenza_delle_norme | 1 |
| intrinseca_coerenza_delle_norme_contenute | 1 |
| coerenza_delle_norme_contenute_in | 1 |
| normativo_fornito_di_intrinseca_coerenza | 1 |
| fornito_di_intrinseca_coerenza_anche | 1 |
| di_intrinseca_coerenza_anche_se | 1 |
| intrinseca_coerenza_anche_se_articolato | 1 |
| coerenza_anche_se_articolato_e | 1 |
| legge_la_cui_interna_coerenza | 1 |
| la_cui_interna_coerenza_va | 1 |
| cui_interna_coerenza_va_valutata | 1 |
| interna_coerenza_va_valutata_in | 1 |
| coerenza_va_valutata_in_relazione | 1 |
| entro_cinque_giorni_in_coerenza | 1 |
| cinque_giorni_in_coerenza_con | 1 |
| giorni_in_coerenza_con_la | 1 |
| in_coerenza_con_la_necessaria | 1 |
| coerenza_con_la_necessaria_accelerazione | 1 |
| modo_una_risposta_non_coerente | 1 |
| una_risposta_non_coerente_con | 1 |
| risposta_non_coerente_con_il | 1 |
| non_coerente_con_il_dovere | 1 |
| coerente_con_il_dovere_di | 1 |
| altri_casi_analoghi_di_incoerenza | 1 |
| casi_analoghi_di_incoerenza_della | 1 |
| analoghi_di_incoerenza_della_legislazione | 1 |
| di_incoerenza_della_legislazione_regionale | 1 |
| incoerenza_della_legislazione_regionale_rispetto | 1 |
| sanitaria_ne_pregiudica_la_coerenza | 1 |
| censurata_ne_pregiudica_la_coerenza | 1 |
| autonomia_tale_conclusione_è_coerente | 1 |
| tale_conclusione_è_coerente_con | 1 |
| conclusione_è_coerente_con_i | 1 |
| è_coerente_con_i_princípi | 1 |
| coerente_con_i_princípi_contenuti | 1 |
| il_processo_costituzionale_in_coerenza | 1 |
| processo_costituzionale_in_coerenza_con | 1 |
| costituzionale_in_coerenza_con_la | 1 |
| in_coerenza_con_la_sua | 1 |
| coerenza_con_la_sua_essenziale | 1 |
| di_competitività_economica_in_coerenza | 1 |
| competitività_economica_in_coerenza_con | 1 |
| economica_in_coerenza_con_le | 1 |
| in_coerenza_con_le_finalità | 1 |
| coerenza_con_le_finalità_generali | 1 |
| una_misura_premiale_non_incoerente | 1 |
| misura_premiale_non_incoerente_rispetto | 1 |
| premiale_non_incoerente_rispetto_alle | 1 |
| non_incoerente_rispetto_alle_politiche | 1 |
| incoerente_rispetto_alle_politiche_economiche | 1 |
| corte_ha_chiarito_in_coerenza | 1 |
| ha_chiarito_in_coerenza_con | 1 |
| chiarito_in_coerenza_con_la | 1 |
| in_coerenza_con_la_giurisprudenza | 1 |
| coerenza_con_la_giurisprudenza_comunitaria | 1 |
| infatti_solo_allocazioni_contabili_coerenti | 1 |
| solo_allocazioni_contabili_coerenti_ed | 1 |
| allocazioni_contabili_coerenti_ed_ordinate | 1 |
| contabili_coerenti_ed_ordinate_possono | 1 |
| coerenti_ed_ordinate_possono_consentire | 1 |
| del_bilancio_annuale_in_coerenza | 1 |
| bilancio_annuale_in_coerenza_con | 1 |
| annuale_in_coerenza_con_quanto | 1 |
| coerenza_con_quanto_previsto_tra | 1 |
| fissati_peraltro_in_modo_coerente | 1 |
| peraltro_in_modo_coerente_con | 1 |
| in_modo_coerente_con_la | 1 |
| modo_coerente_con_la_disciplina | 1 |
| coerente_con_la_disciplina_statale | 1 |
| stato_di_diritto_la_coerenza | 1 |
| di_diritto_la_coerenza_e | 1 |
| diritto_la_coerenza_e_la | 1 |
| comma_dello_stesso_art_coerentemente | 1 |
| dello_stesso_art_coerentemente_con | 1 |
| stesso_art_coerentemente_con_la | 1 |
| art_coerentemente_con_la_norma | 1 |
| coerentemente_con_la_norma_in | 1 |
| previdenza_appare_del_tutto_coerente | 1 |
| appare_del_tutto_coerente_con | 1 |
| del_tutto_coerente_con_tali | 1 |
| tutto_coerente_con_tali_finalità | 1 |
| coerente_con_tali_finalità_di | 1 |
| la_progressione_che_rende_coerente | 1 |
| progressione_che_rende_coerente_l | 1 |
| che_rende_coerente_l_applicazione | 1 |
| rende_coerente_l_applicazione_del | 1 |
| coerente_l_applicazione_del_blocco | 1 |
| l_unità_e_la_coerenza | 1 |
| unità_e_la_coerenza_dell | 1 |
| e_la_coerenza_dell_ordinamento | 1 |
| la_coerenza_dell_ordinamento_la | 1 |
| coerenza_dell_ordinamento_la_previsione | 1 |
| di_garantire_unità_e_coerenza | 1 |
| garantire_unità_e_coerenza_dell | 1 |
| unità_e_coerenza_dell_ordinamento | 1 |
| e_coerenza_dell_ordinamento_mentre | 1 |
| coerenza_dell_ordinamento_mentre_quello | 1 |
| impositiva_così_circoscritta_appare_coerente | 1 |
| così_circoscritta_appare_coerente_si | 1 |
| circoscritta_appare_coerente_si_deve | 1 |
| appare_coerente_si_deve_replicare | 1 |
| coerente_si_deve_replicare_che | 1 |
| disposizioni_che_costituiscano_un_coerente | 1 |
| che_costituiscano_un_coerente_sviluppo | 1 |
| costituiscano_un_coerente_sviluppo_e | 1 |
| roma_capitale_del_tutto_coerenti | 1 |
| capitale_del_tutto_coerenti_appaiono | 1 |
| del_tutto_coerenti_appaiono_quindi | 1 |
| tutto_coerenti_appaiono_quindi_oggetto | 1 |
| coerenti_appaiono_quindi_oggetto_e | 1 |
| lettera_c_razionalità_e_coerenza | 1 |
| c_razionalità_e_coerenza_dei | 1 |
| razionalità_e_coerenza_dei_singoli | 1 |
| e_coerenza_dei_singoli_tributi | 1 |
| coerenza_dei_singoli_tributi_e | 1 |
| n_del_n_del_coerentemente | 1 |
| del_n_del_coerentemente_con | 1 |
| n_del_coerentemente_con_tali | 1 |
| del_coerentemente_con_tali_precedenti | 1 |
| coerentemente_con_tali_precedenti_deve | 1 |
| da_ciò_consegue_che_coerentemente | 1 |
| ciò_consegue_che_coerentemente_con | 1 |
| consegue_che_coerentemente_con_l | 1 |
| che_coerentemente_con_l_ampia | 1 |
| coerentemente_con_l_ampia_discrezionalità | 1 |
| separata_bensì_anche_di_coerenza | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| in_coerenza_con | 46 |
| coerente_con_la | 18 |
| è_coerente_con | 15 |
| coerenza_con_i | 14 |
| coerenza_con_la | 12 |
| coerente_con_il | 12 |
| coerenza_con_il | 10 |
| la_coerenza_con | 9 |
| coerenza_interna_della | 8 |
| coerente_con_i | 7 |
| la_coerenza_interna | 7 |
| coerente_con_l | 6 |
| un_coerente_sviluppo | 6 |
| coerenza_con_gli | 6 |
| coerenza_dell_ordinamento | 5 |
| verificare_la_coerenza | 5 |
| coerente_sviluppo_e | 5 |
| profilo_della_coerenza | 5 |
| coerenza_con_lo | 4 |
| del_tutto_coerente | 4 |
| tutto_coerente_con | 4 |
| e_la_coerenza | 4 |
| coerenza_e_quindi | 4 |
| rappresentino_un_coerente | 4 |
| coerenti_con_la | 4 |
| coerenza_con_le | 3 |
| coerenza_con_l | 3 |
| coerenza_con_tali | 3 |
| di_coerenza_e | 3 |
| una_coerente_e | 3 |
| incoerenza_di_fondo | 3 |
| coerentemente_con_le | 3 |
| della_coerenza_e | 3 |
| la_coerenza_e | 3 |
| coerenza_e_ragionevolezza | 3 |
| non_coerente_con | 3 |
| n_del_coerentemente | 3 |
| del_coerentemente_con | 3 |
| coerentemente_con_la | 3 |
| imposizione_in_coerenza | 3 |
| che_coerentemente_con | 3 |
| coerente_con_tale | 3 |
| verificandone_la_coerenza | 3 |
| in_modo_coerente | 3 |
| coerenti_con_i | 3 |
| e_in_coerenza | 3 |
| sarebbe_coerente_con | 3 |
| in_coerenza_a | 2 |
| coerenza_a_tali | 2 |
| coerente_che_la | 2 |
| avviene_in_coerenza | 2 |
| e_coerente_con | 2 |
| coerente_con_le | 2 |
| sia_coerente_con | 2 |
| del_in_coerenza | 2 |
| in_perfetta_coerenza | 2 |
| perfetta_coerenza_con | 2 |
| comma_che_coerentemente | 2 |
| che_coerentemente_attribuisce | 2 |
| coerentemente_attribuisce_alla | 2 |
| diritto_la_coerenza | 2 |
| di_una_coerente | 2 |
| deve_coerentemente_escludersi | 2 |
| l_incoerenza_di | 2 |
| di_coerenza_dell | 2 |
| coerenti_con_l | 2 |
| non_incoerente_rispetto | 2 |
| coerente_a_tale | 2 |
| di_coerenza_è | 2 |
| e_della_coerenza | 2 |
| ed_è_coerente | 2 |
| coerente_del_resto | 2 |
| ed_in_coerenza | 2 |
| coerente_e_logica | 2 |
| di_coerenza_sistematica | 2 |
| costituzionale_in_coerenza | 2 |
| del_resto_coerente | 2 |
| resto_coerente_con | 2 |
| conclusione_è_coerente | 2 |
| speciale_in_coerenza | 2 |
| la_coerenza_del | 2 |
| coerenza_del_sistema | 2 |
| coerenza_con_tale | 2 |
| ciò_in_coerenza | 2 |
| coerenza_sistematica_con | 2 |
| coerentemente_con_tale | 2 |
| esclusivamente_in_coerenza | 2 |
| pregiudica_la_coerenza | 2 |
| programmi_operativi_coerenti | 2 |
| operativi_coerenti_con | 2 |
| coerenti_con_gli | 2 |
| coerenza_con_quanto | 2 |
| modo_coerente_con | 2 |
| coerenza_e_la | 2 |
| assicurare_la_coerente | 2 |
| la_coerente_attuazione | 2 |
| coerente_attuazione_della | 2 |
| razionalità_e_coerenza | 2 |
| deve_essere_coerentemente | 2 |
| essere_coerentemente_proporzionalmente | 2 |
| coerentemente_proporzionalmente_e | 2 |
| deve_ritenersi_coerente | 2 |
| ritenersi_coerente_con | 2 |
| di_soluzioni_coerenti | 2 |
| soluzioni_coerenti_con | 2 |
| tributaria_in_coerenza | 2 |
| è_peraltro_coerente | 2 |
| peraltro_coerente_con | 2 |
| dall_applicazione_coerente | 2 |
| applicazione_coerente_e | 2 |
| coerente_e_sistematica | 2 |
| capacità_contributiva_coerente | 2 |
| contributiva_coerente_con | 2 |
| rispettata_la_coerenza | 2 |
| reale_provocherebbe_incoerenze | 2 |
| provocherebbe_incoerenze_nell | 2 |
| incoerenze_nell_ordinamento | 2 |
| non_sarebbe_coerente | 2 |
| vincolo_di_coerenza | 2 |
| principio_di_coerenza | 2 |
| a_scelte_coerenti | 2 |
| scelte_coerenti_preordinate | 2 |
| coerenti_preordinate_a | 2 |
| coerente_sul_piano | 2 |
| stipendiale_sarebbe_incoerente | 2 |
| sarebbe_incoerente_con | 2 |
| incoerente_con_la | 2 |
| carattere_di_coerenza | 2 |
| di_coerenza_di | 2 |
| coerenza_di_un | 2 |
| che_importa_coerentemente | 1 |
| importa_coerentemente_che | 1 |
| coerentemente_che_il | 1 |
| passaggio_in_coerenza | 1 |
| interesse_regionale_coerentemente | 1 |
| regionale_coerentemente_in | 1 |
| coerentemente_in_relazione | 1 |
| fondiaria_per_coerente | 1 |
| per_coerente_ragione | 1 |
| coerente_ragione_dato | 1 |
| legge_del_coerentemente | 1 |
| del_coerentemente_alla | 1 |
| coerentemente_alla_predetta | 1 |
| del_ora_coerentemente | 1 |
| ora_coerentemente_all | 1 |
| coerentemente_all_interpretazione | 1 |
| è_perfettamente_coerente | 1 |
| perfettamente_coerente_che | 1 |
| un_interpretazione_coerente | 1 |
| interpretazione_coerente_dell | 1 |
| coerente_dell_ordinanza | 1 |
| perciò_dirsi_coerenti | 1 |
| dirsi_coerenti_a | 1 |
| coerenti_a_così | 1 |
| in_coerenza_al | 1 |
| coerenza_al_fatto | 1 |
| logico_e_coerente | 1 |
| infatti_è_coerente | 1 |
| è_coerente_all | 1 |
| coerente_all_esame | 1 |
| unitario_e_coerente | 1 |
| e_coerente_non | 1 |
| coerente_non_quando | 1 |
| che_sia_coerente | 1 |
| costituzionalità_è_coerentemente | 1 |
| è_coerentemente_sollevata | 1 |
| coerentemente_sollevata_in | 1 |
| informato_a_coerente | 1 |
| a_coerente_unicità | 1 |
| coerente_unicità_di | 1 |
| imponibile_e_coerenti | 1 |
| e_coerenti_al | 1 |
| coerenti_al_sistema | 1 |
| la_coerenza_legislativa | 1 |
| coerenza_legislativa_l | 1 |
| oggetto_in_coerenza | 1 |
| fondato_in_coerenza | 1 |
| un_intima_coerenza | 1 |
| intima_coerenza_ed | 1 |
| coerenza_ed_una | 1 |
| cip_in_coerenza | 1 |
| di_interna_coerenza | 1 |
| interna_coerenza_tra | 1 |
| coerenza_tra_l | 1 |
| delegato_ha_coerentemente | 1 |
| ha_coerentemente_determinato | 1 |
| coerentemente_determinato_con | 1 |
| affermò_in_coerenza | 1 |
| paesaggio_in_coerenza | 1 |
| poi_con_coerenza | 1 |
| con_coerenza_il | 1 |
| coerenza_il_criterio | 1 |
| ove_l_incoerenza | 1 |
| l_incoerenza_fosse | 1 |
| incoerenza_fosse_tale | 1 |
| esigenze_di_coerenza | 1 |
| coerenza_e_congruità | 1 |
| coerente_e_congrua | 1 |
| del_e_coerentemente | 1 |
| e_coerentemente_l | 1 |
| coerentemente_l_avvocatura | 1 |
| con_indubbia_coerenza | 1 |
| indubbia_coerenza_nelle | 1 |
| coerenza_nelle_varie | 1 |
| adottato_con_coerenza | 1 |
| con_coerenza_congegni | 1 |
| coerenza_congegni_operativi | 1 |
| famiglia_e_coerentemente | 1 |
| e_coerentemente_anche | 1 |
| coerentemente_anche_alla | 1 |
| coerente_con_un | 1 |
| stato_per_coerenza | 1 |
| per_coerenza_di | 1 |
| coerenza_di_disciplina | 1 |
| conseguente_e_coerente | 1 |
| e_coerente_alla | 1 |
| coerente_alla_natura | 1 |
| esclusa_deve_coerentemente | 1 |
| coerentemente_escludersi_anche | 1 |
| senato_in_coerenza | 1 |
| in_coerenza_tuttavia | 1 |
| coerenza_tuttavia_con | 1 |
| ma_è_coerente | 1 |
| volte_appaiono_incoerenti | 1 |
| appaiono_incoerenti_o | 1 |
| incoerenti_o_eccessivamente | 1 |
| dare_assetto_coerente | 1 |
| assetto_coerente_e | 1 |
| coerente_e_univoco | 1 |
| una_assunta_incoerenza | 1 |
| assunta_incoerenza_prospettata | 1 |
| incoerenza_prospettata_dai | 1 |
| concernente_l_incoerenza | 1 |
| espressione_di_coerenza | 1 |
| la_descritta_coerenza | 1 |
| descritta_coerenza_non | 1 |
| coerenza_non_si | 1 |
| ottica_della_coerenza | 1 |
| della_coerenza_dettate | 1 |
| coerenza_dettate_dall | 1 |
| sospetti_di_incoerenza | 1 |
| di_incoerenza_appuntati | 1 |
| incoerenza_appuntati_sull | 1 |
| del_popolo_coerentemente | 1 |
| popolo_coerentemente_tutte | 1 |
| coerentemente_tutte_le | 1 |
| la_scarsa_coerenza | 1 |
| scarsa_coerenza_del | 1 |
| coerenza_del_legislatore | 1 |
| finanziaria_in_coerenza | 1 |
| normativa_statale_coerenti | 1 |
| statale_coerenti_e | 1 |
| coerenti_e_tempestive | 1 |
| aperti_e_coerenti | 1 |
| e_coerenti_con | 1 |
| nonché_diffusa_incoerenza | 1 |
| diffusa_incoerenza_nei | 1 |
| incoerenza_nei_sensi | 1 |
| sentenza_n_incoerenza | 1 |
| n_incoerenza_di | 1 |
| palmare_e_incoerente | 1 |
| e_incoerente_la | 1 |
| incoerente_la_disorganica | 1 |
| costituzionale_nei_coerenti | 1 |
| nei_coerenti_sensi | 1 |
| coerenti_sensi_di | 1 |
| non_è_coerente | 1 |
| qualsiasi_disegno_coerente | 1 |
| disegno_coerente_senza | 1 |
| coerente_senza_che | 1 |
| esecuzione_è_coerente | 1 |
| questo_sviluppo_coerente | 1 |
| sviluppo_coerente_ha | 1 |
| coerente_ha_da | 1 |
| quale_deve_coerentemente | 1 |
| deve_coerentemente_collocarsi | 1 |
| coerentemente_collocarsi_la | 1 |
| che_è_coerente | 1 |
| da_interpretarsi_coerentemente | 1 |
| interpretarsi_coerentemente_con | 1 |
| scapito_della_coerenza | 1 |
| della_coerenza_delle | 1 |
| coerenza_delle_relative | 1 |
| ma_non_incoerente | 1 |
| incoerente_rispetto_alla | 1 |
| in_parola_coerente | 1 |
| parola_coerente_con | 1 |
| dalla_società_coerente | 1 |
| società_coerente_a | 1 |
| imposta_altresì_coerente | 1 |
| altresì_coerente_alla | 1 |
| coerente_alla_funzione | 1 |
| abbienza_è_coerente | 1 |
| devono_essere_coerenti | 1 |
| essere_coerenti_con | 1 |
| coerenti_con_il | 1 |
| condizione_di_coerenza | 1 |
| coerenza_è_sicuramente | 1 |
| è_pertanto_coerente | 1 |
| pertanto_coerente_a | 1 |
| rimessione_la_coerenza | 1 |
| legislativo_in_coerenza | 1 |
| è_assolutamente_coerente | 1 |
| assolutamente_coerente_alla | 1 |
| coerente_alla_scelta | 1 |
| n_ravvisa_incoerenza | 1 |
| ravvisa_incoerenza_nella | 1 |
| incoerenza_nella_struttura | 1 |
| del_una_incoerenza | 1 |
| una_incoerenza_di | 1 |
| razionale_e_coerente | 1 |
| e_coerente_del | 1 |
| per_l_incoerenza | 1 |
| incoerenza_di_una | 1 |
| disomogenea_ed_incoerente | 1 |
| ed_incoerente_alla | 1 |
| incoerente_alla_luce | 1 |
| generale_di_coerenza | 1 |
| negoziale_che_coerente | 1 |
| che_coerente_alla | 1 |
| coerente_alla_situazione | 1 |
| costituzionali_in_coerenza | 1 |
| in_coerenza_alla | 1 |
| coerenza_alla_natura | 1 |
| che_non_coerente | 1 |
| evidenziare_le_incoerenze | 1 |
| le_incoerenze_di | 1 |
| incoerenze_di_fondo | 1 |
| esigenza_di_coerenza | 1 |
| di_coerenza_fra | 1 |
| coerenza_fra_le | 1 |
| canone_di_coerenza | 1 |
| a_recuperare_coerenza | 1 |
| recuperare_coerenza_al | 1 |
| coerenza_al_sistema | 1 |
| criminosa_mentre_coerentemente | 1 |
| mentre_coerentemente_la | 1 |
| coerentemente_la_valenza | 1 |
| art_è_coerente | 1 |
| è_coerente_da | 1 |
| coerente_da_un | 1 |
| della_coerenza_non | 1 |
| coerenza_non_potendosi | 1 |
| rinvenga_una_coerente | 1 |
| logica_e_coerente | 1 |
| e_coerente_motivazione | 1 |
| coerente_motivazione_diversamente | 1 |
| disciplina_in_coerenza | 1 |
| costituzione_invero_coerentemente | 1 |
| invero_coerentemente_sia | 1 |
| coerentemente_sia_con | 1 |
| per_orientare_coerentemente | 1 |
| orientare_coerentemente_l | 1 |
| coerentemente_l_interpretazione | 1 |
| anche_dalla_coerente | 1 |
| dalla_coerente_realizzazione | 1 |
| coerente_realizzazione_di | 1 |
| della_coerenza_interna | 1 |
| dovrebbe_allora_coerentemente | 1 |
| allora_coerentemente_accogliere | 1 |
| coerentemente_accogliere_i | 1 |
| censura_ha_coerentemente | 1 |
| ha_coerentemente_escluso | 1 |
| coerentemente_escluso_la | 1 |
| una_radicale_incoerenza | 1 |
| radicale_incoerenza_interna | 1 |
| incoerenza_interna_della | 1 |
| quadro_di_coerenza | 1 |
| coerenza_sistematica_di | 1 |
| dubitarsi_della_coerenza | 1 |
| della_coerenza_sistematica | 1 |
| coerenza_sistematica_della | 1 |
| dalla_necessaria_coerenza | 1 |
| necessaria_coerenza_con | 1 |
| coerenza_con_una | 1 |
| appare_affatto_incoerente | 1 |
| affatto_incoerente_rispetto | 1 |
| incoerente_rispetto_allo | 1 |
| operato_in_coerenza | 1 |
| appare_vieppiù_coerente | 1 |
| vieppiù_coerente_al | 1 |
| coerente_al_disegno | 1 |
| della_tariffa_coerentemente | 1 |
| tariffa_coerentemente_a | 1 |
| coerentemente_a_questo | 1 |
| impugnata_sarebbe_incoerente | 1 |
| sarebbe_incoerente_e | 1 |
| incoerente_e_pertanto | 1 |
| ma_sviluppa_coerentemente | 1 |
| sviluppa_coerentemente_a | 1 |
| coerentemente_a_livello | 1 |
| documenti_è_coerente | 1 |
| amministrazione_medesima_coerentemente | 1 |
| medesima_coerentemente_con | 1 |
| erariale_è_coerente | 1 |
| censurata_è_coerente | 1 |
| contraddittorietà_o_incoerenza | 1 |
| o_incoerenza_deriva | 1 |
| incoerenza_deriva_dal | 1 |
| è_coerente_del | 1 |
| perciò_come_coerenza | 1 |
| come_coerenza_e | 1 |
| coerenza_e_omogeneità | 1 |
| stessa_la_coerenza | 1 |
| la_cui_coerenza | 1 |
| cui_coerenza_con | 1 |
| disarmonie_o_incoerenze | 1 |
| o_incoerenze_con | 1 |
| incoerenze_con_il | 1 |
| impugnata_sia_coerente | 1 |
| dimostra_l_incoerente | 1 |
| l_incoerente_perseguimento | 1 |
| incoerente_perseguimento_da | 1 |
| senonché_la_coerenza | 1 |
| sottolineato_che_coerentemente | 1 |
| affermandone_l_incoerenza | 1 |
| l_incoerenza_perché | 1 |
| incoerenza_perché_essa | 1 |
| pagine_in_coerenza | 1 |
| modo_non_coerente | 1 |
| contraddittoria_ed_incoerente | 1 |
| ed_incoerente_avrebbe | 1 |
| incoerente_avrebbe_dapprima | 1 |
| peraltro_in_coerenza | 1 |
| ibidem_è_coerente | 1 |
| è_pienamente_coerente | 1 |
| pienamente_coerente_con | 1 |
| limitato_in_coerenza | 1 |
| interpretato_in_coerenza | 1 |
| in_coerenza_sistematica | 1 |
| della_coerenza_del | 1 |
| riferisce_in_coerenza | 1 |
| una_intrinseca_coerenza | 1 |
| intrinseca_coerenza_delle | 1 |
| coerenza_delle_norme | 1 |
| di_intrinseca_coerenza | 1 |
| intrinseca_coerenza_anche | 1 |
| coerenza_anche_se | 1 |
| cui_interna_coerenza | 1 |
| interna_coerenza_va | 1 |
| coerenza_va_valutata | 1 |
| giorni_in_coerenza | 1 |
| risposta_non_coerente | 1 |
| analoghi_di_incoerenza | 1 |
| di_incoerenza_della | 1 |
| incoerenza_della_legislazione | 1 |
| economica_in_coerenza | 1 |
| premiale_non_incoerente | 1 |
| incoerente_rispetto_alle | 1 |
| chiarito_in_coerenza | 1 |
| allocazioni_contabili_coerenti | 1 |
| contabili_coerenti_ed | 1 |
| coerenti_ed_ordinate | 1 |
| annuale_in_coerenza | 1 |
| stesso_art_coerentemente | 1 |
| art_coerentemente_con | 1 |
| coerente_con_tali | 1 |
| che_rende_coerente | 1 |
| rende_coerente_l | 1 |
| coerente_l_applicazione | 1 |
| la_coerenza_dell | 1 |
| unità_e_coerenza | 1 |
| e_coerenza_dell | 1 |
| circoscritta_appare_coerente | 1 |
| appare_coerente_si | 1 |
| coerente_si_deve | 1 |
| costituiscano_un_coerente | 1 |
| del_tutto_coerenti | 1 |
| tutto_coerenti_appaiono | 1 |
| coerenti_appaiono_quindi | 1 |
| e_coerenza_dei | 1 |
| coerenza_dei_singoli | 1 |
| coerentemente_con_tali | 1 |
| consegue_che_coerentemente | 1 |
| coerentemente_con_l | 1 |
| anche_di_coerenza | 1 |
| e_coerenza_che | 1 |
| coerenza_che_nella | 1 |
| l_intento_coerente | 1 |
| intento_coerente_con | 1 |
| fiscale_risultano_coerenti | 1 |
| risultano_coerenti_con | 1 |
| coerenti_con_le | 1 |
| sarebbe_poi_coerente | 1 |
| poi_coerente_con | 1 |
| struttura_deve_coerentemente | 1 |
| deve_coerentemente_raccordarsi | 1 |
| coerentemente_raccordarsi_con | 1 |
| art_comma_coerentemente | 1 |
| comma_coerentemente_con | 1 |
| consumo_in_coerenza | 1 |
| disporre_in_coerenza | 1 |
| contributo_è_coerente | 1 |
| un_percorso_coerente | 1 |
| percorso_coerente_per | 1 |
| coerente_per_il | 1 |
| uniforme_e_coerente | 1 |
| disposizione_assolutamente_coerente | 1 |
| assolutamente_coerente_con | 1 |
| dinamico_in_coerenza | 1 |
| trae_ulteriore_coerenza | 1 |
| ulteriore_coerenza_tra | 1 |
| coerenza_tra_tali | 1 |
| una_coerente_programmazione | 1 |
| coerente_programmazione_finanziaria | 1 |
| disposizione_assume_coerenza | 1 |
| assume_coerenza_solo | 1 |
| coerenza_solo_in | 1 |
| parte_in_coerenza | 1 |
| sarebbe_inoltre_incoerente | 1 |
| inoltre_incoerente_ed | 1 |
| incoerente_ed_irrazionale | 1 |
| ciò_è_coerente | 1 |
| coerente_con_quanto | 1 |
| ma_in_coerenza | 1 |
| rappresenterebbe_un_coerente | 1 |
| coerente_sviluppo_logico | 1 |
| la_disciplina_coerente | 1 |
| disciplina_coerente_con | 1 |
| nel_preambolo_coerente | 1 |
| preambolo_coerente_con | 1 |
| con_adeguata_coerenza | 1 |
| adeguata_coerenza_l | 1 |
| coerenza_l_articolo | 1 |
| attraverso_il_coerente | 1 |
| il_coerente_riferimento | 1 |
| coerente_riferimento_ai | 1 |
| dunque_un_coerente | 1 |
| un_coerente_raccordo | 1 |
| coerente_raccordo_tra | 1 |
| avvocature_pubbliche_coerenza | 1 |
| pubbliche_coerenza_e | 1 |
| in_piena_coerenza | 1 |
| piena_coerenza_con | 1 |
| non_più_coerenti | 1 |
| più_coerenti_con | 1 |
| è_dunque_coerente | 1 |
| dunque_coerente_con | 1 |
| assicurare_una_coerente | 1 |
| una_coerente_applicazione | 1 |
| coerente_applicazione_di | 1 |
| modo_coerente_facendosi | 1 |
| coerente_facendosi_carico | 1 |
| contribuzione_sono_coerenti | 1 |
| sono_coerenti_con | 1 |
| contribuito_e_coerentemente | 1 |
| e_coerentemente_vi | 1 |
| coerentemente_vi_accede | 1 |
| comporta_che_coerentemente | 1 |
| che_coerentemente_per | 1 |
| coerentemente_per_effetto | 1 |
| opportuna_in_coerenza | 1 |
| in_coerenza_una | 1 |
| coerenza_una_trattazione | 1 |
| per_gravare_coerentemente | 1 |
| gravare_coerentemente_su | 1 |
| coerentemente_su_chi | 1 |
| piuttosto_una_coerente | 1 |
| una_coerente_giustificazione | 1 |
| coerente_giustificazione_nella | 1 |
| logici_non_coerenti | 1 |
| non_coerenti_con | 1 |
| è_anche_coerente | 1 |
| anche_coerente_in | 1 |
| coerente_in_chiave | 1 |
| art_in_coerenza | 1 |
| in_coerenza_ne | 1 |
| coerenza_ne_ha | 1 |
| neutralizzano_in_coerenza | 1 |
| in_coerenza_i | 1 |
| coerenza_i_margini | 1 |
| coerente_con_lo | 1 |
| ledendo_la_coerenza | 1 |
| appare_più_coerente | 1 |
| più_coerente_con | 1 |
| è_che_coerentemente | 1 |
| che_coerentemente_risultano | 1 |
| coerentemente_risultano_inserite | 1 |
| rimettente_sarebbe_coerente | 1 |
| normativo_appaiono_coerenti | 1 |
| appaiono_coerenti_con | 1 |
| alla_sua_coerenza | 1 |
| sua_coerenza_con | 1 |
| secondo_procedure_coerenti | 1 |
| procedure_coerenti_alla | 1 |
| coerenti_alla_natura | 1 |
| una_scelta_incoerente | 1 |
| scelta_incoerente_già | 1 |
| incoerente_già_dalla | 1 |
| legislatore_in_coerenza | 1 |
| in_termini_coerenti | 1 |
| termini_coerenti_con | 1 |
| liquidatoria_ritenendo_coerente | 1 |
| ritenendo_coerente_una | 1 |
| coerente_una_lettura | 1 |
| del_perde_coerenza | 1 |
| perde_coerenza_quel | 1 |
| coerenza_quel_giudizio | 1 |
| porta_in_coerenza | 1 |
| in_coerenza_all | 1 |
| coerenza_all_ablazione | 1 |
| il_è_coerente | 1 |
| difetto_di_coerenza | 1 |
| di_coerenza_nell | 1 |
| coerenza_nell_esercizio | 1 |
| regola_in_coerenza | 1 |
| con_essa_coerente | 1 |
| essa_coerente_il | 1 |
| coerente_il_combinato | 1 |
| in_quanto_coerente | 1 |
| quanto_coerente_con | 1 |
| rottura_della_coerenza | 1 |
| della_coerenza_dell | 1 |
| con_questa_coerente | 1 |
| questa_coerente_ex | 1 |
| coerente_ex_plurimis | 1 |
| si_presenta_coerente | 1 |
| presenta_coerente_con | 1 |
| si_mostra_coerente | 1 |
| mostra_coerente_con | 1 |
| presupposto_economico_coerenza | 1 |
| economico_coerenza_sulla | 1 |
| coerenza_sulla_cui | 1 |
| trarne_conseguenze_coerenti | 1 |
| conseguenze_coerenti_e | 1 |
| coerenti_e_non | 1 |
| compromettere_la_coerenza | 1 |
| coerenza_del_disegno | 1 |
| di_coerenza_rendere | 1 |
| coerenza_rendere_indeducibile | 1 |
| di_coerenza_interna | 1 |
| coerenza_interna_comporta | 1 |
| coerenza_è_nel | 1 |
| non_attraverso_incoerenti | 1 |
| attraverso_incoerenti_manovre | 1 |
| incoerenti_manovre_sulla | 1 |
| rappresentano_il_coerente | 1 |
| il_coerente_sviluppo | 1 |
| coerente_sviluppo_la | 1 |
| questi_in_coerenza | 1 |
| altresì_una_coerenza | 1 |
| una_coerenza_della | 1 |
| coerenza_della_legge | 1 |
| risulta_intrinsecamente_coerente | 1 |
| intrinsecamente_coerente_che | 1 |
| deve_restare_coerente | 1 |
| restare_coerente_con | 1 |
| problema_della_coerenza | 1 |
| della_coerenza_della | 1 |
| coerenza_della_previsione | 1 |
| negoziazione_che_coerentemente | 1 |
| della_coerenza_tra | 1 |
| coerenza_tra_la | 1 |
| irragionevole_essendo_coerente | 1 |
| essendo_coerente_sul | 1 |
| ne_disciplina_coerentemente | 1 |
| disciplina_coerentemente_l | 1 |
| coerentemente_l_utilizzo | 1 |
| rinviene_una_coerente | 1 |
| attuative_deve_coerentemente | 1 |
| coerentemente_escludersi_che | 1 |
| tutt_affatto_coerente | 1 |
| affatto_coerente_con | 1 |
| posto_è_coerente | 1 |
| è_coerente_sul | 1 |
| coerenza_con_interventi | 1 |
| individuato_in_coerenza | 1 |
| funzionale_e_coerente | 1 |
| coerente_con_gli | 1 |
| contraddittoria_e_incoerente | 1 |
| e_incoerente_disparità | 1 |
| incoerente_disparità_di | 1 |
| con_ciò_coerente | 1 |
| ciò_coerente_il | 1 |
| coerente_il_fatto | 1 |
| in_tendenziale_coerenza | 1 |
| tendenziale_coerenza_ma | 1 |
| coerenza_ma_per | 1 |
| interveniente_risulterebbero_coerenti | 1 |
| risulterebbero_coerenti_con | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
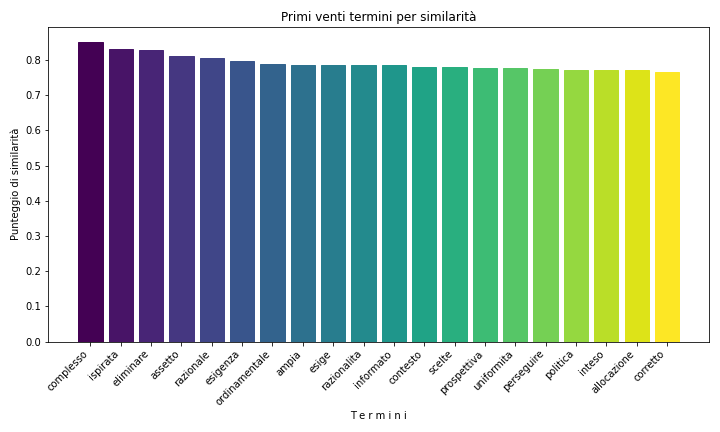
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 129 |
| 2021 | 128 |
| 2019 | 126 |
| 2020 | 121 |
| 2010 | 109 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 98 |
| 2019 | 92 |
| 2020 | 88 |
| 2018 | 80 |
| 2021 | 80 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 97 | 2.83957845433255 |
| Silvana Sciarra | 89 | 2.60538641686183 |
| Alfonso Quaranta | 77 | 2.25409836065574 |
| Giuliano Amato | 75 | 2.19555035128806 |
| Gaetano Silvestri | 74 | 2.16627634660422 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 74 | 3.54406130268199 |
| Silvana Sciarra | 73 | 3.49616858237548 |
| Augusto Antonio Barbera | 52 | 2.4904214559387 |
| Ugo Spagnoli | 52 | 2.4904214559387 |
| Daria de Pretis | 48 | 2.29885057471264 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| coerenza | 264 | 399 |
| coerente | 225 | 483 |
| coerentemente | 65 | 1710 |
| coerenti | 45 | 2311 |
| incoerente | 29 | 3211 |
| incoerenza | 25 | 3579 |
| incoerenze | 5 | 8582 |
| incoerenti | 4 | 9481 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| coerenza | 136 | 258 |
| coerente | 106 | 370 |
| coerentemente | 39 | 1168 |
| coerenti | 23 | 1860 |
| incoerente | 13 | 2928 |
| incoerenza | 13 | 2928 |
| incoerenze | 4 | 5889 |
| incoerenti | 2 | 8045 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.