Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1980-96.txt | 579 | 579 | suo , deve limitarsi ad applicare gli schemi di definizione , analiticamente predisposti dal legislatore , con riduzioni e maggiorazioni | forfettariamente | previste per le diverse imposte . d altra parte il vecchio metodo , dopo le sentenze di questa corte n |
| 1980-96.txt | 1193 | 1193 | notifica dell accertamento di maggior valore , nella liquidazione dell imposta sulla base del valore dichiarato dal contribuente , aumentato | forfettariamente | del 20 % ( in entrambi i casi senza applicazione di sopratasse e pene pecuniarie ) . la considerazione di |
| 1980-96.txt | 2052 | 2052 | conformino alle sue prescrizioni di ottenere o la definizione agevolata della controversia o la liquidazione dell imposta sulla base , | forfettariamente | maggiorata , del valore dichiarato dai contribuenti stessi . 6 . la questione sollevata della commissione di napoli trae origine |
| 1985-284.txt | 2337 | 2337 | riscontrano nell attività dei lavoratori autonomi ed ha inoltre determinato le stesse spese di produzione dei lavoratori subordinati in misura | forfettaria | . né sussiste il lamentato contrasto della norma impugnata con gli artt . 30 , 31 e 37 della costituzione |
| 1988-535.txt | 1252 | 1252 | gas etc . . . : e sarebbe solo la particolare natura tecnica del mezzo usato a rendere necessaria la | forfettizzazione | del prezzo , che non cesserebbe , per ciò solo , di avere tale qualità . mentre , poi , |
| 1991-105.txt | 1482 | 1482 | connessi alla gestione ) e costo del personale in servizio , in aggiunta all ammontare delle spese generali ” calcolate | forfettariamente | nella misura del venti per cento del costo del personale ” ( cfr . n . 1 dell art . |
| 1991-144.txt | 55 | 55 | in legge 17 febbraio 1985 n . 17 ( che sanziona penalmente la condotta dei contribuenti i.v.a . in regime | forfettario | i quali , in caso di omessa fatturazione di acquisti da loro effettuati , non provvedano tempestivamente alla regolarizzazione fiscale |
| 1991-144.txt | 106 | 106 | costituzione per l irragionevole disparità di trattamento che si viene a creare fra i contribuenti in regime d i.v.a . | forfettario | e quelli in regime ordinario , non essendo prevista per i primi a differenza che per quest ultimi ( ex |
| 1991-144.txt | 260 | 260 | della contabilità semplificata di cui all art . 18 d.p.r . 29 settembre 1973 n . 600 ) del regime | forfettario | di determinazione dell i.v.a . ( calcolata riducendo l imposta relativa alle operazioni imponibili delle percentuali stabilite nella tabella a |
| 1991-144.txt | 296 | 296 | percentuali stabilite nella tabella a , allegata al cit . d.l . n . 853 , a titolo di detrazione | forfettaria | dell imposta afferente gli acquisti e le importazioni , in luogo delle detrazioni analitiche di quest ultima secondo il regime |
| 1991-144.txt | 938 | 938 | . ed invero la punibilità di qualsiasi evasione all i.v.a . è , nei confronti del cessionario operante in regime | forfettario | , prevista al fine di contrastare il suo interesse a sottrarsi all obbligo ( ex art . 41 comma 5 |
| 1991-144.txt | 999 | 999 | cedente ometta la fatturazione . invero , come sostanzialmente riconosce anche il giudice a quo , in costanza di regime | forfettario | il cessionario non solo non ha interesse a ricevere le fatture relative agli acquisti effettuati essendo la misura delle detrazioni |
| 1991-144.txt | 1152 | 1152 | aprile 1989 n . 154 ( che , nel modificare in termini più restrittivi i presupposti di applicazione del regime | forfettario | di determinazione dell i.v.a . , non ha più riprodotto la norma incriminatrice , depenalizzando l illecito de quo ed |
| 1993-07.txt | 939 | 939 | di impresa , preventivato ed accettato come costo della concessione , sia perché tale rischio risulta comunque valutato , e | forfettariamente | remunerato , dal legislatore in sede di determinazione dell ammontare del compenso ( stabilito , proprio per quanto riguarda l |
| 1993-480.txt | 1557 | 1557 | 300.000 ) è volta infatti a realizzare ( con l utilizzazione di un meccanismo necessariamente articolato in termini medi e | forfettari | ) un opportuno ed effettivo ancoraggio della remunerazione al costo del servizio ; contemporaneamente impedendo , per un verso , |
| 1995-321.txt | 900 | 900 | rapporto tributario , che prescinde da un analisi delle varie componenti dei redditi ed esaurisce il rapporto stesso mediante definizione | forfettaria | e immediata , nella prospettiva di recuperare risorse finanziarie e ridurre il contenzioso e non in quella dell accertamento dell |
| 1995-445.txt | 733 | 733 | scopo di sottrarsi all onere di provare il reddito effettivo invocando la liquidazione del risarcimento sulla base del reddito minimo | forfettario | indicato nel terzo comma . se il lavoratore non fornisce alcuna prova , né secondo il criterio privilegiato del primo |
| 1995-463.txt | 235 | 235 | non è fondata . 2 . 1 . come questa corte ha già avuto occasione di sottolineare , la valutazione | forfettaria | , ovvero automatica , del valore dei beni , prevista dal citato art . 52 del d.p.r . n . |
| 1995-463.txt | 624 | 624 | del valore imponibile . l attribuzione della rendita acquista rilevanza per il contribuente , solo in quanto produttiva della determinazione | forfettaria | che egli aveva richiesto ( come limite al potere di accertamento dell ufficio ) . ma , prodottasi questa , |
| 1997-290.txt | 443 | 443 | 633 , il quale dispone , per le cessioni di prodotti agricoli ed ittici effettuate dai produttori agricoli , la | forfettizzazione | del diritto di detrazione dell iva assolta a monte , previsto dal precedente art . 19 , in misura pari |
| 1997-290.txt | 535 | 535 | 26 ottobre 1972 , n . 633 , potesse essere fondatamente interpretato nel senso di consentire l accesso alla detrazione | forfettizzata | relativa agli acquisti di beni e servizi anche quando risultasse dimostrato , come nel caso , che non erano stati |
| 1997-290.txt | 692 | 692 | la peculiare disciplina , prevista per i produttori agricoli , la quale consente di quantificare la detrazione con il criterio | forfettario | ivi previsto , anche se gli acquisti e le importazioni sono stati posti in essere con aliquota zero , pone |
| 1997-290.txt | 757 | 757 | dell iva , potendosi dubitare che sussista , in tale evenienza , il diritto alla detrazione e quindi alla correlata | forfettizzazione | , alla luce anche del criterio di esclusione espressamente stabilito , sia pure in epoca successiva ai fatti di causa |
| 1997-290.txt | 848 | 848 | della sesta direttiva cee , n . 77 / 388 , del 17 maggio 1977 ) , che il regime | forfettario | per i produttori agricoli è ” inteso a compensare l onere dell imposta sul valore aggiunto pagata sugli acquisti di |
| 1997-290.txt | 874 | 874 | ” inteso a compensare l onere dell imposta sul valore aggiunto pagata sugli acquisti di beni e servizi degli agricoltori | forfettari | ” , precisa ( paragrafo 3 del medesimo articolo ) che le percentuali forfettarie di compensazione del tributo , applicabili |
| 1997-290.txt | 888 | 888 | di beni e servizi degli agricoltori forfettari ” , precisa ( paragrafo 3 del medesimo articolo ) che le percentuali | forfettarie | di compensazione del tributo , applicabili ai prodotti ceduti da tali contribuenti ( e trattenute dagli stessi in forza del |
| 1997-290.txt | 910 | 910 | compensazione del tributo , applicabili ai prodotti ceduti da tali contribuenti ( e trattenute dagli stessi in forza del regime | forfettario | ) , ” non possono avere l effetto di procurare agli agricoltori forfettari rimborsi superiori agli oneri dell imposta sul |
| 1997-290.txt | 923 | 923 | trattenute dagli stessi in forza del regime forfettario ) , ” non possono avere l effetto di procurare agli agricoltori | forfettari | rimborsi superiori agli oneri dell imposta sul valore aggiunto a monte ” . conclusivamente alla stregua di un ben noto |
| 2002-258.txt | 631 | 631 | 263 del 1994 ) , dimostra , nella sua configurazione di procedimento di determinazione dei valori fondiari secondo criteri tipici | forfettari | , che il legislatore non sempre segue le pieghe della variabilità dei valori stessi , ma può , invece , |
| 2014-225.txt | 2831 | 2831 | parte del dovuto e senza attribuire loro la possibilità di sottrarsi al pagamento del dovuto con il versamento di importi | forfettari | non correlati all imposta dovuta e produttivi di una quasi esenzione fiscale » ( corte di cassazione , sez . |
| 2015-145.txt | 833 | 833 | notevolmente ridimensionato e , rispetto al regime degli immobili non vincolati , la differenza si rinviene solo nella maggiore riduzione | forfettaria | del canone di raffronto , ordinariamente stabilita nel quindici per cento , portato al cinque per cento dal 2013 . |
| 2016-199.txt | 780 | 780 | 30 / 1981 e s.m.i . ) . con riferimento al comma 4 , che introduce una tassa di circolazione | forfettaria | in luogo della tassa automobilistica per taluni veicoli per l anno 2015 , va infatti rilevato che una norma del |
| 2016-199.txt | 1055 | 1055 | , a talune condizioni , dalla norma impugnata , attraverso la sostituzione della tassa automobilistica con una tassa di circolazione | forfettaria | . la tassa automobilistica è prevista , per quanto qui interessa , dall art . 8 , comma 2 , |
| 2016-78.txt | 925 | 925 | costituita dal valore della controversia , anche ove riguardi più atti tributari , in quanto finalizzato a sostenere il costo | forfettario | di quel processo e non dei singoli atti che ne sono oggetto . la norma impugnata violerebbe anche il diritto |
| 2017-133.txt | 4577 | 4577 | . 3 del 2016 è censurato anzitutto nella parte in cui vincola il beneficio del pagamento della tassa di circolazione | forfettaria | , a decorrere da quando si compie il trentesimo anno dalla loro costruzione , all iscrizione nei registri degli enti |
| 2017-133.txt | 4699 | 4699 | o collezionistico , che hanno compiuto venti anni dalla data di costruzione , prevedendo l introduzione di una tassa automobilistica | forfettaria | contrastante con la disciplina statale , che non prevederebbe il beneficio . le disposizioni , pertanto , violerebbero gli artt |
| 2017-133.txt | 5000 | 5000 | uso professionale , e l assoggettamento , in caso di utilizzazione sulla pubblica strada , ad una tassa di circolazione | forfettaria | annua , e ciò senza ulteriori condizioni . ebbene , la norma regionale , da un lato , non fa |
| 2018-209.txt | 231 | 231 | muove , dunque , all interno del perimetro inerente all esenzione dal pagamento delle tasse automobilistiche ed alla connessa tassazione | forfettaria | , condizionata all utilizzazione del veicolo su pubblica strada , rispettivamente previste , al tempo dell emanazione della suddetta disciplina |
| 2018-72.txt | 444 | 444 | imponibile degli immobili di interesse storico o artistico , il canone di locazione da prendere in considerazione subisce una riduzione | forfettaria | del trentacinque per cento a fronte di quella ordinaria del cinque per cento . ad avviso del rimettente , la |
| 2018-72.txt | 1403 | 1403 | obblighi e vincoli a essi inerenti , va rilevato , con specifico riferimento alla loro redditività , come la riduzione | forfettaria | ( del trentacinque per cento a fronte di quella ordinaria del cinque per cento ) del canone locativo ai fini |
| 2018-72.txt | 1858 | 1858 | . non è affatto implausibile che le disposizioni impugnate anziché prescindere completamente dal reddito locativo applichino allo stesso una riduzione | forfettariamente | quantificata , in tal modo armonizzandone la disciplina con quella delle ulteriori agevolazioni . peraltro , ai fini del positivo |
| 2018-72.txt | 2087 | 2087 | , mentre l imposizione sul reddito da essi eventualmente ritratto avvenga in base a parametri analitici ( il canone locativo | forfettariamente | diminuito , di regola superiore alla rendita catastale rivalutata ridotta della metà ) . 5 . la questione di legittimità |
| 2018-72.txt | 2228 | 2228 | tale considerazione vale anche per la normativa censurata che , senza prescinderne completamente , determina a fini impositivi una riduzione | forfettaria | di circa un terzo del reddito locativo rispetto a quella ordinaria prevista per gli altri immobili . 6 . alla |
| 2019-122.txt | 2391 | 2391 | e 2 fossero assoggettati , « in caso di utilizzazione sulla pubblica strada » , ad una tassa di circolazione | forfettaria | annua . tale disposizione , infatti , prevedendo come mera eventualità la « utilizzazione sulla pubblica strada » , evidenziava |
| 2022-12.txt | 1568 | 1568 | alcuni presupposti . in particolare , uno di essi è che la norma denunciata , chiamando in causa « meccanismi | forfettari | » diretti a quantificare i soli « dividendi da trading » in misura pari al 50 per cento di quelli |
| 2022-12.txt | 3362 | 3362 | è in alcun modo ascrivibile alla volontà legislativa di intercettare i soli ” dividendi da trading ” attraverso un meccanismo | forfettario | . né dall impianto sistematico , né tantomeno dai lavori preparatori ( e in particolare dalla relazione illustrativa ) che |
| 2022-182.txt | 4313 | 4313 | a una contribuzione mensile pari al 17,8 per cento ( nell ultimo periodo di vigenza ) dell indennità di presenza | forfettizzata | lorda spettante ai consiglieri ( art . 3 ) , prevedendo che l assegno venisse liquidato a quelli cessati dal |
| 2022-182.txt | 4437 | 4437 | 20 anni e il 100 per cento dopo 30 anni , percentuali dapprima calcolate sull intera indennità di presenza mensile | forfettizzata | dei consiglieri in carica , successivamente sul 65 per cento e poi sul 64 per cento della medesima indennità ( |
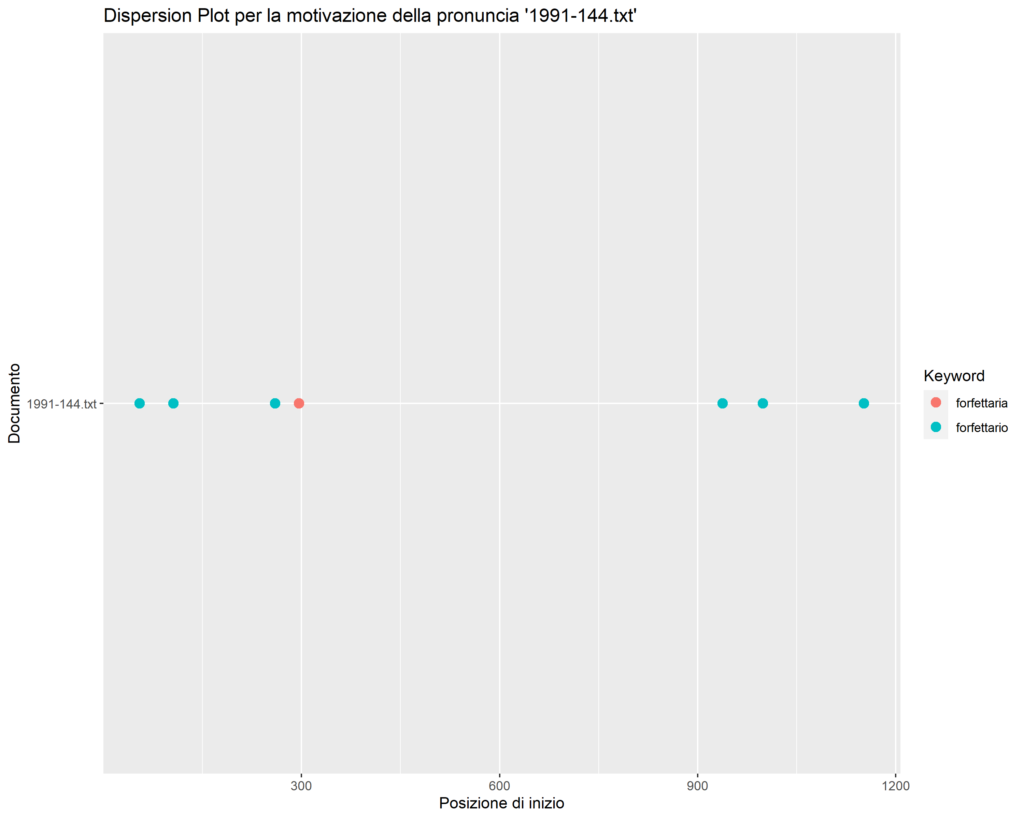
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza




2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| di_circolazione_forfettaria | 5 |
| del_regime_forfettario | 3 |
| riduzione_forfettaria_del | 3 |
| la_forfettizzazione_del | 2 |
| in_regime_forfettario | 2 |
| regime_forfettario_di | 2 |
| forfettario_di_determinazione | 2 |
| circolazione_forfettaria_annua | 2 |
| una_riduzione_forfettaria | 2 |
| forfettaria_del_trentacinque | 2 |
| e_maggiorazioni_forfettariamente | 1 |
| maggiorazioni_forfettariamente_previste | 1 |
| forfettariamente_previste_per | 1 |
| contribuente_aumentato_forfettariamente | 1 |
| aumentato_forfettariamente_del | 1 |
| forfettariamente_del_in | 1 |
| sulla_base_forfettariamente | 1 |
| base_forfettariamente_maggiorata | 1 |
| forfettariamente_maggiorata_del | 1 |
| in_misura_forfettaria | 1 |
| misura_forfettaria_né | 1 |
| forfettaria_né_sussiste | 1 |
| necessaria_la_forfettizzazione | 1 |
| forfettizzazione_del_prezzo | 1 |
| generali_calcolate_forfettariamente | 1 |
| calcolate_forfettariamente_nella | 1 |
| forfettariamente_nella_misura | 1 |
| regime_forfettario_i | 1 |
| forfettario_i_quali | 1 |
| v_a_forfettario | 1 |
| a_forfettario_e | 1 |
| forfettario_e_quelli | 1 |
| di_detrazione_forfettaria | 1 |
| detrazione_forfettaria_dell | 1 |
| forfettaria_dell_imposta | 1 |
| regime_forfettario_prevista | 1 |
| forfettario_prevista_al | 1 |
| di_regime_forfettario | 1 |
| regime_forfettario_il | 1 |
| forfettario_il_cessionario | 1 |
| valutato_e_forfettariamente | 1 |
| e_forfettariamente_remunerato | 1 |
| forfettariamente_remunerato_dal | 1 |
| medi_e_forfettari | 1 |
| e_forfettari_un | 1 |
| forfettari_un_opportuno | 1 |
| mediante_definizione_forfettaria | 1 |
| definizione_forfettaria_e | 1 |
| forfettaria_e_immediata | 1 |
| reddito_minimo_forfettario | 1 |
| minimo_forfettario_indicato | 1 |
| forfettario_indicato_nel | 1 |
| la_valutazione_forfettaria | 1 |
| valutazione_forfettaria_ovvero | 1 |
| forfettaria_ovvero_automatica | 1 |
| della_determinazione_forfettaria | 1 |
| determinazione_forfettaria_che | 1 |
| forfettaria_che_egli | 1 |
| agricoli_la_forfettizzazione | 1 |
| forfettizzazione_del_diritto | 1 |
| alla_detrazione_forfettizzata | 1 |
| detrazione_forfettizzata_relativa | 1 |
| forfettizzata_relativa_agli | 1 |
| il_criterio_forfettario | 1 |
| criterio_forfettario_ivi | 1 |
| forfettario_ivi_previsto | 1 |
| alla_correlata_forfettizzazione | 1 |
| correlata_forfettizzazione_alla | 1 |
| forfettizzazione_alla_luce | 1 |
| il_regime_forfettario | 1 |
| regime_forfettario_per | 1 |
| forfettario_per_i | 1 |
| degli_agricoltori_forfettari | 1 |
| agricoltori_forfettari_precisa | 1 |
| forfettari_precisa_paragrafo | 1 |
| le_percentuali_forfettarie | 1 |
| percentuali_forfettarie_di | 1 |
| forfettarie_di_compensazione | 1 |
| regime_forfettario_non | 1 |
| forfettario_non_possono | 1 |
| agli_agricoltori_forfettari | 1 |
| agricoltori_forfettari_rimborsi | 1 |
| forfettari_rimborsi_superiori | 1 |
| criteri_tipici_forfettari | 1 |
| tipici_forfettari_che | 1 |
| forfettari_che_il | 1 |
| di_importi_forfettari | 1 |
| importi_forfettari_non | 1 |
| forfettari_non_correlati | 1 |
| maggiore_riduzione_forfettaria | 1 |
| forfettaria_del_canone | 1 |
| il_costo_forfettario | 1 |
| costo_forfettario_di | 1 |
| forfettario_di_quel | 1 |
| circolazione_forfettaria_in | 1 |
| forfettaria_in_luogo | 1 |
| circolazione_forfettaria_la | 1 |
| forfettaria_la_tassa | 1 |
| circolazione_forfettaria_a | 1 |
| forfettaria_a_decorrere | 1 |
| tassa_automobilistica_forfettaria | 1 |
| automobilistica_forfettaria_contrastante | 1 |
| forfettaria_contrastante_con | 1 |
| forfettaria_annua_e | 1 |
| la_riduzione_forfettaria | 1 |
| una_riduzione_forfettariamente | 1 |
| riduzione_forfettariamente_quantificata | 1 |
| forfettariamente_quantificata_in | 1 |
| canone_locativo_forfettariamente | 1 |
| locativo_forfettariamente_diminuito | 1 |
| forfettariamente_diminuito_di | 1 |
| riduzione_forfettaria_di | 1 |
| forfettaria_di_circa | 1 |
| connessa_tassazione_forfettaria | 1 |
| tassazione_forfettaria_condizionata | 1 |
| forfettaria_condizionata_all | 1 |
| forfettaria_annua_tale | 1 |
| causa_meccanismi_forfettari | 1 |
| meccanismi_forfettari_diretti | 1 |
| forfettari_diretti_a | 1 |
| un_meccanismo_forfettario | 1 |
| meccanismo_forfettario_né | 1 |
| forfettario_né_dall | 1 |
| di_presenza_forfettizzata | 1 |
| presenza_forfettizzata_lorda | 1 |
| forfettizzata_lorda_spettante | 1 |
| presenza_mensile_forfettizzata | 1 |
| mensile_forfettizzata_dei | 1 |
| forfettizzata_dei_consiglieri | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| una_tassa_di_circolazione_forfettaria | 4 |
| del_regime_forfettario_di_determinazione | 2 |
| regime_forfettario_di_determinazione_dell | 2 |
| forfettario_di_determinazione_dell_i | 2 |
| tassa_di_circolazione_forfettaria_annua | 2 |
| riduzione_forfettaria_del_trentacinque_per | 2 |
| forfettaria_del_trentacinque_per_cento | 2 |
| con_riduzioni_e_maggiorazioni_forfettariamente | 1 |
| riduzioni_e_maggiorazioni_forfettariamente_previste | 1 |
| e_maggiorazioni_forfettariamente_previste_per | 1 |
| maggiorazioni_forfettariamente_previste_per_le | 1 |
| forfettariamente_previste_per_le_diverse | 1 |
| dichiarato_dal_contribuente_aumentato_forfettariamente | 1 |
| dal_contribuente_aumentato_forfettariamente_del | 1 |
| contribuente_aumentato_forfettariamente_del_in | 1 |
| aumentato_forfettariamente_del_in_entrambi | 1 |
| forfettariamente_del_in_entrambi_i | 1 |
| dell_imposta_sulla_base_forfettariamente | 1 |
| imposta_sulla_base_forfettariamente_maggiorata | 1 |
| sulla_base_forfettariamente_maggiorata_del | 1 |
| base_forfettariamente_maggiorata_del_valore | 1 |
| forfettariamente_maggiorata_del_valore_dichiarato | 1 |
| lavoratori_subordinati_in_misura_forfettaria | 1 |
| subordinati_in_misura_forfettaria_né | 1 |
| in_misura_forfettaria_né_sussiste | 1 |
| misura_forfettaria_né_sussiste_il | 1 |
| forfettaria_né_sussiste_il_lamentato | 1 |
| a_rendere_necessaria_la_forfettizzazione | 1 |
| rendere_necessaria_la_forfettizzazione_del | 1 |
| necessaria_la_forfettizzazione_del_prezzo | 1 |
| la_forfettizzazione_del_prezzo_che | 1 |
| forfettizzazione_del_prezzo_che_non | 1 |
| delle_spese_generali_calcolate_forfettariamente | 1 |
| spese_generali_calcolate_forfettariamente_nella | 1 |
| generali_calcolate_forfettariamente_nella_misura | 1 |
| calcolate_forfettariamente_nella_misura_del | 1 |
| forfettariamente_nella_misura_del_venti | 1 |
| v_a_in_regime_forfettario | 1 |
| a_in_regime_forfettario_i | 1 |
| in_regime_forfettario_i_quali | 1 |
| regime_forfettario_i_quali_in | 1 |
| forfettario_i_quali_in_caso | 1 |
| d_i_v_a_forfettario | 1 |
| i_v_a_forfettario_e | 1 |
| v_a_forfettario_e_quelli | 1 |
| a_forfettario_e_quelli_in | 1 |
| forfettario_e_quelli_in_regime | 1 |
| settembre_n_del_regime_forfettario | 1 |
| n_del_regime_forfettario_di | 1 |
| a_titolo_di_detrazione_forfettaria | 1 |
| titolo_di_detrazione_forfettaria_dell | 1 |
| di_detrazione_forfettaria_dell_imposta | 1 |
| detrazione_forfettaria_dell_imposta_afferente | 1 |
| forfettaria_dell_imposta_afferente_gli | 1 |
| cessionario_operante_in_regime_forfettario | 1 |
| operante_in_regime_forfettario_prevista | 1 |
| in_regime_forfettario_prevista_al | 1 |
| regime_forfettario_prevista_al_fine | 1 |
| forfettario_prevista_al_fine_di | 1 |
| in_costanza_di_regime_forfettario | 1 |
| costanza_di_regime_forfettario_il | 1 |
| di_regime_forfettario_il_cessionario | 1 |
| regime_forfettario_il_cessionario_non | 1 |
| forfettario_il_cessionario_non_solo | 1 |
| di_applicazione_del_regime_forfettario | 1 |
| applicazione_del_regime_forfettario_di | 1 |
| risulta_comunque_valutato_e_forfettariamente | 1 |
| comunque_valutato_e_forfettariamente_remunerato | 1 |
| valutato_e_forfettariamente_remunerato_dal | 1 |
| e_forfettariamente_remunerato_dal_legislatore | 1 |
| forfettariamente_remunerato_dal_legislatore_in | 1 |
| in_termini_medi_e_forfettari | 1 |
| termini_medi_e_forfettari_un | 1 |
| medi_e_forfettari_un_opportuno | 1 |
| e_forfettari_un_opportuno_ed | 1 |
| forfettari_un_opportuno_ed_effettivo | 1 |
| rapporto_stesso_mediante_definizione_forfettaria | 1 |
| stesso_mediante_definizione_forfettaria_e | 1 |
| mediante_definizione_forfettaria_e_immediata | 1 |
| definizione_forfettaria_e_immediata_nella | 1 |
| forfettaria_e_immediata_nella_prospettiva | 1 |
| base_del_reddito_minimo_forfettario | 1 |
| del_reddito_minimo_forfettario_indicato | 1 |
| reddito_minimo_forfettario_indicato_nel | 1 |
| minimo_forfettario_indicato_nel_terzo | 1 |
| forfettario_indicato_nel_terzo_comma | 1 |
| di_sottolineare_la_valutazione_forfettaria | 1 |
| sottolineare_la_valutazione_forfettaria_ovvero | 1 |
| la_valutazione_forfettaria_ovvero_automatica | 1 |
| valutazione_forfettaria_ovvero_automatica_del | 1 |
| forfettaria_ovvero_automatica_del_valore | 1 |
| quanto_produttiva_della_determinazione_forfettaria | 1 |
| produttiva_della_determinazione_forfettaria_che | 1 |
| della_determinazione_forfettaria_che_egli | 1 |
| determinazione_forfettaria_che_egli_aveva | 1 |
| forfettaria_che_egli_aveva_richiesto | 1 |
| dai_produttori_agricoli_la_forfettizzazione | 1 |
| produttori_agricoli_la_forfettizzazione_del | 1 |
| agricoli_la_forfettizzazione_del_diritto | 1 |
| la_forfettizzazione_del_diritto_di | 1 |
| forfettizzazione_del_diritto_di_detrazione | 1 |
| l_accesso_alla_detrazione_forfettizzata | 1 |
| accesso_alla_detrazione_forfettizzata_relativa | 1 |
| alla_detrazione_forfettizzata_relativa_agli | 1 |
| detrazione_forfettizzata_relativa_agli_acquisti | 1 |
| forfettizzata_relativa_agli_acquisti_di | 1 |
| detrazione_con_il_criterio_forfettario | 1 |
| con_il_criterio_forfettario_ivi | 1 |
| il_criterio_forfettario_ivi_previsto | 1 |
| criterio_forfettario_ivi_previsto_anche | 1 |
| forfettario_ivi_previsto_anche_se | 1 |
| e_quindi_alla_correlata_forfettizzazione | 1 |
| quindi_alla_correlata_forfettizzazione_alla | 1 |
| alla_correlata_forfettizzazione_alla_luce | 1 |
| correlata_forfettizzazione_alla_luce_anche | 1 |
| forfettizzazione_alla_luce_anche_del | 1 |
| maggio_che_il_regime_forfettario | 1 |
| che_il_regime_forfettario_per | 1 |
| il_regime_forfettario_per_i | 1 |
| regime_forfettario_per_i_produttori | 1 |
| forfettario_per_i_produttori_agricoli | 1 |
| e_servizi_degli_agricoltori_forfettari | 1 |
| servizi_degli_agricoltori_forfettari_precisa | 1 |
| degli_agricoltori_forfettari_precisa_paragrafo | 1 |
| agricoltori_forfettari_precisa_paragrafo_del | 1 |
| forfettari_precisa_paragrafo_del_medesimo | 1 |
| articolo_che_le_percentuali_forfettarie | 1 |
| che_le_percentuali_forfettarie_di | 1 |
| le_percentuali_forfettarie_di_compensazione | 1 |
| percentuali_forfettarie_di_compensazione_del | 1 |
| forfettarie_di_compensazione_del_tributo | 1 |
| in_forza_del_regime_forfettario | 1 |
| forza_del_regime_forfettario_non | 1 |
| del_regime_forfettario_non_possono | 1 |
| regime_forfettario_non_possono_avere | 1 |
| forfettario_non_possono_avere_l | 1 |
| di_procurare_agli_agricoltori_forfettari | 1 |
| procurare_agli_agricoltori_forfettari_rimborsi | 1 |
| agli_agricoltori_forfettari_rimborsi_superiori | 1 |
| agricoltori_forfettari_rimborsi_superiori_agli | 1 |
| forfettari_rimborsi_superiori_agli_oneri | 1 |
| fondiari_secondo_criteri_tipici_forfettari | 1 |
| secondo_criteri_tipici_forfettari_che | 1 |
| criteri_tipici_forfettari_che_il | 1 |
| tipici_forfettari_che_il_legislatore | 1 |
| forfettari_che_il_legislatore_non | 1 |
| il_versamento_di_importi_forfettari | 1 |
| versamento_di_importi_forfettari_non | 1 |
| di_importi_forfettari_non_correlati | 1 |
| importi_forfettari_non_correlati_all | 1 |
| forfettari_non_correlati_all_imposta | 1 |
| solo_nella_maggiore_riduzione_forfettaria | 1 |
| nella_maggiore_riduzione_forfettaria_del | 1 |
| maggiore_riduzione_forfettaria_del_canone | 1 |
| riduzione_forfettaria_del_canone_di | 1 |
| forfettaria_del_canone_di_raffronto | 1 |
| a_sostenere_il_costo_forfettario | 1 |
| sostenere_il_costo_forfettario_di | 1 |
| il_costo_forfettario_di_quel | 1 |
| costo_forfettario_di_quel_processo | 1 |
| forfettario_di_quel_processo_e | 1 |
| tassa_di_circolazione_forfettaria_in | 1 |
| di_circolazione_forfettaria_in_luogo | 1 |
| circolazione_forfettaria_in_luogo_della | 1 |
| forfettaria_in_luogo_della_tassa | 1 |
| tassa_di_circolazione_forfettaria_la | 1 |
| di_circolazione_forfettaria_la_tassa | 1 |
| circolazione_forfettaria_la_tassa_automobilistica | 1 |
| forfettaria_la_tassa_automobilistica_è | 1 |
| della_tassa_di_circolazione_forfettaria | 1 |
| tassa_di_circolazione_forfettaria_a | 1 |
| di_circolazione_forfettaria_a_decorrere | 1 |
| circolazione_forfettaria_a_decorrere_da | 1 |
| forfettaria_a_decorrere_da_quando | 1 |
| di_una_tassa_automobilistica_forfettaria | 1 |
| una_tassa_automobilistica_forfettaria_contrastante | 1 |
| tassa_automobilistica_forfettaria_contrastante_con | 1 |
| automobilistica_forfettaria_contrastante_con_la | 1 |
| forfettaria_contrastante_con_la_disciplina | 1 |
| di_circolazione_forfettaria_annua_e | 1 |
| circolazione_forfettaria_annua_e_ciò | 1 |
| forfettaria_annua_e_ciò_senza | 1 |
| considerazione_subisce_una_riduzione_forfettaria | 1 |
| subisce_una_riduzione_forfettaria_del | 1 |
| una_riduzione_forfettaria_del_trentacinque | 1 |
| redditività_come_la_riduzione_forfettaria | 1 |
| come_la_riduzione_forfettaria_del | 1 |
| la_riduzione_forfettaria_del_trentacinque | 1 |
| allo_stesso_una_riduzione_forfettariamente | 1 |
| stesso_una_riduzione_forfettariamente_quantificata | 1 |
| una_riduzione_forfettariamente_quantificata_in | 1 |
| riduzione_forfettariamente_quantificata_in_tal | 1 |
| forfettariamente_quantificata_in_tal_modo | 1 |
| analitici_il_canone_locativo_forfettariamente | 1 |
| il_canone_locativo_forfettariamente_diminuito | 1 |
| canone_locativo_forfettariamente_diminuito_di | 1 |
| locativo_forfettariamente_diminuito_di_regola | 1 |
| forfettariamente_diminuito_di_regola_superiore | 1 |
| fini_impositivi_una_riduzione_forfettaria | 1 |
| impositivi_una_riduzione_forfettaria_di | 1 |
| una_riduzione_forfettaria_di_circa | 1 |
| riduzione_forfettaria_di_circa_un | 1 |
| forfettaria_di_circa_un_terzo | 1 |
| ed_alla_connessa_tassazione_forfettaria | 1 |
| alla_connessa_tassazione_forfettaria_condizionata | 1 |
| connessa_tassazione_forfettaria_condizionata_all | 1 |
| tassazione_forfettaria_condizionata_all_utilizzazione | 1 |
| forfettaria_condizionata_all_utilizzazione_del | 1 |
| di_circolazione_forfettaria_annua_tale | 1 |
| circolazione_forfettaria_annua_tale_disposizione | 1 |
| forfettaria_annua_tale_disposizione_infatti | 1 |
| chiamando_in_causa_meccanismi_forfettari | 1 |
| in_causa_meccanismi_forfettari_diretti | 1 |
| causa_meccanismi_forfettari_diretti_a | 1 |
| meccanismi_forfettari_diretti_a_quantificare | 1 |
| forfettari_diretti_a_quantificare_i | 1 |
| trading_attraverso_un_meccanismo_forfettario | 1 |
| attraverso_un_meccanismo_forfettario_né | 1 |
| un_meccanismo_forfettario_né_dall | 1 |
| meccanismo_forfettario_né_dall_impianto | 1 |
| forfettario_né_dall_impianto_sistematico | 1 |
| dell_indennità_di_presenza_forfettizzata | 1 |
| indennità_di_presenza_forfettizzata_lorda | 1 |
| di_presenza_forfettizzata_lorda_spettante | 1 |
| presenza_forfettizzata_lorda_spettante_ai | 1 |
| forfettizzata_lorda_spettante_ai_consiglieri | 1 |
| indennità_di_presenza_mensile_forfettizzata | 1 |
| di_presenza_mensile_forfettizzata_dei | 1 |
| presenza_mensile_forfettizzata_dei_consiglieri | 1 |
| mensile_forfettizzata_dei_consiglieri_in | 1 |
| forfettizzata_dei_consiglieri_in_carica | 1 |
3. Word embedding
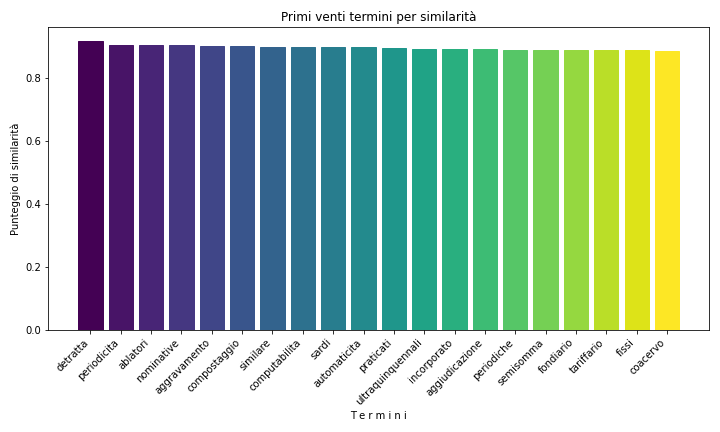
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 10 |
| 2000 | 8 |
| 1990 | 7 |
| 1991 | 7 |
| 1993 | 7 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1993 | 5 |
| 2022 | 5 |
| 1991 | 4 |
| 1995 | 4 |
| 2013 | 4 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Luigi Mengoni | 9 | 6.56934306569343 |
| Aldo Carosi | 6 | 4.37956204379562 |
| Cesare Ruperto | 6 | 4.37956204379562 |
| Massimo Vari | 6 | 4.37956204379562 |
| Renato Granata | 6 | 4.37956204379562 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Luigi Mengoni | 6 | 10 |
| Massimo Vari | 4 | 6.66666666666667 |
| Aldo Carosi | 3 | 5 |
| Luigi Mazzella | 3 | 5 |
| Renato Granata | 3 | 5 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| forfettaria | 66 | 125 |
| forfettario | 38 | 278 |
| forfettariamente | 14 | 868 |
| forfettari | 7 | 1665 |
| forfettizzazione | 6 | 1887 |
| forfettarie | 4 | 2525 |
| forfettizzata | 4 | 2525 |
| forfettizzato | 1 | 5154 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| accertamento | 1223 | 10 |
| accertare | 150 | 470 |
| accertamenti | 146 | 484 |
| accertato | 101 | 761 |
| accertata | 62 | 1273 |
| accertati | 34 | 2169 |
| accertate | 13 | 4305 |
| accerta | 7 | 5993 |
| accertabile | 7 | 5993 |
| accertando | 7 | 5993 |
| accertabili | 4 | 7940 |
| accertabilità | 2 | 10637 |
| accertarne | 2 | 10637 |
| accertasse | 1 | 13351 |
| accertava | 1 | 13351 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.