Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1965-50.txt | 238 | 238 | . in via generale , la prova legale vuole creare stabilità e sicurezza alle relazioni giuridiche ; ma nella materia | fiscale | vuole anche proteggere l interesse generale alla riscossione dei tributi contro ogni tentativo di evasione , ed evitare la libera |
| 1965-50.txt | 243 | 243 | la prova legale vuole creare stabilità e sicurezza alle relazioni giuridiche ; ma nella materia fiscale vuole anche proteggere l | interesse | generale alla riscossione dei tributi contro ogni tentativo di evasione , ed evitare la libera scelta dei mezzi di prova |
| 1965-50.txt | 346 | 346 | quella semplicità che è presupposto di una sollecita riscossione dell imposta . non si può omettere di ricordare che l | interesse | fiscale riceve nella costituzione una sua particolare tutela ( artt . 53 e 14 , secondo comma ) ; in |
| 1965-50.txt | 347 | 347 | semplicità che è presupposto di una sollecita riscossione dell imposta . non si può omettere di ricordare che l interesse | fiscale | riceve nella costituzione una sua particolare tutela ( artt . 53 e 14 , secondo comma ) ; in modo |
| 1965-50.txt | 389 | 389 | , al contrario di quanto mostra di credere la parte privata , esso si configura , non come uno degli | interessi | indistinti che sono affidati alla cura dell amministrazione statale , ma come un interesse particolarmente differenziato che , attenendo al |
| 1965-50.txt | 403 | 403 | configura , non come uno degli interessi indistinti che sono affidati alla cura dell amministrazione statale , ma come un | interesse | particolarmente differenziato che , attenendo al regolare funzionamento dei servizi necessari alla vita della comunità , ne condiziona l esistenza |
| 1970-78.txt | 836 | 836 | dal d.lg.lgt . 31 agosto 1916 , n . 1090 , e ne rimase certo agevolato il conseguimento dei fini | fiscali | . ma è altrettanto sicuro che la scelta del sistema consortile , non essendo stata ripetuta negli altri decreti emanati |
| 1970-78.txt | 999 | 999 | ; vero è comunque che hanno ragione le parti quando deducono che il consorzio assolve ad un tempo a fini | fiscali | e a fini economico sociali , eppertanto l obbligo dei produttori di assoggettarsi ad una disciplina comune si può giudicare |
| 1970-78.txt | 1026 | 1026 | eppertanto l obbligo dei produttori di assoggettarsi ad una disciplina comune si può giudicare imposto , a parte le ragioni | fiscali | , nell esercizio razionale della potestà normativa di prescrivere all iniziativa privata limiti destinati a realizzare fini di utilità socale |
| 1970-78.txt | 1242 | 1242 | di necessità di approvvigionamento o di introduzione di nuovi processi di fabbricazione ritenuti vantaggiosi dal punto di vista economico e | fiscale | , cioè in ipotesi del tutto eccezionali ; e non convince la tesi del consorzio e della saffa , per |
| 1970-78.txt | 1991 | 1991 | dell iniziativa economica può farsi risalire all agevolazione che lo stato riceve dall esistenza del consorzio nella soddisfazione dei suoi | interessi | fiscali : infatti non è escluso che analoga agevolazione sarebbe potuta venire dalla costituzione di un consorzio aperto . i |
| 1970-78.txt | 1992 | 1992 | iniziativa economica può farsi risalire all agevolazione che lo stato riceve dall esistenza del consorzio nella soddisfazione dei suoi interessi | fiscali | : infatti non è escluso che analoga agevolazione sarebbe potuta venire dalla costituzione di un consorzio aperto . i programmi |
| 1970-78.txt | 2123 | 2123 | nella parte in cui impedisce la partecipazione al consorzio di imprese nuove , il cui ingresso non risulti pregiudizievole agli | interessi | generali , il decreto del 1923 è pertanto lesivo della libertà economica . e in tali limiti deve dichiararsi illegittimo |
| 1970-78.txt | 2438 | 2438 | per permettere allo stato di adempiere transattivamente ad un obbligo ad esso fatto , che , essendo stato posto nell | interesse | particolare del consorzio , si rivela in contrasto con l art . 41 , secondo comma , della costituzione . |
| 1970-78.txt | 2733 | 2733 | questo secondo riflesso non è sostenibile che la legittimità costituzionale delle norme in esame trovi sostegno in necessità attinenti ad | interessi | fiscali . il d.l . 11 gennaio 1956 , n . 2 , incentrò tali interessi in un diritto annuale |
| 1970-78.txt | 2734 | 2734 | secondo riflesso non è sostenibile che la legittimità costituzionale delle norme in esame trovi sostegno in necessità attinenti ad interessi | fiscali | . il d.l . 11 gennaio 1956 , n . 2 , incentrò tali interessi in un diritto annuale riscuotibile |
| 1970-78.txt | 2749 | 2749 | in necessità attinenti ad interessi fiscali . il d.l . 11 gennaio 1956 , n . 2 , incentrò tali | interessi | in un diritto annuale riscuotibile mediante vendita di marche contrassegno , che l utente deve apporre sull accenditore o su |
| 1975-43.txt | 87 | 87 | di successione di leggi penali ( art . 2 c.p . ) sia ispirata ad un ingiustificata eccessiva tutela degli | interessi | fiscali . va innanzitutto constatato che la questione è stata sollevata nel corso di un procedimento penale instaurato a carico |
| 1975-43.txt | 88 | 88 | successione di leggi penali ( art . 2 c.p . ) sia ispirata ad un ingiustificata eccessiva tutela degli interessi | fiscali | . va innanzitutto constatato che la questione è stata sollevata nel corso di un procedimento penale instaurato a carico di |
| 1997-37.txt | 126 | 126 | sia di lavoro dipendente sia di lavoro autonomo , ancorché non esercitate abitualmente ovvero siano rese a terzi o nell | interesse | degli stessi ( art . 25 , primo comma ) , devono operare all atto del pagamento una ritenuta a |
| 1997-37.txt | 226 | 226 | , ha già dichiarato inammissibile identica richiesta referendaria . deve in proposito osservarsi che gli strumenti di attuazione della pretesa | fiscale | possono ritenersi parte integrante della normativa tributaria sol che si consideri che la mancanza di una disciplina idonea a garantire |
| 1997-37.txt | 356 | 356 | ( sentenze nn . 364 del 1987 , 128 del 1986 e 92 del 1972 ) , risponde sia all | interesse | fiscale della immediata percezione delle somme , sia a criteri di tecnica tributaria per agevolare la riscossione dei tributi ; |
| 1997-37.txt | 357 | 357 | sentenze nn . 364 del 1987 , 128 del 1986 e 92 del 1972 ) , risponde sia all interesse | fiscale | della immediata percezione delle somme , sia a criteri di tecnica tributaria per agevolare la riscossione dei tributi ; e |
| 2000-51.txt | 157 | 157 | sia di lavoro dipendente sia di lavoro autonomo , ancorché non esercitate abitualmente , ovvero rese a terzi o nell | interesse | degli stessi ( art 25 , primo comma ) , devono operare all atto del pagamento una ritenuta a titolo |
| 2000-51.txt | 428 | 428 | accertativo ed a quello attuativo della fattispecie impositrice . giova ribadire in proposito che gli strumenti di attuazione della pretesa | fiscale | possono ritenersi parte integrante della normativa tributaria sol che si consideri che la mancanza di una disciplina idonea a garantire |
| 2000-51.txt | 570 | 570 | ( sentenze nn . 364 del 1987 , 128 del 1986 e 92 del 1972 ) , risponde vuoi all | interesse | fiscale della immediata percezione delle somme , vuoi a criteri di tecnica tributaria che ne agevolano il prelievo ; e |
| 2000-51.txt | 571 | 571 | sentenze nn . 364 del 1987 , 128 del 1986 e 92 del 1972 ) , risponde vuoi all interesse | fiscale | della immediata percezione delle somme , vuoi a criteri di tecnica tributaria che ne agevolano il prelievo ; e nessun |
| 2002-522.txt | 586 | 586 | di legittimità costituzionale di tale norma deve essere valutata alla luce della giurisprudenza di questa corte sul tema degli oneri | fiscali | incidenti sul processo civile , nonchè dell assetto dei rapporti fra imposta di registro e processo , conseguente alla riforma |
| 2002-522.txt | 661 | 661 | ha affermato in epoca anteriore alla riforma che la costituzione & amp ; laquo ; non vieta di imporre prestazioni | fiscali | in stretta e razionale correlazione con il processo , sia che esse configurino vere e proprie tasse giudiziarie sia che |
| 2002-522.txt | 777 | 777 | raquo ; , da ritenersi consentiti , e oneri che invece tendano & amp ; laquo ; alla soddisfazione di | interessi | del tutto estranei alle finalità predette , e , conducendo al risultato di precludere o ostacolare gravemente l esperimento della |
| 2002-522.txt | 851 | 851 | non ancora registrate , il cui deposito in giudizio condizionasse la procedibilità dell impugnazione ) ; ed ancora che l | interesse | del cittadino alla tutela giurisdizionale e quello generale della comunità alla riscossione dei tributi & amp ; laquo ; sono |
| 2002-522.txt | 971 | 971 | sentenze n . 157 del 1969 e n . 111 del 1971 ) . il principio secondo cui l onere | fiscale | non lede il diritto alla tutela giurisdizionale ove tenda ad assicurare al processo uno svolgimento conforme alla sua funzione ed |
| 2002-522.txt | 1005 | 1005 | uno svolgimento conforme alla sua funzione ed alle sue esigenze ( e non miri , invece , al soddisfacimento di | interessi | del tutto estranei alle finalità processuali ) è stato infine ripreso dalla sentenza n . 333 del 2001 , dichiarativa |
| 2002-522.txt | 1085 | 1085 | ha imposto al legislatore delegato , come principio di delega , di eliminare & amp ; laquo ; ogni impedimento | fiscale | al diritto dei cittadini di agire in giudizio per la tutela dei propri diritti ed interessi legittimi & amp ; |
| 2002-522.txt | 1101 | 1101 | laquo ; ogni impedimento fiscale al diritto dei cittadini di agire in giudizio per la tutela dei propri diritti ed | interessi | legittimi & amp ; raquo ; ( articolo 7 , n . 7 ) . in attuazione di tale principio |
| 2002-522.txt | 1281 | 1281 | e la conclusione . è chiaro il giudizio di valore così espresso , per cui , nel bilanciamento tra l | interesse | fiscale alla riscossione dell imposta e quello all attuazione della tutela giurisdizionale , il primo è ritenuto sufficientemente garantito dall |
| 2002-522.txt | 1282 | 1282 | la conclusione . è chiaro il giudizio di valore così espresso , per cui , nel bilanciamento tra l interesse | fiscale | alla riscossione dell imposta e quello all attuazione della tutela giurisdizionale , il primo è ritenuto sufficientemente garantito dall obbligo |
| 2002-522.txt | 1363 | 1363 | di successione , di bollo e sul valore aggiunto . 7 . considerando questo tipo di bilanciamento fra i due | interessi | alla luce del principio secondo cui la garanzia della tutela giurisdizionale posta dall articolo 24 , primo comma , della |
| 2002-522.txt | 1455 | 1455 | risolva anche in lesione dell articolo 24 della costituzione . essa infatti comporta che la valutazione di bilanciamento fra l | interesse | all effettività della tutela giurisdizionale e quello alla riscossione dei tributi sia effettuata , per i due tipi di processo |
| 2010-198.txt | 395 | 395 | la riforma tributaria ) , ha imposto al legislatore delegato , come principio direttivo , di eliminare « ogni impedimento | fiscale | al diritto dei cittadini di agire in giudizio per la tutela dei propri diritti ed interessi legittimi » ( articolo |
| 2010-198.txt | 411 | 411 | eliminare « ogni impedimento fiscale al diritto dei cittadini di agire in giudizio per la tutela dei propri diritti ed | interessi | legittimi » ( articolo 7 , n . 7 ) . in attuazione di tale principio , l articolo 63 |
| 2010-198.txt | 568 | 568 | e la conclusione . è chiaro il giudizio di valore così espresso , per cui , nel bilanciamento tra l | interesse | fiscale alla riscossione dell imposta e quello all attuazione della tutela giurisdizionale , il primo è ritenuto sufficientemente garantito dall |
| 2010-198.txt | 569 | 569 | la conclusione . è chiaro il giudizio di valore così espresso , per cui , nel bilanciamento tra l interesse | fiscale | alla riscossione dell imposta e quello all attuazione della tutela giurisdizionale , il primo è ritenuto sufficientemente garantito dall obbligo |
| 2010-198.txt | 647 | 647 | per le imposte di successione , di bollo e sul valore aggiunto » . considerando il bilanciamento fra i due | interessi | alla luce del principio secondo cui la garanzia della tutela giurisdizionale posta dall articolo 24 , primo comma , cost |
| 2010-198.txt | 734 | 734 | costituzione ( sentenza n . 321 del 1998 ) . tale scelta comportava che la valutazione di bilanciamento fra l | interesse | all effettività della tutela giurisdizionale e quello alla riscossione dei tributi fosse effettuata , per i due tipi di processo |
| 2010-198.txt | 999 | 999 | alla tesi dell avvocatura dello stato , secondo cui appartiene in ogni caso alla discrezionalità del legislatore attribuire prevalenza all | interesse | alla riscossione delle imposte e , quindi , legittimare il divieto di rilascio di documenti relativi ad atti non registrati |
| 2017-181.txt | 40 | 40 | quater , comma 1 , del decreto legge 30 settembre 1994 , n . 564 ( disposizioni urgenti in materia | fiscale | ) , convertito , con modificazioni , dalla legge 30 novembre 1994 , n . 656 , e dell art |
| 2017-181.txt | 325 | 325 | e di ragionevolezza ( artt . 3 e 53 cost . ) , in quanto non sarebbe « concepibile un | interesse | egoistico del fisco a conservare atti impositivi , ancorché divenuti definitivi , palesemente illegittimi al fine di trarne un profitto |
| 2017-181.txt | 398 | 398 | e 113 cost . in quanto sarebbe « palese il vuoto di tutela giurisdizionale del contribuente sottoposto ad un imposizione | fiscale | ingiustificata e lesiva della capacita contributiva del medesimo » . infine , sarebbero violati i principi di imparzialità e di |
| 2017-181.txt | 926 | 926 | ( art . 2 ) e dispone che nell esercizio dell autotutela « è data priorità alle fattispecie di rilevante | interesse | generale e , fra queste ultime , a quelle per le quali sia in atto o vi sia il rischio |
| 2017-181.txt | 1116 | 1116 | questo essenziale aspetto , dall autotutela nel diritto amministrativo generale costituisce un potere esercitabile d ufficio da parte delle agenzie | fiscali | sulla base di valutazioni largamente discrezionali , e non uno strumento di protezione del contribuente ( ex multis , corte |
| 2017-181.txt | 1761 | 1761 | operato in sede di autotutela tributaria presenta tratti particolari per la forza che assume , nel suo contesto , l | interesse | pubblico alla corretta esazione dei tributi . l annullamento d ufficio di atti inoppugnabili per vizi ” sostanziali ” , |
| 2017-181.txt | 1801 | 1801 | , cioè che hanno condotto l amministrazione a percepire somme non dovute , tende infatti a soddisfare ipso jure l | interesse | pubblico alla corretta esazione dei tributi , che si può considerare una sintesi tra l interesse fiscale dello stato comunità |
| 2017-181.txt | 1817 | 1817 | soddisfare ipso jure l interesse pubblico alla corretta esazione dei tributi , che si può considerare una sintesi tra l | interesse | fiscale dello stato comunità e il principio della capacità contributiva , tutelati dall art . 53 , primo comma , |
| 2017-181.txt | 1818 | 1818 | ipso jure l interesse pubblico alla corretta esazione dei tributi , che si può considerare una sintesi tra l interesse | fiscale | dello stato comunità e il principio della capacità contributiva , tutelati dall art . 53 , primo comma , cost |
| 2017-181.txt | 1950 | 1950 | . n . 37 del 1997 ) . anche in un contesto così caratterizzato , tuttavia , nel quale l | interesse | pubblico alla rimozione dell atto acquista specifica valenza e tende in una certa misura a convergere con quello del contribuente |
| 2017-181.txt | 1979 | 1979 | e tende in una certa misura a convergere con quello del contribuente , non va trascurato il fatto che altri | interessi | possono e devono concorrere nella valutazione amministrativa , e fra essi certamente quello alla stabilità dei rapporti giuridici di diritto |
| 2017-181.txt | 2012 | 2012 | quello alla stabilità dei rapporti giuridici di diritto pubblico , inevitabilmente compromessa dall annullamento di un atto inoppugnabile . tale | interesse | richiede di essere bilanciato con gli interessi descritti e con altri eventualmente emergenti nella vicenda concreta sulla quale l amministrazione |
| 2017-181.txt | 2019 | 2019 | diritto pubblico , inevitabilmente compromessa dall annullamento di un atto inoppugnabile . tale interesse richiede di essere bilanciato con gli | interessi | descritti e con altri eventualmente emergenti nella vicenda concreta sulla quale l amministrazione tributaria è chiamata a provvedere secondo il |
| 2017-181.txt | 2267 | 2267 | amministrazione di respingere ” silenziosamente ” l istanza di autotutela e afferma l irragionevolezza del bilanciamento realizzato dal legislatore tra | interesse | fiscale dello stato e capacità contributiva . prescindendo dalla questione dei limiti di applicabilità , in questa sede , del |
| 2017-181.txt | 2268 | 2268 | di respingere ” silenziosamente ” l istanza di autotutela e afferma l irragionevolezza del bilanciamento realizzato dal legislatore tra interesse | fiscale | dello stato e capacità contributiva . prescindendo dalla questione dei limiti di applicabilità , in questa sede , del principio |
| 2017-181.txt | 2313 | 2313 | occorre osservare che , nel valutare la ragionevolezza della disciplina legislativa dell autotutela tributaria , il rimettente non considera l | interesse | pubblico alla certezza dei rapporti giuridici . se questa corte affermasse il dovere dell amministrazione tributaria di pronunciarsi sull istanza |
| 2017-181.txt | 2515 | 2515 | e più in generale la disciplina legislativa dell annullamento d ufficio tributario operano dunque un bilanciamento non irragionevole tra l | interesse | pubblico alla corretta esazione dei tributi e l interesse alla stabilità dei rapporti giuridici di diritto pubblico ( su cui |
| 2017-181.txt | 2524 | 2524 | d ufficio tributario operano dunque un bilanciamento non irragionevole tra l interesse pubblico alla corretta esazione dei tributi e l | interesse | alla stabilità dei rapporti giuridici di diritto pubblico ( su cui recentemente sentenza n . 94 del 2017 ) , |
| 2017-181.txt | 2575 | 2575 | all amministrazione di pronunciarsi sull istanza di autotutela del contribuente . di fronte a una tale istanza , alle agenzie | fiscali | è invece consentito di valutare se attivarsi o meno , senza che la loro eventuale scelta di non provvedere possa |
| 2017-181.txt | 2744 | 2744 | viste , una disciplina generale che escluda il dovere dell amministrazione e , per quanto qui interessa , delle agenzie | fiscali | di pronunciarsi sulle istanze di autotutela . 4.1 . ugualmente non fondata è la censura relativa all art . 97 |
| 2017-181.txt | 2863 | 2863 | si radica il vincolo per il legislatore di tenere conto , nella disciplina dell annullamento d ufficio , anche dell | interesse | pubblico alla stabilità dei rapporti giuridici già definiti dall amministrazione , con la conseguenza che non irragionevolmente il legislatore stesso |
| 2017-181.txt | 2946 | 2946 | che l assenza del dovere di provvedere non è sotto altri profili costituzionalmente illegittima , e non sussiste dunque un | interesse | giuridicamente protetto a ottenere una decisione amministrativa espressa sull istanza di autotutela , è escluso che vi sia un « |
| 2017-181.txt | 3004 | 3004 | oggetto della richiesta di annullamento d ufficio l interessato dispone degli ordinari rimedi di protezione giurisdizionale dei suoi diritti e | interessi | legittimi , la disciplina legislativa del potere di autotutela tributaria , nella parte in cui non prevede un obbligo dell |
| 2020-142.txt | 41 | 41 | del 2019 ) censura l art . 28 del decreto legislativo 21 novembre 2014 , n . 175 ( semplificazione | fiscale | e dichiarazione dei redditi precompilata ) , sebbene i dubbi di legittimità costituzionale riguardino , invero , il solo comma |
| 2020-142.txt | 103 | 103 | e dell efficacia degli atti di liquidazione , accertamento , contenzioso e riscossione dei tributi e contributi , sanzioni e | interessi | , l estinzione della società di cui all articolo 2495 del codice civile ha effetto trascorsi cinque anni dalla richiesta |
| 2020-142.txt | 150 | 150 | » , e per la sola parte in cui tale disposizione fa riferimento ai tributi , alle sanzioni e agli | interessi | e non anche ai contributi . è esclusivamente all art . 28 , comma 4 , del d.lgs . n |
| 2020-142.txt | 329 | 329 | . 7 della legge 11 marzo 2014 , n . 23 ( delega al governo recante disposizioni per un sistema | fiscale | più equo , trasparente e orientato alla crescita ) 2 . le questioni non sono fondate . 3 . quanto |
| 2020-142.txt | 750 | 750 | 23 del 2014 , in quanto la disciplina introdotta dalla norma censurata non può ritenersi volta alla revisione dei regimi | fiscali | ( lettera a ) o all eliminazione degli adempimenti superflui ( lettera b ) , né , tantomeno , alla |
| 2020-142.txt | 783 | 783 | b ) , né , tantomeno , alla revisione delle funzioni dei sostituti di imposta , dei centri di assistenza | fiscale | e degli intermediari fiscali ( lettera c ) , sui quali verte la citata disposizione della legge di delega . |
| 2020-142.txt | 787 | 787 | , tantomeno , alla revisione delle funzioni dei sostituti di imposta , dei centri di assistenza fiscale e degli intermediari | fiscali | ( lettera c ) , sui quali verte la citata disposizione della legge di delega . 3.2 . se , |
| 2020-142.txt | 1220 | 1220 | e dell efficacia degli atti di liquidazione , accertamento , contenzioso e riscossione dei tributi e contributi , sanzioni e | interessi | , l estinzione della società di cui all articolo 2495 del codice civile ha effetto trascorsi cinque anni dalla richiesta |
| 2020-142.txt | 1732 | 1732 | conseguenti effetti » , per l altro , « rende di difficile realizzazione i controlli e le azioni di recupero | fiscale | , regolati da disposizioni che ne prevedono lo sviluppo e , a volte , l avvio in tempi successivi a |
| 2020-142.txt | 2395 | 2395 | ( sentenza n . 281 del 2011 ) , cui è volto il credito tributario . in definitiva , l | interesse | fiscale perseguito dalle obbligazioni tributarie giustifica lo scostamento dalla disciplina ordinaria . 4.2 . del resto , questa corte ha |
| 2020-142.txt | 2396 | 2396 | sentenza n . 281 del 2011 ) , cui è volto il credito tributario . in definitiva , l interesse | fiscale | perseguito dalle obbligazioni tributarie giustifica lo scostamento dalla disciplina ordinaria . 4.2 . del resto , questa corte ha già |
| 2020-201.txt | 603 | 603 | giurisdizionale dei soci di società di persone non percettori di reddito da partecipazione , in relazione alla categoria di atti | fiscali | costituita dagli accertamenti effettuati nei confronti di società di persone , laddove tale tutela non sarebbe , invece , esclusa |
| 2020-201.txt | 644 | 644 | per i soci di società di capitali non percettori di reddito da partecipazione , in relazione alla categoria di atti | fiscali | costituita dagli accertamenti effettuati nei confronti di società di capitali . 2 . preliminarmente , data l evidente connessione oggettiva |
| 2020-201.txt | 866 | 866 | alle associazioni professionali senza personalità giuridica , all impresa familiare ( con alcune peculiarità ) e al gruppo europeo di | interesse | economico ( geie ) . in questi termini le società di persone residenti e gli enti ad esse assimilati non |
| 2020-201.txt | 942 | 942 | alle rispettive quote di partecipazione agli utili . questa scelta legislativa trova giustificazione in relazione a diversi profili riconducibili all | interesse | fiscale dello stato alla percezione dei tributi , anch esso tutelato , assieme all interesse del contribuente a un imposizione |
| 2020-201.txt | 943 | 943 | rispettive quote di partecipazione agli utili . questa scelta legislativa trova giustificazione in relazione a diversi profili riconducibili all interesse | fiscale | dello stato alla percezione dei tributi , anch esso tutelato , assieme all interesse del contribuente a un imposizione correlata |
| 2020-201.txt | 957 | 957 | a diversi profili riconducibili all interesse fiscale dello stato alla percezione dei tributi , anch esso tutelato , assieme all | interesse | del contribuente a un imposizione correlata alla propria capacità contributiva , dall art . 53 , primo comma , cost |
| 2020-201.txt | 1006 | 1006 | 181 del 2017 ) . tale meccanismo impositivo infatti risulta , da un lato , rispondente a esigenze di cautela | fiscale | in presenza di una possibilità di elusione d imposta nel contesto delle società considerate dall art . 5 del tuir |
| 2020-201.txt | 1212 | 1212 | indipendentemente dalla percezione : assume , così , rilievo il solo fatto della produzione del reddito ( con conseguente irrilevanza | fiscale | della distribuzione degli utili negli esercizi successivi ) . in base a tale scelta legislativa il presupposto di imposta si |
| 2020-201.txt | 1617 | 1617 | civilistica che attribuisce ad essi puntuali poteri di controllo . tale aspetto concorre così a giustificare dal punto di vista | fiscale | la diretta imputazione del risultato economico prodotto dalla società al socio indipendentemente dalla sua percezione dell utile . infatti , |
| 2020-201.txt | 1737 | 1737 | , a quest ultimo spetta un ampia discrezionalità in relazione alle varie finalità cui si ispira l attività di imposizione | fiscale | , essendogli consentito , « sia pure con il limite della non arbitrarietà , di determinare i singoli fatti espressivi |
| 2020-201.txt | 2131 | 2131 | del tuir , laddove prevede che la tassazione avviene « indipendentemente dalla percezione » degli utili , determinerebbe un imposizione | fiscale | « in aperta violazione del principio di capacità contributiva » . 3.5 . tale presupposto interpretativo è errato . va |
| 2020-262.txt | 66 | 66 | , comma 1 , del decreto legislativo 14 marzo 2011 , n . 23 ( disposizioni in materia di federalismo | fiscale | municipale ) , nel testo anteriore alle modifiche apportate dall art . 1 , comma 715 , della legge 27 |
| 2020-262.txt | 269 | 269 | ancora qualora sia fondato il pericolo che la deduzione di tali costi rischi di coprire l elusione o l evasione | fiscale | » ; ii ) la spesa per il pagamento dell imu relativa agli immobili strumentali della società stessa deve essere |
| 2020-262.txt | 1376 | 1376 | ben al di là del fisiologico effetto di un imposta patrimoniale , all esito di un particolare aggravio della pressione | fiscale | a carico delle imprese proprietarie di immobili strumentali . il tributo , infatti , è stato in origine previsto nell |
| 2020-262.txt | 1408 | 1408 | , infatti , è stato in origine previsto nell àmbito del d.lgs . n . 23 del 2011 sul federalismo | fiscale | municipale , attuativo della legge 5 maggio 2009 , n . 42 ( delega al governo in materia di federalismo |
| 2020-262.txt | 1429 | 1429 | municipale , attuativo della legge 5 maggio 2009 , n . 42 ( delega al governo in materia di federalismo | fiscale | , in attuazione dell articolo 119 della costituzione ) , e diretto a spostare l asse del prelievo sul comparto |
| 2020-262.txt | 1506 | 1506 | . a tale scopo , in particolare , si prevedeva che a decorrere dall anno 2014 fossero introdotte nell ordinamento | fiscale | due nuove forme di imposizione municipale : a ) una imposta municipale propria ; b ) una imposta municipale secondaria |
| 2020-262.txt | 1835 | 1835 | . tale disposizione era funzionale a consentire ai comuni di evitare che il nuovo tributo determinasse un incremento della pressione | fiscale | sulle imprese : infatti l imu , calibrata in modo da risultare sostanzialmente a saldo zero ( nell aliquota standard |
| 2020-262.txt | 2468 | 2468 | . 85 , significativamente afferma : « [ n ] elle more di una complessiva riforma della disciplina dell imposizione | fiscale | sul patrimonio immobiliare [ . . . ] volta , in particolare , a riconsiderare l articolazione della potestà impositiva |
| 2020-262.txt | 3283 | 3283 | , non si pone affatto , contrariamente a quanto sostenuto dall avvocatura generale dello stato , sul piano delle agevolazioni | fiscali | propriamente dette , che sono dettate da finalità extrafiscali e rispetto alle quali la giurisprudenza di questa corte che pertanto |
| 2020-262.txt | 3873 | 3873 | che il legislatore stesso ha assunto a presupposto dell ires . 3.1 . tale principio si riflette anche sui costi | fiscali | . va precisato , infatti , che in relazione agli oneri fiscali l art . 99 , comma 1 , |
| 2020-262.txt | 3885 | 3885 | . tale principio si riflette anche sui costi fiscali . va precisato , infatti , che in relazione agli oneri | fiscali | l art . 99 , comma 1 , del tuir ( rubricato « oneri fiscali e contributivi » ) sancisce |
| 2020-262.txt | 3900 | 3900 | che in relazione agli oneri fiscali l art . 99 , comma 1 , del tuir ( rubricato « oneri | fiscali | e contributivi » ) sancisce in via generale il principio della deducibilità delle imposte dal reddito , stabilendo che « |
| 2020-262.txt | 4126 | 4126 | ) direttamente e pienamente inerente alla produzione del reddito . un tributo così caratterizzato costituisce , infatti , un costo | fiscale | inerente di cui non si può precludere , senza compromettere la coerenza del disegno impositivo , la deducibilità una volta |
| 2020-262.txt | 4525 | 4525 | della determinazione analitica del reddito , non può , senza rompere un vincolo di coerenza , rendere indeducibile un costo | fiscale | chiaramente e interamente inerente . quanto precede è ampiamente sufficiente per l accoglimento delle questioni di legittimità costituzionale sollevate in |
| 2020-262.txt | 4576 | 4576 | non è inopportuno sottolineare , altresì , che la rottura del vincolo di coerenza interna comporta effetti concreti di distorsione | fiscale | , determinando numerose irragionevoli conseguenze , alcune delle quali evidenziate dallo stesso rimettente nel prospettare altri profili di illegittimità costituzionale |
| 2020-262.txt | 4933 | 4933 | c ) prevenire fenomeni di evasione o elusione . si tratta di deroghe che rispondono a esigenze di tutela dell | interesse | fiscale ( non immediatamente rinvenibili nel caso in esame , che concerne beni immobili , ovvero i cosiddetti ” beni |
| 2020-262.txt | 4934 | 4934 | ) prevenire fenomeni di evasione o elusione . si tratta di deroghe che rispondono a esigenze di tutela dell interesse | fiscale | ( non immediatamente rinvenibili nel caso in esame , che concerne beni immobili , ovvero i cosiddetti ” beni al |
| 2022-140.txt | 697 | 697 | . è fondata . 4.1 . occorre premettere che essa riporta all attenzione il delicato tema del rapporto tra oneri | fiscali | e diritto alla tutela giurisdizionale di cui questa corte si è occupata in numerose occasioni , soprattutto nel periodo antecedente |
| 2022-140.txt | 761 | 761 | anche dalla più autorevole dottrina , come fortemente vessatoria diverse norme condizionavano lo svolgimento del processo all adempimento di oneri | fiscali | . è stata la risalente pronuncia sul solve et repete ( sentenza n . 21 del 1961 ) a inaugurare |
| 2022-140.txt | 957 | 957 | e n . 75 del 1962 , n . 79 del 1961 ) , sia riguardanti altre forme di oneri | fiscali | , pur diversamente strutturati da quel risalente istituto . in alcune occasioni , come quella relativa alle norme che impedivano |
| 2022-140.txt | 1023 | 1023 | ” questa corte non reputò costituzionalmente illegittimi tali oneri , precisando che la costituzione « non vieta di imporre prestazioni | fiscali | in stretta e razionale correlazione con il processo ; sia che esse configurino vere e proprie tasse giudiziarie , sia |
| 2022-140.txt | 1121 | 1121 | esercizio del diritto di azione , eccitando nel titolare un senso di responsabilità » , tendevano « alla soddisfazione di | interessi | del tutto estranei alle finalità predette » e conducevano « al risultato di precludere o ostacolare gravemente l esperimento della |
| 2022-140.txt | 1242 | 1242 | di contribuente » ( sentenza n . 157 del 1969 ) e altre volte l esigenza di tutelare « l | interesse | alla riscossione dei tributi » ( sentenza n . 91 del 1964 e , in termini analoghi , sentenza n |
| 2022-140.txt | 1298 | 1298 | parte risolto grazie , in primo luogo , all intervento del legislatore , che , nell ambito della grande riforma | fiscale | degli anni settanta , ha previsto all art . 7 , numero 7 ) , della legge delega 9 ottobre |
| 2022-140.txt | 1347 | 1347 | al governo della repubblica per la riforma tributaria ) , come principio direttivo , quello di eliminare « ogni impedimento | fiscale | al diritto dei cittadini di agire in giudizio per la tutela dei propri diritti ed interessi legittimi » . l |
| 2022-140.txt | 1363 | 1363 | eliminare « ogni impedimento fiscale al diritto dei cittadini di agire in giudizio per la tutela dei propri diritti ed | interessi | legittimi » . l ordinamento si è così indirizzato verso un nuovo e più proporzionato bilanciamento tra i valori costituzionali |
| 2022-140.txt | 1392 | 1392 | indirizzato verso un nuovo e più proporzionato bilanciamento tra i valori costituzionali che vengono in rilievo nella previsione di oneri | fiscali | condizionanti l accesso alla tutela giurisdizionale . tra questi , del resto , può venire senz altro in considerazione il |
| 2022-140.txt | 1759 | 1759 | stato nel solco di alcune più risalenti sentenze di questa corte , in nome di esigenze di tutela dell « | interesse | fiscale » . questo , infatti , sebbene costituisca un interesse particolarmente tutelato dall art . 53 , primo comma |
| 2022-140.txt | 1760 | 1760 | nel solco di alcune più risalenti sentenze di questa corte , in nome di esigenze di tutela dell « interesse | fiscale | » . questo , infatti , sebbene costituisca un interesse particolarmente tutelato dall art . 53 , primo comma , |
| 2022-140.txt | 1770 | 1770 | , in nome di esigenze di tutela dell « interesse fiscale » . questo , infatti , sebbene costituisca un | interesse | particolarmente tutelato dall art . 53 , primo comma , cost . ( ex plurimis , sentenza n . 201 |
| 2022-140.txt | 1820 | 1820 | impositiva nei quali è ancora in fase di definizione ciò a cui corrisponde il dovere tributario . rispetto a tale | interesse | che può giustificare svariate esigenze , come quella di evitare « eventuali frodi facilmente ipotizzabili » ( sentenza n . |
| 2022-140.txt | 1856 | 1856 | » ( sentenza n . 173 del 1975 ) , o quella di garantire una « pronta realizzazione del credito | fiscale | » ( sentenza n . 358 del 1994 ) , oppure di « prevenire fenomeni di evasione o elusione » |
| 2022-140.txt | 1976 | 1976 | principio per cui gli impedimenti al diritto di agire in giudizio , oltre a non essere consentiti con riguardo all | interesse | fiscale , non sono strettamente necessari neanche al fine di tutelare il dovere tributario , traducendosi in forme di controllo |
| 2022-140.txt | 1977 | 1977 | per cui gli impedimenti al diritto di agire in giudizio , oltre a non essere consentiti con riguardo all interesse | fiscale | , non sono strettamente necessari neanche al fine di tutelare il dovere tributario , traducendosi in forme di controllo fiscale |
| 2022-140.txt | 1997 | 1997 | fiscale , non sono strettamente necessari neanche al fine di tutelare il dovere tributario , traducendosi in forme di controllo | fiscale | eccessive , essendo del resto possibili altre modalità comunque idonee a tutelarne l adempimento . 4.3 . in attuazione di |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| interesse_pubblico_alla | 6 |
| l_interesse_fiscale | 5 |
| l_interesse_pubblico | 5 |
| all_interesse_fiscale | 4 |
| tra_l_interesse | 4 |
| di_interessi_del | 3 |
| interessi_del_tutto | 3 |
| ogni_impedimento_fiscale | 3 |
| impedimento_fiscale_al | 3 |
| fiscale_al_diritto | 3 |
| diritti_ed_interessi | 3 |
| ed_interessi_legittimi | 3 |
| interesse_fiscale_dello | 3 |
| fiscale_dello_stato | 3 |
| di_oneri_fiscali | 3 |
| che_l_interesse | 2 |
| un_interesse_particolarmente | 2 |
| o_nell_interesse | 2 |
| nell_interesse_degli | 2 |
| interesse_degli_stessi | 2 |
| della_pretesa_fiscale | 2 |
| pretesa_fiscale_possono | 2 |
| fiscale_possono_ritenersi | 2 |
| interesse_fiscale_della | 2 |
| fiscale_della_immediata | 2 |
| imporre_prestazioni_fiscali | 2 |
| prestazioni_fiscali_in | 2 |
| fiscali_in_stretta | 2 |
| soddisfazione_di_interessi | 2 |
| interesse_fiscale_alla | 2 |
| fiscale_alla_riscossione | 2 |
| i_due_interessi | 2 |
| due_interessi_alla | 2 |
| interessi_alla_luce | 2 |
| fra_l_interesse | 2 |
| l_interesse_all | 2 |
| interesse_all_effettività | 2 |
| interesse_alla_riscossione | 2 |
| un_imposizione_fiscale | 2 |
| delle_agenzie_fiscali | 2 |
| l_interesse_alla | 2 |
| sanzioni_e_interessi | 2 |
| e_interessi_l | 2 |
| interessi_l_estinzione | 2 |
| di_atti_fiscali | 2 |
| atti_fiscali_costituita | 2 |
| fiscali_costituita_dagli | 2 |
| di_federalismo_fiscale | 2 |
| federalismo_fiscale_municipale | 2 |
| della_pressione_fiscale | 2 |
| oneri_fiscali_e | 2 |
| un_costo_fiscale | 2 |
| tutela_dell_interesse | 2 |
| dell_interesse_fiscale | 2 |
| interesse_fiscale_non | 2 |
| nella_materia_fiscale | 1 |
| materia_fiscale_vuole | 1 |
| fiscale_vuole_anche | 1 |
| proteggere_l_interesse | 1 |
| l_interesse_generale | 1 |
| interesse_generale_alla | 1 |
| interesse_fiscale_riceve | 1 |
| fiscale_riceve_nella | 1 |
| uno_degli_interessi | 1 |
| degli_interessi_indistinti | 1 |
| interessi_indistinti_che | 1 |
| come_un_interesse | 1 |
| interesse_particolarmente_differenziato | 1 |
| dei_fini_fiscali | 1 |
| fini_fiscali_ma | 1 |
| fiscali_ma_è | 1 |
| a_fini_fiscali | 1 |
| fini_fiscali_e | 1 |
| fiscali_e_a | 1 |
| le_ragioni_fiscali | 1 |
| ragioni_fiscali_nell | 1 |
| fiscali_nell_esercizio | 1 |
| economico_e_fiscale | 1 |
| e_fiscale_cioè | 1 |
| fiscale_cioè_in | 1 |
| dei_suoi_interessi | 1 |
| suoi_interessi_fiscali | 1 |
| interessi_fiscali_infatti | 1 |
| fiscali_infatti_non | 1 |
| pregiudizievole_agli_interessi | 1 |
| agli_interessi_generali | 1 |
| interessi_generali_il | 1 |
| posto_nell_interesse | 1 |
| nell_interesse_particolare | 1 |
| interesse_particolare_del | 1 |
| attinenti_ad_interessi | 1 |
| ad_interessi_fiscali | 1 |
| interessi_fiscali_il | 1 |
| fiscali_il_d | 1 |
| incentrò_tali_interessi | 1 |
| tali_interessi_in | 1 |
| interessi_in_un | 1 |
| tutela_degli_interessi | 1 |
| degli_interessi_fiscali | 1 |
| interessi_fiscali_va | 1 |
| fiscali_va_innanzitutto | 1 |
| sia_all_interesse | 1 |
| vuoi_all_interesse | 1 |
| degli_oneri_fiscali | 1 |
| oneri_fiscali_incidenti | 1 |
| fiscali_incidenti_sul | 1 |
| l_interesse_del | 1 |
| interesse_del_cittadino | 1 |
| l_onere_fiscale | 1 |
| onere_fiscale_non | 1 |
| fiscale_non_lede | 1 |
| soddisfacimento_di_interessi | 1 |
| interessi_legittimi_amp | 1 |
| interessi_legittimi_articolo | 1 |
| prevalenza_all_interesse | 1 |
| all_interesse_alla | 1 |
| in_materia_fiscale | 1 |
| materia_fiscale_convertito | 1 |
| fiscale_convertito_con | 1 |
| concepibile_un_interesse | 1 |
| un_interesse_egoistico | 1 |
| interesse_egoistico_del | 1 |
| imposizione_fiscale_ingiustificata | 1 |
| fiscale_ingiustificata_e | 1 |
| di_rilevante_interesse | 1 |
| rilevante_interesse_generale | 1 |
| interesse_generale_e | 1 |
| agenzie_fiscali_sulla | 1 |
| fiscali_sulla_base | 1 |
| contesto_l_interesse | 1 |
| jure_l_interesse | 1 |
| quale_l_interesse | 1 |
| che_altri_interessi | 1 |
| altri_interessi_possono | 1 |
| interessi_possono_e | 1 |
| inoppugnabile_tale_interesse | 1 |
| tale_interesse_richiede | 1 |
| interesse_richiede_di | 1 |
| con_gli_interessi | 1 |
| gli_interessi_descritti | 1 |
| interessi_descritti_e | 1 |
| legislatore_tra_interesse | 1 |
| tra_interesse_fiscale | 1 |
| considera_l_interesse | 1 |
| e_l_interesse | 1 |
| interesse_alla_stabilità | 1 |
| alle_agenzie_fiscali | 1 |
| agenzie_fiscali_è | 1 |
| fiscali_è_invece | 1 |
| agenzie_fiscali_di | 1 |
| fiscali_di_pronunciarsi | 1 |
| anche_dell_interesse | 1 |
| dell_interesse_pubblico | 1 |
| dunque_un_interesse | 1 |
| un_interesse_giuridicamente | 1 |
| interesse_giuridicamente_protetto | 1 |
| diritti_e_interessi | 1 |
| e_interessi_legittimi | 1 |
| interessi_legittimi_la | 1 |
| n_semplificazione_fiscale | 1 |
| semplificazione_fiscale_e | 1 |
| fiscale_e_dichiarazione | 1 |
| e_agli_interessi | 1 |
| agli_interessi_e | 1 |
| interessi_e_non | 1 |
| un_sistema_fiscale | 1 |
| sistema_fiscale_più | 1 |
| fiscale_più_equo | 1 |
| dei_regimi_fiscali | 1 |
| regimi_fiscali_lettera | 1 |
| fiscali_lettera_a | 1 |
| di_assistenza_fiscale | 1 |
| assistenza_fiscale_e | 1 |
| fiscale_e_degli | 1 |
| degli_intermediari_fiscali | 1 |
| intermediari_fiscali_lettera | 1 |
| fiscali_lettera_c | 1 |
| di_recupero_fiscale | 1 |
| recupero_fiscale_regolati | 1 |
| fiscale_regolati_da | 1 |
| definitiva_l_interesse | 1 |
| interesse_fiscale_perseguito | 1 |
| fiscale_perseguito_dalle | 1 |
| europeo_di_interesse | 1 |
| di_interesse_economico | 1 |
| interesse_economico_geie | 1 |
| riconducibili_all_interesse | 1 |
| assieme_all_interesse | 1 |
| all_interesse_del | 1 |
| interesse_del_contribuente | 1 |
| di_cautela_fiscale | 1 |
| cautela_fiscale_in | 1 |
| fiscale_in_presenza | 1 |
| conseguente_irrilevanza_fiscale | 1 |
| irrilevanza_fiscale_della | 1 |
| fiscale_della_distribuzione | 1 |
| di_vista_fiscale | 1 |
| vista_fiscale_la | 1 |
| fiscale_la_diretta | 1 |
| di_imposizione_fiscale | 1 |
| imposizione_fiscale_essendogli | 1 |
| fiscale_essendogli_consentito | 1 |
| imposizione_fiscale_in | 1 |
| fiscale_in_aperta | 1 |
| fiscale_municipale_nel | 1 |
| l_evasione_fiscale | 1 |
| evasione_fiscale_ii | 1 |
| fiscale_ii_la | 1 |
| pressione_fiscale_a | 1 |
| fiscale_a_carico | 1 |
| sul_federalismo_fiscale | 1 |
| fiscale_municipale_attuativo | 1 |
| federalismo_fiscale_in | 1 |
| fiscale_in_attuazione | 1 |
| nell_ordinamento_fiscale | 1 |
| ordinamento_fiscale_due | 1 |
| fiscale_due_nuove | 1 |
| pressione_fiscale_sulle | 1 |
| fiscale_sulle_imprese | 1 |
| dell_imposizione_fiscale | 1 |
| imposizione_fiscale_sul | 1 |
| fiscale_sul_patrimonio | 1 |
| delle_agevolazioni_fiscali | 1 |
| agevolazioni_fiscali_propriamente | 1 |
| fiscali_propriamente_dette | 1 |
| da_finalità_extrafiscali | 1 |
| finalità_extrafiscali_e | 1 |
| extrafiscali_e_rispetto | 1 |
| per_motivi_extrafiscali | 1 |
| motivi_extrafiscali_forme | 1 |
| extrafiscali_forme_di | 1 |
| sui_costi_fiscali | 1 |
| costi_fiscali_va | 1 |
| fiscali_va_precisato | 1 |
| agli_oneri_fiscali | 1 |
| oneri_fiscali_l | 1 |
| fiscali_l_art | 1 |
| rubricato_oneri_fiscali | 1 |
| fiscali_e_contributivi | 1 |
| costo_fiscale_inerente | 1 |
| fiscale_inerente_di | 1 |
| costo_fiscale_chiaramente | 1 |
| fiscale_chiaramente_e | 1 |
| di_distorsione_fiscale | 1 |
| distorsione_fiscale_determinando | 1 |
| fiscale_determinando_numerose | 1 |
| fiscale_non_immediatamente | 1 |
| a_finalità_extrafiscali | 1 |
| finalità_extrafiscali_ma | 1 |
| extrafiscali_ma_sempre | 1 |
| tra_oneri_fiscali | 1 |
| fiscali_e_diritto | 1 |
| oneri_fiscali_è | 1 |
| fiscali_è_stata | 1 |
| oneri_fiscali_pur | 1 |
| fiscali_pur_diversamente | 1 |
| tutelare_l_interesse | 1 |
| grande_riforma_fiscale | 1 |
| riforma_fiscale_degli | 1 |
| fiscale_degli_anni | 1 |
| interessi_legittimi_l | 1 |
| oneri_fiscali_condizionanti | 1 |
| fiscali_condizionanti_l | 1 |
| interesse_fiscale_questo | 1 |
| fiscale_questo_infatti | 1 |
| costituisca_un_interesse | 1 |
| interesse_particolarmente_tutelato | 1 |
| a_tale_interesse | 1 |
| tale_interesse_che | 1 |
| interesse_che_può | 1 |
| del_credito_fiscale | 1 |
| credito_fiscale_sentenza | 1 |
| fiscale_sentenza_n | 1 |
| riguardo_all_interesse | 1 |
| fiscale_non_sono | 1 |
| di_controllo_fiscale | 1 |
| controllo_fiscale_eccessive | 1 |
| fiscale_eccessive_essendo | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| di_interessi_del_tutto_estranei | 3 |
| interessi_del_tutto_estranei_alle | 3 |
| ogni_impedimento_fiscale_al_diritto | 3 |
| impedimento_fiscale_al_diritto_dei | 3 |
| fiscale_al_diritto_dei_cittadini | 3 |
| dei_propri_diritti_ed_interessi | 3 |
| propri_diritti_ed_interessi_legittimi | 3 |
| l_interesse_pubblico_alla_corretta | 3 |
| interesse_pubblico_alla_corretta_esazione | 3 |
| a_terzi_o_nell_interesse | 2 |
| terzi_o_nell_interesse_degli | 2 |
| o_nell_interesse_degli_stessi | 2 |
| nell_interesse_degli_stessi_art | 2 |
| interesse_degli_stessi_art_primo | 2 |
| di_attuazione_della_pretesa_fiscale | 2 |
| attuazione_della_pretesa_fiscale_possono | 2 |
| della_pretesa_fiscale_possono_ritenersi | 2 |
| pretesa_fiscale_possono_ritenersi_parte | 2 |
| fiscale_possono_ritenersi_parte_integrante | 2 |
| all_interesse_fiscale_della_immediata | 2 |
| interesse_fiscale_della_immediata_percezione | 2 |
| fiscale_della_immediata_percezione_delle | 2 |
| vieta_di_imporre_prestazioni_fiscali | 2 |
| di_imporre_prestazioni_fiscali_in | 2 |
| imporre_prestazioni_fiscali_in_stretta | 2 |
| prestazioni_fiscali_in_stretta_e | 2 |
| fiscali_in_stretta_e_razionale | 2 |
| alla_soddisfazione_di_interessi_del | 2 |
| soddisfazione_di_interessi_del_tutto | 2 |
| nel_bilanciamento_tra_l_interesse | 2 |
| bilanciamento_tra_l_interesse_fiscale | 2 |
| tra_l_interesse_fiscale_alla | 2 |
| l_interesse_fiscale_alla_riscossione | 2 |
| interesse_fiscale_alla_riscossione_dell | 2 |
| fiscale_alla_riscossione_dell_imposta | 2 |
| bilanciamento_fra_i_due_interessi | 2 |
| fra_i_due_interessi_alla | 2 |
| i_due_interessi_alla_luce | 2 |
| due_interessi_alla_luce_del | 2 |
| interessi_alla_luce_del_principio | 2 |
| di_bilanciamento_fra_l_interesse | 2 |
| bilanciamento_fra_l_interesse_all | 2 |
| fra_l_interesse_all_effettività | 2 |
| l_interesse_all_effettività_della | 2 |
| interesse_all_effettività_della_tutela | 2 |
| di_eliminare_ogni_impedimento_fiscale | 2 |
| eliminare_ogni_impedimento_fiscale_al | 2 |
| e_contributi_sanzioni_e_interessi | 2 |
| contributi_sanzioni_e_interessi_l | 2 |
| sanzioni_e_interessi_l_estinzione | 2 |
| e_interessi_l_estinzione_della | 2 |
| interessi_l_estinzione_della_società | 2 |
| alla_categoria_di_atti_fiscali | 2 |
| categoria_di_atti_fiscali_costituita | 2 |
| di_atti_fiscali_costituita_dagli | 2 |
| atti_fiscali_costituita_dagli_accertamenti | 2 |
| fiscali_costituita_dagli_accertamenti_effettuati | 2 |
| in_materia_di_federalismo_fiscale | 2 |
| esigenze_di_tutela_dell_interesse | 2 |
| di_tutela_dell_interesse_fiscale | 2 |
| giuridiche_ma_nella_materia_fiscale | 1 |
| ma_nella_materia_fiscale_vuole | 1 |
| nella_materia_fiscale_vuole_anche | 1 |
| materia_fiscale_vuole_anche_proteggere | 1 |
| fiscale_vuole_anche_proteggere_l | 1 |
| vuole_anche_proteggere_l_interesse | 1 |
| anche_proteggere_l_interesse_generale | 1 |
| proteggere_l_interesse_generale_alla | 1 |
| l_interesse_generale_alla_riscossione | 1 |
| interesse_generale_alla_riscossione_dei | 1 |
| di_ricordare_che_l_interesse | 1 |
| ricordare_che_l_interesse_fiscale | 1 |
| che_l_interesse_fiscale_riceve | 1 |
| l_interesse_fiscale_riceve_nella | 1 |
| interesse_fiscale_riceve_nella_costituzione | 1 |
| fiscale_riceve_nella_costituzione_una | 1 |
| non_come_uno_degli_interessi | 1 |
| come_uno_degli_interessi_indistinti | 1 |
| uno_degli_interessi_indistinti_che | 1 |
| degli_interessi_indistinti_che_sono | 1 |
| interessi_indistinti_che_sono_affidati | 1 |
| statale_ma_come_un_interesse | 1 |
| ma_come_un_interesse_particolarmente | 1 |
| come_un_interesse_particolarmente_differenziato | 1 |
| un_interesse_particolarmente_differenziato_che | 1 |
| interesse_particolarmente_differenziato_che_attenendo | 1 |
| il_conseguimento_dei_fini_fiscali | 1 |
| conseguimento_dei_fini_fiscali_ma | 1 |
| dei_fini_fiscali_ma_è | 1 |
| fini_fiscali_ma_è_altrettanto | 1 |
| fiscali_ma_è_altrettanto_sicuro | 1 |
| un_tempo_a_fini_fiscali | 1 |
| tempo_a_fini_fiscali_e | 1 |
| a_fini_fiscali_e_a | 1 |
| fini_fiscali_e_a_fini | 1 |
| fiscali_e_a_fini_economico | 1 |
| a_parte_le_ragioni_fiscali | 1 |
| parte_le_ragioni_fiscali_nell | 1 |
| le_ragioni_fiscali_nell_esercizio | 1 |
| ragioni_fiscali_nell_esercizio_razionale | 1 |
| fiscali_nell_esercizio_razionale_della | 1 |
| di_vista_economico_e_fiscale | 1 |
| vista_economico_e_fiscale_cioè | 1 |
| economico_e_fiscale_cioè_in | 1 |
| e_fiscale_cioè_in_ipotesi | 1 |
| fiscale_cioè_in_ipotesi_del | 1 |
| nella_soddisfazione_dei_suoi_interessi | 1 |
| soddisfazione_dei_suoi_interessi_fiscali | 1 |
| dei_suoi_interessi_fiscali_infatti | 1 |
| suoi_interessi_fiscali_infatti_non | 1 |
| interessi_fiscali_infatti_non_è | 1 |
| fiscali_infatti_non_è_escluso | 1 |
| non_risulti_pregiudizievole_agli_interessi | 1 |
| risulti_pregiudizievole_agli_interessi_generali | 1 |
| pregiudizievole_agli_interessi_generali_il | 1 |
| agli_interessi_generali_il_decreto | 1 |
| interessi_generali_il_decreto_del | 1 |
| essendo_stato_posto_nell_interesse | 1 |
| stato_posto_nell_interesse_particolare | 1 |
| posto_nell_interesse_particolare_del | 1 |
| nell_interesse_particolare_del_consorzio | 1 |
| interesse_particolare_del_consorzio_si | 1 |
| in_necessità_attinenti_ad_interessi | 1 |
| necessità_attinenti_ad_interessi_fiscali | 1 |
| attinenti_ad_interessi_fiscali_il | 1 |
| ad_interessi_fiscali_il_d | 1 |
| interessi_fiscali_il_d_l | 1 |
| fiscali_il_d_l_gennaio | 1 |
| gennaio_n_incentrò_tali_interessi | 1 |
| n_incentrò_tali_interessi_in | 1 |
| incentrò_tali_interessi_in_un | 1 |
| tali_interessi_in_un_diritto | 1 |
| interessi_in_un_diritto_annuale | 1 |
| ingiustificata_eccessiva_tutela_degli_interessi | 1 |
| eccessiva_tutela_degli_interessi_fiscali | 1 |
| tutela_degli_interessi_fiscali_va | 1 |
| degli_interessi_fiscali_va_innanzitutto | 1 |
| interessi_fiscali_va_innanzitutto_constatato | 1 |
| fiscali_va_innanzitutto_constatato_che | 1 |
| del_risponde_sia_all_interesse | 1 |
| risponde_sia_all_interesse_fiscale | 1 |
| sia_all_interesse_fiscale_della | 1 |
| del_risponde_vuoi_all_interesse | 1 |
| risponde_vuoi_all_interesse_fiscale | 1 |
| vuoi_all_interesse_fiscale_della | 1 |
| sul_tema_degli_oneri_fiscali | 1 |
| tema_degli_oneri_fiscali_incidenti | 1 |
| degli_oneri_fiscali_incidenti_sul | 1 |
| oneri_fiscali_incidenti_sul_processo | 1 |
| fiscali_incidenti_sul_processo_civile | 1 |
| laquo_alla_soddisfazione_di_interessi | 1 |
| ed_ancora_che_l_interesse | 1 |
| ancora_che_l_interesse_del | 1 |
| che_l_interesse_del_cittadino | 1 |
| l_interesse_del_cittadino_alla | 1 |
| interesse_del_cittadino_alla_tutela | 1 |
| secondo_cui_l_onere_fiscale | 1 |
| cui_l_onere_fiscale_non | 1 |
| l_onere_fiscale_non_lede | 1 |
| onere_fiscale_non_lede_il | 1 |
| fiscale_non_lede_il_diritto | 1 |
| invece_al_soddisfacimento_di_interessi | 1 |
| al_soddisfacimento_di_interessi_del | 1 |
| soddisfacimento_di_interessi_del_tutto | 1 |
| amp_laquo_ogni_impedimento_fiscale | 1 |
| laquo_ogni_impedimento_fiscale_al | 1 |
| diritti_ed_interessi_legittimi_amp | 1 |
| ed_interessi_legittimi_amp_raquo | 1 |
| interessi_legittimi_amp_raquo_articolo | 1 |
| diritti_ed_interessi_legittimi_articolo | 1 |
| ed_interessi_legittimi_articolo_n | 1 |
| interessi_legittimi_articolo_n_in | 1 |
| legislatore_attribuire_prevalenza_all_interesse | 1 |
| attribuire_prevalenza_all_interesse_alla | 1 |
| prevalenza_all_interesse_alla_riscossione | 1 |
| all_interesse_alla_riscossione_delle | 1 |
| interesse_alla_riscossione_delle_imposte | 1 |
| disposizioni_urgenti_in_materia_fiscale | 1 |
| urgenti_in_materia_fiscale_convertito | 1 |
| in_materia_fiscale_convertito_con | 1 |
| materia_fiscale_convertito_con_modificazioni | 1 |
| fiscale_convertito_con_modificazioni_dalla | 1 |
| non_sarebbe_concepibile_un_interesse | 1 |
| sarebbe_concepibile_un_interesse_egoistico | 1 |
| concepibile_un_interesse_egoistico_del | 1 |
| un_interesse_egoistico_del_fisco | 1 |
| interesse_egoistico_del_fisco_a | 1 |
| sottoposto_ad_un_imposizione_fiscale | 1 |
| ad_un_imposizione_fiscale_ingiustificata | 1 |
| un_imposizione_fiscale_ingiustificata_e | 1 |
| imposizione_fiscale_ingiustificata_e_lesiva | 1 |
| fiscale_ingiustificata_e_lesiva_della | 1 |
| alle_fattispecie_di_rilevante_interesse | 1 |
| fattispecie_di_rilevante_interesse_generale | 1 |
| di_rilevante_interesse_generale_e | 1 |
| rilevante_interesse_generale_e_fra | 1 |
| interesse_generale_e_fra_queste | 1 |
| da_parte_delle_agenzie_fiscali | 1 |
| parte_delle_agenzie_fiscali_sulla | 1 |
| delle_agenzie_fiscali_sulla_base | 1 |
| agenzie_fiscali_sulla_base_di | 1 |
| fiscali_sulla_base_di_valutazioni | 1 |
| nel_suo_contesto_l_interesse | 1 |
| suo_contesto_l_interesse_pubblico | 1 |
| contesto_l_interesse_pubblico_alla | 1 |
| soddisfare_ipso_jure_l_interesse | 1 |
| ipso_jure_l_interesse_pubblico | 1 |
| jure_l_interesse_pubblico_alla | 1 |
| una_sintesi_tra_l_interesse | 1 |
| sintesi_tra_l_interesse_fiscale | 1 |
| tra_l_interesse_fiscale_dello | 1 |
| l_interesse_fiscale_dello_stato | 1 |
| interesse_fiscale_dello_stato_comunità | 1 |
| fiscale_dello_stato_comunità_e | 1 |
| tuttavia_nel_quale_l_interesse | 1 |
| nel_quale_l_interesse_pubblico | 1 |
| quale_l_interesse_pubblico_alla | 1 |
| l_interesse_pubblico_alla_rimozione | 1 |
| interesse_pubblico_alla_rimozione_dell | 1 |
| il_fatto_che_altri_interessi | 1 |
| fatto_che_altri_interessi_possono | 1 |
| che_altri_interessi_possono_e | 1 |
| altri_interessi_possono_e_devono | 1 |
| interessi_possono_e_devono_concorrere | 1 |
| un_atto_inoppugnabile_tale_interesse | 1 |
| atto_inoppugnabile_tale_interesse_richiede | 1 |
| inoppugnabile_tale_interesse_richiede_di | 1 |
| tale_interesse_richiede_di_essere | 1 |
| interesse_richiede_di_essere_bilanciato | 1 |
| essere_bilanciato_con_gli_interessi | 1 |
| bilanciato_con_gli_interessi_descritti | 1 |
| con_gli_interessi_descritti_e | 1 |
| gli_interessi_descritti_e_con | 1 |
| interessi_descritti_e_con_altri | 1 |
| realizzato_dal_legislatore_tra_interesse | 1 |
| dal_legislatore_tra_interesse_fiscale | 1 |
| legislatore_tra_interesse_fiscale_dello | 1 |
| tra_interesse_fiscale_dello_stato | 1 |
| interesse_fiscale_dello_stato_e | 1 |
| fiscale_dello_stato_e_capacità | 1 |
| rimettente_non_considera_l_interesse | 1 |
| non_considera_l_interesse_pubblico | 1 |
| considera_l_interesse_pubblico_alla | 1 |
| l_interesse_pubblico_alla_certezza | 1 |
| interesse_pubblico_alla_certezza_dei | 1 |
| non_irragionevole_tra_l_interesse | 1 |
| irragionevole_tra_l_interesse_pubblico | 1 |
| tra_l_interesse_pubblico_alla | 1 |
| dei_tributi_e_l_interesse | 1 |
| tributi_e_l_interesse_alla | 1 |
| e_l_interesse_alla_stabilità | 1 |
| l_interesse_alla_stabilità_dei | 1 |
| interesse_alla_stabilità_dei_rapporti | 1 |
| tale_istanza_alle_agenzie_fiscali | 1 |
| istanza_alle_agenzie_fiscali_è | 1 |
| alle_agenzie_fiscali_è_invece | 1 |
| agenzie_fiscali_è_invece_consentito | 1 |
| fiscali_è_invece_consentito_di | 1 |
| qui_interessa_delle_agenzie_fiscali | 1 |
| interessa_delle_agenzie_fiscali_di | 1 |
| delle_agenzie_fiscali_di_pronunciarsi | 1 |
| agenzie_fiscali_di_pronunciarsi_sulle | 1 |
| fiscali_di_pronunciarsi_sulle_istanze | 1 |
| d_ufficio_anche_dell_interesse | 1 |
| ufficio_anche_dell_interesse_pubblico | 1 |
| anche_dell_interesse_pubblico_alla | 1 |
| dell_interesse_pubblico_alla_stabilità | 1 |
| interesse_pubblico_alla_stabilità_dei | 1 |
| non_sussiste_dunque_un_interesse | 1 |
| sussiste_dunque_un_interesse_giuridicamente | 1 |
| dunque_un_interesse_giuridicamente_protetto | 1 |
| un_interesse_giuridicamente_protetto_a | 1 |
| interesse_giuridicamente_protetto_a_ottenere | 1 |
| dei_suoi_diritti_e_interessi | 1 |
| suoi_diritti_e_interessi_legittimi | 1 |
| diritti_e_interessi_legittimi_la | 1 |
| e_interessi_legittimi_la_disciplina | 1 |
| interessi_legittimi_la_disciplina_legislativa | 1 |
| legislativo_novembre_n_semplificazione_fiscale | 1 |
| novembre_n_semplificazione_fiscale_e | 1 |
| n_semplificazione_fiscale_e_dichiarazione | 1 |
| semplificazione_fiscale_e_dichiarazione_dei | 1 |
| fiscale_e_dichiarazione_dei_redditi | 1 |
| alle_sanzioni_e_agli_interessi | 1 |
| sanzioni_e_agli_interessi_e | 1 |
| e_agli_interessi_e_non | 1 |
| agli_interessi_e_non_anche | 1 |
| interessi_e_non_anche_ai | 1 |
| disposizioni_per_un_sistema_fiscale | 1 |
| per_un_sistema_fiscale_più | 1 |
| un_sistema_fiscale_più_equo | 1 |
| sistema_fiscale_più_equo_trasparente | 1 |
| fiscale_più_equo_trasparente_e | 1 |
| alla_revisione_dei_regimi_fiscali | 1 |
| revisione_dei_regimi_fiscali_lettera | 1 |
| dei_regimi_fiscali_lettera_a | 1 |
| regimi_fiscali_lettera_a_o | 1 |
| fiscali_lettera_a_o_all | 1 |
| dei_centri_di_assistenza_fiscale | 1 |
| centri_di_assistenza_fiscale_e | 1 |
| di_assistenza_fiscale_e_degli | 1 |
| assistenza_fiscale_e_degli_intermediari | 1 |
| fiscale_e_degli_intermediari_fiscali | 1 |
| e_degli_intermediari_fiscali_lettera | 1 |
| degli_intermediari_fiscali_lettera_c | 1 |
| intermediari_fiscali_lettera_c_sui | 1 |
| fiscali_lettera_c_sui_quali | 1 |
| le_azioni_di_recupero_fiscale | 1 |
| azioni_di_recupero_fiscale_regolati | 1 |
| di_recupero_fiscale_regolati_da | 1 |
| recupero_fiscale_regolati_da_disposizioni | 1 |
| fiscale_regolati_da_disposizioni_che | 1 |
| tributario_in_definitiva_l_interesse | 1 |
| in_definitiva_l_interesse_fiscale | 1 |
| definitiva_l_interesse_fiscale_perseguito | 1 |
| l_interesse_fiscale_perseguito_dalle | 1 |
| interesse_fiscale_perseguito_dalle_obbligazioni | 1 |
| fiscale_perseguito_dalle_obbligazioni_tributarie | 1 |
| al_gruppo_europeo_di_interesse | 1 |
| gruppo_europeo_di_interesse_economico | 1 |
| europeo_di_interesse_economico_geie | 1 |
| di_interesse_economico_geie_in | 1 |
| interesse_economico_geie_in_questi | 1 |
| diversi_profili_riconducibili_all_interesse | 1 |
| profili_riconducibili_all_interesse_fiscale | 1 |
| riconducibili_all_interesse_fiscale_dello | 1 |
| all_interesse_fiscale_dello_stato | 1 |
| interesse_fiscale_dello_stato_alla | 1 |
| fiscale_dello_stato_alla_percezione | 1 |
| esso_tutelato_assieme_all_interesse | 1 |
| tutelato_assieme_all_interesse_del | 1 |
| assieme_all_interesse_del_contribuente | 1 |
| all_interesse_del_contribuente_a | 1 |
| interesse_del_contribuente_a_un | 1 |
| a_esigenze_di_cautela_fiscale | 1 |
| esigenze_di_cautela_fiscale_in | 1 |
| di_cautela_fiscale_in_presenza | 1 |
| cautela_fiscale_in_presenza_di | 1 |
| fiscale_in_presenza_di_una | 1 |
| reddito_con_conseguente_irrilevanza_fiscale | 1 |
| con_conseguente_irrilevanza_fiscale_della | 1 |
| conseguente_irrilevanza_fiscale_della_distribuzione | 1 |
| irrilevanza_fiscale_della_distribuzione_degli | 1 |
| fiscale_della_distribuzione_degli_utili | 1 |
| dal_punto_di_vista_fiscale | 1 |
| punto_di_vista_fiscale_la | 1 |
| di_vista_fiscale_la_diretta | 1 |
| vista_fiscale_la_diretta_imputazione | 1 |
| fiscale_la_diretta_imputazione_del | 1 |
| l_attività_di_imposizione_fiscale | 1 |
| attività_di_imposizione_fiscale_essendogli | 1 |
| di_imposizione_fiscale_essendogli_consentito | 1 |
| imposizione_fiscale_essendogli_consentito_sia | 1 |
| fiscale_essendogli_consentito_sia_pure | 1 |
| utili_determinerebbe_un_imposizione_fiscale | 1 |
| determinerebbe_un_imposizione_fiscale_in | 1 |
| un_imposizione_fiscale_in_aperta | 1 |
| imposizione_fiscale_in_aperta_violazione | 1 |
| fiscale_in_aperta_violazione_del | 1 |
| materia_di_federalismo_fiscale_municipale | 1 |
| di_federalismo_fiscale_municipale_nel | 1 |
| federalismo_fiscale_municipale_nel_testo | 1 |
| fiscale_municipale_nel_testo_anteriore | 1 |
| elusione_o_l_evasione_fiscale | 1 |
| o_l_evasione_fiscale_ii | 1 |
| l_evasione_fiscale_ii_la | 1 |
| evasione_fiscale_ii_la_spesa | 1 |
| fiscale_ii_la_spesa_per | 1 |
| particolare_aggravio_della_pressione_fiscale | 1 |
| aggravio_della_pressione_fiscale_a | 1 |
| della_pressione_fiscale_a_carico | 1 |
| pressione_fiscale_a_carico_delle | 1 |
| fiscale_a_carico_delle_imprese | 1 |
| n_del_sul_federalismo_fiscale | 1 |
| del_sul_federalismo_fiscale_municipale | 1 |
| sul_federalismo_fiscale_municipale_attuativo | 1 |
| federalismo_fiscale_municipale_attuativo_della | 1 |
| fiscale_municipale_attuativo_della_legge | 1 |
| materia_di_federalismo_fiscale_in | 1 |
| di_federalismo_fiscale_in_attuazione | 1 |
| federalismo_fiscale_in_attuazione_dell | 1 |
| fiscale_in_attuazione_dell_articolo | 1 |
| fossero_introdotte_nell_ordinamento_fiscale | 1 |
| introdotte_nell_ordinamento_fiscale_due | 1 |
| nell_ordinamento_fiscale_due_nuove | 1 |
| ordinamento_fiscale_due_nuove_forme | 1 |
| fiscale_due_nuove_forme_di | 1 |
| un_incremento_della_pressione_fiscale | 1 |
| incremento_della_pressione_fiscale_sulle | 1 |
| della_pressione_fiscale_sulle_imprese | 1 |
| pressione_fiscale_sulle_imprese_infatti | 1 |
| fiscale_sulle_imprese_infatti_l | 1 |
| della_disciplina_dell_imposizione_fiscale | 1 |
| disciplina_dell_imposizione_fiscale_sul | 1 |
| dell_imposizione_fiscale_sul_patrimonio | 1 |
| imposizione_fiscale_sul_patrimonio_immobiliare | 1 |
| fiscale_sul_patrimonio_immobiliare_volta | 1 |
| sul_piano_delle_agevolazioni_fiscali | 1 |
| piano_delle_agevolazioni_fiscali_propriamente | 1 |
| delle_agevolazioni_fiscali_propriamente_dette | 1 |
| agevolazioni_fiscali_propriamente_dette_che | 1 |
| fiscali_propriamente_dette_che_sono | 1 |
| sono_dettate_da_finalità_extrafiscali | 1 |
| dettate_da_finalità_extrafiscali_e | 1 |
| da_finalità_extrafiscali_e_rispetto | 1 |
| finalità_extrafiscali_e_rispetto_alle | 1 |
| extrafiscali_e_rispetto_alle_quali | 1 |
| cost_prevedono_per_motivi_extrafiscali | 1 |
| prevedono_per_motivi_extrafiscali_forme | 1 |
| per_motivi_extrafiscali_forme_di | 1 |
| motivi_extrafiscali_forme_di_esenzione | 1 |
| extrafiscali_forme_di_esenzione_di | 1 |
| riflette_anche_sui_costi_fiscali | 1 |
| anche_sui_costi_fiscali_va | 1 |
| sui_costi_fiscali_va_precisato | 1 |
| costi_fiscali_va_precisato_infatti | 1 |
| fiscali_va_precisato_infatti_che | 1 |
| in_relazione_agli_oneri_fiscali | 1 |
| relazione_agli_oneri_fiscali_l | 1 |
| agli_oneri_fiscali_l_art | 1 |
| oneri_fiscali_l_art_comma | 1 |
| fiscali_l_art_comma_del | 1 |
| del_tuir_rubricato_oneri_fiscali | 1 |
| tuir_rubricato_oneri_fiscali_e | 1 |
| rubricato_oneri_fiscali_e_contributivi | 1 |
| oneri_fiscali_e_contributivi_sancisce | 1 |
| fiscali_e_contributivi_sancisce_in | 1 |
| costituisce_infatti_un_costo_fiscale | 1 |
| infatti_un_costo_fiscale_inerente | 1 |
| un_costo_fiscale_inerente_di | 1 |
| costo_fiscale_inerente_di_cui | 1 |
| fiscale_inerente_di_cui_non | 1 |
| rendere_indeducibile_un_costo_fiscale | 1 |
| indeducibile_un_costo_fiscale_chiaramente | 1 |
| un_costo_fiscale_chiaramente_e | 1 |
| costo_fiscale_chiaramente_e_interamente | 1 |
| fiscale_chiaramente_e_interamente_inerente | 1 |
| effetti_concreti_di_distorsione_fiscale | 1 |
| concreti_di_distorsione_fiscale_determinando | 1 |
| di_distorsione_fiscale_determinando_numerose | 1 |
| distorsione_fiscale_determinando_numerose_irragionevoli | 1 |
| fiscale_determinando_numerose_irragionevoli_conseguenze | 1 |
| tutela_dell_interesse_fiscale_non | 1 |
| dell_interesse_fiscale_non_immediatamente | 1 |
| interesse_fiscale_non_immediatamente_rinvenibili | 1 |
| fiscale_non_immediatamente_rinvenibili_nel | 1 |
| rispondere_anche_a_finalità_extrafiscali | 1 |
| anche_a_finalità_extrafiscali_ma | 1 |
| a_finalità_extrafiscali_ma_sempre | 1 |
| finalità_extrafiscali_ma_sempre_riferibili | 1 |
| extrafiscali_ma_sempre_riferibili_a | 1 |
| del_rapporto_tra_oneri_fiscali | 1 |
| rapporto_tra_oneri_fiscali_e | 1 |
| tra_oneri_fiscali_e_diritto | 1 |
| oneri_fiscali_e_diritto_alla | 1 |
| fiscali_e_diritto_alla_tutela | 1 |
| all_adempimento_di_oneri_fiscali | 1 |
| adempimento_di_oneri_fiscali_è | 1 |
| di_oneri_fiscali_è_stata | 1 |
| oneri_fiscali_è_stata_la | 1 |
| fiscali_è_stata_la_risalente | 1 |
| altre_forme_di_oneri_fiscali | 1 |
| forme_di_oneri_fiscali_pur | 1 |
| di_oneri_fiscali_pur_diversamente | 1 |
| oneri_fiscali_pur_diversamente_strutturati | 1 |
| fiscali_pur_diversamente_strutturati_da | 1 |
| tendevano_alla_soddisfazione_di_interessi | 1 |
| esigenza_di_tutelare_l_interesse | 1 |
| di_tutelare_l_interesse_alla | 1 |
| tutelare_l_interesse_alla_riscossione | 1 |
| l_interesse_alla_riscossione_dei | 1 |
| interesse_alla_riscossione_dei_tributi | 1 |
| ambito_della_grande_riforma_fiscale | 1 |
| della_grande_riforma_fiscale_degli | 1 |
| grande_riforma_fiscale_degli_anni | 1 |
| riforma_fiscale_degli_anni_settanta | 1 |
| fiscale_degli_anni_settanta_ha | 1 |
| diritti_ed_interessi_legittimi_l | 1 |
| ed_interessi_legittimi_l_ordinamento | 1 |
| interessi_legittimi_l_ordinamento_si | 1 |
| nella_previsione_di_oneri_fiscali | 1 |
| previsione_di_oneri_fiscali_condizionanti | 1 |
| di_oneri_fiscali_condizionanti_l | 1 |
| oneri_fiscali_condizionanti_l_accesso | 1 |
| fiscali_condizionanti_l_accesso_alla | 1 |
| tutela_dell_interesse_fiscale_questo | 1 |
| dell_interesse_fiscale_questo_infatti | 1 |
| interesse_fiscale_questo_infatti_sebbene | 1 |
| fiscale_questo_infatti_sebbene_costituisca | 1 |
| infatti_sebbene_costituisca_un_interesse | 1 |
| sebbene_costituisca_un_interesse_particolarmente | 1 |
| costituisca_un_interesse_particolarmente_tutelato | 1 |
| un_interesse_particolarmente_tutelato_dall | 1 |
| interesse_particolarmente_tutelato_dall_art | 1 |
| tributario_rispetto_a_tale_interesse | 1 |
| rispetto_a_tale_interesse_che | 1 |
| a_tale_interesse_che_può | 1 |
| tale_interesse_che_può_giustificare | 1 |
| interesse_che_può_giustificare_svariate | 1 |
| pronta_realizzazione_del_credito_fiscale | 1 |
| realizzazione_del_credito_fiscale_sentenza | 1 |
| del_credito_fiscale_sentenza_n | 1 |
| credito_fiscale_sentenza_n_del | 1 |
| fiscale_sentenza_n_del_oppure | 1 |
| consentiti_con_riguardo_all_interesse | 1 |
| con_riguardo_all_interesse_fiscale | 1 |
| riguardo_all_interesse_fiscale_non | 1 |
| all_interesse_fiscale_non_sono | 1 |
| interesse_fiscale_non_sono_strettamente | 1 |
| fiscale_non_sono_strettamente_necessari | 1 |
| in_forme_di_controllo_fiscale | 1 |
| forme_di_controllo_fiscale_eccessive | 1 |
| di_controllo_fiscale_eccessive_essendo | 1 |
| controllo_fiscale_eccessive_essendo_del | 1 |
| fiscale_eccessive_essendo_del_resto | 1 |
3. Word embedding
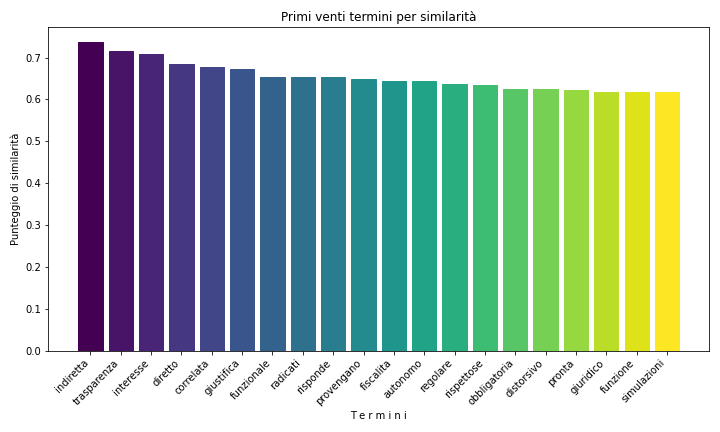
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2020 | 3 |
| 1963 | 2 |
| 2002 | 2 |
| 2017 | 2 |
| 1965 | 1 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2020 | 3 |
| 1965 | 1 |
| 1970 | 1 |
| 1975 | 1 |
| 1997 | 1 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Michele Fragali | 4 | 18.1818181818182 |
| Luca Antonini | 3 | 13.6363636363636 |
| Aldo Carosi | 2 | 9.09090909090909 |
| Fernando Santosuosso | 2 | 9.09090909090909 |
| Paolo Rossi | 2 | 9.09090909090909 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Luca Antonini | 3 | 25 |
| Fernando Santosuosso | 2 | 16.6666666666667 |
| Michele Fragali | 2 | 16.6666666666667 |
| Alfio Finocchiaro | 1 | 8.33333333333333 |
| Daria de Pretis | 1 | 8.33333333333333 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| fiscale | 124 | 9 |
| interesse | 111 | 13 |
| fiscali | 47 | 63 |
| interessi | 44 | 74 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| fiscale | 45 | 11 |
| interesse | 37 | 15 |
| fiscali | 24 | 38 |
| interessi | 20 | 52 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.