Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-09.txt | 3035 | 3035 | 19 ottobre 1940 , n . 348 , contenente provvedimenti in materia di imposta generale sull entrata e di addizionale | straordinaria | di guerra , il decreto legislativo c . p . s . 27 dicembre 1946 , n . 469 , |
| 1957-12.txt | 1028 | 1028 | pacificamente ammesso il principio che tutto ciò che attiene alla istituzione , alla organizzazione e al funzionamento di organi giurisdizionali | ordinari | o speciali , rientra nella competenza esclusiva dello stato principio questo , costituzionale , che deriva da lunga tradizione , |
| 1957-12.txt | 1177 | 1177 | nomina , competenza che allo stato appartiene per quanto innanzi si è rilevato , partecipando ogni giudice sia della magistratura | ordinaria | , sia pure non in veste togata , quale membro di giurisdizioni speciali , una volta che egli viene investito |
| 1957-129.txt | 164 | 164 | niente c è nella costituzione e nelle leggi che regolano la competenza della corte costituzionale ( leggi costituzionali e legge | ordinaria | ) , che imponga di escludere i procedimenti di giurisdizione volontaria dal novero di quelli nel corso dei quali possa |
| 1957-129.txt | 2270 | 2270 | costituzione ) . si deve in primo luogo osservare che i limiti che la costituzione consente di porre con legge | ordinaria | alla libera iniziativa economica e alla proprietà privata in funzione del raggiungimento di fini sociali , sono tali da giustificare |
| 1957-129.txt | 2366 | 2366 | ma per legittimare talune delle disposizioni impugnate non occorre nemmeno fare ricorso alla potestà che la costituzione conferisce al legislatore | ordinario | di apportare limiti alla iniziativa economica privata o alla proprietà privata , dato che esse regolano i modi di essere |
| 1957-129.txt | 2588 | 2588 | di capitale o alla circolabilità di una categoria di beni mobili , violi l impegno fatto dalla costituzione al legislatore | ordinario | di incoraggiare e tutelare il risparmio e di favorire l accesso del risparmio popolare ” al diretto e indiretto investimento |
| 1957-14.txt | 107 | 107 | alle direttive del governo dello stato in materia , essendo esse costituite , attualmente , dal complesso delle vigenti leggi | ordinarie | . entrambe le eccezioni , proposte nei medesimi termini , sono state già esaminate e respinte da questa corte con |
| 1957-14.txt | 828 | 828 | l atto assessoriale impugnato non ha posto gli estremi di un conflitto interno di organi da risolversi con i mezzi | ordinari | comuni agli atti amministrativi , bensì ha dato luogo ad un vero conflitto di attribuzione tra stato e regione siciliana |
| 1957-17.txt | 141 | 141 | conflitto di attribuzione . nel merito , la corte ritiene che la competenza del presidente della regione a decidere ricorsi | straordinari | nei casi , come quello che ha dato origine al presente giudizio , non possa essere contestata . come risulta |
| 1957-17.txt | 457 | 457 | 654 , sentito il consiglio di giustizia amministrativa per la regione siciliana , i ricorsi amministrativi , avanzati in linea | straordinaria | , contro atti amministrativi regionali , perché così dispone testualmente l ultimo comma dell art . 23 dello statuto speciale |
| 1957-30.txt | 463 | 463 | quanto agli artt . 10 e 12 della legge 8 luglio 1950 , n . 640 , che il giudice | ordinario | avrebbe dovuto esaminare se i corrispettivi previsti nelle dette disposizioni fossero o no tributi , per dichiarare , nel primo |
| 1957-30.txt | 1211 | 1211 | 23 della costituzione precisa infine la stessa sentenza non pone invece come requisito necessario , per la legittimità della legge | ordinaria | , che questa contenga la indicazione del limite massimo della prestazione imponibile . questo perciò , contrariamente a quanto sostiene |
| 1957-30.txt | 2904 | 2904 | dalle limitazioni al diritto di proprietà che l art . 42 della costituzione espressamente ammette possano essere stabilite dalla legge | ordinaria | . |
| 1957-41.txt | 106 | 106 | . 1516 , vi fosse , essa non dovrebbe formare oggetto di giudizio di legittimità costituzionale , bensì di giudizio | ordinario | , come questione di abrogazione di leggi . la corte non può accedere a tale tesi , data la natura |
| 1957-41.txt | 369 | 369 | disposizione , che la funzione giurisdizionale dev essere esercitata , salve le eccezioni introdotte nella stessa costituzione , dai magistrati | ordinari | . al lume di questo principio dev essere inteso anche l altro , di cui al secondo comma dell art |
| 1957-41.txt | 402 | 402 | , di cui al secondo comma dell art . 102 , in virtù del quale non possono essere istituiti giudici | straordinari | o speciali , ma solo , per determinate materie , sezioni specializzate presso gli organi giudiziari ordinari . di fronte |
| 1957-41.txt | 419 | 419 | essere istituiti giudici straordinari o speciali , ma solo , per determinate materie , sezioni specializzate presso gli organi giudiziari | ordinari | . di fronte alla lamentata molteplicità di organi di giurisdizione speciale , quali si erano venuti creando nel tempo , |
| 1957-41.txt | 491 | 491 | precisato che non alla automatica soppressione doveva addivenirsi , sibbene alla loro ” revisione ” , ad opera del legislatore | ordinario | . la precisa volontà di procedere gradualmente , in tempi diversi , a questa opera di revisione delle giurisdizioni speciali |
| 1957-41.txt | 1377 | 1377 | ed è di competenza del governo e del parlamento giudicare se sia più opportuno rimettere le controversie tributarie alla giurisdizione | ordinaria | secondo le regole del processo comune ; oppure , in aderenza al principio dell unità della giurisdizione , introdurre un |
| 1957-41.txt | 1480 | 1480 | dicembre 1955 , del disegno di legge costituzionale n . 1942 , concernente la facoltà di istituire , con legge | ordinaria | , giudici in materia tributaria , e con la presentazione , alla camera stessa , nella medesima seduta , del |
| 1957-41.txt | 1509 | 1509 | la presentazione , alla camera stessa , nella medesima seduta , del disegno n . 1944 , riguardante la legge | ordinaria | sulla riforma del contenzioso tributario . è il parlamento che dovrà dare il suo giudizio , sia sulla forma prescelta |
| 1957-42.txt | 1517 | 1517 | il banco aveva creduto di inserire , fra le altre , anche una clausola generica , quasi di stile negli | ordinari | contratti con banche , la quale poteva fare apparire che la cessione di credito fatta a garanzia del finanziamento per |
| 1957-65.txt | 1260 | 1260 | norme in quanto darebbero luogo ad espropriazione senza indennizzo dei fabbricati rurali perché nel valore determinato ai fini della imposta | straordinaria | patrimoniale , al quale le dette norme fanno riferimento per la determinazione dell indennità di esproprio , non sarebbe stato |
| 1957-65.txt | 1405 | 1405 | ; e poiché le leggi di riforma hanno commisurato l indennità al valore dei fondi accertato ai fini dell imposta | straordinaria | progressiva sul patrimonio e questo , a norma dell art . 9 d.p.r . 9 maggio 1950 , n . |
| 1957-81.txt | 810 | 810 | aderente alla situazione effettiva della proprietà terriera , esso può subire variazioni in seguito alle verifiche periodiche e a quelle | straordinarie | , da effettuarsi in base alle disposizioni contenute negli artt . 118 e seguenti del regolamento per la conservazione del |
| 1958-05.txt | 1756 | 1756 | proprie anche le entrate derivanti dalle nuove imposte istituite dallo stato . diversamente , si aggiunge , ” una legge | ordinaria | potrebbe rendere frustranea l assegnazione dei tributi già effettuata a favore della regione , sostituendo i tributi precedenti con nuovi |
| 1960-51.txt | 1019 | 1019 | del seguente tenore : ” per i servizi relativi alla raccolta ed al trasporto delle immondizie ed in genere degli | ordinari | rifiuti dei fabbricati a qualunque uso adibiti ( rifiuti urbani interni ) i comuni possono istituire apposita tassa annuale in |
| 1960-56.txt | 1362 | 1362 | delle variazioni catastali in diminuzione apportate dall ufficio tecnico erariale nel 1950 , in accoglimento di una richiesta di verificazione | straordinaria | inoltrata dal proprietario prima del 15 novembre 1949 . ora , per quanto riguarda l attuale controversia , la corte |
| 1961-21.txt | 175 | 175 | amministrazione stessa procedere in via esecutiva contro il contribuente moroso , nonostante qualsiasi sua opposizione , posto che il giudice | ordinario | non è mai autorizzato a sospendere l esecuzione di provvedimenti dell autorità amministrativa . si può dire , piuttosto , |
| 1961-37.txt | 724 | 724 | giunta il sesto comma dello stesso art . 59 dispone che esse non spettano ” quando le nuove piantagioni costituiscono | ordinarie | reintegrazioni necessarie per mantenere le culture in stato normale , eccezione fatta per quelle sostitutive delle piantagioni di vite distrutte |
| 1961-37.txt | 822 | 822 | l anno in corso , e a condizione che vi sia stata la perdita di almeno due terzi del prodotto | ordinario | del fondo . l agevolazione in esame , lungi dall essere in rispondenza con un tipo di agevolazione previsto dalla |
| 1961-37.txt | 1461 | 1461 | , destinata a operare in quei casi in cui la disciplina comune dei rapporti privati , in presenza di circostanze | straordinarie | e contingenti , sarebbe in grado di incidere sostanzialmente in modo sfavorevole sui settori di interesse pubblico ai quali la |
| 1961-37.txt | 1500 | 1500 | quali la regione è preposta . orbene , la disposizione in esame si pone indubbiamente come uno strumento di carattere | straordinario | , destinato a far fronte sullo sfondo di una situazione locale di grave e permanente crisi dell agricoltura , la |
| 1961-37.txt | 2034 | 2034 | in tale situazione una insuperabile barriera ) in ordine ai limiti della possibilità di far ricorso a sistemi di finanza | straordinaria | ( v . , ad es . , espressamente , l art . 11 dello statuto sardo e l art |
| 1961-48.txt | 107 | 107 | rispetto delle norme della costituzione ; e non è , quindi , suscettibile di essere influenzato dalle vicende del processo | ordinario | dal quale ha ricevuto impulso . e per questo che l art . 22 delle norme integrative per i giudizi |
| 1961-48.txt | 148 | 148 | innanzi a questa corte esclude l applicabilità al processo costituzionale delle norme sulla sospensione , interruzione ed estinzione del processo | ordinario | , ed esclude tale applicabilità anche nell ipotesi in cui , per qualsiasi causa , sia venuto a cessare il |
| 1961-48.txt | 224 | 224 | ) , che la pronunzia sulla questione di legittimità costituzionale di una norma , sollevata nel corso di un processo | ordinario | , non può essere sospesa per il fatto che sul rapporto controverso , cui si riferisce il giudizio di rilevanza |
| 1961-48.txt | 1213 | 1213 | base alle tabelle compilate dalla commissione censuaria centrale , per l applicazione , a tali fondi , dell imposta progressiva | straordinaria | sul patrimonio , ed aggiornate secondo un coefficiente determinato ogni anno dalla stessa commissione censuaria , che deve essere approvato |
| 1961-48.txt | 1697 | 1697 | . 9 e 10 del d . lg . 11 ottobre 1947 , n . 1131 , istitutivo delle imposte | straordinarie | sul patrimonio , e , quindi , muovendo dal reddito imponibile dominicale determinato per ciascun fondo rustico a seguito della |
| 1962-02.txt | 1454 | 1454 | settembre 1960 , n . 1014 , che gli organi legislativi hanno inteso e intendono adeguare sempre meglio le leggi | ordinarie | in materia al precetto costituzionale , non sembra consentito desumere da tale constatazione un argomento valido per ammettere la legittimità |
| 1962-75.txt | 386 | 386 | delle disposizioni sopra ricordate , già dichiarate illegittime ( le quali limitano soltanto l esercizio dell azione innanzi ai giudici | ordinari | ) , quella in esame è , dunque , in insanabile contrasto con gli artt . 3 e 24 della |
| 1962-86.txt | 1038 | 1038 | un contenuto soltanto programmatico e , pertanto , non è di per sé solo causa d illegittimità di una norma | ordinaria | . ma i rimedi ai quali il suddetto art . 24 accenna si riferiscono all onere della parte di anticipare |
| 1962-86.txt | 1145 | 1145 | prospettato dall arneri , che le sentenze emesse dagli organi giurisdizionali amministrativi debbono essere eseguite , mentre quelle degli organi | ordinari | possono non essere poste in esecuzione : l assunto , infatti , annoda la regola del solve et repete al |
| 1962-87.txt | 150 | 150 | noto che la corte ha costantemente interpretato il principio di eguaglianza non soltanto nel senso che esso imponga alla legge | ordinaria | di non operare discriminazioni fra i cittadini ai quali si rivolge il suo comando , ma anche nell altro che |
| 1962-87.txt | 274 | 274 | generalmente , l obbligato di imposta : particolarità che ben giustifica un trattamento differenziato dell esecuzione esattoriale nei confronti dell | ordinario | processo esecutivo . 3 . la questione , pertanto , è soltanto questa : di vedere , cioè , se |
| 1962-87.txt | 472 | 472 | dall atto della pubblica amministrazione , di richiedere la tutela giurisdizionale , non già di eliminare il potere del legislatore | ordinario | di regolare i modi e l efficacia di questa . il più volte ricordato secondo comma dell art . 113 |
| 1962-87.txt | 593 | 593 | tutti i casi i medesimi effetti . ora l esecuzione esattoriale rappresenta un caso particolare di esecuzione , diverso dall | ordinario | processo esecutivo , e regolato dalla legge ( artt . 208 e 209 del t.u . citato ) come procedimento |
| 1962-87.txt | 729 | 729 | ragione giustificatrice , è certamente fondamentale nel nostro ordinamento e comporta come conseguenza che , di regola , il giudice | ordinario | non possa modificare o revocare l atto amministrativo o sospenderne l esecuzione , impedire , cioè , che l atto |
| 1962-87.txt | 1082 | 1082 | limitandosi l ultimo comma dell art . 208 a ridurre a 60 giorni il termine per il ricorso in via | straordinaria | al capo dello stato . in terzo e ultimo luogo , conclusa questa fase , senza che l esecuzione sia |
| 1962-87.txt | 1230 | 1230 | opposizioni sono subentrati altri mezzi di tutela conformi all istituto dell esecuzione esattoriale , e che al sistema dell esecuzione | ordinaria | è stato sostituito un altro diverso e non illegittimo sistema . mediante esso la tutela giurisdizionale è garantita nella maniera |
| 1962-89.txt | 723 | 723 | amministrativi alle commissioni di imposta e in caso di rapporti analoghi . a questa risoluzione si è uniformata la magistratura | ordinaria | che , rimandando a questa corte le relative questioni , ha chiesto , come nei casi in esame , la |
| 1963-116.txt | 134 | 134 | la legge qualifica definitivi , e contro i quali si può proporre ricorso in sede giurisdizionale o , in via | straordinaria | , al capo dello stato , con la sola riduzione , in quest ultimo caso , del termine per ricorrere |
| 1963-116.txt | 373 | 373 | novo dal ricordato art . 208 del t.u . e quindi non al riparo dal divieto costituzionale di creare giudici | straordinari | o speciali . |
| 1963-77.txt | 1167 | 1167 | il richiamo all art . 117 è frutto di una svista , perché questa norma concerne le regioni a statuto | ordinario | e , pertanto , non si applica alla sicilia ; ma dall art . 17 dello statuto speciale la corte |
| 1963-81.txt | 926 | 926 | controlli tecnici ed economici sulle attività del concessionario alle sanzioni per le eventuali inadempienze , e rispondono quindi ai criteri | ordinariamente | adottati per la disciplina del rapporto di concessione di pubblico servizio . 4 . sulla base di questi rilievi si |
| 1963-81.txt | 2071 | 2071 | abbonamenti speciali e giustificare , per questi , la fissazione di un ammontare del canone maggiore di quello degli abbonamenti | ordinari | , contro la fondatezza di quella opinione è da osservare , anzitutto , che con essa si assume come elemento |
| 1964-05.txt | 287 | 287 | 460 ) . per i reati in questione il legislatore considera cioè costantemente prevalente sull interesse generale all esercizio della | straordinaria | clemenza l interesse della pubblica finanza alla immediata riscossione dei tributi . tale costante orientamento legislativo non può esser considerato |
| 1964-05.txt | 450 | 450 | contrasti il fatto che , per i reati consistenti nell essersi sottratti a quell obbligo , il beneficio della clemenza | straordinaria | dello stato sia condizionato , per tutti indistintamente coloro che avevano da rispettarlo , alla osservanza , sia pur tardiva |
| 1964-05.txt | 584 | 584 | quanto riguarda poi i soggetti meno abbienti effettivamente incorsi nell illecito penale , può notarsi che il mancato godimento della | straordinaria | clemenza dello stato in caso di omesso pagamento del tributo dovuto trova razionale e adeguata giustificazione nella priorità dell esigenza |
| 1964-103.txt | 946 | 946 | . ed invero , per la costituzione di sezioni aggiunte debbono essere seguite le stesse disposizioni stabilite per le sezioni | ordinarie | , mentre per la sostituzione di membri la scelta del sostituto non può cadere che su una delle persone designate |
| 1964-15.txt | 599 | 599 | della pubblica amministrazione è sempre ammessa la tutela giurisdizionale dei diritti e degli interessi legittimi dinanzi agli organi di giurisdizione | ordinaria | o amministrativa ” e ” tale tutela giurisdizionale non può essere esclusa o limitata a particolari mezzi di impugnazione o |
| 1964-15.txt | 672 | 672 | di attuazione , anche in virtù della completezza dell ordinamento . si potrà discutere sulla individuazione dell organo giurisdizionale , | ordinario | od amministrativo , competente nell uno o nell altro caso , ovvero sulla rilevabilità di un denunciato vizio di violazione |
| 1964-42.txt | 830 | 830 | costituzione . com è noto , tale articolo , nel riconoscere e garantire la proprietà privata , attribuisce alla legge | ordinaria | la determinazione dei modi di acquisto e di godimento di essa e dei suoi limiti . la legge ordinaria può |
| 1964-42.txt | 849 | 849 | legge ordinaria la determinazione dei modi di acquisto e di godimento di essa e dei suoi limiti . la legge | ordinaria | può , quindi , disporre che non sia opponibile ai terzi , o ad alcuni di essi , il titolo |
| 1964-42.txt | 1067 | 1067 | , dei suoi modi di acquisto e dei suoi limiti , demandata , come si è visto , alla legge | ordinaria | . né vale in contrario la considerazione che nel caso dell art . 207 la costituzione in dote è avvenuta |
| 1964-53.txt | 232 | 232 | trieste o la successiva sua restaurazione non escludono che , nella zona a di questo territorio , in seguito a | straordinari | eventi e ad accordi internazionali , si sia potuto legittimamente instaurare un regime particolare di amministrazione e di governo , |
| 1964-53.txt | 471 | 471 | , di sesso , di lingua e di religione ” . si adottava pertanto una soluzione di carattere provvisorio e | straordinario | , conseguenza di uno stato di necessità , com era del resto confermato anche dalla natura dell atto diplomatico , |
| 1964-53.txt | 756 | 756 | quelli legislativi : continuazione dei poteri esercitati già dai comandi alleati . né questo comportamento dello stato italiano dettato dalla | straordinaria | situazione del territorio triestino , non assimilabile , o quanto meno non identificabile a quella dei territori in via di |
| 1964-53.txt | 1133 | 1133 | e del commissario di governo , passano anch essi a quest ultimo , ma senza confondersi con le competenze che | ordinariamente | a lui spettano , e saranno esercitati ” fino a quando non sarà diversamente disposto con legge della repubblica “ |
| 1964-76.txt | 218 | 218 | ispettorato in modo esclusivo , tanto da essere vincolante oltre che per l amministrazione finanziaria , anche per il giudice | ordinario | , in sede di giudizio tributario . e da tale natura dell accertamento deriverebbero le assunte violazioni degli artt . |
| 1965-03.txt | 443 | 443 | . 6 della legge stralcio , 21 ottobre 1950 , n . 841 , sono sottratte alla competenza della giurisdizione | ordinaria | . |
| 1965-16.txt | 649 | 649 | suo immobile . perciò colpisce il possessore ( almeno se lo stabile è di quelli che hanno una ” destinazione | ordinaria | ” , ad es . è una casa d abitazione ) non sopra il canone effettivamente conseguito , ma su |
| 1965-16.txt | 750 | 750 | vigore . in tutti i comuni , per ogni tipo ( categoria e classe ) di immobili urbani con destinazione | ordinaria | , si è registrata la misura della pigione che ne ha tratto realmente , nel 1937 39 , un certo |
| 1965-64.txt | 317 | 317 | ospizi per vecchi indigenti ; alla concessione di contributi per il medesimo fine ; ad opere e spese di carattere | straordinario | e di interesse di enti di culto , di beneficenza e di assistenza , per la costruzione , il completamento |
| 1966-120.txt | 615 | 615 | , le commissioni tributarie non hanno , come non avevano , alcuna competenza sulla materia ; quanto poi al giudice | ordinario | , il mutamento di sede dell ufficio addetto all esazione è del tutto irrilevante , come lo è per i |
| 1966-44.txt | 2694 | 2694 | , o che è esistente nella sfera patrimoniale dell intestatario dell area fabbricabile al momento della deliberazione istitutiva ( imposta | straordinaria | di cui al terzo comma dell art . 25 ) . non si può pertanto considerare insussistente , nel momento |
| 1966-64.txt | 291 | 291 | . 211 del t.u . assicura sempre il privilegio alle ultime quattro annualità di imposte che siano iscritte nei ruoli | ordinari | , speciali o straordinari : lo assicurerebbe anche nel casi in cui prima che entrasse in vigore il t.u . |
| 1966-64.txt | 295 | 295 | . assicura sempre il privilegio alle ultime quattro annualità di imposte che siano iscritte nei ruoli ordinari , speciali o | straordinari | : lo assicurerebbe anche nel casi in cui prima che entrasse in vigore il t.u . il privilegio avrebbe assistito |
| 1967-115.txt | 172 | 172 | esecutorietà dell atto amministrativo ; e l art . 113 , ultimo comma , della costituzione ammette che al giudice | ordinario | sia sottratto il potere di annullare gli atti della pubblica amministrazione . il sistema della legge sulla riscossione delle imposte |
| 1967-115.txt | 198 | 198 | annullare gli atti della pubblica amministrazione . il sistema della legge sulla riscossione delle imposte garantisce la tutela del giudice | ordinario | contro gli atti dell esattore ; ma la garantisce con mezzi che tengono conto del carattere amministrativo del procedimento , |
| 1967-115.txt | 227 | 227 | garantisce con mezzi che tengono conto del carattere amministrativo del procedimento , i quali sostituiscono quelli apprestati per il procedimento | ordinario | , e che altre volte la corte ha ritenuto del tutto conformi ai precetti costituzionali oggi invocati ( stessa sentenza |
| 1967-115.txt | 551 | 551 | disposizione di legge ( art . 51 e 201 , primo comma , della legge fallimentare ) . la giurisprudenza | ordinaria | ha riconosciuto che l esecuzione esattoriale s inquadra in questa salvezza , non ostante qualche accenno in senso contrario contenuto |
| 1967-135.txt | 215 | 215 | rilevanza circoscrive l ambito della controversia in questa sede , dovendosi esaminare soltanto se la esclusione della detrazione dell imposta | straordinaria | sul patrimonio , ai fini dell accertamento della imposta complementare , costituisca eccesso della delega contenuta nell art . 63 |
| 1967-135.txt | 537 | 537 | del 1951 , sopra ricordata e con la stessa legge di delega . la detrazione , infatti , della imposta | straordinaria | sul patrimonio , è preveduta espressamente sia nella legge n . 3062 del 1923 ( art . 8 , n |
| 1967-72.txt | 44 | 44 | dirette ( d.p.r . 29 gennaio 1958 , n . 645 ) che consente l iscrizione provvisoria , nei ruoli | straordinari | , dell intero debito d imposta accertato dagli uffici e non ancora definito : la norma conterrebbe un innovazione che |
| 1967-72.txt | 256 | 256 | 24 si consentiva , su autorizzazione dell intendente di finanza , la pubblicazione , in ogni tempo , di ruoli | straordinari | , senza precisare la misura dell imponibile da iscrivervi . il legislatore delegato , nel raccogliere e coordinare le due |
| 1967-72.txt | 380 | 380 | compenso ha ritenuto che il pericolo di futura insolvenza di certi debitori d imposta legittimi tuttora la pubblicazione di ruoli | straordinari | ed in essi , ove occorra , l iscrizione provvisoria dell intero debito non ancora definito : in tal modo |
| 1967-72.txt | 462 | 462 | 1401 del 1922 ) così come avevano fatto gli uffici finanziari : cioè nel senso che , trattandosi di ruoli | straordinari | , l iscrizione del reddito accertato unilateralmente dall amministrazione potesse essere immediata . con il che , ben lungi dal |
| 1967-72.txt | 497 | 497 | il che , ben lungi dal superarsi i limiti della potestà delegata , si è chiarita la funzione dei ruoli | straordinari | qual era ed è nelle leggi anteriori e nel sistema presente : un termine iniziale per iscrivere , se c |
| 1967-75.txt | 559 | 559 | che l aumento dell imposta sui prodotti petroliferi , come gli altri inasprimenti fiscali , fossero destinati a quelle esigenze | straordinarie | , si evince con certezza dal fatto che trattasi di aumenti temporanei deliberati in concomitanza con gli eventi che si |
| 1967-75.txt | 666 | 666 | data ed il numero , apposti successivamente all uno e all altro decreto pubblicati lo stesso giorno in due edizioni | straordinarie | della gazzetta ufficiale : conferma questa della comunanza di origine e finalità dei due provvedimenti . quando , dunque , |
| 1967-75.txt | 927 | 927 | fiscali , compreso l aumento dell imposta sui prodotti petroliferi , furono attribuiti all erario dello stato per fronteggiare alcune | straordinarie | esigenze e che tale attribuzione è rimasta invariata anche dopo le leggi di conversione . 2 . per quanto si |
| 1967-76.txt | 811 | 811 | dell ordine , a norma dell art . 636 del codice di procedura civile ; ed in caso di procedimento | ordinario | , sorto per opposizione all ingiunzione o promosso in via principale , il compenso sarà determinato dal giudice , secondo |
| 1968-116.txt | 846 | 846 | legge delegante , legge delegata ed art . 76 della costituzione , sarà , in ogni caso , la legge | ordinaria | del 1959 , non sottoposta a sindacato di costituzionalità , a regolare il rapporto d imposta in esame . la |
| 1968-116.txt | 869 | 869 | , non sottoposta a sindacato di costituzionalità , a regolare il rapporto d imposta in esame . la quale legge | ordinaria | , riproduttiva di principi già dichiarati , dà luogo ad una disposizione nuova che vive di vita propria ad ogni |
| 1968-138.txt | 601 | 601 | finanziaria dello stato , si sviluppa sulla base di un atto amministrativo , il ruolo esattoriale , che il giudice | ordinario | non può né modificare né revocare , del quale esso non può nemmeno sospendere l esecuzione , cui la corte |
| 1968-138.txt | 741 | 741 | ogni caso , nella medesima maniera e con i medesimi effetti . esso non ha eliminato il potere del legislatore | ordinario | di regolare i modi e l efficacia di quella tutela ; e l art . 209 , terzo comma , |
| 1968-138.txt | 838 | 838 | tutela giurisdizionale compatibili con i modi dell esecuzione esattoriale , in sostituzione degli altri , inadeguati , predisposti nel procedimento | ordinario | ( predetta sentenza 3 luglio 1962 , n . 87 ) . queste argomentazioni debbono essere riaffermate , non essendo |
| 1968-138.txt | 916 | 916 | danno esperibili ad esecuzione esaurita : le dette opposizioni sono preordinate ad un procedimento che serve all interesse dei creditori | ordinari | , non ad un interesse creditorio costituzionalmente differenziato e protetto , com è quello , lo si ripete , che |
| 1968-138.txt | 1116 | 1116 | , che comportano , in ultima istanza , il ricorso all autorità giudiziaria , e che nemmeno nel procedimento esecutivo | ordinario | potrebbero essere proposte in sede di esecuzione . queste considerazioni furono svolte nella su ricordata sentenza del 3 luglio 1962 |
| 1968-23.txt | 1843 | 1843 | , che il perseguimento di dette finalità anziché avvenire mediante erogazioni poste direttamente a carico dello stato o con gli | ordinari | strumenti , si attui con mezzi diversi ed in particolare con l imposizione , da parte di leggi dello stato |
| 1968-47.txt | 817 | 817 | dipendenti ” da leggi in corso : ed appunto , fra tali leggi è compresa proprio quella che contiene provvedimenti | straordinari | per la calabria ( v . art . 19 legge 28 marzo 1968 , n . 437 ) . in |
| 1968-47.txt | 911 | 911 | soltanto evitare che lo stato , dal 1965 , potesse sottrarre alla regione maggiorazioni di aliquote o nuove entrate fiscali | ordinarie | : sotto questo aspetto è illuminante il raffronto con la norma , diversa ma ispirata ad analogo intento , del |
| 1968-47.txt | 1274 | 1274 | si può che ripetere quanto s è detto dell addizionale pro calabria : il provento non deriva da un tributo | ordinario | e perciò spetta allo stato . poco importa poi se le somme vengano impiegate per affrontare calamità naturali od altre |
| 1968-83.txt | 349 | 349 | nelle quali non è previsto il ricorso alle commissioni tributarie le questioni di estimazione semplice rientrano nella giurisdizione del giudice | ordinario | . ed invero i sopraindicati artt . 6 e 22 entrambi dettati con riferimento alle imposte dirette non riguardano affatto |
| 1968-83.txt | 409 | 409 | le ricordate disposizioni . l estimo catastale , infatti , richiede complessi accertamenti tecnici per stabilire il reddito medio , | ordinario | e continuativo ; il riparto di quota va fatto in base ai vari catasti per provincia e per comuni , |
| 1968-83.txt | 645 | 645 | delle controversie relative all applicazione della imposta sull entrata corrisposta mediante abbonamento , mantiene implicitamente ferma la competenza del giudice | ordinario | per le controversie relative alla imposta corrisposta mediante marche o versamenti in conto corrente postale comprese quelle di estimazione semplice |
| 1968-83.txt | 698 | 698 | , n . 1639 , che conferma le disposizioni vigenti ( e cioè quelle relative alla competenza dell autorità giudiziaria | ordinaria | ) , per quanto concerne la risoluzione delle controversie in materia di tassa scambi , che in epoca successiva è |
| 1968-83.txt | 754 | 754 | materia di estimazione semplice di imposta sull entrata per le ipotesi sopraindicate , è consentita l azione davanti al giudice | ordinario | , la legge assicura la tutela giurisdizionale di cui l ordinanza lamenta la carenza . |
| 1969-06.txt | 586 | 586 | cioè , della violazione di un fondamentale principio costituzionale , che deve essere osservato nei riguardi di ogni giudice , | ordinario | o speciale che sia , e che , secondo la costante giurisprudenza di questa corte , è operante anche per |
| 1969-06.txt | 1572 | 1572 | dal fatto che , dopo l esaurimento di essa , nei suoi vari stadi , si svolge davanti ai giudici | ordinari | , nei normali gradi , un procedimento sicuramente giurisdizionale . infatti la legge ( art . 285 del t.u . |
| 1969-06.txt | 1615 | 1615 | alla parte interessata , dopo l ultima decisione delle commissioni ” amministrative ” , il potere di adire il giudice | ordinario | e di percorrere i vari gradi di giurisdizione a tutela dei suoi diritti . non si può non riconoscere che |
| 1969-10.txt | 1622 | 1622 | d.l . 7 agosto 1936 , n . 1639 ) o consumando l intera fase giudiziale avanti l autorità giudiziaria | ordinaria | col ricorrere per violazione di legge come ammette la giurisprudenza contro la decisione della commissione centrale direttamente in cassazione in |
| 1969-106.txt | 301 | 301 | , per la commisurazione dell indennità di espropriazione , valgono i criteri di valore adottati per l applicazione dell imposta | straordinaria | sul patrimonio ( testo unico 9 maggio 1950 , n . 203 ) calcolabili sul reddito dominicale , desunto dai |
| 1969-107.txt | 686 | 686 | 42 , secondo comma . la norma costituzionale , nel riconoscere e garantire la proprietà privata , attribuisce alla legge | ordinaria | la determinazione dei modi ( di acquisto e ) di godimento di essa e dei suoi limiti : ed il |
| 1969-125.txt | 221 | 221 | secondo la giurisprudenza di questa corte , ricordata dal giudice a quo , i citati precetti costituzionali consentono al legislatore | ordinario | di regolare modi ed efficacia della tutela giurisdizionale e di subordinarne l esercizio al verificarsi di presupposti e condizioni differendola |
| 1969-125.txt | 317 | 317 | delle norme denunciate . esse pongono in essere un presupposto per la valida costituzione del rapporto processuale dinanzi al giudice | ordinario | che non appare giustificabile in relazione alla esigenza dell amministrazione di attuazione della pretesa tributaria . la proposizione dell azione |
| 1969-125.txt | 379 | 379 | a ruolo , non preclude all amministrazione il diritto di realizzare il suo credito . anche in pendenza del giudizio | ordinario | infatti , in forza del principio generale dell esecutorietà dell atto amministrativo , può procedersi alla iscrizione e pubblicazione del |
| 1969-126.txt | 629 | 629 | possa essere demandata al governo l emanazione di atti normativi in materia di imposte aventi lo stesso valore della legge | ordinaria | , purché la volontà del parlamento a delegare l esercizio della funzione legislativa , trovi essa stessa espressione nella legge |
| 1969-73.txt | 72 | 72 | dopo esperita la procedura davanti alle commissioni stesse , è aperta la tutela giurisdizionale del contribuente dinanzi alla autorità giudiziaria | ordinaria | , per tutti i gradi , depongono nel senso che le anzidette commissioni sono organi amministrativi . esse pertanto non |
| 1969-75.txt | 241 | 241 | , involgendo questioni di legittimità di provvedimenti amministrativi o questioni di mera interpretazione ed applicazione ai casi concreti della legge | ordinaria | ( così degli artt . 236 e seguenti del testo unico del 1931 sulla finanza locale , come della legge |
| 1969-75.txt | 1119 | 1119 | imprevidibilità della imposta . è noto d altronde come la stessa dottrina tributaristica più sensibile ai limiti derivanti alla legislazione | ordinaria | dal principio della capacità contributiva non abbia mancato di rilevare che una legge può colpire una capacità contributiva esistente in |
| 1969-86.txt | 205 | 205 | , riteneva doversi tale prevalenza desumere dal reddito dei locali da accertarsi in sede fiscale , e quella della magistratura | ordinaria | , che si riferiva al più concreto e certo elemento quantitativo tratto dai volumi delle costruzioni . tale contrasto interpretativo |
| 1970-114.txt | 1460 | 1460 | la sovrapposizione di una finalità intimidatrice preventiva , propria delle sanzioni penali , alla finalità esecutiva , propria del fallimento | ordinario | . si osserva , poi che nessuna giustificazione avrebbe il trattamento meno rigoroso ( ammenda ) riservato al debitore in |
| 1970-114.txt | 1591 | 1591 | l art . 4 cpv . r.d . 16 marzo 1942 , n . 267 , sulla disciplina del fallimento | ordinario | , che fa salve le disposizioni delle leggi speciali circa il fallimento del contribuente per debito d imposta . nel |
| 1970-13.txt | 1304 | 1304 | atto non avente forza di legge , la relativa questione deve essere dichiarata inammissibile . rientra nei poteri del giudice | ordinario | , al fine dell eventuale disapplicazione , verificarne la compatibilità con il testo della legge quale risulta a seguito della |
| 1970-160.txt | 244 | 244 | . sotto il profilo principale dell eccesso di delega , sia pure agli effetti della detrazione di altra imposta ( | straordinaria | sul patrimonio ) , la questione è già stata ritenuta fondata da questa corte con sentenza n . 135 del |
| 1970-199.txt | 403 | 403 | era stato emanato a favore di un coobbligato d imposta . questi , però , avendo diritto soltanto alla surrogazione | ordinaria | , è soggetto a tutte quelle eccezioni che derivano dal suo rapporto con gli altri coautori dell atto ; e |
| 1970-199.txt | 557 | 557 | i procedimenti iniziatisi sine causae cognitione . i quali non tolgono alla parte il diritto di provocare , nelle forme | ordinarie | , una contestazione della pretesa fatta valere contro di lei nelle forme sommarie : la norma impugnata non deroga a |
| 1970-78.txt | 1282 | 1282 | per cui la facoltà ministeriale si riferisce anche ad ipotesi in cui la necessità di approvvigionamento è provocata da accadimenti | straordinari | : l eccezionalità o la straordinarietà nella specie è insita nel concetto di necessità , perché è ovvio che una |
| 1970-78.txt | 1288 | 1288 | riferisce anche ad ipotesi in cui la necessità di approvvigionamento è provocata da accadimenti straordinari : l eccezionalità o la | straordinarietà | nella specie è insita nel concetto di necessità , perché è ovvio che una domanda di partecipazione al consorzio potrebbe |
| 1970-78.txt | 1658 | 1658 | nel consorzio soltanto ove non avessero potuto sopperirvi lo stesso consorzio o i consorziati neanche mediante il ricorso a mezzi | straordinari | adeguativi dell ordinamento produttivo e dell ordinamento giuridico del consorzio . è chiaro che questo sistema blocca e scoraggia ogni |
| 1970-95.txt | 209 | 209 | porre i cittadini in genere , in condizioni di inferiorità , perché privati della garanzia loro derivante dall espletamento dell | ordinario | procedimento concorsuale , con violazione dell art . 3 della costituzione . la questione , in tutti gli aspetti sotto |
| 1970-95.txt | 360 | 360 | dietro la scia di principii basilari , ai quali è estraneo il dubbio di una arbitraria sottrazione di competenza alla | ordinaria | sede concorsuale . in particolare , la precitata sentenza n . 115 del 1967 ha fatto applicazione di quei principii |
| 1970-95.txt | 916 | 916 | immanente finalità di ovviare al pericolo di lunghe dilazioni nella riscossione delle imposte , che deriverebbe dalla applicazione della legge | ordinaria | ( art . 591 c.p.c . ) con la possibilità di moltiplicazione degli incanti , a prezzo base estremamente ridotto |
| 1971-210.txt | 45 | 45 | maggio 1950 , n . 203 , perché disponendo che il credito dello stato per l intero ammontare della imposta | straordinaria | sul patrimonio ha privilegio speciale su tutti gli immobili facenti parte del patrimonio del contribuente alla data del 29 marzo |
| 1971-210.txt | 619 | 619 | le singole imposte , dalle leggi speciali , ma , in mancanza di espressa disposizione come nel caso della imposta | straordinaria | sul patrimonio devono ritenersi applicabili le norme sulla prescrizione ordinaria come per qualsiasi altro diritto di credito del privato . |
| 1971-210.txt | 629 | 629 | in mancanza di espressa disposizione come nel caso della imposta straordinaria sul patrimonio devono ritenersi applicabili le norme sulla prescrizione | ordinaria | come per qualsiasi altro diritto di credito del privato . con ciò , risulta dimostrata l inesattezza della affermazione che |
| 1971-88.txt | 32 | 32 | ed a successive modificazioni , l imposta generale sull entrata viene pagata nei seguenti modi : 1 ) in modo | ordinario | ( auto tassazione ) mediante : a ) applicazione di marche , obbligatoria per il pagamento di somme inferiori alle |
| 1972-144.txt | 213 | 213 | di medicinali destinati all uso dei mutuati nei confronti di quelli che , invece , producono farmaci destinati al consumo | ordinario | . trattasi evidentemente di due situazioni non omogenee , per la diversa destinazione dei prodotti , diretti a categorie di |
| 1972-144.txt | 305 | 305 | 38 della costituzione , ha giustamente considerato degni di una particolare prestazione ; e , dall altro , i consumatori | ordinari | , cui per la intrinseca diversità della loro posizione , non si è ritenuto di estendere tale particolare protezione . |
| 1972-144.txt | 2483 | 2483 | deve osservare che , nella interpretazione che ne è stata fornita dalla giurisprudenza di questa corte , e da quella | ordinaria | , non è dato rinvenire elementi che suffraghino la lamentata impossibilità di valutare la incidenza dello sconto sulla situazione economica |
| 1972-144.txt | 2909 | 2909 | dei criteri suddetti e mediante l emanazione di provvedimenti motivati congruamente , in modo da consentire un efficace applicazione dell | ordinario | sindacato di legittimità ; e , più precisamente , può affermarsi che il provvedimento del cip trova limiti indubbiamente anche |
| 1972-144.txt | 4850 | 4850 | non vengono in discussione , tanto più che la norma impugnata rappresenta la fedele traduzione , in termini di legislazione | ordinaria | , del precetto costituzionale , attribuendo essa testualmente efficacia ” ai rapporti giuridici , compresi quelli tributari , sorti sulla |
| 1972-146.txt | 1005 | 1005 | sociale sarà assunto dallo stato . nel frattempo , per la relativa copertura , è stato istituito un contributo progressivo | straordinario | e temporaneo a carico di coloro che secondo la valutazione del legislatore hanno la capacità contributiva . pertanto , la |
| 1972-186.txt | 387 | 387 | . donde la facoltà di stabilire la data di decorrenza del termine semestrale previsto per l impugnativa davanti al giudice | ordinario | : il tutto con sacrificio dell interesse del contribuente alla definizione della propria posizione tributaria in conseguenza di pronuncia amministrativa |
| 1972-186.txt | 454 | 454 | avrebbe altro significato che di limitare la facoltà delle parti , sia pubblica che privata , di adire il giudice | ordinario | , nel caso in cui , a seguito della pubblicazione della decisione della commissione tributaria ( pubblicazione che , ai |
| 1972-186.txt | 764 | 764 | , primo comma , l inviolabilità del diritto a questa tutela . e , mentre non vieta che la legge | ordinaria | possa regolare diversamente l esercizio del diritto alla protezione giurisdizionale , non esige che questa inerisca , con immediatezza , |
| 1972-186.txt | 1002 | 1002 | il pregiudizio che allo stesso contribuente potrebbe derivare in ordine alle prove di cui egli intenda avvalersi davanti al giudice | ordinario | , al fine di contrastare le pretese dell amministrazione finanziaria ; prove , di cui il decorso del tempo valga |
| 1972-215.txt | 551 | 551 | virtuale ” ) dell imposta annuale di pubblicità , indipendentemente dalla effettiva loro distribuzione . la diversità di trattamento dagli | ordinari | avvisi e manifesti pubblicitari esposti al pubblico , deriva la sua ragion d essere dall esigenza , costantemente riconosciuta dal |
| 1972-49.txt | 524 | 524 | anno 1966 , veniva istituita ( art . 80 ) , per la durata dell anno 1967 , una addizionale | straordinaria | su varie imposte , il cui gettito era esclusivamente riservato all erario per la copertura degli oneri dipendenti da quegli |
| 1972-65.txt | 642 | 642 | sia amministrativa , ove si ritenga che la potestà di determinare i compensi incida su semplici interessi legittimi , sia | ordinaria | , ove si ritenga invece che incida su diritti perfetti . infine è bene chiarire che la sanzione penale preveduta |
| 1972-91.txt | 450 | 450 | per ogni singolo atto ) dei servizi giudiziari in rapporto o all esercizio del proprio ministero davanti ad organi giurisdizionali | ordinari | , amministrativi , speciali , ovvero in relazione all emanazione di provvedimenti giurisdizionali . ma la già riconosciuta estraneità all |
| 1973-07.txt | 283 | 283 | da quella già condivisa da questa corte ( sent . n . 45 del 1968 ) e pacifica nella giurisprudenza | ordinaria | . 3 . nel merito la corte osserva che la questione ora proposta dal tribunale di milano non differisce da |
| 1973-08.txt | 163 | 163 | mediante la protrazione dell accertamento . 3 . non vi è norma alcuna nella costituzione che faccia divieto al legislatore | ordinario | di fissare termini prescrizionali differenziati ( vedansi le sentenze n . 57 / 1962 e n . 10 / 1970 |
| 1973-109.txt | 1171 | 1171 | del carattere ” irrazionalmente gravatorio ” che una sanzione pari al sestuplo dell obbligazione inadempiuta assumerebbe in rapporto alla disciplina | ordinaria | dell inadempimento delle obbligazioni , il quale ” può anche dipendere non dalla volontà del debitore , ma da una |
| 1973-129.txt | 49 | 49 | udienza , vanno pertanto riuniti e decisi con unica sentenza . 2 . secondo il giudice a quo l imposizione | straordinaria | sugli incrementi di valore delle aree fabbricabili prevista dall art . 25 , comma terzo , della legge 5 marzo |
| 1973-129.txt | 511 | 511 | l imposta colpisce è esistente nella sfera patrimoniale dell intestatario dell area fabbricabile al momento della deliberazione istitutiva dell imposta | straordinaria | , ragion per cui il rapporto che deve sussistere tra imposizione e capacità contributiva non deve in questo caso considerarsi |
| 1973-129.txt | 570 | 570 | ora vedere se , venuto meno il comma secondo dichiarato incostituzionale sia o non suscettibile di autonoma applicazione l imposizione | straordinaria | prevista dal comma terzo del ripetuto art . 25 . osserva in propostito la corte che non sussiste l asserita |
| 1973-129.txt | 684 | 684 | entrata in vigore della legge ; era , infine , fatto obbligo ( comma terzo ) di assoggettare a imposta | straordinaria | i soggetti indicati dall art . 3 intestatari di aree fabbricabili alla data di istituzione del tributo . ora è |
| 1973-129.txt | 831 | 831 | comma secondo relativo alla tassazione retroattiva delle alienazioni di aree edificabili non costituisce impedimento all applicazione dell imposta in via | straordinaria | prevista dal terzo comma per quei comuni che si siano avvalsi della facoltà ad essi concessa dal primo comma di |
| 1973-129.txt | 901 | 901 | illegittima con la indicata sentenza ha cessato di avere efficacia , mentre valida ed operante permane l imposizione in via | straordinaria | di cui al terzo comma dell art . 25 essendo essa disgiunta e non presupponendo in alcun modo l operatività |
| 1973-145.txt | 1824 | 1824 | modo di determinazione della indennità di espropriazione , mediante ” commisurazione ai valori definitivamente stabiliti per l applicazione della imposta | straordinaria | progressiva sul patrimonio istituita con d.legisl . 29 marzo 1947 , n . 143 ” ( art . 7 legge |
| 1973-145.txt | 1962 | 1962 | legittimità costituzionale di questo metodo , concernente la misura della indennità espropriativa , riferita ai valori accertati per l imposta | straordinaria | sul patrimonio , questa corte si è pronunciata con sentenza n . 61 del 1957 , riconoscendo che ” ciò |
| 1973-47.txt | 1014 | 1014 | , a fondamento delle richieste avanzate con i due ricorsi , che , anteriormente al trasferimento alle regioni a statuto | ordinario | delle funzioni amministrative statali in materia di caccia , le licenze di caccia costituivano atti amministrativi distinti dalle licenze di |
| 1973-47.txt | 1247 | 1247 | armi ) , deve riconoscersi che nella normativa e nella prassi amministrativa , prima del trasferimento alle regioni a statuto | ordinario | di funzioni in materia di caccia , anche se concettualmente erano individuabili sia le licenze di porto d armi che |
| 1973-47.txt | 1940 | 1940 | qualificante , confermato la normativa del 1961 . 4 . le norme relative al trasferimento alle regioni , a statuto | ordinario | di funzioni statali in materia di caccia , non hanno attribuito alla regione toscana le tasse e sopratasse sulle concessioni |
| 1974-154.txt | 243 | 243 | ” , in quanto per i reati in questione il legislatore considera costantemente prevalente sull interesse generale all esercizio della | straordinaria | clemenza l interesse della pubblica finanza alla soddisfazione della pretesa tributaria con la immediata riscossione . questa corte ha già |
| 1974-154.txt | 414 | 414 | contrasti il fatto che , per i reati consistenti nell essersi sottratti a quell obbligo , il beneficio della clemenza | straordinaria | dello stato sia condizionato , per tutti indistintamente coloro che avevano da rispettarlo , alla osservanza , sia pur tardiva |
| 1974-154.txt | 1318 | 1318 | non il debito di imposta , di cui viene preteso il pagamento come condizione di applicabilità del provvedimento di clemenza | straordinaria | . analogamente , la legge penale prescrive che possa beneficiare delle circostanze attenuanti comuni chi , ” prima del giudizio |
| 1974-185.txt | 122 | 122 | fondi rustici acquistati mortis causa situati in territori nei quali successivamente alla data di riferimento per l applicazione dell imposta | straordinaria | progressiva sul patrimonio ( 1 luglio 1946 31 marzo 1947 ) sia subentrato ai vecchi catasti vigenti il nuovo catasto |
| 1974-185.txt | 521 | 521 | questione , ossia una sperequazione delle rispettive tariffe d estimo che non venne meno quando , ai fini dell imposta | straordinaria | progressiva sul patrimonio istituita con d.l.c.p.s . 29 marzo 1947 , n . 143 , tutti i terreni furono valutati |
| 1974-185.txt | 817 | 817 | evidentemente una tantum con riferimento al medesimo periodo 1 luglio 1946 31 marzo 1947 tenuto presente agli effetti dell imposta | straordinaria | sul patrimonio ai redditi dominicali dei terreni passati a nuovo catasto in data successiva all indicato periodo ( secondo comma |
| 1974-185.txt | 1038 | 1038 | effetti dell imposta di successione tra proprietari di terreni già censiti a nuovo catasto all epoca di istituzione dell imposta | straordinaria | sul patrimonio e proprietari di terreni passati a nuovo catasto successivamente . |
| 1974-189.txt | 800 | 800 | è tenuto ad espletare iniziative per la tutela di suoi diritti soggettivi , proponendo anche azioni avanti la stessa magistratura | ordinaria | . per le ragioni esposte , la lettera e dell art . 38 del t.u . del 1958 va pertanto |
| 1974-214.txt | 408 | 408 | , n . 3270 . a seguito di queste pronunzie , ed in relazione ad altra problematica , la giurisprudenza | ordinaria | è ormai orientata nel senso che la tempestiva e valida notificazione dell accertamento di maggior valore ad uno dei soggetti |
| 1974-287.txt | 78 | 78 | della pubblica amministrazione è sempre ammessa la tutela giurisdizionale dei diritti e degli interessi legittimi dinanzi agli organi di giurisdizione | ordinaria | o amministrativa ” , non debbansi ritenere costituzionalmente illegittime le disposizioni che , nella materia tributaria , escludono ( artt |
| 1974-287.txt | 174 | 174 | ad un profilo di legittimità ( art . 29 dello stesso d.l . 1639 ) la cognizione dell autorità giudiziaria | ordinaria | nelle controversie di così detta ” semplice estimazione ” , vertenti sul diritto soggettivo del cittadino a una giusta imposizione |
| 1974-287.txt | 570 | 570 | , sembra utile mettere in rilievo che una decisa volontà del legislatore , volta a sottrarre alla cognizione della magistratura | ordinaria | le questioni attinenti alla determinazione quantitativa del reddito imponibile , rappresenta una costante del nostro sistema tributario al riguardo si |
| 1974-287.txt | 688 | 688 | del legislatore , qui non occorre indagare . rileva invece considerare come , in materia , una limitazione alla giurisdizione | ordinaria | sia stata introdotta nelle nostre leggi fin dai primordi dello stato unitario , giacché , nello stesso momento in cui |
| 1974-287.txt | 753 | 753 | , art . 1 , all abolizione dei tribunali del contenzioso , devolvendo ( art . 2 ) alla giurisdizione | ordinaria | tutte le materie nelle quali si faccia questione di un diritto civile o politico , comunque vi possa essere interessata |
| 1974-287.txt | 988 | 988 | pecuniarie . questa continuità di indirizzo legislativo , ribadito ora nella riforma e volta ad escludere dalla cognizione del giudice | ordinario | le questioni di valutazione , cioè di determinazione quantitativa dei redditi imponibili , rileva una convinzione profonda del nostro legislatore |
| 1974-287.txt | 1830 | 1830 | art . 113 della costituzione le norme delle varie disposizioni di legge che ne sottraevano l esame all autorità giudiziaria | ordinaria | . e per gli stessi motivi , come appare ovvio , deve ritenersi infondata anche la questione di costituzionalità proposta |
| 1974-67.txt | 68 | 68 | diritto di difesa , con il principio del giudice naturale e con la riserva di giurisdizione a favore del giudice | ordinario | , delle disposizioni che danno diritto all esattore di effettuare atti d espropriazione quando è già in corso altra procedura |
| 1974-67.txt | 811 | 811 | particolare procedura esattoriale , che è configurata come prevalente , entro certi limiti , non solo nei confronti dell esecuzione | ordinaria | , ma anche rispetto a quella concursuale fallimentare e a quella stabilita a favore degli enti che esercitano il credito |
| 1975-157.txt | 1563 | 1563 | comuni , quali i giudizi di costituzionalità in via incidentale contro leggi che dettano tale autonomia e i rimedi giurisdizionali | ordinari | avverso atti non legislativi . |
| 1975-187.txt | 1749 | 1749 | e con risultato affermativo , trattandosi di appartenenti ad aziende o istituti che assicurano ai propri dipendenti un trattamento pensionistico | ordinariamente | superiore a quello dei dipendenti pubblici e a cui un onere di percentuale modesta ( 2 % ) e di |
| 1975-215.txt | 1148 | 1148 | corte che è rispettata la disposizione di cui all articolo 24 , comma secondo , qualora la norma di legge | ordinaria | garantisca l esercizio nel processo delle situazioni giuridiche quali emergono dalla legge sostanziale , e nel caso in esame , |
| 1976-103.txt | 575 | 575 | 12 luglio 1934 , n . 1214 , nei giudizi davanti alla corte dei conti , relativi a pensioni sia | ordinarie | ( di riposo o privilegiate , civili e militari ) sia di guerra , tanto per la proposizione dei gravami |
| 1976-103.txt | 746 | 746 | sia agli effetti processuali sia agli effetti fiscali nei giudizi davanti alla corte dei conti in materia di pensioni sia | ordinarie | sia di guerra . da questa identità di trattamento si discosta il contestato terzo comma dell art . 5 della |
| 1976-180.txt | 949 | 949 | 104 del citato testo unico statutario , che prevede la possibilità di modificare le norme del titolo vi con legge | ordinaria | dello stato su concorde richiesta del governo e , per quanto di rispettiva competenza , della regione o delle due |
| 1976-180.txt | 978 | 978 | , per quanto di rispettiva competenza , della regione o delle due province : un atto avente forza di legge | ordinaria | dello stato , che incontri il preventivo consenso delle parti interessate , può , quindi , derogare sia alla procedura |
| 1976-180.txt | 1115 | 1115 | art . 12 n . 3 , che prevede l emanazione , d intesa con le province , di norme | ordinarie | per modificare le disposizioni statutarie in materia finanziaria ; che l ” intesa ” è formula più elastica rispetto a |
| 1976-180.txt | 1331 | 1331 | testo unico statutario , che dev essere invece formalmente e puntualmente deliberata dagli organi competenti , e rivolta al legislatore | ordinario | . né può ritenersi che la procedura prescritta dall art . 78 del testo unico statutario sia stata modificata dalla |
| 1976-186.txt | 180 | 180 | non in base alla legge ; con l art . 3 , nella parte in cui fa obbligo al legislatore | ordinario | di assicurare , ad ognuno , nella disciplina giuridica dei vari aspetti della vita sociale , eguaglianza di trattamento quando |
| 1976-209.txt | 862 | 862 | ispettorati compartimentali dei monopoli di stato , dai depositi , dai magazzini di vendita e dalle rivendite di stato , | ordinarie | e speciali ( e dai concessionari a mezzo di patentini ) ( legge 22 dicembre 1957 , n . 1293 |
| 1976-215.txt | 169 | 169 | di cassazione , in sede di ricorso per regolamento di giurisdizione , proposto perché si dichiari spettare all autorità giudiziaria | ordinaria | , anziché alle commissioni tributarie , un azione di accertamento negativo di contenuto identico alla precedente ; c ) il |
| 1976-215.txt | 374 | 374 | di competenza delle commissioni anzidette , potranno : la prima essere ripristinata ed entrambe restituite alla competenza dell autorità giudiziaria | ordinaria | cui spetta quella generale in materia di diritti . 4 . oltre a questa censura generale e globale , comune |
| 1976-215.txt | 821 | 821 | illegittime , perché la revisione degli anteriori giudici speciali può attuarsi solo mediante la creazione di sezioni specializzate della magistratura | ordinaria | . 6 . le tre proposizioni non inseriscono nella tematica nessun nuovo elemento che non sia stato dalla corte già |
| 1976-215.txt | 1255 | 1255 | speciali , sì che la revisione deve intendersi possa attuarsi soltanto mediante la creazione di sezioni specializzate degli organi giudiziari | ordinari | , che sono invece ammesse . al che è facile opporre che , per creare sezioni specializzate , previste dallo |
| 1976-215.txt | 1447 | 1447 | . 111 , secondo comma , che ammette il ricorso per cassazione contro le sentenze pronunciate ” dagli organi giurisdizionali | ordinari | o speciali , non avrebbero ragion d essere se giudici speciali , ai sensi della costituzione , non dovessero più |
| 1976-215.txt | 1764 | 1764 | dai lavori preparatori e da notevole parte della dottrina chiaro appare che , attualmente , la sua devoluzione al giudice | ordinario | potrebbe derivare soltanto da una dichiarazione di globale illegittimità afferente l esistenza stessa delle nuove commissioni tributarie . e dal |
| 1976-219.txt | 32 | 32 | è la seguente : se l art . 18 della legge 26 novembre 1955 , n . 1177 ( provvedimenti | straordinari | per la calabria ) , istitutiva di un addizionale delle imposte ordinarie , sovrimposte e contributi erariali , comunali e |
| 1976-219.txt | 44 | 44 | novembre 1955 , n . 1177 ( provvedimenti straordinari per la calabria ) , istitutiva di un addizionale delle imposte | ordinarie | , sovrimposte e contributi erariali , comunali e provinciali riscuotibili per ruoli esattoriali , violi gli artt . 3 e |
| 1976-219.txt | 498 | 498 | doveva , secondo la regola anzidetta , avvenire soltanto in base ai ruoli ) , non essendo consentito al legislatore | ordinario | disciplinare in modo uniforme situazioni tra loro diverse , né estendere i benefici derivanti da una razionale ed utile agevolazione |
| 1976-225.txt | 3690 | 3690 | locatori non viene in rilievo ( e la corte si esime dall esaminarla ) in ragione dei riconosciuti caratteri di | straordinarietà | e temporaneità della disciplina , che giustificano un intervento per fini sociali in favore delle classi meno abbienti , realizzato |
| 1976-225.txt | 3767 | 3767 | ulteriore procrastinarsi di tali normative potrebbe conferire , in linea di fatto , al regime di blocco un carattere di | ordinarietà | , e indurre , quindi , la corte a riformulare , sotto tale diverso presupposto , il giudizio di legittimità |
| 1976-225.txt | 5376 | 5376 | e sociale , messi in luce da una trentennale esperienza , ad equamente conciliare , mediante soluzioni aventi caratteri di | ordinarietà | e definitività , i contrapposti interessi dei locatori e dei conduttori , al cui conflitto ed alla eventuale soccombenza degli |
| 1976-32.txt | 200 | 200 | reati afferenti gli stessi periodi d imposta ed i medesimi tributi , le cui posizioni siano state definite secondo l | ordinario | regime . 3 . occorre innanzi tutto precisare che l ordinanza del tribunale di ferrara , indicata in epigrafe , |
| 1976-32.txt | 1136 | 1136 | alla possibilità di beneficiare dell amnistia , tra contribuenti le cui posizioni tributarie siano state già definite in base all | ordinario | regime e che restano quindi esclusi dall amnistia , e contribuenti ammessi al beneficio per avere soddisfatto la condizione di |
| 1976-34.txt | 1467 | 1467 | mancherebbero alle associazioni dei gruppi minoritari contro siffatte indebite limitazioni i rimedi legali , esperibili davanti ai giudici comuni , | ordinari | ed amministrativi , non essendo dubitabile che anche norme di grado lato sensu regolamentare ed atti amministrativi concreti , siano |
| 1977-163.txt | 291 | 291 | comunitarie preesistenti ” , e ” constatata la impossibilità di dirimere il conflitto tra le due normative a mezzo degli | ordinari | canoni di interpretazione ” , il tribunale , richiamandosi alla giurisprudenza di questa corte circa i rapporti tra ordinamento comunitario |
| 1977-163.txt | 683 | 683 | il presidente del tribunale , organo competente a definire un procedimento di giurisdizione contenziosa , che si differenzia da quello | ordinario | soltanto perché il contraddittorio è posticipato , e chiamato a pronunciare , su ricorso del creditore , decreto motivato di |
| 1977-63.txt | 2283 | 2283 | febbraio 1942 , n . 50 , nella parte in cui escludeva , per i ricorsi in materia di pensioni | ordinarie | , l obbligo della nota di avvertenza circa la decadenza conseguente all omessa osservanza del termine di un anno per |
| 1977-63.txt | 2366 | 2366 | si verificava per situazioni omogenee , tra i ricorsi relativi alle pensioni di guerra e quelli relativi alle pensioni civili | ordinarie | , e non già con riguardo all art . 24 e ad una eventuale lesione del diritto di difesa , |
| 1978-06.txt | 915 | 915 | quale la legge stabilisce una pena di specie diversa o determina la misura della pena in modo indipendente da quella | ordinaria | del reato ; e , dall altro , che per il combinato disposto dell art . 20 e dell art |
| 1979-126.txt | 1308 | 1308 | in materia tributaria , può essere oggetto soltanto di eventuali scelte politiche rimesse in via esclusiva alla discrezionalità del legislatore | ordinario | , e non sindacabili in sede di controllo di costituzionalità delle leggi . agli effetti pregiudizievoli dell inflazione , che |
| 1979-126.txt | 2820 | 2820 | , ovvero non determinino un sicuro travalicamento del normale ambito di discrezionalità che la costituzione riserva alle scelte del legislatore | ordinario | . 7 . infondata sotto il profilo dianzi esaminato , in riferimento al parametro fornito dall art . 53 cost |
| 1979-148.txt | 689 | 689 | fondamento nella legge 16 maggio 1970 , n . 281 ” provvedimenti finanziari per l attuazione delle regioni a statuto | ordinario | ” nella quale sono tassativamente elencate le entrate tributarie delle regioni . precisamente , si osserva che , in virtù |
| 1979-27.txt | 725 | 725 | in sede giurisdizionale , rientrando tale questione di estimazione semplice in materia di i.g.e . , nella giurisdizione del giudice | ordinario | , come questa corte ha ritenuto con la sentenza n . 83 del 1968 . e ( per quanto lo |
| 1979-89.txt | 781 | 781 | in quanto dette norme , che si limitavano a disciplinare il diritto , apparivano estrinsecazione di un potere del legislatore | ordinario | , del quale la corte , in riferimento a varie fattispecie e con ripetute e costanti pronunce , aveva riconosciuto |
| 1980-05.txt | 155 | 155 | legislativo di determinazione dell indennizzo ” . e , pur dando atto che i ricorrenti avevano impugnato davanti al giudice | ordinario | la misura dell indennità di espropriazione , ha tuttavia ritenuto la rilevanza della questione , in quanto ” il tribunale |
| 1980-05.txt | 237 | 237 | in ordine alle controversie riguardanti la misura dell indennità di espropriazione , essendo tale materia devoluta alla competenza del giudice | ordinario | ( art . 19 legge 865 del 1971 non modificato per questa parte dalla legge n . 10 del 1977 |
| 1980-05.txt | 789 | 789 | ripartizione nel costo della iniziativa assunta nell interesse pubblico , facendone gravare il peso con una sorta di imposizione tributaria | straordinaria | , non ragguagliata alla capacità contributiva del soggetto su di un cittadino determinato e non su tutta la comunità interessata |
| 1980-05.txt | 2410 | 2410 | al perimetro . non può opporsi al riguardo la incensurabilità del criterio , di natura discrezionale , adottato dal legislatore | ordinario | , in quanto essa trova un limite nel rispetto delle norme costituzionali dettate a garanzia dei diritti del cittadino . |
| 1980-132.txt | 991 | 991 | favore delle classi meno abbienti , cui è appunto preordinata la disciplina all uopo apprestata con i noti caratteri di | straordinarietà | e temporaneità : e in siffatta prospettiva ha ritenuto giustificata la disparità di trattamento tra conduttori meritevoli di particolare tutela |
| 1980-141.txt | 3289 | 3289 | è stato ancora attuato nel momento strutturale della registrazione , quale presupposto della personalità giuridica dei sindacati , la normativa | ordinaria | del 1959 , sulla quale si è pronunciata questa corte con sentenze , da cui , nei presenti incidenti , |
| 1980-141.txt | 4504 | 4504 | , consecutiva alla limitazione del d.p.r . 384 / 1977 al 1977 , rappresenta almeno allo stato attuale della legislazione | ordinaria | il traguardo della disciplina normativa in materia , della quale è stato punto di partenza l art . 5 d.l |
| 1980-54.txt | 88 | 88 | differente risultato interpretativo ponga al riparo la norma da ogni censura di incostituzionalità . come è noto , l addizionale | straordinaria | per far fronte ai danni derivanti dalle alluvioni e mareggiate dell autunno 1966 , colpiva nel decreto istitutivo , e |
| 1980-54.txt | 437 | 437 | annualità per i contributi di miglioria ) : ed ha stabilito che , ove ricorrano queste modalità , l addizionale | straordinaria | debba essere applicata a quella parte del tributo che il contribuente , in base all anzidetta rateazione , è tenuto |
| 1980-54.txt | 1272 | 1272 | principi di capacità contributiva , inoltre , debbono farsi valere , per logica derivazione , anche nei confronti della addizionale | straordinaria | prevista dal citato art . 80 del d.l . 18 novembre 1966 , n . 976 , come emendato nella |
| 1980-54.txt | 1326 | 1326 | se dunque l art . 53 , primo comma , si applica all imposizione di carattere additivo prevista in via | straordinaria | , ha una importanza minore chiedersi se anche ai contributi di miglioria ( e di conseguenza alla connessa addizionale ) |
| 1980-79.txt | 158 | 158 | che erano all origine della pronuncia n . 32 del 1976 , cioè a situazioni definite in base al regime | ordinario | , prima che si potesse usufruire di quello previsto nel d.l . 5 novembre 1973 , n . 660 ( |
| 1980-79.txt | 476 | 476 | contenente norme per agevolare la definizione delle pendenze in materia tributaria , se il contribuente non ha utilizzato il regime | straordinario | di definizione o regolarizzazione delle pendenze e situazioni che lo riguardano ; e meno ancora , se possibile , rilevano |
| 1980-79.txt | 708 | 708 | in questa sede ) , è da sottolineare che , come emerge dalla presente fattispecie , non sempre il regime | ordinario | di definizione conduce a risultati economicamente più sfavorevoli al contribuente rispetto a quelli conseguibili mediante il condono . tale considerazione |
| 1980-96.txt | 419 | 419 | preveduto negli atti di condono sopra menzionati ) non si condiziona l abbandono delle sanzioni alla definizione , in regime | ordinario | , dei redditi imponibili e dei debiti d imposta , definizione da conseguirsi mediante l opera dell amministrazione e del |
| 1980-96.txt | 552 | 552 | l applicazione del provvedimento , quando ritiene che la definizione così realizzata sia più conveniente di quella conseguibile in regime | ordinario | . l amministrazione , dal canto suo , deve limitarsi ad applicare gli schemi di definizione , analiticamente predisposti dal |
| 1981-119.txt | 916 | 916 | a completo carico dello stato , sopperiva infatti , accanto agli altri mezzi di copertura , ” un contributo progressivo | straordinario | e temporaneo a carico di coloro che secondo la valutazione del legislatore hanno la capacità contributiva ” . è stato |
| 1981-151.txt | 144 | 144 | in quanto non estende ( si sostiene : con violazione dell art . 3 della costituzione ) alle pensioni privilegiate | ordinarie | militari l agevolazione tributaria prevista per le pensioni di guerra , e cioè l esenzione dall imposta sul reddito delle |
| 1981-151.txt | 272 | 272 | 9 punto 1 della legge delega , il quale avrebbe escluso che il legislatore delegato potesse estendere alle pensioni privilegiate | ordinarie | l esenzione tributaria disposta per le pensioni di guerra . l eccezione non merita accogliniento . l art . 9 |
| 1981-151.txt | 482 | 482 | del criterio generale fissato . pertanto non impropriamente la questione di costituzionalità relativa alla mancata esenzione fiscale delle pensioni privilegiate | ordinarie | militari è stata sollevata nei confronti dell art . 34 d.p.r . 29 settembre 1973 , n . 601 . |
| 1981-151.txt | 541 | 541 | motivazione della sollevata unica questione di legittimità costituzionale . tanto la pensione di guerra esse argomentano quanto le pensioni privilegiate | ordinarie | militari ( ma più compiutamente dovrebbe dirsi : tutte le pensioni privilegiate ordinarie militari e civili ) presuppongono una menomazione |
| 1981-151.txt | 554 | 554 | guerra esse argomentano quanto le pensioni privilegiate ordinarie militari ( ma più compiutamente dovrebbe dirsi : tutte le pensioni privilegiate | ordinarie | militari e civili ) presuppongono una menomazione della capacità lavorativa per effetto di una lesione o infermità , con la |
| 1981-151.txt | 698 | 698 | la questione , i giudici a quibus non abbiano colto la differenza esistente tra pensioni di guerra e pensioni privilegiate | ordinarie | . questa differenza risiede innanzi tutto nel fatto che mentre la pensione di guerra è collegata per tutti , militari |
| 1981-151.txt | 765 | 765 | servizio ” è affermata da ultimo nella sentenza n . 55 del 1980 della corte ) , la pensione privilegiata | ordinaria | militare e civile ha per necessario presupposto un rapporto di impiego o di servizio . la pensione di guerra costituisce |
| 1981-151.txt | 1000 | 1000 | dispone ulteriori integrazioni economiche applicabili , a seconda dei casi , al trattamento pensionistico di guerra o a quello privilegiato | ordinario | , liquidato ” in funzione di quello di guerra ” . da questo sistema emerge la piena autonomia sia concettuale |
| 1981-151.txt | 1031 | 1031 | . da questo sistema emerge la piena autonomia sia concettuale che normativa della pensione di guerra . la pensione privilegiata | ordinaria | spetta , invece , ai dipendenti civili e militari dello stato per le infermità o lesioni ascrivibili a causa di |
| 1981-151.txt | 1612 | 1612 | di procedura innanzi alla corte dei conti che per i ricorsi dell infermo di mente in materia di pensioni privilegiate | ordinarie | imponeva la sottoscrizione della parte o di un procuratore speciale , mentre per i ricorsi dell infermo di mente in |
| 1981-151.txt | 1928 | 1928 | . n . 97 del 1980 ) . non esiste , dunque , fra pensioni di guerra e pensioni privilegiate | ordinarie | civili e militari quella identità od omogeneità di situazioni che costituisce il presupposto del richiamo al principio di eguaglianza . |
| 1981-176.txt | 668 | 668 | statale : sempre sull assunto , tuttavia , che questo risultato si consegue in conformità dei rimedi offerti dalla giustizia | ordinaria | o dal sindacato di costituzionalità , secondo i casi . dal canto loro , i giudici del lussemburgo avrebbero inteso |
| 1982-124.txt | 630 | 630 | la seconda delle due pronunce testé ricordate chiarisce ulteriormente che l art . 51 ” salva la discrezionalità del legislatore | ordinario | nel disporre che il tempo impiegato nella funzione pubblica elettiva dal lavoratore sia o no retribuito , e in quale |
| 1982-134.txt | 563 | 563 | riconoscendo che la detraibilità non è secondo costituzione necessariamente generale ed illimitata , ma va concretata e commisurata dal legislatore | ordinario | secondo un criterio che concili le esigenze finanziarie dello stato con quelle del cittadino chiamato a contribuire ai bisogni della |
| 1982-134.txt | 628 | 628 | secondo dell evoluzione economica , finanziaria e sociale del paese e , come si è detto , spetta al legislatore | ordinario | di determinarlo , tenendo conto di tutti i dati del problema . ciò vale sia , in generale , per |
| 1982-142.txt | 434 | 434 | vero che la determinazione degli strumenti , dei tempi e dei modi di attuazione di questa tutela spettano al legislatore | ordinario | . e , infatti , sia per quanto riguarda l assistenza diretta , sia per quanto riguarda la deducibilità delle |
| 1982-143.txt | 2306 | 2306 | contiene soltanto un principio politico a cui dovrà ispirarsi la futura normativa , ma non può certo impedire al legislatore | ordinario | di emanare in materia finanziaria tutte le norme giuridiche dirette a disciplinare nella maniera più opportuna ed efficace il gettito |
| 1982-143.txt | 2347 | 2347 | delle entrate e da predisporre le misure necessarie ad evitare frodi fiscali . l unico limite all intervento del legislatore | ordinario | non può essere che quello della vera e propria contraddizione o compromissione dell anzidetto principio politico , sancito dalla norma |
| 1982-151.txt | 704 | 704 | oneri sopportati dal secondo a beneficio del primo per scopi determinati ; una tale determinazione rientra nella discrezionalità del legislatore | ordinario | , che solo può provvedervi ” in riferimento a complesse situazioni economiche e sociali ” ( cfr . sent . |
| 1982-196.txt | 1236 | 1236 | , quarto comma , presidenti sia delle commissioni di 1 grado sia delle loro sezioni possono essere soltanto magistrati , | ordinari | od amministrativi , in servizio od a riposo , od anche intendenti di finanza : ma questi ultimi devono essere |
| 1982-196.txt | 1808 | 1808 | è necessario soltanto per quel che attiene agli effetti amministrativi della nomina , così come avviene anche per la magistratura | ordinaria | , ove le deliberazioni del c.s.m . devono sempre essere trasfuse in un provvedimento amministrativo del capo dello stato o |
| 1982-196.txt | 2713 | 2713 | per quanto con le ultime riforme sia stato reso più complesso , è pur sempre diverso e più snello dell | ordinario | procedimento civile , come viene riconosciuto anche dalla dottrina : e questa notevole diversità vale a spiegare la assenza , |
| 1982-217.txt | 390 | 390 | ogni altra questione relativa ad aspetti singoli della disciplina interna di quelle commissioni ” , qualora sollevata da un giudice | ordinario | . di conseguenza , devono essere dichiarate inammissibili , sia l impugnativa degli artt . 2 , 3 e 9 |
| 1982-217.txt | 469 | 469 | ( in quanto escludente l azione di accertamento negativo , in tema di obbligazioni tributarie , davanti all autorità giudiziaria | ordinaria | ) , come proposta da quest ultimo giudice a quo . 4 . quanto , infine , alla questione di |
| 1982-51.txt | 121 | 121 | a quibus , i quali sollecitano da questa corte in buona sostanza la formulazione di norma che estende la prescrizione | ordinaria | decennale all azione esecutiva individuale del fisco contro il terzo acquirente immediato e mediato dal titolare del patrimonio al 29 |
| 1982-51.txt | 615 | 615 | in questa sede hanno in particolar guisa insistito : posto che la data di nascita del privilegio per l imposta | straordinaria | sul patrimonio risulta da norma avente forza di legge pubblicata a due riprese nella gazzetta ufficiale , la ricerca dei |
| 1982-51.txt | 1104 | 1104 | 2745 codice civile ) e , quindi , sulla funzione sociale del medesimo , la ” causa ” della imposta | straordinaria | sul patrimonio non può non giustificare la mancata considerazione della incidenza della prescrizione sull azione espropriativa contro il terzo , |
| 1982-63.txt | 548 | 548 | ordinamento positivo non è consentito al giudice tributario ( e può aggiungersi che lo stesso divieto vale per il giudice | ordinario | innanzi al quale il giudizio eventualmente prosegua , a norma dell art . 40 d.p.r . 26 ottobre 1972 , |
| 1982-63.txt | 591 | 591 | 636 ) disporre la sospensione del procedimento di riscossione coattiva dei tributi . ciò è stato ritenuto costantemente dalla giurisprudenza | ordinaria | sia prima della riforma tributaria di cui alla l . 9 ottobre 1971 n . 825 sia dopo l attuazione |
| 1982-63.txt | 1748 | 1748 | della tutela giurisdizionale ex artt . 24 e 113 cost . , ma la sua disciplina è demandata alla legge | ordinaria | , alla quale spetta di regolare la materia . da ciò consegue come nessun appunto sul piano della legittimità costituzionale |
| 1982-63.txt | 1898 | 1898 | marzo 1865 n . 2248 , all . e , sul contenzioso amministrativo , la quale non consente al giudice | ordinario | , chiamato a giudicare sulla legittimità dell atto amministrativo , di annullarlo o modificarlo e quindi anche di sospenderne l |
| 1982-63.txt | 2590 | 2590 | la prestazione risulta collegata ; e tale presupposto consiste in qualsiasi indice rivelatore di ricchezza secondo valutazioni riservate al legislatore | ordinario | , salvo il controllo , sotto il profilo dell arbitrarietà o irrazionalità , da parte del giudice delle leggi . |
| 1982-89.txt | 1061 | 1061 | 4 del 1929 ai reati dolosi relativi a tutti i nuovi tributi e la istituzione di sezioni specializzate della magistratura | ordinaria | competenti per i giudizi anche penali in materia tributaria . ma il parlamento non accolse tale previsione e dispose nel |
| 1982-96.txt | 3229 | 3229 | . 10 , primo comma , cost . . i precetti che si assumono violati erigono a limite della legge | ordinaria | il rispetto dei trattati istitutivi di organizzazioni sovranazionali , qual è la cee , e della produzione normativa da essi |
| 1982-96.txt | 3330 | 3330 | possa estrarre da essa , in seno all ordinamento statuale , alcun criterio di raffronto per le disposizioni del legislatore | ordinario | . già per questo solo e assorbente motivo , la questione va ritenuta , in relazione ai parametri che qui |
| 1983-108.txt | 276 | 276 | ( sentenza n . 134 del 1982 ) la deducibilità , infatti , ” va concretata e commisurata dal legislatore | ordinario | secondo un criterio che concili le esigenze finanziarie dello stato con quelle del cittadino chiamato a contribuire ai bisogni della |
| 1983-239.txt | 1550 | 1550 | , ovvero non determinino un sicuro travalicamento del normale ambito di discrezionalità che la costituzione riserva alle scelte del legislatore | ordinario | ” . ha tuttavia ritenuto la questione ” fondata sotto il secondo e diverso profilo della violazione del principio di |
| 1983-84.txt | 695 | 695 | singoli giudizi . il secondo orientamento , invece , si richiama al potere dovere , che comunque spetta al giudice | ordinario | ex art . 5 l . 20 marzo 1865 n . 2248 all . e nelle controversie tra privati , |
| 1983-84.txt | 904 | 904 | all individuazione del mezzo di tutela spettante al conduttore , problema la cui soluzione rientra nei compiti esclusivi del giudice | ordinario | adito per la determinazione del canone . le proposte questioni sono dunque inammissibili . 5 . pure inammissibile è la |
| 1984-139.txt | 1331 | 1331 | tale norma contiene , com è evidente , una ” riserva di legge rinforzata ” in quanto indica al legislatore | ordinario | determinati scopi ( che vanno altresì strettamente e teleologicamente collegati e non considerati tra loro indipendenti ) , sicché questi |
| 1984-139.txt | 1366 | 1366 | loro indipendenti ) , sicché questi è obbligato ad operare rigorosamente nel senso da essa indicato . pertanto la legge | ordinaria | deve anche regolare secondo equità i rapporti suddetti , disciplinandoli , cioè , in base ad un principio di superiore |
| 1984-139.txt | 1515 | 1515 | , che perdi più fa riferimento a un criterio equitativo , la linea di demarcazione tra il compito del legislatore | ordinario | e quello della corte risulta estremamente tenue , ma ciò non può indurre a negarne la sussistenza . invero , |
| 1984-139.txt | 1556 | 1556 | per quanto penetrante possa ( e debba ) essere il controllo del giudice delle leggi per accertare che la normazione | ordinaria | si sia effettivamente conformata al precetto costituzionale , un limite pur tuttavia sussiste , non essendo consentito alla corte procedere |
| 1984-139.txt | 4882 | 4882 | creditore , secondo i principi generali , può pretendere quanto ancora gli è dovuto , non è consentito al legislatore | ordinario | limitare la portata dell art . 136 cost . , sia pure ricorrendo , come nella specie , all espediente |
| 1984-154.txt | 165 | 165 | è poi richiamato l art . 102 della costituzione , ma non per quanto concerne il divieto di istituire giudici | straordinari | o giudici speciali ( in ordine al quale la corte si è già pronunciata , del resto , con le |
| 1984-154.txt | 226 | 226 | per il contrasto che sarebbe ravvisabile fra la norma impugnata e l imperativo costituzionale dell idoneità di ogni giudice , | ordinario | o speciale che sia , ” a svolgere la funzione giurisdizionale ” . in ogni caso , la richiesta che |
| 1984-154.txt | 467 | 467 | per essi alcun requisito specifico di idoneità ; d altro lato , perché tale ordinamento concerne i soli ” magistrati | ordinari | ” , con la conseguenza che non si può farne un parametro per la valutazione della legittimità costituzionale di norme |
| 1984-154.txt | 576 | 576 | : a parte ogni altra considerazione , infatti , tali giudici non vanno necessariamente nominati fra i ” magistrati , | ordinari | o amministrativi , in servizio o a riposo ” , di cui al quarto comma dell art . 2 , |
| 1984-239.txt | 560 | 560 | enti pubblici delle comunità israelitiche ; poiché tale sospensione non è consentita , per il divieto posto all autorità giudiziaria | ordinaria | dall art . 4 della legge 20 marzo 1865 , n . 2248 , all . e , sull abolizione |
| 1984-239.txt | 688 | 688 | e perciò la qualificazione pubblicistica degli enti suddetti , con il conseguente permanere del difetto di giurisdizione dell autorità giudiziaria | ordinaria | sugli atti da questi compiuti , fra cui , appunto , la formazione del ruolo dei contribuenti . in proposito |
| 1984-268.txt | 607 | 607 | imporre oneri patrimoniali a carico di coloro nei cui riguardi è esercitata un attività di giustizia . cosicché quando leggi | ordinarie | gravano di oneri patrimoniali chi agisce in giudizio non violano solo per questo norme della costituzione ( sentenza n . |
| 1984-277.txt | 248 | 248 | di tutti gli incidenti s impone ai fini di unica decisione . 27 . 1.1 . sul piano della normativa | ordinaria | mette conto di ricordare a ) che i nostri teoreti , seguiti dai giudici , han coniato la distinzione tra |
| 1984-277.txt | 316 | 316 | principio nominalistico , facendo leva sull art . 1375 dello stesso codice , b ) che al livello della normazione | ordinaria | sono apparse le ll . 24 febbraio 1953 , n . 96 , contenente norme per la rivalutazione delle rendite |
| 1984-277.txt | 2032 | 2032 | poiché siffatta contestazione urta contro il diritto vivente quale espresso nella normativa ( supra 27.1.1 . ) e nella giurisprudenza | ordinarie | ( supra 27.1.2 . ) e si pone in insanabile contrasto con la giurisprudenza di questa corte ( supra 27.2 |
| 1984-39.txt | 607 | 607 | patrimoniale , e l interpretazione della normativa che ad esse si riferisce , sono sicuramente materia di competenza della giurisdizione | ordinaria | ( cfr . corte cost . 24 maggio 1970 n . 97 ; 23 aprile 1976 n . 111 ; |
| 1984-39.txt | 2730 | 2730 | questione riducibile ad una rettifica dei calcoli che si assumono errati , o di più corretta interpretazione di qualche norma | ordinaria | . come la dottrina ha correttamente rilevato , proprio in merito alle quote fisse attribuite alle regioni sui tributi erariali |
| 1984-39.txt | 2862 | 2862 | l erogazione , avevano una precisa finalizzazione nel contesto del bilancio regionale di cui rappresentavano la quasi totalità delle entrate | ordinarie | : esse , infatti , erano state calibrate , in occasione dell intesa , nella prospettiva del concreto esercizio di |
| 1985-112.txt | 655 | 655 | giuridica dell atto generatore del rapporto . ma la soluzione dell ipotesi così prospettata ( sulla base di una giurisprudenza | ordinaria | che non riguarda rapporti tributari , ma esclusivamente rapporti di natura privata ) viene rimessa all esito del giudizio di |
| 1985-113.txt | 560 | 560 | . sentenze n . 170 / 1984 , 47 e 48 / 1985 ) spetta , precisamente , al giudice | ordinario | accertare che la specie cada sotto il disposto della disciplina prodotta dagli organi della c.e.e . e immediatamente applicabile nel |
| 1985-113.txt | 605 | 605 | in questo caso la regola comunitaria riceve necessaria ed immediata applicazione , pur in presenza di incompatibili statuizioni della legge | ordinaria | dello stato , non importa se anteriore o successiva . il risultato così raggiunto è generalmente accolto negli ordinamenti interni |
| 1985-113.txt | 1543 | 1543 | n . 170 / 1984 è stato chiarito che spetta pur sempre al giudice costituzionale , invece che al giudice | ordinario | , accertare se una legge interna vulneri il nucleo o sistema dei principi stabiliti dal trattato istitutivo della c.e.e . |
| 1985-113.txt | 1852 | 1852 | incidere sul regime della ripetizione delle somme versate in violazione dell ordinamento del m.e.c . . spetta dunque al giudice | ordinario | accertare , alla stregua dei criteri stabiliti dalla corte di giustizia che è interprete qualificata del trattato di roma e |
| 1985-113.txt | 1955 | 1955 | pronunzia entra e permane in vigore , nel nostro territorio , senza che i suoi effetti siano intaccati dalla legge | ordinaria | dello stato ; e ciò tutte le volte che essa soddisfa il requisito dell immediata applicabilità . questo principio , |
| 1985-116.txt | 143 | 143 | 2 aprile 1979 , n . 97 ( norme sullo stato giuridico dei magistrati e sul trattamento economico dei magistrati | ordinari | ed amministrativi , dei magistrati della giustizia militare e degli avvocati dello stato ) , e , sebbene non tutti |
| 1985-116.txt | 387 | 387 | dell 80 per cento dei compensi arbitrali comminata dai due primi commi dell art . 15 a carico di magistrati | ordinari | , del consiglio di stato , della corte dei conti e della giustizia militare e degli avvocati e procuratori dello |
| 1985-116.txt | 781 | 781 | a vigilanza dello stato , delle province e dei comuni , iscritti in un albo speciale , annesso all albo | ordinario | , che sono retribuiti con stipendio e rivestono quindi qualità di impiegati e pur essendo soggetti alla disciplina forense non |
| 1985-139.txt | 1303 | 1303 | disciplina precostituzionale , ignorando in tal modo , sia ogni altra previsione compresa nello stesso statuto , sia la normazione | ordinaria | più recente e , comunque , posteriore alla costituzione ignorando , insomma , proprio il sistema . è con tale |
| 1985-147.txt | 259 | 259 | , il cui art . 35 non solo precisa che sono soggetti all imposta ” gli atti dell autorità giudiziaria | ordinaria | che definiscono , anche parzialmente , il giudizio ” , pur se ” al momento della registrazione siano stati impugnati |
| 1985-156.txt | 1286 | 1286 | di un termine quando questo sia già scaduto , non essendovi alcun ostacolo di natura costituzionale che impedisca al legislatore | ordinario | di far rivivere retroattivamente una delega ormai scaduta . 4 . con la terza questione si domanda alla corte se |
| 1985-159.txt | 2372 | 2372 | istituzione della socof ha titolo per iscrivere nel bilancio di previsione un entrata pari ad una percentuale di trasferimenti statali | ordinari | , contemplata nell art . 7 dello stesso d.l . n . 55 / 1983 ; l ammontare della percentuale |
| 1985-159.txt | 3623 | 3623 | maggiore economia e snellezza di procedure e con più equa e razionale distribuzione del carico fiscale , mediante un addizionale | straordinaria | sull ilor . ma così si spinge l indagine sulla razionalità del tributo oltre i limiti consentiti al giudice costituzionale |
| 1985-159.txt | 3746 | 3746 | sistema tributario dall alveo segnato nella costituzione . l argomento è tuttavia inconferente . quella in esame è un imposizione | straordinaria | e circoscritta ad un solo anno , che per ciò stesso non può alterare il sistema tributario , considerato in |
| 1985-159.txt | 4616 | 4616 | contributi urbanistici . ma da questi rilievi non risulta che il regolamento della specie , peraltro affidato ad un imposizione | straordinaria | e del tutto temporanea , sia frutto di un arbitrio lesivo del diritto all eguaglianza e della capacità contributiva di |
| 1985-159.txt | 5068 | 5068 | perciò presuppone la capacità contributiva all atto stesso in cui esclude , per motivi extrafiscali , l applicazione della disciplina | ordinaria | . a voler , poi , tutto concedere alla tesi avanzata nell ordinanza di rinvio , questo preteso disconoscimento della |
| 1985-195.txt | 39 | 39 | ricorso ex art . 700 c.p.c . , di voler autorizzare in via provvisoria il ricorrente a versare l imposta | straordinaria | di cui all art . 42 del d.l . 18 settembre 1976 , n . 648 , ” in misura |
| 1985-195.txt | 201 | 201 | nella parte in cui dispone che per gli autoveicoli con potenza fiscale di 21 c.v . è dovuta una imposta | straordinaria | di l . 200.000 ” . la questione è inammissibile , chiedendosi in sostanza a questa corte di volere adottare |
| 1985-219.txt | 1513 | 1513 | il gatt di copertura costituzionale , la relativa legge di esecuzione sta a suo avviso sullo stesso piano della legge | ordinaria | e può essere contrastata da una successiva norma scaturente da tale fonte ; gli artt . 3 e 53 , |
| 1985-219.txt | 2171 | 2171 | trattamento tributario dei prodotti non è assistita da alcun titolo per valere come criterio di raffronto nei riguardi della legge | ordinaria | . 5 . 2 resta il fatto che il giudice a quo denuncia l inosservanza della norma pattizia anche in |
| 1985-313.txt | 274 | 274 | al momento della decisione de qua , non trovava seguito né da parte dei giudici tributari , né dei giudici | ordinari | , compresa la corte di cassazione . l indirizzo giurisprudenziale che riteneva meramente esemplificativa la elencazione contenuta nell art . |
| 1985-313.txt | 596 | 596 | riscossione sono in funzione della realizzazione dell esazione del tributo ; che il ricorso del contribuente ai giudici tributari ed | ordinari | è , in ogni caso , diretto a contestare la sussistenza e l entità dell obbligazione tributaria . si è |
| 1985-58.txt | 378 | 378 | l . 825 / 1971 che ha conferito al governo medesimo la legittimazione ad emanare decreti aventi valore di legge | ordinaria | , il decreto legislativo di più fresca data si appalesa come la necessaria integrazione del meno recente a chi consideri |
| 1986-13.txt | 292 | 292 | trovare applicazione al di fuori di tale ipotesi . tale è del resto il diritto vivente alla luce della giurisprudenza | ordinaria | . ritengono i giudici a quibus che la disparità ora descritta leda il principio di uguaglianza , discriminando arbitrariamente in |
| 1986-13.txt | 734 | 734 | medesima questione ora proposta . del resto , occorre osservare che la conclusione allora raggiunta è oggi contrastata dalla giurisprudenza | ordinaria | , la quale ha ritenuto , anche alla luce del nuovo clima normativo , che l esclusione del rapporto civile |
| 1986-167.txt | 4802 | 4802 | essendosi adoperato ( e solo in apparenza ) lo strumento d interpretazione autentica viene ad essere compromessa e limitata l | ordinaria | potestà d interpretazione del giudice , ai fini d applicazione della legge . ma anche tale questione non è fondata |
| 1986-172.txt | 1268 | 1268 | , e pertanto ben avrebbe potuto liberamente decidere , secondo un personale giudizio di convenienza , di rimanere assoggettato all | ordinario | sistema d accertamento o di chiedere che quella sua pendenza venisse definita col predetto particolare procedimento automatico . questa esclusiva |
| 1986-173.txt | 2183 | 2183 | . ha premesso che non esiste un principio costituzionale che imponga di garantire il pensionamento dell intera retribuzione al legislatore | ordinario | il quale , invece , è libero di fissare il rapporto tra pensione e retribuzione purché la pensione sia adeguata |
| 1986-173.txt | 2223 | 2223 | adeguata alle esigenze di vita dell assicurato ; che non può essere effettuato alcun raffronto tra pensionati secondo il regime | ordinario | e pensionati secondo regimi speciali ; che la mancanza dei benefici derivanti dai contributi afferenti alla parte di retribuzione non |
| 1986-173.txt | 2586 | 2586 | dirigenti di aziende di commercio ) , cioè dei pensionati già dipendenti da imprenditori privati , soggetti al regime generale | ordinario | di assicurazione e previdenza , né rispetto ai dipendenti di enti pubblici economici o dello stato , per i quali |
| 1986-173.txt | 2907 | 2907 | ord . n . 44 / 85 ) . una spiccata diversità sussiste tra i regimi speciali ed il regime | ordinario | generale , essendo gli uni collegati all entità dei contributi versati e l altro contraddistinto dal criterio della solidarietà sociale |
| 1986-173.txt | 5145 | 5145 | dello stato senza che si determinasse un aumento delle entrate proprie dell apparato previdenziale . il sistema delle assicurazioni generali | ordinarie | , però , si è trovato nella necessità di chiedere un più forte aiuto alle categorie più ricche sforzando ancora |
| 1986-173.txt | 6388 | 6388 | anni più lontani rispetto a quello di decorrenza della pensione anche perché , in quell anno , erano avvenuti aumenti | ordinari | della retribuzione . nella liquidazione delle pensioni si è data rilevanza anche al coefficiente stabilito nella misura di due punti |
| 1986-212.txt | 720 | 720 | corte ( cfr . sent . 23 gennaio 1971 n . 12 ) , riconoscendosi peraltro il potere del legislatore | ordinario | di introdurre per singole categorie di procedimenti deroghe determinate da ragioni obbiettive e razionali . il principio , invero , |
| 1986-221.txt | 1799 | 1799 | indicarsi in numerose migliaia , il numero degli infortuni ( del resto non specificati nella effettiva gravità ) si rivelava | straordinariamente | basso e che tali dati consentivano di revocare in dubbio che nel settore di attività di cui si tratta sussista |
| 1986-271.txt | 944 | 944 | l . n . 281 del 1970 , nel disciplinare i provvedimenti finanziari per l attuazione delle regioni a statuto | ordinario | , stabilì , in materia di tasse sulle concessioni regionali , che esse dovessero applicarsi agli atti e provvedimenti adottati |
| 1986-271.txt | 1439 | 1439 | del citato art . 24 va interpretato alla luce del complesso normativo concernente l autonomia finanziaria delle regioni a statuto | ordinario | nonché della disciplina specifica in tema di competenze legislative delle regioni in materia di tasse sulle concessioni regionali , argomenti |
| 1986-271.txt | 1480 | 1480 | che costituiranno oggetto delle considerazioni che seguono . 15 . l autonomia finanziaria delle regioni resistenti , tutte a statuto | ordinario | , trova la sua fonte normativa specifica nell art . 119 cost . . l aspetto di tale autonomia , |
| 1986-271.txt | 1557 | 1557 | configurandosi l autonomia tributaria come aspetto o specie di quella finanziaria . non par dubbio che le regioni a statuto | ordinario | siano titolari di siffatta potestà ; invero , nel concetto di autonomia sono comprese tutte le esplicazioni di essa e |
| 1986-271.txt | 1752 | 1752 | non rivelano segni concludenti sul punto ; può osservarsi , però , che il rinvio ad interventi futuri del legislatore | ordinario | era diretto ad assicurare la più agevole modificabilità della normativa finanziaria , in coerenza con lo scopo di adeguare la |
| 1986-271.txt | 1970 | 1970 | operazione di coordinamento tra la finanza regionale con quella statale , provinciale e comunale è compito ulteriore affidato al legislatore | ordinario | . spetta , dunque , alle leggi statali la precedenza sull intervento regionale , perché , in mancanza di una |
| 1986-271.txt | 3050 | 3050 | alla corte è presente l istanza volta a rinvigorire sfera e contenuti della potestà normativa finanziaria delle regioni a statuto | ordinario | , ancora di recente collegata con l assetto democratico delle autonomie locali , alla stregua del principio della sovranità popolare |
| 1986-271.txt | 3234 | 3234 | caccia e ( in un solo incidente ) aziende faunistico venatorie . lo stato nell attribuire alle regioni a statuto | ordinario | come tributi propri tali tasse ( art . 1 , primo comma , lett . b ) l . n |
| 1986-271.txt | 4662 | 4662 | , presente nelle aziende e nelle riserve . 23 . dalle considerazioni che precedono deriva che le regioni a statuto | ordinario | , nel legiferare in tema di tasse sulle concessioni regionali in materia di riserve di caccia e aziende faunistico venatorie |
| 1986-272.txt | 304 | 304 | sulle concessioni regionali , relative a fattispecie impositive che coinvolgevano , con la regione lombardia , altre regioni a statuto | ordinario | e che sono applicabili anche alla materia del presente giudizio . il potere normativo tributario delle anzidette regioni , regolato |
| 1987-185.txt | 54 | 54 | dell incidente iscritto al n . 250 r.o . 1986 è l art . 1 ( imprese soggette all amministrazione | straordinaria | e norme applicabili ) il cui co . 1 è stato , a far tempo dal primo aprile 1982 , |
| 1987-185.txt | 258 | 258 | , del commercio e dell artigianato , di concerto con il ministro del tesoro , dispone la procedura di amministrazione | straordinaria | è equiparato al decreto che ordina la liquidazione coatta amministrativa ” ) d.l . 30 gennaio 1979 n . 26 |
| 1987-185.txt | 285 | 285 | la liquidazione coatta amministrativa ” ) d.l . 30 gennaio 1979 n . 26 ( provvedimenti urgenti per l amministrazione | straordinaria | delle grandi imprese in crisi ) , conv . , con modificazioni , con legge 3 aprile 1979 n . |
| 1987-185.txt | 490 | 490 | le disposizioni previste per la liquidazione coatta amministrativa , e segnatamente quelle disciplinanti i delitti di bancarotta , alla amministrazione | straordinaria | ( e cioè ad istituto diverso dalla liquidazione coatta amministrativa per natura , scopi , funzioni , caratteristiche , e |
| 1987-185.txt | 721 | 721 | ) , b ) del d.l . 30 gennaio 1979 , n . 26 ( provvedimenti urgenti per l amministrazione | straordinaria | delle grandi imprese in crisi ) , conv . , con modificazioni , con legge 3 aprile 1979 , n |
| 1987-185.txt | 754 | 754 | , con legge 3 aprile 1979 , n . 95 , gli artt . 1 ( imprese soggette all amministrazione | straordinaria | e norme applicabili ) il cui co . 1 è stato , a far tempo dal primo aprile 1982 , |
| 1987-185.txt | 914 | 914 | cui escludono o non prevedono che possa partecipare al processo tributario , di cui sia parte una società in amministrazione | straordinaria | , l amministratore e legale rappresentante della società stessa durante il periodo d imposta , in quanto le disposizioni denunciate |
| 1987-185.txt | 981 | 981 | quo ha sospettato l incostituzionalità per violazione dell art . 3 in quanto dette norme , prevedendo , nell amministrazione | straordinaria | , l estromissione degli organi sociali ordinari e la successione ad essi del commissario e , nell amministrazione controllata , |
| 1987-185.txt | 988 | 988 | dell art . 3 in quanto dette norme , prevedendo , nell amministrazione straordinaria , l estromissione degli organi sociali | ordinari | e la successione ad essi del commissario e , nell amministrazione controllata , la permanenza dell organo sociale ordinario sotto |
| 1987-185.txt | 1007 | 1007 | sociali ordinari e la successione ad essi del commissario e , nell amministrazione controllata , la permanenza dell organo sociale | ordinario | sotto il controllo del commissario giudiziale , introducono una diversità ad avviso del giudice a quo irrazionale tra le due |
| 1987-185.txt | 1046 | 1046 | le due procedure per molti versi affini ed entrambe finalizzate al salvataggio dell impresa e privano completamente l organo sociale | ordinario | dell impresa sottoposta ad amministrazione straordinaria del potere di definire il rapporto tributario . 7 . la questione , sollevata |
| 1987-185.txt | 1052 | 1052 | affini ed entrambe finalizzate al salvataggio dell impresa e privano completamente l organo sociale ordinario dell impresa sottoposta ad amministrazione | straordinaria | del potere di definire il rapporto tributario . 7 . la questione , sollevata con l incidente iscritto al n |
| 1987-185.txt | 1282 | 1282 | 4 d.l . 9 dicembre 1986 , n . 835 ( norme per le imprese in crisi sottoposte ad amministrazione | straordinaria | , per il settore siderurgico e per l avvio dell attività dell agenzia per la promozione dello sviluppo del mezzogiorno |
| 1987-185.txt | 1349 | 1349 | che la chiusura della procedura di a.s . è disposta con decreto dell autorità di vigilanza su istanza del commissario | straordinario | o d ufficio precisandone le modalità di pubblicazione e di comunicazione , ma statuisce che la procedura di a.s . |
| 1987-204.txt | 576 | 576 | statale in attuazione del principio stabilito dall art . 119 cost . , secondo il quale le regioni a statuto | ordinario | hanno autonomia finanziaria nelle forme e nei limiti stabiliti da leggi della repubblica . la questione è fondata . questa |
| 1987-204.txt | 674 | 674 | n . 594 del 1979 . in tale sentenza si osserva in proposito che , avendo le regioni a statuto | ordinario | , a norma dell art . 119 cost . , autonomia finanziaria nelle forme e nei limiti stabiliti dalla legislazione |
| 1987-204.txt | 762 | 762 | l . n . 281 del 1970 , nel disciplinare i provvedimenti finanziari per l attuazione delle regioni a statuto | ordinario | dopo avere disposto , in materia di tasse sulle concessioni regionali , che esse debbono applicarsi agli atti e provvedimenti |
| 1987-204.txt | 880 | 880 | seguito l articolo unico della l . 23 novembre 1979 , n . 594 dispose che le regioni a statuto | ordinario | potessero aumentare le tasse sulle concessioni regionali in misura non superiore al triplo dell ammontare in vigore all 1 aprile |
| 1987-205.txt | 384 | 384 | cui l amministrazione finanziaria conceda al contribuente un prolungamento della rateazione del debito tributario , quando il pagamento secondo l | ordinaria | rateazione risulti eccessivamente oneroso . in tal caso , a carico del contribuente beneficiario della dilazione è prevista una maggiorazione |
| 1987-205.txt | 891 | 891 | presupposto nella iscrizione a ruolo , a titolo provvisorio , di un carico tributario il cui pagamento secondo le scadenze | ordinarie | la stessa amministrazione riconosce come ” eccessivamente oneroso ” ( art . 184 ter , primo comma ) , accordando |
| 1987-211.txt | 480 | 480 | . nella memoria depositata in prossimità dell udienza , però , l avvocatura dello stato ha preso atto della giurisprudenza | ordinaria | e tributaria ormai pacifica , secondo cui i detti compensi costituiscono redditi di impresa e perciò , in difetto di |
| 1987-211.txt | 976 | 976 | nel 1974 . 6 . nel merito le due questioni non sono fondate . come già accennato , la giurisprudenza | ordinaria | , ivi compresa quella delle sezioni unite della cassazione , considera le royalties o redevances quali redditi non già di |
| 1987-214.txt | 178 | 178 | l . n . 281 del 1970 , nel disciplinare i provvedimenti finanziari per l attuazione delle regioni a statuto | ordinario | dopo avere disposto , in materia di tasse sulle concessioni regionali , che esse debbono applicarsi agli atti e provvedimenti |
| 1987-214.txt | 296 | 296 | seguito l articolo unico della l . 23 novembre 1979 , n . 594 dispose che le regioni a statuto | ordinario | potessero aumentare le tasse sulle concessioni regionali in misura non superiore al triplo dell ammontare in vigore al 1 aprile |
| 1987-214.txt | 1285 | 1285 | del citato art . 24 va interpretato alla luce del complesso normativo concernente l autonomia finanziaria delle regioni a statuto | ordinario | nonché della disciplina specifica in tema di competenze legislative delle regioni in materia di tasse sulle concessioni regionali . 5 |
| 1987-214.txt | 1314 | 1314 | legislative delle regioni in materia di tasse sulle concessioni regionali . 5 . l autonomia finanziaria delle regioni a statuto | ordinario | , trova la sua fonte normativa specifica nell art . 119 cost . e l aspetto di tale autonomia , |
| 1987-214.txt | 1635 | 1635 | regionale non può legittimamente esplicarsi . in relazione a tale principio lo stato , nell attribuire alle regioni a statuto | ordinario | come tributi propri le tasse sulle concessioni in materia di caccia , con il citato art . 3 della l |
| 1987-283.txt | 692 | 692 | se emanati in contrasto con le norme della costituzione , possono essere disapplicati o annullati , rispettivamente , dai giudici | ordinari | e amministrativi , ma non possono essere impugnati dinanzi alla corte costituzionale . la questione di legittimità costituzionale del decreto |
| 1987-348.txt | 132 | 132 | tributario , né meno infondato è il dubbio sulla violazione dell art . 3 perché rientra nel magistero del legislatore | ordinario | disciplinare con gli artt . 1298 a 1310 c.c . in diversa guisa situazioni per il diritto tributario omogenee ( |
| 1987-61.txt | 2806 | 2806 | invasione o lesione dell autonomia costituzionalmente tutelata ” , sia delle regioni a statuto speciale che di quelle a statuto | ordinario | . la corte non ha motivo di allontanarsi da tale consolidato indirizzo , anche perché esso è stato costantemente accompagnato |
| 1987-61.txt | 3233 | 3233 | 31 della legge n . 468 del 1978 , nel primo comma , sancì l obbligo delle regioni a statuto | ordinario | e speciale di depositare ” le disponibilità liquide ” in conti correnti non vincolati con il tesoro ” limitatamente alle |
| 1987-61.txt | 3794 | 3794 | , n . 271 ) dà base unitaria ai tributi ” propri ” , riferiti sia alle regioni a statuto | ordinario | che a quelle a regime speciale , pur nei diversi limiti entro i quali l autonomia stessa è capace di |
| 1987-61.txt | 3827 | 3827 | i quali l autonomia stessa è capace di operare . tali limiti sono segnati , per le regioni a statuto | ordinario | , dalle leggi della repubblica ( art . 119 , primo comma ; sent . 19 dicembre 1986 , n |
| 1987-62.txt | 244 | 244 | il trentino alto adige ( d.p.r . 31 agosto 1972 , n . 670 ) , che consente alla legge | ordinaria | dello stato di modificare le norme del titolo vi ( finanza della regione e delle province ) soltanto su concorde |
| 1987-62.txt | 1874 | 1874 | in piena autonomia . pertanto la disposizione dell art . 35 impugnato , non poteva essere inserita in una legge | ordinaria | come invece è avvenuto senza il ricorso alla procedura prevista dall art . 104 , primo comma , dello statuto |
| 1987-70.txt | 271 | 271 | nel rispetto dei princìpi e delle procedure stabiliti dagli statuti speciali d intesa con le regioni ad autonomia differenziata norme | ordinarie | per assicurare a ciascuna regione entrate complessivamente non inferiori al gettito o alla compartecipazione al gettito dei tributi soppressi , |
| 1987-70.txt | 1139 | 1139 | titolo si colloca l art . 8 che indica la composizione tributaria delle entrate ) possono essere modificate con leggi | ordinarie | della repubblica su proposta del governo o della regione , in ogni caso sentita la regione . la individuazione dei |
| 1987-70.txt | 1403 | 1403 | questa garanzia , pur nell attenuata espressione finale , caratterizza lo statuto sardo e costituisce un limite per la legislazione | ordinaria | . essa esprime un sistema di collaborazione , che , attraverso la felice formula dell ” intesa ” ( cfr |
| 1987-70.txt | 1465 | 1465 | . 634 del 1957 ) ha contrassegnato i rapporti tra stato e regione nella programmazione e nell attuazione dell intervento | straordinario | e del piano di rinascita sardo ( cfr . articoli 13 statuto speciale della regione sardegna e 1 legge 11 |
| 1987-70.txt | 1687 | 1687 | secondo la quale il precetto impugnato non modificherebbe alcuna disposizione del titolo iii dello statuto sardo , bensì la norma | ordinaria | posta dall art . 35 decreto legge n . 38 del 1981 , sì che esso non rientrerebbe nella sfera |
| 1987-70.txt | 1827 | 1827 | interessate ” . comunque , in linea più generale , non avrebbe mai potuto un provvedimento avente carattere di legge | ordinaria | ( come il decreto legge n . 38 del 1981 ) derogare alla norma ( art . 54 st . |
| 1987-87.txt | 259 | 259 | per il contenimento della spesa di bilanci statale e regionali , furono ridotti i fondi spettanti alle regioni a statuto | ordinario | e speciale in base alla normativa vigente a carico del bilancio statale . il contributo di solidarietà nazionale , che |
| 1987-87.txt | 675 | 675 | 119 , terzo comma , cost . ) era destinato ad affiancarsi , con carattere di aggiuntività , l intervento | straordinario | , operante dal 1950 , con finalità di sviluppo economico e sociale . 4 . l erogazione del contributo di |
| 1987-87.txt | 1133 | 1133 | st . la legge n . 182 del 1978 , come le precedenti relative alla materia , appartiene alla normativa | ordinaria | ( primaria in senso proprio ) e non è provvista di alcuna qualificazione particolare che comporti , nella determinazione del |
| 1988-03.txt | 290 | 290 | impresa , nel senso che essa si applica ai redditi d impresa sia che vengano determinati in base alla contabilità | ordinaria | , sia che rientrino nel regime della contabilità semplificata . oltre a ciò peraltro , e anche prescindendo dall ulteriore |
| 1988-03.txt | 343 | 343 | d.p.r . n . 600 / 73 il contribuente ammesso alla contabilità semplificata ha facoltà di optare per il regime | ordinario | , assume valore decisivo la considerazione che l art . 72 del d.p.r . n . 597 / 73 dispone |
| 1988-123.txt | 1879 | 1879 | di ritenere che la spesa derivante dai benefici in corso di rapporto , nell ambito di quella complessiva relativa alla | ordinaria | gestione del personale , non trovi capienza nel finanziamento globale assicurato , specie con la recente legge n . 18 |
| 1988-207.txt | 207 | 207 | artt . 3 e 24 cost . la questione non è però fondata . secondo la costante giurisprudenza costituzionale e | ordinaria | , infatti , l obbligazione solidale tributaria non si differenzia da quella comune , con la conseguenza che , in |
| 1988-209.txt | 1619 | 1619 | , per la durata del quale è tenuta a corrispondere , nell eventualità di crediti accertati delle aziende , l | ordinario | tasso di interesse . questo rilievo , infatti , non ha alcuna importanza rispetto alle modalità di estinzione del debito |
| 1988-219.txt | 228 | 228 | dichiarata l illegittimità delle impugnate ingiunzioni fiscali , mentre l amministrazione potrebbe successivamente sempre secondo la predetta tesi iniziare degli | ordinari | giudizi di cognizione per far valere la propria pretesa . ma questa tesi difensiva non può essere condivisa , giacché |
| 1988-219.txt | 275 | 275 | processi principali , e posta a base delle ordinanze di rimessione , è pienamente conforme al costante orientamento della giurisprudenza | ordinaria | e , in particolare , a quello della corte di cassazione : sicché non può essere dubbio che l attuale |
| 1988-219.txt | 697 | 697 | penale . anche tale questione è priva di giuridico fondamento . invero , com è ormai opinione consolidata della giurisprudenza | ordinaria | , dalla violazione della norma suddetta discendono la pretesa punitiva dello stato ed altresì l obbligazione tributaria , per la |
| 1988-406.txt | 737 | 737 | , nel senso che i capitali di affranco non possono essere inferiori ai valori assunti per l applicazione dell imposta | straordinaria | progressiva sul patrimonio a norma dell art . 9 del d . leg . n . 143 del 1947 , |
| 1988-406.txt | 927 | 927 | . 1044 , la quale prevedeva che le tabelle compilate dalla commissione censuaria centrale per l applicazione dell imposta progressiva | straordinaria | sul patrimonio fossero aggiornate secondo un coefficiente determinato ogni anno dalla medesima commissione . questa legge , che prevedeva un |
| 1988-410.txt | 944 | 944 | , è da rilevare che si è in presenza di una disciplina nella sua genesi pattizia ancorché promulgata con legge | ordinaria | , e questa sola peculiarità è di per sé sufficiente ad impedire ogni raffronto comparativo . in presenza di situazioni |
| 1988-574.txt | 123 | 123 | questa corte la detraibilità di oneri ai fini della determinazione delle imposte sui redditi va stabilita e commisurata dal legislatore | ordinario | secondo un criterio che concili , sulla base di valutazioni politico economiche incensurabili in questa sede se non manifestamente irragionevoli |
| 1988-574.txt | 284 | 284 | 2133 del 31 dicembre 1982 ) , si presentava in termini di notevole gravità ed esigeva dai cittadini ” sacrifici | straordinari | ” per reperire ulteriori risorse da destinare ai comuni ( v . anche atti senato , d.d.l . n . |
| 1988-574.txt | 669 | 669 | ammontare della sovrimposta , l ampio ambito delle esenzioni e riduzioni previste nello stesso art . 20 , la natura | straordinaria | della previsione limitata ad un solo anno , valgono ad escludere qualsiasi violazione del ricordato principio , non potendosi chiaramente |
| 1989-321.txt | 55 | 55 | , della legge 16 maggio 1970 , n . 281 ( provvedimenti finanziari per l attuazione delle regioni a statuto | ordinario | ) , dell articolo unico della legge della regione liguria , riapprovata il 30 novembre 1988 , che ha aumentato |
| 1989-321.txt | 133 | 133 | richiamandosi alla sentenza di questa corte n . 271 del 1986 , che l autonomia tributaria delle regioni a statuto | ordinario | quale aspetto dell autonomia finanziaria delle medesime anche per quel che concerne la potestà normativa , secondo l art . |
| 1989-387.txt | 64 | 64 | disciplina delle agevolazioni tributarie ) , nella parte in cui non estende l esenzione dall i.r.p.e.f . alle pensioni privilegiate | ordinarie | corrisposte ai militari di leva vittime di infortunio ( c.d . ” pensioni militari tabellari ” ) . osserva il |
| 1989-387.txt | 178 | 178 | 67 , ultimo comma , del d.p.r . 29 dicembre 1973 , n . 1092 ) . la pensione privilegiata | ordinaria | tabellare , pertanto , non rivestendo natura reddituale , bensì di indennizzo assistenziale , con funzione risarcitoria , dovrebbe essere |
| 1989-387.txt | 231 | 231 | di quelle erogate dall i.n.a.i.l . agli invalidi del lavoro . replica l avvocatura dello stato che le pensioni privilegiate | ordinarie | tabellari , pur se non postulano un rapporto di impiego , si innestano tuttavia su di un rapporto di servizio |
| 1989-387.txt | 271 | 271 | servizio ( la cui origine può essere anche coattiva ) , il che le riconduce nell ambito delle pensioni privilegiate | ordinarie | comuni , sottoposte ad i.r.p.e.f . . osserva , fra l altro , che le dette pensioni non hanno funzione |
| 1989-387.txt | 384 | 384 | art . 34 del d.p.r . n . 601 del 1973 , prendendo tuttavia in esame soltanto le pensioni privilegiate | ordinarie | comuni , che ha contrapposto alle pensioni di guerra . la corte ha osservato in quell occasione che i suddetti |
| 1989-387.txt | 462 | 462 | difesa ed è commisurata solo all entità del danno subìto ha carattere risarcitorio e non reddituale ; la pensione privilegiata | ordinaria | che presuppone infermità o lesioni , ascrivibili a causa di servizio , sofferte da dipendenti , civili o militari , |
| 1989-387.txt | 559 | 559 | fisiche , mentre ricomprende in tale imposizione , quale reddito ( differito ) di lavoro dipendente , le pensioni privilegiate | ordinarie | ( civili e militari ) . le considerazioni ora richiamate , tuttavia , se si attagliano all ipotesi allora sottoposta |
| 1989-387.txt | 587 | 587 | considerazioni ora richiamate , tuttavia , se si attagliano all ipotesi allora sottoposta all esame della corte della pensione privilegiata | ordinaria | , che ha il suo titolo in un rapporto di dipendenza , volontariamente costituito , e rappresenta la proiezione di |
| 1989-387.txt | 637 | 637 | condivide la natura reddituale , non appaiono estensibili all ipotesi sulla quale ora la corte deve pronunciarsi della pensione privilegiata | ordinaria | tabellare erogata in caso di menomazioni riportate a causa del servizio militare di leva . questa pensione , invero , |
| 1989-387.txt | 732 | 732 | necessaria con la prestazione del servizio di leva . emerge , quindi , la natura non reddituale della pensione privilegiata | ordinaria | ” militare tabellare ” ( prevista dall art . 67 , ultimo comma , del d.p.r . n . 1092 |
| 1989-387.txt | 764 | 764 | ultimo comma , del d.p.r . n . 1092 del 1973 ) . natura che la diversifica dalle pensioni privilegiate | ordinarie | ” comuni ” , le quali presentano invece carattere reddituale ( di retribuzione differita ) , mentre la rende assimilabile |
| 1989-387.txt | 845 | 845 | , come appare con particolare evidenza nel caso dei ” soggetti civili ” , ragioni di solidarietà connesse al carattere | straordinario | dell evento bellico , rendono irrilevante sia l esistenza che la qualità di un rapporto di servizio del soggetto danneggiato |
| 1989-387.txt | 968 | 968 | di questo , che coprirebbe un area diversa e comunque più ristretta . la natura non reddituale della pensione privilegiata | ordinaria | ” militare tabellare ” , del resto , è concordemente riconosciuta dalla giurisprudenza , ponendosi in risalto l indifferenza di |
| 1989-387.txt | 1159 | 1159 | d.p.r . n . 601 del 1973 , nella parte in cui non dichiara esenti dall irpef le pensioni privilegiate | ordinarie | ” militari tabellari ” erogate ai militari che prestino servizio di leva . |
| 1989-428.txt | 71 | 71 | delle imposte dirette . la norma concede alla società so.g.e.si . , cui è demandata tale riscossione , un contributo | straordinario | di venticinque miliardi a carico dell esercizio finanziario 1989 , ” al fine di assicurare le condizioni per un regolare |
| 1989-428.txt | 165 | 165 | fu contrassegnato da rilevanti perdite . secondo il commissario del governo il conseguito pareggio nell anno 1989 darebbe al contributo | straordinario | , di cui si discute , il carattere di ” una mera e immotivata elargizione di denaro pubblico ” . |
| 1989-428.txt | 382 | 382 | . n . 959 del 1988 cit . e n . 14 del 1975 ) . invero , il contributo | straordinario | concesso alla società so.g.e.si . non altera la parità di trattamento fiscale dei soggetti tenuti . esso non si riflette |
| 1989-428.txt | 545 | 545 | , dell ente destinatario dei tributi da riscuotere . è da porre , poi , in rilievo , la “ | straordinarietà | ” del contributo di cui è causa , straordinarietà che si desume non soltanto dall espressa qualificazione in tal senso |
| 1989-428.txt | 554 | 554 | è da porre , poi , in rilievo , la ” straordinarietà ” del contributo di cui è causa , | straordinarietà | che si desume non soltanto dall espressa qualificazione in tal senso data dall art . 2 cit . , ma |
| 1989-428.txt | 602 | 602 | avevano contrassegnato lo svolgimento del servizio esattoriale e si erano riflesse sulla gestione che si intendeva equilibrare . il carattere | straordinario | del contributo implica necessariamente la non riproducibilità di esso , considerato anche secondo quanto è stato affermato dal ricorso del |
| 1989-451.txt | 705 | 705 | , analogamente a quanto già ritenuto con la sent . n . 30 del 1967 rispetto allo stesso organo nell | ordinaria | sede giurisdizionale . ed infatti , anche per quanto riguarda tale organo di giustizia tributaria ricorrono gli stessi vizi riscontrati |
| 1989-451.txt | 939 | 939 | terzo grado , sicché sembra potersi dedurre che il ricorso del contribuente dovrà essere proposto direttamente innanzi all autorità giudiziaria | ordinaria | . |
| 1989-574.txt | 220 | 220 | legge costituzionale , risulta posto dai rimettenti con l articolo 117 della costituzione , riferibile alle sole regioni a statuto | ordinario | ( tra l altro , neppure per queste ultime direttamente conferente alla potestà normativa propria in materia tributaria : cfr |
| 1990-260.txt | 543 | 543 | del 1965 , sicché avrebbe inammissibilmente posto a questa corte una questione implicante un raffronto tra una norma di legge | ordinaria | e un altra di pari livello . 2 . le eccezioni d inammissibilità non possono essere accolte . in relazione |
| 1990-294.txt | 442 | 442 | nella giurisprudenza costituzionale , del contenuto e dei limiti della potestà normativa spettante in materia tributaria alle regioni a statuto | ordinario | ( cfr . sent . n . 321 del 1989 ; nn . 203 e 214 del 1987 ; nn |
| 1990-294.txt | 522 | 522 | la sua specifica fonte di disciplina nell art . 119 cost . , dove tale autonomia viene riconosciuta alle regioni | ordinarie | ” nelle forme e nei limiti stabiliti dalle leggi della repubblica ” : dal che l esigenza , ripetutamente sottolineata |
| 1990-294.txt | 1111 | 1111 | argomentazione difensiva risulta , peraltro , infondata alla luce della vicenda relativa al trasferimento delle funzioni amministrative statali alle regioni | ordinarie | e della successione delle leggi , statali e regionali , intervenute in materia di tasse sulle concessioni trasferite . va |
| 1990-294.txt | 1151 | 1151 | va innanzitutto ricordato che con il d.p.r . 14 gennaio 1972 n . 4 vennero trasferite alle regioni a statuto | ordinario | le funzioni amministrative in materia di assistenza sanitaria , comprensive anche delle funzioni riguardanti gli esercizi farmaceutici ( art . |
| 1990-294.txt | 1505 | 1505 | funzione di fungere da presupposto e da parametro per la disciplina regionale relativa alle tasse sulle concessioni trasferite alle regioni | ordinarie | . puntuali conferme di questa ricostruzione si trovano , del resto , sia nella legislazione statale che in quella regionale |
| 1991-103.txt | 398 | 398 | n . 384 ) ; b ) nei termini della dedotta pretesa , così come processualmente introdotta , il giudice | ordinario | difetterebbe di giurisdizione . entrambe le censure non hanno pregio : non la prima perché il contesto dell ordinanza di |
| 1991-105.txt | 65 | 65 | di altre entrate ) deducendo che essa col prevedere la erogazione , per l anno 1990 , di un indennità | straordinaria | in favore della sogesi s.p.a . , nella sua qualità di commissario governativo delegato alla riscossione delle imposte in sicilia |
| 1991-105.txt | 820 | 820 | di commissario governativo delegato provvisoriamente alla riscossione dei tributi nei nove ambiti territoriali della sicilia , è concessa un indennità | straordinaria | , che sarà , in seguito , specificamente considerata . 5 . della descritta evoluzione legislativa è opportuno porre in |
| 1991-105.txt | 1086 | 1086 | regionale siano stati rispettati dall impugnato art . 51 della legge siciliana , che prevede la erogazione di un indennità | straordinaria | alla società sogesi , nella qualità di commissario governativo , delegato provvisoriamente alla riscossione delle imposte nei nove ambiti territoriali |
| 1991-105.txt | 1116 | 1116 | , delegato provvisoriamente alla riscossione delle imposte nei nove ambiti territoriali della regione . con la nomina di detto commissario | straordinario | si realizza una delle figure soggettive ( prevista dagli artt . 24 e segg . del d.p.r . n . |
| 1991-105.txt | 1436 | 1436 | legge regionale n . 19 del 1989 . quest ultima ” indennità ” ha proprie caratteristiche , che consistono nella | straordinarietà | , nella precisa delimitazione cronologica e nel riferimento per quanto concerne la struttura e l entità alla differenza tra entrate |
| 1991-105.txt | 1693 | 1693 | le entrate a qualunque titolo spettanti e le eventuali maggiori spese per il personale , al netto delle spese per | straordinario | , missioni ed indennità di trasferta , fino ad un massimo di 60.000 milioni ” . l indennità viene , |
| 1991-105.txt | 2242 | 2242 | tributi da riscuotere ” ( sent . 18 luglio 1989 , n . 428 cit . ) . dal carattere | straordinario | che la legge conferiva a quel contributo la corte dedusse e sancì ” la non riproducibilità di esso ” . |
| 1991-105.txt | 2669 | 2669 | , proprie dell avvio del nuovo regime di riscossione , giustificano , anche per la conseguente eccezionalità , il contributo | straordinario | . si che non può ritenersi che l art . 51 della legge regionale impugnata abbia violato l art . |
| 1991-144.txt | 111 | 111 | di trattamento che si viene a creare fra i contribuenti in regime d i.v.a . forfettario e quelli in regime | ordinario | , non essendo prevista per i primi a differenza che per quest ultimi ( ex art . 1 , secondo |
| 1991-144.txt | 317 | 317 | dell imposta afferente gli acquisti e le importazioni , in luogo delle detrazioni analitiche di quest ultima secondo il regime | ordinario | ) non provvedano ( nei modi e nei termini di cui all art . 41 , quarto comma , d.p.r |
| 1991-144.txt | 514 | 514 | del legislatore allorché ha represso una similare , ma non analoga , condotta illecita : quella dei contribuenti in regime | ordinario | d i.v.a . i quali effettuino cessione di beni o prestazioni di servizi omettendone la fatturazione . infatti in tal |
| 1991-144.txt | 1098 | 1098 | il profilo sia della ragionevolezza in sé , sia del raffronto con la diversa disciplina relativa al contribuente in regime | ordinario | , la previsione di un meccanismo punitivo maggiormente dissuasivo da parte della normativa denunziata , la quale pur dopo il |
| 1991-217.txt | 167 | 167 | certamente nella competenza della corte quale giudice dei conflitti di attribuzione e la pretesa della regione potrà trovare soddisfazione nella | ordinaria | sede giurisdizionale . |
| 1991-231.txt | 885 | 885 | inoltre osservato che , a norma dell art . 36 della legge n . 829 del 1973 , le entrate | ordinarie | dell opafs aventi natura contributiva , sono costituite ( art . 36 , n . 1 ) da ritenute a |
| 1991-35.txt | 21 | 21 | considerato in diritto 1 . le questioni sollevate dalle tre ordinanze in epigrafe , avendo per oggetto la stessa norma | ordinaria | e per riferimento gli stessi parametri costituzionali , vanno riunite e decise con un unica sentenza . 2 . l |
| 1991-35.txt | 776 | 776 | l esperienza immediatamente seguita ha , tuttavia , dimostrato che , salvo qualche sporadica eccezione , la giurisprudenza della magistratura | ordinaria | , or ora culminata nell intervento delle sezioni unite della corte di cassazione ( sentenza 6 luglio 23 ottobre 1990 |
| 1991-494.txt | 78 | 78 | nella parte in cui non prevede in via generale la possibilità di chiedere , entro il termine decennale della prescrizione | ordinaria | , la riliquidazione , secondo i più favorevoli criteri da essa adottati , dell irpef sulle indennità di fine rapporto |
| 1991-494.txt | 1300 | 1300 | , in quanto non ha previsto in via generale la possibilità di chiedere , entro il termine decennale di prescrizione | ordinaria | , la riliquidazione , secondo i più favorevoli criteri da essa adottati , dell irpef sulle indennità di fine rapporto |
| 1992-143.txt | 86 | 86 | nonché di quelli fissati al 30 novembre 1982 per il versamento dell acconto delle imposte sui redditi e relativa addizionale | straordinaria | ) , nella parte in cui non prevede che anche gli eredi dei contribuenti deceduti nel periodo dal 31 luglio |
| 1992-144.txt | 702 | 702 | danneggiato che intenda costituirsi parte civile , responsabile civile ovvero civilmente obbligato per la pena pecuniaria ) . il legislatore | ordinario | quindi ( come già in precedenza aveva fatto nell art . 11 , primo comma , della cit . legge |
| 1992-144.txt | 2618 | 2618 | ovvero redditi per i quali è stata elusa l imposizione fiscale ; tutti tali redditi sono poi accertabili con gli | ordinari | mezzi di prova , tra cui le presunzioni semplici previste dall art . 2739 c.c . ( quali il tenore |
| 1992-192.txt | 779 | 779 | art . 2 c.p . . tale deroga all art . 20 cit . ( con conseguente ripristino del regime | ordinario | dettato dall art . 2 c.p . in tema di successione della legge penale nel tempo ) non è però |
| 1992-192.txt | 1598 | 1598 | per le disposizioni penali delle leggi finanziarie , ma attinge esclusivamente il presupposto al quale è condizionato il ripristino dell | ordinario | regime del secondo comma del medesimo art . 2 , ossia la ” regolarizzazione ” effettuata dal sostituto d imposta |
| 1992-417.txt | 595 | 595 | tempo dall 1 ottobre 1985 e non più dal 17 luglio 1986 ) il sistema di liquidazione che il legislatore | ordinario | aveva già stabilito con il richiamato comma terzo ter dell art . 4 del decreto legge n . 70 del |
| 1992-44.txt | 445 | 445 | imposta ( come per quelle al portatore ) e la ritenuta a titolo di acconto ( come per le azioni | ordinarie | ex art . 27 d.p.r . n . 600 / 73 cit . ) . successivamente ed in relazione , |
| 1992-44.txt | 478 | 478 | . ) . successivamente ed in relazione , più in generale , al trattamento fiscale dei dividendi assegnati ad azioni | ordinarie | , il legislatore dopo un iniziale opzione per il regime della cedolare secca ( art . 20 , i comma |
| 1992-44.txt | 1059 | 1059 | della capacità contributiva della società ma ad un coefficiente di calcolo che discende automaticamente null altro che dalla stessa aliquota | ordinaria | irpeg , così come l identica percentuale di computo del credito di imposta ) ; c ) dal quinto comma |
| 1992-44.txt | 1137 | 1137 | o con aliquota ridotta , la maggiorazione di conguaglio è aumentata di un importo pari alla differenza tra l imposta | ordinaria | e l imposta ridotta contempla un correttivo di calcolo proprio al fine di realizzare in ogni caso ( salvo alcune |
| 1992-44.txt | 1558 | 1558 | queste ultime il terzo comma dell art . 20 , cit . , prevede la facoltà di optare per l | ordinario | regime della ritenuta d acconto ai sensi dell art . 27 cit . , facendone richiesta all atto della riscossione |
| 1992-44.txt | 1749 | 1749 | comma , d.p.r . n . 600 del 1973 cit . , al quale sono sottoposti i possessori di azioni | ordinarie | che siano non residenti nel territorio nazionale . in sostanza per costoro ( ma non in ogni caso essendo previsto |
| 1992-44.txt | 1893 | 1893 | . 943 , che prevede un aliquota del 10 % ) . sicché il socio non residente possessore di azioni | ordinarie | , al pari del possessore di azioni di risparmio al portatore , definisce immediatamente e definitivamente i suoi obblighi tributari |
| 1992-497.txt | 1091 | 1091 | integralmente al caso di specie . in data 15 gennaio 1992 il consiglio regionale delle marche ha approvato con l | ordinaria | procedura legislativa la proposta di legge n . 197 , presentata l 8 gennaio 1992 ad iniziativa della giunta regionale |
| 1992-51.txt | 1258 | 1258 | il se , il quanto e il come della tutela del segreto bancario sono lasciati alla scelta discrezionale del legislatore | ordinario | , il quale , in tale valutazione , è tenuto a un non irragionevole apprezzamento dei fini di utilità e |
| 1992-89.txt | 175 | 175 | non può dimostrare la insussistenza del debito ; c ) l art . 101 della costituzione , perché il giudice | ordinario | non avrebbe il potere di sindacare la legittimità della pretesa fiscale , facendosi in tal modo sopravvivere il principio incostituzionale |
| 1992-89.txt | 430 | 430 | di entità esigua può produrre effetti gravissimi e devastanti anche perché il fallimento fiscale può aprire la via a quello | ordinario | , facendo venire meno la possibilità di un risanamento e di un superamento di crisi aziendali temporanee con effetti deleteri |
| 1992-89.txt | 554 | 554 | rapporto allo stesso costo del meccanismo , che peraltro , specie se la sfera dei creditori si allarga a quelli | ordinari | , può rendere incerta persino la realizzazione della finalità che si propone . invece più utile si appalesa il ricorso |
| 1992-89.txt | 611 | 611 | imposta . 4 . la rimeditazione della questione è altresì imposta dalla stessa interpretazione della disposizione censurata effettuata dai giudici | ordinari | . interpretazione alla quale si è necessariamente ricorso perché il legislatore , per il fallimento di cui trattasi , non |
| 1992-89.txt | 648 | 648 | cui trattasi , non ha previsto una procedura specifica e i giudici hanno dovuto adattare quella dettata per il fallimento | ordinario | , tenendo , però , conto sia del presupposto oggettivo che è la sola morosità del debitore nel pagamento di |
| 1992-89.txt | 918 | 918 | di trattamento dell imprenditore debitore di imposta rispetto a un debitore non imprenditore . nel fallimento c . d . | ordinario | il giudice che riceve l istanza prima di dichiarare il fallimento sente le parti , creditore istante e debitore ; |
| 1993-07.txt | 167 | 167 | art . 2749 , primo comma , cod . civ . , nella parte in cui non assimila alle spese | ordinarie | di intervento nelle procedure esecutive , godenti del medesimo privilegio del credito azionato , il credito a compenso di riscossione |
| 1993-07.txt | 417 | 417 | ” : invero l eventuale errore nella denuncia di violazione di dati parametri costituzionali da parte di norma di legge | ordinaria | attiene direttamente alla fondatezza o meno del giudizio di legittimità e non ha rilievo meramente pregiudiziale . 4 . nel |
| 1993-07.txt | 1085 | 1085 | analogo risultato attributivo di privilegio al compenso in oggetto , per via di estensione di quello previsto per le spese | ordinarie | per l intervento nel processo di esecuzione è del pari destituita di fondamento . infatti al di là della ritenuta |
| 1993-09.txt | 155 | 155 | riferimento , secondo la lettura del giudice a quo , per gli immobili urbani a destinazione ( abitativa commerciale ) | ordinaria | ( categ . a , b , c ) alle sole vertenze concernenti la ” consistenza ” ed il “ |
| 1993-09.txt | 443 | 443 | controversa in dottrina e nella giurisprudenza fino ad oggi nota del giudice tributario . ciò perché mentre , nella sequenza | ordinaria | della operazione di formazione del catasto urbano , la ” determinazione della tariffa ” ( per le ” categorie “ |
| 1993-102.txt | 1298 | 1298 | farmaceutiche secondo che la loro produzione avesse ad oggetto medicinali destinati all uso dei mutuati ovvero farmaci destinati al consumo | ordinario | . 4 . non c è poi violazione del principio della capacità contributiva , che deve indefettibilmente sussistere in caso |
| 1993-128.txt | 1252 | 1252 | 8 della legge 16 maggio 1970 , n . 281 ( provvedimenti finanziari per l attuazione delle regioni a statuto | ordinario | ) , l ammontare del fondo comune ivi previsto è commisurato al gettito annuale delle quote dei tributi erariali indicate |
| 1993-128.txt | 2192 | 2192 | alla riduzione del 5 per cento del fondo comune destinato alle spese per il normale funzionamento delle regioni a statuto | ordinario | , il comma precedente dello stesso articolo stabilisce un identica detrazione riguardo ai finanziamenti a favore delle province e dei |
| 1993-128.txt | 2418 | 2418 | di una individuata erogazione , ma attiene a un fondo destinato a finanziare le spese correnti delle regioni a statuto | ordinario | ( artt . 1 e 2 della legge 14 giugno 1990 , n . 158 ) . la commisurazione dell |
| 1993-128.txt | 2505 | 2505 | somme disponibili ( ad esempio : acquisti di forniture , decisioni di nuove assunzioni , svolgimento di missioni o di | straordinari | ) e , conseguentemente , la relativa ampiezza dello spettro delle voci di spesa toccato dalla disposizione impugnata , lasciano |
| 1993-198.txt | 434 | 434 | del terzo non può non trovare luogo con gli adattamenti richiesti dalle peculiarità che tale procedura connotano e differenziano dall | ordinaria | esecuzione forzata . questa consentendo in generale l esperibilità dell opposizione ex art . 619 cod . proc . civ |
| 1993-198.txt | 667 | 667 | di quello che sarà il ricavato della futura vendita : funzione questa si noti peraltro non estranea neppure all opposizione | ordinaria | ove , ancorché tempestivamente proposta , non sia stata sospesa la vendita . 3 . conseguentemente non fondato è pure |
| 1993-238.txt | 302 | 302 | che hanno promosso il giudizio a quo , sia in ordine al problema del temporaneo difetto di giurisdizione del tribunale | ordinario | che renderebbe la questione allo stato irrilevante , apparendo in proposito inidoneo il richiamo operato nell ordinanza di rinvio alla |
| 1993-295.txt | 2311 | 2311 | 118 della costituzione , indicati nell apposita tariffa approvata con decreto del presidente della repubblica , avente valore di legge | ordinaria | ” ( primo comma ) ; che la tariffa ” deve essere coordinata con le vigenti tariffe delle tasse sulle |
| 1993-295.txt | 4839 | 4839 | fungere da presupposto e da parametro per la disciplina regionale relativa alle tasse sulle concessioni trasferite alle regioni a statuto | ordinario | ” . da tali principi la corte non ritiene di discostarsi nemmeno nella vigenza del ” nuovo ” sistema introdotto |
| 1993-362.txt | 55 | 55 | di decidere : a ) se la legge 8 agosto 1992 , n . 359 che ha istituito un imposta | straordinaria | sui fabbricati , un imposta straordinaria sui depositi bancari e postali , l aumento dell imposta di bollo e delle |
| 1993-362.txt | 61 | 61 | la legge 8 agosto 1992 , n . 359 che ha istituito un imposta straordinaria sui fabbricati , un imposta | straordinaria | sui depositi bancari e postali , l aumento dell imposta di bollo e delle tasse sulle concessioni governative riservando allo |
| 1993-362.txt | 150 | 150 | , n . 384 , convertito nella legge 14 novembre 1992 , n . 438 che ha istituito un imposta | straordinaria | su determinati beni mobili ; l adeguamento delle detrazioni d imposta e nuove aliquote irpef ; la trasformazione di alcuni |
| 1993-362.txt | 225 | 225 | e da lavoro autonomo , nonché in ordine alla liquidazione e riscossione delle relative imposte ; la soggezione all imposta | straordinaria | immobiliare delle abitazioni assegnate ai soci delle cooperative edilizie di abitazione a proprietà indivisa ; disposizioni limitative della deducibilità , |
| 1993-363.txt | 395 | 395 | terzo , che regola le finanze , il demanio e il patrimonio regionale ) , può essere modificata con legge | ordinaria | solo ” su proposta del governo o della regione , in ogni caso sentita la regione ” , ( cfr |
| 1993-406.txt | 217 | 217 | delle imposte pagate mediante versamento in conto corrente postale , né è ammesso il rimborso delle imposte pagate in modo | ordinario | o straordinario , salvo il caso in cui si tratti : a ) di imposta assolta con bollo a punzone |
| 1993-406.txt | 219 | 219 | pagate mediante versamento in conto corrente postale , né è ammesso il rimborso delle imposte pagate in modo ordinario o | straordinario | , salvo il caso in cui si tratti : a ) di imposta assolta con bollo a punzone su moduli |
| 1993-411.txt | 465 | 465 | dei soggetti di cui al comma stesso non residenti , tenute , non per effetto di opzione , alla contabilità | ordinaria | . l imposta ( art . 1 , comma secondo ) , si applica nella misura del sette e cinquanta |
| 1994-206.txt | 806 | 806 | costituzionale della norma è sufficiente il fatto che essa escluda per tutta una serie di controversie la competenza degli organi | ordinari | di giurisdizione ( cfr . , anche in tal senso , sentenza n . 35 del 1958 ) , senza |
| 1994-236.txt | 212 | 212 | a norma dell art . 5 , secondo comma , della legge n . 1034 del 1971 , al giudice | ordinario | o , al più , al tribunale regionale delle acque pubbliche ; in caso contrario , la competenza dovrebbe ritenersi |
| 1994-263.txt | 2402 | 2402 | nonché per le rendite catastali delle unità immobiliari a destinazione speciale o particolare , al ” valore unitario di mercato | ordinariamente | ritraibile ” , determinato ” come media dei valori riscontrati nel biennio 1988 1989 ” . all esito delle operazioni |
| 1994-263.txt | 2635 | 2635 | dei criteri di classamento , ad opera di un decreto ministeriale che , al fine di determinare la redditività media | ordinariamente | ritraibile , faccia riferimento al valore del mercato degli immobili e delle locazioni . lo stesso art . 2 del |
| 1994-263.txt | 2998 | 2998 | estimi , in attuazione della prevista revisione generale , che dovrebbe tener conto , ai fini della ” redditività media | ordinariamente | ritraibile ” , dei ” valori del mercato degli immobili e delle locazioni ” ; b ) per il 1992 |
| 1994-263.txt | 3536 | 3536 | n . 1142 ; questo pone , infatti , a base del calcolo ” il canone annuo di fitto , | ordinariamente | ritraibile ” , salvo i casi , pure previsti per legge , in cui un siffatto calcolo non sia possibile |
| 1994-263.txt | 3817 | 3817 | il rischio di determinazione di rendite catastali tali da superare per la loro misura il reddito effettivo , sicché imposte | ordinarie | , che a tali rendite si rifacessero , porterebbero ad una sostanziale progressiva erosione del bene . ma , a |
| 1994-289.txt | 42 | 42 | 27 aprile 1989 , n . 154 ” nella parte in cui prevede un trattamento tributario privilegiato rispetto al regime | ordinario | mediante l abbattimento della base imponibile al 60 per cento del reddito percepito a favore degli assegni vitalizi percepiti dai |
| 1994-289.txt | 817 | 817 | assegni vitalizi goduti in conseguenza della cessazione di determinate cariche e , dall altro , quelle dei titolari di pensioni | ordinarie | derivanti da rapporti di impiego pubblico . tra le due situazioni nonostante la presenza di alcuni profili di affinità non |
| 1994-289.txt | 863 | 863 | identità né di natura né di regime giuridico , dal momento che l assegno vitalizio , a differenza della pensione | ordinaria | , viene a collegarsi ad una indennità di carica goduta in relazione all esercizio di un mandato pubblico : indennità |
| 1994-289.txt | 902 | 902 | : indennità che , nei suoi presupposti e nelle sue finalità , ha sempre assunto , nella disciplina costituzionale e | ordinaria | , connotazioni distinte da quelle proprie della retribuzione connessa al rapporto di pubblico impiego . la diversità tra assegno vitalizio |
| 1994-289.txt | 1255 | 1255 | ” ) . 4 . se la diversità di natura e di regime che distingue gli assegni vitalizi dalle pensioni | ordinarie | non consente , dunque , di accogliere la questione sotto il profilo della violazione del principio di eguaglianza , la |
| 1994-289.txt | 1391 | 1391 | cessati dal mandato ed alle categorie assimilate , se , da un lato , non possono essere equiparati alle pensioni | ordinarie | del pubblico impiego , dall altro , non possono neppure identificarsi , ai fini del trattamento fiscale , con le |
| 1994-364.txt | 304 | 304 | dichiarazione integrativa prevista dalla norma denunciata , lungi dal ridursi , resta , infatti , quello stabilito , in via | ordinaria | , per tutti i contribuenti , come è dato evincere dal secondo periodo dello stesso art . 34 , quinto |
| 1994-364.txt | 416 | 416 | della corte vale solo ad ottenere la sospensione del giudizio , fermo restando che , fino alla scadenza del termine | ordinario | , questo contribuente può ancora decidere se presentare o meno la dichiarazione integrativa , onde nessuna disparità di trattamento egli |
| 1994-52.txt | 1719 | 1719 | sono compresi gli artt . 75 e 78 ) e quelle dell art . 13 possono essere modificate con legge | ordinaria | dello stato su concorde richiesta del governo e , per quanto di rispettiva competenza , della regione e delle province |
| 1995-107.txt | 149 | 149 | fini irpef . 2 . la disposizione è stata emanata dopo che talune pronunzie del giudice amministrativo e del giudice | ordinario | avevano dichiarato l illegittimità , per violazione del disposto dell art . 63 della legge n . 833 del 1978 |
| 1995-143.txt | 72 | 72 | , n . 359 , che , al comma 6 , istituisce , per l anno 1992 , un imposta | straordinaria | sui depositi bancari e postali , prevedendo una ritenuta del 6 per mille sull ammontare dei medesimi , quale risulta |
| 1995-143.txt | 729 | 729 | n . 42 del 1992 ) . orbene , si deve considerare che il tributo in esame è un imposta | straordinaria | connotata da modalità eccezionali ed inserita in un contesto di misure finanziarie di carattere generale , nell ambito del quale |
| 1995-143.txt | 1757 | 1757 | come la corte ha già avuto occasione di rilevare contiene soltanto un principio programmatico al quale deve ispirarsi il legislatore | ordinario | , ma non può certo impedire al medesimo di emanare , in materia finanziaria , quelle norme giuridiche che siano |
| 1995-309.txt | 22 | 22 | in diritto 1 . le ordinanze in epigrafe , emesse in controversie aventi ad oggetto richieste di rimborso dell imposta | straordinaria | sugli immobili di cui all art . 7 del decreto legge 11 luglio 1992 , n . 333 , convertito |
| 1995-309.txt | 357 | 357 | legge 8 agosto 1992 , n . 359 , dopo aver previsto al primo comma l istituzione di un imposta | straordinaria | immobiliare sul valore dei fabbricati , siti nel territorio dello stato a qualsiasi uso destinati , ha fissato la medesima |
| 1995-309.txt | 592 | 592 | , in riferimento al valore del mercato degli immobili e delle locazioni , in luogo del valore unitario di mercato | ordinariamente | ritraibile , determinato come media dei valori riscontrati nel biennio 1988 1989 , giusta la previsione dei precedenti provvedimenti sopra |
| 1995-309.txt | 885 | 885 | che il riferimento alle rendite catastali di cui al comma 3 dell art . 7 della legge istitutiva dell imposta | straordinaria | immobiliare debba intendersi oggi operante non più direttamente nei confronti della disciplina contenuta nei predetti decreti ministeriali , bensì nei |
| 1995-318.txt | 115 | 115 | . 3233 del 13 dicembre 1928 . secondo il giudice remittente , le disposizioni censurate , impedendo all autorità giudiziaria | ordinaria | di disporre la sospensione dei ruoli esattoriali per entrate di natura non tributaria , contrasterebberocon gli artt . 3 , |
| 1995-318.txt | 901 | 901 | gli artt . 53 e 54 del d.p.r . n . 602 del 1973 , non consente all autorità giudiziaria | ordinaria | di sospendere la riscossione di entrate di natura non tributaria . la questione è fondata . questa corte ha avuto |
| 1995-318.txt | 960 | 960 | , rilevando come , per effetto di essa , non sia consentito , né al giudice tributario né al giudice | ordinario | , di disporre la sospensione dell esazione dei tributi , trattandosi di potere attribuito , invece , all intendente di |
| 1995-318.txt | 1232 | 1232 | altri servizi pubblici ( enel , sip , azienda di distribuzione del metano ) , nel precludere all autorità giudiziaria | ordinaria | di disporre la sospensione della riscossione anche quando si tratti di entrate di natura privatistica . a ciò si aggiunge |
| 1995-377.txt | 695 | 695 | n . 917 del 1986 , l istituto dell accertamento sintetico non può trovare applicazione , trattandosi di reddito medio | ordinario | ritraibile dal terreno attraverso l esercizio delle attività agricole ( artt . 24 e 29 del d.p.r . 22 dicembre |
| 1995-377.txt | 898 | 898 | una semplificazione , in quanto può pretendere la medesima determinazione del reddito fondiario inerente ai terreni , come reddito medio | ordinario | ritraibile dal terreno , anche nelle annualità di minore produzione e di diminuzione di capacità produttiva dipendenti da determinazioni intenzionali |
| 1995-437.txt | 1065 | 1065 | , una particolare procedura amministrativa dinanzi all intendente di finanza , fa ritenere esclusa la possibilità di ottenerla dal giudice | ordinario | . al riguardo devesi ancora ricordare che questa corte con la sentenza n . 318 del 1995 ha dichiarato l |
| 1995-437.txt | 1149 | 1149 | imposte dirette ( cioè il d.p.r . n . 602 del 1973 cit . ) , impediva all autorità giudiziaria | ordinaria | di sospendere l esecuzione dei ruoli esattoriali relativi ad entrate di natura non tributaria . orbene , si deve osservare |
| 1995-437.txt | 1322 | 1322 | alla disciplina per la riscossione delle entrate tributarie , escludeva la possibilità di ottenere la tutela cautelare dinanzi al giudice | ordinario | , nella questione ora in esame , invece , allo stesso risultato si può pervenire sulla base della indicata interpretazione |
| 1995-437.txt | 1398 | 1398 | n . 689 del 1981 che , a sua volta , prevede la possibilità della sospensione da parte del giudice | ordinario | . una possibilità questa che , si ripete , non può ritenersi ammessa solo se si sia azionato preventivamente il |
| 1996-127.txt | 3464 | 3464 | l assessorato alla sanità , a mente del ricordato art . 10 una assunzione nominativa ope legis con elusione delle | ordinarie | procedure di reclutamento ed oltretutto senza che se ne evincano motivazioni di interesse per la regione . oppone la resistente |
| 1996-127.txt | 3818 | 3818 | quali si viene a concretare come osserva giustamente il ricorso una assunzione nominativa ope legis , al di fuori delle | ordinarie | procedure di reclutamento del personale , che costituiscono , per consolidata giurisprudenza , strumento attuativo dei canoni di imparzialità e |
| 1996-127.txt | 4128 | 4128 | alla funzionalità della pubblica amministrazione : tramite un intervento assistenziale si immetterebbe in servizio personale selezionato al di fuori delle | ordinarie | procedure concorsuali , in base a criteri volti a tener conto dell anzianità di servizio maturata nel settore della formazione |
| 1996-127.txt | 5059 | 5059 | norme sui consorzi di bonifica . garanzie occupazionali per i prestatori d opera dell esa e disposizioni per i commissari | straordinari | ) , promulgata come legge regionale 25 maggio 1995 , n . 45 . le disposizioni vengono censurate , sotto |
| 1996-127.txt | 7720 | 7720 | . va , infine , esaminata la questione di costituzionalità dell art . 7 , avente ad oggetto un contributo | straordinario | alla ditta stat e alla ditta camarda e drago , sollevata dal commissario dello stato in riferimento agli artt . |
| 1996-127.txt | 7758 | 7758 | agli artt . 3 e 97 della costituzione . la successiva legge regionale approvata il 4 agosto 1995 ( provvedimenti | straordinari | in favore delle ditte di trasporto stat , camarda e drago ed emanuele antonino , vittime di attentati incendiari di |
| 1996-180.txt | 1408 | 1408 | ponderazione degli interessi coinvolti anche la partecipazione di organi consultivi , dotati di spiccata competenza tecnica desumibile dalla loro composizione | ordinaria | , allargata , nei casi previsti , alla partecipazione di altri esperti o di possibili categorie interessate ( v . |
| 1996-21.txt | 88 | 88 | , con modificazioni , nella legge 8 agosto 1992 , n . 359 . la disposizione censurata istituisce un imposta | straordinaria | immobiliare sul valore dei fabbricati , siti nel territorio dello stato a qualsiasi uso destinati , costituito , per i |
| 1996-21.txt | 691 | 691 | cui , secondo l ordinanza , verrebbero fatti oggetto i possessori di immobili , per effetto dell introduzione dell imposta | straordinaria | , rispetto ai possessori di patrimoni di altra natura . in proposito non si può non rammentare , in linea |
| 1996-21.txt | 1427 | 1427 | , secondo l ordinanza , potrebbe rivelarsi al limite ” ablatorio ” , ove anche si consideri che l imposta | straordinaria | non è deducibile dall imponibile irpef e dall imponibile irpeg . la corte osserva che l imposta straordinaria sugli immobili |
| 1996-21.txt | 1445 | 1445 | l imposta straordinaria non è deducibile dall imponibile irpef e dall imponibile irpeg . la corte osserva che l imposta | straordinaria | sugli immobili costituisce un tributo la cui istituzione , come emerge dai lavori parlamentari , aveva il fine di reperire |
| 1996-21.txt | 1488 | 1488 | il bilancio dello stato in una situazione economica del paese che appariva di notevole gravità , esigendo dai cittadini sacrifici | straordinari | peraltro limitati ad un solo anno sicché sono proprio tali caratteri a consentire , secondo un canone di giudizio altre |
| 1996-251.txt | 148 | 148 | n . 363 . detta disposizione è contenuta in un provvedimento con il quale è stata introdotta una ” invim | straordinaria | ” , per decorso del tempo di possesso , che comporta , secondo quanto disposto dall art . 1 , |
| 1996-251.txt | 536 | 536 | . 504 , a decorrere dal 1 gennaio 1993 . si tratta , dunque , di un imposizione di carattere | straordinario | che , proprio in ragione delle sue peculiarità , rende di per sé discutibile il confronto con la disciplina applicabile |
| 1996-251.txt | 559 | 559 | proprio in ragione delle sue peculiarità , rende di per sé discutibile il confronto con la disciplina applicabile alle imposte | ordinarie | . ma , a parte detta considerazione d ordine generale , sta di fatto che il riferimento a quelle stesse |
| 1996-251.txt | 719 | 719 | verificatisi per il decorso del tempo , dimostrano , da un lato , che l introduzione della c.d . invim | straordinaria | a carico di società ed enti si è risolta in una mera parziale anticipazione cronologica di quell imposizione tributaria che |
| 1996-251.txt | 802 | 802 | , se l anticipazione non vi fosse stata , le nuove rendite avrebbero , in prosieguo , al verificarsi dell | ordinario | presupposto impositivo , costituito in ogni caso il riferimento per il potere di rettifica degli uffici . |
| 1996-287.txt | 923 | 923 | arretrato qualsiasi somma , anche occasionale , connessa ad un rapporto di lavoro dipendente e versata intempestivamente rispetto alla scadenza | ordinaria | . l art . 16 , lettera b ) , del d.p.r . 22 dicembre 1986 , n . 917 |
| 1996-300.txt | 79 | 79 | , nonché dell art . 700 del codice di procedura civile , nella parte in cui non consentirebbero al giudice | ordinario | di sospendere in via d urgenza la riscossione d imposta doganale , pur in presenza dei presupposti della richiesta tutela |
| 1996-300.txt | 241 | 241 | e seguenti del d.p.r . n . 43 del 1988 ) , enunciative dei limiti del potere dell autorità giudiziaria | ordinaria | rispetto agli atti amministrativi ( artt . 4 e 5 della legge sul contenzioso amministrativo ) e , infine , |
| 1996-431.txt | 66 | 66 | , n . 601 ( disciplina delle agevolazioni tributarie ) , nella parte in cui non estende alle pensioni privilegiate | ordinarie | concesse ai militari di carriera l esenzione dall imposta sul reddito delle persone fisiche . il giudice rimettente , nel |
| 1996-431.txt | 110 | 110 | tributaria di cui godono i militari titolari di pensioni di guerra , i militari di leva fruenti di pensioni privilegiate | ordinarie | tabellari , gli invalidi civili beneficiari di pensioni erogate dal ministero dell interno e gli invalidi del lavoro destinatari delle |
| 1996-431.txt | 208 | 208 | medesimi rispetto a coloro che godono di pensioni di guerra ovvero ai militari di leva che godono della pensione privilegiata | ordinaria | tabellare . 2 . la questione non è fondata . il tema affrontato dall ordinanza ha già formato oggetto di |
| 1996-431.txt | 262 | 262 | 1981 , ha escluso che esista fra le pensioni di guerra , da una parte , e le pensioni privilegiate | ordinarie | ( civili e militari ) , dall altra , quella identità ed omogeneità di situazioni che , ai fini del |
| 1996-431.txt | 489 | 489 | a prescindere da un rapporto di dipendenza . ma le stesse ragioni si oppongono anche alla comparazione delle pensioni privilegiate | ordinarie | comuni , non solo militari ma anche civili , con le pensioni privilegiate ordinarie c.d . tabellari spettanti ai militari |
| 1996-431.txt | 503 | 503 | anche alla comparazione delle pensioni privilegiate ordinarie comuni , non solo militari ma anche civili , con le pensioni privilegiate | ordinarie | c.d . tabellari spettanti ai militari di leva ( ordinanze nn . 56 del 1994 e 20 del 1992 ) |
| 1996-73.txt | 70 | 70 | , n . 359 , che , al comma 6 , istituisce , per l anno 1992 , un imposta | straordinaria | sui depositi bancari e postali , prevedendo una ritenuta del 6 per mille sull ammontare dei medesimi , quale risulti |
| 1996-73.txt | 516 | 516 | occasione di sottoporre a scrutinio di costituzionalità il tributo in esame , ponendo in evidenza che esso è una imposta | straordinaria | connotata da modalità eccezionali ed inserita in un contesto di misure finanziarie di carattere generale , nell ambito del quale |
| 1996-73.txt | 685 | 685 | esigenza di individuare un meccanismo di immediato accertamento e di agevole e rapida riscossione , premessa necessaria perché una imposta | straordinaria | possa rivelarsi un tributo perequato sul patrimonio . nel necessario bilanciamento di interessi fra esigenze finanziarie della collettività e tutela |
| 1996-73.txt | 1177 | 1177 | del 1995 e 143 del 1982 ) , che l invocata norma costituzionale contiene un principio al quale il legislatore | ordinario | è certamente tenuto ad ispirarsi , ma che non può impedire al medesimo di emanare , in materia finanziaria , |
| 1997-111.txt | 857 | 857 | di capacità contributiva risulterebbero lesi da una disposizione quale quella dell art . 1 , istitutiva di un imposta patrimoniale | ordinaria | che concentra la pressione fiscale sui soli beni immobili , irrazionalmente discriminati rispetto agli altri cespiti patrimoniali di pari entità |
| 1997-111.txt | 2366 | 2366 | valore dell immobile compresa fra il 4 e il 6 per mille , con facoltà di elevazione al 7 per | straordinarie | esigenze di bilancio ; la seconda disposizione e cioè l art . 17 , comma 1 , stabilisce , invece |
| 1997-239.txt | 254 | 254 | metta in riscossione i contributi mediante ruolo esattoriale ” , essendo anche inibito agli stessi di adire l autorità giudiziaria | ordinaria | per la sospensione dell esecuzione . 2 . in via preliminare , questa corte deve meglio precisare il thema decidendum |
| 1997-239.txt | 1192 | 1192 | contesta il diritto di procedere ad esecuzione forzata , il debitore della prestazione patrimoniale possa proporre opposizione all autorità giudiziaria | ordinaria | . |
| 1997-372.txt | 91 | 91 | dirette , di cui al d.p.r . n . 602 del 1973 , esclude il potere cautelare dell autorità giudiziaria | ordinaria | di sospendere l esecuzione , allorché il soggetto passivo contesti l esistenza o l ammontare del credito . poiché le |
| 1997-372.txt | 444 | 444 | ricorso contro gli atti esecutivi dell esattore , ed escludono l esercizio di analogo potere da parte dell autorità giudiziaria | ordinaria | , con la sola eccezione dell ipotesi in cui sia stata proposta opposizione di terzi . onde il debitore che |
| 1997-372.txt | 557 | 557 | diversa da quelle previdenziali in esame . l esclusione del potere di sospensione della riscossione da parte dell autorità giudiziaria | ordinaria | , in relazione ad entrate di natura non tributaria , era stata già ritenuta da questa corte contraria ai precetti |
| 1997-372.txt | 950 | 950 | parte in cui , rinviando alle norme previste per la riscossione delle imposte dirette , non consente all autorità giudiziaria | ordinaria | nell ipotesi in cui il debitore contesti l esistenza o l entità del credito di sospendere l esecuzione dei ruoli |
| 1997-384.txt | 460 | 460 | i contribuenti che si avvalgono del regime della contabilità semplificata , rispetto a quelli che adottano il regime della contabilità | ordinaria | , è giustificata dalla diversità delle situazioni poste a raffronto . inoltre e ciò vale anche per ritenere insussistente la |
| 1997-384.txt | 603 | 603 | ( sentenza n . 3 del 1988 ) , che al contribuente rimane la facoltà di optare per il regime | ordinario | , potendo così affrontare l accertamento senza alcun vincolo né di minimo né di massimo . |
| 1998-211.txt | 295 | 295 | delle unità immobiliari urbane per l intero territorio nazionale , avendo ritenuto che il criterio del valore unitario di mercato | ordinariamente | ritraibile , alla stregua del quale il primo dei cennati decreti aveva autorizzato la revisione di tali tariffe , fosse |
| 1998-211.txt | 360 | 360 | artt . 3 e 53 della costituzione , posto che il riferimento al ” criterio del valore unitario di mercato | ordinariamente | ritraibile ” espone gli uffici tecnici erariali nel periodo transitorio , che doveva durare fino al 1994 , ma che |
| 1998-211.txt | 1695 | 1695 | conferire base legislativa a quel criterio di revisione delle tariffe d estimo ” sulla base del valore unitario di mercato | ordinariamente | ritraibile ” , che era stato recepito in detto decreto , annullato dal giudice amministrativo , perché il criterio stesso |
| 1998-211.txt | 2330 | 2330 | oggetto la ripetizione , da parte del contribuente , di somme a suo tempo corrisposte , a titolo di invim | straordinaria | , sul valore finale degli immobili di sua proprietà , alla data del 31 ottobre 1991 ; invim calcolata utilizzando |
| 1998-211.txt | 3079 | 3079 | , l argomento che è dato trarre dal carattere facoltativo del ricorso al particolare meccanismo impositivo previsto per l invim | straordinaria | , tale di per sé da escludere qualsiasi attentato alla capacità contributiva del soggetto tassato , considerata la non cogenza |
| 1998-233.txt | 91 | 91 | comma 12 , della legge 28 dicembre 1995 , n . 549 , il quale riserva alle regioni a statuto | ordinario | , nel cui territorio avviene il consumo , una quota dell accisa sulla benzina e sulla benzina senza piombo per |
| 1998-233.txt | 140 | 140 | . secondo la ricorrente , tali direttive , fondandosi sull errato presupposto che la quota destinata alle regioni a statuto | ordinario | debba essere calcolata e prelevata anche nelle regioni a statuto speciale , ne avrebbero comportato la detrazione dal gettito complessivo |
| 1998-233.txt | 452 | 452 | . nel rilevare , poi , che la tesi , secondo la quale la quota attribuita alle regioni a statuto | ordinario | va calcolata sulla ( e prelevata dalla ) accisa percetta nel solo territorio delle regioni che ne beneficiano , risponde |
| 1998-233.txt | 806 | 806 | del 1995 , che prevede l attribuzione di una quota dell accisa sulla benzina in favore delle regioni a statuto | ordinario | , e la previsione statutaria che riserva alla regione sardegna i 9 / 10 delle imposte di fabbricazione percette nel |
| 1998-233.txt | 1118 | 1118 | accisa sulle predette benzine , ” nella misura di lire 350 al litro , è attribuita alla regione a statuto | ordinario | nel cui territorio avviene il consumo , a titolo di tributo proprio ” . la cennata disposizione stabilisce , altresì |
| 1998-233.txt | 1203 | 1203 | in apposito conto corrente aperto presso la tesoreria centrale , in vista della successiva ripartizione fra le regioni a statuto | ordinario | , in base ai quantitativi erogati , nell anno precedente , dagli impianti di distribuzione di carburante esistenti nel territorio |
| 1998-233.txt | 1301 | 1301 | presupposto dell imposizione dell accisa ed il momento in cui viene ad esistenza il diritto di ciascuna regione a statuto | ordinario | a vedersi riconosciuta ” a titolo di tributo proprio ” la quota spettante , legata al quantitativo erogato dagli impianti |
| 1998-233.txt | 1393 | 1393 | , della legge n . 549 del 1995 nel senso che la parte di accisa spettante alle regioni a statuto | ordinario | debba essere calcolata sulla ( e prelevata dalla ) imposta percetta nel solo territorio delle regioni che ne beneficiano . |
| 1998-233.txt | 1455 | 1455 | canto , non distingue , nell individuare il presupposto del pagamento , fra i depositi situati nelle regioni a statuto | ordinario | e quelli situati nelle regioni a statuto speciale ; e , dall altro , commisura l entrata di spettanza di |
| 1998-233.txt | 1480 | 1480 | regioni a statuto speciale ; e , dall altro , commisura l entrata di spettanza di ciascuna regione a statuto | ordinario | al quantitativo di carburante nella medesima erogato ; quantitativo che può non corrispondere ( per eccesso ovvero per difetto ) |
| 1998-233.txt | 1584 | 1584 | per questo , si deve ritenere che né le modalità di acquisizione della quota di spettanza delle regioni a statuto | ordinario | , né la qualificazione di ” tributo proprio ” , che lo stesso articolo riserva a detta quota , possano |
| 1998-233.txt | 1667 | 1667 | suo successivo trasferimento alla tesoreria centrale , rappresenta una modalità di accantonamento dell introito genericamente destinato alle regioni a statuto | ordinario | , da considerare oltretutto di carattere provvisorio , giacché non essendo possibile stabilire , come rileva lo stesso ministero delle |
| 1998-233.txt | 1741 | 1741 | non è dato nemmeno determinare , a priori , l entità dell ammontare complessivo da corrispondere alle regioni a statuto | ordinario | . quanto al secondo elemento , occorre rilevare che l art . 8 , lettera e ) , dello statuto |
| 1998-26.txt | 45 | 45 | d.p.r . 29 settembre 1973 , n . 602 , nella parte in cui esclude ” la competenza del giudice | ordinario | a emanare provvedimenti cautelari in materia di riscossione esattoriale di tributi ” . secondo il giudice a quo , va |
| 1998-26.txt | 164 | 164 | dei diritti del contribuente nei confronti della pubblica amministrazione , sottraendo così l indispensabile complemento del potere cautelare al giudice | ordinario | , che abbia giurisdizione sul rapporto controverso . 2 . in via preliminare , questa corte deve meglio precisare , |
| 1998-26.txt | 370 | 370 | 602 . vero è infatti che è proprio questa norma a determinare la lamentata ” esclusione della competenza del giudice | ordinario | a emanare provvedimenti cautelari ” , ma è altrettanto vero che questa disposizione non è invocabile ex se , in |
| 1998-26.txt | 610 | 610 | art . 54 del decreto del presidente della repubblica n . 602 del 1973 , non consente all autorità giurisdizionale | ordinaria | di sospendere la procedura di riscossione dei contributi consortili . del resto , come ha già rilevato questa corte , |
| 1998-26.txt | 1260 | 1260 | di ratio , escludendo irragionevolmente , nelle controversie sulla riscossione esattoriale dei contributi consortili , il potere cautelare del giudice | ordinario | , che pure ha giurisdizione sul merito . la devoluzione , nei termini prospettati , all autorità giurisdizionale ordinaria delle |
| 1998-26.txt | 1279 | 1279 | giudice ordinario , che pure ha giurisdizione sul merito . la devoluzione , nei termini prospettati , all autorità giurisdizionale | ordinaria | delle contestazioni riguardanti il potere impositivo dei consorzi di bonifica indotta dalla mancata previsione , nell art . 2 del |
| 1998-355.txt | 1171 | 1171 | impugnata . in secondo luogo , l estraneità di tale materia all ambito delle competenze proprie delle regioni ad autonomia | ordinaria | . questa corte , già con la sentenza n . 271 del 1986 , successivamente numerose volte ribadita ( v |
| 1998-355.txt | 1223 | 1223 | conformemente al principio di unità del sistema tributario , ha chiarito che la potestà normativa tributaria delle regioni ad autonomia | ordinaria | non è strumentale rispetto alle competenze di cui all art . 117 della costituzione , così da poter trarre fondamento |
| 1998-53.txt | 1155 | 1155 | corte aveva altresì affermato e ribadito facendo riferimento alla diversità e maggiore snellezza del procedimento tributario rispetto a quello civile | ordinario | come l effettiva predisposizione delle difese in giudizio prescindesse dalla possibilità di conseguire la ( eventuale ) ripetizione delle spese |
| 1998-81.txt | 497 | 497 | diversa disposizione transitoria , l abrogazione anzidetta non può influire sulla questione proposta : il procedimento giurisdizionale avanti al giudice | ordinario | continua , infatti , ad essere svolto secondo le norme sulla giurisdizione vigenti al tempo della domanda e , quindi |
| 1999-111.txt | 3548 | 3548 | lo stato , da un lato , mantenere a carico del proprio bilancio oneri connessi , oltre che ad interventi | straordinari | di sviluppo , a settori dell amministrazione pur riconducibili a competenze statutariamente attribuite alla regione ( come nel caso , |
| 1999-138.txt | 3821 | 3821 | sarebbe irragionevole e in contrasto con l art . 36 dello statuto , perché l imposta abolita era di carattere | straordinario | e temporaneo . 12 . le questioni non sono fondate . il temporaneo impedimento all efficacia delle leggi regionali emanate |
| 1999-138.txt | 5645 | 5645 | eccedenze ” ( artt . 41 e 42 ) . il sistema è differenziato in relazione alle regioni a statuto | ordinario | ( art . 41 , comma 1 ) , a quelle a statuto speciale che accedono al fondo sanitario nazionale |
| 1999-138.txt | 5996 | 5996 | dall art . 43 , comma 2 . il calcolo delle eccedenze , per quanto riguarda le regioni a statuto | ordinario | , è finalizzato all attuazione di un meccanismo di compensazione interregionale , mediante un apposito fondo , volto a riequilibrare |
| 1999-138.txt | 7679 | 7679 | e i gettiti dei tributi trasferiti ” sono determinati con riferimento alle province e ai comuni delle regioni a statuto | ordinario | ” : mentre ” per le regioni a statuto speciale le operazioni di riequilibrio di cui al decreto legislativo 30 |
| 1999-138.txt | 8689 | 8689 | , al 90 per cento del gettito dell imposta , al netto delle quote riservate allo stato ; ” conto | ordinario | ” , anch esso intestato alla regione , per le quote determinate a titolo di compartecipazione degli enti locali , |
| 1999-171.txt | 1709 | 1709 | tutto il territorio nazionale . le disposizioni statali in questione sono quindi in grado di vincolare le regioni a statuto | ordinario | in base alla natura oggettiva di normazione di principio che le disposizioni stesse vengono a manifestare ( sentenza n . |
| 1999-171.txt | 3133 | 3133 | di eventuali aumenti erariali per l accisa sulla benzina per autotrazione è limitata , nei territori delle regioni a statuto | ordinario | , alla differenza esistente rispetto all aliquota in atto della citata imposta regionale , ove vigente ” . secondo la |
| 1999-171.txt | 3455 | 3455 | , tanto più che , secondo la giurisprudenza costituzionale , la potestà legislativa in materia tributaria delle regioni ad autonomia | ordinaria | opera , alla stregua della stessa disposizione della costituzione , ” entro i diversi e particolari confini che le leggi |
| 1999-171.txt | 3832 | 3832 | essere effettuata avendo riguardo al complesso delle argomentazioni svolte nell intero atto introduttivo , le quali , interpretate secondo gli | ordinari | criteri ermeneutici ( sentenza n . 29 del 1995 ) , dimostrano , nella specie , che la regione lombardia |
| 1999-198.txt | 272 | 272 | 54 , quarto comma , dello statuto ( che consente la modifica delle disposizioni statutarie in materia finanziaria con legge | ordinaria | , ma solo col parere della regione ) e il principio di leale collaborazione . 2 . la corte non |
| 1999-198.txt | 1442 | 1442 | finanziario della regione , garantito sul piano costituzionale dalle disposizioni dello statuto , e modificabile , bensì , con legge | ordinaria | , ma solo previa consultazione della regione stessa ( art . 54 stat . spec . per la regione sardegna |
| 1999-229.txt | 573 | 573 | . 397 del 1994 , n . 155 del 1990 , n . 13 del 1977 ) . il legislatore | ordinario | , pertanto , nel rispetto del suddetto limite , può emanare norme con efficacia retroattiva , interpretative o innovative che |
| 2000-165.txt | 261 | 261 | vada a danno dell attore che ha ragione e che , durante il tempo occorrente per l accertamento in via | ordinaria | del suo diritto , è esposto al rischio di subire un danno irreparabile . risulta allora evidente come la garanzia |
| 2000-165.txt | 499 | 499 | è la asserita disparità di trattamento tra le controversie in materia di imposte e tasse devolute alla cognizione del giudice | ordinario | , nelle quali sarebbe possibile sospendere , ai sensi dell art . 373 del codice di procedura civile , l |
| 2000-189.txt | 211 | 211 | singoli di ottenere tutela giurisdizionale , in quanto l azione da proporre in sede giurisdizionale tributaria , diversamente da quella | ordinaria | in sede civile , ove dichiarata inammissibile , non potrebbe essere validamente proposta stante la brevità del termine di decadenza |
| 2000-301.txt | 601 | 601 | , alla cui stregua la competenza a conoscere delle opposizioni alle ordinanze ingiunzione applicative di sanzioni amministrative spetta al giudice | ordinario | . né può aver rilievo la successiva modifica recata a detto art . 24 , comma 1 , dall art |
| 2000-301.txt | 753 | 753 | perpetuatio jurisdictionis ( art . 5 cod . proc . civ . ) , infatti , la giurisdizione del giudice | ordinario | , sussistente all epoca della proposizione del giudizio a quo nonché al momento della emanazione dell ordinanza di rimessione ( |
| 2000-348.txt | 1186 | 1186 | delle imposte abolite e delle riduzioni disposte ; riduce la quota dell accisa sulla benzina spettante alle regioni a statuto | ordinario | ; e dispone ( terzo periodo ) che ” l insieme dei provvedimenti di cui al presente articolo deve consentire |
| 2000-362.txt | 107 | 107 | reddito fondiario di un immobile locato , l importo del canone locativo convenuto in contratto , anziché il reddito medio | ordinario | desunto dalla rendita catastale , anche quando , a causa della morosità del conduttore , tale canone non sia stato |
| 2000-362.txt | 870 | 870 | inquadrare la norma sul riferimento del reddito dei fabbricati al canone locativo come ipotesi di carattere eccezionale rispetto alla disciplina | ordinaria | . quest ultima è , invero , stabilmente collegata alla nozione di reddito ordinario medio , a sua volta desunto |
| 2000-362.txt | 884 | 884 | di carattere eccezionale rispetto alla disciplina ordinaria . quest ultima è , invero , stabilmente collegata alla nozione di reddito | ordinario | medio , a sua volta desunto dalle risultanze dei dati catastali . in proposito , è significativo che , ai |
| 2000-362.txt | 1045 | 1045 | vale a spiegare l esistenza di eccezioni qual è quella in esame . le deroghe al sistema del reddito medio | ordinario | ( catastale ) sono , invero , connaturali alla attuale struttura del catasto fabbricati , i cui valori spesso non |
| 2000-362.txt | 1331 | 1331 | di prova che il contribuente dovrebbe sostenere per sostituire al parametro normativo del canone locativo il parametro del reddito medio | ordinario | . ed invero , dal momento che il riferimento al canone locativo è in linea generale conforme al principio di |
| 2000-362.txt | 1578 | 1578 | ad escludere che tale applicazione possa attuarsi sacrificando il ruolo di regola generale da riconoscere alla determinazione del reddito medio | ordinario | mediante le tariffe d estimo , stabilite secondo le norme della legge catastale ( artt . 33 , comma 1 |
| 2000-362.txt | 1765 | 1765 | eccezionale della disposizione e , per altro verso , ribadisce la centralità del metodo che si affida al reddito medio | ordinario | catastale . quest ultimo sistema , invero , salvo altrettante ipotesi di deroga previste dal legislatore , tiene adeguato conto |
| 2000-362.txt | 2435 | 2435 | essere assoggettati alla regola eccezionale della determinazione del reddito dei fabbricati attraverso il canone di locazione , in sostituzione dell | ordinario | reddito medio ( catastale ) , salva , ove ne ricorrano gli estremi , l applicazione ai fini della classificazione |
| 2000-405.txt | 54 | 54 | investono , in primo luogo , il d.l . 2 novembre 1998 , n . 378 ( restituzione del contributo | straordinario | per l europa ed altre disposizioni tributarie urgenti ) , e più precisamente ( ancorché le conclusioni del ricorso facciano |
| 2000-405.txt | 105 | 105 | 4 dello stesso , che , rispettivamente , prevedono la restituzione ai contribuenti del 60 per cento del cosiddetto contributo | straordinario | per l europa versato o trattenuto contributo la cui istituzione era stata disposta dall art . 3 , comma 194 |
| 2000-405.txt | 854 | 854 | attribuita dalla ricorrente . è indubbio , infatti , che la restituzione parziale del contributo per l europa , tributo | straordinario | istituito dalla legge statale il cui gettito è stato interamente devoluto all erario statale , ai sensi dell art . |
| 2000-405.txt | 999 | 999 | incidenza sulla sufficienza del finanziamento complessivo assicurato alla regione : bensì consegue esclusivamente all operazione di restituzione parziale del tributo | straordinario | , di spettanza statale , che non può incidere sui rapporti finanziari fra lo stato e la regione . ma |
| 2000-405.txt | 1389 | 1389 | dipendenti e pensionati diversi da quelli che intrattengono il rapporto con il sostituto d imposta che ha trattenuto il contributo | straordinario | , l importo è ammesso in diminuzione delle imposte risultanti dalle dichiarazioni dei redditi relative al 1998 ( presentate dunque |
| 2000-433.txt | 145 | 145 | riformato dall art . 14 del decreto legislativo 19 giugno 1997 , n . 218 , prevede un rito “ | ordinario | ” e un rito ” semplificato ” : il primo finalizzato ad una composizione della lite , da perfezionare nel |
| 2000-433.txt | 1020 | 1020 | nonostante l improprio riferimento a quest ultima disposizione , che ha per oggetto le garanzie di indipendenza istituzionale della magistratura | ordinaria | considerata nel suo complesso , il problema che l ordinanza intende sollevare , con riguardo alle competenze del giudice tributario |
| 2000-507.txt | 322 | 322 | , 6 , 7 , 9 , 15 e 16 dello stesso articolo ) sono demandati alle regioni a statuto | ordinario | , prevede altresì che essi ” sono svolti con le modalità stabilite con decreto del ministro delle finanze ” sentita |
| 2000-507.txt | 656 | 656 | fondata . non è illegittimo che il legislatore statale , nel momento in cui trasferisce alle sole regioni a statuto | ordinario | le funzioni amministrative di accertamento e riscossione delle tasse automobilistiche , soltanto di recente attribuite interamente alle regioni stesse ( |
| 2000-507.txt | 1288 | 1288 | , la riduzione da lire 350 a lire 242 per litro della quota dell accisa sulla benzina attribuita alle regioni | ordinarie | dall art . 3 , comma 12 , della legge n . 549 del 1995 . secondo la regione veneto |
| 2000-507.txt | 1350 | 1350 | . 7 . la questione non è fondata . le nuove tariffe delle tasse automobilistiche , devolute interamente alle regioni | ordinarie | , sono disciplinate in modo tale da assicurare alle regioni stesse un gettito superiore al passato , perché compensativo anche |
| 2000-507.txt | 1461 | 1461 | a questo incremento di entrate corrisponde la riduzione della quota della accisa sulla benzina , di spettanza delle medesime regioni | ordinarie | . la censura di pretesa incertezza delle entrate a favore della regione non si fonda su alcun elemento oggettivo ; |
| 2000-507.txt | 3304 | 3304 | meno a decorrere dall anno 2001 , con la prevista cessazione dei trasferimenti erariali in favore delle regioni a statuto | ordinario | : art . 1 , comma 1 , lettera d del d.lgs . 18 febbraio 2000 , n . 56 |
| 2000-507.txt | 6921 | 6921 | con soggetti pubblici o privati dirette a fornire , a titolo oneroso , consulenze o servizi aggiuntivi rispetto a quelli | ordinari | . il 50 per cento dei ricavi netti , dedotti tutti i costi , ivi comprese le spese di personale |
| 2000-98.txt | 1021 | 1021 | ove necessarie ” : cioè in quanto il gettito aggiuntivo e riservato allo stato non risulti già in base alle | ordinarie | emergenze contabili dei bilanci dello stato e della regione . la determinazione del gettito riservato e l applicazione della clausola |
| 2000-98.txt | 2037 | 2037 | se vi sia dissenso da parte della regione : fermo restando che quest ultima conserva la facoltà di avvalersi degli | ordinari | rimedi giurisdizionali previsti dall ordinamento , nel caso essa ritenga che l attuazione delle norme di riserva sia avvenuta in |
| 2001-155.txt | 549 | 549 | metodo di ” crediti di imposta ” a percentuale . è previsto che tale sistema venga utilizzato , in via | ordinaria | , a partire dal 1 gennaio 2000 : ciò fino a concorrenza del 9,78 per cento di detti trattamenti , |
| 2001-155.txt | 750 | 750 | t.f.r . ” maturati ” ad una certa data serve solo per individuare i soggetti tenuti al pagamento dell imposta | straordinaria | ed a determinarne l importo in relazione agli stessi t.f.r . maturati , nonché a garantire il sistema del recupero |
| 2001-155.txt | 824 | 824 | eccezioni con anticipo , rispetto a tale data ) . in realtà si tratta di una previsione di contribuzione tributaria | straordinaria | , con esclusione di ogni carattere periodico o continuativo ( per una volta soltanto : ripartita negli anni 1996 e |
| 2001-155.txt | 1269 | 1269 | imposizione e disponibilità del t.f.r . non è palesemente arbitrario . ciò si noti ai fini di un imposizione tributaria | straordinaria | , con aliquote fisse in ogni caso notevolmente inferiori alla tassazione definitiva dei t.f.r . , con contenuto economico di |
| 2001-208.txt | 2368 | 2368 | esclude la violazione dell art . 76 della costituzione , rilevando che la disposizione impugnata è stata introdotta con legge | ordinaria | e non già con legge delegata . 7 . anche in riferimento all art . 97 della costituzione , la |
| 2002-16.txt | 359 | 359 | il 1997 , come risulta dal suo stesso preambolo sarebbe stato emanato in difetto del presupposto di costituzionalità costituito dalla | straordinaria | necessità ed urgenza . la violazione dell art . 53 della costituzione è invece argomentata sulla premessa della natura retroattiva |
| 2002-16.txt | 910 | 910 | la manovra di finanza pubblica per il 1997 . ma a parte l opinabilità della tesi del generale difetto di | straordinaria | necessità e urgenza da cui sarebbero affetti tutti i decreti legge miranti a completare manovre di finanza pubblica il carattere |
| 2002-16.txt | 931 | 931 | necessità e urgenza da cui sarebbero affetti tutti i decreti legge miranti a completare manovre di finanza pubblica il carattere | straordinario | della situazione cui si è riferita la manovra finanziaria disposta alla fine del 1996 , per adeguare i conti pubblici |
| 2002-16.txt | 999 | 999 | . 155 del 2001 ) . e , considerata l importanza di tale adeguamento , non può dirsi che la | straordinaria | necessità e urgenza richiesta dall art . 77 della costituzione manchi in modo evidente , onde la questione è infondata |
| 2002-375.txt | 957 | 957 | dichiarazioni integrative dei contribuenti che si sarebbero avvalsi del condono , con conseguenti rischi di disservizio e di decorrenza degli | ordinari | termini di prescrizione e di decadenza della pretesa fiscale . per fronteggiare questa eccezionale e transitoria situazione , il legislatore |
| 2003-105.txt | 666 | 666 | ed i professionisti in contabilità semplificata , della sequenza procedimentale , prevista invece per gli imprenditori in regime di contabilità | ordinaria | ( ai quali i parametri sono applicati solo qualora dal verbale di ispezione , redatto ai sensi dell art . |
| 2003-105.txt | 905 | 905 | anche da questa corte ( v . sentenza n . 384 del 1997 ) , tra il sistema di contabilità | ordinaria | e quello di contabilità semplificata , è evidente che , per gli imprenditori che abbiano scelto quest ultimo regime contabile |
| 2003-202.txt | 81 | 81 | parte in cui assoggetta all imposta di registro , nella misura del 3 % , gli atti dell autorità giudiziaria | ordinaria | e speciale , in materia di controversie civili che definiscono , anche parzialmente , il giudizio , recanti condanna al |
| 2003-202.txt | 300 | 300 | 1986 , n . 131 , che prevedeva la sottoposizione ad imposta fissa di registro degli atti dell autorità giudiziaria | ordinaria | e speciale in materia di controversie civili che definiscono , anche parzialmente , il giudizio , aventi ad oggetto lo |
| 2003-296.txt | 352 | 352 | si tratta e quali , di conseguenza , le competenze legislative spettanti , in materia , alle regioni a statuto | ordinario | . va al riguardo considerato che l irap è stata istituita , ed è interamente disciplinata , dal decreto legislativo |
| 2003-296.txt | 537 | 537 | 1 ) . la circostanza che l imposta sia stata istituita con legge statale e che alle regioni a statuto | ordinario | , destinatarie del tributo , siano espressamente attribuite competenze di carattere solo attuativo , rende palese che l imposta stessa |
| 2003-296.txt | 921 | 921 | sulle tasse automobilistiche ) , e successive modificazioni , è stata « attribuita » per intero alle regioni a statuto | ordinario | dall art . 23 , comma 1 , del decreto legislativo 30 dicembre 1992 , n . 504 ( riordino |
| 2003-296.txt | 1208 | 1208 | il 110 per cento degli stessi importi vigenti nell anno precedente » . in definitiva , alle regioni a statuto | ordinario | è stato attribuito dal legislatore statale il gettito della tassa , unitamente all attività amministrativa connessa alla sua riscossione , |
| 2003-297.txt | 318 | 318 | sulle tasse automobilistiche ) , e successive modificazioni , è stata « attribuita » per intero alle regioni a statuto | ordinario | dall art . 23 , comma 1 , del decreto legislativo 30 dicembre 1992 , n . 504 ( riordino |
| 2003-297.txt | 614 | 614 | il 110 per cento degli stessi importi vigenti nell anno precedente » . in definitiva , alle regioni a statuto | ordinario | è stato attribuito dal legislatore statale il gettito della tassa , unitamente all attività amministrativa connessa alla sua riscossione , |
| 2003-311.txt | 676 | 676 | della regione piemonte e della regione veneto , osservando che il legislatore statale , pur attribuendo alle regioni ad autonomia | ordinaria | il gettito della tassa unitamente ad un limitato potere di variazione dell importo originariamente stabilito , nonché l attività amministrativa |
| 2003-311.txt | 928 | 928 | di diverse specie . in proposito questa corte ha più volte ribadito , con riferimento sia alle regioni ad autonomia | ordinaria | sia alle regioni ( e province ) ad autonomia speciale ( sentenze n . 536 del 2002 e n . |
| 2004-17.txt | 1633 | 1633 | , n . 133 ) , è stato dato avvio al passaggio dal sistema di finanziamento delle regioni a statuto | ordinario | per trasferimenti a quello che prevede l accesso diretto , mediante le c.d . compartecipazioni ad alcuni tributi statali . |
| 2004-17.txt | 1717 | 1717 | del bilancio dello stato . sulla base delle predette considerazioni l applicabilità della norma in esame alle regioni a statuto | ordinario | non può determinare la denunciata lesione dell autonomia finanziaria regionale , dovendo questa conformarsi ai principi fondamentali fissati dalla legge |
| 2004-241.txt | 361 | 361 | corte ha affermato che l istituzione di tale imposta con legge statale e l espressa attribuzione alle regioni a statuto | ordinario | , destinatarie del tributo , di competenze di carattere solo attuativo , rendono palese che l imposta stessa nonostante la |
| 2004-285.txt | 2328 | 2328 | la disposizione che qui viene in rilievo » renderebbe « manifesta l insussistenza , al 31 maggio 1994 , della | straordinaria | necessità ed urgenza di emanare disposizioni concernenti la semplificazione di talune disposizioni in materia tributaria » . si tratta di |
| 2004-29.txt | 912 | 912 | 383 del 2001 di spettanza regionale , per la cui attribuzione , come è noto , si fa ricorso all | ordinario | sistema di versamento unitario dei tributi ( sentenze n . 92 del 2003 e n . 156 del 2002 ) |
| 2004-306.txt | 425 | 425 | e 61 del decreto legislativo 15 dicembre 1997 , n . 446 , hanno , per le regioni a statuto | ordinario | , attribuito il relativo gettito dal 1 gennaio 1999 alle province ove hanno sede i pubblici registri automobilistici in cui |
| 2004-306.txt | 1091 | 1091 | comma 4 , limita il trasferimento del gettito del tributo stesso « con riferimento alle province delle regioni a statuto | ordinario | » , e che l art . 60 , comma 4 , demanda alle regioni a statuto speciale l attuazione |
| 2004-37.txt | 4438 | 4438 | parte non connessa all effettivo trasferimento di nuovi compiti e funzioni , e compensata da una corrispondente riduzione dei trasferimenti | ordinari | ai comuni ( art . 2 , comma 3 bis , del d.lgs . n . 360 del 1998 , |
| 2004-37.txt | 4503 | 4503 | comma 3 del medesimo art . 67 istituiva per l anno 2002 , per i comuni delle regioni a statuto | ordinario | , una compartecipazione al gettito dell irpef nella misura del 4,5 per cento del riscosso in conto competenza affluente al |
| 2004-381.txt | 1074 | 1074 | corte per la quale l istituzione dell irap con legge statale , e l espressa attribuzione alle regioni a statuto | ordinario | , destinatarie del tributo , di competenze di carattere solo attuativo , rendono palese che l imposta stessa – nonostante |
| 2005-110.txt | 210 | 210 | 3 della legge 16 maggio 1970 , n . 281 ( provvedimenti finanziari per l attuazione delle regioni a statuto | ordinario | ) – come sostituito dall art . 4 , comma 1 , della legge 14 giugno 1990 , n . |
| 2005-21.txt | 196 | 196 | finanziari ) e 7 ( imprese di assicurazione ) del medesimo decreto legislativo , aliquote più elevate rispetto a quella | ordinaria | del 4,25 per cento e , segnatamente , a quelle agevolate previste a favore dei soggetti che operano nei settori |
| 2005-21.txt | 1153 | 1153 | operanti nel settore agricolo e delle cooperative della piccola pesca e loro consorzi , di un aliquota inferiore a quella | ordinaria | del settore privato , comporterebbe l attribuzione esclusivamente ai soggetti di cui agli artt . 6 e 7 dello stesso |
| 2005-266.txt | 238 | 238 | 3 della legge 16 maggio 1970 , n . 281 ( provvedimenti finanziari per l attuazione delle regioni a statuto | ordinario | ) – come sostituito dall art . 4 della legge 14 giugno 1990 , n . 158 ( norme di |
| 2005-266.txt | 858 | 858 | delle tasse sulle concessioni regionali , da approvarsi « con decreto del presidente della repubblica , avente valore di legge | ordinaria | » . in attuazione di tale delega , il citato decreto legislativo n . 230 del 1991 approva la tariffa |
| 2005-266.txt | 1197 | 1197 | legge di delegazione n . 281 del 1970 . tale disposizione , al fine di garantire alle regioni a statuto | ordinario | la continuità del gettito derivante dall applicazione delle previgenti tasse sulle concessioni regionali , fissa il criterio direttivo , secondo |
| 2005-280.txt | 2008 | 2008 | lasciare il contribuente assoggettato all azione esecutiva del fisco per un tempo indeterminato e comunque , se corrispondente a quello | ordinario | di prescrizione , certamente eccessivo e irragionevole . irragionevolezza – come più ampiamente si dirà sub 4.2 . – che |
| 2005-280.txt | 2043 | 2043 | dirà sub 4.2 . – che discende dal peculiare trattamento che verrebbe riservato , con la soggezione al termine prescrizionale | ordinario | , proprio all ipotesi nella quale l amministrazione ( lato sensu intesa ) , sempre soggetta a rigorosi termini di |
| 2005-303.txt | 276 | 276 | , comma 78 , della legge n . 662 del 1996 – nella parte in cui stabilisce che le leggi | ordinarie | , nell autorizzare l esercizio della potestà regolamentare governativa in materie non coperte da riserva assoluta di legge , possono |
| 2005-455.txt | 2038 | 2038 | delle competenze legislative concernenti la cosiddetta tassa automobilistica regionale , il legislatore statale , pur attribuendo alle regioni ad autonomia | ordinaria | il gettito della tassa ed un limitato potere di variazione dell importo originariamente stabilito , oltre che l attività amministrativa |
| 2006-107.txt | 250 | 250 | , della legge 16 maggio 1970 , n . 281 ( provvedimenti finanziari per l attuazione delle regioni a statuto | ordinario | ) – come sostituito dall art . 4 , comma 1 , della legge 14 giugno 1990 , n . |
| 2006-107.txt | 882 | 882 | 1990 . pertanto , la denunciata violazione del riparto delle competenze legislative tra lo stato e le regioni a statuto | ordinario | va valutata alla stregua delle norme costituzionali vigenti nel 1990 , anno in cui è stata emanata la norma interposta |
| 2006-67.txt | 1465 | 1465 | privi di rendita e classificabili in gruppi catastali diversi dal gruppo “ d ” , in quanto « a destinazione | ordinaria | » , sono ordinati in catasto per tariffe d estimo , con la conseguenza che , in attesa dell attribuzione |
| 2006-67.txt | 1630 | 1630 | conseguenza che , in mancanza di tale stima , si è preferito il criterio – già sperimentato per l imposta | straordinaria | sugli immobili ( isi ) – del costo rivalutato di acquisizione del bene ricavabile dalle scritture contabili , in luogo |
| 2007-188.txt | 1143 | 1143 | . 3 ( modifiche al titolo v della parte seconda della costituzione ) , prevede l esistenza nell ordinamento regionale | ordinario | di alcune vere e proprie riserve normative a favore della fonte statutaria rispetto alle competenze del legislatore regionale ( si |
| 2007-188.txt | 1911 | 1911 | del manifestarsi di rischi particolarmente gravi sul piano della funzionalità e legalità sostanziale di molteplici attività delle regioni ad autonomia | ordinaria | . la stessa adozione da parte della regione campania della disposizione impugnata dimostra la necessità di sostanziali modificazioni per adeguarsi |
| 2007-188.txt | 2009 | 2009 | loro funzionamento sono riservate dall art . 123 cost . alla fonte statutaria . tale riserva impedisce al legislatore regionale | ordinario | , in assenza di disposizioni statutarie , di disciplinare la materia . la necessità di garantire lo spazio riservato in |
| 2007-188.txt | 2772 | 2772 | che il nuovo titolo v della costituzione « non legittima ulteriormente una presenza obbligatoria per legge di rappresentanti ministeriali in | ordinari | organi di gestione di enti pubblici che non appartengono più all area degli enti statali , né consente di giustificare |
| 2007-270.txt | 1722 | 1722 | fine di escludere dal condono i contribuenti che , con verosimile intento elusivo e confidando nella futura reiterazione del provvedimento | straordinario | di condono , hanno presentato la dichiarazione dei redditi entro il termine del 31 ottobre 2003 fissato ai fini del |
| 2007-330.txt | 459 | 459 | base alla riconosciuta efficacia del comportamento concludente a suo tempo tenuto dal contribuente in ordine all opzione per il regime | ordinario | dell iva , risulta ( ora per allora ) non dovuta . in particolare , il giudice a quo afferma |
| 2007-330.txt | 551 | 551 | . 633 ( istituzione e disciplina dell imposta sul valore aggiunto ) , per l applicazione dell iva nei modi | ordinari | ; viceversa la norma denunciata si pone in contrasto con l art . 3 della costituzione , perché irragionevolmente esclude |
| 2007-330.txt | 749 | 749 | da cui si dovrebbe desumere il comportamento concludente del contribuente espressivo dell opzione per l applicazione dell imposta nei modi | ordinari | ; b ) « non spiega [ … ] perché ritenga applicabile al rimborso ordinario dell iva a monte la |
| 2007-330.txt | 764 | 764 | applicazione dell imposta nei modi ordinari ; b ) « non spiega [ … ] perché ritenga applicabile al rimborso | ordinario | dell iva a monte la disposizione dettata in merito al rimborso di una imposta a valle indebitamente pagata » , |
| 2007-330.txt | 836 | 836 | dovuta , ma la formazione dell iva a credito di cui si chiede il rimborso , rigorosamente connessa al regime | ordinario | dell iva » , con conseguente inapplicabilità della disposizione censurata , che « testualmente si riferisce ai soli rimborsi di |
| 2007-330.txt | 938 | 938 | quali emergono dagli atti » , è possibile ritenere esercitata per facta concludentia dalla contribuente l opzione per il regime | ordinario | dell iva relativamente all anno 1988 . ciò costituisce sufficiente descrizione della fattispecie , avendo il rimettente indicato due diversi |
| 2007-330.txt | 991 | 991 | ) ciascuno dei quali è da solo considerato dalla legge idoneo per la manifestazione tacita dell opzione per il regime | ordinario | dell iva ( primo periodo del comma 1 del d.p.r . n . 442 del 1997 : « l opzione |
| 2007-330.txt | 1222 | 1222 | disposizione censurata . il rimettente osserva , poi , che i suddetti comportamenti concludenti ed il correlativo passaggio al regime | ordinario | dell iva costituiscono « circostanze di fatto che potrebbero comportare il diritto al rimborso richiesto [ … ] , ove |
| 2007-330.txt | 1487 | 1487 | anno 1988 , la richiesta di rimborso , con procedura accelerata , della stessa imposta applicata in base al regime | ordinario | , e cioè con detrazione analitica e non forfetizzata . l art . 1 , comma 1 , del d.p.r |
| 2007-330.txt | 1782 | 1782 | circa i regimi contabili o di determinazione dell imposta ( nella specie , si tratta dell opzione per il regime | ordinario | dell iva ) . il censurato secondo periodo dello stesso comma dell indicato art . 4 limita la retroattività di |
| 2007-330.txt | 2623 | 2623 | al contempo , “ indebita ” ( in conseguenza della legittima manifestazione tacita della volontà di essere assoggettato al regime | ordinario | dell imposta ) e “ non ripetibile ” ( in forza della disposizione denunciata ) . 4 . – la |
| 2007-350.txt | 2948 | 2948 | convertito , con modificazioni , dalla legge 8 agosto 2002 , n . 178 ) , prevedono , come sistema | ordinario | , lo strumento della concessione ( art . 2 del d.m . 2 giugno 1998 , n . 174 , |
| 2007-451.txt | 397 | 397 | ripartizione delle competenze legislative concernenti la tassa automobilistica regionale , il legislatore statale , pur attribuendo alle regioni ad autonomia | ordinaria | il gettito della tassa ed un limitato potere di variazione dell importo originariamente stabilito , oltre che l attività amministrativa |
| 2007-55.txt | 9 | 9 | considerato in diritto 1 . – il tribunale | ordinario | di brescia , sezione distaccata di salò , dubita , in riferimento all art . 24 della costituzione , della |
| 2007-55.txt | 440 | 440 | soltanto nella fase di distribuzione della somma ricavata » e che non possono conseguentemente essere « escluse le opposizioni esecutive | ordinarie | rivolte a conseguire una modifica del progetto di ripartizione del ricavato e del conseguente provvedimento di assegnazione » e tra |
| 2008-102.txt | 1884 | 1884 | ) , dello statuto – dell armonia con i princípi del sistema tributario statale , mentre le regioni a statuto | ordinario | sono assoggettate al duplice limite costituito dall obbligo di esercitare il proprio potere di imposizione in coerenza con i princípi |
| 2008-102.txt | 3079 | 3079 | regole che presiedono i rapporti e i collegamenti tra il sistema tributario dello stato , quello delle regioni a statuto | ordinario | e quello degli enti locali e presuppongono una legge statale che li fissi espressamente . sia l « armonia con |
| 2008-102.txt | 3355 | 3355 | della parte ii della costituzione – come interpretata dalle richiamate sentenze di questa corte – vieta alle regioni a statuto | ordinario | , in difetto di una legislazione statale sui princípi fondamentali di coordinamento , di disciplinare tributi già istituiti da legge |
| 2008-102.txt | 3720 | 3720 | autonomia , a tenore del quale le disposizioni statutarie in materia di autonomia finanziaria « possono essere modificate con leggi | ordinarie | della repubblica su proposta del governo o della regione , in ogni caso sentita la regione » . 5 . |
| 2008-102.txt | 3769 | 3769 | l orientamento di questa corte secondo cui sono applicabili alle regioni a statuto speciale , come alle regioni a statuto | ordinario | , vincoli complessivi e temporanei alla spesa corrente fissati dalla legislazione statale ( sentenze n . 169 e n . |
| 2008-102.txt | 14933 | 14933 | , ben può essere oggetto della legislazione regionale ; come avviene , ad esempio , per le regioni a statuto | ordinario | , nell àmbito della competenza concorrente in materia di porti o di grandi reti di navigazione ; ovvero , per |
| 2008-102.txt | 17826 | 17826 | della costituzione nell àmbito della nuova disciplina del riparto di competenze legislative tra lo stato e le regioni a statuto | ordinario | . la censura è inammissibile , perché il ricorrente non fornisce alcuna motivazione in ordine all individuazione di tale parametro |
| 2008-102.txt | 17900 | 17900 | una disposizione della costituzione dettata per disciplinare il riparto delle competenze legislative tra lo stato e le regioni a statuto | ordinario | . come è noto , il piú volte richiamato art . 10 della legge costituzionale n . 3 del 2001 |
| 2008-130.txt | 583 | 583 | questione avrebbe determinato la devoluzione delle controversie relative alle sanzioni per l impiego di lavoratori irregolari alla giurisdizione del giudice | ordinario | e che pertanto dovrebbe essere disposta la restituzione degli atti al rimettente . in realtà , ai sensi dell art |
| 2008-130.txt | 672 | 672 | la modifica normativa in base alla quale , secondo l avvocatura , si determina l effetto di attribuire al giudice | ordinario | la giurisdizione sulle controversie in questione , incida sui giudizi a quibus , in quanto al momento della proposizione della |
| 2008-130.txt | 1509 | 1509 | l oggetto di tale giurisdizione , così come la disciplina degli organi speciali , ben possano essere modificati dal legislatore | ordinario | , il quale , tuttavia , incontra precisi limiti costituzionali consistenti nel « non snaturare ( come elemento essenziale e |
| 2008-145.txt | 1731 | 1731 | le forme di maggiore autonomia che il nuovo titolo v della parte ii della costituzione riconosce alle regioni a statuto | ordinario | ( sentenza n . 175 del 2006 ; si vedano anche , ex plurimis , le sentenze n . 102 |
| 2008-145.txt | 3516 | 3516 | delle modifiche da apportare alle norme di attuazione statutaria in materia finanziaria , ma crea – con una legge statale | ordinaria | – una speciale funzione consultiva non prevista dallo statuto di autonomia e , al tempo stesso , sottrae alla medesima |
| 2008-162.txt | 580 | 580 | retroattività della legge – pur costituendo fondamentale valore di civiltà giuridica e principio generale dell ordinamento , cui il legislatore | ordinario | deve in principio attenersi – non è stato elevato a dignità costituzionale , salva , per la materia penale , |
| 2008-162.txt | 2595 | 2595 | si può affermare che tutte quelle componenti , comprese , in particolare , le turbine , che contribuiscono in via | ordinaria | ad assicurare , ad una unità immobiliare , una specifica autonomia funzionale e reddituale stabile nel tempo , sono da |
| 2008-188.txt | 1465 | 1465 | suddetti requisiti oggettivi , si dovrà « provvedere alla revoca delle agevolazioni in argomento , sottoponendo gli atti relativi alle | ordinarie | imposte [ … ] ed emanando i consequenziali avvisi di liquidazione » ; e ) l attività di liquidazione « |
| 2008-213.txt | 1722 | 1722 | . questione da risolversi negativamente , per le ragioni appena indicate . né può parlarsi di « una operazione finanziaria | straordinaria | » , come afferma la difesa della regione , poiché , come si desume da quanto sopra detto , l |
| 2008-335.txt | 2228 | 2228 | riguardo proprio alle controversie relative alla quota riferita al servizio di depurazione , hanno ritenuto sussistente la giurisdizione del giudice | ordinario | , sul presupposto che , con il passaggio dalla disciplina previgente a quella della legge n . 36 del 1994 |
| 2008-335.txt | 3331 | 3331 | pagamento e la controprestazione del servizio , impedisce irragionevolmente all utente di tutelarsi da eventuali inadempimenti della controparte mediante gli | ordinari | strumenti civilistici previsti per i contratti a prestazioni corrispettive ( quali , ad esempio , l azione di adempimento , |
| 2008-335.txt | 3874 | 3874 | l inerzia dell amministrazione nella realizzazione dei depuratori , non già in forza del rapporto contrattuale di utenza utilizzando gli | ordinari | strumenti civilistici di tutela , ma solo esercitando il generale potere di denuncia attribuitogli dall ordinamento uti civis . 6 |
| 2008-356.txt | 400 | 400 | . 124 del 2008 ) , nonché nella parte in cui rende applicabile detta proroga all imprenditore sottoposto ad amministrazione | straordinaria | ai sensi del decreto legislativo 8 luglio 1999 , n . 270 ( nuova disciplina dell amministrazione straordinaria delle grandi |
| 2008-356.txt | 418 | 418 | ad amministrazione straordinaria ai sensi del decreto legislativo 8 luglio 1999 , n . 270 ( nuova disciplina dell amministrazione | straordinaria | delle grandi imprese in stato di insolvenza , a norma dell articolo 1 della legge 30 luglio 1998 , n |
| 2008-356.txt | 903 | 903 | perché esclude « quella minima attività di riscontro volta ad individuare la possibilità di un soggetto giuridico sottoposto ad amministrazione | straordinaria | di accedere al condono » ( ordinanza r.o . n . 120 del 2008 ) ; ovvero , perché favorisce |
| 2008-356.txt | 2137 | 2137 | art . 3 cost . , nella parte in cui si applica « ad un soggetto giuridico sottoposto ad amministrazione | straordinaria | ex d.lgs . 270 / 99 nel caso in cui l autorità fiscale non abbia già provveduto ad iscrivere il |
| 2008-356.txt | 2369 | 2369 | contribuente che sceglie di non avvalersi del condono , potendosene avvalere ; b ) che il contribuente sottoposto ad amministrazione | straordinaria | non può accedere , anche volendolo , al condono se l amministrazione finanziaria non ha provveduto ad insinuare il proprio |
| 2008-356.txt | 2472 | 2472 | , ma di ovviare al sensibile aggravio di lavoro e ai relativi rischi di disservizio e di mancato rispetto degli | ordinari | termini di prescrizione e di decadenza della pretesa fiscale , che prevedibilmente derivano agli uffici finanziari dalla necessità di eseguire |
| 2008-356.txt | 2652 | 2652 | agenzia delle entrate n . 12 / e del 21 febbraio 2003 ) non escludono che il commissario dell amministrazione | straordinaria | delle grandi imprese in stato di insolvenza possa avvalersi delle disposizioni agevolative sopra citate , previa acquisizione del parere del |
| 2008-356.txt | 2722 | 2722 | tributario nello stato passivo della procedura non costituisce , pertanto , un ostacolo a che l imprenditore sottoposto ad amministrazione | straordinaria | ai sensi del d.lgs . n . 270 del 1999 possa aderire al condono . 5.3 . – né a |
| 2008-356.txt | 3037 | 3037 | perché esclude « quella minima attività di riscontro volta ad individuare la possibilità di un soggetto giuridico sottoposto ad amministrazione | straordinaria | di accedere al condono » ( ordinanza r.o . n . 120 del 2008 ) ; b ) con i |
| 2008-64.txt | 9 | 9 | considerato in diritto 1 . – il tribunale | ordinario | di roma dubita della legittimità costituzionale dell art . 2 del decreto legislativo 31 dicembre 1992 , n . 546 |
| 2008-64.txt | 492 | 492 | . – con riguardo al primo passaggio argomentativo , concernente il limite entro il quale la costituzione consente al legislatore | ordinario | di modificare , senza “ snaturarlo ” , l oggetto della giurisdizione dei giudici speciali tributari , va ricordato che |
| 2008-64.txt | 685 | 685 | nell ordinamento « una sorta di immodificabilità nella configurazione e nel funzionamento » delle giurisdizioni revisionate , tuttavia il legislatore | ordinario | – nel modificare la disciplina di tali organi giurisdizionali – incontra il duplice limite costituzionale « di non snaturare ( |
| 2008-64.txt | 1058 | 1058 | , non avevano esplorato la possibilità di interpretare tali disposizioni nel senso che esse mantenevano ferma la competenza del giudice | ordinario | in materie non tributarie e , pertanto , non avevano spezzato il nesso di inscindibilità tra giurisdizione tributaria e materia |
| 2009-141.txt | 1381 | 1381 | legislativa del prelievo e la conseguente necessità di desumere la natura del prelievo stesso dalla sola disciplina posta dal legislatore | ordinario | . al riguardo , va sottolineato che la specifica indicazione delle controversie sul cimp tra quelle di spettanza delle commissioni |
| 2009-238.txt | 1118 | 1118 | cartella di pagamento , e cioè proprio la fase per la quale la citata disposizione prevede la giurisdizione del giudice | ordinario | . dopo tale premessa , tuttavia , il rimettente non fornisce alcuna motivazione sulle ragioni per le quali , nella |
| 2009-238.txt | 1179 | 1179 | d.lgs . n . 546 del 1992 – la giurisdizione delle commissioni tributarie , in luogo di quella del giudice | ordinario | . anche in questo caso , in difetto di siffatta motivazione , non appare evidente che il giudice debba fare |
| 2009-238.txt | 1777 | 1777 | comuni la facoltà di istituire una « tassa » per la raccolta ed il trasporto delle immondizie e dei rifiuti | ordinari | ( interni ed esterni ) , ponendo tale prelievo a carico dei soggetti occupanti i fabbricati posti nelle zone in |
| 2009-238.txt | 3256 | 3256 | 5 ) . il prelievo , dunque , è posto in relazione , da un lato , alla attitudine media | ordinaria | alla produzione quantitativa e qualitativa dei rifiuti per unità di superficie e per tipo di uso degli immobili e , |
| 2009-238.txt | 3323 | 3323 | tariffaria da parte del comune , « può essere commisurata [ … ] in base alla quantità e qualità medie | ordinarie | per unità di superficie imponibile di rifiuti solidi [ … ] producibili nei locali ed aree per il tipo di |
| 2009-238.txt | 4810 | 4810 | commi da 1 a 2 quinquies del decreto legge 30 dicembre 2008 , n . 208 , recante « misure | straordinarie | in materia di risorse idriche e di protezione dell ambiente » , convertito , con modificazioni , dall art . |
| 2009-238.txt | 5141 | 5141 | 1 , primo periodo ) . detta tariffa , in particolare , è « commisurata alle quantità e qualità medie | ordinarie | di rifiuti prodotti per unità di superficie , in relazione agli usi e alla tipologia di attività svolte , sulla |
| 2009-238.txt | 8331 | 8331 | i comuni con popolazione non inferiore a 35.000 abitanti – è commisurata « in base alla quantità e qualità medie | ordinarie | per unità di superficie imponibile dei rifiuti solidi urbani [ … ] producibili nei locali ed aree per il tipo |
| 2009-298.txt | 1429 | 1429 | . perché : a ) è « evidente » , nel caso di specie , la « mancanza dei presupposti | straordinari | di necessità ed urgenza » del decreto legge ; b ) la disciplina da detta fonte introdotta « si configura |
| 2009-298.txt | 1819 | 1819 | a statuto speciale e province autonome , non esplica effetti per la ricorrente , che è una regione a statuto | ordinario | , con conseguente carenza di interesse all impugnazione in parte qua . 7 . – sempre in via preliminare , |
| 2009-298.txt | 5431 | 5431 | n . 371 e n . 159 del 2008 ) . tale rilievo , formulato in riferimento al procedimento legislativo | ordinario | , vale a maggior ragione per una fonte come il decreto legge , la cui adozione è subordinata , in |
| 2009-298.txt | 5469 | 5469 | subordinata , in forza del secondo comma dell art . 77 cost . , alla mera occorrenza di « casi | straordinari | di necessità e d urgenza » . la particolare celerità con cui detta fonte deve poter essere approvata ed entrare |
| 2009-334.txt | 2057 | 2057 | notificazione » ( comma 1 ter ) ; c ) « resta fermo il diritto di chiedere , entro l | ordinario | termine di prescrizione , la restituzione delle somme eccedenti di cui al comma 1 bis all ente creditore ovvero allo |
| 2009-56.txt | 3404 | 3404 | affetto da vizio di eccesso di potere per sviamento dalla causa » e , perciò , incidentalmente sindacabile dal giudice | ordinario | o tributario , con possibile disapplicazione dell atto medesimo . 6 . 3 . – questo stesso impianto argomentativo è |
| 2009-56.txt | 3589 | 3589 | 3140 del 1992 ; n . 7077 del 1991 ) ; c ) tale decreto è incidentalmente sindacabile dal giudice | ordinario | o tributario , il quale può disapplicarlo ove ne accerti l invalidità , in relazione ad ogni possibile vizio dell |
| 2010-115.txt | 1517 | 1517 | essa spettino esclusivamente quelle rientranti nella elencazione tassativa della tabella d ) annessa alle norme di attuazione , secondo gli | ordinari | criteri di riparto del gettito . anche per le imposte non rientranti né nella nozione di « imposte di produzione |
| 2010-123.txt | 3695 | 3695 | che hanno avuto rapporti patrimoniali con quegli enti un regime , sostanziale e processuale , peculiare rispetto a quello ( | ordinario | , previsto dal codice civile e da quello di procedura civile ) altrimenti applicabile » ( sentenza n . 25 |
| 2010-182.txt | 615 | 615 | se interpretata come lo stato l interpreta nel senso che essa riserva al bilancio statale anche la quota dell imposta | straordinaria | sulle attività finanziarie e patrimoniali disciplinata dai precedenti commi dello stesso art . 13 bis , víola gli evocati parametri |
| 2010-182.txt | 765 | 765 | . la difesa dello stato eccepisce , in primo luogo , che la riserva al bilancio statale della suddetta imposta | straordinaria | esula dall àmbito di applicazione degli evocati parametri , perché essi si riferiscono ad entrate tributarie , mentre il prelievo |
| 2010-182.txt | 821 | 821 | di cui al citato art . 13 bis ha la seguente disciplina : a ) è dovuto , in via | straordinaria | , in relazione al rimpatrio o alla regolarizzazione , limitatamente al periodo indicato dal comma 6 , delle attività finanziarie |
| 2010-182.txt | 1061 | 1061 | di programmazione economico finanziaria per gli anni 2010 2013 » . la suesposta disciplina conferma la qualificazione di « imposta | straordinaria | » data dallo stesso legislatore al menzionato prelievo . quest ultimo secondo la ricostruzione appena delineata nelle lettere da a |
| 2010-182.txt | 1147 | 1147 | 73 del 2005 ) per qualificare come tributarie alcune entrate . esso costituisce , in particolare , una prestazione obbligatoria | straordinaria | stabilita per legge ( lettere a , b , c ) , collegata ad una pubblica spesa ( lettera d |
| 2010-182.txt | 1242 | 1242 | . nel merito , la questione non è fondata . per valutare se la riserva al bilancio statale dell imposta | straordinaria | sulle attività finanziarie e patrimoniali disposta dalla norma censurata sia legittima , occorre verificare se essa soddisfi le condizioni previste |
| 2010-182.txt | 2208 | 2208 | quindi quantificabile » , è agevole rilevare che anch essa è soddisfatta dalla disposizione impugnata . il gettito dell imposta | straordinaria | sulle attività finanziarie e patrimoniali è , infatti , « temporalmente delimitato » , perché il prelievo ha per oggetto |
| 2010-198.txt | 11 | 11 | considerato in diritto 1 . il giudice delegato del tribunale | ordinario | di trani dubita della legittimità costituzionale dell art . 66 del d.p.r . 26 aprile 1986 , n . 131 |
| 2010-357.txt | 4624 | 4624 | dare attuazione alle finalità dell articolo 8 sexies del decreto legge 30 dicembre 2008 , n . 208 ( misure | straordinarie | in materia di risorse idriche e di protezione dell ambiente ) , convertito , con modificazioni , dalla legge 27 |
| 2010-39.txt | 523 | 523 | . – con riguardo al primo passaggio argomentativo , concernente il limite entro il quale la costituzione consente al legislatore | ordinario | di modificare , senza “ snaturarlo ” , l oggetto della giurisdizione dei giudici speciali tributari , va ricordato che |
| 2010-39.txt | 714 | 714 | nell ordinamento « una sorta di immodificabilità nella configurazione e nel funzionamento » delle giurisdizioni revisionate , tuttavia il legislatore | ordinario | – nel modificare la disciplina di tali organi giurisdizionali – incontra il duplice limite costituzionale « di non snaturare ( |
| 2011-247.txt | 1122 | 1122 | ( art . 8 , comma 3 ) . l art . 10 della legge stabilisce una proroga biennale degli | ordinari | termini di accertamento per i contribuenti « che non si avvalgono delle disposizioni recate dagli articoli da 7 a 9 |
| 2011-247.txt | 2687 | 2687 | reati di cui al d.lgs . n . 74 del 2000 non sia stata presentata prima del decorso del termine | ordinario | di accertamento ; b ) anche alle annualità antecedenti all anno 2006 , nel quale sono entrate in vigore tali |
| 2011-247.txt | 4365 | 4365 | è evidente , ove si consideri che i termini raddoppiati di accertamento non costituiscono una ” proroga ” di quelli | ordinari | , da disporsi a discrezione dell amministrazione finanziaria procedente , in presenza di ” eventi peculiari ed eccezionali ” . |
| 2011-281.txt | 21 | 21 | considerato in diritto 1 . con due ordinanze , di contenuto sostanzialmente identico , il giudice dell esecuzione del tribunale | ordinario | di forlí ed il giudice dell esecuzione del tribunale ordinario di torino dubitano della legittimità costituzionale dell art . 85 |
| 2011-281.txt | 31 | 31 | contenuto sostanzialmente identico , il giudice dell esecuzione del tribunale ordinario di forlí ed il giudice dell esecuzione del tribunale | ordinario | di torino dubitano della legittimità costituzionale dell art . 85 , comma 1 , del d.p.r . 29 settembre 1973 |
| 2011-281.txt | 1348 | 1348 | del citato art . 85 del d.p.r . n . 602 del 1973 rispetto alla normativa generale sull espropriazione forzata | ordinaria | comporta l applicazione esclusiva della suddetta norma speciale , per effetto del disposto dell art . 49 , comma 2 |
| 2011-281.txt | 1391 | 1391 | d.p.r . n . 602 del 1973 ( secondo cui « il procedimento di espropriazione forzata è regolato dalle norme | ordinarie | applicabili in rapporto al bene oggetto di esecuzione , in quanto non derogate dalle disposizioni del presente capo e con |
| 2011-281.txt | 1430 | 1430 | e con esso compatibili » ) , e rende perciò irrilevante accertare se , nel diverso àmbito dell espropriazione forzata | ordinaria | , il giudice dell esecuzione abbia il potere discrezionale di rigettare l istanza di assegnazione . in particolare , il |
| 2011-281.txt | 1562 | 1562 | , primo comma , cod . proc . civ . che conferisce invece al giudice , nell àmbito dell esecuzione | ordinaria | , il potere discrezionale di valutare la congruità del prezzo e di sospendere la vendita quando lo ritenga notevolmente inferiore |
| 2011-281.txt | 2161 | 2161 | ma anche all art . 589 , primo comma , dello stesso codice , secondo cui , nell espropriazione immobiliare | ordinaria | , il prezzo minimo dell assegnazione è stabilito in modo da soddisfare le spese procedurali ed i crediti aventi prelazione |
| 2011-323.txt | 1364 | 1364 | parametro della sollevata questione sul fatto che tale norma è stata aggiunta allo statuto speciale da una disposizione di legge | ordinaria | e , cioè , dall art . 2 , comma 107 , lettera c ) , numero 2 ) , |
| 2011-323.txt | 1490 | 1490 | ricompreso anche l art . 73 del d.p.r . n . 672 del 1970 « possono essere modificate con legge | ordinaria | dello stato su concorde richiesta del governo e , per quanto di rispettiva competenza , della regione e delle due |
| 2011-323.txt | 1594 | 1594 | ne deriva che anche al comma 1 bis dell art . 73 dello statuto , ancorché introdotto con una legge | ordinaria | dello stato , va riconosciuta attitudine a fungere da parametro nel giudizio di legittimità costituzionale . |
| 2011-338.txt | 1106 | 1106 | . 16 , da lui ritenuta la sola possibile . a suo avviso , la lettera della medesima e gli | ordinari | criteri ermeneutici non consentirebbero , infatti , un interpretazione costituzionalmente orientata di detta norma . siffatta premessa richiede , quindi |
| 2011-338.txt | 2453 | 2453 | comunità e il requisito della salvaguardia dei diritti fondamentali dell individuo . in secondo luogo , nonostante che al legislatore | ordinario | spetti un ampio margine , l acquisizione di beni senza il pagamento di indennizzo in ragionevole rapporto con il loro |
| 2012-135.txt | 1260 | 1260 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) , secondo cui |
| 2012-135.txt | 1344 | 1344 | riguarda l introduzione di addizionali erariali della tassa automobilistica regionale ; b ) si applica esclusivamente alle regioni a statuto | ordinario | ( come risulta dallo stesso titolo del decreto ) e non a quelle a statuto speciale ( tra le quali |
| 2012-142.txt | 1397 | 1397 | leggi regionali o provinciali da parte dello stato , di riconoscere in via di principio che , in « circostanze | straordinarie | ( da valutare caso per caso ) , il presidente del consiglio dei ministri accertata l oggettiva impossibilità di procedere |
| 2012-142.txt | 1486 | 1486 | ( sentenza n . 54 del 1990 ) . allorché ha accertato la sussistenza di una di tali « circostanze | straordinarie | » , questa corte ha ritenuto sufficiente , per la proposizione del ricorso da parte dello stato , la volontà |
| 2012-142.txt | 1616 | 1616 | n . 147 del 1972 ) . 2 . 1.2 . nel caso di specie , l interinale legittimazione processuale | straordinaria | non è frutto di una interpretazione giurisprudenziale di questa corte , ma è positivamente disciplinata , per l ipotesi di |
| 2012-142.txt | 1864 | 1864 | al caso di specie , deve ritenersi che l eccezionale e temporanea legittimazione processuale della giunta ( sostitutiva di quella | ordinaria | attribuita al consiglio provinciale dagli artt . 54 , numero 7 , e 98 , primo comma , dello statuto |
| 2012-22.txt | 992 | 992 | e alle famiglie » . il preambolo di tale atto con forza di legge così recita : « ritenuta la | straordinaria | necessità ed urgenza di provvedere alla proroga di termini previsti da disposizioni legislative e di adottare misure in materia tributaria |
| 2012-22.txt | 1157 | 1157 | , tra gli indici alla stregua dei quali verificare « se risulti evidente o meno la carenza del requisito della | straordinarietà | del caso di necessità e d urgenza di provvedere » , la « evidente estraneità » della norma censurata rispetto |
| 2012-22.txt | 1292 | 1292 | riguardare una pluralità di norme accomunate dalla natura unitaria delle fattispecie disciplinate , ovvero anche dall intento di fronteggiare situazioni | straordinarie | complesse e variegate , che richiedono interventi oggettivamente eterogenei , afferenti quindi a materie diverse , ma indirizzati all unico |
| 2012-22.txt | 1320 | 1320 | oggettivamente eterogenei , afferenti quindi a materie diverse , ma indirizzati all unico scopo di approntare rimedi urgenti a situazioni | straordinarie | venutesi a determinare . da quanto detto si trae la conclusione che la semplice immissione di una disposizione nel corpo |
| 2012-22.txt | 1479 | 1479 | provvisori con forza di legge » , di cui alla norma costituzionale citata . il presupposto del « caso » | straordinario | di necessità e urgenza inerisce sempre e soltanto al provvedimento inteso come un tutto unitario , atto normativo fornito di |
| 2012-22.txt | 1670 | 1670 | secondo comma dell art . 77 cost . , il quale impone il collegamento dell intero decreto legge al caso | straordinario | di necessità e urgenza , che ha indotto il governo ad avvalersi dell eccezionale potere di esercitare la funzione legislativa |
| 2012-22.txt | 1948 | 1948 | coerenza va valutata in relazione all apprezzamento politico , operato dal governo e controllato dal parlamento , del singolo caso | straordinario | di necessità e urgenza , deve essere osservata dalla legge di conversione . 4.1 . il principio della sostanziale omogeneità |
| 2012-22.txt | 2364 | 2364 | dal presidente della repubblica , e legge di conversione , caratterizzata da un procedimento di approvazione peculiare rispetto a quello | ordinario | . innanzitutto , il disegno di legge di conversione del decreto legge appartiene alla competenza riservata del governo , che |
| 2012-22.txt | 2532 | 2532 | quello della legge di conversione . non si può tuttavia escludere che le camere possano , nell esercizio della propria | ordinaria | potestà legislativa , apportare emendamenti al testo del decreto legge , che valgano a modificare la disciplina normativa in esso |
| 2012-22.txt | 2668 | 2668 | 3.3 e risolti dalla giurisprudenza costituzionale ivi richiamata ) . in definitiva , l innesto nell iter di conversione dell | ordinaria | funzione legislativa può certamente essere effettuato , per ragioni di economia procedimentale , a patto di non spezzare il legame |
| 2012-223.txt | 333 | 333 | un unica pronuncia . 2 . tutte le ordinanze in esame , emesse nel corso di giudizi proposti da magistrati | ordinari | , contabili ed amministrativi , censurano , sotto diversi profili , l art . 9 , comma 22 , del |
| 2012-223.txt | 2077 | 2077 | 54 del 2012 , va dichiarata l inammissibilità dell atto di intervento ad adiuvandum spiegato da abbritti paolo , magistrato | ordinario | , intervenuto nel giudizio a quo con atto depositato solo successivamente all ordinanza di rimessione e , quindi , allorché |
| 2012-223.txt | 2981 | 2981 | commi 1 e 21 , secondo e terzo periodo . 11.2 . il meccanismo di adeguamento delle retribuzioni dei magistrati | ordinari | , nonché dei magistrati del consiglio di stato , della corte dei conti , della giustizia militare e degli avvocati |
| 2012-223.txt | 3036 | 3036 | 2 aprile 1979 , n . 97 ( norme sullo stato giuridico dei magistrati e sul trattamento economico dei magistrati | ordinari | e amministrativi , dei magistrati della giustizia militare e degli avvocati dello stato ) , come sostituiti dall art . |
| 2012-223.txt | 5924 | 5924 | , non opera ai fini previdenziali e , pertanto , integra non una decurtazione retributiva , ma un prelievo triennale | straordinario | per aliquote crescenti . in secondo luogo , confinare la misura finanziaria in esame nell ambito retributivo significherebbe incorrere in |
| 2012-241.txt | 16210 | 16210 | le concessioni idroelettriche , dai tributi propri e sul turismo , dai redditi patrimoniali e demaniali , dai contributi statali | straordinari | per particolari piani di opere pubbliche e di trasformazione fondiaria ) . come nei due casi precedenti , la mancata |
| 2012-288.txt | 437 | 437 | tasse automobilistiche ) , e successive modificazioni , essa è stata « attribuita » per intero alle regioni a statuto | ordinario | dall art . 23 , comma 1 , del decreto legislativo 30 dicembre 1992 , n . 504 ( riordino |
| 2012-288.txt | 1006 | 1006 | successivo decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) , che costituisce |
| 2012-288.txt | 1108 | 1108 | disciplinano la tassa automobilistica regionale » ; per poi aggiungere , al comma 3 , che alle regioni a statuto | ordinario | spettano gli altri tributi ad esse riconosciuti dalla legislazione vigente alla data di entrata in vigore del decreto stesso , |
| 2012-30.txt | 1711 | 1711 | . si tratta di una affermazione che , anche se espressa in una sentenza relativa ad una regione a statuto | ordinario | , si estende a tutti quei tributi statali che , ai sensi dell art . 8 dello statuto di autonomia |
| 2012-30.txt | 4387 | 4387 | considerate legittime solo quando siano funzionali esse stesse alle esigenze di buon andamento dell amministrazione e ove ricorrano peculiari e | straordinarie | esigenze di interesse pubblico idonee a giustificarle » ( sentenza n . 299 del 2011 ) . in particolare è |
| 2012-32.txt | 180 | 180 | della legge reg . abruzzo n . 1 del 2011 prevede disposizioni in materia di erogazione di compensi per lavoro | straordinario | effettuati nell ambito della notoria emergenza terremoto . in particolare , il comma 1 dispone che al personale con contratto |
| 2012-32.txt | 862 | 862 | eventi sismici verificatisi nella regione abruzzo il giorno 6 aprile 2009 ) , nel senso di veicolare l onere degli | straordinari | in oggetto a valere sulle risorse del fondo ( statale ) per la compensazione degli effetti finanziari non previsti di |
| 2012-32.txt | 2319 | 2319 | in particolare , l impugnato art . 47 , disponendo ulteriori stabilizzazioni di personale precario al di fuori delle procedure | ordinarie | e concorsuali di accesso al pubblico impiego , lederebbe i princìpi di ragionevolezza , imparzialità e buon andamento della pubblica |
| 2012-32.txt | 6218 | 6218 | di protezione civile , che servono a regolare temporaneamente , per tutta la durata dello stato di emergenza , uno | straordinario | assetto di poteri , allo scopo di tutelare l integrità della vita , dei beni e degli insediamenti . nella |
| 2012-32.txt | 6245 | 6245 | di tutelare l integrità della vita , dei beni e degli insediamenti . nella fattispecie in esame , i compensi | straordinari | dovuti ai lavoratori utilizzati per l emergenza erano stati posti « a carico del bilancio della regione abruzzo » sia |
| 2012-32.txt | 6301 | 6301 | in ricorso , sia dall ordinanza n . 3754 del 2009 , quest ultima espressamente riferita al corrispettivo del lavoro | straordinario | autorizzato in capo al personale con contratti di collaborazione coordinata e continuativa , appartenente alla protezione civile della regione abruzzo |
| 2012-32.txt | 6446 | 6446 | successiva ordinanza del presidente del consiglio dei ministri n . 3950 del 2011 , che ha posto l onere degli | straordinari | in oggetto a carico del fondo statale per la compensazione degli effetti finanziari non previsti di cui all art . |
| 2012-32.txt | 6565 | 6565 | all emergenza creatasi dopo il terremoto in abruzzo ) , mentre la disposizione regionale in oggetto prevede che i compensi | straordinari | erogati dalla regione siano rimborsati alla stessa da parte della struttura per la gestione dell emergenza , senza specificazioni di |
| 2012-32.txt | 6605 | 6605 | di sorta . in definitiva , l art . 11 in questione , facendo gravare gli oneri finanziari dell utilizzo | straordinario | del personale in regime di collaborazione coordinata e continuativa sui fondi statali specificamente destinati a fare fronte all emergenza sismica |
| 2012-32.txt | 6807 | 6807 | della legge reg . abruzzo n . 1 del 2011 è fondata . 9.1 . le entrate tributarie delle regioni | ordinarie | , come noto , derivano essenzialmente da addizionali a tributi statali , da quote di partecipazione al gettito di tributi |
| 2012-32.txt | 7729 | 7729 | altro canto , l utilizzazione delle articolazioni territoriali del suddetto corpo per interventi volti a fronteggiare eventi calamitosi , sia | ordinari | ( gestibili dalla regione ) , sia straordinari ( di competenza dello stato ) in sintonia con il modello policentrico |
| 2012-32.txt | 7737 | 7737 | del suddetto corpo per interventi volti a fronteggiare eventi calamitosi , sia ordinari ( gestibili dalla regione ) , sia | straordinari | ( di competenza dello stato ) in sintonia con il modello policentrico ricostruito da questa corte ( sentenza n . |
| 2012-50.txt | 677 | 677 | della costituzione ” ) ; poi , ha stabilito che « a decorrere dall anno 2013 ciascuna regione a statuto | ordinario | , con propria legge , può ridurre le aliquote dell imposta regionale sulle attività produttive ( irap ) fino ad |
| 2012-50.txt | 782 | 782 | legislativo 6 maggio 2011 , n . 68 ” disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ” ) . fino |
| 2012-64.txt | 1484 | 1484 | materia di « regime degli enti locali e delle circoscrizioni relative » e « non possono comunque assegnarsi con legge | ordinaria | » . 2 . preliminarmente , deve essere dichiarata l inammissibilità delle questioni aventi ad oggetto le « ulteriori disposizioni |
| 2012-64.txt | 2326 | 2326 | finanziaria riconosciuta alle regioni a statuto speciale ed alle province autonome , limita la propria applicazione alle regioni a statuto | ordinario | , precisando che agli enti ad autonomia differenziata « si applicano [ . . . ] esclusivamente le disposizioni di |
| 2013-08.txt | 3527 | 3527 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) , nell ambito |
| 2013-08.txt | 4386 | 4386 | quanto , come eccepito dall avvocatura generale dello stato , non si vede come l asserita mancanza di ragioni di | straordinaria | necessità e urgenza , richieste dall art . 77 cost . , si ripercuota sul riparto delle competenze legislative . |
| 2013-110.txt | 705 | 705 | si aggiunga che la disposizione , lungi dall essere un eccezione , appare in linea con le norme del processo | ordinario | di cognizione che regolano la scansione procedimentale delle udienze , in presenza del tentativo di conciliazione , norme alle quali |
| 2013-116.txt | 3691 | 3691 | settoriale appare ancor più palese , laddove si consideri che la giurisprudenza della corte ha ritenuto che il trattamento pensionistico | ordinario | ha natura di retribuzione differita ( fra le altre sentenza n . 30 del 2004 , ordinanza n . 166 |
| 2013-121.txt | 499 | 499 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) ; c ) |
| 2013-153.txt | 432 | 432 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) , emanato a |
| 2013-153.txt | 495 | 495 | dell art . 119 della costituzione ) , stabilisce che « a decorrere dall anno 2013 ciascuna regione a statuto | ordinario | , con propria legge , può ridurre le aliquote dell imposta regionale sulle attività produttive ( irap ) fino ad |
| 2013-153.txt | 638 | 638 | , comma 1 , dianzi citato , con riferimento all irap dimostra il contrario , consentendo alle regioni a statuto | ordinario | di ridurre le aliquote del suddetto tributo e di disporre riduzioni della base imponibile , nel rispetto dei principi nella |
| 2013-170.txt | 2855 | 2855 | primo comma dell art . 117 cost . , come norma interposta , diviene oggetto di bilanciamento , secondo le | ordinarie | operazioni cui questa corte è chiamata in tutti i giudizi di sua competenza » , affinché si realizzi la necessaria |
| 2013-18.txt | 419 | 419 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) . la norma |
| 2013-18.txt | 2785 | 2785 | n . 47 del 2011 è parimenti inammissibile per genericità . 7.1 . la disposizione impugnata dispone il contributo regionale | straordinario | di euro 150.000 a parziale copertura delle spese relative alle mensilità arretrate per il personale dell ente fiera di cosenza |
| 2013-26.txt | 616 | 616 | quanto eccede dalla competenza legislativa concorrente in materia di ” previdenza complementare ed integrativa ” , prevista per le regioni | ordinarie | dall art . 117 , comma 3 , cost . , ed estesa ex art . 10 della l . |
| 2013-26.txt | 2001 | 2001 | in ragione della maggiore autonomia accordata dall art . 117 , terzo comma , cost . alle regioni a statuto | ordinario | in materia di previdenza complementare e integrativa ) . la contiguità delle descritte competenze legislative statali e regionali avrebbe dovuto |
| 2013-310.txt | 2062 | 2062 | biennali di stipendio , che incidono diversamente a seconda dell anzianità di servizio . in particolare , per i professori | ordinari | la progressione economica si sviluppa in sei classi biennali di stipendio , pari ciascuna all 8 per cento della classe |
| 2013-310.txt | 2091 | 2091 | biennali di stipendio , pari ciascuna all 8 per cento della classe attribuita ai medesimi all atto della nomina ad | ordinario | , ovvero del giudizio di conferma , ed in successivi scatti biennali del 2,50 per cento , calcolati sulla classe |
| 2013-310.txt | 2854 | 2854 | intestazione « misure urgenti in materia di stabilizzazione finanziaria e di competitività economica » , è stato adottato ritenuta la | straordinaria | necessità ed urgenza di emanare disposizioni per il contenimento della spesa pubblica e per il contrasto all evasione fiscale ai |
| 2013-42.txt | 1034 | 1034 | terzo di tale quota era destinato a spese di giustizia , ivi comprese le nuove assunzioni di personale di magistratura | ordinaria | , amministrativa e contabile , nonché degli avvocati e procuratori dello stato , in deroga alle limitazioni previste dalla legislazione |
| 2013-42.txt | 1336 | 1336 | in quote delle risorse ivi confluite per essere destinate , in via prioritaria , all assunzione di personale di magistratura | ordinaria | nonché , per il solo anno 2013 , per consentire ai lavoratori cassintegrati , in mobilità , socialmente utili , |
| 2013-42.txt | 1735 | 1735 | « capitolo » dello stato di previsione del ministero della giustizia per essere destinati al finanziamento delle assunzioni di magistrati | ordinari | e per consentire per il solo anno 2013 ai lavoratori cassintegrati , in mobilità , socialmente utili , ai disoccupati |
| 2013-42.txt | 2617 | 2617 | originaria formulazione realizzazione di interventi urgenti in materia di giustizia civile e amministrativa , nuove assunzioni di personale di magistratura | ordinaria | , amministrativa e contabile , e degli avvocati e procuratori dello stato , funzionamento degli uffici giudiziari , incentivazione degli |
| 2013-42.txt | 2675 | 2675 | di magistratura sia a quella vigente : interventi urgenti in materia di giustizia civile , assunzione di personale di magistratura | ordinaria | , nonché , per il solo anno 2013 , completamento dei percorsi formativi dei lavoratori cassintegrati , in mobilità , |
| 2013-42.txt | 3072 | 3072 | formulazione della norma ora impugnata è inequivocabile nel destinare allo stato tutto il maggior gettito prodotto dall incremento degli importi | ordinariamente | dovuti a titolo di contributo unificato . nel caso di specie la divisione del gettito tra stato e regione costituisce |
| 2013-52.txt | 85 | 85 | energia elettrica per neutralizzare l effetto dell eliminazione , rispettivamente , delle addizionali comunali e provinciali nelle regioni a statuto | ordinario | . in particolare , la ricorrente sostiene che gli impugnati decreti ministeriali previsti dall art . 2 , comma 6 |
| 2013-52.txt | 157 | 157 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) hanno aumentato l |
| 2013-52.txt | 219 | 219 | , a cui avrebbero dovuto dare attuazione , che prevedevano invece l aumento delle accise nelle sole regioni a statuto | ordinario | , in conformità alla delega contenuta nella legge 5 maggio 2009 , n . 42 ( delega al governo in |
| 2013-52.txt | 294 | 294 | non solo all aumento dell accisa , ma anche alle addizionali comunali e provinciali , eliminate nelle regioni a statuto | ordinario | , ma rimaste in vigore nelle regioni a statuto speciale fino all entrata in vigore del decreto legge 2 marzo |
| 2013-97.txt | 281 | 281 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) . il comma |
| 2013-97.txt | 356 | 356 | per le utenze ad uso non abitativo , uniformando così gli enti locali delle autonomie speciali a quelli delle regioni | ordinarie | . contemporaneamente , il medesimo comma 10 dispone che il minor gettito , derivante dall abrogazione della suddetta addizionale , |
| 2013-97.txt | 986 | 986 | art . 5 ha stabilito che le disposizioni in esso contenute si applicassero esclusivamente alle province delle regioni a statuto | ordinario | , mantenendo ferme le previgenti disposizioni in relazione alle autonomie speciali , fino a che queste ultime non fossero intervenute |
| 2013-97.txt | 1112 | 1112 | decreto legislativo n . 68 del 2011 ha poi disposto , esclusivamente per le province ubicate nelle regioni a statuto | ordinario | , che , a decorrere dal 2012 , l imposta in questione assumesse la natura di tributo proprio derivato provinciale |
| 2013-97.txt | 1170 | 1170 | ricompreso anche il menzionato art . 17 , comma 1 , si devono intendere riferite alle sole regioni a statuto | ordinario | , come esplicitamente prevede l art . 16 , comma 1 , del decreto legislativo n . 68 del 2011 |
| 2013-97.txt | 1404 | 1404 | , che limitava l applicazione delle disposizioni dell intero capo ii del medesimo atto normativo alle sole regioni a statuto | ordinario | . l art . 4 , comma 2 , del decreto legge n . 16 del 2012 , qui censurato |
| 2013-97.txt | 2491 | 2491 | l addizionale sull energia elettrica era stata già soppressa per i comuni e le province ubicate nelle regioni a statuto | ordinario | dal decreto legislativo 14 marzo 2011 , n . 23 ( disposizioni in materia di federalismo fiscale municipale ) . |
| 2013-97.txt | 2604 | 2604 | modificazioni , dalla legge 27 gennaio 1989 , n . 20 , cessa di essere applicata nelle regioni a statuto | ordinario | ed è corrispondentemente aumentata , nei predetti territori , l accisa erariale in modo tale da assicurare la neutralità finanziaria |
| 2014-08.txt | 136 | 136 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) . a parere |
| 2014-08.txt | 1325 | 1325 | , invocato come norma interposta , nel prevedere , al comma 1 , la facoltà per le regioni a statuto | ordinario | di aumentare o diminuire l aliquota dell addizionale regionale all irpef di base a decorrere dall anno 2012 , con |
| 2014-08.txt | 1550 | 1550 | più volte modo di ricordare è la sede normativa in cui viene disciplinata la facoltà per le regioni a statuto | ordinario | di aumentare o diminuire le aliquote dell addizionale regionale all irpef . tale facoltà trova nello stesso comma la propria |
| 2014-139.txt | 17 | 17 | considerato in diritto 1 . con due distinte ordinanze del 7 agosto 2013 , il tribunale | ordinario | di imperia ha sollevato , in riferimento all art . 3 , primo comma , della costituzione , questione di |
| 2014-139.txt | 611 | 611 | . n . 74 del 2000 . 2 . 1 . in entrambi gli atti di rimessione , il tribunale | ordinario | di imperia sostiene che l apparato motivazionale della richiamata ordinanza n . 206 del 2003 « si fondi su presupposti |
| 2014-142.txt | 184 | 184 | campobasso , il quale ha percepito nel dicembre del 2012 compensi arretrati di competenza dell anno 2011 assoggettati a tassazione | ordinaria | ( aliquota massima ) , in base all art . 39 , comma 5 , del d.l . n . |
| 2014-142.txt | 582 | 582 | l art . 39 , comma 5 , del d.l . n . 98 del 2011 abbia introdotto la tassazione | ordinaria | comportante l applicazione della aliquota massima inerente ai redditi dell anno di percezione fino al compimento dell intero periodo d |
| 2014-142.txt | 885 | 885 | titolo e dell importo della asserita maggiore tassazione . nel merito , essa eccepisce che : a ) il meccanismo | ordinario | di tassazione dei redditi delle persone fisiche sarebbe quello di cassa , per cui il regime derogatorio dello stesso non |
| 2014-142.txt | 1144 | 1144 | il giudizio a quo individua correttamente quali emolumenti nell ambito complessivo dei compensi arretrati percepiti sono stati assoggettati a tassazione | ordinaria | , anziché separata , in applicazione della norma impugnata . l ambito temporale applicativo di quest ultima viene infatti ad |
| 2014-142.txt | 1520 | 1520 | gli effetti negativi che deriverebbero dalla rigida applicazione del criterio di cassa » in quei casi in cui la tassazione | ordinaria | di un reddito formatosi nel corso di più anni , ma corrisposto in unica soluzione , potrebbe risultare eccessivamente oneroso |
| 2014-142.txt | 2355 | 2355 | cui il giudice a quo non avrebbe tenuto conto del fatto che la tassazione separata rappresenta una deroga a quella | ordinaria | e , in quanto tale , non sarebbe suscettibile di utilizzazione come tertium comparationis nel giudizio di legittimità costituzionale per |
| 2014-142.txt | 2759 | 2759 | finalità sia essenzialmente quella di chiarire una fattispecie complessa , a confine tra il regime di tassazione separata e quello | ordinario | di cassa ; c ) che la fattispecie regolata sia assolutamente eterogenea rispetto alle altre inserite nel novero delle ipotesi |
| 2014-142.txt | 3749 | 3749 | il quale , con riferimento alla presente disposizione , sottolinea significativamente che « la norma assoggetta al regime di tassazione | ordinario | anche i compensi corrisposti nel periodo di imposta successivo a quello di riferimento . ciò sembrerebbe implicare un modesto incremento |
| 2014-145.txt | 988 | 988 | allo stato del maggior gettito derivante dall aumento dell imposta di bollo , dal momento che la misura delle entrate | ordinariamente | spettanti alla regione rimarrebbe inalterata . il regime di autonomia finanziaria previsto dagli artt . 36 dello statuto di autonomia |
| 2014-154.txt | 268 | 268 | o maturato i 13 anni di servizio senza demerito dalla nomina di ufficiale , di conseguire la remunerazione del lavoro | straordinario | nella misura corrispondente rispettivamente alla qualifica conseguita o all anzianità raggiunta . a parere del giudice a quo , ciò |
| 2014-154.txt | 344 | 344 | parità di grado e con mansioni corrispondenti , gli appartenenti al corpo percepirebbero diversi trattamenti economici accessori per il lavoro | straordinario | in relazione ad un elemento cronologico del tutto aleatorio ; dall altro lato , per la lesione del diritto del |
| 2014-154.txt | 578 | 578 | che correttamente il giudice rimettente , non aderendo alla prospettazione dei ricorrenti circa l esclusione dei compensi per il lavoro | straordinario | dal blocco del trattamento retributivo , ritiene che le disposizioni in questione siano invece applicabili . difatti , per coloro |
| 2014-154.txt | 809 | 809 | non formalmente definiti come « classi » e « scatti » , poiché la natura ancillare del compenso per lavoro | straordinario | rispetto allo stipendio giustifica che , in mancanza di un espressa differenziazione , al primo si applichi la medesima disciplina |
| 2014-154.txt | 865 | 865 | ai sensi della disciplina di settore , per il personale non dirigente la misura oraria del compenso per il lavoro | straordinario | è legata ai parametri stipendiali che , a norma dell art . 2 del decreto legislativo 30 maggio 2003 , |
| 2014-154.txt | 970 | 970 | 15 marzo 2010 , n . 66 ( codice dell ordinamento militare ) dispone che il compenso per il lavoro | straordinario | sia determinato in misura proporzionale alla retribuzione mensile . più in generale , la riconducibilità di questa voce non marginale |
| 2014-177.txt | 173 | 173 | in quanto la norma impugnata eccederebbe la facoltà di variazione delle aliquote che verrebbe riconosciuta alle regioni limitatamente all aliquota | ordinaria | dell irap . 2 . la questione è fondata . 3 . la disciplina valevole ratione temporis , nella fattispecie |
| 2014-177.txt | 627 | 627 | e che « la circostanza che l imposta sia stata istituita con legge statale e che alle regioni a statuto | ordinario | , destinatarie del tributo , siano espressamente attribuite competenze di carattere solo attuativo , rende palese che l imposta stessa |
| 2014-177.txt | 842 | 842 | variare l aliquota irap , attribuita alle regioni dal comma 3 dell art . 16 , sia limitata all aliquota | ordinaria | o si estenda anche a quelle fissate dalla disciplina transitoria . 5.1 . ai fini di una corretta interpretazione della |
| 2014-177.txt | 1023 | 1023 | di contribuenti e tra settori di attività » . la possibilità per le regioni di intervenire solo rispetto all aliquota | ordinaria | del 4,25 per cento è ribadita a proposito dell art . 16 , chiarendosi che esso « fissa l aliquota |
| 2014-201.txt | 564 | 564 | suddetti emolumenti e , per l accertamento , la riscossione , le sanzioni e il contenzioso , è disciplinata dalle | ordinarie | disposizioni in materia di imposte sul reddito . 2 bis . per i compensi di cui al comma 1 , |
| 2014-219.txt | 8 | 8 | considerato in diritto 1 . il tribunale | ordinario | di roma , in funzione di giudice del lavoro , con ordinanza del 9 maggio 2012 , iscritta al n |
| 2014-219.txt | 703 | 703 | 36 , 37 , 42 , 53 , 77 e 97 cost . 4.2 . le censure prospettate dal tribunale | ordinario | di roma in relazione agli artt . 2 , 3 , 36 , 42 , 53 e 97 cost . |
| 2014-219.txt | 1600 | 1600 | limitato , che comprende più anni in considerazione della programmazione pluriennale delle politiche di bilancio . 7 . il tribunale | ordinario | di roma sospetta altresì di illegittimità costituzionale l art . 9 , comma 23 , del d.l . n . |
| 2014-225.txt | 26 | 26 | con l ordinanza del 10 aprile 2013 , iscritta al n . 25 del registro ordinanze 2014 , il tribunale | ordinario | di verona , sezione fallimentare , dubita , in riferimento agli artt . 3 e 97 della costituzione , della |
| 2014-225.txt | 3166 | 3166 | sollevati dubbi relativi all assoluta impraticabilità di decisioni che determinino una riduzione della base imponibile dell iva . il tribunale | ordinario | di verona asserisce , in particolare , che in base alla pronuncia delle sezioni unite della corte di cassazione ( |
| 2014-251.txt | 246 | 246 | è stata posta la questione di fiducia , così da far venire meno la motivazione del governo sui presupposti di | straordinaria | necessità e urgenza , il controllo del presidente della repubblica sui presupposti medesimi e il dibattito parlamentare sulle relative previsioni |
| 2014-26.txt | 728 | 728 | al reddito d impresa di persone fisiche , società in nome collettivo e in accomandita semplice in regime di contabilità | ordinaria | , con le modalità stabilite con il decreto del ministro dell economia e delle finanze di cui al comma 8 |
| 2014-26.txt | 1361 | 1361 | statuto speciale ( che prevede che le disposizioni finanziarie di cui al titolo iv « possono essere modificate con leggi | ordinarie | , su proposta di ciascun membro delle camere , del governo e della regione » ma , « in ogni |
| 2014-26.txt | 1772 | 1772 | evidenziare e far valere ( non già , o non solo , una mera diversità di trattamento rispetto alla regioni | ordinarie | ) bensì un vulnus alla sfera di competenza della ricorrente in ambito finanziario . la tesi che sostanzia dette censure |
| 2014-26.txt | 1930 | 1930 | illegittimità costituzionale delle norme denunciate proprio a causa della mancata previsione , diversamente da quanto disposto in favore delle regioni | ordinarie | , di un riequilibrio della finanza regionale . 3.2 . ciò premesso , va sottolineato che , anche nel presente |
| 2014-26.txt | 2520 | 2520 | quinto comma , dello statuto ( secondo cui « le disposizioni contenute nel titolo iv possono essere modificate con leggi | ordinarie | , su proposta di ciascun membro delle camere , del governo e della regione , e , in ogni caso |
| 2014-26.txt | 2758 | 2758 | ) ; e che l esclusione della rilevanza di tali procedure , che è formulata in riferimento al procedimento legislativo | ordinario | , « vale a maggior ragione per una fonte come il decreto legge , la cui adozione è subordinata , |
| 2014-26.txt | 2797 | 2797 | subordinata , in forza del secondo comma dell art . 77 cost . , alla mera occorrenza di ” casi | straordinari | di necessità e d urgenza ” » ( sentenze n . 79 del 2011 e n . 298 del 2009 |
| 2014-44.txt | 10656 | 10656 | dalla legge n . 148 del 2011 , « nella parte in cui autorizza l esercizio di un potere sostitutivo | straordinario | da parte del prefetto » , ciò in contrasto con gli artt . 117 , terzo e quarto comma , |
| 2014-44.txt | 13362 | 13362 | citato art . 16 nella sua interezza . la norma sarebbe costituzionalmente illegittima per difetto del requisito dei « casi | straordinari | di necessità e d urgenza » richiesti dall art . 77 , primo e secondo comma , cost . invero |
| 2014-44.txt | 13586 | 13586 | che , entro quel termine , ed anzi molto prima , si sarebbe potuto attivare e portare a compimento l | ordinario | procedimento legislativo , né si potrebbe replicare che l urgenza sarebbe ravvisabile in altre disposizioni del medesimo decreto , perché |
| 2014-44.txt | 14200 | 14200 | , ai sensi dell art . 114 cost . , « che ugualmente la violazione della regola del procedimento legislativo | ordinario | ha privato della possibilità di far valere la propria voce » . inoltre , la questione della legittimità di anticipare |
| 2014-44.txt | 18058 | 18058 | il potere sostitutivo statale in argomento . ad avviso della ricorrente , la circostanza che tale potere si configuri come | straordinario | e collocato in posizione aggiuntiva rispetto ad altre ipotesi di potere sostitutivo cosiddetto ordinario , non potrebbe consentire alcuna violazione |
| 2014-44.txt | 18072 | 18072 | che tale potere si configuri come straordinario e collocato in posizione aggiuntiva rispetto ad altre ipotesi di potere sostitutivo cosiddetto | ordinario | , non potrebbe consentire alcuna violazione del riparto di competenze garantito dagli artt . 117 e 118 cost . se |
| 2014-44.txt | 18099 | 18099 | del riparto di competenze garantito dagli artt . 117 e 118 cost . se , infatti , il potere sostitutivo | straordinario | si pone quale presidio ad esigenze avvertite come fondamentali , di eguaglianza , sicurezza e legalità la cui tutela appare |
| 2014-44.txt | 18133 | 18133 | sicurezza e legalità la cui tutela appare necessaria al fine di garantire unità e coerenza dell ordinamento , mentre quello | ordinario | è correlato all esercizio della potestà legislativa statale e alla potestà concernente l esercizio delle funzioni amministrative attribuite ai sensi |
| 2014-44.txt | 18188 | 18188 | , sottese alla disposizione censurata , non sarebbero in alcun caso perseguibili anche mediante il ricorso ad un intervento sostitutivo | straordinario | , ma al più , a quello ordinario nei termini sopra indicati . in sostanza , si profilerebbe la violazione |
| 2014-44.txt | 18196 | 18196 | in alcun caso perseguibili anche mediante il ricorso ad un intervento sostitutivo straordinario , ma al più , a quello | ordinario | nei termini sopra indicati . in sostanza , si profilerebbe la violazione degli artt . 117 e 118 cost . |
| 2014-44.txt | 26245 | 26245 | normativa introdotta esclude , perciò , l automatica efficacia della disciplina prevista dal decreto legge per le regioni a statuto | ordinario | ( sentenza n . 178 del 2012 ) . le norme dell art . 9 del d.l . n . |
| 2014-44.txt | 26678 | 26678 | funzioni fondamentali e agli organi di governo di province , comuni e città metropolitane . pertanto , il legislatore statale | ordinario | non avrebbe alcun titolo per disciplinare l istituzione e l organizzazione di enti locali differenti da quelli ora menzionati , |
| 2014-44.txt | 26922 | 26922 | stessi . in questo quadro , la regione puglia ritiene di poter concludere sul punto come segue . la legge | ordinaria | dello stato potrebbe certamente dettare norme di tal genere in relazione a materie nelle quali disponga di una competenza esclusiva |
| 2015-10.txt | 1986 | 1986 | governo , di un decreto legge , va comunque limitato ai casi di « evidente mancanza » dei presupposti di | straordinaria | necessità e urgenza richiesti dall art . 77 , secondo comma , cost . o di « manifesta irragionevolezza o |
| 2015-10.txt | 3290 | 3290 | durata : basti menzionare la sovraimposta comunale sui fabbricati ( sentenza n . 159 del 1985 ) , l imposta | straordinaria | immobiliare sul valore dei fabbricati ( sentenza n . 21 del 1996 ) , il tributo del sei per mille |
| 2015-10.txt | 3327 | 3327 | del sei per mille sui depositi bancari e postali ( sentenza n . 143 del 1995 ) , il contributo | straordinario | per l europa ( ordinanza n . 341 del 2000 ) . neppure mancano casi in cui la differenziazione tributaria |
| 2015-10.txt | 3697 | 3697 | ingresso di nuovi concorrenti che intendano operare su vasta scala . inoltre , nel settore petrolifero ed energetico , le | ordinarie | dinamiche di mercato faticano ad esplicarsi , anche perché l aumento dei prezzi difficilmente può essere contrastato da una corrispondente |
| 2015-10.txt | 5743 | 5743 | , prescrizione o inoppugnabilità degli atti amministrativi che precluda ogni ulteriore azione o rimedio giurisdizionale , rientra nell ambito dell | ordinaria | attività interpretativa di competenza del giudice comune ( principio affermato , ex plurimis , sin dalle sentenze n . 58 |
| 2015-100.txt | 15 | 15 | considerato in diritto 1 . la corte d appello di milano , il tribunale | ordinario | di verona ( con due ordinanze di rimessione ) , il tribunale ordinario di forlì e il giudice per le |
| 2015-100.txt | 28 | 28 | d appello di milano , il tribunale ordinario di verona ( con due ordinanze di rimessione ) , il tribunale | ordinario | di forlì e il giudice per le indagini preliminari del tribunale ordinario di bergamo dubitano della legittimità costituzionale dell art |
| 2015-100.txt | 40 | 40 | due ordinanze di rimessione ) , il tribunale ordinario di forlì e il giudice per le indagini preliminari del tribunale | ordinario | di bergamo dubitano della legittimità costituzionale dell art . 10 bis del decreto legislativo 10 marzo 2000 , n . |
| 2015-100.txt | 610 | 610 | avente ad oggetto le citate disposizioni . 4 . la questione sollevata dal giudice per le indagini preliminari del tribunale | ordinario | di bergamo ( ordinanza r.o . n . 15 del 2015 ) è manifestamente inammissibile . la questione è stata |
| 2015-100.txt | 886 | 886 | presupposti di applicabilità dell art . 671 cod . proc . pen . 5 . la questione sollevata dal tribunale | ordinario | di forlì è anch essa manifestamente inammissibile quanto alla denunciata violazione dell art . 24 cost . , per totale |
| 2015-100.txt | 4139 | 4139 | certificate . 10 . inconferente appare , da ultimo , il riferimento al delitto di indebita compensazione operato dal tribunale | ordinario | di verona con l ordinanza r.o . n . 195 del 2014 . il tribunale osserva che l art . |
| 2015-118.txt | 2897 | 2897 | terzo comma , cost . , a norma del quale la legge dello stato può attribuire alle regioni a statuto | ordinario | « [ u ] lteriori forme e condizioni particolari di autonomia » . nonostante il richiamo testuale implicito all art |
| 2015-118.txt | 4001 | 4001 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) , prevede , |
| 2015-118.txt | 4038 | 4038 | ) , prevede , all art . 1 , commi 2 e 3 , con riguardo alle regioni a statuto | ordinario | , che le compartecipazioni al gettito di tributi erariali , i tributi propri e i meccanismi perequativi costituiscono le fonti |
| 2015-118.txt | 4637 | 4637 | referendum mirerebbe ad ottenere una collocazione differenziata della regione ricorrente , ma pur sempre nell ambito delle regioni a statuto | ordinario | : al contrario , il quesito è chiaramente volto ad annoverare la regione veneto accanto alle cinque regioni a statuto |
| 2015-13.txt | 289 | 289 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) , e all |
| 2015-145.txt | 839 | 839 | regime degli immobili non vincolati , la differenza si rinviene solo nella maggiore riduzione forfettaria del canone di raffronto , | ordinariamente | stabilita nel quindici per cento , portato al cinque per cento dal 2013 . alla luce della ricostruzione normativa che |
| 2015-155.txt | 1304 | 1304 | relative alle compartecipazioni regionali al gettito dei tributi erariali e senza che sussistano i requisiti che consentono di derogare all | ordinario | regime di devoluzione . più in particolare : la regione autonoma valle d aosta assume la violazione dell art . |
| 2015-155.txt | 1735 | 1735 | dello stato ; i ) dai redditi derivanti dal proprio patrimonio e dal proprio demanio ; l ) da contributi | straordinari | dello stato per particolari piani di opere pubbliche e di trasformazione fondiaria ; m ) dai sette decimi di tutte |
| 2015-155.txt | 2358 | 2358 | ai rapporti tra stato e regioni autonome . queste ultime , inoltre , riceverebbero un trattamento deteriore rispetto a quelle | ordinarie | , che non perderebbero la compensazione del minor gettito ici , con conseguente violazione dell art . 3 cost . |
| 2015-155.txt | 2465 | 2465 | il fondo sperimentale di riequilibrio ed il fondo perequativo fondi il cui riparto alimenta i comuni delle regioni a statuto | ordinario | nonché i trasferimenti erariali dovuti ai comuni della regione siciliana e della regione autonoma sardegna vengano ridotti in misura corrispondente |
| 2015-155.txt | 3429 | 3429 | altresì l ingiustificata discriminazione che essa subirebbe sia rispetto alle autonomie speciali del nord sia rispetto alle regioni a statuto | ordinario | , che continuerebbero a beneficiare di altri eventuali trasferimenti . secondo la regione autonoma friuli venezia giulia , inoltre , |
| 2015-155.txt | 3646 | 3646 | da applicare , maggiorazione prevista dal comma 13 dello stesso articolo . per l anno 2013 e per le autonomie | ordinarie | ed insulari la riduzione dei fondi e dei trasferimenti è stata sostituita da una diretta riserva erariale del maggior gettito |
| 2015-155.txt | 6153 | 6153 | in materia finanziaria una particolare disciplina , la quale consente che le norme statutarie possano essere modificate attraverso una legge | ordinaria | statale , il cui contenuto sia stato oggetto di accordo tra lo stato e l autonomia speciale . detta procedura |
| 2015-178.txt | 8 | 8 | considerato in diritto 1 . il tribunale | ordinario | di roma , in funzione di giudice del lavoro , dubita della legittimità costituzionale dell art . 9 , commi |
| 2015-178.txt | 215 | 215 | norme generali sull ordinamento del lavoro alle dipendenze delle amministrazioni pubbliche ) una prolungata sospensione delle procedure negoziali e dell | ordinaria | dinamica retributiva , si porrebbe in contrasto con i princípi di eguaglianza , di tutela del lavoro , di proporzionalità |
| 2015-178.txt | 293 | 293 | altro che transitorio ed eccezionale , i lavoratori pubblici rispetto ai lavoratori del settore privato . 2 . il tribunale | ordinario | di ravenna , in funzione di giudice del lavoro , sospetta di illegittimità costituzionale l art . 9 , commi |
| 2015-178.txt | 972 | 972 | gli anni 2011 , 2012 , 2013 , non possono superare , neppure nelle componenti accessorie , « il trattamento | ordinariamente | spettante per l anno 2010 » ( art . 9 , comma 1 ) . anche il trattamento accessorio del |
| 2015-178.txt | 1024 | 1024 | trattamento retributivo delle progressioni di carriera soggiacciono a limitazioni drastiche , che sono fatte segno delle specifiche censure del tribunale | ordinario | di ravenna . quanto al trattamento accessorio del personale , l art . 9 , comma 2 bis , del |
| 2015-178.txt | 1905 | 1905 | i giudizi non si esauriscono nell accertamento dell illegittimità costituzionale della normativa censurata . nel giudizio pendente dinanzi al tribunale | ordinario | di roma , le organizzazioni sindacali , oltre all accertamento del diritto di accedere alla contrattazione collettiva , hanno chiesto |
| 2015-178.txt | 2630 | 2630 | e 39 , primo comma , cost . 8 . 3 . sono inammissibili anche le questioni proposte dal tribunale | ordinario | di roma in riferimento all art . 53 cost . su tale profilo , l ordinanza di rimessione è parca |
| 2015-178.txt | 2739 | 2739 | pubblico , senza annettere alcun rilievo al fattore della durata di tali misure . 9 . 1 . il tribunale | ordinario | di ravenna ritiene di argomentare tale illegittimità sulla scorta del richiamo all art . 53 cost . e configura , |
| 2015-178.txt | 3083 | 3083 | altre censure sono accomunate dal riferimento all art . 3 , primo comma , cost . , evocato dal tribunale | ordinario | di roma anche in rapporto ai doveri di solidarietà di cui all art . 2 cost . , e additano |
| 2015-178.txt | 3125 | 3125 | in prima istanza , un ingiustificata disparità di trattamento tra il lavoro pubblico e il lavoro privato . il tribunale | ordinario | di ravenna , dal canto suo , evidenzia altre sperequazioni con riferimento a diversi pubblici dipendenti , lungo il discrimine |
| 2015-178.txt | 3507 | 3507 | dettato dell art . 2 cost . con riguardo al trattamento differenziato riservato al personale della scuola , il tribunale | ordinario | di ravenna non offre ragguagli di sorta in merito alle peculiarità di tale disciplina e all irragionevolezza intrinseca delle differenze |
| 2015-178.txt | 6334 | 6334 | ha poi richiesto misure di contenimento della spesa pubblica . a questo riguardo , l ordinanza di rimessione del tribunale | ordinario | di ravenna non offre una dimostrazione puntuale del « macroscopico ed irragionevole scostamento » , che , secondo la giurisprudenza |
| 2015-178.txt | 8686 | 8686 | si frappongono allo svolgimento delle procedure negoziali riguardanti la parte economica , sarà compito del legislatore dare nuovo impulso all | ordinaria | dialettica contrattuale , scegliendo i modi e le forme che meglio ne rispecchino la natura , disgiunta da ogni vincolo |
| 2015-192.txt | 13 | 13 | considerato in diritto 1 . con quattro distinte ordinanze , il tribunale | ordinario | di grosseto in composizione monocratica ( r.o . n . 121 del 2014 ) e il tribunale ordinario di lecce |
| 2015-192.txt | 31 | 31 | il tribunale ordinario di grosseto in composizione monocratica ( r.o . n . 121 del 2014 ) e il tribunale | ordinario | di lecce in composizione monocratica ( r.o . n . 14 del 2015 ) e collegiale ( r.o . n |
| 2015-192.txt | 360 | 360 | anche nei casi in cui la prestazione dell ausiliario sia stata espletata in epoca anteriore . 1.1 . il tribunale | ordinario | di lecce in composizione collegiale , con entrambe le proprie ordinanze , censura il citato art . 4 , comma |
| 2015-192.txt | 839 | 839 | limitata categoria di lavoratori , senza alcun riguardo per la loro capacità contributiva . 1 . 2 . il tribunale | ordinario | di grosseto ( r.o . n . 121 del 2014 ) , dal canto suo , censura il citato art |
| 2015-192.txt | 1045 | 1045 | . lo stesso art . 106 bis del d.p.r . n . 115 del 2002 è censurato anche dal tribunale | ordinario | di lecce in composizione monocratica ( r.o . n . 14 del 2015 ) , per l asserito contrasto con |
| 2015-192.txt | 1250 | 1250 | un esistenza libera e dignitosa . 1 . 4 . infine , con due delle già citate ordinanze del tribunale | ordinario | di lecce ( r.o . n . 216 del 2014 e n . 14 del 2015 ) , è censurato |
| 2015-192.txt | 1529 | 1529 | comporta che i giudizi vengano riuniti e decisi con unica pronuncia . 3 . tutte le questioni sollevate dal tribunale | ordinario | di grosseto ( r.o . n . 121 del 2014 ) vanno dichiarate inammissibili . come risulta dalla stessa ordinanza |
| 2015-192.txt | 2004 | 2004 | 249 del 2010 , ordinanza n . 95 del 2012 ) . 4 . tutte le questioni poste dal tribunale | ordinario | di lecce in composizione collegiale ( r.o . n . 177 e n . 216 del 2014 ) sono a |
| 2015-192.txt | 2448 | 2448 | revocato ( art . 111 del testo unico ) : ciò che ovviamente differenzia tali procedimenti rispetto a quelli “ | ordinari | ” , nei quali , in caso di condanna , le spese processuali sono poste a carico dell imputato . |
| 2015-192.txt | 2759 | 2759 | . 5 . restano da esaminare , a questo punto , le sole questioni di legittimità costituzionale sollevate dal tribunale | ordinario | di lecce in composizione monocratica ( r.o . n . 14 del 2015 ) . il più volte citato art |
| 2015-192.txt | 3849 | 3849 | successive alla data di entrata in vigore della legge stessa , sono infondate le censure in proposito sollevate dal tribunale | ordinario | di lecce in composizione monocratica ( le sole che residuano ) . 6.1 . è infondata la questione proposta in |
| 2015-192.txt | 4092 | 4092 | si riferisce tale da condurre ad un risultato economicamente inferiore rispetto a quello cui si sarebbe giunti applicando il criterio | ordinario | » ( ordinanza n . 270 del 2012 ) . 6.2 . è pure infondata la questione sollevata in riferimento |
| 2015-192.txt | 4351 | 4351 | , richiamata dalla sentenza n . 41 del 1996 ) . non persuadono le notazioni in senso contrario del tribunale | ordinario | di lecce ( operate , peraltro , nell ambito di ordinanze concernenti questioni irrilevanti ) , tese a dimostrare che |
| 2015-192.txt | 4505 | 4505 | , alla luce di tale intervento , essa sarà dunque destinata ad operare esclusivamente su compensi aggiornati , secondo un | ordinaria | verifica del quadro normativo condotta dal giudice procedente , che distinguerà , per ciascun caso concreto , tra compensi liquidabili |
| 2015-246.txt | 410 | 410 | . 1 , comma 434 ) ; riassegnano al fondo , per il 2014 , le entrate derivanti da misure | straordinarie | di contrasto all evasione ( art . 1 , comma 435 ) . tutte le ricorrenti si dolgono che le |
| 2015-251.txt | 1011 | 1011 | della legge . in particolare , l atto introduttivo al giudizio non può limitarsi a indicare le norme costituzionali e | ordinarie | , la definizione del cui rapporto di compatibilità o incompatibilità costituisce l oggetto della questione di costituzionalità , ma deve |
| 2015-251.txt | 1796 | 1796 | territoriale veneto , della normativa impugnata rispetto allo svolgimento delle funzioni costituzionali della ricorrente , quale ente dotato di autonomia | ordinaria | ( sentenze n . n . 97 del 2013 , n . 241 del 2012 , n . 298 del |
| 2015-251.txt | 2257 | 2257 | squisitamente politica , di una generale insoddisfazione della ricorrente per la differenza tra la condizione di essa regione a statuto | ordinario | ( fiscalmente soggetta alle regole di cui all art . 119 cost . ) e quella delle provincie autonome a |
| 2015-252.txt | 1444 | 1444 | tenuto conto di tale articolazione bidirezionale dei flussi finanziari afferenti all imu ( che caratterizza sia le regioni a statuto | ordinario | , sia la regione siciliana , sia la regione autonoma sardegna ) , la ricorrente non fornisce la prova dell |
| 2015-253.txt | 129 | 129 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) la locuzione « |
| 2015-253.txt | 181 | 181 | 2015 » , sostanzialmente differisce di un anno , tra l altro , la possibilità per le regioni a statuto | ordinario | , ai sensi dei commi 5 e 6 dello stesso articolo , di disporre con propria legge , nell ambito |
| 2015-31.txt | 628 | 628 | art . 54 , potrebbe essere modificato solo da una fonte di pari grado dello statuto o da una legge | ordinaria | dello stato , secondo la prevista procedura concordata tra governo e regione . la norma impugnata , se ritenuta disposizione |
| 2015-66.txt | 223 | 223 | cessa di essere attività connessa a quella agricola e diviene attività industriale che genera reddito di impresa soggetto a tassazione | ordinaria | . 2 . il giudice a quo premette che la società agricola solar farm srl , destinataria di due avvisi |
| 2015-66.txt | 524 | 524 | agricola ( con conseguente regime fiscale di favore ) e divengono attività che generano reddito di impresa soggetto a tassazione | ordinaria | . ne consegue , a suo avviso , che il regime fiscale di favore per le imprese agricole dovrebbe applicarsi |
| 2015-67.txt | 954 | 954 | art . 5 ha sancito che le disposizioni in esso contenute si applicassero esclusivamente alle province delle regioni a statuto | ordinario | , mantenendo ferme le previgenti disposizioni per le autonomie speciali , fino a che queste ultime non fossero intervenute ad |
| 2015-67.txt | 1048 | 1048 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) , che ha |
| 2015-67.txt | 1080 | 1080 | fabbisogni standard nel settore sanitario ) , che ha disposto , esclusivamente per le province ubicate nelle regioni a statuto | ordinario | , che , a decorrere dal 2012 , l imposta in questione assumesse la natura di tributo proprio derivato provinciale |
| 2015-70.txt | 8 | 8 | considerato in diritto 1 . il tribunale | ordinario | di palermo , sezione lavoro , con ordinanza del 6 novembre 2013 ( r.o . n . 35 del 2014 |
| 2015-70.txt | 557 | 557 | sentenza n . 16 del 2015 , ordinanza n . 164 del 2014 ) . nel giudizio promosso dal tribunale | ordinario | di palermo , sezione lavoro , ha spiegato intervento ad adiuvandum t.g . , che non è parte nel procedimento |
| 2015-77.txt | 3257 | 3257 | non abbiano , allo stato , recepito né declinato il principio pattizio nelle forme necessarie a renderlo opponibile al legislatore | ordinario | . perciò , benché non valga ad alterare il riparto costituzionale delle competenze ( sentenze n . 89 del 2014 |
| 2015-77.txt | 3293 | 3293 | n . 89 del 2014 e n . 39 del 2013 ) , l emergenza finanziaria , ove la legge | ordinaria | non incontri un limite in una fonte superiore , ben può alimentare interventi settoriali , che , per quanto non |
| 2015-77.txt | 3376 | 3376 | in un ampio contesto normativo , nel quale il principio pattizio è già largamente adottato per volontà dello stesso legislatore | ordinario | , posto che gli interventi unilaterali dello stato in materia di finanza pubblica sono accompagnati dall obbligo di raggiungere comunque |
| 2015-77.txt | 3852 | 3852 | anche dalla legge di attuazione statutaria n . 690 del 1981 , e non può pertanto venire modificata con legge | ordinaria | , la regione siciliana aggiunge che i soli casi in cui lo stato può riservare a sé quote di tributi |
| 2015-82.txt | 1908 | 1908 | commi 7 e 9 ) e alle province ( commi 8 e 10 ) ricompresi sia nel territorio delle regioni | ordinarie | , sia nel territorio della regione siciliana e della regione autonoma sardegna , per gli anni 2012 e successivi . |
| 2015-82.txt | 2043 | 2043 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) ; il fondo |
| 2015-82.txt | 2336 | 2336 | il ricorso in via principale deve identificare esattamente la questione nei suoi termini normativi , indicando le norme costituzionali e | ordinarie | , la definizione del cui rapporto di compatibilità o incompatibilità costituisce l oggetto della questione e che , inoltre , |
| 2015-82.txt | 3381 | 3381 | autonome di trento e di bolzano . pertanto , i primi due commi determinano un incremento delle entrate delle regioni | ordinarie | e speciali , per effetto della maggiorazione dell aliquota di base dell addizionale irpef . è in questo contesto che |
| 2015-82.txt | 4355 | 4355 | in un più ampio contesto normativo nel quale il principio pattizio è già largamente adottato per volontà dello stesso legislatore | ordinario | . è sulla base di questo presupposto che il richiamato art . 27 della legge n . 42 del 2009 |
| 2015-82.txt | 4438 | 4438 | autonomia speciale avessero già provveduto a disciplinare la materia , recependo il principio dell accordo in forme opponibili al legislatore | ordinario | . con specifico riguardo all art . 27 della legge n . 42 del 2009 rispetto al quale la disciplina |
| 2015-82.txt | 4551 | 4551 | specialità finanziaria di tali enti ( sentenza n . 241 del 2012 ) . nondimeno esso ha rango di legge | ordinaria | , derogabile da atti successivi aventi pari forza normativa ; sicché , specie in un contesto di grave crisi economica |
| 2015-82.txt | 4681 | 4681 | autonomia finanziaria delle regioni speciali e delle province autonome limiti analoghi a quelli che valgono per le regioni a statuto | ordinario | , nelle more delle trattative finalizzate al raggiungimento dei necessari accordi ( sentenze n . 120 del 2008 , n |
| 2015-82.txt | 5374 | 5374 | statuto speciale , che non autofinanzia integralmente le proprie prestazioni sanitarie , ma beneficia , come le regioni a statuto | ordinario | , di fondi statali . pertanto , in analogia con quanto disposto per le regioni a statuto ordinario , già |
| 2015-82.txt | 5392 | 5392 | a statuto ordinario , di fondi statali . pertanto , in analogia con quanto disposto per le regioni a statuto | ordinario | , già prima dell introduzione della norma in questione , l art . 77 quater del decreto legge 25 giugno |
| 2015-82.txt | 5785 | 5785 | commi 7 e 9 ) e alle province ( commi 8 e 10 ) ricompresi sia nel territorio delle regioni | ordinarie | , sia nel territorio della regione siciliana e della regione autonoma della sardegna , per gli anni 2012 e successivi |
| 2015-82.txt | 6102 | 6102 | a 10 del censurato art . 28 hanno interessato anche i fondi destinati a finanziare gli enti locali delle regioni | ordinarie | . in relazione alle altre regioni ad autonomia speciale , non può considerarsi irragionevole che la riduzione riguardi solo i |
| 2015-82.txt | 6243 | 6243 | diverse , la riduzione dei fondi degli enti locali lamentata dalla ricorrente riguarda tutti i soggetti dotati di autonomia , | ordinaria | e speciale . neppure è privo di rilievo il fatto che l attuazione del riparto delle riduzioni disposte dall impugnato |
| 2015-95.txt | 13 | 13 | considerato in diritto 1 . il giudice dell udienza preliminare del tribunale | ordinario | di la spezia dubita della legittimità costituzionale di due disposizioni in materia penale tributaria , introdotte dalla legge 14 settembre |
| 2016-111.txt | 621 | 621 | , « l adozione di norme interpretative in materia tributaria può essere disposta soltanto in casi eccezionali e con legge | ordinaria | , qualificando come tali le disposizioni di interpretazione autentica » . 1.2 . va ancora osservato che il giudice a |
| 2016-111.txt | 1659 | 1659 | determinata nel modo detto , specifici moltiplicatori . gli immobili oggetto di vincolo vedono così ridotta , rispetto a quanto | ordinariamente | previsto , la misura dell imposta dovuta dal loro proprietario . 3.2 . la commissione tributaria rimettente non dubita della |
| 2016-111.txt | 2218 | 2218 | comune anche alla categoria dei beni indirettamente vincolati , ai quali l agevolazione è negata e che soggiacciono alla disciplina | ordinaria | del tributo . 3.4 . questa corte ha già chiarito che la ratio delle misure fiscali censurate nel presente giudizio |
| 2016-151.txt | 268 | 268 | decorrere dall anno 2015 . il comma 459 del medesimo articolo , con riferimento ai comuni delle regioni a statuto | ordinario | , innalza al venti per cento ( dal precedente dieci per cento ) la porzione della dotazione del fondo di |
| 2016-151.txt | 855 | 855 | a quello interessato dal ricorso , indicando il criterio per ripartire la riduzione tra i comuni delle regioni a statuto | ordinario | e delle autonomie speciali insulari . la citata modifica non incide comunque sui termini del ricorso oggetto del presente giudizio |
| 2016-151.txt | 1287 | 1287 | sia dell autonomia finanziaria sia del principio di proporzionalità tra risorse attribuite e funzioni conferite , e al mancato intervento | straordinario | di sostegno . come questa corte ha più volte affermato con riguardo alle regioni , e recentemente ribadito con riguardo |
| 2016-173.txt | 3711 | 3711 | questi termini , l intervento legislativo di cui al denunciato comma 486 , nel suo porsi come misura contingente , | straordinaria | e temporalmente circoscritta , supera lo scrutinio ” stretto ” di costituzionalità . 12 . anche sotto il profilo della |
| 2016-188.txt | 2296 | 2296 | avvocatura generale dello stato precisa che il fondo di solidarietà comunale viene alimentato unicamente dai comuni delle regioni a statuto | ordinario | e da quelli delle regioni autonome siciliana e sardegna , enti che beneficiano del riparto a differenza di quelli delle |
| 2016-188.txt | 3315 | 3315 | quantitativi al quesito istruttorio , asserisce che , per effetto della manovra stessa , ha dovuto provvedere ad assegnazioni integrative | straordinarie | ai comuni per compensare la minore disponibilità finanziaria , dipendente dal gettito accantonato dallo stato , tenendo conto dei trasferimenti |
| 2016-188.txt | 4650 | 4650 | l art . 63 , quarto comma , dello statuto della regione autonoma friuli venezia giulia disciplina , accanto alle | ordinarie | procedure di modifica previste dalla costituzione , il procedimento finalizzato all accordo per la modifica delle sole norme statutarie in |
| 2016-188.txt | 5243 | 5243 | evidenza è che l epilogo della riforma afferente al riparto del gettito fiscale non può che passare in alternativa all | ordinaria | procedura di revisione costituzionale dello statuto attraverso il procedimento negoziato dell accordo . 3.1 . per spiegare l evoluzione legislativa |
| 2016-188.txt | 5288 | 5288 | territoriale occorre poi rammentare la diversa posizione , nella materia della finanza degli enti locali , delle regioni a statuto | ordinario | e delle regioni siciliana e sardegna rispetto alle altre autonomie speciali , tra cui la stessa ricorrente . in particolare |
| 2016-188.txt | 7927 | 7927 | caso della regione autonoma friuli venezia giulia a differenza di quel che avviene per i comuni delle regioni a statuto | ordinario | e per quelli della regione siciliana e della regione sardegna vengono somministrati dalla stessa regione ( cosiddetti ” trasferimenti istituzionali |
| 2016-199.txt | 532 | 532 | 4 ( disposizioni collegate alla manovra di bilancio 2009 in materia di entrate e di spese ) . nomina commissario | straordinario | dell agenzia umbria ricerche » ) , ha abrogato l art . 8 impugnato . ne segue la cessazione della |
| 2016-199.txt | 1098 | 1098 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) , che permette |
| 2016-199.txt | 1509 | 1509 | ( sentenza n . 288 del 2012 ) , e , dall altro , che « alle regioni a statuto | ordinario | è stato attribuito dal legislatore statale il gettito della tassa , unitamente all attività amministrativa connessa alla sua riscossione , |
| 2016-199.txt | 1619 | 1619 | delle finanze 25 novembre 1998 , n . 418 ( regolamento recante norme per il trasferimento alle regioni a statuto | ordinario | delle funzioni in materia di riscossione , accertamento , recupero , rimborsi e contenzioso relative alle tasse automobilistiche non erariali |
| 2016-205.txt | 1674 | 1674 | . 11 , con l aggiunta di un periodo che ripartisce le riduzioni di spesa tra gli enti delle regioni | ordinarie | e gli enti delle regioni insulari . lo ius superveniens , tuttavia , non incide né sulla norma censurata , |
| 2016-205.txt | 3918 | 3918 | base al quale « [ l ] a dotazione organica delle città metropolitane e delle province delle regioni a statuto | ordinario | è stabilita , a decorrere dalla data di entrata in vigore della presente legge , in misura pari alla spesa |
| 2016-205.txt | 4414 | 4414 | della complessiva riforma in itinere . e , così intesa , essa si risolve in uno specifico passaggio della vicenda | straordinaria | di trasferimento delle risorse da detti enti ai nuovi soggetti ad essi subentranti nelle funzioni riallocate , vicenda la cui |
| 2016-21.txt | 254 | 254 | stato e regioni , alteri il riparto di competenze in una materia , quella del turismo , spettante in via | ordinaria | alla potestà legislativa regionale residuale e violi il principio di leale collaborazione . 2 . riservata a separate pronunce la |
| 2016-242.txt | 479 | 479 | , secondo comma , cost . , perché la tassa automobilistica è un tributo proprio derivato delle regioni a statuto | ordinario | , ai sensi dell art . 8 , comma 2 , del decreto legislativo 6 maggio 2011 , n . |
| 2016-242.txt | 513 | 513 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) . la regione |
| 2016-280.txt | 31 | 31 | il consiglio di giustizia amministrativa per la regione siciliana , sezioni riunite , in sede di parere su un ricorso | straordinario | al presidente della regione stessa , ha sollevato questioni di legittimità costituzionale degli artt . 13 e 48 , comma |
| 2016-280.txt | 233 | 233 | di augusta , come tali assoggettati all imposta municipale propria ( imu ) nell anno 2012 , hanno proposto ricorso | straordinario | al presidente della regione siciliana per ottenere l annullamento della deliberazione del consiglio comunale di augusta con cui è stato |
| 2016-280.txt | 703 | 703 | , dell interesse dei ricorrenti all impugnazione e della legittimazione a sollevare questioni di legittimità costituzionale in sede di ricorso | straordinario | al presidente della regione siciliana , ne sostiene la rilevanza in quanto l art . 13 del d.l . n |
| 2016-280.txt | 880 | 880 | ipotizzare , quale esito della rimessione , l eventuale cancellazione delle norme impugnate , necessaria per l accoglimento del ricorso | straordinario | . per quel che si dirà più analiticamente in prosieguo , infatti , le questioni poste risultano puramente astratte : |
| 2016-280.txt | 2807 | 2807 | ) ; e che l esclusione della rilevanza di tali procedure , che è formulata in riferimento al procedimento legislativo | ordinario | , ” vale a maggior ragione per una fonte come il decreto legge , la cui adozione è subordinata , |
| 2016-280.txt | 2845 | 2845 | è subordinata , in forza del secondo comma dell art . 77 cost . , alla mera occorrenza di casi | straordinari | di necessità e d urgenza ” ( sentenze n . 79 del 2011 e n . 298 del 2009 ) |
| 2016-31.txt | 603 | 603 | al 2015 la destinazione alla riduzione della pressione fiscale delle entrate incassate in un apposito capitolo , derivanti da misure | straordinarie | di contrasto dell evasione fiscale e non computate nei saldi di finanza pubblica , mediante riassegnazione al predetto fondo . |
| 2016-40.txt | 4956 | 4956 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) . in tal |
| 2016-69.txt | 1019 | 1019 | non solo « deve identificare esattamente la questione nei suoi termini normativi » , indicando « le norme costituzionali e | ordinarie | , la definizione del cui rapporto di compatibilità o incompatibilità costituisce l oggetto della questione di costituzionalità » , ma |
| 2016-69.txt | 1892 | 1892 | dalle aliquote loro spettanti per la coltivazione degli idrocarburi . vi sarebbe disparità di trattamento tra le regioni a statuto | ordinario | del mezzogiorno e le altre ( tra cui la stessa regione veneto ) poiché le entrate in questione sarebbero devolute |
| 2017-118.txt | 399 | 399 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) , connota la |
| 2017-118.txt | 426 | 426 | determinazione dei costi e dei fabbisogni standard nel settore sanitario ) , connota la tassa automobilistica regionale presso le regioni | ordinarie | . ne conseguirebbe l illegittimità costituzionale dell esenzione , posto che , vertendo essa su un tributo erariale , il |
| 2017-118.txt | 958 | 958 | del d.p.r n . 670 del 1972 . peraltro , al fine di evitare sperequazioni rispetto ai soggetti ad autonomia | ordinaria | , già con l art . 23 del decreto legge 28 dicembre 1989 , n . 415 ( norme urgenti |
| 2017-118.txt | 1043 | 1043 | alle autonomie speciali era stato riconosciuto un importo a titolo di tassa automobilistica erariale pari a quello percepito dalle regioni | ordinarie | . con l art . 4 della legge della provincia autonoma n . 10 del 1998 era stata istituita una |
| 2017-118.txt | 1386 | 1386 | , nel sistema tracciato dall art . 8 del d.lgs . n . 68 del 2011 con riferimento alle regioni | ordinarie | , connota sia tributi affidati alla competenza regionale sia tributi che conservano natura erariale ma il cui gettito è devoluto |
| 2017-118.txt | 1693 | 1693 | l origine e la portata di tale previsione , essa infatti è pur sempre espressiva di un opzione del legislatore | ordinario | , mentre l attribuzione di natura propria in senso stretto alla tassa automobilistica provinciale , disposta dal primo comma dell |
| 2017-133.txt | 5126 | 5126 | 190 del 2014 , con la conseguenza che per i veicoli ” ultraventennali ” la tassa va assolta nelle misure | ordinarie | . 7.5 . analogamente è lesivo della potestà statale l art . 50 , comma 6 , che concede l |
| 2017-153.txt | 459 | 459 | personale del comparto delle agenzie fiscali stipulato il 28 maggio 2004 . all importo è stata applicata la ritenuta fiscale | ordinaria | ai fini dell imposta sul reddito delle persone fisiche . egli lamenta che non gli è stata applicata , invece |
| 2017-153.txt | 769 | 769 | avviso , l assoggettamento dei soli compensi percepiti dai dipendenti privati all aliquota agevolata e l applicazione invece dell aliquota | ordinaria | agli analoghi compensi dei dipendenti pubblici costituirebbe un irragionevole disparità di trattamento , in violazione degli artt . 3 e |
| 2017-176.txt | 82 | 82 | 1950 , ratificata e resa esecutiva con legge 4 agosto 1955 , n . 848 il giudice istruttore del tribunale | ordinario | di forlì , sezione civile , dubita , come in narrativa detto , della legittimità costituzionale dell art . 2776 |
| 2017-177.txt | 116 | 116 | proporzionale dell uno per cento , anziché in misura fissa , gli « [ a ] tti dell autorità giudiziaria | ordinaria | e speciale in materia di controversie civili che definiscono , anche parzialmente , il giudizio [ . . . ] |
| 2017-177.txt | 220 | 220 | un avviso di liquidazione che ha applicato l imposta di registro proporzionale a un decreto con il quale il tribunale | ordinario | di napoli , definendo un giudizio di opposizione allo stato passivo del fallimento , ha ammesso al concorso un credito |
| 2017-177.txt | 1002 | 1002 | il solo fatto che è stato costretto ad agire in ambito endo fallimentare » , non potendo agire in via | ordinaria | nei confronti del debitore fallito ; inoltre , in quanto « il pagamento dell imposta viene chiesto anche al fallimento |
| 2017-181.txt | 2995 | 2995 | infatti , che contro il provvedimento dell amministrazione finanziaria oggetto della richiesta di annullamento d ufficio l interessato dispone degli | ordinari | rimedi di protezione giurisdizionale dei suoi diritti e interessi legittimi , la disciplina legislativa del potere di autotutela tributaria , |
| 2017-209.txt | 157 | 157 | regolatore generale ( prg ) del comune di roma , ed in particolare lamentavano l illegittimità della previsione del contributo | straordinario | di cui al combinato disposto degli artt . 102 , comma 5 , e 20 , comma 3 , delle |
| 2017-209.txt | 197 | 197 | delle norme tecniche di attuazione ( nta ) di detto prg , nella parte in cui assoggettavano ad un contributo | straordinario | le cosiddette ” valorizzazioni urbanistiche ” frutto della nuova pianificazione . riferisce il giudice rimettente che per effetto di accordi |
| 2017-209.txt | 370 | 370 | e servizi , turistico ricettive e produttive . tuttavia , la norma in questione stabiliva anche l assoggettamento al contributo | straordinario | previsto dall art . 20 delle stesse nta , per la superficie destinata alle funzioni turistico ricettive e produttive , |
| 2017-209.txt | 613 | 613 | . 78 del 2010 , dovrebbe essere inteso quale disposizione posta a dare ” copertura ” legislativa al predetto contributo | straordinario | , in sostanza emanata al preciso scopo di legittimare ex post la previsione del contributo straordinario da parte del comune |
| 2017-209.txt | 629 | 629 | legislativa al predetto contributo straordinario , in sostanza emanata al preciso scopo di legittimare ex post la previsione del contributo | straordinario | da parte del comune di roma ; sicché , prosegue il rimettente , in disparte gli impegni già assunti dal |
| 2017-209.txt | 834 | 834 | a ) » , sarebbe stato introdotto su tutto il territorio nazionale la previsione di assoggettamento ad un analogo contributo | straordinario | ; inoltre , la medesima legge n . 164 del 2014 avrebbe anche inserito nell art . 17 , comma |
| 2017-209.txt | 1000 | 1000 | consiglio di stato ritiene che la norma impugnata violi l art . 23 cost . , in quanto il contributo | straordinario | , finalizzato a garantire l equilibrio economico finanziario della gestione ordinaria del comune di roma , pur accedendo a previsioni |
| 2017-209.txt | 1011 | 1011 | . 23 cost . , in quanto il contributo straordinario , finalizzato a garantire l equilibrio economico finanziario della gestione | ordinaria | del comune di roma , pur accedendo a previsioni urbanistiche espressive del tradizionale potere pianificatorio , introdurrebbe una prestazione patrimoniale |
| 2017-209.txt | 1660 | 1660 | articolo 24 della legge 5 maggio 2009 , n . 42 , per garantire l equilibrio economico finanziario della gestione | ordinaria | , il comune di roma può adottare le seguenti apposite misure : [ . . . ] f ) contributo |
| 2017-209.txt | 1681 | 1681 | , il comune di roma può adottare le seguenti apposite misure : [ . . . ] f ) contributo | straordinario | nella misura massima del 66 per cento del maggior valore immobiliare conseguibile , a fronte di rilevanti valorizzazioni immobiliari generate |
| 2017-209.txt | 1813 | 1813 | urbanistiche e servizio del territorio . sono fatti salvi , in ogni caso , gli impegni di corresponsione di contributo | straordinario | già assunti dal privato operatore in sede di accordo o di atto d obbligo a far data dall entrata in |
| 2017-209.txt | 1955 | 1955 | art . 16 del d.p.r . n . 380 del 2001 , ha nuovamente introdotto la fattispecie del « contributo | straordinario | » connesso a nuove valorizzazioni urbanistiche in ambito nazionale , dettando una disciplina in parte differente da quella contenuta nell |
| 2017-209.txt | 2123 | 2123 | tra il comune e la parte privata ed è erogato da quest ultima al comune stesso sotto forma di contributo | straordinario | , che attesta l interesse pubblico , in versamento finanziario , vincolato a specifico centro di costo per la realizzazione |
| 2017-209.txt | 2406 | 2406 | sola norma impugnata e non anche di quella che successivamente ha esteso , con modifiche , la disciplina del contributo | straordinario | in ambito nazionale ; c ) per quale motivo ritenga che le nta debbano trovare apposita copertura nella disposizione impugnata |
| 2017-219.txt | 8 | 8 | considerato in diritto 1 . il tribunale | ordinario | di verona , dovendo pronunciarsi nell ambito di un procedimento di liquidazione del compenso dovuto al difensore di una parte |
| 2017-236.txt | 685 | 685 | 1979 , n . 97 , recante « norme sullo stato giuridico dei magistrati e sul trattamento economico dei magistrati | ordinari | e amministrativi , dei magistrati della giustizia militare e degli avvocati dello stato » ) . un altra componente di |
| 2017-236.txt | 2596 | 2596 | del trattamento economico spettante agli avvocati dello stato , utilizzando lo strumento del decreto legge in assenza dei presupposti di | straordinaria | necessità e urgenza . la censura viene ancorata , oltre che all art . 77 cost . , al disposto |
| 2017-236.txt | 3045 | 3045 | 1 , 2 e 3 , del medesimo decreto legge , l ampio preambolo che precede il provvedimento motiva la | straordinaria | urgenza , giustificando la necessità di intervenire anche in considerazione dell esigenza di « [ . . . ] emanare |
| 2017-236.txt | 3433 | 3433 | la disposizione è stata dettata consente di escludere , inoltre , che nella specie possa ritenersi insussistente il presupposto della | straordinaria | necessità e urgenza ; ciò anche tenuto conto che , secondo la giurisprudenza di questa corte , la sindacabilità in |
| 2017-236.txt | 3932 | 3932 | tutto , del resto , alla luce del principio di recente enunciato da questa corte , secondo cui « la | straordinaria | necessità ed urgenza non postula inderogabilmente un immediata applicazione delle disposizioni normative contenute nel decreto legge , ma ben può |
| 2017-236.txt | 7068 | 7068 | , in quanto previsto dall art . 25 cost . soltanto per la legge penale , la facoltà del legislatore | ordinario | di modificare in peius la disciplina concernente i diritti soggettivi perfetti relativi a rapporti di durata richiede che la stessa |
| 2017-242.txt | 248 | 248 | , nonché in virtù del principio generale per cui le disposizioni eccezionali che riconoscano benefici fiscali in deroga al regime | ordinario | sarebbero di stretta interpretazione e insuscettibili di applicazione analogica . il contrario orientamento , espresso in un unica occasione , |
| 2017-245.txt | 4081 | 4081 | sardegna , lo stato ricorrente avrebbe dovuto allegare e dimostrare che l istituzione dell ase sarebbe incompatibile anche con l | ordinario | ( benché sospeso ) sistema a tesoreria mista . anche a prescindere dalla circostanza per cui , al momento dell |
| 2017-245.txt | 4301 | 4301 | coordinamento della finanza pubblica ( sentenza n . 256 del 2013 ) , da applicarsi sia alle regioni a statuto | ordinario | sia a quelle a statuto speciale , esistendo tra esse , sotto questo profilo , « una piena equiparazione » |
| 2017-250.txt | 12 | 12 | considerato in diritto 1 . con quindici ordinanze , i tribunali | ordinari | di palermo ( reg . ord . n . 36 del 2016 ) , milano ( reg . ord . |
| 2017-250.txt | 2562 | 2562 | giurisdizionale regionale per l emilia romagna ( reg . ord . n . 101 del 2016 ) e del tribunale | ordinario | di cuneo ( reg . ord . n . 44 del 2017 ) , la lettera e ) del comma |
| 2017-250.txt | 3566 | 3566 | in cui fossero ritenute non fondate quelle da esse prospettate in via principale . 1 . 4.1 . il tribunale | ordinario | di milano ( reg . ord . n . 124 del 2016 ) , nel caso in cui fossero ritenute |
| 2017-250.txt | 3848 | 3848 | con la legge di stabilità per l anno 2014 » . 1.4.2 . sempre in via subordinata , il tribunale | ordinario | di genova ( reg . ord . n . 242 , n . 243 e n . 244 del 2016 |
| 2017-250.txt | 11789 | 11789 | questioni di legittimità costituzionale sollevate da alcuni dei rimettenti in via subordinata . 8.1 . la questione promossa dal tribunale | ordinario | di milano ( reg . ord . n . 124 del 2016 ) nei confronti del comma 25 , lettere |
| 2017-264.txt | 1593 | 1593 | essere estesa al caso dei versamenti effettuati da società dello stesso gruppo . se è vero che questi apporti , | ordinariamente | compiuti a favore di società appartenenti allo stesso gruppo in adempimento di direttive impartite dalla capogruppo , possono essere diretti |
| 2017-269.txt | 3679 | 3679 | non osta » al carattere prioritario del giudizio di costituzionalità di competenza delle corti costituzionali nazionali , purché i giudici | ordinari | restino liberi di sottoporre alla corte di giustizia , « in qualunque fase del procedimento ritengano appropriata e finanche al |
| 2017-270.txt | 1232 | 1232 | impugnate si sovrapporrebbero alle normali procedure di accertamento e riscossione di imposte non dichiarate , e precluderebbero il recupero “ | ordinario | ” di tali tributi , in tal modo violando anche l art . 81 ( recte : 82 ) dello |
| 2017-270.txt | 1980 | 1980 | per il futuro , alle normali procedure di accertamento e riscossione di imposte non dichiarate , precluderebbero il recupero “ | ordinario | ” di tali tributi , che potrebbe portare nelle casse provinciali le quote del relativo gettito . vi sarebbe perciò |
| 2017-85.txt | 270 | 270 | l ammontare del tributo è determinato nella misura del 20 per cento di quello dovuto per i rifiuti in via | ordinaria | . sempre secondo i ricorrenti , non potrebbe valere in senso contrario il disposto dell art . 7 , comma |
| 2017-85.txt | 1838 | 1838 | , determina l ammontare del tributo nella misura del 20 per cento di quello dovuto per i rifiuti in via | ordinaria | . se infatti tale disposizione dovesse trovare applicazione , la determinazione regionale impugnata che fissa invece l ammontare del tributo |
| 2017-85.txt | 2282 | 2282 | bensì perché , in difetto del raggiungimento delle percentuali minime di raccolta differenziata previste dalla legge , si tratterebbe di | ordinari | rifiuti solidi urbani . il rilievo nel giudizio principale della disposizione regionale contestata deriva esclusivamente dal fatto che il giudice |
| 2017-99.txt | 29 | 29 | 15 luglio 2015 ( r.o . n . 292 del 2015 ) , il giudice dell udienza preliminare del tribunale | ordinario | di palermo , ha sollevato , in riferimento agli artt . 3 , 13 , primo comma , 25 , |
| 2017-99.txt | 997 | 997 | 7 , comma 1 , lettera b ) , della legge 13 agosto 2010 , n . 136 ( piano | straordinario | contro le mafie , nonché delega al governo in materia di normativa antimafia ) , prevede che le persone condannate |
| 2018-114.txt | 37 | 37 | al n . 9 e al n . 8 del registro ordinanze 2016 , il giudice dell esecuzione del tribunale | ordinario | di sulmona ha sollevato questioni di legittimità costituzionale dell art . 57 , comma 1 , del decreto del presidente |
| 2018-114.txt | 357 | 357 | del registro ordinanze 2016 e al n . 110 del registro ordinanze 2017 , il giudice dell esecuzione del tribunale | ordinario | di trieste ha sollevato questione di legittimità costituzionale del medesimo art . 57 e , « ove occorra , anche |
| 2018-114.txt | 763 | 763 | , per contrasto con il principio del giusto processo . 3 le questioni di legittimità costituzionale , sollevate dal tribunale | ordinario | di sulmona e dal tribunale ordinario di trieste , sono in larga parte sovrapponibili e quindi si rende opportuna la |
| 2018-114.txt | 769 | 769 | del giusto processo . 3 le questioni di legittimità costituzionale , sollevate dal tribunale ordinario di sulmona e dal tribunale | ordinario | di trieste , sono in larga parte sovrapponibili e quindi si rende opportuna la loro trattazione congiunta mediante riunione dei |
| 2018-114.txt | 805 | 805 | trattazione congiunta mediante riunione dei giudizi . 4 . le questioni poste con le due ordinanze di rimessione del tribunale | ordinario | di sulmona sono inammissibili . nell ordinanza iscritta al n . 8 del registro ordinanze 2016 il tribunale rimettente a |
| 2018-114.txt | 1318 | 1318 | risolvendosi nell inesistenza della notificazione ( secondo la citata giurisprudenza di legittimità ) non possa esser fatto valere con l | ordinaria | opposizione agli atti esecutivi ai sensi dell art . 617 cod . proc . civ . , atteso che l |
| 2018-114.txt | 1379 | 1379 | le sollevate questioni sono , quindi , inammissibili . 5 . invece le questioni poste con le ordinanze del tribunale | ordinario | di trieste , sostanzialmente identiche seppur riferite a diverse annualità dell obbligo tributario della società opponente , sono ammissibili . |
| 2018-114.txt | 1761 | 1761 | termine di moratoria e pertanto era preclusa per legge . rilevanti sono quindi le questioni di costituzionalità sollevate dal tribunale | ordinario | di trieste . sussiste inoltre anche una sufficiente motivazione della ritenuta non manifesta infondatezza delle questioni di costituzionalità , nonché |
| 2018-114.txt | 3183 | 3183 | fissato , quanto alla riscossione coattiva , uno specifico criterio di riparto della giurisdizione tra giudice tributario e giudice ( | ordinario | ) dell esecuzione . infatti l art . 2 del d.lgs . n . 546 del 1992 prevede che « |
| 2018-114.txt | 3332 | 3332 | di imposizione fiscale , è devoluta alla giurisdizione del giudice tributario ; a valle , la giurisdizione spetta al giudice | ordinario | e segnatamente al giudice dell esecuzione . è questo un criterio di riparto della giurisdizione ; ma la sommatoria della |
| 2018-114.txt | 3365 | 3365 | riparto della giurisdizione ; ma la sommatoria della tutela innanzi al giudice tributario e di quella innanzi al giudice ( | ordinario | ) dell esecuzione deve realizzare per il contribuente una garanzia giurisdizionale a tutto tondo : in ogni caso deve esserci |
| 2018-114.txt | 3417 | 3417 | e 113 cost . questa tutela complementare , nell insieme , e senza sovrapposizioni della giurisdizione tributaria e della giurisdizione | ordinaria | c è , in particolare , quanto al potere cautelare di sospensione della riscossione : come il giudice tributario , |
| 2018-114.txt | 3477 | 3477 | del 1992 quando dall atto impugnato può derivare al ricorrente un danno grave ed irreparabile , così il giudice ( | ordinario | ) dell esecuzione ove sia egli , e non il giudice tributario , ad avere la giurisdizione può sospendere l |
| 2018-114.txt | 3675 | 3675 | che come rilevato le precludeva del tutto . non si passa però ad una loro generale ammissibilità secondo le regole | ordinarie | del codice di rito ; anzi l incipit dell art . 57 conserva ancora la formulazione al negativo , in |
| 2018-114.txt | 4060 | 4060 | amministrazione finanziaria o dell agente della riscossione di procedere ad esecuzione forzata , come sarebbe invece possibile secondo il canone | ordinario | dell opposizione ex art . 615 cod . proc . civ . in questa parte l art . 57 va |
| 2018-114.txt | 4809 | 4809 | della procedura di riscossione , di cui abbia avuto conoscenza il debitore assoggettato a riscossione coattiva , è esperibile l | ordinaria | opposizione al verbale di accertamento della violazione nel prescritto termine di decadenza ( corte di cassazione , sezioni unite civili |
| 2018-114.txt | 4916 | 4916 | coattiva ( cartella di pagamento , intimazione ad adempiere , ingiunzione fiscale ) , afferma sussistere la giurisdizione del giudice | ordinario | , chiamato a conoscere dell opposizione così qualificata ( corte di cassazione , sezioni unite civili , sentenza 27 ottobre |
| 2018-114.txt | 5336 | 5336 | , con l opposizione all esecuzione ex art . 615 cod . proc . civ . contesta innanzi al giudice | ordinario | il diritto dell agente della riscossione di procedere ad esecuzione forzata , nella forma del pignoramento presso terzi ex art |
| 2018-114.txt | 5691 | 5691 | legge 1 dicembre 2016 , n . 225 . in tutte queste ipotesi in cui sussiste la giurisdizione del giudice | ordinario | perché la controversia si colloca a valle della giurisdizione del giudice tributario ex art . 2 del d.lgs . n |
| 2018-114.txt | 5932 | 5932 | 90 del 2018 ) , e che è a fondamento della speciale procedura di riscossione coattiva tributaria rispetto a quella | ordinaria | di espropriazione forzata , non è però tale da giustificare che , nelle ipotesi in cui il contribuente contesti il |
| 2018-114.txt | 5965 | 5965 | nelle ipotesi in cui il contribuente contesti il diritto di procedere a riscossione coattiva e sussista la giurisdizione del giudice | ordinario | , non vi sia una risposta di giustizia se non dopo la chiusura della procedura di riscossione ed in termini |
| 2018-114.txt | 6088 | 6088 | per la riscossione delle imposte dirette , impediva al debitore esecutato di proporre opposizione all esecuzione dinanzi all autorità giudiziaria | ordinaria | ( sentenza n . 239 del 1997 ) . più in generale vi è che la possibilità di attivare il |
| 2018-114.txt | 6215 | 6215 | a riscossione esattoriale non radichi una controversia devoluta alla giurisdizione del giudice tributario e quindi sussista la giurisdizione del giudice | ordinario | l impossibilità di far valere innanzi al giudice dell esecuzione l illegittimità della riscossione mediante opposizione all esecuzione , essendo |
| 2018-152.txt | 1393 | 1393 | dell articolo 4 della legge 23 ottobre 1992 , n . 421 ) , per intero alle regioni a statuto | ordinario | , legittimate , ai sensi del successivo art . 24 , comma 1 , anche ad incidere sulle aliquote entro |
| 2018-152.txt | 1576 | 1576 | 455 del 2005 ) ha costantemente escluso che la tassa in esame potesse ritenersi tributo proprio delle regioni a statuto | ordinario | ai sensi del combinato disposto degli artt . 117 , quarto comma , e 119 , secondo comma , cost |
| 2018-152.txt | 1637 | 1637 | di variare ( entro certi limiti ) le aliquote di riferimento ; né , infine , il conferimento alle regioni | ordinarie | delle funzioni concernenti la riscossione , i rimborsi , il recupero della tassa e delle sanzioni . piuttosto , si |
| 2018-152.txt | 1816 | 1816 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) . l art |
| 2018-152.txt | 1918 | 1918 | disciplinano la tassa automobilistica regionale » ; aggiunge , inoltre , al comma 3 , che alle regioni a statuto | ordinario | spettano gli altri tributi ad esse riconosciuti dalla legislazione vigente alla data di entrata in vigore del decreto stesso , |
| 2018-152.txt | 2099 | 2099 | pur in tale nuovo assetto normativo , con il conseguente , ribadito , limite , per le regioni a statuto | ordinario | , di non poter incidere sui profili sostanziali della disciplina normativa di riferimento , comunque riservati al legislatore nazionale ( |
| 2018-152.txt | 2636 | 2636 | . 138 e n . 111 del 1999 ) , in termini non dissimili da quanto previsto per le regioni | ordinarie | dall art . 117 , comma secondo , lettera e ) , cost . ; ancora , può deliberare , |
| 2018-152.txt | 2747 | 2747 | coordinamento del sistema tributario » previsto dall art . 119 , secondo comma , cost . , per le regioni | ordinarie | . l autonomia legislativa riconosciuta , in forza dello statuto speciale , alla regione resistente in materia di imposizione fiscale |
| 2018-152.txt | 2781 | 2781 | regione resistente in materia di imposizione fiscale , appare , infatti , più ampia rispetto a quella garantita alle regioni | ordinarie | ( sentenza n . 102 del 2008 , relativa ad una analoga previsione statutaria della regione autonoma sardegna ; ordinanza |
| 2018-152.txt | 2852 | 2852 | , di istituire tributi propri con riferimento a presupposti già coperti dall imposizione erariale , ipotesi invece preclusa alle regioni | ordinarie | in forza di quanto esplicitato dall art . 7 , comma 1 , lettera b ) , n . 3 |
| 2018-152.txt | 2989 | 2989 | finanze del 25 novembre 1998 , n . 418 ( regolamento recante norme per il trasferimento alle regioni a statuto | ordinario | delle funzioni in materia di riscossione , accertamento , recupero , rimborsi e contenzioso relative alle tasse automobilistiche non erariali |
| 2018-152.txt | 3178 | 3178 | 9.2 . alla stregua di quanto previsto dal secondo comma dell art . 119 cost . , per le regioni | ordinarie | , nonché in forza di quanto dettato , per le autonomie speciali , dalle specifiche previsioni statutarie e attuative , |
| 2018-152.txt | 3233 | 3233 | art . 23 cost . e dunque la necessaria istituzione tramite legge regionale . peraltro , mentre per le regioni | ordinarie | , la competenza legislativa regionale in materia appare condizionata dal necessario rispetto dei « principi di coordinamento della finanza pubblica |
| 2018-152.txt | 4412 | 4412 | . 13 . 1 . non è superfluo sottolineare che l accertamento inerente al tributo in esame , nella sua | ordinarietà | , è connotato da una evidente semplicità di contenuti , risolvendosi in un mero controllo cartolare . la definizione della |
| 2018-152.txt | 6168 | 6168 | merito ( ordinanza n . 111 del 2007 ) . 14 . 6.3 . ne consegue che , nelle situazioni | ordinarie | , laddove al presupposto costitutivo documentato dal pra non faccia seguito , alla relativa scadenza , l adempimento dell obbligazione |
| 2018-152.txt | 6861 | 6861 | regionale censurata attiene alle funzioni di accertamento e riscossione dell imposizione relative alla tassa automobilistica demandate dallo stato alle regioni | ordinarie | con la già richiamata legge n . 449 del 1997 . con riguardo alla regione siciliana , va poi ribadito |
| 2018-152.txt | 7081 | 7081 | . non a caso , del resto , siffatto modulo risulta già adottato da altre regioni , anche a statuto | ordinario | , con riferimento al tributo in esame . rilevano , in via esemplificativa , in tal senso l art . |
| 2018-152.txt | 7337 | 7337 | della legge . in particolare , l atto introduttivo al giudizio non può limitarsi a indicare le norme costituzionali e | ordinarie | , la definizione del cui rapporto di compatibilità o incompatibilità costituisce l oggetto della questione di costituzionalità , ma deve |
| 2018-17.txt | 4290 | 4290 | ) ; e che l esclusione della rilevanza di tali procedure , che è formulata in riferimento al procedimento legislativo | ordinario | , vale a maggior ragione per una fonte come il decreto legge , la cui adozione è subordinata , in |
| 2018-17.txt | 4327 | 4327 | è subordinata , in forza del secondo comma dell art . 77 cost . , alla mera occorrenza di casi | straordinari | di necessità e d urgenza ( sentenze n . 79 del 2011 e n . 298 del 2009 ) “ |
| 2018-175.txt | 1120 | 1120 | in via subordinata , la sua ( asserita ) reductio ad legitimitatem con l innesto delle prescrizioni previste per l | ordinaria | notifica a mezzo del servizio postale dall art . 7 legge n . 890 del 1982 . 3 . le |
| 2018-175.txt | 1401 | 1401 | costituzionalità perché la parte appellante sostiene la illegittimità della notificazione delle cartelle di pagamento eseguita secondo la disciplina della corrispondenza | ordinaria | in plico raccomandato ( nella specie , con consegna dello stesso al portiere ) , come la disposizione censurata facoltizza |
| 2018-175.txt | 1513 | 1513 | illeggibilità della firma del portiere , apposta sull avviso di ricevimento del plico , costituendo questo , invece , un | ordinario | profilo di legittimità , o no , della notifica , prospettato dalla parte appellante come motivo di impugnazione per violazione |
| 2018-175.txt | 2005 | 2005 | azienda . siffatta notificazione ” diretta ” era altresì ” semplificata ” , nel senso che trovavano applicazione le disposizioni | ordinarie | del d.p.r . 29 marzo 1973 , n . 156 , recante « approvazione del testo unico delle disposizioni legislative |
| 2018-175.txt | 2171 | 2171 | , in forza dell art . 26 , primo comma , l esattore aveva a disposizione , oltre alle forme | ordinarie | per il tramite di un intermediario ( quale innanzi tutto l ufficiale giudiziario ) , anche uno strumento agile per |
| 2018-175.txt | 2438 | 2438 | una parte , viene aggiornato il catalogo dei soggetti abilitati a procedere alla notifica delle cartelle di pagamento nelle forme | ordinarie | : ufficiali della riscossione o altri soggetti abilitati dal concessionario nelle forme previste dalla legge , messi comunali , agenti |
| 2018-175.txt | 3732 | 3732 | ( o di altro soggetto abilitato ) e nel rispetto delle prescrizioni del codice postale , piuttosto che alla notifica | ordinaria | a mezzo del servizio postale . anche se , come pone in rilievo la ctr rimettente , la semplificazione insita |
| 2018-175.txt | 3772 | 3772 | insita nella notificazione diretta comporta , in quanto eseguita nel rispetto del citato codice postale , uno scostamento rispetto all | ordinario | procedimento notificatorio a mezzo del servizio postale ai sensi della legge n . 890 del 1982 , non di meno |
| 2018-175.txt | 3999 | 3999 | essere notificato al contribuente quale atto di avvio del procedimento di riscossione coattiva , assimilabile all atto di precetto nell | ordinaria | esecuzione forzata . la notifica come prescrive l art . 26 nella formulazione del 1999 è effettuata in plico chiuso |
| 2018-175.txt | 4028 | 4028 | art . 26 nella formulazione del 1999 è effettuata in plico chiuso e rilevano le disposizioni concernenti il servizio postale | ordinario | per la consegna dei plichi raccomandati . prescrive l art . 8 del d.p.r . 29 maggio 1982 , n |
| 2018-175.txt | 4567 | 4567 | la relazione di notifica solo nel primo periodo , con riferimento ai soggetti legittimati ad eseguire la notificazione in via | ordinaria | , e non già nel secondo periodo , che riguarda la notificazione diretta ad iniziativa dell agente della riscossione , |
| 2018-175.txt | 5959 | 5959 | della riscossione coattiva . 11 . considerati nel loro complesso , i rilevati scostamenti della disposizione censurata rispetto al regime | ordinario | della notificazione a mezzo del servizio postale , che costituiscono il proprium della semplificazione insita nella notificazione ” diretta “ |
| 2018-175.txt | 6031 | 6031 | il limite di compatibilità con i parametri evocati dalla ctr rimettente . va infatti considerato che venendo in rilievo l | ordinaria | disciplina del servizio postale quanto alle ipotesi di effettiva reperibilità del destinatario dell atto o di altro soggetto legittimato a |
| 2018-175.txt | 6157 | 6157 | 26 , primo comma , effettuata con consegna del plico al portiere , con le modalità semplificate del servizio postale | ordinario | ed in particolare senza comunicazione dell avvenuta notifica . con riferimento , quindi , alla forma di notificazione ” diretta |
| 2018-175.txt | 6436 | 6436 | comunque assicurare il « fondamentale diritto del destinatario della notificazione ad essere posto in condizione di conoscere , con l | ordinaria | diligenza e senza necessità di effettuare ricerche di particolare complessità , il contenuto dell atto e l oggetto della procedura |
| 2018-175.txt | 6616 | 6616 | id est evenienze riconducibili a quelle previste dall art . 140 cod . proc . civ . ) sia nell | ordinario | procedimento notificatorio a mezzo posta ( sentenza n . 346 del 1998 ) , sia nel regime del codice di |
| 2018-175.txt | 6710 | 6710 | 2007 ) . anche con più specifico riferimento alla notifica di cartelle di pagamento relative a debiti previdenziali secondo l | ordinario | procedimento di notifica a mezzo del servizio postale ex lege n . 890 del 1982 , questa corte nel dichiarare |
| 2018-188.txt | 1015 | 1015 | costituiva un settore , riguardante diversi ambiti , che radicava la competenza legislativa concorrente e delegata delle regioni a statuto | ordinario | . nel regime del riparto delle competenze legislative previste dall art . 117 , primo comma , cost . , |
| 2018-188.txt | 1250 | 1250 | speciali sono state dettate proprio per la regione calabria dalla legge 28 marzo 1968 , n . 437 ( provvedimenti | straordinari | per la calabria ) , che in particolare , all art . 7 , ha previsto che tutto il territorio |
| 2018-188.txt | 1330 | 1330 | sentenza n . 66 del 1992 ) le competenze in materia di bonifica sono state assegnate alle regioni a statuto | ordinario | con il d.p.r . 15 gennaio 1972 , n . 11 ( trasferimento alle regioni a statuto ordinario delle funzioni |
| 2018-188.txt | 1348 | 1348 | a statuto ordinario con il d.p.r . 15 gennaio 1972 , n . 11 ( trasferimento alle regioni a statuto | ordinario | delle funzioni amministrative statali in materia di agricoltura e foreste , di caccia e di pesca nelle acque interne e |
| 2018-188.txt | 2829 | 2829 | conformato come canone o tariffa , perché da ciò conseguirebbe una illegittima deroga al canone generale della giurisdizione del giudice | ordinario | di cui all art . 102 , primo comma , cost . ( la sentenza n . 64 del 2008 |
| 2018-188.txt | 5760 | 5760 | . questa corte ( sentenza n . 102 del 2008 ) ha infatti affermato che « le regioni a statuto | ordinario | sono assoggettate al duplice limite costituito dall obbligo di esercitare il proprio potere di imposizione in coerenza con i princípi |
| 2018-209.txt | 1769 | 1769 | e ) , cost . 9.2 . a tal fine va ribadito che , con riferimento alle regioni a statuto | ordinario | e nel periodo di tempo successivo alla riforma del titolo v della parte seconda della costituzione , questa corte , |
| 2018-209.txt | 2309 | 2309 | asi o dalla fmi : iscrizione non contemplata dalla normativa nazionale . si incide , dunque , sui profili di | ordinaria | applicabilità del tributo , influendo sugli elementi sostanziali dell imposizione . 12 . va , dunque , dichiarata la illegittimità |
| 2018-29.txt | 170 | 170 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) , che nel |
| 2018-29.txt | 1742 | 1742 | stessi enti la scelta della estensione o meno della definizione agevolata , oltre alla relativa disciplina , nel rispetto dell | ordinario | riparto di competenze . il diverso trattamento tra i due metodi di riscossione , dunque , non comporta la violazione |
| 2018-35.txt | 8 | 8 | considerato in diritto 1 . il tribunale | ordinario | di busto arsizio dubita della legittimità costituzionale dell art . 10 quater del decreto legislativo 10 marzo 2000 , n |
| 2018-43.txt | 8 | 8 | considerato in diritto 1 . il tribunale | ordinario | di monza ha sollevato , in riferimento all art . 117 , primo comma , della costituzione , in relazione |
| 2018-52.txt | 643 | 643 | » della legge 16 maggio 1970 , n . 281 ( provvedimenti finanziari per l attuazione delle regioni a statuto | ordinario | ) ed essendo , a suo avviso , omologhi a quello oggetto di una norma regionale dichiarata illegittima da questa |
| 2018-52.txt | 1710 | 1710 | 54 ( coltivazione di cave e torbiere ) , affermando che le relative controversie sono attribuite alla giurisdizione del giudice | ordinario | ( tar campania , napoli , sezione quarta , sentenza 6 luglio 2016 , n . 340 ; sezione terza |
| 2018-67.txt | 8 | 8 | considerato in diritto 1 . il tribunale | ordinario | di palermo , con ordinanza del 12 novembre 2014 , ha sollevato questione di legittimità costituzionale dell art . 10 |
| 2018-67.txt | 564 | 564 | in quanto l avvocato pensionato nella gestione inps , che non abbia nascosto il proprio reddito ed abbia effettuato le | ordinarie | comunicazioni reddituali alla cassa , senza però richiedere ad essa l iscrizione , viene sanzionato in modo più grave di |
| 2018-67.txt | 771 | 771 | pensione di vecchiaia nella gestione dell assicurazione generale obbligatoria dell inps , ha chiesto ed ottenuto l iscrizione nell albo | ordinario | ( con decorrenza dall 11 gennaio 2007 ) iniziando ad esercitare l attività di avvocato all età di sessantasette anni |
| 2018-67.txt | 1028 | 1028 | del 1980 per accertare la fondatezza , o no , della pretesa della cassa al pagamento dei contributi nella misura | ordinaria | a fronte delle deduzioni dell avvocato a.t . ricorrente che , in ragione della sua particolare situazione di pensionato di |
| 2018-67.txt | 1065 | 1065 | situazione di pensionato di vecchiaia nella gestione inps , sostiene di non essere tenuto al pagamento della contribuzione nella misura | ordinaria | e di essere , semmai , a ciò obbligato nella inferiore misura dell avvocato pensionato di vecchiaia nella stessa gestione |
| 2018-67.txt | 2883 | 2883 | sistema contributivo . in conclusione , l art . 10 della legge n . 576 del 1980 , prevedendo l | ordinario | obbligo contributivo per l avvocato assicurato , anche se iscritto alla cassa in età avanzata , come il ricorrente nel |
| 2018-67.txt | 3292 | 3292 | non sia stato iscritto alla cassa , non vi ha contribuito e , coerentemente , vi accede secondo il regime | ordinario | , non rilevando la circostanza che prima abbia contribuito ad altra gestione previdenziale fino a maturare il diritto alla pensione |
| 2018-67.txt | 3343 | 3343 | rimettente quella dell avvocato pensionato nel sistema dell assicurazione generale obbligatoria gestito dall inps , che si iscrive all albo | ordinario | dopo il pensionamento , e quella dell avvocato pensionato di vecchiaia nel sistema di previdenza forense della cassa , che |
| 2018-67.txt | 3482 | 3482 | che non lo consentirebbe . infatti il giudice a quo muove dal non contestato presupposto della sua giurisdizione come giudice | ordinario | , laddove l eventuale prospettazione della natura tributaria del contributo , al contrario , la escluderebbe comportando , di conseguenza |
| 2018-72.txt | 197 | 197 | rifiuto formatosi su detta istanza , lamentando l illegittimità costituzionale delle norme censurate , che avrebbero ricondotto al regime impositivo | ordinario | anche gli immobili appartenenti alla menzionata categoria . il rimettente evidenzia come la normativa denunciata modifichi profondamente , e in |
| 2018-72.txt | 453 | 453 | il canone di locazione da prendere in considerazione subisce una riduzione forfettaria del trentacinque per cento a fronte di quella | ordinaria | del cinque per cento . ad avviso del rimettente , la sostituzione del precedente regime speciale con uno meramente agevolato |
| 2018-72.txt | 1413 | 1413 | con specifico riferimento alla loro redditività , come la riduzione forfettaria ( del trentacinque per cento a fronte di quella | ordinaria | del cinque per cento ) del canone locativo ai fini della determinazione dell imponibile risulti ulteriormente incrementabile del trenta per |
| 2018-72.txt | 2239 | 2239 | prescinderne completamente , determina a fini impositivi una riduzione forfettaria di circa un terzo del reddito locativo rispetto a quella | ordinaria | prevista per gli altri immobili . 6 . alla luce delle considerazioni che precedono , si deve concludere che l |
| 2018-89.txt | 3453 | 3453 | . 9 del 2013 ) . 7.6 . una tale ricostruzione si rivela conforme all orientamento tracciato dalla giurisprudenza , | ordinaria | e amministrativa , nello scrutinare , in genere per ragioni afferenti alla giurisdizione , alcune disposizioni emanate sul tema in |
| 2018-90.txt | 666 | 666 | loro accertamento nel processo tributario , tra gli altri , il sistema della riscossione fiscale che si discosta dal regime | ordinario | dell espropriazione forzata regolata dal codice di rito proprio al fine di meglio assicurare l adempimento delle obbligazioni tributarie . |
| 2018-90.txt | 1109 | 1109 | varie disposizioni orientate a preservare la garanzia dell adempimento delle obbligazioni tributarie ; disposizioni che segnano lo scostamento dalla disciplina | ordinaria | quale condizione di maggior favore per l amministrazione finanziaria . tale è in generale la disciplina della cancellazione delle società |
| 2018-90.txt | 1197 | 1197 | legislativo 21 novembre 2014 , n . 175 ( semplificazione fiscale e dichiarazione dei redditi precompilata ) , rispetto all | ordinario | regime dei crediti sociali di cui all art . 2495 , secondo comma , cod . civ . , proprio |
| 2018-90.txt | 3090 | 3090 | dell invalidità della scissione ed è controversa nella giurisprudenza di merito l ammissibilità , o no , dell azione revocatoria | ordinaria | o fallimentare dell atto di scissione per la conservazione della garanzia patrimoniale ( l irreversibilità dell operazione di scissione societaria |
| 2018-90.txt | 4335 | 4335 | che il vincolo di solidarietà piena che grava sulle società beneficiarie a seguito della scissione societaria è comunque bilanciato dall | ordinaria | azione di regresso tra coobbligati ex art . 1299 cod . civ . il carattere non limitato , nei confronti |
| 2019-122.txt | 443 | 443 | fascia di anzianità compresa tra i venti e trenta anni , rimarrebbe assoggettato al pagamento della tassa dovuta in via | ordinaria | , in quanto non iscritto in uno dei registri indicati nell art . 7 , comma 2 , della legge |
| 2019-122.txt | 1728 | 1728 | cui all articolo 4 del decreto del ministro delle infrastrutture e dei trasporti 17 dicembre 2009 , pubblicato nel supplemento | ordinario | alla gazzetta ufficiale n . 65 del 19 marzo 2010 , rilasciato dagli enti di cui al comma 4 dell |
| 2019-122.txt | 3142 | 3142 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) , laddove al |
| 2019-128.txt | 396 | 396 | , dal comma 3 dell art . 16 del d.lgs . n . 446 del 1997 , limitatamente all aliquota | ordinaria | dell irap , ovverosia a quella disciplinata , per la generalità dei destinatari , dal comma 1 del medesimo art |
| 2019-128.txt | 662 | 662 | . 138 e n . 111 del 1999 ) , in termini non dissimili da quanto previsto per le regioni | ordinarie | dall art . 117 , secondo comma , lettera e ) , cost . » ( sentenza n . 152 |
| 2019-128.txt | 833 | 833 | d.lgs . n . 446 del 1997 , nell individuare i poteri delle regioni , dispone che quelle a statuto | ordinario | possono disciplinare , con legge , nel rispetto dei princìpi in materia di imposte sul reddito e di quelli recati |
| 2019-128.txt | 2008 | 2008 | percentuale » , e la giurisprudenza costituzionale ha già chiarito che tale facoltà di variazione è riferibile alla sola aliquota | ordinaria | di cui al precedente comma 1 e non anche alle aliquote speciali di cui al successivo art . 45 ( |
| 2019-128.txt | 2162 | 2162 | la facoltà di variazione attribuita alle regioni dal comma 3 del citato art . 16 è riferibile alla sola aliquota | ordinaria | di cui al precedente comma 1 , con esclusione , dunque , dell aliquota speciale fissata , per i soggetti |
| 2019-128.txt | 2242 | 2242 | al 4,75 per cento . solo dall anno successivo al 2002 , cessata la disciplina transitoria , trova applicazione quella | ordinaria | di cui all art . 16 , che , al comma 1 , fissa l aliquota al 4,25 per cento |
| 2019-128.txt | 2429 | 2429 | . 446 del 1997 , che , secondo quanto sopra ricostruito , aveva riconosciuto tale facoltà solo per l aliquota | ordinaria | e non per quella speciale e transitoria disciplinata dall art . 45 , comma 2 , del d.lgs . n |
| 2019-158.txt | 8 | 8 | considerato in diritto 1 . il tribunale | ordinario | di genova ha sollevato questione di legittimità costituzionale dell art . 32 , comma 2 , del decreto legislativo 1 |
| 2019-218.txt | 335 | 335 | dipendente pubblico , della facoltà di riscatto cosiddetto volontario . l agenzia delle entrate ritiene corretta l applicazione della tassazione | ordinaria | , secondo l aliquota progressiva applicabile al reddito complessivo , ai sensi dell art . 52 , comma 1 , |
| 2019-222.txt | 8 | 8 | considerato in diritto 1 . il tribunale | ordinario | di bergamo dubita della legittimità costituzionale dell art . 649 del codice di procedura penale , in riferimento agli artt |
| 2019-245.txt | 27 | 27 | ordinanza depositata il 14 maggio 2018 ( reg . ord . n . 171 del 2018 ) , il tribunale | ordinario | di udine , in composizione monocratica , ha sollevato , in riferimento agli artt . 3 e 97 della costituzione |
| 2019-245.txt | 5059 | 5059 | resa peraltro in esito ad un rinvio pregiudiziale sollevato dallo stesso odierno tribunale rimettente . nell occasione , il tribunale | ordinario | di udine si trovava a delibare sull ammissibilità della proposta di un concordato preventivo che , per quanto proposto senza |
| 2019-245.txt | 7463 | 7463 | la specifica disciplina attualmente prevista per il concordato preventivo . 10 . nel merito , le questioni sollevate dal tribunale | ordinario | di udine devono ritenersi fondate in riferimento all art . 3 cost . 10 . 1 . si è più |
| 2019-245.txt | 7921 | 7921 | tributari , finirebbe infatti per vanificare il vantaggio legato alla definizione preventiva della crisi per quelle situazioni che , come | ordinariamente | accade , non risultano garantite da una capienza patrimoniale che consenta un integrale ripianamento delle esposizioni favorite dalla prelazione . |
| 2019-288.txt | 1332 | 1332 | profilo del difetto dei requisiti della necessità e dell urgenza , che sarebbero nella specie insussistenti in quanto la situazione | straordinaria | cui fare fronte mediante la norma denunciata non preesisteva alla decretazione d urgenza , essendo stata contestualmente provocata dal legislatore |
| 2019-288.txt | 1473 | 1473 | dell imu per il 2013 . la medesima decretazione di urgenza sarebbe stata quindi l origine dei propri presupposti di | straordinaria | necessità e urgenza più che la tempestiva risposta ad essi . 5.3 . così delineati i confini entro cui si |
| 2019-288.txt | 1685 | 1685 | , conduce , al contrario , a escludere che nella fattispecie ricorra un ipotesi di evidente mancanza dei presupposti di | straordinaria | necessità e urgenza , cui la costante giurisprudenza di questa corte circoscrive il proprio sindacato sulla legittimità dell adozione , |
| 2019-288.txt | 1792 | 1792 | . tuttavia , il riferimento alla preesistenza sulla cui carenza si incentra la doglianza del giudice a quo del caso | straordinario | di necessità e d urgenza è frutto della evidente constatazione che questo rappresenta un presupposto della decretazione d urgenza , |
| 2019-288.txt | 2302 | 2302 | d italia » , e con il successivo preambolo , che fa riferimento , tra l altro , alla « | straordinaria | necessità ed urgenza di provvedere in materia di pagamento dell imposta municipale propria [ . . . ] » . |
| 2019-288.txt | 2565 | 2565 | alla stregua del consolidato orientamento di questa corte , che nella specie possa ritenersi con evidenza insussistente il presupposto della | straordinaria | necessità e urgenza di provvedere ( ex plurimis , sentenze n . 33 del 2019 , n . 137 del |
| 2019-288.txt | 2630 | 2630 | per cui l inizio della congiuntura economica negativa risalirebbe al 2008 , sicché nel 2013 essa sarebbe ormai divenuta « | ordinaria | » : proprio la persistenza di tale congiuntura sfavorevole ( di cui peraltro ha dato sostanzialmente conto anche la stessa |
| 2019-288.txt | 3766 | 3766 | art . 2 , comma 2 , del d.l . n . 133 del 2013 , che , in via | straordinaria | e temporanea , ha incrementato il prelievo fiscale a carico di un unica , ristretta , cerchia di soggetti . |
| 2019-288.txt | 4336 | 4336 | tale clausola , la nuova imposta è stata dunque originariamente introdotta su una base imponibile notevolmente ridotta rispetto a quella | ordinaria | dell ires : da questo punto di vista , non è corretto l assunto dei giudici a quibus secondo cui |
| 2019-288.txt | 4376 | 4376 | cui l aliquota dell ires sarebbe stata necessariamente elevata al 36 per cento , per l effetto congiunto dell imposizione | ordinaria | ( nella misura del 27,5 per cento ) e di quella straordinaria ( nella misura dell 8,5 per cento ) |
| 2019-288.txt | 4388 | 4388 | cento , per l effetto congiunto dell imposizione ordinaria ( nella misura del 27,5 per cento ) e di quella | straordinaria | ( nella misura dell 8,5 per cento ) . 6.5.2 . la descritta regola di determinazione della base imponibile non |
| 2019-288.txt | 5587 | 5587 | della conversione del suddetto decreto legge , è intervenuto sulla medesima disposizione appena citata , in relazione però all imposizione | ordinaria | ires , modificandola nei seguenti termini : « [ p ] er gli enti creditizi e finanziari di cui al |
| 2019-288.txt | 6330 | 6330 | aggiuntivo rispetto alla valutazione sistematica appena svolta , dal momento che dimostra come a fronte di una attenuazione dell imposizione | ordinaria | ires e irap , solo per l anno 2013 è stato disposto , attraverso il nuovo tributo , un aggravio |
| 2019-31.txt | 2271 | 2271 | giurisprudenza di questa corte , le norme di attuazione prevalgono , nell ambito della loro competenza , sulle stesse leggi | ordinarie | : « le norme di attuazione dello statuto speciale si basano su un potere attribuito dalla norma costituzionale in via |
| 2019-31.txt | 2328 | 2328 | . 160 del 1985 ) , la cui competenza ha ” carattere riservato e separato rispetto a quella esercitabile dalle | ordinarie | leggi della repubblica ” ( sentenza n . 213 del 1998 ; n . 137 del 1998 ; n . |
| 2019-31.txt | 2391 | 2391 | . le predette norme di attuazione , pertanto , prevalgono , nell ambito della loro competenza , sulle stesse leggi | ordinarie | [ . . . ] ( sentenza n . 213 del 1998 ; n . 212 del 1984 ; n |
| 2019-46.txt | 447 | 447 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) : tributi , |
| 2019-46.txt | 2288 | 2288 | quale stabilisce l avvio del processo di determinazione dei fabbisogni standard e delle capacità fiscali standard delle regioni a statuto | ordinario | , finalmente in attuazione dell art . 13 del d.lgs . n . 68 del 2011 ( dopo che il |
| 2019-46.txt | 2842 | 2842 | dalla sanità , « le metodologie per la determinazione dei fabbisogni standard e capacità fiscali standard delle regioni a statuto | ordinario | » . e , tra i componenti di detta commissione sottolinea l avvocatura « vi è anche un rappresentante regionale |
| 2019-46.txt | 3297 | 3297 | tecnico » per consentire « la piena attuazione dei princìpi in materia di autonomia di entrata delle regioni a statuto | ordinario | , stabiliti dal decreto legislativo 6 maggio 2011 , n . 68 » . tale norma si pone in continuità |
| 2019-46.txt | 3377 | 3377 | provvedere « all approvazione di metodologie per la determinazione di fabbisogni standard e capacità fiscali standard delle regioni a statuto | ordinario | , sulla base dei criteri stabiliti dall articolo 13 del decreto legislativo 6 maggio 2011 , n . 68 , |
| 2019-51.txt | 2147 | 2147 | ramo di azienda effettuato alle società ” scorporate ” entro il 1 ottobre 2006 , sono rimasti assoggettati alla disciplina | ordinaria | degli artt . 19 e 20 del d.lgs . n . 112 del 1999 , in forza del comma 24 |
| 2019-51.txt | 2657 | 2657 | comunicazione di inesigibilità di cui all art . 59 del d.lgs . n . 112 del 1999 è una misura | ordinaria | che tiene conto della continuità della gestione dell attività da parte di soggetti direttamente consegnatari dei ruoli , invece la |
| 2019-51.txt | 2700 | 2700 | cui al citato comma 12 dell art . 3 del d.l . n . 203 del 2005 è una misura | straordinaria | , assunta nel contesto di una riforma che ha posto al centro la nascita di un nuovo soggetto e che |
| 2019-51.txt | 3183 | 3183 | tutte le comunicazioni di debito / credito tra agenti della riscossione e enti creditori ha giustificato un intervento innovativo e | straordinario | del legislatore , che ha previsto in un unica riforma , inscindibile nei suoi aspetti : a ) la parziale |
| 2019-51.txt | 3480 | 3480 | . 4.3.4 . il presupposto interpretativo da cui muovono i giudici rimettenti è quindi errato , poiché una disciplina di | straordinaria | eccezionalità come quella introdotta con l art . 1 , commi da 682 a 689 , della legge n . |
| 2019-51.txt | 4071 | 4071 | del trasferimento » del ramo d azienda effettuato dal concessionario nazionale ) , non dalla normativa censurata ma dalla disciplina | ordinariamente | prevista negli artt . 19 e 20 del d.lgs . n . 112 del 1999 , salva , in quanto |
| 2019-67.txt | 2039 | 2039 | non viola il « fondamentale diritto del destinatario della notificazione ad essere posto in condizione di conoscere , con l | ordinaria | diligenza e senza necessità di effettuare ricerche di particolare complessità , il contenuto dell atto e l oggetto della procedura |
| 2019-95.txt | 8 | 8 | considerato in diritto 1 . il tribunale | ordinario | di palermo dubita della legittimità costituzionale dell art . 2 del decreto legislativo 10 marzo 2000 , n . 74 |
| 2020-120.txt | 419 | 419 | rispetto della condizione di cui al periodo precedente comporta la decadenza dal beneficio , il pagamento dell imposta in misura | ordinaria | , della sanzione amministrativa prevista dall articolo 13 del decreto legislativo 18 dicembre 1997 , n . 471 , e |
| 2020-142.txt | 1926 | 1926 | atti dell amministrazione finanziaria , potendo , infatti , quest ultima effettuare le attività di controllo e di accertamento negli | ordinari | termini previsti dalla disciplina tributaria , nonché notificare i relativi atti direttamente all originario debitore . tale interpretazione trova conferma |
| 2020-142.txt | 2101 | 2101 | continuità e complementarità rispetto a tali obiettivi . tale scelta , infatti , consentendo all amministrazione finanziaria di compiere le | ordinarie | attività di accertamento nonostante l estinzione della società , agevola la definizione delle situazioni giuridiche soggettive passive e attive del |
| 2020-142.txt | 2406 | 2406 | volto il credito tributario . in definitiva , l interesse fiscale perseguito dalle obbligazioni tributarie giustifica lo scostamento dalla disciplina | ordinaria | . 4.2 . del resto , questa corte ha già avuto modo di prendere in considerazione le modifiche introdotte dall |
| 2020-142.txt | 2473 | 2473 | « orientate a preservare la garanzia dell adempimento delle obbligazioni tributarie » e che « segnano lo scostamento dalla disciplina | ordinaria | quale condizione di maggior favore per l amministrazione finanziaria » ( sentenza n . 90 del 2018 ) . 5 |
| 2020-234.txt | 146 | 146 | . 2 . con l ordinanza iscritta al reg . ord . n . 46 del 2020 , il tribunale | ordinario | di milano , in funzione di giudice del lavoro , ha sollevato questioni di legittimità costituzionale dell art . 1 |
| 2020-234.txt | 7120 | 7120 | alla già esaminata condizione della destinazione endoprevidenziale del prelievo ) , cui la sentenza stessa subordina la legittimità dei contributi | straordinari | sulle pensioni di elevato importo , devono essere intese come criteri di giudizio da applicare alla luce delle circostanze concrete |
| 2020-234.txt | 8866 | 8866 | quindi in relazione alla programmazione dei risparmi sulla spesa pubblica aggregata , questa corte ha evidenziato come l osservanza delle | ordinarie | scansioni temporali dei cicli di bilancio consenta di definire in modo più appropriato il quadro delle esigenze e delle misure |
| 2020-262.txt | 4211 | 4211 | , che rappresenta un onere certo e inerente , costituendo un costo necessitato che si atteggia alla stregua di un | ordinario | fattore della produzione , a cui l imprenditore non può sottrarsi . 3.2 . la disposizione censurata contrasta , pertanto |
| 2020-263.txt | 1061 | 1061 | , non costituirebbe « una misura eccezionale , adottata ” una tantum ” per sopperire a specifiche e comprovate esigenze | straordinarie | e contingenti » . il prelievo in esame avrebbe in tal modo vanificato l affidamento che il pensionato avrebbe potuto |
| 2020-263.txt | 2139 | 2139 | corte ( sentenza n . 234 del 2020 ) . la disciplina censurata non introduce un prelievo o un contributo | straordinario | sulle pensioni , volto a far fronte a pubbliche spese ( sentenza n . 116 del 2013 ) , né |
| 2020-54.txt | 159 | 159 | dai parenti in linea retta e dagli altri parenti fino al quarto grado , sono soggetti alle imposte sui trasferimenti | ordinariamente | applicabili per le operazioni a titolo oneroso , se il valore della quota spettante a ciascun beneficiario è superiore all |
| 2020-54.txt | 3164 | 3164 | cui , al ricorrere di determinate condizioni , non includeva , nel novero dei soggetti legittimati a fruire del congedo | straordinario | per la cura e l assistenza di persona in situazione di disabilità grave , il parente o l affine entro |
| 2020-76.txt | 180 | 180 | . 2.1 . i commi 833 e 835 impugnati prevedono , rispettivamente , un contributo complessivo alle regioni a statuto | ordinario | , pari a 2.496,2 milioni di euro per l anno 2019 , e pari a 1.746,2 milioni di euro per |
| 2020-76.txt | 277 | 277 | , per l anno 2019 e per l anno 2020 , del concorso alla finanza pubblica delle regioni a statuto | ordinario | per il settore non sanitario , con l obbligo di effettuare gli investimenti , secondo le indicazioni dei commi 834 |
| 2020-76.txt | 1175 | 1175 | [ . . . ] . e , così intesa , essa si risolve in uno specifico passaggio della vicenda | straordinaria | di trasferimento delle risorse da detti enti ai nuovi soggetti ad essi subentranti nelle funzioni riallocate , vicenda la cui |
| 2020-76.txt | 2167 | 2167 | della complessiva riforma in itinere » . essa costituisce « [ . . . ] uno specifico passaggio della vicenda | straordinaria | di trasferimento delle risorse da detti enti ai nuovi soggetti ad essi subentranti nelle funzioni riallocate [ . . . |
| 2020-76.txt | 3280 | 3280 | legislativo 6 novembre 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) . tuttavia , |
| 2021-107.txt | 4747 | 4747 | , nel sistema tracciato dall art . 8 del d.lgs . n . 68 del 2011 con riferimento alle regioni | ordinarie | , connota sia tributi affidati alla competenza regionale sia tributi che conservano natura erariale ma il cui gettito è devoluto |
| 2021-120.txt | 1234 | 1234 | nei termini di seguito precisati . 2.1.1 . nella disciplina censurata l aggio è strutturato come il meccanismo di finanziamento | ordinario | dell intera attività di riscossione , la quale , secondo quanto osservato dall avvocatura generale , vede nel rischio della |
| 2021-149.txt | 683 | 683 | censurate sarebbero viziate da irragionevolezza e violerebbero gli artt . 3 e 53 cost . , in quanto l imposta | straordinaria | introdotta dalla legge di conversione del d.l . n . 18 del 2016 , a differenza di quella prevista in |
| 2021-149.txt | 2417 | 2417 | potevano quindi essere destinate allo svolgimento di un attività bancaria lucrativa , dietro versamento all erario di una « imposta | straordinaria | pari al venti per cento della loro consistenza » . la previsione aveva suscitato preoccupazioni espresse anche dalla banca d |
| 2021-149.txt | 4206 | 4206 | venivano « affrancate » potendo quindi essere destinate all attività bancaria lucrativa dietro versamento all erario di una « imposta | straordinaria | pari al venti per cento della loro consistenza » . nella diversa soluzione alternativa configurata dopo la sua conversione , |
| 2021-149.txt | 4286 | 4286 | » ( art . 2 , comma 3 ter ) , e non qualifica più il versamento come « imposta | straordinaria | » . benché la costante giurisprudenza di questa corte consideri irrilevante il nomen iuris usato dal legislatore , « occorrendo |
| 2021-149.txt | 6199 | 6199 | enuncia « un principio programmatico » ( sentenza n . 143 del 1995 ) , al quale « il legislatore | ordinario | deve ispirarsi , bilanciandolo con gli altri interessi costituzionalmente rilevanti , nell esercizio di un potere discrezionale che incontra il |
| 2021-167.txt | 3197 | 3197 | cui all art . 193 del d.lgs . n . 267 del 2000 , ove non possa provvedersi con mezzi | ordinari | ; 3 ) nel finanziamento delle spese di investimento ; 4 ) nel finanziamento delle spese correnti a carattere non |
| 2021-167.txt | 3768 | 3768 | affermato che tali disposizioni non possono essere assunte quale parametro di legittimità costituzionale , in quanto hanno rango di legge | ordinaria | ( ex plurimis , sentenza n . 247 del 2011 ) . 5.3.2 . non è fondata la questione promossa |
| 2021-187.txt | 3404 | 3404 | area zes » ( zona economica speciale ) « è identificato in un comitato di indirizzo composto da un commissario | straordinario | del governo , nominato ai sensi dell articolo 11 della legge 23 agosto 1988 , n . 400 , che |
| 2021-187.txt | 3706 | 3706 | la disciplina relativa alla composizione del comitato di indirizzo e , in particolare , alle modalità di nomina del commissario | straordinario | del governo . l art . 57 , comma 1 , lettera a ) , numero 1 ) , del |
| 2021-187.txt | 4197 | 4197 | . 11 della legge n . 400 del 1988 ( mentre risultano pubblicate le notizie relative alle nomine dei commissari | straordinari | relativi a zes istituite in regioni diverse ) . la censura regionale è divenuta , così , priva di attualità |
| 2021-82.txt | 858 | 858 | legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di entrata delle regioni a statuto | ordinario | e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore sanitario ) . ciò in |
| 2021-82.txt | 2860 | 2860 | , sul piano costituzionale , di una diffusa tutela dell ambiente quale bene comune è stata consapevolmente accolta dal legislatore | ordinario | : l art . 8 del d.lgs . n . 68 del 2011 , ad esempio , ha inserito un |
| 2022-101.txt | 8 | 8 | considerato in diritto 1 . il tribunale | ordinario | di livorno , in composizione collegiale , dubita della legittimità costituzionale dell art . 2752 , terzo comma , del |
| 2022-12.txt | 2778 | 2778 | sensi dell articolo 9 del decreto legislativo 28 febbraio 2005 , n . 38 , e pubblicati rispettivamente nei supplementi | ordinari | alla gazzetta ufficiale n . 11 del 14 gennaio 2006 e n . 58 del 10 marzo 2006 » . |
| 2022-136.txt | 18 | 18 | considerato in diritto 1 . con ordinanza iscritta al numero 123 del registro ordinanze 2020 il tribunale | ordinario | di trento ha sollevato questioni di legittimità costituzionale degli artt . 2 e 3 della legge della regione trentino alto |
| 2022-136.txt | 4405 | 4405 | di solidarietà in riferimento all art . 97 cost . il rimettente , dopo aver richiamato un ordinanza del tribunale | ordinario | di trieste con cui si denuncia una disposizione regionale di contenuto analogo a quella trentina , afferma che « [ |
| 2022-140.txt | 165 | 165 | imposta di registro , precluderebbe la possibilità di agire in sede di ottemperanza per l attuazione delle pronunce del giudice | ordinario | , limitando irragionevolmente il diritto alla tutela giurisdizionale , con lesione degli artt . 3 e 24 della costituzione . |
| 2022-140.txt | 436 | 436 | , l esercizio dell azione di ottemperanza dinanzi al giudice amministrativo per conseguire l attuazione dei provvedimenti giurisdizionali del giudice | ordinario | è , di fatto , precluso dall inadempimento all obbligo di versamento dell imposta di registro . da questo , |
| 2022-140.txt | 599 | 599 | requisito di ammissibilità del ricorso per l ottemperanza delle sentenze e degli altri provvedimenti a esse equiparati pronunciati dal giudice | ordinario | ( ex plurimis , consiglio di giustizia amministrativa per la regione siciliana , sentenza 19 aprile 2021 , n . |
| 2022-167.txt | 30 | 30 | maggio 2021 ( r . o . n . 166 del 2021 ) , il giudice delegato presso il tribunale | ordinario | di udine ha sollevato , in riferimento all art . 3 della costituzione , questioni di legittimità costituzionale dell art |
| 2022-167.txt | 1950 | 1950 | tempi e nei luoghi del lavoro subordinato ) , fa riferimento , ai fini dell individuazione della competenza del tribunale | ordinario | in funzione di giudice del lavoro , anche ai « rapporti di agenzia [ . . . ] che si |
| 2022-175.txt | 26 | 26 | con ordinanza del 27 maggio 2021 ( r . o . n . 155 del 2021 ) , il tribunale | ordinario | di monza , in composizione monocratica , ha sollevato questioni di legittimità costituzionale , in riferimento agli artt . 3 |
| 2022-175.txt | 4249 | 4249 | ripristinare la sanzionabilità penale anche di questa condotta , come dieci anni prima era stato fatto , ma con legge | ordinaria | ( legge n . 311 del 2004 ) , per quella di omesso versamento delle ritenute certificate . ciò invece |
| 2022-182.txt | 15 | 15 | considerato in diritto 1 . con l ordinanza indicata in epigrafe , il tribunale | ordinario | di trieste ha sollevato questioni di legittimità costituzionale degli articoli da 1 a 5 della legge della regione friuli venezia |
| 2022-196.txt | 885 | 885 | principio , dunque , la determinazione dei redditi fondiari avviene nell ottica tipica del catasto , ovvero in modo medio | ordinario | mediante l applicazione delle tariffe d estimo stabilite dalla legge catastale , finalizzate ad apprezzare la potenzialità reddituale del bene |
| 2022-197.txt | 349 | 349 | quanto indebitamente corrisposto . la norma dispone , altresì , che ai rimborsi si provvede mediante le risorse stanziate sugli | ordinari | capitoli di spesa utilizzati per il rimborso delle imposte sui redditi e dei relativi interessi , nei limiti di centosessanta |
| 2022-245.txt | 865 | 865 | cost . stabilisce un nesso di interrelazione funzionale tra il decreto legge , che è adottato dal governo in casi | straordinari | di necessità e urgenza , e la legge di conversione , che è caratterizzata da un procedimento di approvazione peculiare |
| 2022-245.txt | 889 | 889 | urgenza , e la legge di conversione , che è caratterizzata da un procedimento di approvazione peculiare rispetto a quello | ordinario | ( sentenza n . 22 del 2012 ) . poiché la legge di conversione riveste i caratteri di una fonte |
| 2022-245.txt | 1037 | 1037 | regolamenti parlamentari , possa essere sfruttato per scopi estranei a quelli che giustificano il decreto legge , a detrimento delle | ordinarie | dinamiche di confronto parlamentare » ( sentenza n . 226 del 2019 ) . 2.1 . tale conclusione è stata |
| 2022-245.txt | 1361 | 1361 | regolata dagli emendamenti estranei al decreto legge formi oggetto di un separato disegno di legge , da discutersi secondo le | ordinarie | modalità previste dall art . 72 cost . » ( sentenza n . 32 del 2014 ) . l esigenza |
| 2022-245.txt | 1385 | 1385 | art . 72 cost . » ( sentenza n . 32 del 2014 ) . l esigenza di preservare l | ordinaria | funzionalità del procedimento legislativo di cui all art . 72 , primo comma , cost . che permette una partecipazione |
| 2022-245.txt | 1478 | 1478 | deviazioni dal sistema costituzionale delle fonti normative e in fondo dalla stessa centralità , in questo riconosciuta , alla legge | ordinaria | ( ex plurimis , sentenze n . 171 del 2007 e n . 29 del 1995 , nonché sentenze n |
| 2022-245.txt | 1986 | 1986 | . 22 del 2012 , l art . 5 della legge n . 225 del 1992 con riferimento ai meccanismi | ordinari | di finanziamento del servizio nazionale della protezione civile . 3.3 . tali elementi di comunanza , invero , non varrebbero |
| 2022-245.txt | 2135 | 2135 | urgenti in materia tributaria e di sostegno alle imprese e alle famiglie » e il preambolo fa riferimento alla « | straordinaria | necessità ed urgenza di provvedere alla proroga di termini previsti da disposizioni legislative e di adottare misure in materia tributaria |
| 2022-245.txt | 2576 | 2576 | strumento per vanificare i limiti costituzionali all emendabilità del decreto legge in sede di conversione ; ciò a detrimento delle | ordinarie | dinamiche del confronto parlamentare , così prefigurando un procedimento legislativo alternativo a quello ordinario , anche mediante il ricorso al |
| 2022-245.txt | 2590 | 2590 | conversione ; ciò a detrimento delle ordinarie dinamiche del confronto parlamentare , così prefigurando un procedimento legislativo alternativo a quello | ordinario | , anche mediante il ricorso al maxiemendamento e alla questione di fiducia . 3.5 . del resto , la giurisprudenza |
| 2022-257.txt | 251 | 251 | contribuente che ha adito la commissione tributaria si duole della tassazione subita che ha cumulato la pensione integrativa a quella | ordinaria | , con applicazione dello stesso regime fiscale degli altri redditi e ambisce a vedersi riconosciuto lo specifico regime fiscale agevolativo |
| 2022-27.txt | 2424 | 2424 | competenti in materia tributaria sono giudici onorari che continuano a svolgere le originarie professioni , contrariamente a quelli in materia | ordinaria | , amministrativa e contabile , la cui attività si coniuga con l esercizio pieno della giurisdizione e non con una |
| 2022-27.txt | 5885 | 5885 | irragionevole , poiché l applicazione dell istituto del ” tetto retributivo ” anche ai compensi dei giudici tributari , che | ordinariamente | svolgano attività lavorativa subordinata presso una pubblica amministrazione , finirebbe per tradursi nell imposizione unilaterale , da parte dell amministrazione |
| 2022-40.txt | 1601 | 1601 | parzialmente attuato , con il permanere di un sistema a finanza ancora largamente derivata , resta fermo che in via | ordinaria | e salva l esistenza di un diverso fondamento costituzionale , i trasferimenti statali a carattere vincolato che intervengono in materie |
| 2022-40.txt | 3219 | 3219 | 24 maggio 2021 , n . 621 è stato ripartito tra i collegi universitari di merito accreditati sia lo stanziamento | ordinario | nel bilancio dello stato per il 2021 , sia secondo i medesimi criteri il contributo speciale di 3 milioni di |
| 2022-52.txt | 398 | 398 | del 2011 , sebbene rese in riferimento al previgente art . 119 cost . , in quanto « la legislazione | ordinaria | di coordinamento , in particolare il d.lgs . 6 maggio 2011 n . 68 , non prevede [ rebbe ] |
| 2022-52.txt | 561 | 561 | con ordinanza del 25 febbraio 2021 ( reg . ord . n . 159 del 2021 ) , il tribunale | ordinario | civile di cassino ha sollevato , in riferimento agli artt . 117 , secondo comma , lettera s ) , |
| 2022-52.txt | 1272 | 1272 | alla fattispecie in oggetto , non raggiunge neppure tale soglia minimale . 6 . anche le censure sollevate dal tribunale | ordinario | civile di cassino sono viziate dal difetto di motivazione della rilevanza , ma sotto un differente profilo . infatti il |
| 2022-52.txt | 1515 | 1515 | che l oggetto del proprio giudizio è un tributo e dall altro al contempo presuppone la propria giurisdizione di giudice | ordinario | . l intima contraddittorietà in cui incorre il giudice a quo rifluisce in una non adeguata motivazione sulla rilevanza delle |
| 2022-52.txt | 1616 | 1616 | art . 29 , comma 2 , della legge reg . lazio n . 27 del 1998 appartengono al giudice | ordinario | , in quanto il benefit avrebbe natura non tributaria . premesso che in questa sede si prescinde ovviamente da ogni |
| 2022-66.txt | 2946 | 2946 | averne illustrato le specifiche rationes e cadenze temporali , questa corte giungeva infatti alla conclusione che « una disciplina di | straordinaria | eccezionalità come quella introdotta con l art . 1 , commi da 682 a 689 , della legge n . |
| 2022-66.txt | 5589 | 5589 | autonomia anche finanziaria dell ente locale interessato , il quale si vede annullare con legge statale , in via di | straordinaria | urgenza e necessità , crediti ” residui ” per un ingente valore complessivo [ . . . ] » . |
| 2022-73.txt | 728 | 728 | un progressivo adeguamento delle norme del processo tributario a quelle del rito civile , aveva optato espressamente per il regime | ordinario | di trattazione in camera di consiglio , subordinando la possibilità di celebrare il processo in pubblica udienza all espressa richiesta |
| 2022-73.txt | 896 | 896 | del processo tributario per la trattazione scritta , oltre che una chiara continuità con le omologhe disposizioni del processo civile | ordinario | di cognizione , come modificate dalla legge 26 novembre 1990 , n . 353 ( provvedimenti urgenti per il processo |
| 2022-73.txt | 1090 | 1090 | , nell assetto delineato dalla riforma del processo tributario del 1992 , la previsione della camera di consiglio quale regime | ordinario | della trattazione perseguiva , innanzitutto , la finalità della riduzione dei tempi di definizione delle liti , la cui eccessiva |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| a_statuto_ordinario | 175 |
| tribunale_ordinario_di | 73 |
| statuto_ordinario_e | 40 |
| il_tribunale_ordinario | 39 |
| del_giudice_ordinario | 29 |
| autorità_giudiziaria_ordinaria | 27 |
| ordinario_e_delle | 27 |
| al_giudice_ordinario | 25 |
| al_legislatore_ordinario | 21 |
| pensioni_privilegiate_ordinarie | 20 |
| del_tribunale_ordinario | 20 |
| del_legislatore_ordinario | 18 |
| dal_tribunale_ordinario | 17 |
| dell_imposta_straordinaria | 16 |
| con_legge_ordinaria | 14 |
| legislatore_ordinario_di | 14 |
| straordinaria_sul_patrimonio | 13 |
| il_regime_ordinario | 12 |
| il_giudice_ordinario | 11 |
| imposta_straordinaria_sul | 11 |
| di_legge_ordinaria | 11 |
| alle_regioni_ordinarie | 11 |
| in_via_ordinaria | 11 |
| legge_ordinaria_dello | 10 |
| ordinaria_dello_stato | 10 |
| straordinaria_necessità_e | 10 |
| pensione_privilegiata_ordinaria | 9 |
| il_legislatore_ordinario | 9 |
| ad_autonomia_ordinaria | 9 |
| della_legge_ordinaria | 8 |
| reddito_medio_ordinario | 8 |
| l_imposta_straordinaria | 8 |
| al_regime_ordinario | 8 |
| statuto_ordinario_come | 8 |
| ad_amministrazione_straordinaria | 8 |
| un_imposta_straordinaria | 8 |
| regime_ordinario_dell | 8 |
| ordinario_di_roma | 8 |
| delle_regioni_ordinarie | 8 |
| ordinario_di_lecce | 8 |
| della_magistratura_ordinaria | 7 |
| la_legge_ordinaria | 7 |
| alla_legge_ordinaria | 7 |
| in_via_straordinaria | 7 |
| statuto_ordinario_di | 7 |
| dal_legislatore_ordinario | 7 |
| a_quello_ordinario | 7 |
| straordinaria_necessità_ed | 7 |
| di_straordinaria_necessità | 7 |
| a_quella_ordinaria | 7 |
| ordinario_dell_iva | 7 |
| straordinari_di_necessità | 7 |
| le_regioni_ordinarie | 7 |
| della_imposta_straordinaria | 6 |
| statuto_ordinario_in | 6 |
| casi_straordinari_di | 6 |
| ordinario_di_ravenna | 6 |
| ordinario_di_trieste | 6 |
| imposta_straordinaria_progressiva | 5 |
| straordinaria_progressiva_sul | 5 |
| una_legge_ordinaria | 5 |
| giudice_ordinario_non | 5 |
| giudice_ordinario_o | 5 |
| quella_ordinaria_del | 5 |
| in_regime_ordinario | 5 |
| privilegiate_ordinarie_militari | 5 |
| una_imposta_straordinaria | 5 |
| legge_ordinaria_e | 5 |
| statuto_ordinario_che | 5 |
| il_contributo_straordinario | 5 |
| imposta_straordinaria_immobiliare | 5 |
| di_mercato_ordinariamente | 5 |
| mercato_ordinariamente_ritraibile | 5 |
| giudiziaria_ordinaria_di | 5 |
| statuto_ordinario_è | 5 |
| del_contributo_straordinario | 5 |
| statuto_ordinario_con | 5 |
| procedimento_legislativo_ordinario | 5 |
| ordinario_di_verona | 5 |
| presupposti_di_straordinaria | 5 |
| ordinario_di_palermo | 5 |
| di_carattere_straordinario | 4 |
| ordinario_non_può | 4 |
| ordinario_e_che | 4 |
| statuto_ordinario_delle | 4 |
| ordinario_delle_funzioni | 4 |
| alla_disciplina_ordinaria | 4 |
| giudiziaria_ordinaria_e | 4 |
| giudice_ordinario_di | 4 |
| dei_magistrati_ordinari | 4 |
| della_giurisprudenza_ordinaria | 4 |
| statuto_ordinario_nel | 4 |
| con_leggi_ordinarie | 4 |
| amministrazione_straordinaria_delle | 4 |
| straordinaria_delle_grandi | 4 |
| privilegiate_ordinarie_comuni | 4 |
| un_contributo_straordinario | 4 |
| con_l_ordinaria | 4 |
| imposta_straordinaria_sui | 4 |
| ordinaria_di_sospendere | 4 |
| dal_giudice_ordinario | 4 |
| regioni_ordinarie_dall | 4 |
| ordinarie_dall_art | 4 |
| la_straordinaria_necessità | 4 |
| ordinaria_e_speciale | 4 |
| statuto_ordinario_destinatarie | 4 |
| ordinario_destinatarie_del | 4 |
| legislativo_ordinario_vale | 4 |
| ordinario_vale_a | 4 |
| di_casi_straordinari | 4 |
| caso_straordinario_di | 4 |
| straordinario_di_necessità | 4 |
| di_magistratura_ordinaria | 4 |
| a_tassazione_ordinaria | 4 |
| il_lavoro_straordinario | 4 |
| all_aliquota_ordinaria | 4 |
| costituzionali_e_ordinarie | 4 |
| e_ordinarie_la | 4 |
| ordinarie_la_definizione | 4 |
| ordinario_di_udine | 4 |
| organi_giurisdizionali_ordinari | 3 |
| giudici_straordinari_o | 3 |
| alla_giurisdizione_ordinaria | 3 |
| del_processo_ordinario | 3 |
| ordinario_di_regolare | 3 |
| dell_esecuzione_ordinaria | 3 |
| della_straordinaria_clemenza | 3 |
| legge_ordinaria_la | 3 |
| giudice_ordinario_in | 3 |
| della_giurisdizione_ordinaria | 3 |
| imposta_straordinaria_di | 3 |
| straordinaria_di_cui | 3 |
| giudice_ordinario_il | 3 |
| di_ruoli_straordinari | 3 |
| la_giurisprudenza_ordinaria | 3 |
| gli_ordinari_strumenti | 3 |
| provvedimenti_straordinari_per | 3 |
| straordinari_per_la | 3 |
| giudiziaria_ordinaria_per | 3 |
| giudice_ordinario_la | 3 |
| giudice_ordinario_e | 3 |
| giudice_ordinario_che | 3 |
| giudice_ordinario_al | 3 |
| da_quella_ordinaria | 3 |
| straordinario_e_temporaneo | 3 |
| straordinaria_prevista_dal | 3 |
| all_ordinario_regime | 3 |
| legislatore_ordinario_e | 3 |
| privilegiata_ordinaria_militare | 3 |
| privilegiate_ordinarie_civili | 3 |
| ordinarie_civili_e | 3 |
| dalla_giurisprudenza_ordinaria | 3 |
| legislatore_ordinario_nel | 3 |
| legislatore_ordinario_secondo | 3 |
| ordinario_secondo_un | 3 |
| giudice_ordinario_accertare | 3 |
| legislatore_ordinario_il | 3 |
| ordinario_il_quale | 3 |
| statuto_ordinario_nonché | 3 |
| statuto_ordinario_la | 3 |
| ordinario_che_a | 3 |
| amministrazione_straordinaria_e | 3 |
| giurisprudenza_ordinaria_e | 3 |
| ordinari_e_amministrativi | 3 |
| privilegiata_ordinaria_tabellare | 3 |
| contributo_straordinario_di | 3 |
| regioni_ordinarie_e | 3 |
| un_indennità_straordinaria | 3 |
| regime_ordinario_non | 3 |
| a_quelli_ordinari | 3 |
| straordinaria_sui_depositi | 3 |
| imposta_straordinaria_sugli | 3 |
| straordinaria_sugli_immobili | 3 |
| straordinaria_immobiliare_sul | 3 |
| delle_ordinarie_procedure | 3 |
| ordinarie_procedure_di | 3 |
| statuto_ordinario_va | 3 |
| gli_ordinari_criteri | 3 |
| contributo_straordinario_per | 3 |
| straordinario_per_l | 3 |
| ordinaria_e_non | 3 |
| degli_ordinari_termini | 3 |
| ordinari_termini_di | 3 |
| di_contabilità_ordinaria | 3 |
| statuto_ordinario_dall | 3 |
| ordinario_dall_art | 3 |
| ordinario_è_stato | 3 |
| autonomia_ordinaria_il | 3 |
| ordinaria_il_gettito | 3 |
| della_straordinaria_necessità | 3 |
| ordinario_come_sostituito | 3 |
| ordinario_di_modificare | 3 |
| ordinario_sentenza_n | 3 |
| qualità_medie_ordinarie | 3 |
| imposta_straordinaria_sulle | 3 |
| straordinaria_sulle_attività | 3 |
| di_quella_ordinaria | 3 |
| magistrati_ordinari_e | 3 |
| ordinaria_amministrativa_e | 3 |
| ordinario_di_forlì | 3 |
| ordinario_di_bergamo | 3 |
| ordinario_di_grosseto | 3 |
| statuto_ordinario_ai | 3 |
| ordinario_ai_sensi | 3 |
| della_vicenda_straordinaria | 3 |
| vicenda_straordinaria_di | 3 |
| straordinaria_di_trasferimento | 3 |
| ricorso_straordinario_al | 3 |
| straordinario_al_presidente | 3 |
| ordinario_di_milano | 3 |
| dalla_disciplina_ordinaria | 3 |
| ordinario_di_sulmona | 3 |
| giudice_ordinario_dell | 3 |
| ordinario_dell_esecuzione | 3 |
| ordinaria_di_cui | 3 |
| giurisdizionali_ordinari_o | 2 |
| ordinari_o_speciali | 2 |
| legge_ordinaria_che | 2 |
| dalla_legge_ordinaria | 2 |
| straordinari_o_speciali | 2 |
| organi_giudiziari_ordinari | 2 |
| legge_ordinaria_alla | 2 |
| straordinarie_e_contingenti | 2 |
| imposta_progressiva_straordinaria | 2 |
| progressiva_straordinaria_sul | 2 |
| le_leggi_ordinarie | 2 |
| ai_giudici_ordinari | 2 |
| degli_organi_ordinari | 2 |
| ordinario_processo_esecutivo | 2 |
| via_straordinaria_al | 2 |
| straordinaria_al_capo | 2 |
| la_magistratura_ordinaria | 2 |
| magistratura_ordinaria_che | 2 |
| esercizio_della_straordinaria | 2 |
| straordinaria_clemenza_l | 2 |
| della_clemenza_straordinaria | 2 |
| clemenza_straordinaria_dello | 2 |
| straordinaria_dello_stato | 2 |
| di_giurisdizione_ordinaria | 2 |
| giurisdizione_ordinaria_o | 2 |
| ordinaria_o_amministrativa | 2 |
| ordinaria_la_determinazione | 2 |
| carattere_straordinario_e | 2 |
| con_gli_ordinari | 2 |
| ordinario_ed_invero | 2 |
| ogni_giudice_ordinario | 2 |
| ordinario_o_speciale | 2 |
| ordinaria_per_tutti | 2 |
| ordinario_al_fine | 2 |
| dell_ordinario_procedimento | 2 |
| del_fallimento_ordinario | 2 |
| nelle_forme_ordinarie | 2 |
| in_modo_ordinario | 2 |
| al_consumo_ordinario | 2 |
| ordinaria_non_è | 2 |
| contributo_progressivo_straordinario | 2 |
| progressivo_straordinario_e | 2 |
| ordinario_di_funzioni | 2 |
| l_imposizione_straordinaria | 2 |
| magistratura_ordinaria_le | 2 |
| ordinaria_e_per | 2 |
| secondo_l_ordinario | 2 |
| l_ordinario_regime | 2 |
| ordinari_ed_amministrativi | 2 |
| pensioni_sia_ordinarie | 2 |
| norme_ordinarie_per | 2 |
| ordinario_né_può | 2 |
| ordinarie_e_speciali | 2 |
| n_provvedimenti_straordinari | 2 |
| legislatore_ordinario_disciplinare | 2 |
| caratteri_di_straordinarietà | 2 |
| di_straordinarietà_e | 2 |
| straordinarietà_e_temporaneità | 2 |
| di_ordinarietà_e | 2 |
| di_pensioni_ordinarie | 2 |
| imposizione_tributaria_straordinaria | 2 |
| ordinario_in_quanto | 2 |
| l_addizionale_straordinaria | 2 |
| regime_ordinario_di | 2 |
| giudice_ordinario_chiamato | 2 |
| ordinario_chiamato_a | 2 |
| legge_ordinaria_il | 2 |
| giudice_ordinario_ex | 2 |
| ordinario_e_quello | 2 |
| la_normazione_ordinaria | 2 |
| di_magistrati_ordinari | 2 |
| all_albo_ordinario | 2 |
| un_imposizione_straordinaria | 2 |
| imposizione_straordinaria_e | 2 |
| all_ordinario_sistema | 2 |
| regime_ordinario_e | 2 |
| ordinario_nonché_della | 2 |
| statuto_ordinario_trova | 2 |
| ordinario_trova_la | 2 |
| ordinario_come_tributi | 2 |
| ordinario_e_speciale | 2 |
| legge_ordinaria_come | 2 |
| leggi_ordinarie_della | 2 |
| ordinarie_della_repubblica | 2 |
| la_legislazione_ordinaria | 2 |
| all_amministrazione_straordinaria | 2 |
| straordinaria_e_norme | 2 |
| l_amministrazione_straordinaria | 2 |
| amministrazione_straordinaria_l | 2 |
| organo_sociale_ordinario | 2 |
| del_commissario_straordinario | 2 |
| statuto_ordinario_a | 2 |
| statuto_ordinario_dopo | 2 |
| ordinario_dopo_avere | 2 |
| statuto_ordinario_potessero | 2 |
| ordinario_potessero_aumentare | 2 |
| dai_giudici_ordinari | 2 |
| alla_contabilità_ordinaria | 2 |
| costituzionale_e_ordinaria | 2 |
| ordinaria_e_in | 2 |
| cittadini_sacrifici_straordinari | 2 |
| privilegiate_ordinarie_tabellari | 2 |
| privilegiata_ordinaria_che | 2 |
| ordinaria_militare_tabellare | 2 |
| al_contributo_straordinario | 2 |
| straordinario_di_cui | 2 |
| il_carattere_straordinario | 2 |
| ordinaria_sede_giurisdizionale | 2 |
| statuto_ordinario_le | 2 |
| ordinario_le_funzioni | 2 |
| carattere_straordinario_che | 2 |
| prescrizione_ordinaria_la | 2 |
| ordinaria_la_riliquidazione | 2 |
| di_azioni_ordinarie | 2 |
| ordinario_non_avrebbe | 2 |
| statuto_ordinario_l | 2 |
| ordinaria_esecuzione_forzata | 2 |
| statuto_ordinario_da | 2 |
| ordinariamente_ritraibile_determinato | 2 |
| redditività_media_ordinariamente | 2 |
| media_ordinariamente_ritraibile | 2 |
| ordinario_mediante_l | 2 |
| del_termine_ordinario | 2 |
| imposta_straordinaria_connotata | 2 |
| straordinaria_connotata_da | 2 |
| ordinaria_di_disporre | 2 |
| medio_ordinario_ritraibile | 2 |
| ordinario_ritraibile_dal | 2 |
| ordinario_al_riguardo | 2 |
| straordinaria_non_è | 2 |
| legislatore_ordinario_è | 2 |
| fuori_delle_ordinarie | 2 |
| straordinarie_esigenze_di | 2 |
| giudice_ordinario_a | 2 |
| ordinario_a_emanare | 2 |
| autorità_giurisdizionale_ordinaria | 2 |
| ordinario_nel_cui | 2 |
| statuto_ordinario_debba | 2 |
| ordinario_debba_essere | 2 |
| ordinario_in_base | 2 |
| statuto_ordinario_al | 2 |
| statuto_ordinario_art | 2 |
| ordinario_art_comma | 2 |
| secondo_gli_ordinari | 2 |
| ordinari_criteri_ermeneutici | 2 |
| legge_ordinaria_ma | 2 |
| ordinaria_ma_solo | 2 |
| degli_ordinari_rimedi | 2 |
| medio_ordinario_catastale | 2 |
| medio_ordinario_mediante | 2 |
| regioni_ordinarie_la | 2 |
| tributaria_straordinaria_con | 2 |
| statuto_ordinario_per | 2 |
| ordinaria_del_per | 2 |
| quello_ordinario_di | 2 |
| nei_modi_ordinari | 2 |
| ordinario_nel_modificare | 2 |
| statuto_ordinario_sono | 2 |
| ordinario_sono_assoggettate | 2 |
| statuto_ordinario_sentenza | 2 |
| legislatore_ordinario_deve | 2 |
| ordinari_strumenti_civilistici | 2 |
| amministrazione_straordinaria_ai | 2 |
| straordinaria_ai_sensi | 2 |
| dell_amministrazione_straordinaria | 2 |
| amministrazione_straordinaria_di | 2 |
| straordinaria_di_accedere | 2 |
| ordinario_o_tributario | 2 |
| medie_ordinarie_per | 2 |
| ordinarie_per_unità | 2 |
| misure_straordinarie_in | 2 |
| straordinarie_in_materia | 2 |
| espropriazione_forzata_ordinaria | 2 |
| ordinaria_il_giudice | 2 |
| ritenuta_la_straordinaria | 2 |
| del_caso_straordinario | 2 |
| per_lavoro_straordinario | 2 |
| onere_degli_straordinari | 2 |
| degli_straordinari_in | 2 |
| straordinari_in_oggetto | 2 |
| i_compensi_straordinari | 2 |
| del_lavoro_straordinario | 2 |
| ordinario_con_propria | 2 |
| statuto_ordinario_spettano | 2 |
| ordinario_spettano_gli | 2 |
| magistratura_ordinaria_amministrativa | 2 |
| magistratura_ordinaria_nonché | 2 |
| ordinaria_nonché_per | 2 |
| statuto_ordinario_mantenendo | 2 |
| ordinario_mantenendo_ferme | 2 |
| ordinario_l_art | 2 |
| statuto_ordinario_ed | 2 |
| ordinario_di_cognizione | 2 |
| secondo_le_ordinarie | 2 |
| ordinario_di_aumentare | 2 |
| leggi_ordinarie_su | 2 |
| ordinarie_su_proposta | 2 |
| potere_sostitutivo_straordinario | 2 |
| straordinario_da_parte | 2 |
| l_ordinario_procedimento | 2 |
| ordinario_di_imperia | 2 |
| la_tassazione_ordinaria | 2 |
| straordinario_nella_misura | 2 |
| aliquota_ordinaria_dell | 2 |
| ordinaria_dell_irap | 2 |
| ordinarie_dinamiche_di | 2 |
| stesso_legislatore_ordinario | 2 |
| regioni_ordinarie_sia | 2 |
| ordinarie_sia_nel | 2 |
| regioni_ordinarie_in | 2 |
| di_autonomia_ordinaria | 2 |
| da_misure_straordinarie | 2 |
| misure_straordinarie_di | 2 |
| straordinarie_di_contrasto | 2 |
| statuto_ordinario_sia | 2 |
| disciplina_ordinaria_del | 2 |
| regioni_ordinarie_con | 2 |
| regioni_ordinarie_connota | 2 |
| ordinarie_connota_sia | 2 |
| contributo_straordinario_in | 2 |
| della_gestione_ordinaria | 2 |
| di_contributo_straordinario | 2 |
| presupposto_della_straordinaria | 2 |
| ordinario_di_genova | 2 |
| il_recupero_ordinario | 2 |
| recupero_ordinario_di | 2 |
| ordinario_di_tali | 2 |
| ordinario_di_monza | 2 |
| nella_misura_ordinaria | 2 |
| ordinaria_del_cinque | 2 |
| disciplina_ordinaria_quale | 2 |
| ordinaria_quale_condizione | 2 |
| rispetto_all_ordinario | 2 |
| l_ordinaria_opposizione | 2 |
| quella_ordinaria_di | 2 |
| giudice_ordinario_l | 2 |
| ordinarie_sentenza_n | 2 |
| ordinario_procedimento_notificatorio | 2 |
| servizio_postale_ordinario | 2 |
| via_ordinaria_e | 2 |
| regime_ordinario_della | 2 |
| l_ordinaria_diligenza | 2 |
| ordinaria_diligenza_e | 2 |
| stesse_leggi_ordinarie | 2 |
| disciplina_di_straordinaria | 2 |
| di_straordinaria_eccezionalità | 2 |
| straordinaria_eccezionalità_come | 2 |
| sola_aliquota_ordinaria | 2 |
| aliquota_ordinaria_di | 2 |
| alla_straordinaria_necessità | 2 |
| dell_imposizione_ordinaria | 2 |
| imposizione_ordinaria_ires | 2 |
| imposta_straordinaria_pari | 2 |
| straordinaria_pari_al | 2 |
| legge_ordinaria_ex | 2 |
| ordinaria_ex_plurimis | 2 |
| commissario_straordinario_del | 2 |
| straordinario_del_governo | 2 |
| tribunale_ordinario_civile | 2 |
| ordinario_civile_di | 2 |
| detrimento_delle_ordinarie | 2 |
| delle_ordinarie_dinamiche | 2 |
| di_addizionale_straordinaria | 1 |
| addizionale_straordinaria_di | 1 |
| straordinaria_di_guerra | 1 |
| magistratura_ordinaria_sia | 1 |
| ordinaria_sia_pure | 1 |
| vigenti_leggi_ordinarie | 1 |
| leggi_ordinarie_entrambe | 1 |
| ordinarie_entrambe_le | 1 |
| i_mezzi_ordinari | 1 |
| mezzi_ordinari_comuni | 1 |
| ordinari_comuni_agli | 1 |
| decidere_ricorsi_straordinari | 1 |
| ricorsi_straordinari_nei | 1 |
| straordinari_nei_casi | 1 |
| in_linea_straordinaria | 1 |
| linea_straordinaria_contro | 1 |
| straordinaria_contro_atti | 1 |
| giudice_ordinario_avrebbe | 1 |
| ordinario_avrebbe_dovuto | 1 |
| ordinaria_che_questa | 1 |
| di_giudizio_ordinario | 1 |
| giudizio_ordinario_come | 1 |
| ordinario_come_questione | 1 |
| dai_magistrati_ordinari | 1 |
| magistrati_ordinari_al | 1 |
| ordinari_al_lume | 1 |
| istituiti_giudici_straordinari | 1 |
| giudiziari_ordinari_di | 1 |
| ordinari_di_fronte | 1 |
| legislatore_ordinario_la | 1 |
| ordinario_la_precisa | 1 |
| giurisdizione_ordinaria_secondo | 1 |
| ordinaria_secondo_le | 1 |
| legge_ordinaria_giudici | 1 |
| ordinaria_giudici_in | 1 |
| legge_ordinaria_sulla | 1 |
| ordinaria_sulla_riforma | 1 |
| stile_negli_ordinari | 1 |
| negli_ordinari_contratti | 1 |
| ordinari_contratti_con | 1 |
| imposta_straordinaria_patrimoniale | 1 |
| straordinaria_patrimoniale_al | 1 |
| a_quelle_straordinarie | 1 |
| quelle_straordinarie_da | 1 |
| straordinarie_da_effettuarsi | 1 |
| e_legge_ordinaria | 1 |
| ordinaria_che_imponga | 1 |
| ordinaria_alla_libera | 1 |
| ordinario_di_apportare | 1 |
| ordinario_di_incoraggiare | 1 |
| legge_ordinaria_potrebbe | 1 |
| ordinaria_potrebbe_rendere | 1 |
| genere_degli_ordinari | 1 |
| degli_ordinari_rifiuti | 1 |
| ordinari_rifiuti_dei | 1 |
| di_verificazione_straordinaria | 1 |
| verificazione_straordinaria_inoltrata | 1 |
| straordinaria_inoltrata_dal | 1 |
| ordinario_non_è | 1 |
| piantagioni_costituiscono_ordinarie | 1 |
| costituiscono_ordinarie_reintegrazioni | 1 |
| ordinarie_reintegrazioni_necessarie | 1 |
| del_prodotto_ordinario | 1 |
| prodotto_ordinario_del | 1 |
| ordinario_del_fondo | 1 |
| di_circostanze_straordinarie | 1 |
| circostanze_straordinarie_e | 1 |
| carattere_straordinario_destinato | 1 |
| straordinario_destinato_a | 1 |
| di_finanza_straordinaria | 1 |
| finanza_straordinaria_v | 1 |
| straordinaria_v_ad | 1 |
| processo_ordinario_dal | 1 |
| ordinario_dal_quale | 1 |
| processo_ordinario_ed | 1 |
| ordinario_ed_esclude | 1 |
| un_processo_ordinario | 1 |
| processo_ordinario_non | 1 |
| delle_imposte_straordinarie | 1 |
| imposte_straordinarie_sul | 1 |
| straordinarie_sul_patrimonio | 1 |
| leggi_ordinarie_in | 1 |
| ordinarie_in_materia | 1 |
| giudici_ordinari_quella | 1 |
| ordinari_quella_in | 1 |
| una_norma_ordinaria | 1 |
| norma_ordinaria_ma | 1 |
| ordinaria_ma_i | 1 |
| organi_ordinari_possono | 1 |
| ordinari_possono_non | 1 |
| legge_ordinaria_di | 1 |
| ordinaria_di_non | 1 |
| confronti_dell_ordinario | 1 |
| dell_ordinario_processo | 1 |
| diverso_dall_ordinario | 1 |
| dall_ordinario_processo | 1 |
| ordinario_non_possa | 1 |
| esecuzione_ordinaria_è | 1 |
| ordinaria_è_stato | 1 |
| ordinaria_che_rimandando | 1 |
| ordinario_e_pertanto | 1 |
| ai_criteri_ordinariamente | 1 |
| criteri_ordinariamente_adottati | 1 |
| ordinariamente_adottati_per | 1 |
| degli_abbonamenti_ordinari | 1 |
| abbonamenti_ordinari_contro | 1 |
| ordinari_contro_la | 1 |
| creare_giudici_straordinari | 1 |
| godimento_della_straordinaria | 1 |
| straordinaria_clemenza_dello | 1 |
| organo_giurisdizionale_ordinario | 1 |
| giurisdizionale_ordinario_od | 1 |
| ordinario_od_amministrativo | 1 |
| legge_ordinaria_può | 1 |
| ordinaria_può_quindi | 1 |
| legge_ordinaria_né | 1 |
| ordinaria_né_vale | 1 |
| seguito_a_straordinari | 1 |
| a_straordinari_eventi | 1 |
| straordinari_eventi_e | 1 |
| provvisorio_e_straordinario | 1 |
| e_straordinario_conseguenza | 1 |
| straordinario_conseguenza_di | 1 |
| dettato_dalla_straordinaria | 1 |
| dalla_straordinaria_situazione | 1 |
| straordinaria_situazione_del | 1 |
| competenze_che_ordinariamente | 1 |
| che_ordinariamente_a | 1 |
| ordinariamente_a_lui | 1 |
| ordinario_in_sede | 1 |
| le_sezioni_ordinarie | 1 |
| sezioni_ordinarie_mentre | 1 |
| ordinarie_mentre_per | 1 |
| una_destinazione_ordinaria | 1 |
| destinazione_ordinaria_ad | 1 |
| ordinaria_ad_es | 1 |
| con_destinazione_ordinaria | 1 |
| destinazione_ordinaria_si | 1 |
| ordinaria_si_è | 1 |
| straordinario_e_di | 1 |
| istitutiva_imposta_straordinaria | 1 |
| nei_ruoli_ordinari | 1 |
| ruoli_ordinari_speciali | 1 |
| ordinari_speciali_o | 1 |
| speciali_o_straordinari | 1 |
| o_straordinari_lo | 1 |
| straordinari_lo_assicurerebbe | 1 |
| ordinario_il_mutamento | 1 |
| nei_ruoli_straordinari | 1 |
| ruoli_straordinari_dell | 1 |
| straordinari_dell_intero | 1 |
| ruoli_straordinari_senza | 1 |
| straordinari_senza_precisare | 1 |
| ruoli_straordinari_ed | 1 |
| straordinari_ed_in | 1 |
| ruoli_straordinari_l | 1 |
| straordinari_l_iscrizione | 1 |
| dei_ruoli_straordinari | 1 |
| ruoli_straordinari_qual | 1 |
| straordinari_qual_era | 1 |
| quelle_esigenze_straordinarie | 1 |
| esigenze_straordinarie_si | 1 |
| straordinarie_si_evince | 1 |
| due_edizioni_straordinarie | 1 |
| edizioni_straordinarie_della | 1 |
| straordinarie_della_gazzetta | 1 |
| fronteggiare_alcune_straordinarie | 1 |
| alcune_straordinarie_esigenze | 1 |
| straordinarie_esigenze_e | 1 |
| di_procedimento_ordinario | 1 |
| procedimento_ordinario_sorto | 1 |
| ordinario_sorto_per | 1 |
| giudice_ordinario_sia | 1 |
| ordinario_sia_sottratto | 1 |
| giudice_ordinario_contro | 1 |
| ordinario_contro_gli | 1 |
| il_procedimento_ordinario | 1 |
| procedimento_ordinario_e | 1 |
| giurisprudenza_ordinaria_ha | 1 |
| ordinaria_ha_riconosciuto | 1 |
| ordinari_strumenti_si | 1 |
| contiene_provvedimenti_straordinari | 1 |
| entrate_fiscali_ordinarie | 1 |
| fiscali_ordinarie_sotto | 1 |
| ordinarie_sotto_questo | 1 |
| un_tributo_ordinario | 1 |
| tributo_ordinario_e | 1 |
| ordinario_e_perciò | 1 |
| giudice_ordinario_ed | 1 |
| medio_ordinario_e | 1 |
| ordinario_e_continuativo | 1 |
| giudice_ordinario_per | 1 |
| ordinario_per_le | 1 |
| ordinaria_per_quanto | 1 |
| ordinario_la_legge | 1 |
| legge_ordinaria_del | 1 |
| ordinaria_del_non | 1 |
| quale_legge_ordinaria | 1 |
| legge_ordinaria_riproduttiva | 1 |
| ordinaria_riproduttiva_di | 1 |
| nel_procedimento_ordinario | 1 |
| procedimento_ordinario_predetta | 1 |
| ordinario_predetta_sentenza | 1 |
| dei_creditori_ordinari | 1 |
| creditori_ordinari_non | 1 |
| ordinari_non_ad | 1 |
| procedimento_esecutivo_ordinario | 1 |
| esecutivo_ordinario_potrebbero | 1 |
| ordinario_potrebbero_essere | 1 |
| giudici_ordinari_nei | 1 |
| ordinari_nei_normali | 1 |
| ordinario_e_di | 1 |
| giudiziaria_ordinaria_col | 1 |
| ordinaria_col_ricorrere | 1 |
| legge_ordinaria_così | 1 |
| ordinaria_così_degli | 1 |
| alla_legislazione_ordinaria | 1 |
| legislazione_ordinaria_dal | 1 |
| ordinaria_dal_principio | 1 |
| ordinaria_che_si | 1 |
| ordinario_che_non | 1 |
| del_giudizio_ordinario | 1 |
| giudizio_ordinario_infatti | 1 |
| ordinario_infatti_in | 1 |
| legge_ordinaria_purché | 1 |
| ordinaria_purché_la | 1 |
| da_accadimenti_straordinari | 1 |
| accadimenti_straordinari_l | 1 |
| straordinari_l_eccezionalità | 1 |
| o_la_straordinarietà | 1 |
| la_straordinarietà_nella | 1 |
| straordinarietà_nella_specie | 1 |
| a_mezzi_straordinari | 1 |
| mezzi_straordinari_adeguativi | 1 |
| straordinari_adeguativi_dell | 1 |
| espletamento_dell_ordinario | 1 |
| ordinario_procedimento_concorsuale | 1 |
| competenza_alla_ordinaria | 1 |
| alla_ordinaria_sede | 1 |
| ordinaria_sede_concorsuale | 1 |
| legge_ordinaria_art | 1 |
| ordinaria_art_c | 1 |
| fallimento_ordinario_si | 1 |
| ordinario_si_osserva | 1 |
| fallimento_ordinario_che | 1 |
| ordinario_che_fa | 1 |
| altra_imposta_straordinaria | 1 |
| alla_surrogazione_ordinaria | 1 |
| surrogazione_ordinaria_è | 1 |
| ordinaria_è_soggetto | 1 |
| forme_ordinarie_una | 1 |
| ordinarie_una_contestazione | 1 |
| modo_ordinario_auto | 1 |
| ordinario_auto_tassazione | 1 |
| sulla_prescrizione_ordinaria | 1 |
| prescrizione_ordinaria_come | 1 |
| ordinaria_come_per | 1 |
| una_addizionale_straordinaria | 1 |
| addizionale_straordinaria_su | 1 |
| straordinaria_su_varie | 1 |
| legittimi_sia_ordinaria | 1 |
| sia_ordinaria_ove | 1 |
| ordinaria_ove_si | 1 |
| giurisdizionali_ordinari_amministrativi | 1 |
| ordinari_amministrativi_speciali | 1 |
| consumo_ordinario_trattasi | 1 |
| ordinario_trattasi_evidentemente | 1 |
| i_consumatori_ordinari | 1 |
| consumatori_ordinari_cui | 1 |
| ordinari_cui_per | 1 |
| quella_ordinaria_non | 1 |
| applicazione_dell_ordinario | 1 |
| dell_ordinario_sindacato | 1 |
| ordinario_sindacato_di | 1 |
| di_legislazione_ordinaria | 1 |
| legislazione_ordinaria_del | 1 |
| ordinaria_del_precetto | 1 |
| ordinario_il_tutto | 1 |
| giudice_ordinario_nel | 1 |
| ordinario_nel_caso | 1 |
| legge_ordinaria_possa | 1 |
| ordinaria_possa_regolare | 1 |
| trattamento_dagli_ordinari | 1 |
| dagli_ordinari_avvisi | 1 |
| ordinari_avvisi_e | 1 |
| nella_giurisprudenza_ordinaria | 1 |
| giurisprudenza_ordinaria_nel | 1 |
| ordinaria_nel_merito | 1 |
| ordinario_di_fissare | 1 |
| disciplina_ordinaria_dell | 1 |
| ordinaria_dell_inadempimento | 1 |
| imposizione_straordinaria_sugli | 1 |
| straordinaria_sugli_incrementi | 1 |
| imposta_straordinaria_ragion | 1 |
| straordinaria_ragion_per | 1 |
| imposizione_straordinaria_prevista | 1 |
| a_imposta_straordinaria | 1 |
| imposta_straordinaria_i | 1 |
| straordinaria_i_soggetti | 1 |
| via_straordinaria_prevista | 1 |
| via_straordinaria_di | 1 |
| giudice_ordinario_delle | 1 |
| ordinario_delle_disposizioni | 1 |
| esecuzione_ordinaria_ma | 1 |
| ordinaria_ma_anche | 1 |
| di_clemenza_straordinaria | 1 |
| clemenza_straordinaria_analogamente | 1 |
| straordinaria_analogamente_la | 1 |
| stessa_magistratura_ordinaria | 1 |
| magistratura_ordinaria_per | 1 |
| ordinaria_per_le | 1 |
| giurisprudenza_ordinaria_è | 1 |
| ordinaria_è_ormai | 1 |
| giudiziaria_ordinaria_nelle | 1 |
| ordinaria_nelle_controversie | 1 |
| ordinaria_le_questioni | 1 |
| giurisdizione_ordinaria_sia | 1 |
| ordinaria_sia_stata | 1 |
| giurisdizione_ordinaria_tutte | 1 |
| ordinaria_tutte_le | 1 |
| giudice_ordinario_le | 1 |
| ordinario_le_questioni | 1 |
| rimedi_giurisdizionali_ordinari | 1 |
| giurisdizionali_ordinari_avverso | 1 |
| ordinari_avverso_atti | 1 |
| trattamento_pensionistico_ordinariamente | 1 |
| pensionistico_ordinariamente_superiore | 1 |
| ordinariamente_superiore_a | 1 |
| legge_ordinaria_garantisca | 1 |
| ordinaria_garantisca_l | 1 |
| ordinario_regime_occorre | 1 |
| base_all_ordinario | 1 |
| ordinario_regime_e | 1 |
| giudici_comuni_ordinari | 1 |
| comuni_ordinari_ed | 1 |
| sia_ordinarie_di | 1 |
| ordinarie_di_riposo | 1 |
| sia_ordinarie_sia | 1 |
| ordinarie_sia_di | 1 |
| di_norme_ordinarie | 1 |
| ordinarie_per_modificare | 1 |
| legislatore_ordinario_né | 1 |
| ordinario_di_assicurare | 1 |
| di_stato_ordinarie | 1 |
| stato_ordinarie_e | 1 |
| giudiziaria_ordinaria_anziché | 1 |
| ordinaria_anziché_alle | 1 |
| giudiziaria_ordinaria_cui | 1 |
| ordinaria_cui_spetta | 1 |
| ordinaria_le_tre | 1 |
| giudiziari_ordinari_che | 1 |
| ordinari_che_sono | 1 |
| giudice_ordinario_potrebbe | 1 |
| ordinario_potrebbe_derivare | 1 |
| delle_imposte_ordinarie | 1 |
| imposte_ordinarie_sovrimposte | 1 |
| ordinarie_sovrimposte_e | 1 |
| ordinario_disciplinare_in | 1 |
| carattere_di_ordinarietà | 1 |
| ordinarietà_e_indurre | 1 |
| caratteri_di_ordinarietà | 1 |
| ordinarietà_e_definitività | 1 |
| pensioni_ordinarie_l | 1 |
| ordinarie_l_obbligo | 1 |
| pensioni_civili_ordinarie | 1 |
| civili_ordinarie_e | 1 |
| ordinarie_e_non | 1 |
| mezzo_degli_ordinari | 1 |
| degli_ordinari_canoni | 1 |
| ordinari_canoni_di | 1 |
| da_quello_ordinario | 1 |
| quello_ordinario_soltanto | 1 |
| ordinario_soltanto_perché | 1 |
| ordinaria_del_reato | 1 |
| giudice_ordinario_come | 1 |
| ordinario_come_questa | 1 |
| legislatore_ordinario_del | 1 |
| ordinario_del_quale | 1 |
| ordinario_e_non | 1 |
| legislatore_ordinario_infondata | 1 |
| ordinario_infondata_sotto | 1 |
| statuto_ordinario_nella | 1 |
| ordinario_nella_quale | 1 |
| ordinario_la_misura | 1 |
| giudice_ordinario_art | 1 |
| ordinario_art_legge | 1 |
| tributaria_straordinaria_non | 1 |
| straordinaria_non_ragguagliata | 1 |
| legislatore_ordinario_in | 1 |
| addizionale_straordinaria_per | 1 |
| straordinaria_per_far | 1 |
| addizionale_straordinaria_debba | 1 |
| straordinaria_debba_essere | 1 |
| della_addizionale_straordinaria | 1 |
| addizionale_straordinaria_prevista | 1 |
| via_straordinaria_ha | 1 |
| straordinaria_ha_una | 1 |
| regime_ordinario_prima | 1 |
| ordinario_prima_che | 1 |
| il_regime_straordinario | 1 |
| regime_straordinario_di | 1 |
| straordinario_di_definizione | 1 |
| ordinario_di_definizione | 1 |
| regime_ordinario_dei | 1 |
| ordinario_dei_redditi | 1 |
| regime_ordinario_l | 1 |
| ordinario_l_amministrazione | 1 |
| la_normativa_ordinaria | 1 |
| normativa_ordinaria_del | 1 |
| ordinaria_del_sulla | 1 |
| della_legislazione_ordinaria | 1 |
| legislazione_ordinaria_il | 1 |
| ordinaria_il_traguardo | 1 |
| ordinarie_militari_l | 1 |
| privilegiate_ordinarie_l | 1 |
| ordinarie_l_esenzione | 1 |
| ordinarie_militari_è | 1 |
| ordinarie_militari_ma | 1 |
| ordinarie_militari_e | 1 |
| privilegiate_ordinarie_questa | 1 |
| ordinarie_questa_differenza | 1 |
| ordinaria_militare_e | 1 |
| quello_privilegiato_ordinario | 1 |
| privilegiato_ordinario_liquidato | 1 |
| ordinario_liquidato_in | 1 |
| privilegiata_ordinaria_spetta | 1 |
| ordinaria_spetta_invece | 1 |
| privilegiate_ordinarie_imponeva | 1 |
| ordinarie_imponeva_la | 1 |
| dalla_giustizia_ordinaria | 1 |
| giustizia_ordinaria_o | 1 |
| ordinaria_o_dal | 1 |
| la_prescrizione_ordinaria | 1 |
| prescrizione_ordinaria_decennale | 1 |
| ordinaria_decennale_all | 1 |
| giudice_ordinario_innanzi | 1 |
| ordinario_innanzi_al | 1 |
| giurisprudenza_ordinaria_sia | 1 |
| ordinaria_sia_prima | 1 |
| ordinaria_alla_quale | 1 |
| legislatore_ordinario_salvo | 1 |
| ordinario_salvo_il | 1 |
| magistratura_ordinaria_competenti | 1 |
| ordinaria_competenti_per | 1 |
| ordinaria_il_rispetto | 1 |
| legislatore_ordinario_già | 1 |
| ordinario_già_per | 1 |
| ordinario_nel_disporre | 1 |
| ordinario_di_determinarlo | 1 |
| ordinario_e_infatti | 1 |
| ordinario_di_emanare | 1 |
| legislatore_ordinario_non | 1 |
| legislatore_ordinario_che | 1 |
| ordinario_che_solo | 1 |
| soltanto_magistrati_ordinari | 1 |
| magistrati_ordinari_od | 1 |
| ordinari_od_amministrativi | 1 |
| magistratura_ordinaria_ove | 1 |
| ordinaria_ove_le | 1 |
| snello_dell_ordinario | 1 |
| ordinario_procedimento_civile | 1 |
| un_giudice_ordinario | 1 |
| ordinario_di_conseguenza | 1 |
| giudiziaria_ordinaria_come | 1 |
| ordinaria_come_proposta | 1 |
| ordinario_ex_art | 1 |
| giudice_ordinario_adito | 1 |
| ordinario_adito_per | 1 |
| legislatore_ordinario_ha | 1 |
| ordinario_ha_tuttavia | 1 |
| giurisdizione_ordinaria_cfr | 1 |
| ordinaria_cfr_corte | 1 |
| qualche_norma_ordinaria | 1 |
| norma_ordinaria_come | 1 |
| ordinaria_come_la | 1 |
| delle_entrate_ordinarie | 1 |
| entrate_ordinarie_esse | 1 |
| ordinarie_esse_infatti | 1 |
| legislatore_ordinario_determinati | 1 |
| ordinario_determinati_scopi | 1 |
| legge_ordinaria_deve | 1 |
| ordinaria_deve_anche | 1 |
| normazione_ordinaria_si | 1 |
| ordinaria_si_sia | 1 |
| legislatore_ordinario_limitare | 1 |
| ordinario_limitare_la | 1 |
| istituire_giudici_straordinari | 1 |
| straordinari_o_giudici | 1 |
| soli_magistrati_ordinari | 1 |
| magistrati_ordinari_con | 1 |
| ordinari_con_la | 1 |
| i_magistrati_ordinari | 1 |
| magistrati_ordinari_o | 1 |
| ordinari_o_amministrativi | 1 |
| giudiziaria_ordinaria_dall | 1 |
| ordinaria_dall_art | 1 |
| giudiziaria_ordinaria_sugli | 1 |
| ordinaria_sugli_atti | 1 |
| quando_leggi_ordinarie | 1 |
| leggi_ordinarie_gravano | 1 |
| ordinarie_gravano_di | 1 |
| della_normativa_ordinaria | 1 |
| normativa_ordinaria_mette | 1 |
| ordinaria_mette_conto | 1 |
| della_normazione_ordinaria | 1 |
| normazione_ordinaria_sono | 1 |
| ordinaria_sono_apparse | 1 |
| nella_giurisprudenza_ordinarie | 1 |
| giurisprudenza_ordinarie_supra | 1 |
| ordinarie_supra_e | 1 |
| ordinaria_il_decreto | 1 |
| una_giurisprudenza_ordinaria | 1 |
| giurisprudenza_ordinaria_che | 1 |
| ordinaria_che_non | 1 |
| ordinario_accertare_che | 1 |
| ordinario_accertare_se | 1 |
| ordinario_accertare_alla | 1 |
| magistrati_ordinari_ed | 1 |
| magistrati_ordinari_del | 1 |
| ordinari_del_consiglio | 1 |
| albo_ordinario_che | 1 |
| ordinario_che_sono | 1 |
| normazione_ordinaria_più | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| delle_regioni_a_statuto_ordinario | 70 |
| alle_regioni_a_statuto_ordinario | 52 |
| regioni_a_statuto_ordinario_e | 40 |
| le_regioni_a_statuto_ordinario | 28 |
| a_statuto_ordinario_e_delle | 27 |
| statuto_ordinario_e_delle_province | 25 |
| ordinario_e_delle_province_nonché | 25 |
| in_diritto_il_tribunale_ordinario | 13 |
| diritto_il_tribunale_ordinario_di | 13 |
| regioni_a_statuto_ordinario_come | 8 |
| regioni_a_statuto_ordinario_di | 7 |
| nelle_regioni_a_statuto_ordinario | 7 |
| la_giurisdizione_del_giudice_ordinario | 7 |
| di_straordinaria_necessità_e_urgenza | 7 |
| regioni_a_statuto_ordinario_in | 6 |
| casi_straordinari_di_necessità_e | 6 |
| tribunale_ordinario_di_lecce_in | 6 |
| ordinario_di_lecce_in_composizione | 6 |
| sollevate_dal_tribunale_ordinario_di | 6 |
| imposta_straordinaria_progressiva_sul_patrimonio | 5 |
| regioni_a_statuto_ordinario_che | 5 |
| sole_regioni_a_statuto_ordinario | 5 |
| valore_unitario_di_mercato_ordinariamente | 5 |
| unitario_di_mercato_ordinariamente_ritraibile | 5 |
| regioni_a_statuto_ordinario_è | 5 |
| straordinaria_necessità_ed_urgenza_di | 5 |
| straordinari_di_necessità_e_d | 5 |
| presupposti_di_straordinaria_necessità_e | 5 |
| dell_imposta_straordinaria_progressiva_sul | 4 |
| dell_imposta_straordinaria_sul_patrimonio | 4 |
| della_imposta_straordinaria_sul_patrimonio | 4 |
| regioni_a_statuto_ordinario_delle | 4 |
| a_statuto_ordinario_delle_funzioni | 4 |
| essere_modificate_con_leggi_ordinarie | 4 |
| amministrazione_straordinaria_delle_grandi_imprese | 4 |
| straordinaria_delle_grandi_imprese_in | 4 |
| all_autorità_giudiziaria_ordinaria_di | 4 |
| ciascuna_regione_a_statuto_ordinario | 4 |
| delle_regioni_ad_autonomia_ordinaria | 4 |
| regioni_a_statuto_ordinario_destinatarie | 4 |
| a_statuto_ordinario_destinatarie_del | 4 |
| statuto_ordinario_destinatarie_del_tributo | 4 |
| alle_regioni_ad_autonomia_ordinaria | 4 |
| opzione_per_il_regime_ordinario | 4 |
| per_il_regime_ordinario_dell | 4 |
| il_regime_ordinario_dell_iva | 4 |
| il_tribunale_ordinario_di_roma | 4 |
| riferimento_al_procedimento_legislativo_ordinario | 4 |
| al_procedimento_legislativo_ordinario_vale | 4 |
| procedimento_legislativo_ordinario_vale_a | 4 |
| legislativo_ordinario_vale_a_maggior | 4 |
| ordinario_vale_a_maggior_ragione | 4 |
| mera_occorrenza_di_casi_straordinari | 4 |
| occorrenza_di_casi_straordinari_di | 4 |
| di_casi_straordinari_di_necessità | 4 |
| dell_esecuzione_del_tribunale_ordinario | 4 |
| esecuzione_del_tribunale_ordinario_di | 4 |
| caso_straordinario_di_necessità_e | 4 |
| di_personale_di_magistratura_ordinaria | 4 |
| tribunale_ordinario_di_roma_in | 4 |
| il_tribunale_ordinario_di_verona | 4 |
| le_norme_costituzionali_e_ordinarie | 4 |
| norme_costituzionali_e_ordinarie_la | 4 |
| costituzionali_e_ordinarie_la_definizione | 4 |
| e_ordinarie_la_definizione_del | 4 |
| ordinarie_la_definizione_del_cui | 4 |
| il_tribunale_ordinario_di_ravenna | 4 |
| dal_tribunale_ordinario_di_lecce | 4 |
| n_del_il_tribunale_ordinario | 4 |
| il_potere_del_legislatore_ordinario | 3 |
| potere_del_legislatore_ordinario_di | 3 |
| provvedimenti_straordinari_per_la_calabria | 3 |
| la_competenza_del_giudice_ordinario | 3 |
| l_applicazione_dell_imposta_straordinaria | 3 |
| con_legge_ordinaria_dello_stato | 3 |
| legge_ordinaria_dello_stato_su | 3 |
| ordinaria_dello_stato_su_concorde | 3 |
| le_pensioni_privilegiate_ordinarie_militari | 3 |
| pensioni_privilegiate_ordinarie_civili_e | 3 |
| privilegiate_ordinarie_civili_e_militari | 3 |
| e_commisurata_dal_legislatore_ordinario | 3 |
| commisurata_dal_legislatore_ordinario_secondo | 3 |
| dal_legislatore_ordinario_secondo_un | 3 |
| legislatore_ordinario_secondo_un_criterio | 3 |
| ordinario_secondo_un_criterio_che | 3 |
| trattamento_economico_dei_magistrati_ordinari | 3 |
| atti_dell_autorità_giudiziaria_ordinaria | 3 |
| regioni_a_statuto_ordinario_nonché | 3 |
| regioni_a_statuto_ordinario_nel | 3 |
| a_statuto_ordinario_che_a | 3 |
| un_imposta_straordinaria_sui_depositi | 3 |
| imposta_straordinaria_sui_depositi_bancari | 3 |
| straordinaria_sui_depositi_bancari_e | 3 |
| imposta_straordinaria_immobiliare_sul_valore | 3 |
| straordinaria_immobiliare_sul_valore_dei | 3 |
| autorità_giudiziaria_ordinaria_di_sospendere | 3 |
| regioni_a_statuto_ordinario_va | 3 |
| contributo_straordinario_per_l_europa | 3 |
| regioni_ordinarie_dall_art_comma | 3 |
| dell_autorità_giudiziaria_ordinaria_e | 3 |
| autorità_giudiziaria_ordinaria_e_speciale | 3 |
| giudiziaria_ordinaria_e_speciale_in | 3 |
| ordinaria_e_speciale_in_materia | 3 |
| regioni_a_statuto_ordinario_dall | 3 |
| a_statuto_ordinario_dall_art | 3 |
| statuto_ordinario_dall_art_comma | 3 |
| ordinario_dall_art_comma_del | 3 |
| a_statuto_ordinario_è_stato | 3 |
| statuto_ordinario_è_stato_attribuito | 3 |
| ordinario_è_stato_attribuito_dal | 3 |
| regioni_ad_autonomia_ordinaria_il | 3 |
| ad_autonomia_ordinaria_il_gettito | 3 |
| autonomia_ordinaria_il_gettito_della | 3 |
| ordinaria_il_gettito_della_tassa | 3 |
| a_statuto_ordinario_come_sostituito | 3 |
| statuto_ordinario_come_sostituito_dall | 3 |
| ordinario_come_sostituito_dall_art | 3 |
| giuridico_sottoposto_ad_amministrazione_straordinaria | 3 |
| quantità_e_qualità_medie_ordinarie | 3 |
| regione_a_statuto_ordinario_con | 3 |
| peculiare_rispetto_a_quello_ordinario | 3 |
| dell_imposta_straordinaria_sulle_attività | 3 |
| imposta_straordinaria_sulle_attività_finanziarie | 3 |
| straordinaria_sulle_attività_finanziarie_e | 3 |
| la_straordinaria_necessità_ed_urgenza | 3 |
| straordinario_di_necessità_e_urgenza | 3 |
| per_le_regioni_ordinarie_dall | 3 |
| le_regioni_ordinarie_dall_art | 3 |
| dal_tribunale_ordinario_di_roma | 3 |
| ordinanze_il_tribunale_ordinario_di | 3 |
| dei_presupposti_di_straordinaria_necessità | 3 |
| il_tribunale_ordinario_di_palermo | 3 |
| regioni_a_statuto_ordinario_ai | 3 |
| a_statuto_ordinario_ai_sensi | 3 |
| specifico_passaggio_della_vicenda_straordinaria | 3 |
| passaggio_della_vicenda_straordinaria_di | 3 |
| della_vicenda_straordinaria_di_trasferimento | 3 |
| vicenda_straordinaria_di_trasferimento_delle | 3 |
| straordinaria_di_trasferimento_delle_risorse | 3 |
| ricorso_straordinario_al_presidente_della | 3 |
| straordinario_al_presidente_della_regione | 3 |
| lo_scostamento_dalla_disciplina_ordinaria | 3 |
| del_tribunale_ordinario_di_trieste | 3 |
| del_il_tribunale_ordinario_di | 3 |
| il_tribunale_ordinario_di_udine | 3 |
| organi_giurisdizionali_ordinari_o_speciali | 2 |
| ai_fini_dell_imposta_straordinaria | 2 |
| fini_dell_imposta_straordinaria_progressiva | 2 |
| che_il_giudice_ordinario_non | 2 |
| dell_imposta_progressiva_straordinaria_sul | 2 |
| imposta_progressiva_straordinaria_sul_patrimonio | 2 |
| del_legislatore_ordinario_di_regolare | 2 |
| legislatore_ordinario_di_regolare_i | 2 |
| ordinario_di_regolare_i_modi | 2 |
| in_via_straordinaria_al_capo | 2 |
| via_straordinaria_al_capo_dello | 2 |
| straordinaria_al_capo_dello_stato | 2 |
| generale_all_esercizio_della_straordinaria | 2 |
| all_esercizio_della_straordinaria_clemenza | 2 |
| esercizio_della_straordinaria_clemenza_l | 2 |
| della_straordinaria_clemenza_l_interesse | 2 |
| straordinaria_clemenza_l_interesse_della | 2 |
| il_beneficio_della_clemenza_straordinaria | 2 |
| beneficio_della_clemenza_straordinaria_dello | 2 |
| della_clemenza_straordinaria_dello_stato | 2 |
| clemenza_straordinaria_dello_stato_sia | 2 |
| straordinaria_dello_stato_sia_condizionato | 2 |
| agli_organi_di_giurisdizione_ordinaria | 2 |
| organi_di_giurisdizione_ordinaria_o | 2 |
| di_giurisdizione_ordinaria_o_amministrativa | 2 |
| privata_attribuisce_alla_legge_ordinaria | 2 |
| attribuisce_alla_legge_ordinaria_la | 2 |
| alla_legge_ordinaria_la_determinazione | 2 |
| legge_ordinaria_la_determinazione_dei | 2 |
| ordinaria_la_determinazione_dei_modi | 2 |
| straordinaria_di_cui_al_terzo | 2 |
| imposta_straordinaria_sul_patrimonio_ai | 2 |
| nella_giurisdizione_del_giudice_ordinario | 2 |
| competenza_dell_autorità_giudiziaria_ordinaria | 2 |
| davanti_al_giudice_ordinario_la | 2 |
| di_ogni_giudice_ordinario_o | 2 |
| ogni_giudice_ordinario_o_speciale | 2 |
| giudice_ordinario_o_speciale_che | 2 |
| ordinario_o_speciale_che_sia | 2 |
| di_adire_il_giudice_ordinario | 2 |
| farmaci_destinati_al_consumo_ordinario | 2 |
| un_contributo_progressivo_straordinario_e | 2 |
| contributo_progressivo_straordinario_e_temporaneo | 2 |
| progressivo_straordinario_e_temporaneo_a | 2 |
| straordinario_e_temporaneo_a_carico | 2 |
| statuto_ordinario_delle_funzioni_amministrative | 2 |
| ordinario_delle_funzioni_amministrative_statali | 2 |
| a_statuto_ordinario_di_funzioni | 2 |
| straordinaria_progressiva_sul_patrimonio_istituita | 2 |
| per_l_imposta_straordinaria_sul | 2 |
| l_imposta_straordinaria_sul_patrimonio | 2 |
| applicazione_dell_imposta_straordinaria_progressiva | 2 |
| sezioni_specializzate_della_magistratura_ordinaria | 2 |
| n_provvedimenti_straordinari_per_la | 2 |
| caratteri_di_straordinarietà_e_temporaneità | 2 |
| alle_scelte_del_legislatore_ordinario | 2 |
| in_base_al_regime_ordinario | 2 |
| guerra_e_pensioni_privilegiate_ordinarie | 2 |
| a_statuto_ordinario_nonché_della | 2 |
| statuto_ordinario_nonché_della_disciplina | 2 |
| ordinario_nonché_della_disciplina_specifica | 2 |
| a_statuto_ordinario_trova_la | 2 |
| statuto_ordinario_trova_la_sua | 2 |
| ordinario_trova_la_sua_fonte | 2 |
| a_statuto_ordinario_come_tributi | 2 |
| statuto_ordinario_come_tributi_propri | 2 |
| a_statuto_ordinario_e_che | 2 |
| a_statuto_ordinario_e_speciale | 2 |
| modificate_con_leggi_ordinarie_della | 2 |
| con_leggi_ordinarie_della_repubblica | 2 |
| leggi_ordinarie_della_repubblica_su | 2 |
| ordinarie_della_repubblica_su_proposta | 2 |
| imprese_soggette_all_amministrazione_straordinaria | 2 |
| soggette_all_amministrazione_straordinaria_e | 2 |
| all_amministrazione_straordinaria_e_norme | 2 |
| amministrazione_straordinaria_e_norme_applicabili | 2 |
| straordinaria_e_norme_applicabili_il | 2 |
| urgenti_per_l_amministrazione_straordinaria | 2 |
| per_l_amministrazione_straordinaria_delle | 2 |
| l_amministrazione_straordinaria_delle_grandi | 2 |
| regioni_a_statuto_ordinario_dopo | 2 |
| a_statuto_ordinario_dopo_avere | 2 |
| statuto_ordinario_dopo_avere_disposto | 2 |
| ordinario_dopo_avere_disposto_in | 2 |
| regioni_a_statuto_ordinario_potessero | 2 |
| a_statuto_ordinario_potessero_aumentare | 2 |
| statuto_ordinario_potessero_aumentare_le | 2 |
| ordinario_potessero_aumentare_le_tasse | 2 |
| optare_per_il_regime_ordinario | 2 |
| delle_pensioni_privilegiate_ordinarie_comuni | 2 |
| le_pensioni_privilegiate_ordinarie_civili | 2 |
| della_pensione_privilegiata_ordinaria_tabellare | 2 |
| reddituale_della_pensione_privilegiata_ordinaria | 2 |
| della_pensione_privilegiata_ordinaria_militare | 2 |
| pensione_privilegiata_ordinaria_militare_tabellare | 2 |
| regioni_a_statuto_ordinario_le | 2 |
| a_statuto_ordinario_le_funzioni | 2 |
| statuto_ordinario_le_funzioni_amministrative | 2 |
| secondo_il_regime_ordinario_non | 2 |
| prescrizione_ordinaria_la_riliquidazione_secondo | 2 |
| ordinaria_la_riliquidazione_secondo_i | 2 |
| regioni_a_statuto_ordinario_l | 2 |
| avente_valore_di_legge_ordinaria | 2 |
| regioni_a_statuto_ordinario_da | 2 |
| ha_istituito_un_imposta_straordinaria | 2 |
| essere_modificate_con_legge_ordinaria | 2 |
| modificate_con_legge_ordinaria_dello | 2 |
| di_mercato_ordinariamente_ritraibile_determinato | 2 |
| mercato_ordinariamente_ritraibile_determinato_come | 2 |
| ordinariamente_ritraibile_determinato_come_media | 2 |
| l_anno_un_imposta_straordinaria | 2 |
| anno_un_imposta_straordinaria_sui | 2 |
| imposta_straordinaria_connotata_da_modalità | 2 |
| straordinaria_connotata_da_modalità_eccezionali | 2 |
| un_imposta_straordinaria_immobiliare_sul | 2 |
| autorità_giudiziaria_ordinaria_di_disporre | 2 |
| giudiziaria_ordinaria_di_disporre_la | 2 |
| ordinaria_di_disporre_la_sospensione | 2 |
| consente_all_autorità_giudiziaria_ordinaria | 2 |
| reddito_medio_ordinario_ritraibile_dal | 2 |
| medio_ordinario_ritraibile_dal_terreno | 2 |
| giudiziaria_ordinaria_di_sospendere_l | 2 |
| ordinaria_di_sospendere_l_esecuzione | 2 |
| l_imposta_straordinaria_sugli_immobili | 2 |
| al_quale_il_legislatore_ordinario | 2 |
| delle_ordinarie_procedure_di_reclutamento | 2 |
| al_di_fuori_delle_ordinarie | 2 |
| di_fuori_delle_ordinarie_procedure | 2 |
| parte_dell_autorità_giudiziaria_ordinaria | 2 |
| competenza_del_giudice_ordinario_a | 2 |
| del_giudice_ordinario_a_emanare | 2 |
| giudice_ordinario_a_emanare_provvedimenti | 2 |
| ordinario_a_emanare_provvedimenti_cautelari | 2 |
| a_statuto_ordinario_nel_cui | 2 |
| statuto_ordinario_nel_cui_territorio | 2 |
| ordinario_nel_cui_territorio_avviene | 2 |
| regioni_a_statuto_ordinario_debba | 2 |
| a_statuto_ordinario_debba_essere | 2 |
| statuto_ordinario_debba_essere_calcolata | 2 |
| a_statuto_ordinario_in_base | 2 |
| regioni_a_statuto_ordinario_art | 2 |
| a_statuto_ordinario_art_comma | 2 |
| con_legge_ordinaria_ma_solo | 2 |
| degli_ordinari_termini_di_prescrizione | 2 |
| ordinari_termini_di_prescrizione_e | 2 |
| in_regime_di_contabilità_ordinaria | 2 |
| ordinario_destinatarie_del_tributo_siano | 2 |
| regioni_a_statuto_ordinario_per | 2 |
| ordinario_destinatarie_del_tributo_di | 2 |
| regioni_a_statuto_ordinario_la | 2 |
| al_regime_ordinario_dell_iva | 2 |
| costituzione_consente_al_legislatore_ordinario | 2 |
| consente_al_legislatore_ordinario_di | 2 |
| al_legislatore_ordinario_di_modificare | 2 |
| legislatore_ordinario_di_modificare_senza | 2 |
| ordinario_di_modificare_senza_snaturarlo | 2 |
| revisionate_tuttavia_il_legislatore_ordinario | 2 |
| tuttavia_il_legislatore_ordinario_nel | 2 |
| il_legislatore_ordinario_nel_modificare | 2 |
| legislatore_ordinario_nel_modificare_la | 2 |
| ordinario_nel_modificare_la_disciplina | 2 |
| regioni_a_statuto_ordinario_sono | 2 |
| a_statuto_ordinario_sono_assoggettate | 2 |
| statuto_ordinario_sono_assoggettate_al | 2 |
| ordinario_sono_assoggettate_al_duplice | 2 |
| alla_giurisdizione_del_giudice_ordinario | 2 |
| regioni_a_statuto_ordinario_sentenza | 2 |
| a_statuto_ordinario_sentenza_n | 2 |
| statuto_ordinario_sentenza_n_del | 2 |
| imprenditore_sottoposto_ad_amministrazione_straordinaria | 2 |
| sottoposto_ad_amministrazione_straordinaria_ai | 2 |
| ad_amministrazione_straordinaria_ai_sensi | 2 |
| amministrazione_straordinaria_ai_sensi_del | 2 |
| dell_amministrazione_straordinaria_delle_grandi | 2 |
| sottoposto_ad_amministrazione_straordinaria_di | 2 |
| ad_amministrazione_straordinaria_di_accedere | 2 |
| amministrazione_straordinaria_di_accedere_al | 2 |
| straordinaria_di_accedere_al_condono | 2 |
| incidentalmente_sindacabile_dal_giudice_ordinario | 2 |
| sindacabile_dal_giudice_ordinario_o | 2 |
| dal_giudice_ordinario_o_tributario | 2 |
| e_qualità_medie_ordinarie_per | 2 |
| qualità_medie_ordinarie_per_unità | 2 |
| medie_ordinarie_per_unità_di | 2 |
| ordinarie_per_unità_di_superficie | 2 |
| misure_straordinarie_in_materia_di | 2 |
| straordinarie_in_materia_di_risorse | 2 |
| una_regione_a_statuto_ordinario | 2 |
| una_legge_ordinaria_dello_stato | 2 |
| ritenuta_la_straordinaria_necessità_ed | 2 |
| del_caso_straordinario_di_necessità | 2 |
| l_onere_degli_straordinari_in | 2 |
| onere_degli_straordinari_in_oggetto | 2 |
| degli_straordinari_in_oggetto_a | 2 |
| a_statuto_ordinario_con_propria | 2 |
| statuto_ordinario_con_propria_legge | 2 |
| ordinario_con_propria_legge_può | 2 |
| economico_dei_magistrati_ordinari_e | 2 |
| dei_magistrati_ordinari_e_amministrativi | 2 |
| magistrati_ordinari_e_amministrativi_dei | 2 |
| ordinari_e_amministrativi_dei_magistrati | 2 |
| regioni_a_statuto_ordinario_spettano | 2 |
| a_statuto_ordinario_spettano_gli | 2 |
| statuto_ordinario_spettano_gli_altri | 2 |
| ordinario_spettano_gli_altri_tributi | 2 |
| personale_di_magistratura_ordinaria_amministrativa | 2 |
| di_magistratura_ordinaria_amministrativa_e | 2 |
| magistratura_ordinaria_amministrativa_e_contabile | 2 |
| personale_di_magistratura_ordinaria_nonché | 2 |
| di_magistratura_ordinaria_nonché_per | 2 |
| magistratura_ordinaria_nonché_per_il | 2 |
| ordinaria_nonché_per_il_solo | 2 |
| regioni_a_statuto_ordinario_mantenendo | 2 |
| a_statuto_ordinario_mantenendo_ferme | 2 |
| statuto_ordinario_mantenendo_ferme_le | 2 |
| ordinario_mantenendo_ferme_le_previgenti | 2 |
| statuto_ordinario_che_a_decorrere | 2 |
| ordinario_che_a_decorrere_dal | 2 |
| regioni_a_statuto_ordinario_ed | 2 |
| a_statuto_ordinario_di_aumentare | 2 |
| statuto_ordinario_di_aumentare_o | 2 |
| ordinario_di_aumentare_o_diminuire | 2 |
| modificate_con_leggi_ordinarie_su | 2 |
| con_leggi_ordinarie_su_proposta | 2 |
| leggi_ordinarie_su_proposta_di | 2 |
| ordinarie_su_proposta_di_ciascun | 2 |
| il_tribunale_ordinario_di_imperia | 2 |
| di_rimessione_il_tribunale_ordinario | 2 |
| rimessione_il_tribunale_ordinario_di | 2 |
| compenso_per_il_lavoro_straordinario | 2 |
| limitatamente_all_aliquota_ordinaria_dell | 2 |
| all_aliquota_ordinaria_dell_irap | 2 |
| ordinario_di_roma_in_funzione | 2 |
| registro_ordinanze_il_tribunale_ordinario | 2 |
| mancanza_dei_presupposti_di_straordinaria | 2 |
| impresa_soggetto_a_tassazione_ordinaria | 2 |
| tribunale_ordinario_di_palermo_sezione | 2 |
| ordinario_di_palermo_sezione_lavoro | 2 |
| volontà_dello_stesso_legislatore_ordinario | 2 |
| nel_territorio_delle_regioni_ordinarie | 2 |
| territorio_delle_regioni_ordinarie_sia | 2 |
| delle_regioni_ordinarie_sia_nel | 2 |
| regioni_ordinarie_sia_nel_territorio | 2 |
| ordinarie_sia_nel_territorio_della | 2 |
| udienza_preliminare_del_tribunale_ordinario | 2 |
| preliminare_del_tribunale_ordinario_di | 2 |
| tribunale_ordinario_di_verona_con | 2 |
| indagini_preliminari_del_tribunale_ordinario | 2 |
| preliminari_del_tribunale_ordinario_di | 2 |
| del_tribunale_ordinario_di_bergamo | 2 |
| privato_il_tribunale_ordinario_di | 2 |
| del_tribunale_ordinario_di_ravenna | 2 |
| tribunale_ordinario_di_ravenna_non | 2 |
| ordinario_di_ravenna_non_offre | 2 |
| di_rimessione_del_tribunale_ordinario | 2 |
| rimessione_del_tribunale_ordinario_di | 2 |
| il_tribunale_ordinario_di_grosseto | 2 |
| il_tribunale_ordinario_di_lecce | 2 |
| tribunale_ordinario_di_grosseto_r | 2 |
| ordinario_di_grosseto_r_o | 2 |
| ordinanze_del_tribunale_ordinario_di | 2 |
| del_tribunale_ordinario_di_lecce | 2 |
| questioni_sollevate_dal_tribunale_ordinario | 2 |
| costituzionale_sollevate_dal_tribunale_ordinario | 2 |
| derivanti_da_misure_straordinarie_di | 2 |
| da_misure_straordinarie_di_contrasto | 2 |
| regioni_a_statuto_ordinario_sia | 2 |
| statuto_ordinario_delle_funzioni_in | 2 |
| ordinario_delle_funzioni_in_materia | 2 |
| i_rifiuti_in_via_ordinaria | 2 |
| con_riferimento_alle_regioni_ordinarie | 2 |
| riferimento_alle_regioni_ordinarie_connota | 2 |
| alle_regioni_ordinarie_connota_sia | 2 |
| regioni_ordinarie_connota_sia_tributi | 2 |
| ordinarie_connota_sia_tributi_affidati | 2 |
| economico_finanziario_della_gestione_ordinaria | 2 |
| insussistente_il_presupposto_della_straordinaria | 2 |
| il_presupposto_della_straordinaria_necessità | 2 |
| presupposto_della_straordinaria_necessità_e | 2 |
| della_straordinaria_necessità_e_urgenza | 2 |
| il_tribunale_ordinario_di_milano | 2 |
| tribunale_ordinario_di_milano_reg | 2 |
| ordinario_di_milano_reg_ord | 2 |
| il_tribunale_ordinario_di_genova | 2 |
| precluderebbero_il_recupero_ordinario_di | 2 |
| il_recupero_ordinario_di_tali | 2 |
| recupero_ordinario_di_tali_tributi | 2 |
| il_tribunale_ordinario_di_monza | 2 |
| a_fronte_di_quella_ordinaria | 2 |
| fronte_di_quella_ordinaria_del | 2 |
| di_quella_ordinaria_del_cinque | 2 |
| quella_ordinaria_del_cinque_per | 2 |
| ordinaria_del_cinque_per_cento | 2 |
| scostamento_dalla_disciplina_ordinaria_quale | 2 |
| dalla_disciplina_ordinaria_quale_condizione | 2 |
| disciplina_ordinaria_quale_condizione_di | 2 |
| ordinaria_quale_condizione_di_maggior | 2 |
| del_tribunale_ordinario_di_sulmona | 2 |
| tribunale_ordinario_di_trieste_ha | 2 |
| ordinario_di_trieste_ha_sollevato | 2 |
| dal_tribunale_ordinario_di_trieste | 2 |
| previsto_per_le_regioni_ordinarie | 2 |
| cost_per_le_regioni_ordinarie | 2 |
| ordinario_procedimento_notificatorio_a_mezzo | 2 |
| di_conoscere_con_l_ordinaria | 2 |
| conoscere_con_l_ordinaria_diligenza | 2 |
| con_l_ordinaria_diligenza_e | 2 |
| l_ordinaria_diligenza_e_senza | 2 |
| ordinaria_diligenza_e_senza_necessità | 2 |
| competenza_sulle_stesse_leggi_ordinarie | 2 |
| una_disciplina_di_straordinaria_eccezionalità | 2 |
| disciplina_di_straordinaria_eccezionalità_come | 2 |
| di_straordinaria_eccezionalità_come_quella | 2 |
| straordinaria_eccezionalità_come_quella_introdotta | 2 |
| riferibile_alla_sola_aliquota_ordinaria | 2 |
| alla_sola_aliquota_ordinaria_di | 2 |
| sola_aliquota_ordinaria_di_cui | 2 |
| aliquota_ordinaria_di_cui_al | 2 |
| ordinaria_di_cui_al_precedente | 2 |
| alla_straordinaria_necessità_ed_urgenza | 2 |
| erario_di_una_imposta_straordinaria | 2 |
| di_una_imposta_straordinaria_pari | 2 |
| una_imposta_straordinaria_pari_al | 2 |
| imposta_straordinaria_pari_al_venti | 2 |
| straordinaria_pari_al_venti_per | 2 |
| tribunale_ordinario_civile_di_cassino | 2 |
| a_detrimento_delle_ordinarie_dinamiche | 2 |
| entrata_e_di_addizionale_straordinaria | 1 |
| e_di_addizionale_straordinaria_di | 1 |
| di_addizionale_straordinaria_di_guerra | 1 |
| addizionale_straordinaria_di_guerra_il | 1 |
| straordinaria_di_guerra_il_decreto | 1 |
| funzionamento_di_organi_giurisdizionali_ordinari | 1 |
| di_organi_giurisdizionali_ordinari_o | 1 |
| giurisdizionali_ordinari_o_speciali_rientra | 1 |
| ordinari_o_speciali_rientra_nella | 1 |
| giudice_sia_della_magistratura_ordinaria | 1 |
| sia_della_magistratura_ordinaria_sia | 1 |
| della_magistratura_ordinaria_sia_pure | 1 |
| magistratura_ordinaria_sia_pure_non | 1 |
| ordinaria_sia_pure_non_in | 1 |
| complesso_delle_vigenti_leggi_ordinarie | 1 |
| delle_vigenti_leggi_ordinarie_entrambe | 1 |
| vigenti_leggi_ordinarie_entrambe_le | 1 |
| leggi_ordinarie_entrambe_le_eccezioni | 1 |
| ordinarie_entrambe_le_eccezioni_proposte | 1 |
| risolversi_con_i_mezzi_ordinari | 1 |
| con_i_mezzi_ordinari_comuni | 1 |
| i_mezzi_ordinari_comuni_agli | 1 |
| mezzi_ordinari_comuni_agli_atti | 1 |
| ordinari_comuni_agli_atti_amministrativi | 1 |
| regione_a_decidere_ricorsi_straordinari | 1 |
| a_decidere_ricorsi_straordinari_nei | 1 |
| decidere_ricorsi_straordinari_nei_casi | 1 |
| ricorsi_straordinari_nei_casi_come | 1 |
| straordinari_nei_casi_come_quello | 1 |
| amministrativi_avanzati_in_linea_straordinaria | 1 |
| avanzati_in_linea_straordinaria_contro | 1 |
| in_linea_straordinaria_contro_atti | 1 |
| linea_straordinaria_contro_atti_amministrativi | 1 |
| straordinaria_contro_atti_amministrativi_regionali | 1 |
| n_che_il_giudice_ordinario | 1 |
| che_il_giudice_ordinario_avrebbe | 1 |
| il_giudice_ordinario_avrebbe_dovuto | 1 |
| giudice_ordinario_avrebbe_dovuto_esaminare | 1 |
| ordinario_avrebbe_dovuto_esaminare_se | 1 |
| la_legittimità_della_legge_ordinaria | 1 |
| legittimità_della_legge_ordinaria_che | 1 |
| della_legge_ordinaria_che_questa | 1 |
| legge_ordinaria_che_questa_contenga | 1 |
| ordinaria_che_questa_contenga_la | 1 |
| essere_stabilite_dalla_legge_ordinaria | 1 |
| costituzionale_bensì_di_giudizio_ordinario | 1 |
| bensì_di_giudizio_ordinario_come | 1 |
| di_giudizio_ordinario_come_questione | 1 |
| giudizio_ordinario_come_questione_di | 1 |
| ordinario_come_questione_di_abrogazione | 1 |
| stessa_costituzione_dai_magistrati_ordinari | 1 |
| costituzione_dai_magistrati_ordinari_al | 1 |
| dai_magistrati_ordinari_al_lume | 1 |
| magistrati_ordinari_al_lume_di | 1 |
| ordinari_al_lume_di_questo | 1 |
| possono_essere_istituiti_giudici_straordinari | 1 |
| essere_istituiti_giudici_straordinari_o | 1 |
| istituiti_giudici_straordinari_o_speciali | 1 |
| giudici_straordinari_o_speciali_ma | 1 |
| straordinari_o_speciali_ma_solo | 1 |
| presso_gli_organi_giudiziari_ordinari | 1 |
| gli_organi_giudiziari_ordinari_di | 1 |
| organi_giudiziari_ordinari_di_fronte | 1 |
| giudiziari_ordinari_di_fronte_alla | 1 |
| ordinari_di_fronte_alla_lamentata | 1 |
| ad_opera_del_legislatore_ordinario | 1 |
| opera_del_legislatore_ordinario_la | 1 |
| del_legislatore_ordinario_la_precisa | 1 |
| legislatore_ordinario_la_precisa_volontà | 1 |
| ordinario_la_precisa_volontà_di | 1 |
| controversie_tributarie_alla_giurisdizione_ordinaria | 1 |
| tributarie_alla_giurisdizione_ordinaria_secondo | 1 |
| alla_giurisdizione_ordinaria_secondo_le | 1 |
| giurisdizione_ordinaria_secondo_le_regole | 1 |
| ordinaria_secondo_le_regole_del | 1 |
| di_istituire_con_legge_ordinaria | 1 |
| istituire_con_legge_ordinaria_giudici | 1 |
| con_legge_ordinaria_giudici_in | 1 |
| legge_ordinaria_giudici_in_materia | 1 |
| ordinaria_giudici_in_materia_tributaria | 1 |
| n_riguardante_la_legge_ordinaria | 1 |
| riguardante_la_legge_ordinaria_sulla | 1 |
| la_legge_ordinaria_sulla_riforma | 1 |
| legge_ordinaria_sulla_riforma_del | 1 |
| ordinaria_sulla_riforma_del_contenzioso | 1 |
| quasi_di_stile_negli_ordinari | 1 |
| di_stile_negli_ordinari_contratti | 1 |
| stile_negli_ordinari_contratti_con | 1 |
| negli_ordinari_contratti_con_banche | 1 |
| ordinari_contratti_con_banche_la | 1 |
| ai_fini_della_imposta_straordinaria | 1 |
| fini_della_imposta_straordinaria_patrimoniale | 1 |
| della_imposta_straordinaria_patrimoniale_al | 1 |
| imposta_straordinaria_patrimoniale_al_quale | 1 |
| straordinaria_patrimoniale_al_quale_le | 1 |
| straordinaria_progressiva_sul_patrimonio_e | 1 |
| periodiche_e_a_quelle_straordinarie | 1 |
| e_a_quelle_straordinarie_da | 1 |
| a_quelle_straordinarie_da_effettuarsi | 1 |
| quelle_straordinarie_da_effettuarsi_in | 1 |
| straordinarie_da_effettuarsi_in_base | 1 |
| leggi_costituzionali_e_legge_ordinaria | 1 |
| costituzionali_e_legge_ordinaria_che | 1 |
| e_legge_ordinaria_che_imponga | 1 |
| legge_ordinaria_che_imponga_di | 1 |
| ordinaria_che_imponga_di_escludere | 1 |
| di_porre_con_legge_ordinaria | 1 |
| porre_con_legge_ordinaria_alla | 1 |
| con_legge_ordinaria_alla_libera | 1 |
| legge_ordinaria_alla_libera_iniziativa | 1 |
| ordinaria_alla_libera_iniziativa_economica | 1 |
| costituzione_conferisce_al_legislatore_ordinario | 1 |
| conferisce_al_legislatore_ordinario_di | 1 |
| al_legislatore_ordinario_di_apportare | 1 |
| legislatore_ordinario_di_apportare_limiti | 1 |
| ordinario_di_apportare_limiti_alla | 1 |
| dalla_costituzione_al_legislatore_ordinario | 1 |
| costituzione_al_legislatore_ordinario_di | 1 |
| al_legislatore_ordinario_di_incoraggiare | 1 |
| legislatore_ordinario_di_incoraggiare_e | 1 |
| ordinario_di_incoraggiare_e_tutelare | 1 |
| si_aggiunge_una_legge_ordinaria | 1 |
| aggiunge_una_legge_ordinaria_potrebbe | 1 |
| una_legge_ordinaria_potrebbe_rendere | 1 |
| legge_ordinaria_potrebbe_rendere_frustranea | 1 |
| ordinaria_potrebbe_rendere_frustranea_l | 1 |
| ed_in_genere_degli_ordinari | 1 |
| in_genere_degli_ordinari_rifiuti | 1 |
| genere_degli_ordinari_rifiuti_dei | 1 |
| degli_ordinari_rifiuti_dei_fabbricati | 1 |
| ordinari_rifiuti_dei_fabbricati_a | 1 |
| una_richiesta_di_verificazione_straordinaria | 1 |
| richiesta_di_verificazione_straordinaria_inoltrata | 1 |
| di_verificazione_straordinaria_inoltrata_dal | 1 |
| verificazione_straordinaria_inoltrata_dal_proprietario | 1 |
| straordinaria_inoltrata_dal_proprietario_prima | 1 |
| posto_che_il_giudice_ordinario | 1 |
| il_giudice_ordinario_non_è | 1 |
| giudice_ordinario_non_è_mai | 1 |
| ordinario_non_è_mai_autorizzato | 1 |
| le_nuove_piantagioni_costituiscono_ordinarie | 1 |
| nuove_piantagioni_costituiscono_ordinarie_reintegrazioni | 1 |
| piantagioni_costituiscono_ordinarie_reintegrazioni_necessarie | 1 |
| costituiscono_ordinarie_reintegrazioni_necessarie_per | 1 |
| ordinarie_reintegrazioni_necessarie_per_mantenere | 1 |
| due_terzi_del_prodotto_ordinario | 1 |
| terzi_del_prodotto_ordinario_del | 1 |
| del_prodotto_ordinario_del_fondo | 1 |
| prodotto_ordinario_del_fondo_l | 1 |
| ordinario_del_fondo_l_agevolazione | 1 |
| in_presenza_di_circostanze_straordinarie | 1 |
| presenza_di_circostanze_straordinarie_e | 1 |
| di_circostanze_straordinarie_e_contingenti | 1 |
| circostanze_straordinarie_e_contingenti_sarebbe | 1 |
| straordinarie_e_contingenti_sarebbe_in | 1 |
| uno_strumento_di_carattere_straordinario | 1 |
| strumento_di_carattere_straordinario_destinato | 1 |
| di_carattere_straordinario_destinato_a | 1 |
| carattere_straordinario_destinato_a_far | 1 |
| straordinario_destinato_a_far_fronte | 1 |
| a_sistemi_di_finanza_straordinaria | 1 |
| sistemi_di_finanza_straordinaria_v | 1 |
| di_finanza_straordinaria_v_ad | 1 |
| finanza_straordinaria_v_ad_es | 1 |
| straordinaria_v_ad_es_espressamente | 1 |
| dalle_vicende_del_processo_ordinario | 1 |
| vicende_del_processo_ordinario_dal | 1 |
| del_processo_ordinario_dal_quale | 1 |
| processo_ordinario_dal_quale_ha | 1 |
| ordinario_dal_quale_ha_ricevuto | 1 |
| ed_estinzione_del_processo_ordinario | 1 |
| estinzione_del_processo_ordinario_ed | 1 |
| del_processo_ordinario_ed_esclude | 1 |
| processo_ordinario_ed_esclude_tale | 1 |
| ordinario_ed_esclude_tale_applicabilità | 1 |
| corso_di_un_processo_ordinario | 1 |
| di_un_processo_ordinario_non | 1 |
| un_processo_ordinario_non_può | 1 |
| processo_ordinario_non_può_essere | 1 |
| ordinario_non_può_essere_sospesa | 1 |
| fondi_dell_imposta_progressiva_straordinaria | 1 |
| progressiva_straordinaria_sul_patrimonio_ed | 1 |
| straordinaria_sul_patrimonio_ed_aggiornate | 1 |
| n_istitutivo_delle_imposte_straordinarie | 1 |
| istitutivo_delle_imposte_straordinarie_sul | 1 |
| delle_imposte_straordinarie_sul_patrimonio | 1 |
| imposte_straordinarie_sul_patrimonio_e | 1 |
| straordinarie_sul_patrimonio_e_quindi | 1 |
| sempre_meglio_le_leggi_ordinarie | 1 |
| meglio_le_leggi_ordinarie_in | 1 |
| le_leggi_ordinarie_in_materia | 1 |
| leggi_ordinarie_in_materia_al | 1 |
| ordinarie_in_materia_al_precetto | 1 |
| azione_innanzi_ai_giudici_ordinari | 1 |
| innanzi_ai_giudici_ordinari_quella | 1 |
| ai_giudici_ordinari_quella_in | 1 |
| giudici_ordinari_quella_in_esame | 1 |
| ordinari_quella_in_esame_è | 1 |
| illegittimità_di_una_norma_ordinaria | 1 |
| di_una_norma_ordinaria_ma | 1 |
| una_norma_ordinaria_ma_i | 1 |
| norma_ordinaria_ma_i_rimedi | 1 |
| ordinaria_ma_i_rimedi_ai | 1 |
| mentre_quelle_degli_organi_ordinari | 1 |
| quelle_degli_organi_ordinari_possono | 1 |
| degli_organi_ordinari_possono_non | 1 |
| organi_ordinari_possono_non_essere | 1 |
| ordinari_possono_non_essere_poste | 1 |
| esso_imponga_alla_legge_ordinaria | 1 |
| imponga_alla_legge_ordinaria_di | 1 |
| alla_legge_ordinaria_di_non | 1 |
| legge_ordinaria_di_non_operare | 1 |
| ordinaria_di_non_operare_discriminazioni | 1 |
| esattoriale_nei_confronti_dell_ordinario | 1 |
| nei_confronti_dell_ordinario_processo | 1 |
| confronti_dell_ordinario_processo_esecutivo | 1 |
| dell_ordinario_processo_esecutivo_la | 1 |
| ordinario_processo_esecutivo_la_questione | 1 |
| di_esecuzione_diverso_dall_ordinario | 1 |
| esecuzione_diverso_dall_ordinario_processo | 1 |
| diverso_dall_ordinario_processo_esecutivo | 1 |
| dall_ordinario_processo_esecutivo_e | 1 |
| ordinario_processo_esecutivo_e_regolato | 1 |
| di_regola_il_giudice_ordinario | 1 |
| regola_il_giudice_ordinario_non | 1 |
| il_giudice_ordinario_non_possa | 1 |
| giudice_ordinario_non_possa_modificare | 1 |
| ordinario_non_possa_modificare_o | 1 |
| il_ricorso_in_via_straordinaria | 1 |
| ricorso_in_via_straordinaria_al | 1 |
| al_sistema_dell_esecuzione_ordinaria | 1 |
| sistema_dell_esecuzione_ordinaria_è | 1 |
| dell_esecuzione_ordinaria_è_stato | 1 |
| esecuzione_ordinaria_è_stato_sostituito | 1 |
| ordinaria_è_stato_sostituito_un | 1 |
| è_uniformata_la_magistratura_ordinaria | 1 |
| uniformata_la_magistratura_ordinaria_che | 1 |
| la_magistratura_ordinaria_che_rimandando | 1 |
| magistratura_ordinaria_che_rimandando_a | 1 |
| ordinaria_che_rimandando_a_questa | 1 |
| a_statuto_ordinario_e_pertanto | 1 |
| statuto_ordinario_e_pertanto_non | 1 |
| ordinario_e_pertanto_non_si | 1 |
| rispondono_quindi_ai_criteri_ordinariamente | 1 |
| quindi_ai_criteri_ordinariamente_adottati | 1 |
| ai_criteri_ordinariamente_adottati_per | 1 |
| criteri_ordinariamente_adottati_per_la | 1 |
| ordinariamente_adottati_per_la_disciplina | 1 |
| di_quello_degli_abbonamenti_ordinari | 1 |
| quello_degli_abbonamenti_ordinari_contro | 1 |
| degli_abbonamenti_ordinari_contro_la | 1 |
| abbonamenti_ordinari_contro_la_fondatezza | 1 |
| ordinari_contro_la_fondatezza_di | 1 |
| giurisdizionale_o_in_via_straordinaria | 1 |
| o_in_via_straordinaria_al | 1 |
| costituzionale_di_creare_giudici_straordinari | 1 |
| di_creare_giudici_straordinari_o | 1 |
| creare_giudici_straordinari_o_speciali | 1 |
| il_mancato_godimento_della_straordinaria | 1 |
| mancato_godimento_della_straordinaria_clemenza | 1 |
| godimento_della_straordinaria_clemenza_dello | 1 |
| della_straordinaria_clemenza_dello_stato | 1 |
| straordinaria_clemenza_dello_stato_in | 1 |
| giurisdizione_ordinaria_o_amministrativa_e | 1 |
| ordinaria_o_amministrativa_e_tale | 1 |
| individuazione_dell_organo_giurisdizionale_ordinario | 1 |
| dell_organo_giurisdizionale_ordinario_od | 1 |
| organo_giurisdizionale_ordinario_od_amministrativo | 1 |
| giurisdizionale_ordinario_od_amministrativo_competente | 1 |
| ordinario_od_amministrativo_competente_nell | 1 |
| suoi_limiti_la_legge_ordinaria | 1 |
| limiti_la_legge_ordinaria_può | 1 |
| la_legge_ordinaria_può_quindi | 1 |
| legge_ordinaria_può_quindi_disporre | 1 |
| ordinaria_può_quindi_disporre_che | 1 |
| è_visto_alla_legge_ordinaria | 1 |
| visto_alla_legge_ordinaria_né | 1 |
| alla_legge_ordinaria_né_vale | 1 |
| legge_ordinaria_né_vale_in | 1 |
| ordinaria_né_vale_in_contrario | 1 |
| territorio_in_seguito_a_straordinari | 1 |
| in_seguito_a_straordinari_eventi | 1 |
| seguito_a_straordinari_eventi_e | 1 |
| a_straordinari_eventi_e_ad | 1 |
| straordinari_eventi_e_ad_accordi | 1 |
| di_carattere_provvisorio_e_straordinario | 1 |
| carattere_provvisorio_e_straordinario_conseguenza | 1 |
| provvisorio_e_straordinario_conseguenza_di | 1 |
| e_straordinario_conseguenza_di_uno | 1 |
| straordinario_conseguenza_di_uno_stato | 1 |
| stato_italiano_dettato_dalla_straordinaria | 1 |
| italiano_dettato_dalla_straordinaria_situazione | 1 |
| dettato_dalla_straordinaria_situazione_del | 1 |
| dalla_straordinaria_situazione_del_territorio | 1 |
| straordinaria_situazione_del_territorio_triestino | 1 |
| con_le_competenze_che_ordinariamente | 1 |
| le_competenze_che_ordinariamente_a | 1 |
| competenze_che_ordinariamente_a_lui | 1 |
| che_ordinariamente_a_lui_spettano | 1 |
| ordinariamente_a_lui_spettano_e | 1 |
| anche_per_il_giudice_ordinario | 1 |
| per_il_giudice_ordinario_in | 1 |
| il_giudice_ordinario_in_sede | 1 |
| giudice_ordinario_in_sede_di | 1 |
| ordinario_in_sede_di_giudizio | 1 |
| stabilite_per_le_sezioni_ordinarie | 1 |
| per_le_sezioni_ordinarie_mentre | 1 |
| le_sezioni_ordinarie_mentre_per | 1 |
| sezioni_ordinarie_mentre_per_la | 1 |
| ordinarie_mentre_per_la_sostituzione | 1 |
| alla_competenza_della_giurisdizione_ordinaria | 1 |
| che_hanno_una_destinazione_ordinaria | 1 |
| hanno_una_destinazione_ordinaria_ad | 1 |
| una_destinazione_ordinaria_ad_es | 1 |
| destinazione_ordinaria_ad_es_è | 1 |
| ordinaria_ad_es_è_una | 1 |
| immobili_urbani_con_destinazione_ordinaria | 1 |
| urbani_con_destinazione_ordinaria_si | 1 |
| con_destinazione_ordinaria_si_è | 1 |
| destinazione_ordinaria_si_è_registrata | 1 |
| ordinaria_si_è_registrata_la | 1 |
| e_spese_di_carattere_straordinario | 1 |
| spese_di_carattere_straordinario_e | 1 |
| di_carattere_straordinario_e_di | 1 |
| carattere_straordinario_e_di_interesse | 1 |
| straordinario_e_di_interesse_di | 1 |
| della_deliberazione_istitutiva_imposta_straordinaria | 1 |
| deliberazione_istitutiva_imposta_straordinaria_di | 1 |
| istitutiva_imposta_straordinaria_di_cui | 1 |
| imposta_straordinaria_di_cui_al | 1 |
| siano_iscritte_nei_ruoli_ordinari | 1 |
| iscritte_nei_ruoli_ordinari_speciali | 1 |
| nei_ruoli_ordinari_speciali_o | 1 |
| ruoli_ordinari_speciali_o_straordinari | 1 |
| ordinari_speciali_o_straordinari_lo | 1 |
| speciali_o_straordinari_lo_assicurerebbe | 1 |
| o_straordinari_lo_assicurerebbe_anche | 1 |
| straordinari_lo_assicurerebbe_anche_nel | 1 |
| quanto_poi_al_giudice_ordinario | 1 |
| poi_al_giudice_ordinario_il | 1 |
| al_giudice_ordinario_il_mutamento | 1 |
| giudice_ordinario_il_mutamento_di | 1 |
| ordinario_il_mutamento_di_sede | 1 |
| iscrizione_provvisoria_nei_ruoli_straordinari | 1 |
| provvisoria_nei_ruoli_straordinari_dell | 1 |
| nei_ruoli_straordinari_dell_intero | 1 |
| ruoli_straordinari_dell_intero_debito | 1 |
| straordinari_dell_intero_debito_d | 1 |
| ogni_tempo_di_ruoli_straordinari | 1 |
| tempo_di_ruoli_straordinari_senza | 1 |
| di_ruoli_straordinari_senza_precisare | 1 |
| ruoli_straordinari_senza_precisare_la | 1 |
| straordinari_senza_precisare_la_misura | 1 |
| la_pubblicazione_di_ruoli_straordinari | 1 |
| pubblicazione_di_ruoli_straordinari_ed | 1 |
| di_ruoli_straordinari_ed_in | 1 |
| ruoli_straordinari_ed_in_essi | 1 |
| straordinari_ed_in_essi_ove | 1 |
| che_trattandosi_di_ruoli_straordinari | 1 |
| trattandosi_di_ruoli_straordinari_l | 1 |
| di_ruoli_straordinari_l_iscrizione | 1 |
| ruoli_straordinari_l_iscrizione_del | 1 |
| straordinari_l_iscrizione_del_reddito | 1 |
| la_funzione_dei_ruoli_straordinari | 1 |
| funzione_dei_ruoli_straordinari_qual | 1 |
| dei_ruoli_straordinari_qual_era | 1 |
| ruoli_straordinari_qual_era_ed | 1 |
| straordinari_qual_era_ed_è | 1 |
| destinati_a_quelle_esigenze_straordinarie | 1 |
| a_quelle_esigenze_straordinarie_si | 1 |
| quelle_esigenze_straordinarie_si_evince | 1 |
| esigenze_straordinarie_si_evince_con | 1 |
| straordinarie_si_evince_con_certezza | 1 |
| giorno_in_due_edizioni_straordinarie | 1 |
| in_due_edizioni_straordinarie_della | 1 |
| due_edizioni_straordinarie_della_gazzetta | 1 |
| edizioni_straordinarie_della_gazzetta_ufficiale | 1 |
| straordinarie_della_gazzetta_ufficiale_conferma | 1 |
| stato_per_fronteggiare_alcune_straordinarie | 1 |
| per_fronteggiare_alcune_straordinarie_esigenze | 1 |
| fronteggiare_alcune_straordinarie_esigenze_e | 1 |
| alcune_straordinarie_esigenze_e_che | 1 |
| straordinarie_esigenze_e_che_tale | 1 |
| in_caso_di_procedimento_ordinario | 1 |
| caso_di_procedimento_ordinario_sorto | 1 |
| di_procedimento_ordinario_sorto_per | 1 |
| procedimento_ordinario_sorto_per_opposizione | 1 |
| ordinario_sorto_per_opposizione_all | 1 |
| ammette_che_al_giudice_ordinario | 1 |
| che_al_giudice_ordinario_sia | 1 |
| al_giudice_ordinario_sia_sottratto | 1 |
| giudice_ordinario_sia_sottratto_il | 1 |
| ordinario_sia_sottratto_il_potere | 1 |
| la_tutela_del_giudice_ordinario | 1 |
| tutela_del_giudice_ordinario_contro | 1 |
| del_giudice_ordinario_contro_gli | 1 |
| giudice_ordinario_contro_gli_atti | 1 |
| ordinario_contro_gli_atti_dell | 1 |
| apprestati_per_il_procedimento_ordinario | 1 |
| per_il_procedimento_ordinario_e | 1 |
| il_procedimento_ordinario_e_che | 1 |
| procedimento_ordinario_e_che_altre | 1 |
| ordinario_e_che_altre_volte | 1 |
| legge_fallimentare_la_giurisprudenza_ordinaria | 1 |
| fallimentare_la_giurisprudenza_ordinaria_ha | 1 |
| la_giurisprudenza_ordinaria_ha_riconosciuto | 1 |
| giurisprudenza_ordinaria_ha_riconosciuto_che | 1 |
| ordinaria_ha_riconosciuto_che_l | 1 |
| della_detrazione_dell_imposta_straordinaria | 1 |
| detrazione_dell_imposta_straordinaria_sul | 1 |
| straordinaria_sul_patrimonio_ai_fini | 1 |
| detrazione_infatti_della_imposta_straordinaria | 1 |
| infatti_della_imposta_straordinaria_sul | 1 |
| imposta_straordinaria_sul_patrimonio_è | 1 |
| straordinaria_sul_patrimonio_è_preveduta | 1 |
| stato_o_con_gli_ordinari | 1 |
| o_con_gli_ordinari_strumenti | 1 |
| con_gli_ordinari_strumenti_si | 1 |
| gli_ordinari_strumenti_si_attui | 1 |
| ordinari_strumenti_si_attui_con | 1 |
| quella_che_contiene_provvedimenti_straordinari | 1 |
| che_contiene_provvedimenti_straordinari_per | 1 |
| contiene_provvedimenti_straordinari_per_la | 1 |
| straordinari_per_la_calabria_v | 1 |
| o_nuove_entrate_fiscali_ordinarie | 1 |
| nuove_entrate_fiscali_ordinarie_sotto | 1 |
| entrate_fiscali_ordinarie_sotto_questo | 1 |
| fiscali_ordinarie_sotto_questo_aspetto | 1 |
| ordinarie_sotto_questo_aspetto_è | 1 |
| deriva_da_un_tributo_ordinario | 1 |
| da_un_tributo_ordinario_e | 1 |
| un_tributo_ordinario_e_perciò | 1 |
| tributo_ordinario_e_perciò_spetta | 1 |
| ordinario_e_perciò_spetta_allo | 1 |
| giurisdizione_del_giudice_ordinario_ed | 1 |
| del_giudice_ordinario_ed_invero | 1 |
| giudice_ordinario_ed_invero_i | 1 |
| ordinario_ed_invero_i_sopraindicati | 1 |
| stabilire_il_reddito_medio_ordinario | 1 |
| il_reddito_medio_ordinario_e | 1 |
| reddito_medio_ordinario_e_continuativo | 1 |
| medio_ordinario_e_continuativo_il | 1 |
| ordinario_e_continuativo_il_riparto | 1 |
| competenza_del_giudice_ordinario_per | 1 |
| del_giudice_ordinario_per_le | 1 |
| giudice_ordinario_per_le_controversie | 1 |
| ordinario_per_le_controversie_relative | 1 |
| dell_autorità_giudiziaria_ordinaria_per | 1 |
| autorità_giudiziaria_ordinaria_per_quanto | 1 |
| giudiziaria_ordinaria_per_quanto_concerne | 1 |
| ordinaria_per_quanto_concerne_la | 1 |
| azione_davanti_al_giudice_ordinario | 1 |
| al_giudice_ordinario_la_legge | 1 |
| giudice_ordinario_la_legge_assicura | 1 |
| ordinario_la_legge_assicura_la | 1 |
| ogni_caso_la_legge_ordinaria | 1 |
| caso_la_legge_ordinaria_del | 1 |
| la_legge_ordinaria_del_non | 1 |
| legge_ordinaria_del_non_sottoposta | 1 |
| ordinaria_del_non_sottoposta_a | 1 |
| esame_la_quale_legge_ordinaria | 1 |
| la_quale_legge_ordinaria_riproduttiva | 1 |
| quale_legge_ordinaria_riproduttiva_di | 1 |
| legge_ordinaria_riproduttiva_di_principi | 1 |
| ordinaria_riproduttiva_di_principi_già | 1 |
| esattoriale_che_il_giudice_ordinario | 1 |
| il_giudice_ordinario_non_può | 1 |
| giudice_ordinario_non_può_né | 1 |
| ordinario_non_può_né_modificare | 1 |
| inadeguati_predisposti_nel_procedimento_ordinario | 1 |
| predisposti_nel_procedimento_ordinario_predetta | 1 |
| nel_procedimento_ordinario_predetta_sentenza | 1 |
| procedimento_ordinario_predetta_sentenza_luglio | 1 |
| ordinario_predetta_sentenza_luglio_n | 1 |
| all_interesse_dei_creditori_ordinari | 1 |
| interesse_dei_creditori_ordinari_non | 1 |
| dei_creditori_ordinari_non_ad | 1 |
| creditori_ordinari_non_ad_un | 1 |
| ordinari_non_ad_un_interesse | 1 |
| nemmeno_nel_procedimento_esecutivo_ordinario | 1 |
| nel_procedimento_esecutivo_ordinario_potrebbero | 1 |
| procedimento_esecutivo_ordinario_potrebbero_essere | 1 |
| esecutivo_ordinario_potrebbero_essere_proposte | 1 |
| ordinario_potrebbero_essere_proposte_in | 1 |
| riguardi_di_ogni_giudice_ordinario | 1 |
| svolge_davanti_ai_giudici_ordinari | 1 |
| davanti_ai_giudici_ordinari_nei | 1 |
| ai_giudici_ordinari_nei_normali | 1 |
| giudici_ordinari_nei_normali_gradi | 1 |
| ordinari_nei_normali_gradi_un | 1 |
| adire_il_giudice_ordinario_e | 1 |
| il_giudice_ordinario_e_di | 1 |
| giudice_ordinario_e_di_percorrere | 1 |
| ordinario_e_di_percorrere_i | 1 |
| avanti_l_autorità_giudiziaria_ordinaria | 1 |
| l_autorità_giudiziaria_ordinaria_col | 1 |
| autorità_giudiziaria_ordinaria_col_ricorrere | 1 |
| giudiziaria_ordinaria_col_ricorrere_per | 1 |
| ordinaria_col_ricorrere_per_violazione | 1 |
| dinanzi_alla_autorità_giudiziaria_ordinaria | 1 |
| alla_autorità_giudiziaria_ordinaria_per | 1 |
| autorità_giudiziaria_ordinaria_per_tutti | 1 |
| giudiziaria_ordinaria_per_tutti_i | 1 |
| ordinaria_per_tutti_i_gradi | 1 |
| casi_concreti_della_legge_ordinaria | 1 |
| concreti_della_legge_ordinaria_così | 1 |
| della_legge_ordinaria_così_degli | 1 |
| legge_ordinaria_così_degli_artt | 1 |
| ordinaria_così_degli_artt_e | 1 |
| limiti_derivanti_alla_legislazione_ordinaria | 1 |
| derivanti_alla_legislazione_ordinaria_dal | 1 |
| alla_legislazione_ordinaria_dal_principio | 1 |
| legislazione_ordinaria_dal_principio_della | 1 |
| ordinaria_dal_principio_della_capacità | 1 |
| e_quella_della_magistratura_ordinaria | 1 |
| quella_della_magistratura_ordinaria_che | 1 |
| della_magistratura_ordinaria_che_si | 1 |
| magistratura_ordinaria_che_si_riferiva | 1 |
| ordinaria_che_si_riferiva_al | 1 |
| applicazione_dell_imposta_straordinaria_sul | 1 |
| imposta_straordinaria_sul_patrimonio_testo | 1 |
| straordinaria_sul_patrimonio_testo_unico | 1 |
| costituzionali_consentono_al_legislatore_ordinario | 1 |
| consentono_al_legislatore_ordinario_di | 1 |
| al_legislatore_ordinario_di_regolare | 1 |
| legislatore_ordinario_di_regolare_modi | 1 |
| ordinario_di_regolare_modi_ed | 1 |
| processuale_dinanzi_al_giudice_ordinario | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
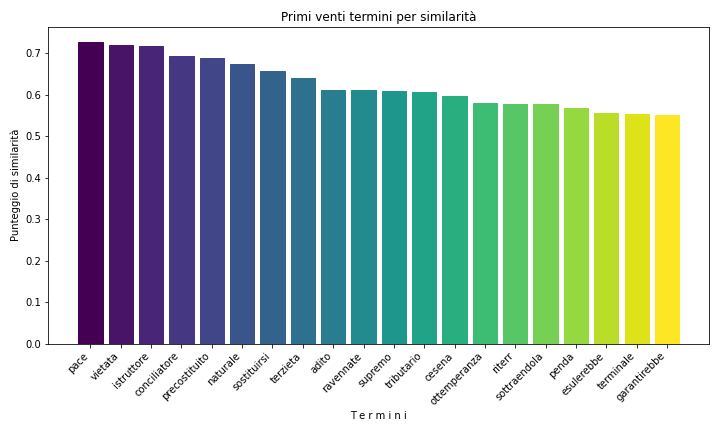
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 314 |
| 2008 | 210 |
| 2007 | 195 |
| 2014 | 189 |
| 2005 | 188 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 154 |
| 2022 | 137 |
| 2021 | 131 |
| 2020 | 130 |
| 2019 | 123 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 143 | 1.85281160922519 |
| Paolo Maria Napolitano | 132 | 1.71028763928479 |
| Aldo Carosi | 131 | 1.69733091474475 |
| Vincenzo Caianello | 131 | 1.69733091474475 |
| Giovanni Maria Flick | 126 | 1.63254729204457 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 108 | 2.48733302625518 |
| Aldo Carosi | 94 | 2.16490096729618 |
| Silvana Sciarra | 86 | 1.98065407646246 |
| Daria de Pretis | 78 | 1.79640718562874 |
| Giovanni Amoroso | 74 | 1.70428374021188 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| ordinario | 1435 | 63 |
| ordinaria | 691 | 223 |
| straordinaria | 325 | 559 |
| ordinarie | 251 | 765 |
| straordinario | 197 | 993 |
| ordinari | 166 | 1183 |
| straordinari | 93 | 1959 |
| straordinarie | 48 | 3247 |
| ordinariamente | 46 | 3337 |
| straordinarietà | 10 | 8096 |
| ordinarietà | 6 | 10307 |
| straordinariamente | 1 | 19850 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| ordinario | 519 | 66 |
| ordinaria | 277 | 205 |
| straordinaria | 140 | 496 |
| ordinarie | 121 | 594 |
| straordinario | 74 | 1041 |
| ordinari | 70 | 1100 |
| straordinari | 38 | 1886 |
| ordinariamente | 21 | 3031 |
| straordinarie | 18 | 3370 |
| straordinarietà | 7 | 5861 |
| ordinarietà | 3 | 8804 |
| straordinariamente | 1 | 12965 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.