Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1969-07.txt | 256 | 256 | normativa che , sebbene non sia limitata ai tradizionali contributi di miglioria specifica , non va oltre la tassazione di | plusvalenze | derivanti da ” opere pubbliche ” ; e le consente di imporre il contributo anche sugli incrementi di valore prodotti |
| 1969-07.txt | 299 | 299 | proprie o di enti pubblici regionali , sconosciute al t.u . della finanza locale , ma non di estenderlo a | plusvalenze | derivanti da altre cause . l imposta invece colpisce gli incrementi di valore indipendentemente dai fatti e dalle situazioni che |
| 1969-07.txt | 408 | 408 | generalmente , come imposta vera e propria . occorre , infine , precisare che essa , pur gravando anche su | plusvalenze | prodotte proprio da opere pubbliche regionali , non ha coperto nemmeno per questa parte il campo riservato alla competenza della |
| 1969-07.txt | 511 | 511 | sottratto al trentino alto adige la potestà di legiferare sui contributi che , conservando la propria natura , colpiscano le | plusvalenze | derivanti da opere pubbliche regionali : così come del resto è avvenuto , per i c.d . contributi di miglioria |
| 1975-32.txt | 42 | 42 | con il quale è stato approvato il t.u . delle leggi sulle imposte dirette allora vigenti , dispone che le | plusvalenze | di tutti i beni appartenenti ai soggetti tassabili in base a bilancio concorrono a formare il reddito imponibile dell esercizio |
| 1975-32.txt | 103 | 103 | commissioni tributarie e confermato dalla corte di cassazione , ancorché contestato dagli uffici fiscali , quello secondo il quale le | plusvalenze | attive erano assoggettate all imposta di ricchezza mobile , cat . b , soltanto ove fosse dimostrato l intento speculativo |
| 1975-32.txt | 395 | 395 | il detto art . 20 . a tal fine non possono essere trascurate le altre norme riguardanti la tassabilità delle | plusvalenze | e sopravvenienze attive , accolte e coordinate in detto t.u . , in quanto concorrono a completare l organico ordinamento |
| 1975-32.txt | 773 | 773 | occorra la dimostrazione , l intento speculativo di tutte le partite attive riportate in bilancio , anche se costituite da | plusvalenze | o sopravvenienze attive dei beni facenti parte del capitale dell impresa stessa , mentre per le altre imprese , definite |
| 1975-32.txt | 916 | 916 | società e per gli enti , tenuto presente lo scopo di lucro per il quale sono creati , tutte le | plusvalenze | concorrono indistintamente a formare il reddito imponibile mobiliare ” . ma , appunto da queste motivazioni emerge chiarissimo il concetto |
| 1975-32.txt | 996 | 996 | esercizio di una attività imprenditoriale caratterizzata dallo scopo di lucro costituisce il fondamento giuridico della presunzione che per esse le | plusvalenze | o le sopravvenienze attive vanno comprese nell accertamento del reddito imponibile . il che , poi , trova conferma nell |
| 1975-32.txt | 1244 | 1244 | che qualunque sia la natura della società o ente tassabile in base a bilancio , si presume sempre che le | plusvalenze | o sopravvenienze attive , anche per il solo fatto che siano state iscritte in bilancio , debbano far parte del |
| 1975-32.txt | 1418 | 1418 | non essendovi tenuti chiedono la tassazione in base a bilancio la disposizione del primo comma ” si applica soltanto alle | plusvalenze | dei beni relativi all impresa ed alle sopravvenienze conseguite nell esercizio di essa ” ammettendo , così , che non |
| 1975-32.txt | 1670 | 1670 | significativo il fatto che l art . 20 del d.p.r . n . 598 del 1973 esclude la tassabilità delle | plusvalenze | o sopravvenienze attive di enti che non esplichino attività imprenditoriale o commerciale . |
| 1979-126.txt | 186 | 186 | alienazione o trasmissione degli immobili , non consentirebbero adeguato apprezzamento dell incidenza della svalutazione monetaria , sottoponendo così all imposizione | plusvalenze | nominali e non reali , in contrasto con i principi della capacità contributiva e dell eguaglianza tributaria . con varia |
| 1979-126.txt | 1685 | 1685 | non è certo una novità , né una singolarità del vigente sistema tributario italiano . oltre al rilievo attribuito alle | plusvalenze | in genere , all atto della realizzazione o della iscrizione in bilancio , ai fini delle imposte dirette , in |
| 1986-172.txt | 471 | 471 | ad esempio , il valore di avviamento derivante dalla cessione di un azienda o d una quota sociale o la | plusvalenza | derivante dalla vendita d un terreno edificatorio . la giurisprudenza della corte di cassazione , invece , ha altrettanto fermamente |
| 1987-200.txt | 71 | 71 | non dovuta dalla società p.a . ” agricola riviera ” l imposta di ricchezza mobile ed assimilate , per la | plusvalenza | realizzata mediante cessione ai creditori , in sede di concordato preventivo , di immobili di proprietà della società stessa , |
| 1987-200.txt | 178 | 178 | , ricorso per cassazione , sostenendo la soggezione delle società per azioni , in quanto tali , all imposizione delle | plusvalenze | , in sede d imposta di ricchezza mobile ; ritenuto che , anche dopo la precitata sentenza di questa corte |
| 1987-200.txt | 243 | 243 | , di cui all art . 20 della legge n . 1 del 1956 , in ordine alla tassabilità delle | plusvalenze | delle società ; proponeva questione di legittimità costituzionale , in riferimento all art . 76 cost . , dell art |
| 1987-200.txt | 327 | 327 | dai limiti della delega di cui all art . 63 della stessa legge , la tassazione in ricchezza mobile delle | plusvalenze | realizzate dalle società in genere , in quanto tali , indipendentemente dall esercizio di attività imprenditoriale . l ordinanza del |
| 1987-200.txt | 451 | 451 | ricchezza mobile , per presunzione dell intento speculativo e per il solo fatto obiettivo dell incremento di ricchezza , delle | plusvalenze | realizzate dalle società indicate dall art . 2200 c.c . , anche se non esercitino attività commerciali ; premesso che |
| 1987-200.txt | 718 | 718 | lo specifico esercizio di attività commerciali o di attività imprenditoriali di natura commerciale per rendere sottoponibili all imposta mobiliare le | plusvalenze | e sopravvenienze attive di cui si discute . né può accedersi alla richiesta di correzione dell ” errore materiale “ |
| 1987-200.txt | 821 | 821 | di merito deve chiarire con esattezza , almeno in sede di società , se , al fine di sottoporre le | plusvalenze | e sopravvenienze attive all imposta di ricchezza mobile , non occorra anche l esercizio di attività commerciali da parte delle |
| 1987-200.txt | 1167 | 1167 | unico delle leggi sulle imposte dirette del 1958 illegittimo nella parte in cui prevede la tassazione in ricchezza mobile delle | plusvalenze | e sopravvenienze attive realizzate dalle società in genere , in quanto tali , indipendentemente dall esercizio di un attività imprenditoriale |
| 1987-200.txt | 1228 | 1228 | di risposta affermativa , di considerare l art . 106 legittimo nella parte in cui sottopone a ricchezza mobile le | plusvalenze | e sopravvenienze attive di società imprenditoriali ma non realizzanti ” fini di lucro ” . in tal caso , il |
| 1987-200.txt | 1363 | 1363 | senso che è l esercizio di un impresa , quale che sia a condizionare l assoggettamento a ricchezza mobile delle | plusvalenze | delle società , mentre si prescinderebbe dalla qualità dell attività esercitata dall impresa , si condizionerebbe il predetto assoggettamento sempre |
| 1987-200.txt | 1442 | 1442 | l altro , potrebbe , invece , far riferimento ad una qualità dell attività ) a generare l assoggettamento delle | plusvalenze | societarie all imposta mobiliare . la dottrina comunemente ritiene che l esercizio d una impresa condizioni l assoggettamento in discussione |
| 1987-200.txt | 1518 | 1518 | dell attività esercitata dall impresa , e non quest ultima , come struttura formale , la ragione della sottoposizione delle | plusvalenze | societarie all imposta mobiliare . e se , a parte il problema dell onere della prova , risulti sicuramente esclusa |
| 1987-200.txt | 1693 | 1693 | sia pur costituite in forma commerciale , la ” presunzione legale ” si trasformerebbe in sottoposizione a ricchezza mobile di | plusvalenze | non derivanti da attività lucrative : si tratterebbe , cioè , di redditi ” non prodotti ” dalla fonte . |
| 1987-200.txt | 1741 | 1741 | quesito , inscindibilmente connesso al primo : l art . 106 è illegittimo nella parte in cui sottopone tutte le | plusvalenze | societarie ad imposta di ricchezza mobile , indipendentemente dall esercizio d una qualsiasi attività imprenditoriale , oppure , più particolarmente |
| 1987-200.txt | 1921 | 1921 | ) che la forma della società non può costituire il fondamento della sottoponibilità del reddito ( prodotto ) derivante dalle | plusvalenze | patrimoniali , realizzate dalle società stesse , all imposta di ricchezza mobile : è , invece , l esercizio effettivo |
| 1987-200.txt | 2032 | 2032 | a prima vista , di poter affermare che l art . 106 è illegittimo nella parte in cui sottopone le | plusvalenze | e sopravvenienze attive , realizzate dalle società , all imposta di ricchezza mobile , ” indipendentemente dall esercizio di attività |
| 1987-200.txt | 2160 | 2160 | si dirà oltre , questo articolo è illegittimo non soltanto perché dispone la sottoposizione all imposta di ricchezza mobile delle | plusvalenze | e sopravvenienze attive realizzate dalle società , in quanto tali , ” indipendentemente dall esercizio di attività imprenditoriali commerciali “ |
| 1987-200.txt | 2629 | 2629 | . ed è in seguito a ciò che si è posto , ben prima del 1956 , il problema delle | plusvalenze | e sopravvenienze attive : queste , ove si fosse accolta la nozione di ” reddito entrata ” ( e cioè |
| 1987-200.txt | 2700 | 2700 | patrimoniale . accogliendosi , invece , dalla maggioranza della dottrina , il concetto di ” reddito prodotto ” , le | plusvalenze | e sopravvenienze attive , essendo , almeno per una parte , il risultato d un aleatorio , oggettivo , aumento |
| 1987-200.txt | 2806 | 2806 | soluzione delle predette controversie non compete , infatti , a questa sede . risolto il problema del necessario collegamento delle | plusvalenze | e sopravvenienze attive con un attività ” di carattere speculativo ” del soggetto passivo d imposta , si apriva , |
| 1987-200.txt | 2860 | 2860 | gravissima disputa relativa all accertamento dell intento speculativo o della ” natura lucrativa ” delle attività attraverso le quali le | plusvalenze | e sopravvenienze attive venivano realizzate . ed a questo proposito è sorto il problema in ordine alla ” presunzione “ |
| 1987-200.txt | 2943 | 2943 | ( industriali e ) commerciali . nulla quaestio , infatti , per i privati non esercenti attività commerciali : le | plusvalenze | realizzate da questi ultimi andavano assoggettate all imposta mobiliare soltanto quando si fosse accertato , di volta in volta , |
| 1987-200.txt | 2989 | 2989 | un attività lucrativa o con un ” intento speculativo ” del soggetto passivo d imposta : ma , per le | plusvalenze | realizzate da commercianti o da società commerciali , era da presumersi , ope legis , l intento speculativo oppure , |
| 1987-200.txt | 3023 | 3023 | legis , l intento speculativo oppure , potendo la presunzione legale risolversi , in concreto , in una tassazione di | plusvalenze | e sopravvenienze attive non speculativamente realizzate , era , sempre , da accertarsi la natura lucrativa delle attività dalle quali |
| 1987-200.txt | 3045 | 3045 | sopravvenienze attive non speculativamente realizzate , era , sempre , da accertarsi la natura lucrativa delle attività dalle quali la | plusvalenza | patrimoniale derivava ? dottrina e giurisprudenza erano , in ordine alla risposta da dare a questo interrogativo , grandemente incerte |
| 1987-200.txt | 3136 | 3136 | compravendite immobiliari costituisse l oggetto normale dell attività della società ) e l orientamento secondo il quale , mentre le | plusvalenze | relative ai beni ” strumentali ” dell impresa dovevano esser sempre assoggettate all imposta mobiliare , la tassazione delle plusvalenze |
| 1987-200.txt | 3156 | 3156 | plusvalenze relative ai beni ” strumentali ” dell impresa dovevano esser sempre assoggettate all imposta mobiliare , la tassazione delle | plusvalenze | relative a beni estranei all impresa era subordinata alla sussistenza dell intento speculativo , tranne che si fosse trattato di |
| 1987-200.txt | 3305 | 3305 | commerciali , veniva a presumersi il carattere speculativo di tutte le attività realizzate ; e , pertanto , tutte le | plusvalenze | e sopravvenienze attive derivanti da compravendite , anche di beni ” estranei ” all esercizio dell impresa delle società commerciali |
| 1987-200.txt | 3409 | 3409 | , o l oggetto normale della medesima , a condizionare , prescindendo da ogni altra indagine , l assoggettamento delle | plusvalenze | e sopravvenienze attive , comunque realizzate dalle società , all imposta di ricchezza mobile . senonché , la concezione da |
| 1987-200.txt | 3495 | 3495 | le prime gli imprenditori diversi dalle società e dagli enti tassabili in base a bilancio son tenuti a scontare le | plusvalenze | , indipendentemente dalla prova dell esistenza dell intento speculativo ; mentre , in generale , per le ” imprese “ |
| 1987-200.txt | 3526 | 3526 | mentre , in generale , per le ” imprese ” delle società , in qualsiasi forma costituite , tutte le | plusvalenze | realizzate , distribuite od iscritte in bilancio , concorrono a formare il reddito imponibile . soprattutto nei confronti di chi |
| 1987-200.txt | 3617 | 3617 | modo di costituzione , la struttura formale delle società può costituire il fondamento della presunzione secondo la quale tutte le | plusvalenze | , indipendentemente dalla loro connessione con attività afferenti all esercizio dell impresa , concorrono a formare il reddito imponibile di |
| 1987-200.txt | 3805 | 3805 | viene disattesa dall articolo in discussione : per le imprese ( come si dirà oltre , commerciali ) tutte le | plusvalenze | , e per gli imprenditori diversi dalle società e dagli enti tassabili in base a bilancio , soltanto le plusvalenze |
| 1987-200.txt | 3825 | 3825 | plusvalenze , e per gli imprenditori diversi dalle società e dagli enti tassabili in base a bilancio , soltanto le | plusvalenze | relative ad attività afferenti all esercizio dell impresa , si ” presumono ” condizionate da attività speculative . il criterio |
| 1987-200.txt | 3884 | 3884 | fatto che soltanto la natura lucrativa dell attività di produzione del reddito può giustificare l assoggettabilità all imposta mobiliare delle | plusvalenze | e sopravvenienze attive , non può esser trasformato in criterio soggettivo sol perché si presume che siano lucrative tutte le |
| 1987-200.txt | 3916 | 3916 | sol perché si presume che siano lucrative tutte le attività delle ” imprese ” di società commerciali , che producono | plusvalenze | , e le attività afferenti all esercizio dell impresa degli enti diversi dalle società : non importa se si tratti |
| 1987-200.txt | 3959 | 3959 | per azioni od a responsabilità limitata , quale che sia il soggetto dell impresa , si risponde tributariamente per le | plusvalenze | derivanti da attività commerciali . da ciò consegue l imprescindibilità dell esercizio effettivo di attività imprenditoriali di natura commerciale ( |
| 1987-200.txt | 4001 | 4001 | , comunque , come si preciserà più innanzi , di attività commerciali ) ai fini della sottoposizione di tutte le | plusvalenze | , anche di quelle relative a beni estranei all impresa , delle società , comunque costituite , all imposta mobiliare |
| 1987-200.txt | 4030 | 4030 | all impresa , delle società , comunque costituite , all imposta mobiliare e la non sottoposizione alla stessa imposta delle | plusvalenze | di società ( ed enti ) non svolgenti attività commerciali . questa corte , peraltro , aveva già chiarito , |
| 1987-200.txt | 4120 | 4120 | un attività imprenditoriale caratterizzata da uno scopo di lucro costituisce il fondamento giuridico della presunzione che per esse tutte le | plusvalenze | o le sopravvenienze attive vanno comprese nell accertamento del reddito imponibile ” . la stessa sentenza aveva anche chiarito l |
| 1987-200.txt | 4188 | 4188 | occorra la dimostrazione , l intento speculativo di tutte le partite attive riportate in bilancio , anche se costituite da | plusvalenze | o sopravvenienze attive di beni facenti parte del capitale dell impresa stessa , mentre per le altre imprese , di |
| 1987-200.txt | 4387 | 4387 | si conclude ricordando che l art . 20 del d.p.r . n . 598 del 1973 esclude la tassabilità delle | plusvalenze | o sopravvenienze attive di enti che ” non esplicano attività imprenditoriale o commerciale ” . e vale aggiungere che è |
| 1987-200.txt | 4420 | 4420 | commerciale ” . e vale aggiungere che è almeno molto discutibile , in sede di sottoposizione a ricchezza mobile delle | plusvalenze | societarie , la distinzione tra ” attività imprenditoriale ” ed ” attività commerciale ” , giacché il riferimento all impresa |
| 1987-200.txt | 4498 | 4498 | impresa commerciale e cioè allo svolgimento di attività presuntivamente lucrative . d altra parte , la dottrina ritiene che le | plusvalenze | societarie rientrino tra i redditi sottoponibili a ricchezza mobile di categoria b ( diversi dai redditi di capitale , di |
| 1987-200.txt | 5038 | 5038 | comma dell art . 20 della legge n . 1 del 1956 , la presunzione per la quale tutte le | plusvalenze | patrimoniali delle società vanno comprese nel reddito imponibile . ma anche il semplice esercizio d un certo tipo di attività |
| 1987-200.txt | 5076 | 5076 | tipo di attività ( commerciale appunto ) è sufficiente , come si dirà meglio oltre , a rendere applicabili alle | plusvalenze | societarie , realizzate dalle predette attività , la norma di cui al primo comma dell art . 20 della legge |
| 1987-200.txt | 5156 | 5156 | che ( appunto per il fatto che non è la forma di costituzione della società che condiziona l assoggettamento delle | plusvalenze | , di cui al primo comma dell art . 20 della legge n . 1 del 1956 , all imposta |
| 1987-200.txt | 5305 | 5305 | più volte citato articolo 20 e , pertanto , opererebbe nei suoi confronti la presunzione di tassabilità di tutte le | plusvalenze | societarie realizzate , distribuite od iscritte a bilancio . 7 . se , dunque , per un verso l interpretazione |
| 1987-200.txt | 5549 | 5549 | ora citato art . 20 , non va dimenticato , dispone in ordine alla formazione del reddito imponibile relativamente alle | plusvalenze | e sopravvenienze attive : si riferisce , pertanto , al reddito d impresa , e cioè al reddito che deriva |
| 1987-200.txt | 5748 | 5748 | soltanto l esercizio d una ” perfetta ” impresa ex art . 2082 c.c . dovrebbe condurre all assoggettamento delle | plusvalenze | societarie all imposta di ricchezza mobile e non anche l esercizio abituale di attività commerciali ex art . 2195 c.c |
| 1987-200.txt | 5778 | 5778 | l esercizio abituale di attività commerciali ex art . 2195 c.c . . la ratio dell assoggettamento di tutte le | plusvalenze | e sopravvenienze attive all imposta di ricchezza mobile è l effettivo , abituale esercizio di attività commerciali , che , |
| 1987-200.txt | 5924 | 5924 | si stanno esaminando . per queste ultime , pertanto , costituiscono redditi prodotti , validi ai fini dell assoggettabilità delle | plusvalenze | all imposta di ricchezza mobile , non soltanto i redditi realizzati dalle imprese commerciali ex art . 2082 c.c . |
| 1987-200.txt | 6190 | 6190 | legge n . 1 del 1956 , fa scattare la presunzione ex primo comma dello stesso articolo : tutte le | plusvalenze | societarie , anche quelle non strettamente riferentesi all esercizio delle attività commerciali o delle imprese commerciali ( relative , ad |
| 1987-200.txt | 6385 | 6385 | qualsiasi altra fonte . . . ” , nel secondo comma recita : ” costituiscono inoltre presupposto dell imposta le | plusvalenze | e le sopravvenienze indicate negli artt . 100 e 106 , le plusvalenze da chiunque realizzate in dipendenza di operazioni |
| 1987-200.txt | 6398 | 6398 | ” costituiscono inoltre presupposto dell imposta le plusvalenze e le sopravvenienze indicate negli artt . 100 e 106 , le | plusvalenze | da chiunque realizzate in dipendenza di operazioni speculative nonché i premi su prestiti e le vincite di lotterie , concorsi |
| 1987-200.txt | 6463 | 6463 | comma dell art . 81 ora riportato . anche i proventi di cui al secondo comma ( in particolare le | plusvalenze | , sopravvenienze ecc . ) costituiscono reddito in base al concetto generale , unitario , di reddito mobiliare di cui |
| 1987-200.txt | 6518 | 6518 | essi , pur derivando da attività lucrativa ( significativa è la menzione della dipendenza da ” operazioni speculative ” delle | plusvalenze | ” da chiunque realizzate ” ) non ne costituiscono il risultato esclusivo e , per il passato , avevano dato |
| 1987-200.txt | 6753 | 6753 | , estendere a tal punto l oggetto dell imposizione , da produrre come effetto , la tassabilità d una determinata | plusvalenza | , se realizzata da una società per azioni e la non tassabilità della stessa plusvalenza , se realizzata , ad |
| 1987-200.txt | 6768 | 6768 | la tassabilità d una determinata plusvalenza , se realizzata da una società per azioni e la non tassabilità della stessa | plusvalenza | , se realizzata , ad esempio , da una società in nome collettivo ? 9 . l illegittimità costituzionale dell |
| 1987-200.txt | 6939 | 6939 | , sezione il cui titolo è ” redditi delle imprese commerciali ” , non lascia adito a dubbi : le | plusvalenze | e sopravvenienze attive , di cui allo stesso articolo 100 , conseguite dal realizzo di beni relativi all impresa od |
| 1987-200.txt | 7024 | 7024 | esattamente interpretando l art . 20 della legge n . 1 del 1956 , precisa che il tema relativo alle | plusvalenze | realizzate attraverso attività e beni estranei all esercizio dell impresa è da riferirsi soltanto alle imprese commerciali e non , |
| 1987-200.txt | 7112 | 7112 | fini di lucro ” ; ed esclude altresì che l art . 81 , nell atto in cui distingue le | plusvalenze | di cui agli artt . 100 e 106 da quelle realizzate da ” chiunque ” , in dipendenza di operazioni |
| 1987-200.txt | 7184 | 7184 | malgrado la chiarissima lettera dell art . 100 , primo comma ( ” concorrono a formare il reddito imponibile le | plusvalenze | , compreso l avviamento , derivanti dal realizzo di beni relativi all impresa . . . ” ; ” nei |
| 1987-200.txt | 7229 | 7229 | nell art . 2200 del codice civile si considerano relativi all impresa tutti i beni ad essa appartenenti e le | plusvalenze | . . . ” ) ; e malgrado chiaramente lo stesso articolo , come si è già notato allorché si |
| 1987-200.txt | 7280 | 7280 | legge n . 1 del 1956 , chiudendo un annoso dibattito , precisi che , in generale , soltanto le | plusvalenze | derivanti dal realizzo di beni ” relativi all impresa ” concorrono a formare il reddito mobiliare imponibile ( ad eccezione |
| 1987-200.txt | 7336 | 7336 | relativi all impresa ” tutti i beni appartenenti alle predette società , concorrono a formare lo stesso reddito tutte le | plusvalenze | derivanti dal realizzo di tutti i beni appartenenti alle società ) anche per l articolo in esame è stato posto |
| 1987-200.txt | 7360 | 7360 | di tutti i beni appartenenti alle società ) anche per l articolo in esame è stato posto il problema delle | plusvalenze | delle società non imprenditoriali . senonché la dottrina e la giurisprudenza hanno chiarito che il fatto che la norma consideri |
| 1987-200.txt | 7558 | 7558 | in esame . anche l art . 106 provvede a concludere l annosa questione sull assoggettabilità a ricchezza mobile delle | plusvalenze | e sopravvenienze attive dei soli beni ” relativi all impresa ” o di tutti i beni appartenenti alla società . |
| 1987-200.txt | 7606 | 7606 | che , per i soggetti indicati all art . 104 , la disposizione del primo comma si applica soltanto alle | plusvalenze | dei beni ” relativi all impresa ” , nel primo comma ( non avendo necessità di citare l impresa , |
| 1987-200.txt | 7654 | 7654 | il reddito imponibile tutti i beni appartenenti ai soggetti ivi indicati ) s esprime in questo modo : ” le | plusvalenze | di tutti i beni appartenenti ai soggetti tassabili in base a bilancio concorrono a formare il reddito imponibile . . |
| 1987-200.txt | 7732 | 7732 | la lettera della legge , alcuna delle predette società ( ed enti ) dalla sottoposizione a ricchezza mobile per le | plusvalenze | dei beni appartenenti alle stesse società ( ed enti ) . il primo comma dell art . 106 dovrebbe , |
| 1987-200.txt | 8007 | 8007 | di ricchezza mobile per i maggiori valori relativi a tutte le attività imprenditoriali ; e cioè scontano l imposta sulle | plusvalenze | realizzate ed iscritte , indipendentemente dalla loro specifica inerenza all impresa . anche qui la vis attractiva dell impresa non |
| 1987-200.txt | 8219 | 8219 | soltanto l art . 106 ma anche l art . 100 , sottoporrebbero all imposta di ricchezza mobile tutte le | plusvalenze | delle società ( ed enti ) tassabili in base a bilancio , a prescindere dall esercizio effettivo di attività imprenditoriali |
| 1987-200.txt | 8423 | 8423 | d.p.r . 29 gennaio 1958 , n . 645 , arbitrariamente estendendo la sottoposizione ad imposta di ricchezza mobile delle | plusvalenze | e sopravvenienze attive di tutte , indistintamente , le società ed enti tassabili in base a bilancio ( comprese le |
| 1987-200.txt | 8612 | 8612 | accertamento dei redditi : non consentiva invece , certamente , l allargamento delle imposizioni , in ricchezza mobile , delle | plusvalenze | societarie già individuate dalla norma delegante . il primo comma dell art . 106 del d.p.r . 25 gennaio 1958 |
| 1987-200.txt | 8647 | 8647 | del d.p.r . 25 gennaio 1958 , n . 645 , comprendendo nella sottoposizione ad imposta di ricchezza mobile le | plusvalenze | di società ( ed enti ) tassabili in base a bilancio non esercenti attività commerciali , rompe anche l armonia |
| 1987-200.txt | 8720 | 8720 | bilancio , costituire , per se stessa , fondamento per l estensione della sottoposizione ad imposta di ricchezza mobile di | plusvalenze | non costituenti , per società ed enti non soggetti alla stessa modalità d accertamento , reddito imponibile e d altro |
| 1987-200.txt | 8810 | 8810 | la dichiarazione d illegittimità costituzionale dell art . 106 , primo comma , nella parte in cui non esclude le | plusvalenze | e sopravvenienze attive delle società che non realizzano imprese commerciali né esercitano attività commerciali , dalla sottoposizione ad imposta di |
| 1987-200.txt | 8891 | 8891 | a contrario ” , sia necessario e sufficiente qualunque esercizio di attività commerciali a rendere sottoponibile all imposta mobiliare le | plusvalenze | e sopravvenienze attive realizzate dalle società . l articolo 106 , primo comma , è illegittimo , si è già |
| 1987-200.txt | 8928 | 8928 | , si è già detto più volte , nella parte in cui non esclude dalla sottoposizione all imposta mobiliare le | plusvalenze | e sopravvenienze attive delle società non esercenti attività commerciali : ma ciò non significa che le stesse società , per |
| 1988-03.txt | 398 | 398 | per il regime normale il reddito d impresa è costituito dalla differenza tra l ammontare complessivo dei ricavi , delle | plusvalenze | patrimoniali e delle sopravvenienze attive e l ammontare complessivo di una serie di costi , tra i quali la norma |
| 1991-131.txt | 62 | 62 | dell imposta sul reddito delle persone fisiche ) nella parte in cui stabilisce che , in ordine alla tassazione delle | plusvalenze | conseguite mediante operazioni poste in essere con fini speculativi e non rientranti fra i redditi d impresa , si considerano |
| 1991-131.txt | 405 | 405 | accesso alla proprietà dell abitazione ( l impossibilità di provare l assenza di intento speculativo ai fini della tassazione delle | plusvalenze | non è necessariamente connessa con l impossibilità di perseguire il fine di accedere alla proprietà o alla proprietà dell abitazione |
| 1991-131.txt | 628 | 628 | , e in quanto tale assunto , sempre secondo una valutazione legale , come causa qualificante la produzione di una | plusvalenza | tassabile , non ricorrendo l ipotesi del reddito d impresa , come reddito personale . ciò posto , non ha |
| 1992-396.txt | 225 | 225 | una somma erroneamente pagata , nel 1981 , a titolo di irpef per l anno 1980 in relazione ad una | plusvalenza | conseguente alla vendita di un appartamento effettuata nel 1979 ; l amministrazione finanziaria aveva provveduto a tassare , con apposito |
| 1992-396.txt | 249 | 249 | di un appartamento effettuata nel 1979 ; l amministrazione finanziaria aveva provveduto a tassare , con apposito accertamento , detta | plusvalenza | per l anno 1979 e la ricorrente , il 27 ottobre 1986 , aveva dovuto pagare l imposta accertata . |
| 1994-315.txt | 56 | 56 | nono comma , della legge 30 dicembre 1991 , n . 413 , che estende le disposizioni sulla tassazione delle | plusvalenze | conseguite in occasione di procedimenti ablatori ovvero a seguito di cessioni volontarie di aree nel corso dei procedimenti stessi , |
| 1994-315.txt | 280 | 280 | 1986 , n . 917 ( contenente il testo unico delle imposte sui redditi ) dispone la tassabilità accanto alle | plusvalenze | realizzate mediante cessione a titolo oneroso dei beni immobili acquistati o costruiti da non più di cinque anni , salvo |
| 1994-315.txt | 305 | 305 | titolo oneroso dei beni immobili acquistati o costruiti da non più di cinque anni , salvo talune eccezioni delle “ | plusvalenze | realizzate a seguito di cessioni a titolo oneroso di terreni suscettibili di utilizzazione edificatoria , secondo gli strumenti urbanistici vigenti |
| 1994-315.txt | 366 | 366 | del predetto art . 81 , primo comma , lettera b ) , ultima parte , si applicano anche alle | plusvalenze | conseguenti alla percezione , da parte di soggetti che non esercitano imprese commerciali , di indennità di esproprio o di |
| 1994-315.txt | 801 | 801 | il quale sotto il capo vii dedicato ai ” redditi diversi ” , aveva considerato come cespiti tassabili tra le | plusvalenze | da intendere come incremento del valore di scambio di un bene fra il momento in cui esso entra nel patrimonio |
| 1994-315.txt | 899 | 899 | o costruiti da non più di cinque anni . in questo quadro , l assoggettamento ad imposizione fiscale anche delle | plusvalenze | derivanti dalla cessione di terreni suscettibili di utilizzazione edificatoria , secondo gli strumenti urbanistici , giusta la nuova ipotesi di |
| 1994-315.txt | 956 | 956 | 413 del 1991 , come pure quella , sicuramente connessa , sotto il profilo concettuale , alla prima , delle | plusvalenze | derivanti da indennità di esproprio o da corrispettivi da cessione volontaria nel corso di procedimenti ablatori , ulteriormente addotta dal |
| 1994-315.txt | 1086 | 1086 | coattivi all esito di procedimenti posti in essere dalla pubblica amministrazione potevano già in passato farsi rientrare nella disciplina delle | plusvalenze | connesse alla cessione di immobili . è dato così rinvenire , nella vicenda normativa in esame , un elemento di |
| 1994-315.txt | 1171 | 1171 | art . 11 , nono comma , della legge n . 413 del 1991 , alla norma sulla tassazione delle | plusvalenze | derivanti dalla cessione volontaria di terreni sottoposti ad espropriazione , specie se si tiene conto del breve lasso di tempo |
| 1994-315.txt | 1247 | 1247 | una facoltà di prova da parte del contribuente circa la sorte che , nel frattempo , possano aver subito le | plusvalenze | in termini di reimpiego o di consumo . come si è già avuta occasione di precisare , il principio sancito |
| 1994-315.txt | 1477 | 1477 | ravenna , in riferimento all art . 3 della costituzione , sotto il profilo dell irragionevolezza del trattamento riservato alle | plusvalenze | percepite e consumate in epoca antecedente all entrata in vigore della legge , non risultando addotti , da questo punto |
| 1995-14.txt | 51 | 51 | comma 9 , della legge 30 dicembre 1991 , n . 413 , che estende le disposizioni sulla tassazione delle | plusvalenze | conseguite in occasione di procedimenti ablatori , ovvero a seguito di cessioni volontarie di aree nel corso dei procedimenti stessi |
| 1995-14.txt | 290 | 290 | stesso , si contrappone , in termini che non appaiono giustificati da scelte razionali , il trattamento stabilito per le | plusvalenze | realizzate a seguito di cessione di aree fabbricabili , alle quali accede la libera scelta del tempo e del modo |
| 1995-14.txt | 476 | 476 | art . 11 , comma 9 , della legge n . 413 del 1991 , alla norma sulla tassazione delle | plusvalenze | derivanti dalla cessione volontaria di terreni sottoposti ad espropriazione un elemento di prevedibilità dell imposta non privo di significato , |
| 1995-14.txt | 658 | 658 | fatto prese in considerazione dalla legge . in effetti , la norma denunciata dispone retroattivamente soltanto per le imposte sulle | plusvalenze | conseguite a seguito di procedimenti espropriativi o di acquisizioni coattive conseguenti ad occupazioni di urgenza divenute illegittime , e non |
| 1995-14.txt | 744 | 744 | se si considera che , alla data della entrata in vigore della legge n . 413 del 1991 , le | plusvalenze | derivanti da cessione negoziale privatistica erano e sono , sia pure nei limiti di cui all art . 17 del |
| 1995-410.txt | 252 | 252 | di santa maria capua vetere le disposizioni censurate nel sottoporre a tassazione l indennità di occupazione , gli interessi sulle | plusvalenze | derivanti dalla percezione di indennità di esproprio nonché le somme percepite a seguito di cessione volontaria nel corso di procedimenti |
| 1995-410.txt | 447 | 447 | un canto , il criterio direttivo contenuto nella legge delega della riforma tributaria del 1971 , della tassazione delle sole | plusvalenze | conseguite per fini speculativi e rileva , dall altro , la mancanza nelle somme qui in esame del carattere di |
| 1995-410.txt | 613 | 613 | del reddito prodotto e del reddito entrata , può obiettarsi , anzitutto , che il criterio del fine speculativo delle | plusvalenze | , ancorché recepito in un primo momento nel d.p.r . n . 597 del 1973 ( art . 76 ) |
| 1995-410.txt | 933 | 933 | del bene , che oggetto dell imposizione fiscale è in questo caso non l indennità in sé , bensì la | plusvalenza | vale a dire la differenza tra il corrispettivo percepito e il prezzo di acquisto in un tempo anteriore ( art |
| 1995-410.txt | 2074 | 2074 | trattamento nella circostanza che , alla data dell entrata in vigore della legge n . 413 del 1991 , le | plusvalenze | derivanti da cessione negoziale privatistica erano ( come , del resto , sono tuttora sia pure nei limiti di cui |
| 1995-410.txt | 2287 | 2287 | tassazione retroattiva spiegherebbe sull entità dell indennizzo conseguito a seguito dell espropriazione . stabilita la legittimità dell imposizione retroattiva della | plusvalenza | in quanto reddito , nessun rilievo , dal punto di vista dell indennizzo garantito dall art . 42 della costituzione |
| 1995-533.txt | 155 | 155 | estendere alle aree classificate nella zona f , di cui al decreto ministeriale 2 aprile 1968 , la tassabilità delle | plusvalenze | conseguite nell ambito o in occasione di procedure espropriative , che l art . 11 , comma 5 , della |
| 1995-533.txt | 377 | 377 | fini irpef , e il proprietario che subisce l espropriazione di aree consimili , che vede sottoposte a tassazione le | plusvalenze | conseguite . 3 . in via pregiudiziale , l avvocatura dello stato eccepisce l inammissibilità della questione , per inesatta |
| 1995-533.txt | 450 | 450 | senza tener conto della prima parte della disposizione in parola che contempla , in via generale , la tassabilità delle | plusvalenze | infraquinquennali . l eccezione non può essere accolta , in quanto il giudice remittente ha puntualmente formulato la questione indicando |
| 1995-533.txt | 664 | 664 | art . 11 , comma 5 , della legge 30 dicembre 1991 , n . 413 , la tassazione delle | plusvalenze | derivanti da indennità di esproprio o da corrispettivi di cessioni volontarie nel corso di procedimenti ablatori , ha teso ad |
| 1995-533.txt | 737 | 737 | c e d , sia la cessione negoziale di terreni suscettibili di utilizzazione edificatoria , anch essa considerata fonte di | plusvalenze | tassabili , dal comma 1 , lettera f ) , del medesimo art . 11 che , in questo senso |
| 1995-533.txt | 1227 | 1227 | di aree site nella stessa zona . nella disposizione indicata quale tertium comparationis la quale sottopone a tassazione ” le | plusvalenze | realizzate a seguito di cessioni a titolo oneroso di terreni suscettibili di utilizzazione edificatoria secondo gli strumenti urbanistici vigenti al |
| 1999-346.txt | 177 | 177 | della costituzione . secondo il giudice a quo , poi , la stessa norma , assoggettando all irpef l intera | plusvalenza | monetaria realizzata dalla vendita dell immobile e , quindi , anche quella derivante dalla svalutazione monetaria eventualmente verificatasi nel quinquennio |
| 1999-346.txt | 603 | 603 | , infine , il dubbio di violazione dell art . 53 della costituzione fondato sull assenza , nella tassazione delle | plusvalenze | , di correttivi della svalutazione monetaria idonei ad evitare di porre a base del calcolo dell irpef un reddito imponibile |
| 2001-171.txt | 76 | 76 | unico delle imposte sui redditi ) , nella parte in cui non prevede la esclusione dalla imposta sui redditi delle | plusvalenze | realizzate in occasione della espropriazione di terreni suscettibili di utilizzazione edificatoria , secondo gli strumenti urbanistici vigenti al momento della |
| 2001-171.txt | 124 | 124 | cedente per successione o donazione . secondo il rimettente , la mancata equiparazione , a fini impositivi , di dette | plusvalenze | a quelle realizzate in occasione delle cessioni degli altri beni indicati nella prima parte della lettera b ) della disposizione |
| 2001-171.txt | 251 | 251 | redditi , aveva , in un primo tempo , previsto la tassazione , quali redditi diversi , delle sole “ | plusvalenze | realizzate mediante cessione a titolo oneroso di beni immobili acquistati o costruiti da non più di cinque anni ” , |
| 2001-171.txt | 368 | 368 | 81 , ha disposto , al comma 1 , lettera f ) , l assoggettamento ad imposta anche delle “ | plusvalenze | realizzate a seguito di cessioni a titolo oneroso di terreni suscettibili di utilizzazione edificatoria , secondo gli strumenti urbanistici vigenti |
| 2001-171.txt | 425 | 425 | applicabile dal comma 5 del medesimo art . 11 della legge n . 413 del 1991 , pure alle “ | plusvalenze | conseguenti alla percezione , da parte di soggetti che non esercitano imprese commerciali , di indennità di esproprio o di |
| 2001-171.txt | 640 | 640 | la questione non è fondata , non sussistendo il lamentato vizio di disparità di trattamento fra la disciplina tributaria delle | plusvalenze | realizzate mediante la cessione a titolo oneroso di terreni edificatori , acquisiti dal cedente per successione o donazione , e |
| 2001-171.txt | 663 | 663 | la cessione a titolo oneroso di terreni edificatori , acquisiti dal cedente per successione o donazione , e quello delle | plusvalenze | realizzate mediante la cessione dei beni immobili indicati nella prima parte della disposizione censurata . trattandosi di stabilire se quest |
| 2001-171.txt | 899 | 899 | 1 , lettera b ) , del d.p.r . n . 917 del 1986 , ha ritenuto di tassare le | plusvalenze | realizzate in dipendenza della cessione a titolo oneroso di beni immobili in quanto significative di una attività speculativa del soggetto |
| 2001-171.txt | 996 | 996 | , circostanze queste di per sé atte a dimostrare l inesistenza del presunto intento speculativo . viceversa , per la | plusvalenza | realizzata a seguito della cessione di terreni a destinazione edificatoria , la considerazione di essa quale reddito , da parte |
| 2001-171.txt | 1107 | 1107 | ratio ispiratrice dei due trattamenti fiscali posti a raffronto , il fatto che la legge abbia sottoposto a tassazione le | plusvalenze | aventi le caratteristiche da ultimo accennate , anche quando si tratti di terreni acquisiti a titolo non oneroso , e |
| 2002-328.txt | 212 | 212 | commissione tributaria provinciale di forlì , riguardo alla previsione di criteri di determinazione dell imponibile ai fini della tassazione delle | plusvalenze | realizzate in occasione della cessione di terreni edificabili diversi e con diversa incidenza economica per fattispecie costituenti ad avviso del |
| 2002-328.txt | 254 | 254 | ” manifestazioni di ricchezza sostanzialmente identiche ” . il rimettente , infatti , non censura in sé l imposizione sulle | plusvalenze | di cui si tratta , ma solamente la diversificazione dei criteri di determinazione dell imponibile , chiedendo che la corte |
| 2002-328.txt | 360 | 360 | regionale di bologna , riguardo alla stessa norma , nella parte in cui assoggetta ad un diverso trattamento tributario le | plusvalenze | realizzate dagli acquirenti a titolo gratuito , a seconda che costoro cedano i terreni prima o dopo l inizio della |
| 2002-328.txt | 436 | 436 | o delle opere . a prescindere , infatti , dalla diversa ratio che presiede alla tassazione delle due ipotesi di | plusvalenza | ( l una derivante esclusivamente dalla intervenuta destinazione edificatoria del terreno , l altra dalla lottizzazione o comunque dalla realizzazione |
| 2002-328.txt | 598 | 598 | volti ad ovviare alle conseguenze delle variazioni del potere di acquisto della moneta , determinerebbe la sottoposizione a tassazione di | plusvalenze | fittizie , specie di lungo periodo , in quanto frutto , in massima parte , di inflazione . la censura |
| 2002-328.txt | 810 | 810 | 82 e 108 del d.p.r . n . 917 del 1986 , nella parte in cui assoggetta a tassazione le | plusvalenze | derivanti dalla alienazione di terreni a destinazione edificatoria anche ove esse siano realizzate attraverso la cessione di beni patrimoniali delle |
| 2002-328.txt | 1018 | 1018 | del 2001 e l ordinanza n . 109 del 2002 ) , muove dall erroneo presupposto che la tassazione delle | plusvalenze | previste dalla lettera b ) dell art . 81 del d.p.r . n . 917 del 1986 si fondi sulla |
| 2002-328.txt | 1101 | 1101 | del d.p.r . n . 917 del 1986 , nella parte in cui non prevede ai fini della tassazione delle | plusvalenze | realizzate mediante cessione a titolo oneroso di terreni suscettibili di utilizzazione edificatoria che anche il valore di acquisto dei terreni |
| 2002-328.txt | 1240 | 1240 | la impugnativa di avvisi di accertamento di maggior imposta ilor derivante dal mancato riconoscimento , ai fini del calcolo della | plusvalenza | realizzata , della ” rivalutazione istat ” sul valore iniziale di alcuni terreni a destinazione edificatoria , ricevuti in eredità |
| 2002-328.txt | 1378 | 1378 | le famiglie di operai e impiegati [ . . . ] ” , ha accolto , limitatamente alla tassazione delle | plusvalenze | realizzate mediante cessione a titolo oneroso di terreni suscettibili di utilizzazione edificatoria , un criterio di determinazione della base imponibile |
| 2002-328.txt | 1467 | 1467 | , disposta da tale norma , costituisce una scelta del legislatore intesa a neutralizzare , ai fini della tassazione delle | plusvalenze | de quibus , gli effetti dell inflazione monetaria . ed è proprio siffatta scelta che viene , poi , contraddetta |
| 2002-328.txt | 1500 | 1500 | siffatta scelta che viene , poi , contraddetta , del tutto ingiustificatamente , dalla norma impugnata , limitatamente alle sole | plusvalenze | riferibili agli acquisti a titolo gratuito , per le quali , invece , l esigenza di purgare gli effetti inflazionistici |
| 2002-328.txt | 1528 | 1528 | per le quali , invece , l esigenza di purgare gli effetti inflazionistici si pone negli stessi termini delle altre | plusvalenze | . la violazione del principio di eguaglianza e di quello di ragionevolezza che si viene così a determinare va , |
| 2002-328.txt | 1596 | 1596 | cui , per gli acquisti a titolo gratuito , non stabilisce ai fini delle determinazione della base di calcolo delle | plusvalenze | ivi riguardate una rivalutazione del valore iniziale di acquisto del bene analoga a quella disposta per l ipotesi , del |
| 2004-17.txt | 2071 | 2071 | il comma 3 è manifestamente inammissibile . la disposizione impugnata , infatti , concerne le agevolazioni fiscali ( esclusione di | plusvalenza | , ricavi e minusvalenze , compreso il valore di avviamento ) applicabili ai trasferimenti di beni effettuati a favore dei |
| 2008-102.txt | 396 | 396 | . ciascuno degli articoli denunciati istituisce e disciplina un particolare tributo regionale : a ) l « imposta regionale sulle | plusvalenze | dei fabbricati adibiti a seconde case » ( rubrica dell art . 2 ) ; b ) l « imposta |
| 2008-102.txt | 1142 | 1142 | n . 2 del 2007 . in particolare , le censure riguardano : a ) l « imposta regionale sulle | plusvalenze | delle seconde case ad uso turistico » ( rubrica dell art . 2 della legge reg . n . 4 |
| 2008-102.txt | 4381 | 4381 | ufficiale della regione delle deliberazioni della giunta regionale previste ai commi 8 e 9 , l « imposta regionale sulle | plusvalenze | dei fabbricati adibiti a seconde case » , siti in sardegna entro tre chilometri dalla battigia marina e destinati ad |
| 2008-102.txt | 4772 | 4772 | 1 , lettera b ) , del d.p.r . n . 917 del 1986 , il quale prevede che le | plusvalenze | immobiliari sono tassabili a condizione che la cessione intervenga a non piú di cinque anni dall acquisto o dalla costruzione |
| 2008-102.txt | 4865 | 4865 | n . 2 del 2007 , disciplina , con effetto dal 31 maggio 2007 , l « imposta regionale sulle | plusvalenze | delle seconde case ad uso turistico » , applicabile – nei confronti dell alienante a titolo oneroso avente domicilio fiscale |
| 2008-102.txt | 5217 | 5217 | delle imposte sui redditi ) » , per cui , « nei confronti di una persona fisica , perché una | plusvalenza | possa costituire “ reddito diverso ” [ … ] , è necessario l intento speculativo » , il quale « |
| 2008-102.txt | 5314 | 5314 | « nella norma impugnata non si trova alcun elemento per il quale la capacità contributiva , espressa dalla realizzazione di | plusvalenze | con la cessione di immobili situati nella regione , sia diversa a seconda che il soggetto risieda in sardegna o |
| 2008-102.txt | 5371 | 5371 | proposta dalla resistente con riferimento al secondo ricorso . la regione sardegna sostiene che , con riguardo all imposta sulle | plusvalenze | , l evocazione del parametro di cui all art . 117 , primo comma , cost . , in riferimento |
| 2008-102.txt | 5935 | 5935 | lettera b ) , del d.p.r . n . 917 del 1986 stabilisce che sono assoggettate a tassazione « le | plusvalenze | realizzate mediante cessione a titolo oneroso di beni immobili acquistati o costruiti da non piú di cinque anni , esclusi |
| 2008-102.txt | 6044 | 6044 | della vendita dell immobile rispetto al suo acquisto o alla sua costruzione ; b ) la condizione negativa che le | plusvalenze | non derivino da cessioni di immobili utilizzati per primarie esigenze abitative o acquisiti per successione . il concorso di tali |
| 2008-102.txt | 6069 | 6069 | di immobili utilizzati per primarie esigenze abitative o acquisiti per successione . il concorso di tali condizioni evidenzia che le | plusvalenze | sono assoggettate a tassazione in forza di quella che un tempo si designava come presunzione legale assoluta di speculatività delle |
| 2008-102.txt | 6335 | 6335 | sovrapposizione di imposte per la parte in cui colpisce il medesimo presupposto del tributo erariale , assoggettando a tassazione le | plusvalenze | realizzate attraverso cessioni di « fabbricati adibiti a seconde case » acquistati o costruiti da non piú di cinque anni |
| 2008-102.txt | 6392 | 6392 | del 1986 , in forza della richiamata valutazione legale tipica di strumentalità ; b ) si applica anche a quelle | plusvalenze | realizzate nel quinquennio che , invece , il citato art . 67 esclude da tassazione , e cioè alle plusvalenze |
| 2008-102.txt | 6412 | 6412 | plusvalenze realizzate nel quinquennio che , invece , il citato art . 67 esclude da tassazione , e cioè alle | plusvalenze | derivanti dalla cessione di unità immobiliari urbane acquisite per successione o che « per la maggior parte del periodo intercorso |
| 2008-102.txt | 6464 | 6464 | adibite ad abitazione principale » di familiari del cedente diversi dal coniuge ; c ) ha per oggetto anche le | plusvalenze | ultraquinquennali , contraddicendo la scelta del legislatore statale di sottoporre a tassazione le sole plusvalenze derivanti da cessioni effettuate entro |
| 2008-102.txt | 6479 | 6479 | ha per oggetto anche le plusvalenze ultraquinquennali , contraddicendo la scelta del legislatore statale di sottoporre a tassazione le sole | plusvalenze | derivanti da cessioni effettuate entro il quinquennio , per le quali opera la richiamata valutazione legale tipica . l imposta |
| 2008-102.txt | 6551 | 6551 | d.p.r . n . 917 del 1986 risponde al principio generale di tassare il “ reddito diverso ” costituito dalla | plusvalenza | in considerazione delle caratteristiche oggettive dell operazione di acquisto inter vivos e di successiva cessione del bene ( caratteristiche che |
| 2008-102.txt | 6630 | 6630 | indicata sovrapposizione , l assoggettamento a tassazione , in un ottica di “ reddito entrata ” , di tutte le | plusvalenze | , in qualsiasi tempo realizzate , per il solo fatto dell esistenza di una differenza positiva tra il corrispettivo di |
| 2008-102.txt | 6707 | 6707 | , dalla coesistenza dei due menzionati contraddittori indirizzi di politica fiscale : quello statale , che limita la tassazione alle | plusvalenze | in ragione del verificarsi delle condizioni previste dal citato art . 67 , comma 1 , lettera b ) , |
| 2008-102.txt | 6762 | 6762 | di un concetto economico di “ reddito prodotto ” ; quello regionale , che non solo aggrava l imposizione sulle | plusvalenze | realizzate nel quinquennio , ma – nella suddetta ottica di “ reddito entrata ” – la estende per un tempo |
| 2008-102.txt | 6797 | 6797 | – la estende per un tempo indeterminato ad altre ipotesi , non collegate alle suddette condizioni . l imposizione delle | plusvalenze | realizzate attraverso la cessione di partecipazioni di società titolari di diritti reali sui fabbricati , « per la parte ascrivibile |
| 2008-102.txt | 6934 | 6934 | è fondata , per analoghe ragioni . tale norma , rubricata , diversamente dalla prima , « imposta regionale sulle | plusvalenze | delle seconde case ad uso turistico » , si limita a modificare la disciplina originaria del prelievo regionale , eliminando |
| 2008-102.txt | 6958 | 6958 | ad uso turistico » , si limita a modificare la disciplina originaria del prelievo regionale , eliminando la tassazione delle | plusvalenze | derivanti da cessioni effettuate nel quinquennio e confermando quella delle plusvalenze ultraquinquennali . al pari di quanto dedotto nel primo |
| 2008-102.txt | 6969 | 6969 | originaria del prelievo regionale , eliminando la tassazione delle plusvalenze derivanti da cessioni effettuate nel quinquennio e confermando quella delle | plusvalenze | ultraquinquennali . al pari di quanto dedotto nel primo ricorso , il ricorrente assume che la norma censurata si pone |
| 2008-102.txt | 7058 | 7058 | fra i due tipi di imposizione , disattendendo la scelta del legislatore statale diretta a sottoporre a tassazione le sole | plusvalenze | derivanti da cessioni effettuate nel quinquennio . in particolare , la nuova norma denunciata , pur avendo eliminato la sovrapposizione |
| 2008-102.txt | 7083 | 7083 | nel quinquennio . in particolare , la nuova norma denunciata , pur avendo eliminato la sovrapposizione delle imposte relativamente alle | plusvalenze | realizzate nel quinquennio , non ha risolto l evidente contraddizione fra la ratio che l ha ispirata e la scelta |
| 2008-102.txt | 7120 | 7120 | ispirata e la scelta di politica fiscale generale che il legislatore statale ha operato con l esclusione da tassazione delle | plusvalenze | ultraquinquennali derivanti sia da cessioni di fabbricati ( per le quali non si applica la piú volte richiamata valutazione legale |
| 2008-102.txt | 7188 | 7188 | ispiratrice del tributo regionale censurato e la scelta di politica fiscale del legislatore statale di limitare la tassazione alle sole | plusvalenze | realizzate nel quinquennio è accentuata dal rilievo che la norma denunciata , in entrambe le sue formulazioni , realizza un |
| 2008-102.txt | 7417 | 7417 | previsione consegue che , in tutti i casi in cui le persone fisiche residenti anagraficamente all estero realizzano il reddito | plusvalenza | in sardegna quale loro maggiore reddito prodotto in italia , esse devono considerarsi per ciò stesso soggetti fiscalmente domiciliati in |
| 2008-102.txt | 7491 | 7491 | italia , ma fuori dalla sardegna , anche se realizzano – al pari di quelle residenti all estero – le | plusvalenze | in territorio sardo , sono comunque non fiscalmente domiciliate in sardegna e , quindi , sono assoggettate a tassazione . |
| 2008-102.txt | 7701 | 7701 | in una fattispecie analoga a quella regolata dalle norme censurate – che il legislatore nazionale non può assoggettare « le | plusvalenze | risultanti dalla cessione di un bene immobile situato in uno stato membro [ … ] , quando la detta cessione |
| 2008-102.txt | 7751 | 7751 | stato membro , ad un onere tributario superiore a quello che sarebbe applicato per lo stesso tipo di operazione alle | plusvalenze | realizzate da un soggetto residente nello stato in cui è situato detto bene immobile » ( sentenza 11 ottobre 2007 |
| 2008-102.txt | 7973 | 7973 | , comma 1 , lettera b ) , del d.p.r . n . 917 del 1986 , per cui le | plusvalenze | immobiliari sono tassabili a condizione che la cessione intervenga a non piú di cinque anni dall acquisto o dalla costruzione |
| 2008-102.txt | 17658 | 17658 | » , è sollevata con un richiamo alle questioni riguardanti tributi radicalmente diversi ( cioè l « imposta regionale sulle | plusvalenze | delle seconde case ad uso turistico » e l « imposta regionale sulle seconde case ad uso turistico » ) |
| 2010-342.txt | 255 | 255 | del bilancio annuale pluriennale legge finanziaria 2002 ) , il legislatore aveva previsto che , ai fini della determinazione delle | plusvalenze | e minusvalenze di cui all art . 67 ( già art . 81 ) , comma 1 , lettere a |
| 2010-342.txt | 328 | 328 | , di seguito tuir , fosse possibile assumere quale valore iniziale sulla base del quale calcolare , appunto , la | plusvalenza | o la minusvalenza realizzata all atto delle cessione dei beni anziché il costo o il valore di acquisto , rispettivamente |
| 2010-342.txt | 401 | 401 | perizia giurata di stima riferita a tale data . condizione necessaria per poter accedere a tale meccanismo di calcolo delle | plusvalenze | rientranti , in linea di principio , nel novero dei cosiddetti « redditi diversi » soggetti , come tali , |
| 2010-342.txt | 446 | 446 | delle minusvalenze ) era il pagamento di un imposta sostitutiva di quella che si sarebbe dovuta versare in ragione della | plusvalenza | in ipotesi successivamente realizzata pari , nel caso di partecipazioni societarie di cui all art . 5 della legge n |
| 2010-342.txt | 865 | 865 | , per effetto della quale il metodo di determinazione tramite perizia di stima del valore base su cui calcolare eventuali | plusvalenze | ( o minusvalenze ) è applicabile per le partecipazioni non negoziate in mercati regolamentati o per terreni , edificabili e |
| 2010-342.txt | 1707 | 1707 | ad incidere , comportandone una diminuzione , sull ammontare delle imposte che si potrebbero riscuotere , in ragione delle maggiori | plusvalenze | realizzate , ove non si facesse ricorso al citato metodo . del resto , nella sentenza n . 29 del |
| 2015-231.txt | 1387 | 1387 | regime all altro , adeguando il valore di acquisto o sottoscrizione delle quote , sia ai fini della determinazione delle | plusvalenze | da realizzo ex art . 67 , comma 1 , del tuir , sia ai fini dell applicazione della ritenuta |
| 2018-90.txt | 2029 | 2029 | di una società in altre preesistenti o di nuova costituzione non dà luogo a realizzo , né a distribuzione di | plusvalenze | e minusvalenze dei beni della società scissa ha dettato , ai successivi commi 12 e 13 , la regola della |
| 2018-90.txt | 3668 | 3668 | , è anche coerente , in chiave sistematica , con la neutralità sul versante attivo stante la non configurabilità di | plusvalenze | tassabili dei beni della società scissa secondo l espresso disposto del comma 1 del censurato art . 173 . sicché |
| 2018-90.txt | 3744 | 3744 | patrimoniale potendo contare sulla ( non limitata ) responsabilità solidale delle società risultanti dalla scissione , né produce ex se | plusvalenze | tassabili dei beni della società scissa . né tale particolare solidarietà per i debiti tributari costituisce una sopravvenienza imprevedibile , |
| 2020-120.txt | 1391 | 1391 | della famiglia » ( art . 1 ) . nello specifico , oltre a invitare a ridurre la tassazione delle | plusvalenze | in caso di vendita o cessione ( art . 7 ) , la raccomandazione sollecitava gli stati a « ridurre |
| 2020-120.txt | 4762 | 4762 | nel caso di vendita dell azienda , il trasferimento per causa di morte o atto gratuito non costituisce realizzo di | plusvalenze | dell azienda stessa e il relativo avviamento è escluso dalla determinazione della base imponibile del tributo sulle successioni e donazioni |
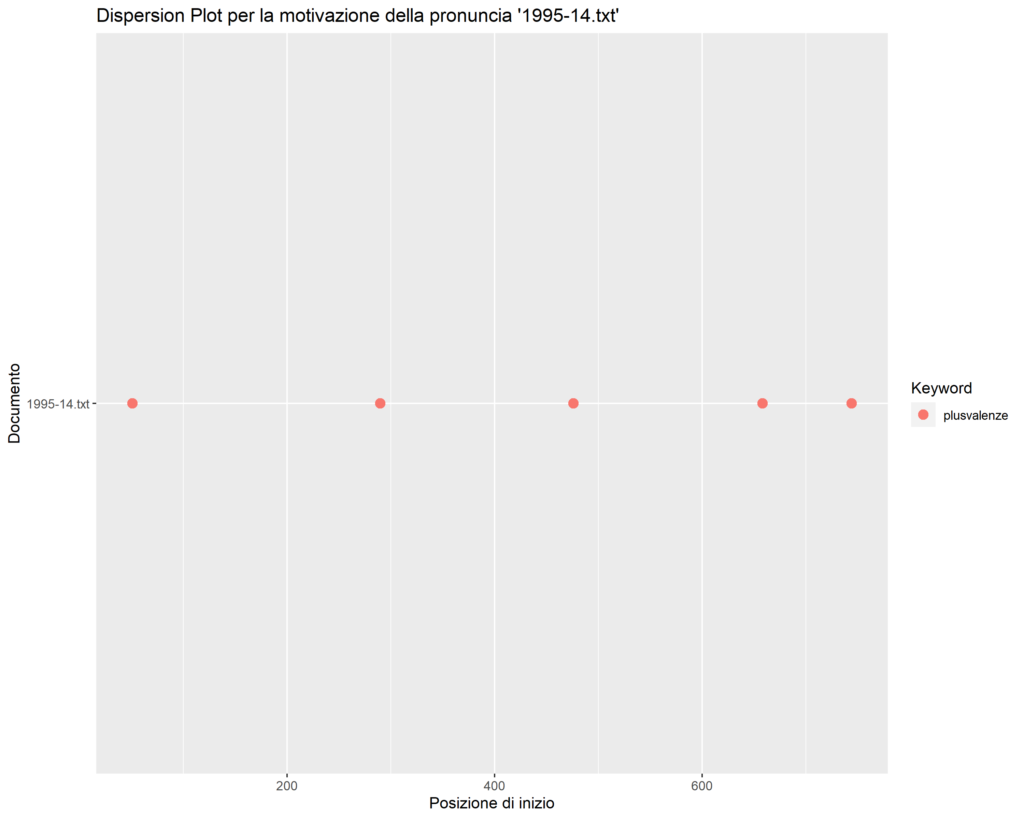
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza




2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| plusvalenze_e_sopravvenienze | 23 |
| tassazione_delle_plusvalenze | 17 |
| tutte_le_plusvalenze | 15 |
| le_plusvalenze_e | 15 |
| plusvalenze_derivanti_da | 11 |
| delle_plusvalenze_realizzate | 11 |
| delle_plusvalenze_e | 10 |
| le_plusvalenze_realizzate | 9 |
| mobile_delle_plusvalenze | 8 |
| le_plusvalenze_derivanti | 7 |
| plusvalenze_realizzate_mediante | 7 |
| che_le_plusvalenze | 6 |
| tassabilità_delle_plusvalenze | 6 |
| delle_plusvalenze_derivanti | 6 |
| plusvalenze_derivanti_dalla | 6 |
| tassazione_le_plusvalenze | 6 |
| regionale_sulle_plusvalenze | 6 |
| plusvalenze_o_sopravvenienze | 5 |
| delle_plusvalenze_societarie | 5 |
| le_plusvalenze_di | 4 |
| plusvalenze_delle_società | 4 |
| assoggettamento_delle_plusvalenze | 4 |
| le_plusvalenze_societarie | 4 |
| per_le_plusvalenze | 4 |
| alle_plusvalenze_realizzate | 4 |
| delle_plusvalenze_conseguite | 4 |
| plusvalenze_realizzate_a | 4 |
| sulle_plusvalenze_delle | 4 |
| plusvalenze_delle_seconde | 4 |
| plusvalenze_realizzate_nel | 4 |
| tassazione_di_plusvalenze | 3 |
| le_plusvalenze_o | 3 |
| plusvalenze_dei_beni | 3 |
| delle_plusvalenze_delle | 3 |
| mobiliare_le_plusvalenze | 3 |
| plusvalenze_societarie_all | 3 |
| plusvalenze_realizzate_da | 3 |
| delle_plusvalenze_di | 3 |
| plusvalenze_di_cui | 3 |
| plusvalenze_realizzate_attraverso | 3 |
| plusvalenze_conseguite_in | 3 |
| le_plusvalenze_in | 3 |
| plusvalenze_realizzate_in | 3 |
| plusvalenze_di_tutti | 2 |
| costituite_da_plusvalenze | 2 |
| da_plusvalenze_o | 2 |
| plusvalenze_o_le | 2 |
| soltanto_alle_plusvalenze | 2 |
| alle_plusvalenze_dei | 2 |
| delle_plusvalenze_o | 2 |
| alle_plusvalenze_in | 2 |
| per_la_plusvalenza | 2 |
| la_plusvalenza_realizzata | 2 |
| imposizione_delle_plusvalenze | 2 |
| delle_plusvalenze_in | 2 |
| plusvalenze_realizzate_dalle | 2 |
| mobile_le_plusvalenze | 2 |
| mobile_di_plusvalenze | 2 |
| di_plusvalenze_non | 2 |
| problema_delle_plusvalenze | 2 |
| di_plusvalenze_e | 2 |
| le_plusvalenze_relative | 2 |
| le_plusvalenze_indipendentemente | 2 |
| plusvalenze_indipendentemente_dalla | 2 |
| soltanto_le_plusvalenze | 2 |
| plusvalenze_e_le | 2 |
| plusvalenze_di_società | 2 |
| plusvalenze_societarie_realizzate | 2 |
| relativamente_alle_plusvalenze | 2 |
| e_le_plusvalenze | 2 |
| le_plusvalenze_da | 2 |
| plusvalenze_da_chiunque | 2 |
| delle_plusvalenze_da | 2 |
| plusvalenza_se_realizzata | 2 |
| plusvalenze_derivanti_dal | 2 |
| imposta_sulle_plusvalenze | 2 |
| sulle_plusvalenze_realizzate | 2 |
| alle_plusvalenze_conseguenti | 2 |
| plusvalenze_conseguenti_alla | 2 |
| anche_delle_plusvalenze | 2 |
| del_le_plusvalenze | 2 |
| delle_sole_plusvalenze | 2 |
| della_plusvalenza_in | 2 |
| di_plusvalenze_tassabili | 2 |
| sole_plusvalenze_realizzate | 2 |
| imposizione_sulle_plusvalenze | 2 |
| alle_sole_plusvalenze | 2 |
| calcolo_delle_plusvalenze | 2 |
| sulle_plusvalenze_dei | 2 |
| plusvalenze_dei_fabbricati | 2 |
| le_plusvalenze_immobiliari | 2 |
| plusvalenze_immobiliari_sono | 2 |
| le_sole_plusvalenze | 2 |
| sole_plusvalenze_derivanti | 2 |
| delle_plusvalenze_ultraquinquennali | 2 |
| determinazione_delle_plusvalenze | 2 |
| plusvalenze_e_minusvalenze | 2 |
| plusvalenze_tassabili_dei | 2 |
| di_plusvalenze_derivanti | 1 |
| estenderlo_a_plusvalenze | 1 |
| a_plusvalenze_derivanti | 1 |
| anche_su_plusvalenze | 1 |
| su_plusvalenze_prodotte | 1 |
| plusvalenze_prodotte_proprio | 1 |
| colpiscano_le_plusvalenze | 1 |
| quale_le_plusvalenze | 1 |
| le_plusvalenze_attive | 1 |
| plusvalenze_attive_erano | 1 |
| le_plusvalenze_concorrono | 1 |
| plusvalenze_concorrono_indistintamente | 1 |
| esse_le_plusvalenze | 1 |
| all_imposizione_plusvalenze | 1 |
| imposizione_plusvalenze_nominali | 1 |
| plusvalenze_nominali_e | 1 |
| attribuito_alle_plusvalenze | 1 |
| plusvalenze_in_genere | 1 |
| o_la_plusvalenza | 1 |
| la_plusvalenza_derivante | 1 |
| plusvalenza_derivante_dalla | 1 |
| plusvalenza_realizzata_mediante | 1 |
| plusvalenze_in_sede | 1 |
| ricchezza_delle_plusvalenze | 1 |
| sottoporre_le_plusvalenze | 1 |
| sottoposizione_delle_plusvalenze | 1 |
| plusvalenze_non_derivanti | 1 |
| plusvalenze_societarie_ad | 1 |
| derivante_dalle_plusvalenze | 1 |
| dalle_plusvalenze_patrimoniali | 1 |
| plusvalenze_patrimoniali_realizzate | 1 |
| sottopone_le_plusvalenze | 1 |
| prodotto_le_plusvalenze | 1 |
| collegamento_delle_plusvalenze | 1 |
| quali_le_plusvalenze | 1 |
| commerciali_le_plusvalenze | 1 |
| quali_la_plusvalenza | 1 |
| la_plusvalenza_patrimoniale | 1 |
| plusvalenza_patrimoniale_derivava | 1 |
| mentre_le_plusvalenze | 1 |
| plusvalenze_relative_ai | 1 |
| delle_plusvalenze_relative | 1 |
| plusvalenze_relative_a | 1 |
| scontare_le_plusvalenze | 1 |
| plusvalenze_realizzate_distribuite | 1 |
| plusvalenze_e_per | 1 |
| plusvalenze_relative_ad | 1 |
| mobiliare_delle_plusvalenze | 1 |
| che_producono_plusvalenze | 1 |
| producono_plusvalenze_e | 1 |
| le_plusvalenze_anche | 1 |
| plusvalenze_anche_di | 1 |
| imposta_delle_plusvalenze | 1 |
| plusvalenze_societarie_la | 1 |
| plusvalenze_societarie_rientrino | 1 |
| le_plusvalenze_patrimoniali | 1 |
| plusvalenze_patrimoniali_delle | 1 |
| applicabili_alle_plusvalenze | 1 |
| alle_plusvalenze_societarie | 1 |
| alle_plusvalenze_e | 1 |
| assoggettabilità_delle_plusvalenze | 1 |
| delle_plusvalenze_all | 1 |
| plusvalenze_all_imposta | 1 |
| plusvalenze_societarie_anche | 1 |
| imposta_le_plusvalenze | 1 |
| particolare_le_plusvalenze | 1 |
| le_plusvalenze_sopravvenienze | 1 |
| plusvalenze_sopravvenienze_ecc | 1 |
| speculative_delle_plusvalenze | 1 |
| una_determinata_plusvalenza | 1 |
| determinata_plusvalenza_se | 1 |
| della_stessa_plusvalenza | 1 |
| stessa_plusvalenza_se | 1 |
| dubbi_le_plusvalenze | 1 |
| relativo_alle_plusvalenze | 1 |
| distingue_le_plusvalenze | 1 |
| imponibile_le_plusvalenze | 1 |
| le_plusvalenze_compreso | 1 |
| plusvalenze_compreso_l | 1 |
| plusvalenze_e_malgrado | 1 |
| modo_le_plusvalenze | 1 |
| le_plusvalenze_dei | 1 |
| plusvalenze_realizzate_ed | 1 |
| le_plusvalenze_delle | 1 |
| plusvalenze_societarie_già | 1 |
| plusvalenze_non_costituenti | 1 |
| esclude_le_plusvalenze | 1 |
| ricavi_delle_plusvalenze | 1 |
| delle_plusvalenze_patrimoniali | 1 |
| plusvalenze_patrimoniali_e | 1 |
| plusvalenze_conseguite_mediante | 1 |
| delle_plusvalenze_non | 1 |
| plusvalenze_non_è | 1 |
| di_una_plusvalenza | 1 |
| una_plusvalenza_tassabile | 1 |
| plusvalenza_tassabile_non | 1 |
| ad_una_plusvalenza | 1 |
| una_plusvalenza_conseguente | 1 |
| plusvalenza_conseguente_alla | 1 |
| accertamento_detta_plusvalenza | 1 |
| detta_plusvalenza_per | 1 |
| plusvalenza_per_l | 1 |
| accanto_alle_plusvalenze | 1 |
| eccezioni_delle_plusvalenze | 1 |
| anche_alle_plusvalenze | 1 |
| tra_le_plusvalenze | 1 |
| plusvalenze_da_intendere | 1 |
| prima_delle_plusvalenze | 1 |
| disciplina_delle_plusvalenze | 1 |
| delle_plusvalenze_connesse | 1 |
| plusvalenze_connesse_alla | 1 |
| subito_le_plusvalenze | 1 |
| plusvalenze_in_termini | 1 |
| riservato_alle_plusvalenze | 1 |
| alle_plusvalenze_percepite | 1 |
| plusvalenze_percepite_e | 1 |
| imposte_sulle_plusvalenze | 1 |
| sulle_plusvalenze_conseguite | 1 |
| plusvalenze_conseguite_a | 1 |
| interessi_sulle_plusvalenze | 1 |
| sulle_plusvalenze_derivanti | 1 |
| sole_plusvalenze_conseguite | 1 |
| plusvalenze_conseguite_per | 1 |
| speculativo_delle_plusvalenze | 1 |
| delle_plusvalenze_ancorché | 1 |
| plusvalenze_ancorché_recepito | 1 |
| bensì_la_plusvalenza | 1 |
| la_plusvalenza_vale | 1 |
| plusvalenza_vale_a | 1 |
| retroattiva_della_plusvalenza | 1 |
| plusvalenza_in_quanto | 1 |
| plusvalenze_conseguite_nell | 1 |
| le_plusvalenze_conseguite | 1 |
| delle_plusvalenze_infraquinquennali | 1 |
| plusvalenze_infraquinquennali_l | 1 |
| fonte_di_plusvalenze | 1 |
| plusvalenze_tassabili_dal | 1 |
| l_intera_plusvalenza | 1 |
| intera_plusvalenza_monetaria | 1 |
| plusvalenza_monetaria_realizzata | 1 |
| plusvalenze_di_correttivi | 1 |
| redditi_delle_plusvalenze | 1 |
| di_dette_plusvalenze | 1 |
| dette_plusvalenze_a | 1 |
| plusvalenze_a_quelle | 1 |
| pure_alle_plusvalenze | 1 |
| tributaria_delle_plusvalenze | 1 |
| quello_delle_plusvalenze | 1 |
| tassare_le_plusvalenze | 1 |
| plusvalenza_realizzata_a | 1 |
| le_plusvalenze_aventi | 1 |
| plusvalenze_aventi_le | 1 |
| sulle_plusvalenze_di | 1 |
| tributario_le_plusvalenze | 1 |
| plusvalenze_realizzate_dagli | 1 |
| ipotesi_di_plusvalenza | 1 |
| di_plusvalenza_l | 1 |
| plusvalenza_l_una | 1 |
| di_plusvalenze_fittizie | 1 |
| plusvalenze_fittizie_specie | 1 |
| delle_plusvalenze_previste | 1 |
| plusvalenze_previste_dalla | 1 |
| calcolo_della_plusvalenza | 1 |
| della_plusvalenza_realizzata | 1 |
| plusvalenza_realizzata_della | 1 |
| delle_plusvalenze_de | 1 |
| plusvalenze_de_quibus | 1 |
| sole_plusvalenze_riferibili | 1 |
| plusvalenze_riferibili_agli | 1 |
| delle_altre_plusvalenze | 1 |
| altre_plusvalenze_la | 1 |
| plusvalenze_la_violazione | 1 |
| delle_plusvalenze_ivi | 1 |
| plusvalenze_ivi_riguardate | 1 |
| esclusione_di_plusvalenza | 1 |
| di_plusvalenza_ricavi | 1 |
| plusvalenza_ricavi_e | 1 |
| perché_una_plusvalenza | 1 |
| una_plusvalenza_possa | 1 |
| plusvalenza_possa_costituire | 1 |
| realizzazione_di_plusvalenze | 1 |
| di_plusvalenze_con | 1 |
| plusvalenze_con_la | 1 |
| sulle_plusvalenze_l | 1 |
| plusvalenze_l_evocazione | 1 |
| le_plusvalenze_non | 1 |
| plusvalenze_non_derivino | 1 |
| le_plusvalenze_sono | 1 |
| plusvalenze_sono_assoggettate | 1 |
| a_quelle_plusvalenze | 1 |
| quelle_plusvalenze_realizzate | 1 |
| cioè_alle_plusvalenze | 1 |
| alle_plusvalenze_derivanti | 1 |
| anche_le_plusvalenze | 1 |
| le_plusvalenze_ultraquinquennali | 1 |
| plusvalenze_ultraquinquennali_contraddicendo | 1 |
| costituito_dalla_plusvalenza | 1 |
| dalla_plusvalenza_in | 1 |
| plusvalenza_in_considerazione | 1 |
| plusvalenze_in_qualsiasi | 1 |
| tassazione_alle_plusvalenze | 1 |
| plusvalenze_in_ragione | 1 |
| quella_delle_plusvalenze | 1 |
| plusvalenze_ultraquinquennali_al | 1 |
| plusvalenze_ultraquinquennali_derivanti | 1 |
| il_reddito_plusvalenza | 1 |
| reddito_plusvalenza_in | 1 |
| plusvalenza_in_sardegna | 1 |
| estero_le_plusvalenze | 1 |
| plusvalenze_in_territorio | 1 |
| assoggettare_le_plusvalenze | 1 |
| le_plusvalenze_risultanti | 1 |
| plusvalenze_risultanti_dalla | 1 |
| operazione_alle_plusvalenze | 1 |
| cui_le_plusvalenze | 1 |
| appunto_la_plusvalenza | 1 |
| la_plusvalenza_o | 1 |
| plusvalenza_o_la | 1 |
| delle_plusvalenze_rientranti | 1 |
| plusvalenze_rientranti_in | 1 |
| ragione_della_plusvalenza | 1 |
| plusvalenza_in_ipotesi | 1 |
| calcolare_eventuali_plusvalenze | 1 |
| eventuali_plusvalenze_o | 1 |
| plusvalenze_o_minusvalenze | 1 |
| delle_maggiori_plusvalenze | 1 |
| maggiori_plusvalenze_realizzate | 1 |
| plusvalenze_realizzate_ove | 1 |
| plusvalenze_da_realizzo | 1 |
| distribuzione_di_plusvalenze | 1 |
| configurabilità_di_plusvalenze | 1 |
| ex_se_plusvalenze | 1 |
| se_plusvalenze_tassabili | 1 |
| plusvalenze_in_caso | 1 |
| realizzo_di_plusvalenze | 1 |
| di_plusvalenze_dell | 1 |
| plusvalenze_dell_azienda | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| le_plusvalenze_e_sopravvenienze_attive | 12 |
| delle_plusvalenze_e_sopravvenienze_attive | 9 |
| plusvalenze_realizzate_mediante_cessione_a | 5 |
| l_imposta_regionale_sulle_plusvalenze | 5 |
| plusvalenze_e_sopravvenienze_attive_di | 4 |
| ricchezza_mobile_delle_plusvalenze_e | 4 |
| mobile_delle_plusvalenze_e_sopravvenienze | 4 |
| plusvalenze_e_sopravvenienze_attive_realizzate | 4 |
| fini_della_tassazione_delle_plusvalenze | 4 |
| plusvalenze_realizzate_a_seguito_di | 4 |
| imposta_regionale_sulle_plusvalenze_delle | 4 |
| regionale_sulle_plusvalenze_delle_seconde | 4 |
| sulle_plusvalenze_delle_seconde_case | 4 |
| plusvalenze_delle_seconde_case_ad | 4 |
| plusvalenze_o_sopravvenienze_attive_di | 3 |
| in_ricchezza_mobile_delle_plusvalenze | 3 |
| all_imposta_mobiliare_le_plusvalenze | 3 |
| imposta_mobiliare_le_plusvalenze_e | 3 |
| mobiliare_le_plusvalenze_e_sopravvenienze | 3 |
| a_ricchezza_mobile_delle_plusvalenze | 3 |
| delle_plusvalenze_societarie_all_imposta | 3 |
| delle_plusvalenze_derivanti_dalla_cessione | 3 |
| a_tassazione_le_plusvalenze_realizzate | 3 |
| plusvalenze_derivanti_da_cessioni_effettuate | 3 |
| plusvalenze_derivanti_da_opere_pubbliche | 2 |
| le_plusvalenze_di_tutti_i | 2 |
| plusvalenze_di_tutti_i_beni | 2 |
| anche_se_costituite_da_plusvalenze | 2 |
| se_costituite_da_plusvalenze_o | 2 |
| costituite_da_plusvalenze_o_sopravvenienze | 2 |
| da_plusvalenze_o_sopravvenienze_attive | 2 |
| le_plusvalenze_o_le_sopravvenienze | 2 |
| plusvalenze_o_le_sopravvenienze_attive | 2 |
| si_applica_soltanto_alle_plusvalenze | 2 |
| applica_soltanto_alle_plusvalenze_dei | 2 |
| soltanto_alle_plusvalenze_dei_beni | 2 |
| alle_plusvalenze_dei_beni_relativi | 2 |
| plusvalenze_dei_beni_relativi_all | 2 |
| esclude_la_tassabilità_delle_plusvalenze | 2 |
| la_tassabilità_delle_plusvalenze_o | 2 |
| tassabilità_delle_plusvalenze_o_sopravvenienze | 2 |
| delle_plusvalenze_o_sopravvenienze_attive | 2 |
| delle_plusvalenze_realizzate_dalle_società | 2 |
| plusvalenze_e_sopravvenienze_attive_all | 2 |
| assoggettamento_delle_plusvalenze_societarie_all | 2 |
| plusvalenze_societarie_all_imposta_mobiliare | 2 |
| ricchezza_mobile_di_plusvalenze_non | 2 |
| di_ricchezza_mobile_delle_plusvalenze | 2 |
| plusvalenze_e_sopravvenienze_attive_non | 2 |
| tutte_le_plusvalenze_e_sopravvenienze | 2 |
| la_quale_tutte_le_plusvalenze | 2 |
| plusvalenze_di_società_ed_enti | 2 |
| ricchezza_mobile_delle_plusvalenze_societarie | 2 |
| le_plusvalenze_derivanti_dal_realizzo | 2 |
| plusvalenze_derivanti_dal_realizzo_di | 2 |
| plusvalenze_e_sopravvenienze_attive_delle | 2 |
| disposizioni_sulla_tassazione_delle_plusvalenze | 2 |
| sulla_tassazione_delle_plusvalenze_conseguite | 2 |
| tassazione_delle_plusvalenze_conseguite_in | 2 |
| delle_plusvalenze_conseguite_in_occasione | 2 |
| plusvalenze_conseguite_in_occasione_di | 2 |
| delle_plusvalenze_realizzate_a_seguito | 2 |
| alle_plusvalenze_conseguenti_alla_percezione | 2 |
| plusvalenze_conseguenti_alla_percezione_da | 2 |
| plusvalenze_derivanti_dalla_cessione_di | 2 |
| delle_plusvalenze_derivanti_da_indennità | 2 |
| plusvalenze_derivanti_da_indennità_di | 2 |
| norma_sulla_tassazione_delle_plusvalenze | 2 |
| sulla_tassazione_delle_plusvalenze_derivanti | 2 |
| tassazione_delle_plusvalenze_derivanti_dalla | 2 |
| plusvalenze_derivanti_dalla_cessione_volontaria | 2 |
| le_plusvalenze_realizzate_a_seguito | 2 |
| legge_n_del_le_plusvalenze | 2 |
| n_del_le_plusvalenze_derivanti | 2 |
| del_le_plusvalenze_derivanti_da | 2 |
| le_plusvalenze_derivanti_da_cessione | 2 |
| plusvalenze_derivanti_da_cessione_negoziale | 2 |
| la_tassazione_delle_plusvalenze_derivanti | 2 |
| tassazione_delle_plusvalenze_derivanti_da | 2 |
| delle_plusvalenze_realizzate_in_occasione | 2 |
| plusvalenze_realizzate_in_occasione_della | 2 |
| delle_plusvalenze_realizzate_mediante_la | 2 |
| plusvalenze_realizzate_mediante_la_cessione | 2 |
| della_tassazione_delle_plusvalenze_realizzate | 2 |
| tassazione_delle_plusvalenze_realizzate_mediante | 2 |
| delle_plusvalenze_realizzate_mediante_cessione | 2 |
| imposta_regionale_sulle_plusvalenze_dei | 2 |
| regionale_sulle_plusvalenze_dei_fabbricati | 2 |
| sulle_plusvalenze_dei_fabbricati_adibiti | 2 |
| plusvalenze_dei_fabbricati_adibiti_a | 2 |
| le_plusvalenze_immobiliari_sono_tassabili | 2 |
| plusvalenze_immobiliari_sono_tassabili_a | 2 |
| a_tassazione_le_sole_plusvalenze | 2 |
| tassazione_le_sole_plusvalenze_derivanti | 2 |
| le_sole_plusvalenze_derivanti_da | 2 |
| sole_plusvalenze_derivanti_da_cessioni | 2 |
| fini_della_determinazione_delle_plusvalenze | 2 |
| plusvalenze_tassabili_dei_beni_della | 2 |
| oltre_la_tassazione_di_plusvalenze | 1 |
| la_tassazione_di_plusvalenze_derivanti | 1 |
| tassazione_di_plusvalenze_derivanti_da | 1 |
| di_plusvalenze_derivanti_da_opere | 1 |
| non_di_estenderlo_a_plusvalenze | 1 |
| di_estenderlo_a_plusvalenze_derivanti | 1 |
| estenderlo_a_plusvalenze_derivanti_da | 1 |
| a_plusvalenze_derivanti_da_altre | 1 |
| plusvalenze_derivanti_da_altre_cause | 1 |
| pur_gravando_anche_su_plusvalenze | 1 |
| gravando_anche_su_plusvalenze_prodotte | 1 |
| anche_su_plusvalenze_prodotte_proprio | 1 |
| su_plusvalenze_prodotte_proprio_da | 1 |
| plusvalenze_prodotte_proprio_da_opere | 1 |
| propria_natura_colpiscano_le_plusvalenze | 1 |
| natura_colpiscano_le_plusvalenze_derivanti | 1 |
| colpiscano_le_plusvalenze_derivanti_da | 1 |
| le_plusvalenze_derivanti_da_opere | 1 |
| vigenti_dispone_che_le_plusvalenze | 1 |
| dispone_che_le_plusvalenze_di | 1 |
| che_le_plusvalenze_di_tutti | 1 |
| secondo_il_quale_le_plusvalenze | 1 |
| il_quale_le_plusvalenze_attive | 1 |
| quale_le_plusvalenze_attive_erano | 1 |
| le_plusvalenze_attive_erano_assoggettate | 1 |
| plusvalenze_attive_erano_assoggettate_all | 1 |
| riguardanti_la_tassabilità_delle_plusvalenze | 1 |
| la_tassabilità_delle_plusvalenze_e | 1 |
| tassabilità_delle_plusvalenze_e_sopravvenienze | 1 |
| plusvalenze_e_sopravvenienze_attive_accolte | 1 |
| plusvalenze_o_sopravvenienze_attive_dei | 1 |
| sono_creati_tutte_le_plusvalenze | 1 |
| creati_tutte_le_plusvalenze_concorrono | 1 |
| tutte_le_plusvalenze_concorrono_indistintamente | 1 |
| le_plusvalenze_concorrono_indistintamente_a | 1 |
| plusvalenze_concorrono_indistintamente_a_formare | 1 |
| che_per_esse_le_plusvalenze | 1 |
| per_esse_le_plusvalenze_o | 1 |
| esse_le_plusvalenze_o_le | 1 |
| presume_sempre_che_le_plusvalenze | 1 |
| sempre_che_le_plusvalenze_o | 1 |
| che_le_plusvalenze_o_sopravvenienze | 1 |
| le_plusvalenze_o_sopravvenienze_attive | 1 |
| plusvalenze_o_sopravvenienze_attive_anche | 1 |
| sottoponendo_così_all_imposizione_plusvalenze | 1 |
| così_all_imposizione_plusvalenze_nominali | 1 |
| all_imposizione_plusvalenze_nominali_e | 1 |
| imposizione_plusvalenze_nominali_e_non | 1 |
| plusvalenze_nominali_e_non_reali | 1 |
| al_rilievo_attribuito_alle_plusvalenze | 1 |
| rilievo_attribuito_alle_plusvalenze_in | 1 |
| attribuito_alle_plusvalenze_in_genere | 1 |
| alle_plusvalenze_in_genere_all | 1 |
| plusvalenze_in_genere_all_atto | 1 |
| quota_sociale_o_la_plusvalenza | 1 |
| sociale_o_la_plusvalenza_derivante | 1 |
| o_la_plusvalenza_derivante_dalla | 1 |
| la_plusvalenza_derivante_dalla_vendita | 1 |
| plusvalenza_derivante_dalla_vendita_d | 1 |
| ed_assimilate_per_la_plusvalenza | 1 |
| assimilate_per_la_plusvalenza_realizzata | 1 |
| per_la_plusvalenza_realizzata_mediante | 1 |
| la_plusvalenza_realizzata_mediante_cessione | 1 |
| plusvalenza_realizzata_mediante_cessione_ai | 1 |
| tali_all_imposizione_delle_plusvalenze | 1 |
| all_imposizione_delle_plusvalenze_in | 1 |
| imposizione_delle_plusvalenze_in_sede | 1 |
| delle_plusvalenze_in_sede_d | 1 |
| plusvalenze_in_sede_d_imposta | 1 |
| ordine_alla_tassabilità_delle_plusvalenze | 1 |
| alla_tassabilità_delle_plusvalenze_delle | 1 |
| tassabilità_delle_plusvalenze_delle_società | 1 |
| delle_plusvalenze_delle_società_proponeva | 1 |
| plusvalenze_delle_società_proponeva_questione | 1 |
| ricchezza_mobile_delle_plusvalenze_realizzate | 1 |
| mobile_delle_plusvalenze_realizzate_dalle | 1 |
| plusvalenze_realizzate_dalle_società_in | 1 |
| incremento_di_ricchezza_delle_plusvalenze | 1 |
| di_ricchezza_delle_plusvalenze_realizzate | 1 |
| ricchezza_delle_plusvalenze_realizzate_dalle | 1 |
| plusvalenze_realizzate_dalle_società_indicate | 1 |
| fine_di_sottoporre_le_plusvalenze | 1 |
| di_sottoporre_le_plusvalenze_e | 1 |
| sottoporre_le_plusvalenze_e_sopravvenienze | 1 |
| a_ricchezza_mobile_le_plusvalenze | 1 |
| ricchezza_mobile_le_plusvalenze_e | 1 |
| mobile_le_plusvalenze_e_sopravvenienze | 1 |
| ricchezza_mobile_delle_plusvalenze_delle | 1 |
| mobile_delle_plusvalenze_delle_società | 1 |
| delle_plusvalenze_delle_società_mentre | 1 |
| plusvalenze_delle_società_mentre_si | 1 |
| generare_l_assoggettamento_delle_plusvalenze | 1 |
| l_assoggettamento_delle_plusvalenze_societarie | 1 |
| ragione_della_sottoposizione_delle_plusvalenze | 1 |
| della_sottoposizione_delle_plusvalenze_societarie | 1 |
| sottoposizione_delle_plusvalenze_societarie_all | 1 |
| a_ricchezza_mobile_di_plusvalenze | 1 |
| mobile_di_plusvalenze_non_derivanti | 1 |
| di_plusvalenze_non_derivanti_da | 1 |
| plusvalenze_non_derivanti_da_attività | 1 |
| cui_sottopone_tutte_le_plusvalenze | 1 |
| sottopone_tutte_le_plusvalenze_societarie | 1 |
| tutte_le_plusvalenze_societarie_ad | 1 |
| le_plusvalenze_societarie_ad_imposta | 1 |
| plusvalenze_societarie_ad_imposta_di | 1 |
| reddito_prodotto_derivante_dalle_plusvalenze | 1 |
| prodotto_derivante_dalle_plusvalenze_patrimoniali | 1 |
| derivante_dalle_plusvalenze_patrimoniali_realizzate | 1 |
| dalle_plusvalenze_patrimoniali_realizzate_dalle | 1 |
| plusvalenze_patrimoniali_realizzate_dalle_società | 1 |
| in_cui_sottopone_le_plusvalenze | 1 |
| cui_sottopone_le_plusvalenze_e | 1 |
| sottopone_le_plusvalenze_e_sopravvenienze | 1 |
| del_il_problema_delle_plusvalenze | 1 |
| il_problema_delle_plusvalenze_e | 1 |
| problema_delle_plusvalenze_e_sopravvenienze | 1 |
| plusvalenze_e_sopravvenienze_attive_queste | 1 |
| di_reddito_prodotto_le_plusvalenze | 1 |
| reddito_prodotto_le_plusvalenze_e | 1 |
| prodotto_le_plusvalenze_e_sopravvenienze | 1 |
| plusvalenze_e_sopravvenienze_attive_essendo | 1 |
| del_necessario_collegamento_delle_plusvalenze | 1 |
| necessario_collegamento_delle_plusvalenze_e | 1 |
| collegamento_delle_plusvalenze_e_sopravvenienze | 1 |
| plusvalenze_e_sopravvenienze_attive_con | 1 |
| attraverso_le_quali_le_plusvalenze | 1 |
| le_quali_le_plusvalenze_e | 1 |
| quali_le_plusvalenze_e_sopravvenienze | 1 |
| plusvalenze_e_sopravvenienze_attive_venivano | 1 |
| esercenti_attività_commerciali_le_plusvalenze | 1 |
| attività_commerciali_le_plusvalenze_realizzate | 1 |
| commerciali_le_plusvalenze_realizzate_da | 1 |
| le_plusvalenze_realizzate_da_questi | 1 |
| plusvalenze_realizzate_da_questi_ultimi | 1 |
| imposta_ma_per_le_plusvalenze | 1 |
| ma_per_le_plusvalenze_realizzate | 1 |
| per_le_plusvalenze_realizzate_da | 1 |
| le_plusvalenze_realizzate_da_commercianti | 1 |
| plusvalenze_realizzate_da_commercianti_o | 1 |
| in_una_tassazione_di_plusvalenze | 1 |
| una_tassazione_di_plusvalenze_e | 1 |
| tassazione_di_plusvalenze_e_sopravvenienze | 1 |
| di_plusvalenze_e_sopravvenienze_attive | 1 |
| attività_dalle_quali_la_plusvalenza | 1 |
| dalle_quali_la_plusvalenza_patrimoniale | 1 |
| quali_la_plusvalenza_patrimoniale_derivava | 1 |
| la_plusvalenza_patrimoniale_derivava_dottrina | 1 |
| plusvalenza_patrimoniale_derivava_dottrina_e | 1 |
| il_quale_mentre_le_plusvalenze | 1 |
| quale_mentre_le_plusvalenze_relative | 1 |
| mentre_le_plusvalenze_relative_ai | 1 |
| le_plusvalenze_relative_ai_beni | 1 |
| plusvalenze_relative_ai_beni_strumentali | 1 |
| mobiliare_la_tassazione_delle_plusvalenze | 1 |
| la_tassazione_delle_plusvalenze_relative | 1 |
| tassazione_delle_plusvalenze_relative_a | 1 |
| delle_plusvalenze_relative_a_beni | 1 |
| plusvalenze_relative_a_beni_estranei | 1 |
| e_pertanto_tutte_le_plusvalenze | 1 |
| pertanto_tutte_le_plusvalenze_e | 1 |
| plusvalenze_e_sopravvenienze_attive_derivanti | 1 |
| indagine_l_assoggettamento_delle_plusvalenze | 1 |
| l_assoggettamento_delle_plusvalenze_e | 1 |
| assoggettamento_delle_plusvalenze_e_sopravvenienze | 1 |
| plusvalenze_e_sopravvenienze_attive_comunque | 1 |
| tenuti_a_scontare_le_plusvalenze | 1 |
| a_scontare_le_plusvalenze_indipendentemente | 1 |
| scontare_le_plusvalenze_indipendentemente_dalla | 1 |
| le_plusvalenze_indipendentemente_dalla_prova | 1 |
| plusvalenze_indipendentemente_dalla_prova_dell | 1 |
| forma_costituite_tutte_le_plusvalenze | 1 |
| costituite_tutte_le_plusvalenze_realizzate | 1 |
| tutte_le_plusvalenze_realizzate_distribuite | 1 |
| le_plusvalenze_realizzate_distribuite_od | 1 |
| plusvalenze_realizzate_distribuite_od_iscritte | 1 |
| quale_tutte_le_plusvalenze_indipendentemente | 1 |
| tutte_le_plusvalenze_indipendentemente_dalla | 1 |
| le_plusvalenze_indipendentemente_dalla_loro | 1 |
| plusvalenze_indipendentemente_dalla_loro_connessione | 1 |
| oltre_commerciali_tutte_le_plusvalenze | 1 |
| commerciali_tutte_le_plusvalenze_e | 1 |
| tutte_le_plusvalenze_e_per | 1 |
| le_plusvalenze_e_per_gli | 1 |
| plusvalenze_e_per_gli_imprenditori | 1 |
| a_bilancio_soltanto_le_plusvalenze | 1 |
| bilancio_soltanto_le_plusvalenze_relative | 1 |
| soltanto_le_plusvalenze_relative_ad | 1 |
| le_plusvalenze_relative_ad_attività | 1 |
| plusvalenze_relative_ad_attività_afferenti | 1 |
| all_imposta_mobiliare_delle_plusvalenze | 1 |
| imposta_mobiliare_delle_plusvalenze_e | 1 |
| mobiliare_delle_plusvalenze_e_sopravvenienze | 1 |
| società_commerciali_che_producono_plusvalenze | 1 |
| commerciali_che_producono_plusvalenze_e | 1 |
| che_producono_plusvalenze_e_le | 1 |
| producono_plusvalenze_e_le_attività | 1 |
| plusvalenze_e_le_attività_afferenti | 1 |
| risponde_tributariamente_per_le_plusvalenze | 1 |
| tributariamente_per_le_plusvalenze_derivanti | 1 |
| per_le_plusvalenze_derivanti_da | 1 |
| le_plusvalenze_derivanti_da_attività | 1 |
| plusvalenze_derivanti_da_attività_commerciali | 1 |
| sottoposizione_di_tutte_le_plusvalenze | 1 |
| di_tutte_le_plusvalenze_anche | 1 |
| tutte_le_plusvalenze_anche_di | 1 |
| le_plusvalenze_anche_di_quelle | 1 |
| plusvalenze_anche_di_quelle_relative | 1 |
| alla_stessa_imposta_delle_plusvalenze | 1 |
| stessa_imposta_delle_plusvalenze_di | 1 |
| imposta_delle_plusvalenze_di_società | 1 |
| delle_plusvalenze_di_società_ed | 1 |
| per_esse_tutte_le_plusvalenze | 1 |
| esse_tutte_le_plusvalenze_o | 1 |
| tutte_le_plusvalenze_o_le | 1 |
| mobile_delle_plusvalenze_societarie_la | 1 |
| delle_plusvalenze_societarie_la_distinzione | 1 |
| plusvalenze_societarie_la_distinzione_tra | 1 |
| dottrina_ritiene_che_le_plusvalenze | 1 |
| ritiene_che_le_plusvalenze_societarie | 1 |
| che_le_plusvalenze_societarie_rientrino | 1 |
| le_plusvalenze_societarie_rientrino_tra | 1 |
| plusvalenze_societarie_rientrino_tra_i | 1 |
| quale_tutte_le_plusvalenze_patrimoniali | 1 |
| tutte_le_plusvalenze_patrimoniali_delle | 1 |
| le_plusvalenze_patrimoniali_delle_società | 1 |
| plusvalenze_patrimoniali_delle_società_vanno | 1 |
| a_rendere_applicabili_alle_plusvalenze | 1 |
| rendere_applicabili_alle_plusvalenze_societarie | 1 |
| applicabili_alle_plusvalenze_societarie_realizzate | 1 |
| alle_plusvalenze_societarie_realizzate_dalle | 1 |
| plusvalenze_societarie_realizzate_dalle_predette | 1 |
| condiziona_l_assoggettamento_delle_plusvalenze | 1 |
| l_assoggettamento_delle_plusvalenze_di | 1 |
| assoggettamento_delle_plusvalenze_di_cui | 1 |
| delle_plusvalenze_di_cui_al | 1 |
| plusvalenze_di_cui_al_primo | 1 |
| tassabilità_di_tutte_le_plusvalenze | 1 |
| di_tutte_le_plusvalenze_societarie | 1 |
| tutte_le_plusvalenze_societarie_realizzate | 1 |
| le_plusvalenze_societarie_realizzate_distribuite | 1 |
| plusvalenze_societarie_realizzate_distribuite_od | 1 |
| reddito_imponibile_relativamente_alle_plusvalenze | 1 |
| imponibile_relativamente_alle_plusvalenze_e | 1 |
| relativamente_alle_plusvalenze_e_sopravvenienze | 1 |
| alle_plusvalenze_e_sopravvenienze_attive | 1 |
| plusvalenze_e_sopravvenienze_attive_si | 1 |
| condurre_all_assoggettamento_delle_plusvalenze | 1 |
| all_assoggettamento_delle_plusvalenze_societarie | 1 |
| plusvalenze_societarie_all_imposta_di | 1 |
| assoggettamento_di_tutte_le_plusvalenze | 1 |
| di_tutte_le_plusvalenze_e | 1 |
| fini_dell_assoggettabilità_delle_plusvalenze | 1 |
| dell_assoggettabilità_delle_plusvalenze_all | 1 |
| assoggettabilità_delle_plusvalenze_all_imposta | 1 |
| delle_plusvalenze_all_imposta_di | 1 |
| plusvalenze_all_imposta_di_ricchezza | 1 |
| stesso_articolo_tutte_le_plusvalenze | 1 |
| articolo_tutte_le_plusvalenze_societarie | 1 |
| tutte_le_plusvalenze_societarie_anche | 1 |
| le_plusvalenze_societarie_anche_quelle | 1 |
| plusvalenze_societarie_anche_quelle_non | 1 |
| presupposto_dell_imposta_le_plusvalenze | 1 |
| dell_imposta_le_plusvalenze_e | 1 |
| imposta_le_plusvalenze_e_le | 1 |
| le_plusvalenze_e_le_sopravvenienze | 1 |
| plusvalenze_e_le_sopravvenienze_indicate | 1 |
| negli_artt_e_le_plusvalenze | 1 |
| artt_e_le_plusvalenze_da | 1 |
| e_le_plusvalenze_da_chiunque | 1 |
| le_plusvalenze_da_chiunque_realizzate | 1 |
| plusvalenze_da_chiunque_realizzate_in | 1 |
| comma_in_particolare_le_plusvalenze | 1 |
| in_particolare_le_plusvalenze_sopravvenienze | 1 |
| particolare_le_plusvalenze_sopravvenienze_ecc | 1 |
| le_plusvalenze_sopravvenienze_ecc_costituiscono | 1 |
| plusvalenze_sopravvenienze_ecc_costituiscono_reddito | 1 |
| da_operazioni_speculative_delle_plusvalenze | 1 |
| operazioni_speculative_delle_plusvalenze_da | 1 |
| speculative_delle_plusvalenze_da_chiunque | 1 |
| delle_plusvalenze_da_chiunque_realizzate | 1 |
| plusvalenze_da_chiunque_realizzate_non | 1 |
| tassabilità_d_una_determinata_plusvalenza | 1 |
| d_una_determinata_plusvalenza_se | 1 |
| una_determinata_plusvalenza_se_realizzata | 1 |
| determinata_plusvalenza_se_realizzata_da | 1 |
| plusvalenza_se_realizzata_da_una | 1 |
| non_tassabilità_della_stessa_plusvalenza | 1 |
| tassabilità_della_stessa_plusvalenza_se | 1 |
| della_stessa_plusvalenza_se_realizzata | 1 |
| stessa_plusvalenza_se_realizzata_ad | 1 |
| plusvalenza_se_realizzata_ad_esempio | 1 |
| adito_a_dubbi_le_plusvalenze | 1 |
| a_dubbi_le_plusvalenze_e | 1 |
| dubbi_le_plusvalenze_e_sopravvenienze | 1 |
| il_tema_relativo_alle_plusvalenze | 1 |
| tema_relativo_alle_plusvalenze_realizzate | 1 |
| relativo_alle_plusvalenze_realizzate_attraverso | 1 |
| alle_plusvalenze_realizzate_attraverso_attività | 1 |
| plusvalenze_realizzate_attraverso_attività_e | 1 |
| in_cui_distingue_le_plusvalenze | 1 |
| cui_distingue_le_plusvalenze_di | 1 |
| distingue_le_plusvalenze_di_cui | 1 |
| le_plusvalenze_di_cui_agli | 1 |
| plusvalenze_di_cui_agli_artt | 1 |
| il_reddito_imponibile_le_plusvalenze | 1 |
| reddito_imponibile_le_plusvalenze_compreso | 1 |
| imponibile_le_plusvalenze_compreso_l | 1 |
| le_plusvalenze_compreso_l_avviamento | 1 |
| plusvalenze_compreso_l_avviamento_derivanti | 1 |
| essa_appartenenti_e_le_plusvalenze | 1 |
| appartenenti_e_le_plusvalenze_e | 1 |
| e_le_plusvalenze_e_malgrado | 1 |
| le_plusvalenze_e_malgrado_chiaramente | 1 |
| plusvalenze_e_malgrado_chiaramente_lo | 1 |
| in_generale_soltanto_le_plusvalenze | 1 |
| generale_soltanto_le_plusvalenze_derivanti | 1 |
| soltanto_le_plusvalenze_derivanti_dal | 1 |
| stesso_reddito_tutte_le_plusvalenze | 1 |
| reddito_tutte_le_plusvalenze_derivanti | 1 |
| tutte_le_plusvalenze_derivanti_dal | 1 |
| posto_il_problema_delle_plusvalenze | 1 |
| il_problema_delle_plusvalenze_delle | 1 |
| problema_delle_plusvalenze_delle_società | 1 |
| delle_plusvalenze_delle_società_non | 1 |
| plusvalenze_delle_società_non_imprenditoriali | 1 |
| plusvalenze_e_sopravvenienze_attive_dei | 1 |
| in_questo_modo_le_plusvalenze | 1 |
| questo_modo_le_plusvalenze_di | 1 |
| modo_le_plusvalenze_di_tutti | 1 |
| ricchezza_mobile_per_le_plusvalenze | 1 |
| mobile_per_le_plusvalenze_dei | 1 |
| per_le_plusvalenze_dei_beni | 1 |
| le_plusvalenze_dei_beni_appartenenti | 1 |
| plusvalenze_dei_beni_appartenenti_alle | 1 |
| scontano_l_imposta_sulle_plusvalenze | 1 |
| l_imposta_sulle_plusvalenze_realizzate | 1 |
| imposta_sulle_plusvalenze_realizzate_ed | 1 |
| sulle_plusvalenze_realizzate_ed_iscritte | 1 |
| plusvalenze_realizzate_ed_iscritte_indipendentemente | 1 |
| ricchezza_mobile_tutte_le_plusvalenze | 1 |
| mobile_tutte_le_plusvalenze_delle | 1 |
| tutte_le_plusvalenze_delle_società | 1 |
| le_plusvalenze_delle_società_ed | 1 |
| plusvalenze_delle_società_ed_enti | 1 |
| mobile_delle_plusvalenze_societarie_già | 1 |
| delle_plusvalenze_societarie_già_individuate | 1 |
| plusvalenze_societarie_già_individuate_dalla | 1 |
| di_ricchezza_mobile_le_plusvalenze | 1 |
| ricchezza_mobile_le_plusvalenze_di | 1 |
| mobile_le_plusvalenze_di_società | 1 |
| le_plusvalenze_di_società_ed | 1 |
| di_ricchezza_mobile_di_plusvalenze | 1 |
| mobile_di_plusvalenze_non_costituenti | 1 |
| di_plusvalenze_non_costituenti_per | 1 |
| plusvalenze_non_costituenti_per_società | 1 |
| cui_non_esclude_le_plusvalenze | 1 |
| non_esclude_le_plusvalenze_e | 1 |
| esclude_le_plusvalenze_e_sopravvenienze | 1 |
| complessivo_dei_ricavi_delle_plusvalenze | 1 |
| dei_ricavi_delle_plusvalenze_patrimoniali | 1 |
| ricavi_delle_plusvalenze_patrimoniali_e | 1 |
| delle_plusvalenze_patrimoniali_e_delle | 1 |
| plusvalenze_patrimoniali_e_delle_sopravvenienze | 1 |
| ordine_alla_tassazione_delle_plusvalenze | 1 |
| alla_tassazione_delle_plusvalenze_conseguite | 1 |
| tassazione_delle_plusvalenze_conseguite_mediante | 1 |
| delle_plusvalenze_conseguite_mediante_operazioni | 1 |
| plusvalenze_conseguite_mediante_operazioni_poste | 1 |
| della_tassazione_delle_plusvalenze_non | 1 |
| tassazione_delle_plusvalenze_non_è | 1 |
| delle_plusvalenze_non_è_necessariamente | 1 |
| plusvalenze_non_è_necessariamente_connessa | 1 |
| la_produzione_di_una_plusvalenza | 1 |
| produzione_di_una_plusvalenza_tassabile | 1 |
| di_una_plusvalenza_tassabile_non | 1 |
| una_plusvalenza_tassabile_non_ricorrendo | 1 |
| plusvalenza_tassabile_non_ricorrendo_l | 1 |
| in_relazione_ad_una_plusvalenza | 1 |
| relazione_ad_una_plusvalenza_conseguente | 1 |
| ad_una_plusvalenza_conseguente_alla | 1 |
| una_plusvalenza_conseguente_alla_vendita | 1 |
| plusvalenza_conseguente_alla_vendita_di | 1 |
| con_apposito_accertamento_detta_plusvalenza | 1 |
| apposito_accertamento_detta_plusvalenza_per | 1 |
| accertamento_detta_plusvalenza_per_l | 1 |
| detta_plusvalenza_per_l_anno | 1 |
| plusvalenza_per_l_anno_e | 1 |
| la_tassabilità_accanto_alle_plusvalenze | 1 |
| tassabilità_accanto_alle_plusvalenze_realizzate | 1 |
| accanto_alle_plusvalenze_realizzate_mediante | 1 |
| alle_plusvalenze_realizzate_mediante_cessione | 1 |
| salvo_talune_eccezioni_delle_plusvalenze | 1 |
| talune_eccezioni_delle_plusvalenze_realizzate | 1 |
| eccezioni_delle_plusvalenze_realizzate_a | 1 |
| si_applicano_anche_alle_plusvalenze | 1 |
| applicano_anche_alle_plusvalenze_conseguenti | 1 |
| anche_alle_plusvalenze_conseguenti_alla | 1 |
| cespiti_tassabili_tra_le_plusvalenze | 1 |
| tassabili_tra_le_plusvalenze_da | 1 |
| tra_le_plusvalenze_da_intendere | 1 |
| le_plusvalenze_da_intendere_come | 1 |
| plusvalenze_da_intendere_come_incremento | 1 |
| imposizione_fiscale_anche_delle_plusvalenze | 1 |
| fiscale_anche_delle_plusvalenze_derivanti | 1 |
| anche_delle_plusvalenze_derivanti_dalla | 1 |
| concettuale_alla_prima_delle_plusvalenze | 1 |
| alla_prima_delle_plusvalenze_derivanti | 1 |
| prima_delle_plusvalenze_derivanti_da | 1 |
| rientrare_nella_disciplina_delle_plusvalenze | 1 |
| nella_disciplina_delle_plusvalenze_connesse | 1 |
| disciplina_delle_plusvalenze_connesse_alla | 1 |
| delle_plusvalenze_connesse_alla_cessione | 1 |
| plusvalenze_connesse_alla_cessione_di | 1 |
| possano_aver_subito_le_plusvalenze | 1 |
| aver_subito_le_plusvalenze_in | 1 |
| subito_le_plusvalenze_in_termini | 1 |
| le_plusvalenze_in_termini_di | 1 |
| plusvalenze_in_termini_di_reimpiego | 1 |
| del_trattamento_riservato_alle_plusvalenze | 1 |
| trattamento_riservato_alle_plusvalenze_percepite | 1 |
| riservato_alle_plusvalenze_percepite_e | 1 |
| alle_plusvalenze_percepite_e_consumate | 1 |
| plusvalenze_percepite_e_consumate_in | 1 |
| trattamento_stabilito_per_le_plusvalenze | 1 |
| stabilito_per_le_plusvalenze_realizzate | 1 |
| per_le_plusvalenze_realizzate_a | 1 |
| per_le_imposte_sulle_plusvalenze | 1 |
| le_imposte_sulle_plusvalenze_conseguite | 1 |
| imposte_sulle_plusvalenze_conseguite_a | 1 |
| sulle_plusvalenze_conseguite_a_seguito | 1 |
| plusvalenze_conseguite_a_seguito_di | 1 |
| occupazione_gli_interessi_sulle_plusvalenze | 1 |
| gli_interessi_sulle_plusvalenze_derivanti | 1 |
| interessi_sulle_plusvalenze_derivanti_dalla | 1 |
| sulle_plusvalenze_derivanti_dalla_percezione | 1 |
| plusvalenze_derivanti_dalla_percezione_di | 1 |
| della_tassazione_delle_sole_plusvalenze | 1 |
| tassazione_delle_sole_plusvalenze_conseguite | 1 |
| delle_sole_plusvalenze_conseguite_per | 1 |
| sole_plusvalenze_conseguite_per_fini | 1 |
| plusvalenze_conseguite_per_fini_speculativi | 1 |
| del_fine_speculativo_delle_plusvalenze | 1 |
| fine_speculativo_delle_plusvalenze_ancorché | 1 |
| speculativo_delle_plusvalenze_ancorché_recepito | 1 |
| delle_plusvalenze_ancorché_recepito_in | 1 |
| plusvalenze_ancorché_recepito_in_un | 1 |
| in_sé_bensì_la_plusvalenza | 1 |
| sé_bensì_la_plusvalenza_vale | 1 |
| bensì_la_plusvalenza_vale_a | 1 |
| la_plusvalenza_vale_a_dire | 1 |
| plusvalenza_vale_a_dire_la | 1 |
| dell_imposizione_retroattiva_della_plusvalenza | 1 |
| imposizione_retroattiva_della_plusvalenza_in | 1 |
| retroattiva_della_plusvalenza_in_quanto | 1 |
| della_plusvalenza_in_quanto_reddito | 1 |
| plusvalenza_in_quanto_reddito_nessun | 1 |
| aprile_la_tassabilità_delle_plusvalenze | 1 |
| la_tassabilità_delle_plusvalenze_conseguite | 1 |
| tassabilità_delle_plusvalenze_conseguite_nell | 1 |
| delle_plusvalenze_conseguite_nell_ambito | 1 |
| plusvalenze_conseguite_nell_ambito_o | 1 |
| sottoposte_a_tassazione_le_plusvalenze | 1 |
| a_tassazione_le_plusvalenze_conseguite | 1 |
| tassazione_le_plusvalenze_conseguite_in | 1 |
| le_plusvalenze_conseguite_in_via | 1 |
| plusvalenze_conseguite_in_via_pregiudiziale | 1 |
| generale_la_tassabilità_delle_plusvalenze | 1 |
| la_tassabilità_delle_plusvalenze_infraquinquennali | 1 |
| tassabilità_delle_plusvalenze_infraquinquennali_l | 1 |
| delle_plusvalenze_infraquinquennali_l_eccezione | 1 |
| plusvalenze_infraquinquennali_l_eccezione_non | 1 |
| n_la_tassazione_delle_plusvalenze | 1 |
| essa_considerata_fonte_di_plusvalenze | 1 |
| considerata_fonte_di_plusvalenze_tassabili | 1 |
| fonte_di_plusvalenze_tassabili_dal | 1 |
| di_plusvalenze_tassabili_dal_comma | 1 |
| plusvalenze_tassabili_dal_comma_lettera | 1 |
| sottopone_a_tassazione_le_plusvalenze | 1 |
| tassazione_le_plusvalenze_realizzate_a | 1 |
| all_irpef_l_intera_plusvalenza | 1 |
| irpef_l_intera_plusvalenza_monetaria | 1 |
| l_intera_plusvalenza_monetaria_realizzata | 1 |
| intera_plusvalenza_monetaria_realizzata_dalla | 1 |
| plusvalenza_monetaria_realizzata_dalla_vendita | 1 |
| assenza_nella_tassazione_delle_plusvalenze | 1 |
| nella_tassazione_delle_plusvalenze_di | 1 |
| tassazione_delle_plusvalenze_di_correttivi | 1 |
| delle_plusvalenze_di_correttivi_della | 1 |
| plusvalenze_di_correttivi_della_svalutazione | 1 |
| imposta_sui_redditi_delle_plusvalenze | 1 |
| sui_redditi_delle_plusvalenze_realizzate | 1 |
| redditi_delle_plusvalenze_realizzate_in | 1 |
| fini_impositivi_di_dette_plusvalenze | 1 |
| impositivi_di_dette_plusvalenze_a | 1 |
| di_dette_plusvalenze_a_quelle | 1 |
| dette_plusvalenze_a_quelle_realizzate | 1 |
| plusvalenze_a_quelle_realizzate_in | 1 |
| redditi_diversi_delle_sole_plusvalenze | 1 |
| diversi_delle_sole_plusvalenze_realizzate | 1 |
| delle_sole_plusvalenze_realizzate_mediante | 1 |
| sole_plusvalenze_realizzate_mediante_cessione | 1 |
| ad_imposta_anche_delle_plusvalenze | 1 |
| imposta_anche_delle_plusvalenze_realizzate | 1 |
| anche_delle_plusvalenze_realizzate_a | 1 |
| n_del_pure_alle_plusvalenze | 1 |
| del_pure_alle_plusvalenze_conseguenti | 1 |
| pure_alle_plusvalenze_conseguenti_alla | 1 |
| la_disciplina_tributaria_delle_plusvalenze | 1 |
| disciplina_tributaria_delle_plusvalenze_realizzate | 1 |
| tributaria_delle_plusvalenze_realizzate_mediante | 1 |
| donazione_e_quello_delle_plusvalenze | 1 |
| e_quello_delle_plusvalenze_realizzate | 1 |
| quello_delle_plusvalenze_realizzate_mediante | 1 |
| ritenuto_di_tassare_le_plusvalenze | 1 |
| di_tassare_le_plusvalenze_realizzate | 1 |
| tassare_le_plusvalenze_realizzate_in | 1 |
| le_plusvalenze_realizzate_in_dipendenza | 1 |
| plusvalenze_realizzate_in_dipendenza_della | 1 |
| speculativo_viceversa_per_la_plusvalenza | 1 |
| viceversa_per_la_plusvalenza_realizzata | 1 |
| per_la_plusvalenza_realizzata_a | 1 |
| la_plusvalenza_realizzata_a_seguito | 1 |
| plusvalenza_realizzata_a_seguito_della | 1 |
| sottoposto_a_tassazione_le_plusvalenze | 1 |
| a_tassazione_le_plusvalenze_aventi | 1 |
| tassazione_le_plusvalenze_aventi_le | 1 |
| le_plusvalenze_aventi_le_caratteristiche | 1 |
| plusvalenze_aventi_le_caratteristiche_da | 1 |
| tassazione_delle_plusvalenze_realizzate_in | 1 |
| sé_l_imposizione_sulle_plusvalenze | 1 |
| l_imposizione_sulle_plusvalenze_di | 1 |
| imposizione_sulle_plusvalenze_di_cui | 1 |
| sulle_plusvalenze_di_cui_si | 1 |
| plusvalenze_di_cui_si_tratta | 1 |
| diverso_trattamento_tributario_le_plusvalenze | 1 |
| trattamento_tributario_le_plusvalenze_realizzate | 1 |
| tributario_le_plusvalenze_realizzate_dagli | 1 |
| le_plusvalenze_realizzate_dagli_acquirenti | 1 |
| plusvalenze_realizzate_dagli_acquirenti_a | 1 |
| delle_due_ipotesi_di_plusvalenza | 1 |
| due_ipotesi_di_plusvalenza_l | 1 |
| ipotesi_di_plusvalenza_l_una | 1 |
| di_plusvalenza_l_una_derivante | 1 |
| plusvalenza_l_una_derivante_esclusivamente | 1 |
| sottoposizione_a_tassazione_di_plusvalenze | 1 |
| a_tassazione_di_plusvalenze_fittizie | 1 |
| tassazione_di_plusvalenze_fittizie_specie | 1 |
| di_plusvalenze_fittizie_specie_di | 1 |
| plusvalenze_fittizie_specie_di_lungo | 1 |
| assoggetta_a_tassazione_le_plusvalenze | 1 |
| a_tassazione_le_plusvalenze_derivanti | 1 |
| tassazione_le_plusvalenze_derivanti_dalla | 1 |
| le_plusvalenze_derivanti_dalla_alienazione | 1 |
| plusvalenze_derivanti_dalla_alienazione_di | 1 |
| che_la_tassazione_delle_plusvalenze | 1 |
| la_tassazione_delle_plusvalenze_previste | 1 |
| tassazione_delle_plusvalenze_previste_dalla | 1 |
| delle_plusvalenze_previste_dalla_lettera | 1 |
| plusvalenze_previste_dalla_lettera_b | 1 |
| fini_del_calcolo_della_plusvalenza | 1 |
| del_calcolo_della_plusvalenza_realizzata | 1 |
| calcolo_della_plusvalenza_realizzata_della | 1 |
| della_plusvalenza_realizzata_della_rivalutazione | 1 |
| plusvalenza_realizzata_della_rivalutazione_istat | 1 |
| limitatamente_alla_tassazione_delle_plusvalenze | 1 |
| alla_tassazione_delle_plusvalenze_realizzate | 1 |
| della_tassazione_delle_plusvalenze_de | 1 |
| tassazione_delle_plusvalenze_de_quibus | 1 |
| delle_plusvalenze_de_quibus_gli | 1 |
| plusvalenze_de_quibus_gli_effetti | 1 |
| impugnata_limitatamente_alle_sole_plusvalenze | 1 |
| limitatamente_alle_sole_plusvalenze_riferibili | 1 |
| alle_sole_plusvalenze_riferibili_agli | 1 |
| sole_plusvalenze_riferibili_agli_acquisti | 1 |
| plusvalenze_riferibili_agli_acquisti_a | 1 |
| stessi_termini_delle_altre_plusvalenze | 1 |
| termini_delle_altre_plusvalenze_la | 1 |
| delle_altre_plusvalenze_la_violazione | 1 |
| altre_plusvalenze_la_violazione_del | 1 |
| plusvalenze_la_violazione_del_principio | 1 |
| base_di_calcolo_delle_plusvalenze | 1 |
| di_calcolo_delle_plusvalenze_ivi | 1 |
| calcolo_delle_plusvalenze_ivi_riguardate | 1 |
| delle_plusvalenze_ivi_riguardate_una | 1 |
| plusvalenze_ivi_riguardate_una_rivalutazione | 1 |
| agevolazioni_fiscali_esclusione_di_plusvalenza | 1 |
| fiscali_esclusione_di_plusvalenza_ricavi | 1 |
| esclusione_di_plusvalenza_ricavi_e | 1 |
| di_plusvalenza_ricavi_e_minusvalenze | 1 |
| plusvalenza_ricavi_e_minusvalenze_compreso | 1 |
| quale_prevede_che_le_plusvalenze | 1 |
| prevede_che_le_plusvalenze_immobiliari | 1 |
| che_le_plusvalenze_immobiliari_sono | 1 |
| persona_fisica_perché_una_plusvalenza | 1 |
| fisica_perché_una_plusvalenza_possa | 1 |
| perché_una_plusvalenza_possa_costituire | 1 |
| una_plusvalenza_possa_costituire_reddito | 1 |
| plusvalenza_possa_costituire_reddito_diverso | 1 |
| espressa_dalla_realizzazione_di_plusvalenze | 1 |
| dalla_realizzazione_di_plusvalenze_con | 1 |
| realizzazione_di_plusvalenze_con_la | 1 |
| di_plusvalenze_con_la_cessione | 1 |
| plusvalenze_con_la_cessione_di | 1 |
| riguardo_all_imposta_sulle_plusvalenze | 1 |
| all_imposta_sulle_plusvalenze_l | 1 |
| imposta_sulle_plusvalenze_l_evocazione | 1 |
| sulle_plusvalenze_l_evocazione_del | 1 |
| plusvalenze_l_evocazione_del_parametro | 1 |
| assoggettate_a_tassazione_le_plusvalenze | 1 |
| tassazione_le_plusvalenze_realizzate_mediante | 1 |
| le_plusvalenze_realizzate_mediante_cessione | 1 |
| condizione_negativa_che_le_plusvalenze | 1 |
| negativa_che_le_plusvalenze_non | 1 |
| che_le_plusvalenze_non_derivino | 1 |
| le_plusvalenze_non_derivino_da | 1 |
| plusvalenze_non_derivino_da_cessioni | 1 |
| condizioni_evidenzia_che_le_plusvalenze | 1 |
| evidenzia_che_le_plusvalenze_sono | 1 |
| che_le_plusvalenze_sono_assoggettate | 1 |
| le_plusvalenze_sono_assoggettate_a | 1 |
| plusvalenze_sono_assoggettate_a_tassazione | 1 |
| assoggettando_a_tassazione_le_plusvalenze | 1 |
| tassazione_le_plusvalenze_realizzate_attraverso | 1 |
| le_plusvalenze_realizzate_attraverso_cessioni | 1 |
| plusvalenze_realizzate_attraverso_cessioni_di | 1 |
| applica_anche_a_quelle_plusvalenze | 1 |
| anche_a_quelle_plusvalenze_realizzate | 1 |
| a_quelle_plusvalenze_realizzate_nel | 1 |
| quelle_plusvalenze_realizzate_nel_quinquennio | 1 |
| plusvalenze_realizzate_nel_quinquennio_che | 1 |
| tassazione_e_cioè_alle_plusvalenze | 1 |
| e_cioè_alle_plusvalenze_derivanti | 1 |
| cioè_alle_plusvalenze_derivanti_dalla | 1 |
| alle_plusvalenze_derivanti_dalla_cessione | 1 |
| per_oggetto_anche_le_plusvalenze | 1 |
| oggetto_anche_le_plusvalenze_ultraquinquennali | 1 |
| anche_le_plusvalenze_ultraquinquennali_contraddicendo | 1 |
| le_plusvalenze_ultraquinquennali_contraddicendo_la | 1 |
| plusvalenze_ultraquinquennali_contraddicendo_la_scelta | 1 |
| reddito_diverso_costituito_dalla_plusvalenza | 1 |
| diverso_costituito_dalla_plusvalenza_in | 1 |
| costituito_dalla_plusvalenza_in_considerazione | 1 |
| dalla_plusvalenza_in_considerazione_delle | 1 |
| plusvalenza_in_considerazione_delle_caratteristiche | 1 |
| entrata_di_tutte_le_plusvalenze | 1 |
| di_tutte_le_plusvalenze_in | 1 |
| tutte_le_plusvalenze_in_qualsiasi | 1 |
| le_plusvalenze_in_qualsiasi_tempo | 1 |
| plusvalenze_in_qualsiasi_tempo_realizzate | 1 |
| limita_la_tassazione_alle_plusvalenze | 1 |
| la_tassazione_alle_plusvalenze_in | 1 |
| tassazione_alle_plusvalenze_in_ragione | 1 |
| alle_plusvalenze_in_ragione_del | 1 |
| plusvalenze_in_ragione_del_verificarsi | 1 |
| aggrava_l_imposizione_sulle_plusvalenze | 1 |
| l_imposizione_sulle_plusvalenze_realizzate | 1 |
| imposizione_sulle_plusvalenze_realizzate_nel | 1 |
| sulle_plusvalenze_realizzate_nel_quinquennio | 1 |
| plusvalenze_realizzate_nel_quinquennio_ma | 1 |
| condizioni_l_imposizione_delle_plusvalenze | 1 |
| l_imposizione_delle_plusvalenze_realizzate | 1 |
| imposizione_delle_plusvalenze_realizzate_attraverso | 1 |
| delle_plusvalenze_realizzate_attraverso_la | 1 |
| plusvalenze_realizzate_attraverso_la_cessione | 1 |
| prima_imposta_regionale_sulle_plusvalenze | 1 |
| eliminando_la_tassazione_delle_plusvalenze | 1 |
| delle_plusvalenze_derivanti_da_cessioni | 1 |
| e_confermando_quella_delle_plusvalenze | 1 |
| confermando_quella_delle_plusvalenze_ultraquinquennali | 1 |
| quella_delle_plusvalenze_ultraquinquennali_al | 1 |
| delle_plusvalenze_ultraquinquennali_al_pari | 1 |
| plusvalenze_ultraquinquennali_al_pari_di | 1 |
| delle_imposte_relativamente_alle_plusvalenze | 1 |
| imposte_relativamente_alle_plusvalenze_realizzate | 1 |
| relativamente_alle_plusvalenze_realizzate_nel | 1 |
| alle_plusvalenze_realizzate_nel_quinquennio | 1 |
| plusvalenze_realizzate_nel_quinquennio_non | 1 |
| esclusione_da_tassazione_delle_plusvalenze | 1 |
| da_tassazione_delle_plusvalenze_ultraquinquennali | 1 |
| tassazione_delle_plusvalenze_ultraquinquennali_derivanti | 1 |
| delle_plusvalenze_ultraquinquennali_derivanti_sia | 1 |
| plusvalenze_ultraquinquennali_derivanti_sia_da | 1 |
| la_tassazione_alle_sole_plusvalenze | 1 |
| tassazione_alle_sole_plusvalenze_realizzate | 1 |
| alle_sole_plusvalenze_realizzate_nel | 1 |
| sole_plusvalenze_realizzate_nel_quinquennio | 1 |
| plusvalenze_realizzate_nel_quinquennio_è | 1 |
| estero_realizzano_il_reddito_plusvalenza | 1 |
| realizzano_il_reddito_plusvalenza_in | 1 |
| il_reddito_plusvalenza_in_sardegna | 1 |
| reddito_plusvalenza_in_sardegna_quale | 1 |
| plusvalenza_in_sardegna_quale_loro | 1 |
| residenti_all_estero_le_plusvalenze | 1 |
| all_estero_le_plusvalenze_in | 1 |
| estero_le_plusvalenze_in_territorio | 1 |
| le_plusvalenze_in_territorio_sardo | 1 |
| plusvalenze_in_territorio_sardo_sono | 1 |
| non_può_assoggettare_le_plusvalenze | 1 |
| può_assoggettare_le_plusvalenze_risultanti | 1 |
| assoggettare_le_plusvalenze_risultanti_dalla | 1 |
| le_plusvalenze_risultanti_dalla_cessione | 1 |
| plusvalenze_risultanti_dalla_cessione_di | 1 |
| tipo_di_operazione_alle_plusvalenze | 1 |
| di_operazione_alle_plusvalenze_realizzate | 1 |
| operazione_alle_plusvalenze_realizzate_da | 1 |
| alle_plusvalenze_realizzate_da_un | 1 |
| plusvalenze_realizzate_da_un_soggetto | 1 |
| del_per_cui_le_plusvalenze | 1 |
| per_cui_le_plusvalenze_immobiliari | 1 |
| cui_le_plusvalenze_immobiliari_sono | 1 |
| della_determinazione_delle_plusvalenze_e | 1 |
| determinazione_delle_plusvalenze_e_minusvalenze | 1 |
| delle_plusvalenze_e_minusvalenze_di | 1 |
| plusvalenze_e_minusvalenze_di_cui | 1 |
| quale_calcolare_appunto_la_plusvalenza | 1 |
| calcolare_appunto_la_plusvalenza_o | 1 |
| appunto_la_plusvalenza_o_la | 1 |
| la_plusvalenza_o_la_minusvalenza | 1 |
| plusvalenza_o_la_minusvalenza_realizzata | 1 |
| meccanismo_di_calcolo_delle_plusvalenze | 1 |
| di_calcolo_delle_plusvalenze_rientranti | 1 |
| calcolo_delle_plusvalenze_rientranti_in | 1 |
| delle_plusvalenze_rientranti_in_linea | 1 |
| plusvalenze_rientranti_in_linea_di | 1 |
| versare_in_ragione_della_plusvalenza | 1 |
| in_ragione_della_plusvalenza_in | 1 |
| ragione_della_plusvalenza_in_ipotesi | 1 |
| della_plusvalenza_in_ipotesi_successivamente | 1 |
| plusvalenza_in_ipotesi_successivamente_realizzata | 1 |
| su_cui_calcolare_eventuali_plusvalenze | 1 |
| cui_calcolare_eventuali_plusvalenze_o | 1 |
| calcolare_eventuali_plusvalenze_o_minusvalenze | 1 |
| eventuali_plusvalenze_o_minusvalenze_è | 1 |
| plusvalenze_o_minusvalenze_è_applicabile | 1 |
| in_ragione_delle_maggiori_plusvalenze | 1 |
| ragione_delle_maggiori_plusvalenze_realizzate | 1 |
| delle_maggiori_plusvalenze_realizzate_ove | 1 |
| maggiori_plusvalenze_realizzate_ove_non | 1 |
| plusvalenze_realizzate_ove_non_si | 1 |
| della_determinazione_delle_plusvalenze_da | 1 |
| determinazione_delle_plusvalenze_da_realizzo | 1 |
| delle_plusvalenze_da_realizzo_ex | 1 |
| plusvalenze_da_realizzo_ex_art | 1 |
| né_a_distribuzione_di_plusvalenze | 1 |
| a_distribuzione_di_plusvalenze_e | 1 |
| distribuzione_di_plusvalenze_e_minusvalenze | 1 |
| di_plusvalenze_e_minusvalenze_dei | 1 |
| plusvalenze_e_minusvalenze_dei_beni | 1 |
| la_non_configurabilità_di_plusvalenze | 1 |
| non_configurabilità_di_plusvalenze_tassabili | 1 |
| configurabilità_di_plusvalenze_tassabili_dei | 1 |
| di_plusvalenze_tassabili_dei_beni | 1 |
| né_produce_ex_se_plusvalenze | 1 |
| produce_ex_se_plusvalenze_tassabili | 1 |
| ex_se_plusvalenze_tassabili_dei | 1 |
| se_plusvalenze_tassabili_dei_beni | 1 |
| ridurre_la_tassazione_delle_plusvalenze | 1 |
| la_tassazione_delle_plusvalenze_in | 1 |
| tassazione_delle_plusvalenze_in_caso | 1 |
| delle_plusvalenze_in_caso_di | 1 |
| plusvalenze_in_caso_di_vendita | 1 |
| non_costituisce_realizzo_di_plusvalenze | 1 |
| costituisce_realizzo_di_plusvalenze_dell | 1 |
| realizzo_di_plusvalenze_dell_azienda | 1 |
| di_plusvalenze_dell_azienda_stessa | 1 |
| plusvalenze_dell_azienda_stessa_e | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
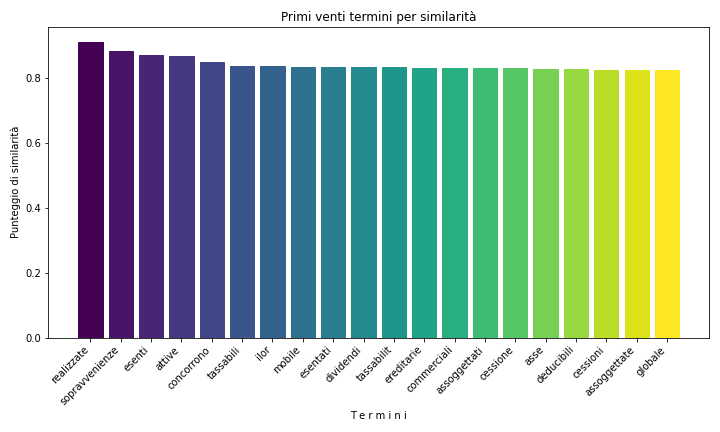
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1995 | 5 |
| 2000 | 4 |
| 1987 | 3 |
| 1988 | 3 |
| 1994 | 3 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1995 | 3 |
| 1969 | 2 |
| 1994 | 2 |
| 2017 | 2 |
| 2018 | 2 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Massimo Vari | 15 | 24.1935483870968 |
| Aldo Carosi | 5 | 8.06451612903226 |
| Francesco Saja | 5 | 8.06451612903226 |
| Annibale Marini | 4 | 6.45161290322581 |
| Guido Astuti | 3 | 4.83870967741935 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Massimo Vari | 5 | 15.625 |
| Aldo Carosi | 4 | 12.5 |
| Angelo de Marco | 2 | 6.25 |
| Annibale Marini | 2 | 6.25 |
| Luca Antonini | 2 | 6.25 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| plusvalenze | 297 | 7 |
| plusvalenza | 53 | 134 |
| plusvalente | 1 | 3927 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| plusvalenze | 183 | 4 |
| plusvalenza | 20 | 209 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.