Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-113.txt | 3449 | 3449 | parte il considerare che costituisce altresì una interferenza nell autonomia finanziaria degli enti indicati nello art . 3 , il | dover | adottare , nell ipotesi di provvedimenti di esonero , i criteri di massima determinati dall ispettorato regionale dell agricoltura , |
| 1957-41.txt | 963 | 963 | casi in cui il termine sia in modo tassativo stabilito dalla legge , il potere che nello stesso tempo è | dovere | della pubblica autorità di dare adempimento alle prescrizioni di legge . nel campo dell attività amministrativa , il decorso del |
| 1957-41.txt | 1038 | 1038 | . nel campo costituzionale ciò è ancora più evidente , giacché non vi è alcun dubbio che permanga quel potere | dovere | anche dopo il decorso del termine , con conseguente responsabilità sopratutto di natura politica qualora l organo cui ne spettava |
| 1957-41.txt | 1277 | 1277 | la valutazione squisitamente discrezionale , perché di carattere politico , della scelta del momento in cui il parlamento ritiene di | dovere | provvedere , e in considerazione ancora della singolare complessità dell opera legislativa . non vale , infine a dimostrare la |
| 1957-52.txt | 474 | 474 | nazionale l obbligazione tributaria , impone alla potestà legislativa regionale , in questa materia , una ulteriore limitazione consistente nel | dovere | di uniformarsi all indirizzo e ai principi fondamentali della legislazione statale per ogni singolo tributo . le affermazioni e precisazioni |
| 1958-60.txt | 2390 | 2390 | rigore , trovare applicazione per le esenzioni fiscali , le quali costituiscono una eccezione alla regola , che impone il | dovere | di corrispondere quel determinato tributo . ciò posto , alle esenzioni prevedute dalla legge impugnata manca il requisito della specificità |
| 1959-09.txt | 6470 | 6470 | pecuniaria verso lo stato o altro ente pubblico . quanto all art . 53 della costituzione , che afferma il | dovere | di tutti di concorrere alle spese pubbliche in ragione della loro capacità contributiva , a prescindere dalla sua portata generale |
| 1960-12.txt | 162 | 162 | art . 2 della impugnata legge , che si assume non essere più in vigore , ritenendo la corte di | dover | confermare su questo punto il principio affermato in più sentenze , cioè che la eventuale abrogazione di una legge non |
| 1960-12.txt | 784 | 784 | una attività di propria scelta . è agevole rilevare che l invocato articolo della costituzione innanzi tutto si riferisce al | dovere | , e non al diritto , di svolgere una attività o una funzione nell interesse sociale ; e , in |
| 1960-56.txt | 110 | 110 | o della insufficienza della motivazione . di guisa che quando riscontrando un difetto del genere , la corte ritiene di | dover | rinviare gli atti al predetto giudice perché adempia all obbligo di un adeguata motivazione , e perché , come nella |
| 1961-21.txt | 896 | 896 | ordinanza tratta esclusivamente , anche quando motiva sulla rilevanza della questione , di quell istituto , la corte ritiene di | dover | interpretare l ordinanza stessa nel senso che il pretore intendeva proporre la questione di legittimità del solo secondo comma dell |
| 1961-30.txt | 1699 | 1699 | risulta legittimato . 5 . non è fondato , infine , opporre che l iscrizione provvisoria gravi il contribuente del | dovere | di anticipare il pagamento di un imposta che potrebbe risultare in tutto o in parte non dovuta . l osservazione |
| 1961-34.txt | 821 | 821 | che dalle leggi costituzionali , dai principi e dagli interessi generali cui si informa la legislazione dello stato e dal | dovere | di uniformarsi , per ogni singolo tributo , all indirizzo e ai principi di quella legislazione ( sent . nn |
| 1961-37.txt | 1116 | 1116 | doglianza del commissario dello stato nei confronti dello stesso art . 9 . 4 . la corte non ritiene di | doversi | occupare direttamente delle censure a carico dell art . 10 , in base al quale è concesso ai mezzadri , |
| 1961-37.txt | 1976 | 1976 | finanziari , né fissa al riguardo alcun criterio all assessore autorizzato a contrarlo . a prescindere dalle riserve che è | doveroso | formulare per tutte le regioni ( le quali , a differenza dallo stato , sono enti a fini tassativamente determinati |
| 1961-79.txt | 605 | 605 | vista deve essere confermato per le ragioni enunciate nella sentenza n . 21 , dalle quali la corte non ritiene | doversi | discostare , anche con riguardo alle disposizioni in materia di imposta di registro , di imposta generale sull entrata e |
| 1961-79.txt | 840 | 840 | del registro . opportunamente l ordinanza del tribunale di venezia iscritta al n . 31 registro ordinanze , trovandosi a | dover | applicare , in virtù di tale rinvio , l art . 149 ult . cit . , ha sollevato la |
| 1962-02.txt | 741 | 741 | alcun peso ai fini della soluzione della questione sul carattere tributario delle prestazioni richieste . la corte non ritiene di | dover | assegnare un valore decisivo agli argomenti letterali desumibili dalla formulazione delle disposizioni citate , né intende prescindere dal principio già |
| 1962-02.txt | 1486 | 1486 | tale constatazione un argomento valido per ammettere la legittimità costituzionale di disposizioni , che quegli stessi organi hanno ritenuto di | dover | sostituire . |
| 1963-132.txt | 418 | 418 | . 108 della costituzione , la questione potrebbe dar luogo a qualche perplessità , che tuttavia questa corte ritiene di | dovere | superare . per quanto l ordinanza non richiami espressamente tale articolo , essa accenna però alla circostanza che il funzionario |
| 1963-132.txt | 485 | 485 | incompatibile con l imparzialità di cui deve essere dotato chiunque eserciti funzioni giudicanti ” . la corte ritiene pertanto di | dovere | esaminare se sussiste il vizio sotto il profilo della violazione dell art . 108 . ben s intende che , |
| 1963-132.txt | 1087 | 1087 | alcun altro motivo che possa far pensare ad una limitazione della sua libertà di decisione , ma sussistono invece i | doveri | propri del giudice , e le responsabilità giuridiche e morali connesse con la funzione giudicante . ed in tal senso |
| 1963-77.txt | 106 | 106 | costituisce già una motivazione adeguata l affermazione contenuta in tale testo che per decidere la controversia il giudice riterrebbe di | dover | applicare quella norma , ove non fosse insorto il dubbio sulla sua legittimità costituzionale . nella specie l ordinanza contiene |
| 1963-77.txt | 778 | 778 | rigore , trovare applicazione per le esenzioni fiscali , le quali costituiscono una eccezione alla regola , che impone il | dovere | di corrispondere quel determinato tributo . . . alle esenzioni prevedute dalla legge impugnata manca il requisito della specificità quanto |
| 1963-92.txt | 436 | 436 | non sussiste . può ammettersi che il primo comma dell art . 53 , nel sancire non già solo il | dovere | delle prestazioni tributarie , ma altresì il principio della correlazione di queste con la capacità contributiva di ciascuno , imponga |
| 1964-05.txt | 650 | 650 | se con riferimento a una situazione permanente o a un singolo accadimento ) una certa capacità contributiva , ha il | dovere | di non sottrarsi ( art . 53 della costituzione ) . con la sentenza n . 45 del 1963 questa |
| 1964-05.txt | 889 | 889 | provvedere neanche in un secondo tempo al soddisfacimento di essa , che l art . 53 della costituzione configura come | dovere | fondamentale di ogni cittadino . 3 . neanche potrebbe esser considerato lesivo del principio di eguaglianza il fatto che le |
| 1964-119.txt | 459 | 459 | contributo da parte di costoro , e solo di costoro , aveva una sua propria giustificazione , a tacere dei | doveri | di solidarietà sociale pur presenti al legislatore . perciò è assolutamente da escludere che la prestazione imposta con la legge |
| 1964-93.txt | 126 | 126 | alla valutazione della sussistenza del dubbio circa la legittimità costituzionale delle norme applicabili , è cosa che discende dal suo | dovere | di dare adeguata motivazione al provvedimento e di fare corretto uso del potere che la legge gli conferisce . ma |
| 1965-16.txt | 569 | 569 | l imposta costituisce anche incentivo ad una congrua utilizzazione del bene e favorisce tra l altro un migliore adempimento dei | doveri | di solidarietà economica e un più ampio contributo al progresso materiale del paese ( artt . 3 e 4 della |
| 1965-38.txt | 575 | 575 | dei comuni montani , che ne sono i beneficiari . queste censure sono infondate . il legislatore ha ritenuto di | dovere | approntare un corpo di norme a favore dei territori montani , ispirandosi ad uno scopo di pubblico generale interesse in |
| 1965-50.txt | 31 | 31 | le norme denunciate siano in contrasto con la regola dettata nell art . 53 della costituzione , per cui il | dovere | di concorrere alla copertura della spesa pubblica si commisura alla capacità contributiva dei singoli obbligati . se per capacità contributiva |
| 1966-128.txt | 136 | 136 | superati tenendo presente che il pretore ha esposto , sia pure succintamente , le ragioni per le quali ritiene di | dovere | accertare se , nel procedimento in corso , debbano essere applicate le nuove norme di legge sull aumento dell imposta |
| 1966-89.txt | 962 | 962 | nella materia penale , per la quale pur vige un rigoroso principio di riserva di legge : dal che sembra | doversi | desumere che in via di principio la riserva non esclude affatto la legittimità costituzionale di una disciplina retroattiva dei rapporti |
| 1967-04.txt | 501 | 501 | suo inizio ( art . 13 della legge 2 luglio 1949 , n . 408 ) non è tale da | dover | ritenere pregiudicata la funzione di simile disposizione che è quella di sollecitare l attività edilizia . la scelta di un |
| 1967-103.txt | 174 | 174 | è sufficiente rilevare in proposito che non è ravvisabile una identità di situazione tra il contribuente che ha ottemperato al | dovere | dell annuale dichiarazione dei redditi e quello che non lo ha compiuto . chi ha omesso di presentare la denuncia |
| 1968-38.txt | 296 | 296 | organi , prima di esser chiamata in giudizio , col vantaggio , inoltre , per il contribuente , di non | dover | sostenere alcuna spesa per far valere le sue ragioni nella sede amministrativa . in proposito , va osservato , in |
| 1968-97.txt | 474 | 474 | del difetto di una qualsiasi capacità contributiva . deve anzi affermarsi che , oltre che legittima , essa è addirittura | doverosa | , perché il legislatore , se può discrezionalmente stabilire , in riferimento a complesse valutazioni economiche e sociali , quale |
| 1969-06.txt | 655 | 655 | muove dall implicita premessa che le commissioni comunali per i tributi locali siano organi giurisdizionali . la corte ritiene di | dover | portare il suo esame preliminare sulla fondatezza di tale presupposto , contestato dalla difesa del comune di ravenna , atteso |
| 1969-06.txt | 2094 | 2094 | dalla commissione , ” debbono ” essere iscritte provvisoriamente a ruolo . la corte ritiene , tuttavia , di non | dover | disporre la restituzione degli atti al giudice a quo per un nuovo esame di rilevanza . dall ordinanza di rimessione |
| 1969-107.txt | 621 | 621 | distratti dalla loro destinazione . d ) quanto all art . 30 , primo comma . non è invocabile il | dovere | e il diritto dei genitori di mantenere , istruire ed educare la prole , attenendo quelli ad una sfera ben |
| 1969-126.txt | 1014 | 1014 | la definizione dell oggetto e , in ultimo la prefissione del termine di tre mesi per l esercizio del potere | dovere | delegato . elemento quest ultimo che riveste particolare rilievo in riferimento alla disposizione dell art . 11 della legge impugnata |
| 1969-157.txt | 1679 | 1679 | contrasti con la costituzione il condizionare l esercizio del diritto del cittadino alla tutela giurisdizionale , allo adempimento del suo | dovere | di contribuente . quest ultima considerazione vale anche a dimostrare come non abbiano fondamento i dubbi circa l esattezza della |
| 1969-86.txt | 187 | 187 | al disposto dell anteriore norma dell art . 7 della legge 11 luglio 1942 , n . 843 , riteneva | doversi | tale prevalenza desumere dal reddito dei locali da accertarsi in sede fiscale , e quella della magistratura ordinaria , che |
| 1969-86.txt | 548 | 548 | superficie , non dovesse eccedere il quarto , perché la locuzione ” questi ultimi ” che , grammaticalmente invero sembrava | dover | riguardare i soli negozi , venne invece riferita ai negozi e agli uffici insieme . così considerata , la norma |
| 1970-13.txt | 939 | 939 | all esatta individuazione della fonte genetica dell obbligazione tributaria . quel che conta è che l amministrazione finanziaria ha il | dovere | di agire nell ambito e nei limiti della legge ( art . 23 cost . ) , sicché , ove |
| 1970-13.txt | 995 | 995 | a trattenere , per le rate scadute prima dello sgravio , quella indennità di mora che è sanzionatoria di un | dovere | di prestazione che era stato imposto fuori dei casi consentiti dalla legge . tale diritto non potrebbe trovare giustificazione , |
| 1970-28.txt | 656 | 656 | nonché nell art . 18 del suindicato secondo decreto il quale , con effetto dal 1 giugno 1947 , precisava | doversi | il tributo corrispondere ” in modo virtuale ” , liquidandolo ” sui premi risultanti dal bilancio annuale sui quali si |
| 1970-28.txt | 1277 | 1277 | stesse : per cui l art . 4 della tariffa allegata alla legge delegata , nel punto in cui dichiara | doversi | prescindere dalla effettiva distribuzione delle targhe , sarebbe in antitesi con lo stato precedente alla delega , tanto più che |
| 1970-61.txt | 776 | 776 | di borsa dedotti in giudizio ( ipotesi del solve et repete ) , la norma che subordina all adempimento del | dovere | di contribuente l esercizio del diritto del cittadino alla tutela giurisdizionale , non appare in contrasto col suddetto precetto costituzionale |
| 1971-111.txt | 742 | 742 | essere di suo interesse insistere nel richiedere la protezione giurisdizionale , che è un suo diritto , non un suo | dovere | . quanto al rilievo che la sospensione stessa toglie al convenuto il diritto ad ottenere la condanna dell attore al |
| 1971-143.txt | 165 | 165 | secondo l avvocatura , l inammissibilità della questione proposta per mancanza del requisito della rilevanza . la corte ritiene di | dover | respingere tali eccezioni preliminari . dal testo dell ordinanza può chiaramente inferirsi contrariamente a quanto affermato che al tribunale è |
| 1971-210.txt | 272 | 272 | del paese ; comprometterebbe il diritto al lavoro sancito dagli artt . 4 e 35 della costituzione , disattendendo il | dovere | dello stato di tutelare tale diritto ; e verrebbe a ledere la funzione sociale della proprietà garantita dall art . |
| 1972-128.txt | 516 | 516 | di un lavoro , l accertamento del fatto obbiettivo dell adempimento di siffatta prestazione non porta necessariamente alla conseguenza di | dover | ritenere che sia stato stipulato e realizzato un contratto di appalto . la discriminazione fra le parti , che dinanzi |
| 1972-62.txt | 1131 | 1131 | della costituzione consente al legislatore di valutare le situazioni obiettive e di adottare le corrispondenti normative , col limite di | dover | disciplinare in modo eguale le situazioni eguali ed in modo diverso quelle differenti e sempre che in contrario non ricorrano |
| 1972-65.txt | 404 | 404 | adeguata protezione del diritto di autore e di altri diritti connessi , che il legislatore ha riconosciuto talmente rilevante da | dover | preordinare , al fine di soddisfarla , particolari mezzi di difesa e di tutela sia penali sia civili . tra |
| 1974-175.txt | 4367 | 4367 | di libertà di iniziativa economica privata di cui all art . 41 della costituzione . la corte ritiene di non | dovere | affrontare il problema degli eventuali limiti che il legislatore può incontrare nel disporre modifiche anche retroattive di incentivazione economica , |
| 1974-185.txt | 289 | 289 | , per i quali l aggiornamento potrebbe avvenire se e quando la commissione , con valutazione discrezionale , ritenesse di | dover | adottare nuovi coefficienti . 2 . la questione proposta trae origine da una errata interpretazione della norma impugnata ed è |
| 1974-189.txt | 581 | 581 | la possibilità del destinatario di pervenire alla conoscenza effettiva del contenuto di ciò che l amministrazione finanziaria ha inteso di | dovergli | notificare . ed è ovvio che la possibilità di una mancata conoscenza compromette , almeno potenzialmente , il diritto di |
| 1974-189.txt | 1156 | 1156 | tributario . in applicazione dell art . 27 della legge 11 marzo 1953 , n . 87 , si ritiene | doversi | parimenti dichiarare la illegittimità costituzionale dell art . 32 , lettera c , dell anzidetto decreto presidenziale . |
| 1975-185.txt | 194 | 194 | , la non ripetibilità in nessun caso delle somme corrisposte . in tale sistema il giudice a quo ha ritenuto | dover | ravvisare una possibile violazione sia dell art . 23 della costituzione , per il quale nessuna prestazione personale o patrimoniale |
| 1975-215.txt | 480 | 480 | accertamento tributario , e , nell altro il credito è ” provvisorio ” ed il contribuente , ritenendo di non | dovere | il carico di imposte iscritto provvisoriamente a ruolo , ha adito le competenti commissioni , ed in sostanza nel fatto |
| 1975-26.txt | 907 | 907 | possa esaminare nel merito la questione . vari e concorrenti sono infatti i profili e gli elementi che inducono a | doverla | ritenere inammissibile . c è , anzitutto da rilevare , siccome risulta dalla stessa ordinanza , la non rigorosa identità |
| 1976-179.txt | 1240 | 1240 | legge n . 576 avrebbe modificato , e implicitamente abrogato , le norme del testo unico del 1958 relative ai | doveri | ed alle facoltà spettanti al marito , quale unico soggetto tributario , nell ambito della famiglia , della imposta complementare |
| 1976-179.txt | 7325 | 7325 | marito , come capo della famiglia abbia la materiale disponibilità dei redditi della moglie non separata ; e ritenendo di | dover | tutelare l esigenza che l irpef , sia applicata sul reddito complessivo del soggetto , tenendosi conto della concreta attitudine |
| 1976-179.txt | 9405 | 9405 | formazione e lo sviluppo della famiglia e consideri la posizione della donna casalinga e lavoratrice . l adempimento del proprio | dovere | fiscale rimanga cosi , per il singolo coniuge un atto dovuto ma nel contempo sia il logico e conclusivo risultato |
| 1977-153.txt | 2299 | 2299 | e massimo , che spetta al legislatore di stabilire nella sua ampia discrezionalità di valutazione politica ; ma ritiene di | dover | esprimere l esigenza che , volendosi tener fermo il sistema di determinazione dei canoni sulla base dei redditi dominicali , |
| 1977-153.txt | 7837 | 7837 | facoltà di esecuzione dei miglioramenti che sia in grado di compiere col lavoro proprio e della famiglia , ” senza | dover | seguire le procedure previste dal precedente comma e dall art . 11 ” , ossia senza nemmeno darne comunicazione al |
| 1977-62.txt | 473 | 473 | di pensione di categoria , che rientra , nel fine e nei mezzi , nel quadro generale dell adempimento dei | doveri | di solidarietà sociale , cui si richiama l art . 2 della costituzione . la cassa nazionale di previdenza avvocati |
| 1978-06.txt | 586 | 586 | meglio garantire il puntuale assolvimento degli obblighi tributari , ai quali i cittadini sono tenuti in adempimento di uno dei | doveri | inderogabili di solidarietà nazionale che ad essi competono e dai quali dipende , in misura crescente , l operatività e |
| 1979-101.txt | 230 | 230 | . né , dunque , a garantire la difesa del contribuente , ” il quale si potrà così trovare a | dover | pagare anche nell ipotesi della più clamorosa violazione dei suoi diritti ” . d altra parte , la sospensione dell |
| 1979-126.txt | 5249 | 5249 | . 904 / 1977 , in riferimento agli artt . 3 e 53 della costituzione : questa corte ritiene di | dover | dichiarare la illegittimità delle sole disposizioni che concernono la determinazione definitiva della base imponibile , ossia la formazione del valore |
| 1979-126.txt | 5405 | 5405 | della legge . non occorre , infine , ripetere qui le considerazioni già svolte per cui la corte ritiene di | dover | riferire la pronuncia di incostituzionalità al principio enunciato dall art . 3 , primo comma , della costituzione . 11 |
| 1981-151.txt | 790 | 790 | per necessario presupposto un rapporto di impiego o di servizio . la pensione di guerra costituisce ” atto risarcitorio di | doveroso | riconoscimento e di solidarietà da parte dello stato , nei confronti di coloro che , a causa della guerra , |
| 1981-151.txt | 2087 | 2087 | per tacciare di irragionevolezza il diverso trattamento fiscale che il legislatore , nel suo discrezionale apprezzamento , ha ritenuto di | dover | determinare , disponendo a favore della prima , e non della seconda , questa eccezione al principio generale fissato all |
| 1981-151.txt | 2218 | 2218 | la verità anche ad altre categorie di dipendenti statali egualmente esposti , specie quando sono colpiti nell adempimento del loro | dovere | , il legislatore può provvedere , e di fatto provvede , con altre misure anche di carattere economico , senza |
| 1981-151.txt | 2239 | 2239 | , il legislatore può provvedere , e di fatto provvede , con altre misure anche di carattere economico , senza | dover | ricorrere a continue erosioni del principio contenuto nel richiamato art . 53 della costituzione |
| 1981-176.txt | 723 | 723 | suddetta pronunzia interpretativa affermerebbe che il giudice statale disapplica sempre e comunque le norme incompatibili col diritto comunitario , senza | dover | attendere o chiedere che esse siano rimosse con legge di abrogazione , o con altro procedimento all uopo prescritto dalla |
| 1982-124.txt | 1041 | 1041 | le ordinanze del pretore di pontedera fanno specifico riferimento , ma con il solo scopo di sottolineare quel ” generale | dovere | di contribuzione alle spese pubbliche ” , inteso come ” fondamentale manifestazione di solidarietà politico economica ” , che la |
| 1982-124.txt | 1095 | 1095 | di non fondatezza , relativa al principio di capacità contributiva , coinvolge la censura basata sulla dichiarazione costituzionale dei “ | doveri | inderogabili ” dell uomo . 3 . il rigetto dell impugnativa proposta in prima linea dal pretore di pontedera comporta |
| 1982-178.txt | 702 | 702 | , col quale il giudice a quo ritiene di confortare il suo dubbio di costituzionalità , che il procuratore possa | dover | intervenire alla conclusione del contratto in rappresentanza di persone lontane ( nella specie all estero ) , aggiunge un elemento |
| 1982-196.txt | 2171 | 2171 | 24 , 76 , 77 , 97 e 108 cost . , in quanto attribuiscono alle commissioni tributarie il potere | dovere | di acquisire elementi conoscitivi tecnici soltanto attraverso relazioni di organi tecnici dell amministrazione dello stato , escludendo la consulenza tecnica |
| 1982-96.txt | 1965 | 1965 | affermazione non può , tuttavia , essere accolta . com è spiegato in narrativa , la corte ha ritenuto di | dover | acquisire , mediante l ordinanza istruttoria n . 198 del 1980 , ulteriori elementi di giudizio anche in ordine allo |
| 1982-96.txt | 2187 | 2187 | più recente giurisprudenza della corte di cassazione , che ne ha compiutamente rischiarato il fondamento . questa corte ritiene di | doverla | accogliere , dal canto suo . 4 b ) per la soluzione che così si adotta soccorre , infatti , |
| 1983-84.txt | 688 | 688 | negli atti con cui è intervenuta nei singoli giudizi . il secondo orientamento , invece , si richiama al potere | dovere | , che comunque spetta al giudice ordinario ex art . 5 l . 20 marzo 1865 n . 2248 all |
| 1984-133.txt | 758 | 758 | , arreca ai professionisti considerati . ovvero , e meglio , l aspetto di eccesso nella individuazione del contenuto dei | doveri | di solidarietà sociale enunciati dall art . 2 cost . e precisati nel senso della previdenza sociale dall art . |
| 1984-133.txt | 843 | 843 | il professionista docente ) . in alcune delle ordinanze l eccesso di solidarietà è visto in ciò , che i | doveri | a questa inerenti sarebbero già soddisfatti col pagamento dei contributi ” oggettivi ” ( ordinanza del pretore di fermo ) |
| 1984-133.txt | 2195 | 2195 | ) , perché essa non importa necessariamente la corrispettività fra contributi e pensioni , ma soltanto una particolare configurazione dei | doveri | di solidarietà posti comunque a carico di tutti gli iscritti . b ) che neppure è decisiva la sostituzione , |
| 1984-133.txt | 2425 | 2425 | rischio né tanto meno sono inseriti in una relazione di corrispettività con i benefici previdenziali del sistema , ma costituiscono | doveri | di solidarietà nell ambito della categoria professionale , si comprende come essi gravino , in modo generalizzato e incondizionato , |
| 1984-133.txt | 2724 | 2724 | 1980 , l insegnamento e l esercizio della professione . né vale argomentare , quanto alla solidarietà , che i | doveri | ad essa inerenti sono già soddisfatti mediante il versamento del contributo ” oggettivo ” ( ordinanza del pretore di fermo |
| 1984-133.txt | 3500 | 3500 | , che adotta per esso la soluzione della esclusione della operatività del sistema . di tale soluzione , della cui | doverosità | o legittimità qui non si discute , non può , d altronde , predicarsi il carattere di regola generale , |
| 1984-239.txt | 3276 | 3276 | cautelare , ” diretto ad escludere l effetto giuridico dell automatica appartenenza del cittadino israelita alla comunità ” , senza | dover | applicare nel giudizio a quo le altre norme , oggetto anch esse della sollevata questione di legittimità costituzionale . |
| 1984-292.txt | 4715 | 4715 | cui si è detto sull intenzione del legislatore . 12 . dalla conclusione testé enunciata non deriva , tuttavia , | doversi | disconoscere che si sia verificata convergenza delle volontà dei due rami del parlamento . intanto , già l antico principio |
| 1985-109.txt | 531 | 531 | previste nel decreto delegato corrisponde pressoché testualmente alla previsione della legge delega . 3 . la corte non ritiene di | doversi | addentrare nell esame della questione sollevata e dei suoi vari profili , rilevando che il giudice a quo era chiamato |
| 1985-113.txt | 2104 | 2104 | dal tribunale di trieste , sebbene quest ultimo collegio , come si è premesso , abbia addirittura ritenuto di non | dover | denunciare la violazione dell art . 11 cost . . il fatto è che la specie , nei casi da |
| 1985-139.txt | 1856 | 1856 | 27 aprile 1972 ( pubblicato nella ” gazzetta ufficiale ” 28 giugno 1972 , n . 164 ) ” di | dover | procedere per la regione t.a.a . a distinta assegnazione di somme in favore delle province autonome di trento e bolzano |
| 1985-159.txt | 507 | 507 | legislatore aveva , al fine di promuovere lo sviluppo edilizio ed alleviare la crisi degli alloggi , sinora ritenuto di | dover | escludere , sia dall imposta sui fabbricati , sia , più tardi , dall ilor . le norme di esenzione |
| 1985-159.txt | 4185 | 4185 | precedente giurisprudenza ( cfr . sent . n . 201 / 1975 ) , che la corte ritiene di non | dovere | ora rivedere . l argomento che si vorrebbe trarre dalla destinazione del gettito non vale , comunque , a dimostrare |
| 1985-219.txt | 254 | 254 | alla valutazione comparativa del costo fiscale dell uno e dell altro prodotto , il collegio rimettente ha però ritenuto di | dover | escludere l onere scontato nella specie per l imposta di conguaglio , di cui la parte attrice chiede la restituzione |
| 1985-219.txt | 1360 | 1360 | quo , enucleata l anzidetta disposizione fiscale come oggetto della questione , abbia ritenuto di non poterla disapplicare e di | doverla | invece censurare avanti la corte . non si può , dunque , ritenere che la denuncia sia irrituale : né |
| 1985-229.txt | 1067 | 1067 | può disporre ” quello dell art . 32 d.p.r . n . 602 del 1973 diverge in quanto sancisce la | doverosità | dell intervento ) . in tal modo è prevista la retrattabilità , in sede amministrativa e di gestione del ruolo |
| 1985-284.txt | 2138 | 2138 | di trattamento tra lavoratori subordinati e lavoratori autonomi , violando altresì i principi della tutela dell istituto familiare , del | dovere | diritto dei genitori all istruzione e al mantenimento dei figli e della parità dei sessi in materia di lavoro . |
| 1986-167.txt | 531 | 531 | , nell arco temporale ricompreso tra il 1980 ed il 1984 . così come sollevate , le questioni portano a | doverle | affrontare su di un duplice piano di riferimento e di sviluppo : si caratterizza prevalentemente l uno per una assunta |
| 1986-173.txt | 1421 | 1421 | quello raggiunto nel periodo di attività lavorativa ; d ) dell art . 53 cost . perché l adempimento dei | doveri | di solidarietà sociale deve avvenire mediante il prelievo fiscale proporzionato alla capacità contributiva , mentre il lavoratore per il quale |
| 1986-173.txt | 1584 | 1584 | 2 lo stesso pretore , in via subordinata al mancato riconoscimento della fondatezza della suddetta questione , ha ritenuto di | dover | sollevare di ufficio la questione di legittimità costituzionale dell art . 19 legge n . 153 / 69 per il |
| 1986-271.txt | 1262 | 1262 | , n . 968 attribuito alle regioni la potestà di disciplinare le tasse in questione in completa autonomia e senza | doversi | attenere a limiti di sorta . in effetti , l ultimo comma dell art . 24 citato si limita a |
| 1986-286.txt | 225 | 225 | febbraio 1985 nn . 47 e 48 e 20 marzo 1985 n . 81 ) , la corte ritiene di | doversi | occupare delle due questioni sottoposte al suo esame . nel merito si osserva che le anzidette questioni hanno un presupposto |
| 1987-431.txt | 1964 | 1964 | questa , rispetto al passato , che viene a impingere nei fondamentali diritti di ognuno , imponendone altresì i correlati | doveri | poiché vi resta coinvolto l interesse della collettività . la messe di questa imponente trasformazione costituzionalmente protetta ( art . |
| 1987-431.txt | 2107 | 2107 | connotazione meramente storica , dimentica di una realtà che coinvolge , si vuol qui ribadire , nei diritti e inscindibili | doveri | per la fruibilità del servizio sanitario nazionale , la collettività intera . la corte avverte , in tal senso , |
| 1987-61.txt | 2587 | 2587 | cassa , coordinandolo con le esigenze generali dell economia nazionale , nel quadro della regolamentazione del credito , che è | dovere | peculiare dello stato ” . anche se questa separazione comporta ” una minore redditività delle somme depositate nelle tesorerie dello |
| 1987-61.txt | 3148 | 3148 | caratteristiche di tributi propri ” . 12 . per collocare a fuoco la censura , la corte ritiene preliminarmente di | dover | precisare , in base al sistema normativo , il concetto di ” tributi propri ” ( o di ” entrate |
| 1988-1134.txt | 468 | 468 | ” nella materia de qua : ne consegue che non può essere impedito alle regioni , nell ambito del loro | dovere | di uniformarsi a tali criteri nella emanazione della propria normativa , di introdurre delle specificazioni che non contrastino con la |
| 1988-959.txt | 438 | 438 | contribuenti in seno alla collettività nazionale ( sent . n . 14 del 1975 ) : con la conseguenza di | doversi | realizzare univoci equilibri nei costi del servizio di esazione e dei conseguenti oneri , secondo standard , i quali esigono |
| 1989-387.txt | 890 | 890 | non per questo l esistenza di tale rapporto , e la riferibilità ad esso e all adempimento dei relativi specifici | doveri | della menomazione riportata , acquistano rilevanza negativa nel senso di escludere per sé stessi il carattere risarcitorio di una pensione |
| 1989-560.txt | 597 | 597 | tributario , in quanto , non essendo prevista in tale giudizio la soccombenza , entrambe sono soggette alla eventualità di | dover | sopportare l onere delle spese sostenute anche in caso di vittoria . si è dunque in presenza di una peculiarità |
| 1990-11.txt | 548 | 548 | con gli artt . 2 e 38 della costituzione , perché , nella ipotesi di comportamenti ispirati ad un generico | dovere | di solidarietà osservato per scopi di assistenza , non può vantarsi alcuna pretesa di deducibilità ai fini tributari degli oneri |
| 1991-194.txt | 299 | 299 | un ipotesi autonoma di pensione avente finalità di riconoscimento e di premio nei confronti dei cittadini che hanno adempiuto il | dovere | prescritto dall art . 4 , secondo comma , cost . con una partecipazione assidua alle attività della produzione sociale |
| 1991-35.txt | 806 | 806 | della corte di cassazione ( sentenza 6 luglio 23 ottobre 1990 , n . 13954 ) , ha ritenuto di | doversi | discostare dall anzidetta interpretazione . ne discende che l art . 4 , primo comma , n . 7 , |
| 1992-144.txt | 1379 | 1379 | 24 cost . fanno aggio , in tal caso , sull esigenza di differenziare la posizione di chi adempia al | dovere | di svolgere un attività o una funzione che concorra al progresso materiale o spirituale della società e di chi invece |
| 1992-144.txt | 1402 | 1402 | un attività o una funzione che concorra al progresso materiale o spirituale della società e di chi invece a tale | dovere | si sottragga . 4 . la seconda questione di costituzionalità ( sollevata dal g.i.p . presso il tribunale di bolzano |
| 1992-177.txt | 780 | 780 | accertamento e riscossione delle imposte ha carattere di specialità e natura di valore primario , in quanto connesso al generale | dovere | di solidarietà dei singoli di concorrere alle spese pubbliche ( art . 53 della costituzione ) . né può infine |
| 1992-42.txt | 1037 | 1037 | all erogazione di un indennità assimilabile a quelle dovute in base a contratti di assicurazione sulla vita , così da | doversi | far luogo ad una declaratoria d illegittimità che renda omogenei i trattamenti tributari . invero , il d.p.r . 29 |
| 1992-467.txt | 181 | 181 | ha fondamento . il tribunale di torino ha ritenuto , in base ad una valutazione preliminare non sindacabile , di | dover | fare applicazione delle norme la cui legittimità costituzionale è posta in dubbio . non si può , in questa sede |
| 1992-497.txt | 1827 | 1827 | abbia iniziato , successivamente al rinvio governativo , un nuovo procedimento legislativo . naturalmente ciò non esime la regione dal | dovere | , anch esso inerente al principio di leale cooperazione , di mettere in atto tutte le iniziative idonee a render |
| 1992-51.txt | 1137 | 1137 | di costituzionalità sollevata dal giudice a quo non è fondata . con il termine di segreto bancario si denota un | dovere | di riserbo cui sono tradizionalmente tenute le imprese bancarie in relazione alle operazioni , ai conti e alle posizioni concernenti |
| 1992-51.txt | 1168 | 1168 | relazione alle operazioni , ai conti e alle posizioni concernenti gli utenti dei servizi da esse erogati . a tale | dovere | , tuttavia , non corrisponde nei singoli clienti delle banche una posizione giuridica soggettiva costituzionalmente protetta , né , men |
| 1992-51.txt | 1360 | 1360 | del segreto bancario , non possono spingersi fino al punto di fare di questo ultimo un ostacolo all adempimento di | doveri | inderogabili di solidarietà , primo fra tutti quello di concorrere alle spese pubbliche in ragione della propria capacità contributiva ( |
| 1992-51.txt | 1761 | 1761 | delega dev esser interpretata in armonia con la costituzione e , più in particolare , con il principio che il | dovere | di riservatezza connesso con il segreto bancario non può coprire illeciti tributari e non può essere di ostacolo all accertamento |
| 1992-51.txt | 2091 | 2091 | di lealtà minimale che lega fra loro i cittadini e comporta , quindi , la violazione di uno dei “ | doveri | inderogabili di solidarietà ” , sui quali , ai sensi dell art . 2 della costituzione , si fonda una |
| 1992-51.txt | 3204 | 3204 | si è prima accennato , corrisponde al bilanciamento dei valori costituzionali , in base al quale i valori collegati al | dovere | di riserbo sui dati bancari sono sicuramente recessivi di fronte a quelli riferibili al dovere inderogabile imposto dall art . |
| 1992-51.txt | 3219 | 3219 | quale i valori collegati al dovere di riserbo sui dati bancari sono sicuramente recessivi di fronte a quelli riferibili al | dovere | inderogabile imposto dall art . 53 della costituzione e , a maggior ragione , di fronte all esigenza costituzionale primaria |
| 1993-07.txt | 1012 | 1012 | con riferimento alla ” remunerazione ” in genere citato art . 61 , terzo comma , seconda proposizione è prescritto | doversi | tenere conto ” dell indice di morosità e di quello di inesigibilità ” ) . e pertanto la questione sollevata |
| 1993-08.txt | 717 | 717 | di limitare il numero dei documenti prodotti o di contenere l estensione degli scritti difensivi al fine di evitare di | dover | corrispondere un eccessivo importo a titolo di imposta di bollo . non sussiste pertanto la rilevanza della sollevata questione di |
| 1993-198.txt | 385 | 385 | la vendita del bene medesimo . è infatti tale presupposto interpretativo , dal quale muove il giudice rimettente , a | dover | essere disatteso . invero , l applicazione del rimedio dell opposizione tardiva alla procedura di riscossione coattiva delle imposte riconosciuta |
| 1993-238.txt | 526 | 526 | del 1992 e 67 del 1985 ) secondo cui ” una volta che il giudice a quo abbia ritenuto di | dover | fare applicazione della norma , il controllo sull ammissibilità della questione potrebbe far disattendere la premessa interpretativa ( del medesimo |
| 1993-239.txt | 1396 | 1396 | 1988 ) secondo cui il legislatore può , nella sua discrezionalità , dettare misure atte a prevenire l inosservanza dei | doveri | di lealtà e correttezza da parte del contribuente , purché non risultino superati i limiti della ragionevolezza ; il che |
| 1993-500.txt | 944 | 944 | della dimensione della solidarietà , andando oltre i tradizionali schemi di beneficenza e assistenza , e superando l ancoraggio ai | doveri | ed agli obblighi normativamente imposti , costituisce , per un verso , un modo per concorrere a realizzare quella eguaglianza |
| 1993-500.txt | 3697 | 3697 | della costituzione sotto i seguenti profili : a ) la disposizione impugnata obbligando ad inserire negli statuti degli enti il | dovere | di destinare senza libertà di scelta una determinata quota dei proventi a certi beneficiari e con precise modalità maschererebbe un |
| 1994-18.txt | 986 | 986 | ed il pagamento attengono al momento della riscossione e quindi ad essi è applicabile legittimamente la norma esecutiva sopravvenuta senza | dovere | , questa situazione , essere raffrontata o parificata al diverso trattamento di analoga situazione precedentemente verificatasi . |
| 1994-236.txt | 2120 | 2120 | prestazione corrispettiva sia già stata ricevuta dal soggetto onerato ” . per ritenere infondato anche questo aspetto della questione senza | dover | esaminare le condizioni di legittimità della eccezionale retroattività delle norme tributarie è sufficiente rilevare che lo stesso giudice a quo |
| 1994-38.txt | 1205 | 1205 | 24 dicembre 1985 , n . 777 . 4 . sulla base di tali premesse , la corte ritiene di | dover | escludere la sussistenza del denunciato eccesso di delega ex artt . 76 e 77 della costituzione . la lamentata retroattività |
| 1995-471.txt | 371 | 371 | dimentale . nella specie , pur non risultando a tutta evidenza la natura dei due menzionati atti ministeriali , sembra | doversi | riconoscere natura interlocutoria e preparatoria al primo atto , mentre solo il secondo esprime definitivamente la volontà dello stato in |
| 1995-473.txt | 882 | 882 | stessa capacità contributiva e quindi dell analogo prelievo fiscale . infine , quello della imparzialità della pubblica amministrazione sancisce il | dovere | per essa di conformarsi al giudicato che ha riconosciuto la illegittimità oggettiva del valore dato dall atto amministrativo ad un |
| 1996-431.txt | 403 | 403 | , non ne consente il raffronto , anzitutto , con la pensione di guerra che costituisce ” atto risarcitorio di | doveroso | riconoscimento e di solidarietà da parte dello stato , nei confronti di coloro che , a causa della guerra , |
| 1997-137.txt | 401 | 401 | asse ereditario e quindi soggetti all imposta di successione pur se esenti . il giudice , quindi , ritenendo di | dovere | in base a tale interpretazione assoggettare ad imposta i titoli in questione , dubita della legittimità costituzionale della norma , |
| 1998-227.txt | 371 | 371 | controllo che la corte è chiamata a svolgere sulla valutazione di rilevanza compiuta dal giudice rimettente , nel ritenere di | dover | fare applicazione della norma al caso sottoposto al suo esame , consiste nella verifica di una ragionevole possibilità che la |
| 1998-31.txt | 745 | 745 | ilor ( ordinanza n . 5 del 1998 ) . siffatta interpretazione , dalla quale questa corte ritiene di non | doversi | discostare , vale , pertanto , ad escludere l inammissibilità dei ricorsi proposti dai soci accomandanti per contestare l accertamento |
| 1998-53.txt | 600 | 600 | i mezzi per l esercizio delle sue funzioni attraverso l attività dell amministrazione finanziaria , la quale ha il potere | dovere | di provvedere , con atti autoritativi , all accertamento ed alla pronta riscossione dei tributi . stante la piena autonomia |
| 1999-07.txt | 773 | 773 | giudice alla base della propria decisione , come precisato dalla dottrina e dalla giurisprudenza . in tal caso , nel | dovere | di regolarizzare fiscalmente questi atti determinanti per la pronuncia non si ravvisa alcun ostacolo ” al diritto dei cittadini di |
| 1999-07.txt | 1119 | 1119 | questo motivo tassato ) era soggetto ad imposta in termine fisso , le parti risultano inadempienti ad un loro preciso | dovere | fiscale ; nonostante ciò , la legge , come si è rilevato , consente loro di allegarlo o enunciarlo ugualmente |
| 1999-138.txt | 4056 | 4056 | peraltro la regione può sin d ora porre mano alla propria legislazione di attuazione , con l unico limite di | doverne | differire l efficacia al termine della fase transitoria . 13 . per le stesse ragioni si giustifica la disciplina transitoria |
| 1999-154.txt | 255 | 255 | stata predisposta per garantire una tutela economico patrimoniale alla famiglia nel momento in cui si scioglie definitivamente , appare maggiormente | doveroso | estendere l esenzione al procedimento di separazione , a seguito del quale il rapporto di coniugio si attenua ma non |
| 1999-229.txt | 1538 | 1538 | cui all art . 36 bis , si troverebbero ora costretti a recuperare una capacità contributiva che ritenevano di non | dover | più garantire . si è già visto , infatti , che nella fattispecie non ricorrevano i presupposti per la formazione |
| 2000-18.txt | 1963 | 1963 | dubbio che , in presenza di una specifica richiesta di parte , le ragioni del mancato esercizio di tale potere | dovere | restino soggette al generale sindacato di congruità e sufficienza della motivazione proprio delle decisioni giurisdizionali . 6 . la questione |
| 2000-347.txt | 789 | 789 | incidenza di dette operazioni sull autonomia finanziaria della regione direttamente interessata postula pertanto la necessità di procedimenti che assicurino una | doverosa | forma di partecipazione e consultazione della regione stessa , in attuazione del principio di leale cooperazione . tale forma di |
| 2000-351.txt | 248 | 248 | . 53 della costituzione , in quanto si ricorrerebbe all applicazione di una sanzione extra fiscale per inosservanza di un | dovere | tributario ( r.o . n . 258 del 1999 ) ; dell art . 3 della costituzione , per la |
| 2000-351.txt | 1540 | 1540 | un incentivo alla lealtà , correttezza e chiarezza di rapporti tra cittadino e pubblica amministrazione , sia nell adempimento del | dovere | di concorrere alle spese pubbliche ( art . 53 della costituzione ) , sia nel partecipare alla determinazione di valore |
| 2002-255.txt | 514 | 514 | fini del riparto tra stato e regione dei gettiti in questione postuli ” la necessità di procedimenti che assicurino una | doverosa | forma di partecipazione e consultazione della regione stessa , in attuazione del principio di leale cooperazione ” ( sentenza n |
| 2002-520.txt | 834 | 834 | ” sufficiente che il giudice a quo riconduca alla disposizione contestata una interpretazione non implausibile … della quale ritenga di | dover | fare applicazione nel giudizio principale e sulla quale nutra dubbi , non arbitrari o non pretestuosi , di conformità a |
| 2002-522.txt | 923 | 923 | & amp ; laquo ; condizionare l esercizio del diritto del cittadino alla tutela giurisdizionale , all adempimento del suo | dovere | di contribuente & amp ; raquo ; non contrasta con la costituzione , salvo il caso dell azione giudiziaria diretta |
| 2005-280.txt | 1455 | 1455 | azione esecutiva del fisco ; dal che la manifesta inammissibilità della questione per non avere il giudice rimettente compiuto il | doveroso | tentativo di ricercare un interpretazione adeguatrice prima di proporre l incidente di costituzionalità ( ordinanza n . 107 del 2003 |
| 2005-73.txt | 729 | 729 | al valore della prestazione erogata . il contributo ha , pertanto , le caratteristiche essenziali del tributo e cioè la | doverosità | della prestazione e il collegamento di questa ad una pubblica spesa , quale è quella per il servizio giudiziario ( |
| 2007-193.txt | 923 | 923 | di cui all art . 117 , secondo comma , lettera e ) , della costituzione . in attesa della | doverosa | attuazione dell art . 119 della costituzione ( sentenza n . 37 del 2004 ) l attribuzione alle regioni , |
| 2007-350.txt | 2398 | 2398 | gestione del gioco viene per legge attribuita a soggetti diversi dal coni e dall unire , sono i concessionari a | doverla | pagare . la legge da riordinare prevede già , fra i possibili soggetti dell imposta , i gestori della stessa |
| 2007-451.txt | 922 | 922 | regione resistente ha obiettato che la norma impugnata avrebbe portata soltanto interpretativa , in quanto si limiterebbe a fornire una | doverosa | interpretazione secundum constitutionem della norma statale , la quale , se diversamente interpretata , escluderebbe irragionevolmente , in violazione dell |
| 2008-130.txt | 1189 | 1189 | regionale dell emilia romagna e la commissione tributaria provinciale di udine , pur conoscendo le citate decisioni , ritengono di | doversi | adeguare all interpretazione data dalla corte di cassazione , a sezioni unite , nell ordinanza 10 febbraio 2006 , n |
| 2008-356.txt | 874 | 874 | . 97 cost . , lede i princípi di efficienza e di buon andamento della pubblica amministrazione , nonché il | dovere | di leale collaborazione nei confronti degli amministrati , perché esclude « quella minima attività di riscontro volta ad individuare la |
| 2008-356.txt | 3007 | 3007 | : a ) con i princípi di efficienza e di buon andamento della pubblica amministrazione , nonché con il « | dovere | di leale collaborazione nei confronti degli amministrati » , perché esclude « quella minima attività di riscontro volta ad individuare |
| 2008-373.txt | 1396 | 1396 | . da tali pronunce si desume , in particolare , che , mentre l obbligo di mantenimento è espressione del | dovere | di solidarietà familiare sancito dall art . 30 cost . ed assolve la funzione di consentire il pieno sviluppo della |
| 2008-64.txt | 1266 | 1266 | entrate erariali ; criteri che , indipendentemente dal nomen iuris utilizzato dalla normativa che disciplina tali entrate , consistono nella | doverosità | della prestazione e nel collegamento di questa alla pubblica spesa , con riferimento ad un presupposto economicamente rilevante ( ex |
| 2009-141.txt | 984 | 984 | sostanziale alla luce dei criteri elaborati dalla giurisprudenza costituzionale per qualificare come tributarie alcune entrate : criteri che consistono nella | doverosità | della prestazione , in mancanza di un rapporto sinallagmatico tra parti , e nel collegamento di detta prestazione alla pubblica |
| 2009-238.txt | 6229 | 6229 | prelievi . tali criteri , indipendentemente dal nomen iuris utilizzato dalla normativa che disciplina i prelievi stessi , consistono nella | doverosità | della prestazione , nella mancanza di un rapporto sinallagmatico tra parti e nel collegamento di detta prestazione alla pubblica spesa |
| 2009-321.txt | 2035 | 2035 | la sentenza impugnata . in tale ipotesi , l ufficiale giudiziario è tenuto a detto avviso in forza dei suoi | doveri | di ufficio e della responsabilità disciplinare , civile o penale che sorgerebbe a suo carico in caso di inadempimento . |
| 2009-56.txt | 3260 | 3260 | accertamento e riscossione delle imposte ha carattere di specialità e natura di valore primario , in quanto connesso al generale | dovere | di solidarietà dei singoli di concorrere alle spese pubbliche ( art . 53 della costituzione ) » ; b ) |
| 2010-116.txt | 3996 | 3996 | n . 138 del 1999 ) . in ragione delle considerazioni svolte nei punti precedenti , questa corte ritiene di | doversi | discostare dall interpretazione dello statuto e delle norme attuative fornita dalle suindicate pronunce e di dover riaffermare , al riguardo |
| 2010-116.txt | 4012 | 4012 | questa corte ritiene di doversi discostare dall interpretazione dello statuto e delle norme attuative fornita dalle suindicate pronunce e di | dover | riaffermare , al riguardo , la sopra delineata ricostruzione del sistema di riparto del gettito tributario tra stato e regione |
| 2011-17.txt | 1982 | 1982 | . 546 del 1992 . la natura pubblica dell ufficio cui è affidato il compimento dell atto e lo specifico | dovere | che gli è imposto dalla legge giustificano la mancata previsione di un effetto di decadenza ( inammissibilità ) correlato all |
| 2011-17.txt | 2006 | 2006 | imposto dalla legge giustificano la mancata previsione di un effetto di decadenza ( inammissibilità ) correlato all inosservanza del detto | dovere | . il meccanismo contemplato per la notifica diretta dell atto d impugnazione , di cui agli artt . 20 , |
| 2011-280.txt | 890 | 890 | non prospetta una pluralità di interpretazioni della disposizione denunciata , evitando poi di scegliere ed indicare quella che ritiene di | dover | utilizzare nel giudizio principale , ma pone le due suddette qualificazioni del contributo in rapporto di subordinazione logica , nel |
| 2011-280.txt | 1152 | 1152 | elaborati da questa corte al fine di qualificare un entrata come tributaria ; criteri che consistono : a ) nella | doverosità | della prestazione , in mancanza di un rapporto sinallagmatico tra parti ; b ) nel collegamento di detta prestazione alla |
| 2011-338.txt | 2490 | 2490 | rapporto con il loro valore costituisce normalmente un ingerenza sproporzionata . il legislatore , quindi , sebbene non abbia il | dovere | di commisurare integralmente l indennità di espropriazione al valore di mercato del bene ablato , non può sottrarsi al « |
| 2012-142.txt | 2861 | 2861 | autonome l affidamento circa la non perentorietà del suddetto termine di deposito . questa corte ritiene , pertanto , di | dover | procedere all esame nel merito della questione e di non accogliere la richiesta dalla parte ricorrente di fissare un ulteriore |
| 2012-22.txt | 3385 | 3385 | sulle popolazioni colpite dalla catastrofe , le quali dalle istituzioni riceverebbero in tal modo una risposta non coerente con il | dovere | di solidarietà di cui all art . 2 cost . 5.5 . le norme censurate contraddicono inoltre la ratio del |
| 2012-223.txt | 1156 | 1156 | dalla giurisprudenza di questa corte per qualificare come tributarie alcune entrate . in particolare , si tratterebbe di una prestazione | doverosa | , in mancanza di un rapporto sinallagmatico tra le parti , collegata alla pubblica spesa in relazione ad un presupposto |
| 2012-223.txt | 7163 | 7163 | la prevede alla luce dei criteri indicati dalla giurisprudenza costituzionale come caratterizzanti la nozione unitaria di tributo : cioè la | doverosità | della prestazione , in mancanza di un rapporto sinallagmatico tra le parti , nonché il collegamento di tale prestazione con |
| 2012-241.txt | 1882 | 1882 | e le province autonome concorrano al conseguimento degli obiettivi di perequazione e di solidarietà ed all esercizio dei diritti e | doveri | da essi derivanti , nonché al patto di stabilità interno ed all assolvimento degli obblighi posti dall ordinamento comunitario « |
| 2012-64.txt | 2429 | 2429 | e delle province autonome al « conseguimento degli obiettivi di perequazione e di solidarietà ed all esercizio dei diritti e | doveri | da essi derivanti , nonché al patto di stabilità interno ed all assolvimento degli obblighi posti dall ordinamento comunitario » |
| 2012-99.txt | 2087 | 2087 | a preferire il ricorso all autocertificazione . secondo la resistente , l autocertificazione dell organizzazione interessata eviterebbe alla regione di | doversi | attivare per ottenere informazioni in possesso dell amministrazione statale relative alle onlus presenti sul territorio regionale per poi poter applicare |
| 2013-95.txt | 1043 | 1043 | , la ricorrente ritiene che la nota assuma il significato di un rifiuto da parte dello stato di adempiere al | dovere | di versare le ulteriori compartecipazioni stabilite dallo statuto . 3.3 . questa interpretazione dell atto impugnato non può essere condivisa |
| 2014-07.txt | 2563 | 2563 | trattato sul funzionamento dell unione prevede che : « nell esercizio dei poteri e nell assolvimento dei compiti e dei | doveri | loro attribuiti dai trattati e dallo statuto del sebc e della bce , né la banca centrale europea né una |
| 2014-139.txt | 2339 | 2339 | relativo ad un omesso versamento di 24,00 euro , occorre ricordare che questa corte ha già precisato che resta precipuo | dovere | del giudice di merito di apprezzare « alla stregua del generale canone interpretativo offerto dal principio di necessaria offensività della |
| 2014-207.txt | 733 | 733 | del 2013 e in particolare di quelle relative alle detrazioni fiscali per interventi di riqualificazione energetica , sarebbe il recepimento | doveroso | della direttiva comunitaria 2010 / 31 / ue in materia di prestazioni energetiche ; pertanto , il maggior gettito non |
| 2014-225.txt | 1113 | 1113 | giurisdizionale alla fase di ammissione dell imprenditore alla procedura di concordato preventivo , il giudice a quo è consapevole di | doversi | pronunciare sulla « fattibilità giuridica » del concordato , e in particolare sulla possibilità giuridica di ammettervi una società in |
| 2014-44.txt | 20294 | 20294 | degli statuti speciali , concorrono al conseguimento degli obiettivi di perequazione e di solidarietà ed all esercizio dei diritti e | doveri | da essi derivanti , nonché al patto di stabilità interno e all assolvimento degli obblighi posti dall ordinamento comunitario , |
| 2014-50.txt | 1162 | 1162 | descrizione della fattispecie e , correlativamente , nella motivazione sulla rilevanza . ciò impedisce a questa corte di procedere al | doveroso | scrutinio in ordine alla sussistenza del necessario nesso di pregiudizialità tra la questione proposta e la definizione del giudizio principale |
| 2015-10.txt | 2825 | 2825 | capacità contributiva è il presupposto e il limite del potere impositivo dello stato e , al tempo stesso , del | dovere | del contribuente di concorrere alle spese pubbliche , dovendosi interpretare detto principio come specificazione settoriale del più ampio principio di |
| 2015-132.txt | 1346 | 1346 | dell avviso di accertamento . a sostegno dell eccezione in esame , l intervenuto invoca , altresì , il potere | dovere | del giudice di conformarsi al diritto comunitario nella decisione della controversia e quindi , secondo l orientamento della stessa corte |
| 2015-132.txt | 3000 | 3000 | alla fase propedeutica all accertamento fiscale , mentre l altro si collega , secondo l indicato orientamento , al potere | dovere | del giudice di rilevare ex officio , nelle controversie tributarie , le eventuali cause di invalidità o di inopponibilità di |
| 2015-155.txt | 6384 | 6384 | degli statuti speciali , concorrono al conseguimento degli obiettivi di perequazione e di solidarietà ed all esercizio dei diritti e | doveri | da essi derivanti [ . . . ] secondo criteri e modalità stabiliti da norme di attuazione dei rispettivi statuti |
| 2015-178.txt | 522 | 522 | interventi di contenimento della spesa , introdurrebbero un prelievo tributario a carico dei pubblici dipendenti , in spregio all universale | dovere | di solidarietà economica ( art . 2 cost . ) e al principio di gradualità dei sacrifici imposti ( art |
| 2015-178.txt | 2806 | 2806 | ” , di progressività dell imposizione e di capacità contributiva ( art . 53 cost . ) al più generale | dovere | di solidarietà , prescritto dall art . 2 cost . le censure , così articolate , muovono dall erroneo presupposto |
| 2015-178.txt | 3090 | 3090 | art . 3 , primo comma , cost . , evocato dal tribunale ordinario di roma anche in rapporto ai | doveri | di solidarietà di cui all art . 2 cost . , e additano , in prima istanza , un ingiustificata |
| 2015-178.txt | 8234 | 8234 | delle pubbliche amministrazioni si ispira , proprio per queste peculiari caratteristiche che ne garantiscono l efficacia soggettiva generalizzata , ai | doveri | di solidarietà fondati sull art . 2 cost . tali elementi danno conto sia delle molteplici funzioni che , nel |
| 2015-192.txt | 1675 | 1675 | che proprio e solo tale circostanza implichi l applicazione necessaria dell art . 106 bis , il rimettente ritiene di | dover | procedere ad una revoca o modifica del provvedimento emesso , che definisce in vario senso , ma che comunque dovrebbe |
| 2015-58.txt | 1086 | 1086 | 141 del 2009 ) , risultando irrilevante l autonomia contrattuale ( sentenza n . 73 del 2005 ) ; la | doverosità | della prestazione ( sentenze n . 141 del 2009 , n . 335 e n . 64 del 2008 , |
| 2015-70.txt | 6036 | 6036 | ma solo rallentamento della dinamica perequativa delle pensioni di valore più cospicuo . le esigenze di bilancio , affiancate al | dovere | di solidarietà , hanno fornito una giustificazione ragionevole alla soppressione della rivalutazione automatica annuale per i trattamenti di importo otto |
| 2015-82.txt | 4843 | 4843 | è disposto al fine di rendere immediatamente effettivo il concorso che le regioni speciali e le province autonome hanno il | dovere | di assicurare , con i mezzi di cui sono titolari , il raggiungimento degli obiettivi finanziari nazionali . una volta |
| 2015-82.txt | 5192 | 5192 | di ciascun soggetto ad autonomia speciale alla manovra di stabilità , sicché su ciascuna delle parti coinvolte ricade un preciso | dovere | di collaborazione e di discussione , articolato nelle necessarie fasi dialogiche ( ex plurimis , sentenza n . 19 del |
| 2015-83.txt | 1321 | 1321 | mancato assolvimento dell obbligo di interpretazione conforme è infondata . l avvocatura generale dello stato contesta il mancato esperimento del | doveroso | tentativo di interpretazione conforme alla luce del diritto comunitario , in particolare perché il tar lazio non avrebbe tenuto conto |
| 2015-95.txt | 690 | 690 | . 74 del 2000 . nel caso di specie , il giudice a quo si trova , infatti , a | dover | decidere sulla richiesta di applicazione della pena formulata dagli imputati di plurimi reati tributari ( oltre che di altri delitti |
| 2016-121.txt | 1603 | 1603 | dall art . 123 delle disposizioni di attuazione del codice di procedura civile all ufficiale giudiziario in forza dei suoi | doveri | di ufficio e della responsabilità disciplinare , civile o penale in caso di inadempimento di dare avviso scritto dell impugnazione |
| 2016-121.txt | 1792 | 1792 | ottobre 2014 , n . 22639 ) . pertanto anche il messo notificatore è obbligato , in forza dei suoi | doveri | di ufficio e della responsabilità disciplinare , civile o penale che sorgerebbe a suo carico in caso di inadempimento , |
| 2016-151.txt | 492 | 492 | richiesti ad altri comparti quale quello delle amministrazioni centrali , « in violazione del canone costituzionale di uguaglianza , del | dovere | inderogabile di solidarietà e delle esigenze basilari dell autonomia e del decentramento ( cui la legislazione della repubblica dovrebbe adeguare |
| 2016-151.txt | 1615 | 1615 | riguardo agli artt . 2 e 5 cost . , la ricorrente si limita a dedurre la violazione « del | dovere | inderogabile di solidarietà e delle esigenze basilari dell autonomia e del decentramento ( cui la legislazione della repubblica dovrebbe adeguare |
| 2016-173.txt | 619 | 619 | insufficiente motivazione sulla rilevanza , la critica adesione alla prospettazione delle parti nei giudizi a quibus e l omissione del | doveroso | previo tentativo di interpretazione costituzionalmente orientata della predetta disposizione . tutte le ordinanze di rimessione motivano adeguatamente , infatti , |
| 2016-188.txt | 835 | 835 | finanze regionali sarebbe il prelievo di risorse a favore dello stato attraverso stime apodittiche , in ogni caso svincolate dalla | doverosa | correzione in sede di accertamento del gettito , e ciò ridonderebbe in senso pregiudizievole sull autonomia finanziaria in riferimento all |
| 2016-188.txt | 1468 | 1468 | e dalle successive disposizioni modificative oggetto del ricorso , pur riflettendosi inevitabilmente sulla finanza regionale , rappresenterebbero il necessario e | doveroso | contributo all azione generale di risanamento , cui sarebbero chiamati a concorrere tutti i livelli di governo . le norme |
| 2016-188.txt | 2039 | 2039 | le due posizioni processuali ed in particolare : il giudizio sulla mancata previsione normativa della procedura pattizia e della sua | doverosità | ( l avvocatura generale dello stato ammette l omesso avvio , rivendicando tuttavia a differenza della regione la legittimità di |
| 2016-188.txt | 3643 | 3643 | degli statuti speciali , concorrono al conseguimento degli obiettivi di perequazione e di solidarietà ed all esercizio dei diritti e | doveri | da essi derivanti [ . . . ] secondo criteri e modalità stabiliti da norme di attuazione dei rispettivi statuti |
| 2016-40.txt | 3336 | 3336 | 1 e 2 , del d.l . n . 66 del 2014 , come convertito , questa corte ritiene di | dover | distinguere il destino dell impugnativa a seconda dei parametri di riferimento evocati dalla ricorrente , rilevando d ufficio l inammissibilità |
| 2017-135.txt | 1536 | 1536 | ( quantomeno ) di attenuazione della dedotta incidenza pregiudizievole della norma censurata . né tali lacune , in punto di | doverosa | motivazione dell atto introduttivo del presente giudizio , risultano superate dalle , comunque tardive , allegazioni in memoria della ricorrente |
| 2017-181.txt | 1327 | 1327 | officioso e discrezionale in un procedimento ad istanza di parte da concludere con un provvedimento espresso . sul carattere non | doveroso | dell autotutela tributaria , la ricostruzione della giurisprudenza della cassazione fornita dal rimettente è dunque corretta : non esiste un |
| 2017-181.txt | 1348 | 1348 | dell autotutela tributaria , la ricostruzione della giurisprudenza della cassazione fornita dal rimettente è dunque corretta : non esiste un | dovere | dell amministrazione di pronunciarsi sull istanza di autotutela e , mancando tale dovere , il silenzio su di essa non |
| 2017-181.txt | 1361 | 1361 | è dunque corretta : non esiste un dovere dell amministrazione di pronunciarsi sull istanza di autotutela e , mancando tale | dovere | , il silenzio su di essa non equivale ad inadempimento , né , d altro canto , il silenzio stesso |
| 2017-181.txt | 1728 | 1728 | , non esaurendosi il potere dell autorità che lo adotta unicamente nella verifica della legittimità dell atto e nel suo | doveroso | annullamento se ne riscontra l illegittimità . certamente , l apprezzamento discrezionale operato in sede di autotutela tributaria presenta tratti |
| 2017-181.txt | 2326 | 2326 | tributaria , il rimettente non considera l interesse pubblico alla certezza dei rapporti giuridici . se questa corte affermasse il | dovere | dell amministrazione tributaria di pronunciarsi sull istanza di autotutela , aprirebbe la porta ( ammettendo l esperibilità dell azione contro |
| 2017-181.txt | 2355 | 2355 | autotutela , aprirebbe la porta ( ammettendo l esperibilità dell azione contro il silenzio , con la conseguente affermazione del | dovere | dell amministrazione di provvedere e l eventuale impugnabilità dell esito del procedimento che ne deriva ) alla possibile messa in |
| 2017-181.txt | 2419 | 2419 | ” di tutela , dopo la scadenza dei termini per il ricorso contro lo stesso atto impositivo . affermare il | dovere | dell amministrazione di rispondere all istanza di autotutela significherebbe , in altri termini , creare una nuova situazione giuridicamente protetta |
| 2017-181.txt | 2732 | 2732 | ma non può certo dirsi costituzionalmente illegittima , per le ragioni sopra viste , una disciplina generale che escluda il | dovere | dell amministrazione e , per quanto qui interessa , delle agenzie fiscali di pronunciarsi sulle istanze di autotutela . 4.1 |
| 2017-181.txt | 2812 | 2812 | 97 , secondo comma , cost . , non è corretto inferire la necessità costituzionale della previsione legislativa di un | dovere | dell amministrazione di pronunciarsi sull istanza di autotutela , come prospetta il giudice a quo . al contrario , proprio |
| 2017-181.txt | 2930 | 2930 | . 24 e 113 cost . è strettamente collegata a quelle appena esaminate . dal momento che l assenza del | dovere | di provvedere non è sotto altri profili costituzionalmente illegittima , e non sussiste dunque un interesse giuridicamente protetto a ottenere |
| 2017-209.txt | 2305 | 2305 | le argomentazioni del giudice a quo non presentano alcun elemento che chiarisca le ragioni per le quali egli ritiene di | dover | fare applicazione della disposizione censurata per proseguire il giudizio in corso ( ex plurimis ( sentenza n . 314 del |
| 2017-219.txt | 260 | 260 | potere effettivo di spesa di cui è espressione . infatti , l ordinanza di rimessione ritiene irragionevole , contrario ai | doveri | di solidarietà sociale e familiare , lesivo del diritto di difesa nonché del diritto alle agevolazioni in favore delle famiglie |
| 2017-269.txt | 605 | 605 | poi affermato la sussistenza della propria giurisdizione , in considerazione della natura tributaria del contributo , e ha ritenuto di | dover | procedere anzitutto all esame della compatibilità delle disposizioni impugnate con il diritto dell unione europea , escludendo il contrasto , |
| 2017-269.txt | 2098 | 2098 | . n . 208 del 2016 ) . con tale ordinanza , infatti , la rimettente ha esplicitamente dichiarato di | dover | invertire l ordine di esame delle questioni eccepite dal ricorrente che in principalità aveva chiesto di disapplicare ( rectius : |
| 2017-269.txt | 4105 | 4105 | speso alcuna considerazione in merito alla denunciata violazione di diritto dell unione europea , ma ha anzi espressamente affermato di | doverla | posticipare all esito della decisione di questa corte sulle questioni di legittimità costituzionale prospettate con riferimento a parametri interni . |
| 2017-269.txt | 6833 | 6833 | . 156 del 2001 ) . nell esercizio di tale ampia facoltà di scelta , il legislatore ha ritenuto di | dover | assoggettare alla contribuzione obbligatoria i soli soggetti economici il cui fatturato supera una determinata soglia : non è irragionevole che |
| 2017-69.txt | 1636 | 1636 | 1986 ) . come si evince dal richiamo alla « complessiva disciplina della materia » , questa corte ritiene di | dover | apprezzare il rispetto della riserva relativa di legge di cui all art . 23 cost . prendendo in considerazione l |
| 2017-69.txt | 2610 | 2610 | è disciplinato , per quanto riguarda l art , da puntuali disposizioni di legge può considerarsi il portato , giuridicamente | doveroso | ( sentenza n . 41 del 2013 ) , di quella declinazione procedurale del principio di legalità , che è |
| 2017-99.txt | 470 | 470 | la percezione dell antigiuridicità del proprio comportamento presupposto della rieducazione del condannato , con la punizione di mere violazioni di | doveri | , non offensive di alcun bene , come avviene nei casi in questione , la previsione si pone in contrasto |
| 2018-114.txt | 1246 | 1246 | d ufficio che la notificazione al terzo pignorato sarebbe avvenuta con modalità difformi da quelle previste dalla legge sì da | dover | essere considerata come inesistente . il rimettente però non spiega le ragioni per cui tale vizio , avendo ad oggetto |
| 2018-167.txt | 622 | 622 | tributi , individuati , dalla giurisprudenza costituzionale e di legittimità , nella matrice legislativa della prestazione imposta , nella sua | doverosità | e nel nesso con la spesa pubblica . essa , poi violerebbe l art . 25 , primo comma , |
| 2018-43.txt | 175 | 175 | penale ai sensi della convenzione europea dei diritti dell uomo e dei relativi protocolli » . il rimettente riferisce di | dover | giudicare una persona per il delitto punito dall art . 5 , comma 1 , del decreto legislativo 10 marzo |
| 2018-43.txt | 2165 | 2165 | in idem che meritano qui di venire sottolineati alla luce di quella giurisprudenza e ai quali il rimettente si è | doverosamente | ritenuto legato . anzitutto il ne bis in idem convenzionale aveva , quando la questione di legittimità costituzionale è stata |
| 2018-46.txt | 1133 | 1133 | in base a più opzioni ermeneutiche , sostanzialmente alternative , investenti disposizioni in parte distinte , lasciando alla corte di | dover | scegliere quale sia l interpretazione fondante il dubbio di costituzionalità da dover infine scrutinare ( ex plurimis , sentenza n |
| 2018-46.txt | 1145 | 1145 | in parte distinte , lasciando alla corte di dover scegliere quale sia l interpretazione fondante il dubbio di costituzionalità da | dover | infine scrutinare ( ex plurimis , sentenza n . 22 del 2016 ; ordinanze n . 18 del 2016 , |
| 2018-67.txt | 3796 | 3796 | primo comma , cost . ) e che non ha necessariamente una destinazione mirata , bensì si raccorda al generale | dovere | di concorrere alle « spese pubbliche » e può anche rispondere a finalità di perequazione reddituale nella misura in cui |
| 2019-222.txt | 436 | 436 | la giurisprudenza della corte di giustizia dell unione europea nella citata sentenza menci . il giudice a quo espone di | dover | giudicare della responsabilità penale di una persona fisica cui viene contestato il delitto di cui all art . 10 ter |
| 2019-222.txt | 803 | 803 | proc . pen . , il cui tenore letterale sarebbe inequivoco nell ancorare la pronuncia di una sentenza di non | doversi | procedere a una previa sentenza irrevocabile sullo stesso fatto , pronunciata da altro giudice penale . di qui la richiesta |
| 2019-288.txt | 3151 | 3151 | ambito della quale si inserisce l oggetto del presente giudizio . al riguardo , occorre osservare che nella costituzione il | dovere | tributario , inteso come concorso alle spese pubbliche in ragione della propria capacità contributiva , è qualificabile come dovere inderogabile |
| 2019-288.txt | 3170 | 3170 | il dovere tributario , inteso come concorso alle spese pubbliche in ragione della propria capacità contributiva , è qualificabile come | dovere | inderogabile di solidarietà non solo perché il prelievo fiscale è essenziale come ritenevano risalenti concezioni che lo esaurivano nel paradigma |
| 2019-288.txt | 3192 | 3192 | di solidarietà non solo perché il prelievo fiscale è essenziale come ritenevano risalenti concezioni che lo esaurivano nel paradigma dei | doveri | di soggezione alla vita dello stato , ma soprattutto in quanto esso è preordinato al finanziamento del sistema dei diritti |
| 2019-288.txt | 3322 | 3322 | del nesso funzionale con l art . 3 , secondo comma , cost . , che discende la riconducibilità del | dovere | tributario al crisma dell inderogabilità di cui all art . 2 cost . , che rende , oltretutto , di |
| 2019-288.txt | 3444 | 3444 | . sicché quando il legislatore disattende tali condizioni , si allontana dalle altissime ragioni di civiltà giuridica che fondano il | dovere | tributario : in queste ipotesi si determina un alterazione del rapporto tributario , con gravi conseguenze in termini di disorientamento |
| 2019-31.txt | 1218 | 1218 | il menzionato art . 1 , comma 321 , per le annualità a partire dal 2010 , ma altresì di | doverlo | interpretare in modo difforme da quanto dianzi prospettato la ricorrente sollecita questa corte a sollevare innanzi a sé la questione |
| 2020-120.txt | 2830 | 2830 | il profilo della proporzionalità del bilanciamento operato , in particolare quando viene in causa una vera e propria deroga al | dovere | di tutti di concorrere alle spese pubbliche in base alla propria capacità contributiva ( artt . 2 , 3 e |
| 2020-120.txt | 3846 | 3846 | , le deduzioni o le detrazioni per i figli a carico , che rispondono appunto allo scopo di favorire il | dovere | dei genitori di « mantenere , istruire ed educare i figli , anche se nati fuori del matrimonio » ( |
| 2020-120.txt | 3895 | 3895 | . ) , e , al contempo , di considerare la minore capacità contributiva che deriva dall assolvimento di tale | dovere | . pertanto la norma oggetto dell odierno scrutinio , che soprattutto prescinde completamente dalla verifica di uno stato di bisogno |
| 2020-120.txt | 4245 | 4245 | quindi , tra l altro , dell « interesse costituzionalmente rilevante al mantenimento dei livelli occupazionali e [ del ] | dovere | delle istituzioni pubbliche di spiegare ogni sforzo in tal senso » ( sentenza n . 85 del 2013 ) . |
| 2020-201.txt | 3661 | 3661 | alla quale è stato pagato il tributo , ma soggetti terzi : la società o l amministratore inadempiente ai suoi | doveri | , destinatari della successiva richiesta del socio di risarcimento dei danni e di corresponsione degli utili . in secondo luogo |
| 2020-234.txt | 1758 | 1758 | ordinanze di rimessione mancano di autonomia argomentativa rispetto ai ricorsi e che i giudici a quibus non hanno esperito il | doveroso | tentativo di interpretazione adeguatrice delle norme censurate . 13.1.1 . queste eccezioni sono prive di fondamento . tutte le ordinanze |
| 2020-234.txt | 7622 | 7622 | , n . 222 , i trattamenti pensionistici riconosciuti ai superstiti e i trattamenti riconosciuti a favore delle vittime del | dovere | o di azioni terroristiche , di cui alla legge 13 agosto 1980 , n . 466 , e alla legge |
| 2020-262.txt | 5079 | 5079 | sommersi e rilevanti incrementi della base imponibile a danno solo di alcuni contribuenti . rimarcando il valore della inderogabilità del | dovere | tributario , questa corte , ha del resto precisato che tale « qualifica , tuttavia , dato il contesto sistematico |
| 2020-262.txt | 5175 | 5175 | ] icché quando il legislatore disattende tali condizioni , si allontana dalle altissime ragioni di civiltà giuridica che fondano il | dovere | tributario : in queste ipotesi si determina un alterazione del rapporto tributario , con gravi conseguenze in termini di disorientamento |
| 2020-76.txt | 1339 | 1339 | modificato l art . 1 , comma 418 , della legge n . 190 del 2014 , senza sancire il | dovere | dello stato di riassegnare agli enti subentrati nell esercizio delle funzioni non fondamentali le risorse di cui allo stesso comma |
| 2021-120.txt | 843 | 843 | cost . , in quanto i previsti compensi di riscossione si risolverebbero in una prestazione patrimoniale imposta non proporzionale al | dovere | del cittadino di concorrere alle spese pubbliche con il proprio reddito , peraltro contrastando anche con il criterio della progressività |
| 2021-120.txt | 2326 | 2326 | di fatto sulla ragionevolezza e proporzionalità dell aggio , ma determina altresì una grave compromissione , in particolare , del | dovere | tributario . questa corte ha già precisato che tale dovere , riconducibile al valore inderogabile della solidarietà di cui all |
| 2021-120.txt | 2336 | 2336 | determina altresì una grave compromissione , in particolare , del dovere tributario . questa corte ha già precisato che tale | dovere | , riconducibile al valore inderogabile della solidarietà di cui all art . 2 cost . , è « preordinato al |
| 2021-120.txt | 3266 | 3266 | un obbligo tributario di ridotto ammontare , come può essere spesso quello derivante da imposte locali , concretizza l inderogabile | dovere | di solidarietà di cui all art . 2 cost . e in quanto tale deve essere considerato dall ordinamento , |
| 2021-149.txt | 1300 | 1300 | rimessione , là dove il giudice a quo , iniziando a esaminare le censure proposte nel ricorso , premette di | dover | « verificare entro quali limiti le questioni di legittimità costituzionale dell art . 2 , commi 3 ter e 3 |
| 2021-149.txt | 2715 | 2715 | da pagare per avvalersi dell opportunità offerta dall ordinamento di non aderire a un gruppo bancario cooperativo senza per questo | dover | devolvere il patrimonio ai fondi mutualistici , e per poter acquisire invece esse stesse il controllo della spa bancaria conferitaria |
| 2021-149.txt | 5503 | 5503 | anche se non necessariamente di controllo nel capitale di una spa bancaria di nuova costituzione o già costituita , senza | dover | confluire in un gruppo e doversi quindi assoggettare ai poteri di direzione e coordinamento di una capogruppo . alla luce |
| 2021-149.txt | 5509 | 5509 | nel capitale di una spa bancaria di nuova costituzione o già costituita , senza dover confluire in un gruppo e | doversi | quindi assoggettare ai poteri di direzione e coordinamento di una capogruppo . alla luce della ratio della disciplina censurata e |
| 2021-200.txt | 1678 | 1678 | di volta in volta coinvolti . 4 . nel dichiarare l inammissibilità delle questioni in esame « in ragione del | doveroso | rispetto della prioritaria valutazione del legislatore in ordine alla individuazione dei mezzi più idonei al conseguimento di un fine costituzionalmente |
| 2021-220.txt | 5422 | 5422 | ( se non altro , per consentire la dimostrazione della lesività dei tagli subìti ) , l adempimento di questo | dovere | dello stato appare , peraltro , particolarmente urgente anche in vista di un equa ed efficiente allocazione delle risorse collegate |
| 2021-82.txt | 2839 | 2839 | flussi turistici , emissioni degli impianti di riscaldamento , eccetera ) . si tratta di una prospettiva che radicata nella | doverosità | , sul piano costituzionale , di una diffusa tutela dell ambiente quale bene comune è stata consapevolmente accolta dal legislatore |
| 2022-140.txt | 810 | 810 | ordinamento una regola che rifletteva una concezione autoritaria del rapporto tributario , in quanto ancora fondata sulla nozione precostituzionale di | dovere | di soggezione , per cui l atto impositivo , alla stregua dell ordine dell autorità , andava prima eseguito e |
| 2022-140.txt | 1221 | 1221 | limitazioni al diritto alla tutela giurisdizionale venivano giustificate invocando valori tra loro diseguali : a volte l adempimento del « | dovere | di contribuente » ( sentenza n . 157 del 1969 ) e altre volte l esigenza di tutelare « l |
| 2022-140.txt | 1413 | 1413 | condizionanti l accesso alla tutela giurisdizionale . tra questi , del resto , può venire senz altro in considerazione il | dovere | tributario , in quanto rientrante tra quelli inderogabili di solidarietà , di cui l art . 2 cost . richiede |
| 2022-140.txt | 1482 | 1482 | quei valori di solidarietà che sono strutturali nel disegno costituzionale , ha segnato un chiaro abbandono della risalente nozione di | dovere | di soggezione ( sentenza n . 288 del 2019 ) , dall altro , ha posto tale dovere , ma |
| 2022-140.txt | 1500 | 1500 | nozione di dovere di soggezione ( sentenza n . 288 del 2019 ) , dall altro , ha posto tale | dovere | , ma solo in quanto relativo a un imposizione tributaria che possa ritenersi stabilita nel rispetto del principio di legalità |
| 2022-140.txt | 1547 | 1547 | i diritti inviolabili . questa corte , del resto , ha affermato che non è possibile subordinare all adempimento del | dovere | tributario , così inteso , l esercizio del diritto alla tutela giurisdizionale quando si tratti « di contestare la legittimità |
| 2022-140.txt | 1637 | 1637 | al fuori da tale ipotesi . tuttavia , se in linea di principio possono quindi esistere casi in cui il | dovere | tributario può sì tradursi in oneri concernenti l esercizio dello stesso diritto alla tutela giurisdizionale , va chiarito che , |
| 2022-140.txt | 1690 | 1690 | proporzionalità e in particolare della stretta necessità , risultando costituzionalmente legittimo , quindi , solo quando l adempimento di tale | dovere | non possa essere adeguatamente tutelato in altro modo . va altresì precisato che il diritto alla tutela giurisdizionale non può |
| 2022-140.txt | 1814 | 1814 | , attiene a momenti della dinamica impositiva nei quali è ancora in fase di definizione ciò a cui corrisponde il | dovere | tributario . rispetto a tale interesse che può giustificare svariate esigenze , come quella di evitare « eventuali frodi facilmente |
| 2022-140.txt | 1902 | 1902 | del 2020 ) non si manifesta , pertanto , quella coessenzialità alla realizzazione dei diritti inviolabili che invece giustifica il | dovere | tributario . del resto , nella vigente legislazione la cosiddetta riscossione frazionata in pendenza di giudizio non è mai impeditiva |
| 2022-140.txt | 1989 | 1989 | a non essere consentiti con riguardo all interesse fiscale , non sono strettamente necessari neanche al fine di tutelare il | dovere | tributario , traducendosi in forme di controllo fiscale eccessive , essendo del resto possibili altre modalità comunque idonee a tutelarne |
| 2022-140.txt | 2154 | 2154 | di cognizione , non può avere l effetto di precluderne lo svolgimento e la conclusione » . l adempimento del | dovere | tributario , dunque , è stato ritenuto « sufficientemente garantito dall obbligo imposto al cancelliere di informare l ufficio finanziario |
| 2022-140.txt | 2624 | 2624 | ( punto 5.2 . ) , non è strettamente necessaria e proporzionata rispetto alle esigenze di tutela dell adempimento del | dovere | tributario , che pure , come in precedenza chiarito , vengono in considerazione nella fattispecie in esame , perché l |
| 2022-140.txt | 3402 | 3402 | , per tal via , la possibilità di procedere alla liquidazione e alla riscossione dell imposta . l adempimento del | dovere | tributario , nella fattispecie censurata , risulta quindi , in questi termini , già adeguatamente tutelato , senza che sia |
| 2022-167.txt | 695 | 695 | coinvolti in procedure concorsuali , di effettuare le variazioni in diminuzione dell iva sin dall apertura della procedura ovvero senza | dover | attendere la conclusione della stessa . né tale sopravvenienza implica la restituzione degli atti per ius superveniens . ampiamente sufficiente |
| 2022-196.txt | 239 | 239 | sfratto per morosità è riconosciuto un credito di imposta di pari ammontare » . il giudice a quo riferisce di | dover | decidere in ordine al ricorso proposto da una contribuente avverso l avviso di accertamento ai fini dell imposta sui redditi |
| 2022-197.txt | 1739 | 1739 | n . 18358 e 19 maggio 2022 , n . 16289 ) . al giudice dell ottemperanza compete il potere | dovere | di compiere tutti gli accertamenti indispensabili per delimitare l effettiva portata precettiva della decisione da attuare e , quindi , |
| 2022-27.txt | 1159 | 1159 | , per effetto dell indebita discriminazione che si creerebbe tra lavoro pubblico e lavoro privato , con conseguente violazione dei | doveri | inderogabili di solidarietà economica e sociale e senza tenere adeguatamente conto della complessiva capacità reddituale da lavoro di soggetti così |
| 2022-27.txt | 4485 | 4485 | pubblico e lavoro privato recherebbe vulnus agli artt . 2 e 53 cost . in particolare , sarebbero violati i | doveri | inderogabili di solidarietà economica e sociale , posti a carico di tutti in relazione alle rispettive capacità , anche economiche |
| 2022-40.txt | 5108 | 5108 | dialettica tra questi soggetti deve essere improntata alla leale collaborazione che , nel caso di specie , si colora della | doverosa | cooperazione per assicurare il migliore servizio alla collettività » ( sentenza n . 169 del 2017 ) . in altre |
| 2022-52.txt | 2030 | 2030 | ha ritenuto inammissibili questioni sollevate senza motivare « in ordine alle ragioni per le quali [ si ] ritiene di | dover | evocare parametri sopravvenuti all adozione della legge regionale » ( ex plurimis , ordinanza n . 247 del 2016 ) |
| 2022-66.txt | 5893 | 5893 | 2024 ) , dovranno essere evitati interventi di ” rottamazione ” o ” stralcio ” contrari al valore costituzionale del | dovere | tributario e tali da recare pregiudizio al sistema dei diritti civili e sociali tutelati dalla costituzione ( sentenza n . |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


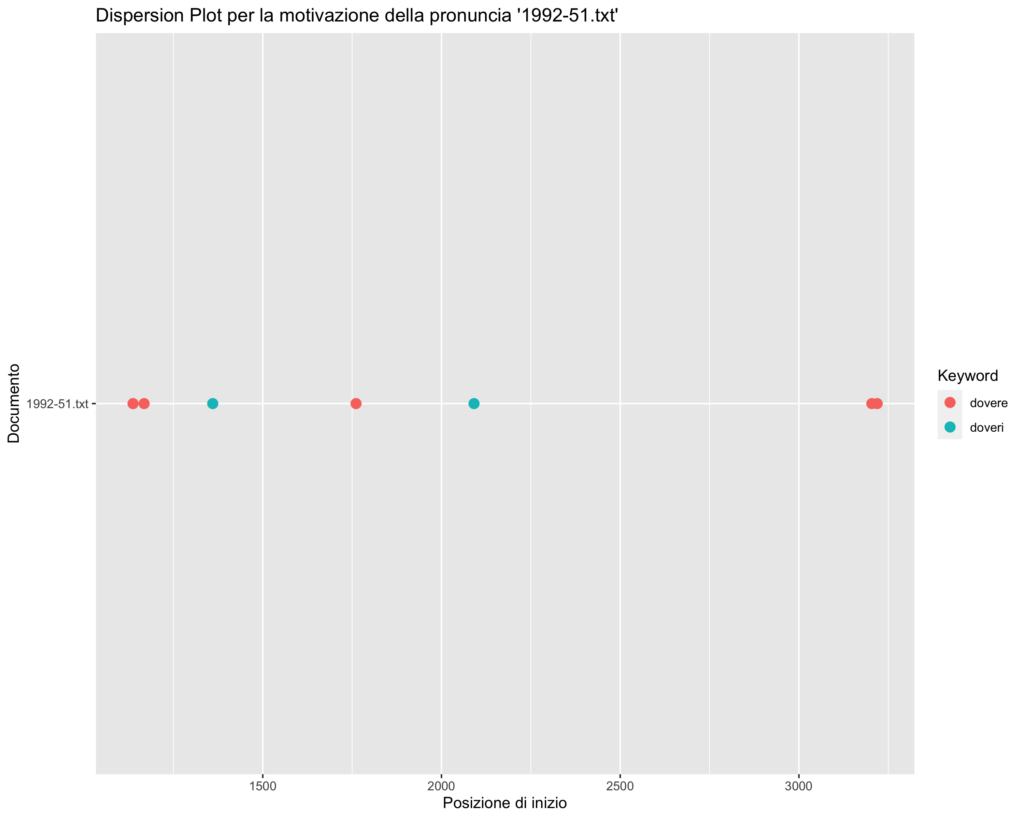
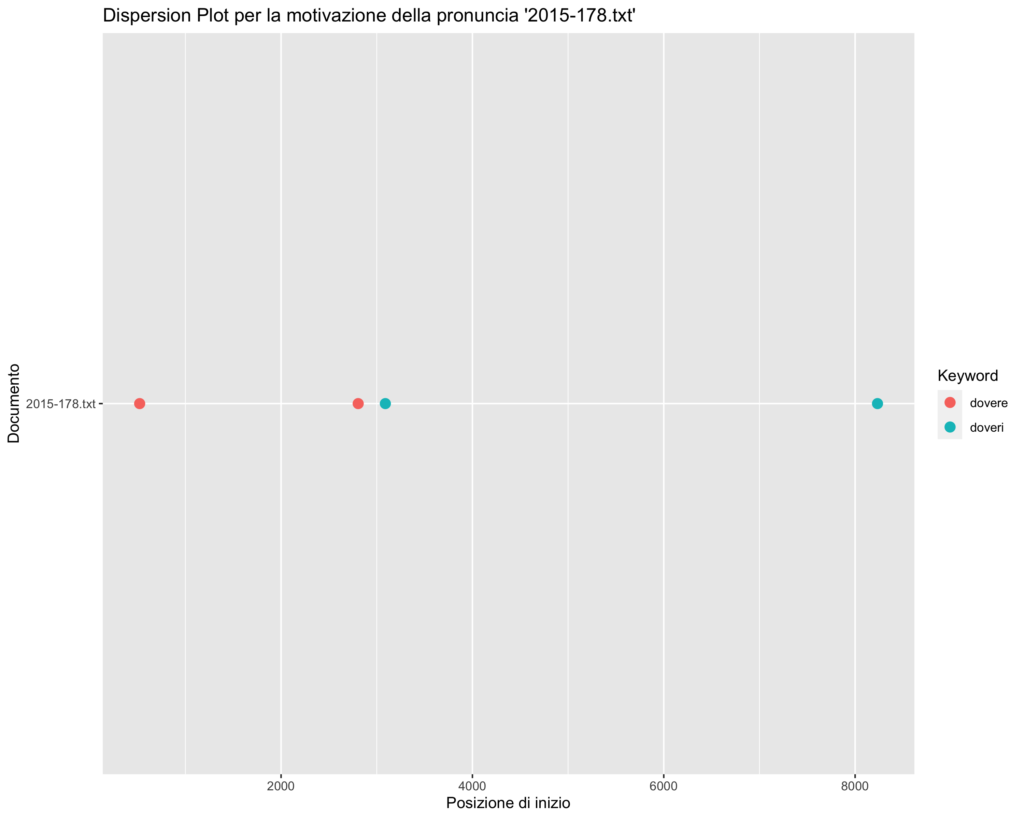


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| ritiene_di_dover | 15 |
| il_dovere_di | 13 |
| doveri_di_solidarietà | 10 |
| ritenuto_di_dover | 9 |
| dovere_di_solidarietà | 9 |
| dei_doveri_di | 8 |
| il_dovere_tributario | 8 |
| del_dovere_tributario | 8 |
| adempimento_del_dovere | 7 |
| doverosità_della_prestazione | 7 |
| del_dovere_di | 6 |
| dovere_dell_amministrazione | 6 |
| doveri_inderogabili_di | 5 |
| generale_dovere_di | 5 |
| al_dovere_di | 5 |
| di_dover_fare | 5 |
| dover_fare_applicazione | 5 |
| diritti_e_doveri | 5 |
| e_doveri_da | 5 |
| doveri_da_essi | 5 |
| ritiene_di_doversi | 4 |
| di_non_dover | 4 |
| dovere_di_contribuente | 4 |
| dei_doveri_inderogabili | 4 |
| il_potere_dovere | 4 |
| di_dover_procedere | 4 |
| nella_doverosità_della | 4 |
| ritiene_di_dovere | 3 |
| dovere_di_uniformarsi | 3 |
| suo_dovere_di | 3 |
| adempimento_dei_doveri | 3 |
| dovere_di_concorrere | 3 |
| di_un_dovere | 3 |
| dovere_dello_stato | 3 |
| di_non_dovere | 3 |
| potere_dovere_di | 3 |
| di_dover_escludere | 3 |
| al_generale_dovere | 3 |
| la_doverosità_della | 3 |
| doveroso_tentativo_di | 3 |
| consistono_nella_doverosità | 3 |
| dei_suoi_doveri | 3 |
| suoi_doveri_di | 3 |
| doveri_di_ufficio | 3 |
| dovere_del_giudice | 3 |
| ai_doveri_di | 3 |
| dovere_inderogabile_di | 3 |
| il_dovere_dell | 3 |
| dovere_tributario_in | 3 |
| nel_dovere_di | 2 |
| impone_il_dovere | 2 |
| dovere_di_corrispondere | 2 |
| dovere_di_tutti | 2 |
| corte_di_dover | 2 |
| di_doversi_occupare | 2 |
| ha_il_dovere | 2 |
| cui_il_dovere | 2 |
| del_suo_dovere | 2 |
| un_dovere_di | 2 |
| il_dovere_dello | 2 |
| ai_doveri_ed | 2 |
| uno_dei_doveri | 2 |
| risarcitorio_di_doveroso | 2 |
| di_doveroso_riconoscimento | 2 |
| doveroso_riconoscimento_e | 2 |
| del_loro_dovere | 2 |
| senza_dover_attendere | 2 |
| al_potere_dovere | 2 |
| che_i_doveri | 2 |
| di_doversi_discostare | 2 |
| doversi_discostare_dall | 2 |
| dovere_di_riserbo | 2 |
| a_tale_dovere | 2 |
| di_non_doversi | 2 |
| dovere_di_provvedere | 2 |
| assicurino_una_doverosa | 2 |
| una_doverosa_forma | 2 |
| doverosa_forma_di | 2 |
| cioè_la_doverosità | 2 |
| il_doveroso_tentativo | 2 |
| dovere_di_leale | 2 |
| con_il_dovere | 2 |
| potere_dovere_del | 2 |
| del_dovere_inderogabile | 2 |
| un_dovere_dell | 2 |
| riferisce_di_dover | 2 |
| di_dover_giudicare | 2 |
| fondano_il_dovere | 2 |
| di_tale_dovere | 2 |
| dovere_tributario_questa | 2 |
| di_dovere_di | 2 |
| dovere_di_soggezione | 2 |
| tempo_è_dovere | 1 |
| è_dovere_della | 1 |
| dovere_della_pubblica | 1 |
| quel_potere_dovere | 1 |
| potere_dovere_anche | 1 |
| dovere_anche_dopo | 1 |
| di_dovere_provvedere | 1 |
| dovere_provvedere_e | 1 |
| consistente_nel_dovere | 1 |
| art_il_dover | 1 |
| il_dover_adottare | 1 |
| dover_adottare_nell | 1 |
| afferma_il_dovere | 1 |
| di_dover_confermare | 1 |
| dover_confermare_su | 1 |
| riferisce_al_dovere | 1 |
| al_dovere_e | 1 |
| dovere_e_non | 1 |
| di_dover_rinviare | 1 |
| dover_rinviare_gli | 1 |
| di_dover_interpretare | 1 |
| dover_interpretare_l | 1 |
| contribuente_del_dovere | 1 |
| dovere_di_anticipare | 1 |
| e_dal_dovere | 1 |
| dal_dovere_di | 1 |
| doversi_occupare_direttamente | 1 |
| che_è_doveroso | 1 |
| è_doveroso_formulare | 1 |
| doveroso_formulare_per | 1 |
| non_ritiene_doversi | 1 |
| ritiene_doversi_discostare | 1 |
| doversi_discostare_anche | 1 |
| trovandosi_a_dover | 1 |
| a_dover_applicare | 1 |
| dover_applicare_in | 1 |
| di_dover_assegnare | 1 |
| dover_assegnare_un | 1 |
| di_dover_sostituire | 1 |
| riterrebbe_di_dover | 1 |
| di_dover_applicare | 1 |
| dover_applicare_quella | 1 |
| solo_il_dovere | 1 |
| il_dovere_delle | 1 |
| dovere_delle_prestazioni | 1 |
| di_dovere_superare | 1 |
| dovere_superare_per | 1 |
| pertanto_di_dovere | 1 |
| di_dovere_esaminare | 1 |
| dovere_esaminare_se | 1 |
| invece_i_doveri | 1 |
| i_doveri_propri | 1 |
| doveri_propri_del | 1 |
| dovere_di_non | 1 |
| configura_come_dovere | 1 |
| come_dovere_fondamentale | 1 |
| dovere_fondamentale_di | 1 |
| dal_suo_dovere | 1 |
| dovere_di_dare | 1 |
| tacere_dei_doveri | 1 |
| ritenuto_di_dovere | 1 |
| di_dovere_approntare | 1 |
| dovere_approntare_un | 1 |
| che_sembra_doversi | 1 |
| sembra_doversi_desumere | 1 |
| doversi_desumere_che | 1 |
| di_dovere_accertare | 1 |
| dovere_accertare_se | 1 |
| tale_da_dover | 1 |
| da_dover_ritenere | 1 |
| dover_ritenere_pregiudicata | 1 |
| ottemperato_al_dovere | 1 |
| al_dovere_dell | 1 |
| dovere_dell_annuale | 1 |
| non_dover_sostenere | 1 |
| dover_sostenere_alcuna | 1 |
| è_addirittura_doverosa | 1 |
| addirittura_doverosa_perché | 1 |
| doverosa_perché_il | 1 |
| di_dover_portare | 1 |
| dover_portare_il | 1 |
| non_dover_disporre | 1 |
| dover_disporre_la | 1 |
| n_riteneva_doversi | 1 |
| riteneva_doversi_tale | 1 |
| doversi_tale_prevalenza | 1 |
| invero_sembrava_dover | 1 |
| sembrava_dover_riguardare | 1 |
| dover_riguardare_i | 1 |
| invocabile_il_dovere | 1 |
| il_dovere_e | 1 |
| dovere_e_il | 1 |
| del_potere_dovere | 1 |
| potere_dovere_delegato | 1 |
| dovere_delegato_elemento | 1 |
| dovere_di_agire | 1 |
| dovere_di_prestazione | 1 |
| giugno_precisava_doversi | 1 |
| precisava_doversi_il | 1 |
| doversi_il_tributo | 1 |
| cui_dichiara_doversi | 1 |
| dichiara_doversi_prescindere | 1 |
| doversi_prescindere_dalla | 1 |
| un_suo_dovere | 1 |
| suo_dovere_quanto | 1 |
| dovere_quanto_al | 1 |
| di_dover_respingere | 1 |
| dover_respingere_tali | 1 |
| disattendendo_il_dovere | 1 |
| limite_di_dover | 1 |
| di_dover_disciplinare | 1 |
| dover_disciplinare_in | 1 |
| rilevante_da_dover | 1 |
| da_dover_preordinare | 1 |
| dover_preordinare_al | 1 |
| conseguenza_di_dover | 1 |
| di_dover_ritenere | 1 |
| dover_ritenere_che | 1 |
| non_dovere_affrontare | 1 |
| dovere_affrontare_il | 1 |
| ritenesse_di_dover | 1 |
| di_dover_adottare | 1 |
| dover_adottare_nuovi | 1 |
| inteso_di_dovergli | 1 |
| di_dovergli_notificare | 1 |
| dovergli_notificare_ed | 1 |
| si_ritiene_doversi | 1 |
| ritiene_doversi_parimenti | 1 |
| doversi_parimenti_dichiarare | 1 |
| inducono_a_doverla | 1 |
| a_doverla_ritenere | 1 |
| doverla_ritenere_inammissibile | 1 |
| ha_ritenuto_dover | 1 |
| ritenuto_dover_ravvisare | 1 |
| dover_ravvisare_una | 1 |
| non_dovere_il | 1 |
| dovere_il_carico | 1 |
| relative_ai_doveri | 1 |
| doveri_ed_alle | 1 |
| ritenendo_di_dover | 1 |
| di_dover_tutelare | 1 |
| dover_tutelare_l | 1 |
| del_proprio_dovere | 1 |
| proprio_dovere_fiscale | 1 |
| dovere_fiscale_rimanga | 1 |
| di_dover_esprimere | 1 |
| dover_esprimere_l | 1 |
| famiglia_senza_dover | 1 |
| senza_dover_seguire | 1 |
| dover_seguire_le | 1 |
| trovare_a_dover | 1 |
| a_dover_pagare | 1 |
| dover_pagare_anche | 1 |
| di_dover_dichiarare | 1 |
| dover_dichiarare_la | 1 |
| di_dover_riferire | 1 |
| dover_riferire_la | 1 |
| di_dover_determinare | 1 |
| dover_determinare_disponendo | 1 |
| loro_dovere_il | 1 |
| dovere_il_legislatore | 1 |
| economico_senza_dover | 1 |
| senza_dover_ricorrere | 1 |
| dover_ricorrere_a | 1 |
| comunitario_senza_dover | 1 |
| dover_attendere_o | 1 |
| di_dover_acquisire | 1 |
| dover_acquisire_mediante | 1 |
| ritiene_di_doverla | 1 |
| di_doverla_accogliere | 1 |
| doverla_accogliere_dal | 1 |
| quel_generale_dovere | 1 |
| dovere_di_contribuzione | 1 |
| costituzionale_dei_doveri | 1 |
| doveri_inderogabili_dell | 1 |
| procuratore_possa_dover | 1 |
| possa_dover_intervenire | 1 |
| dover_intervenire_alla | 1 |
| dovere_di_acquisire | 1 |
| potere_dovere_che | 1 |
| dovere_che_comunque | 1 |
| contenuto_dei_doveri | 1 |
| i_doveri_a | 1 |
| doveri_a_questa | 1 |
| configurazione_dei_doveri | 1 |
| ma_costituiscono_doveri | 1 |
| costituiscono_doveri_di | 1 |
| i_doveri_ad | 1 |
| doveri_ad_essa | 1 |
| della_cui_doverosità | 1 |
| cui_doverosità_o | 1 |
| doverosità_o_legittimità | 1 |
| comunità_senza_dover | 1 |
| senza_dover_applicare | 1 |
| dover_applicare_nel | 1 |
| deriva_tuttavia_doversi | 1 |
| tuttavia_doversi_disconoscere | 1 |
| doversi_disconoscere_che | 1 |
| di_doversi_addentrare | 1 |
| doversi_addentrare_nell | 1 |
| non_dover_denunciare | 1 |
| dover_denunciare_la | 1 |
| n_di_dover | 1 |
| dover_procedere_per | 1 |
| dover_escludere_sia | 1 |
| non_dovere_ora | 1 |
| dovere_ora_rivedere | 1 |
| dover_escludere_l | 1 |
| e_di_doverla | 1 |
| di_doverla_invece | 1 |
| doverla_invece_censurare | 1 |
| sancisce_la_doverosità | 1 |
| la_doverosità_dell | 1 |
| doverosità_dell_intervento | 1 |
| familiare_del_dovere | 1 |
| del_dovere_diritto | 1 |
| dovere_diritto_dei | 1 |
| portano_a_doverle | 1 |
| a_doverle_affrontare | 1 |
| doverle_affrontare_su | 1 |
| di_dover_sollevare | 1 |
| dover_sollevare_di | 1 |
| e_senza_doversi | 1 |
| senza_doversi_attenere | 1 |
| doversi_attenere_a | 1 |
| doversi_occupare_delle | 1 |
| che_è_dovere | 1 |
| è_dovere_peculiare | 1 |
| dovere_peculiare_dello | 1 |
| preliminarmente_di_dover | 1 |
| di_dover_precisare | 1 |
| dover_precisare_in | 1 |
| i_correlati_doveri | 1 |
| correlati_doveri_poiché | 1 |
| doveri_poiché_vi | 1 |
| e_inscindibili_doveri | 1 |
| inscindibili_doveri_per | 1 |
| doveri_per_la | 1 |
| conseguenza_di_doversi | 1 |
| di_doversi_realizzare | 1 |
| doversi_realizzare_univoci | 1 |
| loro_dovere_di | 1 |
| relativi_specifici_doveri | 1 |
| specifici_doveri_della | 1 |
| doveri_della_menomazione | 1 |
| eventualità_di_dover | 1 |
| di_dover_sopportare | 1 |
| dover_sopportare_l | 1 |
| un_generico_dovere | 1 |
| generico_dovere_di | 1 |
| ritenuto_di_doversi | 1 |
| adempiuto_il_dovere | 1 |
| il_dovere_prescritto | 1 |
| dovere_prescritto_dall | 1 |
| così_da_doversi | 1 |
| da_doversi_far | 1 |
| doversi_far_luogo | 1 |
| denota_un_dovere | 1 |
| tale_dovere_tuttavia | 1 |
| dovere_tuttavia_non | 1 |
| adempimento_di_doveri | 1 |
| di_doveri_inderogabili | 1 |
| che_il_dovere | 1 |
| dovere_di_riservatezza | 1 |
| collegati_al_dovere | 1 |
| riferibili_al_dovere | 1 |
| al_dovere_inderogabile | 1 |
| dovere_inderogabile_imposto | 1 |
| adempia_al_dovere | 1 |
| dovere_di_svolgere | 1 |
| tale_dovere_si | 1 |
| dovere_si_sottragga | 1 |
| sindacabile_di_dover | 1 |
| regione_dal_dovere | 1 |
| dal_dovere_anch | 1 |
| dovere_anch_esso | 1 |
| è_prescritto_doversi | 1 |
| prescritto_doversi_tenere | 1 |
| doversi_tenere_conto | 1 |
| evitare_di_dover | 1 |
| di_dover_corrispondere | 1 |
| dover_corrispondere_un | 1 |
| rimettente_a_dover | 1 |
| a_dover_essere | 1 |
| dover_essere_disatteso | 1 |
| inosservanza_dei_doveri | 1 |
| doveri_di_lealtà | 1 |
| ancoraggio_ai_doveri | 1 |
| doveri_ed_agli | 1 |
| enti_il_dovere | 1 |
| dovere_di_destinare | 1 |
| sopravvenuta_senza_dovere | 1 |
| senza_dovere_questa | 1 |
| dovere_questa_situazione | 1 |
| dover_escludere_la | 1 |
| questione_senza_dover | 1 |
| senza_dover_esaminare | 1 |
| dover_esaminare_le | 1 |
| ministeriali_sembra_doversi | 1 |
| sembra_doversi_riconoscere | 1 |
| doversi_riconoscere_natura | 1 |
| sancisce_il_dovere | 1 |
| il_dovere_per | 1 |
| dovere_per_essa | 1 |
| ritenendo_di_dovere | 1 |
| di_dovere_in | 1 |
| dovere_in_base | 1 |
| non_doversi_discostare | 1 |
| doversi_discostare_vale | 1 |
| ritenere_di_dover | 1 |
| caso_nel_dovere | 1 |
| dovere_di_regolarizzare | 1 |
| loro_preciso_dovere | 1 |
| preciso_dovere_fiscale | 1 |
| dovere_fiscale_nonostante | 1 |
| limite_di_doverne | 1 |
| di_doverne_differire | 1 |
| doverne_differire_l | 1 |
| appare_maggiormente_doveroso | 1 |
| maggiormente_doveroso_estendere | 1 |
| doveroso_estendere_l | 1 |
| non_dover_più | 1 |
| dover_più_garantire | 1 |
| tale_potere_dovere | 1 |
| potere_dovere_restino | 1 |
| dovere_restino_soggette | 1 |
| un_dovere_tributario | 1 |
| dovere_tributario_r | 1 |
| ritenga_di_dover | 1 |
| compiuto_il_doveroso | 1 |
| attesa_della_doverosa | 1 |
| della_doverosa_attuazione | 1 |
| doverosa_attuazione_dell | 1 |
| concessionari_a_doverla | 1 |
| a_doverla_pagare | 1 |
| doverla_pagare_la | 1 |
| fornire_una_doverosa | 1 |
| una_doverosa_interpretazione | 1 |
| doverosa_interpretazione_secundum | 1 |
| ritengono_di_doversi | 1 |
| di_doversi_adeguare | 1 |
| doversi_adeguare_all | 1 |
| nonché_il_dovere | 1 |
| espressione_del_dovere | 1 |
| e_di_dover | 1 |
| di_dover_riaffermare | 1 |
| dover_riaffermare_al | 1 |
| lo_specifico_dovere | 1 |
| specifico_dovere_che | 1 |
| dovere_che_gli | 1 |
| del_detto_dovere | 1 |
| detto_dovere_il | 1 |
| dovere_il_meccanismo | 1 |
| di_dover_utilizzare | 1 |
| dover_utilizzare_nel | 1 |
| a_nella_doverosità | 1 |
| abbia_il_dovere | 1 |
| dovere_di_commisurare | 1 |
| regione_di_doversi | 1 |
| di_doversi_attivare | 1 |
| doversi_attivare_per | 1 |
| pertanto_di_dover | 1 |
| dover_procedere_all | 1 |
| una_prestazione_doverosa | 1 |
| prestazione_doverosa_in | 1 |
| doverosa_in_mancanza | 1 |
| adempiere_al_dovere | 1 |
| dovere_di_versare | 1 |
| e_dei_doveri | 1 |
| dei_doveri_loro | 1 |
| doveri_loro_attribuiti | 1 |
| procedere_al_doveroso | 1 |
| al_doveroso_scrutinio | 1 |
| doveroso_scrutinio_in | 1 |
| resta_precipuo_dovere | 1 |
| precipuo_dovere_del | 1 |
| il_recepimento_doveroso | 1 |
| recepimento_doveroso_della | 1 |
| doveroso_della_direttiva | 1 |
| consapevole_di_doversi | 1 |
| di_doversi_pronunciare | 1 |
| doversi_pronunciare_sulla | 1 |
| stesso_del_dovere | 1 |
| del_dovere_del | 1 |
| dovere_del_contribuente | 1 |
| del_la_doverosità | 1 |
| affiancate_al_dovere | 1 |
| hanno_il_dovere | 1 |
| dovere_di_assicurare | 1 |
| un_preciso_dovere | 1 |
| preciso_dovere_di | 1 |
| dovere_di_collaborazione | 1 |
| esperimento_del_doveroso | 1 |
| del_doveroso_tentativo | 1 |
| infatti_a_dover | 1 |
| a_dover_decidere | 1 |
| dover_decidere_sulla | 1 |
| all_universale_dovere | 1 |
| universale_dovere_di | 1 |
| più_generale_dovere | 1 |
| rapporto_ai_doveri | 1 |
| generalizzata_ai_doveri | 1 |
| dover_procedere_ad | 1 |
| di_dover_distinguere | 1 |
| dover_distinguere_il | 1 |
| uguaglianza_del_dovere | 1 |
| violazione_del_dovere | 1 |
| omissione_del_doveroso | 1 |
| del_doveroso_previo | 1 |
| doveroso_previo_tentativo | 1 |
| svincolate_dalla_doverosa | 1 |
| dalla_doverosa_correzione | 1 |
| doverosa_correzione_in | 1 |
| necessario_e_doveroso | 1 |
| e_doveroso_contributo | 1 |
| doveroso_contributo_all | 1 |
| della_sua_doverosità | 1 |
| sua_doverosità_l | 1 |
| doverosità_l_avvocatura | 1 |
| di_dover_apprezzare | 1 |
| dover_apprezzare_il | 1 |
| portato_giuridicamente_doveroso | 1 |
| giuridicamente_doveroso_sentenza | 1 |
| doveroso_sentenza_n | 1 |
| violazioni_di_doveri | 1 |
| di_doveri_non | 1 |
| doveri_non_offensive | 1 |
| punto_di_doverosa | 1 |
| di_doverosa_motivazione | 1 |
| doverosa_motivazione_dell | 1 |
| carattere_non_doveroso | 1 |
| non_doveroso_dell | 1 |
| doveroso_dell_autotutela | 1 |
| esiste_un_dovere | 1 |
| mancando_tale_dovere | 1 |
| tale_dovere_il | 1 |
| dovere_il_silenzio | 1 |
| nel_suo_doveroso | 1 |
| suo_doveroso_annullamento | 1 |
| doveroso_annullamento_se | 1 |
| affermasse_il_dovere | 1 |
| affermazione_del_dovere | 1 |
| del_dovere_dell | 1 |
| affermare_il_dovere | 1 |
| escluda_il_dovere | 1 |
| assenza_del_dovere | 1 |
| contrario_ai_doveri | 1 |
| dover_procedere_anzitutto | 1 |
| dichiarato_di_dover | 1 |
| di_dover_invertire | 1 |
| dover_invertire_l | 1 |
| affermato_di_doverla | 1 |
| di_doverla_posticipare | 1 |
| doverla_posticipare_all | 1 |
| di_dover_assoggettare | 1 |
| dover_assoggettare_alla | 1 |
| dover_giudicare_una | 1 |
| si_è_doverosamente | 1 |
| è_doverosamente_ritenuto | 1 |
| doverosamente_ritenuto_legato | 1 |
| di_dover_scegliere | 1 |
| dover_scegliere_quale | 1 |
| costituzionalità_da_dover | 1 |
| da_dover_infine | 1 |
| dover_infine_scrutinare | 1 |
| sì_da_dover | 1 |
| da_dover_essere | 1 |
| dover_essere_considerata | 1 |
| nella_sua_doverosità | 1 |
| sua_doverosità_e | 1 |
| doverosità_e_nel | 1 |
| altresì_di_doverlo | 1 |
| di_doverlo_interpretare | 1 |
| doverlo_interpretare_in | 1 |
| espone_di_dover | 1 |
| dover_giudicare_della | 1 |
| non_doversi_procedere | 1 |
| doversi_procedere_a | 1 |
| costituzione_il_dovere | 1 |
| dovere_tributario_inteso | 1 |
| qualificabile_come_dovere | 1 |
| come_dovere_inderogabile | 1 |
| paradigma_dei_doveri | 1 |
| doveri_di_soggezione | 1 |
| riconducibilità_del_dovere | 1 |
| dovere_tributario_al | 1 |
| sancire_il_dovere | 1 |
| deroga_al_dovere | 1 |
| favorire_il_dovere | 1 |
| il_dovere_dei | 1 |
| dovere_dei_genitori | 1 |
| tale_dovere_pertanto | 1 |
| dovere_pertanto_la | 1 |
| e_del_dovere | 1 |
| del_dovere_delle | 1 |
| dovere_delle_istituzioni | 1 |
| ai_suoi_doveri | 1 |
| suoi_doveri_destinatari | 1 |
| doveri_destinatari_della | 1 |
| esperito_il_doveroso | 1 |
| vittime_del_dovere | 1 |
| del_dovere_o | 1 |
| dovere_o_di | 1 |
| inderogabilità_del_dovere | 1 |
| radicata_nella_doverosità | 1 |
| nella_doverosità_sul | 1 |
| doverosità_sul_piano | 1 |
| proporzionale_al_dovere | 1 |
| al_dovere_del | 1 |
| dovere_del_cittadino | 1 |
| particolare_del_dovere | 1 |
| che_tale_dovere | 1 |
| tale_dovere_riconducibile | 1 |
| dovere_riconducibile_al | 1 |
| l_inderogabile_dovere | 1 |
| inderogabile_dovere_di | 1 |
| premette_di_dover | 1 |
| di_dover_verificare | 1 |
| dover_verificare_entro | 1 |
| per_questo_dover | 1 |
| questo_dover_devolvere | 1 |
| dover_devolvere_il | 1 |
| costituita_senza_dover | 1 |
| senza_dover_confluire | 1 |
| dover_confluire_in | 1 |
| gruppo_e_doversi | 1 |
| e_doversi_quindi | 1 |
| doversi_quindi_assoggettare | 1 |
| ragione_del_doveroso | 1 |
| del_doveroso_rispetto | 1 |
| doveroso_rispetto_della | 1 |
| di_questo_dovere | 1 |
| questo_dovere_dello | 1 |
| violazione_dei_doveri | 1 |
| violati_i_doveri | 1 |
| i_doveri_inderogabili | 1 |
| colora_della_doverosa | 1 |
| della_doverosa_cooperazione | 1 |
| doverosa_cooperazione_per | 1 |
| di_dover_evocare | 1 |
| dover_evocare_parametri | 1 |
| costituzionale_del_dovere | 1 |
| dovere_tributario_e | 1 |
| precostituzionale_di_dovere | 1 |
| considerazione_il_dovere | 1 |
| nozione_di_dovere | 1 |
| posto_tale_dovere | 1 |
| tale_dovere_ma | 1 |
| dovere_ma_solo | 1 |
| dovere_tributario_così | 1 |
| dovere_tributario_può | 1 |
| tale_dovere_non | 1 |
| dovere_non_possa | 1 |
| corrisponde_il_dovere | 1 |
| dovere_tributario_rispetto | 1 |
| giustifica_il_dovere | 1 |
| dovere_tributario_del | 1 |
| tutelare_il_dovere | 1 |
| dovere_tributario_traducendosi | 1 |
| dovere_tributario_dunque | 1 |
| dovere_tributario_che | 1 |
| dovere_tributario_nella | 1 |
| ovvero_senza_dover | 1 |
| dover_attendere_la | 1 |
| di_dover_decidere | 1 |
| dover_decidere_in | 1 |
| dovere_di_compiere | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| la_corte_ritiene_di_dover | 6 |
| esercizio_dei_diritti_e_doveri | 5 |
| dei_diritti_e_doveri_da | 5 |
| diritti_e_doveri_da_essi | 5 |
| e_doveri_da_essi_derivanti | 5 |
| dei_doveri_di_solidarietà_sociale | 4 |
| adempimento_dei_doveri_di_solidarietà | 3 |
| dei_doveri_inderogabili_di_solidarietà | 3 |
| questa_corte_ritiene_di_dover | 3 |
| di_dover_fare_applicazione_della | 3 |
| consistono_nella_doverosità_della_prestazione | 3 |
| doverosità_della_prestazione_in_mancanza | 3 |
| in_forza_dei_suoi_doveri | 3 |
| forza_dei_suoi_doveri_di | 3 |
| dei_suoi_doveri_di_ufficio | 3 |
| suoi_doveri_di_ufficio_e | 3 |
| doveri_di_ufficio_e_della | 3 |
| doveri_da_essi_derivanti_nonché | 3 |
| regola_che_impone_il_dovere | 2 |
| che_impone_il_dovere_di | 2 |
| impone_il_dovere_di_corrispondere | 2 |
| il_dovere_di_corrispondere_quel | 2 |
| dovere_di_corrispondere_quel_determinato | 2 |
| dovere_di_tutti_di_concorrere | 2 |
| corte_non_ritiene_di_doversi | 2 |
| adempimento_del_suo_dovere_di | 2 |
| del_suo_dovere_di_contribuente | 2 |
| adempimento_del_dovere_di_contribuente | 2 |
| il_dovere_dello_stato_di | 2 |
| corte_ritiene_di_non_dovere | 2 |
| di_uno_dei_doveri_inderogabili | 2 |
| uno_dei_doveri_inderogabili_di | 2 |
| costituisce_atto_risarcitorio_di_doveroso | 2 |
| atto_risarcitorio_di_doveroso_riconoscimento | 2 |
| risarcitorio_di_doveroso_riconoscimento_e | 2 |
| di_doveroso_riconoscimento_e_di | 2 |
| doveroso_riconoscimento_e_di_solidarietà | 2 |
| quanto_connesso_al_generale_dovere | 2 |
| connesso_al_generale_dovere_di | 2 |
| al_generale_dovere_di_solidarietà | 2 |
| generale_dovere_di_solidarietà_dei | 2 |
| dovere_di_solidarietà_dei_singoli | 2 |
| dover_fare_applicazione_della_norma | 2 |
| procedimenti_che_assicurino_una_doverosa | 2 |
| che_assicurino_una_doverosa_forma | 2 |
| assicurino_una_doverosa_forma_di | 2 |
| una_doverosa_forma_di_partecipazione | 2 |
| doverosa_forma_di_partecipazione_e | 2 |
| dovere_di_concorrere_alle_spese | 2 |
| cioè_la_doverosità_della_prestazione | 2 |
| il_dovere_di_leale_collaborazione | 2 |
| dovere_di_leale_collaborazione_nei | 2 |
| nella_doverosità_della_prestazione_in | 2 |
| dovere_di_solidarietà_di_cui | 2 |
| potere_dovere_del_giudice_di | 2 |
| doveri_da_essi_derivanti_secondo | 2 |
| del_dovere_inderogabile_di_solidarietà | 2 |
| dovere_inderogabile_di_solidarietà_e | 2 |
| un_dovere_dell_amministrazione_di | 2 |
| dovere_dell_amministrazione_di_pronunciarsi | 2 |
| giuridica_che_fondano_il_dovere | 2 |
| che_fondano_il_dovere_tributario | 2 |
| fondano_il_dovere_tributario_in | 2 |
| il_dovere_tributario_in_queste | 2 |
| dovere_tributario_in_queste_ipotesi | 2 |
| del_dovere_tributario_questa_corte | 2 |
| dovere_tributario_questa_corte_ha | 2 |
| doveri_inderogabili_di_solidarietà_economica | 2 |
| l_adempimento_del_dovere_tributario | 2 |
| nello_stesso_tempo_è_dovere | 1 |
| stesso_tempo_è_dovere_della | 1 |
| tempo_è_dovere_della_pubblica | 1 |
| è_dovere_della_pubblica_autorità | 1 |
| dovere_della_pubblica_autorità_di | 1 |
| che_permanga_quel_potere_dovere | 1 |
| permanga_quel_potere_dovere_anche | 1 |
| quel_potere_dovere_anche_dopo | 1 |
| potere_dovere_anche_dopo_il | 1 |
| dovere_anche_dopo_il_decorso | 1 |
| il_parlamento_ritiene_di_dovere | 1 |
| parlamento_ritiene_di_dovere_provvedere | 1 |
| ritiene_di_dovere_provvedere_e | 1 |
| di_dovere_provvedere_e_in | 1 |
| dovere_provvedere_e_in_considerazione | 1 |
| ulteriore_limitazione_consistente_nel_dovere | 1 |
| limitazione_consistente_nel_dovere_di | 1 |
| consistente_nel_dovere_di_uniformarsi | 1 |
| nel_dovere_di_uniformarsi_all | 1 |
| dovere_di_uniformarsi_all_indirizzo | 1 |
| indicati_nello_art_il_dover | 1 |
| nello_art_il_dover_adottare | 1 |
| art_il_dover_adottare_nell | 1 |
| il_dover_adottare_nell_ipotesi | 1 |
| dover_adottare_nell_ipotesi_di | 1 |
| costituzione_che_afferma_il_dovere | 1 |
| che_afferma_il_dovere_di | 1 |
| afferma_il_dovere_di_tutti | 1 |
| il_dovere_di_tutti_di | 1 |
| ritenendo_la_corte_di_dover | 1 |
| la_corte_di_dover_confermare | 1 |
| corte_di_dover_confermare_su | 1 |
| di_dover_confermare_su_questo | 1 |
| dover_confermare_su_questo_punto | 1 |
| tutto_si_riferisce_al_dovere | 1 |
| si_riferisce_al_dovere_e | 1 |
| riferisce_al_dovere_e_non | 1 |
| al_dovere_e_non_al | 1 |
| dovere_e_non_al_diritto | 1 |
| corte_ritiene_di_dover_rinviare | 1 |
| ritiene_di_dover_rinviare_gli | 1 |
| di_dover_rinviare_gli_atti | 1 |
| dover_rinviare_gli_atti_al | 1 |
| corte_ritiene_di_dover_interpretare | 1 |
| ritiene_di_dover_interpretare_l | 1 |
| di_dover_interpretare_l_ordinanza | 1 |
| dover_interpretare_l_ordinanza_stessa | 1 |
| gravi_il_contribuente_del_dovere | 1 |
| il_contribuente_del_dovere_di | 1 |
| contribuente_del_dovere_di_anticipare | 1 |
| del_dovere_di_anticipare_il | 1 |
| dovere_di_anticipare_il_pagamento | 1 |
| dello_stato_e_dal_dovere | 1 |
| stato_e_dal_dovere_di | 1 |
| e_dal_dovere_di_uniformarsi | 1 |
| dal_dovere_di_uniformarsi_per | 1 |
| dovere_di_uniformarsi_per_ogni | 1 |
| non_ritiene_di_doversi_occupare | 1 |
| ritiene_di_doversi_occupare_direttamente | 1 |
| di_doversi_occupare_direttamente_delle | 1 |
| doversi_occupare_direttamente_delle_censure | 1 |
| dalle_riserve_che_è_doveroso | 1 |
| riserve_che_è_doveroso_formulare | 1 |
| che_è_doveroso_formulare_per | 1 |
| è_doveroso_formulare_per_tutte | 1 |
| doveroso_formulare_per_tutte_le | 1 |
| la_corte_non_ritiene_doversi | 1 |
| corte_non_ritiene_doversi_discostare | 1 |
| non_ritiene_doversi_discostare_anche | 1 |
| ritiene_doversi_discostare_anche_con | 1 |
| doversi_discostare_anche_con_riguardo | 1 |
| registro_ordinanze_trovandosi_a_dover | 1 |
| ordinanze_trovandosi_a_dover_applicare | 1 |
| trovandosi_a_dover_applicare_in | 1 |
| a_dover_applicare_in_virtù | 1 |
| dover_applicare_in_virtù_di | 1 |
| corte_non_ritiene_di_dover | 1 |
| non_ritiene_di_dover_assegnare | 1 |
| ritiene_di_dover_assegnare_un | 1 |
| di_dover_assegnare_un_valore | 1 |
| dover_assegnare_un_valore_decisivo | 1 |
| organi_hanno_ritenuto_di_dover | 1 |
| hanno_ritenuto_di_dover_sostituire | 1 |
| il_giudice_riterrebbe_di_dover | 1 |
| giudice_riterrebbe_di_dover_applicare | 1 |
| riterrebbe_di_dover_applicare_quella | 1 |
| di_dover_applicare_quella_norma | 1 |
| dover_applicare_quella_norma_ove | 1 |
| non_già_solo_il_dovere | 1 |
| già_solo_il_dovere_delle | 1 |
| solo_il_dovere_delle_prestazioni | 1 |
| il_dovere_delle_prestazioni_tributarie | 1 |
| dovere_delle_prestazioni_tributarie_ma | 1 |
| questa_corte_ritiene_di_dovere | 1 |
| corte_ritiene_di_dovere_superare | 1 |
| ritiene_di_dovere_superare_per | 1 |
| di_dovere_superare_per_quanto | 1 |
| dovere_superare_per_quanto_l | 1 |
| corte_ritiene_pertanto_di_dovere | 1 |
| ritiene_pertanto_di_dovere_esaminare | 1 |
| pertanto_di_dovere_esaminare_se | 1 |
| di_dovere_esaminare_se_sussiste | 1 |
| dovere_esaminare_se_sussiste_il | 1 |
| ma_sussistono_invece_i_doveri | 1 |
| sussistono_invece_i_doveri_propri | 1 |
| invece_i_doveri_propri_del | 1 |
| i_doveri_propri_del_giudice | 1 |
| doveri_propri_del_giudice_e | 1 |
| capacità_contributiva_ha_il_dovere | 1 |
| contributiva_ha_il_dovere_di | 1 |
| ha_il_dovere_di_non | 1 |
| il_dovere_di_non_sottrarsi | 1 |
| dovere_di_non_sottrarsi_art | 1 |
| della_costituzione_configura_come_dovere | 1 |
| costituzione_configura_come_dovere_fondamentale | 1 |
| configura_come_dovere_fondamentale_di | 1 |
| come_dovere_fondamentale_di_ogni | 1 |
| dovere_fondamentale_di_ogni_cittadino | 1 |
| che_discende_dal_suo_dovere | 1 |
| discende_dal_suo_dovere_di | 1 |
| dal_suo_dovere_di_dare | 1 |
| suo_dovere_di_dare_adeguata | 1 |
| dovere_di_dare_adeguata_motivazione | 1 |
| giustificazione_a_tacere_dei_doveri | 1 |
| a_tacere_dei_doveri_di | 1 |
| tacere_dei_doveri_di_solidarietà | 1 |
| doveri_di_solidarietà_sociale_pur | 1 |
| un_migliore_adempimento_dei_doveri | 1 |
| migliore_adempimento_dei_doveri_di | 1 |
| dei_doveri_di_solidarietà_economica | 1 |
| doveri_di_solidarietà_economica_e | 1 |
| legislatore_ha_ritenuto_di_dovere | 1 |
| ha_ritenuto_di_dovere_approntare | 1 |
| ritenuto_di_dovere_approntare_un | 1 |
| di_dovere_approntare_un_corpo | 1 |
| dovere_approntare_un_corpo_di | 1 |
| costituzione_per_cui_il_dovere | 1 |
| per_cui_il_dovere_di | 1 |
| cui_il_dovere_di_concorrere | 1 |
| il_dovere_di_concorrere_alla | 1 |
| dovere_di_concorrere_alla_copertura | 1 |
| legge_dal_che_sembra_doversi | 1 |
| dal_che_sembra_doversi_desumere | 1 |
| che_sembra_doversi_desumere_che | 1 |
| sembra_doversi_desumere_che_in | 1 |
| doversi_desumere_che_in_via | 1 |
| le_quali_ritiene_di_dovere | 1 |
| quali_ritiene_di_dovere_accertare | 1 |
| ritiene_di_dovere_accertare_se | 1 |
| di_dovere_accertare_se_nel | 1 |
| dovere_accertare_se_nel_procedimento | 1 |
| non_è_tale_da_dover | 1 |
| è_tale_da_dover_ritenere | 1 |
| tale_da_dover_ritenere_pregiudicata | 1 |
| da_dover_ritenere_pregiudicata_la | 1 |
| dover_ritenere_pregiudicata_la_funzione | 1 |
| che_ha_ottemperato_al_dovere | 1 |
| ha_ottemperato_al_dovere_dell | 1 |
| ottemperato_al_dovere_dell_annuale | 1 |
| al_dovere_dell_annuale_dichiarazione | 1 |
| dovere_dell_annuale_dichiarazione_dei | 1 |
| il_contribuente_di_non_dover | 1 |
| contribuente_di_non_dover_sostenere | 1 |
| di_non_dover_sostenere_alcuna | 1 |
| non_dover_sostenere_alcuna_spesa | 1 |
| dover_sostenere_alcuna_spesa_per | 1 |
| legittima_essa_è_addirittura_doverosa | 1 |
| essa_è_addirittura_doverosa_perché | 1 |
| è_addirittura_doverosa_perché_il | 1 |
| addirittura_doverosa_perché_il_legislatore | 1 |
| doverosa_perché_il_legislatore_se | 1 |
| corte_ritiene_di_dover_portare | 1 |
| ritiene_di_dover_portare_il | 1 |
| di_dover_portare_il_suo | 1 |
| dover_portare_il_suo_esame | 1 |
| ritiene_tuttavia_di_non_dover | 1 |
| tuttavia_di_non_dover_disporre | 1 |
| di_non_dover_disporre_la | 1 |
| non_dover_disporre_la_restituzione | 1 |
| dover_disporre_la_restituzione_degli | 1 |
| legge_luglio_n_riteneva_doversi | 1 |
| luglio_n_riteneva_doversi_tale | 1 |
| n_riteneva_doversi_tale_prevalenza | 1 |
| riteneva_doversi_tale_prevalenza_desumere | 1 |
| doversi_tale_prevalenza_desumere_dal | 1 |
| che_grammaticalmente_invero_sembrava_dover | 1 |
| grammaticalmente_invero_sembrava_dover_riguardare | 1 |
| invero_sembrava_dover_riguardare_i | 1 |
| sembrava_dover_riguardare_i_soli | 1 |
| dover_riguardare_i_soli_negozi | 1 |
| non_è_invocabile_il_dovere | 1 |
| è_invocabile_il_dovere_e | 1 |
| invocabile_il_dovere_e_il | 1 |
| il_dovere_e_il_diritto | 1 |
| dovere_e_il_diritto_dei | 1 |
| l_esercizio_del_potere_dovere | 1 |
| esercizio_del_potere_dovere_delegato | 1 |
| del_potere_dovere_delegato_elemento | 1 |
| potere_dovere_delegato_elemento_quest | 1 |
| dovere_delegato_elemento_quest_ultimo | 1 |
| allo_adempimento_del_suo_dovere | 1 |
| suo_dovere_di_contribuente_quest | 1 |
| dovere_di_contribuente_quest_ultima | 1 |
| amministrazione_finanziaria_ha_il_dovere | 1 |
| finanziaria_ha_il_dovere_di | 1 |
| ha_il_dovere_di_agire | 1 |
| il_dovere_di_agire_nell | 1 |
| dovere_di_agire_nell_ambito | 1 |
| è_sanzionatoria_di_un_dovere | 1 |
| sanzionatoria_di_un_dovere_di | 1 |
| di_un_dovere_di_prestazione | 1 |
| un_dovere_di_prestazione_che | 1 |
| dovere_di_prestazione_che_era | 1 |
| effetto_dal_giugno_precisava_doversi | 1 |
| dal_giugno_precisava_doversi_il | 1 |
| giugno_precisava_doversi_il_tributo | 1 |
| precisava_doversi_il_tributo_corrispondere | 1 |
| doversi_il_tributo_corrispondere_in | 1 |
| punto_in_cui_dichiara_doversi | 1 |
| in_cui_dichiara_doversi_prescindere | 1 |
| cui_dichiara_doversi_prescindere_dalla | 1 |
| dichiara_doversi_prescindere_dalla_effettiva | 1 |
| doversi_prescindere_dalla_effettiva_distribuzione | 1 |
| subordina_all_adempimento_del_dovere | 1 |
| all_adempimento_del_dovere_di | 1 |
| del_dovere_di_contribuente_l | 1 |
| dovere_di_contribuente_l_esercizio | 1 |
| diritto_non_un_suo_dovere | 1 |
| non_un_suo_dovere_quanto | 1 |
| un_suo_dovere_quanto_al | 1 |
| suo_dovere_quanto_al_rilievo | 1 |
| dovere_quanto_al_rilievo_che | 1 |
| corte_ritiene_di_dover_respingere | 1 |
| ritiene_di_dover_respingere_tali | 1 |
| di_dover_respingere_tali_eccezioni | 1 |
| dover_respingere_tali_eccezioni_preliminari | 1 |
| della_costituzione_disattendendo_il_dovere | 1 |
| costituzione_disattendendo_il_dovere_dello | 1 |
| disattendendo_il_dovere_dello_stato | 1 |
| dovere_dello_stato_di_tutelare | 1 |
| normative_col_limite_di_dover | 1 |
| col_limite_di_dover_disciplinare | 1 |
| limite_di_dover_disciplinare_in | 1 |
| di_dover_disciplinare_in_modo | 1 |
| dover_disciplinare_in_modo_eguale | 1 |
| riconosciuto_talmente_rilevante_da_dover | 1 |
| talmente_rilevante_da_dover_preordinare | 1 |
| rilevante_da_dover_preordinare_al | 1 |
| da_dover_preordinare_al_fine | 1 |
| dover_preordinare_al_fine_di | 1 |
| necessariamente_alla_conseguenza_di_dover | 1 |
| alla_conseguenza_di_dover_ritenere | 1 |
| conseguenza_di_dover_ritenere_che | 1 |
| di_dover_ritenere_che_sia | 1 |
| dover_ritenere_che_sia_stato | 1 |
| ritiene_di_non_dovere_affrontare | 1 |
| di_non_dovere_affrontare_il | 1 |
| non_dovere_affrontare_il_problema | 1 |
| dovere_affrontare_il_problema_degli | 1 |
| valutazione_discrezionale_ritenesse_di_dover | 1 |
| discrezionale_ritenesse_di_dover_adottare | 1 |
| ritenesse_di_dover_adottare_nuovi | 1 |
| di_dover_adottare_nuovi_coefficienti | 1 |
| dover_adottare_nuovi_coefficienti_la | 1 |
| finanziaria_ha_inteso_di_dovergli | 1 |
| ha_inteso_di_dovergli_notificare | 1 |
| inteso_di_dovergli_notificare_ed | 1 |
| di_dovergli_notificare_ed_è | 1 |
| dovergli_notificare_ed_è_ovvio | 1 |
| marzo_n_si_ritiene_doversi | 1 |
| n_si_ritiene_doversi_parimenti | 1 |
| si_ritiene_doversi_parimenti_dichiarare | 1 |
| ritiene_doversi_parimenti_dichiarare_la | 1 |
| doversi_parimenti_dichiarare_la_illegittimità | 1 |
| elementi_che_inducono_a_doverla | 1 |
| che_inducono_a_doverla_ritenere | 1 |
| inducono_a_doverla_ritenere_inammissibile | 1 |
| a_doverla_ritenere_inammissibile_c | 1 |
| doverla_ritenere_inammissibile_c_è | 1 |
| a_quo_ha_ritenuto_dover | 1 |
| quo_ha_ritenuto_dover_ravvisare | 1 |
| ha_ritenuto_dover_ravvisare_una | 1 |
| ritenuto_dover_ravvisare_una_possibile | 1 |
| dover_ravvisare_una_possibile_violazione | 1 |
| contribuente_ritenendo_di_non_dovere | 1 |
| ritenendo_di_non_dovere_il | 1 |
| di_non_dovere_il_carico | 1 |
| non_dovere_il_carico_di | 1 |
| dovere_il_carico_di_imposte | 1 |
| unico_del_relative_ai_doveri | 1 |
| del_relative_ai_doveri_ed | 1 |
| relative_ai_doveri_ed_alle | 1 |
| ai_doveri_ed_alle_facoltà | 1 |
| doveri_ed_alle_facoltà_spettanti | 1 |
| separata_e_ritenendo_di_dover | 1 |
| e_ritenendo_di_dover_tutelare | 1 |
| ritenendo_di_dover_tutelare_l | 1 |
| di_dover_tutelare_l_esigenza | 1 |
| dover_tutelare_l_esigenza_che | 1 |
| l_adempimento_del_proprio_dovere | 1 |
| adempimento_del_proprio_dovere_fiscale | 1 |
| del_proprio_dovere_fiscale_rimanga | 1 |
| proprio_dovere_fiscale_rimanga_cosi | 1 |
| dovere_fiscale_rimanga_cosi_per | 1 |
| generale_dell_adempimento_dei_doveri | 1 |
| dell_adempimento_dei_doveri_di | 1 |
| doveri_di_solidarietà_sociale_cui | 1 |
| politica_ma_ritiene_di_dover | 1 |
| ma_ritiene_di_dover_esprimere | 1 |
| ritiene_di_dover_esprimere_l | 1 |
| di_dover_esprimere_l_esigenza | 1 |
| dover_esprimere_l_esigenza_che | 1 |
| e_della_famiglia_senza_dover | 1 |
| della_famiglia_senza_dover_seguire | 1 |
| famiglia_senza_dover_seguire_le | 1 |
| senza_dover_seguire_le_procedure | 1 |
| dover_seguire_le_procedure_previste | 1 |
| adempimento_di_uno_dei_doveri | 1 |
| doveri_inderogabili_di_solidarietà_nazionale | 1 |
| potrà_così_trovare_a_dover | 1 |
| così_trovare_a_dover_pagare | 1 |
| trovare_a_dover_pagare_anche | 1 |
| a_dover_pagare_anche_nell | 1 |
| dover_pagare_anche_nell_ipotesi | 1 |
| corte_ritiene_di_dover_dichiarare | 1 |
| ritiene_di_dover_dichiarare_la | 1 |
| di_dover_dichiarare_la_illegittimità | 1 |
| dover_dichiarare_la_illegittimità_delle | 1 |
| corte_ritiene_di_dover_riferire | 1 |
| ritiene_di_dover_riferire_la | 1 |
| di_dover_riferire_la_pronuncia | 1 |
| dover_riferire_la_pronuncia_di | 1 |
| apprezzamento_ha_ritenuto_di_dover | 1 |
| ha_ritenuto_di_dover_determinare | 1 |
| ritenuto_di_dover_determinare_disponendo | 1 |
| di_dover_determinare_disponendo_a | 1 |
| dover_determinare_disponendo_a_favore | 1 |
| nell_adempimento_del_loro_dovere | 1 |
| adempimento_del_loro_dovere_il | 1 |
| del_loro_dovere_il_legislatore | 1 |
| loro_dovere_il_legislatore_può | 1 |
| dovere_il_legislatore_può_provvedere | 1 |
| di_carattere_economico_senza_dover | 1 |
| carattere_economico_senza_dover_ricorrere | 1 |
| economico_senza_dover_ricorrere_a | 1 |
| senza_dover_ricorrere_a_continue | 1 |
| dover_ricorrere_a_continue_erosioni | 1 |
| col_diritto_comunitario_senza_dover | 1 |
| diritto_comunitario_senza_dover_attendere | 1 |
| comunitario_senza_dover_attendere_o | 1 |
| senza_dover_attendere_o_chiedere | 1 |
| dover_attendere_o_chiedere_che | 1 |
| corte_ha_ritenuto_di_dover | 1 |
| ha_ritenuto_di_dover_acquisire | 1 |
| ritenuto_di_dover_acquisire_mediante | 1 |
| di_dover_acquisire_mediante_l | 1 |
| dover_acquisire_mediante_l_ordinanza | 1 |
| questa_corte_ritiene_di_doverla | 1 |
| corte_ritiene_di_doverla_accogliere | 1 |
| ritiene_di_doverla_accogliere_dal | 1 |
| di_doverla_accogliere_dal_canto | 1 |
| doverla_accogliere_dal_canto_suo | 1 |
| di_sottolineare_quel_generale_dovere | 1 |
| sottolineare_quel_generale_dovere_di | 1 |
| quel_generale_dovere_di_contribuzione | 1 |
| generale_dovere_di_contribuzione_alle | 1 |
| dovere_di_contribuzione_alle_spese | 1 |
| sulla_dichiarazione_costituzionale_dei_doveri | 1 |
| dichiarazione_costituzionale_dei_doveri_inderogabili | 1 |
| costituzionale_dei_doveri_inderogabili_dell | 1 |
| dei_doveri_inderogabili_dell_uomo | 1 |
| doveri_inderogabili_dell_uomo_il | 1 |
| che_il_procuratore_possa_dover | 1 |
| il_procuratore_possa_dover_intervenire | 1 |
| procuratore_possa_dover_intervenire_alla | 1 |
| possa_dover_intervenire_alla_conclusione | 1 |
| dover_intervenire_alla_conclusione_del | 1 |
| commissioni_tributarie_il_potere_dovere | 1 |
| tributarie_il_potere_dovere_di | 1 |
| il_potere_dovere_di_acquisire | 1 |
| potere_dovere_di_acquisire_elementi | 1 |
| dovere_di_acquisire_elementi_conoscitivi | 1 |
| si_richiama_al_potere_dovere | 1 |
| richiama_al_potere_dovere_che | 1 |
| al_potere_dovere_che_comunque | 1 |
| potere_dovere_che_comunque_spetta | 1 |
| dovere_che_comunque_spetta_al | 1 |
| individuazione_del_contenuto_dei_doveri | 1 |
| del_contenuto_dei_doveri_di | 1 |
| contenuto_dei_doveri_di_solidarietà | 1 |
| doveri_di_solidarietà_sociale_enunciati | 1 |
| in_ciò_che_i_doveri | 1 |
| ciò_che_i_doveri_a | 1 |
| che_i_doveri_a_questa | 1 |
| i_doveri_a_questa_inerenti | 1 |
| doveri_a_questa_inerenti_sarebbero | 1 |
| una_particolare_configurazione_dei_doveri | 1 |
| particolare_configurazione_dei_doveri_di | 1 |
| configurazione_dei_doveri_di_solidarietà | 1 |
| dei_doveri_di_solidarietà_posti | 1 |
| doveri_di_solidarietà_posti_comunque | 1 |
| del_sistema_ma_costituiscono_doveri | 1 |
| sistema_ma_costituiscono_doveri_di | 1 |
| ma_costituiscono_doveri_di_solidarietà | 1 |
| costituiscono_doveri_di_solidarietà_nell | 1 |
| doveri_di_solidarietà_nell_ambito | 1 |
| alla_solidarietà_che_i_doveri | 1 |
| solidarietà_che_i_doveri_ad | 1 |
| che_i_doveri_ad_essa | 1 |
| i_doveri_ad_essa_inerenti | 1 |
| doveri_ad_essa_inerenti_sono | 1 |
| tale_soluzione_della_cui_doverosità | 1 |
| soluzione_della_cui_doverosità_o | 1 |
| della_cui_doverosità_o_legittimità | 1 |
| cui_doverosità_o_legittimità_qui | 1 |
| doverosità_o_legittimità_qui_non | 1 |
| israelita_alla_comunità_senza_dover | 1 |
| alla_comunità_senza_dover_applicare | 1 |
| comunità_senza_dover_applicare_nel | 1 |
| senza_dover_applicare_nel_giudizio | 1 |
| dover_applicare_nel_giudizio_a | 1 |
| enunciata_non_deriva_tuttavia_doversi | 1 |
| non_deriva_tuttavia_doversi_disconoscere | 1 |
| deriva_tuttavia_doversi_disconoscere_che | 1 |
| tuttavia_doversi_disconoscere_che_si | 1 |
| doversi_disconoscere_che_si_sia | 1 |
| non_ritiene_di_doversi_addentrare | 1 |
| ritiene_di_doversi_addentrare_nell | 1 |
| di_doversi_addentrare_nell_esame | 1 |
| doversi_addentrare_nell_esame_della | 1 |
| addirittura_ritenuto_di_non_dover | 1 |
| ritenuto_di_non_dover_denunciare | 1 |
| di_non_dover_denunciare_la | 1 |
| non_dover_denunciare_la_violazione | 1 |
| dover_denunciare_la_violazione_dell | 1 |
| ufficiale_giugno_n_di_dover | 1 |
| giugno_n_di_dover_procedere | 1 |
| n_di_dover_procedere_per | 1 |
| di_dover_procedere_per_la | 1 |
| dover_procedere_per_la_regione | 1 |
| alloggi_sinora_ritenuto_di_dover | 1 |
| sinora_ritenuto_di_dover_escludere | 1 |
| ritenuto_di_dover_escludere_sia | 1 |
| di_dover_escludere_sia_dall | 1 |
| dover_escludere_sia_dall_imposta | 1 |
| ritiene_di_non_dovere_ora | 1 |
| di_non_dovere_ora_rivedere | 1 |
| non_dovere_ora_rivedere_l | 1 |
| dovere_ora_rivedere_l_argomento | 1 |
| ha_però_ritenuto_di_dover | 1 |
| però_ritenuto_di_dover_escludere | 1 |
| ritenuto_di_dover_escludere_l | 1 |
| di_dover_escludere_l_onere | 1 |
| dover_escludere_l_onere_scontato | 1 |
| poterla_disapplicare_e_di_doverla | 1 |
| disapplicare_e_di_doverla_invece | 1 |
| e_di_doverla_invece_censurare | 1 |
| di_doverla_invece_censurare_avanti | 1 |
| doverla_invece_censurare_avanti_la | 1 |
| in_quanto_sancisce_la_doverosità | 1 |
| quanto_sancisce_la_doverosità_dell | 1 |
| sancisce_la_doverosità_dell_intervento | 1 |
| la_doverosità_dell_intervento_in | 1 |
| doverosità_dell_intervento_in_tal | 1 |
| dell_istituto_familiare_del_dovere | 1 |
| istituto_familiare_del_dovere_diritto | 1 |
| familiare_del_dovere_diritto_dei | 1 |
| del_dovere_diritto_dei_genitori | 1 |
| dovere_diritto_dei_genitori_all | 1 |
| le_questioni_portano_a_doverle | 1 |
| questioni_portano_a_doverle_affrontare | 1 |
| portano_a_doverle_affrontare_su | 1 |
| a_doverle_affrontare_su_di | 1 |
| doverle_affrontare_su_di_un | 1 |
| perché_l_adempimento_dei_doveri | 1 |
| l_adempimento_dei_doveri_di | 1 |
| doveri_di_solidarietà_sociale_deve | 1 |
| questione_ha_ritenuto_di_dover | 1 |
| ha_ritenuto_di_dover_sollevare | 1 |
| ritenuto_di_dover_sollevare_di | 1 |
| di_dover_sollevare_di_ufficio | 1 |
| dover_sollevare_di_ufficio_la | 1 |
| completa_autonomia_e_senza_doversi | 1 |
| autonomia_e_senza_doversi_attenere | 1 |
| e_senza_doversi_attenere_a | 1 |
| senza_doversi_attenere_a_limiti | 1 |
| doversi_attenere_a_limiti_di | 1 |
| la_corte_ritiene_di_doversi | 1 |
| corte_ritiene_di_doversi_occupare | 1 |
| ritiene_di_doversi_occupare_delle | 1 |
| di_doversi_occupare_delle_due | 1 |
| doversi_occupare_delle_due_questioni | 1 |
| del_credito_che_è_dovere | 1 |
| credito_che_è_dovere_peculiare | 1 |
| che_è_dovere_peculiare_dello | 1 |
| è_dovere_peculiare_dello_stato | 1 |
| dovere_peculiare_dello_stato_anche | 1 |
| corte_ritiene_preliminarmente_di_dover | 1 |
| ritiene_preliminarmente_di_dover_precisare | 1 |
| preliminarmente_di_dover_precisare_in | 1 |
| di_dover_precisare_in_base | 1 |
| dover_precisare_in_base_al | 1 |
| imponendone_altresì_i_correlati_doveri | 1 |
| altresì_i_correlati_doveri_poiché | 1 |
| i_correlati_doveri_poiché_vi | 1 |
| correlati_doveri_poiché_vi_resta | 1 |
| doveri_poiché_vi_resta_coinvolto | 1 |
| nei_diritti_e_inscindibili_doveri | 1 |
| diritti_e_inscindibili_doveri_per | 1 |
| e_inscindibili_doveri_per_la | 1 |
| inscindibili_doveri_per_la_fruibilità | 1 |
| doveri_per_la_fruibilità_del | 1 |
| con_la_conseguenza_di_doversi | 1 |
| la_conseguenza_di_doversi_realizzare | 1 |
| conseguenza_di_doversi_realizzare_univoci | 1 |
| di_doversi_realizzare_univoci_equilibri | 1 |
| doversi_realizzare_univoci_equilibri_nei | 1 |
| nell_ambito_del_loro_dovere | 1 |
| ambito_del_loro_dovere_di | 1 |
| del_loro_dovere_di_uniformarsi | 1 |
| loro_dovere_di_uniformarsi_a | 1 |
| dovere_di_uniformarsi_a_tali | 1 |
| adempimento_dei_relativi_specifici_doveri | 1 |
| dei_relativi_specifici_doveri_della | 1 |
| relativi_specifici_doveri_della_menomazione | 1 |
| specifici_doveri_della_menomazione_riportata | 1 |
| doveri_della_menomazione_riportata_acquistano | 1 |
| soggette_alla_eventualità_di_dover | 1 |
| alla_eventualità_di_dover_sopportare | 1 |
| eventualità_di_dover_sopportare_l | 1 |
| di_dover_sopportare_l_onere | 1 |
| dover_sopportare_l_onere_delle | 1 |
| ispirati_ad_un_generico_dovere | 1 |
| ad_un_generico_dovere_di | 1 |
| un_generico_dovere_di_solidarietà | 1 |
| generico_dovere_di_solidarietà_osservato | 1 |
| dovere_di_solidarietà_osservato_per | 1 |
| n_ha_ritenuto_di_doversi | 1 |
| ha_ritenuto_di_doversi_discostare | 1 |
| ritenuto_di_doversi_discostare_dall | 1 |
| di_doversi_discostare_dall_anzidetta | 1 |
| doversi_discostare_dall_anzidetta_interpretazione | 1 |
| che_hanno_adempiuto_il_dovere | 1 |
| hanno_adempiuto_il_dovere_prescritto | 1 |
| adempiuto_il_dovere_prescritto_dall | 1 |
| il_dovere_prescritto_dall_art | 1 |
| dovere_prescritto_dall_art_secondo | 1 |
| sulla_vita_così_da_doversi | 1 |
| vita_così_da_doversi_far | 1 |
| così_da_doversi_far_luogo | 1 |
| da_doversi_far_luogo_ad | 1 |
| doversi_far_luogo_ad_una | 1 |
| bancario_si_denota_un_dovere | 1 |
| si_denota_un_dovere_di | 1 |
| denota_un_dovere_di_riserbo | 1 |
| un_dovere_di_riserbo_cui | 1 |
| dovere_di_riserbo_cui_sono | 1 |
| esse_erogati_a_tale_dovere | 1 |
| erogati_a_tale_dovere_tuttavia | 1 |
| a_tale_dovere_tuttavia_non | 1 |
| tale_dovere_tuttavia_non_corrisponde | 1 |
| dovere_tuttavia_non_corrisponde_nei | 1 |
| ostacolo_all_adempimento_di_doveri | 1 |
| all_adempimento_di_doveri_inderogabili | 1 |
| adempimento_di_doveri_inderogabili_di | 1 |
| di_doveri_inderogabili_di_solidarietà | 1 |
| doveri_inderogabili_di_solidarietà_primo | 1 |
| il_principio_che_il_dovere | 1 |
| principio_che_il_dovere_di | 1 |
| che_il_dovere_di_riservatezza | 1 |
| il_dovere_di_riservatezza_connesso | 1 |
| dovere_di_riservatezza_connesso_con | 1 |
| violazione_di_uno_dei_doveri | 1 |
| doveri_inderogabili_di_solidarietà_sui | 1 |
| i_valori_collegati_al_dovere | 1 |
| valori_collegati_al_dovere_di | 1 |
| collegati_al_dovere_di_riserbo | 1 |
| al_dovere_di_riserbo_sui | 1 |
| dovere_di_riserbo_sui_dati | 1 |
| a_quelli_riferibili_al_dovere | 1 |
| quelli_riferibili_al_dovere_inderogabile | 1 |
| riferibili_al_dovere_inderogabile_imposto | 1 |
| al_dovere_inderogabile_imposto_dall | 1 |
| dovere_inderogabile_imposto_dall_art | 1 |
| di_chi_adempia_al_dovere | 1 |
| chi_adempia_al_dovere_di | 1 |
| adempia_al_dovere_di_svolgere | 1 |
| al_dovere_di_svolgere_un | 1 |
| dovere_di_svolgere_un_attività | 1 |
| chi_invece_a_tale_dovere | 1 |
| invece_a_tale_dovere_si | 1 |
| a_tale_dovere_si_sottragga | 1 |
| tale_dovere_si_sottragga_la | 1 |
| dovere_si_sottragga_la_seconda | 1 |
| preliminare_non_sindacabile_di_dover | 1 |
| non_sindacabile_di_dover_fare | 1 |
| sindacabile_di_dover_fare_applicazione | 1 |
| di_dover_fare_applicazione_delle | 1 |
| dover_fare_applicazione_delle_norme | 1 |
| esime_la_regione_dal_dovere | 1 |
| la_regione_dal_dovere_anch | 1 |
| regione_dal_dovere_anch_esso | 1 |
| dal_dovere_anch_esso_inerente | 1 |
| dovere_anch_esso_inerente_al | 1 |
| seconda_proposizione_è_prescritto_doversi | 1 |
| proposizione_è_prescritto_doversi_tenere | 1 |
| è_prescritto_doversi_tenere_conto | 1 |
| prescritto_doversi_tenere_conto_dell | 1 |
| doversi_tenere_conto_dell_indice | 1 |
| fine_di_evitare_di_dover | 1 |
| di_evitare_di_dover_corrispondere | 1 |
| evitare_di_dover_corrispondere_un | 1 |
| di_dover_corrispondere_un_eccessivo | 1 |
| dover_corrispondere_un_eccessivo_importo | 1 |
| il_giudice_rimettente_a_dover | 1 |
| giudice_rimettente_a_dover_essere | 1 |
| rimettente_a_dover_essere_disatteso | 1 |
| a_dover_essere_disatteso_invero | 1 |
| dover_essere_disatteso_invero_l | 1 |
| quo_abbia_ritenuto_di_dover | 1 |
| abbia_ritenuto_di_dover_fare | 1 |
| ritenuto_di_dover_fare_applicazione | 1 |
| prevenire_l_inosservanza_dei_doveri | 1 |
| l_inosservanza_dei_doveri_di | 1 |
| inosservanza_dei_doveri_di_lealtà | 1 |
| dei_doveri_di_lealtà_e | 1 |
| doveri_di_lealtà_e_correttezza | 1 |
| superando_l_ancoraggio_ai_doveri | 1 |
| l_ancoraggio_ai_doveri_ed | 1 |
| ancoraggio_ai_doveri_ed_agli | 1 |
| ai_doveri_ed_agli_obblighi | 1 |
| doveri_ed_agli_obblighi_normativamente | 1 |
| statuti_degli_enti_il_dovere | 1 |
| degli_enti_il_dovere_di | 1 |
| enti_il_dovere_di_destinare | 1 |
| il_dovere_di_destinare_senza | 1 |
| dovere_di_destinare_senza_libertà | 1 |
| norma_esecutiva_sopravvenuta_senza_dovere | 1 |
| esecutiva_sopravvenuta_senza_dovere_questa | 1 |
| sopravvenuta_senza_dovere_questa_situazione | 1 |
| senza_dovere_questa_situazione_essere | 1 |
| dovere_questa_situazione_essere_raffrontata | 1 |
| corte_ritiene_di_dover_escludere | 1 |
| ritiene_di_dover_escludere_la | 1 |
| di_dover_escludere_la_sussistenza | 1 |
| dover_escludere_la_sussistenza_del | 1 |
| aspetto_della_questione_senza_dover | 1 |
| della_questione_senza_dover_esaminare | 1 |
| questione_senza_dover_esaminare_le | 1 |
| senza_dover_esaminare_le_condizioni | 1 |
| dover_esaminare_le_condizioni_di | 1 |
| menzionati_atti_ministeriali_sembra_doversi | 1 |
| atti_ministeriali_sembra_doversi_riconoscere | 1 |
| ministeriali_sembra_doversi_riconoscere_natura | 1 |
| sembra_doversi_riconoscere_natura_interlocutoria | 1 |
| doversi_riconoscere_natura_interlocutoria_e | 1 |
| pubblica_amministrazione_sancisce_il_dovere | 1 |
| amministrazione_sancisce_il_dovere_per | 1 |
| sancisce_il_dovere_per_essa | 1 |
| il_dovere_per_essa_di | 1 |
| dovere_per_essa_di_conformarsi | 1 |
| giudice_quindi_ritenendo_di_dovere | 1 |
| quindi_ritenendo_di_dovere_in | 1 |
| ritenendo_di_dovere_in_base | 1 |
| di_dovere_in_base_a | 1 |
| dovere_in_base_a_tale | 1 |
| corte_ritiene_di_non_doversi | 1 |
| ritiene_di_non_doversi_discostare | 1 |
| di_non_doversi_discostare_vale | 1 |
| non_doversi_discostare_vale_pertanto | 1 |
| doversi_discostare_vale_pertanto_ad | 1 |
| quale_ha_il_potere_dovere | 1 |
| ha_il_potere_dovere_di | 1 |
| il_potere_dovere_di_provvedere | 1 |
| potere_dovere_di_provvedere_con | 1 |
| dovere_di_provvedere_con_atti | 1 |
| rimettente_nel_ritenere_di_dover | 1 |
| nel_ritenere_di_dover_fare | 1 |
| ritenere_di_dover_fare_applicazione | 1 |
| in_tal_caso_nel_dovere | 1 |
| tal_caso_nel_dovere_di | 1 |
| caso_nel_dovere_di_regolarizzare | 1 |
| nel_dovere_di_regolarizzare_fiscalmente | 1 |
| dovere_di_regolarizzare_fiscalmente_questi | 1 |
| ad_un_loro_preciso_dovere | 1 |
| un_loro_preciso_dovere_fiscale | 1 |
| loro_preciso_dovere_fiscale_nonostante | 1 |
| preciso_dovere_fiscale_nonostante_ciò | 1 |
| dovere_fiscale_nonostante_ciò_la | 1 |
| l_unico_limite_di_doverne | 1 |
| unico_limite_di_doverne_differire | 1 |
| limite_di_doverne_differire_l | 1 |
| di_doverne_differire_l_efficacia | 1 |
| doverne_differire_l_efficacia_al | 1 |
| scioglie_definitivamente_appare_maggiormente_doveroso | 1 |
| definitivamente_appare_maggiormente_doveroso_estendere | 1 |
| appare_maggiormente_doveroso_estendere_l | 1 |
| maggiormente_doveroso_estendere_l_esenzione | 1 |
| doveroso_estendere_l_esenzione_al | 1 |
| che_ritenevano_di_non_dover | 1 |
| ritenevano_di_non_dover_più | 1 |
| di_non_dover_più_garantire | 1 |
| non_dover_più_garantire_si | 1 |
| dover_più_garantire_si_è | 1 |
| esercizio_di_tale_potere_dovere | 1 |
| di_tale_potere_dovere_restino | 1 |
| tale_potere_dovere_restino_soggette | 1 |
| potere_dovere_restino_soggette_al | 1 |
| dovere_restino_soggette_al_generale | 1 |
| per_inosservanza_di_un_dovere | 1 |
| inosservanza_di_un_dovere_tributario | 1 |
| di_un_dovere_tributario_r | 1 |
| un_dovere_tributario_r_o | 1 |
| dovere_tributario_r_o_n | 1 |
| sia_nell_adempimento_del_dovere | 1 |
| nell_adempimento_del_dovere_di | 1 |
| adempimento_del_dovere_di_concorrere | 1 |
| del_dovere_di_concorrere_alle | 1 |
| della_quale_ritenga_di_dover | 1 |
| quale_ritenga_di_dover_fare | 1 |
| ritenga_di_dover_fare_applicazione | 1 |
| di_dover_fare_applicazione_nel | 1 |
| dover_fare_applicazione_nel_giudizio | 1 |
| all_adempimento_del_suo_dovere | 1 |
| suo_dovere_di_contribuente_amp | 1 |
| dovere_di_contribuente_amp_raquo | 1 |
| tributo_e_cioè_la_doverosità | 1 |
| e_cioè_la_doverosità_della | 1 |
| la_doverosità_della_prestazione_e | 1 |
| doverosità_della_prestazione_e_il | 1 |
| giudice_rimettente_compiuto_il_doveroso | 1 |
| rimettente_compiuto_il_doveroso_tentativo | 1 |
| compiuto_il_doveroso_tentativo_di | 1 |
| il_doveroso_tentativo_di_ricercare | 1 |
| doveroso_tentativo_di_ricercare_un | 1 |
| costituzione_in_attesa_della_doverosa | 1 |
| in_attesa_della_doverosa_attuazione | 1 |
| attesa_della_doverosa_attuazione_dell | 1 |
| della_doverosa_attuazione_dell_art | 1 |
| doverosa_attuazione_dell_art_della | 1 |
| sono_i_concessionari_a_doverla | 1 |
| i_concessionari_a_doverla_pagare | 1 |
| concessionari_a_doverla_pagare_la | 1 |
| a_doverla_pagare_la_legge | 1 |
| doverla_pagare_la_legge_da | 1 |
| limiterebbe_a_fornire_una_doverosa | 1 |
| a_fornire_una_doverosa_interpretazione | 1 |
| fornire_una_doverosa_interpretazione_secundum | 1 |
| una_doverosa_interpretazione_secundum_constitutionem | 1 |
| doverosa_interpretazione_secundum_constitutionem_della | 1 |
| tali_entrate_consistono_nella_doverosità | 1 |
| entrate_consistono_nella_doverosità_della | 1 |
| nella_doverosità_della_prestazione_e | 1 |
| doverosità_della_prestazione_e_nel | 1 |
| citate_decisioni_ritengono_di_doversi | 1 |
| decisioni_ritengono_di_doversi_adeguare | 1 |
| ritengono_di_doversi_adeguare_all | 1 |
| di_doversi_adeguare_all_interpretazione | 1 |
| doversi_adeguare_all_interpretazione_data | 1 |
| pubblica_amministrazione_nonché_il_dovere | 1 |
| amministrazione_nonché_il_dovere_di | 1 |
| nonché_il_dovere_di_leale | 1 |
| amministrazione_nonché_con_il_dovere | 1 |
| nonché_con_il_dovere_di | 1 |
| con_il_dovere_di_leale | 1 |
| mantenimento_è_espressione_del_dovere | 1 |
| è_espressione_del_dovere_di | 1 |
| espressione_del_dovere_di_solidarietà | 1 |
| del_dovere_di_solidarietà_familiare | 1 |
| dovere_di_solidarietà_familiare_sancito | 1 |
| criteri_che_consistono_nella_doverosità | 1 |
| che_consistono_nella_doverosità_della | 1 |
| prelievi_stessi_consistono_nella_doverosità | 1 |
| stessi_consistono_nella_doverosità_della | 1 |
| nella_doverosità_della_prestazione_nella | 1 |
| doverosità_della_prestazione_nella_mancanza | 1 |
| questa_corte_ritiene_di_doversi | 1 |
| corte_ritiene_di_doversi_discostare | 1 |
| ritiene_di_doversi_discostare_dall | 1 |
| di_doversi_discostare_dall_interpretazione | 1 |
| doversi_discostare_dall_interpretazione_dello | 1 |
| suindicate_pronunce_e_di_dover | 1 |
| pronunce_e_di_dover_riaffermare | 1 |
| e_di_dover_riaffermare_al | 1 |
| di_dover_riaffermare_al_riguardo | 1 |
| dover_riaffermare_al_riguardo_la | 1 |
| atto_e_lo_specifico_dovere | 1 |
| e_lo_specifico_dovere_che | 1 |
| lo_specifico_dovere_che_gli | 1 |
| specifico_dovere_che_gli_è | 1 |
| dovere_che_gli_è_imposto | 1 |
| all_inosservanza_del_detto_dovere | 1 |
| inosservanza_del_detto_dovere_il | 1 |
| del_detto_dovere_il_meccanismo | 1 |
| detto_dovere_il_meccanismo_contemplato | 1 |
| dovere_il_meccanismo_contemplato_per | 1 |
| quella_che_ritiene_di_dover | 1 |
| che_ritiene_di_dover_utilizzare | 1 |
| ritiene_di_dover_utilizzare_nel | 1 |
| di_dover_utilizzare_nel_giudizio | 1 |
| dover_utilizzare_nel_giudizio_principale | 1 |
| che_consistono_a_nella_doverosità | 1 |
| consistono_a_nella_doverosità_della | 1 |
| a_nella_doverosità_della_prestazione | 1 |
| sebbene_non_abbia_il_dovere | 1 |
| non_abbia_il_dovere_di | 1 |
| abbia_il_dovere_di_commisurare | 1 |
| il_dovere_di_commisurare_integralmente | 1 |
| dovere_di_commisurare_integralmente_l | 1 |
| non_coerente_con_il_dovere | 1 |
| coerente_con_il_dovere_di | 1 |
| con_il_dovere_di_solidarietà | 1 |
| il_dovere_di_solidarietà_di | 1 |
| eviterebbe_alla_regione_di_doversi | 1 |
| alla_regione_di_doversi_attivare | 1 |
| regione_di_doversi_attivare_per | 1 |
| di_doversi_attivare_per_ottenere | 1 |
| doversi_attivare_per_ottenere_informazioni | 1 |
| corte_ritiene_pertanto_di_dover | 1 |
| ritiene_pertanto_di_dover_procedere | 1 |
| pertanto_di_dover_procedere_all | 1 |
| di_dover_procedere_all_esame | 1 |
| dover_procedere_all_esame_nel | 1 |
| tratterebbe_di_una_prestazione_doverosa | 1 |
| di_una_prestazione_doverosa_in | 1 |
| una_prestazione_doverosa_in_mancanza | 1 |
| prestazione_doverosa_in_mancanza_di | 1 |
| doverosa_in_mancanza_di_un | 1 |
| di_tributo_cioè_la_doverosità | 1 |
| tributo_cioè_la_doverosità_della | 1 |
| la_doverosità_della_prestazione_in | 1 |
| stato_di_adempiere_al_dovere | 1 |
| di_adempiere_al_dovere_di | 1 |
| adempiere_al_dovere_di_versare | 1 |
| al_dovere_di_versare_le | 1 |
| dovere_di_versare_le_ulteriori | 1 |
| dei_compiti_e_dei_doveri | 1 |
| compiti_e_dei_doveri_loro | 1 |
| e_dei_doveri_loro_attribuiti | 1 |
| dei_doveri_loro_attribuiti_dai | 1 |
| doveri_loro_attribuiti_dai_trattati | 1 |
| corte_di_procedere_al_doveroso | 1 |
| di_procedere_al_doveroso_scrutinio | 1 |
| procedere_al_doveroso_scrutinio_in | 1 |
| al_doveroso_scrutinio_in_ordine | 1 |
| doveroso_scrutinio_in_ordine_alla | 1 |
| precisato_che_resta_precipuo_dovere | 1 |
| che_resta_precipuo_dovere_del | 1 |
| resta_precipuo_dovere_del_giudice | 1 |
| precipuo_dovere_del_giudice_di | 1 |
| dovere_del_giudice_di_merito | 1 |
| energetica_sarebbe_il_recepimento_doveroso | 1 |
| sarebbe_il_recepimento_doveroso_della | 1 |
| il_recepimento_doveroso_della_direttiva | 1 |
| recepimento_doveroso_della_direttiva_comunitaria | 1 |
| doveroso_della_direttiva_comunitaria_ue | 1 |
| quo_è_consapevole_di_doversi | 1 |
| è_consapevole_di_doversi_pronunciare | 1 |
| consapevole_di_doversi_pronunciare_sulla | 1 |
| di_doversi_pronunciare_sulla_fattibilità | 1 |
| doversi_pronunciare_sulla_fattibilità_giuridica | 1 |
| al_tempo_stesso_del_dovere | 1 |
| tempo_stesso_del_dovere_del | 1 |
| stesso_del_dovere_del_contribuente | 1 |
| del_dovere_del_contribuente_di | 1 |
| dovere_del_contribuente_di_concorrere | 1 |
| sentenza_n_del_la_doverosità | 1 |
| n_del_la_doverosità_della | 1 |
| del_la_doverosità_della_prestazione | 1 |
| la_doverosità_della_prestazione_sentenze | 1 |
| doverosità_della_prestazione_sentenze_n | 1 |
| di_bilancio_affiancate_al_dovere | 1 |
| bilancio_affiancate_al_dovere_di | 1 |
| affiancate_al_dovere_di_solidarietà | 1 |
| al_dovere_di_solidarietà_hanno | 1 |
| dovere_di_solidarietà_hanno_fornito | 1 |
| province_autonome_hanno_il_dovere | 1 |
| autonome_hanno_il_dovere_di | 1 |
| hanno_il_dovere_di_assicurare | 1 |
| il_dovere_di_assicurare_con | 1 |
| dovere_di_assicurare_con_i | 1 |
| coinvolte_ricade_un_preciso_dovere | 1 |
| ricade_un_preciso_dovere_di | 1 |
| un_preciso_dovere_di_collaborazione | 1 |
| preciso_dovere_di_collaborazione_e | 1 |
| dovere_di_collaborazione_e_di | 1 |
| il_mancato_esperimento_del_doveroso | 1 |
| mancato_esperimento_del_doveroso_tentativo | 1 |
| esperimento_del_doveroso_tentativo_di | 1 |
| del_doveroso_tentativo_di_interpretazione | 1 |
| doveroso_tentativo_di_interpretazione_conforme | 1 |
| si_trova_infatti_a_dover | 1 |
| trova_infatti_a_dover_decidere | 1 |
| infatti_a_dover_decidere_sulla | 1 |
| a_dover_decidere_sulla_richiesta | 1 |
| dover_decidere_sulla_richiesta_di | 1 |
| invoca_altresì_il_potere_dovere | 1 |
| altresì_il_potere_dovere_del | 1 |
| il_potere_dovere_del_giudice | 1 |
| dovere_del_giudice_di_conformarsi | 1 |
| indicato_orientamento_al_potere_dovere | 1 |
| orientamento_al_potere_dovere_del | 1 |
| al_potere_dovere_del_giudice | 1 |
| dovere_del_giudice_di_rilevare | 1 |
| in_spregio_all_universale_dovere | 1 |
| spregio_all_universale_dovere_di | 1 |
| all_universale_dovere_di_solidarietà | 1 |
| universale_dovere_di_solidarietà_economica | 1 |
| dovere_di_solidarietà_economica_art | 1 |
| cost_al_più_generale_dovere | 1 |
| al_più_generale_dovere_di | 1 |
| più_generale_dovere_di_solidarietà | 1 |
| generale_dovere_di_solidarietà_prescritto | 1 |
| dovere_di_solidarietà_prescritto_dall | 1 |
| anche_in_rapporto_ai_doveri | 1 |
| in_rapporto_ai_doveri_di | 1 |
| rapporto_ai_doveri_di_solidarietà | 1 |
| ai_doveri_di_solidarietà_di | 1 |
| doveri_di_solidarietà_di_cui | 1 |
| efficacia_soggettiva_generalizzata_ai_doveri | 1 |
| soggettiva_generalizzata_ai_doveri_di | 1 |
| generalizzata_ai_doveri_di_solidarietà | 1 |
| ai_doveri_di_solidarietà_fondati | 1 |
| doveri_di_solidarietà_fondati_sull | 1 |
| il_rimettente_ritiene_di_dover | 1 |
| rimettente_ritiene_di_dover_procedere | 1 |
| ritiene_di_dover_procedere_ad | 1 |
| di_dover_procedere_ad_una | 1 |
| dover_procedere_ad_una_revoca | 1 |
| corte_ritiene_di_dover_distinguere | 1 |
| ritiene_di_dover_distinguere_il | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
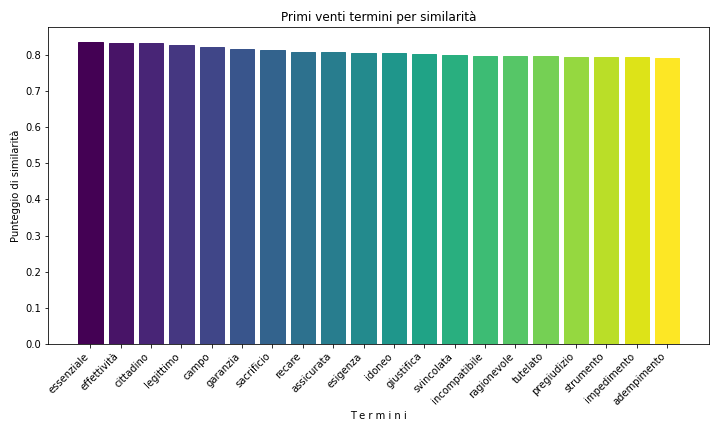
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2008 | 143 |
| 2007 | 119 |
| 2022 | 119 |
| 1988 | 116 |
| 2005 | 108 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 74 |
| 2021 | 65 |
| 1993 | 61 |
| 2020 | 59 |
| 1995 | 57 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Giovanni Maria Flick | 99 | 2.35826584087661 |
| Valerio Onida | 97 | 2.31062410671748 |
| Alfonso Quaranta | 93 | 2.21534063839924 |
| Paolo Maria Napolitano | 81 | 1.9294902334445 |
| Giuliano Vassalli | 79 | 1.88184849928537 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 53 | 2.43119266055046 |
| Giuliano Vassalli | 49 | 2.24770642201835 |
| Valerio Onida | 48 | 2.20183486238532 |
| Aldo Carosi | 44 | 2.01834862385321 |
| Ugo Spagnoli | 43 | 1.97247706422018 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| dovere | 232 | 435 |
| dover | 174 | 613 |
| doveri | 93 | 1204 |
| doversi | 55 | 1917 |
| doveroso | 37 | 2654 |
| doverosa | 25 | 3546 |
| doverosità | 23 | 3757 |
| doverla | 7 | 7353 |
| doverosamente | 5 | 8636 |
| doverle | 2 | 12707 |
| doverlo | 2 | 12707 |
| doverne | 2 | 12707 |
| dovergli | 1 | 16001 |
| doverosi | 1 | 16001 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| dovere | 123 | 236 |
| dover | 69 | 507 |
| doveri | 37 | 1037 |
| doversi | 23 | 1607 |
| doveroso | 15 | 2301 |
| doverosità | 12 | 2728 |
| doverosa | 9 | 3330 |
| doverla | 5 | 4768 |
| dovergli | 1 | 9550 |
| doverle | 1 | 9550 |
| doverlo | 1 | 9550 |
| doverne | 1 | 9550 |
| doverosamente | 1 | 9550 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.