Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-09.txt | 413 | 413 | conflitto in quanto l assessore regionale era privo di qualsiasi potere per emanare il decreto in materia di imposta sull | entrata | . ciò sia perché , alla regione , in base all art . 36 dello statuto , non potrebbe essere |
| 1957-09.txt | 844 | 844 | dalla medesima . nel secondo comma aggiunge : ” sono però riservate allo stato le imposte di produzione e le | entrate | dei tabacchi e del lotto ” . queste disposizioni sono interpretate dalle parti in modo del tutto divergente . assume |
| 1957-09.txt | 2394 | 2394 | il decreto , dopo avere stabilito , nell art . 2 , che ” la regione siciliana riscuote direttamente le | entrate | di sua spettanza ” , dispone nell art . 3 che , ” fino a quando non sarà intervenuto il |
| 1957-09.txt | 2709 | 2709 | dallo stato alla regione delle funzioni e degli uffici statali in materia di tributi in genere e di imposta sull | entrata | in particolare . è fatta eccezione per quanto riguarda la riscossione , cui si riferisce , oltre il decreto legislativo |
| 1957-09.txt | 2774 | 2774 | la quale , nel primo comma dell art . 3 , dispone che ” tutti i tributi e le altre | entrate | già di spettanza dello stato , con la sola esclusione delle imposte di produzione e delle entrate dei monopoli dei |
| 1957-09.txt | 2791 | 2791 | e le altre entrate già di spettanza dello stato , con la sola esclusione delle imposte di produzione e delle | entrate | dei monopoli dei tabacchi e del lotto , sono , a partire da 1 giugno 1947 , riscossi per conto |
| 1957-09.txt | 2983 | 2983 | finanza del 31 dicembre 1954 , con il quale si stabiliscono speciali regimi di imposizione circa l imposta sul l | entrata | , è costituzionalmente illegittimo . risulta infatti , anche dalle disposizioni delle leggi richiamate nell epigrafe del decreto stesso , |
| 1957-09.txt | 3031 | 3031 | il decreto legislativo luogotenenziale 19 ottobre 1940 , n . 348 , contenente provvedimenti in materia di imposta generale sull | entrata | e di addizionale straordinaria di guerra , il decreto legislativo c . p . s . 27 dicembre 1946 , |
| 1957-113.txt | 1322 | 1322 | del decreto legislativo statale 12 aprile 1948 , n . 507 , spettano alla regione i tributi e le altre | entrate | già di spettanza dello stato , salve le eccezioni espressamente indicate , ne deriva che , secondo la disposizione impugnata |
| 1957-113.txt | 3318 | 3318 | all esonero , sarebbero costretti , dati gli oneri che gravano sulle loro finanze , a ricercare altre fonti di | entrata | o aggravando la situazione tributaria nei riguardi dei cittadini , o ricorrendo ai mutui che hanno carattere eccezionale , non |
| 1957-124.txt | 776 | 776 | a tempo indeterminato la imposta di consumo sulle bevande vinose , sospendendo per un tempo determinato l imposta generale sull | entrata | e trasformando il regime dell imposta stessa in relazione alle predette bevande , abbia esercitato poteri in materia tributaria , |
| 1957-124.txt | 1057 | 1057 | sospendere a tempo indeterminato l imposta di consumo sulle bevande vinose e sospendere a tempo determinato l imposta generale sull | entrata | non trova riscontro nei principi generali della legislazione tributaria statale né in quelli delle leggi che regolano la materia delle |
| 1957-124.txt | 1130 | 1130 | un prodotto . ma è anche manifesta la illegittimità costituzionale della disposizione concernente il nuovo regime dell imposta generale sull | entrata | relativa alla materia in esame . il criterio stabilito dalla legge statale ( art . 14 della legge 19 giugno |
| 1957-124.txt | 1181 | 1181 | il decreto legge 9 gennaio 1940 , n . 2 ) consiste nell ancorare il regime della imposta generale sull | entrata | in materia di bevande vinose al regime delle imposte di consumo . la dissociazione tra le due imposte , adottata |
| 1957-124.txt | 1309 | 1309 | la regione possa , in linea generale , stabilire , con sue leggi , regimi particolari per la imposta sull | entrata | e all altro punto se , con la legge impugnata , si potessero conferire all assessore per le finanze i |
| 1957-129.txt | 2778 | 2778 | che consacra il principio della eguaglianza dei cittadini davanti alla legge , principio che sarebbe stato violato per effetto dell | entrata | in vigore delle leggi siciliana e sarda , ricordate nella parte narrativa . ma la situazione che ne è derivata |
| 1957-14.txt | 404 | 404 | e la regione siciliana , con l art . 2 primo comma autorizza la regione a ” riscuotere direttamente le | entrate | di sua spettanza ” , ossia il gettito di tutti i tributi erariali e le altre entrate con la sola |
| 1957-14.txt | 421 | 421 | riscuotere direttamente le entrate di sua spettanza ” , ossia il gettito di tutti i tributi erariali e le altre | entrate | con la sola esclusione delle imposte di produzione e delle entrate dei monopoli dei tabacchi e del lotto , che |
| 1957-14.txt | 432 | 432 | gettito di tutti i tributi erariali e le altre entrate con la sola esclusione delle imposte di produzione e delle | entrate | dei monopoli dei tabacchi e del lotto , che rimangono allo stato e sono riscosse da organi statali . che |
| 1957-14.txt | 501 | 501 | . 36 , secondo comma ) e dallo stesso precitato art . 2 , che nel secondo comma specifica le | entrate | di spettanza della regione , richiamandosi al decreto del presidente regionale 5 luglio 1947 , n . 14 , ratificato |
| 1957-14.txt | 571 | 571 | impugnata , contenente norme sulla gestione finanziaria della regione , espressamente stabilisce che ” tutti i tributi e le altre | entrate | , già di spettanza dello stato , con la sola esclusione delle imposte di produzione e delle entrate dei monopoli |
| 1957-14.txt | 589 | 589 | le altre entrate , già di spettanza dello stato , con la sola esclusione delle imposte di produzione e delle | entrate | dei monopoli dei tabacchi e del lotto , sono , a partire dal 1 giugno 1947 , riscossi per conto |
| 1957-19.txt | 109 | 109 | , in base alle leggi dello stato , competono al ministro per le finanze in materia di imposta generale sulla | entrata | , poteri esercitati dall assessore per le finanze della regione con il decreto qui impugnato , analogo a quello che |
| 1957-19.txt | 455 | 455 | dallo stato alla regione delle funzioni e degli uffici statali in materia di tributi in genere e di imposta sull | entrata | in particolare , ad eccezione di quanto riguarda la riscossione , le norme statali e regionali in atto vigenti non |
| 1957-41.txt | 228 | 228 | affari , è stata a questa corte proposta sul riflesso dell avvenuto decorso del termine di cinque anni , dall | entrata | in vigore della costituzione , fissato dalla vi disposizione transitoria della costituzione stessa , entro il quale si sarebbe dovuto |
| 1957-41.txt | 646 | 646 | dalla vi disposizione transitoria . da queste norme risulta , per un verso , la sopravvivenza delle giurisdizioni speciali all | entrata | in vigore della costituzione ; per altro verso , l obbligo del parlamento di provvedere in conformità dei principi costituzionali |
| 1957-41.txt | 676 | 676 | l obbligo del parlamento di provvedere in conformità dei principi costituzionali innanzi ricordati , nel termine di cinque anni dall | entrata | in vigore della costituzione . ciò premesso , sorge la questione circa la natura , se perentoria od ordinatoria , |
| 1957-41.txt | 718 | 718 | termine in parola . ai fini della dimostrazione della non perentorietà del termine , devesi osservare che al differimento dell | entrata | in vigore del principio della unità della giurisdizione , rispetto alle giurisdizioni speciali , non ha corrisposto , nella costituzione |
| 1957-41.txt | 1158 | 1158 | regionali ; nella disposizione xvi di cui non va trascurata l importanza che fissava il termine di un anno dall | entrata | in vigore della costituzione per la revisione ed il coordinamento con essa delle precedenti leggi costituzionali . orbene a questi |
| 1957-52.txt | 174 | 174 | è stata pertanto ritenuta assorbita in quella , più ampia e diversamente regolata , della corte costituzionale dal momento della | entrata | in funzione di questa corte . nella stessa sentenza n . 38 è stato inoltre precisato che la affermazione della |
| 1957-58.txt | 179 | 179 | virtù di una modifica dello statuto siciliano , ma ipso iure per incompatibilità con la costituzione e al momento della | entrata | in vigore di questa , che operò l inserimento dello statuto nel nuovo ordinamento costituzionale . pertanto la eccezione sollevata |
| 1957-65.txt | 893 | 893 | tribunale di bologna in data 15 giugno 1944 , la data del 1 gennaio 1943 è quella in cui sono | entrate | in vigore le tariffe per il nuovo catasto a seguito della revisione generale degli estimi disposta con il r.d.l . |
| 1958-05.txt | 188 | 188 | di quest ultimo decreto , non spetta alla regione se non il gettito dei tributi erariali esistenti all epoca dell | entrata | in vigore del decreto stesso , e cioè di quelli indicati nel bilancio regionale per l esercizio finanziario 1947 48 |
| 1958-05.txt | 316 | 316 | istituiti , fatta eccezione per quelli espressamente indicati nel testo legislativo , e cioè le imposte di produzione e le | entrate | dei tabacchi e del lotto . il richiamo , si aggiunge , contenuto nell art . 2 del decreto legislativo |
| 1958-05.txt | 347 | 347 | aggiunge , contenuto nell art . 2 del decreto legislativo del 12 aprile 1948 , n . 507 , alle | entrate | del bilancio regionale del 1947 48 , avrebbe valore indicativo come semplice riferimento ai tributi allora esistenti , ma non |
| 1958-05.txt | 768 | 768 | provvisoriamente il servizio di tesoreria , stabilisce , nell articolo 3 , che ” tutti i tributi e le altre | entrate | già di spettanza dello stato , con la sola esclusione delle imposte di produzione e delle entrate dei monopoli dei |
| 1958-05.txt | 785 | 785 | e le altre entrate già di spettanza dello stato , con la sola esclusione delle imposte di produzione e delle | entrate | dei monopoli dei tabacchi e del lotto , sono , a partire dal 1 giugno 1947 , riscosse per conto |
| 1958-05.txt | 868 | 868 | 1948 , n . 507 , conferma anzitutto , nell art . 2 , che la regione siciliana riscuote le | entrate | di sua spettanza e aggiunge , nel secondo comma , che a tale effetto , sono considerate di spettanza della |
| 1958-05.txt | 891 | 891 | spettanza e aggiunge , nel secondo comma , che a tale effetto , sono considerate di spettanza della regione le | entrate | iscritte nel bilancio di previsione per l esercizio finanziario 1947 48 . d altra parte , oltre che nel titolo |
| 1958-05.txt | 1062 | 1062 | già accennato , le disposizioni hanno avuto finora concreta applicazione . ed è pure da notare che il riferimento alle | entrate | del bilancio 1947 48 , contenuto nell art . 2 del ricordato decreto legislativo , non ha valore semplicemente indicativo |
| 1958-05.txt | 1084 | 1084 | bilancio 1947 48 , contenuto nell art . 2 del ricordato decreto legislativo , non ha valore semplicemente indicativo delle | entrate | che , a quel tempo , potevano considerarsi di spettanza della regione , come questa sostiene . la disposizione anzidetta |
| 1958-05.txt | 1153 | 1153 | a quando ( ed è auspicabile che ciò si avveri sollecitamente ) non saranno definiti i rapporti finanziari , le | entrate | indicate nel bilancio 1947 48 costituiscono in concreto i cespiti di spettanza della regione . dalle osservazioni sopraesposte deriva logicamente |
| 1958-05.txt | 1205 | 1205 | , la regione si attribuisca con leggi proprie il gettito di nuovi tributi istituiti con leggi dello stato successivamente all | entrata | in vigore del decreto legislativo del 12 aprile 1948 , n . 507 . in conseguenza la legge ora impugnata |
| 1958-05.txt | 1239 | 1239 | . in conseguenza la legge ora impugnata è da ritenere costituzionalmente illegittima . con essa infatti si dispone che le | entrate | derivanti dall applicazione , nel territorio della regione , della legge dello stato del 6 agosto 1954 , n . |
| 1958-05.txt | 1739 | 1739 | contrasto con lo statuto siciliano , se non si riconoscesse pure alla regione il diritto di far proprie anche le | entrate | derivanti dalle nuove imposte istituite dallo stato . diversamente , si aggiunge , ” una legge ordinaria potrebbe rendere frustranea |
| 1958-05.txt | 1958 | 1958 | applicazione della legge anzidetta sul fabbisogno finanziario della sicilia , in quanto la legge stessa ha soppresso due cespiti di | entrata | già assegnati all ente , la corte , pur riconoscendo l importanza del problema e la necessità di un adeguata |
| 1958-45.txt | 631 | 631 | del d.p.r . 12 aprile 1948 , n . 507 , che autorizza la regione siciliana a riscuotere direttamente le | entrate | di sua spettanza , ossia il gettito di tutti i tributi erariali e le altre entrate , con la sola |
| 1958-45.txt | 647 | 647 | a riscuotere direttamente le entrate di sua spettanza , ossia il gettito di tutti i tributi erariali e le altre | entrate | , con la sola esclusione delle imposte di produzione e delle entrate dei monopoli dei tabacchi e del lotto , |
| 1958-45.txt | 659 | 659 | di tutti i tributi erariali e le altre entrate , con la sola esclusione delle imposte di produzione e delle | entrate | dei monopoli dei tabacchi e del lotto , che rimangono allo stato e sono riscosse da organi statali . ma |
| 1958-45.txt | 1473 | 1473 | , infatti , dopo avere stabilito , nell art . 2 , che ” la regione siciliana riscuote direttamente le | entrate | di sua spettanza ” , dispone , nell art . 3 , che , ” fino a quando non sarà |
| 1958-60.txt | 1135 | 1135 | consumo sui vini , mosti ed uva da vino e venivano stabilite particolari provvidenze in materia di imposta generale sulla | entrata | per il commercio di detti prodotti . questa corte con la sentenza n . 124 del 31 ottobre 1957 non |
| 1958-76.txt | 764 | 764 | di registro nella misura di lire 500 , ove la registrazione abbia luogo nella regione stessa entro cinque anni dalla | entrata | in vigore della presente legge ” . quale disposizione analoga esistente nella legislazione nazionale è stato ricordato l art . |
| 1959-09.txt | 1803 | 1803 | formulati : ” i contributi dovuti all ente per il periodo che va dal 16 gennaio 1951 al giorno dell | entrata | in vigore della presente legge sono limitati al 90 per cento ( novanta per cento ) della misura prevista nell |
| 1959-09.txt | 1924 | 1924 | del decreto ministeriale 15 gennaio 1951 . ” l ente provvederà , entro il termine massimo di cinque anni dall | entrata | in vigore della presente legge , a rimborsare ai contribuenti le somme da essi versate in eccedenza alla misura indicata |
| 1959-09.txt | 2544 | 2544 | , n . 868 , è stabilito , per il periodo che va dal 16 gennaio 1951 al giorno dell | entrata | in vigore della presente legge , nella misura del 2,70 % . ” per il periodo sopra indicato il diritto |
| 1959-09.txt | 2675 | 2675 | 1952 in lire 5,40 al chilogrammo ; b ) a decorrere dal 1 gennaio 1953 e fino al giorno dell | entrata | in vigore della presente legge , in lire 3,15 al chilogrammo . ” l ente provvederà , entro il termine |
| 1959-09.txt | 2701 | 2701 | , in lire 3,15 al chilogrammo . ” l ente provvederà , entro il termine massimo di cinque anni dall | entrata | in vigore della presente legge , a rimborsare ai contribuenti le somme da essi versate in eccedenza alla misura indicata |
| 1959-09.txt | 4507 | 4507 | comma ottavo così formulato : ” per il periodo sopra indicato ( cioè dal 16 gennaio 1951 al giorno dell | entrata | in vigore della presente legge ) il diritto di rivalsa verso i compratori può essere esercitato dalle cartiere nazionali e |
| 1959-09.txt | 5713 | 5713 | n . 168 , contiene , nei primi quattro commi , alcune disposizioni che , con effetto dal giorno dell | entrata | in vigore della stessa legge , stabiliscono nella misura dell 1 % il contributo dovuto all ente nazionale per la |
| 1959-09.txt | 6004 | 6004 | e nono dell articolo unico della legge 28 marzo 1956 , n . 168 , per determinati periodi anteriori all | entrata | in vigore della legge , e cioè retroattivamente , stabiliscono i contributi dovuti all ente ai sensi dell art . |
| 1959-36.txt | 322 | 322 | di cassazione ha , in proposito , ritenuto che le prestazioni pecuniarie dovute ai comuni per le pubbliche affissioni costituiscono | entrate | di diritto privato , mentre quelle relative alla pubblicità effettuata dal privato hanno carattere di tributi e non di cespiti |
| 1959-36.txt | 1230 | 1230 | riconosciuta efficacia agli aumenti eventualmente apportati dai comuni alle tariffe riguardanti le pubbliche affissioni e la pubblicità affine prima della | entrata | in vigore della legge n . 1417 , sempre che le relative deliberazioni fossero , entro sessanta giorni della suddetta |
| 1960-46.txt | 291 | 291 | parlamento a norma della nuova costituzione dovevano ” essere sottoposti alla ratifica del nuovo parlamento entro un anno dalla sua | entrata | in funzione ” . la commissione provinciale delle imposte dirette ed indirette sugli affari di ragusa , con le due |
| 1960-46.txt | 498 | 498 | , secondo la quale quel decreto legislativo doveva essere sottoposto a ratifica del nuovo parlamento entro un anno dalla sua | entrata | in funzione . per decidere la questione di legittimità costituzionale così proposta dalla commissione provinciale di ragusa è preliminarmente necessario |
| 1960-46.txt | 632 | 632 | ratifica il 4 maggio 1949 ( stampato camera n . 620 ) , e cioè entro l anno dalla sua | entrata | in funzione , che ebbe luogo l 8 maggio 1948 . non essendo stato ratificato nel corso della prima legislatura |
| 1960-46.txt | 829 | 829 | governo di presentare al parlamento per la ratifica i decreti legislativi , da esso emanati , entro l anno dall | entrata | in funzione delle nuove camere . in queste condizioni , a prescindere dalla considerazione che la questione di legittimità costituzionale |
| 1961-34.txt | 1237 | 1237 | , 12 aprile 1948 , n . 507 ) , non sono di spettanza della regione , non corrispondendo a | entrate | indicate nel bilancio 1947 8 , come le imposte sulla produzione e quelle introdotte dopo l entrata in vigore dello |
| 1961-34.txt | 1254 | 1254 | non corrispondendo a entrate indicate nel bilancio 1947 8 , come le imposte sulla produzione e quelle introdotte dopo l | entrata | in vigore dello statuto speciale , e non possono formare oggetto dell attività normativa regionale . né l addizionale in |
| 1961-79.txt | 171 | 171 | 30 dicembre 1923 , n . 3269 ) , dell art . 52 della legge istitutiva dell imposta generale sull | entrata | ( legge 19 giugno 1940 , n . 762 ) : e dell art . 24 della legge doganale ( |
| 1961-79.txt | 351 | 351 | 96 ” . il secondo periodo del secondo comma dell art . 52 della legge istitutiva dell imposta generale sull | entrata | dispone che il ” gravame dinanzi alla autorità giudiziaria ” previsto dal primo periodo dello stesso comma contro i provvedimenti |
| 1961-79.txt | 624 | 624 | ritiene doversi discostare , anche con riguardo alle disposizioni in materia di imposta di registro , di imposta generale sull | entrata | e di imposte doganali , che vengono ora portate per la prima volta all esame della corte . esse devono |
| 1962-67.txt | 227 | 227 | la difesa della regione , in mancanza di norme di attuazione , avrebbe operato , relativamente alla imposta generale sull | entrata | , il trasferimento delle funzioni e degli organi dallo stato alla regione , legittimando i decreti che hanno dato luogo |
| 1962-67.txt | 370 | 370 | al ministro per le finanze la facoltà di disporre con propri decreti speciali regimi di imposizione dell imposta generale sull | entrata | . eguale facoltà conferisce all assessore alle finanze l art . 10 della legge regionale 30 giugno 1956 , n |
| 1962-67.txt | 398 | 398 | finanze l art . 10 della legge regionale 30 giugno 1956 , n . 40 , estendendo l imposta alle | entrate | derivanti dal commercio delle fave secche e della manna . 4 . ciò premesso , per risolvere i conflitti in |
| 1962-67.txt | 906 | 906 | da un organo statale ad un organo regionale in materia tributaria e in modo particolare per l imposta generale sull | entrata | con conseguente passaggio di funzioni e di uffici dalla organizzazione dello stato alla regione . tale passaggio non può avvenire |
| 1962-67.txt | 1134 | 1134 | regione siciliana , dispone all art . 2 , primo comma , che ” la regione siciliana riscuote direttamente le | entrate | di sua spettanza ” . e tale situazione non può certo essere modificata con la legge regionale . lo stesso |
| 1962-67.txt | 1295 | 1295 | , che non li avrebbe trasferiti , ma semplicemente disciplinati . il passaggio delle funzioni sarebbe avvenuto per effetto dell | entrata | in vigore dello statuto della regione siciliana , in virtù del principio che dove vi è potestà legislativa vi è |
| 1962-67.txt | 1417 | 1417 | del 1957 ) . 8 . infine , la tesi che la determinazione di speciali regimi per l imposta sull | entrata | impropriamente si ritiene che attenga alla fase della imposizione , mentre invece si riferisce alla fase della riscossione del tributo |
| 1962-68.txt | 586 | 586 | viceversa . nella specie si lamenta che l assessore alle finanze abbia esercitato , in materia di imposta generale sull | entrata | , una potestà amministrativa della quale è tuttora titolare il ministro delle finanze . e questa corte ha ripetutamente affermato |
| 1962-68.txt | 786 | 786 | 1 della legge regionale 30 giugno 1956 , n . 40 , che , in materia di imposta generale sull | entrata | , trasferisce all organo regionale gli stessi poteri che l art . 10 del d.l.l . 19 ottobre 1944 , |
| 1962-68.txt | 918 | 918 | regionale non possa trasferire dallo stato alla regione le funzioni amministrative e i relativi organi riguardanti l imposta generale sull | entrata | . consegue l accoglimento dei ricorsi del presidente del consiglio dei ministri avverso i suindicati decreti dell assessore regionale e |
| 1962-75.txt | 182 | 182 | 13 gennaio 1936 , n . 2313 ) , l art . 52 della legge istitutiva dell imposta generale sull | entrata | ( legge 19 giugno 1940 , n . 762 ) , l art . 24 della legge doganale ( legge |
| 1962-89.txt | 270 | 270 | tributarie contenenti appunto lo stesso principio del solve et repete ( legge di registro , legge sull imposta generale sull | entrata | , legge doganale : v . sentenza 22 dicembre 1961 , n . 79 ) , o che estendevano il |
| 1963-116.txt | 343 | 343 | costituzione e l affermazione dell ordinanza che la pretesa funzione giurisdizionale dell intendente , pur prevista da leggi anteriori all | entrata | in vigore della costituzione , debba ritenersi istituita ex novo dal ricordato art . 208 del t.u . e quindi |
| 1963-127.txt | 325 | 325 | della legittimità del d.p.r . 13 maggio 1957 , n . 853 , che sarebbe stato emesso , dopo l | entrata | in vigore della costituzione , sulla base di una delega ( quella contenuta nel decreto legge del 1938 ) ormai |
| 1963-127.txt | 1333 | 1333 | può non trovare limiti analoghi a quelli posti dalle disposizioni che regolano , i casi di sospensione della riscossione delle | entrate | fiscali . la norma ( a parte la sua manifesta opportunità in vista dei casi purtroppo frequenti di disastri naturali |
| 1963-155.txt | 1157 | 1157 | l aumento dell addizionale sono dovuti per fatti e situazioni posteriori al 18 gennaio 1962 , giorno in cui è | entrata | in vigore la legge denunciata ; legge che perciò , su questo punto , non si riferisce al tempo anteriore |
| 1963-44.txt | 225 | 225 | che riguarda le imposte di bollo e di registro , possa valere anche per le imposte sulle successioni e sulla | entrata | , alle quali pure si riferiscono le ordinanze di rimessione , è decisivo il rilevare che le sue disposizioni non |
| 1963-73.txt | 284 | 284 | alla vacatio nella riscossione del tributo nel periodo di tempo intercorso fra la data di pubblicazione della sentenza e la | entrata | in vigore della nuova legge , si discosta dai criteri e dai limiti indicati dalla stessa legge , e concede |
| 1963-73.txt | 348 | 348 | esame di questa norma transitoria chiaramente risulta che a scopo fiscale si è ridata vita alle vecchie tariffe fino all | entrata | in vigore della nuova legge e di conseguenza si è ridata nuova efficacia giuridica a quella norma illegittima , che |
| 1963-73.txt | 494 | 494 | di non accettare la immediata cessazione dell efficacia giuridica della norma illegittima , ma di prolungarne la vita sino all | entrata | in vigore della nuova legge . il che non è affatto consentito dal rigore della norma dell art . 136 |
| 1964-30.txt | 385 | 385 | inerenti al singolo processo , la voce ” recupero di spese giudiziarie ” , iscritta nello stato di previsione dell | entrata | del ministero del tesoro senza dubbio in relazione a quell obbligo di cui il pretore di pieve di cadore contesta |
| 1964-30.txt | 666 | 666 | da quello della progressività , né che la spesa per i servizi generali sia coperta da imposte indirette o da | entrate | che siano dovute esclusivamente da chi richiede la prestazione dell ufficio organizzato per il singolo servizio o da chi ne |
| 1964-39.txt | 691 | 691 | quella di coloro che sono in grado di uniformarsi alla norma nuova , perché compiono l atto successivamente alla sua | entrata | in vigore , la condizione di coloro i quali , per avere formato l atto anteriormente a tale legge , |
| 1964-53.txt | 48 | 48 | che l interpretazione dell art . 21 del trattato di pace ha fatto sorgere e segnatamente se , con l | entrata | in vigore di questo , sia venuta a cessare la sovranità italiana sul territorio libero di trieste e , nell |
| 1964-53.txt | 633 | 633 | amministrazione italiana si collegarono ( o ne furono la continuazione ) a quelli esercitati dai comandi militari alleati prima dell | entrata | in vigore del trattato di pace e , nella medesima forma e misura , dopo l entrata in vigore di |
| 1964-53.txt | 650 | 650 | alleati prima dell entrata in vigore del trattato di pace e , nella medesima forma e misura , dopo l | entrata | in vigore di questo , giusta l art . 1 dello ” strumento per il regime provvisorio del territorio libero |
| 1964-53.txt | 905 | 905 | . l avvocatura dello stato insiste sul carattere decisivo , ai fini della soluzione della questione di legittimità , dell | entrata | in vigore della legge costituzionale 31 gennaio 1963 , n . 1 , contenente lo ” statuto speciale della regione |
| 1965-02.txt | 691 | 691 | contingenze non ha posto a carico del proprio bilancio la spesa occorrente per compensare i comuni della mancanza di un | entrata | così rilevante , il danno arrecato alla finanza locale si traduce in definitiva in un maggior onere per lo stato |
| 1965-64.txt | 1740 | 1740 | innanzi ricordato un aumento temporaneo di altri cinque centesimi , con destinazione ad apposito capitolo dello stato di previsione dell | entrata | . la legge regionale in esame dispone , per un successivo periodo di tempo , l ulteriore pagamento di una |
| 1965-64.txt | 1992 | 1992 | n . 1025 , lo stato riportò a dieci centesimi l addizionale istituita nel 1937 , per il periodo dall | entrata | in vigore del decreto al 31 ottobre 1956 , limitatamente alle imposte di registro , di successione e ipotecarie , |
| 1965-85.txt | 49 | 49 | cioè che per l applicazione del condono concorra l intervento della definizione amministrativa dell accertamento tributario entro l anno dall | entrata | in vigore della legge stessa , derivi una disparità nel trattamento dei contribuenti ; dei quali , soltanto taluni riescono |
| 1965-85.txt | 282 | 282 | estranea la legge , e deriva dalla diversa condizione nella quale inevitabilmente si trovano condannati e imputati al momento della | entrata | in vigore del provvedimento stesso . nel caso in esame , invece , è proprio la norma impugnata che , |
| 1966-128.txt | 196 | 196 | fondamento . non è il caso di discutere se il bollo , che è un mezzo di riscossione di pubbliche | entrate | , appartenga alla categoria delle tasse , oppure a quella delle imposte . è concordemente riconosciuto , infatti che i |
| 1966-128.txt | 305 | 305 | art . 53 non vieta che ” la spesa per i servizi generali sia coperta da imposte indirette o da | entrate | che siano dovute esclusivamente da chi richiede la prestazione dell ufficio organizzato per il singolo servizio o da chi ne |
| 1966-44.txt | 1340 | 1340 | urbanistica o in un piano intercomunale ( art . 25 ) . è stato inoltre fissato in un anno dall | entrata | in vigore della legge il termine entro il quale i detti comuni possono applicare l imposta ; è stato stabilito |
| 1966-44.txt | 2775 | 2775 | l imposta a carico di coloro che abbiano alienato le aree posteriormente alla data di riferimento , ma prima dell | entrata | in vigore della legge ( secondo comma dell art . 25 ) . in questo caso si ha l applicazione |
| 1966-88.txt | 392 | 392 | ritenersi una legge la quale , per il modo in cui provvede a regolare le fattispecie verificatesi prima della sua | entrata | in vigore , persegue e raggiunge , anche se indirettamente , lo stesso risultato . 3 . alla stregua di |
| 1966-88.txt | 474 | 474 | . l art . 7 in esame prende in considerazione le occupazioni di spazi ed aree pubbliche intervenute prima dell | entrata | in vigore delle tariffe deliberate in base alla nuova disciplina introdotta con gli artt . 1 e 2 della legge |
| 1966-89.txt | 40 | 40 | 1964 il d.l . 31 agosto 1964 , n . 705 , col quale le aliquote dell imposta generale sull | entrata | erano state aumentate del 20 per cento , non venne convertito in legge e di conseguenza perdette efficacia sin dall |
| 1966-89.txt | 1079 | 1079 | riferimento agli articoli 3 e 53 della costituzione . la circostanza che all addizionale dell aliquota dell imposta generale sull | entrata | soggiacciano solo gli atti economici posti in essere fra il 31 agosto ed il 24 settembre 1964 e non anche |
| 1966-89.txt | 1110 | 1110 | 31 agosto ed il 24 settembre 1964 e non anche gli analoghi atti compiuti dopo tale data e prima dell | entrata | in vigore della legge 15 novembre 1964 , n . 1162 , trova il suo fondamento razionale nello scopo perseguito |
| 1966-89.txt | 1245 | 1245 | a seguito della mancata conversione del decreto , al rimborso delle maggiori somme versate a titolo di imposta generale sull | entrata | : ed assume particolare rilevanza la ragionevole preoccupazione che , a causa del già verificatosi trasferimento del maggior onere sui |
| 1966-89.txt | 1398 | 1398 | sono stati e sono pur sempre assoggettati , prima e dopo il 24 settembre 1964 , all imposta generale sull | entrata | e sono quindi costantemente assunti dal legislatore come indici di capacità contributiva . quel che varia nel periodo preso in |
| 1967-02.txt | 434 | 434 | necessaria dato che l iscrizione in bilancio di un capitolo per altro per memoria e cioè senza la previsione di | entrata | è fatto di per sé non produttivo di alcun effetto sostanziale e quindi di nessuna modificazione dell ordinamento giuridico . |
| 1967-02.txt | 833 | 833 | della presente legge , è riservato all erario ” , non lasciano dubbi di sorta sul fatto che la nuova | entrata | dovesse affluire unicamente alle casse dello stato . a disattendere tale affermazione non giova rilevare che il termine ” erario |
| 1967-02.txt | 1150 | 1150 | di scopo e di destinazione delle due addizionali . la cosiddetta addizionale e.c.a . , che è compresa tra le | entrate | tributarie della regione siciliana , è destinata a sopperire alle esigenze di enti locali poiché il suo gettito è devoluto |
| 1967-02.txt | 1246 | 1246 | un nuovo provento , sotto forma di un aumento di un addizionale preesistente , da imputarsi a distinto capitolo d | entrata | . negli stessi termini , con titoli e disposizioni pressoché identici , le leggi 2 gennaio 1952 , n . |
| 1967-02.txt | 1327 | 1327 | può quindi concludere in ordine alla questione comune ai tre ricorsi che il provento dell addizionale del 1961 è una | entrata | tributaria erariale nuova rispetto a quelle iscritte nel bilancio di previsione della regione per l esercizio 1947 48 e come |
| 1967-02.txt | 1453 | 1453 | cassa della regione . l illegittimità di tale provvedimento è evidente . la regione , attribuendosi il provento di un | entrata | , che l art . 4 della legge riserva espressamente all erario dello stato , ha unilateralmente alterato i termini |
| 1967-02.txt | 1516 | 1516 | statuto e 2 del d . l . n . 507 del 1948 che delimitavano la sua competenza alle sole | entrate | tributarie tassativamente indicate nel citato bilancio 1947 48 . a tale violazione fa riscontro una correlativa invasione della sfera di |
| 1967-121.txt | 146 | 146 | l applicazione del condono in materia tributaria alla condizione che la definizione amministrativa dell accertamento intervenga entro sei mesi dall | entrata | in vigore della legge . analogamente al caso deciso con la richiamata sentenza è a dirsi che la norma in |
| 1967-146.txt | 175 | 175 | 1074 del 1965 , il quale , mentre , nell art . 2 , ha concesso alla sicilia tutte le | entrate | tributarie erariali allora esistenti , contemporaneamente , attuando l art . 39 dello statuto , ha ribadito la esclusiva competenza |
| 1967-146.txt | 759 | 759 | pratico consigliassero di inquadrare i due tributi come specie a genere nelle imposte sugli affari e nell imposta generale sull | entrata | , la soluzione sarebbe irrilevante in questa sede : infatti gli artt . 36 e 39 dello statuto , nella |
| 1967-146.txt | 838 | 838 | imposte di consumo dei tabacchi anche importati dall estero ( tabella b ) , e , viceversa , fra le | entrate | doganali talune imposte di consumo ( ad es . sul caffè e sul cacao : tabella d ) . la |
| 1967-148.txt | 64 | 64 | applicazione del condono delle sanzioni non penali relative a trasgressioni in materia di imposte dirette ove entro un anno dall | entrata | in vigore del provvedimento non fosse intervenuta la definizione amministrativa dell accertamento . la disposizione ora impugnata , contenuta nella |
| 1967-148.txt | 109 | 109 | comma , sottrae al condono ” le soprattasse e le pene pecuniarie dovute per accertamenti già definiti alla data di | entrata | in vigore della legge ” e viene denunziata dal tribunale di bologna perché , al pari di quella esaminata dalla |
| 1967-148.txt | 229 | 229 | legge , escludendo il condono nel primo caso ed ammettendolo nel secondo , regola situazioni che al momento della sua | entrata | in vigore si presentavano obbiettivamente diverse . da siffatta constatazione discende che i motivi enunciati dalla corte nella sentenza n |
| 1967-148.txt | 619 | 619 | dei soggetti interessati , quei motivi con più forza dovrebbero essere invocati a favore del contribuente che al momento dell | entrata | in vigore della legge avesse già pagato soprattasse e pene pecuniarie : eppure è questo un caso nel quale , |
| 1967-155.txt | 336 | 336 | le agevolazioni tributarie sono applicabili ” sempre che la costruzione sia iniziata e condotta a termine nel periodo decorrente dall | entrata | in vigore della legge a tutto il 31 dicembre 1953 ” . l art . 1 della legge n . |
| 1967-75.txt | 2013 | 2013 | , per disposizioni dei relativi statuti , abbiano diritto a tutto o a parte del gettito , quando le nuove | entrate | tributarie siano destinate alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato . questo principio |
| 1967-77.txt | 707 | 707 | leso l art . 53 della costituzione . una delle parti ha sostenuto che con le iscrizioni provvisorie si registrano | entrate | ipotetiche e che ciò renderebbe fittizio quell equilibrio fra le entrate e le spese su cui deve poggiare il bilancio |
| 1967-77.txt | 718 | 718 | ha sostenuto che con le iscrizioni provvisorie si registrano entrate ipotetiche e che ciò renderebbe fittizio quell equilibrio fra le | entrate | e le spese su cui deve poggiare il bilancio dello stato ( art . 81 della costituzione ) ; ma |
| 1968-116.txt | 1243 | 1243 | unico del 1958 , la predetta legge veniva abrogata a decorrere dal gennaio 1960 , cioè dalla stessa data di | entrata | in vigore della legge del 1959 . ma , se è esatto il rilievo della coincidenza di date , non |
| 1968-23.txt | 495 | 495 | dato o profilo comune , rappresentato dal fatto che a concorrere , con la corresponsione di contributi predeterminati , alle | entrate | della cassa nazionale di previdenza e di assistenza a favore degli avvocati e dei procuratori legali , sono tenuti soggetti |
| 1968-23.txt | 1197 | 1197 | riscossi , alla realizzazione della previdenza ed assistenza in favore degli avvocati e del procuratori legali . la funzionalizzazione delle | entrate | , in tal modo attuata , non urta contro le norme ed i principi costituzionali indicati nelle ordinanze del giudici |
| 1968-23.txt | 1430 | 1430 | è stata ravvisata nella possibilità che ” la spesa per i servizi generali sia coperta da imposte dirette o da | entrate | che siano dovute esclusivamente da chi richiede la prestazione dell ufficio organizzato per il singolo servizio o da chi ne |
| 1968-23.txt | 1981 | 1981 | stato , ma a favore della cassa e che le somme in tal modo riscosse vengono a far parte delle | entrate | della cassa stessa . ma da tale circostanza non può farsi derivare alcun contrasto tra le norme denunciate e l |
| 1968-23.txt | 2266 | 2266 | pubblico . e lo sono anche gli strumenti predisposti per consentire alla cassa la realizzazione di quei fini . sono | entrate | della cassa , oltre i beni non facenti parte del patrimonio ed i redditi del patrimonio , i contributi direttamente |
| 1968-24.txt | 533 | 533 | , è destinata a produrre effetti in ordine alle indennità percepite dai deputati regionali fino al momento nel quale sono | entrate | in vigore le nuove disposizioni . 3 . nel merito la questione sollevata dal commissario dello stato è fondata : |
| 1968-32.txt | 684 | 684 | in fatti od omissioni ” rilevanti per la determinazione del redditi imponibili ” , l indagine sul reddito e sull | entrata | dell imposta era necessaria , anche per la graduazione della pena , e , di regola , non facile per |
| 1968-47.txt | 171 | 171 | compresi nelle tabelle a , b , c , oltre quelli indicati nell art . 5 , e le nuove | entrate | tributarie dirette a soddisfare particolari finalità statali ( art . 2 ) . l aumento e l estensione della c.d |
| 1968-47.txt | 203 | 203 | ) . l aumento e l estensione della c.d . addizionale e.c.a . non figurano in quelle tabelle né costituiscono | entrate | ” nuove ” rispetto alle norme di attuazione . la difesa statale sostiene che l art . 2 di queste |
| 1968-47.txt | 305 | 305 | , che fa perno sulle situazioni quali erano al momento in cui essa è stata emanata ( ” tutte le | entrate | . . . riscosse nell ambito . . . ad eccezione . . . ” ) , sia l analogia |
| 1968-47.txt | 348 | 348 | disposizioni coeve , che , nel friuli venezia giulia , riservano allo stato soltanto i tributi ” disposti successivamente all | entrata | in vigore ” di esse , dimostrano come la tendenza fosse quella di sottrarre alle casse regionali solo le entrate |
| 1968-47.txt | 368 | 368 | entrata in vigore ” di esse , dimostrano come la tendenza fosse quella di sottrarre alle casse regionali solo le | entrate | derivanti da leggi posteriori alle norme d attuazione . ne discende l illegittimità dell atto di cui al telegramma n |
| 1968-47.txt | 475 | 475 | regione perché il provento non sarebbe nuovo , né diretto a soddisfare quelle particolari finalità statali senza cui anche le | entrate | tributarie introdotte dopo il d.p.r . 1965 , n . 1074 spetterebbero ad essa . la denuncia è infondata . |
| 1968-47.txt | 517 | 517 | addizionale disposta con la legge 1967 , n . 356 , pur non essendo un tributo nuovo , è un | entrata | tributaria ” nuova ” dato che sarebbe mancata se quella legge non ne avesse deciso la proroga : poiché le |
| 1968-47.txt | 594 | 594 | resto , in verità , la norma impugnata non indica espressamente l esigenza particolare al cui soddisfacimento è diretta l | entrata | ; ma , con ciò , non si può negare la particolarità dello scopo che ha ispirato la legge . |
| 1968-47.txt | 750 | 750 | convincono piuttosto del contrario : non a caso fu respinta la proposta , fatta in senato , di svincolare l | entrata | dai nuovi impegni inerenti a una migliore attuazione della finalità originaria . di fatto questo e altri proventi consimili affluiscono |
| 1968-47.txt | 854 | 854 | 437 ) . in realtà , poiché lo statuto non dà alla regione , né obbliga a darle , le | entrate | tributarie erariali ( corte costituzionale , sentenza 1967 n . 146 ) , di ciò si deve tener conto nell |
| 1968-47.txt | 909 | 909 | ha voluto soltanto evitare che lo stato , dal 1965 , potesse sottrarre alla regione maggiorazioni di aliquote o nuove | entrate | fiscali ordinarie : sotto questo aspetto è illuminante il raffronto con la norma , diversa ma ispirata ad analogo intento |
| 1968-47.txt | 989 | 989 | stato . vale a dire che la norma d attuazione è rispettata nella sostanza anche se il collegamento fra l | entrata | e la spesa non sia oggetto d una esplicita e puntuale preposizione normativa e se una parte del provento sia |
| 1968-47.txt | 1393 | 1393 | atto di rilevanza esterna che ha fatto sorgere un conflitto d attribuzione : l assessore infatti asserisce che ” l | entrata | in parola . . . deve ritenersi di spettanza regionale ” e invita le intendenze a disporre che ” il |
| 1968-63.txt | 99 | 99 | la dottrina , ab antiquo e pacificamente , un tributo doganale , mentre nel bilancio dello stato figura fra le | entrate | extratributarie . l analogo diritto relativo agli aerodromi è invece configurato nella legge 9 gennaio 1956 , n . 24 |
| 1968-63.txt | 271 | 271 | diritto di sbarco o di imbarco . neanche le voci generiche ” diritti ( marittimi ) diversi ” e “ | entrate | . . . diverse concernenti . . . le dogane ” li ricomprendono : la tabella , notoriamente , è |
| 1968-63.txt | 302 | 302 | ” li ricomprendono : la tabella , notoriamente , è stata compilata sul modello del ” quadro di classificazione delle | entrate | ” dello stato ( cap . 1451 53 , 1459 61 , 1463 , 1600 , 2004 , 2010 / |
| 1968-63.txt | 362 | 362 | entro certi limiti ) l ordine di elencazione ; nel ” quadro ” i ” diritti diversi ” e le | entrate | . . . diverse concernenti le dogane ” , quale che sia il loro contenuto ( soprattassa di ancoraggio , |
| 1968-83.txt | 165 | 165 | , 3 e 24 della costituzione la questione non è fondata . la corte ritiene che alla imposta generale sulla | entrata | non sono applicabili né la norma dell art . 6 della legge 20 marzo 1865 , n . 2248 , |
| 1968-83.txt | 373 | 373 | i sopraindicati artt . 6 e 22 entrambi dettati con riferimento alle imposte dirette non riguardano affatto l imposta sull | entrata | e comunque per essa non sussistono quelle ragioni che hanno indotto il legislatore ad emanare le ricordate disposizioni . l |
| 1968-83.txt | 483 | 483 | giudiziaria , non valgono affatto per l i.g.e . , che è una imposta indiretta , la quale colpisce l | entrata | in denaro conseguita da persone fisiche , da persone giuridiche o da enti , nonché alcuni atti economici relativi al |
| 1968-83.txt | 633 | 633 | affidando alle commissioni tributarie distrettuali e provinciali la risoluzione in via amministrativa delle controversie relative all applicazione della imposta sull | entrata | corrisposta mediante abbonamento , mantiene implicitamente ferma la competenza del giudice ordinario per le controversie relative alla imposta corrisposta mediante |
| 1968-83.txt | 724 | 724 | la risoluzione delle controversie in materia di tassa scambi , che in epoca successiva è stata sostituita dalla imposta sull | entrata | . risultando da quanto sopra esposto che , in materia di estimazione semplice di imposta sull entrata per le ipotesi |
| 1968-83.txt | 741 | 741 | dalla imposta sull entrata . risultando da quanto sopra esposto che , in materia di estimazione semplice di imposta sull | entrata | per le ipotesi sopraindicate , è consentita l azione davanti al giudice ordinario , la legge assicura la tutela giurisdizionale |
| 1968-84.txt | 58 | 58 | d . p . r . 26 luglio 1965 , n . 1074 , che ha attribuito alla regione le | entrate | ” derivanti dall applicazione di sanzioni pecuniarie amministrative e penali ” , rientrerebbe nel complesso delle competenze trasferite alla regione |
| 1968-84.txt | 348 | 348 | . osserva la corte che la questione fondamentale per la risoluzione del conflitto è se la devoluzione alla regione delle | entrate | derivanti dall applicazione di sanzioni pecuniarie implichi la legittimazione della regione stessa alla irrogazione delle sanzioni che a tali entrate |
| 1968-84.txt | 368 | 368 | entrate derivanti dall applicazione di sanzioni pecuniarie implichi la legittimazione della regione stessa alla irrogazione delle sanzioni che a tali | entrate | danno luogo . ritiene la corte che al quesito debba darsi risposta negativa . l assegnazione dei proventi di determinate |
| 1968-84.txt | 576 | 576 | diritto al provento di un tributo imposto da un altro ente , nel caso in esame non si tratta di | entrate | tributarie , e neanche connesse a tributi ( come le sopratasse e gli interessi di mora , a carico del |
| 1968-84.txt | 696 | 696 | ha trasferito alla regione le funzioni esecutive ed amministrative ad essa spettanti in materia tributaria , per cui dopo l | entrata | in vigore di esso , gli esattori non riscuoterebbero più tributi di spettanza statale e competerebbe alla regione ogni potestà |
| 1968-84.txt | 1021 | 1021 | art . 3 del decreto n . 1074 del 1965 , che si è limitata ad assegnare alla regione le | entrate | derivanti dall applicazione di sanzioni pecuniarie . anche se , per ipotesi , il trasferimento alla regione del predetto potere |
| 1968-84.txt | 1622 | 1622 | passata alla regione la competenza relativa per effetto di una norma che ha soltanto disposto l attribuzione alla regione delle | entrate | derivanti dall applicazione delle sanzioni stesse . si deve dunque concludere che , ferma restando la competenza della regione in |
| 1968-95.txt | 178 | 178 | precedenti sentenze , la corte , nell affermare la propria competenza a giudicare sulla legittimità dei decreti delegati anteriori all | entrata | in vigore della costituzione , ha fissato i termini in cui va condotta l indagine sulla costituzionalità di essi ( |
| 1969-126.txt | 69 | 69 | prodotti industriali indicati in apposite tabelle : la restituzione , all atto della loro esportazione , dell imposta generale sull | entrata | ( art . 1 , primo comma ) e l istituzione di una imposta di conguaglio dovuta al momento della |
| 1969-126.txt | 212 | 212 | commercio e per il commercio con l estero sentito il consiglio dei ministri ” , ” entro tre mesi dalla | entrata | in vigore della legge stessa ” ed osservati i criteri stabiliti nell art . 2 . in quest ultimo articolo |
| 1969-126.txt | 260 | 260 | agli speciali regimi sopra accennati sono classificati in quattro categorie , con riguardo alla corrispondente incidenza della imposta generale sull | entrata | e sono determinate le aliquote , rispettivamente del rimborso e del conguaglio , per ciascuna di esse . le tabelle |
| 1969-126.txt | 1038 | 1038 | quest ultimo che riveste particolare rilievo in riferimento alla disposizione dell art . 11 della legge impugnata , subordinante alla | entrata | in vigore del decreto presidenziale delegato l efficacia della legge medesima . è poi significativo che nel preambolo del decreto |
| 1969-129.txt | 84 | 84 | capo provvisorio dello stato 27 dicembre 1946 , n . 469 , che , in materia di imposta generale sull | entrata | , conferiscono al ministro per le finanze la facoltà di emanare , in determinati casi , decreti che , per |
| 1969-129.txt | 452 | 452 | norme in esame determinano particolari categorie di atti economici in relazione a quegli appartenenti alle singole categorie , le cui | entrate | sono passibili d imposta , circoscrivendo così a priori l ambito delle facoltà consentite al ministro ( quanto nel secondo |
| 1969-129.txt | 487 | 487 | al ministro ( quanto nel secondo decreto n . 469 del 1946 poteva apparire di generica ampiezza nell indicazione di | entrate | per vendite al pubblico di qualunque materia , merce o prodotto è , poi , venuto meno , per effetto |
| 1969-49.txt | 152 | 152 | fissazione di un aliquota unica , comprensiva , sia dell imposta proporzionale di registro , sia dell imposta generale sull | entrata | , verrebbe a dar luogo , per i contratti di locazione di durata pluriennale e nell ipotesi di loro interruzione |
| 1969-49.txt | 185 | 185 | durata pluriennale e nell ipotesi di loro interruzione prima della scadenza pattizia , all onere del pagamento dell imposta sull | entrata | , senza che si verifichi la percezione di un corrispettivo . ciò creerebbe una disparità di trattamento tra chi è |
| 1969-49.txt | 215 | 215 | corrispettivo . ciò creerebbe una disparità di trattamento tra chi è assoggettato all i.g.e . per avere conseguito effettivamente una | entrata | e chi è tenuto a corrisponderla , nonostante la mancanza del presupposto dell imposizione . la questione , così sollevata |
| 1969-49.txt | 292 | 292 | che , anche al fine di porre rimedio alle frequenti evasioni fiscali , compiute dagli obbligati al pagamento dell imposta | entrata | sui corrispettivi percepiti in dipendenza delle locazioni di beni immobili , si è ritenuto di concentrare in unica imposta con |
| 1969-49.txt | 324 | 324 | si è ritenuto di concentrare in unica imposta con unica aliquota , sia l imposta di registro che quella sull | entrata | . dalla disposta concentrazione , si è , poi , inteso far derivare l effetto di un tributo avente in |
| 1969-49.txt | 421 | 421 | in via di interpretazione , la funzione creativa di una nuova imposta , nella quale i connotati dell imposta sull | entrata | vengano ad annullarsi . ciò produrrebbe la singolare e contraddittoria conseguenza che , pur costituendo l imposta sull entrata una |
| 1969-49.txt | 440 | 440 | sull entrata vengano ad annullarsi . ciò produrrebbe la singolare e contraddittoria conseguenza che , pur costituendo l imposta sull | entrata | una componente della nuova imposta ( ed anzi la componente , in percentuale , di maggior peso economico ) quest |
| 1969-49.txt | 512 | 512 | sua formulazione , in quanto l aliquota globale è dichiarata ” comprensiva ” ( non sostitutiva ) dell imposta sull | entrata | ( art . 1 ) e , nel preambolo , l indicazione dell oggetto della legge è riferito anche alla |
| 1969-49.txt | 539 | 539 | , nel preambolo , l indicazione dell oggetto della legge è riferito anche alla ” applicazione ” dell imposta sull | entrata | . questa imposta , nonostante l accostamento all imposta di registro al fine di unificazione del tributo da pagare , |
| 1969-49.txt | 614 | 614 | la restante struttura della legge . dalla riduzione ad unità del tributo dovuto per due diverse imposte ( registro ed | entrata | ) si è fatta derivare la conseguenza dell assorbimento dei caratteri dell una in quelli dell altra , regolando tutto |
| 1969-49.txt | 672 | 672 | , in conformità alla natura dell imposta di registro , ma in difformità con la diversa natura dell imposta sull | entrata | . di conseguenza , per i contratti di locazione di immobili , l imposta sull entrata dei canoni , dopo |
| 1969-49.txt | 688 | 688 | natura dell imposta sull entrata . di conseguenza , per i contratti di locazione di immobili , l imposta sull | entrata | dei canoni , dopo essere stata , con l art . 1 , accomunata negli effetti all imposta di registro |
| 1969-49.txt | 905 | 905 | . ma l applicazione di questo sistema conduce alla conseguenza che , per l identico tributo relativo all imposta sulla | entrata | , una particolare categoria di contribuenti venga ad essere sottoposta a diverso e più oneroso trattamento , in confronto alla |
| 1969-49.txt | 1102 | 1102 | , in quanto essa consente di imporre annualmente , fino alla scadenza pattizia , il pagamento dell imposta generale sull | entrata | , anche quando il contratto di locazione sia stato risoluto durante il corso dell anno precedente |
| 1969-75.txt | 311 | 311 | varie zone della città , e quelle attinenti alla particolare situazione dell erede di chi avesse alienato aree anteriormente all | entrata | in vigore della nuova legge ( nonché , come nella specie , anteriormente alla data delle delibere istitutive del contributo |
| 1969-86.txt | 1083 | 1083 | 1967 ) non esclude il rimborso delle imposte pagate in base ad accertamenti non ancora definitivi all epoca della sua | entrata | in vigore . |
| 1970-113.txt | 374 | 374 | al presente articolo si estendono anche ai contributi di fognatura imposti o da imporre nel periodo anteriore alla data di | entrata | in vigore del presente decreto ” . della legittimità costituzionale di quest ultima norma dubita il tribunale di bologna , |
| 1970-113.txt | 748 | 748 | regolamento del 1910 , che , per quanto di fatto in applicazione già da molti anni prima della data di | entrata | in vigore del t.u . del 1931 , a tale data non aveva riportato l approvazione in base alle leggi |
| 1970-44.txt | 198 | 198 | . 52 della legge 19 giugno 1940 , n . 762 , che subordinava al previo pagamento dell imposta sull | entrata | l esperibilità dell azione giudiziaria contro l ordinanza definitiva dell intendente e contro il decreto del ministro delle finanze ( |
| 1970-44.txt | 434 | 434 | . nei confronti del principio dell esecutorietà , che consente la riscossione , anche in via coattiva , di una | entrata | senza che sia necessario il previo accertamento della legittimità dell imposizione , tutti i contribuenti si trovano in identica situazione |
| 1970-44.txt | 491 | 491 | al primo trova giustificazione , come è stato già rilevato , nell esigenza di garantire allo stato la percezione delle | entrate | necessarie al perseguimento dei suoi fini pubblici . in ordine poi ai diritti di tutela e difesa giuridica delle proprie |
| 1971-132.txt | 112 | 112 | anche ai fini dell applicazione dei benefici tributari in materia di tasse ed imposte indirette sugli affari , con l | entrata | in vigore della legge 2 febbraio 1960 , n . 35 ( 8 marzo 1960 ) avrebbe creato una ingiustificata |
| 1971-132.txt | 550 | 550 | anche ai fini della applicazione dei benefici tributari in materia di tasse ed imposte indirette sugli affari , con l | entrata | in vigore della legge 2 febbraio 1960 , n . 35 ” ( 8 marzo 1960 ) . 4 . |
| 1971-132.txt | 652 | 652 | o piuttosto dichiarativo interpretativo della legge precedente , ma è indiscutibile che essa coglierà situazioni quali erano al momento dell | entrata | in vigore di quest ultima . dimodoché , anche se ( anzi proprio perché ) la legge successiva è dichiarativa |
| 1971-138.txt | 713 | 713 | sent . n . 2 del 1967 ) , ma dalla sua non retroattività non si può dedurre che le | entrate | da esso attribuite alla regione non spettassero a questa per il passato , ma solo che per gli esercizi finanziari |
| 1971-138.txt | 806 | 806 | 2 , comma secondo , di quel decreto legislativo in forza del quale sono di spettanza della regione le “ | entrate | elencate nel bilancio di previsione predisposto dalla stessa per l esercizio finanziario 1947 48 ” debba essere interpretato , come |
| 1971-138.txt | 967 | 967 | che le tasse automobilistiche risultano specificamente iscritte artt . 4 e 5 del capitolo 32 nel quadro di classificazione delle | entrate | concernente il bilancio regionale 1947 48 ; così come ritiene che non corrobori l opposta tesi dello stato il fatto |
| 1971-138.txt | 1070 | 1070 | è altrettanto vero , tuttavia , che l art . 36 dello statuto siciliano non attribuisce alla regione tutte le | entrate | erariali ad eccezione di quelle testualmente riservate allo stato , ma va interpretato come questa corte ha accertato nella sua |
| 1971-138.txt | 1133 | 1133 | ) nel senso che , indicati i proventi che non possono essere attribuiti alla regione ( imposte di produzione , | entrate | dei monopoli dei tabacchi e del lotto ) , si affida alle norme di attuazione di stabilire , rispettato quel |
| 1971-138.txt | 1158 | 1158 | e del lotto ) , si affida alle norme di attuazione di stabilire , rispettato quel limite negativo , quali | entrate | siano di spettanza della regione , quali , invece , debbano restare allo stato . e perciò il regime provvisorio |
| 1971-138.txt | 1295 | 1295 | della questione in esame , al modo in cui venne redatto ed articolato il c.d . quadro di classificazione delle | entrate | relative al bilancio regionale 1947 48 . considerata la funzione che tale quadro svolge secondo la legislazione sulla contabilità ( |
| 1971-138.txt | 1340 | 1340 | 226 del r.d . 23 maggio 1924 , n . 827 ) , e che è quella di assegnare le | entrate | alle diverse amministrazioni con i conseguenti obblighi ricadenti su queste , si deve recisamente escludere che esso costituisca parte integrante |
| 1971-138.txt | 1370 | 1370 | queste , si deve recisamente escludere che esso costituisca parte integrante del bilancio di previsione : e poiché solo alle | entrate | indicate in quest ultimo testualmente si riferisce l art . 2 del decreto , il contenuto del quadro di classificazione |
| 1971-138.txt | 1460 | 1460 | non anche al quadro di classificazione dovrebbe essere assunto , invero , come indice di una volontà di escludere quelle | entrate | che , non specificamente menzionate nel primo , fossero invece elencate nel secondo . nessuna importanza , infine , può |
| 1971-138.txt | 1535 | 1535 | fini che qui interessano , che essa non esclude , di per sé , che il bilancio regionale prevedesse anche | entrate | inerenti a tasse ed imposte indirette non specificamente menzionate negli altri capitoli né che la regione si proponesse di farne |
| 1971-138.txt | 1631 | 1631 | dell art . 2 di tale decreto che , come si è detto , testualmente assegna alla regione ” le | entrate | elencate nel bilancio di previsione predisposto dalla stessa per l esercizio finanziario 1947 48 ” . premesso , come la |
| 1971-138.txt | 1695 | 1695 | , che tale statuizione ha valore non meramente indicativo , ma tassativo , si deve rilevare che l espressione “ | entrate | elencate ” è già di per sé indizio notevole della volontà della legge di far riferimento solo alle entrate nominativamente |
| 1971-138.txt | 1714 | 1714 | ” entrate elencate ” è già di per sé indizio notevole della volontà della legge di far riferimento solo alle | entrate | nominativamente indicate nel bilancio e non anche a quelle genericamente comprese nel capitolo 32 . questo indizio acquista maggior consistenza |
| 1971-138.txt | 1837 | 1837 | specificamente elencate ” , ed è quindi agevole dedurne che quando il decreto legislativo ha attribuito alla regione le “ | entrate | elencate ” ha inteso attribuirle le prime , non anche le seconde . tale conclusione trova conferma nella considerazione che |
| 1971-138.txt | 1949 | 1949 | , bisognerebbe inevitabilmente interpretare il decreto n . 507 del 1948 nel senso dell attribuzione alla regione di tutte le | entrate | tributarie erariali , con le sole , note eccezioni previste nell art . 36 dello statuto . ma se così |
| 1971-138.txt | 2008 | 2008 | legislativo , nonostante la sua formulazione nettamente differente , verrebbe ricondotta a quella formula generica ed omnicomprensiva ” tutte le | entrate | tributarie erariali , dirette ed indirette ” che è stata invece adottata solo dal successivo d.p.r . n . 1074 |
| 1971-138.txt | 2053 | 2053 | fronte a questa assurda conseguenza , il fatto che il decreto n . 507 del 1948 si sia riferito alle | entrate | elencate nel bilancio regionale non può essere inteso se non nel senso limitativo innanzi illustrato . e giova aggiungere che |
| 1971-138.txt | 2113 | 2113 | n . 2 , aveva considerato nell art . 3 di spettanza della regione tutti i tributi e tutte le | entrate | dello stato riscosse in sicilia : se il legislatore statale , successivamente a quella legge regionale e nel disciplinare la |
| 1971-143.txt | 725 | 725 | proposta . anche nel caso in esame tanto la legge autorizzante , quanto il regolamento sono di data anteriore all | entrata | in vigore della costituzione e perciò quand anche la corte , in accoglimento dell eccezione formulata , ritenesse incostituzionale l |
| 1971-143.txt | 815 | 815 | sopravvenuta potrebbero prodursi solo su atti che in virtù della stessa norma autorizzativa fossero stati emanati in epoca posteriore all | entrata | in vigore della costituzione . nessuna incidenza avrebbe invece la dichiarazione d incostituzionalità sulla validità di atti che come il |
| 1971-88.txt | 21 | 21 | considerato in diritto : 1 . in base alla legge istitutiva ed a successive modificazioni , l imposta generale sull | entrata | viene pagata nei seguenti modi : 1 ) in modo ordinario ( auto tassazione ) mediante : a ) applicazione |
| 1971-88.txt | 193 | 193 | 1948 , n . 799 , in forza del quale , quando l ammontare complessivo del tributo , per ogni | entrata | , supera lire 100 e non 2.000 , il pagamento stesso può essere effettuato facoltativamente a mezzo di marche o |
| 1972-132.txt | 745 | 745 | o lacune della legge , ma è difficile ammettere che la proroga delle locazioni disposta dal secondo comma non sia | entrata | a far parte del cosiddetto regime vincolistico , che , come riconosce anche l ordinanza del tribunale , è termine |
| 1972-144.txt | 3245 | 3245 | diversa conclusione la lamentata circostanza , secondo cui l adeguamento in discorso avverrebbe comunque solo in un momento successivo all | entrata | in vigore dello sconto , perché tale successione temporale , insita del resto i nel tipo di fenomeno economico in |
| 1972-155.txt | 1243 | 1243 | classamento ; e dispone altresì che , nei casi di migliorie introdotte ( si intende fra il 1939 e l | entrata | in vigore della legge ) dal proprietario del fondo , e che non giustifichino una modifica della qualità e classe |
| 1972-155.txt | 3456 | 3456 | espropriandi nel previsto corso di 10 anni dovevano essere determinati con riferimento a quelli vigenti nei due anni anteriori alla | entrata | in vigore della legge stessa , la corte , nella sentenza n . 22 del 1965 , riteneva la illegittimità |
| 1972-49.txt | 107 | 107 | del consiglio dei ministri , opponendo che il provento dell addizionale in esame spetta allo stato perché costituisce non una | entrata | tributaria nuova , bensì l aumento di un tributo preesistente , già ad esso riservato e interamente devoluto . 2 |
| 1972-49.txt | 184 | 184 | norme di attuazione in materia finanziaria , stabilisce , all art . 2 , che alla regione spettano tutte le | entrate | tributarie erariali riscosse nel suo territorio , ad eccezione delle nuove entrate tributarie il cui gettito sia destinato , con |
| 1972-49.txt | 196 | 196 | 2 , che alla regione spettano tutte le entrate tributarie erariali riscosse nel suo territorio , ad eccezione delle nuove | entrate | tributarie il cui gettito sia destinato , con apposite leggi , alla copertura di oneri diretti a soddisfare particolari finalità |
| 1972-49.txt | 261 | 261 | in conformità alla sua precedente giurisprudenza ( sent . n . 47 del 1968 ) , ritiene che per nuova | entrata | tributaria debba intendersi non un tributo nuovo , ma solo un entrata derivante da un atto impositivo nuovo , in |
| 1972-49.txt | 273 | 273 | del 1968 ) , ritiene che per nuova entrata tributaria debba intendersi non un tributo nuovo , ma solo un | entrata | derivante da un atto impositivo nuovo , in mancanza del quale l entrata non si sarebbe verificata , a nulla |
| 1972-49.txt | 286 | 286 | un tributo nuovo , ma solo un entrata derivante da un atto impositivo nuovo , in mancanza del quale l | entrata | non si sarebbe verificata , a nulla rilevando che il nuovo atto impositivo introduca un tributo nuovo o ne aumenti |
| 1972-49.txt | 394 | 394 | modo sostenuto . 3 . posto dunque che il gettito dell aumento dell addizionale di che trattasi rappresenta una nuova | entrata | tributaria , per deciderne l attribuzione occorre accertare che , nel giudizio sottoposto all esame della corte , ricorrano o |
| 1972-49.txt | 758 | 758 | il provento derivante dalla maggiorazione delle aliquote dell addizionale in esame , è destinato a compensare unicamente la diminuzione delle | entrate | causata dalla concessione delle agevolazioni fiscali . 4 . così precisati gli scopi che il nuovo tributo è destinato a |
| 1972-49.txt | 854 | 854 | contingenti o continuative , dello stato . nella specie , invece , la finalità di provvedere alla istituzione di un | entrata | sostitutiva delle agevolazioni fiscali concesse ai lavoratori dipendenti e ai lavoratori autonomi a più basso reddito , non può considerarsi |
| 1972-49.txt | 952 | 952 | di tributi spettanti alle regioni , non per questo esso può attribuire a se stesso l intero gettito di una | entrata | chiaramente sostitutiva , quando il tributo sostituito non è di sua esclusiva spettanza . |
| 1972-62.txt | 54 | 54 | , n . 1744 ( contenente nuove disposizioni per l applicazione delle leggi di registro , dell imposta generale sull | entrata | e del bollo ai contratti di locazione dei beni immobili urbani ) in riferimento all art . 3 della costituzione |
| 1972-62.txt | 117 | 117 | richiamo operato dall art . 2 all art . 1 della legge , la percezione annuale dell imposta generale sull | entrata | nei casi in cui i contratti di locazione pluriennali ” abbiano avuto una durata inferiore all anno ” . 2 |
| 1972-62.txt | 205 | 205 | in cui consentiva , per i contratti di locazione di durata pluriennale , la percezione annuale dell imposta generale sull | entrata | anche nell ipotesi di intervenuta risoluzione del contratto nell anno precedente . vi sarebbe anche qui in relazione alla detta |
| 1972-62.txt | 394 | 394 | ha rilevato che , secondo la disciplina dettata con la legge n . 1744 del 1962 , l imposta sull | entrata | , pur costituendo una componente della nuova imposta ( di registro ) ( ed anzi la componente , in percentuale |
| 1972-62.txt | 505 | 505 | della disciplina dettata per i contratti di locazione pluriennali , posto che la previsione della liquidazione annuale dell imposta sulla | entrata | dava luogo ad una speciale forma di rateazione senza conferire carattere autonomo ai singoli versamenti , la corte , con |
| 1972-62.txt | 558 | 558 | disparità di trattamento nei confronti delle parti dei detti contratti , in relazione alla generalità degli assoggettati all imposta sull | entrata | , perché quelle parti sarebbero tenute a corrispondere l imposta in base alla liquidazione annuale , nonostante l intervenuta risoluzione |
| 1972-62.txt | 599 | 599 | del contratto nell anno precedente . in tal modo ha colto la possibilità di considerare compatibili per l imposta sull | entrata | la conservazione della sua individualità e l attuazione di un sistema di liquidazione e riscossione ancorato alla registrazione del contratto |
| 1972-62.txt | 631 | 631 | di liquidazione e riscossione ancorato alla registrazione del contratto ed a parametri che prescindono dall attuale ed effettiva verificazione dell | entrata | pattuita , ma nel contempo e specificamente ne ha visto l incompatibitità in termini di violazione del principio di eguaglianza |
| 1972-62.txt | 697 | 697 | la corte ha ritenuto che l esistenza del contratto di locazione pluriennale non legittimasse la liquidazione annuale dell imposta sull | entrata | a far tempo dall anno successivo a quello in cui il relativo rapporto era venuto meno . e correlativamente ha |
| 1972-62.txt | 902 | 902 | e cioè entro i 20 giorni dalla data di inizio dell annata locatizia stabilita nel contratto ) della imposta sull | entrata | anche quando , nell annata a riferimento , il rapporto di locazione abbia a cessare in epoca anteriore alla sua |
| 1972-62.txt | 1255 | 1255 | situazione in vista del realizzarsi della detta ipotesi e la situazione di chi , in generale , non verificatasi l | entrata | , non sia tenuto a corrispondere la relativa imposta . perché , giusta quanto la corte ha affermato nella sua |
| 1972-62.txt | 1287 | 1287 | , giusta quanto la corte ha affermato nella sua precedente pronuncia e ritiene ora di confermare , l imposta sull | entrata | nella legge n . 1744 conserva la propria individualità distintiva , ma sottosta , accostandosi all imposta di registro , |
| 1972-62.txt | 1522 | 1522 | l interesse a riscuotere l imposta di registro ( quale imposta di titolo ed in quanto comprensiva dell imposta sull | entrata | ) all atto della registrazione del contratto , e l interesse acché la imposta venga corrisposta a fronte di una |
| 1972-62.txt | 1543 | 1543 | ) all atto della registrazione del contratto , e l interesse acché la imposta venga corrisposta a fronte di una | entrata | effettiva , e concretamente nel possibile pagamento anticipato delle pigioni e comunque nella larga probabilità che le pigioni stesse siano |
| 1972-62.txt | 1625 | 1625 | tesi secondo cui tale disparità non sussiste , che al sistema di accertamento , liquidazione e percezione dell imposta sull | entrata | non sono estranee ipotesi in cui tali operazioni vengono effettuate con riferimento al presunto numero degli atti economici imponibili e |
| 1972-62.txt | 1654 | 1654 | vengono effettuate con riferimento al presunto numero degli atti economici imponibili e quindi senza un rigoroso e puntuale riscontro tra | entrata | effettiva e obbligo di imposta . basta al riguardo , e tra l altro , infatti , tenere presente la |
| 1972-62.txt | 1702 | 1702 | dall art . 10 del d.l.lgt . 19 ottobre 1944 , n . 348 in relazione a determinate categorie di | entrate | ed estesa con successivi provvedimenti ad altre categorie ( d.l.lgt . 7 giugno 1945 , n . 386 , art |
| 1972-91.txt | 131 | 131 | , n . 798 , che , all art . 1 , n . 5 , annovera , tra le | entrate | della cassa , le somme percentuali della natura ora indicata . si deduce nell ordinanza che la disposizione denunciata contrasterebbe |
| 1972-94.txt | 54 | 54 | , del ministero delle finanze , direzione generale delle dogane , avente ad oggetto l istituzione di nuovi capitoli di | entrata | e modifica della denominazione di altri capitoli dell esercizio finanziario 1971 . la censura di fondo che il patrocinio della |
| 1972-94.txt | 95 | 95 | regione muove alla citata circolare è che con essa lo stato avrebbe unilateralmente modificato il regime concernente la ripartizione delle | entrate | tributarie fra stato e regione sottraendo a questa ultima dei cespiti provenienti da dazi doganali , già attribuitile con d.p.r |
| 1972-94.txt | 318 | 318 | con risorse proprie delle comunità disponendosi , in particolare , che , a decorrere dal 1 gennaio 1971 , le | entrate | provenienti dai dazi della tariffa doganale comune dovevano progressivamente costituire le risorse delle comunità , fino ad essere integralmente iscritte |
| 1972-94.txt | 413 | 413 | a provvedere , con propri decreti , alle variazioni di bilancio occorrenti per la iscrizione nello stato di previsione della | entrata | dei proventi costituenti dette risorse ( art . 4 ) . in puntuale esecuzione di quest ultima norma il ministro |
| 1972-94.txt | 471 | 471 | dei conti l 8 giugno successivo , ha quindi provveduto alle necessarie variazioni di bilancio nello stato di previsione dell | entrata | per l anno finanziario 1971 disponendo , tra l altro , quella modifica di denominazione del cap . 1453 in |
| 1972-94.txt | 634 | 634 | ordine alle operazioni da eseguire per curare l esatto versamento dei proventi riscossi e da riscuotere ai nuovi capitoli di | entrata | istituiti , nonché ai capitoli ai quali era stata apportata la modifica di denominazione . |
| 1972-98.txt | 85 | 85 | la legge approvata da quella regione il 24 marzo 1972 , recante ” modalità di pagamento dell imposta generale sull | entrata | afferente a fattispecie tributarie maturate nel territorio della regione ” , la quale dispone che le società industriali e commerciali |
| 1972-98.txt | 139 | 139 | filiali , succursali , agenzie e depositi in sicilia e sede centrale nella penisola debbano versare la imposta generale sull | entrata | relativa a fattispecie maturate nel territorio dell isola presso il 2 ufficio ige di palermo , imponendo altresì ai soggetti |
| 1972-98.txt | 293 | 293 | finanziari ( statali ) situati fuori del territorio della regione , cui affluiscano , ” per esigenze amministrative ” , | entrate | spettanti alla regione , ” sebbene relative a fattispecie maturate nell ambito regionale ” , come per l appunto è |
| 1972-98.txt | 326 | 326 | regionale ” , come per l appunto è il caso del primo ufficio del registro per l imposta generale sull | entrata | di roma ; che , dopo avere denunciato genericamente la legge deliberata dall assemblea per violazione del limite dei principi |
| 1973-07.txt | 161 | 161 | ha carattere innovativo e che le agevolazioni da essa disposte si applicano anche ai rapporti tributari sorti anteriormente alla sua | entrata | in vigore , purché non ancora definiti : in riferimento ad essi , il diverso trattamento fatto al contribuente che |
| 1973-07.txt | 405 | 405 | esclusione del diritto di ripetizione del tributo già pagato nell ambito di un rapporto non ancora definito al momento dell | entrata | in vigore della legge . ciò posto , è sufficiente , per l attuale decisione , la constatazione che i |
| 1973-109.txt | 649 | 649 | , sia perché le aliquote ivi determinate per l imposta proporzionale di registro erano comprensive anche dell imposta generale sull | entrata | ( art . 1 terzo comma ) , sia perché per i contratti di locazione di durata pluriennale veniva stabilito |
| 1973-109.txt | 887 | 887 | , della legge del 1923 , n . 3269 , sia perché il tributo era comprensivo anche dell imposta sull | entrata | , sia perché , fatta eccezione per le speciali ipotesi regolate dall art . 4 , non era previsto un |
| 1973-116.txt | 441 | 441 | tributi . in correlazione all ambito della potestà normativa , alla regione è statutariamente attribuita altresì la potestà di acquisire | entrate | tributarie . ma , poiché detta potestà avrebbe dovuto essere rigorosamente contenuta nei limiti dei tributi su cui essa può |
| 1973-116.txt | 479 | 479 | cui essa può legittimamente ” deliberare ” , la regione non può pretendere che le siano attribuiti i proventi di | entrate | erariali , rispetto alle quali la sua potestà legislativa incontrerebbe i limiti sopraindicati . a completamento ed attuazione della normativa |
| 1973-116.txt | 547 | 547 | ha la funzione di determinare i criteri del riparto del gettito di tributi erariali , attribuendo alla regione siciliana le | entrate | tributarie erariali riscosse in sicilia ( art . 2 ) nonché quelle , che , sebbene attinenti a fattispecie tributarie |
| 1973-129.txt | 214 | 214 | della capacità contributiva , tra il soggetto che abbia realizzato o utilizzato l incremento di valore dell area prima dell | entrata | in vigore della legge e il soggetto che abbia , invece , conservato la sola titolarità dell area . assume |
| 1973-129.txt | 409 | 409 | prevista di sottoporre ad imposizione anche coloro che avessero alienato aree fabbricabili tra la data di riferimento e quella di | entrata | in vigore della legge dava luogo ad un applicazione dell imposta a rapporti esauriti senza che l efficacia retroattiva della |
| 1973-129.txt | 664 | 664 | sull incremento di valore a carico di coloro che avessero alienato aree fabbricabili tra la predetta data e quella di | entrata | in vigore della legge ; era , infine , fatto obbligo ( comma terzo ) di assoggettare a imposta straordinaria |
| 1973-132.txt | 253 | 253 | costituendo un provvedimento amministrativo sui generis , caratteristico del procedimento di riscossione delle imposte ed , in genere , delle | entrate | patrimoniali dello stato ( art . 1 e segg . r.d . 14 aprile 1910 , n . 639 ) |
| 1973-71.txt | 64 | 64 | , con la quale si è assunto spettare allo stato e non alla regione i proventi dell imposta generale sull | entrata | corrisposta in abbonamento da società , enti ed istituti di credito aventi la sede centrale fuori del territorio siciliano , |
| 1973-71.txt | 172 | 172 | virtù del quale spettano , ai sensi dell art . 36 dello statuto , alla regione siciliana , oltre le | entrate | tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali , dirette e indirette , riscosse nell ambito del |
| 1973-71.txt | 181 | 181 | . 36 dello statuto , alla regione siciliana , oltre le entrate tributarie da essa direttamente deliberate , tutte le | entrate | tributarie erariali , dirette e indirette , riscosse nell ambito del suo territorio , ad eccezione delle nuove entrate dallo |
| 1973-71.txt | 200 | 200 | le entrate tributarie erariali , dirette e indirette , riscosse nell ambito del suo territorio , ad eccezione delle nuove | entrate | dallo stesso articolo specificate . in particolare , si incentra , alla stregua delle opposte argomentazioni della regione e dello |
| 1973-71.txt | 242 | 242 | , sulla interpretazione dell art . 4 di detto decreto , in forza del quale alla regione spettano anche quelle | entrate | che , sebbene relative a ” fattispecie tributarie maturate nell ambito regionale ” , affluiscono per esigenze amministrative ad uffici |
| 1973-71.txt | 541 | 541 | conferita competenza legislativa in materia tributaria ; che da ciò si ricava spettare alla regione la potestà di acquisire le | entrate | tributarie , e solo quelle , sulle quali essa può legittimamente legiferare . e va , al contempo , ricordato |
| 1973-71.txt | 755 | 755 | . ne discende che la regione , come non potrebbe , legiferando validamente , modificare tali principi , onde procurarsi | entrate | tributarie che , ove fossero rispettati detti principi , non le competerebbero , così non può pretendere che le siano |
| 1973-71.txt | 1154 | 1154 | disposizioni di attuazione , chiarire che , nel caso in cui ” esigenze amministrative ” facciano ” affluire ” le | entrate | ( e qui si noti come l espressione indichi plasticamente la materialità del fenomeno ) fuori del territorio regionale , |
| 1973-71.txt | 1253 | 1253 | tratti di modificazioni dei principi attinenti alla struttura dei singoli tributi , alla regione deve essere garantita l attribuzione delle | entrate | nella misura di sua spettanza , ancorché la riscossione avvenga fuori del suo territorio . 6 . facendo applicazione alla |
| 1973-71.txt | 1346 | 1346 | istituti di credito aventi sede centrale fuori della sicilia ) non spetta la quota del gettito dell imposta generale sull | entrata | secondo leggi in vigore fino alla data del 31 dicembre 1972 ( art . 90 d.p.r . 26 ottobre 1972 |
| 1973-81.txt | 85 | 85 | 2 e 4 del d.p.r . 26 luglio 1965 , n . 1074 , i quali le attribuirebbero sia le | entrate | tributarie erariali riscosse nell ambito del suo territorio , sia le entrate relative a fattispecie maturate nell ambito regionale , |
| 1973-81.txt | 97 | 97 | 1074 , i quali le attribuirebbero sia le entrate tributarie erariali riscosse nell ambito del suo territorio , sia le | entrate | relative a fattispecie maturate nell ambito regionale , che affluiscono per esigenze amministrative ad uffici situati fuori del territorio della |
| 1973-81.txt | 164 | 164 | di attuazione dello statuto della regione siciliana in materia finanziaria , è giunta alla conclusione che alla regione spettano quelle | entrate | tributarie , e solo quelle , che essa avrebbe potuto far proprie ove , nel rispetto dei principi fondamentali della |
| 1973-81.txt | 265 | 265 | art . 2 , secondo la quale alla regione spettano ( salvo alcune eccezioni qui non rilevanti ) tutte le | entrate | tributarie riscosse nel suo territorio ; e ciò nel senso che l affluenza di entrate tributarie ad uffici situati fuori |
| 1973-81.txt | 280 | 280 | non rilevanti ) tutte le entrate tributarie riscosse nel suo territorio ; e ciò nel senso che l affluenza di | entrate | tributarie ad uffici situati fuori del territorio regionale , disposta per esigenze amministrative , non incide sulla loro spettanza determinata |
| 1973-81.txt | 377 | 377 | nei limiti consentiti dall art . 36 dello statuto , non avrebbe potuto modificare . non si tratta infatti di | entrate | la cui riscossione avrebbe dovuto o potuto aver luogo nel territorio regionale siciliano e che solo per ” esigenze amministrative |
| 1973-81.txt | 476 | 476 | siffatto principio , così non ha diritto , nel quadro del sistema delineato nelle norme di attuazione , a pretendere | entrate | tributarie che una corretta interpretazione dell art . 36 dello statuto , e di quelle norme , ad essa non |
| 1973-81.txt | 603 | 603 | del territorio , commisurata al reddito prodotto da stabilimenti ed impianti situati in sicilia , estendendo in questo modo le | entrate | tributarie spettanti alla regione al di là di quanto l art . 36 stat . consenta . orbene , il |
| 1974-122.txt | 88 | 88 | convertito con la legge 19 giugno 1940 , n . 762 ) , sulla istituzione di una imposta generale sull | entrata | . poiché , tuttavia , l art . 52 della legge n . 762 contiene soltanto una disposizione di rinvio |
| 1974-122.txt | 121 | 121 | . 762 contiene soltanto una disposizione di rinvio , che rende applicabili alle violazioni relative alle norme sulla imposta sull | entrata | quelle generali contenute nella legge n . 4 del 1929 , le censure risultano sostanzialmente riferite soltanto al citato art |
| 1974-154.txt | 129 | 129 | o tributi evasi , e dei relativi interessi di mora , entro il termine di centoventi giorni dalla data di | entrata | in vigore dei rispettivi decreti , anche per l imputato che alla scadenza del termine sia stato condannato con sentenza |
| 1974-154.txt | 481 | 481 | che impongono la condizione del pagamento dei diritti o tributi evasi entro il termine di centoventi giorni dalla data di | entrata | in vigore dei provvedimenti di clemenza . il contrasto con i principi sanciti dagli artt . 3 e 27 della |
| 1974-162.txt | 484 | 484 | tutto il territorio nazionale , non può , invece , farlo limitatamente alla regione siciliana , provocando una decurtazione delle | entrate | regionali ed incidendo nella materia della riscossione , attribuita alla competenza della regione . così chiaritine i termini , entrambi |
| 1974-162.txt | 616 | 616 | art . 36 dello statuto e dell art . 2 delle norme di attuazione spettano alla regione quasi tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio e tale riscossione ( art . 8 delle norme di attuazione ) |
| 1974-162.txt | 1580 | 1580 | artt . da 1 a 4 delle norme di attuazione , in quanto comporterebbe la sottrazione del corrispondente gettito delle | entrate | tributarie dal bilancio regionale , nonché per violazione degli artt . 20 dello statuto ed 8 delle norme di attuazione |
| 1974-175.txt | 303 | 303 | , al fine di assoggettarli a tributi , singoli atti economici posti in essere dall imprenditore in epoca anteriore all | entrata | in vigore della legge , con riferimento a situazioni pregresse , che per la più gran parte avrebbero esaurito nel |
| 1974-287.txt | 1656 | 1656 | . trans . cost . prevede proprio per gli organi speciali di giurisdizione già esistenti nell ordinamento al momento dell | entrata | in vigore della costituzione . in definitiva la nuova legislazione imponendo all interprete di considerare giurisdizionale il procedimento che si |
| 1974-298.txt | 521 | 521 | sui redditi commerciali e industriali e poiché questa imposta è stata soppressa con decorrenza 10 gennaio 1974 a seguito dell | entrata | in vigore della riforma tributaria ( cfr . artt . 82 d.p.r . n . 597 del 1973 e 26 |
| 1974-299.txt | 39 | 39 | per le finanze 13 febbraio 1974 con la quale ” in attesa dell emanazione delle norme relative al coordinamento delle | entrate | tributarie della regione con la nuova disciplina delle imposte sul reddito e della relativa riscossione ” sono state date disposizioni |
| 1974-299.txt | 1011 | 1011 | anche l imposta sui redditi di lavoro dipendente è stata soppressa a decorrere dal 10 gennaio 1974 per effetto dell | entrata | in vigore della riforma tributaria , con l ovvia conseguenza che il preesistente sistema della sua riscossione mediante iscrizione a |
| 1974-299.txt | 1192 | 1192 | e regione siciliana sottraendo a quest ultima tributi in precedenza alla stessa attribuiti . la necessità di un coordinamento tra | entrate | tributarie siciliane e nuovo ordinamento tributario nazionale è stata avvertita dallo stesso legislatore in sede di delega ed all uopo |
| 1974-299.txt | 1403 | 1403 | disciplina dettata dal d.p.r . n . 602 del 1973 in tema di versamenti diretti e relativi termini riscosso tali | entrate | , dovrà immediatamente trasmettere il relativo importo alla regione , onde evitare che questa abbia a subire pregiudizio nell assolvimento |
| 1975-130.txt | 117 | 117 | 1974 ( conv . nella legge n . 346 del 14 agosto 1974 ) in forza dei quali le maggiori | entrate | derivanti dall applicazione dei decreti impugnati vengono , invece , riservate all erario dello stato . 2 . deve , |
| 1975-157.txt | 93 | 93 | 1971 , n . 825 , in sostituzione dei tributi , contributi e compartecipazioni e norme per la delegabilità delle | entrate | ” ) , nella parte in cui dispone che l attribuzione delle somme agli enti locali , in sostituzione di |
| 1975-157.txt | 325 | 325 | pagare agli enti locali ai sensi del d.p.r . 26 ottobre 1972 , n . 638 , in sostituzione delle | entrate | loro derivanti per le quote di gettito di tributi soppressi vengano dichiarate interamente a carico dello stato in tutto il |
| 1975-157.txt | 972 | 972 | con una somma , da accreditarsi allo stato , corrispondente all 11 % del provento complessivo dell imposta generale sull | entrata | di spettanza della regione ai sensi dell art . 36 dello statuto , riscosso nell esercizio finanziario precedente ed accreditato |
| 1975-185.txt | 129 | 129 | concessione del condono tributario impone anche quella che venga effettuato , nel termine di 120 giorni dalla data della sua | entrata | in vigore , il pagamento dei tributi evasi e delle indennità di mora ( art . 3 , primo comma |
| 1976-166.txt | 1452 | 1452 | ponendo così gli uffici in grado di provvedervi con sollecitudine . il precedente congegno , facendo affluire al bilancio in | entrata | tutte le somme riscosse e defluire in uscita le somme erogate per i rimborsi , era la precipua causa dei |
| 1976-166.txt | 1602 | 1602 | 36 dello statuto e 2 delle norme di attuazione , a tenore del quale spettano alla regione siciliana tutte le | entrate | tributarie erariali ” riscosse ” nell ambito del suo territorio ; ed invero , il termine usato non può intendersi |
| 1976-166.txt | 1659 | 1659 | la fase del definitivo accertamento , che logicamente precede e prepara quella della riscossione nel normale procedimento di acquisizione dell | entrata | . nella specie , dunque , affluisce in entrata al bilancio della regione ( e corrispondentemente per il restante territorio |
| 1976-166.txt | 1668 | 1668 | e prepara quella della riscossione nel normale procedimento di acquisizione dell entrata . nella specie , dunque , affluisce in | entrata | al bilancio della regione ( e corrispondentemente per il restante territorio nazionale a quello dello stato ) il gettito effettivo |
| 1976-166.txt | 1731 | 1731 | rinnovamento dell ordinamento tributario nazionale , cui è preordinata la riforma , postuli anche il necessario coordinamento della disciplina delle | entrate | tributarie della regione siciliana . ma a ciò appunto intende ( come ha sottolineato la corte nella sentenza n . |
| 1976-166.txt | 2028 | 2028 | amministrativa . la regione assume che in tal guisa viene vulnerata la sua competenza in materia di riscossione delle proprie | entrate | , e vengono obliterate le connesse potestà esecutive ed amministrative . ben vero che al potere normativo attribuito alla regione |
| 1976-166.txt | 2723 | 2723 | iva della sicilia di continuare a versare le somme riscosse a titolo d imposta sul valore aggiunto , in conto | entrata | della regione ( art . 1 ) , e di continuare a provvedere ai rimborsi d imposta , utilizzando le |
| 1976-179.txt | 1143 | 1143 | non fondata . 4 . da parte dell avvocatura generale dello stato si sostiene ancora che , a seguito dell | entrata | in vigore della legge 2 dicembre 1975 , n . 576 ( recante disposizioni in materia di imposte sui redditi |
| 1976-179.txt | 2770 | 2770 | . o l irpef per redditi conseguiti nel 1974 e negli anni precedenti , notificati posteriormente al novantesimo giorno dalla | entrata | in vigore della legge , devono essere intestati anche alla moglie ed a questa notificati se alla formazione della base |
| 1976-179.txt | 2834 | 2834 | moglie e l accertamento viene definito mediante adesione del contribuente , codesto atto , se posto in essere successivamente all | entrata | in vigore della legge , deve essere sottoscritto anche dalla moglie o da un suo rappresentante ; ed infine , |
| 1976-179.txt | 3241 | 3241 | 151 . ed infatti , per l art . 227 ” le doti e i patrimoni familiari costituiti prima dell | entrata | in vigore della presente legge continuano ad essere disciplinati dalle norme anteriori ” , e per i primi due commi |
| 1976-179.txt | 3274 | 3274 | ” , e per i primi due commi dell art . 228 ” le famiglie già costituite alla data di | entrata | in vigore della presente legge , decorso il termine di due anni dalla detta data , sono assoggettate al regime |
| 1976-180.txt | 571 | 571 | ma trattasi di norma di attuazione dello statuto , avente carattere integrativo rispetto alla norma statutaria , e la sua | entrata | in vigore è successiva alla emanazione del decreto impugnato , che , sotto tale profilo , deve essere riconosciuto immune |
| 1976-180.txt | 676 | 676 | ) , a tenore del quale è devoluta a ciascuna provincia autonoma una quota del gettito dell imposta generale sull | entrata | , relativo al territorio regionale , e delle tasse ed imposte sugli affari non indicate nei precedenti articoli , da |
| 1976-198.txt | 1006 | 1006 | e ad avere un tributo in occasione di un trasferimento di ricchezza , e quello del contribuente a concorrere alle | entrate | fiscali dello stato sulla base della propria capacità contributiva . nel concorso di codesti due interessi , con il disposto |
| 1976-209.txt | 144 | 144 | la riguardi . e con la memoria insisté nella tesi ed esclude in generale che la rilevanza sussista dopo l | entrata | in vigore della legge 10 dicembre 1975 , n . 724 . in contrario è però possibile notare , solo |
| 1976-209.txt | 258 | 258 | di catanzaro è chiamata a pronunciarsi sulla responsabilità penale dei prevenuti per avere ” sottratto al monopolio dei tabacchi le | entrate | relative ad un quantitativo di sigarette nazionali di cui si erano impossessati ” , che , se da un canto |
| 1976-209.txt | 788 | 788 | avuto luogo per il perseguimento di fini pubblici , di vario e complesso contenuto e caratteristicamente consistenti nell assicurazione di | entrate | tributarie , nella salvaguardia della salute pubblica e nell occupazione dei lavoratori , di date categorie e in date zone |
| 1976-209.txt | 905 | 905 | . 14 ottobre 1958 , n . 1074 ) , e l attività relativa è diretta al conseguimento di un | entrata | tributaria , per un importo pari , in relazione all unità di prodotto , alla differenza tra il prezzo di |
| 1976-225.txt | 1123 | 1123 | canoni per le locazioni di immobili urbani ad uso diverso dall abitazione , sia l inefficacia , dalla data di | entrata | in vigore del decreto , delle clausole di adeguamento dei canoni di locazione ( ordinanza del 15 aprile 1975 del |
| 1976-225.txt | 1577 | 1577 | contratti di locazione e di sublocazione di immobili urbani adibiti ad uso di abitazione , in corso alla data di | entrata | in vigore della legge . si è così data giusta prevalenza , ” allo scopo di evitare irrazionali differenze “ |
| 1976-225.txt | 4046 | 4046 | locazioni d immobili adibiti all esercizio di attività di natura commerciale ed artigianale , in corso alla data della sua | entrata | in vigore , erano state prorogate fino al 31 dicembre 1973 , senza alcuna discriminazione tra persone fisiche e persone |
| 1976-225.txt | 4205 | 4205 | dei relativi canoni , in base all unico requisito temporale dell essere ” in corso ” alla data della sua | entrata | in vigore , s inseriva fra gli altri provvedimenti anticongiunturali ed urgenti , adottati in pari data dal governo ( |
| 1976-225.txt | 4637 | 4637 | : dall art . 1 della legge 22 dicembre 1973 , n . 841 , ” fino alla data di | entrata | in vigore della legge relativa alla disciplina organica delle locazioni anche in materia di canoni , e comunque non oltre |
| 1976-32.txt | 294 | 294 | il comma secondo dell art . 1 ( mentre l art . 2 , con unico comma , disciplina l | entrata | in vigore del decreto presidenziale ) . del pari , a tenore della motivazione , deve ritenersi che l ordinanza |
| 1977-153.txt | 3929 | 3929 | in base alle disposizioni della legge 12 giugno 1962 , n . 567 , vigente nell annata agraria anteriore all | entrata | in vigore della legge 11 febbraio 1971 , n . 11 ” ( ossia nell annata 1969 70 ) . |
| 1977-153.txt | 4296 | 4296 | paradigmatica : il proprietario d un fondo destinato alla redditizia coltivazione floreale , che aveva eseguito investimenti fissi prima dell | entrata | in vigore delle nuove leggi del 1971 1973 nella legittima previsione di adeguata remunerazione , e aveva pattuito un canone |
| 1977-153.txt | 5733 | 5733 | che per effetto delle disposizioni degli artt . 15 e 4 il proprietario il quale abbia eseguito miglioramenti prima dell | entrata | in vigore della legge n . 11 del 1971 , sarebbe praticamente espropriato dei capitali investiti nei miglioramenti stessi , |
| 1977-153.txt | 8980 | 8980 | ” anche per i miglioramenti previsti nel contratto e concordati dalle parti , o comunque eseguiti in data anteriore all | entrata | in vigore della presente legge ” . è palese il vizio di illegittimità delle disposizioni dell articolo 4 , terzo |
| 1977-63.txt | 398 | 398 | . qualche ordinanza ravvisa una disparità di trattamento anche tra i contribuenti che avevano iniziato il processo tributario prima dell | entrata | in vigore del d.p.r . n . 636 del 1972 , e coloro che pur versando in identica situazione lo |
| 1977-63.txt | 3021 | 3021 | disparità di trattamento che si verifica tra i contribuenti , secondo che essi abbiano proposto i loro ricorsi prima dell | entrata | in vigore del d.p.r . n . 636 del 1972 , ovvero successivamente a tale data , secondo le nuove |
| 1978-03.txt | 482 | 482 | lesione della sfera di autonomia della regione , e quand anche richiedesse norme di coordinamento con la speciale disciplina delle | entrate | tributarie della regione siciliana , a ciò non potrebbe certamente provvedere l assessore regionale per le finanze con proprie autonome |
| 1978-06.txt | 812 | 812 | dalla legge 7 giugno 1974 , n . 220 , agli autori di reati finanziari commessi anteriormente alla data di | entrata | in vigore di quest ultima legge . specificatamente , il giudice a quo afferma , da un lato , che |
| 1979-126.txt | 708 | 708 | maggior distanza di tempo dalla data dell acquisto , o , per gli acquisti verificatisi oltre un decennio prima dell | entrata | in vigore del decreto istitutivo del nuovo tributo , dal 1 gennaio 1963 ; e ciò anche per effetto della |
| 1979-126.txt | 3301 | 3301 | era anzitutto necessario stabilire un punto di riferimento temporale a quo per gli acquisti verificatisi oltre un decennio prima dell | entrata | in vigore del d.p.r . 26 ottobre 1972 , n . 643 ( 1 gennaio 1973 ) . il criterio |
| 1979-126.txt | 3841 | 3841 | dell imposta , fissare l estremo dies a quo , per gli acquisti risalenti oltre un decennio prima della sua | entrata | in vigore , alla data del 1 gennaio 1963 . ma questo termine iniziale fisso è poi rimasto immutato negli |
| 1979-148.txt | 697 | 697 | . 281 ” provvedimenti finanziari per l attuazione delle regioni a statuto ordinario ” nella quale sono tassativamente elencate le | entrate | tributarie delle regioni . precisamente , si osserva che , in virtù dell art . 3 della citata legge , |
| 1979-27.txt | 774 | 774 | ammontare dell imposta , operando così la traslazione tributaria , secondo quanto è consentito in materia di imposta generale sull | entrata | . preordinando tale metodo di accertamento , il legislatore , su cui non grava , come invece vorrebbero le ordinanze |
| 1979-27.txt | 957 | 957 | dell imposta , indipendentemente dalla capacità contributiva del gravato . il sistema cui s ispira la regolamentazione dell imposta sull | entrata | ha l effetto di determinare l ammontare dell imposta medesima proporzionalmente al numero degli atti economici posti in essere dal |
| 1979-27.txt | 989 | 989 | al numero degli atti economici posti in essere dal soggetto obbligato e pertanto automaticamente in misura corrispondente al volume delle | entrate | da lui realizzate e di conseguenza alla sua capacità contributiva . |
| 1980-119.txt | 146 | 146 | al di là della esclusione dal condono delle soprattasse e pene pecuniarie dovute per accertamenti già definiti alla data di | entrata | in vigore della legge stessa . invero l ordinanza contestava la non applicabilità del condono agli accertamenti già definiti , |
| 1980-119.txt | 629 | 629 | ” non si applica inoltre per le soprattasse e le pene pecuniarie dovute per accertamenti già definiti alla data di | entrata | in vigore della presente legge ” ( art . 2 , ultimo comma , ultima parte , legge 30 luglio |
| 1980-119.txt | 1131 | 1131 | legge , escludendo il condono nel primo caso ed ammettendolo nel secondo , regola situazioni che al momento della sua | entrata | in vigore si presentavano obiettivamente diverse ” . la diversità di situazioni in cui viene a trovarsi il contribuente è |
| 1980-132.txt | 822 | 822 | quindi , riuniti per essere decisi con unica sentenza . 3 . le ordinanze sono state tutte emesse anteriormente all | entrata | in vigore ( 30 luglio 1978 ) della legge 27 luglio 1978 , n . 392 , che ha dettato |
| 1980-141.txt | 1555 | 1555 | tendenza , apportate dal parlamento in sede di conversione con la legge 10 dicembre 1976 , n . 797 , | entrata | in vigore il successivo 26 . in primo luogo , ai lavoratori dipendenti e ai pensionati si aggiungono ” coloro |
| 1980-141.txt | 3473 | 3473 | navigazione . ribadito che la normativa del 1976 continua ad applicarsi nell area temporale che le è propria malgrado l | entrata | in vigore del d.l . del 1977 , è da rilevare in primo luogo che il d.l . del 1977 |
| 1980-141.txt | 3883 | 3883 | normativa del 1977 , è stato cancellato con la legge 31 marzo 1977 , n . 91 di conversione ( | entrata | in vigore il successivo 17 aprile ) , con la quale il parlamento , in sostituzione del soppresso art . |
| 1980-141.txt | 3949 | 3949 | ha autorizzato con l art . 2 il governo della repubblica a determinare , nel termine di due mesi dalla | entrata | in vigore della legge stessa , la utilizzazione delle somme derivanti nell anno 1977 dalle differenze tra i trattamenti discendenti |
| 1980-141.txt | 4107 | 4107 | gennaio 1975 . la normativa del 1977 va integrata con il d.p.r . 6 giugno 1977 n . 384 , | entrata | in vigore il successivo 27 luglio , il quale , limitatamente all anno 1977 , indica i modi di utilizzazione |
| 1980-141.txt | 4228 | 4228 | 91 ” , al quale affluiscono , alla fine del secondo mese successivo a quello in corso alla data di | entrata | in vigore del decreto ( e cioè al 30 settembre 1977 ) , anche le somme dovute dal 1 febbraio |
| 1980-42.txt | 566 | 566 | quanto all ambito di applicazione dell imposta in esame , a partire dai progetti governativi di riforma tributaria sino all | entrata | in vigore della legge delega n . 825 del 1971 e della conseguente legge delegata n . 599 del 1973 |
| 1980-54.txt | 921 | 921 | stato , del comune , della provincia ) . di particolare rilievo , nell ambito della normativa vigente fino alla | entrata | in vigore del cit . d.p.r . n . 643 del 1972 , erano poi le disposizioni concernenti i contributi |
| 1980-56.txt | 355 | 355 | giudizi vengono riuniti per essere decisi con unica sentenza . 3 . le due ordinanze sono state emesse anteriormente all | entrata | in vigore ( 30 luglio 1978 ) della legge 27 luglio 1978 , n . 392 , che ha dettato |
| 1980-80.txt | 226 | 226 | , per ciò che qui interessa , dalla legge di conversione ) , secondo cuigiudizi in corso alla data di | entrata | in vigore del decreto sono sospesi in seguito alla comunicazione della domanda del contribuente da parte del competente ufficio o |
| 1980-96.txt | 143 | 143 | e delle relative addizionali per atti formati anteriormente al 1 gennaio 1973 , alle sole controversie pendenti alla data di | entrata | in vigore del decreto . più in particolare , questa norma produrrebbe disparità di trattamento tra contribuenti che si trovano |
| 1980-96.txt | 382 | 382 | mediante sanatoria di situazioni contra legem , la definizione con metodo semplificato delle controversie e pendenze esistenti al momento dell | entrata | in vigore del decreto legge . a tal fine ( e a differenza di quanto era preveduto negli atti di |
| 1980-96.txt | 1459 | 1459 | della definizione amministrativa dell accertamento degli imponibili per le imposte dirette rispettivamente entro un anno ed entro sei mesi dall | entrata | in vigore della legge : e la corte le ritenne illegittime , in quanto facevano dipendere dalla maggiore o minore |
| 1980-96.txt | 2640 | 2640 | la liquidazione delle imposte ( v . supra n . 2 ) , sulla base degli elementi acquisiti anteriormente all | entrata | in vigore del provvedimento legislativo , inteso ad agevolare la definizione delle pendenze in materia tributaria . il termine del |
| 1981-119.txt | 1526 | 1526 | considerazione che all epoca le pensioni stesse erano esenti dalla imposta di ricchezza mobile . poiché con la riforma fiscale | entrata | in vigore dal 1 gennaio 1974 sono stati assoggettati alla nuova imposizione fiscale anche i trattamenti pensionistici dell istituto nazionale |
| 1981-176.txt | 411 | 411 | , le norme implicitamente caducate , e da disapplicare , sarebbero quelle che contemplavano il diritto di visita prima dell | entrata | in vigore dei regolamenti comunitari del 1967 ; sarebbero d altro canto costituzionalmente illegittime le altre , che hanno contemplato |
| 1981-176.txt | 2740 | 2740 | segue , per le ragioni or ora dette , che essa cade sotto il disposto della norma abrogante sin dall | entrata | in vigore della legge del 1970 . 6 . una conferma dei rilievi fin qui svolti si ha , del |
| 1981-176.txt | 2831 | 2831 | il diritto di statistica è abolito , sempre in quanto incompatibile con le prescrizioni comunitarie , dalla ” data di | entrata | in vigore ” della stessa legge . si vede in questa specie come la retroattività dell atto abrogativo in quanto |
| 1981-176.txt | 2915 | 2915 | , appunto per disporre che l abolizione del diritto di statistica non retroagisce , e decorre , invece , dall | entrata | in vigore della legge suddetta . il difetto , nella legge del 1977 , di un analogo regolamento degli effetti |
| 1981-177.txt | 949 | 949 | . così costruita la specie , la disposizione impositiva dell onere fiscale in parola deve ritenersi abrogata a partire dall | entrata | in vigore della legge , nella quale essa è contenuta . 6 . una precisazione va fatta per il caso |
| 1981-177.txt | 1030 | 1030 | coperta dalla citata legge del 1968 . nello stesso provvedimento di rinvio si aggiunge , tuttavia , che dopo l | entrata | in vigore di quest ultima legge , altre norme della cee sono intervenute a regolare il mercato delle carni suine |
| 1981-177.txt | 1215 | 1215 | quale è andata essa pure soggetta agli effetti caducatori , scaturiti dalla sopravvenienza di confliggenti norme comunitarie . successivamente all | entrata | in vigore di detta legge sono stati invero emanati altri due regolamenti della cee : il regolamento del 29 ottobre |
| 1981-177.txt | 1400 | 1400 | di queste più recenti norme comunitarie . va allora avvertito che la legge del 1970 è investita sempre dalla sua | entrata | in vigore sia dall abrogazione espressa , disposta con la legge del 1977 , sia dall ulteriore ed autonomo effetto |
| 1981-33.txt | 438 | 438 | avvenuto versamento ” , da allegare alla domanda , allude chiaramente ad un versamento ad hoc , effettuato dopo l | entrata | in vigore del decreto legge . è evidente che tutte le proposizioni normative ora richiamate prospettano in modo univoco pagamenti |
| 1981-33.txt | 472 | 472 | ora richiamate prospettano in modo univoco pagamenti e versamenti che si situano in un periodo successivo rispetto alla data di | entrata | in vigore dell atto avente forza di legge . ciò spiega anche come sarebbe stato del tutto superfluo , se |
| 1981-33.txt | 592 | 592 | ridotto , che si qualifica in ogni caso come ” ulteriore ” , se riguardato dal punto di vista delle | entrate | acquisite al momento della emanazione del decreto legge . ciò corrisponde , tra l altro , al carattere innovativo del |
| 1982-121.txt | 202 | 202 | tra vivi . il comma quarto dello stesso art . 18 stabilisce che ” per le spese effettuate dopo l | entrata | in vigore del presente decreto la dichiarazione deve essere corredata dalla documentazione relativa ” . interpretando questo onere di documentazione |
| 1982-143.txt | 2328 | 2328 | emanare in materia finanziaria tutte le norme giuridiche dirette a disciplinare nella maniera più opportuna ed efficace il gettito delle | entrate | e da predisporre le misure necessarie ad evitare frodi fiscali . l unico limite all intervento del legislatore ordinario non |
| 1982-143.txt | 2802 | 2802 | della capacità contributiva dei soggetti interessati , intervenuto tra il momento della nascita del rapporto tributario e quello della successiva | entrata | in vigore della norma impugnata . e del resto , la brevità del termine trascorso , nella specie , tra |
| 1982-185.txt | 574 | 574 | da rapporto di pubblico impiego . in questo ambito non rientrano le norme concernenti la predisposizione dei titoli giuridici delle | entrate | a carattere tributario , e quindi i rapporti che , per quanto attiene alle entrate dello stato , si sostanziano |
| 1982-185.txt | 589 | 589 | predisposizione dei titoli giuridici delle entrate a carattere tributario , e quindi i rapporti che , per quanto attiene alle | entrate | dello stato , si sostanziano nell accertamento tributario . rapporti che non hanno ad oggetto beni già pertinenti all ente |
| 1982-186.txt | 471 | 471 | , il contribuente che deve fornire alla finanza gli elementi sostanziali che valgano a dimostrare l effettivo ammontare delle sue | entrate | e , quindi , anche dei fatti che incidono su tali entrate in senso negativo , salvo , ovviamente , |
| 1982-186.txt | 483 | 483 | valgano a dimostrare l effettivo ammontare delle sue entrate e , quindi , anche dei fatti che incidono su tali | entrate | in senso negativo , salvo , ovviamente , il controllo della finanza medesima . soltanto in assenza di qualsiasi dichiarazione |
| 1982-243.txt | 949 | 949 | tributaria centrale che ha sollevato la questione , in cui la morte del contribuente ricorrente si sia verificata anteriormente all | entrata | in vigore della norma che ha introdotto l istanza di trattazione del ricorso . infatti , una volta che un |
| 1982-243.txt | 1087 | 1087 | 44 del d.p.r . n . 636 del 1972 , riconosciuto costituzionalmente legittimo in ragione della eccezionalità della situazione ( | entrata | in vigore del nuovo processo tributario ) che ha reso ragionevole la prescrizione dell istanza di trattazione . e ciò |
| 1982-63.txt | 796 | 796 | artt . da 5 a 29 e 31 del testo unico 14 aprile 1910 n . 639 sulla riscossione delle | entrate | patrimoniali dello stato : sono così inapplicabili in subiecta materia gli artt . 3 e 4 dello stesso testo unico |
| 1982-63.txt | 823 | 823 | inapplicabili in subiecta materia gli artt . 3 e 4 dello stesso testo unico , che consentono per le dette | entrate | patrimoniali la sospensione da parte del giudice adito del procedimento di riscossione , e tale inapplicabilità risulta ulteriormente ribadita dal |
| 1982-63.txt | 2707 | 2707 | , con varie leggi delegate emanate a seguito della cit . legge 9 ottobre 1971 n . 825 , ed | entrata | in vigore il 1 gennaio 1974 ha costantemente ritenuto costituzionalmente legittima la normativa allora vigente , che escludeva il suddetto |
| 1982-89.txt | 712 | 712 | a numerose altre pronunzie anche della cassazione nelle quali , sia in relazione alla normativa del 1929 che a quella | entrata | in vigore nel 1974 , si afferma che il mancato accertamento definitivo ” impedisce l instaurazione ( o ” l |
| 1982-89.txt | 1719 | 1719 | contraria . l iva , infatti , è una imposta indiretta che ha sostituito l ige , vigente fino all | entrata | in vigore del d.p.r . n . 633 del 1972 . ora la legge istitutiva dell ige ( d.l . |
| 1982-96.txt | 78 | 78 | delle tabelle a e b allegate alla legge 12 agosto 1957 n . 757 , concernente l imposta generale sull | entrata | una tantum sui prodotti tessili ” ) , il quale stabilisce , al secondo comma , che ” per il |
| 1982-96.txt | 2538 | 2538 | . 1 e 2 , legge 31 luglio 1954 , n . 570 : ” restituzione dell imposta generale sull | entrata | sui prodotti esportati ed istituzione di un diritto compensativo sulle importazioni ” ) . e noto , del resto , |
| 1982-96.txt | 2961 | 2961 | da quello interno , e della diseguaglianza degli oneri fiscali per chi ha importato il cotone in massa dopo l | entrata | in vigore della normativa del 1969 , e chi invece lo ha importato prima , sotto l impero della legge |
| 1982-96.txt | 5564 | 5564 | di istituire aliquote medie , finché si valgano del sistema dell imposta cumulativa a cascata per riscuotere l imposta sull | entrata | : nel qual caso è riconosciuta pur nel quadro di un integrazione sovranazionale la necessaria e insindacabile discrezionalità del legislatore |
| 1983-210.txt | 127 | 127 | presentare , a pena di estinzione del procedimento , istanza di trattazione del ricorso proposto dal de cuius prima della | entrata | in funzione delle commissioni tributarie . tale questione è stata già esaminata dalla corte in relazione all art . 24 |
| 1983-210.txt | 1518 | 1518 | ricorso doveva essere presentata per tutte le controversie pendenti davanti alle commissioni tributarie e per quelle che insorgessero dopo l | entrata | in vigore del decreto presidenziale fino alla data di insediamento delle nuove commissioni . 7 . la questione è , |
| 1983-310.txt | 1549 | 1549 | se le questioni sollevate siano tuttora rilevanti . 6 . le residue cinque ordinanze sono state emesse allorché era già | entrata | in vigore ( 28 dicembre 1980 ) la menzionata legge di sanatoria n . 882 del 1980 : rispettivamente in |
| 1984-139.txt | 3868 | 3868 | , secondo comma , il quale dispone che per le annate agrarie 1977 1978 e per quelle in corso all | entrata | in vigore della l . n . 203 in esame si applicano i coefficienti stabiliti negli artt . 9 , |
| 1984-226.txt | 338 | 338 | 77 dello stesso decreto n . 634 del 1972 , questo si applica soltanto agli atti formati dopo la sua | entrata | in vigore e nella specie si desume dall ordinanza di rimessione che l atto era stato registrato il 25 settembre |
| 1984-226.txt | 381 | 381 | quindi anteriormente ( l intervenuta presidenza del consiglio ha anzi rilevato che la stessa decadenza dal beneficio è anteriore all | entrata | in vigore del decreto in argomento ) . 3 . la parziale dichiarazione di inammissibilità non toglie rilevanza e ammissibilità |
| 1984-238.txt | 103 | 103 | tasse e di imposte indirette sugli affari , che sarebbero scaduti nel periodo di tempo intercorrente tra la data di | entrata | in vigore del decreto ( 21 dicembre 1972 ) e la stessa data del 30 giugno 1974 . come risulta |
| 1984-238.txt | 354 | 354 | 1975 ” specificandosi che la proroga si intendeva riferita ai termini aventi scadenza dal 21 dicembre 1972 , data di | entrata | in vigore del primo decreto di proroga 18 dicembre 1972 , n . 788 , al 31 dicembre 1975 . |
| 1984-238.txt | 467 | 467 | sospensione per un anno dei termini in materia di prescrizione e di decadenza ” in corso ” alla data di | entrata | in vigore della legge e scadenti tra il 1 gennaio ed il 31 dicembre 1976 . con ciò mentre si |
| 1984-238.txt | 548 | 548 | . 19 , la quale , prendendo in considerazione in particolare i termini ” in corso ” alla data di | entrata | in vigore della legge ( 5 dicembre 1975 ) e ” scadenti fra il 1 gennaio ed il 31 dicembre |
| 1984-238.txt | 622 | 622 | la sospensione per un anno , a condizione che i termini stessi siano ” in corso ” alla data di | entrata | in vigore della legge . tale condizione restringeva il beneficio della sospensione mediante un riferimento temporale allo stato del termine |
| 1984-238.txt | 817 | 817 | col terzo comma i termini in parola , compresi espressamente quelli concernenti il contenzioso tributario scadenti tra la data di | entrata | in vigore del decreto ed il 30 giugno 1978 furono prorogati a quest ultima data . con la legge di |
| 1984-238.txt | 876 | 876 | scaduti nel periodo compreso dal 5 dicembre 1976 , scadenza della proroga del 1975 , all 11 dicembre 1976 , | entrata | in vigore della nuova proroga , e che risultavano pertanto scoperti da qualsiasi proroga . sostanzialmente con le ultime disposizioni |
| 1984-238.txt | 990 | 990 | al 4 dicembre 1976 ; data quest ultima in cui appunto si compiva l anno di sospensione a partire dall | entrata | in vigore della legge n . 576 del 1975 ; c ) l unificazione dei termini delle prescrizioni e decadenze |
| 1984-238.txt | 1037 | 1037 | commissioni e , per le impugnazioni , per tutti gli atti le cui scadenze erano comprese fra la data di | entrata | in vigore del decreto 10 dicembre 1976 ( 11 dicembre 1976 ) ed il 30 giugno 1978 . 3 . |
| 1984-238.txt | 1111 | 1111 | per un anno dei termini di prescrizione e di decadenza solo a quelli ” in corso ” alla data di | entrata | in vigore della legge stessa e scadenti nell anno 1976 indurrebbe una disparità di trattamento fra i contribuenti e la |
| 1984-238.txt | 2373 | 2373 | proroga precedentemente sancita anche a quei termini che avevano avuto inizio nel periodo compreso fra il 5 dicembre 1975 ( | entrata | in vigore della legge n . 576 del 1975 ) ed il 5 ottobre 1976 ( 60 giorno antecedente al |
| 1984-238.txt | 2587 | 2587 | la materia della scadenza dei termini . pertanto era da ritenere che i contribuenti i quali avevano operato dopo l | entrata | in vigore della legge stessa ( 5 dicembre 1975 ) erano in regime normale e di ciò dovevano essere consapevoli |
| 1984-238.txt | 2704 | 2704 | di esse si delinea in modo evidente la diversità delle situazioni dei contribuenti che avevano operato prima e dopo l | entrata | in vigore della legge del 1975 . diversità che vale ad escludere la sussistenza del lamentato vizio di illegittimità . |
| 1984-25.txt | 565 | 565 | come modificato dall art . 8 della citata legge n . 426 del 1975 ) . 4 . dopo l | entrata | in vigore ditale ultima legge , si è discusso se la nuova normativa abbia interamente regolato la materia con conseguente |
| 1984-277.txt | 657 | 657 | r.d.l . 27 febbraio 1939 , n . 337 , per il quale i prestiti obbligazionari emessi , prima dell | entrata | in vigore del r.d.l . 1745 / 1936 , da enti e società commerciali con sede nel regno e stilati |
| 1984-277.txt | 1607 | 1607 | istituzione e disciplina dell imposta sul reddito delle persone fisiche ) e 42 ( ” con effetto dalla data di | entrata | in vigore del presente decreto sono abrogate e cessano di avere applicazione le disposizioni concernenti esenzioni e agevolazioni tributarie , |
| 1984-277.txt | 1723 | 1723 | quanto stabilito nei precedenti articoli , le disposizioni recanti proroga di esenzioni agevolazioni e regimi sostitutivi fino alla data di | entrata | in vigore del presente decreto o a data da stabilire con il decreto medesimo . / / le esenzioni e |
| 1984-292.txt | 36 | 36 | . ) , approvato con il r.d . 14 settembre 1931 , n . 1175 conosce , fra le altre | entrate | dei comuni , la ” tassa per l occupazione di spazi ed aree pubbliche ” , disciplinata negli artt . |
| 1984-292.txt | 4095 | 4095 | senso è poi ancora la relazione della iv commissione permanente della camera dei deputati che prevedeva un preventivo di maggiori | entrate | . . . per 1.250 milioni ” , anziché per ” 5.000 milioni preventivabili in base alle tariffe come applicate |
| 1984-39.txt | 104 | 104 | che comune ad ambo i tributi è la causa o funzione dell imposta , che è quella di colpire l | entrata | proveniente da scambio di merci o di servizi . ciò che diversificherebbe il contenuto dell art . 17 della legge |
| 1984-39.txt | 211 | 211 | contrario , che l importazione vada considerata come fatto obiettivo , indipendentemente dal trasferimento di ricchezza che riguarda invece le | entrate | che si verificano sul territorio nazionale : per cui la sola relazione esistente fra l art . 1 e l |
| 1984-39.txt | 442 | 442 | di inquadrare i due tributi , come specie a genere , nelle imposte sugli affari e quell imposta generale sull | entrata | , la soluzione sarebbe irrilevante in questa sede ” ( sent . 12 dicembre 1967 n . 146 ) . |
| 1984-39.txt | 516 | 516 | però , quale ” dazio ” doganale ) e il suo rapporto di specie a genere coll imposta generale sull | entrata | di cui all art . 1 della legge 762 / 1940 . 2 . ma come si è accennato il |
| 1984-39.txt | 1255 | 1255 | altro accredito : ed in realtà il prospetto allegato al successivo decreto ministeriale , alla voce ” imposta generale sull | entrata | ” , determinava effettivamente proprio le somme che , per essa voce , si era convenuto pacificamente di assegnare alla |
| 1984-39.txt | 1373 | 1373 | quanto lo stato aveva incassato nel territorio della regione per il titolo di cui alla voce ” imposta generale sull | entrata | ” : ed è pacifico , proprio per il fatto che ora lo stato ne pretende la restituzione , che |
| 1984-39.txt | 1762 | 1762 | la determinazione del loro ammontare avvenga d intesa col presidente della regione : evidentemente proprio perché il provvedimento incide sulle | entrate | regionali toccando la sfera di competenza della regione . altrettanto dicasi per quanto concerne i servizi relativi all accertamento e |
| 1984-39.txt | 1842 | 1842 | art . 7 ) . ancora una volta il legislatore esige l intesa perché quelle procedure interessano da vicino le | entrate | regionali . parimenti in ordine alla determinazione dell ammontare delle spese che spettano in rimborso alla regione per l esercizio |
| 1984-39.txt | 2318 | 2318 | sulla base delle intese raggiunte : e ciò fino a quando non sarebbe stato attuato il coordinamento della disciplina delle | entrate | tributarie delle regioni a statuto speciale , così come previsto dalla l . 9 ottobre 1971 n . 825 ( |
| 1984-39.txt | 2695 | 2695 | che , attraverso la compartecipazione ai tributi erariali riscossi nella regione , lo stato ne finanzia la parte essenziale delle | entrate | , ogni problema afferente alle fonti di queste non può essere evidentemente soltanto una questione riducibile ad una rettifica dei |
| 1984-39.txt | 2776 | 2776 | quote si fonda essenzialmente sulla esattezza della valutazione dei costi delle funzioni regionali . in realtà , nel bilanciamento fra | entrate | e spese , di cui si sostanzia lo strumento contabile della regione , esiste un rapporto ineliminabile nel quale trovano |
| 1984-39.txt | 2861 | 2861 | prorogato l erogazione , avevano una precisa finalizzazione nel contesto del bilancio regionale di cui rappresentavano la quasi totalità delle | entrate | ordinarie : esse , infatti , erano state calibrate , in occasione dell intesa , nella prospettiva del concreto esercizio |
| 1984-39.txt | 3036 | 3036 | già illustrato del processo formativo della comune volontà . facendo mancare , infatti , alla regione una parte notevole delle | entrate | , senza avere esperito un tentativo d intesa , l organo ministeriale incide anche sul conseguimento delle finalità costituzionalmente tutelate |
| 1985-104.txt | 603 | 603 | n . 576 del 1975 non è applicabile al caso di specie , relativo ad un periodo anteriore alla sua | entrata | in vigore e quindi regolato dalle norme impugnate , è innegabile che la censura sollevata non attiene soltanto a inconvenienti |
| 1985-112.txt | 716 | 716 | vitaliziante non infirma l originaria convenzione intervenuta con il beneficiario , ma attiene alla sua esecuzione nel periodo successivo all | entrata | in vigore della nuova normativa , che rende obbligatoria la rivalsa . la questione va quindi dichiarata inammissibile per difetto |
| 1985-113.txt | 121 | 121 | doganali all importazione , imposte di fabbricazione , imposte di consumo o diritti erariali , anche anteriormente alla data di | entrata | in vigore del presente decreto , ha diritto al rimborso delle somme pagate quando prova documentalmente che l onere relativo |
| 1985-116.txt | 65 | 65 | per lo svolgimento delle funzioni di arbitro debbono essere versate da coloro che sono tenuti ad erogarle direttamente in conto | entrate | del tesoro , nella misura dell ottanta per cento ” ) e secondo ( ” degli avvenuti versamenti è data |
| 1985-116.txt | 256 | 256 | ma non pochi si dolsero di ciò che soltanto l 80 per cento dei compensi fosse da versare in conto | entrate | del tesoro , non impedisce alla corte di procedere allo scrutinio di costituzionalità che sarebbe per contro superfluo in ordinamenti |
| 1985-121.txt | 57 | 57 | rende applicabili ai fini dell accertamento , della cognizione e della definizione delle violazioni in materia di imposta generale sull | entrata | le disposizioni contenute nella legge 7 gennaio 1929 , n . 4 , recante la normazione generale per la repressione |
| 1985-139.txt | 2359 | 2359 | elemento della cogenza per gli interessati , che entrambi sono necessari , ancorché non sufficienti , perché possa ravvisarsi un | entrata | coattiva tributaria . né vale prospettare in contrario l eventualità che la domanda individuale dell utente sia solo formalmente libera |
| 1985-147.txt | 320 | 320 | in giudicato ” . questo è il sistema vigente dal 1 gennaio 1973 precisamente da tale data dispongono la propria | entrata | in vigore , sia il d.p.r . n . 635 ( art . 25 ) , sia il d.p.r . |
| 1985-159.txt | 361 | 361 | strumento fiscale nella specie adottato dal legislatore , nel senso che , mentre l intento è quello di incrementare le | entrate | per sopperire ai bisogni dell intera collettività locale , si fa gravare l onere fiscale su una sola cerchia di |
| 1985-159.txt | 2364 | 2364 | statale integrativo . il comune che delibera l istituzione della socof ha titolo per iscrivere nel bilancio di previsione un | entrata | pari ad una percentuale di trasferimenti statali ordinari , contemplata nell art . 7 dello stesso d.l . n . |
| 1985-159.txt | 2453 | 2453 | anche l addizionale sul consumo dell energia elettrica , spetta un contributo statale integrativo , pari alla differenza fra l | entrata | iscritta in bilancio e il gettito della sovraimposta , se inferiore . a tutti i comuni che deliberano l istituzione |
| 1985-159.txt | 3104 | 3104 | quale la norma censurata demanda l istituzione della sovraimposta in ogni comune esclusivamente al soggettivo apprezzamento dell esigenza di maggiori | entrate | da parte della maggioranza conciliare . nel caso in esame , però , anche al lume della pregressa giurisprudenza di |
| 1985-159.txt | 4092 | 4092 | ad uno scopo che interessi questa sola particolare categoria di soggetti ma , in modo indifferenziato , ad accrescere le | entrate | comunali . il rilievo è , però , non decisivo e troppo generico , giacché potrebbe esser mosso ad ogni |
| 1985-219.txt | 291 | 291 | attrice chiede la restituzione ; e ciò perché si tratta di un tributo introdotto mediante legge , peraltro posteriore all | entrata | in vigore delle disposizioni del gatt espressamente all apposito fine di perequare il trattamento del prodotto , sia estero sia |
| 1985-229.txt | 666 | 666 | quelli tributari : v . , ad esempio , la recentissima legge 27 febbraio 1985 , n . 52 , | entrata | in vigore il 1 settembre 1985 ) . ma anche ad ammettere che le censure investano il metodo di accertamento |
| 1985-284.txt | 414 | 414 | pagata l imposta relativa al reddito dichiarato , l accertamento , in rettifica o di ufficio , notificato anteriormente all | entrata | in vigore della legge non fosse divenuto definitivo alla data del 22 luglio 1976 . al di fuori di tali |
| 1985-67.txt | 1967 | 1967 | finalità politica , nelle esigenze di pronta , agevole e intera realizzazione che qualificano il credito tributario in quanto l | entrata | corrispondente è direttamente destinata alla copertura delle spese pubbliche ( art . 53 , comma primo , cost . ) |
| 1985-86.txt | 848 | 848 | giudici e della dottrina tributaristica , per non dire dello stesso ministero delle finanze . secondariamente , ben prima dell | entrata | in vigore della legge n . 904 , l ordinamento italiano ha riguardato i benefici ecclesiastici in una prospettiva del |
| 1986-167.txt | 3264 | 3264 | n . 418 ) con la conferente , derivata conoscenza , per i fini contributivi globali , dei flussi d | entrata | nella loro certezza di insieme . 4 . 6 tutto ciò non sta a significare , peraltro , che la |
| 1986-172.txt | 10 | 10 | considerato in diritto : 1 . in occasione dell | entrata | in vigore della riforma tributaria , col decreto legge 5 novembre 1973 , n . 660 , come modificato dalla |
| 1986-172.txt | 66 | 66 | dirette ad eliminare sollecitamente il rilevante contenzioso relativo alle vecchie imposte ed a consentire una tempestiva , seppure ridotta , | entrata | tributaria . è stata così prevista la possibilità di definire , a richiesta dei contribuenti , le controversie tributarie in |
| 1986-172.txt | 342 | 342 | ipotesi in cui nell ultimo imponibile definito siano ricompresi redditi non più riprodotti negli anni successivi o perché relativi ad | entrate | eccezionali ed irripetibili o comunque perché derivanti da attività cessate . la corte non ignora , infatti , che al |
| 1986-172.txt | 431 | 431 | . condono previsto dalla disposizione in esame , non può tenersi conto del reddito una tantum , derivante da un | entrata | di carattere eccezionale rispetto alla normale attività del ricorrente e perciò non ripetibile negli anni successivi , quale , ad |
| 1986-173.txt | 1103 | 1103 | 14 , sesto comma , legge 30 aprile 1969 n . 153 nel testo originario , che , fino all | entrata | in vigore della legge n . 160 del 1975 , ha stabilito i limiti della retribuzione pensionabile e dell art |
| 1986-173.txt | 5134 | 5134 | l integrazione finanziaria del sistema pensionistico è derivata dall intervento diretto dello stato senza che si determinasse un aumento delle | entrate | proprie dell apparato previdenziale . il sistema delle assicurazioni generali ordinarie , però , si è trovato nella necessità di |
| 1986-175.txt | 484 | 484 | . 16 ) , viceversa , che si verificava ove l accertamento fosse stato notificato ” anteriormente alla data di | entrata | in vigore del presente decreto ” , la definizione della controversia era possibile , se la dichiarazione integrativa recava un |
| 1986-175.txt | 652 | 652 | la definizione automatica i contribuenti , ai quali l accertamento fosse stato notificato , non più anteriormente alla data di | entrata | in vigore del decreto legge ( 14 luglio 1982 ) bensì ” anteriormente alla data di presentazione della dichiarazione integrativa |
| 1986-175.txt | 727 | 727 | spostamento delle suddette date derivò la conseguenza che , potendo gli uffici finanziari operare e notificare accertamenti anche dopo l | entrata | in vigore del decreto legge in concreto , per oltre quattro mesi , dal 14 luglio al 30 novembre 1982 |
| 1986-175.txt | 1082 | 1082 | sull incremento di valore degli immobili , giacché per queste ultime rimaneva precluso agli uffici di notificare accertamenti dopo l | entrata | in vigore del decreto legge . 4 . la questione deve ritenersi fondata . sembra innegabile , infatti , che |
| 1986-178.txt | 471 | 471 | , l averla assoggettata ad un diverso trattamento fiscale ( essendo stati i suddetti capitali esentati da imposizione fino all | entrata | in vigore della legge n . 482 del 1985 e da questa sottoposti ad una tassazione più vantaggiosa rispetto a |
| 1986-212.txt | 1102 | 1102 | legame di natura solidaristica , in senso lato , tra i consociati , tutti chiamati ad assicurare il complesso delle | entrate | necessarie per il perseguimento delle finalità collettive . l imposizione tributaria soggiace così , da un lato , al canone |
| 1986-212.txt | 1621 | 1621 | così come quelle di altri tipi di processo nei quali il principio di pubblicità trova applicazione . soltanto dopo l | entrata | in vigore del d.p.r . ora ricordato la tendenza cominciò a cambiare ( la sentenza di questa corte che riconobbe |
| 1986-64.txt | 45 | 45 | successivo , dopo aver disposto l istituzione dell imposta sul valore aggiunto e la correlativa abolizione dell imposta generale sull | entrata | ( art . 1 , ii , sub a ) , prescrisse per il nuovo tributo l obbligo , da |
| 1986-64.txt | 104 | 104 | art . 5 , n . 7 ) ; rivalsa che , per contro , rispetto all imposta generale sull | entrata | , era soltanto facoltativa ( art . 6 . , primo comma , r.d.l . 9 gennaio 1940 n . |
| 1986-64.txt | 181 | 181 | la modificazione testé accennata , statuisce che potevano essere emanate norme per la revisione dei contratti stipulati prima della sua | entrata | in vigore , qualora fosse necessaria una compensazione dell aumentato o ridotto carico fiscale determinato dall imposta sul valore aggiunto |
| 1986-64.txt | 261 | 261 | 89 che i corrispettivi da pagare dopo il 31 dicembre 1972 in dipendenza di contratti conclusi anteriormente alla data di | entrata | in vigore della cit . legge delega ( ossia prima del 17 ottobre 1971 ) , per i quali , |
| 1986-64.txt | 302 | 302 | a norma di legge o in virtù di una clausola contrattuale , era esclusa la rivalsa dell imposta generale sull | entrata | , venivano ridotti di un ammontare pari a quello dell imposta stessa . 2 . la restio dell indicata disciplina |
| 1986-64.txt | 346 | 346 | invero , nei casi in cui il trasferimento del tributo era escluso , come la disciplina della imposta generale sull | entrata | consentiva , le parti di norma concordavano nei singoli contratti un corrispettivo più elevato , per compensare il soggetto , |
| 1986-64.txt | 408 | 408 | obbligatorietà della rivalsa per tutti i corrispettivi da pagare dopo il 31 dicembre 1972 ( ossia in coincidenza con l | entrata | in vigore del cit . d.p.r . n . 633 / 1972 ) , pur se relativi a contratti stipulati |
| 1986-64.txt | 592 | 592 | / 1971 e non sia stata anche estesa a quelli posti in essere dopo quella data , ma prima dell | entrata | in vigore del d.p.r . n . 633 / 1972 . premesso che l obbligo della rivalsa , pur se |
| 1986-64.txt | 780 | 780 | differenza di disciplina non viola l invocato parametro costituzionale . invero , per i contratti stipulati anteriormente alla data di | entrata | in vigore della l . n . 825 / 1971 , l unica normativa vigente era quella concernente l imposta |
| 1986-64.txt | 803 | 803 | della l . n . 825 / 1971 , l unica normativa vigente era quella concernente l imposta generale sull | entrata | , che , come si è detto , consentiva di escludere la traslazione del tributo : ciò spiega perché il |
| 1986-64.txt | 909 | 909 | parti avevano quindi piena consapevolezza della nuova disciplina da applicare anche ai rapporti posti in essere tra la data di | entrata | in vigore della legge delega e quella del decreto delegato , come si evince dalla sopra riportata disposizione della stessa |
| 1986-65.txt | 253 | 253 | art . 21 , per le ipotesi in cui la riunione dell usufrutto alla nuda proprietà sia avvenuta anteriormente all | entrata | in vigore del d.p.r . n . 634 del 1972 , e nella specie trattasi di consolidazione verificatasi nel 1959 |
| 1987-156.txt | 1850 | 1850 | modificativa , stabilendo che essa ha effetto anche per gli atti anteriori se vi è controversia pendente alla data di | entrata | in vigore del suddetto provvedimento , e cioè al 1 luglio 1986 . da ciò consegue la necessità che i |
| 1987-200.txt | 2559 | 2559 | dottrina tentò di delineare una nozione di ” reddito prodotto ” che , mentre rifiutava la nozione di ” reddito | entrata | ” , chiariva che le azioni umane , per essere considerate produttrici di reddito , non era sufficiente che , |
| 1987-200.txt | 2645 | 2645 | , il problema delle plusvalenze e sopravvenienze attive : queste , ove si fosse accolta la nozione di ” reddito | entrata | ” ( e cioè di reddito come ” puro ” incremento patrimoniale ) sarebbero state senza dubbio ricondotte , quali |
| 1987-211.txt | 714 | 714 | è stata autorizzata con legge 11 dicembre 1985 n . 763 e che comprende anche le imposte locali , è | entrata | in vigore il successivo 30 dicembre e si applica , secondo l art . 28 , secondo comma , ai |
| 1987-34.txt | 57 | 57 | / 1923 ( e non dell art . 48 d.p.r . 26 ottobre 1972 , n . 634 : norma | entrata | in vigore in epoca successiva alla redazione dell atto pubblico 29 febbraio 1972 ) , ha interpretato la norma impugnata |
| 1987-400.txt | 336 | 336 | alcun contributo . 4 . va precisato che la normativa impugnata riguarda il sistema d imposizione diretta vigente prima dell | entrata | in vigore della riforma tributaria e dell istituzione , con il d.p.r . 29 settembre 1973 , n . 597 |
| 1987-61.txt | 619 | 619 | l anno 1983 ) dispose che agli oneri da esso derivanti si sarebbe provveduto anche con un aliquota delle maggiori | entrate | previste dal d.l . n . 923 del 1982 . 5 . l art . 2 del d.p.r . n |
| 1987-61.txt | 679 | 679 | , ai sensi del primo comma dell art . 36 dello statuto , spettano alla regione siciliana , oltre le | entrate | da essa direttamente deliberate , tutte le entrate tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette |
| 1987-61.txt | 687 | 687 | . 36 dello statuto , spettano alla regione siciliana , oltre le entrate da essa direttamente deliberate , tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ” ad eccezione delle |
| 1987-61.txt | 709 | 709 | erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ” ad eccezione delle nuove | entrate | tributarie , il cui gettito sia destinato con apposite leggi alla copertura degli oneri diretti a soddisfare particolari finalità contingenti |
| 1987-61.txt | 758 | 758 | ” . questa norma ha carattere derogatorio , in quanto sottrae alla ” spettanza ” della regione siciliana le nuove | entrate | tributarie erariali riscosse nell ambito del suo territorio , che abbiano destinazione legislativamente prevista e determinata , che ne giustifichi |
| 1987-61.txt | 997 | 997 | da tale d.l . , relativi alla finanza locale , si sarebbe fatto fronte anche con un aliquota delle maggiori | entrate | previste dal d.l . n . 923 del 1982 . trattasi , infatti , di una norma che funziona da |
| 1987-61.txt | 1217 | 1217 | per realizzarli ( cfr . art . 11 l . 5 agosto 1978 , n . 468 : adeguamento delle | entrate | e delle uscite del bilancio dello stato , delle aziende autonome e degli enti che si ricollegano alla finanza statale |
| 1987-61.txt | 1555 | 1555 | del tributo : circostanza che , in materia di aumento di addizionale riservata all erario e destinata ad istituire un | entrata | sostitutiva di agevolazioni fiscali concesse a determinate categorie di lavoratori , indusse la corte a risolvere il relativo conflitto promosso |
| 1987-61.txt | 1634 | 1634 | 35 della l . 28 febbraio 1986 , n . 41 , che ha stabilito , a decorrere dalla sua | entrata | in vigore e sino al 31 dicembre 1987 , la non applicabilità delle disposizioni del secondo e terzo comma dell |
| 1987-61.txt | 1845 | 1845 | al 12 % ( ridotto al 4 % dalla l . n . 720 del 1984 ) dell ammontare delle | entrate | previste dal bilancio di competenza , con obbligo di versare le somme in eccedenza nei conti correnti presso il tesoro |
| 1987-61.txt | 1978 | 1978 | dell art . 10 della legge n . 181 del 1982 ) , non fossero ” computabili le somme costituenti | entrate | della regione sicilia a norma dell art . 36 dello statuto della regione stessa e del decreto del presidente della |
| 1987-61.txt | 2271 | 2271 | finanziaria ( d.p.r . n . 1074 del 1965 ) , che afferma la ” spettanza ” alla regione delle | entrate | tributarie ” da essa direttamente deliberate , e di tutte le entrate tributarie riscosse nell ambito del suo territorio , |
| 1987-61.txt | 2283 | 2283 | afferma la ” spettanza ” alla regione delle entrate tributarie ” da essa direttamente deliberate , e di tutte le | entrate | tributarie riscosse nell ambito del suo territorio , dirette ed indirette , comunque denominate ” , con l eccezione , |
| 1987-61.txt | 2379 | 2379 | già introdotto per tutte le regioni a statuto speciale ( eccettuate le regioni sicilia e trentino alto adige ) le | entrate | ad essa spettanti ex artt . 36 statuto e 2 delle norme di attuazione , vale a dire il complesso |
| 1987-61.txt | 2401 | 2401 | essa spettanti ex artt . 36 statuto e 2 delle norme di attuazione , vale a dire il complesso delle | entrate | tributarie di sua pertinenza . la corte non può condividere l ampiezza della contestazione regionale ; innanzi tutto perché ad |
| 1987-61.txt | 2995 | 2995 | nell impugnativa , la quale ha dedotto l illegittimità della norma sospettata , in quanto comprensiva delle c.d . “ | entrate | proprie ” ( o ” tributi propri ” ) della regione sicilia . in verità , non è dato riscontrare |
| 1987-61.txt | 3033 | 3033 | è dato riscontrare nella censura una chiara individuazione delle fattispecie che si vorrebbero eccettuate , facendosi riferimento talora alle “ | entrate | che la regione direttamente riscuote ” e ” che non importano trasferimenti di fondi ” , talaltra alla peculiarità del |
| 1987-61.txt | 3168 | 3168 | dover precisare , in base al sistema normativo , il concetto di ” tributi propri ” ( o di “ | entrate | proprie ” ) della regione sicilia ( i termini sono usati come equivalenti ) , in relazione all oggetto , |
| 1987-61.txt | 3408 | 3408 | , ai fini di determinare il limite delle somme da depositare presso la tesoreria statale , non fossero computabili le | entrate | della regione sicilia , ai sensi dell art . 36 dello statuto e delle relative disposizioni di attuazione in materia |
| 1987-61.txt | 3497 | 3497 | derivante dalla provvista alla regione di fondi statali rispetto alla effettiva capacità di spesa , mentre può ricorrere per le | entrate | provenienti dal bilancio dello stato , non è riferibile alle ” entrate proprie che la regione direttamente riscuote e per |
| 1987-61.txt | 3509 | 3509 | di spesa , mentre può ricorrere per le entrate provenienti dal bilancio dello stato , non è riferibile alle “ | entrate | proprie che la regione direttamente riscuote e per le quali lo stato non effettua alcun versamento alla regione ” . |
| 1987-61.txt | 3541 | 3541 | stato non effettua alcun versamento alla regione ” . la configurazione ( così operata dalla difesa regionale ) delle “ | entrate | ( o tributi ) proprie ” desunta dall elemento della riscossione diretta da parte della regione e dalla mancanza di |
| 1987-61.txt | 3683 | 3683 | . cost . pag . 4416 17 ) . alla stregua dei lavori preparatori la categoria dei tributi ( o | entrate | ) propri appare , invero , riconducibile alla speciale potestà normativa tributaria della regione , che si concreta in tipi |
| 1987-61.txt | 3917 | 3917 | . 17 st . reg . sicilia ) . 14 . nel disegno di questa categoria di tributi ( o | entrate | ) ” propri ” quale che ne possa essere la sua concreta consistenza ricorrono i motivi che indussero all adozione |
| 1987-61.txt | 4045 | 4045 | di attuazione in materia finanziaria . questa disposizione amplia il novero dei tributi spettanti alla regione , comprendendovi tutte le | entrate | tributarie riscosse nell ambito del suo territorio , ad eccezione delle nuove entrate tributarie , delle quali ci si è |
| 1987-61.txt | 4058 | 4058 | spettanti alla regione , comprendendovi tutte le entrate tributarie riscosse nell ambito del suo territorio , ad eccezione delle nuove | entrate | tributarie , delle quali ci si è già occupati ( cfr . nn . 4 e 5 ) . accanto |
| 1987-61.txt | 4242 | 4242 | , primo comma , delle norme di attuazione cit . ) . la delimitazione della figura del tributo ( o | entrata | ) proprio , desunta dai lavori preparatori , dalla normativa della carta costituzionale e dallo statuto speciale , nonché dai |
| 1987-61.txt | 4631 | 4631 | relativi proventi . 15 . non rientrano , invece , nella categoria dei tributi propri della regione sicilia ” le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate ” ( art . 2 |
| 1987-61.txt | 4694 | 4694 | . e dagli artt . 2 e 4 delle norme di attuazione cit . né appartengono a tale categoria le | entrate | ( previste dall art . 4 delle norme di attuazione ) spettanti alla regione , ” relative a fattispecie tributarie |
| 1987-61.txt | 4772 | 4772 | alle esigenze della comunità regionale , elementi costitutivi , entrambi come si è visto del tipo di tributo ( o | entrata | ) proprio regionale . 16 . è infine da escludere dal novero delle ” entrate proprie ” il contributo statale |
| 1987-61.txt | 4787 | 4787 | tipo di tributo ( o entrata ) proprio regionale . 16 . è infine da escludere dal novero delle “ | entrate | proprie ” il contributo statale devoluto alla regione siciliana ” a titolo di solidarietà nazionale ” ( art . 38 |
| 1987-61.txt | 4970 | 4970 | nella figura del contributo di solidarietà alcuno degli elementi che , come si è visto , valgono a caratterizzare l | entrata | ” propria ” della regione sicilia . 17 . né giova ad estendere la delimitazione , così operata , della |
| 1987-61.txt | 5142 | 5142 | di interessi generali , che si impongono alla regione nella sua sfera normativa e amministrativa , fatta eccezione delle “ | entrate | ( o tributi ) proprie ” , alla stregua della presente decisione . 18 . né può considerarsi rilevante in |
| 1987-62.txt | 71 | 71 | 2 legge 29 ottobre 1984 , n . 720 e determina , tra l altro , l assoggettamento delle “ | entrate | proprie della regione trentino alto adige ” e delle province autonome di trento e bolzano alla disciplina dell art . |
| 1987-62.txt | 193 | 193 | superino il 4 % ( art . 3 legge n . 720 del 1984 cit . ) dell ammontare delle | entrate | previste nel bilancio di competenza . la disposizione impugnata , ” riguardando la materia finanziaria ” , violerebbe secondo la |
| 1987-62.txt | 400 | 400 | degli uffici e di contabilità , facendo affluire , in contrasto con la legislazione regionale , la quasi totalità delle | entrate | , ancorché riguardanti i tributi propri regionali , presso la tesoreria dello stato . sarebbe violato , infine , anche |
| 1987-62.txt | 439 | 439 | , anche l art . 3 cost . , avendo la norma impugnata modificato la precedente disciplina che esentava le | entrate | proprie della regione trentino alto adige dal regime di cui all art . 40 della legge n . 119 del |
| 1987-62.txt | 817 | 817 | . da ultimo sent . 1987 , n . 60 ) deve ritenersi ispirata ( eccettuata la materia delle “ | entrate | proprie ” ) dall esigenza di regolare i flussi finanziari e il contenimento della liquidità ( secondo apprezzamenti mutevoli nel |
| 1987-62.txt | 940 | 940 | modificazioni del quale l art . 104 prescrive l intervento di una legge ” rinforzata ” contiene norme relative alle | entrate | tributarie della regione e delle province , al controllo delle relative operazioni di accertamento nonché alla formazione dei bilanci regionale |
| 1987-62.txt | 1012 | 1012 | regione circa la destinazione e l impiego dei proventi in questione ( autonomia contabile ) e circa la previsione delle | entrate | e dell erogazione ( autonomia di bilancio e di spesa ) . la norma contestata , come si è visto |
| 1987-62.txt | 1052 | 1052 | visto , determina l assoggettamento alla disciplina dell art . 40 della legge n . 119 del 1981 delle “ | entrate | proprie della regione trentino alto adige ” . nel ricorso non si identificano tali entrate , ma è chiara l |
| 1987-62.txt | 1067 | 1067 | 119 del 1981 delle ” entrate proprie della regione trentino alto adige ” . nel ricorso non si identificano tali | entrate | , ma è chiara l enunciazione della pretesa della regione , di sottrarre al sistema anzidetto tutte le sue entrate |
| 1987-62.txt | 1087 | 1087 | entrate , ma è chiara l enunciazione della pretesa della regione , di sottrarre al sistema anzidetto tutte le sue | entrate | ( sul presupposto che esse appartengano alla categoria delle ” entrate proprie ” ) . 7 . la valutazione dell |
| 1987-62.txt | 1098 | 1098 | , di sottrarre al sistema anzidetto tutte le sue entrate ( sul presupposto che esse appartengano alla categoria delle “ | entrate | proprie ” ) . 7 . la valutazione dell oggetto e del fondamento di siffatta censura richiede , quindi , |
| 1987-62.txt | 1136 | 1136 | , quindi , una indagine ricostruttiva , preliminare , alla stregua della quale sia possibile definire la categoria delle “ | entrate | proprie ” della regione trentino alto adige . l espressione ” entrate proprie ” non si identifica con l altra |
| 1987-62.txt | 1148 | 1148 | quale sia possibile definire la categoria delle ” entrate proprie ” della regione trentino alto adige . l espressione “ | entrate | proprie ” non si identifica con l altra ” tributi propri ” , contenuta nell art . 119 , secondo |
| 1987-62.txt | 1182 | 1182 | contenuta nell art . 119 , secondo comma , cost . , anche per la maggiore ampiezza del termine “ | entrate | ” rispetto a quello ” tributi ” . il contenuto della categoria va definito , invece , alla stregua della |
| 1987-62.txt | 1216 | 1216 | definito , invece , alla stregua della normativa dello statuto speciale della regione , che nel titolo vi individua le | entrate | della regione e delle province autonome . in particolare , l art . 73 prevede la facoltà della regione di |
| 1987-62.txt | 1473 | 1473 | di sovrimposizione ( il riferimento che la norma fa alla sovraimposta sui terreni e fabbricati è sintomatico ) . altra | entrata | della regione è indicata dall art . 74 st . nei proventi dei prestiti interni ” emessi ” ed “ |
| 1987-62.txt | 1533 | 1533 | negli artt . 73 , primo comma , 72 e 74 dello statuto ora ricordati , debba riconoscersi carattere di | entrate | proprie , in quanto conseguenti ad atto deliberativo della regione , fondato su proprie valutazioni politiche , economiche e finanziarie |
| 1987-62.txt | 1657 | 1657 | territorio e al rinsaldamento della sua struttura . l autonomia normativa , che si esprime nella configurazione del tipo di | entrata | , si riflette nella peculiarità del fine , contrassegnato dalla stretta inerenza dei proventi ad esigenze della comunità regionale . |
| 1987-62.txt | 1749 | 1749 | del 1986 , assoggettando alla disciplina dell art . 40 della legge n . 119 del 1981 anche le “ | entrate | proprie ” così come sopra individuate , non incide su entrate provenienti dal bilancio dello stato , e quindi legittimamente |
| 1987-62.txt | 1760 | 1760 | legge n . 119 del 1981 anche le ” entrate proprie ” così come sopra individuate , non incide su | entrate | provenienti dal bilancio dello stato , e quindi legittimamente assoggettabili a tale disciplina , secondo quanto ritenuto da questa corte |
| 1987-62.txt | 1903 | 1903 | procedura prevista dall art . 104 , primo comma , dello statuto . in quanto riferita alla categoria delle “ | entrate | proprie ” come sopra definita , alla stregua dello statuto speciale della regione trentino alto adige la pretesa della regione |
| 1987-70.txt | 129 | 129 | speciale della sardegna . la norma enumera ed individua , tra l altro , le quote di imposte erariali costituenti | entrate | della regione , fissando direttamente l ammontare ad essa spettante , tranne che per la imposta sul valore aggiunto , |
| 1987-70.txt | 277 | 277 | procedure stabiliti dagli statuti speciali d intesa con le regioni ad autonomia differenziata norme ordinarie per assicurare a ciascuna regione | entrate | complessivamente non inferiori al gettito o alla compartecipazione al gettito dei tributi soppressi , con incrementi cronologicamente graduati . in |
| 1987-70.txt | 988 | 988 | alle regioni . come si è visto , la variazione della tecnica normativa fu contrassegnata dalle modalità di individuazione delle | entrate | fiscali ; prima , attraverso l indicazione di specifici tributi ; poi , con la fissazione , a carico dello |
| 1987-70.txt | 1132 | 1132 | concernente la finanza regionale ( in tale titolo si colloca l art . 8 che indica la composizione tributaria delle | entrate | ) possono essere modificate con leggi ordinarie della repubblica su proposta del governo o della regione , in ogni caso |
| 1987-70.txt | 1181 | 1181 | , per determinarne la quota devoluta alla regione , viene concepita in sostanza come enucleazione di una materia quella delle | entrate | regionali rispetto alla quale lo statuto speciale ha previsto un meccanismo di modificazione normativa , assistito da una garanzia del |
| 1987-70.txt | 1868 | 1868 | ) prescrittiva del parere regionale nella fase di determinazione della somma da corrispondere alla regione , in sostituzione delle specifiche | entrate | tributarie , già indicate nello statuto speciale . il richiamo all urgenza , a giustificazione dell emanazione del decreto legge |
| 1987-87.txt | 1570 | 1570 | con l art . 36 dello statuto , entrambi invocati dalla regione sicilia , in quanto si tratterebbe di nuove | entrate | , intese a soddisfare particolari e contingenti finalità sorte in relazione ad esigenze eccezionali . questa corte ha avuto di |
| 1987-87.txt | 1601 | 1601 | relazione ad esigenze eccezionali . questa corte ha avuto di recente occasione di precisare il contenuto della espressione ” nuove | entrate | tributarie erariali , riscosse nell ambito del territorio ” regionale , non acquisibili dalla regione . ha rilevato la corte |
| 1988-1043.txt | 42 | 42 | norme di attuazione dello statuto della regione siciliana in materia finanziaria ) dispone la spettanza alla regione di tutte le | entrate | tributarie erariali , dirette o indirette , comunque denominate , riscosse nell ambito del suo territorio , fatta eccezione di |
| 1988-1043.txt | 364 | 364 | ai fini di una differente soluzione , sul versante della gestione , l inserimento del cespite fra le poste d | entrata | extratributarie ( titolo ii ) . a parte la tendenza a rendere vieppiù contigui , per evidenti esigenze contabili globali |
| 1988-123.txt | 2216 | 2216 | 3 ) . il pretore di firenze lamenta che , quanto ai crediti degli enti anticipatori precedenti alla data di | entrata | in vigore della 1 . n . 131 del 1983 , l art . 30 ter , disponendo l estinzione |
| 1988-123.txt | 2302 | 2302 | avendo più titolo a chiedere ai datori di lavoro — neanche , come nel caso di specie , successivamente all | entrata | in vigore della nuova legge il rimborso dei pagamenti già effettuati , rimarrebbero onerati in via definitiva di spese per |
| 1988-123.txt | 2494 | 2494 | che permangono integre e possono pertanto essere , e in fatto sono state , azionate in qualunque momento successivo all | entrata | in vigore della 1 . n . 131 del 1983 . di qui , l infondatezza della questione , sotto |
| 1988-123.txt | 3852 | 3852 | capacità economica dei soggetti onerati nel periodo intercorrente tra il momento della nascita dell obbligo di pagamento e quello dell | entrata | in vigore della legge impugnata , né tale deterioramento , al di fuori di qualsiasi specifica documentazione , può presumersi |
| 1988-127.txt | 559 | 559 | alla disciplina della destinazione e dell uso delle aree demaniali . si tratta di un potere normativo di determinazione dell | entrata | prestazione rimesso all autorità , alla quale spetta la gestione del bene . per quanto riguarda specificamente il consorzio autonomo |
| 1988-127.txt | 586 | 586 | quale spetta la gestione del bene . per quanto riguarda specificamente il consorzio autonomo del porto di napoli , questa | entrata | concorre a costituire il complesso delle disponibilità finanziarie dell ente , necessarie per l attuazione dei suoi compiti . l |
| 1988-127.txt | 1942 | 1942 | di una compensazione finanziaria che dimostra l equilibrio del legislatore nel valutare , nel complesso , le fonti costitutive delle | entrate | del consorzio e i relativi riflessi sull utenza . non può , in conclusione , censurarsi per indeterminatezza il descritto |
| 1988-375.txt | 94 | 94 | comma , d.p.r . 29 settembre 1973 n . 597 , con decorrenza dall esercizio in corso alla data di | entrata | in vigore della stessa legge ( 5 dicembre 1975 ) . nella medesima ordinanza la corte ha impugnato altresì l |
| 1988-375.txt | 181 | 181 | , d.p.r . n . 597 del 1973 , fissando analogamente la decorrenza del periodo d imposta in corso all | entrata | in vigore del medesimo decreto ( 30 dicembre 1975 ) . le due norme dispongono inoltre che i più rigorosi |
| 1988-375.txt | 445 | 445 | norme impugnate abbia fissato , quale momento iniziale di operatività delle nuove e meno favorevoli disposizioni , la data di | entrata | in vigore dei suddetti provvedimenti normativi , non può comportare chiaramente nessuna ingiustificata disparità di trattamento . è ben vero |
| 1988-375.txt | 540 | 540 | anzi osservare come il legislatore , nel riferire la nuova disciplina al periodo d imposta in corso alla data di | entrata | in vigore del provvedimento legislativo , si sia attenuto ai più corretti criteri che presiedono alla legislazione tributaria . la |
| 1988-375.txt | 658 | 658 | indicato esercizio in corso , avendo inteso il legislatore nel legittimo esercizio del suo potere discrezionale fare cessare con l | entrata | in vigore della nuova normativa anche le conseguenze , ancora perduranti , di precedenti scelte , ritenute ormai inadeguate ed |
| 1988-436.txt | 710 | 710 | assunto che la norma denunciata non si applicherebbe nell ipotesi di presentazione della domanda in via amministrativa prima della sua | entrata | in vigore . al riguardo va rilevato che , nel senso della inapplicabilità di tale disposizione , relativamente alle domande |
| 1988-436.txt | 743 | 743 | inapplicabilità di tale disposizione , relativamente alle domande presentate in via amministrativa anteriormente al 1 luglio 1984 , data di | entrata | in vigore della legge , è la giurisprudenza della cassazione ( v . sent . , sez . lav . |
| 1988-471.txt | 755 | 755 | . 149 del 1953 ) . 4 . la normativa impugnata riguarda il sistema d imposizione diretta vigente prima dell | entrata | in vigore della riforma tributaria e dell istituzione , con il d.p.r . 29 settembre 1973 , n . 597 |
| 1988-535.txt | 947 | 947 | l . n . 245 del 1938 ) avevano dato supporto concettuale , anche se era stato rilevato che esistono | entrate | patrimoniali dello stato , di natura sicuramente non fiscale , che pure godono di riscossione ex officio coattiva . peraltro |
| 1988-575.txt | 105 | 105 | accertamento degli uffici finanziari e definizione in presenza di accertamento : a tal fine prendeva in considerazione la data di | entrata | in vigore dello stesso provvedimento legislativo . nel primo caso ( art . 19 , per le imposte dirette , |
| 1988-575.txt | 228 | 228 | conversione ( l . n . 516 / 82 ) ha invece spostato la data di riferimento dal giorno di | entrata | in vigore del d.l . a quello della dichiarazione integrativa , per la quale , come si è detto , |
| 1988-575.txt | 660 | 660 | noto , risulta l ambito dell evasione fiscale , di proporzioni notevoli ed allarmanti , con gravissimo pregiudizio per le | entrate | pubbliche ed i conseguenti effetti negativi sulla politica economica ( impossibilità di investimenti , disoccupazione ) . pertanto non è |
| 1988-575.txt | 801 | 801 | casi considerati dai giudici a quibus , nei quali la guardia di finanza aveva accertato medio tempore , dopo l | entrata | in vigore del ricordato d.l . , evasioni per somme ingenti ) . le superiori considerazioni valgono ovviamente anche per |
| 1988-575.txt | 889 | 889 | ora ricordato art . 53 cost . lo spostamento del termine operato dalla legge di conversione rispetto alla data di | entrata | in vigore del d.l . non presenta pertanto , in questo giudizio , i profili di incostituzionalità che condussero alla |
| 1989-428.txt | 425 | 425 | ( e non tocca , quindi , l entità dell obbligazione tributaria ) ; ma è diretto alla integrazione delle | entrate | di gestione ( deficitarie per eccesso di spesa od insufficienza di ricavi ) , al fine di assicurare le condizioni |
| 1989-505.txt | 824 | 824 | impugnata sconta il carattere sostitutivo dell attribuzione rispetto alla imposta di soggiorno contestualmente soppressa con riferimento alla destinazione vincolata dell | entrata | che , presente in tutte le edizioni della detta imposta ( cfr . : art . 7 del regio decreto |
| 1990-260.txt | 179 | 179 | della regione siciliana in materia finanziaria ) , ai sensi del quale ” spettano alla regione siciliana , oltre le | entrate | tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali riscosse nell ambito del suo territorio , dirette o |
| 1990-260.txt | 188 | 188 | sensi del quale ” spettano alla regione siciliana , oltre le entrate tributarie da essa direttamente deliberate , tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove |
| 1990-260.txt | 209 | 209 | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove | entrate | tributarie il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o |
| 1990-260.txt | 501 | 501 | non già nell art . 36 dello statuto speciale ( il quale non parla affatto della devoluzione alla regione delle | entrate | tributarie che lo stato riscuote nel territorio siciliano ) , ma nell art . 2 del d.p.r . n . |
| 1990-260.txt | 795 | 795 | requisiti richiesti , poiché , a fronte di parametri di giudizio che stabiliscono la spettanza alla regione di tutte le | entrate | tributarie riscosse dallo stato nell ambito del territorio siciliano ( salvo alcune eccezioni ) , è impugnata una disposizione di |
| 1990-260.txt | 1439 | 1439 | , non già dall art . 36 dello statuto , che non accenna minimamente alla devoluzione alla regione siciliana delle | entrate | tributarie che lo stato riscuote nel territorio della stessa , ma dall art . 2 , primo comma , del |
| 1990-260.txt | 1910 | 1910 | primo comma , del d.p.r . n . 1074 del 1965 , ” spettano alla regione siciliana , oltre le | entrate | tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali riscosse nell ambito del suo territorio , dirette o |
| 1990-260.txt | 1919 | 1919 | del 1965 , ” spettano alla regione siciliana , oltre le entrate tributarie da essa direttamente deliberate , tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate ” . questa norma generale |
| 1990-260.txt | 1950 | 1950 | o indirette , comunque denominate ” . questa norma generale subisce , tuttavia , un eccezione costituita dalle ” nuove | entrate | tributarie il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o |
| 1990-260.txt | 2031 | 2031 | del 1989 , nel testo modificato dalla legge di conversione n . 384 del 1989 , rappresenta senz altro un | entrata | tributaria che , a norma dei parametri citati , spetta alla regione siciliana nei limiti del gettito riscosso nell ambito |
| 1990-260.txt | 2325 | 2325 | e del loro impiego , autorizza il legislatore a derogare alle norme statutarie che attribuiscono alla regione siciliana tutte le | entrate | fiscali riscosse nel territorio della regione medesima ( v . ancora sent . n . 61 del 1987 ) , |
| 1990-294.txt | 1674 | 1674 | altro lato , le leggi della regione umbria che hanno disciplinato le tasse sulle concessioni regionali in data successiva all | entrata | in vigore del d.p.r . n . 641 del 1972 , hanno seguitato a richiamare , nella tariffa , il |
| 1990-382.txt | 305 | 305 | decreto legge ) , che viene ripartito quale ” fondo perequativo che tenga anche conto del diversificato gettito delle maggiori | entrate | di cui all art . 23 , comma primo ” , costituite da un aumento dell importo della tassa automobilistica |
| 1990-513.txt | 777 | 777 | , in favore di tale cassa di un contributo ” determinato in misura pari a quella delle ritenute in conto | entrate | tesoro e del contributo in favore dell opera di previdenza , dovuti dagl impiegati civili dello stato ” . 4 |
| 1991-105.txt | 47 | 47 | il 28 luglio 1990 ( concernente l istituzione e la disciplina del servizio di riscossione dei tributi e di altre | entrate | ) deducendo che essa col prevedere la erogazione , per l anno 1990 , di un indennità straordinaria in favore |
| 1991-105.txt | 962 | 962 | del d.p.r . n . 43 del 1988 , testo base relativo alla materia della riscossione dei tributi e delle | entrate | ) si qualifica per il suo contenuto ( istituzione del servizio nella regione ) e per la determinazione della fonte |
| 1991-105.txt | 1456 | 1456 | straordinarietà , nella precisa delimitazione cronologica e nel riferimento per quanto concerne la struttura e l entità alla differenza tra | entrate | e ” aggi ” ( connessi alla gestione ) e costo del personale in servizio , in aggiunta all ammontare |
| 1991-105.txt | 1674 | 1674 | prevista ) una norma di salvaguardia che garantisca , comunque , al commissario governativo il ristoro della differenza tra le | entrate | a qualunque titolo spettanti e le eventuali maggiori spese per il personale , al netto delle spese per straordinario , |
| 1991-167.txt | 79 | 79 | valore aggiunto con aliquota ridotta dei veicoli adattati ad invalidi ) , in base al quale ” dalla data di | entrata | in vigore della presente legge , le cessioni e le importazioni dei veicoli di cilindrata fino a 2.000 centimetri cubici |
| 1991-167.txt | 439 | 439 | tuttavia presentato alla camera un emendamento , interamente sostitutivo della proposta , del seguente tenore : ” dalla data di | entrata | in vigore della presente legge , le cessioni e le importazioni di veicoli adattati per invalidi , titolari di patente |
| 1991-168.txt | 612 | 612 | anche l art . 4 cit . nella parte che interessa abbiano effetto anche per gli atti anteriori alla sua | entrata | in vigore sempre che a tale data fosse pendente controversia o fosse stata presentata domanda di rimborso . pertanto , |
| 1991-168.txt | 767 | 767 | . 79 , avendo quest ultima proposto sia la domanda di rimborso che il ricorso alla commissione tributaria successivamente all | entrata | in vigore del d.p.r . n . 131 del 1986 . 4 . la questione però difetta di rilevanza sotto |
| 1991-168.txt | 2342 | 2342 | pertanto in applicazione dei principi finora esposti già nel periodo di tempo tra la scadenza del termine suddetto e l | entrata | in vigore del d.p.r . n . 131 del 1986 , nonché anche successivamente nei limiti in cui quest ultimo |
| 1991-194.txt | 870 | 870 | annuale dello stato per il pagamento delle pensioni ai dipendenti statali collocati in quiescenza trova una contropartita , tra le | entrate | , nelle somme trattenute a tal fine sugli stipendi , sia perché lo stato concorre anche al finanziamento delle pensioni |
| 1991-231.txt | 174 | 174 | la questione è stata sollevata , in tutti i giudizi ora riuniti , in relazione a trattamenti erogati prima dell | entrata | in vigore del t.u . delle imposte sui redditi approvato con d.p.r . 22 dicembre 1986 , n . 917 |
| 1991-231.txt | 884 | 884 | va inoltre osservato che , a norma dell art . 36 della legge n . 829 del 1973 , le | entrate | ordinarie dell opafs aventi natura contributiva , sono costituite ( art . 36 , n . 1 ) da ritenute |
| 1991-258.txt | 1704 | 1704 | così il principio di unità della giurisdizione . questa base giustificativa non può più valere , però , dopo l | entrata | in vigore del nuovo processo penale , che ha profondamente eroso la portata di tale principio , introducendo salvo limitatissime |
| 1991-494.txt | 558 | 558 | , modificando il trattamento tributario delle indennità di fine rapporto in senso più favorevole ai percettori di esse , è | entrata | in vigore ( art . 9 ) l 1 ottobre 1985 . in deroga al principio ( art . 11 |
| 1991-494.txt | 670 | 670 | ( nel primo comma ) , che questi ” si applicano nei giudizi ritualmente promossi e pendenti alla data di | entrata | in vigore della legge ” ; dispone , inoltre , che si applichino per la riliquidazione dell imposta dovuta sulle |
| 1991-494.txt | 994 | 994 | nuovi criteri di tassazione ( art . 4 , terzo comma ) anche ai rapporti cessati anteriormente alla data di | entrata | in vigore della legge ” qualora le somme spettanti a titolo d indennità di fine rapporto non fossero state in |
| 1991-494.txt | 1513 | 1513 | in ogni caso ” ( e quindi anche in mancanza di tempestiva impugnazione , o della possibilità al momento dell | entrata | in vigore della legge di proporla , non essendo scaduti i relativi termini ) , la facoltà di chiedere la |
| 1992-176.txt | 294 | 294 | 23 della legge n . 74 cit . ) di estendere ( entro il limite di compatibilità e fino all | entrata | in vigore del nuovo testo del codice di procedura civile ) l applicazione delle regole procedurali poste ( sub art |
| 1992-178.txt | 163 | 163 | del primo comma dell art . 7 della stessa legge 154 , le nuove norme hanno effetto dalla data di | entrata | in vigore del provvedimento legislativo , in coerenza con il principio dell art . 20 della legge 7 gennaio 1929 |
| 1992-256.txt | 466 | 466 | dell efficienza , avrebbe senz altro portato , per contro , e porterebbe a realizzare anche sul versante delle occorrenti | entrate | un sistema univoco nelle sue previsioni e certo nei suoi contenuti e scopi . 3 . 2 tuttavia , va |
| 1992-336.txt | 85 | 85 | loro importo , anziché il corrispettivo della cessione . 2 . la definizione di base imponibile nel regime anteriore all | entrata | in vigore del testo unico delle disposizioni concernenti l imposta di registro ( d.p.r . 26 aprile 1986 n . |
| 1992-417.txt | 365 | 365 | applicabile nei giudizi a quibus , i quali secondo quanto esposto nelle ordinanze di rimessione riguardano indennità maturatesi dopo l | entrata | in vigore della legge n . 482 del 1985 , ma prima del 17 luglio 1986 . in proposito , |
| 1992-417.txt | 477 | 477 | legge 13 maggio 1988 , n . 154 , si applicano alle indennità ivi indicate corrisposte successivamente alla data di | entrata | in vigore della legge 26 settembre 1985 , n . 482 , nonché a quelle indennità per le quali trovano |
| 1992-417.txt | 560 | 560 | decisione posteriore all ordinanza di rimessione ) , tale disciplina ha esteso retroattivamente a tutte le indennità corrisposte dopo l | entrata | in vigore della legge n . 482 del 1985 ( e quindi a far tempo dall 1 ottobre 1985 e |
| 1992-497.txt | 1233 | 1233 | quali , in contrasto con le leggi statali che fissano la decorrenza delle addizionali introdotte a partire dalla data di | entrata | in vigore delle leggi regionali che le adottano , prevedevano l inizio dell efficacia delle addizionali da esse varate al |
| 1992-497.txt | 1266 | 1266 | dell efficacia delle addizionali da esse varate al 31 dicembre 1991 , cioè a partire da una data anteriore all | entrata | in vigore della legge regionale medesima . tuttavia , dopo che la giunta regionale delle marche aveva deliberato in data |
| 1992-89.txt | 348 | 348 | detta qualità . sopratutto si considera che per la massiccia svalutazione monetaria che si è avuta negli anni successivi alla | entrata | in vigore del decreto che contiene la disposizione impugnata ( d.p.r . n . 602 del 1973 ) ad oggi |
| 1993-07.txt | 68 | 68 | , del d.p.r . 28 gennaio 1988 n . 43 ( istitutivo del servizio di riscossione dei tributi ed altre | entrate | dello stato ed altri enti pubblici ) , nella parte in cui detta norma non prevede che il compenso di |
| 1993-102.txt | 1197 | 1197 | ed è coerente con la finalità della ” trattenuta ” che è quella ( non già di incrementare indistintamente le | entrate | tributarie al fine di far fronte alla lievitazione della spesa farmaceutica , ma ) di determinare direttamente una contrazione della |
| 1993-102.txt | 1476 | 1476 | novellato ) , di prezzo imposto , qual è quello delle specialità medicinali , è tale da assicurare una congrua | entrata | patrimoniale al titolare della farmacia ( la stessa norma censurata ha determinato nel 25 % la percentuale di spettanza ai |
| 1993-102.txt | 1573 | 1573 | ” a far fronte alla ” trattenuta ” de qua che proprio per il suo meccanismo di decurtazione di un | entrata | piuttosto che di esborso è necessariamente collegata ad un ricavo . né a diversa conclusione induce il rilievo della difesa |
| 1993-128.txt | 2287 | 2287 | per determinate spese e la destinazione ad economie di bilancio delle quote dei fondi globali non utilizzate alla data di | entrata | in vigore del decreto legge medesimo . in definitiva , quella ora in considerazione è una manovra finanziaria di carattere |
| 1993-283.txt | 5873 | 5873 | violazione dell art . 3 della costituzione , sia per l irragionevole disparità di trattamento tra chi al momento della | entrata | in vigore della normativa censurata ha già subito l espropriazione e non può più convenire la cessione volontaria del bene |
| 1993-283.txt | 6341 | 6341 | e dalla corte d appello di palermo per la ( assunta ) disparità di trattamento tra chi al momento dell | entrata | in vigore della stessa ha già subito l esproprio e chi invece non è stato ancora raggiunto dal provvedimento ablativo |
| 1993-283.txt | 6662 | 6662 | ambito della procedura autoritativa abbia omesso di considerare la situazione di quei soggetti che , già espropriati al momento della | entrata | in vigore della legge , hanno tuttavia ancora pendente il contenzioso relativo alla indennità . e la non ragionevolezza della |
| 1993-283.txt | 6743 | 6743 | e che invece per effetto del combinato giuoco , da un lato , della già intervenuta espropriazione alla data di | entrata | in vigore della nuova legge e , dall altro , della applicazione di questa anche ai giudizi pendenti vengono contemporaneamente |
| 1993-283.txt | 7682 | 7682 | dichiarazione di parziale sua illegittimità nella parte in cui non prevede in favore dei soggetti già espropriati al momento della | entrata | in vigore della legge n . 359 del 1992 , e nei confronti dei quali la indennità di espropriazione non |
| 1993-283.txt | 8669 | 8669 | confronti dei quali la indennità sia divenuta non impugnabile o sia stata definita con sentenza passata in giudicato prima dell | entrata | in vigore della legge di conversione , e gli altri soggetti ” espropriati con lo stesso procedimento di espropriazione , |
| 1993-283.txt | 8775 | 8775 | i proprietari assoggettati allo stesso procedimento di espropriazione , per alcuni dei quali l indennità è stata definita prima della | entrata | in vigore della nuova legge ( e quindi alla stregua del ragguaglio al valore venale pieno ) , mentre per |
| 1993-283.txt | 8897 | 8897 | , o meno , del nuovo criterio di determinazione della indennità secondo che l indennità sia divenuta incontestabile prima della | entrata | in vigore della nuova legge ovvero a tale momento sia ancora sub iudice . nei termini così puntualizzati la questione |
| 1993-295.txt | 2422 | 2422 | già soggetti a tassa di concessione ( governativa , regionale o comunale ) esso corrisponde a quello dovuto prima della | entrata | in vigore della nuova tariffa , e che , in caso di provvedimenti ” già assoggettati a tassa di concessione |
| 1993-362.txt | 90 | 90 | dell imposta di bollo e delle tasse sulle concessioni governative riservando allo stato ( art . 13 ) le relative | entrate | ( o maggiori entrate ) violi l art . 36 dello statuto siciliano in relazione all art . 2 del |
| 1993-362.txt | 94 | 94 | e delle tasse sulle concessioni governative riservando allo stato ( art . 13 ) le relative entrate ( o maggiori | entrate | ) violi l art . 36 dello statuto siciliano in relazione all art . 2 del d.p.r . 26 luglio |
| 1993-362.txt | 271 | 271 | redditi d impresa , degl interessi passivi riservando allo stato ( art . 13 , primo comma ) le relative | entrate | ( o maggiori entrate ) violi a sua volta l art . 36 dello statuto regionale in relazione all art |
| 1993-362.txt | 275 | 275 | degl interessi passivi riservando allo stato ( art . 13 , primo comma ) le relative entrate ( o maggiori | entrate | ) violi a sua volta l art . 36 dello statuto regionale in relazione all art . 2 del d.p.r |
| 1993-362.txt | 314 | 314 | del d.p.r . 26 luglio 1965 , n . 1074 . secondo la regione la ” riserva ” di dette | entrate | allo stato non sarebbe consentita dalle norme ora indicate , le quali , in via di principio , le attribuiscono |
| 1993-362.txt | 337 | 337 | non sarebbe consentita dalle norme ora indicate , le quali , in via di principio , le attribuiscono tutte le | entrate | tributarie riscosse nel suo territorio , fatta eccezione per le nuove entrate destinate dalle leggi che le prevedono alla copertura |
| 1993-362.txt | 349 | 349 | via di principio , le attribuiscono tutte le entrate tributarie riscosse nel suo territorio , fatta eccezione per le nuove | entrate | destinate dalle leggi che le prevedono alla copertura di oneri diretti a soddisfare particolari finalità dello stato , specificate nelle |
| 1993-362.txt | 409 | 409 | finalità di far fronte agli oneri derivanti dal debito pubblico o al riequilibrio del bilancio statale e riferendosi le nuove | entrate | , in parte , ad una manovra fiscale generale . inoltre le nuove entrate sarebbero riservate allo stato senza limiti |
| 1993-362.txt | 423 | 423 | bilancio statale e riferendosi le nuove entrate , in parte , ad una manovra fiscale generale . inoltre le nuove | entrate | sarebbero riservate allo stato senza limiti di tempo e senza lo scopo di far fronte ad una situazione eccezionale e |
| 1993-362.txt | 454 | 454 | lo scopo di far fronte ad una situazione eccezionale e contingente . il loro computo , infine , rispetto alle | entrate | precedenti , sarebbe di difficile attuazione . 3 . va preliminarmente rilevato che la riserva allo stato delle entrate in |
| 1993-362.txt | 473 | 473 | alle entrate precedenti , sarebbe di difficile attuazione . 3 . va preliminarmente rilevato che la riserva allo stato delle | entrate | in questione è stata disposta dall art . 13 del d.l . 11 luglio 1992 , n . 333 , |
| 1993-362.txt | 704 | 704 | che , ai sensi del primo comma dell art . 36 dello statuto ” spettano alla regione , oltre le | entrate | tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali riscosse nell ambito del suo territorio , dirette o |
| 1993-362.txt | 713 | 713 | . 36 dello statuto ” spettano alla regione , oltre le entrate tributarie da essa direttamente deliberate , tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove |
| 1993-362.txt | 734 | 734 | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove | entrate | tributarie il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o |
| 1993-362.txt | 793 | 793 | . 87 del 1987 ) ha affermato che l eccezione al principio devolutivo alla regione sicilia dei proventi delle nuove | entrate | tributarie , riscosse nel suo territorio , richiede nella legge ” la inclusione di un apposita clausola di destinazione alle |
| 1993-362.txt | 895 | 895 | 1992 , n . 438 sono state espressamente identificate e definite dal legislatore , il quale ha destinato le nuove | entrate | in questione ” alla copertura degli oneri per il servizio del debito pubblico , nonché alla realizzazione delle linee di |
| 1993-362.txt | 951 | 951 | comunitaria ” . trattasi di finalità chiaramente individuate e riferite all emergenza finanziaria , in relazione alla quale le nuove | entrate | hanno una funzione essenziale anche in adempimento di precisi impegni comunitari , ai quali la legge fa esplicito riferimento . |
| 1993-362.txt | 985 | 985 | quali la legge fa esplicito riferimento . privo di consistenza è il rilievo che la riserva allo stato delle nuove | entrate | non sia circoscritta nel tempo , poiché il sopra citato art . 2 delle norme di attuazione dello statuto siciliano |
| 1993-362.txt | 1103 | 1103 | la stessa incompatibile con la sua ratio , che è quella di consentire alla legge dello stato di istituire nuove | entrate | tributarie destinate alla realizzazione di finalità proprie all intera comunità nazionale . neppure integra violazione delle norme di riferimento l |
| 1993-362.txt | 1130 | 1130 | proprie all intera comunità nazionale . neppure integra violazione delle norme di riferimento l affermata difficoltà di computo delle nuove | entrate | rispetto alle precedenti : essa , infatti , oltre ad essere non dimostrata , non è valutabile in relazione alla |
| 1993-363.txt | 128 | 128 | quanto non stabilisce che anche per la regione sardegna come per la regione valle d aosta l individuazione delle maggiori | entrate | da destinare allo stato vada fatta d intesa tra stato e regione . l avvocatura generale dello stato , costituitasi |
| 1993-363.txt | 259 | 259 | dedotto che , comunque , in detto statuto non esiste una norma che preveda che il mutamento del riparto delle | entrate | tra stato e regione debba avvenire attraverso la procedura dell intesa . 2 . va premesso che l art . |
| 1993-363.txt | 323 | 323 | testo di cui alla legge 13 aprile 1983 , n . 122 , alla lettera a ) stabilisce che le | entrate | della regione sono costituite tra l altro ” dai sette decimi del gettito delle imposte sul reddito delle persone fisiche |
| 1993-363.txt | 456 | 456 | la relativa legge di conversione sono stati adottati senza che la regione sardegna sia stata sentita sulla destinazione delle maggiori | entrate | dell irpef derivanti dalla nuova curva delle aliquote previste dall art . 9 e dalla disciplina degli oneri deducibili dettata |
| 1993-363.txt | 482 | 482 | curva delle aliquote previste dall art . 9 e dalla disciplina degli oneri deducibili dettata dall art . 10 : | entrate | che , ai sensi del citato art . 8 , lett . a ) dello statuto , spettano alla regione |
| 1993-363.txt | 515 | 515 | a ) dello statuto , spettano alla regione nella misura di sette decimi . l istituzione della riserva di tali | entrate | allo stato , disciplinata dalle norme impugnate senza il rispetto della procedura prevista , ne determina il contrasto con lo |
| 1993-363.txt | 573 | 573 | 13 ter , comma primo . tale ” inapplicabilità ” produce l effetto che la devoluzione allo stato delle maggiori | entrate | derivanti dalla legge impugnata si deve effettuare soltanto nei limiti derivanti dall art . 8 dello statuto sardo , immutata |
| 1993-406.txt | 290 | 290 | deve essere presentata , a pena di decadenza , all intendenza di finanza , entro un anno dalla data di | entrata | in vigore delle sopravvenute disposizioni legislative o regolamentari per l ipotesi di cui alla lettera a ) , e dalla |
| 1993-411.txt | 177 | 177 | e 2 del d.p.r . 26 luglio 1965 , n . 1074 , che attribuiscono alla regione siciliana tutte le | entrate | erariali riscosse nell ambito del suo territorio , salvo che il loro gettito sia specificatamente destinato dalla legge alla copertura |
| 1993-411.txt | 1084 | 1084 | regionale siciliano in materia finanziaria dispone che ai sensi dell art . 36 dello statuto spettano alla regione tutte le | entrate | tributarie riscosse nell ambito del suo territorio , dirette e indirette , comunque denominate , ad eccezione delle nuove entrate |
| 1993-411.txt | 1104 | 1104 | entrate tributarie riscosse nell ambito del suo territorio , dirette e indirette , comunque denominate , ad eccezione delle nuove | entrate | il cui gettito sia destinato con apposite leggi alla copertura di oneri intesi a soddisfare particolari finalità , contingenti o |
| 1993-411.txt | 1154 | 1154 | disposizione questa , costantemente interpretata nel senso che l eccezione al principio devolutivo alla regione sicilia dei proventi delle nuove | entrate | tributarie , riscosse nel suo territorio , richiede un apposita clausola di destinazione a particolari finalità , indicate nella stessa |
| 1994-18.txt | 265 | 265 | nella specie il riferimento è all anno 1984 ) , ma il cui accertamento è avvenuto pochi mesi dopo l | entrata | in vigore del decreto legge n . 90 del 1990 , ed altri contribuenti che , in relazione agli stessi |
| 1994-18.txt | 531 | 531 | . . ) devono essere iscritti a ruolo e pagati anche i relativi interessi ” . la nuova disposizione è | entrata | in vigore il 1 maggio 1990 , ed è stata quindi applicata a cominciare dagli avvisi di accertamento notificati dopo |
| 1994-182.txt | 1720 | 1720 | di risorse proprie e trasferite , che ” verrebbe compressa in funzione della propria politica di investimento nella gestione delle | entrate | e delle uscite ” a causa delle spese per le opere portuali eseguite su aree demaniali dello stato . 3 |
| 1994-222.txt | 121 | 121 | economie di bilancio le quote di fondi speciali di parte corrente del ministero del tesoro non utilizzate alla data di | entrata | in vigore del decreto legge e destinate , tra le altre finalità , ad assicurare alle regioni ed alle aziende |
| 1994-222.txt | 285 | 285 | imposta locale sui redditi , istituita come tributo a favore delle regioni e degli enti locali , ed assorbendo l | entrata | sostitutiva dell imposta di soggiorno . inoltre la riduzione delle entrate sarebbe stata disposta , in contrasto con l art |
| 1994-222.txt | 296 | 296 | regioni e degli enti locali , ed assorbendo l entrata sostitutiva dell imposta di soggiorno . inoltre la riduzione delle | entrate | sarebbe stata disposta , in contrasto con l art . 81 , quarto comma , della costituzione , senza indicare |
| 1994-222.txt | 538 | 538 | allegata alla legge n . 500 del 1992 ( legge finanziaria 1993 ) , non ancora utilizzate alla data di | entrata | in vigore del decreto legge . comprende quindi risorse preordinate a finanziare diversi provvedimenti di spesa e colpisce , con |
| 1994-222.txt | 848 | 848 | l art . 7 del decreto legge n . 155 del 1993 , finirebbe con l incidere su di una | entrata | corrispondente ad un tributo proprio , alla regione spettante in quanto sostitutiva della quota regionale del gettito ilor riscosso nel |
| 1994-222.txt | 1640 | 1640 | , si prefigura il contenimento complessivo della spesa pubblica , quindi anche di quella regionale , attraverso una riduzione dell | entrata | , tale da non alterare gravemente l equilibrio tra bisogni e risorse ma da indurre ad una riduzione , percentualmente |
| 1994-236.txt | 319 | 319 | se la richiesta del nuovo canone fosse riferita effettivamente ad estrazioni di materiali relative a periodi anteriori alla data di | entrata | in vigore dell impugnato decreto legge . 3 . tali eccezioni non possono essere accolte . in ordine alla prima |
| 1994-263.txt | 349 | 349 | costituzione , in quanto ripristinatorie di una forma di solve et repete , differendo al periodo di imposta successivo all | entrata | in vigore dei nuovi estimi la possibilità da parte dei contribuenti di recuperare quanto eventualmente pagato in più e il |
| 1994-263.txt | 6024 | 6024 | denunziate dispongono , in particolare , che i ricorsi non decisi per mancata costituzione delle commissioni censuarie alla data di | entrata | in vigore del decreto stesso si intendono accolti , fissando , a decorrere da questa medesima data , un termine |
| 1994-272.txt | 998 | 998 | legge 27 aprile 1989 , n . 154 , al terzo comma ha disposto , con effetto dalla data di | entrata | in vigore del decreto stesso , l assimilazione delle società di persone a quelle di capitali e agli enti pubblici |
| 1994-289.txt | 155 | 155 | comma diciotto , della legge 24 dicembre 1993 , n . 537 disponeva che ” a decorrere dalla data di | entrata | in vigore del testo unico delle imposte sui redditi , approvato con d.p.r . 22 dicembre 1986 , n . |
| 1994-315.txt | 100 | 100 | percepite in occasione di atti anche volontari o provvedimenti emessi successivamente al 31 dicembre 1988 e fino alla data di | entrata | in vigore della legge ” . ad avviso di entrambi i giudici remittenti , la norma confliggerebbe con l art |
| 1994-315.txt | 185 | 185 | della costituzione , per l irragionevole trattamento riservato agli indennizzi sugli espropri già percepiti e consumati in epoca antecedente all | entrata | in vigore della legge . 3 . prima di passare all esame del merito , la corte ritiene opportuno premettere |
| 1994-315.txt | 590 | 590 | percepite in conseguenza di atti anche volontari o provvedimenti emessi successivamente al 31 dicembre 1988 e fino alla data di | entrata | in vigore della legge , se l incremento di valore non è stato assoggettato all invim . 4 . passando |
| 1994-315.txt | 1485 | 1485 | della costituzione , sotto il profilo dell irragionevolezza del trattamento riservato alle plusvalenze percepite e consumate in epoca antecedente all | entrata | in vigore della legge , non risultando addotti , da questo punto di vista , profili argomentativi diversi od ulteriori |
| 1994-355.txt | 206 | 206 | . 502 del 1992 , ivi indicati ; art . 16 , comma 17 , che riserva allo stato le | entrate | derivanti dal capo ii della legge , nonché il gettito dell imposta di cui al decreto legge 30 settembre 1992 |
| 1994-355.txt | 527 | 527 | la quota variabile , di cui al citato art . 78 dello statuto , e le quote del gettito delle | entrate | tributarie dello stato riscosse nei territori provinciali , che sono assegnate alle province in base all art . 75 dello |
| 1994-355.txt | 1897 | 1897 | le province autonome impugnano , infine , l art . 16 , comma 17 , in base al quale le | entrate | derivanti dal capo ii della legge , nonché il gettito dell imposta di cui al decreto legge n . 394 |
| 1994-355.txt | 2062 | 2062 | costituzione non vale a stabilire una precisa relazione giuridica , in termini qualitativi , quantitativi e temporali , tra le | entrate | disposte e le singole spese , ma piuttosto una generale destinazione delle prime a copertura delle seconde ( sent . |
| 1994-38.txt | 800 | 800 | che una volta intervenuto il d.p.r . 22 dicembre 1986 , n . 917 e in concomitanza con la sua | entrata | in vigore , stabilita per il 1 gennaio 1988 autorizzò ( art . 1 , sesto comma ) l emanazione |
| 1994-38.txt | 829 | 829 | 1988 autorizzò ( art . 1 , sesto comma ) l emanazione delle disposizioni di attuazione e transitorie necessarie all | entrata | in vigore del testo unico , nonché delle disposizioni occorrenti per il miglior coordinamento sistematico formale delle norme in esso |
| 1994-38.txt | 1844 | 1844 | al riguardo , l ordinanza che la sottoposizione ad imposizione tributaria degli interessi sui crediti di imposta maturati prima dell | entrata | in vigore del testo unico n . 917 del 1986 , nello schema applicativo della disposizione denunciata , verrebbe fatta |
| 1994-52.txt | 72 | 72 | nella l . 19 luglio 1993 , n . 243 a norma del quale ( comma settimo ) le maggiori | entrate | tributarie da esso derivanti sono riservate all erario , per concorrere alla copertura degli oneri per il servizio del debito |
| 1994-52.txt | 147 | 147 | centocinquanta miliardi per il 1994 e nella misura di lire quattrocentosedici miliardi per il 1995 , per assicurare le maggiori | entrate | previste dall articolo 16 , comma secondo , della legge 23 dicembre 1992 , n . 498 violi gli artt |
| 1994-52.txt | 212 | 212 | 268 . in via subordinata , per il caso che sia ritenuta legittima la riserva allo stato di tali maggiori | entrate | , la provincia di trento ha richiesto che , alla stregua dello stesso art . 18 , commi settimo ed |
| 1994-52.txt | 419 | 419 | . 268 , artt . 5 , 6 , 7 , 8 e 9 , avendo illegittimamente sottratto alla provincia | entrate | di sua pertinenza . 2 . i ricorsi , avendo ad oggetto questioni in parte coincidenti e in parte analoghe |
| 1994-52.txt | 466 | 466 | con un unica sentenza . 3 . la provincia autonoma di trento sostiene anzitutto che la riserva allo stato delle | entrate | derivanti dal d.l . n . 155 del 1993 sarebbe in contrasto con l art . 75 dello statuto per |
| 1994-52.txt | 503 | 503 | 75 dello statuto per il trentino alto adige , che attribuisce alle province autonome percentuali predeterminate del gettito delle varie | entrate | tributarie erariali . sarebbe stato inoltre violato l art . 9 , comma primo , del d.lgs . 16 marzo |
| 1994-52.txt | 760 | 760 | gettito derivante da maggiorazione di aliquote o da altre modificazioni dei tributi o da nuovi tributi disposti successivamente alla sua | entrata | in vigore , se destinato per legge alla copertura , ai sensi dell art . 81 della costituzione , di |
| 1994-52.txt | 988 | 988 | regione sicilia ; si ritenne allora non viziata da illegittimità costituzionali una clausola legislativa di destinazione allo stato di nuove | entrate | tributarie , di contenuto identico a quello della disposizione ora censurata . si riscontrò nel riferimento alla necessità di far |
| 1994-52.txt | 1030 | 1030 | alla situazione del debito pubblico e del riequilibrio del bilancio una sufficiente giustificazione per la devoluzione allo stato delle nuove | entrate | , in correlazione anche all adempimento di specifici obblighi comunitari . le ricorrenti negano che nella questione sottoposta ora alla |
| 1994-52.txt | 1112 | 1112 | , poste dal d.p.r . n . 1074 del 1965 , prevede la spettanza alla regione siciliana di tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , ad eccezione di quelle ” il cui gettito sia destinato con |
| 1994-52.txt | 1201 | 1201 | comma primo , del d.lgs . 16 marzo 1992 , n . 268 , per l attribuzione allo stato di | entrate | statutariamente spettanti alla regione trentino alto adige o alle province autonome di trento e bolzano . in quel caso è |
| 1994-52.txt | 1237 | 1237 | . in quel caso è , infatti , sufficiente la inclusione nella legge di apposita clausola di destinazione delle nuove | entrate | alle particolari finalità statali da soddisfare . invece , il richiamo , contenuto nel citato art . 9 , comma |
| 1994-52.txt | 1303 | 1303 | nuovo e maggiore gettito alla devoluzione provinciale sia collegata con una specifica previsione legislativa di spesa che indichi le maggiori | entrate | quale copertura finanziaria della spesa da fronteggiare . la provincia di bolzano ha inoltre rilevato che la condizione , richiesta |
| 1994-52.txt | 1465 | 1465 | deriva dall art . 81 cost . in particolare , poi , vertendosi in tema di leggi che prevedono nuove | entrate | , il riferimento contenuto nell art . 9 , primo comma , del d.lgs . n . 268 del 1992 |
| 1994-52.txt | 1516 | 1516 | a stabilire mancandone i presupposti una precisa relazione giuridica , in termini qualitativi , quantitativi e temporali , tra le | entrate | disposte e le spese , ma piuttosto una generale destinazione delle prime a copertura delle seconde , che è precisamente |
| 1994-52.txt | 1596 | 1596 | oltre che di quello dello stato , anche di quello a carico delle province autonome , al quale le nuove | entrate | dovrebbero anche provvedere . invero , la norma in esame non fa riferimento alla generica nozione di debito pubblico , |
| 1994-52.txt | 1986 | 1986 | miliardi per il 1994 e in quattrocentosedici miliardi per il 1995 , per inferirne che la determinazione della misura delle | entrate | riscosse nella regione trentino alto adige , riservata allo stato , sia avvenuta o avvenga al di fuori del procedimento |
| 1995-107.txt | 500 | 500 | dei costi , insieme all effettivo incremento dell efficienza , la condizione per realizzare , anche sul versante delle occorrenti | entrate | , un sistema univoco nelle sue previsioni e certo nei suoi contenuti e scopi . nel contempo , ha ritenuto |
| 1995-14.txt | 97 | 97 | in occasione di atti anche volontari o di provvedimenti emessi successivamente al 31 dicembre 1988 e fino alla data di | entrata | in vigore della legge ” . ad avviso del giudice remittente , la norma sarebbe in contrasto con l art |
| 1995-14.txt | 732 | 732 | 11 . tuttavia , tale diverso trattamento non può reputarsi irragionevole , se si considera che , alla data della | entrata | in vigore della legge n . 413 del 1991 , le plusvalenze derivanti da cessione negoziale privatistica erano e sono |
| 1995-143.txt | 1784 | 1784 | al medesimo di emanare , in materia finanziaria , quelle norme giuridiche che siano volte a disciplinare il gettito delle | entrate | , con l unico limite della vera e propria contraddizione o compromissione dell anzidetto principio . ciò che , invero |
| 1995-19.txt | 606 | 606 | assumono rilievo essenziale quelle connesse al recupero dell evasione , alla definizione del contenzioso tributario pendente ed al reperimento di | entrate | fiscali . tale connessione non è tale tuttavia da giustificare , quanto ai limiti di applicabilità del provvedimento di clemenza |
| 1995-318.txt | 124 | 124 | giudice remittente , le disposizioni censurate , impedendo all autorità giudiziaria ordinaria di disporre la sospensione dei ruoli esattoriali per | entrate | di natura non tributaria , contrasterebberocon gli artt . 3 , 24 e 113 della costituzione . 2 . va |
| 1995-318.txt | 158 | 158 | 113 della costituzione . 2 . va premesso che la questione sottoposta al vaglio della corte concerne la riscossione delle | entrate | dell ente autonomo dell acquedotto pugliese ; materia a suo tempo disciplinata dalla legge 23 settembre 1920 , n . |
| 1995-318.txt | 220 | 220 | ente , che stabilì , all art . 11 , l affidamento agli esattori comunali della riscossione di tutte le | entrate | dell ente medesimo . successivamente , l art . 1 della legge 13 dicembre 1928 , n . 3233 , |
| 1995-318.txt | 355 | 355 | come sopra disposto , trova , perciò , attualmente applicazione nella materia di cui trattasi la procedura di esazione delle | entrate | disciplinata dal d.p.r . 29 settembre 1973 , n . 602 . tale decreto , il cui contenuto , come |
| 1995-318.txt | 723 | 723 | , con assegnazione nel contempo di un termine per iniziare il giudizio di merito , nonostante che si tratti di | entrate | di natura non tributaria . 4 . come già precisato , in premessa , l ordinanza solleva questione di legittimità |
| 1995-318.txt | 907 | 907 | del d.p.r . n . 602 del 1973 , non consente all autorità giudiziaria ordinaria di sospendere la riscossione di | entrate | di natura non tributaria . la questione è fondata . questa corte ha avuto , più volte , occasione di |
| 1995-318.txt | 1128 | 1128 | e non dovuta ( sentenza n . 63 del 1982 ) . la conseguenza è che , nel caso di | entrate | non tributarie riscosse secondo la procedura esattoriale , il debitore , mentre è legittimato a proporre un azione di accertamento |
| 1995-318.txt | 1244 | 1244 | metano ) , nel precludere all autorità giudiziaria ordinaria di disporre la sospensione della riscossione anche quando si tratti di | entrate | di natura privatistica . a ciò si aggiunge , nella prospettazione dell ordinanza , la mancanza nella specie della giustificazione |
| 1995-318.txt | 1273 | 1273 | , nella prospettazione dell ordinanza , la mancanza nella specie della giustificazione rappresentata dalla superiore finalità di assicurare comunque le | entrate | dello stato , sicché , non trattandosi di entrate di natura tributaria , la posizione dell utente sarebbe ingiustamente sacrificata |
| 1995-318.txt | 1282 | 1282 | specie della giustificazione rappresentata dalla superiore finalità di assicurare comunque le entrate dello stato , sicché , non trattandosi di | entrate | di natura tributaria , la posizione dell utente sarebbe ingiustamente sacrificata . 6 . la corte ritiene che la norma |
| 1995-318.txt | 1461 | 1461 | per considerarsi legittima , deve pur sempre risultare ispirata a motivi di ragionevolezza . occorre considerare che la riscossione delle | entrate | non tributarie dell ente autonomo per l acquedotto pugliese , pur essendo inserita nel regime di cui al d.p.r . |
| 1995-318.txt | 1498 | 1498 | cui al d.p.r . n . 602 del 1973 , ne mutua solo in parte le regole , giacché le | entrate | di cui trattasi non si giovano del sistema di gradualità della realizzazione del credito , previsto per le imposte dall |
| 1995-318.txt | 1759 | 1759 | gradi di giudizio . ciò che evidenzia ancora di più il discriminatorio regime al quale risulta assoggettata la riscossione delle | entrate | di natura non tributaria quando l utente avanzi contestazioni circa la esistenza o l entità del credito , atte a |
| 1995-318.txt | 1816 | 1816 | graduazione ” della esecutività che , come si è accennato , nell ambito della disciplina positiva della riscossione delle stesse | entrate | tributarie bilancia la mancata previsione di misure cautelari giurisdizionali . aggiungasi che , nella recente riforma della materia del contenzioso |
| 1995-358.txt | 866 | 866 | di fatto , dei componenti ultrasessantacinquenni e delle persone affette da menomazioni fisiche o psichiche ; prevedendo infine la graduale | entrata | in vigore del nuovo trattamento , da coordinarsi con la disciplina degli oneri deducibili e delle detrazioni per carichi di |
| 1995-358.txt | 910 | 910 | successiva legge 30 dicembre 1991 , n . 413 , confermava i termini degli emanandi decreti delegati , collegandone l | entrata | in vigore a quelli da emanarsi ai sensi dell art . 17 della stessa legge n . 408 del 1990 |
| 1995-358.txt | 940 | 940 | art . 17 della stessa legge n . 408 del 1990 . dopo la vana attesa di quattro anni dalla | entrata | in vigore della legge delega , ed a quasi venti anni dalla citata prima sentenza di questa corte , i |
| 1995-410.txt | 599 | 599 | nozione generale di reddito a fini fiscali , in corrispondenza delle due antitetiche prospettazioni del reddito prodotto e del reddito | entrata | , può obiettarsi , anzitutto , che il criterio del fine speculativo delle plusvalenze , ancorché recepito in un primo |
| 1995-410.txt | 1227 | 1227 | sarebbe irrilevante in quanto , nella specie , le somme risultano percepite dai contribuenti nel 1992 e cioè dopo l | entrata | in vigore della legge . a dire il vero , l ordinanza da ultimo menzionata , pur non specificando la |
| 1995-410.txt | 1725 | 1725 | rispetto ai cittadini che siano stati interessati da procedure espropriative prima della data del 31 dicembre 1988 o dopo l | entrata | in vigore della legge n . 413 del 1991 ; b ) per il diverso importo concretamente percepito da parte |
| 1995-410.txt | 1890 | 1890 | e per tale titolo continuando a pagare irpef ed ilor sui redditi dominicali ed agrari , verrebbe , dopo l | entrata | in vigore dell art . 11 , comma 6 , della legge n . 413 del 1991 , colpito con |
| 1995-410.txt | 2062 | 2062 | del 1995 ) , che ha rinvenuto la spiegazione di tale diverso trattamento nella circostanza che , alla data dell | entrata | in vigore della legge n . 413 del 1991 , le plusvalenze derivanti da cessione negoziale privatistica erano ( come |
| 1995-410.txt | 2387 | 2387 | l imposta personale sul reddito dominicale e sul reddito agrario , si vedrebbe di nuovo fiscalmente colpito , dopo l | entrata | in vigore dell art . 11 , comma 6 , con effetto retroattivo sull indennità di occupazione . l ipotesi |
| 1995-424.txt | 764 | 764 | il regime normativo dei contributi gescal lo ha recepito tal quale esso era presente nell ordinamento al momento della sua | entrata | in vigore , comprensivo quindi anche della ripristinata ( dall art . 22 della legge n . 67 del 1988 |
| 1995-424.txt | 969 | 969 | , comma 2 , della legge n . 67 del 1988 che riservava una determinata parte dei contributi ” all | entrata | del bilancio dello stato ” . invero , secondo quanto già precisato dalla corte in quella occasione , le finalità |
| 1995-430.txt | 546 | 546 | la disposizione denunciata si colloca nell ambito della peculiare disciplina dell imposta sul valore aggiunto , caratterizzata da movimenti in | entrata | e in uscita , costituiti , da una parte , dai versamenti effettuati dai soggetti iva al netto dell imposta |
| 1995-437.txt | 1105 | 1105 | l illegittimità costituzionale dell art . 1 della legge n . 3233 del 1928 concernente la disciplina della riscossione delle | entrate | a favore dell ente autonomo per l acquedotto pugliese nella parte in cui , richiamando le norme in vigore per |
| 1995-437.txt | 1159 | 1159 | del 1973 cit . ) , impediva all autorità giudiziaria ordinaria di sospendere l esecuzione dei ruoli esattoriali relativi ad | entrate | di natura non tributaria . orbene , si deve osservare che , in detta recente sentenza , risulta affermato il |
| 1995-437.txt | 1308 | 1308 | incostituzionalità della normativa allora denunziata , in quanto essa , operando un mero rinvio alla disciplina per la riscossione delle | entrate | tributarie , escludeva la possibilità di ottenere la tutela cautelare dinanzi al giudice ordinario , nella questione ora in esame |
| 1995-463.txt | 378 | 378 | : cfr . ordinanze n . 78 del 1991 e n . 586 del 1987 ) . subito dopo l | entrata | in vigore della legge , era stata avvertita in dottrina la difformità di trattamento conseguente all impossibilità di utilizzare la |
| 1995-471.txt | 701 | 701 | va premesso che la regione siciliana ha istituito e disciplinato il proprio servizio di riscossione dei tributi e delle altre | entrate | ( legge regionale 5 settembre 1990 , n . 35 ) , e che l art . 4 della legge |
| 1995-472.txt | 618 | 618 | attuazione emanate con d.p.r . 26 luglio 1965 , n . 1074 , devono ritenersi spettanti alla regione tutte le | entrate | tributarie erariali ad eccezione di quelle destinate a soddisfare particolari finalità . 3 . com è evidente , con il |
| 1996-113.txt | 451 | 451 | , l art . 53 della costituzione in ragione dei vincoli posti all istituto , che non può aumentare le | entrate | , poiché la misura del canone di locazione è fissa . la doglianza si fonda sul principio di capacità contributiva |
| 1996-127.txt | 330 | 330 | ragion d essere va rinvenuta nell intento , da una parte , di pervenire all immediata promulgazione , con conseguente | entrata | in vigore , delle leggi limitatamente alle norme non oggetto di gravame ; dall altra , in quello di non |
| 1996-127.txt | 1084 | 1084 | art . 1 della legge regionale 9 maggio 1986 , n . 21 , non ancora banditi alla data di | entrata | in vigore della legge qui impugnata l anzianità effetti vamente posseduta nella qualifica di provenienza è quella relativa al servizio |
| 1996-127.txt | 1822 | 1822 | legge regionale 9 maggio 1986 , n . 21 , e che , essendo in possesso , alla data di | entrata | in vigore della predetta legge , del diploma di laurea prescritto dall art . 1 , lettera a ) , |
| 1996-127.txt | 2102 | 2102 | richiesti per l accesso alla qualifica superiore con riferimento , secondo l espresso dettato legislativo , ” alla data di | entrata | in vigore della presente legge ” ; locuzione quest ultima da riferire , come è evidente , alla legge 29 |
| 1996-127.txt | 2292 | 2292 | art . 1 della legge n . 21 del 1986 e che , quindi , presumibilmente , alla data di | entrata | in vigore della legge 29 ottobre 1985 , n . 41 , non erano in possesso del diploma di laurea |
| 1996-127.txt | 2350 | 2350 | originaria disciplina della materia , il legislatore regionale intendesse conferire specifico rilievo alla laurea solo ove conseguita alla data di | entrata | in vigore della legge 29 ottobre 1985 , n . 41 , facendone uno dei requisiti richiesti per poter partecipare |
| 1996-127.txt | 2493 | 2493 | il solo fatto di limitarsi ad equiparare a coloro che erano in possesso del diploma di laurea al momento dell | entrata | in vigore della legge n . 41 del 1985 , gli altri dipendenti inquadrati a seguito dell esame sub b |
| 1996-127.txt | 2533 | 2533 | b ) , che si siano trovati in possesso di tale diploma in epoca successiva e comunque al momento dell | entrata | in vigore della legge n . 21 del 1986 . 3 . 4 . ulteriore questione che viene sollevata concerne |
| 1996-127.txt | 2603 | 2603 | il personale ” assunto in esito ai concorsi pubblici i cui decreti di indizione siano stati adottati alla data di | entrata | in vigore ” della medesima legge n . 21 del 1986 , nel regime previdenziale che la legge regionale 23 |
| 1996-127.txt | 6778 | 6778 | ) per violazione dell art . 97 della costituzione , lamentando che il legislatore regionale , a pochi mesi dalla | entrata | in vigore della legge regionale n . 43 del 1994 , che aveva espressamente escluso gli immobili di cui trattasi |
| 1996-127.txt | 7660 | 7660 | 36 della predetta legge n . 157 del 1992 erano stati previsti entro e non oltre un anno dalla sua | entrata | in vigore sono stati successivamente differiti ed attualmente ne è prevista per effetto dell art . 4 , comma 7 |
| 1996-21.txt | 590 | 590 | della costituzione , nonché l art . 24 della costituzione , in quanto , ” differendo al periodo successivo all | entrata | in vigore dei nuovi estimi la possibilità per i contribuenti di recuperare quanto eventualmente pagato in eccedenza per l isi |
| 1996-21.txt | 823 | 823 | ambito di misure correttive della finanza pubblica , fondate , oltre che sulle riduzioni di spesa , sull aumento delle | entrate | , coinvolge in tali obiettivi di risanamento del bilancio dello stato non solo i patrimoni immobiliari , ma anche quelli |
| 1996-21.txt | 1858 | 1858 | avulsa dalla capacità contributiva trovi , nella specie , ulteriore conferma anche nel previsto differimento , al periodo successivo all | entrata | in vigore dei nuovi estimi , sia della possibilità per i contribuenti di recuperare quanto eventualmente pagato in eccedenza per |
| 1996-215.txt | 577 | 577 | . 333 , convertito , con modificazioni , nella legge 8 agosto 1992 , n . 359 , che le | entrate | previste dal capo secondo , tra le quali vanno annoverate quelle di cui qui si discute , ” sono riservate |
| 1996-215.txt | 715 | 715 | ad essa dei nove decimi delle imposte , e , dall altro , alla riserva in favore dello stato delle | entrate | derivanti dagli aumenti tariffari introdotti dagli artt . 9 e 10 del medesimo decreto legge n . 333 del 1992 |
| 1996-215.txt | 795 | 795 | 13 che , nella sua incondizionata e puntuale formulazione , è tale da riservare allo stato l intero gettito delle | entrate | e da non giustificare l esclusione che la ricorrente tende a scorgervi in proprio favore . 3 . l ostacolo |
| 1996-215.txt | 891 | 891 | quarto comma , dello statuto regionale . nel sostenere , infatti , che la modifica del criterio di ripartizione delle | entrate | fiscali enunciato dall art . 8 , lettera b ) , dello statuto , poteva avvenire , giusta l art |
| 1996-215.txt | 1156 | 1156 | fra le disposizioni che sarebbero alla base delle censure contro il provvedimento e cioè quelle costituzionali e statutarie relative alle | entrate | finanziarie della regione ( artt . 7 e 8 dello statuto , 34 del d.p.r . n . 250 del |
| 1996-253.txt | 84 | 84 | il ministro del tesoro , che , ricorrendo ad un criterio di valutazione presuntiva , determina il maggior gettito delle | entrate | , riservate allo stato , derivanti dalle misure urgenti di risanamento della finanza pubblica disposte con la legge 24 dicembre |
| 1996-253.txt | 158 | 158 | il calcolo viene effettuato per quantità globali , determinando le incidenze percentuali di incremento , previste per i capitoli di | entrata | del bilancio dello stato che vengono in considerazione , per effetto delle disposizioni legislative da attuare . applicando tali percentuali |
| 1996-253.txt | 231 | 231 | legislative . 2 . il ricorso non è fondato . non è posta in discussione l attribuzione allo stato delle | entrate | tributarie conseguenti agli interventi correttivi di finanza pubblica , disposti con provvedimenti legislativi che destinano le nuove entrate alla copertura |
| 1996-253.txt | 249 | 249 | stato delle entrate tributarie conseguenti agli interventi correttivi di finanza pubblica , disposti con provvedimenti legislativi che destinano le nuove | entrate | alla copertura degli oneri per il servizio del debito pubblico ed all attuazione degli impegni di riequilibrio del bilancio dello |
| 1996-253.txt | 330 | 330 | norme di attuazione dello statuto della regione siciliana in materia finanziaria , pur stabilendo che spettano alla regione tutte le | entrate | erariali riscosse nell ambito del suo territorio , prevedono che a tale regola si deroghi per le nuove entrate tributarie |
| 1996-253.txt | 349 | 349 | le entrate erariali riscosse nell ambito del suo territorio , prevedono che a tale regola si deroghi per le nuove | entrate | tributarie il cui gettito sia destinato , con apposite leggi , alla copertura di oneri diretti a soddisfare particolari finalità |
| 1996-253.txt | 433 | 433 | in questione , certamente la determinazione quantitativa del gettito stesso , calcolato proiettando su base regionale l incremento percentuale delle | entrate | previsto su base nazionale , non lede le attribuzioni regionali . il criterio , necessariamente presuntivo , seguito dal decreto |
| 1996-429.txt | 176 | 176 | materia finanziaria ( approvate con d.p.r . 26 luglio 1965 , n . 1074 ) riservano alla regione tutte le | entrate | tributarie erariali riscosse nel suo ambito territoriale , ad eccezione delle nuove entrate tributarie il cui gettito sia destinato con |
| 1996-429.txt | 189 | 189 | 1074 ) riservano alla regione tutte le entrate tributarie erariali riscosse nel suo ambito territoriale , ad eccezione delle nuove | entrate | tributarie il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare finalità dello stato , |
| 1996-429.txt | 230 | 230 | specificate dalle leggi stesse . ad avviso della regione , il carattere di novità , che legittimerebbe l attribuzione dell | entrata | allo stato , mancherebbe del tutto per la tassa sulla partita iva . 2 . il ricorso è fondato . |
| 1996-429.txt | 419 | 419 | n . 549 del 1995 , emanato nel contesto di misure di razionalizzazione della finanza pubblica , dispone che le | entrate | derivanti dall applicazione di norme dello stesso articolo ( commi 82 e seguenti ) siano destinate all erario e concorrano |
| 1996-429.txt | 488 | 488 | bilancio assunti in sede comunitaria . questa particolare finalità , specificata dalla legge , consentirebbe di devolvere allo stato le | entrate | tributarie riscosse nell ambito territoriale regionale . ma deve sussistere un ulteriore ed indefettibile requisito , egualmente richiesto dall art |
| 1996-429.txt | 525 | 525 | egualmente richiesto dall art . 2 delle norme di attuazione dello statuto in materia finanziaria , consistente nella novità dell | entrata | ; requisito che può caratterizzare non solo le imposte di nuova istituzione , ma anche le entrate derivanti da un |
| 1996-429.txt | 542 | 542 | nella novità dell entrata ; requisito che può caratterizzare non solo le imposte di nuova istituzione , ma anche le | entrate | derivanti da un incremento dell importo delle aliquote di imposte preesistenti . la regola della riserva alla regione delle imposte |
| 1996-429.txt | 575 | 575 | la regola della riserva alla regione delle imposte erariali riscosse nel suo ambito territoriale , con l eccezione delle nuove | entrate | specificamente destinate allo stato , è rispettata anche dalla legge n . 549 del 1995 , che , all art |
| 1996-429.txt | 809 | 809 | solo per le tasse in precedenza comprese nella tariffa stessa si può configurare la devoluzione allo stato dell incremento di | entrata | , pari , appunto , al 50 % del nuovo importo . non sussiste , invece , per le tasse |
| 1996-429.txt | 837 | 837 | % del nuovo importo . non sussiste , invece , per le tasse relative alla partita iva alcun incremento di | entrata | che sia stato o possa essere riservato allo stato . ne deriva che la nota ministeriale denunciata dispone il versamento |
| 1996-430.txt | 43 | 43 | . 549 ( misure di razionalizzazione della finanza pubblica ) , nella parte in cui , destinando all erario le | entrate | derivanti da disposizioni dello stesso articolo , per concorrere alla copertura di oneri del debito pubblico ed al riequilibrio del |
| 1996-430.txt | 86 | 86 | comma 241 ) , comprenderebbe , secondo l applicazione data dal ministero delle finanze , anche il 50 % delle | entrate | derivanti dalla tassa di concessione governativa per la partita i.v.a . , per la quale sono stabilite nuove modalità di |
| 1996-430.txt | 213 | 213 | attuazione ( d.p.r . 26 luglio 1965 , n . 1074 ) , che riserva alla regione siciliana tutte le | entrate | tributarie erariali riscosse nell ambito del territorio regionale , ad eccezione delle nuove entrate tributarie il cui gettito sia stato |
| 1996-430.txt | 227 | 227 | riserva alla regione siciliana tutte le entrate tributarie erariali riscosse nell ambito del territorio regionale , ad eccezione delle nuove | entrate | tributarie il cui gettito sia stato dalla legge specificamente destinato a finalità particolari dello stato . nel caso considerato si |
| 1996-430.txt | 387 | 387 | con le relative norme di attuazione . rimane così preclusa , in via generale , la devoluzione allo stato di | entrate | tributarie erariali , riscosse nel territorio della regione siciliana , ma prive del carattere di novità . se , dunque |
| 1996-430.txt | 490 | 490 | della legge denunciata , la quale non prevede e non consente , essa stessa , l attribuzione allo stato di | entrate | tributarie erariali in contrasto con le norme di attuazione dello statuto siciliano in materia finanziaria e , dunque , se |
| 1996-430.txt | 518 | 518 | di attuazione dello statuto siciliano in materia finanziaria e , dunque , se non quando si tratti di una nuova | entrata | tributaria , il cui gettito sia stato specificamente destinato dalla legge a soddisfare particolari finalità dello stato . la questione |
| 1996-73.txt | 1205 | 1205 | che non può impedire al medesimo di emanare , in materia finanziaria , disposizioni volte a disciplinare il gettito delle | entrate | , con l unico limite della vera e propria contraddizione e compromissione del principio stesso . |
| 1997-111.txt | 116 | 116 | della legge è quello di favorire l autonomia tributaria degli enti locali , a beneficio dei quali , una volta | entrata | a regime la disciplina , viene devoluto il gettito del tributo , istituito con contestuale soppressione sia dell ilor sui |
| 1997-111.txt | 2636 | 2636 | l imposizione tributaria , e che , talora , vanno anche al di là della mera esigenza dell acquisizione di | entrate | al bilancio dello stato . non è privo di significato , da questo punto di vista , il fatto che |
| 1997-236.txt | 294 | 294 | del testo unico delle disposizioni concernenti l imposta sulle successioni e donazioni ) , trattandosi di disposizione che , essendo | entrata | in vigore il 1 gennaio 1991 ( ai sensi di quanto dispone l art . 63 del medesimo testo unico |
| 1997-239.txt | 675 | 675 | sulla riscossione delle imposte dirette , una procedura di riscossione coattiva mediante ruoli esattoriali , la quale appare , per | entrate | non tributarie , come sono appunto quelle di natura previdenziale in oggetto , tanto più discriminatoria ed anacronistica , quanto |
| 1997-239.txt | 758 | 758 | , nella sentenza n . 318 del 1995 , ” il discriminatorio regime al quale risulta assoggettata la riscossione delle | entrate | di natura non tributaria quando l utente avanzi contestazioni circa la esistenza o l entità del credito , atte a |
| 1997-239.txt | 838 | 838 | ma l inapplicabilità dell opposizione di cui all art . 615 del codice di procedura civile alla riscossione esattoriale di | entrate | non tributarie tanto più denota l arbitrarietà della scelta legislativa di questo sistema privilegiato di riscossione , quanto più si |
| 1997-239.txt | 868 | 868 | legislativa di questo sistema privilegiato di riscossione , quanto più si consideri il contrasto con la stessa disciplina positiva delle | entrate | tributarie , in base alla quale , in caso di contestazione giudiziaria , ” la riscossione coattiva delle imposte avviene |
| 1997-239.txt | 1058 | 1058 | in un più ampio quadro di garanzie , quale appunto si delinea , come già rilevato , per le stesse | entrate | tributarie . 4 . nel complessivo assetto della materia in esame , sono pertanto carenti idonei strumenti di difesa giurisdizionale |
| 1997-264.txt | 740 | 740 | del problema , agitato in giurisprudenza e in dottrina , di un abrogazione tacita della denunciata norma a séguito dell | entrata | in vigore del nuovo codice di procedura penale ( problema implicitamente risolto in senso negativo dalla commissione rimettente ) , |
| 1997-290.txt | 342 | 342 | stato ) , ma viola il principio di eguaglianza tributaria , per il diversificato trattamento in base alla data di | entrata | in vigore del provvedimento legislativo . 3 . la questione è inammissibile . come è dato evincere dall ordinanza di |
| 1997-294.txt | 414 | 414 | disposizione consentiva la notifica di accertamenti sino alla data di presentazione della dichiarazione integrativa , anziché sino alla data di | entrata | in vigore del provvedimento di clemenza , determinando così una irragionevole disparità di trattamento tra contribuenti , alcuni dei quali |
| 1997-294.txt | 814 | 814 | con il fisco ( fino ad una eventuale esclusione dei medesimi ) ad atti amministrativi già intervenuti al momento dell | entrata | in vigore della legge che li contempla ( sentenze nn . 148 del 1967 , 96 e 119 del 1980 |
| 1997-372.txt | 231 | 231 | a quello esattoriale ; inoltre , allorché sia contestata l esistenza o l entità del credito , la riscossione di | entrate | di natura non tributaria è assoggettata ad un trattamento deteriore , non potendo operare il principio automatico di gradualità dell |
| 1997-372.txt | 534 | 534 | del d.p.r . n . 602 del 1973 , poiché esso opera solo in relazione alle imposte e quindi ad | entrate | di natura diversa da quelle previdenziali in esame . l esclusione del potere di sospensione della riscossione da parte dell |
| 1997-372.txt | 562 | 562 | esame . l esclusione del potere di sospensione della riscossione da parte dell autorità giudiziaria ordinaria , in relazione ad | entrate | di natura non tributaria , era stata già ritenuta da questa corte contraria ai precetti costituzionali dell eguaglianza e della |
| 1997-372.txt | 613 | 613 | n . 318 del 1995 si era infatti sottolineato ” il discriminatorio regime al quale risulta assoggettata la riscossione delle | entrate | di natura non tributaria quando l utente avanzi contestazioni circa la esistenza o l entità del credito ” , poiché |
| 1997-372.txt | 722 | 722 | quella ” graduazione ” della esecutività ” , che , ” nell ambito della disciplina positiva della riscossione delle stesse | entrate | tributarie , bilancia la mancata previsione di misure cautelari giurisdizionali ” . con la sentenza n . 239 del 1997 |
| 1997-372.txt | 768 | 768 | in risalto l aspetto discriminatorio ed irragionevole della carenza di ” graduazione ” dell esecutività nel sistema di riscossione delle | entrate | di natura non tributaria , attuato con la tecnica del rinvio alle norme sulla riscossione delle imposte dirette , in |
| 1997-372.txt | 974 | 974 | cui il debitore contesti l esistenza o l entità del credito di sospendere l esecuzione dei ruoli esattoriali relativi ad | entrate | di natura non tributaria . |
| 1997-384.txt | 233 | 233 | netto debba essere determinato applicando ai ricavi di cui all art . 53 un coefficiente di redditività che riduce l | entrata | lorda al reddito netto . non potrebbe pertanto escludersi che i ricavi cui la disposizione fa riferimento siano quelli realmente |
| 1998-111.txt | 130 | 130 | 1993 , n . 427 , che prevede che i giudizi pendenti innanzi alla commissione tributaria centrale alla data di | entrata | in vigore dello stesso decreto legislativo sul nuovo ordinamento del contenzioso tributario si estinguono se non sia presentata da alcuna |
| 1998-111.txt | 162 | 162 | tributario si estinguono se non sia presentata da alcuna delle parti nel termine decadenziale previsto sei mesi dalla data di | entrata | in vigore del decreto legge n . 331 del 1993 pubblicato nella gazzetta ufficiale n . 23 del 30 agosto |
| 1998-111.txt | 1900 | 1900 | . tra l altro , come già sottolineato , detto termine , originariamente fissato in sei mesi dalla data di | entrata | in vigore del decreto legislativo n . 546 del 1992 , è stato , successivamente , prorogato con spostamento della |
| 1998-111.txt | 1964 | 1964 | l . 30 agosto 1993 , n . 331 , ha fissato la decorrenza dei sei mesi dalla data di | entrata | in vigore del medesimo decreto legge ( e quindi la scadenza al 28 febbraio 1994 ) , anziché dalla data |
| 1998-111.txt | 1986 | 1986 | vigore del medesimo decreto legge ( e quindi la scadenza al 28 febbraio 1994 ) , anziché dalla data di | entrata | in vigore dell originario d.lgs . 31 dicembre 1992 , n . 546 . è pur vero che l art |
| 1998-111.txt | 2578 | 2578 | ragionevole e preciso contestuale affidamento delle parti allo svolgimento del processo secondo ” le disposizioni vigenti anteriormente alla data di | entrata | in vigore del decreto legislativo n . 546 del 1992 ( art . 75 , comma 4 , del decreto |
| 1998-198.txt | 501 | 501 | di decorrenza dell esclusione dall ilor dei redditi sopra specificati il periodo di imposta successivo a quello in corso all | entrata | in vigore del decreto legislativo . determinazione che , in quanto rimessa alla discrezionalità del potere delegato , si sottrae |
| 1998-233.txt | 397 | 397 | delle funzioni amministrative e programmatorie ; e ciò , sia in prospettiva , in ragione della futura rilevante contrazione delle | entrate | finanziarie e patrimoniali , sia attualmente , in ragione dello sconvolgimento dei bilanci regionali relativi all anno 1996 , già |
| 1998-233.txt | 898 | 898 | 26 febbraio 1948 , n . 3 , e alle successive modificazioni ed integrazioni ) annovera , fra le varie | entrate | spettanti alla regione , i ” nove decimi dell imposta di fabbricazione su tutti i prodotti che ne siano gravati |
| 1998-233.txt | 937 | 937 | siano gravati , percetta nel territorio della regione ” . in virtù di tale disposizione , rientra , fra le | entrate | di quest ultima , anche una parte dell accisa ( o imposta di fabbricazione ) sulla benzina ( codice nc |
| 1998-233.txt | 1472 | 1472 | regioni a statuto ordinario e quelli situati nelle regioni a statuto speciale ; e , dall altro , commisura l | entrata | di spettanza di ciascuna regione a statuto ordinario al quantitativo di carburante nella medesima erogato ; quantitativo che può non |
| 1998-233.txt | 1614 | 1614 | , che lo stesso articolo riserva a detta quota , possano incidere sulla base di riferimento cui va commisurata l | entrata | di spettanza della regione sardegna . quanto al primo elemento , occorre osservare che il versamento ad opera del soggetto |
| 1998-233.txt | 2380 | 2380 | , invece , la documentazione prodotta in udienza da quest ultima ( e cioè la nota della direzione regionale delle | entrate | per la sardegna sezione staccata di sassari , prot . n . 2206 del 4 marzo 1998 ) , dalla |
| 1998-26.txt | 773 | 773 | disciplina mediante rinvio alle norme , che regolano la procedura di riscossione delle imposte dirette , disposta nei confronti di | entrate | di natura non tributaria ( sentenze n . 318 del 1995 , n . 239 e n . 372 del |
| 1998-26.txt | 925 | 925 | stesso giudice rimettente , d altronde , sembra conformarsi a questo indirizzo giurisprudenziale , se è vero che qualifica le | entrate | degli enti di bonifica come prestazioni patrimoniali di natura pubblicistica soltanto ” equiparabili ” alle imposte dirette ” che gravano |
| 1998-26.txt | 1043 | 1043 | cosicché al massimo si può riscontrare come già rilevato dalle sezioni unite della cassazione una loro ” assimilazione ” alle | entrate | tributarie , peraltro solo parziale e limitata , per quanto qui interessa , ai profili procedimentali della riscossione coattiva . |
| 1998-26.txt | 1116 | 1116 | , in caso di contestazione giudiziaria , quella graduazione ope legis dell esecutorietà , che , nella disciplina positiva delle | entrate | tributarie , si attua in ” riferimento alla probabilità di fondamento della pretesa tributaria rilevabile in base alle decisioni che |
| 1998-423.txt | 75 | 75 | ricorrente , la disciplina legislativa in materia di tributi speciali catastali . in data successiva alla proposizione del ricorso è | entrata | in vigore la legge 23 dicembre 1996 , n . 662 ( misure di razionalizzazione della finanza pubblica ) , |
| 1999-111.txt | 87 | 87 | 70 a 80 dello stesso articolo ; del comma 154 dell art . 2 , che riserva all erario le | entrate | derivanti dai commi da 133 a 165 dello stesso articolo ; del comma 158 dell art . 3 , che |
| 1999-111.txt | 153 | 153 | 149 dello stesso articolo ; infine del comma 216 del medesimo art . 3 , che riserva all erario le | entrate | derivanti dall insieme della legge n . 662 del 1996 . con ordinanza in data 11 22 febbraio 1999 questa |
| 1999-111.txt | 2782 | 2782 | , deliberati dalla medesima ” , e che ” sono però riservate allo stato le imposte di produzione e le | entrate | dei monopoli dei tabacchi e del lotto ” , come pure , ai sensi del successivo art . 39 , |
| 1999-111.txt | 3030 | 3030 | l art . 1 del decreto stabilisce che la regione provvede al suo fabbisogno finanziario , oltre che mediante le | entrate | derivanti dai suoi beni demaniali e patrimoniali o connesse all attività amministrativa di sua competenza , ” mediante le entrate |
| 1999-111.txt | 3050 | 3050 | entrate derivanti dai suoi beni demaniali e patrimoniali o connesse all attività amministrativa di sua competenza , ” mediante le | entrate | tributarie ad essa spettanti ” . ma queste sono , secondo l art . 2 , che pure si rifà |
| 1999-111.txt | 3085 | 3085 | 2 , che pure si rifà all art . 36 , primo comma , dello statuto , ” oltre le | entrate | tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali riscosse nell ambito del suo territorio , dirette o |
| 1999-111.txt | 3094 | 3094 | 36 , primo comma , dello statuto , ” oltre le entrate tributarie da essa direttamente deliberate , tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove |
| 1999-111.txt | 3115 | 3115 | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove | entrate | tributarie il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o |
| 1999-111.txt | 3152 | 3152 | particolari finalità contingenti o continuative dello stato specificate nelle leggi medesime ” : mentre ” competono allo stato ” le | entrate | derivanti da determinate categorie di tributi nominativamente indicati . a sua volta l art . 6 del decreto stabilisce che |
| 1999-111.txt | 3715 | 3715 | dicembre 1989 , n . 415 ) , sia attraverso il ricorso a clausole di riserva all erario di nuove | entrate | tributarie altrimenti destinate alla regione ( cfr . in proposito , ad esempio , sentenze n . 362 del 1993 |
| 1999-138.txt | 1913 | 1913 | 1965 ( l art . 36 dello statuto tace in proposito ) , che sancisce la spettanza alla regione delle | entrate | tributarie erariali ” riscosse nell ambito ” del territorio regionale , non va inteso nel senso che sia sempre decisivo |
| 1999-138.txt | 2041 | 2041 | tributaria . lo conferma testualmente l art . 4 delle stesse norme di attuazione , il quale precisa che nelle | entrate | spettanti alla regione ” sono comprese anche quelle che , sebbene relative a fattispecie tributarie maturate nell ambito regionale , |
| 1999-138.txt | 4269 | 4269 | stato le spese relative ai servizi ed al personale di cui si avvale , ” in proporzione all ammontare delle | entrate | tributarie di sua spettanza ” . né è fondato il timore , espresso dalla ricorrente , che ciò possa comportare |
| 1999-138.txt | 4384 | 4384 | . 9 del d.p.r . n . 1074 del 1965 , il venir meno dei rimborsi commisurati all ammontare delle | entrate | soppresse già di spettanza della regione . 15 . nemmeno contrasta con le norme statutarie e di attuazione la previsione |
| 1999-138.txt | 4850 | 4850 | . n . 1074 del 1965 che prevede la possibilità per la legge dello stato di riservare all erario nuove | entrate | tributarie destinate a soddisfare finalità , contingenti o continuative , dello stato specificate nella stessa legge : e tra queste |
| 1999-138.txt | 5826 | 5826 | altri tributi compartecipati ” ( art . 41 , comma 2 ) si considerano dunque ” eccedenze ” le eventuali | entrate | che superano quelle necessarie per compensare le entrate venute meno per effetto della soppressione dei tributi erariali al cui gettito |
| 1999-138.txt | 5834 | 5834 | , comma 2 ) si considerano dunque ” eccedenze ” le eventuali entrate che superano quelle necessarie per compensare le | entrate | venute meno per effetto della soppressione dei tributi erariali al cui gettito le regioni in questione partecipavano . per la |
| 1999-138.txt | 5907 | 5907 | anni dalla apposita quota del gettito irap riservata allo stato : art . 26 , comma 2 ) , le | entrate | da compensare saranno evidentemente pari al totale , già devoluto alla regione , dei tributi soppressi , convenzionalmente indicizzato . |
| 1999-138.txt | 6248 | 6248 | una serie di meccanismi di riequilibrio al fine di pervenire al risultato del mantenimento dei precedenti livelli di partecipazione alle | entrate | tributarie . le eccedenze possono essere sia ” positive ” che ” negative ” , cioè favorevoli o sfavorevoli per |
| 1999-138.txt | 6306 | 6306 | statuti . in altri termini , per la sicilia ( il cui statuto non prevede ” quote variabili ” di | entrate | trasferite dallo stato , ma solo il fondo di solidarietà di cui all art . 38 ) , nel caso |
| 1999-138.txt | 6457 | 6457 | l eventuale acquisizione di eccedenze al bilancio dello stato si inscriverebbe nel sistema di riserva eccezionale allo stato di nuove | entrate | tributarie , previsto dall art . 2 , primo comma , del d.p.r . n . 1074 del 1965 . |
| 1999-138.txt | 6576 | 6576 | che l applicazione delle norme in questione comporti per la regione , specie nella fase transitoria , qualche diminuzione di | entrate | , vuoi per l ipotesi di gettito dei nuovi tributi inferiore alle aspettative , vuoi per l incidenza della quota |
| 1999-138.txt | 6782 | 6782 | stabiliscono , a favore della regione , una rigida garanzia ” quantitativa ” , cioè la garanzia della disponibilità di | entrate | tributarie non inferiori a quelle ottenute in passato : onde nel caso di abolizione di tributi erariali il cui gettito |
| 1999-171.txt | 2149 | 2149 | strumentalità ” va pure inquadrato l art . 1 , comma 63 , non tanto perché fissa la data di | entrata | in vigore delle predette procedure sanzionatorie , quanto perché segna il termine di cessazione delle attività divenute incompatibili , appunto |
| 1999-186.txt | 96 | 96 | 1997 , n . 30 . in relazione alla seconda questione , concernente una norma che riserva all erario le | entrate | derivanti dal medesimo decreto legge n . 669 del 1996 , questa corte ha disposto in via istruttoria , con |
| 1999-186.txt | 393 | 393 | ottobre 1986 , n . 657 , ha disciplinato la istituzione del servizio di riscossione dei tributi e di altre | entrate | dello stato e di altri enti pubblici . mentre il testo previgente prevedeva in ogni caso l obbligo del commissario |
| 1999-186.txt | 576 | 576 | l esonero da tale obbligo . nell ambito della regione siciliana , però , spettando alla regione medesima tutte le | entrate | tributarie erariali riscosse nel suo territorio , ad eccezione di quelle enumerate ( art . 2 del d.p.r . 26 |
| 1999-186.txt | 763 | 763 | 5 settembre 1990 , n . 35 ( istituzione e disciplina del servizio di riscossione dei tributi e di altre | entrate | ) , il cui articolo 1 stabilisce espressamente che ” le disposizioni del decreto del presidente della repubblica 28 gennaio |
| 1999-186.txt | 2394 | 2394 | già riscossi tramite le esattorie di spettanza di ” altri enti pubblici non economici ” , nonché altri tributi ed | entrate | regionali e locali ( cfr . art . 2 , comma 1 , lettere a ) , c ) , |
| 1999-187.txt | 249 | 249 | attuazione n . 1074 del 1965 , la regione siciliana provvede al suo fabbisogno finanziario mediante : a ) le | entrate | derivanti dai suoi beni demaniali e patrimoniali o connesse all attività amministrativa di sua competenza ; b ) le entrate |
| 1999-187.txt | 269 | 269 | entrate derivanti dai suoi beni demaniali e patrimoniali o connesse all attività amministrativa di sua competenza ; b ) le | entrate | tributarie ad essa spettanti . in questo quadro normativo , il provento della sanzione pecuniaria irrogata , al termine di |
| 1999-187.txt | 329 | 329 | il citato decreto n . 151 del 1996 , non può costituire , per profili oggettivi e soggettivi , una | entrata | di spettanza della regione siciliana , anche se la relativa riscossione avviene nel territorio regionale . si tratta in realtà |
| 1999-187.txt | 468 | 468 | , sia il profilo soggettivo dell ente di appartenenza del dipendente condannato non denotano la presenza di elementi qualificativi dell | entrata | come di natura tributaria . il provento di tale sanzione quindi non può essere annoverato tra le ” entrate tributarie |
| 1999-187.txt | 487 | 487 | dell entrata come di natura tributaria . il provento di tale sanzione quindi non può essere annoverato tra le “ | entrate | tributarie erariali riscosse nell ambito del suo territorio ” , di cui all art . 2 del d.p.r . n |
| 1999-187.txt | 521 | 521 | art . 2 del d.p.r . n . 1074 del 1965 . ma non può essere annoverato neppure tra le | entrate | di spettanza regionale ” derivanti dall applicazione di sanzioni pecuniarie amministrative e penali ” , di cui all art . |
| 1999-187.txt | 595 | 595 | con il successivo art . 4 che si riferisce anche esso , come il citato art . 2 , ad | entrate | relative a ” fattispecie tributarie ” , presuppone il carattere tributario dell entrata stessa . in ogni caso , anche |
| 1999-187.txt | 608 | 608 | il citato art . 2 , ad entrate relative a ” fattispecie tributarie ” , presuppone il carattere tributario dell | entrata | stessa . in ogni caso , anche se si ritenesse che il predetto art . 3 riguardi non le entrate |
| 1999-187.txt | 628 | 628 | entrata stessa . in ogni caso , anche se si ritenesse che il predetto art . 3 riguardi non le | entrate | di natura tributaria , ma piuttosto quelle di cui alla lettera a ) del citato art . 1 del decreto |
| 1999-187.txt | 657 | 657 | cui alla lettera a ) del citato art . 1 del decreto n . 1074 del 1965 , ossia le | entrate | derivanti dai beni demaniali e patrimoniali della regione o connesse all attività amministrativa di sua competenza , il provento della |
| 1999-198.txt | 103 | 103 | , e destinando alla copertura degli oneri per il servizio del debito pubblico nonché al riequilibrio del bilancio statale le | entrate | derivanti dal medesimo decreto legge n . 669 del 1996 , determinerebbe la attribuzione all erario anche delle somme che |
| 1999-198.txt | 348 | 348 | ad autonomia differenziata che prevedano la possibilità per lo stato di riservare all erario , con destinazioni specifiche , nuove | entrate | afferenti a tributi al cui gettito la regione partecipi in quote fissate dallo statuto , la statuizione di siffatte riserve |
| 1999-198.txt | 476 | 476 | generale , la potestà del legislatore statale di disporre siffatte riserve , a certe condizioni concernenti la tipologia di nuove | entrate | , la loro destinazione e la durata della riserva : ma si limita a censurare l applicazione della riserva , |
| 1999-198.txt | 512 | 512 | l applicazione della riserva , disposta dall art . 7 del decreto legge n . 669 del 1996 , alle | entrate | acquisite a titolo di acconto sull imposta dovuta sui redditi a tassazione separata , e non soggetti a ritenuta alla |
| 1999-198.txt | 544 | 544 | tassazione separata , e non soggetti a ritenuta alla fonte , in quanto non si tratterebbe dell acquisizione di maggiori | entrate | , ma della semplice anticipazione di una quota del gettito tributario , invariato nella sua entità complessiva , al quale |
| 1999-198.txt | 607 | 607 | delimitata , è infondata nei termini di seguito precisati . la funzione delle clausole di riserva all erario di nuove | entrate | , come quella per cui è giudizio , consiste nell avocare allo stato , per intero , entrate aggiuntive che |
| 1999-198.txt | 625 | 625 | di nuove entrate , come quella per cui è giudizio , consiste nell avocare allo stato , per intero , | entrate | aggiuntive che derivano da nuove discipline legislative di tributi al cui gettito partecipano le regioni , impedendo che di tali |
| 1999-198.txt | 648 | 648 | derivano da nuove discipline legislative di tributi al cui gettito partecipano le regioni , impedendo che di tali incrementi di | entrate | , destinati per volontà del legislatore statale a finalità particolari da esso definite , vengano ad usufruire automaticamente , pro |
| 1999-198.txt | 690 | 690 | , anche le regioni che godono di tale partecipazione al gettito . ciò comporta che lo stato usufruisca delle nuove | entrate | aggiuntive , mentre la regione continua semplicemente a godere delle entrate tributarie che ad essa già spettavano sulla base della |
| 1999-198.txt | 701 | 701 | . ciò comporta che lo stato usufruisca delle nuove entrate aggiuntive , mentre la regione continua semplicemente a godere delle | entrate | tributarie che ad essa già spettavano sulla base della disciplina preesistente , senza fruire di alcun vantaggio , ma anche |
| 1999-198.txt | 748 | 748 | finanziarie , rispetto al passato , per effetto della disciplina legislativa sopravvenuta . clausole di riserva siffatte , riferite alle | entrate | derivanti dalla legge che le dispone , trovano dunque applicazione solo con riguardo ad entrate nuove nel senso ora precisato |
| 1999-198.txt | 763 | 763 | riserva siffatte , riferite alle entrate derivanti dalla legge che le dispone , trovano dunque applicazione solo con riguardo ad | entrate | nuove nel senso ora precisato , in quanto aventi la loro fonte nella stessa legge . l entrata tributaria in |
| 1999-198.txt | 781 | 781 | riguardo ad entrate nuove nel senso ora precisato , in quanto aventi la loro fonte nella stessa legge . l | entrata | tributaria in questione , invece , non ha la sua fonte nelle disposizioni del decreto legge impugnato , ma piuttosto |
| 1999-198.txt | 850 | 850 | delle aliquote applicabili . l art . 1 , comma 3 , del decreto legge impugnato non dà luogo ad | entrate | aggiuntive per il fisco : esso si limita a imporre una diversa modalità di riscossione per una quota dell imposta |
| 1999-198.txt | 999 | 999 | è fuori dubbio ; ma è altrettanto chiaro che non si produce propriamente alcun incremento di gettito : alle maggiori | entrate | che si verificheranno , nei primi anni di applicazione dell acconto , corrisponderanno infatti , nella stessa misura , minori |
| 1999-198.txt | 1020 | 1020 | che si verificheranno , nei primi anni di applicazione dell acconto , corrisponderanno infatti , nella stessa misura , minori | entrate | negli anni successivi , quando verranno riscossi , anziché gli interi importi dovuti , solo gli importi eccedenti gli acconti |
| 1999-198.txt | 1057 | 1057 | importi eccedenti gli acconti già versati . in altri termini , si avranno , in certi anni , delle maggiori | entrate | in senso contabile , cui faranno riscontro però minori entrate in altri esercizi . non si avranno comunque entrate “ |
| 1999-198.txt | 1067 | 1067 | , si avranno , in certi anni , delle maggiori entrate in senso contabile , cui faranno riscontro però minori | entrate | in altri esercizi . non si avranno comunque entrate ” nuove ” , diverse e aggiuntive rispetto a quelle derivanti |
| 1999-198.txt | 1076 | 1076 | maggiori entrate in senso contabile , cui faranno riscontro però minori entrate in altri esercizi . non si avranno comunque | entrate | ” nuove ” , diverse e aggiuntive rispetto a quelle derivanti dall applicazione della legislazione tributaria previgente , e alle |
| 1999-198.txt | 1114 | 1114 | , e alle quali lo statuto prevede la compartecipazione della regione in quote prefissate . se non vi sono nuove | entrate | derivanti dall applicazione dell art . 1 , comma 3 , del decreto , l art . 7 del medesimo |
| 1999-198.txt | 1144 | 1144 | 3 , del decreto , l art . 7 del medesimo , che dispone la riserva allo stato delle sole | entrate | che derivano da esso , cioè che in esso trovano la loro fonte , non può trovare applicazione agli importi |
| 1999-198.txt | 1277 | 1277 | verificherebbe non già l effetto corrispondente , come si è detto , alla ratio delle clausole di riserva di nuove | entrate | all erario di lasciare invariato il gettito per la regione , facendo beneficiare solo lo stato di un aumento di |
| 1999-198.txt | 1298 | 1298 | all erario di lasciare invariato il gettito per la regione , facendo beneficiare solo lo stato di un aumento di | entrate | determinato dalla nuova disciplina legislativa ; ma quello di avocare allo stato l intero importo di un gettito tributario ( |
| 1999-198.txt | 1338 | 1338 | ( corrispondente agli acconti versati ) in precedenza ripartito fra lo stato stesso e la regione . all aumento delle | entrate | a favore dello stato , derivante da tale avocazione , farebbe riscontro una diminuzione del gettito a favore della regione |
| 1999-198.txt | 1482 | 1482 | sardegna ) . 5 . deve pertanto concludersi che l art . 7 del decreto impugnato non trova applicazione alle | entrate | tributarie relative agli acconti versati dai contribuenti in forza dell art . 1 , comma 3 , dello stesso decreto |
| 2000-114.txt | 66 | 66 | . 19 del d . l . 30 settembre 1982 , n . 688 ( misure urgenti in materia di | entrate | fiscali ) , convertito con modificazioni nella legge 27 novembre 1982 , n . 873 , nella parte in cui |
| 2000-163.txt | 304 | 304 | . il decreto legislativo n . 46 del 1999 , che ha previsto la riscossione mediante ruolo di tutte le | entrate | dello stato e , dunque , anche di quelle oggetto dei giudizi a quibus non potrebbe , poi , in |
| 2000-163.txt | 735 | 735 | , comma 138 , persegua lo scopo della ” razionalizzazione del sistema di riscossione delle imposte indirette e delle altre | entrate | ” . e ciò del resto in perfetta rispondenza al titolo stesso della legge , espresso , appunto , nei |
| 2000-163.txt | 814 | 814 | riscossione delle pene pecuniarie e delle spese di giustizia , risponda all esigenza di razionalizzazione del sistema di riscossione delle | entrate | complessivamente considerato . e la risposta non può non essere affermativa , attesa l evidente necessità di unificare in un |
| 2000-25.txt | 668 | 668 | ora denunciata , ha incluso tale indennità fra i redditi a tassazione separata , confermandone con ciò la natura di | entrata | , pur non componente del reddito complessivo soggetto ad imposizione progressiva , ma come entità distinta , tassata con regole |
| 2000-25.txt | 875 | 875 | anzianità di servizio ma svincolato da una precisa sinallagmaticità tra versamenti e prestazione . quest ultima è alimentata da varie | entrate | , che sono destinate anche ad altre finalità . quanto ai contributi , dalla specifica normativa risulta che essi sono |
| 2000-347.txt | 94 | 94 | 6 , 12 e seguenti , ed 11 , comma 1 . la disposizione impugnata , che prescrive che le | entrate | tributarie derivanti dal decreto legge n . 79 del 1997 ” sono riservate all erario ” e che con “ |
| 2000-347.txt | 179 | 179 | d.p.r . 26 luglio 1965 , n . 1074 , che stabiliscono presupposti e modalità della riserva allo stato delle | entrate | tributarie erariali riscosse nel territorio regionale siciliano . la regione ricorrente , muovendo dalla premessa che nel decreto legge n |
| 2000-347.txt | 254 | 254 | ministeriale , sostiene infatti che la disposizione denunciata impedirebbe il controllo sul corretto esercizio della riserva allo stato delle suddette | entrate | , rendendo così imprevedibile ogni decisione al riguardo , in contrasto con il principio della certezza del diritto , con |
| 2000-347.txt | 378 | 378 | seguito precisati . la norma impugnata del citato art . 14 , comma 1 , riserva all erario statale le | entrate | tributarie derivanti dal decreto legge n . 79 del 1997 , che si caratterizza per la complessità e la varietà |
| 2000-347.txt | 486 | 486 | , affermando che ” da siffatte clausole non si desume affatto che il legislatore statale abbia considerato come ” nuove | entrate | tributarie ( . . . ) entrate cui invece non si possa riconoscere tale carattere ” ( sentenza n . |
| 2000-347.txt | 493 | 493 | non si desume affatto che il legislatore statale abbia considerato come ” nuove entrate tributarie ( . . . ) | entrate | cui invece non si possa riconoscere tale carattere ” ( sentenza n . 98 del 2000 ) . sotto lo |
| 2000-347.txt | 534 | 534 | stesso profilo , va pertanto respinta l attuale eccezione di incostituzionalità prospettata dalla ricorrente riguardo alla clausola di devoluzione delle | entrate | prevista dal citato art . 14 , comma 1 . sotto altro profilo , va osservato che la disposizione che |
| 2000-347.txt | 572 | 572 | la disposizione che attribuisce ad un decreto ministeriale le ” modalità di attuazione ” della riserva allo stato di determinate | entrate | implica la fissazione dei criteri tecnici , strumentali alla determinazione ” del gettito aggiuntivo derivante dalle altre disposizioni della legge |
| 2000-347.txt | 676 | 676 | sia carente sul piano della indicazione di precisi e chiari canoni di ripartizione tra stato e regione del gettito delle | entrate | localmente riscosse , non costituisce affatto esercizio di una potestà discrezionale da parte dei ministri interessati circa l individuazione delle |
| 2000-347.txt | 697 | 697 | localmente riscosse , non costituisce affatto esercizio di una potestà discrezionale da parte dei ministri interessati circa l individuazione delle | entrate | riservate , ma molto spesso richiede lo svolgimento di operazioni particolarmente complesse di stima e di valutazione della provenienza del |
| 2000-347.txt | 727 | 727 | operazioni particolarmente complesse di stima e di valutazione della provenienza del gettito , soprattutto nei casi nei quali le nuove | entrate | derivino dalla modificazione delle aliquote di tributi esistenti , ovvero da interventi sulla base imponibile e siano previste da disposizioni |
| 2000-347.txt | 903 | 903 | ” ( sentenza n . 92 del 1999 ) , resta il fatto che in sede consiliare si discuteva sulle | entrate | oggetto del decreto legge e non già sui criteri tecnici di ripartizione del relativo gettito . altre sono dunque le |
| 2000-347.txt | 961 | 961 | in capo allo stato di un determinato potere nella specie di identificare i casi di riserva a sé di specifiche | entrate | non è sufficiente a fare escludere la necessità di un coordinamento con la regione interessata in tutti i casi nei |
| 2000-347.txt | 1187 | 1187 | dispone che con successivo decreto ministeriale si provveda all individuazione dei criteri e delle modalità di selezione del gettito delle | entrate | tributarie previste dal decreto n . 79 del 1997 comporta pertanto la necessità del rinnovo del procedimento di attuazione , |
| 2000-347.txt | 1217 | 1217 | comporta pertanto la necessità del rinnovo del procedimento di attuazione , da cui derivano i criteri tecnici di ripartizione delle | entrate | localmente riscosse . |
| 2000-348.txt | 92 | 92 | sollevate nei confronti dell art . 64 , e più precisamente del comma 1 . esso dispone che ” le | entrate | derivanti ” dalla medesima legge ” sono riservate all erario ” e sono destinate a finalità identificate con formula consueta |
| 2000-348.txt | 178 | 178 | regione ricorrente , la disposizione sarebbe lesiva dell autonomia finanziaria ad essa spettante , in primo luogo in quanto le | entrate | derivanti dalla legge impugnata non conseguirebbero alla istituzione di nuovi tributi o all incremento delle aliquote di tributi esistenti , |
| 2000-348.txt | 250 | 250 | secondo luogo , l illegittimità della disposizione discenderebbe dal fatto che essa non precisa i criteri di distinzione fra nuove | entrate | riservate allo stato e ciò che non è nuovo , ma rinvia ad un decreto ministeriale , che potrebbe determinare |
| 2000-348.txt | 275 | 275 | ciò che non è nuovo , ma rinvia ad un decreto ministeriale , che potrebbe determinare discrezionalmente l entità delle | entrate | riservate , senza alcuna partecipazione della regione , con ciò causando incertezza per la regione e violando il principio di |
| 2000-348.txt | 336 | 336 | occasione di chiarire che clausole legislative generiche come quella in esame , che si limitano a riservare all erario le | entrate | ” derivanti ” da altre disposizioni contenute negli stessi provvedimenti legislativi in cui sono contenute , e cioè le entrate |
| 2000-348.txt | 356 | 356 | entrate ” derivanti ” da altre disposizioni contenute negli stessi provvedimenti legislativi in cui sono contenute , e cioè le | entrate | che trovano in essi la loro fonte , non comportano che si considerino come nuove entrate tributarie , riservate allo |
| 2000-348.txt | 372 | 372 | , e cioè le entrate che trovano in essi la loro fonte , non comportano che si considerino come nuove | entrate | tributarie , riservate allo stato , entrate cui non si debba invece riconoscere tale carattere , perché non sono “ |
| 2000-348.txt | 379 | 379 | in essi la loro fonte , non comportano che si considerino come nuove entrate tributarie , riservate allo stato , | entrate | cui non si debba invece riconoscere tale carattere , perché non sono ” nuove ” nel senso ora detto : |
| 2000-348.txt | 424 | 424 | di applicazione concreta di tali clausole che la regione , ove riscontri che lo stato pretende di avocare a sé | entrate | prive di detto carattere , potrà difendere la propria autonomia finanziaria dalla lesione che ne deriverebbe , attraverso gli strumenti |
| 2000-348.txt | 481 | 481 | . 98 del 2000 ) . si può qui aggiungere che , quando la legge comprenda sia misure accrescitive delle | entrate | ( e così introduzione di nuovi tributi , aumento di aliquote o estensione delle basi imponibili di tributi preesistenti ) |
| 2000-348.txt | 510 | 510 | aumento di aliquote o estensione delle basi imponibili di tributi preesistenti ) , sia misure destinate invece a ridurre le | entrate | ( e così soppressione di tributi esistenti , riduzione di aliquote o restrizioni di basi imponibili di tributi ) , |
| 2000-348.txt | 533 | 533 | così soppressione di tributi esistenti , riduzione di aliquote o restrizioni di basi imponibili di tributi ) , per nuove | entrate | riservate allo stato devono intendersi , nel silenzio della legge , solo le maggiori entrate nette derivanti dalla legge , |
| 2000-348.txt | 548 | 548 | tributi ) , per nuove entrate riservate allo stato devono intendersi , nel silenzio della legge , solo le maggiori | entrate | nette derivanti dalla legge , e dunque solo le maggiori entrate che eccedono le minori entrate contemporaneamente derivanti dallo stesso |
| 2000-348.txt | 559 | 559 | , nel silenzio della legge , solo le maggiori entrate nette derivanti dalla legge , e dunque solo le maggiori | entrate | che eccedono le minori entrate contemporaneamente derivanti dallo stesso provvedimento . diversamente , all aumento delle entrate per lo stato |
| 2000-348.txt | 564 | 564 | , solo le maggiori entrate nette derivanti dalla legge , e dunque solo le maggiori entrate che eccedono le minori | entrate | contemporaneamente derivanti dallo stesso provvedimento . diversamente , all aumento delle entrate per lo stato farebbe riscontro non già come |
| 2000-348.txt | 576 | 576 | solo le maggiori entrate che eccedono le minori entrate contemporaneamente derivanti dallo stesso provvedimento . diversamente , all aumento delle | entrate | per lo stato farebbe riscontro non già come è conforme alla ratio delle clausole di riserva di nuove entrate all |
| 2000-348.txt | 595 | 595 | delle entrate per lo stato farebbe riscontro non già come è conforme alla ratio delle clausole di riserva di nuove | entrate | all erario l invarianza del gettito a favore della regione , ma una diminuzione di quest ultimo : il che |
| 2000-348.txt | 648 | 648 | , quando consente di sottrarre alla regione , per riservarlo a finalità specifiche dello stato , il gettito aggiuntivo di | entrate | tributarie altrimenti spettanti alla regione ( cfr . sentenza n . 198 del 1999 , nonché sentenza n . 49 |
| 2000-348.txt | 754 | 754 | . 662 del 1996 e nel decreto legge n . 669 del 1996 , la riserva allo stato di nuove | entrate | tributarie rappresenta un meccanismo derogatorio , rispetto al principio della attribuzione alla regione del gettito dei tributi erariali riscossi nel |
| 2000-348.txt | 891 | 891 | del 2000 , rinvia invece , per stabilire , ove necessario , le modalità di attuazione della riserva di nuove | entrate | allo stato , ad un decreto del ministro delle finanze di concerto con quello del tesoro , senza alcuna partecipazione |
| 2000-348.txt | 1210 | 1210 | ( terzo periodo ) che ” l insieme dei provvedimenti di cui al presente articolo deve consentire di realizzare maggiori | entrate | nette al bilancio dello stato per almeno 100 miliardi di lire ” . a sua volta il comma 23 prevede |
| 2000-348.txt | 1273 | 1273 | governative per le patenti di guida . la regione ricorrente lamenta che il citato comma 22 preveda una riserva di | entrata | a favore dello stato , che non sarebbe legittima in quanto non si tratterebbe di nuovi tributi né di aumento |
| 2000-348.txt | 1307 | 1307 | tratterebbe di nuovi tributi né di aumento di aliquote , bensì di rideterminazione di base imponibile o di riduzione di | entrate | per soppressione di preesistenti tributi di spettanza regionale ; e che non sia prevista alcuna forma di compensazione per la |
| 2000-348.txt | 1375 | 1375 | è fondata . l art . 17 della legge contiene una serie di misure , alcune delle quali comportano maggiori | entrate | , altre comportano minori entrate . per quanto riguarda in particolare le entrate derivanti dalle tasse automobilistiche ( il cui |
| 2000-348.txt | 1380 | 1380 | . 17 della legge contiene una serie di misure , alcune delle quali comportano maggiori entrate , altre comportano minori | entrate | . per quanto riguarda in particolare le entrate derivanti dalle tasse automobilistiche ( il cui gettito riscosso nella regione siciliana |
| 2000-348.txt | 1388 | 1388 | misure , alcune delle quali comportano maggiori entrate , altre comportano minori entrate . per quanto riguarda in particolare le | entrate | derivanti dalle tasse automobilistiche ( il cui gettito riscosso nella regione siciliana è di spettanza di quest ultima ) , |
| 2000-348.txt | 1468 | 1468 | un importo pari a quello delle soppressioni e riduzioni di tributi previste dalla medesima disposizione . non sono previste nuove | entrate | nette derivanti dalle tasse automobilistiche , e non opera dunque , in proposito per le ragioni sopra esposte al n |
| 2000-348.txt | 1494 | 1494 | , e non opera dunque , in proposito per le ragioni sopra esposte al n . 2 la riserva di | entrate | a favore dell erario di cui all art . 64 della legge . quanto poi al disposto dell ultimo periodo |
| 2000-348.txt | 1536 | 1536 | comma 22 , secondo cui ” l insieme dei provvedimenti di cui al presente articolo deve consentire di realizzare maggiori | entrate | nette al bilancio dello stato per almeno 100 miliardi di lire ” , esso non può riferirsi al gettito delle |
| 2000-348.txt | 1587 | 1587 | in contraddizione con il criterio di invarianza del gettito stabilito nella prima parte del medesimo comma 22 . le maggiori | entrate | attese sono dunque quelle derivanti da misure incidenti su oggetti diversi dalle tasse automobilistiche devolute alla regione . e poiché |
| 2000-348.txt | 1620 | 1620 | tasse automobilistiche devolute alla regione . e poiché si prevede la realizzazione a favore del bilancio dello stato di maggiori | entrate | nette l ipotesi della riserva all erario si realizza in conformità alle norme di attuazione dello statuto , secondo quanto |
| 2000-348.txt | 2179 | 2179 | della regione o provincia autonoma medesima , affluite all apposita contabilità speciale intestata al ministero delle finanze , dipartimento delle | entrate | , direzione centrale della riscossione , determinate e ripartite dalla struttura di gestione di cui all art . 22 , |
| 2000-405.txt | 163 | 163 | relativi al 1998 o mediante rimborso ( art . 1 ) , e la clausola di copertura finanziaria delle minori | entrate | a favore del bilancio dello stato discendenti da detta restituzione ( art . 4 ) ; in secondo luogo , |
| 2000-405.txt | 455 | 455 | . 81 , quarto comma , della costituzione , in quanto si sarebbe provveduto alla copertura finanziaria delle sole minori | entrate | riscosse dallo stato , e non di quelle riscosse dalla regione . le norme della legge n . 448 del |
| 2000-405.txt | 1112 | 1112 | europa . tale disposizione , ancorché generica per quanto riguarda la sede in cui si debba procedere alla determinazione dell | entrata | da attribuire alla regione , non può certo intendersi nel senso , paventato dalla ricorrente , per cui sarebbe rimesso |
| 2000-405.txt | 1169 | 1169 | del loro riconoscimento . al contrario , essa va intesa nel senso che l esatto e complessivo ammontare delle minori | entrate | affluite alla regione per effetto delle compensazioni operate dai contribuenti ai fini della restituzione del contributo per l europa deve |
| 2000-405.txt | 1607 | 1607 | può dire che sia ravvisabile uno iato di significato apprezzabile fra il momento in cui si è verificata la minore | entrata | e quello del riconoscimento della relativa spettanza alla regione . né , infine , si può dire che manchi , |
| 2000-405.txt | 1675 | 1675 | somme riscosse . basti dire che , in forza delle ormai numerose clausole legislative che riservano allo stato le nuove | entrate | , derivanti da vari provvedimenti legislativi , pur relative a tributi il cui gettito localmente riscosso è di spettanza regionale |
| 2000-405.txt | 1727 | 1727 | e stato del gettito di tributi riscossi nel territorio regionale : in tale sede ben può tenersi conto anche delle | entrate | spettanti alla regione a fronte del minor gettito derivante dalle operazioni di compensazione in questione . e vale ricordare , |
| 2000-416.txt | 42 | 42 | dicembre 1998 , n . 448 , che con riferimento esclusivamente ai rapporti tributari non ancora definiti alla data di | entrata | in vigore della legge medesima e quindi con una disposizione con efficacia unicamente retroattiva ha posto una più favorevole disciplina |
| 2000-416.txt | 627 | 627 | la prima precisando che la descritta disciplina si applica ” ai rapporti tributari non ancora definiti ” alla data di | entrata | in vigore della legge assoggetta retroattivamente tali rapporti ad un regime , più favorevole , analogo a quello da anni |
| 2000-416.txt | 973 | 973 | non di meno diritto ricorrendo le altre condizioni , tra cui quella della mancata definizione del rapporto alla data di | entrata | in vigore della norma all altra agevolazione prevista dall art . 2 del d . l . n . 12 |
| 2000-507.txt | 413 | 413 | riscossione delle tasse automobilistiche ” , mentre la riscossione coattiva è svolta a norma della disciplina statale sulla riscossione delle | entrate | patrimoniali dello stato e di altri enti pubblici , di cui al d.p.r . 28 gennaio 1988 , n . |
| 2000-507.txt | 1321 | 1321 | 549 del 1995 . secondo la regione veneto tale ultima previsione sarebbe illegittima in quanto mancherebbe la certezza delle maggiori | entrate | compensative della riduzione della quota regionale dell accisa . 7 . la questione non è fondata . le nuove tariffe |
| 2000-507.txt | 1445 | 1445 | 1999 , dal comma 16 , ultimo periodo , dello stesso impugnato art . 17 . a questo incremento di | entrate | corrisponde la riduzione della quota della accisa sulla benzina , di spettanza delle medesime regioni ordinarie . la censura di |
| 2000-507.txt | 1469 | 1469 | della quota della accisa sulla benzina , di spettanza delle medesime regioni ordinarie . la censura di pretesa incertezza delle | entrate | a favore della regione non si fonda su alcun elemento oggettivo ; i margini di variabilità e di imprevedibilità dell |
| 2000-507.txt | 6160 | 6160 | sensi ” l attribuzione di trattamenti economici al personale contrattualizzato può avvenire esclusivamente in sede di contrattazione collettiva . dall | entrata | in vigore del primo rinnovo contrattuale cessano di avere efficacia le disposizioni di leggi , regolamenti o atti amministrativi generali |
| 2000-507.txt | 7045 | 7045 | 6 , comma 5 , lettera m della legge 31 marzo 2000 , n . 78 , a decorrere dall | entrata | in vigore dei regolamenti previsti dal comma 4 dello stesso articolo : abrogazione di cui , peraltro , non è |
| 2000-507.txt | 8104 | 8104 | ora in via di parziale superamento , anche attraverso l attuazione di una sperimentazione , mirandosi ad escludere gradualmente le | entrate | proprie degli enti dall obbligo di versamento nei conti presso il tesoro , ma stabilendo l obbligo per gli enti |
| 2000-507.txt | 8137 | 8137 | , ma stabilendo l obbligo per gli enti di utilizzare , ai fini delle rispettive esigenze di spesa , dette | entrate | proprie con priorità rispetto alle risorse trasferite dal bilancio dello stato , e prevedendo la modulazione dei pagamenti statali a |
| 2000-525.txt | 1048 | 1048 | ) . detta fondamentale esigenza di garanzia si arresta , peraltro , nel momento in cui la norma interpretativa è | entrata | in vigore . deve , pertanto , dichiararsi illegittima , per violazione dell art . 3 della costituzione , la |
| 2000-98.txt | 143 | 143 | n . 32 del 1997 ) : tutte e tre le norme dispongono la riserva a favore dell erario delle | entrate | derivanti da altre disposizioni degli stessi provvedimenti legislativi impugnati , e vengono censurate in relazione all art . 36 dello |
| 2000-98.txt | 214 | 214 | , n . 1074 , a tenore del quale fanno eccezione , rispetto alla regola della devoluzione alla regione delle | entrate | tributarie erariali riscosse nell ambito del territorio regionale , le ” nuove entrate tributarie il cui gettito sia destinato con |
| 2000-98.txt | 227 | 227 | alla regola della devoluzione alla regione delle entrate tributarie erariali riscosse nell ambito del territorio regionale , le ” nuove | entrate | tributarie il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o |
| 2000-98.txt | 281 | 281 | ricorrente fanno leva , da un lato , sull assunto secondo cui potrebbero essere riservate allo stato solo le nuove | entrate | conseguenti alla istituzione di nuovi tributi o all aumento di aliquote di tributi esistenti , ma non le entrate derivanti |
| 2000-98.txt | 300 | 300 | nuove entrate conseguenti alla istituzione di nuovi tributi o all aumento di aliquote di tributi esistenti , ma non le | entrate | derivanti da altri interventi legislativi incidenti sulla base imponibile e quindi sul gettito di tributi esistenti , onde sarebbero illegittime |
| 2000-98.txt | 332 | 332 | sul gettito di tributi esistenti , onde sarebbero illegittime le norme impugnate che riservano all erario , genericamente , le | entrate | derivanti dai due provvedimenti legislativi ( art . 3 , comma 216 , della legge n . 662 del 1996 |
| 2000-98.txt | 414 | 414 | ) . dall altro lato , la ricorrente lamenta che le norme in questione , non precisando quali siano le | entrate | riservate , ma rinviando ad un decreto ministeriale , espongono la regione ad incertezza circa le entrate ad essa spettanti |
| 2000-98.txt | 431 | 431 | quali siano le entrate riservate , ma rinviando ad un decreto ministeriale , espongono la regione ad incertezza circa le | entrate | ad essa spettanti , e contrastano altresì con il principio di leale collaborazione . 3 . sotto il primo profilo |
| 2000-98.txt | 469 | 469 | il primo profilo , le questioni non sono fondate . la regione impugna le norme che dispongono la riserva di | entrate | all erario , nella loro portata generale o generica , senza coinvolgere nell impugnativa alcuna delle singole disposizioni delle stesse |
| 2000-98.txt | 494 | 494 | loro portata generale o generica , senza coinvolgere nell impugnativa alcuna delle singole disposizioni delle stesse leggi , relative ad | entrate | che , secondo l assunto della ricorrente , non potrebbero essere legittimamente riservate allo stato . ma le norme impugnate |
| 2000-98.txt | 522 | 522 | , non potrebbero essere legittimamente riservate allo stato . ma le norme impugnate si limitano a riservare all erario le | entrate | ” derivanti ” dalle altre disposizioni contenute negli stessi provvedimenti legislativi , cioè le entrate che trovano in essi la |
| 2000-98.txt | 537 | 537 | a riservare all erario le entrate ” derivanti ” dalle altre disposizioni contenute negli stessi provvedimenti legislativi , cioè le | entrate | che trovano in essi la loro fonte ( cfr . sentenza n . 198 del 1999 ) , senza discostarsi |
| 2000-98.txt | 600 | 600 | 1074 del 1965 , a tenore del quale le singole leggi statali possono appunto destinare il gettito di ” nuove | entrate | tributarie ” a finalità contingenti o continuative dello stato specificate nelle stesse leggi . e non vi è dubbio che |
| 2000-98.txt | 639 | 639 | dubbio che , come ammette la stessa ricorrente , i due provvedimenti legislativi siano volti proprio a procurare incrementi di | entrate | da destinare allo scopo di risanamento del bilancio statale . da siffatte clausole non si desume affatto che il legislatore |
| 2000-98.txt | 666 | 666 | del bilancio statale . da siffatte clausole non si desume affatto che il legislatore statale abbia considerato come ” nuove | entrate | tributarie ” , derivanti dalle stesse leggi , entrate cui invece non si possa riconoscere tale carattere . esse , |
| 2000-98.txt | 675 | 675 | desume affatto che il legislatore statale abbia considerato come ” nuove entrate tributarie ” , derivanti dalle stesse leggi , | entrate | cui invece non si possa riconoscere tale carattere . esse , d altra parte , non potrebbero che essere applicate |
| 2000-98.txt | 724 | 724 | normativa di attuazione statutaria . ove poi , in sede applicativa , sorgesse controversia circa il carattere di ” nuova | entrata | tributaria ” attribuibile a questo o a quel gettito , sarà in quella sede , e con gli strumenti ad |
| 2000-98.txt | 844 | 844 | come vorrebbe la ricorrente nel senso che esse attribuiscano ai ministri la potestà di stabilire con discrezionalità quali fra le | entrate | derivanti dai provvedimenti legislativi vengono riservate all erario : quasi che il legislatore avesse affidato al provvedimento amministrativo il compito |
| 2000-98.txt | 870 | 870 | riservate all erario : quasi che il legislatore avesse affidato al provvedimento amministrativo il compito di determinare l ambito delle | entrate | riservate all erario , ciò che invece solo la legge , secondo l espressa previsione dell art . 2 del |
| 2000-98.txt | 907 | 907 | art . 2 del d.p.r . n . 1074 del 1965 , può fare , destinando il gettito di tali | entrate | alle finalità specificate nella legge medesima . in realtà il rinvio ad un decreto ministeriale concerne solo la definizione delle |
| 2000-98.txt | 1088 | 1088 | aliquota di un tributo esistente , almeno quando l aliquota prevista sia di tipo proporzionale . quando invece le nuove | entrate | derivino da più complesse manovre sulle aliquote tributarie ( per esempio , attraverso aumenti di alcune e contestuali diminuzioni di |
| 2000-98.txt | 1295 | 1295 | una molteplicità di provvedimenti legislativi e da una molteplicità di disposizioni contenute nella stessa legge che dispone la riserva delle | entrate | all erario , incidenti su vari aspetti della normativa tributaria , secondo la tecnica , non priva di inconvenienti , |
| 2000-98.txt | 1443 | 1443 | che non escluda la partecipazione della regione , in forme adeguate al caso . le clausole di riserva di nuove | entrate | all erario costituiscono infatti un meccanismo derogatorio , consentito al legislatore statale , rispetto al principio , sancito dalla norma |
| 2000-98.txt | 1523 | 1523 | regione , oltre che sugli interessi attinenti alle specifiche finalità statali , alle quali sono destinate per legge le maggiori | entrate | . il principio , dunque , di leale cooperazione fra stato e regione , che domina le relazioni fra i |
| 2000-98.txt | 1820 | 1820 | esigenza , riferirsi alla presenza , nei provvedimenti applicativi adottati dal governo , di meccanismi di conguaglio ex post delle | entrate | attribuite rispettivamente alla regione e allo stato , operanti sulla base dei dati di consuntivo ( come prevede l art |
| 2001-156.txt | 3321 | 3321 | il finanziamento del servizio sanitario nazionale , essendo stati soppressi dall art . 36 del decreto legislativo , contestualmente all | entrata | in vigore dell i.r.a.p . , i previgenti contributi . sotto il medesimo profilo la commissione tributaria provinciale di piacenza |
| 2001-156.txt | 3431 | 3431 | contributi per il servizio sanitario nazionale unitamente ad altre imposte e contributi siano stati soppressi a decorrere dalla data di | entrata | in vigore del decreto legislativo n . 446 del 1997 e che il servizio sanitario sia finanziato anche dalla nuova |
| 2001-288.txt | 63 | 63 | analogo contenuto , emanate fra il 1992 e il 1996 , che dispongono la riserva all erario statale di nuove | entrate | derivanti dai provvedimenti legislativi in cui dette clausole sono inserite . sei di tali disposizioni rinviano per la loro attuazione |
| 2001-288.txt | 143 | 143 | ordine alla propria attuazione . si tratta di tutte le disposizioni legislative , relative a riserve allo stato di nuove | entrate | , cui si è dato attuazione con il decreto del ministro delle finanze 23 dicembre 1997 ( modalità di attuazione |
| 2001-288.txt | 180 | 180 | ( modalità di attuazione delle riserve all erario dal 1 gennaio 1997 del gettito derivante dagli interventi in materia di | entrate | finanziarie della regione sicilia , emanati dal 1992 ) , sottoposto al giudizio di questa corte con il citato ricorso |
| 2001-288.txt | 317 | 317 | erariali ( con alcune eccezioni ) riscosso nel territorio della regione sicilia spetta alla regione medesima , salve le nuove | entrate | tributarie il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare finalità contingenti o continuative |
| 2001-288.txt | 425 | 425 | d.l . n . 155 del 1993 , nella parte in cui non prevede che all attuazione della riserva di | entrate | all erario statale , ivi disposta , si provveda con la partecipazione della regione sicilia . 2 . la questione |
| 2001-288.txt | 524 | 524 | 348 del 2000 . esse cioè , nel disporre che all attuazione della prevista riserva all erario statale di nuove | entrate | , derivanti dai provvedimenti legislativi in cui dette clausole sono inserite , si provveda con decreto del ministro delle finanze |
| 2001-66.txt | 141 | 141 | n . 1074 , a cui termini spettano alla regione , e dovrebbero essere dalla stessa riscosse , tutte le | entrate | tributarie erariali ad eccezione di quelle esplicitamente riservate allo stato ; e contrasterebbero altresì con i principi di uguaglianza per |
| 2001-66.txt | 191 | 191 | e di ragionevolezza , per l ingiustificato peggioramento che ne discenderebbe nella situazione della regione in ordine alla acquisizione delle | entrate | ad essa spettanti . precisamente : a ) l art . 1 , comma 1 , lettera d , modificativo |
| 2001-66.txt | 322 | 322 | attuazione approvate con d.p.r . n . 1074 del 1965 , che sancisce il criterio della spettanza alla regione delle | entrate | relative a fattispecie tributarie maturate nell ambito regionale ; b ) l art . 1 , comma 1 , lettera |
| 2001-66.txt | 363 | 363 | e , modificativo dell art . 6 del d.lgs . n . 237 del 1997 , prevedendo , per alcune | entrate | tributarie riscosse dagli uffici periferici dipendenti dal dipartimento del territorio , un decreto interministeriale che stabilisce le modalità per il |
| 2001-66.txt | 801 | 801 | in capo alle varie amministrazioni del diritto a percepire il gettito , secondo le norme che disciplinano il riparto delle | entrate | . contrariamente a quanto asserito dalla ricorrente , resta intatto l obbligo di riversamento nelle casse regionali del gettito di |
| 2001-66.txt | 856 | 856 | siciliano ( art . 4 del d.p.r . n . 1074 del 1965 ) prevedono che siano comprese fra le | entrate | spettanti alla regione anche ” quelle che , sebbene relative a fattispecie tributarie maturate nell ambito regionale , affluiscono , |
| 2001-66.txt | 1373 | 1373 | riguarda la disciplina dei versamenti , rispettivamente , a favore dello stato e a favore degli enti territoriali , delle | entrate | di varia natura , tributarie e non tributarie , di cui all art . 2 del d.lgs . n . |
| 2001-66.txt | 1482 | 1482 | 12 e il 27 di ogni mese ) . le parti sembrano ritenere che la nuova disciplina del versamento delle | entrate | in questione da parte dei concessionari del servizio di riscossione , recata dagli artt . 8 e 9 , modificati |
| 2001-66.txt | 1654 | 1654 | del d.lgs . n . 237 del 1997 più aderente a tale regime , che cioè accomuni la disciplina delle | entrate | tributarie erariali riscosse in sicilia e attribuite alla regione alla disciplina prevista per le entrate tributarie dello stato , piuttosto |
| 2001-66.txt | 1669 | 1669 | cioè accomuni la disciplina delle entrate tributarie erariali riscosse in sicilia e attribuite alla regione alla disciplina prevista per le | entrate | tributarie dello stato , piuttosto che a quella delle entrate di pertinenza degli altri enti territoriali : e in tal |
| 2001-66.txt | 1679 | 1679 | sicilia e attribuite alla regione alla disciplina prevista per le entrate tributarie dello stato , piuttosto che a quella delle | entrate | di pertinenza degli altri enti territoriali : e in tal senso , del resto , risulta a questa corte che |
| 2001-66.txt | 1906 | 1906 | art . 2 , comma 1 , del decreto impugnato , che riguarda l estensione ” oggettiva ” alle menzionate | entrate | tributarie ) , lascia però la facoltà ai contribuenti di eseguire il versamento , come avveniva in precedenza , presso |
| 2001-66.txt | 1960 | 1960 | possibilità di compensazione . si tratta di una modifica che non incide in alcun modo non solo sulla spettanza delle | entrate | , ma nemmeno sul sistema di versamento dei proventi , riscossi dai concessionari , alle casse degli enti creditori , |
| 2001-66.txt | 2093 | 2093 | eventuale e marginale diversità di disciplina fra stato e regione , ai fini delle modalità di riscossione e riversamento delle | entrate | , non potrebbe di per sé considerarsi irragionevole e contrastante con l art . 3 della costituzione . 6 . |
| 2001-66.txt | 2133 | 2133 | . a ben vedere , molte delle difficoltà e dei contrasti che insorgono in ordine al regime di ripartizione delle | entrate | fra stato e regione siciliana , e di riscossione delle entrate nella regione siciliana , sono da addebitarsi alla mancanza |
| 2001-66.txt | 2144 | 2144 | che insorgono in ordine al regime di ripartizione delle entrate fra stato e regione siciliana , e di riscossione delle | entrate | nella regione siciliana , sono da addebitarsi alla mancanza di una normativa di attuazione dello statuto che tenga conto delle |
| 2002-133.txt | 58 | 58 | ( modalità di attuazione delle riserve all erario dal 1 gennaio 1997 del gettito derivante dagli interventi in materia di | entrate | finanziarie della regione sicilia , emanati dal 1992 ) , lamentando la violazione della propria autonomia finanziaria come risultante dall |
| 2002-133.txt | 159 | 159 | dieci provvedimenti legislativi , emanati dal 1992 al 1996 , che contenevano clausole di riserva all erario statale delle maggiori | entrate | da essi derivanti , e , nell allegato b , espone l incidenza percentuale di tali incrementi sulle previsioni dei |
| 2002-133.txt | 183 | 183 | , e , nell allegato b , espone l incidenza percentuale di tali incrementi sulle previsioni dei corrispondenti capitoli di | entrata | del bilancio dello stato ( art . 1 ) . sulla predetta base di calcolo , dispone che gli incaricati |
| 2002-133.txt | 212 | 212 | ) . sulla predetta base di calcolo , dispone che gli incaricati della riscossione versino alla cassa regionale siciliana le | entrate | derivanti dai tributi di spettanza della regione al netto delle percentuali indicate , da versare all erario statale ( art |
| 2002-133.txt | 399 | 399 | . secondo la regione ricorrente , tale provvedimento estenderebbe indebitamente le previsioni normative di riserva all erario statale di nuove | entrate | , alla cui attuazione esso è inteso , e interpreterebbe dette previsioni in modo contrastante con i parametri statutari e |
| 2002-133.txt | 437 | 437 | parametri statutari e di attuazione invocati ( da cui discende la possibilità di riservare allo stato solo ” nuove “ | entrate | tributarie ) , così sottraendo alla regione quote di gettito tributario ad essa spettanti . la regione chiede pertanto l |
| 2002-133.txt | 488 | 488 | alla regione siciliana , con effetto dal 1 gennaio 1997 , quote di gettito tributario arbitrariamente incluse tra le nuove | entrate | riservate all erario statale , in forza dei provvedimenti normativi di cui il decreto censurato costituisce attuazione ” . in |
| 2002-133.txt | 523 | 523 | censurato costituisce attuazione ” . in particolare la regione lamenta : a ) che nel dare attuazione alla riserva di | entrate | a favore dello stato recata dall art . 13 del d.l . 19 settembre 1992 , n . 384 , |
| 2002-133.txt | 752 | 752 | , con modificazioni , dalla legge 22 marzo 1995 , n . 85 , si siano erroneamente considerate come nuove | entrate | tributarie suscettibili di essere riservate allo stato quelle derivanti dall applicazione dell iva sulle importazioni di supporti informatici e dalle |
| 2002-133.txt | 1010 | 1010 | 1074 , nonché al principio di leale cooperazione fra stato e regioni , delle rimanenti clausole legislative di riserva di | entrate | all erario statale , cui il decreto impugnato dà attuazione , nella parte in cui non prevedevano la partecipazione della |
| 2002-133.txt | 1215 | 1215 | comma dell articolo 2 del decreto del presidente della repubblica 26 luglio 1965 , n . 1074 , con leggi | entrate | in vigore anteriormente ” , non resta oggi che annullare il medesimo decreto , con assorbimento di ogni altro motivo |
| 2002-156.txt | 423 | 423 | del 1998 ) . la regione ricorrente lamenta in entrambi i casi la violazione della propria potestà di riscossione delle | entrate | erariali ad essa devolute ai sensi dell art . 36 dello statuto speciale e dell art . 2 delle norme |
| 2002-156.txt | 1307 | 1307 | sua volta l istituzione e l attività della struttura di gestione , individuata nel ministero delle finanze , dipartimento delle | entrate | , direzione centrale per la riscossione , e ne regola i compiti , consistenti essenzialmente nella verifica dei dati e |
| 2002-156.txt | 2074 | 2074 | condotto la corte a ritenere costituzionalmente dovuta la partecipazione della regione all attuazione di discipline che prevedevano la ripartizione di | entrate | tributarie fra la regione siciliana e lo stato ( cfr . sentenze n . 98 , n . 347 e |
| 2002-156.txt | 2157 | 2157 | 2 del d.m . n . 189 del 1998 ( e del quale , in vista del coinvolgimento anche di | entrate | regionali nel sistema dei versamenti unitari , fanno parte comunque tre membri designati dalla conferenza stato regioni : art . |
| 2002-16.txt | 1231 | 1231 | questa previsione normativa ha efficacia retroattiva , perché assume come oggetto di imposizione un reddito esistente al momento della propria | entrata | in vigore . l ammortamento finanziario prima cumulabile con l ammortamento tecnico , ed oggi alternativo ad esso è stato |
| 2002-17.txt | 422 | 422 | disciplina sanzionatoria a seconda che le violazioni siano state commesse prima o dopo il 1 aprile 1998 ( data di | entrata | in vigore del decreto legislativo n . 472 del 1997 ) , con l effetto , altresì , di comportare |
| 2002-255.txt | 61 | 61 | rispettivamente , stabiliscono obbligo e modalità di versamento all erario dello stato degli interi proventi derivanti da una serie di | entrate | tributarie localmente riscosse , puntualmente indicate nella narrativa in fatto , e in particolare inerenti : a ) alla tassa |
| 2002-255.txt | 124 | 124 | ; c ) all importo dovuto per la chiusura delle liti fiscali pendenti . secondo la regione ricorrente , le | entrate | sopra indicate non spetterebbero allo stato , in quanto l art . 2 del d.p.r . n . 1074 del |
| 2002-255.txt | 166 | 166 | , ai sensi dell art . 36 , primo comma , dello statuto regionale , riserva alla regione tutte le | entrate | tributarie erariali , dirette o indirette , riscosse nell ambito del suo territorio , ad eccezione delle ” nuove entrate |
| 2002-255.txt | 186 | 186 | entrate tributarie erariali , dirette o indirette , riscosse nell ambito del suo territorio , ad eccezione delle ” nuove | entrate | tributarie ” , il cui gettito sia destinato dalla legge alla copertura di oneri diretti a soddisfare particolari finalità contingenti |
| 2002-255.txt | 220 | 220 | oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato , specificate nella legge medesima . nessuna delle predette | entrate | , ad avviso della regione , sarebbe connotata dal requisito della ” novità ” , cosicché gli atti impugnati disporrebbero |
| 2002-255.txt | 710 | 710 | primo comma dell articolo 2 del decreto del presidente della repubblica 26 luglio 1965 , n . 1074 con leggi | entrate | in vigore anteriormente ” . |
| 2002-284.txt | 385 | 385 | r.d.l . 21 febbraio 1938 , n . 246 ” , nonché con i proventi della pubblicità e con altre | entrate | ( primo comma ) ; e precisa che ” il canone di abbonamento e la tassa di concessione governativa , |
| 2002-308.txt | 629 | 629 | imposta , e cioè la legge n . 904 del 1977 , considerando che detto credito si atteggiava come un | entrata | in favore del percettore , dispose ( art . 2 ) che esso fosse ” computato , in aggiunta agli |
| 2002-308.txt | 1224 | 1224 | impresa ( art . 95 del d.p.r . n . 917 del 1986 ) , anche con l ammontare dell | entrata | corrispondente al credito predetto , che resta perciò assoggettato a tassazione . donde la asserita illegittimità del menzionato art . |
| 2002-308.txt | 2075 | 2075 | del legislatore , l esclusione , in ipotesi come quella all esame del giudice a quo , della tassazione dell | entrata | corrispondente al credito d imposta medesimo , con l ulteriore effetto , in sede di liquidazione dell imposta e nel |
| 2002-318.txt | 382 | 382 | , secondo l art . 62 della predetta legge n . 203 del 1982 , è , ” sino all | entrata | in vigore di una nuova legge che disciplini la materia ” , quello stabilito a norma del regio decreto legge |
| 2002-318.txt | 725 | 725 | più la idoneità a rappresentare le effettive caratteristiche dei terreni agricoli . considerata la ormai imminente ( all epoca ) | entrata | in vigore dei nuovi dati catastali , questa corte avvertiva , pertanto , come non fosse razionalmente giustificabile l ulteriore |
| 2002-332.txt | 57 | 57 | , primo comma , del decreto legge 30 settembre 1982 , n . 688 ( misure urgenti in materia di | entrate | fiscali ) , convertito , con modificazioni , in legge 27 novembre 1982 , n . 873 , nella parte |
| 2003-297.txt | 175 | 175 | civile , mentre l art . 5 , comma 3 , dichiarando estinti i crediti , esistenti alla data di | entrata | in vigore della legge , relativi alla tassa di concessione per la ricerca e la raccolta dei tartufi , sarebbe |
| 2003-92.txt | 22 | 22 | in diritto 1 . in via preliminare , occorre rilevare che il ricorso in epigrafe è stato proposto anteriormente all | entrata | in vigore della legge costituzionale 18 ottobre 2001 , n . 3 ( modifiche al titolo v della parte seconda |
| 2003-92.txt | 183 | 183 | del bilancio annuale e pluriennale dello stato ( legge finanziaria 2001 ) ” , secondo il quale le “ maggiori | entrate | che risulteranno dall aumento delle basi imponibili dei tributi erariali … per effetto dell applicazione delle disposizioni per favorire l |
| 2003-92.txt | 371 | 371 | e 3 , lo stesso articolo 5 prevede poi che con decreto del ministro delle finanze vengono determinate le maggiori | entrate | di cui al precedente comma 1 , derivanti dall emersione del lavoro irregolare , e che , in relazione alle |
| 2003-92.txt | 751 | 751 | conversione , dalla legge 23 novembre 2001 , n . 409 ha confermato la prevista affluenza al fondo delle maggiori | entrate | derivanti dal recupero della base imponibile connessa ai programmi di emersione , ed ha disposto l abrogazione dei commi 2 |
| 2003-92.txt | 989 | 989 | vero , infatti , che viene confermata la previsione di un apposito fondo destinato ad essere alimentato con le maggiori | entrate | risultanti sia dall aumento che dal recupero delle basi imponibili , connesso ai programmi di emersione , è altrettanto vero |
| 2003-92.txt | 1025 | 1025 | emersione , è altrettanto vero che viene modificata la finalizzazione del fondo stesso , il quale , a decorrere dall | entrata | in vigore della nuova legge , non è più diretto alla riduzione dell irpeg e dell irpef , ma alla |
| 2003-92.txt | 1241 | 1241 | art . 2 del d.p.r . n . 1074 del 1965 , secondo la quale spettano alla regione tutte le | entrate | riscosse nell ambito del proprio territorio “ ad eccezione delle nuove entrate tributarie il cui gettito sia destinato con apposite |
| 2003-92.txt | 1253 | 1253 | secondo la quale spettano alla regione tutte le entrate riscosse nell ambito del proprio territorio “ ad eccezione delle nuove | entrate | tributarie il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o |
| 2003-92.txt | 1293 | 1293 | o continuative dello stato specificate nelle leggi medesime ” . infatti , non si tratta nella specie di “ nuove | entrate | ” , considerato che il maggior gettito in questione deriva in relazione ai contratti di riallineamento retributivo di cui all |
| 2003-92.txt | 1488 | 1488 | della legge denunciata , la quale non prevede e non consente , essa stessa , l attribuzione allo stato di | entrate | tributarie erariali in contrasto con le norme statutarie e di attuazione in materia finanziaria della regione ( sentenza n . |
| 2003-92.txt | 2276 | 2276 | infatti una successiva attività tecnico contabile , da parte di un apposita struttura di gestione , individuata nella agenzia delle | entrate | ( cfr . art . 22 del d.lgs . n . 241 del 1997 ) , volta a ricondurre al |
| 2003-92.txt | 2353 | 2353 | delle somme compensate dai contribuenti ( sentenza n . 156 del 2002 ) . in pratica , l agenzia delle | entrate | procede , con cadenza quotidiana , al riversamento a tutti gli enti destinatari , ivi comprese le regioni , delle |
| 2003-92.txt | 2454 | 2454 | 22 maggio 1998 , n . 183 ) , non può dirsi ravvisabile uno iato di significato apprezzabile tra minore | entrata | e riconoscimento della relativa spettanza regionale ( sentenza n . 405 del 2000 ) . è da aggiungere che le |
| 2003-97.txt | 74 | 74 | da parte dei concessionari , istruzioni dalle quali si evincerebbe la volontà dello stato di non devolvere alla regione siciliana | entrate | di sua indiscussa spettanza . 2 . il ricorso è inammissibile . perché si dia la materia di un conflitto |
| 2003-97.txt | 383 | 383 | in capo alle varie amministrazioni del diritto a percepire il gettito , secondo le norme che disciplinano il riparto delle | entrate | ” e nella successiva sentenza n . 156 del 2002 che non può ritenersi contrario a costituzione prevedere il versamento |
| 2004-103.txt | 1322 | 1322 | eventuale e marginale diversità di disciplina fra stato e regione , ai fini delle modalità di riscossione e riversamento delle | entrate | ( sentenza n . 66 del 2001 ) . neppure può ritenersi fondata la censura degli atti in esame per |
| 2004-103.txt | 1524 | 1524 | di conguaglio avvengono nell anno successivo , non determina uno iato di significato apprezzabile fra il momento della previsione dell | entrata | contenuta nel decreto e quello dell effettivo versamento ; ciò nella considerazione che il conguaglio avviene in ristretti limiti di |
| 2004-17.txt | 707 | 707 | 117 , terzo comma ; art . 119 , secondo comma , della costituzione riguardante i “ tributi e le | entrate | propri ” delle regioni ed enti locali ) . la disposizione del comma primo ( e secondo ) , inoltre |
| 2004-17.txt | 1080 | 1080 | 29 prevede che le amministrazioni pubbliche di cui al comma 1 possano ricorrere a forme di autofinanziamento , grazie alle | entrate | proprie derivanti dalla cessione dei servizi prodotti o dalla compartecipazione alle spese da parte degli utenti del servizio , al |
| 2004-17.txt | 1452 | 1452 | si giustifica sulla base dei poteri dello stato diretti all armonizzazione e coordinamento dei bilanci , delle spese e delle | entrate | dell intera finanza pubblica , compreso il sistema tributario ( art . 117 , terzo e quarto comma ; 119 |
| 2004-17.txt | 1773 | 1773 | che ancora alimentano la finanza regionale , la semplice circostanza della riduzione dei trasferimenti e stanziamenti statali a seguito di | entrate | proprie , nel quadro del recupero di efficienza e di mezzi finanziari eventualmente indotti dalla disposizione censurata , a seguito |
| 2004-17.txt | 1848 | 1848 | sua natura di norma di principio e per la interpretazione che deve essere data al necessario presupposto compensativo di corrispondenti | entrate | proprie regionali , è tale da non poter comportare uno squilibrio incompatibile con le esigenze complessive della spesa regionale ( |
| 2004-241.txt | 551 | 551 | della legge finanziaria 2002 , che , pur nella varietà di contenuti , erano tutte attinenti al regime tributario delle | entrate | degli enti locali ( imposta della pubblicità ed altri tributi locali , addizionale comunale e regionale irpef e compartecipazione dei |
| 2004-285.txt | 1365 | 1365 | l anno 1993 e per l anno 1994 , quando per questo ultimo erano già decorsi ( all atto dell | entrata | in vigore del decreto legge in questione ) cinque mesi , sicché vi sarebbe stato un assoggettamento a tassazione effettuato |
| 2004-285.txt | 1466 | 1466 | limitazione della facoltà per i contribuenti di portare in detrazione gli interessi sui mutui di miglioramento agrario , pur essendo | entrata | in vigore quando erano decorsi i primi cinque mesi dell anno di riferimento fiscale , ha di fatto preso in |
| 2004-285.txt | 1733 | 1733 | cui innanzi in ordine alla inconfigurabilità della retroattività della disciplina censurata . tale data , infatti , è quella dell | entrata | in vigore del primo decreto legge non convertito ( d.l . 6 dicembre 1993 , n . 503 ) , |
| 2004-285.txt | 2057 | 2057 | soggetti interessati , intervenuto tra il momento della nascita del rapporto tributario ( anno 1976 ) e quello della successiva | entrata | in vigore della norma impugnata ( anno 1977 ) , osservando che la brevità del tempo trascorso tra i due |
| 2004-288.txt | 48 | 48 | parziale annullamento , la convenzione per l esercizio 2001 , stipulata tra il ministro delle finanze e l agenzia delle | entrate | in data 14 marzo 2001 , la nota dell agenzia delle entrate direzione centrale , rapporti con enti esterni , |
| 2004-288.txt | 60 | 60 | il ministro delle finanze e l agenzia delle entrate in data 14 marzo 2001 , la nota dell agenzia delle | entrate | direzione centrale , rapporti con enti esterni , prot . n . 2001 / 35181 , del 27 marzo 2001 |
| 2004-288.txt | 88 | 88 | , prot . n . 2001 / 35181 , del 27 marzo 2001 , e la nota dell agenzia delle | entrate | direzione regionale della sicilia , prot . n . 2001 / 48170 / ix , del 4 giugno 2001 , |
| 2004-288.txt | 220 | 220 | siciliana ritiene che la convenzione del 14 marzo 2001 , stipulata tra il ministro delle finanze e l agenzia delle | entrate | , sarebbe lesiva delle proprie attribuzioni in materia finanziaria , nella parte in cui non esclude in modo espresso l |
| 2004-288.txt | 321 | 321 | garantire il rispetto del principio di leale collaborazione . la ricorrente si duole inoltre del fatto che l agenzia delle | entrate | , con nota n . 2001 / 48170 / ix , del 4 giugno 2001 , si sarebbe rifiutata di |
| 2004-288.txt | 417 | 417 | costituzione ) . 2 . in relazione all impugnata convenzione del 14 marzo 2001 ed alla nota dell agenzia delle | entrate | , prot . 2001 / 35181 , del 27 marzo 2001 , il conflitto è da ritenere inammissibile . infatti |
| 2004-288.txt | 560 | 560 | regionali in materia di riscossione dei tributi . resta certo , peraltro , come precisato nella nota dell agenzia delle | entrate | , prot . n . 2001 / 35181 , del 27 marzo 2001 , che la regione può avvalersi , |
| 2004-288.txt | 639 | 639 | . d altra parte non può ritenersi pregiudicata la possibilità di pervenire ad una intesa tra regione ed agenzia delle | entrate | , come peraltro è successivamente avvenuto con la stipula del protocollo in data 31 luglio 2003 , relativo all individuazione |
| 2004-288.txt | 689 | 689 | . 3 . altrettanto inammissibile è il conflitto di attribuzione sollevato dalla regione in riferimento alla nota della agenzia delle | entrate | , prot . n . 2001 / 48170 / ix , del 4 giugno 2001 . infatti , come già |
| 2004-29.txt | 280 | 280 | della regione siciliana in materia finanziaria , in quanto “ non configura né una imposta di nuova istituzione né una | entrata | derivante da un aumento di aliquota di un imposta preesistente , ma detta una specifica disciplina nel presupposto di una |
| 2004-29.txt | 364 | 364 | nei termini di seguito specificati . si deve convenire che , nella specie , non si tratta di una nuova | entrata | , ma di una imposta sostitutiva di tributi di pacifica spettanza regionale ( sentenza n . 49 del 1972 ) |
| 2004-29.txt | 429 | 429 | attuazione dello statuto della regione siciliana in materia finanziaria , secondo il quale spettano alla regione siciliana “ tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove |
| 2004-29.txt | 450 | 450 | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove | entrate | tributarie il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o |
| 2004-29.txt | 505 | 505 | presente che l art . 1 della legge n . 383 del 2001 , nel prevedere che il gettito delle | entrate | sostitutive è destinato al fondo di cui all art . 5 della legge finanziaria n . 388 del 2000 , |
| 2004-29.txt | 818 | 818 | e 81 , quarto comma , della costituzione , in quanto istituisce un regime di riparto del gettito fiscale per | entrate | che sono invece proprie della regione e inoltre non prevede un adeguato momento procedurale atto a garantire , in ossequio |
| 2004-29.txt | 1135 | 1135 | previste dal capo ii , le quali , come prescrive l art . 18 , comma 2 , comportano minori | entrate | a far data dall esercizio finanziario 2003 . la regione , inoltre , lamenta la mancata destinazione a sé medesima |
| 2004-29.txt | 1158 | 1158 | data dall esercizio finanziario 2003 . la regione , inoltre , lamenta la mancata destinazione a sé medesima delle maggiori | entrate | previste dallo stesso art . 18 , comma 2 , per effetto dei maggiori investimenti conseguenti alla prima applicazione ( |
| 2004-29.txt | 1325 | 1325 | alla stregua di quanto sopra detto , la disposizione in esame deve essere correttamente interpretata nel senso che le maggiori | entrate | di cui al capo ii confluiscono nel bilancio dello stato al netto di quanto dovuto alla regione siciliana , senza |
| 2004-306.txt | 175 | 175 | al d.p.r . 26 luglio 1965 , n . 1074 , in quanto la nota impugnata non riconosce alla regione | entrate | tributarie che viceversa le competono , così comprimendo le risorse ad essa spettanti ai sensi della normativa richiamata , che |
| 2004-306.txt | 310 | 310 | premesso che l art . 2 del d.p.r . n . 1074 del 1965 attribuisce alla regione siciliana tutte le | entrate | tributarie erariali , dirette o indirette , riscosse nell ambito del suo territorio – ritiene che tale norma conseguentemente non |
| 2004-306.txt | 521 | 521 | . 4 della legge regionale 24 marzo 2002 , n . 2 , ne discenderebbe che , a decorrere dall | entrata | in vigore di tale legge , nel territorio regionale il gettito dell imposta è attribuito alle province . 2 . |
| 2004-306.txt | 669 | 669 | anche precisato che l art . 2 delle citate norme di attuazione – pur sancendo la spettanza alla regione delle | entrate | tributarie erariali « riscosse nell ambito » del territorio regionale – non va inteso nel senso che sia sempre decisivo |
| 2004-306.txt | 788 | 788 | , da un lato , nell art . 4 delle stesse norme di attuazione , il quale precisa che nelle | entrate | spettanti alla regione « sono comprese anche quelle che , sebbene relative a fattispecie tributarie maturate nell ambito regionale , |
| 2004-306.txt | 1195 | 1195 | 446 del 1997 non comporta , relativamente alla regione siciliana , che quelle in esame assumano natura di “ nuove | entrate | tributarie ” , in quanto esse già spettavano alla regione in base all assetto delineato dal d.p.r . n . |
| 2004-37.txt | 218 | 218 | . 3 . pur nella varietà dei loro contenuti , tutte le disposizioni censurate attengono al regime tributario e delle | entrate | degli enti locali : è dunque opportuno riunire i giudizi , con riguardo alle questioni ad essi relative , perché |
| 2004-37.txt | 499 | 499 | piano comuni , province , città metropolitane e regioni , stabilendo che tutti tali enti ” hanno autonomia finanziaria di | entrata | e di spesa ” ( primo comma ) ; hanno ” risorse autonome ” e ” stabiliscono e applicano tributi |
| 2004-37.txt | 521 | 521 | di spesa ” ( primo comma ) ; hanno ” risorse autonome ” e ” stabiliscono e applicano tributi ed | entrate | propri ” , sia pure ” in armonia con la costituzione e secondo i principi di coordinamento della finanza pubblica |
| 2004-37.txt | 2134 | 2134 | dicembre 1997 , n . 446 [ riguardante la potestà regolamentare generale delle province e dei comuni in materia di | entrate | , anche tributarie ] , possono prevedere l esenzione dal pagamento dell imposta per le insegne di esercizio anche di |
| 2004-37.txt | 2477 | 2477 | addizionale comunale all irpef , e le tariffe dei servizi pubblici locali , nonché per approvare i regolamenti relativi alle | entrate | degli enti locali , è stabilito entro la data fissata da norme statali per la deliberazione del bilancio di previsione |
| 2004-37.txt | 2514 | 2514 | del bilancio di previsione , anziché entro la data di effettiva approvazione del bilancio ; e che i regolamenti sulle | entrate | , anche se approvati successivamente all inizio dell esercizio , purché entro il termine di cui sopra , hanno effetto |
| 2004-37.txt | 3615 | 3615 | provinciale e comunale ( art . 12 della legge 13 maggio 1999 , n . 133 ) , costituisce un | entrata | tributaria istituita e fondamentalmente disciplinata dalla legge statale , anche se devoluta , quanto al gettito , agli enti locali |
| 2004-37.txt | 4332 | 4332 | dell autonomia finanziaria di cui gli enti locali già fruivano . né viene compromessa in maniera significativa la certezza delle | entrate | , anche tenendo conto che la stessa disposizione censurata aggiunge che ” con decreto del ministero dell interno , di |
| 2004-37.txt | 5026 | 5026 | la lettera dell art . 119 della costituzione , che basa l autonomia finanziaria degli enti locali su tributi ed | entrate | proprie e sulla compartecipazione al gettito di tributi erariali riferibili al loro territorio . 17 . le questioni non sono |
| 2004-381.txt | 1007 | 1007 | ” , in tema di sospensione degli aumenti delle addizionali irpef e delle aliquote irap , con conseguente riduzione delle | entrate | . al fine del loro rigetto è sufficiente , da un lato , rinviare a quanto esposto in precedenza nell |
| 2005-266.txt | 1253 | 1253 | sia governativa che regionale o comunale , l ammontare del tributo sarà pari a quello dovuto prima della data di | entrata | in vigore della tariffa » . coerentemente a questo criterio , la nuova tariffa determina l ammontare della soprattassa in |
| 2005-303.txt | 546 | 546 | ippica ricorrente , nel periodo corrispondente alla vigenza del citato regolamento – ossia dal 16 giugno 1998 ( data dell | entrata | in vigore del decreto presidenziale ) al 19 febbraio 1999 ( data di entrata in vigore del decreto legislativo 23 |
| 2005-303.txt | 560 | 560 | 16 giugno 1998 ( data dell entrata in vigore del decreto presidenziale ) al 19 febbraio 1999 ( data di | entrata | in vigore del decreto legislativo 23 dicembre 1998 , n . 504 , recante « riordino dell imposta unica sui |
| 2005-320.txt | 231 | 231 | alla azione di ripetizione . essa determinerebbe , altresì , un ingiustificata disparità di trattamento fra quanti alla data di | entrata | in vigore della disposizione censurata già avevano provveduto al pagamento delle imposte e quanti , invece , non lo avevano |
| 2005-320.txt | 309 | 309 | 1 . – al fine di chiarire la effettiva portata della norma impugnata va ricordato che in epoca antecedente alla | entrata | in vigore della legge n . 342 del 2000 era insorto in sede giurisprudenziale un contrasto interpretativo in ordine all |
| 2005-455.txt | 839 | 839 | che « le disposizioni del presente articolo si applicano anche ai provvedimenti non definitivi ancora in corso alla data di | entrata | in vigore della presente legge » ; e al comma 3 , infine , che « le istanze di rimborso |
| 2005-455.txt | 866 | 866 | ; e al comma 3 , infine , che « le istanze di rimborso per le somme versate antecedentemente all | entrata | in vigore della presente legge riguardanti i veicoli di cui al comma 1 devono pervenire entro il 30 giugno 2005 |
| 2005-455.txt | 1059 | 1059 | , inoltre , avrebbero illegittimamente previsto l applicazione retroattiva dell esenzione ai provvedimenti non definitivi in corso alla data di | entrata | in vigore della legge regionale , nonché la possibilità di chiedere il rimborso della tassa anteriormente corrisposta . la difesa |
| 2005-455.txt | 1179 | 1179 | nella quasi totalità sprovvisti di gancio per il traino ; sottolinea , inoltre , che successive circolari della agenzia delle | entrate | e del ministero dei trasporti avrebbero precisato che i veicoli con massa complessiva fino a sei tonnellate non sono tenuti |
| 2005-455.txt | 1478 | 1478 | ad esse attribuiti in materia dalla normativa statale , l applicazione della tassa opera , a decorrere dalla data di | entrata | in vigore di tali disposizioni legislative e fino al periodo d imposta decorrente dal 1 gennaio 2007 , sulla base |
| 2005-455.txt | 1552 | 1552 | delle sole disposizioni legislative che le regioni « hanno emanato » ( recte : promulgato ) prima della data di | entrata | in vigore della stessa legge n . 350 del 2003 , e cioè prima del 1 gennaio 2004 ( art |
| 2005-455.txt | 1936 | 1936 | 2 della legge n . 350 del 2003 ) e il 31 dicembre 2004 ( giorno antecedente alla data di | entrata | in vigore del menzionato art . 1 , fissata al 1 gennaio 2005 dal comma 572 ) . ne consegue |
| 2005-455.txt | 3099 | 3099 | , rispettivamente , l applicazione retroattiva dell esenzione « anche ai provvedimenti non definitivi ancora in corso alla data di | entrata | in vigore della presente legge » e la facoltà di chiedere il rimborso delle « somme versate antecedentemente all entrata |
| 2005-455.txt | 3119 | 3119 | entrata in vigore della presente legge » e la facoltà di chiedere il rimborso delle « somme versate antecedentemente all | entrata | in vigore della presente legge riguardante i veicoli di cui al comma 1 » , e costituiscono entrambi mero corollario |
| 2005-72.txt | 28 | 28 | regione siciliana ha proposto ricorso per conflitto di attribuzione nei confronti dello stato in relazione alle risoluzioni dell agenzia delle | entrate | , “ direzione centrale gestione tributi ” , n . 29 / e del 30 gennaio 2002 e n . |
| 2005-72.txt | 205 | 205 | preliminarmente eccepito l inammissibilità del conflitto , perché avente ad oggetto atti non dello stato , ma dell agenzia delle | entrate | . l eccezione è infondata . questa corte ha già ritenuto ammissibile il conflitto costituzionale di attribuzione in relazione ad |
| 2005-72.txt | 230 | 230 | infondata . questa corte ha già ritenuto ammissibile il conflitto costituzionale di attribuzione in relazione ad atti dell agenzia delle | entrate | , sul presupposto della sostanziale riconducibilità di tale ente , ai fini del conflitto , nell àmbito dell amministrazione dello |
| 2005-72.txt | 328 | 328 | dell articolo 11 della legge 15 marzo 1997 , n . 59 ) affida , infatti , all agenzia delle | entrate | la « gestione » dell esercizio delle tipiche funzioni statali concernenti « le entrate tributarie erariali » prima attribuite al |
| 2005-72.txt | 342 | 342 | , infatti , all agenzia delle entrate la « gestione » dell esercizio delle tipiche funzioni statali concernenti « le | entrate | tributarie erariali » prima attribuite al dipartimento delle entrate del ministero delle finanze ed agli uffici connessi e , in |
| 2005-72.txt | 351 | 351 | gestione » dell esercizio delle tipiche funzioni statali concernenti « le entrate tributarie erariali » prima attribuite al dipartimento delle | entrate | del ministero delle finanze ed agli uffici connessi e , in particolare , assegna a tale ente la cura del |
| 2005-72.txt | 442 | 442 | stato , la riconducibilità alla sfera di competenza statale di tali essenziali funzioni – « affidate » all agenzia delle | entrate | nell àmbito del peculiare modulo organizzatorio disegnato per le agenzie fiscali dal decreto legislativo n . 300 del 1999 , |
| 2005-73.txt | 30 | 30 | ha proposto ricorso per conflitto di attribuzione nei confronti dello stato in relazione al provvedimento del direttore dell agenzia delle | entrate | in data 19 febbraio 2002 , concernente « approvazione del nuovo modello di bollettino di conto corrente postale per il |
| 2005-73.txt | 73 | 73 | euro del contributo unificato per le spese degli atti giudiziari » , ed in relazione alla risoluzione dell agenzia delle | entrate | , “ direzione centrale gestione tributi ” , n . 60 / e del 27 febbraio 2002 , concernente « |
| 2005-73.txt | 255 | 255 | – si deve preliminarmente rilevare l ammissibilità di un conflitto costituzionale di attribuzione avente ad oggetto atti dell agenzia delle | entrate | , emessi nell esercizio delle fondamentali funzioni pubbliche concernenti le entrate tributarie erariali in precedenza attribuite al dipartimento delle entrate |
| 2005-73.txt | 266 | 266 | di attribuzione avente ad oggetto atti dell agenzia delle entrate , emessi nell esercizio delle fondamentali funzioni pubbliche concernenti le | entrate | tributarie erariali in precedenza attribuite al dipartimento delle entrate del ministero delle finanze e connessi uffici . questa corte , |
| 2005-73.txt | 275 | 275 | entrate , emessi nell esercizio delle fondamentali funzioni pubbliche concernenti le entrate tributarie erariali in precedenza attribuite al dipartimento delle | entrate | del ministero delle finanze e connessi uffici . questa corte , infatti , con le sentenze n . 288 del |
| 2005-73.txt | 327 | 327 | tale tipo di conflitto , in ragione della peculiarità delle indicate funzioni e della speciale natura giuridica dell agenzia delle | entrate | , quale configurata dal decreto legislativo 30 luglio 1999 , n . 300 ( riforma dell organizzazione del governo , |
| 2005-73.txt | 412 | 412 | il contributo unificato per le spese degli atti giudiziari , oggetto degli atti impugnati , abbia la natura di “ | entrata | tributaria erariale ” indicata tra le condizioni richieste per attribuirne il gettito alla regione siciliana dall art . 2 , |
| 2005-73.txt | 455 | 455 | , del d.p.r . n . 1074 del 1965 , secondo cui « spettano alla regione siciliana … tutte le | entrate | tributarie erariali riscosse nell àmbito del suo territorio , dirette o indirette , comunque denominate » . tale premessa – |
| 2005-73.txt | 496 | 496 | non contestata dalla difesa erariale – deve essere condivisa , con conseguente ammissibilità del conflitto . la natura di “ | entrata | tributaria erariale ” del predetto contributo unificato si desume infatti , indipendentemente dal nomen iuris utilizzato dalla normativa che lo |
| 2006-155.txt | 428 | 428 | stimarsi , a regime , in circa 6,5 miliardi ) , con rilevanti riflessi sulla finanza regionale , le cui | entrate | fondamentali fanno appunto affidamento sul gettito di dette imposte . per contro , la stessa legge n . 311 del |
| 2006-155.txt | 590 | 590 | equilibrio il bilancio statale » . in definitiva , ciò comporterebbe , da un lato , « la riduzione delle | entrate | derivanti dalle imposte dirette » e , dall altro , « l aumento di numerose imposte indirette » : una |
| 2006-155.txt | 638 | 638 | venezia giulia – sarebbe dunque « a senso unico » , traducendosi « in una pura e semplice riduzione di | entrata | di notevole entità , non compensata affatto dall aumento di imposte al cui gettito la regione stessa non partecipa » |
| 2006-155.txt | 852 | 852 | altri paghino l aumento delle imposte indirette rivolto a riequilibrare il bilancio statale » , tuttavia un siffatto aumento di | entrata | non si tradurrebbe affatto « in un corrispondente aumento della capacità di spesa della regione » . sarebbero , inoltre |
| 2006-155.txt | 1070 | 1070 | avrebbero prodotto , in assenza di adeguati correttivi » . infine , sarebbe violato il « principio di corrispondenza tra | entrate | e funzioni » , implicito nel sistema statutario ed espresso dall art . 119 , quarto comma , cost . |
| 2006-155.txt | 1098 | 1098 | statutario ed espresso dall art . 119 , quarto comma , cost . , giacché « la dimensione quantitativa delle | entrate | regionali era stata predisposta in correlazione con l ampiezza delle funzioni proprie della stessa regione » , laddove un rilevante |
| 2006-155.txt | 1200 | 1200 | , ma una declaratoria di illegittimità nella parte in cui la normativa che le dispone non provvede a riequilibrare le | entrate | regionali , come avviene invece per quelle statali » . 3 . ¾ in via preliminare , va dichiarata inammissibile |
| 2006-155.txt | 1839 | 1839 | ragione del fatto che la stessa legge n . 311 del 2004 ha ritenuto di compensare la diminuzione delle predette | entrate | fiscali attraverso l aumento del gettito di numerose imposte indirette , di ciò beneficiando , però , soltanto lo stato |
| 2006-334.txt | 138 | 138 | 18 giugno 1931 , n . 773 , e successive modificazioni ) ; b ) alla nota dell agenzia delle | entrate | direzione centrale amministrazione emessa in data 13 febbraio 2004 , n . 2004 / 29102 ( istituzione codici tributo per |
| 2006-334.txt | 313 | 313 | ) . 2 . – si deve preliminarmente rilevare , in relazione all impugnazione della citata nota dell agenzia delle | entrate | , l ammissibilità di un conflitto costituzionale di attribuzione avente ad oggetto un atto di tale agenzia , emesso nell |
| 2006-334.txt | 340 | 340 | costituzionale di attribuzione avente ad oggetto un atto di tale agenzia , emesso nell esercizio delle funzioni pubbliche concernenti le | entrate | tributarie erariali in precedenza attribuite al dipartimento delle entrate del ministero delle finanze e connessi uffici . questa corte , |
| 2006-334.txt | 349 | 349 | tale agenzia , emesso nell esercizio delle funzioni pubbliche concernenti le entrate tributarie erariali in precedenza attribuite al dipartimento delle | entrate | del ministero delle finanze e connessi uffici . questa corte , infatti , con le sentenze n . 288 del |
| 2006-334.txt | 400 | 400 | ha ritenuto ammissibile tale tipo di conflitto , in ragione delle indicate funzioni , e della collocazione dell agenzia delle | entrate | nell ambito del sistema ordinamentale statale . sempre in via preliminare , deve essere respinta l eccezione formulata dalla difesa |
| 2006-334.txt | 771 | 771 | dalla difesa erariale , che il prelievo erariale unico , oggetto degli atti impugnati , abbia la natura di “ | entrata | tributaria erariale ” , indicata tra le condizioni richieste per attribuirne il gettito alla regione siciliana dall art . 2 |
| 2006-334.txt | 819 | 819 | n . 1074 del 1965 , secondo cui « spettano alla regione siciliana [ . . . ] tutte le | entrate | tributarie erariali riscosse nell àmbito del suo territorio , dirette o indirette , comunque denominate » . tale premessa deve |
| 2006-334.txt | 866 | 866 | dalla denominazione di “ tributo ” riservata al predetto prelievo erariale unico dai provvedimenti impugnati , la natura di “ | entrata | tributaria erariale ” del medesimo si desume , infatti , in modo univoco dalla sua disciplina positiva e dalla sua |
| 2006-412.txt | 1643 | 1643 | . 3 della legge statale n . 549 del 1995 . il ricorrente muove dalla constatazione che , fino all | entrata | in vigore della disposizione censurata , la normativa regionale consentiva , conformemente a quella statale , la riduzione ad un |
| 2007-191.txt | 26 | 26 | – la regione siciliana propone conflitto di attribuzione nei confronti dello stato , in relazione alla nota dell agenzia delle | entrate | – direzione centrale normativa e contenzioso – settore fiscalità generale e contenzioso – ufficio persone fisiche , prot . n |
| 2007-191.txt | 383 | 383 | siciliana in materia finanziaria ) , nonché del principio di leale cooperazione , perché nell impugnata nota l agenzia delle | entrate | ha affermato che l assimilazione disposta dal legislatore regionale ha effetto « esclusivamente in ambito amministrativo giuslavoristico » , senza |
| 2007-191.txt | 696 | 696 | sfera di competenza assegnata dalla costituzione alla regione siciliana . 2 . 2 . – la nota dell agenzia delle | entrate | oggetto del presente conflitto è stata emessa in risposta ad interpello formale proposto dall agenzia regionale per l impiego e |
| 2007-191.txt | 1036 | 1036 | , ancorché successivamente modificate dall amministrazione medesima » . coerentemente con la natura consultiva dell attività demandata all agenzia delle | entrate | nella procedura di interpello , l art . 11 non prevede , invece , alcun obbligo per il contribuente di |
| 2007-191.txt | 1141 | 1141 | sufficiente rilevare che , con la circolare n . 50 / e del 31 maggio 2001 , l agenzia delle | entrate | ha precisato che « la risposta [ … ] fornita dalla competente direzione non impegna il contribuente , il quale |
| 2007-202.txt | 452 | 452 | apposite unità previsionali di base dello stato di previsione del ministero dell economia e delle finanze delle somme affluite all | entrata | per essere destinate ad alimentare un apposito fondo » . 1 . 1 . – la regione campania promuove questione |
| 2007-202.txt | 1299 | 1299 | esclusivamente sulla formulazione letterale del secondo periodo del censurato comma 340 , per il quale « le somme affluite all | entrata | » sono riassegnate « ad apposite unità previsionali di base dello stato di previsione del ministero dell economia e delle |
| 2007-202.txt | 1561 | 1561 | 337 , alinea , e 339 ) e la quota del 5 per mille dell irpef perde la natura di | entrata | tributaria erariale ed assume quella di provvista versata obbligatoriamente all erario per tale finanziamento . ne deriva che l obbligo |
| 2007-202.txt | 1891 | 1891 | ammessi al riparto e le modalità del riparto delle somme » , stabilisce che : a ) l agenzia delle | entrate | tiene gli elenchi dei soggetti che intendono partecipare al riparto della quota del 5 per mille dell imposta ( artt |
| 2007-202.txt | 2194 | 2194 | previsione del ministero dell economia e delle finanze e sono ripartite , sulla base dei dati comunicati dall agenzia delle | entrate | , con decreto del ministro dell economia e delle finanze , tra gli stati di previsione del ministero del lavoro |
| 2007-202.txt | 2403 | 2403 | di volontà del contribuente in tal senso , la quota del 5 per mille mantiene la sua originaria natura di | entrata | tributaria erariale e resta , perciò , destinata al complesso della spesa pubblica statale . 4 . 2 . – |
| 2007-202.txt | 2953 | 2953 | che svolgono attività etico sociali indicati dal contribuente medesimo e , quindi , escludono che tali quote siano qualificabili come | entrate | tributarie erariali . ne consegue che queste norme non istituiscono un fondo patrimoniale statale vincolato al finanziamento di una determinata |
| 2007-270.txt | 844 | 844 | è coerente con la lettera della disposizione denunciata ed è conforme alla prassi seguita dagli uffici finanziari ( agenzia delle | entrate | , direzione normativa e contenzioso , circolari n . 12 / e del 21 febbraio 2003 , § 2.2 . |
| 2007-330.txt | 212 | 212 | imposta o di regimi contabili , si intende applicabile anche ai comportamenti concludenti tenuti dal contribuente anteriormente alla data di | entrata | in vigore del citato decreto n . 442 del 1997 » ( cioè anteriormente al 7 gennaio 1998 ) . |
| 2007-330.txt | 1629 | 1629 | come « interpretativa » , ha chiarito che tali comportamenti concludenti hanno efficacia anche se tenuti dal contribuente anteriormente all | entrata | in vigore del d.p.r . n . 442 del 1997 ( primo periodo dell unico comma ) , esclusa , |
| 2007-330.txt | 2158 | 2158 | 1 , del d.p.r . n . 442 del 1997 , inteso dalla giurisprudenza della corte di cassazione anteriore all | entrata | in vigore dell art . 4 della legge n . 342 del 2000 come privo di efficacia retroattiva – abbia |
| 2007-350.txt | 2777 | 2777 | : anche l art . 3 , comma 229 , della legge n . 549 del 1995 , nel frattempo | entrata | in vigore , prevede la concedibilità del servizio scommesse riservate al coni a persone fisiche , società ed altri enti |
| 2007-350.txt | 3670 | 3670 | , la quale ha per oggetto solamente un accertamento in materia d imposta unica , originariamente notificato dall agenzia delle | entrate | . la trattazione dell eccezione sollevata con riferimento alla capacità contributiva , nei termini sopra esposti , è preclusa alla |
| 2007-366.txt | 136 | 136 | rilancio economico e sociale , per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di | entrate | e di contrasto all evasione fiscale ) , convertito , con modificazioni , dall art . 1 della legge 4 |
| 2007-451.txt | 1233 | 1233 | disposizioni in materia tributaria ) , pubblicata nel bollettino ufficiale della regione n . 185 del 20 dicembre 2006 ed | entrata | in vigore il 21 dicembre 2006 . la regione resistente , con documento prodotto in udienza e datato 16 novembre |
| 2007-451.txt | 1271 | 1271 | datato 16 novembre 2007 , ha inoltre precisato che la medesima disposizione censurata , « sin dal momento della sua | entrata | in vigore e fino al momento della sua abrogazione , non ha prodotto alcun effetto sui rapporti tributari in essere |
| 2007-55.txt | 75 | 75 | disposizioni sulla riscossione delle imposte sul reddito ) – norma applicabile ad un processo esecutivo in corso al momento dell | entrata | in vigore del decreto legislativo 26 febbraio 1999 , n . 46 ( riordino della disciplina della riscossione mediante ruolo |
| 2008-102.txt | 55 | 55 | . 2 della legge della regione sardegna 11 maggio 2006 , n . 4 ( disposizioni varie in materia di | entrate | , riqualificazione della spesa , politiche sociali e di sviluppo ) , in riferimento : all art . 8 , |
| 2008-102.txt | 1525 | 1525 | della legge n . 296 del 2006 , dello statuto della regione sardegna – , il quale prevede che le | entrate | della regione sono costituite « da imposte e tasse sul turismo e da altri tributi propri che la regione ha |
| 2008-102.txt | 2098 | 2098 | comma , cost . ) ; c ) le regioni e gli enti locali « stabiliscono e applicano tributi e | entrate | propri in armonia con la costituzione e secondo i principî di coordinamento [ … ] del sistema tributario » ( |
| 2008-102.txt | 3974 | 3974 | art . 8 , lettera h ) ( già lettera i ) , dello statuto speciale ( secondo cui le | entrate | della regione sono costituite « da imposte e tasse sul turismo e da altri tributi propri che la regione ha |
| 2008-102.txt | 6624 | 6624 | perciò , comporta , oltre all indicata sovrapposizione , l assoggettamento a tassazione , in un ottica di “ reddito | entrata | ” , di tutte le plusvalenze , in qualsiasi tempo realizzate , per il solo fatto dell esistenza di una |
| 2008-102.txt | 6775 | 6775 | che non solo aggrava l imposizione sulle plusvalenze realizzate nel quinquennio , ma – nella suddetta ottica di “ reddito | entrata | ” – la estende per un tempo indeterminato ad altre ipotesi , non collegate alle suddette condizioni . l imposizione |
| 2008-102.txt | 8620 | 8620 | , dello statuto della regione sardegna – nel testo vigente all epoca del deposito del ricorso , cioè anteriormente all | entrata | in vigore del comma 834 dell art . 1 della legge n . 296 del 2006 – , perché : |
| 2008-102.txt | 20684 | 20684 | di persone » . in realtà , detti articoli del codice della navigazione , nel testo vigente al momento dell | entrata | in vigore della disposizione denunciata , non fanno menzione né dell « aviazione generale » né della distinzione degli « |
| 2008-102.txt | 21849 | 21849 | ) . da tale quadro normativo costituzionale consegue che , con la ratifica dei trattati comunitari , l italia è | entrata | a far parte di un ordinamento giuridico autonomo , integrato e coordinato con quello interno , ed ha trasferito , |
| 2008-11.txt | 160 | 160 | lettera c ) , del decreto legge 17 giugno 2005 , n . 106 ( disposizioni urgenti in materia di | entrate | ) – comma aggiunto dall art . 1 , comma 1 , della legge di conversione 31 luglio 2005 , |
| 2008-11.txt | 882 | 882 | . quella a regime fissa quale termine decadenziale per la notificazione delle cartelle relative alle dichiarazioni presentate a decorrere dall | entrata | in vigore della legge di conversione citata ( 10 agosto 2006 ) il terzo anno successivo a quello di presentazione |
| 2008-11.txt | 1102 | 1102 | , un termine decadenziale eccessivamente ristretto possa precludere od ostacolare la notificazione delle cartelle relative alle dichiarazioni presentate anteriormente all | entrata | in vigore della suddetta legge di conversione n . 156 del 2005 e , quindi , pregiudicare la riscossione dei |
| 2008-11.txt | 1226 | 1226 | anni 2002 e 2003 ) . l applicazione del termine a regime anche agli indicati rapporti pendenti alla data di | entrata | in vigore della citata legge n . 156 del 2005 avrebbe comportato , cioè , la consumazione , in tutto |
| 2008-11.txt | 1262 | 1262 | la consumazione , in tutto o in gran parte , del termine decadenziale di notificazione della cartella ancor prima dell | entrata | in vigore della suddetta legge che tale termine introduce . da ciò discende che non è irragionevole una disciplina transitoria |
| 2008-11.txt | 1428 | 1428 | cartelle , solo il lasso di tempo , particolarmente breve , intercorrente tra il 10 agosto 2005 ( data di | entrata | in vigore della legge n . 156 del 2005 ) , e il 31 dicembre dello stesso anno ( data |
| 2008-130.txt | 444 | 444 | rilancio economico e sociale , per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di | entrate | e di contrasto all evasione fiscale ) , introdotto in sede di conversione dalla legge 4 agosto 2006 , n |
| 2008-130.txt | 500 | 500 | n . 12 del 2002 , tra l altro attribuendo alla direzione provinciale del lavoro – anziché alla agenzia delle | entrate | – la competenza ad irrogare la sanzione ivi prevista per l impiego di lavoratori non risultanti dalle scritture obbligatorie . |
| 2008-130.txt | 525 | 525 | irrogare la sanzione ivi prevista per l impiego di lavoratori non risultanti dalle scritture obbligatorie . tale modifica normativa è | entrata | in vigore il 12 agosto del 2006 , cioè in data successiva alle ordinanze di rimessione della commissione tributaria regionale |
| 2008-130.txt | 1320 | 1320 | originario – stabilisce che « competente alla irrogazione della sanzione amministrativa di cui al comma 3 è l agenzia delle | entrate | » , troverebbe applicazione l art . 2 , comma 1 , del d.lgs . n . 546 del 1992 |
| 2008-145.txt | 368 | 368 | sono approvate con atti amministrativi statali ( e cioè , rispettivamente , con « provvedimento del direttore dell agenzia delle | entrate | , emanato d intesa con la conferenza stato città ed autonomie locali » e con « provvedimento del direttore dell |
| 2008-145.txt | 579 | 579 | , in combinato disposto con il comma 53 , si limitano a demandare a provvedimenti del direttore dell agenzia delle | entrate | e del direttore dell agenzia delle dogane la disciplina delle modalità tecniche di trasmissione telematica di dati dallo stato alle |
| 2008-145.txt | 1487 | 1487 | dalla giurisprudenza di questa corte , la quale considera lesi gli evocati parametri costituzionali solo laddove la variazione del rapporto | entrate | spese determini un “ grave squilibrio ” nel bilancio regionale ( sentenze n . 29 del 2004 ; n . |
| 2008-145.txt | 2537 | 2537 | è fondata . il comma 831 dispone la sospensione dell applicazione del solo comma 830 nel periodo tra la sua | entrata | in vigore ( 1 gennaio 2007 ) e il 30 aprile 2007 . tale sospensione , tuttavia , non fa |
| 2008-162.txt | 1948 | 1948 | quando siano stabili nel tempo e presentino autonomia funzionale e reddituale » . anche in materia fiscale e fino all | entrata | in vigore dell art . 1 , comma 540 , della legge 30 dicembre 2004 , n . 311 , |
| 2008-188.txt | 30 | 30 | deduce l invasione della sua sfera di competenza costituzionale da parte dello stato , e per esso dell agenzia delle | entrate | – direzione regionale della sicilia , in riferimento agli artt . 36 dello statuto della regione siciliana e 6 del |
| 2008-188.txt | 139 | 139 | 21 aprile 2005 , prot . n . 2005 / 4.2 / 30927 , con le quali l agenzia delle | entrate | , nell impartire agli uffici dipendenti una direttiva per l interpretazione dell agevolazione fiscale prevista dall art . 60 della |
| 2008-188.txt | 1164 | 1164 | interpretazione . 2 . 3 . – alle due suddette norme hanno fatto séguito le impugnate circolari dell agenzia delle | entrate | – direzione regionale della sicilia . 2 . 3.1 . – con la nota del 31 marzo 2005 , prot |
| 2008-188.txt | 1204 | 1204 | prot . n . 2005 / 3.0 / l / 25079 , la quale richiama la nota dell agenzia delle | entrate | – direzione centrale normativa e contenzioso del 23 marzo 2005 , prot . n . 53667 , si è data |
| 2008-188.txt | 2062 | 2062 | 2006 , prot . n . 2006 / 4.1 / 3268 / rc , con la quale l agenzia delle | entrate | – direzione regionale della sicilia afferma di ritenere opportuno , « nelle more [ … ] della conclusione del giudizio |
| 2008-188.txt | 2265 | 2265 | tali atti abbiano ad oggetto terreni qualificati agricoli ai sensi degli strumenti urbanistici vigenti . viceversa , l agenzia delle | entrate | , nella prima delle due note impugnate ( nota del 31 marzo 2005 , prot . n . 2005 / |
| 2008-188.txt | 2930 | 2930 | della legge reg . n . 2 del 2002 e , di conseguenza , legittima , anche dopo la sua | entrata | in vigore , un interpretazione di quest ultimo articolo nel senso , più restrittivo , che le agevolazioni e le |
| 2008-213.txt | 168 | 168 | 2 . il rimettente rileva che le disposizioni censurate hanno , come elemento comune , l accertamento attuale di una | entrata | futura quale mezzo di finanziamento di spese dell esercizio di pertinenza . l art . 2 , comma 7 , |
| 2008-213.txt | 310 | 310 | che verranno trasferiti dallo stato in anni futuri , provvedendo conseguentemente a compensare tali maggiori stanziamenti con minori iscrizioni d | entrata | negli anni successivi , nell ambito del bilancio pluriennale di riferimento . l art . 2 , comma 1 , |
| 2008-213.txt | 354 | 354 | , della medesima legge regionale n . 2 del 2007 , infine , ridefinisce la stessa nozione di accertamento d | entrata | , facendovi rientrare ogni accertamento di un credito di cui sia appurata la ragione , l identità del debitore e |
| 2008-213.txt | 1133 | 1133 | sentenza n . 1 del 1966 ) ; la copertura è aleatoria se non tiene conto che ogni anticipazione di | entrate | ha un suo costo ( sentenza n . 54 del 1983 ) ; l obbligo di copertura deve essere osservato |
| 2008-213.txt | 1175 | 1175 | puntualità rigorosa nei confronti delle spese che incidono su un esercizio in corso e deve valutarsi il tendenziale equilibrio tra | entrate | ed uscite nel lungo periodo , valutando gli oneri già gravanti sugli esercizi futuri ( sentenza n . 384 del |
| 2008-213.txt | 1356 | 1356 | la contestualità tanto dei presupposti che giustificano le previsioni di spesa quanto di quelli posti a fondamento delle previsioni di | entrata | necessarie per la copertura finanziaria delle prime . in questo quadro è evidente che la copertura di spese mediante crediti |
| 2008-213.txt | 1422 | 1422 | siffatto sistema di copertura mediante crediti non ancora venuti a scadenza contraddice peraltro la stessa definizione di “ accertamento dell | entrata | ” , poiché è tale quella che si prevede di aver diritto di percepire nell esercizio finanziario di riferimento e |
| 2008-213.txt | 1454 | 1454 | diritto di percepire nell esercizio finanziario di riferimento e non in un esercizio futuro . inoltre l accertamento attuale di | entrate | future , operato dalla regione con la norma impugnata , risulta inattendibile , perché non tiene conto della necessaria onerosità |
| 2008-213.txt | 1492 | 1492 | della necessaria onerosità dell anticipazione di cassa cui occorre provvedere in attesa del effettivo maturare del futuro titolo giuridico dell | entrata | . 6 . 2 . le varie argomentazioni proposte dalla difesa della regione sardegna risultano non solo infondate , là |
| 2008-213.txt | 1535 | 1535 | , contro il principio di cui all art . 81 , quarto comma , della costituzione , l accertabilità di | entrate | future , ma anche inconferenti , là dove muovono dall erroneo presupposto che , nella specie , vi sia solo |
| 2008-213.txt | 1564 | 1564 | muovono dall erroneo presupposto che , nella specie , vi sia solo un fisiologico scostamento tra accertamento e riscossione di | entrata | . invero la questione posta dalla disposizione censurata non attiene affatto alla circostanza che possa esistere , come è ovvio |
| 2008-335.txt | 1194 | 1194 | pubblica ) , fa alla quota medesima , determinandone in modo distinto la misura da applicarsi transitoriamente fino alla « | entrata | in vigore della tariffa del servizio idrico integrato , prevista dall articolo 13 della legge 5 gennaio 1994 , n |
| 2008-335.txt | 2301 | 2301 | sentenze n . 6418 del 2005 , n . 16426 e n . 10960 del 2004 ; tutte precedenti all | entrata | in vigore dell art . 3 bis , comma 1 , del decreto legge 30 settembre 2005 , n . |
| 2008-335.txt | 2791 | 2791 | periodo , della legge n . 319 del 1976 – il quale ne prevedeva l applicabilità solo « fino all | entrata | in vigore della tariffa fissata dagli articoli 13 , 14 , 15 della legge 5 gennaio 1994 , n . |
| 2008-356.txt | 704 | 704 | per la notificazione dell accertamento delle imposte riguardanti non solo l « anno di imposta in scadenza alla data di | entrata | in vigore della legge 289 / 2002 , come è avvenuto con l art . 32 , sesto comma , |
| 2008-356.txt | 1634 | 1634 | della proroga dei termini di accertamento delle imposte relative al solo « anno di imposta in scadenza alla data di | entrata | in vigore della legge 289 / 2002 » ( e cioè al 2003 , essendo la legge entrata in vigore |
| 2008-356.txt | 1652 | 1652 | data di entrata in vigore della legge 289 / 2002 » ( e cioè al 2003 , essendo la legge | entrata | in vigore il 1 gennaio 2003 ) , ma non considera che « in tale anno scadevano le sole dichiarazioni |
| 2008-356.txt | 1810 | 1810 | in scadenza [ rectius : “ i termini per la notificazione dell accertamento aventi scadenza ” ] alla data di | entrata | in vigore della legge 289 / 2002 [ scilicet : nell anno 2003 ] , come è avvenuto con l |
| 2008-356.txt | 1980 | 1980 | 600 del 1973 e 57 del d.p.r . n . 633 del 1972 – proprio nel 2003 ( anno di | entrata | in vigore della disposizione censurata ) , cioè nel quarto anno successivo a quello ( 1999 ) in cui è |
| 2008-356.txt | 2634 | 2634 | dal rimettente , la legge n . 289 del 2002 e la correlativa prassi attuativa ( circolare dell agenzia delle | entrate | n . 12 / e del 21 febbraio 2003 ) non escludono che il commissario dell amministrazione straordinaria delle grandi |
| 2008-64.txt | 644 | 644 | stato , della corte dei conti e dei tribunali militari » ) entro il termine ordinatorio di cinque anni dall | entrata | in vigore della costituzione medesima . questa stessa corte ha poi precisato che , benché l indicata revisione non crei |
| 2008-64.txt | 1246 | 1246 | tal fine , non si può prescindere dai criteri elaborati dalla giurisprudenza di questa corte per qualificare come tributarie le | entrate | erariali ; criteri che , indipendentemente dal nomen iuris utilizzato dalla normativa che disciplina tali entrate , consistono nella doverosità |
| 2008-64.txt | 1262 | 1262 | qualificare come tributarie le entrate erariali ; criteri che , indipendentemente dal nomen iuris utilizzato dalla normativa che disciplina tali | entrate | , consistono nella doverosità della prestazione e nel collegamento di questa alla pubblica spesa , con riferimento ad un presupposto |
| 2008-64.txt | 1861 | 1861 | ricostruzione plausibile dell istituto , non in contrasto con i sopra ricordati criteri elaborati dalla giurisprudenza costituzionale per individuare le | entrate | tributarie . non sussistono ragioni , pertanto , perché questa corte proceda ad una autonoma valutazione circa la natura del |
| 2009-141.txt | 978 | 978 | , dunque , interpretarne la disciplina sostanziale alla luce dei criteri elaborati dalla giurisprudenza costituzionale per qualificare come tributarie alcune | entrate | : criteri che consistono nella doverosità della prestazione , in mancanza di un rapporto sinallagmatico tra parti , e nel |
| 2009-141.txt | 4317 | 4317 | , desumibili dalla sua complessiva disciplina , rendono evidente , dunque , che tale prelievo non è inquadrabile tra le | entrate | non tributarie , siano esse di diritto privato comune o speciale , ma costituisce una mera variante dell imposta comunale |
| 2009-227.txt | 698 | 698 | il rimborso dell imposta indebitamente versata anche nel caso in cui il relativo ricorso giurisdizionale sia stato depositato anteriormente alla | entrata | in vigore della legge stessa – e con l art . 53 cost . – in quanto , a parità |
| 2009-227.txt | 1048 | 1048 | nell art . 2135 del codice civile » . la riferita nozione di fabbricato doveva , quando tale normativa è | entrata | in vigore , essere letta in combinato disposto con quanto previsto dagli artt . 1 e 4 del regio decreto |
| 2009-227.txt | 1240 | 1240 | ici stessa . 3 . 2 . – tale assetto , tuttavia , è stato profondamente inciso a seguito della | entrata | in vigore dell art . 9 del decreto legge 30 dicembre 1993 , n . 557 ( ulteriori interventi correttivi |
| 2009-238.txt | 1934 | 1934 | artt . da 268 a 278 ) del capo xviii ( proventi di servizi municipalizzati ) del titolo iii ( | entrate | comunali e provinciali ) del suddetto r.d . n . 1175 del 1931 . con tale normativa e , in |
| 2009-238.txt | 2154 | 2154 | ha individuato nel « costo di erogazione del servizio » il limite massimo di gettito , « al netto delle | entrate | derivanti dal recupero e dal riciclaggio dei rifiuti sotto forma di materiali o energia » ; e ciò in coerenza |
| 2009-238.txt | 3905 | 3905 | 1997 , n . 472 . 6 . 1.3 . – un terzo intervento legislativo si è realizzato con l | entrata | in vigore ( dal 1 gennaio 1999 ) dell art . 49 del cosiddetto “ decreto ronchi ” , cioè |
| 2009-238.txt | 5001 | 5001 | ( aato ) , prevista dall art . 201 dello stesso decreto legislativo , entro tre mesi dalla data di | entrata | in vigore del regolamento ministeriale ( da emanarsi , a sua volta , entro sei mesi dalla sopra indicata data |
| 2009-238.txt | 5023 | 5023 | vigore del regolamento ministeriale ( da emanarsi , a sua volta , entro sei mesi dalla sopra indicata data di | entrata | in vigore della parte quarta del decreto legislativo e , quindi , dell art . 238 in essa compreso ) |
| 2009-238.txt | 5450 | 5450 | effettuata secondo le disposizioni del d.p.r . n . 602 del 1973 , « mediante convenzione con l agenzia delle | entrate | » ( comma 12 ) . la soppressione della precedente tariffa di igiene ambientale ha effetto dalla data di entrata |
| 2009-238.txt | 5470 | 5470 | entrate » ( comma 12 ) . la soppressione della precedente tariffa di igiene ambientale ha effetto dalla data di | entrata | in vigore dello stesso art . 238 , ma , fino alla completa attuazione della nuova tariffa integrata ( cioè |
| 2009-238.txt | 6762 | 6762 | come , nella specie , la tarsu ) può ben essere surrogato da un altro tributo o sostituito da una | entrata | non tributaria , non incontrando il legislatore , al riguardo , alcun vincolo logico o giuridico ( nel limite della |
| 2009-238.txt | 6843 | 6843 | sottolinearsi che il ricorso a tale modalità di riscossione è solo facoltativo , e , comunque , ancorché tipico delle | entrate | tributarie , è consentito dalla legge anche per le entrate extratributarie . per una corretta valutazione della natura della tariffa |
| 2009-238.txt | 6853 | 6853 | solo facoltativo , e , comunque , ancorché tipico delle entrate tributarie , è consentito dalla legge anche per le | entrate | extratributarie . per una corretta valutazione della natura della tariffa di igiene ambientale ( tia ) , è invece opportuno |
| 2009-238.txt | 7942 | 7942 | convenzione e del relativo disciplinare » ) può essere colmata con l esercizio del potere regolamentare comunale previsto per le | entrate | « anche tributarie » dal citato art . 52 del d.lgs . n . 446 del 1997 o in via |
| 2009-238.txt | 9706 | 9706 | poi , si considerano gli elementi autoritativi sopra evidenziati , propri sia della tarsu che della tia , entrambe le | entrate | debbono essere ricondotte nel novero di quei « diritti , canoni , contributi » che la normativa comunitaria ( da |
| 2009-238.txt | 10499 | 10499 | tutte le caratteristiche del tributo menzionate al punto 7.2.1 . e che , pertanto , non è inquadrabile tra le | entrate | non tributarie , ma costituisce una mera variante della tarsu disciplinata dal d.p.r . n . 507 del 1993 ( |
| 2009-298.txt | 699 | 699 | erogazione del rimborso ai comuni per la minore imposta riscossa – deve essere emanato entro trenta giorni dalla data di | entrata | in vigore della legge di conversione [ e cioè entro il 26 agosto del 2008 ] , « secondo princípi |
| 2009-298.txt | 906 | 906 | all anno 2008 , a condizione che il contribuente provveda ad effettuare il versamento entro trenta giorni dalla data di | entrata | in vigore della legge di conversione del presente decreto » ( art . 1 , comma 6 bis , del |
| 2009-298.txt | 1055 | 1055 | imposta comunale sugli immobili possono rinegoziare i contratti in essere , ai fini dell accertamento e della riscossione di altre | entrate | , compatibilmente con la disciplina comunitaria in materia di prestazione di servizi » ( comma 7 bis dell art . |
| 2009-298.txt | 2593 | 2593 | parte in cui specifica che il decreto del ministro dell interno deve essere emanato entro trenta giorni dalla data di | entrata | in vigore della legge di conversione , « secondo princípi che tengano conto dell efficienza nella riscossione dell imposta , |
| 2009-298.txt | 2704 | 2704 | all anno 2008 , a condizione che il contribuente provveda ad effettuare il versamento entro trenta giorni dalla data di | entrata | in vigore della legge di conversione del presente decreto » ; c ) il comma 7 bis , il quale |
| 2009-298.txt | 2766 | 2766 | imposta comunale sugli immobili possono rinegoziare i contratti in essere , ai fini dell accertamento e della riscossione di altre | entrate | , compatibilmente con la disciplina comunitaria in materia di prestazione di servizi » . 7 . 2 . – in |
| 2009-298.txt | 4454 | 4454 | ( ad eccezione , in tale terzo periodo , dell inciso « da emanare entro trenta giorni dalla data di | entrata | in vigore della legge di conversione del presente decreto , secondo princípi che tengano conto dell efficienza nella riscossione dell |
| 2009-299.txt | 1158 | 1158 | ottobre 2008 , n . 240 – stabilisce che : a ) « con provvedimento del direttore dell agenzia delle | entrate | , da emanare , sentita la conferenza permanente per i rapporti tra lo stato , le regioni e le province |
| 2009-299.txt | 1276 | 1276 | 1 ) ; b ) tale modello « deve essere presentato , esclusivamente in via telematica , all agenzia delle | entrate | , secondo le modalità ed i termini previsti dal regolamento di cui al decreto del presidente della repubblica 22 luglio |
| 2009-299.txt | 1357 | 1357 | ( comma 4 ) . il predetto provvedimento è stato pubblicato in via informatica sul sito internet dell agenzia delle | entrate | – secondo quanto previsto dall art . 1 , comma 361 , della legge n . 244 del 2007 , |
| 2009-299.txt | 1433 | 1433 | prevista da altre disposizioni di legge » – in data 31 gennaio 2009 ( provvedimento del direttore dell agenzia delle | entrate | prot . n . 15283 / 2009 del 31 gennaio 2009 , recante « approvazione del modello di dichiarazione ” |
| 2009-299.txt | 1512 | 1512 | all anno d imposta 2008 , il modello deve essere presentato , esclusivamente in via telematica , all agenzia delle | entrate | , secondo le modalità ed i termini previsti dal regolamento di cui al decreto del presidente della repubblica 22 luglio |
| 2009-299.txt | 1820 | 1820 | sia la legge regionale n . 28 del 2008 , sia la legge regionale n . 22 del 2009 sono | entrate | in vigore prima della scadenza del termine ultimo per la presentazione della dichiarazione irap 2009 , concernente l anno d |
| 2009-321.txt | 1253 | 1253 | prima , il rimettente afferma ( in conformità , del resto , alle osservazioni contenute nella circolare dell agenzia delle | entrate | n . 10 / e del 13 marzo 2006 ( che la norma denunciata ha lo scopo di informare la |
| 2009-334.txt | 226 | 226 | , convertito , con modificazioni , dalla legge n . 133 del 2008 , il quale prevede che « le | entrate | costituite da assegnazioni , contributi e quanto altro proveniente direttamente dal bilancio dello stato devono essere versate per le regioni |
| 2009-334.txt | 274 | 274 | locali nelle contabilità speciali infruttifere ad essi intestate presso le sezioni di tesoreria provinciale dello stato . tra le predette | entrate | sono comprese quelle provenienti da operazioni di indebitamento assistite , in tutto o in parte , da interventi finanziari dello |
| 2009-334.txt | 760 | 760 | del 1992 , la ricorrente non ha chiarito quale concreta lesione delle sue prerogative si sarebbe verificata in conseguenza dell | entrata | in vigore della disposizione censurata . anche tale eccezione non è fondata . infatti , come piú volte affermato da |
| 2009-334.txt | 869 | 869 | la provincia autonoma di trento lamenta – come si è visto – che , secondo la norma censurata « le | entrate | costituite da assegnazioni , contributi e quanto altro proveniente direttamente dal bilancio dello stato devono essere versate per le regioni |
| 2009-334.txt | 1275 | 1275 | » ( primo comma ) ; b ) « sono però riservate allo stato le imposte di produzione e le | entrate | dei monopoli dei tabacchi e del lotto » ( secondo comma ) . il parimenti evocato art . 2 del |
| 2009-334.txt | 1330 | 1330 | sensi del primo comma dell articolo 36 dello statuto della regione siciliana , spettano alla regione siciliana , oltre le | entrate | tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali riscosse nell ambito del suo territorio , dirette o |
| 2009-334.txt | 1339 | 1339 | della regione siciliana , spettano alla regione siciliana , oltre le entrate tributarie da essa direttamente deliberate , tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove |
| 2009-334.txt | 1360 | 1360 | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove | entrate | tributarie il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o |
| 2009-334.txt | 1412 | 1412 | ) ; b ) « ai sensi del secondo comma dell art . 36 dello statuto competono allo stato le | entrate | derivanti : a ) dalle imposte di produzione ; b ) dal monopolio dei tabacchi ; c ) dal lotto |
| 2009-334.txt | 1449 | 1449 | c ) dal lotto e dalle lotterie a carattere nazionale » ( secondo comma ) ; c ) « le | entrate | previste nelle lettere precedenti sono indicate nelle annesse tabelle a ) , b ) e c ) , che fanno |
| 2009-334.txt | 1498 | 1498 | comma ) . ad avviso della ricorrente , la norma censurata , attraendo nel sistema di tesoreria statale anche le | entrate | « connesse alla devoluzione di tributi erariali alle regioni a statuto speciale e alle province autonome di trento e di |
| 2009-334.txt | 1544 | 1544 | al sistema regionale , perché non si limita a porre « una mera modalità tecnico contabile in relazione a nuove | entrate | , e per particolari ragioni di ripartizione interna delle stesse » . la questione non è fondata . come piú |
| 2009-334.txt | 1946 | 1946 | riversa le somme eccedenti all ente creditore ovvero , se tale ente non è identificato né facilmente identificabile , all | entrata | del bilancio dello stato , ad esclusione di una quota pari al 15 per cento , che affluisce ad apposita |
| 2009-334.txt | 2106 | 2106 | , le somme occorrenti per la restituzione sono prelevate dalla contabilità speciale prevista dal comma 1 bis e riversate all | entrata | del bilancio dello stato per essere riassegnate ad apposito capitolo dello stato di previsione del ministero dell economia e delle |
| 2009-334.txt | 2185 | 2185 | del decreto legislativo 13 aprile 1999 , n . 112 , incassate anteriormente al quinto anno precedente la data di | entrata | in vigore del presente decreto , sono versate entro il 20 dicembre 2008 ed affluiscono all entrata del bilancio dello |
| 2009-334.txt | 2202 | 2202 | la data di entrata in vigore del presente decreto , sono versate entro il 20 dicembre 2008 ed affluiscono all | entrata | del bilancio dello stato per la successiva riassegnazione al fondo speciale istituito con l articolo 81 , comma 29 , |
| 2009-334.txt | 2262 | 2262 | 36 dello statuto regionale e 2 del d.p.r . n . 1074 del 1965 , perché determinano la sottrazione di | entrate | che erano di pertinenza regionale in base al previgente testo del comma 1 dell art . 22 del citato d.lgs |
| 2009-334.txt | 2479 | 2479 | somme riscosse in eccedenza rispetto ai tributi erariali . essi si limitano , infatti , ad attribuire alla regione le | entrate | tributarie erariali riscosse nell àmbito del suo territorio , dovendosi intendere per tali entrate solo i tributi erariali effettivamente dovuti |
| 2009-334.txt | 2493 | 2493 | , ad attribuire alla regione le entrate tributarie erariali riscosse nell àmbito del suo territorio , dovendosi intendere per tali | entrate | solo i tributi erariali effettivamente dovuti , e non certo le somme eccedenti tali tributi , indebitamente corrisposte dai contribuenti |
| 2009-56.txt | 1117 | 1117 | è stata emessa la sentenza impugnata per cassazione deve considerarsi tempestivo esclusivamente per effetto del decreto della direzione regionale delle | entrate | per il lazio , emesso – ai sensi delle denunciate disposizioni – in data 1 settembre 2000 e pubblicato nella |
| 2009-56.txt | 2979 | 2979 | in giudizio della propria contiguità con un suo superiore gerarchico formalmente estraneo al processo , cioè la direzione regionale delle | entrate | , che è , appunto , competente a disporre la proroga dei termini processuali . cosí interpretate , le censure |
| 2009-56.txt | 3040 | 3040 | . e , pertanto , non mettono a confronto la posizione processuale del contribuente con quella della direzione regionale delle | entrate | e , quindi , non muovono dall errato presupposto che tale direzione sia parte del processo pendente , ma attengono |
| 2009-56.txt | 3851 | 3851 | – e cioè princípi che costituiscono elementi caratterizzanti il cosiddetto “ giusto processo ” – abbiano , a séguito dell | entrata | in vigore della legge costituzionale 23 novembre 1999 , n . 2 ( inserimento dei princípi del giusto processo nell |
| 2009-74.txt | 305 | 305 | friuli venezia giulia in materia di finanza regionale ) – secondo il quale , « a decorrere dalla data di | entrata | in vigore della legge finanziaria statale per l anno 2008 , nell àmbito delle disposizioni che ivi disciplinano la regolazione |
| 2009-74.txt | 336 | 336 | , nell àmbito delle disposizioni che ivi disciplinano la regolazione finanziaria tra lo stato e la regione , fra le | entrate | regionali sono comprese , nella misura prevista dall art . 49 , primo comma , n . 1 ) , |
| 2009-74.txt | 1049 | 1049 | art . 1 , comma 4 , del d.lgs . n . 137 del 2007 , secondo cui fra le | entrate | regionali sono comprese , nella misura dei sei decimi , le ritenute sui redditi da pensione , « riferite ai |
| 2010-115.txt | 334 | 334 | ambito del territorio della regione siciliana » ; b ) la richiesta era motivata dal fatto che a séguito dell | entrata | in vigore del decreto legislativo 2 febbraio 2007 , n . 26 ( attuazione della direttiva 2003 / 96 / |
| 2010-115.txt | 1257 | 1257 | il secondo comma dell art . 2 delle correlative norme di attuazione ribadisce che « competono allo stato » le | entrate | derivanti da tali imposte . l elenco di dette entrate contenuto nella tabella a ) annessa alle medesime norme di |
| 2010-115.txt | 1267 | 1267 | di attuazione ribadisce che « competono allo stato » le entrate derivanti da tali imposte . l elenco di dette | entrate | contenuto nella tabella a ) annessa alle medesime norme di attuazione individua nominativamente , tra le « imposte di produzione |
| 2010-115.txt | 1365 | 1365 | annesse alle norme di attuazione riguardanti , rispettivamente , i proventi del monopolio tabacchi spettanti allo stato e varie « | entrate | tributarie ed extratributarie doganali il cui gettito è di spettanza regionale » vengono menzionati alcuni tributi denominati « imposte sul |
| 2010-115.txt | 1659 | 1659 | cacao e delle banane ) riservate alla regione , fa séguito al numero 5 ) l indeterminata menzione di « | entrate | eventuali e diverse » , ugualmente riservate alla regione , concernenti , genericamente , « le imposte sul consumo e |
| 2010-116.txt | 667 | 667 | comma ) ; a . 2 . ) « sono però riservate allo stato le imposte di produzione e le | entrate | dei monopoli dei tabacchi e del lotto » ( secondo comma ) ; b ) dall art . 37 dello |
| 2010-116.txt | 823 | 823 | sensi del primo comma dell articolo 36 dello statuto della regione siciliana , spettano alla regione siciliana , oltre le | entrate | tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali riscosse nell ambito del suo territorio , dirette o |
| 2010-116.txt | 832 | 832 | della regione siciliana , spettano alla regione siciliana , oltre le entrate tributarie da essa direttamente deliberate , tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove |
| 2010-116.txt | 853 | 853 | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove | entrate | tributarie il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o |
| 2010-116.txt | 908 | 908 | . 2 . ) « ai sensi del secondo comma dell art . 36 dello statuto competono allo stato le | entrate | derivanti : a ) dalle imposte di produzione ; b ) dal monopolio dei tabacchi ; c ) dal lotto |
| 2010-116.txt | 948 | 948 | lotto e dalle lotterie a carattere nazionale » ( secondo comma ) ; c . 3 . ) « le | entrate | previste nelle lettere precedenti sono indicate nelle annesse tabelle a ) , b ) e c ) , che fanno |
| 2010-116.txt | 998 | 998 | ) ; d ) dall art . 4 delle medesime norme di attuazione , per il quale : « nelle | entrate | spettanti alla regione sono comprese anche quelle che , sebbene relative a fattispecie tributarie maturate nell ambito regionale , affluiscono |
| 2010-116.txt | 1529 | 1529 | sostegno di tale assunto , soprattutto l art . 4 delle norme di attuazione statutaria , secondo cui « nelle | entrate | spettanti alla regione sono comprese anche quelle che , sebbene relative a fattispecie tributarie maturate nell ambito regionale , affluiscono |
| 2010-116.txt | 1965 | 1965 | di attuazione statutaria stabilisce il principio generale secondo cui , salvo specifiche eccezioni , spettano alla regione « tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate » . la generalità di |
| 2010-116.txt | 2073 | 2073 | tributarie maturate nell ambito regionale » , contenuta nel citato art . 4 , in quanto si riferisce espressamente ad | entrate | che « affluiscono [ . . . ] ad uffici finanziari » , va intesa nel senso di fattispecie in |
| 2010-116.txt | 2998 | 2998 | disposizioni di attuazione , chiarire che , nel caso in cui ” esigenze amministrative ” facciano ” affluire ” le | entrate | ( e qui si noti come l espressione indichi plasticamente la materialità del fenomeno ) fuori del territorio regionale , |
| 2010-116.txt | 3097 | 3097 | tratti di modificazioni dei principi attinenti alla struttura dei singoli tributi , alla regione deve essere garantita l attribuzione delle | entrate | nella misura di sua spettanza , ancorché la riscossione avvenga fuori del suo territorio » ( sentenza n . 71 |
| 2010-116.txt | 3168 | 3168 | art . 2 , secondo la quale alla regione spettano ( salvo alcune eccezioni qui non rilevanti ) tutte le | entrate | tributarie riscosse nel suo territorio ; e ciò nel senso che l affluenza di entrate tributarie ad uffici situati fuori |
| 2010-116.txt | 3183 | 3183 | non rilevanti ) tutte le entrate tributarie riscosse nel suo territorio ; e ciò nel senso che l affluenza di | entrate | tributarie ad uffici situati fuori del territorio regionale , disposta per esigenze amministrative , non incide sulla loro spettanza determinata |
| 2010-116.txt | 3520 | 3520 | del territorio , commisurata al reddito prodotto da stabilimenti ed impianti situati in sicilia , estendendo in questo modo le | entrate | tributarie spettanti alla regione [ . . . ] . orbene , il citato art . 37 stat . che |
| 2010-116.txt | 3753 | 3753 | : a ) « l art . 2 delle citate norme di attuazione pur sancendo la spettanza alla regione delle | entrate | tributarie erariali ” riscosse nell ambito ” del territorio regionale non va inteso nel senso che sia sempre decisivo il |
| 2010-116.txt | 3877 | 3877 | , da un lato , nell art . 4 delle stesse norme di attuazione , il quale precisa che nelle | entrate | spettanti alla regione ” sono comprese anche quelle che , sebbene relative a fattispecie tributarie maturate nell ambito regionale , |
| 2010-116.txt | 5142 | 5142 | non è applicabile l art . 4 delle norme di attuazione statutaria , secondo cui spettano alla regione anche le | entrate | che , « sebbene relative a fattispecie tributarie maturate nell ambito regionale , affluiscono , per esigenze amministrative , ad |
| 2010-116.txt | 5413 | 5413 | statali e dei dipendenti di enti parastatali » , che « non si tratta [ . . . ] di | entrate | la cui riscossione avrebbe dovuto o potuto aver luogo nel territorio regionale siciliano e che solo per ” esigenze amministrative |
| 2010-116.txt | 5510 | 5510 | secondo cui l art . 2 delle norme di attuazione statutaria stabilisce il principio generale che spettano alla regione le | entrate | di tutti i tributi erariali riscossi nell àmbito del territorio regionale , discende che il gettito dei tributi rivendicati dalla |
| 2010-116.txt | 6462 | 6462 | speciale tipo di iva dovuta sulla base del prezzo di vendita dei suddetti generi di monopolio va annoverato tra le | entrate | tributarie afferenti a tale monopolio e quindi indipendentemente dal luogo della riscossione del tributo è riservata espressamente allo stato , |
| 2010-116.txt | 6511 | 6511 | comma , dello statuto ( « sono [ . . . ] riservate allo stato [ . . ] le | entrate | dei monopoli dei tabacchi e del lotto » ) , dell art . 2 , secondo comma , delle norme |
| 2010-116.txt | 6539 | 6539 | » ) , dell art . 2 , secondo comma , delle norme attuative ( « competono allo stato le | entrate | derivanti [ . . . ] dal monopolio dei tabacchi » ) e della tabella b ) ad esse annessa |
| 2010-116.txt | 6562 | 6562 | . . . ] dal monopolio dei tabacchi » ) e della tabella b ) ad esse annessa ( « | entrate | tributarie riservate allo stato [ . . . ] . proventi del monopolio dei tabacchi : [ . . . |
| 2010-116.txt | 6584 | 6584 | riservate allo stato [ . . . ] . proventi del monopolio dei tabacchi : [ . . . ] | entrate | eventuali diverse concernenti i monopoli » ) . va soggiunto al riguardo che , non rientrando ovviamente l iva ( |
| 2010-182.txt | 63 | 63 | con modificazioni , dalla legge 3 agosto 2009 , n . 102 , il quale prevede che « le maggiori | entrate | derivanti dal presente articolo affluiscono ad un apposita contabilità speciale per essere destinate alle finalità indicate all articolo 16 , |
| 2010-182.txt | 191 | 191 | alto adige ) , il quale prevede che spettano alle province autonome « i nove decimi di tutte le altre | entrate | tributarie erariali , dirette o indirette , comunque denominate » ; b ) gli artt . 9 e 10 , |
| 2010-182.txt | 644 | 644 | commi dello stesso art . 13 bis , víola gli evocati parametri , perché dispone una tale riserva per un | entrata | tributaria erariale destinata , invece , alla provincia stessa ; e ciò , senza che sussista la condizione prevista dall |
| 2010-182.txt | 780 | 780 | bilancio statale della suddetta imposta straordinaria esula dall àmbito di applicazione degli evocati parametri , perché essi si riferiscono ad | entrate | tributarie , mentre il prelievo in questione non ha natura tributaria . l eccezione non è fondata . il prelievo |
| 2010-182.txt | 1136 | 1136 | del 2008 , n . 334 del 2006 e n . 73 del 2005 ) per qualificare come tributarie alcune | entrate | . esso costituisce , in particolare , una prestazione obbligatoria straordinaria stabilita per legge ( lettere a , b , |
| 2010-182.txt | 1218 | 1218 | modalità di contabilizzazione del gettito consegue la pertinenza degli evocati parametri , i quali si riferiscono , appunto , alle | entrate | tributarie . 4 . nel merito , la questione non è fondata . per valutare se la riserva al bilancio |
| 2010-201.txt | 2115 | 2115 | autonome agli obiettivi di perequazione e di solidarietà e per valutare la congruità delle attribuzioni finanziarie ulteriori intervenute successivamente all | entrata | in vigore degli statuti , verificandone la coerenza con i princípi » contenuti nella legge di delega n . 42 |
| 2010-216.txt | 36 | 36 | . 4 della legge della regione sardegna 11 maggio 2006 , n . 4 ( disposizioni varie in materia di | entrate | , riqualificazione della spesa , politiche sociali e di sviluppo ) , quale sostituito dall art . 3 , comma |
| 2010-216.txt | 601 | 601 | . 4 della legge della regione sardegna 11 maggio 2006 , n . 4 ( disposizioni varie in materia di | entrate | , riqualificazione della spesa , politiche sociali e di sviluppo ) , nel testo sostituito dall art . 3 , |
| 2010-217.txt | 1540 | 1540 | notificazioni effettuate anteriormente al 1 marzo 2008 e quelle effettuate a partire da tale data , cioè dalla data di | entrata | in vigore del comma 2 quater dell art . 36 del decreto legge 31 dicembre 2007 , n . 248 |
| 2010-302.txt | 560 | 560 | lo scopo , conforme agli artt . 3 e 97 cost . , di consentire allo stato una maggiorazione delle | entrate | e di rendere i canoni più equilibrati rispetto a quelli pagati in favore di locatori privati ( sentenza n . |
| 2010-302.txt | 1016 | 1016 | intervento del legislatore non è stato né improvviso e imprevedibile , né ingiustificato rispetto allo scopo perseguito di assicurare maggiori | entrate | all erario e di perequare le situazioni dei soggetti che svolgono attività commerciali , avvalendosi di beni pubblici , e |
| 2010-342.txt | 124 | 124 | del bilancio annuale e pluriennale dello stato legge finanziaria 2010 ) , nella parte in cui prevede che le maggiori | entrate | tributarie derivanti dalla applicazione del comma 229 dello stesso art . 2 della citata legge n . 191 del 2009 |
| 2010-342.txt | 965 | 965 | n . 191 del 2009 , cioè la disposizione oggetto del giudizio di legittimità costituzionale , prevede che le maggiori | entrate | realizzate per effetto della applicazione del comma 229 , cioè per effetto del pagamento della imposta sostitutiva , affluiscano , |
| 2010-342.txt | 1129 | 1129 | regionale , salve talune eccezioni che , per quanto di rilevanza , saranno brevemente esaminate in seguito , oltre alle | entrate | tributarie deliberate dalla regione stessa e che in questa sede non interessano , anche quelle erariali , dirette ed indirette |
| 2010-342.txt | 1414 | 1414 | operando la disciplina d eccezione contenuta nell art . 2 del d.p.r . n . 1074 del 1965 , un | entrata | tributaria erariale , seppur riscossa in sicilia , affluisca alle casse dello stato ( e non a quelle della regione |
| 2010-342.txt | 1443 | 1443 | affluisca alle casse dello stato ( e non a quelle della regione ) è che si tratti di una nuova | entrata | tributaria , per tale dovendosi necessariamente intendere una entrata aggiuntiva che non venga anticipatamente a sostituire quelle già in precedenza |
| 2010-342.txt | 1452 | 1452 | quelle della regione ) è che si tratti di una nuova entrata tributaria , per tale dovendosi necessariamente intendere una | entrata | aggiuntiva che non venga anticipatamente a sostituire quelle già in precedenza previste siccome spettanti alla regione . 4.2 . in |
| 2010-342.txt | 1600 | 1600 | quello « di lasciare invariato il gettito per la regione , facendo beneficiare solo lo stato di un aumento di | entrate | determinato dalla nuova disciplina legislativa ; ma quello di avocare allo stato l intero importo di un gettito tributario [ |
| 2010-342.txt | 1769 | 1769 | siciliana , si è chiarita la caratteristica di tale tributo , precisando che « non si tratta di una nuova | entrata | , ma di una imposta sostitutiva di tributi di pacifica spettanza regionale ( sentenza n . 49 del 1972 ) |
| 2010-342.txt | 1834 | 1834 | attuazione dello statuto della regione siciliana in materia finanziaria , secondo il quale spettano alla regione siciliana ” tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove |
| 2010-342.txt | 1855 | 1855 | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove | entrate | tributarie il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o |
| 2010-342.txt | 2219 | 2219 | della legge denunciata , la quale non prevede e non consente , essa stessa , l attribuzione allo stato di | entrate | tributarie erariali in contrato con le norme di attuazione dello statuto siciliano in materia finanziaria , e , dunque , |
| 2010-342.txt | 2248 | 2248 | attuazione dello statuto siciliano in materia finanziaria , e , dunque , se non quando si tratti di una nuova | entrata | tributaria , il cui gettito sia stato specificamente destinato dalla legge a soddisfare particolari finalità dello stato » . 5 |
| 2010-342.txt | 2298 | 2298 | altresì , dalla costante prassi formatasi in ordine alla destinazione del gettito della più volte ricordata imposta sostitutiva sino alla | entrata | in vigore della legge n . 191 del 2009 ( né , d altra parte , contraddetta da una diversa |
| 2010-357.txt | 4302 | 4302 | il cui gettito è devoluto alle province autonome , alle quali è lasciata la responsabilità della scelta di una minore | entrata | tributaria attraverso la riduzione delle aliquote ; c ) non riguarda quei tributi erariali il cui gettito è devoluto alle |
| 2010-357.txt | 5228 | 5228 | . 22 , comma 1 , della citata legge della provincia autonoma di trento n . 19 del 2009 , | entrata | in vigore il 30 dicembre 2009 ai sensi dell art . 73 della stessa legge , ha infatti modificato il |
| 2010-357.txt | 5770 | 5770 | i lavori pubblici i cui bandi e inviti sono stati pubblicati o , rispettivamente , inviati prima della data di | entrata | in vigore della legge provinciale 29 dicembre 2005 , n . 20 , trovano applicazione le disposizioni statali in materia |
| 2010-369.txt | 60 | 60 | , in relazione a diversi atti del ministero dell economia e delle finanze , aventi ad oggetto la spettanza delle | entrate | relative alle operazioni di motorizzazione effettuate in sicilia da soggetti quali imprese di revisione o studi di consulenza riconosciuti ed |
| 2010-369.txt | 156 | 156 | regione siciliana , in relazione a diversi atti della stessa regione , aventi anch essi ad oggetto la spettanza delle | entrate | relative alle operazioni di motorizzazione effettuate in sicilia da soggetti privati autorizzati e le modalità di collegamento di tali soggetti |
| 2010-369.txt | 207 | 207 | prospettano motivi di impugnazione analoghi , avendo per oggetto come visto la spettanza allo stato o alla regione siciliana delle | entrate | relative alle operazioni di motorizzazione effettuate in sicilia da soggetti terzi rispetto agli uffici pubblici , nonché le modalità di |
| 2010-369.txt | 350 | 350 | 2008 , n . 0014656 dip . 4 , con la quale lo stato aveva già rivendicato a sé le | entrate | relative alle operazioni di motorizzazione effettuate in sicilia da soggetti quali imprese di revisione o studi di consulenza riconosciuti ed |
| 2010-369.txt | 433 | 433 | che tale ultima nota non è stata impugnata , con la conseguenza che l affermazione della spettanza allo stato delle | entrate | che ne sono oggetto non può piú essere contestata . l eccezione è fondata . 3.1 . con il ricorso |
| 2010-369.txt | 653 | 653 | . 0111774 . la ricorrente lamenta che , con la nota impugnata , viene affermata la spettanza allo stato delle | entrate | relative alle operazioni di motorizzazione effettuate in sicilia da soggetti « terzi » rispetto agli uffici pubblici , quali imprese |
| 2010-369.txt | 856 | 856 | alla predetta circolare . la ricorrente censura tali atti « in relazione alla implicita affermazione della spettanza allo stato delle | entrate | relative alle operazioni di motorizzazione effettuate dai centri privati di revisione dei veicoli operanti in sicilia ed effettuate in via |
| 2010-369.txt | 1170 | 1170 | nota . la ricorrente sostiene , infatti , che anch essi sono diretti ad affermare la spettanza allo stato delle | entrate | relative alle operazioni di motorizzazione effettuate in sicilia da soggetti privati riconosciuti ed autorizzati ad operare dall assessorato regionale del |
| 2010-39.txt | 673 | 673 | stato , della corte dei conti e dei tribunali militari » ) entro il termine ordinatorio di cinque anni dall | entrata | in vigore della costituzione medesima . questa stessa corte ha poi precisato che , benché l indicata revisione non crei |
| 2011-152.txt | 615 | 615 | . così disponendo , la norma censurata , che non configurerebbe né una imposta di nuova istituzione , né una | entrata | derivante dall aumento di aliquota di un imposta preesistente , sarebbe lesiva dell autonomia finanziaria regionale garantita dagli artt . |
| 2011-152.txt | 680 | 680 | . n . 1074 del 1965 . secondo tale principio , infatti , spettano alla regione siciliana , oltre alle | entrate | tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali riscosse nell ambito del territorio , dirette o indirette |
| 2011-152.txt | 689 | 689 | principio , infatti , spettano alla regione siciliana , oltre alle entrate tributarie da essa direttamente deliberate , tutte le | entrate | tributarie erariali riscosse nell ambito del territorio , dirette o indirette , comunque denominate , con esclusione delle nuove entrate |
| 2011-152.txt | 709 | 709 | entrate tributarie erariali riscosse nell ambito del territorio , dirette o indirette , comunque denominate , con esclusione delle nuove | entrate | tributarie il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o |
| 2011-152.txt | 809 | 809 | d imposta agevolativi , la cui fruizione è autorizzata da amministrazioni ed enti pubblici anche territoriali , l agenzia delle | entrate | trasmette a tali amministrazioni ed enti , tenuti al detto recupero , entro i termini e secondo le modalità telematiche |
| 2011-152.txt | 883 | 883 | 1997 , n . 241 » ; nel secondo periodo , dispone che « le somme recuperate sono riversate all | entrata | del bilancio dello stato e restano acquisite all erario » . essa è essenzialmente finalizzata a garantire un più efficace |
| 2011-152.txt | 929 | 929 | crediti d imposta e ad agevolarne il recupero , mediante l introduzione dell obbligo , a carico dell agenzia delle | entrate | , della trasmissione dei dati relativi ai crediti d imposta alle indicate amministrazioni ed enti , anche territoriali , tenuti |
| 2011-152.txt | 1098 | 1098 | . 2 del d.p.r . n . 1074 del 1965 , secondo il quale spettano alla regione siciliana tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate . la regione , infatti |
| 2011-152.txt | 1185 | 1185 | di cui la norma in esame intende agevolare il recupero , è alla regione siciliana alla quale l agenzia delle | entrate | deve trasmettere i dati inerenti appunto ai crediti d imposta relativi a tributi che avrebbero dovuto essere riscossi sul territorio |
| 2011-152.txt | 1238 | 1238 | anche acquisire il gettito da esso derivante , posto che tale gettito , lungi dal costituire frutto di una nuova | entrata | tributaria erariale , non è altro che l equivalente del gettito del tributo previsto ( al di fuori dei casi |
| 2011-152.txt | 1319 | 1319 | , comma 6 , del d.l . n . 40 del 2010 , nella parte in cui stabilisce che le | entrate | derivanti dal recupero dei crediti d imposta « sono riversate all entrata del bilancio dello stato e restano acquisite all |
| 2011-152.txt | 1331 | 1331 | , nella parte in cui stabilisce che le entrate derivanti dal recupero dei crediti d imposta « sono riversate all | entrata | del bilancio dello stato e restano acquisite all erario » , anche con riferimento a crediti d imposta inerenti a |
| 2011-152.txt | 1394 | 1394 | comma 2 undecies , del d.l . n . 40 del 2010 , nella parte in cui , senza introdurre | entrate | nuove ma incidendo su fattispecie già oggetto di tassazione , stabilisce che il gettito delle maggiori entrate derivanti dalla definizione |
| 2011-152.txt | 1411 | 1411 | , senza introdurre entrate nuove ma incidendo su fattispecie già oggetto di tassazione , stabilisce che il gettito delle maggiori | entrate | derivanti dalla definizione agevolata delle controversie di cui ai commi da 2 septies a 2 decies del medesimo art . |
| 2011-152.txt | 1548 | 1548 | individuate dal medesimo art . 2 , comma 2 septies . tali controversie devono essere « pendenti alla data di | entrata | in vigore della legge di conversione del presente decreto e relative alle attività svolte , fino al 30 giugno 1999 |
| 2011-152.txt | 1629 | 1629 | precisa individuazione delle controversie , in relazione alle quali è possibile la definizione agevolata , dimostra che il gettito delle | entrate | derivanti dalla eventuale definizione agevolata delle stesse è del tutto svincolato dal presupposto della riscossione , nel territorio regionale , |
| 2011-152.txt | 1843 | 1843 | statutaria di cui al d.p.r . n . 1074 del 1965 , in quanto quest ultimo attiene esclusivamente alle « | entrate | tributarie erariali riscosse nell ambito del territorio regionale siciliano , dirette o indirette , comunque denominate » . 6 . |
| 2011-152.txt | 2115 | 2115 | e n . 98 del 2000 ) , in quei casi nei quali vengano dal legislatore statale individuate « nuove | entrate | tributarie » alle quali sia apposta la « clausola di riserva all erario » e risulti , tuttavia , complessa |
| 2011-152.txt | 2158 | 2158 | in concreto del gettito derivante dalle nuove norme , anche con riferimento alla distinzione fra gettito derivante dalle « nuove | entrate | tributarie » e gettito derivante dalle « vecchie » entrate tributarie riscosse sul territorio regionale . nella specie , come |
| 2011-152.txt | 2168 | 2168 | con riferimento alla distinzione fra gettito derivante dalle « nuove entrate tributarie » e gettito derivante dalle « vecchie » | entrate | tributarie riscosse sul territorio regionale . nella specie , come si è già affermato al punto 5.1 . , il |
| 2011-152.txt | 2191 | 2191 | sul territorio regionale . nella specie , come si è già affermato al punto 5.1 . , il gettito delle | entrate | derivanti dalla eventuale definizione agevolata delle richiamate controversie è del tutto svincolato dal presupposto della riscossione , nel territorio regionale |
| 2011-152.txt | 2227 | 2227 | riscossione , nel territorio regionale , di un tributo erariale . posto , quindi , che non si tratta di | entrate | tributarie , né nuove , né preesistenti , non sussiste la pretesa violazione dell art . 2 delle norme di |
| 2011-152.txt | 2269 | 2269 | statutaria di cui al d.p.r . n . 1074 del 1965 , in quanto quest ultimo attiene esclusivamente alle « | entrate | tributarie erariali riscosse nell ambito del territorio regionale siciliano , dirette o indirette , comunque denominate » . 7 . |
| 2011-152.txt | 2341 | 2341 | agevolata di tutte le controversie tributarie indicate , in specie , alla lettera b ) , stabilisce che le maggiori | entrate | così acquisite affluiscano al fondo erariale di cui all art . 7 quinquies del decreto legge 10 febbraio 2009 , |
| 2011-152.txt | 2449 | 2449 | arrecare un pregiudizio economico alla regione , violerebbe le attribuzioni finanziarie di quest ultima , determinando una sostituzione di una | entrata | spettante alla regione , con un altra , neppure nuova , assegnata allo stato per proprie e preesistenti finalità , |
| 2011-152.txt | 2546 | 2546 | corte di cassazione » , « che originano da ricorsi iscritti a ruolo nel primo grado , alla data di | entrata | in vigore della legge di conversione del presente decreto , da oltre dieci anni , per le quali risulti soccombente |
| 2011-152.txt | 2744 | 2744 | . 2 del d.p.r . n . 1074 del 1965 , secondo il quale spettano alla regione siciliana tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate . pertanto , la previsione |
| 2011-152.txt | 2819 | 2819 | il principio di cui all art . 2 delle norme di attuazione , non potendo peraltro neppure ritenersi che le | entrate | derivanti dalla richiamata definizione agevolata delle controversie tributarie siano ” entrate nuove ” . |
| 2011-152.txt | 2830 | 2830 | attuazione , non potendo peraltro neppure ritenersi che le entrate derivanti dalla richiamata definizione agevolata delle controversie tributarie siano “ | entrate | nuove ” . |
| 2011-17.txt | 161 | 161 | 2 dicembre 2005 , n . 248 . la rimettente riferisce che in data 20 novembre 2008 l agenzia delle | entrate | di bologna si è costituita in giudizio chiedendo , in via pregiudiziale , che fosse dichiarata l inammissibilità dell appello |
| 2011-247.txt | 139 | 139 | rilancio economico e sociale , per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di | entrate | e di contrasto all evasione fiscale ) , convertito , con modificazioni , dalla legge 4 agosto 2006 , n |
| 2011-247.txt | 321 | 321 | n . 602 del 1973 ] si applicano a decorrere dal periodo d imposta per il quale alla data di | entrata | in vigore del presente decreto [ 4 luglio 2006 ] sono ancora pendenti i termini di cui al primo e |
| 2011-247.txt | 2565 | 2565 | normativa sul raddoppio dei termini di accertamento si applichi solo alle annualità successive all anno 2006 , nel quale è | entrata | in vigore la normativa denunciata ; dall altro , che « l eventuale denuncia » debba essere presentata , ai |
| 2011-247.txt | 2704 | 2704 | decorso del termine ordinario di accertamento ; b ) anche alle annualità antecedenti all anno 2006 , nel quale sono | entrate | in vigore tali disposizioni . 3 . 1 . quanto al punto sub a ) , la non implausibilità dell |
| 2011-247.txt | 3647 | 3647 | b ) secondo cui il raddoppio si applicherebbe anche alle annualità d imposta anteriori a quella pendente al momento dell | entrata | in vigore delle disposizioni denunciate ( 4 luglio 2006 ) , la sua non implausibilità discende dal fatto che il |
| 2011-247.txt | 3681 | 3681 | non implausibilità discende dal fatto che il raddoppio , stabilendo il prolungamento dei termini non ancora scaduti alla data dell | entrata | in vigore del decreto legge n . 223 del 2006 , incide necessariamente ( protraendoli ) sui termini di accertamento |
| 2011-247.txt | 3983 | 3983 | denuncia penale ; b ) nei giudizi principali riuniti egli deve fare applicazione delle disposizioni denunciate , perché queste sono | entrate | in vigore il 4 luglio 2006 , anteriormente alla scadenza del termine ” breve ” quadriennale previsto , per gli |
| 2011-247.txt | 4837 | 4837 | [ . . . ] 25 si applicano a decorrere dal periodo d imposta per il quale alla data di | entrata | in vigore del presente decreto sono ancora pendenti i termini di cui al primo e secondo comma [ . . |
| 2011-247.txt | 4911 | 4911 | viene solo escluso che il raddoppio dei termini si applichi alle violazioni tributarie per le quali , alla data di | entrata | in vigore del decreto ( 4 luglio 2006 ) , fosse già decorso il termine di accertamento previsto dalla normativa |
| 2011-247.txt | 5110 | 5110 | decadenza ( 48 mesi in luogo di 18 mesi ) trova applicazione nel caso in cui , alla data di | entrata | in vigore della legge recante l ampliamento del termine , sia ancora pendente il termine originario , mentre non è |
| 2011-247.txt | 8191 | 8191 | fiscale censurata si applica solo per l avvenire , con riferimento sia agli illeciti commessi a decorrere dalla data di | entrata | in vigore del decreto legge n . 223 del 2006 sia a quelli commessi anteriormente e per i quali , |
| 2011-280.txt | 1141 | 1141 | del contributo è corretta , perché non contrasta con i criteri elaborati da questa corte al fine di qualificare un | entrata | come tributaria ; criteri che consistono : a ) nella doverosità della prestazione , in mancanza di un rapporto sinallagmatico |
| 2011-281.txt | 159 | 159 | del giudice dell esecuzione gli atti del procedimento » . la disposizione , applicabile solo « se si procede per | entrate | tributarie dello stato » ( art . 30 , comma 1 , del d.lgs . 26 febbraio 1999 , n |
| 2011-281.txt | 1995 | 1995 | e 3 dell art . 85 del d.p.r . n . 602 del 1973 , con effetto dalla data di | entrata | in vigore della legge di conversione ( 3 dicembre 2005 ) . 3.4 . quanto , infine , al punto |
| 2012-135.txt | 137 | 137 | , pari ad euro dieci per ogni chilowatt di potenza del veicolo superiore a duecentoventicinque chilowatt , da versare alle | entrate | del bilancio dello stato . a partire dall anno 2012 l addizionale erariale della tassa automobilistica di cui al primo |
| 2012-135.txt | 205 | 205 | i termini da stabilire con provvedimento del ministero dell economia e delle finanze , d intesa con l agenzia delle | entrate | , da emanarsi entro novanta giorni dalla data di entrata in vigore della presente disposizione . in caso di omesso |
| 2012-135.txt | 215 | 215 | e delle finanze , d intesa con l agenzia delle entrate , da emanarsi entro novanta giorni dalla data di | entrata | in vigore della presente disposizione . in caso di omesso o insufficiente versamento dell addizionale si applica la sanzione di |
| 2012-135.txt | 279 | 279 | versato » . il comma è impugnato nella parte in cui stabilisce che l addizionale deve essere versata « alle | entrate | del bilancio dello stato » . l art . 40 , comma 2 [ rectius : alinea e lettera a |
| 2012-135.txt | 417 | 417 | 2015 , a 542,563 milioni di euro a decorrere dall anno 2016 , mediante utilizzo di quota parte delle maggiori | entrate | derivanti dall articolo 23 [ . . . ] » e , quindi , anche dell addizionale erariale . secondo |
| 2012-135.txt | 584 | 584 | ai sensi del primo comma dell articolo 36 dello statuto della regione siciliana spettano alla regione siciliana , oltre le | entrate | tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali riscosse nell ambito del suo territorio , dirette o |
| 2012-135.txt | 593 | 593 | statuto della regione siciliana spettano alla regione siciliana , oltre le entrate tributarie da essa direttamente deliberate , tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove |
| 2012-135.txt | 614 | 614 | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove | entrate | tributarie il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o |
| 2012-135.txt | 711 | 711 | art . 2 delle norme di attuazione statutaria richiede per riservare allo stato , in via di eccezione , le | entrate | tributarie erariali riscosse nell ambito del territorio siciliano . 2 . preliminarmente , occorre prendere atto che , successivamente alla |
| 2012-135.txt | 1026 | 1026 | dell addizionale erariale della tassa automobilistica riscossa nel territorio della regione siciliana e cioè : a ) la novità dell | entrata | tributaria ; b ) la destinazione del gettito , con apposite leggi , alla copertura di oneri diretti a soddisfare |
| 2012-135.txt | 1255 | 1255 | art . 8 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2012-135.txt | 1404 | 1404 | va rilevato che come espressamente riconosciuto da entrambe le parti del giudizio la suddetta addizionale erariale non rientra tra le | entrate | tributarie che lo statuto siciliano e le sue norme di attuazione riservano nominativamente allo stato . occorre accertare , perciò |
| 2012-135.txt | 1449 | 1449 | allo stato del gettito del prelievo disposta dalla normativa denunciata , secondo cui l addizionale deve essere versata « alle | entrate | del bilancio dello stato » , ai sensi del primo periodo del comma 21 dell art . 23 del decreto |
| 2012-135.txt | 1505 | 1505 | b dell alinea del comma 2 dell art . 40 del medesimo decreto legge , per provvedere « alle minori | entrate | ed alle maggiori spese » dettagliatamente elencate nell alinea di tale comma dell art . 40 ) sia legittimata dai |
| 2012-135.txt | 1571 | 1571 | , per l attribuzione del gettito all erario statale . 3.2.1 . con riferimento alla condizione della ” novità dell | entrata | tributaria ” , la giurisprudenza di questa corte ha costantemente affermato che , perché si realizzi tale condizione , deve |
| 2012-135.txt | 1610 | 1610 | , deve verificarsi un « incremento di gettito » ( sentenza n . 198 del 1999 ) , cioè una | entrata | aggiuntiva . rileva quindi la novità del provento , non la novità del tributo ( sentenze n . 47 del |
| 2012-135.txt | 1646 | 1646 | sentenze n . 47 del 1968 e n . 49 del 1972 , che hanno ritenuto ” nuova ” l | entrata | derivante da un addizionale ) . ne deriva che l addizionale erariale introdotta dalla denunciata normativa ( sia essa qualificabile |
| 2012-135.txt | 1684 | 1684 | sia essa qualificabile come un addizionale in senso stretto oppure come una sovrimposta ) , in quanto comporta una maggiore | entrata | , deve essere considerata una « nuova entrata tributaria » , ai sensi del primo comma dell art . 2 |
| 2012-135.txt | 1692 | 1692 | stretto oppure come una sovrimposta ) , in quanto comporta una maggiore entrata , deve essere considerata una « nuova | entrata | tributaria » , ai sensi del primo comma dell art . 2 delle norme di attuazione in materia finanziaria dello |
| 2012-135.txt | 1732 | 1732 | dello statuto siciliano . 3.2.2 . con riferimento alla ulteriore condizione della ” specificità della destinazione del gettito della nuova | entrata | ” , va osservato che , in base agli evocati parametri , essa è soddisfatta quando la legge statale stabilisce |
| 2012-135.txt | 1811 | 1811 | impugnato comma 2 dell art . 40 del decreto legge n . 98 del 2011 stabiliscono che « alle minori | entrate | e alle maggiori spese derivanti dall articolo 13 , comma 1 , dall articolo 17 , comma 6 , dall |
| 2012-135.txt | 2048 | 2048 | 2015 , a 542,563 milioni di euro a decorrere dall anno 2016 , mediante utilizzo di quota parte delle maggiori | entrate | derivanti dall articolo 23 [ . . . ] » . secondo l interpretazione piú ragionevole , conforme a costituzione |
| 2012-135.txt | 2088 | 2088 | costituzione , tale disposizione va intesa nel senso che il gettito dell addizionale è interamente destinato alla copertura delle minori | entrate | e delle maggiori spese indicate nell alinea ed è ripartito ( « quota parte » ) tra le svariate voci |
| 2012-135.txt | 2112 | 2112 | spese indicate nell alinea ed è ripartito ( « quota parte » ) tra le svariate voci di tali minori | entrate | e di maggiori spese , indipendentemente dall evenienza che il gettito dell addizionale non sia sufficiente per provvedere all intera |
| 2012-135.txt | 2137 | 2137 | , indipendentemente dall evenienza che il gettito dell addizionale non sia sufficiente per provvedere all intera copertura . le minori | entrate | e le maggiori spese dettagliatamente indicate nell alinea del denunciato comma 2 dell art . 40 rispondono ad esigenze specifiche |
| 2012-142.txt | 205 | 205 | , pari ad euro dieci per ogni chilowatt di potenza del veicolo superiore a duecentoventicinque chilowatt , da versare alle | entrate | del bilancio dello stato » . la disposizione è impugnata per violazione degli artt . 73 , 75 e 79 |
| 2012-142.txt | 439 | 439 | che lo stato , con la disposizione impugnata , nel prevedere che l addizionale erariale « è da versare alle | entrate | del bilancio dello stato » , si appropria illegittimamente del gettito di un tributo proprio provinciale . in via subordinata |
| 2012-142.txt | 521 | 521 | lettera g ) , dello statuto , che riserva alla provincia medesima « i nove decimi di tutte le altre | entrate | tributarie erariali , dirette o indirette , comunque denominate , inclusa l imposta locale sui redditi , ad eccezione di |
| 2012-142.txt | 3278 | 3278 | g ) ] , dello statuto , che riserva alla provincia medesima « i nove decimi di tutte le altre | entrate | tributarie erariali , dirette o indirette , comunque denominate , inclusa l imposta locale sui redditi , ad eccezione di |
| 2012-142.txt | 4132 | 4132 | 2011 è destinata solo una « quota parte » dell addizionale stessa , oltre che una vasta congerie di nuove | entrate | ; 3 ) l addizionale è destinata alla copertura non di « nuove specifiche spese » , ma dell insieme |
| 2012-142.txt | 4201 | 4201 | , alinea e lettera g ) , dello statuto riserva alle province autonome « i nove decimi » delle « | entrate | tributarie erariali , dirette o indirette , comunque denominate [ . . . ] , ad eccezione di quelle di |
| 2012-142.txt | 4907 | 4907 | 2 dell art . 40 del decreto legge n . 98 del 2011 . tra tali spese ( o minori | entrate | ) , infatti , hanno carattere continuativo quelle previste dai seguenti articoli del medesimo decreto legge : a ) 23 |
| 2012-143.txt | 245 | 245 | del d.p.r . n . 1074 del 1965 , a norma dei quali spettano alla regione siciliana , oltre alle | entrate | tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali riscosse nell ambito del suo territorio , dirette o |
| 2012-143.txt | 254 | 254 | a norma dei quali spettano alla regione siciliana , oltre alle entrate tributarie da essa direttamente deliberate , tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove |
| 2012-143.txt | 275 | 275 | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove | entrate | tributarie il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o |
| 2012-143.txt | 485 | 485 | e dell art . 2 del d.p.r . n . 1074 del 1965 , spettano alla regione siciliana tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio ( ad eccezione di alcuni specifici tributi ) . è possibile per |
| 2012-143.txt | 534 | 534 | stato il gettito di determinati tributi , solamente se ricorrono due condizioni : a ) che si tratti di una | entrata | tributaria « nuova » e b ) che il relativo gettito sia specificamente destinato dalla legge alla copertura di oneri |
| 2012-143.txt | 583 | 583 | dello stato specificate nelle leggi medesime . questa corte ha già affermato che il contributo unificato ha natura di « | entrata | tributaria erariale » ai sensi dell art . 2 del d.p.r . n . 1074 del 1965 ( sentenza n |
| 2012-143.txt | 656 | 656 | , cioè , della « novità » del tributo medesimo . in proposito si deve osservare che « nuova » | entrata | tributaria ( la quale può essere riservata allo stato , in virtù dell art . 2 del d.p.r . n |
| 2012-143.txt | 689 | 689 | dell art . 2 del d.p.r . n . 1074 del 1965 ) è , però , anche la maggiore | entrata | derivante da disposizioni legislative che introducono nuovi tributi o aumentano le aliquote di tributi preesistenti e contestualmente dispongono la soppressione |
| 2012-143.txt | 1063 | 1063 | si svolgono in sicilia . questa corte ha già affermato che , quando il legislatore riserva all erario « nuove | entrate | tributarie » , il principio di leale collaborazione tra stato e regioni impone la previsione di un procedimento che contempli |
| 2012-143.txt | 1336 | 1336 | rilancio economico e sociale , per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di | entrate | e di contrasto all evasione fiscale ) , convertito in legge , con modificazioni , dall art . 1 , |
| 2012-22.txt | 3109 | 3109 | fondo nazionale della protezione civile , in presenza di un persistente accentramento statale del servizio , ledono l autonomia di | entrata | delle stesse . parimenti , le suddette norme ledono l autonomia di spesa , poiché obbligano le regioni ad utilizzare |
| 2012-22.txt | 3132 | 3132 | . parimenti , le suddette norme ledono l autonomia di spesa , poiché obbligano le regioni ad utilizzare le proprie | entrate | a favore di organismi statali ( servizio nazionale di protezione civile ) , per l esercizio di compiti istituzionali di |
| 2012-22.txt | 3189 | 3189 | violato altresì il quarto comma dell art . 119 cost . , sotto il profilo del legame necessario tra le | entrate | delle regioni e le funzioni delle stesse , poiché lo stato , pur trattenendo per sé le funzioni in materia |
| 2012-223.txt | 1146 | 1146 | rimettenti , le decurtazioni operate avrebbero tutte le caratteristiche elaborate dalla giurisprudenza di questa corte per qualificare come tributarie alcune | entrate | . in particolare , si tratterebbe di una prestazione doverosa , in mancanza di un rapporto sinallagmatico tra le parti |
| 2012-241.txt | 782 | 782 | della regione autonoma sardegna . le regioni ricorrenti impugnano disposizioni che prevedono , in un caso , una diminuzione di | entrate | erariali ( art . 2 , comma 6 , nella parte impugnata dalla regione siciliana ) oppure , negli altri |
| 2012-241.txt | 818 | 818 | ) oppure , negli altri casi , riservano allo stato ( art . 2 , comma 36 ) le maggiori | entrate | derivanti dalla diminuzione di agevolazioni ( art . 1 , comma 6 ) , dall introduzione di nuovi giochi e |
| 2012-241.txt | 947 | 947 | all evasione fiscale ( art . 2 , comma 36 , terzo e quarto periodo ) . la diminuzione di | entrate | erariali , comportando una riduzione del gettito spettante per statuto alla regione siciliana , viene censurata per l asserito impoverimento |
| 2012-241.txt | 980 | 980 | siciliana , viene censurata per l asserito impoverimento arrecato alla finanza regionale . la riserva allo stato delle suddette maggiori | entrate | è , a sua volta , ritenuta lesiva dell autonomia finanziaria delle ricorrenti , le quali lamentano la violazione delle |
| 2012-241.txt | 1019 | 1019 | violazione delle disposizioni statutarie e delle relative norme di attuazione che : a ) attribuiscono ai bilanci regionali quote delle | entrate | derivanti dal gettito di tributi erariali riscossi nei rispettivi territori ; b ) pongono condizioni per la riserva allo stato |
| 2012-241.txt | 1213 | 1213 | eccezione non è fondata per due diverse ragioni . in primo luogo , perché in tutti i casi di maggiori | entrate | integralmente riservate all erario la dedotta mancata partecipazione al gettito di tributi che spetterebbero pro quota o in toto alle |
| 2012-241.txt | 1347 | 1347 | viene stabilita una riduzione delle aliquote di alcuni tributi , tale da comportare in relazione ad essi una ” minore | entrata | ” rispetto al gettito che sarebbe spettato alla regione in assenza della riduzione ; con la conseguenza che si verificherebbe |
| 2012-241.txt | 2220 | 2220 | solo a condizione che siano ” rispettati ” gli statuti speciali e quindi , per quanto attiene alle « maggiori | entrate | » erariali derivanti dal decreto , soltanto se l integrale riserva quinquennale allo stato del gettito prevista in via generale |
| 2012-241.txt | 2619 | 2619 | clausola di salvaguardia . è invece necessario , in considerazione delle opposte conseguenze in ordine alla spettanza delle « maggiori | entrate | » , precisare le ragioni della non fondatezza , distinguendo come sopra visto i casi in cui la norma denunciata |
| 2012-241.txt | 2653 | 2653 | i casi in cui la norma denunciata sia applicabile in quanto conforme alle norme statutarie ( con conseguente spettanza dell | entrata | allo stato ) , da quelli in cui , proprio per effetto della predetta clausola , sia inapplicabile perché non |
| 2012-241.txt | 2711 | 2711 | tale specificazione motivazionale , espressamente richiesta da tutte le parti in giudizio , il problema della spettanza delle « maggiori | entrate | » non verrebbe risolto e costringerebbe gli enti ad autonomia differenziata a riproporre le questioni di legittimità costituzionale sotto forma |
| 2012-241.txt | 2752 | 2752 | di conflitti di attribuzione aventi ad oggetto gli atti con i quali lo stato provvederà ad acquisire dette « maggiori | entrate | » . 5 . con il ricorso n . 135 del 2011 , la regione autonoma valle d aosta impugna |
| 2012-241.txt | 2934 | 2934 | legge n . 138 del 2011 sono impugnati nella parte in cui prevedono l integrale attribuzione allo stato delle maggiori | entrate | derivanti dall aumento dell aliquota di base dell accisa sui tabacchi lavorati : « il direttore generale dell amministrazione autonoma |
| 2012-241.txt | 3019 | 3019 | i al decreto legislativo 26 ottobre 1995 , n . 504 » ( secondo periodo ) ; « le maggiori | entrate | derivanti dal presente comma sono integralmente attribuite allo stato » ( quarto periodo ) . la regione autonoma lamenta che |
| 2012-241.txt | 3048 | 3048 | stato » ( quarto periodo ) . la regione autonoma lamenta che la norma censurata riservi allo stato detta maggiore | entrata | , nonostante che non sussistano le condizioni previste dall art . 8 della legge n . 690 del 1981 per |
| 2012-241.txt | 3323 | 3323 | del 1981 , per poter legittimamente ” riversare allo stato ” , in tutto o in parte , tale maggiore | entrata | tributaria , occorre non solo la destinazione del gettito a « copertura di nuove o maggiori spese che sono da |
| 2012-241.txt | 3509 | 3509 | legge n . 138 del 2011 , il quale prevede per quanto qui interessa che : a ) le maggiori | entrate | derivanti dal decreto legge « sono riservate all erario , per un periodo di cinque anni , per essere destinate |
| 2012-241.txt | 3582 | 3582 | « con apposito decreto del ministero dell economia e delle finanze , da emanare entro sessanta giorni dalla data di | entrata | in vigore della legge di conversione del presente decreto , sono stabilite le modalità di individuazione del maggior gettito , |
| 2012-241.txt | 3686 | 3686 | per l indeterminatezza del suo oggetto . infatti , la ricorrente omette di precisare quali siano le specifiche « maggiori | entrate | » previste dal decreto legge n . 138 del 2011 che costituiscono « proventi » di tributi ad essa « |
| 2012-241.txt | 3741 | 3741 | il ricorso , pertanto , per la sua generica formulazione , non consente di individuare quali , fra le maggiori | entrate | derivanti dalle numerose misure disposte dal suddetto decreto legge , sarebbero state illegittimamente ” riversate ” allo stato . la |
| 2012-241.txt | 4237 | 4237 | oggetto . anche in questo caso , infatti , la ricorrente omette di precisare quali siano le specifiche « maggiori | entrate | » previste dal decreto legge n . 138 del 2011 che costituiscono « proventi » di tributi ad essa « |
| 2012-241.txt | 4372 | 4372 | 36 quater , 36 quinquies e 36 decies . la ricorrente deduce che l integrale riserva allo stato delle maggiori | entrate | derivanti dalle disposizioni censurate si pone in contrasto con il principio di leale collaborazione e con gli artt . 48 |
| 2012-241.txt | 4736 | 4736 | 36 del medesimo art . 2 il quale , come visto , attribuisce per un quinquennio allo stato le maggiori | entrate | derivanti dal decreto legge , separatamente contabilizzate nel bilancio dello stato per violazione del combinato disposto dell art . 49 |
| 2012-241.txt | 4828 | 4828 | evocati parametri stabiliscono , rispettivamente , che : a ) « spettano alla regione le seguenti quote fisse delle sottoindicate | entrate | tributarie erariali riscosse nel territorio della regione stessa : [ . . . ] 1 ) sei decimi del gettito |
| 2012-241.txt | 5066 | 5066 | fine dell applicabilità di detta normativa agli enti ad autonomia differenziata . va rilevato , in proposito , che l | entrata | in esame ha natura indiscutibilmente tributaria , come incidentalmente rilevato dalla sentenza di questa corte n . 223 del 2012 |
| 2012-241.txt | 5208 | 5208 | statutaria . nella specie , poi , non risulta realizzata alcuna delle ipotesi statutarie di riserva integrale allo stato delle | entrate | erariali . con riferimento al citato primo comma dell art . 4 del d.p.r . n . 114 del 1965 |
| 2012-241.txt | 5459 | 5459 | cost . che , con effetto dal 2014 , ha elevato a dignità costituzionale la regola dell equilibrio fra le | entrate | e le spese del bilancio statale . va inoltre considerato che , come questa corte ha già osservato , il |
| 2012-241.txt | 5556 | 5556 | 36 non è specifica , come invece richiesto dall evocata norma statutaria . anche per tale ragione , la maggiore | entrata | derivante dal « contributo di solidarietà » non può essere integralmente riservata allo stato . 6.2 . in secondo luogo |
| 2012-241.txt | 5633 | 5633 | come si è visto , riserva integralmente « all erario » per cinque anni e con separata contabilizzazione le maggiori | entrate | derivanti dall intero decreto legge . in particolare , i commi 2 bis , 2 ter , 2 quater : |
| 2012-241.txt | 5702 | 5702 | bis ) ; b ) disciplinano il regime temporale di applicazione di tali disposizioni attribuendo loro effetto dalla data di | entrata | in vigore della legge di conversione del decreto legge ( comma 2 ter ) ; c ) precisano i casi |
| 2012-241.txt | 6097 | 6097 | oltre che con il quarto periodo del medesimo comma 3 ) , riserva per un quinquennio allo stato la maggiore | entrata | , separatamente contabilizzata , derivante dall aumento dell aliquota di base dell accisa sui tabacchi lavorati ( come ricordato supra |
| 2012-241.txt | 6363 | 6363 | decimi del gettito relativo , laddove il comma 36 dell art . 2 riserva interamente allo stato anche tale maggiore | entrata | tributaria . né ricorre , per le stesse considerazioni svolte nei due punti precedenti , la condizione della « copertura |
| 2012-241.txt | 6684 | 6684 | quella precedente , ma in quanto , introducendo una misura unica dell aliquota stessa , comporta complessivamente una « maggiore | entrata | » tributaria , integralmente attribuita allo stato . la regione autonoma friuli venezia giulia afferma che non ricorrono le condizioni |
| 2012-241.txt | 6924 | 6924 | le condizioni per attribuire il gettito integralmente allo stato ) . va rilevato , in proposito , che le maggiori | entrate | cui fa riferimento la disposizione denunciata hanno sicuramente natura tributaria e , precisamente , di imposte sui redditi . da |
| 2012-241.txt | 7256 | 7256 | dichiarazioni in perdita fiscale . la ricorrente sostiene che la riserva quinquennale all erario dell intero ammontare di tali maggiori | entrate | è illegittima , perché non sussistono le condizioni indicate dalle norme di attuazione statutaria per una tale riserva . lamenta |
| 2012-241.txt | 7368 | 7368 | per riservare il gettito interamente allo stato : vedi i quattro punti precedenti ) . le norme denunciate costituiscono maggiori | entrate | derivanti dall ires , cioè dall imposta che ha sostituito l abrogata irpeg , menzionata dallo statuto . l assimilabilità |
| 2012-241.txt | 7883 | 7883 | in primo luogo , l art . 2 , comma 6 , nella parte in cui prevede una ” minore | entrata | ” per effetto della fissazione della misura unica del 20 per cento delle ritenute e delle imposte sostitutive sui redditi |
| 2012-241.txt | 8015 | 8015 | regione autonoma friuli venezia giulia , la ricorrente censura la norma in relazione non al risultato complessivo ( « maggiore | entrata | » ) derivante dall applicazione della nuova aliquota fissa a tutti i redditi suddetti , ma ai soli casi di |
| 2012-241.txt | 8135 | 8135 | pertanto , è ben possibile che essi determinino un incremento netto di gettito e , quindi , una « maggiore | entrata | » , nella specie di natura indubbiamente tributaria . si è già sottolineato , del resto , che la regione |
| 2012-241.txt | 8185 | 8185 | ( vedi supra , al punto 6.4 . ) proprio sul plausibile presupposto che essa determini complessivamente una « maggiore | entrata | » . tanto basta a inficiare la correttezza del diverso presupposto da cui muove la ricorrente , la quale , |
| 2012-241.txt | 8375 | 8375 | . 2 delle norme di attuazione in materia finanziaria , poi , prevede soltanto che spettano alla regione tutte le | entrate | tributarie erariali riscosse nell àmbito del suo territorio , ad eccezione sia « delle nuove entrate tributarie il cui gettito |
| 2012-241.txt | 8391 | 8391 | alla regione tutte le entrate tributarie erariali riscosse nell àmbito del suo territorio , ad eccezione sia « delle nuove | entrate | tributarie il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o |
| 2012-241.txt | 8425 | 8425 | diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate nelle leggi medesime » , sia di alcune specifiche | entrate | , nominativamente indicate e parimenti riservate allo stato . al riguardo va qui ribadito in conformità alla giurisprudenza di questa |
| 2012-241.txt | 8476 | 8476 | stabiliscono , a favore della regione , una rigida garanzia ” quantitativa ” , cioè la garanzia della disponibilità di | entrate | tributarie non inferiori a quelle ottenute in passato : onde nel caso di abolizione di tributi erariali il cui gettito |
| 2012-241.txt | 8639 | 8639 | alla ricorrente . 7.3 . la regione siciliana impugna , in secondo luogo , le misure riguardanti le « maggiori | entrate | » previste dai commi 1 , 2 , 2 bis , 2 ter , 2 quater , 3 , secondo |
| 2012-241.txt | 9260 | 9260 | un minimo di prelievo pari a 3 euro ; h ) il terzo periodo del comma 36 prevede « maggiori | entrate | » derivanti « dall attività di contrasto all evasione » . tutte queste « maggiori entrate » ( come ricordato |
| 2012-241.txt | 9276 | 9276 | 36 prevede « maggiori entrate » derivanti « dall attività di contrasto all evasione » . tutte queste « maggiori | entrate | » ( come ricordato , in particolare , ai punti 5.2 . e 6.1 . ) sono acquisite , con |
| 2012-241.txt | 9360 | 9360 | sede europea , anche alla luce della eccezionalità della situazione economica internazionale » . in particolare , per le maggiori | entrate | derivanti dall applicazione del comma 3 ( ivi comprese , perciò , quelle conseguenti alla maggiorazione dell accisa sui tabacchi |
| 2012-241.txt | 9423 | 9423 | allo stato . anche i commi 5 bis e 5 ter attraverso l indicazione della finalità « di recuperare all | entrata | del bilancio dello stato » sia le somme dichiarate e non versate dai contribuenti che si sono avvalsi delle agevolazioni |
| 2012-241.txt | 9488 | 9488 | ed iscritte a ruolo confermano il disposto del primo periodo del comma 36 , riservando al bilancio statale le maggiori | entrate | da essi previste . analogamente , il terzo ed il quarto periodo del comma 36 riservano espressamente allo stato le |
| 2012-241.txt | 9510 | 9510 | essi previste . analogamente , il terzo ed il quarto periodo del comma 36 riservano espressamente allo stato le maggiori | entrate | derivanti « dall attività di contrasto all evasione » , precisando che esse sono destinate al fondo per la riduzione |
| 2012-241.txt | 9678 | 9678 | la norma abrogata non abbia mai avuto applicazione . la ricorrente deduce che la riserva allo stato delle suddette maggiori | entrate | riscosse nel territorio siciliano víola i sopra ricordati artt . 36 dello statuto speciale e 2 del d.p.r . n |
| 2012-241.txt | 9762 | 9762 | . n . 1074 del 1965 indica le seguenti tre condizioni per l eccezionale riserva allo stato del gettito delle | entrate | erariali : a ) la natura tributaria dell entrata ; b ) la novità di tale entrata ; c ) |
| 2012-241.txt | 9771 | 9771 | tre condizioni per l eccezionale riserva allo stato del gettito delle entrate erariali : a ) la natura tributaria dell | entrata | ; b ) la novità di tale entrata ; c ) la destinazione del gettito « con apposite leggi alla |
| 2012-241.txt | 9779 | 9779 | del gettito delle entrate erariali : a ) la natura tributaria dell entrata ; b ) la novità di tale | entrata | ; c ) la destinazione del gettito « con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità |
| 2012-241.txt | 9833 | 9833 | precisare che vi sono anche altre disposizioni dello statuto e delle sue norme di attuazione che riservano allo stato altre | entrate | erariali ( tutte testualmente definite « tributarie » ) nominativamente indicate . in particolare , per quel che qui interessa |
| 2012-241.txt | 9882 | 9882 | dello statuto stabilisce che « sono [ . . . ] riservate allo stato le imposte di produzione e le | entrate | dei monopoli dei tabacchi e del lotto » . in attuazione di tale disposizione , il secondo ed il terzo |
| 2012-241.txt | 9923 | 9923 | comma dell art . 2 del d.p.r . n . 1074 del 1965 prevedono che « competono allo stato le | entrate | derivanti : a ) dalle imposte di produzione ; b ) dal monopolio dei tabacchi ; c ) dal lotto |
| 2012-241.txt | 9959 | 9959 | ; c ) dal lotto e dalle lotterie a carattere nazionale » ( secondo comma ) e che « le | entrate | previste nelle lettere precedenti sono indicate nelle annesse tabelle a ) , b ) e c ) , che fanno |
| 2012-241.txt | 9994 | 9994 | e c ) , che fanno parte integrante del presente decreto » ( terzo comma ) . tra le « | entrate | tributarie riservate allo stato in base all art . 36 secondo comma dello statuto della regione siciliana » , la |
| 2012-241.txt | 10026 | 10026 | comma dello statuto della regione siciliana » , la tabella a ) indica , al numero 16 ) , « | entrate | eventuali diverse concernenti le imposte di fabbricazione e i residui attivi » e , al numero 17 ) , « |
| 2012-241.txt | 10106 | 10106 | delle promosse questioni , è perciò necessario esaminare ciascuna norma impugnata per valutare se la riserva allo stato della maggiore | entrata | da essa prevista sia conforme alla normativa statutaria ed alle relative norme di attuazione . 7.3.1 . in proposito , |
| 2012-241.txt | 10144 | 10144 | in proposito , occorre constatare , innanzitutto , che il censurato comma 3 dell art . 2 riguarda una delle | entrate | tributarie nominativamente riservate allo stato dallo statuto d autonomia . gli impugnati secondo , terzo e quarto periodo del comma |
| 2012-241.txt | 10282 | 10282 | 26 ottobre 1995 , n . 504 e successive modificazioni . l attuazione delle disposizioni del presente comma assicura maggiori | entrate | in misura non inferiore a 1.500 milioni di euro annui a decorrere dall anno 2012 . le maggiori entrate derivanti |
| 2012-241.txt | 10301 | 10301 | maggiori entrate in misura non inferiore a 1.500 milioni di euro annui a decorrere dall anno 2012 . le maggiori | entrate | derivanti dal presente comma sono integralmente attribuite allo stato » . la questione sollevata dalla regione siciliana in ordine alla |
| 2012-241.txt | 10471 | 10471 | decreto del presidente della repubblica . il primo gruppo di disposizioni attribuisce allo stato , con norma speciale , le | entrate | derivanti dalle « imposte di produzione » , tra le quali vanno annoverate , secondo la terminologia all epoca utilizzata |
| 2012-241.txt | 10556 | 10556 | di disposizioni , unitamente alla tabella b ) , riserva espressamente allo stato , sempre con norma speciale , le | entrate | derivanti dal monopolio dei tabacchi e , in particolare , tutti i proventi di tale monopolio , tra cui 1 |
| 2012-241.txt | 10610 | 10610 | , ivi compresa , quindi , anche l accisa sui tabacchi lavorati . in ogni caso , dunque , l | entrata | tributaria in esame è nominativamente destinata all erario . ne consegue che la normativa denunciata , essendo conforme agli statuti |
| 2012-241.txt | 10686 | 10686 | difetto di contrasto con i parametri statutari e di attuazione statutaria . 7.3.2 . venendo ora alle questioni riguardanti le | entrate | erariali previste dai commi 5 bis e 5 ter , va rilevato che tali entrate sono accessorie ad altre entrate |
| 2012-241.txt | 10701 | 10701 | ora alle questioni riguardanti le entrate erariali previste dai commi 5 bis e 5 ter , va rilevato che tali | entrate | sono accessorie ad altre entrate , in quanto attengono ( come sopra ricordato al punto 7.3 . ) : a |
| 2012-241.txt | 10706 | 10706 | entrate erariali previste dai commi 5 bis e 5 ter , va rilevato che tali entrate sono accessorie ad altre | entrate | , in quanto attengono ( come sopra ricordato al punto 7.3 . ) : a ) alle somme dichiarate e |
| 2012-241.txt | 10798 | 10798 | ulteriori controlli effettuati a carico dei predetti contribuenti ( medesimo comma 5 ter ) . la tipologia di tali maggiori | entrate | tributarie è perciò diversa a seconda dell entrata cui accedono , cioè , a seconda dell oggetto dei singoli condoni |
| 2012-241.txt | 10806 | 10806 | ( medesimo comma 5 ter ) . la tipologia di tali maggiori entrate tributarie è perciò diversa a seconda dell | entrata | cui accedono , cioè , a seconda dell oggetto dei singoli condoni , sanatorie o controlli . 7.3.2.1 . ne |
| 2012-241.txt | 10845 | 10845 | . ne segue che , nel caso in cui il condono , la sanatoria o il controllo abbiano ad oggetto | entrate | tributarie interamente e nominativamente riservate all erario in base alla normativa statutaria ( ad esempio , le accise ) , |
| 2012-241.txt | 10910 | 10910 | alle regioni a statuto speciale ai sensi dell art . 19 bis . in particolare , occorre sottolineare che costituiscono | entrata | tributaria nonostante i dubbi prospettati dalla difesa dello stato anche le sanzioni previste dal comma 5 ter : si tratta |
| 2012-241.txt | 10935 | 10935 | prospettati dalla difesa dello stato anche le sanzioni previste dal comma 5 ter : si tratta , infatti , di | entrata | che spetta alla regione , ove acceda ad entrate tributarie spettanti alla regione medesima , come stabilito dall art . |
| 2012-241.txt | 10944 | 10944 | dal comma 5 ter : si tratta , infatti , di entrata che spetta alla regione , ove acceda ad | entrate | tributarie spettanti alla regione medesima , come stabilito dall art . 3 delle citate norme di attuazione statutaria in materia |
| 2012-241.txt | 10971 | 10971 | come stabilito dall art . 3 delle citate norme di attuazione statutaria in materia finanziaria , secondo cui « le | entrate | spettanti alla regione comprendono anche quelle accessorie [ . . . ] derivanti dall applicazione di sanzioni pecuniarie amministrative [ |
| 2012-241.txt | 11018 | 11018 | 7.3.2.2 . nel caso in cui , invece , il condono , la sanatoria o il controllo abbiano ad oggetto | entrate | non nominativamente riservate allo stato dalla normativa di rango statutario , è necessario valutare , preliminarmente , se la riserva |
| 2012-241.txt | 11081 | 11081 | , debbono congiuntamente ricorrere per l eccezionale e integrale riserva statale di tale gettito . va rilevato che per dette | entrate | ricorre indubbiamente la prima delle suddette tre condizioni , rappresentata dal carattere tributario dell entrata erariale . non ricorrono invece |
| 2012-241.txt | 11096 | 11096 | va rilevato che per dette entrate ricorre indubbiamente la prima delle suddette tre condizioni , rappresentata dal carattere tributario dell | entrata | erariale . non ricorrono invece le altre due condizioni . quanto alla seconda condizione , relativa alla novità dell entrata |
| 2012-241.txt | 11116 | 11116 | entrata erariale . non ricorrono invece le altre due condizioni . quanto alla seconda condizione , relativa alla novità dell | entrata | tributaria , va ricordato che , secondo la giurisprudenza di questa corte : a ) per la sua sussistenza « |
| 2012-241.txt | 11156 | 11156 | « deve verificarsi un ” incremento di gettito ” ( sentenza n . 198 del 1999 ) , cioè una | entrata | aggiuntiva , rilevando la novità del provento , non la novità del tributo » ( sentenza n . 135 del |
| 2012-241.txt | 11200 | 11200 | sentenze n . 47 del 1968 e n . 49 del 1972 , che hanno ritenuto ” nuova ” l | entrata | derivante da un addizionale ) ; b ) può considerarsi ” nuova ” « anche la maggiore entrata » complessiva |
| 2012-241.txt | 11218 | 11218 | ” l entrata derivante da un addizionale ) ; b ) può considerarsi ” nuova ” « anche la maggiore | entrata | » complessiva « derivante da disposizioni legislative che introducono nuovi tributi o aumentano le aliquote di tributi preesistenti e contestualmente |
| 2012-241.txt | 11272 | 11272 | ( sentenza n . 143 del 2012 ; sentenza n . 348 del 2000 ) ; c ) costituisce nuova | entrata | tributaria « una entrata aggiuntiva che non venga anticipatamente a sostituire quelle già in precedenza previste siccome spettanti alla regione |
| 2012-241.txt | 11276 | 11276 | 143 del 2012 ; sentenza n . 348 del 2000 ) ; c ) costituisce nuova entrata tributaria « una | entrata | aggiuntiva che non venga anticipatamente a sostituire quelle già in precedenza previste siccome spettanti alla regione » ( sentenza n |
| 2012-241.txt | 11313 | 11313 | » ( sentenza n . 342 del 2010 ) . alla stregua di tali criteri , deve escludersi che l | entrata | di cui al comma 5 bis ( recupero di somme dichiarate e non versate dai contribuenti che si sono avvalsi |
| 2012-241.txt | 11341 | 11341 | recupero di somme dichiarate e non versate dai contribuenti che si sono avvalsi del condono ) costituisca una « nuova | entrata | » , riguardando essa somme già dovute in base alla precedente normativa fiscale . detto comma , infatti , non |
| 2012-241.txt | 11399 | 11399 | pertanto , non si verifica alcuna ” novità del provento ” . analoghe osservazioni valgono con riguardo alle « maggiori | entrate | » derivanti dagli ulteriori controlli sui contribuenti , previste dal citato comma 5 ter . infatti , l attività di |
| 2012-241.txt | 11445 | 11445 | alcuna modifica della legislazione fiscale vigente , né determina un ” nuovo provento ” . la riserva allo stato delle | entrate | di cui ai commi 5 bis e 5 ter ( per la parte relativa agli ulteriori controlli fiscali ) non |
| 2012-241.txt | 11489 | 11489 | , consentita dallo statuto . quanto alla terza condizione , relativa alla « specificità della destinazione del gettito della nuova | entrata | » , va ricordato che essa « è soddisfatta quando la legge statale stabilisce che il gettito sia utilizzato per |
| 2012-241.txt | 11549 | 11549 | legge stessa ( sentenza n . 135 del 2012 ) . ne deriva che la destinazione del gettito di tali | entrate | « alle esigenze prioritarie di raggiungimento degli obiettivi di finanza pubblica concordati in sede europea , anche alla luce della |
| 2012-241.txt | 11621 | 11621 | del ricorso del friuli venezia giulia . in definitiva , la mancanza delle tre condizioni di riserva allo stato delle | entrate | in esame , ove queste accedano ad entrate non nominativamente riservate allo stato dalla normativa di rango statutario , rende |
| 2012-241.txt | 11629 | 11629 | definitiva , la mancanza delle tre condizioni di riserva allo stato delle entrate in esame , ove queste accedano ad | entrate | non nominativamente riservate allo stato dalla normativa di rango statutario , rende la devoluzione all erario del gettito non conforme |
| 2012-241.txt | 11695 | 11695 | all art . 19 bis , l inapplicabilità alla ricorrente delle norme censurate . invece , con riferimento a tali | entrate | , la suddetta clausola di salvaguardia non opera , perché il tenore letterale dei commi impugnati eccezionalmente dispone che essi |
| 2012-241.txt | 11738 | 11738 | applicabili alla regione siciliana . in particolare , il suddetto comma 5 bis stabilisce che : « l agenzia delle | entrate | e le società del gruppo equitalia e di riscossione sicilia , al fine di recuperare all entrata del bilancio dello |
| 2012-241.txt | 11755 | 11755 | l agenzia delle entrate e le società del gruppo equitalia e di riscossione sicilia , al fine di recuperare all | entrata | del bilancio dello stato le somme dichiarate e non versate dai contribuenti che si sono avvalsi dei condoni e delle |
| 2012-241.txt | 11817 | 11817 | notifica delle relative cartelle di pagamento , provvedono all avvio , entro e non oltre trenta giorni dalla data di | entrata | in vigore della legge di conversione del presente decreto , di una ricognizione di tali contribuenti . nei successivi trenta |
| 2012-241.txt | 12004 | 12004 | quali è ancora in corso il termine per l accertamento , è sottoposta a controllo da parte dell agenzia delle | entrate | e della guardia di finanza entro il 31 dicembre 2013 , anche con riguardo alle attività svolte dal contribuente medesimo |
| 2012-241.txt | 12124 | 12124 | per la sicilia ( denominato « riscossione sicilia » ) , esercitate con la specifica finalità di « recuperare all | entrata | del bilancio dello stato » il gettito correlato a tale attività . detta finalità implica , perciò , la volontà |
| 2012-241.txt | 12318 | 12318 | . 7.3.3 . la regione siciliana , come sopra ricordato , denuncia l illegittimità della riserva allo stato anche delle | entrate | di cui ai commi 1 , 2 , 2 bis , 2 ter , 2 quater e 35 octies dell |
| 2012-241.txt | 12400 | 12400 | punto 7.3.2.2 . è necessario valutare , pertanto , anche con riguardo a tali norme , se la riserva delle | entrate | all erario rispetti tutte le indicate tre condizioni poste dallo statuto per la devoluzione allo stato del gettito . 7.3.3.1 |
| 2012-241.txt | 12572 | 12572 | ) , la questione deve essere dichiarata inammissibile per il sopraggiunto venir meno di detto presupposto , e cioè dell | entrata | , rivendicata dalla ricorrente , corrispondente all indicata « riduzione » . 7.3.3.2 . ad analoga conclusione di inammissibilità si |
| 2012-241.txt | 12602 | 12602 | riduzione » . 7.3.3.2 . ad analoga conclusione di inammissibilità si deve giungere con riguardo alla questione relativa all ulteriore | entrata | espressamente richiamata dall impugnato comma 1 dell art . 2 del decreto legge n . 138 del 2011 ; cioè |
| 2012-241.txt | 13384 | 13384 | , è ora necessario valutare se sussistano le sopra indicate tre condizioni statutariamente richieste per riservare allo stato le altre | entrate | non nominativamente attribuite all erario e rivendicate dalla regione ( precisate al punto 7.3.3 . ) . quanto alla prima |
| 2012-241.txt | 13415 | 13415 | precisate al punto 7.3.3 . ) . quanto alla prima condizione posta dallo statuto , relativa alla natura tributaria delle | entrate | , è indubbio che essa sussiste : a ) il censurato comma 2 dell art . 2 del decreto legge |
| 2012-241.txt | 13567 | 13567 | e , quindi , afferisce anch esso ad una imposta tipica . anche la seconda condizione consistente nella novità dell | entrata | tributaria appare soddisfatta , perché le norme indicate introducono nuovi proventi ( anche se non nuovi tributi ) . non |
| 2012-241.txt | 13605 | 13605 | ) . non è soddisfatta , invece , la condizione relativa alla « specificità della destinazione del gettito della nuova | entrata | » , perché , come già osservato ai punti 6.1 . e 7.3.2.2 . , il disposto del comma 36 |
| 2012-241.txt | 13660 | 13660 | del 2011 prevede una destinazione solo generica di tale gettito . ne deriva che la devoluzione all erario di tali | entrate | víola la normativa di rango statutario , con la conseguenza che , in forza della clausola generale di salvaguardia di |
| 2012-241.txt | 13743 | 13743 | questioni . 7.4 . la ricorrente regione impugna , infine , la normativa che riserva allo stato le « maggiori | entrate | » derivanti dall attività di contrasto all evasione fiscale , ai sensi del comma 36 , terzo periodo , dell |
| 2012-241.txt | 13786 | 13786 | 2 del decreto legge n . 138 del 2011 . come nell ipotesi esaminata al punto 7.3.2 . , le | entrate | tributarie in esame ( derivanti dal contrasto all evasione fiscale ) fanno riferimento ad altre entrate tributarie . la tipologia |
| 2012-241.txt | 13802 | 13802 | 7.3.2 . , le entrate tributarie in esame ( derivanti dal contrasto all evasione fiscale ) fanno riferimento ad altre | entrate | tributarie . la tipologia di tali maggiori entrate è , perciò , diversa a seconda dell entrata cui si riferiscono |
| 2012-241.txt | 13810 | 13810 | ( derivanti dal contrasto all evasione fiscale ) fanno riferimento ad altre entrate tributarie . la tipologia di tali maggiori | entrate | è , perciò , diversa a seconda dell entrata cui si riferiscono , cioè , a seconda dell oggetto delle |
| 2012-241.txt | 13819 | 13819 | riferimento ad altre entrate tributarie . la tipologia di tali maggiori entrate è , perciò , diversa a seconda dell | entrata | cui si riferiscono , cioè , a seconda dell oggetto delle singole evasioni fiscali . ne segue che , ove |
| 2012-241.txt | 13845 | 13845 | , a seconda dell oggetto delle singole evasioni fiscali . ne segue che , ove l evasione abbia ad oggetto | entrate | tributarie interamente e nominativamente riservate all erario in base alla normativa statutaria , la questione deve essere dichiarata non fondata |
| 2012-241.txt | 13927 | 13927 | esclusione , dunque , di qualsiasi violazione di tali parametri . ove , invece , l evasione abbia ad oggetto | entrate | non nominativamente riservate allo stato dalla normativa di rango statutario , è necessario valutare come nelle ipotesi esaminate al punto |
| 2012-241.txt | 13973 | 13973 | del gettito all erario sia conforme alla normativa statutaria siciliana . nella specie , si è in presenza di una | entrata | tributaria ( in quanto effetto dell attività di contrasto all evasione fiscale ) , ma non « nuova » ( |
| 2012-241.txt | 14307 | 14307 | né con riferimento al comma 6 dello stesso articolo , impugnato nella sola parte in cui prevede una ” minore | entrata | ” ; né con riferimento , infine , al comma 36 , terzo periodo , dello stesso art . 2 |
| 2012-241.txt | 14332 | 14332 | riferimento , infine , al comma 36 , terzo periodo , dello stesso art . 2 per la parte riguardante | entrate | non nominativamente riservate allo stato e riscosse in sicilia . 8 . con il ricorso n . 160 del 2011 |
| 2012-241.txt | 14511 | 14511 | statuto , riservano integralmente allo stato , per un periodo di cinque anni e con separata contabilizzazione , le maggiori | entrate | da esse previste . a parte la questione di cui si dirà al successivo punto 8.1 . , per la |
| 2012-241.txt | 15627 | 15627 | punto 6.2 . hanno aumentato l aliquota base dell iva ( comma 2 bis ) con effetto dalla data di | entrata | in vigore della legge di conversione del decreto legge ( comma 2 ter ) , escludendo , tuttavia , l |
| 2012-241.txt | 15937 | 15937 | , primo periodo ) ed « attraverso separata contabilizzazione » ( comma 36 , secondo periodo ) , le maggiori | entrate | derivanti dall adozione , da parte del « ministero dell economia e delle finanze amministrazione autonoma dei monopoli di stato |
| 2012-241.txt | 15978 | 15978 | » ( comma 3 , primo periodo ) , di disposizioni in materia di giochi pubblici utili ad assicurare maggiori | entrate | ( introduzione di nuovi giochi ; indizione di nuove lotterie adozione di nuove modalità di gioco del lotto e dei |
| 2012-241.txt | 16085 | 16085 | lettera m ) , dello statuto speciale , che assegna alla regione autonoma i « sette decimi di tutte le | entrate | erariali , dirette o indirette , comunque denominate , ad eccezione di quelle di spettanza di altri enti pubblici » |
| 2012-241.txt | 16131 | 16131 | previste dalle precedenti lettere da a ad l del primo comma dello stesso art . 8 , in relazione alle | entrate | derivanti dall irpef , dall irpeg , dalle imposte di bollo , registro , ipotecarie , sul consumo dell energia |
| 2012-241.txt | 16290 | 16290 | disposte integrali riserve statutarie di gettito in favore dello stato . infatti premesso che è pacifica la natura di « | entrate | erariali » ( ai sensi dell evocata lettera m del primo comma dell art . 8 dello statuto speciale sardo |
| 2012-241.txt | 16349 | 16349 | evidente che l impugnata normativa , sottraendo alla regione autonoma sardegna la quota ad essa spettante dei sette decimi delle | entrate | erariali riscosse o percette nel territorio della regione , violerebbe l evocato parametro statutario ove non operasse la clausola di |
| 2012-241.txt | 16457 | 16457 | all erario , « per un periodo di cinque anni » ed « attraverso separata contabilizzazione » , le maggiori | entrate | derivanti dall applicazione dei commi 5 bis e 5 ter dello stesso art . 2 . questi ultimi due commi |
| 2012-241.txt | 16497 | 16497 | commi ( come visto ai punti 7.3 . e 7.3.4 . ) prevedono , rispettivamente , il recupero « all | entrata | del bilancio dello stato » delle somme dichiarate e non versate dai contribuenti che si sono avvalsi dei condoni e |
| 2012-241.txt | 16637 | 16637 | comma 5 ter ) . la ricorrente deduce che anche in questo caso la suddetta riserva allo stato delle maggiori | entrate | víola l art . 8 dello statuto speciale , trattandosi di un gettito che , ove le somme dovute dai |
| 2012-241.txt | 16690 | 16690 | in base a detto parametro statutario , alla regione . come si è già visto in precedenza , le maggiori | entrate | in esame hanno entrambe natura tributaria : quelle che derivano dal comma 5 bis , perché sono relative alle somme |
| 2012-241.txt | 16972 | 16972 | come visto ai punti 6.4 . e 7.2 . ) riserva all erario , per un quinquennio , le maggiori | entrate | derivanti dalla fissazione nella misura unica del 20 per cento delle ritenute e delle imposte sostitutive sui redditi di capitale |
| 2012-241.txt | 17103 | 17103 | , che come già osservato nel punto 8.4 . assegna alla regione sardegna i « sette decimi di tutte le | entrate | erariali , dirette o indirette , comunque denominate , ad eccezione di quelle di spettanza di altri enti pubblici » |
| 2012-241.txt | 17145 | 17145 | anche tale denunciata normativa si pone in contrasto con lo statuto speciale , perché : 1 ) le complessive maggiori | entrate | derivanti dall applicazione dei commi impugnati costituiscono « entrate erariali » , ai sensi dell evocata lettera m ) del |
| 2012-241.txt | 17154 | 17154 | lo statuto speciale , perché : 1 ) le complessive maggiori entrate derivanti dall applicazione dei commi impugnati costituiscono « | entrate | erariali » , ai sensi dell evocata lettera m ) del primo comma dell art . 8 dello statuto speciale |
| 2012-241.txt | 17198 | 17198 | sottrae , pertanto , alla regione autonoma sardegna , in favore dell erario , i sette decimi di tali maggiori | entrate | , riscosse nel territorio regionale . di qui l inapplicabilità alla regione della norma e la non fondatezza della questione |
| 2012-241.txt | 17248 | 17248 | . 8.7 . con la settima ed ultima questione , la regione autonoma sardegna impugna , con riferimento alle maggiori | entrate | derivanti dall « attività di contrasto all evasione » , il comma 36 dell art . 2 del decreto legge |
| 2012-241.txt | 17289 | 17289 | n . 138 del 2011 , il quale destina al fondo per la riduzione strutturale della pressione fiscale le maggiori | entrate | derivanti da tale attività , « al netto di quelle necessarie al mantenimento del pareggio di bilancio ed alla riduzione |
| 2012-241.txt | 17336 | 17336 | , il punto 7.3 . ) . la regione deduce che l acquisizione in capo allo stato di tali maggiori | entrate | víola l art . 8 dello statuto speciale , trattandosi di un gettito che , in assenza di condotte evasive |
| 2012-241.txt | 17404 | 17404 | stato , deve osservarsi che la normativa impugnata non è conforme allo statuto speciale . infatti , le complessive maggiori | entrate | derivanti dall attività di contrasto dell evasione fiscale costituiscono « entrate tributarie » che l evocato art . 8 dello |
| 2012-241.txt | 17415 | 17415 | allo statuto speciale . infatti , le complessive maggiori entrate derivanti dall attività di contrasto dell evasione fiscale costituiscono « | entrate | tributarie » che l evocato art . 8 dello statuto speciale attribuisce alla regione autonoma ( se riscosse o percette |
| 2012-258.txt | 1519 | 1519 | 60 del d.p.r . n . 600 del 1973 si applica alle notificazioni delle cartelle di pagamento riguardanti tutte le | entrate | riscosse mediante ruolo previste dagli artt . 17 e 18 del d.lgs . n . 46 del 1999 e , |
| 2012-258.txt | 1544 | 1544 | dagli artt . 17 e 18 del d.lgs . n . 46 del 1999 e , quindi , anche le | entrate | non tributarie dello stato e degli altri enti pubblici , anche previdenziali , esclusi quelli economici . in particolare , |
| 2012-258.txt | 1593 | 1593 | medesimo d.lgs . n . 46 del 1999 non ricomprendono i censurati articoli nell elenco di quelli applicabili alle sole | entrate | tributarie , è irrilevante ai fini della questione di legittimità costituzionale se i crediti indicati nella cartella siano di natura |
| 2012-265.txt | 93 | 93 | . 28 , commi 1 e 3 , della medesima legge n . 183 del 2011 ) è versato all | entrata | del bilancio dello stato e , nei rapporti finanziari con le autonomie speciali , costituisce riserva all erario per un |
| 2012-265.txt | 613 | 613 | . 2.1 . deve , anzitutto , rilevarsi come non risulti contestata dalla stessa ricorrente la ” novità ” dell | entrata | tributaria . del resto , in conformità alla consolidata giurisprudenza di questa corte , « per nuova entrata tributaria , |
| 2012-265.txt | 631 | 631 | ” dell entrata tributaria . del resto , in conformità alla consolidata giurisprudenza di questa corte , « per nuova | entrata | tributaria , di cui all art . 2 del d.p.r . 26 luglio 1965 , n . 1074 , contenente |
| 2012-265.txt | 675 | 675 | attuazione dello statuto della regione siciliana in materia finanziaria , deve intendersi non un tributo nuovo , ma solo un | entrata | derivante da un atto impositivo nuovo , in mancanza del quale l entrata non si sarebbe verificata , a nulla |
| 2012-265.txt | 688 | 688 | un tributo nuovo , ma solo un entrata derivante da un atto impositivo nuovo , in mancanza del quale l | entrata | non si sarebbe verificata , a nulla rilevando che il nuovo atto impositivo introduca un tributo nuovo o ne aumenti |
| 2012-265.txt | 792 | 792 | la disposizione impugnata precisa la destinazione del maggior gettito derivante dall incremento del contributo unificato , specificando che le nuove | entrate | saranno volte ad « assicurare il funzionamento degli uffici giudiziari , con particolare riferimento ai servizi informatici e con esclusione |
| 2012-265.txt | 959 | 959 | essere ribadita la giurisprudenza di questa corte , secondo la quale « quando il legislatore riserva all erario ” nuove | entrate | tributarie ” , il principio di leale collaborazione tra stato e regioni impone la previsione di un procedimento che contempli |
| 2012-288.txt | 1001 | 1001 | . l articolo 8 del successivo decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2012-288.txt | 1122 | 1122 | , che alle regioni a statuto ordinario spettano gli altri tributi ad esse riconosciuti dalla legislazione vigente alla data di | entrata | in vigore del decreto stesso , aggiungendo che i predetti tributi costituiscono tributi propri derivati . la diversificazione operata tra |
| 2012-30.txt | 919 | 919 | , va osservato che , sebbene la norma ora in discussione sia stata oggetto di modificazione , a seguito della | entrata | in vigore dell art . 18 , comma 31 , lettera a ) , della legge regionale della sardegna 30 |
| 2012-30.txt | 1738 | 1738 | tributi statali che , ai sensi dell art . 8 dello statuto di autonomia della sardegna , costituiscono una sua | entrata | , in quanto una loro modifica esula dalle competenze legislative attribuite alla regione ai sensi degli artt . 3 e |
| 2012-30.txt | 1794 | 1794 | rilievo che la lettera h ) del primo comma dell art . 8 dello statuto di autonomia inserisce tra le | entrate | proprie della regione le « imposte e tasse sul turismo » in quanto , potendo essere istituite solo « in |
| 2012-30.txt | 1958 | 1958 | tasse sul turismo , i tributi cioè che lo statuto prevede possano , con i limiti visti , costituire autonoma | entrata | della regione . né può immaginarsi che il beneficio possa indirizzarsi verso future misure impositive rientranti nell ambito del turismo |
| 2012-30.txt | 3948 | 3948 | anteriormente al 29 settembre 2006 ; c ) avere svolto tale servizio almeno per tre anni nel quinquennio anteriore alla | entrata | in vigore della legge n . 296 del 2006 . dal confronto fra la norma censurata e quella richiamata dall |
| 2012-30.txt | 4091 | 4091 | in quanto il periodo finale del servizio prestato che consente la fruizione delle misure agevolative è fissato alla data di | entrata | in vigore della legge regionale n . 1 del 2011 , ben oltre quindi quello previsto dalla normativa statale , |
| 2012-30.txt | 4118 | 4118 | . 1 del 2011 , ben oltre quindi quello previsto dalla normativa statale , vale a dire la data dell | entrata | in vigore della legge n . 296 del 2006 ( sentenza n . 179 del 2010 ) . essendo indubbio |
| 2012-300.txt | 1104 | 1104 | n . 16 del 2012 ha , infine , disposto effetti giuridici retroattivi delle modificazioni apportate ( a decorrere dall | entrata | in vigore dell originario d.l . n . 201 del 2011 ) , introducendo meccanismi compensativi in favore del soggetto |
| 2012-300.txt | 1157 | 1157 | , eventualmente effettuati in misura inferiore a quella successivamente stabilita , qualora l eccedenza venga versata entro novanta giorni dall | entrata | in vigore della legge di conversione del d.l . n . 16 del 2012 . alla luce delle sopravvenute modifiche |
| 2012-300.txt | 2750 | 2750 | legge della regione sardegna 30 giugno 2011 , n . 12 ( disposizioni nei vari settori di intervento ) , | entrata | in vigore nelle more del giudizio di legittimità costituzionale , interpretava autenticamente e integrava alcune disposizioni precedentemente impugnate dell art |
| 2012-300.txt | 2952 | 2952 | al riscontro circa l avvenuta applicazione delle disposizioni originariamente impugnate , il provvedimento attuativo del direttore generale dell agenzia delle | entrate | ( previsto dall art . 15 del d.l . n . 201 del 2011 ) , che disciplina le modalità |
| 2012-32.txt | 371 | 371 | marzo 2002 , n . 3 ( ordinamento contabile della regione abruzzo ) , per l iscrizione degli stanziamenti di | entrata | e di spesa destinati a dare attuazione alle disposizioni del presente articolo . 1.1.1 . secondo il presidente del consiglio |
| 2012-32.txt | 1068 | 1068 | ne escluderebbe l aumento . di contro , la regione non avrebbe allo stato la potestà di deliberare aumenti delle | entrate | tributarie , a causa della sospensione , disposta dal legislatore statale sino all attuazione del federalismo fiscale , del potere |
| 2012-32.txt | 1405 | 1405 | queste , pertanto , restano affidate agli attuali gestori . 2 . i soggetti gestori del servizio alla data di | entrata | in vigore della presente legge continuano a operare fino al verificarsi delle condizioni previste dal presente articolo [ . . |
| 2012-32.txt | 2274 | 2274 | non dirigenziale in servizio con contratto a tempo determinato o di collaborazione coordinata e continuativa in essere alla data di | entrata | in vigore della legge succitata , invero limitatamente all ambito della programmazione triennale dei fabbisogni per gli anni 2008 , |
| 2012-32.txt | 2576 | 2576 | , le aziende territoriali per l edilizia residenziale pubblica ( ater ) presentano , entro trenta giorni dalla data di | entrata | in vigore della legge , un piano redatto d intesa con i comuni interessati e le autorità di pubblica sicurezza |
| 2012-32.txt | 2894 | 2894 | e locale , prevede , al comma 1 , che le concessioni regionali e comunali in essere alla data di | entrata | in vigore della legge sono prorogate fino al 30 giugno 2011 . 1.6.1 . ad avviso del governo , la |
| 2012-32.txt | 4048 | 4048 | soccorso alpino e speleologico abruzzese ) cnas ( corpo nazionale soccorso alpino e speleologico ) , entro centoventi giorni dall | entrata | in vigore della legge , integra e aggiorna il proprio tariffario per i servizi di soccorso sanitario e non sanitario |
| 2012-32.txt | 6803 | 6803 | dell art . 16 della legge reg . abruzzo n . 1 del 2011 è fondata . 9.1 . le | entrate | tributarie delle regioni ordinarie , come noto , derivano essenzialmente da addizionali a tributi statali , da quote di partecipazione |
| 2012-50.txt | 84 | 84 | regione umbria 30 marzo 2011 , n . 4 ( disposizioni collegate alla manovra di bilancio 2011 in materia di | entrate | e di spese ) , per violazione degli artt . 3 , 117 , commi primo , secondo , lettera |
| 2012-50.txt | 224 | 224 | 2000 , n . 13 di contabilità , artt . 45 e 82 , e provvedimenti collegati in materia di | entrata | e di spesa modificazioni ed integrazioni di leggi regionali ) ha modificato l art . 5 , comma 1 , |
| 2012-50.txt | 777 | 777 | art . 5 del decreto legislativo 6 maggio 2011 , n . 68 ” disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2012-64.txt | 1217 | 1217 | « norme di attuazione dello statuto della regione siciliana in materia finanziaria » ) , perché sottrae alla regione siciliana | entrate | tributarie che , invece , le competono in base a detti parametri , in forza dei quali « spettano » |
| 2012-64.txt | 1254 | 1254 | quali « spettano » alla regione siciliana ( salvo talune particolari eccezioni , nella specie non sussistenti ) tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate ; b ) l art |
| 2012-64.txt | 1329 | 1329 | quarto comma , cost . , nonché « l autonomia finanziaria dei comuni » , perché determina una contrazione delle | entrate | della regione e dei comuni siciliani per effetto della quale « non solo la regione ma pure i comuni siciliani |
| 2012-99.txt | 440 | 440 | garantisce l autonomia finanziaria e contabile , nell esercizio della quale , sempre secondo la difesa , a seguito dell | entrata | in vigore del nuovo art . 8 dello statuto , è stata emanata la norma impugnata , per consentire che |
| 2012-99.txt | 3249 | 3249 | . la norma prevede che l amministrazione regionale , attraverso l assessorato competente , predisponga , entro sessanta giorni dall | entrata | in vigore della legge , un programma con le misure da adottare per promuovere le opportunità di lavoro stabile per |
| 2013-08.txt | 1559 | 1559 | identifichi , altresì , le disposizioni legislative e regolamentari che , invece , risultano abrogate a decorrere dalla data di | entrata | in vigore dei regolamenti stessi . vista nel suo insieme , la disciplina contenuta nell art . 1 del decreto |
| 2013-08.txt | 3255 | 3255 | dei mercati , infatti , produce dei riflessi sul piano nazionale , sia quanto alla crescita , sia quanto alle | entrate | tributarie , sia , infine , quanto al rispetto delle condizioni dettate dal patto europeo di stabilità e crescita . |
| 2013-08.txt | 3522 | 3522 | comma 1 , del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2013-08.txt | 3708 | 3708 | e delle finanze , che costituisce il presupposto per il rinnovo della convenzione tra il ministero e l agenzia delle | entrate | , prevista dall art . 59 del d.lgs . n . 300 del 1999 , sia di tale convenzione . |
| 2013-08.txt | 3748 | 3748 | . quest ultima , in particolare , disciplina i rapporti tra ministero dell economia e delle finanze e agenzia delle | entrate | , in relazione alle funzioni amministrative di riscossione alla stessa rimesse . in merito alla suddetta convenzione , la corte |
| 2013-08.txt | 3880 | 3880 | , come pure precisato nella predetta sentenza , la possibilità di pervenire a una intesa tra regione e agenzia delle | entrate | per la riscossione dei tributi di spettanza regionale non risulta in alcun modo pregiudicata dalla convenzione stipulata a livello centrale |
| 2013-08.txt | 3937 | 3937 | d.lgs . n . 68 del 2011 segue proprio questa impostazione , prevedendo specifiche convenzioni tra regioni e agenzia delle | entrate | , distinte da quella tra ministero e agenzia . infatti , ai sensi dell art . 10 , comma 2 |
| 2013-08.txt | 3991 | 3991 | definire con specifico atto convenzionale , sottoscritto con il ministero dell economia e delle finanze e con l agenzia delle | entrate | , le modalità gestionali e operative dei tributi regionali , nonché di ripartizione degli introiti derivanti dall attività di recupero |
| 2013-08.txt | 4115 | 4115 | irpef , nonché il relativo rimborso spese , sono disciplinate sulla base di convenzioni da definire tra l agenzia delle | entrate | e le regioni . 6.2 . stante l estraneità della disposizione impugnata agli ambiti di competenza regionale , la questione |
| 2013-08.txt | 4469 | 4469 | di leale collaborazione non sono fondate . è , infatti , in sede di convenzione tra regioni e agenzia delle | entrate | , e non nell ambito della formazione del cosiddetto atto di indirizzo ministeriale , che possono trovare spazio le indicazioni |
| 2013-08.txt | 4610 | 4610 | comma 2 può prevedere la possibilità per le regioni di definire , di concerto con la direzione dell agenzia delle | entrate | , le direttive generali sui criteri della gestione e sull impiego delle risorse disponibili . previo accordo sancito in sede |
| 2013-08.txt | 4693 | 4693 | livello di governo la convenzione di cui al comma 2 prevede l istituzione presso ciascuna sede regionale dell agenzia delle | entrate | di un comitato regionale di indirizzo , di cui stabilisce la composizione con rappresentanti designati dal direttore dell agenzia delle |
| 2013-08.txt | 4714 | 4714 | di un comitato regionale di indirizzo , di cui stabilisce la composizione con rappresentanti designati dal direttore dell agenzia delle | entrate | , dalla regione e dagli enti locali . la citata gestione dei tributi è svolta sulla base di linee guida |
| 2013-08.txt | 4747 | 4747 | tributi è svolta sulla base di linee guida concordate nell ambito della conferenza stato regioni , con l agenzia delle | entrate | » . alla luce di detto contesto normativo , la soppressione dell intesa che non era prevista nell originaria formulazione |
| 2013-121.txt | 494 | 494 | art . 11 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2013-121.txt | 2004 | 2004 | 2011 , perché in mancanza delle misure compensative previste dal citato art . 11 per il caso di diminuzione di | entrate | tributarie la disposizione impugnata ridurrebbe il gettito dei tributi regionali di un importo tale ( che la ricorrente indica in |
| 2013-144.txt | 483 | 483 | , presupposto che avrebbe consentito di derogare al generale regime statutario di integrale spettanza alla regione siciliana di tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate . in secondo luogo , |
| 2013-144.txt | 1144 | 1144 | : « con decreto del ministero dell economia e delle finanze , da adottare entro tre mesi dalla data di | entrata | in vigore della presente legge , d intesa con la conferenza permanente per i rapporti tra lo stato , le |
| 2013-144.txt | 1183 | 1183 | , le regioni e le province autonome di trento e di bolzano , sono effettuate le regolazioni finanziarie delle maggiori | entrate | nette derivanti dall attuazione delle norme del comma 321 e sono definiti i criteri e le modalità per la corrispondente |
| 2013-153.txt | 263 | 263 | è previsto dall art . 5 ; l art . 6 reca una norma finanziaria diretta a regolare le minori | entrate | derivanti dall applicazione dell art . 4 ; l art . 7 detta una clausola valutativa sulle modalità di attuazione |
| 2013-153.txt | 299 | 299 | valutativa sulle modalità di attuazione della legge ; infine , l art . 8 stabilisce l efficacia differita per l | entrata | in vigore della legge stessa , a far tempo dal 1 gennaio 2013 . ad avviso del ricorrente , tale |
| 2013-153.txt | 427 | 427 | comma 1 , del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2013-153.txt | 724 | 724 | dall art . 5 della norma regionale stessa , concernente il regolamento attuativo e la convenzione con l agenzia delle | entrate | , cioè attività di tipo preparatorio . infine , non si potrebbe sostenere che il credito d imposta non trova |
| 2013-170.txt | 464 | 464 | attività produttive ed imposta locale sui redditi ” . la disposizione si osserva anche per i crediti sorti anteriormente all | entrata | in vigore del presente decreto » . l art . 23 , comma 40 , del medesimo decreto legge n |
| 2013-170.txt | 528 | 528 | i titolari di crediti privilegiati , intervenuti nell esecuzione o ammessi al passivo fallimentare in data anteriore alla data di | entrata | in vigore del presente decreto , possono contestare i crediti che , per effetto delle nuove norme di cui ai |
| 2013-170.txt | 961 | 961 | , comma 37 , che testualmente recita : « la disposizione si osserva anche per i crediti sorti anteriormente all | entrata | in vigore del presente decreto » . inoltre , sempre in ordine agli effetti nel tempo della modifica legislativa , |
| 2013-170.txt | 1188 | 1188 | 37 , ultima parte secondo cui l estensione del privilegio « si osserva anche per i crediti sorti anteriormente all | entrata | in vigore del presente decreto » non può avere altro significato che quello di consentire la ricollocazione in sede privilegiata |
| 2013-170.txt | 2180 | 2180 | 40 , i titolari di crediti privilegiati , ammessi al passivo fallimentare divenuto definitivo in data anteriore a quella di | entrata | in vigore del decreto legge , possono proporre l impugnazione ( prevista dall art . 98 , terzo comma , |
| 2013-18.txt | 414 | 414 | art . 8 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2013-26.txt | 427 | 427 | finanza pubblica e del sistema tributario » , poiché determinerebbe l applicazione di un regime di imposizione latore di minori | entrate | fiscali , come tale pregiudizievole per la finanza pubblica , e consentirebbe comunque di evitare ai beneficiari delle prestazioni pensionistiche |
| 2013-26.txt | 1376 | 1376 | rinvierebbe ad un successivo regolamento la determinazione delle modalità di liquidazione diretta del montante pensionistico . pertanto fino alla sua | entrata | in vigore non vi sarebbe sempre secondo la resistente alcuna lesione della disposizione interposta , costituita dall art . 11 |
| 2013-26.txt | 3597 | 3597 | , della legge della regione autonoma sardegna 11 maggio 2006 , n . 4 ( disposizioni varie in materia di | entrate | , riqualificazione della spesa , politiche sociali e di sviluppo ) , i quali non coincidono con la tipologia di |
| 2013-26.txt | 3730 | 3730 | l impugnato art . 4 , comma 2 , prevede che « fino al raggiungimento dell equilibrio finanziario determinato dall | entrata | a regime del sistema contributivo di cui all articolo 3 , comma 1 , e al fine di salvaguardare le |
| 2013-26.txt | 4068 | 4068 | prestazioni pensionistiche , determinerebbe l applicazione di un regime di imposizione fiscale più favorevole ai beneficiari , produttivo di minori | entrate | fiscali con conseguente pregiudizio per la finanza pubblica . la seconda , formulata in riferimento all art . 117 , |
| 2013-310.txt | 2403 | 2403 | , alla stregua degli artt . 6 , comma 14 , e 8 , comma 1 , a decorrere dall | entrata | in vigore dei regolamenti attuativi della legge stessa , le classi e gli scatti sono triennali e legati all esito |
| 2013-42.txt | 337 | 337 | , primo comma ] del d.p.r . n . 1074 del 1965 enuncerebbero la regola generale secondo cui tutte le | entrate | tributarie erariali riscosse nell ambito del territorio siciliano sono di pertinenza della regione stessa . costituirebbe eccezione a tale principio |
| 2013-42.txt | 363 | 363 | del territorio siciliano sono di pertinenza della regione stessa . costituirebbe eccezione a tale principio il regime delle « nuove | entrate | tributarie » il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti |
| 2013-42.txt | 542 | 542 | la violazione del principio di leale cooperazione , in quanto l attuazione delle clausole di riserva all erario di nuove | entrate | contenute nelle disposizioni censurate costituirebbe un meccanismo di deroga alla regola della spettanza alla regione del gettito dei tributi erariali |
| 2013-42.txt | 591 | 591 | . il presidente del consiglio dei ministri , ritualmente costituito in giudizio , dopo aver ricordato che per « nuova | entrata | tributaria » può intendersi ai sensi dell art . 2 del d.p.r . n . 1074 del 1965 anche un |
| 2013-42.txt | 646 | 646 | del tributo , sostiene l esistenza , nel caso di specie , della specifica finalità della destinazione erariale delle nuove | entrate | . essa sarebbe rinvenibile nell obiettivo programmato di istituire nuove sezioni specializzate in materia di imprese nonché di incrementare il |
| 2013-42.txt | 915 | 915 | 8 e 9 , ad eccezione del maggior gettito derivante dal contributo unificato nel processo tributario , fosse versato all | entrata | del bilancio dello stato per essere riassegnato ad apposito « fondo » istituito nello stato di previsione del ministero dell |
| 2013-42.txt | 1170 | 1170 | 8 e 9 , ad eccezione del maggior gettito derivante dal contributo unificato nel processo tributario , sia versato all | entrata | del bilancio dello stato per essere riassegnato al pertinente capitolo dello stato di previsione del ministero della giustizia per la |
| 2013-42.txt | 1223 | 1223 | maggior gettito derivante dall applicazione delle disposizioni di cui al comma 6 , lettera s ) , sia versato all | entrata | del bilancio dello stato per essere riassegnato al pertinente capitolo dello stato di previsione del ministero dell economia e delle |
| 2013-42.txt | 2216 | 2216 | d.p.r . n . 1074 del 1965 prevedono la titolarità , a favore della regione siciliana , di tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio ( ad eccezione di alcuni specifici tributi ) . dette disposizioni consentono |
| 2013-42.txt | 2271 | 2271 | di determinati tributi , in presenza di due condizioni tassative e cumulative : a ) che si tratti di una | entrata | tributaria « nuova » ; b ) che il relativo gettito sia destinato dalla legge alla copertura di oneri diretti |
| 2013-42.txt | 2321 | 2321 | specificate nelle leggi medesime . è stato già affermato da questa corte che il contributo unificato ha natura di « | entrata | tributaria erariale » ai sensi dell art . 2 del d.p.r . n . 1074 del 1965 ( sentenze n |
| 2013-42.txt | 2401 | 2401 | finalizzazione ” del tributo medesimo , non essendo in dubbio , quanto alla prima , che per « nuova » | entrata | tributaria ( la quale può essere riservata allo stato , in virtù dell art . 2 del d.p.r . n |
| 2013-42.txt | 2433 | 2433 | virtù dell art . 2 del d.p.r . n . 1074 del 1965 ) si deve intendere anche la maggiore | entrata | derivante da disposizioni legislative che aumentano le aliquote di tributi preesistenti ( ex plurimis , sentenza n . 348 del |
| 2013-42.txt | 2911 | 2911 | costituzionale ha già affermato che , « [ . . . ] quando il legislatore riserva all erario ” nuove | entrate | tributarie ” , il principio di leale collaborazione tra stato e regioni impone la previsione di un procedimento che contempli |
| 2013-52.txt | 152 | 152 | comma 5 , del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2013-52.txt | 307 | 307 | provinciali , eliminate nelle regioni a statuto ordinario , ma rimaste in vigore nelle regioni a statuto speciale fino all | entrata | in vigore del decreto legge 2 marzo 2012 , n . 16 ( disposizioni urgenti in materia di semplificazioni tributarie |
| 2013-77.txt | 569 | 569 | cui all art . 119 , secondo comma , cost . , il quale fa riferimento ai tributi ed alle | entrate | propri degli enti territoriali , mentre la disposizione denunciata riguarda specificatamente il saldo finanziario . 4.2 . l art . |
| 2013-95.txt | 366 | 366 | . 3 ( statuto speciale per la sardegna ) . tale sistema prevede la compartecipazione della regione a tutte le | entrate | erariali , dirette o indirette , comunque denominate , oltre a una quota fissa di compartecipazione all iva maturata dalla |
| 2013-95.txt | 397 | 397 | a una quota fissa di compartecipazione all iva maturata dalla regione , nonché l attribuzione alla regione di tutte le | entrate | che , sebbene relative a fattispecie tributarie maturate nell ambito regionale , affluiscono , in attuazione di disposizioni legislative o |
| 2013-95.txt | 597 | 597 | trasporto pubblico locale e alla continuità territoriale sono venuti a gravare sul bilancio della regione sardegna . sul fronte delle | entrate | , invece , lo stato non ha trasferito alla regione le risorse corrispondenti alle maggiori compartecipazioni al gettito dei tributi |
| 2013-95.txt | 777 | 777 | in particolare il legislatore statale risulta aver destinato 1.383.000.000 euro al fine di « devolvere alla regione il gettito delle | entrate | erariali ad essa spettanti in quota fissa e variabile » . 3.1 . alla luce dell intervento legislativo richiamato , |
| 2013-95.txt | 957 | 957 | di diffida del 31 maggio 2012 , con il quale si intimava lo stato a provvedere al riconoscimento delle maggiori | entrate | e all attribuzione delle somme dovute per un ammontare complessivo pari a 1.459.545.588,80 euro . in secondo luogo , la |
| 2013-95.txt | 1014 | 1014 | bilancio di previsione dello stato per il 2012 , di stanziamenti per la devoluzione alla regione sardegna del gettito di | entrate | erariali ad essa spettanti . in questa prospettiva , la ricorrente ritiene che la nota assuma il significato di un |
| 2013-95.txt | 1085 | 1085 | la nota non contiene alcun elemento da cui si possa evincere la volontà dello stato di negare alla regione le | entrate | dovute . la valenza lesiva della nota , in assenza di indizi significativi derivanti dal tenore testuale dell atto , |
| 2013-95.txt | 1179 | 1179 | della ricorrente ( sentenza n . 276 del 2007 ) . in particolare , l andamento della cd . vertenza | entrate | denota significativi sviluppi in senso favorevole alle richieste della regione dopo che il legislatore statale , nell adottare disposizioni per |
| 2013-95.txt | 1234 | 1234 | ottobre 2012 , n . 182 , ha destinato 1.383.000.000 euro al fine di devolvere alla regione il gettito delle | entrate | erariali ad essa spettanti in quota fissa e variabile . visto detto assestamento di bilancio , l atto impugnato non |
| 2013-97.txt | 276 | 276 | comma 2 , del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2013-97.txt | 704 | 704 | legge n . 201 del 2011 , che non è stato impugnato dalla regione , anteriormente , dunque , all | entrata | in vigore dell art . 4 , comma 2 , del decreto legge n . 16 del 2012 , censurato |
| 2013-97.txt | 1598 | 1598 | osservare , in una fattispecie analoga , che , quando la norma censurata è « tale da comportare una minore | entrata | rispetto al gettito che sarebbe spettato alla regione » in assenza dell intervento legislativo statale , si verifica « una |
| 2013-97.txt | 1786 | 1786 | . 306 del 2004 e n . 138 del 1999 ) . pertanto , tale imposta rientra nel novero delle | entrate | che , ai sensi dell art . 36 dello statuto siciliano e delle relative norme di attuazione ( art . |
| 2013-97.txt | 2090 | 2090 | dell art . 2 delle norme di attuazione , i quali prevedono che spettano alla regione siciliana , oltre alle | entrate | tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali riscosse nell ambito del suo territorio , dirette o |
| 2013-97.txt | 2099 | 2099 | i quali prevedono che spettano alla regione siciliana , oltre alle entrate tributarie da essa direttamente deliberate , tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate . per le ragioni sopra |
| 2013-97.txt | 2188 | 2188 | e nell ambito della propria autonomia a dare attuazione alla legislazione statale , eventualmente devolvendo le somme derivanti da tali | entrate | alle province , come già era stato disposto con la legge regionale n . 2 del 2002 , in attuazione |
| 2013-97.txt | 2234 | 2234 | d.lgs . n . 446 del 1997 . 3.3 . a tale conclusione non può opporsi che alla devoluzione delle | entrate | tributarie erariali a favore della regione fanno eccezione le nuove entrate tributarie il cui gettito sia destinato con apposite leggi |
| 2013-97.txt | 2245 | 2245 | tale conclusione non può opporsi che alla devoluzione delle entrate tributarie erariali a favore della regione fanno eccezione le nuove | entrate | tributarie il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o |
| 2013-97.txt | 2338 | 2338 | 2012 ) , occorrono tre condizioni concomitanti perché l eccezione summenzionata possa operare : a ) la natura tributaria dell | entrata | ; b ) la novità di tale entrata ; c ) la destinazione del gettito « con apposite leggi alla |
| 2013-97.txt | 2346 | 2346 | l eccezione summenzionata possa operare : a ) la natura tributaria dell entrata ; b ) la novità di tale | entrata | ; c ) la destinazione del gettito « con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità |
| 2013-97.txt | 2390 | 2390 | dello stato specificate nelle leggi medesime » . nel caso di specie non si riscontrano , né la novità dell | entrata | , né la specifica destinazione per finalità contingenti o continuative dello stato , cosicché l eccezione prevista dallo statuto siciliano |
| 2013-97.txt | 2890 | 2890 | 2013 , cioè di una cifra corrispondente a quella da trasferire ai comuni e alle province a compensazione delle minori | entrate | derivanti dalla soppressione dell addizionale alle accise sull energia elettrica . in breve , considerata nel suo insieme , l |
| 2013-97.txt | 2988 | 2988 | a ) , del d.p.r . n . 1074 del 1965 attribuiscono allo stato , con norma speciale , le | entrate | derivanti dalle « imposte di produzione » , tra le quali vanno annoverate anche le accise . del resto , |
| 2013-97.txt | 3168 | 3168 | 4.4 . occorre in proposito ribadire che lo statuto di autonomia non assicura alla regione siciliana una garanzia quantitativa di | entrate | , cosicché il legislatore statale può sempre modificare , diminuire o persino sopprimere i tributi erariali , senza che ciò |
| 2014-06.txt | 134 | 134 | occasione della registrazione del decreto del giudice dell esecuzione che disponeva il trasferimento dell immobile aveva chiesto all agenzia delle | entrate | di poter usufruire delle agevolazioni per la ” prima casa di abitazione ” , previste dall art . 1 , |
| 2014-06.txt | 421 | 421 | . gli onorari notarili sono ridotti del 30 per cento » . in relazione a detta istanza l agenzia delle | entrate | aveva accordato le agevolazioni per la « prima casa di abitazione » , ma non aveva accolto la richiesta di |
| 2014-06.txt | 572 | 572 | l imposta nella misura pretesa , chiedeva il rimborso della differenza . detta istanza non veniva accolta dall agenzia delle | entrate | , la quale faceva presente come nel caso in esame dovesse trovare applicazione l art . 44 del d.p.r . |
| 2014-06.txt | 1675 | 1675 | rilancio economico e sociale , per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di | entrate | e di contrasto all evasione fiscale » , convertito con modificazioni dalla legge 4 agosto 2006 , n . 248 |
| 2014-08.txt | 131 | 131 | art . 6 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2014-142.txt | 3771 | 3771 | i compensi corrisposti nel periodo di imposta successivo a quello di riferimento . ciò sembrerebbe implicare un modesto incremento delle | entrate | , stante la non ampia platea dei membri delle commissioni tributarie , ed un anticipazione degli incassi , considerato che |
| 2014-145.txt | 370 | 370 | e , al comma 5 , che agli oneri derivanti dall art . 7 bis si provveda con le maggiori | entrate | derivanti dall aumento previsto dal comma 3 . quanto all art . 43 dello statuto ed al principio di leale |
| 2014-145.txt | 534 | 534 | leale collaborazione contemplato dalle norme statutarie e di attuazione per i casi in cui vengano previste dal legislatore statale nuove | entrate | tributarie . inoltre , la regione siciliana lamenta la violazione degli artt . 36 e 37 dello statuto nonché dell |
| 2014-145.txt | 591 | 591 | in quanto la rideterminazione dell imposta fissa di bollo operata dalla normativa censurata non sarebbe riconducibile al concetto di nuova | entrata | tributaria quale esplicitato dalla giurisprudenza costituzionale , non introducendo alcun nuovo tributo né determinando una modificazione di aliquote . dunque |
| 2014-145.txt | 688 | 688 | al 2019 . difetterebbe , pertanto , uno dei presupposti necessari per derogare al principio di integrale spettanza regionale delle | entrate | riscosse nell ambito del territorio siciliano . 2 . preliminarmente deve essere dichiarata inammissibile la questione di legittimità costituzionale dell |
| 2014-145.txt | 828 | 828 | n . 1074 del 1965 stabilisce che « [ . . . ] spettano alla regione siciliana , oltre le | entrate | tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali riscosse nell ambito del suo territorio , dirette o |
| 2014-145.txt | 837 | 837 | . . . ] spettano alla regione siciliana , oltre le entrate tributarie da essa direttamente deliberate , tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove |
| 2014-145.txt | 858 | 858 | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove | entrate | tributarie il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o |
| 2014-145.txt | 987 | 987 | riserva allo stato del maggior gettito derivante dall aumento dell imposta di bollo , dal momento che la misura delle | entrate | ordinariamente spettanti alla regione rimarrebbe inalterata . il regime di autonomia finanziaria previsto dagli artt . 36 dello statuto di |
| 2014-145.txt | 1199 | 1199 | del d.p.r . n . 1074 del 1965 , sia sotto il profilo del difetto del carattere di novità dell | entrata | tributaria , sia , in subordine , sotto il profilo della destinazione specifica del suo maggior gettito . 4.1 . |
| 2014-145.txt | 1282 | 1282 | . n . 1074 del 1965 indica le seguenti tre condizioni per l eccezionale riserva allo stato del gettito delle | entrate | erariali : a ) la natura tributaria dell entrata ; b ) la novità di tale entrata ; c ) |
| 2014-145.txt | 1291 | 1291 | tre condizioni per l eccezionale riserva allo stato del gettito delle entrate erariali : a ) la natura tributaria dell | entrata | ; b ) la novità di tale entrata ; c ) la destinazione del gettito ” con apposite leggi alla |
| 2014-145.txt | 1299 | 1299 | del gettito delle entrate erariali : a ) la natura tributaria dell entrata ; b ) la novità di tale | entrata | ; c ) la destinazione del gettito ” con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità |
| 2014-145.txt | 1374 | 1374 | dell imposta di bollo . in relazione alla seconda , invece , la regione nega il carattere di novità dell | entrata | , determinata dagli incrementi di due misure dell imposta stessa . a suo avviso , non sarebbe legittima la deroga |
| 2014-145.txt | 1424 | 1424 | che la normativa impugnata opererebbe una mera rideterminazione dell imposta fissa di bollo , non riconducibile al concetto di nuova | entrata | tributaria . quanto al terzo requisito , la ricorrente contesta che l entrata tributaria in esame sia vincolata a particolari |
| 2014-145.txt | 1437 | 1437 | , non riconducibile al concetto di nuova entrata tributaria . quanto al terzo requisito , la ricorrente contesta che l | entrata | tributaria in esame sia vincolata a particolari finalità contingenti o continuative dello stato e lamenta che , comunque , non |
| 2014-145.txt | 1485 | 1485 | per gli esercizi finanziari successivi al 2019 . 4.2 . la censura relativa all assenza del requisito di novità dell | entrata | tributaria consistente nell aumento di due misure dell imposta fissa di bollo , introdotto dall art . 7 bis , |
| 2014-145.txt | 1535 | 1535 | del 2013 , non è fondata . il consolidato orientamento di questa corte è nel senso che « per nuova | entrata | tributaria , di cui all art . 2 del d.p.r . 26 luglio 1965 , n . 1074 , contenente |
| 2014-145.txt | 1579 | 1579 | attuazione dello statuto della regione siciliana in materia finanziaria , deve intendersi non un tributo nuovo , ma solo un | entrata | derivante da un atto impositivo nuovo , in mancanza del quale l entrata non si sarebbe verificata , a nulla |
| 2014-145.txt | 1592 | 1592 | un tributo nuovo , ma solo un entrata derivante da un atto impositivo nuovo , in mancanza del quale l | entrata | non si sarebbe verificata , a nulla rilevando che il nuovo atto impositivo introduca un tributo nuovo o ne aumenti |
| 2014-145.txt | 1658 | 1658 | n . 143 del 2012 ) » ( sentenza n . 265 del 2012 ) . per aversi novità dell | entrata | , è sufficiente il verificarsi di « un ” incremento di gettito ” ( sentenza n . 198 del 1999 |
| 2014-145.txt | 1683 | 1683 | verificarsi di « un ” incremento di gettito ” ( sentenza n . 198 del 1999 ) , cioè una | entrata | aggiuntiva , rilevando la novità del provento , non la novità del tributo » ( sentenza n . 241 del |
| 2014-145.txt | 1745 | 1745 | del 2013 , aumentando due misure dell imposta fissa di bollo , determina proprio un incremento di gettito , un | entrata | aggiuntiva che senza tale disposizione non si sarebbe verificata . 4.3 . mentre il requisito della novità dell entrata previsto |
| 2014-145.txt | 1764 | 1764 | un entrata aggiuntiva che senza tale disposizione non si sarebbe verificata . 4.3 . mentre il requisito della novità dell | entrata | previsto quale ipotesi di deroga alla regola generale contenuta nel combinato disposto dell art . 36 dello statuto e dell |
| 2014-145.txt | 1821 | 1821 | in modo univoco il precetto costituzionale alla fattispecie in esame , con riguardo invece alla destinazione del gettito della nuova | entrata | a particolari finalità contingenti o continuative dello stato , lo scrutinio delle censure in riferimento ai medesimi parametri costituzionali si |
| 2014-145.txt | 2086 | 2086 | è volta , non può considerarsi specifica . la mancata integrazione della terza delle condizioni di riserva allo stato delle | entrate | in questione rende quindi la devoluzione erariale del maggior gettito non conforme allo statuto speciale ed alle relative norme di |
| 2014-145.txt | 2118 | 2118 | conforme allo statuto speciale ed alle relative norme di attuazione . 4.3.2 . viceversa , quanto alla destinazione della nuova | entrata | alla concessione di contributi statali ai privati per la ricostruzione , riparazione o acquisto sostitutivo di immobili , prioritariamente adibiti |
| 2014-145.txt | 2219 | 2219 | 2014 2019 emerge con chiarezza dalla lettura congiunta dei commi 1 e 5 della predetta disposizione , poiché la nuova | entrata | viene espressamente finalizzata alla copertura degli oneri rappresentati dai contributi per far fronte alle esigenze dell edilizia privata derivanti dal |
| 2014-145.txt | 2281 | 2281 | alla mancata indicazione della destinazione del maggior gettito per il periodo successivo all esercizio 2019 . destinando « le maggiori | entrate | derivanti dal comma 3 » alla copertura degli oneri nascenti dall art . 7 bis che sono esattamente una spesa |
| 2014-177.txt | 1074 | 1074 | maggiorata , fino ad un punto percentuale , dalle singole regioni a partire dal terzo anno successivo a quello dell | entrata | in vigore del decreto legislativo » . al contrario , con riguardo all art . 45 , sempre nella relazione |
| 2014-207.txt | 296 | 296 | da agevolazioni fiscali introdotte dagli artt . 14 e 16 del medesimo decreto legge « mediante corrispondente utilizzo delle maggiori | entrate | e delle minori spese derivanti dalle misure previste dagli articoli 14 , 16 , 19 e 20 ; [ . |
| 2014-207.txt | 515 | 515 | attribuzione alla regione siciliana di tutte le imposte statali riscosse nell isola , ovvero a ) la natura tributaria dell | entrata | ; b ) la novità di tale entrata ; c ) la destinazione del gettito « con apposite leggi alla |
| 2014-207.txt | 523 | 523 | statali riscosse nell isola , ovvero a ) la natura tributaria dell entrata ; b ) la novità di tale | entrata | ; c ) la destinazione del gettito « con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità |
| 2014-207.txt | 585 | 585 | economica stimolata dalle agevolazioni di cui ai citati artt . 14 e 16 , difetterebbe il carattere di novità dell | entrata | tributaria . con riferimento sia ad essi che agli aumenti di gettito iva derivanti dai successivi artt . 19 e |
| 2014-207.txt | 1035 | 1035 | questa corte ( sentenza n . 246 del 2012 ) trova una giustificazione quando la norma censurata dispone una minore | entrata | per la regione e non anche quando comporti l esclusione dal beneficio del maggior gettito da essa stessa introdotto . |
| 2014-207.txt | 1163 | 1163 | tecnica , nel quantificare ed esporre i dati contabili ed economici ricollegabili alle misure introdotte , prende a riferimento le | entrate | riscosse in tutto il territorio nazionale . occorre , dunque , verificare se ricorrono i presupposti legittimanti la riserva allo |
| 2014-207.txt | 1215 | 1215 | 1074 del 1965 , la cui sussistenza è contestata dalla regione . 5 . essendo pacifico il carattere tributario dell | entrata | , deve accertarsi , innanzitutto , la destinazione a « finalità contingenti o continuative dello stato , specificate nelle leggi |
| 2014-207.txt | 1598 | 1598 | n . 7 del 2009 . 6 . a conclusioni parzialmente diverse si giunge quanto al requisito della novità della | entrata | , in ordine al quale deve essere operata una distinzione tra i due gruppi di diposizioni . 6.1 . le |
| 2014-207.txt | 1644 | 1644 | . 19 e 20 del d.l . n . 63 del 2013 rientrano nel perimetro della nozione di « nuova | entrata | tributaria » tracciato dalla giurisprudenza di questa corte , secondo la quale può considerarsi tale anche la maggiore entrata derivante |
| 2014-207.txt | 1663 | 1663 | nuova entrata tributaria » tracciato dalla giurisprudenza di questa corte , secondo la quale può considerarsi tale anche la maggiore | entrata | derivante da disposizioni legislative che aumentano le aliquote di tributi preesistenti ( sentenze n . 97 del 2013 , n |
| 2014-207.txt | 1750 | 1750 | bevande con i distributori automatici . 6 . 2 . non rientra , invece , nella nozione di « nuova | entrata | tributaria » il maggior gettito previsto come effetto indotto delle misure di cui agli artt . 14 e 16 del |
| 2014-207.txt | 1880 | 1880 | per le « somme già dovute in base alla precedente normativa fiscale » va escluso il carattere di novità dell | entrata | tributaria ( sentenza n . 241 del 2012 ) . in termini più generali , questa corte , con la |
| 2014-225.txt | 1281 | 1281 | , sull assunto che si trattasse di un tributo costituente risorsa propria dell unione europea . oltre all agenzia delle | entrate | ( circolare n . 40 / e del 18 aprile 2008 ) in tal senso si pronunciava la giurisprudenza di |
| 2014-225.txt | 2210 | 2210 | aggiunto ) ha infine attuato la rifusione delle norme che costituiscono il sistema comune dell imposta sul valore aggiunto . | entrata | in vigore dal 1 gennaio 2007 , essa costituisce una sorta di testo unico di tutte le norme in materia |
| 2014-225.txt | 2291 | 2291 | 2000 , relativa al sistema delle risorse proprie delle comunità europee , il bilancio delle comunità europee , salvo altre | entrate | , è integralmente finanziato da risorse proprie delle comunità . dette risorse comprendono , tra l altro , quelle provenienti |
| 2014-228.txt | 479 | 479 | art . 111 cost . ) avente ad oggetto l applicazione retroattiva della norma agli anni di imposta precedenti all | entrata | in vigore della legge n . 311 del 2004 . con riferimento al primo gruppo di censure , il giudice |
| 2014-228.txt | 949 | 949 | con l art . 111 cost . , in considerazione del « diritto vivente » consolidato in anni successivi all | entrata | in vigore della disposizione de qua , secondo cui l applicabilità della presunzione in esame ai percettori di reddito da |
| 2014-228.txt | 1442 | 1442 | gli eventuali prelevamenti ( che peraltro dovrebbero essere anomali rispetto al tenore di vita secondo gli indirizzi dell agenzia delle | entrate | ) vengono ad inserirsi in un sistema di contabilità semplificata di cui generalmente e legittimamente si avvale la categoria ; |
| 2014-228.txt | 1472 | 1472 | semplificata di cui generalmente e legittimamente si avvale la categoria ; assetto contabile da cui deriva la fisiologica promiscuità delle | entrate | e delle spese professionali e personali . 4.2 . peraltro , l esigenza di combattere un evasione fiscale ritenuta rilevante |
| 2014-236.txt | 252 | 252 | , della legge 8 agosto 2002 , n . 178 di tutti i crediti di imposta vigenti alla data di | entrata | in vigore del medesimo decreto legge , senza fare salvi i diritti e le aspettative sorte , ai sensi dell |
| 2014-236.txt | 329 | 329 | in relazione ad attività di ricerca industriale e di sviluppo precompetitivo avviate prima del 29 novembre 2008 ( data di | entrata | in vigore del d.l . n . 185 del 2008 ) . la lesione dell art . 3 cost . |
| 2014-236.txt | 484 | 484 | di ricerca prima del 29 novembre 2008 , prevedendo un meccanismo basato sulla priorità cronologica di arrivo all agenzia delle | entrate | di atti trasmessi per via telematica . la lesione dell art . 3 cost . deriverebbe dalla irragionevole disparità di |
| 2014-236.txt | 892 | 892 | , concernente l omessa motivazione sulla rilevanza della questione . premesso che , come attestato dalla difesa dell agenzia delle | entrate | , la capienza degli stanziamenti è stata esaurita con i formulari pervenuti nei primi minuti successivi all apertura della procedura |
| 2014-236.txt | 1118 | 1118 | del d.l . n . 185 del 2008 si limiterebbe a prevedere l inoltro per via telematica alla agenzia delle | entrate | di un apposito formulario , fissando un criterio astratto ( la priorità nell invio telematica dell apposito formulario ) che |
| 2014-236.txt | 1182 | 1182 | tale previsione , interessando , cioè , non la norma primaria , ma il provvedimento del direttore dell agenzia delle | entrate | del 24 marzo 2009 che disciplinava nel dettaglio le modalità , il quale avrebbe dovuto essere oggetto di impugnazione davanti |
| 2014-236.txt | 1717 | 1717 | 2 , del d.l . n . 138 del 2002 di tutti i crediti di imposta vigenti alla data di | entrata | in vigore del medesimo decreto legge , ivi compresi , quindi , quelli introdotti dalla legge n . 296 del |
| 2014-236.txt | 1927 | 1927 | anno 2009 , per la fruizione del credito d imposta le imprese dovevano inoltrare per via telematica all agenzia delle | entrate | un apposito formulario , valevole come « prenotazione dell accesso alla fruizione del credito d imposta » , e che |
| 2014-236.txt | 1951 | 1951 | , valevole come « prenotazione dell accesso alla fruizione del credito d imposta » , e che l agenzia delle | entrate | provvedeva ad esaminare le domande secondo l ordine cronologico di arrivo , comunicando alle imprese per le attività già avviate |
| 2014-236.txt | 2030 | 2030 | telematica del menzionato formulario fosse attivata entro 30 giorni dalla data di adozione del provvedimento del direttore dell agenzia delle | entrate | di approvazione del formulario medesimo . con provvedimento del 21 aprile 2009 , a modifica del precedente provvedimento del 24 |
| 2014-236.txt | 2058 | 2058 | provvedimento del 21 aprile 2009 , a modifica del precedente provvedimento del 24 marzo , il direttore dell agenzia delle | entrate | ha stabilito che i formulari per i progetti d investimento in attività di ricerca e sviluppo già avviati alla data |
| 2014-236.txt | 2140 | 2140 | anni 2007 , 2008 e 2009 , di cui non era stata autorizzata la fruizione da parte dell agenzia delle | entrate | per esaurimento dei fondi disponibili , l art . 2 , comma 236 , della legge n . 191 del |
| 2014-251.txt | 1294 | 1294 | unite civili della corte di cassazione nella sentenza n . 22245 del 2006 . del resto , solo successivamente all | entrata | in vigore dell impugnato art . 11 nonies , il legislatore è intervenuto con l art . 39 bis del |
| 2014-26.txt | 796 | 796 | del presente articolo sono emanate con decreto del ministro dell economia e delle finanze entro 30 giorni dalla data di | entrata | in vigore della legge di conversione del presente decreto . con lo stesso provvedimento possono essere stabilite disposizioni aventi finalità |
| 2014-26.txt | 1191 | 1191 | friuli venezia giulia ) , che ( all art . 49 ) prevede la spettanza di determinate quote fisse di | entrate | tributarie erariali ( quali quelle in esame ) riscosse nel territorio della regione stessa . secondo la ricorrente , che |
| 2014-26.txt | 1317 | 1317 | cittadini della regione paghino , come tutti gli altri , il previsto aumento delle imposte ) , tale aumento di | entrata | non si traduce affatto in un corrispondente aumento della capacità di spesa della regione ; b ) con l art |
| 2014-26.txt | 1461 | 1461 | dello statuto , senza alcuna attivazione di una procedura di consultazione ; c ) con il principio di corrispondenza tra | entrate | e funzioni , implicito nel sistema statutario ( art . 50 ) ed espresso nell art . 119 , quarto |
| 2014-26.txt | 1494 | 1494 | ed espresso nell art . 119 , quarto comma , cost . , essendo evidente come la dimensione quantitativa delle | entrate | regionali sia correlata all ampiezza delle funzioni proprie della stessa regione , e come un ” taglio ” delle risorse |
| 2014-26.txt | 2228 | 2228 | , che , dalla evocata previsione statutaria ( art . 49 ) di spettanza alla regione di quote fisse di | entrate | tributarie erariali riscosse nel territorio della stessa , sia desumibile un principio di invarianza del gettito per la regione in |
| 2014-26.txt | 2269 | 2269 | caso di modifica di tributi erariali , che si traduca in una rigida garanzia ” quantitativa ” di disponibilità di | entrate | tributarie non inferiori a quelle ottenute in passato ( sentenza n . 241 del 2012 ) . e va nuovamente |
| 2014-279.txt | 34 | 34 | ordinanza del 25 febbraio 2014 nel corso di un giudizio promosso dalla società urbania srl nei confronti dell agenzia delle | entrate | , ufficio di marsala , avverso un avviso di liquidazione con il quale era stata disconosciuta l applicabilità dell aliquota |
| 2014-44.txt | 3061 | 3061 | che intendono comporre una medesima unione appartengano o siano appartenuti a comunità montane . entro due mesi dalla data di | entrata | in vigore della legge di conversione del presente decreto , ciascuna regione ha facoltà di individuare diversi limiti demografici » |
| 2014-44.txt | 9410 | 9410 | , n . 148 , come modificato dal presente decreto , nel termine perentorio di sei mesi dalla data di | entrata | in vigore del presente decreto , i comuni di cui al citato articolo 16 , comma 1 , con deliberazione |
| 2014-44.txt | 13820 | 13820 | pospone l operatività delle proprie misure ad una data indefinita , comunque non prevedibile prima di un anno dalla sua | entrata | in vigore , apparirebbe incompatibile con quella « immediata applicazione » che la legge 23 agosto 1988 , n . |
| 2014-44.txt | 22240 | 22240 | ) . infine , sarebbero violati l art . 119 cost . , anche con riguardo all autonomia finanziaria di | entrata | e di spesa dei comuni , nonché gli artt . 3 e 97 cost . , specialmente perché i comuni |
| 2014-44.txt | 22409 | 22409 | citate disposizioni con riferimento all art . 119 cost . , « peraltro anche con riguardo all autonomia finanziaria di | entrata | e di spesa dei comuni » . infatti , la pretesa violazione del parametro costituzionale invocato non è sorretta da |
| 2014-44.txt | 27427 | 27427 | e sesto comma , cost . , i quali impedirebbero che la legge statale possa sottrarre autonomia impositiva e di | entrata | nonché risorse patrimoniali agli enti autonomi costitutivi della repubblica , attribuendole a nuovi e diversi enti territoriali , travalicando inoltre |
| 2014-44.txt | 27520 | 27520 | da quelli indicati nella norma ora citata , ed anche a enti associativi , la possibilità di esercitare autonomia di | entrata | e di spesa , imponendo le relative norme di coordinamento , ma non potrebbe attribuire alle unioni spazi di autonomia |
| 2014-44.txt | 27542 | 27542 | di spesa , imponendo le relative norme di coordinamento , ma non potrebbe attribuire alle unioni spazi di autonomia di | entrata | , sottraendola ai comuni che ne fanno parte e pretendendo di disciplinare l intera materia della potestà impositiva e delle |
| 2014-44.txt | 27563 | 27563 | , sottraendola ai comuni che ne fanno parte e pretendendo di disciplinare l intera materia della potestà impositiva e delle | entrate | di questi enti . in via preliminare , si ricorda che le disposizioni di cui ai commi da 4 a |
| 2014-44.txt | 28345 | 28345 | , cost . , i quali , nel riconoscere esclusivamente agli enti autonomi costitutivi della repubblica l autonomia finanziaria di | entrata | e di spesa , il potere di stabilire « tributi ed entrate propri » , nonché la disponibilità di un |
| 2014-44.txt | 28357 | 28357 | autonomi costitutivi della repubblica l autonomia finanziaria di entrata e di spesa , il potere di stabilire « tributi ed | entrate | propri » , nonché la disponibilità di un proprio patrimonio , impedirebbero che la legge statale possa sottrarre autonomia impositiva |
| 2014-44.txt | 28380 | 28380 | , nonché la disponibilità di un proprio patrimonio , impedirebbero che la legge statale possa sottrarre autonomia impositiva e di | entrata | , nonché risorse patrimoniali ai suddetti enti , attribuendole in titolarità a nuovi e diversi enti territoriali . orbene , |
| 2014-50.txt | 934 | 934 | per il conduttore con correlativo turbamento del diritto di proprietà e di libera iniziativa economica senza generare alcun incremento di | entrate | per il fisco . riducendosi il canone , si ridurrebbe , infatti , anche l ammontare dell imposta di registro |
| 2014-80.txt | 745 | 745 | rilancio economico e sociale , per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di | entrate | e di contrasto all evasione fiscale ) , convertito , con modificazioni , dalla legge 4 agosto 2006 , n |
| 2014-80.txt | 2204 | 2204 | 138 del 2011 , le modifiche in questione sono , tuttavia , applicabili ai soli fatti successivi alla data di | entrata | in vigore della relativa legge di conversione ( 17 settembre 2011 ) . né potrebbe essere altrimenti , discutendosi di |
| 2014-98.txt | 256 | 256 | del d.l . n . 98 del 2011 ) per le controversie « relative ad atti emessi dall agenzia delle | entrate | » e « di valore non superiore a ventimila euro » ( da tale àmbito applicativo dei nuovi istituti sono |
| 2014-98.txt | 921 | 921 | ricorso . i termini di cui agli articoli 22 e 23 decorrono dalla predetta data . se l agenzia delle | entrate | respinge il reclamo in data antecedente , i predetti termini decorrono dal ricevimento del diniego . in caso di accoglimento |
| 2014-98.txt | 1220 | 1220 | codice di procedura civile o di copia conforme di quello notificato mediante consegna o spedizione per posta all agenzia delle | entrate | . il comma 10 dell art . 17 bis disciplina le spese del giudizio e del procedimento di reclamo / |
| 2014-98.txt | 1808 | 1808 | della legge 15 luglio 2011 , n . 111 ] secondo cui gli avvisi di accertamento emessi dall agenzia delle | entrate | ai fini delle imposte sui redditi , dell imposta regionale sulle attività produttive e dell imposta sul valore aggiunto divengono |
| 2014-98.txt | 2007 | 2007 | ) ai contribuenti che sono parti di controversie relative a tributi di pertinenza di soggetti impositori diversi dall agenzia delle | entrate | rispetto a quelli che sono parti di controversie relative a tributi di pertinenza di tale agenzia ; b ) ai |
| 2014-98.txt | 2036 | 2036 | relative a tributi di pertinenza di tale agenzia ; b ) ai contribuenti che potrebbero essere debitori dell agenzia delle | entrate | per un importo superiore a ventimila euro rispetto a quelli che potrebbero esserlo per un importo non superiore a tale |
| 2014-98.txt | 2374 | 2374 | , quindi , per i contribuenti parti di controversie relative ad atti emessi da enti impositori diversi dall agenzia delle | entrate | o di controversie relative ad atti emessi da detta agenzia ma di valore superiore a ventimila euro ) . l |
| 2014-98.txt | 3468 | 3468 | ; a . 3 . ) i contribuenti che sono parti di controversie con enti impositori diversi dall agenzia delle | entrate | « si troverebbero ad avere [ . . . ] una serie di garanzie maggiori ed un iter processuale più |
| 2014-98.txt | 3992 | 3992 | deposito del ricorso prima del decorso del termine di novanta giorni di cui al comma 9 , l agenzia delle | entrate | , in sede di rituale costituzione in giudizio , può eccepire l improcedibilità del ricorso e il presidente , se |
| 2014-98.txt | 4266 | 4266 | le modifiche di cui alla lettera a ) si applicano agli atti notificati a decorrere dal sessantesimo giorno successivo all | entrata | in vigore della presente legge » ( cioè essendo detta legge entrata in vigore il 1 gennaio 2014 agli atti |
| 2014-98.txt | 4278 | 4278 | notificati a decorrere dal sessantesimo giorno successivo all entrata in vigore della presente legge » ( cioè essendo detta legge | entrata | in vigore il 1 gennaio 2014 agli atti notificati a decorrere dal 2 marzo 2014 ) . ne consegue che |
| 2014-98.txt | 4581 | 4581 | prima del decorso del termine di novanta giorni previsto dal comma 9 è rilevabile solo su eccezione dell agenzia delle | entrate | in sede di rituale costituzione in giudizio . il nuovo comma 9 bis dell art . 17 bis , d |
| 2014-98.txt | 6091 | 6091 | lato , in via generale , l imposizione , a chi intenda proporre ricorso avverso atti emessi dall agenzia delle | entrate | e di valore non superiore a ventimila euro , dell obbligo del preliminare reclamo , con la conseguente preclusione , |
| 2014-98.txt | 6657 | 6657 | un più attento esame di quelli residui ( che , nell àmbito di quelli promossi nei confronti dell agenzia delle | entrate | , comportano le più rilevanti conseguenze finanziarie per le parti ) . contrariamente a quanto sostenuto dalla commissione tributaria provinciale |
| 2014-98.txt | 6794 | 6794 | e la previsione della mediazione quale strumento di composizione delle controversie legato alla valutazione , da parte dell agenzia delle | entrate | , anche dell economicità dell azione amministrativa oltre che dell eventuale incertezza ( in diritto ) delle questioni controverse e |
| 2014-98.txt | 6982 | 6982 | particolare , a quelli che sono parti di controversie relative ad atti emessi da enti impositori diversi dall agenzia delle | entrate | o di controversie relative ad atti emessi da tale agenzia ma di valore superiore a ventimila euro ) . neppure |
| 2014-98.txt | 7029 | 7029 | in proposito osservato che , delle controversie instaurate davanti alle commissioni tributarie provinciali , quelle nei confronti dell agenzia delle | entrate | costituiscono , notoriamente , la grande maggioranza e che , nell àmbito di queste ? come confermano i dati ( |
| 2014-98.txt | 7171 | 7171 | ragionevole , prevedendo il rinvio dell accesso al giudice con riguardo alle liti ( quelle nei confronti dell agenzia delle | entrate | ) che rappresentano il numero più consistente delle controversie tributarie e , al contempo , a quelle di esse che |
| 2014-98.txt | 8437 | 8437 | che venga proposta d ufficio ( comma 8 ) , si svolge solo tra il contribuente e l agenzia delle | entrate | , cioè tra le parti del rapporto d imposta , senza l intervento di alcun terzo nel ruolo di mediatore |
| 2014-98.txt | 8524 | 8524 | . 17 bis , non vale infatti a escludere che si tratti pur sempre dello stesso soggetto l agenzia delle | entrate | , appunto che ha emanato l atto . tale mancanza di un soggetto terzo che , come avviene per la |
| 2014-98.txt | 9055 | 9055 | , il che , invece , non è avvenuto ( tanto che , per tale ragione , l agenzia delle | entrate | ha eccepito l inammissibilità del ricorso ) . d altro canto , la rilevanza della questione in esame va affermata |
| 2014-98.txt | 9097 | 9097 | ragione del fatto che la commissione tributaria rimettente deve decidere sull eccezione di inammissibilità del ricorso sollevata dall agenzia delle | entrate | con riguardo all inadempimento di un obbligo , quello di presentare il reclamo , della cui costituzionalità dubita proprio in |
| 2014-98.txt | 9947 | 9947 | . ( là dove garantisce il diritto di difesa ) , che , nel caso in cui l agenzia delle | entrate | accolga il reclamo ( e annulli , perciò , l atto che ne è oggetto in quanto illegittimo o infondato |
| 2015-10.txt | 2170 | 2170 | urgenza . d altro canto , le impugnate disposizioni in quanto hanno introdotto un « addizionale » per reperire nuove | entrate | al fine di fronteggiare la predetta emergenza e ridistribuire la pressione fiscale risultano coerenti con le finalità del provvedimento e |
| 2015-10.txt | 6713 | 6713 | attuazione dei valori costituzionali che imponga rilevanti oneri a carico del bilancio statale . ciò vale a fortiori dopo l | entrata | in vigore della legge costituzionale 20 aprile 2012 , n . 1 ( introduzione del principio del pareggio di bilancio |
| 2015-10.txt | 6881 | 6881 | . ) e , in particolare , delle previsioni annuali e pluriennali indicate nelle leggi di stabilità in cui tale | entrata | è stata considerata a regime . pertanto , le conseguenze complessive della rimozione con effetto retroattivo della normativa impugnata finirebbero |
| 2015-100.txt | 1090 | 1090 | rilancio economico e sociale , per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di | entrate | e di contrasto all evasione fiscale ) , convertito , con modificazioni , dalla legge 4 agosto 2006 , n |
| 2015-118.txt | 3996 | 3996 | . infatti , il decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2015-13.txt | 284 | 284 | art . 11 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2015-13.txt | 952 | 952 | previsione finanziario della regione lazio 2015 2017 . approvazione del ” bilancio finanziario gestionale ” , ripartito in capitoli di | entrata | e di spesa » , pubblicato nel bollettino ufficiale della regione 30 dicembre 2014 , n . 104 , supplemento |
| 2015-13.txt | 1376 | 1376 | , è infondata . 3.1 . la regione lazio lamenta che la norma impugnata , incidendo in modo significativo sulle | entrate | regionali , sarebbe priva di copertura finanziaria , in quanto l intervento statale non conterrebbe alcuna previsione circa l onere |
| 2015-13.txt | 1400 | 1400 | priva di copertura finanziaria , in quanto l intervento statale non conterrebbe alcuna previsione circa l onere inteso come minore | entrata | a carico dei bilanci regionali , né alcuna indicazione circa le necessarie misure compensative . ciò costituirebbe violazione dell art |
| 2015-131.txt | 177 | 177 | della regione siciliana in materia finanziaria ) . si tratta di disposizioni che destinano al bilancio dello stato le maggiori | entrate | derivanti da : l abbassamento ( stabilito dall art . 5 , comma 1 , del medesimo decreto ) della |
| 2015-131.txt | 511 | 511 | stabilito dagli artt . 36 e 37 dello statuto in base ai quali spettano alla regione siciliana , oltre alle | entrate | tributarie da essa direttamente deliberate , anche tutte le entrate tributarie erariali riscosse nell ambito del suo territorio , dirette |
| 2015-131.txt | 521 | 521 | base ai quali spettano alla regione siciliana , oltre alle entrate tributarie da essa direttamente deliberate , anche tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione di quelle |
| 2015-131.txt | 569 | 569 | . 2 del d.p.r . n . 1074 del 1965 , secondo cui possono essere destinate allo stato le nuove | entrate | tributarie il cui gettito sia destinato , alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello |
| 2015-131.txt | 702 | 702 | statutari che si ritengono violati e le ragioni della violazione , sostanzialmente riconnesse alla mancanza dei requisiti della novità dell | entrata | tributaria e della specificità della finalizzazione delle entrate , che soli possono giustificarne la riserva allo stato ai sensi delle |
| 2015-131.txt | 710 | 710 | della violazione , sostanzialmente riconnesse alla mancanza dei requisiti della novità dell entrata tributaria e della specificità della finalizzazione delle | entrate | , che soli possono giustificarne la riserva allo stato ai sensi delle disposizioni di attuazione finanziaria dello statuto regionale . |
| 2015-131.txt | 781 | 781 | l impugnazione regionale è stata proposta in riferimento alle disposizioni censurate « ove applicabil [ i ] ricomprendendo nelle maggiori | entrate | come ivi previste e destinate anche la parte relativa a tributi ricossi in sicilia » . tuttavia , le questioni |
| 2015-131.txt | 1235 | 1235 | danno , affermato dalla sentenza n . 246 del 2012 , vale solo quando la norma censurata dispone una minore | entrata | per la regione e non anche quando , come nella specie , comporti l esclusione dal beneficio del maggior gettito |
| 2015-131.txt | 1307 | 1307 | dei principi stabiliti nello statuto di autonomia e nelle relative norme di attuazione in merito alla riserva all erario delle | entrate | ricosse sul territorio regionale . 2.3 . ancora in punto di ammissibilità , va rilevato che , con la sentenza |
| 2015-131.txt | 1483 | 1483 | soglie di ricavi e di reddito imponibile previsti ai fini dell assoggettamento alla predetta « addizionale » . tali maggiori | entrate | rientrano tra quelle che gli impugnati artt . 5 , comma 2 , e 61 , comma 1 , alinea |
| 2015-131.txt | 1537 | 1537 | riscosse nel territorio della regione ricorrente . pur essendo stata dichiarata l illegittimità costituzionale della disposizione che prevede la maggiore | entrata | , non può peraltro ritenersi che , nella specie , sia cessata la materia del contendere . infatti , la |
| 2015-131.txt | 1654 | 1654 | tale regolazione degli effetti temporali della dichiarazione di illegittimità del citato art . 5 , comma 1 le cui maggiori | entrate | sono riservate allo stato in forza delle impugnate disposizioni di cui agli artt . 5 , comma 2 , e |
| 2015-131.txt | 1770 | 1770 | . la regione siciliana contesta la legittimità costituzionale delle impugnate disposizioni nella parte in cui destinano allo stato le maggiori | entrate | tributarie , riscosse in sicilia , in forza delle previsioni contenute negli impugnati artt . 5 , comma 2 , |
| 2015-131.txt | 1872 | 1872 | tecnica , nel quantificare ed esporre i dati contabili ed economici ricollegabili alle misure introdotte , prenda a riferimento le | entrate | riscosse in tutto il territorio nazionale , compreso quello della regione interessata , portano a ritenere , come già si |
| 2015-131.txt | 1905 | 1905 | , portano a ritenere , come già si era accennato , che le disposizioni impugnate comprendano effettivamente anche le maggiori | entrate | derivanti dai tributi riscossi nella regione siciliana . 3.2 . occorre ancora rammentare che in ordine alla destinazione del gettito |
| 2015-131.txt | 1990 | 1990 | primo comma , del d.p.r . n . 1074 del 1965 , secondo cui spettano alla regione siciliana tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio ( ad eccezione di alcuni specifici tributi , tra i quali non |
| 2015-131.txt | 2055 | 2055 | o più tributi , purché siano rispettate tutte le seguenti tre tassative condizioni : a ) la natura tributaria dell | entrata | ; b ) la novità di tale entrata ; c ) la sua destinazione « con apposite leggi alla copertura |
| 2015-131.txt | 2063 | 2063 | le seguenti tre tassative condizioni : a ) la natura tributaria dell entrata ; b ) la novità di tale | entrata | ; c ) la sua destinazione « con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti |
| 2015-131.txt | 2269 | 2269 | dell autonomia finanziaria regionale , in quanto lo statuto di autonomia non assicura alla regione siciliana una garanzia quantitativa di | entrate | , con il solo limite che la riduzione delle entrate non sia , però , di entità tale da rendere |
| 2015-131.txt | 2279 | 2279 | autonomia non assicura alla regione siciliana una garanzia quantitativa di entrate , con il solo limite che la riduzione delle | entrate | non sia , però , di entità tale da rendere impossibile lo svolgimento delle funzioni regionali o da produrre uno |
| 2015-131.txt | 2488 | 2488 | verificare , in relazione a ciascun tributo e a ciascuna norma impugnata , se la riserva allo stato della maggiore | entrata | da essa prevista sia conforme alla normativa statutaria ed alle relative disposizioni di attuazione e , in particolare , se |
| 2015-131.txt | 2520 | 2520 | disposizioni di attuazione e , in particolare , se sia verificata la natura erariale del tributo , la novità dell | entrata | e la specifica finalizzazione della stessa . 4 . la regione siciliana contesta la legittimità costituzionale della destinazione allo stato |
| 2015-131.txt | 2571 | 2571 | . 5 , comma 2 , e 61 , comma 1 , alinea e lettera a ) , delle maggiori | entrate | derivanti dall aumento della platea dei contribuenti soggetti all « addizionale » ires , previsto dall art . 5 , |
| 2015-131.txt | 2728 | 2728 | da questa corte ( sentenza n . 10 del 2015 ) . deve poi ritenersi sussistente anche la novità dell | entrata | . invero , questa corte ha già avuto modo di precisare ( sentenza n . 49 del 1972 e , |
| 2015-131.txt | 2792 | 2792 | n . 241 e n . 143 del 2012 , n . 145 del 2014 ) che la novità dell | entrata | non equivale alla novità del tributo , ma sussiste ogni qual volta si verifichi un incremento di gettito dovuto ad |
| 2015-131.txt | 3141 | 3141 | allo stato , in forza della disposizione di cui all impugnato art . 85 , comma 1 , delle maggiori | entrate | derivanti dall aumento del contributo unificato per i giudizi di impugnazione previsto dall art . 28 , comma 1 , |
| 2015-131.txt | 3185 | 3185 | , della legge n . 183 del 2011 . quest ultima norma aveva già previsto la destinazione allo stato delle | entrate | in esame , riscosse sul territorio della regione siciliana , per la durata di cinque anni ed era già stata |
| 2015-131.txt | 3233 | 3233 | la sentenza n . 265 del 2012 , che aveva verificato la natura erariale del tributo , la novità dell | entrata | e la specifica finalizzazione della stessa . la disposizione oggi impugnata ( art . 85 , comma 1 , del |
| 2015-131.txt | 3296 | 3296 | legge n . 98 del 2013 ) , si è limitata ad estendere temporalmente la destinazione di tale nuova maggiore | entrata | a copertura delle spese per i giudici ausiliari e per il tirocinio formativo . continuano , quindi , ad essere |
| 2015-131.txt | 3387 | 3387 | richiedono in alcun modo come accade , invece , in altri statuti regionali che la destinazione allo stato della maggiore | entrata | debba essere temporalmente limitata ; tanto meno esse vietano al legislatore statale di protrarre nel tempo la destinazione di nuove |
| 2015-131.txt | 3408 | 3408 | debba essere temporalmente limitata ; tanto meno esse vietano al legislatore statale di protrarre nel tempo la destinazione di nuove | entrate | al soddisfacimento di esigenze , che da contingenti possono divenire continuative , sempre che ciò avvenga nel rispetto , come |
| 2015-131.txt | 3526 | 3526 | 61 , comma 1 , alinea e lettera a ) anche nella parte in cui destina allo stato le maggiori | entrate | derivanti dalla norma di interpretazione autentica di cui all art . 55 , comma 1 , del medesimo decreto legge |
| 2015-131.txt | 3884 | 3884 | impugnato ha precisato , appunto con norma di interpretazione autentica , che non era consentito il rimborso . nessuna nuova | entrata | , diversa da quella che già trovava la propria base normativa nell art . 74 ter , è stata quindi |
| 2015-131.txt | 3929 | 3929 | art . 55 , comma 1 , dell impugnato decreto . difettando , dunque , il requisito della novità dell | entrata | , cui l art . 2 del d.p.r . n . 1074 del 1965 subordina la deroga al principio generale |
| 2015-132.txt | 137 | 137 | di accertamento in materia di irpef e di ilor per l anno 1997 , con il quale l agenzia delle | entrate | ha sottoposto a tassazione , tra il resto , la somma di 760.558,00 euro , dedotta quale perdita generata dalla |
| 2015-132.txt | 682 | 682 | ad avviso dell intervenuto , la rimettente avrebbe dovuto prima respingere gli altri motivi di ricorso proposti dalla agenzia delle | entrate | , al cui accoglimento dovrebbe seguire la cassazione della sentenza impugnata , indipendentemente dalla soluzione della questione di costituzionalità . |
| 2015-132.txt | 803 | 803 | a quo ha precisato che il secondo motivo del ricorso ha carattere preliminare , perché con esso l agenzia delle | entrate | deduce che il rispetto del procedimento previsto dal comma 4 dell art . 37 bis è ormai irrilevante , dovendo |
| 2015-132.txt | 1908 | 1908 | che il divieto di abuso del diritto in materia tributaria deve considerarsi operante nel nostro ordinamento fin da prima dell | entrata | in vigore dell art . 37 bis del d.p.r . n . 600 del 1973 , con la conseguenza che |
| 2015-155.txt | 1431 | 1431 | sensi del primo comma dell articolo 36 dello statuto della regione siciliana , spettano alla regione siciliana , oltre le | entrate | tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali riscosse nell ambito del suo territorio , dirette o |
| 2015-155.txt | 1440 | 1440 | della regione siciliana , spettano alla regione siciliana , oltre le entrate tributarie da essa direttamente deliberate , tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove |
| 2015-155.txt | 1461 | 1461 | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove | entrate | tributarie il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o |
| 2015-155.txt | 1515 | 1515 | lamenta il contrasto con l art . 8 , primo comma , dello statuto , alla cui stregua « le | entrate | della regione sono costituite : a ) dai sette decimi del gettito delle imposte sul reddito delle persone fisiche e |
| 2015-155.txt | 1757 | 1757 | stato per particolari piani di opere pubbliche e di trasformazione fondiaria ; m ) dai sette decimi di tutte le | entrate | erariali , dirette o indirette , comunque denominate , ad eccezione di quelle di spettanza di altri enti pubblici » |
| 2015-155.txt | 1807 | 1807 | violazione dell art . 49 dello statuto , secondo cui « spettano alla regione le seguenti quote fisse delle sottoindicate | entrate | tributarie erariali riscosse nel territorio della regione stessa : 1 ) sei decimi del gettito dell imposta sul reddito delle |
| 2015-155.txt | 2511 | 2511 | aliquota di base attribuito ai comuni medesimi e che , in caso di insufficienza , ciascuno di essi versi all | entrata | del bilancio dello stato le somme residue . per le regioni autonome friuli venezia giulia e valle d aosta nonché |
| 2015-155.txt | 3376 | 3376 | . 3 . sono , altresì , attribuiti alla regione valle d aosta i nove decimi di tutte le altre | entrate | tributarie erariali , comunque denominate , percette nel territorio regionale , ad eccezione di quelle relative ai giochi pubblici . |
| 2015-155.txt | 5838 | 5838 | può dire che il tratto distintivo più rilevante dell autonomia speciale sta proprio nell entità della devoluzione del gettito delle | entrate | tributarie che risponde al principio secondo il quale i tributi erariali rimangono per la maggior parte sul territorio a cui |
| 2015-155.txt | 6037 | 6037 | comma , lettera m , dello statuto , nella misura di sette decimi ) la compartecipazione a tutte le altre | entrate | tributarie erariali non altrimenti indicate nello statuto o nelle relative norme di attuazione . ben quattro dei cinque statuti speciali |
| 2015-155.txt | 6943 | 6943 | autonome agli obiettivi di perequazione e di solidarietà e per valutare la congruità delle attribuzioni finanziarie ulteriori intervenute successivamente all | entrata | in vigore degli statuti , verificandone la coerenza con i princìpi di cui alla presente legge e con i nuovi |
| 2015-155.txt | 7215 | 7215 | alle [ regioni a statuto speciale e alle province autonome ] spettano le devoluzioni e le compartecipazioni al gettito delle | entrate | tributarie erariali previste dal presente decreto nelle misure e con le modalità definite dai rispettivi statuti speciali e dalle relative |
| 2015-155.txt | 8250 | 8250 | avrebbero dovuto essere bilanciati i dialettici interessi della neutralità finanziaria , della sostituzione , della perequazione e del dimensionamento delle | entrate | fiscali di competenza delle autonomie speciali . in assenza di un procedimento di riequilibrio in grado di assicurare la proporzione |
| 2015-155.txt | 8463 | 8463 | del canone procedimentale non può sottrarre in modo definitivo alle autonomie speciali risorse eventualmente necessarie per assicurare l equilibrio tra | entrate | fiscali e funzioni esercitate , nondimeno il rimedio a tale violazione non può consistere nel diretto accoglimento o nel potenziale |
| 2015-155.txt | 8853 | 8853 | . infatti , il mancato rispetto del principio di leale collaborazione ha prodotto una situazione di potenziale squilibrio tra le | entrate | così unilateralmente rideterminate ed il fabbisogno di spesa storicamente consolidato delle autonomie speciali . in sostanza , il mancato aggiornamento |
| 2015-155.txt | 8883 | 8883 | consolidato delle autonomie speciali . in sostanza , il mancato aggiornamento secondo i canoni di legge delle norme riguardanti le | entrate | fiscali delle autonomie speciali ha finito per indebolire le ragioni della specialità nel loro complesso . se l art . |
| 2015-155.txt | 8915 | 8915 | specialità nel loro complesso . se l art . 27 della legge n . 42 del 2009 prevede che le | entrate | tributarie , fermo restando il principio di tendenziale assegnazione del gettito su base territoriale , non siano esonerate da un |
| 2015-155.txt | 8970 | 8970 | finanziaria e se è già stato affermato che gli statuti non assicurano alle autonomie speciali « una garanzia quantitativa di | entrate | , cosicché il legislatore statale può sempre modificare , diminuire o persino sopprimere i tributi erariali , senza che ciò |
| 2015-155.txt | 9988 | 9988 | ] può e deve riguardare anche altri profili di natura contabile quali , a titolo esemplificativo , le fonti di | entrata | fiscale , la cui compartecipazione sia quantitativamente controversa , [ . . . ] la ricognizione globale o parziale dei |
| 2015-176.txt | 213 | 213 | 11,50 per cento ) dell aliquota dell imposta sostitutiva sul risultato dei fondi pensione , destinando una quota delle maggiori | entrate | , pari a 4 milioni di euro per il 2015 , all incremento del fondo per interventi strutturali di politica |
| 2015-176.txt | 1000 | 1000 | . n . 1074 del 1965 indica le seguenti tre condizioni per l eccezionale riserva allo stato del gettito delle | entrate | erariali : a ) la natura tributaria dell entrata ; b ) la novità di tale entrata ; c ) |
| 2015-176.txt | 1009 | 1009 | tre condizioni per l eccezionale riserva allo stato del gettito delle entrate erariali : a ) la natura tributaria dell | entrata | ; b ) la novità di tale entrata ; c ) la destinazione del gettito ” con apposite leggi alla |
| 2015-176.txt | 1017 | 1017 | del gettito delle entrate erariali : a ) la natura tributaria dell entrata ; b ) la novità di tale | entrata | ; c ) la destinazione del gettito ” con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità |
| 2015-176.txt | 1112 | 1112 | conforme a tali presupposti . quanto ai primi due , nemmeno la ricorrente mette in dubbio la natura tributaria dell | entrata | in oggetto e la sua novità . viene lamentata , piuttosto , la mancanza del terzo requisito legittimante la riserva |
| 2015-178.txt | 6964 | 6964 | pubblico e privato , della camera dei deputati , parere reso il 19 giugno 2013 ) . inoltre , l | entrata | in vigore delle disposizioni della legge di stabilità per il 2015 tende a rendere strutturali le misure introdotte per effetto |
| 2015-192.txt | 326 | 326 | stabilisce che la disposizione di cui alla lettera b ) del precedente comma 606 si applica alle liquidazioni successive all | entrata | in vigore della stessa legge n . 147 del 2013 , e dunque anche nei casi in cui la prestazione |
| 2015-192.txt | 1312 | 1312 | che le disposizioni del precedente comma 606 , lettera b ) , si applichino alle liquidazioni successive alla data di | entrata | in vigore della stessa legge , e dunque con riguardo anche a prestazioni in tutto o in parte eseguite prima |
| 2015-192.txt | 1404 | 1404 | distinguerebbe irragionevolmente tra gli ausiliari che abbiano ultimato la propria prestazione ed avanzato richiesta di liquidazione dei compensi prima dell | entrata | in vigore della legge n . 147 del 2013 , a seconda che il giudice abbia o non tempestivamente provveduto |
| 2015-192.txt | 1569 | 1569 | ordinanza di rimessione , il tribunale aveva già provveduto alla liquidazione dell onorario per il perito psichiatra , dopo l | entrata | in vigore della legge n . 147 del 2013 , senza operare la diminuzione prescritta dal nuovo art . 106 |
| 2015-192.txt | 2158 | 2158 | . 147 del 2013 , il quale stabilisce che la decurtazione ricordata si applichi alle liquidazioni successive alla data di | entrata | in vigore della stessa legge . sebbene il limite non risulti dal tenore letterale della norma censurata , la circostanza |
| 2015-192.txt | 3833 | 3833 | la decurtazione di un terzo dei compensi spettanti all ausiliario del magistrato si applichi alle liquidazioni successive alla data di | entrata | in vigore della legge stessa , sono infondate le censure in proposito sollevate dal tribunale ordinario di lecce in composizione |
| 2015-192.txt | 4586 | 4586 | , mira a rendere immuni dalla decurtazione le prestazioni professionali « in tutto od in parte » esaurite prima dell | entrata | in vigore della disposizione censurata . la questione potrebbe essere plausibilmente posta per le sole prestazioni del tutto esaurite , |
| 2015-192.txt | 4686 | 4686 | se invece , come nel caso di specie , si tratta di prestazioni anche solo in parte rese dopo l | entrata | in vigore della novella legislativa , risulta non certo irragionevole l applicazione di un solo regime tariffario , cioè quello |
| 2015-231.txt | 611 | 611 | art . 53 cost . , in quanto , individuando un presupposto d imposta così significativamente arretrato rispetto alla sua | entrata | in vigore da impedire di ritenerlo attuale indice di ricchezza , la norma prescinderebbe dalla capacità contributiva del partecipante qualificato |
| 2015-246.txt | 337 | 337 | 432 ) ; prevedono che il documento di economia e finanza indichi , fra le altre cose , le maggiori | entrate | derivanti dall attività di contrasto all evasione di cui al comma 431 ( art . 1 , comma 433 ) |
| 2015-246.txt | 406 | 406 | nel fondo ( art . 1 , comma 434 ) ; riassegnano al fondo , per il 2014 , le | entrate | derivanti da misure straordinarie di contrasto all evasione ( art . 1 , comma 435 ) . tutte le ricorrenti |
| 2015-246.txt | 440 | 440 | comma 435 ) . tutte le ricorrenti si dolgono che le richiamate disposizioni introdurrebbero una riserva allo stato delle maggiori | entrate | da esse previste , senza tuttavia rispettare i presupposti legittimanti la riserva fissati dai rispettivi statuti speciali e dalle relative |
| 2015-246.txt | 857 | 857 | la regione siciliana lamenta che l impugnato comma 179 , ove disponesse una riserva in favore dello stato delle maggiori | entrate | da esso previste , violerebbe gli artt . 36 e 37 dello statuto regionale ( approvato con il regio decreto |
| 2015-246.txt | 952 | 952 | regione siciliana in materia finanziaria ) . secondo la regione , infatti , la riserva allo stato di queste maggiori | entrate | non sarebbe stata prevista in modo esplicito ; tali entrate non sarebbero nuove ; né sarebbe soddisfatto il requisito della |
| 2015-246.txt | 962 | 962 | , infatti , la riserva allo stato di queste maggiori entrate non sarebbe stata prevista in modo esplicito ; tali | entrate | non sarebbero nuove ; né sarebbe soddisfatto il requisito della « copertura di nuove specifiche spese » , la loro |
| 2015-246.txt | 1091 | 1091 | operare , sono necessarie , secondo la giurisprudenza costituzionale , tre condizioni concomitanti : a ) la natura tributaria dell | entrata | ; b ) la novità di tale entrata ; c ) la destinazione del gettito « con apposite leggi alla |
| 2015-246.txt | 1099 | 1099 | costituzionale , tre condizioni concomitanti : a ) la natura tributaria dell entrata ; b ) la novità di tale | entrata | ; c ) la destinazione del gettito « con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità |
| 2015-246.txt | 1281 | 1281 | ne deriva che l eccezione prevista dallo statuto siciliano e dalle norme di attuazione non può ritenersi applicabile alle maggiori | entrate | di cui all impugnato art . 1 , comma 179 . 7 . in via cautelativa la regione siciliana impugna |
| 2015-246.txt | 1434 | 1434 | n . 3 ( modifiche al titolo v della parte seconda della costituzione ) . secondo la ricorrente , le | entrate | previste da tali disposizioni , in quanto provenienti dalla lotta all evasione , sarebbero prive del requisito della novità . |
| 2015-246.txt | 1490 | 1490 | non è motivo di inammissibilità della questione la mancata indicazione , da parte della ricorrente , delle specifiche « maggiori | entrate | » che costituiscono proventi di tributi ad essa devoluti , ai sensi delle norme statutarie e dell ordinamento finanziario della |
| 2015-246.txt | 1538 | 1538 | può sussistere in ordine all oggetto del giudizio , sia perché le censure della regione non possono che riferirsi alle | entrate | su cui essa abbia titolo ; sia perché , a sua volta , è lo stesso comma 431 a far |
| 2015-246.txt | 1580 | 1580 | ad un generico « ammontare di risorse permanenti che [ . . . ] si stima di incassare quali maggiori | entrate | [ . . . ] derivanti dall attività di contrasto dell evasione fiscale » , senza dunque indicare con precisione |
| 2015-246.txt | 1620 | 1620 | precisione su quali ambiti si concentrerà la lotta all evasione e se , di conseguenza , potrà incidere anche su | entrate | di spettanza regionale . 7.2 . nel merito , la questione è fondata nei termini di seguito precisati . con |
| 2015-246.txt | 1652 | 1652 | è fondata nei termini di seguito precisati . con riguardo ad un analoga disposizione che riservava allo stato le maggiori | entrate | derivanti dall attività di contrasto all evasione , questa corte ha precisato che « le entrate tributarie in esame ( |
| 2015-246.txt | 1668 | 1668 | allo stato le maggiori entrate derivanti dall attività di contrasto all evasione , questa corte ha precisato che « le | entrate | tributarie in esame ( derivanti dal contrasto all evasione fiscale ) fanno riferimento ad altre entrate tributarie . la tipologia |
| 2015-246.txt | 1684 | 1684 | precisato che « le entrate tributarie in esame ( derivanti dal contrasto all evasione fiscale ) fanno riferimento ad altre | entrate | tributarie . la tipologia di tali maggiori entrate è , perciò , diversa a seconda dell entrata cui si riferiscono |
| 2015-246.txt | 1692 | 1692 | ( derivanti dal contrasto all evasione fiscale ) fanno riferimento ad altre entrate tributarie . la tipologia di tali maggiori | entrate | è , perciò , diversa a seconda dell entrata cui si riferiscono , cioè , a seconda dell oggetto delle |
| 2015-246.txt | 1701 | 1701 | riferimento ad altre entrate tributarie . la tipologia di tali maggiori entrate è , perciò , diversa a seconda dell | entrata | cui si riferiscono , cioè , a seconda dell oggetto delle singole evasioni fiscali . ne segue che , ove |
| 2015-246.txt | 1727 | 1727 | , a seconda dell oggetto delle singole evasioni fiscali . ne segue che , ove l evasione abbia ad oggetto | entrate | tributarie interamente e nominativamente riservate all erario in base alla normativa statutaria , la questione deve essere dichiarata non fondata |
| 2015-246.txt | 1763 | 1763 | deve essere dichiarata non fondata [ . . . ] . ove , invece , l evasione abbia ad oggetto | entrate | non nominativamente riservate allo stato dalla normativa di rango statutario , è necessario valutare [ . . . ] se |
| 2015-246.txt | 1820 | 1820 | . 241 del 2012 ) . in quel caso , la corte ha ritenuto insussistente il requisito della novità dell | entrata | , « perché il recupero delle somme sottratte al fisco non comporta alcuna modifica della legislazione fiscale vigente , né |
| 2015-246.txt | 1902 | 1902 | di cui agli impugnati commi da 431 a 435 , che derivano dalla lotta all evasione fiscale , non costituiscono | entrate | nuove e dunque lo stato non ha alcun titolo per incamerare il relativo gettito . pertanto , limitatamente alle maggiori |
| 2015-246.txt | 1932 | 1932 | per incamerare il relativo gettito . pertanto , limitatamente alle maggiori risorse provenienti dall attività di contrasto all evasione di | entrate | non nominativamente riservate allo stato , la loro destinazione al « fondo per la riduzione della pressione fiscale » non |
| 2015-252.txt | 412 | 412 | parifica del rendiconto per l esercizio finanziario 2012 , secondo la quale il bilancio regionale avrebbe subìto mancati accertamenti in | entrata | pari ad oltre 900 milioni di euro per effetto delle varie discipline che imponevano riserve ed accantonamenti operati dallo stato |
| 2015-252.txt | 436 | 436 | 900 milioni di euro per effetto delle varie discipline che imponevano riserve ed accantonamenti operati dallo stato sul gettito delle | entrate | di spettanza regionale . con particolare riguardo al comma 730 la regione siciliana fa presente che detta norma produrrebbe effetti |
| 2015-252.txt | 1350 | 1350 | , se è vero che l imu di spettanza dei comuni siciliani viene sottratta agli stessi per essere versata all | entrata | del bilancio dello stato al fine di alimentare il fondo di solidarietà comunale , tale partecipazione è tuttavia correlata ad |
| 2015-253.txt | 124 | 124 | art . 6 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2015-253.txt | 938 | 938 | nel principio di unità del bilancio « specificativo dell art . 81 cost . [ secondo cui ] tutte le | entrate | correnti , a prescindere dalla loro origine , concorrono alla copertura di tutte le spese correnti , con conseguente divieto |
| 2015-253.txt | 966 | 966 | , concorrono alla copertura di tutte le spese correnti , con conseguente divieto di prevedere una specifica correlazione tra singola | entrata | e singola uscita » ( sentenza n . 192 del 2012 ) . detta proroga comporta unicamente la temporanea devoluzione |
| 2015-26.txt | 670 | 670 | riguardo si può ricordare come la circolare 9 agosto 2007 , n . 49 / e , dell agenzia delle | entrate | abbia dato indicazioni volte ad instaurare un contraddittorio anticipato fra l amministrazione e il contribuente , ancor prima della specifica |
| 2015-273.txt | 290 | 290 | del principio di leale collaborazione . la regione siciliana lamenta la previsione di una illegittima riserva all erario di maggiori | entrate | . più precisamente , la prima disposizione , nella parte in cui prevede la compensazione degli oneri derivanti dall entrata |
| 2015-273.txt | 310 | 310 | entrate . più precisamente , la prima disposizione , nella parte in cui prevede la compensazione degli oneri derivanti dall | entrata | in vigore dei decreti legislativi di attuazione della delega di cui all art . 1 della legge 11 marzo 2014 |
| 2015-273.txt | 358 | 358 | recante disposizioni per un sistema fiscale più equo , trasparente e orientato alla crescita ) , realizzerebbe una diminuzione delle | entrate | spettanti alla regione in violazione delle norme statutarie . la seconda disposizione , laddove dispone che le maggiori entrate derivanti |
| 2015-273.txt | 377 | 377 | delle entrate spettanti alla regione in violazione delle norme statutarie . la seconda disposizione , laddove dispone che le maggiori | entrate | derivanti dall entrata in vigore del d.l . n . 66 del 2014 , come convertito , possono essere utilizzate |
| 2015-273.txt | 380 | 380 | alla regione in violazione delle norme statutarie . la seconda disposizione , laddove dispone che le maggiori entrate derivanti dall | entrata | in vigore del d.l . n . 66 del 2014 , come convertito , possono essere utilizzate al fine di |
| 2015-273.txt | 430 | 430 | articolo , condurrebbe a includere ( attraverso una lettura sistematica delle disposizioni dello stesso decreto ( nel novero delle maggiori | entrate | riservate allo stato anche quelle che dovrebbero spettare alla regione ai sensi delle norme statutarie e delle relative norme di |
| 2015-273.txt | 502 | 502 | al 26 per cento dell imposta sui redditi di natura finanziaria ( art . 3 , comma 1 ) . | entrate | , quelle indicate , che , se pur di natura tributaria e connotate della qualifica della novità , non soddisfarebbero |
| 2015-273.txt | 1266 | 1266 | stabilisce che i decreti legislativi ivi previsti miranti « ad alleggerire la pressione tributaria , che si traducono in minori | entrate | tributarie spettanti alla regione ricorrente , trovino compensazione in risorse riservate al ministero » . la genericità e l assertività |
| 2015-273.txt | 1583 | 1583 | . n . 1074 del 1965 , ma ha specificato le ragioni per cui la riserva allo stato delle maggiori | entrate | violerebbe la previsione statutaria : il ricorso si sofferma in particolare sul requisito della specificità della finalizzazione delle entrate , |
| 2015-273.txt | 1602 | 1602 | maggiori entrate violerebbe la previsione statutaria : il ricorso si sofferma in particolare sul requisito della specificità della finalizzazione delle | entrate | , che non sarebbe rispettato dalla disposizione impugnata . l atto introduttivo del giudizio risulta , quindi , in parte |
| 2015-273.txt | 1847 | 1847 | n . 1074 del 1965 , indica le seguenti tre condizioni per l eccezionale riserva allo stato del gettito delle | entrate | erariali : a ) la natura tributaria dell entrata ; b ) la novità di tale entrata ; c ) |
| 2015-273.txt | 1856 | 1856 | tre condizioni per l eccezionale riserva allo stato del gettito delle entrate erariali : a ) la natura tributaria dell | entrata | ; b ) la novità di tale entrata ; c ) la destinazione del gettito ” con apposite leggi alla |
| 2015-273.txt | 1864 | 1864 | del gettito delle entrate erariali : a ) la natura tributaria dell entrata ; b ) la novità di tale | entrata | ; c ) la destinazione del gettito ” con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità |
| 2015-273.txt | 1952 | 1952 | sia conforme a tali presupposti . in particolare questa corte è chiamata a valutare se il gettito derivante dalle maggiori | entrate | tributarie erariali sia destinato « a finalità contingenti o continuative dello stato specificate nelle leggi medesime » , mentre non |
| 2015-273.txt | 1990 | 1990 | , mentre non risultano in discussione , nel presente giudizio , né la natura tributaria , né la novità dell | entrata | . come più volte affermato da questa corte , la condizione della specifica destinazione del gettito non può reputarsi soddisfatta |
| 2015-273.txt | 2087 | 2087 | cost . che , con effetto dal 2014 , ha elevato a dignità costituzionale la regola dell equilibrio fra le | entrate | e le spese del bilancio statale » ( ex multis , sentenza n . 241 del 2012 ) . nella |
| 2015-273.txt | 2153 | 2153 | 10 , del d.l . n . 66 del 2014 , come convertito , infatti , dispone che le maggiori | entrate | ( tra cui quelle derivanti dall imposta sul valore aggiunto in conseguenza di misure adottate ai sensi dello stesso provvedimento |
| 2015-273.txt | 2361 | 2361 | euro per l anno 2017 e a 4.138,7 milioni di euro a decorrere dall anno 2018 » . le minori | entrate | e le maggiori spese , alla cui compensazione saranno riservate le maggiori entrate , risultano pertanto dettagliatamente indicate e rispondono |
| 2015-273.txt | 2374 | 2374 | dall anno 2018 » . le minori entrate e le maggiori spese , alla cui compensazione saranno riservate le maggiori | entrate | , risultano pertanto dettagliatamente indicate e rispondono a una pluralità di esigenze specifiche , tra loro eterogenee , di carattere |
| 2015-273.txt | 2423 | 2423 | . 135 del 2012 ) . la pluralità e l eterogeneità degli oneri da compensare con la riserva delle nuove | entrate | non impediscono di ritenere soddisfatto il requisito statutariamente previsto della specificità della destinazione . ne consegue che la riserva all |
| 2015-31.txt | 101 | 101 | secondo comma della legge costituzionale 26 febbraio 1948 n . 3 ( statuto speciale per la sardegna ) , nelle | entrate | spettanti alla regione sono comprese anche le imposte di fabbricazione su tutti i prodotti che ne siano gravati generate nel |
| 2015-31.txt | 173 | 173 | n . 3 ( statuto speciale per la sardegna ) , il quale dispone al comma 1 che « le | entrate | della regione sono costituite : [ . . . ] d ) dai nove decimi dell imposta di fabbricazione su |
| 2015-31.txt | 215 | 215 | i prodotti che ne siano gravati , percetta nel territorio della regione » ed al comma 2 che « nelle | entrate | spettanti alla regione sono comprese anche quelle che , sebbene relative a fattispecie tributarie maturate nell ambito regionale , affluiscono |
| 2015-31.txt | 1011 | 1011 | quella « percetta nel territorio della regione » , e reca ora un secondo comma secondo il quale « nelle | entrate | spettanti alla regione sono comprese anche quelle che , sebbene relative a fattispecie tributarie maturate nell ambito regionale , affluiscono |
| 2015-31.txt | 1680 | 1680 | , sebbene assuma di disporre in coerenza con la richiamata norma statutaria , stabilisce , invece , che « nelle | entrate | spettanti alla regione sono comprese anche le imposte di fabbricazione su tutti i prodotti che ne siano gravati generate nel |
| 2015-58.txt | 961 | 961 | di tutte le controversie aventi ad oggetto i tributi di ogni genere o specie » , con esclusione quindi delle | entrate | patrimoniali pubbliche extratributarie . 4.1 . a questi fini è necessario muovere dall esame degli elementi di identificazione dei tributi |
| 2015-65.txt | 75 | 75 | l altro , prevede , sub comma 4 del suo art . 35 , che « in relazione alle maggiori | entrate | rivenienti nei territori delle autonomie speciali dagli incrementi delle aliquote dell accisa sull energia elettrica disposti dai decreti del ministro |
| 2015-65.txt | 912 | 912 | della medesima normativa di attuazione statutaria possa essere riversata , in tutto o in parte , allo stato la maggiore | entrata | determinata dall eventuale aumento dell accisa . vale a dire che , a tal fine , occorre come da questa |
| 2015-65.txt | 1314 | 1314 | art . 36 dello statuto della regione siciliana , spettano alla regione siciliana [ . . . ] tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove |
| 2015-65.txt | 1335 | 1335 | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove | entrate | tributarie il cui gettito sia destinato con apposite leggi alla copertura di oneri diretti a soddisfare particolari finalità contingenti o |
| 2015-65.txt | 1387 | 1387 | che condizionano , anche con riguardo alla regione siciliana , la deroga all effetto ( ad essa ) devolutivo delle | entrate | tributarie riscosse nel suo territorio , risultano , infatti , del pari inosservate dalla impugnata normativa statale . la quale |
| 2015-66.txt | 357 | 357 | n . 296 del 2006 . a seguito di verifica da parte della guardia di finanza , l agenzia delle | entrate | aveva emesso gli impugnati avvisi di accertamento , con i quali veniva disapplicato il regime di cui al citato art |
| 2015-67.txt | 593 | 593 | riduzioni , in caso di incapienza , sulla base dei dati comunicati dal ministero dell interno , l agenzia delle | entrate | provvede al recupero nei confronti delle province interessate a valere sui versamenti dell imposta sulle assicurazioni contro la responsabilità civile |
| 2015-67.txt | 1043 | 1043 | comma 1 , del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2015-67.txt | 1336 | 1336 | dell art . 2 delle norme di attuazione , i quali prevedono che spettano alla regione siciliana , oltre alle | entrate | tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali riscosse nell ambito del suo territorio , dirette o |
| 2015-67.txt | 1345 | 1345 | i quali prevedono che spettano alla regione siciliana , oltre alle entrate tributarie da essa direttamente deliberate , tutte le | entrate | tributarie erariali riscosse nell ambito del suo territorio , dirette o indirette , comunque denominate » . 7 . alla |
| 2015-70.txt | 3266 | 3266 | legislatore del 1992 , fu convertito in una forma meno gravosa di raffreddamento parziale della dinamica perequativa . dopo l | entrata | in vigore del sistema contributivo , il legislatore ( art . 59 , comma 13 della legge 27 dicembre 1997 |
| 2015-70.txt | 6608 | 6608 | 22 dicembre 2011 , n . 214 ) , non è dato riscontrare alcuna documentazione tecnica circa le attese maggiori | entrate | , come previsto dall art . 17 , comma 3 , della legge 31 dicembre 2009 , n . 196 |
| 2015-82.txt | 1028 | 1028 | , non sarebbe una garanzia sufficiente , dal momento che il termine di trenta mesi , decorrenti dalla data di | entrata | in vigore della medesima legge n . 42 del 2009 , originariamente previsto per l adozione delle norme anzidette , |
| 2015-82.txt | 1118 | 1118 | . 214 del 2011 , il quale , dopo aver riservato all erario , per cinque anni , le maggiori | entrate | derivanti dal decreto legge , dispone che con decreto del ministero dell economia e delle finanze siano stabilite le modalità |
| 2015-82.txt | 2038 | 2038 | art . 21 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2015-82.txt | 2558 | 2558 | anzitutto , più volte questa corte ha chiarito che non è possibile considerare in modo atomistico singole disposizioni incidenti su | entrate | tributarie delle regioni , senza valutare nel suo complesso la manovra fiscale entro la quale esse trovano collocazione , ben |
| 2015-82.txt | 2694 | 2694 | questi enti si applichi l aumento dell aliquota di base dell addizionale irpef disposta dal comma 1 , incrementandone le | entrate | . inoltre , nel lamentare la riduzione dei finanziamenti alla propria spesa sanitaria , la ricorrente trascura che l ultimo |
| 2015-82.txt | 3378 | 3378 | e alle province autonome di trento e di bolzano . pertanto , i primi due commi determinano un incremento delle | entrate | delle regioni ordinarie e speciali , per effetto della maggiorazione dell aliquota di base dell addizionale irpef . è in |
| 2015-82.txt | 6421 | 6421 | » . la rubrica corrisponde al contenuto del comma 1 del suddetto articolo , in virtù del quale le maggiori | entrate | erariali derivanti dall applicazione del decreto « sono riservate all erario , per un periodo di cinque anni , per |
| 2015-82.txt | 6703 | 6703 | art . 8 , primo comma , della legge n . 690 del 1981 , il quale consente che maggiori | entrate | erariali siano riservate allo stato qualora esse siano destinate per legge alla copertura di nuove o maggiori spese a carico |
| 2015-82.txt | 7324 | 7324 | richiede l intesa con il presidente della regione ai fini dell adozione della determinazione ministeriale per la quantificazione delle maggiori | entrate | , riservate allo stato , rivenienti nel territorio della regione autonoma . pertanto , ferma restando la spettanza sostanziale del |
| 2015-83.txt | 894 | 894 | . citato . 4.1.1 . la questione conserva la sua rilevanza nel giudizio a quo , anche a seguito dell | entrata | in vigore dell art . 1 , comma 1 , lettera f ) , del decreto legislativo 15 dicembre 2014 |
| 2015-83.txt | 1078 | 1078 | del d.lgs . n . 188 del 2014 , dispone espressamente , all ultimo capoverso , che dalla data di | entrata | in vigore della nuova disciplina ( 24 dicembre 2014 ) « cessa di avere applicazione l imposta prevista dal comma |
| 2015-83.txt | 1681 | 1681 | come emerge dall esame dei lavori preparatori , essa trova primaria giustificazione nell esigenza fiscale , di recupero di un | entrata | erariale l accisa sui tabacchi , con particolare riguardo alle sigarette la quale ha subito una rilevante erosione , per |
| 2016-111.txt | 496 | 496 | senz altro applicabili ratione temporis alla fattispecie controversa nel giudizio principale , avente ad oggetto anni di imposta antecedenti all | entrata | in vigore delle norme abroganti . si deve ritenere che queste ultime non hanno efficacia retroattiva , sia per il |
| 2016-121.txt | 643 | 643 | non trova applicazione nel giudizio a quo . e ciò in quanto , secondo quanto precisato anche dalla agenzia delle | entrate | con la circolare n . 31 / e del 30 dicembre 2014 , in mancanza di specifica disposizione transitoria , |
| 2016-121.txt | 710 | 710 | giudizio . conseguentemente , la nuova disposizione si applica agli appelli notificati dopo il 13 dicembre 2014 , data di | entrata | in vigore del decreto legislativo . per gli appelli proposti , come quello di specie , prima di tale termine |
| 2016-145.txt | 2385 | 2385 | con decreto del ministro dell economia e delle finanze , cui hanno fatto seguito varie circolari interpretative dell agenzia delle | entrate | . gli inconvenienti lamentati dalla ricorrente riguardano tutti i soggetti che effettuano cessioni o prestano servizi alle pubbliche amministrazioni , |
| 2016-151.txt | 569 | 569 | dalle norme censurate violerebbe l art . 119 , primo comma , cost . che assicura ai comuni autonomia di | entrata | e di spesa il quarto comma del medesimo articolo , in quanto l insufficienza delle risorse a disposizione non consentirebbe |
| 2016-173.txt | 3929 | 3929 | invocato non risulta conferente , disciplinando la disposizione censurata non già una nuova spesa o maggiori oneri , ma un | entrata | ; mentre la destinazione alle gestioni previdenziali del prelievo , e dunque per fini istituzionali delle stesse ( e anche |
| 2016-188.txt | 1977 | 1977 | l incidenza degli effetti complessivamente determinati dalla riforma fiscale attuativa della legge n . 42 del 2009 sul totale delle | entrate | tributarie regionali accertate nell esercizio antecedente alla riforma . 2 . le risposte fornite dalle parti in ordine alla citata |
| 2016-188.txt | 2509 | 2509 | deficit informativo , che non le consente di verificare la misura e la correttezza degli accantonamenti operati dall agenzia delle | entrate | : essi sarebbero imputati con un mero criterio di cassa sulla base del riscosso attraverso i modelli f24 , di |
| 2016-188.txt | 2915 | 2915 | . gli importi comunicati dal presidente del consiglio sarebbero significativamente superiori , dal momento che essi comprenderebbero voci relative ad | entrate | che non sarebbero nella disponibilità effettiva della regione oppure non riguarderebbero il profilo compensativo imu irpef . secondo la ricorrente |
| 2016-188.txt | 3366 | 3366 | che riguarda gli effetti complessivamente determinati dalla riforma fiscale attuativa della legge n . 42 del 2009 sul totale delle | entrate | tributarie regionali accertate nell esercizio ad essa antecedente , l avvocatura generale dello stato afferma che le misure di cui |
| 2016-188.txt | 3405 | 3405 | di cui all art . 13 del d.l . n . 201 del 2011 non avrebbero avuto alcun impatto sulle | entrate | tributarie regionali , in quanto gli accantonamenti operati sarebbero neutralizzati da una minore spesa per trasferimenti ai comuni , nei |
| 2016-188.txt | 3435 | 3435 | neutralizzati da una minore spesa per trasferimenti ai comuni , nei confronti dei quali la ricorrente potrebbe recuperare la minore | entrata | da accantonamento . l attuazione dell art . 13 , comma 17 , del d.l . n . 201 del |
| 2016-188.txt | 3498 | 3498 | accantonamenti complessivi previsti ai fini del raggiungimento degli obiettivi di finanza pubblica nel quadriennio 2011 2014 inciderebbero sul totale delle | entrate | tributarie della regione in una misura variabile tra il quindici ed il diciotto per cento . 3 . per inquadrare |
| 2016-188.txt | 4124 | 4124 | autonome agli obiettivi di perequazione e di solidarietà e per valutare la congruità delle attribuzioni finanziarie ulteriori intervenute successivamente all | entrata | in vigore degli statuti , verificandone la coerenza con i princìpi di cui alla presente legge e con i nuovi |
| 2016-188.txt | 4589 | 4589 | da 1 a 8 ; alle predette regioni e province autonome spettano le devoluzioni e le compartecipazioni al gettito delle | entrate | tributarie erariali previste dal presente decreto nelle misure e con le modalità definite dai rispettivi statuti speciali e dalle relative |
| 2016-188.txt | 5870 | 5870 | analitici di composizione del gettito , necessari per compiere le operazioni di conguaglio , stabilizzare e mettere a regime le | entrate | fiscali della regione e dei propri enti locali . 4 . 1 . la violazione del principio dell accordo emerge |
| 2016-188.txt | 6171 | 6171 | , può e deve riguardare anche altri profili di natura contabile quali , a titolo esemplificativo , le fonti di | entrata | fiscale , la cui compartecipazione sia quantitativamente controversa , l accollo di rischi di andamenti difformi tra dati previsionali ed |
| 2016-188.txt | 6521 | 6521 | confronto tra le stime previsionali e l effettivo andamento del gettito per fissare in via definitiva il neutrale riparto delle | entrate | fiscali attraverso la modifica semplificata dello statuto e delle relative norme di attuazione , determina l illegittimità della disposizione impugnata |
| 2016-188.txt | 7386 | 7386 | di controllo per la regione autonoma friuli venezia giulia , la quale ha rilevato anomalie nei meccanismi di accreditamento delle | entrate | tributarie della regione , sottolineando il perdurare ( rispetto all esercizio 2013 egualmente inciso ) « di ” variabili ingovernabili |
| 2016-188.txt | 7583 | 7583 | attuazione delle politiche regionali . osserva in proposito la corte dei conti nella succitata delibera che « l accertamento delle | entrate | non opera in conformità alla nozione giuridica propria della contabilità finanziaria , bensì esprime le ” somme finalizzate ” e |
| 2016-188.txt | 9154 | 9154 | di accoglimento a condizione che lo stato proceda in contraddittorio alle necessarie compensazioni per il periodo intercorso dalla data di | entrata | in vigore del primo accantonamento ( esercizio 2012 ) , assicurandone la relativa copertura finanziaria nell esercizio di effettuazione di |
| 2016-199.txt | 89 | 89 | regione umbria 30 marzo 2015 , n . 8 ( disposizioni collegate alla manovra di bilancio 2015 in materia di | entrate | e di spese modificazioni ed integrazioni di leggi regionali ) , in riferimento agli artt . 23 , 117 , |
| 2016-199.txt | 369 | 369 | . 1 della legge regionale 24 dicembre 2007 , n . 36 ( disposizioni in materia tributaria e di altre | entrate | della regione umbria ) , attribuirebbe alla giunta il potere di individuare con regolamento i veicoli destinatari dell esenzione . |
| 2016-199.txt | 461 | 461 | ulteriori modificazioni della legge regionale 24 dicembre 2007 , n . 36 ( disposizioni in materia tributaria e di altre | entrate | della regione umbria ) ; modificazioni della legge regionale 30 marzo 2015 , n . 8 ( disposizioni collegate alla |
| 2016-199.txt | 489 | 489 | legge regionale 30 marzo 2015 , n . 8 ( disposizioni collegate alla manovra di bilancio 2015 in materia di | entrate | e di spese modificazioni ed integrazioni di leggi regionali ) ; ulteriori modificazioni della legge regionale 5 marzo 2009 , |
| 2016-199.txt | 524 | 524 | legge regionale 5 marzo 2009 , n . 4 ( disposizioni collegate alla manovra di bilancio 2009 in materia di | entrate | e di spese ) . nomina commissario straordinario dell agenzia umbria ricerche » ) , ha abrogato l art . |
| 2016-199.txt | 1093 | 1093 | comma 2 , del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2016-205.txt | 204 | 204 | n considerazione » di queste riduzioni di spesa , « ciascuna provincia e città metropolitana versa ad apposito capitolo di | entrata | del bilancio dello stato un ammontare di risorse pari ai predetti risparmi di spesa » . sono escluse da questo |
| 2016-205.txt | 285 | 285 | il 31 maggio di ciascun anno , sulla base dei dati comunicati dal ministero dell interno , l agenzia delle | entrate | [ . . . ] provvede al recupero delle predette somme nei confronti delle province e delle città metropolitane interessate |
| 2016-205.txt | 651 | 651 | di cui al comma 1 , ciascuna provincia e città metropolitana consegue i risparmi da versare ad apposito capitolo di | entrata | del bilancio dello stato determinati con decreto del ministro dell interno da emanare entro il termine del 30 giugno , |
| 2016-205.txt | 745 | 745 | 3 , entro il 10 ottobre , sulla base dei dati comunicati dal ministero dell interno , l agenzia delle | entrate | [ . . . ] provvede al recupero delle predette somme nei confronti delle province e delle città metropolitane interessate |
| 2016-205.txt | 2662 | 2662 | deve imprimere a tali risorse , salvo il riferimento al vincolo a versare l importo « ad apposito capitolo di | entrata | del bilancio dello stato » ) , con conseguente lesione dell autonomia finanziaria di spesa e capovolgimento dei « meccanismi |
| 2016-205.txt | 3927 | 3927 | organica delle città metropolitane e delle province delle regioni a statuto ordinario è stabilita , a decorrere dalla data di | entrata | in vigore della presente legge , in misura pari alla spesa del personale di ruolo alla data di entrata in |
| 2016-205.txt | 3946 | 3946 | di entrata in vigore della presente legge , in misura pari alla spesa del personale di ruolo alla data di | entrata | in vigore della legge 7 aprile 2014 , n . 56 , ridotta rispettivamente , tenuto conto delle funzioni attribuite |
| 2016-205.txt | 4043 | 4043 | questa disposizione . la riduzione della spesa e la previsione del corrispondente versamento di risorse « ad apposito capitolo di | entrata | del bilancio dello stato » , disposti dal comma 418 e dall art . 47 , comma 1 , del |
| 2016-205.txt | 4290 | 4290 | finanziari . più precisamente , dunque , disponendo il comma 418 che le risorse affluiscano « ad apposito capitolo di | entrata | del bilancio dello stato » , si deve ritenere e in questi termini la disposizione va correttamente interpretata che tale |
| 2016-21.txt | 357 | 357 | dello stato legge di stabilità 2016 ) . per effetto di tale modifica , le parole « dalla data di | entrata | in vigore della legge di conversione del presente decreto e fino al 31 dicembre 2015 » sono state sostituite dalle |
| 2016-21.txt | 435 | 435 | . 32 , non è più delimitata , come nel testo impugnato , al periodo compreso fra la data di | entrata | in vigore della legge di conversione del d.l . n . 133 del 2014 ed il 31 dicembre 2015 , |
| 2016-21.txt | 1159 | 1159 | resort , qualificati come strutture ricettive all aperto , ravvisandole nelle « somme versate entro il 15 luglio 2014 all | entrata | del bilancio dello stato derivanti da sanzioni amministrative irrogate dall autorità garante della concorrenza e mercato » . in attuazione |
| 2016-242.txt | 508 | 508 | comma 2 , del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2016-278.txt | 458 | 458 | motivo intenda applicare la disposizione censurata , pur se l istanza di sospensione è stata formulata in data anteriore alla | entrata | in vigore della legge . 2 . 1 . in realtà , il dato temporale che rileva ai fini della |
| 2016-278.txt | 548 | 548 | irrilevante la circostanza pure eccepita dall avvocatura dello stato che l ordinanza in questione sia di pochi giorni successiva all | entrata | in vigore della disposizione . 3 . nel merito , la questione di legittimità costituzionale per eccesso di delega non |
| 2016-280.txt | 653 | 653 | stato il maggior gettito di un tributo erariale , sottraendolo alla regione senza che ricorrano le condizioni di novità dell | entrata | e di specifica destinazione della stessa che tanto legittimino . il consiglio di giustizia amministrativa , dopo aver affermato la |
| 2016-280.txt | 1399 | 1399 | avrebbero dovuto essere bilanciati i dialettici interessi della neutralità finanziaria , della sostituzione , della perequazione e del dimensionamento delle | entrate | fiscali di competenza delle autonomie speciali » ( sentenza n . 155 del 2015 ) . dalla motivazione della pronuncia |
| 2016-280.txt | 2009 | 2009 | del canone procedimentale non può sottrarre in modo definitivo alle autonomie speciali risorse eventualmente necessarie per assicurare l equilibrio tra | entrate | fiscali e funzioni esercitate , nondimeno il rimedio a tale violazione non può consistere nel diretto accoglimento [ . . |
| 2016-288.txt | 135 | 135 | spesa regionale e rinvenendo ( comma 5 ) la relativa copertura finanziaria , per l anno 2015 , nelle maggiori | entrate | derivanti dalla legge della regione basilicata 31 marzo 2015 , n . 14 ( disposizioni in materia di veicoli ultraventennali |
| 2016-288.txt | 237 | 237 | illegittimità costituzionale dell art . 1 della legge regionale n . 18 del 2015 , perché priverebbe la regione delle | entrate | supplementari occorrenti per far fronte al previsto incremento di spesa . sarebbe perciò violato l art . 81 , terzo |
| 2016-288.txt | 607 | 607 | questo comma , avendo eliminato la deroga , non era stato impugnato dallo stato e aveva determinato un incremento delle | entrate | regionali , per il maggiore importo della ripristinata tassa automobilistica . il secondo , il terzo e il quarto comma |
| 2016-31.txt | 261 | 261 | , con modificazioni , dalla legge 14 settembre 2011 , n . 148 , con riferimento alla valutazione delle maggiori | entrate | della medesima annualità 2013 rispetto a quelle dell anno precedente . a loro volta , le disposizioni del richiamato art |
| 2016-31.txt | 289 | 289 | dell anno precedente . a loro volta , le disposizioni del richiamato art . 2 riservano allo stato le maggiori | entrate | derivanti dall attività di contrasto all evasione fiscale . il secondo periodo del comma 1 dell art . 7 , |
| 2016-31.txt | 316 | 316 | evasione fiscale . il secondo periodo del comma 1 dell art . 7 , invece , prevede che le maggiori | entrate | strutturali ed effettivamente incassate nel 2013 , derivanti dal contrasto all evasione fiscale e valutate , ai sensi del menzionato |
| 2016-31.txt | 445 | 445 | stato legge di stabilità 2014 ) , prolungandone l applicabilità . anche tali commi introducono riserve all erario di maggiori | entrate | derivanti dal contrasto all evasione fiscale , destinandole al « fondo per la riduzione della pressione fiscale » . in |
| 2016-31.txt | 523 | 523 | sede di nota di aggiornamento del documento di economia e finanza , si stima di incassare non solo quali maggiori | entrate | rispetto alle previsioni iscritte nel bilancio dell esercizio in corso , ma anche rispetto « a quelle effettivamente incassate nell |
| 2016-31.txt | 593 | 593 | b ) del comma 1 bis , invece , estende al 2015 la destinazione alla riduzione della pressione fiscale delle | entrate | incassate in un apposito capitolo , derivanti da misure straordinarie di contrasto dell evasione fiscale e non computate nei saldi |
| 2016-31.txt | 648 | 648 | censure delle ricorrenti si incentrano , in sostanza , sul fatto che le disposizioni impugnate riserverebbero allo stato le maggiori | entrate | da esse previste , in spregio ai requisiti statutariamente richiesti ai fini della legittimità di una simile riserva . 2 |
| 2016-31.txt | 943 | 943 | . 4 . ad avviso della ricorrente , i proventi previsti dai commi impugnati non costituirebbero una « nuova » | entrata | , ma un « recupero » di imposte spettanti alla regione . 5 . preliminarmente , devono essere esaminate le |
| 2016-31.txt | 1386 | 1386 | la violazione in ragione del fatto che le maggiori risorse derivanti dall attività di contrasto all evasione fiscale non costituirebbero | entrate | « nuove » , ma mero « recupero » di imposte già spettanti alla regione . a ben vedere , |
| 2016-31.txt | 1715 | 1715 | nondimeno , nessun dubbio può sussistere sul fatto che le somme recuperate dalla lotta all evasione fiscale non costituiscono nuove | entrate | ( sentenza n . 246 del 2015 ) e che tra esse rientrano anche quelle derivanti dall attività svolta sul |
| 2016-31.txt | 1773 | 1773 | essere motivo di inammissibilità della questione la mancata indicazione , da parte della regione siciliana , delle specifiche « maggiori | entrate | » che costituiscono proventi di tributi ad essa devoluti , ha sottolineato che « nessuna incertezza , infatti , può |
| 2016-31.txt | 1813 | 1813 | può sussistere in ordine all oggetto del giudizio , sia perché le censure della regione non possono che riferirsi alle | entrate | su cui essa abbia titolo ; sia perché , a sua volta , è lo stesso comma 431 a far |
| 2016-31.txt | 1855 | 1855 | ad un generico ” ammontare di risorse permanenti che [ . . . ] si stima di incassare quali maggiori | entrate | [ . . . ] derivanti dall attività di contrasto dell evasione fiscale ” , senza dunque indicare con precisione |
| 2016-31.txt | 1895 | 1895 | precisione su quali ambiti si concentrerà la lotta all evasione e se , di conseguenza , potrà incidere anche su | entrate | di spettanza regionale » ( sentenza n . 246 del 2015 ) . se dunque le censure della regione siciliana |
| 2016-31.txt | 1921 | 1921 | sentenza n . 246 del 2015 ) . se dunque le censure della regione siciliana non possono che riferirsi ad | entrate | ad essa spettanti , ne deriva che anche nel presente giudizio la clausola di cui all art . 50 bis |
| 2016-40.txt | 479 | 479 | di province e città metropolitane , del contributo alla finanza pubblica posto a loro carico venga recuperato dall agenzia delle | entrate | a valere sui versamenti per imposte sull assicurazione contro la responsabilità civile derivante dalla circolazione dei veicoli a motore , |
| 2016-40.txt | 2898 | 2898 | decreto legge in esame , risulta una contestazione della previsione del meccanismo di recupero , ad opera dell agenzia delle | entrate | , del mancato versamento , da parte di province e città metropolitane , del contributo alla finanza pubblica posto a |
| 2016-40.txt | 3065 | 3065 | . infatti , dall applicazione di questa disposizione , la regione non patirebbe alcun pregiudizio finanziario in termini di minori | entrate | , non soltanto perché si è spogliata preventivamente del gettito dell imposta di cui si tratta , ma anche perché |
| 2016-40.txt | 4664 | 4664 | province e città metropolitane , del contributo alla finanza pubblica posto a loro carico , venga recuperato dall agenzia delle | entrate | a valere sui versamenti per imposte sull assicurazione contro la responsabilità civile derivante dalla circolazione dei veicoli a motore , |
| 2016-40.txt | 4951 | 4951 | comma 1 , del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2016-40.txt | 5021 | 5021 | . 123 del 2010 e n . 216 del 2009 ) . pertanto , tale imposta rientra nel novero delle | entrate | che , ai sensi dell art . 36 dello statuto siciliano e delle relative norme di attuazione , spettano alla |
| 2016-44.txt | 171 | 171 | al comma 1 , disciplina la competenza delle commissioni tributarie provinciali , radicandola in base alla sede dell ufficio delle | entrate | o del territorio del ministero delle finanze ovvero dell ente locale ovvero del concessionario del servizio di riscossione nei cui |
| 2016-44.txt | 929 | 929 | , così recita : « le commissioni tributarie provinciali sono competenti per le controversie proposte nei confronti degli uffici delle | entrate | o del territorio del ministero delle finanze ovvero degli enti locali ovvero dei concessionari del servizio di riscossione , che |
| 2016-44.txt | 1976 | 1976 | , da parte dell ente locale , del concessionario del servizio di accertamento e riscossione dei tributi e delle altre | entrate | ( determinante ai fini del radicamento della competenza ) « non deve comportare oneri aggiuntivi per il contribuente » . |
| 2016-66.txt | 326 | 326 | riferimento ad attività finanziarie e patrimoniali costituite o detenute anche all estero . il censurato comma 7 prevede che le | entrate | derivanti dall attuazione delle procedure poc anzi menzionate affluiscono ad un apposito capitolo dell entrata del bilancio dello stato , |
| 2016-66.txt | 341 | 341 | comma 7 prevede che le entrate derivanti dall attuazione delle procedure poc anzi menzionate affluiscono ad un apposito capitolo dell | entrata | del bilancio dello stato , per essere successivamente destinate a specifiche finalità indicate nella disposizione medesima . la ricorrente lamenta |
| 2016-66.txt | 476 | 476 | il gettito dell imposta sul valore aggiunto ( iva ) e per nove decimi il provento di tutte le altre | entrate | tributarie erariali , comunque denominate , ad eccezione di quelle relative ai giochi pubblici . secondo la ricorrente , inoltre |
| 2016-66.txt | 705 | 705 | del 1981 ed all art . 1 del d.lgs . n . 320 del 1994 , è fondata . le | entrate | in contestazione riguardano il gettito tributario originariamente evaso attraverso la violazione degli obblighi dichiarativi e , successivamente , ” emerso |
| 2016-66.txt | 965 | 965 | art . 3 , secondo comma ) , nonché , per i nove decimi , quello di tutte le altre | entrate | tributarie erariali , comunque denominate , « percette » nel territorio regionale ( art . 4 , terzo comma ) |
| 2016-66.txt | 1097 | 1097 | valle d aosta da maggiorazioni di aliquote e da altre modificazioni dei tributi ad essa devoluti , disposte successivamente alla | entrata | in vigore della legge 6 dicembre 1971 , n . 1065 , ove sia destinato per legge , ai sensi |
| 2016-66.txt | 1515 | 1515 | . 2 . non si può neppure condividere la difesa del presidente del consiglio dei ministri , secondo cui le | entrate | in considerazione non sarebbero « percette » nel territorio valdostano , in quanto mancherebbe un collegamento territoriale per effetto della |
| 2016-66.txt | 1778 | 1778 | violazioni , per tutte le annualità oggetto della procedura di collaborazione volontaria , è attribuita all articolazione dell agenzia delle | entrate | individuata con provvedimento del direttore dell agenzia medesima , da emanare entro la data di entrata in vigore della presente |
| 2016-66.txt | 1794 | 1794 | articolazione dell agenzia delle entrate individuata con provvedimento del direttore dell agenzia medesima , da emanare entro la data di | entrata | in vigore della presente disposizione » . detta disposizione , diversamente dalla fattispecie scrutinata da questa corte con la sentenza |
| 2016-66.txt | 1974 | 1974 | ammontare dei proventi erariali devoluti alla regione autonoma valle d aosta / vallée d aoste « sono comprese anche le | entrate | afferenti all ambito regionale ed affluite , per esigenze amministrative , dal territorio della regione stessa ad uffici situati fuori |
| 2016-66.txt | 2158 | 2158 | , della legge n . 186 del 2014 , previsti per i criteri e le modalità di ripartizione delle nuove | entrate | tra le finalità indicate dal comma precedente e per l attribuzione delle somme a ciascuna di esse . la posticipazione |
| 2016-69.txt | 1422 | 1422 | risorse ottenute attraverso l imposizione fiscale . data la struttura fortemente accentrata , nel nostro ordinamento , della riscossione delle | entrate | tributarie e quella profondamente articolata dei soggetti pubblici e degli interventi dagli stessi realizzati sul territorio , risulta estremamente controversa |
| 2016-69.txt | 1908 | 1908 | le regioni a statuto ordinario del mezzogiorno e le altre ( tra cui la stessa regione veneto ) poiché le | entrate | in questione sarebbero devolute alle regioni del mezzogiorno anche per la parte altrimenti destinata allo stato , secondo il meccanismo |
| 2016-69.txt | 2193 | 2193 | queste ultime dunque fa riferimento il comma 5 , il quale prevede che i pagamenti sostenuti successivamente alla data di | entrata | in vigore del decreto legge relativi a debiti in conto capitale degli enti territoriali per gli anni 2014 e 2015 |
| 2016-77.txt | 957 | 957 | erariale che riguarda « le risorse derivanti dall aumento » menzionato , locuzione sufficientemente ampia da includere tutte le maggiori | entrate | che l aumento genera , ossia anche il maggior gettito dell iva applicata , facendo concorrere le accise alla formazione |
| 2016-77.txt | 1193 | 1193 | ed esplicativo delle disposizioni poc anzi richiamate , essendo anch essa diretta « ad affermare la spettanza allo stato delle | entrate | » ( sentenza n . 369 del 2010 ) dovute a titolo di iva ed a chiarire le ragioni normative |
| 2016-78.txt | 2465 | 2465 | . . ] la spesa per i servizi generali [ . . . ] coperta da imposte indirette o da | entrate | che siano dovute esclusivamente da chi richiede la prestazione dell ufficio organizzato per il singolo servizio o da chi ne |
| 2017-118.txt | 394 | 394 | comma 2 , del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2017-133.txt | 252 | 252 | che hanno istituito o che istituiscono zone a traffico limitato ( ztl ) devono approvare , entro novanta giorni dall | entrata | in vigore della stessa legge , un regolamento , e ne indica alcuni contenuti ( quali tariffe , riduzioni , |
| 2017-133.txt | 1712 | 1712 | 119 , secondo comma , cost . , che subordina il potere delle regioni e degli enti locali a stabilire | entrate | e tributi propri , al rispetto dei princìpi di coordinamento del sistema tributario . il comma 7 , nell estendere |
| 2017-135.txt | 315 | 315 | sanzioni per il caso di mancato conseguimento di un saldo non negativo , in termini di competenza , tra le | entrate | finali e le spese finali da parte dell ente » . dal che , appunto , secondo la ricorrente , |
| 2017-135.txt | 1464 | 1464 | saldo di cui al comma 710 » ( « saldo non negativo , in termini di competenze , tra le | entrate | finali e le spese finali » ) per cui il divieto di impegno delle spese correnti in misura superiore all |
| 2017-140.txt | 445 | 445 | 1.3 . secondo la regione siciliana tali disposizioni , non previamente concertate con la medesima , produrrebbero delle riduzioni di | entrata | destinate a ripercuotersi negativamente anche sul bilancio della ricorrente , in ragione della sua compartecipazione al gettito dei tributi erariali |
| 2017-140.txt | 603 | 603 | esercizio finanziario 2014 , laddove si darebbe conto del fatto che lo stato trattiene a titolo di accantonamenti parte delle | entrate | di competenza della regione medesima . la regione siciliana impugna altresì l art . 1 , commi da 65 a |
| 2017-140.txt | 1403 | 1403 | . occorre in proposito ribadire che « lo statuto di autonomia non assicura alla regione siciliana una garanzia quantitativa di | entrate | , cosicché il legislatore statale può sempre modificare , diminuire o persino sopprimere i tributi erariali , senza che ciò |
| 2017-140.txt | 1663 | 1663 | che , come tale , sfugge anche alle procedure di leale collaborazione , la dimostrazione della lesività delle rimodulazioni delle | entrate | tributarie rimane a carico della regione ricorrente . quest ultima deve fornirne prova in concreto , attraverso l analisi globale |
| 2017-140.txt | 1781 | 1781 | in quanto tale atto si riferisce ad un periodo ben antecedente ( di tre anni ) rispetto a quello di | entrata | in vigore delle disposizioni impugnate e , per di più , riguarda la gestione degli accantonamenti da parte dello stato |
| 2017-140.txt | 1898 | 1898 | , in quel caso tali accertamenti valevano a provare la lesione , avendo rilevato anomalie nei meccanismi di accreditamento delle | entrate | tributarie della regione e sottolineato « il perdurare ( rispetto all esercizio 2013 egualmente inciso ) ” di variabili ingovernabili |
| 2017-140.txt | 2061 | 2061 | 188 del 2016 ) . in quel caso dalla decisione di parifica è stato assunto che « l accertamento delle | entrate | non opera in conformità alla nozione giuridica propria della contabilità finanziaria , bensì esprime le somme finalizzate e cioè l |
| 2017-149.txt | 181 | 181 | in relazione ad attività di ricerca e sviluppo avviate prima del 29 / 11 / 2008 » ( data di | entrata | in vigore del d.l . n . 185 del 2008 ) . secondo il giudice rimettente , la norma censurata |
| 2017-149.txt | 236 | 236 | sostenuti e l aspettativa dei crediti maturandi in relazione ai costi da sostenere per attività già avviate prima della sua | entrata | in vigore , avrebbe leso l affidamento dei contribuenti che avevano intrapreso iniziative economiche confidando nel quadro normativo vigente . |
| 2017-149.txt | 857 | 857 | disposizioni censurate ) , il legislatore aveva disposto l assoggettamento di tutti i crediti di imposta vigenti alla data di | entrata | in vigore del medesimo d.l . ivi compresi , quindi , quelli introdotti dalla legge n . 296 del 2006 |
| 2017-149.txt | 1087 | 1087 | anno 2009 , per la fruizione del credito d imposta le imprese dovevano inoltrare per via telematica all agenzia delle | entrate | un apposito formulario , valevole come « prenotazione dell accesso » , e che l agenzia delle entrate provvedeva ad |
| 2017-149.txt | 1105 | 1105 | agenzia delle entrate un apposito formulario , valevole come « prenotazione dell accesso » , e che l agenzia delle | entrate | provvedeva ad esaminare le domande secondo l ordine cronologico di arrivo , comunicando alle imprese medesime per le attività già |
| 2017-149.txt | 1182 | 1182 | doveva essere attivata entro 30 giorni dalla data di adozione del formulario medesimo da parte del direttore dell agenzia delle | entrate | . quest ultimo , con provvedimento del 21 aprile 2009 , aveva stabilito che i formulari relativi ad attività di |
| 2017-149.txt | 1289 | 1289 | numerose imprese erano state escluse dalla fruizione del credito di imposta in relazione ad attività di ricerca avviate prima dell | entrata | in vigore del d.l . n . 185 del 2008 . per i crediti d imposta maturati negli anni 2007 |
| 2017-149.txt | 1328 | 1328 | anni 2007 , 2008 e 2009 , di cui non era stata autorizzata la fruizione da parte dell agenzia delle | entrate | per esaurimento dei fondi disponibili , l art . 2 , comma 236 , della legge 23 dicembre 2009 , |
| 2017-149.txt | 1995 | 1995 | sulla posizione dei contribuenti che , pur avendo già avviato attività di ricerca industriale e sviluppo precompetitivo alla data di | entrata | in vigore della disposizione medesima , sono stati esclusi dalla fruizione del credito d imposta : per costoro , infatti |
| 2017-149.txt | 2836 | 2836 | dell art . 1 della legge in questione , infatti , rimandava per la copertura , anche delle riduzioni di | entrata | , al prospetto allegato ( « prospetto di copertura » ) , riportante , tra le altre , le voci |
| 2017-149.txt | 2984 | 2984 | appunto introdotto dalla disposizione censurata . essa ha esteso a tutti i « crediti d imposta vigenti alla data di | entrata | in vigore del presente decreto » , compresi quelli per attività di ricerca , la disciplina sul monitoraggio prevista dall |
| 2017-149.txt | 3052 | 3052 | al non esaurimento dei relativi « stanziamenti di bilancio , delle autorizzazioni di spesa , ovvero delle previsioni di minori | entrate | » ( così il citato art . 5 , comma 1 ) , e ciò al fine di garantire la |
| 2017-149.txt | 3537 | 3537 | saldi nulli ( art . 35 ) , sicché , per fronteggiare le maggiori uscite , il decreto prevedeva nuove | entrate | e riduzioni di spesa . il comma successivo a quello censurato dal rimettente , pur disponendo , in relazione ai |
| 2017-149.txt | 4362 | 4362 | procedura telematica , in realtà si appunterebbe sulle modalità esecutive previste a valle dal decreto del direttore dell agenzia delle | entrate | del 24 marzo 2009 , sicché le pretese dei contribuenti andrebbero fatte valere non in questa sede , bensì davanti |
| 2017-149.txt | 4424 | 4424 | legislative che hanno disciplinato la procedura , la quale « si compendia nell inoltro per via telematica all agenzia delle | entrate | di un formulario valevole come prenotazione e nell acquisizione ed evasione , da parte della predetta agenzia , dei formulari |
| 2017-153.txt | 399 | 399 | 40.000 euro » . la questione è sorta nel corso di un giudizio promosso da un dipendente dell agenzia delle | entrate | , il quale ha percepito nell anno 2011 una somma derivante dall utilizzo del « fondo per le politiche di |
| 2017-153.txt | 723 | 723 | privato » . il giudice a quo è investito dell impugnazione avverso il provvedimento con il quale l agenzia delle | entrate | ha negato il rimborso dell imposta pagata in eccesso sul presupposto che dal beneficio fiscale sono esclusi i dipendenti del |
| 2017-176.txt | 501 | 501 | art . 2776 cod . civ . ] si osserva anche , per i crediti sorti anteriormente alla data di | entrata | in vigore del presente decreto » . nella prospettazione del giudice a quo , detta norma di diritto intertemporale violerebbe |
| 2017-176.txt | 1255 | 1255 | 39 , del d.l . n . 98 del 2011 anche « per i crediti sorti anteriormente alla data di | entrata | in vigore del presente decreto » . ritiene , al riguardo , il giudice a quo che ricorrano nella specie |
| 2017-176.txt | 1498 | 1498 | comma , cod . civ . , identicamente ne prescriveva l osservanza « anche per i crediti sorti anteriormente all | entrata | in vigore del presente decreto » ) questa corte ha già osservato che « una previsione come quella contenuta nel |
| 2017-176.txt | 1611 | 1611 | presenza di una legge retroattiva che introduca nuovi privilegi , questi ultimi assistono anche i crediti sorti anteriormente alla sua | entrata | in vigore , a prescindere dal tempo in cui siano stati azionati in sede concorsuale e , quindi , anche |
| 2017-177.txt | 188 | 188 | la questione è sorta nel corso di un giudizio promosso dal curatore di un fallimento nei confronti dell agenzia delle | entrate | direzione provinciale ii di napoli . la controversia ha ad oggetto un avviso di liquidazione che ha applicato l imposta |
| 2017-209.txt | 1832 | 1832 | contributo straordinario già assunti dal privato operatore in sede di accordo o di atto d obbligo a far data dall | entrata | in vigore dello strumento urbanistico generale vigente » . successivamente , come rammenta lo stesso giudice rimettente , l art |
| 2017-209.txt | 2995 | 2995 | un obiettivo estrinseco alla materia urbanistica . come esattamente rilevato dalla avvocatura generale dello stato , di regola tutte le | entrate | degli enti territoriali , sia quelle di natura tributaria che corrispettiva , servono a finanziare il complesso delle attività istituzionali |
| 2017-209.txt | 3040 | 3040 | alla collettività ( principio di unità del bilancio ) ma , in alcuni casi , è ben possibile che alcune | entrate | , in tutto o in parte , siano vincolate a specifici obiettivi ( sentenze n . 184 del 2016 , |
| 2017-213.txt | 538 | 538 | autonomia , anche in riferimento ai vitalizi previsti per coloro che hanno ricoperto funzioni pubbliche elettive , sono versati all | entrata | del bilancio dello stato per essere destinati al fondo di cui al comma 48 [ fondo di garanzia per le |
| 2017-213.txt | 1430 | 1430 | , comma 486 , della legge 27 dicembre 2013 , n . 147 » , nonché di versare « all | entrata | del bilancio dello stato » i « risparmi derivanti dall applicazione della presente deliberazione » , con implicito , ma |
| 2017-219.txt | 329 | 329 | reddito percetto , senza che siano valutate anche le effettive condizioni economiche del richiedente , derivanti sia dall entità delle | entrate | che dalla quantità e qualità delle uscite del nucleo familiare , sostenute in ragione del numero dei suoi componenti , |
| 2017-236.txt | 1962 | 1962 | ) dispone , quanto al cosiddetto ” compensato ” , che la novella è applicabile alle sentenze depositate successivamente all | entrata | in vigore del decreto . in caso di soccombenza della controparte ( quindi , con riguardo al cosiddetto ” riscosso |
| 2017-236.txt | 2036 | 2036 | dei regolamenti e dei contratti collettivi di cui al comma 5 , da operare entro tre mesi dalla data di | entrata | in vigore della legge di conversione del presente decreto . in assenza del suddetto adeguamento , a decorrere dal 1º |
| 2017-236.txt | 3872 | 3872 | entro i quali le amministrazioni e le parti interessate dovevano procedere a siffatti adeguamenti ( tre mesi dalla data di | entrata | in vigore della legge di conversione ) , sia della stringente previsione correlata al mancato rispetto di tale termine ( |
| 2017-236.txt | 6372 | 6372 | al comma 5 ) , avuto riguardo al personale della avvocatura dello stato , condiziona l applicabilità della novella alla | entrata | in vigore del regolamento chiamato a prevedere i criteri di rendimento attraverso i quali modulare quantitativamente il diritto alla ripartizione |
| 2017-236.txt | 6422 | 6422 | , operative per le sole prestazioni rese in giudizi definiti con titoli giudiziali depositati o con transazioni formalizzate dopo l | entrata | in vigore del detto regolamento . la revisione quantitativa del diritto alla ripartizione del ” riscosso ” , imposta dalla |
| 2017-236.txt | 7462 | 7462 | a prestazioni rese in giudizi definiti con provvedimento depositato ( o con una transazione formalizzata ) in data successiva alla | entrata | in vigore del decreto . quanto al ” riscosso ” , l operatività della novella è stata altresì subordinata alla |
| 2017-236.txt | 8416 | 8416 | modifiche le prestazioni professionali inerenti a giudizi definiti con provvedimenti già depositati ( o transazioni concluse ) alla data di | entrata | in vigore del decreto o a quella di adeguamento del regolamento richiamato dal comma 5 , per le quali continua |
| 2017-240.txt | 478 | 478 | in campo fiscale del principio d uguaglianza , non potendo la finalità di gettito erariale , sollecitata dall erosione delle | entrate | provenienti dalla vendita di tabacchi per effetto dell ingresso sul mercato delle sigarette elettroniche , non far considerare la profonda |
| 2017-240.txt | 2303 | 2303 | . 53 cost . l imposta di consumo in questione la cui finalità primaria è data dal recupero di un | entrata | erariale ( l accisa sui tabacchi lavorati ) erosa dal mercato delle sigarette elettroniche non contrasta con il principio di |
| 2017-245.txt | 51 | 51 | legge della regione autonoma sardegna 28 ottobre 2016 , n . 25 , recante « istituzione dell agenzia sarda delle | entrate | ( ase ) » . 1 . 1 . secondo il ricorrente , in primo luogo , l art . |
| 2017-245.txt | 101 | 101 | della citata legge regionale , nell includere , tra le competenze attribuite all ase , anche il « controllo delle | entrate | da tributi devoluti , compartecipati e regionali derivati » , violerebbe l art . 117 , secondo comma , lettera |
| 2017-245.txt | 439 | 439 | e 9 dello statuto di autonomia , nella parte in cui prevede l istituzione del comitato di indirizzo regionale sulle | entrate | ( d ora in poi cire ) . in questo caso , a porsi in contrasto con i parametri ricordati |
| 2017-245.txt | 567 | 567 | cui prevede che la giunta regionale individua « le modalità e i tempi di riversamento nelle casse regionali » delle | entrate | spettanti alla sardegna ai sensi dell art . 8 dello statuto di autonomia , sarebbe costituzionalmente illegittimo , per contrasto |
| 2017-245.txt | 670 | 670 | statuto speciale della regione autonoma della sardegna legge costituzionale 26 febbraio 1948 , n . 3 , in materia di | entrate | erariali regionali ) , il quale disciplina le « [ m ] odalità di attribuzione delle quote delle entrate erariali |
| 2017-245.txt | 689 | 689 | di entrate erariali regionali ) , il quale disciplina le « [ m ] odalità di attribuzione delle quote delle | entrate | erariali spettanti alla regione » . in particolare , sostiene l avvocatura generale dello stato , quest ultima disposizione la |
| 2017-245.txt | 731 | 731 | prevede che i tempi , le procedure e le modalità volti a garantire il riversamento diretto nelle casse regionali delle | entrate | spettanti alla regione autonoma sardegna sono stabiliti con decreto ministeriale , adottato d intesa con la regione non potrebbe essere |
| 2017-245.txt | 790 | 790 | autonomia . la difesa statale ritiene , inoltre , che la disposizione impugnata nella parte in cui stabilisce che le | entrate | spettanti alla regione ai sensi dell art . 8 dello statuto di autonomia affluiscano direttamente all ase produrrebbe « l |
| 2017-245.txt | 816 | 816 | dell art . 8 dello statuto di autonomia affluiscano direttamente all ase produrrebbe « l effetto di portare le suddette | entrate | al di fuori della tesoreria unica statale » , regolata dalla legge 29 ottobre 1984 , n . 720 ( |
| 2017-245.txt | 1724 | 1724 | . 25 del 2016 . la disposizione include , tra le competenze attribuite all ase , il « controllo delle | entrate | » regionali , non solo di quelle derivanti da tributi propri regionali , ma anche di quelle provenienti da tributi |
| 2017-245.txt | 1933 | 1933 | di procedere all accertamento e alla riscossione di tributi diversi da quelli propri . l attività di « controllo delle | entrate | » di cui ragiona l art . 1 , comma 4 , lettera d ) , della legge reg . |
| 2017-245.txt | 1962 | 1962 | , comma 4 , lettera d ) , della legge reg . sardegna n . 25 del 2016 comprese le | entrate | derivanti da tributi devoluti , compartecipati e regionali derivati è infatti attività ben distinta da quelle di accertamento e riscossione |
| 2017-245.txt | 3439 | 3439 | o pluriennali , dei bilanci e delle scelte strategiche ; c ) genericamente , alle iniziative inerenti al tema delle | entrate | . dall esercizio di tali funzioni non può evidentemente derivare alcuna lesione dei parametri costituzionali e statutari allegati dal ricorrente |
| 2017-245.txt | 3550 | 3550 | . sardegna n . 25 del 2016 dispone , nel suo primo periodo , che presso l ase affluiscono le | entrate | spettanti alla regione autonoma sardegna ai sensi dell art . 8 dello statuto speciale e delle relative norme di attuazione |
| 2017-245.txt | 3594 | 3594 | quote delle compartecipazioni al gettito erariale corrisposte mediante riversamento diretto . la norma aggiunge che tale disciplina dell afflusso delle | entrate | presso l ase deve rispettare quanto previsto dall art . 2 del d.lgs . n . 114 del 2016 , |
| 2017-245.txt | 3655 | 3655 | art . 1 stabilisce che la giunta regionale , con propria deliberazione , individua modalità e tempi di riversamento delle | entrate | in parola nelle casse regionali , disciplinando anche i relativi flussi informativi . l avvocatura generale dello stato allega che |
| 2017-245.txt | 3687 | 3687 | informativi . l avvocatura generale dello stato allega che la prima parte del comma 5 , laddove prevede che le | entrate | spettanti alla regione ai sensi dell art . 8 dello statuto affluiscono presso l ase , produrrebbe l effetto di |
| 2017-245.txt | 3710 | 3710 | regione ai sensi dell art . 8 dello statuto affluiscono presso l ase , produrrebbe l effetto di portare tali | entrate | al di fuori della tesoreria unica statale , istituita con legge n . 720 del 1984 , in contrasto con |
| 2017-245.txt | 3813 | 3813 | segno . per la parte qui rilevante , la disciplina legislativa statale in tema di tesoreria unica prevede che le | entrate | di spettanza regionale provenienti , direttamente o indirettamente , dallo stato , siano versate presso conti speciali infruttiferi , intestati |
| 2017-245.txt | 3851 | 3851 | infruttiferi , intestati alle regioni e gestiti dalla banca d italia . la previsione dell afflusso diretto all ase delle | entrate | spettanti alla regione autonoma sardegna , ai sensi dell art . 8 dello statuto di autonomia , è perciò in |
| 2017-245.txt | 4102 | 4102 | ( benché sospeso ) sistema a tesoreria mista . anche a prescindere dalla circostanza per cui , al momento dell | entrata | in vigore della legge regionale impugnata , era vigente il sistema di tesoreria unica e non quello di tesoreria mista |
| 2017-245.txt | 4202 | 4202 | regioni presso le sezioni di tesoreria provinciale dello stato , su conti tenuti dalla banca d italia ( solo le | entrate | proprie delle regioni , tributarie ed extratributarie e soltanto quelle sono escluse dal riversamento nella tesoreria erariale , per affluire |
| 2017-245.txt | 4371 | 4371 | comma , cost . inoltre , la stessa disposizione pur dichiarando di rispettare le modalità di attribuzione delle quote delle | entrate | erariali spettanti alla regione , quali disciplinate dalle norme di attuazione dello statuto speciale di autonomia ed in particolare dall |
| 2017-245.txt | 4581 | 4581 | diretta affluenza all ase ( e non alle casse regionali , ossia ai conti infruttiferi presso la tesoreria ) delle | entrate | di spettanza regionale , introduce un passaggio intermedio che contrasta con la previsione del riversamento diretto di tali risorse dallo |
| 2017-245.txt | 5076 | 5076 | il ricorso statale , così dispone : « [ l ] ase : a ) riversa nelle casse regionali le | entrate | di competenza , con le modalità e i tempi stabiliti con deliberazione della giunta regionale adottata su proposta dell assessore |
| 2017-245.txt | 5101 | 5101 | le modalità e i tempi stabiliti con deliberazione della giunta regionale adottata su proposta dell assessore competente in materia di | entrate | » . si tratta , evidentemente , della disciplina dell esecuzione , da parte dell ase , di quanto la |
| 2017-245.txt | 6099 | 6099 | finanziarie disponibili , allo scopo di redigere puntualmente il bilancio regionale , è stata alla base della cosiddetta ” vertenza | entrate | ” . del resto , la stessa delibera che autorizza la proposizione del ricorso statale qui deciso riconosce la sussistenza |
| 2017-249.txt | 684 | 684 | formula richiesta di revisione del classamento al competente ufficio provinciale dell agenzia del territorio ( ora assorbita dall agenzia delle | entrate | ai sensi del decreto legge 6 luglio 2012 , n . 95 , recante « disposizioni urgenti per la revisione |
| 2017-250.txt | 8320 | 8320 | contabilità e finanza pubblica » , la copertura finanziaria delle leggi che comportino nuovi o maggiori oneri , ovvero minori | entrate | , può essere determinata anche « mediante riduzione di precedenti autorizzazioni legislative di spesa » ) . queste argomentazioni non |
| 2017-264.txt | 86 | 86 | comma , della costituzione . la questione è sorta nel corso di un giudizio d appello promosso dall agenzia delle | entrate | direzione provinciale di padova avverso la sentenza con la quale la commissione tributaria provinciale di padova , accogliendo il ricorso |
| 2017-264.txt | 152 | 152 | 2010 in materia di imposta sul reddito delle società e di imposta regionale sulle attività produttive . l agenzia delle | entrate | aveva sottoposto a tassazione somme erogate a haier italy da altre società che appartengono al suo stesso gruppo , ma |
| 2017-269.txt | 3014 | 3014 | trasformazioni che hanno riguardato il diritto dell unione europea e il sistema dei rapporti con gli ordinamenti nazionali dopo l | entrata | in vigore del trattato di lisbona che modifica il trattato sull unione europea e il trattato che istituisce la comunità |
| 2017-269.txt | 6038 | 6038 | chiamata a svolgere una funzione di vigilanza sui lavori pubblici [ . . . ] sono riconducibili alla categoria delle | entrate | tributarie statali , di cui soddisfano i principali requisiti » ( sentenza n . 256 del 2007 ) . nella |
| 2017-270.txt | 692 | 692 | 2016 , come convertito . il citato comma 633 , infatti , stabilisce che « [ l ] e maggiori | entrate | per l anno 2017 derivanti dall articolo 7 del decreto legge 22 ottobre 2016 , n . 193 , sono |
| 2017-270.txt | 807 | 807 | di bilancio . dall esame complessivo di queste disposizioni , le ricorrenti traggono la convinzione che la stima ricordata riguardi | entrate | destinate al solo bilancio dello stato , come sarebbe confermato dal successivo art . 2 della medesima legge n . |
| 2017-270.txt | 839 | 839 | successivo art . 2 della medesima legge n . 232 del 2016 , che disciplina lo stato di previsione dell | entrata | per l anno finanziario 2017 : in tale documento , infatti , in forza del decreto del ministro dell economia |
| 2017-270.txt | 1533 | 1533 | legge n . 232 del 2016 , aggiungendo una nuova possibilità di intervento correttivo , basata sull utilizzo di altre | entrate | , nell ipotesi in cui il gettito atteso non corrisponda alla previsione contenuta nel precedente comma 633 . si tratta |
| 2017-270.txt | 1795 | 1795 | distribuito tra lo stato e le ricorrenti in applicazione dei criteri stabiliti dallo statuto di autonomia per il riparto delle | entrate | tributarie . viene in rilievo , dunque , un impugnativa promossa in via cautelativa ed ipotetica , sulla base di |
| 2017-270.txt | 2720 | 2720 | non solo prevedeva espressamente la destinazione del gettito fiscale , così recuperato , ad un « apposito capitolo » dell | entrata | del bilancio dello stato , ma ne disponeva altresì la successiva destinazione , « anche mediante riassegnazione » , alle |
| 2017-270.txt | 2762 | 2762 | specifiche elencate dalla medesima disposizione . 5 . 2 . ciò posto , occorre muovere dalla considerazione che anche le | entrate | di cui qui si discute « riguardano il gettito tributario originariamente evaso attraverso la violazione degli obblighi dichiarativi e , |
| 2017-270.txt | 2870 | 2870 | dell imposta sul valore aggiunto ( iva ) riscossa sul territorio provinciale e i nove decimi di tutte le altre | entrate | tributarie erariali ( compresa l iva sulle importazioni ) , dirette o indirette , comunque denominate , inclusa l imposta |
| 2017-270.txt | 2944 | 2944 | ) . è da precisare che nell ammontare delle quote di tributi erariali devolute alle province sono comprese anche le | entrate | afferenti all ambito regionale e provinciale affluite , in attuazione di disposizioni legislative o amministrative , a uffici situati fuori |
| 2017-270.txt | 3700 | 3700 | . 1 della legge n . 232 del 2016 si limiterebbe a fornire « una mera stima » delle maggiori | entrate | per l anno 2017 , attese in esito alla nuova fase della procedura di collaborazione volontaria , non potendosi rinvenire |
| 2018-114.txt | 2148 | 2148 | contenzioso tributario all epoca vigente , prima della riforma del 1992 , e derogando al regime generale della riscossione delle | entrate | patrimoniali dello stato regolava la materia della riscossione delle imposte sul reddito in termini particolarmente restrittivi per il contribuente ad |
| 2018-114.txt | 2186 | 2186 | il contribuente ad essa assoggettato quanto alla prevista inammissibilità delle opposizioni all esecuzione . infatti , in generale per le | entrate | patrimoniali dello stato l art . 3 del regio decreto 14 aprile 1910 , n . 639 ( approvazione del |
| 2018-114.txt | 2217 | 2217 | 14 aprile 1910 , n . 639 ( approvazione del testo unico delle disposizioni di legge relative alla riscossione delle | entrate | patrimoniali dello stato ) accordava ampia tutela al debitore perché stabiliva che egli , nel prescritto termine ( di trenta |
| 2018-114.txt | 3102 | 3102 | con quella della riscossione mediante ruolo ( d.lgs . n . 46 del 1999 ) , estesa a tutte le | entrate | dello stato , anche diverse dalle imposte sui redditi , e di quelle degli altri enti pubblici , il quadro |
| 2018-114.txt | 3550 | 3550 | tutela cautelare mediante sospensione dell esecuzione dei ruoli esattoriali è già stata affermata da questa corte che , relativamente ad | entrate | di natura non tributaria , aveva dichiarato l illegittimità costituzionale di una disciplina di settore che rendeva applicabile , in |
| 2018-15.txt | 286 | 286 | l abrogazione non ha effetto per i comuni che si siano già avvalsi di tale facoltà prima della data di | entrata | in vigore dello stesso decreto legge . 2 . secondo il giudice a quo la disposizione oggetto di censura , |
| 2018-15.txt | 366 | 366 | legislatore , infatti , tale abrogazione non avrebbe effetto nei confronti dei comuni che abbiano deliberato tali maggiorazioni prima dell | entrata | in vigore del d.l . n . 83 del 2012 , facendosi così salve le deliberazioni , esplicite o tacite |
| 2018-152.txt | 1811 | 1811 | alla conseguente emanazione del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2018-152.txt | 1932 | 1932 | , che alle regioni a statuto ordinario spettano gli altri tributi ad esse riconosciuti dalla legislazione vigente alla data di | entrata | in vigore del decreto stesso , precisando che i predetti tributi costituiscono tributi propri derivati . come già evidenziato da |
| 2018-152.txt | 2368 | 2368 | 1074 del 1965 , in forza del quale la regione siciliana provvede al suo fabbisogno finanziario anche « mediante le | entrate | tributarie ad essa spettanti » . mentre l art . 2 del decreto citato da ultimo indica in che percentuali |
| 2018-152.txt | 2390 | 2390 | ad essa spettanti » . mentre l art . 2 del decreto citato da ultimo indica in che percentuali le | entrate | tributarie , diverse da quelle direttamente deliberate dalla regione , sono da ritenersi destinate alla stessa , il successivo art |
| 2018-152.txt | 3059 | 3059 | d.p.r . 28 gennaio 1988 , n . 43 ( istituzione del servizio di riscossione dei tributi e di altre | entrate | dello stato e di altri enti pubblici , ai sensi dell articolo 1 , comma 1 , della legge 4 |
| 2018-152.txt | 6921 | 6921 | attuazione del 1965 ) , mentre l attività di accertamento del tributo in questione , prima svolta dall agenzia delle | entrate | , risulta oggi definitivamente avocata alle competenze della regione siciliana , in forza di quanto previsto dall art . 3 |
| 2018-17.txt | 616 | 616 | faceva riferimento all ubicazione nel territorio dei comuni di cui all elenco allegato alla circolare del ministero delle finanze dipartimento | entrate | fiscalità locale servizio i del 14 giugno 1993 , n . 9 . detta esenzione , estesa all imposta municipale |
| 2018-17.txt | 3057 | 3057 | statuto speciale della regione autonoma della sardegna legge costituzionale 26 febbraio 1948 , n . 3 , in materia di | entrate | erariali regionali ) applicabile a decorrere dal 1 gennaio 2010 secondo cui « [ n ] el rispetto delle norme |
| 2018-17.txt | 5691 | 5691 | con le risorse altrimenti recuperate allo stato dai comuni , anche a valere sul fondo di solidarietà comunale , sostituirebbe | entrate | certe con entrate incerte sarebbe fondato su stime aleatorie e imprecise , senza peraltro consentire la correzione dell ammontare complessivo |
| 2018-17.txt | 5694 | 5694 | altrimenti recuperate allo stato dai comuni , anche a valere sul fondo di solidarietà comunale , sostituirebbe entrate certe con | entrate | incerte sarebbe fondato su stime aleatorie e imprecise , senza peraltro consentire la correzione dell ammontare complessivo delle variazioni , |
| 2018-17.txt | 6098 | 6098 | 119 cost . , non sono fondate per le ragioni appresso indicate . la ricorrente muove dal presupposto che le | entrate | rappresentate dal maggior gettito frutto del regime di esenzione non presentino quel grado di certezza sufficiente a garantire la copertura |
| 2018-17.txt | 6127 | 6127 | esenzione non presentino quel grado di certezza sufficiente a garantire la copertura delle spese previste e precedentemente coperte con un | entrata | diversa , in particolare costituita dalla ripartizione del fondo di solidarietà comunale . in linea astratta tale assunto non è |
| 2018-17.txt | 6207 | 6207 | strutturale carenza di risorse . ciò soprattutto con riguardo a enti locali di piccole dimensioni nei quali anche riduzioni di | entrate | marginali in termini di valore assoluto possono precludere lo svolgimento o il mantenimento di servizi essenziali . tuttavia , per |
| 2018-17.txt | 6311 | 6311 | , a favore di queste ultime , una rigida garanzia ” quantitativa ” , cioè la garanzia della disponibilità di | entrate | tributarie non inferiori a quelle ottenute in passato : onde nel caso di modifica della disciplina di tributi il cui |
| 2018-175.txt | 3221 | 3221 | di un organo indiretto dell amministrazione finanziaria , cui è delegato l esercizio di poteri pubblicistici funzionali alla riscossione delle | entrate | pubbliche . ciò è tanto più vero a seguito dell istituzione del sistema nazionale della riscossione , secondo la previsione |
| 2018-175.txt | 3264 | 3264 | . 3 del d.l . n . 203 del 2005 , con l attribuzione delle relative funzioni all agenzia delle | entrate | che le ha esercitate , fino ad epoca recente , mediante una società a capitale interamente pubblico ( riscossione spa |
| 2018-175.txt | 3433 | 3433 | dicembre 2016 , n . 225 e l esercizio delle funzioni relative alla riscossione è ora demandato all agenzia delle | entrate | riscossione per i contribuenti e gli enti creditori , nuovo ente pubblico economico strumentale dell agenzia delle entrate ; ente |
| 2018-175.txt | 3451 | 3451 | agenzia delle entrate riscossione per i contribuenti e gli enti creditori , nuovo ente pubblico economico strumentale dell agenzia delle | entrate | ; ente che ha connotazioni ancora più marcatamente pubblicistiche . questa corte ha più volte evidenziato come il regime differenziato |
| 2018-175.txt | 5235 | 5235 | rilancio economico e sociale , per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di | entrate | e di contrasto all evasione fiscale ) , convertito , con modificazioni , nella legge 4 agosto 2006 , n |
| 2018-188.txt | 181 | 181 | si pone in contrasto con l art . 119 cost . che , nel riconoscere alle regioni autonomia finanziaria di | entrata | e di spesa , prescrive l osservanza dei princìpi di coordinamento della finanza pubblica e del sistema tributario . nella |
| 2018-188.txt | 546 | 546 | successiva , di cui si dirà anche in seguito , si applica ai contributi consortili dovuti per annualità successive alla | entrata | in vigore della nuova legge , che pertanto non regola la fattispecie oggetto del giudizio a quo , relativa a |
| 2018-188.txt | 2540 | 2540 | era stata ritenuta costituzionalmente illegittima la previsione di una legge della regione puglia sul non assoggettamento a esecuzione forzata di | entrate | dei consorzi di bonifica ( sentenza n . 273 del 2012 ) . inoltre , quanto anche ai contributi consortili |
| 2018-27.txt | 732 | 732 | dovendo attribuirsi ad un mero errore materiale il riferimento , contenuto in un passaggio della motivazione , all agenzia delle | entrate | ) . in particolare , tale pretesa attiene all imposta unica sulle scommesse per le annualità 2008 ( nei giudizi |
| 2018-27.txt | 2748 | 2748 | lo scommettitore deve corrispondere per la scommessa . con riferimento ai rapporti successivi al 2011 , ossia alla data di | entrata | in vigore della disposizione interpretativa dell art . 1 , comma 66 , lettera b ) , non sussiste , |
| 2018-27.txt | 2822 | 2822 | 4.5 . tali argomenti non sono replicabili con riferimento all applicazione della disciplina in esame alle annualità fiscali antecedenti all | entrata | in vigore della disciplina interpretativa del 2010 . in mancanza di una regolazione degli effetti transitori ed in considerazione della |
| 2018-27.txt | 2879 | 2879 | n . 220 del 2010 , tale disposizione è destinata ad applicarsi anche ai rapporti negoziali perfezionati prima della sua | entrata | in vigore . tuttavia , rispetto a questa categoria di rapporti non può aver luogo la traslazione dell imposta , |
| 2018-29.txt | 165 | 165 | art . 8 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2018-29.txt | 282 | 282 | . n . 168 ( recte : n . 68 ) del 2011 in quanto priverebbero le regioni di una | entrata | , senza prevedere meccanismi di ristoro o di compensazione , almeno per quelle virtuose nel recupero dei propri crediti tributari |
| 2018-29.txt | 604 | 604 | unico giustizia ) , con la conseguente attribuzione delle relative funzioni ad un apposito ente pubblico economico ( agenzia delle | entrate | riscossione ) , sottoposto all indirizzo e alla vigilanza del ministro dell economia e delle finanze e al monitoraggio della |
| 2018-29.txt | 726 | 726 | ottimizzare l attività di riscossione adottando disposizioni per la soppressione di equitalia e per adeguare l organizzazione dell agenzia delle | entrate | anche al fine di garantire l effettività del gettito delle entrate e l incremento del livello di adempimento spontaneo degli |
| 2018-29.txt | 737 | 737 | equitalia e per adeguare l organizzazione dell agenzia delle entrate anche al fine di garantire l effettività del gettito delle | entrate | e l incremento del livello di adempimento spontaneo degli obblighi tributari e per i fini di cui all articolo 4 |
| 2018-29.txt | 1317 | 1317 | 14 aprile 1910 , n . 639 ( approvazione del testo unico delle disposizioni di legge relative alla riscossione delle | entrate | patrimoniali dello stato ) , di non aderire alla definizione agevolata , mentre non riconosce la stessa facoltà agli enti |
| 2018-35.txt | 209 | 209 | . n . 74 del 2000 ) : reato punito con pena più severa quanto ai fatti commessi prima dell | entrata | in vigore del d.lgs . n . 158 del 2015 e che apparirebbe , nella sostanza , di identico disvalore |
| 2018-35.txt | 515 | 515 | rilancio economico e sociale , per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di | entrate | e di contrasto all evasione fiscale ) , convertito , con modificazioni , in legge 4 agosto 2006 , n |
| 2018-35.txt | 4352 | 4352 | conformemente ad una opinione diffusa essa non potrebbe , comunque sia , operare in rapporto ai fatti commessi anteriormente all | entrata | in vigore della novella del 2015 , traducendosi in un ampliamento dell area di rilevanza penale , per sua natura |
| 2018-46.txt | 254 | 254 | n . 21 del 2014 , al suo comma 1 , testualmente dispone che « a decorrere dalla data di | entrata | in vigore della presente legge e fino al 31 dicembre 2016 per i trattamenti pensionistici superiori a euro 50.000,00 erogati |
| 2018-46.txt | 455 | 455 | . 21 della stessa legge prevede poi , sub lettera b ) del suo comma 2 , che « le | entrate | derivanti dall attuazione delle disposizioni di cui all articolo 22 » siano destinate alle finalità di cui all art . |
| 2018-46.txt | 607 | 607 | autonomia , anche in riferimento ai vitalizi previsti per coloro che hanno ricoperto funzioni pubbliche elettive , sono versati all | entrata | del bilancio dello stato per essere destinati al fondo di cui al comma 48 [ fondo di garanzia per le |
| 2018-72.txt | 121 | 121 | il giudice a quo è stato adito da un contribuente , il quale dopo essersi vanamente rivolto all agenzia delle | entrate | per ottenere il rimborso delle somme , asseritamente non dovute , versate per l anno d imposta 2013 a titolo |
| 2018-72.txt | 970 | 970 | applicando la tariffa d estimo propria dell immobile , ridotta della metà ( secondo le indicazioni fornite dall agenzia delle | entrate | nella risoluzione del 31 dicembre 2012 , n . 114 / e ) . alla luce della ricostruzione normativa che |
| 2018-89.txt | 1259 | 1259 | commisurato alla quantità ( comma 1 ) nonché alla qualità ( comma 2 ) del minerale estratto . la relativa | entrata | era destinata per il 60 per cento al comune interessato e per il 40 per cento alla regione ; la |
| 2018-89.txt | 4711 | 4711 | novella , in vigore dal 15 maggio 2015 , finiscono per incidere su una prestazione che , alla data di | entrata | in vigore della riforma , doveva ritenersi già compiutamente definita . e infatti , in virtù di quanto previsto dall |
| 2018-89.txt | 5648 | 5648 | che lo conteneva , all epoca proposta , innanzi a questa corte , dal commissario dello stato , prospettando minori | entrate | : motivazioni che si pongono in aperta distonia logica con il contenuto della censura sollevata dalle ordinanze di rinvio ( |
| 2018-89.txt | 5682 | 5682 | censura sollevata dalle ordinanze di rinvio ( le quali logicamente riposano , piuttosto , su un asserito considerevole aumento di | entrate | derivante dalla applicazione dei nuovi criteri ) . la prevedibilità dell introduzione dei nuovi criteri trova , inoltre , riscontro |
| 2018-90.txt | 506 | 506 | capacità contributiva . tali crediti vanno ad alimentare la finanza pubblica perché sia assicurato il prescritto equilibrio di bilancio tra | entrate | e spese , elevato a vincolo costituzionale dalla legge costituzionale 20 aprile 2012 , n . 1 ( introduzione del |
| 2019-122.txt | 1822 | 1822 | premesso , non coglie nel segno la difesa della regione quando eccepisce l infondatezza delle questioni affermando che , dall | entrata | in vigore del decreto del ministro delle infrastrutture e dei trasporti 17 dicembre 2009 , anche a livello statale « |
| 2019-122.txt | 2871 | 2871 | 2000 ] . di ciò è fatta espressa affermazione anche nella risoluzione n . 112 / 2011 dell agenzia delle | entrate | nella quale si rileva da un canto che ” la l . 21 novembre 2000 , n . 342 , |
| 2019-122.txt | 3137 | 3137 | art . 8 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2019-122.txt | 3844 | 3844 | ultimo , sentenza n . 169 del 2017 ) chiarire la specifica natura assunta dalla tassa automobilistica a seguito dell | entrata | in vigore del suddetto art . 8 . tale disposizione si struttura distinguendo : a ) i tributi propri autonomi |
| 2019-128.txt | 1649 | 1649 | relativo all ordinanza n . 89 del 2018 , che la ctr del lazio rimettente segnala che l agenzia delle | entrate | ha riconosciuto il diritto al rimborso parziale , limitato alla quota corrispondente alla differenza tra l aliquota maggiorata del 5,75 |
| 2019-158.txt | 97 | 97 | della costituzione . 2 . la norma è censurata nella parte in cui , con riguardo alla riscossione coattiva delle | entrate | patrimoniali degli enti pubblici locali ( nel giudizio a quo , il comune di genova ) , nello stabilire che |
| 2019-158.txt | 156 | 156 | 14 aprile 1910 , n . 639 ( approvazione del testo unico delle disposizioni di legge relative alla riscossione delle | entrate | patrimoniali dello stato ) , « [ è ] competente il giudice del luogo in cui ha sede l ufficio |
| 2019-158.txt | 227 | 227 | ingiunzione sia stata emessa dal concessionario al quale l ente pubblico locale ha affidato il servizio di riscossione delle proprie | entrate | patrimoniali . ne consegue che per la determinazione della competenza territoriale deve farsi riferimento al luogo sede dell ufficio del |
| 2019-158.txt | 406 | 406 | b ) , prevede che i comuni , con riguardo all accertamento e alla riscossione dei tributi e delle altre | entrate | possono deliberare di affidare a terzi , anche disgiuntamente , l accertamento e la riscossione medesimi dei tributi e di |
| 2019-158.txt | 429 | 429 | di affidare a terzi , anche disgiuntamente , l accertamento e la riscossione medesimi dei tributi e di tutte le | entrate | . la giurisprudenza di legittimità ( corte di cassazione , sezione sesta civile , ordinanze 3 ottobre 2017 , n |
| 2019-158.txt | 887 | 887 | n . 44 del 2016 , che ha dichiarato l illegittimità costituzionale della disciplina la quale prevede , per le | entrate | tributarie , che le controversie proposte nei confronti dei concessionari del servizio di riscossione , nonché quelle proposte nei confronti |
| 2019-158.txt | 1148 | 1148 | , da parte dell ente locale , del concessionario del servizio di accertamento e riscossione dei tributi e delle altre | entrate | ( determinante ai fini del radicamento della competenza ) « non deve comportare oneri aggiuntivi per il contribuente » . |
| 2019-158.txt | 1524 | 1524 | ha emesso il provvedimento opposto » non prevede le parole « ovvero , nel caso di concessionario della riscossione delle | entrate | patrimoniali , dell ente locale concedente » . |
| 2019-163.txt | 171 | 171 | che una società di capitali ha proposto ricorso al giudice a quo avverso il diniego da parte dell agenzia delle | entrate | del rimborso dell imposta sul reddito delle società ( ires ) relativa agli anni « 2012 , 2013 e 2014 |
| 2019-218.txt | 328 | 328 | dell esercizio , da parte di un dipendente pubblico , della facoltà di riscatto cosiddetto volontario . l agenzia delle | entrate | ritiene corretta l applicazione della tassazione ordinaria , secondo l aliquota progressiva applicabile al reddito complessivo , ai sensi dell |
| 2019-218.txt | 557 | 557 | , comma 2 , del decreto legislativo 30 marzo 2001 , n . 165 , che , alla data di | entrata | in vigore della presente legge , risultano iscritti a forme pensionistiche complementari , le disposizioni concernenti la deducibilità dei contributi |
| 2019-218.txt | 4575 | 4575 | dipenda da un amministrazione pubblica o da un datore di lavoro privato . dal 1 gennaio 2007 , data di | entrata | in vigore del d.lgs . n . 252 del 2005 , per effetto della mancata attuazione dei principi e criteri |
| 2019-222.txt | 3207 | 3207 | 600 , recante « disposizioni comuni in materia di accertamento delle imposte sui redditi » ) e all agenzia delle | entrate | ( art . 14 , comma 4 , della legge 24 dicembre 1993 , n . 537 , recante « |
| 2019-240.txt | 183 | 183 | desumibili dalla legge 23 ottobre 1992 , n . 421 ) , a beneficio di chi , alla data di | entrata | in vigore della legge reg . friuli venezia giulia n . 18 del 1996 , già percepiva le indennità di |
| 2019-240.txt | 2194 | 2194 | indennità di cui agli articoli 21 e 25 della legge regionale n . 53 del 1981 » alla data di | entrata | in vigore della medesima legge regionale del 1996 . della salvaguardia si giovava anche il « personale titolare degli incarichi |
| 2019-240.txt | 2429 | 2429 | , della legge reg . friuli venezia giulia n . 18 del 1996 a coloro che , alla data di | entrata | in vigore di tale legge , già godevano delle indennità di funzione ( art . 100 , comma 3 , |
| 2019-240.txt | 4341 | 4341 | . 18 del 1996 ) , pur conservando l erogazione di un trattamento aggiuntivo per chi , alla data di | entrata | in vigore della riforma del 1996 , già godeva delle indennità di funzione previste dalla legislazione regionale ( art . |
| 2019-245.txt | 5873 | 5873 | corte di giustizia dell unione europea , 17 marzo 2017 , in causa c 493 / 15 , agenzia delle | entrate | contro marco identi , resa in esito alla questione pregiudiziale sollevata dalla corte di cassazione , sezione quarta , con |
| 2019-245.txt | 6362 | 6362 | originario piano del consumatore , oggi regolato dagli artt . da 67 a 73 ) , prevedono , una volta | entrata | in vigore , il possibile pagamento parziale dei crediti privilegiati e tra questi anche di quelli tributari , senza più |
| 2019-245.txt | 6752 | 6752 | dopo un puntuale confronto con gli orientamenti maturati nella giurisprudenza interna successivamente alle sentenze degano trasporti sas e agenzia delle | entrate | contro marco identi della corte di lussemburgo , si esclude che dall art . 273 della direttiva iva , così |
| 2019-288.txt | 1611 | 1611 | ] gli oneri derivanti dagli articoli 1 e 2 [ . . . ] si provvede mediante utilizzo delle maggiori | entrate | derivanti dal medesimo articolo 2 » . 5.4 . benché sia corretta la premessa da cui muove la ctr piemontese |
| 2019-288.txt | 1972 | 1972 | nel decreto legge in parola unitamente alle disposizioni che , abolendo la seconda rata dell imu , hanno determinato minori | entrate | e nuove spese a carico del bilancio dello stato : il legislatore , altrimenti , sarebbe venuto meno all obbligo |
| 2019-288.txt | 2038 | 2038 | mai consentito , in sede di decretazione d urgenza , adottare norme che comportino nuove spese e / o minori | entrate | , poiché il governo non potrebbe mai rispettare il dettato costituzionale provvedendo contestualmente a reperirne la relativa copertura finanziaria . |
| 2019-288.txt | 4551 | 4551 | , l avvocatura generale dello stato ha osservato che in tale mercato : a ) « sussistono ” barriere all | entrata | ” , nel senso che le relative imprese possono essere esercitate solo dopo aver ottenuto specifiche autorizzazioni dalle autorità di |
| 2019-31.txt | 198 | 198 | contenzioso tra stato e regione autonoma sardegna , già oggetto dell attenzione di questa corte e noto come ” vertenza | entrate | ” , la regione autonoma sardegna , in entrambi i ricorsi , evidenzia che i provvedimenti impugnati riserverebbero all erario |
| 2019-31.txt | 398 | 398 | momento che l art . 8 dello statuto speciale non contempla alcuna ipotesi derogatoria al regime di compartecipazione fissa alle | entrate | . le riserve statali non sarebbero previste né nella formulazione vigente , né in quelle precedenti di tale articolo , |
| 2019-31.txt | 532 | 532 | statuto speciale della regione autonoma della sardegna legge costituzionale 26 febbraio 1948 , n . 3 , in materia di | entrate | erariali regionali ) anche in riferimento ai predetti artt . 7 e 8 dello statuto speciale che recano norme di |
| 2019-31.txt | 613 | 613 | sostanziali e procedimentali , requisiti insussistenti nel caso di specie , ad avviso della ricorrente . la riserva erariale delle | entrate | compartecipate dalla regione autonoma sardegna , disposta con i provvedimenti impugnati , sarebbe inoltre lesiva del principio di leale collaborazione |
| 2019-31.txt | 808 | 808 | art . 1 della legge n . 296 del 2006 . le disposizioni che hanno istituito la riserva erariale delle | entrate | derivanti dall innalzamento dell aliquota sulla tassa automobilistica per i veicoli maggiormente inquinanti sarebbero , difatti , divenute inefficaci nei |
| 2019-31.txt | 882 | 882 | con i quali lo stato avrebbe integralmente recepito le indicazioni della giurisprudenza costituzionale sulla cogenza del regime di compartecipazione delle | entrate | con la regione autonoma sardegna e si sarebbe obbligato a restituire qualunque provento fosse stato escluso da tale regime . |
| 2019-31.txt | 1837 | 1837 | . 114 del 2016 . 4.1 . ai fini della presente decisione non rileva la cronologia della cosiddetta ” vertenza | entrate | ” tra lo stato e la regione autonoma sardegna che si è dipanata attraverso complessi orditi normativi e relative controversie |
| 2019-31.txt | 2018 | 2018 | del 2006 , il quale al primo comma , lettera m ) , prevede una compartecipazione di sette decimi alle | entrate | erariali dirette o indirette pertinenti al territorio regionale . a tali modifiche si aggiungono gli artt . 15 e 18 |
| 2019-31.txt | 2062 | 2062 | n . 114 del 2016 che disciplinano il regime delle riserve erariali e la decorrenza della compartecipazione . prima dell | entrata | a regime della modifica statutaria ( 1 gennaio 2010 ) , il gettito della tassa automobilistica nella regione autonoma sardegna |
| 2019-31.txt | 2436 | 2436 | ) » ( sentenza n . 341 del 2001 ) . i decreti in questione , emanati all indomani dell | entrata | in vigore delle suddette norme di attuazione statutaria , riguardano le annualità 2012 2013 e , dunque , rientrano nell |
| 2019-46.txt | 442 | 442 | art . 8 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2019-46.txt | 1819 | 1819 | 5 , 117 , secondo comma , 119 e 120 cost . rinvia , dal 2019 al 2020 , l | entrata | in vigore dei nuovi meccanismi di finanziamento delle funzioni regionali stabiliti dal d.lgs . n . 68 del 2011 , |
| 2019-46.txt | 3047 | 3047 | alcuna , tantomeno concreta , riduzione di disponibilità finanziaria in pregiudizio della regione veneto determinata dai differimenti al 2020 dell | entrata | in vigore dei nuovi meccanismi di finanziamento delle funzioni regionali stabiliti dagli artt . 2 , 4 , 7 e |
| 2019-46.txt | 3292 | 3292 | istituzione di un « tavolo tecnico » per consentire « la piena attuazione dei princìpi in materia di autonomia di | entrata | delle regioni a statuto ordinario , stabiliti dal decreto legislativo 6 maggio 2011 , n . 68 » . tale |
| 2019-51.txt | 146 | 146 | . tali ordinanze sono state emesse nel corso di tre distinti giudizi promossi dalla società di riscossione società di gestione | entrate | e tributi ( soget ) spa nei confronti dell ente creditore comune di teramo avverso i provvedimenti con cui quest |
| 2019-51.txt | 1532 | 1532 | ” , cioè le società private beneficiarie del ramo di azienda relativo alle attività concernenti i tributi locali e altre | entrate | di enti locali , ceduto dai concessionari nazionali ai sensi dell art . 3 , comma 24 , primo periodo |
| 2019-51.txt | 1721 | 1721 | commissioni tributarie , dove nell elencazione si distingue tra agenti della riscossione e soggetti che privatamente operano la riscossione delle | entrate | . 4.3 . ulteriori argomenti confermano tale conclusione . nell evoluzione complessiva dell ordinamento della riscossione , infatti , all |
| 2019-51.txt | 2230 | 2230 | di azienda , alle società cessionarie ( ” scorporate ” ) è stato precluso di procedere alla riscossione coattiva delle | entrate | degli enti locali utilizzando il ruolo , potendo operare solo mediante ingiunzione fiscale ( cioè « con la procedura indicata |
| 2019-51.txt | 2374 | 2374 | dai vecchi concessionari nazionali alle società partecipate dalla riscossione spa ( poi gruppo equitalia e , quindi , agenzia delle | entrate | riscossione ) , che agli stessi sono subentrate ex lege in mancanza di una diversa determinazione degli enti creditori o |
| 2019-51.txt | 2489 | 2489 | nell esigenza di tutelare il patrimonio pubblico in conseguenza , peraltro , dell acquisizione delle società impegnate nella riscossione di | entrate | locali anche di dubbia e difficile esigibilità . si è voluto , infatti , evitare che le ben note disfunzioni |
| 2019-51.txt | 3560 | 3560 | del d.l . n . 203 del 2005 , per le quali i termini risultavano ancora pendenti alla data di | entrata | in vigore della riforma e , quindi , non può applicarsi alle società private ” scorporate ” . appare evidente |
| 2019-51.txt | 3653 | 3653 | ” . in particolare , da un lato , va sottolineato che , come già accennato , alla data di | entrata | in vigore della censurata disciplina , i termini per la presentazione delle comunicazioni di inesigibilità da parte della società private |
| 2019-51.txt | 4234 | 4234 | soggetti ” pubblici ” sono affidatari per la riscossione . resta fermo che una riscossione ordinata e tempestivamente controllabile delle | entrate | è elemento indefettibile di una corretta elaborazione e gestione del bilancio , inteso come « bene pubblico » funzionale « |
| 2019-67.txt | 982 | 982 | rilancio economico e sociale , per il contenimento e la razionalizzazione della spesa pubblica , nonché interventi in materia di | entrate | e di contrasto all evasione fiscale ) , stabiliva inoltre , nel medesimo comma 1 bis del d.p.r . n |
| 2019-67.txt | 1775 | 1775 | lettera raccomandata con avviso di ricevimento ovvero in via telematica con modalità stabilite con provvedimento del direttore dell agenzia delle | entrate | » . il rimettente richiama anche , come tertium comparationis , l art . 6 della legge n . 212 |
| 2020-234.txt | 5886 | 5886 | entro il quindicesimo giorno dalla data in cui è erogato il trattamento su cui è effettuata la trattenuta , all | entrata | del bilancio dello stato » . proprio in ragione della prevista acquisizione al bilancio dello stato , il contributo in |
| 2020-234.txt | 6638 | 6638 | senso proprio , il prelievo in questione opera soltanto per il futuro « [ a ] decorrere dalla data di | entrata | in vigore della presente legge e per la durata di cinque anni » ( art . 1 , comma 261 |
| 2020-263.txt | 352 | 352 | ripartizione , appartengono i dipendenti in servizio o già in quiescenza alla data dell 11 maggio 1986 , data di | entrata | in vigore della legge della regione siciliana 9 maggio 1986 , n . 21 , recante « modifiche e integrazioni |
| 2020-263.txt | 3469 | 3469 | cost . , quale norma ispirata dal presupposto per cui detta sostenibilità ( ossia l equilibrio tra spesa previdenziale ed | entrate | a copertura della stessa ) venga assicurata anzitutto all interno dello stesso sistema » ( sentenza n . 235 del |
| 2020-33.txt | 157 | 157 | , è censurato nella parte in cui abroga , a decorrere dal 25 giugno 2016 , la norma interpretativa ( | entrata | in vigore il 15 agosto 2015 ) introdotta dal comma 9 bis dell art . 9 del decreto legge 19 |
| 2020-33.txt | 440 | 440 | attribuiscono la responsabilità esclusiva all utilizzatore solo « a decorrere dal 1 gennaio 2016 » e non dalla data di | entrata | in vigore della norma interpretativa di cui all art . 9 , comma 9 bis del d.l . n . |
| 2020-33.txt | 1641 | 1641 | , delle tasse dovute per i periodi compresi nella durata del contratto di locazione finanziaria » . questa norma , | entrata | in vigore dal 15 agosto 2015 , con la legge di conversione del decreto legge , ha , dunque , |
| 2020-33.txt | 1699 | 1699 | dichiarata natura interpretativa , ha spiegato efficacia in relazione ai presupposti impositivi sorti dal 15 agosto 2009 ( data di | entrata | in vigore della norma interpretata , cioè dell art . 7 , comma 2 , della legge n . 99 |
| 2020-33.txt | 2269 | 2269 | . 10 , del d.l . n . 113 del 2016 ed efficace dal 25 giugno 2016 , data di | entrata | in vigore del decreto legge ( « il comma 9 bis » dell art . 9 del d.l . n |
| 2020-33.txt | 2580 | 2580 | interpretazione autentica in esame non ha effetto retroattivo . essa opera solo a decorrere , da un lato , dall | entrata | in vigore dell abrogazione espressa disposta dal censurato comma 6 dell art . 10 ( e dunque dal 25 giugno |
| 2020-33.txt | 3028 | 3028 | esistente non consente di desumere né un effetto abrogativo della norma di interpretazione autentica che retroagisca sin dalla data di | entrata | in vigore della norma interpretata , né , diversamente da quanto ritenuto dal rimettente , una nuova norma che imponga |
| 2020-76.txt | 945 | 945 | regione ha trasferito a se stessa funzioni amministrative delegate , conferite o comunque esercitate dalle province prima della data di | entrata | in vigore della legge regionale medesima ( art . 2 ) . 5 . questa corte è già stata chiamata |
| 2020-76.txt | 1092 | 1092 | quanto « [ . . . ] disponendo il comma 418 che le risorse affluiscano « ad apposito capitolo di | entrata | del bilancio dello stato [ . . . ] » la disposizione va correttamente interpretata nel senso « [ . |
| 2020-76.txt | 2874 | 2874 | noto l irap è stata introdotta nell ordinamento sia per incrementare l autonomia finanziaria delle regioni , sia per sostituire | entrate | che venivano considerate oramai non più attuali . questa corte , con giurisprudenza costante , ha affermato che la disciplina |
| 2020-76.txt | 3184 | 3184 | costo del lavoro . 14.2 . non vi è dubbio che anche in questo caso è derivata una riduzione delle | entrate | per le regioni , e che queste ultime hanno ” diritto ” a una compensazione , ai sensi del criterio |
| 2020-76.txt | 3275 | 3275 | comma 1 , del decreto legislativo 6 novembre 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2020-76.txt | 3508 | 3508 | su previsioni e presunzioni caratterizzate da una inevitabile approssimazione . 14.3 . ebbene , al fine di compensare le minori | entrate | , l art . 8 , comma 13 duodecies , del decreto legge 19 giugno 2015 , n . 78 |
| 2021-107.txt | 3263 | 3263 | trento e di bolzano , la regolazione finanziaria , nei confronti delle regioni e delle province medesime , delle minori | entrate | nette derivanti dall agevolazione . il successivo comma 321 dell art . 1 della legge n . 296 del 2006 |
| 2021-107.txt | 3400 | 3400 | trento e di bolzano , la regolazione finanziaria nei confronti delle regioni e delle province autonome medesime , delle maggiori | entrate | nette derivanti dalla maggiorazione della tassa automobilistica di cui al comma 321 e dei criteri per la corrispondente riduzione di |
| 2021-107.txt | 5153 | 5153 | differenza tra il maggior gettito derivante dall aumento della stessa in relazione alla categoria inquinante del veicolo e le minori | entrate | per l esenzione ” rottamazione ” , e demanda la determinazione della regolazione finanziaria fra le parti agli importi calcolati |
| 2021-120.txt | 1859 | 1859 | insufficiente indice di riscossione che ha caratterizzato l ultimo ventennio si rinviene nella recente audizione del direttore dell agenzia delle | entrate | presso la camera dei deputati ( vi commissione finanze , individuazione delle priorità nell utilizzo del recovery fund , con |
| 2021-120.txt | 1952 | 1952 | agente della riscossione dal 1 gennaio 2000 , ammonta a circa 987 miliardi di euro » . tale dimensione delle | entrate | pubbliche non riscosse , nella medesima audizione viene quindi definita la più evidente « particolarità » ( ma ben si |
| 2021-120.txt | 2299 | 2299 | questa situazione di inefficienza della riscossione coattiva , che incide negativamente su una fase essenziale della dinamica del prelievo delle | entrate | pubbliche , non solo si riflette di fatto sulla ragionevolezza e proporzionalità dell aggio , ma determina altresì una grave |
| 2021-120.txt | 2926 | 2926 | della riscossione sia ormai sostanzialmente accentrato , salve limitate eccezioni in ambito locale , presso l ente pubblico agenzia delle | entrate | riscossione ( e già al tempo della disciplina censurata , presso equitalia spa , società a totale partecipazione pubblica ) |
| 2021-149.txt | 450 | 450 | cambiano ) già bcc di cambiano società cooperativa per azioni ( bcc di cambiano ) nei confronti dell agenzia delle | entrate | . il giudice a quo riferisce che la bcc di cambiano ha versato all erario la somma di 54.208.740,00 euro |
| 2021-149.txt | 591 | 591 | di promozione di programmi di assistenza . il rimettente riferisce altresì che l ente cambiano ha presentato all agenzia delle | entrate | istanza di rimborso dell importo versato e ha successivamente impugnato il silenzio rifiuto formatosi sulla sua istanza davanti alla commissione |
| 2021-149.txt | 2122 | 2122 | che comportano l integrale devoluzione del patrimonio ai citati fondi mutualistici ) , esercitabile nel termine di sessanta giorni dall | entrata | in vigore della legge di conversione . l obbligo , che testualmente accompagna la possibilità di scelta , di versare |
| 2021-167.txt | 560 | 560 | o del canone per l occupazione di spazi e aree pubbliche ( cosap ) , possano coprire le relative minori | entrate | anche impiegando l avanzo disponibile ( primo periodo ) ; b ) che tali deliberazioni possano essere adottate anche successivamente |
| 2021-167.txt | 612 | 612 | secondo periodo ) . ad avviso del ricorrente , la previsione dell utilizzo dell avanzo libero a copertura di minori | entrate | violerebbe l art . 117 , secondo comma , lettera e ) , cost . , in quanto la relativa |
| 2021-167.txt | 2466 | 2466 | occupazione di spazi e aree pubbliche ( cosap ) , possono disporre la copertura del relativo minor gettito o minore | entrata | anche attraverso il ricorso a risorse derivanti dall avanzo disponibile , nonché da trasferimenti regionali » ( primo periodo ) |
| 2021-167.txt | 2530 | 2530 | l esercizio 2020 » ( secondo periodo ) . se il comma impugnato consente di fornire copertura finanziaria alle minori | entrate | determinate da esenzioni e riduzioni « anche » attraverso il ricorso a risorse derivanti dall avanzo disponibile , oltre che |
| 2021-167.txt | 2616 | 2616 | superiore ai valori indicati per ciascun ente locale nella tabella a allegata ( commi 4 e 5 ) delle minori | entrate | della tari per le utenze non domestiche , nonché di tosap e cosap ( comma 2 ) , mediante l |
| 2021-167.txt | 2726 | 2726 | non domestiche per la tari e la correlazione all occupazione di suolo pubblico , a cui ineriscono le altre due | entrate | oggetto di possibile rimodulazione , dimostrano come l intento perseguito dal legislatore regionale confermato dai lavori preparatori sia quello di |
| 2021-167.txt | 2784 | 2784 | l equivalente coinvolgimento dei comuni , dei quali si è inteso salvaguardare l autonomia decisionale in tema di tributi ed | entrate | locali , seppur incentivandone l esercizio nel senso auspicato dalla regione attraverso la possibilità , loro riconosciuta , di impiegare |
| 2021-167.txt | 2815 | 2815 | regione attraverso la possibilità , loro riconosciuta , di impiegare anche l avanzo di amministrazione disponibile a copertura delle minori | entrate | . 5.2 . tanto premesso , la questione di legittimità costituzionale dell art . 3 , comma 1 , primo |
| 2021-167.txt | 2892 | 2892 | la disposizione , che consente , per il 2020 , di destinare l avanzo disponibile alla copertura finanziaria delle minori | entrate | dovute alle deliberazioni comunali di riduzione ed esenzione di tari , tosap e cosap , è inquadrabile nella materia « |
| 2021-167.txt | 3411 | 3411 | alternativa all erogazione diretta di contributi a fondo perduto . proprio tale alternatività consente di ravvisare nella temporanea riduzione delle | entrate | una sostanziale ed equivalente contribuzione indiretta e non permanente a favore dei soggetti beneficiati che , ove realizzata direttamente , |
| 2021-167.txt | 3941 | 3941 | 80 del 2017 e n . 184 del 2016 ) evidentemente influenzata dal coordinamento tra le deliberazioni che incidono sulle | entrate | comunali e la predisposizione del bilancio di previsione e ad essa va ricondotta « la scansione temporale degli adempimenti del |
| 2021-167.txt | 4135 | 4135 | [ . . . ] e le tariffe dei servizi pubblici locali , nonché per approvare i regolamenti relativi alle | entrate | degli enti locali , è stabilito entro la data fissata da norme statali per la deliberazione del bilancio di previsione |
| 2021-167.txt | 4184 | 4184 | le disposizioni , dunque , individuano nella data fissata per la deliberazione del bilancio il termine finale per incidere sulle | entrate | locali ( lo stesso , peraltro , fissato per le tariffe relative alla tari , a regime , dall art |
| 2021-167.txt | 4442 | 4442 | introduzione , non abbiano ancora provveduto ad approvare il bilancio . è evidente che l adozione della delibera modificativa delle | entrate | in considerazione in un momento successivo a quello dell approvazione del bilancio richiede un adeguamento di quest ultimo agli effetti |
| 2021-167.txt | 4742 | 4742 | alla riforma dell ordinamento dei segretari comunali del friuli venezia giulia e , comunque , non oltre dodici mesi dall | entrata | in vigore delle disposizioni impugnate , l individuazione dei soggetti cui attribuire il ruolo di segretari comunali nelle sedi di |
| 2021-187.txt | 3973 | 3973 | deliberazione motivata » . si stabilisce , infine , che « [ i ] commissari nominati prima della data di | entrata | in vigore della presente disposizione cessano , ove non confermati , entro sessanta giorni dalla medesima data » . 7 |
| 2021-187.txt | 4134 | 4134 | a zes istituite nella sicilia occidentale e in quella orientale , come attestato dalla circostanza che , alla data di | entrata | in vigore dell art . 57 del d.l . n . 77 del 2021 , nella gazzetta ufficiale non risultava |
| 2021-187.txt | 4955 | 4955 | , nemmeno menziona l implicito presupposto dell intera censura , cioè la spettanza alla regione siciliana di buona parte delle | entrate | tributarie erariali riscosse nel territorio della stessa regione , proprio ai sensi del d.p.r . n . 1074 del 1965 |
| 2021-187.txt | 5052 | 5052 | prevista dall art . 2 del citato d.p.r . n . 1074 del 1965 , che riserva allo stato le | entrate | derivanti dalle « imposte di produzione » , essendo al contrario importante comprendere , proprio nel presente caso , se |
| 2021-187.txt | 5092 | 5092 | se le imposte in contestazione rientrino o meno nell ambito di tale definizione , e , quindi , se le | entrate | ad esse relative siano o meno annoverabili tra quelle spettanti alla regione siciliana . a fronte della ricostruzione assai carente |
| 2021-207.txt | 155 | 155 | il giudizio a quo ha per oggetto l impugnazione di un avviso di accertamento con il quale l agenzia delle | entrate | contesta una maggiore imposta sul reddito delle persone fisiche ( irpef ) per l anno 2008 , disconoscendo la natura |
| 2021-220.txt | 378 | 378 | imu ) sulla prima casa . sostiene la regione ricorrente che lo stato , anziché compensare l erosione di un | entrata | propria del comune con un trasferimento pari al gettito non più riscosso , avrebbe drasticamente ridotto i trasferimenti statali , |
| 2021-220.txt | 4469 | 4469 | è stata tuttavia corrispondentemente incrementata dallo stato al fine di garantire le risorse necessarie a compensare i comuni delle minori | entrate | . per effetto congiunto di queste misure l attuale struttura del fsc fatta eccezione per la menzionata quota compensativa destinata |
| 2021-220.txt | 4494 | 4494 | di queste misure l attuale struttura del fsc fatta eccezione per la menzionata quota compensativa destinata al ristoro delle minori | entrate | di imu e tasi è divenuta interamente orizzontale , tanto da determinare , dal 2015 al 2020 , un “ |
| 2021-220.txt | 7093 | 7093 | finanziamento delle funzioni degli enti locali , pari complessivamente a 3,5 miliardi di euro in relazione alla possibile perdita di | entrate | locali connessa all emergenza sanitaria . successivamente , l art . 39 , comma 1 , del decreto legge 14 |
| 2021-220.txt | 7263 | 7263 | audizione , il ragioniere generale dello stato ha precisato che le risorse destinate a ristorare gli enti locali delle minori | entrate | e delle maggiori spese connesse all emergenza sanitaria / epidemiologica da covid 19 ammontano complessivamente a circa 15,6 miliardi di |
| 2021-39.txt | 1817 | 1817 | poiché l art . 1 , comma 1084 , della legge n . 145 del 2018 menomerebbe l agenzia delle | entrate | nel diritto di difendersi « secondo la legislazione su cui aveva impostato la propria costituzione con le controdeduzioni » . |
| 2021-39.txt | 4061 | 4061 | art . 24 cost . il rimettente si limita a dolersi della violazione di un asserito diritto dell agenzia delle | entrate | a difendersi sulla base di un quadro normativo cristallizzato al tempo della predisposizione delle proprie difese . tuttavia , tale |
| 2021-70.txt | 1054 | 1054 | di euro 3 miliardi per gli anni 2021 e 2022 . il suddetto importo è integrato con le eventuali maggiori | entrate | derivanti dall emersione di base imponibile conseguente all applicazione della predetta misura , come rilevate dalla commissione istituita ai sensi |
| 2021-70.txt | 1174 | 1174 | degli strumenti di pagamento elettronici , definita anche « rimborso cashback » , in base alla quale tutte le maggiori | entrate | conseguenti all emersione di base imponibile , ivi comprese quelle raccolte sul territorio della provincia autonoma , confluiscono nel suddetto |
| 2021-70.txt | 1338 | 1338 | erariali e l attribuzione alle stesse di tributi propri . ciò in forza della pretesa per cui tutte le maggiori | entrate | raccolte sul territorio della provincia autonoma e derivanti dal « potenziale recupero di tributi evasi ( preesistenti ) » , |
| 2021-70.txt | 1762 | 1762 | non può più realizzarsi , in difetto della previsione che consente alla citata commissione ministeriale di rilevare le eventuali maggiori | entrate | derivanti dall emersione di base imponibile conseguente all applicazione della predetta misura . l abrogazione medesima dunque soddisfa la pretesa |
| 2021-70.txt | 1859 | 1859 | commissione ministeriale non ha compiuto alcuna rilevazione al riguardo , è dirimente , infatti , osservare che gli effetti sulle | entrate | , anche quelli derivanti dall applicazione della misura del cashback , sono ormai regolati da una diversa disciplina , non |
| 2021-70.txt | 2025 | 2025 | fondo « sono destinate altresì , a decorrere dall anno 2022 [ . . . ] risorse stimate come maggiori | entrate | permanenti derivanti dal miglioramento dell adempimento spontaneo » ( comma 3 ) ; tali maggiori entrate sono indicate , secondo |
| 2021-70.txt | 2041 | 2041 | risorse stimate come maggiori entrate permanenti derivanti dal miglioramento dell adempimento spontaneo » ( comma 3 ) ; tali maggiori | entrate | sono indicate , secondo i criteri fissati dal comma 4 , nella « relazione sull economia non osservata e sull |
| 2021-70.txt | 2098 | 2098 | . 10 bis . 1 , comma 3 , della legge n . 196 del 2009 ; di tali maggiori | entrate | , la nota di aggiornamento al def indica la quota da destinare al predetto fondo . inoltre , « [ |
| 2021-70.txt | 2154 | 2154 | e di bolzano resta fermo quanto previsto dai rispettivi statuti speciali e dalle relative norme di attuazione e le maggiori | entrate | permanenti rimangono acquisite ai rispettivi bilanci , nelle quote previste dai predetti statuti speciali » ( comma 5 ) ; |
| 2021-70.txt | 2230 | 2230 | incrementare i rimborsi cashback alle persone è stato quindi interamente sostituito da una nuova prospettiva che accomuna tutte le maggiori | entrate | permanenti derivanti dai fenomeni ( cashback incluso ) che determinano il miglioramento dell adempimento spontaneo : queste , infatti , |
| 2021-70.txt | 2400 | 2400 | n ciascun anno , ai fini della determinazione delle risorse di cui al comma 3 , si considerano le maggiori | entrate | derivanti dal miglioramento dell adempimento spontaneo che sono indicate , con riferimento al terzo anno precedente alla predisposizione della legge |
| 2021-70.txt | 2453 | 2453 | commissione ministeriale . la stessa disposizione prosegue prevedendo , tra l altro , che « [ l ] e maggiori | entrate | di cui al periodo precedente sono considerate permanenti se per i tre anni successivi a quello oggetto di quantificazione , |
| 2021-70.txt | 2482 | 2482 | se per i tre anni successivi a quello oggetto di quantificazione , la somma algebrica della stima della variazione delle | entrate | derivanti in ciascun anno dal miglioramento dell adempimento spontaneo risulta non negativa » . in base al criterio ora descritto |
| 2021-70.txt | 2505 | 2505 | ciascun anno dal miglioramento dell adempimento spontaneo risulta non negativa » . in base al criterio ora descritto le maggiori | entrate | , da destinare a decorrere dal 2022 al fondo per gli interventi in materia di riforma del sistema fiscale , |
| 2021-70.txt | 2571 | 2571 | , per quanto qui interessa , nell intero anno 2020 . da ciò consegue che la valutazione degli effetti sulle | entrate | pubbliche derivanti dall applicazione sperimentale del cashback dovrà avvenire non più sulla base della norma impugnata , bensì in base |
| 2021-70.txt | 2601 | 2601 | non più sulla base della norma impugnata , bensì in base al nuovo criterio di quantificazione di tutte le maggiori | entrate | prodotte nel 2020 che siano riconducibili al miglioramento dell adempimento spontaneo : categoria questa che , come detto , abbraccia |
| 2021-82.txt | 775 | 775 | cost . , che subordina la possibilità per le regioni e gli enti locali di stabilire e applicare tributi ed | entrate | propri al rispetto dei « principi ( statali ) di coordinamento della finanza pubblica e del sistema tributario » , |
| 2021-82.txt | 853 | 853 | art . 8 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di autonomia di | entrata | delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard nel settore |
| 2022-12.txt | 52 | 52 | , nel corso di un giudizio promosso da una holding di partecipazioni in società finanziarie nei confronti dell agenzia delle | entrate | avverso il silenzio rifiuto formatosi sulla richiesta di rimborso dell imposta regionale sulle attività produttive ( irap ) versata per |
| 2022-128.txt | 2482 | 2482 | il triennio 2022 2024 ) , pubblicata nella gazzetta ufficiale del 31 dicembre 2021 , n . 310 , ed | entrata | in vigore il 1 gennaio 2022 , ha stabilito che « a decorrere dall anno 2022 , per il personale |
| 2022-128.txt | 4403 | 4403 | questi emolumenti sulle finanze pubbliche è dimostrata dalla circostanza che le somme riscosse dall avvocatura dello stato confluiscono , in | entrata | , sul capitolo 3518 capo x art . 1 del bilancio dello stato , « per essere riassegnate , con |
| 2022-128.txt | 4524 | 4524 | circostanza stessa che le somme riscosse dall avvocatura dello stato a titolo di competenze e spese legali siano accertate in | entrata | nel bilancio dello stato comporta che debbano essere considerate risorse pubbliche e che , una volta erogate , integrino una |
| 2022-136.txt | 621 | 621 | . trentino alto adige n . 5 del 2014 disponeva che « [ a ] decorrere dal mese successivo all | entrata | in vigore della presente legge l ammontare lordo mensile di tutti gli assegni vitalizi diretti , non attualizzati , e |
| 2022-136.txt | 900 | 900 | alcun assegno vitalizio diretto o di reversibilità , o l ammontare lordo degli assegni percepiti , entro sessanta giorni dall | entrata | in vigore della presente legge . 3 . in caso di mancata ottemperanza dell obbligo di dichiarazione previsto dal comma |
| 2022-136.txt | 2737 | 2737 | non può comunque superare l importo dell assegno vitalizio erogato o comunque spettante ai sensi delle norme vigenti prima dell | entrata | in vigore di questa legge » ( art . 5 , comma 3 , della legge reg . trentino alto |
| 2022-141.txt | 273 | 273 | alla modulistica che lo stesso agente pubblica sul proprio sito internet nel termine massimo di venti giorni dalla data di | entrata | in vigore del presente decreto ; in tale dichiarazione il debitore sceglie altresì il numero di rate nel quale intende |
| 2022-175.txt | 577 | 577 | relazione a un fatto commesso il 15 settembre 2016 e dunque , successivo al 22 ottobre 2015 , data di | entrata | in vigore del d.lgs . n . 158 del 2015 , e con imposta evasa per un ammontare complessivo superiore |
| 2022-175.txt | 2014 | 2014 | falsa , per i quali non possono comunque essere ridotte le pene minime previste dalla legislazione vigente alla data di | entrata | in vigore del decreto legge 13 agosto 2011 , n . 138 , convertito , con modificazioni , dalla legge |
| 2022-182.txt | 312 | 312 | regionale , il quale prevede che « 1 . a decorrere dal primo giorno del mese successivo a quello di | entrata | in vigore della presente legge e sino al 30 giugno 2019 , l assegno vitalizio e la sua quota , |
| 2022-182.txt | 438 | 438 | euro mensili lordi . 2 . il beneficiario dell assegno vitalizio e della sua quota , entro quindici giorni dall | entrata | in godimento di un assegno vitalizio erogato dal parlamento europeo , è tenuto a darne comunicazione formale ai competenti uffici |
| 2022-182.txt | 1633 | 1633 | superare quella prevista dalle leggi regionali 38 / 1995 e 13 / 2003 , nella formulazione vigente alla data di | entrata | in vigore della presente legge » ( art . 2 , comma 2 ) esso opera solo a decorrere dal |
| 2022-182.txt | 5687 | 5687 | , comma 487 , della legge n . 147 del 2013 in quanto quest ultimo prescriveva il versamento « all | entrata | del bilancio dello stato » del risparmio derivante dalle misure di contenimento applicate anche ai vitalizi regionali , ciò che |
| 2022-196.txt | 278 | 278 | sui redditi delle persone fisiche ( irpef ) e addizionali comunali e regionali emesso nei suoi confronti dall agenzia delle | entrate | di firenze , per l anno di imposta 2010 , in conseguenza dell omessa dichiarazione del reddito di immobili concessi |
| 2022-197.txt | 671 | 671 | non si proceda all effettuazione di ulteriori rimborsi , e non prescrivendo un termine entro il quale l agenzia delle | entrate | debba provvedere al resoconto sulle istanze di ripetizione , in vista della liquidazione della metà oppure della ulteriore riduzione del |
| 2022-197.txt | 1057 | 1057 | 2019 , n . 7368 ) , tale disciplina si applica a tutti i processi esecutivi instaurati dopo la sua | entrata | in vigore ( corte di cassazione , sezione quinta civile , sentenze 10 giugno 2022 , n . 18716 , |
| 2022-197.txt | 1140 | 1140 | ricava che l applicabilità della norma censurata alle fattispecie in scrutinio non trova ostacolo nell anteriorità , rispetto alla sua | entrata | in vigore , del passaggio in giudicato delle sentenze poste in esecuzione nei giudizi a quibus , così che deve |
| 2022-245.txt | 159 | 159 | dicembre 2009 , n . 196 , il fondo è corrispondentemente e obbligatoriamente reintegrato in pari misura con le maggiori | entrate | derivanti dall aumento dell aliquota dell accisa sulla benzina e sulla benzina senza piombo , nonché dell aliquota dell accisa |
| 2022-245.txt | 258 | 258 | centesimi al litro , è stabilita con provvedimento del direttore dell agenzia delle dogane in misura tale da determinare maggiori | entrate | corrispondenti all importo prelevato dal fondo di riserva » . 1.2 . la corte di cassazione rimettente precisa che all |
| 2022-245.txt | 1630 | 1630 | alla copertura finanziaria degli oneri derivanti dal predetto art . 2 , e l art . 4 , relativo all | entrata | in vigore . si trattava , in sostanza , di un cosiddetto ” decreto milleproroghe ” , ovvero di una |
| 2022-257.txt | 140 | 140 | sensi del quale « [ p ] er i soggetti che risultino iscritti a forme pensionistiche complementari alla data di | entrata | in vigore del presente decreto legislativo le disposizioni concernenti [ . . . ] il regime di tassazione delle prestazioni |
| 2022-257.txt | 911 | 911 | 3.2 . il fondo di previdenza al quale il ricorrente nel giudizio a quo ha aderito è quindi preesistente all | entrata | in vigore del d.lgs . n . 124 del 1993 che , a decorrere dal 28 aprile 1993 , ha |
| 2022-257.txt | 1052 | 1052 | antecedentemente al 29 aprile 1993 e che entro tale data risultino iscritti a forme pensionistiche complementari istituite alla data di | entrata | in vigore dalla legge 23 ottobre 1992 , n . 421 » , prevedendo , in particolare , alla lettera |
| 2022-27.txt | 491 | 491 | il triennio 2022 2024 ) , pubblicata nella gazzetta ufficiale del 31 dicembre 2021 , n . 310 , ed | entrata | in vigore il 1 gennaio 2022 , testualmente stabilisce : « a decorrere dall anno 2022 , per il personale |
| 2022-27.txt | 4713 | 4713 | » e nel capo ii « amministrazione sobria » ( e non già nei capi relativi al reperimento di nuove | entrate | ) si ricava , prima facie , che l autorità statale , legiferando , è intervenuta in veste di “ |
| 2022-40.txt | 1480 | 1480 | secondo e terzo comma , infatti , il sistema di finanziamento degli enti territoriali deve fondarsi su « tributi ed | entrate | propri » , « compartecipazioni al gettito di tributi erariali riferibile al loro territorio » , quote di « un |
| 2022-40.txt | 3502 | 3502 | , di concerto con il ministro dell economia e delle finanze , da adottare entro sessanta giorni dalla data di | entrata | in vigore della legge di conversione del presente decreto , sono stabiliti i criteri e le modalità di attuazione delle |
| 2022-40.txt | 4218 | 4218 | questo caso ha consentito di riconoscere un ampia possibilità di compensazione ( che include persino i contributi previdenziali ) di | entrate | già spettanti a soggetti impositori pubblici e di regolarne i relativi criteri . ciò del resto risulta confermato anche dal |
| 2022-40.txt | 4688 | 4688 | da adottare , di concerto con il ministero dell economia e delle finanze , entro sessanta giorni dalla data di | entrata | in vigore della legge di conversione del presente decreto , sono stabilite le modalità di attuazione del presente articolo anche |
| 2022-66.txt | 285 | 285 | [ i ] contenuti delle norme vigenti riferite agli agenti della riscossione si intendono applicabili , sin dalla data di | entrata | in vigore delle stesse norme , anche alle attività svolte in regime di concessione per conto degli enti locali , |
| 2022-66.txt | 492 | 492 | il cosiddetto meccanismo dello ” scalare inverso ” ) , anche con riguardo alle comunicazioni presentate anteriormente alla data di | entrata | in vigore della citata legge , poiché integrabili entro i medesimi termini previsti per la loro presentazione ; b ) |
| 2022-66.txt | 3017 | 3017 | del d.l . n . 203 del 2005 , per le quali i termini risultavano ancora pendenti alla data di | entrata | in vigore della riforma » , « con conseguente irragionevolezza di una interpretazione che , a dispetto del tenore letterale |
| 2022-66.txt | 3323 | 3323 | [ i ] contenuti delle norme vigenti riferite agli agenti della riscossione si intendono applicabili , sin dalla data di | entrata | in vigore delle stesse norme , anche alle attività svolte in regime di concessione per conto degli enti locali , |
| 2022-66.txt | 4027 | 4027 | . in tale prospettiva , per quanto qui rileva , l esplicita precisazione nella disposizione « sin dalla data di | entrata | in vigore delle stesse norme » ha la puntuale funzione di saldare la sorte dei controlli delle quote delle società |
| 2022-66.txt | 4175 | 4175 | dell interpretazione autentica , si premura di assicurare tale efficacia attraverso un esplicita previsione : « sin dalla data di | entrata | in vigore delle stesse norme » . si tratta di ambiguità che possono però essere sciolte considerando che tale disposizione |
| 2022-66.txt | 4656 | 4656 | riscossione e per i quali i termini per la presentazione delle comunicazioni di inesigibilità erano , al momento della sua | entrata | in vigore , ancora aperti , a differenza di quelli riferibili alle società private ” scorporate ” , che erano |
| 2022-66.txt | 4950 | 4950 | 1 , comma 815 , della legge n . 160 del 2019 , risultano applicabili « sin dalla data di | entrata | in vigore delle stesse norme , anche alle attività svolte in regime di concessione per conto degli enti locali , |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


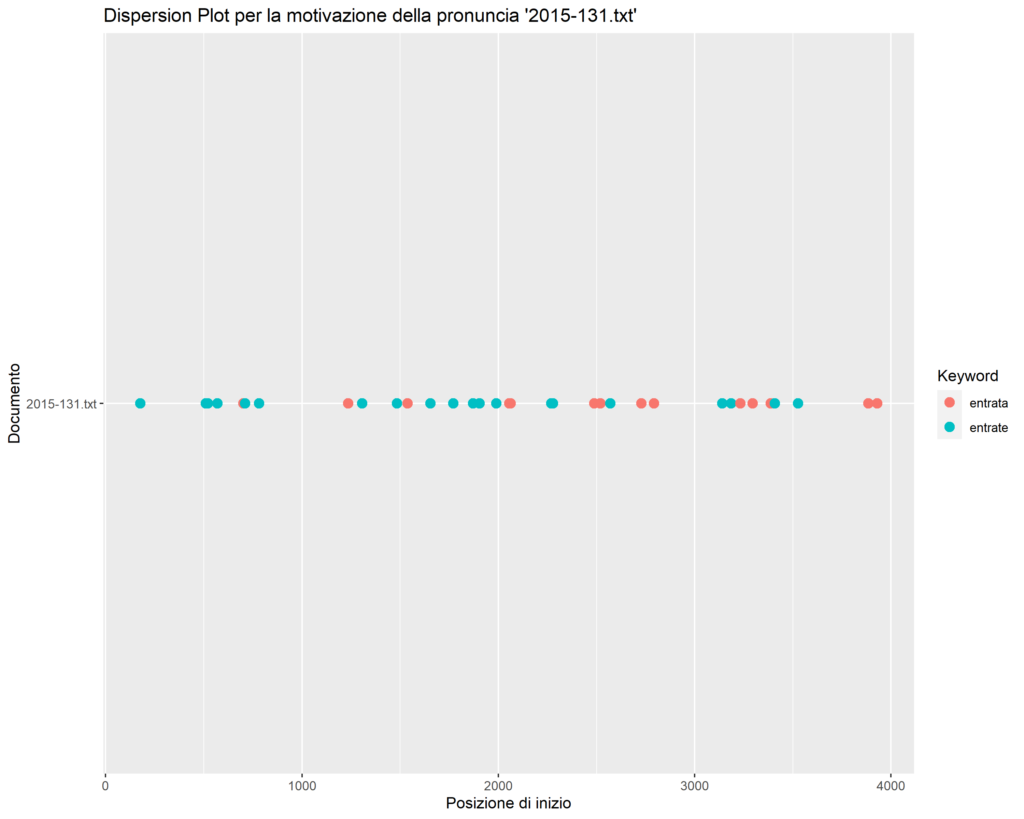

2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| entrata_in_vigore | 551 |
| di_entrata_in | 204 |
| data_di_entrata | 197 |
| agenzia_delle_entrate | 162 |
| le_entrate_tributarie | 97 |
| entrate_tributarie_erariali | 90 |
| all_entrata_in | 81 |
| dell_entrata_in | 75 |
| tutte_le_entrate | 72 |
| le_maggiori_entrate | 60 |
| nuove_entrate_tributarie | 53 |
| generale_sull_entrata | 52 |
| maggiori_entrate_derivanti | 50 |
| l_entrata_in | 49 |
| delle_entrate_tributarie | 43 |
| le_entrate_derivanti | 42 |
| entrate_derivanti_dall | 40 |
| dall_entrata_in | 39 |
| sua_entrata_in | 38 |
| delle_nuove_entrate | 35 |
| delle_maggiori_entrate | 34 |
| dopo_l_entrata | 32 |
| entrata_del_bilancio | 32 |
| prima_dell_entrata | 30 |
| entrate_tributarie_il | 30 |
| imposta_sull_entrata | 29 |
| autonomia_di_entrata | 29 |
| materia_di_entrate | 28 |
| di_entrata_delle | 27 |
| entrata_delle_regioni | 26 |
| gettito_delle_entrate | 23 |
| novità_dell_entrata | 23 |
| entrate_derivanti_dal | 22 |
| riscossione_delle_entrate | 22 |
| di_nuove_entrate | 22 |
| delle_entrate_di | 22 |
| all_entrata_del | 22 |
| che_le_entrate | 21 |
| le_nuove_entrate | 21 |
| entrate_spettanti_alla | 21 |
| di_entrate_tributarie | 19 |
| delle_entrate_e | 19 |
| tra_le_entrate | 18 |
| nuova_entrata_tributaria | 18 |
| entrate_e_di | 18 |
| entrate_tributarie_da | 17 |
| entrate_di_natura | 17 |
| le_altre_entrate | 16 |
| anteriormente_all_entrata | 16 |
| le_entrate_di | 15 |
| della_entrata_in | 15 |
| della_sua_entrata | 15 |
| stato_delle_entrate | 15 |
| delle_entrate_direzione | 15 |
| momento_dell_entrata | 14 |
| delle_entrate_in | 14 |
| alla_entrata_in | 14 |
| entrate_tributarie_riscosse | 14 |
| alle_entrate_tributarie | 14 |
| entrate_derivanti_dalla | 14 |
| di_entrate_e | 14 |
| entrata_e_di | 13 |
| entrate_derivanti_da | 13 |
| delle_entrate_derivanti | 13 |
| entrata_tributaria_erariale | 12 |
| entrate_della_regione | 12 |
| entrate_dei_monopoli | 11 |
| successivamente_all_entrata | 11 |
| di_entrata_e | 11 |
| oltre_le_entrate | 11 |
| entrate_tributarie_che | 11 |
| delle_minori_entrate | 11 |
| delle_entrate_erariali | 11 |
| delle_entrate_che | 10 |
| anche_le_entrate | 10 |
| fra_le_entrate | 10 |
| regione_delle_entrate | 10 |
| di_una_entrata | 10 |
| una_nuova_entrata | 10 |
| delle_entrate_patrimoniali | 10 |
| entrate_di_cui | 10 |
| tali_maggiori_entrate | 10 |
| stato_le_entrate | 10 |
| entrate_derivanti_dai | 10 |
| altre_entrate_tributarie | 10 |
| dell_entrata_tributaria | 10 |
| e_delle_entrate | 9 |
| regione_le_entrate | 9 |
| entrate_derivanti_dalle | 9 |
| fino_all_entrata | 9 |
| è_entrata_in | 9 |
| alla_sua_entrata | 9 |
| entrate_dello_stato | 9 |
| le_entrate_erariali | 9 |
| entrata_derivante_da | 9 |
| entrate_patrimoniali_dello | 9 |
| maggiori_entrate_da | 9 |
| di_altre_entrate | 9 |
| delle_entrate_per | 9 |
| nelle_entrate_spettanti | 9 |
| entrate_all_erario | 9 |
| natura_di_entrata | 9 |
| tributaria_dell_entrata | 9 |
| e_le_entrate | 8 |
| entrate_di_sua | 8 |
| sull_entrata_e | 8 |
| di_un_entrata | 8 |
| entrate_tributarie_della | 8 |
| delle_entrate_relative | 8 |
| anteriore_all_entrata | 8 |
| le_entrate_della | 8 |
| successivo_all_entrata | 8 |
| delle_entrate_nella | 8 |
| di_entrate_erariali | 8 |
| delle_entrate_proprie | 8 |
| delle_entrate_del | 8 |
| di_entrata_del | 8 |
| entrate_direzione_centrale | 8 |
| di_entrata_tributaria | 8 |
| la_maggiore_entrata | 8 |
| dell_entrata_b | 8 |
| entrata_b_la | 8 |
| di_tale_entrata | 8 |
| tale_entrata_c | 8 |
| entrata_c_la | 8 |
| le_entrate_dei | 7 |
| entrate_di_spettanza | 7 |
| entrate_in_vigore | 7 |
| alle_entrate_del | 7 |
| entrate_del_bilancio | 7 |
| dalla_sua_entrata | 7 |
| entrate_e_le | 7 |
| delle_entrate_a | 7 |
| di_maggiori_entrate | 7 |
| maggiori_entrate_previste | 7 |
| per_le_entrate | 7 |
| delle_entrate_con | 7 |
| entrate_non_tributarie | 7 |
| entrate_a_favore | 7 |
| entrate_degli_enti | 7 |
| tributi_ed_entrate | 7 |
| delle_entrate_ha | 7 |
| una_minore_entrata | 7 |
| entrate_relative_alle | 7 |
| giorni_dall_entrata | 7 |
| minori_entrate_e | 7 |
| entrate_non_nominativamente | 7 |
| anni_dall_entrata | 6 |
| momento_della_entrata | 6 |
| entrata_in_funzione | 6 |
| dalla_entrata_in | 6 |
| delle_entrate_fiscali | 6 |
| con_l_entrata | 6 |
| le_entrate_e | 6 |
| un_entrata_tributaria | 6 |
| delle_entrate_regionali | 6 |
| la_sua_entrata | 6 |
| entrate_previste_dal | 6 |
| entrate_e_delle | 6 |
| entrate_proprie_della | 6 |
| regionale_delle_entrate | 6 |
| delle_entrate_o | 6 |
| le_entrate_previste | 6 |
| riduzione_delle_entrate | 6 |
| di_entrate_di | 6 |
| erario_le_entrate | 6 |
| alle_maggiori_entrate | 6 |
| maggiori_entrate_che | 6 |
| maggiori_entrate_nette | 6 |
| le_minori_entrate | 6 |
| decorrere_dall_entrata | 6 |
| oltre_alle_entrate | 6 |
| ad_oggetto_entrate | 6 |
| capitolo_di_entrata | 6 |
| direttamente_le_entrate | 5 |
| delle_entrate_dei | 5 |
| anno_dall_entrata | 5 |
| sono_entrate_in | 5 |
| la_procedura_decentrata | 5 |
| giorno_dell_entrata | 5 |
| prima_della_entrata | 5 |
| previsione_dell_entrata | 5 |
| una_entrata_tributaria | 5 |
| le_entrate_riscosse | 5 |
| entrate_tributarie_e | 5 |
| entrate_erariali_ad | 5 |
| per_nuova_entrata | 5 |
| entrata_non_si | 5 |
| capitoli_di_entrata | 5 |
| entrate_tributarie_ad | 5 |
| seguito_dell_entrata | 5 |
| entrate_tributarie_delle | 5 |
| le_entrate_che | 5 |
| le_entrate_proprie | 5 |
| maggiori_entrate_di | 5 |
| entrate_in_questione | 5 |
| riparto_delle_entrate | 5 |
| maggiori_entrate_tributarie | 5 |
| stato_di_entrate | 5 |
| delle_entrate_non | 5 |
| ad_entrate_di | 5 |
| delle_altre_entrate | 5 |
| entrate_riservate_allo | 5 |
| che_nelle_entrate | 5 |
| entrate_tributarie_non | 5 |
| riserva_di_entrate | 5 |
| di_nuova_entrata | 5 |
| entrate_nette_derivanti | 5 |
| dipartimento_delle_entrate | 5 |
| delle_entrate_spettanti | 5 |
| le_entrate_spettanti | 5 |
| finanziaria_di_entrata | 5 |
| delle_entrate_la | 5 |
| una_entrata_aggiuntiva | 5 |
| della_nuova_entrata | 5 |
| maggiore_entrata_derivante | 5 |
| entrate_erariali_dirette | 5 |
| di_minori_entrate | 5 |
| altre_entrate_già | 4 |
| entrate_già_di | 4 |
| entrate_con_la | 4 |
| procedura_decentrata_per | 4 |
| o_da_entrate | 4 |
| da_entrate_che | 4 |
| entrate_che_siano | 4 |
| entrate_della_cassa | 4 |
| entrata_tributaria_nuova | 4 |
| che_l_entrata | 4 |
| sull_entrata_art | 4 |
| sull_entrata_di | 4 |
| le_entrate_dello | 4 |
| l_entrata_non | 4 |
| ripartizione_delle_entrate | 4 |
| entrate_tributarie_spettanti | 4 |
| entrata_di_spettanza | 4 |
| disciplina_delle_entrate | 4 |
| delle_entrate_da | 4 |
| ed_entrata_in | 4 |
| le_entrate_regionali | 4 |
| aumento_delle_entrate | 4 |
| ammontare_delle_entrate | 4 |
| entrate_ad_essa | 4 |
| categoria_delle_entrate | 4 |
| di_reddito_entrata | 4 |
| tra_entrate_e | 4 |
| di_tali_entrate | 4 |
| data_dell_entrata | 4 |
| delle_entrate_riservate | 4 |
| entrate_tributarie_in | 4 |
| erario_nuove_entrate | 4 |
| diminuzione_di_entrate | 4 |
| disponibilità_di_entrate | 4 |
| entrata_tributaria_in | 4 |
| nuove_entrate_derivanti | 4 |
| come_nuove_entrate | 4 |
| entrate_tributarie_derivanti | 4 |
| ed_entrate_propri | 4 |
| entrate_direzione_regionale | 4 |
| delle_entrate_prot | 4 |
| di_entrate_riqualificazione | 4 |
| entrate_riqualificazione_della | 4 |
| una_maggiore_entrata | 4 |
| maggiori_entrate_è | 4 |
| specifiche_maggiori_entrate | 4 |
| entrate_erariali_a | 4 |
| dell_entrata_cui | 4 |
| versato_all_entrata | 4 |
| quantitativa_di_entrate | 4 |
| delle_entrate_il | 4 |
| delle_entrate_riscossione | 4 |
| sull_entrata_in | 3 |
| generale_sulla_entrata | 3 |
| fonti_di_entrata | 3 |
| effetto_dell_entrata | 3 |
| della_procedura_decentrata | 3 |
| decentrata_per_l | 3 |
| anteriori_all_entrata | 3 |
| sull_entrata_legge | 3 |
| alle_entrate_derivanti | 3 |
| sull_entrata_una | 3 |
| sino_all_entrata | 3 |
| dell_entrata_del | 3 |
| mesi_dall_entrata | 3 |
| sull_entrata_la | 3 |
| parte_delle_entrate | 3 |
| delle_entrate_della | 3 |
| entrate_riscosse_nell | 3 |
| entrata_e_la | 3 |
| classificazione_delle_entrate | 3 |
| tratta_di_entrate | 3 |
| sull_entrata_anche | 3 |
| mesi_dalla_entrata | 3 |
| di_entrate_per | 3 |
| le_entrate_da | 3 |
| le_entrate_elencate | 3 |
| entrate_elencate_nel | 3 |
| entrate_che_non | 3 |
| solo_un_entrata | 3 |
| un_entrata_derivante | 3 |
| quale_l_entrata | 3 |
| entrata_tributaria_per | 3 |
| entrata_a_far | 3 |
| entrate_che_sebbene | 3 |
| le_entrate_relative | 3 |
| entrate_relative_a | 3 |
| quella_di_entrata | 3 |
| entrata_della_regione | 3 |
| n_entrata_in | 3 |
| n_ed_entrata | 3 |
| corso_all_entrata | 3 |
| maggiori_entrate_per | 3 |
| in_conto_entrate | 3 |
| relativi_ad_entrate | 3 |
| le_entrate_ad | 3 |
| entrate_tributarie_di | 3 |
| di_entrate_proprie | 3 |
| novero_delle_entrate | 3 |
| le_entrate_fiscali | 3 |
| altre_entrate_dello | 3 |
| entrate_allo_stato | 3 |
| nuove_entrate_in | 3 |
| entrate_da_destinare | 3 |
| entrate_che_ai | 3 |
| entrate_erariali_riscosse | 3 |
| entrate_tributarie_dello | 3 |
| di_entrate_fiscali | 3 |
| riscossione_di_entrate | 3 |
| di_entrate_non | 3 |
| stesse_entrate_tributarie | 3 |
| entrate_finanziarie_della | 3 |
| entrata_tributaria_il | 3 |
| entrata_a_regime | 3 |
| séguito_dell_entrata | 3 |
| l_entrata_di | 3 |
| mediante_le_entrate | 3 |
| tributario_dell_entrata | 3 |
| l_entrata_tributaria | 3 |
| maggiori_entrate_in | 3 |
| nuove_entrate_all | 3 |
| aumento_di_entrate | 3 |
| di_entrate_all | 3 |
| ad_entrate_che | 3 |
| tali_entrate_alle | 3 |
| nuove_entrate_riservate | 3 |
| entrate_tributarie_riservate | 3 |
| minori_entrate_per | 3 |
| spettanza_delle_entrate | 3 |
| riversamento_delle_entrate | 3 |
| nuova_entrata_ma | 3 |
| delle_entrate_degli | 3 |
| delle_entrate_anche | 3 |
| entrate_sentenza_n | 3 |
| entrate_prot_n | 3 |
| concernenti_le_entrate | 3 |
| entrate_del_ministero | 3 |
| delle_entrate_nell | 3 |
| cui_le_entrate | 3 |
| equilibrio_tra_entrate | 3 |
| tributarie_alcune_entrate | 3 |
| le_entrate_non | 3 |
| entrate_tributarie_è | 3 |
| delle_entrate_secondo | 3 |
| entrate_derivanti_a | 3 |
| entrate_previste_nelle | 3 |
| riversate_all_entrata | 3 |
| entrata_aggiuntiva_che | 3 |
| versare_alle_entrate | 3 |
| alle_minori_entrate | 3 |
| entrata_tributaria_la | 3 |
| cioè_una_entrata | 3 |
| quote_delle_entrate | 3 |
| maggiori_entrate_erariali | 3 |
| maggiore_entrata_tributaria | 3 |
| minore_entrata_per | 3 |
| maggiori_entrate_come | 3 |
| recuperare_all_entrata | 3 |
| della_maggiore_entrata | 3 |
| speciale_le_entrate | 3 |
| ad_altre_entrate | 3 |
| seconda_dell_entrata | 3 |
| oggetto_entrate_tributarie | 3 |
| entrate_tributarie_interamente | 3 |
| oggetto_entrate_non | 3 |
| entrate_in_esame | 3 |
| entrate_tributarie_la | 3 |
| entrate_da_esse | 3 |
| entrate_di_un | 3 |
| di_entrate_cosicché | 3 |
| entrate_cosicché_il | 3 |
| delle_entrate_aveva | 3 |
| incremento_delle_entrate | 3 |
| delle_entrate_provvede | 3 |
| entrate_provvede_al | 3 |
| dell_entrata_e | 3 |
| quali_maggiori_entrate | 3 |
| le_entrate_in | 3 |
| totale_delle_entrate | 3 |
| entrate_tributarie_regionali | 3 |
| controllo_delle_entrate | 3 |
| entrate_erariali_regionali | 3 |
| entrate_per_l | 3 |
| delle_entrate_pubbliche | 3 |
| maggiori_entrate_permanenti | 3 |
| entrate_dei_tabacchi | 2 |
| entrata_in_particolare | 2 |
| altre_entrate_con | 2 |
| sull_entrata_non | 2 |
| sull_entrata_relativa | 2 |
| entrate_indicate_nel | 2 |
| anni_dalla_entrata | 2 |
| entrata_legge_giugno | 2 |
| sull_entrata_ed | 2 |
| entrata_e_sono | 2 |
| la_nuova_entrata | 2 |
| d_entrata_negli | 2 |
| alle_sole_entrate | 2 |
| sole_entrate_tributarie | 2 |
| entrata_la_soluzione | 2 |
| quale_sono_entrate | 2 |
| costituiscono_entrate_nuove | 2 |
| solo_le_entrate | 2 |
| fra_l_entrata | 2 |
| le_entrate_extratributarie | 2 |
| entrate_diverse_concernenti | 2 |
| entrata_non_sono | 2 |
| sull_entrata_corrisposta | 2 |
| a_tali_entrate | 2 |
| entrata_senza_che | 2 |
| imposta_sulla_entrata | 2 |
| entrata_anche_quando | 2 |
| le_cui_entrate | 2 |
| una_entrata_senza | 2 |
| delle_entrate_necessarie | 2 |
| entrate_da_esso | 2 |
| solo_alle_entrate | 2 |
| quelle_entrate_che | 2 |
| l_espressione_entrate | 2 |
| entrate_nominativamente_indicate | 2 |
| posteriore_all_entrata | 2 |
| diminuzione_delle_entrate | 2 |
| un_entrata_sostitutiva | 2 |
| entrata_effettiva_e | 2 |
| entrate_tributarie_fra | 2 |
| le_entrate_provenienti | 2 |
| dell_entrata_per | 2 |
| entrata_per_l | 2 |
| e_l_entrata | 2 |
| affluire_le_entrate | 2 |
| entrate_e_qui | 2 |
| attribuzione_delle_entrate | 2 |
| entrate_nella_misura | 2 |
| sia_le_entrate | 2 |
| affluenza_di_entrate | 2 |
| di_entrate_la | 2 |
| entrate_la_cui | 2 |
| modo_le_entrate | 2 |
| siciliana_le_entrate | 2 |
| entrata_nella_specie | 2 |
| delle_proprie_entrate | 2 |
| fino_alla_entrata | 2 |
| partire_dall_entrata | 2 |
| entrate_e_da | 2 |
| della_successiva_entrata | 2 |
| successiva_entrata_in | 2 |
| entrate_e_quindi | 2 |
| entrate_in_senso | 2 |
| entrate_che_si | 2 |
| entrata_di_cui | 2 |
| sulle_entrate_regionali | 2 |
| entrate_e_spese | 2 |
| totalità_delle_entrate | 2 |
| dicembre_entrata_in | 2 |
| conto_entrate_del | 2 |
| entrate_del_tesoro | 2 |
| propria_entrata_in | 2 |
| incentrata_sull_art | 2 |
| entrata_pari_ad | 2 |
| complesso_delle_entrate | 2 |
| norma_entrata_in | 2 |
| delle_entrate_previste | 2 |
| costituenti_entrate_della | 2 |
| entrate_provenienti_dal | 2 |
| alle_entrate_proprie | 2 |
| entrate_o_tributi | 2 |
| tributi_o_entrate | 2 |
| o_entrate_propri | 2 |
| tributo_o_entrata | 2 |
| o_entrata_proprio | 2 |
| entrate_previste_dall | 2 |
| relative_alle_entrate | 2 |
| entrate_sul_presupposto | 2 |
| entrate_rispetto_a | 2 |
| individuazione_delle_entrate | 2 |
| tributaria_delle_entrate | 2 |
| quella_delle_entrate | 2 |
| quello_dell_entrata | 2 |
| determinazione_dell_entrata | 2 |
| siciliana_delle_entrate | 2 |
| dalle_nuove_entrate | 2 |
| successiva_all_entrata | 2 |
| delle_entrate_si | 2 |
| delle_occorrenti_entrate | 2 |
| occorrenti_entrate_un | 2 |
| entrate_un_sistema | 2 |
| le_relative_entrate | 2 |
| relative_entrate_o | 2 |
| entrate_o_maggiori | 2 |
| o_maggiori_entrate | 2 |
| maggiori_entrate_violi | 2 |
| di_dette_entrate | 2 |
| nuove_entrate_non | 2 |
| entrate_non_sia | 2 |
| entrate_tributarie_destinate | 2 |
| entrate_rispetto_alle | 2 |
| nuove_entrate_il | 2 |
| entrate_il_cui | 2 |
| maggiori_entrate_la | 2 |
| varie_entrate_tributarie | 2 |
| le_entrate_disposte | 2 |
| entrate_disposte_e | 2 |
| misura_delle_entrate | 2 |
| delle_entrate_riscosse | 2 |
| delle_entrate_sarebbe | 2 |
| antecedente_all_entrata | 2 |
| entrate_con_l | 2 |
| delle_entrate_dell | 2 |
| entrate_dell_ente | 2 |
| tratti_di_entrate | 2 |
| delle_stesse_entrate | 2 |
| entrate_tributarie_bilancia | 2 |
| entrate_derivanti_dagli | 2 |
| nuove_entrate_alla | 2 |
| delle_entrate_previsto | 2 |
| dell_entrata_allo | 2 |
| entrata_allo_stato | 2 |
| incremento_di_entrata | 2 |
| di_entrata_che | 2 |
| una_volta_entrata | 2 |
| essendo_entrata_in | 2 |
| positiva_delle_entrate | 2 |
| entrate_tributarie_nel | 2 |
| le_entrate_degli | 2 |
| contrazione_delle_entrate | 2 |
| entrate_per_la | 2 |
| entrate_tributarie_altrimenti | 2 |
| dell_entrata_come | 2 |
| non_le_entrate | 2 |
| statale_le_entrate | 2 |
| incrementi_di_entrate | 2 |
| di_entrate_determinato | 2 |
| entrate_determinato_dalla | 2 |
| entrate_che_sono | 2 |
| erario_delle_entrate | 2 |
| entrate_riservate_ma | 2 |
| relative_ad_entrate | 2 |
| cioè_le_entrate | 2 |
| entrate_che_trovano | 2 |
| entrate_tributarie_a | 2 |
| entrate_cui_invece | 2 |
| entrate_riservate_all | 2 |
| nuove_entrate_derivino | 2 |
| riserva_delle_entrate | 2 |
| delle_entrate_all | 2 |
| entrate_fiscali_convertito | 2 |
| devoluzione_delle_entrate | 2 |
| delle_entrate_prevista | 2 |
| delle_entrate_localmente | 2 |
| entrate_localmente_riscosse | 2 |
| entrate_oggetto_del | 2 |
| entità_delle_entrate | 2 |
| entrate_e_così | 2 |
| realizzare_maggiori_entrate | 2 |
| entrate_nette_al | 2 |
| comportano_minori_entrate | 2 |
| di_entrate_a | 2 |
| minori_entrate_a | 2 |
| la_minore_entrata | 2 |
| minore_entrata_e | 2 |
| anche_delle_entrate | 2 |
| incremento_di_entrate | 2 |
| di_entrate_finanziarie | 2 |
| entrate_da_essi | 2 |
| con_leggi_entrate | 2 |
| leggi_entrate_in | 2 |
| ricorrente_le_entrate | 2 |
| delle_predette_entrate | 2 |
| dell_entrata_corrispondente | 2 |
| entrata_corrispondente_al | 2 |
| regione_siciliana_entrate | 2 |
| né_una_entrata | 2 |
| una_entrata_derivante | 2 |
| entrata_ma_di | 2 |
| entrate_anche_tributarie | 2 |
| relativi_alle_entrate | 2 |
| alle_entrate_degli | 2 |
| sulle_entrate_anche | 2 |
| delle_entrate_sentenza | 2 |
| entrate_in_data | 2 |
| delle_entrate_al | 2 |
| entrate_al_fine | 2 |
| delle_entrate_l | 2 |
| antecedentemente_all_entrata | 2 |
| entrate_e_del | 2 |
| aumento_di_entrata | 2 |
| di_entrata_non | 2 |
| corrispondenza_tra_entrate | 2 |
| entrate_e_funzioni | 2 |
| quantitativa_delle_entrate | 2 |
| entrate_fiscali_attraverso | 2 |
| affluite_all_entrata | 2 |
| normativa_è_entrata | 2 |
| di_entrate_future | 2 |
| precedenti_all_entrata | 2 |
| legge_entrata_in | 2 |
| delle_entrate_n | 2 |
| entrate_n_e | 2 |
| entrate_per_il | 2 |
| entrate_regionali_sono | 2 |
| seguito_della_entrata | 2 |
| entrate_comunali_e | 2 |
| altre_entrate_compatibilmente | 2 |
| entrate_compatibilmente_con | 2 |
| entrate_secondo_le | 2 |
| le_entrate_costituite | 2 |
| entrate_costituite_da | 2 |
| c_le_entrate | 2 |
| nuove_entrate_e | 2 |
| quale_nelle_entrate | 2 |
| entrate_eventuali_diverse | 2 |
| ad_entrate_tributarie | 2 |
| assicurare_maggiori_entrate | 2 |
| entrata_derivante_dall | 2 |
| entrate_nuove_ma | 2 |
| esclusivamente_alle_entrate | 2 |
| entrate_delle_regioni | 2 |
| anteriore_alla_entrata | 2 |
| fondata_le_entrate | 2 |
| materia_di_entrata | 2 |
| versata_alle_entrate | 2 |
| nuova_l_entrata | 2 |
| l_entrata_derivante | 2 |
| nuova_entrata_va | 2 |
| decimi_delle_entrate | 2 |
| o_minori_entrate | 2 |
| alcune_entrate_in | 2 |
| entrate_in_particolare | 2 |
| suddette_maggiori_entrate | 2 |
| minore_entrata_rispetto | 2 |
| entrata_rispetto_al | 2 |
| entrate_erariali_derivanti | 2 |
| maggiori_entrate_non | 2 |
| entrate_con_il | 2 |
| tale_maggiore_entrata | 2 |
| delle_sottoindicate_entrate | 2 |
| sottoindicate_entrate_tributarie | 2 |
| queste_maggiori_entrate | 2 |
| maggiori_entrate_riscosse | 2 |
| entrate_riscosse_nel | 2 |
| maggiore_entrata_da | 2 |
| entrata_da_essa | 2 |
| riguardanti_le_entrate | 2 |
| entrata_aggiuntiva_rilevando | 2 |
| delle_entrate_è | 2 |
| entrate_è_perciò | 2 |
| entrata_cui_si | 2 |
| entrate_erariali_ai | 2 |
| maggiori_entrate_víola | 2 |
| entrate_víola_l | 2 |
| complessive_maggiori_entrate | 2 |
| entrata_tributaria_di | 2 |
| delle_entrate_le | 2 |
| minori_entrate_fiscali | 2 |
| maggiori_entrate_e | 2 |
| minori_entrate_derivanti | 2 |
| delle_entrate_cioè | 2 |
| fisse_di_entrate | 2 |
| le_funzioni_decentrate | 2 |
| funzioni_decentrate_e | 2 |
| decentrate_e_le | 2 |
| e_di_entrata | 2 |
| di_entrata_nonché | 2 |
| entrata_nonché_risorse | 2 |
| delle_entrate_ai | 2 |
| entrate_o_di | 2 |
| entrate_in_sede | 2 |
| entrata_per_la | 2 |
| riferimento_le_entrate | 2 |
| entrate_riscosse_in | 2 |
| entrate_del_marzo | 2 |
| delle_entrate_un | 2 |
| entrate_un_apposito | 2 |
| delle_entrate_provvedeva | 2 |
| entrate_provvedeva_ad | 2 |
| entrate_per_esaurimento | 2 |
| nuove_entrate_al | 2 |
| maggiori_entrate_riservate | 2 |
| un_entrata_erariale | 2 |
| entrata_erariale_l | 2 |
| finalizzazione_delle_entrate | 2 |
| nelle_maggiori_entrate | 2 |
| maggiori_entrate_sono | 2 |
| dimensionamento_delle_entrate | 2 |
| entrate_fiscali_di | 2 |
| tra_entrate_fiscali | 2 |
| entrate_fiscali_e | 2 |
| di_entrata_fiscale | 2 |
| entrata_fiscale_la | 2 |
| entrate_che_costituiscono | 2 |
| riferirsi_alle_entrate | 2 |
| alle_entrate_su | 2 |
| entrate_su_cui | 2 |
| anche_su_entrate | 2 |
| su_entrate_di | 2 |
| derivanti_dall_entrata | 2 |
| entrate_a_valere | 2 |
| entrate_o_del | 2 |
| altre_entrate_determinante | 2 |
| entrate_determinante_ai | 2 |
| capitolo_dell_entrata | 2 |
| entrate_in_considerazione | 2 |
| le_entrate_afferenti | 2 |
| entrate_afferenti_all | 2 |
| antecedenti_all_entrata | 2 |
| accreditamento_delle_entrate | 2 |
| accertamento_delle_entrate | 2 |
| entrate_non_opera | 2 |
| altre_entrate_della | 2 |
| entrate_e_tributi | 2 |
| le_entrate_finali | 2 |
| entrate_finali_e | 2 |
| riduzioni_di_entrata | 2 |
| entrate_di_competenza | 2 |
| quello_di_entrata | 2 |
| entrate_direzione_provinciale | 2 |
| versati_all_entrata | 2 |
| regionali_delle_entrate | 2 |
| entrate_erariali_spettanti | 2 |
| entrate_al_di | 2 |
| delle_entrate_presso | 2 |
| cosiddetta_vertenza_entrate | 2 |
| e_maggiori_entrate | 2 |
| erariale_delle_entrate | 2 |
| coattiva_delle_entrate | 2 |
| di_entrate_locali | 2 |
| delle_entrate_contro | 2 |
| entrate_contro_marco | 2 |
| eventuali_maggiori_entrate | 2 |
| effetti_sulle_entrate | 2 |
| entrate_permanenti_derivanti | 2 |
| entrate_pubbliche_non | 2 |
| incentrata_su_una | 2 |
| motivazione_non_incentrata | 2 |
| non_incentrata_specificamente | 2 |
| incentrata_specificamente_ordinanza | 2 |
| sull_entrata_ciò | 1 |
| entrata_ciò_sia | 1 |
| sul_l_entrata | 1 |
| l_entrata_è | 1 |
| entrata_è_costituzionalmente | 1 |
| specifica_le_entrate | 1 |
| sulla_entrata_poteri | 1 |
| entrata_poteri_esercitati | 1 |
| speciali_all_entrata | 1 |
| differimento_dell_entrata | 1 |
| regione_è_subentrata | 1 |
| è_subentrata_nella | 1 |
| subentrata_nella_posizione | 1 |
| dove_più_accentrata | 1 |
| più_accentrata_è | 1 |
| accentrata_è_la | 1 |
| cui_sono_entrate | 1 |
| di_entrata_o | 1 |
| entrata_o_aggravando | 1 |
| entrata_e_trasformando | 1 |
| entrata_non_trova | 1 |
| entrata_relativa_alla | 1 |
| entrata_in_materia | 1 |
| entrata_e_all | 1 |
| epoca_dell_entrata | 1 |
| n_alle_entrate | 1 |
| riscuote_le_entrate | 1 |
| le_entrate_iscritte | 1 |
| entrate_iscritte_nel | 1 |
| riferimento_alle_entrate | 1 |
| indicativo_delle_entrate | 1 |
| entrate_che_a | 1 |
| finanziari_le_entrate | 1 |
| le_entrate_indicate | 1 |
| cespiti_di_entrata | 1 |
| di_entrata_già | 1 |
| entrata_già_assegnati | 1 |
| sulla_entrata_per | 1 |
| entrata_per_il | 1 |
| c_d_decentrata | 1 |
| d_decentrata_fosse | 1 |
| decentrata_fosse_applicata | 1 |
| decentrata_per_tale | 1 |
| procedura_decentrata_ai | 1 |
| decentrata_ai_progetti | 1 |
| procedura_decentrata_escludendola | 1 |
| decentrata_escludendola_per | 1 |
| procedura_decentrata_mentre | 1 |
| decentrata_mentre_il | 1 |
| escludendo_quella_decentrata | 1 |
| quella_decentrata_involge | 1 |
| decentrata_involge_una | 1 |
| procedura_decentrata_si | 1 |
| decentrata_si_parla | 1 |
| affissioni_costituiscono_entrate | 1 |
| costituiscono_entrate_di | 1 |
| entrate_di_diritto | 1 |
| corrispondendo_a_entrate | 1 |
| a_entrate_indicate | 1 |
| sull_entrata_dispone | 1 |
| entrata_dispone_che | 1 |
| sull_entrata_il | 1 |
| entrata_il_trasferimento | 1 |
| sull_entrata_eguale | 1 |
| entrata_eguale_facoltà | 1 |
| imposta_alle_entrate | 1 |
| sull_entrata_con | 1 |
| entrata_con_conseguente | 1 |
| sull_entrata_impropriamente | 1 |
| entrata_impropriamente_si | 1 |
| entrata_una_potestà | 1 |
| sull_entrata_trasferisce | 1 |
| entrata_trasferisce_all | 1 |
| sull_entrata_consegue | 1 |
| entrata_consegue_l | 1 |
| entrata_legge_doganale | 1 |
| e_sulla_entrata | 1 |
| sulla_entrata_alle | 1 |
| entrata_alle_quali | 1 |
| e_la_entrata | 1 |
| la_entrata_in | 1 |
| entrate_fiscali_la | 1 |
| cui_è_entrata | 1 |
| entrata_del_ministero | 1 |
| legittimità_dell_entrata | 1 |
| un_entrata_così | 1 |
| entrata_così_rilevante | 1 |
| dell_entrata_la | 1 |
| entrata_la_legge | 1 |
| periodo_dall_entrata | 1 |
| sull_entrata_erano | 1 |
| entrata_erano_state | 1 |
| sull_entrata_soggiacciano | 1 |
| entrata_soggiacciano_solo | 1 |
| entrata_ed_assume | 1 |
| di_pubbliche_entrate | 1 |
| pubbliche_entrate_appartenga | 1 |
| entrate_appartenga_alla | 1 |
| previsione_di_entrata | 1 |
| di_entrata_è | 1 |
| entrata_è_fatto | 1 |
| nuova_entrata_dovesse | 1 |
| entrata_dovesse_affluire | 1 |
| capitolo_d_entrata | 1 |
| entrata_negli_stessi | 1 |
| è_una_entrata | 1 |
| un_entrata_che | 1 |
| entrata_che_l | 1 |
| entrate_tributarie_tassativamente | 1 |
| entrate_tributarie_siano | 1 |
| si_registrano_entrate | 1 |
| registrano_entrate_ipotetiche | 1 |
| entrate_ipotetiche_e | 1 |
| le_entrate_doganali | 1 |
| entrate_doganali_talune | 1 |
| decorrente_dall_entrata | 1 |
| predeterminati_alle_entrate | 1 |
| alle_entrate_della | 1 |
| funzionalizzazione_delle_entrate | 1 |
| entrate_in_tal | 1 |
| fini_sono_entrate | 1 |
| sono_entrate_della | 1 |
| e_sull_entrata | 1 |
| sull_entrata_dell | 1 |
| entrata_dell_imposta | 1 |
| entrate_tributarie_dirette | 1 |
| né_costituiscono_entrate | 1 |
| entrate_nuove_rispetto | 1 |
| entrate_tributarie_introdotte | 1 |
| è_un_entrata | 1 |
| diretta_l_entrata | 1 |
| l_entrata_ma | 1 |
| entrata_ma_con | 1 |
| svincolare_l_entrata | 1 |
| l_entrata_dai | 1 |
| entrata_dai_nuovi | 1 |
| darle_le_entrate | 1 |
| o_nuove_entrate | 1 |
| nuove_entrate_fiscali | 1 |
| entrate_fiscali_ordinarie | 1 |
| l_entrata_e | 1 |
| entrata_in_parola | 1 |
| entrate_extratributarie_l | 1 |
| diversi_e_entrate | 1 |
| e_entrate_diverse | 1 |
| delle_entrate_dello | 1 |
| le_entrate_diverse | 1 |
| sulla_entrata_non | 1 |
| entrata_e_comunque | 1 |
| colpisce_l_entrata | 1 |
| entrata_in_denaro | 1 |
| entrata_corrisposta_mediante | 1 |
| sull_entrata_risultando | 1 |
| entrata_risultando_da | 1 |
| sull_entrata_per | 1 |
| entrata_per_le | 1 |
| tali_entrate_danno | 1 |
| entrate_danno_luogo | 1 |
| sull_entrata_verrebbe | 1 |
| entrata_verrebbe_a | 1 |
| sull_entrata_senza | 1 |
| effettivamente_una_entrata | 1 |
| una_entrata_e | 1 |
| entrata_e_chi | 1 |
| dell_imposta_entrata | 1 |
| imposta_entrata_sui | 1 |
| entrata_sui_corrispettivi | 1 |
| quella_sull_entrata | 1 |
| sull_entrata_dalla | 1 |
| entrata_dalla_disposta | 1 |
| sull_entrata_vengano | 1 |
| entrata_vengano_ad | 1 |
| entrata_una_componente | 1 |
| entrata_art_e | 1 |
| sull_entrata_questa | 1 |
| entrata_questa_imposta | 1 |
| registro_ed_entrata | 1 |
| ed_entrata_si | 1 |
| entrata_si_è | 1 |
| entrata_di_conseguenza | 1 |
| sull_entrata_dei | 1 |
| entrata_dei_canoni | 1 |
| sulla_entrata_una | 1 |
| entrata_una_particolare | 1 |
| pluriennale_va_concentrata | 1 |
| va_concentrata_sul | 1 |
| concentrata_sul_capoverso | 1 |
| entrata_art_primo | 1 |
| subordinante_alla_entrata | 1 |
| sull_entrata_conferiscono | 1 |
| entrata_conferiscono_al | 1 |
| cui_entrate_sono | 1 |
| entrate_sono_passibili | 1 |
| indicazione_di_entrate | 1 |
| entrate_per_vendite | 1 |
| sull_entrata_l | 1 |
| entrata_l_esperibilità | 1 |
| percezione_delle_entrate | 1 |
| entrate_necessarie_al | 1 |
| sull_entrata_viene | 1 |
| entrata_viene_pagata | 1 |
| per_ogni_entrata | 1 |
| ogni_entrata_supera | 1 |
| entrata_supera_lire | 1 |
| delle_entrate_concernente | 1 |
| entrate_concernente_il | 1 |
| di_produzione_entrate | 1 |
| produzione_entrate_dei | 1 |
| negativo_quali_entrate | 1 |
| quali_entrate_siano | 1 |
| entrate_siano_di | 1 |
| entrate_relative_al | 1 |
| assegnare_le_entrate | 1 |
| le_entrate_alle | 1 |
| entrate_alle_diverse | 1 |
| alle_entrate_indicate | 1 |
| entrate_indicate_in | 1 |
| escludere_quelle_entrate | 1 |
| prevedesse_anche_entrate | 1 |
| anche_entrate_inerenti | 1 |
| entrate_inerenti_a | 1 |
| espressione_entrate_elencate | 1 |
| entrate_elencate_è | 1 |
| alle_entrate_nominativamente | 1 |
| entrate_elencate_ha | 1 |
| riferito_alle_entrate | 1 |
| alle_entrate_elencate | 1 |
| non_una_entrata | 1 |
| entrata_tributaria_debba | 1 |
| delle_entrate_causata | 1 |
| entrate_causata_dalla | 1 |
| entrata_sostitutiva_delle | 1 |
| una_entrata_chiaramente | 1 |
| entrata_chiaramente_sostitutiva | 1 |
| entrata_e_del | 1 |
| sull_entrata_nei | 1 |
| entrata_nei_casi | 1 |
| entrata_anche_nell | 1 |
| sull_entrata_pur | 1 |
| entrata_pur_costituendo | 1 |
| sulla_entrata_dava | 1 |
| entrata_dava_luogo | 1 |
| sull_entrata_perché | 1 |
| entrata_perché_quelle | 1 |
| entrata_la_conservazione | 1 |
| verificazione_dell_entrata | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| data_di_entrata_in_vigore | 197 |
| entrata_in_vigore_della_legge | 140 |
| di_entrata_in_vigore_della | 112 |
| alla_data_di_entrata_in | 106 |
| di_entrata_in_vigore_del | 67 |
| dalla_data_di_entrata_in | 59 |
| entrata_in_vigore_del_decreto | 54 |
| entrate_tributarie_erariali_riscosse_nell | 47 |
| tutte_le_entrate_tributarie_erariali | 46 |
| le_entrate_tributarie_erariali_riscosse | 43 |
| all_entrata_in_vigore_della | 39 |
| dell_entrata_in_vigore_della | 37 |
| entrata_in_vigore_della_presente | 32 |
| dopo_l_entrata_in_vigore | 32 |
| entrata_del_bilancio_dello_stato | 32 |
| prima_dell_entrata_in_vigore | 29 |
| nuove_entrate_tributarie_il_cui | 27 |
| entrate_tributarie_il_cui_gettito | 27 |
| di_entrata_delle_regioni_a | 26 |
| entrata_delle_regioni_a_statuto | 26 |
| dell_entrata_in_vigore_del | 25 |
| materia_di_autonomia_di_entrata | 25 |
| di_autonomia_di_entrata_delle | 25 |
| autonomia_di_entrata_delle_regioni | 25 |
| dall_entrata_in_vigore_della | 24 |
| entrata_in_vigore_del_d | 23 |
| dell_imposta_generale_sull_entrata | 22 |
| all_entrata_del_bilancio_dello | 22 |
| all_entrata_in_vigore_del | 21 |
| ad_eccezione_delle_nuove_entrate | 21 |
| delle_nuove_entrate_tributarie_il | 21 |
| entrata_in_vigore_del_presente | 20 |
| eccezione_delle_nuove_entrate_tributarie | 19 |
| l_entrata_in_vigore_della | 18 |
| anteriormente_all_entrata_in_vigore | 16 |
| entrate_tributarie_da_essa_direttamente | 16 |
| l_entrata_in_vigore_del | 16 |
| entrata_in_vigore_della_nuova | 15 |
| della_sua_entrata_in_vigore | 15 |
| direttamente_deliberate_tutte_le_entrate | 15 |
| deliberate_tutte_le_entrate_tributarie | 15 |
| giorni_dalla_data_di_entrata | 15 |
| al_momento_dell_entrata_in | 14 |
| momento_dell_entrata_in_vigore | 14 |
| regione_siciliana_tutte_le_entrate | 14 |
| in_materia_di_entrate_e | 14 |
| materia_di_entrate_e_di | 14 |
| le_maggiori_entrate_derivanti_dall | 13 |
| entrate_di_natura_non_tributaria | 13 |
| direttore_dell_agenzia_delle_entrate | 13 |
| entrata_in_vigore_della_costituzione | 12 |
| siciliana_tutte_le_entrate_tributarie | 12 |
| corso_alla_data_di_entrata | 12 |
| anteriormente_alla_data_di_entrata | 12 |
| interventi_in_materia_di_entrate | 12 |
| entrate_dei_monopoli_dei_tabacchi | 11 |
| successivamente_all_entrata_in_vigore | 11 |
| entrata_in_vigore_dell_art | 11 |
| oltre_le_entrate_tributarie_da | 10 |
| le_entrate_tributarie_da_essa | 10 |
| la_data_di_entrata_in | 10 |
| di_entrata_e_di_spesa | 10 |
| dell_agenzia_delle_entrate_direzione | 10 |
| entrata_in_vigore_della_disposizione | 10 |
| di_entrate_e_di_contrasto | 10 |
| entrate_e_di_contrasto_all | 10 |
| maggiori_entrate_derivanti_dall_attività | 10 |
| entrate_derivanti_dall_attività_di | 10 |
| entrata_in_vigore_della_stessa | 9 |
| fino_all_entrata_in_vigore | 9 |
| alla_sua_entrata_in_vigore | 9 |
| alla_regione_tutte_le_entrate | 9 |
| entrate_tributarie_erariali_riscosse_nel | 9 |
| alla_entrata_in_vigore_della | 9 |
| regione_siciliana_oltre_le_entrate | 9 |
| entrata_in_vigore_della_riforma | 9 |
| di_entrata_in_vigore_delle | 9 |
| decorrere_dalla_data_di_entrata | 9 |
| mesi_dalla_data_di_entrata | 9 |
| nelle_entrate_spettanti_alla_regione | 9 |
| entrate_spettanti_alla_regione_sono | 9 |
| nota_dell_agenzia_delle_entrate | 9 |
| la_natura_tributaria_dell_entrata | 9 |
| di_imposta_generale_sull_entrata | 8 |
| l_imposta_generale_sull_entrata | 8 |
| della_entrata_in_vigore_della | 8 |
| anteriore_all_entrata_in_vigore | 8 |
| successivo_all_entrata_in_vigore | 8 |
| siciliana_oltre_le_entrate_tributarie | 8 |
| allo_stato_le_entrate_derivanti | 8 |
| di_entrata_del_bilancio_dello | 8 |
| natura_di_entrata_tributaria_erariale | 8 |
| le_maggiori_entrate_derivanti_dal | 8 |
| tutte_le_altre_entrate_tributarie | 8 |
| le_altre_entrate_tributarie_erariali | 8 |
| allo_stato_le_maggiori_entrate | 8 |
| natura_tributaria_dell_entrata_b | 8 |
| tributaria_dell_entrata_b_la | 8 |
| dell_entrata_b_la_novità | 8 |
| entrata_b_la_novità_di | 8 |
| la_novità_di_tale_entrata | 8 |
| novità_di_tale_entrata_c | 8 |
| di_tale_entrata_c_la | 8 |
| entrata_in_vigore_del_provvedimento | 7 |
| prima_della_data_di_entrata | 7 |
| della_data_di_entrata_in | 7 |
| di_tutte_le_entrate_tributarie | 7 |
| tutte_le_entrate_tributarie_riscosse | 7 |
| delle_entrate_patrimoniali_dello_stato | 7 |
| entrata_in_vigore_della_norma | 7 |
| effetto_dalla_data_di_entrata | 7 |
| entrate_tributarie_erariali_dirette_o | 7 |
| delle_entrate_tributarie_erariali_riscosse | 7 |
| di_tutte_le_altre_entrate | 7 |
| entrate_relative_alle_operazioni_di | 7 |
| stato_le_maggiori_entrate_derivanti | 7 |
| tale_entrata_c_la_destinazione | 7 |
| entrata_c_la_destinazione_del | 7 |
| confronti_dell_agenzia_delle_entrate | 7 |
| di_produzione_e_le_entrate | 6 |
| produzione_e_le_entrate_dei | 6 |
| le_entrate_di_sua_spettanza | 6 |
| imposta_generale_sull_entrata_e | 6 |
| di_cinque_anni_dall_entrata | 6 |
| cinque_anni_dall_entrata_in | 6 |
| anni_dall_entrata_in_vigore | 6 |
| dalla_entrata_in_vigore_della | 6 |
| con_l_entrata_in_vigore | 6 |
| prima_della_sua_entrata_in | 6 |
| entrate_tributarie_riscosse_nel_suo | 6 |
| delle_entrate_tributarie_della_regione | 6 |
| la_sua_entrata_in_vigore | 6 |
| pendenti_alla_data_di_entrata | 6 |
| riscossione_delle_entrate_patrimoniali_dello | 6 |
| entrata_in_vigore_il_gennaio | 6 |
| entrata_in_vigore_del_nuovo | 6 |
| alla_regione_delle_entrate_tributarie | 6 |
| riserva_allo_stato_delle_entrate | 6 |
| allo_stato_delle_maggiori_entrate | 6 |
| regione_tutte_le_entrate_tributarie | 6 |
| entrata_in_vigore_dei_nuovi | 6 |
| all_erario_le_entrate_derivanti | 6 |
| competono_allo_stato_le_entrate | 6 |
| a_decorrere_dall_entrata_in | 6 |
| decorrere_dall_entrata_in_vigore | 6 |
| all_entrata_in_vigore_dell | 6 |
| agenzia_delle_entrate_direzione_centrale | 6 |
| l_agenzia_delle_entrate_ha | 6 |
| quale_l_agenzia_delle_entrate | 6 |
| delle_entrate_relative_alle_operazioni | 6 |
| giorni_dall_entrata_in_vigore | 6 |
| entrate_non_nominativamente_riservate_allo | 6 |
| ad_apposito_capitolo_di_entrata | 6 |
| apposito_capitolo_di_entrata_del | 6 |
| capitolo_di_entrata_del_bilancio | 6 |
| sin_dalla_data_di_entrata | 6 |
| direttamente_le_entrate_di_sua | 5 |
| di_produzione_e_delle_entrate | 5 |
| produzione_e_delle_entrate_dei | 5 |
| e_delle_entrate_dei_monopoli | 5 |
| delle_entrate_dei_monopoli_dei | 5 |
| al_momento_della_entrata_in | 5 |
| momento_della_entrata_in_vigore | 5 |
| dell_entrata_in_vigore_delle | 5 |
| giorno_dell_entrata_in_vigore | 5 |
| anno_dalla_sua_entrata_in | 5 |
| dall_entrata_in_vigore_del | 5 |
| definiti_alla_data_di_entrata | 5 |
| momento_della_sua_entrata_in | 5 |
| alla_entrata_in_vigore_del | 5 |
| le_entrate_tributarie_erariali_dirette | 5 |
| a_seguito_dell_entrata_in | 5 |
| seguito_dell_entrata_in_vigore | 5 |
| fino_alla_data_di_entrata | 5 |
| entrata_in_vigore_delle_disposizioni | 5 |
| spettanza_alla_regione_delle_entrate | 5 |
| entrata_in_vigore_del_medesimo | 5 |
| le_entrate_della_regione_sono | 5 |
| entrate_della_regione_sono_costituite | 5 |
| le_nuove_entrate_tributarie_il | 5 |
| le_entrate_dei_monopoli_dei | 5 |
| che_nelle_entrate_spettanti_alla | 5 |
| le_entrate_spettanti_alla_regione | 5 |
| autonomia_finanziaria_di_entrata_e | 5 |
| finanziaria_di_entrata_e_di | 5 |
| che_l_agenzia_delle_entrate | 5 |
| la_natura_di_entrata_tributaria | 5 |
| con_l_agenzia_delle_entrate | 5 |
| telematica_all_agenzia_delle_entrate | 5 |
| spettanza_allo_stato_delle_entrate | 5 |
| regione_siciliana_oltre_alle_entrate | 5 |
| siciliana_oltre_alle_entrate_tributarie | 5 |
| oltre_alle_entrate_tributarie_da | 5 |
| alle_entrate_tributarie_da_essa | 5 |
| alle_entrate_del_bilancio_dello | 5 |
| entrate_del_bilancio_dello_stato | 5 |
| delle_maggiori_entrate_derivanti_dall | 5 |
| maggiori_entrate_derivanti_dall_aumento | 5 |
| parte_dell_agenzia_delle_entrate | 5 |
| entrate_erariali_dirette_o_indirette | 5 |
| entrata_in_vigore_delle_stesse | 5 |
| tributi_e_le_altre_entrate | 4 |
| e_le_altre_entrate_già | 4 |
| le_altre_entrate_già_di | 4 |
| altre_entrate_già_di_spettanza | 4 |
| entrate_già_di_spettanza_dello | 4 |
| anno_dall_entrata_in_vigore | 4 |
| che_le_entrate_derivanti_dall | 4 |
| le_entrate_derivanti_dall_applicazione | 4 |
| al_giorno_dell_entrata_in | 4 |
| prima_della_entrata_in_vigore | 4 |
| un_anno_dalla_sua_entrata | 4 |
| stato_di_previsione_dell_entrata | 4 |
| o_da_entrate_che_siano | 4 |
| da_entrate_che_siano_dovute | 4 |
| entrate_che_siano_dovute_esclusivamente | 4 |
| l_entrata_in_vigore_di | 4 |
| al_momento_della_sua_entrata | 4 |
| entrate_derivanti_dall_applicazione_di | 4 |
| regione_di_tutte_le_entrate | 4 |
| che_per_nuova_entrata_tributaria | 4 |
| entrate_tributarie_spettanti_alla_regione | 4 |
| di_entrata_in_vigore_dei | 4 |
| maggiori_entrate_derivanti_dall_applicazione | 4 |
| entrata_in_vigore_il_successivo | 4 |
| di_entrata_in_vigore_dell | 4 |
| entrata_in_vigore_dei_regolamenti | 4 |
| dalla_sua_entrata_in_vigore | 4 |
| ed_entrata_in_vigore_il | 4 |
| sua_entrata_in_vigore_e | 4 |
| entrata_in_vigore_del_primo | 4 |
| le_entrate_tributarie_riscosse_nell | 4 |
| entrate_tributarie_riscosse_nell_ambito | 4 |
| entrate_proprie_della_regione_trentino | 4 |
| di_entrata_in_vigore_dello | 4 |
| entrata_in_vigore_dello_stesso | 4 |
| tributi_e_di_altre_entrate | 4 |
| entrata_in_vigore_del_testo | 4 |
| allo_stato_delle_entrate_in | 4 |
| allo_stato_di_nuove_entrate | 4 |
| attribuzione_allo_stato_di_entrate | 4 |
| di_entrate_di_natura_non | 4 |
| riscossione_delle_entrate_di_natura | 4 |
| delle_entrate_di_natura_non | 4 |
| data_dell_entrata_in_vigore | 4 |
| ad_entrate_di_natura_non | 4 |
| tributi_e_delle_altre_entrate | 4 |
| allo_stato_di_entrate_tributarie | 4 |
| stato_di_entrate_tributarie_erariali | 4 |
| di_una_nuova_entrata_tributaria | 4 |
| e_le_entrate_dei_monopoli | 4 |
| regione_delle_entrate_tributarie_erariali | 4 |
| all_erario_nuove_entrate_tributarie | 4 |
| disponibilità_di_entrate_tributarie_non | 4 |
| di_entrate_tributarie_non_inferiori | 4 |
| entrate_tributarie_non_inferiori_a | 4 |
| delle_entrate_spettanti_alla_regione | 4 |
| e_l_agenzia_delle_entrate | 4 |
| agenzia_delle_entrate_direzione_regionale | 4 |
| delle_entrate_direzione_regionale_della | 4 |
| entrate_direzione_regionale_della_sicilia | 4 |
| varie_in_materia_di_entrate | 4 |
| in_materia_di_entrate_riqualificazione | 4 |
| materia_di_entrate_riqualificazione_della | 4 |
| di_entrate_riqualificazione_della_spesa | 4 |
| entrate_riqualificazione_della_spesa_politiche | 4 |
| prevede_che_le_maggiori_entrate | 4 |
| bilancio_in_materia_di_entrate | 4 |
| di_entrate_e_di_spese | 4 |
| del_gettito_della_nuova_entrata | 4 |
| stato_del_gettito_delle_entrate | 4 |
| del_gettito_delle_entrate_erariali | 4 |
| gettito_delle_entrate_erariali_a | 4 |
| delle_entrate_erariali_a_la | 4 |
| entrate_erariali_a_la_natura | 4 |
| evasione_abbia_ad_oggetto_entrate | 4 |
| tutte_le_entrate_erariali_dirette | 4 |
| le_entrate_erariali_dirette_o | 4 |
| versato_all_entrata_del_bilancio | 4 |
| vigente_alla_data_di_entrata | 4 |
| una_garanzia_quantitativa_di_entrate | 4 |
| crediti_sorti_anteriormente_all_entrata | 4 |
| sorti_anteriormente_all_entrata_in | 4 |
| diversi_dall_agenzia_delle_entrate | 4 |
| carattere_di_novità_dell_entrata | 4 |
| di_novità_dell_entrata_tributaria | 4 |
| vigenti_alla_data_di_entrata | 4 |
| dell_agenzia_delle_entrate_del | 4 |
| che_alla_data_di_entrata | 4 |
| siciliana_riscuote_direttamente_le_entrate | 3 |
| riscuote_direttamente_le_entrate_di | 3 |
| un_anno_dall_entrata_in | 3 |
| della_imposta_generale_sull_entrata | 3 |
| per_effetto_dell_entrata_in | 3 |
| effetto_dell_entrata_in_vigore | 3 |
| entrata_in_vigore_delle_leggi | 3 |
| dispone_che_le_entrate_derivanti | 3 |
| procedura_decentrata_per_l_approvazione | 3 |
| decentrata_per_l_approvazione_di | 3 |
| gennaio_al_giorno_dell_entrata | 3 |
| anteriori_all_entrata_in_vigore | 3 |
| dalla_sua_entrata_in_funzione | 3 |
| imposta_generale_sull_entrata_legge | 3 |
| sino_all_entrata_in_vigore | 3 |
| è_entrata_in_vigore_la | 3 |
| imposte_indirette_o_da_entrate | 3 |
| indirette_o_da_entrate_che | 3 |
| entrate_tributarie_della_regione_siciliana | 3 |
| equilibrio_fra_le_entrate_e | 3 |
| fra_le_entrate_e_le | 3 |
| le_entrate_e_le_spese | 3 |
| mesi_dall_entrata_in_vigore | 3 |
| all_entrata_in_vigore_di | 3 |
| quadro_di_classificazione_delle_entrate | 3 |
| devoluzione_alla_regione_delle_entrate | 3 |
| non_si_tratta_di_entrate | 3 |
| imposta_generale_sull_entrata_art | 3 |
| mesi_dalla_entrata_in_vigore | 3 |
| entrata_in_vigore_di_quest | 3 |
| tutte_le_entrate_dello_stato | 3 |
| data_anteriore_all_entrata_in | 3 |
| nuovo_ma_solo_un_entrata | 3 |
| ma_solo_un_entrata_derivante | 3 |
| solo_un_entrata_derivante_da | 3 |
| un_entrata_derivante_da_un | 3 |
| entrata_derivante_da_un_atto | 3 |
| mancanza_del_quale_l_entrata | 3 |
| del_quale_l_entrata_non | 3 |
| quale_l_entrata_non_si | 3 |
| l_entrata_non_si_sarebbe | 3 |
| entrata_non_si_sarebbe_verificata | 3 |
| imposta_generale_sull_entrata_di | 3 |
| entrate_che_sebbene_relative_a | 3 |
| le_entrate_tributarie_riscosse_nel | 3 |
| quella_di_entrata_in_vigore | 3 |
| entrate_derivanti_dall_applicazione_dei | 3 |
| entrata_di_spettanza_della_regione | 3 |
| data_della_sua_entrata_in | 3 |
| di_entrata_in_vigore_di | 3 |
| n_entrata_in_vigore_il | 3 |
| entrata_in_vigore_dal_gennaio | 3 |
| n_ed_entrata_in_vigore | 3 |
| in_corso_all_entrata_in | 3 |
| corso_all_entrata_in_vigore | 3 |
| dopo_la_sua_entrata_in | 3 |
| tra_la_data_di_entrata | 3 |
| periodo_successivo_all_entrata_in | 3 |
| delle_entrate_proprie_della_regione | 3 |
| è_entrata_in_vigore_il | 3 |
| utilizzate_alla_data_di_entrata | 3 |
| che_le_entrate_della_regione | 3 |
| stato_delle_maggiori_entrate_derivanti | 3 |
| stato_di_nuove_entrate_tributarie | 3 |
| siciliana_di_tutte_le_entrate | 3 |
| all_entrata_in_vigore_dei | 3 |
| del_gettito_delle_entrate_tributarie | 3 |
| assoggettata_la_riscossione_delle_entrate | 3 |
| la_riscossione_delle_entrate_di | 3 |
| entrata_in_vigore_della_medesima | 3 |
| di_entrate_tributarie_erariali_in | 3 |
| tratti_di_una_nuova_entrata | 3 |
| a_séguito_dell_entrata_in | 3 |
| séguito_dell_entrata_in_vigore | 3 |
| della_direzione_regionale_delle_entrate | 3 |
| riserva_all_erario_le_entrate | 3 |
| le_entrate_tributarie_ad_essa | 3 |
| entrate_tributarie_ad_essa_spettanti | 3 |
| all_erario_di_nuove_entrate | 3 |
| quale_precisa_che_nelle_entrate | 3 |
| precisa_che_nelle_entrate_spettanti | 3 |
| garanzia_della_disponibilità_di_entrate | 3 |
| della_disponibilità_di_entrate_tributarie | 3 |
| di_riserva_di_nuove_entrate | 3 |
| riserva_di_nuove_entrate_all | 3 |
| di_nuove_entrate_all_erario | 3 |
| riserva_di_entrate_all_erario | 3 |
| entrate_derivanti_dai_provvedimenti_legislativi | 3 |
| urgenti_in_materia_di_entrate | 3 |
| entrate_tributarie_riservate_allo_stato | 3 |
| dall_entrata_in_vigore_dei | 3 |
| erario_statale_di_nuove_entrate | 3 |
| delle_entrate_erariali_ad_essa | 3 |
| maggiori_entrate_di_cui_al | 3 |
| delle_entrate_degli_enti_locali | 3 |
| entrate_degli_enti_locali_è | 3 |
| dell_agenzia_delle_entrate_prot | 3 |
| agenzia_delle_entrate_prot_n | 3 |
| concernenti_le_entrate_tributarie_erariali | 3 |
| attribuite_al_dipartimento_delle_entrate | 3 |
| al_dipartimento_delle_entrate_del | 3 |
| dipartimento_delle_entrate_del_ministero | 3 |
| delle_entrate_del_ministero_delle | 3 |
| entrate_del_ministero_delle_finanze | 3 |
| entrata_in_vigore_della_tariffa | 3 |
| scadenza_alla_data_di_entrata | 3 |
| qualificare_come_tributarie_alcune_entrate | 3 |
| stato_le_entrate_derivanti_a | 3 |
| le_entrate_derivanti_a_dalle | 3 |
| entrate_derivanti_a_dalle_imposte | 3 |
| le_entrate_previste_nelle_lettere | 3 |
| entrate_previste_nelle_lettere_precedenti | 3 |
| riversate_all_entrata_del_bilancio | 3 |
| maggiori_entrate_derivanti_dal_presente | 3 |
| altre_entrate_tributarie_erariali_dirette | 3 |
| ulteriori_intervenute_successivamente_all_entrata | 3 |
| intervenute_successivamente_all_entrata_in | 3 |
| all_entrata_in_vigore_degli | 3 |
| entrata_in_vigore_degli_statuti | 3 |
| allo_stato_delle_entrate_relative | 3 |
| stato_delle_entrate_relative_alle | 3 |
| sessanta_giorni_dall_entrata_in | 3 |
| da_versare_alle_entrate_del | 3 |
| versare_alle_entrate_del_bilancio | 3 |
| n_del_cioè_una_entrata | 3 |
| del_cioè_una_entrata_aggiuntiva | 3 |
| anche_la_maggiore_entrata_derivante | 3 |
| la_maggiore_entrata_derivante_da | 3 |
| maggiore_entrata_derivante_da_disposizioni | 3 |
| entrata_derivante_da_disposizioni_legislative | 3 |
| riserva_all_erario_nuove_entrate | 3 |
| erario_nuove_entrate_tributarie_il | 3 |
| nuove_entrate_tributarie_il_principio | 3 |
| entrate_tributarie_il_principio_di | 3 |
| le_maggiori_entrate_derivanti_dalla | 3 |
| maggiori_entrate_derivanti_dal_decreto | 3 |
| entrate_derivanti_dal_decreto_legge | 3 |
| separata_contabilizzazione_le_maggiori_entrate | 3 |
| di_tali_maggiori_entrate_è | 3 |
| di_recuperare_all_entrata_del | 3 |
| recuperare_all_entrata_del_bilancio | 3 |
| allo_stato_della_maggiore_entrata | 3 |
| con_norma_speciale_le_entrate | 3 |
| norma_speciale_le_entrate_derivanti | 3 |
| le_entrate_derivanti_dalle_imposte | 3 |
| entrate_derivanti_dalle_imposte_di | 3 |
| tipologia_di_tali_maggiori_entrate | 3 |
| diversa_a_seconda_dell_entrata | 3 |
| a_seconda_dell_entrata_cui | 3 |
| ad_oggetto_entrate_tributarie_interamente | 3 |
| oggetto_entrate_tributarie_interamente_e | 3 |
| entrate_tributarie_interamente_e_nominativamente | 3 |
| ad_oggetto_entrate_non_nominativamente | 3 |
| oggetto_entrate_non_nominativamente_riservate | 3 |
| maggiori_entrate_da_esse_previste | 3 |
| decimi_di_tutte_le_entrate | 3 |
| di_tutte_le_entrate_erariali | 3 |
| agenzia_delle_entrate_di_un | 3 |
| entrate_erariali_ad_essa_spettanti | 3 |
| garanzia_quantitativa_di_entrate_cosicché | 3 |
| quantitativa_di_entrate_cosicché_il | 3 |
| di_entrate_cosicché_il_legislatore | 3 |
| entrate_cosicché_il_legislatore_statale | 3 |
| all_agenzia_delle_entrate_di | 3 |
| l_agenzia_delle_entrate_aveva | 3 |
| emessi_dall_agenzia_delle_entrate | 3 |
| dell_agenzia_delle_entrate_per | 3 |
| requisito_della_novità_dell_entrata | 3 |
| interno_l_agenzia_delle_entrate | 3 |
| l_agenzia_delle_entrate_provvede | 3 |
| agenzia_delle_entrate_provvede_al | 3 |
| delle_entrate_provvede_al_recupero | 3 |
| altre_entrate_tributarie_erariali_comunque | 3 |
| entrate_tributarie_erariali_comunque_denominate | 3 |
| successive_alla_data_di_entrata | 3 |
| sul_totale_delle_entrate_tributarie | 3 |
| dell_agenzia_delle_entrate_il | 3 |
| n_in_materia_di_entrate | 3 |
| in_materia_di_entrate_erariali | 3 |
| materia_di_entrate_erariali_regionali | 3 |
| entrate_spettanti_alla_regione_autonoma | 3 |
| relative_alla_riscossione_delle_entrate | 3 |
| alla_riscossione_delle_entrate_patrimoniali | 3 |
| e_le_entrate_dei_tabacchi | 2 |
| le_entrate_dei_tabacchi_e | 2 |
| entrate_dei_tabacchi_e_del | 2 |
| entrate_di_sua_spettanza_dispone | 2 |
| e_di_imposta_sull_entrata | 2 |
| di_imposta_sull_entrata_in | 2 |
| imposta_sull_entrata_in_particolare | 2 |
| generale_sull_entrata_e_di | 2 |
| a_riscuotere_direttamente_le_entrate | 2 |
| riscuotere_direttamente_le_entrate_di | 2 |
| entrate_di_sua_spettanza_ossia | 2 |
| erariali_e_le_altre_entrate | 2 |
| e_le_altre_entrate_con | 2 |
| le_altre_entrate_con_la | 2 |
| altre_entrate_con_la_sola | 2 |
| entrate_con_la_sola_esclusione | 2 |
| di_imposta_generale_sulla_entrata | 2 |
| entrata_in_vigore_di_questa | 2 |
| sono_entrate_in_vigore_le | 2 |
| imposta_generale_sull_entrata_relativa | 2 |
| entrate_di_sua_spettanza_e | 2 |
| spettanza_della_regione_le_entrate | 2 |
| anni_dalla_entrata_in_vigore | 2 |
| che_esclude_la_procedura_decentrata | 2 |
| esclude_la_procedura_decentrata_per | 2 |
| la_procedura_decentrata_per_l | 2 |
| entro_l_anno_dall_entrata | 2 |
| l_anno_dall_entrata_in | 2 |
| entrata_in_vigore_dello_statuto | 2 |
| generale_sull_entrata_legge_giugno | 2 |
| sull_entrata_legge_giugno_n | 2 |
| per_l_imposta_sull_entrata | 2 |
| imposta_generale_sull_entrata_una | 2 |
| entrata_in_vigore_la_legge | 2 |
| successivamente_alla_sua_entrata_in | 2 |
| entrata_in_vigore_di_questo | 2 |
| entrata_in_vigore_del_trattato | 2 |
| ma_prima_dell_entrata_in | 2 |
| imposta_generale_sull_entrata_ed | 2 |
| all_imposta_generale_sull_entrata | 2 |
| generale_sull_entrata_e_sono | 2 |
| entro_sei_mesi_dall_entrata | 2 |
| sei_mesi_dall_entrata_in | 2 |
| imposta_generale_sull_entrata_la | 2 |
| generale_sull_entrata_la_soluzione | 2 |
| sull_entrata_la_soluzione_sarebbe | 2 |
| entrata_la_soluzione_sarebbe_irrilevante | 2 |
| sua_entrata_in_vigore_si | 2 |
| entrata_in_vigore_si_presentavano | 2 |
| nel_quale_sono_entrate_in | 2 |
| quale_sono_entrate_in_vigore | 2 |
| tutte_le_entrate_riscosse_nell | 2 |
| le_entrate_riscosse_nell_ambito | 2 |
| entrate_diverse_concernenti_le_dogane | 2 |
| attribuito_alla_regione_le_entrate | 2 |
| alla_regione_le_entrate_derivanti | 2 |
| regione_le_entrate_derivanti_dall | 2 |
| alla_regione_delle_entrate_derivanti | 2 |
| regione_delle_entrate_derivanti_dall | 2 |
| delle_entrate_derivanti_dall_applicazione | 2 |
| si_tratta_di_entrate_tributarie | 2 |
| pagamento_dell_imposta_sull_entrata | 2 |
| imposta_generale_sull_entrata_anche | 2 |
| anteriore_alla_data_di_entrata | 2 |
| entrata_in_vigore_del_t | 2 |
| sugli_affari_con_l_entrata | 2 |
| affari_con_l_entrata_in | 2 |
| dell_entrata_in_vigore_di | 2 |
| regione_le_entrate_elencate_nel | 2 |
| le_entrate_elencate_nel_bilancio | 2 |
| entrate_elencate_nel_bilancio_di | 2 |
| regione_tutte_le_entrate_erariali | 2 |
| alla_regione_le_entrate_elencate | 2 |
| posteriore_all_entrata_in_vigore | 2 |
| una_nuova_entrata_tributaria_per | 2 |
| di_previsione_dell_entrata_per | 2 |
| previsione_dell_entrata_per_l | 2 |
| dell_entrata_per_l_anno | 2 |
| entrata_per_l_anno_finanziario | 2 |
| momento_successivo_all_entrata_in | 2 |
| e_l_entrata_in_vigore | 2 |
| sorti_anteriormente_alla_sua_entrata | 2 |
| anteriormente_alla_sua_entrata_in | 2 |
| entrate_tributarie_e_solo_quelle | 2 |
| amministrative_facciano_affluire_le_entrate | 2 |
| facciano_affluire_le_entrate_e | 2 |
| affluire_le_entrate_e_qui | 2 |
| le_entrate_e_qui_si | 2 |
| entrate_e_qui_si_noti | 2 |
| garantita_l_attribuzione_delle_entrate | 2 |
| l_attribuzione_delle_entrate_nella | 2 |
| attribuzione_delle_entrate_nella_misura | 2 |
| delle_entrate_nella_misura_di | 2 |
| entrate_nella_misura_di_sua | 2 |
| non_rilevanti_tutte_le_entrate | 2 |
| rilevanti_tutte_le_entrate_tributarie | 2 |
| che_l_affluenza_di_entrate | 2 |
| l_affluenza_di_entrate_tributarie | 2 |
| affluenza_di_entrate_tributarie_ad | 2 |
| di_entrate_tributarie_ad_uffici | 2 |
| entrate_tributarie_ad_uffici_situati | 2 |
| di_entrate_la_cui_riscossione | 2 |
| entrate_la_cui_riscossione_avrebbe | 2 |
| in_questo_modo_le_entrate | 2 |
| questo_modo_le_entrate_tributarie | 2 |
| modo_le_entrate_tributarie_spettanti | 2 |
| le_entrate_tributarie_spettanti_alla | 2 |
| entrate_tributarie_erariali_riscosse_in | 2 |
| e_quella_di_entrata_in | 2 |
| coordinamento_della_disciplina_delle_entrate | 2 |
| della_disciplina_delle_entrate_tributarie | 2 |
| disciplina_delle_entrate_tributarie_della | 2 |
| di_riscossione_delle_proprie_entrate | 2 |
| alla_data_della_sua_entrata | 2 |
| un_decennio_prima_dell_entrata | 2 |
| decennio_prima_dell_entrata_in | 2 |
| le_entrate_tributarie_delle_regioni | 2 |
| fino_alla_entrata_in_vigore | 2 |
| entrata_in_vigore_del_cit | 2 |
| emesse_anteriormente_all_entrata_in | 2 |
| all_entrata_in_vigore_luglio | 2 |
| entrata_in_vigore_luglio_della | 2 |
| rispetto_alla_data_di_entrata | 2 |
| dell_entrata_in_vigore_dei | 2 |
| a_partire_dall_entrata_in | 2 |
| partire_dall_entrata_in_vigore | 2 |
| sulla_riscossione_delle_entrate_patrimoniali | 2 |
| entrata_in_vigore_della_normativa | 2 |
| gettito_delle_entrate_e_da | 2 |
| e_quello_della_successiva_entrata | 2 |
| quello_della_successiva_entrata_in | 2 |
| della_successiva_entrata_in_vigore | 2 |
| successiva_entrata_in_vigore_della | 2 |
| voce_imposta_generale_sull_entrata | 2 |
| la_quasi_totalità_delle_entrate | 2 |
| entrata_in_vigore_della_l | 2 |
| dicembre_data_di_entrata_in | 2 |
| dicembre_entrata_in_vigore_della | 2 |
| fra_la_data_di_entrata | 2 |
| in_conto_entrate_del_tesoro | 2 |
| all_entrata_in_vigore_delle | 2 |
| che_fino_all_entrata_in | 2 |
| un_aliquota_delle_maggiori_entrate | 2 |
| aliquota_delle_maggiori_entrate_previste | 2 |
| delle_maggiori_entrate_previste_dal | 2 |
| maggiori_entrate_previste_dal_d | 2 |
| entrate_previste_dal_d_l | 2 |
| nuove_entrate_tributarie_erariali_riscosse | 2 |
| delle_entrate_e_delle_uscite | 2 |
| dell_ammontare_delle_entrate_previste | 2 |
| e_di_tutte_le_entrate | 2 |
| le_entrate_ad_essa_spettanti | 2 |
| delle_entrate_tributarie_di_sua | 2 |
| entrate_provenienti_dal_bilancio_dello | 2 |
| delle_entrate_o_tributi_proprie | 2 |
| le_entrate_proprie_della_regione | 2 |
| entrate_tributarie_della_regione_e | 2 |
| alla_categoria_delle_entrate_proprie | 2 |
| entrata_in_vigore_del_suddetto | 2 |
| la_nozione_di_reddito_entrata | 2 |
| diretta_vigente_prima_dell_entrata | 2 |
| vigente_prima_dell_entrata_in | 2 |
| entrata_in_vigore_della_n | 2 |
| quello_dell_entrata_in_vigore | 2 |
| entrate_patrimoniali_dello_stato_di | 2 |
| delle_entrate_tributarie_che_lo | 2 |
| entrate_tributarie_che_lo_stato | 2 |
| alla_regione_siciliana_delle_entrate | 2 |
| successiva_all_entrata_in_vigore | 2 |
| maggiori_entrate_di_cui_all | 2 |
| e_fino_all_entrata_in | 2 |
| sul_versante_delle_occorrenti_entrate | 2 |
| versante_delle_occorrenti_entrate_un | 2 |
| delle_occorrenti_entrate_un_sistema | 2 |
| occorrenti_entrate_un_sistema_univoco | 2 |
| entrate_un_sistema_univoco_nelle | 2 |
| successivamente_alla_data_di_entrata | 2 |
| espropriati_al_momento_della_entrata | 2 |
| le_relative_entrate_o_maggiori | 2 |
| relative_entrate_o_maggiori_entrate | 2 |
| entrate_o_maggiori_entrate_violi | 2 |
| stato_delle_entrate_in_questione | 2 |
| dei_proventi_delle_nuove_entrate | 2 |
| proventi_delle_nuove_entrate_tributarie | 2 |
| delle_nuove_entrate_tributarie_riscosse | 2 |
| nuove_entrate_tributarie_riscosse_nel | 2 |
| allo_stato_delle_nuove_entrate | 2 |
| delle_maggiori_entrate_derivanti_dalla | 2 |
| maggiori_entrate_derivanti_dalla_legge | 2 |
| entrate_derivanti_dalla_legge_impugnata | 2 |
| tutte_le_entrate_erariali_riscosse | 2 |
| le_entrate_erariali_riscosse_nell | 2 |
| entrate_erariali_riscosse_nell_ambito | 2 |
| stato_di_tali_maggiori_entrate | 2 |
| di_tali_maggiori_entrate_la | 2 |
| e_temporali_tra_le_entrate | 2 |
| temporali_tra_le_entrate_disposte | 2 |
| tra_le_entrate_disposte_e | 2 |
| le_entrate_disposte_e_le | 2 |
| entrata_in_vigore_dell_impugnato | 2 |
| in_epoca_antecedente_all_entrata | 2 |
| epoca_antecedente_all_entrata_in | 2 |
| antecedente_all_entrata_in_vigore | 2 |
| riserva_allo_stato_le_entrate | 2 |
| stato_le_entrate_derivanti_dal | 2 |
| le_entrate_derivanti_dal_capo | 2 |
| entrate_derivanti_dal_capo_ii | 2 |
| disciplinare_il_gettito_delle_entrate | 2 |
| il_gettito_delle_entrate_con | 2 |
| gettito_delle_entrate_con_l | 2 |
| delle_entrate_con_l_unico | 2 |
| entrate_con_l_unico_limite | 2 |
| si_tratti_di_entrate_di | 2 |
| tratti_di_entrate_di_natura | 2 |
| la_riscossione_di_entrate_di | 2 |
| riscossione_di_entrate_di_natura | 2 |
| della_riscossione_delle_stesse_entrate | 2 |
| riscossione_delle_stesse_entrate_tributarie | 2 |
| delle_stesse_entrate_tributarie_bilancia | 2 |
| stesse_entrate_tributarie_bilancia_la | 2 |
| entrate_tributarie_bilancia_la_mancata | 2 |
| l_entrata_in_vigore_dell | 2 |
| alla_data_dell_entrata_in | 2 |
| ruoli_esattoriali_relativi_ad_entrate | 2 |
| esattoriali_relativi_ad_entrate_di | 2 |
| relativi_ad_entrate_di_natura | 2 |
| le_entrate_tributarie_erariali_ad | 2 |
| entrate_tributarie_erariali_ad_eccezione | 2 |
| al_periodo_successivo_all_entrata | 2 |
| capitoli_di_entrata_del_bilancio | 2 |
| allo_stato_delle_entrate_tributarie | 2 |
| consistente_nella_novità_dell_entrata | 2 |
| erario_le_entrate_derivanti_da | 2 |
| di_entrate_tributarie_erariali_riscosse | 2 |
| entrate_tributarie_erariali_in_contrasto | 2 |
| una_nuova_entrata_tributaria_il | 2 |
| nuova_entrata_tributaria_il_cui | 2 |
| entrata_tributaria_il_cui_gettito | 2 |
| disciplina_positiva_delle_entrate_tributarie | 2 |
| sistema_di_riscossione_delle_entrate | 2 |
| entrata_in_vigore_dell_originario | 2 |
| direzione_regionale_delle_entrate_per | 2 |
| le_entrate_derivanti_dai_suoi | 2 |
| entrate_derivanti_dai_suoi_beni | 2 |
| mediante_le_entrate_tributarie_ad | 2 |
| stato_le_entrate_derivanti_da | 2 |
| le_entrate_derivanti_dal_medesimo | 2 |
| entrate_derivanti_dal_medesimo_decreto | 2 |
| e_di_altre_entrate_dello | 2 |
| di_altre_entrate_dello_stato | 2 |
| altre_entrate_dello_stato_e | 2 |
| entrate_dello_stato_e_di | 2 |
| annoverato_tra_le_entrate_tributarie | 2 |
| le_entrate_di_spettanza_regionale | 2 |
| entrate_relative_a_fattispecie_tributarie | 2 |
| il_carattere_tributario_dell_entrata | 2 |
| entrate_derivanti_dall_applicazione_dell | 2 |
| di_un_aumento_di_entrate | 2 |
| un_aumento_di_entrate_determinato | 2 |
| aumento_di_entrate_determinato_dalla | 2 |
| di_entrate_determinato_dalla_nuova | 2 |
| entrate_determinato_dalla_nuova_disciplina | 2 |
| entrate_a_favore_dello_stato | 2 |
| entrate_derivanti_da_altre_disposizioni | 2 |
| riservare_all_erario_le_entrate | 2 |
| cioè_le_entrate_che_trovano | 2 |
| le_entrate_che_trovano_in | 2 |
| entrate_che_trovano_in_essi | 2 |
| abbia_considerato_come_nuove_entrate | 2 |
| considerato_come_nuove_entrate_tributarie | 2 |
| entrate_cui_invece_non_si | 2 |
| gettito_di_tali_entrate_alle | 2 |
| la_riserva_delle_entrate_all | 2 |
| riserva_delle_entrate_all_erario | 2 |
| in_materia_di_entrate_fiscali | 2 |
| materia_di_entrate_fiscali_convertito | 2 |
| di_entrate_fiscali_convertito_con | 2 |
| entrate_fiscali_convertito_con_modificazioni | 2 |
| le_entrate_tributarie_derivanti_dal | 2 |
| entrate_tributarie_derivanti_dal_decreto | 2 |
| che_le_entrate_derivanti_dalla | 2 |
| nuove_entrate_riservate_allo_stato | 2 |
| maggiori_entrate_nette_derivanti_dalla | 2 |
| consentire_di_realizzare_maggiori_entrate | 2 |
| di_realizzare_maggiori_entrate_nette | 2 |
| realizzare_maggiori_entrate_nette_al | 2 |
| maggiori_entrate_nette_al_bilancio | 2 |
| entrate_nette_al_bilancio_dello | 2 |
| riserva_di_entrate_a_favore | 2 |
| delle_finanze_dipartimento_delle_entrate | 2 |
| finanze_dipartimento_delle_entrate_direzione | 2 |
| dipartimento_delle_entrate_direzione_centrale | 2 |
| copertura_finanziaria_delle_minori_entrate | 2 |
| allo_stato_le_nuove_entrate | 2 |
| disciplinano_il_riparto_delle_entrate | 2 |
| riscossione_e_riversamento_delle_entrate | 2 |
| statale_di_nuove_entrate_derivanti | 2 |
| di_nuove_entrate_derivanti_dai | 2 |
| nuove_entrate_derivanti_dai_provvedimenti | 2 |
| in_materia_di_entrate_finanziarie | 2 |
| materia_di_entrate_finanziarie_della | 2 |
| di_entrate_finanziarie_della_regione | 2 |
| entrate_finanziarie_della_regione_sicilia | 2 |
| di_entrate_all_erario_statale | 2 |
| luglio_n_con_leggi_entrate | 2 |
| n_con_leggi_entrate_in | 2 |
| con_leggi_entrate_in_vigore | 2 |
| leggi_entrate_in_vigore_anteriormente | 2 |
| dell_entrata_corrispondente_al_credito | 2 |
| le_maggiori_entrate_di_cui | 2 |
| delle_maggiori_entrate_derivanti_dal | 2 |
| entrate_riscosse_nell_ambito_del | 2 |
| nuova_istituzione_né_una_entrata | 2 |
| istituzione_né_una_entrata_derivante | 2 |
| tratta_di_una_nuova_entrata | 2 |
| di_una_nuova_entrata_ma | 2 |
| una_nuova_entrata_ma_di | 2 |
| nuova_entrata_ma_di_una | 2 |
| entrata_ma_di_una_imposta | 2 |
| che_il_gettito_delle_entrate | 2 |
| i_regolamenti_relativi_alle_entrate | 2 |
| regolamenti_relativi_alle_entrate_degli | 2 |
| relativi_alle_entrate_degli_enti | 2 |
| alle_entrate_degli_enti_locali | 2 |
| delle_entrate_sentenza_n_del | 2 |
| l_agenzia_delle_entrate_in | 2 |
| agenzia_delle_entrate_in_data | 2 |
| delle_entrate_prot_n_del | 2 |
| entrata_in_vigore_di_tale | 2 |
| delle_entrate_direzione_centrale_gestione | 2 |
| entrate_direzione_centrale_gestione_tributi | 2 |
| dell_agenzia_delle_entrate_l | 2 |
| atti_dell_agenzia_delle_entrate | 2 |
| dell_agenzia_delle_entrate_in | 2 |
| funzioni_pubbliche_concernenti_le_entrate | 2 |
| pubbliche_concernenti_le_entrate_tributarie | 2 |
| le_entrate_tributarie_erariali_in | 2 |
| entrate_tributarie_erariali_in_precedenza | 2 |
| abbia_la_natura_di_entrata | 2 |
| di_entrata_tributaria_erariale_indicata | 2 |
| entrata_tributaria_erariale_indicata_tra | 2 |
| di_entrata_tributaria_erariale_del | 2 |
| somme_versate_antecedentemente_all_entrata | 2 |
| versate_antecedentemente_all_entrata_in | 2 |
| antecedentemente_all_entrata_in_vigore | 2 |
| agenzia_delle_entrate_e_del | 2 |
| aumento_di_entrata_non_si | 2 |
| principio_di_corrispondenza_tra_entrate | 2 |
| di_corrispondenza_tra_entrate_e | 2 |
| corrispondenza_tra_entrate_e_funzioni | 2 |
| tra_entrate_e_funzioni_implicito | 2 |
| entrate_e_funzioni_implicito_nel | 2 |
| la_dimensione_quantitativa_delle_entrate | 2 |
| dimensione_quantitativa_delle_entrate_regionali | 2 |
| delle_entrate_direzione_centrale_normativa | 2 |
| entrate_direzione_centrale_normativa_e | 2 |
| dall_agenzia_delle_entrate_con | 2 |
| dall_agenzia_delle_entrate_la | 2 |
| entrata_in_vigore_il_dicembre | 2 |
| entrata_in_vigore_della_suddetta | 2 |
| entrata_in_vigore_della_citata | 2 |
| agosto_data_di_entrata_in | 2 |
| quale_prevede_che_le_entrate | 2 |
| entrata_in_vigore_del_comma | 2 |
| normativa_è_entrata_in_vigore | 2 |
| entrata_in_vigore_il_agosto | 2 |
| dell_agenzia_delle_entrate_e | 2 |
| precedenti_all_entrata_in_vigore | 2 |
| legge_entrata_in_vigore_il | 2 |
| circolare_dell_agenzia_delle_entrate | 2 |
| dell_agenzia_delle_entrate_n | 2 |
| agenzia_delle_entrate_n_e | 2 |
| delle_entrate_n_e_del | 2 |
| fra_le_entrate_regionali_sono | 2 |
| le_entrate_regionali_sono_comprese | 2 |
| entrate_regionali_sono_comprese_nella | 2 |
| è_inquadrabile_tra_le_entrate | 2 |
| inquadrabile_tra_le_entrate_non | 2 |
| tra_le_entrate_non_tributarie | 2 |
| a_seguito_della_entrata_in | 2 |
| seguito_della_entrata_in_vigore | 2 |
| della_entrata_in_vigore_dell | 2 |
| entrata_in_vigore_del_regolamento | 2 |
| della_riscossione_di_altre_entrate | 2 |
| riscossione_di_altre_entrate_compatibilmente | 2 |
| di_altre_entrate_compatibilmente_con | 2 |
| altre_entrate_compatibilmente_con_la | 2 |
| entrate_compatibilmente_con_la_disciplina | 2 |
| all_agenzia_delle_entrate_secondo | 2 |
| agenzia_delle_entrate_secondo_le | 2 |
| delle_entrate_secondo_le_modalità | 2 |
| entrate_secondo_le_modalità_ed | 2 |
| le_entrate_costituite_da_assegnazioni | 2 |
| entrate_costituite_da_assegnazioni_contributi | 2 |
| secondo_comma_c_le_entrate | 2 |
| comma_c_le_entrate_previste | 2 |
| c_le_entrate_previste_nelle | 2 |
| il_quale_nelle_entrate_spettanti | 2 |
| quale_nelle_entrate_spettanti_alla | 2 |
| le_entrate_che_sebbene_relative | 2 |
| le_entrate_derivanti_dal_monopolio | 2 |
| entrate_derivanti_dal_monopolio_dei | 2 |
| che_le_maggiori_entrate_derivanti | 2 |
| una_entrata_aggiuntiva_che_non | 2 |
| entrata_aggiuntiva_che_non_venga | 2 |
| oggetto_la_spettanza_delle_entrate | 2 |
| la_spettanza_delle_entrate_relative | 2 |
| spettanza_delle_entrate_relative_alle | 2 |
| sono_riversate_all_entrata_del | 2 |
| cui_stabilisce_che_le_entrate | 2 |
| il_gettito_delle_entrate_derivanti | 2 |
| gettito_delle_entrate_derivanti_dalla | 2 |
| delle_entrate_derivanti_dalla_eventuale | 2 |
| entrate_derivanti_dalla_eventuale_definizione | 2 |
| ultimo_attiene_esclusivamente_alle_entrate | 2 |
| attiene_esclusivamente_alle_entrate_tributarie | 2 |
| esclusivamente_alle_entrate_tributarie_erariali | 2 |
| alle_entrate_tributarie_erariali_riscosse | 2 |
| quale_alla_data_di_entrata | 2 |
| anteriore_alla_entrata_in_vigore | 2 |
| essere_alla_data_di_entrata | 2 |
| del_è_fondata_le_entrate | 2 |
| entro_sessanta_giorni_dall_entrata | 2 |
| chilowatt_da_versare_alle_entrate | 2 |
| deve_essere_versata_alle_entrate | 2 |
| essere_versata_alle_entrate_del | 2 |
| versata_alle_entrate_del_bilancio | 2 |
| quota_parte_delle_maggiori_entrate | 2 |
| parte_delle_maggiori_entrate_derivanti | 2 |
| maggiori_entrate_derivanti_dall_articolo | 2 |
| la_novità_dell_entrata_tributaria | 2 |
| della_novità_dell_entrata_tributaria | 2 |
| hanno_ritenuto_nuova_l_entrata | 2 |
| ritenuto_nuova_l_entrata_derivante | 2 |
| nuova_l_entrata_derivante_da | 2 |
| l_entrata_derivante_da_un | 2 |
| entrata_derivante_da_un_addizionale | 2 |
| gettito_della_nuova_entrata_va | 2 |
| delle_minori_entrate_e_delle | 2 |
| minori_entrate_e_delle_maggiori | 2 |
| entrate_e_delle_maggiori_spese | 2 |
| le_minori_entrate_e_le | 2 |
| minori_entrate_e_le_maggiori | 2 |
| entrate_e_le_maggiori_spese | 2 |
| si_tratti_di_una_entrata | 2 |
| tratti_di_una_entrata_tributaria | 2 |
| di_una_entrata_tributaria_nuova | 2 |
| unificato_ha_natura_di_entrata | 2 |
| ha_natura_di_entrata_tributaria | 2 |
| di_entrata_tributaria_erariale_ai | 2 |
| entrata_tributaria_erariale_ai_sensi | 2 |
| nuova_entrata_tributaria_la_quale | 2 |
| entrata_tributaria_la_quale_può | 2 |
| stato_delle_suddette_maggiori_entrate | 2 |
| una_minore_entrata_rispetto_al | 2 |
| minore_entrata_rispetto_al_gettito | 2 |
| entrata_rispetto_al_gettito_che | 2 |
| entrate_derivanti_dall_aumento_dell | 2 |
| secondo_periodo_le_maggiori_entrate | 2 |
| periodo_le_maggiori_entrate_derivanti | 2 |
| entrate_derivanti_dal_presente_comma | 2 |
| siano_le_specifiche_maggiori_entrate | 2 |
| le_specifiche_maggiori_entrate_previste | 2 |
| specifiche_maggiori_entrate_previste_dal | 2 |
| maggiori_entrate_previste_dal_decreto | 2 |
| entrate_previste_dal_decreto_legge | 2 |
| quote_fisse_delle_sottoindicate_entrate | 2 |
| fisse_delle_sottoindicate_entrate_tributarie | 2 |
| delle_sottoindicate_entrate_tributarie_erariali | 2 |
| sottoindicate_entrate_tributarie_erariali_riscosse | 2 |
| dell_equilibrio_fra_le_entrate | 2 |
| entrate_e_le_spese_del | 2 |
| contabilizzazione_le_maggiori_entrate_derivanti | 2 |
| allo_stato_la_maggiore_entrata | 2 |
| cui_prevede_una_minore_entrata | 2 |
| finalità_di_recuperare_all_entrata | 2 |
| maggiori_entrate_riscosse_nel_territorio | 2 |
| stato_della_maggiore_entrata_da | 2 |
| della_maggiore_entrata_da_essa | 2 |
| maggiore_entrata_da_essa_prevista | 2 |
| entrata_da_essa_prevista_sia | 2 |
| speciale_le_entrate_derivanti_dalle | 2 |
| l_entrata_tributaria_in_esame | 2 |
| controllo_abbiano_ad_oggetto_entrate | 2 |
| cioè_una_entrata_aggiuntiva_rilevando | 2 |
| una_entrata_aggiuntiva_rilevando_la | 2 |
| entrata_aggiuntiva_rilevando_la_novità | 2 |
| delle_entrate_di_cui_ai | 2 |
| entrate_di_cui_ai_commi | 2 |
| stato_delle_entrate_in_esame | 2 |
| l_agenzia_delle_entrate_e | 2 |
| agenzia_delle_entrate_e_le | 2 |
| le_entrate_tributarie_in_esame | 2 |
| entrate_tributarie_in_esame_derivanti | 2 |
| fanno_riferimento_ad_altre_entrate | 2 |
| riferimento_ad_altre_entrate_tributarie | 2 |
| ad_altre_entrate_tributarie_la | 2 |
| altre_entrate_tributarie_la_tipologia | 2 |
| entrate_tributarie_la_tipologia_di | 2 |
| tali_maggiori_entrate_è_perciò | 2 |
| maggiori_entrate_è_perciò_diversa | 2 |
| entrate_è_perciò_diversa_a | 2 |
| seconda_dell_entrata_cui_si | 2 |
| dell_entrata_cui_si_riferiscono | 2 |
| entrata_cui_si_riferiscono_cioè | 2 |
| abbia_ad_oggetto_entrate_tributarie | 2 |
| abbia_ad_oggetto_entrate_non | 2 |
| le_maggiori_entrate_da_esse | 2 |
| entrate_erariali_ai_sensi_dell | 2 |
| maggiori_entrate_víola_l_art | 2 |
| entrate_víola_l_art_dello | 2 |
| le_complessive_maggiori_entrate_derivanti | 2 |
| complessive_maggiori_entrate_derivanti_dall | 2 |
| le_maggiori_entrate_derivanti_da | 2 |
| per_nuova_entrata_tributaria_di | 2 |
| nuova_entrata_tributaria_di_cui | 2 |
| entrata_tributaria_di_cui_all | 2 |
| dall_entrata_in_vigore_dell | 2 |
| entro_novanta_giorni_dall_entrata | 2 |
| novanta_giorni_dall_entrata_in | 2 |
| regioni_e_agenzia_delle_entrate | 2 |
| dell_agenzia_delle_entrate_di | 2 |
| secondo_cui_tutte_le_entrate | 2 |
| sia_versato_all_entrata_del | 2 |
| regione_il_gettito_delle_entrate | 2 |
| il_gettito_delle_entrate_erariali | 2 |
| gettito_delle_entrate_erariali_ad | 2 |
| rientra_nel_novero_delle_entrate | 2 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.

4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 214 |
| 2007 | 197 |
| 2008 | 195 |
| 2010 | 180 |
| 2002 | 158 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 103 |
| 2021 | 103 |
| 2010 | 98 |
| 2022 | 96 |
| 2013 | 94 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Franco Gallo | 171 | 2.87539936102236 |
| Aldo Carosi | 132 | 2.21960652429797 |
| Giovanni Maria Flick | 132 | 2.21960652429797 |
| Paolo Maria Napolitano | 129 | 2.16916092147301 |
| Luigi Mengoni | 103 | 1.73196569699008 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 108 | 3.49627711233409 |
| Daria de Pretis | 67 | 2.16898672709615 |
| Antonio Baldassarre | 66 | 2.13661379087083 |
| Franco Gallo | 65 | 2.10424085464552 |
| Silvana Sciarra | 65 | 2.10424085464552 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| entrata | 0 | NA |
| entrate | 0 | NA |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| entrata | 0 | NA |
| entrate | 0 | NA |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.