Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1964-45.txt | 349 | 349 | . 3 . il problema della ” retroattività della legge tributaria ” sorge non soltanto quando la legge ponga a | base | della prestazione un fatto verificatosi nel passato , ma anche quando essa alteri , modifichi o trasformi , con effetto |
| 1964-45.txt | 739 | 739 | la norma , alla quale tale efficacia è stata conferita , stabilisce che ” l accertamento e la determinazione della | base | imponibile per l imposta di famiglia sono distinti ed autonomi da quelli riguardanti i tributi erariali ” . essa fu |
| 1964-45.txt | 740 | 740 | norma , alla quale tale efficacia è stata conferita , stabilisce che ” l accertamento e la determinazione della base | imponibile | per l imposta di famiglia sono distinti ed autonomi da quelli riguardanti i tributi erariali ” . essa fu emanata |
| 1964-45.txt | 815 | 815 | 14 settembre 1931 , n . 1175 , il quale stabiliva , invece , che , per la determinazione della | base | imponibile dell imposta di famiglia , dovessero essere assunti gli imponibili ” che servirono di base alla determinazione della complementare |
| 1964-45.txt | 816 | 816 | settembre 1931 , n . 1175 , il quale stabiliva , invece , che , per la determinazione della base | imponibile | dell imposta di famiglia , dovessero essere assunti gli imponibili ” che servirono di base alla determinazione della complementare “ |
| 1964-45.txt | 826 | 826 | , invece , che , per la determinazione della base imponibile dell imposta di famiglia , dovessero essere assunti gli | imponibili | ” che servirono di base alla determinazione della complementare ” . non occorre qui decidere quale fosse la esatta interpretazione |
| 1964-45.txt | 831 | 831 | per la determinazione della base imponibile dell imposta di famiglia , dovessero essere assunti gli imponibili ” che servirono di | base | alla determinazione della complementare ” . non occorre qui decidere quale fosse la esatta interpretazione da dare all intervenuta abrogazione |
| 1964-45.txt | 939 | 939 | facoltà , riconosciuta agli uffici accertatori del comune , di valutare , in guisa autonoma dagli uffici erariali , la | base | imponibile dell imposta di famiglia , non ha violato la capacità contributiva nel senso in cui è stata definita . |
| 1964-45.txt | 940 | 940 | , riconosciuta agli uffici accertatori del comune , di valutare , in guisa autonoma dagli uffici erariali , la base | imponibile | dell imposta di famiglia , non ha violato la capacità contributiva nel senso in cui è stata definita . a |
| 1964-45.txt | 1046 | 1046 | . t.u . per la finanza locale ) , né gli elementi che devono essere tenuti presenti nella determinazione dell | imponibile | e il modo come devono essere assunti in questa determinazione ( lett . a , b , c , e |
| 1969-06.txt | 1169 | 1169 | dal contribuente la commissione ( art . 280 del t.u . ) ha il potere di aumentare ex officio la | base | imponibile accertata , con il che si chiude il procedimento instaurato dal ricorso del contribuente , giacché quest ultimo contro |
| 1969-06.txt | 1170 | 1170 | contribuente la commissione ( art . 280 del t.u . ) ha il potere di aumentare ex officio la base | imponibile | accertata , con il che si chiude il procedimento instaurato dal ricorso del contribuente , giacché quest ultimo contro il |
| 1969-06.txt | 1800 | 1800 | autorità giudiziaria ogni questione che si riferisca ” ad estimazione di redditi o ad accertamenti di fatto relativi alla materia | imponibile | ” . osserva però che , una volta esclusa la natura giurisdizionale del contenzioso che precede il ricorso al giudice |
| 1969-06.txt | 2010 | 2010 | alla giunta comunale di disporre , dopo la decisione di prima istanza e nel limite massimo dei due terzi dell | imponibile | determinato dalla commissione , la provvisoria iscrizione a ruolo delle partite contestate . successivamente all ordinanza è stata emanata la |
| 1969-06.txt | 2072 | 2072 | stabilendo , nella parte che qui interessa , che le partite contestate , sempre nei limiti dei due terzi dell | imponibile | fissato dalla commissione , ” debbono ” essere iscritte provvisoriamente a ruolo . la corte ritiene , tuttavia , di |
| 1969-06.txt | 2306 | 2306 | , come esattamente mette in luce l avvocatura dello stato , le conferisce una facoltà che deve essere esercitata in | base | a valutazioni discrezionali e sempre in vista del soddisfacimento del pubblico interesse ; rileva altresì che la provvisoria iscrizione a |
| 1970-28.txt | 333 | 333 | e delle tabelle per il ramo incendio , essendosi limitato il dibattito alla questione relativa alla legittimità della estensione della | base | imponibile ai premi riscossi per i rami diversi dall incendio e non esteso alla questione della legittimità , in via |
| 1970-28.txt | 334 | 334 | delle tabelle per il ramo incendio , essendosi limitato il dibattito alla questione relativa alla legittimità della estensione della base | imponibile | ai premi riscossi per i rami diversi dall incendio e non esteso alla questione della legittimità , in via di |
| 1970-28.txt | 842 | 842 | : il che veniva a riguardare non solo e non tanto le modalità di pagamento , ma significava che la | base | dell accertamento era spostata dai dati singoli di concreta utilizzazione di targhe a dati anteriori emergenti dal bilancio di competenza |
| 1970-28.txt | 1093 | 1093 | principi . nella fissazione dei cardini del sistema , i concetti ed i requisiti di denuncia , di virtualità in | base | a denuncia e di riferimento percentuale all ammontare dei premi di competenza , risultano mantenuti . di questi elementi , |
| 1970-28.txt | 1186 | 1186 | difficoltosa verificazione , e di corrispondere conseguentemente il tributo , gli enti assicuratori vengono così a porre essi stessi le | basi | dell accertamento . la società securitas , nelle deduzioni presentate , riconosce esatto che per giudicare del collegamento tra legge |
| 1972-215.txt | 784 | 784 | nel senso che , con la non attuazione della pubblicità , verrebbe a mancare il presupposto materiale , costituente la | base | imponibile , la corte osserva che , in conformità a quanto spiegato nel numero precedente , la estrinsecazione effettiva della |
| 1972-215.txt | 785 | 785 | senso che , con la non attuazione della pubblicità , verrebbe a mancare il presupposto materiale , costituente la base | imponibile | , la corte osserva che , in conformità a quanto spiegato nel numero precedente , la estrinsecazione effettiva della pubblicità |
| 1972-215.txt | 850 | 850 | ( come già rilevato nella precedente sentenza n . 28 del 1970 ) ” vengono a porre essi stessi le | basi | dell accertamento ” mediante l indicazione della forma di pubblicità che si apprestano ad effettuare con mezzi predisposti in relazione |
| 1972-215.txt | 916 | 916 | . tale è , adunque , nel sistema , la manifestazione economica da cui si fa derivare la formazione della | base | imponibile . e coerenti al sistema sono gli artt . 8 e 9 del citato d.p.r . n . 342 |
| 1972-215.txt | 917 | 917 | tale è , adunque , nel sistema , la manifestazione economica da cui si fa derivare la formazione della base | imponibile | . e coerenti al sistema sono gli artt . 8 e 9 del citato d.p.r . n . 342 del |
| 1975-197.txt | 99 | 99 | quanto la norma censurata ha riferimento alle disposizioni del catasto , le quali , costituzionalmente valide per la formazione della | base | imponibile del tributo fondiario , lascerebbero alla discrezione dell amministrazione la precisazione degli elementi sostanziali rilevanti per l applicazione del |
| 1975-197.txt | 100 | 100 | la norma censurata ha riferimento alle disposizioni del catasto , le quali , costituzionalmente valide per la formazione della base | imponibile | del tributo fondiario , lascerebbero alla discrezione dell amministrazione la precisazione degli elementi sostanziali rilevanti per l applicazione del tributo |
| 1975-197.txt | 284 | 284 | amministrativo sulla scorta di criteri elaborati dalla stessa pubblica amministrazione , ancorché costituzionalmente legittima in vista della concreta determinazione della | base | imponibile del tributo fondiario ( sent . n . 16 del 1965 ) , possa costituire altresì valido strumento per |
| 1975-197.txt | 285 | 285 | sulla scorta di criteri elaborati dalla stessa pubblica amministrazione , ancorché costituzionalmente legittima in vista della concreta determinazione della base | imponibile | del tributo fondiario ( sent . n . 16 del 1965 ) , possa costituire altresì valido strumento per l |
| 1975-197.txt | 322 | 322 | valido strumento per l individuazione dell oggetto di un nuovo e speciale tributo che trovi sufficienti precisazioni nella legge sulla | base | di elementi sostanziali e non meramente formali , si da non trasgredire al precetto dell art . 23 cost . |
| 1975-197.txt | 388 | 388 | determinazione dei gruppi , delle categorie e della inclusione in essi degli immobili al fine della specificazione dei parametri degli | imponibili | dei redditi . e conseguentemente si ammette la legittimità delle inclusioni , nella osservanza della disciplina sul catasto , nelle |
| 1976-179.txt | 1959 | 1959 | redditi della moglie si cumulano con quelli del marito ” e l imposta è applicata sul reddito ( complessivo ) | imponibile | con aliquota progressiva . con i detti commi dell art . 8 , infatti , si stabilisce solo che i |
| 1976-179.txt | 1986 | 1986 | detti commi dell art . 8 , infatti , si stabilisce solo che i ruoli dell imposta complementare dovuta in | base | alle dichiarazioni presentate nel 1974 e negli anni precedenti e comprendenti redditi della moglie , ovvero dovuta per gli anni |
| 1976-179.txt | 2063 | 2063 | , e che ” entro sessanta giorni dalla notifica dell avviso di mora relativo al pagamento delle imposte dovute in | base | ai ruoli di cui al precedente comma , la moglie può , limitatamente ai tributi non assolti , proporre ricorso |
| 1976-179.txt | 2601 | 2601 | per il reddito complessivo relativo al 1974 per cui un credito d imposta compete a valere su quella dovuta sulla | base | della dichiarazione relativa all anno 1975 , non elimina gli obblighi ed oneri gravanti sul marito e sulla moglie , |
| 1976-179.txt | 2790 | 2790 | entrata in vigore della legge , devono essere intestati anche alla moglie ed a questa notificati se alla formazione della | base | imponibile hanno concorso anche redditi della stessa ; che qualora alla formazione del reddito complessivo soggetto all imposta complementare hanno |
| 1976-179.txt | 2791 | 2791 | in vigore della legge , devono essere intestati anche alla moglie ed a questa notificati se alla formazione della base | imponibile | hanno concorso anche redditi della stessa ; che qualora alla formazione del reddito complessivo soggetto all imposta complementare hanno concorso |
| 1976-179.txt | 3165 | 3165 | riforma tributaria ( e sino alla legge n . 576 del 1975 ) trovano il loro riscontro e la loro | base | nella disciplina dettata per i rapporti patrimoniali tra coniugi dagli artt . 159 230 del codice civile del 1942 . |
| 1976-179.txt | 3551 | 3551 | anche se in via del tutto subordinata , a questa corte di voler sollevare , innanzi a sé , in | base | all art . 23 della legge 11 marzo 1953 n . 87 , per contrasto con gli artt . 3 |
| 1976-179.txt | 5447 | 5447 | là dove avrebbe incluso , in ogni caso o senza discriminare , i redditi della moglie tra quelli costituenti la | base | imponibile del marito o li avrebbe addirittura considerati nella sfera di disponibilità del marito . la corte è dell avviso |
| 1976-179.txt | 5448 | 5448 | dove avrebbe incluso , in ogni caso o senza discriminare , i redditi della moglie tra quelli costituenti la base | imponibile | del marito o li avrebbe addirittura considerati nella sfera di disponibilità del marito . la corte è dell avviso che |
| 1976-179.txt | 5673 | 5673 | è negato di poter prevedere il computo cumulativo dei detti redditi complessivamente inferiori a lire quattro milioni annue . sulla | base | di codesta interpretazione della legge delegante ( della cui conformità o meno a costituzione si dirà in prosieguo ) , |
| 1976-179.txt | 6096 | 6096 | della moglie non legalmente ed effettivamente separata , infatti , influisce , nei confronti del marito , sulla individuazione della | base | imponibile ( art . 3 del d.p.r . n . 597 ) e sulla determinazione ed applicazione dell imposta sul |
| 1976-179.txt | 6097 | 6097 | moglie non legalmente ed effettivamente separata , infatti , influisce , nei confronti del marito , sulla individuazione della base | imponibile | ( art . 3 del d.p.r . n . 597 ) e sulla determinazione ed applicazione dell imposta sul reddito |
| 1976-179.txt | 6284 | 6284 | separata ) , in ordine alla soggettività passiva circa l imposta sul reddito delle persone fisiche , alla determinazione della | base | imponibile , alla determinazione e applicazione dell imposta , alla tutela della riservatezza , a quella del diritto al lavoro |
| 1976-179.txt | 6285 | 6285 | ) , in ordine alla soggettività passiva circa l imposta sul reddito delle persone fisiche , alla determinazione della base | imponibile | , alla determinazione e applicazione dell imposta , alla tutela della riservatezza , a quella del diritto al lavoro ed |
| 1976-179.txt | 6859 | 6859 | redditi propri ed unitamente quelli della moglie a lui imputabili : il reddito complessivo del soggetto passivo che costituisce la | base | imponibile , è formato da tutti i redditi del soggetto stesso e qualora questo sia coniugato ( e non sia |
| 1976-179.txt | 6860 | 6860 | propri ed unitamente quelli della moglie a lui imputabili : il reddito complessivo del soggetto passivo che costituisce la base | imponibile | , è formato da tutti i redditi del soggetto stesso e qualora questo sia coniugato ( e non sia coniuge |
| 1976-179.txt | 8599 | 8599 | delle decisioni adottate . 13 . sulla richiesta avanzata dalla difesa di erminia garzia , relativa alla declaratoria , in | base | all art . 27 della legge n . 87 del 1953 , di illegittimità costituzionale degli artt . 1 , |
| 1976-179.txt | 8783 | 8783 | altre richiamate ) appare inserita in un nuovo contesto legislativo della cui legittimità costituzionale questa corte potrà conoscere solo sulla | base | di eventuale autonoma denuncia . pertanto , non ricorrono gli estremi per l applicazione del citato art . 27 . |
| 1976-179.txt | 9104 | 9104 | complessivo con funzione integratrice e correttiva , e conseguentemente assoggettare il reddito della persona fisica ad una sola imposta sulla | base | dei principi della personalità e della progressività in modo tale che tutti potessero concorrere alle spese pubbliche secondo la propria |
| 1976-179.txt | 9155 | 9155 | possibili occasioni di sfiducia o di diffidenza nei rapporti tra il fisco ed il contribuente ed impostare tali relazioni su | basi | diverse e farle vivere in un clima differente , di reciproca fiducia , comprensione e responsabilità . non spetta alla |
| 1976-179.txt | 9332 | 9332 | possesso dei redditi si sostanzi nella libera disponibilità di essi . nel contempo la corte esprime l auspicio che sulla | base | delle dichiarazioni dei propri redditi fatte dai coniugi , ed in un sistema ordinato sulla tassazione separata dei rispettivi redditi |
| 1978-08.txt | 214 | 214 | 6 , n . 6 della stessa legge , fissando la misura dell aliquota , per lo scaglione di incremento | imponibile | eccedente il duecento per cento del valore iniziale di riferimento , ” dal venticinque al trenta per cento ” , |
| 1978-08.txt | 697 | 697 | elusione del tributo ” ; e più oltre conferma : ” spetterà al legislatore delegato di stabilire i criteri in | base | ai quali dovrà essere determinato il valore di riferimento degli immobili , . . . nonché i criteri di determinazione |
| 1978-08.txt | 845 | 845 | dei diritti di usufrutto ( uso e abitazione ) , enfiteusi e superficie , indicando per l usufrutto l incremento | imponibile | in rapporto alla quota del valore della piena proprietà corrispondente al diritto costituito o trasferito , determinato agli effetti dell |
| 1978-08.txt | 1082 | 1082 | questione non rappresentano , del resto , una innovazione : nel nostro ordinamento tributario , quando la legge assume come | base | imponibile il possesso di beni immobili , rustici o urbani , o dei relativi redditi , sono di regola considerati |
| 1978-08.txt | 1083 | 1083 | non rappresentano , del resto , una innovazione : nel nostro ordinamento tributario , quando la legge assume come base | imponibile | il possesso di beni immobili , rustici o urbani , o dei relativi redditi , sono di regola considerati soggetti |
| 1978-08.txt | 1303 | 1303 | 6 , n . 6 della legge di delegazione consentito ai comuni di stabilire le aliquote per scaglioni di incremento | imponibile | fino ad ” un massimo dal venticinque al trenta per cento per lo scaglione eccedente il duecento per cento “ |
| 1979-126.txt | 142 | 142 | . in primo luogo , si osserva nelle ordinanze che le ricordate disposizioni relative alla determinazione dell incremento di valore | imponibile | , e delle detrazioni da tale incremento in rapporto al tempo intercorso tra la data di acquisto o di riferimento |
| 1979-126.txt | 310 | 310 | in parte , in una ” imposta sull inflazione ” ; si osserva che assumendosi per la determinazione dell incremento | imponibile | i valori accertati nelle precedenti tassazioni , senza possibilità di riferimento ai valori reali , si verificherebbe ulteriore violazione del |
| 1979-126.txt | 611 | 611 | relazione al meccanismo dell accertamento e delle detrazioni , nonché alla progressività delle aliquote da applicarsi per scaglioni d incremento | imponibile | determinati con riferimento al valore iniziale dell immobile , maggiorato delle spese di acquisto , incrementative e di costruzione , |
| 1979-126.txt | 660 | 660 | soggetti passivi del tributo . tale disparità è ravvisata anzitutto nel fatto che le aliquote progressive per scaglioni di incremento | imponibile | , prescindendo da ogni riferimento di carattere temporale , determinerebbero nell applicazione dell imposta un onere fiscale più elevato per |
| 1979-126.txt | 1003 | 1003 | quanto la norma , demandando ai comuni la concreta determinazione della misura delle aliquote da applicarsi per scaglioni di incremento | imponibile | , creerebbe una ingiustificata disparità di trattamento tra i contribuenti , potendo essere colpito con aliquote diverse uno stesso incremento |
| 1979-126.txt | 2114 | 2114 | progressività di aliquote , sia soprattutto quando il tributo , come accade appunto per l invim , venga applicato sulla | base | d un valore imponibile determinato dalla differenza tra due valori monetari accertati in tempi diversi , ossia corrispondenti a monete |
| 1979-126.txt | 2118 | 2118 | sia soprattutto quando il tributo , come accade appunto per l invim , venga applicato sulla base d un valore | imponibile | determinato dalla differenza tra due valori monetari accertati in tempi diversi , ossia corrispondenti a monete aventi diverso potere d |
| 1979-126.txt | 2181 | 2181 | una imposta sul plusvalore degli immobili , né che il legislatore possa essere tenuto a depurare gli incrementi di valore | imponibile | della componente imputabile alla svalutazione della moneta , mediante formule di indicizzazione o di integrale rivalutazione , in contrasto con |
| 1979-126.txt | 2383 | 2383 | politiche , riservate alla discrezionalità del potere legislativo , al quale compete di provvedere in sì delicata materia , sulla | base | di valutazioni di ordine politico , sociale , economico , finanziario , che sfuggono di massima al sindacato di legittimità |
| 1979-126.txt | 2539 | 2539 | una sopravvenuta incostituzionalità . del resto , il legislatore nella statuizione dei criteri per la determinazione dell incremento di valore | imponibile | non ha ignorato il fenomeno della svalutazione , anzi , come risulta dai lavori parlamentari e in specie dalle relazioni |
| 1979-126.txt | 2656 | 2656 | della mancanza di un congegno di integrale conguaglio monetario tra valore iniziale e valore finale , idoneo a depurare la | base | imponibile netta dell incremento dovuto alla svalutazione . il principio sancito dal costituente , per cui ” tutti sono tenuti |
| 1979-126.txt | 2657 | 2657 | mancanza di un congegno di integrale conguaglio monetario tra valore iniziale e valore finale , idoneo a depurare la base | imponibile | netta dell incremento dovuto alla svalutazione . il principio sancito dal costituente , per cui ” tutti sono tenuti a |
| 1979-126.txt | 3105 | 3105 | colpiscono con esclusivo riferimento a valori attuali al momento della concreta applicazione , assume quale presupposto , o almeno quale | base | imponibile , un incremento di valore , considerato come fatto continuo delimitato da due termini di riferimento nel tempo . |
| 1979-126.txt | 3106 | 3106 | con esclusivo riferimento a valori attuali al momento della concreta applicazione , assume quale presupposto , o almeno quale base | imponibile | , un incremento di valore , considerato come fatto continuo delimitato da due termini di riferimento nel tempo . senza |
| 1979-126.txt | 3197 | 3197 | l incremento di valore degli immobili assuma fondamentale rilevanza nella struttura del tributo , per quanto attiene alla determinazione dell | imponibile | sulla base dell oggettiva variazione di valore nel tempo . in altre parole , l invim , non solo nell |
| 1979-126.txt | 3199 | 3199 | di valore degli immobili assuma fondamentale rilevanza nella struttura del tributo , per quanto attiene alla determinazione dell imponibile sulla | base | dell oggettiva variazione di valore nel tempo . in altre parole , l invim , non solo nell applicazione periodica |
| 1979-126.txt | 3221 | 3221 | oggettiva variazione di valore nel tempo . in altre parole , l invim , non solo nell applicazione periodica in | base | al possesso decennale , ma anche rispetto alle ipotesi di alienazione acquisto degli immobili , sebbene applicata in occasione del |
| 1979-126.txt | 3264 | 3264 | non è configurabile come imposta sui trasferimenti , bensì come imposta sugli incrementi di valore . dovendosi individuare l incremento | imponibile | come valore differenziale , costituito dalla differenza tra un valore iniziale e un valore finale , era anzitutto necessario stabilire |
| 1979-126.txt | 3794 | 3794 | ” . 8 . assunto un periodo di dieci anni quale presupposto temporale per la determinazione dell incremento di valore | imponibile | , sia nel caso di alienazione acquisto , sia nell applicazione periodica dell imposta alle società , rispondeva ad un |
| 1979-126.txt | 4248 | 4248 | da una più ampia variazione del metro monetario . 9 . altro difetto strutturale del sistema di determinazione dell incremento | imponibile | netto , nella logica del meccanismo di questa legge , è costituito dal regime delle detrazioni . come già si |
| 1979-126.txt | 4401 | 4401 | svalutazione della moneta , in correlazione al tempo intercorso tra gli eventi considerati per determinare l incremento di valore in | base | alla differenza tra valore iniziale e valore finale . adottato in tale senso , come unico correttivo , il sistema |
| 1979-126.txt | 4438 | 4438 | correttivo , il sistema delle detrazioni annue , in relazione al periodo considerato per la determinazione dell incremento di valore | imponibile | netto , esigenze di coerenza e congruità al fine voluto avrebbero richiesto una diversa commisurazione delle detrazioni riferita al graduale |
| 1979-126.txt | 4626 | 4626 | strutturali del sistema di calcolo dell incremento di valore , in relazione al regime delle detrazioni e alla formazione dell | imponibile | netto , si rivelano con ancor maggiore evidenza considerando la progressività delle aliquote che , a norma dell art . |
| 1979-126.txt | 4678 | 4678 | modificato dall art . 1 del d.p.r . n . 688 / 1974 , sono applicate per scaglioni d incremento | imponibile | ( determinati con riferimento al valore iniziale dell immobile , maggiorato delle spese di acquisto , incrementative e di costruzione |
| 1979-126.txt | 4815 | 4815 | scaglioni d incremento con riferimento al valore iniziale e all importo delle spese ammesse , ed applicandosi le aliquote alla | base | imponibile netta , lo scatto delle aliquote più elevate tende a verificarsi in misura non ragguagliata alla durata del periodo |
| 1979-126.txt | 4816 | 4816 | d incremento con riferimento al valore iniziale e all importo delle spese ammesse , ed applicandosi le aliquote alla base | imponibile | netta , lo scatto delle aliquote più elevate tende a verificarsi in misura non ragguagliata alla durata del periodo considerato |
| 1979-126.txt | 5050 | 5050 | applicazione delle aliquote progressive , in sé pienamente legittime , derivano dal sistema normativo adottato per il calcolo dell incremento | imponibile | netto e per la determinazione dei relativi scaglioni con riferimento al valore iniziale maggiorato delle spese ; sistema veramente inadeguato |
| 1979-126.txt | 5262 | 5262 | della costituzione : questa corte ritiene di dover dichiarare la illegittimità delle sole disposizioni che concernono la determinazione definitiva della | base | imponibile , ossia la formazione del valore imponibile netto , mediante detrazioni percentuali fisse commisurate al numero degli anni , |
| 1979-126.txt | 5263 | 5263 | costituzione : questa corte ritiene di dover dichiarare la illegittimità delle sole disposizioni che concernono la determinazione definitiva della base | imponibile | , ossia la formazione del valore imponibile netto , mediante detrazioni percentuali fisse commisurate al numero degli anni , o |
| 1979-126.txt | 5270 | 5270 | dichiarare la illegittimità delle sole disposizioni che concernono la determinazione definitiva della base imponibile , ossia la formazione del valore | imponibile | netto , mediante detrazioni percentuali fisse commisurate al numero degli anni , o frazioni d anno , considerati per il |
| 1980-42.txt | 1193 | 1193 | sembra fornire la riprova che anche per i lavoratori autonomi sia stato così perseguito l intento di ” eliminare dall | imponibile | la parte che si può considerare formata dal lavoro del soggetto ” ( come precisava la citata relazione al disegno |
| 1980-42.txt | 1836 | 1836 | differenziata capacità contributiva , propria dei redditi incisi rispetto ai redditi esclusi dal tributo , a parità di ammontare della | base | imponibile . e nulla consente di desumere , né dai lavori preparatori né dal testo delle norme riguardanti l imposta |
| 1980-42.txt | 1837 | 1837 | capacità contributiva , propria dei redditi incisi rispetto ai redditi esclusi dal tributo , a parità di ammontare della base | imponibile | . e nulla consente di desumere , né dai lavori preparatori né dal testo delle norme riguardanti l imposta in |
| 1980-42.txt | 1865 | 1865 | né dai lavori preparatori né dal testo delle norme riguardanti l imposta in esame , che la capacità posta a | base | dell ilor possa farsi consistere nelle caratteristiche differenziali delle varie forme di lavoro , per sé considerato . d altra |
| 1980-42.txt | 2198 | 2198 | nella sentenza n . 17 del 1976 ” che determinate attività professionali . . . richiedano oggi un organizzazione a | base | imprenditoriale ” . precisamente dall art . 2238 cod . civ . si ricava però , con certezza , che |
| 1980-42.txt | 2677 | 2677 | ” ovvero su ” fatti reali ” , quand anche difficilmente accertabili , affinché l imposizione non abbia una “ | base | fittizia ” . viceversa , la presunzione su cui dovrebbe reggersi l assoggettamento del lavoro autonomo all ilor si dimostra |
| 1980-42.txt | 2867 | 2867 | 1979 ” il reddito di lavoro professionale può essere riferito , anche per parte modesta ” , ad una “ | base | genericamente patrimonialistica ” . ma , una volta fatta questa necessaria ammissione , la pretesa giustificazione rimane senz altro privata |
| 1980-42.txt | 3570 | 3570 | 11 della legge 2 dicembre 1975 , n . 576 ) . malgrado si tratti di un notevole abbattimento alla | base | , questo beneficio non fa che ribadire sul piano giuridico l illegittima presunzione che i redditi in esame ricadano fra |
| 1980-42.txt | 3703 | 3703 | come un duplicato dell imposta personale , si trasforma corrispondentemente secondo certe impostazioni dottrinali da proporzionale in progressiva . in | base | alla ratio originaria della deduzione , essa mirava e verosimilmente mira , come si è già ricordato , a lasciare |
| 1980-42.txt | 4458 | 4458 | una irragionevole disparità di trattamento fra lavoratori autonomi e subordinati , il rimedio dovrebbe consistere in una diversa regolamentazione della | base | imponibile dell imposta personale e non certo nell introduzione di una nuova ed apposita imposta , come quella locale sui |
| 1980-42.txt | 4459 | 4459 | irragionevole disparità di trattamento fra lavoratori autonomi e subordinati , il rimedio dovrebbe consistere in una diversa regolamentazione della base | imponibile | dell imposta personale e non certo nell introduzione di una nuova ed apposita imposta , come quella locale sui redditi |
| 1982-122.txt | 111 | 111 | di rimessione che tale disposizione determini un ingiustificata situazione di privilegio fiscale per i contribuenti più abbienti , sottraendo alla | base | imponibile spese che sono viceversa indice di maggiore capacità contributiva . 2 . la questione è inammissibile per difetto di |
| 1982-122.txt | 112 | 112 | rimessione che tale disposizione determini un ingiustificata situazione di privilegio fiscale per i contribuenti più abbienti , sottraendo alla base | imponibile | spese che sono viceversa indice di maggiore capacità contributiva . 2 . la questione è inammissibile per difetto di rilevanza |
| 1982-122.txt | 234 | 234 | dirette di roma aveva escluso in sede di revisione . successivamente alla proposizione del ricorso lo stesso ufficio , sulla | base | della nuova documentazione prodotta dal contribuente , aveva riconosciuto le detrazioni relative a tributi pagati , a premi di assicurazione |
| 1982-143.txt | 1648 | 1648 | strumentalmente collegati alla produzione del reddito , i quali risultano così suscettibili di essere portati in deduzione per ottenere la | base | imponibile del tributo ; si tratta , invero , di elementi che incidono negativamente sul reddito , cioè su quella |
| 1982-143.txt | 1649 | 1649 | collegati alla produzione del reddito , i quali risultano così suscettibili di essere portati in deduzione per ottenere la base | imponibile | del tributo ; si tratta , invero , di elementi che incidono negativamente sul reddito , cioè su quella ricchezza |
| 1982-143.txt | 1762 | 1762 | può affatto essere ritenuto arbitrario ovvero irrazionale il limite di tre milioni stabilito dal legislatore come è dato dedurre sulla | base | dell attuale condizione economica media della generalità dei contribuenti beneficiari di tale deduzione . il che tanto più è da |
| 1982-143.txt | 2114 | 2114 | perciò sarà consentita nei limiti del rapporto tra l ammontare dei ricavi e proventi che concorrono per formare il reddito | imponibile | e l ammontare globale di tutti i ricavi e proventi . in proposito , giova altresì ricordare che sulla analoga |
| 1982-143.txt | 2534 | 2534 | la questione non è fondata . il principio sancito nel primo comma dell art . 53 della costituzione , in | base | al quale tutti sono tenuti a concorrere alle spese pubbliche in ragione della propria capacità contributiva , ha carattere oggettivo |
| 1982-186.txt | 197 | 197 | non è fondata . l art . 74 , secondo e terzo comma , ha stabilito che nel determinare la | base | imponibile dell irpef deve tenersi conto degli oneri e dei costi , ma ha anche precisato le condizioni in presenza |
| 1982-186.txt | 198 | 198 | è fondata . l art . 74 , secondo e terzo comma , ha stabilito che nel determinare la base | imponibile | dell irpef deve tenersi conto degli oneri e dei costi , ma ha anche precisato le condizioni in presenza delle |
| 1982-186.txt | 445 | 445 | del contribuente , chiamato a rendere noti tutti gli elementi ( attivi e passivi ) che concorrono a formare la | base | imponibile : è , perciò , il contribuente che deve fornire alla finanza gli elementi sostanziali che valgano a dimostrare |
| 1982-186.txt | 446 | 446 | contribuente , chiamato a rendere noti tutti gli elementi ( attivi e passivi ) che concorrono a formare la base | imponibile | : è , perciò , il contribuente che deve fornire alla finanza gli elementi sostanziali che valgano a dimostrare l |
| 1982-186.txt | 791 | 791 | ad es . quella di utilizzare dati e notizie comunque raccolti o venuti a sua conoscenza e di operare sulla | base | di presunzioni prive dei requisiti di cui all art . 38 del medesimo d.p.r . n . 600 ) . |
| 1982-186.txt | 858 | 858 | corrispondere ben può essere dalla legge subordinato alla osservanza di taluni obblighi , come appunto avviene nella fattispecie , sulla | base | di prescrizioni non defatiganti od eccessive ma che , come si è detto corrispondono esattamente al comportamento che ogni titolare |
| 1982-72.txt | 194 | 194 | venditore ( anziché dell acquirente ) . tuttavia , la questione è palesemente infondata . va infatti ricordato che la | base | imponibile dell invim , se non il presupposto del tributo stesso , consiste nell incremento di valore dell immobile considerato |
| 1982-72.txt | 195 | 195 | ( anziché dell acquirente ) . tuttavia , la questione è palesemente infondata . va infatti ricordato che la base | imponibile | dell invim , se non il presupposto del tributo stesso , consiste nell incremento di valore dell immobile considerato , |
| 1985-159.txt | 738 | 738 | onere dovuto per la socof , o viceversa subire un aggravio aggiuntivo , fino alla misura del 7 % dell | imponibile | ; ciò , tuttavia , in base alla mera circostanza che il comune , in cui si trova il fabbricato |
| 1985-159.txt | 745 | 745 | viceversa subire un aggravio aggiuntivo , fino alla misura del 7 % dell imponibile ; ciò , tuttavia , in | base | alla mera circostanza che il comune , in cui si trova il fabbricato , abbia applicato un aliquota socof dell |
| 1985-159.txt | 833 | 833 | primi , si dice , sono gravati da un onere aggiuntivo , pari , appunto , all 8 % dell | imponibile | ; i secondi , grazie al congegno delle agevolazioni ammesse , beneficiano , per parte loro , di uno sgravio |
| 1985-159.txt | 2170 | 2170 | ha impugnato l istituzione della socof avanti al tar ( e attende che il giudizio così instaurato sia definito in | base | alla pronuncia di questa corte ) non ha interesse a che si rimuova una norma posta per alleviare la denunciata |
| 1985-159.txt | 2683 | 2683 | mezzo adoperato dal legislatore fiscale per conseguirlo . e per vero , l illegittimità della norma impositiva è prospettata sulla | base | di due distinti ma convergenti ordini di rilievi . da un canto si denunzia , com è stato premesso , |
| 1985-159.txt | 2897 | 2897 | . la prestazione pecuniaria , pur quando si configuri come onere fiscale in senso proprio , è imposta ” in | base | ” alla legge , come prescrive il suddetto precetto costituzionale , ogni qualvolta sia adeguatamente delimitata la discrezionalità dell ente |
| 1985-159.txt | 4464 | 4464 | immobili , da cui deriva il reddito tassato , hanno una loro precisa localizzazione , possono essere facilmente ripartiti come | base | imponibile fra i vari enti in funzione del luogo in cui sono ubicati e si prestano al tipo di intervento |
| 1985-159.txt | 4465 | 4465 | , da cui deriva il reddito tassato , hanno una loro precisa localizzazione , possono essere facilmente ripartiti come base | imponibile | fra i vari enti in funzione del luogo in cui sono ubicati e si prestano al tipo di intervento fiscale |
| 1985-159.txt | 4870 | 4870 | censura ora considerata . 6 . l asserita violazione della capacità contributiva argomentata , in punto di razionalità , in | base | alla mancata tassazione dei redditi da diversa fonte è riproposta , sempre dal tar del veneto , sotto altro angolo |
| 1985-159.txt | 4993 | 4993 | , in ultima analisi , dall art . 53 cost . . il ragionamento è , però , viziato alle | basi | , per l erroneità dell assunto che la previsione di esenzione dalle imposte debba sempre equivalere ad un riconoscimento legislativo |
| 1986-178.txt | 1138 | 1138 | originario dalla legge n . 482 del 1985 ; cosicché in relazione a detta nuova norma , non emanata in | base | a delegazione legislativa , una violazione dell art . 76 della costituzione non è configurabile , riguardando l art . |
| 1986-178.txt | 1562 | 1562 | netto del contribuente nel biennio anteriore all anno in cui è sorto il diritto alla loro percezione ” . l | imponibile | , a norma del successivo art . 14 , era ridotto del cinquanta per cento se l ammontare delle liquidazioni |
| 1986-178.txt | 1643 | 1643 | successivamente alla precedente riduzione in quanto spettante , di lire centomila per ogni anno o frazione di anno preso a | base | per la somministrazione dell indennità ” . se l ammontare della liquidazione superava dette somme , l imposta era ridotta |
| 1986-178.txt | 1792 | 1792 | 14 di detto d.p.r . , con normativa ( art . 4 ) applicabile ai giudizi in corso . in | base | al nuovo testo dell art . 14 la tassazione della indennità di fine rapporto , di qualunque tipo , resta |
| 1986-178.txt | 1835 | 1835 | . essa è stata sganciata dal reddito complessivo netto degli anni precedenti e si è stabilito che tali indennità sono | imponibili | per un ammontare che si determina riducendo il loro importo netto di una somma pari a lire cinquecentomila per ogni |
| 1986-178.txt | 1859 | 1859 | che si determina riducendo il loro importo netto di una somma pari a lire cinquecentomila per ogni anno preso a | base | di commisurazione con esclusione dei periodi di anzianità convenzionali . l imposta si applica con l aliquota , con riferimento |
| 1986-178.txt | 1912 | 1912 | all importo che risulta dividendo il predetto ammontare netto per il numero degli anni e frazione di anno preso a | base | di commisurazione e moltiplicando il risultato per dodici . con tali innovazioni legislative si è così inteso eliminare l elemento |
| 1986-178.txt | 2927 | 2927 | in dipendenza di contratti di assicurazione sulla vita . deve ritenersi , peraltro , che trattasi di somme percepite in | base | a titoli completamente diversi ed in relazione a fattispecie che presentano al di là di alcune analogie elementi di differenziazione |
| 1986-178.txt | 2972 | 2972 | comparabili ai fini del giudizio di costituzionalità alla stregua del principio di uguaglianza . infatti , i capitali percepiti in | base | a contratti di assicurazione sulla vita , lo sono in conseguenza di un atto previdenziale volontario il contratto di assicurazione |
| 1986-178.txt | 3044 | 3044 | il rischio assunto dall impresa assicuratrice , secondo una logica che rapporta il capitale assicurato al premio pagato , in | base | al calcolo di probabilità dell evento . l impresa assicuratrice si obbliga ad inserire , secondo le regole della tecnica |
| 1986-178.txt | 3342 | 3342 | determinò la scala crescente dei contributi previdenziali obbligatori in favore dell e.n.p.a.s . , nella misura del 7,10 % della | base | contributiva sino al 31 dicembre 1975 , del 7.60 % sino al 31 dicembre 1977 , dell 8,10 % sino |
| 1986-178.txt | 3426 | 3426 | , sempre direttamente corrisposte dalla pubblica amministrazione , invece , è sempre rimasta fissa alla percentuale del 2,50 % della | base | imponibile . la diversità delle situazioni legittima quindi il differente regime tributario e rientra nella discrezionalità del legislatore prevedere per |
| 1986-178.txt | 3427 | 3427 | sempre direttamente corrisposte dalla pubblica amministrazione , invece , è sempre rimasta fissa alla percentuale del 2,50 % della base | imponibile | . la diversità delle situazioni legittima quindi il differente regime tributario e rientra nella discrezionalità del legislatore prevedere per i |
| 1986-178.txt | 3934 | 3934 | caso in esame , invece , ha sottoposto ad imposizione somme affluite al fondo gestito dall e.n.p.a.s . , in | base | a contribuzioni , gravanti sul dipendente e corrisposte direttamente dallo stato . sì che , lo stato , verrebbe a |
| 1986-178.txt | 4343 | 4343 | n . 482 del 1985 al rispetto di quel principio , è dunque indispensabile tener conto , nella determinazione dell | imponibile | , anche dell ammontare dei contributi gravanti sul pubblico dipendente . ancorché come sopra si è visto trattasi di situazioni |
| 1986-178.txt | 4404 | 4404 | contratti di assicurazione sulla vita , il legislatore con un operazione impositiva meritevole di considerazione ha disposto la detrazione dall | imponibile | del coacervo dei premi versati ( art . 61 . n . 482 del 1985 ) , sebbene ( a |
| 1986-178.txt | 4528 | 4528 | della legge n . 482 del 1985 al rispetto dell art . 53 cost . , è indispensabile che l | imponibile | ivi previsto sia preceduto anche dalla detrazione di una somma pari alla percentuale dell indennità di buonuscita corrispondente al rapporto |
| 1987-400.txt | 1258 | 1258 | relazione a contratti di assicurazione sulla vita . al riguardo questa corte ha rilevato che trattasi di somme percepite in | base | a titoli diversi ed in relazione a fattispecie che presentano al di là di alcune analogie elementi di differenziazione tali |
| 1987-400.txt | 1302 | 1302 | comparabili ai fini del giudizio di costituzionalità alla stregua del principio di uguaglianza . infatti , i capitali percepiti in | base | a contratti di assicurazione sulla vita , lo sono in conseguenza di un atto previdenziale volontario il contratto il assicurazione |
| 1987-400.txt | 1364 | 1364 | e il rischio assunto dall impresa assicuratrice , secondo una logica che rapporta il capitale assicurato al premio pagato in | base | al calcolo di probabilità dell evento . viceversa , le indennità di buonuscita erogate dall e.n.p.a.s . sono prestazioni previdenziali |
| 1987-400.txt | 1617 | 1617 | , della legge 26 settembre 1985 , n . 482 , ” nella parte in cui non prevedono che dall | imponibile | da assoggettare ad imposta vada detratta anche una somma pari alla percentuale dell indennità di buonuscita ( di cui all |
| 1987-400.txt | 1744 | 1744 | , che dovevano essere congruamente valutate e trattate dal punto di vista fiscale , tenendo conto , nella determinazione dell | imponibile | , dell ammontare dei contributi gravanti sul pubblico dipendente . 6 . venendo all esame delle questioni ora sottoposte alla |
| 1987-400.txt | 1881 | 1881 | relazione agli artt . 38 , 53 e 3 della costituzione . le questioni prospettate , vanno perciò decise in | base | ai principi affermati in detta sentenza . alla stregua di essi , la questione di legittimità costituzionale dell art . |
| 1987-400.txt | 2328 | 2328 | eventualmente fatto a questi ultimi , trattandosi , come già si è posto in rilievo , di somme dovute in | base | a titoli diversi e non comparabili . 7 . passando all esame delle rimanenti questioni , riguardanti gli artt . |
| 1987-400.txt | 2711 | 2711 | 8,10 % . ulteriori modifiche di tali disposizioni ma sempre con la previsione di una contribuzione del 2,50 % della | base | imponibile da parte del dipendente furono poi introdotte dall art . 37 del d.p.r . n . 1092 del 1973 |
| 1987-400.txt | 2712 | 2712 | % . ulteriori modifiche di tali disposizioni ma sempre con la previsione di una contribuzione del 2,50 % della base | imponibile | da parte del dipendente furono poi introdotte dall art . 37 del d.p.r . n . 1092 del 1973 e |
| 1987-400.txt | 3068 | 3068 | . n . 645 del 1958 , al rispetto dell art . 53 cost . , è indispensabile che l | imponibile | ivi previsto sia preceduto anche dalla detrazione di una somma pari alla percentuale dell indennità di buonuscita corrispondente al rapporto |
| 1992-336.txt | 63 | 63 | registro ) nella parte in cui assoggetta ad imposta di registro gli atti di cessione di crediti considerando come valore | imponibile | il loro importo , anziché il corrispettivo della cessione . 2 . la definizione di base imponibile nel regime anteriore |
| 1992-336.txt | 79 | 79 | crediti considerando come valore imponibile il loro importo , anziché il corrispettivo della cessione . 2 . la definizione di | base | imponibile nel regime anteriore all entrata in vigore del testo unico delle disposizioni concernenti l imposta di registro ( d.p.r |
| 1992-336.txt | 80 | 80 | considerando come valore imponibile il loro importo , anziché il corrispettivo della cessione . 2 . la definizione di base | imponibile | nel regime anteriore all entrata in vigore del testo unico delle disposizioni concernenti l imposta di registro ( d.p.r . |
| 1992-336.txt | 223 | 223 | n . 131 del 1986 ) . le norme successive ( artt . 42 e seg . ) specificano la | base | imponibile in relazione a singole fattispecie ; in particolare per la determinazione del valore dei crediti occorre far riferimento come |
| 1992-336.txt | 224 | 224 | . 131 del 1986 ) . le norme successive ( artt . 42 e seg . ) specificano la base | imponibile | in relazione a singole fattispecie ; in particolare per la determinazione del valore dei crediti occorre far riferimento come risulta |
| 1992-336.txt | 294 | 294 | . 131 del 1986 ) , che costituisce norma speciale rispetto ai criteri posti dall art . 41 ( sulla | base | imponibile ) e dall art . 48 ( sul valore venale ) del medesimo d.p.r . n . 634 del |
| 1992-336.txt | 295 | 295 | 131 del 1986 ) , che costituisce norma speciale rispetto ai criteri posti dall art . 41 ( sulla base | imponibile | ) e dall art . 48 ( sul valore venale ) del medesimo d.p.r . n . 634 del 1972 |
| 1992-336.txt | 324 | 324 | valore venale ) del medesimo d.p.r . n . 634 del 1972 . alla stregua di tale disposizione il valore | imponibile | dei crediti è costituito dal loro importo , senza tener conto degli interessi non ancora maturati ; esso quindi è |
| 1992-336.txt | 375 | 375 | analogamente a quanto previsto dall art . 24 d.p.r . 26 ottobre 1972 n . 637 per la determinazione della | base | imponibile dei crediti al fine dell imposta di successione ) e rappresenta altresì un criterio esclusivo perché non concorre con |
| 1992-336.txt | 376 | 376 | a quanto previsto dall art . 24 d.p.r . 26 ottobre 1972 n . 637 per la determinazione della base | imponibile | dei crediti al fine dell imposta di successione ) e rappresenta altresì un criterio esclusivo perché non concorre con alcun |
| 1992-336.txt | 693 | 693 | che l esclusivo riferimento al valore nominale del credito non può far sospettare che in tal modo si individui una | base | imponibile non raccordata alla capacità contributiva manifestata con l atto posto in essere , e perciò irragionevole od arbitraria , |
| 1992-336.txt | 694 | 694 | l esclusivo riferimento al valore nominale del credito non può far sospettare che in tal modo si individui una base | imponibile | non raccordata alla capacità contributiva manifestata con l atto posto in essere , e perciò irragionevole od arbitraria , in |
| 1992-336.txt | 762 | 762 | costituendo uno specifico accadimento accertabile ex post non offre un dato che abbia giuridica rilevanza al fine della determinazione della | base | imponibile e rivesta tale univocità di significato che la mancata sua considerazione da parte del legislatore possa ridondare in arbitrarietà |
| 1992-336.txt | 763 | 763 | uno specifico accadimento accertabile ex post non offre un dato che abbia giuridica rilevanza al fine della determinazione della base | imponibile | e rivesta tale univocità di significato che la mancata sua considerazione da parte del legislatore possa ridondare in arbitrarietà o |
| 1992-336.txt | 893 | 893 | caso , che non necessariamente deve rifluire ex ante ( quale possibilità o probabilità d insolvenza ) sulla determinazione della | base | imponibile dell imposta ; viceversa il valore nominale del credito rappresenta un criterio ( generalizzato ed uniforme ) che esprime |
| 1992-336.txt | 894 | 894 | , che non necessariamente deve rifluire ex ante ( quale possibilità o probabilità d insolvenza ) sulla determinazione della base | imponibile | dell imposta ; viceversa il valore nominale del credito rappresenta un criterio ( generalizzato ed uniforme ) che esprime l |
| 1992-336.txt | 1060 | 1060 | al caso singolo , non dissimilmente dalla valutazione prognostica dell inadempimento del debitore nella cessione di crediti ) , la | base | imponibile è costituita non di meno da tale valore ( così l art . 41 , primo comma , n |
| 1992-336.txt | 1061 | 1061 | caso singolo , non dissimilmente dalla valutazione prognostica dell inadempimento del debitore nella cessione di crediti ) , la base | imponibile | è costituita non di meno da tale valore ( così l art . 41 , primo comma , n . |
| 1992-336.txt | 1145 | 1145 | pagato . e ancora , più in particolare , la solvibilità del debitore non rileva al fine della determinazione della | base | imponibile degli atti con i quali viene prestata la garanzia personale o reale ( base imponibile che è costituita sempre |
| 1992-336.txt | 1146 | 1146 | . e ancora , più in particolare , la solvibilità del debitore non rileva al fine della determinazione della base | imponibile | degli atti con i quali viene prestata la garanzia personale o reale ( base imponibile che è costituita sempre ed |
| 1992-336.txt | 1160 | 1160 | al fine della determinazione della base imponibile degli atti con i quali viene prestata la garanzia personale o reale ( | base | imponibile che è costituita sempre ed unicamente dalla somma garantita ) . pertanto non è affatto arbitrario , né irrazionale |
| 1992-336.txt | 1161 | 1161 | fine della determinazione della base imponibile degli atti con i quali viene prestata la garanzia personale o reale ( base | imponibile | che è costituita sempre ed unicamente dalla somma garantita ) . pertanto non è affatto arbitrario , né irrazionale , |
| 1992-336.txt | 1221 | 1221 | . né è fondata la questione di costituzionalità sotto il profilo dell art . 3 cost . la disciplina della | base | imponibile nel caso di cessione del contratto ( art . 41 n . 4 , cit . ) vede , |
| 1992-336.txt | 1222 | 1222 | né è fondata la questione di costituzionalità sotto il profilo dell art . 3 cost . la disciplina della base | imponibile | nel caso di cessione del contratto ( art . 41 n . 4 , cit . ) vede , sì |
| 1992-44.txt | 121 | 121 | dell imposta di conguaglio irpeg ( imposta sul reddito delle persone giuridiche ) , non esclude dal calcolo del reddito | imponibile | anche la parte di utili attribuiti ai soci non residenti per sospetta violazione degli artt . 3 e 53 cost |
| 1992-44.txt | 180 | 180 | azioni di risparmio al portatore . 2 . giova premettere che l imposta di conguaglio irpeg il computo della cui | base | imponibile è oggetto della censura di incostituzionalità mossa dalla commissione rimettente rappresenta il più recente approdo di uno sviluppo normativo |
| 1992-44.txt | 181 | 181 | di risparmio al portatore . 2 . giova premettere che l imposta di conguaglio irpeg il computo della cui base | imponibile | è oggetto della censura di incostituzionalità mossa dalla commissione rimettente rappresenta il più recente approdo di uno sviluppo normativo risalente |
| 1992-44.txt | 584 | 584 | / 3 , successivamente incrementata a 9 / 16 , dell ammontare degli utili che concorrono a formare il reddito | imponibile | ai fini dell irpeg o dell irpef dei soci medesimi . il meccanismo era , ed è , tale per |
| 1992-44.txt | 607 | 607 | dell irpeg o dell irpef dei soci medesimi . il meccanismo era , ed è , tale per cui nella | base | imponibile del socio viene ricostituito il valore ( al lordo dell incidenza dell irpeg pagata dalla società ) dei dividendi |
| 1992-44.txt | 608 | 608 | irpeg o dell irpef dei soci medesimi . il meccanismo era , ed è , tale per cui nella base | imponibile | del socio viene ricostituito il valore ( al lordo dell incidenza dell irpeg pagata dalla società ) dei dividendi distribuiti |
| 1992-44.txt | 771 | 771 | di esercizio ( diminuiti della parte assegnata alle azioni di risparmio al portatore ) rispetto al 64 % del reddito | imponibile | , al lordo delle perdite riportate da precedenti esercizi , dichiarato dalla società ai fini dell imposta sul reddito delle |
| 1992-44.txt | 1021 | 1021 | è pari a nove sedicesimi dell eccedenza dei dividendi distribuiti sull utile di esercizio rispetto al 64 % del reddito | imponibile | , ossia è pari non già ad una percentuale autonomamente determinata secondo una discrezionale valutazione del legislatore della capacità contributiva |
| 1992-44.txt | 1213 | 1213 | la diminuzione ( prevista dalla norma censurata ) della parte di dividendi assegnati alle azioni di risparmio al portatore dalla | base | imponibile dell imposta medesima . ed infatti già l art . 20 , primo comma ( tale dopo l abrogazione |
| 1992-44.txt | 1214 | 1214 | diminuzione ( prevista dalla norma censurata ) della parte di dividendi assegnati alle azioni di risparmio al portatore dalla base | imponibile | dell imposta medesima . ed infatti già l art . 20 , primo comma ( tale dopo l abrogazione del |
| 1992-44.txt | 1421 | 1421 | operare ( come era ben presente al legislatore del 1984 , leggendosi nella relazione alla citata legge finanziaria che la | base | imponibile dell imposta di conguaglio de qua deve essere depurata dei dividendi assegnati ” alle azioni di risparmio al portatore |
| 1992-44.txt | 1422 | 1422 | ( come era ben presente al legislatore del 1984 , leggendosi nella relazione alla citata legge finanziaria che la base | imponibile | dell imposta di conguaglio de qua deve essere depurata dei dividendi assegnati ” alle azioni di risparmio al portatore , |
| 1992-44.txt | 1648 | 1648 | imposta personale dovuta portando in detrazione il credito d imposta . questa possibilità rende piena ragione del fatto che dalla | base | imponibile dell imposta di conguaglio irpeg non si detraggano i dividendi assegnati ai possessori di azioni di risparmio nominative ( |
| 1992-44.txt | 1649 | 1649 | personale dovuta portando in detrazione il credito d imposta . questa possibilità rende piena ragione del fatto che dalla base | imponibile | dell imposta di conguaglio irpeg non si detraggano i dividendi assegnati ai possessori di azioni di risparmio nominative ( ma |
| 1992-44.txt | 1953 | 1953 | meccanismo del credito d imposta . d altro canto l art . 2 , secondo comma , non defalca dalla | base | imponibile dell imposta di conguaglio irpeg i dividendi attribuiti ai soci non residenti ( a differenza dei dividendi attribuiti ai |
| 1992-44.txt | 1954 | 1954 | del credito d imposta . d altro canto l art . 2 , secondo comma , non defalca dalla base | imponibile | dell imposta di conguaglio irpeg i dividendi attribuiti ai soci non residenti ( a differenza dei dividendi attribuiti ai possessori |
| 1992-44.txt | 2193 | 2193 | soluzione invocata nell ordinanza di rimessione ( che auspica per i dividendi attribuiti ai soci non residenti la detraibilità dalla | base | imponibile dell imposta di conguaglio irpeg ) si affianca quanto meno ad una simmetrica soluzione , anch essa ipotizzabile , |
| 1992-44.txt | 2194 | 2194 | invocata nell ordinanza di rimessione ( che auspica per i dividendi attribuiti ai soci non residenti la detraibilità dalla base | imponibile | dell imposta di conguaglio irpeg ) si affianca quanto meno ad una simmetrica soluzione , anch essa ipotizzabile , che |
| 1992-44.txt | 2388 | 2388 | per aderenza alla ( ipotizzata ) esigenza correttiva atteso che l auspicata ( dal giudice a quo ) detrazione dalla | base | imponibile dell imposta di conguaglio irpeg dei dividendi assegnati ai soci non residenti avrebbe l effetto di differenziare il trattamento |
| 1992-44.txt | 2389 | 2389 | aderenza alla ( ipotizzata ) esigenza correttiva atteso che l auspicata ( dal giudice a quo ) detrazione dalla base | imponibile | dell imposta di conguaglio irpeg dei dividendi assegnati ai soci non residenti avrebbe l effetto di differenziare il trattamento fiscale |
| 1992-44.txt | 2564 | 2564 | quale risulterebbe invece accentuato ove ne scaturisse l ulteriore conseguenza della non computabilità dei dividendi assegnati a soci esteri nella | base | imponibile dell imposta di conguaglio irpeg . la sollevata questione di costituzionalità va pertanto dichiarata inammissibile . |
| 1992-44.txt | 2565 | 2565 | risulterebbe invece accentuato ove ne scaturisse l ulteriore conseguenza della non computabilità dei dividendi assegnati a soci esteri nella base | imponibile | dell imposta di conguaglio irpeg . la sollevata questione di costituzionalità va pertanto dichiarata inammissibile . |
| 1993-233.txt | 337 | 337 | mutui concessi a determinati enti pubblici . deve quindi passarsi all esame nel merito della questione . 2 . sulla | base | della motivazione dell ordinanza di rimessione e dell illustrazione scritta ed orale fattane dalla difesa della cassa di risparmio costituita |
| 1993-233.txt | 441 | 441 | ” cui è dedicato il d.p.r . 601 del 1973 , si traduce per i combinati meccanismi di calcolo degli | imponibili | dell irpeg e dell ilor in un maggiore onere fiscale ; b ) violazione dello stesso art . 3 sotto |
| 1993-233.txt | 668 | 668 | se , invero , l agevolazione tributaria prevista da detta norma giova all istituto di credito riducendo i suoi proventi | imponibili | ai fini dell irpeg , ove però si consideri che l operatività della norma agevolativa va collegata con le altre |
| 1993-233.txt | 721 | 721 | del 1973 ) , secondo cui i costi detraibili ai fini dell ilor si determinano in corrispondenza dei predetti proventi | imponibili | irpeg , ne deriva che , riducendo ( per la concessa agevolazione ) questo imponibile , si riducono proporzionalmente anche |
| 1993-233.txt | 736 | 736 | in corrispondenza dei predetti proventi imponibili irpeg , ne deriva che , riducendo ( per la concessa agevolazione ) questo | imponibile | , si riducono proporzionalmente anche i costi detraibili , col risultato di un aumento dell ilor in misura tale da |
| 1993-233.txt | 982 | 982 | che queste correzioni vanno riferite ad errori materiali o di calcolo , ovvero ad errori di diritto nella determinazione della | base | imponibile , e non anche a pentimenti nelle scelte fatte nella dichiarazione di base . 5 . ad evitare , |
| 1993-233.txt | 983 | 983 | queste correzioni vanno riferite ad errori materiali o di calcolo , ovvero ad errori di diritto nella determinazione della base | imponibile | , e non anche a pentimenti nelle scelte fatte nella dichiarazione di base . 5 . ad evitare , pertanto |
| 1993-233.txt | 996 | 996 | errori di diritto nella determinazione della base imponibile , e non anche a pentimenti nelle scelte fatte nella dichiarazione di | base | . 5 . ad evitare , pertanto , le conseguenze distorte di una norma che determina irrazionalmente l effetto contrario |
| 1994-263.txt | 1214 | 1214 | , per avere il legislatore concepito un imposta sugli immobili basata su valori di redditività assolutamente astratti e rivalutabili sulla | base | di parametri non pertinenti e comunque non attendibili , venendo a colpire il patrimonio immobiliare lordo del contribuente , anziché |
| 1994-263.txt | 1413 | 1413 | già opprime tali cespiti ; ciò atteso che l ici prevede una aliquota a misura unica , applicabile sulla medesima | base | imponibile già gravata dall aliquota progressiva dell irpef , ovvero dall aliquota proporzionale dell irpeg , senza alcun beneficio di |
| 1994-263.txt | 1414 | 1414 | opprime tali cespiti ; ciò atteso che l ici prevede una aliquota a misura unica , applicabile sulla medesima base | imponibile | già gravata dall aliquota progressiva dell irpef , ovvero dall aliquota proporzionale dell irpeg , senza alcun beneficio di detrazione |
| 1994-263.txt | 2007 | 2007 | legge 11 marzo 1953 , n . 87 , va limitato all adeguatezza delle motivazioni in ordine ai presupposti in | base | ai quali il giudizio a quo possa dirsi concretamente ed effettivamente instaurato , con un proprio oggetto , vale a |
| 1994-263.txt | 2515 | 2515 | dicembre 1949 , n . 1142 , da eccezionale a generale il criterio della determinazione delle tariffe di estimo sulla | base | dell interesse del capitale fondiario , anziché sulla base del reddito virtualmente ritraibile , trasformazione che non era consentito effettuare |
| 1994-263.txt | 2524 | 2524 | a generale il criterio della determinazione delle tariffe di estimo sulla base dell interesse del capitale fondiario , anziché sulla | base | del reddito virtualmente ritraibile , trasformazione che non era consentito effettuare in via amministrativa . dopo l annullamento dei predetti |
| 1994-263.txt | 3526 | 3526 | art . 15 del d.p.r . 1 dicembre 1949 , n . 1142 ; questo pone , infatti , a | base | del calcolo ” il canone annuo di fitto , ordinariamente ritraibile ” , salvo i casi , pure previsti per |
| 1994-263.txt | 3650 | 3650 | un sistema come quello catastale , volto a definire valori , i quali hanno la limitata funzione di fornire una | base | di riferimento generale per l applicazione delle singole imposte , secondo la disciplina apprestata per ciascuna di esse dal legislatore |
| 1994-263.txt | 5295 | 5295 | in alcun modo potrebbe fare , rinvio ai criteri enunciati nella seconda , ma si limita , nel definire la | base | imponibile per l imposta comunale sugli immobili , a richiamare le rendite risultanti in catasto , da rivalutare ” periodicamente |
| 1994-263.txt | 5296 | 5296 | alcun modo potrebbe fare , rinvio ai criteri enunciati nella seconda , ma si limita , nel definire la base | imponibile | per l imposta comunale sugli immobili , a richiamare le rendite risultanti in catasto , da rivalutare ” periodicamente in |
| 1994-263.txt | 5317 | 5317 | per l imposta comunale sugli immobili , a richiamare le rendite risultanti in catasto , da rivalutare ” periodicamente in | base | a parametri che tengono conto dell effettivo andamento del mercato immobiliare ” , ma senza qualificare la relativa fonte . |
| 1994-289.txt | 47 | 47 | . 154 ” nella parte in cui prevede un trattamento tributario privilegiato rispetto al regime ordinario mediante l abbattimento della | base | imponibile al 60 per cento del reddito percepito a favore degli assegni vitalizi percepiti dai soggetti inclusi nelle categorie elencate |
| 1994-289.txt | 48 | 48 | 154 ” nella parte in cui prevede un trattamento tributario privilegiato rispetto al regime ordinario mediante l abbattimento della base | imponibile | al 60 per cento del reddito percepito a favore degli assegni vitalizi percepiti dai soggetti inclusi nelle categorie elencate agli |
| 1994-289.txt | 1218 | 1218 | n . 44 / 93 , dove si stabilisce , a fini fiscali , di includere i contributi stessi nella | base | imponibile dell indennità parlamentare ” in analogia ai premi assicurativi destinati a costituire le rendite vitalizie ” ) . 4 |
| 1994-289.txt | 1219 | 1219 | . 44 / 93 , dove si stabilisce , a fini fiscali , di includere i contributi stessi nella base | imponibile | dell indennità parlamentare ” in analogia ai premi assicurativi destinati a costituire le rendite vitalizie ” ) . 4 . |
| 1994-289.txt | 1480 | 1480 | terzo comma , del d.p.r . n . 42 del 1988 ( con l abbattimento al 60 per cento della | base | imponibile ) trova , invero , la sua spiegazione sia nel fatto che dette rendite vengono costituite mediante provvista di |
| 1994-289.txt | 1481 | 1481 | comma , del d.p.r . n . 42 del 1988 ( con l abbattimento al 60 per cento della base | imponibile | ) trova , invero , la sua spiegazione sia nel fatto che dette rendite vengono costituite mediante provvista di un |
| 1994-289.txt | 1558 | 1558 | rendita , ha già provveduto a versare le imposte sulle quote di capitale destinate a risparmio . la riduzione della | base | imponibile rispetto alle rendite riscosse viene , dunque , in questo caso , a rappresentare un correttivo giustificato dall esigenza |
| 1994-289.txt | 1559 | 1559 | , ha già provveduto a versare le imposte sulle quote di capitale destinate a risparmio . la riduzione della base | imponibile | rispetto alle rendite riscosse viene , dunque , in questo caso , a rappresentare un correttivo giustificato dall esigenza di |
| 1994-289.txt | 1650 | 1650 | integrate con quote a carico dell erario , risultavano , al pari dei contributi pensionistici , suscettibili di detrazione dalla | base | imponibile rappresentata dagli importi dell indennità di carica . stante l assenza di una identità di presupposti , specificamente attinenti |
| 1994-289.txt | 1651 | 1651 | con quote a carico dell erario , risultavano , al pari dei contributi pensionistici , suscettibili di detrazione dalla base | imponibile | rappresentata dagli importi dell indennità di carica . stante l assenza di una identità di presupposti , specificamente attinenti alla |
| 1994-289.txt | 1832 | 1832 | , x legislatura , pagg . 41 ss ) . l assenza di motivi idonei a giustificare la riduzione della | base | imponibile operata attraverso la norma in esame , conduce , dunque , ad affermare l illegittimità della stessa , per |
| 1994-289.txt | 1833 | 1833 | x legislatura , pagg . 41 ss ) . l assenza di motivi idonei a giustificare la riduzione della base | imponibile | operata attraverso la norma in esame , conduce , dunque , ad affermare l illegittimità della stessa , per violazione |
| 1994-316.txt | 176 | 176 | il beneficio dell assoggettamento all imposta sul reddito delle persone fisiche nella misura ridotta pari al 60 per cento della | base | imponibile , non ricomprendendo in tale disciplina di favore anche le pensioni spettanti ai pubblici impiegati collocati a riposo . |
| 1994-316.txt | 177 | 177 | beneficio dell assoggettamento all imposta sul reddito delle persone fisiche nella misura ridotta pari al 60 per cento della base | imponibile | , non ricomprendendo in tale disciplina di favore anche le pensioni spettanti ai pubblici impiegati collocati a riposo . scopo |
| 1994-316.txt | 424 | 424 | , ai fini dell imposta sul reddito delle persone fisiche , un trattamento tributario privilegiato , con l abbattimento della | base | imponibile al 60 per cento del reddito percepito ” . la pronuncia di illegittimità adottata nei confronti della norma che |
| 1994-316.txt | 425 | 425 | ai fini dell imposta sul reddito delle persone fisiche , un trattamento tributario privilegiato , con l abbattimento della base | imponibile | al 60 per cento del reddito percepito ” . la pronuncia di illegittimità adottata nei confronti della norma che le |
| 1995-377.txt | 279 | 279 | . n . 600 del 1973 a norma del quale ” i redditi fondiari sono in ogni caso determinati in | base | alle risultanze catastali ” , principio enunciato anche nell art . 31 , primo comma , del testo unico delle |
| 1995-377.txt | 439 | 439 | 1973 ) . questa corte ha già affermato ( ordinanza n . 482 del 1987 ) che la determinazione della | base | imponibile , mediante il ricorso alle tariffe d estimo costituisce una scelta discrezionale ” per nulla irragionevole ” del legislatore |
| 1995-377.txt | 440 | 440 | ) . questa corte ha già affermato ( ordinanza n . 482 del 1987 ) che la determinazione della base | imponibile | , mediante il ricorso alle tariffe d estimo costituisce una scelta discrezionale ” per nulla irragionevole ” del legislatore , |
| 1995-377.txt | 595 | 595 | indici e coefficienti presuntivi di reddito , determina un reddito medio al fine di colpire anche quella parte di reddito | imponibile | che non sia stata dichiarata . tuttavia , se il reddito ” fondatamente attribuibile al contribuente in base ad elementi |
| 1995-377.txt | 613 | 613 | di reddito imponibile che non sia stata dichiarata . tuttavia , se il reddito ” fondatamente attribuibile al contribuente in | base | ad elementi e a circostanze di fatto certi ” ( art . 38 , quarto comma , del d.p.r . |
| 1995-377.txt | 798 | 798 | in tale ultimo caso , infatti , il maggiore reddito ( rispetto a quello risultante dalle tariffe di estimo su | base | catastale ) non può , neppure presuntivamente , costituire base imponibile per le ragioni già dette e sempre che , |
| 1995-377.txt | 808 | 808 | ( rispetto a quello risultante dalle tariffe di estimo su base catastale ) non può , neppure presuntivamente , costituire | base | imponibile per le ragioni già dette e sempre che , ovviamente , il reddito dichiarato sia stato determinato in base |
| 1995-377.txt | 809 | 809 | rispetto a quello risultante dalle tariffe di estimo su base catastale ) non può , neppure presuntivamente , costituire base | imponibile | per le ragioni già dette e sempre che , ovviamente , il reddito dichiarato sia stato determinato in base ad |
| 1995-377.txt | 828 | 828 | base imponibile per le ragioni già dette e sempre che , ovviamente , il reddito dichiarato sia stato determinato in | base | ad una corretta applicazione delle tariffe d estimo catastale e delle allibrazioni in catasto e che vi sia una esatta |
| 1995-377.txt | 984 | 984 | e 32 del d.p.r . n . 917 del 1986 ) o di interventi legislativi speciali . 3 . sulla | base | delle predette considerazioni consegue che il tenore di vita del contribuente ” sproporzionato rispetto al reddito dichiarato ” non può |
| 1995-377.txt | 1121 | 1121 | terreni o esercizio di attività diverse non riconducibili a quelle agricole ) , diventa legittimo l accertamento sintetico in “ | base | ad elementi e circostanze di fatto certi ” , salva la facoltà del contribuente di fornire la prova della provenienza |
| 1996-21.txt | 259 | 259 | rendite catastali di cui al menzionato decreto 20 gennaio 1990 sia da ritenere tuttora operante , in ragione della nuova | base | di legittimazione conferita , alla disciplina dei provvedimenti annullati , dall art . 2 del decreto legge 23 gennaio 1993 |
| 1996-21.txt | 320 | 320 | 2 . secondo l ordinanza , la disposizione censurata , nello stabilire che l importo del tributo sia calcolato sulla | base | del valore degli immobili , determinato secondo le nuove tariffe d estimo di cui al decreto ministeriale 20 gennaio 1990 |
| 1996-21.txt | 443 | 443 | della progressività , una tassazione stabilita su ” un ipotesi astratta di fruttuosità del valore capitale dell immobile determinato in | base | a criteri di tipo ” patrimoniale ” , che la stessa norma mostra di voler abbandonare per i periodi di |
| 1996-21.txt | 546 | 546 | , derivante dalla mancata previsione della deduzione delle ” passività che gravano sull immobile , ai fini della determinazione della | base | imponibile ” come pure della ” indetraibilità ” dell isi ai fini irpef o irpeg ; gli stessi artt . |
| 1996-21.txt | 547 | 547 | derivante dalla mancata previsione della deduzione delle ” passività che gravano sull immobile , ai fini della determinazione della base | imponibile | ” come pure della ” indetraibilità ” dell isi ai fini irpef o irpeg ; gli stessi artt . 3 |
| 1996-21.txt | 1035 | 1035 | tassazione delle rendite immobiliari si fonderebbe su un ipotesi astratta di fruttuosità del valore capitale dell immobile , determinato in | base | a criteri di tipo patrimoniale che la stessa norma mostra di voler abbandonare per i periodi di imposta successivi al |
| 1996-21.txt | 1391 | 1391 | costituzionale solo se possono essere pagate con il reddito , lamenta la mancata previsione , ai fini della determinazione della | base | imponibile isi , della deduzione delle passività gravanti sull immobile , con un effetto che , secondo l ordinanza , |
| 1996-21.txt | 1392 | 1392 | solo se possono essere pagate con il reddito , lamenta la mancata previsione , ai fini della determinazione della base | imponibile | isi , della deduzione delle passività gravanti sull immobile , con un effetto che , secondo l ordinanza , potrebbe |
| 1996-21.txt | 1432 | 1432 | potrebbe rivelarsi al limite ” ablatorio ” , ove anche si consideri che l imposta straordinaria non è deducibile dall | imponibile | irpef e dall imponibile irpeg . la corte osserva che l imposta straordinaria sugli immobili costituisce un tributo la cui |
| 1996-21.txt | 1436 | 1436 | ” ablatorio ” , ove anche si consideri che l imposta straordinaria non è deducibile dall imponibile irpef e dall | imponibile | irpeg . la corte osserva che l imposta straordinaria sugli immobili costituisce un tributo la cui istituzione , come emerge |
| 1996-21.txt | 1670 | 1670 | quanto attiene poi all ulteriore problematica che viene adombrata nell ordinanza , della mancata previsione della deducibilità dell isi dall | imponibile | irpef e irpeg , la questione è qui posta impropriamente , in quanto relativa al regime giuridico e quindi alla |
| 1996-21.txt | 1739 | 1739 | oneri , gode , ai fini dell imposizione sui redditi , il legislatore , secondo criteri volti a conciliare sulla | base | di valutazioni politico economiche le esigenze finanziarie dello stato con quelle del cittadino , chiamato a contribuire ai bisogni della |
| 1996-21.txt | 2435 | 2435 | diversa , contenuta nell art . 2 della legge n . 75 del 1993 che , oltre a conferire nuova | base | di legittimità ai decreti sulle rendite catastali , integrando per questa parte l art . 7 denunciato , contiene ulteriori |
| 1996-251.txt | 319 | 319 | . 2 . secondo il giudice rimettente , la disposizione denunciata , nel far riferimento alle rendite catastali revisionate in | base | al decreto ministeriale 20 gennaio 1990 , richiama parametri che avrebbero dovuto trovare applicazione solo dal 1 gennaio 1992 . |
| 1996-251.txt | 586 | 586 | considerazione d ordine generale , sta di fatto che il riferimento a quelle stesse tariffe d estimo che , sulla | base | dell art . 4 , comma 4 , della legge n . 405 del 1990 , dovevano entrare in vigore |
| 1996-251.txt | 681 | 681 | qui in esame . gli stessi criteri informatori dell imposta , infatti , tali da comportare l individuazione di una | base | imponibile determinata , per differenza , fra il valore iniziale del bene e gli incrementi di valore verificatisi per il |
| 1996-251.txt | 682 | 682 | in esame . gli stessi criteri informatori dell imposta , infatti , tali da comportare l individuazione di una base | imponibile | determinata , per differenza , fra il valore iniziale del bene e gli incrementi di valore verificatisi per il decorso |
| 1997-111.txt | 228 | 228 | , commi 6 e 7 , del decreto legislativo n . 504 del 1992 ) . l imposta assume come | base | imponibile il valore degli immobili ( art . 5 , comma 1 ) , intendendosi per tali i fabbricati , |
| 1997-111.txt | 229 | 229 | commi 6 e 7 , del decreto legislativo n . 504 del 1992 ) . l imposta assume come base | imponibile | il valore degli immobili ( art . 5 , comma 1 ) , intendendosi per tali i fabbricati , le |
| 1997-111.txt | 897 | 897 | entità , ma di diversa composizione qualitativa . in secondo luogo si lamenta che l art . 5 individui la | base | imponibile del tributo nel valore lordo dei beni , sì da colpire un indice ” meramente fittizio ed immaginario “ |
| 1997-111.txt | 898 | 898 | , ma di diversa composizione qualitativa . in secondo luogo si lamenta che l art . 5 individui la base | imponibile | del tributo nel valore lordo dei beni , sì da colpire un indice ” meramente fittizio ed immaginario ” di |
| 1997-111.txt | 1282 | 1282 | di illegittimità della relativa disposizione . quanto poi all altro profilo prospettato , e cioè quello della mancata deduzione dalla | base | imponibile delle passività contratte dal proprietario per acquistare o costruire il bene , va considerato , anzitutto , che l |
| 1997-111.txt | 1283 | 1283 | illegittimità della relativa disposizione . quanto poi all altro profilo prospettato , e cioè quello della mancata deduzione dalla base | imponibile | delle passività contratte dal proprietario per acquistare o costruire il bene , va considerato , anzitutto , che l imposizione |
| 1997-111.txt | 1559 | 1559 | l applicazione al reddito dominicale di un moltiplicatore pari a settantacinque . ad avviso del rimettente , la determinazione della | base | imponibile secondo il metodo dei moltiplicatori fissi si porrebbe in contrasto con il principio di effettività della capacità contributiva e |
| 1997-111.txt | 1560 | 1560 | applicazione al reddito dominicale di un moltiplicatore pari a settantacinque . ad avviso del rimettente , la determinazione della base | imponibile | secondo il metodo dei moltiplicatori fissi si porrebbe in contrasto con il principio di effettività della capacità contributiva e con |
| 1997-111.txt | 2094 | 2094 | . 5 è coerente , da un lato , con una scelta legislativa che , prevedendo un computo la cui | base | è rappresentata dai dati catastali , si rifà , per l accertamento della base imponibile , a criteri di determinazione |
| 1997-111.txt | 2108 | 2108 | , prevedendo un computo la cui base è rappresentata dai dati catastali , si rifà , per l accertamento della | base | imponibile , a criteri di determinazione legale di valori tipo , e cioè a metodi che non possono di per |
| 1997-111.txt | 2109 | 2109 | prevedendo un computo la cui base è rappresentata dai dati catastali , si rifà , per l accertamento della base | imponibile | , a criteri di determinazione legale di valori tipo , e cioè a metodi che non possono di per sé |
| 1997-111.txt | 2283 | 2283 | lesivo della capacità contributiva , derivante dalla elevata entità dell aliquota dell ici , assommata all indeducibilità del tributo dall | imponibile | dell imposta personale sul reddito , nonché all esistenza di ulteriori imposizioni fiscali che , secondo il rimettente , colpirebbero |
| 1997-111.txt | 2564 | 2564 | colpito , è del resto confermato dal fatto che sarebbe certamente riduttivo identificare la capacità contributiva , che è alla | base | di tale vincolo , con la proprietà di uno specifico bene patrimoniale ovvero con quella di un reddito , esprimendo |
| 1997-111.txt | 3312 | 3312 | n . 394 del 1992 ) viene focalizzata sul punto specifico della deducibilità dell imposta di cui si tratta dall | imponibile | irpef . in ogni caso e a tacer d altro , può obiettarsi che trattandosi di questione che attiene al |
| 1997-111.txt | 3903 | 3903 | imposte , va inteso in senso relativo come obbligo per il legislatore di determinare preventivamente e sufficientemente criteri direttivi di | base | e linee generali di disciplina dell attività amministrativa ( sentenza n . 157 del 1996 ) . non ha perciò |
| 1997-137.txt | 403 | 403 | e quindi soggetti all imposta di successione pur se esenti . il giudice , quindi , ritenendo di dovere in | base | a tale interpretazione assoggettare ad imposta i titoli in questione , dubita della legittimità costituzionale della norma , in quanto |
| 1997-137.txt | 547 | 547 | in beni ” soggetti ad imposta ” . tale espressione ha riguardo ai beni che vanno effettivamente a formare la | base | imponibile , con conseguente esclusione dei beni che godano esenzioni del predetto tipo . la ratio di tale disposizione è |
| 1997-137.txt | 548 | 548 | beni ” soggetti ad imposta ” . tale espressione ha riguardo ai beni che vanno effettivamente a formare la base | imponibile | , con conseguente esclusione dei beni che godano esenzioni del predetto tipo . la ratio di tale disposizione è evidente |
| 1997-137.txt | 904 | 904 | del de cuius effettuata nei sei mesi antecedenti il decesso che viene considerata non idonea a determinare una decurtazione dell | imponibile | esistente all epoca della sua stipulazione . in altri termini , la eccezione ( prevista dal terzo comma , lettera |
| 1998-355.txt | 495 | 495 | fisiche , un trattamento tributario privilegiato degli assegni vitalizi , a favore di diversi soggetti , consistente nell abbattimento della | base | imponibile al 60 % del reddito percepito . in tale disciplina speciale , i consiglieri regionali e i membri del |
| 1998-355.txt | 496 | 496 | , un trattamento tributario privilegiato degli assegni vitalizi , a favore di diversi soggetti , consistente nell abbattimento della base | imponibile | al 60 % del reddito percepito . in tale disciplina speciale , i consiglieri regionali e i membri del parlamento |
| 1998-355.txt | 878 | 878 | inteso ” riagganciare ” la disciplina tributaria degli assegni vitalizi dei suoi consiglieri , anche in relazione al computo della | base | imponibile , a quella prevista dal legislatore statale per i membri del parlamento , ” sganciata ” nel 1995 con |
| 1998-355.txt | 879 | 879 | ” riagganciare ” la disciplina tributaria degli assegni vitalizi dei suoi consiglieri , anche in relazione al computo della base | imponibile | , a quella prevista dal legislatore statale per i membri del parlamento , ” sganciata ” nel 1995 con l |
| 1998-355.txt | 1135 | 1135 | luogo , l indubbia attinenza alla materia tributaria con riferimento per di più a un tributo erariale della disciplina della | base | imponibile dell imposta sul reddito delle persone fisiche , quale è quella contenuta nella disposizione impugnata . in secondo luogo |
| 1998-355.txt | 1136 | 1136 | , l indubbia attinenza alla materia tributaria con riferimento per di più a un tributo erariale della disciplina della base | imponibile | dell imposta sul reddito delle persone fisiche , quale è quella contenuta nella disposizione impugnata . in secondo luogo , |
| 1998-355.txt | 1352 | 1352 | costituzione . nella specie , difettando qualsiasi attribuzione di competenza legislativa regionale da parte della legge dello stato , la | base | costituzionale giustificativa della disposizione sottoposta al controllo di costituzionalità viene a mancare . |
| 1999-138.txt | 621 | 621 | 1999 questa corte ha avuto occasione di ricordare come l ordinamento finanziario della regione siciliana sia stato costruito , in | base | alle norme di attuazione dello statuto , e anche allontanandosi dal disegno originariamente sotteso alla formula testuale dell art . |
| 1999-138.txt | 777 | 777 | regionale sulle attività produttive , istituita dall art . 1 del d.lgs . n . 446 del 1997 , sulla | base | della delega contenuta nell art . 1 , comma 143 , della legge n . 662 del 1996 . essa |
| 1999-138.txt | 902 | 902 | dello stato , che ne definisce i caratteri e la disciplina fondamentale quanto a soggetti colpiti , presupposti e materia | imponibile | . la regione siciliana , nei riguardi di questo tributo , gode dunque , in primo luogo , degli stessi |
| 1999-138.txt | 1705 | 1705 | irap . gli articoli 2 , 4 e 15 sono impugnati in quanto , nel definire i presupposti , la | base | imponibile e la spettanza dell imposta alle singole regioni , stabiliscono che l imposta si applica sul valore della produzione |
| 1999-138.txt | 1706 | 1706 | . gli articoli 2 , 4 e 15 sono impugnati in quanto , nel definire i presupposti , la base | imponibile | e la spettanza dell imposta alle singole regioni , stabiliscono che l imposta si applica sul valore della produzione netta |
| 1999-138.txt | 2135 | 2135 | caso di imprese operanti sia nel territorio siciliano , sia in altri territori . nel caso dell irap , la | base | imponibile è costituita dal valore della produzione netta dell attività , e proprio per consentire la localizzazione nel territorio di |
| 1999-138.txt | 2136 | 2136 | di imprese operanti sia nel territorio siciliano , sia in altri territori . nel caso dell irap , la base | imponibile | è costituita dal valore della produzione netta dell attività , e proprio per consentire la localizzazione nel territorio di tale |
| 1999-138.txt | 2157 | 2157 | è costituita dal valore della produzione netta dell attività , e proprio per consentire la localizzazione nel territorio di tale | base | imponibile si fa riferimento non già alla residenza o alla sede del soggetto giuridico dell attività , bensì al luogo |
| 1999-138.txt | 2158 | 2158 | costituita dal valore della produzione netta dell attività , e proprio per consentire la localizzazione nel territorio di tale base | imponibile | si fa riferimento non già alla residenza o alla sede del soggetto giuridico dell attività , bensì al luogo in |
| 1999-138.txt | 2253 | 2253 | attività , all entità delle retribuzioni e dei compensi corrisposti agli addetti ai singoli stabilimenti , uffici o altre “ | basi | fisse ” , o ad altri elementi come l entità dei depositi , degli impieghi e degli ordini per le |
| 1999-138.txt | 2925 | 2925 | del 1997 , a valere solo per il periodo anteriore alla istituzione , da parte degli enti locali , sulla | base | di apposita legge regionale , della addizionale comunale e di quella provinciale sull irap , prevista dall art . 28 |
| 1999-138.txt | 5803 | 5803 | interno lordo per il 1998 e il 1999 , e tenendo anche conto degli effetti indiretti derivanti dall ampliamento delle | basi | imponibili degli altri tributi compartecipati ” ( art . 41 , comma 2 ) si considerano dunque ” eccedenze “ |
| 1999-138.txt | 5804 | 5804 | lordo per il 1998 e il 1999 , e tenendo anche conto degli effetti indiretti derivanti dall ampliamento delle basi | imponibili | degli altri tributi compartecipati ” ( art . 41 , comma 2 ) si considerano dunque ” eccedenze ” le |
| 1999-138.txt | 6824 | 6824 | devoluto alla regione , o di complesse operazioni di riforma e di sostituzione di tributi , come quella realizzata sulla | base | dell art . 3 , comma 143 , della legge n . 662 del 1996 , possono aversi , senza |
| 2000-347.txt | 741 | 741 | nei casi nei quali le nuove entrate derivino dalla modificazione delle aliquote di tributi esistenti , ovvero da interventi sulla | base | imponibile e siano previste da disposizioni le quali , benché contenute in uno stesso atto normativo , incidano su molteplici |
| 2000-347.txt | 742 | 742 | casi nei quali le nuove entrate derivino dalla modificazione delle aliquote di tributi esistenti , ovvero da interventi sulla base | imponibile | e siano previste da disposizioni le quali , benché contenute in uno stesso atto normativo , incidano su molteplici aspetti |
| 2000-348.txt | 203 | 203 | non conseguirebbero alla istituzione di nuovi tributi o all incremento delle aliquote di tributi esistenti , ma alla rideterminazione della | base | imponibile di tributi esistenti , di spettanza regionale , o alla istituzione di tributi che sarebbero sostitutivi di altri preesistenti |
| 2000-348.txt | 204 | 204 | conseguirebbero alla istituzione di nuovi tributi o all incremento delle aliquote di tributi esistenti , ma alla rideterminazione della base | imponibile | di tributi esistenti , di spettanza regionale , o alla istituzione di tributi che sarebbero sostitutivi di altri preesistenti pure |
| 2000-348.txt | 496 | 496 | comprenda sia misure accrescitive delle entrate ( e così introduzione di nuovi tributi , aumento di aliquote o estensione delle | basi | imponibili di tributi preesistenti ) , sia misure destinate invece a ridurre le entrate ( e così soppressione di tributi |
| 2000-348.txt | 497 | 497 | sia misure accrescitive delle entrate ( e così introduzione di nuovi tributi , aumento di aliquote o estensione delle basi | imponibili | di tributi preesistenti ) , sia misure destinate invece a ridurre le entrate ( e così soppressione di tributi esistenti |
| 2000-348.txt | 525 | 525 | destinate invece a ridurre le entrate ( e così soppressione di tributi esistenti , riduzione di aliquote o restrizioni di | basi | imponibili di tributi ) , per nuove entrate riservate allo stato devono intendersi , nel silenzio della legge , solo |
| 2000-348.txt | 526 | 526 | invece a ridurre le entrate ( e così soppressione di tributi esistenti , riduzione di aliquote o restrizioni di basi | imponibili | di tributi ) , per nuove entrate riservate allo stato devono intendersi , nel silenzio della legge , solo le |
| 2000-348.txt | 1301 | 1301 | sarebbe legittima in quanto non si tratterebbe di nuovi tributi né di aumento di aliquote , bensì di rideterminazione di | base | imponibile o di riduzione di entrate per soppressione di preesistenti tributi di spettanza regionale ; e che non sia prevista |
| 2000-348.txt | 1302 | 1302 | legittima in quanto non si tratterebbe di nuovi tributi né di aumento di aliquote , bensì di rideterminazione di base | imponibile | o di riduzione di entrate per soppressione di preesistenti tributi di spettanza regionale ; e che non sia prevista alcuna |
| 2000-362.txt | 79 | 79 | n . 917 ( approvazione del testo unico delle imposte sui redditi ) , nella parte in cui assume quale | base | imponibile , ai fini della tassazione del reddito fondiario di un immobile locato , l importo del canone locativo convenuto |
| 2000-362.txt | 80 | 80 | . 917 ( approvazione del testo unico delle imposte sui redditi ) , nella parte in cui assume quale base | imponibile | , ai fini della tassazione del reddito fondiario di un immobile locato , l importo del canone locativo convenuto in |
| 2000-362.txt | 427 | 427 | dell art . 3 della costituzione ( le altre cinque ordinanze ) , nella parte in cui viene assunto quale | base | imponibile , ai fini della tassazione del reddito fondiario di un immobile locato , l importo del canone locativo convenuto |
| 2000-362.txt | 428 | 428 | art . 3 della costituzione ( le altre cinque ordinanze ) , nella parte in cui viene assunto quale base | imponibile | , ai fini della tassazione del reddito fondiario di un immobile locato , l importo del canone locativo convenuto in |
| 2000-362.txt | 2240 | 2240 | il pagamento , effettivo o solo presunto , come effettuato a titolo di canone , cui possa essere commisurata la | base | imponibile ai fini dell imposta sul reddito . in realtà , solo nel caso di azione di risoluzione giudiziale occorrerà |
| 2000-362.txt | 2241 | 2241 | pagamento , effettivo o solo presunto , come effettuato a titolo di canone , cui possa essere commisurata la base | imponibile | ai fini dell imposta sul reddito . in realtà , solo nel caso di azione di risoluzione giudiziale occorrerà che |
| 2000-98.txt | 308 | 308 | o all aumento di aliquote di tributi esistenti , ma non le entrate derivanti da altri interventi legislativi incidenti sulla | base | imponibile e quindi sul gettito di tributi esistenti , onde sarebbero illegittime le norme impugnate che riservano all erario , |
| 2000-98.txt | 309 | 309 | all aumento di aliquote di tributi esistenti , ma non le entrate derivanti da altri interventi legislativi incidenti sulla base | imponibile | e quindi sul gettito di tributi esistenti , onde sarebbero illegittime le norme impugnate che riservano all erario , genericamente |
| 2000-98.txt | 1019 | 1019 | solo ” ove necessarie ” : cioè in quanto il gettito aggiuntivo e riservato allo stato non risulti già in | base | alle ordinarie emergenze contabili dei bilanci dello stato e della regione . la determinazione del gettito riservato e l applicazione |
| 2000-98.txt | 1146 | 1146 | come avviene per l irpef ) , ovvero da modifiche legislative incidenti , anziché sulle aliquote , sulla estensione della | base | imponibile dei tributi , la determinazione in concreto del gettito derivante dalle nuove norme , in ciascuno degli esercizi finanziari |
| 2000-98.txt | 1147 | 1147 | avviene per l irpef ) , ovvero da modifiche legislative incidenti , anziché sulle aliquote , sulla estensione della base | imponibile | dei tributi , la determinazione in concreto del gettito derivante dalle nuove norme , in ciascuno degli esercizi finanziari interessati |
| 2000-98.txt | 1831 | 1831 | governo , di meccanismi di conguaglio ex post delle entrate attribuite rispettivamente alla regione e allo stato , operanti sulla | base | dei dati di consuntivo ( come prevede l art . 4 , comma 3 , del decreto 23 dicembre 1997 |
| 2001-156.txt | 575 | 575 | a quello derivante dai tributi e contributi soppressi ai sensi degli articoli 36 e 51 , comma 1 , in | base | ai quali fissare l entità della riduzione dell acconto dovuto ai fini della stessa imposta determinato ai sensi dell articolo |
| 2001-156.txt | 867 | 867 | e capacità contributiva delle norme del decreto legislativo relative alla stessa individuazione del presupposto d imposta ed alla determinazione della | base | imponibile . rientrano in questo gruppo le questioni di legittimità costituzionale dell art . 4 del decreto legislativo sollevate , |
| 2001-156.txt | 868 | 868 | capacità contributiva delle norme del decreto legislativo relative alla stessa individuazione del presupposto d imposta ed alla determinazione della base | imponibile | . rientrano in questo gruppo le questioni di legittimità costituzionale dell art . 4 del decreto legislativo sollevate , in |
| 2001-156.txt | 1160 | 1160 | prestazione di servizi ( art . 2 ) , indipendentemente dal risultato economico di tale attività , ed indicando quale | base | imponibile il valore della produzione netta , al netto degli ammortamenti , costituita dalla differenza tra ricavi e costi , |
| 2001-156.txt | 1161 | 1161 | di servizi ( art . 2 ) , indipendentemente dal risultato economico di tale attività , ed indicando quale base | imponibile | il valore della produzione netta , al netto degli ammortamenti , costituita dalla differenza tra ricavi e costi , esclusi |
| 2001-156.txt | 2956 | 2956 | , con l ordinanza emessa il 10 maggio 2000 , e dalla commissione tributaria provinciale di piacenza risulta evidente sulla | base | delle medesime considerazioni sopra svolte riguardo alla natura e all oggetto dell imposta . una volta chiarito , infatti , |
| 2001-354.txt | 419 | 419 | contributivo ” ; il principio di ” ragionevolezza ” , giacché , ” al solo malcelato scopo di ampliare la | base | contributiva , assoggetta a contribuzione quello che nella sostanza , al di là della qualificazione formale operata dall art . |
| 2001-354.txt | 1093 | 1093 | del 1990 , anche la misura dei trattamenti rapportata al reddito annuo di impresa . sicché , all ampliamento della | base | contributiva corrisponde , appunto , l ampliamento della base pensionabile , con evidente riflesso positivo sulla misura della prestazione e |
| 2001-354.txt | 1102 | 1102 | al reddito annuo di impresa . sicché , all ampliamento della base contributiva corrisponde , appunto , l ampliamento della | base | pensionabile , con evidente riflesso positivo sulla misura della prestazione e , dunque , in armonia con la garanzia previdenziale |
| 2001-354.txt | 1338 | 1338 | previsione di un apporto finanziario al sistema da parte della stessa collettività generale , anche la commisurazione della contribuzione a | basi | di riferimento non costituite , solo ed esclusivamente , dal reddito che trova causa nel rapporto di lavoro . in |
| 2001-354.txt | 1383 | 1383 | rifarsi alle più recenti riforme in materia che evidenziano , infatti , il passaggio ad una più ampia accezione di | base | contributiva imponibile , tale da ricomprendere non solo il corrispettivo dell attività di lavoro , ma anche altre attribuzioni economiche |
| 2001-354.txt | 1385 | 1385 | più recenti riforme in materia che evidenziano , infatti , il passaggio ad una più ampia accezione di base contributiva | imponibile | , tale da ricomprendere non solo il corrispettivo dell attività di lavoro , ma anche altre attribuzioni economiche che nell |
| 2001-354.txt | 1453 | 1453 | , pur nella rispettiva autonomia di regimi , tra disciplina fiscale e disciplina previdenziale , quanto alla definizione proprio della | base | imponibile , a testimonianza di una esigenza di tendenziale armonizzazione in materia . convergenza ascrivibile , in primo luogo , |
| 2001-354.txt | 1454 | 1454 | pur nella rispettiva autonomia di regimi , tra disciplina fiscale e disciplina previdenziale , quanto alla definizione proprio della base | imponibile | , a testimonianza di una esigenza di tendenziale armonizzazione in materia . convergenza ascrivibile , in primo luogo , proprio |
| 2001-354.txt | 1530 | 1530 | che dà titolo all iscrizione ( art . 1 della legge n . 233 del 1990 ) , assume una | base | imponibile corrispondente a quella dell ambito tributario ; e , successivamente , al decreto legislativo 2 settembre 1997 , n |
| 2001-354.txt | 1531 | 1531 | dà titolo all iscrizione ( art . 1 della legge n . 233 del 1990 ) , assume una base | imponibile | corrispondente a quella dell ambito tributario ; e , successivamente , al decreto legislativo 2 settembre 1997 , n . |
| 2002-133.txt | 196 | 196 | incrementi sulle previsioni dei corrispondenti capitoli di entrata del bilancio dello stato ( art . 1 ) . sulla predetta | base | di calcolo , dispone che gli incaricati della riscossione versino alla cassa regionale siciliana le entrate derivanti dai tributi di |
| 2002-133.txt | 362 | 362 | recupero fosse effettuato a decorrere dal 1 gennaio 1999 ) ; che i versamenti possano essere oggetto di conguaglio sulla | base | dei dati risultanti dal rendiconto generale dello stato ( art . 4 , comma 3 ) . secondo la regione |
| 2002-133.txt | 690 | 690 | maggior gettito dell iva derivante dalla modifica delle accise su determinati prodotti , derivando tale gettito da un ampliamento della | base | imponibile dell iva , il che non consentirebbe di considerarlo riservato all erario statale ; d ) che , con |
| 2002-133.txt | 691 | 691 | gettito dell iva derivante dalla modifica delle accise su determinati prodotti , derivando tale gettito da un ampliamento della base | imponibile | dell iva , il che non consentirebbe di considerarlo riservato all erario statale ; d ) che , con riferimento |
| 2002-133.txt | 917 | 917 | la partecipazione della regione al procedimento per la loro attuazione , onde ne era venuta a mancare in parte la | base | legale , e che le altre disposizioni legislative parimenti attuate apparivano identiche nella loro portata alle prime , e dunque |
| 2002-17.txt | 525 | 525 | determinerebbe l ammontare al quale deve essere commisurata la sanzione amministrativa di specie non già rapportandolo alla effettiva e concreta | base | imponibile , ma a quello risultante dal suo calcolo prefissato ” forfetariamente ” e , pertanto , in via astratta |
| 2002-17.txt | 526 | 526 | l ammontare al quale deve essere commisurata la sanzione amministrativa di specie non già rapportandolo alla effettiva e concreta base | imponibile | , ma a quello risultante dal suo calcolo prefissato ” forfetariamente ” e , pertanto , in via astratta , |
| 2002-208.txt | 156 | 156 | non sia au torizzata dalla legge di delega 30 dicembre 1991 , n . 413 ( disposizioni per ampliare le | basi | imponibili , per razionalizzare , facilitare e potenziare l attività di accertamento ; di sposizioni per la rivalutazione obbligatoria dei |
| 2002-208.txt | 157 | 157 | sia au torizzata dalla legge di delega 30 dicembre 1991 , n . 413 ( disposizioni per ampliare le basi | imponibili | , per razionalizzare , facilitare e potenziare l attività di accertamento ; di sposizioni per la rivalutazione obbligatoria dei beni |
| 2002-208.txt | 476 | 476 | da un atto avente forza di legge successivo rispetto al decreto legi slativo censurato , e quindi prevalente , in | base | al criterio della lex posterior . trattandosi di una legge di conversione , essa non era in alcun modo vincolata |
| 2002-258.txt | 130 | 130 | del tributo di successione fra i diritti di usufrutto , uso , abitazione , attribuendo ad essi lo stesso valore | imponibile | , pur in presenza di evidenti , provate e indiscutibili differenze di contenuto economico di questi diritti reali ” ; |
| 2002-258.txt | 213 | 213 | nel tempo è certamente diverso rispetto a quello dell usufrutto ” , con la conseguenza che , essendo il valore | imponibile | del primo inferiore a quello del secondo , ” la relativa imposta non può essere eguale per i due diritti |
| 2002-258.txt | 577 | 577 | le situazioni considerate , individuare , nei limiti della ragionevolezza , i fattori che le accomunano , per porli a | base | di un identico regime fiscale . la stessa disciplina catastale , più volte scrutinata da questa corte e ritenuta non |
| 2002-258.txt | 1003 | 1003 | del 1990 ) , proprio per meglio adeguare la tassazione al bene goduto , stabilisce diversi coefficienti di calcolo della | base | imponibile a seconda , per l appunto , della durata nel tempo del diritto . |
| 2002-258.txt | 1004 | 1004 | 1990 ) , proprio per meglio adeguare la tassazione al bene goduto , stabilisce diversi coefficienti di calcolo della base | imponibile | a seconda , per l appunto , della durata nel tempo del diritto . |
| 2002-328.txt | 112 | 112 | 1 , lettera g ) , della legge 30 dicembre 1991 , n . 413 ( disposizioni per ampliare le | basi | imponibili , per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni |
| 2002-328.txt | 113 | 113 | , lettera g ) , della legge 30 dicembre 1991 , n . 413 ( disposizioni per ampliare le basi | imponibili | , per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni immobili |
| 2002-328.txt | 206 | 206 | e 53 della costituzione , dalla commissione tributaria provinciale di forlì , riguardo alla previsione di criteri di determinazione dell | imponibile | ai fini della tassazione delle plusvalenze realizzate in occasione della cessione di terreni edificabili diversi e con diversa incidenza economica |
| 2002-328.txt | 269 | 269 | in sé l imposizione sulle plusvalenze di cui si tratta , ma solamente la diversificazione dei criteri di determinazione dell | imponibile | , chiedendo che la corte riformuli i suddetti criteri , onde ricondurli alla , asseritamente violata , conformità al principio |
| 2002-328.txt | 1134 | 1134 | che anche il valore di acquisto dei terreni pervenuti al contribuente per effetto di successione o donazione sia rivalutato in | base | alla variazione dell indice dei prezzi al consumo per le famiglie di operai ed impiegati , così come previsto per |
| 2002-328.txt | 1348 | 1348 | . 917 del 1986 ) è costituito dal prezzo di acquisto aumentato di ogni altro costo inerente , rivalutato in | base | alla variazione dell indice dei prezzi al consumo per le famiglie di operai e impiegati [ . . . ] |
| 2002-328.txt | 1397 | 1397 | delle plusvalenze realizzate mediante cessione a titolo oneroso di terreni suscettibili di utilizzazione edificatoria , un criterio di determinazione della | base | imponibile costituito dalla differenza tra i corrispettivi della cessione percepiti nel periodo di imposta , al netto dell invim , |
| 2002-328.txt | 1398 | 1398 | plusvalenze realizzate mediante cessione a titolo oneroso di terreni suscettibili di utilizzazione edificatoria , un criterio di determinazione della base | imponibile | costituito dalla differenza tra i corrispettivi della cessione percepiti nel periodo di imposta , al netto dell invim , ed |
| 2002-328.txt | 1433 | 1433 | al netto dell invim , ed il prezzo di acquisto , aumentato di ogni altro costo inerente e rivalutato sulla | base | degli indici istat . dove è evidente che la rivalutazione del prezzo iniziale , disposta da tale norma , costituisce |
| 2002-328.txt | 1592 | 1592 | 1986 nella parte in cui , per gli acquisti a titolo gratuito , non stabilisce ai fini delle determinazione della | base | di calcolo delle plusvalenze ivi riguardate una rivalutazione del valore iniziale di acquisto del bene analoga a quella disposta per |
| 2003-334.txt | 344 | 344 | rapporti tra lo stato , le regioni e le province autonome di trento e di bolzano , procedono , sulla | base | delle risultanze delle gestioni sanitarie , ad accertare gli eventuali disavanzi delle singole regioni , ad individuare le basi imponibili |
| 2003-334.txt | 363 | 363 | sulla base delle risultanze delle gestioni sanitarie , ad accertare gli eventuali disavanzi delle singole regioni , ad individuare le | basi | imponibili dei rispettivi tributi regionali e a determinare le variazioni in aumento di una o più aliquote dei tributi medesimi |
| 2003-334.txt | 364 | 364 | base delle risultanze delle gestioni sanitarie , ad accertare gli eventuali disavanzi delle singole regioni , ad individuare le basi | imponibili | dei rispettivi tributi regionali e a determinare le variazioni in aumento di una o più aliquote dei tributi medesimi , |
| 2003-334.txt | 503 | 503 | lamenta soprattutto che siano i ministri e non la regione ad accertare gli eventuali disavanzi sanitari , ad individuare le | basi | imponibili dei tributi e a determinare le variazioni in aumento delle aliquote . 2 . 4 . tale quadro normativo |
| 2003-334.txt | 504 | 504 | soprattutto che siano i ministri e non la regione ad accertare gli eventuali disavanzi sanitari , ad individuare le basi | imponibili | dei tributi e a determinare le variazioni in aumento delle aliquote . 2 . 4 . tale quadro normativo è |
| 2003-334.txt | 941 | 941 | , a causa delle previste scadenze temporali e del sovrapporsi sulla normativa in esame , delle nuove norme introdotte sulla | base | dell accordo dell 8 agosto 2001 . in sostanza , a seguito della sopravvenuta citata normativa , deve ritenersi caducato |
| 2003-334.txt | 1003 | 1003 | della sanità , del tesoro , del bilancio e della programmazione economica i poteri di accertamento , di individuazione delle | basi | imponibili dei tributi regionali e di determinazione delle variazioni in aumento delle aliquote dei tributi medesimi . e debbono ritenersi |
| 2003-334.txt | 1004 | 1004 | sanità , del tesoro , del bilancio e della programmazione economica i poteri di accertamento , di individuazione delle basi | imponibili | dei tributi regionali e di determinazione delle variazioni in aumento delle aliquote dei tributi medesimi . e debbono ritenersi caducati |
| 2003-346.txt | 50 | 50 | . 11 , comma 2 , della legge 30 dicembre 1991 , n . 413 ( disposizioni per ampliare le | basi | imponibili , per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni |
| 2003-346.txt | 51 | 51 | 11 , comma 2 , della legge 30 dicembre 1991 , n . 413 ( disposizioni per ampliare le basi | imponibili | , per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni immobili |
| 2003-346.txt | 505 | 505 | con riferimento sempre al canone di ragionevolezza , nella parte specificamente oggetto di impugnazione in cui prevede che il reddito | imponibile | sia « in ogni caso » determinato mediante l applicazione della minore tra le tariffe d estimo previste per le |
| 2003-346.txt | 610 | 610 | n . 917 ( approvazione del testo unico delle imposte sui redditi ) , in tema di determinazione del reddito | imponibile | degli immobili locati . è tuttavia evidente che , una volta esclusa per le considerazioni svolte la comparabilità della disciplina |
| 2003-346.txt | 724 | 724 | per il fatto che il beneficio fiscale di cui si tratta si sostanzi in un criterio di determinazione del reddito | imponibile | fissato , con riferimento alle tariffe d estimo , in modo indifferenziato tanto per gli immobili locati quanto per quelli |
| 2003-346.txt | 979 | 979 | ad uso abitativo degli immobili ( anche di interesse storico o artistico ) , che prevede una determinazione del reddito | imponibile | mediante il riferimento al canone locativo , forfetariamente ridotto del 45 % , anziché agli estimi catastali ( art . |
| 2003-92.txt | 94 | 94 | orientamento già espresso da questa corte con le sentenze n . 422 e n . 376 del 2002 , in | base | alle quali la questione deve essere decisa avendo riguardo esclusivamente alle disposizioni costituzionali nel testo anteriore alla riforma . 2 |
| 2003-92.txt | 135 | 135 | . le questioni proposte con il ricorso investono , in primo luogo , l art . 5 ( emersione di | basi | imponibili e riduzione del carico tributario sui redditi di impresa ) della legge 23 dicembre 2000 , n . 388 |
| 2003-92.txt | 136 | 136 | le questioni proposte con il ricorso investono , in primo luogo , l art . 5 ( emersione di basi | imponibili | e riduzione del carico tributario sui redditi di impresa ) della legge 23 dicembre 2000 , n . 388 , |
| 2003-92.txt | 189 | 189 | stato ( legge finanziaria 2001 ) ” , secondo il quale le “ maggiori entrate che risulteranno dall aumento delle | basi | imponibili dei tributi erariali … per effetto dell applicazione delle disposizioni per favorire l emersione , di cui all art |
| 2003-92.txt | 190 | 190 | ( legge finanziaria 2001 ) ” , secondo il quale le “ maggiori entrate che risulteranno dall aumento delle basi | imponibili | dei tributi erariali … per effetto dell applicazione delle disposizioni per favorire l emersione , di cui all art . |
| 2003-92.txt | 756 | 756 | novembre 2001 , n . 409 ha confermato la prevista affluenza al fondo delle maggiori entrate derivanti dal recupero della | base | imponibile connessa ai programmi di emersione , ed ha disposto l abrogazione dei commi 2 e 3 del medesimo art |
| 2003-92.txt | 757 | 757 | 2001 , n . 409 ha confermato la prevista affluenza al fondo delle maggiori entrate derivanti dal recupero della base | imponibile | connessa ai programmi di emersione , ed ha disposto l abrogazione dei commi 2 e 3 del medesimo art . |
| 2003-92.txt | 998 | 998 | di un apposito fondo destinato ad essere alimentato con le maggiori entrate risultanti sia dall aumento che dal recupero delle | basi | imponibili , connesso ai programmi di emersione , è altrettanto vero che viene modificata la finalizzazione del fondo stesso , |
| 2003-92.txt | 999 | 999 | un apposito fondo destinato ad essere alimentato con le maggiori entrate risultanti sia dall aumento che dal recupero delle basi | imponibili | , connesso ai programmi di emersione , è altrettanto vero che viene modificata la finalizzazione del fondo stesso , il |
| 2003-92.txt | 1138 | 1138 | , la censura secondo la quale “ il considerare riservato allo stato il conseguente gettito ” risultante dall aumento delle | basi | imponibili per effetto delle disposizioni sull emersione “ comporta un pregiudizio economico per la regione violandone le attribuzioni in materia |
| 2003-92.txt | 1139 | 1139 | la censura secondo la quale “ il considerare riservato allo stato il conseguente gettito ” risultante dall aumento delle basi | imponibili | per effetto delle disposizioni sull emersione “ comporta un pregiudizio economico per la regione violandone le attribuzioni in materia finanziaria |
| 2003-92.txt | 2558 | 2558 | 2002 e bilancio pluriennale per il triennio 2002 2004 ” ) nelle quali è prevista una apposita unità previsionale di | base | nell ambito dell allegata tabella numero 2 consentono , comunque , la possibilità del ricorso a regolazioni contabili tra lo |
| 2003-98.txt | 90 | 90 | generale espresso dal primo comma dello stesso art . 6 individua come valore iniziale , ai fini della determinazione della | base | imponile dell invim , per gli immobili esenti dall invim decennale ai sensi dell art . 25 , secondo comma |
| 2003-98.txt | 655 | 655 | censurata , là dove prevede che , in caso di trasferimento degli immobili strumentali , ai fini della determinazione della | base | imponibile debba assumersi come valore iniziale quello della data di acquisto . è questa , infatti , una logica conseguenza |
| 2003-98.txt | 656 | 656 | , là dove prevede che , in caso di trasferimento degli immobili strumentali , ai fini della determinazione della base | imponibile | debba assumersi come valore iniziale quello della data di acquisto . è questa , infatti , una logica conseguenza della |
| 2004-29.txt | 127 | 127 | , n . 409 nella parte in cui riserva allo stato il gettito di imposte sostitutive correlate all emersione di | basi | imponibili , destinandolo al fondo di cui all art . 5 della legge 23 dicembre 2000 , n . 388 |
| 2004-29.txt | 128 | 128 | n . 409 nella parte in cui riserva allo stato il gettito di imposte sostitutive correlate all emersione di basi | imponibili | , destinandolo al fondo di cui all art . 5 della legge 23 dicembre 2000 , n . 388 ( |
| 2004-29.txt | 303 | 303 | un aumento di aliquota di un imposta preesistente , ma detta una specifica disciplina nel presupposto di una emersione di | basi | imponibili , le quali , qualora tutti i contribuenti avessero correttamente adempiuto gli obblighi , precipuamente tributari , sugli stessi |
| 2004-29.txt | 304 | 304 | aumento di aliquota di un imposta preesistente , ma detta una specifica disciplina nel presupposto di una emersione di basi | imponibili | , le quali , qualora tutti i contribuenti avessero correttamente adempiuto gli obblighi , precipuamente tributari , sugli stessi gravanti |
| 2004-37.txt | 2870 | 2870 | 1997 ( secondo periodo ) . 12 . il comma 10 prevede che a decorrere dal 1 gennaio 2002 le | basi | di calcolo dei sovracanoni dovuti ai comuni , o ai consorzi obbligatori tra essi costituiti , compresi nel relativo bacino |
| 2004-37.txt | 3041 | 3041 | della legge n . 925 del 1980 ) , che prevede altresì un procedimento per il loro aggiornamento biennale sulla | base | dei dati istat sull andamento del costo della vita ( art . 3 ) . la norma impugnata fissa ex |
| 2004-37.txt | 3064 | 3064 | istat sull andamento del costo della vita ( art . 3 ) . la norma impugnata fissa ex novo le | basi | di calcolo dei sovracanoni , salva per gli anni a venire l applicazione del predetto meccanismo di aggiornamento . la |
| 2004-37.txt | 3152 | 3152 | in cui l imposta relativa a fabbricati del gruppo catastale d , in precedenza versata ad un unico comune in | base | a valori di bilancio unitariamente considerati , sia successivamente da versare a più comuni a seguito dell attribuzione di separate |
| 2004-37.txt | 3258 | 3258 | sistema catastale , compresi i criteri e le procedure per la determinazione delle relative rendite , che costituiscono anche la | base | imponibile a cui è commisurata , per i fabbricati iscritti o iscrivibili in catasto , l imposta comunale sugli immobili |
| 2004-37.txt | 3259 | 3259 | catastale , compresi i criteri e le procedure per la determinazione delle relative rendite , che costituiscono anche la base | imponibile | a cui è commisurata , per i fabbricati iscritti o iscrivibili in catasto , l imposta comunale sugli immobili ( |
| 2004-37.txt | 3377 | 3377 | speciale ” , industriale o commerciale , i minori introiti relativi all ici conseguiti dai comuni per effetto dei minori | imponibili | derivanti da tale autodeterminazione siano compensati da un corrispondente aumento dei trasferimenti statali se di importo superiore a lire 3 |
| 2004-37.txt | 3729 | 3729 | . 1 del medesimo decreto legislativo disciplinava le modalità di attribuzione delle somme agli enti locali , in acconto sulla | base | dei dati relativi alle dichiarazioni dei redditi dell anno precedente , e in sede di conguaglio in base ai dati |
| 2004-37.txt | 3747 | 3747 | acconto sulla base dei dati relativi alle dichiarazioni dei redditi dell anno precedente , e in sede di conguaglio in | base | ai dati sulle dichiarazioni dell anno di riferimento . a quest ultima disciplina l art . 25 , comma 1 |
| 2004-37.txt | 3790 | 3790 | dalla regione emilia romagna , reca modifiche intese a stabilire che i versamenti agli enti locali sono effettuati ” sulla | base | dei dati statistici più recenti forniti dal ministero dell economia e delle finanze ” , quanto ai versamenti in acconto |
| 2004-37.txt | 3815 | 3815 | recenti forniti dal ministero dell economia e delle finanze ” , quanto ai versamenti in acconto , e ” sulla | base | dei dati statistici relativi all anno precedente , forniti dal ministero dell economia e delle finanze ” , quanto all |
| 2004-37.txt | 3884 | 3884 | del d.lgs . n . 360 del 1998 , anziché ai dati reali , ai dati statistici relativi ai redditi | imponibili | dei soggetti aventi domicilio fiscale nei singoli comuni , violi il ” principio di certezza delle risorse finanziarie sotteso all |
| 2004-37.txt | 3952 | 3952 | , consentirebbe margini di discrezionalità nell aggiornamento e nella strutturazione dei dati , ed inoltre , avendo riguardo ai redditi | imponibili | dei contribuenti aventi domicilio fiscale nei singoli comuni , farebbe perdere ogni relazione con i redditi di lavoro dipendente o |
| 2004-37.txt | 4246 | 4246 | confondersi con quella di una forma di potestà impositiva autonoma , che per sua natura non può che esercitarsi sulla | base | imponibile esistente nel territorio di ciascun ente . il riferimento della norma impugnata ai dati statistici finisce per allontanare ulteriormente |
| 2004-37.txt | 4247 | 4247 | con quella di una forma di potestà impositiva autonoma , che per sua natura non può che esercitarsi sulla base | imponibile | esistente nel territorio di ciascun ente . il riferimento della norma impugnata ai dati statistici finisce per allontanare ulteriormente la |
| 2004-37.txt | 4546 | 4546 | stato per il 2001 , ripartita tra i comuni dal ministero delle finanze in proporzione all ammontare , risultante sulla | base | dei dati disponibili , dell imposta netta dovuta dai contribuenti , distribuito territorialmente in funzione del domicilio fiscale . i |
| 2004-37.txt | 4607 | 4607 | il comma 5 regolava le modalità di erogazione della compartecipazione , in quattro rate di cui le due prime sulla | base | dei dati previsionali e le altre sulla base dei dati di consuntivo del 2001 , con i relativi conguagli . |
| 2004-37.txt | 4615 | 4615 | della compartecipazione , in quattro rate di cui le due prime sulla base dei dati previsionali e le altre sulla | base | dei dati di consuntivo del 2001 , con i relativi conguagli . le modifiche che la disposizione impugnata dell art |
| 2004-37.txt | 4765 | 4765 | in particolare , le nuove norme stabiliscono che per il 2002 il gettito è ripartito tra i comuni ” sulla | base | dei dati statistici più recenti ” forniti dal ministero dell economia ( nuovo comma 3 , ultimo periodo , dell |
| 2004-381.txt | 401 | 401 | 22 dicembre 1986 , n . 917 recante “ approvazione del testo unico delle imposte sui redditi ” dal reddito | imponibile | ai fini irpef non rileva ai fini della base imponibile per le addizionali regionali e comunali , e che resta |
| 2004-381.txt | 410 | 410 | approvazione del testo unico delle imposte sui redditi ” dal reddito imponibile ai fini irpef non rileva ai fini della | base | imponibile per le addizionali regionali e comunali , e che resta fermo quanto previsto dall art . 50 , comma |
| 2004-381.txt | 411 | 411 | del testo unico delle imposte sui redditi ” dal reddito imponibile ai fini irpef non rileva ai fini della base | imponibile | per le addizionali regionali e comunali , e che resta fermo quanto previsto dall art . 50 , comma 2 |
| 2004-381.txt | 753 | 753 | i ricorsi vanno riuniti per essere decisi con un unica pronuncia . 5 . – i ricorsi sono infondati sulla | base | delle considerazioni che seguono . 6 . – con riferimento all art . 2 della legge n . 289 del |
| 2004-381.txt | 781 | 781 | – con riferimento all art . 2 della legge n . 289 del 2002 le regioni ricorrenti lamentano che in | base | alla modifica dell imponibile irpef , l addizionale è dovuta solo se per lo stesso anno è dovuta l irpef |
| 2004-381.txt | 785 | 785 | art . 2 della legge n . 289 del 2002 le regioni ricorrenti lamentano che in base alla modifica dell | imponibile | irpef , l addizionale è dovuta solo se per lo stesso anno è dovuta l irpef , con la conseguenza |
| 2004-381.txt | 1378 | 1378 | che la legge statale loro riconosceva . ma tale misura risulta giustificabile , sul piano della legittimità costituzionale , in | base | alla considerazione che essa si traduce in una temporanea e provvisoria sospensione dell esercizio del potere regionale in attesa di |
| 2004-381.txt | 1977 | 1977 | la sospensione degli aumenti per le addizionali irpef e delle maggiorazioni dell aliquota irap . la sospensione si giustifica in | base | alle stesse considerazioni sopra esposte a proposito dell art . 3 , comma 1 , lettera a ) , della |
| 2005-21.txt | 381 | 381 | , dall altro ) alle censure sollevate dalla rimettente , aventi ad oggetto non già i criteri di determinazione dell | imponibile | , ma esclusivamente la temporanea differenziazione delle aliquote di imposta per settori di attività produttiva . 4 . – quanto |
| 2005-21.txt | 914 | 914 | secondo il valore aggiunto prodotto dalle attività autonomamente organizzate , a sua volta calcolato – al fine di ottenere una | base | imponibile confrontabile tra i vari settori e le varie attività produttive – con regole diverse stabilite dal legislatore in relazione |
| 2005-21.txt | 915 | 915 | il valore aggiunto prodotto dalle attività autonomamente organizzate , a sua volta calcolato – al fine di ottenere una base | imponibile | confrontabile tra i vari settori e le varie attività produttive – con regole diverse stabilite dal legislatore in relazione al |
| 2005-21.txt | 1268 | 1268 | la struttura dell irap esigerebbe , per intrinseca necessità logica e normativa , l unicità dell aliquota da applicarsi all | imponibile | , data la confrontabilità , nell àmbito di tutto il settore privato , della misura del valore aggiunto prodotto . |
| 2005-21.txt | 1582 | 1582 | dell irap , per sottrarsi ai prospettati dubbi di legittimità costituzionale , dovrebbe prevedere un aliquota unica da applicare alle | basi | imponibili diversificate ai sensi degli artt . da 4 a 11 bis del d.lgs . n . 446 del 1997 |
| 2005-21.txt | 1583 | 1583 | irap , per sottrarsi ai prospettati dubbi di legittimità costituzionale , dovrebbe prevedere un aliquota unica da applicare alle basi | imponibili | diversificate ai sensi degli artt . da 4 a 11 bis del d.lgs . n . 446 del 1997 . |
| 2005-21.txt | 1702 | 1702 | art . 1 , comma 1 , del decreto legislativo 30 dicembre 1999 , n . 506 ) , in | base | al quale le regioni , a decorrere dal terzo anno successivo a quello di emanazione del decreto , hanno la |
| 2005-21.txt | 1882 | 1882 | e il nuovo regime , soprattutto in termini redistributivi e di gettito . in particolare , le ragioni poste a | base | della differenziazione sono riconducibili ai seguenti princìpi e criteri direttivi fissati dalla legge di delegazione 23 dicembre 1996 , n |
| 2005-21.txt | 1918 | 1918 | 23 dicembre 1996 , n . 662 ( misure di razionalizzazione della finanza pubblica ) : a ) l aliquota | base | dell imposta deve essere fissata in misura tale da rendere il gettito equivalente complessivamente a quello dei tributi e contributi |
| 2005-21.txt | 1963 | 1963 | 3 , comma 143 , lettera e ) ; b ) detta aliquota ( come , del resto , la | base | imponibile ) può essere differenziata per settori di attività per ragioni ( appunto ) di politica economica e redistributiva , |
| 2005-21.txt | 1964 | 1964 | , comma 143 , lettera e ) ; b ) detta aliquota ( come , del resto , la base | imponibile | ) può essere differenziata per settori di attività per ragioni ( appunto ) di politica economica e redistributiva , tenendo |
| 2005-21.txt | 2452 | 2452 | disposta dal legislatore in modo non palesemente irragionevole , dopo aver concretamente valutato l insufficienza della sola differenziazione settoriale delle | basi | imponibili a raggiungere l obiettivo del mantenimento dell originaria ripartizione del carico fiscale . ciò tanto più vale se si |
| 2005-21.txt | 2453 | 2453 | dal legislatore in modo non palesemente irragionevole , dopo aver concretamente valutato l insufficienza della sola differenziazione settoriale delle basi | imponibili | a raggiungere l obiettivo del mantenimento dell originaria ripartizione del carico fiscale . ciò tanto più vale se si considera |
| 2006-155.txt | 196 | 196 | a tale imposta , nonché riordino della disciplina dei tributi locali ) e , segnatamente , incide sulla determinazione della | base | imponibile dell irap . a sua volta , il comma 348 individua il periodo di imposta a partire dal quale |
| 2006-155.txt | 197 | 197 | tale imposta , nonché riordino della disciplina dei tributi locali ) e , segnatamente , incide sulla determinazione della base | imponibile | dell irap . a sua volta , il comma 348 individua il periodo di imposta a partire dal quale si |
| 2006-155.txt | 322 | 322 | . il comma 350 introduce , quindi , un contributo di solidarietà del 4 per cento sulla parte di reddito | imponibile | eccedente l importo di 100.000 euro . infine , il comma 352 dà facoltà ai contribuenti , in sede di |
| 2006-67.txt | 120 | 120 | e classificabili nel gruppo catastale “ d ” , ove interamente posseduti da imprese e distintamente contabilizzati , che la | base | imponibile dell ici sia costituita dal valore determinato secondo i criteri stabiliti dal penultimo periodo del comma 3 dell art |
| 2006-67.txt | 121 | 121 | classificabili nel gruppo catastale “ d ” , ove interamente posseduti da imprese e distintamente contabilizzati , che la base | imponibile | dell ici sia costituita dal valore determinato secondo i criteri stabiliti dal penultimo periodo del comma 3 dell art . |
| 2006-67.txt | 250 | 250 | con i princípi costituzionali di parità ed eguaglianza sanciti dall art . 3 della costituzione , perché tale determinazione della | base | imponibile dell ici comporterebbe una ingiustificata disparità di trattamento dei suddetti fabbricati rispetto : ( a ) ai fabbricati del |
| 2006-67.txt | 251 | 251 | i princípi costituzionali di parità ed eguaglianza sanciti dall art . 3 della costituzione , perché tale determinazione della base | imponibile | dell ici comporterebbe una ingiustificata disparità di trattamento dei suddetti fabbricati rispetto : ( a ) ai fabbricati del medesimo |
| 2006-67.txt | 299 | 299 | già iscritti in catasto con attribuzione di rendita , per i quali l ici è , invece , dovuta in | base | a tale rendita ; ( b ) ai fabbricati ancora privi di rendita catastale , sia se classificabili nel predetto |
| 2006-67.txt | 396 | 396 | attribuita a fabbricati similari ; ( c ) ai fabbricati assoggettati all imposta di registro , per i quali l | imponibile | si determina – sempre ad avviso del rimettente – con riferimento alla rendita catastale , in qualunque gruppo siano classificabili |
| 2006-67.txt | 635 | 635 | è fondata . le censure del giudice a quo si basano sulla mancanza di ragionevolezza della suddetta disciplina differenziata dell | imponibile | dell ici , per i fabbricati di gruppo “ d ” , interamente posseduti da imprese e distintamente contabilizzati . |
| 2006-67.txt | 702 | 702 | cost . ) , in quanto le disposizioni denunciate , nell imporre per i suddetti fabbricati criteri di determinazione dell | imponibile | ritenuti dal rimettente comparativamente piú gravosi per i contribuenti , discriminerebbero ingiustificatamente il lavoro d impresa e la capacità contributiva |
| 2006-67.txt | 838 | 838 | non è fondata . il decreto legislativo n . 504 del 1992 prevede una disciplina differenziata per la determinazione della | base | imponibile dell ici sui fabbricati , distinguendo i fabbricati iscritti in catasto con attribuzione di rendita da quelli che ne |
| 2006-67.txt | 839 | 839 | è fondata . il decreto legislativo n . 504 del 1992 prevede una disciplina differenziata per la determinazione della base | imponibile | dell ici sui fabbricati , distinguendo i fabbricati iscritti in catasto con attribuzione di rendita da quelli che ne sono |
| 2006-67.txt | 876 | 876 | quelli che ne sono ancora privi . in particolare , per i fabbricati provvisti di rendita viene stabilito che la | base | imponibile è costituita dal valore risultante dall applicazione , all ammontare delle rendite catastali vigenti al 1 gennaio dell anno |
| 2006-67.txt | 877 | 877 | che ne sono ancora privi . in particolare , per i fabbricati provvisti di rendita viene stabilito che la base | imponibile | è costituita dal valore risultante dall applicazione , all ammontare delle rendite catastali vigenti al 1 gennaio dell anno di |
| 2006-67.txt | 1029 | 1029 | l art . 5 , comma 3 , del citato d.lgs . n . 504 del 1992 prevede che la | base | imponibile è costituita dal valore determinato secondo i criteri stabiliti dal penultimo periodo del comma 3 dell art . 7 |
| 2006-67.txt | 1030 | 1030 | art . 5 , comma 3 , del citato d.lgs . n . 504 del 1992 prevede che la base | imponibile | è costituita dal valore determinato secondo i criteri stabiliti dal penultimo periodo del comma 3 dell art . 7 del |
| 2006-67.txt | 1139 | 1139 | alle altre ipotesi di fabbricati ancora privi di rendita , il successivo comma 4 dello stesso articolo 5 individua tale | base | imponibile nel valore determinato con riferimento alla cosiddetta rendita presunta e , cioè , alla rendita dei fabbricati similari già |
| 2006-67.txt | 1140 | 1140 | altre ipotesi di fabbricati ancora privi di rendita , il successivo comma 4 dello stesso articolo 5 individua tale base | imponibile | nel valore determinato con riferimento alla cosiddetta rendita presunta e , cioè , alla rendita dei fabbricati similari già iscritti |
| 2006-67.txt | 1196 | 1196 | classificabili nel gruppo catastale “ d ” , che sono interamente posseduti da imprese e distintamente contabilizzati , la cui | base | imponibile è calcolata con riferimento al cosiddetto “ valore contabilizzato ” , prescindendo dalla rendita catastale . secondo il rimettente |
| 2006-67.txt | 1197 | 1197 | nel gruppo catastale “ d ” , che sono interamente posseduti da imprese e distintamente contabilizzati , la cui base | imponibile | è calcolata con riferimento al cosiddetto “ valore contabilizzato ” , prescindendo dalla rendita catastale . secondo il rimettente , |
| 2006-67.txt | 1398 | 1398 | evidentemente diversa , in quanto presuppone l attribuzione della rendita catastale del fabbricato e la conseguente possibilità di determinare l | imponibile | con riferimento a detta rendita , mentre nell ipotesi oggetto del giudizio a quo tale rendita non è stata ancora |
| 2006-67.txt | 1491 | 1491 | catasto per tariffe d estimo , con la conseguenza che , in attesa dell attribuzione della rendita , la loro | base | imponibile è agevolmente determinabile in relazione alla rendita “ presunta ” , e cioè alla rendita di fabbricati similari già |
| 2006-67.txt | 1492 | 1492 | per tariffe d estimo , con la conseguenza che , in attesa dell attribuzione della rendita , la loro base | imponibile | è agevolmente determinabile in relazione alla rendita “ presunta ” , e cioè alla rendita di fabbricati similari già iscritti |
| 2006-67.txt | 1730 | 1730 | catastale la quale , come è noto , si basa su stima diretta » . la differenziazione della disciplina della | base | imponibile non è pertanto irragionevole e rientra nell àmbito delle legittime scelte del legislatore . non v è omogeneità neanche |
| 2006-67.txt | 1731 | 1731 | la quale , come è noto , si basa su stima diretta » . la differenziazione della disciplina della base | imponibile | non è pertanto irragionevole e rientra nell àmbito delle legittime scelte del legislatore . non v è omogeneità neanche tra |
| 2006-67.txt | 2023 | 2023 | e 52 del d.p.r . n . 131 del 1986 ) – per quanto attiene ai criteri di determinazione della | base | imponibile . questa , nella disciplina dell imposta di registro , è costituita , infatti , dal valore del bene |
| 2006-67.txt | 2024 | 2024 | 52 del d.p.r . n . 131 del 1986 ) – per quanto attiene ai criteri di determinazione della base | imponibile | . questa , nella disciplina dell imposta di registro , è costituita , infatti , dal valore del bene dichiarato |
| 2006-67.txt | 2066 | 2066 | ( se superiore ) dal prezzo pattuito e il riferimento alla rendita catastale rileva ai fini non della determinazione della | base | imponibile , ma solo dell esercizio del potere di rettifica in aumento da parte dell ufficio finanziario , nell ipotesi |
| 2006-67.txt | 2067 | 2067 | se superiore ) dal prezzo pattuito e il riferimento alla rendita catastale rileva ai fini non della determinazione della base | imponibile | , ma solo dell esercizio del potere di rettifica in aumento da parte dell ufficio finanziario , nell ipotesi in |
| 2006-67.txt | 2192 | 2192 | ipotesi rispetto alla fattispecie oggetto del giudizio a quo , nonché la sottolineata non palese irragionevolezza della disciplina differenziata dell | imponibile | dell ici comportano , dunque , la non fondatezza della questione sollevata in riferimento all art . 3 cost . |
| 2006-67.txt | 2286 | 2286 | costi incrementativi – non solo non è irragionevole , ma neppure comporta un tributo necessariamente maggiore di quello calcolato in | base | alla rendita catastale “ effettiva ” o “ presunta ” degli stessi fabbricati . le disposizioni denunciate , pertanto , |
| 2007-350.txt | 102 | 102 | ( 2001 ) , nella parte in cui calcola l imposta unica sulle scommesse applicando un aliquota nominale ad una | base | , quella relativa alla quota di prelievo spettante al coni , non risultante da un atto avente forza di legge |
| 2007-350.txt | 378 | 378 | legge n . 288 del 1998 , nella parte in cui determinano l ammontare dell imposta unica sulle scommesse in | base | a formule e parametri fissati allo scopo di provvedere il coni delle necessarie risorse finanziarie , e svincolano l imposta |
| 2007-350.txt | 755 | 755 | « 20,20 per cento della quota di prelievo stabilita per ciascuna scommessa » – rinvierebbe , per la determinazione della | base | imponibile ( cioè della quota di prelievo a favore del coni ) , ad un atto amministrativo ( decreto del |
| 2007-350.txt | 756 | 756 | 20,20 per cento della quota di prelievo stabilita per ciascuna scommessa » – rinvierebbe , per la determinazione della base | imponibile | ( cioè della quota di prelievo a favore del coni ) , ad un atto amministrativo ( decreto del ministro |
| 2007-350.txt | 827 | 827 | cost . riserva alla legge . il giudice a quo muove , però , dall erroneo presupposto che , in | base | all evocato parametro costituzionale , l imponibile deve essere determinato integralmente dalla legge . al contrario , va rilevato che |
| 2007-350.txt | 834 | 834 | giudice a quo muove , però , dall erroneo presupposto che , in base all evocato parametro costituzionale , l | imponibile | deve essere determinato integralmente dalla legge . al contrario , va rilevato che , secondo la costante giurisprudenza di questa |
| 2007-350.txt | 894 | 894 | senso relativo , in quanto si limita a porre al legislatore l obbligo di determinare preventivamente sufficienti criteri direttivi di | base | e linee generali di disciplina della discrezionalità amministrativa ( ex plurimis : sentenze n . 190 del 2007 ; n |
| 2007-350.txt | 988 | 988 | costituente l oggetto del giudizio a quo ) fornisce criteri e limiti idonei a soddisfare , anche in tema di | base | imponibile , il disposto dell evocato art . 23 cost . in riferimento a detta imposta , infatti , il |
| 2007-350.txt | 989 | 989 | l oggetto del giudizio a quo ) fornisce criteri e limiti idonei a soddisfare , anche in tema di base | imponibile | , il disposto dell evocato art . 23 cost . in riferimento a detta imposta , infatti , il d.lgs |
| 2007-350.txt | 1080 | 1080 | 1951 , n . 1379 » ) , individua in modo preciso il presupposto ( la scommessa ) , la | base | imponibile ( quella parte della somma giocata corrispondente alla « quota di prelievo stabilita per ciascuna scommessa » e devoluta |
| 2007-350.txt | 1081 | 1081 | , n . 1379 » ) , individua in modo preciso il presupposto ( la scommessa ) , la base | imponibile | ( quella parte della somma giocata corrispondente alla « quota di prelievo stabilita per ciascuna scommessa » e devoluta al |
| 2007-350.txt | 1722 | 1722 | resi in ambito sportivo ) induce a ritenere obiettivamente e ragionevolmente limitata la discrezionalità dell amministrazione nella integrazione tecnica della | base | imponibile dell imposta unica e ad escludere , pertanto , la violazione dell art . 23 cost . 4 . |
| 2007-350.txt | 1723 | 1723 | in ambito sportivo ) induce a ritenere obiettivamente e ragionevolmente limitata la discrezionalità dell amministrazione nella integrazione tecnica della base | imponibile | dell imposta unica e ad escludere , pertanto , la violazione dell art . 23 cost . 4 . – |
| 2007-350.txt | 2214 | 2214 | comma 2 , prevede il riordino dell imposta unica di cui alla legge n . 1379 del 1951 . in | base | a quest ultima legge i soggetti d imposta sono ( art . 5 ) gli enti indicati nell art . |
| 2007-350.txt | 3550 | 3550 | legge n . 288 del 1998 , nella parte in cui determinano l ammontare dell imposta unica sulle scommesse in | base | a formule e parametri fissati allo scopo di provvedere il coni delle necessarie risorse finanziarie , per violazione dell art |
| 2008-102.txt | 3286 | 3286 | quest ultimo tipo di coordinamento è quello realizzato attraverso princípi che fissino un determinato rapporto percentuale ( in termini di | base | imponibile o di gettito ) tra tributi statali e tributi regionali o locali ; oppure ripartiscano tra i diversi livelli |
| 2008-102.txt | 3287 | 3287 | ultimo tipo di coordinamento è quello realizzato attraverso princípi che fissino un determinato rapporto percentuale ( in termini di base | imponibile | o di gettito ) tra tributi statali e tributi regionali o locali ; oppure ripartiscano tra i diversi livelli di |
| 2008-102.txt | 3452 | 3452 | che il suddetto divieto costituisca uno dei princípi con i quali la legislazione della regione sardegna deve armonizzarsi . in | base | a quanto si è appena osservato , infatti , esso costituisce un principio di coordinamento in senso stretto – individuato |
| 2008-102.txt | 3798 | 3798 | fissati dalla legislazione statale ( sentenze n . 169 e n . 82 del 2007 ) . infatti , in | base | a detto orientamento , tali vincoli , riconducibili ai “ princípi fondamentali di coordinamento della finanza pubblica ” , si |
| 2008-102.txt | 4255 | 4255 | tributario – piú specificamente , con le rationes cui sono ispirati i tributi statali gravanti sulle stesse o analoghe materie | imponibili | – e non contrasti con gli articoli del trattato ce indicati dal ricorrente . 6 . – occorre ora passare |
| 2008-102.txt | 6525 | 6525 | pur riguardando lo stesso tipo di reddito , sono dunque ispirate a diverse rationes : mentre la ratio posta a | base | dell art . 67 del d.p.r . n . 917 del 1986 risponde al principio generale di tassare il “ |
| 2008-102.txt | 7305 | 7305 | è fiscalmente domiciliato fuori dal territorio regionale o ha domicilio fiscale in sardegna da meno di ventiquattro mesi . in | base | al menzionato art . 58 del d.p.r . n . 600 del 1973 : a ) le persone fisiche residenti |
| 2008-102.txt | 9242 | 9242 | imposta non sarebbe « in armonia con i principi del sistema tributario dello stato » , essendo essa determinata in | base | alla superficie del fabbricato , senza tenere conto del suo valore , mentre la tassazione in base ai valori catastali |
| 2008-102.txt | 9259 | 9259 | essa determinata in base alla superficie del fabbricato , senza tenere conto del suo valore , mentre la tassazione in | base | ai valori catastali , come avviene per l ici , andrebbe comunque considerata come principio fondamentale , in quanto consente |
| 2008-102.txt | 11874 | 11874 | sui redditi riscosse nel territorio della regione , il cui gettito è a questa attribuito per i sette decimi in | base | all art . 8 , lettera a ) , dello statuto speciale ed è utilizzato anche a fini di tutela |
| 2008-102.txt | 11957 | 11957 | nella medesima regione delle imposte sui redditi . ad esempio , nel caso dei titolari di redditi inferiori ai minimi | imponibili | o comunque esenti , il soggetto , benché fiscalmente domiciliato in sardegna , non è tenuto al pagamento delle imposte |
| 2008-102.txt | 12172 | 12172 | sviluppo sostenibile del turismo nella regione . del resto , le suddette esclusioni soggettive , oltre a non giustificarsi in | base | alla natura dell imposta , non sono neppure idonee ad eliminare le già sopra rilevate incongruenze dell imposta medesima . |
| 2008-102.txt | 12517 | 12517 | il soggetto fiscalmente domiciliato in sardegna e , comunque , non potrebbe realizzarsi attraverso l imposta censurata , la cui | base | imponibile , essendo calcolata in relazione alla superficie , non è di per sé idonea a misurare detto incremento . |
| 2008-102.txt | 12518 | 12518 | soggetto fiscalmente domiciliato in sardegna e , comunque , non potrebbe realizzarsi attraverso l imposta censurata , la cui base | imponibile | , essendo calcolata in relazione alla superficie , non è di per sé idonea a misurare detto incremento . 7 |
| 2008-102.txt | 13050 | 13050 | legislazione di coordinamento dettata dal parlamento nazionale ; b ) in via subordinata , perché l imposta è determinata in | base | alla superficie del fabbricato , senza tenere conto del suo valore , mentre « la tassazione in base ai valori |
| 2008-102.txt | 13068 | 13068 | determinata in base alla superficie del fabbricato , senza tenere conto del suo valore , mentre « la tassazione in | base | ai valori catastali , come avviene per l imposta statale e per l ici , andrebbe comunque considerata come principio |
| 2008-102.txt | 13312 | 13312 | l imposta non sarebbe « in armonia con i principi del sistema tributario dello stato » , essendo determinata in | base | alla superficie del fabbricato , senza tenere conto del suo valore , mentre la tassazione in base ai valori catastali |
| 2008-102.txt | 13329 | 13329 | essendo determinata in base alla superficie del fabbricato , senza tenere conto del suo valore , mentre la tassazione in | base | ai valori catastali , come avviene per l ici , andrebbe comunque considerata come principio fondamentale , in quanto consente |
| 2008-102.txt | 15965 | 15965 | che , in questo modo , viene ad avere carattere regressivo » . la censura non è fondata . in | base | alla norma denunciata , l imposta non è dovuta per le unità per la navigazione da diporto che sostano tutto |
| 2008-102.txt | 19471 | 19471 | diporto » ) , non solo rendono possibile l immediata fruizione di beni turistico ambientali , ma rappresentano anche la | base | per l accesso di persone fisiche nelle isole sarde , con la conseguenza che la norma censurata , in quanto |
| 2008-102.txt | 19902 | 19902 | debbono informare il « sistema tributario » nel suo complesso e non i singoli tributi . in particolare , in | base | alla norma censurata , l imposta non è dovuta per le unità da diporto che sostano tutto l anno nelle |
| 2008-102.txt | 20480 | 20480 | prelievo coattivo che è finalizzato al concorso alle pubbliche spese ed è posto a carico di un soggetto passivo in | base | ad uno specifico indice di capacità contributiva ( cioè l effettuazione di uno scalo in un aerodromo , nell àmbito |
| 2008-102.txt | 21222 | 21222 | aeroclub , delle scuole di volo , dei piccoli aerei privati ed i servizi di lavoro aereo » . in | base | a tale ricostruzione del quadro normativo , il « trasporto aereo privato di persone » , da parte di aeromobili |
| 2008-102.txt | 21871 | 21871 | far parte di un ordinamento giuridico autonomo , integrato e coordinato con quello interno , ed ha trasferito , in | base | all art . 11 cost . , l esercizio di poteri , anche normativi , nelle materie oggetto dei trattati |
| 2008-102.txt | 23342 | 23342 | riguardanti l applicazione dell imposta sullo scalo degli aeromobili e delle unità da diporto , va premesso che , in | base | alla disposizione censurata , tale imposta si applica : a ) alle imprese esercenti unità da diporto ( o , |
| 2008-102.txt | 26006 | 26006 | secondo cui è vietato alla regione di istituire imposte comunali , va rilevato che tale principio non sussiste . in | base | allo statuto di autonomia è , infatti , attribuita alla regione la potestà legislativa di disciplinare tributi propri , sempre |
| 2008-102.txt | 26685 | 26685 | coincidenza con il periodo di maggior afflusso turistico , causano costi pubblici aggiuntivi rispetto a quelli programmabili dalla regione in | base | al gettito delle imposte già corrisposte dai soggetti residenti . i soggiornanti non residenti , perciò , incidono anche sulla |
| 2009-216.txt | 75 | 75 | 12 ( legge finanziaria per l anno 2008 ) , a norma del quale « ai fini della determinazione della | base | imponibile per il calcolo dell imposta regionale sulle attività produttive ( irap ) , sono esclusi i contributi regionali erogati |
| 2009-216.txt | 76 | 76 | ( legge finanziaria per l anno 2008 ) , a norma del quale « ai fini della determinazione della base | imponibile | per il calcolo dell imposta regionale sulle attività produttive ( irap ) , sono esclusi i contributi regionali erogati nell |
| 2009-216.txt | 135 | 135 | 20 dicembre 2006 , n . 93 43238 » . secondo il ricorrente , la disposizione impugnata , disciplinando la | base | imponibile dell imposta regionale sulle attività produttive ( irap ) , che è un tributo statale , lede la potestà |
| 2009-216.txt | 136 | 136 | dicembre 2006 , n . 93 43238 » . secondo il ricorrente , la disposizione impugnata , disciplinando la base | imponibile | dell imposta regionale sulle attività produttive ( irap ) , che è un tributo statale , lede la potestà legislativa |
| 2009-216.txt | 488 | 488 | alla legge regionale di intervenire su alcuni aspetti sostanziali e procedurali della sua disciplina , ma non di modificarne la | base | imponibile . né a conclusioni diverse può condurre l art . 1 , comma 43 , della legge 24 dicembre |
| 2009-216.txt | 489 | 489 | legge regionale di intervenire su alcuni aspetti sostanziali e procedurali della sua disciplina , ma non di modificarne la base | imponibile | . né a conclusioni diverse può condurre l art . 1 , comma 43 , della legge 24 dicembre 2007 |
| 2009-216.txt | 732 | 732 | aliquota , le detrazioni e le deduzioni , nonché di introdurre speciali agevolazioni , ma vietano loro di modificare le | basi | imponibili . la disposizione impugnata , modificando la base imponibile dell irap , esula quindi dagli interventi consentiti alle regioni |
| 2009-216.txt | 733 | 733 | , le detrazioni e le deduzioni , nonché di introdurre speciali agevolazioni , ma vietano loro di modificare le basi | imponibili | . la disposizione impugnata , modificando la base imponibile dell irap , esula quindi dagli interventi consentiti alle regioni in |
| 2009-216.txt | 741 | 741 | di introdurre speciali agevolazioni , ma vietano loro di modificare le basi imponibili . la disposizione impugnata , modificando la | base | imponibile dell irap , esula quindi dagli interventi consentiti alle regioni in questa materia e disciplina un oggetto che , |
| 2009-216.txt | 742 | 742 | introdurre speciali agevolazioni , ma vietano loro di modificare le basi imponibili . la disposizione impugnata , modificando la base | imponibile | dell irap , esula quindi dagli interventi consentiti alle regioni in questa materia e disciplina un oggetto che , anche |
| 2010-201.txt | 446 | 446 | , istituiti e regolati da leggi statali , il cui gettito è attribuito alle regioni , sia delle addizionali sulle | basi | imponibili dei tributi erariali , sia , infine , del gettito derivante dall aliquota media di equilibrio dell addizionale regionale |
| 2010-201.txt | 447 | 447 | istituiti e regolati da leggi statali , il cui gettito è attribuito alle regioni , sia delle addizionali sulle basi | imponibili | dei tributi erariali , sia , infine , del gettito derivante dall aliquota media di equilibrio dell addizionale regionale all |
| 2010-201.txt | 791 | 791 | materia di finanziamento delle funzioni di comuni , province e città metropolitane , si debba garantire il finanziamento integrale in | base | al fabbisogno standard e che esso sia « assicurato dai tributi propri , da compartecipazioni al gettito di tributi erariali |
| 2010-201.txt | 984 | 984 | ricorrente denuncia che tali norme determinano l effetto di una sottrazione di parte del gettito tributario spettante alla regione in | base | all art . 36 dello statuto ed al d.p.r . n . 1074 del 1965 . infatti , essendo la |
| 2010-201.txt | 1349 | 1349 | comma 1 , lettera a ) . inoltre , la norma impugnata prevede l « attribuzione dei beni immobili sulla | base | del criterio di territorialità » , quale ulteriore criterio di delega con riferimento alla formazione del patrimonio degli enti locali |
| 2010-357.txt | 1099 | 1099 | ( ed alle province autonome ) di variare fino ad un massimo di un punto percentuale solo l aliquota “ | base | ” dell irap ( prevista dal vigente comma 1 di detto art . 16 nella misura del 3,90 per cento |
| 2010-357.txt | 1405 | 1405 | normativa statale interposta , la quale consente alle regioni ( e alle province autonome ) la variazione dell aliquota “ | base | ” e non delle aliquote ” speciali ” di detto tributo . 2 . 1 . la provincia autonoma solleva |
| 2010-357.txt | 2213 | 2213 | della vigente versione del comma 2 dell art . 3 della legge provinciale n . 2 del 2009 . in | base | a quanto precede deve poi osservarsi che contrariamente a quanto affermato nei ricorsi e ribadito espressamente dalla difesa dello stato |
| 2010-357.txt | 2637 | 2637 | . . ] la legge della provincia autonoma di trento del 28 marzo 2009 , n . 2 » sulla | base | « di quanto specificato nell allegata relazione del ministro per i rapporti con le regioni » e , quindi , |
| 2010-357.txt | 2660 | 2660 | quanto specificato nell allegata relazione del ministro per i rapporti con le regioni » e , quindi , anche sulla | base | del sopra riportato passo della relazione citato dalla resistente . tuttavia la richiamata relazione contiene anche la proposta di impugnare |
| 2010-357.txt | 2946 | 2946 | d.lgs . n . 446 del 1997 consente alle regioni ( e alle province autonome ) di modificare l aliquota | base | e le aliquote speciali dell irap ( comma 1 e comma 2 dell art . 45 del d.lgs . n |
| 2010-357.txt | 3077 | 3077 | solo « l aliquota di cui al comma 1 » dello stesso art . 16 , cioè solo l aliquota | base | e non quelle speciali , tra le quali è compresa quella di cui al comma 1 dell art . 45 |
| 2010-357.txt | 3587 | 3587 | . 14 del 2009 ) , è istituita con legge regionale ; b ) le regioni non possono modificare le | basi | imponibili e possono modificare l aliquota ( solo ) « nei limiti stabiliti dalle leggi statali » ; c ) |
| 2010-357.txt | 3588 | 3588 | 14 del 2009 ) , è istituita con legge regionale ; b ) le regioni non possono modificare le basi | imponibili | e possono modificare l aliquota ( solo ) « nei limiti stabiliti dalle leggi statali » ; c ) la |
| 2010-357.txt | 4187 | 4187 | quindi , anche nel caso di un tributo per il quale la legge statale consenta la modifica solo dell aliquota | base | e non delle aliquote speciali , le quali , perciò , potranno essere sempre diminuite dalla provincia . confermano tale |
| 2010-357.txt | 4239 | 4239 | prevede , quale condizione per l esercizio della facoltà di diminuire le aliquote , la « possibilità » , in | base | alla normativa statale , di variare le aliquote stesse in riferimento al « tributo » nel suo complesso , restando |
| 2010-357.txt | 4440 | 4440 | art . 16 del d.lgs . n . 446 del 1997 , che consentono alla provincia di variarne l aliquota | base | ; 3 ) non supera le « aliquote superiori » del tributo previste dalla legge statale , perché le disposizioni |
| 2011-247.txt | 1008 | 1008 | autonomo per gli anni pregressi mediante autoliquidazione » ( art . 7 ) ; 2 ) l « integrazione degli | imponibili | per gli anni pregressi » ( art . 8 ) ; 3 ) la « definizione automatica per gli anni |
| 2011-247.txt | 1703 | 1703 | ce in contrasto con l ordinamento comunitario , in quanto comporta una rinuncia generale ed indiscriminata all accertamento delle operazioni | imponibili | in materia di iva e , pertanto , integra un inadempimento agli obblighi che sullo stato italiano incombono « in |
| 2011-247.txt | 1829 | 1829 | delle legislazioni degli stati membri relative alle imposte sulla cifra d affari sistema comune di imposta sul valore aggiunto : | base | imponibile uniforme , nonché dell art . 10 ce » ( sentenza 11 dicembre 2008 , causa c 174 / |
| 2011-247.txt | 1830 | 1830 | legislazioni degli stati membri relative alle imposte sulla cifra d affari sistema comune di imposta sul valore aggiunto : base | imponibile | uniforme , nonché dell art . 10 ce » ( sentenza 11 dicembre 2008 , causa c 174 / 07 |
| 2011-247.txt | 3372 | 3372 | , ma ciò solo nel caso in cui sia stata formulata una « ipotesi delittuosa » , posta « alla | base | di una notitia criminis » , nel corso dell « originario » termine triennale ( cassazione civile , decisioni n |
| 2011-247.txt | 4486 | 4486 | ” di cui ai primi due commi dell art . 57 del d.p.r . n . 633 del 1972 in | base | ad una scelta degli uffici tributari , ma operano autonomamente allorché sussistano elementi obiettivi tali da rendere obbligatoria la denuncia |
| 2011-247.txt | 6221 | 6221 | particolare , la gravità e la difficoltà di rilevamento di detti illeciti derivano sia dalla non arbitraria ipotizzabilità ( in | base | a chiari ed obiettivi elementi indiziari ) dei reati perseguibili d ufficio previsti dal d.lgs . n . 74 del |
| 2011-247.txt | 6515 | 6515 | impeditive della prosecuzione delle indagini penali ed il cui accertamento resti riservato all autorità giudiziaria penale ; sia perché in | base | a quanto si è appena visto il termine raddoppiato di accertamento è comunque piú ampio del termine di prescrizione del |
| 2011-247.txt | 7276 | 7276 | contrasto con i princípi di imparzialità e di buon andamento il potere discrezionale di estendere i termini dell accertamento in | base | ad una soggettiva e non controllabile valutazione circa la necessità di presentare denuncia penale per violazioni ricondotte ad ipotesi di |
| 2011-247.txt | 7336 | 7336 | si è già rilevato che il rimettente muove da una interpretazione plausibile delle disposizioni censurate , le quali , in | base | al loro tenore letterale , stabiliscono che il raddoppio dei termini deriva dall insorgenza dell obbligo della denuncia penale , |
| 2011-280.txt | 670 | 670 | a quo rendono adeguata la motivazione sulla rilevanza . 2 . 2 . anche la seconda eccezione di inammissibilità in | base | alla quale la corte di cassazione avrebbe omesso di ricercare un interpretazione costituzionalmente orientata della disposizione censurata , tale da |
| 2011-280.txt | 1927 | 1927 | stoccaggio provvisorio » ; c ) quale presupposto economicamente rilevante , la gestione di detti impianti ; d ) quale | base | imponibile , l entità , in chilogrammi , dei « rifiuti [ . . . ] innocuizzati , eliminati , |
| 2011-280.txt | 1928 | 1928 | provvisorio » ; c ) quale presupposto economicamente rilevante , la gestione di detti impianti ; d ) quale base | imponibile | , l entità , in chilogrammi , dei « rifiuti [ . . . ] innocuizzati , eliminati , collocati |
| 2011-280.txt | 2221 | 2221 | di una previa disposizione di legge statale che definisca , quanto meno , gli elementi essenziali del tributo . in | base | a tale disposizione la potestà normativa regionale si configura , perciò , come meramente attuativa delle leggi statali . nella |
| 2012-50.txt | 319 | 319 | ” » . lo ius superveniens ha ad oggetto esclusivamente l ambito soggettivo di applicazione della ipotesi di deduzione dalla | base | imponibile irap prevista dall art . 5 della legge della regione umbria n . 4 del 2011 . nulla è |
| 2012-50.txt | 320 | 320 | » . lo ius superveniens ha ad oggetto esclusivamente l ambito soggettivo di applicazione della ipotesi di deduzione dalla base | imponibile | irap prevista dall art . 5 della legge della regione umbria n . 4 del 2011 . nulla è mutato |
| 2012-50.txt | 703 | 703 | può ridurre le aliquote dell imposta regionale sulle attività produttive ( irap ) fino ad azzerarle e disporre deduzioni dalla | base | imponibile , nel rispetto della normativa dell unione europea e degli orientamenti giurisprudenziali della corte di giustizia dell unione europea |
| 2012-50.txt | 704 | 704 | ridurre le aliquote dell imposta regionale sulle attività produttive ( irap ) fino ad azzerarle e disporre deduzioni dalla base | imponibile | , nel rispetto della normativa dell unione europea e degli orientamenti giurisprudenziali della corte di giustizia dell unione europea . |
| 2012-50.txt | 819 | 819 | ” ) . fino al 2013 , dunque , in materia di irap le regioni « non possono modificare le | basi | imponibili ; nei limiti stabiliti dalle leggi statali , possono modificare l aliquota , le detrazioni e le deduzioni , |
| 2012-50.txt | 820 | 820 | ) . fino al 2013 , dunque , in materia di irap le regioni « non possono modificare le basi | imponibili | ; nei limiti stabiliti dalle leggi statali , possono modificare l aliquota , le detrazioni e le deduzioni , nonché |
| 2012-50.txt | 958 | 958 | abbiano incrementato rispetto al 2010 il numero dei lavoratori assunti con contratto di lavoro a tempo indeterminato possano dedurre dalla | base | imponibile irap il cinquanta per cento o il settantacinque per cento , nel caso di assunzione di personale dipendente disoccupato |
| 2012-50.txt | 959 | 959 | incrementato rispetto al 2010 il numero dei lavoratori assunti con contratto di lavoro a tempo indeterminato possano dedurre dalla base | imponibile | irap il cinquanta per cento o il settantacinque per cento , nel caso di assunzione di personale dipendente disoccupato da |
| 2012-50.txt | 1123 | 1123 | 31 dicembre 2008 . l art . 5 della legge impugnata , pertanto , introduce una ipotesi di deduzione dalla | base | imponibile irap che non è prevista dalla legislazione statale e che , in quanto riferita agli anni 2011 e 2012 |
| 2012-50.txt | 1124 | 1124 | dicembre 2008 . l art . 5 della legge impugnata , pertanto , introduce una ipotesi di deduzione dalla base | imponibile | irap che non è prevista dalla legislazione statale e che , in quanto riferita agli anni 2011 e 2012 , |
| 2013-121.txt | 765 | 765 | statale ed il cui gettito è attribuito alle regioni ) , sia delle addizionali regionali ( e locali ) sulle | basi | imponibili di tributi definibili come erariali in senso stretto ( nel senso di tributi il cui gettito è attribuito allo |
| 2013-121.txt | 766 | 766 | ed il cui gettito è attribuito alle regioni ) , sia delle addizionali regionali ( e locali ) sulle basi | imponibili | di tributi definibili come erariali in senso stretto ( nel senso di tributi il cui gettito è attribuito allo stato |
| 2013-121.txt | 924 | 924 | il cui gettito è attribuito alle regioni » ( lettera b , numero 1 ) e delle « addizionali sulle | basi | imponibili dei tributi erariali » ( lettera b , numero 2 ) , nel senso di addizionali regionali ( e |
| 2013-121.txt | 925 | 925 | cui gettito è attribuito alle regioni » ( lettera b , numero 1 ) e delle « addizionali sulle basi | imponibili | dei tributi erariali » ( lettera b , numero 2 ) , nel senso di addizionali regionali ( e locali |
| 2013-121.txt | 1046 | 1046 | concorrente , « coordinamento del sistema tributario » di cui al terzo comma dell art . 117 cost . in | base | alla costante giurisprudenza di questa corte , infatti , i suddetti tributi regionali derivati e le indicate addizionali , in |
| 2013-121.txt | 1181 | 1181 | disciplina dei suddetti tributi « derivati » analogamente a quella delle addizionali regionali , istituite con leggi statali , sulle | basi | imponibili di tributi erariali è riservata , dunque , alla legge statale , con la conseguenza che , da un |
| 2013-121.txt | 1182 | 1182 | dei suddetti tributi « derivati » analogamente a quella delle addizionali regionali , istituite con leggi statali , sulle basi | imponibili | di tributi erariali è riservata , dunque , alla legge statale , con la conseguenza che , da un lato |
| 2013-121.txt | 2030 | 2030 | il gettito dei tributi regionali di un importo tale ( che la ricorrente indica in nove milioni di euro su | base | annua ) da impedire il corretto esercizio delle attribuzioni della regione ( art . 118 cost . ) , cosí |
| 2013-121.txt | 2109 | 2109 | . n . 68 del 2011 , viene evocato dalla ricorrente in quanto prevede che « gli interventi statali sulle | basi | imponibili e sulle aliquote dei tributi regionali [ . . . ] sono possibili , a parità di funzioni amministrative |
| 2013-121.txt | 2110 | 2110 | n . 68 del 2011 , viene evocato dalla ricorrente in quanto prevede che « gli interventi statali sulle basi | imponibili | e sulle aliquote dei tributi regionali [ . . . ] sono possibili , a parità di funzioni amministrative conferite |
| 2013-121.txt | 2243 | 2243 | ha dimostrato che la riscossione dei suddetti crediti tributari regionali di importo compreso tra euro 16,53 ( già inesigibili in | base | alla previgente normativa ) ed euro 30,00 ( soglia introdotta dalla disposizione impugnata ) non sarebbe antieconomica per l entità |
| 2013-121.txt | 2489 | 2489 | parametro interposto . e ciò a prescindere dal fatto che la norma impugnata non solo non comporta la riduzione delle | basi | imponibili o delle aliquote dei tributi regionali , cioè la condizione che , sola , legittimerebbe l applicazione del citato |
| 2013-121.txt | 2490 | 2490 | interposto . e ciò a prescindere dal fatto che la norma impugnata non solo non comporta la riduzione delle basi | imponibili | o delle aliquote dei tributi regionali , cioè la condizione che , sola , legittimerebbe l applicazione del citato art |
| 2013-153.txt | 522 | 522 | ridurre le aliquote dell imposta regionale sulle attività produttive ( irap ) fino ad azzerarle , e disporre deduzioni dalla | base | imponibile , nel rispetto della normativa dell unione europea e degli orientamenti giurisprudenziali della corte di giustizia dell unione europea |
| 2013-153.txt | 523 | 523 | le aliquote dell imposta regionale sulle attività produttive ( irap ) fino ad azzerarle , e disporre deduzioni dalla base | imponibile | , nel rispetto della normativa dell unione europea e degli orientamenti giurisprudenziali della corte di giustizia dell unione europea . |
| 2013-153.txt | 651 | 651 | contrario , consentendo alle regioni a statuto ordinario di ridurre le aliquote del suddetto tributo e di disporre riduzioni della | base | imponibile , nel rispetto dei principi nella norma stessa richiamati . anche il limite temporale risulta osservato , perché l |
| 2013-153.txt | 652 | 652 | , consentendo alle regioni a statuto ordinario di ridurre le aliquote del suddetto tributo e di disporre riduzioni della base | imponibile | , nel rispetto dei principi nella norma stessa richiamati . anche il limite temporale risulta osservato , perché l art |
| 2014-06.txt | 332 | 332 | abitativo e relative pertinenze , all atto della cessione e su richiesta della parte acquirente resa al notaio , la | base | imponibile ai fini delle imposte di registro , ipotecarie e catastali è costituita dal valore dell immobile determinato ai sensi |
| 2014-06.txt | 333 | 333 | e relative pertinenze , all atto della cessione e su richiesta della parte acquirente resa al notaio , la base | imponibile | ai fini delle imposte di registro , ipotecarie e catastali è costituita dal valore dell immobile determinato ai sensi dell |
| 2014-06.txt | 497 | 497 | 44 , comma 1 , del d.p.r . n . 131 del 1986 . poiché nel caso di specie la | base | imponibile , calcolata secondo il criterio stabilito dall art . 44 , era più elevata rispetto al criterio cosiddetto “ |
| 2014-06.txt | 498 | 498 | , comma 1 , del d.p.r . n . 131 del 1986 . poiché nel caso di specie la base | imponibile | , calcolata secondo il criterio stabilito dall art . 44 , era più elevata rispetto al criterio cosiddetto ” tabellare |
| 2014-06.txt | 715 | 715 | . vi sarebbe , infatti un ingiustificata discriminazione del trattamento tributario riservato ad una categoria omogenea di beni , sulla | base | del mero presupposto del tipo di transazione assoggettato a prelievo , con conseguente violazione dei precetti contenuti negli artt . |
| 2014-06.txt | 890 | 890 | la palese difformità delle situazioni impedirebbe di sostenere la necessità di un unico ed uniforme criterio per la determinazione dell | imponibile | , sulla base del principio di uguaglianza di cui all art . 3 cost . la differenziazione della disciplina delle |
| 2014-06.txt | 893 | 893 | delle situazioni impedirebbe di sostenere la necessità di un unico ed uniforme criterio per la determinazione dell imponibile , sulla | base | del principio di uguaglianza di cui all art . 3 cost . la differenziazione della disciplina delle due ipotesi poste |
| 2014-06.txt | 1074 | 1074 | i casi il prezzo di riferimento verrebbe determinato in modo obiettivo e rappresenterebbe lo strumento più idoneo di determinazione della | base | imponibile del tributo . 3 . la questione sollevata in riferimento all art . 53 cost . è inammissibile . |
| 2014-06.txt | 1075 | 1075 | casi il prezzo di riferimento verrebbe determinato in modo obiettivo e rappresenterebbe lo strumento più idoneo di determinazione della base | imponibile | del tributo . 3 . la questione sollevata in riferimento all art . 53 cost . è inammissibile . il |
| 2014-06.txt | 1181 | 1181 | è venuta ad inserire la norma censurata . preliminarmente , è utile ricordare che il criterio generale per determinare la | base | imponibile degli atti che hanno ad oggetto beni immobili o diritti reali immobiliari , enunciato dal d.p.r . n . |
| 2014-06.txt | 1182 | 1182 | venuta ad inserire la norma censurata . preliminarmente , è utile ricordare che il criterio generale per determinare la base | imponibile | degli atti che hanno ad oggetto beni immobili o diritti reali immobiliari , enunciato dal d.p.r . n . 131 |
| 2014-06.txt | 1429 | 1429 | del 2004 e n . 1815 del 2004 ) , tale disposizione non aveva provocato un mutamento nella determinazione della | base | imponibile ( che rimaneva comunque il valore venale o , se maggiore , il corrispettivo dichiarato nell atto ) , |
| 2014-06.txt | 1430 | 1430 | 2004 e n . 1815 del 2004 ) , tale disposizione non aveva provocato un mutamento nella determinazione della base | imponibile | ( che rimaneva comunque il valore venale o , se maggiore , il corrispettivo dichiarato nell atto ) , bensì |
| 2014-06.txt | 1537 | 1537 | del d.p.r . n . 131 del 1986 , stabilendo che , nelle ipotesi previste da detta disposizione , la | base | imponibile venga individuata su richiesta della parte acquirente nel « valore dell immobile determinato ai sensi dell articolo 52 , |
| 2014-06.txt | 1538 | 1538 | d.p.r . n . 131 del 1986 , stabilendo che , nelle ipotesi previste da detta disposizione , la base | imponibile | venga individuata su richiesta della parte acquirente nel « valore dell immobile determinato ai sensi dell articolo 52 , commi |
| 2014-06.txt | 2169 | 2169 | le questioni di legittimità costituzionale delle norme che non prevedono l utilizzazione dei dati catastali ai fini della determinazione dell | imponibile | dell imposta , quando le norme censurate si riferiscono a fattispecie non omogenee rispetto a quelle per le quali è |
| 2014-06.txt | 2302 | 2302 | potestativo , al contrario riconosciuto all acquirente in libero mercato , di far riferimento , ai fini della determinazione dell | imponibile | di fabbricati ad uso abitativo in materia di imposte di registro , ipotecarie e catastali , al valore ” tabellare |
| 2014-06.txt | 2578 | 2578 | invocata dal presidente del consiglio dei ministri non è dunque in grado di giustificare la circostanza che l individuazione della | base | imponibile , tra il criterio fondato sul valore ” tabellare ” e quello basato sul prezzo vero , sia rimessa |
| 2014-06.txt | 2579 | 2579 | dal presidente del consiglio dei ministri non è dunque in grado di giustificare la circostanza che l individuazione della base | imponibile | , tra il criterio fondato sul valore ” tabellare ” e quello basato sul prezzo vero , sia rimessa dalla |
| 2014-06.txt | 2764 | 2764 | d.p.r . n . 131 del 1986 ) , che afferiscono alle aliquote e non ai criteri di determinazione della | base | imponibile ( trattati nel titolo iv del medesimo decreto ) . a differenza della precedente disciplina , la norma impugnata |
| 2014-06.txt | 2765 | 2765 | . n . 131 del 1986 ) , che afferiscono alle aliquote e non ai criteri di determinazione della base | imponibile | ( trattati nel titolo iv del medesimo decreto ) . a differenza della precedente disciplina , la norma impugnata attribuisce |
| 2014-06.txt | 2906 | 2906 | evidente valenza agevolativa , laddove consente al contribuente di non scegliere immancabilmente , tra i diversi criteri di determinazione della | base | imponibile , quello fondato sul valore ” tabellare ” ( che potrebbe essere meno vantaggioso in situazioni congiunturali avverse ) |
| 2014-06.txt | 2907 | 2907 | valenza agevolativa , laddove consente al contribuente di non scegliere immancabilmente , tra i diversi criteri di determinazione della base | imponibile | , quello fondato sul valore ” tabellare ” ( che potrebbe essere meno vantaggioso in situazioni congiunturali avverse ) , |
| 2014-06.txt | 3083 | 3083 | in deroga all art . 44 , comma 1 , del d.p.r . n . 131 del 1986 , la | base | imponibile ai fini delle imposte di registro , ipotecarie e catastali sia costituita dal valore dell immobile determinato ai sensi |
| 2014-06.txt | 3084 | 3084 | deroga all art . 44 , comma 1 , del d.p.r . n . 131 del 1986 , la base | imponibile | ai fini delle imposte di registro , ipotecarie e catastali sia costituita dal valore dell immobile determinato ai sensi dell |
| 2014-225.txt | 826 | 826 | 29 , comma 2 , lettera a ) , del d.l . n . 78 del 2010 prevede , in | base | alla natura ed alle garanzie che assistono i crediti tributari e contributivi , una triplice delimitazione legale del contenuto della |
| 2014-225.txt | 1054 | 1054 | versate ) la proposta di transazione fiscale « può prevedere esclusivamente la dilazione del pagamento » . 2 . sulla | base | dei suindicati elementi , deve ritenersi rilevante la questione . ed infatti , adottando un interpretazione degli artt . 160 |
| 2014-225.txt | 1134 | 1134 | pronunciare sulla « fattibilità giuridica » del concordato , e in particolare sulla possibilità giuridica di ammettervi una società in | base | ad un piano che contiene , tra l altro , una proposta di transazione fiscale che prevede il pagamento parziale |
| 2014-225.txt | 1754 | 1754 | europea , nonché agli acquisti intracomunitari di beni tra stati membri si propone , attraverso l armonizzazione della disciplina della | base | imponibile e la determinazione di livelli di aliquote sufficientemente ravvicinati tra gli stati membri , di attuare nel tempo la |
| 2014-225.txt | 1755 | 1755 | , nonché agli acquisti intracomunitari di beni tra stati membri si propone , attraverso l armonizzazione della disciplina della base | imponibile | e la determinazione di livelli di aliquote sufficientemente ravvicinati tra gli stati membri , di attuare nel tempo la neutralità |
| 2014-225.txt | 1876 | 1876 | imposta sulla cifra d affari dovessero essere gradualmente sostituiti con un sistema comune basato sul principio della neutralità , in | base | al quale i beni e i servizi simili dovevano essere assoggettati allo stesso carico fiscale in ogni stato membro . |
| 2014-225.txt | 1943 | 1943 | delle legislazioni degli stati membri relative alle imposte sulla cifra d affari sistema comune di imposta sul valore aggiunto : | base | imponibile uniforme ) , la quale diede attuazione alla decisione del consiglio dei ministri delle comunità europee adottata a lussemburgo |
| 2014-225.txt | 1944 | 1944 | legislazioni degli stati membri relative alle imposte sulla cifra d affari sistema comune di imposta sul valore aggiunto : base | imponibile | uniforme ) , la quale diede attuazione alla decisione del consiglio dei ministri delle comunità europee adottata a lussemburgo il |
| 2014-225.txt | 2322 | 2322 | dette risorse comprendono , tra l altro , quelle provenienti dall iva , ottenute applicando un aliquota comune ad una | base | imponibile determinata in modo uniforme e secondo regole comunitarie » . 4.2 . la giurisprudenza della corte di giustizia ue |
| 2014-225.txt | 2323 | 2323 | risorse comprendono , tra l altro , quelle provenienti dall iva , ottenute applicando un aliquota comune ad una base | imponibile | determinata in modo uniforme e secondo regole comunitarie » . 4.2 . la giurisprudenza della corte di giustizia ue assume |
| 2014-225.txt | 2595 | 2595 | ed ha rimarcato l incompatibilità con la disciplina comunitaria dell iva della rinuncia generale e indiscriminata all accertamento delle operazioni | imponibili | effettuate nel corso di una serie di periodi imposta ( sentenza 11 dicembre 2008 , causa c 174 / 07 |
| 2014-225.txt | 3159 | 3159 | a suo avviso , a superare i sollevati dubbi relativi all assoluta impraticabilità di decisioni che determinino una riduzione della | base | imponibile dell iva . il tribunale ordinario di verona asserisce , in particolare , che in base alla pronuncia delle |
| 2014-225.txt | 3160 | 3160 | suo avviso , a superare i sollevati dubbi relativi all assoluta impraticabilità di decisioni che determinino una riduzione della base | imponibile | dell iva . il tribunale ordinario di verona asserisce , in particolare , che in base alla pronuncia delle sezioni |
| 2014-225.txt | 3176 | 3176 | una riduzione della base imponibile dell iva . il tribunale ordinario di verona asserisce , in particolare , che in | base | alla pronuncia delle sezioni unite della corte di cassazione ( sentenza n . 3676 del 17 febbraio 2010 ) non |
| 2014-225.txt | 3410 | 3410 | citate pronunce non è condivisibile in ragione dell erronea premessa ermeneutica da cui muove il giudice a quo , in | base | alla quale la chiusura delle liti fiscali pendenti , prevista e disciplinata dall art . 16 della legge 27 dicembre |
| 2014-225.txt | 3851 | 3851 | stato della lite stessa al momento della domanda di definizione , garantendo la riscossione di un credito tributario incerto sulla | base | di un trattamento paritario tra i contribuenti » ( ordinanza n . 3675 del 2010 , e , nello stesso |
| 2014-225.txt | 4349 | 4349 | in relazione a tale parametro , ipotizzabile il contrasto con la disciplina della transazione fiscale , dedotto dal rimettente in | base | al presupposto che dall inammissibilità de plano della proposta di concordato che preveda il pagamento parziale dell iva deriverebbe nocumento |
| 2014-225.txt | 4652 | 4652 | fondatezza della censura rivolta alla disciplina della transazione fiscale in relazione all art . 3 cost . , sollevata in | base | ad argomentazioni che parimenti denunciano la disparità di trattamento dell amministrazione finanziaria rispetto alle altre categorie di creditori , i |
| 2014-225.txt | 4681 | 4681 | trattamento dell amministrazione finanziaria rispetto alle altre categorie di creditori , i quali , ad avviso del rimettente , in | base | al novellato art . 160 della legge fallimentare possono optare per la soluzione concordataria quando al loro credito sia attribuito |
| 2014-26.txt | 931 | 931 | , 6 , 7 e 8 del decreto legislativo 15 dicembre 1997 , n . 446 , relativa alla quota | imponibile | delle spese per il personale dipendente e assimilato al netto delle deduzioni spettanti ai sensi dell articolo 11 , commi |
| 2014-26.txt | 1124 | 1124 | state censurate in quanto ( senza che sia previsto alcun meccanismo compensativo ) stabiliscono deduzioni che vanno ad abbassare la | base | imponibile delle imposte ires , irpef ed irap , con l effetto di diminuirne il gettito , destinato pro quota |
| 2014-26.txt | 1125 | 1125 | censurate in quanto ( senza che sia previsto alcun meccanismo compensativo ) stabiliscono deduzioni che vanno ad abbassare la base | imponibile | delle imposte ires , irpef ed irap , con l effetto di diminuirne il gettito , destinato pro quota o |
| 2014-26.txt | 1608 | 1608 | questione già proposta e decisa , nel senso della non fondatezza , dalla sentenza n . 155 del 2006 sulla | base | di argomentazioni motivazionali che vanno integralmente ribadite in questa sede , data la sostanziale identità del thema decidendum . ora |
| 2014-26.txt | 2645 | 2645 | né sostanziale , da parte delle disposizioni impugnate , che , come detto , hanno per oggetto la determinazione della | base | imponibile di tributi erariali , di competenza esclusiva del legislatore statale . d altronde , questa corte ha ripetutamente e |
| 2014-26.txt | 2646 | 2646 | sostanziale , da parte delle disposizioni impugnate , che , come detto , hanno per oggetto la determinazione della base | imponibile | di tributi erariali , di competenza esclusiva del legislatore statale . d altronde , questa corte ha ripetutamente e costantemente |
| 2014-80.txt | 91 | 91 | al 17 settembre 2011 , punisce l omesso versamento dell imposta sul valore aggiunto ( iva ) , dovuta in | base | alla relativa dichiarazione annuale , per importi superiori , per ciascun periodo di imposta , ad euro 50.000 ma non |
| 2014-80.txt | 949 | 949 | specifico riferimento all iva , i fenomeni di evasione che si realizzino nella fase successiva a quella di determinazione della | base | imponibile : vale a dire , nella fase di riscossione dell imposta . in questa prospettiva , la norma sottoposta |
| 2014-80.txt | 950 | 950 | riferimento all iva , i fenomeni di evasione che si realizzino nella fase successiva a quella di determinazione della base | imponibile | : vale a dire , nella fase di riscossione dell imposta . in questa prospettiva , la norma sottoposta a |
| 2014-80.txt | 1004 | 1004 | applica , nei limiti ivi previsti , anche a chiunque non versa l imposta sul valore aggiunto , dovuta in | base | alla dichiarazione annuale , entro il termine per il versamento dell acconto relativo al periodo di imposta successivo » : |
| 2014-80.txt | 1537 | 1537 | , veniva trattato in modo deteriore chi avesse presentato regolarmente la dichiarazione iva , senza versare l imposta dovuta in | base | ad essa , rispetto a chi non avesse presentato la dichiarazione , evadendo del pari l imposta . nel primo |
| 2014-80.txt | 1895 | 1895 | contribuente che , al fine di evadere l iva , presenta una dichiarazione infedele , tesa ad occultare la materia | imponibile | , o non presenta affatto la dichiarazione , tiene una condotta certamente più ” insidiosa ” per l amministrazione finanziaria |
| 2014-80.txt | 2621 | 2621 | con riferimento ai fatti commessi sino al 17 settembre 2011 , punisce l omesso versamento dell iva , dovuta in | base | alla relativa dichiarazione annuale , per importi non superiori , per ciascun periodo di imposta , ad euro 103.291,38 . |
| 2014-98.txt | 204 | 204 | il quale ha introdotto nella disciplina del processo tributario gli istituti del reclamo e della mediazione . 1.1 . in | base | all articolo censurato le cui disposizioni si applicano « con riferimento agli atti suscettibili di reclamo notificati a decorrere dal |
| 2014-98.txt | 591 | 591 | come stabilito per il ricorso ( art . 18 , comma 3 ) ; c ) riguardare gli stessi atti | imponibili | ed avere lo stesso oggetto del ricorso ( art . 19 ) ; d ) essere presentato con le modalità |
| 2014-98.txt | 2268 | 2268 | non sono ravvisabili quelle « esigenze di ordine generale e superiori finalità di giustizia » idonee a giustificare , in | base | alla giurisprudenza costituzionale , l imposizione dell obbligo preliminare di presentazione del reclamo , il quale costituisce , perciò , |
| 2014-98.txt | 4059 | 4059 | terzo ) , che : « l esito del procedimento rileva anche per i contributi previdenziali e assistenziali la cui | base | imponibile è riconducibile a quella delle imposte sui redditi . sulle somme dovute a titolo di contributi previdenziali e assistenziali |
| 2014-98.txt | 4060 | 4060 | ) , che : « l esito del procedimento rileva anche per i contributi previdenziali e assistenziali la cui base | imponibile | è riconducibile a quella delle imposte sui redditi . sulle somme dovute a titolo di contributi previdenziali e assistenziali non |
| 2014-98.txt | 4142 | 4142 | ; d ) il nuovo comma 9 bis , che « la riscossione e il pagamento delle somme dovute in | base | all atto oggetto di reclamo sono sospesi fino alla data dalla quale decorre il termine di cui all articolo 22 |
| 2014-98.txt | 4620 | 4620 | , d altro canto , col prevedere la sospensione della riscossione e dell obbligo di pagamento delle somme dovute in | base | all atto oggetto di reclamo in pendenza della relativa procedura , incide sulle questioni con le quali alcuni dei rimettenti |
| 2014-98.txt | 5924 | 5924 | . 146 e n . 147 del 2013 . a tale fine , le censure prospettate devono essere raggruppate in | base | al loro oggetto , costituito dai vari significati normativi dell art . 17 bis del d.lgs . n . 546 |
| 2014-98.txt | 6261 | 6261 | la sussistenza di quelle « esigenze di ordine generale e superiori finalità di giustizia » idonee a giustificare , in | base | alla giurisprudenza costituzionale , detto differimento e renderebbe il reclamo « solo un rilevante aggravio del procedimento » . 6 |
| 2015-10.txt | 2062 | 2062 | del 2008 ; n . 171 del 2007 ) . invero , la notoria situazione di emergenza economica posta a | base | del censurato d.l . n . 112 del 2008 , che ha ad oggetto « disposizioni urgenti per lo sviluppo |
| 2015-10.txt | 2553 | 2553 | non sarebbe poi coerente con tale ratio giustificatrice . profili di irrazionalità rispetto allo scopo sarebbero ravvisabili nella individuazione della | base | imponibile , che è costituita dall intero reddito anziché dai soli ” sovra profitti ” , e nella durata permanente |
| 2015-10.txt | 2554 | 2554 | sarebbe poi coerente con tale ratio giustificatrice . profili di irrazionalità rispetto allo scopo sarebbero ravvisabili nella individuazione della base | imponibile | , che è costituita dall intero reddito anziché dai soli ” sovra profitti ” , e nella durata permanente , |
| 2015-10.txt | 3962 | 3962 | , secondo una linea di tendenza solo marginalmente compensata dalla introduzione di altra soglia , questa volta riferita al reddito | imponibile | . i presupposti di fatto , addotti dal legislatore nell art . 81 , comma 16 , per inasprire il |
| 2015-10.txt | 4408 | 4408 | » , la predetta imposizione costituisce una ” maggiorazione d aliquota ” dell ires , applicabile ai medesimi presupposto e | imponibile | di quest ultima e non , come è avvenuto in altri ordinamenti , come un imposta sulla redditività . 6.5.2 |
| 2015-13.txt | 1488 | 1488 | in attuazione dell articolo 119 della costituzione ) prevede , al primo comma , che « gli interventi statali sulle | basi | imponibili e sulle aliquote dei tributi regionali di cui all art . 7 , comma 1 , lettera b ) |
| 2015-13.txt | 1489 | 1489 | attuazione dell articolo 119 della costituzione ) prevede , al primo comma , che « gli interventi statali sulle basi | imponibili | e sulle aliquote dei tributi regionali di cui all art . 7 , comma 1 , lettera b ) , |
| 2015-13.txt | 1858 | 1858 | la disposizione impugnata non stabilisce un aliquota unica , ma un aliquota massima modulabile da tutte le regioni , sulla | base | dei criteri legislativamente indicati . si tratta perciò non di una statuizione di dettaglio , ma , appunto , di |
| 2015-145.txt | 314 | 314 | . 11 , comma 2 , della legge 30 dicembre 1991 , n . 413 ( disposizioni per ampliare le | basi | imponibili , per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni |
| 2015-145.txt | 315 | 315 | 11 , comma 2 , della legge 30 dicembre 1991 , n . 413 ( disposizioni per ampliare le basi | imponibili | , per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni immobili |
| 2015-145.txt | 421 | 421 | articolo 3 della legge 1 giugno 1939 , n . 1089 , e successive modificazioni e integrazioni [ ora in | base | all art . 10 del decreto legislativo 22 gennaio 2004 , n . 42 , recante « codice dei beni |
| 2015-145.txt | 597 | 597 | scollegato dal valore locativo o fondiario dell immobile , in quanto il reddito derivante dal suo possesso veniva determinato sulla | base | della minore tra le tariffe d estimo previste per le abitazioni della zona censuaria di appartenenza , in relazione alla |
| 2015-145.txt | 688 | 688 | del 1991 ( art . 4 , comma 5 quater ) , ha eliminato la possibilità di determinare il reddito | imponibile | secondo il criterio della rendita figurativa , in cui era irrilevante il canone di locazione , ed ha al contempo |
| 2015-145.txt | 752 | 752 | comma 5 sexies , lettera a ) ipotesi che si attaglia al caso oggetto del giudizio principale che il reddito | imponibile | ai fini irpef sia rappresentato dal maggiore fra il canone di locazione ridotto del trentacinque per cento e la rendita |
| 2015-145.txt | 1151 | 1151 | il precedente regime fiscale era previsto dalla legge n . 413 del 1991 , recante « disposizioni per ampliare le | basi | imponibili , per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni |
| 2015-145.txt | 1152 | 1152 | precedente regime fiscale era previsto dalla legge n . 413 del 1991 , recante « disposizioni per ampliare le basi | imponibili | , per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni immobili |
| 2015-155.txt | 1061 | 1061 | . 1.1.3 . le censure di cui ai ricorsi si appuntano poi sul comma 11 di detto articolo , in | base | al quale , tra l altro , è riservata allo stato la quota di imposta pari alla metà dell importo |
| 2015-155.txt | 1085 | 1085 | tra l altro , è riservata allo stato la quota di imposta pari alla metà dell importo calcolato applicando alla | base | imponibile di tutti gli immobili l aliquota dello 0,76 per cento ( salvo alcune eccezioni ) e le attività di |
| 2015-155.txt | 1086 | 1086 | l altro , è riservata allo stato la quota di imposta pari alla metà dell importo calcolato applicando alla base | imponibile | di tutti gli immobili l aliquota dello 0,76 per cento ( salvo alcune eccezioni ) e le attività di accertamento |
| 2015-155.txt | 1665 | 1665 | ; f ) dai nove decimi del gettito dell imposta sul valore aggiunto generata sul territorio regionale da determinare sulla | base | dei consumi regionali delle famiglie rilevati annualmente dall istat ; g ) dai canoni per le concessioni idroelettriche ; h |
| 2015-155.txt | 2493 | 2493 | della regione siciliana e della regione autonoma sardegna vengano ridotti in misura corrispondente al maggior gettito imu ad aliquota di | base | attribuito ai comuni medesimi e che , in caso di insufficienza , ciascuno di essi versi all entrata del bilancio |
| 2015-155.txt | 5801 | 5801 | sono regionali , invece , per quanto riguarda struttura e fonti normative di regolazione : istituzione , soggetti passivi , | base | imponibile , sanzioni , contenzioso sono disciplinati dalla legislazione statale . in ogni caso , si può dire che il |
| 2015-155.txt | 5802 | 5802 | regionali , invece , per quanto riguarda struttura e fonti normative di regolazione : istituzione , soggetti passivi , base | imponibile | , sanzioni , contenzioso sono disciplinati dalla legislazione statale . in ogni caso , si può dire che il tratto |
| 2015-155.txt | 7079 | 7079 | citata legge n . 42 del 2009 , e in particolare : a ) nei casi in cui , in | base | alla legislazione vigente , alle regioni a statuto speciale spetta una compartecipazione al gettito dell imposta sul reddito delle persone |
| 2015-155.txt | 8928 | 8928 | . 42 del 2009 prevede che le entrate tributarie , fermo restando il principio di tendenziale assegnazione del gettito su | base | territoriale , non siano esonerate da un ragionevole dimensionamento in conformità a criteri di utilizzazione ispirati all economicità ed alla |
| 2015-155.txt | 10038 | 10038 | di adeguatezza delle risorse rispetto alle funzioni svolte o di nuova attribuzione , la verifica di congruità di dati e | basi | informative finanziarie e tributarie , eventualmente conciliandole quando risultino palesemente difformi , ed altri elementi finalizzati al percorso di necessaria |
| 2015-231.txt | 1962 | 1962 | petutim iudicis , dalle parti private in relazione al collegamento del regime transitorio sostitutivo di un imposizione reddituale ad una | base | imponibile non collegata al reddito bensì ad una situazione patrimoniale , ed a quello della sua operatività obbligatoria , a |
| 2015-231.txt | 1963 | 1963 | iudicis , dalle parti private in relazione al collegamento del regime transitorio sostitutivo di un imposizione reddituale ad una base | imponibile | non collegata al reddito bensì ad una situazione patrimoniale , ed a quello della sua operatività obbligatoria , a prescindere |
| 2015-253.txt | 498 | 498 | è devoluta alla regione medesima ( comma 3 ) . si tratta , all evidenza , di un addizionale sulla | base | imponibile di un tributo erariale , quale è indubitabilmente l irpef ( sentenza n . 381 del 2004 ) . |
| 2015-253.txt | 499 | 499 | devoluta alla regione medesima ( comma 3 ) . si tratta , all evidenza , di un addizionale sulla base | imponibile | di un tributo erariale , quale è indubitabilmente l irpef ( sentenza n . 381 del 2004 ) . in |
| 2015-253.txt | 520 | 520 | di un tributo erariale , quale è indubitabilmente l irpef ( sentenza n . 381 del 2004 ) . in | base | alla giurisprudenza di questa corte , la disciplina delle addizionali regionali , istituite con leggi statali sulle basi imponibili di |
| 2015-253.txt | 538 | 538 | . in base alla giurisprudenza di questa corte , la disciplina delle addizionali regionali , istituite con leggi statali sulle | basi | imponibili di tributi erariali , è riservata dall art . 117 , secondo comma , lettera e ) , cost |
| 2015-253.txt | 539 | 539 | in base alla giurisprudenza di questa corte , la disciplina delle addizionali regionali , istituite con leggi statali sulle basi | imponibili | di tributi erariali , è riservata dall art . 117 , secondo comma , lettera e ) , cost . |
| 2015-253.txt | 696 | 696 | materia di federalismo fiscale , in attuazione dell articolo 119 della costituzione ) prevede , con riguardo alle addizionali sulle | basi | imponibili dei tributi erariali , che le regioni , con propria legge , « possono disporre detrazioni entro i limiti |
| 2015-253.txt | 697 | 697 | di federalismo fiscale , in attuazione dell articolo 119 della costituzione ) prevede , con riguardo alle addizionali sulle basi | imponibili | dei tributi erariali , che le regioni , con propria legge , « possono disporre detrazioni entro i limiti fissati |
| 2015-253.txt | 1148 | 1148 | disporre le detrazioni in considerazione non esimerebbe la regione dall onere di predisporre ove non ne sia già dotata in | base | alla legislazione che prevede l erogazione di sussidi , voucher , buoni servizio ed altre misure di sostegno sociale che |
| 2015-253.txt | 1220 | 1220 | beneficio dei « soggetti irpef , il cui livello di reddito e la relativa imposta netta , calcolata anche su | base | familiare , non consente la fruizione delle detrazioni di cui al presente comma » ( art . 6 , comma |
| 2015-58.txt | 1644 | 1644 | degli impianti » ; c ) quale presupposto economicamente rilevante , la gestione di detti impianti ; d ) quale | base | imponibile , una entità monetaria commisurata a « ogni 100 chilogrammi di materiale riutilizzato nell anno » . 4.3 . |
| 2015-58.txt | 1645 | 1645 | impianti » ; c ) quale presupposto economicamente rilevante , la gestione di detti impianti ; d ) quale base | imponibile | , una entità monetaria commisurata a « ogni 100 chilogrammi di materiale riutilizzato nell anno » . 4.3 . da |
| 2015-58.txt | 2390 | 2390 | ) . d altro canto , è escluso che alla categoria dei sottoprodotti ( i cui caratteri essenziali , in | base | all art . 184 bis del d.lgs . n . 152 del 2006 , consistono nell originare la sostanza da |
| 2015-83.txt | 2010 | 2010 | prodotti non contenenti nicotina , e ai dispositivi che ne consentono il consumo evidenzia , inoltre , l indeterminatezza della | base | imponibile e la mancata indicazione di specifici e vincolanti criteri direttivi , idonei ad indirizzare la discrezionalità amministrativa nella fase |
| 2015-83.txt | 2011 | 2011 | non contenenti nicotina , e ai dispositivi che ne consentono il consumo evidenzia , inoltre , l indeterminatezza della base | imponibile | e la mancata indicazione di specifici e vincolanti criteri direttivi , idonei ad indirizzare la discrezionalità amministrativa nella fase di |
| 2015-83.txt | 2210 | 2210 | ) . questa corte ha inoltre ritenuto , sin dalle sue prime pronunce , che « l espressione ” in | base | alla legge ” , contenuta nell art . 23 della costituzione » , si deve interpretare « in relazione col |
| 2015-83.txt | 2334 | 2334 | all art . 23 cost . , è quanto meno necessaria la preventiva determinazione di « sufficienti criteri direttivi di | base | e linee generali di disciplina della discrezionalità amministrativa » ( sentenze n . 350 del 2007 e n . 105 |
| 2015-83.txt | 2437 | 2437 | una valutazione soggettiva ed empirica la idoneità di prodotti non contenenti nicotina alla sostituzione dei tabacchi lavorati l individuazione della | base | imponibile e nemmeno offre elementi dai quali ricavare , anche in via indiretta , i criteri e i limiti volti |
| 2015-83.txt | 2438 | 2438 | valutazione soggettiva ed empirica la idoneità di prodotti non contenenti nicotina alla sostituzione dei tabacchi lavorati l individuazione della base | imponibile | e nemmeno offre elementi dai quali ricavare , anche in via indiretta , i criteri e i limiti volti a |
| 2016-111.txt | 38 | 38 | . 11 , comma 2 , della legge 30 dicembre 1991 , n . 413 ( disposizioni per ampliare le | basi | imponibili , per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni |
| 2016-111.txt | 39 | 39 | 11 , comma 2 , della legge 30 dicembre 1991 , n . 413 ( disposizioni per ampliare le basi | imponibili | , per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni immobili |
| 2016-111.txt | 593 | 593 | alvo quanto previsto dall articolo 1 , comma 2 , le disposizioni tributarie non hanno effetto retroattivo » . in | base | all art . 1 , comma 2 , « l adozione di norme interpretative in materia tributaria può essere disposta |
| 2016-111.txt | 1621 | 1621 | a sua volta , l art . 2 del d.l . n . 16 del 1993 , prevede che la | base | imponibile per il calcolo dell ici sia costituita dal valore che risulta applicando , alla rendita catastale determinata nel modo |
| 2016-111.txt | 1622 | 1622 | sua volta , l art . 2 del d.l . n . 16 del 1993 , prevede che la base | imponibile | per il calcolo dell ici sia costituita dal valore che risulta applicando , alla rendita catastale determinata nel modo detto |
| 2016-111.txt | 1924 | 1924 | , comporta che il diritto di proprietà su beni oggetto di prescrizioni di tutela indiretta possa essere limitato , sulla | base | di apprezzamenti rimessi all autorità amministrativa competente , in funzione di protezione dell ambiente circostante i beni di interesse culturale |
| 2016-111.txt | 2961 | 2961 | , che non trova corrispondenza nel regime dei beni soggetti a prescrizioni di tutela indiretta . 3.6 . su queste | basi | , la paventata discriminazione non è pertanto ravvisabile . la diversità di regime degli immobili di interesse culturale rispetto agli |
| 2016-77.txt | 979 | 979 | l aumento genera , ossia anche il maggior gettito dell iva applicata , facendo concorrere le accise alla formazione della | base | imponibile ( a prescindere dalla legittimità di tale condotta , che nella fattispecie non viene in rilievo ) . la |
| 2016-77.txt | 980 | 980 | aumento genera , ossia anche il maggior gettito dell iva applicata , facendo concorrere le accise alla formazione della base | imponibile | ( a prescindere dalla legittimità di tale condotta , che nella fattispecie non viene in rilievo ) . la descritta |
| 2016-78.txt | 690 | 690 | unitario ( iscrizione a ruolo di un solo ricorso , per un solo processo ) farebbe corrispondere una molteplicità di | basi | imponibili ( i valori dei singoli atti impositivi e non il valore del processo ) . i principi di uguaglianza |
| 2016-78.txt | 691 | 691 | ( iscrizione a ruolo di un solo ricorso , per un solo processo ) farebbe corrispondere una molteplicità di basi | imponibili | ( i valori dei singoli atti impositivi e non il valore del processo ) . i principi di uguaglianza e |
| 2016-78.txt | 901 | 901 | un onere volto al finanziamento delle spese giudiziarie e commisurato al valore del processo , con la conseguenza che la | base | imponibile dovrebbe ritenersi costituita dal valore della controversia , anche ove riguardi più atti tributari , in quanto finalizzato a |
| 2016-78.txt | 902 | 902 | onere volto al finanziamento delle spese giudiziarie e commisurato al valore del processo , con la conseguenza che la base | imponibile | dovrebbe ritenersi costituita dal valore della controversia , anche ove riguardi più atti tributari , in quanto finalizzato a sostenere |
| 2016-78.txt | 1171 | 1171 | quale emerge un contesto eterogeneo dei criteri applicabili , influenzato dalle diverse situazioni sostanziali e processuali che ne sono alla | base | . l art . 13 , comma l , del d.p.r . n . 115 del 2002 ha introdotto un |
| 2016-78.txt | 2278 | 2278 | . quanto alla lamentata diseguaglianza , contraddittorietà ed irragionevolezza nella determinazione del ” valore della lite ” , quale “ | base | imponibile ” , rispetto al presupposto del tributo che il giudice a quo vorrebbe strettamente ancorato al valore unitario del |
| 2016-78.txt | 2279 | 2279 | quanto alla lamentata diseguaglianza , contraddittorietà ed irragionevolezza nella determinazione del ” valore della lite ” , quale ” base | imponibile | ” , rispetto al presupposto del tributo che il giudice a quo vorrebbe strettamente ancorato al valore unitario del processo |
| 2017-133.txt | 285 | 285 | alcuni contenuti ( quali tariffe , riduzioni , casi di gratuità , agevolazioni , regime delle sanzioni da applicare in | base | al codice della strada , misure di incentivazione all uso dei mezzi pubblici e lotta all inquinamento ) . 3.1 |
| 2017-133.txt | 1612 | 1612 | la potestà legislativa regionale . inoltre esso fissa la misura minima e massima del tributo , variandone gli importi in | base | alla percentuale di raccolta differenziata del comune , e tale modalità di variazione contrasterebbe con il comma 29 dell art |
| 2017-133.txt | 1949 | 1949 | comuni , in presenza di determinate condizioni ( un incremento di almeno il dieci per cento della raccolta differenziata su | base | annua ) una quota del gettito del tributo speciale per il deposito in discarica dei rifiuti solidi . tale previsione |
| 2017-133.txt | 2324 | 2324 | . la disciplina di questi tributi , analogamente a quella delle addizionali regionali , istituite con leggi statali , sulle | basi | imponibili di tributi erariali è riservata , dunque , alla legge statale , con la conseguenza che , da un |
| 2017-133.txt | 2325 | 2325 | la disciplina di questi tributi , analogamente a quella delle addizionali regionali , istituite con leggi statali , sulle basi | imponibili | di tributi erariali è riservata , dunque , alla legge statale , con la conseguenza che , da un lato |
| 2017-133.txt | 4397 | 4397 | una differenziazione tra depositi commerciali di prodotti energetici e depositi commerciali di prodotti energetici denaturati , che non ha alcuna | base | nella disciplina statale . è inutile sottolineare in proposito che le statuizioni assunte in ordine a fattispecie concrete dal giudice |
| 2017-135.txt | 261 | 261 | livello di finanziamento del servizio sanitario nazionale cui concorre lo stato per il 2016 » , oltre a ridurre le | basi | imponibili dell irap e delle addizionali irpef ( commi 67 , 121 e 182 ) ; per di più , |
| 2017-135.txt | 262 | 262 | di finanziamento del servizio sanitario nazionale cui concorre lo stato per il 2016 » , oltre a ridurre le basi | imponibili | dell irap e delle addizionali irpef ( commi 67 , 121 e 182 ) ; per di più , con |
| 2017-135.txt | 864 | 864 | ) e riducendo il finanziamento statale del servizio sanitario ( commi 553 , 555 e 574 ) ; riducendo le | basi | imponibili di tributi regionali ( commi 67 , 121 , 182 ) ; prevedendo sanzioni per il mancato raggiungimento del |
| 2017-135.txt | 865 | 865 | e riducendo il finanziamento statale del servizio sanitario ( commi 553 , 555 e 574 ) ; riducendo le basi | imponibili | di tributi regionali ( commi 67 , 121 , 182 ) ; prevedendo sanzioni per il mancato raggiungimento del pareggio |
| 2017-240.txt | 363 | 363 | di prodotti liquidi da inalazione senza combustione contenenti nicotina , sia di prodotti liquidi senza nicotina , con indeterminatezza della | base | imponibile , in violazione dell art . 23 cost . inoltre , la scelta legislativa apparirebbe irragionevole e lesiva del |
| 2017-240.txt | 364 | 364 | prodotti liquidi da inalazione senza combustione contenenti nicotina , sia di prodotti liquidi senza nicotina , con indeterminatezza della base | imponibile | , in violazione dell art . 23 cost . inoltre , la scelta legislativa apparirebbe irragionevole e lesiva del diritto |
| 2017-240.txt | 949 | 949 | il consumo dei tabacchi lavorati evidenziava la violazione dell art . 23 cost . , per « l indeterminatezza della | base | imponibile e la mancata indicazione di specifici e vincolanti criteri direttivi , idonei ad indirizzare la discrezionalità amministrativa nella fase |
| 2017-240.txt | 950 | 950 | consumo dei tabacchi lavorati evidenziava la violazione dell art . 23 cost . , per « l indeterminatezza della base | imponibile | e la mancata indicazione di specifici e vincolanti criteri direttivi , idonei ad indirizzare la discrezionalità amministrativa nella fase di |
| 2017-240.txt | 993 | 993 | normativa primaria » . la disposizione censurata , infatti , affidava ad una valutazione soggettiva ed empirica l individuazione della | base | imponibile , senza consentire di ricavare i criteri e i limiti volti a circoscrivere la discrezionalità amministrativa nella definizione del |
| 2017-240.txt | 994 | 994 | primaria » . la disposizione censurata , infatti , affidava ad una valutazione soggettiva ed empirica l individuazione della base | imponibile | , senza consentire di ricavare i criteri e i limiti volti a circoscrivere la discrezionalità amministrativa nella definizione del tributo |
| 2017-240.txt | 1019 | 1019 | ricavare i criteri e i limiti volti a circoscrivere la discrezionalità amministrativa nella definizione del tributo . l indeterminatezza della | base | impositiva , unita all irragionevolezza di una aliquota unica d imposta equiparata all accisa sulle sigarette tradizionali , rendeva pertanto |
| 2017-240.txt | 1440 | 1440 | è più , quindi , uno spazio definitorio per l amministrazione , alla quale spetta solo la determinazione , sulla | base | di criteri già individuati dalla norma di legge ( prezzo medio e tempi di aspirazione ) , del procedimento tecnico |
| 2017-269.txt | 403 | 403 | all obbligo di contribuzione solo gli imprenditori con volume d affari superiore a 50 milioni di euro ; individuerebbe quale | base | imponibile una grandezza come il fatturato , da considerarsi inespressiva di capacità contributiva . inoltre , prevedendo un limite massimo |
| 2017-269.txt | 404 | 404 | obbligo di contribuzione solo gli imprenditori con volume d affari superiore a 50 milioni di euro ; individuerebbe quale base | imponibile | una grandezza come il fatturato , da considerarsi inespressiva di capacità contributiva . inoltre , prevedendo un limite massimo alla |
| 2017-269.txt | 809 | 809 | all obbligo di contribuzione solo gli imprenditori con volume d affari superiore a 50 milioni di euro ; individuerebbe quale | base | imponibile una grandezza come il fatturato , da considerarsi inespressiva di capacità contributiva . inoltre , prevedendo un limite massimo |
| 2017-269.txt | 810 | 810 | obbligo di contribuzione solo gli imprenditori con volume d affari superiore a 50 milioni di euro ; individuerebbe quale base | imponibile | una grandezza come il fatturato , da considerarsi inespressiva di capacità contributiva . inoltre , prevedendo un limite massimo alla |
| 2017-269.txt | 1109 | 1109 | delega al governo per il riordino del processo amministrativo ) , d ora innanzi codice del processo amministrativo , in | base | al quale ricadono nella giurisdizione del giudice amministrativo le controversie aventi ad oggetto tutti i provvedimenti di alcune autorità indipendenti |
| 2017-269.txt | 1475 | 1475 | altra autorità indipendente . dalla natura tributaria della prestazione imposta i giudici rimettenti hanno dedotto la propria giurisdizione , in | base | al principio della generalità della giurisdizione tributaria , affermato dalla giurisprudenza delle sezioni unite della corte di cassazione ( tra |
| 2017-269.txt | 2537 | 2537 | la norma europea è dotata di effetto diretto . al riguardo deve richiamarsi l insegnamento di questa corte , in | base | al quale « conformemente ai principi affermati dalla sentenza della corte di giustizia 9 marzo 1978 , in causa c |
| 2017-269.txt | 2775 | 2775 | ove la legge interna collida con una norma dell unione europea , il giudice fallita qualsiasi ricomposizione del contrasto su | base | interpretativa , o , se del caso , attraverso rinvio pregiudiziale applica direttamente la disposizione dell unione europea dotata di |
| 2017-269.txt | 4284 | 4284 | disposizioni censurate fossero in conflitto con le libertà garantite dal diritto dell unione in ragione del fatto che , in | base | alla giurisprudenza della corte di giustizia , la libertà di stabilimento non può essere invocata da una società italiana , |
| 2017-269.txt | 4604 | 4604 | invero , la commissione tributaria rimettente osserva che la questione di legittimità costituzionale investe la disposizione normativa che offre una | base | legale al provvedimento impositivo e alla delibera di diniego della restituzione , oggetto della richiesta di annullamento nel giudizio a |
| 2017-269.txt | 4654 | 4654 | di questa questione verrebbe meno tanto la legittimità del provvedimento impositivo quanto il fondamento del diniego di restituzione . in | base | a questa motivazione il giudice a quo ritiene sussistere la rilevanza anche della questione ex art . 23 cost . |
| 2017-269.txt | 5789 | 5789 | prelievo coattivo che è finalizzato al concorso alle pubbliche spese ed è posto a carico di un soggetto passivo in | base | ad uno specifico indice di capacità contributiva ( sentenza n . 102 del 2008 ) . tale indice deve esprimere |
| 2017-269.txt | 5839 | 5839 | ( ancora sentenza n . 70 del 2015 ) . 9.2 . orbene , il contributo dovuto all agcm sulla | base | dell art . 10 , commi 7 ter e 7 quater , non è giustificato da alcun rapporto negoziale con |
| 2017-269.txt | 6398 | 6398 | dotate di una particolare struttura e perché caratterizzate da una rilevante dimensione economica : tali imprese , infatti , in | base | all id quod plerumque accidit , sono le destinatarie prevalenti dell attività dell autorità medesima e , quindi , le |
| 2017-69.txt | 253 | 253 | avviso del tar , tale disposizione violerebbe l art . 23 della costituzione , perché imporrebbe una prestazione patrimoniale sulla | base | di una previsione legislativa insufficientemente determinata sotto molteplici profili : anzitutto , in riferimento al tetto massimo totale dei contributi |
| 2017-69.txt | 290 | 290 | massimo totale dei contributi prelevabili ( c.d . soglia di prelievo ) ; in secondo luogo , in ordine alla | base | imponibile , ancorata al concetto di « fatturato » , di per sé opinabile ; infine , per i criteri |
| 2017-69.txt | 291 | 291 | totale dei contributi prelevabili ( c.d . soglia di prelievo ) ; in secondo luogo , in ordine alla base | imponibile | , ancorata al concetto di « fatturato » , di per sé opinabile ; infine , per i criteri utilizzati |
| 2017-69.txt | 321 | 321 | di per sé opinabile ; infine , per i criteri utilizzati per delimitare la platea dei destinatari , individuati in | base | al mercato dei trasporti e dei servizi accessori , oggetto delle competenze dell art . sarebbe altresì violato l art |
| 2017-69.txt | 1298 | 1298 | attività , l art . 23 cost . , « prescrivendo che l imposizione di una prestazione patrimoniale abbia “ | base | ” in una legge [ . . . ] implica che la legge non lasci all arbitrio dell ente impositore |
| 2017-69.txt | 2879 | 2879 | 2016 , n . 138 ) . per quanto , poi , riguarda l identificazione del « fatturato » come | base | imponibile per la determinazione del contributo da parte dei soggetti obbligati a prescindere dal fatto che l ordinanza formula , |
| 2017-69.txt | 2880 | 2880 | , n . 138 ) . per quanto , poi , riguarda l identificazione del « fatturato » come base | imponibile | per la determinazione del contributo da parte dei soggetti obbligati a prescindere dal fatto che l ordinanza formula , in |
| 2017-69.txt | 2960 | 2960 | luoghi dell ordinamento , ben si presta a essere precisata , con riguardo allo specifico settore di riferimento , in | base | a criteri tecnici di carattere economico e contabile . in conclusione , ad un esame sistematico del contesto normativo di |
| 2018-17.txt | 829 | 829 | apposito decreto ministeriale potessero essere individuati i comuni nei quali si sarebbe dovuta applicare la citata esenzione dall imu sulla | base | dell altitudine riportata nell elenco dei comuni italiani predisposto dall istituto nazionale di statistica ( istat ) , nonché , |
| 2018-17.txt | 854 | 854 | elenco dei comuni italiani predisposto dall istituto nazionale di statistica ( istat ) , nonché , eventualmente , anche sulla | base | della redditività dei terreni . l art . 22 , comma 2 , del decreto legge 24 aprile 2014 , |
| 2018-17.txt | 956 | 956 | a decorrere dal periodo d imposta 2014 , l individuazione dei comuni in cui applicare l esenzione dall imu sulla | base | del criterio dell altitudine riportata nell elenco dell istat , altresì diversificando tra i terreni posseduti da coltivatori diretti e |
| 2018-17.txt | 1274 | 1274 | tributario , che viene compensato dalle variazioni operate dai successivi commi da 7 a 9 e acquisito dallo stato in | base | agli importi determinati , per ciascun comune , negli allegati a , b e c ( questi ultimi due per |
| 2018-17.txt | 1556 | 1556 | la « verifica del gettito per l anno 2014 , derivante dalle disposizioni di cui al presente articolo , sulla | base | anche dell andamento del gettito effettivo » , alla stregua della quale provvedere alle modifiche delle variazioni compensative spettanti a |
| 2018-17.txt | 1580 | 1580 | del gettito effettivo » , alla stregua della quale provvedere alle modifiche delle variazioni compensative spettanti a ciascun comune in | base | agli allegati a , b e c . tale aggiornamento è successivamente avvenuto ad opera dell art . 8 , |
| 2018-17.txt | 2226 | 2226 | del buon andamento dell amministrazione ) cost . , in quanto il richiamato elenco dell istat sarebbe stato redatto sulla | base | di criteri previsti da una normativa abrogata da oltre venti anni , unitamente all organo preposto all aggiornamento , e |
| 2018-17.txt | 2274 | 2274 | ( non solo geomorfologici ma anche reddituali ) non più rivalutati e , nei casi di variazioni amministrative , sulla | base | del criterio della prevalenza territoriale , mai previsto dal legislatore ; ciò a discapito del territorio sardo , altrimenti svantaggiato |
| 2018-17.txt | 2393 | 2393 | n . 4 del 2015 violerebbe l art . 97 cost . , in quanto non si evincerebbe su quali | basi | sia stato compilato l allegato 0a del decreto . 4.1 . le questioni di legittimità costituzionale dell art . 1 |
| 2018-17.txt | 2887 | 2887 | m ) , della costituzione : a ) prevedere agevolazioni fiscali , esenzioni , detrazioni d imposta , deduzioni dalla | base | imponibile e concedere , con oneri a carico del bilancio regionale , contributi da utilizzare in compensazione ai sensi della |
| 2018-17.txt | 2888 | 2888 | ) , della costituzione : a ) prevedere agevolazioni fiscali , esenzioni , detrazioni d imposta , deduzioni dalla base | imponibile | e concedere , con oneri a carico del bilancio regionale , contributi da utilizzare in compensazione ai sensi della legislazione |
| 2018-17.txt | 3127 | 3127 | statale consenta una qualsiasi manovra su aliquote , esenzioni di pagamento , detrazioni d imposta , agevolazioni o deduzioni dalla | base | imponibile , può in ogni caso compiere una qualsiasi di tali manovre , purché non venga superato il livello massimo |
| 2018-17.txt | 3128 | 3128 | consenta una qualsiasi manovra su aliquote , esenzioni di pagamento , detrazioni d imposta , agevolazioni o deduzioni dalla base | imponibile | , può in ogni caso compiere una qualsiasi di tali manovre , purché non venga superato il livello massimo di |
| 2018-17.txt | 3588 | 3588 | ai sensi dell art . 1 , primo comma , della legge n . 991 del 1952 , il reddito | imponibile | medio per ettaro , censito , risultante dalla somma del reddito dominicale e del reddito agrario , maggiorati del coefficiente |
| 2018-17.txt | 4431 | 4431 | non offre adeguata motivazione a supporto dell asserita illegittimità , limitandosi ad affermare : « [ s ] u quali | basi | sia stato compilato detto allegato 0a , dalla lettura della legge non si evince » . 5 . un secondo |
| 2018-17.txt | 4536 | 4536 | a detta annualità . per essa , tuttavia , l imu non è comunque dovuta se i terreni che risultano | imponibili | ai sensi del nuovo regime erano , invece , esenti in virtù del pregresso ( comma 4 ) ; il |
| 2018-17.txt | 5561 | 5561 | l anno 2014 e a 268.652.847,44 euro dall anno 2015 , il ministero dell economia e delle finanze , sulla | base | di una metodologia condivisa con l associazione nazionale dei comuni italiani ( anci ) e adottata sentita la conferenza stato |
| 2018-17.txt | 5643 | 5643 | , si provvede alle modifiche delle variazioni compensative spettanti a ciascun comune , anche della regione autonoma sardegna , sulla | base | dell esito delle verifiche di cui al periodo precedente . ad avviso della ricorrente , il regime così concepito che |
| 2018-17.txt | 7058 | 7058 | l anno 2014 e a 268.652.847,44 euro dall anno 2015 , il ministero dell economia e delle finanze , sulla | base | di una metodologia condivisa con l associazione nazionale dei comuni italiani ( anci ) e adottata sentita la conferenza stato |
| 2018-17.txt | 7111 | 7111 | , alla verifica del gettito per l anno 2014 , derivante dalle disposizioni di cui al presente articolo , sulla | base | anche dell andamento del gettito effettivo . con decreto del ministero dell interno , di concerto con il ministero dell |
| 2018-17.txt | 7158 | 7158 | provvede alle modifiche delle variazioni compensative spettanti a ciascun comune [ . . . ] della regione sardegna , sulla | base | dell esito delle verifiche di cui al periodo precedente » . in tal modo è stata creata una stanza di |
| 2018-17.txt | 7196 | 7196 | una stanza di compensazione per le variazioni di maggiore entità unitamente a un meccanismo di predisposizione di criteri obiettivi sulla | base | dei quali effettuare dette compensazioni . inoltre , l art . 8 , comma 10 , del d.l . n |
| 2018-17.txt | 8372 | 8372 | della legge n . 142 del 1990 , con la conseguenza che il successivo mantenimento della classificazione sarebbe avvenuto sulla | base | di parametri non più legislativamente determinati . ne deriverebbe la violazione dell art . 23 cost . 7.1 . le |
| 2018-27.txt | 645 | 645 | dalle stesse parti ed integrante il presupposto impositivo . riferisce in particolare il giudice a quo che esse , sulla | base | di un contratto di ricevitoria con il bookmaker estero , gestiscono un centro di raccolta delle scommesse . le stesse |
| 2018-27.txt | 2001 | 2001 | nel settore dei giochi , garantendo altresì maggiore effettività al principio di lealtà fiscale nel settore del gioco e recuperando | base | imponibile e gettito a fronte di fenomeni di elusione ed evasione fiscali nel medesimo settore » . allo scopo di |
| 2018-27.txt | 2002 | 2002 | settore dei giochi , garantendo altresì maggiore effettività al principio di lealtà fiscale nel settore del gioco e recuperando base | imponibile | e gettito a fronte di fenomeni di elusione ed evasione fiscali nel medesimo settore » . allo scopo di realizzare |
| 2018-27.txt | 2915 | 2915 | la traslazione dell imposta , giacché l entità delle commissioni pattuite fra ricevitore e bookmaker si era già cristallizzata sulla | base | del quadro regolatorio , anche sotto il profilo tributario , precedente alla legge n . 220 del 2010 . la |
| 2018-35.txt | 319 | 319 | delle imposte sui redditi e sul valore aggiunto a presidio dell obbligo di veritiera ostensione della situazione reddituale o delle | basi | imponibili da parte del contribuente . l avvenuto riscontro di un allarmante fenomeno evasivo realizzato in sede di riscossione dei |
| 2018-35.txt | 320 | 320 | imposte sui redditi e sul valore aggiunto a presidio dell obbligo di veritiera ostensione della situazione reddituale o delle basi | imponibili | da parte del contribuente . l avvenuto riscontro di un allarmante fenomeno evasivo realizzato in sede di riscossione dei tributi |
| 2018-35.txt | 365 | 365 | mutare indirizzo , introducendo figure di reato intese a colpire illeciti commessi nella fase successiva a quella di determinazione della | base | imponibile , cioè in relazione al versamento dell imposta . il processo prendeva concretamente avvio con l art . 1 |
| 2018-35.txt | 366 | 366 | indirizzo , introducendo figure di reato intese a colpire illeciti commessi nella fase successiva a quella di determinazione della base | imponibile | , cioè in relazione al versamento dell imposta . il processo prendeva concretamente avvio con l art . 1 , |
| 2018-35.txt | 1283 | 1283 | con riferimento ai fatti commessi sino al 17 settembre 2011 , puniva l omesso versamento dell iva , dovuta in | base | alla relativa dichiarazione annuale , per importi superiori ad euro 50.000 per ciascun periodo di imposta , anziché ad euro |
| 2018-35.txt | 1510 | 1510 | ) , veniva trattato in modo deteriore chi avesse presentato una dichiarazione veritiera , senza versare l imposta dovuta in | base | ad essa , rispetto a chi avesse presentato una dichiarazione infedele , o non avesse presentato affatto la dichiarazione , |
| 2018-35.txt | 3771 | 3771 | , espresse in cifra , che concorrono , in senso positivo o negativo , alla determinazione del reddito o delle | basi | imponibili » , ma anche « le componenti che incidono sulla determinazione dell imposta dovuta » . astrattamente parlando , |
| 2018-35.txt | 3772 | 3772 | espresse in cifra , che concorrono , in senso positivo o negativo , alla determinazione del reddito o delle basi | imponibili | » , ma anche « le componenti che incidono sulla determinazione dell imposta dovuta » . astrattamente parlando , tale |
| 2018-35.txt | 3851 | 3851 | delitto di indebita compensazione ) , trattandosi di entità che incidono , per l appunto , non sulla quantificazione della | base | imponibile , ma sulla determinazione dell imposta netta da versare . come è stato puntualmente osservato , tuttavia , dai |
| 2018-35.txt | 3852 | 3852 | di indebita compensazione ) , trattandosi di entità che incidono , per l appunto , non sulla quantificazione della base | imponibile | , ma sulla determinazione dell imposta netta da versare . come è stato puntualmente osservato , tuttavia , dai commentatori |
| 2018-35.txt | 4265 | 4265 | ossia di componenti idonee ad incidere , da un lato , sull imposta , e , d altro , sull | imponibile | ) rappresenta un ostacolo difficilmente sormontabile all inclusione dell esposizione di crediti di imposta inesistenti nella sfera applicativa della figura |
| 2018-72.txt | 255 | 255 | . 11 , comma 2 , della legge 30 dicembre 1991 , n . 413 ( disposizioni per ampliare le | basi | imponibili , per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni |
| 2018-72.txt | 256 | 256 | 11 , comma 2 , della legge 30 dicembre 1991 , n . 413 ( disposizioni per ampliare le basi | imponibili | , per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni immobili |
| 2018-72.txt | 424 | 424 | 5 sexies , lettera a ) , del medesimo articolo , secondo cui , ai fini del calcolo del reddito | imponibile | degli immobili di interesse storico o artistico , il canone di locazione da prendere in considerazione subisce una riduzione forfettaria |
| 2018-72.txt | 758 | 758 | scollegato dal valore locativo o fondiario dell immobile , in quanto il reddito derivante dal suo possesso veniva determinato sulla | base | della minore tra le tariffe d estimo previste per le abitazioni della zona censuaria di appartenenza ( art . 11 |
| 2018-72.txt | 866 | 866 | del 1991 ( art . 4 , comma 5 quater ) , ha eliminato la possibilità di determinare il reddito | imponibile | secondo il criterio della rendita figurativa , in cui era irrilevante il canone di locazione , e ha al contempo |
| 2018-72.txt | 922 | 922 | di impresa e locati ( art . 4 , comma 5 sexies , lettera a ) , che il reddito | imponibile | ai fini irpef sia rappresentato dal maggiore fra il canone di locazione ridotto del trentacinque per cento e la rendita |
| 2018-72.txt | 1427 | 1427 | per cento a fronte di quella ordinaria del cinque per cento ) del canone locativo ai fini della determinazione dell | imponibile | risulti ulteriormente incrementabile del trenta per cento , ai sensi dell art . 8 , comma 1 , della legge |
| 2018-72.txt | 2005 | 2005 | comporta che coerentemente , per effetto del sopravvenuto assetto tributario , i beni vincolati subiscano un imposizione patrimoniale essenzialmente sulla | base | dei parametri catastali ( ai sensi dell art . 13 , comma 3 , lettera a , del decreto legge |
| 2018-72.txt | 2079 | 2079 | 22 dicembre 2011 , n . 214 ) , mentre l imposizione sul reddito da essi eventualmente ritratto avvenga in | base | a parametri analitici ( il canone locativo forfettariamente diminuito , di regola superiore alla rendita catastale rivalutata ridotta della metà |
| 2019-122.txt | 4770 | 4770 | la legge statale consenta una qualsiasi manovra su aliquote , esenzioni di pagamento , detrazioni d imposta o deduzioni dalla | base | imponibile , può compiere una qualsiasi di tali manovre , purché non venga superato il livello massimo di imposizione stabilito |
| 2019-122.txt | 4771 | 4771 | legge statale consenta una qualsiasi manovra su aliquote , esenzioni di pagamento , detrazioni d imposta o deduzioni dalla base | imponibile | , può compiere una qualsiasi di tali manovre , purché non venga superato il livello massimo di imposizione stabilito dalla |
| 2019-122.txt | 5093 | 5093 | che « [ n ] on può essere condivisa , pertanto , la tesi del ricorrente secondo cui , in | base | allo statuto di autonomia , le province potrebbero adottare solo la specifica modifica del tributo erariale espressamente consentita dalla legge |
| 2019-288.txt | 3891 | 3891 | ) con il tributo principale ires , il prelievo è a carico solo di determinati soggetti passivi e su una | base | imponibile in parte differenziata da quella dell ires stessa . infatti , il censurato art . 2 , comma 2 |
| 2019-288.txt | 3892 | 3892 | con il tributo principale ires , il prelievo è a carico solo di determinati soggetti passivi e su una base | imponibile | in parte differenziata da quella dell ires stessa . infatti , il censurato art . 2 , comma 2 , |
| 2019-288.txt | 4018 | 4018 | 106 , comma 3 , del suddetto testo unico » . viene così disattivata , ai fini del calcolo della | base | imponibile della nuova imposta , la ” variazione in aumento ” derivante dall applicazione dell art . 106 , comma |
| 2019-288.txt | 4019 | 4019 | , comma 3 , del suddetto testo unico » . viene così disattivata , ai fini del calcolo della base | imponibile | della nuova imposta , la ” variazione in aumento ” derivante dall applicazione dell art . 106 , comma 3 |
| 2019-288.txt | 4083 | 4083 | imposte sui redditi » ( tuir ) . norma , questa , che detta , al fine della determinazione dell | imponibile | ires , una disciplina speciale per gli enti creditizi e finanziari di cui al decreto legislativo 27 gennaio 1992 , |
| 2019-288.txt | 4305 | 4305 | pertanto una ( spesso ) significativa variazione in aumento del risultato del bilancio civilistico e , quindi , del reddito | imponibile | ai fini dell ires . in conseguenza della disattivazione di tale clausola , la nuova imposta è stata dunque originariamente |
| 2019-288.txt | 4329 | 4329 | ires . in conseguenza della disattivazione di tale clausola , la nuova imposta è stata dunque originariamente introdotta su una | base | imponibile notevolmente ridotta rispetto a quella ordinaria dell ires : da questo punto di vista , non è corretto l |
| 2019-288.txt | 4330 | 4330 | . in conseguenza della disattivazione di tale clausola , la nuova imposta è stata dunque originariamente introdotta su una base | imponibile | notevolmente ridotta rispetto a quella ordinaria dell ires : da questo punto di vista , non è corretto l assunto |
| 2019-288.txt | 4406 | 4406 | di quella straordinaria ( nella misura dell 8,5 per cento ) . 6.5.2 . la descritta regola di determinazione della | base | imponibile non è , tuttavia , idonea , di per sé , a giustificare l imposta censurata ; essa , |
| 2019-288.txt | 4407 | 4407 | quella straordinaria ( nella misura dell 8,5 per cento ) . 6.5.2 . la descritta regola di determinazione della base | imponibile | non è , tuttavia , idonea , di per sé , a giustificare l imposta censurata ; essa , piuttosto |
| 2019-288.txt | 5516 | 5516 | . n . 133 del 2013 ha , come si è visto , disattivato , ai fini del calcolo della | base | imponibile della nuova imposta , la variazione in aumento di cui all art . 106 , comma 3 , del |
| 2019-288.txt | 5517 | 5517 | n . 133 del 2013 ha , come si è visto , disattivato , ai fini del calcolo della base | imponibile | della nuova imposta , la variazione in aumento di cui all art . 106 , comma 3 , del tuir |
| 2019-95.txt | 803 | 803 | mezzi fraudolenti utilizzabili a supporto di una dichiarazione mendace , uno specifico artificio , al quale viene annesso , sulla | base | dell esperienza , uno spiccato coefficiente di ” insidiosità ” per gli interessi dell erario . la disposizione denunciata punisce |
| 2019-95.txt | 933 | 933 | attuazione dell articolo 8 , comma 1 , della legge 11 marzo 2014 , n . 23 ) . in | base | alla norma definitoria di cui all art . 1 , comma 1 , lettera a ) , del d.lgs . |
| 2019-95.txt | 984 | 984 | altri documenti per operazioni inesistenti » si intendono « le fatture o gli altri documenti aventi rilievo probatorio analogo in | base | alle norme tributarie , emessi a fronte di operazioni non realmente effettuate in tutto o in parte o che indicano |
| 2019-95.txt | 1346 | 1346 | la reclusione da sei mesi a due anni ) quando l ammontare degli elementi passivi fittizi esposti in dichiarazione sulla | base | delle false fatture fosse inferiore a euro 154.937,07 . tale circostanza attenuante speciale ( o ipotesi autonoma attenuata , secondo |
| 2019-95.txt | 1561 | 1561 | fondamentale nel sistema di applicazione dell iva tributo armonizzato a livello di diritto dell unione europea ( segnatamente , in | base | alla direttiva 2006 / 112 / ce del consiglio del 28 novembre 2006 , relativa al sistema comune d imposta |
| 2019-95.txt | 1756 | 1756 | costituendo lo strumento tipico attraverso il quale il contribuente attesta il proprio diritto a dedurre voci di spesa dalla propria | base | imponibile o a effettuare detrazioni dall imposta , in conformità a quanto previsto dalla legislazione tributaria . secondo un consolidato |
| 2019-95.txt | 1757 | 1757 | lo strumento tipico attraverso il quale il contribuente attesta il proprio diritto a dedurre voci di spesa dalla propria base | imponibile | o a effettuare detrazioni dall imposta , in conformità a quanto previsto dalla legislazione tributaria . secondo un consolidato orientamento |
| 2019-95.txt | 2513 | 2513 | non in quella , residuale , dell art . 3 del d.lgs . n . 74 del 2000 . in | base | a tale soluzione interpretativa le due figure criminose si distinguono , infatti , non per la natura ideologica o materiale |
| 2019-95.txt | 2564 | 2564 | : quello che qualifica l ipotesi criminosa di cui all art . 2 è la particolare efficacia probatoria , in | base | alle norme tributarie , della documentazione di cui il contribuente si avvale ( corte di cassazione , sezione terza penale |
| 2020-120.txt | 1720 | 1720 | , delle azioni e delle quote sociali , è stato eliminato il riferimento al valore dell avviamento nella determinazione della | base | imponibile ed è stato esteso alle donazioni ( art . 25 , comma 4 ter , del d.lgs . n |
| 2020-120.txt | 1721 | 1721 | delle azioni e delle quote sociali , è stato eliminato il riferimento al valore dell avviamento nella determinazione della base | imponibile | ed è stato esteso alle donazioni ( art . 25 , comma 4 ter , del d.lgs . n . |
| 2020-120.txt | 2839 | 2839 | particolare quando viene in causa una vera e propria deroga al dovere di tutti di concorrere alle spese pubbliche in | base | alla propria capacità contributiva ( artt . 2 , 3 e 53 cost . ) , con ricaduta sulle connesse |
| 2020-120.txt | 4775 | 4775 | o atto gratuito non costituisce realizzo di plusvalenze dell azienda stessa e il relativo avviamento è escluso dalla determinazione della | base | imponibile del tributo sulle successioni e donazioni . pertanto , l esenzione in oggetto , azzerando completamente il carico fiscale |
| 2020-120.txt | 4776 | 4776 | atto gratuito non costituisce realizzo di plusvalenze dell azienda stessa e il relativo avviamento è escluso dalla determinazione della base | imponibile | del tributo sulle successioni e donazioni . pertanto , l esenzione in oggetto , azzerando completamente il carico fiscale , |
| 2020-262.txt | 350 | 350 | ragione della proprietà degli immobili , sarebbe « costretta a pagare , di fatto , due volte un imposta sulla | base | del medesimo presupposto » , il che potrebbe , peraltro , « condurre all esaurimento della capacità contributiva , o |
| 2020-262.txt | 521 | 521 | ampia nel fissare il presupposto d imposta ; tuttavia , nell individuazione dei singoli elementi che concorrono alla formazione della | base | imponibile tale discrezionalità si restringe in modo considerevole » essendo tenuto a strutturare il tributo in modo coerente con il |
| 2020-262.txt | 522 | 522 | nel fissare il presupposto d imposta ; tuttavia , nell individuazione dei singoli elementi che concorrono alla formazione della base | imponibile | tale discrezionalità si restringe in modo considerevole » essendo tenuto a strutturare il tributo in modo coerente con il presupposto |
| 2020-262.txt | 671 | 671 | che peraltro siano rinvenibili « differenze qualitative apprezzabili del costo in esame rispetto alla generalità dei costi deducibili » in | base | alla disciplina generale dell ires . 1.2 . preliminarmente è necessario delimitare il thema decidendum . dalla motivazione e dal |
| 2020-262.txt | 1339 | 1339 | profilo della coerenza e quindi della ragionevolezza . 2.1 . è opportuno premettere che la censurata indeducibilità dell imu dall | imponibile | dell ires si pone all interno di un complesso sviluppo normativo , che ha condotto , ben al di là |
| 2020-262.txt | 3528 | 3528 | meno gravoso o non incidente il carico tributario in relazione a determinate fattispecie » . la deducibilità dell imu dall | imponibile | dell ires assume natura strutturale in quanto , come si approfondirà di seguito , il legislatore ha espressamente individuato il |
| 2020-262.txt | 3658 | 3658 | negative risultanti dal conto economico , la misura in cui possono concorrere alla determinazione del reddito complessivo , ovverosia alla | base | imponibile dell ires . tuttavia , costituisce principio imprescindibile della determinazione del reddito d impresa quello di inerenza del costo |
| 2020-262.txt | 3659 | 3659 | risultanti dal conto economico , la misura in cui possono concorrere alla determinazione del reddito complessivo , ovverosia alla base | imponibile | dell ires . tuttavia , costituisce principio imprescindibile della determinazione del reddito d impresa quello di inerenza del costo da |
| 2020-262.txt | 4304 | 4304 | ) non si traduce in un potere discrezionale altrettanto esteso nell individuazione dei singoli elementi che concorrono alla formazione della | base | imponibile , una volta identificato il presupposto d imposta : quest ultimo diviene , infatti , il limite e la |
| 2020-262.txt | 4305 | 4305 | non si traduce in un potere discrezionale altrettanto esteso nell individuazione dei singoli elementi che concorrono alla formazione della base | imponibile | , una volta identificato il presupposto d imposta : quest ultimo diviene , infatti , il limite e la misura |
| 2020-262.txt | 5064 | 5064 | principale , non attraverso incoerenti manovre sulla deducibilità , che si risolvono in discriminatori , sommersi e rilevanti incrementi della | base | imponibile a danno solo di alcuni contribuenti . rimarcando il valore della inderogabilità del dovere tributario , questa corte , |
| 2020-262.txt | 5065 | 5065 | , non attraverso incoerenti manovre sulla deducibilità , che si risolvono in discriminatori , sommersi e rilevanti incrementi della base | imponibile | a danno solo di alcuni contribuenti . rimarcando il valore della inderogabilità del dovere tributario , questa corte , ha |
| 2020-262.txt | 5421 | 5421 | d.lgs . n . 23 del 2011 nella parte in cui prevede l indeducibilità dell imu sugli immobili strumentali dall | imponibile | delle imposte sui redditi d impresa . la riscontrata violazione del principio di coerenza e quindi di ragionevolezza ai sensi |
| 2020-262.txt | 5462 | 5462 | degli artt . 3 e 53 cost . , rilevata con riguardo alla indeducibilità dell imu sugli immobili strumentali dall | imponibile | dell ires , infatti non può che coinvolgere anche l indeducibilità dal reddito d impresa ai fini dell irpef , |
| 2020-274.txt | 230 | 230 | dalle assunzioni di obblighi di fare , non fare o permettere , sono esenti da imposizioni tributarie e non sono | imponibili | ai fini previdenziali » ( art . 16 , comma 3 ) . l impugnato art . 10 , comma |
| 2020-274.txt | 388 | 388 | da imposizioni tributarie , e quindi anche dall imposta sul reddito delle persone fisiche ( irpef ) , nonché dall | imponibile | previdenziale . il presidente del consiglio dei ministri ritiene che tale previsione normativa regionale rechi un vulnus all art . |
| 2020-274.txt | 1074 | 1074 | . 1 , comma 1 ) ; proprio in questa prospettiva ha quindi disposto la « esclusione di interventi sulle | basi | imponibili e sulle aliquote dei tributi che non siano del proprio livello di governo » ( art . 2 , |
| 2020-274.txt | 1075 | 1075 | 1 , comma 1 ) ; proprio in questa prospettiva ha quindi disposto la « esclusione di interventi sulle basi | imponibili | e sulle aliquote dei tributi che non siano del proprio livello di governo » ( art . 2 , comma |
| 2020-76.txt | 678 | 678 | loro funzioni fondamentali , e ha stabilito che le altre funzioni dovevano essere riallocate dallo stato e dalle regioni in | base | all art . 118 cost . , con conseguente passaggio delle risorse finanziarie e umane connesse alle funzioni trasferite . |
| 2020-76.txt | 2304 | 2304 | le risorse che in precedenza erano attribuite alle province in relazione alle funzioni poi trasferite , assegnazione poi effettuata sulla | base | dell accordo raggiunto nella conferenza unificata dell 11 settembre 2014 , richiamato dalla ricorrente . è evidente , al contrario |
| 2020-76.txt | 2705 | 2705 | le norme indicate in quanto , non prevedendo la completa compensazione del minor gettito irap , determinato dalla modifica della | base | imponibile , lederebbero l autonomia finanziaria della regione , non consentendo l equilibrio di bilancio , nonché il principio di |
| 2020-76.txt | 2706 | 2706 | norme indicate in quanto , non prevedendo la completa compensazione del minor gettito irap , determinato dalla modifica della base | imponibile | , lederebbero l autonomia finanziaria della regione , non consentendo l equilibrio di bilancio , nonché il principio di corrispondenza |
| 2020-76.txt | 3110 | 3110 | del bilancio annuale e pluriennale dello stato ( legge finanziaria 2007 ) » , sono state stabilite ulteriori deduzioni sulla | base | imponibile irap in relazione al costo del lavoro . l art . 1 , comma 20 , della legge n |
| 2020-76.txt | 3111 | 3111 | bilancio annuale e pluriennale dello stato ( legge finanziaria 2007 ) » , sono state stabilite ulteriori deduzioni sulla base | imponibile | irap in relazione al costo del lavoro . l art . 1 , comma 20 , della legge n . |
| 2020-76.txt | 3466 | 3466 | considerare che non è possibile determinare a priori l entità della riduzione del gettito irap che consegue alla variazione della | base | imponibile , in quanto lo stesso varia di anno in anno , cosicché la quantificazione del ristoro richiede una operazione |
| 2020-76.txt | 3467 | 3467 | che non è possibile determinare a priori l entità della riduzione del gettito irap che consegue alla variazione della base | imponibile | , in quanto lo stesso varia di anno in anno , cosicché la quantificazione del ristoro richiede una operazione fondata |
| 2021-70.txt | 869 | 869 | il 2020 , « in combinato disposto con i commi da 288 a 290 , primo periodo » . in | base | al comma 288 , « [ a ] l fine di incentivare l utilizzo di strumenti di pagamento elettronici , |
| 2021-70.txt | 952 | 952 | di prestazione di servizi , hanno diritto ad un rimborso in denaro , alle condizioni , nei casi e sulla | base | dei criteri individuati dal decreto del ministro dell economia e delle finanze di cui al comma 289 » . il |
| 2021-70.txt | 1059 | 1059 | gli anni 2021 e 2022 . il suddetto importo è integrato con le eventuali maggiori entrate derivanti dall emersione di | base | imponibile conseguente all applicazione della predetta misura , come rilevate dalla commissione istituita ai sensi dell articolo 10 bis . |
| 2021-70.txt | 1060 | 1060 | anni 2021 e 2022 . il suddetto importo è integrato con le eventuali maggiori entrate derivanti dall emersione di base | imponibile | conseguente all applicazione della predetta misura , come rilevate dalla commissione istituita ai sensi dell articolo 10 bis . 1 |
| 2021-70.txt | 1168 | 1168 | della misura premiale per l utilizzo degli strumenti di pagamento elettronici , definita anche « rimborso cashback » , in | base | alla quale tutte le maggiori entrate conseguenti all emersione di base imponibile , ivi comprese quelle raccolte sul territorio della |
| 2021-70.txt | 1179 | 1179 | , definita anche « rimborso cashback » , in base alla quale tutte le maggiori entrate conseguenti all emersione di | base | imponibile , ivi comprese quelle raccolte sul territorio della provincia autonoma , confluiscono nel suddetto fondo per essere destinate a |
| 2021-70.txt | 1180 | 1180 | definita anche « rimborso cashback » , in base alla quale tutte le maggiori entrate conseguenti all emersione di base | imponibile | , ivi comprese quelle raccolte sul territorio della provincia autonoma , confluiscono nel suddetto fondo per essere destinate a incrementare |
| 2021-70.txt | 1767 | 1767 | in difetto della previsione che consente alla citata commissione ministeriale di rilevare le eventuali maggiori entrate derivanti dall emersione di | base | imponibile conseguente all applicazione della predetta misura . l abrogazione medesima dunque soddisfa la pretesa avanzata con il ricorso , |
| 2021-70.txt | 1768 | 1768 | difetto della previsione che consente alla citata commissione ministeriale di rilevare le eventuali maggiori entrate derivanti dall emersione di base | imponibile | conseguente all applicazione della predetta misura . l abrogazione medesima dunque soddisfa la pretesa avanzata con il ricorso , anche |
| 2021-70.txt | 2498 | 2498 | stima della variazione delle entrate derivanti in ciascun anno dal miglioramento dell adempimento spontaneo risulta non negativa » . in | base | al criterio ora descritto le maggiori entrate , da destinare a decorrere dal 2022 al fondo per gli interventi in |
| 2021-70.txt | 2584 | 2584 | consegue che la valutazione degli effetti sulle entrate pubbliche derivanti dall applicazione sperimentale del cashback dovrà avvenire non più sulla | base | della norma impugnata , bensì in base al nuovo criterio di quantificazione di tutte le maggiori entrate prodotte nel 2020 |
| 2021-70.txt | 2591 | 2591 | entrate pubbliche derivanti dall applicazione sperimentale del cashback dovrà avvenire non più sulla base della norma impugnata , bensì in | base | al nuovo criterio di quantificazione di tutte le maggiori entrate prodotte nel 2020 che siano riconducibili al miglioramento dell adempimento |
| 2022-12.txt | 191 | 191 | [ p ] er le banche e gli altri enti e società finanziari [ . . . ] , la | base | imponibile è determinata dalla somma algebrica delle seguenti voci del conto economico : [ . . . ] a ) |
| 2022-12.txt | 192 | 192 | p ] er le banche e gli altri enti e società finanziari [ . . . ] , la base | imponibile | è determinata dalla somma algebrica delle seguenti voci del conto economico : [ . . . ] a ) margine |
| 2022-12.txt | 384 | 384 | ( e , quindi , in contrasto con l art . 3 cost . ) che , nella costruzione dell | imponibile | del tributo , la norma denunciata proceda alla valutazione meramente forfetaria e approssimativa di un elemento economico che , invece |
| 2022-12.txt | 526 | 526 | 1997 « anche » della disposizione che consente la dimidiazione dei dividendi , cosicché essi concorrerebbero interamente alla determinazione della | base | imponibile dell irap nel loro effettivo ammontare , « con conseguente incremento dell imposta dovuta » . l eccezione non |
| 2022-12.txt | 527 | 527 | « anche » della disposizione che consente la dimidiazione dei dividendi , cosicché essi concorrerebbero interamente alla determinazione della base | imponibile | dell irap nel loro effettivo ammontare , « con conseguente incremento dell imposta dovuta » . l eccezione non è |
| 2022-12.txt | 876 | 876 | la sequenza argomentativa del rimettente mostra di muovere dall assunto che la ratio della norma sia quella di computare nell | imponibile | esclusivamente i dividendi da trading e pertanto censura il criterio della loro forfetizzazione tramite la riduzione alla metà della somma |
| 2022-12.txt | 1062 | 1062 | profilo della coerenza tra la selezione ” a monte ” del presupposto dell irap e le regole di determinazione della | base | imponibile ” a valle ” , con specifico riguardo alle imprese bancarie , il carattere sostitutivo della pronuncia auspicata dal |
| 2022-12.txt | 1063 | 1063 | della coerenza tra la selezione ” a monte ” del presupposto dell irap e le regole di determinazione della base | imponibile | ” a valle ” , con specifico riguardo alle imprese bancarie , il carattere sostitutivo della pronuncia auspicata dal rimettente |
| 2022-12.txt | 1121 | 1121 | richiedere una pronuncia sostitutiva nei termini sopra illustrati , propone non una tra le tante possibili pronunce , ma sulla | base | delle esposte premesse interpretative l unica pronuncia ritenuta possibile . 2.4 . non è poi fondata l eccezione di inammissibilità |
| 2022-12.txt | 1994 | 1994 | effetto di numerose modifiche normative che nel tempo si sono stratificate sul quadro originario , la disciplina sulla determinazione della | base | imponibile dei singoli settori di attività e della natura dei soggetti passivi risulta oggi assai articolata e complessa , essendo |
| 2022-12.txt | 1995 | 1995 | di numerose modifiche normative che nel tempo si sono stratificate sul quadro originario , la disciplina sulla determinazione della base | imponibile | dei singoli settori di attività e della natura dei soggetti passivi risulta oggi assai articolata e complessa , essendo il |
| 2022-12.txt | 2103 | 2103 | agli enti commerciali ( pubblici e privati ) e ai trust commerciali che esercitano attività industriale e commerciale , la | base | imponibile dell imposta ( art . 5 del d.lgs . n . 446 del 1997 ) , infatti , tiene |
| 2022-12.txt | 2104 | 2104 | enti commerciali ( pubblici e privati ) e ai trust commerciali che esercitano attività industriale e commerciale , la base | imponibile | dell imposta ( art . 5 del d.lgs . n . 446 del 1997 ) , infatti , tiene conto |
| 2022-12.txt | 2248 | 2248 | valore prodotto in conseguenza della gestione corrente . per le banche e gli altri enti e le società finanziarie la | base | imponibile è , invece , specificamente individuata nell art . 6 , comma 1 , del d.lgs . n . |
| 2022-12.txt | 2249 | 2249 | prodotto in conseguenza della gestione corrente . per le banche e gli altri enti e le società finanziarie la base | imponibile | è , invece , specificamente individuata nell art . 6 , comma 1 , del d.lgs . n . 446 |
| 2022-12.txt | 2289 | 2289 | 446 del 1997 . fino al 31 dicembre 2007 anche per tali soggetti i dividendi non concorrevano alla formazione dell | imponibile | dell irap e per la determinazione di tale tributo rilevavano le regole di computo della base imponibile dell imposta sul |
| 2022-12.txt | 2305 | 2305 | concorrevano alla formazione dell imponibile dell irap e per la determinazione di tale tributo rilevavano le regole di computo della | base | imponibile dell imposta sul reddito delle società ( ires ) , caratterizzate dal sistema delle variazioni in aumento e in |
| 2022-12.txt | 2306 | 2306 | alla formazione dell imponibile dell irap e per la determinazione di tale tributo rilevavano le regole di computo della base | imponibile | dell imposta sul reddito delle società ( ires ) , caratterizzate dal sistema delle variazioni in aumento e in diminuzione |
| 2022-12.txt | 2525 | 2525 | cioè banche , enti e società finanziarie ) , attraverso l introduzione del cosiddetto principio di derivazione rafforzata , la | base | imponibile dell irap è stata sganciata da quella dell ires e fatta derivare per intero dai dati delle voci del |
| 2022-12.txt | 2526 | 2526 | banche , enti e società finanziarie ) , attraverso l introduzione del cosiddetto principio di derivazione rafforzata , la base | imponibile | dell irap è stata sganciata da quella dell ires e fatta derivare per intero dai dati delle voci del conto |
| 2022-12.txt | 2573 | 2573 | ai fini tributari . il comma 1 dell indicato art . 6 , oggi prevede , infatti , che la | base | imponibile è determinata « dalla somma algebrica delle seguenti voci del conto economico , redatto in conformità agli schemi risultanti |
| 2022-12.txt | 2574 | 2574 | fini tributari . il comma 1 dell indicato art . 6 , oggi prevede , infatti , che la base | imponibile | è determinata « dalla somma algebrica delle seguenti voci del conto economico , redatto in conformità agli schemi risultanti dai |
| 2022-12.txt | 2835 | 2835 | elencate dal comma 1 dell art . 6 del d.lgs . n . 446 del 1997 per il computo dell | imponibile | , l unica oggetto di censura da parte del rimettente è la voce sub a ) , laddove prevede che |
| 2022-12.txt | 3118 | 3118 | ] ella presente voce figurano i dividendi relativi ad azioni o quote detenute in portafoglio diverse da quelle valutate in | base | al metodo del patrimonio netto . sono esclusi i dividendi relativi a partecipazioni che rientrano in ( o costituiscono ) |
| 2022-12.txt | 3307 | 3307 | della relativa voce 120 , concernente il « margine di intermediazione » , e , per l effetto , della | base | imponibile dell irap . il criterio inerente alla loro imposizione ai fini dell irap discende , infatti , esclusivamente dal |
| 2022-12.txt | 3308 | 3308 | relativa voce 120 , concernente il « margine di intermediazione » , e , per l effetto , della base | imponibile | dell irap . il criterio inerente alla loro imposizione ai fini dell irap discende , infatti , esclusivamente dal principio |
| 2022-12.txt | 3506 | 3506 | ) appare dunque ascrivibile a una diversa ratio . inquadrata nel più ampio contesto delle nuove regole di composizione della | base | imponibile dell irap per come delineate dall art . 6 d.lgs . n . 446 del 1997 , infatti , |
| 2022-12.txt | 3507 | 3507 | appare dunque ascrivibile a una diversa ratio . inquadrata nel più ampio contesto delle nuove regole di composizione della base | imponibile | dell irap per come delineate dall art . 6 d.lgs . n . 446 del 1997 , infatti , essa |
| 2022-12.txt | 3977 | 3977 | intermediari finanziari che delle banche , né la scelta di applicare a tali soggetti gli stessi criteri di determinazione dell | imponibile | dell irap ( dato che , invece , per le holding commerciali e industriali i dividendi non assumono rilevanza ai |
| 2022-12.txt | 4070 | 4070 | « banche e [ . . . ] altri intermediari finanziari » e attiene unicamente alla parte della determinazione dell | imponibile | che egli ritiene basata su una imprecisa ” forfetizzazione ” dei dividendi da trading , anziché , come da lui |
| 2022-12.txt | 4203 | 4203 | séguito di una valutazione discrezionale non censurata da quest ultimo , ha scelto di considerare congiuntamente , ai fini dell | imponibile | dell irap , non solo l attività esclusiva o le diverse attività prevalenti tra loro equiparate ( ad esempio , |
| 2022-73.txt | 47 | 47 | ) , numero 1 ) , della legge 30 dicembre 1991 , n . 413 ( disposizioni per ampliare le | basi | imponibili , per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni |
| 2022-73.txt | 48 | 48 | , numero 1 ) , della legge 30 dicembre 1991 , n . 413 ( disposizioni per ampliare le basi | imponibili | , per razionalizzare , facilitare e potenziare l attività di accertamento ; disposizioni per la rivalutazione obbligatoria dei beni immobili |
| 2022-73.txt | 1352 | 1352 | condizioni ricorressero per la deroga introdotta dalla norma scrutinata nella disciplina del processo tributario . ciò in quanto , in | base | all art . 53 cost . , l imposizione tributaria è soggetta al canone della trasparenza , « i cui |
| 2022-73.txt | 4037 | 4037 | , persegue un ragionevole fine di elasticità in forza del quale le risorse offerte dall ordinamento devono essere calibrate in | base | alle effettive esigenze di tutela e non interferisce con la cura dell interesse pubblico al prelievo fiscale . 5.3 . |
| 2022-73.txt | 4273 | 4273 | del 1999 ha , infatti , positivizzato , attribuendogli portata generale , il principio audiatur et altera pars , in | base | al quale il provvedimento giurisdizionale non può assumere carattere di definitività senza che la parte destinata a subirne gli effetti |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


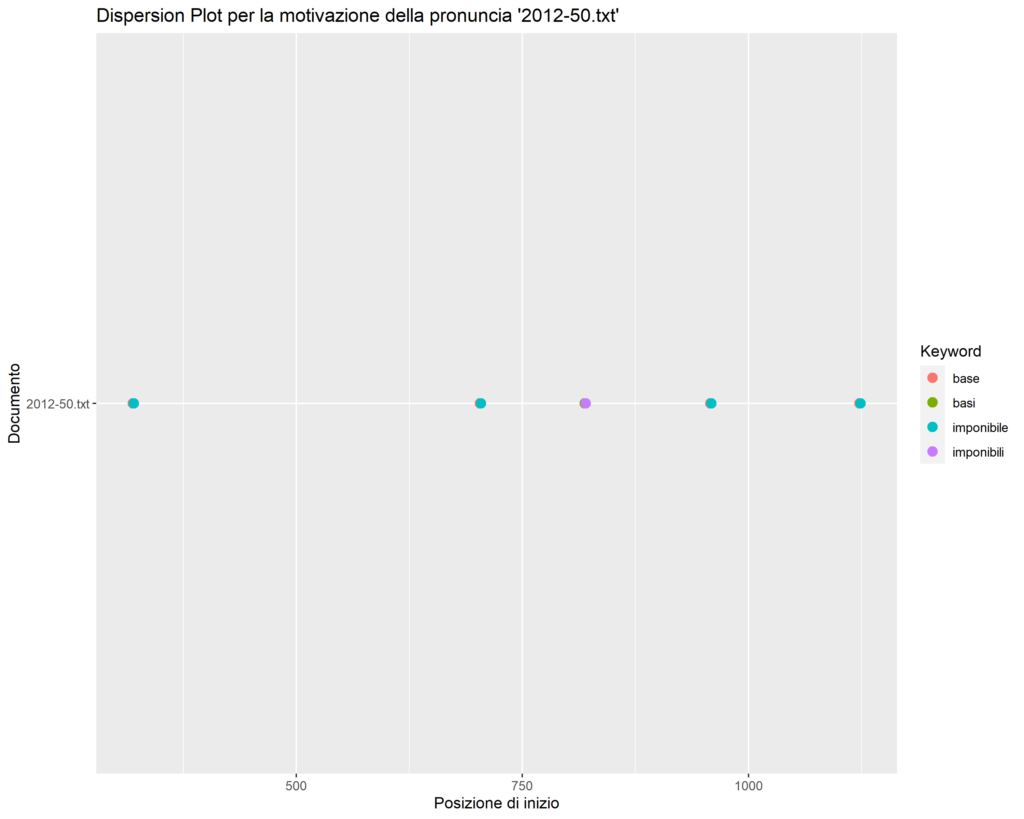


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| della_base_imponibile | 88 |
| in_base_alla | 42 |
| la_base_imponibile | 41 |
| determinazione_della_base | 38 |
| base_imponibile_dell | 31 |
| in_base_a | 29 |
| in_base_al | 27 |
| sulla_base_di | 21 |
| imponibile_dell_imposta | 18 |
| sulla_base_dei | 17 |
| determinazione_dell_imponibile | 15 |
| in_base_all | 15 |
| dalla_base_imponibile | 15 |
| le_basi_imponibili | 15 |
| base_imponibile_e | 14 |
| base_imponibile_è | 13 |
| sulla_base_dell | 12 |
| imponibile_ai_fini | 11 |
| in_base_ad | 11 |
| base_all_art | 10 |
| sulla_base_del | 10 |
| delle_basi_imponibili | 10 |
| base_dei_dati | 10 |
| sulle_basi_imponibili | 10 |
| che_la_base | 9 |
| in_base_alle | 9 |
| in_base_ai | 9 |
| quale_base_imponibile | 9 |
| basi_imponibili_per | 9 |
| imponibile_dell_irap | 9 |
| base_imponibile_del | 8 |
| dovuta_in_base | 8 |
| sulla_base_della | 8 |
| il_reddito_imponibile | 8 |
| del_reddito_imponibile | 8 |
| una_base_imponibile | 8 |
| base_imponibile_a | 8 |
| ampliare_le_basi | 8 |
| imponibili_per_razionalizzare | 8 |
| base_imponibile_per | 7 |
| imponibile_del_tributo | 7 |
| sulla_base_delle | 7 |
| base_al_quale | 7 |
| dell_imponibile_dell | 7 |
| di_base_imponibile | 7 |
| basi_imponibili_di | 7 |
| imponibili_di_tributi | 7 |
| basi_imponibili_dei | 7 |
| base_imponibile_ai | 6 |
| formazione_della_base | 6 |
| base_imponibile_nel | 6 |
| sulla_base_imponibile | 6 |
| del_in_base | 6 |
| imponibili_dei_tributi | 6 |
| individuazione_della_base | 5 |
| di_valore_imponibile | 5 |
| alla_base_imponibile | 5 |
| reddito_imponibile_ai | 5 |
| base_imponibile_non | 5 |
| base_a_tale | 5 |
| di_basi_imponibili | 5 |
| basi_imponibili_e | 5 |
| che_in_base | 5 |
| l_aliquota_base | 5 |
| imponibile_dell_ici | 5 |
| deduzioni_dalla_base | 5 |
| statali_sulle_basi | 5 |
| dovute_in_base | 4 |
| di_incremento_imponibile | 4 |
| come_base_imponibile | 4 |
| base_imponibile_il | 4 |
| ad_una_base | 4 |
| cui_base_imponibile | 4 |
| base_imponibile_in | 4 |
| imponibile_è_costituita | 4 |
| disciplina_della_base | 4 |
| base_dell_art | 4 |
| la_cui_base | 4 |
| dall_imponibile_dell | 4 |
| imponibile_e_la | 4 |
| base_imponibile_di | 4 |
| aliquota_base_e | 4 |
| base_di_una | 4 |
| base_imponibile_irap | 4 |
| base_alla_giurisprudenza | 4 |
| base_imponibile_una | 4 |
| indeterminatezza_della_base | 4 |
| imponibile_dell_ires | 4 |
| base_ai_quali | 3 |
| dell_incremento_imponibile | 3 |
| posta_a_base | 3 |
| preso_a_base | 3 |
| a_base_di | 3 |
| base_a_titoli | 3 |
| del_della_base | 3 |
| nella_base_imponibile | 3 |
| base_imponibile_dei | 3 |
| base_imponibile_che | 3 |
| abbattimento_della_base | 3 |
| base_imponibile_al | 3 |
| riduzione_della_base | 3 |
| determinato_in_base | 3 |
| base_ad_una | 3 |
| base_a_criteri | 3 |
| dall_imponibile_irpef | 3 |
| deduzione_dalla_base | 3 |
| imponibile_secondo_il | 3 |
| direttivi_di_base | 3 |
| di_base_e | 3 |
| base_e_linee | 3 |
| base_alle_norme | 3 |
| base_imponibile_o | 3 |
| ampliamento_della_base | 3 |
| base_imponibile_ma | 3 |
| base_di_un | 3 |
| calcolo_della_base | 3 |
| emersione_di_basi | 3 |
| la_regione_basilicata | 3 |
| base_imponibile_può | 3 |
| base_a_quanto | 3 |
| determinata_in_base | 3 |
| base_alla_superficie | 3 |
| tassazione_in_base | 3 |
| base_ai_valori | 3 |
| base_alla_norma | 3 |
| modificare_le_basi | 3 |
| addizionali_sulle_basi | 3 |
| base_del_criterio | 3 |
| base_e_non | 3 |
| base_alla_quale | 3 |
| imponibile_nel_rispetto | 3 |
| imponibili_e_sulle | 3 |
| base_alla_relativa | 3 |
| emersione_di_base | 3 |
| a_base_della | 2 |
| imponibile_per_l | 2 |
| terzi_dell_imponibile | 2 |
| imponibile_determinato_dalla | 2 |
| estensione_della_base | 2 |
| stessi_le_basi | 2 |
| le_basi_dell | 2 |
| basi_dell_accertamento | 2 |
| base_imponibile_la | 2 |
| la_loro_base | 2 |
| base_nella_disciplina | 2 |
| imposta_sulla_base | 2 |
| che_sulla_base | 2 |
| l_incremento_imponibile | 2 |
| assume_come_base | 2 |
| d_incremento_imponibile | 2 |
| incremento_imponibile_determinati | 2 |
| imponibile_determinati_con | 2 |
| base_di_valutazioni | 2 |
| base_imponibile_netta | 2 |
| dell_imponibile_sulla | 2 |
| imponibile_sulla_base | 2 |
| incremento_imponibile_netto | 2 |
| valore_imponibile_netto | 2 |
| formazione_dell_imponibile | 2 |
| a_base_dell | 2 |
| determinare_la_base | 2 |
| formare_la_base | 2 |
| base_alla_pronuncia | 2 |
| base_alla_legge | 2 |
| base_al_nuovo | 2 |
| base_di_commisurazione | 2 |
| percepite_in_base | 2 |
| percepiti_in_base | 2 |
| base_a_contratti | 2 |
| pagato_in_base | 2 |
| base_al_calcolo | 2 |
| della_base_contributiva | 2 |
| che_l_imponibile | 2 |
| l_imponibile_ivi | 2 |
| imponibile_ivi_previsto | 2 |
| detrazione_dalla_base | 2 |
| il_valore_imponibile | 2 |
| imponibile_dei_crediti | 2 |
| base_imponibile_degli | 2 |
| imponibile_degli_atti | 2 |
| imponibile_che_è | 2 |
| imponibili_ai_fini | 2 |
| base_di_parametri | 2 |
| a_base_del | 2 |
| base_a_parametri | 2 |
| imponibile_al_per | 2 |
| cento_della_base | 2 |
| base_imponibile_rispetto | 2 |
| imponibile_mediante_il | 2 |
| di_reddito_imponibile | 2 |
| base_ad_elementi | 2 |
| imponibile_per_le | 2 |
| nuova_base_di | 2 |
| imponibile_irpef_e | 2 |
| base_imponibile_determinata | 2 |
| imponibile_il_valore | 2 |
| base_imponibile_delle | 2 |
| alla_base_di | 2 |
| computo_della_base | 2 |
| del_sulla_base | 2 |
| tale_base_imponibile | 2 |
| imponibile_di_tributi | 2 |
| imponibile_o_di | 2 |
| base_di_calcolo | 2 |
| imponibile_dell_iva | 2 |
| base_al_criterio | 2 |
| rivalutato_in_base | 2 |
| base_alla_variazione | 2 |
| aumento_delle_basi | 2 |
| individuare_le_basi | 2 |
| base_dell_accordo | 2 |
| reddito_imponibile_degli | 2 |
| imponibile_degli_immobili | 2 |
| le_basi_di | 2 |
| basi_di_calcolo | 2 |
| comune_in_base | 2 |
| anche_la_base | 2 |
| e_sulla_base | 2 |
| ai_redditi_imponibili | 2 |
| redditi_imponibili_dei | 2 |
| n_in_base | 2 |
| aliquota_base_dell | 2 |
| differenziata_dell_imponibile | 2 |
| imponibile_non_è | 2 |
| scommesse_in_base | 2 |
| base_a_formule | 2 |
| base_imponibile_cioè | 2 |
| infatti_in_base | 2 |
| base_alla_natura | 2 |
| passivo_in_base | 2 |
| base_ad_uno | 2 |
| in_base_allo | 2 |
| base_allo_statuto | 2 |
| regione_in_base | 2 |
| imponibile_per_il | 2 |
| dell_aliquota_base | 2 |
| anche_sulla_base | 2 |
| delle_operazioni_imponibili | 2 |
| valore_aggiunto_base | 2 |
| aggiunto_base_imponibile | 2 |
| base_imponibile_uniforme | 2 |
| base_al_loro | 2 |
| d_quale_base | 2 |
| su_base_annua | 2 |
| imponibile_delle_imposte | 2 |
| base_ad_essa | 2 |
| giustificare_in_base | 2 |
| base_all_atto | 2 |
| rimettente_in_base | 2 |
| base_dei_criteri | 2 |
| determinato_sulla_base | 2 |
| base_della_minore | 2 |
| reddito_imponibile_secondo | 2 |
| cui_in_base | 2 |
| base_alla_legislazione | 2 |
| base_di_criteri | 2 |
| individuerebbe_quale_base | 2 |
| imponibile_una_grandezza | 2 |
| imu_sulla_base | 2 |
| in_base_agli | 2 |
| articolo_sulla_base | 2 |
| sulla_base_anche | 2 |
| base_anche_dell | 2 |
| quali_basi_sia | 2 |
| basi_sia_stato | 2 |
| finanze_sulla_base | 2 |
| sardegna_sulla_base | 2 |
| base_dell_esito | 2 |
| o_delle_basi | 2 |
| su_una_base | 2 |
| base_imponibile_della | 2 |
| imponibile_della_nuova | 2 |
| imu_dall_imponibile | 2 |
| strumentali_dall_imponibile | 2 |
| base_imponibile_conseguente | 2 |
| imponibile_conseguente_all | 2 |
| imponibile_è_determinata | 2 |
| ponga_a_base | 1 |
| base_della_prestazione | 1 |
| assunti_gli_imponibili | 1 |
| gli_imponibili_che | 1 |
| imponibili_che_servirono | 1 |
| servirono_di_base | 1 |
| di_base_alla | 1 |
| base_alla_determinazione | 1 |
| erariali_la_base | 1 |
| dell_imponibile_e | 1 |
| imponibile_e_il | 1 |
| officio_la_base | 1 |
| base_imponibile_accertata | 1 |
| imponibile_accertata_con | 1 |
| alla_materia_imponibile | 1 |
| materia_imponibile_osserva | 1 |
| imponibile_osserva_però | 1 |
| dell_imponibile_determinato | 1 |
| dell_imponibile_fissato | 1 |
| imponibile_fissato_dalla | 1 |
| esercitata_in_base | 1 |
| base_a_valutazioni | 1 |
| imponibile_ai_premi | 1 |
| la_base_dell | 1 |
| base_dell_accertamento | 1 |
| virtualità_in_base | 1 |
| base_a_denuncia | 1 |
| preleggi_che_debbasi | 1 |
| che_debbasi_aver | 1 |
| debbasi_aver_prevalente | 1 |
| costituente_la_base | 1 |
| imponibile_la_corte | 1 |
| imponibile_e_coerenti | 1 |
| legge_sulla_base | 1 |
| base_di_elementi | 1 |
| parametri_degli_imponibili | 1 |
| degli_imponibili_dei | 1 |
| imponibili_dei_redditi | 1 |
| reddito_complessivo_imponibile | 1 |
| complessivo_imponibile_con | 1 |
| imponibile_con_aliquota | 1 |
| base_alle_dichiarazioni | 1 |
| base_ai_ruoli | 1 |
| dovuta_sulla_base | 1 |
| base_della_dichiarazione | 1 |
| base_imponibile_hanno | 1 |
| imponibile_hanno_concorso | 1 |
| loro_base_nella | 1 |
| sé_in_base | 1 |
| costituenti_la_base | 1 |
| imponibile_del_marito | 1 |
| annue_sulla_base | 1 |
| base_di_codesta | 1 |
| base_imponibile_art | 1 |
| imponibile_art_del | 1 |
| base_imponibile_alla | 1 |
| imponibile_alla_determinazione | 1 |
| costituisce_la_base | 1 |
| imponibile_è_formato | 1 |
| declaratoria_in_base | 1 |
| solo_sulla_base | 1 |
| base_di_eventuale | 1 |
| base_dei_principi | 1 |
| relazioni_su_basi | 1 |
| su_basi_diverse | 1 |
| basi_diverse_e | 1 |
| base_delle_dichiarazioni | 1 |
| incremento_imponibile_eccedente | 1 |
| imponibile_eccedente_il | 1 |
| criteri_in_base | 1 |
| incremento_imponibile_in | 1 |
| imponibile_in_rapporto | 1 |
| imponibile_il_possesso | 1 |
| incremento_imponibile_fino | 1 |
| imponibile_fino_ad | 1 |
| valore_imponibile_e | 1 |
| imponibile_e_delle | 1 |
| incremento_imponibile_i | 1 |
| imponibile_i_valori | 1 |
| incremento_imponibile_prescindendo | 1 |
| imponibile_prescindendo_da | 1 |
| incremento_imponibile_creerebbe | 1 |
| imponibile_creerebbe_una | 1 |
| applicato_sulla_base | 1 |
| sulla_base_d | 1 |
| base_d_un | 1 |
| un_valore_imponibile | 1 |
| valore_imponibile_determinato | 1 |
| valore_imponibile_della | 1 |
| imponibile_della_componente | 1 |
| materia_sulla_base | 1 |
| valore_imponibile_non | 1 |
| imponibile_non_ha | 1 |
| depurare_la_base | 1 |
| imponibile_netta_dell | 1 |
| almeno_quale_base | 1 |
| base_imponibile_un | 1 |
| imponibile_un_incremento | 1 |
| base_dell_oggettiva | 1 |
| periodica_in_base | 1 |
| base_al_possesso | 1 |
| incremento_imponibile_come | 1 |
| imponibile_come_valore | 1 |
| valore_imponibile_sia | 1 |
| imponibile_sia_nel | 1 |
| imponibile_netto_nella | 1 |
| valore_in_base | 1 |
| base_alla_differenza | 1 |
| imponibile_netto_esigenze | 1 |
| dell_imponibile_netto | 1 |
| imponibile_netto_si | 1 |
| aliquote_alla_base | 1 |
| imponibile_netta_lo | 1 |
| imponibile_netto_e | 1 |
| definitiva_della_base | 1 |
| base_imponibile_ossia | 1 |
| imponibile_ossia_la | 1 |
| del_valore_imponibile | 1 |
| imponibile_netto_mediante | 1 |
| eliminare_dall_imponibile | 1 |
| dall_imponibile_la | 1 |
| imponibile_la_parte | 1 |
| ammontare_della_base | 1 |
| imponibile_e_nulla | 1 |
| base_dell_ilor | 1 |
| organizzazione_a_base | 1 |
| a_base_imprenditoriale | 1 |
| base_imprenditoriale_precisamente | 1 |
| abbia_una_base | 1 |
| una_base_fittizia | 1 |
| base_fittizia_viceversa | 1 |
| una_base_genericamente | 1 |
| base_genericamente_patrimonialistica | 1 |
| abbattimento_alla_base | 1 |
| alla_base_questo | 1 |
| base_questo_beneficio | 1 |
| progressiva_in_base | 1 |
| base_alla_ratio | 1 |
| regolamentazione_della_base | 1 |
| imponibile_dell_invim | 1 |
| sottraendo_alla_base | 1 |
| base_imponibile_spese | 1 |
| imponibile_spese_che | 1 |
| ufficio_sulla_base | 1 |
| base_della_nuova | 1 |
| ottenere_la_base | 1 |
| dedurre_sulla_base | 1 |
| base_dell_attuale | 1 |
| reddito_imponibile_e | 1 |
| imponibile_e_l | 1 |
| costituzione_in_base | 1 |
| imponibile_dell_irpef | 1 |
| imponibile_è_perciò | 1 |
| operare_sulla_base | 1 |
| base_di_presunzioni | 1 |
| fattispecie_sulla_base | 1 |
| base_di_prescrizioni | 1 |
| del_dell_imponibile | 1 |
| dell_imponibile_ciò | 1 |
| imponibile_ciò_tuttavia | 1 |
| tuttavia_in_base | 1 |
| base_alla_mera | 1 |
| all_dell_imponibile | 1 |
| dell_imponibile_i | 1 |
| imponibile_i_secondi | 1 |
| definito_in_base | 1 |
| prospettata_sulla_base | 1 |
| base_di_due | 1 |
| imposta_in_base | 1 |
| ripartiti_come_base | 1 |
| base_imponibile_fra | 1 |
| imponibile_fra_i | 1 |
| razionalità_in_base | 1 |
| base_alla_mancata | 1 |
| viziato_alle_basi | 1 |
| alle_basi_per | 1 |
| basi_per_l | 1 |
| emanata_in_base | 1 |
| base_a_delegazione | 1 |
| percezione_l_imponibile | 1 |
| l_imponibile_a | 1 |
| imponibile_a_norma | 1 |
| a_base_per | 1 |
| base_per_la | 1 |
| corso_in_base | 1 |
| indennità_sono_imponibili | 1 |
| sono_imponibili_per | 1 |
| imponibili_per_un | 1 |
| indici_d_imponibilità | 1 |
| d_imponibilità_inoltre | 1 |
| imponibilità_inoltre_la | 1 |
| base_contributiva_sino | 1 |
| imponibile_la_diversità | 1 |
| s_in_base | 1 |
| base_a_contribuzioni | 1 |
| dell_imponibile_anche | 1 |
| imponibile_anche_dell | 1 |
| detrazione_dall_imponibile | 1 |
| dall_imponibile_del | 1 |
| imponibile_del_coacervo | 1 |
| che_dall_imponibile | 1 |
| dall_imponibile_da | 1 |
| imponibile_da_assoggettare | 1 |
| imponibile_dell_ammontare | 1 |
| decise_in_base | 1 |
| base_ai_principi | 1 |
| base_imponibile_da | 1 |
| imponibile_da_parte | 1 |
| reddito_imponibile_anche | 1 |
| imponibile_anche_la | 1 |
| della_cui_base | 1 |
| imponibile_è_oggetto | 1 |
| cui_nella_base | 1 |
| imponibile_del_socio | 1 |
| reddito_imponibile_al | 1 |
| imponibile_al_lordo | 1 |
| reddito_imponibile_ossia | 1 |
| imponibile_ossia_è | 1 |
| portatore_dalla_base | 1 |
| che_dalla_base | 1 |
| defalca_dalla_base | 1 |
| detraibilità_dalla_base | 1 |
| esteri_nella_base | 1 |
| come_valore_imponibile | 1 |
| valore_imponibile_il | 1 |
| imponibile_il_loro | 1 |
| definizione_di_base | 1 |
| imponibile_nel_regime | 1 |
| specificano_la_base | 1 |
| imponibile_in_relazione | 1 |
| art_sulla_base | 1 |
| imponibile_e_dall | 1 |
| valore_imponibile_dei | 1 |
| individui_una_base | 1 |
| imponibile_non_raccordata | 1 |
| imponibile_e_rivesta | 1 |
| crediti_la_base | 1 |
| o_reale_base | 1 |
| reale_base_imponibile | 1 |
| imponibile_nel_caso | 1 |
| questione_sulla_base | 1 |
| base_della_motivazione | 1 |
| calcolo_degli_imponibili | 1 |
| degli_imponibili_dell | 1 |
| imponibili_dell_irpeg | 1 |
| suoi_proventi_imponibili | 1 |
| proventi_imponibili_ai | 1 |
| predetti_proventi_imponibili | 1 |
| proventi_imponibili_irpeg | 1 |
| imponibili_irpeg_ne | 1 |
| agevolazione_questo_imponibile | 1 |
| questo_imponibile_si | 1 |
| imponibile_si_riducono | 1 |
| imponibile_e_non | 1 |
| dichiarazione_di_base | 1 |
| di_base_ad | 1 |
| base_ad_evitare | 1 |
| rivalutabili_sulla_base | 1 |
| sulla_medesima_base | 1 |
| medesima_base_imponibile | 1 |
| base_imponibile_già | 1 |
| imponibile_già_gravata | 1 |
| presupposti_in_base | 1 |
| estimo_sulla_base | 1 |
| base_dell_interesse | 1 |
| anziché_sulla_base | 1 |
| base_del_reddito | 1 |
| infatti_a_base | 1 |
| base_del_calcolo | 1 |
| fornire_una_base | 1 |
| una_base_di | 1 |
| base_di_riferimento | 1 |
| definire_la_base | 1 |
| periodicamente_in_base | 1 |
| stessi_nella_base | 1 |
| imponibile_dell_indennità | 1 |
| base_imponibile_trova | 1 |
| imponibile_trova_invero | 1 |
| imponibile_rispetto_alle | 1 |
| base_imponibile_rappresentata | 1 |
| imponibile_rappresentata_dagli | 1 |
| base_imponibile_operata | 1 |
| imponibile_operata_attraverso | 1 |
| imponibile_non_ricomprendendo | 1 |
| determinati_in_base | 1 |
| base_alle_risultanze | 1 |
| base_imponibile_mediante | 1 |
| reddito_imponibile_che | 1 |
| imponibile_che_non | 1 |
| contribuente_in_base | 1 |
| estimo_su_base | 1 |
| su_base_catastale | 1 |
| base_catastale_non | 1 |
| presuntivamente_costituire_base | 1 |
| costituire_base_imponibile | 1 |
| speciali_sulla_base | 1 |
| base_delle_predette | 1 |
| sintetico_in_base | 1 |
| della_nuova_base | 1 |
| base_di_legittimazione | 1 |
| calcolato_sulla_base | 1 |
| base_del_valore | 1 |
| base_imponibile_come | 1 |
| imponibile_come_pure | 1 |
| base_imponibile_isi | 1 |
| imponibile_isi_della | 1 |
| deducibile_dall_imponibile | 1 |
| e_dall_imponibile | 1 |
| dall_imponibile_irpeg | 1 |
| imponibile_irpeg_la | 1 |
| isi_dall_imponibile | 1 |
| conciliare_sulla_base | 1 |
| conferire_nuova_base | 1 |
| base_di_legittimità | 1 |
| revisionate_in_base | 1 |
| base_al_decreto | 1 |
| di_una_base | 1 |
| imponibile_determinata_per | 1 |
| individui_la_base | 1 |
| imponibile_delle_passività | 1 |
| base_imponibile_secondo | 1 |
| cui_base_è | 1 |
| base_è_rappresentata | 1 |
| accertamento_della_base | 1 |
| imponibile_a_criteri | 1 |
| tributo_dall_imponibile | 1 |
| è_alla_base | 1 |
| base_di_tale | 1 |
| tratta_dall_imponibile | 1 |
| imponibile_irpef_in | 1 |
| dovere_in_base | 1 |
| base_imponibile_con | 1 |
| imponibile_con_conseguente | 1 |
| decurtazione_dell_imponibile | 1 |
| dell_imponibile_esistente | 1 |
| imponibile_esistente_all | 1 |
| imponibile_al_del | 1 |
| imponibile_a_quella | 1 |
| stato_la_base | 1 |
| la_base_costituzionale | 1 |
| base_costituzionale_giustificativa | 1 |
| costruito_in_base | 1 |
| base_della_delega | 1 |
| e_materia_imponibile | 1 |
| materia_imponibile_la | 1 |
| imponibile_la_regione | 1 |
| presupposti_la_base | 1 |
| irap_la_base | 1 |
| di_tale_base | 1 |
| base_imponibile_si | 1 |
| imponibile_si_fa | 1 |
| o_altre_basi | 1 |
| altre_basi_fisse | 1 |
| basi_fisse_o | 1 |
| locali_sulla_base | 1 |
| base_di_apposita | 1 |
| ampliamento_delle_basi | 1 |
| basi_imponibili_degli | 1 |
| imponibili_degli_altri | 1 |
| realizzata_sulla_base | 1 |
| incidenti_sulla_base | 1 |
| imponibile_e_quindi | 1 |
| già_in_base | 1 |
| base_alle_ordinarie | 1 |
| imponibile_dei_tributi | 1 |
| operanti_sulla_base | 1 |
| interventi_sulla_base | 1 |
| imponibile_e_siano | 1 |
| rideterminazione_della_base | 1 |
| estensione_delle_basi | 1 |
| restrizioni_di_basi | 1 |
| rideterminazione_di_base | 1 |
| assume_quale_base | 1 |
| assunto_quale_base | 1 |
| commisurata_la_base | 1 |
| comma_in_base | 1 |
| base_imponibile_rientrano | 1 |
| imponibile_rientrano_in | 1 |
| indicando_quale_base | 1 |
| evidente_sulla_base | 1 |
| base_delle_medesime | 1 |
| ampliare_la_base | 1 |
| la_base_contributiva | 1 |
| base_contributiva_assoggetta | 1 |
| base_contributiva_corrisponde | 1 |
| della_base_pensionabile | 1 |
| base_pensionabile_con | 1 |
| contribuzione_a_basi | 1 |
| a_basi_di | 1 |
| basi_di_riferimento | 1 |
| accezione_di_base | 1 |
| di_base_contributiva | 1 |
| base_contributiva_imponibile | 1 |
| contributiva_imponibile_tale | 1 |
| imponibile_tale_da | 1 |
| proprio_della_base | 1 |
| imponibile_a_testimonianza | 1 |
| assume_una_base | 1 |
| base_imponibile_corrispondente | 1 |
| imponibile_corrispondente_a | 1 |
| e_concreta_base | 1 |
| concreta_base_imponibile | 1 |
| imponibile_ma_a | 1 |
| sulla_predetta_base | 1 |
| predetta_base_di | 1 |
| conguaglio_sulla_base | 1 |
| parte_la_base | 1 |
| la_base_legale | 1 |
| base_legale_e | 1 |
| prevalente_in_base | 1 |
| stesso_valore_imponibile | 1 |
| valore_imponibile_pur | 1 |
| imponibile_pur_in | 1 |
| valore_imponibile_del | 1 |
| imponibile_del_primo | 1 |
| porli_a_base | 1 |
| imponibile_a_seconda | 1 |
| dell_imponibile_ai | 1 |
| dell_imponibile_chiedendo | 1 |
| imponibile_chiedendo_che | 1 |
| base_imponibile_costituito | 1 |
| imponibile_costituito_dalla | 1 |
| rivalutato_sulla_base | 1 |
| sulla_base_degli | 1 |
| base_degli_indici | 1 |
| della_base_di | 1 |
| base_alle_quali | 1 |
| imponibili_e_riduzione | 1 |
| recupero_della_base | 1 |
| base_imponibile_connessa | 1 |
| imponibile_connessa_ai | 1 |
| recupero_delle_basi | 1 |
| basi_imponibili_connesso | 1 |
| imponibili_connesso_ai | 1 |
| imponibili_per_effetto | 1 |
| previsionale_di_base | 1 |
| di_base_nell | 1 |
| base_nell_ambito | 1 |
| della_base_imponile | 1 |
| base_imponile_dell | 1 |
| base_imponibile_debba | 1 |
| imponibile_debba_assumersi | 1 |
| procedono_sulla_base | 1 |
| base_delle_risultanze | 1 |
| imponibili_dei_rispettivi | 1 |
| introdotte_sulla_base | 1 |
| individuazione_delle_basi | 1 |
| reddito_imponibile_sia | 1 |
| imponibile_sia_in | 1 |
| reddito_imponibile_fissato | 1 |
| imponibile_fissato_con | 1 |
| reddito_imponibile_mediante | 1 |
| basi_imponibili_destinandolo | 1 |
| imponibili_destinandolo_al | 1 |
| basi_imponibili_le | 1 |
| imponibili_le_quali | 1 |
| regione_basilicata_r | 1 |
| basilicata_r_ric | 1 |
| delle_regioni_basilicata | 1 |
| regioni_basilicata_ed | 1 |
| basilicata_ed_emilia | 1 |
| regione_basilicata_solleva | 1 |
| basilicata_solleva_in | 1 |
| della_regione_basilicata | 1 |
| regione_basilicata_secondo | 1 |
| basilicata_secondo_cui | 1 |
| regione_basilicata_alla | 1 |
| basilicata_alla_censura | 1 |
| gennaio_le_basi | 1 |
| biennale_sulla_base | 1 |
| novo_le_basi | 1 |
| base_a_valori | 1 |
| imponibile_a_cui | 1 |
| dei_minori_imponibili | 1 |
| minori_imponibili_derivanti | 1 |
| imponibili_derivanti_da | 1 |
| acconto_sulla_base | 1 |
| conguaglio_in_base | 1 |
| base_ai_dati | 1 |
| effettuati_sulla_base | 1 |
| imponibili_dei_soggetti | 1 |
| imponibili_dei_contribuenti | 1 |
| esercitarsi_sulla_base | 1 |
| base_imponibile_esistente | 1 |
| imponibile_esistente_nel | 1 |
| risultante_sulla_base | 1 |
| prime_sulla_base | 1 |
| altre_sulla_base | 1 |
| comuni_sulla_base | 1 |
| dal_reddito_imponibile | 1 |
| fini_della_base | 1 |
| infondati_sulla_base | 1 |
| base_delle_considerazioni | 1 |
| base_alla_modifica | 1 |
| modifica_dell_imponibile | 1 |
| dell_imponibile_irpef | 1 |
| imponibile_irpef_l | 1 |
| costituzionale_in_base | 1 |
| base_alla_considerazione | 1 |
| giustifica_in_base | 1 |
| base_alle_stesse | 1 |
| dell_imponibile_ma | 1 |
| imponibile_ma_esclusivamente | 1 |
| ottenere_una_base | 1 |
| base_imponibile_confrontabile | 1 |
| imponibile_confrontabile_tra | 1 |
| applicarsi_all_imponibile | 1 |
| all_imponibile_data | 1 |
| imponibile_data_la | 1 |
| applicare_alle_basi | 1 |
| alle_basi_imponibili | 1 |
| basi_imponibili_diversificate | 1 |
| imponibili_diversificate_ai | 1 |
| poste_a_base | 1 |
| base_della_differenziazione | 1 |
| base_dell_imposta | 1 |
| resto_la_base | 1 |
| imponibile_può_essere | 1 |
| settoriale_delle_basi | 1 |
| basi_imponibili_a | 1 |
| imponibili_a_raggiungere | 1 |
| quali_l_imponibile | 1 |
| l_imponibile_si | 1 |
| imponibile_si_determina | 1 |
| dell_imponibile_ritenuti | 1 |
| imponibile_ritenuti_dal | 1 |
| individua_tale_base | 1 |
| imponibile_nel_valore | 1 |
| imponibile_è_calcolata | 1 |
| determinare_l_imponibile | 1 |
| l_imponibile_con | 1 |
| imponibile_con_riferimento | 1 |
| loro_base_imponibile | 1 |
| imponibile_è_agevolmente | 1 |
| base_imponibile_questa | 1 |
| imponibile_questa_nella | 1 |
| imponibile_ma_solo | 1 |
| calcolato_in_base | 1 |
| base_alla_rendita | 1 |
| reddito_imponibile_eccedente | 1 |
| imponibile_eccedente_l | 1 |
| una_base_quella | 1 |
| base_quella_relativa | 1 |
| imponibile_cioè_della | 1 |
| base_all_evocato | 1 |
| costituzionale_l_imponibile | 1 |
| l_imponibile_deve | 1 |
| imponibile_deve_essere | 1 |
| tema_di_base | 1 |
| imponibile_il_disposto | 1 |
| scommessa_la_base | 1 |
| base_imponibile_quella | 1 |
| imponibile_quella_parte | 1 |
| tecnica_della_base | 1 |
| base_a_quest | 1 |
| termini_di_base | 1 |
| armonizzarsi_in_base | 1 |
| base_a_detto | 1 |
| analoghe_materie_imponibili | 1 |
| materie_imponibili_e | 1 |
| imponibili_e_non | 1 |
| mesi_in_base | 1 |
| base_al_menzionato | 1 |
| decimi_in_base | 1 |
| ai_minimi_imponibili | 1 |
| minimi_imponibili_o | 1 |
| imponibili_o_comunque | 1 |
| giustificarsi_in_base | 1 |
| base_imponibile_essendo | 1 |
| imponibile_essendo_calcolata | 1 |
| fondata_in_base | 1 |
| la_base_per | 1 |
| base_per_l | 1 |
| particolare_in_base | 1 |
| aereo_in_base | 1 |
| trasferito_in_base | 1 |
| base_alla_disposizione | 1 |
| sussiste_in_base | 1 |
| base_al_gettito | 1 |
| disciplinando_la_base | 1 |
| modificarne_la_base | 1 |
| base_imponibile_né | 1 |
| imponibile_né_a | 1 |
| basi_imponibili_la | 1 |
| imponibili_la_disposizione | 1 |
| modificando_la_base | 1 |
| integrale_in_base | 1 |
| base_al_fabbisogno | 1 |
| immobili_sulla_base | 1 |
| base_dell_irap | 1 |
| n_sulla_base | 1 |
| base_di_quanto | 1 |
| base_del_sopra | 1 |
| base_e_le | 1 |
| imponibili_e_possono | 1 |
| possibilità_in_base | 1 |
| base_alla_normativa | 1 |
| aliquota_base_non | 1 |
| base_non_supera | 1 |
| integrazione_degli_imponibili | 1 |
| degli_imponibili_per | 1 |
| imponibili_per_gli | 1 |
| operazioni_imponibili_in | 1 |
| imponibili_in_materia | 1 |
| imponibile_uniforme_nonché | 1 |
| posta_alla_base | 1 |
| ipotizzabilità_in_base | 1 |
| base_a_chiari | 1 |
| perché_in_base | 1 |
| accertamento_in_base | 1 |
| quali_in_base | 1 |
| inammissibilità_in_base | 1 |
| base_imponibile_l | 1 |
| imponibile_l_entità | 1 |
| tributo_in_base | 1 |
| imponibile_irap_prevista | 1 |
| basi_imponibili_nei | 1 |
| imponibili_nei_limiti | 1 |
| dedurre_dalla_base | 1 |
| imponibile_irap_il | 1 |
| imponibile_irap_che | 1 |
| locali_sulle_basi | 1 |
| cost_in_base | 1 |
| base_alla_costante | 1 |
| euro_su_base | 1 |
| base_annua_da | 1 |
| inesigibili_in_base | 1 |
| base_alla_previgente | 1 |
| riduzione_delle_basi | 1 |
| basi_imponibili_o | 1 |
| imponibili_o_delle | 1 |
| riduzioni_della_base | 1 |
| notaio_la_base | 1 |
| specie_la_base | 1 |
| base_imponibile_calcolata | 1 |
| imponibile_calcolata_secondo | 1 |
| beni_sulla_base | 1 |
| base_del_mero | 1 |
| base_del_principio | 1 |
| imponibile_che_rimaneva | 1 |
| disposizione_la_base | 1 |
| base_imponibile_venga | 1 |
| imponibile_venga_individuata | 1 |
| dell_imponibile_di | 1 |
| imponibile_di_fabbricati | 1 |
| base_imponibile_tra | 1 |
| imponibile_tra_il | 1 |
| base_imponibile_trattati | 1 |
| imponibile_trattati_nel | 1 |
| base_imponibile_quello | 1 |
| imponibile_quello_fondato | 1 |
| del_la_base | 1 |
| alla_quota_imponibile | 1 |
| quota_imponibile_delle | 1 |
| imponibile_delle_spese | 1 |
| abbassare_la_base | 1 |
| base_di_argomentazioni | 1 |
| base_imponibile_vale | 1 |
| imponibile_vale_a | 1 |
| base_alla_dichiarazione | 1 |
| la_materia_imponibile | 1 |
| materia_imponibile_o | 1 |
| imponibile_o_non | 1 |
| mediazione_in_base | 1 |
| base_all_articolo | 1 |
| stessi_atti_imponibili | 1 |
| atti_imponibili_ed | 1 |
| imponibili_ed_avere | 1 |
| imponibile_è_riconducibile | 1 |
| raggruppate_in_base | 1 |
| prevede_in_base | 1 |
| pagamento_sulla_base | 1 |
| base_dei_suindicati | 1 |
| società_in_base | 1 |
| base_ad_un | 1 |
| neutralità_in_base | 1 |
| imponibile_uniforme_la | 1 |
| imponibile_determinata_in | 1 |
| operazioni_imponibili_effettuate | 1 |
| imponibili_effettuate_nel | 1 |
| quo_in_base | 1 |
| incerto_sulla_base | 1 |
| base_al_presupposto | 1 |
| sollevata_in_base | 1 |
| base_ad_argomentazioni | 1 |
| base_al_novellato | 1 |
| base_del_censurato | 1 |
| al_reddito_imponibile | 1 |
| reddito_imponibile_i | 1 |
| imponibile_i_presupposti | 1 |
| presupposto_e_imponibile | 1 |
| e_imponibile_di | 1 |
| imponibile_di_quest | 1 |
| regioni_sulla_base | 1 |
| imponibile_una_entità | 1 |
| essenziali_in_base | 1 |
| espressione_in_base | 1 |
| imponibile_e_nemmeno | 1 |
| ora_in_base | 1 |
| articolo_in_base | 1 |
| applicando_alla_base | 1 |
| imponibile_di_tutti | 1 |
| determinare_sulla_base | 1 |
| base_dei_consumi | 1 |
| aliquota_di_base | 1 |
| di_base_attribuito | 1 |
| base_attribuito_ai | 1 |
| soggetti_passivi_base | 1 |
| passivi_base_imponibile | 1 |
| base_imponibile_sanzioni | 1 |
| imponibile_sanzioni_contenzioso | 1 |
| gettito_su_base | 1 |
| su_base_territoriale | 1 |
| base_territoriale_non | 1 |
| dati_e_basi | 1 |
| e_basi_informative | 1 |
| basi_informative_finanziarie | 1 |
| imponibile_non_collegata | 1 |
| addizionale_sulla_base | 1 |
| imponibile_di_un | 1 |
| dotata_in_base | 1 |
| anche_su_base | 1 |
| su_base_familiare | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| di_determinazione_della_base_imponibile | 9 |
| la_determinazione_della_base_imponibile | 8 |
| base_imponibile_dell_imposta_di | 8 |
| disposizioni_per_ampliare_le_basi | 8 |
| per_ampliare_le_basi_imponibili | 8 |
| ampliare_le_basi_imponibili_per | 8 |
| le_basi_imponibili_per_razionalizzare | 8 |
| basi_imponibili_per_razionalizzare_facilitare | 8 |
| imponibili_per_razionalizzare_facilitare_e | 8 |
| della_determinazione_della_base_imponibile | 7 |
| determinazione_della_base_imponibile_dell | 6 |
| della_base_imponibile_dell_imposta | 6 |
| imponibile_dell_imposta_di_conguaglio | 6 |
| dalla_base_imponibile_dell_imposta | 5 |
| fini_della_determinazione_della_base | 5 |
| criteri_di_determinazione_dell_imponibile | 5 |
| per_la_determinazione_della_base | 4 |
| la_base_imponibile_dell_imposta | 4 |
| della_base_imponibile_del_tributo | 4 |
| alla_formazione_della_base_imponibile | 4 |
| dell_incremento_di_valore_imponibile | 4 |
| la_base_imponibile_è_costituita | 4 |
| basi_imponibili_dei_tributi_erariali | 4 |
| della_base_imponibile_dell_irap | 4 |
| sulle_basi_imponibili_di_tributi | 4 |
| determinazione_della_base_imponibile_del | 3 |
| alla_determinazione_della_base_imponibile | 3 |
| per_scaglioni_di_incremento_imponibile | 3 |
| che_la_base_imponibile_dell | 3 |
| il_reddito_imponibile_ai_fini | 3 |
| sulla_determinazione_della_base_imponibile | 3 |
| nella_determinazione_della_base_imponibile | 3 |
| abbattimento_della_base_imponibile_al | 3 |
| criteri_direttivi_di_base_e | 3 |
| direttivi_di_base_e_linee | 3 |
| di_base_e_linee_generali | 3 |
| base_e_linee_generali_di | 3 |
| della_disciplina_della_base_imponibile | 3 |
| base_imponibile_è_costituita_dal | 3 |
| imponibile_è_costituita_dal_valore | 3 |
| imponibile_ai_fini_della_tassazione | 3 |
| la_base_imponibile_ai_fini | 3 |
| sulla_base_dei_dati_statistici | 3 |
| reddito_imponibile_ai_fini_irpef | 3 |
| che_la_base_imponibile_è | 3 |
| criteri_di_determinazione_della_base | 3 |
| n_del_in_base_a | 3 |
| determinata_in_base_alla_superficie | 3 |
| in_base_alla_superficie_del | 3 |
| base_alla_superficie_del_fabbricato | 3 |
| mentre_la_tassazione_in_base | 3 |
| la_tassazione_in_base_ai | 3 |
| tassazione_in_base_ai_valori | 3 |
| in_base_ai_valori_catastali | 3 |
| base_ai_valori_catastali_come | 3 |
| in_base_all_art_cost | 3 |
| addizionali_sulle_basi_imponibili_dei | 3 |
| sulle_basi_imponibili_dei_tributi | 3 |
| con_leggi_statali_sulle_basi | 3 |
| leggi_statali_sulle_basi_imponibili | 3 |
| statali_sulle_basi_imponibili_di | 3 |
| basi_imponibili_di_tributi_erariali | 3 |
| imponibili_di_tributi_erariali_è | 3 |
| sulle_basi_imponibili_e_sulle | 3 |
| basi_imponibili_e_sulle_aliquote | 3 |
| imponibili_e_sulle_aliquote_dei | 3 |
| fini_della_determinazione_dell_imponibile | 3 |
| l_individuazione_della_base_imponibile | 3 |
| iva_dovuta_in_base_alla | 3 |
| dovuta_in_base_alla_relativa | 3 |
| in_base_alla_relativa_dichiarazione | 3 |
| base_alla_relativa_dichiarazione_annuale | 3 |
| della_base_imponibile_e_la | 3 |
| determinazione_della_base_imponibile_per | 2 |
| base_imponibile_per_l_imposta | 2 |
| imponibile_dell_imposta_di_famiglia | 2 |
| dei_due_terzi_dell_imponibile | 2 |
| porre_essi_stessi_le_basi | 2 |
| essi_stessi_le_basi_dell | 2 |
| stessi_le_basi_dell_accertamento | 2 |
| la_formazione_della_base_imponibile | 2 |
| base_imponibile_del_tributo_fondiario | 2 |
| in_base_all_art_della | 2 |
| base_all_art_della_legge | 2 |
| assume_come_base_imponibile_il | 2 |
| per_scaglioni_d_incremento_imponibile | 2 |
| scaglioni_d_incremento_imponibile_determinati | 2 |
| d_incremento_imponibile_determinati_con | 2 |
| incremento_imponibile_determinati_con_riferimento | 2 |
| imponibile_determinati_con_riferimento_al | 2 |
| determinazione_dell_imponibile_sulla_base | 2 |
| la_base_imponibile_del_tributo | 2 |
| a_formare_la_base_imponibile | 2 |
| di_anno_preso_a_base | 2 |
| anno_preso_a_base_di | 2 |
| preso_a_base_di_commisurazione | 2 |
| di_somme_percepite_in_base | 2 |
| somme_percepite_in_base_a | 2 |
| percepite_in_base_a_titoli | 2 |
| i_capitali_percepiti_in_base | 2 |
| capitali_percepiti_in_base_a | 2 |
| percepiti_in_base_a_contratti | 2 |
| in_base_a_contratti_di | 2 |
| base_a_contratti_di_assicurazione | 2 |
| al_premio_pagato_in_base | 2 |
| premio_pagato_in_base_al | 2 |
| pagato_in_base_al_calcolo | 2 |
| in_base_al_calcolo_di | 2 |
| base_al_calcolo_di_probabilità | 2 |
| conto_nella_determinazione_dell_imponibile | 2 |
| è_indispensabile_che_l_imponibile | 2 |
| indispensabile_che_l_imponibile_ivi | 2 |
| che_l_imponibile_ivi_previsto | 2 |
| l_imponibile_ivi_previsto_sia | 2 |
| imponibile_ivi_previsto_sia_preceduto | 2 |
| in_base_a_titoli_diversi | 2 |
| reddito_imponibile_ai_fini_dell | 2 |
| rispetto_al_del_reddito_imponibile | 2 |
| determinazione_della_base_imponibile_dei | 2 |
| fine_della_determinazione_della_base | 2 |
| determinazione_della_base_imponibile_e | 2 |
| base_imponibile_che_è_costituita | 2 |
| sulla_base_di_parametri_non | 2 |
| l_abbattimento_della_base_imponibile | 2 |
| della_base_imponibile_al_per | 2 |
| base_imponibile_al_per_cento | 2 |
| imponibile_al_per_cento_del | 2 |
| al_per_cento_della_base | 2 |
| per_cento_della_base_imponibile | 2 |
| la_riduzione_della_base_imponibile | 2 |
| in_base_ad_elementi_e | 2 |
| dell_immobile_determinato_in_base | 2 |
| immobile_determinato_in_base_a | 2 |
| determinato_in_base_a_criteri | 2 |
| in_base_a_criteri_di | 2 |
| base_a_criteri_di_tipo | 2 |
| sulla_base_dell_art_comma | 2 |
| base_dell_art_comma_della | 2 |
| base_imponibile_dell_imposta_sul | 2 |
| imponibile_dell_imposta_sul_reddito | 2 |
| sulla_base_dei_dati_di | 2 |
| base_dei_dati_di_consuntivo | 2 |
| della_base_imponibile_di_tributi | 2 |
| di_base_imponibile_o_di | 2 |
| quale_base_imponibile_ai_fini | 2 |
| base_imponibile_ai_fini_della | 2 |
| della_base_imponibile_dell_iva | 2 |
| base_imponibile_dell_iva_il | 2 |
| rivalutato_in_base_alla_variazione | 2 |
| in_base_alla_variazione_dell | 2 |
| base_alla_variazione_dell_indice | 2 |
| dall_aumento_delle_basi_imponibili | 2 |
| delle_basi_imponibili_dei_tributi | 2 |
| ad_individuare_le_basi_imponibili | 2 |
| individuare_le_basi_imponibili_dei | 2 |
| di_determinazione_del_reddito_imponibile | 2 |
| del_reddito_imponibile_degli_immobili | 2 |
| le_basi_di_calcolo_dei | 2 |
| basi_di_calcolo_dei_sovracanoni | 2 |
| base_dei_dati_statistici_più | 2 |
| della_base_imponibile_dell_ici | 2 |
| disciplina_differenziata_dell_imponibile_dell | 2 |
| differenziata_dell_imponibile_dell_ici | 2 |
| del_prevede_che_la_base | 2 |
| prevede_che_la_base_imponibile | 2 |
| la_cui_base_imponibile_è | 2 |
| della_base_imponibile_non_è | 2 |
| unica_sulle_scommesse_in_base | 2 |
| sulle_scommesse_in_base_a | 2 |
| scommesse_in_base_a_formule | 2 |
| in_base_a_formule_e | 2 |
| base_a_formule_e_parametri | 2 |
| determinazione_della_base_imponibile_cioè | 2 |
| sufficienti_criteri_direttivi_di_base | 2 |
| in_base_a_quanto_si | 2 |
| base_a_quanto_si_è | 2 |
| un_soggetto_passivo_in_base | 2 |
| soggetto_passivo_in_base_ad | 2 |
| passivo_in_base_ad_uno | 2 |
| in_base_ad_uno_specifico | 2 |
| base_ad_uno_specifico_indice | 2 |
| base_all_art_cost_l | 2 |
| in_base_allo_statuto_di | 2 |
| base_allo_statuto_di_autonomia | 2 |
| base_imponibile_per_il_calcolo | 2 |
| imponibile_per_il_calcolo_dell | 2 |
| la_base_imponibile_dell_irap | 2 |
| delle_addizionali_sulle_basi_imponibili | 2 |
| dell_aliquota_base_e_non | 2 |
| aliquota_base_e_non_delle | 2 |
| base_e_non_delle_aliquote | 2 |
| non_possono_modificare_le_basi | 2 |
| possono_modificare_le_basi_imponibili | 2 |
| all_accertamento_delle_operazioni_imponibili | 2 |
| imposta_sul_valore_aggiunto_base | 2 |
| sul_valore_aggiunto_base_imponibile | 2 |
| valore_aggiunto_base_imponibile_uniforme | 2 |
| in_base_alla_quale_la | 2 |
| detti_impianti_d_quale_base | 2 |
| impianti_d_quale_base_imponibile | 2 |
| ipotesi_di_deduzione_dalla_base | 2 |
| di_deduzione_dalla_base_imponibile | 2 |
| deduzione_dalla_base_imponibile_irap | 2 |
| e_disporre_deduzioni_dalla_base | 2 |
| disporre_deduzioni_dalla_base_imponibile | 2 |
| deduzioni_dalla_base_imponibile_nel | 2 |
| dalla_base_imponibile_nel_rispetto | 2 |
| base_imponibile_nel_rispetto_della | 2 |
| imponibile_nel_rispetto_della_normativa | 2 |
| gli_interventi_statali_sulle_basi | 2 |
| interventi_statali_sulle_basi_imponibili | 2 |
| statali_sulle_basi_imponibili_e | 2 |
| base_imponibile_ai_fini_delle | 2 |
| imponibile_ai_fini_delle_imposte | 2 |
| quella_di_determinazione_della_base | 2 |
| l_imposta_dovuta_in_base | 2 |
| imposta_dovuta_in_base_ad | 2 |
| dovuta_in_base_ad_essa | 2 |
| in_base_ad_essa_rispetto | 2 |
| base_ad_essa_rispetto_a | 2 |
| dell_iva_dovuta_in_base | 2 |
| idonee_a_giustificare_in_base | 2 |
| a_giustificare_in_base_alla | 2 |
| giustificare_in_base_alla_giurisprudenza | 2 |
| in_base_alla_giurisprudenza_costituzionale | 2 |
| delle_somme_dovute_in_base | 2 |
| somme_dovute_in_base_all | 2 |
| dovute_in_base_all_atto | 2 |
| in_base_all_atto_oggetto | 2 |
| base_all_atto_oggetto_di | 2 |
| l_indeterminatezza_della_base_imponibile | 2 |
| indeterminatezza_della_base_imponibile_e | 2 |
| base_imponibile_e_la_mancata | 2 |
| imponibile_e_la_mancata_indicazione | 2 |
| possesso_veniva_determinato_sulla_base | 2 |
| veniva_determinato_sulla_base_della | 2 |
| determinato_sulla_base_della_minore | 2 |
| sulla_base_della_minore_tra | 2 |
| base_della_minore_tra_le | 2 |
| di_determinare_il_reddito_imponibile | 2 |
| determinare_il_reddito_imponibile_secondo | 2 |
| il_reddito_imponibile_secondo_il | 2 |
| reddito_imponibile_secondo_il_criterio | 2 |
| imponibile_secondo_il_criterio_della | 2 |
| che_il_reddito_imponibile_ai | 2 |
| imponibile_ai_fini_irpef_sia | 2 |
| di_euro_individuerebbe_quale_base | 2 |
| euro_individuerebbe_quale_base_imponibile | 2 |
| individuerebbe_quale_base_imponibile_una | 2 |
| quale_base_imponibile_una_grandezza | 2 |
| base_imponibile_una_grandezza_come | 2 |
| imponibile_una_grandezza_come_il | 2 |
| esenzione_dall_imu_sulla_base | 2 |
| al_presente_articolo_sulla_base | 2 |
| presente_articolo_sulla_base_anche | 2 |
| articolo_sulla_base_anche_dell | 2 |
| sulla_base_anche_dell_andamento | 2 |
| base_anche_dell_andamento_del | 2 |
| quali_basi_sia_stato_compilato | 2 |
| o_deduzioni_dalla_base_imponibile | 2 |
| deduzioni_dalla_base_imponibile_può | 2 |
| e_delle_finanze_sulla_base | 2 |
| delle_finanze_sulla_base_di | 2 |
| finanze_sulla_base_di_una | 2 |
| sulla_base_di_una_metodologia | 2 |
| base_di_una_metodologia_condivisa | 2 |
| sardegna_sulla_base_dell_esito | 2 |
| sulla_base_dell_esito_delle | 2 |
| base_dell_esito_delle_verifiche | 2 |
| in_base_alle_norme_tributarie | 2 |
| fini_del_calcolo_della_base | 2 |
| del_calcolo_della_base_imponibile | 2 |
| calcolo_della_base_imponibile_della | 2 |
| della_base_imponibile_della_nuova | 2 |
| base_imponibile_della_nuova_imposta | 2 |
| imponibile_della_nuova_imposta_la | 2 |
| concorrono_alla_formazione_della_base | 2 |
| dell_imu_dall_imponibile_dell | 2 |
| imu_dall_imponibile_dell_ires | 2 |
| sugli_immobili_strumentali_dall_imponibile | 2 |
| derivanti_dall_emersione_di_base | 2 |
| dall_emersione_di_base_imponibile | 2 |
| emersione_di_base_imponibile_conseguente | 2 |
| di_base_imponibile_conseguente_all | 2 |
| base_imponibile_conseguente_all_applicazione | 2 |
| imponibile_conseguente_all_applicazione_della | 2 |
| la_base_imponibile_è_determinata | 2 |
| base_imponibile_è_determinata_dalla | 2 |
| imponibile_è_determinata_dalla_somma | 2 |
| la_legge_ponga_a_base | 1 |
| legge_ponga_a_base_della | 1 |
| ponga_a_base_della_prestazione | 1 |
| a_base_della_prestazione_un | 1 |
| base_della_prestazione_un_fatto | 1 |
| e_la_determinazione_della_base | 1 |
| della_base_imponibile_per_l | 1 |
| imponibile_per_l_imposta_di | 1 |
| dovessero_essere_assunti_gli_imponibili | 1 |
| essere_assunti_gli_imponibili_che | 1 |
| assunti_gli_imponibili_che_servirono | 1 |
| gli_imponibili_che_servirono_di | 1 |
| imponibili_che_servirono_di_base | 1 |
| che_servirono_di_base_alla | 1 |
| servirono_di_base_alla_determinazione | 1 |
| di_base_alla_determinazione_della | 1 |
| base_alla_determinazione_della_complementare | 1 |
| dagli_uffici_erariali_la_base | 1 |
| uffici_erariali_la_base_imponibile | 1 |
| erariali_la_base_imponibile_dell | 1 |
| presenti_nella_determinazione_dell_imponibile | 1 |
| nella_determinazione_dell_imponibile_e | 1 |
| determinazione_dell_imponibile_e_il | 1 |
| dell_imponibile_e_il_modo | 1 |
| imponibile_e_il_modo_come | 1 |
| aumentare_ex_officio_la_base | 1 |
| ex_officio_la_base_imponibile | 1 |
| officio_la_base_imponibile_accertata | 1 |
| la_base_imponibile_accertata_con | 1 |
| base_imponibile_accertata_con_il | 1 |
| imponibile_accertata_con_il_che | 1 |
| fatto_relativi_alla_materia_imponibile | 1 |
| relativi_alla_materia_imponibile_osserva | 1 |
| alla_materia_imponibile_osserva_però | 1 |
| materia_imponibile_osserva_però_che | 1 |
| imponibile_osserva_però_che_una | 1 |
| due_terzi_dell_imponibile_determinato | 1 |
| terzi_dell_imponibile_determinato_dalla | 1 |
| dell_imponibile_determinato_dalla_commissione | 1 |
| imponibile_determinato_dalla_commissione_la | 1 |
| due_terzi_dell_imponibile_fissato | 1 |
| terzi_dell_imponibile_fissato_dalla | 1 |
| dell_imponibile_fissato_dalla_commissione | 1 |
| imponibile_fissato_dalla_commissione_debbono | 1 |
| deve_essere_esercitata_in_base | 1 |
| essere_esercitata_in_base_a | 1 |
| esercitata_in_base_a_valutazioni | 1 |
| in_base_a_valutazioni_discrezionali | 1 |
| base_a_valutazioni_discrezionali_e | 1 |
| legittimità_della_estensione_della_base | 1 |
| della_estensione_della_base_imponibile | 1 |
| estensione_della_base_imponibile_ai | 1 |
| della_base_imponibile_ai_premi | 1 |
| base_imponibile_ai_premi_riscossi | 1 |
| imponibile_ai_premi_riscossi_per | 1 |
| ma_significava_che_la_base | 1 |
| significava_che_la_base_dell | 1 |
| che_la_base_dell_accertamento | 1 |
| la_base_dell_accertamento_era | 1 |
| base_dell_accertamento_era_spostata | 1 |
| denuncia_di_virtualità_in_base | 1 |
| di_virtualità_in_base_a | 1 |
| virtualità_in_base_a_denuncia | 1 |
| in_base_a_denuncia_e | 1 |
| base_a_denuncia_e_di | 1 |
| le_basi_dell_accertamento_la | 1 |
| basi_dell_accertamento_la_società | 1 |
| interpretativo_art_preleggi_che_debbasi | 1 |
| art_preleggi_che_debbasi_aver | 1 |
| preleggi_che_debbasi_aver_prevalente | 1 |
| che_debbasi_aver_prevalente_riguardo | 1 |
| debbasi_aver_prevalente_riguardo_sia | 1 |
| presupposto_materiale_costituente_la_base | 1 |
| materiale_costituente_la_base_imponibile | 1 |
| costituente_la_base_imponibile_la | 1 |
| la_base_imponibile_la_corte | 1 |
| base_imponibile_la_corte_osserva | 1 |
| imponibile_la_corte_osserva_che | 1 |
| le_basi_dell_accertamento_mediante | 1 |
| basi_dell_accertamento_mediante_l | 1 |
| derivare_la_formazione_della_base | 1 |
| formazione_della_base_imponibile_e | 1 |
| della_base_imponibile_e_coerenti | 1 |
| base_imponibile_e_coerenti_al | 1 |
| imponibile_e_coerenti_al_sistema | 1 |
| per_la_formazione_della_base | 1 |
| formazione_della_base_imponibile_del | 1 |
| imponibile_del_tributo_fondiario_lascerebbero | 1 |
| della_concreta_determinazione_della_base | 1 |
| concreta_determinazione_della_base_imponibile | 1 |
| imponibile_del_tributo_fondiario_sent | 1 |
| precisazioni_nella_legge_sulla_base | 1 |
| nella_legge_sulla_base_di | 1 |
| legge_sulla_base_di_elementi | 1 |
| sulla_base_di_elementi_sostanziali | 1 |
| base_di_elementi_sostanziali_e | 1 |
| specificazione_dei_parametri_degli_imponibili | 1 |
| dei_parametri_degli_imponibili_dei | 1 |
| parametri_degli_imponibili_dei_redditi | 1 |
| degli_imponibili_dei_redditi_e | 1 |
| imponibili_dei_redditi_e_conseguentemente | 1 |
| applicata_sul_reddito_complessivo_imponibile | 1 |
| sul_reddito_complessivo_imponibile_con | 1 |
| reddito_complessivo_imponibile_con_aliquota | 1 |
| complessivo_imponibile_con_aliquota_progressiva | 1 |
| imponibile_con_aliquota_progressiva_con | 1 |
| imposta_complementare_dovuta_in_base | 1 |
| complementare_dovuta_in_base_alle | 1 |
| dovuta_in_base_alle_dichiarazioni | 1 |
| in_base_alle_dichiarazioni_presentate | 1 |
| base_alle_dichiarazioni_presentate_nel | 1 |
| delle_imposte_dovute_in_base | 1 |
| imposte_dovute_in_base_ai | 1 |
| dovute_in_base_ai_ruoli | 1 |
| in_base_ai_ruoli_di | 1 |
| base_ai_ruoli_di_cui | 1 |
| su_quella_dovuta_sulla_base | 1 |
| quella_dovuta_sulla_base_della | 1 |
| dovuta_sulla_base_della_dichiarazione | 1 |
| sulla_base_della_dichiarazione_relativa | 1 |
| base_della_dichiarazione_relativa_all | 1 |
| se_alla_formazione_della_base | 1 |
| formazione_della_base_imponibile_hanno | 1 |
| della_base_imponibile_hanno_concorso | 1 |
| base_imponibile_hanno_concorso_anche | 1 |
| imponibile_hanno_concorso_anche_redditi | 1 |
| riscontro_e_la_loro_base | 1 |
| e_la_loro_base_nella | 1 |
| la_loro_base_nella_disciplina | 1 |
| loro_base_nella_disciplina_dettata | 1 |
| base_nella_disciplina_dettata_per | 1 |
| innanzi_a_sé_in_base | 1 |
| a_sé_in_base_all | 1 |
| sé_in_base_all_art | 1 |
| tra_quelli_costituenti_la_base | 1 |
| quelli_costituenti_la_base_imponibile | 1 |
| costituenti_la_base_imponibile_del | 1 |
| la_base_imponibile_del_marito | 1 |
| base_imponibile_del_marito_o | 1 |
| imponibile_del_marito_o_li | 1 |
| quattro_milioni_annue_sulla_base | 1 |
| milioni_annue_sulla_base_di | 1 |
| annue_sulla_base_di_codesta | 1 |
| sulla_base_di_codesta_interpretazione | 1 |
| base_di_codesta_interpretazione_della | 1 |
| marito_sulla_individuazione_della_base | 1 |
| sulla_individuazione_della_base_imponibile | 1 |
| individuazione_della_base_imponibile_art | 1 |
| della_base_imponibile_art_del | 1 |
| base_imponibile_art_del_d | 1 |
| imponibile_art_del_d_p | 1 |
| fisiche_alla_determinazione_della_base | 1 |
| determinazione_della_base_imponibile_alla | 1 |
| della_base_imponibile_alla_determinazione | 1 |
| base_imponibile_alla_determinazione_e | 1 |
| imponibile_alla_determinazione_e_applicazione | 1 |
| passivo_che_costituisce_la_base | 1 |
| che_costituisce_la_base_imponibile | 1 |
| costituisce_la_base_imponibile_è | 1 |
| la_base_imponibile_è_formato | 1 |
| base_imponibile_è_formato_da | 1 |
| imponibile_è_formato_da_tutti | 1 |
| relativa_alla_declaratoria_in_base | 1 |
| alla_declaratoria_in_base_all | 1 |
| declaratoria_in_base_all_art | 1 |
| potrà_conoscere_solo_sulla_base | 1 |
| conoscere_solo_sulla_base_di | 1 |
| solo_sulla_base_di_eventuale | 1 |
| sulla_base_di_eventuale_autonoma | 1 |
| base_di_eventuale_autonoma_denuncia | 1 |
| una_sola_imposta_sulla_base | 1 |
| sola_imposta_sulla_base_dei | 1 |
| imposta_sulla_base_dei_principi | 1 |
| sulla_base_dei_principi_della | 1 |
| base_dei_principi_della_personalità | 1 |
| impostare_tali_relazioni_su_basi | 1 |
| tali_relazioni_su_basi_diverse | 1 |
| relazioni_su_basi_diverse_e | 1 |
| su_basi_diverse_e_farle | 1 |
| basi_diverse_e_farle_vivere | 1 |
| l_auspicio_che_sulla_base | 1 |
| auspicio_che_sulla_base_delle | 1 |
| che_sulla_base_delle_dichiarazioni | 1 |
| sulla_base_delle_dichiarazioni_dei | 1 |
| base_delle_dichiarazioni_dei_propri | 1 |
| lo_scaglione_di_incremento_imponibile | 1 |
| scaglione_di_incremento_imponibile_eccedente | 1 |
| di_incremento_imponibile_eccedente_il | 1 |
| incremento_imponibile_eccedente_il_duecento | 1 |
| imponibile_eccedente_il_duecento_per | 1 |
| stabilire_i_criteri_in_base | 1 |
| i_criteri_in_base_ai | 1 |
| criteri_in_base_ai_quali | 1 |
| in_base_ai_quali_dovrà | 1 |
| base_ai_quali_dovrà_essere | 1 |
| l_usufrutto_l_incremento_imponibile | 1 |
| usufrutto_l_incremento_imponibile_in | 1 |
| l_incremento_imponibile_in_rapporto | 1 |
| incremento_imponibile_in_rapporto_alla | 1 |
| imponibile_in_rapporto_alla_quota | 1 |
| la_legge_assume_come_base | 1 |
| legge_assume_come_base_imponibile | 1 |
| come_base_imponibile_il_possesso | 1 |
| base_imponibile_il_possesso_di | 1 |
| imponibile_il_possesso_di_beni | 1 |
| scaglioni_di_incremento_imponibile_fino | 1 |
| di_incremento_imponibile_fino_ad | 1 |
| incremento_imponibile_fino_ad_un | 1 |
| imponibile_fino_ad_un_massimo | 1 |
| incremento_di_valore_imponibile_e | 1 |
| di_valore_imponibile_e_delle | 1 |
| valore_imponibile_e_delle_detrazioni | 1 |
| imponibile_e_delle_detrazioni_da | 1 |
| la_determinazione_dell_incremento_imponibile | 1 |
| determinazione_dell_incremento_imponibile_i | 1 |
| dell_incremento_imponibile_i_valori | 1 |
| incremento_imponibile_i_valori_accertati | 1 |
| imponibile_i_valori_accertati_nelle | 1 |
| scaglioni_di_incremento_imponibile_prescindendo | 1 |
| di_incremento_imponibile_prescindendo_da | 1 |
| incremento_imponibile_prescindendo_da_ogni | 1 |
| imponibile_prescindendo_da_ogni_riferimento | 1 |
| scaglioni_di_incremento_imponibile_creerebbe | 1 |
| di_incremento_imponibile_creerebbe_una | 1 |
| incremento_imponibile_creerebbe_una_ingiustificata | 1 |
| imponibile_creerebbe_una_ingiustificata_disparità | 1 |
| invim_venga_applicato_sulla_base | 1 |
| venga_applicato_sulla_base_d | 1 |
| applicato_sulla_base_d_un | 1 |
| sulla_base_d_un_valore | 1 |
| base_d_un_valore_imponibile | 1 |
| d_un_valore_imponibile_determinato | 1 |
| un_valore_imponibile_determinato_dalla | 1 |
| valore_imponibile_determinato_dalla_differenza | 1 |
| imponibile_determinato_dalla_differenza_tra | 1 |
| gli_incrementi_di_valore_imponibile | 1 |
| incrementi_di_valore_imponibile_della | 1 |
| di_valore_imponibile_della_componente | 1 |
| valore_imponibile_della_componente_imputabile | 1 |
| imponibile_della_componente_imputabile_alla | 1 |
| sì_delicata_materia_sulla_base | 1 |
| delicata_materia_sulla_base_di | 1 |
| materia_sulla_base_di_valutazioni | 1 |
| sulla_base_di_valutazioni_di | 1 |
| base_di_valutazioni_di_ordine | 1 |
| incremento_di_valore_imponibile_non | 1 |
| di_valore_imponibile_non_ha | 1 |
| valore_imponibile_non_ha_ignorato | 1 |
| imponibile_non_ha_ignorato_il | 1 |
| idoneo_a_depurare_la_base | 1 |
| a_depurare_la_base_imponibile | 1 |
| depurare_la_base_imponibile_netta | 1 |
| la_base_imponibile_netta_dell | 1 |
| base_imponibile_netta_dell_incremento | 1 |
| imponibile_netta_dell_incremento_dovuto | 1 |
| presupposto_o_almeno_quale_base | 1 |
| o_almeno_quale_base_imponibile | 1 |
| almeno_quale_base_imponibile_un | 1 |
| quale_base_imponibile_un_incremento | 1 |
| base_imponibile_un_incremento_di | 1 |
| imponibile_un_incremento_di_valore | 1 |
| attiene_alla_determinazione_dell_imponibile | 1 |
| alla_determinazione_dell_imponibile_sulla | 1 |
| dell_imponibile_sulla_base_dell | 1 |
| imponibile_sulla_base_dell_oggettiva | 1 |
| sulla_base_dell_oggettiva_variazione | 1 |
| base_dell_oggettiva_variazione_di | 1 |
| nell_applicazione_periodica_in_base | 1 |
| applicazione_periodica_in_base_al | 1 |
| periodica_in_base_al_possesso | 1 |
| in_base_al_possesso_decennale | 1 |
| base_al_possesso_decennale_ma | 1 |
| dovendosi_individuare_l_incremento_imponibile | 1 |
| individuare_l_incremento_imponibile_come | 1 |
| l_incremento_imponibile_come_valore | 1 |
| incremento_imponibile_come_valore_differenziale | 1 |
| imponibile_come_valore_differenziale_costituito | 1 |
| incremento_di_valore_imponibile_sia | 1 |
| di_valore_imponibile_sia_nel | 1 |
| valore_imponibile_sia_nel_caso | 1 |
| imponibile_sia_nel_caso_di | 1 |
| di_determinazione_dell_incremento_imponibile | 1 |
| determinazione_dell_incremento_imponibile_netto | 1 |
| dell_incremento_imponibile_netto_nella | 1 |
| incremento_imponibile_netto_nella_logica | 1 |
| imponibile_netto_nella_logica_del | 1 |
| incremento_di_valore_in_base | 1 |
| di_valore_in_base_alla | 1 |
| valore_in_base_alla_differenza | 1 |
| in_base_alla_differenza_tra | 1 |
| base_alla_differenza_tra_valore | 1 |
| incremento_di_valore_imponibile_netto | 1 |
| di_valore_imponibile_netto_esigenze | 1 |
| valore_imponibile_netto_esigenze_di | 1 |
| imponibile_netto_esigenze_di_coerenza | 1 |
| e_alla_formazione_dell_imponibile | 1 |
| alla_formazione_dell_imponibile_netto | 1 |
| formazione_dell_imponibile_netto_si | 1 |
| dell_imponibile_netto_si_rivelano | 1 |
| imponibile_netto_si_rivelano_con | 1 |
| applicandosi_le_aliquote_alla_base | 1 |
| le_aliquote_alla_base_imponibile | 1 |
| aliquote_alla_base_imponibile_netta | 1 |
| alla_base_imponibile_netta_lo | 1 |
| base_imponibile_netta_lo_scatto | 1 |
| imponibile_netta_lo_scatto_delle | 1 |
| il_calcolo_dell_incremento_imponibile | 1 |
| calcolo_dell_incremento_imponibile_netto | 1 |
| dell_incremento_imponibile_netto_e | 1 |
| incremento_imponibile_netto_e_per | 1 |
| imponibile_netto_e_per_la | 1 |
| la_determinazione_definitiva_della_base | 1 |
| determinazione_definitiva_della_base_imponibile | 1 |
| definitiva_della_base_imponibile_ossia | 1 |
| della_base_imponibile_ossia_la | 1 |
| base_imponibile_ossia_la_formazione | 1 |
| imponibile_ossia_la_formazione_del | 1 |
| la_formazione_del_valore_imponibile | 1 |
| formazione_del_valore_imponibile_netto | 1 |
| del_valore_imponibile_netto_mediante | 1 |
| valore_imponibile_netto_mediante_detrazioni | 1 |
| imponibile_netto_mediante_detrazioni_percentuali | 1 |
| intento_di_eliminare_dall_imponibile | 1 |
| di_eliminare_dall_imponibile_la | 1 |
| eliminare_dall_imponibile_la_parte | 1 |
| dall_imponibile_la_parte_che | 1 |
| imponibile_la_parte_che_si | 1 |
| parità_di_ammontare_della_base | 1 |
| di_ammontare_della_base_imponibile | 1 |
| ammontare_della_base_imponibile_e | 1 |
| della_base_imponibile_e_nulla | 1 |
| base_imponibile_e_nulla_consente | 1 |
| imponibile_e_nulla_consente_di | 1 |
| la_capacità_posta_a_base | 1 |
| capacità_posta_a_base_dell | 1 |
| posta_a_base_dell_ilor | 1 |
| a_base_dell_ilor_possa | 1 |
| base_dell_ilor_possa_farsi | 1 |
| oggi_un_organizzazione_a_base | 1 |
| un_organizzazione_a_base_imprenditoriale | 1 |
| organizzazione_a_base_imprenditoriale_precisamente | 1 |
| a_base_imprenditoriale_precisamente_dall | 1 |
| base_imprenditoriale_precisamente_dall_art | 1 |
| imposizione_non_abbia_una_base | 1 |
| non_abbia_una_base_fittizia | 1 |
| abbia_una_base_fittizia_viceversa | 1 |
| una_base_fittizia_viceversa_la | 1 |
| base_fittizia_viceversa_la_presunzione | 1 |
| parte_modesta_ad_una_base | 1 |
| modesta_ad_una_base_genericamente | 1 |
| ad_una_base_genericamente_patrimonialistica | 1 |
| una_base_genericamente_patrimonialistica_ma | 1 |
| base_genericamente_patrimonialistica_ma_una | 1 |
| un_notevole_abbattimento_alla_base | 1 |
| notevole_abbattimento_alla_base_questo | 1 |
| abbattimento_alla_base_questo_beneficio | 1 |
| alla_base_questo_beneficio_non | 1 |
| base_questo_beneficio_non_fa | 1 |
| proporzionale_in_progressiva_in_base | 1 |
| in_progressiva_in_base_alla | 1 |
| progressiva_in_base_alla_ratio | 1 |
| in_base_alla_ratio_originaria | 1 |
| base_alla_ratio_originaria_della | 1 |
| una_diversa_regolamentazione_della_base | 1 |
| diversa_regolamentazione_della_base_imponibile | 1 |
| regolamentazione_della_base_imponibile_dell | 1 |
| base_imponibile_dell_imposta_personale | 1 |
| imponibile_dell_imposta_personale_e | 1 |
| infatti_ricordato_che_la_base | 1 |
| ricordato_che_la_base_imponibile | 1 |
| la_base_imponibile_dell_invim | 1 |
| base_imponibile_dell_invim_se | 1 |
| imponibile_dell_invim_se_non | 1 |
| più_abbienti_sottraendo_alla_base | 1 |
| abbienti_sottraendo_alla_base_imponibile | 1 |
| sottraendo_alla_base_imponibile_spese | 1 |
| alla_base_imponibile_spese_che | 1 |
| base_imponibile_spese_che_sono | 1 |
| imponibile_spese_che_sono_viceversa | 1 |
| lo_stesso_ufficio_sulla_base | 1 |
| stesso_ufficio_sulla_base_della | 1 |
| ufficio_sulla_base_della_nuova | 1 |
| sulla_base_della_nuova_documentazione | 1 |
| base_della_nuova_documentazione_prodotta | 1 |
| deduzione_per_ottenere_la_base | 1 |
| per_ottenere_la_base_imponibile | 1 |
| ottenere_la_base_imponibile_del | 1 |
| base_imponibile_del_tributo_si | 1 |
| imponibile_del_tributo_si_tratta | 1 |
| è_dato_dedurre_sulla_base | 1 |
| dato_dedurre_sulla_base_dell | 1 |
| dedurre_sulla_base_dell_attuale | 1 |
| sulla_base_dell_attuale_condizione | 1 |
| base_dell_attuale_condizione_economica | 1 |
| per_formare_il_reddito_imponibile | 1 |
| formare_il_reddito_imponibile_e | 1 |
| il_reddito_imponibile_e_l | 1 |
| reddito_imponibile_e_l_ammontare | 1 |
| imponibile_e_l_ammontare_globale | 1 |
| art_della_costituzione_in_base | 1 |
| della_costituzione_in_base_al | 1 |
| costituzione_in_base_al_quale | 1 |
| in_base_al_quale_tutti | 1 |
| base_al_quale_tutti_sono | 1 |
| che_nel_determinare_la_base | 1 |
| nel_determinare_la_base_imponibile | 1 |
| determinare_la_base_imponibile_dell | 1 |
| la_base_imponibile_dell_irpef | 1 |
| base_imponibile_dell_irpef_deve | 1 |
| imponibile_dell_irpef_deve_tenersi | 1 |
| concorrono_a_formare_la_base | 1 |
| formare_la_base_imponibile_è | 1 |
| la_base_imponibile_è_perciò | 1 |
| base_imponibile_è_perciò_il | 1 |
| imponibile_è_perciò_il_contribuente | 1 |
| e_di_operare_sulla_base | 1 |
| di_operare_sulla_base_di | 1 |
| operare_sulla_base_di_presunzioni | 1 |
| sulla_base_di_presunzioni_prive | 1 |
| base_di_presunzioni_prive_dei | 1 |
| avviene_nella_fattispecie_sulla_base | 1 |
| nella_fattispecie_sulla_base_di | 1 |
| fattispecie_sulla_base_di_prescrizioni | 1 |
| sulla_base_di_prescrizioni_non | 1 |
| base_di_prescrizioni_non_defatiganti | 1 |
| alla_misura_del_dell_imponibile | 1 |
| misura_del_dell_imponibile_ciò | 1 |
| del_dell_imponibile_ciò_tuttavia | 1 |
| dell_imponibile_ciò_tuttavia_in | 1 |
| imponibile_ciò_tuttavia_in_base | 1 |
| ciò_tuttavia_in_base_alla | 1 |
| tuttavia_in_base_alla_mera | 1 |
| in_base_alla_mera_circostanza | 1 |
| base_alla_mera_circostanza_che | 1 |
| pari_appunto_all_dell_imponibile | 1 |
| appunto_all_dell_imponibile_i | 1 |
| all_dell_imponibile_i_secondi | 1 |
| dell_imponibile_i_secondi_grazie | 1 |
| imponibile_i_secondi_grazie_al | 1 |
| instaurato_sia_definito_in_base | 1 |
| sia_definito_in_base_alla | 1 |
| definito_in_base_alla_pronuncia | 1 |
| in_base_alla_pronuncia_di | 1 |
| base_alla_pronuncia_di_questa | 1 |
| impositiva_è_prospettata_sulla_base | 1 |
| è_prospettata_sulla_base_di | 1 |
| prospettata_sulla_base_di_due | 1 |
| sulla_base_di_due_distinti | 1 |
| base_di_due_distinti_ma | 1 |
| proprio_è_imposta_in_base | 1 |
| è_imposta_in_base_alla | 1 |
| imposta_in_base_alla_legge | 1 |
| in_base_alla_legge_come | 1 |
| base_alla_legge_come_prescrive | 1 |
| essere_facilmente_ripartiti_come_base | 1 |
| facilmente_ripartiti_come_base_imponibile | 1 |
| ripartiti_come_base_imponibile_fra | 1 |
| come_base_imponibile_fra_i | 1 |
| base_imponibile_fra_i_vari | 1 |
| imponibile_fra_i_vari_enti | 1 |
| punto_di_razionalità_in_base | 1 |
| di_razionalità_in_base_alla | 1 |
| razionalità_in_base_alla_mancata | 1 |
| in_base_alla_mancata_tassazione | 1 |
| base_alla_mancata_tassazione_dei | 1 |
| è_però_viziato_alle_basi | 1 |
| però_viziato_alle_basi_per | 1 |
| viziato_alle_basi_per_l | 1 |
| alle_basi_per_l_erroneità | 1 |
| basi_per_l_erroneità_dell | 1 |
| norma_non_emanata_in_base | 1 |
| non_emanata_in_base_a | 1 |
| emanata_in_base_a_delegazione | 1 |
| in_base_a_delegazione_legislativa | 1 |
| base_a_delegazione_legislativa_una | 1 |
| alla_loro_percezione_l_imponibile | 1 |
| loro_percezione_l_imponibile_a | 1 |
| percezione_l_imponibile_a_norma | 1 |
| l_imponibile_a_norma_del | 1 |
| imponibile_a_norma_del_successivo | 1 |
| anno_preso_a_base_per | 1 |
| preso_a_base_per_la | 1 |
| a_base_per_la_somministrazione | 1 |
| base_per_la_somministrazione_dell | 1 |
| giudizi_in_corso_in_base | 1 |
| in_corso_in_base_al | 1 |
| corso_in_base_al_nuovo | 1 |
| in_base_al_nuovo_testo | 1 |
| base_al_nuovo_testo_dell | 1 |
| che_tali_indennità_sono_imponibili | 1 |
| tali_indennità_sono_imponibili_per | 1 |
| indennità_sono_imponibili_per_un | 1 |
| sono_imponibili_per_un_ammontare | 1 |
| imponibili_per_un_ammontare_che | 1 |
| ogni_anno_preso_a_base | 1 |
| a_base_di_commisurazione_con | 1 |
| base_di_commisurazione_con_esclusione | 1 |
| a_base_di_commisurazione_e | 1 |
| base_di_commisurazione_e_moltiplicando | 1 |
| fornire_giusti_indici_d_imponibilità | 1 |
| giusti_indici_d_imponibilità_inoltre | 1 |
| indici_d_imponibilità_inoltre_la | 1 |
| d_imponibilità_inoltre_la_nuova | 1 |
| imponibilità_inoltre_la_nuova_normativa | 1 |
| in_base_a_titoli_completamente | 1 |
| base_a_titoli_completamente_diversi | 1 |
| nella_misura_del_della_base | 1 |
| misura_del_della_base_contributiva | 1 |
| del_della_base_contributiva_sino | 1 |
| della_base_contributiva_sino_al | 1 |
| base_contributiva_sino_al_dicembre | 1 |
| alla_percentuale_del_della_base | 1 |
| percentuale_del_della_base_imponibile | 1 |
| del_della_base_imponibile_la | 1 |
| della_base_imponibile_la_diversità | 1 |
| base_imponibile_la_diversità_delle | 1 |
| imponibile_la_diversità_delle_situazioni | 1 |
| p_a_s_in_base | 1 |
| a_s_in_base_a | 1 |
| s_in_base_a_contribuzioni | 1 |
| in_base_a_contribuzioni_gravanti | 1 |
| base_a_contribuzioni_gravanti_sul | 1 |
| nella_determinazione_dell_imponibile_anche | 1 |
| determinazione_dell_imponibile_anche_dell | 1 |
| dell_imponibile_anche_dell_ammontare | 1 |
| imponibile_anche_dell_ammontare_dei | 1 |
| disposto_la_detrazione_dall_imponibile | 1 |
| la_detrazione_dall_imponibile_del | 1 |
| detrazione_dall_imponibile_del_coacervo | 1 |
| dall_imponibile_del_coacervo_dei | 1 |
| imponibile_del_coacervo_dei_premi | 1 |
| base_a_titoli_diversi_ed | 1 |
| non_prevedono_che_dall_imponibile | 1 |
| prevedono_che_dall_imponibile_da | 1 |
| che_dall_imponibile_da_assoggettare | 1 |
| dall_imponibile_da_assoggettare_ad | 1 |
| imponibile_da_assoggettare_ad_imposta | 1 |
| nella_determinazione_dell_imponibile_dell | 1 |
| determinazione_dell_imponibile_dell_ammontare | 1 |
| dell_imponibile_dell_ammontare_dei | 1 |
| imponibile_dell_ammontare_dei_contributi | 1 |
| vanno_perciò_decise_in_base | 1 |
| perciò_decise_in_base_ai | 1 |
| decise_in_base_ai_principi | 1 |
| in_base_ai_principi_affermati | 1 |
| base_ai_principi_affermati_in | 1 |
| di_somme_dovute_in_base | 1 |
| somme_dovute_in_base_a | 1 |
| dovute_in_base_a_titoli | 1 |
| base_a_titoli_diversi_e | 1 |
| una_contribuzione_del_della_base | 1 |
| contribuzione_del_della_base_imponibile | 1 |
| del_della_base_imponibile_da | 1 |
| della_base_imponibile_da_parte | 1 |
| base_imponibile_da_parte_del | 1 |
| imponibile_da_parte_del_dipendente | 1 |
| dal_calcolo_del_reddito_imponibile | 1 |
| calcolo_del_reddito_imponibile_anche | 1 |
| del_reddito_imponibile_anche_la | 1 |
| reddito_imponibile_anche_la_parte | 1 |
| imponibile_anche_la_parte_di | 1 |
| il_computo_della_cui_base | 1 |
| computo_della_cui_base_imponibile | 1 |
| della_cui_base_imponibile_è | 1 |
| cui_base_imponibile_è_oggetto | 1 |
| base_imponibile_è_oggetto_della | 1 |
| imponibile_è_oggetto_della_censura | 1 |
| a_formare_il_reddito_imponibile | 1 |
| formare_il_reddito_imponibile_ai | 1 |
| imponibile_ai_fini_dell_irpeg | 1 |
| tale_per_cui_nella_base | 1 |
| per_cui_nella_base_imponibile | 1 |
| cui_nella_base_imponibile_del | 1 |
| nella_base_imponibile_del_socio | 1 |
| base_imponibile_del_socio_viene | 1 |
| imponibile_del_socio_viene_ricostituito | 1 |
| al_del_reddito_imponibile_al | 1 |
| del_reddito_imponibile_al_lordo | 1 |
| reddito_imponibile_al_lordo_delle | 1 |
| imponibile_al_lordo_delle_perdite | 1 |
| al_del_reddito_imponibile_ossia | 1 |
| del_reddito_imponibile_ossia_è | 1 |
| reddito_imponibile_ossia_è_pari | 1 |
| imponibile_ossia_è_pari_non | 1 |
| risparmio_al_portatore_dalla_base | 1 |
| al_portatore_dalla_base_imponibile | 1 |
| portatore_dalla_base_imponibile_dell | 1 |
| base_imponibile_dell_imposta_medesima | 1 |
| imponibile_dell_imposta_medesima_ed | 1 |
| legge_finanziaria_che_la_base | 1 |
| finanziaria_che_la_base_imponibile | 1 |
| del_fatto_che_dalla_base | 1 |
| fatto_che_dalla_base_imponibile | 1 |
| che_dalla_base_imponibile_dell | 1 |
| comma_non_defalca_dalla_base | 1 |
| non_defalca_dalla_base_imponibile | 1 |
| defalca_dalla_base_imponibile_dell | 1 |
| residenti_la_detraibilità_dalla_base | 1 |
| la_detraibilità_dalla_base_imponibile | 1 |
| detraibilità_dalla_base_imponibile_dell | 1 |
| a_quo_detrazione_dalla_base | 1 |
| quo_detrazione_dalla_base_imponibile | 1 |
| detrazione_dalla_base_imponibile_dell | 1 |
| a_soci_esteri_nella_base | 1 |
| soci_esteri_nella_base_imponibile | 1 |
| esteri_nella_base_imponibile_dell | 1 |
| nella_base_imponibile_dell_imposta | 1 |
| crediti_considerando_come_valore_imponibile | 1 |
| considerando_come_valore_imponibile_il | 1 |
| come_valore_imponibile_il_loro | 1 |
| valore_imponibile_il_loro_importo | 1 |
| imponibile_il_loro_importo_anziché | 1 |
| cessione_la_definizione_di_base | 1 |
| la_definizione_di_base_imponibile | 1 |
| definizione_di_base_imponibile_nel | 1 |
| di_base_imponibile_nel_regime | 1 |
| base_imponibile_nel_regime_anteriore | 1 |
| imponibile_nel_regime_anteriore_all | 1 |
| e_seg_specificano_la_base | 1 |
| seg_specificano_la_base_imponibile | 1 |
| specificano_la_base_imponibile_in | 1 |
| la_base_imponibile_in_relazione | 1 |
| base_imponibile_in_relazione_a | 1 |
| imponibile_in_relazione_a_singole | 1 |
| posti_dall_art_sulla_base | 1 |
| dall_art_sulla_base_imponibile | 1 |
| art_sulla_base_imponibile_e | 1 |
| sulla_base_imponibile_e_dall | 1 |
| base_imponibile_e_dall_art | 1 |
| imponibile_e_dall_art_sul | 1 |
| tale_disposizione_il_valore_imponibile | 1 |
| disposizione_il_valore_imponibile_dei | 1 |
| il_valore_imponibile_dei_crediti | 1 |
| valore_imponibile_dei_crediti_è | 1 |
| imponibile_dei_crediti_è_costituito | 1 |
| della_base_imponibile_dei_crediti | 1 |
| base_imponibile_dei_crediti_al | 1 |
| imponibile_dei_crediti_al_fine | 1 |
| modo_si_individui_una_base | 1 |
| si_individui_una_base_imponibile | 1 |
| individui_una_base_imponibile_non | 1 |
| una_base_imponibile_non_raccordata | 1 |
| base_imponibile_non_raccordata_alla | 1 |
| imponibile_non_raccordata_alla_capacità | 1 |
| della_base_imponibile_e_rivesta | 1 |
| base_imponibile_e_rivesta_tale | 1 |
| imponibile_e_rivesta_tale_univocità | 1 |
| insolvenza_sulla_determinazione_della_base | 1 |
| base_imponibile_dell_imposta_viceversa | 1 |
| imponibile_dell_imposta_viceversa_il | 1 |
| cessione_di_crediti_la_base | 1 |
| di_crediti_la_base_imponibile | 1 |
| crediti_la_base_imponibile_è | 1 |
| base_imponibile_è_costituita_non | 1 |
| imponibile_è_costituita_non_di | 1 |
| determinazione_della_base_imponibile_degli | 1 |
| della_base_imponibile_degli_atti | 1 |
| base_imponibile_degli_atti_con | 1 |
| imponibile_degli_atti_con_i | 1 |
| garanzia_personale_o_reale_base | 1 |
| personale_o_reale_base_imponibile | 1 |
| o_reale_base_imponibile_che | 1 |
| reale_base_imponibile_che_è | 1 |
| imponibile_che_è_costituita_sempre | 1 |
| cost_la_disciplina_della_base | 1 |
| la_disciplina_della_base_imponibile | 1 |
| disciplina_della_base_imponibile_nel | 1 |
| della_base_imponibile_nel_caso | 1 |
| base_imponibile_nel_caso_di | 1 |
| imponibile_nel_caso_di_cessione | 1 |
| merito_della_questione_sulla_base | 1 |
| della_questione_sulla_base_della | 1 |
| questione_sulla_base_della_motivazione | 1 |
| sulla_base_della_motivazione_dell | 1 |
| base_della_motivazione_dell_ordinanza | 1 |
| meccanismi_di_calcolo_degli_imponibili | 1 |
| di_calcolo_degli_imponibili_dell | 1 |
| calcolo_degli_imponibili_dell_irpeg | 1 |
| degli_imponibili_dell_irpeg_e | 1 |
| imponibili_dell_irpeg_e_dell | 1 |
| riducendo_i_suoi_proventi_imponibili | 1 |
| i_suoi_proventi_imponibili_ai | 1 |
| suoi_proventi_imponibili_ai_fini | 1 |
| proventi_imponibili_ai_fini_dell | 1 |
| imponibili_ai_fini_dell_irpeg | 1 |
| corrispondenza_dei_predetti_proventi_imponibili | 1 |
| dei_predetti_proventi_imponibili_irpeg | 1 |
| predetti_proventi_imponibili_irpeg_ne | 1 |
| proventi_imponibili_irpeg_ne_deriva | 1 |
| imponibili_irpeg_ne_deriva_che | 1 |
| la_concessa_agevolazione_questo_imponibile | 1 |
| concessa_agevolazione_questo_imponibile_si | 1 |
| agevolazione_questo_imponibile_si_riducono | 1 |
| questo_imponibile_si_riducono_proporzionalmente | 1 |
| imponibile_si_riducono_proporzionalmente_anche | 1 |
| diritto_nella_determinazione_della_base | 1 |
| della_base_imponibile_e_non | 1 |
| base_imponibile_e_non_anche | 1 |
| imponibile_e_non_anche_a | 1 |
| fatte_nella_dichiarazione_di_base | 1 |
| nella_dichiarazione_di_base_ad | 1 |
| dichiarazione_di_base_ad_evitare | 1 |
| di_base_ad_evitare_pertanto | 1 |
| base_ad_evitare_pertanto_le | 1 |
| astratti_e_rivalutabili_sulla_base | 1 |
| e_rivalutabili_sulla_base_di | 1 |
| rivalutabili_sulla_base_di_parametri | 1 |
| base_di_parametri_non_pertinenti | 1 |
| unica_applicabile_sulla_medesima_base | 1 |
| applicabile_sulla_medesima_base_imponibile | 1 |
| sulla_medesima_base_imponibile_già | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
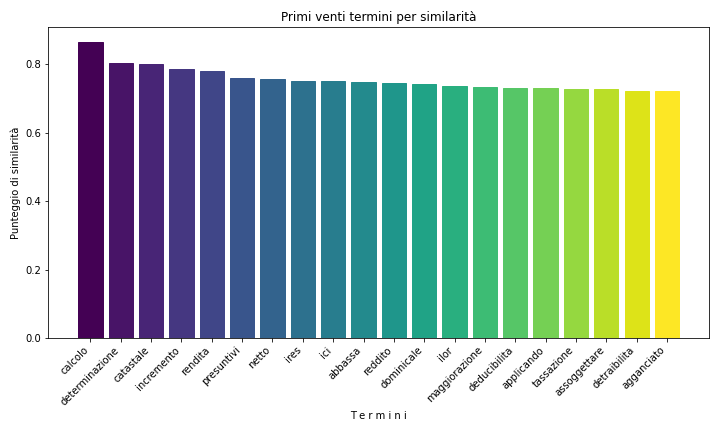
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2002 | 14 |
| 2000 | 12 |
| 2004 | 11 |
| 2003 | 10 |
| 2015 | 10 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2015 | 8 |
| 2002 | 6 |
| 2000 | 5 |
| 2014 | 5 |
| 2017 | 5 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Franco Gallo | 25 | 10.8695652173913 |
| Annibale Marini | 24 | 10.4347826086957 |
| Aldo Carosi | 16 | 6.95652173913043 |
| Massimo Vari | 16 | 6.95652173913043 |
| Luca Antonini | 8 | 3.47826086956522 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 10 | 9.34579439252336 |
| Franco Gallo | 7 | 6.54205607476635 |
| Luca Antonini | 7 | 6.54205607476635 |
| Massimo Vari | 7 | 6.54205607476635 |
| Paolo Maddalena | 5 | 4.67289719626168 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| base | 1376 | 5 |
| imponibile | 776 | 27 |
| imponibili | 223 | 199 |
| basi | 193 | 241 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| base | 486 | 3 |
| imponibile | 302 | 19 |
| imponibili | 58 | 280 |
| basi | 53 | 329 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.