Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-09.txt | 1936 | 1936 | . 116 alle regioni rette da statuti speciali importa logicamente che questi statuti , approvati con legge costituzionale , possano | derogare | anche a norme costituzionali di carattere generale , come quelle dell art . 119 ora riportato . deroga che , |
| 1957-09.txt | 1954 | 1954 | , possano derogare anche a norme costituzionali di carattere generale , come quelle dell art . 119 ora riportato . | deroga | che , per quanto attiene alla legislazione tributaria , è contenuta nell art . 36 delle statuto siciliano , secondo |
| 1957-11.txt | 643 | 643 | degli intendenti di finanza irroganti pene pecuniarie , pongono principi di carattere processuale e contenzioso , che non possono essere | derogati | da leggi regionali . |
| 1957-41.txt | 1423 | 1423 | sezioni specializzate ; o , piuttosto , conservare le commissioni , in base al disposto di una legge costituzionale che | deroghi | al principio dell art . 102 , disciplinando ex novo la materia del contenzioso tributario . quest ultima scelta è |
| 1957-44.txt | 1873 | 1873 | fondamentale dell unità dell ordinamento giuridico dello stato : unità la quale , se consente che una nuova legge regionale | deroghi | , sempre nei limiti consentiti , per l avvenire ad una precedente legge statale , non tollera che la legge |
| 1957-52.txt | 201 | 201 | nella stessa sentenza n . 38 è stato inoltre precisato che la affermazione della competenza di questa corte non importa | deroga | , quanto al modo e ai termini di proposizione del giudizio , alle disposizioni contenute nell art . 28 dello |
| 1957-64.txt | 1225 | 1225 | agli enti di riforma la facoltà di espropriare persino ” limitate superfici boschive soggette al vincolo idrogeologico ” , espressamente | derogando | ad un principio precedentemente stabilito ( art . 7 della legge 18 maggio 1951 , n . 333 ) . |
| 1959-09.txt | 667 | 667 | l art . 72 della costituzione fa dipendere la possibilità dell approvazione del disegno di legge con detta procedura in | deroga | a quella qualificata come ” normale ” dallo stesso art . 72 , ma ciò non importa che sia fondata |
| 1959-09.txt | 898 | 898 | comma dell art . 72 della costituzione a ciascuna camera , di stabilire in quali casi e forme si può | derogare | alla procedura normale di esame e di approvazione di un disegno di legge . ciò importa che , fra l |
| 1959-56.txt | 352 | 352 | , la potestà di emanare decreti legislativi . è veto che la norma contenuta nel citato art . 3 era | derogabile | e perciò niente escludeva che una legge attribuisse la potestà legislativa ad organi diversi dal governo ; ma a tale |
| 1959-56.txt | 401 | 401 | legge 9 dicembre 1928 , n . 2693 , che dava carattere costituzionale a quella norma , sarebbe occorsa una | deroga | esplicita : cosa che non risulta sia avvenuta con la legge 7 marzo 1938 , n . 141 , con |
| 1959-56.txt | 674 | 674 | comitato dei ministri : nel secondo comma gli attribuiva la facoltà di disciplinare la emissione di assegni circolari anche in | deroga | a quanto disposto dall art . 11 r . d . l . 7 ottobre 1923 , n . 2283 |
| 1959-56.txt | 702 | 702 | r . d . l . 7 ottobre 1923 , n . 2283 ; ma un atto amministrativo che può | derogare | a una norma legislativa non è , per ciò solo , un atto avente forza di legge ; perché sia |
| 1959-56.txt | 731 | 731 | ciò solo , un atto avente forza di legge ; perché sia tale occorre inoltre che non vi si possa | derogare | se non con un altro atto avente forza di legge : e non risulta che le deliberazioni del comitato dei |
| 1961-34.txt | 1729 | 1729 | oneri derivanti dalla legge n . 43 a carico dell esercizio finanziario in corso , si sarebbe provveduto , in | deroga | all art . 3 della predetta legge , mediante l assunzione di un mutuo . trattasi , dunque , di |
| 1961-66.txt | 1219 | 1219 | una particolare disciplina pubblicistica nell ordinamento delle società , e stabilisce apposite sanzioni , nello stesso momento in cui , | derogando | al decreto legge 25 ottobre 1941 , n . 1148 , convertito nella legge 9 febbraio 1942 , n . |
| 1961-66.txt | 1242 | 1242 | legge 25 ottobre 1941 , n . 1148 , convertito nella legge 9 febbraio 1942 , n . 96 , | deroga | alle sanzioni penali ivi previste . d altra parte , anche se la legge in questione potesse farsi rientrare , |
| 1961-66.txt | 1327 | 1327 | quanto la regione , nell esercizio della potestà legislativa di integrazione ed attuazione delle leggi della repubblica , non può | derogare | a queste ultime , come ha fatto nella specie . non vale richiamarsi in proposito all art . 2355 cod |
| 1961-66.txt | 1607 | 1607 | nella posizione contributiva dei cittadini e squilibrio nel sistema tributario generale . anche sotto questo riflesso , quindi , la | deroga | alle disposizioni sulla nominatività dei titoli azionari si presenta costituzionalmente illegittima . tale deroga , infine , col legittimare nella |
| 1961-66.txt | 1621 | 1621 | questo riflesso , quindi , la deroga alle disposizioni sulla nominatività dei titoli azionari si presenta costituzionalmente illegittima . tale | deroga | , infine , col legittimare nella regione atti considerati come reati dalla legislazione dello stato ( art . 13 del |
| 1965-75.txt | 189 | 189 | analogo . le due disposizioni , come già la legge 25 febbraio 1963 , n . 289 , hanno dunque | derogato | all assoluta gratuità che caratterizza i giudizi davanti a questa corte . che tali procedimenti debbano essere del tutto gratuiti |
| 1968-116.txt | 174 | 174 | 1956 ) per l emanazione del testo unico , avrebbe autorizzato l inclusione in questo di una norma che costituisse | deroga | al beneficio concesso con legge n . 212 dell 8 aprile 1952 ( artt . 28 31 ) ai dipendenti |
| 1968-32.txt | 81 | 81 | la norma ha soppresso l ultimo comma dell art . 35 con cui la stessa legge di delegazione , in | deroga | all art . 21 della legge 7 gennaio 1929 , n . 4 , consentiva che per certi reati fiscali |
| 1968-32.txt | 130 | 130 | dell imposta . nell ordinanza di rinvio si sostiene che al legislatore delegato non s era conferito il potere di | derogare | a precetti contenuti nella legge di delegazione e che pertanto la norma impugnata sarebbe sospetta di ” eccesso di delega |
| 1968-32.txt | 309 | 309 | 1956 n . 1 , la stessa che delegava il governo alla formazione del t.u . , aveva apportato una | deroga | limitatamente ad alcuni reati , c.d . frodi fiscali , che si ritenevano perseguibili indipendentemente dall accertamento dell imposta : |
| 1968-32.txt | 496 | 496 | di condanna ( mentre l art . 21 della legge 1929 , n . 4 , a cui s era | derogato | , impediva alla prescrizione di decorrere prima di quell accertamento ) : cosicché il mezzo scelto per perseguire immediatamente il |
| 1968-32.txt | 644 | 644 | , proprio la norma ( citato art . 21 legge 1929 , n . 4 ) a cui s era | derogato | : casi che dovevano prevedersi come assai frequenti perché , consistendo il reato ( ” frode fiscale ” ) in |
| 1968-38.txt | 224 | 224 | cittadini , convenuti in giudizio . deduce in contrario l avvocatura generale dello stato che la suddetta disposizione , pur | derogando | alla norma del codice di procedura civile sulle spese giudiziali ( art . 91 ) , risponderebbe ad un principio |
| 1968-84.txt | 1082 | 1082 | dei proventi . vi è un salto logico nel passaggio dalla esatta affermazione che il citato art . 3 ha | derogato | , per quanto riguarda la regione siciliana , agli artt . 24 del d.l . n . 1465 del 1930 |
| 1969-150.txt | 681 | 681 | osservare le istruzioni ministeriali per la formazione e l unificazione dei ruoli . nulla vi è in tale legge che | deroghi | alle attribuzioni degli uffici tributari come organi di potestà impositiva : essa anzi ha distinto tra ” formazione ” dei |
| 1970-116.txt | 72 | 72 | , 24 , commi primo , secondo e terzo , e 113 della costituzione . la norma denunziata , in | deroga | al principio della soccombenza contenuto nell art . 91 del codice di procedura civile , fa divieto di condannare l |
| 1970-199.txt | 576 | 576 | forme ordinarie , una contestazione della pretesa fatta valere contro di lei nelle forme sommarie : la norma impugnata non | deroga | a queste regole . |
| 1970-59.txt | 267 | 267 | valutazione previsto dalla stessa legge . questa però , nell art . 50 , comma secondo , ha ritenuto di | derogare | a tale principio generale per quanto concerne i trasferimenti effettuati mediante aggiudicazione ai pubblici incanti , che vengono invece tassati |
| 1970-59.txt | 370 | 370 | considerarsi legittima la norma dell art . 4 del decreto legge n . 737 del 1943 , che , in | deroga | alla deroga , ripristina , solo per le vendite all incanto promosse su mutui in danaro , la regola generale |
| 1970-59.txt | 372 | 372 | la norma dell art . 4 del decreto legge n . 737 del 1943 , che , in deroga alla | deroga | , ripristina , solo per le vendite all incanto promosse su mutui in danaro , la regola generale relativa all |
| 1972-111.txt | 253 | 253 | deve seguire nell attuazione della potestà attribuitagli : la legge delegata dovrebbe infatti abrogare le leggi regionali che hanno portato | deroga | al principio della nominatività dei titoli azionari . le regioni sostengono che le loro leggi sono atti di esercizio di |
| 1972-24.txt | 343 | 343 | a prevenire evasioni fiscali e ad assicurare la genuinità degli oli prodotti , all art . 22 , in espressa | deroga | dell art . 162 c.p . dà facoltà all intendente di finanza , anche per i delitti puniti con la |
| 1972-24.txt | 808 | 808 | pecuniaria della multa , disposta dall art . 22 del d.l . n . 510 del 1961 , espressamente in | deroga | dell art . 162 c.p . che l ammette , invece , soltanto per le contravvenzioni punibili con la sola |
| 1973-56.txt | 758 | 758 | delle stesse garanzie prescritte per la tutela di quest ultima ( art . 14 , secondo comma ) subiscono una | deroga | espressa , a fini economici e fiscali , oltreché per motivi di sanità e di incolumità pubblica ( art . |
| 1973-71.txt | 1303 | 1303 | detto , si giunge a concludere che alla regione ( la quale non avrebbe competenza legislativa per conferire , in | deroga | ai principi della legge statale , soggettività tributaria agli stabilimenti , filiali , depositi , ecc . di società , |
| 1974-164.txt | 57 | 57 | penali delle leggi finanziarie , contrasti o meno con il principio costituzionale d eguaglianza , per il dubbio che la | deroga | apportata ai principi comuni in tema di successione di leggi penali crei irrazionali disparità di trattamento tra i contravventori . |
| 1974-175.txt | 153 | 153 | tribunale di perugia la legge impugnata sarebbe viziata di incostituzionalità in riferimento al citato art . 3 in quanto avrebbe | derogato | al principio generale dell ordinamento disposto dall art . 11 delle disposizioni preliminari senza che sussistesse una valida ragione che |
| 1974-175.txt | 177 | 177 | dell ordinamento disposto dall art . 11 delle disposizioni preliminari senza che sussistesse una valida ragione che potesse giustificare la | deroga | a quel principio , riservando agli imprenditori prima incentivati un trattamento arbitrariamente sfavorevole per il fatto di revocare ex tunc |
| 1974-175.txt | 4447 | 4447 | , per quel che attiene all art . 3 cost . , da un lato la legge non ha affatto | derogato | al normale regime dell efficacia delle fonti nel tempo , previsto comunque dall art . 11 delle disposizioni preliminari al |
| 1974-67.txt | 243 | 243 | , primo comma , del d.p.r . 29 gennaio 1958 , n . 645 , nelle parti in cui , | derogando | al divieto delle azioni esecutive individuali , autorizzano l esattore a procedere all espropriazione anche in costanza di fallimento . |
| 1974-67.txt | 629 | 629 | di legge . invero , ove venisse dichiarata l illegittimità del citato art . 51 , sarebbero travolti casi di | deroga | non deducibili nella specie , come espressamente riconosce lo stesso giudice a quo . né si giustificherebbe un esame parziale |
| 1975-173.txt | 442 | 442 | eventuali frodi , facilmente ipotizzabili , come risulta in modo evidente dal secondo comma , laddove si esclude , in | deroga | a quanto disposto dal codice civile , che la data delle scritture private sia certa dal giorno della morte o |
| 1975-173.txt | 623 | 623 | atto pubblico o scrittura privata di data certa . è chiaro , peraltro , che questa disposizione , costituendo una | deroga | del sistema probatorio , cui si informa in tutto il suo contenuto l art . 45 , è di stretta |
| 1975-174.txt | 583 | 583 | composizione di legge ( obbligo cui soltanto eccezionalmente , per effettive ” particolari esigenze di servizio ” , è dato | derogare | ) , la questione di legittimità costituzionale , nei termini poc anzi , precisati , non è fondata . secondo |
| 1975-174.txt | 648 | 648 | . . di una competenza generale ” , potendo altresì specificarsi in forza di particolari disposizioni che vi apportino delle | deroghe | in funzione dei diversi interessi presenti nel processo e del loro necessario contemperamento ( così , sostanzialmente , tra le |
| 1975-174.txt | 841 | 841 | tribunale che dovrà giudicarlo , né quanto al verificarsi dei presupposti ai quali , ope legis , è condizionata la | deroga | al criterio primario della competenza per territorio . la situazione è perciò diversa da quella su cui ebbe a pronunciarsi |
| 1975-43.txt | 60 | 60 | delle leggi finanziarie ” , contrasti o meno con il principio costituzionale d eguaglianza , per il dubbio che la | deroga | apportata ai principi vigenti in tema di successione di leggi penali ( art . 2 c.p . ) sia ispirata |
| 1976-15.txt | 458 | 458 | epidemie e delle condizioni di vita antigieniche cui era sottoposta la popolazione di quella città , ha preveduto ( in | deroga | parziale ai criteri latamente discrezionali di cui all art . 39 della legge n . 2359 del 1865 ) un |
| 1976-156.txt | 437 | 437 | legittimità costituzionale dell art . 4 del r.d.l . 19 agosto 1943 , n . 737 , che , in | deroga | all art . 50 della legge del registro , assoggettava al procedimento di valutazione le vendite coatte promosse in dipendenza |
| 1976-156.txt | 543 | 543 | . 59 del 1970 ) . 3 . l orientamento della corte sul fondamento e l ambito di applicazione della | deroga | alla ammissibilità del giudizio di stima da parte degli uffici finanziari , consente di individuare i presupposti necessari alla soluzione |
| 1976-180.txt | 995 | 995 | forza di legge ordinaria dello stato , che incontri il preventivo consenso delle parti interessate , può , quindi , | derogare | sia alla procedura dell ” accordo ” , sia alla determinazione dei ” soggetti ” dell accordo , fissati dall |
| 1976-180.txt | 1483 | 1483 | ove si consideri che il comma 7 dell art . 14 prescrive la corrisponsione delle somme in questione ” in | deroga | alle disposizioni previste al n . 3 del precedente art . 12 ” . pertanto , la norma impugnata va |
| 1976-198.txt | 1577 | 1577 | norma di cui all art . 14 n . 2 è eccezionale e quindi di stretta interpretazione e perché la | deroga | ivi contenuta presuppone l esistenza di una nullità originaria dell atto alla quale non abbia contribuito la volontà o il |
| 1976-219.txt | 342 | 342 | l iscrizione delle imposte dirette nei ruoli era la regola , rispetto alla quale il versamento in tesoreria costituiva una | deroga | , rimessa in pochissimi casi alla volontaria iniziativa del contribuente ( artt . 173 e 168 del testo unico 29 |
| 1976-219.txt | 371 | 371 | del contribuente ( artt . 173 e 168 del testo unico 29 gennaio 1958 , n . 645 ) : | deroga | che era , tra l altro , consentita per il pagamento dell imposta sulle società . 5 . dalla particolare |
| 1977-163.txt | 1130 | 1130 | 804 e dall art . 20 del regolamento n . 805 , ” salvo contrarie disposizioni del regolamento stesso o | deroga | decisa dal consiglio , su proposta della commissione , secondo la procedura di cui all art . 43 , paragrafo |
| 1977-163.txt | 1309 | 1309 | ministero finanze ) , la corte di giustizia ha dichiarato che la norma dell art . 36 , ” che | deroga | al principio fondamentale dell abolizione di tutti gli ostacoli alla libera circolazione delle merci fra gli stati membri , va |
| 1978-06.txt | 1159 | 1159 | e non anche a quelle del primo libro del codice penale che integrano le prime e che ove non espressamente | derogate | dalle leggi penali finanziarie medesime conservano integra la loro autonomia . ne consegue che , in relazione ad esse , |
| 1978-06.txt | 1249 | 1249 | di cassazione . in concreto , poiché e nei limiti in cui la legge penale finanziaria non contiene disposizioni specifiche | derogatorie | rispetto a quelle generali sul giudizio di comparazione delle circostanze , si devono applicare i criteri dettati dall art . |
| 1978-06.txt | 1431 | 1431 | tra reati eterogenei , finanziari o finanziari e comuni deve applicarsi il cumulo giuridico delle pene , mancando una disciplina | derogatoria | nella legge finanziaria . in questi limiti i soli che interessano ai fini del giudizio a quo la questione va |
| 1980-141.txt | 5462 | 5462 | 1966 . che poi l appiattimento operi in peius e non in melius ponendosi in contrasto con l orientamento della | derogabilità | a favore del solo lavoratore , recepito nell art . 12 legge 604 / 1966 , è proposizione , che |
| 1981-151.txt | 327 | 327 | , delle agevolazioni . . . sarà regolata in base al criterio generale di limitare nella maggiore possibile misura le | deroghe | ai principi di generalità e di progressività dell imposizione e osservando , inoltre , in particolare , i seguenti criteri |
| 1981-151.txt | 1988 | 1988 | consentissero di accordare ad essa le ” agevolazioni tributarie ” dell esenzione dall imposta sul reddito delle persone fisiche , | derogando | alla disposizione generale che ” costituiscono reddito di lavoro dipendente ( e quindi sono soggette all irpef ) anche le |
| 1981-176.txt | 2218 | 2218 | per il futuro , senza toccare la specie sottoposta all esame del tribunale di milano , per non avere espressamente | derogato | la regola dell irretroattività della legge , posta nell art . 11 delle disposizioni sulla legge in generale . senonché |
| 1981-176.txt | 2240 | 2240 | regola dell irretroattività della legge , posta nell art . 11 delle disposizioni sulla legge in generale . senonché una | deroga | siffatta rimessa alla prudente valutazione del legislatore fin dove non contrasti con precetti o principi costituzionali non deve essere necessariamente |
| 1981-187.txt | 1962 | 1962 | non spetta neppure ai membri del governo nazionale . in altre parole , quel particolare regime di tassazione costituisce una | deroga | , come verrà precisato nel seguito della presente motivazione , e la sua estensione oltre i casi tassativamente previsti costituisce |
| 1981-187.txt | 2030 | 2030 | costantemente fattane in passato . ma allora la legge impugnata , risolvendosi in sostanza nell espansione dell ambito di quella | deroga | , non già interpreta , ma dispone . essa , insomma , non è interpretativa , bensì innovativa , e |
| 1981-187.txt | 2829 | 2829 | dei membri degli organi elettivi ” costituiscono reddito nella misura del qualità per cento ” , si configura come una | deroga | al suddetto principio costituzionale ; una deroga consistente in una esenzione parziale dall imposta , e perciò insuscettibile , in |
| 1981-187.txt | 2836 | 2836 | reddito nella misura del qualità per cento ” , si configura come una deroga al suddetto principio costituzionale ; una | deroga | consistente in una esenzione parziale dall imposta , e perciò insuscettibile , in quanto tale , di interpretazione estensiva , |
| 1982-88.txt | 208 | 208 | fine di escludere il fatto reato imputatogli . la corte dubitava quindi della costituzionalità del detto vincolo che ” costituisce | deroga | a due principi fondamentali dell ordinamento processuale penale : quello che affida l accertamento dei fatti al libero convincimento del |
| 1982-89.txt | 1212 | 1212 | 58 del d.p.r . n . 633 del 1972 . in questi casi non può nemmeno propriamente parlarsi di una | deroga | al principio dell obbligatorietà dell azione penale , perché manca al p.m . né egli ha facoltà di determinarlo un |
| 1982-89.txt | 1445 | 1445 | : allora certamente il divieto di procedere fino a quando l accertamento della imposta non sia divenuto definitivo integra una | deroga | , senza alcuna giustificazione , al principio dell obbligatorietà dell azione penale consacrato nell art . 112 della costituzione , |
| 1982-89.txt | 1649 | 1649 | ultimo comma dell art . 35 della legge di delegazione n . 1 del 1956 , che , ” in | deroga | dell art . 21 della legge 7 gennaio 1929 , n . 4 , consentiva che per certi reati fiscali |
| 1983-103.txt | 1728 | 1728 | , un rapporto di sussidiarietà , nel senso che le seconde , per agevolare l assolvimento dell onere probatorio , | derogano | alla prima ponendo requisiti meno rigorosi ; il che comporta , ove questi ultimi requisiti non ricorrano , non già |
| 1983-108.txt | 204 | 204 | quali contengono agevolazioni e benefici tributari di qualsiasi specie , quali che ne siano le finalità , hanno palese carattere | derogatorio | e costituiscono il frutto di scelte del legislatore , al quale soltanto spetta di valutare e di decidere non solo |
| 1984-139.txt | 4345 | 4345 | arezzo sul rilievo che esso contrasterebbe con l art . 3 cost . perché la possibilità di stipulare contratti in | deroga | alle norme vigenti in materia agraria , con l assistenza delle organizzazioni di categoria , comporterebbe un ingiustificata disparità di |
| 1984-139.txt | 4436 | 4436 | però inammissibile , in quanto nel giudizio a quo non si fa questione della validità di un contratto stipulato in | deroga | alle norme vigenti ma è in discussione soltanto l ammontare del canone , sicché la norma denunciata risulta del tutto |
| 1985-113.txt | 969 | 969 | ) se sia discriminatoria , e perciò contraria all ordinamento della c.e.e . , una legge nazionale che , in | deroga | alle norme generali concernenti la ripetizione dell indebito , subordini alla prova della mancata traslazione su altri soggetti il rimborso |
| 1985-229.txt | 1380 | 1380 | imposte dirette ) , previsione la quale si riferisce al soli rapporti tra fisco e vero possessore stabilendo , in | deroga | al principio della onnivalidità delle risultanze catastali ( anche per quel che concerne gli elementi obiettivi ) che gli atti |
| 1985-285.txt | 262 | 262 | talché l impossibilità di ottenere la restituzione dell imposta secondo quanto espressamente disposto dall art . 12 , cui non | deroga | sul punto l art . 14 del r.d . n . 3269 del 1923 comporta la sicura violazione dei principi |
| 1985-86.txt | 1279 | 1279 | del 1983 , ” le disposizioni legislative le quali contengono agevolazioni e benefici tributari di qualsiasi specie hanno palese carattere | derogatorio | e costituiscono il frutto di scelte del legislatore ” ; sicché la corte stessa non può estenderne l ambito di |
| 1986-191.txt | 620 | 620 | anzidetto , il ricorso deve invece ritenersi accolto . ad avviso dell avvocatura , sarebbe stata così configurata un ingiustificata | deroga | e perciò un infrazione al principio generale vigente nel sistema della giustizia amministrativa , che , di regola , al |
| 1986-212.txt | 728 | 728 | 1971 n . 12 ) , riconoscendosi peraltro il potere del legislatore ordinario di introdurre per singole categorie di procedimenti | deroghe | determinate da ragioni obbiettive e razionali . il principio , invero , non può considerarsi assoluto e deve cedere in |
| 1986-271.txt | 3826 | 3826 | un simile intento . una così radicale modificazione nell assetto della potestà normativa tributaria in materia di concessioni regionali che | derogando | al sistema costantemente seguito , elimini la prefissione di ” forme ” e ” limiti ” commessi dalla costituzione alle |
| 1987-156.txt | 1210 | 1210 | delle agevolazioni e dei regimi sostitutivi doveva essere regolata secondo il criterio generale della maggiore possibile ” limitazione ” delle | deroghe | ai principi di generalità e di progressività delle imposizioni . dal contesto della norma e dalla ratio ispiratrice chiaramente risulta |
| 1987-211.txt | 1488 | 1488 | 1973 e 19 n . 5 d.p.r . n . 597 del 1973 ) , ma vi ha introdotto una | deroga | limitata ai redditi specificati nell art . 31 , secondo comma , n . 9 , comprendente principalmente le royalties |
| 1987-211.txt | 1512 | 1512 | specificati nell art . 31 , secondo comma , n . 9 , comprendente principalmente le royalties o redevances : | deroga | dovuta all andamento del mercato internazionale del settore , divenuto fortemente competitivo , per cui la precedente disciplina di esonero |
| 1987-283.txt | 292 | 292 | quanto consentirebbe il ricorso a presunzioni fuori delle ipotesi previste dall art . 2729 cod . civ . , così | derogando | ingiustificatamente al principio generale ivi stabilito , secondo il quale la prova a mezzo di presunzioni semplici è ammissibile solo |
| 1987-283.txt | 2483 | 2483 | esso consentirebbe il ricorso a presunzioni fuori delle ipotesi previste dall art . 2729 cod . civ . , così | derogando | ingiustificatamente al principio ivi stabilito , secondo il quale la prova a mezzo di presunzioni semplici è ammissibile solo ove |
| 1987-283.txt | 3914 | 3914 | della costituzione , si rivela infondata pure la dedotta violazione dell art . 3 prospettata sotto il profilo dell allegata | deroga | , in materia tributaria , della regola generale fissata dall art . 2729 cod . civ . infatti , senza |
| 1987-292.txt | 960 | 960 | ) il limite massimo entro il quale le indennità percepite dai membri degli organi elettivi costituiscono reddito , rappresenta una | deroga | al principio costituzionale dell art . 53 , primo comma , cost . , secondo il quale ” tutti sono |
| 1987-292.txt | 1000 | 1000 | sono tenuti a concorrere alle spese pubbliche in ragione della loro capacità contributiva ” . e si tratta di una | deroga | ” consistente in una esenzione parziale dell imposta , e perciò insuscettibile , in quanto tale , di interpretazione estensiva |
| 1987-292.txt | 1042 | 1042 | ( e che inoltre solo il legislatore statale può motivatamente disporre ) . trattandosi , dunque , di una norma | derogatoria | , non può invocarsi la sua applicazione a categorie di redditi che , come è stato osservato nel punto precedente |
| 1987-349.txt | 81 | 81 | , con modificazioni , dalla l . 7 agosto 1982 , n . 516 , per il quale ” in | deroga | a quanto disposto dall art . 3 del codice di procedura penale il processo tributario non può essere sospeso ; |
| 1987-61.txt | 744 | 744 | diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate nelle leggi medesime ” . questa norma ha carattere | derogatorio | , in quanto sottrae alla ” spettanza ” della regione siciliana le nuove entrate tributarie erariali riscosse nell ambito del |
| 1987-61.txt | 831 | 831 | ” degli anzidetti tributi , cautele dirette anche a rendere possibile il controllo politico sull esatto e corretto esercizio della | deroga | . l avvocatura generale dello stato ha sostenuto che l adempimento delle rigorose prescrizioni finalistiche si deve considerare soddisfatto dall |
| 1987-61.txt | 2950 | 2950 | giugno 1981 , n . 94 ) . 11 . questo premesso , la corte ritiene che la possibilità di | deroga | al sistema , descritto nella sua genesi e nelle sue finalità , debba valutarsi alla stregua di un motivo , |
| 1987-70.txt | 1839 | 1839 | mai potuto un provvedimento avente carattere di legge ordinaria ( come il decreto legge n . 38 del 1981 ) | derogare | alla norma ( art . 54 st . ) prescrittiva del parere regionale nella fase di determinazione della somma da |
| 1988-410.txt | 758 | 758 | 1983 ; n . 86 del 1985 ) secondo cui le ipotesi di esenzione e di agevolazione fiscali hanno carattere | derogatorio | e quindi la loro previsione è esclusivamente rimessa alla valutazione del legislatore . da ciò la conseguenza che il profilo |
| 1988-448.txt | 464 | 464 | ( su richiesta delle parti contraenti ) ” da qualsiasi ufficio del registro ” . né a queste disposizioni reca | deroga | la normativa sulla riscossione delle imposte ipotecarie nelle c.d . ” province annesse ” ( artt . 2 , 6 |
| 1989-02.txt | 166 | 166 | accertamento dell imposta non sia divenuto definitivo , privo come è di qualsiasi giustificazione sostanziale o processuale , integra una | deroga | irrazionale al principio dell obbligatorietà dell azione penale consacrato nell art . 112 della costituzione . ne deriva l illegittimità |
| 1989-428.txt | 692 | 692 | in presenza di una motivata valutazione delle esigenze del servizio e ciò rende indenne la normativa impugnata dalla censura di | deroga | alla legge nazionale ( d.l . 12 dicembre 1988 , n . 526 , convertito nella l . 10 febbraio |
| 1990-260.txt | 2314 | 2314 | della legge , che , posta a base di nuovi tributi e del loro impiego , autorizza il legislatore a | derogare | alle norme statutarie che attribuiscono alla regione siciliana tutte le entrate fiscali riscosse nel territorio della regione medesima ( v |
| 1991-194.txt | 271 | 271 | sulla correlativa anzianità di contribuzione effettiva . non si tratta di una anticipazione dell età pensionabile , bensì di una | deroga | a questo presupposto , la quale configura un ipotesi autonoma di pensione avente finalità di riconoscimento e di premio nei |
| 1991-258.txt | 725 | 725 | di consistenti limitazioni nell accertamento dei fatti rilevanti ( solo in casi limitati , ad esempio , è consentita la | deroga | al segreto bancario : art . 35 d.p.r . n . 600 del 1973 ) , ma si caratterizza per |
| 1991-35.txt | 988 | 988 | 7 , non contempla l efficacia retroattiva della disciplina di cui all art . 6 e , quindi , non | deroga | , in proposito , all art . 20 della legge 7 gennaio 1929 , n . 4 , l abrogazione |
| 1991-494.txt | 572 | 572 | ai percettori di esse , è entrata in vigore ( art . 9 ) l 1 ottobre 1985 . in | deroga | al principio ( art . 11 disp . att . cod . civ . ) secondo il quale le nuove |
| 1991-494.txt | 1618 | 1618 | strettamente giuridici , ma correlata ad esigenze di opportunità . rispetto ad esse ( ai fini dell ammissione alla disciplina | derogatoria | di favore ) non può profilarsi la violazione del principio di uguaglianza . questa corte , infatti , ha costantemente |
| 1992-120.txt | 1043 | 1043 | secondo comma dell art . 12 citato , letto anche alla luce del primo comma , non contiene una espressa | deroga | a quel principio , deve ritenersi che ad esso è tenuta ad uniformarsi l amministrazione finanziaria nell adozione dei provvedimenti |
| 1992-178.txt | 206 | 206 | 4 che sancisce l ultrattività della legge penale tributaria . tuttavia il secondo comma dell art . 7 pone una | deroga | a tale principio per taluni dei reati considerati nelle precedenti disposizioni , sempreché si provveda alla regolarizzazione nei modi previsti |
| 1992-178.txt | 235 | 235 | nelle precedenti disposizioni , sempreché si provveda alla regolarizzazione nei modi previsti nel successivo art . 8 . nella suddetta | deroga | sono in particolare ricompresi i reati di omessa od irregolare tenuta delle scritture ( di cui all art . 1 |
| 1992-178.txt | 346 | 346 | co . 4 legge 1985 n . 17 , poi modificato dall art . 2 legge 154 ) . dalla | deroga | al principio di ultrattività restano invece esclusi tutti i reati di cui all art . 1 della legge 154 / |
| 1992-178.txt | 481 | 481 | l art . 3 della costituzione per irragionevole disparità di trattamento , sul presupposto che il reato escluso dalla suddetta | deroga | sia ” di gran lunga meno allarmante ed antisociale ” rispetto alle altre violazioni che viceversa ne beneficiano . 3 |
| 1992-178.txt | 522 | 522 | . la questione così prospettata è infondata . quella che in relazione al considerato profilo di inclusione o meno nella | deroga | al principio di ultrattività delle norme penali tributarie con l ordinanza di rimessione in sostanza si censura è infatti una |
| 1992-178.txt | 821 | 821 | a quo , in riferimento alle violazioni del sostituto di imposta a prescindere dalla reiterabile considerazione che l inclusione nella | deroga | sub art . 7 legge 154 consegue anche in questo caso all alleggerimento delle fattispecie assunte a parametro va sottolineata |
| 1992-192.txt | 91 | 91 | di repressione delle violazioni tributarie e disposizioni per definire le relative pendenze ” ) nella parte in cui subordina la | deroga | al principio speciale della ultrattività della norma penale tributaria ( art . 20 legge 7 gennaio 1929 n . 4 |
| 1992-192.txt | 179 | 179 | art . 53 della costituzione , perché l interesse primario al regolare pagamento dei tributi , che giustifica l eccezionale | deroga | al principio posto dal cit . art . 2 c.p . , non sussiste ( se non apparentemente ) nella |
| 1992-192.txt | 766 | 766 | favorevole legge penale successiva , di cui al secondo e terzo comma dell art . 2 c.p . . tale | deroga | all art . 20 cit . ( con conseguente ripristino del regime ordinario dettato dall art . 2 c.p . |
| 1992-192.txt | 1379 | 1379 | pena ed in relazione ai quali troverebbe applicazione il terzo comma dell art . 2 c.p . , ove non | derogato | dall art . 20 cit . la verifica della legittimità costituzionale dell art . 7 censurato va quindi condotta con |
| 1992-192.txt | 1559 | 1559 | ord . n . 166 del 1980 , sent . n . 30 del 1979 ) dello speciale regime di | deroga | all art . 2 c.p . previsto dall art . 20 della legge n . 4 del 1929 per le |
| 1992-192.txt | 1683 | 1683 | e , probabilmente , improprio rappresenta un meccanismo complesso ( perché opera attraverso una norma l art . 7 di | deroga | all art . 20 , che a sua volta pone un regime speciale rispetto a quello generale dettato dall art |
| 1992-192.txt | 2328 | 2328 | . 4 decreto legge 870 del 1970 e 7 legge n . 724 del 1975 , che prevedono ipotesi di | deroghe | incondizionate all art . 20 ) . tra questi due estremi ( conferma dell art . 20 e persistenza del |
| 1992-192.txt | 2670 | 2670 | correlati , o da esso siano del tutto sganciati , la eventuale limitazione , in qualche modo prevista , della | deroga | al principio di cui all art . 20 cit . e , al positivo , il parziale mantenimento della irretroattività |
| 1992-44.txt | 380 | 380 | attuativo di una limitata riforma delle società per azioni ) , che nell introdurre le azioni di risparmio con parziale | deroga | al principio della nominatività ha contemplato un regime fiscale ad hoc prevedendo all art . 20 per le azioni di |
| 1992-44.txt | 1158 | 1158 | e l imposta ridotta contempla un correttivo di calcolo proprio al fine di realizzare in ogni caso ( salvo alcune | deroghe | dalla stessa norma indicate ) l equivalenza tra credito d imposta dei soci ed imposta complessivamente versata dalla società . |
| 1992-51.txt | 291 | 291 | quale il governo è stato delegato a stabilire ” l introduzione , limitata a ipotesi di particolare gravità , di | deroghe | al segreto bancario nei rapporti con l amministrazione finanziaria , tassativamente determinate nel contenuto e nei presupposti ” . l |
| 1992-51.txt | 797 | 797 | , infine , merita accoglimento l eccezione d inammissibilità , secondo la quale , poiché le disposizioni contestate non conterrebbero | deroghe | al segreto bancario , ma si riferirebbero soltanto al segreto istruttorio , sarebbe erroneamente invocato come parametro di costituzionalità il |
| 1992-51.txt | 1039 | 1039 | , quantomeno restando nei limiti di una valutazione delibatoria , che vi possa essere un interferenza fra la disciplina sulle | deroghe | al segreto bancario previste ai fini dell accertamento tributario e la possibilità di trasmissione delle notizie confidenziali sopra definita . |
| 1992-51.txt | 1607 | 1607 | quale il legislatore delegato è tenuto a provvedere alla ” introduzione , limitata a ipotesi di particolare gravità , di | deroghe | al segreto bancario nei rapporti con l amministrazione finanziaria , tassativamente determinate nel contenuto e nei presupposti ” non può |
| 1992-51.txt | 1655 | 1655 | bancario come principio anche nei confronti dell autorità finanziaria procedente all accertamento degli illeciti tributari , principio che può essere | derogato | soltanto nei casi , tassativamente determinati , di illeciti di particolare gravità . se questo dovesse esserne il significato , |
| 1992-51.txt | 1831 | 1831 | di fronte al quale gli interventi dell autorità pubblica vo lti all accertamento degli illeciti tributari siano configurati come “ | deroghe | eccezionali ” e , persino , ” sospette ” , tanto da esigere determinazioni tassative e limitate ai casi di |
| 1993-202.txt | 371 | 371 | d imposta interessato ) ; e quello , di cui al precedente art . 7 , che consente ( in | deroga | al principio di ultrattività delle norme penali tributarie di cui all art . 20 della legge 1929 n . 4 |
| 1993-283.txt | 2146 | 2146 | dall art . 39 legge 25 giugno 1865 n . 2359 , che non era stato abrogato , ma soltanto | derogato | dalle disposizioni dichiarate illegittime ( sentt . n . 1022 del 1988 e n . 216 del 1990 ) ; |
| 1993-411.txt | 1274 | 1274 | stabilita dal citato art . 2 del d.p.r . n . 1074 del 1965 . a tale regola non apporta | deroga | l art . 3 , n . 6 del d.l . n . 394 del 1992 cit . , invocato |
| 1994-272.txt | 538 | 538 | che , quindi , non si cumula con gli altri redditi di cui lo stesso soggetto è titolare ha carattere | derogatorio | in un sistema d imposizione diretta , fondata su imposte personali . in quanto si pone come eccezione alla regola |
| 1994-272.txt | 631 | 631 | legittimità costituzionale della disciplina di altre ipotesi , nelle quali non siano state ravvisate le medesime ragioni giustificatrici del trattamento | derogatorio | ) costituisce espressione di una discrezionalità legislativa non censurabile ( v . sentt . nn . 143 del 1992 e |
| 1994-355.txt | 856 | 856 | ricondurre la norma a sistema , dal momento che i vincoli e i limiti prescritti apportano un evidente , illegittima | deroga | al meccanismo introdotto dalla norma di attuazione statutaria . va dunque dichiarata l illegittimità del comma 5 dell art . |
| 1994-38.txt | 915 | 915 | ii ) , anche di disposizioni correttive ( capo i ) . dal canto suo l art . 36 nel | derogare | a quanto già stabilito dall art . 136 del testo unico , secondo il quale le disposizioni in esso contenute |
| 1995-143.txt | 1618 | 1618 | costituzionalità , il riequilibrio delle situazioni avviene attraverso il ripristino della normativa generale e non attraverso l estensione delle discipline | derogatorie | . quanto , poi , alla asserita disparità che si verificherebbe in ordine alla prova dell entità del saldo , |
| 1996-127.txt | 5479 | 5479 | predetto triennio ” . e questo senza tener conto delle finalità ispiratrici della originaria disposizione , tali da giustificare la | deroga | alle regole che disciplinano le assunzioni nei pubblici impieghi . illogica e contraddittoria sarebbe anche la previsione del secondo comma |
| 1996-157.txt | 1363 | 1363 | sui rimborsi iva trae origine dal vincolo del legislatore nazionale di adeguarsi a dettagliate direttive comunitarie , come tali non | derogabili | dall ordinamento interno . e ciò senza considerare che anche per l imposta sul valore aggiunto viene , comunque , |
| 1996-253.txt | 345 | 345 | spettano alla regione tutte le entrate erariali riscosse nell ambito del suo territorio , prevedono che a tale regola si | deroghi | per le nuove entrate tributarie il cui gettito sia destinato , con apposite leggi , alla copertura di oneri diretti |
| 1997-01.txt | 343 | 343 | è fondata . non è nuovo , nella giurisprudenza costituzionale , il tema della confisca penale regolata , con disciplina | derogatoria | , dalla legislazione doganale . con la sentenza n . 229 del 1974 è stata dichiarata la illegittimità costituzionale dell |
| 1997-01.txt | 1127 | 1127 | che , secondo l ordinamento civilistico , lo stato di buona fede nell acquisto di beni mobili , salve le | deroghe | positivamente previste , possiede una così accentuata rilevanza da interrompere qualunque legame del bene con i precedenti possessori e da |
| 1997-01.txt | 1643 | 1643 | un ambito di tutela privilegiata anche nei confronti del terzo sul piano processuale . può quindi risultare non irragionevole una | deroga | al principio vigente in materia di acquisti di beni mobili secondo il quale la buona fede è generalmente presunta ; |
| 1997-111.txt | 4321 | 4321 | quale stabilisce che ” ai sensi dell art . 128 della costituzione , le leggi della repubblica non possono introdurre | deroghe | ai principi della presente legge se non mediante espressa modificazione delle sue disposizioni ” ; formula che , secondo quanto |
| 1997-111.txt | 4384 | 4384 | della legge n . 142 restano operanti di fronte ad ogni altra legge che non ne disponga ex professo la | deroga | o l abrogazione . ma anche a ritenere che il predetto art . 1 sia canone ermeneutico utilizzabile per definire |
| 1997-111.txt | 4441 | 4441 | . 421 del 1992 , è da escludere che possa parlarsi di violazione della delega stessa , in ragione di | deroghe | apportate , nel suo silenzio , ai principi della legge n . 142 del 1990 . nell ambito dell art |
| 1997-431.txt | 801 | 801 | prevedono agevolazioni e benefici tributari di qualsiasi specie , quali che ne siano le finalità , hanno di norma carattere | derogatorio | e costituiscono il frutto di scelte del legislatore soggette al controllo di costituzionalità nei limiti della palese arbitrarietà od irrazionalità |
| 1998-111.txt | 2446 | 2446 | peraltro alternativo alla possibilità di trasferire l esame ad altro organo giurisdizionale ) , quando sia configurato come eccezionale e | derogatorio | , sia rispetto al sistema processuale nel suo complesso , sia riguardo ai processi pendenti negli altri gradi della stessa |
| 1998-452.txt | 464 | 464 | infatti , sia pure con talune eccezioni , che ” la definizione esclude , anche con effetto retroattivo , in | deroga | all art . 20 della legge 7 gennaio 1929 , n . 4 , la punibilità per i reati previsti |
| 1998-452.txt | 1040 | 1040 | particolare ampiezza , come denota il fatto stesso di aver preso in considerazione anche i fatti precedenti , in ciò | derogando | al principio generale dell art . 20 della legge 7 gennaio 1929 , n . 4 ( c.d . “ |
| 1998-53.txt | 1042 | 1042 | del soccombente al pagamento delle spese stesse ha sì carattere generale ma non anche portata assoluta , potendosene profilare la | derogabilità | , oltre che ad opera del giudice del singolo processo quando ricorrano giusti motivi ai sensi del secondo comma dell |
| 1999-119.txt | 1602 | 1602 | 333 , convertito , con modificazioni , nella legge 8 agosto 1992 , n . 359 , ha consentito di | derogare | , nella fissazione del canone , al regime vincolistico di cui alla legge 27 luglio 1978 , n . 392 |
| 1999-138.txt | 4021 | 4021 | 41 , 42 e 43 , comma 2 , del decreto legislativo impugnato ) : e in cui quindi qualsiasi | deroga | a tale uniformità di applicazione potrebbe comportare difficoltà operative e pericolo di squilibri . peraltro la regione può sin d |
| 1999-171.txt | 1995 | 1995 | ” principio fondamentale ” la norma , di cui all art . 1 , comma 56 , che , in | deroga | alla disciplina generale prevista dal comma 60 , dichiara inapplicabili ai lavoratori a part time le disposizioni normative in materia |
| 1999-186.txt | 1083 | 1083 | 1988 ( art . 132 ) riconosce pienamente la competenza regionale a disciplinare la materia della riscossione , anche in | deroga | alle singole disposizioni dello stesso decreto , purché in conformità ai principi che si desumono da esso e dalla legge |
| 1999-186.txt | 1144 | 1144 | , espressamente ribadisce l applicabilità nella regione siciliana del decreto legislativo statale e delle sue successive modifiche , salve le | deroghe | recate dalla legge regionale , e in particolare prevede che si applichino nella regione l art . 26 del decreto |
| 2000-114.txt | 1039 | 1039 | e nn . 172 e 197 del 1989 ) . si afferma in buona sostanza in tali pronunce che la | deroga | apportata dalla norma in esame alla generale disciplina della ripetizione di indebito stabilita dall art . 2033 del codice civile |
| 2000-347.txt | 1036 | 1036 | nella ricorrenza di tali casi , questa corte ha già affermato che è necessario che l attuazione del meccanismo di | deroga | al principio di attribuzione del gettito dei tributi erariali riservati alla regione avvenga attraverso un procedimento non unilaterale , affinché |
| 2000-348.txt | 759 | 759 | nel decreto legge n . 669 del 1996 , la riserva allo stato di nuove entrate tributarie rappresenta un meccanismo | derogatorio | , rispetto al principio della attribuzione alla regione del gettito dei tributi erariali riscossi nel suo territorio , la cui |
| 2000-362.txt | 1039 | 1039 | locali o di mercato . ciò vale a spiegare l esistenza di eccezioni qual è quella in esame . le | deroghe | al sistema del reddito medio ordinario ( catastale ) sono , invero , connaturali alla attuale struttura del catasto fabbricati |
| 2000-362.txt | 1778 | 1778 | metodo che si affida al reddito medio ordinario catastale . quest ultimo sistema , invero , salvo altrettante ipotesi di | deroga | previste dal legislatore , tiene adeguato conto della possibilità che il reddito effettivo possa divergere per una serie di cause |
| 2000-70.txt | 105 | 105 | imposte comunali di consumo , in dipendenza dell abolizione delle predette imposte , possa adottare le proprie deliberazioni anche in | deroga | alle disposizioni contrattuali , su iniziativa di una sola delle parti ed indipendentemente dalla rilevanza economica dei rapporti pendenti e |
| 2000-70.txt | 201 | 201 | attivato ad istanza di una sola o di entrambe le parti e se la delibera della commissione abbia in concreto | derogato | alle pattuizioni contrattuali . deve , infatti , osservarsi che il consiglio di stato è chiamato a decidere sulla sola |
| 2000-70.txt | 407 | 407 | registrazione della corte dei conti . poiché a tale commissione è espressamente attribuita come si è detto la facoltà di | derogare | alle disposizioni contrattuali , e cioè di deliberare secondo equità , anche quando il procedimento sia attivato ad istanza di |
| 2000-70.txt | 459 | 459 | innanzitutto una lesione del principio di eguaglianza proprio nell attribuzione alla sola parte istante del potere di ” scegliere di | derogare | al diritto a favore dell equità ” . al riguardo è sufficiente osservare che il diritto di presentare l istanza |
| 2000-70.txt | 939 | 939 | causa di cessazione degli appalti , rappresenta all evidenza una di quelle ragioni di utilità sociale sufficienti a legittimare le | deroghe | alla autoregolamentazione privata denunciate dal rimettente . 7 . manifestamente infondata appare da ultimo la censura riferita all art . |
| 2000-98.txt | 1450 | 1450 | , in forme adeguate al caso . le clausole di riserva di nuove entrate all erario costituiscono infatti un meccanismo | derogatorio | , consentito al legislatore statale , rispetto al principio , sancito dalla norma di attuazione dello statuto , della attribuzione |
| 2001-288.txt | 594 | 594 | regione sicilia al procedimento di attuazione delle stesse . poiché le clausole di riserva in questione costituiscono un meccanismo di | deroga | alla regola della spettanza alla regione del gettito dei tributi erariali ( salve alcune eccezioni ) riscosso nel territorio della |
| 2001-344.txt | 944 | 944 | il ricorso , deve riconoscersene la fondatezza . nel dettare norme di attuazione della legge statale la regione non può | derogare | alle statuizioni della medesima . contrasta invece con esse ( senza che sia necessario esaminare se e in che termini |
| 2002-255.txt | 441 | 441 | e n . 340 del 2000 e n . 288 del 2001 secondo il quale l attuazione del meccanismo di | deroga | al principio di attribuzione alla regione del gettito dei tributi erariali localmente riscossi deve avvenire attraverso un procedimento non unilaterale |
| 2002-308.txt | 1880 | 1880 | obiettivo che , come si evince dagli stessi lavori preparatori , mirava anche ” ad eliminare imperfezioni , imprecisioni o | deroghe | ai principi generali che rendono possibile o agevolano l erosione , l elusione o l evasione delle imposte ” ( |
| 2002-308.txt | 2405 | 2405 | espressione di discrezionalità può reputarsi il rilievo fiscalmente conferito dalla legge alle perdite pregresse , il cui riporto costituisce una | deroga | al principio per il quale la tassazione è dovuta per periodi di imposta ( ordinanza n . 54 del 1988 |
| 2002-318.txt | 132 | 132 | ad avviso del rimettente , la normativa impugnata si porrebbe in contrasto con il principio di eguaglianza , potendo essere | derogata | solamente mediante accordi collettivi tra organizzazioni professionali agricole , operanti su base regionale , con conseguente disparità di trattamento tra |
| 2002-49.txt | 1176 | 1176 | emissione delle false fatture . ciò posto , l intervento richiesto dal giudice a quo nel senso della dilatazione della | deroga | alla strategia di abbandono del ” reato prodromico ” verrebbe evidentemente ad alterare gli equilibri complessivi del sistema . la |
| 2002-522.txt | 496 | 496 | e dagli uscieri , che siano rilasciati per la prosecuzione del giudizio . in ragione dei limiti di tale previsione | derogatoria | , chi intenda procedere ad esecuzione forzata la quale , ai sensi dell articolo 479 cod . proc . civ |
| 2003-296.txt | 697 | 697 | previsto dall art . 117 , secondo comma , lettera e ) . la norma impugnata , sostanziandosi in una | deroga | all art . 3 del decreto istitutivo in tema di soggetti passivi dell imposta , risulta , perciò , lesiva |
| 2003-346.txt | 267 | 267 | trattamento rispetto ai proprietari di immobili locati non vincolati e , dall altro , della omogeneità di trattamento , in | deroga | ai principi generali in tema di imposizione su reddito dei fabbricati , rispetto ai proprietari di immobili vincolati non locati |
| 2003-346.txt | 566 | 566 | o artistico sia locato . il profilo di irragionevolezza individuato dal rimettente sarebbe rappresentato , in buona sostanza , dalla | deroga | al principio generale posto dall art . 34 , comma 4 bis , del decreto del presidente della repubblica 22 |
| 2004-17.txt | 424 | 424 | , nonché gli enti finanziati direttamente o indirettamente a carico del bilancio dello stato , siano autorizzati , anche in | deroga | alle vigenti disposizioni , ad acquistare sul mercato i servizi originariamente prodotti al proprio interno , a condizione di ottenere |
| 2004-37.txt | 1698 | 1698 | termini per deliberare le tariffe dell imposta sulla pubblicità e del diritto sulle pubbliche affissioni , stabilendo che ” in | deroga | all articolo 3 della legge 27 luglio 2000 , n . 212 [ recante ” disposizioni in materia di statuto |
| 2004-37.txt | 1870 | 1870 | la previsione di una efficacia retroattiva delle deliberazioni a decorrere dal 1 gennaio dello stesso anno , comporta altresì la | deroga | espressamente disposta dalla norma impugnata al principio generale sancito dalla legge statale sul c.d . statuto del contribuente , che |
| 2004-37.txt | 2221 | 2221 | regioni , sarebbe irragionevole e lederebbe l autonomia comunale , disponendo senz altro una esenzione , cui i comuni possono | derogare | solo nella direzione obbligata di una esenzione più ampia . in realtà , la norma in questione non riguarda il |
| 2004-37.txt | 2680 | 2680 | periodo del comma , relativo alla decorrenza dell efficacia dei regolamenti locali , esso ha lo scopo di consentire la | deroga | , che sarebbe preclusa alla fonte regolamentare , al principio di irretroattività sancito dall art . 11 delle disposizioni preliminari |
| 2004-37.txt | 2753 | 2753 | 11 . per le stesse ragioni , è infondata la questione relativa al comma 9 , che differisce in espressa | deroga | , ancora una volta , al principio , espresso nell art . 3 , comma 3 , dello statuto dei |
| 2004-372.txt | 3528 | 3528 | evidente riferimento alle varie ipotesi di applicazione del principio di sussidiarietà previste dalla costituzione . si tratta cioè di una | deroga | rispetto al criterio generale accolto dal comma 1 dello stesso articolo , il quale riserva alla potestà regolamentare degli enti |
| 2004-372.txt | 3563 | 3563 | riserva alla potestà regolamentare degli enti locali la disciplina dell organizzazione e dello svolgimento delle funzioni conferite . ma tale | deroga | si inserisce nell ambito della previsione del sesto comma dell art . 117 , come attuato dall art . 4 |
| 2005-275.txt | 785 | 785 | prevedono agevolazioni e benefici tributari di qualsiasi specie , quali che ne siano le finalità , hanno di norma carattere | derogatorio | e costituiscono il frutto di scelte del legislatore soggette a controllo di costituzionalità nei limiti della palese arbitrarietà od irrazionalità |
| 2005-72.txt | 465 | 465 | del peculiare modulo organizzatorio disegnato per le agenzie fiscali dal decreto legislativo n . 300 del 1999 , con disciplina | derogatoria | rispetto a quella dettata per le agenzie non fiscali ( art . 10 del decreto ) – esige di imputare |
| 2006-155.txt | 1515 | 1515 | quater , e , per altro verso , ha incrementato l importo di detta deduzione nelle sole aree ammissibili alla | deroga | prevista dall art . 87 , paragrafo 3 , lettera a ) , del trattato che istituisce la comunità europea |
| 2008-162.txt | 729 | 729 | chiamata a svolgere , ovvero l idoneità di una disposizione innovativa a disciplinare con efficacia retroattiva anche situazioni pregresse in | deroga | al principio per cui la legge non dispone che per l avvenire . in particolare , la norma che deriva |
| 2009-298.txt | 814 | 814 | pari al 50 per cento del rimborso spettante ] ai comuni e alle regioni a statuto speciale ed autorizza una | deroga | al limite alle anticipazioni di tesoreria vigente per gli enti locali ( art . 1 , commi 4 bis e |
| 2009-298.txt | 2303 | 2303 | 26 agosto del 2008 , di un primo acconto ai comuni e alle regioni a statuto speciale ed autorizzano una | deroga | al limite alle anticipazioni di tesoreria vigente per gli enti locali ( commi 4 bis e 4 ter ) ; |
| 2010-116.txt | 4717 | 4717 | 1997 ( riprodotto , sul punto , dalla legge regionale ) , ha assegnato alle province siciliane tale gettito , | derogando | al suddetto criterio generale di riparto . 2.2.4.2 . tra i precedenti invocati dalla ricorrente , pertanto , solo nella |
| 2010-123.txt | 3488 | 3488 | dei beni dei sopra menzionati enti sanitari e zooprofilattici , sottrae al regime dell esecuzione forzata detti beni , in | deroga | al regime della responsabilità patrimoniale del debitore , violando cosí l art . 117 , secondo comma , lettera l |
| 2010-342.txt | 1390 | 1390 | della regione , possa avere altra destinazione che non la regione stessa . infatti condizione imprescindibile ( trascurando quelle ulteriori | derogatorie | ) acciocché , operando la disciplina d eccezione contenuta nell art . 2 del d.p.r . n . 1074 del |
| 2010-357.txt | 3892 | 3892 | in ogni caso , nella specie , la legge sull ipap non riserva in concreto alla provincia alcuna facoltà di | derogare | alla disciplina statale dell irap . 2 . 2.3 . deve invece ritenersi che la riduzione dell aliquota speciale dell |
| 2011-185.txt | 1451 | 1451 | autorizzare gli stati membri ad « applicare ulteriori esenzioni o riduzioni in base a considerazioni politiche specifiche » . tali | deroghe | devono tuttavia essere adottate previa comunicazione alla commissione , la quale , tenendo conto , tra l altro , di |
| 2011-247.txt | 3158 | 3158 | esigibile ; nell ipotesi , invece , in cui il mancato pagamento abbia avuto causa da reato il termine in | deroga | al sopra visto principio del cosiddetto « doppio binario » decorre dalla data in cui il decreto o la sentenza |
| 2011-281.txt | 1404 | 1404 | di espropriazione forzata è regolato dalle norme ordinarie applicabili in rapporto al bene oggetto di esecuzione , in quanto non | derogate | dalle disposizioni del presente capo e con esso compatibili » ) , e rende perciò irrilevante accertare se , nel |
| 2011-281.txt | 2123 | 2123 | di assegnazione allo stato in una misura , come già detto , fissa e speciale , si configura come una | deroga | non solo all art . 586 , primo comma , cod . proc . civ . , ma anche all |
| 2012-142.txt | 1531 | 1531 | urgenza dall organo presidenziale privo della legittimazione processuale attiva ( il presidente del consiglio dei ministri ) , con ciò | derogando | all art . 31 della legge n . 87 del 1953 . in quell occasione ha tuttavia precisato che l |
| 2012-223.txt | 1838 | 1838 | patrimoniale certa , se non altro in ragione della mancata previsione di interessi per la dilazione del pagamento , in | deroga | alla disciplina delle obbligazioni pecuniarie . 8 . infine , il solo tar per l umbria , con l ordinanza |
| 2012-223.txt | 4093 | 4093 | al contempo essere parte e regolatore di tale rapporto . 11.5 . in occasione di pregresse manovre economiche , recanti | deroghe | temporanee a tali meccanismi rivalutativi di adeguamento , disposte , in particolare , in occasione della grave congiuntura economica del |
| 2012-223.txt | 8879 | 8879 | quale , certo , non è indifferente alla realtà economica e finanziaria , ma con altrettanta certezza non può consentire | deroghe | al principio di uguaglianza , sul quale è fondato l ordinamento costituzionale . in conclusione , il tributo imposto determina |
| 2012-241.txt | 2063 | 2063 | ovviamente , l indicata clausola non opera nei particolari casi in cui singole norme del decreto legge prevedano espressamente , | derogando | alla clausola in esame , la propria diretta ed immediata applicabilità agli enti ad autonomia speciale , ancorché esse siano |
| 2012-241.txt | 4143 | 4143 | con le norme di attuazione statutaria . come già osservato al punto 4.3 . , le disposizioni del decreto che | derogano | al regime statutario delle compartecipazioni regionali al gettito di tributi erariali non trovano applicazione nei confronti della regione ricorrente e |
| 2012-265.txt | 225 | 225 | individua particolari finalità a cui sarebbe destinato il maggior gettito derivante all erario , così da poter rendere operante la | deroga | prevista dalle norme di attuazione sopra richiamate , senza far salva ( neppure nei processi celebrati in sicilia ) la |
| 2012-265.txt | 841 | 841 | quindi , ritenersi integrate le condizioni previste dall art . 2 del d.p.r . n . 1074 del 1965 per | derogare | al principio di integrale devoluzione alla regione dei tributi riscossi in sicilia . l aumento del gettito del contributo unificato |
| 2012-30.txt | 2482 | 2482 | compiti delegati dalla regione al sistema delle autonomie locali e che alle assunzioni si provveda anche tenuto conto delle eventuali | deroghe | ai limiti posti in materia di spesa e di organici degli enti locali ; il comma 1 quinquies , infine |
| 2012-30.txt | 3091 | 3091 | la materia in questione fra quelle rimesse alla competenza legislativa regionale , e l art . 97 della costituzione , | derogando | al principio dell accesso al pubblico impiego tramite concorso pubblico . 4.4 . infine , il comma 3 dell art |
| 2012-30.txt | 4350 | 4350 | in molteplici occasioni » . si è anche sottolineato che « la facoltà [ . . . ] di introdurre | deroghe | [ . . . ] è stata limitata in modo rigoroso , potendo tali deroghe essere considerate legittime solo quando |
| 2012-30.txt | 4365 | 4365 | . . ] di introdurre deroghe [ . . . ] è stata limitata in modo rigoroso , potendo tali | deroghe | essere considerate legittime solo quando siano funzionali esse stesse alle esigenze di buon andamento dell amministrazione e ove ricorrano peculiari |
| 2012-30.txt | 4479 | 4479 | interno » ( sentenza n . 52 del 2011 ) . la palese insussistenza delle condizioni atte a giustificare la | deroga | rende , quindi , anche sotto questo profilo , illegittime le disposizioni introdotte dal comma 1 dell art . 7 |
| 2012-32.txt | 588 | 588 | ( istituzione del servizio nazionale della protezione civile ) , che demanda alle ordinanze di protezione civile , « in | deroga | ad ogni disposizione vigente , e nel rispetto dei principi generali dell ordinamento giuridico » , la disciplina per l |
| 2012-32.txt | 3832 | 3832 | ai princìpi di aggiudicazione competitiva di derivazione europea ivi contenuti , contemplanti ( per quanto qui rileva ) l eccezionale | derogabilità | nella forma , tra le altre , della proroga consensuale del contratto di servizio , nei soli casi « di |
| 2012-99.txt | 2319 | 2319 | , prevedendo che i consorzi di bonifica possano realizzare e gestire impianti di produzione elettrica da fonti rinnovabili anche in | deroga | al limite dell autoconsumo . secondo il ricorrente , tale previsione verrebbe a collidere con l art . 2 , |
| 2012-99.txt | 2471 | 2471 | il ricorrente mette in luce che la normativa regionale consente ai consorzi di bonifica di produrre energia elettrica anche in | deroga | al limite dell autoconsumo , deducendone un contrasto con la legislazione statale ; contrasto che costituirebbe una violazione tanto dell |
| 2012-99.txt | 3694 | 3694 | delle norme costituzionali sopracitate , le quali chiaramente prescrivono , come già indicato da questa corte , che si possa | derogare | al regime del pubblico concorso o prevedere una riserva di posti solo in presenza di puntuali requisiti , ossia la |
| 2013-116.txt | 2853 | 2853 | va scrutinata in riferimento al contrasto con il principio della ” universalità della imposizione ” ed alla irragionevolezza della sua | deroga | , avendo riguardo , quindi , non tanto alla disparità di trattamento fra dipendenti o fra dipendenti e pensionati o |
| 2013-144.txt | 469 | 469 | alla copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato , presupposto che avrebbe consentito di | derogare | al generale regime statutario di integrale spettanza alla regione siciliana di tutte le entrate tributarie erariali riscosse nell ambito del |
| 2013-18.txt | 4001 | 4001 | il direttore generale della stazione unica appaltante è autorizzato ad apportare le relative modifiche al regolamento di organizzazione , in | deroga | a quanto previsto al comma 1 dell articolo 2 » . il ricorrente ritiene che le norme ora citate violino |
| 2013-304.txt | 715 | 715 | eccepiscono un ulteriore motivo di inammissibilità assumendo che la norma censurata , in quanto a carattere generale , non potrebbe | derogare | la disciplina speciale che regola il rapporto di lavoro del personale della carriera diplomatica , che oramai può ritenersi interamente |
| 2013-304.txt | 1540 | 1540 | precedenti funzioni per il tempo richiesto dalle esigenze di servizio » ; al quinto comma , che : « in | deroga | a quanto stabilito dal terzo comma , lettera b ) del presente articolo , i funzionari diplomatici , purché compresi |
| 2013-42.txt | 551 | 551 | quanto l attuazione delle clausole di riserva all erario di nuove entrate contenute nelle disposizioni censurate costituirebbe un meccanismo di | deroga | alla regola della spettanza alla regione del gettito dei tributi erariali , lesivo dell autonomia finanziaria regionale . 1.2 . |
| 2013-42.txt | 1049 | 1049 | assunzioni di personale di magistratura ordinaria , amministrativa e contabile , nonché degli avvocati e procuratori dello stato , in | deroga | alle limitazioni previste dalla legislazione vigente ; per gli anni successivi le restanti quote erano destinate ad erogare compensi incentivanti |
| 2013-42.txt | 2238 | 2238 | erariali riscosse nell ambito del suo territorio ( ad eccezione di alcuni specifici tributi ) . dette disposizioni consentono una | deroga | a tale principio quando una legge statale attribuisce allo stato il gettito di determinati tributi , in presenza di due |
| 2013-42.txt | 2501 | 2501 | e neppure la sussistenza del requisito della novità , ma contesta l esistenza del secondo requisito necessario per consentire la | deroga | al principio devolutivo , consistente nella specifica previsione legislativa di destinazione di detto incremento alla copertura di oneri diretti a |
| 2013-42.txt | 3156 | 3156 | maggior gettito erariale possa confluire indistintamente nel bilancio dello stato senza realizzare le specifiche finalità che configurano il requisito della | deroga | al principio devolutivo regionale , questa corte ha già precisato che , ove lo stato in sede di applicazione del |
| 2014-06.txt | 216 | 216 | dall art . 1 , comma 497 , della legge n . 266 del 2005 , secondo cui « in | deroga | alla disciplina di cui all articolo 43 del testo unico delle disposizioni concernenti l imposta di registro , di cui |
| 2014-06.txt | 1496 | 1496 | a 3 , e 55 del d.p.r . n . 131 del 1986 . successivamente , la norma impugnata ha | derogato | , per le sole cessioni di unità abitative e delle relative pertinenze , al criterio contenuto nell art . 43 |
| 2014-06.txt | 3064 | 3064 | incanti , che non agiscono nell esercizio di attività commerciali , artistiche o professionali , di richiedere che , in | deroga | all art . 44 , comma 1 , del d.p.r . n . 131 del 1986 , la base imponibile |
| 2014-142.txt | 655 | 655 | tassazione contrario agli artt . 3 e 53 cost . da un lato , infatti , si tratterebbe di una | deroga | immotivata all interno di una categoria di redditi per i quali l art . 17 ( già art . 16 |
| 2014-142.txt | 902 | 902 | ) il meccanismo ordinario di tassazione dei redditi delle persone fisiche sarebbe quello di cassa , per cui il regime | derogatorio | dello stesso non potrebbe essere utilizzato quale tertium comparationis ; b ) la norma impugnata non avrebbe lo scopo di |
| 2014-142.txt | 2352 | 2352 | stato , secondo cui il giudice a quo non avrebbe tenuto conto del fatto che la tassazione separata rappresenta una | deroga | a quella ordinaria e , in quanto tale , non sarebbe suscettibile di utilizzazione come tertium comparationis nel giudizio di |
| 2014-145.txt | 680 | 680 | non sarebbe neppure indicata per gli anni successivi al 2019 . difetterebbe , pertanto , uno dei presupposti necessari per | derogare | al principio di integrale spettanza regionale delle entrate riscosse nell ambito del territorio siciliano . 2 . preliminarmente deve essere |
| 2014-145.txt | 1394 | 1394 | entrata , determinata dagli incrementi di due misure dell imposta stessa . a suo avviso , non sarebbe legittima la | deroga | all integrale spettanza regionale del relativo gettito , atteso che la normativa impugnata opererebbe una mera rideterminazione dell imposta fissa |
| 2014-145.txt | 1769 | 1769 | tale disposizione non si sarebbe verificata . 4.3 . mentre il requisito della novità dell entrata previsto quale ipotesi di | deroga | alla regola generale contenuta nel combinato disposto dell art . 36 dello statuto e dell art . 2 , primo |
| 2014-145.txt | 2447 | 2447 | elementi che inducano ad avvalorare tale interpretazione , si deve concludere che per quell epoca non operi più il regime | derogatorio | alla regola generale di cui al combinato disposto degli artt . 36 dello statuto e 2 , primo comma , |
| 2014-207.txt | 491 | 491 | n . 1074 del 1965 , in quanto non sussisterebbero i presupposti , previsti dallo statuto , che consentono di | derogare | al principio di attribuzione alla regione siciliana di tutte le imposte statali riscosse nell isola , ovvero a ) la |
| 2014-207.txt | 1444 | 1444 | 236 , confluita nel fondo sociale per l occupazione e la formazione e destinata al rifinanziamento degli ammortizzatori sociali in | deroga | di cui all art . 2 , commi 64 e 65 , della legge 28 giugno 2012 , n . |
| 2014-225.txt | 720 | 720 | e assistenza obbligatorie , il pagamento parziale ovvero dilazionato dei tributi o dei contributi e dei relativi accessori , in | deroga | al principio generale di indisponibilità e irrinunciabilità del credito da parte dell amministrazione finanziaria . 1 . 2 . va |
| 2014-225.txt | 4555 | 4555 | al valore della liquidazione fallimentare sia smentito dalla ratio della vigente disciplina della transazione fiscale . la previsione di una | deroga | al principio di indisponibilità della pretesa tributaria normativamente circoscritta alla sola dilazione di pagamento dell iva non è irragionevole e |
| 2014-225.txt | 5103 | 5103 | integrale di un imposta assistita da un privilegio di grado postergato ( qual è appunto l iva ) , in | deroga | al principio dell ordine legale delle cause di prelazione . 7 . 1 . la questione , pertanto , non |
| 2014-225.txt | 5327 | 5327 | non è fonte di illegittimità costituzionale il limite alla estensione di norme che , come quella in esame , costituiscono | deroghe | a principi generali » ( sentenza n . 112 del 2013 , e , nello stesso senso , ordinanza n |
| 2014-279.txt | 1309 | 1309 | vagliare la legittimità costituzionale di disposizioni normative che prevedevano agevolazioni fiscali , affermando che tali norme di carattere eccezionale e | derogatorio | costituiscono esercizio di un potere discrezionale del legislatore , censurabile solo per l eventuale palese arbitrarietà o irrazionalità ; con |
| 2014-44.txt | 1828 | 1828 | i servizi pubblici loro spettanti sulla base della legislazione vigente mediante un unione di comuni cui si applica , in | deroga | all articolo 32 , commi 3 e 6 , del decreto legislativo 18 agosto 2000 , n . 267 , |
| 2014-44.txt | 2301 | 2301 | il comma 3 del detto art . 16 stabiliva che « all unione di cui al comma 1 , in | deroga | all articolo 32 , commi 2 , 3 e 5 , secondo periodo , del citato testo unico di cui |
| 2014-44.txt | 2343 | 2343 | decreto legislativo n . 267 del 2000 , si applica la disciplina di cui al presente articolo » . detta | deroga | è stata riproposta , ma attualmente è collocata nell ultimo periodo del comma 1 . avuto riguardo alla riscontrata non |
| 2015-118.txt | 3391 | 3391 | essere politicamente condizionato dal suo esito . né d altra parte la consultazione popolare , qualora avvenisse , consentirebbe di | derogare | ad alcuno degli adempimenti costituzionalmente necessari , ivi compresa la consultazione degli enti locali . anche sotto questo profilo , |
| 2015-131.txt | 2385 | 2385 | che vengano rispettate le condizioni cui l art . 2 del d.p.r . n . 1074 del 1965 subordina la | deroga | al principio generale ( contenuto negli artt . 36 e 37 dello statuto della regione siciliana ) della loro destinazione |
| 2015-131.txt | 3094 | 3094 | proroga del termine di versamento delle imposte sulle transazioni finanziarie . risultano pertanto integrate tutte le condizioni che giustificano la | deroga | al principio della destinazione alla regione siciliana dei tributi erariali riscossi nel suo territorio . 5 . la regione siciliana |
| 2015-131.txt | 3477 | 3477 | specificità della finalizzazione . devono , dunque , considerarsi integrate anche in questo caso tutte le condizioni che giustificano la | deroga | al principio della destinazione alla regione siciliana dei tributi erariali riscossi nel suo territorio . 6 . la regione siciliana |
| 2015-131.txt | 3946 | 3946 | della novità dell entrata , cui l art . 2 del d.p.r . n . 1074 del 1965 subordina la | deroga | al principio generale ex artt . 36 e 37 dello statuto della regione siciliana , di destinazione alla predetta regione |
| 2015-132.txt | 2705 | 2705 | giudice a quo non corrisponde a un principio generale , rispetto al quale la disciplina denunciata rivesta un carattere ingiustificatamente | derogatorio | , come è invece necessario ai fini del giudizio sulla violazione del principio di eguaglianza ( sentenze n . 43 |
| 2015-155.txt | 1302 | 1302 | prescrizioni statutarie relative alle compartecipazioni regionali al gettito dei tributi erariali e senza che sussistano i requisiti che consentono di | derogare | all ordinario regime di devoluzione . più in particolare : la regione autonoma valle d aosta assume la violazione dell |
| 2015-251.txt | 173 | 173 | provinciale disciplina i predetti tributi e i tributi locali comunali di natura immobiliare istituiti con legge statale , anche in | deroga | alla medesima legge , definendone le modalità di riscossione e può consentire agli enti locali di modificare le aliquote e |
| 2015-273.txt | 2525 | 2525 | proposito la regione lamenta l imposizione unilaterale , da parte dello stato , di tagli alle risorse regionali , in | deroga | alle disposizioni statutarie e alle norme di attuazione , in vista dell obiettivo dell equilibrio del bilancio . la disposizione |
| 2015-31.txt | 729 | 729 | art . 1 , comma 1 , della legge reg . sardegna n . 7 del 2014 , in quanto | derogante | all applicazione di disposizioni comunitarie attraverso una diversa ripartizione del gettito delle accise spettanti alla regione , creerebbe solo per |
| 2015-58.txt | 2844 | 2844 | disciplina che le regioni e le province autonome dettano in altre materie di loro competenza , per evitare che esse | deroghino | al livello di tutela ambientale stabilito dallo stato , ovvero lo peggiorino » ( sentenze n . 314 del 2009 |
| 2015-65.txt | 1378 | 1378 | stato specificate nelle leggi medesime » . le prescrizioni che condizionano , anche con riguardo alla regione siciliana , la | deroga | all effetto ( ad essa ) devolutivo delle entrate tributarie riscosse nel suo territorio , risultano , infatti , del |
| 2015-77.txt | 3117 | 3117 | . 118 del 2012 ) , ma è anche vero che quel principio , in casi particolari , può essere | derogato | dal legislatore statale ( sentenze n . 46 del 2015 , n . 23 del 2014 e n . 193 |
| 2015-82.txt | 4295 | 4295 | autonomia che vengono in rilievo nel presente giudizio o dalle norme di attuazione degli stessi , cosicché esso può essere | derogato | dal legislatore statale ( sentenze n . 46 del 2015 ; n . 23 del 2014 e n . 193 |
| 2015-82.txt | 4553 | 4553 | di tali enti ( sentenza n . 241 del 2012 ) . nondimeno esso ha rango di legge ordinaria , | derogabile | da atti successivi aventi pari forza normativa ; sicché , specie in un contesto di grave crisi economica , il |
| 2016-111.txt | 898 | 898 | quindi non estensibile ai casi non espressamente previsti ( in quanto , in generale , le norme contenenti agevolazioni fiscali | derogano | al generale principio , fissato nell art . 53 della costituzione , di assoggettamento ai tributi sia sui redditi che |
| 2016-111.txt | 2056 | 2056 | agevolazioni fiscali e , in questo contesto , ha affermato che norme di tale tipo , aventi carattere eccezionale e | derogatorio | , costituiscono esercizio di un potere discrezionale del legislatore , censurabile solo per la sua eventuale palese arbitrarietà o irrazionalità |
| 2016-145.txt | 235 | 235 | economia e delle finanze . il successivo comma 632 sul presupposto che l introduzione del meccanismo in questione costituisca una | deroga | al diritto europeo in materia stabilisce che , « nelle more del rilascio , ai sensi dell articolo 395 della |
| 2016-145.txt | 266 | 266 | more del rilascio , ai sensi dell articolo 395 della direttiva 2006 / 112 / ce , della misura di | deroga | da parte del consiglio dell unione europea » , il meccanismo introdotto dal citato comma 629 , lettera b ) |
| 2016-145.txt | 392 | 392 | cost . , in quanto prevedono che le disposizioni in tema di pagamento dell imposta sul valore aggiunto , contenenti | deroghe | rispetto alle previsioni della direttiva , siano applicabili dal 1 gennaio 2015 , senza , dunque , attendere l autorizzazione |
| 2016-145.txt | 530 | 530 | di adeguamento dei sistemi informativi per la gestione amministrativa e contabile , destinato a rivelarsi inutile qualora le misure di | deroga | non vengano autorizzate da parte della competente autorità europea . ciò comporterebbe una indiretta lesione dell autonomia amministrativa e finanziaria |
| 2016-145.txt | 788 | 788 | ue ) 14 luglio 2015 , n . 2015 / 1401 , ha autorizzato l italia ad introdurre misure in | deroga | agli artt . 206 e 226 della direttiva n . 2006 / 112 / ce la ricorrente osserva che le |
| 2016-145.txt | 846 | 846 | , sotto due distinti profili . in primo luogo , la citata decisione di esecuzione prevede che le misure in | deroga | si applichino a decorrere dal 1 gennaio 2015 e fino al 31 dicembre 2017 , mentre la disposizione impugnata ( |
| 2016-145.txt | 1147 | 1147 | , la citata decisione del consiglio del 14 luglio 2015 non potrebbe essere interpretata nel senso che essa autorizzi la | deroga | anche in relazione all imposta sul valore aggiunto dovuta dalle pubbliche amministrazioni . in via subordinata , la ricorrente chiede |
| 2016-145.txt | 1498 | 1498 | è invece incentrato esclusivamente sulla mancata autorizzazione , da parte del consiglio dell unione europea , all introduzione di misure | derogatorie | rispetto a quanto previsto agli artt . 206 e 226 della citata direttiva europea . invero , nel ricorso , |
| 2016-145.txt | 1655 | 1655 | la censura che lamenta l assenza , nelle disposizioni impugnate , di un termine finale di efficacia alle misure in | deroga | , a fronte di un autorizzazione che consente tali deroghe solo per un triennio . poiché il ricorso introduttivo era |
| 2016-145.txt | 1665 | 1665 | , di un termine finale di efficacia alle misure in deroga , a fronte di un autorizzazione che consente tali | deroghe | solo per un triennio . poiché il ricorso introduttivo era incentrato sull asserita lesione derivante dall introduzione di norme in |
| 2016-145.txt | 1686 | 1686 | solo per un triennio . poiché il ricorso introduttivo era incentrato sull asserita lesione derivante dall introduzione di norme in | deroga | al diritto europeo , in assenza della prescritta autorizzazione , la circostanza che tale autorizzazione sia intervenuta , nelle more |
| 2016-145.txt | 1826 | 1826 | dell art . 117 , primo comma , cost . , in quanto il legislatore statale avrebbe introdotto una disciplina | derogatoria | del diritto europeo senza attendere l autorizzazione dalla competente autorità ; per le stesse ragioni , inoltre , è lamentata |
| 2016-173.txt | 3123 | 3123 | legislatore , in modo da conferire all intervento quella incontestabile ragionevolezza , a fronte della quale soltanto può consentirsi di | derogare | ( in termini accettabili ) al principio di affidamento in ordine al mantenimento del trattamento pensionistico già maturato ( sentenze |
| 2016-288.txt | 593 | 593 | un regime di tassazione più vantaggioso di quello stabilito dalla legge dello stato . questo comma , avendo eliminato la | deroga | , non era stato impugnato dallo stato e aveva determinato un incremento delle entrate regionali , per il maggiore importo |
| 2016-40.txt | 4154 | 4154 | delega al governo in materia di federalismo fiscale , in attuazione dell articolo 119 della costituzione ) , può essere | derogato | dal legislatore statale ( ex plurimis , tra le più recenti , sentenze n . 263 , n . 239 |
| 2016-66.txt | 520 | 520 | censurata non potrebbe trovare fondamento nell art . 8 della legge n . 690 del 1981 , che disciplina la | deroga | al descritto regime di devoluzione , consentendo la riserva all erario di quanto altrimenti di spettanza regionale . da un |
| 2016-66.txt | 1066 | 1066 | l art . 8 , primo comma , della legge n . 690 del 1981 , il quale prevede in | deroga | alla regola generale che « il provento derivante alla regione valle d aosta da maggiorazioni di aliquote e da altre |
| 2016-66.txt | 1214 | 1214 | . è destituita di fondamento la difesa del presidente del consiglio dei ministri , il quale giustifica la destinazione in | deroga | alle previsioni dell ordinamento finanziario della valle d aosta con la necessità di immettere nuovamente le somme percepite « nel |
| 2016-96.txt | 420 | 420 | , terzo periodo , del d.l . n . 78 del 2010 , alle promozioni a viceprefetti , in quanto | derogato | dalla speciale disciplina che regola la carriera prefettizia e , in particolare , dall art . 7 , comma 4 |
| 2016-96.txt | 589 | 589 | nel quale si sono verificate le vacanze » . non è condivisibile la posizione dei ricorrenti che individuano un altra | deroga | , rispetto alla disposizione censurata , nell art . 9 , comma 2 , ( quarto periodo ) , dello |
| 2017-133.txt | 2875 | 2875 | ministero dell ambiente e della tutela del territorio e del mare , su domanda del comune interessato , l eventuale | deroga | al rispetto degli obblighi così stabiliti . si tratta di una disciplina puntuale ispirata a rigorosi criteri di tutela ambientale |
| 2017-133.txt | 3557 | 3557 | del carburante nei serbatoi degli automezzi , fa eccezione nel caso di rifornimento delle macchine strumentali all agricoltura . la | deroga | contrasterebbe con le disposizioni vigenti in materia di accise , che devono considerarsi come tributi erariali , la cui disciplina |
| 2017-133.txt | 4015 | 4015 | è rivolta sia all uso dell espressione « oli minerali » e non ” prodotti energetici ” , sia alla | deroga | prevista nel secondo periodo , che contrasta con la definizione di impianti di distribuzione di cui all art . 2 |
| 2017-135.txt | 1128 | 1128 | tale carenza di motivazione è ancor più accentuata dal fatto che la regione tace , nel ricorso , sulle “ | deroghe | ” al « blocco » disposte dallo stesso comma 26 denunciato ; deroghe che , del resto , incidono su |
| 2017-135.txt | 1141 | 1141 | tace , nel ricorso , sulle ” deroghe ” al « blocco » disposte dallo stesso comma 26 denunciato ; | deroghe | che , del resto , incidono su come possa determinarsi il prelievo tributario regionale e , quindi , assumono un |
| 2017-135.txt | 1218 | 1218 | , ma ) del comma 26 censurato . in particolare , non vi è cenno , in ricorso , alla | deroga | ( al blocco ) di cui all art . 1 , comma 174 , della legge 30 dicembre 2004 , |
| 2017-153.txt | 2109 | 2109 | fiscali e , in questo contesto , ha affermato che « norme di tale tipo , aventi carattere eccezionale e | derogatorio | , costituiscono esercizio di un potere discrezionale del legislatore , censurabile solo per la sua eventuale palese arbitrarietà o irrazionalità |
| 2017-176.txt | 903 | 903 | ragione della causa che li connota , e dunque una ” causa legittima di prelazione ” , che giustifica la | deroga | alla par condicio creditorum , ai sensi dell art . 2741 cod . civ . per di più , tale |
| 2017-177.txt | 1546 | 1546 | 1 bis dell art . 8 ) , con una previsione agevolativa che , per la sua natura eccezionale e | derogatoria | , non è applicabile ad altri atti giudiziari . « in definitiva » afferma la cassazione « il legislatore , |
| 2017-177.txt | 1608 | 1608 | specifico e puntuale , nell esercizio della sua discrezionalità , quelle [ . . . ] da assoggettare , in | deroga | alla previsione generale , ad imposta in misura fissa anziché proporzionale : ne deriva che , pur se in astratto |
| 2017-177.txt | 1927 | 1927 | fiscali e , in questo contesto , ha affermato che « norme di tale tipo , aventi carattere eccezionale e | derogatorio | , costituiscono esercizio di un potere discrezionale del legislatore , censurabile solo per la sua eventuale palese arbitrarietà o irrazionalità |
| 2017-177.txt | 2349 | 2349 | accertamento di corrispettivi o prestazioni ugualmente soggetti all iva è impedita , per diritto vivente , dalla natura eccezionale e | derogatoria | della sua previsione rispetto alla regola generale dell assoggettamento delle pronunce di condanna all imposta di registro proporzionale . a |
| 2017-209.txt | 2075 | 2075 | d ter ) alla valutazione del maggior valore generato da interventi su aree o immobili in variante urbanistica , in | deroga | o con cambio di destinazione d uso . tale maggior valore , calcolato dall amministrazione comunale , è suddiviso in |
| 2017-242.txt | 245 | 245 | disciplina di settore , nonché in virtù del principio generale per cui le disposizioni eccezionali che riconoscano benefici fiscali in | deroga | al regime ordinario sarebbero di stretta interpretazione e insuscettibili di applicazione analogica . il contrario orientamento , espresso in un |
| 2017-242.txt | 1283 | 1283 | 5845 ) . è costante orientamento di questa corte che « norme di tale tipo , aventi carattere eccezionale e | derogatorio | , costituiscono esercizio di un potere discrezionale del legislatore , censurabile solo per la sua eventuale palese arbitrarietà o irrazionalità |
| 2017-242.txt | 1749 | 1749 | della tutela della concorrenza . la discriminazione nel conferimento dell agevolazione fiscale pone obiettivamente in essere un irragionevole e immotivata | deroga | al principio di eguaglianza e una contestuale violazione dell art . 41 cost . sotto il profilo della libertà di |
| 2017-245.txt | 752 | 752 | spettanti alla regione autonoma sardegna sono stabiliti con decreto ministeriale , adottato d intesa con la regione non potrebbe essere | derogata | da una legge regionale , trattandosi di norma di attuazione dell art . 8 dello statuto di autonomia . la |
| 2017-264.txt | 1206 | 1206 | fiscali e , in questo contesto , ha affermato che « norme di tale tipo , aventi carattere eccezionale e | derogatorio | , costituiscono esercizio di un potere discrezionale del legislatore , censurabile solo per la sua eventuale palese arbitrarietà o irrazionalità |
| 2017-47.txt | 347 | 347 | 117 , secondo comma , lettera e ) , e 119 , secondo comma , cost . , in quanto | derogatoria | della norma interposta di cui all art . 5 , comma 36 , del citato d.l . n . 953 |
| 2017-47.txt | 1083 | 1083 | formava oggetto dell art . 10 della legge della regione marche n . 28 del 2011 , essendo quindi analogamente | derogatoria | della norma statale interposta , che ne comporterebbe il contrasto con gli evocati parametri costituzionali . 5.2 . la comune |
| 2017-85.txt | 5166 | 5166 | disciplina che le regioni e le province autonome dettano in altre materie di loro competenza , per evitare che esse | deroghino | al livello di tutela ambientale stabilito dallo stato , ovvero lo peggiorino ( sentenze n . 314 del 2009 , |
| 2017-85.txt | 5411 | 5411 | di trattamento e riutilizzo di rifiuti ) . alla luce di questi principi , alle regioni non è consentito di | derogare | alla disciplina statale in materia di agevolazioni fiscali per scarti e sovvalli di impianti di selezione automatica , riciclaggio e |
| 2018-114.txt | 2141 | 2141 | che nel contesto della disciplina processuale del contenzioso tributario all epoca vigente , prima della riforma del 1992 , e | derogando | al regime generale della riscossione delle entrate patrimoniali dello stato regolava la materia della riscossione delle imposte sul reddito in |
| 2018-114.txt | 2381 | 2381 | . 619 cod . proc . civ . questa preclusione assoluta era però bilanciata , in termini di disciplina speciale | derogatoria | , dall ulteriore prescrizione del medesimo art . 54 che stabiliva , al primo comma , che « [ l |
| 2018-114.txt | 3820 | 3820 | eccezione delle opposizioni che riguardano la regolarità formale e la notificazione del titolo esecutivo . ma non è questa una | deroga | limitativa della tutela giurisdizionale perché queste ultime opposizioni sono attratte alla giurisdizione del giudice tributario . quindi la tutela del |
| 2018-17.txt | 2155 | 2155 | , i commi 1 e 3 contrasterebbero : a ) con l art . 56 dello statuto , avendo inteso | derogare | alla normativa di attuazione statutaria in materia di agricoltura senza rispettare la procedura all uopo prevista ; b ) con |
| 2018-17.txt | 2778 | 2778 | 3 con l art . 56 dello statuto speciale della sardegna in ragione del mancato rispetto della procedura necessaria a | derogarvi | . la ricorrente lamenta anche la violazione dell art . 10 dello statuto speciale , secondo cui « [ l |
| 2018-188.txt | 2821 | 2821 | , in ragione della sua regolamentazione , è conformato come canone o tariffa , perché da ciò conseguirebbe una illegittima | deroga | al canone generale della giurisdizione del giudice ordinario di cui all art . 102 , primo comma , cost . |
| 2018-35.txt | 2566 | 2566 | evitare di effettuare il pagamento . e lo può fare persino oltre gli stessi limiti dell istituto civilistico : in | deroga | al requisito dell identità dei soggetti titolari delle reciproche posizioni debitorie e creditorie , previsto dal codice civile ( art |
| 2018-67.txt | 3045 | 3045 | quali proseguano l attività professionale . per questi ultimi la legge n . 576 del 1980 contempla , in via | derogatoria | ed eccezionale , un regime contributivo di favore . infatti l art . 10 , terzo comma , prevede che |
| 2018-67.txt | 3195 | 3195 | omogeneità . lo speciale regime di favore , previsto per gli avvocati pensionati della cassa , ha carattere eccezionale e | derogatorio | e si giustifica in ragione del fatto che si tratta di assicurati che hanno già ampiamente alimentato tale sistema previdenziale |
| 2018-72.txt | 2327 | 2327 | . 108 del 1983 ) . nell esercizio di tale potere egli « non è obbligato a mantenere il regime | derogatorio | , qualora [ . . . ] siano diversamente valutate le condizioni per le quali il detto regime era stato |
| 2018-75.txt | 468 | 468 | , estendendo all anno 2017 il blocco dei tributi regionali ” derivati ” e delle addizionali , mantenendo ferme le | deroghe | e le esclusioni ivi previste viene ora impugnato dalla regione toscana , per sospetto contrasto con gli articoli 117 , |
| 2018-75.txt | 1290 | 1290 | settore , l asserito vulnus al fabbisogno finanziario , che si ascrive alla disposizione impugnata , è temperato dalle “ | deroghe | ” al blocco , previste dalla norma stessa , tra le quali quella di cui al richiamato art . 1 |
| 2018-75.txt | 1393 | 1393 | ) di adottare le misure necessarie per farvi fronte e , tra queste , gli aumenti tributari ; e la | deroga | di cui all art . 2 del decreto legge 8 aprile 2013 , n . 35 ( disposizioni urgenti per |
| 2018-75.txt | 1490 | 1490 | sanitario » quanto alla manovra incrementativa , che questa consente per far fronte a debiti delle regioni . di tale | deroghe | la regione veneto assume di non avere bisogno perché riferibili a situazioni di disavanzo di gestione e di mancata disponibilità |
| 2018-75.txt | 1619 | 1619 | il ricorso della regione toscana presenta identiche carenze argomentative ; e in esso è anzi addirittura omesso qualsiasi riferimento alle | deroghe | al ” blocco ” ed ai tributi che ne sono esclusi , per previsione della stessa norma impugnata , alla |
| 2018-90.txt | 2903 | 2903 | scissa e , con esso , la responsabilità patrimoniale ex art . 2740 cod . civ . , in parziale | deroga | al principio generale che governa la responsabilità contrattuale , secondo cui il debitore non può sostituire a sé un terzo |
| 2019-218.txt | 1804 | 1804 | contesto , ha affermato , in via generale , che « norme di tale tipo , aventi carattere eccezionale e | derogatorio | , costituiscono esercizio di un potere discrezionale del legislatore , censurabile solo per la sua eventuale palese arbitrarietà o irrazionalità |
| 2019-245.txt | 1828 | 1828 | nel sistema procedure che , alla stessa stregua di analoghe esperienze sovranazionali , in alternativa alla esecuzione individuale ed in | deroga | al principio secondo il quale delle obbligazioni si risponde con i propri beni attuali e futuri , attraverso forme concorsuali |
| 2019-245.txt | 3105 | 3105 | l accordo di composizione , al pari del concordato preventivo , prevede infatti la possibile falcidiabilità dei crediti privilegiati in | deroga | al principio dettato dall art . 2741 cod . civ . , giacché l art . 7 , comma 1 |
| 2019-245.txt | 3605 | 3605 | contributi amministrati dagli enti gestori di forme di previdenza e assistenza obbligatorie e dei relativi accessori » , senza imporre | deroghe | di sorta quanto alle tipologie delle poste di credito falcidiabili . infine , come nel passato , l ammissibilità di |
| 2019-245.txt | 3874 | 3874 | normativa sono state offerte nel tempo dalla giurisprudenza , anche di questa corte , proprio con riferimento al tema della | deroga | al principio della generale falcidiabilità delle pretese tributarie all interno della procedura di concordato preventivo . 8.4.1 . la disposizione |
| 2019-245.txt | 4392 | 4392 | . da tale excursus normativo emerge , dunque , che la disciplina prevista per il concordato preventivo , quanto alle | deroghe | inerenti al principio generale della falcidiabilità dei crediti di matrice tributaria , recava , alla data di introduzione della norma |
| 2019-245.txt | 6124 | 6124 | regolare proposte di concordato destinate ad incidere sulle prospettive di soddisfazione del credito tributario , non riproduce più le originarie | deroghe | . 8.8 . giova infine segnalare che , con il decreto legislativo 12 gennaio 2019 , n . 14 ( |
| 2019-245.txt | 7735 | 7735 | , della legge n . 3 del 2012 , per altro verso , riproducono pedissequamente lo stesso schema : si | deroga | al principio di cui all art . 2741 cod . civ . e si determina il conseguenziale sacrificio della posizione |
| 2019-245.txt | 8355 | 8355 | una irrazionale distonia comportante una illegittimità costituzionale opposta a quella qui denunciata . 12 . 2 . la ratio della | deroga | , rispetto alla regola generale della falcidiabilità delle poste di credito privilegiate , contenuta nella disposizione censurata , può dunque |
| 2019-245.txt | 8576 | 8576 | rispetto alla quale era consentita la sola dilazione del relativo adempimento , per scelta imposta da obblighi sovrannazionali , non | derogabili | dal legislatore italiano . il tutto alla luce di una interpretazione del diritto dell unione europea in forza della quale |
| 2019-245.txt | 8909 | 8909 | , in forza della quale oggi la falcidiabilità delle pretese tributarie , anche garantite da prelazione , non vede più | deroghe | espresse . per altro verso , assume rilievo anche in relazione all odierno scrutinio di legittimità costituzionale , perché , |
| 2019-245.txt | 9954 | 9954 | , ora ricavabile dall art . 182 ter della legge fallimentare , costituirebbe un beneficio accordato ai debitori fallibili in | deroga | al principio generale dell indisponibilità della obbligazione tributaria . ciò al fine di richiamare , in ragione di tale condizione |
| 2019-245.txt | 10193 | 10193 | ter della legge fallimentare non detta , dunque , una specifica regola che possa , in via di eccezione , | derogare | ad un principio generale . costituisce , per contro , diretta espressione di una indicazione generale , altro non rappresentando |
| 2019-288.txt | 105 | 105 | n . 5 . la norma è censurata nella parte in cui prevede che , « [ i ] n | deroga | all articolo 3 della legge 27 luglio 2000 , n . 212 , per il periodo d imposta in corso |
| 2019-31.txt | 391 | 391 | menzionati decreti ministeriali sarebbe illegittima , dal momento che l art . 8 dello statuto speciale non contempla alcuna ipotesi | derogatoria | al regime di compartecipazione fissa alle entrate . le riserve statali non sarebbero previste né nella formulazione vigente , né |
| 2019-31.txt | 575 | 575 | art . 8 da ultimo menzionato . in base a dette disposizioni , il regime delle compartecipazioni non può essere | derogato | , salvo il ricorrere di « eventi eccezionali e imprevedibili » e il rispetto di alcuni oneri sostanziali e procedimentali |
| 2019-31.txt | 712 | 712 | e delle finanze e la regione sardegna in materia di finanza pubblica » , del 21 luglio 2014 . la | deroga | al regime di compartecipazione stabilita dai decreti impugnati violerebbe , infine , gli artt . 54 e 56 dello statuto |
| 2019-31.txt | 1002 | 1002 | in senso costituzionalmente orientato , vale a dire escludendo dalla riserva erariale le autonomie speciali il cui ordinamento non consenta | deroghe | al regime di compartecipazione ai tributi , quale sarebbe la regione autonoma sardegna . detta interpretazione comporterebbe , innanzitutto , |
| 2019-31.txt | 2231 | 2231 | ultima annualità , invece , il gettito della tassa automobilistica è compartecipato dalla regione autonoma sardegna e soggetto alle sole | deroghe | previste dall art . 15 del d.lgs . n . 114 del 2016 , successivamente intervenuto . secondo la giurisprudenza |
| 2019-31.txt | 2912 | 2912 | è di tutta evidenza , infatti , che detta regolazione non è in alcun modo ascrivibile alle eccezionali ipotesi di | deroga | previste dall art . 15 , così come non v è dubbio che la decorrenza dal 2010 prevista dall art |
| 2019-46.txt | 673 | 673 | misura di carattere eccezionale , temporalmente limitata » e giustificata dal contenimento della pressione tributaria , come dimostrerebbe l ulteriore | deroga | al blocco introdotta , per l imposta e il contributo di soggiorno , dall art . 4 , comma 7 |
| 2019-46.txt | 1264 | 1264 | al settore sanitario , l asserito vulnus al fabbisogno finanziario , ascritto alla disposizione impugnata , risultava temperato dalle “ | deroghe | ” al blocco , previste dalla norma stessa , tra le quali quella di cui all art . 1 , |
| 2019-46.txt | 1366 | 1366 | ) di adottare le misure necessarie per farvi fronte e , tra queste , gli aumenti tributari ; e la | deroga | di cui all art . 2 del decreto legge 8 aprile 2013 , n . 35 ( disposizioni urgenti per |
| 2019-51.txt | 4098 | 4098 | 20 del d.lgs . n . 112 del 1999 , salva , in quanto ancora applicabile ratione temporis , la | deroga | disposta dall art . 59 , commi 4 quater e 4 quinquies , del medesimo decreto . ne consegue l |
| 2020-120.txt | 2457 | 2457 | » , ai sensi dell art . 768 bis cod . civ . ) dell impresa stessa , anche in | deroga | al divieto dei patti successori di cui all art . 458 cod . civ . 3.5 . in definitiva , |
| 2020-120.txt | 2828 | 2828 | corte sotto il profilo della proporzionalità del bilanciamento operato , in particolare quando viene in causa una vera e propria | deroga | al dovere di tutti di concorrere alle spese pubbliche in base alla propria capacità contributiva ( artt . 2 , |
| 2020-120.txt | 3112 | 3112 | descritti , essi presuppongono l esistenza di una capacità contributiva coerente con la struttura del tributo , ma , in | deroga | ( già , in tal senso , sentenza n . 159 del 1985 ) al dictum de omni di cui |
| 2020-120.txt | 5594 | 5594 | ( art . 768 bis cod . civ . ) ; un nuovo contratto tipico che , ponendosi espressamente in | deroga | al generale divieto dei patti successori di cui all art . 458 cod . civ . e prevedendo la necessaria |
| 2020-142.txt | 1251 | 1251 | del codice civile ha effetto trascorsi cinque anni dalla richiesta di cancellazione del registro delle imprese » si inserisce , | derogandola | , nella disciplina civilistica della cancellazione delle società dal registro delle imprese . 3.5 . riguardo a quest ultima , |
| 2020-262.txt | 2409 | 2409 | . 54 ( interventi urgenti in tema di sospensione dell imposta municipale propria , di rifinanziamento di ammortizzatori sociali in | deroga | , di proroga in materia di lavoro a tempo determinato presso le pubbliche amministrazioni e di eliminazione degli stipendi dei |
| 2020-262.txt | 3454 | 3454 | descritti , essi presuppongono l esistenza di una capacità contributiva coerente con la struttura del tributo , ma , in | deroga | ( già , in tal senso , sentenza n . 159 del 1985 ) al dictum de omni di cui |
| 2020-262.txt | 3844 | 3844 | da tale principio il legislatore non può arbitrariamente prescindere : questo infatti costituisce il presidio della verifica della ragionevolezza delle | deroghe | rispetto all individuazione di quel reddito netto complessivo che il legislatore stesso ha assunto a presupposto dell ires . 3.1 |
| 2020-262.txt | 4076 | 4076 | , il richiamato art . 99 tuir , come detto , ne stabilisce la deducibilità , affermando un criterio sì | derogabile | dal legislatore , ma non quando vengano in considerazione fattispecie come quella in esame , relative a un tributo ( |
| 2020-262.txt | 4925 | 4925 | b ) evitare ingenti costi di accertamento ; c ) prevenire fenomeni di evasione o elusione . si tratta di | deroghe | che rispondono a esigenze di tutela dell interesse fiscale ( non immediatamente rinvenibili nel caso in esame , che concerne |
| 2020-262.txt | 5012 | 5012 | dell indeducibilità dei costi da reato al fine di penalizzare condotte disapprovate dall ordinamento . fuori da queste ipotesi le | deroghe | stentano a trovare adeguata ragione giustificatrice : alla mera esigenza di gettito , in particolare , il legislatore è tenuto |
| 2020-33.txt | 2694 | 2694 | legislatore , infatti , la circostanza che oggetto dell abrogazione sia una disposizione di interpretazione autentica non costituisce ragione per | derogare | al principio generale posto dall art . 11 , primo comma , delle disposizioni preliminari al codice civile ( « |
| 2021-107.txt | 1104 | 1104 | costituzionalmente illegittime , dunque , perché inciderebbero sui rapporti finanziari fra lo stato e la provincia autonoma di trento in | deroga | a quanto convenuto con l accordo citato . 1 . 4 . in via ulteriormente subordinata , la ricorrente deduce |
| 2021-107.txt | 3139 | 3139 | della direttiva 2005 / 78 / ce concernente i requisiti del sistema di controllo delle emissioni nei veicoli e le | deroghe | per i motori a gas ) . in particolare , l art . 1 , comma 236 , della legge |
| 2021-167.txt | 3232 | 3232 | delle spese correnti a carattere non permanente ; 5 ) nell estinzione anticipata dei prestiti . tale ordine viene temporaneamente | derogato | dall art . 109 , comma 2 , del d.l . n . 18 del 2020 , come convertito , |
| 2021-167.txt | 3729 | 3729 | articoli 3 , 23 , 53 e 97 della costituzione , costituiscono principi generali dell ordinamento tributario e possono essere | derogate | o modificate solo espressamente e mai da leggi speciali » . tuttavia , questa corte ha più volte affermato che |
| 2022-101.txt | 1004 | 1004 | principio per il quale l introduzione di cause di prelazione , in quanto estrinsecazione della discrezionalità del legislatore nell introdurre | deroghe | alla regola generale della par condicio creditorum , si fonda su una comparazione delle diverse posizioni dei creditori da tutelare |
| 2022-140.txt | 332 | 332 | registrazione stessa , indicando i relativi estremi e l ammontare dell imposta ; al successivo comma 2 , prevede alcune | deroghe | a tale divieto , disponendo che esso non si applica a « una serie di atti tassativamente enunciati » ( |
| 2022-140.txt | 388 | 388 | o di altro provvedimento giurisdizionale funzionale all instaurazione del giudizio di ottemperanza . 3 . in ragione della tassatività delle | deroghe | previste dal censurato art . 66 , comma 2 , del d.p.r . n . 131 del 1986 al divieto |
| 2022-167.txt | 3305 | 3305 | precisati . 9 . come noto , i privilegi costituiscono , come le altre cause legittime di prelazione , una | deroga | al principio della par condicio creditorum sancito dal primo comma dell art . 2741 cod . civ . proprio la |
| 2022-167.txt | 3327 | 3327 | principio della par condicio creditorum sancito dal primo comma dell art . 2741 cod . civ . proprio la valenza | derogatoria | delle cause legittime di prelazione rispetto al fondamentale principio di eguale concorrenza dei creditori sui beni del comune debitore implica |
| 2022-196.txt | 398 | 398 | premette che la « seconda parte » del comma 1 dell art . 26 t.u . imposte redditi costituirebbe una | deroga | al primo periodo del medesimo comma , ai sensi del quale « [ i ] redditi fondiari concorrono , indipendentemente |
| 2022-196.txt | 435 | 435 | fondiari concorrono , indipendentemente dalla percezione , a formare il reddito complessivo » , e sostiene che la ragione della | deroga | sarebbe da ricondurre « all accertamento giurisdizionale della morosità » , che consentirebbe : a ) di evitare allegazioni fraudolente |
| 2022-196.txt | 1381 | 1381 | di sfratto per morosità è riconosciuto un credito di imposta di pari ammontare » . si tratta di una evidente | deroga | al tradizionale principio che caratterizza i redditi fondiari , perché stabilisce , ma solo per le locazioni di immobili ad |
| 2022-196.txt | 1587 | 1587 | va rilevato che la corte di cassazione ha reiteratamente affermato che , dato il tenore della norma , la suddetta | deroga | non può essere estesa ai contratti di locazione ad uso non abitativo , ovverosia destinati ad uso ufficio e ad |
| 2022-196.txt | 2008 | 2008 | statale assume che la motivazione dell ordinanza di rimessione sulla non manifesta infondatezza sarebbe incentrata solo sulla limitazione del regime | derogatorio | previsto dalla norma censurata alla mancata percezione dei canoni accertata all esito del procedimento giurisdizionale di convalida di sfratto per |
| 2022-196.txt | 2161 | 2161 | rilevanza , posto che , nella specie , in ogni caso la natura commerciale della locazione osterebbe all applicazione della | deroga | alla fattispecie in esame . diversamente prosegue l avvocatura generale qualora si assumesse che il petitum , non solo auspichi |
| 2022-196.txt | 2267 | 2267 | nei termini di seguito illustrati . 4.1 . va innanzitutto chiarito che il rimettente ambisce a un estensione del regime | derogatorio | dettato dalla seconda parte del comma 1 dell art . 26 t.u . imposte redditi « tutte le volte in |
| 2022-196.txt | 2344 | 2344 | al suo esame e omette del tutto di confrontarsi con la parte del censurato art . 26 che limita la | deroga | da esso prevista ai soli contratti di locazione ad uso abitativo , senza prendere in alcun modo in considerazione quella |
| 2022-196.txt | 2639 | 2639 | il che impedisce evidentemente di esaminare nel merito il profilo della omessa assimilazione , ai fini dell applicazione della disciplina | derogatoria | , della « conclusione del procedimento giurisdizionale di convalida di sfratto per morosità del conduttore » a tutte le altre |
| 2022-27.txt | 5264 | 5264 | del procrastinarsi nel tempo di tale limitazione , idonea a superare la giustificazione , in un contesto peculiare , della | deroga | al principio di proporzionalità della retribuzione alla quantità e qualità del lavoro svolto . la questione non è fondata . |
| 2022-73.txt | 249 | 249 | giudiziari la quale è implicita nel precetto costituzionale che fonda l amministrazione della giustizia sulla sovranità popolare non potrebbe essere | derogata | dalla volontà dei litiganti , stante il carattere indisponibile della pretesa fiscale dedotta in giudizio . né , a giudizio |
| 2022-73.txt | 1336 | 1336 | determinati procedimenti e in presenza di un obiettiva e razionale giustificazione , ha escluso che tali condizioni ricorressero per la | deroga | introdotta dalla norma scrutinata nella disciplina del processo tributario . ciò in quanto , in base all art . 53 |
| 2022-73.txt | 1564 | 1564 | regola della trattazione camerale , prevedendosi , però , all art . 33 , comma 1 , la possibilità di | derogarvi | mediante la richiesta di udienza pubblica avanzata da almeno una delle parti . detta facoltà costituisce estrinsecazione del diritto di |
| 2022-73.txt | 2534 | 2534 | nel quale , in considerazione degli interessi protetti e dei riflessi sociali della violazione delle norme incriminatrici , sono ammesse | deroghe | solo per garantire beni a rilevanza costituzionale , laddove negli altri casi il legislatore gode di un più ampio margine |
| 2022-73.txt | 2832 | 2832 | art . 111 cost . , secondo la quale il precetto in questione non ha carattere assoluto e può subire | deroghe | , conservando validità l assunto secondo il quale la costituzione non impone « in modo indefettibile la pubblicità di ogni |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| deroga_al_principio | 38 |
| in_deroga_al | 19 |
| una_deroga_al | 11 |
| la_deroga_al | 10 |
| in_deroga_alle | 10 |
| deroga_all_art | 9 |
| eccezionale_e_derogatorio | 9 |
| in_deroga_a | 8 |
| anche_in_deroga | 8 |
| in_deroga_all | 8 |
| che_in_deroga | 8 |
| in_deroga_alla | 7 |
| e_derogatorio_costituiscono | 7 |
| derogatorio_costituiscono_esercizio | 7 |
| deroga_a_quanto | 6 |
| inderogabili_di_solidarietà | 6 |
| di_una_deroga | 6 |
| doveri_inderogabili_di | 5 |
| carattere_derogatorio_e | 5 |
| può_essere_derogato | 5 |
| deroga_alle_disposizioni | 4 |
| deroghe_ai_principi | 4 |
| derogatorio_e_costituiscono | 4 |
| di_deroga_alla | 4 |
| una_deroga_a | 4 |
| deroghe_al_segreto | 4 |
| della_deroga_al | 4 |
| meccanismo_di_deroga | 4 |
| deroga_alla_regola | 4 |
| deroga_all_articolo | 4 |
| deroga_al_limite | 4 |
| derogare_al_principio | 4 |
| deroghe_al_blocco | 4 |
| deroga_dell_art | 3 |
| che_la_deroga | 3 |
| la_deroga_apportata | 3 |
| giustificare_la_deroga | 3 |
| della_deroga_alla | 3 |
| dei_doveri_inderogabili | 3 |
| deroga_alle_norme | 3 |
| di_deroga_al | 3 |
| deroga_a_tale | 3 |
| subordina_la_deroga | 3 |
| consentito_di_derogare | 3 |
| deroga_alla_disciplina | 3 |
| di_derogare_al | 3 |
| ipotesi_di_deroga | 3 |
| deroga_al_regime | 3 |
| per_derogare_al | 3 |
| il_regime_derogatorio | 3 |
| deroga_di_cui | 3 |
| essere_derogato_dal | 3 |
| derogato_dal_legislatore | 3 |
| misure_in_deroga | 3 |
| deroga_a_quella | 2 |
| può_derogare_a | 2 |
| si_possa_derogare | 2 |
| in_cui_derogando | 2 |
| cui_derogando_al | 2 |
| non_può_derogare | 2 |
| la_deroga_alle | 2 |
| di_derogare_a | 2 |
| s_era_derogato | 2 |
| ha_derogato_per | 2 |
| in_espressa_deroga | 2 |
| espressamente_in_deroga | 2 |
| in_deroga_dell | 2 |
| in_deroga_ai | 2 |
| deroga_ai_principi | 2 |
| di_deroga_non | 2 |
| deroga_apportata_ai | 2 |
| deroga_a_quel | 2 |
| applicazione_della_deroga | 2 |
| derogatorie_rispetto_a | 2 |
| una_disciplina_derogatoria | 2 |
| costituisce_una_deroga | 2 |
| come_una_deroga | 2 |
| una_deroga_consistente | 2 |
| deroga_consistente_in | 2 |
| integra_una_deroga | 2 |
| palese_carattere_derogatorio | 2 |
| ha_carattere_derogatorio | 2 |
| carattere_derogatorio_in | 2 |
| civ_così_derogando | 2 |
| così_derogando_ingiustificatamente | 2 |
| derogando_ingiustificatamente_al | 2 |
| rappresenta_una_deroga | 2 |
| parziale_deroga_al | 2 |
| gravità_di_deroghe | 2 |
| di_deroghe_al | 2 |
| sulle_deroghe_al | 2 |
| dalla_deroga_al | 2 |
| derogato_dall_art | 2 |
| di_deroga_all | 2 |
| illegittima_deroga_al | 2 |
| con_disciplina_derogatoria | 2 |
| salve_le_deroghe | 2 |
| norma_carattere_derogatorio | 2 |
| derogando_al_principio | 2 |
| facoltà_di_derogare | 2 |
| un_meccanismo_derogatorio | 2 |
| di_deroga_previste | 2 |
| consentire_la_deroga | 2 |
| alla_deroga_prevista | 2 |
| di_derogare_alla | 2 |
| derogare_alla_disciplina | 2 |
| la_deroga_all | 2 |
| consentono_di_derogare | 2 |
| sociali_in_deroga | 2 |
| in_deroga_di | 2 |
| peculiare_e_inderogabile | 2 |
| che_esse_deroghino | 2 |
| esse_deroghino_al | 2 |
| deroghino_al_livello | 2 |
| giustificano_la_deroga | 2 |
| deroga_rispetto_alla | 2 |
| deroga_al_diritto | 2 |
| deroghe_solo_per | 2 |
| derogatoria_della_norma | 2 |
| deroga_al_blocco | 2 |
| eccezionale_e_derogatoria | 2 |
| potrebbe_essere_derogata | 2 |
| temperato_dalle_deroghe | 2 |
| dalle_deroghe_al | 2 |
| e_la_deroga | 2 |
| la_deroga_di | 2 |
| ma_in_deroga | 2 |
| in_deroga_già | 2 |
| deroga_già_in | 2 |
| del_regime_derogatorio | 2 |
| costituzionale_possano_derogare | 1 |
| possano_derogare_anche | 1 |
| derogare_anche_a | 1 |
| ora_riportato_deroga | 1 |
| riportato_deroga_che | 1 |
| deroga_che_per | 1 |
| possono_essere_derogati | 1 |
| essere_derogati_da | 1 |
| derogati_da_leggi | 1 |
| costituzionale_che_deroghi | 1 |
| che_deroghi_al | 1 |
| deroghi_al_principio | 1 |
| legge_regionale_deroghi | 1 |
| regionale_deroghi_sempre | 1 |
| deroghi_sempre_nei | 1 |
| non_importa_deroga | 1 |
| importa_deroga_quanto | 1 |
| deroga_quanto_al | 1 |
| idrogeologico_espressamente_derogando | 1 |
| espressamente_derogando_ad | 1 |
| derogando_ad_un | 1 |
| procedura_in_deroga | 1 |
| prescrive_come_inderogabile | 1 |
| come_inderogabile_la | 1 |
| inderogabile_la_procedura | 1 |
| si_può_derogare | 1 |
| può_derogare_alla | 1 |
| derogare_alla_procedura | 1 |
| debba_essere_inderogabilmente | 1 |
| essere_inderogabilmente_seguita | 1 |
| inderogabilmente_seguita_e | 1 |
| art_era_derogabile | 1 |
| era_derogabile_e | 1 |
| derogabile_e_perciò | 1 |
| occorsa_una_deroga | 1 |
| una_deroga_esplicita | 1 |
| deroga_esplicita_cosa | 1 |
| che_può_derogare | 1 |
| derogare_a_una | 1 |
| possa_derogare_se | 1 |
| derogare_se_non | 1 |
| provveduto_in_deroga | 1 |
| derogando_al_decreto | 1 |
| febbraio_n_deroga | 1 |
| n_deroga_alle | 1 |
| deroga_alle_sanzioni | 1 |
| derogare_a_queste | 1 |
| quindi_la_deroga | 1 |
| illegittima_tale_deroga | 1 |
| tale_deroga_infine | 1 |
| deroga_infine_col | 1 |
| hanno_dunque_derogato | 1 |
| dunque_derogato_all | 1 |
| derogato_all_assoluta | 1 |
| delegazione_in_deroga | 1 |
| potere_di_derogare | 1 |
| derogare_a_precetti | 1 |
| apportato_una_deroga | 1 |
| una_deroga_limitatamente | 1 |
| deroga_limitatamente_ad | 1 |
| era_derogato_impediva | 1 |
| derogato_impediva_alla | 1 |
| era_derogato_casi | 1 |
| derogato_casi_che | 1 |
| disposizione_pur_derogando | 1 |
| pur_derogando_alla | 1 |
| derogando_alla_norma | 1 |
| art_ha_derogato | 1 |
| derogato_per_quanto | 1 |
| che_costituisse_deroga | 1 |
| costituisse_deroga_al | 1 |
| deroga_al_beneficio | 1 |
| legge_che_deroghi | 1 |
| che_deroghi_alle | 1 |
| deroghi_alle_attribuzioni | 1 |
| ritenuto_di_derogare | 1 |
| derogare_a_tale | 1 |
| deroga_alla_deroga | 1 |
| alla_deroga_ripristina | 1 |
| deroga_ripristina_solo | 1 |
| denunziata_in_deroga | 1 |
| impugnata_non_deroga | 1 |
| non_deroga_a | 1 |
| deroga_a_queste | 1 |
| espressa_deroga_dell | 1 |
| hanno_portato_deroga | 1 |
| portato_deroga_al | 1 |
| subiscono_una_deroga | 1 |
| una_deroga_espressa | 1 |
| deroga_espressa_a | 1 |
| conferire_in_deroga | 1 |
| derogando_al_divieto | 1 |
| casi_di_deroga | 1 |
| deroga_non_deducibili | 1 |
| quanto_avrebbe_derogato | 1 |
| avrebbe_derogato_al | 1 |
| derogato_al_principio | 1 |
| la_deroga_a | 1 |
| ha_affatto_derogato | 1 |
| affatto_derogato_al | 1 |
| derogato_al_normale | 1 |
| esclude_in_deroga | 1 |
| costituendo_una_deroga | 1 |
| una_deroga_del | 1 |
| deroga_del_sistema | 1 |
| è_dato_derogare | 1 |
| dato_derogare_la | 1 |
| derogare_la_questione | 1 |
| apportino_delle_deroghe | 1 |
| delle_deroghe_in | 1 |
| deroghe_in_funzione | 1 |
| condizionata_la_deroga | 1 |
| deroga_al_criterio | 1 |
| preveduto_in_deroga | 1 |
| in_deroga_parziale | 1 |
| deroga_parziale_ai | 1 |
| deroga_alla_ammissibilità | 1 |
| può_quindi_derogare | 1 |
| quindi_derogare_sia | 1 |
| derogare_sia_alla | 1 |
| questione_in_deroga | 1 |
| perché_la_deroga | 1 |
| la_deroga_ivi | 1 |
| deroga_ivi_contenuta | 1 |
| costituiva_una_deroga | 1 |
| una_deroga_rimessa | 1 |
| deroga_rimessa_in | 1 |
| gennaio_n_deroga | 1 |
| n_deroga_che | 1 |
| deroga_che_era | 1 |
| stesso_o_deroga | 1 |
| o_deroga_decisa | 1 |
| deroga_decisa_dal | 1 |
| art_che_deroga | 1 |
| che_deroga_al | 1 |
| non_espressamente_derogate | 1 |
| espressamente_derogate_dalle | 1 |
| derogate_dalle_leggi | 1 |
| disposizioni_specifiche_derogatorie | 1 |
| specifiche_derogatorie_rispetto | 1 |
| disciplina_derogatoria_nella | 1 |
| derogatoria_nella_legge | 1 |
| orientamento_della_derogabilità | 1 |
| della_derogabilità_a | 1 |
| derogabilità_a_favore | 1 |
| misura_le_deroghe | 1 |
| le_deroghe_ai | 1 |
| persone_fisiche_derogando | 1 |
| fisiche_derogando_alla | 1 |
| derogando_alla_disposizione | 1 |
| materiale_altri_inderogabili | 1 |
| altri_inderogabili_valori | 1 |
| inderogabili_valori_e | 1 |
| avere_espressamente_derogato | 1 |
| espressamente_derogato_la | 1 |
| derogato_la_regola | 1 |
| senonché_una_deroga | 1 |
| una_deroga_siffatta | 1 |
| deroga_siffatta_rimessa | 1 |
| una_deroga_come | 1 |
| deroga_come_verrà | 1 |
| di_quella_deroga | 1 |
| quella_deroga_non | 1 |
| deroga_non_già | 1 |
| deroga_al_suddetto | 1 |
| costituzionale_una_deroga | 1 |
| che_costituisce_deroga | 1 |
| costituisce_deroga_a | 1 |
| deroga_a_due | 1 |
| una_deroga_senza | 1 |
| deroga_senza_alcuna | 1 |
| onere_probatorio_derogano | 1 |
| probatorio_derogano_alla | 1 |
| derogano_alla_prima | 1 |
| contratti_in_deroga | 1 |
| stipulato_in_deroga | 1 |
| stabilendo_in_deroga | 1 |
| cui_non_deroga | 1 |
| non_deroga_sul | 1 |
| deroga_sul_punto | 1 |
| un_ingiustificata_deroga | 1 |
| ingiustificata_deroga_e | 1 |
| deroga_e_perciò | 1 |
| di_procedimenti_deroghe | 1 |
| procedimenti_deroghe_determinate | 1 |
| deroghe_determinate_da | 1 |
| interpreti_come_derogativo | 1 |
| come_derogativo_dell | 1 |
| derogativo_dell_art | 1 |
| regionali_che_derogando | 1 |
| che_derogando_al | 1 |
| derogando_al_sistema | 1 |
| derogatorio_in_quanto | 1 |
| esercizio_della_deroga | 1 |
| della_deroga_l | 1 |
| deroga_l_avvocatura | 1 |
| possibilità_di_deroga | 1 |
| deroga_al_sistema | 1 |
| n_del_derogare | 1 |
| del_derogare_alla | 1 |
| derogare_alla_norma | 1 |
| limitazione_delle_deroghe | 1 |
| delle_deroghe_ai | 1 |
| introdotto_una_deroga | 1 |
| una_deroga_limitata | 1 |
| deroga_limitata_ai | 1 |
| o_redevances_deroga | 1 |
| redevances_deroga_dovuta | 1 |
| deroga_dovuta_all | 1 |
| dell_allegata_deroga | 1 |
| allegata_deroga_in | 1 |
| deroga_in_materia | 1 |
| una_norma_derogatoria | 1 |
| norma_derogatoria_non | 1 |
| derogatoria_non_può | 1 |
| quale_in_deroga | 1 |
| hanno_carattere_derogatorio | 1 |
| derogatorio_e_quindi | 1 |
| disposizioni_reca_deroga | 1 |
| reca_deroga_la | 1 |
| deroga_la_normativa | 1 |
| una_deroga_irrazionale | 1 |
| deroga_irrazionale_al | 1 |
| censura_di_deroga | 1 |
| deroga_alla_legge | 1 |
| legislatore_a_derogare | 1 |
| a_derogare_alle | 1 |
| derogare_alle_norme | 1 |
| quindi_non_deroga | 1 |
| non_deroga_in | 1 |
| deroga_in_proposito | 1 |
| deroga_a_questo | 1 |
| consentita_la_deroga | 1 |
| deroga_al_segreto | 1 |
| ottobre_in_deroga | 1 |
| alla_disciplina_derogatoria | 1 |
| disciplina_derogatoria_di | 1 |
| derogatoria_di_favore | 1 |
| con_parziale_deroga | 1 |
| salvo_alcune_deroghe | 1 |
| alcune_deroghe_dalla | 1 |
| deroghe_dalla_stessa | 1 |
| non_conterrebbero_deroghe | 1 |
| conterrebbero_deroghe_al | 1 |
| disciplina_sulle_deroghe | 1 |
| di_doveri_inderogabili | 1 |
| essere_derogato_soltanto | 1 |
| derogato_soltanto_nei | 1 |
| configurati_come_deroghe | 1 |
| come_deroghe_eccezionali | 1 |
| deroghe_eccezionali_e | 1 |
| al_dovere_inderogabile | 1 |
| dovere_inderogabile_imposto | 1 |
| inderogabile_imposto_dall | 1 |
| una_espressa_deroga | 1 |
| espressa_deroga_a | 1 |
| pone_una_deroga | 1 |
| nella_suddetta_deroga | 1 |
| suddetta_deroga_sono | 1 |
| deroga_sono_in | 1 |
| legge_dalla_deroga | 1 |
| dalla_suddetta_deroga | 1 |
| suddetta_deroga_sia | 1 |
| deroga_sia_di | 1 |
| meno_nella_deroga | 1 |
| nella_deroga_al | 1 |
| inclusione_nella_deroga | 1 |
| nella_deroga_sub | 1 |
| deroga_sub_art | 1 |
| l_eccezionale_deroga | 1 |
| eccezionale_deroga_al | 1 |
| p_tale_deroga | 1 |
| tale_deroga_all | 1 |
| ove_non_derogato | 1 |
| non_derogato_dall | 1 |
| regime_di_deroga | 1 |
| art_di_deroga | 1 |
| ipotesi_di_deroghe | 1 |
| di_deroghe_incondizionate | 1 |
| deroghe_incondizionate_all | 1 |
| prevista_della_deroga | 1 |
| consente_in_deroga | 1 |
| ma_soltanto_derogato | 1 |
| soltanto_derogato_dalle | 1 |
| derogato_dalle_disposizioni | 1 |
| non_apporta_deroga | 1 |
| apporta_deroga_l | 1 |
| deroga_l_art | 1 |
| art_nel_derogare | 1 |
| nel_derogare_a | 1 |
| derogare_a_quanto | 1 |
| derogatorio_in_un | 1 |
| del_trattamento_derogatorio | 1 |
| trattamento_derogatorio_costituisce | 1 |
| derogatorio_costituisce_espressione | 1 |
| evidente_illegittima_deroga | 1 |
| deroga_al_meccanismo | 1 |
| delle_discipline_derogatorie | 1 |
| discipline_derogatorie_quanto | 1 |
| derogatorie_quanto_poi | 1 |
| deroga_alle_regole | 1 |
| tali_non_derogabili | 1 |
| non_derogabili_dall | 1 |
| derogabili_dall_ordinamento | 1 |
| regola_si_deroghi | 1 |
| si_deroghi_per | 1 |
| deroghi_per_le | 1 |
| disciplina_derogatoria_dalla | 1 |
| derogatoria_dalla_legislazione | 1 |
| le_deroghe_positivamente | 1 |
| deroghe_positivamente_previste | 1 |
| irragionevole_una_deroga | 1 |
| possono_introdurre_deroghe | 1 |
| introdurre_deroghe_ai | 1 |
| professo_la_deroga | 1 |
| la_deroga_o | 1 |
| deroga_o_l | 1 |
| ragione_di_deroghe | 1 |
| di_deroghe_apportate | 1 |
| deroghe_apportate_nel | 1 |
| profilare_la_derogabilità | 1 |
| la_derogabilità_oltre | 1 |
| derogabilità_oltre_che | 1 |
| e_derogatorio_sia | 1 |
| derogatorio_sia_rispetto | 1 |
| retroattivo_in_deroga | 1 |
| in_ciò_derogando | 1 |
| ciò_derogando_al | 1 |
| di_derogare_nella | 1 |
| derogare_nella_fissazione | 1 |
| quindi_qualsiasi_deroga | 1 |
| qualsiasi_deroga_a | 1 |
| deroga_alle_singole | 1 |
| le_deroghe_recate | 1 |
| deroghe_recate_dalla | 1 |
| in_concreto_derogato | 1 |
| concreto_derogato_alle | 1 |
| derogato_alle_pattuizioni | 1 |
| di_derogare_alle | 1 |
| derogare_alle_disposizioni | 1 |
| scegliere_di_derogare | 1 |
| derogare_al_diritto | 1 |
| legittimare_le_deroghe | 1 |
| le_deroghe_alla | 1 |
| deroghe_alla_autoregolamentazione | 1 |
| meccanismo_derogatorio_consentito | 1 |
| derogatorio_consentito_al | 1 |
| deroga_apportata_dalla | 1 |
| meccanismo_derogatorio_rispetto | 1 |
| derogatorio_rispetto_al | 1 |
| esame_le_deroghe | 1 |
| le_deroghe_al | 1 |
| deroghe_al_sistema | 1 |
| deroga_previste_dal | 1 |
| può_derogare_alle | 1 |
| derogare_alle_statuizioni | 1 |
| dilatazione_della_deroga | 1 |
| deroga_alla_strategia | 1 |
| imprecisioni_o_deroghe | 1 |
| o_deroghe_ai | 1 |
| potendo_essere_derogata | 1 |
| essere_derogata_solamente | 1 |
| derogata_solamente_mediante | 1 |
| tale_previsione_derogatoria | 1 |
| previsione_derogatoria_chi | 1 |
| derogatoria_chi_intenda | 1 |
| in_una_deroga | 1 |
| una_deroga_all | 1 |
| trattamento_in_deroga | 1 |
| sostanza_dalla_deroga | 1 |
| deroga_alle_vigenti | 1 |
| altresì_la_deroga | 1 |
| la_deroga_espressamente | 1 |
| deroga_espressamente_disposta | 1 |
| comuni_possono_derogare | 1 |
| possono_derogare_solo | 1 |
| derogare_solo_nella | 1 |
| la_deroga_che | 1 |
| deroga_che_sarebbe | 1 |
| espressa_deroga_ancora | 1 |
| deroga_ancora_una | 1 |
| una_deroga_rispetto | 1 |
| deroga_rispetto_al | 1 |
| ma_tale_deroga | 1 |
| tale_deroga_si | 1 |
| deroga_si_inserisce | 1 |
| disciplina_derogatoria_rispetto | 1 |
| derogatoria_rispetto_a | 1 |
| ammissibili_alla_deroga | 1 |
| deroga_prevista_dall | 1 |
| pregresse_in_deroga | 1 |
| autorizza_una_deroga | 1 |
| autorizzano_una_deroga | 1 |
| tale_gettito_derogando | 1 |
| gettito_derogando_al | 1 |
| derogando_al_suddetto | 1 |
| beni_in_deroga | 1 |
| quelle_ulteriori_derogatorie | 1 |
| ulteriori_derogatorie_acciocché | 1 |
| derogatorie_acciocché_operando | 1 |
| specifiche_tali_deroghe | 1 |
| tali_deroghe_devono | 1 |
| deroghe_devono_tuttavia | 1 |
| termine_in_deroga | 1 |
| deroga_al_sopra | 1 |
| quanto_non_derogate | 1 |
| non_derogate_dalle | 1 |
| derogate_dalle_disposizioni | 1 |
| una_deroga_non | 1 |
| deroga_non_solo | 1 |
| delle_eventuali_deroghe | 1 |
| eventuali_deroghe_ai | 1 |
| deroghe_ai_limiti | 1 |
| della_costituzione_derogando | 1 |
| costituzione_derogando_al | 1 |
| di_introdurre_deroghe | 1 |
| introdurre_deroghe_è | 1 |
| deroghe_è_stata | 1 |
| potendo_tali_deroghe | 1 |
| tali_deroghe_essere | 1 |
| deroghe_essere_considerate | 1 |
| la_deroga_rende | 1 |
| deroga_rende_quindi | 1 |
| civile_in_deroga | 1 |
| in_deroga_ad | 1 |
| deroga_ad_ogni | 1 |
| l_eccezionale_derogabilità | 1 |
| eccezionale_derogabilità_nella | 1 |
| derogabilità_nella_forma | 1 |
| possa_derogare_al | 1 |
| derogare_al_regime | 1 |
| con_ciò_derogando | 1 |
| ciò_derogando_all | 1 |
| derogando_all_art | 1 |
| pagamento_in_deroga | 1 |
| economiche_recanti_deroghe | 1 |
| recanti_deroghe_temporanee | 1 |
| deroghe_temporanee_a | 1 |
| può_consentire_deroghe | 1 |
| consentire_deroghe_al | 1 |
| deroghe_al_principio | 1 |
| prevedano_espressamente_derogando | 1 |
| espressamente_derogando_alla | 1 |
| derogando_alla_clausola | 1 |
| decreto_che_derogano | 1 |
| che_derogano_al | 1 |
| derogano_al_regime | 1 |
| prevista_scadenza_inderogabilmente | 1 |
| scadenza_inderogabilmente_entro | 1 |
| inderogabilmente_entro_il | 1 |
| operante_la_deroga | 1 |
| la_deroga_prevista | 1 |
| deroga_prevista_dalle | 1 |
| del_per_derogare | 1 |
| organizzazione_in_deroga | 1 |
| stato_in_deroga | 1 |
| deroga_alle_limitazioni | 1 |
| consentono_una_deroga | 1 |
| requisito_della_deroga | 1 |
| della_sua_deroga | 1 |
| sua_deroga_avendo | 1 |
| deroga_avendo_riguardo | 1 |
| derogare_al_generale | 1 |
| non_potrebbe_derogare | 1 |
| potrebbe_derogare_la | 1 |
| derogare_la_disciplina | 1 |
| pubblici_per_inderogabili | 1 |
| per_inderogabili_esigenze | 1 |
| inderogabili_esigenze_di | 1 |
| cui_in_deroga | 1 |
| impugnata_ha_derogato | 1 |
| derogato_per_le | 1 |
| applica_in_deroga | 1 |
| comma_in_deroga | 1 |
| articolo_detta_deroga | 1 |
| detta_deroga_è | 1 |
| deroga_è_stata | 1 |
| una_deroga_immotivata | 1 |
| deroga_immotivata_all | 1 |
| regime_derogatorio_dello | 1 |
| derogatorio_dello_stesso | 1 |
| necessari_per_derogare | 1 |
| legittima_la_deroga | 1 |
| deroga_all_integrale | 1 |
| regime_derogatorio_alla | 1 |
| derogatorio_alla_regola | 1 |
| accessori_in_deroga | 1 |
| pure_l_inderogabilità | 1 |
| l_inderogabilità_della | 1 |
| inderogabilità_della_disciplina | 1 |
| e_inderogabile_corte | 1 |
| inderogabile_corte_di | 1 |
| iva_in_deroga | 1 |
| esame_costituiscono_deroghe | 1 |
| costituiscono_deroghe_a | 1 |
| deroghe_a_principi | 1 |
| in_quanto_derogante | 1 |
| quanto_derogante_all | 1 |
| derogante_all_applicazione | 1 |
| siciliana_la_deroga | 1 |
| deroga_all_effetto | 1 |
| legge_ordinaria_derogabile | 1 |
| ordinaria_derogabile_da | 1 |
| derogabile_da_atti | 1 |
| consentirebbe_di_derogare | 1 |
| di_derogare_ad | 1 |
| derogare_ad_alcuno | 1 |
| carattere_ingiustificatamente_derogatorio | 1 |
| ingiustificatamente_derogatorio_come | 1 |
| derogatorio_come_è | 1 |
| di_derogare_all | 1 |
| derogare_all_ordinario | 1 |
| deroga_alla_medesima | 1 |
| regionali_in_deroga | 1 |
| disciplina_la_deroga | 1 |
| deroga_al_descritto | 1 |
| prevede_in_deroga | 1 |
| destinazione_in_deroga | 1 |
| deroga_alle_previsioni | 1 |
| in_quanto_derogato | 1 |
| quanto_derogato_dalla | 1 |
| derogato_dalla_speciale | 1 |
| un_altra_deroga | 1 |
| altra_deroga_rispetto | 1 |
| agevolazioni_fiscali_derogano | 1 |
| fiscali_derogano_al | 1 |
| derogano_al_generale | 1 |
| costituisca_una_deroga | 1 |
| misura_di_deroga | 1 |
| di_deroga_da | 1 |
| deroga_da_parte | 1 |
| aggiunto_contenenti_deroghe | 1 |
| contenenti_deroghe_rispetto | 1 |
| deroghe_rispetto_alle | 1 |
| misure_di_deroga | 1 |
| deroga_non_vengano | 1 |
| in_deroga_agli | 1 |
| deroga_agli_artt | 1 |
| in_deroga_si | 1 |
| deroga_si_applichino | 1 |
| autorizzi_la_deroga | 1 |
| la_deroga_anche | 1 |
| deroga_anche_in | 1 |
| di_misure_derogatorie | 1 |
| misure_derogatorie_rispetto | 1 |
| deroga_a_fronte | 1 |
| consente_tali_deroghe | 1 |
| tali_deroghe_solo | 1 |
| norme_in_deroga | 1 |
| disciplina_derogatoria_del | 1 |
| derogatoria_del_diritto | 1 |
| consentirsi_di_derogare | 1 |
| di_derogare_in | 1 |
| derogare_in_termini | 1 |
| eliminato_la_deroga | 1 |
| la_deroga_non | 1 |
| deroga_non_era | 1 |
| in_quanto_derogatoria | 1 |
| quanto_derogatoria_della | 1 |
| quindi_analogamente_derogatoria | 1 |
| analogamente_derogatoria_della | 1 |
| l_eventuale_deroga | 1 |
| eventuale_deroga_al | 1 |
| deroga_al_rispetto | 1 |
| agricoltura_la_deroga | 1 |
| la_deroga_contrasterebbe | 1 |
| deroga_contrasterebbe_con | 1 |
| sia_alla_deroga | 1 |
| deroga_prevista_nel | 1 |
| ricorso_sulle_deroghe | 1 |
| comma_denunciato_deroghe | 1 |
| denunciato_deroghe_che | 1 |
| deroghe_che_del | 1 |
| ricorso_alla_deroga | 1 |
| alla_deroga_al | 1 |
| giustifica_la_deroga | 1 |
| la_deroga_alla | 1 |
| deroga_alla_par | 1 |
| e_derogatoria_non | 1 |
| derogatoria_non_è | 1 |
| assoggettare_in_deroga | 1 |
| deroga_alla_previsione | 1 |
| e_derogatoria_della | 1 |
| derogatoria_della_sua | 1 |
| urbanistica_in_deroga | 1 |
| in_deroga_o | 1 |
| deroga_o_con | 1 |
| fiscali_in_deroga | 1 |
| e_immotivata_deroga | 1 |
| immotivata_deroga_al | 1 |
| essere_derogata_da | 1 |
| derogata_da_una | 1 |
| funzionale_da_inderogabili | 1 |
| da_inderogabili_istanze | 1 |
| inderogabili_istanze_unitarie | 1 |
| avendo_inteso_derogare | 1 |
| inteso_derogare_alla | 1 |
| derogare_alla_normativa | 1 |
| necessaria_a_derogarvi | 1 |
| a_derogarvi_la | 1 |
| derogarvi_la_ricorrente | 1 |
| civilistico_in_deroga | 1 |
| deroga_al_requisito | 1 |
| in_via_derogatoria | 1 |
| via_derogatoria_ed | 1 |
| derogatoria_ed_eccezionale | 1 |
| e_derogatorio_e | 1 |
| derogatorio_e_si | 1 |
| regime_derogatorio_qualora | 1 |
| derogatorio_qualora_siano | 1 |
| ferme_le_deroghe | 1 |
| le_deroghe_e | 1 |
| deroghe_e_le | 1 |
| di_tale_deroghe | 1 |
| tale_deroghe_la | 1 |
| deroghe_la_regione | 1 |
| riferimento_alle_deroghe | 1 |
| alle_deroghe_al | 1 |
| in_parziale_deroga | 1 |
| del_e_derogando | 1 |
| e_derogando_al | 1 |
| derogando_al_regime | 1 |
| disciplina_speciale_derogatoria | 1 |
| speciale_derogatoria_dall | 1 |
| derogatoria_dall_ulteriore | 1 |
| questa_una_deroga | 1 |
| una_deroga_limitativa | 1 |
| deroga_limitativa_della | 1 |
| una_illegittima_deroga | 1 |
| deroga_al_canone | 1 |
| alcuna_ipotesi_derogatoria | 1 |
| ipotesi_derogatoria_al | 1 |
| derogatoria_al_regime | 1 |
| essere_derogato_salvo | 1 |
| derogato_salvo_il | 1 |
| luglio_la_deroga | 1 |
| non_consenta_deroghe | 1 |
| consenta_deroghe_al | 1 |
| deroghe_al_regime | 1 |
| alle_sole_deroghe | 1 |
| sole_deroghe_previste | 1 |
| deroghe_previste_dall | 1 |
| deroga_previste_dall | 1 |
| l_ulteriore_deroga | 1 |
| ulteriore_deroga_al | 1 |
| temporis_la_deroga | 1 |
| la_deroga_disposta | 1 |
| deroga_disposta_dall | 1 |
| ed_in_deroga | 1 |
| privilegiati_in_deroga | 1 |
| senza_imporre_deroghe | 1 |
| imporre_deroghe_di | 1 |
| deroghe_di_sorta | 1 |
| tema_della_deroga | 1 |
| quanto_alle_deroghe | 1 |
| alle_deroghe_inerenti | 1 |
| deroghe_inerenti_al | 1 |
| e_inderogabile_quale | 1 |
| inderogabile_quale_quella | 1 |
| le_originarie_deroghe | 1 |
| originarie_deroghe_giova | 1 |
| deroghe_giova_infine | 1 |
| schema_si_deroga | 1 |
| si_deroga_al | 1 |
| ratio_della_deroga | 1 |
| della_deroga_rispetto | 1 |
| sovrannazionali_non_derogabili | 1 |
| non_derogabili_dal | 1 |
| derogabili_dal_legislatore | 1 |
| vede_più_deroghe | 1 |
| più_deroghe_espresse | 1 |
| deroghe_espresse_per | 1 |
| fallibili_in_deroga | 1 |
| di_eccezione_derogare | 1 |
| eccezione_derogare_ad | 1 |
| derogare_ad_un | 1 |
| i_n_deroga | 1 |
| n_deroga_all | 1 |
| come_dovere_inderogabile | 1 |
| dovere_inderogabile_di | 1 |
| inderogabile_di_solidarietà | 1 |
| crisma_dell_inderogabilità | 1 |
| dell_inderogabilità_di | 1 |
| inderogabilità_di_cui | 1 |
| ragione_per_derogare | 1 |
| deroga_al_divieto | 1 |
| e_propria_deroga | 1 |
| propria_deroga_al | 1 |
| deroga_al_dovere | 1 |
| deroga_al_generale | 1 |
| si_inserisce_derogandola | 1 |
| inserisce_derogandola_nella | 1 |
| derogandola_nella_disciplina | 1 |
| deroga_di_proroga | 1 |
| ragionevolezza_delle_deroghe | 1 |
| delle_deroghe_rispetto | 1 |
| deroghe_rispetto_all | 1 |
| criterio_sì_derogabile | 1 |
| sì_derogabile_dal | 1 |
| derogabile_dal_legislatore | 1 |
| tratta_di_deroghe | 1 |
| di_deroghe_che | 1 |
| deroghe_che_rispondono | 1 |
| ipotesi_le_deroghe | 1 |
| le_deroghe_stentano | 1 |
| deroghe_stentano_a | 1 |
| valore_della_inderogabilità | 1 |
| della_inderogabilità_del | 1 |
| inderogabilità_del_dovere | 1 |
| trento_in_deroga | 1 |
| e_le_deroghe | 1 |
| le_deroghe_per | 1 |
| deroghe_per_i | 1 |
| viene_temporaneamente_derogato | 1 |
| temporaneamente_derogato_dall | 1 |
| possono_essere_derogate | 1 |
| essere_derogate_o | 1 |
| derogate_o_modificate | 1 |
| i_doveri_inderogabili | 1 |
| peculiare_della_deroga | 1 |
| essere_derogata_dalla | 1 |
| derogata_dalla_volontà | 1 |
| per_la_deroga | 1 |
| la_deroga_introdotta | 1 |
| deroga_introdotta_dalla | 1 |
| possibilità_di_derogarvi | 1 |
| di_derogarvi_mediante | 1 |
| derogarvi_mediante_la | 1 |
| sono_ammesse_deroghe | 1 |
| ammesse_deroghe_solo | 1 |
| può_subire_deroghe | 1 |
| subire_deroghe_conservando | 1 |
| deroghe_conservando_validità | 1 |
| nell_introdurre_deroghe | 1 |
| introdurre_deroghe_alla | 1 |
| deroghe_alla_regola | 1 |
| prevede_alcune_deroghe | 1 |
| alcune_deroghe_a | 1 |
| deroghe_a_tale | 1 |
| tassatività_delle_deroghe | 1 |
| delle_deroghe_previste | 1 |
| deroghe_previste_dal | 1 |
| tra_quelli_inderogabili | 1 |
| quelli_inderogabili_di | 1 |
| prelazione_una_deroga | 1 |
| la_valenza_derogatoria | 1 |
| valenza_derogatoria_delle | 1 |
| derogatoria_delle_cause | 1 |
| costituirebbe_una_deroga | 1 |
| deroga_al_primo | 1 |
| ragione_della_deroga | 1 |
| della_deroga_sarebbe | 1 |
| deroga_sarebbe_da | 1 |
| una_evidente_deroga | 1 |
| evidente_deroga_al | 1 |
| deroga_al_tradizionale | 1 |
| la_suddetta_deroga | 1 |
| suddetta_deroga_non | 1 |
| deroga_non_può | 1 |
| regime_derogatorio_previsto | 1 |
| derogatorio_previsto_dalla | 1 |
| deroga_alla_fattispecie | 1 |
| regime_derogatorio_dettato | 1 |
| derogatorio_dettato_dalla | 1 |
| limita_la_deroga | 1 |
| la_deroga_da | 1 |
| deroga_da_esso | 1 |
| della_disciplina_derogatoria | 1 |
| disciplina_derogatoria_della | 1 |
| derogatoria_della_conclusione | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| carattere_eccezionale_e_derogatorio_costituiscono | 7 |
| eccezionale_e_derogatorio_costituiscono_esercizio | 7 |
| e_derogatorio_costituiscono_esercizio_di | 7 |
| derogatorio_costituiscono_esercizio_di_un | 7 |
| aventi_carattere_eccezionale_e_derogatorio | 6 |
| in_deroga_all_art_della | 4 |
| carattere_derogatorio_e_costituiscono_il | 4 |
| derogatorio_e_costituiscono_il_frutto | 4 |
| in_deroga_a_quanto_disposto | 3 |
| deroga_all_art_della_legge | 3 |
| dei_doveri_inderogabili_di_solidarietà | 3 |
| deroga_al_principio_di_ultrattività | 3 |
| subordina_la_deroga_al_principio | 3 |
| deroga_di_cui_all_art | 3 |
| può_essere_derogato_dal_legislatore | 3 |
| essere_derogato_dal_legislatore_statale | 3 |
| deroga_a_quanto_disposto_dall | 2 |
| a_cui_s_era_derogato | 2 |
| n_del_che_in_deroga | 2 |
| in_deroga_al_principio_della | 2 |
| deroga_dell_art_c_p | 2 |
| deroga_al_principio_della_nominatività | 2 |
| il_dubbio_che_la_deroga | 2 |
| dubbio_che_la_deroga_apportata | 2 |
| che_la_deroga_apportata_ai | 2 |
| la_deroga_apportata_ai_principi | 2 |
| che_in_deroga_all_art | 2 |
| di_uno_dei_doveri_inderogabili | 2 |
| uno_dei_doveri_inderogabili_di | 2 |
| deroghe_ai_principi_di_generalità | 2 |
| si_configura_come_una_deroga | 2 |
| una_deroga_consistente_in_una | 2 |
| deroga_consistente_in_una_esenzione | 2 |
| di_una_deroga_al_principio | 2 |
| hanno_palese_carattere_derogatorio_e | 2 |
| palese_carattere_derogatorio_e_costituiscono | 2 |
| in_deroga_alle_norme_vigenti | 2 |
| art_cod_civ_così_derogando | 2 |
| cod_civ_così_derogando_ingiustificatamente | 2 |
| civ_così_derogando_ingiustificatamente_al | 2 |
| così_derogando_ingiustificatamente_al_principio | 2 |
| di_particolare_gravità_di_deroghe | 2 |
| particolare_gravità_di_deroghe_al | 2 |
| gravità_di_deroghe_al_segreto | 2 |
| di_deroghe_al_segreto_bancario | 2 |
| deroghe_al_segreto_bancario_nei | 2 |
| una_deroga_a_tale_principio | 2 |
| della_deroga_al_principio_di | 2 |
| deroga_al_principio_di_cui | 2 |
| hanno_di_norma_carattere_derogatorio | 2 |
| di_norma_carattere_derogatorio_e | 2 |
| norma_carattere_derogatorio_e_costituiscono | 2 |
| attuazione_del_meccanismo_di_deroga | 2 |
| del_meccanismo_di_deroga_al | 2 |
| meccanismo_di_deroga_al_principio | 2 |
| di_deroga_al_principio_di | 2 |
| deroga_al_principio_di_attribuzione | 2 |
| un_meccanismo_di_deroga_alla | 2 |
| meccanismo_di_deroga_alla_regola | 2 |
| di_deroga_alla_regola_della | 2 |
| deroga_alla_regola_della_spettanza | 2 |
| deroga_all_articolo_della_legge | 2 |
| una_deroga_al_limite_alle | 2 |
| deroga_al_limite_alle_anticipazioni | 2 |
| di_derogare_alla_disciplina_statale | 2 |
| anche_in_deroga_al_limite | 2 |
| in_deroga_al_limite_dell | 2 |
| deroga_al_limite_dell_autoconsumo | 2 |
| per_derogare_al_principio_di | 2 |
| derogare_al_principio_di_integrale | 2 |
| in_deroga_all_articolo_commi | 2 |
| deroga_all_articolo_commi_e | 2 |
| ammortizzatori_sociali_in_deroga_di | 2 |
| in_deroga_al_principio_generale | 2 |
| un_trattamento_peculiare_e_inderogabile | 2 |
| per_evitare_che_esse_deroghino | 2 |
| evitare_che_esse_deroghino_al | 2 |
| che_esse_deroghino_al_livello | 2 |
| esse_deroghino_al_livello_di | 2 |
| deroghino_al_livello_di_tutela | 2 |
| derogato_dal_legislatore_statale_sentenze | 2 |
| n_del_subordina_la_deroga | 2 |
| del_subordina_la_deroga_al | 2 |
| la_deroga_al_principio_generale | 2 |
| condizioni_che_giustificano_la_deroga | 2 |
| che_giustificano_la_deroga_al | 2 |
| giustificano_la_deroga_al_principio | 2 |
| la_deroga_al_principio_della | 2 |
| deroga_al_principio_della_destinazione | 2 |
| deroga_al_diritto_europeo_in | 2 |
| temperato_dalle_deroghe_al_blocco | 2 |
| dalle_deroghe_al_blocco_previste | 2 |
| deroghe_al_blocco_previste_dalla | 2 |
| aumenti_tributari_e_la_deroga | 2 |
| tributari_e_la_deroga_di | 2 |
| e_la_deroga_di_cui | 2 |
| la_deroga_di_cui_all | 2 |
| del_tributo_ma_in_deroga | 2 |
| tributo_ma_in_deroga_già | 2 |
| ma_in_deroga_già_in | 2 |
| in_deroga_già_in_tal | 2 |
| deroga_già_in_tal_senso | 2 |
| doveri_inderogabili_di_solidarietà_economica | 2 |
| inderogabili_di_solidarietà_economica_e | 2 |
| con_legge_costituzionale_possano_derogare | 1 |
| legge_costituzionale_possano_derogare_anche | 1 |
| costituzionale_possano_derogare_anche_a | 1 |
| possano_derogare_anche_a_norme | 1 |
| derogare_anche_a_norme_costituzionali | 1 |
| dell_art_ora_riportato_deroga | 1 |
| art_ora_riportato_deroga_che | 1 |
| ora_riportato_deroga_che_per | 1 |
| riportato_deroga_che_per_quanto | 1 |
| deroga_che_per_quanto_attiene | 1 |
| che_non_possono_essere_derogati | 1 |
| non_possono_essere_derogati_da | 1 |
| possono_essere_derogati_da_leggi | 1 |
| essere_derogati_da_leggi_regionali | 1 |
| una_legge_costituzionale_che_deroghi | 1 |
| legge_costituzionale_che_deroghi_al | 1 |
| costituzionale_che_deroghi_al_principio | 1 |
| che_deroghi_al_principio_dell | 1 |
| deroghi_al_principio_dell_art | 1 |
| una_nuova_legge_regionale_deroghi | 1 |
| nuova_legge_regionale_deroghi_sempre | 1 |
| legge_regionale_deroghi_sempre_nei | 1 |
| regionale_deroghi_sempre_nei_limiti | 1 |
| deroghi_sempre_nei_limiti_consentiti | 1 |
| questa_corte_non_importa_deroga | 1 |
| corte_non_importa_deroga_quanto | 1 |
| non_importa_deroga_quanto_al | 1 |
| importa_deroga_quanto_al_modo | 1 |
| deroga_quanto_al_modo_e | 1 |
| al_vincolo_idrogeologico_espressamente_derogando | 1 |
| vincolo_idrogeologico_espressamente_derogando_ad | 1 |
| idrogeologico_espressamente_derogando_ad_un | 1 |
| espressamente_derogando_ad_un_principio | 1 |
| derogando_ad_un_principio_precedentemente | 1 |
| con_detta_procedura_in_deroga | 1 |
| detta_procedura_in_deroga_a | 1 |
| procedura_in_deroga_a_quella | 1 |
| in_deroga_a_quella_qualificata | 1 |
| deroga_a_quella_qualificata_come | 1 |
| dell_art_prescrive_come_inderogabile | 1 |
| art_prescrive_come_inderogabile_la | 1 |
| prescrive_come_inderogabile_la_procedura | 1 |
| come_inderogabile_la_procedura_normale | 1 |
| inderogabile_la_procedura_normale_ora | 1 |
| e_forme_si_può_derogare | 1 |
| forme_si_può_derogare_alla | 1 |
| si_può_derogare_alla_procedura | 1 |
| può_derogare_alla_procedura_normale | 1 |
| derogare_alla_procedura_normale_di | 1 |
| della_costituzione_debba_essere_inderogabilmente | 1 |
| costituzione_debba_essere_inderogabilmente_seguita | 1 |
| debba_essere_inderogabilmente_seguita_e | 1 |
| essere_inderogabilmente_seguita_e_dall | 1 |
| inderogabilmente_seguita_e_dall_altro | 1 |
| nel_citato_art_era_derogabile | 1 |
| citato_art_era_derogabile_e | 1 |
| art_era_derogabile_e_perciò | 1 |
| era_derogabile_e_perciò_niente | 1 |
| derogabile_e_perciò_niente_escludeva | 1 |
| norma_sarebbe_occorsa_una_deroga | 1 |
| sarebbe_occorsa_una_deroga_esplicita | 1 |
| occorsa_una_deroga_esplicita_cosa | 1 |
| una_deroga_esplicita_cosa_che | 1 |
| deroga_esplicita_cosa_che_non | 1 |
| assegni_circolari_anche_in_deroga | 1 |
| circolari_anche_in_deroga_a | 1 |
| anche_in_deroga_a_quanto | 1 |
| atto_amministrativo_che_può_derogare | 1 |
| amministrativo_che_può_derogare_a | 1 |
| che_può_derogare_a_una | 1 |
| può_derogare_a_una_norma | 1 |
| derogare_a_una_norma_legislativa | 1 |
| non_vi_si_possa_derogare | 1 |
| vi_si_possa_derogare_se | 1 |
| si_possa_derogare_se_non | 1 |
| possa_derogare_se_non_con | 1 |
| derogare_se_non_con_un | 1 |
| si_sarebbe_provveduto_in_deroga | 1 |
| sarebbe_provveduto_in_deroga_all | 1 |
| provveduto_in_deroga_all_art | 1 |
| deroga_all_art_della_predetta | 1 |
| stesso_momento_in_cui_derogando | 1 |
| momento_in_cui_derogando_al | 1 |
| in_cui_derogando_al_decreto | 1 |
| cui_derogando_al_decreto_legge | 1 |
| derogando_al_decreto_legge_ottobre | 1 |
| nella_legge_febbraio_n_deroga | 1 |
| legge_febbraio_n_deroga_alle | 1 |
| febbraio_n_deroga_alle_sanzioni | 1 |
| n_deroga_alle_sanzioni_penali | 1 |
| deroga_alle_sanzioni_penali_ivi | 1 |
| della_repubblica_non_può_derogare | 1 |
| repubblica_non_può_derogare_a | 1 |
| non_può_derogare_a_queste | 1 |
| può_derogare_a_queste_ultime | 1 |
| derogare_a_queste_ultime_come | 1 |
| questo_riflesso_quindi_la_deroga | 1 |
| riflesso_quindi_la_deroga_alle | 1 |
| quindi_la_deroga_alle_disposizioni | 1 |
| la_deroga_alle_disposizioni_sulla | 1 |
| deroga_alle_disposizioni_sulla_nominatività | 1 |
| presenta_costituzionalmente_illegittima_tale_deroga | 1 |
| costituzionalmente_illegittima_tale_deroga_infine | 1 |
| illegittima_tale_deroga_infine_col | 1 |
| tale_deroga_infine_col_legittimare | 1 |
| deroga_infine_col_legittimare_nella | 1 |
| febbraio_n_hanno_dunque_derogato | 1 |
| n_hanno_dunque_derogato_all | 1 |
| hanno_dunque_derogato_all_assoluta | 1 |
| dunque_derogato_all_assoluta_gratuità | 1 |
| derogato_all_assoluta_gratuità_che | 1 |
| legge_di_delegazione_in_deroga | 1 |
| di_delegazione_in_deroga_all | 1 |
| delegazione_in_deroga_all_art | 1 |
| conferito_il_potere_di_derogare | 1 |
| il_potere_di_derogare_a | 1 |
| potere_di_derogare_a_precetti | 1 |
| di_derogare_a_precetti_contenuti | 1 |
| derogare_a_precetti_contenuti_nella | 1 |
| u_aveva_apportato_una_deroga | 1 |
| aveva_apportato_una_deroga_limitatamente | 1 |
| apportato_una_deroga_limitatamente_ad | 1 |
| una_deroga_limitatamente_ad_alcuni | 1 |
| deroga_limitatamente_ad_alcuni_reati | 1 |
| cui_s_era_derogato_impediva | 1 |
| s_era_derogato_impediva_alla | 1 |
| era_derogato_impediva_alla_prescrizione | 1 |
| derogato_impediva_alla_prescrizione_di | 1 |
| cui_s_era_derogato_casi | 1 |
| s_era_derogato_casi_che | 1 |
| era_derogato_casi_che_dovevano | 1 |
| derogato_casi_che_dovevano_prevedersi | 1 |
| la_suddetta_disposizione_pur_derogando | 1 |
| suddetta_disposizione_pur_derogando_alla | 1 |
| disposizione_pur_derogando_alla_norma | 1 |
| pur_derogando_alla_norma_del | 1 |
| derogando_alla_norma_del_codice | 1 |
| il_citato_art_ha_derogato | 1 |
| citato_art_ha_derogato_per | 1 |
| art_ha_derogato_per_quanto | 1 |
| ha_derogato_per_quanto_riguarda | 1 |
| derogato_per_quanto_riguarda_la | 1 |
| una_norma_che_costituisse_deroga | 1 |
| norma_che_costituisse_deroga_al | 1 |
| che_costituisse_deroga_al_beneficio | 1 |
| costituisse_deroga_al_beneficio_concesso | 1 |
| deroga_al_beneficio_concesso_con | 1 |
| in_tale_legge_che_deroghi | 1 |
| tale_legge_che_deroghi_alle | 1 |
| legge_che_deroghi_alle_attribuzioni | 1 |
| che_deroghi_alle_attribuzioni_degli | 1 |
| deroghi_alle_attribuzioni_degli_uffici | 1 |
| secondo_ha_ritenuto_di_derogare | 1 |
| ha_ritenuto_di_derogare_a | 1 |
| ritenuto_di_derogare_a_tale | 1 |
| di_derogare_a_tale_principio | 1 |
| derogare_a_tale_principio_generale | 1 |
| del_che_in_deroga_alla | 1 |
| che_in_deroga_alla_deroga | 1 |
| in_deroga_alla_deroga_ripristina | 1 |
| deroga_alla_deroga_ripristina_solo | 1 |
| alla_deroga_ripristina_solo_per | 1 |
| deroga_ripristina_solo_per_le | 1 |
| la_norma_denunziata_in_deroga | 1 |
| norma_denunziata_in_deroga_al | 1 |
| denunziata_in_deroga_al_principio | 1 |
| deroga_al_principio_della_soccombenza | 1 |
| la_norma_impugnata_non_deroga | 1 |
| norma_impugnata_non_deroga_a | 1 |
| impugnata_non_deroga_a_queste | 1 |
| non_deroga_a_queste_regole | 1 |
| all_art_in_espressa_deroga | 1 |
| art_in_espressa_deroga_dell | 1 |
| in_espressa_deroga_dell_art | 1 |
| espressa_deroga_dell_art_c | 1 |
| n_del_espressamente_in_deroga | 1 |
| del_espressamente_in_deroga_dell | 1 |
| espressamente_in_deroga_dell_art | 1 |
| in_deroga_dell_art_c | 1 |
| regionali_che_hanno_portato_deroga | 1 |
| che_hanno_portato_deroga_al | 1 |
| hanno_portato_deroga_al_principio | 1 |
| portato_deroga_al_principio_della | 1 |
| secondo_comma_subiscono_una_deroga | 1 |
| comma_subiscono_una_deroga_espressa | 1 |
| subiscono_una_deroga_espressa_a | 1 |
| una_deroga_espressa_a_fini | 1 |
| deroga_espressa_a_fini_economici | 1 |
| legislativa_per_conferire_in_deroga | 1 |
| per_conferire_in_deroga_ai | 1 |
| conferire_in_deroga_ai_principi | 1 |
| in_deroga_ai_principi_della | 1 |
| deroga_ai_principi_della_legge | 1 |
| nelle_parti_in_cui_derogando | 1 |
| parti_in_cui_derogando_al | 1 |
| in_cui_derogando_al_divieto | 1 |
| cui_derogando_al_divieto_delle | 1 |
| derogando_al_divieto_delle_azioni | 1 |
| sarebbero_travolti_casi_di_deroga | 1 |
| travolti_casi_di_deroga_non | 1 |
| casi_di_deroga_non_deducibili | 1 |
| di_deroga_non_deducibili_nella | 1 |
| deroga_non_deducibili_nella_specie | 1 |
| deroga_apportata_ai_principi_comuni | 1 |
| art_in_quanto_avrebbe_derogato | 1 |
| in_quanto_avrebbe_derogato_al | 1 |
| quanto_avrebbe_derogato_al_principio | 1 |
| avrebbe_derogato_al_principio_generale | 1 |
| derogato_al_principio_generale_dell | 1 |
| che_potesse_giustificare_la_deroga | 1 |
| potesse_giustificare_la_deroga_a | 1 |
| giustificare_la_deroga_a_quel | 1 |
| la_deroga_a_quel_principio | 1 |
| deroga_a_quel_principio_riservando | 1 |
| legge_non_ha_affatto_derogato | 1 |
| non_ha_affatto_derogato_al | 1 |
| ha_affatto_derogato_al_normale | 1 |
| affatto_derogato_al_normale_regime | 1 |
| derogato_al_normale_regime_dell | 1 |
| deroga_apportata_ai_principi_vigenti | 1 |
| laddove_si_esclude_in_deroga | 1 |
| si_esclude_in_deroga_a | 1 |
| esclude_in_deroga_a_quanto | 1 |
| deroga_a_quanto_disposto_dal | 1 |
| questa_disposizione_costituendo_una_deroga | 1 |
| disposizione_costituendo_una_deroga_del | 1 |
| costituendo_una_deroga_del_sistema | 1 |
| una_deroga_del_sistema_probatorio | 1 |
| deroga_del_sistema_probatorio_cui | 1 |
| di_servizio_è_dato_derogare | 1 |
| servizio_è_dato_derogare_la | 1 |
| è_dato_derogare_la_questione | 1 |
| dato_derogare_la_questione_di | 1 |
| derogare_la_questione_di_legittimità | 1 |
| che_vi_apportino_delle_deroghe | 1 |
| vi_apportino_delle_deroghe_in | 1 |
| apportino_delle_deroghe_in_funzione | 1 |
| delle_deroghe_in_funzione_dei | 1 |
| deroghe_in_funzione_dei_diversi | 1 |
| legis_è_condizionata_la_deroga | 1 |
| è_condizionata_la_deroga_al | 1 |
| condizionata_la_deroga_al_criterio | 1 |
| la_deroga_al_criterio_primario | 1 |
| deroga_al_criterio_primario_della | 1 |
| città_ha_preveduto_in_deroga | 1 |
| ha_preveduto_in_deroga_parziale | 1 |
| preveduto_in_deroga_parziale_ai | 1 |
| in_deroga_parziale_ai_criteri | 1 |
| deroga_parziale_ai_criteri_latamente | 1 |
| agosto_n_che_in_deroga | 1 |
| n_che_in_deroga_all | 1 |
| ambito_di_applicazione_della_deroga | 1 |
| di_applicazione_della_deroga_alla | 1 |
| applicazione_della_deroga_alla_ammissibilità | 1 |
| della_deroga_alla_ammissibilità_del | 1 |
| deroga_alla_ammissibilità_del_giudizio | 1 |
| parti_interessate_può_quindi_derogare | 1 |
| interessate_può_quindi_derogare_sia | 1 |
| può_quindi_derogare_sia_alla | 1 |
| quindi_derogare_sia_alla_procedura | 1 |
| derogare_sia_alla_procedura_dell | 1 |
| somme_in_questione_in_deroga | 1 |
| in_questione_in_deroga_alle | 1 |
| questione_in_deroga_alle_disposizioni | 1 |
| in_deroga_alle_disposizioni_previste | 1 |
| deroga_alle_disposizioni_previste_al | 1 |
| interpretazione_e_perché_la_deroga | 1 |
| e_perché_la_deroga_ivi | 1 |
| perché_la_deroga_ivi_contenuta | 1 |
| la_deroga_ivi_contenuta_presuppone | 1 |
| deroga_ivi_contenuta_presuppone_l | 1 |
| in_tesoreria_costituiva_una_deroga | 1 |
| tesoreria_costituiva_una_deroga_rimessa | 1 |
| costituiva_una_deroga_rimessa_in | 1 |
| una_deroga_rimessa_in_pochissimi | 1 |
| deroga_rimessa_in_pochissimi_casi | 1 |
| testo_unico_gennaio_n_deroga | 1 |
| unico_gennaio_n_deroga_che | 1 |
| gennaio_n_deroga_che_era | 1 |
| n_deroga_che_era_tra | 1 |
| deroga_che_era_tra_l | 1 |
| del_regolamento_stesso_o_deroga | 1 |
| regolamento_stesso_o_deroga_decisa | 1 |
| stesso_o_deroga_decisa_dal | 1 |
| o_deroga_decisa_dal_consiglio | 1 |
| deroga_decisa_dal_consiglio_su | 1 |
| norma_dell_art_che_deroga | 1 |
| dell_art_che_deroga_al | 1 |
| art_che_deroga_al_principio | 1 |
| che_deroga_al_principio_fondamentale | 1 |
| deroga_al_principio_fondamentale_dell | 1 |
| doveri_inderogabili_di_solidarietà_nazionale | 1 |
| inderogabili_di_solidarietà_nazionale_che | 1 |
| che_ove_non_espressamente_derogate | 1 |
| ove_non_espressamente_derogate_dalle | 1 |
| non_espressamente_derogate_dalle_leggi | 1 |
| espressamente_derogate_dalle_leggi_penali | 1 |
| derogate_dalle_leggi_penali_finanziarie | 1 |
| non_contiene_disposizioni_specifiche_derogatorie | 1 |
| contiene_disposizioni_specifiche_derogatorie_rispetto | 1 |
| disposizioni_specifiche_derogatorie_rispetto_a | 1 |
| specifiche_derogatorie_rispetto_a_quelle | 1 |
| derogatorie_rispetto_a_quelle_generali | 1 |
| pene_mancando_una_disciplina_derogatoria | 1 |
| mancando_una_disciplina_derogatoria_nella | 1 |
| una_disciplina_derogatoria_nella_legge | 1 |
| disciplina_derogatoria_nella_legge_finanziaria | 1 |
| derogatoria_nella_legge_finanziaria_in | 1 |
| con_l_orientamento_della_derogabilità | 1 |
| l_orientamento_della_derogabilità_a | 1 |
| orientamento_della_derogabilità_a_favore | 1 |
| della_derogabilità_a_favore_del | 1 |
| derogabilità_a_favore_del_solo | 1 |
| maggiore_possibile_misura_le_deroghe | 1 |
| possibile_misura_le_deroghe_ai | 1 |
| misura_le_deroghe_ai_principi | 1 |
| le_deroghe_ai_principi_di | 1 |
| reddito_delle_persone_fisiche_derogando | 1 |
| delle_persone_fisiche_derogando_alla | 1 |
| persone_fisiche_derogando_alla_disposizione | 1 |
| fisiche_derogando_alla_disposizione_generale | 1 |
| derogando_alla_disposizione_generale_che | 1 |
| della_costituzione_materiale_altri_inderogabili | 1 |
| costituzione_materiale_altri_inderogabili_valori | 1 |
| materiale_altri_inderogabili_valori_e | 1 |
| altri_inderogabili_valori_e_garantirne | 1 |
| inderogabili_valori_e_garantirne_l | 1 |
| per_non_avere_espressamente_derogato | 1 |
| non_avere_espressamente_derogato_la | 1 |
| avere_espressamente_derogato_la_regola | 1 |
| espressamente_derogato_la_regola_dell | 1 |
| derogato_la_regola_dell_irretroattività | 1 |
| in_generale_senonché_una_deroga | 1 |
| generale_senonché_una_deroga_siffatta | 1 |
| senonché_una_deroga_siffatta_rimessa | 1 |
| una_deroga_siffatta_rimessa_alla | 1 |
| deroga_siffatta_rimessa_alla_prudente | 1 |
| di_tassazione_costituisce_una_deroga | 1 |
| tassazione_costituisce_una_deroga_come | 1 |
| costituisce_una_deroga_come_verrà | 1 |
| una_deroga_come_verrà_precisato | 1 |
| deroga_come_verrà_precisato_nel | 1 |
| dell_ambito_di_quella_deroga | 1 |
| ambito_di_quella_deroga_non | 1 |
| di_quella_deroga_non_già | 1 |
| quella_deroga_non_già_interpreta | 1 |
| deroga_non_già_interpreta_ma | 1 |
| configura_come_una_deroga_al | 1 |
| come_una_deroga_al_suddetto | 1 |
| una_deroga_al_suddetto_principio | 1 |
| deroga_al_suddetto_principio_costituzionale | 1 |
| suddetto_principio_costituzionale_una_deroga | 1 |
| principio_costituzionale_una_deroga_consistente | 1 |
| costituzionale_una_deroga_consistente_in | 1 |
| detto_vincolo_che_costituisce_deroga | 1 |
| vincolo_che_costituisce_deroga_a | 1 |
| che_costituisce_deroga_a_due | 1 |
| costituisce_deroga_a_due_principi | 1 |
| deroga_a_due_principi_fondamentali | 1 |
| propriamente_parlarsi_di_una_deroga | 1 |
| parlarsi_di_una_deroga_al | 1 |
| una_deroga_al_principio_dell | 1 |
| deroga_al_principio_dell_obbligatorietà | 1 |
| divenuto_definitivo_integra_una_deroga | 1 |
| definitivo_integra_una_deroga_senza | 1 |
| integra_una_deroga_senza_alcuna | 1 |
| una_deroga_senza_alcuna_giustificazione | 1 |
| deroga_senza_alcuna_giustificazione_al | 1 |
| del_che_in_deroga_dell | 1 |
| che_in_deroga_dell_art | 1 |
| in_deroga_dell_art_della | 1 |
| deroga_dell_art_della_legge | 1 |
| assolvimento_dell_onere_probatorio_derogano | 1 |
| dell_onere_probatorio_derogano_alla | 1 |
| onere_probatorio_derogano_alla_prima | 1 |
| probatorio_derogano_alla_prima_ponendo | 1 |
| derogano_alla_prima_ponendo_requisiti | 1 |
| finalità_hanno_palese_carattere_derogatorio | 1 |
| di_stipulare_contratti_in_deroga | 1 |
| stipulare_contratti_in_deroga_alle | 1 |
| contratti_in_deroga_alle_norme | 1 |
| deroga_alle_norme_vigenti_in | 1 |
| un_contratto_stipulato_in_deroga | 1 |
| contratto_stipulato_in_deroga_alle | 1 |
| stipulato_in_deroga_alle_norme | 1 |
| deroga_alle_norme_vigenti_ma | 1 |
| specie_hanno_palese_carattere_derogatorio | 1 |
| legge_nazionale_che_in_deroga | 1 |
| nazionale_che_in_deroga_alle | 1 |
| che_in_deroga_alle_norme | 1 |
| in_deroga_alle_norme_generali | 1 |
| deroga_alle_norme_generali_concernenti | 1 |
| vero_possessore_stabilendo_in_deroga | 1 |
| possessore_stabilendo_in_deroga_al | 1 |
| stabilendo_in_deroga_al_principio | 1 |
| deroga_al_principio_della_onnivalidità | 1 |
| dall_art_cui_non_deroga | 1 |
| art_cui_non_deroga_sul | 1 |
| cui_non_deroga_sul_punto | 1 |
| non_deroga_sul_punto_l | 1 |
| deroga_sul_punto_l_art | 1 |
| così_configurata_un_ingiustificata_deroga | 1 |
| configurata_un_ingiustificata_deroga_e | 1 |
| un_ingiustificata_deroga_e_perciò | 1 |
| ingiustificata_deroga_e_perciò_un | 1 |
| deroga_e_perciò_un_infrazione | 1 |
| singole_categorie_di_procedimenti_deroghe | 1 |
| categorie_di_procedimenti_deroghe_determinate | 1 |
| di_procedimenti_deroghe_determinate_da | 1 |
| procedimenti_deroghe_determinate_da_ragioni | 1 |
| deroghe_determinate_da_ragioni_obbiettive | 1 |
| lo_si_interpreti_come_derogativo | 1 |
| si_interpreti_come_derogativo_dell | 1 |
| interpreti_come_derogativo_dell_art | 1 |
| come_derogativo_dell_art_della | 1 |
| derogativo_dell_art_della_l | 1 |
| di_concessioni_regionali_che_derogando | 1 |
| concessioni_regionali_che_derogando_al | 1 |
| regionali_che_derogando_al_sistema | 1 |
| che_derogando_al_sistema_costantemente | 1 |
| derogando_al_sistema_costantemente_seguito | 1 |
| questa_norma_ha_carattere_derogatorio | 1 |
| norma_ha_carattere_derogatorio_in | 1 |
| ha_carattere_derogatorio_in_quanto | 1 |
| carattere_derogatorio_in_quanto_sottrae | 1 |
| derogatorio_in_quanto_sottrae_alla | 1 |
| e_corretto_esercizio_della_deroga | 1 |
| corretto_esercizio_della_deroga_l | 1 |
| esercizio_della_deroga_l_avvocatura | 1 |
| della_deroga_l_avvocatura_generale | 1 |
| deroga_l_avvocatura_generale_dello | 1 |
| che_la_possibilità_di_deroga | 1 |
| la_possibilità_di_deroga_al | 1 |
| possibilità_di_deroga_al_sistema | 1 |
| di_deroga_al_sistema_descritto | 1 |
| deroga_al_sistema_descritto_nella | 1 |
| decreto_legge_n_del_derogare | 1 |
| legge_n_del_derogare_alla | 1 |
| n_del_derogare_alla_norma | 1 |
| del_derogare_alla_norma_art | 1 |
| derogare_alla_norma_art_st | 1 |
| maggiore_possibile_limitazione_delle_deroghe | 1 |
| possibile_limitazione_delle_deroghe_ai | 1 |
| limitazione_delle_deroghe_ai_principi | 1 |
| delle_deroghe_ai_principi_di | 1 |
| vi_ha_introdotto_una_deroga | 1 |
| ha_introdotto_una_deroga_limitata | 1 |
| introdotto_una_deroga_limitata_ai | 1 |
| una_deroga_limitata_ai_redditi | 1 |
| deroga_limitata_ai_redditi_specificati | 1 |
| le_royalties_o_redevances_deroga | 1 |
| royalties_o_redevances_deroga_dovuta | 1 |
| o_redevances_deroga_dovuta_all | 1 |
| redevances_deroga_dovuta_all_andamento | 1 |
| deroga_dovuta_all_andamento_del | 1 |
| derogando_ingiustificatamente_al_principio_generale | 1 |
| derogando_ingiustificatamente_al_principio_ivi | 1 |
| il_profilo_dell_allegata_deroga | 1 |
| profilo_dell_allegata_deroga_in | 1 |
| dell_allegata_deroga_in_materia | 1 |
| allegata_deroga_in_materia_tributaria | 1 |
| deroga_in_materia_tributaria_della | 1 |
| costituiscono_reddito_rappresenta_una_deroga | 1 |
| reddito_rappresenta_una_deroga_al | 1 |
| rappresenta_una_deroga_al_principio | 1 |
| una_deroga_al_principio_costituzionale | 1 |
| deroga_al_principio_costituzionale_dell | 1 |
| si_tratta_di_una_deroga | 1 |
| tratta_di_una_deroga_consistente | 1 |
| di_una_deroga_consistente_in | 1 |
| dunque_di_una_norma_derogatoria | 1 |
| di_una_norma_derogatoria_non | 1 |
| una_norma_derogatoria_non_può | 1 |
| norma_derogatoria_non_può_invocarsi | 1 |
| derogatoria_non_può_invocarsi_la | 1 |
| per_il_quale_in_deroga | 1 |
| il_quale_in_deroga_a | 1 |
| quale_in_deroga_a_quanto | 1 |
| agevolazione_fiscali_hanno_carattere_derogatorio | 1 |
| fiscali_hanno_carattere_derogatorio_e | 1 |
| hanno_carattere_derogatorio_e_quindi | 1 |
| carattere_derogatorio_e_quindi_la | 1 |
| derogatorio_e_quindi_la_loro | 1 |
| a_queste_disposizioni_reca_deroga | 1 |
| queste_disposizioni_reca_deroga_la | 1 |
| disposizioni_reca_deroga_la_normativa | 1 |
| reca_deroga_la_normativa_sulla | 1 |
| deroga_la_normativa_sulla_riscossione | 1 |
| o_processuale_integra_una_deroga | 1 |
| processuale_integra_una_deroga_irrazionale | 1 |
| integra_una_deroga_irrazionale_al | 1 |
| una_deroga_irrazionale_al_principio | 1 |
| deroga_irrazionale_al_principio_dell | 1 |
| impugnata_dalla_censura_di_deroga | 1 |
| dalla_censura_di_deroga_alla | 1 |
| censura_di_deroga_alla_legge | 1 |
| di_deroga_alla_legge_nazionale | 1 |
| deroga_alla_legge_nazionale_d | 1 |
| autorizza_il_legislatore_a_derogare | 1 |
| il_legislatore_a_derogare_alle | 1 |
| legislatore_a_derogare_alle_norme | 1 |
| a_derogare_alle_norme_statutarie | 1 |
| derogare_alle_norme_statutarie_che | 1 |
| art_e_quindi_non_deroga | 1 |
| e_quindi_non_deroga_in | 1 |
| quindi_non_deroga_in_proposito | 1 |
| non_deroga_in_proposito_all | 1 |
| deroga_in_proposito_all_art | 1 |
| pensionabile_bensì_di_una_deroga | 1 |
| bensì_di_una_deroga_a | 1 |
| di_una_deroga_a_questo | 1 |
| una_deroga_a_questo_presupposto | 1 |
| deroga_a_questo_presupposto_la | 1 |
| esempio_è_consentita_la_deroga | 1 |
| è_consentita_la_deroga_al | 1 |
| consentita_la_deroga_al_segreto | 1 |
| la_deroga_al_segreto_bancario | 1 |
| deroga_al_segreto_bancario_art | 1 |
| art_l_ottobre_in_deroga | 1 |
| l_ottobre_in_deroga_al | 1 |
| ottobre_in_deroga_al_principio | 1 |
| in_deroga_al_principio_art | 1 |
| deroga_al_principio_art_disp | 1 |
| dell_ammissione_alla_disciplina_derogatoria | 1 |
| ammissione_alla_disciplina_derogatoria_di | 1 |
| alla_disciplina_derogatoria_di_favore | 1 |
| disciplina_derogatoria_di_favore_non | 1 |
| derogatoria_di_favore_non_può | 1 |
| di_risparmio_con_parziale_deroga | 1 |
| risparmio_con_parziale_deroga_al | 1 |
| con_parziale_deroga_al_principio | 1 |
| parziale_deroga_al_principio_della | 1 |
| ogni_caso_salvo_alcune_deroghe | 1 |
| caso_salvo_alcune_deroghe_dalla | 1 |
| salvo_alcune_deroghe_dalla_stessa | 1 |
| alcune_deroghe_dalla_stessa_norma | 1 |
| deroghe_dalla_stessa_norma_indicate | 1 |
| disposizioni_contestate_non_conterrebbero_deroghe | 1 |
| contestate_non_conterrebbero_deroghe_al | 1 |
| non_conterrebbero_deroghe_al_segreto | 1 |
| conterrebbero_deroghe_al_segreto_bancario | 1 |
| deroghe_al_segreto_bancario_ma | 1 |
| fra_la_disciplina_sulle_deroghe | 1 |
| la_disciplina_sulle_deroghe_al | 1 |
| disciplina_sulle_deroghe_al_segreto | 1 |
| sulle_deroghe_al_segreto_bancario | 1 |
| deroghe_al_segreto_bancario_previste | 1 |
| all_adempimento_di_doveri_inderogabili | 1 |
| adempimento_di_doveri_inderogabili_di | 1 |
| di_doveri_inderogabili_di_solidarietà | 1 |
| doveri_inderogabili_di_solidarietà_primo | 1 |
| inderogabili_di_solidarietà_primo_fra | 1 |
| principio_che_può_essere_derogato | 1 |
| che_può_essere_derogato_soltanto | 1 |
| può_essere_derogato_soltanto_nei | 1 |
| essere_derogato_soltanto_nei_casi | 1 |
| derogato_soltanto_nei_casi_tassativamente | 1 |
| tributari_siano_configurati_come_deroghe | 1 |
| siano_configurati_come_deroghe_eccezionali | 1 |
| configurati_come_deroghe_eccezionali_e | 1 |
| come_deroghe_eccezionali_e_persino | 1 |
| deroghe_eccezionali_e_persino_sospette | 1 |
| doveri_inderogabili_di_solidarietà_sui | 1 |
| inderogabili_di_solidarietà_sui_quali | 1 |
| quelli_riferibili_al_dovere_inderogabile | 1 |
| riferibili_al_dovere_inderogabile_imposto | 1 |
| al_dovere_inderogabile_imposto_dall | 1 |
| dovere_inderogabile_imposto_dall_art | 1 |
| inderogabile_imposto_dall_art_della | 1 |
| non_contiene_una_espressa_deroga | 1 |
| contiene_una_espressa_deroga_a | 1 |
| una_espressa_deroga_a_quel | 1 |
| espressa_deroga_a_quel_principio | 1 |
| deroga_a_quel_principio_deve | 1 |
| dell_art_pone_una_deroga | 1 |
| art_pone_una_deroga_a | 1 |
| pone_una_deroga_a_tale | 1 |
| deroga_a_tale_principio_per | 1 |
| successivo_art_nella_suddetta_deroga | 1 |
| art_nella_suddetta_deroga_sono | 1 |
| nella_suddetta_deroga_sono_in | 1 |
| suddetta_deroga_sono_in_particolare | 1 |
| deroga_sono_in_particolare_ricompresi | 1 |
| dall_art_legge_dalla_deroga | 1 |
| art_legge_dalla_deroga_al | 1 |
| legge_dalla_deroga_al_principio | 1 |
| dalla_deroga_al_principio_di | 1 |
| reato_escluso_dalla_suddetta_deroga | 1 |
| escluso_dalla_suddetta_deroga_sia | 1 |
| dalla_suddetta_deroga_sia_di | 1 |
| suddetta_deroga_sia_di_gran | 1 |
| deroga_sia_di_gran_lunga | 1 |
| inclusione_o_meno_nella_deroga | 1 |
| o_meno_nella_deroga_al | 1 |
| meno_nella_deroga_al_principio | 1 |
| nella_deroga_al_principio_di | 1 |
| che_l_inclusione_nella_deroga | 1 |
| l_inclusione_nella_deroga_sub | 1 |
| inclusione_nella_deroga_sub_art | 1 |
| nella_deroga_sub_art_legge | 1 |
| deroga_sub_art_legge_consegue | 1 |
| in_cui_subordina_la_deroga | 1 |
| cui_subordina_la_deroga_al | 1 |
| la_deroga_al_principio_speciale | 1 |
| deroga_al_principio_speciale_della | 1 |
| che_giustifica_l_eccezionale_deroga | 1 |
| giustifica_l_eccezionale_deroga_al | 1 |
| l_eccezionale_deroga_al_principio | 1 |
| eccezionale_deroga_al_principio_posto | 1 |
| deroga_al_principio_posto_dal | 1 |
| art_c_p_tale_deroga | 1 |
| c_p_tale_deroga_all | 1 |
| p_tale_deroga_all_art | 1 |
| tale_deroga_all_art_cit | 1 |
| deroga_all_art_cit_con | 1 |
| c_p_ove_non_derogato | 1 |
| p_ove_non_derogato_dall | 1 |
| ove_non_derogato_dall_art | 1 |
| non_derogato_dall_art_cit | 1 |
| derogato_dall_art_cit_la | 1 |
| dello_speciale_regime_di_deroga | 1 |
| speciale_regime_di_deroga_all | 1 |
| regime_di_deroga_all_art | 1 |
| di_deroga_all_art_c | 1 |
| deroga_all_art_c_p | 1 |
| norma_l_art_di_deroga | 1 |
| l_art_di_deroga_all | 1 |
| art_di_deroga_all_art | 1 |
| di_deroga_all_art_che | 1 |
| deroga_all_art_che_a | 1 |
| che_prevedono_ipotesi_di_deroghe | 1 |
| prevedono_ipotesi_di_deroghe_incondizionate | 1 |
| ipotesi_di_deroghe_incondizionate_all | 1 |
| di_deroghe_incondizionate_all_art | 1 |
| deroghe_incondizionate_all_art_tra | 1 |
| qualche_modo_prevista_della_deroga | 1 |
| modo_prevista_della_deroga_al | 1 |
| prevista_della_deroga_al_principio | 1 |
| art_che_consente_in_deroga | 1 |
| che_consente_in_deroga_al | 1 |
| consente_in_deroga_al_principio | 1 |
| in_deroga_al_principio_di | 1 |
| stato_abrogato_ma_soltanto_derogato | 1 |
| abrogato_ma_soltanto_derogato_dalle | 1 |
| ma_soltanto_derogato_dalle_disposizioni | 1 |
| soltanto_derogato_dalle_disposizioni_dichiarate | 1 |
| derogato_dalle_disposizioni_dichiarate_illegittime | 1 |
| tale_regola_non_apporta_deroga | 1 |
| regola_non_apporta_deroga_l | 1 |
| non_apporta_deroga_l_art | 1 |
| apporta_deroga_l_art_n | 1 |
| deroga_l_art_n_del | 1 |
| suo_l_art_nel_derogare | 1 |
| l_art_nel_derogare_a | 1 |
| art_nel_derogare_a_quanto | 1 |
| nel_derogare_a_quanto_già | 1 |
| derogare_a_quanto_già_stabilito | 1 |
| è_titolare_ha_carattere_derogatorio | 1 |
| titolare_ha_carattere_derogatorio_in | 1 |
| ha_carattere_derogatorio_in_un | 1 |
| carattere_derogatorio_in_un_sistema | 1 |
| derogatorio_in_un_sistema_d | 1 |
| ragioni_giustificatrici_del_trattamento_derogatorio | 1 |
| giustificatrici_del_trattamento_derogatorio_costituisce | 1 |
| del_trattamento_derogatorio_costituisce_espressione | 1 |
| trattamento_derogatorio_costituisce_espressione_di | 1 |
| derogatorio_costituisce_espressione_di_una | 1 |
| apportano_un_evidente_illegittima_deroga | 1 |
| un_evidente_illegittima_deroga_al | 1 |
| evidente_illegittima_deroga_al_meccanismo | 1 |
| illegittima_deroga_al_meccanismo_introdotto | 1 |
| deroga_al_meccanismo_introdotto_dalla | 1 |
| l_estensione_delle_discipline_derogatorie | 1 |
| estensione_delle_discipline_derogatorie_quanto | 1 |
| delle_discipline_derogatorie_quanto_poi | 1 |
| discipline_derogatorie_quanto_poi_alla | 1 |
| derogatorie_quanto_poi_alla_asserita | 1 |
| tali_da_giustificare_la_deroga | 1 |
| da_giustificare_la_deroga_alle | 1 |
| giustificare_la_deroga_alle_regole | 1 |
| la_deroga_alle_regole_che | 1 |
| deroga_alle_regole_che_disciplinano | 1 |
| comunitarie_come_tali_non_derogabili | 1 |
| come_tali_non_derogabili_dall | 1 |
| tali_non_derogabili_dall_ordinamento | 1 |
| non_derogabili_dall_ordinamento_interno | 1 |
| derogabili_dall_ordinamento_interno_e | 1 |
| a_tale_regola_si_deroghi | 1 |
| tale_regola_si_deroghi_per | 1 |
| regola_si_deroghi_per_le | 1 |
| si_deroghi_per_le_nuove | 1 |
| deroghi_per_le_nuove_entrate | 1 |
| penale_regolata_con_disciplina_derogatoria | 1 |
| regolata_con_disciplina_derogatoria_dalla | 1 |
| con_disciplina_derogatoria_dalla_legislazione | 1 |
| disciplina_derogatoria_dalla_legislazione_doganale | 1 |
| derogatoria_dalla_legislazione_doganale_con | 1 |
| beni_mobili_salve_le_deroghe | 1 |
| mobili_salve_le_deroghe_positivamente | 1 |
| salve_le_deroghe_positivamente_previste | 1 |
| le_deroghe_positivamente_previste_possiede | 1 |
| deroghe_positivamente_previste_possiede_una | 1 |
| risultare_non_irragionevole_una_deroga | 1 |
| non_irragionevole_una_deroga_al | 1 |
| irragionevole_una_deroga_al_principio | 1 |
| una_deroga_al_principio_vigente | 1 |
| deroga_al_principio_vigente_in | 1 |
| repubblica_non_possono_introdurre_deroghe | 1 |
| non_possono_introdurre_deroghe_ai | 1 |
| possono_introdurre_deroghe_ai_principi | 1 |
| introdurre_deroghe_ai_principi_della | 1 |
| deroghe_ai_principi_della_presente | 1 |
| disponga_ex_professo_la_deroga | 1 |
| ex_professo_la_deroga_o | 1 |
| professo_la_deroga_o_l | 1 |
| la_deroga_o_l_abrogazione | 1 |
| deroga_o_l_abrogazione_ma | 1 |
| stessa_in_ragione_di_deroghe | 1 |
| in_ragione_di_deroghe_apportate | 1 |
| ragione_di_deroghe_apportate_nel | 1 |
| di_deroghe_apportate_nel_suo | 1 |
| deroghe_apportate_nel_suo_silenzio | 1 |
| assoluta_potendosene_profilare_la_derogabilità | 1 |
| potendosene_profilare_la_derogabilità_oltre | 1 |
| profilare_la_derogabilità_oltre_che | 1 |
| la_derogabilità_oltre_che_ad | 1 |
| derogabilità_oltre_che_ad_opera | 1 |
| configurato_come_eccezionale_e_derogatorio | 1 |
| come_eccezionale_e_derogatorio_sia | 1 |
| eccezionale_e_derogatorio_sia_rispetto | 1 |
| e_derogatorio_sia_rispetto_al | 1 |
| derogatorio_sia_rispetto_al_sistema | 1 |
| con_effetto_retroattivo_in_deroga | 1 |
| effetto_retroattivo_in_deroga_all | 1 |
| retroattivo_in_deroga_all_art | 1 |
| fatti_precedenti_in_ciò_derogando | 1 |
| precedenti_in_ciò_derogando_al | 1 |
| in_ciò_derogando_al_principio | 1 |
| ciò_derogando_al_principio_generale | 1 |
| derogando_al_principio_generale_dell | 1 |
| n_ha_consentito_di_derogare | 1 |
| ha_consentito_di_derogare_nella | 1 |
| consentito_di_derogare_nella_fissazione | 1 |
| di_derogare_nella_fissazione_del | 1 |
| derogare_nella_fissazione_del_canone | 1 |
| in_cui_quindi_qualsiasi_deroga | 1 |
| cui_quindi_qualsiasi_deroga_a | 1 |
| quindi_qualsiasi_deroga_a_tale | 1 |
| qualsiasi_deroga_a_tale_uniformità | 1 |
| deroga_a_tale_uniformità_di | 1 |
| art_comma_che_in_deroga | 1 |
| comma_che_in_deroga_alla | 1 |
| che_in_deroga_alla_disciplina | 1 |
| in_deroga_alla_disciplina_generale | 1 |
| deroga_alla_disciplina_generale_prevista | 1 |
| della_riscossione_anche_in_deroga | 1 |
| riscossione_anche_in_deroga_alle | 1 |
| anche_in_deroga_alle_singole | 1 |
| in_deroga_alle_singole_disposizioni | 1 |
| deroga_alle_singole_disposizioni_dello | 1 |
| successive_modifiche_salve_le_deroghe | 1 |
| modifiche_salve_le_deroghe_recate | 1 |
| salve_le_deroghe_recate_dalla | 1 |
| le_deroghe_recate_dalla_legge | 1 |
| deroghe_recate_dalla_legge_regionale | 1 |
| proprie_deliberazioni_anche_in_deroga | 1 |
| deliberazioni_anche_in_deroga_alle | 1 |
| anche_in_deroga_alle_disposizioni | 1 |
| in_deroga_alle_disposizioni_contrattuali | 1 |
| deroga_alle_disposizioni_contrattuali_su | 1 |
| commissione_abbia_in_concreto_derogato | 1 |
| abbia_in_concreto_derogato_alle | 1 |
| in_concreto_derogato_alle_pattuizioni | 1 |
| concreto_derogato_alle_pattuizioni_contrattuali | 1 |
| derogato_alle_pattuizioni_contrattuali_deve | 1 |
| detto_la_facoltà_di_derogare | 1 |
| la_facoltà_di_derogare_alle | 1 |
| facoltà_di_derogare_alle_disposizioni | 1 |
| di_derogare_alle_disposizioni_contrattuali | 1 |
| derogare_alle_disposizioni_contrattuali_e | 1 |
| potere_di_scegliere_di_derogare | 1 |
| di_scegliere_di_derogare_al | 1 |
| scegliere_di_derogare_al_diritto | 1 |
| di_derogare_al_diritto_a | 1 |
| derogare_al_diritto_a_favore | 1 |
| sufficienti_a_legittimare_le_deroghe | 1 |
| a_legittimare_le_deroghe_alla | 1 |
| legittimare_le_deroghe_alla_autoregolamentazione | 1 |
| le_deroghe_alla_autoregolamentazione_privata | 1 |
| deroghe_alla_autoregolamentazione_privata_denunciate | 1 |
| costituiscono_infatti_un_meccanismo_derogatorio | 1 |
| infatti_un_meccanismo_derogatorio_consentito | 1 |
| un_meccanismo_derogatorio_consentito_al | 1 |
| meccanismo_derogatorio_consentito_al_legislatore | 1 |
| derogatorio_consentito_al_legislatore_statale | 1 |
| tali_pronunce_che_la_deroga | 1 |
| pronunce_che_la_deroga_apportata | 1 |
| che_la_deroga_apportata_dalla | 1 |
| la_deroga_apportata_dalla_norma | 1 |
| deroga_apportata_dalla_norma_in | 1 |
| tributarie_rappresenta_un_meccanismo_derogatorio | 1 |
| rappresenta_un_meccanismo_derogatorio_rispetto | 1 |
| un_meccanismo_derogatorio_rispetto_al | 1 |
| meccanismo_derogatorio_rispetto_al_principio | 1 |
| derogatorio_rispetto_al_principio_della | 1 |
| quella_in_esame_le_deroghe | 1 |
| in_esame_le_deroghe_al | 1 |
| esame_le_deroghe_al_sistema | 1 |
| le_deroghe_al_sistema_del | 1 |
| deroghe_al_sistema_del_reddito | 1 |
| salvo_altrettante_ipotesi_di_deroga | 1 |
| altrettante_ipotesi_di_deroga_previste | 1 |
| ipotesi_di_deroga_previste_dal | 1 |
| di_deroga_previste_dal_legislatore | 1 |
| deroga_previste_dal_legislatore_tiene | 1 |
| costituiscono_un_meccanismo_di_deroga | 1 |
| la_regione_non_può_derogare | 1 |
| regione_non_può_derogare_alle | 1 |
| non_può_derogare_alle_statuizioni | 1 |
| può_derogare_alle_statuizioni_della | 1 |
| derogare_alle_statuizioni_della_medesima | 1 |
| senso_della_dilatazione_della_deroga | 1 |
| della_dilatazione_della_deroga_alla | 1 |
| dilatazione_della_deroga_alla_strategia | 1 |
| della_deroga_alla_strategia_di | 1 |
| deroga_alla_strategia_di_abbandono | 1 |
| eliminare_imperfezioni_imprecisioni_o_deroghe | 1 |
| imperfezioni_imprecisioni_o_deroghe_ai | 1 |
| imprecisioni_o_deroghe_ai_principi | 1 |
| o_deroghe_ai_principi_generali | 1 |
| deroghe_ai_principi_generali_che | 1 |
| cui_riporto_costituisce_una_deroga | 1 |
| riporto_costituisce_una_deroga_al | 1 |
| costituisce_una_deroga_al_principio | 1 |
| una_deroga_al_principio_per | 1 |
| deroga_al_principio_per_il | 1 |
| di_eguaglianza_potendo_essere_derogata | 1 |
| eguaglianza_potendo_essere_derogata_solamente | 1 |
| potendo_essere_derogata_solamente_mediante | 1 |
| essere_derogata_solamente_mediante_accordi | 1 |
| derogata_solamente_mediante_accordi_collettivi | 1 |
| limiti_di_tale_previsione_derogatoria | 1 |
| di_tale_previsione_derogatoria_chi | 1 |
| tale_previsione_derogatoria_chi_intenda | 1 |
| previsione_derogatoria_chi_intenda_procedere | 1 |
| derogatoria_chi_intenda_procedere_ad | 1 |
| impugnata_sostanziandosi_in_una_deroga | 1 |
| sostanziandosi_in_una_deroga_all | 1 |
| in_una_deroga_all_art | 1 |
| una_deroga_all_art_del | 1 |
| deroga_all_art_del_decreto | 1 |
| omogeneità_di_trattamento_in_deroga | 1 |
| di_trattamento_in_deroga_ai | 1 |
| trattamento_in_deroga_ai_principi | 1 |
| in_deroga_ai_principi_generali | 1 |
| deroga_ai_principi_generali_in | 1 |
| in_buona_sostanza_dalla_deroga | 1 |
| buona_sostanza_dalla_deroga_al | 1 |
| sostanza_dalla_deroga_al_principio | 1 |
| dalla_deroga_al_principio_generale | 1 |
| deroga_al_principio_generale_posto | 1 |
| siano_autorizzati_anche_in_deroga | 1 |
| autorizzati_anche_in_deroga_alle | 1 |
| anche_in_deroga_alle_vigenti | 1 |
| in_deroga_alle_vigenti_disposizioni | 1 |
| deroga_alle_vigenti_disposizioni_ad | 1 |
| affissioni_stabilendo_che_in_deroga | 1 |
| stabilendo_che_in_deroga_all | 1 |
| che_in_deroga_all_articolo | 1 |
| in_deroga_all_articolo_della | 1 |
| anno_comporta_altresì_la_deroga | 1 |
| comporta_altresì_la_deroga_espressamente | 1 |
| altresì_la_deroga_espressamente_disposta | 1 |
| la_deroga_espressamente_disposta_dalla | 1 |
| deroga_espressamente_disposta_dalla_norma | 1 |
| cui_i_comuni_possono_derogare | 1 |
| i_comuni_possono_derogare_solo | 1 |
| comuni_possono_derogare_solo_nella | 1 |
| possono_derogare_solo_nella_direzione | 1 |
| derogare_solo_nella_direzione_obbligata | 1 |
| scopo_di_consentire_la_deroga | 1 |
| di_consentire_la_deroga_che | 1 |
| consentire_la_deroga_che_sarebbe | 1 |
| la_deroga_che_sarebbe_preclusa | 1 |
| deroga_che_sarebbe_preclusa_alla | 1 |
| che_differisce_in_espressa_deroga | 1 |
| differisce_in_espressa_deroga_ancora | 1 |
| in_espressa_deroga_ancora_una | 1 |
| espressa_deroga_ancora_una_volta | 1 |
| deroga_ancora_una_volta_al | 1 |
| tratta_cioè_di_una_deroga | 1 |
| cioè_di_una_deroga_rispetto | 1 |
| di_una_deroga_rispetto_al | 1 |
| una_deroga_rispetto_al_criterio | 1 |
| deroga_rispetto_al_criterio_generale | 1 |
| funzioni_conferite_ma_tale_deroga | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
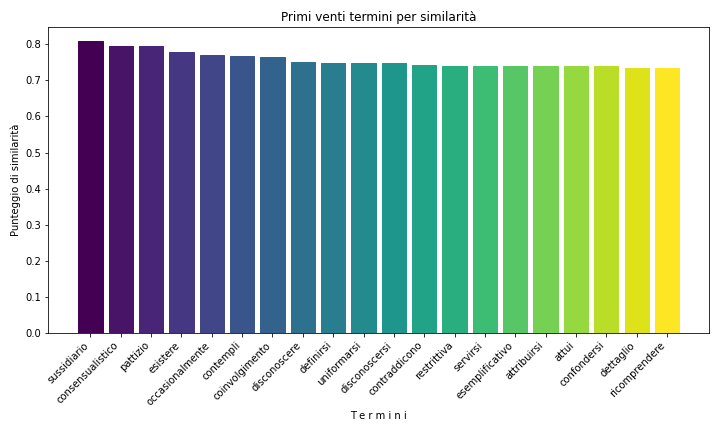
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 143 |
| 2013 | 129 |
| 2020 | 125 |
| 2010 | 123 |
| 2012 | 123 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2021 | 87 |
| 2022 | 86 |
| 2020 | 85 |
| 2013 | 80 |
| 1988 | 79 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 100 | 2.47770069375619 |
| Paolo Maria Napolitano | 93 | 2.30426164519326 |
| Aldo Carosi | 82 | 2.03171456888008 |
| Daria de Pretis | 82 | 2.03171456888008 |
| Giovanni Maria Flick | 82 | 2.03171456888008 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 66 | 2.80373831775701 |
| Aldo Carosi | 58 | 2.46389124893798 |
| Silvana Sciarra | 58 | 2.46389124893798 |
| Daria de Pretis | 56 | 2.37892948173322 |
| Luigi Mengoni | 54 | 2.29396771452846 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| deroga | 452 | 162 |
| deroghe | 98 | 1044 |
| derogare | 72 | 1406 |
| derogatorio | 40 | 2332 |
| derogatoria | 37 | 2489 |
| derogato | 31 | 2854 |
| derogando | 27 | 3117 |
| derogata | 14 | 4731 |
| derogatorie | 10 | 5666 |
| derogabile | 9 | 5990 |
| derogate | 8 | 6404 |
| derogabilità | 6 | 7363 |
| deroghi | 6 | 7363 |
| derogano | 5 | 8051 |
| derogati | 5 | 8051 |
| derogabili | 4 | 8945 |
| derogarvi | 3 | 10152 |
| derogherebbe | 3 | 10152 |
| derogandosi | 2 | 11932 |
| derogat | 2 | 11932 |
| deroghino | 2 | 11932 |
| derogandola | 1 | 14939 |
| derogante | 1 | 14939 |
| derogatori | 1 | 14939 |
| derogatrice | 1 | 14939 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| deroga | 205 | 113 |
| deroghe | 49 | 744 |
| derogare | 31 | 1233 |
| derogatorio | 25 | 1489 |
| derogato | 18 | 1976 |
| derogatoria | 16 | 2167 |
| derogando | 14 | 2411 |
| derogatorie | 4 | 5227 |
| deroghi | 4 | 5227 |
| derogabile | 3 | 5957 |
| derogabilità | 3 | 5957 |
| derogano | 3 | 5957 |
| derogata | 3 | 5957 |
| derogate | 3 | 5957 |
| derogabili | 2 | 7107 |
| derogarvi | 2 | 7107 |
| deroghino | 2 | 7107 |
| derogandola | 1 | 9191 |
| derogante | 1 | 9191 |
| derogati | 1 | 9191 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.