Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-09.txt | 26 | 26 | si è accennato , la difesa della regione ha dedotto preliminarmente l irricevibilità del ricorso perché notificato , nei termini | prescritti | , al presidente della giunta regionale , ma non all assessore per le finanze che ha emanato il provvedimento impugnato |
| 1957-116.txt | 1192 | 1192 | supplementi di imposta , entro termini determinati , e , in ogni altro caso , col rispetto del termine di | prescrizione | sia per l azione dello stato che per quella del contribuente ( artt . 136 , 140 , 141 , |
| 1957-116.txt | 1427 | 1427 | fatto acquiescenza alla richiesta di pagamento del supplemento di imposta e a quelli in cui danno sia decorso il periodo | prescrizionale | stabilito dall art . 136 della legge di registro per la proposizione dell azione di rimborso dell imposta che si |
| 1957-116.txt | 1529 | 1529 | che , in virtù di una sua assunta retroattività , annulli gli effetti caratteristici di un istituto quale quello della | prescrizione | , fondamentale dell ordinamento giuridico , non può essere egualmente emanata dal legislatore regionale . né maggior consistenza rivela la |
| 1957-116.txt | 1618 | 1618 | è consentito dall ordinamento giuridico che , sia nel caso di decadenza per la mancata opposizione che in quello di | prescrizione | dell azione , fa conseguire , per il semplice decorso del tempo , la definizione del rapporto per effetto appunto |
| 1957-116.txt | 1645 | 1645 | per il semplice decorso del tempo , la definizione del rapporto per effetto appunto della decadenza dall azione o della | prescrizione | del diritto . ogni altra deduzione o ragione rimane assorbita e non resta che dichiarare la illegittimità costituzionale del primo |
| 1957-30.txt | 1970 | 1970 | bombole , mediante l obbligo della presentazione all ente ( art . 1 della legge ) , con le dichiarazioni | prescritte | dall art . 2 della legge e dall art . 4 del regolamento e con gli adempimenti prescritti dall art |
| 1957-30.txt | 1988 | 1988 | le dichiarazioni prescritte dall art . 2 della legge e dall art . 4 del regolamento e con gli adempimenti | prescritti | dall art . 6 dello stesso regolamento . è pure da tenere presente che le bombole di fabbricazione anteriore al |
| 1957-41.txt | 784 | 784 | sostenere l avvenuta soppressione delle giurisdizioni speciali esistenti , bisognerebbe dimostrare , per altra via , l esistenza di una | prescrizione | del genere , implicita nel sistema . e però questa una dimostrazione che non si riesce a dare in modo |
| 1957-41.txt | 979 | 979 | dalla legge , il potere – che nello stesso tempo è dovere – della pubblica autorità di dare adempimento alle | prescrizioni | di legge . nel campo dell attività amministrativa , il decorso del tempo può solo facultare l organo gerarchico superiore |
| 1957-41.txt | 1011 | 1011 | del tempo può solo facultare l organo gerarchico superiore a sostituirsi a quello inferiore che non abbia adempiuto a quelle | prescrizioni | , salvo eventuali responsabilità amministrative o disciplinari a carico dell organo oscitante o inadempiente . nel campo costituzionale ciò è |
| 1957-41.txt | 1237 | 1237 | cessate le funzioni delle commissioni tributarie e che sia cessata nel parlamento la facoltà di provvedere a quanto era stato | prescritto | . di vero , è la particolare natura e la posizione del destinatario dell obbligo – e cioè il parlamento |
| 1958-60.txt | 22 | 22 | in diritto : la difesa della regione siciliana eccepisce la improcedibilità del ricorso , assumendo che , decorsi i termini | prescritti | dall art . 29 , secondo comma , dello statuto siciliano , la legge impugnata è stata promulgata e pubblicata |
| 1959-09.txt | 6735 | 6735 | trasferiti sui compratori . non è esatto , poi , che la legge in questione abbia superato i limiti della | prescrizione | e della cosa giudicata . la legge si è limitata a stabilire la misura di contributi in quanto fossero tuttora |
| 1959-09.txt | 6761 | 6761 | la legge si è limitata a stabilire la misura di contributi in quanto fossero tuttora dovuti , senza pregiudizio della | prescrizione | eventualmente verificatasi secondo le leggi applicabili a tale riguardo e di eventuali decisioni aventi l autorità della cosa giudicata . |
| 1960-56.txt | 1794 | 1794 | che all espropriato ( a quanto risulta da questa decisione e non è contestato ) non fu dato l avviso | prescritto | dall art . 124 del regolamento del 1938 , per presenziare agli accertamenti che l ufficio tecnico erariale effettuò riguardo |
| 1962-17.txt | 66 | 66 | giugno 1961 . rileva in proposito che in mancanza di notificazione o pubblicazione dell atto il termine di 60 giorni | prescritto | per l impugnativa dallo art . 39 , secondo comma , della legge 11 marzo 1953 , n . 87 |
| 1962-56.txt | 54 | 54 | settembre 1961 , mentre il ricorso è stato notificato il 27 dicembre 1961 , oltre il termine di giorni 60 | prescritto | dall art . 39 , secondo comma , della legge 11 marzo 1953 , n . 87 . sta in |
| 1963-104.txt | 94 | 94 | delega , essendosi in tutto uniformato alla pronuncia medesima , validamente e ritualmente invocata dall ente , sulla base delle | prescrizioni | dell art . 6 della legge stralcio . la corte ritiene non fondata tale eccezione . si può prescindere dallo |
| 1963-104.txt | 642 | 642 | 2 . – passando al merito , è da osservare che i rilievi formulati nell ordinanza circa la conformità alle | prescrizioni | del citato art . 6 degli accertamenti compiuti dal collegio dei periti e della deliberazione presa , in base agli |
| 1963-127.txt | 353 | 353 | sulla base di una delega ( quella contenuta nel decreto-legge del 1938 ) ormai decaduta , perché carente dei requisiti | prescritti | dall art . 76 . ma è da osservare che tale questione non trova alcun riscontro nell ordinanza di rimessione |
| 1966-80.txt | 419 | 419 | il tassativo disposto del precedente art . 347 . quando , come nella specie , l onere del previo pagamento | prescritto | dal citato art . 117 non riguarda solo la spesa di registrazione della sentenza , ma si riferisce anche al |
| 1967-155.txt | 425 | 425 | 2 di quest ultima legge , che ammette in via di sanatoria ai benefici fiscali le costruzioni iniziate nei termini | prescritti | dalla precedente legge regionale n . 2 del 1949 e non ultimati alla data del 31 dicembre 1953 , subordina |
| 1968-32.txt | 250 | 250 | diretti dava corso all azione penale solo dopo l accertamento dell imposta : con ciò impediva il decorso immediato della | prescrizione | ed evitava la possibilità di conflitto tra sentenza penale e accertamento , in altra sede , del rapporto tributario . |
| 1968-32.txt | 452 | 452 | altro , praticamente inidonea , nella sua pienezza , a trovare larga applicazione . infatti consentiva il decorso immediato della | prescrizione | penale ( piuttosto breve ) , col pericolo che questa , per lungaggini inerenti all accertamento del rapporto tributario , |
| 1968-32.txt | 501 | 501 | l art . 21 della legge 1929 , n . 4 , a cui s era derogato , impediva alla | prescrizione | di decorrere prima di quell accertamento ) : cosicché il mezzo scelto per perseguire immediatamente il colpevole rischiava spesso di |
| 1968-32.txt | 587 | 587 | art . 20 del codice di procedura penale , che anzi gli consentiva di sospendere il processo ( e la | prescrizione | ) per sottoporre ad altro giudice le questioni pregiudiziali relative a quel rapporto . in tali casi il risultato della |
| 1968-32.txt | 886 | 886 | severità verso gli evasori . ma , accertato che di fatto questa giustificazione veniva meno perché l immediato decorso della | prescrizione | poteva favorire , invece che colpire , l evasore mentre l efficacia del precetto era indebolita dal potere giudiziale di |
| 1969-106.txt | 109 | 109 | . secondo l ordinanza , l illegittimità dei decreti è prospettata sotto il profilo che , avendo la legge delegante | prescritto | , all art . 2 , come unico ed insostituibile criterio direttivo per la determinazione delle quote di scorporo quello |
| 1969-118.txt | 193 | 193 | come fa la legge di registro , estende agli altri condebitori in solido l effetto di ogni atto interruttivo della | prescrizione | compiuto da uno solo di essi . in modo che non è sostenibile che , in ordine alla diffusione di |
| 1969-118.txt | 581 | 581 | diritto di difesa e di quello alla tutela giurisdizionale . il modo di essere e il modo di operare della | prescrizione | , del quale l interruzione è una delle manifestazioni , attiene alla vicenda estintiva del diritto soggettivo , quindi alla |
| 1969-118.txt | 615 | 615 | estintiva del diritto soggettivo , quindi alla sorte di una situazione caratteristicamente materiale , non alla tutela giurisdizionale : la | prescrizione | infatti , prima che l azione estingue il diritto soggettivo ( art . 2934 , primo comma ) ; fa |
| 1969-150.txt | 1572 | 1572 | 1 luglio 1969 , n . 136 , non essere logico ritenere che , fino a quando non si emanino | prescrizioni | di coordinamento riguardo ad ipotesi astratte di incidenza dell interesse statale in una funzione regionale , ad una regione rimanga |
| 1969-39.txt | 170 | 170 | l inizio dell azione , nonché – deve intendersi – per la presentazione del reclamo , è quello stesso della | prescrizione | previsto nei richiamati artt . 2948 , 2955 e 2956 del codice civile ; per le controversie , invece , |
| 1969-39.txt | 413 | 413 | corte ritenne , nella sentenza n . 63 del 1966 , illegittimi gli articoli del codice civile in materia di | prescrizione | , nella parte in cui consentivano la decorrenza di essa nel corso di un rapporto di lavoro subordinato . anche |
| 1969-39.txt | 635 | 635 | che essi hanno assunto in conseguenza della sentenza della corte n . 63 del 1966 , escludente la decorrenza della | prescrizione | nel corso del rapporto di lavoro ) elimina ogni temuto elemento di coartazione della volontà del lavoratore ; e nemmeno |
| 1970-201.txt | 208 | 208 | rilevare che non sussiste identità di situazioni tra il soggetto tassabile in base al bilancio che , in ottemperanza alla | prescrizione | della norma impugnata e per conseguire l effetto della detrazione da essa assicurato , abbia regolarmente tenuto la registrazione cronologica |
| 1970-201.txt | 314 | 314 | uopo richieste . tutti i soggetti tassabili in base al bilancio si trovano quindi in posizione identica dinanzi alla predetta | prescrizione | normativa essendo a tutti riconosciuto uguale diritto alla detraibilità dal reddito delle somme pagate a terzi . vi è pertanto |
| 1970-201.txt | 501 | 501 | deducibilità delle somme pagate a terzi , dipende dalla regolare tenuta di apposite registrazioni cronologiche di tali spese nelle forme | prescritte | dal codice civile per i libri e le altre scritture contabili obbligatorie . adempimento questo che si appalesa di facile |
| 1970-201.txt | 562 | 562 | per gli uffici finanziari che vengono così posti in condizione di rilevare agevolmente , con precisione e rapidità , dalle | prescritte | registrazioni i nominativi dei soggetti , estranei all impresa , ai quali sono stati a qualsiasi titolo corrisposti dei compensi |
| 1970-201.txt | 613 | 613 | agli stessi pagati . si realizza in tale modo lo scopo della norma – fatto palese del resto dalle sue | prescrizioni | e dalle chiare indicazioni contenute nei lavori preparatori – che è quello di dare alla finanza non soltanto la dimostrazione |
| 1970-61.txt | 203 | 203 | davanti al pretore di milano , di aver tempestivamente redatto , ma di non essere in grado di esibire i | prescritti | foglietti bollati , perché ” quasi mai ” aveva ricevuto in restituzione dal convenuto la parte già a suo tempo |
| 1970-78.txt | 1878 | 1878 | di libertà economica posta nell art . 41 , primo comma , della costituzione . i limiti che possono essere | prescritti | a tale libertà ( secondo comma predetto art . 41 ) non debbono essere tali da renderne impossibile o estremamente |
| 1971-210.txt | 593 | 593 | credito al quale è legata e perdura fino a quando l obbligazione non sia estinta o per adempimento o per | prescrizione | . i termini di questa sono stabiliti , talvolta , per le singole imposte , dalle leggi speciali , ma |
| 1971-210.txt | 636 | 636 | mancanza di espressa disposizione – come nel caso della imposta straordinaria sul patrimonio – devono ritenersi applicabili le norme sulla | prescrizione | ordinaria come per qualsiasi altro diritto di credito del privato . con ciò , risulta dimostrata l inesattezza della affermazione |
| 1972-186.txt | 893 | 893 | giacché consente che l amministrazione finanziaria discrezionalmente e senza limite di tempo ( salvo quello stabilito per il maturare della | prescrizione | ) possa procrastinare la definitività dell accertamento del tributo di registro , impedendo quella esplicazione della tutela giurisdizionale che è |
| 1972-24.txt | 68 | 68 | oli da essi ottenuti , approvato con d.p.r . 22 dicembre 1954 , n . 1217 , contiene oltre a | prescrizioni | relative all attivazione delle fabbriche e delle raffinerie di oli di semi , alle licenze di esercizio , alla vigilanza |
| 1973-08.txt | 69 | 69 | sia dato corso all azione penale soltanto dopo l accertamento definitivo del tributo diretto , farebbe dipendere il decorso della | prescrizione | da un comportamento insindacabile – ” diligente , negligente o deliberato ” – dell amministrazione finanziaria . 2 . – |
| 1973-08.txt | 102 | 102 | – dell amministrazione finanziaria . 2 . – per quanto la questione sia formulata tenendo anche presente che il termine | prescrizionale | stabilito dalla legge speciale è diverso da quello stabilito dal codice penale , l oggetto dell attuale censura si incentra |
| 1973-08.txt | 172 | 172 | . 3 . – non vi è norma alcuna nella costituzione che faccia divieto al legislatore ordinario di fissare termini | prescrizionali | differenziati ( vedansi le sentenze n . 57 / 1962 e n . 10 / 1970 di questa corte ) |
| 1973-08.txt | 208 | 208 | 1970 di questa corte ) , sicché non rileva , ai fini della decisione , il tempo necessario per la | prescrizione | del reato ( contravvenzionale ) di omessa o infedele dichiarazione dei redditi ( se , cioè , di diciotto mesi |
| 1973-08.txt | 424 | 424 | . 806 ) venne discussa ed approvata sotto l imperio del codice zanardelli del 1889 , per il quale la | prescrizione | estingueva l azione penale e non il reato : col che , quando l azione penale non poteva essere promossa |
| 1973-08.txt | 451 | 451 | il reato : col che , quando l azione penale non poteva essere promossa ( o proseguita ) , la | prescrizione | rimaneva sospesa , per riprendere il suo corso dal giorno in cui cessava la causa sospensiva . ma , a |
| 1973-08.txt | 592 | 592 | anziché rifarsi alla disciplina delle pregiudiziali tipiche , con la sospensione del processo penale ( e , conseguentemente , della | prescrizione | ai sensi dell art . 159 cod . pen . ) , ha preferito subordinare l esercizio dell azione penale |
| 1973-08.txt | 644 | 644 | , pur se conduce ad una protrazione nel tempo del termine di inizio e , quindi , di scadenza della | prescrizione | , non è irragionevole , non solo e non tanto perché assicura uniformità di criteri , che trovano riscontro nell |
| 1973-08.txt | 739 | 739 | tecnica del relativo accertamento . ché se abusi e favoritismi dovessero ipotizzarsi , questi sarebbero realizzabili proprio se i termini | prescrizionali | decorressero dalla data della dichiarazione del contribuente , potendo l amministrazione finanziaria effettuare l accertamento al di là del tempo |
| 1973-08.txt | 764 | 764 | dichiarazione del contribuente , potendo l amministrazione finanziaria effettuare l accertamento al di là del tempo in cui matura la | prescrizione | . per di più , come è stato osservato dalla cassazione , il criterio scelto si risolve in una garanzia |
| 1973-47.txt | 728 | 728 | , n . 3 , del r.d . 17 agosto 1907 , n . 642 , deve contenere le indicazioni | prescritte | dal primo comma dell art . 23 della legge n . 87 del 1953 , con la specificazione dei motivi |
| 1973-56.txt | 749 | 749 | , per l inviolabilità del domicilio , l equiparazione all inviolabilità della libertà personale e l estensione delle stesse garanzie | prescritte | per la tutela di quest ultima ( art . 14 , secondo comma ) subiscono una deroga espressa , a |
| 1974-154.txt | 1412 | 1412 | altra parte , il principio della irrepetibilità dell imposta , di cui siasi verificata la riscossione nei modi e termini | prescritti | dalla legge , è oggetto di larga applicazione nel vigente diritto tributario , non soltanto nell ipotesi di amnistia o |
| 1974-162.txt | 851 | 851 | del resto , anche dall esame delle singole norme impugnate . infatti : a ) la sospensione dei termini di | prescrizione | e di decadenza ai fini degli adempimenti tributari , disposti dall art . 26 e la rimessione in termini per |
| 1974-175.txt | 2717 | 2717 | del sistema , nel senso che la norma non contrasti con altre vigenti nel medesimo ordinamento e non violi le | prescrizioni | di queste . l interpretazione dell art . 15 della legge n . 976 del 1957 nel senso di ritenere |
| 1974-214.txt | 175 | 175 | agosto 1936 , n . 1639 , di procedere alla notifica agli altri condebitori entro il più ampio termine di | prescrizione | . ciò , secondo il giudice a quo , determinerebbe la pratica impossibilità o comunque maggiori difficoltà per il contribuente |
| 1974-214.txt | 630 | 630 | stato notificato anziché entro il breve termine annuale di decadenza nel più ampio arco di tempo corrispondente al termine della | prescrizione | . orbene , i dubbi manifestati in proposito nell ordinanza di rinvio non appaiono giustificati e la questione non è |
| 1974-214.txt | 856 | 856 | del 30 settembre 1968 , diramata a seguito della sentenza n . 48 del 1968 di questa corte , ha | prescritto | agli uffici del registro di notificare l accertamento a tutti i soggetti passivi del rapporto tributario . e va aggiunto |
| 1975-174.txt | 441 | 441 | . 22 : lamentandosi , in sostanza , che , per l impossibilità di formare il collegio giudicante nei modi | prescritti | dall art . 15 , ed essendo tale impossibilità da far risalire a sua volta all insindacabile esercizio di una |
| 1976-180.txt | 436 | 436 | occasione di affermare che l intervento dei presidenti regionale e provinciali alle sedute del consiglio dei ministri non può considerarsi | prescritto | anche per gli atti legislativi ; ed in tal senso l invocata norma statutaria fu correttamente applicata al momento della |
| 1976-180.txt | 870 | 870 | : infatti , là dove questa colloca le province su un piano paritetico con il governo , ai fini del | prescritto | ” accordo ” circa la determinazione del quantum loro spettante , la impugnata norma del decreto delegato le degrada , |
| 1977-163.txt | 1741 | 1741 | della comunità ha da tempo emanato direttive , imponendo agli stati membri l obbligo di adeguare a quanto dalle stesse | prescritto | le disposizioni nazionali in materia di polizia sanitaria , al fine di spostare i relativi controlli verso gli stati membri |
| 1977-163.txt | 3115 | 3115 | anche l italia potrà ovviamente emanare provvedimenti di attuazione delle due direttive del 1972 , uniformandosi a quanto dalle medesime | prescritto | . del resto , già il regolamento n . 805 / 1968 prevedeva per le importazioni di carni l eventualità |
| 1977-63.txt | 1039 | 1039 | possa subordinare l esercizio dei diritti a controlli o condizioni , purché non vengano imposti oneri tali o non vengano | prescritte | modalità tali da rendere impossibile o estremamente difficile l esercizio del diritto di difesa o lo svolgimento dell attività processuale |
| 1979-101.txt | 180 | 180 | si formi il titolo esecutivo nei suoi confronti ; inoltre , il visto di esecutorietà dell intendente di finanza , | prescritto | perché il ruolo sia posto in riscossione , si atteggerebbe come controllo di mera legittimità e non di merito , |
| 1979-148.txt | 153 | 153 | dall amministrazione regionale , o dai comitati provinciali della caccia . nel tesserino , il cacciatore deve annotare le indicazioni | prescritte | dalla legge con riferimento ai giorni prescelti per la caccia , al numero dei capi abbattuti , e all ora |
| 1979-148.txt | 1505 | 1505 | quelli che l autorità centrale provvede a rimuovere con il provvedimento autorizzativo di sua competenza . il tesserino è anzi | prescritto | allo scopo di assicurare il rispetto del regime della caccia controllata , quale esso è configurato dalla normazione statale . |
| 1979-148.txt | 1536 | 1536 | controllata , quale esso è configurato dalla normazione statale . l adozione di tale regime , e così la stessa | prescrizione | del tesserino , sono dal citato testo unico del 1939 rimesse alla fonte regolamentare : non vi è allora dubbio |
| 1979-30.txt | 251 | 251 | o carburanti , anche denaturati , o lubrificanti , senza certificato di provenienza , nei casi in cui questo sia | prescritto | , o con certificato scaduto , falso o alterato , è punito , indipendentemente dal pagamento dell imposta evasa , |
| 1979-30.txt | 411 | 411 | passivi della incriminazione sono chi trasporta e chi fa trasportare olii , per i quali è ( o era ) | prescritto | il certificato di provenienza , e non gli evasori del debito tributario e , pertanto , la soddisfazione o la |
| 1980-56.txt | 1358 | 1358 | fatti che comportino la istituzione o la mutazione di posizioni anagrafiche , per i quali non siano state rese le | prescritte | dichiarazioni ( artt . 4 e 5 legge 24 dicembre 1954 , n . 1228 , e artt . 11 |
| 1980-96.txt | 2049 | 2049 | priva di fondamento , perché l art . 6 consente in ogni caso ai contribuenti che si conformino alle sue | prescrizioni | di ottenere o la definizione agevolata della controversia o la liquidazione dell imposta sulla base , forfettariamente maggiorata , del |
| 1981-176.txt | 294 | 294 | visita rientra nell ambito del divieto così configurato . il conflitto che qui sussiste tra la norma interna e la | prescrizione | comunitaria andrebbe risolto , si dice , secondo i criteri già enunciati in precedenti pronunzie di questa corte : e |
| 1981-176.txt | 746 | 746 | senza dover attendere o chiedere che esse siano rimosse con legge di abrogazione , o con altro procedimento all uopo | prescritto | dalla costituzione statale ( qual è , nell ordinamento italiano , quello che si conclude con la dichiarazione di illegittimità |
| 1981-176.txt | 1250 | 1250 | legge ( art . 101 cost . ) , finché questa non sia dichiarata illegittima dalla corte , nei modi | prescritti | per l esercizio del sindacato di costituzionalità ( artt . 134 e 136 cost . ) . nell ordinanza di |
| 1981-176.txt | 2848 | 2848 | , all art . 2 , che il diritto di statistica è abolito , sempre in quanto incompatibile con le | prescrizioni | comunitarie , dalla ” data di entrata in vigore ” della stessa legge . si vede in questa specie come |
| 1981-176.txt | 3086 | 3086 | adottare , fra le possibili interpretazioni della norma che sopprime il diritto di visita , quella conforme , sia alle | prescrizioni | degli organi della comunità , sia ai principi del nostro stesso ordinamento , che garantiscono la osservanza del trattato , |
| 1981-176.txt | 3166 | 3166 | diritto di visita è abolito – si è detto – in tutta quell area , nella quale , secondo le | prescrizioni | della c.e.e . , deve esserne esclusa l applicazione . nell ambito così definito , il congegno della abrogazione espressa |
| 1981-176.txt | 3460 | 3460 | contemplava tale onere pecuniario è soppressa sempre in ragione , oltre che nei limiti , della sua incompatibilità con le | prescrizioni | comunitarie : e dunque dal momento , al quale tale incompatibilità va fatta risalire dall interprete , come si è |
| 1981-177.txt | 1570 | 1570 | ad atteggiarsi nel senso di abbracciare tutta l area , nella quale l abolita misura fiscale risulta incompatibile con le | prescrizioni | comunitarie . nella legge del 1977 , è vero , si dice che il diritto di visita è soppresso per |
| 1981-177.txt | 1654 | 1654 | risultato sia imposto dalle stesse norme comunitarie , nelle quali è sancito il divieto del dazio doganale . è alle | prescrizioni | comunitarie , occorre ricordare , che il legislatore del 1977 vuole adeguarsi . tale è , dunque , la finalità |
| 1982-121.txt | 228 | 228 | decreto la dichiarazione deve essere corredata dalla documentazione relativa ” . interpretando questo onere di documentazione nel termine detto come | prescritto | a pena di decadenza ( e ciò in conformità all avviso più volte espresso in risoluzioni del ministero delle finanze |
| 1982-186.txt | 97 | 97 | persone fisiche ” ) , escludendo la detrazione dal reddito d impresa delle poste passive non registrate nelle scritture contabili | prescritte | ai fini fiscali e non imputate nel conto profitto e perdite , sia in contrasto con gli artt . 3 |
| 1982-186.txt | 239 | 239 | in presenza delle quali tali oneri sono deducibili : essi , infatti , devono risultare registrati nelle scritture contabili appositamente | prescritte | ai fini fiscali ( 3 c . ) ovvero imputati al conto profitti e perdite ( 2 c . ) |
| 1982-186.txt | 669 | 669 | ma , ciò detto , non può riconoscersi identità di situazione fra coloro i quali abbiano regolarmente osservato le cennate | prescrizioni | e coloro i quali , invece , a tali adempimenti si siano sottratti : anzi proprio in virtù del principio |
| 1982-186.txt | 861 | 861 | può essere dalla legge subordinato alla osservanza di taluni obblighi , come appunto avviene nella fattispecie , sulla base di | prescrizioni | non defatiganti od eccessive ma che , come si è detto corrispondono esattamente al comportamento che ogni titolare di impresa |
| 1982-243.txt | 1101 | 1101 | in ragione della eccezionalità della situazione ( entrata in vigore del nuovo processo tributario ) che ha reso ragionevole la | prescrizione | dell istanza di trattazione . e ciò non per la necessaria tutela del diritto di difesa dell erede , ma |
| 1982-243.txt | 1158 | 1158 | che ha accettato la successione è venuto a trovarsi , quando il d.p.r . n . 636 del 1972 ha | prescritto | la presentazione dell istanza di trattazione , in una posizione processuale identica a quella del suo dante causa originario ricorrente |
| 1982-257.txt | 1190 | 1190 | quindi un altra e decisiva ragione per fugare il sospetto che la scelta demandata all amministrazione resti esente dai vincoli | prescritti | dal testo costituzionale e così possa trasmodare in arbitrio . per concludere : la concessione della derivazione di acqua opera |
| 1982-51.txt | 123 | 123 | quibus , i quali sollecitano da questa corte – in buona sostanza – la formulazione di norma che estende la | prescrizione | ordinaria decennale all azione esecutiva individuale del fisco contro il terzo acquirente – immediato e mediato – dal titolare del |
| 1982-51.txt | 880 | 880 | termini delibatori che la presente sede rende necessari , permette di affermare che nella normativa dei tributi , la cui | prescrizione | estintiva aspirerebbero tribunale di milano e sezioni unite della cassazione estesa al tributo in esame , il terzo è tutelato |
| 1982-51.txt | 1137 | 1137 | , la ” causa ” della imposta straordinaria sul patrimonio non può non giustificare la mancata considerazione della incidenza della | prescrizione | sull azione espropriativa contro il terzo , di cui si sono fatti carico il legislatore per la imposta di registro |
| 1982-51.txt | 1237 | 1237 | ben giustificava l attribuzione al terzo della qualità di necessario contraddittore passivo non già l assoggettamento di detta azione a | prescrizione | diversa da quella estintiva del credito tributario , ove si consideri il carico di lavoro che – stante la generalità |
| 1982-89.txt | 214 | 214 | nell art . 50 l azione penale ha corso dopo che l accertamento dell imposta è divenuto definitivo e la | prescrizione | del reato è sospesa fino alla stessa data ” . la cassazione , respingendo la interpretazione restrittiva del detto ultimo |
| 1982-96.txt | 424 | 424 | novembre 1957 , n . 1307 ) – avrebbe infatti , secondo le società promotrici del giudizio a quo , | prescritto | la puntuale identità delle aliquote gravanti rispettivamente sul prodotto nazionale e su quello importato , a norma della seguente clausola |
| 1982-96.txt | 1064 | 1064 | del gatt – dimostrerebbe che il regime dettato nel 1958 implicava un aggravio sul prodotto importato , incompatibile con le | prescrizioni | dell accordo internazionale . b ) analogo ordine di rilievi è avanzato con più diffusa motivazione nell ordinanza di rinvio |
| 1982-96.txt | 2818 | 2818 | sia a favore del prodotto interno , sia a svantaggio del cotone straniero . il che dimostra come il risultato | prescritto | dal gatt sia necessariamente quello , sopra indicato , della complessiva parità del carico tributario , che si può conseguire |
| 1982-96.txt | 4910 | 4910 | è stato , come si diceva , tenuto in considerazione dal governo , sempre nel dichiarato proposito di osservare le | prescrizioni | del gatt , con l inserire nel testo del citato decreto legge la norma , che esonerava il prodotto interno |
| 1983-239.txt | 665 | 665 | venale al compimento del decennio ( art . 6 , 5 co . ) . più in particolare ancora è | prescritto | : che ” per i trasferimenti assoggettati all imposta sul valore aggiunto si assumono quale valore finale o iniziale i |
| 1983-310.txt | 1399 | 1399 | stessa commissione si riferisce alla irrogazione della medesima pena per avere i ricorrenti presentato la dichiarazione anzidetta non con il | prescritto | mod . 770 , ma con il mod . 740 . le ordinanze emesse il 3 aprile 1978 , il |
| 1984-133.txt | 5119 | 5119 | . , per essere l obbligo contributivo fatto dipendere dalla mera appartenenza a una categoria professionale , anziché , come | prescritto | dal cennato precetto costituzionale , dalla capacità contributiva ( ordinanza del pretore di fermo e ordinanze del pretore di napoli |
| 1984-139.txt | 4844 | 4844 | e il prevalente indirizzo dottrinale , vanno considerati esauriti anche i rapporti rispetto ai quali sia decorso il termine di | prescrizione | o di decadenza previsto dalla legge per l esercizio di diritti ad essi relativi . ma quando , come nell |
| 1984-154.txt | 909 | 909 | esame del parlamento ( camera , n . 560 della ix legislatura ) , in base alla quale verrebbero appunto | prescritti | ” il diploma di scuola media superiore e un esperienza quinquennale nelle materie giuridiche o tributarie ” . con tutto |
| 1984-238.txt | 77 | 77 | , venne disposta a favore dell amministrazione finanziaria e dei contribuenti la proroga al 30 giugno 1974 dei termini di | prescrizione | e di decadenza in materia di tasse e di imposte indirette sugli affari , che sarebbero scaduti nel periodo di |
| 1984-238.txt | 406 | 406 | , n . 576 , concernente disposizioni in materia di imposte sui redditi e sulle successioni , i termini di | prescrizione | e di decadenza prorogati al 31 dicembre 1975 dal citato decreto del 1974 n . 237 e dalla relativa legge |
| 1984-238.txt | 457 | 457 | inoltre , col secondo comma dello stesso articolo venne stabilita la sospensione per un anno dei termini in materia di | prescrizione | e di decadenza ” in corso ” alla data di entrata in vigore della legge e scadenti tra il 1 |
| 1984-238.txt | 719 | 719 | l art . 1 , primo comma , d.l . 10 dicembre 1976 n . 798 ” i termini di | prescrizione | e di decadenza prorogati al 31 dicembre 1976 dall art . 19 , primo comma , della citata legge n |
| 1984-238.txt | 1009 | 1009 | partire dall entrata in vigore della legge n . 576 del 1975 ; c ) l unificazione dei termini delle | prescrizioni | e decadenze anche per i ricorsi avanti alle commissioni e , per le impugnazioni , per tutti gli atti le |
| 1984-238.txt | 1099 | 1099 | comma della legge 2 dicembre 1975 , n . 576 , limitando la sospensione per un anno dei termini di | prescrizione | e di decadenza solo a quelli ” in corso ” alla data di entrata in vigore della legge stessa e |
| 1984-238.txt | 1173 | 1173 | col primo comma dell art . 19 stesso , il quale , infatti , dispone la proroga dei termini di | prescrizione | e di decadenza già precedentemente prorogati portandoli al 31 dicembre 1976 , per cui i termini stessi rimarrebbero sempre in |
| 1984-239.txt | 2405 | 2405 | secondo le quali è ebreo chiunque sia nato da madre ebrea , o sia stato accolto nell ebraismo con i | prescritti | atti rituali . 7 . – alla luce di quanto precede , palese è il contrasto della norma in esame |
| 1985-113.txt | 1005 | 1005 | dell indebito , subordini alla prova della mancata traslazione su altri soggetti il rimborso di diritti riscossi in difformità dalle | prescrizioni | del diritto comunitario e non sottoponga , invece , alla medesima condizione il rimborso delle tasse interne indebitamente percette ad |
| 1985-113.txt | 1277 | 1277 | pronunzia in parola , va infine ricordato , la legge nazionale che non conforma il regime del rimborso alle suddette | prescrizioni | in materia di prova , viola il diritto comunitario anche quando essa eviti di offendere il principio di non discriminazione |
| 1985-139.txt | 342 | 342 | , i consigli comunali di arco e di trento , dopo avere approvato i rispettivi regolamenti di gestione , come | prescritto | dalla legge impugnata , stabilivano l ammontare concreto delle singole rette . senonché , rifiutandosi un cospicuo numero di fruitori |
| 1985-156.txt | 1263 | 1263 | l autorità di fissare una scadenza può anche prorogarla ) ha pur sempre effettuato le proprie valutazioni nel rispetto delle | prescrizioni | dettate dall art . 76 della costituzione . né tale facoltà di valutazione discrezionale del legislatore delegante viene meno nell |
| 1985-58.txt | 292 | 292 | dicembre 1972 e istituiscono perciò , in presenza del fenomeno della svalutazione monetaria , un prelievo fiscale privo dei requisiti | prescritti | dalla disposizione costituzionale per ultima assunta a parametro . 4 . – la pur complessa questione è manifestamente infondata . |
| 1986-178.txt | 806 | 806 | – giudice istituzionalmente competente a decidere al riguardo – ha ampiamente motivato nell ordinanza di rimessione , così assolvendo alla | prescrizione | dell art . 23 della legge 11 marzo 1953 , n . 87 . viceversa , va dichiarata l inammissibilità |
| 1986-178.txt | 879 | 879 | in riferimento agli artt . 3,38 e 53 cost . senza alcuna motivazione sulla rilevanza nel giudizio a quo delle | prescrizioni | contenute in tale norma , riguardante la determinazione della misura della ritenuta d acconto alla fonte sui redditi di lavoro |
| 1986-191.txt | 1111 | 1111 | quinto comma dello stesso articolo , ad un decreto del ministro delle finanze , da emanarsi secondo le modalità ivi | prescritte | ; quello adottato nella specie ( d.m . 29 novembre 1978 ) prevede , infatti , al n . 16 |
| 1986-212.txt | 1285 | 1285 | quale eccezione , che deve trovare nella legge razionale e oggettivo fondamento . del resto , le modalità di accertamento | prescritte | nel d.p.k . 29 settembre 1973 n . 600 e il numero sempre crescente delle infrazioni penalmente sanzionate dimostrano chiaramente |
| 1986-221.txt | 226 | 226 | legittimità costituzionale , sorta nell esame del merito della opposizione del credito italiano , omettendo di considerare l eccezione di | prescrizione | del diritto dell inail , sol disattendendo la quale potevasi accedere rite et reote al merito . 20 . 3 |
| 1986-271.txt | 4577 | 4577 | offerto dall art . 1 della l . 16 gennaio 1981 , n . 9 , che proroga i termini | prescritti | per la trasformazione delle riserve e ne facilita il compimento . sussiste , infine , l accomunamento in una unica |
| 1987-156.txt | 849 | 849 | tabelle ed il raggruppamento degli atti e fatti imponibili per i quali non sussistessero ragioni di discriminazione . le suddette | prescrizioni | normative , come si è premesso , concernono inequivocabilmente anche la più volte citata direttiva comunitaria , per la cui |
| 1987-156.txt | 1098 | 1098 | , in relazione a quanto sopra già ricordato , avendo provveduto la legge del 1971 a fissare adeguatamente , i | prescritti | principi e criteri direttivi . pertanto il sollevato dubbio di legittimità costituzionale risulta non fondato . 4 . – neppure |
| 1987-156.txt | 1648 | 1648 | n . 335 del 1969 vieta agli stati membri di sottoporre ad alcuna imposizione tributaria detta emissione . nonostante tale | prescrizione | comunitaria , la successiva legge nazionale ( d.p.r . n . 634 del 1972 con la relativa tariffa di cui |
| 1987-214.txt | 1011 | 1011 | offerto dall art . 1 della l . 16 gennaio 1981 , n . 9 , che proroga i termini | prescritti | per la trasformazione delle riserve e ne facilita il compimento . sussiste , infine , l accomunamento in una unica |
| 1987-61.txt | 850 | 850 | sull esatto e corretto esercizio della deroga . l avvocatura generale dello stato ha sostenuto che l adempimento delle rigorose | prescrizioni | finalistiche si deve considerare soddisfatto dall originaria destinazione degli aumenti in questione all erario dello stato , per far fronte |
| 1987-61.txt | 4010 | 4010 | speciale e delle relative norme di attuazione in materia finanziaria . l elemento deliberativo diretto da parte della regione , | prescritto | dall art . 36 st . – nel quale si esprimono in modo pregnante l affermazione dell autonomia e il |
| 1987-61.txt | 4109 | 4109 | già occupati ( cfr . nn . 4 e 5 ) . accanto all elemento della ” deliberazione diretta “ | prescritto | – in corrispondenza con l art . 36 st . – dall art . 2 cit . , l art |
| 1987-70.txt | 1058 | 1058 | , contrassegnati , l una , da un elemento sostanziale ( somma da corrispondere ) ; l altro , dalla | prescrizione | di una garanzia , consistente nella partecipazione della regione al procedimento attraverso l espressione di un parere . si è |
| 1988-123.txt | 1450 | 1450 | non irragionevole della sua discrezionalità , si è inteso garanti-re agli enti interessati , con l obbiettivo di conseguire il | prescritto | pareggio di bilancio , una dotazione globale in relazione alle complessive necessità debitamente rappresentate dagli enti medesimi , lasciando all |
| 1988-123.txt | 1585 | 1585 | . 336 del 1970 e 6 1 . n . 824 del 1971 . dalla esclusione dell asserita violazione della | prescrizione | costituzionale sull obbligo della copertura finanziaria , consegue altresì l infondatezza delle censure delle norme menzionate in relazione agli artt |
| 1988-448.txt | 513 | 513 | 1929 ) che non contiene , contrariamente a quanto asserisce con argomenti peraltro non persuasivi la regione ricorrente , alcuna | prescrizione | sul punto . il ricorso per conflitto finisce allora per investire , attraverso l atto negativo del ministro delle finanze |
| 1989-428.txt | 800 | 800 | in alcun modo da quella dei contribuenti nazionali . risulta , così , rispettato l omogeneo , unitario trattamento , | prescritto | nei confronti di tutti i cittadini , in conformità del principio affermato da questa corte nella citata sentenza n . |
| 1989-82.txt | 791 | 791 | della dichiarazione , da parte del sostituto stesso ( mod . 770 ) , ad ufficio incompetente entro il termine | prescritto | , ma fatta pervenire da questo ufficio a quello competente dopo la scadenza di tale termine . ci si duole |
| 1989-82.txt | 844 | 844 | sanzione meno grave ( nel caso che la trasmissione all ufficio competente avvenga entro il mese dalla scadenza del termine | prescritto | ) venga fatto dipendere esclusivamente dal comportamento dell ufficio cui tale dichiarazione sia stata erroneamente presentata e non da quello |
| 1989-83.txt | 677 | 677 | ) che pur affrontavano analoghe questioni – della dichiarazione presentata tardivamente , ma entro il mese dalla scadenza del termine | prescritto | . come si è riferito in precedenza il giudice a quo lamenta che le norme denunciate prevedano l assoggettamento alla |
| 1989-83.txt | 912 | 912 | è diversa dalla ipotesi della dichiarazione ugualmente tardiva ma non accompagnata dal previo versamento delle somme dovute ( nei termini | prescritti | ) , la invocata graduazione della sanzione suppone necessariamente l intervento del legislatore , mancando alla corte allo stato ogni |
| 1991-105.txt | 379 | 379 | stato emanato il d.p.r . 28 gennaio 1988 , n . 43 , il quale all art . 61 ha | prescritto | che i compensi , le commissioni e i rimborsi spettanti al concessionario , sono quantificati per ciascun ambito territoriale , |
| 1991-105.txt | 1374 | 1374 | 3 , n . 3 , della l . reg . n . 19 . al contrario di quanto è | prescritto | per le ora dette erogazioni , l indennità prevista dalla legge regionale non fa riferimento ai ” limiti ” già |
| 1991-168.txt | 213 | 213 | 1971 n . 825 ( ” delega al governo della repubblica per la riforma tributaria ) aveva tra l altro | prescritto | , all art . 7 , che la disciplina dell imposta di registro e di bollo dovesse essere riveduta dando |
| 1991-168.txt | 469 | 469 | . 26 aprile 1986 n . 131 ) il legislatore ha rimosso tale imposizione , dando infine attuazione alla menzionata | prescrizione | della direttiva comunitaria ; ed infatti l art . 4 della parte prima della tariffa allegata al d.p.r . n |
| 1991-168.txt | 592 | 592 | più favorevoli ai contribuenti in esso contenute , ma l ha condizionata alla sussistenza di determinati presupposti ; ha infatti | prescritto | che tali disposizioni – tra le quali indubbiamente rientra anche l art . 4 cit . nella parte che interessa |
| 1991-168.txt | 854 | 854 | 825 del 1971 ) occorre preliminarmente valutare l incidenza dell ulteriore e diverso contrasto tra la medesima norma e la | prescrizione | della direttiva comunitaria suddetta al fine di verificare se il giudice a quo avesse dovuto , o meno , fare |
| 1991-168.txt | 1902 | 1902 | interno non conforme a detto articolo ” . pertanto la diretta applicabilità , in tutto od in parte , delle | prescrizioni | delle direttive comunitarie non discende unicamente dalla qualificazione formale dell atto fonte , ma richiede ulteriormente il riscontro di alcuni |
| 1991-168.txt | 1927 | 1927 | discende unicamente dalla qualificazione formale dell atto fonte , ma richiede ulteriormente il riscontro di alcuni presupposti sostanziali : la | prescrizione | deve essere incondizionata ( sì da non lasciare margine di discrezionalità agli stati membri nella loro attuazione ) e sufficientemente |
| 1991-168.txt | 2002 | 2002 | stato destinatario – nei cui confronti ( e non già nei confronti di altri ) il singolo faccia valere tale | prescrizione | – deve risultare inadempiente per essere inutilmente decorso il termine previsto per dar attuazione alla direttiva . la ricognizione in |
| 1991-168.txt | 2274 | 2274 | europee del 17 luglio 1969 ( concernente le imposte indirette sulla raccolta di capitali ) pone agli stati membri una | prescrizione | incondizionata ( perché non lascia margine di discrezionalità ai legislatori nazionali escludendo in ogni caso la tassazione dell emissione di |
| 1991-181.txt | 233 | 233 | prefigurata dalla legge stessa ( art . 10 , primo comma ) . i principi e i criteri direttivi , | prescritti | per la riforma nel suo complesso , costituiscono quindi un preciso quadro di riferimento all interno del quale deve coerentemente |
| 1991-194.txt | 302 | 302 | ipotesi autonoma di pensione avente finalità di riconoscimento e di premio nei confronti dei cittadini che hanno adempiuto il dovere | prescritto | dall art . 4 , secondo comma , cost . con una partecipazione assidua alle attività della produzione sociale , |
| 1991-494.txt | 80 | 80 | – nella parte in cui non prevede in via generale la possibilità di chiedere , entro il termine decennale della | prescrizione | ordinaria , la riliquidazione , secondo i più favorevoli criteri da essa adottati , dell irpef sulle indennità di fine |
| 1991-494.txt | 460 | 460 | decadenza , entro diciotto mesi dalla data in cui la ritenuta è stata operata – vanificherebbe il principio generale della | prescrizione | decennale , nonché il diritto di difesa ; e ) se gli artt . 12 , 13 e 14 del |
| 1991-494.txt | 1318 | 1318 | costituzione , in quanto non ha previsto in via generale la possibilità di chiedere , entro il termine decennale di | prescrizione | ordinaria , la riliquidazione , secondo i più favorevoli criteri da essa adottati , dell irpef sulle indennità di fine |
| 1992-144.txt | 1922 | 1922 | orbene , dalla lettura congiunta e coordinata degli artt . 3 e 5 emerge un presupposto reddituale articolato in singole | prescrizioni | di dettaglio delle quali è necessaria una reductio ad unum per verificarne la compatibilità con il canone della ragionevolezza desumibile |
| 1992-177.txt | 148 | 148 | ( con decreto del ministro delle finanze ) a propria discrezione e senza alcuna limitazione i termini di decadenza e | prescrizione | stabiliti dalla legge per l esercizio dei suoi diritti e scadenti nel periodo di mancato o irregolare funzionamento degli uffici |
| 1992-177.txt | 208 | 208 | uffici finanziari non fossero in grado di funzionare regolarmente a causa di eventi di carattere eccezionale , i termini di | prescrizione | e di decadenza , nonché quelli di adempimento di obbligazioni e di formalità previsti dalle norme riguardanti le imposte e |
| 1992-177.txt | 374 | 374 | e successivamente riscritta dalla legge 25 ottobre 1985 n . 592 ( modifiche alle norme sulla proroga dei termini di | prescrizione | e decadenza per il mancato irregolare funzionamento degli uffici finanziari ) , che ha ripristinato l originaria formulazione dell art |
| 1992-177.txt | 601 | 601 | dal tema dell ordinanza di rimessione – la coerenza e ragionevolezza in sé della previsione della proroga dei termini di | prescrizione | e decadenza come conseguenza di un provvedimento accertativo del mancato od irregolare funzionamento degli uffici finanziari , la questione di |
| 1992-177.txt | 689 | 689 | di riscossione dell amministrazione medesima , ma anche i termini di adempimento delle obbligazioni tributarie dei contribuenti e di altre | prescrizioni | a carattere formale poste a carico degli stessi . quindi la proroga è bilateralmente orientata nel senso che opera sia |
| 1992-467.txt | 535 | 535 | associazioni che si affermano come tali , determinando un ulteriore profilo di irragionevolezza , occorre preliminarmente precisare il contenuto delle | prescrizioni | normative prese in esame , con riferimento tanto alla disciplina fiscale quanto a quella di derivazione bilaterale adottata per regolamentare |
| 1993-05.txt | 294 | 294 | disposizione già contenuta nell art . 21 , ultimo comma , legge n . 4 del 1929 ) ; tale | prescrizione | – come già ritenuto da questa corte con sentenza n . 258 del 1991 riguardo alla analoga disposizione dettata dall |
| 1993-07.txt | 1026 | 1026 | riferimento alla ” remunerazione ” in genere – citato art . 61 , terzo comma , seconda proposizione – è | prescritto | doversi tenere conto ” dell indice di morosità e di quello di inesigibilità ” ) . e pertanto la questione |
| 1993-102.txt | 1887 | 1887 | così come in materia di iva ( v . ord . 22 del 1992 ) ; d altra parte la | prescrizione | del carattere progressivo dell imposizione fiscale prevista dall art . 53 cost . riguarda il sistema tributario nel suo complesso |
| 1993-283.txt | 1357 | 1357 | rivela non pertinente giacché il canone della redazione del progetto di legge ” in articoli ” , da tale norma | prescritto | , riguarda l iniziativa popolare delle leggi – dalla scarna motivazione dell ordinanza non risulta con chiarezza se il giudice |
| 1993-283.txt | 2027 | 2027 | censura di inadeguatezza dell indennizzo . tutti però si riconducono e si saldano nella prospettazione secondo cui risulterebbe violata la | prescrizione | del terzo comma dell art . 42 della costituzione che consente l espropriazione per pubblica utilità solo ” salvo indennizzo |
| 1994-355.txt | 858 | 858 | un interpretazione correttiva , atta a ricondurre la norma a sistema , dal momento che i vincoli e i limiti | prescritti | apportano un evidente , illegittima deroga al meccanismo introdotto dalla norma di attuazione statutaria . va dunque dichiarata l illegittimità |
| 1994-360.txt | 349 | 349 | ma statuisce , altresì , la decadenza dalla azione giudiziaria ove non si sia agito in via amministrativa nei termini | prescritti | . di conseguenza , la tutela , di cui agli artt . 24 e 113 della costituzione , verrebbe ad |
| 1995-309.txt | 260 | 260 | gli artt . 3 e 24 della costituzione , ” stante la connessa aleatorietà del recupero determinata dai brevi termini | prescrizionali | e dalle complesse formalità di rito ” . 2 . – i giudizi , in quanto promossi con ordinanze di |
| 1996-127.txt | 1542 | 1542 | , comportando l inquadramento in qualifiche superiori di personale che era stato escluso dai concorsi perché privo di un requisito | prescritto | dalla legge regolatrice ( legge regionale n . 21 del 1986 ) , e cioè quello dell inquadramento nei ruoli |
| 1996-127.txt | 1841 | 1841 | che , essendo in possesso , alla data di entrata in vigore della predetta legge , del diploma di laurea | prescritto | dall art . 1 , lettera a ) , della legge regionale 9 maggio 1986 , n . 21 , |
| 1996-225.txt | 656 | 656 | in prosieguo le condizioni applicative , con la puntuale dichiarazione dei cespiti e l integrale pagamento del tributo , alle | prescritte | scadenze . 3 . 3 . – anche la considerazione della ratio legis conduce all identico risultato ermeneutico . le |
| 1998-111.txt | 1238 | 1238 | possa subordinare l esercizio dei diritti a controlli e condizioni , purché non vengano imposti oneri tali o non vengano | prescritte | modalità tali da rendere impossibile o estremamente difficile l esercizio del diritto di difesa o lo svolgimento di attività processuale |
| 2000-507.txt | 7512 | 7512 | programmazione . secondo le ricorrenti lo stato potrebbe in tal modo imporre soppressioni , fusioni o trasformazioni , o altre | prescrizioni | organizzative , nei confronti di strutture regionali , omettendo procedure di raccordo , e comprimendo l autonomia organizzativa regionale . |
| 2002-375.txt | 366 | 366 | incremento di valore degli immobili ) , siano altresì sospesi , sino al 31 dicembre 1993 , i termini di | prescrizione | e di decadenza riguardanti l accertamento e la riscossione delle imposte complementari e suppletive ( ad eccezione dei termini di |
| 2002-375.txt | 964 | 964 | contribuenti che si sarebbero avvalsi del condono , con conseguenti rischi di disservizio e di decorrenza degli ordinari termini di | prescrizione | e di decadenza della pretesa fiscale . per fronteggiare questa eccezionale e transitoria situazione , il legislatore è intervenuto sui |
| 2002-375.txt | 1147 | 1147 | fondata la questione di legittimità costituzionale della disciplina che prevede la possibilità di proroga dei termini di decadenza e di | prescrizione | nel caso di mancato o irregolare funzionamento degli uffici finanziari , affermando in particolare che l attività di accertamento e |
| 2002-375.txt | 1232 | 1232 | . anche la sentenza n . 238 del 1984 , relativa ad un ipotesi di proroga legale dei termini di | prescrizione | e decadenza correlata alla soppressione di numerosi uffici del registro ed alla ristrutturazione di altri ) . pertanto – come |
| 2002-375.txt | 1268 | 1268 | ) . pertanto – come si è ritenuto che non sia costituzionalmente illegittima la facoltà di proroga dei termini di | prescrizione | e decadenza in caso di accertato disservizio degli uffici finanziari – analogamente deve considerarsi immune da censure una disposizione , |
| 2002-375.txt | 1467 | 1467 | possono essere previste discipline diverse sicché rientra nella discrezionalità del legislatore adattare ai vari tributi istituti comuni , quali la | prescrizione | e la decadenza della pretesa fiscale , per cui eventuali differenze di regolamentazione non vulnerano di per sé sole l |
| 2002-375.txt | 1542 | 1542 | art . 57 della legge n . 413 del 1991 ) , e per altre la sospensione dei termini di | prescrizione | e decadenza per l accertamento e la riscossione ( secondo periodo del medesimo comma 2 dell art . 57 ) |
| 2002-520.txt | 741 | 741 | decisione l esclusione della validità del deposito del ricorso tributario a mezzo del servizio postale , ancorché pervenga nei termini | prescritti | . di conseguenza , non può porsi in dubbio la ammissibilità delle questioni sollevate dai giudici rimettenti , che si |
| 2002-520.txt | 1388 | 1388 | criteri di equa razionalità nella valutazione di profili di forma , quando questi non implichino vera e propria violazione delle | prescrizioni | tassativamente specificate nella legge processuale . la giurisprudenza di questa corte ha ritenuto non conformi a costituzione ( artt . |
| 2003-296.txt | 178 | 178 | ragionevolezza di cui all art . 3 cost . , mentre l art . 4 – relativo alla disciplina della | prescrizione | del potere di accertamento – violerebbe , altresì , la competenza legislativa esclusiva dello stato prevista dall art . 117 |
| 2003-296.txt | 847 | 847 | prorogando di un anno – quanto al recupero delle tasse automobilistiche dovute per l anno 1999 – il termine di | prescrizione | triennale previsto dall art . 5 del decreto-legge 30 dicembre 1982 , n . 953 ( misure in materia tributaria |
| 2003-296.txt | 1337 | 1337 | va escluso che la regione piemonte abbia il potere di disporre esenzioni dalla tassa ovvero di modificare i termini di | prescrizione | del relativo accertamento , rientrando la relativa materia nella competenza esclusiva dello stato ai sensi del citato art . 117 |
| 2003-297.txt | 122 | 122 | del sistema tributario posti dalla legislazione statale . l art . 2 , comma 1 – relativo alla disciplina della | prescrizione | del potere di accertamento della tassa automobilistica – violerebbe , inoltre , la competenza legislativa esclusiva dello stato prevista dall |
| 2003-311.txt | 224 | 224 | con i principi di coordinamento del sistema tributario . inoltre , modificando il codice civile ed interferendo nella disciplina della | prescrizione | , lederebbe la competenza legislativa esclusiva dello stato in materia di ordinamento civile . la seconda delle due norme impugnate |
| 2004-241.txt | 848 | 848 | di legittimità dell intervento statale , aggiunge la corte , è il divieto di procedere in senso inverso a quanto | prescritto | dal nuovo art . 119 della costituzione , sopprimendo , senza sostituirli , gli spazi di autonomia già riconosciuti dalle |
| 2004-37.txt | 1334 | 1334 | locali esistenti . in proposito vale ovviamente il limite discendente dal divieto di procedere in senso inverso a quanto oggi | prescritto | dall art . 119 della costituzione , e così di sopprimere semplicemente , senza sostituirli , gli spazi di autonomia |
| 2004-37.txt | 2801 | 2801 | , comma 3 , dello statuto dei diritti del contribuente , secondo cui non possono essere prorogati i termini di | prescrizione | e di decadenza per gli accertamenti di imposta – i termini , fissati dalla legge statale ( cfr . art |
| 2004-381.txt | 1271 | 1271 | posta dalla richiamata giurisprudenza e , precisamente , il divieto per lo stato di procedere in senso inverso a quanto | prescritto | dal nuovo art . 119 della costituzione , sopprimendo , senza sostituirli , gli spazi di autonomia già riconosciuti dalle |
| 2005-234.txt | 3391 | 3391 | , i contratti individuali di lavoro , originariamente irregolari , si trasformano gradualmente in contratti conformi ai suddetti obblighi e | prescrizioni | ( commi 2 e 5 dell articolo denunciato ) , generando nuovi impegni degli imprenditori , che valgono , da |
| 2005-280.txt | 2005 | 2005 | contribuente assoggettato all azione esecutiva del fisco per un tempo indeterminato e comunque , se corrispondente a quello ordinario di | prescrizione | , certamente eccessivo e irragionevole . irragionevolezza – come più ampiamente si dirà sub 4.2 . – che discende dal |
| 2005-280.txt | 2037 | 2037 | si dirà sub 4.2 . – che discende dal peculiare trattamento che verrebbe riservato , con la soggezione al termine | prescrizionale | ordinario , proprio all ipotesi nella quale l amministrazione ( lato sensu intesa ) , sempre soggetta a rigorosi termini |
| 2005-303.txt | 322 | 322 | norme generali regolatrici della materia » , anziché più restrittivi « princípi e criteri direttivi » , analoghi a quelli | prescritti | dall art . 76 cost . per la delega al governo dell esercizio della funzione legislativa . il rimettente afferma |
| 2005-462.txt | 711 | 711 | dello stato a legiferare nella suddetta materia e , dall altro , nel denunciare l omessa disciplina del termine di | prescrizione | da parte del legislatore regionale , presuppone invece la competenza legislativa della regione , che prima aveva negato . |
| 2006-155.txt | 1148 | 1148 | funzioni , « mettendo a repentaglio per la regione la possibilità di assicurare l erogazione delle prestazioni nei livelli essenziali | prescritti | dalla normativa statale » . di qui , la richiesta della regione ricorrente non già di « una declaratoria di |
| 2007-366.txt | 500 | 500 | giudice rimettente – chiamato a decidere , previo accertamento della validità della notificazione delle cartelle di pagamento impugnate , sulla | prescrizione | dei crediti con esse fatti valere – censura le seguenti disposizioni del d.p.r . n . 600 del 1973 : |
| 2008-356.txt | 1063 | 1063 | tributario costituito dal divieto di proroga – mediante leggi speciali o norme non espresse – dei termini di decadenza e | prescrizione | per gli accertamenti d imposta , stabilito dagli artt . 1 e 3 della legge 27 luglio 2000 , n |
| 2008-356.txt | 2473 | 2473 | ovviare al sensibile aggravio di lavoro e ai relativi rischi di disservizio e di mancato rispetto degli ordinari termini di | prescrizione | e di decadenza della pretesa fiscale , che prevedibilmente derivano agli uffici finanziari dalla necessità di eseguire le operazioni di |
| 2009-238.txt | 2618 | 2618 | stato di dissesto , dal settanta al cento per cento ) del costo del servizio stesso , nel rispetto delle | prescrizioni | e dei criteri specificati negli artt . da 59 a 81 del medesimo decreto legislativo . diversamente dal precedente regime |
| 2009-238.txt | 3576 | 3576 | abbia riconosciuto una situazione di danno o di pericolo di danno alle persone o all ambiente secondo le norme e | prescrizioni | sanitarie nazionali ( art . 59 , commi 2 , 4 , 5 , 6 , secondo periodo ) . |
| 2009-334.txt | 2038 | 2038 | ( comma 1-ter ) ; c ) « resta fermo il diritto di chiedere , entro l ordinario termine di | prescrizione | , la restituzione delle somme eccedenti di cui al comma 1-bis all ente creditore ovvero allo stato . in caso |
| 2009-56.txt | 231 | 231 | . 1 della legge 25 ottobre 1985 , n . 592 ( modifiche alle norme sulla proroga dei termini di | prescrizione | e di decadenza per il mancato o irregolare funzionamento degli uffici finanziari ) e rimasto in vigore dal 5 novembre |
| 2009-56.txt | 284 | 284 | uffici finanziari non siano in grado di funzionare regolarmente a causa di eventi di carattere eccezionale , i termini di | prescrizione | e di decadenza nonché quelli di adempimento di obbligazioni e di formalità previsti dalle norme riguardanti le imposte e le |
| 2009-56.txt | 3320 | 3320 | di riscossione dell amministrazione medesima , ma anche i termini di adempimento delle obbligazioni tributarie dei contribuenti e di altre | prescrizioni | a carattere formale poste a carico degli stessi » ; c ) qualora l amministrazione finanziaria facesse , comunque , |
| 2011-247.txt | 3053 | 3053 | di accertamento – , può farsi riferimento alla giurisprudenza della corte di cassazione in materia di termine triennale di « | prescrizione | » per il recupero ” a posteriori ” di diritti doganali previsto dall art . 84 , terzo comma , |
| 2011-247.txt | 3105 | 3105 | del testo unico delle disposizioni legislative in materia doganale ) . tale disposizione stabilisce due diversi termini triennali di « | prescrizione | » , a seconda che il mancato pagamento abbia o no causa da un reato . nel caso in cui |
| 2011-247.txt | 4205 | 4205 | . 3 , comma 3 , della legge n . 212 del 2000 ( secondo cui « i termini di | prescrizione | e di decadenza per gli accertamenti di imposta non possono essere prorogati » ) non può essere qui evocato quale |
| 2011-247.txt | 6178 | 6178 | . il termine raddoppiato , inoltre , non è irragionevolmente ampio , perché è di poco superiore al termine di | prescrizione | dei reati suddetti ( sei anni ) e la sua entità è adeguata a soddisfare la ratio legis di dotare |
| 2011-247.txt | 6585 | 6585 | base a quanto si è appena visto – il termine raddoppiato di accertamento è comunque piú ampio del termine di | prescrizione | del reato ( sei anni ) . la circolazione di elementi probatori dal giudizio penale al procedimento tributario è , |
| 2012-258.txt | 427 | 427 | quale deve eseguirsi la notificazione non vi è abitazione , ufficio o azienda del contribuente , l avviso del deposito | prescritto | dall art . 140 del codice di procedura civile , in busta chiusa e sigillata , si affigge nell albo |
| 2012-258.txt | 3553 | 3553 | quale deve eseguirsi la notificazione non vi è abitazione , ufficio o azienda del contribuente , l avviso del deposito | prescritto | dall art . 140 del codice di procedura civile , in busta chiusa e sigillata , si affigge nell albo |
| 2012-99.txt | 3198 | 3198 | 20 , comma 2 , della legge regionale n . 12 del 2011 ) , che di quei programmi contiene | prescrizioni | di attuazione . 8 . – l art . 21 della legge regionale impugnata prevede misure volte al superamento del |
| 2013-18.txt | 696 | 696 | , tra l altro , che l esercizio dell azione penale costituisce causa di interruzione della decorrenza del termine di | prescrizione | quinquennale previsto per il recupero dell imposta sui carburanti per autotrazione . secondo il ricorrente , la disposizione suindicata violerebbe |
| 2013-18.txt | 738 | 738 | art . 117 , secondo comma , lettera l ) , cost . , perché detta norme in materia di | prescrizione | e decadenza dei diritti , materia riservata alla competenza legislativa esclusiva dello stato , in quanto inerente , sotto il |
| 2013-18.txt | 3768 | 3768 | dispone la proroga al 2014 del termine finale di stabilizzazione dei precari , con l effetto di sfuggire ai limiti | prescritti | dalla normativa statale . pertanto , se l eccezione della difesa regionale fosse accolta , si legittimerebbe anche per il |
| 2013-26.txt | 326 | 326 | . 7 , comma 5 , della stessa legge regionale n . 27 del 2011 viene impugnato in relazione alla | prescrizione | che consente la liquidazione delle prestazioni pensionistiche in forma di capitale secondo le modalità stabilite dall emanando regolamento di gestione |
| 2013-26.txt | 1570 | 1570 | dal ricorrente e dalla difesa della regione impongono una breve premessa ricostruttiva del quadro costituzionale in cui si inseriscono le | prescrizioni | di detta legge . 3 . 1 . – innanzitutto , occorre precisare che le censure effettuate con riguardo all |
| 2013-26.txt | 1790 | 1790 | 117 , secondo comma , lettera o ) , cost . – laddove si verifichi in concreto l interazione con | prescrizioni | generali poste dallo stato nell esercizio della sua potestà in subiecta materia ( in tal senso sentenza n . 274 |
| 2013-26.txt | 3846 | 3846 | , la regione corrisponde al fitq un contributo annuale » , è di tutta evidenza la non integrale sovrapponibilità delle | prescrizioni | di cui alla tabella d con quelle della disposizione impugnata . 4.2 . – è inoltre fondata , in ragione |
| 2013-26.txt | 4617 | 4617 | modalità stabilite dall emanando regolamento di gestione , senza menzionare il limite del 50 % all esercizio di detta opzione | prescritto | dall art . 11 , comma 3 , del d.lgs . n . 252 del 2005 . il precetto statale |
| 2013-42.txt | 2594 | 2594 | quella vigente rispondono ad esigenze specifiche , le quali – sia pure nei loro eterogenei tratti distintivi – rientrano nei | prescritti | caratteri di natura contingente o continuativa . a tali categorie possono essere ascritti gli scopi afferenti sia all originaria formulazione |
| 2013-77.txt | 2244 | 2244 | periodiche dei veicoli a motore e dei loro rimorchi la provincia può autorizzare le imprese altamente specializzate a svolgere il | prescritto | controllo tecnico , nel rispetto della normativa tecnica vigente in materia , anche per i veicoli a motore di massa |
| 2013-77.txt | 2407 | 2407 | di sicurezza per la circolazione e di silenziosità e che i veicoli stessi non producano emanazioni inquinanti superiori ai limiti | prescritti | » ( comma 1 ) , consentendo al medesimo ministero , « al fine di assicurare in relazione a particolari |
| 2014-142.txt | 3946 | 3946 | ed il conseguente assoggettamento al regime di favore . quest ultimo , peraltro , è stato irragionevolmente vanificato dall anomala | prescrizione | temporale che , di fatto , ha riprodotto , per la sola categoria dei giudici tributari , la regola del |
| 2014-200.txt | 1058 | 1058 | verso intempestiva in rapporto alla seconda ed eventuale sede contenziosa , posto che , prima del perfezionamento dei requisiti processuali | prescritti | ( domanda di parte , assegnazione della causa per la sua trattazione ) , l organo giurisdizionale è sprovvisto di |
| 2014-44.txt | 6130 | 6130 | sentenza n . 181 del 2006 ) . in proposito , la corte ha anche affermato che la specificità delle | prescrizioni | , di per sé , non può escludere « il carattere di principio di una norma , qualora essa risulti |
| 2014-44.txt | 9048 | 9048 | carattere specifico ed autoapplicativo della disciplina censurata , perché , come questa corte ha anche affermato , la specificità delle | prescrizioni | , di per sé , non può escludere il carattere di principio di una norma , qualora essa risulti legata |
| 2014-44.txt | 21002 | 21002 | parte in cui conferma , « per i comuni con popolazione fino a 1.000 abitanti , l obbligo , già | prescritto | dal comma 17 , lettera a ) , dell art . 16 del d.l . n . 138 del 2011 |
| 2014-44.txt | 24399 | 24399 | unioni del proprio territorio , attenendosi alle proposte di aggregazione formulate dai comuni interessati , sulla base dei criteri demografici | prescritti | dalla normativa statale . sarebbe violato , dunque , il riparto di competenze delineato dagli artt . 117 e 118 |
| 2014-44.txt | 26333 | 26333 | dunque , non sono immediatamente applicabili alle regioni ad autonomia speciale , ma richiedono il recepimento tramite le apposite procedure | prescritte | dalla normativa statutaria e di attuazione statutaria . la partecipazione delle regioni e delle province autonome alla procedura impedisce che |
| 2014-50.txt | 2540 | 2540 | quanto a canone e a durata . né appare superfluo soggiungere che gli obblighi di informazione del contribuente , parimenti | prescritti | dal predetto statuto , risultano nella specie totalmente negletti , operando la denunciata ” sostituzione ” contrattuale in via automatica |
| 2014-98.txt | 1534 | 1534 | in cui la mediazione consiste ] può essere avviato dalle parti , suggerito od ordinato da un organo giurisdizionale o | prescritto | dal diritto di uno stato membro » , evidenzia che « l organo della mediazione deve essere estraneo alle parti |
| 2014-98.txt | 8340 | 8340 | in cui la mediazione consiste ] può essere avviato dalle parti , suggerito od ordinato da un organo giurisdizionale o | prescritto | dal diritto di uno stato membro » , evidenzia che « l organo della mediazione deve essere estraneo alle parti |
| 2015-10.txt | 5737 | 5737 | alla retroattività , dipendendo dalla specifica disciplina di settore – relativa , ad esempio , ai termini di decadenza , | prescrizione | o inoppugnabilità degli atti amministrativi – che precluda ogni ulteriore azione o rimedio giurisdizionale , rientra nell ambito dell ordinaria |
| 2015-132.txt | 3165 | 3165 | art . 53 cost . , si osserva che la nullità dell avviso di accertamento per inosservanza del termine dilatorio | prescritto | dalla norma denunciata è la conseguenza , come si è detto , di un vizio del procedimento , consistente nel |
| 2015-132.txt | 3274 | 3274 | , sempre a pena di nullità , il comma 5 dello stesso art . 37-bis . dalla considerazione unitaria delle | prescrizioni | dei commi 4 e 5 , che scandiscono in modo rigoroso il procedimento preordinato all assunzione dell avviso di accertamento |
| 2015-155.txt | 1283 | 1283 | solo nell anno 2012 . tutte le ricorrenti lamentano segnatamente l illegittimità della riserva , asseritamente prevista in violazione delle | prescrizioni | statutarie relative alle compartecipazioni regionali al gettito dei tributi erariali e senza che sussistano i requisiti che consentono di derogare |
| 2015-155.txt | 2712 | 2712 | ricorrenti sostanzialmente deducono che il meccanismo , unilateralmente previsto , determinerebbe l avocazione allo stato di risorse loro spettanti per | prescrizione | statutaria al di fuori delle ipotesi di legittima riserva erariale , anche in violazione delle previsioni dello statuto che contemplano |
| 2015-155.txt | 7969 | 7969 | fattispecie tributarie oggetto di tali relazioni , fa sì che dette fattispecie non trovino più automatico riscontro con le vigenti | prescrizioni | degli statuti – realizzano , nella loro combinazione , un bilanciamento dei principi costituzionali di tutela della autonomia finanziaria degli |
| 2015-178.txt | 2812 | 2812 | dell imposizione e di capacità contributiva ( art . 53 cost . ) al più generale dovere di solidarietà , | prescritto | dall art . 2 cost . le censure , così articolate , muovono dall erroneo presupposto interpretativo che il meccanismo |
| 2015-252.txt | 861 | 861 | particolare , non viene affatto precisato perché una disposizione afferente al funzionamento del fondo di solidarietà comunale sarebbe lesiva delle | prescrizioni | statutarie relative all accertamento dei redditi delle imprese industriali e commerciali e perché il funzionamento del suddetto fondo , che |
| 2015-31.txt | 299 | 299 | e , in quanto tali , sarebbero esigibili solo al momento della immissione in consumo , in coerenza con le | prescrizioni | contenute nel decreto legislativo 26 ottobre 1995 , n . 504 ( testo unico delle disposizioni legislative concernenti le imposte |
| 2015-65.txt | 1374 | 1374 | copertura di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate nelle leggi medesime » . le | prescrizioni | che condizionano , anche con riguardo alla regione siciliana , la deroga all effetto ( ad essa ) devolutivo delle |
| 2015-77.txt | 4282 | 4282 | per effetto dell art . 1 , comma 454 , della legge n . 228 del 2012 , il contributo | prescritto | dall art . 16 , comma 3 , impugnato , e con esso l accantonamento , cesserà di essere dovuto |
| 2015-77.txt | 4721 | 4721 | in tal modo la disposizione impugnata fa salvo , come è possibile , il principio consensualistico , integrandolo con quanto | prescritto | da specifiche norme di legge , la cui legittimità costituzionale deve essere eventualmente contestata impugnando queste ultime nei termini stabiliti |
| 2015-82.txt | 6501 | 6501 | comma 1 , un decreto del ministero dell economia e delle finanze , del quale la legge di conversione ha | prescritto | la trasmissione alla camera dei deputati e al senato della repubblica , stabilisce le modalità di individuazione del maggior gettito |
| 2015-82.txt | 6897 | 6897 | del 2010 ) ha già ritenuto modificabile solo con il procedimento previsto dall art . 48-bis dello statuto speciale , | prescritto | per l approvazione dei decreti legislativi di attuazione statutaria , anche in forza di quanto disposto dall art . 1 |
| 2015-83.txt | 2164 | 2164 | né può costituire giustificazione sufficiente per un rapporto con gli atti amministrativi concreti ridotto al mero richiamo formale ad un | prescrizione | normativa ” in bianco ” , genericamente orientata ad un principio-valore , senza una precisazione , anche non dettagliata , |
| 2016-111.txt | 273 | 273 | n . 1089 e successive modifiche » , senza prevedere analogo beneficio anche in favore degli immobili gravati da « | prescrizioni | di tutela indiretta » , pur ricorrendo per entrambi i tipi di beni la medesima esigenza di compensare le maggiori |
| 2016-111.txt | 1078 | 1078 | , argomenta l ingiustificata disparità di trattamento fiscale tra gli immobili dichiarati di interesse culturale e quelli gravati da « | prescrizioni | di tutela indiretta » , facendo riferimento a una fonte normativa non più vigente all epoca delle annualità in contestazione |
| 2016-111.txt | 1257 | 1257 | ultimo prevede ora agli artt . 13 e seguenti l imposizione del vincolo diretto e all art . 45 le | prescrizioni | di tutela indiretta . la mancata indicazione , nell ordinanza di rimessione , delle disposizioni del d.lgs . n . |
| 2016-111.txt | 1489 | 1489 | della norma di favore ( il vincolo diretto sui beni di interesse culturale ) , sia l istituto delle « | prescrizioni | di tutela indiretta » , del quale il giudice rimettente lamenta il diverso trattamento fiscale . 3 . – nel |
| 2016-111.txt | 1767 | 1767 | verificare se la distinzione ai fini del trattamento fiscale tra gli immobili direttamente vincolati e gli immobili soggetti a « | prescrizioni | di tutela indiretta » sia , sotto lo specifico profilo considerato , manifestamente arbitraria e renda , quindi , costituzionalmente |
| 2016-111.txt | 1805 | 1805 | quindi , costituzionalmente illegittima la limitazione dell agevolazione fiscale che su di essa si basa . l istituto delle « | prescrizioni | di tutela indiretta » , volte a preservare l integrità di beni immobili di interesse culturale direttamente vincolati , è |
| 2016-111.txt | 1924 | 1924 | dell immobile principale ( gravato da vincolo diretto ) , comporta che il diritto di proprietà su beni oggetto di | prescrizioni | di tutela indiretta possa essere limitato , sulla base di apprezzamenti rimessi all autorità amministrativa competente , in funzione di |
| 2016-111.txt | 2652 | 2652 | . n . 42 del 2004 ) . 3 . 5 . – anche la soggezione di determinati beni a | prescrizioni | di tutela indiretta , a protezione dei beni di interesse culturale contigui o prossimi , può fare insorgere , in |
| 2016-111.txt | 2861 | 2861 | inserisce , e a garanzia del quale l amministrazione può imporre , a carico dei beni in esso ricadenti , | prescrizioni | di vario tipo , ma non certo assimilabili al generale obbligo conservativo del bene culturale vero e proprio . si |
| 2016-111.txt | 2964 | 2964 | del d.lgs . n . 42 del 2004 ) , che non trova corrispondenza nel regime dei beni soggetti a | prescrizioni | di tutela indiretta . 3.6 . – su queste basi , la paventata discriminazione non è pertanto ravvisabile . la |
| 2016-120.txt | 422 | 422 | versamento dell ulteriore importo a titolo di contributo unificato pari a quello dovuto per la stessa impugnazione , così come | prescritto | dalla norma censurata . quest ultima troverebbe applicazione nella fattispecie ratione temporis , atteso che : a ) l art |
| 2016-121.txt | 1115 | 1115 | modo e con i medesimi effetti [ . . . ] purché non vengano imposti oneri tali o non vengano | prescritte | modalità tali da rendere impossibile o estremamente difficile l esercizio del diritto di difesa o lo svolgimento dell attività processuale |
| 2016-188.txt | 4322 | 4322 | affitti . inoltre , il successivo art . 14 di detto decreto , ai commi 2 e 3 , ha | prescritto | : « 2 . al fine di assicurare la neutralità finanziaria del presente decreto , nei confronti delle regioni a |
| 2016-188.txt | 5586 | 5586 | , comma 380 , lettera h ) , della legge n . 228 del 2012 , in particolare consolidando la | prescrizione | dell art . 13 , comma 17 , del d.l . n . 201 del 2011 nei territori delle autonomie |
| 2016-188.txt | 9805 | 9805 | di imu , una somma spettante al comune ed il caso opposto di indebito versamento a quest ultimo , dettando | prescrizioni | per la comunicazione degli errori e le modalità con cui porvi rimedio . per la regione autonoma friuli-venezia giulia è |
| 2016-205.txt | 2651 | 2651 | previsione del passaggio di risorse dal bilancio provinciale ( e delle città metropolitane ) a quello statale ( senza alcuna | prescrizione | sulla destinazione che lo stato deve imprimere a tali risorse , salvo il riferimento al vincolo a versare l importo |
| 2016-205.txt | 3443 | 3443 | tale censura è contestato il disposto passaggio di risorse dal bilancio degli enti di area vasta a quello statale senza | prescrizioni | sulla destinazione di tali risorse . la questione non è fondata nei termini di seguito esposti . la riduzione della |
| 2016-280.txt | 1180 | 1180 | « razionalizzazione e perequazione del riparto del gettito fiscale » attraverso una nuova suddivisione che tenga conto dei dialettici criteri | prescritti | dalle norme evocate : « [ d ] alla lettura della legge n . 42 del 2009 e del decreto |
| 2016-281.txt | 987 | 987 | in entrambe le occasioni , peraltro , il legislatore ha accompagnato la progressiva estensione del presupposto d imposta con la | prescrizione | della riscossione unitamente al pagamento del prezzo del biglietto e la previsione di una fattispecie di solidarietà tributaria , opzioni |
| 2016-40.txt | 2258 | 2258 | primi tre commi dell art . 46 del d.l . n . 66 del 2014 , come convertito , recano | prescrizioni | specificamente ed esclusivamente rivolte alle regioni a statuto speciale e alle province autonome . deve farsi perciò applicazione del principio |
| 2016-40.txt | 2456 | 2456 | . per essere applicabile alle regioni ad autonomia speciale , quella disciplina richiede infatti il recepimento tramite le apposite procedure | prescritte | dalla normativa statutaria e di attuazione statutaria , e il giudizio sulla circostanza se tali procedure siano state seguite comporta |
| 2016-44.txt | 1659 | 1659 | modo e con i medesimi effetti [ . . . ] purché non vengano imposti oneri tali o non vengano | prescritte | modalità tali da rendere impossibile o estremamente difficile l esercizio del diritto di difesa o lo svolgimento dell attività processuale |
| 2016-77.txt | 1146 | 1146 | del d.p.r . n . 1074 del 1965 – ma si limitano a ribadire , esplicitare ed attuare quanto già | prescritto | dall art . 2 , commi 3 e 4 , del d.l . n . 74 del 2012 . più |
| 2017-199.txt | 954 | 954 | e dei mezzi della tutela giurisdizionale : ciò che conta è che non vengano imposti oneri tali o non vengano | prescritte | modalità tali da rendere impossibile o estremamente difficile l esercizio del diritto di difesa o lo svolgimento dell attività processuale |
| 2017-209.txt | 1042 | 1042 | potere pianificatorio , introdurrebbe una prestazione patrimoniale imposta ma che , nel caso concreto , avrebbe le caratteristiche di una | prescrizione | normativa ” in bianco ” , dettando criteri vaghi ( quale sarebbe la nozione di « rilevanti » valorizzazioni immobiliari |
| 2017-209.txt | 2704 | 2704 | consensuale per il perseguimento di finalità di pubblico interesse , di tal che « la ” copertura ” legislativa delle | prescrizioni | urbanistiche [ deve essere ] rinvenuta non tanto in particolari disposizioni di legge , ma innanzitutto nei principi radicati nel |
| 2017-269.txt | 1766 | 1766 | ritenersi che i giudici a quibus abbiano adeguatamente assolto all onere di motivare sulla propria giurisdizione , secondo i canoni | prescritti | dalla giurisprudenza di questa corte . né vale a confutare le argomentazioni del rimettente la pronuncia delle sezioni unite della |
| 2017-69.txt | 1427 | 1427 | autorità amministrativa consistenti margini di regolazione delle fattispecie . peraltro , la legge non può limitarsi a prevedere « una | prescrizione | normativa ” in bianco ” , genericamente orientata ad un principio-valore , senza una precisazione , anche non dettagliata , |
| 2017-85.txt | 3480 | 3480 | differenziata dei rifiuti urbani e di assicurarne percentuali minime in rapporto ai rifiuti complessivamente prodotti , in quanto le prime | prescrizioni | furono emanate in tal senso con il successivo decreto legislativo 5 febbraio 1997 , n . 22 ( attuazione delle |
| 2018-114.txt | 1182 | 1182 | generico riferimento contenuto nell ordinanza di rimessione , ha sostenuto l inesistenza di rapporti con il terzo pignorato , la | prescrizione | dei crediti attivati dall agente per la riscossione , la violazione dell art . 7 della legge 27 luglio 2000 |
| 2018-114.txt | 2253 | 2253 | relative alla riscossione delle entrate patrimoniali dello stato ) accordava ampia tutela al debitore perché stabiliva che egli , nel | prescritto | termine ( di trenta giorni dalla notificazione della ingiunzione ) , poteva proporre opposizione ( o ricorso ) avanti al |
| 2018-114.txt | 2407 | 2407 | proc . civ . questa preclusione assoluta era però bilanciata , in termini di disciplina speciale derogatoria , dall ulteriore | prescrizione | del medesimo art . 54 che stabiliva , al primo comma , che « [ l ] a procedura esecutiva |
| 2018-114.txt | 4466 | 4466 | ricorso ex art . 19 del d.lgs . n . 546 del 1992 non proposto affatto o non proposto nel | prescritto | termine di decadenza ( di sessanta giorni ) . 12 . – deve anche aggiungersi che sul crinale di questo |
| 2018-114.txt | 4637 | 4637 | ed onera il contribuente del ricorso ex art . 19 del d.lgs . n . 546 del 1992 ( nel | prescritto | termine di decadenza ) . anche in tale evenienza la tutela del contribuente c è , ma è attivata con |
| 2018-114.txt | 4683 | 4683 | al giudice tributario costituito dal ricorso ex art . 19 del d.lgs . n . 546 del 1992 ( nel | prescritto | termine di decadenza ) , non essendo ammissibile invece l opposizione ex art . 615 cod . proc . civ |
| 2018-114.txt | 4863 | 4863 | conoscenza il debitore assoggettato a riscossione coattiva , è esperibile l ordinaria opposizione al verbale di accertamento della violazione nel | prescritto | termine di decadenza ( corte di cassazione , sezioni unite civili , sentenza 22 settembre 2017 , n . 22080 |
| 2018-17.txt | 3929 | 3929 | elencazione – è , oltre che scarsamente argomentato , del tutto indimostrato . inoltre , esso non tiene conto della | prescrizione | che la commissione censuaria centrale , preposta alla tenuta dell elenco dei comuni montani , provvedesse al suo aggiornamento ( |
| 2018-17.txt | 5889 | 5889 | non rispetterebbero i principi di leale collaborazione e di sussidiarietà attraverso il coinvolgimento della regione nel procedimento previsto , essendo | prescritto | solo quello delle autonomie locali attraverso le forme dell intesa ” debole ” . 6.1 . – va anzitutto ribadita |
| 2018-175.txt | 616 | 616 | : non è richiesta la relata di notifica ; non è rispettato l ordine preferenziale nella consegna del plico , | prescritto | dall art . 7 , secondo e terzo comma , della legge 20 novembre 1982 , n . 890 ( |
| 2018-175.txt | 1120 | 1120 | riscossione , e , in via subordinata , la sua ( asserita ) reductio ad legitimitatem con l innesto delle | prescrizioni | previste per l ordinaria notifica a mezzo del servizio postale dall art . 7 legge n . 890 del 1982 |
| 2018-175.txt | 1375 | 1375 | tempestività dell impugnazione delle cartelle stesse deducendo , tra l altro , la decadenza del potere impositivo e comunque la | prescrizione | del credito tributario . sussiste quindi la rilevanza della questione incidentale di costituzionalità perché la parte appellante sostiene la illegittimità |
| 2018-175.txt | 1722 | 1722 | , del servizio postale ( in generale consentito dall art . 149 del codice di procedura civile ) , detta | prescrizioni | specifiche per la notificazione degli « atti che per legge devono essere notificati al contribuente » . il reticolo normativo |
| 2018-175.txt | 3746 | 3746 | cartelle di pagamento , senza intermediazione dell ufficiale giudiziario ( o di altro soggetto abilitato ) e nel rispetto delle | prescrizioni | del codice postale , piuttosto che alla notifica ordinaria a mezzo del servizio postale . anche se , come pone |
| 2018-175.txt | 4880 | 4880 | . 11619 ) – non spedisce al notificatario alcuna comunicazione dell avvenuta notificazione , a differenza di quanto in generale | prescritto | ( alla data dell ordinanza di rimessione ) dall art . 7 legge n . 890 del 1982 per le |
| 2018-175.txt | 6548 | 6548 | . ma le ipotesi di insufficienti garanzie per il notificatario , ritenute tali da questa corte , sono relative a | prescrizioni | formali del procedimento notificatorio , integranti la conoscenza legale dell atto , senza che l atto sia stato consegnato a |
| 2018-188.txt | 2296 | 2296 | e di bolzano , su proposta dei ministri delle politiche agricole alimentari e forestali e delle infrastrutture . ha inoltre | prescritto | in particolare che « i contributi consortili devono essere contenuti nei limiti dei costi sostenuti per l attività istituzionale » |
| 2018-67.txt | 1765 | 1765 | , verificandosi tali eventi , « siano preveduti ed assicurati mezzi adeguati alle loro esigenze di vita » , come | prescritto | dal richiamato parametro costituzionale . ciò rappresenta , non diversamente da parallele forme di previdenza per altre categorie di liberi |
| 2018-67.txt | 3848 | 3848 | alle « spese pubbliche » e può anche rispondere a finalità di perequazione reddituale nella misura in cui opera il | prescritto | canone di progressività del sistema tributario ( art . 53 , secondo comma , cost . ) . stante questa |
| 2018-90.txt | 505 | 505 | pubbliche in proporzione alla loro capacità contributiva . tali crediti vanno ad alimentare la finanza pubblica perché sia assicurato il | prescritto | equilibrio di bilancio tra entrate e spese , elevato a vincolo costituzionale dalla legge costituzionale 20 aprile 2012 , n |
| 2019-122.txt | 2807 | 2807 | ce , relativa ai veicoli fuori uso ” e successive modifiche ) , sia sotto il profilo della verifica delle | prescrizioni | di sicurezza richieste dal d.p.r . 16 dicembre 1992 , n . 495 , art . 215 , ( recante |
| 2019-128.txt | 1153 | 1153 | . 38 del 2018 , sulla base della considerazione che il giudice rimettente non si sarebbe soffermato sull esame della | prescrizione | e della decadenza delle pretese avanzate dai ricorrenti stabilite dall art . 21 , comma 2 , del decreto legislativo |
| 2019-128.txt | 1234 | 1234 | costante giurisprudenza costituzionale , quanto al primo profilo , l eccezione non è fondata per il decisivo rilievo che la | prescrizione | non può essere esaminata d ufficio dal giudice , ma deve essere eccepita dalla parte ai sensi dell art . |
| 2019-46.txt | 2579 | 2579 | cui all art . 2 del d.lgs . n . 68 del 2011 proprio per la mancata sussistenza delle condizioni | prescritte | dalla stessa norma » . mentre – quanto alla prevista nuova configurazione della compartecipazione all iva su base territoriale , |
| 2020-76.txt | 1071 | 1071 | del 2014 , che disponeva il passaggio di risorse dal bilancio degli enti di area vasta a quello statale senza | prescrizioni | sulla destinazione di tali risorse dichiarandola non fondata in quanto « [ . . . ] disponendo il comma 418 |
| 2021-149.txt | 5301 | 5301 | 3-ter e 3-quater dello stesso art . 2 e in particolare , per quanto qui interessa , se l importo | prescritto | non viene versato . insieme al versamento concorrono a determinare l indicato effetto la conservazione delle clausole mutualistiche e l |
| 2021-200.txt | 118 | 118 | e amministrative ) , nella parte in cui non prevede una data certa di inizio della decorrenza del termine di | prescrizione | delle obbligazioni tributarie e delle sanzioni correlate al loro inadempimento nel caso di comportamenti omissivi del contribuente . l art |
| 2021-200.txt | 163 | 163 | . n . 504 del 1995 ( d ora in poi : t.u . accise ) reca la disciplina della | prescrizione | dell imposta erariale di consumo – secondo la denominazione originaria , precedente alla modifica operata dall art . 1 , |
| 2021-200.txt | 249 | 249 | temporis – sull energia elettrica , prevedendo , al comma 3 , che « [ i ] l termine di | prescrizione | per il recupero dell imposta è di cinque anni dalla data in cui è avvenuto il consumo . in caso |
| 2021-200.txt | 274 | 274 | imposta è di cinque anni dalla data in cui è avvenuto il consumo . in caso di comportamenti omissivi la | prescrizione | opera dal momento della scoperta del fatto illecito » . ad avviso del rimettente , la disposizione censurata violerebbe l |
| 2021-200.txt | 340 | 340 | art . 3 cost . , in quanto la scelta operata dal legislatore di ancorare la decorrenza del termine di | prescrizione | alla data di scoperta dell illecito , da un lato , sarebbe intrinsecamente irragionevole e , dall altro , determinerebbe |
| 2021-200.txt | 458 | 458 | , fissa in cinque anni decorrenti dalla scoperta dell illecito , in caso di comportamento omissivo , il termine di | prescrizione | per il recupero dell imposta . secondo l interpretazione non implausibile da cui muove il rimettente , a tale termine |
| 2021-200.txt | 737 | 737 | , comma 3 , secondo periodo , t.u . accise , in quanto , pur incidendo direttamente soltanto sul regime | prescrizionale | del credito tributario , è destinato a riverberarsi automaticamente anche su quello decadenziale relativo alle sanzioni , proprio in virtù |
| 2021-200.txt | 1021 | 1021 | certezza nei rapporti giuridici , ha avuto modo di avallare come costituzionalmente orientata l interpretazione volta a porre un termine | prescrizionale | determinato all esercizio dell azione di recupero dei tributi doganali ( sentenza n . 247 del 2011 ) e di |
| 2021-200.txt | 1099 | 1099 | 2021 ) . tanto considerato , la norma censurata , identificando nella scoperta dell illecito il termine di decorrenza della | prescrizione | del credito tributario – e della decadenza dalla pretesa sanzionatoria , per effetto del rinvio operato dall art . 20 |
| 2021-200.txt | 1206 | 1206 | diritto di difesa , quantomeno con riferimento al credito dell imposta , concorrono l esclusiva previsione di un termine di | prescrizione | – suscettibile , a differenza di quello di decadenza , di interruzione e , quindi , eventuale fonte di ulteriore |
| 2021-200.txt | 1447 | 1447 | unico delle disposizioni concernenti l imposta di registro ) , nonché l art . 15 ( recupero dell accisa e | prescrizione | del diritto all imposta ) t.u . accise , come da ultimo sostituito dall art . 4-ter , comma 1 |
| 2021-200.txt | 1639 | 1639 | del principio della polisistematicità dell ordinamento tributario , il ragionevole adattamento ai vari tributi di istituti comuni , quali la | prescrizione | e la decadenza della pretesa fiscale ( n . 375 del 2002 ; nello stesso senso , sentenza n . |
| 2021-39.txt | 3849 | 3849 | suo dire , l amministrazione finanziaria , continua invece a essere praticabile dalla stessa secondo le regole procedurali e sostanziali | prescritte | per l accertamento dell abuso del diritto ( art . 10-bis della legge 27 luglio 2000 , n . 212 |
| 2022-175.txt | 5413 | 5413 | che , soltanto per i delitti previsti dagli articoli da 2 a 10 , stabilisce che « i termini di | prescrizione | sono elevati di un terzo » . è poi stata innalzata la soglia di punibilità – quanto al reato di |
| 2022-40.txt | 4344 | 4344 | il tetto massimo di prestazioni annuali » , che sono fornite « nei limiti dello stesso , sulla base di | prescrizione | del medico di medicina generale o del pediatra di libera scelta , applicando le tariffe stabilite dal nomenclatore tariffario regionale |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


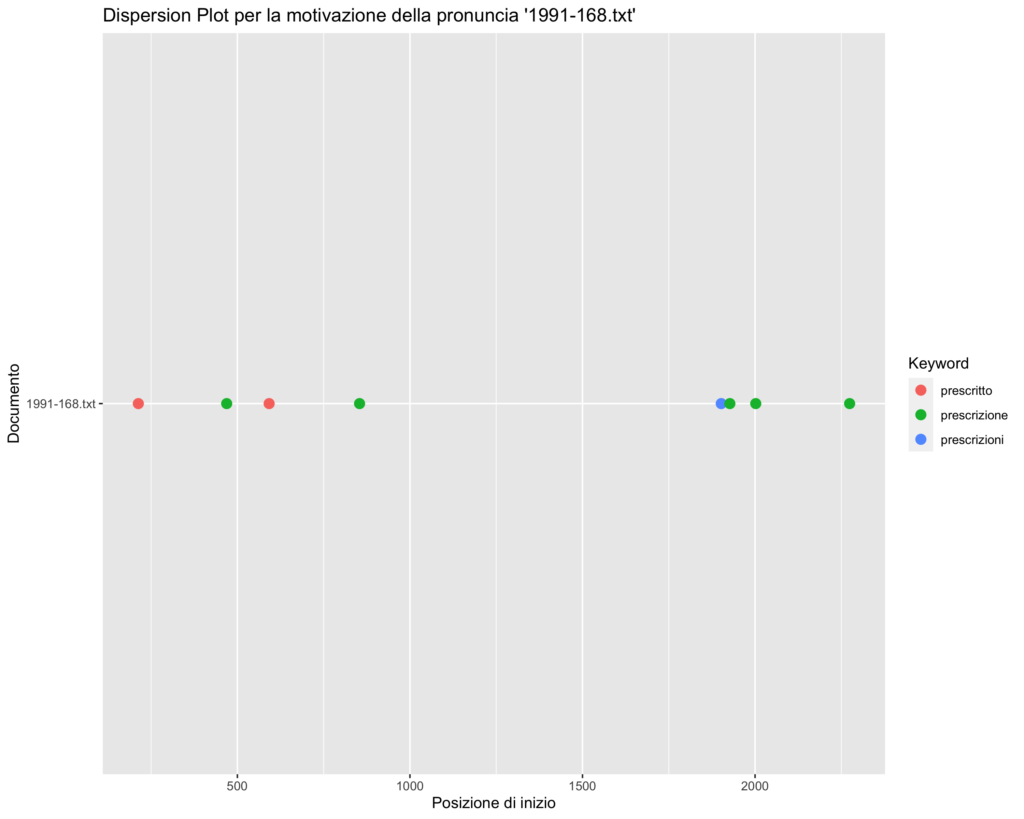


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| termini_di_prescrizione | 21 |
| di_prescrizione_e | 21 |
| prescrizione_e_di | 15 |
| termine_di_prescrizione | 14 |
| prescritto_dall_art | 13 |
| prescrizioni_di_tutela | 9 |
| prescrizione_e_decadenza | 6 |
| delle_prescrizioni_di | 6 |
| nei_termini_prescritti | 5 |
| prescritti_dall_art | 5 |
| della_prescrizione_del | 5 |
| la_prescrizione_del | 5 |
| non_vengano_prescritte | 5 |
| vengano_prescritte_modalità | 5 |
| prescritte_modalità_tali | 5 |
| con_le_prescrizioni | 5 |
| nel_prescritto_termine | 5 |
| prescritto_termine_di | 5 |
| e_la_prescrizione | 4 |
| di_prescrizione_del | 4 |
| disciplina_della_prescrizione | 4 |
| prescrizione_del_diritto | 3 |
| i_termini_prescritti | 3 |
| materia_di_prescrizione | 3 |
| prescrizione_del_reato | 3 |
| le_prescrizioni_di | 3 |
| le_prescrizioni_comunitarie | 3 |
| rispetto_delle_prescrizioni | 3 |
| prescritti_per_la | 3 |
| prescritti_dalla_normativa | 3 |
| di_prescrizione_per | 3 |
| prescrizione_per_il | 3 |
| prescrizione_normativa_in | 3 |
| a_prescrizioni_di | 3 |
| di_una_prescrizione | 2 |
| della_prescrizione_e | 2 |
| prescrizione_e_della | 2 |
| di_giorni_prescritto | 2 |
| prescritto_per_l | 2 |
| dei_requisiti_prescritti | 2 |
| termini_prescritti_dalla | 2 |
| immediato_della_prescrizione | 2 |
| la_prescrizione_per | 2 |
| decorso_della_prescrizione | 2 |
| decorrenza_della_prescrizione | 2 |
| prescritto_all_art | 2 |
| le_indicazioni_prescritte | 2 |
| nei_modi_prescritti | 2 |
| prescritte_ai_fini | 2 |
| la_prescrizione_dell | 2 |
| ha_prescritto_la | 2 |
| come_prescritto_dal | 2 |
| delle_prescrizioni_e | 2 |
| come_prescritto_dalla | 2 |
| prescritto_dalla_legge | 2 |
| prescrizione_dell_art | 2 |
| termini_prescritti_per | 2 |
| del_termine_prescritto | 2 |
| prescrizione_della_direttiva | 2 |
| la_prescrizione_della | 2 |
| prescrizione_ordinaria_la | 2 |
| decadenza_e_prescrizione | 2 |
| di_altre_prescrizioni | 2 |
| altre_prescrizioni_a | 2 |
| prescrizioni_a_carattere | 2 |
| termini_prescritti_di | 2 |
| prescritti_di_conseguenza | 2 |
| quali_la_prescrizione | 2 |
| la_prescrizione_e | 2 |
| prescrizione_e_la | 2 |
| violazione_delle_prescrizioni | 2 |
| prescrizione_del_potere | 2 |
| a_quanto_prescritto | 2 |
| quanto_prescritto_dal | 2 |
| prescritto_dal_nuovo | 2 |
| prescrizione_dei_crediti | 2 |
| del_deposito_prescritto | 2 |
| deposito_prescritto_dall | 2 |
| ai_limiti_prescritti | 2 |
| specificità_delle_prescrizioni | 2 |
| prescrizioni_di_per | 2 |
| apposite_procedure_prescritte | 2 |
| procedure_prescritte_dalla | 2 |
| prescritte_dalla_normativa | 2 |
| giurisdizionale_o_prescritto | 2 |
| o_prescritto_dal | 2 |
| prescritto_dal_diritto | 2 |
| prescritto_dalla_norma | 2 |
| delle_prescrizioni_statutarie | 2 |
| prescrizioni_statutarie_relative | 2 |
| gravati_da_prescrizioni | 2 |
| da_prescrizioni_di | 2 |
| istituto_delle_prescrizioni | 2 |
| soggetti_a_prescrizioni | 2 |
| statale_senza_prescrizioni | 2 |
| senza_prescrizioni_sulla | 2 |
| prescrizioni_sulla_destinazione | 2 |
| una_prescrizione_normativa | 2 |
| del_nel_prescritto | 2 |
| prescrizione_del_credito | 2 |
| termini_prescritti_al | 1 |
| prescritti_al_presidente | 1 |
| le_dichiarazioni_prescritte | 1 |
| dichiarazioni_prescritte_dall | 1 |
| prescritte_dall_art | 1 |
| gli_adempimenti_prescritti | 1 |
| adempimenti_prescritti_dall | 1 |
| una_prescrizione_del | 1 |
| prescrizione_del_genere | 1 |
| adempimento_alle_prescrizioni | 1 |
| alle_prescrizioni_di | 1 |
| prescrizioni_di_legge | 1 |
| a_quelle_prescrizioni | 1 |
| quelle_prescrizioni_salvo | 1 |
| prescrizioni_salvo_eventuali | 1 |
| era_stato_prescritto | 1 |
| stato_prescritto_di | 1 |
| prescritto_di_vero | 1 |
| di_prescrizione_sia | 1 |
| prescrizione_sia_per | 1 |
| il_periodo_prescrizionale | 1 |
| periodo_prescrizionale_stabilito | 1 |
| prescrizionale_stabilito_dall | 1 |
| quello_della_prescrizione | 1 |
| della_prescrizione_fondamentale | 1 |
| prescrizione_fondamentale_dell | 1 |
| quello_di_prescrizione | 1 |
| di_prescrizione_dell | 1 |
| prescrizione_dell_azione | 1 |
| o_della_prescrizione | 1 |
| termini_prescritti_dall | 1 |
| limiti_della_prescrizione | 1 |
| pregiudizio_della_prescrizione | 1 |
| della_prescrizione_eventualmente | 1 |
| prescrizione_eventualmente_verificatasi | 1 |
| l_avviso_prescritto | 1 |
| avviso_prescritto_dall | 1 |
| giorni_prescritto_per | 1 |
| giorni_prescritto_dall | 1 |
| base_delle_prescrizioni | 1 |
| delle_prescrizioni_dell | 1 |
| prescrizioni_dell_art | 1 |
| conformità_alle_prescrizioni | 1 |
| alle_prescrizioni_del | 1 |
| prescrizioni_del_citato | 1 |
| requisiti_prescritti_dall | 1 |
| previo_pagamento_prescritto | 1 |
| pagamento_prescritto_dal | 1 |
| prescritto_dal_citato | 1 |
| prescritti_dalla_precedente | 1 |
| della_prescrizione_ed | 1 |
| prescrizione_ed_evitava | 1 |
| della_prescrizione_penale | 1 |
| prescrizione_penale_piuttosto | 1 |
| impediva_alla_prescrizione | 1 |
| alla_prescrizione_di | 1 |
| prescrizione_di_decorrere | 1 |
| prescrizione_per_sottoporre | 1 |
| della_prescrizione_poteva | 1 |
| prescrizione_poteva_favorire | 1 |
| stesso_della_prescrizione | 1 |
| della_prescrizione_previsto | 1 |
| prescrizione_previsto_nei | 1 |
| di_prescrizione_nella | 1 |
| prescrizione_nella_parte | 1 |
| della_prescrizione_nel | 1 |
| prescrizione_nel_corso | 1 |
| legge_delegante_prescritto | 1 |
| delegante_prescritto_all | 1 |
| interruttivo_della_prescrizione | 1 |
| della_prescrizione_compiuto | 1 |
| prescrizione_compiuto_da | 1 |
| operare_della_prescrizione | 1 |
| prescrizione_del_quale | 1 |
| giurisdizionale_la_prescrizione | 1 |
| la_prescrizione_infatti | 1 |
| prescrizione_infatti_prima | 1 |
| si_emanino_prescrizioni | 1 |
| emanino_prescrizioni_di | 1 |
| prescrizioni_di_coordinamento | 1 |
| esibire_i_prescritti | 1 |
| i_prescritti_foglietti | 1 |
| prescritti_foglietti_bollati | 1 |
| possono_essere_prescritti | 1 |
| essere_prescritti_a | 1 |
| prescritti_a_tale | 1 |
| ottemperanza_alla_prescrizione | 1 |
| alla_prescrizione_della | 1 |
| prescrizione_della_norma | 1 |
| alla_predetta_prescrizione | 1 |
| predetta_prescrizione_normativa | 1 |
| prescrizione_normativa_essendo | 1 |
| nelle_forme_prescritte | 1 |
| forme_prescritte_dal | 1 |
| prescritte_dal_codice | 1 |
| rapidità_dalle_prescritte | 1 |
| dalle_prescritte_registrazioni | 1 |
| prescritte_registrazioni_i | 1 |
| dalle_sue_prescrizioni | 1 |
| sue_prescrizioni_e | 1 |
| prescrizioni_e_dalle | 1 |
| o_per_prescrizione | 1 |
| per_prescrizione_i | 1 |
| prescrizione_i_termini | 1 |
| norme_sulla_prescrizione | 1 |
| sulla_prescrizione_ordinaria | 1 |
| prescrizione_ordinaria_come | 1 |
| oltre_a_prescrizioni | 1 |
| a_prescrizioni_relative | 1 |
| prescrizioni_relative_all | 1 |
| maturare_della_prescrizione | 1 |
| della_prescrizione_possa | 1 |
| prescrizione_possa_procrastinare | 1 |
| della_prescrizione_da | 1 |
| prescrizione_da_un | 1 |
| il_termine_prescrizionale | 1 |
| termine_prescrizionale_stabilito | 1 |
| prescrizionale_stabilito_dalla | 1 |
| fissare_termini_prescrizionali | 1 |
| termini_prescrizionali_differenziati | 1 |
| prescrizionali_differenziati_vedansi | 1 |
| per_la_prescrizione | 1 |
| quale_la_prescrizione | 1 |
| la_prescrizione_estingueva | 1 |
| prescrizione_estingueva_l | 1 |
| proseguita_la_prescrizione | 1 |
| la_prescrizione_rimaneva | 1 |
| prescrizione_rimaneva_sospesa | 1 |
| conseguentemente_della_prescrizione | 1 |
| della_prescrizione_ai | 1 |
| prescrizione_ai_sensi | 1 |
| scadenza_della_prescrizione | 1 |
| della_prescrizione_non | 1 |
| prescrizione_non_è | 1 |
| i_termini_prescrizionali | 1 |
| termini_prescrizionali_decorressero | 1 |
| prescrizionali_decorressero_dalla | 1 |
| matura_la_prescrizione | 1 |
| prescrizione_per_di | 1 |
| indicazioni_prescritte_dal | 1 |
| prescritte_dal_primo | 1 |
| stesse_garanzie_prescritte | 1 |
| garanzie_prescritte_per | 1 |
| prescritte_per_la | 1 |
| e_termini_prescritti | 1 |
| prescritti_dalla_legge | 1 |
| violi_le_prescrizioni | 1 |
| prescrizioni_di_queste | 1 |
| di_prescrizione_ciò | 1 |
| prescrizione_ciò_secondo | 1 |
| termine_della_prescrizione | 1 |
| della_prescrizione_orbene | 1 |
| prescrizione_orbene_i | 1 |
| corte_ha_prescritto | 1 |
| ha_prescritto_agli | 1 |
| prescritto_agli_uffici | 1 |
| modi_prescritti_dall | 1 |
| può_considerarsi_prescritto | 1 |
| considerarsi_prescritto_anche | 1 |
| prescritto_anche_per | 1 |
| fini_del_prescritto | 1 |
| del_prescritto_accordo | 1 |
| prescritto_accordo_circa | 1 |
| dalle_stesse_prescritto | 1 |
| stesse_prescritto_le | 1 |
| prescritto_le_disposizioni | 1 |
| dalle_medesime_prescritto | 1 |
| medesime_prescritto_del | 1 |
| prescritto_del_resto | 1 |
| questo_sia_prescritto | 1 |
| sia_prescritto_o | 1 |
| prescritto_o_con | 1 |
| o_era_prescritto | 1 |
| era_prescritto_il | 1 |
| prescritto_il_certificato | 1 |
| di_finanza_prescritto | 1 |
| finanza_prescritto_perché | 1 |
| prescritto_perché_il | 1 |
| indicazioni_prescritte_dalla | 1 |
| prescritte_dalla_legge | 1 |
| è_anzi_prescritto | 1 |
| anzi_prescritto_allo | 1 |
| prescritto_allo_scopo | 1 |
| la_stessa_prescrizione | 1 |
| stessa_prescrizione_del | 1 |
| prescrizione_del_tesserino | 1 |
| rese_le_prescritte | 1 |
| le_prescritte_dichiarazioni | 1 |
| prescritte_dichiarazioni_artt | 1 |
| alle_sue_prescrizioni | 1 |
| sue_prescrizioni_di | 1 |
| prescrizioni_di_ottenere | 1 |
| la_prescrizione_comunitaria | 1 |
| prescrizione_comunitaria_andrebbe | 1 |
| all_uopo_prescritto | 1 |
| uopo_prescritto_dalla | 1 |
| prescritto_dalla_costituzione | 1 |
| modi_prescritti_per | 1 |
| prescritti_per_l | 1 |
| prescrizioni_comunitarie_dalla | 1 |
| sia_alle_prescrizioni | 1 |
| alle_prescrizioni_degli | 1 |
| prescrizioni_degli_organi | 1 |
| secondo_le_prescrizioni | 1 |
| le_prescrizioni_della | 1 |
| prescrizioni_della_c | 1 |
| prescrizioni_comunitarie_e | 1 |
| prescrizioni_comunitarie_nella | 1 |
| è_alle_prescrizioni | 1 |
| alle_prescrizioni_comunitarie | 1 |
| prescrizioni_comunitarie_occorre | 1 |
| estende_la_prescrizione | 1 |
| la_prescrizione_ordinaria | 1 |
| prescrizione_ordinaria_decennale | 1 |
| la_cui_prescrizione | 1 |
| cui_prescrizione_estintiva | 1 |
| prescrizione_estintiva_aspirerebbero | 1 |
| incidenza_della_prescrizione | 1 |
| della_prescrizione_sull | 1 |
| prescrizione_sull_azione | 1 |
| azione_a_prescrizione | 1 |
| a_prescrizione_diversa | 1 |
| prescrizione_diversa_da | 1 |
| a_quo_prescritto | 1 |
| quo_prescritto_la | 1 |
| prescritto_la_puntuale | 1 |
| le_prescrizioni_dell | 1 |
| prescrizioni_dell_accordo | 1 |
| il_risultato_prescritto | 1 |
| risultato_prescritto_dal | 1 |
| prescritto_dal_gatt | 1 |
| osservare_le_prescrizioni | 1 |
| le_prescrizioni_del | 1 |
| prescrizioni_del_gatt | 1 |
| detto_come_prescritto | 1 |
| come_prescritto_a | 1 |
| prescritto_a_pena | 1 |
| scritture_contabili_prescritte | 1 |
| contabili_prescritte_ai | 1 |
| contabili_appositamente_prescritte | 1 |
| appositamente_prescritte_ai | 1 |
| le_cennate_prescrizioni | 1 |
| cennate_prescrizioni_e | 1 |
| prescrizioni_e_coloro | 1 |
| base_di_prescrizioni | 1 |
| di_prescrizioni_non | 1 |
| prescrizioni_non_defatiganti | 1 |
| ragionevole_la_prescrizione | 1 |
| prescrizione_dell_istanza | 1 |
| del_ha_prescritto | 1 |
| prescritto_la_presentazione | 1 |
| dai_vincoli_prescritti | 1 |
| vincoli_prescritti_dal | 1 |
| prescritti_dal_testo | 1 |
| ancora_è_prescritto | 1 |
| è_prescritto_che | 1 |
| prescritto_che_per | 1 |
| con_il_prescritto | 1 |
| il_prescritto_mod | 1 |
| prescritto_mod_ma | 1 |
| anziché_come_prescritto | 1 |
| prescritto_dal_cennato | 1 |
| di_prescrizione_o | 1 |
| prescrizione_o_di | 1 |
| verrebbero_appunto_prescritti | 1 |
| appunto_prescritti_il | 1 |
| prescritti_il_diploma | 1 |
| termini_delle_prescrizioni | 1 |
| prescrizioni_e_decadenze | 1 |
| con_i_prescritti | 1 |
| i_prescritti_atti | 1 |
| prescritti_atti_rituali | 1 |
| requisiti_prescritti_dalla | 1 |
| prescritti_dalla_disposizione | 1 |
| difformità_dalle_prescrizioni | 1 |
| dalle_prescrizioni_del | 1 |
| prescrizioni_del_diritto | 1 |
| alle_suddette_prescrizioni | 1 |
| suddette_prescrizioni_in | 1 |
| prescrizioni_in_materia | 1 |
| gestione_come_prescritto | 1 |
| delle_prescrizioni_dettate | 1 |
| prescrizioni_dettate_dall | 1 |
| assolvendo_alla_prescrizione | 1 |
| alla_prescrizione_dell | 1 |
| quo_delle_prescrizioni | 1 |
| delle_prescrizioni_contenute | 1 |
| prescrizioni_contenute_in | 1 |
| modalità_ivi_prescritte | 1 |
| ivi_prescritte_quello | 1 |
| prescritte_quello_adottato | 1 |
| di_accertamento_prescritte | 1 |
| accertamento_prescritte_nel | 1 |
| prescritte_nel_d | 1 |
| eccezione_di_prescrizione | 1 |
| delle_rigorose_prescrizioni | 1 |
| rigorose_prescrizioni_finalistiche | 1 |
| prescrizioni_finalistiche_si | 1 |
| della_regione_prescritto | 1 |
| regione_prescritto_dall | 1 |
| deliberazione_diretta_prescritto | 1 |
| diretta_prescritto_in | 1 |
| prescritto_in_corrispondenza | 1 |
| altro_dalla_prescrizione | 1 |
| dalla_prescrizione_di | 1 |
| prescrizione_di_una | 1 |
| art_st_prescrittiva | 1 |
| st_prescrittiva_del | 1 |
| prescrittiva_del_parere | 1 |
| le_suddette_prescrizioni | 1 |
| suddette_prescrizioni_normative | 1 |
| prescrizioni_normative_come | 1 |
| adeguatamente_i_prescritti | 1 |
| i_prescritti_principi | 1 |
| prescritti_principi_e | 1 |
| nonostante_tale_prescrizione | 1 |
| tale_prescrizione_comunitaria | 1 |
| prescrizione_comunitaria_la | 1 |
| conseguire_il_prescritto | 1 |
| il_prescritto_pareggio | 1 |
| prescritto_pareggio_di | 1 |
| violazione_della_prescrizione | 1 |
| della_prescrizione_costituzionale | 1 |
| prescrizione_costituzionale_sull | 1 |
| ricorrente_alcuna_prescrizione | 1 |
| alcuna_prescrizione_sul | 1 |
| prescrizione_sul_punto | 1 |
| il_termine_prescritto | 1 |
| termine_prescritto_ma | 1 |
| prescritto_ma_fatta | 1 |
| termine_prescritto_venga | 1 |
| prescritto_venga_fatto | 1 |
| termine_prescritto_come | 1 |
| prescritto_come_si | 1 |
| termini_prescritti_la | 1 |
| prescritti_la_invocata | 1 |
| unitario_trattamento_prescritto | 1 |
| trattamento_prescritto_nei | 1 |
| prescritto_nei_confronti | 1 |
| art_ha_prescritto | 1 |
| ha_prescritto_che | 1 |
| prescritto_che_i | 1 |
| quanto_è_prescritto | 1 |
| è_prescritto_per | 1 |
| prescritto_per_le | 1 |
| l_altro_prescritto | 1 |
| altro_prescritto_all | 1 |
| alla_menzionata_prescrizione | 1 |
| menzionata_prescrizione_della | 1 |
| ha_infatti_prescritto | 1 |
| infatti_prescritto_che | 1 |
| prescritto_che_tali | 1 |
| parte_delle_prescrizioni | 1 |
| delle_prescrizioni_delle | 1 |
| prescrizioni_delle_direttive | 1 |
| sostanziali_la_prescrizione | 1 |
| la_prescrizione_deve | 1 |
| prescrizione_deve_essere | 1 |
| valere_tale_prescrizione | 1 |
| tale_prescrizione_deve | 1 |
| prescrizione_deve_risultare | 1 |
| membri_una_prescrizione | 1 |
| una_prescrizione_incondizionata | 1 |
| prescrizione_incondizionata_perché | 1 |
| criteri_direttivi_prescritti | 1 |
| direttivi_prescritti_per | 1 |
| il_dovere_prescritto | 1 |
| dovere_prescritto_dall | 1 |
| decennale_della_prescrizione | 1 |
| della_prescrizione_ordinaria | 1 |
| generale_della_prescrizione | 1 |
| della_prescrizione_decennale | 1 |
| prescrizione_decennale_nonché | 1 |
| decennale_di_prescrizione | 1 |
| di_prescrizione_ordinaria | 1 |
| in_singole_prescrizioni | 1 |
| singole_prescrizioni_di | 1 |
| prescrizioni_di_dettaglio | 1 |
| e_prescrizione_stabiliti | 1 |
| prescrizione_stabiliti_dalla | 1 |
| contenuto_delle_prescrizioni | 1 |
| delle_prescrizioni_normative | 1 |
| prescrizioni_normative_prese | 1 |
| del_tale_prescrizione | 1 |
| tale_prescrizione_come | 1 |
| prescrizione_come_già | 1 |
| proposizione_è_prescritto | 1 |
| è_prescritto_doversi | 1 |
| prescritto_doversi_tenere | 1 |
| parte_la_prescrizione | 1 |
| prescrizione_del_carattere | 1 |
| tale_norma_prescritto | 1 |
| norma_prescritto_riguarda | 1 |
| prescritto_riguarda_l | 1 |
| violata_la_prescrizione | 1 |
| prescrizione_del_terzo | 1 |
| i_limiti_prescritti | 1 |
| limiti_prescritti_apportano | 1 |
| prescritti_apportano_un | 1 |
| brevi_termini_prescrizionali | 1 |
| termini_prescrizionali_e | 1 |
| prescrizionali_e_dalle | 1 |
| un_requisito_prescritto | 1 |
| requisito_prescritto_dalla | 1 |
| di_laurea_prescritto | 1 |
| laurea_prescritto_dall | 1 |
| tributo_alle_prescritte | 1 |
| alle_prescritte_scadenze | 1 |
| prescritte_scadenze_anche | 1 |
| o_altre_prescrizioni | 1 |
| altre_prescrizioni_organizzative | 1 |
| prescrizioni_organizzative_nei | 1 |
| e_di_prescrizione | 1 |
| di_prescrizione_nel | 1 |
| prescrizione_nel_caso | 1 |
| delle_prescrizioni_tassativamente | 1 |
| prescrizioni_tassativamente_specificate | 1 |
| di_prescrizione_triennale | 1 |
| prescrizione_triennale_previsto | 1 |
| prescrizione_del_relativo | 1 |
| della_prescrizione_lederebbe | 1 |
| prescrizione_lederebbe_la | 1 |
| quanto_oggi_prescritto | 1 |
| oggi_prescritto_dall | 1 |
| obblighi_e_prescrizioni | 1 |
| e_prescrizioni_commi | 1 |
| prescrizioni_commi_e | 1 |
| ordinario_di_prescrizione | 1 |
| di_prescrizione_certamente | 1 |
| prescrizione_certamente_eccessivo | 1 |
| al_termine_prescrizionale | 1 |
| termine_prescrizionale_ordinario | 1 |
| prescrizionale_ordinario_proprio | 1 |
| a_quelli_prescritti | 1 |
| quelli_prescritti_dall | 1 |
| di_prescrizione_da | 1 |
| prescrizione_da_parte | 1 |
| livelli_essenziali_prescritti | 1 |
| essenziali_prescritti_dalla | 1 |
| impugnate_sulla_prescrizione | 1 |
| sulla_prescrizione_dei | 1 |
| e_prescrizione_per | 1 |
| prescrizione_per_gli | 1 |
| prescrizioni_e_dei | 1 |
| norme_e_prescrizioni | 1 |
| e_prescrizioni_sanitarie | 1 |
| prescrizioni_sanitarie_nazionali | 1 |
| di_prescrizione_la | 1 |
| prescrizione_la_restituzione | 1 |
| triennale_di_prescrizione | 1 |
| triennali_di_prescrizione | 1 |
| di_prescrizione_a | 1 |
| prescrizione_a_seconda | 1 |
| di_prescrizione_dei | 1 |
| prescrizione_dei_reati | 1 |
| programmi_contiene_prescrizioni | 1 |
| contiene_prescrizioni_di | 1 |
| prescrizioni_di_attuazione | 1 |
| di_prescrizione_quinquennale | 1 |
| prescrizione_quinquennale_previsto | 1 |
| limiti_prescritti_dalla | 1 |
| relazione_alla_prescrizione | 1 |
| alla_prescrizione_che | 1 |
| prescrizione_che_consente | 1 |
| inseriscono_le_prescrizioni | 1 |
| prescrizioni_di_detta | 1 |
| interazione_con_prescrizioni | 1 |
| con_prescrizioni_generali | 1 |
| prescrizioni_generali_poste | 1 |
| sovrapponibilità_delle_prescrizioni | 1 |
| prescrizioni_di_cui | 1 |
| detta_opzione_prescritto | 1 |
| opzione_prescritto_dall | 1 |
| rientrano_nei_prescritti | 1 |
| nei_prescritti_caratteri | 1 |
| prescritti_caratteri_di | 1 |
| della_portata_prescrittiva | 1 |
| portata_prescrittiva_che | 1 |
| prescrittiva_che_emerge | 1 |
| svolgere_il_prescritto | 1 |
| il_prescritto_controllo | 1 |
| prescritto_controllo_tecnico | 1 |
| limiti_prescritti_comma | 1 |
| prescritti_comma_consentendo | 1 |
| obbligo_già_prescritto | 1 |
| già_prescritto_dal | 1 |
| prescritto_dal_comma | 1 |
| criteri_demografici_prescritti | 1 |
| demografici_prescritti_dalla | 1 |
| contribuente_parimenti_prescritti | 1 |
| parimenti_prescritti_dal | 1 |
| prescritti_dal_predetto | 1 |
| dall_anomala_prescrizione | 1 |
| anomala_prescrizione_temporale | 1 |
| prescrizione_temporale_che | 1 |
| requisiti_processuali_prescritti | 1 |
| processuali_prescritti_domanda | 1 |
| prescritti_domanda_di | 1 |
| di_decadenza_prescrizione | 1 |
| decadenza_prescrizione_o | 1 |
| prescrizione_o_inoppugnabilità | 1 |
| le_prescrizioni_contenute | 1 |
| prescrizioni_contenute_nel | 1 |
| medesime_le_prescrizioni | 1 |
| le_prescrizioni_che | 1 |
| prescrizioni_che_condizionano | 1 |
| il_contributo_prescritto | 1 |
| contributo_prescritto_dall | 1 |
| con_quanto_prescritto | 1 |
| quanto_prescritto_da | 1 |
| prescritto_da_specifiche | 1 |
| conversione_ha_prescritto | 1 |
| prescritto_la_trasmissione | 1 |
| statuto_speciale_prescritto | 1 |
| speciale_prescritto_per | 1 |
| ad_un_prescrizione | 1 |
| un_prescrizione_normativa | 1 |
| termine_dilatorio_prescritto | 1 |
| dilatorio_prescritto_dalla | 1 |
| unitaria_delle_prescrizioni | 1 |
| delle_prescrizioni_dei | 1 |
| prescrizioni_dei_commi | 1 |
| spettanti_per_prescrizione | 1 |
| per_prescrizione_statutaria | 1 |
| prescrizione_statutaria_al | 1 |
| le_vigenti_prescrizioni | 1 |
| vigenti_prescrizioni_degli | 1 |
| prescrizioni_degli_statuti | 1 |
| di_solidarietà_prescritto | 1 |
| solidarietà_prescritto_dall | 1 |
| lesiva_delle_prescrizioni | 1 |
| convertito_recano_prescrizioni | 1 |
| recano_prescrizioni_specificamente | 1 |
| prescrizioni_specificamente_ed | 1 |
| quanto_già_prescritto | 1 |
| già_prescritto_dall | 1 |
| art_le_prescrizioni | 1 |
| oggetto_di_prescrizioni | 1 |
| di_prescrizioni_di | 1 |
| beni_a_prescrizioni | 1 |
| esso_ricadenti_prescrizioni | 1 |
| ricadenti_prescrizioni_di | 1 |
| prescrizioni_di_vario | 1 |
| così_come_prescritto | 1 |
| e_ha_prescritto | 1 |
| ha_prescritto_al | 1 |
| prescritto_al_fine | 1 |
| consolidando_la_prescrizione | 1 |
| ultimo_dettando_prescrizioni | 1 |
| dettando_prescrizioni_per | 1 |
| prescrizioni_per_la | 1 |
| senza_alcuna_prescrizione | 1 |
| alcuna_prescrizione_sulla | 1 |
| prescrizione_sulla_destinazione | 1 |
| dialettici_criteri_prescritti | 1 |
| criteri_prescritti_dalle | 1 |
| prescritti_dalle_norme | 1 |
| con_la_prescrizione | 1 |
| prescrizione_della_riscossione | 1 |
| prevedere_una_prescrizione | 1 |
| le_prime_prescrizioni | 1 |
| prime_prescrizioni_furono | 1 |
| prescrizioni_furono_emanate | 1 |
| legislativa_delle_prescrizioni | 1 |
| delle_prescrizioni_urbanistiche | 1 |
| prescrizioni_urbanistiche_deve | 1 |
| i_canoni_prescritti | 1 |
| canoni_prescritti_dalla | 1 |
| prescritti_dalla_giurisprudenza | 1 |
| conto_della_prescrizione | 1 |
| della_prescrizione_che | 1 |
| prescrizione_che_la | 1 |
| previsto_essendo_prescritto | 1 |
| essendo_prescritto_solo | 1 |
| prescritto_solo_quello | 1 |
| vita_come_prescritto | 1 |
| prescritto_dal_richiamato | 1 |
| opera_il_prescritto | 1 |
| il_prescritto_canone | 1 |
| prescritto_canone_di | 1 |
| assicurato_il_prescritto | 1 |
| il_prescritto_equilibrio | 1 |
| prescritto_equilibrio_di | 1 |
| pignorato_la_prescrizione | 1 |
| la_prescrizione_dei | 1 |
| egli_nel_prescritto | 1 |
| dall_ulteriore_prescrizione | 1 |
| ulteriore_prescrizione_del | 1 |
| prescrizione_del_medesimo | 1 |
| proposto_nel_prescritto | 1 |
| violazione_nel_prescritto | 1 |
| del_plico_prescritto | 1 |
| plico_prescritto_dall | 1 |
| innesto_delle_prescrizioni | 1 |
| delle_prescrizioni_previste | 1 |
| prescrizioni_previste_per | 1 |
| comunque_la_prescrizione | 1 |
| civile_detta_prescrizioni | 1 |
| detta_prescrizioni_specifiche | 1 |
| prescrizioni_specifiche_per | 1 |
| delle_prescrizioni_del | 1 |
| prescrizioni_del_codice | 1 |
| in_generale_prescritto | 1 |
| generale_prescritto_alla | 1 |
| prescritto_alla_data | 1 |
| relative_a_prescrizioni | 1 |
| a_prescrizioni_formali | 1 |
| prescrizioni_formali_del | 1 |
| ha_inoltre_prescritto | 1 |
| inoltre_prescritto_in | 1 |
| prescritto_in_particolare | 1 |
| delle_condizioni_prescritte | 1 |
| condizioni_prescritte_dalla | 1 |
| prescritte_dalla_stessa | 1 |
| verifica_delle_prescrizioni | 1 |
| prescrizioni_di_sicurezza | 1 |
| esame_della_prescrizione | 1 |
| che_la_prescrizione | 1 |
| la_prescrizione_non | 1 |
| prescrizione_non_può | 1 |
| e_sostanziali_prescritte | 1 |
| sostanziali_prescritte_per | 1 |
| prescritte_per_l | 1 |
| l_importo_prescritto | 1 |
| importo_prescritto_non | 1 |
| prescritto_non_viene | 1 |
| di_prescrizione_delle | 1 |
| prescrizione_delle_obbligazioni | 1 |
| della_prescrizione_dell | 1 |
| prescrizione_dell_imposta | 1 |
| omissivi_la_prescrizione | 1 |
| la_prescrizione_opera | 1 |
| prescrizione_opera_dal | 1 |
| di_prescrizione_alla | 1 |
| prescrizione_alla_data | 1 |
| sul_regime_prescrizionale | 1 |
| regime_prescrizionale_del | 1 |
| prescrizionale_del_credito | 1 |
| un_termine_prescrizionale | 1 |
| termine_prescrizionale_determinato | 1 |
| prescrizionale_determinato_all | 1 |
| di_prescrizione_suscettibile | 1 |
| prescrizione_suscettibile_a | 1 |
| accisa_e_prescrizione | 1 |
| e_prescrizione_del | 1 |
| base_di_prescrizione | 1 |
| prescrizione_del_medico | 1 |
| di_prescrizione_sono | 1 |
| prescrizione_sono_elevati | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| di_prescrizione_e_di_decadenza | 15 |
| termini_di_prescrizione_e_di | 14 |
| dei_termini_di_prescrizione_e | 10 |
| i_termini_di_prescrizione_e | 7 |
| tali_o_non_vengano_prescritte | 5 |
| o_non_vengano_prescritte_modalità | 5 |
| non_vengano_prescritte_modalità_tali | 5 |
| vengano_prescritte_modalità_tali_da | 5 |
| prescritte_modalità_tali_da_rendere | 5 |
| proroga_dei_termini_di_prescrizione | 5 |
| termini_di_prescrizione_e_decadenza | 5 |
| nel_prescritto_termine_di_decadenza | 4 |
| prescrizione_e_di_decadenza_per | 3 |
| di_prescrizione_per_il_recupero | 3 |
| decorrenza_del_termine_di_prescrizione | 3 |
| a_prescrizioni_di_tutela_indiretta | 3 |
| il_termine_di_giorni_prescritto | 2 |
| prescritto_dall_art_secondo_comma | 2 |
| il_decorso_immediato_della_prescrizione | 2 |
| sospensione_dei_termini_di_prescrizione | 2 |
| incompatibile_con_le_prescrizioni_comunitarie | 2 |
| prescrizione_e_di_decadenza_in | 2 |
| prescrizione_e_di_decadenza_prorogati | 2 |
| in_materia_di_prescrizione_e | 2 |
| che_proroga_i_termini_prescritti | 2 |
| proroga_i_termini_prescritti_per | 2 |
| i_termini_prescritti_per_la | 2 |
| termini_prescritti_per_la_trasformazione | 2 |
| prescritti_per_la_trasformazione_delle | 2 |
| dalla_scadenza_del_termine_prescritto | 2 |
| prescrizione_ordinaria_la_riliquidazione_secondo | 2 |
| termini_di_decadenza_e_prescrizione | 2 |
| eccezionale_i_termini_di_prescrizione | 2 |
| prescrizione_e_di_decadenza_nonché | 2 |
| di_prescrizione_e_decadenza_per | 2 |
| contribuenti_e_di_altre_prescrizioni | 2 |
| e_di_altre_prescrizioni_a | 2 |
| di_altre_prescrizioni_a_carattere | 2 |
| altre_prescrizioni_a_carattere_formale | 2 |
| prescrizioni_a_carattere_formale_poste | 2 |
| nei_termini_prescritti_di_conseguenza | 2 |
| degli_ordinari_termini_di_prescrizione | 2 |
| ordinari_termini_di_prescrizione_e | 2 |
| prescrizione_e_di_decadenza_della | 2 |
| istituti_comuni_quali_la_prescrizione | 2 |
| comuni_quali_la_prescrizione_e | 2 |
| quali_la_prescrizione_e_la | 2 |
| la_prescrizione_e_la_decadenza | 2 |
| prescrizione_e_la_decadenza_della | 2 |
| relativo_alla_disciplina_della_prescrizione | 2 |
| alla_disciplina_della_prescrizione_del | 2 |
| disciplina_della_prescrizione_del_potere | 2 |
| della_prescrizione_del_potere_di | 2 |
| prescrizione_del_potere_di_accertamento | 2 |
| senso_inverso_a_quanto_prescritto | 2 |
| inverso_a_quanto_prescritto_dal | 2 |
| a_quanto_prescritto_dal_nuovo | 2 |
| quanto_prescritto_dal_nuovo_art | 2 |
| prescritto_dal_nuovo_art_della | 2 |
| l_avviso_del_deposito_prescritto | 2 |
| avviso_del_deposito_prescritto_dall | 2 |
| del_deposito_prescritto_dall_art | 2 |
| deposito_prescritto_dall_art_del | 2 |
| prescritto_dall_art_del_codice | 2 |
| la_specificità_delle_prescrizioni_di | 2 |
| specificità_delle_prescrizioni_di_per | 2 |
| delle_prescrizioni_di_per_sé | 2 |
| prescrizioni_di_per_sé_non | 2 |
| tramite_le_apposite_procedure_prescritte | 2 |
| le_apposite_procedure_prescritte_dalla | 2 |
| apposite_procedure_prescritte_dalla_normativa | 2 |
| procedure_prescritte_dalla_normativa_statutaria | 2 |
| prescritte_dalla_normativa_statutaria_e | 2 |
| un_organo_giurisdizionale_o_prescritto | 2 |
| organo_giurisdizionale_o_prescritto_dal | 2 |
| giurisdizionale_o_prescritto_dal_diritto | 2 |
| o_prescritto_dal_diritto_di | 2 |
| prescritto_dal_diritto_di_uno | 2 |
| prescrizione_normativa_in_bianco_genericamente | 2 |
| gravati_da_prescrizioni_di_tutela | 2 |
| da_prescrizioni_di_tutela_indiretta | 2 |
| l_istituto_delle_prescrizioni_di | 2 |
| istituto_delle_prescrizioni_di_tutela | 2 |
| delle_prescrizioni_di_tutela_indiretta | 2 |
| soggetti_a_prescrizioni_di_tutela | 2 |
| a_quello_statale_senza_prescrizioni | 2 |
| quello_statale_senza_prescrizioni_sulla | 2 |
| statale_senza_prescrizioni_sulla_destinazione | 2 |
| senza_prescrizioni_sulla_destinazione_di | 2 |
| prescrizioni_sulla_destinazione_di_tali | 2 |
| una_prescrizione_normativa_in_bianco | 2 |
| lgs_n_del_nel_prescritto | 2 |
| n_del_nel_prescritto_termine | 2 |
| del_nel_prescritto_termine_di | 2 |
| termine_di_prescrizione_per_il | 2 |
| prescrizione_per_il_recupero_dell | 2 |
| perché_notificato_nei_termini_prescritti | 1 |
| notificato_nei_termini_prescritti_al | 1 |
| nei_termini_prescritti_al_presidente | 1 |
| termini_prescritti_al_presidente_della | 1 |
| prescritti_al_presidente_della_giunta | 1 |
| legge_con_le_dichiarazioni_prescritte | 1 |
| con_le_dichiarazioni_prescritte_dall | 1 |
| le_dichiarazioni_prescritte_dall_art | 1 |
| dichiarazioni_prescritte_dall_art_della | 1 |
| prescritte_dall_art_della_legge | 1 |
| e_con_gli_adempimenti_prescritti | 1 |
| con_gli_adempimenti_prescritti_dall | 1 |
| gli_adempimenti_prescritti_dall_art | 1 |
| adempimenti_prescritti_dall_art_dello | 1 |
| prescritti_dall_art_dello_stesso | 1 |
| l_esistenza_di_una_prescrizione | 1 |
| esistenza_di_una_prescrizione_del | 1 |
| di_una_prescrizione_del_genere | 1 |
| una_prescrizione_del_genere_implicita | 1 |
| prescrizione_del_genere_implicita_nel | 1 |
| di_dare_adempimento_alle_prescrizioni | 1 |
| dare_adempimento_alle_prescrizioni_di | 1 |
| adempimento_alle_prescrizioni_di_legge | 1 |
| alle_prescrizioni_di_legge_nel | 1 |
| prescrizioni_di_legge_nel_campo | 1 |
| abbia_adempiuto_a_quelle_prescrizioni | 1 |
| adempiuto_a_quelle_prescrizioni_salvo | 1 |
| a_quelle_prescrizioni_salvo_eventuali | 1 |
| quelle_prescrizioni_salvo_eventuali_responsabilità | 1 |
| prescrizioni_salvo_eventuali_responsabilità_amministrative | 1 |
| a_quanto_era_stato_prescritto | 1 |
| quanto_era_stato_prescritto_di | 1 |
| era_stato_prescritto_di_vero | 1 |
| stato_prescritto_di_vero_è | 1 |
| prescritto_di_vero_è_la | 1 |
| rispetto_del_termine_di_prescrizione | 1 |
| del_termine_di_prescrizione_sia | 1 |
| termine_di_prescrizione_sia_per | 1 |
| di_prescrizione_sia_per_l | 1 |
| prescrizione_sia_per_l_azione | 1 |
| sia_decorso_il_periodo_prescrizionale | 1 |
| decorso_il_periodo_prescrizionale_stabilito | 1 |
| il_periodo_prescrizionale_stabilito_dall | 1 |
| periodo_prescrizionale_stabilito_dall_art | 1 |
| prescrizionale_stabilito_dall_art_della | 1 |
| istituto_quale_quello_della_prescrizione | 1 |
| quale_quello_della_prescrizione_fondamentale | 1 |
| quello_della_prescrizione_fondamentale_dell | 1 |
| della_prescrizione_fondamentale_dell_ordinamento | 1 |
| prescrizione_fondamentale_dell_ordinamento_giuridico | 1 |
| che_in_quello_di_prescrizione | 1 |
| in_quello_di_prescrizione_dell | 1 |
| quello_di_prescrizione_dell_azione | 1 |
| di_prescrizione_dell_azione_fa | 1 |
| prescrizione_dell_azione_fa_conseguire | 1 |
| dall_azione_o_della_prescrizione | 1 |
| azione_o_della_prescrizione_del | 1 |
| o_della_prescrizione_del_diritto | 1 |
| della_prescrizione_del_diritto_ogni | 1 |
| prescrizione_del_diritto_ogni_altra | 1 |
| che_decorsi_i_termini_prescritti | 1 |
| decorsi_i_termini_prescritti_dall | 1 |
| i_termini_prescritti_dall_art | 1 |
| termini_prescritti_dall_art_secondo | 1 |
| prescritti_dall_art_secondo_comma | 1 |
| superato_i_limiti_della_prescrizione | 1 |
| i_limiti_della_prescrizione_e | 1 |
| limiti_della_prescrizione_e_della | 1 |
| della_prescrizione_e_della_cosa | 1 |
| prescrizione_e_della_cosa_giudicata | 1 |
| dovuti_senza_pregiudizio_della_prescrizione | 1 |
| senza_pregiudizio_della_prescrizione_eventualmente | 1 |
| pregiudizio_della_prescrizione_eventualmente_verificatasi | 1 |
| della_prescrizione_eventualmente_verificatasi_secondo | 1 |
| prescrizione_eventualmente_verificatasi_secondo_le | 1 |
| fu_dato_l_avviso_prescritto | 1 |
| dato_l_avviso_prescritto_dall | 1 |
| l_avviso_prescritto_dall_art | 1 |
| avviso_prescritto_dall_art_del | 1 |
| prescritto_dall_art_del_regolamento | 1 |
| termine_di_giorni_prescritto_per | 1 |
| di_giorni_prescritto_per_l | 1 |
| giorni_prescritto_per_l_impugnativa | 1 |
| prescritto_per_l_impugnativa_dallo | 1 |
| termine_di_giorni_prescritto_dall | 1 |
| di_giorni_prescritto_dall_art | 1 |
| giorni_prescritto_dall_art_secondo | 1 |
| ente_sulla_base_delle_prescrizioni | 1 |
| sulla_base_delle_prescrizioni_dell | 1 |
| base_delle_prescrizioni_dell_art | 1 |
| delle_prescrizioni_dell_art_della | 1 |
| prescrizioni_dell_art_della_legge | 1 |
| circa_la_conformità_alle_prescrizioni | 1 |
| la_conformità_alle_prescrizioni_del | 1 |
| conformità_alle_prescrizioni_del_citato | 1 |
| alle_prescrizioni_del_citato_art | 1 |
| prescrizioni_del_citato_art_degli | 1 |
| perché_carente_dei_requisiti_prescritti | 1 |
| carente_dei_requisiti_prescritti_dall | 1 |
| dei_requisiti_prescritti_dall_art | 1 |
| requisiti_prescritti_dall_art_ma | 1 |
| prescritti_dall_art_ma_è | 1 |
| onere_del_previo_pagamento_prescritto | 1 |
| del_previo_pagamento_prescritto_dal | 1 |
| previo_pagamento_prescritto_dal_citato | 1 |
| pagamento_prescritto_dal_citato_art | 1 |
| prescritto_dal_citato_art_non | 1 |
| costruzioni_iniziate_nei_termini_prescritti | 1 |
| iniziate_nei_termini_prescritti_dalla | 1 |
| nei_termini_prescritti_dalla_precedente | 1 |
| termini_prescritti_dalla_precedente_legge | 1 |
| prescritti_dalla_precedente_legge_regionale | 1 |
| decorso_immediato_della_prescrizione_ed | 1 |
| immediato_della_prescrizione_ed_evitava | 1 |
| della_prescrizione_ed_evitava_la | 1 |
| prescrizione_ed_evitava_la_possibilità | 1 |
| decorso_immediato_della_prescrizione_penale | 1 |
| immediato_della_prescrizione_penale_piuttosto | 1 |
| della_prescrizione_penale_piuttosto_breve | 1 |
| prescrizione_penale_piuttosto_breve_col | 1 |
| era_derogato_impediva_alla_prescrizione | 1 |
| derogato_impediva_alla_prescrizione_di | 1 |
| impediva_alla_prescrizione_di_decorrere | 1 |
| alla_prescrizione_di_decorrere_prima | 1 |
| prescrizione_di_decorrere_prima_di | 1 |
| il_processo_e_la_prescrizione | 1 |
| processo_e_la_prescrizione_per | 1 |
| e_la_prescrizione_per_sottoporre | 1 |
| la_prescrizione_per_sottoporre_ad | 1 |
| prescrizione_per_sottoporre_ad_altro | 1 |
| l_immediato_decorso_della_prescrizione | 1 |
| immediato_decorso_della_prescrizione_poteva | 1 |
| decorso_della_prescrizione_poteva_favorire | 1 |
| della_prescrizione_poteva_favorire_invece | 1 |
| prescrizione_poteva_favorire_invece_che | 1 |
| è_quello_stesso_della_prescrizione | 1 |
| quello_stesso_della_prescrizione_previsto | 1 |
| stesso_della_prescrizione_previsto_nei | 1 |
| della_prescrizione_previsto_nei_richiamati | 1 |
| prescrizione_previsto_nei_richiamati_artt | 1 |
| civile_in_materia_di_prescrizione | 1 |
| in_materia_di_prescrizione_nella | 1 |
| materia_di_prescrizione_nella_parte | 1 |
| di_prescrizione_nella_parte_in | 1 |
| prescrizione_nella_parte_in_cui | 1 |
| escludente_la_decorrenza_della_prescrizione | 1 |
| la_decorrenza_della_prescrizione_nel | 1 |
| decorrenza_della_prescrizione_nel_corso | 1 |
| della_prescrizione_nel_corso_del | 1 |
| prescrizione_nel_corso_del_rapporto | 1 |
| avendo_la_legge_delegante_prescritto | 1 |
| la_legge_delegante_prescritto_all | 1 |
| legge_delegante_prescritto_all_art | 1 |
| delegante_prescritto_all_art_come | 1 |
| prescritto_all_art_come_unico | 1 |
| ogni_atto_interruttivo_della_prescrizione | 1 |
| atto_interruttivo_della_prescrizione_compiuto | 1 |
| interruttivo_della_prescrizione_compiuto_da | 1 |
| della_prescrizione_compiuto_da_uno | 1 |
| prescrizione_compiuto_da_uno_solo | 1 |
| modo_di_operare_della_prescrizione | 1 |
| di_operare_della_prescrizione_del | 1 |
| operare_della_prescrizione_del_quale | 1 |
| della_prescrizione_del_quale_l | 1 |
| prescrizione_del_quale_l_interruzione | 1 |
| alla_tutela_giurisdizionale_la_prescrizione | 1 |
| tutela_giurisdizionale_la_prescrizione_infatti | 1 |
| giurisdizionale_la_prescrizione_infatti_prima | 1 |
| la_prescrizione_infatti_prima_che | 1 |
| prescrizione_infatti_prima_che_l | 1 |
| quando_non_si_emanino_prescrizioni | 1 |
| non_si_emanino_prescrizioni_di | 1 |
| si_emanino_prescrizioni_di_coordinamento | 1 |
| emanino_prescrizioni_di_coordinamento_riguardo | 1 |
| prescrizioni_di_coordinamento_riguardo_ad | 1 |
| grado_di_esibire_i_prescritti | 1 |
| di_esibire_i_prescritti_foglietti | 1 |
| esibire_i_prescritti_foglietti_bollati | 1 |
| i_prescritti_foglietti_bollati_perché | 1 |
| prescritti_foglietti_bollati_perché_quasi | 1 |
| limiti_che_possono_essere_prescritti | 1 |
| che_possono_essere_prescritti_a | 1 |
| possono_essere_prescritti_a_tale | 1 |
| essere_prescritti_a_tale_libertà | 1 |
| prescritti_a_tale_libertà_secondo | 1 |
| che_in_ottemperanza_alla_prescrizione | 1 |
| in_ottemperanza_alla_prescrizione_della | 1 |
| ottemperanza_alla_prescrizione_della_norma | 1 |
| alla_prescrizione_della_norma_impugnata | 1 |
| prescrizione_della_norma_impugnata_e | 1 |
| identica_dinanzi_alla_predetta_prescrizione | 1 |
| dinanzi_alla_predetta_prescrizione_normativa | 1 |
| alla_predetta_prescrizione_normativa_essendo | 1 |
| predetta_prescrizione_normativa_essendo_a | 1 |
| prescrizione_normativa_essendo_a_tutti | 1 |
| tali_spese_nelle_forme_prescritte | 1 |
| spese_nelle_forme_prescritte_dal | 1 |
| nelle_forme_prescritte_dal_codice | 1 |
| forme_prescritte_dal_codice_civile | 1 |
| prescritte_dal_codice_civile_per | 1 |
| precisione_e_rapidità_dalle_prescritte | 1 |
| e_rapidità_dalle_prescritte_registrazioni | 1 |
| rapidità_dalle_prescritte_registrazioni_i | 1 |
| dalle_prescritte_registrazioni_i_nominativi | 1 |
| prescritte_registrazioni_i_nominativi_dei | 1 |
| del_resto_dalle_sue_prescrizioni | 1 |
| resto_dalle_sue_prescrizioni_e | 1 |
| dalle_sue_prescrizioni_e_dalle | 1 |
| sue_prescrizioni_e_dalle_chiare | 1 |
| prescrizioni_e_dalle_chiare_indicazioni | 1 |
| per_adempimento_o_per_prescrizione | 1 |
| adempimento_o_per_prescrizione_i | 1 |
| o_per_prescrizione_i_termini | 1 |
| per_prescrizione_i_termini_di | 1 |
| prescrizione_i_termini_di_questa | 1 |
| applicabili_le_norme_sulla_prescrizione | 1 |
| le_norme_sulla_prescrizione_ordinaria | 1 |
| norme_sulla_prescrizione_ordinaria_come | 1 |
| sulla_prescrizione_ordinaria_come_per | 1 |
| prescrizione_ordinaria_come_per_qualsiasi | 1 |
| n_contiene_oltre_a_prescrizioni | 1 |
| contiene_oltre_a_prescrizioni_relative | 1 |
| oltre_a_prescrizioni_relative_all | 1 |
| a_prescrizioni_relative_all_attivazione | 1 |
| prescrizioni_relative_all_attivazione_delle | 1 |
| per_il_maturare_della_prescrizione | 1 |
| il_maturare_della_prescrizione_possa | 1 |
| maturare_della_prescrizione_possa_procrastinare | 1 |
| della_prescrizione_possa_procrastinare_la | 1 |
| prescrizione_possa_procrastinare_la_definitività | 1 |
| dipendere_il_decorso_della_prescrizione | 1 |
| il_decorso_della_prescrizione_da | 1 |
| decorso_della_prescrizione_da_un | 1 |
| della_prescrizione_da_un_comportamento | 1 |
| prescrizione_da_un_comportamento_insindacabile | 1 |
| presente_che_il_termine_prescrizionale | 1 |
| che_il_termine_prescrizionale_stabilito | 1 |
| il_termine_prescrizionale_stabilito_dalla | 1 |
| termine_prescrizionale_stabilito_dalla_legge | 1 |
| prescrizionale_stabilito_dalla_legge_speciale | 1 |
| ordinario_di_fissare_termini_prescrizionali | 1 |
| di_fissare_termini_prescrizionali_differenziati | 1 |
| fissare_termini_prescrizionali_differenziati_vedansi | 1 |
| termini_prescrizionali_differenziati_vedansi_le | 1 |
| prescrizionali_differenziati_vedansi_le_sentenze | 1 |
| tempo_necessario_per_la_prescrizione | 1 |
| necessario_per_la_prescrizione_del | 1 |
| per_la_prescrizione_del_reato | 1 |
| la_prescrizione_del_reato_contravvenzionale | 1 |
| prescrizione_del_reato_contravvenzionale_di | 1 |
| per_il_quale_la_prescrizione | 1 |
| il_quale_la_prescrizione_estingueva | 1 |
| quale_la_prescrizione_estingueva_l | 1 |
| la_prescrizione_estingueva_l_azione | 1 |
| prescrizione_estingueva_l_azione_penale | 1 |
| promossa_o_proseguita_la_prescrizione | 1 |
| o_proseguita_la_prescrizione_rimaneva | 1 |
| proseguita_la_prescrizione_rimaneva_sospesa | 1 |
| la_prescrizione_rimaneva_sospesa_per | 1 |
| prescrizione_rimaneva_sospesa_per_riprendere | 1 |
| penale_e_conseguentemente_della_prescrizione | 1 |
| e_conseguentemente_della_prescrizione_ai | 1 |
| conseguentemente_della_prescrizione_ai_sensi | 1 |
| della_prescrizione_ai_sensi_dell | 1 |
| prescrizione_ai_sensi_dell_art | 1 |
| quindi_di_scadenza_della_prescrizione | 1 |
| di_scadenza_della_prescrizione_non | 1 |
| scadenza_della_prescrizione_non_è | 1 |
| della_prescrizione_non_è_irragionevole | 1 |
| prescrizione_non_è_irragionevole_non | 1 |
| proprio_se_i_termini_prescrizionali | 1 |
| se_i_termini_prescrizionali_decorressero | 1 |
| i_termini_prescrizionali_decorressero_dalla | 1 |
| termini_prescrizionali_decorressero_dalla_data | 1 |
| prescrizionali_decorressero_dalla_data_della | 1 |
| in_cui_matura_la_prescrizione | 1 |
| cui_matura_la_prescrizione_per | 1 |
| matura_la_prescrizione_per_di | 1 |
| la_prescrizione_per_di_più | 1 |
| prescrizione_per_di_più_come | 1 |
| deve_contenere_le_indicazioni_prescritte | 1 |
| contenere_le_indicazioni_prescritte_dal | 1 |
| le_indicazioni_prescritte_dal_primo | 1 |
| indicazioni_prescritte_dal_primo_comma | 1 |
| prescritte_dal_primo_comma_dell | 1 |
| estensione_delle_stesse_garanzie_prescritte | 1 |
| delle_stesse_garanzie_prescritte_per | 1 |
| stesse_garanzie_prescritte_per_la | 1 |
| garanzie_prescritte_per_la_tutela | 1 |
| prescritte_per_la_tutela_di | 1 |
| nei_modi_e_termini_prescritti | 1 |
| modi_e_termini_prescritti_dalla | 1 |
| e_termini_prescritti_dalla_legge | 1 |
| termini_prescritti_dalla_legge_è | 1 |
| prescritti_dalla_legge_è_oggetto | 1 |
| prescrizione_e_di_decadenza_ai | 1 |
| e_non_violi_le_prescrizioni | 1 |
| non_violi_le_prescrizioni_di | 1 |
| violi_le_prescrizioni_di_queste | 1 |
| le_prescrizioni_di_queste_l | 1 |
| prescrizioni_di_queste_l_interpretazione | 1 |
| più_ampio_termine_di_prescrizione | 1 |
| ampio_termine_di_prescrizione_ciò | 1 |
| termine_di_prescrizione_ciò_secondo | 1 |
| di_prescrizione_ciò_secondo_il | 1 |
| prescrizione_ciò_secondo_il_giudice | 1 |
| corrispondente_al_termine_della_prescrizione | 1 |
| al_termine_della_prescrizione_orbene | 1 |
| termine_della_prescrizione_orbene_i | 1 |
| della_prescrizione_orbene_i_dubbi | 1 |
| prescrizione_orbene_i_dubbi_manifestati | 1 |
| di_questa_corte_ha_prescritto | 1 |
| questa_corte_ha_prescritto_agli | 1 |
| corte_ha_prescritto_agli_uffici | 1 |
| ha_prescritto_agli_uffici_del | 1 |
| prescritto_agli_uffici_del_registro | 1 |
| collegio_giudicante_nei_modi_prescritti | 1 |
| giudicante_nei_modi_prescritti_dall | 1 |
| nei_modi_prescritti_dall_art | 1 |
| modi_prescritti_dall_art_ed | 1 |
| prescritti_dall_art_ed_essendo | 1 |
| ministri_non_può_considerarsi_prescritto | 1 |
| non_può_considerarsi_prescritto_anche | 1 |
| può_considerarsi_prescritto_anche_per | 1 |
| considerarsi_prescritto_anche_per_gli | 1 |
| prescritto_anche_per_gli_atti | 1 |
| governo_ai_fini_del_prescritto | 1 |
| ai_fini_del_prescritto_accordo | 1 |
| fini_del_prescritto_accordo_circa | 1 |
| del_prescritto_accordo_circa_la | 1 |
| prescritto_accordo_circa_la_determinazione | 1 |
| a_quanto_dalle_stesse_prescritto | 1 |
| quanto_dalle_stesse_prescritto_le | 1 |
| dalle_stesse_prescritto_le_disposizioni | 1 |
| stesse_prescritto_le_disposizioni_nazionali | 1 |
| prescritto_le_disposizioni_nazionali_in | 1 |
| a_quanto_dalle_medesime_prescritto | 1 |
| quanto_dalle_medesime_prescritto_del | 1 |
| dalle_medesime_prescritto_del_resto | 1 |
| medesime_prescritto_del_resto_già | 1 |
| prescritto_del_resto_già_il | 1 |
| in_cui_questo_sia_prescritto | 1 |
| cui_questo_sia_prescritto_o | 1 |
| questo_sia_prescritto_o_con | 1 |
| sia_prescritto_o_con_certificato | 1 |
| prescritto_o_con_certificato_scaduto | 1 |
| quali_è_o_era_prescritto | 1 |
| è_o_era_prescritto_il | 1 |
| o_era_prescritto_il_certificato | 1 |
| era_prescritto_il_certificato_di | 1 |
| prescritto_il_certificato_di_provenienza | 1 |
| dell_intendente_di_finanza_prescritto | 1 |
| intendente_di_finanza_prescritto_perché | 1 |
| di_finanza_prescritto_perché_il | 1 |
| finanza_prescritto_perché_il_ruolo | 1 |
| prescritto_perché_il_ruolo_sia | 1 |
| deve_annotare_le_indicazioni_prescritte | 1 |
| annotare_le_indicazioni_prescritte_dalla | 1 |
| le_indicazioni_prescritte_dalla_legge | 1 |
| indicazioni_prescritte_dalla_legge_con | 1 |
| prescritte_dalla_legge_con_riferimento | 1 |
| il_tesserino_è_anzi_prescritto | 1 |
| tesserino_è_anzi_prescritto_allo | 1 |
| è_anzi_prescritto_allo_scopo | 1 |
| anzi_prescritto_allo_scopo_di | 1 |
| prescritto_allo_scopo_di_assicurare | 1 |
| e_così_la_stessa_prescrizione | 1 |
| così_la_stessa_prescrizione_del | 1 |
| la_stessa_prescrizione_del_tesserino | 1 |
| stessa_prescrizione_del_tesserino_sono | 1 |
| prescrizione_del_tesserino_sono_dal | 1 |
| siano_state_rese_le_prescritte | 1 |
| state_rese_le_prescritte_dichiarazioni | 1 |
| rese_le_prescritte_dichiarazioni_artt | 1 |
| le_prescritte_dichiarazioni_artt_e | 1 |
| prescritte_dichiarazioni_artt_e_legge | 1 |
| si_conformino_alle_sue_prescrizioni | 1 |
| conformino_alle_sue_prescrizioni_di | 1 |
| alle_sue_prescrizioni_di_ottenere | 1 |
| sue_prescrizioni_di_ottenere_o | 1 |
| prescrizioni_di_ottenere_o_la | 1 |
| norma_interna_e_la_prescrizione | 1 |
| interna_e_la_prescrizione_comunitaria | 1 |
| e_la_prescrizione_comunitaria_andrebbe | 1 |
| la_prescrizione_comunitaria_andrebbe_risolto | 1 |
| prescrizione_comunitaria_andrebbe_risolto_si | 1 |
| altro_procedimento_all_uopo_prescritto | 1 |
| procedimento_all_uopo_prescritto_dalla | 1 |
| all_uopo_prescritto_dalla_costituzione | 1 |
| uopo_prescritto_dalla_costituzione_statale | 1 |
| prescritto_dalla_costituzione_statale_qual | 1 |
| dalla_corte_nei_modi_prescritti | 1 |
| corte_nei_modi_prescritti_per | 1 |
| nei_modi_prescritti_per_l | 1 |
| modi_prescritti_per_l_esercizio | 1 |
| prescritti_per_l_esercizio_del | 1 |
| quanto_incompatibile_con_le_prescrizioni | 1 |
| con_le_prescrizioni_comunitarie_dalla | 1 |
| le_prescrizioni_comunitarie_dalla_data | 1 |
| prescrizioni_comunitarie_dalla_data_di | 1 |
| quella_conforme_sia_alle_prescrizioni | 1 |
| conforme_sia_alle_prescrizioni_degli | 1 |
| sia_alle_prescrizioni_degli_organi | 1 |
| alle_prescrizioni_degli_organi_della | 1 |
| prescrizioni_degli_organi_della_comunità | 1 |
| nella_quale_secondo_le_prescrizioni | 1 |
| quale_secondo_le_prescrizioni_della | 1 |
| secondo_le_prescrizioni_della_c | 1 |
| le_prescrizioni_della_c_e | 1 |
| prescrizioni_della_c_e_e | 1 |
| sua_incompatibilità_con_le_prescrizioni | 1 |
| incompatibilità_con_le_prescrizioni_comunitarie | 1 |
| con_le_prescrizioni_comunitarie_e | 1 |
| le_prescrizioni_comunitarie_e_dunque | 1 |
| prescrizioni_comunitarie_e_dunque_dal | 1 |
| risulta_incompatibile_con_le_prescrizioni | 1 |
| con_le_prescrizioni_comunitarie_nella | 1 |
| le_prescrizioni_comunitarie_nella_legge | 1 |
| prescrizioni_comunitarie_nella_legge_del | 1 |
| dazio_doganale_è_alle_prescrizioni | 1 |
| doganale_è_alle_prescrizioni_comunitarie | 1 |
| è_alle_prescrizioni_comunitarie_occorre | 1 |
| alle_prescrizioni_comunitarie_occorre_ricordare | 1 |
| prescrizioni_comunitarie_occorre_ricordare_che | 1 |
| norma_che_estende_la_prescrizione | 1 |
| che_estende_la_prescrizione_ordinaria | 1 |
| estende_la_prescrizione_ordinaria_decennale | 1 |
| la_prescrizione_ordinaria_decennale_all | 1 |
| prescrizione_ordinaria_decennale_all_azione | 1 |
| dei_tributi_la_cui_prescrizione | 1 |
| tributi_la_cui_prescrizione_estintiva | 1 |
| la_cui_prescrizione_estintiva_aspirerebbero | 1 |
| cui_prescrizione_estintiva_aspirerebbero_tribunale | 1 |
| prescrizione_estintiva_aspirerebbero_tribunale_di | 1 |
| considerazione_della_incidenza_della_prescrizione | 1 |
| della_incidenza_della_prescrizione_sull | 1 |
| incidenza_della_prescrizione_sull_azione | 1 |
| della_prescrizione_sull_azione_espropriativa | 1 |
| prescrizione_sull_azione_espropriativa_contro | 1 |
| di_detta_azione_a_prescrizione | 1 |
| detta_azione_a_prescrizione_diversa | 1 |
| azione_a_prescrizione_diversa_da | 1 |
| a_prescrizione_diversa_da_quella | 1 |
| prescrizione_diversa_da_quella_estintiva | 1 |
| divenuto_definitivo_e_la_prescrizione | 1 |
| definitivo_e_la_prescrizione_del | 1 |
| e_la_prescrizione_del_reato | 1 |
| la_prescrizione_del_reato_è | 1 |
| prescrizione_del_reato_è_sospesa | 1 |
| del_giudizio_a_quo_prescritto | 1 |
| giudizio_a_quo_prescritto_la | 1 |
| a_quo_prescritto_la_puntuale | 1 |
| quo_prescritto_la_puntuale_identità | 1 |
| prescritto_la_puntuale_identità_delle | 1 |
| importato_incompatibile_con_le_prescrizioni | 1 |
| incompatibile_con_le_prescrizioni_dell | 1 |
| con_le_prescrizioni_dell_accordo | 1 |
| le_prescrizioni_dell_accordo_internazionale | 1 |
| prescrizioni_dell_accordo_internazionale_b | 1 |
| dimostra_come_il_risultato_prescritto | 1 |
| come_il_risultato_prescritto_dal | 1 |
| il_risultato_prescritto_dal_gatt | 1 |
| risultato_prescritto_dal_gatt_sia | 1 |
| prescritto_dal_gatt_sia_necessariamente | 1 |
| proposito_di_osservare_le_prescrizioni | 1 |
| di_osservare_le_prescrizioni_del | 1 |
| osservare_le_prescrizioni_del_gatt | 1 |
| le_prescrizioni_del_gatt_con | 1 |
| prescrizioni_del_gatt_con_l | 1 |
| nel_termine_detto_come_prescritto | 1 |
| termine_detto_come_prescritto_a | 1 |
| detto_come_prescritto_a_pena | 1 |
| come_prescritto_a_pena_di | 1 |
| prescritto_a_pena_di_decadenza | 1 |
| registrate_nelle_scritture_contabili_prescritte | 1 |
| nelle_scritture_contabili_prescritte_ai | 1 |
| scritture_contabili_prescritte_ai_fini | 1 |
| contabili_prescritte_ai_fini_fiscali | 1 |
| prescritte_ai_fini_fiscali_e | 1 |
| nelle_scritture_contabili_appositamente_prescritte | 1 |
| scritture_contabili_appositamente_prescritte_ai | 1 |
| contabili_appositamente_prescritte_ai_fini | 1 |
| appositamente_prescritte_ai_fini_fiscali | 1 |
| prescritte_ai_fini_fiscali_c | 1 |
| regolarmente_osservato_le_cennate_prescrizioni | 1 |
| osservato_le_cennate_prescrizioni_e | 1 |
| le_cennate_prescrizioni_e_coloro | 1 |
| cennate_prescrizioni_e_coloro_i | 1 |
| prescrizioni_e_coloro_i_quali | 1 |
| fattispecie_sulla_base_di_prescrizioni | 1 |
| sulla_base_di_prescrizioni_non | 1 |
| base_di_prescrizioni_non_defatiganti | 1 |
| di_prescrizioni_non_defatiganti_od | 1 |
| prescrizioni_non_defatiganti_od_eccessive | 1 |
| ha_reso_ragionevole_la_prescrizione | 1 |
| reso_ragionevole_la_prescrizione_dell | 1 |
| ragionevole_la_prescrizione_dell_istanza | 1 |
| la_prescrizione_dell_istanza_di | 1 |
| prescrizione_dell_istanza_di_trattazione | 1 |
| r_n_del_ha_prescritto | 1 |
| n_del_ha_prescritto_la | 1 |
| del_ha_prescritto_la_presentazione | 1 |
| ha_prescritto_la_presentazione_dell | 1 |
| prescritto_la_presentazione_dell_istanza | 1 |
| resti_esente_dai_vincoli_prescritti | 1 |
| esente_dai_vincoli_prescritti_dal | 1 |
| dai_vincoli_prescritti_dal_testo | 1 |
| vincoli_prescritti_dal_testo_costituzionale | 1 |
| prescritti_dal_testo_costituzionale_e | 1 |
| in_particolare_ancora_è_prescritto | 1 |
| particolare_ancora_è_prescritto_che | 1 |
| ancora_è_prescritto_che_per | 1 |
| è_prescritto_che_per_i | 1 |
| prescritto_che_per_i_trasferimenti | 1 |
| anzidetta_non_con_il_prescritto | 1 |
| non_con_il_prescritto_mod | 1 |
| con_il_prescritto_mod_ma | 1 |
| il_prescritto_mod_ma_con | 1 |
| prescritto_mod_ma_con_il | 1 |
| categoria_professionale_anziché_come_prescritto | 1 |
| professionale_anziché_come_prescritto_dal | 1 |
| anziché_come_prescritto_dal_cennato | 1 |
| come_prescritto_dal_cennato_precetto | 1 |
| prescritto_dal_cennato_precetto_costituzionale | 1 |
| decorso_il_termine_di_prescrizione | 1 |
| il_termine_di_prescrizione_o | 1 |
| termine_di_prescrizione_o_di | 1 |
| di_prescrizione_o_di_decadenza | 1 |
| prescrizione_o_di_decadenza_previsto | 1 |
| alla_quale_verrebbero_appunto_prescritti | 1 |
| quale_verrebbero_appunto_prescritti_il | 1 |
| verrebbero_appunto_prescritti_il_diploma | 1 |
| appunto_prescritti_il_diploma_di | 1 |
| prescritti_il_diploma_di_scuola | 1 |
| giugno_dei_termini_di_prescrizione | 1 |
| successioni_i_termini_di_prescrizione | 1 |
| termini_in_materia_di_prescrizione | 1 |
| materia_di_prescrizione_e_di | 1 |
| n_i_termini_di_prescrizione | 1 |
| unificazione_dei_termini_delle_prescrizioni | 1 |
| dei_termini_delle_prescrizioni_e | 1 |
| termini_delle_prescrizioni_e_decadenze | 1 |
| delle_prescrizioni_e_decadenze_anche | 1 |
| prescrizioni_e_decadenze_anche_per | 1 |
| anno_dei_termini_di_prescrizione | 1 |
| prescrizione_e_di_decadenza_solo | 1 |
| prescrizione_e_di_decadenza_già | 1 |
| nell_ebraismo_con_i_prescritti | 1 |
| ebraismo_con_i_prescritti_atti | 1 |
| con_i_prescritti_atti_rituali | 1 |
| i_prescritti_atti_rituali_alla | 1 |
| prescritti_atti_rituali_alla_luce | 1 |
| fiscale_privo_dei_requisiti_prescritti | 1 |
| privo_dei_requisiti_prescritti_dalla | 1 |
| dei_requisiti_prescritti_dalla_disposizione | 1 |
| requisiti_prescritti_dalla_disposizione_costituzionale | 1 |
| prescritti_dalla_disposizione_costituzionale_per | 1 |
| riscossi_in_difformità_dalle_prescrizioni | 1 |
| in_difformità_dalle_prescrizioni_del | 1 |
| difformità_dalle_prescrizioni_del_diritto | 1 |
| dalle_prescrizioni_del_diritto_comunitario | 1 |
| prescrizioni_del_diritto_comunitario_e | 1 |
| del_rimborso_alle_suddette_prescrizioni | 1 |
| rimborso_alle_suddette_prescrizioni_in | 1 |
| alle_suddette_prescrizioni_in_materia | 1 |
| suddette_prescrizioni_in_materia_di | 1 |
| prescrizioni_in_materia_di_prova | 1 |
| regolamenti_di_gestione_come_prescritto | 1 |
| di_gestione_come_prescritto_dalla | 1 |
| gestione_come_prescritto_dalla_legge | 1 |
| come_prescritto_dalla_legge_impugnata | 1 |
| prescritto_dalla_legge_impugnata_stabilivano | 1 |
| valutazioni_nel_rispetto_delle_prescrizioni | 1 |
| nel_rispetto_delle_prescrizioni_dettate | 1 |
| rispetto_delle_prescrizioni_dettate_dall | 1 |
| delle_prescrizioni_dettate_dall_art | 1 |
| prescrizioni_dettate_dall_art_della | 1 |
| rimessione_così_assolvendo_alla_prescrizione | 1 |
| così_assolvendo_alla_prescrizione_dell | 1 |
| assolvendo_alla_prescrizione_dell_art | 1 |
| alla_prescrizione_dell_art_della | 1 |
| prescrizione_dell_art_della_legge | 1 |
| giudizio_a_quo_delle_prescrizioni | 1 |
| a_quo_delle_prescrizioni_contenute | 1 |
| quo_delle_prescrizioni_contenute_in | 1 |
| delle_prescrizioni_contenute_in_tale | 1 |
| prescrizioni_contenute_in_tale_norma | 1 |
| secondo_le_modalità_ivi_prescritte | 1 |
| le_modalità_ivi_prescritte_quello | 1 |
| modalità_ivi_prescritte_quello_adottato | 1 |
| ivi_prescritte_quello_adottato_nella | 1 |
| prescritte_quello_adottato_nella_specie | 1 |
| le_modalità_di_accertamento_prescritte | 1 |
| modalità_di_accertamento_prescritte_nel | 1 |
| di_accertamento_prescritte_nel_d | 1 |
| accertamento_prescritte_nel_d_p | 1 |
| prescritte_nel_d_p_k | 1 |
| considerare_l_eccezione_di_prescrizione | 1 |
| l_eccezione_di_prescrizione_del | 1 |
| eccezione_di_prescrizione_del_diritto | 1 |
| di_prescrizione_del_diritto_dell | 1 |
| prescrizione_del_diritto_dell_inail | 1 |
| l_adempimento_delle_rigorose_prescrizioni | 1 |
| adempimento_delle_rigorose_prescrizioni_finalistiche | 1 |
| delle_rigorose_prescrizioni_finalistiche_si | 1 |
| rigorose_prescrizioni_finalistiche_si_deve | 1 |
| prescrizioni_finalistiche_si_deve_considerare | 1 |
| da_parte_della_regione_prescritto | 1 |
| parte_della_regione_prescritto_dall | 1 |
| della_regione_prescritto_dall_art | 1 |
| regione_prescritto_dall_art_st | 1 |
| prescritto_dall_art_st_nel | 1 |
| elemento_della_deliberazione_diretta_prescritto | 1 |
| della_deliberazione_diretta_prescritto_in | 1 |
| deliberazione_diretta_prescritto_in_corrispondenza | 1 |
| diretta_prescritto_in_corrispondenza_con | 1 |
| prescritto_in_corrispondenza_con_l | 1 |
| corrispondere_l_altro_dalla_prescrizione | 1 |
| l_altro_dalla_prescrizione_di | 1 |
| altro_dalla_prescrizione_di_una | 1 |
| dalla_prescrizione_di_una_garanzia | 1 |
| prescrizione_di_una_garanzia_consistente | 1 |
| alla_norma_art_st_prescrittiva | 1 |
| norma_art_st_prescrittiva_del | 1 |
| art_st_prescrittiva_del_parere | 1 |
| st_prescrittiva_del_parere_regionale | 1 |
| prescrittiva_del_parere_regionale_nella | 1 |
| di_discriminazione_le_suddette_prescrizioni | 1 |
| discriminazione_le_suddette_prescrizioni_normative | 1 |
| le_suddette_prescrizioni_normative_come | 1 |
| suddette_prescrizioni_normative_come_si | 1 |
| prescrizioni_normative_come_si_è | 1 |
| a_fissare_adeguatamente_i_prescritti | 1 |
| fissare_adeguatamente_i_prescritti_principi | 1 |
| adeguatamente_i_prescritti_principi_e | 1 |
| i_prescritti_principi_e_criteri | 1 |
| prescritti_principi_e_criteri_direttivi | 1 |
| detta_emissione_nonostante_tale_prescrizione | 1 |
| emissione_nonostante_tale_prescrizione_comunitaria | 1 |
| nonostante_tale_prescrizione_comunitaria_la | 1 |
| tale_prescrizione_comunitaria_la_successiva | 1 |
| prescrizione_comunitaria_la_successiva_legge | 1 |
| obbiettivo_di_conseguire_il_prescritto | 1 |
| di_conseguire_il_prescritto_pareggio | 1 |
| conseguire_il_prescritto_pareggio_di | 1 |
| il_prescritto_pareggio_di_bilancio | 1 |
| prescritto_pareggio_di_bilancio_una | 1 |
| dell_asserita_violazione_della_prescrizione | 1 |
| asserita_violazione_della_prescrizione_costituzionale | 1 |
| violazione_della_prescrizione_costituzionale_sull | 1 |
| della_prescrizione_costituzionale_sull_obbligo | 1 |
| prescrizione_costituzionale_sull_obbligo_della | 1 |
| la_regione_ricorrente_alcuna_prescrizione | 1 |
| regione_ricorrente_alcuna_prescrizione_sul | 1 |
| ricorrente_alcuna_prescrizione_sul_punto | 1 |
| alcuna_prescrizione_sul_punto_il | 1 |
| prescrizione_sul_punto_il_ricorso | 1 |
| incompetente_entro_il_termine_prescritto | 1 |
| entro_il_termine_prescritto_ma | 1 |
| il_termine_prescritto_ma_fatta | 1 |
| termine_prescritto_ma_fatta_pervenire | 1 |
| prescritto_ma_fatta_pervenire_da | 1 |
| scadenza_del_termine_prescritto_venga | 1 |
| del_termine_prescritto_venga_fatto | 1 |
| termine_prescritto_venga_fatto_dipendere | 1 |
| prescritto_venga_fatto_dipendere_esclusivamente | 1 |
| scadenza_del_termine_prescritto_come | 1 |
| del_termine_prescritto_come_si | 1 |
| termine_prescritto_come_si_è | 1 |
| prescritto_come_si_è_riferito | 1 |
| somme_dovute_nei_termini_prescritti | 1 |
| dovute_nei_termini_prescritti_la | 1 |
| nei_termini_prescritti_la_invocata | 1 |
| termini_prescritti_la_invocata_graduazione | 1 |
| prescritti_la_invocata_graduazione_della | 1 |
| l_omogeneo_unitario_trattamento_prescritto | 1 |
| omogeneo_unitario_trattamento_prescritto_nei | 1 |
| unitario_trattamento_prescritto_nei_confronti | 1 |
| trattamento_prescritto_nei_confronti_di | 1 |
| prescritto_nei_confronti_di_tutti | 1 |
| quale_all_art_ha_prescritto | 1 |
| all_art_ha_prescritto_che | 1 |
| art_ha_prescritto_che_i | 1 |
| ha_prescritto_che_i_compensi | 1 |
| prescritto_che_i_compensi_le | 1 |
| contrario_di_quanto_è_prescritto | 1 |
| di_quanto_è_prescritto_per | 1 |
| quanto_è_prescritto_per_le | 1 |
| è_prescritto_per_le_ora | 1 |
| prescritto_per_le_ora_dette | 1 |
| aveva_tra_l_altro_prescritto | 1 |
| tra_l_altro_prescritto_all | 1 |
| l_altro_prescritto_all_art | 1 |
| altro_prescritto_all_art_che | 1 |
| prescritto_all_art_che_la | 1 |
| infine_attuazione_alla_menzionata_prescrizione | 1 |
| attuazione_alla_menzionata_prescrizione_della | 1 |
| alla_menzionata_prescrizione_della_direttiva | 1 |
| menzionata_prescrizione_della_direttiva_comunitaria | 1 |
| prescrizione_della_direttiva_comunitaria_ed | 1 |
| determinati_presupposti_ha_infatti_prescritto | 1 |
| presupposti_ha_infatti_prescritto_che | 1 |
| ha_infatti_prescritto_che_tali | 1 |
| infatti_prescritto_che_tali_disposizioni | 1 |
| prescritto_che_tali_disposizioni_tra | 1 |
| medesima_norma_e_la_prescrizione | 1 |
| norma_e_la_prescrizione_della | 1 |
| e_la_prescrizione_della_direttiva | 1 |
| la_prescrizione_della_direttiva_comunitaria | 1 |
| prescrizione_della_direttiva_comunitaria_suddetta | 1 |
| od_in_parte_delle_prescrizioni | 1 |
| in_parte_delle_prescrizioni_delle | 1 |
| parte_delle_prescrizioni_delle_direttive | 1 |
| delle_prescrizioni_delle_direttive_comunitarie | 1 |
| prescrizioni_delle_direttive_comunitarie_non | 1 |
| alcuni_presupposti_sostanziali_la_prescrizione | 1 |
| presupposti_sostanziali_la_prescrizione_deve | 1 |
| sostanziali_la_prescrizione_deve_essere | 1 |
| la_prescrizione_deve_essere_incondizionata | 1 |
| prescrizione_deve_essere_incondizionata_sì | 1 |
| singolo_faccia_valere_tale_prescrizione | 1 |
| faccia_valere_tale_prescrizione_deve | 1 |
| valere_tale_prescrizione_deve_risultare | 1 |
| tale_prescrizione_deve_risultare_inadempiente | 1 |
| prescrizione_deve_risultare_inadempiente_per | 1 |
| agli_stati_membri_una_prescrizione | 1 |
| stati_membri_una_prescrizione_incondizionata | 1 |
| membri_una_prescrizione_incondizionata_perché | 1 |
| una_prescrizione_incondizionata_perché_non | 1 |
| prescrizione_incondizionata_perché_non_lascia | 1 |
| e_i_criteri_direttivi_prescritti | 1 |
| i_criteri_direttivi_prescritti_per | 1 |
| criteri_direttivi_prescritti_per_la | 1 |
| direttivi_prescritti_per_la_riforma | 1 |
| prescritti_per_la_riforma_nel | 1 |
| hanno_adempiuto_il_dovere_prescritto | 1 |
| adempiuto_il_dovere_prescritto_dall | 1 |
| il_dovere_prescritto_dall_art | 1 |
| dovere_prescritto_dall_art_secondo | 1 |
| il_termine_decennale_della_prescrizione | 1 |
| termine_decennale_della_prescrizione_ordinaria | 1 |
| decennale_della_prescrizione_ordinaria_la | 1 |
| della_prescrizione_ordinaria_la_riliquidazione | 1 |
| il_principio_generale_della_prescrizione | 1 |
| principio_generale_della_prescrizione_decennale | 1 |
| generale_della_prescrizione_decennale_nonché | 1 |
| della_prescrizione_decennale_nonché_il | 1 |
| prescrizione_decennale_nonché_il_diritto | 1 |
| il_termine_decennale_di_prescrizione | 1 |
| termine_decennale_di_prescrizione_ordinaria | 1 |
| decennale_di_prescrizione_ordinaria_la | 1 |
| di_prescrizione_ordinaria_la_riliquidazione | 1 |
| reddituale_articolato_in_singole_prescrizioni | 1 |
| articolato_in_singole_prescrizioni_di | 1 |
| in_singole_prescrizioni_di_dettaglio | 1 |
| singole_prescrizioni_di_dettaglio_delle | 1 |
| prescrizioni_di_dettaglio_delle_quali | 1 |
| di_decadenza_e_prescrizione_stabiliti | 1 |
| decadenza_e_prescrizione_stabiliti_dalla | 1 |
| e_prescrizione_stabiliti_dalla_legge | 1 |
| prescrizione_stabiliti_dalla_legge_per | 1 |
| prescrizione_e_decadenza_per_il | 1 |
| di_prescrizione_e_decadenza_come | 1 |
| prescrizione_e_decadenza_come_conseguenza | 1 |
| precisare_il_contenuto_delle_prescrizioni | 1 |
| il_contenuto_delle_prescrizioni_normative | 1 |
| contenuto_delle_prescrizioni_normative_prese | 1 |
| delle_prescrizioni_normative_prese_in | 1 |
| prescrizioni_normative_prese_in_esame | 1 |
| legge_n_del_tale_prescrizione | 1 |
| n_del_tale_prescrizione_come | 1 |
| del_tale_prescrizione_come_già | 1 |
| tale_prescrizione_come_già_ritenuto | 1 |
| prescrizione_come_già_ritenuto_da | 1 |
| comma_seconda_proposizione_è_prescritto | 1 |
| seconda_proposizione_è_prescritto_doversi | 1 |
| proposizione_è_prescritto_doversi_tenere | 1 |
| è_prescritto_doversi_tenere_conto | 1 |
| prescritto_doversi_tenere_conto_dell | 1 |
| d_altra_parte_la_prescrizione | 1 |
| altra_parte_la_prescrizione_del | 1 |
| parte_la_prescrizione_del_carattere | 1 |
| la_prescrizione_del_carattere_progressivo | 1 |
| prescrizione_del_carattere_progressivo_dell | 1 |
| articoli_da_tale_norma_prescritto | 1 |
| da_tale_norma_prescritto_riguarda | 1 |
| tale_norma_prescritto_riguarda_l | 1 |
| norma_prescritto_riguarda_l_iniziativa | 1 |
| prescritto_riguarda_l_iniziativa_popolare | 1 |
| cui_risulterebbe_violata_la_prescrizione | 1 |
| risulterebbe_violata_la_prescrizione_del | 1 |
| violata_la_prescrizione_del_terzo | 1 |
| la_prescrizione_del_terzo_comma | 1 |
| prescrizione_del_terzo_comma_dell | 1 |
| vincoli_e_i_limiti_prescritti | 1 |
| e_i_limiti_prescritti_apportano | 1 |
| i_limiti_prescritti_apportano_un | 1 |
| limiti_prescritti_apportano_un_evidente | 1 |
| prescritti_apportano_un_evidente_illegittima | 1 |
| via_amministrativa_nei_termini_prescritti | 1 |
| amministrativa_nei_termini_prescritti_di | 1 |
| termini_prescritti_di_conseguenza_la | 1 |
| prescritti_di_conseguenza_la_tutela | 1 |
| determinata_dai_brevi_termini_prescrizionali | 1 |
| dai_brevi_termini_prescrizionali_e | 1 |
| brevi_termini_prescrizionali_e_dalle | 1 |
| termini_prescrizionali_e_dalle_complesse | 1 |
| prescrizionali_e_dalle_complesse_formalità | 1 |
| privo_di_un_requisito_prescritto | 1 |
| di_un_requisito_prescritto_dalla | 1 |
| un_requisito_prescritto_dalla_legge | 1 |
| requisito_prescritto_dalla_legge_regolatrice | 1 |
| prescritto_dalla_legge_regolatrice_legge | 1 |
| del_diploma_di_laurea_prescritto | 1 |
| diploma_di_laurea_prescritto_dall | 1 |
| di_laurea_prescritto_dall_art | 1 |
| laurea_prescritto_dall_art_lettera | 1 |
| prescritto_dall_art_lettera_a | 1 |
| pagamento_del_tributo_alle_prescritte | 1 |
| del_tributo_alle_prescritte_scadenze | 1 |
| tributo_alle_prescritte_scadenze_anche | 1 |
| alle_prescritte_scadenze_anche_la | 1 |
| prescritte_scadenze_anche_la_considerazione | 1 |
| o_trasformazioni_o_altre_prescrizioni | 1 |
| trasformazioni_o_altre_prescrizioni_organizzative | 1 |
| o_altre_prescrizioni_organizzative_nei | 1 |
| altre_prescrizioni_organizzative_nei_confronti | 1 |
| prescrizioni_organizzative_nei_confronti_di | 1 |
| dicembre_i_termini_di_prescrizione | 1 |
| prescrizione_e_di_decadenza_riguardanti | 1 |
| di_decadenza_e_di_prescrizione | 1 |
| decadenza_e_di_prescrizione_nel | 1 |
| e_di_prescrizione_nel_caso | 1 |
| di_prescrizione_nel_caso_di | 1 |
| prescrizione_nel_caso_di_mancato | 1 |
| legale_dei_termini_di_prescrizione | 1 |
| di_prescrizione_e_decadenza_correlata | 1 |
| prescrizione_e_decadenza_correlata_alla | 1 |
| di_prescrizione_e_decadenza_in | 1 |
| prescrizione_e_decadenza_in_caso | 1 |
| prescrizione_e_decadenza_per_l | 1 |
| ancorché_pervenga_nei_termini_prescritti | 1 |
| pervenga_nei_termini_prescritti_di | 1 |
| termini_prescritti_di_conseguenza_non | 1 |
| prescritti_di_conseguenza_non_può | 1 |
| e_propria_violazione_delle_prescrizioni | 1 |
| propria_violazione_delle_prescrizioni_tassativamente | 1 |
| violazione_delle_prescrizioni_tassativamente_specificate | 1 |
| delle_prescrizioni_tassativamente_specificate_nella | 1 |
| prescrizioni_tassativamente_specificate_nella_legge | 1 |
| anno_il_termine_di_prescrizione | 1 |
| il_termine_di_prescrizione_triennale | 1 |
| termine_di_prescrizione_triennale_previsto | 1 |
| di_prescrizione_triennale_previsto_dall | 1 |
| prescrizione_triennale_previsto_dall_art | 1 |
| modificare_i_termini_di_prescrizione | 1 |
| i_termini_di_prescrizione_del | 1 |
| termini_di_prescrizione_del_relativo | 1 |
| di_prescrizione_del_relativo_accertamento | 1 |
| prescrizione_del_relativo_accertamento_rientrando | 1 |
| interferendo_nella_disciplina_della_prescrizione | 1 |
| nella_disciplina_della_prescrizione_lederebbe | 1 |
| disciplina_della_prescrizione_lederebbe_la | 1 |
| della_prescrizione_lederebbe_la_competenza | 1 |
| prescrizione_lederebbe_la_competenza_legislativa | 1 |
| inverso_a_quanto_oggi_prescritto | 1 |
| a_quanto_oggi_prescritto_dall | 1 |
| quanto_oggi_prescritto_dall_art | 1 |
| oggi_prescritto_dall_art_della | 1 |
| prescritto_dall_art_della_costituzione | 1 |
| prorogati_i_termini_di_prescrizione | 1 |
| ai_suddetti_obblighi_e_prescrizioni | 1 |
| suddetti_obblighi_e_prescrizioni_commi | 1 |
| obblighi_e_prescrizioni_commi_e | 1 |
| e_prescrizioni_commi_e_dell | 1 |
| prescrizioni_commi_e_dell_articolo | 1 |
| a_quello_ordinario_di_prescrizione | 1 |
| quello_ordinario_di_prescrizione_certamente | 1 |
| ordinario_di_prescrizione_certamente_eccessivo | 1 |
| di_prescrizione_certamente_eccessivo_e | 1 |
| prescrizione_certamente_eccessivo_e_irragionevole | 1 |
| la_soggezione_al_termine_prescrizionale | 1 |
| soggezione_al_termine_prescrizionale_ordinario | 1 |
| al_termine_prescrizionale_ordinario_proprio | 1 |
| termine_prescrizionale_ordinario_proprio_all | 1 |
| prescrizionale_ordinario_proprio_all_ipotesi | 1 |
| direttivi_analoghi_a_quelli_prescritti | 1 |
| analoghi_a_quelli_prescritti_dall | 1 |
| a_quelli_prescritti_dall_art | 1 |
| quelli_prescritti_dall_art_cost | 1 |
| prescritti_dall_art_cost_per | 1 |
| disciplina_del_termine_di_prescrizione | 1 |
| del_termine_di_prescrizione_da | 1 |
| termine_di_prescrizione_da_parte | 1 |
| di_prescrizione_da_parte_del | 1 |
| prescrizione_da_parte_del_legislatore | 1 |
| prestazioni_nei_livelli_essenziali_prescritti | 1 |
| nei_livelli_essenziali_prescritti_dalla | 1 |
| livelli_essenziali_prescritti_dalla_normativa | 1 |
| essenziali_prescritti_dalla_normativa_statale | 1 |
| prescritti_dalla_normativa_statale_di | 1 |
| di_pagamento_impugnate_sulla_prescrizione | 1 |
| pagamento_impugnate_sulla_prescrizione_dei | 1 |
| impugnate_sulla_prescrizione_dei_crediti | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.

4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 148 |
| 2007 | 130 |
| 2020 | 120 |
| 2008 | 119 |
| 2021 | 113 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2021 | 82 |
| 2022 | 79 |
| 2019 | 76 |
| 2020 | 76 |
| 1988 | 68 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Gaetano Silvestri | 120 | 2.80898876404494 |
| Antonio Baldassarre | 91 | 2.13014981273408 |
| Aldo Carosi | 88 | 2.05992509363296 |
| Ugo De Siervo | 86 | 2.01310861423221 |
| Giuliano Vassalli | 82 | 1.91947565543071 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 72 | 3.14547837483617 |
| Antonio Baldassarre | 59 | 2.57754477937964 |
| Silvana Sciarra | 58 | 2.53385757972914 |
| Giovanni Amoroso | 55 | 2.40279598077763 |
| Daria de Pretis | 51 | 2.22804718217562 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| prescrizione | 319 | 207 |
| prescritto | 139 | 604 |
| prescrizioni | 114 | 757 |
| prescritti | 70 | 1263 |
| prescritte | 63 | 1402 |
| prescrizionale | 14 | 4384 |
| prescrizionali | 9 | 5680 |
| prescrivibilità | 1 | 14501 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| prescrizione | 125 | 182 |
| prescritto | 72 | 408 |
| prescrizioni | 69 | 436 |
| prescritti | 32 | 1030 |
| prescritte | 21 | 1524 |
| prescrizionale | 5 | 4298 |
| prescrizionali | 3 | 5662 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.