Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 2895 | 2895 | finalità istituzionali che l ente stesso è chiamato a svolgere per la tutela della produzione risicola nazionale e delle possibilità | derivanti | dall andamento economico della gestione dell ammasso ” ( decreto interministeriale 29 ottobre 1955 che approva la deliberazione 15 settembre |
| 1957-09.txt | 1134 | 1134 | attuazione . ora , riguardo al primo comma del ricordato art . 36 , è da tener presente la situazione | derivata | dall attività legislativa , svolta dalla regione siciliana , relativamente a vari tributi erariali . e da osservare infatti che |
| 1957-09.txt | 1589 | 1589 | tributario dello stato , con ripercussioni della cui gravità si rende giustamente conto anche la difesa della regione . ne | deriva | quindi che la legislazione regionale , nella materia di che trattasi , non essendo questa menzionata nell art . 14 |
| 1957-09.txt | 1650 | 1650 | della regione riguardanti i tributi rispettino , non soltanto le leggi costituzionali e i limiti territoriali , ma anche quelli | derivanti | dai principi e dagli interessi generali cui si uniformano le leggi dello stato , secondo quanto dispone la prima parte |
| 1957-09.txt | 1775 | 1775 | ; la quale deve essere quindi coordinata con la finanza dello stato e degli altri enti locali , affinché non | derivi | turbamento ai rapporti tributari nel resto del territorio nazionale ; e deve uniformarsi all indirizzo ed ai principi fondamentali della |
| 1957-113.txt | 108 | 108 | . 38 del 27 febbraio 1957 . nella quale si è ritenuto che l osservanza delle norme ora ricordate non | deriva | come necessaria conseguenza dell affermazione della competenza della corte costituzionale ; onde , in relazione alle forme e condizioni particolari |
| 1957-113.txt | 1212 | 1212 | 2 , non si può fondatamente disconoscere che si tratta , in sostanza , di un esonero temporaneo dall onere | derivante | dalle imposte . difatti è bensì vero che , ai termini del predetto art . 1 , l onere del |
| 1957-113.txt | 1336 | 1336 | regione i tributi e le altre entrate già di spettanza dello stato , salve le eccezioni espressamente indicate , ne | deriva | che , secondo la disposizione impugnata , da un lato i soggetti passivi dei tributi non sono tenuti a corrisponderli |
| 1957-113.txt | 2747 | 2747 | di assistenza alle nuove aziende costituite in base alla legge regionale di riforma agraria , eventualmente affidati all e.r.a.s . | deriva | dalle predette osservazioni che l art . 1 in esame è in contrasto coi principi generali e di carattere fondamentale |
| 1957-113.txt | 2842 | 2842 | , e si svolge quindi nell ambito del citato art . 17 . dall illegittimità costituzionale dell art . 1 | deriva | come conseguenza anche l illegittimità dell art . 2 , secondo il disposto dell art . 27 della legge 11 |
| 1957-113.txt | 2871 | 2871 | 2 , secondo il disposto dell art . 27 della legge 11 marzo 1953 , n . 87 ; e | deriva | altresì per logica connessione anche la incostituzionalità dell art . 3 della legge impugnata . se infatti , come si |
| 1957-116.txt | 376 | 376 | siciliana una potestà normativa concorrente o sussidiaria , nell ambito del territorio della regione stessa , nel rispetto dei limiti | derivanti | oltre che dalle leggi costituzionali , dai principi e dagli interessi cui si uniformano le leggi dello stato , nonché |
| 1957-116.txt | 427 | 427 | . 3 . da questo riconoscimento di una potestà legislativa complementare o sussidiaria della regione in materia di tributi erariali | deriva | e ne è anzi necessario presupposto l affermazione di un generale interesse della regione all esercizio di tale facoltà . |
| 1957-116.txt | 878 | 878 | . 5 . ciò posto , deve rilevarsi che la illegittimità costituzionale delle disposizioni contenute nel detto primo comma direttamente | deriva | dall applicazione alla fattispecie dei principi già affermati da questa corte nella ricordata sentenza n . 9 del 17 gennaio |
| 1957-12.txt | 1044 | 1044 | funzionamento di organi giurisdizionali ordinari o speciali , rientra nella competenza esclusiva dello stato principio questo , costituzionale , che | deriva | da lunga tradizione , ora consacrato nell art . 101 e segg . della costituzione , non poteva la regione |
| 1957-122.txt | 536 | 536 | ” . si è sostenuto che l obbligo , sancito dalla legge del 1953 nei confronti dei concessionari di grandi | derivazioni | d acqua per produzione di forza motrice , altro non sia che la trasformazione dell onere già a carico di |
| 1957-122.txt | 646 | 646 | compresi nel bacino imbrifero . la corte deve riconoscere che per i comprensori nei quali non esistono concessioni di grandi | derivazioni | per produzione di forza motrice ( ultima frase del primo comma dell art . 1 della legge del 1953 ) |
| 1957-122.txt | 787 | 787 | non i beneficiari delle prestazioni . né l art . 23 potrebbe invocarsi a favore dei futuri concessionari di grandi | derivazioni | , giacché essi , quando chiederanno la concessione , troveranno già definito uno dei presupposti della concessione stessa . con |
| 1957-124.txt | 989 | 989 | la regione incontra , oltre che gli stessi limiti esistenti per la legislazione sui tributi erariali , un ulteriore limite | derivante | dall art . 15 dello statuto speciale , il quale impone il rispetto della più ampia autonomia amministrativa e finanziaria |
| 1957-129.txt | 654 | 654 | n . 96 , avesse , fin dal suo nascere e con sé connaturato , il carattere della provvisorietà , | derivante | dal momento nel quale esso fu emanato , che era tempo di guerra : cessata la guerra avrebbe dovuto cessare |
| 1957-129.txt | 1621 | 1621 | provvedimento legislativo delegato si tenne nei limiti della legge di delegazione . l illegittimità formale del decreto legge del 1941 | deriverebbe | . invece dal fatto che il governo si avvalse della facoltà prevista dall art . 18 della ricordata legge del |
| 1957-129.txt | 2562 | 2562 | generale , dati in loro possesso . e nemmeno si vede come la difficoltà che dalla nominatività dei titoli azionari | derivi | a taluni tipi di investimenti di capitale o alla circolabilità di una categoria di beni mobili , violi l impegno |
| 1957-129.txt | 2798 | 2798 | entrata in vigore delle leggi siciliana e sarda , ricordate nella parte narrativa . ma la situazione che ne è | derivata | potrebbe , se mai , far sorgere il problema della costituzionalità di quelle leggi regionali oppure determinare un contrasto di |
| 1957-19.txt | 252 | 252 | regionali riguardanti i tributi debbono rispettare , non soltanto le leggi costituzionali ed i limiti territoriali , ma anche quelli | derivanti | dai principi e dagli interessi generali cui si uniformano le leggi dello stato , secondo quanto dispone la prima parte |
| 1957-19.txt | 369 | 369 | , la quale deve essere quindi coordinata con la finanza dello stato e degli altri enti locali , affinché non | derivi | turbamento ai rapporti tributari nel resto del territorio nazionale , e deve uniformarsi all indirizzo ed ai principi fondamentali della |
| 1957-30.txt | 550 | 550 | in ordine agli artt . 8 , 10 e 13 della detta legge , che l irrilevanza o l infondatezza | deriva | dal fatto che davanti al pretore era in discussione soltanto l obbligo della ditta marin di pagare i corrispettivi preveduti |
| 1957-30.txt | 844 | 844 | o meno carattere tributario , il contrasto fra le ricordate disposizioni della legge del 1950 e la norma costituzionale , | deriva | dal fatto che la determinazione del corrispettivo è rimessa , senza che dalla legge siano fissati i limiti a garanzia |
| 1957-30.txt | 2800 | 2800 | detto , al rimborso di una quota di esso , ai sensi dell art . 9 , per l uso | derivante | dalla circolazione delle bombole stesse ; quota che grava sul fondo costituito a norma dell art . 13 . di |
| 1957-30.txt | 2863 | 2863 | articolo ora citato . è infine da rilevare , pure in relazione all art . 13 , che la limitazione | derivante | dall obbligo imposto dalla legge , per fini di pubblico interesse , di avvalersi dei servizi anzidetti , non esorbita |
| 1957-41.txt | 458 | 458 | tempo , questo è il principio direttivo che chiaramente si desume dalla norma costituzionale . da quei principi sarebbe sicuramente | derivata | la cessazione del funzionamento delle giurisdizioni speciali se altrimenti non fosse stato precisato che non alla automatica soppressione doveva addivenirsi |
| 1957-42.txt | 408 | 408 | nell art . 17 dello statuto in via generale per la legislazione concorrente , ma altresì a quei limiti particolari | derivanti | dalle caratteristiche proprie della materia tributaria , tra i quali vi è specialmente quello del rispetto dei principi fondamentali della |
| 1957-42.txt | 1549 | 1549 | cessione di credito fatta a garanzia del finanziamento per esecuzione di opere pubbliche valesse anche per garantire altri eventuali crediti | derivanti | da indeterminati rapporti giuridici mai esistiti nell intenzione dei contraenti né da essi posti mai in essere . che questa |
| 1957-42.txt | 1746 | 1746 | , oltre agli altri limiti di carattere generale indicati nella sentenza medesima , è soggetta anche più specificamente a quello | derivante | dalla necessità che la legislazione regionale si uniformi all indirizzo e ai principi fondamentali della legislazione statale per ogni singolo |
| 1957-44.txt | 685 | 685 | . 9 del 17 gennaio 1957 , ha riconosciuto la potestà legislativa della regione siciliana in materia tributaria nei limiti | derivanti | dal carattere concorrente che a tale potestà risulta attribuito . del principio posto nella sentenza ora ricordata la corte ha |
| 1957-44.txt | 850 | 850 | la precedente legge regionale del 1953 , sia perché non sussisterebbe un limite della potestà legislativa regionale in materia tributaria | derivante | dal rispetto dei principi della legislazione statale . queste due ragioni di inammissibilità ( senza rilevare che la seconda attiene |
| 1957-44.txt | 1307 | 1307 | cui venne emanata la legge del 1953 . l incertezza , che aveva spinto il legislatore regionale ad intervenire , | derivava | da due cause : o perché nella stipulazione originaria le parti non si erano chiaramente espresse o perché nella stessa |
| 1957-52.txt | 420 | 420 | riguardo ai tributi erariali ; che questo potere normativa si esplica nell ambito del territorio regionale nel rispetto dei limiti | derivanti | non solo dalle leggi costituzionali ma anche dai principi e dagli interessi generali cui si uniformano le leggi dello stato |
| 1957-52.txt | 725 | 725 | interessano la controversia in esame . discende infatti da essi che la illegittimità costituzionale della legge regionale impugnata non potrebbe | derivare | da una generica preclusione , per la regione siciliana , di emanare norme in materia di riscossione di diritti erariali |
| 1957-58.txt | 531 | 531 | la stessa legislazione deve essere altresì coordinata con la finanza dello stato e degli altri enti locali , affinché non | derivi | turbamento ai rapporti tributari nel resto del territorio nazionale ; e deve uniformarsi all indirizzo e ai principi fondamentali della |
| 1957-62.txt | 199 | 199 | o nell altro , terreni espropriabili , terreni da conservare , da trasformare , ecc . ) ; il che | deriva | evidentemente dal fatto che il legislatore aveva presenti , come uno dei fini della riforma , la trasformazione e il |
| 1957-62.txt | 300 | 300 | simili . ed è naturale che il reddito dominicale complessivamente accertato per i terreni includa anche quella parte che può | derivare | dall uso di tali beni ausiliari , ma che non si presterebbero neppure ad una valutazione distinta ed autonoma . |
| 1957-62.txt | 539 | 539 | territori indicati nell art . 1 della presente legge , e in parte fuori di tali territori , lo scorporo | derivante | dall art . 4 si applica ai terreni situati nei territori di cui all art . 1 fino alla totale |
| 1957-64.txt | 1394 | 1394 | della legge di delegazione . anche su questi punti , in definitiva , le censure si dirigono piuttosto ad inconvenienti | derivanti | dal sistema adottato dal legislatore che a violazioni dirette o indirette di precetti costituzionali . |
| 1958-05.txt | 1172 | 1172 | le entrate indicate nel bilancio 1947 48 costituiscono in concreto i cespiti di spettanza della regione . dalle osservazioni sopraesposte | deriva | logicamente che non è ammissibile che , in pendenza del regime provvisorio , la regione si attribuisca con leggi proprie |
| 1958-05.txt | 1240 | 1240 | in conseguenza la legge ora impugnata è da ritenere costituzionalmente illegittima . con essa infatti si dispone che le entrate | derivanti | dall applicazione , nel territorio della regione , della legge dello stato del 6 agosto 1954 , n . 603 |
| 1958-05.txt | 1740 | 1740 | con lo statuto siciliano , se non si riconoscesse pure alla regione il diritto di far proprie anche le entrate | derivanti | dalle nuove imposte istituite dallo stato . diversamente , si aggiunge , ” una legge ordinaria potrebbe rendere frustranea l |
| 1958-05.txt | 1936 | 1936 | , sia per la destinazione che si è data alle nuove imposte . ma per ciò che riguarda i riflessi | derivanti | dall applicazione della legge anzidetta sul fabbisogno finanziario della sicilia , in quanto la legge stessa ha soppresso due cespiti |
| 1958-05.txt | 2003 | 2003 | che la questione trascende l ambito dell attuale controversia di costituzionalità della legge regionale ora impugnata , la cui illegittimità | deriva | dalle ragioni sopra esposte . il problema quindi non può essere esaminato e deciso in questa sede . esso attiene |
| 1958-45.txt | 894 | 894 | loro appartenenza , accertando l intestazione e la ripartizione delle singole proprietà e prendendo nota delle mutazioni ( dal che | derivano | determinati effetti giuridici , anche probatori , sia pure con rilevanza non assoluta ) ; infine nella stima , che |
| 1958-60.txt | 559 | 559 | la legge di proroga ha contenuto ed effetti autonomi discende inoltre , che dalle emanazione di ogni legge di proroga | deriva | un potere autonomo di impugnazione . se pertanto una legge temporanea , pur essendo costituzionalmente illegittima , non fu , |
| 1958-60.txt | 2304 | 2304 | statale e quella regionale , rispettare non soltanto le leggi costituzionali e i limiti territoriali , ma anche i limiti | derivanti | dai principi e dagli interessi generali cui s informano le leggi dello stato ( art . 17 , prima parte |
| 1959-56.txt | 1034 | 1034 | di quelle materie . la deliberazione impugnata , poiché tace dell art . 36 , è perciò esercizio dei poteri | derivanti | dall art . 14 : non è senza significato che la legge , in cui esso è contenuto , richiami |
| 1960-56.txt | 380 | 380 | eccesso di delega , in relazione all art . 4 della legge 21 ottobre 1950 , n . 841 , | deriverebbe | dal fatto che il piano particolareggiato n . 341 / 1 , sarebbe stato compilato in base ad accertamenti catastali |
| 1960-56.txt | 1636 | 1636 | legge 29 giugno 1939 , n . 976 ; regolamento 8 dicembre 1938 , n . 2153 ) . ne | deriva | , quindi , e del resto risulta anche chiaramente dalla relazione del ministro alla camera dei deputati , che il |
| 1960-56.txt | 2618 | 2618 | inefficacia giuridica . e se , d altra parte , come non disconosce l avvocatura dello stato , la situazione | derivata | dal comportamento dell amministrazione , potrebbe influire a favore del rance per ottenere , se del caso , il rimborso |
| 1960-70.txt | 1011 | 1011 | di tutelare il pubblico , non soltanto da eventuali speculazioni , ma anche dagli inconvenienti che dalla libera concorrenza potrebbero | derivare | per la preparazione dei medicinali , con risultati pregiudizievoli per la salute dei cittadini . lo sconto obbligatorio , invece |
| 1960-70.txt | 1235 | 1235 | , il ministro per la sanità di concerto col ministro per il lavoro e la previdenza sociale . da ciò | deriva | che lo sconto obbligatorio non può essere assimilato ai prezzi d imperio , né tanto meno paragonato alle agevolazioni nelle |
| 1960-70.txt | 1500 | 1500 | del turismo ( sentenza n . 47 del 1957 ) ; ed inoltre il sovracanone dovuto dai concessionari di grandi | derivazioni | dai bacini imbriferi montani ( sentenza n . 122 del 1957 ) e le prestazioni patrimoniali dovute ai comuni per |
| 1960-70.txt | 1576 | 1576 | quando l obbligazione istituita autoritativamente consiste nel pagamento di una somma di denaro , ma anche quando il sacrificio pecuniario | deriva | dalla riduzione di una parte dell utile altrimenti spettante ; di quella parte di utile , cioè , che , |
| 1960-70.txt | 1775 | 1775 | porre in grado gli istituti e gli enti indicati nell art . 2 della legge , di sostenere gli oneri | derivanti | dai nuovi compiti ad essi affidati , non avendo ritenuto sufficiente il finanziamento preveduto nell art . 5 e nell |
| 1960-70.txt | 3339 | 3339 | 7 . la difesa della società ” chimical ” deduce , infine , che la violazione dell art . 53 | deriverebbe | anche dalla irrazionalità dell imposizione dello sconto , come è regolato nel ricordato terzo comma . in quanto cioè l |
| 1961-34.txt | 798 | 798 | tributaria . questa corte ha già avuto ripetutamente occasione di indicare i limiti della potestà tributaria della regione siciliana , | derivanti | , oltre che dalle leggi costituzionali , dai principi e dagli interessi generali cui si informa la legislazione dello stato |
| 1961-34.txt | 1710 | 1710 | la legge regionale 21 ottobre 1960 , n . 44 , con la quale si è disposto che agli oneri | derivanti | dalla legge n . 43 a carico dell esercizio finanziario in corso , si sarebbe provveduto , in deroga all |
| 1961-37.txt | 1869 | 1869 | durata di anni sei , e con la protrazione non eccedente gli anni cinque , necessario per fronteggiare gli oneri | derivanti | dalla presente legge e ricadenti nell esercizio finanziario in corso ” . con riferimento all art . 81 , ultimo |
| 1962-125.txt | 425 | 425 | risultante alla data del 15 novembre 1949 , al quale avrebbe dovuto riferirsi il piano di espropriazione . da ciò | deriva | che il decreto di scorporo non può ritenersi legittimo , in quanto l aver compreso nel computo le variazioni anzidette |
| 1962-65.txt | 2787 | 2787 | che li sostituisse , come in realtà è avvenuto per effetto del sistema ettaro coltura . da questa situazione sono | derivati | nella specie gli inconvenienti per le conclamate sperequazioni fra provincie e provincie , zone e zone , aziende ed aziende |
| 1962-67.txt | 399 | 399 | l art . 10 della legge regionale 30 giugno 1956 , n . 40 , estendendo l imposta alle entrate | derivanti | dal commercio delle fave secche e della manna . 4 . ciò premesso , per risolvere i conflitti in oggetto |
| 1962-89.txt | 656 | 656 | , non può significare , indipendentemente dall accertamento da parte della corte medesima , l illegittimità costituzionale di singole disposizioni | derivanti | dal medesimo principio . in questo senso è la giurisprudenza che si è formata in seno alla corte costituzionale con |
| 1963-104.txt | 33 | 33 | questione prospettata dall avvocatura dello stato secondo cui non sarebbe censurabile il provvedimento di esproprio impugnato , anzitutto perché esso | deriva | dalla pronuncia , ormai passata in giudicato per difetto di impugnativa , di un organo , quale la commissione censuaria |
| 1963-114.txt | 354 | 354 | del ricorso . del resto il predetto art . 58 del t.u . del 1877 , n . 4021 , | derivava | a sua volta dall art . 9 della legge 14 giugno 1874 , n . 1940 , e questo ultimo |
| 1963-127.txt | 788 | 788 | non può essere censurata , pur essendo auspicabile che , nel futuro assetto della materia , resti fermo il sistema | derivante | dalla già disposta abrogazione . il ministro , fissando l ammontare delle spese di accertamento , non compie opera legislativa |
| 1963-132.txt | 461 | 461 | tecnico erariale , costretto dal vincolo gerarchico , non sarebbe libero di esprimere il proprio convincimento secondo coscienza , onde | deriverebbe | ” una preconcezione incompatibile con l imparzialità di cui deve essere dotato chiunque eserciti funzioni giudicanti ” . la corte |
| 1963-132.txt | 551 | 551 | dovendosi escludere che il legislatore abbia voluto rendere legittimo un comune caso di incompatibilità del giudice . evidentemente l incompatibilità | deriva | dalla circostanza che , redigendo la stima ed avendo di già espresso il suo giudizio , lo stesso funzionario non |
| 1963-155.txt | 371 | 371 | l imposta ( o sovrimposta ) principale concernente le società , i terreni , i fabbricati , ecc . ne | deriva | che , a parità di reddito e perciò d obbligazione tributaria principale , dovrebbe corrispondere parità dell ammontare dell imposta |
| 1963-155.txt | 841 | 841 | solo , dell addizionale o del suo aumento . ma l obiezione non può accogliersi innanzi tutto perché il vantaggio | derivante | dal ritardo nel pagamento non è segno , di per sé , d una maggiore capacità contributiva , tanto più |
| 1963-155.txt | 944 | 944 | emanato la legge con la sola preoccupazione delle necessità di bilancio : dimodoché la diversità di trattamento , invece che | derivare | da una precisa volontà legislativa diretta a distinguere situazione da situazione , è piuttosto un effetto che discende dallo stesso |
| 1963-155.txt | 1081 | 1081 | gennaio 1961 , mentre , nei riguardi d altri contribuenti , è divenuto esigibile anteriormente a tale data . ne | deriva | innanzi tutto che l illegittimità costituzionale non colpisce la seconda parte del primo comma dell art . 2 , che |
| 1963-155.txt | 1380 | 1380 | dell addizionale sul reddito maturato in tali periodi dà luogo a diversità di trattamento fra contribuente e contribuente . ne | deriva | che nel suo riferimento al periodo d imposta corrispondente all anno solare 1960 la norma denunciata non è colpita dal |
| 1963-45.txt | 381 | 381 | , sia che abbiano riguardo all uso di documenti necessari alla pronunzia finale dei giudici . le proibizioni che ne | derivano | secondo la legge sul registro intendono stimolare l adempimento agli obblighi che questa determina ; e non hanno alcun nesso |
| 1963-55.txt | 149 | 149 | indagine relativa all esecuzione del piano , alla consistenza ed alla entità dei benefici che , in concreto , possano | derivare | a favore dei vari proprietari interessati . 2 . pertanto , in relazione alle disposizioni denunziate nell ordinanza del tribunale |
| 1963-55.txt | 308 | 308 | e dall avvocatura dello stato . si osserva , al riguardo , che l obbligo di corrispondere i contributi consortili | deriverebbe | da un vincolo associativo fra i proprietari e si ricollegherebbe perciò , sia pure indirettamente , alla volontà dei medesimi |
| 1963-55.txt | 721 | 721 | dominano lo svolgimento della sua attività istituzionale , chiariscono come non si possa fondatamente sostenere che l obbligo di contribuenza | derivi | da un impegno di carattere contrattuale associativo , assunto dai proprietari interessati alla bonifica . 4 . in realtà , |
| 1963-55.txt | 755 | 755 | bonifica . 4 . in realtà , dal sistema che disciplina la bonifica integrale si può desumere che tale obbligo | deriva | dalla legge , la quale considera essenziale , per il conseguimento delle finalità inerenti alla bonifica , la compartecipazione alle |
| 1963-55.txt | 987 | 987 | . 2 del 1962 ) , può attribuirsi rilevanza in contrario al fatto che la prestazione sia commisurata ai benefici | derivanti | ai proprietari , collettivamente o individualmente , dalle opere di bonifica . essendo anzi da notare che ( secondo la |
| 1963-55.txt | 1299 | 1299 | del testo unico indica il modo di determinare la misura della medesima , tenuto conto e in proporzione dei benefici | derivanti | dalla bonifica : riferimento e proporzione che operano anche se , in via provvisoria , i contributi sono stabiliti sulla |
| 1963-81.txt | 667 | 667 | nei più vari settori dell informazione e della cultura nazionale e per gli evidenti riflessi di carattere generale che ne | derivano | . questa opinione è stata chiaramente affermata , sia pure con riferimento alla televisione e quindi ad un campo più |
| 1963-81.txt | 1924 | 1924 | locali . si è sostenuto che , in questo caso , l obbligo del pagamento a carico dell utente non | deriverebbe | più direttamente dalla legge , come nell ipotesi di cui all art . 1 del decreto del 1938 , bensì |
| 1963-92.txt | 189 | 189 | due fattispecie non può rimanere influenzata dalla diversità del titolo di acquisto , risultando questa neutralizzata dalla funzione perequativa che | deriva | dall assoggettamento dei rispettivi atti di acquisto a differenti aliquote di imposta . 3 . in ordine a questa presentazione |
| 1963-92.txt | 385 | 385 | uno o all altro dei procedimenti di tassazione previsti dai detti articoli , poiché , ove dalla divergenza stessa dovesse | derivare | una ragione di incostituzionalità , spetterebbe al potere legislativo la scelta del modo attraverso cui giungere alla sua eliminazione . |
| 1964-05.txt | 517 | 517 | al pagamento di un tributo nonostante che in realtà non fossero soggette all imposizione , che nessun apprezzabile pregiudizio può | derivar | loro dalla mancata applicazione dell amnistia o dell indulto , avendo esse diritto a esser prosciolte , nel giudizio , |
| 1964-42.txt | 590 | 590 | il quale garantisce la difesa in giudizio dei diritti soggettivi , considerati nella configurazione e nei limiti che ad essi | derivano | dal diritto sostanziale ; in particolare , dalla tutela assicurata dalla legge ad altri diritti e ad altri interessi , |
| 1964-76.txt | 232 | 232 | finanziaria , anche per il giudice ordinario , in sede di giudizio tributario . e da tale natura dell accertamento | deriverebbero | le assunte violazioni degli artt . 24 e 3 della costituzione . 2 . occorre innanzi tutto rilevare che la |
| 1964-93.txt | 1239 | 1239 | non resta privo di realizzazione . e cadono , perciò , tutte le conseguenze che l ordinanza di rimessione fa | derivare | dalla ricordata , erronea premessa . |
| 1965-64.txt | 150 | 150 | centesimi dieci , per il periodo dal 1 gennaio al 31 dicembre 1952 , stabilendo però che il maggior provento | derivante | dall aumento era riservato all erario e sarebbe stato versato in apposito capitolo dello stato di previsione . nella relazione |
| 1965-64.txt | 249 | 249 | territorio della regione , sino al 30 giugno 1958 . l art . 3 stabiliva che il provento che sarebbe | derivato | dall applicazione dell articolo precedente era destinato in varia misura , anche in relazione ai diversi esercizi finanziari successivi , |
| 1965-64.txt | 685 | 685 | che la stessa sentenza ha indicati e che nella successiva giurisprudenza sono stati confermati e ulteriormente precisati . questi limiti | derivano | , innanzi tutto , dal carattere non esclusivo , ma sussidiario ( o , come altrimenti si dice , concorrente |
| 1965-64.txt | 762 | 762 | essere emanate al fine di soddisfare alle condizioni particolari e agli interessi propri della regione , debbono rispettare i limiti | derivanti | dai principi ed interessi generali cui s informa la legislazione dello stato . in particolare , in materia tributaria la |
| 1965-64.txt | 1186 | 1186 | delle capacità contributive , in modo che nell addizionale non risultino alterati i caratteri del tributo principale e non ne | derivi | contrasto con l unità del sistema tributario . è questa la ragione per cui , come questa corte ha ritenuto |
| 1965-64.txt | 2306 | 2306 | . per le esposte ragioni non può ritenersi che con la norma impugnata la regione abbia oltrepassato i limiti che | derivano | dallo statuto al suo potere di imposizione tributaria . 5 . ugualmente insussistente deve ritenersi la violazione dell art . |
| 1965-69.txt | 514 | 514 | fra le aziende agricole e quelle industriali o commerciali . non che le aziende agrarie non abbiano caratteristiche proprie , | derivanti | dalla esistenza di un patrimonio in gran parte immobiliare ; ma che le attività di esse si svolgano nel fondo |
| 1965-75.txt | 410 | 410 | di sopra dei loro interessi e non consente ostacoli , anche lievi o indiretti , al proprio svolgimento . ne | deriva | che ad esso è naturalmente estraneo ogni concetto di soccombenza : non vi sono né vincitori né vinti , rispetto |
| 1965-75.txt | 739 | 739 | 4 , aveva contenuto analogo a quella denunciata : perciò anche di essa , per gli effetti che possano ancora | derivarne | , si deve dichiarare la illegittimità costituzionale in applicazione dell art . 27 della legge 11 marzo 1953 , n |
| 1965-85.txt | 56 | 56 | concorra l intervento della definizione amministrativa dell accertamento tributario entro l anno dall entrata in vigore della legge stessa , | derivi | una disparità nel trattamento dei contribuenti ; dei quali , soltanto taluni riescono a veder definito l accertamento entro l |
| 1965-85.txt | 267 | 267 | che sono giudicati dopo il provvedimento di amnistia è una disparità di fatto cui rimane estranea la legge , e | deriva | dalla diversa condizione nella quale inevitabilmente si trovano condannati e imputati al momento della entrata in vigore del provvedimento stesso |
| 1966-120.txt | 266 | 266 | stabilito ( in particolare v . art . 8 del d.p.r . n . 1074 del 1965 ) . ne | deriva | che lo stato può disporre degli uffici preposti alla riscossione di tributi regionali purché ne sia garantito il servizio e |
| 1966-128.txt | 279 | 279 | nulla esclude che una parte del provento di una tassa , utilizzato per esigenze di carattere generale . dal che | deriva | che il precetto costituzionale dell art . 53 non vieta che ” la spesa per i servizi generali sia coperta |
| 1966-44.txt | 669 | 669 | istituire o no l imposta , lasciata ai comuni per i quali non ricorrono le condizioni dell imposizione obbligatoria , | deriva | una violazione del principio di eguaglianza , giacché l attribuzione ad enti locali di una discrezionalità nell usare o non |
| 1966-44.txt | 977 | 977 | sistema adottato si è scorto , inoltre , una violazione dell art . 3 della costituzione , perché da esso | deriverebbe | una diseguale applicazione della legge , e una violazione degli artt . 41 e 42 della costituzione , in quanto |
| 1966-44.txt | 1524 | 1524 | da considerare violata la riserva di legge relativa , posta dall art . 23 della costituzione . dalle esposte considerazioni | deriva | , inoltre , che egualmente infondata è la questione di legittimità costituzionale per pretesa violazione del principio di eguaglianza . |
| 1966-44.txt | 3403 | 3403 | questione resta assorbita . 9 . dalla dichiarazione di illegittimità costituzionale del secondo comma dell art . 25 della legge | deriva | come conseguenza la illegittimità della norma di cui al primo e secondo comma dell art . 27 e al terzo |
| 1966-80.txt | 33 | 33 | appello di catania deve essere esaminata anzitutto con riguardo al primo dei motivi di incostituzionalità prospettati , qual è fatto | derivare | dal contrasto delle norme di legge denunciate con l art . 24 della costituzione . il problema della compatibilità fra |
| 1966-80.txt | 364 | 364 | di tale diritto , dato che l ultimo comma del citato art . 348 del codice di procedura civile fa | derivare | l improcedibilità dell appello stesso dal mancato deposito , alla prima udienza di comparizione , del fascicolo dell appellante , |
| 1966-81.txt | 593 | 593 | della cedolare d acconto e d imposta fu originata dalla necessità di colpire il fenomeno di evasione fiscale degli utili | derivanti | dai titoli azionari , fenomeno che la legge istitutiva della nominatività obbligatoria di tali titoli e successive modifiche ( leggi |
| 1967-02.txt | 503 | 503 | che hanno formato oggetto dei distinti gravami . la corte è chiamata a statuire in ordine alla spettanza del provento | derivante | dall applicazione della legge 10 dicembre 1961 , n . 1346 , ma , per la definizione del presente giudizio |
| 1967-02.txt | 810 | 810 | modificazioni ” , collegato con il disposto dell art . 4 , secondo il quale ” il maggior provento , | derivante | dall applicazione della presente legge , è riservato all erario ” , non lasciano dubbi di sorta sul fatto che |
| 1967-02.txt | 1415 | 1415 | 26 ottobre 1964 , n . 25800 , con la quale l assessore per le finanze disponeva che il provento | derivante | dall addizionale , eccezion fatta per la parte relativa all imposta sulle società , fosse versato nella cassa della regione |
| 1967-05.txt | 272 | 272 | consorzi . a questi è stato conferito il potere di imposizione concreta dei contributi , ma l obbligo di contribuenza | deriva | dalla legge , come è stato ritenuto da questa corte con la sentenza n . 55 del 3 maggio 1963 |
| 1967-122.txt | 412 | 412 | periferici che strutturalmente fanno ancora parte dell amministrazione statale ( sent . n . 66 del 1966 ) ; ne | deriva | che il ministro delle finanze , trovandosi rispetto ad essi in posizione di supremazia , può dare istruzioni , quale |
| 1967-135.txt | 467 | 467 | rilevato questa corte con la sentenza n . 114 del 1963 : aggravamento che , nella specie in esame , | deriva | indubbiamente dalla soppressione , nel testo unico , della detrazione sopra indicata , ai fini dell accertamento dell imposta complementare |
| 1967-75.txt | 68 | 68 | 31 dicembre 1968 , l aumento dell imposta di fabbricazione su alcuni prodotti petroliferi ; circa la destinazione del gettito | derivante | da tale aumento nessun cenno fu fatto nel testo del decreto . ma con decreto legge di pari data , |
| 1967-75.txt | 175 | 175 | 976 , dopo avere disposto ulteriori interventi e provvidenze , nonché altri inasprimenti fiscali , fu stabilito che i proventi | derivanti | dall applicazione dello stesso decreto e dall applicazione del decreto legge n . 913 , destinati a sopperire agli oneri |
| 1967-75.txt | 1788 | 1788 | al decreto n . 913 del precedente giorno 9 per quanto si riferiva alla esclusiva attribuzione all erario del gettito | derivante | dagli inasprimenti fiscali deliberati contemporaneamente alle provvidenze disposte a favore degli alluvionati con l altro decreto n . 914 di |
| 1967-77.txt | 185 | 185 | è dovuta per il reddito che si produce quell anno , e durante quell anno dovrà essere pagata . ne | deriva | che il tributo viene iscritto sui ruoli prima del tempo a cui si riferisce , vale a dire in un |
| 1967-94.txt | 332 | 332 | pagare il tributo , del risultato della caducazione proprio di quella sentenza dalla quale , in ipotesi , avrebbe potuto | derivare | la sua indebita tassazione . di qui l accostamento alla fattispecie dell art . 6 della legge 20 marzo 1865 |
| 1968-138.txt | 349 | 349 | . 24 , primo comma , della costituzione garantisce i diritti soggettivi nella configurazione e nei limiti che ad essi | derivano | dal diritto sostanziale ; e , nella specie , la norma denunciata non ha contenuto processuale , ma ha tratto |
| 1968-138.txt | 937 | 937 | , non ad un interesse creditorio costituzionalmente differenziato e protetto , com è quello , lo si ripete , che | deriva | dall accertamento tributario , e peraltro , in contrasto con precise affermazioni del pretore , deve rilevarsi che l ordinamento |
| 1968-139.txt | 36 | 36 | è da ritenere che sostanzialmente essa adotta , della norma sottoposta all esame della corte , l interpretazione dalla quale | deriverebbe | la illegittimità denunciata . infatti , dapprima richiama la giurisprudenza della corte di cassazione secondo cui l accertamento tributario ha |
| 1968-23.txt | 1993 | 1993 | tal modo riscosse vengono a far parte delle entrate della cassa stessa . ma da tale circostanza non può farsi | derivare | alcun contrasto tra le norme denunciate e l art . 38 della costituzione . al riguardo , giova anzitutto considerare |
| 1968-23.txt | 2675 | 2675 | , n . 954 ( sentenza n . 82 del 1966 ) , precisando però che la dichiarazione di incostituzionalità | derivava | dalla preclusione che quelle disposizioni facevano discendere per la difesa in giudizio e andava circoscritta entro i limiti segnati dagli |
| 1968-47.txt | 233 | 233 | la difesa statale sostiene che l art . 2 di queste norme riserva allo stato tutti i proventi tributari erariali | derivanti | da leggi posteriori al bilancio siciliano del 1947 48 ; ma la tesi non può essere accolta dato che né |
| 1968-47.txt | 369 | 369 | in vigore ” di esse , dimostrano come la tendenza fosse quella di sottrarre alle casse regionali solo le entrate | derivanti | da leggi posteriori alle norme d attuazione . ne discende l illegittimità dell atto di cui al telegramma n . |
| 1968-47.txt | 1270 | 1270 | ” statali , non si può che ripetere quanto s è detto dell addizionale pro calabria : il provento non | deriva | da un tributo ordinario e perciò spetta allo stato . poco importa poi se le somme vengano impiegate per affrontare |
| 1968-63.txt | 440 | 440 | rientrano infatti in altri capitoli ( cap . 2065 n . 3 e 2162 n . 3 ) . ne | deriva | che i due proventi , essendo estranei alle norme di attuazione , non sono stati attribuiti alla regione siciliana e |
| 1968-83.txt | 124 | 124 | , limitatamente all i.g.e . corrisposta in abbonamento , mancherebbe , in tali ipotesi , la tutela giurisdizionale dei diritti | derivanti | da una eventuale imposizione fiscale basata su una stima erronea , con violazione dei principi enunciati negli artt . 13 |
| 1968-84.txt | 60 | 60 | p . r . 26 luglio 1965 , n . 1074 , che ha attribuito alla regione le entrate “ | derivanti | dall applicazione di sanzioni pecuniarie amministrative e penali ” , rientrerebbe nel complesso delle competenze trasferite alla regione con tale |
| 1968-84.txt | 349 | 349 | osserva la corte che la questione fondamentale per la risoluzione del conflitto è se la devoluzione alla regione delle entrate | derivanti | dall applicazione di sanzioni pecuniarie implichi la legittimazione della regione stessa alla irrogazione delle sanzioni che a tali entrate danno |
| 1968-84.txt | 605 | 605 | come le sopratasse e gli interessi di mora , a carico del contribuente ) , ma si tratta di proventi | derivanti | dall esercizio di una potestà diversa dalla tributaria , e precisamente dall esercizio di un potere sanzionatorio , che , |
| 1968-84.txt | 1022 | 1022 | . 3 del decreto n . 1074 del 1965 , che si è limitata ad assegnare alla regione le entrate | derivanti | dall applicazione di sanzioni pecuniarie . anche se , per ipotesi , il trasferimento alla regione del predetto potere sanzionatorio |
| 1968-84.txt | 1623 | 1623 | alla regione la competenza relativa per effetto di una norma che ha soltanto disposto l attribuzione alla regione delle entrate | derivanti | dall applicazione delle sanzioni stesse . si deve dunque concludere che , ferma restando la competenza della regione in materia |
| 1968-97.txt | 392 | 392 | imposizione e , solo ove sia presente , diventa metro di determinazione della quantità di imposta dovuta . da ciò | deriva | che essa non coincide affatto con la percezione di un qualsiasi reddito e che vi è soggezione all imposizione solo |
| 1968-97.txt | 796 | 796 | complementare non può mai superare la differenza fra il reddito complessivo e le 960 mila lire . che da ciò | derivi | che chi percepisce un reddito di poco superiore a tale cifra veda assorbita l intera differenza , è conseguenza ovvia |
| 1968-99.txt | 247 | 247 | che il vero scopo della norma impugnata è quello di consentire la indagine se sussista tale difformità , dalla quale | deriva | la diversità del trattamento tributario . due elementi sono posti a fondamento della presunzione in esame : da un lato |
| 1969-07.txt | 257 | 257 | che , sebbene non sia limitata ai tradizionali contributi di miglioria specifica , non va oltre la tassazione di plusvalenze | derivanti | da ” opere pubbliche ” ; e le consente di imporre il contributo anche sugli incrementi di valore prodotti da |
| 1969-07.txt | 300 | 300 | o di enti pubblici regionali , sconosciute al t.u . della finanza locale , ma non di estenderlo a plusvalenze | derivanti | da altre cause . l imposta invece colpisce gli incrementi di valore indipendentemente dai fatti e dalle situazioni che li |
| 1969-07.txt | 512 | 512 | al trentino alto adige la potestà di legiferare sui contributi che , conservando la propria natura , colpiscano le plusvalenze | derivanti | da opere pubbliche regionali : così come del resto è avvenuto , per i c.d . contributi di miglioria specifica |
| 1969-10.txt | 1799 | 1799 | soggettivi inerenti al rapporto d imposta . 5 . dalla mancanza , negli organi proponenti , della natura giurisdizionale , | deriva | che le questioni di legittimità costituzionale dell art . 4 del r.d.l . 19 agosto 1943 , n . 737 |
| 1969-107.txt | 489 | 489 | può ravvisarsi una violazione delle garanzie di difesa la quale resti nell ambito della configurazione e dei confini che le | derivano | dal diritto sostanziale : in particolare , nell ambito del coordinamento con altri diritti ed interessi protetti dall ordinamento giuridico |
| 1969-118.txt | 554 | 554 | regresso . 3 . non ha fondamento nemmeno l assunto per cui dalla norma sottoposta al controllo di questa corte | derivi | una menomazione del diritto di difesa e di quello alla tutela giurisdizionale . il modo di essere e il modo |
| 1969-118.txt | 692 | 692 | della difesa e della tutela giurisdizionale prende in considerazione i diritti soggettivi nella configurazione e nei limiti che ad essi | derivano | dalla legge sostanziale ( sentenze 4 giugno 1964 n . 42 , 4 dicembre 1964 n . 111 e 8 |
| 1969-129.txt | 714 | 714 | , poiché il ricorso a tale metodo , che non può che ritenersi basato su elementi positivi , da cui | derivare | presunzioni qualificate , è giustificato in materia fiscale perché rappresenta il conseguimento di una verità giuridica , in caso di |
| 1969-157.txt | 1521 | 1521 | meno abbienti , la possibilità della registrazione a debito , in base alla legge sul gratuito patrocinio , non ne | deriverebbe | addirittura compressione del diritto di azione . infatti nell ordinamento giuridico posto in essere dalla costituzione i diritti dei cittadini |
| 1969-157.txt | 1808 | 1808 | , anche ad essa i giudici sono soggetti . che , se poi , dalla inosservanza di tale legge possa | derivare | l assoggettamento del giudice a talune sanzioni , applicate da organi del potere esecutivo , quali sono gli uffici finanziari |
| 1969-39.txt | 789 | 789 | quantità e qualità del lavoro prestato , tuteli anche i diritti di cui trattasi , benché da essi possano conseguenzialmente | derivare | , in via mediata , degli effetti di ordine patrimoniale . tali diritti , fra i quali il più saliente |
| 1969-49.txt | 262 | 262 | informata la citata legge del 1962 , esige che siano anzitutto accertati la natura ed il contenuto dell imposizione fiscale | derivante | dall art . 1 . dai lavori preparatori risulta che , anche al fine di porre rimedio alle frequenti evasioni |
| 1969-49.txt | 337 | 337 | l imposta di registro che quella sull entrata . dalla disposta concentrazione , si è , poi , inteso far | derivare | l effetto di un tributo avente in definitiva la peculiarità di un imposta di registro , da corrispondere per effetto |
| 1969-49.txt | 619 | 619 | . dalla riduzione ad unità del tributo dovuto per due diverse imposte ( registro ed entrata ) si è fatta | derivare | la conseguenza dell assorbimento dei caratteri dell una in quelli dell altra , regolando tutto il rapporto tributario in base |
| 1969-50.txt | 81 | 81 | imposte dirette e indirette e le commissioni comunali per i tributi locali hanno natura amministrativa e non giurisdizionale . ne | deriva | che non sono legittimate a promuovere giudizi di legittimità costituzionale ai sensi dell art . 1 della legge costituzionale 9 |
| 1969-75.txt | 1116 | 1116 | data anche la imprevidibilità della imposta . è noto d altronde come la stessa dottrina tributaristica più sensibile ai limiti | derivanti | alla legislazione ordinaria dal principio della capacità contributiva non abbia mancato di rilevare che una legge può colpire una capacità |
| 1969-75.txt | 1298 | 1298 | ha dubbio , infatti , che l imposta sugli incrementi di valore delle aree fabbricabili , storicamente e logicamente , | deriva | in linea diretta dal contributo di miglioria generica previsto dal testo unico sulla finanza locale , rappresentandone un ulteriore sviluppo |
| 1970-114.txt | 309 | 309 | a dichiarare la sospensione di diritto secondo gli artt . 42 e 43 della legge professionale : bensì debbono far | derivare | il provvedimento da quanto ” disposto ” dall amministrazione finanziaria ( art . 261 testo unico citato ) . ciò |
| 1970-114.txt | 958 | 958 | rispettive situazioni e , quindi , diverse , sia dal punto di vista soggettivo che da quello oggettivo , ne | deriva | che debba ritenersi spettare al legislatore la determinazione delle conseguenti sanzioni , da applicare rispettivamente nei due casi . unico |
| 1970-114.txt | 1855 | 1855 | . 48 del 1969 ) è affidata al legislatore la valutazione discrezionale delle singole condotte antigiuridiche al fine di farne | derivare | il trattamento sanzionatorio da applicare : il che , rapportato all art . 3 della costituzione , si risolve nella |
| 1970-13.txt | 1106 | 1106 | , quando risulti che le somme iscritte non erano dovute , addossare a lui le conseguenze svantaggiose che all esattore | derivano | da quel rapporto . 4 . in base a quanto si è detto si deve concludere che la legge impugnata |
| 1970-199.txt | 412 | 412 | imposta . questi , però , avendo diritto soltanto alla surrogazione ordinaria , è soggetto a tutte quelle eccezioni che | derivano | dal suo rapporto con gli altri coautori dell atto ; e , del resto , a chi è tenuto solo |
| 1970-203.txt | 743 | 743 | locale ove viene esercitata l attività o nell abitazione del contribuente chiaramente denunciano una posizione sospetta non meno di quella | derivante | dal vincolo di parentela preveduta dall articolo 207 , lett . b ) , dello stesso t.u . perché il |
| 1970-203.txt | 932 | 932 | in qualsiasi di tali ipotesi , il privilegio in questione , con le limitazioni al diritto di proprietà che possono | derivarne | , alla stregua dei principi sopra richiamati , risulta pienamente giustificato , cosicché la sollevata questione si appalesa infondata . |
| 1970-28.txt | 174 | 174 | . 5 della legge delega 27 dicembre 1952 , n . 3596 , di cui il predetto decreto presidenziale è | derivazione | . così delimitata la questione , va escluso che il suo esame possa estendersi anche ai profili adombrati nelle deduzioni |
| 1970-95.txt | 205 | 205 | autotutela , condurrebbe a porre i cittadini in genere , in condizioni di inferiorità , perché privati della garanzia loro | derivante | dall espletamento dell ordinario procedimento concorsuale , con violazione dell art . 3 della costituzione . la questione , in |
| 1970-95.txt | 911 | 911 | del sistema , risponde alla immanente finalità di ovviare al pericolo di lunghe dilazioni nella riscossione delle imposte , che | deriverebbe | dalla applicazione della legge ordinaria ( art . 591 c.p.c . ) con la possibilità di moltiplicazione degli incanti , |
| 1970-95.txt | 1009 | 1009 | di situazioni da regolare legislativamente in modo unitario e coerente , non quando si tratti di situazioni che , pur | derivanti | da basi comuni , differiscano tra loro per aspetti distintivi particolari : come nel caso in esame , caratterizzato dalla |
| 1971-111.txt | 770 | 770 | stessa toglie al convenuto il diritto ad ottenere la condanna dell attore al rimborso delle spese processuali , la conseguenza | deriva | da norme diverse da quelle impugnate ; cosicché non è opponibile nell odierna sede . |
| 1971-210.txt | 980 | 980 | e per altri tributi diretti ed indiretti . né può dirsi che dalla norma dell art . 68 sopra indicato | derivi | l occultamento del privilegio speciale , perché , anche a non volere tener conto di altre possibilità di assumere legittimamente |
| 1972-118.txt | 788 | 788 | , se pure in corso al 15 novembre 1949 , sono tuttavia divenuti definitivi successivamente , se ne deve far | derivare | la conseguenza della illegittimità costituzionale di questa parte del decreto . 4 . sul terzo motivo dell allegato eccesso di |
| 1972-120.txt | 1752 | 1752 | preveduti dalle tariffe vigenti ed ha fondamento nella prestazione professionale e non certo nella pronuncia giudiziale . da queste considerazioni | deriva | che l art . 93 , n . 2 , della legge di registro deve essere dichiarato illegittimo per la |
| 1972-128.txt | 128 | 128 | negozio giuridico ” , ma , per il contribuente , pur ammettendo la prova contraria , esclude quella testimoniale . | deriverebbe | da ciò una ingiustificata discriminazione fra la pubblica amministrazione ed il contribuente rispetto ai mezzi di prova ammessi in giudizio |
| 1972-128.txt | 400 | 400 | motivi , che il legislatore può apprezzare in piena discrezionalità . ma , nel caso in esame , l illegittimità | deriva | dal trattamento differenziato fatto alle parti in giudizio : alla pubblica amministrazione è consentito di provare l esistenza di un |
| 1972-144.txt | 1656 | 1656 | con la sentenza n . 70 del 1960 , dopo avere riconosciuto nello sconto la sostanza di un sacrificio pecuniario | derivante | dalla privazione di una parte dell utile altrimenti spettante ai produttori , che si traduce in prelievo di ricchezza a |
| 1972-155.txt | 1592 | 1592 | anche se non completo , del diritto colpito , e che ha da essere lealmente rispettato ” . dal che | deriverebbe | la violazione dell art . 42 , secondo e terzo comma , della costituzione . l assunto dell ordinanza , |
| 1972-186.txt | 989 | 989 | , alla luce della garanzia disposta dall art . 113 cost . , il pregiudizio che allo stesso contribuente potrebbe | derivare | in ordine alle prove di cui egli intenda avvalersi davanti al giudice ordinario , al fine di contrastare le pretese |
| 1972-200.txt | 103 | 103 | quanto corrisposto in riferimento al contenuto sostanziale di decisioni poi modificate o definitivamente travolte dalla ultima sentenza ; dal che | deriverebbe | una disciplina contrastante con gli artt . 3 , 53 e 24 della costituzione . secondo l ordinanza , sarebbe |
| 1972-214.txt | 112 | 112 | entro la misura di un quinto di cui all art . 545 del codice di procedura civile . la illegittimità | deriverebbe | dalla violazione dell art . 3 , primo comma , della costituzione , per difformità di trattamento rispetto a fattispecie |
| 1972-215.txt | 560 | 560 | indipendentemente dalla effettiva loro distribuzione . la diversità di trattamento dagli ordinari avvisi e manifesti pubblicitari esposti al pubblico , | deriva | la sua ragion d essere dall esigenza , costantemente riconosciuta dal legislatore , di dar luogo ad un sistema particolare |
| 1972-215.txt | 912 | 912 | rispettivi premi di competenza . tale è , adunque , nel sistema , la manifestazione economica da cui si fa | derivare | la formazione della base imponibile . e coerenti al sistema sono gli artt . 8 e 9 del citato d.p.r |
| 1972-49.txt | 274 | 274 | 1968 ) , ritiene che per nuova entrata tributaria debba intendersi non un tributo nuovo , ma solo un entrata | derivante | da un atto impositivo nuovo , in mancanza del quale l entrata non si sarebbe verificata , a nulla rilevando |
| 1972-49.txt | 318 | 318 | atto impositivo introduca un tributo nuovo o ne aumenti soltanto uno precedente . se così non fosse , gravi conseguenze | deriverebbero | proprio nei confronti dello stato , cui sarebbe vietato di riservare a se stesso , ove ricorrano i presupposti che |
| 1972-49.txt | 354 | 354 | ove ricorrano i presupposti che tale riserva rendano legittima nel quadro normativo del citato art . 2 , il gettito | derivante | dall aumento di aliquote di tributi preesistenti di spettanza regionale . il che non può certamente essere in alcun modo |
| 1972-49.txt | 740 | 740 | testo legislativo , tra l aumento dell addizionale e gli sgravi fiscali contestualmente disposti , appare evidente che il provento | derivante | dalla maggiorazione delle aliquote dell addizionale in esame , è destinato a compensare unicamente la diminuzione delle entrate causata dalla |
| 1972-91.txt | 613 | 613 | . in relazione all art . 2 . in questo caso , la natura tributaria del rapporto di prestazione obbligatoria | deriva | , oltre che dalla qualificazione pubblicistica dell ente al quale la prestazione è devoluta pel conseguimento di scopi di assistenza |
| 1972-91.txt | 1659 | 1659 | ambito dei rispettivi ordini professionali . tale disciplina è autonoma , per effetto di leggi particolari , ognuna delle quali | deriva | il suo contenuto da valutazioni e da calcoli attinenti al numero dei contribuenti iscritti , alla loro età media e |
| 1972-92.txt | 80 | 80 | quindi , come prelievo , ai fini pubblici , di parte dell utile spettante ai produttori ed ai farmacisti , | deriverebbe | la conseguenza che la misura di detto sconto debba essere praticata ” in ragione della capacità contributiva ” dei soggetti |
| 1972-94.txt | 177 | 177 | dell autonomia regionale . a giudizio della corte il ricorso va dichiarato inammissibile poiché non è dalla circolare impugnata che | deriva | l asserita violazione di competenze regionali costituzionalmente garantite . con la circolare in questione , trasmessa alla regione il 27 |
| 1973-04.txt | 763 | 763 | legata al debitore , anche se vi sono terzi che vantano diritti di proprietà su di essi . dal che | deriva | la conseguenza che né l art . 24 né l art . 113 cost . possono dirsi violati anche nella |
| 1973-08.txt | 127 | 127 | stabilito dal codice penale , l oggetto dell attuale censura si incentra nella violazione del principio di eguaglianza , che | deriverebbe | dalla ( pretesa ) facoltà della pubblica amministrazione di prolungare a suo libito detto termine mediante la protrazione dell accertamento |
| 1973-116.txt | 325 | 325 | ; nel rispetto , quindi , delle leggi costituzionali , e con l osservanza dei limiti territoriali e di quelli | derivanti | dai principi e dagli interessi generali cui si informano le leggi dello stato , affinché la legislazione regionale risulti sempre |
| 1973-116.txt | 354 | 354 | informano le leggi dello stato , affinché la legislazione regionale risulti sempre coordinata con la finanza statale e non ne | derivi | turbamento ai rapporti tributari nel resto del territorio nazionale . in particolare si è riaffermato il criterio fondamentale , già |
| 1973-129.txt | 158 | 158 | alle passate alienazioni ) ; dalla dichiarata incostituzionalità del comma secondo ( sent . n . 44 del 1966 ) | deriverebbe | l incostituzionalità riflessa del comma terzo ora impugnato per contrasto con l art . 53 , comma primo , della |
| 1973-167.txt | 370 | 370 | del 1964 ) ; e nella sentenza n . 135 del 1972 ha riconosciuto espressamente il carattere di obbligazione civilistica | derivante | dal reato dell obbligo di pagamento delle spese di mantenimento in carcere . va altresì ricordato che è stato più |
| 1973-64.txt | 617 | 617 | dagli inadempienti al pagamento dei contributi all istituto nazionale della previdenza sociale . nella situazione in esame , il giudizio | deriva | da considerazioni che prescindono in certo senso dal formale richiamo al concetto di sanzioni ed attengono alla natura e modalità |
| 1973-64.txt | 1271 | 1271 | di mutualità e di automaticità delle prestazioni dettati nell art . 38 . la corte osserva che questo articolo , | derivato | del principio generale , posto dall art . 35 , della ” tutela del lavoro in tutte le sue forme |
| 1973-71.txt | 621 | 621 | nel senso che essa deve rispettare non solo le leggi costituzionali ed i limiti territoriali , ma anche i limiti | derivanti | dai principi e dagli interessi generali cui si informano le lcggi dello stato , secondo quanto dispone la prima parte |
| 1973-71.txt | 679 | 679 | altro è affermato nella sopracitata sentenza di questa corte , risultare coordinata con la finanza dello stato , affinché non | derivi | turbamento ai rapporti tributari nel resto del territorio nazionale . in particolare , quindi , la legislazione regionale non può |
| 1974-175.txt | 2917 | 2917 | alla revisione annuale dell autorizzazione medesima . la corte con sentenza n . 183 del 1973 ha confermato gli obblighi | derivanti | per l italia dal trattato di roma e da tali obblighi derivava che una corretta interpretazione dell art . 15 |
| 1974-175.txt | 2929 | 2929 | . 183 del 1973 ha confermato gli obblighi derivanti per l italia dal trattato di roma e da tali obblighi | derivava | che una corretta interpretazione dell art . 15 della citata legge n . 976 del 1957 doveva logicamente escludere che |
| 1974-58.txt | 464 | 464 | indennità non deve tenersi alcun conto dell utilizzabilità dell area ai fini dell edificazione , nonché dell incremento del valore | derivante | dalla esistenza nella stessa zona di opere di urbanizzazione primaria e secondaria , e di qualunque altra opera o impianto |
| 1975-130.txt | 118 | 118 | ( conv . nella legge n . 346 del 14 agosto 1974 ) in forza dei quali le maggiori entrate | derivanti | dall applicazione dei decreti impugnati vengono , invece , riservate all erario dello stato . 2 . deve , anzitutto |
| 1975-157.txt | 327 | 327 | enti locali ai sensi del d.p.r . 26 ottobre 1972 , n . 638 , in sostituzione delle entrate loro | derivanti | per le quote di gettito di tributi soppressi vengano dichiarate interamente a carico dello stato in tutto il territorio nazionale |
| 1975-173.txt | 173 | 173 | essere fornita la prova attraverso d essi . da questo dato di fatto , secondo il giudice a quo , | deriverebbe | la illegittimità di tale norma : a ) per violazione dell art . 3 della costituzione sotto il duplice profilo |
| 1975-173.txt | 811 | 811 | della legge 24 dicembre 1969 , numero 1038 , ammette , bensì , la deduzione dall asse ereditario dei debiti | derivanti | da saldo passivo di conto corrente bancario , ma richiede , all uopo , come prima condizione , la dimostrazione |
| 1975-185.txt | 334 | 334 | , figura e carattere di una vera e propria imposizione fiscale autonoma , direttamente ricollegata al condono e da questo | derivabile | . questa interpretazione dell art . 6 della legge data dal giudice proponente non tiene conto che il pagamento tempestivo |
| 1975-201.txt | 370 | 370 | imposte ai soli soggetti che traggono vantaggio dai servizi che le prestazioni stesse sono destinate a finanziare . tale limitazione | deriverebbe | , secondo il giudice a quo , dalla necessaria osservanza , in materia di prestazioni tributarie , del principio della |
| 1975-201.txt | 912 | 912 | ai fini della contribuzione alle spese pubbliche , ma non si estende alla rispondenza della singola contribuzione a benefici individualizzati | derivanti | dalla contribuzione stessa . tale rispondenza è del tutto estranea alla lettera ed allo spirito della norma costituzionale , e |
| 1975-201.txt | 1644 | 1644 | esame , eccezionalmente esercitata dall ente sulla base di criteri economici collegati al miglior perseguimento dei fini istituzionali , non | deriva | dalle disposizioni impugnate , le quali , limitandosi a prevedere lo sconto obbligatorio , non possono in nessun modo configurarsi |
| 1975-215.txt | 242 | 242 | ) a seconda che il contribuente non fosse o fosse un imprenditore commerciale ed in questo caso il reddito imponibile | derivasse | dall esercizio di imprese commerciali ; o che relativamente ad un unica situazione ( mancato pagamento da parte di imprenditori |
| 1975-215.txt | 296 | 296 | ( ammenda o fallimento fiscale ) a seconda che il contribuente fosse moroso nel pagamento di tributi sui redditi non | derivanti | o derivanti dall esercizio di imprese commerciali , o che in presenza di situazioni diverse ( esistenza o mancanza del |
| 1975-215.txt | 298 | 298 | o fallimento fiscale ) a seconda che il contribuente fosse moroso nel pagamento di tributi sui redditi non derivanti o | derivanti | dall esercizio di imprese commerciali , o che in presenza di situazioni diverse ( esistenza o mancanza del presupposto oggettivo |
| 1975-215.txt | 387 | 387 | non abbiano accettato il carico tributario e però siano morosi nel pagamento di sei rate consecutive d imposte sui redditi | derivanti | dall esercizio d imprese commerciali , sarebbero trattate ingiustificatamente in modo eguale ( con la previsione in entrambi i casi |
| 1975-215.txt | 618 | 618 | ruolo a titolo definitivo o operata in via provvisoria a seguito di accertamento non definitivo , di tributi sui redditi | derivanti | dall esercizio di imprese commerciali , e dal mancato pagamento di sei rate consecutive delle dette imposte . e non |
| 1975-26.txt | 1115 | 1115 | ai fini della decisione della causa all esarne del tribunale di oristano per ciò che dall accoglimento della questione non | deriverebbe | , come erroneamente ritiene il giudice a quo , una responsabilità penale della moglie per avere omesso la denuncia in |
| 1975-32.txt | 1326 | 1326 | . si applicava ” ai redditi alla produzione dei quali concorrono insieme il capitale ed il lavoro , come quelli | derivanti | dall esercizio di imprese commerciali ovvero da attività commerciali ai sensi dell art . 2195 del codice civile o da |
| 1975-32.txt | 1450 | 1450 | di essa ” ammettendo , così , che non l assoggettamento alla tassazione in base a bilancio , ma la | derivazione | da attività imprenditoriali è il presupposto della imposizione . né si opponga il principio ubi voluit dixit , perché appunto |
| 1976-156.txt | 699 | 699 | ragioni perché si applichi la normativa contenuta nel secondo comma dell art . 50 della legge del registro : ne | deriva | che la discriminazione attuata dalla norma impugnata nell ambito dell espropriazione forzata , tra vendite realizzate con il sistema dell |
| 1976-166.txt | 598 | 598 | espressa esclusione , spiega i suoi effetti anche nel territorio siciliano , si duole del pregiudizio che ad essa potrebbe | derivarne | , per l eventuale accollo di rimborsi di quote d imposta che non risultino affluite al bilancio regionale , ed |
| 1976-166.txt | 989 | 989 | appunto , che siano osservati ( oltre , ovviamente , le leggi costituzionali ed i limiti territoriali ) i limiti | derivanti | dai principi e dagl interessi generali , cui s informano le leggi dello stato . ma se questo è l |
| 1976-166.txt | 1868 | 1868 | legislativo . è questa , dunque , la sede nella quale possono essere valutati gli inconvenienti che la regione assume | derivare | dall introdotto congegno e può essere accordata appropriata tutela agl interessi regionali : tutela che per essere veramente efficace , |
| 1976-166.txt | 2560 | 2560 | per regolamento di competenza . le sfavorevoli conseguenze che in concreto , secondo l assunto della regione , già sarebbero | derivate | o potrebbero in futuro derivare per il suo bilancio , potranno essere apprezzate in sede di apprestamento della normativa di |
| 1976-166.txt | 2565 | 2565 | le sfavorevoli conseguenze che in concreto , secondo l assunto della regione , già sarebbero derivate o potrebbero in futuro | derivare | per il suo bilancio , potranno essere apprezzate in sede di apprestamento della normativa di coordinamento , prevista dalla legge |
| 1976-179.txt | 698 | 698 | marito di avere conoscenza dei redditi della moglie ai fini della compilazione e presentazione della dichiarazione dei redditi , non | derivi | dal principio del cumulo dei redditi ma sia ricollegabile unitamente alla normativa concernente le modalità mediante le quali il principio |
| 1976-179.txt | 8690 | 8690 | oggetto delle varie denunce , così deve escludersi che dalla adottata decisione di illegittimità costituzionale di queste ultime norme possa | derivare | la stessa declaratoria per le prime . a proposito del contenuto sopra riportato degli artt . 1 , 5 , |
| 1976-215.txt | 767 | 767 | nuove commissioni costituirebbero giudici speciali di nuova creazione , vietati dall art . 102 della costituzione , in quanto non | derivati | , ex disposizione vi transitoria , dalla revisione di un giudice speciale preesistente ; c ) se sia le nuove |
| 1976-215.txt | 1766 | 1766 | preparatori e da notevole parte della dottrina chiaro appare che , attualmente , la sua devoluzione al giudice ordinario potrebbe | derivare | soltanto da una dichiarazione di globale illegittimità afferente l esistenza stessa delle nuove commissioni tributarie . e dal momento che |
| 1976-219.txt | 432 | 432 | nell organizzazione tecnico contabile del soggetto d imposta , cui fa riscontro una più rapida riscossione del tributo non può | derivare | che la disposizione denunziata violi le invocate norme di raffronto . 6 . è da escludersi la lesione dell art |
| 1976-219.txt | 512 | 512 | , non essendo consentito al legislatore ordinario disciplinare in modo uniforme situazioni tra loro diverse , né estendere i benefici | derivanti | da una razionale ed utile agevolazione , quale è quella del versamento diretto in tesoreria , ai soggetti per i |
| 1976-225.txt | 384 | 384 | di firenze , del 9 luglio 1975 del pretore di roma ) ; c ) esclude , per i redditi | derivanti | da lavoro dipendente e per le pensioni , ogni prova contraria alle attestazioni del datore di lavoro o dell ente |
| 1976-225.txt | 490 | 490 | cespite sia proprio che dei componenti la famiglia , mentre , per il secondo , verrebbe considerato solo il reddito | derivante | dall attività dipendente ( ordinanza del 7 gennaio 1974 del pretore di taranto ) ; 2 ) perché chi svolge |
| 1976-225.txt | 2365 | 2365 | , il quale , ai fini della determinazione del reddito imponibile del conduttore o subconduttore , dispone che i redditi | derivanti | da lavoro dipendente e le pensioni sono provati ” esclusivamente ” sulla base di attestazioni del datore di lavoro o |
| 1976-225.txt | 2492 | 2492 | invece la norma impugnata , la facoltà di fornire la prova che il conduttore o subconduttore goda di un reddito | derivante | da lavoro dipendente o fruisca di una pensione in misura superiore a quella risultante dalla certificazione del datore di lavoro |
| 1976-225.txt | 5036 | 5036 | sua protrazione , attese ” le pesanti e dannose conseguenze che , per tutta l economia del paese , potrebbero | derivare | da misure di blocco generalizzato protratte nel tempo ” . va ancora rilevato che i provvedimenti di blocco generalizzato dei |
| 1976-34.txt | 1125 | 1125 | le diverse specie di formazioni associative menzionate alle lettere b e c , e solo indirettamente perciò può dirsi ne | derivi | per queste un onere di aderire ad organizzazioni nazionali legalmente riconosciute o ad associazioni sindacali rappresentate nel cnel , per |
| 1977-163.txt | 1706 | 1706 | le relative spese devono essere poste a carico della collettività nazionale che , nel suo complesso , fruisce dei vantaggi | derivanti | dalla libera circolazione delle merci ” . è stato infine osservato che il consiglio della comunità ha da tempo emanato |
| 1977-163.txt | 3073 | 3073 | diritti che sono inoltre richiesti , per una parte delle voci tariffarie tra cui proprio il latte e i prodotti | derivati | soltanto per l importazione , e non invece per l esportazione . come gli altri stati membri , anche l |
| 1977-62.txt | 697 | 697 | nel campo del lavoro subordinato e non di quello autonomo . per altre casse possono sussistere e sussistono diverse calcolazioni | derivanti | , sia dalle fonti di finanziamento , sia dal numero e dall età degli iscritti . questa corte , con |
| 1977-62.txt | 1511 | 1511 | , salvo il controllo sotto il profilo dell arbitrarietà delle norme . la pretesa sproporzione fra contribuzione e reddito che | deriverebbe | dalla scomposizione settoriale dei proventi del professionista , operata commisurando le aliquote progressive sul reddito professionale , indipendentemente dalla considerazione |
| 1979-126.txt | 1770 | 1770 | in specie dei terreni fabbricabili , in quanto non ricollegabile ad iniziative , attività ed investimenti dei proprietari , ma | derivante | dalla espansione degli agglomerati urbani , da nuovi insediamenti industriali o turistici , e dal complesso delle opere pubbliche connesse |
| 1979-126.txt | 4227 | 4227 | periodi di formazione , e ciò anche per ovviare alle conseguenze palesemente inique che , nel lungo periodo , sarebbero | derivate | da una più ampia variazione del metro monetario . 9 . altro difetto strutturale del sistema di determinazione dell incremento |
| 1979-126.txt | 5040 | 5040 | , ma unicamente constatare le conseguenze aberranti che , nell applicazione delle aliquote progressive , in sé pienamente legittime , | derivano | dal sistema normativo adottato per il calcolo dell incremento imponibile netto e per la determinazione dei relativi scaglioni con riferimento |
| 1979-89.txt | 518 | 518 | pubbliche affissioni erano deliberati dal consiglio comunale , con la conseguenza che dalla pronuncia di illegittimità delle norme denunciate sarebbe | derivata | l illegittimità degli artt . 9 e 10 del regolamento comunale e dell ordinanza . tale questione non è fondata |
| 1980-05.txt | 1340 | 1340 | casi di decadenza previsti dalla legge ( art . 4 legge n . 10 del 1977 ) . da ciò | deriva | che il diritto di edificare continua ad inerire alla proprietà e alle altre situazioni che comprendono la legittimazione a costruire |
| 1980-05.txt | 2058 | 2058 | la indennità stabilita da tale legge riguardava terreni agricoli , secondo la loro attuale destinazione , prescindendo dal maggior valore | derivante | dalla loro eventuale edificabilità ; pertanto , la indennità di espropriazione veniva ragguagliata al valore del bene , desumibile dalle |
| 1980-05.txt | 2379 | 2379 | del diverso trattamento appaiono manifeste quando , dalla incongruità del criterio per la determinazione del perimetro urbano , si fa | derivare | l attribuzione del coefficiente di maggiorazione alle sole aree interne al perimetro . non può opporsi al riguardo la incensurabilità |
| 1980-119.txt | 758 | 758 | all accertamento da definirsi di un imponibile o alla liquidazione o al pagamento di un imposta ( eccettuate le penalità | derivanti | da violazioni di norme sulle imposte dirette che non si riferiscono all assolvimento del debito d imposta art . 5 |
| 1980-119.txt | 1015 | 1015 | abbiano per oggetto l an e il quantum di una obbligazione tributaria e quelle che si riferiscano alle conseguenze sanzionatorie | derivanti | dalla infrazione di norme relative al tempestivo assolvimento dell obbligazione stessa . in realtà le ragioni avanzate dalla commissione tributaria |
| 1980-141.txt | 3960 | 3960 | a determinare , nel termine di due mesi dalla entrata in vigore della legge stessa , la utilizzazione delle somme | derivanti | nell anno 1977 dalle differenze tra i trattamenti discendenti dalle regolamentazioni modificate con il d.l . 12 / 1977 , |
| 1980-141.txt | 5545 | 5545 | le riflessioni , che ne scaturiscono , sono di ordine politico , mentre rientrano i conflitti pratici , che possono | derivarne | , nella competenza dei giudici delle controversie individuali e , in ipotesi ( art . 28 legge 300 / 1970 |
| 1980-42.txt | 624 | 624 | dovuto colpire i redditi di capitale , i redditi di terreni e di fabbricati , i redditi agrari e quelli | derivanti | dall esercizio di imprese commerciali : realizzando con ciò una discriminazione qualitativa dei redditi stessi , che era destinata per |
| 1980-42.txt | 1479 | 1479 | , i redditi agrari ed i redditi di impresa ( per non dire degli stessi redditi puramente patrimoniali ) , | derivante | dall art . 1 prima ancora che dall art . 7 del decreto istitutivo . ma le due prospettive si |
| 1980-42.txt | 3076 | 3076 | fatto , per attività lavorative come quelle degli autori di opere letterarie e scientifiche o dei titolari di redditi “ | derivanti | dalla collaborazione a giornali , riviste ed enciclopedie ” ( di cui all art . 49 , terzo comma , |
| 1980-42.txt | 3119 | 3119 | a , del d.p.r . n . 597 del 1973 ) ; in linea di diritto , circa ” redditi | derivanti | dalla partecipazione ad associazioni in partecipazione in qualità di associato quando l apporto è costituito esclusivamente dalla prestazione di lavoro |
| 1980-42.txt | 3480 | 3480 | lavoro autonomo fra i redditi misti , in ragione della loro asserita patrimonialità . 6 . a compensare gli squilibri | derivanti | dall art . 1 , non basta la deduzione prevista dall art . 7 del d.p.r . n . 599 |
| 1980-42.txt | 4842 | 4842 | neanche in relazione agli anni 1974 e 1975 nel ritardato pagamento dell irpef da parte dei titolari di redditi non | derivanti | da lavoro dipendente . 8 . da nessun punto di vista , l indiscriminata sottoposizione dei redditi di lavoro autonomo |
| 1980-54.txt | 94 | 94 | la norma da ogni censura di incostituzionalità . come è noto , l addizionale straordinaria per far fronte ai danni | derivanti | dalle alluvioni e mareggiate dell autunno 1966 , colpiva nel decreto istitutivo , e ” limitatamente al periodo di imposta |
| 1980-54.txt | 1265 | 1265 | del tributo e capacità contributiva . i principi di capacità contributiva , inoltre , debbono farsi valere , per logica | derivazione | , anche nei confronti della addizionale straordinaria prevista dal citato art . 80 del d.l . 18 novembre 1966 , |
| 1980-96.txt | 2383 | 2383 | imposte di ricchezza mobile e complementare secondo l art . 2 , lett . d ) . tale impossibilità , | derivata | dalla tardiva notifica di una decisione della commissione distrettuale imposte dirette di bolzano dopo il 31 ottobre 1973 , aveva |
| 1980-96.txt | 2548 | 2548 | quest ultimo . il contrasto dell art . 2 lett . a ) con l art . 3 cost . | deriverebbe | appunto dalla circostanza che tale metodo meno favorevole di determinazione dell imposta si imporrebbe anche a quei contribuenti che , |
| 1981-151.txt | 727 | 727 | che mentre la pensione di guerra è collegata per tutti , militari e civili , unicamente alla lesione o infermità | derivante | da evento bellico ( ” la mancanza di ogni collegamento con l esistenza di un rapporto di servizio ” è |
| 1981-176.txt | 2444 | 2444 | della c.e.e . va poi ricordato che l osservanza del trattato istitutivo della c.e.e . e della normazione da essa | derivata | , si atteggia nell ordinamento interno come un limite , al quale la legge deve conformarsi . secondo costituzione , |
| 1981-176.txt | 2536 | 2536 | dalla previgente misura fiscale , pienamente e precisamente , come richiesto dalla necessità di adattare la legislazione italiana alle esigenze | derivanti | dal trattato . il che , poi , implica che la previsione del diritto di visita si consideri rimossa nella |
| 1981-176.txt | 3086 | 3086 | sia ai principi del nostro stesso ordinamento , che garantiscono la osservanza del trattato , e delle norme da esso | derivate | . 7 . vi è ancora un aspetto della presente indagine , sotto il quale va preso in considerazione il |
| 1981-177.txt | 851 | 851 | scopo , che il legislatore ha perseguito nel dettarla . essa è posta per adeguare l ordinamento interno alle esigenze | derivanti | dall attuazione del trattato di roma ; e nella pronunzia testé richiamata questa corte ha pertanto concluso che la previsione |
| 1981-187.txt | 2716 | 2716 | del presidente della regione siciliana , dichiarati illegittimi dalla corte dei conti , recano la data del 1974 . ne | deriva | che si tratta essenzialmente di questione di diritto tributario . ne offre conferma la relazione illustrativa della legge impugnata , |
| 1981-33.txt | 982 | 982 | a pagamenti effettuati anteriormente in condizioni di regolarità formale , il legislatore ha preferito rinunciare anche ai vantaggi che potevano | derivare | da una soluzione definitiva della controversia in sede di applicazione dell art . 6 e dalla conseguenziale definitività dell introito |
| 1982-121.txt | 577 | 577 | atto da parte del notaio rogante , con le conseguenti ulteriori sanzioni , il diverso pregiudizio che in fatto potrebbe | derivare | al contribuente nelle due ipotizzabili situazioni non assumerebbe rilievo costituzionale . e ciò anche a prescindere dalla considerazione che nel |
| 1982-121.txt | 645 | 645 | dalla prescritta documentazione delle spese incrementative del valore iniziale del bene , si tratterebbe del mancato conseguimento di un utile | derivante | dall adempimento di un onere che ne costituiva la condizione . |
| 1982-130.txt | 109 | 109 | e ii grado che siano impiegati amministrativi dello stato con trattamento onnicomprensivo , per la disparità di trattamento che ne | deriva | nei confronti dei magistrati e per il fatto che le prestazioni in seno alle commissioni tributarie non sono istituzionalmente connesse |
| 1982-143.txt | 286 | 286 | limita senza alcuna giustificazione la deducibilità ai soli mutui ipotecari , e la esclude , invece , per i debiti | derivanti | da diverso titolo , ancorché egualmente garantiti da ipoteca ; b ) con l art . 3 cost . , |
| 1982-143.txt | 1360 | 1360 | sua pubblicità , per l onere economico ( imposta ipotecaria ) connesso alla iscrizione e per i rilevanti effetti che | derivano | relativamente ai beni gravati rappresenta anch essa indubbiamente un elemento dimostrativo della effettività del rapporto creditizio . va da sé |
| 1982-143.txt | 1481 | 1481 | requisiti ( che debbono congiuntamente concorrere ) relativi all effettività ed alla serietà della operazione da cui gli interessi medesimi | derivano | , con la conseguente prevenzione di possibili frodi fiscali . deve perciò concludersi che l esaminata questione non è fondata |
| 1982-178.txt | 243 | 243 | giurisprudenza della cassazione ( ancorché non esente da critiche in dottrina ) è ferma nel senso che l obbligazione tributaria | derivante | dalla partecipazione ad un atto soggetto ad imposta di registro grava solidalmente , in virtù dell art . 93 , |
| 1982-243.txt | 1908 | 1908 | 1977 della corte e ritiene di poter presentare come profilo nuovo della questione la violazione del principio di eguaglianza che | deriverebbe | dall aver previsto la medesima sanzione di estinzione del processo tributario per mancata presentazione della istanza di trattazione , sia |
| 1982-257.txt | 118 | 118 | per le finanze può stabilire , sentito il consiglio superiore dei lavori pubblici a carico del concessionario di una grande | derivazione | d acqua , e a favore dei comuni rivieraschi , nonché delle rispettive province un ulteriore canone fino a l |
| 1982-257.txt | 498 | 498 | non è fondata . il sovracanone costituisce , certo , una prestazione patrimoniale , che va imposta al concessionario della | derivazione | di acqua nel rispetto dell art . 23 cost . ; nella specie , però , essa trova , come |
| 1982-257.txt | 626 | 626 | legge adeguarsi . infatti , la disposizione censurata individua il soggetto passivo della prestazione , che è il concessionario della | derivazione | d acqua . così si fa implicito ma chiaro riferimento al contesto dei dati quali la potenziale utilizzazione delle acque |
| 1982-257.txt | 1193 | 1193 | esente dai vincoli prescritti dal testo costituzionale e così possa trasmodare in arbitrio . per concludere : la concessione della | derivazione | di acqua opera come presupposto di fatto perché il concessionario sia obbligato , in virtù del provvedimento ministeriale , al |
| 1982-26.txt | 305 | 305 | art . 2 ha delegato poi il governo a determinare con decreto del presidente della repubblica l utilizzazione delle somme | derivanti | ” nell anno 1977 ” dalla differenza fra i trattamenti discendenti dalle regolamentazioni come sopra modificate con decreto legge n |
| 1982-26.txt | 570 | 570 | , al solo anno 1977 , le somme non corrisposte ai lavoratori dipendenti per il detto periodo , in quanto | derivanti | dalla differenza fra i trattamenti discendenti dalla regolamentazione modificata con il decreto legge 1 febbraio 1977 n . 12 convertito |
| 1982-88.txt | 732 | 732 | impedisce l esercizio del diritto inviolabile della difesa . il secondo perché la preclusione per il giudice penale , che | deriva | dall accertamento amministrativo in materia tributaria , differenzia irrazionalmente la condizione degli imputati secondo che la imputazione sia conseguente a |
| 1982-89.txt | 2861 | 2861 | di legge in esame , e che sia inibito in sede penale simile accertamento necessario alla contestazione dell accusa , | deriva | dalla scelta del legislatore in merito alla definizione degli accertamenti tributari , sottratta , appunto , alla sede penale . |
| 1982-89.txt | 3103 | 3103 | si può invocare l art . 3 per la supposta diversa capacità di utilizzare la normativa di legge , che | deriverebbe | dalla diversa potenzialità economica . tanto varrebbe , in caso contrario , invocare l art . 3 in ogni controversia |
| 1982-89.txt | 3338 | 3338 | a parte ogni altra considerazione ) che la possibilità di procrastinare il pagamento a causa del lungo iter degli accertamenti | deriva | non dalle norme denunciate , ma dal sistema degli accertamenti tributari e del suo concreto funzionamento , per escludere la |
| 1982-96.txt | 3250 | 3250 | il rispetto dei trattati istitutivi di organizzazioni sovranazionali , qual è la cee , e della produzione normativa da essi | derivata | , nonché delle consuetudini e delle altre regole generalmente riconosciute di diritto internazionale . la regola convenzionale in discorso , |
| 1983-103.txt | 1060 | 1060 | ” norme interpretative ed integrative ” del citato art . 45 ) che sostituì per la deduzione dei ” debiti | derivanti | da saldo passivo di conto corrente bancario , originato da emissione di assegni ” alla dimostrazione del rapporto contrattuale di |
| 1983-103.txt | 2063 | 2063 | credito in conto corrente bancario risulti un saldo passivo ( e cioè un debito del defunto verso la banca ) | derivante | in tutto o in parte da assegni emessi oltre un anno prima , la prova di questi addebitamenti potrà essere |
| 1983-210.txt | 541 | 541 | della procedura una nuova istanza di fissazione diretta alla commissione comporterebbe una violazione del diritto di difesa . inoltre ne | deriverebbe | una complicazione inutile dei rapporti tributari in contrasto con l art . 10 della legge delega n . 825 del |
| 1983-239.txt | 2998 | 2998 | stata istituita , come già si è rilevato , allo scopo di colpire gli incrementi di valore che di regola | derivano | ai beni immobili anche indipendentemente da alcuna iniziativa dei proprietari . trattandosi perciò , secondo quanto è stato chiarito nella |
| 1983-239.txt | 4507 | 4507 | registro o di successione ” , per determinare , anche in ordine all imposta decennale , il valore iniziale , | deriverebbero | ” differenti criteri di valutazione ( valori reali per l imposta decennale , valori fiscali per quella sui trasferimenti ) |
| 1983-262.txt | 423 | 423 | soggetti all imposta sul valore aggiunto si adottino quali valori di riferimento i corrispettivi , anziché i valori venali “ | deriverebbe | l impossibilità per l ufficio di operare su valori diversi da quelli indicati nell atto di trasferimento , con conseguente |
| 1983-310.txt | 871 | 871 | del legislatore delegato ; e che , conseguentemente , le disposizioni del citato art . 47 dovrebbero , in via | derivata | , essere dichiarate anch esse costituzionalmente illegittime , perché emanate in base alla suddetta norma della legge di delega . |
| 1983-328.txt | 222 | 222 | perché si applichi la normativa contenuta nell art . 42 del d.p.r . n . 634 / 1972 : ne | deriva | che la discriminazione attuata dalla norma impugnata nell ambito dell espropriazione forzata , tra vendite realizzate con il sistema all |
| 1983-76.txt | 1396 | 1396 | casa di abitazione della famiglia , intestata all altro coniuge , sfornito di redditi propri all infuori del reddito catastale | derivante | dalla proprietà della casa suddetta e di ammontare inferiore a quello degl interessi medesimi . nei termini sopra esposti , |
| 1983-76.txt | 2573 | 2573 | peraltro , allo stesso legislatore di apprestare rimedio alle sperequazioni , che da tale sistema , rigidamente applicato , potrebbero | derivare | in danno della famiglia nella quale uno solo dei coniugi possegga reddito tassabile , rispetto a quella in cui ambedue |
| 1983-76.txt | 3624 | 3624 | , peraltro , intestata unicamente alla moglie , sola mutuataria , sfornita di redditi propri all infuori del reddito catastale | derivante | dalla proprietà della casa medesima . le ordinanze di rimessione lamentano che in tale fattispecie le denunciate norme non consentano |
| 1983-76.txt | 3791 | 3791 | posti a base della sollevata questione . non si nega che dall applicazione delle contestate norme alla descritta fattispecie possa | derivare | uno di quegli eventuali effetti distorsivi del sistema di tassazione separata del reddito dei coniugi , ai quali si è |
| 1983-84.txt | 726 | 726 | . 2248 all . e nelle controversie tra privati , di accertare incidentalmente la legittimità dell atto amministrativo da cui | deriva | il diritto dedotto in giudizio , legittimità nella cui nozione rientrano pure le condizioni di fatto richieste dalla legge per |
| 1984-133.txt | 2587 | 2587 | ) , dallo svantaggio , in termini di ristrettezza ( nelle condizioni d acquisto ) dei benefici previdenziali conseguibili , | derivante | ai docenti universitari pubblici impiegati dalla tardività dell iscrizione alla cassa previdenziale , tardività connessa col fatto che in precedenza |
| 1984-133.txt | 4114 | 4114 | legge n . 1046 del 1971 ( art . 2 ) , è sufficiente dare atto della diversità di situazioni | derivanti | dalla reciproca autonomia dei sistemi . non importa dunque chiedersi se la detta opposta soluzione sia più fedelmente , o |
| 1984-172.txt | 240 | 240 | in ricchezza mobile , cat . b , dei pubblici ospedali , affermando testualmente che proprio ” da questa interpretazione | deriva | la rilevanza della questione di legittimità costituzionale ” . senonché , già anteriormente alla data di emissione delle cinque ordinanze |
| 1984-238.txt | 213 | 213 | , e rendeva opportuna la disposta proroga ai fini di evitare , all amministrazione , i pregiudizi organizzativi ed economici | derivanti | dalla descritta situazione , e particolarmente dalla necessaria sospensione delle verifiche di cassa nei rimanenti uffici . per i contribuenti |
| 1984-238.txt | 1966 | 1966 | . parimenti è da escludere il prospettato contrasto della norma impugnata con l art . 24 della costituzione , che | deriverebbe | dalla lamentata disparità di trattamento e dalla lesione del diritto di difesa che ne conseguirebbe . invero chiariti i ragionevoli |
| 1984-238.txt | 2827 | 2827 | dell art . 24 cost . per effetto della norma impugnata , che , secondo il giudice a quo , | deriverebbe | dall opinione ragionevolmente formatasi nei contribuenti che la proroga in discussione sarebbe stata concessa , il che poi non avvenne |
| 1984-239.txt | 88 | 88 | 30 ottobre 1930 , n . 1731 , ” singolarmente considerati , nonché in rapporto al sistema normativo da essi | derivante | ” , per contrasto con gli artt . 3 , 2 e 18 , 23 , 24 e 102 , |
| 1984-25.txt | 977 | 977 | relativi a prestazioni riferibili a beni individuabili è previsto il privilegio speciale . i lamentati inconvenienti indubbiamente sussistono e chiaramente | derivano | da uno squilibrio normativo in quanto vengono regolate in modo eguale situazioni sostanzialmente diverse . ove la cessione riguardi beni |
| 1984-25.txt | 1619 | 1619 | il committente e nel caso di cessione dei beni il consumatore finale . ma se questo è il risultato economico | derivante | dalla rivalsa , esso non può costituire il presupposto cui è collegata la prestazione tributaria e in base al quale |
| 1984-277.txt | 1286 | 1286 | prima questione verte sul se siano illegittimi gli artt . 46 ( ” il reddito di lavoro dipendente è quello | derivante | dal lavoro prestato con qualsiasi qualifica alle dipendenze e sotto la direzione di altri , compreso quello a domicilio quando |
| 1984-292.txt | 3931 | 3931 | ministeriale 26 febbraio 1933 , richiamato nell art . 39 in discorso , si riferisce esclusivamente al soprassuolo , ne | deriverebbe | la conseguenza inaccettabile , e perciò stesso confermativa della giustezza della sua interpretazione che l aumento di 40 volte si |
| 1984-292.txt | 4711 | 4711 | generato l incertezza di cui si è detto sull intenzione del legislatore . 12 . dalla conclusione testé enunciata non | deriva | , tuttavia , doversi disconoscere che si sia verificata convergenza delle volontà dei due rami del parlamento . intanto , |
| 1984-292.txt | 5663 | 5663 | , da sembrare che costituisca ormai un metodo di legiferazione , ma non per questo è incensurabile , quando ne | derivi | ambiguità . in caso contrario , si legittimerebbe persino la degenerazione della genericità dell abituale formula in evasività , come |
| 1984-298.txt | 147 | 147 | 328 del codice penale . ovviamente , spetta al legislatore provvedere ad eliminare inconvenienti e disarmonie che possano in concreto | derivare | dalla disciplina vigente in tema di partecipazione dei comuni all accertamento delle imposte sul reddito . |
| 1984-39.txt | 1677 | 1677 | n . 114 . così l art . 4 prevede l intesa per la determinazione dell ammontare dei proventi , | derivanti | alla regione da maggiorazioni di aliquote o da altre modificazioni successive al decreto , quando quei proventi siano stati destinati |
| 1985-109.txt | 1019 | 1019 | alle sanzioni con la dichiarazione integrativa . la commissione di genova rileva una violazione dell art . 3 cost . | derivante | dal fatto che le norme denunciate , non distinguendo tra ” adempimento spontaneo tardivo ” e ” omissione rilevata d |
| 1985-113.txt | 1877 | 1877 | dei criteri stabiliti dalla corte di giustizia che è interprete qualificata del trattato di roma e della normazione da esso | derivata | , se il diritto al rimborso vada riconosciuto agli importatori senza tener conto delle qui censurate disposizioni della legge nazionale |
| 1985-147.txt | 2294 | 2294 | la sentenza della corte d appello di genova pubblicata il 3 agosto 1972 , alla controversia tributaria che ne è | derivata | si applichi la disciplina vigente sino al 31 dicembre 1972 , cioè quella portata dal regio decreto 30 dicembre 1923 |
| 1985-159.txt | 409 | 409 | di ragionevolezza e di capacità contributiva . il tar del veneto deduce , per parte sua , analoga irrazionalità che | deriverebbe | dall aver colpito il reddito da fabbricato , sul quale incide già il regime dell equo canone nelle locazioni e |
| 1985-159.txt | 918 | 918 | immobiliare destinata ad abitazione non di lusso , e perciò esente dall ilor e non invece al coacervo dei redditi | derivanti | dagli immobili posseduti dal contribuente in uno stesso comune . è infatti dedotto che per questa via il possessore di |
| 1985-159.txt | 947 | 947 | comune . è infatti dedotto che per questa via il possessore di più fabbricati sia ingiustificatamente favorito rispetto a chi | deriva | pari reddito dal possesso di un solo cespite immobiliare . d ) altra censura è formulata , questa volta dal |
| 1985-159.txt | 1730 | 1730 | . 3 . 3 del pari inammissibile , perché irrilevante , è la questione che concerne l irrazionalità delle discriminazioni | derivanti | dall applicazione della sovraimposta quando l aliquota del tributo sia fissata dal comune nella misura dell 8 % . soltanto |
| 1985-159.txt | 2082 | 2082 | i ricorrenti nel giudizio a quo , i quali agiscono per ottenere l annullamento della delibera istitutiva della sovraimposta , | derivino | il proprio reddito dal possesso di un solo o di più fabbricati . non importa , in proposito , se |
| 1985-159.txt | 2822 | 2822 | concentrando la pressione fiscale su una sola qualità del reddito , irrazionalmente discriminata dal reddito di pari quantità , che | deriva | da altre possibili fonti di prelievo . l uno e l altro ordine di considerazioni non possono , tuttavia , |
| 1985-159.txt | 3236 | 3236 | . 2 detto ciò , vien meno qualsiasi ragione per ritenere irrazionale la differenza nel trattamento dei contribuenti , che | deriva | dalla scelta compiuta da ciascun comune , in ordine all applicazione della sovraimposta , nella propria sfera territoriale . siamo |
| 1985-159.txt | 3980 | 3980 | profilo della discriminazione come si afferma nei provvedimenti di rinvio , solo qualitativa del reddito da fabbricato rispetto al reddito | derivante | da altre fonti . il nucleo essenziale delle censure sta , si diceva , nel dedurre l incongruenza della soluzione |
| 1985-159.txt | 4448 | 4448 | , non manca , nella specie , di ragionevole supporto . è sufficiente osservare che gli immobili , da cui | deriva | il reddito tassato , hanno una loro precisa localizzazione , possono essere facilmente ripartiti come base imponibile fra i vari |
| 1985-159.txt | 4693 | 4693 | legittima , anche se discrimina ( cfr . art . 20 , secondo comma ) il reddito tassato da quello | derivante | dai fabbricati rurali ( art . 20 , terzo comma ) e dai fabbricati strumentali all esercizio di imprese ( |
| 1985-159.txt | 4767 | 4767 | , adottato dal legislatore , di gravare solo il reddito dei fabbricati ; il reddito escluso è diverso , perché | deriva | rispettivamente da impresa agricola o commerciale ; se l imposizione avesse colpito anche tali componenti del reddito di impresa , |
| 1985-219.txt | 586 | 586 | solo in presenza della correlativa applicazione dell ige al prodotto , per così dire , di base , da cui | deriva | l acquavite nazionale : e cioè , il vino destinato alla distillazione . dal momento , però , che la |
| 1985-219.txt | 1705 | 1705 | principio di parità tributaria stabilito nel gatt . il punto esige un cenno di chiarimento . il prodotto da cui | deriva | l acquavite nazionale , il vino destinato alla distillazione , è esente dall ige , afferma il giudice rimettente , |
| 1985-284.txt | 2184 | 2184 | emessa dalla commissione tributaria di secondo grado di sassari ( n . 154 r.o . 1981 ) che tali lesioni | deriverebbero | dalla mancata deducibilità dal reddito della moglie di quanto necessariamente speso per una adeguata custodia dei figli nelle ore che |
| 1986-13.txt | 551 | 551 | , di un rapporto civile tra adottante e discendenti dell adottato , cui l ordinamento attribuisce un preciso rilievo , | derivante | dall adozione ed equivalente a quello di parentela . se tale è la logica giuridica del sistema , improntato alla |
| 1986-13.txt | 755 | 755 | , la quale ha ritenuto , anche alla luce del nuovo clima normativo , che l esclusione del rapporto civile | derivante | dal vincolo di adozione tra l adottante e la famiglia dell adottato riguardi unicamente la famiglia di origine di quest |
| 1986-16.txt | 189 | 189 | contribuente protesti invece di avere allegati i documenti , questi è ammesso a provare le sue affermazioni senza alcun pregiudizio | derivante | dalle risultanze della ricevuta , che come s è detto non riguarda gli allegati . e poiché nella specie , |
| 1986-167.txt | 587 | 587 | periodo considerato . con un secondo ordine di questioni rilevano , poi , particolari posizioni di contrasto , le quali | deriverebbero | comunque , secondo i relativi assunti , dalla prospettata discrasia generale . 3 . 2 il primo ordine di questioni |
| 1986-167.txt | 3252 | 3252 | riscossione contributiva ( cfr . circ . inps 13 novembre 1981 , n . 418 ) con la conferente , | derivata | conoscenza , per i fini contributivi globali , dei flussi d entrata nella loro certezza di insieme . 4 . |
| 1986-167.txt | 3382 | 3382 | , a monte , di dati certi nei flussi di spesa per il finanziamento del servizio sanitario , dal che | derivare | il correlato fattore di incidenza della contribuzione , sui costi del sistema ed il corrispondente giusto carico sui soggetti chiamati |
| 1986-167.txt | 4020 | 4020 | 538 / 1980 ipotesi che la corte ha in tali stessi sensi condiviso ( supra n . 3.3 ) fanno | derivare | l illegittimità dell art . 57 legge n . 833 : questo articolo col consentire le procedure di contribuzione mediante |
| 1986-172.txt | 349 | 349 | siano ricompresi redditi non più riprodotti negli anni successivi o perché relativi ad entrate eccezionali ed irripetibili o comunque perché | derivanti | da attività cessate . la corte non ignora , infatti , che al riguardo si è venuto a determinare un |
| 1986-172.txt | 428 | 428 | fini del c.d . condono previsto dalla disposizione in esame , non può tenersi conto del reddito una tantum , | derivante | da un entrata di carattere eccezionale rispetto alla normale attività del ricorrente e perciò non ripetibile negli anni successivi , |
| 1986-172.txt | 458 | 458 | attività del ricorrente e perciò non ripetibile negli anni successivi , quale , ad esempio , il valore di avviamento | derivante | dalla cessione di un azienda o d una quota sociale o la plusvalenza derivante dalla vendita d un terreno edificatorio |
| 1986-172.txt | 472 | 472 | esempio , il valore di avviamento derivante dalla cessione di un azienda o d una quota sociale o la plusvalenza | derivante | dalla vendita d un terreno edificatorio . la giurisprudenza della corte di cassazione , invece , ha altrettanto fermamente e |
| 1986-172.txt | 583 | 583 | fini del c.d . condono , deve necessariamente tenersi conto anche dei redditi una tantum o occasionali e di quelli | derivanti | da attività cessate . in altre parole , secondo la cassazione , la disposizione impugnata assume l ultimo imponibile accertato |
| 1986-173.txt | 2235 | 2235 | effettuato alcun raffronto tra pensionati secondo il regime ordinario e pensionati secondo regimi speciali ; che la mancanza dei benefici | derivanti | dai contributi afferenti alla parte di retribuzione non pensionabile non implica violazione dell art . 53 cost . ma trova |
| 1986-173.txt | 2982 | 2982 | , dall esistenza di pensioni minime , delle pensioni sociali , delle pensioni di invalidità , dalla differenziazione di contribuzioni | derivante | dalla diversità dei rapporti ( lavoratori subordinati di varie categorie : commercio , industria , agricoltura , lavoratori autonomi , |
| 1986-173.txt | 3170 | 3170 | questa corte ribadisce ( sentt . nn . 26 / 80 e 349 / 85 ) che dai suddetti articoli | deriva | una particolare protezione del lavoratore nel senso che il suo trattamento di quiescenza , al pari della retribuzione percepita in |
| 1986-173.txt | 5121 | 5121 | l afflusso proveniente dalla imposizione diretta ed indiretta sulla generalità dei cittadini . l integrazione finanziaria del sistema pensionistico è | derivata | dall intervento diretto dello stato senza che si determinasse un aumento delle entrate proprie dell apparato previdenziale . il sistema |
| 1986-175.txt | 711 | 711 | dal ministro delle finanze , non poteva essere presentata prima del 10 novembre 1982 , dallo spostamento delle suddette date | derivò | la conseguenza che , potendo gli uffici finanziari operare e notificare accertamenti anche dopo l entrata in vigore del decreto |
| 1986-175.txt | 982 | 982 | ragione ” e , quindi , consente solo a questi ultimi di avvalersi della definizione automatica . tale discriminazione “ | deriverebbe | esclusivamente da un fatto della pubblica amministrazione , lasciata arbitra di rettificare o meno i redditi dichiarati da alcuni contribuenti |
| 1986-178.txt | 406 | 406 | artt . 3 e 53 cost . , per essere state tassate in maniera particolarmente gravosa le indennità di buonuscita | derivanti | dai rapporti di minore durata ; e ) con l art . 3 cost . , perché , pur avendo |
| 1986-178.txt | 3865 | 3865 | all obbligazione tributaria ( cfr . sent . 15 febbraio 1984 , n . 25 cit . ) , ne | deriva | che il legislatore , insieme all osservanza del principio di non imporre prestazioni che siano in contrasto con le garanzie |
| 1986-178.txt | 4132 | 4132 | obbligazione ex lege , sia pure con diritto a rivalsa ) né in quello della percezione dell indennità . ne | deriva | che le indennità di buonuscita erogate dall e.n.p.a.s . , limitatamente alla quota relativa ai versamenti a carico del dipendente |
| 1986-271.txt | 4656 | 4656 | del duplice momento faunistico e venatorio , presente nelle aziende e nelle riserve . 23 . dalle considerazioni che precedono | deriva | che le regioni a statuto ordinario , nel legiferare in tema di tasse sulle concessioni regionali in materia di riserve |
| 1986-47.txt | 796 | 796 | riguardante l imposta di ricchezza mobile . tanto più che risulterebbe di dubbia ragionevolezza la disparità di trattamento che ne | deriverebbe | fra le aziende municipalizzate gestite in regime di libera concorrenza e quelle private . conseguentemente , poiché l abrogazione dell |
| 1986-87.txt | 292 | 292 | in tal modo i redditi di lavoro autonomo assimilabili ai redditi d impresa . e , reciprocamente , da ciò | deriva | ora che spetta pur sempre al legislatore individuare i tipi dei redditi d impresa eventualmente assimilabili ai redditi di lavoro |
| 1987-200.txt | 1695 | 1695 | costituite in forma commerciale , la ” presunzione legale ” si trasformerebbe in sottoposizione a ricchezza mobile di plusvalenze non | derivanti | da attività lucrative : si tratterebbe , cioè , di redditi ” non prodotti ” dalla fonte . e , |
| 1987-200.txt | 1919 | 1919 | virtù normativa ) che la forma della società non può costituire il fondamento della sottoponibilità del reddito ( prodotto ) | derivante | dalle plusvalenze patrimoniali , realizzate dalle società stesse , all imposta di ricchezza mobile : è , invece , l |
| 1987-200.txt | 3047 | 3047 | non speculativamente realizzate , era , sempre , da accertarsi la natura lucrativa delle attività dalle quali la plusvalenza patrimoniale | derivava | ? dottrina e giurisprudenza erano , in ordine alla risposta da dare a questo interrogativo , grandemente incerte : si |
| 1987-200.txt | 3269 | 3269 | oggetto normale delle attività , si ” presumeva ” che tutte le compravendite fossero speculativamente realizzate e tutti i plusvalori | derivanti | dalle medesime dovessero , in conseguenza , essere tassati . oppure : trattandosi di società commerciali , veniva a presumersi |
| 1987-200.txt | 3309 | 3309 | presumersi il carattere speculativo di tutte le attività realizzate ; e , pertanto , tutte le plusvalenze e sopravvenienze attive | derivanti | da compravendite , anche di beni ” estranei ” all esercizio dell impresa delle società commerciali stesse , dovevano esser |
| 1987-200.txt | 3960 | 3960 | azioni od a responsabilità limitata , quale che sia il soggetto dell impresa , si risponde tributariamente per le plusvalenze | derivanti | da attività commerciali . da ciò consegue l imprescindibilità dell esercizio effettivo di attività imprenditoriali di natura commerciale ( o |
| 1987-200.txt | 4570 | 4570 | 85 del testo unico del 1958 , nell esemplificare i redditi di categoria b , si riferisce appunto ai redditi | derivanti | dall esercizio di imprese commerciali o da attività commerciali , ai sensi dell art . 2195 c.c . , o |
| 1987-200.txt | 5569 | 5569 | plusvalenze e sopravvenienze attive : si riferisce , pertanto , al reddito d impresa , e cioè al reddito che | deriva | dall esercizio di ” imprese commerciali ” . preparando ed anticipando la nozione di ” reddito d impresa ” , |
| 1987-200.txt | 5622 | 5622 | del d.p.r . 29 settembre 1973 , n . 597 , non soltanto si riferisce , restrittivamente , al reddito | derivante | , specificamente , dall esercizio di imprese commerciali ( e non , in generale , dall esercizio di qualsiasi impresa |
| 1987-200.txt | 5992 | 5992 | d.p.r . 29 settembre 1973 , n . 597 , dichiara che ” il reddito d impresa è quello che | deriva | dall esercizio di imprese commerciali ” , il secondo comma dello stesso articolo , precisando e concettualizzando il discorso testé |
| 1987-200.txt | 6348 | 6348 | dell imposta è la produzione di un reddito netto , in denaro o in natura , continuativo od occasionale , | derivante | da capitale o da lavoro o dal concorso di capitale e lavoro , ovvero derivante da qualsiasi altra fonte . |
| 1987-200.txt | 6363 | 6363 | , continuativo od occasionale , derivante da capitale o da lavoro o dal concorso di capitale e lavoro , ovvero | derivante | da qualsiasi altra fonte . . . ” , nel secondo comma recita : ” costituiscono inoltre presupposto dell imposta |
| 1987-200.txt | 6501 | 6501 | mobiliare di cui al primo comma : in tanto il legislatore li ha espressamente menzionati in quanto essi , pur | derivando | da attività lucrativa ( significativa è la menzione della dipendenza da ” operazioni speculative ” delle plusvalenze ” da chiunque |
| 1987-200.txt | 6574 | 6574 | mobiliare , di cui al primo comma , il legislatore chiarisce che è ” reddito prodotto ” sia quello che | deriva | ” unicamente ” dalle fonti indicate dal primo comma sia quello che deriva , insieme , dalle predette fonti e |
| 1987-200.txt | 6587 | 6587 | ” reddito prodotto ” sia quello che deriva ” unicamente ” dalle fonti indicate dal primo comma sia quello che | deriva | , insieme , dalle predette fonti e da altri eventi non imputabili alla fonte del reddito . in ogni caso |
| 1987-200.txt | 7190 | 7190 | . 100 , primo comma ( ” concorrono a formare il reddito imponibile le plusvalenze , compreso l avviamento , | derivanti | dal realizzo di beni relativi all impresa . . . ” ; ” nei confronti delle società indicate nell art |
| 1987-200.txt | 7281 | 7281 | n . 1 del 1956 , chiudendo un annoso dibattito , precisi che , in generale , soltanto le plusvalenze | derivanti | dal realizzo di beni ” relativi all impresa ” concorrono a formare il reddito mobiliare imponibile ( ad eccezione delle |
| 1987-200.txt | 7337 | 7337 | all impresa ” tutti i beni appartenenti alle predette società , concorrono a formare lo stesso reddito tutte le plusvalenze | derivanti | dal realizzo di tutti i beni appartenenti alle società ) anche per l articolo in esame è stato posto il |
| 1987-204.txt | 1028 | 1028 | l attribuzione alle regioni della competenza legislativa in materia , senza incidere sui limiti stabiliti dalla legislazione statale . ne | deriva | che l art . 57 della l . reg . piemonte 17 ottobre 1979 , n . 60 , non |
| 1987-211.txt | 129 | 129 | fisiche ) non sono soggetti all ilor i redditi di impresa , ai quali egli riconduce quelli in esame , | derivanti | da attività esercitate nel territorio italiano da soggetti ( stranieri ) privi nel medesimo territorio di stabile organizzazione . l |
| 1987-211.txt | 1093 | 1093 | . n . 599 del 1973 ) ; da ciò , e per effetto del carattere territoriale dell ilor , | derivava | la non assoggettabilità al tributo di tutti i redditi di impresa percepiti dai soggetti testé indicati . su tale presupposto |
| 1987-214.txt | 1461 | 1461 | che ” le regioni hanno autonomia finanziaria nelle forme e nei limiti stabiliti dalle leggi della repubblica ” . ne | deriva | che la sottoposizione a ” forme ” e ” limiti stabiliti dalle leggi dello stato ” , condiziona largamente il |
| 1987-283.txt | 2122 | 2122 | nell ordinamento dello stato , la pretesa ad una giusta imposizione non è logicamente configurabile come un diritto naturale , | derivante | da princìpi ricavabili da quella che fu definita la ” realtà oggettiva universale , concretantesi nell ordine naturale delle cose |
| 1987-283.txt | 3767 | 3767 | deduce la esistenza dell elemento costitutivo della fattispecie dalla quale trae titolo la pretesa tributaria , determinata sinteticamente . ne | deriva | che , fatta salva la possibilità per il contribuente di dimostrare che il reddito proviene da cespiti esenti da imposta |
| 1987-292.txt | 168 | 168 | di lavoro dipendente , piuttosto che la speculare inclusione delle stesse indennità fra quelle equiparate ai redditi di lavoro autonomo | derivanti | da collaborazione coordinata e continuativa , egli si è orientato a sottoporre al giudizio di questa corte soltanto la prima |
| 1987-301.txt | 185 | 185 | far parte del patrimonio degli enti , resterebbero vincolati alla medesima destinazione di quest ultimo . da tale asserita circostanza | deriverebbe | un primo profilo di illegittimità costituzionale delle norme oggetto della censura : l applicazione dell invim a tali immobili trasformerebbe |
| 1987-34.txt | 911 | 911 | essere costituiti anche da un accollo , a carico dell acquirente , dei debiti dell alienante verso terzi . ne | deriva | l errore in cui la commissione tributaria di siracusa è incorsa con considerare l azienda commerciale come un bene autonomo |
| 1987-400.txt | 404 | 404 | di ricchezza mobile , il cui presupposto era costituito dalla produzione di un reddito netto , continuativo od occasionale , | derivante | da capitale o lavoro , o dal concorso di entrambi , ovvero da qualsiasi altra fonte , non assoggettabile ad |
| 1987-400.txt | 2749 | 2749 | 1092 del 1973 e dall art . 18 della l . 20 marzo 1980 , n . 75 . ne | deriva | che , essendo le indennità di buonuscita erogate dall e.n.p.a.s . alimentate , in parte , da contributi dei dipendenti |
| 1987-431.txt | 1005 | 1005 | del bilancio stesso . è ben noto , al proposito , che la legge finanziaria e quella corrispondente di bilancio | derivano | da un comune processo decisionale , mantenendo tuttavia una differente natura con limiti diversi , proprio per effetto dell art |
| 1987-431.txt | 1395 | 1395 | servizio . aggiungasi che riferimenti di tal sorta al reddito complessivo non sono nuovi nell ordinamento , ai fini di | derivarne | conseguenze a riguardo di benefici diversi ( pensioni , assegni familiari ecc . ) . per rimanere in tema più |
| 1987-61.txt | 185 | 185 | 1983 , n . 53 ) , è pari a quella stabilita per l anno 1985 e che i proventi | derivanti | dagli aumenti disposti con l art . 2 del d.l . 22 dicembre 1981 , n . 787 , convertito |
| 1987-61.txt | 308 | 308 | della tassa erariale di circolazione , destinando allo stato i proventi di tale aumento al fine di coprire gli oneri | derivanti | dallo stesso decreto n . 38 del 1981 per il finanziamento dei comuni e delle province . il sopra menzionato |
| 1987-61.txt | 609 | 609 | contenente provvedimenti urgenti per il settore della finanza locale per l anno 1983 ) dispose che agli oneri da esso | derivanti | si sarebbe provveduto anche con un aliquota delle maggiori entrate previste dal d.l . n . 923 del 1982 . |
| 1987-61.txt | 2501 | 2501 | con conseguenze gravemente negative sulle pubbliche finanze . sicché ” diventa un esigenza fondamentale per lo stato limitare l onere | derivante | dalla provvista anticipata dei fondi rispetto all effettiva capacità di spesa degli enti ” . la normativa impugnata ” non |
| 1987-61.txt | 3477 | 3477 | 13 . nell impugnazione si rileva che la ratio ispiratrice della norma restrittiva , vo lta a limitare l onere | derivante | dalla provvista alla regione di fondi statali rispetto alla effettiva capacità di spesa , mentre può ricorrere per le entrate |
| 1987-62.txt | 1506 | 1506 | dei prestiti interni ” emessi ” ed ” esclusivamente garantiti ” dalla regione . la corte ritiene che ai proventi | derivanti | dall esercizio della potestà , prevista negli artt . 73 , primo comma , 72 e 74 dello statuto ora |
| 1987-62.txt | 1718 | 1718 | e quelle successive , quali l impiego , il regime e la ” tenuta ” dei relativi proventi . ne | deriva | che l art . 35 della legge n . 41 del 1986 , assoggettando alla disciplina dell art . 40 |
| 1988-1134.txt | 300 | 300 | . 9 , che ” nella determinazione del reddito convenzionale di cui al primo comma non vanno calcolati i redditi | derivanti | al nucleo familiare da sussidi e / o assegni percepiti in attuazione delle vigenti norme da conviventi handicappati o disabili |
| 1988-123.txt | 152 | 152 | 824 pronunziata con sent . n . 92 del 1981 – nel dettare , « agli effetti dei pensionamenti » | derivati | dalla legge n . 336 del 1970 , un comma aggiuntivo a tale art . 6 , stabilisce che gli |
| 1988-123.txt | 262 | 262 | in sostanza che il duplice riferimento ai fondi provenienti dai trasferimenti a carico del bilancio dello stato e alle risorse | derivanti | dalle attività proprie dei datori di lavoro , sarebbe del tutto indeterminato , generico ed ipotetico , e perciò non |
| 1988-123.txt | 1172 | 1172 | comuni , le aziende municipalizzate e i relativi consorzi , faranno fronte agli oneri finanziari posti a loro carico » | derivanti | dall applicazione della 1 . n . 336 del 1970 . dovendo provvedere a dotare delle necessarie risorse finanziarie numerosi |
| 1988-123.txt | 1864 | 1864 | , comprensiva di tutti gli oneri connessi a qualsiasi beneficio , non c è ragione di ritenere che la spesa | derivante | dai benefici in corso di rapporto , nell ambito di quella complessiva relativa alla ordinaria gestione del personale , non |
| 1988-123.txt | 3168 | 3168 | si può replicare che il legislatore può conferire efficacia retroattiva alle sue disposizioni , salvo che non superi i limiti | derivanti | dal divieto posto dall art . 25 cost . per la materia penale o da altri specifici disposti costituzionali , |
| 1988-410.txt | 894 | 894 | sono concesse le esenzioni hanno carattere necessario , essendo di rilevanza costituzionale , mentre gli altri enti previsti costituiscono loro | derivazione | . per quel che riguarda poi il riferimento alle esenzioni concesse agli enti di natura ecclesiastica dall art . 45 |
| 1989-02.txt | 184 | 184 | integra una deroga irrazionale al principio dell obbligatorietà dell azione penale consacrato nell art . 112 della costituzione . ne | deriva | l illegittimità costituzionale dell art . 56 u.c . del d.p.r . n . 600 del 1973 nella parte in |
| 1989-247.txt | 2753 | 2753 | oggetto redditi non soggetti ad annotazione contabile e grave delitto quando concerne redditi di lavoro autonomo o d impresa , | derivanti | da cessione di beni o prestazione di servizi ) consente anche d interpretare il significato dell evento ( per chi |
| 1989-505.txt | 659 | 659 | senz altro riconoscersi che un finanziamento come quello di cui si tratta non è coerente con il sistema della finanza | derivata | regionale quale tracciato dalla legge 16 maggio 1970 , n . 281 , mediante la istituzione di fondi senza vincoli |
| 1989-82.txt | 1536 | 1536 | considera avvenuta nel giorno in cui la dichiarazione sia pervenuta all ufficio delle imposte competente ” . la sanzione prevista | deriva | come conseguenza del collegamento di questa norma con le altre denunciate , onde si è in presenza di una prestazione |
| 1989-82.txt | 2222 | 2222 | in cui pervenga a quello competente e conseguentemente delle altre norme ad esso collegate da cui in caso di tardività | deriva | l applicazione della sanzione . difatti dalla caducazione di tale complesso normativo discenderebbe l automatica equiparazione tra due situazioni obbiettivamente |
| 1990-260.txt | 662 | 662 | può legittimamente agire nei predetti giudizi , non già in dipendenza del fatto che dall eventuale accoglimento della questione possano | derivare | vantaggi , più o meno diretti , a favore della stessa ( come , in riferimento al caso esaminato , |
| 1990-260.txt | 943 | 943 | essere accolto . infatti , pur se questa corte ha più volte sottolineato che dall art . 81 della costituzione | derivi | un principio di tendenziale equilibrio finanziario dei bilanci dello stato , tanto su base annuale quanto su base pluriennale ( |
| 1990-260.txt | 2164 | 2164 | , del d.p.r . n . 1074 del 1965 , trattandosi di nuovi tributi destinati per legge a coprire oneri | derivanti | da ” particolari finalità ” dello stato , le quali sarebbero specificate dalla stessa legge impugnata all art . 4 |
| 1990-382.txt | 390 | 390 | tale articolo , sia perché , prefiggendosi un fine perequativo nella distribuzione fra le regioni dell importo relativo ai proventi | derivanti | dalla tassa automobilistica , penalizzerebbe quelle regioni nelle quali il maggior introito del tributo de quo abbia già prodotto un |
| 1990-382.txt | 1042 | 1042 | dell art . 17 si limita a ridurre la quota dell imposta di fabbricazione sugli oli minerali e sui loro | derivati | e prodotti analoghi dal 15 % al 13,8 % , il secondo comma dello stesso articolo ribadisce che il fondo |
| 1990-382.txt | 2014 | 2014 | i poteri di direttiva che il ministro della sanità possiede verso gli organi e gli enti statali . di qui | deriva | l inconferenza delle censure proposte dalla regione lombardia nei confronti della disposizione appena considerata . |
| 1991-100.txt | 507 | 507 | il riferimento alla categoria della presunzione assoluta è solo descrittivo del sistema dell assicurazione , basata non sul rischio concreto | derivante | dalle singole lavorazioni , ma sulle attività protette ” . del resto , nemmeno in questo senso il riferimento è |
| 1991-100.txt | 919 | 919 | nel 1988 oltre 11 miliardi per rendite dirette , quasi 4 miliardi per rendite a superstiti ) di conseguenze lesive | derivanti | dall uso di apparecchiature radiologiche , mentre è irrilevante la misura del rischio ( inteso in termini di probabilità statistica |
| 1991-103.txt | 197 | 197 | tra comune e comune per attività identiche e conseguente asserita irrazionale disomogeneità del sistema impositivo . sistema poi che fa | derivare | il prelievo unicamente dal dato oggettivo della superficie dei locali usufruiti con disarticolazione da qualsivoglia indice reddituale , rivelatore , |
| 1991-103.txt | 729 | 729 | elementi concreti di redditività ancorché di non semplice accertamento . in altri termini , l applicazione del tributo che ne | deriva | non può riposare su basi del tutto incontrollabili per i fini che si ripropongono , quando non addirittura fittizie ( |
| 1991-103.txt | 871 | 871 | di cui trattasi , in quanto preclusiva di prova in adverso , è insuscettibile , per la irrazionalità che ne | deriva | , di porsi come fonte rivelatrice di una concreta capacità contributiva . al che consegue l accoglimento . |
| 1991-168.txt | 1293 | 1293 | corte , nella citata pronuncia n . 170 del 1984 , ai regolamenti comunitari , che come fonte di diritto | derivato | riscontrano la connotazione di normazione compiuta ed immediatamente applicabile , anche se in ipotesi contrastante con una norma di legge |
| 1991-181.txt | 469 | 469 | dell i.v.a . di irrogare una sanzione di natura diversa da quella prevista dalla legge di delega . dette conseguenze | deriverebbero | dal rinvio , contenuto nell art . 75 impugnato , alla legge 7 gennaio 1929 , n . 4 , |
| 1991-181.txt | 534 | 534 | obbligazione che nasce dalla irrogazione di una pena pecuniaria e , quindi , l ammissibilità al passivo fallimentare del credito | derivante | dall illecito tributario anteriore al fallimento , anche nel caso di irrogazione successiva della sanzione . le censure mosse con |
| 1991-194.txt | 64 | 64 | di anzianità al requisito di trentacinque anni di contribuzione effettiva in costanza di lavoro . la ragione del dubbio è | derivata | dal confronto con l art . 42 del testo unico delle norme sul trattamento di quiescenza dei dipendenti civili e |
| 1991-219.txt | 73 | 73 | prevede il diritto del cessionario dell azienda di avere la notifica dell avviso di accertamento relativo alla rettifica del reddito | derivante | dall azienda nell anno della cessione ed in quello anteriore . 2 . va premesso che l art . 66 |
| 1991-219.txt | 172 | 172 | l anno in cui è avvenuta le cessione e per quello precedente allorché alla formazione degli imponibili abbiano concorso redditi | derivanti | dall azienda ceduta . tale garanzia è limitata ai beni mobili e alle merci dell azienda ceduta ( analogamente e |
| 1991-258.txt | 540 | 540 | del medesimo articolo , violi gli artt . 3 e 24 della costituzione . il vincolo per il giudice penale | derivante | da un accertamento definitivo effettuato con le predette modalità in sede di giurisdizione tributaria darebbe luogo , infatti , a |
| 1991-404.txt | 344 | 344 | tener presente , nella disamina , la compatibilità effettiva della sospensione come in punto adombrato dalla stessa avvocatura con quanto | deriva | dalla iscrizione provvisoria a termini di legge nei ruoli , la questione nei sensi qui descritti va dichiarata infondata . |
| 1992-143.txt | 965 | 965 | d.p.r . 29 gennaio 1979 n . 24 al testo originario che nulla al riguardo prevedeva stabilisce che gli obblighi | derivanti | a norma del medesimo decreto ( istitutivo dell i.v.a . ) dalle operazioni effettuate dal contribuente deceduto possono essere adempiuti |
| 1992-144.txt | 391 | 391 | poi invocato prospettandosi la violazione del principio secondo cui la repubblica è fondata sul lavoro per l ingiustificato privilegio che | deriva | all imputato che avendo redditi di provenienza illecita beneficia del patrocinio a spese dello stato . 2 . va premesso |
| 1992-144.txt | 449 | 449 | ovvero penale militare ed in quello civile relativamente all esercizio dell azione per il risarcimento del danno e le restituzioni | derivanti | dal reato ) al precetto costituzionale posto dal terzo comma dell art . 24 , che prescrive che ai “ |
| 1992-417.txt | 134 | 134 | aliquota complessiva del contributo previdenziale obbligatorio versato all inadel . secondo il giudice a quo , la rilevanza della questione | deriverebbe | dall essere le norme impugnate applicabili alle fattispecie in esame , anche se successivamente l art . 17 , primo |
| 1992-417.txt | 619 | 619 | con il richiamato comma terzo ter dell art . 4 del decreto legge n . 70 del 1988 . ne | deriva | l inammissibilità della questione proposta , essendo irrilevante in relazione ai giudizi a quibus , ai quali è applicabile la |
| 1992-42.txt | 735 | 735 | che presentano , al di là di alcune analogie , elementi di differenziazione che le rendono non omogenee . ne | deriva | la legittimità di un diverso regime tributario , rientrando nella discrezionalità legislativa la previsione , per i capitali dovuti per |
| 1992-467.txt | 317 | 317 | gli enti associativi riferibili alla chiesa cattolica o alle confessioni religiose che hanno stipulato intese , di modo che ne | deriverebbe | una ingiustificata disparità di trattamento , per il maggior favore riservato alle associazioni non riconosciute rispetto alle confessioni religiose che |
| 1992-467.txt | 546 | 546 | precisare il contenuto delle prescrizioni normative prese in esame , con riferimento tanto alla disciplina fiscale quanto a quella di | derivazione | bilaterale adottata per regolamentare le relazioni tra lo stato e le chiese e confessioni religiose che hanno stipulato accordi o |
| 1992-467.txt | 1049 | 1049 | delle associazioni con gli ordinamenti di chiese o di confessioni religiose . neanche il diritto speciale posto da fonti di | derivazione | bilaterale , che disciplinano la condizione giuridica degli enti di singole confessioni religiose , consente di affermare che le disposizioni |
| 1992-467.txt | 1792 | 1792 | non sia assoggettata ad imposta : deve avvenire esclusivamente nei confronti di soggetti pienamente titolari dei diritti e degli obblighi | derivanti | dalla qualità di associati ; deve essere inoltre effettuata in conformità alle finalità istituzionali , vale a dire alle finalità |
| 1992-51.txt | 1394 | 1394 | in ragione della propria capacità contributiva ( art . 53 della costituzione ) , ovvero fino al punto di farne | derivare | il benché minimo intralcio all attuazione di esigenze costituzionali primarie , come quelle connesse all amministrazione della giustizia e , |
| 1993-09.txt | 252 | 252 | ( quale per essi prevista mediante stima diretta ) . in tale prospettiva però sempre secondo l autorità rimettente ne | deriverebbe | , nei confronti dei proprietari di immobili del primo tipo , un vuoto di tutela avverso i provvedimenti di revisione |
| 1993-09.txt | 605 | 605 | la soluzione affermativa si è pronunziata gran parte della giurisprudenza delle commissioni in considerazione della attribuzione di rendita in concreto | derivante | dalla adozione delle nuove tariffe , sia pur con diverse motivazioni . talune decisioni , infatti , argomentano dalla locuzione |
| 1993-09.txt | 869 | 869 | anzi implicitamente ammettendo , la possibilità della tutela nel momento della successiva concretizzazione del rapporto tributario ancorato alla rendita catastale | derivante | dalla applicazione dei nuovi estimi . ma tali essendo sul punto le opzioni interpretative alternativamente formulate , è chiaro allora |
| 1993-102.txt | 1171 | 1171 | in regime privatistico , e quindi a carico degli acquirenti . infatti diversa è parallelamente anche la percentuale dei ricavi | derivanti | dai rimborsi del s.s.n . ed è coerente con la finalità della ” trattenuta ” che è quella ( non |
| 1993-128.txt | 493 | 493 | ” per l anno 1992 la quota del 15 per cento dell imposta di fabbricazione sugli oli minerali , loro | derivati | e prodotti analoghi , indicata nell art . 8 , primo comma , lettera a ) , della legge 16 |
| 1993-128.txt | 620 | 620 | quota , destinata a confluire nel fondo comune , afferente all imposta di fabbricazione sugli oli minerali , sui loro | derivati | e sui prodotti analoghi indicata nell art . 8 , primo comma , lettera a ) , della legge n |
| 1993-128.txt | 924 | 924 | risulterebbe svuotata da un intervento del legislatore statale di carattere arbitrario e non ancorato a dati oggettivi . di qui | deriverebbe | , secondo la regione toscana , anche una violazione del principio di ragionevolezza e del buon andamento delle amministrazioni pubbliche |
| 1993-128.txt | 1294 | 1294 | stesso articolo , fra le quali è ricompresa una quota dell imposta di fabbricazione sugli oli minerali , sui loro | derivati | e sui prodotti analoghi ( lettera a ) . dal 1982 , cioè da quando ha cessato di avere applicazione |
| 1993-128.txt | 1572 | 1572 | esser dichiarato contrario a costituzione . nel ridurre la quota dell imposta di fabbricazione sugli oli minerali e sui loro | derivati | e prodotti analoghi da devolvere al fondo comune dall 11,678 per cento al 10,50 per cento e nel determinare , |
| 1993-128.txt | 1672 | 1672 | è stata applicata all ammontare dei versamenti di due anni prima relativi all imposta sugli oli minerali e sui loro | derivati | e prodotti analoghi , ai sensi dell art . 8 , secondo comma , della legge n . 281 del |
| 1993-233.txt | 571 | 571 | . 21 , secondo comma , d.p.r . 29 settembre 1973 , n . 601 dispone che ” gli interessi | derivanti | da mutui fatti da aziende e istituti di credito a regioni , province , comuni , enti ospedalieri ed enti |
| 1993-233.txt | 725 | 725 | secondo cui i costi detraibili ai fini dell ilor si determinano in corrispondenza dei predetti proventi imponibili irpeg , ne | deriva | che , riducendo ( per la concessa agevolazione ) questo imponibile , si riducono proporzionalmente anche i costi detraibili , |
| 1993-238.txt | 1435 | 1435 | solo degli elementi considerati dalla norma denunciata . d altronde , la inidoneità degli esempi suddetti a sorreggere le censure | deriva | da una valutazione più aderente al sistema nel suo complesso , che nasce anche da un dato di comune esperienza |
| 1993-239.txt | 498 | 498 | per le trasferte all estero , in quanto aventi natura risarcitoria a compenso di altre spese e soprattutto del disagio | derivante | dalla prestazione di lavoro in regime particolare . la parte dell indennità eccedente i predetti limiti viene considerata di natura |
| 1993-239.txt | 1274 | 1274 | loro eccezionalità e la loro maggiore controllabilità , nonché per la consistenza delle relative spese e del disagio che ne | deriva | al lavoratore . appare invece non irragionevole la più rigorosa indeducibilità di parte dell indennità per le cosiddette trasferte nell |
| 1993-283.txt | 5796 | 5796 | venale posto a base del calcolo è inferiore a quello effettivo ” , stante che l eventuale recupero di valore | derivante | dalla determinazione giudiziale sarebbe in tutto o in notevole parte vanificato dall applicazione della riduzione del quaranta per cento . |
| 1993-283.txt | 7121 | 7121 | è però consentito scindere questo parallelismo per la contraddizione intrinseca ( e quindi il difetto di ragionevolezza ) che ne | deriverebbe | giacché tra il vecchio più favorevole criterio del valore venale applicabile ( o , meglio , applicato ) ai rapporti |
| 1993-283.txt | 7833 | 7833 | sicché , quand anche le censure si rivelassero fondate ed imponessero una pronuncia demolitoria dell istituto , nessuna conseguenza potrebbe | derivarne | nei giudizi a quibus . né il difetto di rilevanza può dirsi emendato per effetto della pronuncia di incostituzionalità di |
| 1993-295.txt | 4293 | 4293 | in cui è ammesso un cumulo di oneri , sia di coordinamento , nel senso di evitare che dal cumulo | derivino | oneri complessivi troppo gravosi ed assicurare così il rispetto dei principi dell eguaglianza tributaria e della capacità contributiva . 8 |
| 1993-295.txt | 4624 | 4624 | acque interne ( e cioè ad una materia nel frattempo trasferita alle regioni ) , non si può però far | derivare | quanto sostenuto nel ricorso , e cioè che ” la tipologia delle licenze in relazione ai soggetti e mezzi impiegabili |
| 1993-295.txt | 4959 | 4959 | concessione regionale , vigeva il criterio espresso della ” corrispondenza ” degli atti già di competenza dello stato , ne | deriva | che le regioni , nel disciplinare le materie nell ambito delle quali alcuni provvedimenti comportavano il pagamento del tributo , |
| 1993-295.txt | 5945 | 5945 | . . sprovvisti degli appositi segnali perimetrali ” . nello stesso modo si esprime la disposizione ora impugnata . ne | deriva | che il secondo profilo fondato su di un autonoma determinazione regionale del presupposto impositivo , sulla quale prevale la legge |
| 1993-362.txt | 395 | 395 | di destinazione non sarebbe ravvisabile nelle leggi impugnate , essendo del tutto generica la finalità di far fronte agli oneri | derivanti | dal debito pubblico o al riequilibrio del bilancio statale e riferendosi le nuove entrate , in parte , ad una |
| 1993-363.txt | 50 | 50 | 14 novembre 1992 , n . 438 , deducendo che esso avrebbe attribuito allo stato il maggior gettito dell irpef | derivante | dalle disposizioni degli artt . 9 e 10 dello stesso decreto legge , così violando gli artt . 7 , |
| 1993-363.txt | 459 | 459 | di conversione sono stati adottati senza che la regione sardegna sia stata sentita sulla destinazione delle maggiori entrate dell irpef | derivanti | dalla nuova curva delle aliquote previste dall art . 9 e dalla disciplina degli oneri deducibili dettata dall art . |
| 1993-363.txt | 574 | 574 | ter , comma primo . tale ” inapplicabilità ” produce l effetto che la devoluzione allo stato delle maggiori entrate | derivanti | dalla legge impugnata si deve effettuare soltanto nei limiti derivanti dall art . 8 dello statuto sardo , immutata la |
| 1993-363.txt | 584 | 584 | l effetto che la devoluzione allo stato delle maggiori entrate derivanti dalla legge impugnata si deve effettuare soltanto nei limiti | derivanti | dall art . 8 dello statuto sardo , immutata la quota destinata alla regione da tale norma , anche in |
| 1993-363.txt | 608 | 608 | 8 dello statuto sardo , immutata la quota destinata alla regione da tale norma , anche in relazione agli incrementi | derivanti | dal d.l . n . 384 , come convertito . la constatata inidoneità della normativa impugnata a realizzare effetti pregiudizievoli |
| 1993-411.txt | 1485 | 1485 | devoluzione allo stato di tributi riscossi nella regione , esplicite norme di destinazione dell imposta a finalità particolari . ne | deriva | che l art . 4 , secondo comma , lett . a e b , del decreto impugnato è illegittimo |
| 1993-500.txt | 838 | 838 | della costituzione , in quanto esso appare come ” l espressione più immediata della primigenia vocazione sociale dell uomo , | derivante | dalla originale identificazione del singolo con le formazioni sociali in cui si svolge la sua personalità e dal conseguente vincolo |
| 1994-182.txt | 238 | 238 | fissi opportuni limiti alla misura del contributo in questione e per gli effetti pregiudizievoli che dalla imposizione di tale onere | derivano | alla capacità contributiva di province e comuni . 2 . le questioni non sono fondate . l art . 4 |
| 1994-182.txt | 1220 | 1220 | 3 . la ragionevolezza del collegamento di siffatti oneri alla utilità ed ai vantaggi economici che agli enti locali possono | derivare | dal traffico , che si svolge nei porti insistenti nei rispettivi territori , pone la disciplina dei contributi per le |
| 1994-182.txt | 1511 | 1511 | , oltre a caratterizzarsi per riflessi quantitativi , si determina per il carattere di benefici ex re , in quanto | derivanti | proprio dalla posizione territoriale , che consente talune peculiari utilizzazioni , che giustificano il riferimento non improprio al concetto di |
| 1994-182.txt | 1811 | 1811 | portuale . né vale osservare , come fa il giudice a quo , che nell attuale sistema ” a finanza | derivata | ” , i trasferimenti erariali in favore di province e comuni non sono più rapportati alla c.d . ” spesa |
| 1994-222.txt | 326 | 326 | . 81 , quarto comma , della costituzione , senza indicare come si debba far fronte all onere che ne | deriva | . le stesse norme costituzionali sarebbero violate , ad avviso della regione ricorrente , dalla soppressione dello stanziamento annuale della |
| 1994-222.txt | 1313 | 1313 | nesso tra il gettito dell ilor e il trasferimento statale , che non è più qualificabile come attribuzione di somme | derivante | da un tributo proprio . tale mutamento non determina una lesione dell art . 119 della costituzione . la corte |
| 1994-236.txt | 1058 | 1058 | oltre che le menzionate tariffe per il servizio telefonico e il diritto di approdo , anche i canoni per la | derivazione | dai bacini imbriferi montani ( sentenza n . 122 del 1957 ) , per le pubbliche affissioni ( sentenza n |
| 1994-236.txt | 1855 | 1855 | legge n . 90 del 1990 , dal momento che esso prende a base i canoni concretamente applicati , “ | derivanti | dall applicazione delle tariffe e misure stabilite in virtù di leggi e regolamenti ” ( e cioè , dal decreto |
| 1994-263.txt | 875 | 875 | amministrativo regionale dell umbria , le dette disposizioni contrastano , la prima in via diretta e la seconda in via | derivata | , con : a ) gli artt . 24 , 55 e segg . , 92 e segg . , |
| 1994-263.txt | 2806 | 2806 | art . 2 . le tariffe d estimo e le rendite modificate in conseguenza di tali ricorsi , nonché quelle | derivanti | da ulteriori modificazioni al fine di mantenere l invarianza del gettito , recepite in un apposito decreto legislativo , secondo |
| 1994-263.txt | 4818 | 4818 | art . 2 , primo comma , della legge 24 marzo 1993 , n . 75 e , in via | derivata | l art . 5 , primo , secondo e quarto comma , del decreto legislativo 30 dicembre 1992 , n |
| 1994-263.txt | 5206 | 5206 | poteri di autotutela della pubblica amministrazione , in quanto nel caso di specie il legislatore è intervenuto a sanare situazioni | derivanti | proprio dall accertata inidoneità dello strumento amministrativo a realizzare una determinata disciplina . fermo quanto detto , non è comunque |
| 1994-263.txt | 5232 | 5232 | strumento amministrativo a realizzare una determinata disciplina . fermo quanto detto , non è comunque configurabile un profilo di illegittimità | derivata | nell art . 5 del decreto legislativo n . 504 del 1992 , rispetto all art . 2 della legge |
| 1994-263.txt | 6082 | 6082 | poiché nel giudizio pendente innanzi alla commissione tributaria di primo grado di rossano si discute delle rendite catastali , quali | derivanti | dagli estimi di cui al decreto ministeriale 27 settembre 1991 , assunti a contenuto dell art . 2 del decreto |
| 1994-272.txt | 1525 | 1525 | . 9 , che prevede per i redditi delle persone fisiche ( e , dunque , solo di queste ) | derivanti | da depositi e conti correnti bancari e postali e da ” obbligazioni e titoli similari ” come è il caso |
| 1994-289.txt | 818 | 818 | vitalizi goduti in conseguenza della cessazione di determinate cariche e , dall altro , quelle dei titolari di pensioni ordinarie | derivanti | da rapporti di impiego pubblico . tra le due situazioni nonostante la presenza di alcuni profili di affinità non sussiste |
| 1994-291.txt | 295 | 295 | in legge , con modificazioni , del decreto stesso . la norma denunciata non ha dunque prodotto effetti : ne | deriva | la inammissibilità della questione di legittimità costituzionale sollevata con il ricorso della regione liguria . |
| 1994-315.txt | 900 | 900 | costruiti da non più di cinque anni . in questo quadro , l assoggettamento ad imposizione fiscale anche delle plusvalenze | derivanti | dalla cessione di terreni suscettibili di utilizzazione edificatoria , secondo gli strumenti urbanistici , giusta la nuova ipotesi di cui |
| 1994-315.txt | 957 | 957 | del 1991 , come pure quella , sicuramente connessa , sotto il profilo concettuale , alla prima , delle plusvalenze | derivanti | da indennità di esproprio o da corrispettivi da cessione volontaria nel corso di procedimenti ablatori , ulteriormente addotta dal quinto |
| 1994-315.txt | 1172 | 1172 | . 11 , nono comma , della legge n . 413 del 1991 , alla norma sulla tassazione delle plusvalenze | derivanti | dalla cessione volontaria di terreni sottoposti ad espropriazione , specie se si tiene conto del breve lasso di tempo entro |
| 1994-316.txt | 230 | 230 | una dichiarazione di illegittimità costituzionale destinata a estendere , con una sentenza di tipo addittivo , a tutte le pensioni | derivanti | da impiego pubblico il trattamento fiscale privilegiato disposto dalla norma impugnata soltanto a favore degli assegni vitalizi spettanti ai parlamentari |
| 1994-355.txt | 207 | 207 | 502 del 1992 , ivi indicati ; art . 16 , comma 17 , che riserva allo stato le entrate | derivanti | dal capo ii della legge , nonché il gettito dell imposta di cui al decreto legge 30 settembre 1992 , |
| 1994-355.txt | 1898 | 1898 | province autonome impugnano , infine , l art . 16 , comma 17 , in base al quale le entrate | derivanti | dal capo ii della legge , nonché il gettito dell imposta di cui al decreto legge n . 394 del |
| 1994-355.txt | 1993 | 1993 | comma , del decreto legislativo n . 268 del 1992 , che ammette la riserva allo stato del maggior gettito | derivante | da modificazioni dei tributi , ma solo se occorra dar copertura a nuove o maggiori spese , ex art . |
| 1994-355.txt | 2209 | 2209 | finanziari che già si sono conclusi . la decorrenza della norma dal 1 gennaio 1994 vale anche per il gettito | derivante | dall imposta sul patrimonio netto delle imprese , istituita con il citato decreto legge n . 394 del 1992 , |
| 1994-365.txt | 1228 | 1228 | codice di procedura civile . dall altro , si è sottolineata la caratterizzazione in senso inquisitorio dei poteri istruttori , | derivante | dal fatto che la norma in questione riconosce al giudice tributario ” tutte le facoltà di accesso , di richiesta |
| 1994-38.txt | 201 | 201 | terzo comma , del d.p.r . 22 dicembre 1986 , n . 917 , la cui applicazione alle fattispecie pregresse | deriverebbe | dal principio di retroattività contenuto nell art . 36 del d.p.r . n . 42 del 1988 . secondo detto |
| 1994-38.txt | 507 | 507 | . 825 . da questa matrice , in un arco di tempo che abbraccia ormai oltre venti anni , è | derivato | , in ragione anche delle proroghe e dei rinnovi della delega stessa , un ampio quadro di disciplina che , |
| 1994-38.txt | 993 | 993 | intento di realizzare un suo migliore adeguamento agli obiettivi che gli erano propri , alla stregua della delega dalla quale | derivava | . quest ultima riposava originariamente , come già accennato , sulla legge n . 825 del 1971 , che all |
| 1994-38.txt | 1515 | 1515 | , lettere a ) e b ) , specificato gli interessi che costituiscono redditi di capitale e cioè gli interessi | derivanti | da mutui , depositi e conti correnti ( lett . a ) , nonché quelli derivanti da obbligazioni e titoli |
| 1994-38.txt | 1531 | 1531 | e cioè gli interessi derivanti da mutui , depositi e conti correnti ( lett . a ) , nonché quelli | derivanti | da obbligazioni e titoli similari nonché da altri titoli diversi ( lett . b ) precisa a proposito dei redditi |
| 1994-38.txt | 1559 | 1559 | altri titoli diversi ( lett . b ) precisa a proposito dei redditi di impresa , intesi come redditi che | derivano | dall esercizio delle imprese commerciali ( art . 52 ) , che gli interessi , anche se diversi da quelli |
| 1994-408.txt | 135 | 135 | di un discrimine reddituale che non prevede quota esente , nonché per il trattamento differenziato di situazioni omogenee che ne | deriverebbe | e , infine , per il carattere disarticolato della normativa . 2 . la questione è inammissibile . la norma |
| 1994-52.txt | 76 | 76 | luglio 1993 , n . 243 a norma del quale ( comma settimo ) le maggiori entrate tributarie da esso | derivanti | sono riservate all erario , per concorrere alla copertura degli oneri per il servizio del debito pubblico , alla realizzazione |
| 1994-52.txt | 467 | 467 | un unica sentenza . 3 . la provincia autonoma di trento sostiene anzitutto che la riserva allo stato delle entrate | derivanti | dal d.l . n . 155 del 1993 sarebbe in contrasto con l art . 75 dello statuto per il |
| 1994-52.txt | 576 | 576 | i limiti cui è subordinato il potere del legislatore nazionale di disporre unilateralmente l attribuzione allo stato dei maggiori gettiti | derivanti | dall applicazione di nuovi tributi o di modifiche di tributi esistenti . le medesime censure , con riferimento al titolo |
| 1994-52.txt | 741 | 741 | materia di finanza regionale e provinciale , stabilisce all art . 9 , comma primo , che il maggior gettito | derivante | da maggiorazione di aliquote o da altre modificazioni dei tributi o da nuovi tributi disposti successivamente alla sua entrata in |
| 1994-52.txt | 1445 | 1445 | 1987 , 260 del 1990 ) il valore tendenziale del principio di equilibrio finanziario dei bilanci dello stato , quale | deriva | dall art . 81 cost . in particolare , poi , vertendosi in tema di leggi che prevedono nuove entrate |
| 1994-52.txt | 1959 | 1959 | la provincia muove dalla considerazione che l ottavo comma dell impugnato art . 18 quantifichi l entità del maggior gettito | derivante | dalle disposizioni del decreto in centocinquanta miliardi per il 1994 e in quattrocentosedici miliardi per il 1995 , per inferirne |
| 1994-52.txt | 2068 | 2068 | conferma nelle norme impugnate . le quali vanno , pertanto , interpretate nel senso che la misura del maggior gettito | derivante | all erario dalle disposizioni del d.l . n . 155 del 1993 dovrà essere determinata , per ogni esercizio finanziario |
| 1995-107.txt | 764 | 764 | e proprio tertium comparationis , con l effetto , perciò , di evidenziare , piuttosto , una generale disarticolazione normativa | derivante | dalla mancanza , già rilevata nelle precedenti sentenze , di criteri di omogenea ripartizione degli oneri . in particolare , |
| 1995-14.txt | 477 | 477 | . 11 , comma 9 , della legge n . 413 del 1991 , alla norma sulla tassazione delle plusvalenze | derivanti | dalla cessione volontaria di terreni sottoposti ad espropriazione un elemento di prevedibilità dell imposta non privo di significato , quanto |
| 1995-14.txt | 745 | 745 | si considera che , alla data della entrata in vigore della legge n . 413 del 1991 , le plusvalenze | derivanti | da cessione negoziale privatistica erano e sono , sia pure nei limiti di cui all art . 17 del decreto |
| 1995-309.txt | 770 | 770 | art . 2 . le tariffe d estimo e le rendite modificate in conseguenza di tali ricorsi , nonché quelle | derivanti | da ulteriori modificazioni al fine di mantenere l invarianza del gettito , recepite in un apposito decreto legislativo , secondo |
| 1995-318.txt | 1903 | 1903 | 602 del 1973 , il potere del giudice tributario di sospendere l esecuzione dell atto , quando da questo possa | derivare | un danno grave ed irreparabile al contribuente ( artt . 47 e 71 del predetto decreto legislativo ) . a |
| 1995-321.txt | 1502 | 1502 | e non era assoggettabile ad esecuzione esattoriale , nemmeno limitatamente ai beni producenti i redditi oggetto del cumulo . ne | deriva | l inconferenza del richiamo all art . 53 della costituzione , che si riferisce alla capacità contributiva dei soggetti passivi |
| 1995-358.txt | 574 | 574 | invito al legislatore al fine di ” apprestare rimedio alle sperequazioni che da tale sistema , rigidamente applicato , potrebbero | derivare | in danno della famiglia nella quale uno solo dei coniugi possegga reddito tassabile , rispetto a quella in cui ambedue |
| 1995-410.txt | 253 | 253 | santa maria capua vetere le disposizioni censurate nel sottoporre a tassazione l indennità di occupazione , gli interessi sulle plusvalenze | derivanti | dalla percezione di indennità di esproprio nonché le somme percepite a seguito di cessione volontaria nel corso di procedimenti espropriativi |
| 1995-410.txt | 2075 | 2075 | nella circostanza che , alla data dell entrata in vigore della legge n . 413 del 1991 , le plusvalenze | derivanti | da cessione negoziale privatistica erano ( come , del resto , sono tuttora sia pure nei limiti di cui all |
| 1995-430.txt | 1515 | 1515 | . 16 della costituzione , non potendosi reputare lesivo della libertà di circolazione garantita dalla norma costituzionale l occasionale disagio | derivante | dalla necessità di adempiere l obbligazione presso un determinato ufficio , peraltro con la possibilità di avvalersi della collaborazione di |
| 1995-445.txt | 838 | 838 | soggetti attualmente privi di reddito di lavoro , potrà essere applicato il terzo comma per la liquidazione del danno futuro | derivante | da un eventuale residuo di invalidità permanente . 3 . secondo l orientamento più recente della corte di cassazione , |
| 1995-471.txt | 834 | 834 | richiesta di avvalimento sia ritenuta realizzabile dallo stato e ” fino a quando non sarà diversamente disposto ” . ne | deriva | che come deduce il presidente del consiglio l amministrazione statale , nel dichiarare di non poter consentire l avvalimento , |
| 1995-473.txt | 965 | 965 | del medesimo trattamento , fondato sulla ratio legis indipendentemente dalla identità o dalla somiglianza al caso previsto . dal che | deriva | che la regola contenuta nell art . 1306 del codice civile può estendersi ad altri casi , come quello in |
| 1995-533.txt | 665 | 665 | . 11 , comma 5 , della legge 30 dicembre 1991 , n . 413 , la tassazione delle plusvalenze | derivanti | da indennità di esproprio o da corrispettivi di cessioni volontarie nel corso di procedimenti ablatori , ha teso ad assoggettare |
| 1995-56.txt | 1045 | 1045 | ce , con lo strascico di un ricorso alla corte medesima per la dichiarazione di inadempimento degli obblighi che ne | derivano | allo stato italiano , confermano l esperienza della scarsa funzionalità , come mezzo di prevenzione delle liti , della condizione |
| 1996-127.txt | 687 | 687 | prima , va premesso che non sfuggono alla corte gli inconvenienti della procedura posta in essere , dalla quale sono | derivati | indubbiamente una duplicazione e un dispendio di attività , tanto per l assemblea regionale , che per il commissario dello |
| 1996-127.txt | 1600 | 1600 | stato , oppone , tuttavia , che l intento delle disposizioni censurate sarebbe quello di rimediare alla disparità di trattamento | derivante | dall applicazione data alle norme cui le disposizioni impugnate fanno rinvio , non avendo tenuto l amministrazione regionale un comportamento |
| 1996-127.txt | 6850 | 6850 | quanto la disposizione denunciata darebbe ” origine indirettamente a una elusione fiscale in favore degli acquirenti , perché le imposte | derivanti | dagli atti di compravendita sarebbero inevitabilmente riferite ad una rendita catastale notevolmente inferiore rispetto a quelle effettive determinate dalla direzione |
| 1996-157.txt | 1258 | 1258 | poi all altro profilo di denuncia e cioè quello della discriminazione che , fra i contribuenti assoggettati ad accertamento , | deriverebbe | dai diversi periodi di emissione del ruolo e dell ordinativo , si tratta di eventuali differenze derivanti da circostanze di |
| 1996-157.txt | 1275 | 1275 | ad accertamento , deriverebbe dai diversi periodi di emissione del ruolo e dell ordinativo , si tratta di eventuali differenze | derivanti | da circostanze di fatto inerenti all applicazione della disposizione , sì da non assumere rilievo nel giudizio di costituzionalità . |
| 1996-21.txt | 527 | 527 | necessità di una sua riforma , ma anche dell effetto , al limite , ” ablatorio ” del bene , | derivante | dalla mancata previsione della deduzione delle ” passività che gravano sull immobile , ai fini della determinazione della base imponibile |
| 1996-215.txt | 716 | 716 | essa dei nove decimi delle imposte , e , dall altro , alla riserva in favore dello stato delle entrate | derivanti | dagli aumenti tariffari introdotti dagli artt . 9 e 10 del medesimo decreto legge n . 333 del 1992 . |
| 1996-215.txt | 818 | 818 | non giustificare l esclusione che la ricorrente tende a scorgervi in proprio favore . 3 . l ostacolo che ne | deriva | all ammissibilità del conflitto non può , d altro canto , essere superato attraverso la richiesta che la ricorrente avanza |
| 1996-225.txt | 288 | 288 | l art . 3 della costituzione , per l irragionevole disparità di trattamento che , a suo avviso , ne | deriverebbe | ” in danno dei contribuenti nei cui confronti sia stato effettuato accertamento fiscale , ispezione o verifica prima del termine |
| 1996-253.txt | 90 | 90 | , ricorrendo ad un criterio di valutazione presuntiva , determina il maggior gettito delle entrate , riservate allo stato , | derivanti | dalle misure urgenti di risanamento della finanza pubblica disposte con la legge 24 dicembre 1993 , n . 537 e |
| 1996-253.txt | 409 | 409 | 1965 , n . 1074 ) . posta la legittimità della destinazione allo stato del maggior gettito di imposta che | deriva | dagli interventi legislativi in questione , certamente la determinazione quantitativa del gettito stesso , calcolato proiettando su base regionale l |
| 1996-287.txt | 625 | 625 | finalità sottese alla previsione dello speciale sistema della tassazione separata , vanno ricercate nella esigenza di attenuare gli effetti negativi | derivanti | dalla rigida applicazione del ” principio di cassa ” nei riguardi di redditi formatisi nel corso di periodi d imposta |
| 1996-287.txt | 706 | 706 | riguardi dell indennità di disoccupazione involontaria ; la riduzione della misura di tale trattamento in conseguenza della maggior imposizione fiscale | derivante | dal sistema del cumulo dei redditi , non può ritenersi consentita in quanto l indennità in questione mira proprio a |
| 1996-429.txt | 420 | 420 | . 549 del 1995 , emanato nel contesto di misure di razionalizzazione della finanza pubblica , dispone che le entrate | derivanti | dall applicazione di norme dello stesso articolo ( commi 82 e seguenti ) siano destinate all erario e concorrano alla |
| 1996-429.txt | 543 | 543 | novità dell entrata ; requisito che può caratterizzare non solo le imposte di nuova istituzione , ma anche le entrate | derivanti | da un incremento dell importo delle aliquote di imposte preesistenti . la regola della riserva alla regione delle imposte erariali |
| 1996-429.txt | 849 | 849 | tasse relative alla partita iva alcun incremento di entrata che sia stato o possa essere riservato allo stato . ne | deriva | che la nota ministeriale denunciata dispone il versamento alle tesorerie provinciali dello stato delle tasse in questione , riscosse nell |
| 1996-430.txt | 44 | 44 | 549 ( misure di razionalizzazione della finanza pubblica ) , nella parte in cui , destinando all erario le entrate | derivanti | da disposizioni dello stesso articolo , per concorrere alla copertura di oneri del debito pubblico ed al riequilibrio del bilancio |
| 1996-430.txt | 87 | 87 | 241 ) , comprenderebbe , secondo l applicazione data dal ministero delle finanze , anche il 50 % delle entrate | derivanti | dalla tassa di concessione governativa per la partita i.v.a . , per la quale sono stabilite nuove modalità di pagamento |
| 1996-54.txt | 652 | 652 | dell imposta comunale sulla pubblicità e dei diritti sulle pubbliche affissioni , devono essere revisionate in relazione alle maggiori riscossioni | derivanti | da detto aumento di tariffe ; e stabilisce altresì che , in caso di mancato accordo tra le parti , |
| 1996-73.txt | 1107 | 1107 | . infine , circa la pretesa violazione dell art . 47 della costituzione , che , secondo l ordinanza , | deriverebbe | dal fatto che la disposizione colpisce forme di ricchezza il più delle volte assai modeste , disattendendo così l esigenza |
| 1997-01.txt | 1604 | 1604 | in simili casi vengono in considerazione ( quelli dello stato connessi all esercizio della potestà tributaria , quelli del privato | derivanti | dal principio dell affidamento incolpevole ) porta a ritenere che l interesse finanziario dello stato possa certo ricevere un ambito |
| 1997-111.txt | 2268 | 2268 | la violazione degli artt . 42 e 53 della costituzione per l effetto espropriativo e lesivo della capacità contributiva , | derivante | dalla elevata entità dell aliquota dell ici , assommata all indeducibilità del tributo dall imponibile dell imposta personale sul reddito |
| 1997-111.txt | 2441 | 2441 | l effetto espropriativo ed , al tempo stesso , lesivo della capacità contributiva che , ad avviso dell ordinanza , | deriverebbe | , oltre che dall elevatezza dell aliquota , dagli altri concorrenti fattori indicati . dette considerazioni inducono la corte a |
| 1997-236.txt | 609 | 609 | globale dell asse ereditario ) in un unico tributo articolato su due serie di aliquote . la sommatoria degli importi | derivanti | dal calcolo delle due suddette percentuali applicate alla base imponibile rappresentata , rispettivamente , dal valore dell intero asse ereditario |
| 1998-111.txt | 2762 | 2762 | in sede processuale devono valere i principi dell affidamento , della conoscibilità dell atto ( o del momento da cui | derivano | oneri con effetti di preclusione o pregiudizievoli ) e della collaborazione leale tra soggetti che operano nel processo . di |
| 1998-12.txt | 799 | 799 | invitando più volte il legislatore ad evitare le sperequazioni , che dal sistema della tassazione separata di tali redditi potevano | derivare | ” in danno della famiglia nella quale uno solo dei coniugi possegga reddito tassabile ” , e sottolineando poi che |
| 1998-174.txt | 836 | 836 | elettrico , pari a 6.200 miliardi , cioè alla cifra corrispondente ai minori apporti al fondo di dotazione dell ente | derivanti | dall applicazione dell art . 18 della legge n . 41 del 1986 . per conseguenza , secondo l interpretazione |
| 1998-174.txt | 1164 | 1164 | le agevolazioni prima di allora previste , con un provvedimento ritenuto necessario ” anche per tener conto dei minori introiti | derivanti | all enel ” dalla riduzione , conseguente all applicazione dell art . 18 della stessa legge , degli apporti al |
| 1998-174.txt | 1926 | 1926 | , secondo cui il cip avrebbe dovuto adottare i provvedimenti necessari ” anche per tener conto dei minori introiti “ | derivanti | all enel dalla riduzione degli apporti al fondo di dotazione , senza che venissero precisate le modalità di tale “ |
| 1998-211.txt | 75 | 75 | definizione agevolata delle situazioni e pendenze tributarie , per la soppressione della ritenuta sugli interessi , premi ed altri frutti | derivanti | da depositi e conti correnti interbancari , nonché altre disposizioni tributarie ) , convertito , con modificazioni , nella legge |
| 1998-211.txt | 924 | 924 | tributario a conoscere della controversia e a sindacare , sia pure incidenter tantum , la legittimità dei prospetti delle tariffe | derivanti | dalla revisione degli estimi , argomentando dall attribuzione di rendita che in concreto deriverebbe dall adozione delle nuove tariffe ovvero |
| 1998-211.txt | 938 | 938 | la legittimità dei prospetti delle tariffe derivanti dalla revisione degli estimi , argomentando dall attribuzione di rendita che in concreto | deriverebbe | dall adozione delle nuove tariffe ovvero , alternativamente , dalla modifica del classamento che ad esse conseguirebbe . 3 . |
| 1998-211.txt | 1454 | 1454 | della costituzione , per l irragionevole assorbimento della funzione amministrativa in quella legislativa che , ad avviso del rimettente , | deriverebbe | dall art . 2 del decreto legge n . 16 del 1993 il quale , nel conferire base legislativa alle |
| 1998-211.txt | 1779 | 1779 | in stretta correlazione con il criterio legificato , senza ricomprendere nella sanatoria eventuali vizi sostanziali o procedimentali diversi da quelli | derivanti | dall illegittimità del criterio medesimo . conclusione questa che va mantenuta ferma anche a fronte della disciplina contenuta nei commi |
| 1998-227.txt | 932 | 932 | vantaggio , pur in mancanza di espressa previsione , beneficiano anche coloro che siano titolari di reddito d impresa , | derivando | in tal caso la deducibilità della indennità di avviamento , quale costo di produzione , dagli stessi principi che , |
| 1998-233.txt | 350 | 350 | regionale dell imposta di fabbricazione , che si traduce in menomazione delle sue attribuzioni , per il pregiudizio che ne | deriva | alla sua sfera di autonomia . questa risulterebbe pregiudicata non solo dal punto di vista finanziario e di bilancio , |
| 1998-233.txt | 2443 | 2443 | , per l appunto , con lo scomputo e il recupero , a carico della regione stessa , dell importo | derivante | dalla legge n . 549 del 1995 . |
| 1998-328.txt | 595 | 595 | , infatti , di soggetti ( ritenuti dal legislatore ) in possesso di una generale competenza in materia tributaria , | derivante | da specifiche esperienze professionali o da un determinato titolo di studio ovvero dalla combinazione di entrambi i suddetti requisiti e |
| 1998-355.txt | 603 | 603 | altro , sia ai membri del parlamento nazionale che ai membri dei consigli regionali , per la quota parte non | derivante | da fonti riferibili a trattenute effettuate al percettore e già assoggettate a ritenute fiscali ( per le quali si sarebbe |
| 1998-53.txt | 248 | 248 | . 24 cost . , per la limitazione della tutela giurisdizionale e la menomazione del diritto di difesa che ne | deriverebbero | al contribuente , il quale , pur avendo ragione , potrebbe essere indotto a non ricorrere contro l amministrazione stessa |
| 1999-111.txt | 88 | 88 | a 80 dello stesso articolo ; del comma 154 dell art . 2 , che riserva all erario le entrate | derivanti | dai commi da 133 a 165 dello stesso articolo ; del comma 158 dell art . 3 , che prevede |
| 1999-111.txt | 154 | 154 | dello stesso articolo ; infine del comma 216 del medesimo art . 3 , che riserva all erario le entrate | derivanti | dall insieme della legge n . 662 del 1996 . con ordinanza in data 11 22 febbraio 1999 questa corte |
| 1999-111.txt | 871 | 871 | traggono infatti origine da emendamenti aggiuntivi proposti nella sede parlamentare . precisamente , il comma 85 dell art . 1 | deriva | da un emendamento zeller e altri approvato dalla v commissione della camera dei deputati ( atti camera , commissione v |
| 1999-111.txt | 913 | 913 | seduta del 27 ottobre 1996 , pagg . 8 e 29 ) ; il comma 154 dell art . 2 | deriva | dal comma 22 di un articolo aggiuntivo ( 42 bis ) presentato alla camera come emendamento del governo ( cfr |
| 1999-111.txt | 958 | 958 | seduta del 14 novembre 1996 , pagg . 2705 e 2710 ) ; il comma 158 dell art . 3 | deriva | da un articolo aggiuntivo ( 64 bis ) proposto come emendamento d alì e accolto in commissione al senato ( |
| 1999-111.txt | 1264 | 1264 | d aosta e le province autonome di trento e di bolzano , che disciplinano la materia nell ambito delle competenze | derivanti | dalle rispettive norme statutarie e di attuazione dall applicazione delle disposizioni dei commi da 70 a 80 dello stesso articolo |
| 1999-111.txt | 2362 | 2362 | applicazione delle nuove norme considerate , essendo colà rimessa agli enti autonomi la disciplina della materia nell ambito delle competenze | derivanti | dalle rispettive norme statutarie e di attuazione . 6 . ciò non significa che non trovino comunque applicazione in sicilia |
| 1999-111.txt | 2439 | 2439 | silenzio dell art . 1 , comma 70 , della legge n . 662 del 1996 , seguirà le regole | derivanti | da tale riparto , che prevedono , come si è visto , ” piani predisposti dalla regione d intesa con |
| 1999-111.txt | 3031 | 3031 | art . 1 del decreto stabilisce che la regione provvede al suo fabbisogno finanziario , oltre che mediante le entrate | derivanti | dai suoi beni demaniali e patrimoniali o connesse all attività amministrativa di sua competenza , ” mediante le entrate tributarie |
| 1999-111.txt | 3153 | 3153 | finalità contingenti o continuative dello stato specificate nelle leggi medesime ” : mentre ” competono allo stato ” le entrate | derivanti | da determinate categorie di tributi nominativamente indicati . a sua volta l art . 6 del decreto stabilisce che “ |
| 1999-111.txt | 3467 | 3467 | sistema tributario e a quella del coordinamento con la finanza dello stato e degli enti locali , ” affinché non | derivi | turbamento ai rapporti tributari nel resto del territorio nazionale ” ( sentenza n . 9 del 1957 ) . per |
| 1999-119.txt | 109 | 109 | , gli immobili posseduti dagli iacp non costituirebbero indice di capacità contributiva in quanto non commerciabili , mentre gli utili | derivanti | dalla loro gestione detratte le spese debbono essere versati allo stato . riproposta solo parzialmente sotto un diverso profilo , |
| 1999-138.txt | 1369 | 1369 | nell esercizio della potestà ad essa riconosciuta . la corte non si nasconde le difficoltà e le incertezze che possono | derivare | da una certa arretratezza o insufficienza del quadro normativo costituito da norme di attuazione dell autonomia finanziaria della regione siciliana |
| 1999-138.txt | 1727 | 1727 | e la spettanza dell imposta alle singole regioni , stabiliscono che l imposta si applica sul valore della produzione netta | derivante | dall attività di produzione o scambio di beni o di prestazione di servizi , esercitata nel territorio della regione , |
| 1999-138.txt | 1955 | 1955 | luogo fisico in cui avviene l operazione contabile della riscossione . esso tende infatti ad assicurare alla regione il gettito | derivante | dalla ” capacità fiscale ” che si manifesta nel territorio della regione stessa , quindi dai rapporti tributari che hanno |
| 1999-138.txt | 2500 | 2500 | l art . 24 , comma 7 , in quanto sembrerebbe escludere la spettanza per intero alla regione delle somme | derivanti | dalla irrogazione di sanzioni , in contrasto con l art . 3 delle citate norme di attuazione ; gli artt |
| 1999-138.txt | 2832 | 2832 | , trattandosi di un problema comune a tutte le regioni , cui spetta la nuova imposta , mentre le particolarità | derivanti | dal fatto che in sicilia anche il gettito di altri tributi erariali spetta alla regione dovranno , evidentemente , essere |
| 1999-138.txt | 5738 | 5738 | interessa , avendo la regione siciliana accesso al fondo sanitario nazionale , le ” eccedenze annuali di risorse finanziarie “ | derivanti | dai nuovi tributi rispetto al fabbisogno convenzionalmente calcolato sono costituite dalla differenza fra il residuo 10 per cento del gettito |
| 1999-138.txt | 5799 | 5799 | di crescita del prodotto interno lordo per il 1998 e il 1999 , e tenendo anche conto degli effetti indiretti | derivanti | dall ampliamento delle basi imponibili degli altri tributi compartecipati ” ( art . 41 , comma 2 ) si considerano |
| 1999-138.txt | 6023 | 6023 | un meccanismo di compensazione interregionale , mediante un apposito fondo , volto a riequilibrare fra le regioni gli effetti finanziari | derivanti | dalla maggiore autonomia tributaria e dalla diversa ” capacità fiscale ” delle varie regioni ( cfr . art . 3 |
| 1999-138.txt | 7278 | 7278 | 1999 , alle province e ai comuni , rispettivamente , il gettito dell imposta sulle assicurazioni contro la responsabilità civile | derivante | dalla circolazione dei veicoli a motore , esclusi i ciclomotori ( con riguardo alla provincia in cui ha sede il |
| 1999-138.txt | 8263 | 8263 | la regione mediante la destinazione di tali eccedenze alla variazione di quote del fondo sanitario o al pagamento degli oneri | derivanti | dal trasferimento di nuove funzioni ” . 21 . il conflitto è inammissibile . una volta riconosciute infondate le censure |
| 1999-138.txt | 8550 | 8550 | in coerenza con il sistema dei conti previsti dall art . 40 del decreto legislativo , l afflusso delle somme | derivanti | dai versamenti unitari , relativi ad una pluralità di tributi , effettuati dai contribuenti titolari di partita iva . l |
| 1999-154.txt | 158 | 158 | ragionevolmente il trattamento fiscale degli atti relativi ai due procedimenti . il contrasto con l art . 53 della costituzione | deriverebbe | , ad avviso del collegio rimettente , dalla circostanza che i presupposti delle imposte applicate agli atti del procedimento di |
| 1999-171.txt | 2741 | 2741 | sono legittimate a far valere la violazione di norme diverse da quelle concernenti l autonomia regionale , soltanto se ne | derivi | una diretta incidenza sulle loro competenze ( sentenze n . 393 del 1992 , n . 533 del 1989 ) |
| 1999-171.txt | 3720 | 3720 | a carico dell amministrazione regionale , senza definirne forme e modalità . in particolare , il vulnus all autonomia regionale | deriverebbe | dal potere del cipe di disciplinare ” ulteriori tipologie della contrattazione programmata ” e di approvare intese ed accordi , |
| 1999-186.txt | 97 | 97 | , n . 30 . in relazione alla seconda questione , concernente una norma che riserva all erario le entrate | derivanti | dal medesimo decreto legge n . 669 del 1996 , questa corte ha disposto in via istruttoria , con ordinanza |
| 1999-186.txt | 1328 | 1328 | regione siciliana , la quale potrà se del caso intervenire con proprie leggi , purché sempre nel rispetto dei principi | derivanti | dalla legislazione statale , a regolare anche questo particolare aspetto della disciplina della riscossione . 4 . nemmeno ha fondamento |
| 1999-186.txt | 2104 | 2104 | prevedere che il ministro delle finanze provvedesse ” sentito il ministro del tesoro ” . l attuale formulazione della norma | deriva | da un emendamento introdotto in sede di conversione dalle commissioni riunite v e vi del senato , in cui si |
| 1999-187.txt | 250 | 250 | n . 1074 del 1965 , la regione siciliana provvede al suo fabbisogno finanziario mediante : a ) le entrate | derivanti | dai suoi beni demaniali e patrimoniali o connesse all attività amministrativa di sua competenza ; b ) le entrate tributarie |
| 1999-187.txt | 526 | 526 | . n . 1074 del 1965 . ma non può essere annoverato neppure tra le entrate di spettanza regionale “ | derivanti | dall applicazione di sanzioni pecuniarie amministrative e penali ” , di cui all art . 3 dello stesso decreto , |
| 1999-187.txt | 658 | 658 | alla lettera a ) del citato art . 1 del decreto n . 1074 del 1965 , ossia le entrate | derivanti | dai beni demaniali e patrimoniali della regione o connesse all attività amministrativa di sua competenza , il provento della sanzione |
| 1999-187.txt | 753 | 753 | siciliana e 2 e 3 del decreto presidenziale di attuazione n . 1074 del 1965 , in quanto il provento | derivante | da quella sanzione pecuniaria non può essere considerato di spettanza regionale . il ricorso della regione siciliana va pertanto respinto |
| 1999-198.txt | 104 | 104 | e destinando alla copertura degli oneri per il servizio del debito pubblico nonché al riequilibrio del bilancio statale le entrate | derivanti | dal medesimo decreto legge n . 669 del 1996 , determinerebbe la attribuzione all erario anche delle somme che lo |
| 1999-198.txt | 628 | 628 | , come quella per cui è giudizio , consiste nell avocare allo stato , per intero , entrate aggiuntive che | derivano | da nuove discipline legislative di tributi al cui gettito partecipano le regioni , impedendo che di tali incrementi di entrate |
| 1999-198.txt | 749 | 749 | , rispetto al passato , per effetto della disciplina legislativa sopravvenuta . clausole di riserva siffatte , riferite alle entrate | derivanti | dalla legge che le dispone , trovano dunque applicazione solo con riguardo ad entrate nuove nel senso ora precisato , |
| 1999-198.txt | 1087 | 1087 | entrate in altri esercizi . non si avranno comunque entrate ” nuove ” , diverse e aggiuntive rispetto a quelle | derivanti | dall applicazione della legislazione tributaria previgente , e alle quali lo statuto prevede la compartecipazione della regione in quote prefissate |
| 1999-198.txt | 1115 | 1115 | e alle quali lo statuto prevede la compartecipazione della regione in quote prefissate . se non vi sono nuove entrate | derivanti | dall applicazione dell art . 1 , comma 3 , del decreto , l art . 7 del medesimo , |
| 1999-198.txt | 1146 | 1146 | del decreto , l art . 7 del medesimo , che dispone la riserva allo stato delle sole entrate che | derivano | da esso , cioè che in esso trovano la loro fonte , non può trovare applicazione agli importi riscossi a |
| 1999-198.txt | 1344 | 1344 | in precedenza ripartito fra lo stato stesso e la regione . all aumento delle entrate a favore dello stato , | derivante | da tale avocazione , farebbe riscontro una diminuzione del gettito a favore della regione , la quale verrebbe a partecipare |
| 1999-229.txt | 1031 | 1031 | art . 36 bis nella gravità , più volte sottolineata anche dalla dottrina , delle conseguenze che da siffatta incertezza | derivavano | in una materia delicata quale è quella dei controlli sulle dichiarazioni dei redditi , e nella circostanza che l interpretazione |
| 1999-229.txt | 1725 | 1725 | formale ” delle dichiarazioni , è sufficiente rilevare che la denunciata diversità non è determinata dalla legge interpretativa , ma | deriva | dal necessario rispetto del giudicato ( v . ordinanza n . 167 del 1996 ) . 5 . 6 . |
| 1999-346.txt | 190 | 190 | norma , assoggettando all irpef l intera plusvalenza monetaria realizzata dalla vendita dell immobile e , quindi , anche quella | derivante | dalla svalutazione monetaria eventualmente verificatasi nel quinquennio , violerebbe il principio di effettività della capacità contributiva garantito dall art . |
| 1999-41.txt | 203 | 203 | cui qualificazione giuridica , ai fini dell applicazione dell imposta di registro o di quella dell imposta di donazione , | deriva | dall esito di un elementare esame comparativo del diverso peso fiscale : essi coniugi subiscono , quindi , un trattamento |
| 2000-114.txt | 1369 | 1369 | l art . 29 della legge 29 dicembre 1990 , n . 428 ( disposizioni per l adempimento di obblighi | derivanti | dall appartenenza dell italia alle comunità europee ) . diversificando il regime della prova nell azione di ripetizione dell indebito |
| 2000-18.txt | 887 | 887 | rilevandosi conseguentemente che i diversi ordinamenti processuali ben possono differenziarsi ” sulla base di una scelta razionale del legislatore , | derivante | dal tipo di configurazione del processo e dalle situazioni sostanziali dedotte in giudizio ( . . . ) , anche |
| 2000-347.txt | 96 | 96 | 12 e seguenti , ed 11 , comma 1 . la disposizione impugnata , che prescrive che le entrate tributarie | derivanti | dal decreto legge n . 79 del 1997 ” sono riservate all erario ” e che con ” decreto del |
| 2000-347.txt | 334 | 334 | , comma 1 , non prevede nessuna forma di partecipazione e consultazione della regione stessa nella determinazione dei maggiori proventi | derivanti | dagli interventi realizzati con il citato decreto n . 79 del 1997 . 2 . la questione è fondata , |
| 2000-347.txt | 380 | 380 | . la norma impugnata del citato art . 14 , comma 1 , riserva all erario statale le entrate tributarie | derivanti | dal decreto legge n . 79 del 1997 , che si caratterizza per la complessità e la varietà del suo |
| 2000-347.txt | 587 | 587 | riserva allo stato di determinate entrate implica la fissazione dei criteri tecnici , strumentali alla determinazione ” del gettito aggiuntivo | derivante | dalle altre disposizioni della legge , per definirne l entità in ciascun esercizio finanziario , e per dividere operativamente il |
| 2000-347.txt | 728 | 728 | particolarmente complesse di stima e di valutazione della provenienza del gettito , soprattutto nei casi nei quali le nuove entrate | derivino | dalla modificazione delle aliquote di tributi esistenti , ovvero da interventi sulla base imponibile e siano previste da disposizioni le |
| 2000-347.txt | 1210 | 1210 | dal decreto n . 79 del 1997 comporta pertanto la necessità del rinnovo del procedimento di attuazione , da cui | derivano | i criteri tecnici di ripartizione delle entrate localmente riscosse . |
| 2000-348.txt | 93 | 93 | nei confronti dell art . 64 , e più precisamente del comma 1 . esso dispone che ” le entrate | derivanti | ” dalla medesima legge ” sono riservate all erario ” e sono destinate a finalità identificate con formula consueta di |
| 2000-348.txt | 179 | 179 | ricorrente , la disposizione sarebbe lesiva dell autonomia finanziaria ad essa spettante , in primo luogo in quanto le entrate | derivanti | dalla legge impugnata non conseguirebbero alla istituzione di nuovi tributi o all incremento delle aliquote di tributi esistenti , ma |
| 2000-348.txt | 338 | 338 | chiarire che clausole legislative generiche come quella in esame , che si limitano a riservare all erario le entrate “ | derivanti | ” da altre disposizioni contenute negli stessi provvedimenti legislativi in cui sono contenute , e cioè le entrate che trovano |
| 2000-348.txt | 440 | 440 | di avocare a sé entrate prive di detto carattere , potrà difendere la propria autonomia finanziaria dalla lesione che ne | deriverebbe | , attraverso gli strumenti appropriati , ivi compreso , se del caso , il conflitto di attribuzioni ( sentenza n |
| 2000-348.txt | 550 | 550 | , per nuove entrate riservate allo stato devono intendersi , nel silenzio della legge , solo le maggiori entrate nette | derivanti | dalla legge , e dunque solo le maggiori entrate che eccedono le minori entrate contemporaneamente derivanti dallo stesso provvedimento . |
| 2000-348.txt | 566 | 566 | le maggiori entrate nette derivanti dalla legge , e dunque solo le maggiori entrate che eccedono le minori entrate contemporaneamente | derivanti | dallo stesso provvedimento . diversamente , all aumento delle entrate per lo stato farebbe riscontro non già come è conforme |
| 2000-348.txt | 1246 | 1246 | volta il comma 23 prevede un trasferimento di somme a favore della regione sardegna a compensazione della perdita di gettito | derivante | dall abolizione della tassa sulle concessioni governative per le patenti di guida . la regione ricorrente lamenta che il citato |
| 2000-348.txt | 1389 | 1389 | , alcune delle quali comportano maggiori entrate , altre comportano minori entrate . per quanto riguarda in particolare le entrate | derivanti | dalle tasse automobilistiche ( il cui gettito riscosso nella regione siciliana è di spettanza di quest ultima ) , la |
| 2000-348.txt | 1470 | 1470 | pari a quello delle soppressioni e riduzioni di tributi previste dalla medesima disposizione . non sono previste nuove entrate nette | derivanti | dalle tasse automobilistiche , e non opera dunque , in proposito per le ragioni sopra esposte al n . 2 |
| 2000-348.txt | 1592 | 1592 | di invarianza del gettito stabilito nella prima parte del medesimo comma 22 . le maggiori entrate attese sono dunque quelle | derivanti | da misure incidenti su oggetti diversi dalle tasse automobilistiche devolute alla regione . e poiché si prevede la realizzazione a |
| 2000-348.txt | 1819 | 1819 | riguarda l art . 18 della legge impugnata , che istituisce una ” imposta erariale regionale ” sulle emissioni sonore | derivanti | dal traffico aereo , demandando ad un regolamento la determinazione delle modalità di accertamento nonché della misura dell aliquota , |
| 2000-348.txt | 2536 | 2536 | dello stato o alla cassa regionale siciliana di palermo . nessuna lesione dell autonomia della regione siciliana , pertanto , | deriva | dalla disposizione denunciata . |
| 2000-362.txt | 664 | 664 | la considerazione che la nuova disposizione ( a prescindere dalla sua non dichiarata retroattività ) prende in considerazione i redditi | derivanti | da contratti di locazione di immobili ( ad uso abitativo ) , se non percepiti , ai fini di escluderli |
| 2000-405.txt | 305 | 305 | a statuto speciale e delle province autonome di trento e bolzano per il 1999 si tiene conto del minor gettito | derivante | dall applicazione dell articolo 1 , in relazione agli statuti di autonomia e alle rispettive norme di attuazione ” . |
| 2000-405.txt | 1077 | 1077 | quale nella determinazione delle spettanze delle regioni a statuto speciale per l anno 1999 si tiene conto del minor gettito | derivante | dalla compensazione operata dai contribuenti ai fini della parziale restituzione del contributo per l europa . tale disposizione , ancorché |
| 2000-405.txt | 1677 | 1677 | . basti dire che , in forza delle ormai numerose clausole legislative che riservano allo stato le nuove entrate , | derivanti | da vari provvedimenti legislativi , pur relative a tributi il cui gettito localmente riscosso è di spettanza regionale , devono |
| 2000-405.txt | 1736 | 1736 | regionale : in tale sede ben può tenersi conto anche delle entrate spettanti alla regione a fronte del minor gettito | derivante | dalle operazioni di compensazione in questione . e vale ricordare , a tale proposito , che alla determinazione delle rispettive |
| 2000-507.txt | 1941 | 1941 | anch esso impugnato dalla sola regione veneto istituisce un imposta , definita ” erariale regionale ” , sulle emissioni sonore | derivanti | dal traffico aereo , imposta che si aggiunge ai già previsti diritti aeroportuali ; la disciplina dell entità del tributo |
| 2000-507.txt | 2396 | 2396 | attribuzione delle diverse responsabilità ai direttori generali , ai dirigenti e al restante personale , per l adempimento degli obblighi | derivanti | alle aziende sanitarie ” dalle disposizioni dello stesso comma . il comma 4 stabilisce che analoghe riduzioni , in questo |
| 2000-507.txt | 2508 | 2508 | la definitiva chiusura degli ospedali psichiatrici . a sua volta , il comma 5 prevede che le disponibilità del fondo | derivanti | dalle riduzioni effettuate ai sensi del comma 2 sono utilizzate per il finanziamento di azioni di sostegno volte al superamento |
| 2000-507.txt | 2559 | 2559 | progetti speciali di innovazione organizzativa e gestionale di servizi per la tutela delle fasce deboli ; e che le disponibilità | derivanti | dalle riduzioni cui si riferisce il comma 4 , ed altre derivanti da minore spesa , siano utilizzate per la |
| 2000-507.txt | 2571 | 2571 | delle fasce deboli ; e che le disponibilità derivanti dalle riduzioni cui si riferisce il comma 4 , ed altre | derivanti | da minore spesa , siano utilizzate per la realizzazione di quanto previsto dal progetto obiettivo ” tutela della salute mentale |
| 2000-507.txt | 2619 | 2619 | , a favore di aziende sanitarie che abbiano attuato i programmi di chiusura degli ospedali psichiatrici . per le disponibilità | derivanti | dalle riduzioni di cui al comma 4 , si prevede che il consiglio dei ministri , d intesa con la |
| 2000-507.txt | 7623 | 7623 | spetta disciplinare la sorte degli enti e delle strutture regionali . intesa la disposizione in questo senso , non ne | deriva | alcuna lesione dell autonomia regionale , poiché i criteri in questione hanno portata generale e non valicano la sfera di |
| 2000-507.txt | 8246 | 8246 | carico del bilancio dello stato e a favore degli enti autonomi , comprese le regioni : senza che da ciò | derivino | vincoli impropri a carico delle regioni quanto all utilizzo delle risorse ad esse assegnate . non è violata la riserva |
| 2000-507.txt | 10529 | 10529 | dei successivi decreti legge ” , pretende dunque di far luogo ad un effetto diverso e ulteriore rispetto a quello | derivante | dalla clausola di sanatoria contenuta nell art . 2 , comma 61 , della legge n . 662 del 1996 |
| 2000-525.txt | 234 | 234 | da quella consolidatasi nella giurisprudenza di legittimità , sia da quella comunque fatta propria inizialmente dalla cassazione . da ciò | deriverebbero | seri dubbi sulla ragionevolezza della nuova disciplina e sulla sua compatibilità con i principi costituzionali della tutela del legittimo affidamento |
| 2000-70.txt | 827 | 827 | ) . nella specie , l attribuzione alla pubblica amministrazione del potere di definire in via equitativa i rapporti obbligatori | derivanti | dai contratti di appalto e di gestione del servizio di riscossione delle imposte di consumo appare giustificata dal fatto che |
| 2000-98.txt | 144 | 144 | . 32 del 1997 ) : tutte e tre le norme dispongono la riserva a favore dell erario delle entrate | derivanti | da altre disposizioni degli stessi provvedimenti legislativi impugnati , e vengono censurate in relazione all art . 36 dello statuto |
| 2000-98.txt | 301 | 301 | entrate conseguenti alla istituzione di nuovi tributi o all aumento di aliquote di tributi esistenti , ma non le entrate | derivanti | da altri interventi legislativi incidenti sulla base imponibile e quindi sul gettito di tributi esistenti , onde sarebbero illegittime le |
| 2000-98.txt | 333 | 333 | gettito di tributi esistenti , onde sarebbero illegittime le norme impugnate che riservano all erario , genericamente , le entrate | derivanti | dai due provvedimenti legislativi ( art . 3 , comma 216 , della legge n . 662 del 1996 ; |
| 2000-98.txt | 369 | 369 | . 662 del 1996 ; art . 7 del decreto legge n . 669 del 1996 ) , o quelle | derivanti | da un gruppo di altre disposizioni della stessa legge ( art . 2 , comma 154 , della legge n |
| 2000-98.txt | 524 | 524 | potrebbero essere legittimamente riservate allo stato . ma le norme impugnate si limitano a riservare all erario le entrate “ | derivanti | ” dalle altre disposizioni contenute negli stessi provvedimenti legislativi , cioè le entrate che trovano in essi la loro fonte |
| 2000-98.txt | 670 | 670 | da siffatte clausole non si desume affatto che il legislatore statale abbia considerato come ” nuove entrate tributarie ” , | derivanti | dalle stesse leggi , entrate cui invece non si possa riconoscere tale carattere . esse , d altra parte , |
| 2000-98.txt | 845 | 845 | vorrebbe la ricorrente nel senso che esse attribuiscano ai ministri la potestà di stabilire con discrezionalità quali fra le entrate | derivanti | dai provvedimenti legislativi vengono riservate all erario : quasi che il legislatore avesse affidato al provvedimento amministrativo il compito di |
| 2000-98.txt | 951 | 951 | attuazione ” della clausola di riserva : cioè la statuizione dei criteri tecnici da adottare per determinare il gettito aggiuntivo | derivante | dalle altre disposizioni della legge , per definirne l entità in ciascun esercizio finanziario , e per dividere operativamente il |
| 2000-98.txt | 1089 | 1089 | di un tributo esistente , almeno quando l aliquota prevista sia di tipo proporzionale . quando invece le nuove entrate | derivino | da più complesse manovre sulle aliquote tributarie ( per esempio , attraverso aumenti di alcune e contestuali diminuzioni di altre |
| 2000-98.txt | 1157 | 1157 | incidenti , anziché sulle aliquote , sulla estensione della base imponibile dei tributi , la determinazione in concreto del gettito | derivante | dalle nuove norme , in ciascuno degli esercizi finanziari interessati , può non essere affatto agevole , e richiedere operazioni |
| 2000-98.txt | 1912 | 1912 | i diritti della regione ; dall altro lato , anche la valutazione ex post dei gettiti che si debbano considerare | derivanti | da singole modifiche della normativa tributaria può presentare aspetti di complessità tecnica , non dissimilmente dalle valutazioni presuntive ex ante |
| 2001-156.txt | 194 | 194 | secondo la costante giurisprudenza di questa corte , il rimettente salvo il caso in cui specificamente argomenti che il vulnus | derivi | da un intero corpo normativo è tenuto ad individuare , a pena appunto di inammissibilità , la norma , o |
| 2001-156.txt | 557 | 557 | stabiliti ( . . . ) gli ammontari in valore assoluto e percentuale del maggior carico impositivo rispetto a quello | derivante | dai tributi e contributi soppressi ai sensi degli articoli 36 e 51 , comma 1 , in base ai quali |
| 2001-156.txt | 1557 | 1557 | capacità di contribuzione in capo a chi , in quanto organizzatore dell attività , è autore delle scelte dalle quali | deriva | la ripartizione della ricchezza prodotta tra i diversi soggetti che , in varia misura , concorrono alla sua creazione . |
| 2001-156.txt | 1914 | 1914 | tale censura è infondata . 8 . 2 . l assunto da cui i rimettenti muovono che cioè l onere | derivante | dall i.r.a.p . sia , per i lavoratori autonomi , maggiore di quello da cui erano precedentemente gravati per effetto |
| 2001-156.txt | 2877 | 2877 | di censura , in riferimento all art . 3 cost . , per l ingiustificata disparità di trattamento che ne | deriverebbe | in danno dei lavoratori autonomi rispetto ai lavoratori subordinati , non assoggettati all imposta . 10 . 1 . l |
| 2001-164.txt | 1527 | 1527 | di sottolineare che , qualora invece il rimettente ritenesse di conformarsi al diverso indirizzo giurisprudenziale secondo il quale il valore | derivante | dal calcolo automatico rappresenta un valore convenzionale ai fini fiscali che sostituisce quello reale , dovrebbe allora coerentemente accogliere i |
| 2001-208.txt | 1061 | 1061 | lombardia , che invoca solo gli artt . 114 , 115 e 119 , l esclusione dall irpeg della regione | deriverebbe | dalla sua natura di ente politico e sarebbe pertanto ” direttamente collegata ” con il suo grado di autonomia finanziaria |
| 2001-208.txt | 1515 | 1515 | lombardia , che invoca gli artt . 114 , 115 e 119 della costituzione l esclusione dall irpeg della regione | deriverebbe | dalla sua natura di ente politico e sarebbe pertanto ” direttamente collegata ” con il suo grado di autonomia finanziaria |
| 2001-208.txt | 1650 | 1650 | quella ” grave alterazione ” del necessario rapporto di complessiva corrispondenza che nel rispetto delle compatibilità con i vincoli generali | derivanti | dalle preminenti esigenze della finanza pubblica nel suo insieme deve sussistere fra bisogni regionali e oneri finanziari per farvi fronte |
| 2001-208.txt | 1801 | 1801 | regionali costitutive dell autonomia finanziaria dell ente ” , mentre la lombardia asserisce che l esclusione dall irpeg della regione | deriverebbe | dalla sua natura di ente politico e sarebbe pertanto ” direttamente collegata ” con il suo grado di autonomia finanziaria |
| 2001-288.txt | 64 | 64 | contenuto , emanate fra il 1992 e il 1996 , che dispongono la riserva all erario statale di nuove entrate | derivanti | dai provvedimenti legislativi in cui dette clausole sono inserite . sei di tali disposizioni rinviano per la loro attuazione a |
| 2001-288.txt | 174 | 174 | ministro delle finanze 23 dicembre 1997 ( modalità di attuazione delle riserve all erario dal 1 gennaio 1997 del gettito | derivante | dagli interventi in materia di entrate finanziarie della regione sicilia , emanati dal 1992 ) , sottoposto al giudizio di |
| 2001-288.txt | 526 | 526 | 2000 . esse cioè , nel disporre che all attuazione della prevista riserva all erario statale di nuove entrate , | derivanti | dai provvedimenti legislativi in cui dette clausole sono inserite , si provveda con decreto del ministro delle finanze , di |
| 2001-333.txt | 780 | 780 | godimento non sempre coincidente con il locatore esecutante , il quale agisce a tutela di un diritto di natura obbligatoria | derivante | dal contratto di locazione , l imposta sui redditi si riferisce ad un diritto quello relativo alla percezione dei canoni |
| 2001-333.txt | 804 | 804 | locazione , l imposta sui redditi si riferisce ad un diritto quello relativo alla percezione dei canoni che , seppur | derivante | dal medesimo contratto di locazione , è tuttavia ben distinto dal diritto alla restituzione dell immobile locato , azionato nella |
| 2001-354.txt | 1505 | 1505 | contribuzione previdenziale alla totalità dei redditi d impresa denunciati ai fini irpef , e non più soltanto al reddito annuo | derivante | dall attività d impresa che dà titolo all iscrizione ( art . 1 della legge n . 233 del 1990 |
| 2001-96.txt | 764 | 764 | , tra cui quelle di ” spazi soprastanti e sottostanti al suolo stradale ” , ivi comprese le occupazioni “ | derivanti | da condutture ed impianti adibiti al servizio pubblico della distribuzione del gas e dell acqua potabile gestito in regime di |
| 2002-133.txt | 52 | 52 | del tesoro , 23 dicembre 1997 ( modalità di attuazione delle riserve all erario dal 1 gennaio 1997 del gettito | derivante | dagli interventi in materia di entrate finanziarie della regione sicilia , emanati dal 1992 ) , lamentando la violazione della |
| 2002-133.txt | 127 | 127 | il decreto impugnato riporta anzitutto , nelle tabelle dell allegato a , le previsioni degli incrementi di gettito di imposte | derivanti | per gli anni 1997 , 1998 e 1999 dall applicazione di dieci provvedimenti legislativi , emanati dal 1992 al 1996 |
| 2002-133.txt | 162 | 162 | , emanati dal 1992 al 1996 , che contenevano clausole di riserva all erario statale delle maggiori entrate da essi | derivanti | , e , nell allegato b , espone l incidenza percentuale di tali incrementi sulle previsioni dei corrispondenti capitoli di |
| 2002-133.txt | 213 | 213 | . sulla predetta base di calcolo , dispone che gli incaricati della riscossione versino alla cassa regionale siciliana le entrate | derivanti | dai tributi di spettanza della regione al netto delle percentuali indicate , da versare all erario statale ( art . |
| 2002-133.txt | 674 | 674 | nella sua portata , e quindi soppressa ; c ) che si sia erroneamente computato un maggior gettito dell iva | derivante | dalla modifica delle accise su determinati prodotti , derivando tale gettito da un ampliamento della base imponibile dell iva , |
| 2002-133.txt | 683 | 683 | ) che si sia erroneamente computato un maggior gettito dell iva derivante dalla modifica delle accise su determinati prodotti , | derivando | tale gettito da un ampliamento della base imponibile dell iva , il che non consentirebbe di considerarlo riservato all erario |
| 2002-133.txt | 761 | 761 | , n . 85 , si siano erroneamente considerate come nuove entrate tributarie suscettibili di essere riservate allo stato quelle | derivanti | dall applicazione dell iva sulle importazioni di supporti informatici e dalle misure antielusive di cui all art . 16 bis |
| 2002-16.txt | 425 | 425 | incontra il limite dell affidamento del cittadino nella sicurezza giuridica e deve tener conto della prevedibilità della disciplina che ne | deriva | . nella specie , questi principi sarebbero stati violati dalla totale imprevedibilità dell introduzione dell alternativa tra ammortamenti finanziari ed |
| 2002-16.txt | 710 | 710 | degli ammortamenti , ma anche il versamento della parte di imposta riferita all inerenza al reddito del 1996 dell eccedenza | derivante | dalla precedente deduzione cumulativa . 3 . entrambe le questioni prospettate dal resistente non sono fondate . 4 . per |
| 2002-17.txt | 374 | 374 | n . 549 del 1995 ) ; l art . 3 della costituzione , a causa della non ragionevole discriminazione | derivante | dalle norme censurate tra violazioni dello stesso tipo . infatti , l art . 3 , comma 1 , della |
| 2002-255.txt | 56 | 56 | nelle parti in cui , rispettivamente , stabiliscono obbligo e modalità di versamento all erario dello stato degli interi proventi | derivanti | da una serie di entrate tributarie localmente riscosse , puntualmente indicate nella narrativa in fatto , e in particolare inerenti |
| 2002-255.txt | 573 | 573 | , ai fini dell emanazione del decreto di predisposizione dei criteri tecnici di ripartizione , vizia pertanto , in via | derivata | , gli atti impugnati in quanto applicativi del decreto stesso , con conseguente lesione delle attribuzioni costituzionalmente garantite della ricorrente |
| 2002-271.txt | 446 | 446 | ove pure la decadenza dal brevetto incidesse sull attività lavorativa del brevettante , la preclusione della continuazione di questa attività | derivante | dalla decadenza correlandosi al mancato pagamento della tassa annuale , e quindi caratterizzandosi in termini sanzionatori non può di per |
| 2002-308.txt | 2029 | 2029 | senso che il legislatore non avesse presoin considerazione il caso del sussistere di ancora utilizzabili perdite pregresse . da ciò | derivando | un mancato raccordo tra la normativa del credito d imposta e quella delle perdite pregresse , tale da comportare , |
| 2002-318.txt | 671 | 671 | sentenza si riconosceva , tuttavia , l esistenza , nel sistema , di ” insufficienze e disarmonie ” , principalmente | derivanti | dal fatto che , a base della determinazione del canone , erano ancora presi in considerazione i dati catastali del |
| 2002-318.txt | 800 | 800 | e affittuario su un piano ad essa più rispondente . deve , a questo punto , rilevarsi che le modificazioni | derivanti | dalla prima revisione del catasto terreni del 1939 , disposta con decreto ministeriale 13 dicembre 1979 ( revisione generale degli |
| 2002-328.txt | 440 | 440 | a prescindere , infatti , dalla diversa ratio che presiede alla tassazione delle due ipotesi di plusvalenza ( l una | derivante | esclusivamente dalla intervenuta destinazione edificatoria del terreno , l altra dalla lottizzazione o comunque dalla realizzazione di opere ) , |
| 2002-328.txt | 811 | 811 | e 108 del d.p.r . n . 917 del 1986 , nella parte in cui assoggetta a tassazione le plusvalenze | derivanti | dalla alienazione di terreni a destinazione edificatoria anche ove esse siano realizzate attraverso la cessione di beni patrimoniali delle ipab |
| 2002-328.txt | 1230 | 1230 | l ordinanza , chiarendo che il giudizio a quo concerne la impugnativa di avvisi di accertamento di maggior imposta ilor | derivante | dal mancato riconoscimento , ai fini del calcolo della plusvalenza realizzata , della ” rivalutazione istat ” sul valore iniziale |
| 2002-375.txt | 172 | 172 | definizione agevolata delle situazioni e pendenze tributarie , per la soppressione della ritenuta sugli interessi , premi ed altri frutti | derivanti | da depositi e conti correnti interbancari , nonché altre disposizioni tributarie ) , convertito , con modificazioni , in legge |
| 2002-375.txt | 923 | 923 | 1 . il regime differenziato introdotto dalla disposizione censurata mira ad ovviare al sensibile aggravio di lavoro che prevedibilmente sarebbe | derivato | agli uffici finanziari dalla necessità di eseguire le operazioni di verifica richieste dalle dichiarazioni integrative dei contribuenti che si sarebbero |
| 2002-375.txt | 1600 | 1600 | conseguentemente dei relativi uffici finanziari , per liberare temporaneamente risorse umane e materiali in vista del maggior carico di lavoro | derivante | dal condono fiscale . del resto , con riferimento al precedente condono fiscale del 1982 ( decreto legge 10 luglio |
| 2003-202.txt | 699 | 699 | . 74 del 1987 , all art . 6 della legge n . 898 del 1970 , e da ciò | deriva | che è irragionevole la mancata estensione di tale esenzione anche ai provvedimenti adottati ai sensi dell art . 148 cod |
| 2003-297.txt | 992 | 992 | ha , poi , abolito il tributo in considerazione come si ricava dai lavori preparatori « dell esiguità dell introito | derivante | ( dal tributo stesso ) rapportato ai costi di gestione amministrativa » . risulta , ancora , dai lavori preparatori |
| 2003-297.txt | 1119 | 1119 | titolarità della relativa concessione . se tale è , dunque , la ratio della norma impugnata , nessuna lesione può | derivarne | all art . 3 cost . , né sotto il profilo della ragionevolezza , essendo certo non manifestamente irragionevole che |
| 2003-345.txt | 75 | 75 | definizione agevolata delle situazioni e pendenze tributarie , per la soppressione della ritenuta sugli interessi , premi ed altri frutti | derivanti | da depositi e conti correnti interbancari , nonché altre disposizioni tributarie ) , convertito , con modificazioni , nella legge |
| 2003-345.txt | 279 | 279 | . 1 . la ratio della agevolazione di cui si tratta va individuata in una esigenza di equità fiscale , | derivante | dalla considerazione della minore utilità economica che presentano i beni immobili di interesse storico o artistico in conseguenza del complesso |
| 2003-92.txt | 379 | 379 | poi che con decreto del ministro delle finanze vengono determinate le maggiori entrate di cui al precedente comma 1 , | derivanti | dall emersione del lavoro irregolare , e che , in relazione alle stime del maggior gettito così determinato , viene |
| 2003-92.txt | 752 | 752 | , dalla legge 23 novembre 2001 , n . 409 ha confermato la prevista affluenza al fondo delle maggiori entrate | derivanti | dal recupero della base imponibile connessa ai programmi di emersione , ed ha disposto l abrogazione dei commi 2 e |
| 2003-92.txt | 1303 | 1303 | infatti , non si tratta nella specie di ” nuove entrate ” , considerato che il maggior gettito in questione | deriva | in relazione ai contratti di riallineamento retributivo di cui all art . 116 della legge n . 388 del 2000 |
| 2003-92.txt | 2404 | 2404 | evidente che in questo ambito trova soluzione anche l altra questione , adombrata dalla regione , relativa a presunti pregiudizi | derivabili | da possibili ritardi , tenuto conto che , nell attuale configurazione delle modalità per l attribuzione agli enti destinatari delle |
| 2004-17.txt | 1082 | 1082 | che le amministrazioni pubbliche di cui al comma 1 possano ricorrere a forme di autofinanziamento , grazie alle entrate proprie | derivanti | dalla cessione dei servizi prodotti o dalla compartecipazione alle spese da parte degli utenti del servizio , al fine di |
| 2004-17.txt | 1227 | 1227 | la stessa norma violi l art . 119 della costituzione , in quanto disconoscendo il carattere autonomo e non più | derivato | della finanza regionale , porrebbe limiti al legislatore regionale nella definizione delle politiche di bilancio della regione . anche la |
| 2004-17.txt | 1751 | 1751 | conformarsi ai principi fondamentali fissati dalla legge statale . d altro canto , per le residue quote di finanza “ | derivata | ” che ancora alimentano la finanza regionale , la semplice circostanza della riduzione dei trasferimenti e stanziamenti statali a seguito |
| 2004-285.txt | 2428 | 2428 | principio di imparzialità della pubblica amministrazione ( artt . 3 e 97 , primo comma , della costituzione ) , | derivante | « dalla irragionevole assimilazione , con efficacia retroattiva , a tutti gli effetti , delle differenti posizioni dei contribuenti che |
| 2004-29.txt | 281 | 281 | regione siciliana in materia finanziaria , in quanto ” non configura né una imposta di nuova istituzione né una entrata | derivante | da un aumento di aliquota di un imposta preesistente , ma detta una specifica disciplina nel presupposto di una emersione |
| 2004-29.txt | 746 | 746 | siciliana detta disposizione , nella parte in cui prevede le modalità per la determinazione delle regolazioni contabili degli effetti finanziari | derivanti | per lo stato , le regioni e gli enti locali in conseguenza della previsione di cui all art . 1 |
| 2004-306.txt | 711 | 711 | luogo fisico in cui avviene l operazione contabile della riscossione . esso tende infatti ad assicurare alla regione il gettito | derivante | dalla ” capacità fiscale ” che si manifesta nel suo territorio , e cioè dai rapporti tributari che sono in |
| 2004-37.txt | 571 | 571 | dispongono di compartecipazioni al gettito di tributi erariali riferibile al loro territorio ” ( secondo comma ) . le risorse | derivanti | da tali fonti , e dal fondo perequativo istituito dalla legge dello stato , consentono vale a dire devono consentire |
| 2004-37.txt | 785 | 785 | passaggio dall attuale sistema , caratterizzato dalla permanenza di una finanza regionale e locale ancora in non piccola parte “ | derivata | ” , cioè dipendente dal bilancio statale , e da una disciplina statale unitaria di tutti i tributi , con |
| 2004-37.txt | 2897 | 2897 | comuni , o ai consorzi obbligatori tra essi costituiti , compresi nel relativo bacino imbrifero montano , dai concessionari delle | derivazioni | d acqua per produzioni di forza motrice con potenza nominale media superiore a 220 chilowatt e dei sovracanoni dovuti dagli |
| 2004-37.txt | 3378 | 3378 | ” , industriale o commerciale , i minori introiti relativi all ici conseguiti dai comuni per effetto dei minori imponibili | derivanti | da tale autodeterminazione siano compensati da un corrispondente aumento dei trasferimenti statali se di importo superiore a lire 3 milioni |
| 2004-37.txt | 3425 | 3425 | spesa corrente prevista per ciascun anno ; e che tali trasferimenti siano invece ridotti qualora ai comuni che ne beneficiano | derivino | , per effetto della determinazione definitiva delle rendite catastali , introiti superiori del 30 per cento o più rispetto a |
| 2004-372.txt | 2194 | 2194 | accolgono le premesse già formulate sul carattere non prescrittivo e non vincolante delle enunciazioni statutarie di questo tipo , ne | deriva | che esse esplicano una funzione , per così dire , di natura culturale o anche politica , ma certo non |
| 2004-381.txt | 1536 | 1536 | serie di modifiche al decreto legislativo n . 446 del 1997 , istitutivo dell irap , l infondatezza della censura | deriva | da quanto si è osservato circa la perdurante potestà dello stato di disciplinare detto tributo ( cfr . sentenza n |
| 2004-431.txt | 815 | 815 | regionale dal medesimo decreto legislativo . conseguentemente la disciplina sostanziale dell imposta rientra tuttora nella competenza dello stato . ne | deriva | che si deve ritenere spettante al legislatore statale la potestà di dettare norme modificative , anche nel dettaglio , della |
| 2005-21.txt | 1125 | 1125 | , con la norma denunciata , a parità di gettito complessivo dell imposta nel settore privato , il minor gettito | derivante | dall applicazione , in favore dei soggetti operanti nel settore agricolo e delle cooperative della piccola pesca e loro consorzi |
| 2005-21.txt | 2854 | 2854 | dal settore cui questo appartiene , nella eventualità in cui il maggior carico fiscale , rispetto a quello che sarebbe | derivato | dai tributi e contributi soppressi , superi gli ammontari percentuali ed assoluti fissati con apposito decreto ministeriale . la seconda |
| 2005-225.txt | 140 | 140 | di rapporti bancari , assoggettandoli alla irragionevole doppia presunzione che i prelevamenti non giustificati siano acquisti e che dagli acquisti | derivino | ricavi , costituenti imponibile per l intero , stante l impossibilità di dedurre i costi da siffatti ricavi meramente presunti |
| 2005-266.txt | 1202 | 1202 | 281 del 1970 . tale disposizione , al fine di garantire alle regioni a statuto ordinario la continuità del gettito | derivante | dall applicazione delle previgenti tasse sulle concessioni regionali , fissa il criterio direttivo , secondo cui « nel caso di |
| 2005-275.txt | 614 | 614 | art . 10 del decreto legge n . 799 del 1980 . secondo la commissione tributaria centrale , l irragionevolezza | deriverebbe | dal fatto che le norme sopravvenute , limitando l applicazione del beneficio ai soggetti danneggiati residenti o domiciliati nei territori |
| 2005-280.txt | 146 | 146 | , nella parte in cui non fissa un termine decadenziale per la notifica al contribuente della cartella recante il ruolo | derivante | dalla liquidazione , ai sensi dell art . 36 bis del d.p.r . 29 settembre 1973 , n . 600 |
| 2005-280.txt | 2264 | 2264 | questa concatenazione di atti era scandita da termini , a partire da ciascuno dei quali decorreva il successivo , ne | derivava | – per quanto generosi , rispetto all elementare attività demandata all amministrazione , fossero quei termini – certezza relativamente al |
| 2005-397.txt | 1629 | 1629 | , n . 433 » ) ad € 0,01 per chilogrammo di rifiuti ammissibili al conferimento in discarica . ne | deriva | che la questione , nei termini prospettati , ha perso interesse per il ricorrente , perché il vecchio testo della |
| 2005-455.txt | 3063 | 3063 | di illegittimità costituzionale della norma di esenzione , dettata dal comma 1 dell art . 11 della legge regionale , | deriva | quella dei successivi due commi dello stesso articolo , parimenti censurati , i quali prevedono , rispettivamente , l applicazione |
| 2005-66.txt | 1090 | 1090 | in gioco : diversità dei mezzi impiegati , impatto ambientale , situazione topografica o dei servizi pubblici , conseguenze pregiudizievoli | derivanti | dall uso indiscriminato del mezzo privato . si tratta pur sempre , però , di una disciplina funzionale alla pluralità |
| 2005-73.txt | 150 | 150 | , n . 126 » . asserisce la ricorrente che i provvedimenti impugnati , nel prevedere l imputazione delle somme | derivanti | dalla riscossione del contributo unificato per le spese degli atti giudiziari ad un capitolo del bilancio statale riferito esclusivamente allo |
| 2006-02.txt | 1730 | 1730 | la conferenza stato città ed autonomie locali ) – la maggiore pressione fiscale dell irpef e dell irap che potrebbe | derivare | dall ulteriore incremento delle addizionali regionali e locali a tali tributi , e , nel contempo , di mantenere lo |
| 2006-02.txt | 3101 | 3101 | che possono risultare tra loro diverse . e ciò a prescindere dal rilievo che dall attribuzione di tale autonomo potere | deriva | che i lamentati effetti della diversità di carico fiscale sarebbero imputabili non già ( come ritiene il rimettente ) alla |
| 2006-155.txt | 591 | 591 | il bilancio statale » . in definitiva , ciò comporterebbe , da un lato , « la riduzione delle entrate | derivanti | dalle imposte dirette » e , dall altro , « l aumento di numerose imposte indirette » : una manovra |
| 2006-155.txt | 1777 | 1777 | dovuto contemplare , a fronte di misure , quali quelle dettate dalle disposizioni denunciate , che riducono il gettito fiscale | derivante | da imposte dirette ( irap ed ire ) , anche misure compensative in favore della regione che su quel gettito |
| 2006-155.txt | 2429 | 2429 | medesima ricorrente – lo stato avrebbe fatto affidamento per compensare , almeno in parte , la riduzione del gettito fiscale | derivante | dalla manovra incidente sulle imposte dirette . alla luce di tali considerazioni , la proposta questione di legittimità costituzionale va |
| 2006-334.txt | 223 | 223 | . 269 / 2003 ) . asserisce la ricorrente che i provvedimenti impugnati , nel prevedere l imputazione delle somme | derivanti | dalla riscossione del prelievo erariale unico sugli apparecchi e congegni di gioco ad un capitolo del bilancio statale riferito esclusivamente |
| 2006-334.txt | 887 | 887 | tributaria erariale ” del medesimo si desume , infatti , in modo univoco dalla sua disciplina positiva e dalla sua | derivazione | dall imposta sugli intrattenimenti . al riguardo , va rilevato che , con il combinato disposto dei commi 8 , |
| 2007-109.txt | 804 | 804 | vari indirizzi giurisprudenziali – talvolta radicalmente divergenti se non contrapposti – a seconda che della norma fosse valorizzata la sua | derivazione | , pressocché testuale , dall art . 36 , comma 3 , del d.p.r . 26 ottobre 1972 , n |
| 2007-191.txt | 1213 | 1213 | atti di accertamento a contenuto impositivo o sanzionatorio in contrasto con la soluzione interpretativa fornita » . da quanto precede | deriva | che la risposta all interpello , resa dall amministrazione ai sensi dell art . 11 della legge n . 212 |
| 2007-202.txt | 1578 | 1578 | la natura di entrata tributaria erariale ed assume quella di provvista versata obbligatoriamente all erario per tale finanziamento . ne | deriva | che l obbligo del contribuente di corrispondere la suddetta quota non viene meno , ma è da lui adempiuto a |
| 2007-350.txt | 591 | 591 | ha , implicitamente , ma necessariamente , fatto proprie le argomentazioni di parte ; – che nessuna contraddittorietà o incoerenza | deriva | dal fatto che sono denunciati sia una singola disposizione del d.lgs . n . 504 del 1998 ( art . |
| 2007-350.txt | 1271 | 1271 | nazionale . il coni deve destinare , d intesa con gli enti territoriali competenti , una quota dei proventi netti | derivanti | dalle scommesse per favorire la diffusione dell attività sportiva , attraverso interventi destinati ad infrastrutture sportive , anche scolastiche , |
| 2007-350.txt | 1865 | 1865 | si colloca il mantenimento complessivo del gettito anche mediante la rimodulazione dell attuale sistema di imposizione e distribuzione degli introiti | derivanti | dal totocalcio , dal totogol o da altri giochi gestiti dal coni ( art . 1 , comma 1 , |
| 2008-102.txt | 3525 | 3525 | governo dei presupposti di imposta , secondo un criterio temporale di priorità nell esercizio della potestà legislativa tributaria . ne | deriva | che il titolo v della parte ii della costituzione non prevede un autonomia legislativa tributaria piú ampia di quella complessivamente |
| 2008-102.txt | 6046 | 6046 | dell immobile rispetto al suo acquisto o alla sua costruzione ; b ) la condizione negativa che le plusvalenze non | derivino | da cessioni di immobili utilizzati per primarie esigenze abitative o acquisiti per successione . il concorso di tali condizioni evidenzia |
| 2008-102.txt | 6413 | 6413 | realizzate nel quinquennio che , invece , il citato art . 67 esclude da tassazione , e cioè alle plusvalenze | derivanti | dalla cessione di unità immobiliari urbane acquisite per successione o che « per la maggior parte del periodo intercorso tra |
| 2008-102.txt | 6480 | 6480 | per oggetto anche le plusvalenze ultraquinquennali , contraddicendo la scelta del legislatore statale di sottoporre a tassazione le sole plusvalenze | derivanti | da cessioni effettuate entro il quinquennio , per le quali opera la richiamata valutazione legale tipica . l imposta statale |
| 2008-102.txt | 6675 | 6675 | o costo iniziale . è evidente , al riguardo , la disarmonia che si crea tra le due normative , | derivante | dalla diversità ed incompatibilità delle rationes impositive e , in particolare , dalla coesistenza dei due menzionati contraddittori indirizzi di |
| 2008-102.txt | 6959 | 6959 | uso turistico » , si limita a modificare la disciplina originaria del prelievo regionale , eliminando la tassazione delle plusvalenze | derivanti | da cessioni effettuate nel quinquennio e confermando quella delle plusvalenze ultraquinquennali . al pari di quanto dedotto nel primo ricorso |
| 2008-102.txt | 7024 | 7024 | 1 , lettera b ) , del d.p.r . n . 917 del 1986 . la fondatezza di tale censura | deriva | anche qui dal fatto che la norma denunciata mantiene la rilevata differenza qualitativa fra i due tipi di imposizione , |
| 2008-102.txt | 7059 | 7059 | i due tipi di imposizione , disattendendo la scelta del legislatore statale diretta a sottoporre a tassazione le sole plusvalenze | derivanti | da cessioni effettuate nel quinquennio . in particolare , la nuova norma denunciata , pur avendo eliminato la sovrapposizione delle |
| 2008-102.txt | 7122 | 7122 | la scelta di politica fiscale generale che il legislatore statale ha operato con l esclusione da tassazione delle plusvalenze ultraquinquennali | derivanti | sia da cessioni di fabbricati ( per le quali non si applica la piú volte richiamata valutazione legale tipica ) |
| 2008-102.txt | 9601 | 9601 | regionale sulle seconde case ad uso turistico non attiene alla materia ” turismo ” , ma da tale asserzione fa | derivare | la conseguenza che il tributo , gravando sulla stessa materia tassabile colpita dall ici , dimostra l incoerente perseguimento , |
| 2008-102.txt | 10659 | 10659 | principale il fabbricato da lui ” posseduto ” ed ubicato nella fascia costiera sarda . da questa interpretazione della norma | deriva | che l imposta si applica anche nei casi in cui il soggetto passivo del tributo – cioè colui che manifesta |
| 2008-102.txt | 11274 | 11274 | indicate giustificazioni della limitazione del novero dei soggetti passivi d imposta . 7 . 6 . – da quanto precede | deriva | che la censurata imposta regionale risponde , sul piano oggettivo , a una logica di tassazione patrimoniale realizzata secondo lo |
| 2008-102.txt | 12070 | 12070 | pagamento delle imposte sui redditi , il carico economico della tutela dell ambiente e della protezione del turismo sostenibile , | derivante | anche dalle seconde case costiere appartenenti al primo . inoltre , osta radicalmente alla tesi della resistente la già rilevata |
| 2008-102.txt | 12756 | 12756 | soggetti fiscalmente domiciliati nel territorio della sardegna e soggetti che non hanno tali requisiti . la fondatezza di tale censura | deriva | anche qui dal fatto che la norma non introduce un imposta sull uso turistico delle seconde case di abitazione , |
| 2008-102.txt | 16330 | 16330 | suo complesso e non i singoli tributi ( ex plurimis , sentenza n . 128 del 1966 ) . ne | deriva | che , contrariamente alla tesi sostenuta dal ricorrente , la denunciata imposta regionale sulle unità da diporto non víola il |
| 2008-102.txt | 21338 | 21338 | testo dell art . 747 cod . nav . riconduceva , invece , al « trasporto pubblico » . ne | deriva | che , contrariamente a quanto sostenuto dal ricorrente , l applicazione della denunciata imposta regionale non presuppone mai l esercizio |
| 2008-102.txt | 21797 | 21797 | che « la potestà legislativa è esercitata dallo stato e dalle regioni nel rispetto della costituzione , nonché dei vincoli | derivanti | dall ordinamento comunitario [ … ] » – , ha ribadito che i vincoli derivanti dall ordinamento comunitario si impongono |
| 2008-102.txt | 21812 | 21812 | costituzione , nonché dei vincoli derivanti dall ordinamento comunitario [ … ] » – , ha ribadito che i vincoli | derivanti | dall ordinamento comunitario si impongono al legislatore nazionale ( statale , regionale e delle province autonome ) . da tale |
| 2008-102.txt | 24389 | 24389 | dedotta violazione dell art . 87 del trattato ce , si pone anche il problema se il vantaggio economico concorrenziale | derivante | alle suddette imprese ” residenti ” in sardegna dal loro non assoggettamento all imposta regionale sullo scalo rientri nella nozione |
| 2008-102.txt | 24419 | 24419 | loro non assoggettamento all imposta regionale sullo scalo rientri nella nozione di aiuto di stato , considerato che detto vantaggio | deriva | non dalla concessione di un agevolazione fiscale , ma indirettamente dal minor costo da esse sopportato rispetto alle imprese “ |
| 2008-102.txt | 27008 | 27008 | alla promozione del turismo sostenibile nell intera regione , con gli opportuni aggiustamenti compensativi tra le varie zone . ne | deriva | che il legislatore regionale non irragionevolmente valuta l intera regione sardegna come un unica – anche se non omogenea – |
| 2008-11.txt | 198 | 198 | luglio 2005 , n . 156 – , nella parte in cui stabilisce che la notificazione delle cartelle di pagamento | derivanti | dalla liquidazione delle dichiarazioni è effettuata , a pena di decadenza , « entro il 31 dicembre del quinto anno |
| 2008-130.txt | 1825 | 1825 | controversie non aventi natura tributaria comporta la violazione del divieto costituzionale di istituire giudici speciali . tale illegittima attribuzione può | derivare | , direttamente , da una espressa disposizione legislativa che ampli la giurisdizione tributaria a materie non tributarie ovvero , indirettamente |
| 2008-145.txt | 2943 | 2943 | voci di spesa » . tale deduzione non è , infatti , sufficiente a dimostrare che l aggravio di spesa | derivante | dai commi censurati sia tale da produrre un ” grave squilibrio ” del bilancio regionale , tanto più che la |
| 2008-162.txt | 749 | 749 | deroga al principio per cui la legge non dispone che per l avvenire . in particolare , la norma che | deriva | dalla legge di ” interpretazione autentica ” non può dirsi irragionevole ( art . 3 , comma 1 , cost |
| 2008-162.txt | 3767 | 3767 | terreni e fabbricati , senza in alcun modo individuare termini per la determinazione di tale rendita . da quanto precede | deriva | che , malgrado il rimettente deduca l incostituzionalità di una norma di legge e di un atto regolamentare , le |
| 2008-188.txt | 2484 | 2484 | . 3 . 2 . – l inidoneità degli atti impugnati a ledere la competenza legislativa regionale in materia tributaria | deriva | dalle seguenti considerazioni . la locuzione « da chiunque posti in essere » usata dall art . 60 della legge |
| 2008-188.txt | 3079 | 3079 | limita ad attribuire alla disposizione interpretata uno dei suoi possibili significati . né la dedotta lesione della competenza regionale può | derivare | dall altra nota censurata , e cioè dalla nota del 21 aprile 2005 , prot . n . 2005 / |
| 2008-335.txt | 287 | 287 | 32 cost . , perché consente che la salute dei cittadini e delle future generazioni sia danneggiata dall inquinamento che | deriva | dal « lassismo degli enti locali » ; d ) l art . 41 cost . , perché il gestore |
| 2008-335.txt | 999 | 999 | ha ad oggetto una norma che , attraverso il vincolo di destinazione all attuazione del piano d àmbito delle somme | derivanti | dalla riscossione della quota di tariffa riferita alla depurazione , è diretta proprio ad eliminare la disuguaglianza fra chi beneficia |
| 2008-335.txt | 3058 | 3058 | . – dall accertata volontà del legislatore di costruire la quota di tariffa riferita al servizio di depurazione come corrispettivo | deriva | la fondatezza della censura di irragionevolezza della disposizione denunciata , nella parte in cui prevede che la suddetta quota di |
| 2008-356.txt | 1604 | 1604 | della questione sollevata in riferimento all art . 3 cost . secondo l avvocatura generale dello stato , tale inammissibilità | deriverebbe | dal fatto che il giudice rimettente riconosce la ragionevolezza della proroga dei termini di accertamento delle imposte relative al solo |
| 2008-356.txt | 2485 | 2485 | di disservizio e di mancato rispetto degli ordinari termini di prescrizione e di decadenza della pretesa fiscale , che prevedibilmente | derivano | agli uffici finanziari dalla necessità di eseguire le operazioni di verifica conseguenti alla presentazione delle richieste di condono dei contribuenti |
| 2008-373.txt | 402 | 402 | , il rimettente trae l erronea conseguenza che tali assegni debbono avere il medesimo trattamento fiscale . dalla suddetta premessa | deriva | soltanto , invece , che , nel caso di assegno di mantenimento per i figli , la funzione propriamente alimentare |
| 2008-373.txt | 1302 | 1302 | ) e dell impossibilità per quest ultimo di provvedere al proprio mantenimento , restando irrilevante se lo stato di bisogno | derivi | dalla colpa dell alimentando ( salva la riducibilità dell assegno alimentare in caso di condotta disordinata o riprovevole dell alimentato |
| 2008-442.txt | 340 | 340 | tali eccezioni è fondata . 3 . 1 . – in primo luogo , la difesa della regione siciliana fa | derivare | l inammissibilità della questione dal fatto che « dal dispositivo dell ordinanza di rimessione non risulta la comunicazione » della |
| 2008-442.txt | 1795 | 1795 | tarsu , quale individuato dalla legge statale , senza che questa abbia attribuito alla legge regionale tale potere . ne | deriva | che il thema decidendum del presente giudizio di legittimità costituzionale resta circoscritto alla verifica della sussistenza della competenza della regione |
| 2008-64.txt | 1094 | 1094 | tra giurisdizione tributaria e materia tributaria richiesto dall evocato parametro costituzionale . 2 . 1.2 . – da quanto precede | deriva | che l attribuzione alla giurisdizione tributaria di controversie non aventi natura tributaria comporta la violazione del divieto costituzionale di istituire |
| 2008-64.txt | 1122 | 1122 | controversie non aventi natura tributaria comporta la violazione del divieto costituzionale di istituire giudici speciali . tale illegittima attribuzione può | derivare | , direttamente , da una espressa disposizione legislativa che ampli la giurisdizione tributaria a materie non tributarie ovvero , indirettamente |
| 2009-141.txt | 1527 | 1527 | . quanto , poi , all assunto del rimettente , secondo cui dall alternatività tra imposta sulla pubblicità e cimp | deriverebbe | necessariamente la natura non fiscale di quest ultimo , è sufficiente osservare in contrario che nulla osta a che un |
| 2009-141.txt | 2574 | 2574 | dell imposta , nel senso che la prima non può superare di piú di un quarto la seconda . ne | deriva | che l importo del canone , analogamente a quello dell imposta , non è determinato in funzione del criterio della |
| 2009-227.txt | 1178 | 1178 | – andavano iscritti , unitamente all area sulla quale insistevano , nel « catasto dei terreni » . da ciò | derivava | che , in sede di primo impianto della normativa in tema di ici , il possesso dei fabbricati rurali , |
| 2009-227.txt | 2700 | 2700 | comma 3 bis del novellato art . 9 del d.l . n . 557 del 1993 fa riferimento . ne | deriva | che è irrilevante , a questo fine , la questione del carattere interpretativo o innovativo della modifica introdotta dall art |
| 2009-238.txt | 2155 | 2155 | individuato nel « costo di erogazione del servizio » il limite massimo di gettito , « al netto delle entrate | derivanti | dal recupero e dal riciclaggio dei rifiuti sotto forma di materiali o energia » ; e ciò in coerenza con |
| 2009-238.txt | 5796 | 5796 | dalla suddetta commissione tributaria riguardi , oltre alla tariffa di igiene ambientale , anche la tariffa integrata ambientale . ne | deriva | che lo scrutinio di legittimità costituzionale va limitato alla norma che attribuisce alla giurisdizione tributaria la cognizione delle controversie relative |
| 2009-298.txt | 212 | 212 | , 2 e 3 , primo periodo ) ; b ) a rimborsare ai singoli comuni la minore imposta che | deriva | dalla menzionata esclusione – minore imposta quantificata in € 1.700 milioni – secondo criteri e modalità stabiliti in sede di |
| 2009-298.txt | 2122 | 2122 | e 3 , primo periodo ) ; a . 2 . ) rimborsare ai singoli comuni la minore imposta che | deriva | dalla menzionata esclusione secondo criteri e modalità stabiliti in sede di conferenza stato città ed autonomie locali ( commi 4 |
| 2009-298.txt | 3185 | 3185 | enti locali garantita dall art . 119 cost . , affermando che , per gli enti locali , tale lesione | deriverebbe | dalla riduzione del gettito dell ici disposta dall art . 1 del decreto legge n . 93 del 2008 . |
| 2009-298.txt | 3443 | 3443 | storno di contributi già devoluti a favore delle regioni » . per l avvocatura generale dello stato , l inammissibilità | deriverebbe | dal fatto che alla suddetta disposizione « sono del tutto estranei quei ” contributi già devoluti alla regione ” , |
| 2009-298.txt | 4359 | 4359 | legge di conversione ( sentenze n . 443 del 2007 ; n . 417 del 2005 ) . da ciò | deriva | , nella specie , che : a ) le questioni promosse nei confronti del testo originario del decreto legge n |
| 2009-298.txt | 5221 | 5221 | casi in cui si verifica , non nasce infatti come conseguenza diretta ed immediata delle previsioni legislative censurate , ma | deriva | dalle plurime e svariate condizioni ” fattuali ” in cui può trovarsi la complessiva situazione finanziaria regionale . quello addotto |
| 2009-318.txt | 1206 | 1206 | intempestivo esito del procedimento di notifica , per la parte di questo sottratta alla disponibilità del notificante stesso , potrebbero | derivare | conseguenze per lui pregiudizievoli , non anche quando la norma preveda che un termine debba decorrere o un altro adempimento |
| 2009-318.txt | 2681 | 2681 | . il detto vincolo di destinazione , così qualificato , è senz altro assimilabile , quanto agli effetti che ne | derivano | , al « diritto di uso sopra beni immobili » , il cui atto costitutivo o modificativo è soggetto a |
| 2009-334.txt | 1413 | 1413 | ; b ) « ai sensi del secondo comma dell art . 36 dello statuto competono allo stato le entrate | derivanti | : a ) dalle imposte di produzione ; b ) dal monopolio dei tabacchi ; c ) dal lotto e |
| 2009-56.txt | 2009 | 2009 | come inteso dalla corte europea dei diritti dell uomo » , non permette che nel processo si verifichino « ritardi | derivanti | da disfunzioni dell apparato pubblico » . il giudice rimettente afferma che le disposizioni denunciate violano , altresí , l |
| 2009-56.txt | 2319 | 2319 | in forza delle disposizioni denunciate , l amministrazione potrebbe ” giovarsi della propria disorganizzazione ” . il difetto di rilevanza | deriva | , secondo l avvocatura generale dello stato , dal fatto che il rimettente considera non accertata e meramente eventuale l |
| 2009-56.txt | 4880 | 4880 | come inteso dalla corte europea dei diritti dell uomo » , non permette che nel processo si verifichino « ritardi | derivanti | da disfunzioni dell apparato pubblico » . al riguardo , va innanzi tutto rilevato che – secondo la costante giurisprudenza |
| 2009-74.txt | 79 | 79 | « in sede di prima applicazione , i maggiori introiti a favore del bilancio della regione autonoma friuli venezia giulia | derivanti | dall applicazione del comma 4 dell art . 1 del decreto legislativo 31 luglio 2007 , n . 137 , |
| 2009-74.txt | 1113 | 1113 | « in sede di prima applicazione , i maggiori introiti a favore del bilancio della regione autonoma friuli venezia giulia | derivanti | dall applicazione del comma 4 dell art . 1 del decreto legislativo 31 luglio 2007 , n . 137 , |
| 2010-115.txt | 902 | 902 | esistenti , quali le « [ . . . ] 9 ) imposte di fabbricazione sugli oli minerali , loro | derivati | e prodotti analoghi ; 10 ) imposte di fabbricazione sui gas incondensabili di prodotti petroliferi e sui gas resi liquidi |
| 2010-115.txt | 1258 | 1258 | secondo comma dell art . 2 delle correlative norme di attuazione ribadisce che « competono allo stato » le entrate | derivanti | da tali imposte . l elenco di dette entrate contenuto nella tabella a ) annessa alle medesime norme di attuazione |
| 2010-115.txt | 1300 | 1300 | nominativamente , tra le « imposte di produzione » , varie « imposte di fabbricazione » ed alcuni « proventi | derivanti | dalla vendita » di determinati beni . lo statuto non fa mai riferimento alle « imposte sul consumo » e |
| 2010-116.txt | 909 | 909 | 2 . ) « ai sensi del secondo comma dell art . 36 dello statuto competono allo stato le entrate | derivanti | : a ) dalle imposte di produzione ; b ) dal monopolio dei tabacchi ; c ) dal lotto e |
| 2010-116.txt | 2047 | 2047 | 4 delle medesime norme di attuazione deve essere interpretato in coerenza sistematica con lo stesso art . 2 . ne | deriva | che l espressione « fattispecie tributarie maturate nell ambito regionale » , contenuta nel citato art . 4 , in |
| 2010-116.txt | 3796 | 3796 | in cui avviene l operazione contabile della riscossione . esso tende , infatti , ad assicurare alla regione il gettito | derivante | dalla ” capacità fiscale ” che si manifesta nel suo territorio , e cioè dai rapporti tributari che sono in |
| 2010-116.txt | 4618 | 4618 | iscritti in pubblici registri delle province siciliane . l illegittimità del rifiuto statale di corrispondere il gettito , tuttavia , | derivava | non già dalla normativa statutaria della regione siciliana , ma dalla stessa legge statale . infatti , nel caso di |
| 2010-116.txt | 6540 | 6540 | ) , dell art . 2 , secondo comma , delle norme attuative ( « competono allo stato le entrate | derivanti | [ . . . ] dal monopolio dei tabacchi » ) e della tabella b ) ad esse annessa ( |
| 2010-123.txt | 886 | 886 | prospettazione del ricorrente , la violazione dell art . 117 , secondo comma , lettera e ) , cost . | deriva | , infine , dalla circostanza che il denunciato art . 12 , comma 1 , non circoscrive in maniera espressa |
| 2010-123.txt | 2331 | 2331 | in questione , deve ritenersi che detta agevolazione si riferisce a tributi erariali , compresi i tributi regionali cosiddetti “ | derivati | ” , e cioè i tributi istituiti e disciplinati con legge statale , il cui gettito sia attribuito alle regioni |
| 2010-182.txt | 64 | 64 | modificazioni , dalla legge 3 agosto 2009 , n . 102 , il quale prevede che « le maggiori entrate | derivanti | dal presente articolo affluiscono ad un apposita contabilità speciale per essere destinate alle finalità indicate all articolo 16 , comma |
| 2010-182.txt | 277 | 277 | n . 268 del 1992 prevedono , rispettivamente , che : ( b . 1 . ) « il gettito | derivante | da maggiorazioni di aliquote o dall istituzione di nuovi tributi , se destinato per legge , per finalità diverse da |
| 2010-182.txt | 503 | 503 | ) « nella determinazione della quota di cui al comma 6 si tiene conto altresí : a ) dei gettiti | derivanti | da maggiorazioni di aliquote o dall istituzione di nuovi tributi se destinati per legge alla copertura , ai sensi dell |
| 2010-182.txt | 1370 | 1370 | di riequilibrio della finanza pubblica » ( art . 10 , comma 6 ) quanto dalla copertura di « spese | derivanti | dall esercizio delle funzioni statali delegate alla regione » ( art . 10 bis , comma 1 , lettera b |
| 2010-201.txt | 425 | 425 | 10 , comma 1 , lettera a ) ; c ) il « corrispondente aumento » sia dei tributi propri | derivati | , istituiti e regolati da leggi statali , il cui gettito è attribuito alle regioni , sia delle addizionali sulle |
| 2010-201.txt | 458 | 458 | attribuito alle regioni , sia delle addizionali sulle basi imponibili dei tributi erariali , sia , infine , del gettito | derivante | dall aliquota media di equilibrio dell addizionale regionale all imposta sul reddito delle persone fisiche , sufficiente ad assicurare al |
| 2010-201.txt | 646 | 646 | possibilità per la regione di esercitare le proprie funzioni per carenza delle risorse finanziarie , in violazione anche dei princípi | derivanti | dagli artt . 81 e 119 , quarto comma , della costituzione . 1.2 . con un secondo gruppo di |
| 2010-201.txt | 882 | 882 | 1 ) ; c ) le spese dei comuni relative alle funzioni fondamentali siano « prioritariamente finanziate » dal gettito | derivante | da una compartecipazione all iva , dal gettito derivante da una compartecipazione all imposta sul reddito delle persone fisiche , |
| 2010-201.txt | 891 | 891 | relative alle funzioni fondamentali siano « prioritariamente finanziate » dal gettito derivante da una compartecipazione all iva , dal gettito | derivante | da una compartecipazione all imposta sul reddito delle persone fisiche , dalla imposizione immobiliare ( art . 12 , lettera |
| 2010-201.txt | 930 | 930 | , lettera b del comma 1 ) ; d ) le spese delle province siano prioritariamente finanziate « dal gettito | derivante | da tributi il cui presupposto è connesso al trasporto su gomma e dalla compartecipazione ad un tributo dello stato » |
| 2010-217.txt | 822 | 822 | genericamente la « giurisprudenza assolutamente prevalente » e ad affermare , altrettanto genericamente , che tale interpretazione della disposizione censurata | deriverebbe | , secondo una « fedele applicazione delle regole ermeneutiche » , dal divieto di estendere al processo tributario l art |
| 2010-217.txt | 1065 | 1065 | tuttavia il giudice che ha pronunciato la sentenza impugnata può , su istanza di parte e qualora dall esecuzione possa | derivare | grave ed irreparabile danno , disporre con ordinanza non impugnabile che l esecuzione sia sospesa o che sia prestata congrua |
| 2010-217.txt | 1494 | 1494 | mezzo posta connesse con la notificazione di atti giudiziari ) . in relazione alle diverse formulazioni di tale articolo , | derivanti | dalle sue modificazioni legislative , occorre distinguere , per il caso di consegna del piego postale al portiere dello stabile |
| 2010-217.txt | 1793 | 1793 | 1 marzo 2008 , perché la correlativa sentenza di appello risulta pronunciata nel 2004 e depositata nel 2005 . ne | deriva | che alla notificazione a mezzo posta di tale atto di appello era applicabile ratione temporis la formulazione originaria dell art |
| 2010-217.txt | 2091 | 2091 | . 373 cod . proc . civ . , cioè la sussistenza di un « danno grave ed irreparabile » | derivante | dall esecuzione della sentenza impugnata per cassazione . il rimettente , infatti , non fornisce alcuna motivazione in ordine né |
| 2010-217.txt | 2205 | 2205 | cod . proc . civ . va intesa , quantomeno , nel senso di un intollerabile scarto tra il pregiudizio | derivante | dall esecuzione della sentenza nelle more del giudizio di cassazione e le concrete possibilità di risarcimento in caso di accoglimento |
| 2010-302.txt | 223 | 223 | prendere in esame la censura basata sulla presunta lesione dell affidamento dei cittadini nella sicurezza dei rapporti giuridici , che | deriverebbe | dall incidenza sui rapporti in corso dei nuovi criteri di determinazione dei canoni concessori . a tal proposito , giova |
| 2010-342.txt | 126 | 126 | annuale e pluriennale dello stato legge finanziaria 2010 ) , nella parte in cui prevede che le maggiori entrate tributarie | derivanti | dalla applicazione del comma 229 dello stesso art . 2 della citata legge n . 191 del 2009 « affluiscono |
| 2010-342.txt | 2061 | 2061 | mantenuto fermi tutti gli altri limiti , non temporali , riguardanti la applicazione delle disposizioni medesime , ivi compresi quelli | derivanti | dal rispetto delle norme statutarie , o di relativa attuazione , pertinenti le regioni speciali e le provincie autonome . |
| 2010-357.txt | 1056 | 1056 | imposta in corso al 1 gennaio 2008 . secondo la difesa dello stato , l illegittimità di tale normativa provinciale | deriverebbe | dal fatto che il comma 3 dell art . 16 dello stesso d.lgs . n . 446 del 1997 consente |
| 2010-357.txt | 3771 | 3771 | e del sistema tributario , l ipap rimane assoggettata alla disciplina statale dell irap ( comma 2 ) . ne | deriva | che : a ) il richiamo al comma 43 dell art . 1 della legge n . 244 del 2007 |
| 2010-357.txt | 4496 | 4496 | 4 ) è riferita agli anni d imposta in corso al 1 gennaio del 2010 e del 2011 . ne | deriva | che la modifica dell aliquota speciale fissa di cui al vigente testo dell art . 45 , comma 1 , |
| 2010-357.txt | 4810 | 4810 | , numero 19 ) , e 9 dello statuto della regione trentino alto adige e la violazione di tali norme | deriva | , ad avviso del ricorrente , dal superamento , ad opera del comma censurato , della competenza statutaria provinciale . |
| 2010-369.txt | 1306 | 1306 | infatti , fin dalle sue prime pronunce , che il conflitto di attribuzione è ammissibile allorché la lesione della competenza | derivi | immediatamente e direttamente dall atto impugnato ed è , invece , inammissibile qualora l atto impugnato « ripeta identicamente il |
| 2010-369.txt | 2312 | 2312 | per comportamenti concludenti ) ad impugnare l atto lesivo manifestata prima della scadenza del termine decadenziale . 3.5 . ne | deriva | , in conclusione , che nei conflitti fra enti la mancata impugnazione di un atto preclude l impugnazione di atti |
| 2010-39.txt | 1015 | 1015 | . 94 , n . 35 e n . 34 del 2006 ) . 2.1.2 . – da quanto precede | deriva | che l attribuzione alla giurisdizione tributaria di controversie non aventi natura tributaria comporta la violazione del divieto costituzionale di istituire |
| 2010-39.txt | 1043 | 1043 | controversie non aventi natura tributaria comporta la violazione del divieto costituzionale di istituire giudici speciali . tale illegittima attribuzione può | derivare | , direttamente , da una espressa disposizione legislativa che amplii la giurisdizione tributaria a materie non tributarie ovvero , indirettamente |
| 2011-152.txt | 287 | 287 | la regione siciliana non avrebbe dimostrato , come avrebbe dovuto , l esistenza di un effettivo vulnus al bilancio regionale | derivante | dalle disposizioni impugnate . il resistente precisa , infatti , che lo stato ha competenza esclusiva in tema di disciplina |
| 2011-152.txt | 455 | 455 | disposizioni censurate , nella parte in cui stabiliscono la destinazione esclusiva all erario statale del maggior gettito che si pretende | derivi | da tributi erariali riscossi nel territorio regionale , senza che sia necessario dimostrare alcun vulnus effettivo al bilancio regionale . |
| 2011-152.txt | 616 | 616 | così disponendo , la norma censurata , che non configurerebbe né una imposta di nuova istituzione , né una entrata | derivante | dall aumento di aliquota di un imposta preesistente , sarebbe lesiva dell autonomia finanziaria regionale garantita dagli artt . 36 |
| 2011-152.txt | 1224 | 1224 | sul territorio regionale che spetta , non solo provvedere al detto recupero , ma anche acquisire il gettito da esso | derivante | , posto che tale gettito , lungi dal costituire frutto di una nuova entrata tributaria erariale , non è altro |
| 2011-152.txt | 1320 | 1320 | comma 6 , del d.l . n . 40 del 2010 , nella parte in cui stabilisce che le entrate | derivanti | dal recupero dei crediti d imposta « sono riversate all entrata del bilancio dello stato e restano acquisite all erario |
| 2011-152.txt | 1412 | 1412 | senza introdurre entrate nuove ma incidendo su fattispecie già oggetto di tassazione , stabilisce che il gettito delle maggiori entrate | derivanti | dalla definizione agevolata delle controversie di cui ai commi da 2 septies a 2 decies del medesimo art . 2 |
| 2011-152.txt | 1630 | 1630 | individuazione delle controversie , in relazione alle quali è possibile la definizione agevolata , dimostra che il gettito delle entrate | derivanti | dalla eventuale definizione agevolata delle stesse è del tutto svincolato dal presupposto della riscossione , nel territorio regionale , di |
| 2011-152.txt | 1905 | 1905 | 2 octies , che reca la disciplina delle modalità di attuazione della disposta riserva all erario statale del maggior gettito | derivante | dalla definizione agevolata delle controversie di cui ai commi da 2 septies a 2 decies del medesimo art . 2 |
| 2011-152.txt | 2142 | 2142 | la « clausola di riserva all erario » e risulti , tuttavia , complessa la determinazione in concreto del gettito | derivante | dalle nuove norme , anche con riferimento alla distinzione fra gettito derivante dalle « nuove entrate tributarie » e gettito |
| 2011-152.txt | 2154 | 2154 | , complessa la determinazione in concreto del gettito derivante dalle nuove norme , anche con riferimento alla distinzione fra gettito | derivante | dalle « nuove entrate tributarie » e gettito derivante dalle « vecchie » entrate tributarie riscosse sul territorio regionale . |
| 2011-152.txt | 2163 | 2163 | dalle nuove norme , anche con riferimento alla distinzione fra gettito derivante dalle « nuove entrate tributarie » e gettito | derivante | dalle « vecchie » entrate tributarie riscosse sul territorio regionale . nella specie , come si è già affermato al |
| 2011-152.txt | 2192 | 2192 | territorio regionale . nella specie , come si è già affermato al punto 5.1 . , il gettito delle entrate | derivanti | dalla eventuale definizione agevolata delle richiamate controversie è del tutto svincolato dal presupposto della riscossione , nel territorio regionale , |
| 2011-152.txt | 2773 | 2773 | , dirette o indirette , comunque denominate . pertanto , la previsione della esclusiva destinazione a fondi erariali del gettito | derivante | dalla definizione agevolata di tali controversie inerenti alla contestazione di tributi erariali che avrebbero dovuto essere riscossi nel territorio regionale |
| 2011-152.txt | 2820 | 2820 | principio di cui all art . 2 delle norme di attuazione , non potendo peraltro neppure ritenersi che le entrate | derivanti | dalla richiamata definizione agevolata delle controversie tributarie siano ” entrate nuove ” . |
| 2011-185.txt | 924 | 924 | suo , al « livello di tassazione » ( art . 4 ) , definendolo come l onere fiscale complessivo | derivante | dal cumulo di tutte le imposte indirette ( eccetto l iva ) , calcolate direttamente o indirettamente sulla quantità di |
| 2011-185.txt | 1916 | 1916 | procedura di infrazione , precisamente in relazione alla legge regionale n . 47 del 1996 , per violazione degli obblighi | derivanti | dalla direttiva 2003 / 96 / ce , procedimento pendente da tempo . la commissione , in quella circostanza , |
| 2011-185.txt | 3509 | 3509 | ) , cost . , che a giudizio del ricorrente sarebbe integrata , in quanto , non rispettando i vincoli | derivanti | dall ordinamento comunitario , la regione avrebbe invaso la competenza esclusiva dello stato in materia di rapporti tra lo stato |
| 2011-247.txt | 1054 | 1054 | ” condono tombale ” ( art . 9 ) . tali agevolazioni rendono definitive le liquidazioni d imposta da esse | derivanti | e precludono all amministrazione finanziaria successivi accertamenti , ma non modificano l importo degli eventuali rimborsi e crediti derivanti dalle |
| 2011-247.txt | 1073 | 1073 | esse derivanti e precludono all amministrazione finanziaria successivi accertamenti , ma non modificano l importo degli eventuali rimborsi e crediti | derivanti | dalle dichiarazioni presentate ( artt . 7 , comma 13 , e 9 , comma 9 ) e non costituiscono |
| 2011-247.txt | 2507 | 2507 | di essa effettivamente goduto ) . 3 . neppure può sostenersi , infine , che l inammissibilità delle questioni possa | derivare | dall omesso tentativo del rimettente di pervenire ad una interpretazione idonea a superare i prospettati dubbi di legittimità costituzionale ; |
| 2011-247.txt | 3716 | 3716 | protraendoli ) sui termini di accertamento delle violazioni che si assumono commesse prima di tale data . questo effetto non | deriva | dalla natura retroattiva della normativa censurata , ma dall applicabilità ex nunc della protrazione dei termini in corso , nel |
| 2011-247.txt | 3860 | 3860 | futuro ed è ” retroattiva ” in « senso improprio » . 3 . 3 . dai rilievi che precedono | deriva | , dunque , che l interpretazione data dal rimettente alle disposizioni denunciate e sulla quale egli fonda le sollevate questioni |
| 2011-247.txt | 6213 | 6213 | di norma , di complesso accertamento . in particolare , la gravità e la difficoltà di rilevamento di detti illeciti | derivano | sia dalla non arbitraria ipotizzabilità ( in base a chiari ed obiettivi elementi indiziari ) dei reati perseguibili d ufficio |
| 2011-247.txt | 6600 | 6600 | 37 del decreto legge n . 223 del 2006 . va sottolineato , altresí , che l ampiezza dei termini | derivante | dal suddetto raddoppio si inserisce in un piú vasto quadro sistematico . in particolare , essa è analoga a quella |
| 2011-247.txt | 7348 | 7348 | delle disposizioni censurate , le quali , in base al loro tenore letterale , stabiliscono che il raddoppio dei termini | deriva | dall insorgenza dell obbligo della denuncia penale , indipendentemente dall effettiva presentazione di tale denuncia o da un accertamento penale |
| 2011-280.txt | 581 | 581 | che : a ) deve applicare la disposizione denunciata ; b ) dalla dichiarazione di illegittimità costituzionale di tale disposizione | deriverebbero | sia l illegittimità della deliberazione comunale con la quale ai sensi del denunciato art . 16 della legge reg . |
| 2011-280.txt | 981 | 981 | dell « imposizione generale » , in quanto è diretto « a finanziare o compensare costi sociali e ambientali che | deriverebbero | per i comuni dallo svolgimento dell attività di trattamento dei rifiuti sul loro territorio » ; in secondo luogo , |
| 2011-280.txt | 1762 | 1762 | pubblica in ragione della capacità economica manifestata dai soggetti gestori degli impianti . 3 . 1.3 . da quanto sopra | deriva | che la prestazione ” contributiva ” in esame , rispondendo alle indicate caratteristiche essenziali del tributo , ha la natura |
| 2011-281.txt | 2072 | 2072 | dello stato e non anche i diversi crediti eventualmente concorrenti al riparto ed aventi prelazione anteriore a quello erariale ) | deriva | dal fatto che : 1 ) le parole « somma per la quale si procede » individuano esclusivamente la somma |
| 2011-323.txt | 943 | 943 | erariale ad esse destinato , alla sola condizione che le modifiche apportate non determinino una pressione tributaria maggiore di quella | derivante | dall applicazione dell aliquota massima consentita . ne consegue che , entro tali limiti , le province potranno prevedere esenzioni |
| 2011-323.txt | 1575 | 1575 | senso , ex plurimis , sentenze n . 287 del 2005 e n . 520 del 2000 ) . ne | deriva | che anche al comma 1 bis dell art . 73 dello statuto , ancorché introdotto con una legge ordinaria dello |
| 2012-02.txt | 1326 | 1326 | loro di influire sul gettito attraverso modifiche legislative e che tali modifiche non determinino una pressione tributaria maggiore di quella | derivante | dall applicazione dell aliquota massima fissata dalla legge statale . nel rispetto di tale limite quantitativo , dunque , le |
| 2012-02.txt | 1595 | 1595 | rispettano i « limiti delle aliquote superiori definite dalla normativa statale » . dal rispetto di tali limiti e condizioni | deriva | che le esenzioni dell addizionale provinciale all irpef introdotte dalle disposizioni censurate non violano gli evocati parametri , ma trovano |
| 2012-109.txt | 300 | 300 | tuttavia il giudice che ha pronunciato la sentenza impugnata può , su istanza di parte e qualora dall esecuzione possa | derivare | grave ed irreparabile danno , disporre con ordinanza non impugnabile che la esecuzione sia sospesa e che sia prestata congrua |
| 2012-109.txt | 375 | 375 | possibilità di sospensione dell esecutività della sentenza di appello impugnata con ricorso per cassazione , quando dalla sua esecuzione possa | derivare | all esecutato un ” grave ed irreparabile danno ” » . in particolare , secondo la medesima commissione , la |
| 2012-109.txt | 1004 | 1004 | l esecuzione della sentenza di appello impugnata con ricorso per cassazione , nel caso in cui dalla sua esecuzione possa | derivare | un « grave ed irreparabile danno » . il rimettente basa tale assunto interpretativo su tre distinte argomentazioni , nessuna |
| 2012-109.txt | 1285 | 1285 | dall altro , consente che il giudice di appello , « su istanza di parte e qualora dall esecuzione possa | derivare | grave ed irreparabile danno » , disponga « che la esecuzione sia sospesa e che sia prestata congrua cauzione » |
| 2012-109.txt | 1598 | 1598 | tuttavia il giudice che ha pronunciato la sentenza impugnata può , su istanza di parte e qualora dall esecuzione possa | derivare | grave ed irreparabile danno , disporre con ordinanza non impugnabile che l esecuzione sia sospesa o che sia prestata congrua |
| 2012-109.txt | 2492 | 2492 | quale il giudice che ha pronunciato la sentenza impugnata può , su istanza di parte e qualora dall esecuzione possa | derivare | grave e irreparabile danno , disporre con ordinanza non impugnabile che l esecuzione sia sospesa o che sia prestata congrua |
| 2012-135.txt | 418 | 418 | , a 542,563 milioni di euro a decorrere dall anno 2016 , mediante utilizzo di quota parte delle maggiori entrate | derivanti | dall articolo 23 [ . . . ] » e , quindi , anche dell addizionale erariale . secondo la |
| 2012-135.txt | 1113 | 1113 | si innesti su un tributo ( la tassa automobilistica regionale riscossa in sicilia ) rientrante tra quelli regionali « propri | derivati | » , nel senso indicato dall art . 7 , comma 1 , lettera b ) , numero 1 ) |
| 2012-135.txt | 1647 | 1647 | n . 47 del 1968 e n . 49 del 1972 , che hanno ritenuto ” nuova ” l entrata | derivante | da un addizionale ) . ne deriva che l addizionale erariale introdotta dalla denunciata normativa ( sia essa qualificabile come |
| 2012-135.txt | 1654 | 1654 | . 49 del 1972 , che hanno ritenuto ” nuova ” l entrata derivante da un addizionale ) . ne | deriva | che l addizionale erariale introdotta dalla denunciata normativa ( sia essa qualificabile come un addizionale in senso stretto oppure come |
| 2012-135.txt | 1816 | 1816 | . 40 del decreto legge n . 98 del 2011 stabiliscono che « alle minori entrate e alle maggiori spese | derivanti | dall articolo 13 , comma 1 , dall articolo 17 , comma 6 , dall articolo 21 , commi 1 |
| 2012-135.txt | 2049 | 2049 | , a 542,563 milioni di euro a decorrere dall anno 2016 , mediante utilizzo di quota parte delle maggiori entrate | derivanti | dall articolo 23 [ . . . ] » . secondo l interpretazione piú ragionevole , conforme a costituzione , |
| 2012-135.txt | 2614 | 2614 | lampedusa , a condizione della previa autorizzazione comunitaria ) ; c ) 31 ( esclusione da imposizione di alcuni proventi | derivanti | dalla partecipazione ai « fondi per il venture capital » ) ; d ) 23 , commi da 12 a |
| 2012-142.txt | 4323 | 4323 | concernente la finanza regionale e provinciale » ) , nell attuare lo statuto , stabilisce che : « il gettito | derivante | da maggiorazioni di aliquote o dall istituzione di nuovi tributi , se destinato per legge , per finalità diverse da |
| 2012-142.txt | 4578 | 4578 | di riequilibrio della finanza pubblica » ( art . 10 , comma 6 ) quanto dalla copertura di « spese | derivanti | dall esercizio delle funzioni statali delegate alla regione » ( art . 10 bis , comma 1 , lettera b |
| 2012-142.txt | 4605 | 4605 | alla regione » ( art . 10 bis , comma 1 , lettera b ) ; 2 ) il gettito | derivi | da maggiorazioni di aliquote o dall istituzione di nuovi tributi ; sia temporalmente delimitato ; sia contabilizzato distintamente nel bilancio |
| 2012-142.txt | 4981 | 4981 | lampedusa , a condizione della previa autorizzazione comunitaria ) ; c ) 31 ( esclusione da imposizione di alcuni proventi | derivanti | dalla partecipazione ai « fondi per il venture capital » ) ; d ) 23 , commi da 12 a |
| 2012-143.txt | 330 | 330 | lo stesso art . 37 , comma 10 , nella parte in cui , attribuendo allo stato il maggior gettito | derivante | dai nuovi importi fissati per il contributo unificato nel processo civile e nel processo amministrativo , non prevede la partecipazione |
| 2012-143.txt | 690 | 690 | art . 2 del d.p.r . n . 1074 del 1965 ) è , però , anche la maggiore entrata | derivante | da disposizioni legislative che introducono nuovi tributi o aumentano le aliquote di tributi preesistenti e contestualmente dispongono la soppressione di |
| 2012-143.txt | 867 | 867 | può sempre sentire la regione interessata sul riparto . ove , invece , riservi a sé una quota del gettito | derivante | dall applicazione del contributo unificato alle controversie tributarie ritenuta dalla regione superiore alla differenza tra il gettito totale e quello |
| 2012-143.txt | 890 | 890 | del contributo unificato alle controversie tributarie ritenuta dalla regione superiore alla differenza tra il gettito totale e quello in precedenza | derivante | dall applicazione dell imposta di bollo , è in quella sede che l ente regionale può difendere la propria autonomia |
| 2012-143.txt | 916 | 916 | bollo , è in quella sede che l ente regionale può difendere la propria autonomia finanziaria dalla lesione che ne | deriverebbe | , attraverso gli strumenti appropriati , ivi incluso il conflitto di attribuzioni ( sentenze n . 348 e n . |
| 2012-143.txt | 983 | 983 | , del decreto legge n . 98 del 2011 , nella parte in cui riserva allo stato il maggior gettito | derivante | dall incremento dell importo del contributo unificato dovuto nelle cause civili e amministrative disposto dal precedente comma 6 . anche |
| 2012-143.txt | 1034 | 1034 | del fatto che la norma non prevede la sua partecipazione al procedimento di ripartizione tra stato e regione del gettito | derivante | dall applicazione del contributo unificato nelle cause che si svolgono in sicilia . questa corte ha già affermato che , |
| 2012-143.txt | 1125 | 1125 | da effettuare e di rappresentare il proprio punto di vista ) , solamente se la determinazione in concreto del gettito | derivante | dalle nuove norme sia complessa ( sentenze n . 152 del 2011 , n . 288 del 2001 , n |
| 2012-143.txt | 1212 | 1212 | 98 del 2011 , la quota del gettito conseguito in sicilia corrispondente ai precedenti importi del contributo unificato da quella | derivante | dall incremento di tali importi . il problema , peraltro , si pone soltanto per il contributo unificato dovuto nelle |
| 2012-143.txt | 1262 | 1262 | invece il medesimo contributo dovuto nelle controversie amministrative , non si pone il problema di individuare la quota del gettito | derivante | dalle tariffe vigenti precedentemente alle modificazioni introdotte dal predetto art . 37 . quel gettito , infatti , non era |
| 2012-22.txt | 545 | 545 | legge per motivi attinenti alla pretesa violazione del medesimo art . 77 , « ove adducano che da tale violazione | derivi | una compressione delle loro competenze costituzionali » ( sentenza n . 6 del 2004 ) . nella fattispecie , la |
| 2012-22.txt | 2719 | 2719 | se tale legame viene interrotto , la violazione dell art . 77 , secondo comma , cost . , non | deriva | dalla mancanza dei presupposti di necessità e urgenza per le norme eterogenee aggiunte , che , proprio per essere estranee |
| 2012-22.txt | 3442 | 3442 | per determinate regioni « per provvedere a scopi diversi dal normale esercizio delle loro funzioni » ( quali sono quelli | derivanti | dalla necessità di fronteggiare gli effetti sulle popolazioni e sul territorio di eventi calamitosi improvvisi ed imprevedibili ) , al |
| 2012-223.txt | 6296 | 6296 | dipendente di lavoro pubblico statale ” non contrattualizzato ” ) ; le risorse connesse ad un presupposto economicamente rilevante e | derivanti | dalla suddetta decurtazione sono destinate a sovvenire pubbliche spese . questi tre richiamati requisiti , congiuntamente considerati , ricorrono nella |
| 2012-223.txt | 7513 | 7513 | diverse categorie di dipendenti pubblici e , in particolare , tra i dipendenti pubblici statali e non statali . ne | deriva | che la misura finanziaria in esame non può integrare una nuova disciplina del rapporto sinallagmatico tra datore di lavoro e |
| 2012-223.txt | 9158 | 9158 | per perseguire un interpretazione costituzionalmente orientata . il perdurare del prelievo di cui si discute , infatti , oltre a | derivare | dall astratta compatibilità fra il nuovo regime e la disciplina contenuta nel d.p.r . n . 1032 del 1973 , |
| 2012-241.txt | 819 | 819 | oppure , negli altri casi , riservano allo stato ( art . 2 , comma 36 ) le maggiori entrate | derivanti | dalla diminuzione di agevolazioni ( art . 1 , comma 6 ) , dall introduzione di nuovi giochi e lotterie |
| 2012-241.txt | 1020 | 1020 | delle disposizioni statutarie e delle relative norme di attuazione che : a ) attribuiscono ai bilanci regionali quote delle entrate | derivanti | dal gettito di tributi erariali riscossi nei rispettivi territori ; b ) pongono condizioni per la riserva allo stato dell |
| 2012-241.txt | 1885 | 1885 | autonome concorrano al conseguimento degli obiettivi di perequazione e di solidarietà ed all esercizio dei diritti e doveri da essi | derivanti | , nonché al patto di stabilità interno ed all assolvimento degli obblighi posti dall ordinamento comunitario « nel rispetto degli |
| 2012-241.txt | 2223 | 2223 | che siano ” rispettati ” gli statuti speciali e quindi , per quanto attiene alle « maggiori entrate » erariali | derivanti | dal decreto , soltanto se l integrale riserva quinquennale allo stato del gettito prevista in via generale dal comma 36 |
| 2012-241.txt | 2935 | 2935 | n . 138 del 2011 sono impugnati nella parte in cui prevedono l integrale attribuzione allo stato delle maggiori entrate | derivanti | dall aumento dell aliquota di base dell accisa sui tabacchi lavorati : « il direttore generale dell amministrazione autonoma dei |
| 2012-241.txt | 3020 | 3020 | al decreto legislativo 26 ottobre 1995 , n . 504 » ( secondo periodo ) ; « le maggiori entrate | derivanti | dal presente comma sono integralmente attribuite allo stato » ( quarto periodo ) . la regione autonoma lamenta che la |
| 2012-241.txt | 3079 | 3079 | . 8 della legge n . 690 del 1981 per tale riserva . tale parametro prevede che « il provento | derivante | alla regione valle d aosta da maggiorazioni di aliquote e da altre modificazioni dei tributi ad essa devoluti [ . |
| 2012-241.txt | 3276 | 3276 | tabacchi » . deve pertanto ritenersi devoluto alla regione , ai sensi di tali parametri , anche il maggior gettito | derivante | dall aumento dell aliquota della suddetta accisa . in base , poi , al secondo comma del medesimo art . |
| 2012-241.txt | 3510 | 3510 | n . 138 del 2011 , il quale prevede per quanto qui interessa che : a ) le maggiori entrate | derivanti | dal decreto legge « sono riservate all erario , per un periodo di cinque anni , per essere destinate alle |
| 2012-241.txt | 3646 | 3646 | 8 della legge n . 690 del 1981 , il quale indica le condizioni per riservare allo stato i proventi | derivanti | dalle maggiorazioni di aliquote e da altre modificazioni dei tributi devoluti alla regione stessa . la questione è inammissibile per |
| 2012-241.txt | 3742 | 3742 | ricorso , pertanto , per la sua generica formulazione , non consente di individuare quali , fra le maggiori entrate | derivanti | dalle numerose misure disposte dal suddetto decreto legge , sarebbero state illegittimamente ” riversate ” allo stato . la lacunosa |
| 2012-241.txt | 4373 | 4373 | quater , 36 quinquies e 36 decies . la ricorrente deduce che l integrale riserva allo stato delle maggiori entrate | derivanti | dalle disposizioni censurate si pone in contrasto con il principio di leale collaborazione e con gli artt . 48 , |
| 2012-241.txt | 4737 | 4737 | del medesimo art . 2 il quale , come visto , attribuisce per un quinquennio allo stato le maggiori entrate | derivanti | dal decreto legge , separatamente contabilizzate nel bilancio dello stato per violazione del combinato disposto dell art . 49 , |
| 2012-241.txt | 4879 | 4879 | . 49 , primo comma , alinea e numero 1 , dello statuto ) ; b ) « il gettito | derivante | da maggiorazioni di aliquote o da altre modificazioni in ordine ai tributi devoluti alla regione , se destinato per legge |
| 2012-241.txt | 5530 | 5530 | ) . l assenza di un tale carattere di giuridica cogenza rende ancora piú evidente che la destinazione del gettito | derivante | dal primo periodo del comma 36 non è specifica , come invece richiesto dall evocata norma statutaria . anche per |
| 2012-241.txt | 5557 | 5557 | non è specifica , come invece richiesto dall evocata norma statutaria . anche per tale ragione , la maggiore entrata | derivante | dal « contributo di solidarietà » non può essere integralmente riservata allo stato . 6.2 . in secondo luogo , |
| 2012-241.txt | 5634 | 5634 | si è visto , riserva integralmente « all erario » per cinque anni e con separata contabilizzazione le maggiori entrate | derivanti | dall intero decreto legge . in particolare , i commi 2 bis , 2 ter , 2 quater : a |
| 2012-241.txt | 5929 | 5929 | . 138 del 2011 per l applicabilità di detta normativa agli enti ad autonomia speciale . l aumento di gettito | derivante | dall incremento dell aliquota dell iva che , in base all evocato art . 49 dello statuto , spetterebbe per |
| 2012-241.txt | 6102 | 6102 | periodo del medesimo comma 3 ) , riserva per un quinquennio allo stato la maggiore entrata , separatamente contabilizzata , | derivante | dall aumento dell aliquota di base dell accisa sui tabacchi lavorati ( come ricordato supra , al punto 5.1 . |
| 2012-241.txt | 6333 | 6333 | come un imposta erariale di consumo , rientra , dunque , nella sfera applicativa dell evocato parametro statutario . ne | deriva | che alla regione ricorrente dovrebbero essere assegnati i nove decimi del gettito relativo , laddove il comma 36 dell art |
| 2012-241.txt | 6492 | 6492 | . 2 , in quanto riserva per un quinquennio allo stato , con separata contabilizzazione , il maggior gettito complessivo | derivante | dalla fissazione nella misura unica del 20 per cento delle ritenute e delle imposte sostitutive sui redditi di capitale di |
| 2012-241.txt | 7369 | 7369 | riservare il gettito interamente allo stato : vedi i quattro punti precedenti ) . le norme denunciate costituiscono maggiori entrate | derivanti | dall ires , cioè dall imposta che ha sostituito l abrogata irpeg , menzionata dallo statuto . l assimilabilità , |
| 2012-241.txt | 8018 | 8018 | venezia giulia , la ricorrente censura la norma in relazione non al risultato complessivo ( « maggiore entrata » ) | derivante | dall applicazione della nuova aliquota fissa a tutti i redditi suddetti , ma ai soli casi di diminuzione della precedente |
| 2012-241.txt | 9262 | 9262 | di prelievo pari a 3 euro ; h ) il terzo periodo del comma 36 prevede « maggiori entrate » | derivanti | « dall attività di contrasto all evasione » . tutte queste « maggiori entrate » ( come ricordato , in |
| 2012-241.txt | 9361 | 9361 | europea , anche alla luce della eccezionalità della situazione economica internazionale » . in particolare , per le maggiori entrate | derivanti | dall applicazione del comma 3 ( ivi comprese , perciò , quelle conseguenti alla maggiorazione dell accisa sui tabacchi lavorati |
| 2012-241.txt | 9511 | 9511 | previste . analogamente , il terzo ed il quarto periodo del comma 36 riservano espressamente allo stato le maggiori entrate | derivanti | « dall attività di contrasto all evasione » , precisando che esse sono destinate al fondo per la riduzione strutturale |
| 2012-241.txt | 9924 | 9924 | dell art . 2 del d.p.r . n . 1074 del 1965 prevedono che « competono allo stato le entrate | derivanti | : a ) dalle imposte di produzione ; b ) dal monopolio dei tabacchi ; c ) dal lotto e |
| 2012-241.txt | 10302 | 10302 | entrate in misura non inferiore a 1.500 milioni di euro annui a decorrere dall anno 2012 . le maggiori entrate | derivanti | dal presente comma sono integralmente attribuite allo stato » . la questione sollevata dalla regione siciliana in ordine alla spettanza |
| 2012-241.txt | 10327 | 10327 | integralmente attribuite allo stato » . la questione sollevata dalla regione siciliana in ordine alla spettanza ad essa del gettito | derivante | dall aumento dell aliquota di base di detta accisa non è fondata . la riserva allo stato del prelievo in |
| 2012-241.txt | 10472 | 10472 | del presidente della repubblica . il primo gruppo di disposizioni attribuisce allo stato , con norma speciale , le entrate | derivanti | dalle « imposte di produzione » , tra le quali vanno annoverate , secondo la terminologia all epoca utilizzata dal |
| 2012-241.txt | 10557 | 10557 | disposizioni , unitamente alla tabella b ) , riserva espressamente allo stato , sempre con norma speciale , le entrate | derivanti | dal monopolio dei tabacchi e , in particolare , tutti i proventi di tale monopolio , tra cui 1 « |
| 2012-241.txt | 10984 | 10984 | materia finanziaria , secondo cui « le entrate spettanti alla regione comprendono anche quelle accessorie [ . . . ] | derivanti | dall applicazione di sanzioni pecuniarie amministrative [ . . . ] » . 7.3.2.2 . nel caso in cui , |
| 2012-241.txt | 11201 | 11201 | n . 47 del 1968 e n . 49 del 1972 , che hanno ritenuto ” nuova ” l entrata | derivante | da un addizionale ) ; b ) può considerarsi ” nuova ” « anche la maggiore entrata » complessiva « |
| 2012-241.txt | 11222 | 11222 | da un addizionale ) ; b ) può considerarsi ” nuova ” « anche la maggiore entrata » complessiva « | derivante | da disposizioni legislative che introducono nuovi tributi o aumentano le aliquote di tributi preesistenti e contestualmente dispongono la soppressione di |
| 2012-241.txt | 11401 | 11401 | non si verifica alcuna ” novità del provento ” . analoghe osservazioni valgono con riguardo alle « maggiori entrate » | derivanti | dagli ulteriori controlli sui contribuenti , previste dal citato comma 5 ter . infatti , l attività di ulteriore accertamento |
| 2012-241.txt | 11541 | 11541 | o continuative dello stato specificate ” » nella legge stessa ( sentenza n . 135 del 2012 ) . ne | deriva | che la destinazione del gettito di tali entrate « alle esigenze prioritarie di raggiungimento degli obiettivi di finanza pubblica concordati |
| 2012-241.txt | 11661 | 11661 | rende la devoluzione all erario del gettito non conforme allo statuto ed alle relative norme di attuazione . da ciò | deriverebbe | , ove operasse anche in tale caso la clausola di salvaguardia di cui all art . 19 bis , l |
| 2012-241.txt | 13268 | 13268 | efficacia sin dall inizio , se non sono convertiti in legge [ . . . ] » ) . ne | deriva | che l impugnazione , in parte qua , del comma 1 dell art . 2 del decreto legge n . |
| 2012-241.txt | 13652 | 13652 | . 2 del decreto legge n . 138 del 2011 prevede una destinazione solo generica di tale gettito . ne | deriva | che la devoluzione all erario di tali entrate víola la normativa di rango statutario , con la conseguenza che , |
| 2012-241.txt | 13745 | 13745 | 7.4 . la ricorrente regione impugna , infine , la normativa che riserva allo stato le « maggiori entrate » | derivanti | dall attività di contrasto all evasione fiscale , ai sensi del comma 36 , terzo periodo , dell art . |
| 2012-241.txt | 13791 | 13791 | . 138 del 2011 . come nell ipotesi esaminata al punto 7.3.2 . , le entrate tributarie in esame ( | derivanti | dal contrasto all evasione fiscale ) fanno riferimento ad altre entrate tributarie . la tipologia di tali maggiori entrate è |
| 2012-241.txt | 15475 | 15475 | stato l intero gettito del prelievo , si pone in contrasto con l evocato parametro statutario . da tale contrasto | deriva | l operatività della clausola di salvaguardia di cui al piú volte citato art . 19 bis del decreto legge n |
| 2012-241.txt | 15697 | 15697 | . la ricorrente deduce che tali commi , nel riservare allo stato per il periodo di cinque anni il gettito | derivante | da tale maggiorazione dell aliquota , violano , in particolare , l art . 8 , primo comma , lettera |
| 2012-241.txt | 15776 | 15776 | dall istat » . appare evidente che la mancata attribuzione alla regione autonoma sardegna dei nove decimi del maggior gettito | derivante | dall aumento dell aliquota base dell iva generata sul territorio regionale si pone in contrasto con l invocata previsione statutaria |
| 2012-241.txt | 15938 | 15938 | primo periodo ) ed « attraverso separata contabilizzazione » ( comma 36 , secondo periodo ) , le maggiori entrate | derivanti | dall adozione , da parte del « ministero dell economia e delle finanze amministrazione autonoma dei monopoli di stato » |
| 2012-241.txt | 16132 | 16132 | dalle precedenti lettere da a ad l del primo comma dello stesso art . 8 , in relazione alle entrate | derivanti | dall irpef , dall irpeg , dalle imposte di bollo , registro , ipotecarie , sul consumo dell energia elettrica |
| 2012-241.txt | 16251 | 16251 | attribuzione alla regione autonoma sardegna della quota fissa statutariamente prevista ( nella specie , i sette decimi del maggior provento | derivante | dalle suddette misure relative ai giochi pubblici ) si pone in contrasto con lo statuto , non risultando disposte integrali |
| 2012-241.txt | 16323 | 16323 | dell art . 8 dello statuto speciale sardo ) sia del prelievo erariale unico ( preu ) sia dei proventi | derivanti | dai giochi pubblici , è evidente che l impugnata normativa , sottraendo alla regione autonoma sardegna la quota ad essa |
| 2012-241.txt | 16458 | 16458 | erario , « per un periodo di cinque anni » ed « attraverso separata contabilizzazione » , le maggiori entrate | derivanti | dall applicazione dei commi 5 bis e 5 ter dello stesso art . 2 . questi ultimi due commi ( |
| 2012-241.txt | 16700 | 16700 | come si è già visto in precedenza , le maggiori entrate in esame hanno entrambe natura tributaria : quelle che | derivano | dal comma 5 bis , perché sono relative alle somme dovute dai contribuenti sulla base dei condoni e delle sanatorie |
| 2012-241.txt | 16732 | 16732 | dai contribuenti sulla base dei condoni e delle sanatorie tributari introdotti dalla legge n . 289 del 2002 ; quelle | derivanti | dal comma 5 ter , perché sono accessorie alle prime per effetto dell applicazione di sanzioni amministrative pecuniarie tributarie previste |
| 2012-241.txt | 16973 | 16973 | visto ai punti 6.4 . e 7.2 . ) riserva all erario , per un quinquennio , le maggiori entrate | derivanti | dalla fissazione nella misura unica del 20 per cento delle ritenute e delle imposte sostitutive sui redditi di capitale di |
| 2012-241.txt | 17146 | 17146 | tale denunciata normativa si pone in contrasto con lo statuto speciale , perché : 1 ) le complessive maggiori entrate | derivanti | dall applicazione dei commi impugnati costituiscono « entrate erariali » , ai sensi dell evocata lettera m ) del primo |
| 2012-241.txt | 17249 | 17249 | 8.7 . con la settima ed ultima questione , la regione autonoma sardegna impugna , con riferimento alle maggiori entrate | derivanti | dall « attività di contrasto all evasione » , il comma 36 dell art . 2 del decreto legge n |
| 2012-241.txt | 17290 | 17290 | . 138 del 2011 , il quale destina al fondo per la riduzione strutturale della pressione fiscale le maggiori entrate | derivanti | da tale attività , « al netto di quelle necessarie al mantenimento del pareggio di bilancio ed alla riduzione del |
| 2012-241.txt | 17405 | 17405 | , deve osservarsi che la normativa impugnata non è conforme allo statuto speciale . infatti , le complessive maggiori entrate | derivanti | dall attività di contrasto dell evasione fiscale costituiscono « entrate tributarie » che l evocato art . 8 dello statuto |
| 2012-258.txt | 1134 | 1134 | nel giorno successivo a quello in cui l avviso del deposito è affisso nell albo del comune » . ne | deriva | che l oggetto della sollevata questione è costituito esclusivamente dal terzo comma di detto art . 26 , il quale |
| 2012-258.txt | 2096 | 2096 | deposito della cartella nella casa comunale o , comunque , decorsi dieci giorni dalla spedizione di detta lettera . ne | deriva | l impossibilità di una interpretazione adeguatrice che consenta di applicare integralmente alla fattispecie di causa il medesimo art . 140 |
| 2012-258.txt | 2838 | 2838 | del predetto articolo , perché l affissione alla porta del destinatario non risulta essere stata effettuata e perché al vizio | derivante | da tale omissione non sarebbe applicabile proprio per il riferito difetto di prova della ricezione della lettera raccomandata la sanatoria |
| 2012-258.txt | 2863 | 2863 | sarebbe applicabile proprio per il riferito difetto di prova della ricezione della lettera raccomandata la sanatoria per raggiungimento dello scopo | derivante | , secondo la consolidata giurisprudenza di legittimità , dalla ricezione della lettera informativa del deposito nella casa comunale ( ex |
| 2012-258.txt | 3176 | 3176 | successivo 25 settembre , prima della scadenza del termine di 40 giorni decorrente dalla notificazione della cartella stessa . ne | deriverebbe | , anche per questo aspetto , la rilevanza della questione proposta dal rimettente , intesa a rendere applicabile l art |
| 2012-258.txt | 3376 | 3376 | cod . proc . civ . , e , quindi , di pervenire in via interpretativa allo stesso risultato che | deriverebbe | dalla richiesta dichiarazione di illegittimità costituzionale . l eccezione non è fondata , perché la normativa denunciata non consente come |
| 2012-258.txt | 4464 | 4464 | all albo comunale , ma solo l affissione alla porta del destinatario ed il deposito nella casa comunale . ne | deriva | l impraticabilità dell interpretazione prospettata dall agente della riscossione , in quanto essa appare basata su una lettura palesemente contrastante |
| 2012-265.txt | 57 | 57 | la formazione del bilancio annuale e pluriennale dello stato legge di stabilità 2012 ) , secondo cui il maggior gettito | derivante | dalle nuove disposizioni sul contributo unificato per l iscrizione a ruolo dei processi ( art . 28 , commi 1 |
| 2012-265.txt | 215 | 215 | materia finanziaria ) , in quanto la disposizione impugnata non individua particolari finalità a cui sarebbe destinato il maggior gettito | derivante | all erario , così da poter rendere operante la deroga prevista dalle norme di attuazione sopra richiamate , senza far |
| 2012-265.txt | 465 | 465 | , n . 111 ) , che aveva già previsto la destinazione all erario di un primo aumento del gettito | derivante | dal contributo unificato di iscrizione a ruolo dei processi . le medesime ragioni che hanno indotto questa corte a una |
| 2012-265.txt | 522 | 522 | odierna impugnazione , che riguarda la destinazione erariale di un ulteriore incremento del gettito del medesimo contributo unificato , quello | derivante | dall aumento della metà del contributo già previsto per i giudizi di impugnazione e dal suo raddoppio per i processi |
| 2012-265.txt | 676 | 676 | dello statuto della regione siciliana in materia finanziaria , deve intendersi non un tributo nuovo , ma solo un entrata | derivante | da un atto impositivo nuovo , in mancanza del quale l entrata non si sarebbe verificata , a nulla rilevando |
| 2012-265.txt | 781 | 781 | del d.p.r . n . 1074 del 1965 , in quanto la disposizione impugnata precisa la destinazione del maggior gettito | derivante | dall incremento del contributo unificato , specificando che le nuove entrate saranno volte ad « assicurare il funzionamento degli uffici |
| 2012-265.txt | 1021 | 1021 | da effettuare e di rappresentare il proprio punto di vista ) , solamente se la determinazione in concreto del gettito | derivante | dalle nuove norme sia complessa » ( sentenze n . 152 del 2011 , n . 288 del 2001 , |
| 2012-265.txt | 1104 | 1104 | . . ] , la quota del gettito conseguito in sicilia corrispondente ai precedenti importi del contributo unificato da quella | derivante | dall incremento di tali importi » , in quanto « la determinazione di tale ammontare nei singoli casi concreti dipende |
| 2012-265.txt | 1158 | 1158 | ) . anche nella specie l ammontare dell aumento del gettito dipende da elementi di facile individuazione , in quanto | derivanti | da una semplice operazione aritmetica ( quali l aumento della metà per i giudizi di impugnazione e il raddoppio per |
| 2012-288.txt | 806 | 806 | istituito dalle regioni con proprie leggi in relazione ai presupposti non già assoggettati ad imposizione erariale e di tributo proprio | derivato | della regione , che , ai sensi della medesima disposizione , ricomprende quei tributi istituiti e regolati da leggi statali |
| 2012-288.txt | 889 | 889 | che la regione , con riferimento alla tassa automobilistica che , in tale contesto , si qualifica come tributo proprio | derivato | : a ) non può modificarne il presupposto ed i soggetti d imposta ( attivi e passivi ) ; b |
| 2012-288.txt | 1137 | 1137 | legislazione vigente alla data di entrata in vigore del decreto stesso , aggiungendo che i predetti tributi costituiscono tributi propri | derivati | . la diversificazione operata tra i citati commi 2 e 3 induce alla conclusione che la tassa in questione non |
| 2012-288.txt | 1221 | 1221 | solo la volontà del legislatore di riservare ad essa un regime diverso rispetto a quello stabilito per gli altri tributi | derivati | , attribuendone la disciplina alle regioni , senza che questo comporti una modifica radicale di quel tributo , come anche |
| 2012-30.txt | 408 | 408 | concessione dei crediti di imposta alle imprese una pratica distorsiva del mercato , essa , per non violare i vincoli | derivanti | dalla appartenenza alla unione europea , doveva essere preventivamente autorizzata dalla competente commissione comunitaria . peraltro , aggiunge il ricorrente |
| 2012-30.txt | 1515 | 1515 | , quindi , « deve ritenersi che detta agevolazione si riferisce a tributi erariali , compresi i tributi regionali cosiddetti | derivati | , cioè [ . . . ] istituiti e disciplinati con legge statale , il cui gettito sia attribuito alle |
| 2012-30.txt | 1590 | 1590 | erariali costituisce un integrazione della disciplina dei medesimi tributi erariali » ( sentenza n . 123 del 2010 ) , | deriva | l affermazione della illegittimità costituzionale della disposizione in scrutinio per violazione dell art . 117 , secondo comma , lettera |
| 2012-30.txt | 3697 | 3697 | già precisato che anche le regioni a statuto speciale , quale è la sardegna , sono soggette ai vincoli legislativi | derivanti | dal rispetto dei principi di coordinamento della finanza pubblica ( sentenze n . 229 del 2011 , n . 120 |
| 2012-30.txt | 5233 | 5233 | posizione con quella di chi per la qualifica in questione abbia superato la diversa , ben più rigorosa , selezione | derivante | dallo svolgimento di un concorso pubblico . 6.3.1 . né , infine , varrebbe ad escludere la violazione dell art |
| 2012-32.txt | 3818 | 3818 | . 1370 / 2007 non sarebbe sufficiente ad uniformare l impugnato art . 63 ai princìpi di aggiudicazione competitiva di | derivazione | europea ivi contenuti , contemplanti ( per quanto qui rileva ) l eccezionale derogabilità nella forma , tra le altre |
| 2012-32.txt | 3883 | 3883 | . con la conseguenza che permarrebbero l inosservanza degli obblighi comunitari in materia di affidamento della gestione dei servizi pubblici | derivanti | dagli artt . 56 e seguenti del tce , siccome attuati dal d.lgs . n . 163 del 2006 , |
| 2012-32.txt | 4938 | 4938 | la stessa difesa dello stato ha riconosciuto il venir meno delle ragioni dell impugnazione . 4 . 1 . ne | deriva | che , per effetto del ius superveniens , dev essere dichiarata la cessazione della materia del contendere in parte qua |
| 2012-32.txt | 6656 | 6656 | , sia nella versione originaria ( che poneva tali oneri a carico del bilancio regionale ) , sia in quella | derivante | dalla ridetta modifica ( che attinge alle risorse del fondo speciale per il finanziamento delle spese impreviste ) . sussiste |
| 2012-32.txt | 6812 | 6812 | n . 1 del 2011 è fondata . 9.1 . le entrate tributarie delle regioni ordinarie , come noto , | derivano | essenzialmente da addizionali a tributi statali , da quote di partecipazione al gettito di tributi statali e dall intero gettito |
| 2012-32.txt | 6918 | 6918 | . la disposizione regionale in esame , dunque , non può che essere riferita ai tributi regionali c.d . « | derivati | » , vale a dire istituiti e disciplinati con legge statale , il cui gettito sia attribuito alle regioni ( |
| 2012-50.txt | 560 | 560 | del 2009 ) . la legislazione statale , infatti , dapprima ha disposto che , « per i tributi propri | derivati | , istituiti e regolati da leggi statali , il cui gettito è attribuito alle regioni » come l irap « |
| 2012-64.txt | 229 | 229 | ubicati nel loro territorio e con le modalità di cui al presente articolo , il gettito o quote del gettito | derivante | dai seguenti tributi : a ) imposta di registro ed imposta di bollo sugli atti indicati all articolo 1 della |
| 2012-64.txt | 1089 | 1089 | ai comuni siciliani ( « sono attribuiti ai comuni » ) , e non alla regione siciliana , il gettito | derivante | da alcuni tributi specificamente elencati dal decreto stesso ( commi da 1 a 4 dell art . 2 ) e |
| 2012-64.txt | 2086 | 2086 | dell art . 2 dello stesso decreto , comporta la devoluzione ai comuni siciliani di un gettito tributario che , | derivando | da tributi riscossi nel territorio regionale , spetta , invece , alla regione . la questione non è fondata , |
| 2012-64.txt | 2432 | 2432 | autonome al « conseguimento degli obiettivi di perequazione e di solidarietà ed all esercizio dei diritti e doveri da essi | derivanti | , nonché al patto di stabilità interno ed all assolvimento degli obblighi posti dall ordinamento comunitario » , deve avvenire |
| 2012-99.txt | 3604 | 3604 | società in house , e permette agli enti che li impiegano di continuare ad utilizzarli , accollando l onere finanziario | derivante | dalla loro stabilizzazione all amministrazione regionale . in sostanza , la disciplina regionale impugnata costruisce un progetto attraverso il quale |
| 2013-08.txt | 4007 | 4007 | con l agenzia delle entrate , le modalità gestionali e operative dei tributi regionali , nonché di ripartizione degli introiti | derivanti | dall attività di recupero dell evasione » , nel rispetto della autonomia organizzativa delle stesse e nella scelta delle forme |
| 2013-08.txt | 4337 | 4337 | decreto legge per motivi attinenti alla pretesa violazione del medesimo art . 77 , ove adducano che da tale violazione | derivi | una compressione delle loro competenze costituzionali ( ex plurimis , sentenza n . 6 del 2004 ) . tale circostanza |
| 2013-116.txt | 1069 | 1069 | modificazioni , dalla legge 30 luglio 2010 , n . 122 , con conseguente « irragionevole ed arbitrario disallineamento normativo | derivante | dall asimmetricità nel meccanismo impositivo del contributo di solidarietà » . 3 . tutte le ordinanze hanno ad oggetto la |
| 2013-116.txt | 2899 | 2899 | od imprenditori , quanto piuttosto a quella fra cittadini . va infatti , al riguardo , precisato che i redditi | derivanti | dai trattamenti pensionistici non hanno , per questa loro origine , una natura diversa e minoris generis rispetto agli altri |
| 2013-121.txt | 562 | 562 | via cautelare , la sospensione dell esecuzione della norma impugnata in considerazione del pregiudizio finanziario grave ed irreparabile che le | deriverebbe | dall applicazione di detta norma . 2 . nessuno di tali tre motivi di impugnazione può essere accolto e , |
| 2013-121.txt | 736 | 736 | si riferisce soltanto alla riduzione che l applicazione di tale comma apporterebbe al gettito sia dei tributi regionali cosiddetti « | derivati | » ( cioè istituiti e disciplinati dalla legge statale ed il cui gettito è attribuito alle regioni ) , sia |
| 2013-121.txt | 896 | 896 | in materia di federalismo fiscale , in attuazione dell art . 119 della costituzione ) solo dei « tributi propri | derivati | istituiti e regolati da leggi statali , il cui gettito è attribuito alle regioni » ( lettera b , numero |
| 2013-121.txt | 1016 | 1016 | presupposto interpretativo da cui muove la ricorrente , secondo il quale la disciplina dei crediti relativi a « tributi regionali | derivati | » è ascrivibile alla materia , di competenza legislativa concorrente , « coordinamento del sistema tributario » di cui al |
| 2013-121.txt | 1060 | 1060 | art . 117 cost . in base alla costante giurisprudenza di questa corte , infatti , i suddetti tributi regionali | derivati | e le indicate addizionali , in quanto istituiti e regolati dalla legge statale , rientrano nella materia « ordinamento tributario |
| 2013-121.txt | 1141 | 1141 | anche se il punto non rientra strettamente nel thema decidendum ) che osservazioni analoghe valgono per i tributi locali « | derivati | » , istituiti e regolati dalla legge statale ed il cui gettito è attribuito agli enti locali . la disciplina |
| 2013-121.txt | 1166 | 1166 | regolati dalla legge statale ed il cui gettito è attribuito agli enti locali . la disciplina dei suddetti tributi « | derivati | » analogamente a quella delle addizionali regionali , istituite con leggi statali , sulle basi imponibili di tributi erariali è |
| 2013-121.txt | 1739 | 1739 | « degli altri enti » . poiché oggetto del presente giudizio di costituzionalità è una norma relativa ai tributi « | derivati | » e , quindi , a tributi indubbiamente « dello stato » ( cioè istituiti e regolati dallo stato ) |
| 2013-121.txt | 2193 | 2193 | censura , cioè del fatto che l applicazione della norma impugnata determinerebbe una diminuzione del gettito dei tributi regionali « | derivati | » ( e delle addizionali regionali su tributi erariali ) , in misura tale da compromettere lo svolgimento delle sue |
| 2013-144.txt | 938 | 938 | favore delle regioni o delle province autonome di cui al periodo precedente sono ridotti in misura pari al maggior gettito | derivante | ad esse dal presente comma » . detta disposizione si riferisce in modo indifferenziato ( così come il successivo comma |
| 2013-144.txt | 1185 | 1185 | regioni e le province autonome di trento e di bolzano , sono effettuate le regolazioni finanziarie delle maggiori entrate nette | derivanti | dall attuazione delle norme del comma 321 e sono definiti i criteri e le modalità per la corrispondente riduzione dei |
| 2013-153.txt | 264 | 264 | previsto dall art . 5 ; l art . 6 reca una norma finanziaria diretta a regolare le minori entrate | derivanti | dall applicazione dell art . 4 ; l art . 7 detta una clausola valutativa sulle modalità di attuazione della |
| 2013-153.txt | 348 | 348 | comma , lettera e ) , cost . , perché , introducendo un credito d imposta irap ( tributo proprio | derivato | , istituito e regolato da leggi statali , il cui gettito è attribuito alle regioni ) , avrebbero posto in |
| 2013-170.txt | 229 | 229 | fallimentari , prevedano anche l applicazione retroattiva della stessa ; ciò consentirebbe la ricollocazione in sede privilegiata dei crediti erariali | derivanti | da sanzioni relative ad imposte dirette , già ammessi al chirografo nello stato passivo esecutivo divenuto definitivo , in violazione |
| 2013-170.txt | 820 | 820 | dell art . 2752 , primo comma , cod . civ . , che estende il privilegio ai crediti erariali | derivanti | dall ires ( imposta sui redditi delle società ) e da sanzioni tributarie relative a determinate imposte dirette . in |
| 2013-170.txt | 2252 | 2252 | 99 della stessa legge fallimentare , decorrente dalla data del riconoscimento ” tardivo ” della nuova posizione del credito erariale | derivante | da sanzioni tributarie , consentito dalle disposizioni impugnate . il citato art . 23 , comma 40 , dunque , |
| 2013-170.txt | 3559 | 3559 | principio non è vietato al potere legislativo di stabilire in materia civile una regolamentazione innovativa a portata retroattiva dei diritti | derivanti | da leggi in vigore , ma il principio della preminenza del diritto e la nozione di processo equo sanciti dall |
| 2013-18.txt | 883 | 883 | difesa regionale , secondo la quale il ricorrente avrebbe dovuto indicare la normativa statale violata . l illegittimità costituzionale non | deriva | , infatti , dalla violazione di una norma interposta , ma dal puro e semplice sconfinamento della legge regionale in |
| 2013-18.txt | 2015 | 2015 | unità di personale , di cui due possono essere esterni alla pubblica amministrazione . l illegittimità di tale norma regionale | deriva | dall aver disposto un aumento dell organico del personale del consiglio regionale , prevedendo ulteriori tre unità di personale e |
| 2013-18.txt | 4076 | 4076 | servizi nell ambito sanitario regionale , e prevedendo l assunzione di tre dirigenti , ometterebbero di quantificare gli inevitabili oneri | derivanti | dall istituzione delle nuove sezioni tecniche ( e , in particolare , dal costo del personale necessario al funzionamento delle |
| 2013-18.txt | 4161 | 4161 | sopravvenute carenze dell organico stesso . nessuna indicazione contiene la norma impugnata sui mezzi per far fronte alle maggiori spese | derivanti | da tale incremento . la previsione dell assenza di oneri aggiuntivi a carico del bilancio regionale , contenuta nel comma |
| 2013-18.txt | 4237 | 4237 | testo della disposizione né la difesa regionale forniscono alcuna spiegazione del modo in cui si potranno affrontare le inevitabili spese | derivanti | da un aumento di organico , senza incidere sul bilancio . questa corte ha già chiarito che la copertura di |
| 2013-18.txt | 4563 | 4563 | c ) l art . 81 , quarto comma , cost . , perché ometterebbe di quantificare gli inevitabili oneri | derivanti | dalla sua applicazione , e di individuare i relativi mezzi di copertura finanziaria . 11.2 . la norma censurata , |
| 2013-18.txt | 4669 | 4669 | effetto di ostacolare l attuazione del piano di rientro e , quindi , l esecuzione del mandato commissariale . ne | deriva | , perciò , la violazione dell art . 120 , secondo comma , cost . » ( sentenza n . |
| 2013-26.txt | 824 | 824 | previdenza complementare ed integrativa per i soli dipendenti regionali ; per questo la stessa non eccederebbe l ambito d attribuzione | derivante | sia dall art . 3 , primo comma , lettera a ) , dello statuto che dall art . 117 |
| 2013-26.txt | 896 | 896 | ( art . 3 , primo comma , lettera a , dello statuto ) , alla quale afferirebbero i vantaggi | derivanti | dall offerta dei servizi di previdenza complementare contenuta nella legge regionale n . 27 del 2011 . in secondo luogo |
| 2013-304.txt | 1894 | 1894 | ammessa una disomogeneità delle retribuzioni anche a parità di qualifica e di anzianità nelle ipotesi di conservazione di elementi retributivi | derivanti | da posizioni personali di stato , ovvero spettanti per effetto di incarichi o funzioni non aventi carattere di generalità , |
| 2013-304.txt | 1916 | 1916 | posizioni personali di stato , ovvero spettanti per effetto di incarichi o funzioni non aventi carattere di generalità , ovvero | derivanti | dal mantenimento di più favorevoli trattamenti economici comunque conseguiti in settori diversi dell amministrazione . sulla base di queste motivazioni |
| 2013-304.txt | 2982 | 2982 | non deve integrare una modifica di un rapporto sinallagmatico ; le risorse , connesse ad un presupposto economicamente rilevante e | derivanti | dalla suddetta decurtazione , debbono essere destinate a sovvenire pubbliche spese . un tributo consiste in un « prelievo coattivo |
| 2013-310.txt | 3170 | 3170 | a carico del soggetto passivo ; la decurtazione non deve comportare una modifica di un rapporto sinallagmatico ; le risorse | derivanti | , che devono essere connesse ad un presupposto economicamente rilevante , vanno destinate a « sovvenire » le pubbliche spese |
| 2013-310.txt | 4274 | 4274 | ratio legis dell art . 9 , comma 17 , nella necessità di evitare che il risparmio della spesa pubblica | derivante | dal temporaneo divieto di contrattazione possa essere vanificato da una successiva procedura contrattuale o negoziale che abbia ad oggetto il |
| 2013-42.txt | 228 | 228 | testo modificato dalla legge di conversione n . 27 del 2012 , prevede la destinazione all erario del maggior gettito | derivante | dall aumento del contributo unificato stabilito dal comma 3 del medesimo articolo . 1.1 . secondo la regione , la |
| 2013-42.txt | 478 | 478 | altri futuri esercizi . inoltre , la norma impugnata , nella parte in cui riserva allo stato il maggior gettito | derivante | dai nuovi importi fissati per il contributo unificato nel processo dinanzi alle sezioni specializzate in materia d impresa , non |
| 2013-42.txt | 521 | 521 | partecipazione della regione siciliana al procedimento di ripartizione tra stato e regione dei relativi proventi riscossi in sicilia . ne | deriverebbe | la violazione del principio di leale cooperazione , in quanto l attuazione delle clausole di riserva all erario di nuove |
| 2013-42.txt | 841 | 841 | è stato aggiunto il comma 11 bis all art . 37 ed è stata precisata la ripartizione dei maggiori proventi | derivanti | dai ricorsi proposti davanti ai tribunali amministrativi regionali ed al consiglio di stato . l art . 37 , commi |
| 2013-42.txt | 882 | 882 | da 10 a 14 , in vigore dal 29 aprile 2012 , stabiliva tra l altro che il maggior gettito | derivante | dall applicazione delle disposizioni di cui ai commi 6 , 7 , 8 e 9 , ad eccezione del maggior |
| 2013-42.txt | 904 | 904 | applicazione delle disposizioni di cui ai commi 6 , 7 , 8 e 9 , ad eccezione del maggior gettito | derivante | dal contributo unificato nel processo tributario , fosse versato all entrata del bilancio dello stato per essere riassegnato ad apposito |
| 2013-42.txt | 1129 | 1129 | ) , nel testo modificato dalla citata legge di stabilità per il 2013 , dispone invece che il maggior gettito | derivante | dall applicazione delle disposizioni di cui ai commi 6 , lettere da b ) a r ) , 7 , |
| 2013-42.txt | 1159 | 1159 | , lettere da b ) a r ) , 7 , 8 e 9 , ad eccezione del maggior gettito | derivante | dal contributo unificato nel processo tributario , sia versato all entrata del bilancio dello stato per essere riassegnato al pertinente |
| 2013-42.txt | 1205 | 1205 | del ministero della giustizia per la realizzazione di interventi urgenti in materia di giustizia civile , mentre il maggior gettito | derivante | dall applicazione delle disposizioni di cui al comma 6 , lettera s ) , sia versato all entrata del bilancio |
| 2013-42.txt | 1644 | 1644 | , i criteri ed i tempi del riparto , nonché il procedimento di ” ri assegnazione ” dei maggiori proventi | derivanti | dal contributo unificato . tali proventi , a parte le somme riservate per gli anni 2012 e 2013 nei limiti |
| 2013-42.txt | 1671 | 1671 | , a parte le somme riservate per gli anni 2012 e 2013 nei limiti di euro 600.000 ai maggiori oneri | derivanti | dalla istituzione delle sezioni specializzate dei tribunali in materia di impresa , a partire dall esercizio 2013 non saranno più |
| 2013-42.txt | 2434 | 2434 | dell art . 2 del d.p.r . n . 1074 del 1965 ) si deve intendere anche la maggiore entrata | derivante | da disposizioni legislative che aumentano le aliquote di tributi preesistenti ( ex plurimis , sentenza n . 348 del 2000 |
| 2013-42.txt | 2874 | 2874 | comma 10 , del d.l . n . 98 del 2011 , il quale riservava allo stato il maggior gettito | derivante | dall incremento dell importo del contributo unificato dovuto nelle cause civili e amministrative , la corte costituzionale ha già affermato |
| 2013-42.txt | 2973 | 2973 | da effettuare e di rappresentare il proprio punto di vista ) , solamente se la determinazione in concreto del gettito | derivante | dalle nuove norme sia complessa ( sentenze n . 152 del 2011 , n . 288 del 2001 , n |
| 2013-95.txt | 471 | 471 | art . l , comma 834 , legge n . 296 del 2006 ) ha contestualmente legato ai maggiori proventi | derivanti | dalle nuove compartecipazioni l imputazione al bilancio regionale della spesa sanitaria , delle spese relative al trasporto pubblico locale e |
| 2013-95.txt | 1099 | 1099 | stato di negare alla regione le entrate dovute . la valenza lesiva della nota , in assenza di indizi significativi | derivanti | dal tenore testuale dell atto , sarebbe desumibile , secondo la regione , dal contesto e dai comportamenti complessivi dello |
| 2013-97.txt | 217 | 217 | , il comma 2 dell art . 4 estende a tutto il territorio nazionale la modifica , in tributo proprio | derivato | delle province , dell imposta sulle assicurazioni contro la responsabilità civile derivante dalla circolazione dei veicoli a motore . parimenti |
| 2013-97.txt | 229 | 229 | territorio nazionale la modifica , in tributo proprio derivato delle province , dell imposta sulle assicurazioni contro la responsabilità civile | derivante | dalla circolazione dei veicoli a motore . parimenti risulta estesa la possibilità di variare l aliquota dell imposta predetta , |
| 2013-97.txt | 370 | 370 | autonomie speciali a quelli delle regioni ordinarie . contemporaneamente , il medesimo comma 10 dispone che il minor gettito , | derivante | dall abrogazione della suddetta addizionale , pari a complessivi 180 milioni di euro per l anno 2012 e 239 milioni |
| 2013-97.txt | 527 | 527 | presidente del consiglio dei ministri , ritiene che l attribuzione del gettito dell imposta sulle assicurazioni contro la responsabilità civile | derivante | dalla circolazione dei veicoli a motore alle province ubicate nelle regioni a statuto speciale sia stata già disposta dall art |
| 2013-97.txt | 654 | 654 | applicazione del comma 1 dell art . 17 del medesimo decreto , secondo cui la suddetta imposta costituisce tributo proprio | derivato | delle province . pertanto , la lamentata lesione delle competenze della regione siciliana si sarebbe verificata , secondo il presidente |
| 2013-97.txt | 770 | 770 | , risulta che la contestata applicazione alle regioni a statuto speciale e alle province autonome della trasformazione in tributo proprio | derivato | provinciale dell imposta sulle assicurazioni contro la responsabilità civile derivante dalla circolazione dei veicoli a motore è riconducibile proprio all |
| 2013-97.txt | 780 | 780 | speciale e alle province autonome della trasformazione in tributo proprio derivato provinciale dell imposta sulle assicurazioni contro la responsabilità civile | derivante | dalla circolazione dei veicoli a motore è riconducibile proprio all art . 4 , comma 2 , del decreto legge |
| 2013-97.txt | 1131 | 1131 | statuto ordinario , che , a decorrere dal 2012 , l imposta in questione assumesse la natura di tributo proprio | derivato | provinciale . infatti , le disposizioni contenute nel capo ii del citato decreto legislativo , tra cui è ricompreso anche |
| 2013-97.txt | 1253 | 1253 | . 17 incluso il comma 1 , che trasformava l indicata imposta sulle assicurazioni da responsabilità civile in tributo proprio | derivato | provinciale dovessero essere stabilite in conformità con i relativi statuti di autonomia e con le procedure previste dall art . |
| 2013-97.txt | 1742 | 1742 | è fondata . 3.1 . istituita e disciplinata dal legislatore statale , l imposta sulle assicurazioni contro la responsabilità civile | derivante | dalla circolazione dei veicoli a motore è un tributo erariale ( ex multis , ordinanza n . 250 del 2007 |
| 2013-97.txt | 1874 | 1874 | . 17 del decreto legislativo n . 68 del 2011 , che l ha definita espressamente come « tributo proprio | derivato | » delle province , né dall art . 4 , comma 2 , del decreto legge n . 16 del |
| 2013-97.txt | 1953 | 1953 | a statuto speciale . infatti , questa corte ha affermato , in numerose occasioni , che i « tributi propri | derivati | » , che sono istituiti e regolati dalla legge dello stato , ma il cui gettito è destinato a un |
| 2013-97.txt | 2032 | 2032 | 2004 , n . 296 del 2003 ) . di conseguenza , l imposta sulle assicurazioni contro la responsabilità civile | derivante | da circolazione dei veicoli a motore , pur dopo la sua riqualificazione come « tributo proprio derivato » provinciale , |
| 2013-97.txt | 2049 | 2049 | la responsabilità civile derivante da circolazione dei veicoli a motore , pur dopo la sua riqualificazione come « tributo proprio | derivato | » provinciale , sèguita a ricadere nell ambito di applicazione dell art . 36 dello statuto di autonomia speciale e |
| 2013-97.txt | 2185 | 2185 | con propria normativa e nell ambito della propria autonomia a dare attuazione alla legislazione statale , eventualmente devolvendo le somme | derivanti | da tali entrate alle province , come già era stato disposto con la legge regionale n . 2 del 2002 |
| 2013-97.txt | 2891 | 2891 | , cioè di una cifra corrispondente a quella da trasferire ai comuni e alle province a compensazione delle minori entrate | derivanti | dalla soppressione dell addizionale alle accise sull energia elettrica . in breve , considerata nel suo insieme , l intera |
| 2013-97.txt | 2989 | 2989 | ) , del d.p.r . n . 1074 del 1965 attribuiscono allo stato , con norma speciale , le entrate | derivanti | dalle « imposte di produzione » , tra le quali vanno annoverate anche le accise . del resto , l |
| 2013-97.txt | 3465 | 3465 | da ultimo , sentenza n . 241 del 2012 ) . nel caso di specie , poiché al minor gettito | derivante | dalla novella legislativa si accompagna una corrispettiva riduzione del concorso delle regioni a statuto speciale e delle province autonome agli |
| 2014-06.txt | 1386 | 1386 | di superare le difficoltà di determinazione del valore venale dei singoli immobili e di deflazionare il rilevante contenzioso che ne | derivava | . secondo l orientamento della giurisprudenza di legittimità ( ex plurimis cass . n . 24566 del 2005 , n |
| 2014-07.txt | 288 | 288 | , quindi , estendere il prelievo alla parte relativa ai contributi versati dai soggetti regolati , anche se tale contribuzione | deriva | da scelte di finanziamento coattivo operate dalla legislazione statale . poiché a fondamento di tale tesi viene invocato un parere |
| 2014-142.txt | 1504 | 1504 | delle finanze n . 23 / e del 5 febbraio 1997 nella necessità di « attenuare gli effetti negativi che | deriverebbero | dalla rigida applicazione del criterio di cassa » in quei casi in cui la tassazione ordinaria di un reddito formatosi |
| 2014-142.txt | 3023 | 3023 | finalità sottese alla previsione dello speciale sistema della tassazione separata , vanno ricercate nella esigenza di attenuare gli effetti negativi | derivanti | dalla rigida applicazione del ” principio di cassa ” nei riguardi di redditi formatisi nel corso di periodi d imposta |
| 2014-142.txt | 3133 | 3133 | rimedio per evitare un applicazione ingiustificatamente gravosa del principio di cassa . non è invece possibile che dalla stessa possano | derivare | anche effetti sfavorevoli , non solo perché la norma è strumento ” mitigatore ” della progressività dell irpef , ma |
| 2014-142.txt | 3565 | 3565 | che , al contrario , hanno caratteristiche e presupposti normativi tra i più disparati ma piuttosto dal fatto che essi | derivano | da rapporti , prestazioni , titoli , caratterizzati dalla discrasia tra il momento della maturazione e quello della erogazione , |
| 2014-142.txt | 3622 | 3622 | loro erogazione , concentrata in un unico ( e successivo ) periodo di imposta , a fronte di una maturazione | derivante | dalla sommatoria di un certo numero di periodi precedenti , esige l applicazione del suddetto criterio , appunto al fine |
| 2014-145.txt | 359 | 359 | rideterminate , rispettivamente , in euro 2,00 ed in euro 16,00 e , al comma 5 , che agli oneri | derivanti | dall art . 7 bis si provveda con le maggiori entrate derivanti dall aumento previsto dal comma 3 . quanto |
| 2014-145.txt | 371 | 371 | , al comma 5 , che agli oneri derivanti dall art . 7 bis si provveda con le maggiori entrate | derivanti | dall aumento previsto dal comma 3 . quanto all art . 43 dello statuto ed al principio di leale collaborazione |
| 2014-145.txt | 973 | 973 | presidente del consiglio dei ministri in ordine al preteso difetto di capacità lesiva della riserva allo stato del maggior gettito | derivante | dall aumento dell imposta di bollo , dal momento che la misura delle entrate ordinariamente spettanti alla regione rimarrebbe inalterata |
| 2014-145.txt | 1052 | 1052 | spettanza del gettito dei tributi erariali riscossi nel suo territorio . pertanto , la riserva allo stato del maggior gettito | derivante | dalle norme impugnate pur non determinando un depauperamento delle risorse finanziarie disponibili per la regione ove disposta al di fuori |
| 2014-145.txt | 1580 | 1580 | dello statuto della regione siciliana in materia finanziaria , deve intendersi non un tributo nuovo , ma solo un entrata | derivante | da un atto impositivo nuovo , in mancanza del quale l entrata non si sarebbe verificata , a nulla rilevando |
| 2014-145.txt | 2238 | 2238 | nuova entrata viene espressamente finalizzata alla copertura degli oneri rappresentati dai contributi per far fronte alle esigenze dell edilizia privata | derivanti | dal sisma . 4 . 3.3 . infine , la questione di legittimità costituzionale proposta dalla regione siciliana non è |
| 2014-145.txt | 2282 | 2282 | mancata indicazione della destinazione del maggior gettito per il periodo successivo all esercizio 2019 . destinando « le maggiori entrate | derivanti | dal comma 3 » alla copertura degli oneri nascenti dall art . 7 bis che sono esattamente una spesa di |
| 2014-145.txt | 2407 | 2407 | regionale muove dunque da un presupposto ermeneutico errato , ossia che per gli anni successivi al 2019 il maggior gettito | derivante | dall aumento previsto dal censurato comma 3 continui ad essere riservato allo stato . non rinvenendosi nelle disposizioni impugnate elementi |
| 2014-154.txt | 711 | 711 | amministrazione della pubblica sicurezza ) dispongono un riconoscimento di natura economica e non una progressione di carriera , il blocco | deriva | dal secondo periodo del comma 21 del citato art . 9 , il quale prevede che , per coloro che |
| 2014-154.txt | 1921 | 1921 | del soggetto passivo ; una decurtazione che non comporti una modifica di un rapporto sinallagmatico ; una destinazione delle risorse | derivanti | , connesse ad un presupposto economicamente rilevante , a « sovvenire » le pubbliche spese . nessuno di questi elementi |
| 2014-207.txt | 125 | 125 | 1 , della legge 3 agosto 2013 , n . 90 , « ove applicabile ricomprendendo nell aumento di gettito | derivante | dalle misure previste dagli articoli 14 , 16 , 19 e 20 , da utilizzare a copertura degli oneri derivanti |
| 2014-207.txt | 145 | 145 | derivante dalle misure previste dagli articoli 14 , 16 , 19 e 20 , da utilizzare a copertura degli oneri | derivanti | allo stato per effetto delle disposizioni indicate nell alinea , anche la parte relativa a tributi riscossi in sicilia e |
| 2014-207.txt | 275 | 275 | incrementi di alcune autorizzazioni di spesa individuate dai commi 1 e 2 dello stesso art . 21 e degli oneri | derivanti | da agevolazioni fiscali introdotte dagli artt . 14 e 16 del medesimo decreto legge « mediante corrispondente utilizzo delle maggiori |
| 2014-207.txt | 301 | 301 | artt . 14 e 16 del medesimo decreto legge « mediante corrispondente utilizzo delle maggiori entrate e delle minori spese | derivanti | dalle misure previste dagli articoli 14 , 16 , 19 e 20 ; [ . . . ] » . |
| 2014-207.txt | 599 | 599 | difetterebbe il carattere di novità dell entrata tributaria . con riferimento sia ad essi che agli aumenti di gettito iva | derivanti | dai successivi artt . 19 e 20 , mancherebbe la specifica destinazione a finalità contingenti o continuative dello stato . |
| 2014-207.txt | 1324 | 1324 | di impiego indicati nel censurato comma 3 dell art . 21 rispondono ad esigenze specifiche di copertura degli « oneri | derivanti | dagli articoli 14 e 16 e dai commi l e 2 » . essi riguardano , rispettivamente , le detrazioni |
| 2014-207.txt | 1541 | 1541 | la grande giamahiria araba libica popolare socialista , fatto a bengasi il 30 agosto 2008 ) , relativa agli oneri | derivanti | dagli impegni assunti con il trattato nonché dal riconoscimento di ulteriori indennizzi a soggetti titolari di beni , diritti e |
| 2014-207.txt | 1664 | 1664 | entrata tributaria » tracciato dalla giurisprudenza di questa corte , secondo la quale può considerarsi tale anche la maggiore entrata | derivante | da disposizioni legislative che aumentano le aliquote di tributi preesistenti ( sentenze n . 97 del 2013 , n . |
| 2014-207.txt | 1809 | 1809 | fiscali introdotte dalle norme richiamate e i maggiori introiti per imposte dirette ed iva conseguenti all incremento delle attività economiche | derivante | dalla loro agevolazione . si tratta di tributi già dovuti in base alla precedente normativa fiscale , il cui gettito |
| 2014-207.txt | 1936 | 1936 | del d.p.r . n . 1074 del 1965 va inteso nel senso che deve essere assicurato alla regione il gettito | derivante | dalla « capacità fiscale » che si manifesta nel suo territorio , e cioè dai rapporti tributari che sono in |
| 2014-219.txt | 862 | 862 | a carico del soggetto passivo ; la decurtazione non deve comportare una modifica di un rapporto sinallagmatico ; le risorse | derivanti | , che devono essere connesse ad un presupposto economicamente rilevante , vanno destinate a « sovvenire » le pubbliche spese |
| 2014-225.txt | 1435 | 1435 | è fortemente armonizzata a livello comunitario in quanto « risorsa propria » dell unione europea . ciò spiega i vincoli | derivanti | per gli stati membri nell accertamento e nella riscossione dell imposta in esame . 3 . 1 . in tale |
| 2014-225.txt | 4368 | 4368 | in base al presupposto che dall inammissibilità de plano della proposta di concordato che preveda il pagamento parziale dell iva | deriverebbe | nocumento al buon andamento dell attività dell amministrazione finanziaria . infatti , la previsione legislativa della sola modalità dilatoria in |
| 2014-225.txt | 5230 | 5230 | eterogenee che riflette , come si è detto , un opzione del legislatore interno necessitata dalla peculiare disciplina dell iva | derivante | dalle regole comunitarie la non fondatezza della questione riposa , altresì , sul rilievo che la norma interna in materia |
| 2014-228.txt | 972 | 972 | della disposizione de qua , secondo cui l applicabilità della presunzione in esame ai percettori di reddito da lavoro autonomo | derivava | , già anteriormente alla modifica di cui alla legge n . 311 del 2004 , da un interpretazione conforme a |
| 2014-228.txt | 1467 | 1467 | in un sistema di contabilità semplificata di cui generalmente e legittimamente si avvale la categoria ; assetto contabile da cui | deriva | la fisiologica promiscuità delle entrate e delle spese professionali e personali . 4.2 . peraltro , l esigenza di combattere |
| 2014-236.txt | 350 | 350 | in vigore del d.l . n . 185 del 2008 ) . la lesione dell art . 3 cost . | deriverebbe | dalla violazione del principio di tutela dell affidamento del cittadino nella certezza delle situazioni giuridiche , in quanto vi sarebbe |
| 2014-236.txt | 500 | 500 | arrivo all agenzia delle entrate di atti trasmessi per via telematica . la lesione dell art . 3 cost . | deriverebbe | dalla irragionevole disparità di trattamento fra contribuenti egualmente titolari di crediti d imposta derivanti da attività già avviate alla data |
| 2014-236.txt | 514 | 514 | dell art . 3 cost . deriverebbe dalla irragionevole disparità di trattamento fra contribuenti egualmente titolari di crediti d imposta | derivanti | da attività già avviate alla data del 29 novembre 2008 . 2 . 2 . si è costituita la sama |
| 2014-236.txt | 2897 | 2897 | , sarebbe stato dunque necessario vagliare , e non solo citare , le norme sopravvenute . 10 . da tanto | deriva | la inammissibilità della questione nei termini proposti dai giudici a quibus . |
| 2014-26.txt | 134 | 134 | di rilanciare lo sviluppo economico del paese e fornire un aiuto alla crescita mediante una riduzione della imposizione sui redditi | derivanti | dal finanziamento con capitale di rischio , nonché per ridurre lo squilibrio del trattamento fiscale tra imprese che si finanziano |
| 2014-26.txt | 632 | 632 | ; c ) gli acquisti di aziende o di rami di aziende . » ; « 6 . gli incrementi | derivanti | da conferimenti in denaro rilevano a partire dalla data del versamento ; quelli derivanti dall accantonamento di utili a partire |
| 2014-26.txt | 646 | 646 | ; « 6 . gli incrementi derivanti da conferimenti in denaro rilevano a partire dalla data del versamento ; quelli | derivanti | dall accantonamento di utili a partire dall inizio dell esercizio in cui le relative riserve sono formate . i decrementi |
| 2014-26.txt | 1853 | 1853 | avrebbe dovuto contemplare a fronte di misure , quali quelle dettate dalle disposizioni denunciate , che riducono il gettito fiscale | derivante | dalle imposte dirette oggetto dell intervento legislativo anche misure compensative in favore della regione che su quel gettito fa affidamento |
| 2014-26.txt | 2460 | 2460 | non ha fornito alcun dato quantitativo concreto , dal quale poter desumere l effettiva incidenza negativa della diminuzione del gettito | derivante | dalle norme impugnate rispetto allo svolgimento delle sue funzioni costituzionali di ente dotato di autonomia speciale . 3.3 . altrettanto |
| 2014-44.txt | 2898 | 2898 | ( il contenuto di quest ultimo si rinviene nel nuovo testo del comma 2 della suddetta normativa ) . ne | deriva | per il comma in esame una modifica del proprio ambito applicativo , la quale induce ad escludere che si tratti |
| 2014-44.txt | 4708 | 4708 | contenuto precettivo delle due norme , dunque , risulta diverso , onde non può farsi luogo al trasferimento . ne | deriva | che , ritenendo la modifica non satisfattiva , la questione di legittimità costituzionale , proposta con riferimento al citato comma |
| 2014-44.txt | 6333 | 6333 | 2006 e n . 425 del 2004 ) ; per altro verso , va considerato che , tra i vincoli | derivanti | all italia dall appartenenza all unione europea , vi è l obbligo di rispettare un determinato equilibrio complessivo del bilancio |
| 2014-44.txt | 10007 | 10007 | contrasto con i principi di ragionevolezza e di buon andamento , stante la ” discrepanza tra i due modelli “ | derivante | dalla diversità delle due forme associative . inoltre , la regione sostiene l illegittimità costituzionale del medesimo comma 16 , |
| 2014-44.txt | 11317 | 11317 | modificazioni , dalla legge n . 122 del 2010 , e successive modificazioni , che , con riferimento ai vincoli | derivanti | dal patto di stabilità interno , prevedeva il divieto per i comuni con popolazione inferiore a 30.000 abitanti di costituire |
| 2014-44.txt | 11523 | 11523 | . 120 , secondo comma , cost . come questa corte ha osservato , il testo attuale di tale disposizione | deriva | « dalla preoccupazione di assicurare comunque , in un sistema di più largo decentramento di funzioni quale quello delineato dalla |
| 2014-44.txt | 18966 | 18966 | censurata , nella parte in cui determina una profonda incisione delle prerogative costituzionali delle regioni , peggiorata dalle gravose conseguenze | derivanti | dal mancato rispetto delle regole richiamate , violerebbe l art . 119 , quarto comma , cost . , per |
| 2014-44.txt | 20297 | 20297 | , concorrono al conseguimento degli obiettivi di perequazione e di solidarietà ed all esercizio dei diritti e doveri da essi | derivanti | , nonché al patto di stabilità interno e all assolvimento degli obblighi posti dall ordinamento comunitario , secondo criteri e |
| 2014-44.txt | 24592 | 24592 | attribuzioni tra stato e regioni in materia , risulterebbe netto il contrasto delle previsioni impugnate con il dettato costituzionale , | derivandone | la manifesta violazione delle competenze normative regionali . in via subordinata , l art . 16 del d.l . n |
| 2014-50.txt | 778 | 778 | che l amministrazione finanziaria informi « il contribuente di ogni fatto o circostanza a sua conoscenza , dai quali possa | derivare | il mancato riconoscimento di un credito o l irrogazione di una sanzione » . i giudici a quibus prospettano anche |
| 2014-98.txt | 2784 | 2784 | reclamo , mentre nelle more di tale procedura , pur in presenza di un danno grave e irreparabile che gli | derivi | dall atto , è privato della tutela cautelare giurisdizionale . ulteriori censure sono avanzate dai rimettenti con riguardo al fatto |
| 2014-98.txt | 3294 | 3294 | conseguente rischio di inammissibilità del ricorso , indurrà il contribuente a presentare distinti ricorsi con conseguente vanificazione dei benefici processuali | derivanti | dalla presentazione [ di un ] ricorso cumulativo » . 1.4 . ad avviso della commissione tributaria provinciale di benevento |
| 2014-98.txt | 9831 | 9831 | sottoposte , è mancata del tutto la fase amministrativa che solo la presentazione del reclamo avrebbe potuto introdurre . ne | deriva | che i giudici a quibus non devono fare applicazione della norma censurata che ( in assunto ) precluderebbe l accesso |
| 2014-98.txt | 10532 | 10532 | conseguente rischio di inammissibilità del ricorso , indurrà il contribuente a presentare distinti ricorsi con conseguente vanificazione dei benefici processuali | derivanti | dalla presentazione [ di un ] ricorso cumulativo » . l avvocatura generale dello stato ha eccepito l inammissibilità della |
| 2015-10.txt | 5259 | 5259 | economica che ne giustifica l applicazione ; dall impossibilità di prevedere meccanismi di accertamento idonei a garantire che gli oneri | derivanti | dall incremento di imposta non si traducano in aumenti del prezzo al consumo . per tutti questi motivi , la |
| 2015-10.txt | 5808 | 5808 | di tutelare il principio della certezza del diritto , così ulteriori limiti alla retroattività delle decisioni di illegittimità costituzionale possono | derivare | dalla necessità di salvaguardare principi o diritti di rango costituzionale che altrimenti risulterebbero irreparabilmente sacrificati . in questi casi , |
| 2015-118.txt | 2454 | 2454 | l ottanta per cento dei tributi riscossi nel territorio regionale ? ” ; 4 ) ” vuoi che il gettito | derivante | dalle fonti di finanziamento della regione non sia soggetto a vincoli di destinazione ? ” ; 5 ) ” vuoi |
| 2015-118.txt | 2635 | 2635 | elezioni regionali , « previa intesa con le competenti autorità statali » . l art . 4 quantifica gli oneri | derivanti | dall attuazione della legge e dispone in merito alla loro copertura . 8.2 . il ricorso del presidente del consiglio |
| 2015-118.txt | 3583 | 3583 | referendum e le conseguenti iniziative degli organi rappresentativi della regione previste dalla legge impugnata riguardano pertanto la destinazione del gettito | derivante | dai tributi esistenti e ne prospettano la distrazione di una cospicua percentuale dalla finanza pubblica generale , per indirizzarla ad |
| 2015-118.txt | 3925 | 3925 | , numero 4 ) , della legge impugnata sottopone agli elettori la seguente domanda : « vuoi che il gettito | derivante | dalle fonti di finanziamento della regione non sia soggetto a vincoli di destinazione ? » . così formulato , il |
| 2015-13.txt | 845 | 845 | degli aeromobili , né in ordine all effettiva riscossione , né infine circa l incidenza della diversa modulazione del tributo | derivante | dall applicazione degli ulteriori criteri stabiliti dalla disposizione impugnata . neppure risulta che la regione lazio si sia adeguata ai |
| 2015-13.txt | 2050 | 2050 | stato di criteri uniformi per il calcolo dell imposta » era stata indicata come necessaria al superamento delle problematiche concorrenziali | derivanti | dalle difformità tra le discipline regionali dell imposta . 4.2.1 . va , inoltre , evidenziato che l imposta in |
| 2015-131.txt | 178 | 178 | regione siciliana in materia finanziaria ) . si tratta di disposizioni che destinano al bilancio dello stato le maggiori entrate | derivanti | da : l abbassamento ( stabilito dall art . 5 , comma 1 , del medesimo decreto ) della soglia |
| 2015-131.txt | 1906 | 1906 | portano a ritenere , come già si era accennato , che le disposizioni impugnate comprendano effettivamente anche le maggiori entrate | derivanti | dai tributi riscossi nella regione siciliana . 3.2 . occorre ancora rammentare che in ordine alla destinazione del gettito derivante |
| 2015-131.txt | 1926 | 1926 | derivanti dai tributi riscossi nella regione siciliana . 3.2 . occorre ancora rammentare che in ordine alla destinazione del gettito | derivante | dai tributi erariali riscossi nel territorio della regione siciliana , sussistono ben precisi vincoli costituzionali , stabiliti dall art . |
| 2015-131.txt | 2032 | 2032 | quelli in discussione ) . tuttavia è possibile per la legge statale prevedere diversamente , attribuendo allo stato il gettito | derivante | da uno o più tributi , purché siano rispettate tutte le seguenti tre tassative condizioni : a ) la natura |
| 2015-131.txt | 2572 | 2572 | 5 , comma 2 , e 61 , comma 1 , alinea e lettera a ) , delle maggiori entrate | derivanti | dall aumento della platea dei contribuenti soggetti all « addizionale » ires , previsto dall art . 5 , comma |
| 2015-131.txt | 2920 | 2920 | elettrica deliberata dall autorità per l energia elettrica e il gas e , in parte , alla copertura degli oneri | derivanti | dalle previsioni contenute negli artt . 2 , comma 8 , 11 , 17 , 18 , comma 8 septies |
| 2015-131.txt | 3142 | 3142 | stato , in forza della disposizione di cui all impugnato art . 85 , comma 1 , delle maggiori entrate | derivanti | dall aumento del contributo unificato per i giudizi di impugnazione previsto dall art . 28 , comma 1 , lettera |
| 2015-131.txt | 3527 | 3527 | , comma 1 , alinea e lettera a ) anche nella parte in cui destina allo stato le maggiori entrate | derivanti | dalla norma di interpretazione autentica di cui all art . 55 , comma 1 , del medesimo decreto legge . |
| 2015-131.txt | 4003 | 4003 | , comma 1 , alinea e lettera a ) , limitatamente alla parte in cui ricomprende nell aumento di gettito | derivante | dall art . 55 , comma 1 , del decreto impugnato , anche i tributi riscossi nel territorio della regione |
| 2015-132.txt | 1464 | 1464 | processuale , sia perché dall origine comunitaria del principio generale del divieto di abuso del diritto in materia tributaria non | deriva | , di per sé , l incompatibilità con lo stesso diritto dell unione europea di una norma nazionale che prevede |
| 2015-145.txt | 159 | 159 | di imposta sul reddito delle persone fisiche ( irpef ) e di addizionale regionale all irpef in relazione al reddito | derivante | dalla locazione di immobili di interesse storico ed artistico di sua proprietà dubita della legittimità costituzionale del regime fiscale introdotto |
| 2015-145.txt | 590 | 590 | il regime d imposizione fiscale risultava completamente scollegato dal valore locativo o fondiario dell immobile , in quanto il reddito | derivante | dal suo possesso veniva determinato sulla base della minore tra le tariffe d estimo previste per le abitazioni della zona |
| 2015-155.txt | 1122 | 1122 | e le attività di accertamento e riscossione della quota erariale sono svolte dal comune al quale spettano le maggiori somme | derivanti | dallo svolgimento delle suddette attività a titolo di imposta , interessi e sanzioni . il citato comma 11 , dapprima |
| 2015-155.txt | 1722 | 1722 | facoltà di istituire con legge in armonia con i princìpi del sistema tributario dello stato ; i ) dai redditi | derivanti | dal proprio patrimonio e dal proprio demanio ; l ) da contributi straordinari dello stato per particolari piani di opere |
| 2015-155.txt | 3083 | 3083 | alla regione valle d aosta i nove decimi dei canoni , qualora riscossi dallo stato , per le concessioni di | derivazione | di acque pubbliche a scopo idroelettrico di cui all ultimo comma dell articolo 12 della legge costituzionale 26 febbraio 1948 |
| 2015-155.txt | 3302 | 3302 | ; b ) l intero gettito delle imposte sulle assicurazioni diverse da quelle corrisposte sui premi per la responsabilità civile | derivante | dalla circolazione dei veicoli a motore ; c ) l intero gettito delle imposte sugli intrattenimenti ; d ) i |
| 2015-155.txt | 3615 | 3615 | cui parametrare rispettivamente la riduzione dei fondi e dei trasferimenti e l ammontare dell accantonamento e del recupero è quello | derivante | dalla maggiorazione standard ( di euro 0,30 ) della tariffa da applicare , maggiorazione prevista dal comma 13 dello stesso |
| 2015-155.txt | 4407 | 4407 | trasferimenti erariali ai comuni della regione siciliana e della regione autonoma sardegna ; ha riservato allo stato il gettito imu | derivante | dagli immobili ad uso produttivo , calcolato all aliquota standard dello 0,76 per cento ( lettera f ) ; ha |
| 2015-155.txt | 5573 | 5573 | neppure essere semplicemente inquadrate nell ambito del contenzioso di natura tributaria che concerne la riserva allo stato del maggior gettito | derivante | da episodici interventi normativi operati su tributi erariali oggetto di compartecipazione , per i quali il giudizio di costituzionalità si |
| 2015-155.txt | 6387 | 6387 | , concorrono al conseguimento degli obiettivi di perequazione e di solidarietà ed all esercizio dei diritti e doveri da essi | derivanti | [ . . . ] secondo criteri e modalità stabiliti da norme di attuazione dei rispettivi statuti , da definire |
| 2015-155.txt | 6788 | 6788 | 7 . al fine di assicurare il rispetto delle norme fondamentali della presente legge e dei princìpi che da essa | derivano | , nel rispetto delle peculiarità di ciascuna regione a statuto speciale e di ciascuna provincia autonoma , è istituito presso |
| 2015-155.txt | 8617 | 8617 | fine un percorso di indefettibili relazioni bilaterali e multilaterali . 7.1 . in definitiva , la ritenuta inammissibilità delle questioni | deriva | dall impossibilità per questa corte di esercitare una supplenza , dettando relazioni finanziarie alternative a quelle adottate dallo stato in |
| 2015-178.txt | 2988 | 2988 | . per altro verso , a definire la natura tributaria concorre l elemento teleologico . in particolare , le risorse | derivanti | dal prelievo e connesse a un presupposto economicamente rilevante , idoneo a porsi come indice della capacità contributiva , devono |
| 2015-178.txt | 8746 | 8746 | , nel rispetto dei vincoli di spesa , lasciando impregiudicati , per il periodo già trascorso , gli effetti economici | derivanti | dalla disciplina esaminata . |
| 2015-231.txt | 874 | 874 | allo scrutinio delle questioni sollevate , è opportuna una sintetica disamina dell evoluzione del regime fiscale previsto per i proventi | derivanti | dalla partecipazione ai fondi comuni di investimento immobiliare . 4 . 1 . detto regime , al momento dell introduzione |
| 2015-231.txt | 1772 | 1772 | ed è funzionale al passaggio a quest ultimo dal precedente , fondato sulla tassazione ” per cassa ” dei redditi | derivanti | dal fondo . ove la norma venisse dichiarata incostituzionale , il suo venir meno ex tunc produrrebbe di rendere definitivamente |
| 2015-231.txt | 1879 | 1879 | , sia dal regime precedente ( per cassa ) , sia da quello successivo ( per trasparenza ) . ne | deriverebbe | un esito manipolativo non costituzionalmente obbligato ( sentenza n . 274 del 2011 ) in un ambito quello delle norme |
| 2015-246.txt | 235 | 235 | sia dalla provincia autonoma di bolzano , che dalla regione siciliana . tali disposizioni destinano a fondi statali le risorse | derivanti | , da una parte , dal maggior gettito di una serie di tributi erariali riscossi sul territorio ( art . |
| 2015-246.txt | 338 | 338 | ) ; prevedono che il documento di economia e finanza indichi , fra le altre cose , le maggiori entrate | derivanti | dall attività di contrasto all evasione di cui al comma 431 ( art . 1 , comma 433 ) ; |
| 2015-246.txt | 374 | 374 | , comma 433 ) ; stabiliscono che la nota di aggiornamento al documento di economia e finanza valuti gli incassi | derivanti | dal contrasto all evasione e che tali maggiori risorse siano iscritte nel fondo ( art . 1 , comma 434 |
| 2015-246.txt | 407 | 407 | fondo ( art . 1 , comma 434 ) ; riassegnano al fondo , per il 2014 , le entrate | derivanti | da misure straordinarie di contrasto all evasione ( art . 1 , comma 435 ) . tutte le ricorrenti si |
| 2015-246.txt | 1028 | 1028 | . la norma denunciata , pur non formulando in termini espliciti una previsione di riserva allo stato del maggior gettito | derivante | dalle disposizioni da essa richiamate , « nella sostanza [ . . . ] equivale a una riserva all erario |
| 2015-246.txt | 1262 | 1262 | finalità generali di istituzione del fondo stesso al cui incremento è volta , non può considerarsi specifica » . ne | deriva | che l eccezione prevista dallo statuto siciliano e dalle norme di attuazione non può ritenersi applicabile alle maggiori entrate di |
| 2015-246.txt | 1586 | 1586 | risorse permanenti che [ . . . ] si stima di incassare quali maggiori entrate [ . . . ] | derivanti | dall attività di contrasto dell evasione fiscale » , senza dunque indicare con precisione su quali ambiti si concentrerà la |
| 2015-246.txt | 1653 | 1653 | fondata nei termini di seguito precisati . con riguardo ad un analoga disposizione che riservava allo stato le maggiori entrate | derivanti | dall attività di contrasto all evasione , questa corte ha precisato che « le entrate tributarie in esame ( derivanti |
| 2015-246.txt | 1673 | 1673 | derivanti dall attività di contrasto all evasione , questa corte ha precisato che « le entrate tributarie in esame ( | derivanti | dal contrasto all evasione fiscale ) fanno riferimento ad altre entrate tributarie . la tipologia di tali maggiori entrate è |
| 2015-246.txt | 1893 | 1893 | , anche nel caso in esame , le risorse di cui agli impugnati commi da 431 a 435 , che | derivano | dalla lotta all evasione fiscale , non costituiscono entrate nuove e dunque lo stato non ha alcun titolo per incamerare |
| 2015-251.txt | 303 | 303 | di cui ai commi 1 e 2 del presente articolo è esercitata nel rispetto dell articolo 4 e dei vincoli | derivanti | dall ordinamento dell unione europea » . secondo la ricorrente , il comma impugnato che regola la competenza in materia |
| 2015-251.txt | 625 | 625 | unitarietà ed indivisibilità della repubblica e di eguaglianza sostanziale nei confronti della legge , sia con i princìpi , di | derivazione | comunitaria , rilevanti nell ordinamento interno ; così determinando una discriminazione economica , ingiustificata su base territoriale , che incide |
| 2015-251.txt | 1258 | 1258 | seppur sintetica ) a sostegno della specifica richiesta di declaratoria di incostituzionalità . 3.4 . peraltro , gli stessi vizi | derivanti | dalla carenza di motivazione connotano anche le rimanenti censure , riferite alla asserita violazione degli artt . 117 , primo |
| 2015-251.txt | 1584 | 1584 | vizio di genericità della censura ( per carenza di motivazione ) , si accompagna un ulteriore profilo di inammissibilità , | derivante | dalla mancata considerazione da parte della ricorrente della previsione ( esplicitamente contenuta nello stesso comma 4 del censurato art . |
| 2015-251.txt | 1647 | 1647 | di cui ai commi 1 e 2 del presente articolo è esercitata nel rispetto dell articolo 4 e dei vincoli | derivanti | dall ordinamento dell unione europea » . 3.5 . ugualmente priva di idonea motivazione risulta anche la censura riferita all |
| 2015-251.txt | 1847 | 1847 | . infine , sotto differente ( ma connesso ) profilo , si ravvisa un ulteriore vizio di carenza di motivazione | derivante | dal fatto che la ricorrente pur muovendo censure riferite a parametri costituzionali estranei rispetto a quelli che regolano il riparto |
| 2015-251.txt | 1924 | 1924 | assetto delle competenze tra stato e regioni , bensì la conformità delle leggi dello stato e delle regioni ai vincoli | derivanti | dall ordinamento comunitario ) tuttavia , non fornisce alcuna motivazione in ordine alla ridondanza delle denunciate lesioni di siffatti parametri |
| 2015-252.txt | 482 | 482 | comuni siciliani per quanto riguarda il gettito dell imu che viene acquisito al fondo di solidarietà comunale . da ciò | deriverebbe | un grave depauperamento degli enti locali siciliani ed inoltre , a seguito di tale depauperamento , la regione sarebbe costretta |
| 2015-273.txt | 308 | 308 | di maggiori entrate . più precisamente , la prima disposizione , nella parte in cui prevede la compensazione degli oneri | derivanti | dall entrata in vigore dei decreti legislativi di attuazione della delega di cui all art . 1 della legge 11 |
| 2015-273.txt | 378 | 378 | entrate spettanti alla regione in violazione delle norme statutarie . la seconda disposizione , laddove dispone che le maggiori entrate | derivanti | dall entrata in vigore del d.l . n . 66 del 2014 , come convertito , possono essere utilizzate al |
| 2015-273.txt | 404 | 404 | d.l . n . 66 del 2014 , come convertito , possono essere utilizzate al fine di compensare gli oneri | derivanti | dai commi precedenti del medesimo articolo , condurrebbe a includere ( attraverso una lettura sistematica delle disposizioni dello stesso decreto |
| 2015-273.txt | 455 | 455 | quelle che dovrebbero spettare alla regione ai sensi delle norme statutarie e delle relative norme di attuazione , quali quelle | derivanti | dall imposta sul valore aggiunto in conseguenza di misure adottate ai sensi dello stesso provvedimento ( art . 50 , |
| 2015-273.txt | 1949 | 1949 | dalla disposizione censurata sia conforme a tali presupposti . in particolare questa corte è chiamata a valutare se il gettito | derivante | dalle maggiori entrate tributarie erariali sia destinato « a finalità contingenti o continuative dello stato specificate nelle leggi medesime » |
| 2015-273.txt | 2158 | 2158 | n . 66 del 2014 , come convertito , infatti , dispone che le maggiori entrate ( tra cui quelle | derivanti | dall imposta sul valore aggiunto in conseguenza di misure adottate ai sensi dello stesso provvedimento e dall aumento al 26 |
| 2015-273.txt | 2196 | 2196 | aumento al 26 per cento dell imposta sui redditi di natura finanziaria ) saranno utilizzate a compensazione degli « oneri | derivanti | dagli articoli 1 , 2 , 4 , comma 11 , 5 , 9 , comma 9 , 16 , |
| 2015-273.txt | 2558 | 2558 | obiettivo dell equilibrio del bilancio . la disposizione impugnata , tuttavia , rientra nella diversa ipotesi della riserva del gettito | derivante | da nuovi tributi erariali a favore dello stato , che trova il proprio fondamento direttamente nelle norme statutarie ( e |
| 2015-273.txt | 2589 | 2589 | trova il proprio fondamento direttamente nelle norme statutarie ( e nelle relative norme di attuazione ) e la cui legittimità | deriva | dal rispetto delle stesse norme . trattandosi di riserva che soddisfa le condizioni stabilite dallo statuto speciale all art . |
| 2015-31.txt | 464 | 464 | pretesa tributaria , che dipenderebbe dall impiego degli stessi prodotti nel luogo di effettivo consumo . da quanto sopra ne | deriverebbe | che potrebbero spettare alla regione autonoma sardegna solamente le somme relative alle accise per le quali si è verificato nella |
| 2015-31.txt | 1564 | 1564 | di esigibilità si verifichi pienamente nel territorio della sardegna , sebbene la riscossione dei relativi tributi avvenga , per motivi | derivanti | dalla loro peculiare struttura , in diversa regione . così , ad esempio come suggeriscono gli stessi lavori preparatori della |
| 2015-58.txt | 1448 | 1448 | anche nella ricostruzione offertane dalla regione , sarebbe destinata a finanziare i ” costi supplementari , non solo patrimoniali , | derivanti | al territorio per ragioni ascrivibili all insediamento dell impianto in quel determinato luogo ” , dunque , in ultima analisi |
| 2015-58.txt | 3092 | 3092 | , deve essere applicata nell accezione che consenta di preservare il bene giuridico « ambiente » dai possibili effetti distorsivi | derivanti | da vincoli imposti in modo differenziato in ciascuna regione . e , in questo caso , una disciplina unitaria rimessa |
| 2015-65.txt | 260 | 260 | la norma stessa , che « la quota di maggior gettito pari a 6,4 milioni annui a decorrere dal 2012 | derivante | all erario dai decreti di cui al presente comma [ 4 ] resta acquisita al bilancio dello stato » . |
| 2015-66.txt | 845 | 845 | d.p.r . n . 917 del 1986 , d ora in avanti , « tuir » , per il reddito | derivante | dall attività di produzione di energia elettrica da fonti rinnovabili fotovoltaiche . 4 . 2 . la disciplina della materia |
| 2015-66.txt | 1052 | 1052 | fonti rinnovabili agroforestali e fotovoltaiche nonché di carburanti ottenuti da produzioni vegetali provenienti prevalentemente dal fondo e di prodotti chimici | derivanti | da prodotti agricoli provenienti prevalentemente dal fondo , effettuate dagli imprenditori agricoli , [ . . . ] » e |
| 2015-67.txt | 614 | 614 | provvede al recupero nei confronti delle province interessate a valere sui versamenti dell imposta sulle assicurazioni contro la responsabilità civile | derivante | dalla circolazione dei veicoli a motore , esclusi i ciclomotori , di cui all art . 60 del decreto legislativo |
| 2015-67.txt | 1099 | 1099 | statuto ordinario , che , a decorrere dal 2012 , l imposta in questione assumesse la natura di tributo proprio | derivato | provinciale . successivamente , con l art . 4 , comma 2 , del decreto legge 2 marzo 2012 , |
| 2015-67.txt | 1229 | 1229 | illegittimità costituzionale nella parte in cui si applica alla regione , ed ha affermato « che i ” tributi propri | derivati | ” , che sono istituiti e regolati dalla legge dello stato , ma il cui gettito è destinato a un |
| 2015-67.txt | 1278 | 1278 | di tributi erariali [ . . . ] . di conseguenza , l imposta sulle assicurazioni contro la responsabilità civile | derivante | da circolazione dei veicoli a motore , pur dopo la sua riqualificazione come ” tributo proprio derivato ” provinciale , |
| 2015-67.txt | 1295 | 1295 | la responsabilità civile derivante da circolazione dei veicoli a motore , pur dopo la sua riqualificazione come ” tributo proprio | derivato | ” provinciale , sèguita a ricadere nell ambito di applicazione dell art . 36 dello statuto di autonomia speciale e |
| 2015-67.txt | 1424 | 1424 | d.l . n . 95 del 2012 , e in particolare i relativi recuperi sulle assicurazioni per la responsabilità anche | derivante | dalla circolazione dei veicoli a motore , intanto possono trovare applicazione per la regione siciliana , in quanto la stessa |
| 2015-67.txt | 1654 | 1654 | 1 , comma 2 ) . la legge regionale ha dunque attribuito all imposta in questione carattere di tributo proprio | derivato | delle province e ciò realizza il presupposto che legittima il meccanismo di recupero previsto dall art . 16 , comma |
| 2015-70.txt | 1844 | 1844 | non deve integrare una modifica di un rapporto sinallagmatico ; le risorse , connesse ad un presupposto economicamente rilevante e | derivanti | dalla suddetta decurtazione , devono essere destinate a sovvenire pubbliche spese . un tributo consiste in un « prelievo coattivo |
| 2015-70.txt | 6697 | 6697 | titolari di trattamenti previdenziali modesti , è teso alla conservazione del potere di acquisto delle somme percepite , da cui | deriva | in modo consequenziale il diritto a una prestazione previdenziale adeguata . tale diritto , costituzionalmente fondato , risulta irragionevolmente sacrificato |
| 2015-77.txt | 2511 | 2511 | di stabilità interno delle predette autonomie speciali sono rideterminati tenendo conto degli importi incrementati di 500 milioni di euro annui | derivanti | dalle predette procedure . in caso di utilizzo delle risorse del fondo per lo sviluppo e la coesione per le |
| 2015-82.txt | 1119 | 1119 | 214 del 2011 , il quale , dopo aver riservato all erario , per cinque anni , le maggiori entrate | derivanti | dal decreto legge , dispone che con decreto del ministero dell economia e delle finanze siano stabilite le modalità di |
| 2015-82.txt | 3925 | 3925 | amministrazioni pubbliche e anche a garantire l unità economica della repubblica , come richiesto dai principi costituzionali e dai vincoli | derivanti | dall appartenenza dell italia all unione europea . tali principi e vincoli sono oggi ancor più pregnanti nel quadro delineato |
| 2015-82.txt | 6423 | 6423 | la rubrica corrisponde al contenuto del comma 1 del suddetto articolo , in virtù del quale le maggiori entrate erariali | derivanti | dall applicazione del decreto « sono riservate all erario , per un periodo di cinque anni , per essere destinate |
| 2016-111.txt | 164 | 164 | definizione agevolata delle situazioni e pendenze tributarie , per la soppressione della ritenuta sugli interessi , premi ed altri frutti | derivanti | da depositi e conti correnti interbancari , nonché altre disposizioni tributarie ) , convertito , con modificazioni , dall art |
| 2016-111.txt | 2249 | 2249 | che la ratio delle misure fiscali censurate nel presente giudizio « va individuata in una esigenza di equità fiscale , | derivante | dalla considerazione della minore utilità economica che presentano i beni immobili di interesse storico o artistico in conseguenza del complesso |
| 2016-111.txt | 3103 | 3103 | che il beneficio accordato sulla componente fondiaria del reddito degli immobili di interesse culturale trova fondamento nella minore utilità economica | derivante | dalla conformazione legale dello specifico statuto dominicale di tali beni , non è irragionevole precludere l applicazione del medesimo beneficio |
| 2016-121.txt | 807 | 807 | difesa dello stato , la prospettata questione di costituzionalità sarebbe inammissibile in quanto l asserita lesione degli evocati parametri costituzionali | deriverebbe | non dal fatto che il diritto vivente esclude l applicabilità del secondo periodo del secondo comma dell art . 53 |
| 2016-145.txt | 1541 | 1541 | del cosiddetto « split payment » alle pubbliche amministrazioni non è in sé contestata , venendo unicamente lamentate difficoltà applicative | derivanti | dall impossibilità per la regione di compensare , nei rapporti con altre pubbliche amministrazioni , l iva sugli acquisti con |
| 2016-145.txt | 1680 | 1680 | un autorizzazione che consente tali deroghe solo per un triennio . poiché il ricorso introduttivo era incentrato sull asserita lesione | derivante | dall introduzione di norme in deroga al diritto europeo , in assenza della prescritta autorizzazione , la circostanza che tale |
| 2016-173.txt | 1812 | 1812 | indizio della sua irrazionalità non essendo chiarito , ad esempio , quali siano i criteri attraverso i quali le somme | derivanti | dai contributi di solidarietà saranno destinate ad aiutare i titolari di pensioni più basse ma con quali criteri oppure se |
| 2016-188.txt | 1212 | 1212 | tale disposizione dovrebbe essere interpretata nel senso di non tener conto , ai fini dell accantonamento , del minor gettito | derivante | dalle disposizioni recate dal comma 707 . in tal caso , secondo la regione , sarebbe palese l irragionevolezza di |
| 2016-188.txt | 1524 | 1524 | gli enti devono partecipare , e si porrebbero quali principi di « coordinamento della finanza pubblica » la cui ratio | deriverebbe | dal particolare momento congiunturale . 1.3 . all esito dell udienza pubblica del 4 novembre 2015 questa corte , con |
| 2016-188.txt | 2568 | 2568 | irpef o ad altri tributi erariali oggetto di compartecipazione . le stime contenute nelle disposizioni impugnate avrebbero un vizio genetico | derivante | dalla grave sottovalutazione del precedente gettito effettivo dell ici , indefettibile termine di paragone per verificare la neutralità finanziaria delle |
| 2016-188.txt | 3646 | 3646 | , concorrono al conseguimento degli obiettivi di perequazione e di solidarietà ed all esercizio dei diritti e doveri da essi | derivanti | [ . . . ] secondo criteri e modalità stabiliti da norme di attuazione dei rispettivi statuti [ . . |
| 2016-188.txt | 3969 | 3969 | 7 . al fine di assicurare il rispetto delle norme fondamentali della presente legge e dei princìpi che da essa | derivano | , nel rispetto delle peculiarità di ciascuna regione a statuto speciale e di ciascuna provincia autonoma , è istituito presso |
| 2016-188.txt | 4217 | 4217 | 42 del 2009 , ha attribuito ai comuni , con decorrenza dal 2011 , il gettito o quote del gettito | derivante | , relativamente agli immobili ubicati nel loro territorio , dei seguenti tributi : a ) imposta di registro ed imposta |
| 2016-188.txt | 7748 | 7748 | dei ministri non risponda alla censura regionale , secondo cui le stime contenute nelle disposizioni impugnate avrebbero un vizio genetico | derivante | dalla grave sottovalutazione del precedente gettito effettivo dell ici , indefettibile termine di paragone per verificare la neutralità finanziaria delle |
| 2016-188.txt | 8161 | 8161 | come il sistema tributario regionale sia caratterizzato , quasi per intero , dall eteronomia della struttura dei tributi ( propri | derivati | , addizionali , compartecipazioni al gettito di quelli erariali ) e dalla centralizzazione dei meccanismi di riscossione e riparto tra |
| 2016-188.txt | 8829 | 8829 | comma 711 del medesimo articolo sono fondate . la norma prevede che la compensazione del minor gettito dell imu , | derivante | dai precedenti commi 707 , lettera c ) , e 708 , avvenga attraverso un minor accantonamento delle quote di |
| 2016-188.txt | 8871 | 8871 | regionali ai tributi erariali . dall illegittimità del predetto meccanismo di accantonamento , affermata in relazione al comma 729 , | deriva | che le operazioni di marginale rideterminazione quantitativa come quella prevista dalla disposizione in esame non possano essere preservate . 6 |
| 2016-188.txt | 9008 | 9008 | di illegittimità costituzionale nei confronti del comma 729 e dall acclarato inserimento della norma in esame nel meccanismo degli accantonamenti | deriva | pertanto anche l illegittimità del comma 712 . 7 . in ordine alle dichiarate illegittimità sono necessarie alcune precisazioni circa |
| 2016-205.txt | 319 | 319 | delle province e delle città metropolitane interessate , a valere sui versamenti dell imposta sulle assicurazioni contro la responsabilità civile | derivante | dalla circolazione dei veicoli a motore , esclusi i ciclomotori , [ . . . ] riscossa tramite modello f24 |
| 2016-205.txt | 779 | 779 | delle province e delle città metropolitane interessate , a valere sui versamenti dell imposta sulle assicurazioni contro la responsabilità civile | derivante | dalla circolazione dei veicoli a motore [ . . . ] » . 1.1 . con il primo ricorso la |
| 2016-205.txt | 2140 | 2140 | , prospettando la compressione dell autonomia degli enti di area vasta in tutti i settori di loro competenza , quale | deriva | chiaramente dalla riduzione della spesa corrente e dal passaggio delle corrispondenti risorse allo stato , è sufficiente ad argomentare la |
| 2016-205.txt | 2424 | 2424 | » ) non richiede un esame distinto . secondo la ricorrente la violazione del principio di promozione delle autonomie locali | deriverebbe | dal « trattamento deteriore » riservato ad esse rispetto ad altri comparti della pubblica amministrazione e dai « tagli indiscriminati |
| 2016-205.txt | 4785 | 4785 | conto anche della differenza tra spesa storica e fabbisogni standard » ) . anche per quel che riguarda i risparmi | derivanti | da tali riduzioni ( oltre che dalla gratuità delle cariche politiche prevista all art . 1 , commi 24 e |
| 2016-205.txt | 5700 | 5700 | infondata nel punto 6.1 . infatti , la lamentata violazione degli artt . 3 , 97 e 118 cost . | deriverebbe | dall impossibilità , per le province , di esercitare le funzioni fondamentali , pur ad esse mantenute dalla legge n |
| 2016-205.txt | 5857 | 5857 | tratta di una questione non dotata di una reale autonomia . la lamentata violazione dell art . 114 cost . | deriverebbe | dalla gravità della lesione dell autonomia amministrativa e finanziaria , sicché tale questione è da ritenere ricompresa in quelle riguardanti |
| 2016-205.txt | 6104 | 6104 | volta a suffragare l insufficienza di risorse . infine , i parametri invocati non sono conferenti : se la lesione | deriva | dall insufficienza delle risorse ai fini dell esercizio delle funzioni non fondamentali ” riallocate ” , si ricade nell ambito |
| 2016-21.txt | 1131 | 1131 | del turismo » . ha anche provveduto ad individuare nel comma 2 le risorse necessarie a coprire il minor gettito | derivante | dall applicazione dell iva agevolata ai marina resort , qualificati come strutture ricettive all aperto , ravvisandole nelle « somme |
| 2016-21.txt | 1164 | 1164 | ricettive all aperto , ravvisandole nelle « somme versate entro il 15 luglio 2014 all entrata del bilancio dello stato | derivanti | da sanzioni amministrative irrogate dall autorità garante della concorrenza e mercato » . in attuazione delle richiamate previsioni il ministero |
| 2016-242.txt | 474 | 474 | e ) , e 119 , secondo comma , cost . , perché la tassa automobilistica è un tributo proprio | derivato | delle regioni a statuto ordinario , ai sensi dell art . 8 , comma 2 , del decreto legislativo 6 |
| 2016-280.txt | 270 | 270 | con cui è stato approvato il regolamento concernente le modalità di applicazione dell imposta stessa . l illegittimità del regolamento | deriverebbe | dall incostituzionalità dell art . 13 del d.l . n . 201 del 2011 , che ha anticipato in via |
| 2016-280.txt | 2645 | 2645 | . 40 del 2016 , n . 121 del 2013 e n . 97 del 2013 ) , seppur « | derivato | » in ragione della devoluzione del gettito ( sentenza n . 121 del 2013 ) . la sua disciplina ricade |
| 2016-288.txt | 136 | 136 | regionale e rinvenendo ( comma 5 ) la relativa copertura finanziaria , per l anno 2015 , nelle maggiori entrate | derivanti | dalla legge della regione basilicata 31 marzo 2015 , n . 14 ( disposizioni in materia di veicoli ultraventennali ) |
| 2016-288.txt | 213 | 213 | ultraventennali a un particolare regime di tassazione , e che l accoglimento di tale impugnazione comporterebbe , « in via | derivata | » , l illegittimità costituzionale dell art . 1 della legge regionale n . 18 del 2015 , perché priverebbe |
| 2016-288.txt | 690 | 690 | dei ministri , l art . 1 della legge regionale n . 18 del 2015 sarebbe illegittimo « in via | derivata | » , per la violazione dell art . 81 , terzo comma , cost . , perché la copertura finanziaria |
| 2016-288.txt | 894 | 894 | risorse , come si è visto , risultano invece incrementate , sicché non sussiste l illegittimità costituzionale « in via | derivata | » addotta a fondamento del ricorso . |
| 2016-31.txt | 290 | 290 | anno precedente . a loro volta , le disposizioni del richiamato art . 2 riservano allo stato le maggiori entrate | derivanti | dall attività di contrasto all evasione fiscale . il secondo periodo del comma 1 dell art . 7 , invece |
| 2016-31.txt | 324 | 324 | 1 dell art . 7 , invece , prevede che le maggiori entrate strutturali ed effettivamente incassate nel 2013 , | derivanti | dal contrasto all evasione fiscale e valutate , ai sensi del menzionato art . 2 , comma 36 , in |
| 2016-31.txt | 358 | 358 | . 2 , comma 36 , in 300 milioni di euro annui dal 2014 , concorrano alla copertura degli oneri | derivanti | dallo stesso d.l . n . 66 del 2014 , come convertito dalla l . n . 89 del 2014 |
| 2016-31.txt | 446 | 446 | legge di stabilità 2014 ) , prolungandone l applicabilità . anche tali commi introducono riserve all erario di maggiori entrate | derivanti | dal contrasto all evasione fiscale , destinandole al « fondo per la riduzione della pressione fiscale » . in particolare |
| 2016-31.txt | 547 | 547 | iscritte nel bilancio dell esercizio in corso , ma anche rispetto « a quelle effettivamente incassate nell esercizio precedente » | derivanti | dall attività di contrasto dell evasione fiscale , al netto di quelle derivanti dall attività svolta da regioni , province |
| 2016-31.txt | 560 | 560 | quelle effettivamente incassate nell esercizio precedente » derivanti dall attività di contrasto dell evasione fiscale , al netto di quelle | derivanti | dall attività svolta da regioni , province e comuni . la lettera b ) del comma 1 bis , invece |
| 2016-31.txt | 600 | 600 | invece , estende al 2015 la destinazione alla riduzione della pressione fiscale delle entrate incassate in un apposito capitolo , | derivanti | da misure straordinarie di contrasto dell evasione fiscale e non computate nei saldi di finanza pubblica , mediante riassegnazione al |
| 2016-31.txt | 1376 | 1376 | d.p.r . n . 1074 del 1965 e ne lamenta la violazione in ragione del fatto che le maggiori risorse | derivanti | dall attività di contrasto all evasione fiscale non costituirebbero entrate « nuove » , ma mero « recupero » di |
| 2016-31.txt | 1731 | 1731 | fiscale non costituiscono nuove entrate ( sentenza n . 246 del 2015 ) e che tra esse rientrano anche quelle | derivanti | dall attività svolta sul territorio siciliano dagli organismi competenti . d altra parte , questa corte , nell escludere che |
| 2016-31.txt | 1861 | 1861 | risorse permanenti che [ . . . ] si stima di incassare quali maggiori entrate [ . . . ] | derivanti | dall attività di contrasto dell evasione fiscale ” , senza dunque indicare con precisione su quali ambiti si concentrerà la |
| 2016-31.txt | 1927 | 1927 | ) . se dunque le censure della regione siciliana non possono che riferirsi ad entrate ad essa spettanti , ne | deriva | che anche nel presente giudizio la clausola di cui all art . 50 bis deve ritenersi inoperante ; di conseguenza |
| 2016-40.txt | 492 | 492 | loro carico venga recuperato dall agenzia delle entrate a valere sui versamenti per imposte sull assicurazione contro la responsabilità civile | derivante | dalla circolazione dei veicoli a motore , violerebbero l art . 36 dello statuto siciliano e l art . 2 |
| 2016-40.txt | 1972 | 1972 | 17 agli effetti positivi sia in termini di saldo netto da finanziare che in termini di indebitamento netto che dovessero | derivare | da eventuali pronunce di accoglimento » . come risulta chiaramente dal testo appena citato , l impegno regionale è nel |
| 2016-40.txt | 4677 | 4677 | carico , venga recuperato dall agenzia delle entrate a valere sui versamenti per imposte sull assicurazione contro la responsabilità civile | derivante | dalla circolazione dei veicoli a motore , tale disposizione violerebbe l art . 36 dello statuto siciliano e l art |
| 2016-40.txt | 4893 | 4893 | avuto modo di dispiegarsi . istituita e disciplinata dal legislatore statale , l imposta sulle assicurazioni contro la responsabilità civile | derivante | dalla circolazione dei veicoli a motore ha conservato la natura di tributo erariale , pur dopo la riqualificazione in termini |
| 2016-40.txt | 4918 | 4918 | a motore ha conservato la natura di tributo erariale , pur dopo la riqualificazione in termini di « tributo proprio | derivato | » delle province effettuata dal legislatore con l art . 17 , comma 1 , del decreto legislativo 6 maggio |
| 2016-40.txt | 5261 | 5261 | alla regione siciliana . e poiché la legge regionale ha attribuito all imposta in questione il carattere di tributo proprio | derivato | delle province , è realizzato il presupposto che legittima il meccanismo di recupero previsto dalla norma impugnata , della cui |
| 2016-44.txt | 964 | 964 | del servizio di riscossione , che hanno sede nella loro circoscrizione [ . . . ] » . la versione | derivante | dalla sostituzione del censurato comma 1 operata dall art . 9 , comma 1 , lettera b ) , del |
| 2016-66.txt | 327 | 327 | ad attività finanziarie e patrimoniali costituite o detenute anche all estero . il censurato comma 7 prevede che le entrate | derivanti | dall attuazione delle procedure poc anzi menzionate affluiscono ad un apposito capitolo dell entrata del bilancio dello stato , per |
| 2016-66.txt | 793 | 793 | imposte sostitutive , del gettito dell imposta regionale sulle attività produttive ( irap ) e dell iva nonché di quello | derivante | dai sostituti di imposta , ossia da chi « in forza di disposizioni di legge è obbligato al pagamento di |
| 2016-66.txt | 1074 | 1074 | della legge n . 690 del 1981 , il quale prevede in deroga alla regola generale che « il provento | derivante | alla regione valle d aosta da maggiorazioni di aliquote e da altre modificazioni dei tributi ad essa devoluti , disposte |
| 2016-66.txt | 1569 | 1569 | costituite o detenute fuori dal territorio nazionale ) . anzitutto , il gettito tributario destinato al bilancio dello stato non | deriva | soltanto dalla procedura di collaborazione volontaria internazionale , ma anche da quella nazionale afferente a violazioni riguardanti obblighi di dichiarazione |
| 2016-69.txt | 1316 | 1316 | riceve in termini di spesa pubblica e il suo contributo in termini di prelievo fiscale » . da tale raffronto | deriverebbe | l illegittimità dell esclusione della regione dalle misure agevolative di cui alle norme impugnate . fermo restando che l assoluto |
| 2016-69.txt | 1726 | 1726 | fiscale non può essere considerato un criterio specificativo dei precetti contenuti nell art . 119 cost . da quanto considerato | deriva | , dunque , l inammissibilità della questione per l assoluta inconferenza del parametro evocato dalla ricorrente . 5 . la |
| 2016-69.txt | 1871 | 1871 | importo complessivo di euro 50.000.000,00 di pagamenti dei debiti delle regioni che già beneficino di proventi superiori ad euro 100.000.000,00 | derivanti | dalle aliquote loro spettanti per la coltivazione degli idrocarburi . vi sarebbe disparità di trattamento tra le regioni a statuto |
| 2016-77.txt | 214 | 214 | legge 1 agosto 2012 , n . 122 identifica il maggior gettito di competenza delle autonomie speciali relativo alle risorse | derivanti | dall aumento di due centesimi al litro , fino al 31 dicembre 2012 , dell aliquota dell accisa sulla benzina |
| 2016-77.txt | 879 | 879 | aree terremotate , istituito nello stato di previsione del ministero dell economia e delle finanze , il maggior gettito tributario | derivante | dall aumento di due centesimi al litro , fino al 31 dicembre 2012 , dell aliquota delle accise sui carburanti |
| 2016-77.txt | 943 | 943 | delle autonomie speciali » da attribuire all erario . dette disposizioni contemplano una riserva erariale che riguarda « le risorse | derivanti | dall aumento » menzionato , locuzione sufficientemente ampia da includere tutte le maggiori entrate che l aumento genera , ossia |
| 2016-77.txt | 1091 | 1091 | è stato promosso il conflitto non affermano o realizzano direttamente ed autonomamente l acquisizione all erario del gettito dell iva | derivante | dall aumento dell aliquota delle accise sui carburanti e quindi l asserita violazione degli artt . 36 dello statuto siciliano |
| 2016-77.txt | 1418 | 1418 | da effettuare e la possibilità di rappresentare il proprio punto di vista solamente se la determinazione in concreto del gettito | derivante | dalle nuove norme sia complessa ( ex plurimis , sentenze n . 42 del 2013 ) e che « al |
| 2016-78.txt | 304 | 304 | che la somma finale ottenuta cumulando tali importi , come avverrebbe per il processo civile . tale modalità di calcolo | deriverebbe | , a suo dire , dall applicazione della disposizione censurata , come modificata dalla legge di stabilità per il 2014 |
| 2017-118.txt | 342 | 342 | ( legge di stabilità 2015 ) » . il ricorrente ritiene che la tassa automobilistica provinciale sia un tributo proprio | derivato | , ovvero un tributo erariale il cui gettito è riservato alla provincia autonoma . verrebbe in tal modo riprodotto l |
| 2017-118.txt | 533 | 533 | ] e tasse automobilistiche istituite con legge provinciale costituiscono tributi propri » , avrebbe confermato la natura di tributo proprio | derivato | della tassa in questione . il ricorrente aggiunge che neppure l art . 73 , comma 1 bis , del |
| 2017-118.txt | 806 | 806 | un parametro alla cui luce valutare la legittimità costituzionale della disposizione impugnata . l inammissibilità del ricorso non può neppure | derivare | dalla circostanza che esso pone a suo fondamento contemporaneamente una norma dello statuto e gli artt . 117 e 119 |
| 2017-133.txt | 1764 | 1764 | 3 , comma 40 , della legge n . 549 del 1995 per gli scarti e sovvalli relativi ai materiali | derivanti | da impianti di selezione automatica , riciclaggio e compostaggio , a tipologie di rifiuti non previste dalla normativa nazionale , |
| 2017-133.txt | 2286 | 2286 | sentenza n . 121 del 2013 , si è poi chiarito che osservazioni analoghe valgono per i tributi locali « | derivati | » , istituiti e regolati dalla legge statale ed il cui gettito è attribuito agli enti locali . la disciplina |
| 2017-133.txt | 3414 | 3414 | della legge n . 221 del 2015 , che nell escluderne la destinazione alle province ha stabilito che il gettito | derivante | dal tributo affluisce in un apposito fondo del bilancio della regione . 6 . l art . 49 della legge |
| 2017-135.txt | 393 | 393 | statale » . con la conseguenza che , « per effetto della sospensione della possibilità di manovra sui tributi propri | derivati | » , « la regione potrebbe trovarsi esposta , se non riduce la spesa per i servizi ai cittadini in |
| 2017-135.txt | 1012 | 1012 | cui far fronte agli impegni di spesa ) e il pregiudizio ( asserito ) che a detta ” situazione “ | deriverebbe | dalla disposizione censurata per il tramite delle citate norme della legge n . 208 del 2015 , diverse da quella |
| 2017-149.txt | 452 | 452 | solerzia nel loro esercizio , così ingenerando una disparità di trattamento tra contribuenti tutti egualmente titolari di crediti di imposta | derivanti | da attività già avviate alla data del 29 novembre 2008 . 3 . la commissione tributaria regionale del veneto ha |
| 2017-153.txt | 149 | 149 | privato con riguardo alla retribuzione legata a incrementi di produttività . la diversità delle norme censurate nei giudizi a quibus | deriva | dal fatto che essi attengono a distinti periodi d imposta ( 2011 e 2012 ) , nei quali il trattamento |
| 2017-153.txt | 410 | 410 | un giudizio promosso da un dipendente dell agenzia delle entrate , il quale ha percepito nell anno 2011 una somma | derivante | dall utilizzo del « fondo per le politiche di sviluppo delle risorse umane e per la produttività » , istituito |
| 2017-153.txt | 1007 | 1007 | di un giudizio promosso dallo stesso dipendente pubblico per ottenere il rimborso della maggiore imposta applicata nel 2012 sulle somme | derivanti | dal medesimo « fondo per le politiche di sviluppo delle risorse umane e per la produttività » . il rimettente |
| 2017-153.txt | 1835 | 1835 | ) , del d.l . n . 93 del 2008 . la lamentata lesione dell art . 3 cost . | deriva | dunque dal precetto contenuto nell art . 26 del d.l . n . 98 del 2011 , che , per |
| 2017-177.txt | 155 | 155 | . ] c ) di accertamento di diritti a contenuto patrimoniale » , anche nel caso di accertamento di crediti | derivanti | da operazioni soggette all imposta sul valore aggiunto ( iva ) . la questione è sorta nel corso di un |
| 2017-177.txt | 341 | 341 | della tariffa , anziché nella misura fissa , nonostante si tratti della registrazione di un provvedimento relativo a un credito | derivante | da operazioni soggette a iva . il rimettente osserva che ai sensi della nota ii all art . 8 della |
| 2017-177.txt | 512 | 512 | la sua natura di stretta interpretazione , non si può estendere agli atti giudiziari che si limitano ad accertare crediti | derivanti | da operazioni soggette a iva , come quelli pronunciati in esito ai giudizi di opposizione allo stato passivo del fallimento |
| 2017-177.txt | 572 | 572 | principio di eguaglianza , in quanto sarebbe del tutto irragionevole trattare in maniera differenziata le pronunce di accertamento di crediti | derivanti | da operazioni soggette a iva e le pronunce di condanna al pagamento degli stessi crediti , per le quali la |
| 2017-177.txt | 896 | 896 | con la falcidia concorsuale si tradurrebbe per la massa dei creditori in un « costo » inferiore a quello che | deriverebbe | dal pagamento in prededuzione , ex art . 111 della legge fallimentare , dell importo versato a titolo di imposta |
| 2017-177.txt | 1403 | 1403 | invece , nella procedura concorsuale . dalle diverse caratteristiche ( e dai diversi effetti ) dei due tipi di pronunce | deriva | che la regola dell alternatività fra l imposta di registro e l iva stabilita dall art . 40 del d.p.r |
| 2017-177.txt | 1622 | 1622 | . ] da assoggettare , in deroga alla previsione generale , ad imposta in misura fissa anziché proporzionale : ne | deriva | che , pur se in astratto anche le disposizioni tributarie recanti benefici fiscali sono suscettibili di interpretazione estensiva [ . |
| 2017-177.txt | 1883 | 1883 | che applica l imposta di registro in misura fissa alle ( sole ) pronunce di condanna al pagamento di crediti | derivanti | da operazioni soggette a iva . questa corte si è trovata più volte a vagliare la legittimità costituzionale di disposizioni |
| 2017-177.txt | 2096 | 2096 | a quo , la ratio dell agevolazione si possa considerare comune anche alla categoria delle pronunce di accertamento di crediti | derivanti | da operazioni soggette a iva , per le quali l applicazione dell imposta in misura fissa è negata . l |
| 2017-177.txt | 2486 | 2486 | confronto , neppure ai fini del regime tributario agevolato . è evidente , infatti , la diversità degli effetti che | derivano | dai due tipi di pronunce , quanto alla realizzazione degli interessi del creditore , perché solo quelle di condanna sono |
| 2017-177.txt | 2989 | 2989 | , anche le pronunce che definiscono i giudizi di opposizione allo stato passivo del fallimento con l accertamento di crediti | derivanti | da operazioni soggette all imposta sul valore aggiunto . le altre censure , con le quali il giudice a quo |
| 2017-181.txt | 2370 | 2370 | con la conseguente affermazione del dovere dell amministrazione di provvedere e l eventuale impugnabilità dell esito del procedimento che ne | deriva | ) alla possibile messa in discussione dell obbligo tributario consolidato a seguito dell atto impositivo definitivo . l autotutela finirebbe |
| 2017-199.txt | 363 | 363 | di costituzionalità rispetto all art . 117 co . 1 cost . e , per esso , rispetto ai vincoli | derivanti | , a tacer d altro , dall art . 6 cedu , che sancisce il diritto ad un processo equo |
| 2017-199.txt | 506 | 506 | . e ciò alla luce del principio elaborato dalla cassazione , secondo il quale va esclusa l operatività della preclusione | derivante | dal nuovo indirizzo giurisprudenziale nei confronti della parte che abbia confidato nella consolidata precedente interpretazione di una norma processuale . |
| 2017-213.txt | 479 | 479 | » . il successivo comma 487 dello stesso articolo , a sua volta , stabilisce che : « i risparmi | derivanti | dalle misure di contenimento della spesa adottate , sulla base dei princìpi di cui al comma 486 , dagli organi |
| 2017-213.txt | 1439 | 1439 | , n . 147 » , nonché di versare « all entrata del bilancio dello stato » i « risparmi | derivanti | dall applicazione della presente deliberazione » , con implicito , ma univoco , riferimento , a quest ultimo proposito , |
| 2017-213.txt | 1555 | 1555 | ( per quanto qui interessa ) gli « organi costituzionali » , versino al bilancio dello stato « i risparmi | derivanti | dalle misure di contenimento della spesa adottate , sulla base dei principi di cui al comma 486 , [ . |
| 2017-219.txt | 168 | 168 | . nel dispositivo dell ordinanza di rimessione il giudice ha richiesto una sentenza ablativa della disposizione censurata , da cui | deriverebbe | l espunzione dall ordinamento dell obbligo di computare , ai fini dell ammissione al beneficio , i redditi conseguiti dagli |
| 2017-219.txt | 324 | 324 | riferimento al solo parametro del reddito percetto , senza che siano valutate anche le effettive condizioni economiche del richiedente , | derivanti | sia dall entità delle entrate che dalla quantità e qualità delle uscite del nucleo familiare , sostenute in ragione del |
| 2017-236.txt | 6070 | 6070 | non deve integrare una modifica di un rapporto sinallagmatico ; le risorse , connesse ad un presupposto economicamente rilevante e | derivanti | dalla suddetta decurtazione , debbono essere destinate a sovvenire pubbliche spese . nel caso in esame non sussistono i primi |
| 2017-236.txt | 7343 | 7343 | proporzionalità tra l ablazione disposta , le ragioni della collettività che la sostengono e il sacrificio non transeunte che ne | deriva | , operante su una quota non indifferente del relativo trattamento retributivo . 9.4 . le censure non sono fondate avuto |
| 2017-242.txt | 403 | 403 | operatori bancari . con la conseguenza che il diverso trattamento normativo provocherebbe un effetto distorsivo sulla concorrenza per il vantaggio | derivante | alle banche dal minor costo del prodotto offerto . ciò non in ragione della specificità imprenditoriale ma per una scelta |
| 2017-245.txt | 109 | 109 | tra le competenze attribuite all ase , anche il « controllo delle entrate da tributi devoluti , compartecipati e regionali | derivati | » , violerebbe l art . 117 , secondo comma , lettera e ) , della costituzione , che riserva |
| 2017-245.txt | 261 | 261 | il successivo esercizio da parte dell ase , la piena titolarità nella materia dell accertamento e della riscossione dei tributi | derivati | e compartecipati al gettito dei tributi erariali prodotti o comunque generati nel territorio regionale di cui all articolo 8 dello |
| 2017-245.txt | 1732 | 1732 | , tra le competenze attribuite all ase , il « controllo delle entrate » regionali , non solo di quelle | derivanti | da tributi propri regionali , ma anche di quelle provenienti da tributi devoluti , compartecipati e regionali derivati . non |
| 2017-245.txt | 1750 | 1750 | di quelle derivanti da tributi propri regionali , ma anche di quelle provenienti da tributi devoluti , compartecipati e regionali | derivati | . non vi è dubbio che , alla luce della costante giurisprudenza di questa corte , i tributi regionali e |
| 2017-245.txt | 1772 | 1772 | non vi è dubbio che , alla luce della costante giurisprudenza di questa corte , i tributi regionali e locali | derivati | , in quanto istituiti e regolati dalla legge dello stato , conservano inalterata , nonostante la destinazione del gettito a |
| 2017-245.txt | 1963 | 1963 | comma 4 , lettera d ) , della legge reg . sardegna n . 25 del 2016 comprese le entrate | derivanti | da tributi devoluti , compartecipati e regionali derivati è infatti attività ben distinta da quelle di accertamento e riscossione dei |
| 2017-245.txt | 1971 | 1971 | legge reg . sardegna n . 25 del 2016 comprese le entrate derivanti da tributi devoluti , compartecipati e regionali | derivati | è infatti attività ben distinta da quelle di accertamento e riscossione dei tributi e si colloca in un momento temporalmente |
| 2017-245.txt | 2136 | 2136 | dall avvocatura generale dello stato , descrive la « piena titolarità nella materia dell accertamento e della riscossione dei tributi | derivati | e compartecipati » non già quale contenuto normativo da tale articolo introdotto nell ordinamento regionale , bensì come risultato finale |
| 2017-245.txt | 2229 | 2229 | ammontare delle compartecipazioni ai tributi erariali spettante alla regione . tale attività di controllo sulla corretta esecuzione degli obblighi statali | derivanti | dal regime di compartecipazione in nessun modo lede le competenze legislative statali in materia di sistema tributario . 4 . |
| 2017-245.txt | 2339 | 2339 | il successivo esercizio da parte dell ase , la piena titolarità nella materia dell accertamento e della riscossione dei tributi | derivati | e compartecipati al gettito dei tributi erariali , « anche attraverso la richiesta di trasferimento o la delega di funzioni |
| 2017-245.txt | 2451 | 2451 | di carattere lesivo . non disconoscendo la piena titolarità statale della competenza in materia di accertamento e riscossione dei tributi | derivati | e compartecipati , essa si limiterebbe a impegnare la regione autonoma sardegna a chiedere allo stato , nel rispetto della |
| 2017-245.txt | 2661 | 2661 | amministrativi regionali che realizzino l obiettivo auspicato ( la piena titolarità nella materia dell accertamento e della riscossione dei tributi | derivati | e compartecipati ) . la norma , invece , ha il contenuto precettivo di impegnare l amministrazione regionale a promuovere |
| 2017-245.txt | 3104 | 3104 | di funzioni a favore della regione autonoma sardegna , queste ultime riguarderebbero solo l accertamento e la riscossione dei tributi | derivati | e compartecipati al gettito dei tributi erariali , senza alcuna conseguenza su attività relative ai tributi locali . per questa |
| 2017-245.txt | 3449 | 3449 | c ) genericamente , alle iniziative inerenti al tema delle entrate . dall esercizio di tali funzioni non può evidentemente | derivare | alcuna lesione dei parametri costituzionali e statutari allegati dal ricorrente . 6 . le questioni di legittimità costituzionale sollevate in |
| 2017-245.txt | 4150 | 4150 | disciplina non risulta comunque necessario , poiché essa non modifica la regolamentazione della gestione delle liquidità spettanti alle regioni che | derivino | direttamente o indirettamente dal bilancio dello stato . anche nel sistema a tesoreria cosiddetta ” mista ” , infatti , |
| 2017-245.txt | 4708 | 4708 | , assoggetta a tesoreria unica gli enti che ricevono trasferimenti a carico del bilancio dello stato , mentre gli oneri | derivanti | dall applicazione della legge regionale istitutiva dell ase sono ovviamente a carico del bilancio regionale ( come si desume dall |
| 2017-245.txt | 6184 | 6184 | come il sistema tributario regionale sia caratterizzato , quasi per intero , dall eteronomia della struttura dei tributi ( propri | derivati | , addizionali , compartecipazioni al gettito di quelli erariali ) e dalla centralizzazione dei meccanismi di riscossione e riparto tra |
| 2017-250.txt | 3470 | 3470 | attività lavorativa » , di cui all art . 36 , primo comma , cost . , nonché i principi | derivanti | dall applicazione congiunta degli artt . 3 , 36 e 38 cost . , in quanto , « violando il |
| 2017-250.txt | 4087 | 4087 | costituzionale n . 316 del 2010 , sono dotate di margini di resistenza all inflazione , « il sacrificio che | deriverebbe | dall applicazione combinata del doppio meccanismo risulterebbe sproporzionato e , di conseguenza , irragionevole » . 2 . poiché le |
| 2017-250.txt | 6182 | 6182 | 262 del 2009 ) . né è corretto sostenere come fanno alcuni dei rimettenti che la violazione del giudicato costituzionale | deriverebbe | dal fatto che parte del risultato normativo di tali disposizioni corrisponde a quello del comma 25 dell art . 24 |
| 2017-250.txt | 12723 | 12723 | . infine , deve essere considerata l ulteriore e conclusiva asserzione del rimettente , secondo cui « il sacrificio che | deriverebbe | dall applicazione combinata del doppio meccanismo risulterebbe sproporzionato e , di conseguenza , irragionevole » in quanto i trattamenti pensionistici |
| 2017-264.txt | 1632 | 1632 | essere diretti a soddisfare un interesse economico della società disponente , e precisamente a consentirle di conseguire i vantaggi complessivi | derivanti | dall appartenenza al gruppo , tale interesse mediato e indiretto non è assimilabile a quello , immediato e diretto , |
| 2017-269.txt | 5036 | 5036 | la possibilità di finanziare le spese di carattere non continuativo e non obbligatorio dell autorità con una parte degli introiti | derivanti | dalle sanzioni irrogate in materia di pratiche commerciali scorrette . nello stesso anno , con l art . 2 , |
| 2017-269.txt | 5128 | 5128 | l altro , dell agcm . 7.2 . al fine di rafforzare l indipendenza dell autorità da condizionamenti che potevano | derivare | dal precedente sistema misto di finanziamento condizionamenti che potevano provenire da soggetti di varia natura ( politica , economica , |
| 2017-269.txt | 5228 | 5228 | comma 7 ter all art . 10 della l . n . 287 del 1990 prevedendo che , all onere | derivante | dal funzionamento dell autorità garante della concorrenza e del mercato , si provveda mediante contributi , nella misura dello 0,08 |
| 2017-269.txt | 5740 | 5740 | non deve integrare una modifica di un rapporto sinallagmatico ; le risorse , connesse ad un presupposto economicamente rilevante e | derivanti | dalla suddetta decurtazione , devono essere destinate a sovvenire pubbliche spese » ( sentenza n . 70 del 2015 ) |
| 2017-270.txt | 630 | 630 | di bilancio . in particolare , le province autonome di trento e di bolzano ritengono che il lamentato effetto lesivo | derivi | dagli artt . 1 , commi da 633 a 636 , e 2 della legge n . 232 del 2016 |
| 2017-270.txt | 697 | 697 | il citato comma 633 , infatti , stabilisce che « [ l ] e maggiori entrate per l anno 2017 | derivanti | dall articolo 7 del decreto legge 22 ottobre 2016 , n . 193 , sono quantificate nell importo di 1.600 |
| 2017-270.txt | 1851 | 1851 | genere di ricorso , poiché , nel giudizio in via principale , devono essere esaminate anche le lesioni in ipotesi | derivanti | da distorsioni interpretative delle disposizioni impugnate ( da ultimo , sentenza n . 212 del 2017 ) . l eccezione |
| 2017-270.txt | 3453 | 3453 | 1 della legge n . 186 del 2014 , che quella destinazione espressamente continua a prevedere per le sole risorse | derivanti | dalla prima fase di applicazione dell istituto . solo il citato comma 7 dell art . 1 della legge n |
| 2017-47.txt | 295 | 295 | cost . la disposizione regionale così denunciata nel prescrivere che « la trascrizione presso il pra del provvedimento di fermo | derivante | dalla procedura di riscossione coattiva di crediti di natura pubblicistica non esplica effetti ai fini della interruzione e sospensione dell |
| 2017-47.txt | 971 | 971 | « la regione , con riferimento alla tassa automobilistica che [ . . . ] si qualifica come tributo proprio | derivato | [ . . . ] non può escludere esenzioni [ . . . ] già previste dalla legge statale » |
| 2017-69.txt | 155 | 155 | versato dai gestori delle infrastrutture e dei servizi regolati , in misura non superiore all uno per mille del fatturato | derivanti | dall esercizio delle attività svolte percepiti nell ultimo esercizio . il contributo è determinato annualmente con atto dell autorità , |
| 2017-85.txt | 388 | 388 | andrebbe calcolata la riduzione al 20 per cento . se così non fosse , dal contrasto con la norma statale | deriverebbe | la violazione dell art . 117 , secondo comma , lettera s ) , cost . , in quanto la |
| 2017-85.txt | 1752 | 1752 | mirano a separare oltre al materiale ferroso recuperabile una frazione secca destinata alla produzione di energia sotto forma di carburante | derivante | da rifiuti e una frazione umida biostabilizzata destinata alla discarica . il thema decidendum del giudizio principale consiste nell accertare |
| 2017-85.txt | 2296 | 2296 | dalla legge , si tratterebbe di ordinari rifiuti solidi urbani . il rilievo nel giudizio principale della disposizione regionale contestata | deriva | esclusivamente dal fatto che il giudice a quo , ritenendo che nel caso concreto sia invece applicabile l agevolazione fiscale |
| 2017-85.txt | 3053 | 3053 | » . con le espressioni « scarti » e « sovvalli » , la norma si riferisce ai residui inutilizzabili | derivanti | dalle operazioni di selezione automatica , riciclaggio e compostaggio , operazioni che appaiono esaurire , nella prospettiva del legislatore , |
| 2017-85.txt | 3244 | 3244 | è corretto desumere che , al fine di beneficiare della riduzione tributaria , gli scarti e i sovvalli debbano necessariamente | derivare | dal trattamento di rifiuti raccolti in modo differenziato . se si può condividere l assunto che la raccolta differenziata agevola |
| 2017-85.txt | 3375 | 3375 | in modo indifferenziato . per concludere diversamente , si dovrebbe affermare che dal trattamento dei rifiuti indifferenziati non possono materialmente | derivare | residui non riutilizzabili , sotto forma di scarti e sovvalli , ma questa conclusione , che la regione fa sostanzialmente |
| 2017-85.txt | 4086 | 4086 | differenziata e , dall altro lato , fa apparire irragionevole l esclusione dal beneficio solo degli scarti e dei sovvalli | derivanti | dal trattamento di rifiuti indifferenziati . la questione è idonea , pertanto , a superare il vaglio dell ammissibilità . |
| 2017-85.txt | 5279 | 5279 | , deve essere applicata nell accezione che consenta di preservare il bene giuridico ” ambiente ” dai possibili effetti distorsivi | derivanti | da vincoli imposti in modo differenziato in ciascuna regione » , sicché « una disciplina unitaria rimessa in via esclusiva |
| 2017-99.txt | 1589 | 1589 | a più questioni di legittimità costituzionale . è il caso in cui la variazione patrimoniale non comunicata alla polizia tributaria | deriva | da un operazione soggetta a forme di pubblicità legale , e che , anche per il rigoroso trattamento sanzionatorio , |
| 2018-114.txt | 609 | 609 | 1973 si pone in contrasto con l art . 24 cost . , per la menomazione del diritto di difesa | derivante | dalla limitazione dei casi in cui è ammessa l opposizione all esecuzione ex art . 615 cod . proc . |
| 2018-114.txt | 3464 | 3464 | sospendere l esecuzione ai sensi dell art . 47 del d.lgs . 546 del 1992 quando dall atto impugnato può | derivare | al ricorrente un danno grave ed irreparabile , così il giudice ( ordinario ) dell esecuzione ove sia egli , |
| 2018-114.txt | 4873 | 4873 | atti esecutivi ex art . 617 cod . proc . civ . come comprensivo anche dell ipotesi della dedotta nullità | derivata | dell atto di pignoramento in ragione della mancata ( o invalida ) notifica dell atto presupposto su cui si fonda |
| 2018-15.txt | 2352 | 2352 | n . 234 del 2007 , n . 229 del 1999 e n . 311 del 1995 ) . ne | deriva | , quindi , che non può ritenersi sussistente alcuna lesione degli artt . 3 , 53 e 97 cost . |
| 2018-152.txt | 1947 | 1947 | legislazione vigente alla data di entrata in vigore del decreto stesso , precisando che i predetti tributi costituiscono tributi propri | derivati | . come già evidenziato da questa corte ( sentenza n . 288 del 2012 ) , « [ l ] |
| 2018-152.txt | 2048 | 2048 | solo la volontà del legislatore di riservare ad essa un regime diverso rispetto a quello stabilito per gli altri tributi | derivati | , attribuendone la disciplina alle regioni , senza che questo comporti una modifica radicale di quel tributo » . di |
| 2018-152.txt | 2075 | 2075 | , senza che questo comporti una modifica radicale di quel tributo » . di qui la ritenuta natura di tributo | derivato | della tassa automobilistica pur in tale nuovo assetto normativo , con il conseguente , ribadito , limite , per le |
| 2018-152.txt | 3120 | 3120 | offerta dalla legge reg . siciliana n . 16 del 2015 , non v era incertezza in ordine alla natura | derivata | della tassa automobilistica regionale riscossa in sicilia ( sentenza n . 135 del 2012 ) , di contro , l |
| 2018-152.txt | 3544 | 3544 | nazionale di riferimento , contenuto nella detta disciplina , era foriero di possibili incertezze interpretative quanto alla temporanea continuità della | derivazione | erariale del tributo ; incertezze , queste , poi definitivamente superate , secondo le valutazioni svolte da questa corte nell |
| 2018-152.txt | 4592 | 4592 | questo profilo , la particolare attendibilità del dato documentale destinato ad attestare la riferibilità soggettiva del relativo presupposto impositivo , | derivante | da un pubblico registro formato su iniziativa dello stesso contribuente ( su impulso del quale si procede alle relative iscrizioni |
| 2018-152.txt | 4708 | 4708 | ordinanza n . 111 del 2007 ) , si neutralizzano , in coerenza , i margini di utilità che potrebbero | derivare | da una partecipazione attiva del contribuente alla fase che precede l iscrizione a ruolo del tributo . 14 . la |
| 2018-167.txt | 941 | 941 | non deve integrare una modifica di un rapporto sinallagmatico ; le risorse , connesse ad un presupposto economicamente rilevante e | derivanti | dalla suddetta decurtazione , debbono essere destinate a sovvenire pubbliche spese ” ( ex plurimis , da ultimo , sentenze |
| 2018-17.txt | 1005 | 1005 | , e gli altri . il medesimo comma 2 ha anche disposto che dal complesso delle disposizioni sopra descritte dovesse | derivare | un maggior gettito complessivo annuo non inferiore a 350 milioni di euro , da recuperare alle casse dell erario a |
| 2018-17.txt | 1546 | 1546 | sentita la conferenza stato città e autonomie locali » , la « verifica del gettito per l anno 2014 , | derivante | dalle disposizioni di cui al presente articolo , sulla base anche dell andamento del gettito effettivo » , alla stregua |
| 2018-17.txt | 1702 | 1702 | 57,5 milioni di euro da ripartire tra i comuni « tenendo conto della verifica del gettito per l anno 2014 | derivante | dalle disposizioni di cui all articolo 1 del decreto legge 24 gennaio 2015 , n . 4 » . a |
| 2018-17.txt | 2580 | 2580 | . 40 del 2016 , n . 121 del 2013 e n . 97 del 2013 ) , seppur “ | derivato | ” in ragione della devoluzione del gettito ( sentenza n . 121 del 2013 ) . la sua disciplina ricade |
| 2018-17.txt | 5237 | 5237 | 9 bis e 9 quinquies , del d.l . n . 4 del 2015 , che disciplinano le variazioni compensative | derivanti | dall attuazione del nuovo sistema di esenzione . a decorrere dal 2015 le variazioni compensative di risorse conseguenti all attuazione |
| 2018-17.txt | 5434 | 5434 | comma 9 bis , del d.l . n . 4 del 2015 , a ristoro del minor gettito dell imu | derivante | dal precedente comma 1 bis , è attribuito , tra gli altri , ai comuni sardi un contributo complessivamente pari |
| 2018-17.txt | 5722 | 5722 | imprecise , senza peraltro consentire la correzione dell ammontare complessivo delle variazioni , irrigidito negli importi normativamente indicati . ne | deriverebbe | la violazione : a ) del principio di veridicità dei bilanci e di copertura delle spese ( art . 81 |
| 2018-17.txt | 7101 | 7101 | autonomie locali , provvede , entro il 30 giugno 2015 , alla verifica del gettito per l anno 2014 , | derivante | dalle disposizioni di cui al presente articolo , sulla base anche dell andamento del gettito effettivo . con decreto del |
| 2018-17.txt | 7250 | 7250 | 57,5 milioni di euro da ripartire tra i comuni « tenendo conto della verifica del gettito per l anno 2014 | derivante | dalle disposizioni di cui all articolo 1 del decreto legge 24 gennaio 2015 , n . 4 » , in |
| 2018-17.txt | 7879 | 7879 | , non contemplando il coinvolgimento della regione rispettivamente nel procedimento per ripartire il contributo attribuito a compensazione del minor gettito | derivante | dalla detrazione di cui al comma 1 bis e in quello per modificare le variazioni compensative all esito delle verifiche |
| 2018-17.txt | 8381 | 8381 | la conseguenza che il successivo mantenimento della classificazione sarebbe avvenuto sulla base di parametri non più legislativamente determinati . ne | deriverebbe | la violazione dell art . 23 cost . 7.1 . le questioni di legittimità costituzionale dell art . 1 , |
| 2018-175.txt | 6378 | 6378 | la conformazione degli istituti processuali e , quindi , la disciplina delle notificazioni , con il « limite inderogabile » | derivante | dal diritto di difesa del notificatario , al quale deve essere assicurata una « effettiva possibilità di conoscenza » dell |
| 2018-175.txt | 7374 | 7374 | gennaio 2017 , n . 1486 ) per poter ricorrere avverso la cartella di pagamento , fermi restando gli effetti | derivanti | dal perfezionamento della notifica per il notificante agente della riscossione per conto dell amministrazione finanziaria in ragione dell osservanza delle |
| 2018-188.txt | 1545 | 1545 | effetto di rendere esercitabile la potestà legislativa regionale nella materia medesima [ . . . ] con i soli limiti | derivanti | dai principi fondamentali della legislazione statale nella materia » ; principi ricavabili dalla disciplina statale contenuta nelle disposizioni del cod |
| 2018-188.txt | 2591 | 2591 | che , nella misura in cui è riconosciuta la natura tributaria di queste prestazioni obbligatorie , e segnatamente di tributo | derivato | sui generis , opera il limite generale dell art . 119 , secondo comma , cost . che prescrive il |
| 2018-188.txt | 3692 | 3692 | sul presupposto della legittima inclusione del bene immobile nel comprensorio di bonifica e del « beneficio » che all immobile | deriva | dall attività di bonifica . in ragione di tale qualificazione , il necessario « beneficio » non è espressione di |
| 2018-188.txt | 3908 | 3908 | comunque concreta e non già meramente astratta , dell attività di bonifica , che , in ragione del miglioramento che | deriva | all immobile del consorziato , assicura la capacità contributiva che giustifica l imposizione di una prestazione obbligatoria di natura tributaria |
| 2018-188.txt | 4076 | 4076 | di bonifica ( per cui , secondo la sentenza n . 5 del 1967 , « l obbligo di contribuenza | deriva | dalla legge » ) la norma di principio , che li governa , può ricavarsi dal canone generale della stessa |
| 2018-188.txt | 4709 | 4709 | art . 24 stabilisce che il piano di classifica individua i « benefici diretti , indiretti e potenziali » , | derivanti | dall attività di bonifica agli immobili ricadenti nei comprensori di bonifica e stabilisce i parametri per la quantificazione di detti |
| 2018-188.txt | 5021 | 5021 | 11 del 2003 , che il piano di classifica individua i « benefici diretti , indiretti e potenziali » , | derivanti | dall attività di bonifica agli immobili ricadenti nel comprensorio del consorzio ; beneficio che dimensiona gli indici di contribuenza di |
| 2018-188.txt | 5441 | 5441 | di classifica è stato redatto dal consorzio , sicché è mancata una rilevazione dei benefici diretti , indiretti o potenziali | derivanti | dall attività di bonifica , quale richiesta dall art . 24 sopraccitato . del resto , la tesi del consorzio |
| 2018-188.txt | 5617 | 5617 | principio ( settoriale ) del sistema tributario , che vuole invece che l assoggettabilità a contribuzione consortile presupponga il beneficio | derivato | all immobile dall attività di bonifica . il legislatore regionale non può disancorare la debenza del contributo consortile dal beneficio |
| 2018-188.txt | 5641 | 5641 | attività di bonifica . il legislatore regionale non può disancorare la debenza del contributo consortile dal beneficio che agli immobili | deriva | dall attività di bonifica , assoggettando a contribuzione consortile i consorziati per il solo fatto che l immobile sia ricompreso |
| 2018-188.txt | 5717 | 5717 | facesse , si avrebbe , non più un contributo di scopo di fonte statale disciplinato dalla legge regionale come tributo | derivato | , ma un imposta fondiaria regionale di nuovo conio che , come tributo regionale proprio , eccederebbe la competenza del |
| 2018-188.txt | 5932 | 5932 | orientata dallo stesso principio settoriale del sistema tributario nel senso dell innesto della previsione , in positivo , del beneficio | derivante | agli immobili del comprensorio di bonifica come presupposto dell assoggettamento alla contribuzione consortile , invece della ( e quindi in |
| 2018-188.txt | 6166 | 6166 | comprensorio di bonifica , che traggono un beneficio , consistente nella conservazione o nell incremento del valore degli immobili , | derivante | dalle opere pubbliche o dall attività di bonifica effettuate o gestite dal consorzio , sono obbligati al pagamento di un |
| 2018-209.txt | 714 | 714 | essenziali del tributo in esame . risulterebbe così violato il parametro evocato , considerata la natura di ” tributo proprio | derivato | ” da ascrivere alla tassa in esame , tale da precludere alle regioni la possibilità di disciplinarne autonomamente gli elementi |
| 2018-29.txt | 960 | 960 | formale , non si giustificherebbero modalità diverse di una procedura naturalmente unitaria , e , sul piano sostanziale , ne | deriverebbe | la necessità di moltiplicare l emissione dei ruoli in relazione ai differenti tipi di imposte , con un appesantimento operativo |
| 2018-35.txt | 5345 | 5345 | determinato tenendo conto della somma complessiva non versata dal contribuente , senza distinguere tra i diversi titoli debitori . ne | deriva | che , anche qualora si ritenga che l art . 10 quater del d.lgs . n . 74 del 2000 |
| 2018-46.txt | 456 | 456 | 21 della stessa legge prevede poi , sub lettera b ) del suo comma 2 , che « le entrate | derivanti | dall attuazione delle disposizioni di cui all articolo 22 » siano destinate alle finalità di cui all art . 53 |
| 2018-46.txt | 548 | 548 | 487 dell art . 1 della legge statale n . 147 del 2013 dispone che « [ i ] risparmi | derivanti | dalle misure di contenimento della spesa adottate , sulla base dei principi di cui al comma 486 , dagli organi |
| 2018-52.txt | 1966 | 1966 | non deve integrare una modifica di un rapporto sinallagmatico ; le risorse , connesse ad un presupposto economicamente rilevante e | derivanti | dalla suddetta decurtazione , debbono essere destinate a sovvenire pubbliche spese ; per tutte , sentenze n . 269 e |
| 2018-67.txt | 1803 | 1803 | con la citata legge n . 576 del 1980 , e segna il superamento dell originario e risalente criterio , | derivato | dalle assicurazioni private , di accantonamento dei contributi in conti individuali per fare fronte , in chiave meramente assicurativa e |
| 2018-67.txt | 3621 | 3621 | complessivamente richiesto all avvocato a . t . sia marcatamente eccedente rispetto al possibile beneficio previdenziale che a lui ne | deriverebbe | , sicché esso ridonderebbe , di fatto , in una vera e propria imposizione tributaria , inammissibile perché la cassa |
| 2018-67.txt | 4943 | 4943 | modo , con fatti concludenti , soggetto , seppur in misura inferiore al dovuto , alla obbligazione contributiva che sarebbe | derivata | dalla sua iscrizione alla cassa . si tratta però di una quaestio facti che riguarda se , in concreto e |
| 2018-72.txt | 160 | 160 | a titolo di imposta sul reddito delle persone fisiche ( irpef ) e di addizionale , tutte relative al reddito | derivante | dalla locazione di un immobile di interesse storico artistico di sua proprietà ha impugnato il silenzio rifiuto formatosi su detta |
| 2018-72.txt | 751 | 751 | il regime d imposizione fiscale risultava completamente scollegato dal valore locativo o fondiario dell immobile , in quanto il reddito | derivante | dal suo possesso veniva determinato sulla base della minore tra le tariffe d estimo previste per le abitazioni della zona |
| 2018-75.txt | 110 | 110 | attribuiti alle regioni e agli enti locali con legge dello stato » [ id est : dei soli tributi “ | derivati | ” e non anche di quelli ” propri regionali ” in senso stretto ] « rispetto ai livelli di aliquote |
| 2018-75.txt | 459 | 459 | comma 26 della legge n . 208 del 2015 , estendendo all anno 2017 il blocco dei tributi regionali “ | derivati | ” e delle addizionali , mantenendo ferme le deroghe e le esclusioni ivi previste viene ora impugnato dalla regione toscana |
| 2018-75.txt | 1006 | 1006 | diverso profilo , comunque inammissibile . 5.1 . nella specie vengono , come detto , in rilievo tributi regionali “ | derivati | ” tributi cioè di fonte statale della cui disciplina , per pacifica giurisprudenza , lo stato può disporre , anche |
| 2018-75.txt | 1201 | 1201 | tra la situazione tributaria regionale , in rapporto agli impegni di spesa , e il pregiudizio che a detti impegni | deriverebbe | dal sospeso aumento di aliquote o tariffe , per di più , genericamente riferito all intera platea dei tributi e |
| 2018-89.txt | 688 | 688 | in entrambi i giudizi , poi , l invocato annullamento degli atti impugnati si lega alla illegittimità degli stessi siccome | derivata | dalla prospettata incostituzionalità delle disposizioni censurate . è dunque evidente , per un verso , che la verifica di legittimità |
| 2018-89.txt | 2240 | 2240 | non deve integrare una modifica di un rapporto sinallagmatico ; le risorse , connesse ad un presupposto economicamente rilevante e | derivanti | dalla suddetta decurtazione , debbono essere destinate a sovvenire pubbliche spese » ( ex plurimis , da ultimo , sentenze |
| 2018-89.txt | 2915 | 2915 | gravare , coerentemente , su chi lo produce , in linea , del resto , con le indicazioni di principio | derivanti | , in materia ambientale , dall art 191 del trattato sul funzionamento dell unione europea , come modificato dall art |
| 2018-89.txt | 3276 | 3276 | autorizzati , si basano su criteri di determinazione del dovuto che mettono al centro della quantificazione del canone la produzione | derivante | dalla relativa attività non in quanto indice di ricchezza effettiva desunta dall attività di sfruttamento del giacimento , bensì come |
| 2018-89.txt | 5683 | 5683 | sollevata dalle ordinanze di rinvio ( le quali logicamente riposano , piuttosto , su un asserito considerevole aumento di entrate | derivante | dalla applicazione dei nuovi criteri ) . la prevedibilità dell introduzione dei nuovi criteri trova , inoltre , riscontro nelle |
| 2018-89.txt | 6069 | 6069 | considerazione , quest ultima , che finisce per privare di effettivo rilievo il profilo legato alle addotte conseguenze economiche che | derivano | dalla retroattività dei criteri in contestazione , elemento fondante la censura prospettata . |
| 2018-90.txt | 458 | 458 | controversia che la rimettente è chiamata a decidere hanno una marcata connotazione di specialità in ragione dello stretto rapporto di | derivazione | dal precetto dell art . 53 , primo comma , cost . , secondo cui tutti sono tenuti a concorrere |
| 2018-90.txt | 579 | 579 | e sulla governance nell unione economica e monetaria , fatto a bruxelles il 2 marzo 2012 . da tale vincolo | deriva | un esigenza superiore di regolare l adempimento delle obbligazioni tributarie , sul quale deve poter fare affidamento l amministrazione finanziaria |
| 2018-90.txt | 4047 | 4047 | a vantaggio di enti forniti di personalità giuridica e di società e associazioni anche prive di personalità giuridica . la | derivazione | da un reato connota di particolare specialità la responsabilità della società originaria in termini maggiormente individualizzati , quanto alla riferibilità |
| 2019-122.txt | 622 | 622 | di legittimità costituzionale della legge regionale , reputando , ma a questo punto del tutto erroneamente , che la preclusione | derivi | al ricorrente dalla sola legge regionale » . 2.2 . l eccezione non è fondata . il giudizio di rilevanza |
| 2019-122.txt | 844 | 844 | esenzione , requisiti ulteriori rispetto a quelli previsti dalla legislazione statale . dalla declaratoria di illegittimità costituzionale della disposizione censurata | deriverebbe | , pertanto , perlomeno un cambiamento del quadro normativo assunto dal giudice rimettente ( sentenza n . 390 del 1996 |
| 2019-122.txt | 998 | 998 | sentenza n . 288 del 2012 di questa corte e osserva che la tassa automobilistica resta pur sempre un tributo | derivato | , di modo che la regione , con riferimento ad essa , « non può escludere esenzioni , detrazioni e |
| 2019-122.txt | 3277 | 3277 | solo la volontà del legislatore di riservare ad essa un regime diverso rispetto a quello stabilito per gli altri tributi | derivati | , attribuendone la disciplina alle regioni , senza che questo comporti una modifica radicale di quel tributo , come anche |
| 2019-122.txt | 3944 | 3944 | manovrabilità previsti dalla legislazione statale » ; c ) i tributi qualificati , dal comma 3 , come « propri | derivati | » . in questa sistematica il legislatore ha attribuito alla tassa automobilistica una valenza differenziata , sia rispetto ai tributi |
| 2019-122.txt | 3991 | 3991 | originari ” o , nei termini di cui sopra , ” ceduti ” ) , sia rispetto ai tributi propri | derivati | , configurandola come un tributo proprio derivato particolare , parzialmente ” ceduto ” , in quanto alle regioni è riconosciuto |
| 2019-122.txt | 3998 | 3998 | cui sopra , ” ceduti ” ) , sia rispetto ai tributi propri derivati , configurandola come un tributo proprio | derivato | particolare , parzialmente ” ceduto ” , in quanto alle regioni è riconosciuto un più ampio margine di autonoma disciplina |
| 2019-122.txt | 4105 | 4105 | , senza alterarne i presupposti strutturali ( in quanto la tassa automobilistica continua a partecipare della natura dei tributi propri | derivati | ) e senza superare i limiti massimi di manovrabilità definiti dalla legge statale , possa rispondere a specifiche esigenze di |
| 2019-122.txt | 4310 | 4310 | di differenziare la tassa automobilistica , connotandola con un maggiore livello di autonomia rispetto a quello degli altri tributi propri | derivati | , anche perché essa , dal punto di vista storico , ha costituito la prima imposta di rilievo interamente “ |
| 2019-122.txt | 4436 | 4436 | art . 8 , del d.lgs . n . 68 del 2011 , continua a ricadere tra i tributi propri | derivati | , ma dall altro , all interno di tale categoria , assume caratteristiche distinte , in quanto il principio di |
| 2019-122.txt | 4952 | 4952 | possono dirsi ” autonomi ” , in quanto istituiti con legge statale , ma che neanche possono dirsi puramente “ | derivati | ” , poiché rispetto a questi ultimi si individua un più ampio margine di manovrabilità , vincolato solo in termini |
| 2019-122.txt | 5176 | 5176 | erariale ad esse destinato , alla sola condizione che le modifiche apportate non determinino una pressione tributaria maggiore di quella | derivante | dall applicazione dell aliquota massima consentita . ne consegue che , entro tali limiti , le province potranno prevedere esenzioni |
| 2019-163.txt | 251 | 251 | appunto , disciplina il regime di deducibilità dell imu ai fini della determinazione del reddito d impresa e del reddito | derivante | dall esercizio di arti e professioni . prima di esaminare i profili di ammissibilità della questione sollevata occorre effettuare una |
| 2019-163.txt | 442 | 442 | imposta municipale propria relativa agli immobili strumentali è deducibile ai fini della determinazione del reddito di impresa e del reddito | derivante | dall esercizio di arti e professioni nella misura del 20 per cento [ . . . ] » ( comma |
| 2019-218.txt | 1703 | 1703 | virtù della sua connessione con l attuazione del sistema dell art . 38 , secondo comma , cost . , | derivante | dal « collegamento funzionale tra previdenza obbligatoria e previdenza complementare » ( sentenza n . 393 del 2000 ; nello |
| 2019-218.txt | 4812 | 4812 | mantenuto equiparate le due posizioni , salva l eccezione concretizzatasi nella normativa del d.lgs . n . 252 del 2005 | derivante | dalla parentesi dovuta alla mancata attuazione di una parte della legge delega n . 243 del 2004 . è inoltre |
| 2019-218.txt | 5319 | 5319 | . 8.2 . sotto un secondo profilo , ad avviso dell avvocatura la non irragionevolezza della scelta del legislatore delegato | deriverebbe | dalle vicende che hanno portato alla progressiva estensione al settore pubblico del tfr , partendo dalla diversa disciplina ed entità |
| 2019-222.txt | 734 | 734 | di taluni aspetti della condotta , nonché nella sussistenza di una normativa di coordinamento atta a limitare l onere supplementare | derivante | dal cumulo di procedimenti e di norme idonee a garantire la proporzionalità della complessiva risposta sanzionatoria rispetto alla gravità del |
| 2019-240.txt | 2296 | 2296 | che la salvaguardia si concretizzava , all atto del collocamento a riposo , « con l attribuzione dell eventuale assegno | derivante | dalla differenza tra l ammontare del maturato ai sensi della normativa di cui all articolo 140 della legge regionale n |
| 2019-240.txt | 3440 | 3440 | 2015 , punto 9.1 . del considerato in diritto ) e , sul piano teleologico , la destinazione delle risorse | derivanti | dal prelievo e connesse a un presupposto economicamente rilevante , rivelatore della capacità contributiva , « a sovvenire pubbliche spese |
| 2019-245.txt | 4743 | 4743 | a livello comunitario in quanto ” risorsa propria ” dell unione europea » , tale da giustificare « i vincoli | derivanti | per gli stati membri nell accertamento e nella riscossione dell imposta in esame » ( sentenza n 225 del 2014 |
| 2019-245.txt | 6588 | 6588 | , negandone la ricorrenza . in questa ottica , il giudice a quo rimarca con puntualità il rilievo ostativo che | deriva | dall applicabilità della disposizione censurata rispetto all ulteriore corso della procedura posta al suo giudizio . 9 . 2 . |
| 2019-245.txt | 7791 | 7791 | imprescindibile alle prospettive di effettiva soddisfazione del credito munito di prelazione , che devono essere maggiori rispetto a quella potenzialmente | derivante | dalla liquidazione dei beni coperti dalla prelazione . il tutto all interno di percorsi procedurali comunque rimessi alla scelta deliberativa |
| 2019-245.txt | 8648 | 8648 | vizi che , sotto tale profilo , avevano portato l italia a patire il giudizio di incompatibilità rispetto alle indicazioni | derivanti | dal diritto dell unione europea , con riferimento ad altre disposizioni di legge sempre incidenti sull iva ( valga , |
| 2019-288.txt | 369 | 369 | necessità e d urgenza . la norma denunciata sarebbe , infatti , funzionale alla copertura finanziaria del minore gettito fiscale | derivante | dall abolizione della seconda rata dell imposta municipale propria ( imu ) per il 2013 , che è stata , |
| 2019-288.txt | 679 | 679 | violazione dei parametri costituzionali sopra menzionati non è fondata . i giudici a quibus si sono soffermati criticamente sulla discriminazione | derivante | dalla disciplina posta dall art . 2 , comma 2 , del d.l . n . 133 del 2013 , |
| 2019-288.txt | 1424 | 1424 | 133 del 2013 , l « addizionale » censurata è rappresentata dall esigenza di copertura finanziaria della diminuzione del gettito | derivante | dall esenzione disposta dal precedente art . 1 , comma 1 , del medesimo decreto legge in relazione a una |
| 2019-288.txt | 1594 | 1594 | l appunto « [ c ] opertura finanziaria » , a mente del quale « [ a ] gli oneri | derivanti | dagli articoli 1 e 2 [ . . . ] si provvede mediante utilizzo delle maggiori entrate derivanti dal medesimo |
| 2019-288.txt | 1612 | 1612 | gli oneri derivanti dagli articoli 1 e 2 [ . . . ] si provvede mediante utilizzo delle maggiori entrate | derivanti | dal medesimo articolo 2 » . 5.4 . benché sia corretta la premessa da cui muove la ctr piemontese , |
| 2019-288.txt | 2472 | 2472 | un obbligo tributario posto a carico di una diffusa platea di contribuenti e il cui adempimento avrebbe acuito le difficoltà | derivanti | da una situazione di crisi economica a carattere sistemico . milita in tal senso anche l ulteriore considerazione per cui |
| 2019-288.txt | 3993 | 3993 | , tuttavia , al secondo periodo precisa che « [ l ] addizionale non è dovuta sulle variazioni in aumento | derivanti | dall applicazione dell articolo 106 , comma 3 , del suddetto testo unico » . viene così disattivata , ai |
| 2019-288.txt | 4030 | 4030 | così disattivata , ai fini del calcolo della base imponibile della nuova imposta , la ” variazione in aumento “ | derivante | dall applicazione dell art . 106 , comma 3 , del citato decreto del presidente della repubblica 22 dicembre 1986 |
| 2019-288.txt | 4737 | 4737 | tipo oligopolistico , con la conseguenza che le imprese in esso operanti dispongono di un significativo potere di mercato , | derivante | anche da un certo grado ( variabile in relazione ai servizi e ai settori ) di anelasticità della domanda . |
| 2019-31.txt | 222 | 222 | regione autonoma sardegna , in entrambi i ricorsi , evidenzia che i provvedimenti impugnati riserverebbero all erario il maggior gettito | derivante | dall aumento della tassa automobilistica che , ai sensi dell art . 8 , comma l , lettera m ) |
| 2019-31.txt | 314 | 314 | stato ( legge finanziaria 2007 ) » , è compartecipato per i sette decimi dalla regione autonoma sardegna . ne | deriverebbe | la sottrazione di risorse che statutariamente le spettano . la ricorrente anzitutto lamenta la violazione degli artt . 7 e |
| 2019-31.txt | 809 | 809 | . 1 della legge n . 296 del 2006 . le disposizioni che hanno istituito la riserva erariale delle entrate | derivanti | dall innalzamento dell aliquota sulla tassa automobilistica per i veicoli maggiormente inquinanti sarebbero , difatti , divenute inefficaci nei confronti |
| 2019-31.txt | 2139 | 2139 | art . 1 della legge n . 296 del 2006 ha ridotto i trasferimenti in misura pari al maggior gettito | derivante | alle regioni , quest ultimo non veniva assoggettato , con riguardo alla ricorrente , a ” riserva ” , essendo |
| 2019-31.txt | 2512 | 2512 | l illegittimità dei decreti , nella parte riferita alle regolazioni finanziarie tra lo stato e la regione autonoma sardegna , | deriva | , indipendentemente dal principio di prevalenza della fonte , direttamente dal principio di successione delle leggi nel tempo , in |
| 2019-31.txt | 2706 | 2706 | in cui , sussistendo « eventi eccezionali e imprevedibili , previa comunicazione alla regione autonoma della sardegna , il gettito | derivante | dall istituzione di nuovi tributi o da maggiorazioni di aliquote determinati con legge statale può essere riservato allo stato , |
| 2019-31.txt | 2740 | 2740 | statale può essere riservato allo stato , a condizione che il medesimo gettito sia specificamente finalizzato alla copertura degli oneri | derivanti | dagli eventi anzi detti , sia temporalmente delimitato e distintamente contabilizzato nel bilancio statale » ( art . 15 , |
| 2019-46.txt | 1168 | 1168 | tra la situazione tributaria regionale , in rapporto agli impegni di spesa , e il pregiudizio che a detti impegni | deriverebbe | dal sospeso aumento di aliquote o tariffe , per di più , genericamente riferito all intera platea dei tributi e |
| 2019-46.txt | 1679 | 1679 | dalle formulate censure , non attiene a ” tributi propri regionali ” , bensì , solo a tributi regionali “ | derivati | ” di fonte statale , rispetto alla cui consistenza le facoltà delle regioni sono anch esse disciplinate dalla legge statale |
| 2019-46.txt | 2132 | 2132 | tali proroghe sarebbe evidente ne evince la ricorrente in quanto « il procrastinato mantenimento di un sistema di finanza sostanzialmente | derivata | compromette la possibilità di un esercizio efficace delle funzioni costituzionalmente assegnate alle regioni » , costituendo « le norme della |
| 2019-51.txt | 3599 | 3599 | appare evidente , infatti , che la riforma è stata introdotta nell intento di rispondere a particolari ed eccezionali esigenze | derivanti | esclusivamente dall istituzione di agenti ” pubblici ” della riscossione , con conseguente irragionevolezza di una interpretazione che , a |
| 2020-120.txt | 735 | 735 | ha preliminarmente eccepito l inammissibilità delle questioni sollevate , limitandosi , sotto un primo profilo , a sostenere che ciò | deriverebbe | dal fatto che il rimettente , chiedendo l estensione dell agevolazione al coniuge del dante causa , « invoca una |
| 2020-120.txt | 2297 | 2297 | del 1990 , nel testo vigente alla data del 24 ottobre 2001 e , dunque , con le descritte modifiche | derivanti | dal disposto dell art . 69 della legge n . 342 del 2000 ; dall altro , innalzando sensibilmente la |
| 2020-120.txt | 2627 | 2627 | donazione . dalla scelta di collocare questa agevolazione nell art . 3 del d.lgs . n . 346 del 1990 | deriva | altresì che , in forza del rinvio ad esso disposto dagli artt . 1 , comma 2 , e 10 |
| 2020-120.txt | 3890 | 3890 | , primo comma , cost . ) , e , al contempo , di considerare la minore capacità contributiva che | deriva | dall assolvimento di tale dovere . pertanto la norma oggetto dell odierno scrutinio , che soprattutto prescinde completamente dalla verifica |
| 2020-120.txt | 4491 | 4491 | un imposizione ( in senso lato ) di tipo patrimoniale , non risulta immediato ipotizzare che i problemi di liquidità | derivanti | dagli oneri conseguenti alla vigente imposta di successione possano , nella normalità dei casi , mettere in pericolo la sopravvivenza |
| 2020-120.txt | 4665 | 4665 | sopravvivenza dell impresa e quindi di evitare la dissipazione dell universo dei valori sociali ad essa indubbiamente riferibili , che | derivano | dalla sua capacità , in varie forme e modi , di promuovere l utilità sociale . inoltre , per effetto |
| 2020-120.txt | 5538 | 5538 | anche il trasferimento al coniuge può realizzare l obiettivo della continuità dell impresa . tuttavia , un primo dato differenziale | deriva | dalla circostanza che l esenzione in parola si pone , anche diacronicamente , in linea di continuità con la previsione |
| 2020-120.txt | 5762 | 5762 | discrezionale , ha limitato a tali soggetti anche il beneficio fiscale oggetto dell odierno scrutinio . un ulteriore elemento differenziale | deriva | dalla considerazione per cui i discendenti essendo generalmente più giovani del coniuge del dante causa rappresentano , secondo l id |
| 2020-158.txt | 1600 | 1600 | « atto presentato alla registrazione » deve intendersi l insieme delle previsioni negoziali preordinate alla regolazione unitaria degli effetti giuridici | derivanti | dai vari negozi collegati ; b ) il recupero di elementi negoziali esterni e collegati all atto presentato alla registrazione |
| 2020-201.txt | 1979 | 1979 | restando , « ovviamente , [ . . . ] la responsabilità degli amministratori [ stessi ] per il danno | derivante | ai soci dalla sottrazione del reddito societario » ( ordinanza n . 53 del 2001 ) . 3 . 4 |
| 2020-201.txt | 3339 | 3339 | , senza che ciò precluda l accertamento , ad altri fini , della « responsabilità degli amministratori per il danno | derivante | ai soci » ( ordinanza n . 53 del 2001 ) . va inoltre sottolineato che proprio il meccanismo d |
| 2020-201.txt | 3904 | 3904 | in società di persone è , infatti , pacificamente impugnabile dal socio , tanto che gli stessi giudizi a quibus | derivano | dalle impugnazioni proposte da un socio di società di persone ) , è infondata per le stesse ragioni già esposte |
| 2020-234.txt | 5165 | 5165 | ambito dell interlocuzione del governo italiano con la commissione europea , in funzione dell osservanza dei vincoli di stabilità finanziaria | derivanti | dall appartenenza dell italia all unione europea . 15.5 . per le considerazioni che precedono , devono essere dichiarate non |
| 2020-234.txt | 5350 | 5350 | pensionati e lavoratori autonomi od imprenditori , quanto piuttosto a quella fra cittadini » , posto che « i redditi | derivanti | dai trattamenti pensionistici non hanno , per questa loro origine , una natura diversa e minoris generis rispetto agli altri |
| 2020-234.txt | 5567 | 5567 | dell art . 1 , comma 265 , della legge n . 145 del 2018 , i risparmi di spesa | derivanti | dall applicazione della riduzione di cui al precedente comma 261 confluiscono in appositi fondi , ciascuno dei quali denominato « |
| 2020-262.txt | 926 | 926 | cui è originata la richiesta di rimborso dell ires , specificando che l importo domandato corrisponde all esborso dell imu | derivante | « dagli immobili strumentali della società stessa » e , altresì , correttamente precisando che , in mancanza di un |
| 2020-262.txt | 1623 | 1623 | un significativo gettito erariale , compensato da una corrispondente riduzione dei trasferimenti statali ; così limitando il grado di finanza | derivata | . la seconda imposta destinata però a rimanere prima inattuata e poi abrogata dall art . 1 , comma 25 |
| 2020-262.txt | 2884 | 2884 | imposta municipale propria relativa agli immobili strumentali è deducibile ai fini della determinazione del reddito di impresa e del reddito | derivante | dall esercizio di arti e professioni » nella misura del 30 per cento per il periodo d imposta in corso |
| 2020-262.txt | 4034 | 4034 | deduzione del relativo onere ) ; b ) l altra riguarda le imposte sui redditi ( che , in quanto | derivanti | dal reddito , non possono logicamente rientrare tra gli antecedenti causali di questo ) . quanto alle « altre imposte |
| 2020-263.txt | 1667 | 1667 | » ( sentenza n . 178 del 2015 , punto 9.1 . del considerato in diritto ) . le risorse | derivanti | dal prelievo , connesse a un presupposto economicamente rilevante , rivelatore della capacità contributiva , devono essere poi destinate « |
| 2020-274.txt | 209 | 209 | richiamata dal legislatore regionale , che gli « assegni attribuiti agli operatori in servizio civile universale , inquadrati nei redditi | derivanti | dalle assunzioni di obblighi di fare , non fare o permettere , sono esenti da imposizioni tributarie e non sono |
| 2020-274.txt | 304 | 304 | degli assegni percepiti da quelli del servizio civile universale , da un lato , sono inquadrati tra i « redditi | derivanti | dalle assunzioni di obblighi di fare , non fare o permettere » i quali sono riconducibili alla categoria dei « |
| 2020-274.txt | 599 | 599 | dei ministri non si duole , invero , dell inquadramento dei compensi dei volontari regionali nella categoria dei « redditi | derivanti | dalle assunzioni di obblighi di fare , non fare o permettere » , in quanto la dedotta violazione dell art |
| 2020-274.txt | 1201 | 1201 | la giurisprudenza di questa corte , infatti , manovre fiscali regionali possono essere realizzate sia con riguardo ai tributi propri | derivati | ma solo nelle ipotesi previste dalla legge statale ( ex plurimis , sentenza n . 121 del 2013 ) ; |
| 2020-274.txt | 1228 | 1228 | legge statale ( ex plurimis , sentenza n . 121 del 2013 ) ; sia con riguardo ai tributi propri | derivati | parzialmente ” ceduti ” in questo caso con un « più ampio margine di autonoma disciplina , limitato dal vincolo |
| 2020-33.txt | 2304 | 2304 | . 9 del d.l . n . 78 del 2015 « è abrogato » ) ; b ) un abrogazione | derivante | dalla previsione contenuta nel comma 7 del medesimo art . 10 , secondo cui il soggetto passivo esclusivo del tributo |
| 2020-76.txt | 1892 | 1892 | essere effettuata con la legge di bilancio , in quanto ogni legge è potenzialmente idonea a soddisfare le pretese finanziarie | derivanti | dalla riforma [ . . . ] » ( sentenza n . 84 del 2018 ) . le norme di |
| 2020-76.txt | 3180 | 3180 | per questa via il costo del lavoro . 14.2 . non vi è dubbio che anche in questo caso è | derivata | una riduzione delle entrate per le regioni , e che queste ultime hanno ” diritto ” a una compensazione , |
| 2021-107.txt | 389 | 389 | 2021 e 2022 , la « riduzione dei trasferimenti erariali » , ossia la riserva all erario del maggior gettito | derivante | dall aumento della tassa automobilistica ( in relazione alla classe di inquinamento del veicolo ) e , ai fini della |
| 2021-107.txt | 823 | 823 | di gettito per obiettivi di riequilibrio della finanza pubblica e consente la riserva all erario del gettito di risorse finanziarie | derivante | da maggiorazioni di aliquote o dall istituzione di nuovi tributi , esclusivamente al ricorrere di tre condizioni : a ) |
| 2021-107.txt | 2345 | 2345 | trasferimenti statali alle regioni e alle province autonome in misura pari alla differenza tra il maggior gettito della tassa automobilistica | derivante | dalla rimodulazione in base alla categoria inquinante del veicolo e il minor gettito dello stesso tributo riscosso dalle regioni e |
| 2021-107.txt | 2758 | 2758 | in parte , di una norma anteriore non impugnata , ha comunque l effetto di reiterare la lesione da cui | deriva | l interesse a ricorrere » ( sentenza n . 117 del 2020 ; nello stesso senso , sentenze n . |
| 2021-107.txt | 3265 | 3265 | di bolzano , la regolazione finanziaria , nei confronti delle regioni e delle province medesime , delle minori entrate nette | derivanti | dall agevolazione . il successivo comma 321 dell art . 1 della legge n . 296 del 2006 ha aumentato |
| 2021-107.txt | 3343 | 3343 | , una riduzione percentuale dei trasferimenti statali destinati alle regioni e alle province autonome , in ragione del maggior gettito | derivante | dal predetto tributo . il comma 322 dello stesso articolo ha demandato a un decreto del ministero dell economia e |
| 2021-107.txt | 3402 | 3402 | di bolzano , la regolazione finanziaria nei confronti delle regioni e delle province autonome medesime , delle maggiori entrate nette | derivanti | dalla maggiorazione della tassa automobilistica di cui al comma 321 e dei criteri per la corrispondente riduzione di trasferimenti dello |
| 2021-107.txt | 3476 | 3476 | erario il maggior gettito risultante dalla differenza tra l aumento tariffario del predetto comma 322 e la perdita di gettito | derivante | dal citato comma 321 . qualora le regioni e le province autonome non provvedano a versare spontaneamente all erario tali |
| 2021-107.txt | 4930 | 4930 | . 162 del 2019 , come convertito , prevede che , per il decennio 2023 2033 , sull intero gettito | derivante | dalla rimodulazione della tassa automobilistica in relazione alla categoria inquinante dei veicoli lo stato non effettua alcuna compensazione . ne |
| 2021-107.txt | 5138 | 5138 | 2022 la riserva erariale sulla quota di gettito della tassa automobilistica , riserva quantificata nella differenza tra il maggior gettito | derivante | dall aumento della stessa in relazione alla categoria inquinante del veicolo e le minori entrate per l esenzione ” rottamazione |
| 2021-120.txt | 3258 | 3258 | n . 51 del 2019 ) . anche un obbligo tributario di ridotto ammontare , come può essere spesso quello | derivante | da imposte locali , concretizza l inderogabile dovere di solidarietà di cui all art . 2 cost . e in |
| 2021-149.txt | 3523 | 3523 | , riducendone la capacità finanziaria . si deve tuttavia osservare che il paventato pregiudizio a prescindere dalla sua sussistenza non | deriva | dall applicazione delle disposizioni censurate e quindi dall obbligo della bcc conferente di versare una percentuale del suo patrimonio al |
| 2021-149.txt | 4490 | 4490 | una modifica di un rapporto sinallagmatico , e nella destinazione delle risorse , connesse a un presupposto economicamente rilevante e | derivanti | dalla suddetta decurtazione , a sovvenire a pubbliche spese . si deve comunque trattare di un prelievo coattivo , finalizzato |
| 2021-167.txt | 501 | 501 | n . 9 del 2020 prevede : a ) che i comuni che , al fine di fronteggiare la crisi | derivante | dall emergenza da covid 19 , deliberino , per l anno 2020 , riduzioni ed esenzioni della tassa sui rifiuti |
| 2021-167.txt | 2378 | 2378 | . 9 del 2020 , « [ i ] comuni che , al fine di fronteggiare la situazione di crisi | derivante | dall emergenza covid 19 , deliberano , per l anno 2020 , riduzioni ed esenzioni della tassa sui rifiuti ( |
| 2021-167.txt | 2473 | 2473 | cosap ) , possono disporre la copertura del relativo minor gettito o minore entrata anche attraverso il ricorso a risorse | derivanti | dall avanzo disponibile , nonché da trasferimenti regionali » ( primo periodo ) e « [ l ] e deliberazioni |
| 2021-167.txt | 2544 | 2544 | di fornire copertura finanziaria alle minori entrate determinate da esenzioni e riduzioni « anche » attraverso il ricorso a risorse | derivanti | dall avanzo disponibile , oltre che da trasferimenti regionali , quelli successivi regolano questi ultimi . la regione , infatti |
| 2021-167.txt | 2660 | 2660 | fondo speciale compensativo ( comma 3 ) . qualora lo stato provveda al ristoro totale o parziale del minor gettito | derivante | dalla riduzione ed esenzione della tari per le utenze non domestiche , nonché dalla riduzione della tosap o del cosap |
| 2021-187.txt | 4603 | 4603 | determinerebbe , da un lato , la lesione dell autonomia finanziaria della regione , a causa del minor gettito fiscale | derivante | da quelle disposizioni , dall altro la generica violazione di competenze legislative e amministrative regionali ( come già ricordato , |
| 2021-187.txt | 5053 | 5053 | dall art . 2 del citato d.p.r . n . 1074 del 1965 , che riserva allo stato le entrate | derivanti | dalle « imposte di produzione » , essendo al contrario importante comprendere , proprio nel presente caso , se le |
| 2021-207.txt | 2587 | 2587 | relazione tra il singolo parlamentare e il partito e il gruppo parlamentare di appartenenza . come in tutti quelli di | derivazione | liberale , anche nel nostro ordinamento costituzionale che pure , all art . 49 cost . , sottolinea il ruolo |
| 2021-207.txt | 2638 | 2638 | garanzia del libero mandato non consente l instaurazione , in capo ai singoli parlamentari , di vincoli da qualunque fonte | derivino | : legislativa , statutaria , negoziale idonei a incidere giuridicamente sullo status del parlamentare e sulle modalità di svolgimento del |
| 2021-207.txt | 2807 | 2807 | votare secondo gli indirizzi del suo partito ma è anche libero di sottrarsene ; nessuna norma potrebbe legittimamente disporre che | derivino | conseguenze a carico del parlamentare per il fatto che egli abbia votato contro le direttive del partito » . il |
| 2021-220.txt | 2119 | 2119 | eccezione . 2.4 . con riferimento all eccepita inammissibilità per cosiddetta aberratio ictus , poiché gli effetti lamentati dalla ricorrente | derivanti | dall applicazione , come criterio perequativo , del rapporto fra le capacità fiscali e i fabbisogni standard non sarebbero imputabili |
| 2021-220.txt | 2555 | 2555 | causalità esistente fra i tagli subiti dai comuni e gli impegni di spesa assunti non avrebbe adeguatamente motivato il pregiudizio | derivante | dai tagli medesimi . al riguardo questa corte ha in più occasioni ricordato che l autonomia finanziaria costituzionalmente garantita agli |
| 2021-220.txt | 4357 | 4357 | e verticale ) , in quanto veniva alimentato prevalentemente dai comuni mediante la trattenuta di una parte del gettito standard | derivante | dall imu e da una quota minoritaria di risorse trasferite dallo stato . sul fsc così strutturato , a partire |
| 2021-220.txt | 6105 | 6105 | delle spese sostenute per i consumi intermedi non è dunque illegittimo in sé e per sé ; la sua illegittimità | deriva | dall essere parametro utilizzato in via principale anziché in via sussidiaria , vale a dire solo dopo infruttuosi tentativi di |
| 2021-39.txt | 1690 | 1690 | squilibrio di bilancio e una perdita di risorse economiche « necessarie ad assicurare l osservanza dei vincoli economici e finanziari | derivanti | dall unione europea » . sarebbero altresì lesi , secondo il rimettente , gli artt . 101 , 102 e |
| 2021-39.txt | 3741 | 3741 | censurata e la perdita per l erario delle risorse « necessarie ad assicurare l osservanza dei vincoli economici e finanziari | derivanti | dall unione europea » . la censura , da un lato , afferma in modo contraddittorio che si tratterebbe di |
| 2021-70.txt | 334 | 334 | [ n ] el caso di modifiche della disciplina statale relativa ai tributi erariali , ivi inclusi i tributi propri | derivati | , che potrebbero produrre effetti sulla finanza della regione trentino alto adige e delle province autonome di trento e di |
| 2021-70.txt | 1055 | 1055 | euro 3 miliardi per gli anni 2021 e 2022 . il suddetto importo è integrato con le eventuali maggiori entrate | derivanti | dall emersione di base imponibile conseguente all applicazione della predetta misura , come rilevate dalla commissione istituita ai sensi dell |
| 2021-70.txt | 1346 | 1346 | propri . ciò in forza della pretesa per cui tutte le maggiori entrate raccolte sul territorio della provincia autonoma e | derivanti | dal « potenziale recupero di tributi evasi ( preesistenti ) » , dovrebbero essere sempre e comunque assegnate alla provincia |
| 2021-70.txt | 1763 | 1763 | può più realizzarsi , in difetto della previsione che consente alla citata commissione ministeriale di rilevare le eventuali maggiori entrate | derivanti | dall emersione di base imponibile conseguente all applicazione della predetta misura . l abrogazione medesima dunque soddisfa la pretesa avanzata |
| 2021-70.txt | 1863 | 1863 | compiuto alcuna rilevazione al riguardo , è dirimente , infatti , osservare che gli effetti sulle entrate , anche quelli | derivanti | dall applicazione della misura del cashback , sono ormai regolati da una diversa disciplina , non solo interamente sostitutiva di |
| 2021-70.txt | 2027 | 2027 | sono destinate altresì , a decorrere dall anno 2022 [ . . . ] risorse stimate come maggiori entrate permanenti | derivanti | dal miglioramento dell adempimento spontaneo » ( comma 3 ) ; tali maggiori entrate sono indicate , secondo i criteri |
| 2021-70.txt | 2232 | 2232 | rimborsi cashback alle persone è stato quindi interamente sostituito da una nuova prospettiva che accomuna tutte le maggiori entrate permanenti | derivanti | dai fenomeni ( cashback incluso ) che determinano il miglioramento dell adempimento spontaneo : queste , infatti , vengono destinate |
| 2021-70.txt | 2401 | 2401 | ciascun anno , ai fini della determinazione delle risorse di cui al comma 3 , si considerano le maggiori entrate | derivanti | dal miglioramento dell adempimento spontaneo che sono indicate , con riferimento al terzo anno precedente alla predisposizione della legge di |
| 2021-70.txt | 2483 | 2483 | per i tre anni successivi a quello oggetto di quantificazione , la somma algebrica della stima della variazione delle entrate | derivanti | in ciascun anno dal miglioramento dell adempimento spontaneo risulta non negativa » . in base al criterio ora descritto le |
| 2021-70.txt | 2573 | 2573 | quanto qui interessa , nell intero anno 2020 . da ciò consegue che la valutazione degli effetti sulle entrate pubbliche | derivanti | dall applicazione sperimentale del cashback dovrà avvenire non più sulla base della norma impugnata , bensì in base al nuovo |
| 2021-82.txt | 1390 | 1390 | limitazione alla circolazione dei rifiuti speciali da e verso altre regioni » . l avvocatura generale afferma che da ciò | deriverebbe | il contrasto della norma impugnata con gli artt . 3 , 41 , 117 , secondo comma , lettera s |
| 2021-82.txt | 3642 | 3642 | in impianti di incenerimento senza recupero energetico dei rifiuti solidi , meglio noto come ” ecotassa ” , tributo proprio | derivato | istituito dall art . 3 , commi da 24 a 40 , della legge n . 549 del 1995 . |
| 2021-82.txt | 5136 | 5136 | . , abilitare una regione a introdurre dazi o forme impositive ad effetto equivalente . 6.4.4 . da quanto considerato | deriva | che la norma impugnata non è in grado di superare l indicato test di costituzionalità . innanzitutto va rilevato che |
| 2022-101.txt | 519 | 519 | , intendendo , com è reso evidente dal tenore dell ordinanza di rimessione , denunziare l ingiustificata disparità di trattamento | derivante | dalla mancata inclusione del diritto di rivalsa per ecotassa tra i crediti assistiti dal privilegio generale mobiliare , correttamente attinge |
| 2022-101.txt | 1214 | 1214 | . 3 , commi 24 40 , della legge n . 549 del 1995 , è un imposta regionale propria | derivata | con finalità ambientale , in quanto « mira a correggere , tassandole , le esternalità negative date dall incidenza ambientale |
| 2022-101.txt | 1702 | 1702 | effettivamente e a breve termine al fine di non far gravare sui gestori stessi delle discariche oneri di gestione eccessivi | derivanti | da ritardi nei pagamenti da parte delle dette amministrazioni , pregiudicando in tal modo il principio ” chi inquina paga |
| 2022-101.txt | 4098 | 4098 | per il deposito in discarica e in impianti di incenerimento senza recupero energetico dei rifiuti solidi un tributo regionale proprio | derivato | con finalità ambientale ( sentenza n . 82 del 2021 ) e integrando , per contro , l accisa un |
| 2022-101.txt | 4375 | 4375 | dal rimettente , dell ambito di applicazione dell art . 2752 , terzo comma , cod . civ . , | deriverebbe | l eguale collocazione privilegiata del credito a titolo di rivalsa per ecotassa e di quelli relativi ai tributi degli enti |
| 2022-101.txt | 4516 | 4516 | prospettata . 6 . va , nondimeno , rilevato che gli inconvenienti denunziati dal giudice rimettente indubbiamente sussistono , e | derivano | da un aporia ordinamentale , giacché , alla stregua dell attuale assetto normativo , ha privilegio generale mobiliare un diritto |
| 2022-12.txt | 268 | 268 | , ma con riguardo , tra i dividendi che entrano a far parte della sua determinazione , esclusivamente a quelli | derivanti | dalle attività finanziarie detenute per la negoziazione , indicati nella lettera a ) della nota integrativa alla voce 70 del |
| 2022-12.txt | 605 | 605 | del contribuente di ottenere il rimborso e gli effetti contrari a tale intento , che , in astratto , potrebbero | derivare | dall accoglimento della questione . occorre però osservare che , a fini dell ammissibilità della questione , è sufficiente che |
| 2022-12.txt | 647 | 647 | rimettente sia effettivamente chiamato a fare applicazione della norma censurata , mentre non hanno rilevanza gli effetti sfavorevoli che potrebbero | derivare | per il contribuente nel caso di accoglimento ( ex plurimis , sentenze n . 84 , n . 59 e |
| 2022-12.txt | 996 | 996 | : la ctp auspica infatti una modifica della norma censurata nel senso dell integrale deducibilità dei dividendi diversi da quelli | derivanti | da attività detenute per la negoziazione ( che , coerentemente con le premesse già illustrate , dovrebbero essere invece integralmente |
| 2022-12.txt | 1191 | 1191 | . ancorché l applicabilità del censurato art . 6 , comma 1 , lettera a ) , a tali soggetti | derivi | dal rinvio operato dall art . 1 , comma 1 , lettera c ) , del decreto legislativo 27 gennaio |
| 2022-12.txt | 1943 | 1943 | capacità di contribuzione in capo a chi , in quanto organizzatore dell attività , è autore delle scelte dalle quali | deriva | la ripartizione della ricchezza prodotta tra i diversi soggetti che , in varia misura , concorrono alla sua creazione » |
| 2022-12.txt | 2175 | 2175 | da 4 quater a 4 octies del medesimo decreto ) , né consente di tenere conto degli oneri finanziari , | derivanti | dall indebitamento presso terzi . inoltre , i dividendi non concorrono al valore della produzione netta di tali soggetti , |
| 2022-12.txt | 2521 | 2521 | 446 del 1997 ( cioè banche , enti e società finanziarie ) , attraverso l introduzione del cosiddetto principio di | derivazione | rafforzata , la base imponibile dell irap è stata sganciata da quella dell ires e fatta derivare per intero dai |
| 2022-12.txt | 2538 | 2538 | cosiddetto principio di derivazione rafforzata , la base imponibile dell irap è stata sganciata da quella dell ires e fatta | derivare | per intero dai dati delle voci del conto economico , appositamente individuate dal legislatore ai fini tributari . il comma |
| 2022-12.txt | 3330 | 3330 | irap . il criterio inerente alla loro imposizione ai fini dell irap discende , infatti , esclusivamente dal principio di | derivazione | rafforzata e , data la composizione della voce 70 , non è in alcun modo ascrivibile alla volontà legislativa di |
| 2022-12.txt | 3434 | 3434 | che rientrano nella voce 70 del conto economico ovvero non solo i cosiddetti dividendi da trading , ma anche quelli | derivanti | da partecipazioni diverse da quelle di controllo , collegamento o influenza notevole ; nonché quelli che pur derivanti da partecipazioni |
| 2022-12.txt | 3452 | 3452 | anche quelli derivanti da partecipazioni diverse da quelle di controllo , collegamento o influenza notevole ; nonché quelli che pur | derivanti | da partecipazioni di controllo , collegamento o influenza notevole sono stati valorizzati , nei limiti del consentito , con un |
| 2022-12.txt | 3553 | 3553 | , nel passaggio dal precedente regime , che escludeva l imponibilità dei dividendi , a quello legato al principio di | derivazione | rafforzata , che invece parzialmente li include , un eccesso d imposizione su tali dividendi , rilevanti sia in capo |
| 2022-128.txt | 3191 | 3191 | non deve integrare una modifica di un rapporto sinallagmatico ; le risorse , connesse ad un presupposto economicamente rilevante e | derivanti | dalla suddetta decurtazione , debbono essere destinate a sovvenire pubbliche spese ( sentenze n . 27 del 2022 ; n |
| 2022-136.txt | 1527 | 1527 | iscritto al n . 123 reg . ord . del 2020 . a suo avviso , l ammissibilità dell intervento | deriverebbe | dalla già avvenuta riunione dell incidente di costituzionalità oggi riproposto con altro giudizio incidentale in cui h . f . |
| 2022-136.txt | 2678 | 2678 | disciplina la rideterminazione dell assegno secondo il metodo di calcolo contributivo , determinando una riduzione ancor più marcata di quella | derivante | dalle misure censurate . in disparte il rilievo che il ricalcolo contributivo non implica sempre necessariamente una riduzione del trattamento |
| 2022-136.txt | 3468 | 3468 | sia « dato ravvisare anche la violazione dell art . 117 co . 1 cost . per violazione dei vincoli | derivanti | dall ordinamento comunitario e dagli obblighi internazionali » , richiamando l art . 6 cedu , nonché la violazione degli |
| 2022-141.txt | 1620 | 1620 | quanto nessuna delle parti ha prodotto in giudizio il provvedimento di ammissione del debitore al pagamento rateale . da ciò | deriverebbe | , secondo il giudice a quo , che , essendo mancata anche la prova del tempestivo versamento dell importo dovuto |
| 2022-141.txt | 1948 | 1948 | . si tratta di una forma atipica di definizione del carico fiscale mediante pagamento in misura predefinita , dalla quale | deriva | l elisione delle conseguenze sanzionatorie dell inadempimento dell obbligazione tributaria e , al contempo , l estinzione della res litigiosa |
| 2022-141.txt | 3010 | 3010 | optato per l adempimento dilazionato in diciotto rate , il rimettente non potrebbe nel giudizio principale fare applicazione della norma | derivante | dall auspicata declaratoria di illegittimità costituzionale , dal momento che , salvo che intervengano istanze di revoca , il giudizio |
| 2022-167.txt | 1113 | 1113 | » . il numero 3 ) ha interessato il rapporto di agenzia e ha contemplato il privilegio sulle « provvigioni | derivanti | dal rapporto di agenzia dovute per l ultimo anno di prestazione e le indennità dovute per la cessazione del rapporto |
| 2022-167.txt | 1166 | 1166 | civ . è stata ravvisata da questa corte nel riconoscimento di una collocazione privilegiata ai crediti ivi indicati in quanto | derivanti | dalla prestazione di attività lavorativa in senso ampio , svolta in varie forme contrattuali , in particolare come lavoro subordinato |
| 2022-167.txt | 1715 | 1715 | è dunque una sorta di intermediario tra l impresa e i suoi clienti . la peculiarità del rapporto di agenzia | deriva | dalla circostanza che , per un verso , l agente impiega le proprie energie lavorative nell ambito di una stabile |
| 2022-167.txt | 2257 | 2257 | , che esercitino l attività propria dell agente , il privilegio generale sui mobili per le provvigioni e le indennità | derivanti | dal rapporto di agenzia , previsto dall art . 2751 bis , numero 3 ) , cod . civ . |
| 2022-167.txt | 3404 | 3404 | attribuiti dal legislatore a determinati crediti in ragione ( e nella misura ) della meritevolezza della relativa causa . ne | deriva | , pertanto , che « [ l ] efficienza di un sistema siffatto è garantita dall equilibrio tra la regola |
| 2022-167.txt | 4672 | 4672 | costituisce violazione del principio di eguaglianza che il credito di quest ultimo per l attività svolta ( per le provvigioni | derivanti | dal rapporto di agenzia dovute per l ultimo anno di prestazione ) debba correre il rischio di una possibile falcidia |
| 2022-182.txt | 5695 | 5695 | 147 del 2013 in quanto quest ultimo prescriveva il versamento « all entrata del bilancio dello stato » del risparmio | derivante | dalle misure di contenimento applicate anche ai vitalizi regionali , ciò che nella fattispecie non è previsto , altrimenti vanificandosi |
| 2022-182.txt | 6041 | 6041 | 2015 , punto 9.1 . del considerato in diritto ) e , sul piano teleologico , la destinazione delle risorse | derivanti | dal prelievo e connesse a un presupposto economicamente rilevante , rivelatore della capacità contributiva , ” a sovvenire pubbliche spese |
| 2022-196.txt | 158 | 158 | del conduttore » . tale disposizione , nella formulazione applicabile ratione temporis , prevede che « [ i ] redditi | derivanti | da contratti di locazione di immobili ad uso abitativo , se non percepiti , non concorrono a formare il reddito |
| 2022-196.txt | 808 | 808 | formare il reddito complessivo indipendentemente dalla loro percezione . per tale categoria reddituale , infatti , il presupposto dell imposta | deriva | dal possesso di un immobile : a ) qualificato da un titolo di appartenenza ( proprietà , enfiteusi , usufrutto |
| 2022-196.txt | 1301 | 1301 | 7 aprile 2003 , n . 80 ) due periodi in cui si dispone che « [ i ] redditi | derivanti | da contratti di locazione di immobili ad uso abitativo , se non percepiti , non concorrono a formare il reddito |
| 2022-196.txt | 1928 | 1928 | , con modificazioni , nella legge 21 maggio 2021 , n . 69 , essa concerne esclusivamente i « canoni | derivanti | dai contratti di locazione di immobili non percepiti a decorrere dal 1 gennaio 2020 » . 3 . quanto sopra |
| 2022-209.txt | 536 | 536 | nel presupposto che le questioni sollevate dalla ctp di napoli sono « strettamente connesse alla più ampia e pregiudiziale questione | derivante | dalla regola generale » stabilita appunto dal censurato quarto periodo . segnatamente , la norma censurata , facendo venire meno |
| 2022-245.txt | 160 | 160 | 2009 , n . 196 , il fondo è corrispondentemente e obbligatoriamente reintegrato in pari misura con le maggiori entrate | derivanti | dall aumento dell aliquota dell accisa sulla benzina e sulla benzina senza piombo , nonché dell aliquota dell accisa sul |
| 2022-245.txt | 1516 | 1516 | nonché sentenze n . 8 del 2022 e n . 128 del 2008 ) . 3 . da quanto detto | deriva | che questa corte è chiamata a verificare se il contenuto delle disposizioni censurate , introdotte in fase di conversione , |
| 2022-245.txt | 1615 | 1615 | relativo alle « proroghe onerose di termini » , l art . 3 , relativo alla copertura finanziaria degli oneri | derivanti | dal predetto art . 2 , e l art . 4 , relativo all entrata in vigore . si trattava |
| 2022-245.txt | 2397 | 2397 | di termini , come dimostrato dalle rubriche dei singoli articoli che lo componevano . le coperture necessarie per gli oneri | derivanti | dagli interventi in essi originariamente contemplati erano , inoltre , già tutte specificamente previste nell art . 3 del decreto |
| 2022-27.txt | 1915 | 1915 | computo i compensi corrisposti ai membri delle commissioni tributarie , pur non apparendo gli stessi qualificabili alla stregua di emolumenti | derivanti | da « rapporti di lavoro subordinato o autonomo » , perché afferenti a funzioni ad investitura onoraria . questa conclusione |
| 2022-27.txt | 4880 | 4880 | una modifica di un rapporto sinallagmatico , e nella destinazione delle risorse , connesse a un presupposto economicamente rilevante e | derivanti | dalla suddetta decurtazione , a sovvenire a pubbliche spese . si deve comunque trattare di un prelievo coattivo , finalizzato |
| 2022-27.txt | 5115 | 5115 | 2018 ) . in questa prospettiva , si deve considerare il vincolo di destinazione che il legislatore imprime alle risorse | derivanti | dall applicazione delle norme censurate , stabilendo che siano destinate annualmente al fondo per l ammortamento dei titoli di stato |
| 2022-40.txt | 1520 | 1520 | un fondo perequativo , senza vincoli di destinazione , per i territori con minore capacità fiscale » . le risorse | derivanti | dalle suddette fonti devono essere sufficienti , in base al successivo quarto comma , a consentire a tali enti « |
| 2022-40.txt | 1594 | 1594 | sebbene tale modello costituzionale sia stato solo parzialmente attuato , con il permanere di un sistema a finanza ancora largamente | derivata | , resta fermo che in via ordinaria e salva l esistenza di un diverso fondamento costituzionale , i trasferimenti statali |
| 2022-40.txt | 4126 | 4126 | ; la possibilità di agire sul piano fiscale è infatti ad esse riconosciuta , con riguardo ai tributi regionali propri | derivati | , solo nei limiti consentiti dall ordinamento statale . 5.2 . per quanto la norma in esame si inserisca nell |
| 2022-52.txt | 1687 | 1687 | n . 82 del 2021 , punto 6 del considerato in diritto ) in termini compatibili con il principio di | derivazione | comunitaria ” chi inquina paga ” , ciò che viene qui in rilievo è solo che la suddetta pronuncia delle |
| 2022-66.txt | 3073 | 3073 | , da un lato , tale disciplina è stata « introdotta nell intento di rispondere a particolari ed eccezionali esigenze | derivanti | esclusivamente dall istituzione di agenti ” pubblici ” della riscossione » e connesse all « ingresso , disposto a suo |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


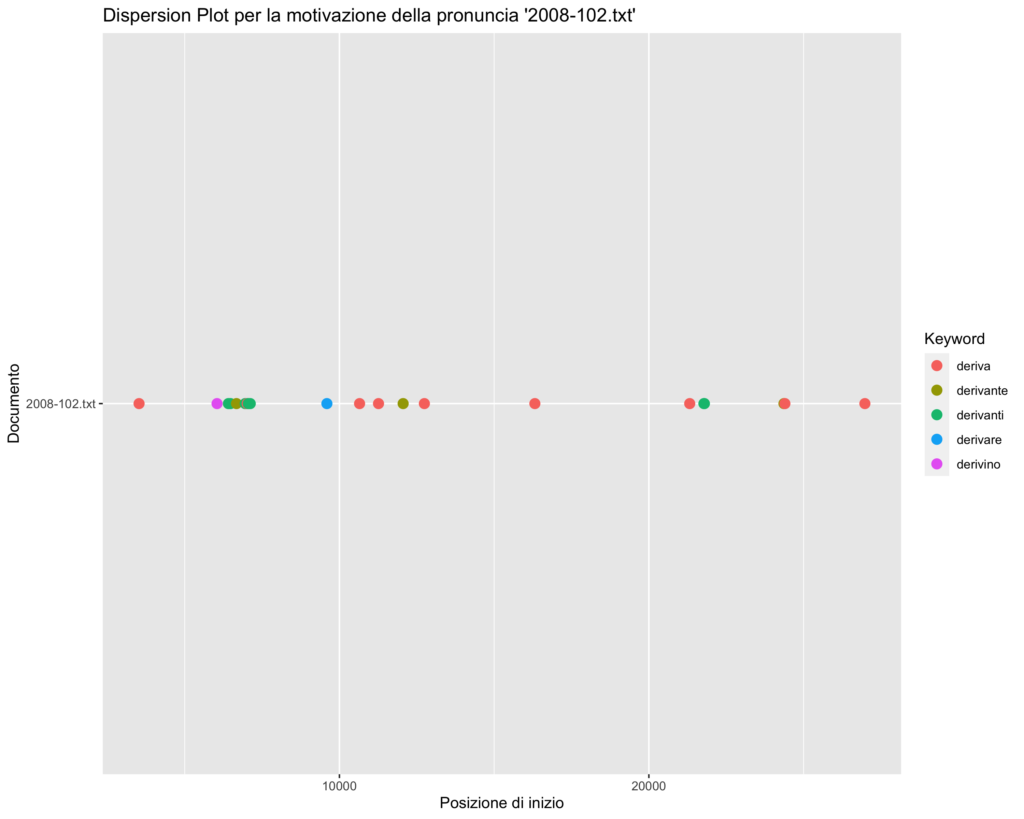


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| ne_deriva_che | 57 |
| maggiori_entrate_derivanti | 50 |
| le_entrate_derivanti | 42 |
| entrate_derivanti_dall | 40 |
| derivanti_dall_applicazione | 35 |
| maggior_gettito_derivante | 31 |
| gettito_derivante_dall | 30 |
| del_gettito_derivante | 26 |
| entrate_derivanti_dal | 22 |
| tributo_proprio_derivato | 22 |
| gettito_derivante_dalle | 20 |
| derivante_dall_applicazione | 19 |
| derivanti_dall_attività | 18 |
| il_gettito_derivante | 17 |
| tributi_propri_derivati | 17 |
| derivante_dall_aumento | 16 |
| deriva_che_la | 15 |
| derivante_dalla_circolazione | 14 |
| gettito_derivante_da | 14 |
| deriva_che_l | 14 |
| entrate_derivanti_dalla | 14 |
| responsabilità_civile_derivante | 14 |
| entrate_derivanti_da | 13 |
| delle_entrate_derivanti | 13 |
| civile_derivante_dalla | 12 |
| derivanti_dall_esercizio | 11 |
| plusvalenze_derivanti_da | 11 |
| derivante_da_un | 11 |
| gettito_derivante_dalla | 11 |
| rilevante_e_derivanti | 11 |
| e_derivanti_dalla | 11 |
| derivanti_dalla_suddetta | 11 |
| deriva_che_il | 10 |
| che_ne_deriva | 10 |
| entrate_derivanti_dai | 10 |
| degli_oneri_derivanti | 10 |
| minor_gettito_derivante | 10 |
| entrate_derivanti_dalle | 9 |
| gli_oneri_derivanti | 9 |
| del_ne_deriva | 9 |
| entrata_derivante_da | 9 |
| i_redditi_derivanti | 9 |
| derivante_dalle_disposizioni | 9 |
| derivanti_dai_principi | 8 |
| deriverebbe_dal_fatto | 8 |
| derivanti_da_attività | 8 |
| derivante_dalle_nuove | 8 |
| le_risorse_derivanti | 8 |
| vincoli_derivanti_dall | 8 |
| tributi_derivati_e | 8 |
| crediti_derivanti_da | 7 |
| da_ciò_deriva | 7 |
| che_deriva_dall | 7 |
| le_plusvalenze_derivanti | 7 |
| delle_somme_derivanti | 7 |
| da_cui_deriva | 7 |
| in_via_derivata | 7 |
| che_ne_deriverebbe | 7 |
| loro_derivati_e | 7 |
| derivanti_dall_ordinamento | 7 |
| esecuzione_possa_derivare | 7 |
| derivanti_dall_aumento | 7 |
| gettito_derivante_dal | 7 |
| proprio_derivato_delle | 7 |
| derivi_turbamento_ai | 6 |
| derivanti_dalla_legge | 6 |
| derivanti_da_una | 6 |
| deriva_che_le | 6 |
| che_deriverebbe_dalla | 6 |
| reddito_derivante_dall | 6 |
| derivanti_dall_attuazione | 6 |
| ne_deriverebbe_la | 6 |
| ne_deriva_l | 6 |
| delle_plusvalenze_derivanti | 6 |
| plusvalenze_derivanti_dalla | 6 |
| quelle_derivanti_dall | 6 |
| derivanti_dal_decreto | 6 |
| da_essi_derivanti | 6 |
| i_vincoli_derivanti | 6 |
| derivante_dall_incremento | 6 |
| oneri_derivanti_dall | 6 |
| derivato_delle_province | 6 |
| proprio_derivato_provinciale | 6 |
| tributi_regionali_derivati | 6 |
| oneri_derivanti_dagli | 6 |
| risorse_derivanti_dall | 6 |
| derivanti_da_operazioni | 6 |
| dei_tributi_derivati | 6 |
| derivati_e_compartecipati | 6 |
| affinché_non_derivi | 5 |
| non_derivi_turbamento | 5 |
| deriva_dal_fatto | 5 |
| derivare_da_una | 5 |
| derivante_dall_art | 5 |
| i_limiti_derivanti | 5 |
| limiti_derivanti_dai | 5 |
| ciò_deriva_che | 5 |
| derivanti_dal_medesimo | 5 |
| il_provento_derivante | 5 |
| deriva_da_un | 5 |
| di_quella_derivante | 5 |
| deriverebbe_la_violazione | 5 |
| quelli_derivanti_dall | 5 |
| redditi_derivanti_da | 5 |
| in_quanto_derivanti | 5 |
| che_deriverebbe_dall | 5 |
| proventi_derivanti_dalla | 5 |
| sui_loro_derivati | 5 |
| derivati_e_prodotti | 5 |
| quelle_derivanti_da | 5 |
| derivanti_da_depositi | 5 |
| derivanti_dalla_cessione | 5 |
| derivanti_dalle_misure | 5 |
| entrate_nette_derivanti | 5 |
| di_gettito_derivante | 5 |
| gettito_fiscale_derivante | 5 |
| quanto_precede_deriva | 5 |
| precede_deriva_che | 5 |
| derivati_istituiti_e | 5 |
| possa_derivare_grave | 5 |
| quella_derivante_dall | 5 |
| gettito_derivante_dai | 5 |
| maggiore_entrata_derivante | 5 |
| derivanti_dal_contrasto | 5 |
| i_risparmi_derivanti | 5 |
| di_crediti_derivanti | 5 |
| anche_quelli_derivanti | 4 |
| dell_art_deriva | 4 |
| di_grandi_derivazioni | 4 |
| derivanti_dall_art | 4 |
| n_ne_deriva | 4 |
| agli_oneri_derivanti | 4 |
| oneri_derivanti_dalla | 4 |
| che_ne_derivano | 4 |
| deriva_dalla_legge | 4 |
| provento_derivante_dall | 4 |
| derivante_da_tale | 4 |
| i_proventi_derivanti | 4 |
| redditi_derivanti_dall | 4 |
| il_reddito_derivante | 4 |
| derivante_dall_attività | 4 |
| derivanti_dalla_partecipazione | 4 |
| art_cost_deriverebbe | 4 |
| che_deriva_dalla | 4 |
| al_reddito_derivante | 4 |
| quelli_derivanti_da | 4 |
| del_reddito_derivante | 4 |
| altri_frutti_derivanti | 4 |
| frutti_derivanti_da | 4 |
| derivanti_da_tale | 4 |
| derivante_dalla_capacità | 4 |
| somme_derivanti_dalla | 4 |
| nuove_entrate_derivanti | 4 |
| entrate_tributarie_derivanti | 4 |
| derivanti_dall_appartenenza | 4 |
| maggiori_proventi_derivanti | 4 |
| derivanti_da_tali | 4 |
| derivanti_dalle_imposte | 4 |
| dei_vincoli_derivanti | 4 |
| derivante_da_maggiorazioni | 4 |
| derivare_grave_ed | 4 |
| derivanti_dall_articolo | 4 |
| derivante_da_disposizioni | 4 |
| derivante_dal_contributo | 4 |
| da_ciò_deriverebbe | 4 |
| risorse_derivanti_dal | 4 |
| derivanti_dal_prelievo | 4 |
| l_anno_derivante | 4 |
| anno_derivante_dalle | 4 |
| principio_di_derivazione | 4 |
| ne_deriva_quindi | 3 |
| quelli_derivanti_dai | 3 |
| a_quello_derivante | 3 |
| quello_derivante_dalla | 3 |
| deriva_come_conseguenza | 3 |
| deriva_che_lo | 3 |
| alle_entrate_derivanti | 3 |
| deriva_dalla_circostanza | 3 |
| ad_essi_derivano | 3 |
| derivano_dal_diritto | 3 |
| maggior_provento_derivante | 3 |
| fa_derivare_l | 3 |
| dal_che_deriva | 3 |
| proventi_derivanti_dall | 3 |
| gettito_derivante_dagli | 3 |
| derivanti_da_leggi | 3 |
| deriva_che_i | 3 |
| derivanti_da_altre | 3 |
| derivare_la_conseguenza | 3 |
| un_entrata_derivante | 3 |
| valore_derivante_dalla | 3 |
| debiti_derivanti_da | 3 |
| sui_redditi_derivanti | 3 |
| derivanti_da_lavoro | 3 |
| derivante_dalla_loro | 3 |
| catastale_derivante_dalla | 3 |
| derivare_in_danno | 3 |
| derivante_dal_fatto | 3 |
| dei_redditi_derivanti | 3 |
| quello_derivante_dai | 3 |
| cui_deriva_l | 3 |
| derivante_dalla_diversità | 3 |
| derivanti_dallo_stesso | 3 |
| l_onere_derivante | 3 |
| quello_che_deriva | 3 |
| derivanti_dal_realizzo | 3 |
| in_esame_derivanti | 3 |
| alle_risorse_derivanti | 3 |
| derivanti_da_cessione | 3 |
| degli_obblighi_derivanti | 3 |
| stato_ne_deriva | 3 |
| oneri_derivanti_dal | 3 |
| derivato_in_ragione | 3 |
| derivante_all_erario | 3 |
| derivante_dalla_mancata | 3 |
| imposta_che_deriva | 3 |
| derivanti_da_un | 3 |
| derivanti_dai_provvedimenti | 3 |
| derivanti_da_misure | 3 |
| derivanti_da_contratti | 3 |
| derivanti_dalle_riduzioni | 3 |
| derivante_dai_tributi | 3 |
| della_regione_deriverebbe | 3 |
| regione_deriverebbe_dalla | 3 |
| deriverebbe_dalla_sua | 3 |
| derivante_dalle_norme | 3 |
| derivanti_per_gli | 3 |
| dell_iva_derivante | 3 |
| derivanti_dall_emersione | 3 |
| derivanti_dal_recupero | 3 |
| fiscale_derivante_dalla | 3 |
| derivanti_dalla_riscossione | 3 |
| degli_introiti_derivanti | 3 |
| attribuzione_può_derivare | 3 |
| può_derivare_direttamente | 3 |
| derivare_direttamente_da | 3 |
| derivanti_da_cessioni | 3 |
| entrate_derivanti_a | 3 |
| derivanti_a_dalle | 3 |
| alcuni_proventi_derivanti | 3 |
| regionali_cosiddetti_derivati | 3 |
| derivanti_dal_presente | 3 |
| spese_derivanti_dall | 3 |
| propri_derivati_istituiti | 3 |
| dal_gettito_derivante | 3 |
| deriva_che_anche | 3 |
| essi_derivanti_nonché | 3 |
| derivanti_nonché_al | 3 |
| altri_tributi_derivati | 3 |
| tributi_derivati_attribuendone | 3 |
| derivati_attribuendone_la | 3 |
| propri_derivati_che | 3 |
| deriverebbe_dall_applicazione | 3 |
| regionali_derivati_e | 3 |
| redditi_derivanti_dal | 3 |
| ai_vincoli_derivanti | 3 |
| delle_risorse_derivanti | 3 |
| derivante_dalle_misure | 3 |
| derivanti_dagli_articoli | 3 |
| cost_deriverebbe_dalla | 3 |
| che_derivano_dalla | 3 |
| dell_imu_derivante | 3 |
| risparmi_derivanti_dalle | 3 |
| e_regionali_derivati | 3 |
| potenziali_derivanti_dall | 3 |
| derivante_dall_esercizio | 3 |
| redditi_derivanti_dalle | 3 |
| derivanti_dalle_assunzioni | 3 |
| finanziari_derivanti_dall | 3 |
| di_derivazione_rafforzata | 3 |
| derivanti_dal_rapporto | 3 |
| la_situazione_derivata | 2 |
| deriva_quindi_che | 2 |
| che_deriva_da | 2 |
| derivante_dalla_necessità | 2 |
| nei_limiti_derivanti | 2 |
| limiti_derivanti_dal | 2 |
| materia_tributaria_derivante | 2 |
| dei_limiti_derivanti | 2 |
| può_derivare_dall | 2 |
| derivante_dalle_imposte | 2 |
| derivanti_oltre_che | 2 |
| deriva_dall_applicazione | 2 |
| derivazioni_d_acqua | 2 |
| ne_è_derivata | 2 |
| derivanti_dalle_nuove | 2 |
| potrebbero_derivare_per | 2 |
| oneri_derivanti_dai | 2 |
| derivanti_dai_nuovi | 2 |
| derivi_da_un | 2 |
| dei_benefici_derivanti | 2 |
| deriva_che_a | 2 |
| il_vantaggio_derivante | 2 |
| essi_derivano_dal | 2 |
| che_sarebbe_derivato | 2 |
| non_ne_derivi | 2 |
| proprie_derivanti_dalla | 2 |
| che_deriva_che | 2 |
| di_contribuenza_deriva | 2 |
| contribuenza_deriva_dalla | 2 |
| erariali_derivanti_da | 2 |
| dei_diritti_derivanti | 2 |
| diritti_derivanti_da | 2 |
| dalla_quale_deriva | 2 |
| deriva_dall_accertamento | 2 |
| deriverebbe_la_illegittimità | 2 |
| derivanti_da_opere | 2 |
| imposizione_fiscale_derivante | 2 |
| fiscale_derivante_dall | 2 |
| che_pur_derivanti | 2 |
| pur_derivanti_da | 2 |
| di_farne_derivare | 2 |
| farne_derivare_il | 2 |
| che_derivano_dal | 2 |
| derivante_dal_vincolo | 2 |
| che_possono_derivarne | 2 |
| derivante_dalla_maggiorazione | 2 |
| deriverebbe_la_conseguenza | 2 |
| dal_che_deriverebbe | 2 |
| deriverebbe_dalla_violazione | 2 |
| si_fa_derivare | 2 |
| fa_derivare_la | 2 |
| eguaglianza_che_deriverebbe | 2 |
| di_quelli_derivanti | 2 |
| gli_obblighi_derivanti | 2 |
| la_derivazione_da | 2 |
| a_quo_deriverebbe | 2 |
| dei_debiti_derivanti | 2 |
| derivanti_da_saldo | 2 |
| deriverebbe_secondo_il | 2 |
| redditi_non_derivanti | 2 |
| derivare_per_il | 2 |
| reddito_derivante_da | 2 |
| potrebbero_derivare_da | 2 |
| derivata_l_illegittimità | 2 |
| redditi_derivanti_dalla | 2 |
| non_derivanti_da | 2 |
| somme_derivanti_nell | 2 |
| derivanti_nell_anno | 2 |
| che_potevano_derivare | 2 |
| alle_esigenze_derivanti | 2 |
| deriva_che_si | 2 |
| quanto_derivanti_dalla | 2 |
| deriva_dalla_scelta | 2 |
| effetti_che_derivano | 2 |
| deriverebbe_dall_aver | 2 |
| derivazione_d_acqua | 2 |
| concessionario_della_derivazione | 2 |
| della_derivazione_di | 2 |
| derivazione_di_acqua | 2 |
| reddito_catastale_derivante | 2 |
| derivante_dalla_proprietà | 2 |
| applicato_potrebbero_derivare | 2 |
| potrebbero_derivare_in | 2 |
| cui_deriva_il | 2 |
| ne_deriverebbe_una | 2 |
| dei_proventi_derivanti | 2 |
| economici_derivanti_dalla | 2 |
| è_quello_derivante | 2 |
| cost_derivante_dal | 2 |
| deriva_l_acquavite | 2 |
| derivanti_dai_contributi | 2 |
| che_precedono_deriva | 2 |
| proventi_derivanti_dagli | 2 |
| derivanti_dagli_aumenti | 2 |
| oneri_derivanti_dallo | 2 |
| da_esso_derivanti | 2 |
| onere_derivante_dalla | 2 |
| derivante_dalla_provvista | 2 |
| ai_proventi_derivanti | 2 |
| deriva_dall_esercizio | 2 |
| od_occasionale_derivante | 2 |
| occasionale_derivante_da | 2 |
| derivante_da_capitale | 2 |
| plusvalenze_derivanti_dal | 2 |
| derivano_da_un | 2 |
| risorse_derivanti_dalle | 2 |
| derivanti_dalle_attività | 2 |
| spesa_derivante_dai | 2 |
| oneri_derivanti_da | 2 |
| derivanti_dalla_tassa | 2 |
| deriva_l_inconferenza | 2 |
| derivanti_dall_uso | 2 |
| ne_deriva_la | 2 |
| che_deriva_all | 2 |
| di_derivazione_bilaterale | 2 |
| obblighi_derivanti_dalla | 2 |
| derivante_dalla_applicazione | 2 |
| minerali_loro_derivati | 2 |
| derivati_e_sui | 2 |
| gli_interessi_derivanti | 2 |
| interessi_derivanti_da | 2 |
| derivanti_da_mutui | 2 |
| disagio_derivante_dalla | 2 |
| derivanti_dal_d | 2 |
| gettito_derivante_all | 2 |
| nonché_quelle_derivanti | 2 |
| derivanti_da_ulteriori | 2 |
| via_derivata_l | 2 |
| derivanti_da_rapporti | 2 |
| deriva_la_inammissibilità | 2 |
| derivanti_da_indennità | 2 |
| derivanti_dal_capo | 2 |
| possa_derivare_un | 2 |
| di_trattamento_derivante | 2 |
| entrate_derivanti_dagli | 2 |
| ne_deriverebbe_in | 2 |
| deriverebbe_in_danno | 2 |
| effetti_negativi_derivanti | 2 |
| negativi_derivanti_dalla | 2 |
| derivanti_dalla_rigida | 2 |
| da_cui_derivano | 2 |
| minori_introiti_derivanti | 2 |
| introiti_derivanti_all | 2 |
| derivanti_all_enel | 2 |
| da_quelli_derivanti | 2 |
| ne_deriva_alla | 2 |
| derivanti_dai_commi | 2 |
| art_deriva_da | 2 |
| delle_competenze_derivanti | 2 |
| competenze_derivanti_dalle | 2 |
| derivanti_dalle_rispettive | 2 |
| derivanti_dai_suoi | 2 |
| derivanti_dalla_loro | 2 |
| derivanti_dal_fatto | 2 |
| effetti_finanziari_derivanti | 2 |
| somme_derivanti_dai | 2 |
| della_norma_deriva | 2 |
| che_derivano_da | 2 |
| quella_derivante_dalla | 2 |
| derivanti_dai_contratti | 2 |
| gettito_aggiuntivo_derivante | 2 |
| aggiuntivo_derivante_dalle | 2 |
| derivante_dalle_altre | 2 |
| nuove_entrate_derivino | 2 |
| tributarie_derivanti_dal | 2 |
| derivanti_dagli_interventi | 2 |
| ne_deriverebbe_attraverso | 2 |
| deriverebbe_attraverso_gli | 2 |
| nette_derivanti_dalla | 2 |
| derivante_dall_abolizione | 2 |
| derivanti_dalle_tasse | 2 |
| emissioni_sonore_derivanti | 2 |
| sonore_derivanti_dal | 2 |
| derivanti_dal_traffico | 2 |
| le_disponibilità_derivanti | 2 |
| disponibilità_derivanti_dalle | 2 |
| dalle_quali_deriva | 2 |
| quali_deriva_la | 2 |
| deriva_la_ripartizione | 2 |
| derivante_dagli_interventi | 2 |
| deriva_nella_specie | 2 |
| derivanti_dai_tributi | 2 |
| derivanti_dalla_prima | 2 |
| deriva_che_è | 2 |
| derivante_dal_tributo | 2 |
| equità_fiscale_derivante | 2 |
| derivante_dalla_considerazione | 2 |
| di_finanza_derivata | 2 |
| una_entrata_derivante | 2 |
| risorse_derivanti_da | 2 |
| derivante_dalla_liquidazione | 2 |
| fiscale_derivante_da | 2 |
| derivante_da_imposte | 2 |
| sole_plusvalenze_derivanti | 2 |
| tale_censura_deriva | 2 |
| censura_deriva_anche | 2 |
| deriva_anche_qui | 2 |
| deriva_che_contrariamente | 2 |
| inammissibilità_deriverebbe_dal | 2 |
| verifichino_ritardi_derivanti | 2 |
| ritardi_derivanti_da | 2 |
| derivanti_da_disfunzioni | 2 |
| venezia_giulia_derivanti | 2 |
| giulia_derivanti_dall | 2 |
| deriva_dalla_menzionata | 2 |
| derivanti_dal_monopolio | 2 |
| di_spese_derivanti | 2 |
| derivanti_dagli_artt | 2 |
| derivante_da_una | 2 |
| disposizione_censurata_deriverebbe | 2 |
| deriva_che_alla | 2 |
| derivante_dall_esecuzione | 2 |
| il_pregiudizio_derivante | 2 |
| derivanti_dal_rispetto | 2 |
| entrata_derivante_dall | 2 |
| derivanti_dalla_eventuale | 2 |
| derivante_dalla_definizione | 2 |
| derivante_dal_cumulo | 2 |
| non_deriva_dalla | 2 |
| tale_violazione_derivi | 2 |
| violazione_derivi_una | 2 |
| derivi_una_compressione | 2 |
| cosiddetti_derivati_cioè | 2 |
| derivati_cioè_istituiti | 2 |
| n_del_deriva | 2 |
| regionali_propri_derivati | 2 |
| l_entrata_derivante | 2 |
| maggiori_spese_derivanti | 2 |
| derivante_dai_nuovi | 2 |
| da_quella_derivante | 2 |
| entrate_erariali_derivanti | 2 |
| provento_derivante_alla | 2 |
| derivante_alla_regione | 2 |
| proventi_derivanti_dalle | 2 |
| derivanti_dall_ires | 2 |
| esame_derivanti_dal | 2 |
| proventi_derivanti_dai | 2 |
| derivanti_dal_comma | 2 |
| proprio_derivato_della | 2 |
| propri_derivati_la | 2 |
| inevitabili_oneri_derivanti | 2 |
| spese_derivanti_da | 2 |
| derivati_che_sono | 2 |
| civile_derivante_da | 2 |
| derivante_da_circolazione | 2 |
| derivato_provinciale_sèguita | 2 |
| le_somme_derivanti | 2 |
| minori_entrate_derivanti | 2 |
| redditi_derivanti_dai | 2 |
| derivanti_dai_trattamenti | 2 |
| regionali_derivati_è | 2 |
| tributi_locali_derivati | 2 |
| locali_derivati_istituiti | 2 |
| derivati_e_delle | 2 |
| nette_derivanti_dall | 2 |
| proprio_derivato_istituito | 2 |
| crediti_erariali_derivanti | 2 |
| derivanti_da_sanzioni | 2 |
| erariali_derivanti_dall | 2 |
| risorse_derivanti_che | 2 |
| derivanti_che_devono | 2 |
| benefici_processuali_derivanti | 2 |
| processuali_derivanti_dalla | 2 |
| derivanti_dalla_presentazione | 2 |
| vincoli_derivanti_per | 2 |
| imposta_derivanti_da | 2 |
| effetti_distorsivi_derivanti | 2 |
| distorsivi_derivanti_da | 2 |
| derivanti_da_vincoli | 2 |
| derivante_dalle_fonti | 2 |
| reddito_derivante_dalla | 2 |
| derivante_dalla_locazione | 2 |
| reddito_derivante_dal | 2 |
| derivante_dal_suo | 2 |
| imu_derivante_dagli | 2 |
| derivante_dagli_immobili | 2 |
| essi_derivanti_secondo | 2 |
| derivanti_secondo_criteri | 2 |
| da_essa_derivano | 2 |
| essa_derivano_nel | 2 |
| derivano_nel_rispetto | 2 |
| di_derivazione_comunitaria | 2 |
| derivanti_dall_entrata | 2 |
| derivanti_dall_imposta | 2 |
| di_quelle_derivanti | 2 |
| quanto_considerato_deriva | 2 |
| vizio_genetico_derivante | 2 |
| genetico_derivante_dalla | 2 |
| derivante_dalla_grave | 2 |
| propri_derivati_addizionali | 2 |
| derivati_addizionali_compartecipazioni | 2 |
| del_seppur_derivato | 2 |
| seppur_derivato_in | 2 |
| derivato_della_tassa | 2 |
| derivanti_da_tributi | 2 |
| sacrificio_che_deriverebbe | 2 |
| detti_impegni_deriverebbe | 2 |
| impegni_deriverebbe_dal | 2 |
| deriverebbe_dal_sospeso | 2 |
| di_tributo_derivato | 2 |
| che_potrebbero_derivare | 2 |
| deriva_dall_attività | 2 |
| e_potenziali_derivanti | 2 |
| eccezionali_esigenze_derivanti | 2 |
| esigenze_derivanti_esclusivamente | 2 |
| derivanti_esclusivamente_dall | 2 |
| propri_derivati_ma | 2 |
| differenziale_deriva_dalla | 2 |
| il_danno_derivante | 2 |
| danno_derivante_ai | 2 |
| derivante_ai_soci | 2 |
| e_finanziari_derivanti | 2 |
| derivanti_dall_unione | 2 |
| entrate_permanenti_derivanti | 2 |
| derivanti_dal_miglioramento | 2 |
| derivante_dalla_rimodulazione | 2 |
| crisi_derivante_dall | 2 |
| derivante_dall_emergenza | 2 |
| a_risorse_derivanti | 2 |
| derivanti_dall_avanzo | 2 |
| derivanti_da_partecipazioni | 2 |
| provvigioni_derivanti_dal | 2 |
| delle_possibilità_derivanti | 1 |
| possibilità_derivanti_dall | 1 |
| derivanti_dall_andamento | 1 |
| situazione_derivata_dall | 1 |
| derivata_dall_attività | 1 |
| regione_ne_deriva | 1 |
| costituzionale_che_deriva | 1 |
| deriva_da_lunga | 1 |
| l_infondatezza_deriva | 1 |
| infondatezza_deriva_dal | 1 |
| norma_costituzionale_deriva | 1 |
| costituzionale_deriva_dal | 1 |
| l_uso_derivante | 1 |
| uso_derivante_dalla | 1 |
| la_limitazione_derivante | 1 |
| limitazione_derivante_dall | 1 |
| derivante_dall_obbligo | 1 |
| sarebbe_sicuramente_derivata | 1 |
| sicuramente_derivata_la | 1 |
| derivata_la_cessazione | 1 |
| limiti_particolari_derivanti | 1 |
| particolari_derivanti_dalle | 1 |
| derivanti_dalle_caratteristiche | 1 |
| eventuali_crediti_derivanti | 1 |
| derivanti_da_indeterminati | 1 |
| derivanti_dal_carattere | 1 |
| tributaria_derivante_dal | 1 |
| derivante_dal_rispetto | 1 |
| ad_intervenire_derivava | 1 |
| intervenire_derivava_da | 1 |
| derivava_da_due | 1 |
| limiti_derivanti_non | 1 |
| derivanti_non_solo | 1 |
| non_potrebbe_derivare | 1 |
| potrebbe_derivare_da | 1 |
| il_che_deriva | 1 |
| che_deriva_evidentemente | 1 |
| deriva_evidentemente_dal | 1 |
| che_può_derivare | 1 |
| derivare_dall_uso | 1 |
| lo_scorporo_derivante | 1 |
| scorporo_derivante_dall | 1 |
| ad_inconvenienti_derivanti | 1 |
| inconvenienti_derivanti_dal | 1 |
| derivanti_dal_sistema | 1 |
| ricordate_non_deriva | 1 |
| non_deriva_come | 1 |
| deriva_come_necessaria | 1 |
| dall_onere_derivante | 1 |
| onere_derivante_dalle | 1 |
| indicate_ne_deriva | 1 |
| deriva_che_secondo | 1 |
| a_s_deriva | 1 |
| s_deriva_dalle | 1 |
| deriva_dalle_predette | 1 |
| art_deriva_come | 1 |
| n_e_deriva | 1 |
| e_deriva_altresì | 1 |
| deriva_altresì_per | 1 |
| limiti_derivanti_oltre | 1 |
| tributi_erariali_deriva | 1 |
| erariali_deriva_e | 1 |
| deriva_e_ne | 1 |
| comma_direttamente_deriva | 1 |
| direttamente_deriva_dall | 1 |
| grandi_derivazioni_d | 1 |
| grandi_derivazioni_per | 1 |
| derivazioni_per_produzione | 1 |
| grandi_derivazioni_giacché | 1 |
| derivazioni_giacché_essi | 1 |
| ulteriore_limite_derivante | 1 |
| limite_derivante_dall | 1 |
| della_provvisorietà_derivante | 1 |
| provvisorietà_derivante_dal | 1 |
| derivante_dal_momento | 1 |
| legge_del_deriverebbe | 1 |
| del_deriverebbe_invece | 1 |
| deriverebbe_invece_dal | 1 |
| titoli_azionari_derivi | 1 |
| azionari_derivi_a | 1 |
| derivi_a_taluni | 1 |
| è_derivata_potrebbe | 1 |
| derivata_potrebbe_se | 1 |
| osservazioni_sopraesposte_deriva | 1 |
| sopraesposte_deriva_logicamente | 1 |
| deriva_logicamente_che | 1 |
| i_riflessi_derivanti | 1 |
| riflessi_derivanti_dall | 1 |
| cui_illegittimità_deriva | 1 |
| illegittimità_deriva_dalle | 1 |
| deriva_dalle_ragioni | 1 |
| dal_che_derivano | 1 |
| che_derivano_determinati | 1 |
| derivano_determinati_effetti | 1 |
| di_proroga_deriva | 1 |
| proroga_deriva_un | 1 |
| deriva_un_potere | 1 |
| dei_poteri_derivanti | 1 |
| poteri_derivanti_dall | 1 |
| ottobre_n_deriverebbe | 1 |
| n_deriverebbe_dal | 1 |
| deriva_quindi_e | 1 |
| situazione_derivata_dal | 1 |
| derivata_dal_comportamento | 1 |
| concorrenza_potrebbero_derivare | 1 |
| derivare_per_la | 1 |
| grandi_derivazioni_dai | 1 |
| derivazioni_dai_bacini | 1 |
| sacrificio_pecuniario_deriva | 1 |
| pecuniario_deriva_dalla | 1 |
| deriva_dalla_riduzione | 1 |
| dell_art_deriverebbe | 1 |
| art_deriverebbe_anche | 1 |
| deriverebbe_anche_dalla | 1 |
| regione_siciliana_derivanti | 1 |
| siciliana_derivanti_oltre | 1 |
| derivanti_dalla_presente | 1 |
| situazione_sono_derivati | 1 |
| sono_derivati_nella | 1 |
| derivati_nella_specie | 1 |
| derivanti_dal_commercio | 1 |
| singole_disposizioni_derivanti | 1 |
| disposizioni_derivanti_dal | 1 |
| ne_derivano_secondo | 1 |
| derivano_secondo_la | 1 |
| concreto_possano_derivare | 1 |
| possano_derivare_a | 1 |
| derivare_a_favore | 1 |
| contributi_consortili_deriverebbe | 1 |
| consortili_deriverebbe_da | 1 |
| deriverebbe_da_un | 1 |
| di_contribuenza_derivi | 1 |
| contribuenza_derivi_da | 1 |
| tale_obbligo_deriva | 1 |
| obbligo_deriva_dalla | 1 |
| ai_benefici_derivanti | 1 |
| benefici_derivanti_ai | 1 |
| derivanti_ai_proprietari | 1 |
| benefici_derivanti_dalla | 1 |
| derivanti_dalla_bonifica | 1 |
| ne_derivano_questa | 1 |
| derivano_questa_opinione | 1 |
| utente_non_deriverebbe | 1 |
| non_deriverebbe_più | 1 |
| deriverebbe_più_direttamente | 1 |
| perequativa_che_deriva | 1 |
| deriva_dall_assoggettamento | 1 |
| stessa_dovesse_derivare | 1 |
| dovesse_derivare_una | 1 |
| derivare_una_ragione | 1 |
| perché_esso_deriva | 1 |
| esso_deriva_dalla | 1 |
| deriva_dalla_pronuncia | 1 |
| del_n_derivava | 1 |
| n_derivava_a | 1 |
| derivava_a_sua | 1 |
| il_sistema_derivante | 1 |
| sistema_derivante_dalla | 1 |
| derivante_dalla_già | 1 |
| coscienza_onde_deriverebbe | 1 |
| onde_deriverebbe_una | 1 |
| deriverebbe_una_preconcezione | 1 |
| l_incompatibilità_deriva | 1 |
| incompatibilità_deriva_dalla | 1 |
| ecc_ne_deriva | 1 |
| vantaggio_derivante_dal | 1 |
| derivante_dal_ritardo | 1 |
| invece_che_derivare | 1 |
| che_derivare_da | 1 |
| data_ne_deriva | 1 |
| ne_deriva_innanzi | 1 |
| deriva_innanzi_tutto | 1 |
| contribuente_ne_deriva | 1 |
| deriva_che_nel | 1 |
| pregiudizio_può_derivar | 1 |
| può_derivar_loro | 1 |
| derivar_loro_dalla | 1 |
| dell_accertamento_deriverebbero | 1 |
| accertamento_deriverebbero_le | 1 |
| deriverebbero_le_assunte | 1 |
| rimessione_fa_derivare | 1 |
| fa_derivare_dalla | 1 |
| derivare_dalla_ricordata | 1 |
| sarebbe_derivato_dall | 1 |
| derivato_dall_applicazione | 1 |
| questi_limiti_derivano | 1 |
| limiti_derivano_innanzi | 1 |
| derivano_innanzi_tutto | 1 |
| ne_derivi_contrasto | 1 |
| derivi_contrasto_con | 1 |
| limiti_che_derivano | 1 |
| che_derivano_dallo | 1 |
| derivano_dallo_statuto | 1 |
| caratteristiche_proprie_derivanti | 1 |
| derivanti_dalla_esistenza | 1 |
| svolgimento_ne_deriva | 1 |
| deriva_che_ad | 1 |
| possano_ancora_derivarne | 1 |
| ancora_derivarne_si | 1 |
| derivarne_si_deve | 1 |
| legge_stessa_derivi | 1 |
| stessa_derivi_una | 1 |
| derivi_una_disparità | 1 |
| legge_e_deriva | 1 |
| e_deriva_dalla | 1 |
| deriva_dalla_diversa | 1 |
| imposizione_obbligatoria_deriva | 1 |
| obbligatoria_deriva_una | 1 |
| deriva_una_violazione | 1 |
| da_esso_deriverebbe | 1 |
| esso_deriverebbe_una | 1 |
| deriverebbe_una_diseguale | 1 |
| esposte_considerazioni_deriva | 1 |
| considerazioni_deriva_inoltre | 1 |
| deriva_inoltre_che | 1 |
| della_legge_deriva | 1 |
| legge_deriva_come | 1 |
| è_fatto_derivare | 1 |
| fatto_derivare_dal | 1 |
| derivare_dal_contrasto | 1 |
| civile_fa_derivare | 1 |
| derivare_l_improcedibilità | 1 |
| degli_utili_derivanti | 1 |
| utili_derivanti_dai | 1 |
| derivanti_dai_titoli | 1 |
| del_provento_derivante | 1 |
| derivante_dall_addizionale | 1 |
| derivante_dagli_inasprimenti | 1 |
| pagata_ne_deriva | 1 |
| avrebbe_potuto_derivare | 1 |
| potuto_derivare_la | 1 |
| derivare_la_sua | 1 |
| in_esame_deriva | 1 |
| esame_deriva_indubbiamente | 1 |
| deriva_indubbiamente_dalla | 1 |
| può_farsi_derivare | 1 |
| farsi_derivare_alcun | 1 |
| derivare_alcun_contrasto | 1 |
| di_incostituzionalità_derivava | 1 |
| incostituzionalità_derivava_dalla | 1 |
| derivava_dalla_preclusione | 1 |
| tributari_erariali_derivanti | 1 |
| provento_non_deriva | 1 |
| non_deriva_da | 1 |
| di_proventi_derivanti | 1 |
| deriva_che_essa | 1 |
| da_ciò_derivi | 1 |
| ciò_derivi_che | 1 |
| derivi_che_chi | 1 |
| quale_deriva_la | 1 |
| deriva_la_diversità | 1 |
| ripete_che_deriva | 1 |
| dalla_quale_deriverebbe | 1 |
| quale_deriverebbe_la | 1 |
| di_plusvalenze_derivanti | 1 |
| a_plusvalenze_derivanti | 1 |
| natura_giurisdizionale_deriva | 1 |
| giurisdizionale_deriva_che | 1 |
| possano_conseguenzialmente_derivare | 1 |
| conseguenzialmente_derivare_in | 1 |
| derivare_in_via | 1 |
| inteso_far_derivare | 1 |
| far_derivare_l | 1 |
| derivare_l_effetto | 1 |
| è_fatta_derivare | 1 |
| fatta_derivare_la | 1 |
| giurisdizionale_ne_deriva | 1 |
| deriva_che_non | 1 |
| ai_limiti_derivanti | 1 |
| limiti_derivanti_alla | 1 |
| derivanti_alla_legislazione | 1 |
| e_logicamente_deriva | 1 |
| logicamente_deriva_in | 1 |
| deriva_in_linea | 1 |
| che_le_derivano | 1 |
| le_derivano_dal | 1 |
| questa_corte_derivi | 1 |
| corte_derivi_una | 1 |
| derivi_una_menomazione | 1 |
| essi_derivano_dalla | 1 |
| derivano_dalla_legge | 1 |
| da_cui_derivare | 1 |
| cui_derivare_presunzioni | 1 |
| derivare_presunzioni_qualificate | 1 |
| non_ne_deriverebbe | 1 |
| ne_deriverebbe_addirittura | 1 |
| deriverebbe_addirittura_compressione | 1 |
| legge_possa_derivare | 1 |
| possa_derivare_l | 1 |
| derivare_l_assoggettamento | 1 |
| all_esattore_derivano | 1 |
| esattore_derivano_da | 1 |
| derivano_da_quel | 1 |
| presidenziale_è_derivazione | 1 |
| è_derivazione_così | 1 |
| derivazione_così_delimitata | 1 |
| garanzia_loro_derivante | 1 |
| loro_derivante_dall | 1 |
| derivante_dall_espletamento | 1 |
| imposte_che_deriverebbe | 1 |
| deriverebbe_dalla_applicazione | 1 |
| derivanti_da_basi | 1 |
| debbono_far_derivare | 1 |
| far_derivare_il | 1 |
| derivare_il_provvedimento | 1 |
| oggettivo_ne_deriva | 1 |
| deriva_che_debba | 1 |
| derivare_il_trattamento | 1 |
| eccezioni_che_derivano | 1 |
| derivano_dal_suo | 1 |
| quella_derivante_dal | 1 |
| possono_derivarne_alla | 1 |
| derivarne_alla_stregua | 1 |
| la_conseguenza_deriva | 1 |
| conseguenza_deriva_da | 1 |
| deriva_da_norme | 1 |
| sopra_indicato_derivi | 1 |
| indicato_derivi_l | 1 |
| derivi_l_occultamento | 1 |
| gravi_conseguenze_deriverebbero | 1 |
| conseguenze_deriverebbero_proprio | 1 |
| deriverebbero_proprio_nei | 1 |
| provento_derivante_dalla | 1 |
| prestazione_obbligatoria_deriva | 1 |
| obbligatoria_deriva_oltre | 1 |
| deriva_oltre_che | 1 |
| delle_quali_deriva | 1 |
| quali_deriva_il | 1 |
| deriva_il_suo | 1 |
| ai_farmacisti_deriverebbe | 1 |
| farmacisti_deriverebbe_la | 1 |
| impugnata_che_deriva | 1 |
| che_deriva_l | 1 |
| deriva_l_asserita | 1 |
| deve_far_derivare | 1 |
| far_derivare_la | 1 |
| queste_considerazioni_deriva | 1 |
| considerazioni_deriva_che | 1 |
| quella_testimoniale_deriverebbe | 1 |
| testimoniale_deriverebbe_da | 1 |
| deriverebbe_da_ciò | 1 |
| l_illegittimità_deriva | 1 |
| illegittimità_deriva_dal | 1 |
| deriva_dal_trattamento | 1 |
| sacrificio_pecuniario_derivante | 1 |
| pecuniario_derivante_dalla | 1 |
| derivante_dalla_privazione | 1 |
| che_deriverebbe_la | 1 |
| contribuente_potrebbe_derivare | 1 |
| potrebbe_derivare_in | 1 |
| derivare_in_ordine | 1 |
| che_deriverebbe_una | 1 |
| deriverebbe_una_disciplina | 1 |
| la_illegittimità_deriverebbe | 1 |
| illegittimità_deriverebbe_dalla | 1 |
| al_pubblico_deriva | 1 |
| pubblico_deriva_la | 1 |
| deriva_la_sua | 1 |
| derivare_la_formazione | 1 |
| che_deriva_la | 1 |
| deriva_la_conseguenza | 1 |
| deriverebbe_dalla_pretesa | 1 |
| il_giudizio_deriva | 1 |
| giudizio_deriva_da | 1 |
| deriva_da_considerazioni | 1 |
| questo_articolo_derivato | 1 |
| articolo_derivato_del | 1 |
| derivato_del_principio | 1 |
| ne_derivi_turbamento | 1 |
| n_del_deriverebbe | 1 |
| del_deriverebbe_l | 1 |
| deriverebbe_l_incostituzionalità | 1 |
| obbligazione_civilistica_derivante | 1 |
| civilistica_derivante_dal | 1 |
| derivante_dal_reato | 1 |
| del_valore_derivante | 1 |
| derivante_dalla_esistenza | 1 |
| obblighi_derivanti_per | 1 |
| derivanti_per_l | 1 |
| tali_obblighi_derivava | 1 |
| obblighi_derivava_che | 1 |
| derivava_che_una | 1 |
| questione_non_deriverebbe | 1 |
| non_deriverebbe_come | 1 |
| deriverebbe_come_erroneamente | 1 |
| come_quelli_derivanti | 1 |
| ma_la_derivazione | 1 |
| derivazione_da_attività | 1 |
| entrate_loro_derivanti | 1 |
| loro_derivanti_per | 1 |
| derivanti_per_le | 1 |
| quo_deriverebbe_la | 1 |
| da_questo_derivabile | 1 |
| questo_derivabile_questa | 1 |
| derivabile_questa_interpretazione | 1 |
| tale_limitazione_deriverebbe | 1 |
| limitazione_deriverebbe_secondo | 1 |
| benefici_individualizzati_derivanti | 1 |
| individualizzati_derivanti_dalla | 1 |
| derivanti_dalla_contribuzione | 1 |
| istituzionali_non_deriva | 1 |
| non_deriva_dalle | 1 |
| deriva_dalle_disposizioni | 1 |
| reddito_imponibile_derivasse | 1 |
| imponibile_derivasse_dall | 1 |
| derivasse_dall_esercizio | 1 |
| non_derivanti_o | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| le_maggiori_entrate_derivanti_dall | 13 |
| contro_la_responsabilità_civile_derivante | 13 |
| derivante_dalla_circolazione_dei_veicoli | 13 |
| la_responsabilità_civile_derivante_dalla | 12 |
| responsabilità_civile_derivante_dalla_circolazione | 12 |
| civile_derivante_dalla_circolazione_dei | 12 |
| derivanti_dall_attività_di_contrasto | 12 |
| presupposto_economicamente_rilevante_e_derivanti | 11 |
| economicamente_rilevante_e_derivanti_dalla | 11 |
| rilevante_e_derivanti_dalla_suddetta | 11 |
| e_derivanti_dalla_suddetta_decurtazione | 11 |
| maggiori_entrate_derivanti_dall_attività | 10 |
| entrate_derivanti_dall_attività_di | 10 |
| il_maggior_gettito_derivante_dall | 9 |
| allo_stato_le_entrate_derivanti | 8 |
| le_maggiori_entrate_derivanti_dal | 8 |
| maggior_gettito_derivante_dall_aumento | 8 |
| stato_le_maggiori_entrate_derivanti | 7 |
| derivi_turbamento_ai_rapporti_tributari | 6 |
| all_erario_le_entrate_derivanti | 6 |
| in_concreto_del_gettito_derivante | 6 |
| concreto_del_gettito_derivante_dalle | 6 |
| del_gettito_derivante_dalle_nuove | 6 |
| gettito_derivante_dalle_nuove_norme | 6 |
| tributo_proprio_derivato_delle_province | 6 |
| derivanti_dalla_suddetta_decurtazione_debbono | 6 |
| crediti_derivanti_da_operazioni_soggette | 6 |
| riscossione_dei_tributi_derivati_e | 6 |
| dei_tributi_derivati_e_compartecipati | 6 |
| derivanti_dai_principi_e_dagli | 5 |
| affinché_non_derivi_turbamento_ai | 5 |
| non_derivi_turbamento_ai_rapporti | 5 |
| n_del_ne_deriva_che | 5 |
| derivanti_dall_applicazione_di_sanzioni | 5 |
| derivanti_dall_esercizio_di_imprese | 5 |
| loro_derivati_e_prodotti_analoghi | 5 |
| derivanti_da_depositi_e_conti | 5 |
| stato_del_maggior_gettito_derivante | 5 |
| da_quanto_precede_deriva_che | 5 |
| vincoli_derivanti_dall_ordinamento_comunitario | 5 |
| qualora_dall_esecuzione_possa_derivare | 5 |
| dall_esecuzione_possa_derivare_grave | 5 |
| e_doveri_da_essi_derivanti | 5 |
| delle_maggiori_entrate_derivanti_dall | 5 |
| maggiori_entrate_derivanti_dall_aumento | 5 |
| derivante_dall_aumento_dell_aliquota | 5 |
| derivanti_dal_contrasto_all_evasione | 5 |
| del_maggior_gettito_derivante_dall | 5 |
| di_crediti_derivanti_da_operazioni | 5 |
| enti_locali_affinché_non_derivi | 4 |
| locali_affinché_non_derivi_turbamento | 4 |
| che_le_entrate_derivanti_dall | 4 |
| le_entrate_derivanti_dall_applicazione | 4 |
| i_limiti_derivanti_dai_principi | 4 |
| deriverebbe_dal_fatto_che_il | 4 |
| entrate_derivanti_dall_applicazione_di | 4 |
| maggiori_entrate_derivanti_dall_applicazione | 4 |
| premi_ed_altri_frutti_derivanti | 4 |
| ed_altri_frutti_derivanti_da | 4 |
| altri_frutti_derivanti_da_depositi | 4 |
| frutti_derivanti_da_depositi_e | 4 |
| alla_regione_il_gettito_derivante | 4 |
| regione_il_gettito_derivante_dalla | 4 |
| il_gettito_derivante_dalla_capacità | 4 |
| gettito_derivante_dalla_capacità_fiscale | 4 |
| derivante_dalla_capacità_fiscale_che | 4 |
| gettito_derivante_dall_applicazione_delle | 4 |
| dei_vincoli_derivanti_dall_ordinamento | 4 |
| derivante_da_maggiorazioni_di_aliquote | 4 |
| esecuzione_possa_derivare_grave_ed | 4 |
| possa_derivare_grave_ed_irreparabile | 4 |
| derivare_grave_ed_irreparabile_danno | 4 |
| stato_il_maggior_gettito_derivante | 4 |
| derivante_da_disposizioni_legislative_che | 4 |
| derivante_dalle_nuove_norme_sia | 4 |
| gettito_derivante_dall_aumento_dell | 4 |
| natura_di_tributo_proprio_derivato | 4 |
| accertamento_di_crediti_derivanti_da | 4 |
| derivanti_da_operazioni_soggette_a | 4 |
| della_riscossione_dei_tributi_derivati | 4 |
| gettito_per_l_anno_derivante | 4 |
| per_l_anno_derivante_dalle | 4 |
| l_anno_derivante_dalle_disposizioni | 4 |
| anno_derivante_dalle_disposizioni_di | 4 |
| derivante_dalle_disposizioni_di_cui | 4 |
| quelli_derivanti_dai_principi_e | 3 |
| dispone_che_le_entrate_derivanti | 3 |
| limiti_derivanti_dai_principi_e | 3 |
| limiti_che_ad_essi_derivano | 3 |
| la_destinazione_del_gettito_derivante | 3 |
| ma_solo_un_entrata_derivante | 3 |
| solo_un_entrata_derivante_da | 3 |
| un_entrata_derivante_da_un | 3 |
| entrata_derivante_da_un_atto | 3 |
| derivante_da_un_atto_impositivo | 3 |
| deriverebbe_la_violazione_dell_art | 3 |
| entrate_derivanti_dall_applicazione_dei | 3 |
| che_i_redditi_derivanti_da | 3 |
| derivare_in_danno_della_famiglia | 3 |
| ne_deriva_che_l_art | 3 |
| minerali_e_sui_loro_derivati | 3 |
| e_sui_loro_derivati_e | 3 |
| sui_loro_derivati_e_prodotti | 3 |
| stato_delle_maggiori_entrate_derivanti | 3 |
| che_il_maggior_gettito_derivante | 3 |
| del_maggior_gettito_derivante_dalle | 3 |
| delle_plusvalenze_derivanti_dalla_cessione | 3 |
| derivanti_dall_applicazione_dell_art | 3 |
| il_comma_dell_art_deriva | 3 |
| entrate_derivanti_dai_provvedimenti_legislativi | 3 |
| derivanti_dall_appartenenza_dell_italia | 3 |
| i_redditi_derivanti_da_contratti | 3 |
| redditi_derivanti_da_contratti_di | 3 |
| derivanti_da_contratti_di_locazione | 3 |
| minor_gettito_derivante_dall_applicazione | 3 |
| del_minor_gettito_derivante_dalla | 3 |
| dall_irpeg_della_regione_deriverebbe | 3 |
| irpeg_della_regione_deriverebbe_dalla | 3 |
| della_regione_deriverebbe_dalla_sua | 3 |
| regione_deriverebbe_dalla_sua_natura | 3 |
| deriverebbe_dalla_sua_natura_di | 3 |
| il_minor_gettito_derivante_dall | 3 |
| delle_somme_derivanti_dalla_riscossione | 3 |
| del_gettito_derivante_dall_applicazione | 3 |
| tale_illegittima_attribuzione_può_derivare | 3 |
| illegittima_attribuzione_può_derivare_direttamente | 3 |
| attribuzione_può_derivare_direttamente_da | 3 |
| può_derivare_direttamente_da_una | 3 |
| derivare_direttamente_da_una_espressa | 3 |
| plusvalenze_derivanti_da_cessioni_effettuate | 3 |
| derivanti_dall_applicazione_del_comma | 3 |
| stato_le_entrate_derivanti_a | 3 |
| le_entrate_derivanti_a_dalle | 3 |
| entrate_derivanti_a_dalle_imposte | 3 |
| derivanti_a_dalle_imposte_di | 3 |
| maggiori_entrate_derivanti_dal_presente | 3 |
| il_gettito_derivante_da_maggiorazioni | 3 |
| gettito_derivante_da_maggiorazioni_di | 3 |
| tributi_propri_derivati_istituiti_e | 3 |
| propri_derivati_istituiti_e_regolati | 3 |
| derivati_istituiti_e_regolati_da | 3 |
| tributaria_maggiore_di_quella_derivante | 3 |
| maggiore_di_quella_derivante_dall | 3 |
| di_quella_derivante_dall_applicazione | 3 |
| quella_derivante_dall_applicazione_dell | 3 |
| derivante_dall_applicazione_dell_aliquota | 3 |
| doveri_da_essi_derivanti_nonché | 3 |
| da_essi_derivanti_nonché_al | 3 |
| essi_derivanti_nonché_al_patto | 3 |
| derivanti_nonché_al_patto_di | 3 |
| proventi_derivanti_dalla_partecipazione_ai | 3 |
| derivanti_dalla_partecipazione_ai_fondi | 3 |
| anche_la_maggiore_entrata_derivante | 3 |
| la_maggiore_entrata_derivante_da | 3 |
| maggiore_entrata_derivante_da_disposizioni | 3 |
| entrata_derivante_da_disposizioni_legislative | 3 |
| maggior_gettito_derivante_dall_incremento | 3 |
| gettito_derivante_dall_incremento_dell | 3 |
| le_maggiori_entrate_derivanti_dalla | 3 |
| maggiori_entrate_derivanti_dal_decreto | 3 |
| entrate_derivanti_dal_decreto_legge | 3 |
| norma_speciale_le_entrate_derivanti | 3 |
| le_entrate_derivanti_dalle_imposte | 3 |
| entrate_derivanti_dalle_imposte_di | 3 |
| derivanti_dalle_imposte_di_produzione | 3 |
| gettito_derivante_dal_contributo_unificato | 3 |
| per_gli_altri_tributi_derivati | 3 |
| gli_altri_tributi_derivati_attribuendone | 3 |
| altri_tributi_derivati_attribuendone_la | 3 |
| tributi_derivati_attribuendone_la_disciplina | 3 |
| derivati_attribuendone_la_disciplina_alle | 3 |
| maggior_gettito_derivante_dall_applicazione | 3 |
| derivante_dall_applicazione_delle_disposizioni | 3 |
| del_maggior_gettito_derivante_dal | 3 |
| i_tributi_propri_derivati_che | 3 |
| dell_art_cost_deriverebbe_dalla | 3 |
| di_tributo_proprio_derivato_delle | 3 |
| alla_copertura_degli_oneri_derivanti | 3 |
| risorse_derivanti_dal_prelievo_e | 3 |
| derivanti_dal_prelievo_e_connesse | 3 |
| di_accertamento_di_crediti_derivanti | 3 |
| i_risparmi_derivanti_dalle_misure | 3 |
| risparmi_derivanti_dalle_misure_di | 3 |
| derivanti_dalle_misure_di_contenimento | 3 |
| devoluti_compartecipati_e_regionali_derivati | 3 |
| tributi_derivati_e_compartecipati_al | 3 |
| derivati_e_compartecipati_al_gettito | 3 |
| potenziali_derivanti_dall_attività_di | 3 |
| derivanti_dall_attività_di_bonifica | 3 |
| gettito_derivante_dall_aumento_della | 3 |
| impresa_e_del_reddito_derivante | 3 |
| e_del_reddito_derivante_dall | 3 |
| del_reddito_derivante_dall_esercizio | 3 |
| reddito_derivante_dall_esercizio_di | 3 |
| derivante_dall_esercizio_di_arti | 3 |
| redditi_derivanti_dalle_assunzioni_di | 3 |
| derivanti_dalle_assunzioni_di_obblighi | 3 |
| derivanti_dal_rapporto_di_agenzia | 3 |
| territoriali_ma_anche_quelli_derivanti | 2 |
| ma_anche_quelli_derivanti_dai | 2 |
| anche_quelli_derivanti_dai_principi | 2 |
| nel_rispetto_dei_limiti_derivanti | 2 |
| derivanti_oltre_che_dalle_leggi | 2 |
| derivanti_dall_applicazione_della_legge | 2 |
| ma_anche_i_limiti_derivanti | 2 |
| anche_i_limiti_derivanti_dai | 2 |
| da_ciò_deriva_che_il | 2 |
| che_ad_essi_derivano_dal | 2 |
| ad_essi_derivano_dal_diritto | 2 |
| essi_derivano_dal_diritto_sostanziale | 2 |
| derivano_dal_diritto_sostanziale_in | 2 |
| il_maggior_provento_derivante_dall | 2 |
| provento_derivante_dall_applicazione_della | 2 |
| l_obbligo_di_contribuenza_deriva | 2 |
| obbligo_di_contribuenza_deriva_dalla | 2 |
| di_contribuenza_deriva_dalla_legge | 2 |
| alla_regione_le_entrate_derivanti | 2 |
| regione_le_entrate_derivanti_dall | 2 |
| alla_regione_delle_entrate_derivanti | 2 |
| regione_delle_entrate_derivanti_dall | 2 |
| delle_entrate_derivanti_dall_applicazione | 2 |
| plusvalenze_derivanti_da_opere_pubbliche | 2 |
| principio_di_eguaglianza_che_deriverebbe | 2 |
| quelli_derivanti_dall_esercizio_di | 2 |
| il_giudice_a_quo_deriverebbe | 2 |
| dei_debiti_derivanti_da_saldo | 2 |
| debiti_derivanti_da_saldo_passivo | 2 |
| derivanti_da_saldo_passivo_di | 2 |
| deriverebbe_secondo_il_giudice_a | 2 |
| sui_redditi_derivanti_dall_esercizio | 2 |
| redditi_derivanti_dall_esercizio_di | 2 |
| ne_deriva_che_la_discriminazione | 2 |
| deriva_che_la_discriminazione_attuata | 2 |
| i_redditi_derivanti_da_lavoro | 2 |
| redditi_derivanti_da_lavoro_dipendente | 2 |
| derivanti_da_lavoro_dipendente_e | 2 |
| il_reddito_derivante_dall_attività | 2 |
| dispone_che_i_redditi_derivanti | 2 |
| n_del_da_ciò_deriva | 2 |
| utilizzazione_delle_somme_derivanti_nell | 2 |
| delle_somme_derivanti_nell_anno | 2 |
| infuori_del_reddito_catastale_derivante | 2 |
| del_reddito_catastale_derivante_dalla | 2 |
| reddito_catastale_derivante_dalla_proprietà | 2 |
| catastale_derivante_dalla_proprietà_della | 2 |
| derivante_dalla_proprietà_della_casa | 2 |
| sistema_rigidamente_applicato_potrebbero_derivare | 2 |
| rigidamente_applicato_potrebbero_derivare_in | 2 |
| applicato_potrebbero_derivare_in_danno | 2 |
| potrebbero_derivare_in_danno_della | 2 |
| da_cui_deriva_l_acquavite | 2 |
| cui_deriva_l_acquavite_nazionale | 2 |
| di_trattamento_che_ne_deriverebbe | 2 |
| ne_deriva_che_il_legislatore | 2 |
| limitare_l_onere_derivante_dalla | 2 |
| l_onere_derivante_dalla_provvista | 2 |
| deriva_che_l_art_della | 2 |
| che_deriva_dall_esercizio_di | 2 |
| deriva_dall_esercizio_di_imprese | 2 |
| continuativo_od_occasionale_derivante_da | 2 |
| od_occasionale_derivante_da_capitale | 2 |
| occasionale_derivante_da_capitale_o | 2 |
| derivanti_dal_realizzo_di_beni | 2 |
| le_plusvalenze_derivanti_dal_realizzo | 2 |
| plusvalenze_derivanti_dal_realizzo_di | 2 |
| derivante_dalla_applicazione_dei_nuovi | 2 |
| sugli_oli_minerali_loro_derivati | 2 |
| oli_minerali_loro_derivati_e | 2 |
| minerali_loro_derivati_e_prodotti | 2 |
| oli_minerali_sui_loro_derivati | 2 |
| minerali_sui_loro_derivati_e | 2 |
| sui_loro_derivati_e_sui | 2 |
| loro_derivati_e_sui_prodotti | 2 |
| derivati_e_sui_prodotti_analoghi | 2 |
| gli_interessi_derivanti_da_mutui | 2 |
| competenza_dello_stato_ne_deriva | 2 |
| dello_stato_ne_deriva_che | 2 |
| delle_maggiori_entrate_derivanti_dalla | 2 |
| maggiori_entrate_derivanti_dalla_legge | 2 |
| entrate_derivanti_dalla_legge_impugnata | 2 |
| derivanti_dal_d_l_n | 2 |
| maggior_gettito_derivante_dalle_disposizioni | 2 |
| maggior_gettito_derivante_all_erario | 2 |
| tali_ricorsi_nonché_quelle_derivanti | 2 |
| ricorsi_nonché_quelle_derivanti_da | 2 |
| nonché_quelle_derivanti_da_ulteriori | 2 |
| quelle_derivanti_da_ulteriori_modificazioni | 2 |
| derivanti_da_ulteriori_modificazioni_al | 2 |
| deriva_la_inammissibilità_della_questione | 2 |
| plusvalenze_derivanti_dalla_cessione_di | 2 |
| delle_plusvalenze_derivanti_da_indennità | 2 |
| plusvalenze_derivanti_da_indennità_di | 2 |
| derivanti_da_indennità_di_esproprio | 2 |
| sulla_tassazione_delle_plusvalenze_derivanti | 2 |
| tassazione_delle_plusvalenze_derivanti_dalla | 2 |
| plusvalenze_derivanti_dalla_cessione_volontaria | 2 |
| derivanti_dalla_cessione_volontaria_di | 2 |
| stato_le_entrate_derivanti_dal | 2 |
| le_entrate_derivanti_dal_capo | 2 |
| entrate_derivanti_dal_capo_ii | 2 |
| derivanti_dal_capo_ii_della | 2 |
| del_maggior_gettito_derivante_da | 2 |
| derivante_dal_fatto_che_la | 2 |
| n_del_le_plusvalenze_derivanti | 2 |
| del_le_plusvalenze_derivanti_da | 2 |
| le_plusvalenze_derivanti_da_cessione | 2 |
| plusvalenze_derivanti_da_cessione_negoziale | 2 |
| derivanti_da_cessione_negoziale_privatistica | 2 |
| la_tassazione_delle_plusvalenze_derivanti | 2 |
| tassazione_delle_plusvalenze_derivanti_da | 2 |
| ne_deriverebbe_in_danno_dei | 2 |
| attenuare_gli_effetti_negativi_derivanti | 2 |
| gli_effetti_negativi_derivanti_dalla | 2 |
| effetti_negativi_derivanti_dalla_rigida | 2 |
| negativi_derivanti_dalla_rigida_applicazione | 2 |
| derivanti_dalla_rigida_applicazione_del | 2 |
| erario_le_entrate_derivanti_da | 2 |
| conto_dei_minori_introiti_derivanti | 2 |
| dei_minori_introiti_derivanti_all | 2 |
| minori_introiti_derivanti_all_enel | 2 |
| introiti_derivanti_all_enel_dalla | 2 |
| derivanti_all_enel_dalla_riduzione | 2 |
| comma_dell_art_deriva_da | 2 |
| dell_art_deriva_da_un | 2 |
| nell_ambito_delle_competenze_derivanti | 2 |
| ambito_delle_competenze_derivanti_dalle | 2 |
| delle_competenze_derivanti_dalle_rispettive | 2 |
| competenze_derivanti_dalle_rispettive_norme | 2 |
| derivanti_dalle_rispettive_norme_statutarie | 2 |
| le_entrate_derivanti_dai_suoi | 2 |
| entrate_derivanti_dai_suoi_beni | 2 |
| derivanti_dai_suoi_beni_demaniali | 2 |
| stato_le_entrate_derivanti_da | 2 |
| derivante_dall_attività_di_produzione | 2 |
| le_entrate_derivanti_dal_medesimo | 2 |
| entrate_derivanti_dal_medesimo_decreto | 2 |
| derivanti_dal_medesimo_decreto_legge | 2 |
| entrate_derivanti_dall_applicazione_dell | 2 |
| entrate_derivanti_da_altre_disposizioni | 2 |
| gettito_aggiuntivo_derivante_dalle_altre | 2 |
| aggiuntivo_derivante_dalle_altre_disposizioni | 2 |
| derivante_dalle_altre_disposizioni_della | 2 |
| le_entrate_tributarie_derivanti_dal | 2 |
| entrate_tributarie_derivanti_dal_decreto | 2 |
| tributarie_derivanti_dal_decreto_legge | 2 |
| derivanti_dal_decreto_legge_n | 2 |
| che_le_entrate_derivanti_dalla | 2 |
| dalla_lesione_che_ne_deriverebbe | 2 |
| lesione_che_ne_deriverebbe_attraverso | 2 |
| che_ne_deriverebbe_attraverso_gli | 2 |
| ne_deriverebbe_attraverso_gli_strumenti | 2 |
| deriverebbe_attraverso_gli_strumenti_appropriati | 2 |
| maggiori_entrate_nette_derivanti_dalla | 2 |
| regionale_sulle_emissioni_sonore_derivanti | 2 |
| sulle_emissioni_sonore_derivanti_dal | 2 |
| emissioni_sonore_derivanti_dal_traffico | 2 |
| sonore_derivanti_dal_traffico_aereo | 2 |
| conto_del_minor_gettito_derivante | 2 |
| gettito_derivante_dall_applicazione_dell | 2 |
| del_minor_gettito_derivante_dalle | 2 |
| le_disponibilità_derivanti_dalle_riduzioni | 2 |
| delle_scelte_dalle_quali_deriva | 2 |
| scelte_dalle_quali_deriva_la | 2 |
| dalle_quali_deriva_la_ripartizione | 2 |
| quali_deriva_la_ripartizione_della | 2 |
| deriva_la_ripartizione_della_ricchezza | 2 |
| statale_di_nuove_entrate_derivanti | 2 |
| di_nuove_entrate_derivanti_dai | 2 |
| nuove_entrate_derivanti_dai_provvedimenti | 2 |
| derivanti_dai_provvedimenti_legislativi_in | 2 |
| dal_gennaio_del_gettito_derivante | 2 |
| gennaio_del_gettito_derivante_dagli | 2 |
| del_gettito_derivante_dagli_interventi | 2 |
| gettito_derivante_dagli_interventi_in | 2 |
| derivante_dagli_interventi_in_materia | 2 |
| delle_maggiori_entrate_derivanti_dal | 2 |
| esigenza_di_equità_fiscale_derivante | 2 |
| di_equità_fiscale_derivante_dalla | 2 |
| equità_fiscale_derivante_dalla_considerazione | 2 |
| fiscale_derivante_dalla_considerazione_della | 2 |
| derivante_dalla_considerazione_della_minore | 2 |
| istituzione_né_una_entrata_derivante | 2 |
| l_imputazione_delle_somme_derivanti | 2 |
| imputazione_delle_somme_derivanti_dalla | 2 |
| somme_derivanti_dalla_riscossione_del | 2 |
| riducono_il_gettito_fiscale_derivante | 2 |
| quanto_precede_deriva_che_la | 2 |
| quanto_precede_deriva_che_l | 2 |
| precede_deriva_che_l_attribuzione | 2 |
| deriva_che_l_attribuzione_alla | 2 |
| tassazione_le_sole_plusvalenze_derivanti | 2 |
| le_sole_plusvalenze_derivanti_da | 2 |
| sole_plusvalenze_derivanti_da_cessioni | 2 |
| derivanti_da_cessioni_effettuate_nel | 2 |
| fondatezza_di_tale_censura_deriva | 2 |
| di_tale_censura_deriva_anche | 2 |
| tale_censura_deriva_anche_qui | 2 |
| censura_deriva_anche_qui_dal | 2 |
| deriva_anche_qui_dal_fatto | 2 |
| sentenza_n_del_ne_deriva | 2 |
| i_vincoli_derivanti_dall_ordinamento | 2 |
| inammissibilità_deriverebbe_dal_fatto_che | 2 |
| processo_si_verifichino_ritardi_derivanti | 2 |
| si_verifichino_ritardi_derivanti_da | 2 |
| verifichino_ritardi_derivanti_da_disfunzioni | 2 |
| ritardi_derivanti_da_disfunzioni_dell | 2 |
| derivanti_da_disfunzioni_dell_apparato | 2 |
| autonoma_friuli_venezia_giulia_derivanti | 2 |
| friuli_venezia_giulia_derivanti_dall | 2 |
| venezia_giulia_derivanti_dall_applicazione | 2 |
| giulia_derivanti_dall_applicazione_del | 2 |
| la_minore_imposta_che_deriva | 2 |
| minore_imposta_che_deriva_dalla | 2 |
| imposta_che_deriva_dalla_menzionata | 2 |
| che_deriva_dalla_menzionata_esclusione | 2 |
| le_entrate_derivanti_dal_monopolio | 2 |
| entrate_derivanti_dal_monopolio_dei | 2 |
| derivanti_dal_monopolio_dei_tabacchi | 2 |
| i_tributi_regionali_cosiddetti_derivati | 2 |
| che_le_maggiori_entrate_derivanti | 2 |
| b_il_gettito_derivante_da | 2 |
| dalla_copertura_di_spese_derivanti | 2 |
| copertura_di_spese_derivanti_dall | 2 |
| di_spese_derivanti_dall_esercizio | 2 |
| spese_derivanti_dall_esercizio_delle | 2 |
| derivanti_dall_esercizio_delle_funzioni | 2 |
| dei_tributi_propri_derivati_istituiti | 2 |
| prioritariamente_finanziate_dal_gettito_derivante | 2 |
| finanziate_dal_gettito_derivante_da | 2 |
| dal_gettito_derivante_da_una | 2 |
| gettito_derivante_da_una_compartecipazione | 2 |
| derivante_da_una_compartecipazione_all | 2 |
| derivante_dall_esecuzione_della_sentenza | 2 |
| del_ne_deriva_che_la | 2 |
| il_gettito_delle_entrate_derivanti | 2 |
| gettito_delle_entrate_derivanti_dalla | 2 |
| delle_entrate_derivanti_dalla_eventuale | 2 |
| entrate_derivanti_dalla_eventuale_definizione | 2 |
| derivanti_dalla_eventuale_definizione_agevolata | 2 |
| gettito_derivante_dalla_definizione_agevolata | 2 |
| e_n_del_ne_deriva | 2 |
| che_da_tale_violazione_derivi | 2 |
| da_tale_violazione_derivi_una | 2 |
| tale_violazione_derivi_una_compressione | 2 |
| violazione_derivi_una_compressione_delle | 2 |
| derivi_una_compressione_delle_loro | 2 |
| tributi_regionali_cosiddetti_derivati_cioè | 2 |
| regionali_cosiddetti_derivati_cioè_istituiti | 2 |
| cosiddetti_derivati_cioè_istituiti_e | 2 |
| derivati_cioè_istituiti_e_disciplinati | 2 |
| o_quote_del_gettito_derivante | 2 |
| dalla_sua_esecuzione_possa_derivare | 2 |
| parte_delle_maggiori_entrate_derivanti | 2 |
| maggiori_entrate_derivanti_dall_articolo | 2 |
| ritenuto_nuova_l_entrata_derivante | 2 |
| nuova_l_entrata_derivante_da | 2 |
| l_entrata_derivante_da_un | 2 |
| entrata_derivante_da_un_addizionale | 2 |
| imposizione_di_alcuni_proventi_derivanti | 2 |
| di_alcuni_proventi_derivanti_dalla | 2 |
| alcuni_proventi_derivanti_dalla_partecipazione | 2 |
| il_maggior_gettito_derivante_dai | 2 |
| maggior_gettito_derivante_dai_nuovi | 2 |
| gettito_derivante_dai_nuovi_importi | 2 |
| derivante_dai_nuovi_importi_fissati | 2 |
| gettito_derivante_dall_applicazione_del | 2 |
| derivante_dall_applicazione_del_contributo | 2 |
| derivante_dall_incremento_dell_importo | 2 |
| contributo_unificato_da_quella_derivante | 2 |
| unificato_da_quella_derivante_dall | 2 |
| da_quella_derivante_dall_incremento | 2 |
| quella_derivante_dall_incremento_di | 2 |
| derivante_dall_incremento_di_tali | 2 |
| entrate_derivanti_dall_aumento_dell | 2 |
| derivanti_dall_aumento_dell_aliquota | 2 |
| periodo_le_maggiori_entrate_derivanti | 2 |
| entrate_derivanti_dal_presente_comma | 2 |
| derivanti_dal_presente_comma_sono | 2 |
| che_il_provento_derivante_alla | 2 |
| il_provento_derivante_alla_regione | 2 |
| provento_derivante_alla_regione_valle | 2 |
| derivante_alla_regione_valle_d | 2 |
| contabilizzazione_le_maggiori_entrate_derivanti | 2 |
| aumento_di_gettito_derivante_dall | 2 |
| speciale_le_entrate_derivanti_dalle | 2 |
| entrate_tributarie_in_esame_derivanti | 2 |
| tributarie_in_esame_derivanti_dal | 2 |
| in_esame_derivanti_dal_contrasto | 2 |
| esame_derivanti_dal_contrasto_all | 2 |
| derivanti_dall_applicazione_dei_commi | 2 |
| le_complessive_maggiori_entrate_derivanti | 2 |
| complessive_maggiori_entrate_derivanti_dall | 2 |
| le_maggiori_entrate_derivanti_da | 2 |
| di_tributo_proprio_derivato_della | 2 |
| qualifica_come_tributo_proprio_derivato | 2 |
| tributi_costituiscono_tributi_propri_derivati | 2 |
| quantificare_gli_inevitabili_oneri_derivanti | 2 |
| erario_del_maggior_gettito_derivante | 2 |
| eccezione_del_maggior_gettito_derivante | 2 |
| maggior_gettito_derivante_dal_contributo | 2 |
| derivante_dal_contributo_unificato_nel | 2 |
| in_tributo_proprio_derivato_provinciale | 2 |
| di_tributo_proprio_derivato_provinciale | 2 |
| che_i_tributi_propri_derivati | 2 |
| tributi_propri_derivati_che_sono | 2 |
| propri_derivati_che_sono_istituiti | 2 |
| derivati_che_sono_istituiti_e | 2 |
| la_responsabilità_civile_derivante_da | 2 |
| responsabilità_civile_derivante_da_circolazione | 2 |
| civile_derivante_da_circolazione_dei | 2 |
| derivante_da_circolazione_dei_veicoli | 2 |
| riqualificazione_come_tributo_proprio_derivato | 2 |
| come_tributo_proprio_derivato_provinciale | 2 |
| tributo_proprio_derivato_provinciale_sèguita | 2 |
| proprio_derivato_provinciale_sèguita_a | 2 |
| derivato_provinciale_sèguita_a_ricadere | 2 |
| che_i_redditi_derivanti_dai | 2 |
| i_redditi_derivanti_dai_trattamenti | 2 |
| redditi_derivanti_dai_trattamenti_pensionistici | 2 |
| derivanti_dai_trattamenti_pensionistici_non | 2 |
| per_i_tributi_locali_derivati | 2 |
| i_tributi_locali_derivati_istituiti | 2 |
| tributi_locali_derivati_istituiti_e | 2 |
| locali_derivati_istituiti_e_regolati | 2 |
| derivati_istituiti_e_regolati_dalla | 2 |
| dei_tributi_regionali_derivati_e | 2 |
| tributi_regionali_derivati_e_delle | 2 |
| regionali_derivati_e_delle_addizionali | 2 |
| pari_al_maggior_gettito_derivante | 2 |
| delle_maggiori_entrate_nette_derivanti | 2 |
| rapporto_sinallagmatico_le_risorse_derivanti | 2 |
| sinallagmatico_le_risorse_derivanti_che | 2 |
| le_risorse_derivanti_che_devono | 2 |
| risorse_derivanti_che_devono_essere | 2 |
| derivanti_che_devono_essere_connesse | 2 |
| della_diminuzione_del_gettito_derivante | 2 |
| gettito_derivante_dalle_norme_impugnate | 2 |
| vanificazione_dei_benefici_processuali_derivanti | 2 |
| dei_benefici_processuali_derivanti_dalla | 2 |
| benefici_processuali_derivanti_dalla_presentazione | 2 |
| processuali_derivanti_dalla_presentazione_di | 2 |
| derivanti_dalla_presentazione_di_un | 2 |
| con_le_maggiori_entrate_derivanti | 2 |
| nell_aumento_di_gettito_derivante | 2 |
| copertura_degli_oneri_derivanti_dagli | 2 |
| degli_oneri_derivanti_dagli_articoli | 2 |
| oneri_derivanti_dagli_articoli_e | 2 |
| i_vincoli_derivanti_per_gli | 2 |
| vincoli_derivanti_per_gli_stati | 2 |
| derivanti_per_gli_stati_membri | 2 |
| lesione_dell_art_cost_deriverebbe | 2 |
| imposta_derivanti_da_attività_già | 2 |
| derivanti_da_attività_già_avviate | 2 |
| dai_possibili_effetti_distorsivi_derivanti | 2 |
| possibili_effetti_distorsivi_derivanti_da | 2 |
| effetti_distorsivi_derivanti_da_vincoli | 2 |
| distorsivi_derivanti_da_vincoli_imposti | 2 |
| derivanti_da_vincoli_imposti_in | 2 |
| carattere_di_tributo_proprio_derivato | 2 |
| derivanti_dalla_suddetta_decurtazione_devono | 2 |
| vuoi_che_il_gettito_derivante | 2 |
| che_il_gettito_derivante_dalle | 2 |
| il_gettito_derivante_dalle_fonti | 2 |
| gettito_derivante_dalle_fonti_di | 2 |
| derivante_dalle_fonti_di_finanziamento | 2 |
| destinazione_del_gettito_derivante_dai | 2 |
| del_gettito_derivante_dai_tributi | 2 |
| al_reddito_derivante_dalla_locazione | 2 |
| reddito_derivante_dalla_locazione_di | 2 |
| in_quanto_il_reddito_derivante | 2 |
| quanto_il_reddito_derivante_dal | 2 |
| il_reddito_derivante_dal_suo | 2 |
| reddito_derivante_dal_suo_possesso | 2 |
| derivante_dal_suo_possesso_veniva | 2 |
| doveri_da_essi_derivanti_secondo | 2 |
| da_essi_derivanti_secondo_criteri | 2 |
| essi_derivanti_secondo_criteri_e | 2 |
| derivanti_secondo_criteri_e_modalità | 2 |
| princìpi_che_da_essa_derivano | 2 |
| che_da_essa_derivano_nel | 2 |
| da_essa_derivano_nel_rispetto | 2 |
| essa_derivano_nel_rispetto_delle | 2 |
| derivano_nel_rispetto_delle_peculiarità | 2 |
| le_risorse_derivanti_dal_prelievo | 2 |
| derivanti_da_misure_straordinarie_di | 2 |
| incassare_quali_maggiori_entrate_derivanti | 2 |
| quali_maggiori_entrate_derivanti_dall | 2 |
| articolo_e_dei_vincoli_derivanti | 2 |
| e_dei_vincoli_derivanti_dall | 2 |
| vincoli_derivanti_dall_ordinamento_dell | 2 |
| derivanti_dall_ordinamento_dell_unione | 2 |
| derivanti_dall_entrata_in_vigore | 2 |
| quelle_derivanti_dall_imposta_sul | 2 |
| derivanti_dall_imposta_sul_valore | 2 |
| quelle_derivanti_dall_attività_svolta | 2 |
| le_entrate_derivanti_dall_attuazione | 2 |
| entrate_derivanti_dall_attuazione_delle | 2 |
| avrebbero_un_vizio_genetico_derivante | 2 |
| un_vizio_genetico_derivante_dalla | 2 |
| vizio_genetico_derivante_dalla_grave | 2 |
| genetico_derivante_dalla_grave_sottovalutazione | 2 |
| derivante_dalla_grave_sottovalutazione_del | 2 |
| struttura_dei_tributi_propri_derivati | 2 |
| dei_tributi_propri_derivati_addizionali | 2 |
| tributi_propri_derivati_addizionali_compartecipazioni | 2 |
| propri_derivati_addizionali_compartecipazioni_al | 2 |
| derivati_addizionali_compartecipazioni_al_gettito | 2 |
| minor_gettito_dell_imu_derivante | 2 |
| e_n_del_seppur_derivato | 2 |
| n_del_seppur_derivato_in | 2 |
| del_seppur_derivato_in_ragione | 2 |
| seppur_derivato_in_ragione_della | 2 |
| derivato_in_ragione_della_devoluzione | 2 |
| derivanti_da_operazioni_soggette_all | 2 |
| che_i_risparmi_derivanti_dalle | 2 |
| dello_stato_i_risparmi_derivanti | 2 |
| il_sacrificio_che_deriverebbe_dall | 2 |
| sacrificio_che_deriverebbe_dall_applicazione | 2 |
| che_deriverebbe_dall_applicazione_combinata | 2 |
| deriverebbe_dall_applicazione_combinata_del | 2 |
| che_a_detti_impegni_deriverebbe | 2 |
| a_detti_impegni_deriverebbe_dal | 2 |
| detti_impegni_deriverebbe_dal_sospeso | 2 |
| impegni_deriverebbe_dal_sospeso_aumento | 2 |
| deriverebbe_dal_sospeso_aumento_di | 2 |
| deriva_dall_attività_di_bonifica | 2 |
| diretti_indiretti_e_potenziali_derivanti | 2 |
| indiretti_e_potenziali_derivanti_dall | 2 |
| e_potenziali_derivanti_dall_attività | 2 |
| derivante_dall_aumento_della_tassa | 2 |
| particolari_ed_eccezionali_esigenze_derivanti | 2 |
| ed_eccezionali_esigenze_derivanti_esclusivamente | 2 |
| eccezionali_esigenze_derivanti_esclusivamente_dall | 2 |
| esigenze_derivanti_esclusivamente_dall_istituzione | 2 |
| derivanti_esclusivamente_dall_istituzione_di | 2 |
| la_destinazione_delle_risorse_derivanti | 2 |
| destinazione_delle_risorse_derivanti_dal | 2 |
| delle_risorse_derivanti_dal_prelievo | 2 |
| per_il_danno_derivante_ai | 2 |
| il_danno_derivante_ai_soci | 2 |
| riguardo_ai_tributi_propri_derivati | 2 |
| vincoli_economici_e_finanziari_derivanti | 2 |
| economici_e_finanziari_derivanti_dall | 2 |
| e_finanziari_derivanti_dall_unione | 2 |
| finanziari_derivanti_dall_unione_europea | 2 |
| le_eventuali_maggiori_entrate_derivanti | 2 |
| eventuali_maggiori_entrate_derivanti_dall | 2 |
| maggiori_entrate_derivanti_dall_emersione | 2 |
| entrate_derivanti_dall_emersione_di | 2 |
| derivanti_dall_emersione_di_base | 2 |
| derivanti_dal_miglioramento_dell_adempimento | 2 |
| derivanti_dalla_suddetta_decurtazione_a | 2 |
| il_ricorso_a_risorse_derivanti | 2 |
| ricorso_a_risorse_derivanti_dall | 2 |
| a_risorse_derivanti_dall_avanzo | 2 |
| risorse_derivanti_dall_avanzo_disponibile | 2 |
| provvigioni_derivanti_dal_rapporto_di | 2 |
| nazionale_e_delle_possibilità_derivanti | 1 |
| e_delle_possibilità_derivanti_dall | 1 |
| delle_possibilità_derivanti_dall_andamento | 1 |
| possibilità_derivanti_dall_andamento_economico | 1 |
| derivanti_dall_andamento_economico_della | 1 |
| tener_presente_la_situazione_derivata | 1 |
| presente_la_situazione_derivata_dall | 1 |
| la_situazione_derivata_dall_attività | 1 |
| situazione_derivata_dall_attività_legislativa | 1 |
| derivata_dall_attività_legislativa_svolta | 1 |
| difesa_della_regione_ne_deriva | 1 |
| della_regione_ne_deriva_quindi | 1 |
| regione_ne_deriva_quindi_che | 1 |
| ne_deriva_quindi_che_la | 1 |
| deriva_quindi_che_la_legislazione | 1 |
| principio_questo_costituzionale_che_deriva | 1 |
| questo_costituzionale_che_deriva_da | 1 |
| costituzionale_che_deriva_da_lunga | 1 |
| che_deriva_da_lunga_tradizione | 1 |
| deriva_da_lunga_tradizione_ora | 1 |
| irrilevanza_o_l_infondatezza_deriva | 1 |
| o_l_infondatezza_deriva_dal | 1 |
| l_infondatezza_deriva_dal_fatto | 1 |
| infondatezza_deriva_dal_fatto_che | 1 |
| deriva_dal_fatto_che_davanti | 1 |
| e_la_norma_costituzionale_deriva | 1 |
| la_norma_costituzionale_deriva_dal | 1 |
| norma_costituzionale_deriva_dal_fatto | 1 |
| costituzionale_deriva_dal_fatto_che | 1 |
| deriva_dal_fatto_che_la | 1 |
| art_per_l_uso_derivante | 1 |
| per_l_uso_derivante_dalla | 1 |
| l_uso_derivante_dalla_circolazione | 1 |
| uso_derivante_dalla_circolazione_delle | 1 |
| derivante_dalla_circolazione_delle_bombole | 1 |
| art_che_la_limitazione_derivante | 1 |
| che_la_limitazione_derivante_dall | 1 |
| la_limitazione_derivante_dall_obbligo | 1 |
| limitazione_derivante_dall_obbligo_imposto | 1 |
| derivante_dall_obbligo_imposto_dalla | 1 |
| quei_principi_sarebbe_sicuramente_derivata | 1 |
| principi_sarebbe_sicuramente_derivata_la | 1 |
| sarebbe_sicuramente_derivata_la_cessazione | 1 |
| sicuramente_derivata_la_cessazione_del | 1 |
| derivata_la_cessazione_del_funzionamento | 1 |
| a_quei_limiti_particolari_derivanti | 1 |
| quei_limiti_particolari_derivanti_dalle | 1 |
| limiti_particolari_derivanti_dalle_caratteristiche | 1 |
| particolari_derivanti_dalle_caratteristiche_proprie | 1 |
| derivanti_dalle_caratteristiche_proprie_della | 1 |
| garantire_altri_eventuali_crediti_derivanti | 1 |
| altri_eventuali_crediti_derivanti_da | 1 |
| eventuali_crediti_derivanti_da_indeterminati | 1 |
| crediti_derivanti_da_indeterminati_rapporti | 1 |
| derivanti_da_indeterminati_rapporti_giuridici | 1 |
| più_specificamente_a_quello_derivante | 1 |
| specificamente_a_quello_derivante_dalla | 1 |
| a_quello_derivante_dalla_necessità | 1 |
| quello_derivante_dalla_necessità_che | 1 |
| derivante_dalla_necessità_che_la | 1 |
| materia_tributaria_nei_limiti_derivanti | 1 |
| tributaria_nei_limiti_derivanti_dal | 1 |
| nei_limiti_derivanti_dal_carattere | 1 |
| limiti_derivanti_dal_carattere_concorrente | 1 |
| derivanti_dal_carattere_concorrente_che | 1 |
| regionale_in_materia_tributaria_derivante | 1 |
| in_materia_tributaria_derivante_dal | 1 |
| materia_tributaria_derivante_dal_rispetto | 1 |
| tributaria_derivante_dal_rispetto_dei | 1 |
| derivante_dal_rispetto_dei_principi | 1 |
| legislatore_regionale_ad_intervenire_derivava | 1 |
| regionale_ad_intervenire_derivava_da | 1 |
| ad_intervenire_derivava_da_due | 1 |
| intervenire_derivava_da_due_cause | 1 |
| derivava_da_due_cause_o | 1 |
| rispetto_dei_limiti_derivanti_non | 1 |
| dei_limiti_derivanti_non_solo | 1 |
| limiti_derivanti_non_solo_dalle | 1 |
| derivanti_non_solo_dalle_leggi | 1 |
| regionale_impugnata_non_potrebbe_derivare | 1 |
| impugnata_non_potrebbe_derivare_da | 1 |
| non_potrebbe_derivare_da_una | 1 |
| potrebbe_derivare_da_una_generica | 1 |
| derivare_da_una_generica_preclusione | 1 |
| trasformare_ecc_il_che_deriva | 1 |
| ecc_il_che_deriva_evidentemente | 1 |
| il_che_deriva_evidentemente_dal | 1 |
| che_deriva_evidentemente_dal_fatto | 1 |
| deriva_evidentemente_dal_fatto_che | 1 |
| quella_parte_che_può_derivare | 1 |
| parte_che_può_derivare_dall | 1 |
| che_può_derivare_dall_uso | 1 |
| può_derivare_dall_uso_di | 1 |
| derivare_dall_uso_di_tali | 1 |
| tali_territori_lo_scorporo_derivante | 1 |
| territori_lo_scorporo_derivante_dall | 1 |
| lo_scorporo_derivante_dall_art | 1 |
| scorporo_derivante_dall_art_si | 1 |
| derivante_dall_art_si_applica | 1 |
| dirigono_piuttosto_ad_inconvenienti_derivanti | 1 |
| piuttosto_ad_inconvenienti_derivanti_dal | 1 |
| ad_inconvenienti_derivanti_dal_sistema | 1 |
| inconvenienti_derivanti_dal_sistema_adottato | 1 |
| derivanti_dal_sistema_adottato_dal | 1 |
| norme_ora_ricordate_non_deriva | 1 |
| ora_ricordate_non_deriva_come | 1 |
| ricordate_non_deriva_come_necessaria | 1 |
| non_deriva_come_necessaria_conseguenza | 1 |
| deriva_come_necessaria_conseguenza_dell | 1 |
| esonero_temporaneo_dall_onere_derivante | 1 |
| temporaneo_dall_onere_derivante_dalle | 1 |
| dall_onere_derivante_dalle_imposte | 1 |
| onere_derivante_dalle_imposte_difatti | 1 |
| derivante_dalle_imposte_difatti_è | 1 |
| eccezioni_espressamente_indicate_ne_deriva | 1 |
| espressamente_indicate_ne_deriva_che | 1 |
| indicate_ne_deriva_che_secondo | 1 |
| ne_deriva_che_secondo_la | 1 |
| deriva_che_secondo_la_disposizione | 1 |
| e_r_a_s_deriva | 1 |
| r_a_s_deriva_dalle | 1 |
| a_s_deriva_dalle_predette | 1 |
| s_deriva_dalle_predette_osservazioni | 1 |
| deriva_dalle_predette_osservazioni_che | 1 |
| illegittimità_costituzionale_dell_art_deriva | 1 |
| costituzionale_dell_art_deriva_come | 1 |
| dell_art_deriva_come_conseguenza | 1 |
| art_deriva_come_conseguenza_anche | 1 |
| deriva_come_conseguenza_anche_l | 1 |
| legge_marzo_n_e_deriva | 1 |
| marzo_n_e_deriva_altresì | 1 |
| n_e_deriva_altresì_per | 1 |
| e_deriva_altresì_per_logica | 1 |
| deriva_altresì_per_logica_connessione | 1 |
| rispetto_dei_limiti_derivanti_oltre | 1 |
| dei_limiti_derivanti_oltre_che | 1 |
| limiti_derivanti_oltre_che_dalle | 1 |
| materia_di_tributi_erariali_deriva | 1 |
| di_tributi_erariali_deriva_e | 1 |
| tributi_erariali_deriva_e_ne | 1 |
| erariali_deriva_e_ne_è | 1 |
| deriva_e_ne_è_anzi | 1 |
| detto_primo_comma_direttamente_deriva | 1 |
| primo_comma_direttamente_deriva_dall | 1 |
| comma_direttamente_deriva_dall_applicazione | 1 |
| direttamente_deriva_dall_applicazione_alla | 1 |
| deriva_dall_applicazione_alla_fattispecie | 1 |
| dei_concessionari_di_grandi_derivazioni | 1 |
| concessionari_di_grandi_derivazioni_d | 1 |
| di_grandi_derivazioni_d_acqua | 1 |
| grandi_derivazioni_d_acqua_per | 1 |
| derivazioni_d_acqua_per_produzione | 1 |
| esistono_concessioni_di_grandi_derivazioni | 1 |
| concessioni_di_grandi_derivazioni_per | 1 |
| di_grandi_derivazioni_per_produzione | 1 |
| grandi_derivazioni_per_produzione_di | 1 |
| derivazioni_per_produzione_di_forza | 1 |
| futuri_concessionari_di_grandi_derivazioni | 1 |
| concessionari_di_grandi_derivazioni_giacché | 1 |
| di_grandi_derivazioni_giacché_essi | 1 |
| grandi_derivazioni_giacché_essi_quando | 1 |
| derivazioni_giacché_essi_quando_chiederanno | 1 |
| erariali_un_ulteriore_limite_derivante | 1 |
| un_ulteriore_limite_derivante_dall | 1 |
| ulteriore_limite_derivante_dall_art | 1 |
| limite_derivante_dall_art_dello | 1 |
| derivante_dall_art_dello_statuto | 1 |
| il_carattere_della_provvisorietà_derivante | 1 |
| carattere_della_provvisorietà_derivante_dal | 1 |
| della_provvisorietà_derivante_dal_momento | 1 |
| provvisorietà_derivante_dal_momento_nel | 1 |
| derivante_dal_momento_nel_quale | 1 |
| del_decreto_legge_del_deriverebbe | 1 |
| decreto_legge_del_deriverebbe_invece | 1 |
| legge_del_deriverebbe_invece_dal | 1 |
| del_deriverebbe_invece_dal_fatto | 1 |
| deriverebbe_invece_dal_fatto_che | 1 |
| nominatività_dei_titoli_azionari_derivi | 1 |
| dei_titoli_azionari_derivi_a | 1 |
| titoli_azionari_derivi_a_taluni | 1 |
| azionari_derivi_a_taluni_tipi | 1 |
| derivi_a_taluni_tipi_di | 1 |
| situazione_che_ne_è_derivata | 1 |
| che_ne_è_derivata_potrebbe | 1 |
| ne_è_derivata_potrebbe_se | 1 |
| è_derivata_potrebbe_se_mai | 1 |
| derivata_potrebbe_se_mai_far | 1 |
| regione_dalle_osservazioni_sopraesposte_deriva | 1 |
| dalle_osservazioni_sopraesposte_deriva_logicamente | 1 |
| osservazioni_sopraesposte_deriva_logicamente_che | 1 |
| sopraesposte_deriva_logicamente_che_non | 1 |
| deriva_logicamente_che_non_è | 1 |
| entrate_derivanti_dall_applicazione_nel | 1 |
| derivanti_dall_applicazione_nel_territorio | 1 |
| proprie_anche_le_entrate_derivanti | 1 |
| anche_le_entrate_derivanti_dalle | 1 |
| le_entrate_derivanti_dalle_nuove | 1 |
| entrate_derivanti_dalle_nuove_imposte | 1 |
| derivanti_dalle_nuove_imposte_istituite | 1 |
| che_riguarda_i_riflessi_derivanti | 1 |
| riguarda_i_riflessi_derivanti_dall | 1 |
| i_riflessi_derivanti_dall_applicazione | 1 |
| riflessi_derivanti_dall_applicazione_della | 1 |
| impugnata_la_cui_illegittimità_deriva | 1 |
| la_cui_illegittimità_deriva_dalle | 1 |
| cui_illegittimità_deriva_dalle_ragioni | 1 |
| illegittimità_deriva_dalle_ragioni_sopra | 1 |
| deriva_dalle_ragioni_sopra_esposte | 1 |
| delle_mutazioni_dal_che_derivano | 1 |
| mutazioni_dal_che_derivano_determinati | 1 |
| dal_che_derivano_determinati_effetti | 1 |
| che_derivano_determinati_effetti_giuridici | 1 |
| derivano_determinati_effetti_giuridici_anche | 1 |
| ogni_legge_di_proroga_deriva | 1 |
| legge_di_proroga_deriva_un | 1 |
| di_proroga_deriva_un_potere | 1 |
| proroga_deriva_un_potere_autonomo | 1 |
| deriva_un_potere_autonomo_di | 1 |
| perciò_esercizio_dei_poteri_derivanti | 1 |
| esercizio_dei_poteri_derivanti_dall | 1 |
| dei_poteri_derivanti_dall_art | 1 |
| poteri_derivanti_dall_art_non | 1 |
| derivanti_dall_art_non_è | 1 |
| della_legge_ottobre_n_deriverebbe | 1 |
| legge_ottobre_n_deriverebbe_dal | 1 |
| ottobre_n_deriverebbe_dal_fatto | 1 |
| n_deriverebbe_dal_fatto_che | 1 |
| regolamento_dicembre_n_ne_deriva | 1 |
| dicembre_n_ne_deriva_quindi | 1 |
| n_ne_deriva_quindi_e | 1 |
| ne_deriva_quindi_e_del | 1 |
| deriva_quindi_e_del_resto | 1 |
| dello_stato_la_situazione_derivata | 1 |
| stato_la_situazione_derivata_dal | 1 |
| la_situazione_derivata_dal_comportamento | 1 |
| situazione_derivata_dal_comportamento_dell | 1 |
| derivata_dal_comportamento_dell_amministrazione | 1 |
| dalla_libera_concorrenza_potrebbero_derivare | 1 |
| libera_concorrenza_potrebbero_derivare_per | 1 |
| concorrenza_potrebbero_derivare_per_la | 1 |
| potrebbero_derivare_per_la_preparazione | 1 |
| derivare_per_la_preparazione_dei | 1 |
| previdenza_sociale_da_ciò_deriva | 1 |
| sociale_da_ciò_deriva_che | 1 |
| da_ciò_deriva_che_lo | 1 |
| ciò_deriva_che_lo_sconto | 1 |
| deriva_che_lo_sconto_obbligatorio | 1 |
| dai_concessionari_di_grandi_derivazioni | 1 |
| concessionari_di_grandi_derivazioni_dai | 1 |
| di_grandi_derivazioni_dai_bacini | 1 |
| grandi_derivazioni_dai_bacini_imbriferi | 1 |
| derivazioni_dai_bacini_imbriferi_montani | 1 |
| quando_il_sacrificio_pecuniario_deriva | 1 |
| il_sacrificio_pecuniario_deriva_dalla | 1 |
| sacrificio_pecuniario_deriva_dalla_riduzione | 1 |
| pecuniario_deriva_dalla_riduzione_di | 1 |
| deriva_dalla_riduzione_di_una | 1 |
| di_sostenere_gli_oneri_derivanti | 1 |
| sostenere_gli_oneri_derivanti_dai | 1 |
| gli_oneri_derivanti_dai_nuovi | 1 |
| oneri_derivanti_dai_nuovi_compiti | 1 |
| derivanti_dai_nuovi_compiti_ad | 1 |
| la_violazione_dell_art_deriverebbe | 1 |
| violazione_dell_art_deriverebbe_anche | 1 |
| dell_art_deriverebbe_anche_dalla | 1 |
| art_deriverebbe_anche_dalla_irrazionalità | 1 |
| deriverebbe_anche_dalla_irrazionalità_dell | 1 |
| tributaria_della_regione_siciliana_derivanti | 1 |
| della_regione_siciliana_derivanti_oltre | 1 |
| regione_siciliana_derivanti_oltre_che | 1 |
| siciliana_derivanti_oltre_che_dalle | 1 |
| disposto_che_agli_oneri_derivanti | 1 |
| che_agli_oneri_derivanti_dalla | 1 |
| agli_oneri_derivanti_dalla_legge | 1 |
| oneri_derivanti_dalla_legge_n | 1 |
| derivanti_dalla_legge_n_a | 1 |
| per_fronteggiare_gli_oneri_derivanti | 1 |
| fronteggiare_gli_oneri_derivanti_dalla | 1 |
| gli_oneri_derivanti_dalla_presente | 1 |
| oneri_derivanti_dalla_presente_legge | 1 |
| derivanti_dalla_presente_legge_e | 1 |
| da_questa_situazione_sono_derivati | 1 |
| questa_situazione_sono_derivati_nella | 1 |
| situazione_sono_derivati_nella_specie | 1 |
| sono_derivati_nella_specie_gli | 1 |
| derivati_nella_specie_gli_inconvenienti | 1 |
| l_imposta_alle_entrate_derivanti | 1 |
| imposta_alle_entrate_derivanti_dal | 1 |
| alle_entrate_derivanti_dal_commercio | 1 |
| entrate_derivanti_dal_commercio_delle | 1 |
| derivanti_dal_commercio_delle_fave | 1 |
| costituzionale_di_singole_disposizioni_derivanti | 1 |
| di_singole_disposizioni_derivanti_dal | 1 |
| singole_disposizioni_derivanti_dal_medesimo | 1 |
| disposizioni_derivanti_dal_medesimo_principio | 1 |
| derivanti_dal_medesimo_principio_in | 1 |
| di_espropriazione_da_ciò_deriva | 1 |
| espropriazione_da_ciò_deriva_che | 1 |
| ciò_deriva_che_il_decreto | 1 |
| deriva_che_il_decreto_di | 1 |
| le_proibizioni_che_ne_derivano | 1 |
| proibizioni_che_ne_derivano_secondo | 1 |
| che_ne_derivano_secondo_la | 1 |
| ne_derivano_secondo_la_legge | 1 |
| derivano_secondo_la_legge_sul | 1 |
| che_in_concreto_possano_derivare | 1 |
| in_concreto_possano_derivare_a | 1 |
| concreto_possano_derivare_a_favore | 1 |
| possano_derivare_a_favore_dei | 1 |
| derivare_a_favore_dei_vari | 1 |
| corrispondere_i_contributi_consortili_deriverebbe | 1 |
| i_contributi_consortili_deriverebbe_da | 1 |
| contributi_consortili_deriverebbe_da_un | 1 |
| consortili_deriverebbe_da_un_vincolo | 1 |
| deriverebbe_da_un_vincolo_associativo | 1 |
| l_obbligo_di_contribuenza_derivi | 1 |
| obbligo_di_contribuenza_derivi_da | 1 |
| di_contribuenza_derivi_da_un | 1 |
| contribuenza_derivi_da_un_impegno | 1 |
| derivi_da_un_impegno_di | 1 |
| desumere_che_tale_obbligo_deriva | 1 |
| che_tale_obbligo_deriva_dalla | 1 |
| tale_obbligo_deriva_dalla_legge | 1 |
| obbligo_deriva_dalla_legge_la | 1 |
| deriva_dalla_legge_la_quale | 1 |
| sia_commisurata_ai_benefici_derivanti | 1 |
| commisurata_ai_benefici_derivanti_ai | 1 |
| ai_benefici_derivanti_ai_proprietari | 1 |
| benefici_derivanti_ai_proprietari_collettivamente | 1 |
| derivanti_ai_proprietari_collettivamente_o | 1 |
| in_proporzione_dei_benefici_derivanti | 1 |
| proporzione_dei_benefici_derivanti_dalla | 1 |
| dei_benefici_derivanti_dalla_bonifica | 1 |
| benefici_derivanti_dalla_bonifica_riferimento | 1 |
| derivanti_dalla_bonifica_riferimento_e | 1 |
| carattere_generale_che_ne_derivano | 1 |
| generale_che_ne_derivano_questa | 1 |
| che_ne_derivano_questa_opinione | 1 |
| ne_derivano_questa_opinione_è | 1 |
| derivano_questa_opinione_è_stata | 1 |
| carico_dell_utente_non_deriverebbe | 1 |
| dell_utente_non_deriverebbe_più | 1 |
| utente_non_deriverebbe_più_direttamente | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
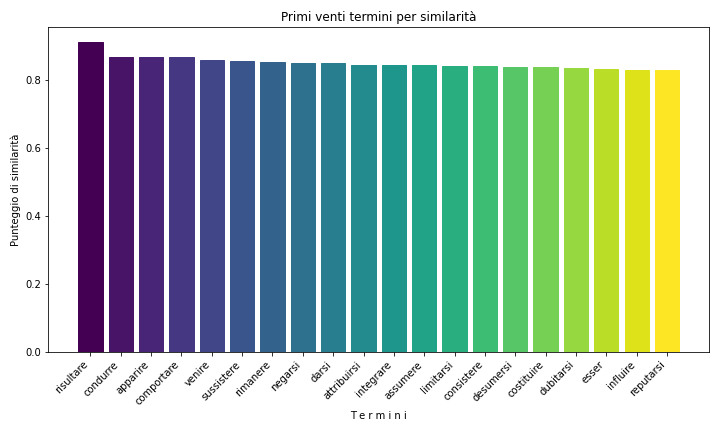
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 275 |
| 2000 | 207 |
| 2010 | 206 |
| 2008 | 204 |
| 2002 | 201 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 144 |
| 1988 | 139 |
| 2021 | 137 |
| 2019 | 129 |
| 2013 | 124 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 154 | 1.88172043010753 |
| Franco Gallo | 154 | 1.88172043010753 |
| Valerio Onida | 152 | 1.85728250244379 |
| Vincenzo Caianello | 152 | 1.85728250244379 |
| Aldo Carosi | 151 | 1.84506353861193 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 113 | 2.40886804519292 |
| Antonio Baldassarre | 109 | 2.32359837987636 |
| Gabriele Pescatore | 90 | 1.91856746962268 |
| Daria de Pretis | 89 | 1.89725005329354 |
| Ugo Spagnoli | 79 | 1.68407589000213 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| derivanti | 1166 | 123 |
| derivante | 753 | 238 |
| deriva | 379 | 547 |
| deriverebbe | 342 | 617 |
| derivare | 139 | 1593 |
| derivati | 103 | 2036 |
| derivata | 89 | 2305 |
| derivano | 79 | 2523 |
| derivato | 74 | 2642 |
| derivi | 60 | 3074 |
| derivazione | 50 | 3488 |
| deriverebbero | 31 | 4741 |
| derivava | 18 | 6440 |
| derivino | 15 | 7088 |
| derivazioni | 11 | 8286 |
| derivando | 10 | 8721 |
| derivate | 8 | 9699 |
| derivarne | 7 | 10323 |
| derivandone | 3 | 14780 |
| derivativo | 2 | 17121 |
| derivabile | 1 | 20991 |
| derivabili | 1 | 20991 |
| derivantegli | 1 | 20991 |
| derivar | 1 | 20991 |
| derivargli | 1 | 20991 |
| derivarle | 1 | 20991 |
| derivasse | 1 | 20991 |
| derivatamente | 1 | 20991 |
| derivavano | 1 | 20991 |
| derivò | 1 | 20991 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| derivanti | 535 | 97 |
| derivante | 332 | 213 |
| deriva | 243 | 325 |
| deriverebbe | 102 | 927 |
| derivare | 76 | 1241 |
| derivati | 61 | 1505 |
| derivano | 38 | 2261 |
| derivato | 38 | 2261 |
| derivata | 34 | 2474 |
| derivi | 29 | 2785 |
| derivazione | 24 | 3178 |
| derivava | 12 | 4961 |
| deriverebbero | 11 | 5193 |
| derivino | 11 | 5193 |
| derivarne | 7 | 6566 |
| derivando | 5 | 7708 |
| derivazioni | 5 | 7708 |
| derivate | 3 | 9708 |
| derivabile | 1 | 14126 |
| derivabili | 1 | 14126 |
| derivandone | 1 | 14126 |
| derivar | 1 | 14126 |
| derivasse | 1 | 14126 |
| derivavano | 1 | 14126 |
| derivò | 1 | 14126 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.