Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-122.txt | 225 | 225 | causa principale , basterà dire che l ordinanza appare , nel suo contesto , più che sufficiente a dare la | prova | che il tribunale superiore ha emesso un motivato giudizio anche sulla rilevanza . prima di passare all esame della questione |
| 1958-45.txt | 900 | 900 | e la ripartizione delle singole proprietà e prendendo nota delle mutazioni ( dal che derivano determinati effetti giuridici , anche | probatori | , sia pure con rilevanza non assoluta ) ; infine nella stima , che comprende la qualificazione dei terreni , |
| 1961-21.txt | 645 | 645 | , consentito , proprio in conseguenza delle sue condizioni economiche , di chiedere giustizia e di ottenerla , ove possa | provare | di aver ragione ; al secondo questa facoltà è resa difficile e talvolta impossibile , non solo di fatto , |
| 1961-34.txt | 756 | 756 | nella legislazione statale un principio secondo cui la misura del salario costituirebbe un limite delle prestazioni assicurative non è stato | provato | che , nella specie , si fosse superato tale limite . 3 . fondato è il motivo riguardante la potestà |
| 1961-48.txt | 1507 | 1507 | artt . 7 e 24 legge 8 marzo 1943 , n . 153 , sulle commissioni censuarie ) , è | prova | certa del carattere tecnico del giudizio che conduce alla determinazione del coefficiente adeguativo ; in modo che , per questa |
| 1961-79.txt | 319 | 319 | o istanze contro l ingiunzione a pagamento , o contro la liquidazione di tasse e sopratasse , quando non sia | provato | il pagamento delle medesime mediante la quietanza di cui all articolo 96 ” . il secondo periodo del secondo comma |
| 1962-17.txt | 106 | 106 | , decorre dalla data di conoscenza dell atto , nella specie non precisata dal ricorrente cui incombe l onere della | prova | . la eccezione va disattesa . è incontestato che la circolare n . 2035 del 13 giugno 1961 fu trasmessa |
| 1962-56.txt | 222 | 222 | n . 36 del 25 maggio 1960 ) . spetta , poi , a chi contesta tale data fornire la | prova | che il ricorrente abbia avuto conoscenza dell atto impugnato in epoca anteriore al termine stabilito dall art . 39 , |
| 1963-114.txt | 511 | 511 | 11 della legge citata ) , ed essa era sottoposta a revisione , poi iscritta nei ruoli . il che | prova | come l espressione ” somma proposta ” , conservata nell art . 109 del r.d . del 1907 , n |
| 1963-127.txt | 888 | 888 | il decreto del ministro . vero è che si presenterebbe al ricorrente la grave difficoltà di procurarsi e di addurre | prove | idonee a dimostrare che il ministro abbia errato o abbia esorbitato ; ma questa difficoltà non significa impossibilità e soprattutto |
| 1963-45.txt | 163 | 163 | diritto fondato su una scrittura non registrata . non ottemperando all obbligo di registrazione , la parte dispone della funzione | probatoria | documentale che la scrittura era chiamata a svolgere , sulla base di una valutazione di convenienza compiuta come in ogni |
| 1963-45.txt | 211 | 211 | oneri l esercizio di un diritto . le norme operano , non sull azione , ma sulla disponibilità dei mezzi | probatori | ; e , nel caso in cui la scrittura è richiesta ad substantiam , agiscono sulla disponibilità della situazione sostanziale |
| 1963-80.txt | 472 | 472 | atti impositivi dei comuni che è previsto rispettivamente dagli artt . 98 e segg . della legge com . e | prov | . e dai corrispondenti , ora ricordati , artt . 83 e segg . del d.l . pres . reg |
| 1963-80.txt | 872 | 872 | sic . n . 6 del 1955 , in tutto analogo all art . 93 della legge com . e | prov | . e all art . 10 del t.u . sulla finanza locale ; però l autonomia comunale , benché sia |
| 1963-80.txt | 1188 | 1188 | commissione centrale per la finanza locale ( artt . 306 , 332 e segg . della legge com . e | prov | . e art . 118 del t.u . sulla finanza locale ) ; il che ha indotto a conferire la |
| 1963-80.txt | 1441 | 1441 | rispetto alle imposte comunali tali principi riposano nel t.u . per la finanza locale e nella legge com . e | prov | . , che conferiscono speciali poteri di omologazione e approvazione ai ministri , questi poteri non sono stati trasferiti alla |
| 1964-100.txt | 448 | 448 | relazione a leggi sulle imposte di bollo e di registro , aveva all esame ipotesi di tributi riguardanti il documento | probatorio | della pretesa fatta valere in giudizio ; in modo che l onere di soddisfarli incideva , non sull azione , |
| 1964-100.txt | 474 | 474 | giudizio ; in modo che l onere di soddisfarli incideva , non sull azione , ma sulla disponibilità di mezzi | probatori | e , nel caso di scrittura richiesta ad substantiam , sulla disponibilità della situazione sostanziale ( 4 aprile 1963 , |
| 1964-100.txt | 543 | 543 | nella sfera dell erede o del legatario per quanto non lo si possa far valere , né sulla disponibilità della | prova | di quel titolo , perché l imposta riguarda il trasferimento mortis causa , non la dimostrazione della sua esistenza . |
| 1964-100.txt | 579 | 579 | dimostrazione della sua esistenza . la legge opera sull azione perché impedisce di esperire anche i diritti successori sulla cui | prova | ed esistenza non sorge contestazione ; e impedisce tale esperimento senza permettere scelte di convenienza quando l imposta di successione |
| 1964-100.txt | 1050 | 1050 | . 77 per l esercizio dell azione giudiziaria . la sanzione è evidentemente una conseguenza dell imposizione dell onere di | provare | il pagamento della tassa , la dilazione o l esenzione ; venuto meno questo onere agli effetti dell azione giudiziaria |
| 1964-76.txt | 356 | 356 | promosso dal locatore , ed il suo risultato era pertanto , ex lege , inserito nella procedura giudiziaria quale elemento | probatorio | del buon diritto del locatore . ma è da escludere che , nel caso in esame , l accertamento dell |
| 1965-50.txt | 154 | 154 | né la parte privata comparsa quando sostengono che , nei casi in cui la legge ancora ad un sistema di | prove | legali la determinazione dell esistenza del presupposto dell obbligazione tributaria e della sua entità concreta , si dà una base |
| 1965-50.txt | 180 | 180 | del presupposto dell obbligazione tributaria e della sua entità concreta , si dà una base fittizia all imposizione . la | prova | legale fornisce nella sostanza la stessa certezza di quella libera : la differenza è nella diversa provenienza dell accertamento , |
| 1965-50.txt | 224 | 224 | efficacia , nel diverso carattere che assume in ciascun caso la configurazione della realtà . in via generale , la | prova | legale vuole creare stabilità e sicurezza alle relazioni giuridiche ; ma nella materia fiscale vuole anche proteggere l interesse generale |
| 1965-50.txt | 263 | 263 | interesse generale alla riscossione dei tributi contro ogni tentativo di evasione , ed evitare la libera scelta dei mezzi di | prova | o la discrezionale valutazione dei loro risultati in un campo in cui non è consigliabile creare sfere di autonomia dispositiva |
| 1965-50.txt | 293 | 293 | campo in cui non è consigliabile creare sfere di autonomia dispositiva . di più , nella materia tributaria , la | prova | legale permette di rendere precisa e netta la consistenza della pretesa pubblica , che apprezzamenti discrezionali sulle conseguenze delle prove |
| 1965-50.txt | 313 | 313 | prova legale permette di rendere precisa e netta la consistenza della pretesa pubblica , che apprezzamenti discrezionali sulle conseguenze delle | prove | esibite potrebbero far risultare di esperimento disuguale ; e dà al procedimento quella semplicità che è presupposto di una sollecita |
| 1965-50.txt | 455 | 455 | 2 . viene rilevato nella seconda ordinanza di rimessione che non sempre il contribuente è in grado di esibire la | prova | richiesta dalle norme denunciate . in tal modo però , o si oppongono impedimenti che , essendo di mero fatto |
| 1965-50.txt | 526 | 526 | imputabili al contribuente o al suo dante causa , il quale non ha curato la formazione o la conservazione della | prova | legale , sono parimenti prive di rilevanza ai fini del sindacato spettante a questa corte . a codesti fini non |
| 1965-50.txt | 808 | 808 | in concreti casi , di includere singoli documenti nelle categorie prefissate dalle norme impugnate e ritenuto che queste non ammettono | prove | equipollenti a quelle che esse determinano ; ma ciò è cosa diversa dal dare alle norme un significato preclusivo della |
| 1965-50.txt | 838 | 838 | è cosa diversa dal dare alle norme un significato preclusivo della deduzione di una incolpevole impossibilità materiale di fornire le | prove | richieste . ed infatti il giudice a quo non ha riferito , nella sua ordinanza , alcuna interpretazione delle norme |
| 1965-50.txt | 873 | 873 | ordinanza , alcuna interpretazione delle norme denunziate che disconosca i limiti cui la legge generale assoggetta anche l efficacia della | prova | legale ( art . 2724 del codice civile ) ; e ha indicato come ipotesi di impossibilità di prova soltanto |
| 1965-50.txt | 892 | 892 | della prova legale ( art . 2724 del codice civile ) ; e ha indicato come ipotesi di impossibilità di | prova | soltanto quella in cui il terzo rifiuti di fare la dichiarazione di cui all art . 48 , vale a |
| 1965-89.txt | 1020 | 1020 | del 15 novembre 1949 , essendo , per contro , tale asserzione solo una ipotesi , non suffragata da nessuna | prova | , e perciò non idonea ad eliminare l illegittimità del procedimento adottato . 3 . deve concludersi che l impugnato |
| 1967-109.txt | 756 | 756 | 1965 , nella quale si è affermato che ” nei casi in cui la legge ancora ad un sistema di | prove | legali la determinazione della esistenza del presupposto dell obbligazione tributaria e della sua entità , non viola il principio della |
| 1968-58.txt | 361 | 361 | per le altre obbligazioni pecuniarie . infatti , gli interessi moratori , dovuti a titolo di risarcimento , ammettono la | prova | del maggior danno , prescindono da qualsiasi colpa del debitore e maturano giorno per giorno . invece , gli interessi |
| 1968-99.txt | 43 | 43 | per il trasferimento a titolo oneroso di beni immobili siano invece atti di liberalità quando l acquirente non fornisca la | prova | della provenienza della somma corrisposta come prezzo della compravendita , importerebbe un trattamento differenziato a seconda delle possibilità o meno |
| 1968-99.txt | 67 | 67 | somma corrisposta come prezzo della compravendita , importerebbe un trattamento differenziato a seconda delle possibilità o meno di fornire detta | prova | , pur riferendosi a rapporti giuridici identici . la norma dell art . 5 del d.l.l . 8 marzo 1945 |
| 1968-99.txt | 350 | 350 | di contenuto diverso , allo scopo di pagare una imposta minore . di fronte alla difficoltà per il fisco di | provare | che le parti hanno voluto concludere un contratto diverso da quello apparente , la presunzione legale giova ad evitare che |
| 1968-99.txt | 456 | 456 | di difficile accertamento ” , e che , ” nei casi in cui la legge ancora ad un sistema di | prove | legali la determinazione della esistenza del presupposto della obbligazione tributaria e della sua entità , non viola il principio della |
| 1968-99.txt | 510 | 510 | dal legislatore , il quale , creando una presunzione iuris tantum , accorda alle parti la possibilità di dare la | prova | contraria e determina entro limiti precisi ed obbiettivi discrezionalmente e non irrazionalmente valutati , i mezzi idonei allo scopo : |
| 1968-99.txt | 560 | 560 | uno degli elementi essenziali della compravendita , senza del quale il contratto non è più a titolo oneroso ) e | prova | della provenienza della somma pagata e della disponibilità di essa da parte dell acquirente , risultante da atti aventi data |
| 1969-07.txt | 696 | 696 | applicazione o l espansione del tributo a tale ipotesi si poteva dire già avvenuta o già matura : il che | prova | come anche ad essa doveva riferirsi la norma attributiva di competenza della regione ( art . 4 , n . |
| 1969-150.txt | 48 | 48 | art . 39 , secondo comma , della legge 11 marzo 1953 , n . 87 . la regione non | prova | che del provvedimento impugnato il presidente del consiglio dei ministri ebbe conoscenza prima che gli pervenisse la nota del ministero |
| 1969-150.txt | 1087 | 1087 | centrali e quelli periferici dello stato rilevarono e denunciarono invadenza della regione nella potestà ad essi spettanti , e ciò | prova | che la materia di cui si discute non ha natura tale da contestare e da contrastare quella potestà o da |
| 1969-157.txt | 333 | 333 | su una scrittura non registrata , in quanto non ottemperando all obbligo della registrazione , la parte dispone della funzione | probatoria | documentale , che la scrittura era chiamata a svolgere , sulla base di una valutazione di convenienza compiuta come in |
| 1969-23.txt | 737 | 737 | somma a questo dovuta , il curatore è legittimato e tenuto a registrare la scrittura ( che del debito è | prova | documentale ) per poterne produrre copia in giudizio . e non avendo ottenuto o non potendo ottenere dal giudice delegato |
| 1970-114.txt | 1037 | 1037 | 261 e 262 in esame , la sospensione ( oltre che preceduta da cautele , come dilazioni , possibilità di | provare | la temporanea incapacità economica , reclamo al ministro delle finanze ) dà luogo ad un provvedimento finale di natura disciplinare |
| 1970-61.txt | 161 | 161 | creditore a titolo di saldo per operazioni di borsa compiute per incarico degli stessi . ciò senza dare preventivamente la | prova | dell adempimento delle obbligazioni tributarie afferenti alle operazioni predette , e limitandosi ad asserire , nel solo giudizio pendente davanti |
| 1970-61.txt | 332 | 332 | sindacato dei mediatori ) ” in dipendenza delle operazioni contemplate ” dalle stesse leggi , ” se non viene previamente | provato | il soddisfacimento delle tasse ed ammende dovute ” . nelle ordinanze di rimessione si osserva che tali norme importano impedimento |
| 1970-61.txt | 940 | 940 | , in concreto ; eccessivamente oneroso , sia dal punto di vista economico , sia con riferimento alle modalità della | prova | , che di detto adempimento è richiesta , a carico di chi abbia interesse a proporre o a proseguire il |
| 1970-61.txt | 964 | 964 | detto adempimento è richiesta , a carico di chi abbia interesse a proporre o a proseguire il giudizio . tale | prova | , infatti , non è necessariamente vincolata alla esibizione del foglietto bollato o di quella parte di esso che e |
| 1970-61.txt | 1128 | 1128 | con ricevuta in margine . ciò che è sufficiente per escludere che l interessato , al fine di costituire la | prova | dell adempiuto onere fiscale , di cui alle norme in questione , debba reiterare il pagamento quando dal convenuto , |
| 1971-138.txt | 524 | 524 | la determinazione che il relativo gettito ” resta definitivamente acquisito allo stato ” : in tale testuale conclusione è la | prova | che prima dell atto dal quale è sorto l attuale conflitto lo stato non aveva adottato alcun provvedimento definitivo contro |
| 1971-88.txt | 645 | 645 | tasse di bollo ed imposta ige e quando ha ritenuto che il pagamento mediante marche non impedisce di raggiungere la | prova | piena del pagamento indebito , ai fini della azione preveduta dall art . 2033 del codice civile . occorre , |
| 1972-120.txt | 1041 | 1041 | convenzioni in essa richiamate e soggette alla imposta di titolo . tale effetto , invero , mentre esprime la funzione | probatoria | documentale svolta dalla sentenza a seguito degli accertamenti che in essa siano contenuti , non comporta sicuramente estensione dei limiti |
| 1972-128.txt | 121 | 121 | elemento informativo adeguato che facciano presumere il negozio giuridico ” , ma , per il contribuente , pur ammettendo la | prova | contraria , esclude quella testimoniale . deriverebbe da ciò una ingiustificata discriminazione fra la pubblica amministrazione ed il contribuente rispetto |
| 1972-128.txt | 145 | 145 | quella testimoniale . deriverebbe da ciò una ingiustificata discriminazione fra la pubblica amministrazione ed il contribuente rispetto ai mezzi di | prova | ammessi in giudizio . la questione è fondata . la corte non può aderire alla tesi sostenuta dall avvocatura generale |
| 1972-128.txt | 252 | 252 | dell imposta di registro , indica alcune circostanze che possono avere un effetto dimostrativo senza voler dare ad esse effetto | probatorio | assoluto . anche , quindi , a volere ammettere che il termine ” si presumono ” non sia usato impropriamente |
| 1972-128.txt | 313 | 313 | del codice civile , per cui le presunzioni non si possono ammettere nei casi in cui la legge esclude la | prova | per testimoni . il solo fatto della esclusione di un mezzo di prova come quello della testimonianza non costituisce di |
| 1972-128.txt | 326 | 326 | casi in cui la legge esclude la prova per testimoni . il solo fatto della esclusione di un mezzo di | prova | come quello della testimonianza non costituisce di per se stesso violazione del diritto di difesa . in molti casi , |
| 1972-128.txt | 365 | 365 | casi , e specie nella materia contrattuale ( artt . 2721 , 2722 , 2723 c.c . ) , la | prova | per testimoni è guardata con disfavore e , perciò , esclusa o limitata per motivi , che il legislatore può |
| 1972-128.txt | 416 | 416 | esame , l illegittimità deriva dal trattamento differenziato fatto alle parti in giudizio : alla pubblica amministrazione è consentito di | provare | l esistenza di un contratto di appalto con qualsiasi mezzo , compreso ogni elemento informativo adeguato , e quindi compresa |
| 1972-128.txt | 438 | 438 | esistenza di un contratto di appalto con qualsiasi mezzo , compreso ogni elemento informativo adeguato , e quindi compresa la | prova | testimoniale , mentre al contribuente non è concesso di provarne con testimoni la inesistenza . di fronte alla ampia tutela |
| 1972-128.txt | 448 | 448 | compreso ogni elemento informativo adeguato , e quindi compresa la prova testimoniale , mentre al contribuente non è concesso di | provarne | con testimoni la inesistenza . di fronte alla ampia tutela giurisdizionale accordata alla pubblica amministrazione sta la limitazione della stessa |
| 1972-132.txt | 1157 | 1157 | la propria condizione economica mediante la produzione di una certificazione amministrativa insindacabile , mentre negano al locatore la facoltà della | prova | contraria nelle forme previste dal vigente ordinamento processuale , praticando così in materia di tutela giurisdizionale un trattamento differenziato e |
| 1972-132.txt | 1231 | 1231 | certificazione di un organo amministrativo , mentre qualsiasi diritto al contraddittorio viene escluso o gravemente compromesso ed i mezzi di | prova | si riducono a presunzioni nemmeno rispettose del rigore logico di cui sono circondate nel sistema comune . la questione è |
| 1972-132.txt | 1288 | 1288 | dell anno 1969 per un reddito non superiore ai due milioni e mezzo di lire non costituisca un mezzo di | prova | delle condizioni economiche del conduttore , bensì un fatto previsto dalla legge , al quale viene condizionata la proroga . |
| 1972-132.txt | 1313 | 1313 | conduttore , bensì un fatto previsto dalla legge , al quale viene condizionata la proroga . in giudizio dovrebbe essere | provata | soltanto la iscrizione nei ruoli della imposta complementare per la somma sopraindicata , senza alcun limite alle parti nel fornire |
| 1972-132.txt | 1335 | 1335 | la iscrizione nei ruoli della imposta complementare per la somma sopraindicata , senza alcun limite alle parti nel fornire tale | prova | , ed al giudice nella valutazione di essa . siffatta tesi non può essere accolta . ed invero , sta |
| 1972-132.txt | 1435 | 1435 | quale sarebbe quello del reddito imponibile risultante dai ruoli dell anno 1969 . al riguardo la corte ritiene che di | prova | legale non possa trattarsi . ed invero , l accertamento fiscale trasferito in un procedimento avente carattere e finalità assai |
| 1972-132.txt | 1499 | 1499 | così è , la tutela giurisdizionale sul diritto controverso deve essere pienamente garantita dal regolare contraddittorio e dalla ammissione della | prova | contraria , che rappresentano mezzi essenziali per la ricerca della verità e per l attuazione della giustizia . la necessità |
| 1972-132.txt | 1521 | 1521 | , che rappresentano mezzi essenziali per la ricerca della verità e per l attuazione della giustizia . la necessità della | prova | contraria a tutela del diritto di difesa è maggiormente avvalorata dalla considerazione che : a ) l iscrizione a ruolo |
| 1972-186.txt | 993 | 993 | garanzia disposta dall art . 113 cost . , il pregiudizio che allo stesso contribuente potrebbe derivare in ordine alle | prove | di cui egli intenda avvalersi davanti al giudice ordinario , al fine di contrastare le pretese dell amministrazione finanziaria ; |
| 1972-186.txt | 1014 | 1014 | di cui egli intenda avvalersi davanti al giudice ordinario , al fine di contrastare le pretese dell amministrazione finanziaria ; | prove | , di cui il decorso del tempo valga a sminuire o eliminare l efficacia o la pratica deducibilità . |
| 1973-04.txt | 167 | 167 | perché nega la tutela giurisdizionale , anche nelle ipotesi in cui il terzo acquirente sia stato costretto , e voglia | provarlo | , a lasciare i beni nella abitazione del debitore per assoluta ed invincibile necessità . poiché , secondo il precetto |
| 1973-04.txt | 241 | 241 | 42 cost . , in quanto la norma impugnata sancendo , non già limitazioni per esigenze di pubblico interesse alla | prova | del diritto di proprietà , ma addirittura negando a questo diritto ogni tutela giurisdizionale , attuerebbe , in definitiva , |
| 1973-81.txt | 686 | 686 | . ; ed il secondo comma , che coerentemente attribuisce alla regione i corrispondenti tributi sui redditi di lavoro , | prova | che , al di fuori della materia attinente alle imprese con stabilimenti ed impianti in sicilia , e che abbiano |
| 1974-58.txt | 680 | 680 | . è appena il caso di aggiungere che qualora sui terreni esistessero fabbricati con attuale destinazione urbana , una volta | provata | tale effettiva destinazione , dovrebbero essere oggetto di espropriazione con separato indennizzo , giusta i principi sanciti dall art . |
| 1975-105.txt | 724 | 724 | . sicché non v ha dubbio che nel caso considerato dalla norma impugnata lo speditore possa sottrarsi ad ogni responsabilità | provando | che nel suo operato non sia ravvisabile la pur minima imprudenza o negligenza . 4 . resta così confermata , |
| 1975-173.txt | 156 | 156 | le singole operazioni riguardanti le cambiali non risultano registrate nei libri delle banche , non ne può essere fornita la | prova | attraverso d essi . da questo dato di fatto , secondo il giudice a quo , deriverebbe la illegittimità di |
| 1975-173.txt | 411 | 411 | della esistenza al momento dell apertura della successione . sono , all uopo , richiamati tutti i mezzi legali di | prova | più rigorosi contemplati nell ordinamento all evidente fine di evitare eventuali frodi , facilmente ipotizzabili , come risulta in modo |
| 1975-173.txt | 485 | 485 | impossibilità di scrivere di colui o di coloro che risultino averle sottoscritte . nel quadro di questa esigenza di rigore | probatorio | , per i debiti di commercio esercitato nello stato e per quelli risultanti da cambiali o altri effetti all ordine |
| 1975-173.txt | 541 | 541 | la cui legittimità costituzionale è contestata è ammessa , in via sussidiaria , la possibilità che la loro esistenza sia | provata | con la produzione dei libri di commercio regolarmente tenuti a norma di legge . si è detto in via sussidiaria |
| 1975-173.txt | 572 | 572 | norma di legge . si è detto in via sussidiaria , in quanto il comma in esame dispone che la | prova | attraverso i libri di commercio è ammessa per quei debiti ” quando non si trovino nelle condizioni previste nei capoversi |
| 1975-173.txt | 601 | 601 | quei debiti ” quando non si trovino nelle condizioni previste nei capoversi precedenti ” , ossia quando non possono essere | provati | con atto pubblico o scrittura privata di data certa . è chiaro , peraltro , che questa disposizione , costituendo |
| 1975-173.txt | 626 | 626 | scrittura privata di data certa . è chiaro , peraltro , che questa disposizione , costituendo una deroga del sistema | probatorio | , cui si informa in tutto il suo contenuto l art . 45 , è di stretta interpretazione e non |
| 1975-173.txt | 702 | 702 | che non siano documentabili negli altri modi preveduti dai commi primo e secondo dello stesso art . 45 possono essere | provati | con le scritture dei libri di commercio , in quanto tali libri siano ” regolarmente tenuti a norma di legge |
| 1975-173.txt | 751 | 751 | sia che si tratti di banche sia che si tratti di imprese di tipo diverso , vien meno l efficacia | probatoria | in entrambe le ipotesi . conseguentemente la dedotta violazione dell art . 3 della costituzione per disparità di trattamento tra |
| 1975-173.txt | 932 | 932 | denunziata violazione dell art . 3 della costituzione . c ) la osservanza dei limiti posti dalla legge nel sistema | probatorio | è ispirata alla tutela della certezza dei rapporti giuridici , nell interesse generale della collettività cosicché non possono costituire per |
| 1976-167.txt | 136 | 136 | a quo , la norma pone una presunzione assoluta ( iuris et de iure ) , che non consente alcuna | prova | contraria , in merito al ritenuto contestuale trasferimento dei macchinari con l opificio , non potendosi considerare prova contraria quella |
| 1976-167.txt | 154 | 154 | consente alcuna prova contraria , in merito al ritenuto contestuale trasferimento dei macchinari con l opificio , non potendosi considerare | prova | contraria quella relativa alla previa rimozione dei macchinari dall opificio stesso . ma , interpretata in tali sensi aggiunge il |
| 1976-167.txt | 185 | 185 | stesso . ma , interpretata in tali sensi aggiunge il tribunale la norma non può essere considerata di natura meramente | probatoria | , in quanto assume una portata chiaramente sostanziale , stabilendo che , in ogni caso , la presenza dei macchinari |
| 1976-167.txt | 604 | 604 | . 47 , quinto comma , si attribuisce carattere di assolutezza , nel senso che non può essere data alcuna | prova | volta ad escludere che i macchinari , anche se non asportati , non sono compresi nella vendita dei locali ove |
| 1976-179.txt | 2560 | 2560 | il contenuto e la portata dell art . 8 della ripetuta legge n . 576 ; che ancora nulla di | probante | può dedursi dall articolo 26 comma primo della stessa legge , perché il correttivo apportato al carico dell imposta dovuta |
| 1976-198.txt | 322 | 322 | la dichiarazione di fallimento dello stesso o perché contenente la detta enunciazione dell atto senza che ne fosse ammissibile la | prova | o comunque ne fosse stata provata l esistenza . e gli artt . 3 e 53 della costituzione sarebbero violati |
| 1976-198.txt | 328 | 328 | o perché contenente la detta enunciazione dell atto senza che ne fosse ammissibile la prova o comunque ne fosse stata | provata | l esistenza . e gli artt . 3 e 53 della costituzione sarebbero violati , secondo la commissione tributaria di |
| 1976-200.txt | 1120 | 1120 | unico indice positivo concretamente rivelatore di capacita contributiva , senza che all interessato sia offerta la possibilità di fornire la | prova | della eventuale diminuzione o dell annullamento del reddito stesso . con ciò deve escludersi clic al sistema in esame possano |
| 1976-200.txt | 1280 | 1280 | non è peraltro consentito trasformare tali previsioni in certezze assolute , imperativamente statuite senza la possibilità che si ammetta la | prova | del contrario e si salvaguardi , quindi , accanto all esigenza indiscutibile di garantire l interesse della pubblica finanza alla |
| 1976-200.txt | 1314 | 1314 | garantire l interesse della pubblica finanza alla riscossione delle imposte , il ricordato ed altrettanto indiscutibile diritto dei contribuente alla | prova | della effettività del reddito soggetto all imposizione . né varrebbe obbiettare , come l avvocatura , che con il sistema |
| 1976-214.txt | 602 | 602 | tratta . inoltre , su un piano più generale , deve osservarsi che il giudice deve giudicare iuxta alligata et | probata | , e non in base alla conoscenza personale che può avere dei fatti sottoposti al suo giudizio . le conoscenze |
| 1976-214.txt | 633 | 633 | avere dei fatti sottoposti al suo giudizio . le conoscenze occorrenti per vagliare quei fatti , egli deve trarle dalle | prove | , che , in materia tecnica , sono costituite dalle consulenze tecniche e dalle perizie estimative esibite in contradittorio . |
| 1976-215.txt | 499 | 499 | . 108 secondo comma , della costituzione ; c ) l art . 35 del decreto , relativo alla istruzione | probatoria | , sarebbe in contrasto con gli artt . 3 e 24 della costituzione ; d ) l art . 43 |
| 1976-220.txt | 108 | 108 | al patrimonio sociale originario ” e che si dolevano , appunto , gli appellanti di non essere stati ammessi a | provare | in contrario , per testi , la minore entità dei conferimenti iniziali ha , come detto , sollevato questione di |
| 1976-220.txt | 175 | 175 | n . 3269 ) : ” limitatamente all inciso che esclude la possibilità per il contribuente di contrastare con la | prova | testimoniale la presunzione stabilita in favore del fisco di corrispondenza del capitale sociale al patrimonio originario ” . 2 . |
| 1976-220.txt | 251 | 251 | 3 . stabilisce , infatti , il comma primo dell art . 18 citato che , qualora si abbia la | prova | di una convenzione che faccia presupporre in un soggetto il diritto di proprietà ( od usufrutto ) su immobili , |
| 1976-220.txt | 318 | 318 | di trasferimento ” , appunto , prevede poi il comma terzo dello stesso articolo che la ( pur consentita ) | prova | contraria di un ( eventuale ) diverso titolo di acquisto del bene ( quale , ad esempio , l usucapione |
| 1976-220.txt | 486 | 486 | pratica , a determinarsi in coincidenza con il momento stesso dell enunciazione della società : giacché in difetto di “ | prova | contraria del contribuente ai sensi dell art . 18 ” , secondo la espressione testualmente usata dalla cassazione in alcune |
| 1976-220.txt | 525 | 525 | in alcune decisioni richiamate dal giudice a quo ( ma le commissioni tributarie parlano , più genericamente , di “ | prova | inoppugnabile ” ) è ( solo ) al momento dell accertamento ( contenuto nella enunciazione ) che si presume , |
| 1976-220.txt | 805 | 805 | uno dei possibili momenti successivi ) deve essere , evidentemente , accertata in concreto , in base ai comuni elementi | probatori | . nell ambito di tali elementi , non è escluso il ricorso anche alla presunzione : ma si tratterà , |
| 1976-225.txt | 257 | 257 | locazioni di immobili ad uso di abitazione , in quanto : a ) non riconosce al locatore il diritto di | provare | , con ogni mezzo consentito dall ordinamento , che il conduttore goda di reddito superiore a quello risultante dall iscrizione |
| 1976-225.txt | 394 | 394 | roma ) ; c ) esclude , per i redditi derivanti da lavoro dipendente e per le pensioni , ogni | prova | contraria alle attestazioni del datore di lavoro o dell ente erogatore ( ordinanze del 7 gennaio 1974 del pretore di |
| 1976-225.txt | 645 | 645 | dell art . 1 del d.l . n . 426 del 1973 , non riconosce al locatore il diritto di | provare | che il nuovo conduttore gode di un reddito superiore a quello risultante dall iscrizione a ruolo ai fini dell imposta |
| 1976-225.txt | 776 | 776 | locazione di immobili urbani ad uso abitazione , in quanto : a ) non riconosce al locatore il diritto di | provare | che il conduttore goda di reddito superiore a quello emergente dall iscrizione a ruolo per il 1972 ( ordinanza del |
| 1976-225.txt | 1729 | 1729 | anche questa norma non accorda rilevanza alle sopravvenute variazioni del reddito imponibile del conduttore o subconduttore , che possano essere | provate | dalle parti con i mezzi apprestati dal vigente ordinamento processuale . 4 . passando alle questioni indicate alla lett . |
| 1976-225.txt | 1894 | 1894 | l avvocatura dello stato ai principi affermati dalla stessa sentenza per quanto concerne il riconoscimento al locatore del diritto di | provare | che il conduttore o subconduttore goda di un reddito imponibile superiore a quello risultante dall iscrizione nei ruoli dell imposta |
| 1976-225.txt | 2373 | 2373 | del reddito imponibile del conduttore o subconduttore , dispone che i redditi derivanti da lavoro dipendente e le pensioni sono | provati | ” esclusivamente ” sulla base di attestazioni del datore di lavoro o dell ente erogatore della pensione . come questa |
| 1976-225.txt | 2424 | 2424 | del 1972 , la tutela giurisdizionale sul diritto controverso deve essere pienamente garantita dal regolare contraddittorio e dalla ammissione della | prova | contraria , che rappresentano mezzi essenziali per la ricerca della verità e per l attuazione della giustizia . in armonia |
| 1976-225.txt | 2482 | 2482 | non si può a quest ultimo negare , come fa invece la norma impugnata , la facoltà di fornire la | prova | che il conduttore o subconduttore goda di un reddito derivante da lavoro dipendente o fruisca di una pensione in misura |
| 1976-225.txt | 2614 | 2614 | relativi redditi , rimangono assorbite in conseguenza delle pronunce di cui innanzi , potendo per effetto di esse il locatore | provare | pienamente , quale che ne sia la fonte , il reddito complessivo dei soggetti in questione e degli altri componenti |
| 1976-225.txt | 2801 | 2801 | , la illegittimità costituzionale della suddetta norma , tanto nella parte in cui non riconosce al locatore il diritto di | provare | che il conduttore o subconduttore goda di reddito complessivo netto superiore a quello risultante dall iscrizione a ruolo ai fini |
| 1976-225.txt | 3058 | 3058 | espressioni corrispondenti a quelle innanzi esaminate , tanto nella parte in cui non si riconosce al locatore il diritto di | provare | che il conduttore o subconduttore goda di reddito complessivo netto superiore a quello risultante dall iscrizione a ruolo ai fini |
| 1980-141.txt | 2087 | 2087 | sia compresa tra le nozioni di comune esperienza che per essere inserite nel ragionamento del giudice non han bisogno di | prove | legittimamente assunte ( art . 115 c.p.c . ) la constatazione della concreta osservanza del precetto della intrasferibilità di titoli |
| 1980-141.txt | 2120 | 2120 | concreta osservanza del precetto della intrasferibilità di titoli al portatore , tale rispetto non può non essere presunto sino a | prova | contraria , in nessuno dei procedimenti riuniti offerta , e , pertanto , è da assumere per fermo che le |
| 1980-141.txt | 2524 | 2524 | e sempre di difficile conduzione ) . dati , che rientrano nella comune esperienza e , pertanto , non egent | probatione | . il sacrificio dei destinatari delle norme del 1976 , in tal guisa identificato , non costituisce materia di applicabilità |
| 1980-141.txt | 4861 | 4861 | porre in rilievo la maggiore puntualità , di cui il più volte menzionato d.p.r . 384 del 1977 , dà | prova | . a ben più delicate indagini aprono il varco sia il carattere definitivo del sacrificio dei lavoratori dipendenti non esteso |
| 1980-42.txt | 1891 | 1891 | nelle caratteristiche differenziali delle varie forme di lavoro , per sé considerato . d altra parte , per dare la | prova | di una maggiore attitudine dei lavoratori autonomi alla contribuzione , non giova postulare l esistenza di un inscindibile continuum , |
| 1980-42.txt | 4312 | 4312 | modo parallelamente anche l imposta locale sui redditi . in secondo luogo , ai fini dell attuale decisione non è | probante | osservare come già riferiva la quinta commissione permanente del senato che i redditi di lavoro autonomo sono preventivamente depurati da |
| 1980-56.txt | 127 | 127 | , per un reddito non superiore a sei milioni di lire , negherebbe al locatore la facoltà di fornire la | prova | della inattendibilità dell accertamento fiscale ( ordinanza del 6 giugno 1974 del tribunale di roma ) ; b ) se |
| 1980-56.txt | 265 | 265 | , per il numero dei vani abitabili , in quanto : a ) non riconoscerebbe al locatore il diritto di | provare | che i componenti la famiglia del conduttore , che realmente occupano l immobile , sono in numero diverso e minore |
| 1980-56.txt | 556 | 556 | dicembre 1970 , n . 1034 , anch esse nella parte in cui non riconoscono al locatore il diritto di | provare | che il conduttore gode di un reddito superiore a quello risultante dall iscrizione nei ruoli dell imposta complementare per l |
| 1980-56.txt | 808 | 808 | : innanzi al quale la tutela del diritto controverso deve essere pienamente garantita dal regolare contraddittorio e dalla ammissione della | prova | contraria , che rappresentano mezzi essenziali per la ricerca della verità e per l attuazione della giustizia . tali ragioni |
| 1980-56.txt | 906 | 906 | legge 26 novembre 1969 , n . 833 , nella parte in cui non riconosce al locatore il diritto di | provare | che il conduttore o subconduttore gode di un reddito superiore a quello risultante dall iscrizione nei ruoli dell imposta complementare |
| 1980-56.txt | 1464 | 1464 | fiscali nell ambito dei rapporti locatizi , valgono , pertanto , per riconoscere al locatore il diritto di fornire la | prova | contraria anche nei confronti delle risultanze anagrafiche , e per dichiarare in conseguenza la illegittimità , sempre per contrasto con |
| 1981-187.txt | 549 | 549 | , per convenire che la deduzione della natura di organo costituzionale insostituibile dalla titolarità del potere di promuovere giudizi costituzionali | prova | troppo : è sufficiente in proposito tenere presente quanto si è dilatata l area degli organi e , in genere |
| 1981-187.txt | 2053 | 2053 | già interpreta , ma dispone . essa , insomma , non è interpretativa , bensì innovativa , e ne è | prova | documentale , si direbbe il mutamento della formula ” indennità mensile lorda ” , coniata già nel 1947 e ribadita |
| 1981-33.txt | 415 | 415 | pecuniarie è subordinata al ” versamento ” dei tributi dovuti ; e , infine , nel comma quarto , la | prova | dell ” avvenuto versamento ” , da allegare alla domanda , allude chiaramente ad un versamento ad hoc , effettuato |
| 1982-124.txt | 927 | 927 | ) , aventi diritto alle sole indennità che spettano a tutti i componenti dei seggi elettorali . per avere la | prova | dell inconsistenza di tale censura , basta riflettere al divario che passa , sullo stesso piano costituzionale , fra il |
| 1982-143.txt | 1313 | 1313 | , in particolare , mediante richiesta di dimostrazione della preesistente disponibilità della somma da parte del mutuante , nonché della | prova | del concreto passaggio di proprietà e del conseguente impiego di essa da parte del mutuatario . d altro lato , |
| 1982-186.txt | 311 | 311 | adeguatamente l interesse della finanza , la quale può ammettere la deduzione solo quando gli oneri ed i costi siano | provati | : e tale prova , come emerge chiaramente dallo stesso art . 74 , secondo e terzo comma , nonché |
| 1982-186.txt | 315 | 315 | finanza , la quale può ammettere la deduzione solo quando gli oneri ed i costi siano provati : e tale | prova | , come emerge chiaramente dallo stesso art . 74 , secondo e terzo comma , nonché dall art . 3 |
| 1982-88.txt | 98 | 98 | aveva chiesto in tribunale ( dove era stato condannato ) , e chiedeva in appello , di essere ammesso a | provare | che il realtà il reddito era stato percepito nel 1970 , e quindi la denuncia era stata tempestiva . ma |
| 1982-88.txt | 183 | 183 | ” tassativamente il giudice penale all esito di un procedimento amministrativo ” e quindi , nella specie , precludeva la | prova | invocata dal contribuente al fine di escludere il fatto reato imputatogli . la corte dubitava quindi della costituzionalità del detto |
| 1982-88.txt | 240 | 240 | affida l accertamento dei fatti al libero convincimento del giudice , con esclusione assoluta , nel suo ambito , di | prove | legali ; e quello che ammette rispetto al giudizio penale vincoli di pregiudizialità solo in rapporto a casi limitati di |
| 1983-103.txt | 873 | 873 | , commi primo , secondo e quarto ) , aveva dettato regole speciali volte ad attenuare il rigore formale della | prova | in tal modo richiesta tenendo conto della particolare natura di taluni tipi di passività . tra queste regole viene qui |
| 1983-103.txt | 978 | 978 | giurisprudenza giudicata applicabile all emissione di assegni in c / c , per i quali si riteneva perciò necessaria la | prova | non della sola esistenza dell assegno quietanzato , bensì anche dell esistenza del rapporto sottostante e ciò nei modi previsti |
| 1983-103.txt | 1018 | 1018 | previsti dalla regola generale di cui ai commi primo , secondo e quarto dell art . 45 . siffatto rigore | probatorio | fu però fortemente attenuato con l articolo unico della legge 24 / 12 / 1969 , n . 1038 ( |
| 1983-103.txt | 1202 | 1202 | . 637 / 1972 , da un lato , ha mantenuto sostanzialmente , sul piano della documentazione richiesta ai fini | probatori | , le disposizioni agevolative di cui alla l . n . 1038 / 1969 ( peraltro escludendo dal computo gli |
| 1983-103.txt | 1312 | 1312 | interessa la normativa vigente ha circoscritto agli addebitamenti da assegni emessi nell ultimo anno di vita del defunto la regola | probatoria | , meno rigorosa , della quale si discute . di conseguenza , mentre in base alla l . n . |
| 1983-103.txt | 1414 | 1414 | ovvero il saldo attivo anteriore a tale data , in caso contrario ) , con la nuova normativa l idoneità | probatoria | di tali scritture contabili è limitata agli addebitamenti ed accreditamenti degli ultimi dodici mesi , sicché un eventuale saldo passivo |
| 1983-103.txt | 1438 | 1438 | contabili è limitata agli addebitamenti ed accreditamenti degli ultimi dodici mesi , sicché un eventuale saldo passivo preesistente non è | provabile | allo stesso modo . non possono però ritenersi mutati , rispetto alla disciplina preesistente , né la natura delle disposizioni |
| 1983-103.txt | 1515 | 1515 | disciplinare non la rilevanza , ai fini dell imposta sulle successioni , dei debiti nelle stesse considerati , bensì la | prova | che di tali debiti occorre fornire perché essi siano deducibili dall attivo ereditario . l intero art . 13 contiene |
| 1983-103.txt | 1547 | 1547 | attivo ereditario . l intero art . 13 contiene , cioè , un sistema di predeterminazione legale dei mezzi di | prova | che il legislatore , al fine di evitare evasioni fiscali e possibili collusioni dirette a realizzarle , ritiene necessari per |
| 1983-103.txt | 1726 | 1726 | nuova disciplina , un rapporto di sussidiarietà , nel senso che le seconde , per agevolare l assolvimento dell onere | probatorio | , derogano alla prima ponendo requisiti meno rigorosi ; il che comporta , ove questi ultimi requisiti non ricorrano , |
| 1983-103.txt | 1760 | 1760 | ove questi ultimi requisiti non ricorrano , non già l irrilevanza del debito , ma il suo assoggettamento alla regola | probatoria | generale . tanto i debiti cambiari che quelli dipendenti da emissione di assegni sono , infatti , di per sé |
| 1983-103.txt | 1786 | 1786 | cambiari che quelli dipendenti da emissione di assegni sono , infatti , di per sé suscettibili di dimostrazione attraverso la | prova | del rapporto contrattuale sottostante , sicché ove questo sia documentato in un atto scritto di data certa anteriore all apertura |
| 1983-103.txt | 1821 | 1821 | di data certa anteriore all apertura della successione non vi è ragione per escluderli dal novero di quelli la cui | prova | può essere fornita alla stregua della norma generale . non si tratta , cioè , sotto il profilo in esame |
| 1983-103.txt | 2078 | 2078 | defunto verso la banca ) derivante in tutto o in parte da assegni emessi oltre un anno prima , la | prova | di questi addebitamenti potrà essere offerta nei modi previsti dal primo comma dell art . 13 , ferma restando l |
| 1983-103.txt | 2168 | 2168 | la computabilità , a fini di deduzione , degli addebitamenti ultrannuali . il fatto che per questi sia richiesta una | prova | più rigorosa e , che , conseguentemente , l erede possa non essere in grado di fornirla non si può |
| 1983-103.txt | 2234 | 2234 | . n . 3270 / 1923 nella sentenza n . 50 del 1965 , l impossibilità materiale di fornire la | prova | richiesta si risolve in un impedimento di mero fatto , come tale estraneo alla problematica costituzionale ; e d altra |
| 1983-103.txt | 2286 | 2286 | dettate , in via generale , dall art . 2724 c.c . né può dirsi che la configurazione di una | prova | legale rigorosa equivalga a dare una base fittizia all imposizione tributaria . la prova legale mira a garantire la certezza |
| 1983-103.txt | 2300 | 2300 | dirsi che la configurazione di una prova legale rigorosa equivalga a dare una base fittizia all imposizione tributaria . la | prova | legale mira a garantire la certezza dei rapporti giuridici e , in materia tributaria , anche a tutelare l interesse |
| 1983-103.txt | 2361 | 2361 | , ove non trasmodi in palese arbitrarietà o irrazionalità , sfugge al sindacato di questa corte la scelta dei meccanismi | probatori | che si ritengano maggiormente idonei a conseguire tale risultato . |
| 1983-247.txt | 789 | 789 | violare non soltanto il diritto di difesa ma anche il diritto di azione , inibendo la possibilità di dare la | prova | dei fatti posti a fondamento del proprio diritto ” ; e quindi ha annullato una serie di norme del d.p.r |
| 1983-84.txt | 314 | 314 | cui la tutela giurisdizionale sul diritto controverso va pienamente garantita attraverso il regolare contraddittorio e l ammissione di quei mezzi | probatori | che sono opportuni per la ricerca della verità e per l attuazione della giustizia : in particolare , l accertamento |
| 1983-84.txt | 822 | 822 | oggetto del giudizio , la classificazione dell immobile dovrà necessariamente essere effettuata nel processo civile sulla base di un accertamento | probatorio | , rispetto al quale il giudice ha i normali e ampi poteri di indagine e di apprezzamento . quando ciò |
| 1985-113.txt | 136 | 136 | anche anteriormente alla data di entrata in vigore del presente decreto , ha diritto al rimborso delle somme pagate quando | prova | documentalmente che l onere relativo non è stato in qualsiasi modo trasferito su altri soggetti salvo il caso di errore |
| 1985-113.txt | 161 | 161 | relativo non è stato in qualsiasi modo trasferito su altri soggetti salvo il caso di errore materiale . ” la | prova | documentale di cui al comma precedente deve essere fornita anche quando le merci , in relazione alle quali il pagamento |
| 1985-113.txt | 981 | 981 | . , una legge nazionale che , in deroga alle norme generali concernenti la ripetizione dell indebito , subordini alla | prova | della mancata traslazione su altri soggetti il rimborso di diritti riscossi in difformità dalle prescrizioni del diritto comunitario e non |
| 1985-113.txt | 1024 | 1024 | invece , alla medesima condizione il rimborso delle tasse interne indebitamente percette ad altro titolo ; b ) se la | prova | documentale negativa alla quale , la legge nazionale , configurata come nel quesito sub a ) , condiziona il rimborso |
| 1985-113.txt | 1150 | 1150 | sarebbe incompatibile con il diritto comunitario ogni disposizione legislativa nazionale la quale , in punto di presunzioni o condizioni di | prova | , lasciasse al contribuente l onere di dimostrare che i tributi indebitamente versati non sono stati trasferiti su altri soggetti |
| 1985-113.txt | 1179 | 1179 | che i tributi indebitamente versati non sono stati trasferiti su altri soggetti , ovvero ponesse particolari limitazioni in merito alla | prova | da fornire , come l esclusione di qualsiasi prova non documentale . ” una volta stabilita l incompatibilità della riscossione |
| 1985-113.txt | 1188 | 1188 | su altri soggetti , ovvero ponesse particolari limitazioni in merito alla prova da fornire , come l esclusione di qualsiasi | prova | non documentale . ” una volta stabilita l incompatibilità della riscossione con il diritto comunitario ” ha soggiunto la corte |
| 1985-113.txt | 1268 | 1268 | va infine ricordato , la legge nazionale che non conforma il regime del rimborso alle suddette prescrizioni in materia di | prova | , viola il diritto comunitario anche quando essa eviti di offendere il principio di non discriminazione per aver contemplato la |
| 1985-113.txt | 1782 | 1782 | formulato , pronunciandosi con puntuale riferimento alla traslazione su altri soggetti dell onere indebitamente riscosso e alla disciplina della relativa | prova | . le statuizioni da essa poste in proposito non sono , come vorrebbe l avvocatura , insuscettibili di immediata applicazione |
| 1985-229.txt | 220 | 220 | e che la norma vada interpretata nel senso che sancisce l inammissibilità in ogni sede e ad ogni effetto della | prova | diretta a dimostrare la non rispondenza al vero delle dette risultanze ( così considerate come fonte di presunzione assoluta ) |
| 1986-16.txt | 134 | 134 | cui all ultimo inciso del 2 co . dell art . 12 denunziato , non possa che riferirsi esclusivamente alla | prova | della presentazione della dichiarazione come correttamente sostiene l avvocatura ma non dunque a quella concernente l effettiva allegazione dei documenti |
| 1986-16.txt | 182 | 182 | ufficio contesti l omessa allegazione e il contribuente protesti invece di avere allegati i documenti , questi è ammesso a | provare | le sue affermazioni senza alcun pregiudizio derivante dalle risultanze della ricevuta , che come s è detto non riguarda gli |
| 1986-16.txt | 244 | 244 | dipendenti nel 1974 , vedrà il giudice di merito se , essendovi di esse traccia nella dichiarazione presentata , la | prova | logica sostenga o meno l assunto dell opponente . il quale , peraltro , nel tempo dell ordinanza ( 1978 |
| 1986-16.txt | 275 | 275 | quale , peraltro , nel tempo dell ordinanza ( 1978 ) , ben avrebbe potuto anche avvalersi dei mezzi di | prova | , che all epoca la giurisprudenza riteneva ammissibili , essendo stato il divieto di alcune prove introdotto soltanto con la |
| 1986-16.txt | 291 | 291 | avvalersi dei mezzi di prova , che all epoca la giurisprudenza riteneva ammissibili , essendo stato il divieto di alcune | prove | introdotto soltanto con la sostituzione dell art . 35 del d.p.r . 636 / 1972 , avvenuta ad opera dell |
| 1986-221.txt | 1212 | 1212 | , ma non considera che la ” presunzione assoluta ” di un determinato evento cessa di essere un mezzo di | prova | e diviene oggetto di norma sostanziale e pertanto incorre nella stessa confusione tra accadimento di più che rarissima frequenza e |
| 1987-200.txt | 1534 | 1534 | ragione della sottoposizione delle plusvalenze societarie all imposta mobiliare . e se , a parte il problema dell onere della | prova | , risulti sicuramente esclusa in fatto , ad esempio , la natura speculativa dell esercizio d una determinata impresa societaria |
| 1987-200.txt | 1633 | 1633 | fine di lucro , nell esercizio delle attività od imprese commerciali , è nato dall impossibilità o superfluità d una | prova | , di volta in volta , dell esistenza dello stesso fine , quando ad altro talune società non tendono se |
| 1987-200.txt | 3499 | 3499 | diversi dalle società e dagli enti tassabili in base a bilancio son tenuti a scontare le plusvalenze , indipendentemente dalla | prova | dell esistenza dell intento speculativo ; mentre , in generale , per le ” imprese ” delle società , in |
| 1987-283.txt | 304 | 304 | . 2729 cod . civ . , così derogando ingiustificatamente al principio generale ivi stabilito , secondo il quale la | prova | a mezzo di presunzioni semplici è ammissibile solo ove esse siano gravi , precise e concordanti e si tratti di |
| 1987-283.txt | 331 | 331 | ammissibile solo ove esse siano gravi , precise e concordanti e si tratti di materie in cui sia ammessa la | prova | per testimoni . il disposto della norma impugnata , infine , contrasterebbe pure con l art . 24 della costituzione |
| 1987-283.txt | 2494 | 2494 | art . 2729 cod . civ . , così derogando ingiustificatamente al principio ivi stabilito , secondo il quale la | prova | a mezzo di presunzioni semplici è ammissibile solo ove esse siano gravi , precise e concordanti e si tratti di |
| 1987-283.txt | 2521 | 2521 | ammissibile solo ove esse siano gravi , precise e concordanti e si tratti di materie in cui sia ammessa la | prova | per testimoni . peraltro , formulando un ulteriore questione di costituzionalità che è opportuno esaminare congiuntamente , il giudice a |
| 1987-283.txt | 2684 | 2684 | la quantificazione , in via induttiva , del reddito in una determinata maggiore misura . tale metodo è basato sulla | prova | della sussistenza degli elementi e circostanze di fatto che formano la base presuntiva della misura del maggior reddito . il |
| 1987-283.txt | 2887 | 2887 | va rilevato che questa corte ha costantemente escluso , in linea generale , la illegittimità costituzionale , del ricorso a | prove | legali ed a presunzioni in materia tributaria . in tal senso si era espressa già con la sentenza 26 giugno |
| 1987-283.txt | 2935 | 2935 | non fondata la questione di legittimità costituzionale , in linea di principio , di norme che prevedano un sistema di | prove | legali per la determinazione dell esistenza del presupposto dell obbligazione tributaria e della sua entità concreta . detta conclusione è |
| 1987-283.txt | 2980 | 2980 | ribadita nella sentenza 21 aprile 1983 , n . 103 , nella quale è stato confermato che la configurazione di | prove | legali rigorose , in materia tributaria , non comporta l attribuzione di una base fittizia all imposizione ed è stato |
| 1987-283.txt | 3007 | 3007 | , non comporta l attribuzione di una base fittizia all imposizione ed è stato sottolineato che in tale materia la | prova | legale mira a tutelare l interesse generale alla riscossione dei tributi contro le evasioni , affermandosi che rientra nella discrezionalità |
| 1987-283.txt | 3053 | 3053 | in sede di giudizio di costituzionalità , ove non trasmodi in palese arbitrarietà o irrazionalità , la scelta dei meccanismi | probatori | che si ritengano maggiormente idonei a conseguire tale risultato . più specificamente , quanto alle presunzioni tributarie , questa corte |
| 1987-283.txt | 3232 | 3232 | per caso la loro razionalità ; dall altro , la garanzia insita per il contribuente nella possibilità di dare la | prova | contraria a quanto presunto per legge ( corte costituzionale 3 luglio 1967 , n . 77 ; 18 luglio 1968 |
| 1987-283.txt | 3438 | 3438 | dimostrati e sono idonei a costituire fonte sicura di rilevamento della capacità contributiva . infatti , l accertamento fondato sulla | prova | della sussistenza di ” elementi e circostanze di fatto certi ” , i quali dimostrino l inattendibilità della quantificazione del |
| 1987-283.txt | 3825 | 3825 | . 38 , quinto comma ) , la presunzione stabilita dalla legge appare ancorata a dati di fatto che sono | prova | sicura di capacità contributiva . quanto poi alla valutazione della legittimità ( sotto l aspetto di eventuali vizi nella formazione |
| 1987-283.txt | 4079 | 4079 | , la difesa sarebbe impossibile , essa va parimenti disattesa , poiché nessun limite è posto dalla normativa impugnata alla | prova | della insussistenza degli elementi e circostanze di fatto sui quali si basa l accertamento induttivo . tutte le questioni prospettate |
| 1987-431.txt | 2523 | 2523 | disorganica enunciazione . la questione va accolta per la parte in cui la norma non consente a fronte della forza | probante | , imposta in astratto dalla norma la prova contraria . per effetto conseguenziale ( ex art . 27 legge 11 |
| 1987-431.txt | 2531 | 2531 | la parte in cui la norma non consente a fronte della forza probante , imposta in astratto dalla norma la | prova | contraria . per effetto conseguenziale ( ex art . 27 legge 11 marzo 1953 n . 87 ) l identico |
| 1989-560.txt | 223 | 223 | terzo comma , del d.p.r . n . 636 del 1972 , va premesso che , in ordine al regime | probatorio | , questa corte ha affermato ( sent . n . 251 del 1989 ) che spetta al legislatore stabilire , |
| 1989-560.txt | 255 | 255 | del 1989 ) che spetta al legislatore stabilire , con riferimento a ciascun tipo di processo , i mezzi di | prova | esperibili e le modalità per la loro assunzione . ciò vale anche per quel che riguarda il maggiore o minor |
| 1989-560.txt | 722 | 722 | ” la nomina di un consulente tecnico di ufficio ” non esclude che , una volta ammesso tale mezzo di | prova | , non debba applicarsi , per assicurare nel modo migliore il diritto di difesa , la medesima disciplina prevista ai |
| 1991-100.txt | 160 | 160 | tecnico odontoiatra , che usa un apparecchio radiologico a fini diagnostici , di resistere alla pretesa dell inail con la | prova | di inesistenza del rischio ai sensi dell art . 1895 cod . civ . , ritenuto applicabile anche all assicurazione |
| 1991-100.txt | 653 | 653 | pertanto , non essendo l esistenza del rischio un elemento della fattispecie costitutiva del rapporto assicurativo , l inammissibilità della | prova | contraria su questo punto non configura un limite del diritto di difesa garantito dall art . 24 cost . 3 |
| 1991-103.txt | 237 | 237 | , cioè , di capacità contributiva . né resta in tal modo consentito ai soggetti della obbligazione tributaria di fornire | prova | contraria . 2 . 2 analoghe argomentazioni sono svolte dal tribunale amministrativo dell umbria su ricorsi avverso le deliberazioni comunali |
| 1991-103.txt | 859 | 859 | , a valere tuttavia dal successivo anno 1990 . conclusivamente la presunzione di cui trattasi , in quanto preclusiva di | prova | in adverso , è insuscettibile , per la irrazionalità che ne deriva , di porsi come fonte rivelatrice di una |
| 1991-131.txt | 107 | 107 | l acquisto e la vendita di beni immobili non destinati all utilizzazione personale intervenuti nel quinquennio , senza possibilità di | provare | l assenza dei fini stessi , neppure in ipotesi di mancata utilizzazione personale dovute a forza maggiore e comunque a |
| 1991-131.txt | 230 | 230 | 1982 , n . 168 ) la norma impugnata , ponendo una presunzione assoluta di fine speculativo ed escludendo la | prova | contraria anche in casi come quello dedotto , sarebbe in contrasto , oltre che con la legislazione anzidetta , con |
| 1991-131.txt | 394 | 394 | protetta dalla garanzia costituzionale della proprietà o dalla promozione costituzionale dell accesso alla proprietà dell abitazione ( l impossibilità di | provare | l assenza di intento speculativo ai fini della tassazione delle plusvalenze non è necessariamente connessa con l impossibilità di perseguire |
| 1991-131.txt | 468 | 468 | può desumere anche dalla mancanza di un tertium comparationis , prospettata sotto il profilo della ragionevolezza della misura esclusiva della | prova | contraria : con che , anche per quanto sarà detto appresso , essa appare correlata con quella , centrale , |
| 1991-131.txt | 529 | 529 | . passando , dunque , a esaminare congiuntamente le due censure , è da precisare anzitutto che l esclusione della | prova | di assenza di intento speculativo nelle operazioni economiche ( acquisto e vendita ) collegate sotto tale segno dalla norma impugnata |
| 1991-131.txt | 660 | 660 | come reddito personale . ciò posto , non ha senso denunciare quale violazione del diritto di difesa l esclusione della | prova | diretta a dimostrare l assenza , nel caso concreto , dell intento speculativo . tipizzazioni , qualificazioni , valutazioni legali |
| 1991-219.txt | 1109 | 1109 | ) . inoltre , nel giudizio di impugnativa dell avviso di mora , grava sempre sull amministrazione finanziaria l onere | probatorio | di dimostrare i presupposti della responsabilità del cessionario , il quale ha ogni possibilità di difesa essendo in particolare consentita |
| 1991-258.txt | 669 | 669 | tributaria definitiva la questione deve ritenersi fondata . tra processo penale e processo tributario intercorrono , sul piano del regime | probatorio | , profonde differenze strutturali . il primo è ispirato al principio della ricerca della verità materiale e della più ampia |
| 1991-258.txt | 692 | 692 | differenze strutturali . il primo è ispirato al principio della ricerca della verità materiale e della più ampia facoltà di | prova | dei fatti oggetto del giudizio . il secondo , non solo soffre di consistenti limitazioni nell accertamento dei fatti rilevanti |
| 1991-258.txt | 822 | 822 | . cit . ) . non è ammesso , inoltre , il ricorso al giuramento e , soprattutto , alla | prova | testimoniale . tali limitazioni nel regime probatorio non inficiano il processo tributario in sé considerato , dato che è giurisprudenza |
| 1991-258.txt | 829 | 829 | ammesso , inoltre , il ricorso al giuramento e , soprattutto , alla prova testimoniale . tali limitazioni nel regime | probatorio | non inficiano il processo tributario in sé considerato , dato che è giurisprudenza costante di questa corte che il diritto |
| 1991-258.txt | 1216 | 1216 | sentenze dei giudici civili o amministrativi facessero stato nel giudizio penale qualora le leggi da essi applicate ponessero limitazioni alla | prova | del diritto controverso ( artt . 20 e 21 ) . per parte sua , la corte aveva provveduto , |
| 1991-258.txt | 1859 | 1859 | dipende la decisione ( art . 2 ) ; che esclude che nel processo penale si osservino i limiti di | prova | stabiliti dalle leggi civili ( salvo quelli concernenti lo stato di famiglia e di cittadinanza : art . 193 ) |
| 1992-144.txt | 2394 | 2394 | soggetto che aspira al patrocinio a spese dello stato e quindi è su di lui che fa carico l onere | probatorio | del presupposto reddituale al quale il legislatore collega lo stato di non abbienza . nell altro caso è l amministrazione |
| 1992-144.txt | 2434 | 2434 | amministrazione finanziaria che fa valere la sua pretesa fiscale e quindi è su di essa che fa carico l onere | probatorio | di dimostrare l esistenza e l ammontare di un reddito imponibile . è pertanto coerente a tale diversa incidenza dell |
| 1992-144.txt | 2456 | 2456 | dimostrare l esistenza e l ammontare di un reddito imponibile . è pertanto coerente a tale diversa incidenza dell onere | probatorio | che le difficoltà ( sia di ordine pratico , per disfunzioni degli uffici , sia di ordine giuridico , per |
| 1992-144.txt | 2621 | 2621 | i quali è stata elusa l imposizione fiscale ; tutti tali redditi sono poi accertabili con gli ordinari mezzi di | prova | , tra cui le presunzioni semplici previste dall art . 2739 c.c . ( quali il tenore di vita ed |
| 1992-256.txt | 1088 | 1088 | questione odierna va accolta , dunque , per la parte in cui la norma non consente a fronte della forza | probante | imposta in astratto la prova contraria . per effetto conseguenziale ( ex art . 27 legge 11 marzo 1953 , |
| 1992-256.txt | 1093 | 1093 | dunque , per la parte in cui la norma non consente a fronte della forza probante imposta in astratto la | prova | contraria . per effetto conseguenziale ( ex art . 27 legge 11 marzo 1953 , n . 87 ) l |
| 1993-164.txt | 864 | 864 | la trascrizione che l annotazione non pongono una presunzione assoluta ma solo una presunzione relativa che può essere vinta dalla | prova | contraria con documenti di data certa . |
| 1993-283.txt | 4756 | 4756 | di libera contrattazione e ottenere così il pieno valore di mercato . ma l argomento allegato a sostegno della censura | prova | troppo . una volta affermata come è pacifico in giurisprudenza e come è stato sopra esposto che non necessariamente l |
| 1994-315.txt | 1230 | 1230 | che , in senso contrario a quanto testé osservato , possa valere l argomento della mancanza di una facoltà di | prova | da parte del contribuente circa la sorte che , nel frattempo , possano aver subito le plusvalenze in termini di |
| 1994-315.txt | 1366 | 1366 | non può non essere indifferente la sorte che possano aver subito medio tempore i ricavi conseguiti . difatti , la | prova | che eventualmente venisse fornita dal contribuente circa la non più presente disponibilità in concreto della somma realizzata , a causa |
| 1994-358.txt | 991 | 991 | , per il luogo in cui si trovano , si presume siano del debitore , ponendo anche ragionevoli limitazioni alla | prova | contraria ed all opposizione di terzi , che affermino di essere proprietari dei beni pignorati . difatti il terzo che |
| 1994-358.txt | 1128 | 1128 | opposizione per ogni altro bene mobile appartenente al coniuge , quali che siano l epoca , il titolo e la | prova | di acquisto , si configura così assoluta da collocare sostanzialmente , per tale pignoramento , il coniuge nella stessa posizione |
| 1994-365.txt | 120 | 120 | interpretata ” comunemente , anche se non pacificamente ” nel senso che alle commissioni tributarie sarebbe precluso di ” acquisire | prove | su fatti diversi da quelli che devono essere indicati nella motivazione dell avviso di accertamento , ai sensi dell art |
| 1994-365.txt | 207 | 207 | è pacificamente ammessa a favore del contribuente , il quale può introdurre nel processo nuovi fatti , con le relative | prove | ” ; b ) per violazione degli artt . 3 e 53 della costituzione , ” perché la combinazione dei |
| 1995-143.txt | 244 | 244 | spesso ” da sottoporre ad ulteriori tassazioni ” ; d ) consentirebbe ” solo ai possessori di scritture contabili di | provare | l ammontare effettivo del saldo disponibile alla data del 9 luglio 1992 ” , escludendo dalla prova contraria la generalità |
| 1995-143.txt | 261 | 261 | scritture contabili di provare l ammontare effettivo del saldo disponibile alla data del 9 luglio 1992 ” , escludendo dalla | prova | contraria la generalità dei soggetti d imposta . sulla scorta di siffatte premesse , l ordinanza assume che la disposizione |
| 1995-143.txt | 1633 | 1633 | attraverso l estensione delle discipline derogatorie . quanto , poi , alla asserita disparità che si verificherebbe in ordine alla | prova | dell entità del saldo , che sarebbe consentita ai soli soggetti possessori di scritture contabili , si rileva che la |
| 1995-321.txt | 375 | 375 | sentenza n . 30 del 1990 ) . 3 . nel merito è opportuno premettere che la moglie ha dato | prova | di essere personalmente separata dal marito dal 1970 e di aver fatto delle distinte dichiarazioni dei suoi redditi da detto |
| 1995-377.txt | 1048 | 1048 | ) e questo sia stato correttamente quantificato ( anche per le deduzioni ) e non vi sia alcun elemento di | prova | dell esistenza di altre o diverse fonti reddituali . in altri termini , ove la capacità di spesa del contribuente |
| 1995-377.txt | 1139 | 1139 | in ” base ad elementi e circostanze di fatto certi ” , salva la facoltà del contribuente di fornire la | prova | della provenienza del maggiore reddito determinato o determinabile sinteticamente , di cui al richiamato art . 38 , quinto comma |
| 1995-444.txt | 666 | 666 | in cui si trovano , si presume siano del debitore moroso ; la stessa esigenza giustifica ragionevoli limitazioni sia alla | prova | contraria a tale presunzione che all ampiezza dell opposizione prevista per i terzi i quali affermino di essere proprietari dei |
| 1995-445.txt | 188 | 188 | del decreto del presidente della repubblica 29 settembre 1973 n . 600 ” . fatta salva nel secondo comma la | prova | contraria , il terzo comma soggiunge : ” in tutti gli altri casi , il reddito che occorre considerare ai |
| 1995-445.txt | 284 | 284 | , mediante esibizione in giudizio delle rispettive denunce fiscali o altrimenti , il reddito effettivamente goduto e coloro che tale | prova | non forniscono : ai secondi il danno da lucro cessante sarebbe liquidato sulla base convenzionale del triplo della pensione sociale |
| 1995-445.txt | 497 | 497 | , definito dalla legge . il primo comma dell art . 4 agevola al danneggiato l assolvimento dell onere della | prova | attribuendo valore di presunzione legale alle risultanze delle dichiarazioni rese dal sostituto d imposta ( modello 101 ) o dal |
| 1995-445.txt | 542 | 542 | ) ai fini dell imposta sul reddito delle persone fisiche . la presunzione è iuris tantum , essendo ammessa la | prova | contraria , sia nel senso della dimostrazione di un reddito più elevato di quello dichiarato , sia nel senso della |
| 1995-445.txt | 603 | 603 | rendendolo inattendibile come parametro di determinazione della base di calcolo . malgrado la lettera della legge , che parla di | prova | contraria e quindi sembra presupporre l acquisizione al processo delle denunce fiscali , il primo comma non limita la disponibilità |
| 1995-445.txt | 627 | 627 | sembra presupporre l acquisizione al processo delle denunce fiscali , il primo comma non limita la disponibilità dei mezzi di | prova | . il danneggiato può omettere l allegazione della documentazione fiscale fornendo con altri mezzi la prova del proprio reddito , |
| 1995-445.txt | 643 | 643 | disponibilità dei mezzi di prova . il danneggiato può omettere l allegazione della documentazione fiscale fornendo con altri mezzi la | prova | del proprio reddito , e del resto non mancano casi in cui il criterio del primo comma non è applicabile |
| 1995-445.txt | 719 | 719 | al lavoratore non è consentito è il rifiuto di esibire le dichiarazioni fiscali allo scopo di sottrarsi all onere di | provare | il reddito effettivo invocando la liquidazione del risarcimento sulla base del reddito minimo forfettario indicato nel terzo comma . se |
| 1995-445.txt | 745 | 745 | liquidazione del risarcimento sulla base del reddito minimo forfettario indicato nel terzo comma . se il lavoratore non fornisce alcuna | prova | , né secondo il criterio privilegiato del primo comma ( incluso il caso sopra ricordato di allegazione di una dichiarazione |
| 1995-445.txt | 1024 | 1024 | possa costituire la componente di base del calcolo probabilistico delle possibilità di reddito futuro , e sempre che il materiale | probatorio | non fornisca altri elementi di calcolo più favorevole di quello operato sulla base convenzionale del triplo annuo della pensione sociale |
| 1996-127.txt | 1470 | 1470 | n . 21 , è collocato , anche in sovrannumero , nelle qualifiche per le quali ha superato le relative | prove | , con la medesima decorrenza giuridica del personale che già era stato inquadrato a seguito dei concorsi medesimi ; la |
| 1996-127.txt | 5724 | 5724 | , equiparando situazioni tra loro non omogenee e , oltretutto , con modalità che non contemplano per i beneficiari alcuna | prova | selettiva , eccezione fatta per il vaglio dei titoli di studio e dei carichi di famiglia , come è dato |
| 1996-415.txt | 548 | 548 | per ogni bene mobile rinvenuto nella casa del contribuente , quale che sia l epoca , il titolo e la | prova | di acquisto da parte del congiunto . una preclusione dell opposizione così assoluta eccede sia la misura della speciale protezione |
| 1997-01.txt | 1687 | 1687 | di tale interesse non può spingersi sino al punto di impedire al terzo estraneo al reato di essere ammesso a | provare | che non sussistevano al momento dell acquisto circostanze tali da far sorgere sospetti circa la provenienza del bene da contrabbando |
| 1997-384.txt | 135 | 135 | si impone al contribuente di dichiarare un reddito minimo in misura predeterminata dal legislatore senza offrirgli la possibilità di fornire | prova | contraria . 2 . la questione non è fondata . sul piano interpretativo della norma impugnata , va in primo |
| 1998-141.txt | 618 | 618 | ordinanza n . 587 del 1989 ) . il processo tributario è conformato dal legislatore , sia sotto l aspetto | probatorio | che difensivo , come processo documentale . e ciò nel senso che si svolge attraverso atti scritti mediante i quali |
| 1998-141.txt | 641 | 641 | , come processo documentale . e ciò nel senso che si svolge attraverso atti scritti mediante i quali le parti | provano | le rispettive pretese o spiegano le relative difese ( ricorsi , memorie ) . mentre resta esclusa , in relazione |
| 1998-141.txt | 672 | 672 | , memorie ) . mentre resta esclusa , in relazione alla natura di tale processo , l ammissibilità sia della | prova | testimoniale che del giuramento ( art . 7 , comma 4 , del d.lgs . n . 546 del 1992 |
| 1998-351.txt | 222 | 222 | documenti che , senza necessità di altre valutazioni , dimostrino la proprietà dei beni , ma stabilisca un limite alla | prova | destinato ad operare anche nel giudizio di opposizione promosso dal terzo . questa interpretazione della disposizione denunciata , pur non |
| 1998-351.txt | 256 | 256 | interpretazione della disposizione denunciata , pur non essendo l unica possibile , giacché il giudice potrebbe esprimere quella valutazione delle | prove | sottratta all ufficiale esattoriale , è tuttavia plausibile e ad essa si riferisce la verifica di legittimità costituzionale . il |
| 1998-351.txt | 300 | 300 | , considerata identica la posizione del terzo rispetto ad ogni procedimento di esecuzione forzata , ritiene che la disciplina della | prova | nell esecuzione forzata esattoriale , più restrittiva rispetto al regime dell esecuzione comune ( art . 621 cod . proc |
| 1998-351.txt | 352 | 352 | art . 3 della costituzione , una ingiustificata disparità di trattamento . inoltre , consentire al terzo opponente solo la | prova | documentale ( con atto pubblico , scrittura privata autenticata o sentenza passata in giudicato ) per dimostrare la proprietà di |
| 1998-351.txt | 514 | 514 | 415 del 1996 , n . 444 del 1995 e n . 358 del 1994 ) , ma anche limiti | probatori | . la disciplina dell ammissibilità e del regime delle prove è rimessa , sempre nei limiti della ragionevolezza , alla |
| 1998-351.txt | 524 | 524 | n . 358 del 1994 ) , ma anche limiti probatori . la disciplina dell ammissibilità e del regime delle | prove | è rimessa , sempre nei limiti della ragionevolezza , alla discrezionalità del legislatore ( sentenze n . 560 e n |
| 1998-351.txt | 587 | 587 | 1995 e n . 233 del 1986 ) , il quale può , per determinati rapporti , ammettere solo la | prova | documentale ed escludere quella testimoniale , ponendo limitazioni che non incidono sul diritto di azione , ma disciplinano il regime |
| 1998-351.txt | 609 | 609 | ed escludere quella testimoniale , ponendo limitazioni che non incidono sul diritto di azione , ma disciplinano il regime delle | prove | quando l azione sia esercitata o esprimono profili della disciplina sostanziale . ammessa la presunzione di appartenenza al contribuente dei |
| 1998-351.txt | 653 | 653 | nella sua casa di abitazione , non è di per sé arbitrario , né manifestamente irrazionale , porre limiti alla | prova | contraria . né una disciplina di tali limiti , diversa e differenziata rispetto a quella prevista per la comune esecuzione |
| 1998-351.txt | 722 | 722 | di condizione del credito fiscale e di posizione dei soggetti coinvolti nella riscossione coattiva delle imposte . inoltre richiedere una | prova | più onerosa , quale è quella documentale , che dia inequivoca certezza della proprietà dei beni in base a un |
| 1999-07.txt | 366 | 366 | 1923 , nella parte in cui disponevano che le persone ivi indicate non potessero agire in giudizio senza aver dato | prova | dell avvenuto pagamento delle imposte di successione ( sentenza n . 100 del 1964 ) . riguardo , in particolare |
| 1999-07.txt | 449 | 449 | impedisse la stessa produzione . ciò perché il divieto operava ” non sull azione , ma sulla disponibilità dei mezzi | probatori | ” ; invero si osservava ” non ottemperando all obbligo di registrazione , la parte dispone della funzione probatoria o |
| 1999-07.txt | 468 | 468 | mezzi probatori ” ; invero si osservava ” non ottemperando all obbligo di registrazione , la parte dispone della funzione | probatoria | o documentale che la scrittura è chiamata a svolgere , sulla base di una valutazione di convenienza ” . d |
| 1999-346.txt | 99 | 99 | il tempo intercorrente tra l acquisto e la vendita non è superiore ai cinque anni , senza possibilità alcuna di | provare | l assenza dei fini stessi anche nell ipotesi , come quella oggetto del giudizio a quo , in cui la |
| 1999-41.txt | 68 | 68 | ( approvazione del testo unico delle disposizioni concernenti l imposta di registro ) , nella parte in cui esclude la | prova | contraria della presunzione di liberalità dei trasferimenti immobiliari posti in essere tra coniugi , la quale opera se l ammontare |
| 1999-41.txt | 172 | 172 | contratto di compravendita , sottoposto in sede di registrazione all imposizione propria delle donazioni , trovano preclusa l ammissibilità della | prova | in ordine all effettiva natura onerosa del negozio , la cui qualificazione giuridica , ai fini dell applicazione dell imposta |
| 1999-41.txt | 273 | 273 | cui è assoggettato l atto è correlata unicamente ad una qualità personale delle parti , alle quali è inibita la | prova | della insussistenza di una maggiore capacità contributiva . 2 . la questione è fondata . la presunzione di liberalità era |
| 1999-41.txt | 436 | 436 | censurata , tuttavia il legislatore dell epoca preferì porre una presunzione iuris tantum consentendo alle parti la possibilità di offrire | prova | contraria e indicando i mezzi ritenuti a tal fine idonei . le caratteristiche della citata presunzione indussero questa corte , |
| 1999-41.txt | 596 | 596 | innegabili esigenze fiscali e che appariva corretto il sistema adottato dal legislatore di creare una presunzione iuris tantum suscettibile di | prova | contraria . la presunzione di liberalità fu poi radicalmente trasformata dall art . 25 del d.p.r . 26 ottobre 1972 |
| 1999-41.txt | 651 | 651 | oltre a limitarla ai parenti in linea retta , introdusse un regime più rigoroso , escludendo la possibilità di offrire | prova | contraria . caduto medio tempore il divieto di donazione tra coniugi , attraverso la declaratoria di illegittimità costituzionale dell art |
| 1999-41.txt | 739 | 739 | sede censurato , ne estese l ambito di applicazione ai trasferimenti immobiliari intervenuti tra coniugi , confermando l esclusione della | prova | contraria . 3 . la norma impugnata , avente il chiaro fine di impedire operazioni di elusione fiscale , così |
| 1999-41.txt | 893 | 893 | vincolo di coniugio è sempre di per sé indice dell assenza di onerosità , tanto da non essere consentita la | prova | contraria . l analisi della ragionevolezza di tale valutazione è demandata dal rimettente a questa corte , cui spetta altresì |
| 1999-41.txt | 1270 | 1270 | costanza di matrimonio non costituisce più evento del tutto eccezionale . e allora non può negarsi come l esclusione della | prova | diretta alla dimostrazione della onerosità del trasferimento si traduca inevitabilmente in un assioma che non trova più riscontro nella realtà |
| 1999-41.txt | 1312 | 1312 | onde , il rigore di una norma che venuti meno i presupposti che la giustificavano reputa irrefutabili ed insuscettibili di | prova | contraria le presunzioni configurate , mostra per ciò solo il proprio limite : la non ragionevolezza . la disposizione normativa |
| 1999-41.txt | 1426 | 1426 | , bensì in funzione della mera qualità soggettiva delle parti contraenti , senza che alle medesime sia consentito offrire la | prova | della vera natura del negozio giuridico stipulato . deve quindi dichiararsi l illegittimità costituzionale della norma censurata , limitatamente all |
| 1999-41.txt | 1449 | 1449 | natura del negozio giuridico stipulato . deve quindi dichiararsi l illegittimità costituzionale della norma censurata , limitatamente all esclusione della | prova | contraria relativa alla presunzione di liberalità dei trasferimenti immobiliari . |
| 2000-114.txt | 119 | 119 | a carico del contribuente , che agisca per la ripetizione di imposte di consumo indebitamente corrisposte , l onere di | provare | documentalmente che il peso economico dell imposta non è stato in qualsiasi modo trasferito su altri soggetti . onere probatorio |
| 2000-114.txt | 139 | 139 | provare documentalmente che il peso economico dell imposta non è stato in qualsiasi modo trasferito su altri soggetti . onere | probatorio | che , secondo quanto ritenuto da entrambi i rimettenti , risulterebbe nei giudizi a quibus di impossibile assolvimento . i |
| 2000-114.txt | 914 | 914 | sia innanzitutto in contrasto con l art . 24 della costituzione in quanto , subordinando la ripetizione dell indebito alla | prova | documentale che l onere economico dell imposta non è stato trasferito su altri soggetti , renderebbe in molti casi impossibile |
| 2000-114.txt | 1069 | 1069 | ripetizione di indebito stabilita dall art . 2033 del codice civile consistente nel porre appunto a carico del solvens la | prova | della mancata traslazione dell onere economico dell imposta non sarebbe di per sé lesiva del diritto di agire in giudizio |
| 2000-114.txt | 1105 | 1105 | diritto di agire in giudizio e che tale diritto non sarebbe vanificato o illegittimamente compresso nemmeno dalla previsione della sola | prova | documentale . conclusioni che devono essere parzialmente riconsiderate , anche alla luce dei mutamenti del quadro normativo successivamente intervenuti . |
| 2000-114.txt | 1249 | 1249 | alla loro mancata traslazione , doveva , invece , escludersi la legittimità , in sede processuale , di qualsivoglia disciplina | probatoria | che , come quella sancita dalla citata norma , avesse l effetto di rendere praticamente impossibile o eccessivamente difficile l |
| 2000-114.txt | 1383 | 1383 | disposizioni per l adempimento di obblighi derivanti dall appartenenza dell italia alle comunità europee ) . diversificando il regime della | prova | nell azione di ripetizione dell indebito tributario a seconda che i tributi di cui si chiede il rimborso abbiano o |
| 2000-114.txt | 1476 | 1476 | comma ) l eventuale traslazione dell imposta è stata configurata come fatto estintivo del diritto al rimborso , la cui | prova | spetta secondo i principi all amministrazione convenuta . premesso che il sindacato della corte è in questa sede limitato ai |
| 2000-114.txt | 1600 | 1600 | n . 688 del 1982 . e se da un lato può ribadirsi che la mera inversione dell onere della | prova | non è di per sé in contrasto con l art . 24 cost . , trattandosi di materia indubbiamente rimessa |
| 2000-114.txt | 1644 | 1644 | legislatore , deve per altro verso ritenersi che il prevedere che tale onere possa essere assolto solamente per mezzo della | prova | documentale intesa evidentemente in senso tecnico comporti una sicura lesione del diritto di agire in giudizio del solvens . siffatta |
| 2000-114.txt | 1675 | 1675 | del diritto di agire in giudizio del solvens . siffatta previsione viene infatti a subordinare la tutela giurisdizionale ad una | prova | che , secondo criteri di normalità , si palesa impossibile , non potendo in via generale essere ipotizzata l esistenza |
| 2000-114.txt | 1734 | 1734 | un imposta . va perciò dichiarata l illegittimità costituzionale della norma denunciata , nella parte in cui prevede che la | prova | del mancato trasferimento su altri soggetti dell onere economico dell imposta possa essere fornita solo documentalmente , restando assorbita , |
| 2000-18.txt | 103 | 103 | 30 della legge 30 dicembre 1991 , n . 413 ) , nella parte in cui esclude l ammissibilità della | prova | testimoniale nel processo tributario . in ragione della parziale identità dell oggetto i tre giudizi vanno dunque riuniti per essere |
| 2000-18.txt | 187 | 187 | cui agli artt . 3 e 24 della costituzione . ad avviso dei rimettenti , infatti , l esclusione della | prova | testimoniale nel processo tributario determinerebbe la lesione del principio di eguaglianza , e la conseguente violazione del diritto di difesa |
| 2000-18.txt | 228 | 228 | , in danno di quella tra le parti del processo che si venga a trovare nella necessità di avvalersi della | prova | testimoniale per dimostrare un fatto rilevante ai fini della decisione , non suscettibile di essere diversamente provato . la commissione |
| 2000-18.txt | 245 | 245 | di avvalersi della prova testimoniale per dimostrare un fatto rilevante ai fini della decisione , non suscettibile di essere diversamente | provato | . la commissione tributaria di chieti , con l ordinanza di cui sopra , evoca altresì il parametro di cui |
| 2000-18.txt | 285 | 285 | cui all art . 53 cost . , in quanto l impossibilità per l amministrazione finanziaria di avvalersi anche della | prova | testimoniale nel processo tributario , impedendo od ostacolando la prova delle pretese dell amministrazione , comporterebbe al tempo stesso una |
| 2000-18.txt | 295 | 295 | l impossibilità per l amministrazione finanziaria di avvalersi anche della prova testimoniale nel processo tributario , impedendo od ostacolando la | prova | delle pretese dell amministrazione , comporterebbe al tempo stesso una riduzione del gettito fiscale ed una lesione del principio di |
| 2000-18.txt | 394 | 394 | ma sotto un profilo diverso . assume infatti la commissione rimettente che la norma denunciata , escludendo l ammissibilità della | prova | testimoniale nel processo tributario , precluderebbe di conseguenza l utilizzazione nel processo stesso pena la violazione del principio di eguaglianza |
| 2000-18.txt | 524 | 524 | di rilevanza della questione in quanto , nel giudizio a quo , non vi sarebbe stata una rituale richiesta di | prova | testimoniale , ma una mera sollecitazione all ” audizione ” , da parte della commissione , di persona informata dei |
| 2000-18.txt | 558 | 558 | della commissione , di persona informata dei fatti . la parte privata , dal canto suo , assume che la | prova | testimoniale in questione sarebbe comunque inammissibile , essendovi già in atti prova documentale della non veridicità del fatto che si |
| 2000-18.txt | 570 | 570 | , dal canto suo , assume che la prova testimoniale in questione sarebbe comunque inammissibile , essendovi già in atti | prova | documentale della non veridicità del fatto che si vorrebbe dimostrare . entrambe le eccezioni vanno disattese essendo basate su circostanze |
| 2000-18.txt | 602 | 602 | entrambe le eccezioni vanno disattese essendo basate su circostanze di fatto e precisamente sulla mancanza di una rituale richiesta di | prova | testimoniale e sulla sufficienza della prova documentale in atti delle quali l accertamento e la valutazione spettano al giudice rimettente |
| 2000-18.txt | 608 | 608 | basate su circostanze di fatto e precisamente sulla mancanza di una rituale richiesta di prova testimoniale e sulla sufficienza della | prova | documentale in atti delle quali l accertamento e la valutazione spettano al giudice rimettente ( ex plurimis , sentenze n |
| 2000-18.txt | 671 | 671 | . in riferimento al parametro di cui all art . 3 della costituzione va anzitutto escluso che il divieto di | prova | testimomiale , essendo formulato in termini generali ed astratti , possa collidere con il principio di ” parità delle armi |
| 2000-18.txt | 735 | 735 | rimettente ( ex multis , sentenza n . 253 del 1994 ) . l affermazione della incostituzionalità del divieto della | prova | testimoniale risulta peraltro infondata anche sotto il diverso profilo della comparazione con altri sistemi processuali evocato in base alla considerazione |
| 2000-18.txt | 774 | 774 | alla considerazione che , mentre in altri procedimenti giurisdizionali ( civile , penale ) la parte può normalmente ricorrere a | prove | testimoniali , il divieto assoluto della prova testimoniale sarebbe lesivo del principio di eguaglianza e del generale canone di ragionevolezza |
| 2000-18.txt | 781 | 781 | procedimenti giurisdizionali ( civile , penale ) la parte può normalmente ricorrere a prove testimoniali , il divieto assoluto della | prova | testimoniale sarebbe lesivo del principio di eguaglianza e del generale canone di ragionevolezza non essendo in alcun modo giustificabile tale |
| 2000-18.txt | 945 | 945 | ( sentenza n . 82 del 1996 ) . ed è proprio muovendo da tale premessa che il divieto della | prova | testimoniale trova , nella specie , una sua non irragionevole giustificazione da un lato nella ” spiccata specificità ” del |
| 2000-18.txt | 1075 | 1075 | pretesa fatta valere dall amministrazione finanziaria attraverso un procedimento di accertamento dell obbligo del contribuente mal si concilia con la | prova | testimoniale . considerazione questa che , mentre vale a spiegare come , prima dell introduzione del divieto di prova testimoniale |
| 2000-18.txt | 1094 | 1094 | la prova testimoniale . considerazione questa che , mentre vale a spiegare come , prima dell introduzione del divieto di | prova | testimoniale , l utilizzo di tale mezzo di prova sia stato , nel processo tributario , del tutto marginale , |
| 2000-18.txt | 1103 | 1103 | vale a spiegare come , prima dell introduzione del divieto di prova testimoniale , l utilizzo di tale mezzo di | prova | sia stato , nel processo tributario , del tutto marginale , costituisce ulteriore conferma della non irragionevolezza della scelta operata |
| 2000-18.txt | 1187 | 1187 | parametro di cui all art . 24 della costituzione . questa corte ha infatti ripetutamente affermato che l esclusione della | prova | testimoniale nel processo tributario non costituisce , di per sé , violazione del diritto di difesa , potendo quest ultimo |
| 2000-18.txt | 1298 | 1298 | che possano indurre a modificare il citato indirizzo , limitandosi le stesse a motivare la denunciata incostituzionalità del divieto di | prova | testimoniale attraverso una asserita impossibilità della parte di fornire aliunde , nel giudizio in corso , la prova di una |
| 2000-18.txt | 1316 | 1316 | divieto di prova testimoniale attraverso una asserita impossibilità della parte di fornire aliunde , nel giudizio in corso , la | prova | di una specifica circostanza di fatto . impossibilità che , quand anche esistente , non potrebbe di per sé ascriversi |
| 2000-18.txt | 1369 | 1369 | scelta , come si è detto discrezionale , del legislatore riguardo all ammissibilità ed ai limiti dei singoli mezzi di | prova | . scelta del resto presente anche nel processo civile , in relazione a determinati fatti o rapporti la cui prova |
| 2000-18.txt | 1389 | 1389 | prova . scelta del resto presente anche nel processo civile , in relazione a determinati fatti o rapporti la cui | prova | può essere fornita solamente per iscritto ( si vedano ad esempio , ex multis , gli artt . 1659 , |
| 2000-18.txt | 1506 | 1506 | del 1999 , n . 322 del 1992 , n . 108 del 1990 ) . 5 . la limitazione | probatoria | stabilita dall art . 7 , comma 4 , del decreto legislativo 31 dicembre 1992 , n . 546 , |
| 2000-18.txt | 1589 | 1589 | considerato che le dichiarazioni di cui si tratta rese al di fuori e prima del processo sono essenzialmente diverse dalla | prova | testimoniale , che è necessariamente orale e di solito ad iniziativa di parte , richiede la formulazione di specifici capitoli |
| 2000-18.txt | 1624 | 1624 | richiede la formulazione di specifici capitoli , comporta il giuramento dei testi e riveste , conseguentemente , un particolare valore | probatorio | . la norma denunciata non può perciò essere interpretata nel senso di ricomprendere nella sua previsione anche l inammissibilità di |
| 2000-18.txt | 1684 | 1684 | a carico del contribuente , in un processo nel quale quest ultimo non può avvalersi , per contestarne l efficacia | probatoria | , della prova testimoniale , non è d altro canto in contrasto né con il principio di eguaglianza né con |
| 2000-18.txt | 1687 | 1687 | contribuente , in un processo nel quale quest ultimo non può avvalersi , per contestarne l efficacia probatoria , della | prova | testimoniale , non è d altro canto in contrasto né con il principio di eguaglianza né con il diritto di |
| 2000-18.txt | 1715 | 1715 | in contrasto né con il principio di eguaglianza né con il diritto di difesa del contribuente medesimo . il valore | probatorio | delle dichiarazioni raccolte dall amministrazione finanziaria nella fase dell accertamento è , infatti , solamente quello proprio degli elementi indiziari |
| 2000-18.txt | 1780 | 1780 | fondamento della decisione . si tratta , dunque , di un efficacia ben diversa da quella che deve riconoscersi alla | prova | testimoniale e tale rilievo è sufficiente ad escludere che l ammissione di un mezzo di prova ( le dichiarazioni di |
| 2000-18.txt | 1796 | 1796 | che deve riconoscersi alla prova testimoniale e tale rilievo è sufficiente ad escludere che l ammissione di un mezzo di | prova | ( le dichiarazioni di terzi ) e l esclusione dell altro ( la prova testimoniale ) possa comportare la violazione |
| 2000-18.txt | 1810 | 1810 | l ammissione di un mezzo di prova ( le dichiarazioni di terzi ) e l esclusione dell altro ( la | prova | testimoniale ) possa comportare la violazione del principio di ” parità delle armi ” . ciò non vuol dire , |
| 2000-18.txt | 1881 | 1881 | allorché ciò avvenga , il giudice tributario ove non ritenga che l accertamento sia adeguatamente sorretto da altri mezzi di | prova | , anche a prescindere dunque dalle dichiarazioni di terzi potrà e dovrà far uso degli ampi poteri inquisitori riconosciutigli dal |
| 2000-362.txt | 1312 | 1312 | della questione di illegittimità per violazione dell art . 24 della costituzione , prospettata solo in relazione alla difficoltà di | prova | che il contribuente dovrebbe sostenere per sostituire al parametro normativo del canone locativo il parametro del reddito medio ordinario . |
| 2000-362.txt | 1369 | 1369 | al principio di capacità contributiva , non vi sono , sotto questo profilo , spazi di rilevanza per la eventuale | prova | del mancato pagamento , salvo le ipotesi in appresso esaminate , che riguardano invece la cessazione del rapporto contrattuale di |
| 2001-227.txt | 1178 | 1178 | speciale . invero l esenzione si coordina alla situazione sostanziale dedotta in giudizio e non al rito . ne è | prova | la sua applicazione a procedimenti di sicuro estranei al rito del lavoro , come le opposizioni in tema di ammissione |
| 2001-333.txt | 1050 | 1050 | a giudici ed arbitri il divieto di compiere atti relativi a trasferimenti per causa di morte , in difetto di | prova | dell avvenuta dichiarazione della successione , ma pone soltanto l obbligo di comunicare all ufficio del registro competente le notizie |
| 2002-16.txt | 879 | 879 | , i presupposti della decretazione d urgenza mancano in modo ” evidente ” e si limita a richiamare , a | prova | del loro difetto , il collegamento della norma impugnata con la manovra di finanza pubblica per il 1997 . ma |
| 2002-258.txt | 138 | 138 | usufrutto , uso , abitazione , attribuendo ad essi lo stesso valore imponibile , pur in presenza di evidenti , | provate | e indiscutibili differenze di contenuto economico di questi diritti reali ” ; con il principio di capacità contributiva ( art |
| 2002-332.txt | 104 | 104 | carico di colui il quale agisca per la ripetizione delle imposte ivi indicate , indebitamente corrisposte , l onere di | provare | che il peso economico dell imposta non è stato trasferito su altri soggetti . stante l assoluta identità dell oggetto |
| 2002-332.txt | 206 | 206 | indebito tributario riscosso in violazione di norme comunitarie , configura la traslazione dell imposta come fatto impeditivo , la cui | prova | grava sull amministrazione finanziaria ; per violazione del canone di ragionevolezza , in quanto la presunzione di traslazione del peso |
| 2002-332.txt | 514 | 514 | ( art . 2697 cod . civ . ) . la norma impugnata , invece , onerando il solvens della | prova | ( negativa ) della mancata traslazione dell imposta ha operato una inversione legale dell onere della prova lesiva del generale |
| 2002-332.txt | 531 | 531 | il solvens della prova ( negativa ) della mancata traslazione dell imposta ha operato una inversione legale dell onere della | prova | lesiva del generale canone di ragionevolezza garantito dall art . 3 della costituzione . tale inversione rinviene , infatti , |
| 2002-332.txt | 578 | 578 | nell intento di attribuire all amministrazione finanziaria convenuta con l azione di ripetizione una posizione di particolare privilegio in sede | probatoria | . privilegio del tutto ingiustificato ove si consideri che l amministrazione è l accipiens di un pagamento non dovuto che |
| 2002-332.txt | 649 | 649 | del fenomeno della traslazione non potrebbe certo giustificare la suddetta inversione , ma , semmai , valere come argomento di | prova | utilizzabile , in giudizio , dall accipiens . il vulnus al principio di ragionevolezza che si viene così a determinare |
| 2002-332.txt | 692 | 692 | illegittimità costituzionale della norma impugnata , nella parte in cui pone a carico dell attore in ripetizione l onere di | provare | la mancata traslazione dell imposta invece di prevedere che la domanda debba essere respinta qualora l amministrazione convenuta provi che |
| 2002-332.txt | 711 | 711 | di provare la mancata traslazione dell imposta invece di prevedere che la domanda debba essere respinta qualora l amministrazione convenuta | provi | che il peso economico dell imposta è stato trasferito dal solvens su altri soggetti . restano assorbiti gli ulteriori profili |
| 2002-520.txt | 1040 | 1040 | , con applicabilità si noti anche alla costituzione in giudizio , alla iscrizione a ruolo e al deposito di documenti | probatori | ) . la questione della ammissibilità dell utilizzo del servizio postale per il deposito del ricorso per cassazione , in |
| 2003-105.txt | 814 | 814 | a differenza dei coefficienti presuntivi , i ” parametri ” prevedono un sistema basato su presunzione semplice la cui idoneità | probatoria | è rimessa alla valutazione del giudice di merito , in assenza di previsioni ” procedimentalizzate ” circa la partecipazione del |
| 2003-297.txt | 1214 | 1214 | invece lo abbiano contestato , sulla base di una norma che sembra porre a carico dell ente concedente un onere | probatorio | particolarmente gravoso ( quale è quello di dimostrare l effettivo svolgimento , nell anno , di attività di ricerca e |
| 2005-225.txt | 317 | 317 | dei prelievi non risultanti dalle scritture contabili , in una presunzione di ricavi iuris tantum suscettibile , cioè , di | prova | contraria attraverso la indicazione del beneficiario dei prelievi . una presunzione siffatta non appare , poi , lesiva del canone |
| 2005-225.txt | 427 | 427 | danno dei titolari di conti bancari , essendo la disponibilità di tali conti elemento idoneo a legittimare il rilievo meramente | probatorio | attribuito al prelievo non giustificato di somme . |
| 2007-109.txt | 304 | 304 | al quale , in un giudizio avente carattere di impugnazione , « è richiesto di addurre almeno un principio di | prova | idoneo a smentire la ricostruzione dei fatti ( autoritativamente ) operata con l atto impugnato » . il « principio |
| 2007-109.txt | 589 | 589 | ufficio finanziario » , l intento del legislatore di valorizzare , in tale contesto , il principio della disponibilità della | prova | e della terzietà del giudice si sarebbe risolto in un sacrificio del diritto di difesa del contribuente ; i poteri |
| 2007-109.txt | 644 | 644 | laddove del soppresso potere di ordinare il deposito di documenti si sarebbe normalmente giovato , per alleviare il proprio onere | probatorio | , il contribuente . 5 . – il legislatore , attraverso l abrogazione dell art . 7 , comma 3 |
| 2007-109.txt | 744 | 744 | si diceva , in sintesi , che il giudice tributario era tenuto a giudicare iuxta alligata ma non anche iuxta | probata | partium . l estrema vaghezza del dettato legislativo ( « è sempre data alle commissioni tributarie facoltà di ordinare alle |
| 2007-109.txt | 1025 | 1025 | acquietarsi , quindi , alla cosiddetta verità formale , presidiata dalla regola di giudizio discendente dal riparto dell onere della | prova | . in tempi relativamente recenti la giurisprudenza di legittimità , tuttavia , si è andata sempre più orientando nel senso |
| 2007-109.txt | 1055 | 1055 | , tuttavia , si è andata sempre più orientando nel senso che , a fronte del mancato assolvimento dell onere | probatorio | da parte del soggetto onerato , il giudice tributario non è tenuto ad acquisire d ufficio le prove , in |
| 2007-109.txt | 1073 | 1073 | dell onere probatorio da parte del soggetto onerato , il giudice tributario non è tenuto ad acquisire d ufficio le | prove | , in forza dei poteri istruttori a lui attribuiti dall art . 7 , in quanto tali poteri sono meramente |
| 2007-109.txt | 1097 | 1097 | dei poteri istruttori a lui attribuiti dall art . 7 , in quanto tali poteri sono meramente integrativi dell onere | probatorio | principale e sono utilizzabili solo qualora sia impossibile o sommamente difficile fornire , da parte di chi vi era tenuto |
| 2007-109.txt | 1120 | 1120 | sono utilizzabili solo qualora sia impossibile o sommamente difficile fornire , da parte di chi vi era tenuto , le | prove | richieste . 6 . – è evidente come , alla luce della giurisprudenza appena ricordata ( prevalente ma non consolidata |
| 2007-109.txt | 1385 | 1385 | . il presidio dell essenziale funzione del processo e della terzietà del giudice è costituito dal principio dell onere della | prova | , la cui ripartizione tra le parti del processo non può essere ancorata alla posizione formale ( di attore o |
| 2007-109.txt | 1470 | 1470 | la cosiddetta presunzione di legittimità del provvedimento amministrativo possa intendersi in senso tecnico e quindi come inversione dell onere della | prova | , ha riconosciuto statuendo che l onere della prova grava sull amministrazione finanziaria , in qualità di attrice in senso |
| 2007-109.txt | 1479 | 1479 | intendersi in senso tecnico e quindi come inversione dell onere della prova , ha riconosciuto statuendo che l onere della | prova | grava sull amministrazione finanziaria , in qualità di attrice in senso sostanziale , e si trasferisce a carico del contribuente |
| 2007-109.txt | 1741 | 1741 | amministrativo sotto il profilo della congruità della sua motivazione rispetto agli elementi di fatto sui quali si fonda e alla | prova | degli stessi – che è impensabile una « reviviscenza » , sotto le spoglie di una applicazione estensiva del disposto |
| 2007-109.txt | 1912 | 1912 | affinché il giudice possa ordinare l esibizione di documenti è coerente con il principio dispositivo che , anche relativamente alle | prove | , il legislatore vuole governi il processo tributario e vale ad escludere in radice per il giudice ogni ruolo di |
| 2007-109.txt | 2005 | 2005 | dell art . 213 cod . proc . civ . , e cioè attivarsi in funzione di chiarificazione dei risultati | probatori | prodotti dai mezzi di prova dei quali si sono servite le parti . |
| 2007-109.txt | 2010 | 2010 | . proc . civ . , e cioè attivarsi in funzione di chiarificazione dei risultati probatori prodotti dai mezzi di | prova | dei quali si sono servite le parti . |
| 2008-130.txt | 273 | 273 | l accertamento dell esistenza di un rapporto di lavoro irregolare , richiederebbero lo svolgimento di un attività istruttoria basata sulla | prova | testimoniale , non consentita nel processo tributario . anche la commissione tributaria provinciale di udine ha sollevato questione di legittimità |
| 2010-116.txt | 3596 | 3596 | . ; ed il secondo comma , che coerentemente attribuisce alla regione i corrispondenti tributi sui redditi di lavoro , | prova | che , al di fuori della materia attinente alle imprese con stabilimenti ed impianti in sicilia , e che abbiano |
| 2010-217.txt | 1897 | 1897 | discende dal fatto che , diversamente da quanto ulteriormente affermato dal rimettente , nella specie non v è neppure la | prova | del requisito del periculum in mora . al riguardo , il rimettente afferma che tale istanza soddisfa il suddetto requisito |
| 2011-247.txt | 6383 | 6383 | legge n . 223 del 2006 , secondo la quale le disposizioni denunciate sono dirette a consentire la circolazione delle | prove | dal giudizio penale al procedimento tributario . tale ratio indubbiamente può sussistere in concreto , data la normale maggiore durata |
| 2011-247.txt | 6546 | 6546 | accertamento è comunque piú ampio del termine di prescrizione del reato ( sei anni ) . la circolazione di elementi | probatori | dal giudizio penale al procedimento tributario è , dunque , solo eventuale e temporalmente limitata , e costituisce una giustificazione |
| 2011-247.txt | 7782 | 7782 | . è opportuno precisare che : a ) in presenza di una contestazione sollevata dal contribuente , l onere di | provare | detti presupposti è a carico dell amministrazione finanziaria , dovendo questa giustificare il piú ampio potere accertativo attribuitole dal censurato |
| 2011-247.txt | 7824 | 7824 | comma dell art . 57 del d.p.r . n . 633 del 1972 ; b ) il correlativo tema di | prova | e , quindi , l oggetto della valutazione da effettuarsi da parte del giudice tributario è circoscritto al riscontro dei |
| 2011-247.txt | 7864 | 7864 | dei presupposti dell obbligo di denuncia penale e non riguarda l accertamento del reato ; c ) gli eventuali limiti | probatori | propri del processo tributario hanno , pertanto , una ridotta incidenza nella specie e , comunque , non costituiscono oggetto |
| 2012-02.txt | 852 | 852 | ha inteso sostenere , con tutta evidenza , che i commi 1 e 2 dell art . 1 della legge | prov | . bolzano n . 15 del 2010 incidono su una materia che non rientra in alcuna delle competenze legislative primarie |
| 2012-02.txt | 1398 | 1398 | . 4 . 2 . nella specie , i denunciati commi 1 e 2 dell art . 1 della legge | prov | . bolzano n . 15 del 2010 rispettano le condizioni ed i limiti richiesti dal citato comma 1 bis per |
| 2012-142.txt | 3470 | 3470 | si innesta in un tributo proprio della provincia cioè nella tassa automobilistica provinciale istituita dall art . 4 della legge | prov | . n . 10 del 1998 , da qualificarsi « tributo proprio » in senso stretto a decorrere dal 1 |
| 2012-142.txt | 3696 | 3696 | il transitorio rinvio alla normativa statale della tassa automobilistica effettuato dal comma 2 del citato art . 4 della legge | prov | . n . 10 del 1998 ( « in attesa di una disciplina organica della tassa automobilistica provinciale il presupposto |
| 2012-241.txt | 9654 | 9654 | cessazione della materia del contendere relativa alla questione avente ad oggetto detto comma 35 octies . infatti , non risulta | provato | in giudizio che la norma abrogata non abbia mai avuto applicazione . la ricorrente deduce che la riserva allo stato |
| 2012-258.txt | 1687 | 1687 | rilevanza , perché il mancato raggiungimento , nel giudizio principale ( secondo quanto segnalato dallo stesso rimettente ) , della | prova | dell avvenuto ricevimento , da parte del debitore , della lettera raccomandata spedita dall agente della riscossione recante la notizia |
| 2012-258.txt | 1737 | 1737 | indurre , alternativamente : a ) l agente della riscossione ( contumace nel giudizio a quo ) a fornire tale | prova | , al fine di rendere inutile la questione medesima ( eccezione sollevata dall inps e dalla predetta società per azioni |
| 2012-258.txt | 1772 | 1772 | e dalla predetta società per azioni ) ; b ) il giudice rimettente a prendere atto dell inadempimento dell onere | probatorio | gravante sull ente previdenziale di dimostrare la tardività del ricorso e , quindi , a dichiarare « nulla la notifica |
| 2012-258.txt | 2722 | 2722 | argomentazioni , procedenti entrambe dalla circostanza , riferita dal rimettente , che nel giudizio principale non è stata raggiunta la | prova | della ricezione della raccomandata informativa dell avvenuto deposito della cartella nella casa comunale . in primo luogo , occorre sottolineare |
| 2012-258.txt | 2851 | 2851 | essere stata effettuata e perché al vizio derivante da tale omissione non sarebbe applicabile proprio per il riferito difetto di | prova | della ricezione della lettera raccomandata la sanatoria per raggiungimento dello scopo derivante , secondo la consolidata giurisprudenza di legittimità , |
| 2012-258.txt | 3066 | 3066 | cassazione n . 11713 del 2011 , in dichiarata adesione alla citata pronuncia della corte costituzionale ) . dalla mancata | prova | della ricezione della lettera raccomandata discende che la notificazione della cartella anche a voler considerare comunque valida tale notificazione ai |
| 2012-30.txt | 4738 | 4738 | espletato « per titoli e colloquio » e che i soggetti beneficiari della riserva di posti siano esentati da eventuali | prove | preselettive . 6.2.1 . ritiene questa corte che sia l ampia riserva di posti , pari in questo caso quasi |
| 2012-30.txt | 4840 | 4840 | destinatari della riserva dei posti , sia , infine , la limitazione ai soli « titoli e colloquio » delle | prove | concorsuali con esenzione dei riservatari dall espletamento di eventuali prove di preselezione , fanno fondatamente escludere che lo svolgimento dei |
| 2012-30.txt | 4850 | 4850 | la limitazione ai soli « titoli e colloquio » delle prove concorsuali con esenzione dei riservatari dall espletamento di eventuali | prove | di preselezione , fanno fondatamente escludere che lo svolgimento dei pubblici concorsi richiamati dalla disposizione censurata sia governato dal principio |
| 2012-30.txt | 5326 | 5326 | personale di cui al predetto comma 3 debba partecipare ad un corso concorso di formazione professionale da concludersi con una | prova | il cui mancato superamento comporta il venir meno della qualifica attribuita . ciò per un duplice ordine di considerazioni : |
| 2012-30.txt | 5364 | 5364 | di considerazioni : per un verso , infatti , lo svolgimento del corso concorso , in assenza di una preliminare | prova | pubblica di selezione degli aspiranti , non è equiparabile ad un concorso pubblico ; per altro verso , dalla espressione |
| 2013-121.txt | 2169 | 2169 | attribuzione di altri tributi » tale censura non è fondata . la regione , infatti , non ha fornito la | prova | del presupposto della censura , cioè del fatto che l applicazione della norma impugnata determinerebbe una diminuzione del gettito dei |
| 2013-121.txt | 2371 | 2371 | degli esiti negativi delle procedure di riscossione in relazione ad ogni prelievo fiscale regionale . ciò implica che non risulta | provato | dalla difesa della regione né l an né il quantum della riduzione del gettito , restando , cosí , indimostrato |
| 2013-144.txt | 727 | 727 | spontaneo versamento di quanto dovuto . ciò non pregiudicherebbe l erogazione regionale delle prestazioni sanitarie , in difetto di compiuta | prova | al riguardo . 3 . l eccezione d inammissibilità sollevata dalla difesa dello stato è fondata . 3.1 . questa |
| 2014-228.txt | 430 | 430 | della quarta censura ( artt . 3 e 53 cost . ) avente ad oggetto l estensione della inversione della | prova | e della presunzione de qua ai compensi dei lavoratori autonomi ; l altro comprensivo della prima ( art . 24 |
| 2014-228.txt | 601 | 601 | la norma censurata sarebbe « irrazionale » qualunque sia la lettura ad essa data tra quelle possibili : o la | prova | contraria che incombe al contribuente potrebbe ritenersi soddisfatta « con la mera indicazione del beneficiario , divenendo , però , |
| 2014-228.txt | 709 | 709 | applicata agli anni d imposta in corso o anteriori alla novella legislativa , comporterebbe per i contribuenti professionisti un onere | probatorio | imprevedibile e impossibile da assolvere , in contrasto con l art . 24 cost . e con il principio di |
| 2014-26.txt | 2409 | 2409 | al di là di una generica contestazione in ordine al fatto che , quella richiesta alla regione , sarebbe una | probatio | diabolica l assunto riguardante l inadeguatezza finanziaria della manovra non è stato oggetto neppure di un tentativo di dimostrazione da |
| 2015-13.txt | 1093 | 1093 | aliquote superiori ) . tuttavia , nel caso in esame , non è stato né dedotto , né tanto meno | provato | , che da tale riduzione consegua uno squilibrio incompatibile con le complessive esigenze di spesa regionale e , quindi , |
| 2015-252.txt | 1463 | 1463 | statuto ordinario , sia la regione siciliana , sia la regione autonoma sardegna ) , la ricorrente non fornisce la | prova | dell incidenza negativa della disposizione impugnata sul bilancio dei suoi comuni né su quello proprio . tale prova non viene |
| 2015-252.txt | 1481 | 1481 | fornisce la prova dell incidenza negativa della disposizione impugnata sul bilancio dei suoi comuni né su quello proprio . tale | prova | non viene dedotta né in termini macroeconomici , cioè di saldi complessivi delle relazioni finanziarie tra fondo di solidarietà e |
| 2015-252.txt | 1783 | 1783 | . 138 del 1999 ) , le censure regionali rivolte al preteso depauperamento non possono essere accolte poiché non forniscono | prova | di una grave alterazione nel rapporto tra complessivi bisogni dell ente territoriale e mezzi finanziari per farvi fronte ( in |
| 2016-151.txt | 1219 | 1219 | 82 del 2015 ) . 3.2 . sono , altresì , prive di fondamento , per mancato assolvimento dell onere | probatorio | , le censure riferite all art . 118 , primo e secondo comma , cost . , che attribuisce ai |
| 2016-151.txt | 1372 | 1372 | 188 del 2015 ) . la regione veneto , nel caso in esame , non ha adeguatamente adempiuto all onere | probatorio | finalizzato alla dimostrazione « in concreto che l intervento normativo abbia dato luogo ad una insufficienza complessiva dei mezzi finanziari |
| 2016-151.txt | 1502 | 1502 | ad incidere sugli esercizi 2015 e seguenti . di qui l impossibilità di ricavare direttamente dal documento in questione la | prova | che l intervento normativo abbia dato luogo ad un insufficienza complessiva dei mezzi finanziari a disposizione dei comuni . al |
| 2016-188.txt | 7343 | 7343 | denunciata alterazione del rapporto tra complessivi bisogni regionali e mezzi finanziari necessari a farvi fronte . innanzitutto , valgono a | provare | tale lesione gli accertamenti compiuti , in sede di parificazione del rendiconto regionale 2014 , dalla corte dei conti , |
| 2016-205.txt | 2794 | 2794 | 119 , quarto comma , cost . per impossibilità di esercizio delle funzioni degli enti territoriali , venga fornita la | prova | di tale impossibilità , cioè del fatto che la norma legislativa contestata produce uno squilibrio finanziario eccessivo a danno degli |
| 2016-205.txt | 2862 | 2862 | n . 26 del 2014 ) . nel primo ricorso la regione veneto non soddisfa in alcun modo l onere | probatorio | , in quanto né l atto introduttivo né la memoria integrativa forniscono dati di alcun tipo . al ricorso sono |
| 2016-205.txt | 2994 | 2994 | il medesimo ricorso : sentenza n . 151 del 2016 ) . nel secondo ricorso la regione veneto cerca di | provare | la violazione dell art . 119 , quarto comma , cost . , producendo documenti allegati sia all atto introduttivo |
| 2016-205.txt | 3118 | 3118 | ma mere rappresentazioni grafiche di dati contabili la cui provenienza non è nota , quanto prodotto non è idoneo a | provare | le affermazioni della ricorrente . si rileva peraltro che il contenuto delle tabelle risulterebbe comunque , sotto diversi profili , |
| 2016-205.txt | 3143 | 3143 | . si rileva peraltro che il contenuto delle tabelle risulterebbe comunque , sotto diversi profili , inadeguato a fornire la | prova | richiesta . si deve osservare ancora che , nel descrivere la situazione delle province venete , la regione non considera |
| 2016-205.txt | 5740 | 5740 | n . 56 del 2014 , impossibilità di cui , però , come detto , la regione non ha fornito | prova | . si può comunque notare che i commi 418 , 419 e 451 non si pongono in contraddizione ma in |
| 2016-205.txt | 6062 | 6062 | futura riassegnazione agli enti subentranti . inoltre , mentre per le funzioni fondamentali la regione ha cercato di fornire una | prova | ( peraltro non utilizzabile , come visto al punto 6.1 . ) , per le funzioni non fondamentali manca qualsiasi |
| 2017-140.txt | 1676 | 1676 | la dimostrazione della lesività delle rimodulazioni delle entrate tributarie rimane a carico della regione ricorrente . quest ultima deve fornirne | prova | in concreto , attraverso l analisi globale delle componenti del proprio bilancio . nel caso in esame , la ricorrente |
| 2017-140.txt | 1848 | 1848 | tributario tra stato e autonomie speciali nell occasione , la regione friuli venezia giulia questa corte aveva ritenuto idonea fonte | probatoria | della lesione agli equilibri del bilancio regionale gli accertamenti compiuti dalla corte dei conti , sezione regionale di controllo in |
| 2017-140.txt | 1886 | 1886 | di controllo in sede di parifica del relativo rendiconto regionale . tuttavia , in quel caso tali accertamenti valevano a | provare | la lesione , avendo rilevato anomalie nei meccanismi di accreditamento delle entrate tributarie della regione e sottolineato « il perdurare |
| 2017-140.txt | 2310 | 2310 | in esame , caratterizzata da un asserita riduzione del gettito di un singolo tributo e dall assenza di qualsiasi riscontro | probatorio | circa l impatto della pretesa riduzione sull equilibrio complessivo del bilancio regionale . è utile a tal proposito ribadire che |
| 2017-199.txt | 1018 | 1018 | non vi è una compressione dell esercizio del diritto di difesa nei sensi indicati . la previsione che un attività | probatoria | , rimasta preclusa nel giudizio di primo grado , possa essere esperita in appello non è di per sé irragionevole |
| 2017-199.txt | 1050 | 1050 | esperita in appello non è di per sé irragionevole , poiché « il regime delle preclusioni in tema di attività | probatoria | ( come la produzione di un documento ) mira a scongiurare che i tempi della sua effettuazione siano procrastinati per |
| 2017-99.txt | 919 | 919 | e il giudice rimettente , nell affermare che non erano « contestat [ i ] » ed erano comunque ampiamente | provati | dagli atti del processo gli elementi costitutivi del reato , ha implicitamente , ma in modo chiaro , dato ragione |
| 2018-17.txt | 7432 | 7432 | . in proposito è utile sottolineare come la giurisprudenza costituzionale sia ferma nel precisare che grava sul ricorrente l onere | probatorio | di dimostrare l irreparabile pregiudizio lamentato , quando lo stesso non sia direttamente evincibile dal testo normativo impugnato ( ex |
| 2018-175.txt | 3935 | 3935 | è il completamento dell avviso di ricevimento da parte dell operatore postale che , in forma sintetica , fornisce la | prova | dell avvenuta consegna del plico al destinatario o al consegnatario legittimato a riceverlo ; plico recante , di norma , |
| 2018-175.txt | 4117 | 4117 | fa firmare quest ultimo dal destinatario ; se il destinatario rifiuta di firmare , è sufficiente , ai fini della | prova | dell avvenuta consegna , che l agente postale apponga sull avviso stesso la relativa dichiarazione . l avviso di ricevimento |
| 2018-175.txt | 4398 | 4398 | agli atti del giudizio tributario , debbano essere valutate sul piano presuntivo , al fine dell assolvimento dell onere della | prova | della ricezione del plico e della presunzione di conoscenza ex art . 1335 cod . civ . a seguito della |
| 2018-29.txt | 1127 | 1127 | nel dedurre una ricaduta lesiva sullo svolgimento delle proprie attribuzioni e nell invocare misure compensative , non ha fornito la | prova | del fatto che l applicazione della norma impugnata determinerebbe una diminuzione del gettito dei tributi regionali , e in misura |
| 2018-43.txt | 1516 | 1516 | . l avvocatura generale dello stato ha eccepito l inammissibilità della questione , perché il rimettente non ha acquisito la | prova | dell avvenuto pagamento della sanzione tributaria . questa omissione impedirebbe di ritenere che tale sanzione sia definitiva e che quindi |
| 2018-43.txt | 3455 | 3455 | finalità complementari connesse ad aspetti differenti della condotta , dalla prevedibilità della duplicazione dei procedimenti , dal grado di coordinamento | probatorio | tra di essi , e soprattutto dalla circostanza che nel commisurare la seconda sanzione si possa tenere conto della prima |
| 2018-43.txt | 3956 | 3956 | sottrarsi al divieto di bis in idem . oggi , pur dovendosi prendere in considerazione il loro grado di coordinamento | probatorio | , al fine di ravvisare il legame materiale , vi è la possibilità che in concreto gli stessi siano ritenuti |
| 2018-75.txt | 1530 | 1530 | disponibilità economica per il pagamento di debiti scaduti in cui essa ricorrente non è coinvolta . ma ciò paradossalmente costituisce | prova | ” contraria ” di quella insufficienza delle disponibilità finanziarie della regione , cui darebbe luogo l adottata manovra di finanza |
| 2018-75.txt | 1569 | 1569 | di finanza pubblica , che la ricorrente avrebbe dovuto invece dimostrare per dare fondamento alle censure prospettate . tali lacune | probatorie | non risultano superate dalle , comunque tardive , allegazioni nella memoria della ricorrente . da ciò appunto l inammissibilità anche |
| 2019-128.txt | 1557 | 1557 | implausibile la valutazione in punto di rilevanza , espressa dal giudice rimettente sulla scorta delle allegazioni e degli elementi di | prova | acquisiti » . tanto premesso , va considerato che nell ordinanza n . 38 del 2018 il collegio rimettente , |
| 2019-222.txt | 1581 | 1581 | ; quando la duplicazione dei procedimenti sia prevedibile per l interessato ; quando esista una coordinazione , specie sul piano | probatorio | , tra i due procedimenti ; e quando il risultato sanzionatorio complessivo , risultante dal cumulo della sanzione amministrativa e |
| 2019-222.txt | 3302 | 3302 | e di quello penale . non vengono , poi , considerate le disposizioni che consentono forme di circolazione del materiale | probatorio | raccolto dall indagine penale all accertamento tributario e viceversa ( art . 63 , comma 1 , del d.p.r . |
| 2019-222.txt | 3401 | 3401 | . nemmeno risulta richiamata la giurisprudenza relativa all utilizzabilità del materiale istruttorio raccolto in ciascun procedimento , quale elemento di | prova | e fonte di convincimento da parte del giudice che istruisce l altro procedimento ( ex plurimis , corte di cassazione |
| 2019-222.txt | 3451 | 3451 | , n . 19859 e 20 marzo 2013 , n . 6918 , in relazione alla possibilità che gli elementi | probatori | acquisiti nel procedimento penale siano posti dal giudice tributario a base del proprio convincimento ; sentenze 3 dicembre 2010 , |
| 2019-222.txt | 3509 | 3509 | sentenza penale irrevocabile , pur non spiegando efficacia di giudicato , possa essere presa in considerazione come possibile fonte di | prova | dal giudice tributario ; nonché , per converso , sezione terza penale , sentenze 24 settembre 2008 21 ottobre 2008 |
| 2019-222.txt | 3564 | 3564 | 1628 e 23 ottobre 2018 5 dicembre 2018 , n . 54379 , tutte relative alla possibilità che gli elementi | probatori | acquisiti nel processo tributario facciano ingresso nel processo penale , ex art . 234 o 238 bis cod . proc |
| 2019-222.txt | 3590 | 3590 | ingresso nel processo penale , ex art . 234 o 238 bis cod . proc . pen . , quali | prove | valutabili ai sensi degli artt . 187 e 192 cod . proc . pen . ) . 2.2.4 . ancora |
| 2019-46.txt | 1630 | 1630 | la sentenza n . 75 del 2018 e da questa pronuncia ritenute non in grado di superare le « lacune | probatorie | » presenti nel ricorso . è poi comunque decisivo il rilievo che , diversamente da quanto presupposto e sostenuto dalla |
| 2019-46.txt | 3001 | 3001 | 127 e n . 205 del 2016 ) . circostanza , quest ultima , che deve essere comunque dedotta e | provata | dalla regione ricorrente ( da ultimo , sentenza n . 29 del 2018 ) . nella specie , il ricorso |
| 2019-46.txt | 3169 | 3169 | . 3 cost . , che non riguardano immediatamente le attribuzioni regionali , mancando , per l appunto , la | prova | di una apprezzabile lesione di queste ultime . 3.3.2 . da qui , appunto , l inammissibilità della questione . |
| 2019-95.txt | 981 | 981 | « fatture o altri documenti per operazioni inesistenti » si intendono « le fatture o gli altri documenti aventi rilievo | probatorio | analogo in base alle norme tributarie , emessi a fronte di operazioni non realmente effettuate in tutto o in parte |
| 2019-95.txt | 1496 | 1496 | irragionevole o arbitraria , tenuto conto del particolare ruolo che la fattura e i documenti ad essa equiparati sul piano | probatorio | dalla normativa fiscale assolvono nel quadro dell adempimento degli obblighi del contribuente , nonché della capacità di sviamento dell attività |
| 2019-95.txt | 1860 | 1860 | cui l ufficio ritenga che la fattura concerne operazioni inesistenti , è su di esso che grava l onere di | provare | che l operazione fatturata non è stata realmente effettuata , o che è stata effettuata tra soggetti diversi da quelli |
| 2019-95.txt | 2238 | 2238 | funzione di gonfiamento dei costi ) di « documenti falsi » diversi dalla fattura ( e privi di analogo valore | probatorio | ) , ora contemplata dall art . 3 . è agevole , in effetti , osservare che anche il sistema |
| 2019-95.txt | 2561 | 2561 | del documento impiegato : quello che qualifica l ipotesi criminosa di cui all art . 2 è la particolare efficacia | probatoria | , in base alle norme tributarie , della documentazione di cui il contribuente si avvale ( corte di cassazione , |
| 2019-95.txt | 3133 | 3133 | simulate documentate mediante fatture o documenti equipollenti e le operazioni simulate documentate in modo diverso trova spiegazione nella particolare capacità | probatoria | delle fatture e documenti analoghi e , di riflesso , nella maggiore capacità decettiva delle falsità commesse tramite tali documenti |
| 2020-201.txt | 343 | 343 | quanto « impossibilitato a dimostrare di non aver conseguito alcun reddito » , verrebbe leso nel proprio « diritto alla | prova | in giudizio » , senza che tale lesione possa essere adeguatamente ristorata dalle eventuali successive vittoriose azioni giudiziarie da lui |
| 2020-201.txt | 2961 | 2961 | , cost . , in quanto la disciplina censurata provocherebbe , a danno del contribuente , un ingiustificata limitazione della | prova | di non avere la capacità di disporre ( o la disponibilità materiale ) del reddito . tale censura si fonda |
| 2020-201.txt | 3199 | 3199 | rispetto alla quale va ribadito che « non ha senso denunciare quale violazione del diritto di difesa l esclusione della | prova | » , in quanto « [ t ] ipizzazioni , qualificazioni , valutazioni legali come quelle suindicate possono bensì essere |
| 2020-201.txt | 3787 | 3787 | artt . 2261 e 2320 cod . civ . ) e che , inoltre , deve vagliare la fondatezza delle | prove | offerte in giudizio dall amministrazione finanziaria . 6 . non fondata è , infine , la questione riferita all art |
| 2020-76.txt | 2496 | 2496 | del 2016 , n . 188 del 2015 ) . in tal caso , grava sul ricorrente l onere di | provare | l irreparabile pregiudizio lamentato in relazione alla violazione del principio dell art . 119 , quarto comma , cost . |
| 2021-220.txt | 2644 | 2644 | sentenza n . 155 del 2020 ) . ha inoltre ulteriormente precisato che « grava sul ricorrente l onere di | provare | l irreparabile pregiudizio lamentato » ( ex plurimis , sentenza n . 76 del 2020 ) , onere peraltro soggetto |
| 2021-220.txt | 5105 | 5105 | pur in assenza della definizione dei livelli essenziali delle prestazioni ( lep ) . comunque , il ricorrente non fornisce | prova | che la riduzione in questione abbia impattato significativamente sulle finanze locali , soprattutto in relazione all ammontare complessivo del fondo |
| 2022-141.txt | 1634 | 1634 | al pagamento rateale . da ciò deriverebbe , secondo il giudice a quo , che , essendo mancata anche la | prova | del tempestivo versamento dell importo dovuto per la definizione agevolata , la disposta sospensione del processo sarebbe ingiustificata e destinata |
| 2022-175.txt | 2376 | 2376 | , n . 1443 ) , si riconosceva alla dichiarazione annuale del sostituto di imposta ( modello 770 ) valenza | probatoria | in ordine all avvenuto rilascio delle certificazioni ai sostituiti . dall altra , si negava ciò ritenendo che occorresse la |
| 2022-175.txt | 2397 | 2397 | in ordine all avvenuto rilascio delle certificazioni ai sostituiti . dall altra , si negava ciò ritenendo che occorresse la | prova | del rilascio delle certificazioni ai sostituiti da parte del sostituto ( corte di cassazione , sezione terza penale , sentenza |
| 2022-175.txt | 2502 | 2502 | dichiarazione modello 770 proveniente dal sostituto di imposta non può essere ritenuta di per sé sola sufficiente ad integrare la | prova | della avvenuta consegna al sostituito della certificazione fiscale » . 4 . ciò premesso , sussiste il denunciato eccesso di |
| 2022-175.txt | 4027 | 4027 | indicazione delle ritenute , è sì venuta all esame della giurisprudenza , ma sotto un aspetto diverso : quello della | prova | del rilascio delle certificazioni che integrava la fattispecie penale , l unica sanzionata . come sopra già ricordato , il |
| 2022-175.txt | 4093 | 4093 | 24782 del 2018 ) , che ha escluso che la dichiarazione del sostituto possa costituire di per sé sola piena | prova | , in via induttiva quasi una ( inammissibile ) prova legale , del rilascio delle certificazioni ai sostituiti . ma |
| 2022-175.txt | 4103 | 4103 | dichiarazione del sostituto possa costituire di per sé sola piena prova , in via induttiva quasi una ( inammissibile ) | prova | legale , del rilascio delle certificazioni ai sostituiti . ma non si è dubitato che la condotta costituente reato fosse |
| 2022-175.txt | 5708 | 5708 | sentenza n . 24782 del 2018 ) , secondo cui dalla dichiarazione del sostituto poteva desumersi , induttivamente , la | prova | del rilascio delle certificazioni ai sostituiti . in effetti , nella relazione illustrativa allo schema di decreto legislativo concernente la |
| 2022-175.txt | 5887 | 5887 | per offrire un ” soccorso normativo ” alla tesi di maggior rigore , secondo cui era sufficiente , sul piano | probatorio | , che le ritenute risultassero dalla dichiarazione perché potesse ritenersi provato il rilascio delle relative certificazioni ai sostituiti . 13 |
| 2022-175.txt | 5898 | 5898 | rigore , secondo cui era sufficiente , sul piano probatorio , che le ritenute risultassero dalla dichiarazione perché potesse ritenersi | provato | il rilascio delle relative certificazioni ai sostituiti . 13 . in conclusione , la scelta del legislatore delegato di inserire |
| 2022-175.txt | 6288 | 6288 | ritenute certificate ; dall altra il mancato versamento delle ritenute risultanti dalla dichiarazione , ma delle quali non c è | prova | del rilascio delle relative certificazioni ai sostituiti , costituisce illecito amministrativo tributario . su questo assetto del regime sanzionatorio non |
| 2022-197.txt | 814 | 814 | individuazione dello stanziamento effettivamente disponibile nel caso di specie ; all assolvimento da parte dell amministrazione finanziaria dell onere di | provare | l incapienza delle risorse stanziate . l avvocatura generale dello stato imputa dunque anzitutto al rimettente la mancata verifica , |
| 2022-197.txt | 1261 | 1261 | applicabile nella fattispecie » e « all avvenuto assolvimento o meno , da parte dell amministrazione , dell onere di | provare | l incapienza delle risorse stanziate » . 3.2.1 . l eccezione è fondata . l ordinanza di rimessione non ha |
| 2022-197.txt | 1684 | 1684 | attiene al procedimento di esecuzione del comando giudiziale e non è soggetta alla rigorosa applicazione degli oneri di allegazione e | prova | rimessi alle parti ( ex aliis , corte di cassazione , sezione quinta civile , sentenze n . 18716 del |
| 2022-209.txt | 2074 | 2074 | diversi ( situazione non espressamente regolata dalla disposizione in oggetto ) ; ciò a meno che non fosse fornita la | prova | della rottura dell unità familiare . infatti solo « la frattura » del rapporto di convivenza comporta « una disgregazione |
| 2022-73.txt | 3562 | 3562 | circostanza che il legislatore ha connotato il giudizio tributario come processo prevalentemente documentale , in particolare dal punto di vista | probatorio | , tanto che è esclusa l ammissibilità della prova testimoniale e del giuramento ( art . 7 , comma 4 |
| 2022-73.txt | 3571 | 3571 | come processo prevalentemente documentale , in particolare dal punto di vista probatorio , tanto che è esclusa l ammissibilità della | prova | testimoniale e del giuramento ( art . 7 , comma 4 , del d.lgs . n . 546 del 1992 |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


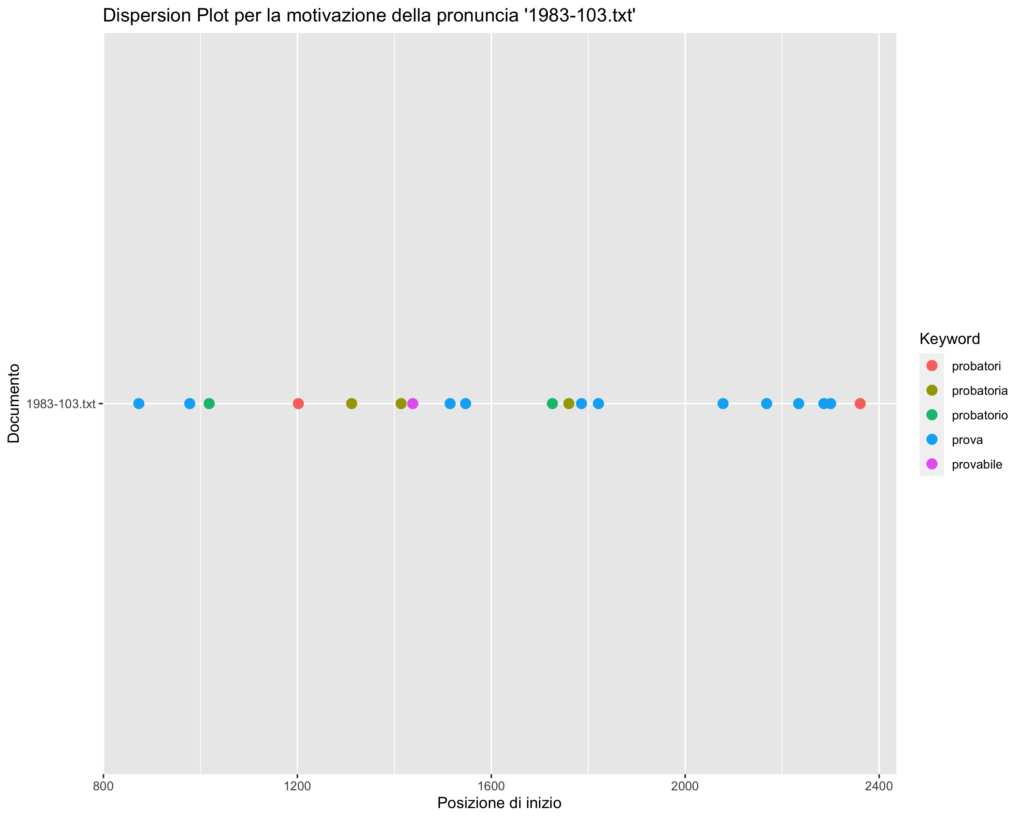


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| commissione_tributaria_provinciale | 35 |
| tributaria_provinciale_di | 32 |
| approvazione_del_testo | 17 |
| n_approvazione_del | 14 |
| province_autonome_di | 13 |
| la_prova_contraria | 12 |
| della_prova_testimoniale | 12 |
| onere_di_provare | 11 |
| mezzi_di_prova | 11 |
| la_prova_del | 11 |
| di_provare_che | 11 |
| e_le_province | 11 |
| onere_della_prova | 10 |
| la_prova_della | 10 |
| le_province_autonome | 10 |
| e_delle_province | 10 |
| delle_province_e | 10 |
| di_provare_l | 9 |
| della_prova_contraria | 9 |
| la_prova_di | 9 |
| diritto_di_provare | 9 |
| provare_che_il | 9 |
| province_e_delle | 9 |
| fornire_la_prova | 8 |
| esclusione_della_prova | 8 |
| della_provincia_autonoma | 8 |
| alle_province_autonome | 8 |
| la_prova_che | 7 |
| la_prova_dell | 7 |
| province_e_le | 7 |
| di_prove_legali | 6 |
| mezzo_di_prova | 6 |
| dell_onere_probatorio | 6 |
| provinciale_di_chieti | 6 |
| provincia_autonoma_di | 6 |
| delle_province_autonome | 6 |
| fondamentali_delle_province | 6 |
| dare_la_prova | 5 |
| prova_che_il | 5 |
| commissione_provinciale_di | 5 |
| della_giunta_provinciale | 5 |
| la_prova_legale | 5 |
| approvato_con_d | 5 |
| con_il_provvedimento | 5 |
| la_prova_testimoniale | 5 |
| prova_di_una | 5 |
| di_prova_contraria | 5 |
| l_onere_probatorio | 5 |
| dicembre_n_approvazione | 5 |
| della_legge_approvata | 5 |
| provinciale_di_torino | 5 |
| prova_testimoniale_nel | 5 |
| n_recante_approvazione | 5 |
| approvazione_dello_statuto | 5 |
| del_consiglio_provinciale | 5 |
| delle_province_nonché | 5 |
| province_nonché_di | 5 |
| alle_province_e | 5 |
| il_provvedimento_di | 4 |
| della_commissione_provinciale | 4 |
| com_e_prov | 4 |
| sistema_di_prove | 4 |
| la_prova_per | 4 |
| prova_per_testimoni | 4 |
| prova_contraria_che | 4 |
| alla_prova_della | 4 |
| prova_dell_avvenuto | 4 |
| della_prova_in | 4 |
| la_cui_prova | 4 |
| la_prova_documentale | 4 |
| prova_contraria_la | 4 |
| legge_approvata_dall | 4 |
| approvata_dall_assemblea | 4 |
| ammissibilità_della_prova | 4 |
| di_prova_testimoniale | 4 |
| provinciale_di_catania | 4 |
| della_legge_prov | 4 |
| tassa_automobilistica_provinciale | 4 |
| la_provincia_autonoma | 4 |
| tributo_proprio_provinciale | 4 |
| nelle_province_autonome | 4 |
| proprio_della_provincia | 4 |
| maggio_n_approvazione | 4 |
| n_approvazione_dello | 4 |
| prova_della_ricezione | 4 |
| regioni_e_province | 4 |
| e_province_autonome | 4 |
| province_e_alle | 4 |
| le_province_e | 4 |
| esclusione_delle_province | 4 |
| delle_province_in | 4 |
| province_in_dissesto | 4 |
| funzioni_provinciali_non | 4 |
| provinciali_non_fondamentali | 4 |
| recante_approvazione_del | 4 |
| prova_del_rilascio | 4 |
| che_il_provvedimento | 3 |
| disciplina_provvisoria_dei | 3 |
| provvisoria_dei_rapporti | 3 |
| è_stata_approvata | 3 |
| la_commissione_provinciale | 3 |
| approvato_con_decreto | 3 |
| della_funzione_probatoria | 3 |
| funzione_probatoria_documentale | 3 |
| giunta_provinciale_amministrativa | 3 |
| comunale_e_provinciale | 3 |
| alla_giunta_provinciale | 3 |
| e_prov_e | 3 |
| del_provvedimento_impugnato | 3 |
| della_prova_di | 3 |
| prove_legali_la | 3 |
| la_prova_richiesta | 3 |
| prova_della_provenienza | 3 |
| prova_contraria_e | 3 |
| di_provare_la | 3 |
| ammissione_della_prova | 3 |
| prova_contraria_a | 3 |
| fornita_la_prova | 3 |
| che_la_prova | 3 |
| gennaio_n_approvazione | 3 |
| altre_provvidenze_la | 3 |
| provvidenze_la_formazione | 3 |
| con_la_prova | 3 |
| difetto_di_prova | 3 |
| i_provvedimenti_di | 3 |
| approvato_con_il | 3 |
| ammesso_a_provare | 3 |
| e_altri_proventi | 3 |
| ricavi_e_proventi | 3 |
| di_prova_che | 3 |
| tutti_i_provvedimenti | 3 |
| della_prova_diretta | 3 |
| di_prova_e | 3 |
| ammessa_la_prova | 3 |
| provare_l_assenza | 3 |
| onere_probatorio_di | 3 |
| probatorio_di_dimostrare | 3 |
| legge_della_provincia | 3 |
| alla_prova_contraria | 3 |
| la_provenienza_del | 3 |
| aprile_n_approvazione | 3 |
| prova_testimoniale_e | 3 |
| divieto_di_prova | 3 |
| prova_dell_avvenuta | 3 |
| provinciale_di_novara | 3 |
| legittimità_del_provvedimento | 3 |
| del_provvedimento_amministrativo | 3 |
| provinciale_di_udine | 3 |
| provinciale_di_napoli | 3 |
| luglio_n_provvedimenti | 3 |
| e_nelle_province | 3 |
| province_autonome_che | 3 |
| delle_funzioni_provinciali | 3 |
| sul_piano_probatorio | 3 |
| provvedimento_del_ministro | 2 |
| la_disciplina_provvisoria | 2 |
| un_regime_provvisorio | 2 |
| di_provvedimenti_dell | 2 |
| provinciale_di_siena | 2 |
| contro_i_provvedimenti | 2 |
| della_prova_la | 2 |
| un_provvedimento_amministrativo | 2 |
| probatoria_documentale_che | 2 |
| dei_mezzi_probatori | 2 |
| mezzi_probatori_e | 2 |
| probatori_e_nel | 2 |
| dalla_commissione_provinciale | 2 |
| provinciale_di_controllo | 2 |
| commissioni_provinciali_di | 2 |
| provinciali_di_controllo | 2 |
| omologazione_e_approvazione | 2 |
| il_che_prova | 2 |
| che_prova_come | 2 |
| disponibilità_della_prova | 2 |
| di_provare_il | 2 |
| tributaria_la_prova | 2 |
| della_prova_legale | 2 |
| le_prove_richieste | 2 |
| della_provenienza_della | 2 |
| provenienza_della_somma | 2 |
| n_che_approva | 2 |
| che_approva_la | 2 |
| approva_la_legge | 2 |
| è_prova_documentale | 2 |
| imposte_dirette_approvato | 2 |
| dirette_approvato_con | 2 |
| prova_che_la | 2 |
| di_registro_approvata | 2 |
| registro_approvata_con | 2 |
| prova_che_di | 2 |
| possibilità_di_provare | 2 |
| ad_un_provvedimento | 2 |
| tutti_i_proventi | 2 |
| esclude_la_prova | 2 |
| fornire_tale_prova | 2 |
| prove_di_cui | 2 |
| alla_prova_del | 2 |
| prova_del_diritto | 2 |
| di_lavoro_prova | 2 |
| lavoro_prova_che | 2 |
| prova_che_al | 2 |
| la_prova_attraverso | 2 |
| possono_essere_provati | 2 |
| essere_provati_con | 2 |
| l_efficacia_probatoria | 2 |
| efficacia_probatoria_in | 2 |
| prova_contraria_in | 2 |
| territorio_della_provincia | 2 |
| della_provincia_in | 2 |
| dal_consiglio_provinciale | 2 |
| prova_contraria_di | 2 |
| la_riprova_che | 2 |
| prova_contraria_anche | 2 |
| dalle_province_e | 2 |
| ne_è_prova | 2 |
| a_provare_che | 2 |
| provvedimento_giurisdizionale_ora | 2 |
| della_prova_del | 2 |
| proventi_che_concorrono | 2 |
| e_proventi_che | 2 |
| da_provvedimenti_giurisdizionali | 2 |
| cui_prova_può | 2 |
| prova_può_essere | 2 |
| una_prova_più | 2 |
| prova_richiesta_si | 2 |
| prova_legale_mira | 2 |
| dei_meccanismi_probatori | 2 |
| meccanismi_probatori_che | 2 |
| probatori_che_si | 2 |
| prova_dei_fatti | 2 |
| prova_della_mancata | 2 |
| prova_diretta_a | 2 |
| a_provare_le | 2 |
| modello_approvato_con | 2 |
| prova_dell_esistenza | 2 |
| i_proventi_di | 2 |
| quale_la_prova | 2 |
| la_prova_a | 2 |
| prova_a_mezzo | 2 |
| sulla_prova_della | 2 |
| prova_della_sussistenza | 2 |
| prova_della_insussistenza | 2 |
| approvazione_del_bilancio | 2 |
| dei_provvedimenti_di | 2 |
| della_forza_probante | 2 |
| forza_probante_imposta | 2 |
| probante_imposta_in | 2 |
| prova_contraria_per | 2 |
| l_identico_provvedimento | 2 |
| identico_provvedimento_va | 2 |
| provvedimento_va_adottato | 2 |
| di_fornire_prova | 2 |
| fornire_prova_contraria | 2 |
| prova_contraria_con | 2 |
| facoltà_di_prova | 2 |
| di_prova_dei | 2 |
| alla_prova_testimoniale | 2 |
| limitazioni_alla_prova | 2 |
| di_provenienza_illecita | 2 |
| onere_probatorio_che | 2 |
| probatorio_che_le | 2 |
| dalla_prova_contraria | 2 |
| del_provvedimento_di | 2 |
| dal_provvedimento_ablativo | 2 |
| volontari_o_provvedimenti | 2 |
| o_provvedimenti_emessi | 2 |
| provvedimenti_emessi_successivamente | 2 |
| e_la_prova | 2 |
| prova_di_acquisto | 2 |
| le_relative_prove | 2 |
| a_riprova_dell | 2 |
| elemento_di_prova | 2 |
| di_prova_dell | 2 |
| tale_prova_non | 2 |
| provvedimenti_in_favore | 2 |
| qualifica_di_provenienza | 2 |
| circa_la_provenienza | 2 |
| provenienza_del_bene | 2 |
| prova_testimoniale_che | 2 |
| della_prova_nell | 2 |
| solo_la_prova | 2 |
| regime_delle_prove | 2 |
| di_offrire_prova | 2 |
| offrire_prova_contraria | 2 |
| richiesta_di_prova | 2 |
| della_prova_documentale | 2 |
| divieto_della_prova | 2 |
| prova_testimoniale_non | 2 |
| prova_del_mancato | 2 |
| prova_grava_sull | 2 |
| provinciale_di_sassari | 2 |
| un_onere_probatorio | 2 |
| della_prova_e | 2 |
| prova_e_della | 2 |
| regionali_provinciali_e | 2 |
| altri_proventi_corrisposti | 2 |
| proventi_corrisposti_a | 2 |
| regione_si_provvede | 2 |
| si_provvede_con | 2 |
| provvede_con_i | 2 |
| imposta_alle_province | 2 |
| alle_province_nei | 2 |
| province_nei_cui | 2 |
| alle_province_siciliane | 2 |
| registri_delle_province | 2 |
| delle_province_siciliane | 2 |
| proventi_del_monopolio | 2 |
| n_provvedimenti_anticrisi | 2 |
| provvedimenti_anticrisi_nonché | 2 |
| agosto_n_approvazione | 2 |
| legge_prov_bolzano | 2 |
| prov_bolzano_n | 2 |
| attribuite_alle_province | 2 |
| regionale_e_provinciale | 2 |
| con_legge_provinciale | 2 |
| riserva_alla_provincia | 2 |
| alla_provincia_medesima | 2 |
| provincia_medesima_i | 2 |
| giunta_provinciale_di | 2 |
| provinciale_di_proporre | 2 |
| al_consiglio_provinciale | 2 |
| provincia_autonoma_è | 2 |
| legge_prov_n | 2 |
| prov_n_del | 2 |
| provinciale_con_la | 2 |
| o_delle_province | 2 |
| province_autonome_il | 2 |
| che_costituiscono_proventi | 2 |
| costituiscono_proventi_di | 2 |
| proventi_di_tributi | 2 |
| non_risulta_provato | 2 |
| indica_proventi_del | 2 |
| novità_del_provento | 2 |
| un_nuovo_provento | 2 |
| della_prova_dell | 2 |
| fornito_la_prova | 2 |
| e_alle_province | 2 |
| sui_redditi_approvato | 2 |
| redditi_approvato_con | 2 |
| fornisce_la_prova | 2 |
| ciascuna_provincia_autonoma | 2 |
| l_e_province | 2 |
| e_province_e | 2 |
| ciascuna_provincia_e | 2 |
| provincia_e_città | 2 |
| delle_entrate_provvede | 2 |
| entrate_provvede_al | 2 |
| provvede_al_recupero | 2 |
| confronti_delle_province | 2 |
| riferimento_alle_province | 2 |
| autonoma_delle_province | 2 |
| metropolitane_sulle_province | 2 |
| sulle_province_sulle | 2 |
| province_sulle_unioni | 2 |
| situazione_delle_province | 2 |
| assetto_delle_province | 2 |
| della_spesa_provinciale | 2 |
| delle_province_delle | 2 |
| per_le_province | 2 |
| le_province_di | 2 |
| capo_alle_province | 2 |
| autonomie_locali_provvede | 2 |
| locali_provvede_entro | 2 |
| provvede_entro_il | 2 |
| finanze_si_provvede | 2 |
| si_provvede_alle | 2 |
| provvede_alle_modifiche | 2 |
| di_coordinamento_probatorio | 2 |
| tributaria_provinciale_ctp | 2 |
| provinciale_ctp_di | 2 |
| gli_elementi_probatori | 2 |
| elementi_probatori_acquisiti | 2 |
| probatori_acquisiti_nel | 2 |
| provare_l_irreparabile | 2 |
| provare_l_incapienza | 2 |
| e_altre_provvidenze | 2 |
| carattere_del_provvedimento | 1 |
| del_provvedimento_del | 1 |
| il_provvedimento_ministeriale | 1 |
| provvedimento_ministeriale_produce | 1 |
| atti_che_approvano | 1 |
| che_approvano_gli | 1 |
| approvano_gli_elenchi | 1 |
| offrendo_una_riprova | 1 |
| una_riprova_della | 1 |
| riprova_della_eccessiva | 1 |
| i_singoli_provvedimenti | 1 |
| singoli_provvedimenti_ministeriali | 1 |
| provvedimenti_ministeriali_ma | 1 |
| se_quei_provvedimenti | 1 |
| quei_provvedimenti_siano | 1 |
| provvedimenti_siano_o | 1 |
| stessa_del_provvedimento | 1 |
| del_provvedimento_un | 1 |
| provvedimento_un_certo | 1 |
| natura_dei_provvedimenti | 1 |
| dei_provvedimenti_da | 1 |
| provvedimenti_da_porre | 1 |
| l_amministrazione_provveda | 1 |
| amministrazione_provveda_alla | 1 |
| provveda_alla_dichiarazione | 1 |
| il_provvedimento_del | 1 |
| necessità_di_provvedere | 1 |
| di_provvedere_da | 1 |
| provvedere_da_sé | 1 |
| provvedimento_di_soppressione | 1 |
| quale_veniva_approvato | 1 |
| veniva_approvato_il | 1 |
| approvato_il_t | 1 |
| stabilisce_sarà_provveduto | 1 |
| sarà_provveduto_a | 1 |
| provveduto_a_cura | 1 |
| giuridici_anche_probatori | 1 |
| anche_probatori_sia | 1 |
| probatori_sia_pure | 1 |
| continuerà_a_provvedere | 1 |
| a_provvedere_per | 1 |
| provvedere_per_conto | 1 |
| regime_provvisorio_che | 1 |
| provvisorio_che_escludeva | 1 |
| regime_provvisorio_epperò | 1 |
| provvisorio_epperò_in | 1 |
| con_quel_provvedimento | 1 |
| quel_provvedimento_tutte | 1 |
| provvedimento_tutte_le | 1 |
| esecuzione_di_provvedimenti | 1 |
| provvedimenti_dell_autorità | 1 |
| prima_dell_approvazione | 1 |
| dell_approvazione_di | 1 |
| approvazione_di_questa | 1 |
| vigenti_evoluzione_provocata | 1 |
| evoluzione_provocata_proprio | 1 |
| provocata_proprio_dalla | 1 |
| ove_possa_provare | 1 |
| possa_provare_di | 1 |
| provare_di_aver | 1 |
| è_stato_provato | 1 |
| stato_provato_che | 1 |
| provato_che_nella | 1 |
| attuale_disciplina_provvisoria | 1 |
| attraverso_i_proventi | 1 |
| i_proventi_del | 1 |
| proventi_del_bilancio | 1 |
| dello_stato_provvede | 1 |
| stato_provvede_alle | 1 |
| provvede_alle_esigenze | 1 |
| poiché_i_proventi | 1 |
| i_proventi_dell | 1 |
| proventi_dell_addizionale | 1 |
| stata_approvata_e | 1 |
| approvata_e_pubblicata | 1 |
| si_sarebbe_provveduto | 1 |
| sarebbe_provveduto_in | 1 |
| provveduto_in_deroga | 1 |
| commissione_provinciale_ritenne | 1 |
| provinciale_ritenne_che | 1 |
| commissione_provinciale_procedette | 1 |
| provinciale_procedette_alla | 1 |
| potere_di_approvare | 1 |
| di_approvare_un | 1 |
| approvare_un_atto | 1 |
| rinviata_a_provvedimenti | 1 |
| a_provvedimenti_amministrativi | 1 |
| provvedimenti_amministrativi_la | 1 |
| deve_essere_approvato | 1 |
| essere_approvato_con | 1 |
| da_quelle_provinciali | 1 |
| quelle_provinciali_gli | 1 |
| provinciali_gli_ulteriori | 1 |
| censuarie_è_prova | 1 |
| è_prova_certa | 1 |
| prova_certa_del | 1 |
| non_sia_provato | 1 |
| sia_provato_il | 1 |
| provato_il_pagamento | 1 |
| i_provvedimenti_definitivi | 1 |
| provvedimenti_definitivi_dell | 1 |
| prova_la_eccezione | 1 |
| nella_circolare_provvedimenti | 1 |
| circolare_provvedimenti_per | 1 |
| provvedimenti_per_snellire | 1 |
| con_un_provvedimento | 1 |
| provvedimento_amministrativo_l | 1 |
| quando_il_provvedimento | 1 |
| il_provvedimento_che | 1 |
| provvedimento_che_dà | 1 |
| stato_a_provvedere | 1 |
| a_provvedere_nella | 1 |
| provvedere_nella_materia | 1 |
| locale_ha_approvato | 1 |
| ha_approvato_la | 1 |
| approvato_la_deliberazione | 1 |
| provinciale_amministrativa_di | 1 |
| comuni_della_provincia | 1 |
| della_provincia_la | 1 |
| provincia_la_regione | 1 |
| e_l_approvazione | 1 |
| l_approvazione_poteva | 1 |
| approvazione_poteva_essere | 1 |
| commissione_provinciale_per | 1 |
| provinciale_per_la | 1 |
| potere_d_approvazione | 1 |
| d_approvazione_spettante | 1 |
| approvazione_spettante_ai | 1 |
| e_provinciale_ha | 1 |
| provinciale_ha_dato | 1 |
| le_commissioni_provinciali | 1 |
| provinciale_amministrativa_ed | 1 |
| provinciale_amministrativa_l | 1 |
| prov_e_dai | 1 |
| e_propria_approvazione | 1 |
| propria_approvazione_es | 1 |
| approvazione_es_art | 1 |
| e_di_approvazione | 1 |
| di_approvazione_sembra | 1 |
| approvazione_sembra_certo | 1 |
| e_provinciale_perciò | 1 |
| provinciale_perciò_non | 1 |
| e_approvazione_già | 1 |
| approvazione_già_spettante | 1 |
| prov_e_all | 1 |
| regionale_commissioni_provinciali | 1 |
| alle_commissioni_provinciali | 1 |
| commissioni_provinciali_dimodoché | 1 |
| provinciali_dimodoché_l | 1 |
| prov_e_art | 1 |
| e_prov_che | 1 |
| prov_che_conferiscono | 1 |
| e_approvazione_ai | 1 |
| approvazione_ai_ministri | 1 |
| potestà_di_approvare | 1 |
| di_approvare_le | 1 |
| approvare_le_deliberazioni | 1 |
| quell_iscrizione_provvisoria | 1 |
| iscrizione_provvisoria_che | 1 |
| provvisoria_che_era | 1 |
| prova_come_l | 1 |
| dal_reddito_provvisoriamente | 1 |
| reddito_provvisoriamente_accertato | 1 |
| provvisoriamente_accertato_ciò | 1 |
| di_iscrizione_provvisoria | 1 |
| iscrizione_provvisoria_ma | 1 |
| provvisoria_ma_la | 1 |
| di_addurre_prove | 1 |
| addurre_prove_idonee | 1 |
| prove_idonee_a | 1 |
| opportuno_il_provvedimento | 1 |
| il_provvedimento_affidato | 1 |
| provvedimento_affidato_senza | 1 |
| dall_ispettorato_provinciale | 1 |
| ispettorato_provinciale_agrario | 1 |
| provinciale_agrario_il | 1 |
| quale_elemento_probatorio | 1 |
| elemento_probatorio_del | 1 |
| probatorio_del_buon | 1 |
| diritto_del_provvedimento | 1 |
| provvedimento_impugnato_in | 1 |
| il_documento_probatorio | 1 |
| documento_probatorio_della | 1 |
| probatorio_della_pretesa | 1 |
| di_mezzi_probatori | 1 |
| prova_di_quel | 1 |
| sulla_cui_prova | 1 |
| cui_prova_ed | 1 |
| prova_ed_esistenza | 1 |
| ove_essa_provvedesse | 1 |
| essa_provvedesse_all | 1 |
| provvedesse_all_esperimento | 1 |
| provare_il_pagamento | 1 |
| imposizione_la_prova | 1 |
| prova_legale_fornisce | 1 |
| nella_diversa_provenienza | 1 |
| diversa_provenienza_dell | 1 |
| provenienza_dell_accertamento | 1 |
| generale_la_prova | 1 |
| prova_legale_vuole | 1 |
| di_prova_o | 1 |
| prova_o_la | 1 |
| prova_legale_permette | 1 |
| conseguenze_delle_prove | 1 |
| delle_prove_esibite | 1 |
| prove_esibite_potrebbero | 1 |
| esibire_la_prova | 1 |
| prova_richiesta_dalle | 1 |
| conservazione_della_prova | 1 |
| prova_legale_sono | 1 |
| non_ammettono_prove | 1 |
| ammettono_prove_equipollenti | 1 |
| prove_equipollenti_a | 1 |
| fornire_le_prove | 1 |
| prove_richieste_ed | 1 |
| efficacia_della_prova | 1 |
| prova_legale_art | 1 |
| impossibilità_di_prova | 1 |
| di_prova_soltanto | 1 |
| prova_soltanto_quella | 1 |
| è_altresì_sprovvista | 1 |
| altresì_sprovvista_di | 1 |
| sprovvista_di_qualsiasi | 1 |
| da_nessuna_prova | 1 |
| nessuna_prova_e | 1 |
| prova_e_perciò | 1 |
| suindicata_commissione_provinciale | 1 |
| commissione_provinciale_delle | 1 |
| provinciale_delle_imposte | 1 |
| questi_non_provveda | 1 |
| non_provveda_a | 1 |
| provveda_a_pagare | 1 |
| ammettono_la_prova | 1 |
| prova_del_maggior | 1 |
| fornisca_la_prova | 1 |
| fornire_detta_prova | 1 |
| detta_prova_pur | 1 |
| prova_pur_riferendosi | 1 |
| fisco_di_provare | 1 |
| provare_che_le | 1 |
| oneroso_e_prova | 1 |
| e_prova_della | 1 |
| legge_regionale_riapprovato | 1 |
| regionale_riapprovato_il | 1 |
| riapprovato_il_marzo | 1 |
| prova_come_anche | 1 |
| giunta_provinciale_regolandone | 1 |
| provinciale_regolandone_il | 1 |
| si_è_provveduto | 1 |
| è_provveduto_alla | 1 |
| provveduto_alla_presentazione | 1 |
| debito_è_prova | 1 |
| prova_documentale_per | 1 |
| il_curatore_provvedere | 1 |
| curatore_provvedere_all | 1 |
| provvedere_all_integrale | 1 |
| regione_non_prova | 1 |
| non_prova_che | 1 |
| prova_che_del | 1 |
| che_del_provvedimento | 1 |
| provvedimento_impugnato_il | 1 |
| e_ciò_prova | 1 |
| ciò_prova_che | 1 |
| il_provvedimento_impugnato | 1 |
| provvedimento_impugnato_la | 1 |
| implicati_dal_provvedimento | 1 |
| dal_provvedimento_stesso | 1 |
| provvedimento_stesso_non | 1 |
| decreti_o_provvedimenti | 1 |
| o_provvedimenti_in | 1 |
| provvedimenti_in_base | 1 |
| approvata_con_regio | 1 |
| preventivamente_la_prova | 1 |
| prova_dell_adempimento | 1 |
| viene_previamente_provato | 1 |
| previamente_provato_il | 1 |
| provato_il_soddisfacimento | 1 |
| all_uopo_approvate | 1 |
| uopo_approvate_e | 1 |
| approvate_e_infine | 1 |
| modalità_della_prova | 1 |
| della_prova_che | 1 |
| giudizio_tale_prova | 1 |
| tale_prova_infatti | 1 |
| prova_infatti_non | 1 |
| legge_del_approvato | 1 |
| del_approvato_con | 1 |
| approvato_con_r | 1 |
| costituire_la_prova | 1 |
| prova_dell_adempiuto | 1 |
| i_provvedimenti_adottati | 1 |
| provvedimenti_adottati_da | 1 |
| ricorsi_avverso_provvedimenti | 1 |
| avverso_provvedimenti_dei | 1 |
| provvedimenti_dei_consigli | 1 |
| derivare_il_provvedimento | 1 |
| il_provvedimento_da | 1 |
| provvedimento_da_quanto | 1 |
| contro_il_provvedimento | 1 |
| il_provvedimento_conseguenziale | 1 |
| provvedimento_conseguenziale_del | 1 |
| costitutivi_del_provvedimento | 1 |
| del_provvedimento_sanzionatorio | 1 |
| provvedimento_sanzionatorio_siano | 1 |
| provare_la_temporanea | 1 |
| un_provvedimento_finale | 1 |
| provvedimento_finale_di | 1 |
| revoca_del_provvedimento | 1 |
| del_provvedimento_art | 1 |
| provvedimento_art_t | 1 |
| ogni_intempestivo_provvedimento | 1 |
| a_canoni_provvisori | 1 |
| canoni_provvisori_soggetti | 1 |
| provvisori_soggetti_a | 1 |
| raggiungere_la_prova | 1 |
| la_prova_piena | 1 |
| prova_piena_del | 1 |
| n_che_approvava | 1 |
| che_approvava_la | 1 |
| approvava_la_convenzione | 1 |
| prima_del_provvedimento | 1 |
| del_provvedimento_ora | 1 |
| provvedimento_ora_impugnato | 1 |
| è_la_prova | 1 |
| prova_che_prima | 1 |
| adottato_alcun_provvedimento | 1 |
| alcun_provvedimento_definitivo | 1 |
| provvedimento_definitivo_contro | 1 |
| destinata_alle_provincie | 1 |
| alle_provincie_ed | 1 |
| provincie_ed_invero | 1 |
| il_nuovo_provvedimento | 1 |
| nuovo_provvedimento_legislativo | 1 |
| provvedimento_legislativo_dunque | 1 |
| indicati_i_proventi | 1 |
| i_proventi_che | 1 |
| proventi_che_non | 1 |
| il_regime_provvisorio | 1 |
| regime_provvisorio_dettato | 1 |
| provvisorio_dettato_dal | 1 |
| i_proventi_erariali | 1 |
| proventi_erariali_in | 1 |
| elaborò_il_provvedimento | 1 |
| il_provvedimento_legislativo | 1 |
| provvedimento_legislativo_del | 1 |
| del_regime_provvisorio | 1 |
| regime_provvisorio_giugno | 1 |
| provvisorio_giugno_dicembre | 1 |
| in_via_provvisoria | 1 |
| via_provvisoria_fino | 1 |
| provvisoria_fino_all | 1 |
| sui_decreti_provvedimenti | 1 |
| decreti_provvedimenti_ed | 1 |
| provvedimenti_ed_altri | 1 |
| di_altri_provvedimenti | 1 |
| altri_provvedimenti_giurisdizionali | 1 |
| provvedimenti_giurisdizionali_sia | 1 |
| la_funzione_probatoria | 1 |
| probatoria_documentale_svolta | 1 |
| in_altro_provvedimento | 1 |
| altro_provvedimento_giurisdizionale | 1 |
| provvedimento_giurisdizionale_titolo | 1 |
| degli_altri_provvedimenti | 1 |
| altri_provvedimenti_giudiziari | 1 |
| provvedimenti_giudiziari_alla | 1 |
| registrazione_del_provvedimento | 1 |
| del_provvedimento_così | 1 |
| provvedimento_così_come | 1 |
| ammettendo_la_prova | 1 |
| prova_contraria_esclude | 1 |
| di_prova_ammessi | 1 |
| prova_ammessi_in | 1 |
| esse_effetto_probatorio | 1 |
| effetto_probatorio_assoluto | 1 |
| probatorio_assoluto_anche | 1 |
| di_prova_come | 1 |
| prova_come_quello | 1 |
| c_la_prova | 1 |
| consentito_di_provare | 1 |
| provare_l_esistenza | 1 |
| compresa_la_prova | 1 |
| prova_testimoniale_mentre | 1 |
| concesso_di_provarne | 1 |
| di_provarne_con | 1 |
| provarne_con_testimoni | 1 |
| riferimento_ai_proventi | 1 |
| ai_proventi_dei | 1 |
| proventi_dei_conduttori | 1 |
| facoltà_della_prova | 1 |
| prova_contraria_nelle | 1 |
| di_prova_si | 1 |
| prova_si_riducono | 1 |
| di_prova_delle | 1 |
| prova_delle_condizioni | 1 |
| dovrebbe_essere_provata | 1 |
| essere_provata_soltanto | 1 |
| provata_soltanto_la | 1 |
| tale_prova_ed | 1 |
| prova_ed_al | 1 |
| che_di_prova | 1 |
| di_prova_legale | 1 |
| prova_legale_non | 1 |
| necessità_della_prova | 1 |
| iscrizione_è_provvisoria | 1 |
| è_provvisoria_e | 1 |
| provvisoria_e_non | 1 |
| n_di_approvazione | 1 |
| di_approvazione_della | 1 |
| approvazione_della_legge | 1 |
| di_commissioni_provinciali | 1 |
| commissioni_provinciali_per | 1 |
| provinciali_per_le | 1 |
| ordine_alle_prove | 1 |
| alle_prove_di | 1 |
| amministrazione_finanziaria_prove | 1 |
| finanziaria_prove_di | 1 |
| e_voglia_provarlo | 1 |
| voglia_provarlo_a | 1 |
| provarlo_a_lasciare | 1 |
| interesse_alla_prova | 1 |
| una_volta_provata | 1 |
| volta_provata_tale | 1 |
| provata_tale_effettiva | 1 |
| materia_doganale_approvato | 1 |
| doganale_approvato_con | 1 |
| ogni_responsabilità_provando | 1 |
| responsabilità_provando_che | 1 |
| provando_che_nel | 1 |
| prova_attraverso_d | 1 |
| legali_di_prova | 1 |
| di_prova_più | 1 |
| prova_più_rigorosi | 1 |
| di_rigore_probatorio | 1 |
| rigore_probatorio_per | 1 |
| probatorio_per_i | 1 |
| esistenza_sia_provata | 1 |
| sia_provata_con | 1 |
| provata_con_la | 1 |
| prova_attraverso_i | 1 |
| provati_con_atto | 1 |
| del_sistema_probatorio | 1 |
| sistema_probatorio_cui | 1 |
| probatorio_cui_si | 1 |
| provati_con_le | 1 |
| probatoria_in_entrambe | 1 |
| nel_sistema_probatorio | 1 |
| sistema_probatorio_è | 1 |
| probatorio_è_ispirata | 1 |
| approvata_con_r | 1 |
| consente_alcuna_prova | 1 |
| alcuna_prova_contraria | 1 |
| potendosi_considerare_prova | 1 |
| considerare_prova_contraria | 1 |
| prova_contraria_quella | 1 |
| natura_meramente_probatoria | 1 |
| meramente_probatoria_in | 1 |
| probatoria_in_quanto | 1 |
| data_alcuna_prova | 1 |
| alcuna_prova_volta | 1 |
| prova_volta_ad | 1 |
| altronde_la_riprova | 1 |
| la_riprova_della | 1 |
| riprova_della_irrazionalità | 1 |
| dimostrino_la_provenienza | 1 |
| la_provenienza_o | 1 |
| provenienza_o_l | 1 |
| questa_a_provvedere | 1 |
| a_provvedere_nel | 1 |
| provvedere_nel_senso | 1 |
| nulla_di_probante | 1 |
| di_probante_può | 1 |
| probante_può_dedursi | 1 |
| ed_altre_provvidenze | 1 |
| di_essere_approvata | 1 |
| essere_approvata_però | 1 |
| approvata_però_non | 1 |
| ammissibile_la_prova | 1 |
| la_prova_o | 1 |
| prova_o_comunque | 1 |
| fosse_stata_provata | 1 |
| stata_provata_l | 1 |
| provata_l_esistenza | 1 |
| a_ruolo_provvisoria | 1 |
| ruolo_provvisoria_dell | 1 |
| provvisoria_dell_imposta | 1 |
| della_iscrizione_provvisoria | 1 |
| iscrizione_provvisoria_a | 1 |
| provvisoria_a_ruolo | 1 |
| quello_iscritto_provvisoriamente | 1 |
| iscritto_provvisoriamente_avrebbe | 1 |
| provvisoriamente_avrebbe_condotto | 1 |
| prova_della_eventuale | 1 |
| ammetta_la_prova | 1 |
| prova_del_contrario | 1 |
| contribuente_alla_prova | 1 |
| prova_della_effettività | 1 |
| provincia_in_cui | 1 |
| consiglio_provinciale_data | 1 |
| provinciale_data_l | 1 |
| alligata_et_probata | 1 |
| et_probata_e | 1 |
| probata_e_non | 1 |
| trarle_dalle_prove | 1 |
| dalle_prove_che | 1 |
| prove_che_in | 1 |
| alla_istruzione_probatoria | 1 |
| istruzione_probatoria_sarebbe | 1 |
| probatoria_sarebbe_in | 1 |
| impugnativa_di_provvedimenti | 1 |
| provvedimenti_dell_ufficio | 1 |
| ammessi_a_provare | 1 |
| a_provare_in | 1 |
| provare_in_contrario | 1 |
| prova_testimoniale_la | 1 |
| abbia_la_prova | 1 |
| pur_consentita_prova | 1 |
| consentita_prova_contraria | 1 |
| prova_contraria_del | 1 |
| genericamente_di_prova | 1 |
| di_prova_inoppugnabile | 1 |
| prova_inoppugnabile_è | 1 |
| comuni_elementi_probatori | 1 |
| elementi_probatori_nell | 1 |
| probatori_nell_ambito | 1 |
| di_provare_con | 1 |
| provare_con_ogni | 1 |
| pensioni_ogni_prova | 1 |
| ogni_prova_contraria | 1 |
| prova_contraria_alle | 1 |
| possano_essere_provate | 1 |
| essere_provate_dalle | 1 |
| provate_dalle_parti | 1 |
| pensioni_sono_provati | 1 |
| sono_provati_esclusivamente | 1 |
| provati_esclusivamente_sulla | 1 |
| il_locatore_provare | 1 |
| locatore_provare_pienamente | 1 |
| provare_pienamente_quale | 1 |
| gli_altri_provvedimenti | 1 |
| altri_provvedimenti_anticongiunturali | 1 |
| provvedimenti_anticongiunturali_ed | 1 |
| un_provvedimento_eccezionale | 1 |
| provvedimento_eccezionale_e | 1 |
| perseguita_dal_provvedimento | 1 |
| dal_provvedimento_ove | 1 |
| provvedimento_ove_se | 1 |
| dei_vari_provvedimenti | 1 |
| vari_provvedimenti_succeduti | 1 |
| provvedimenti_succeduti_al | 1 |
| dal_primo_provvedimento | 1 |
| primo_provvedimento_del | 1 |
| provvedimento_del_per | 1 |
| che_i_provvedimenti | 1 |
| provvedimenti_di_blocco | 1 |
| ad_apprestare_provvidenze | 1 |
| apprestare_provvidenze_ristoratrici | 1 |
| provvidenze_ristoratrici_sarà | 1 |
| fornire_la_riprova | 1 |
| riprova_che_anche | 1 |
| non_è_probante | 1 |
| è_probante_osservare | 1 |
| probante_osservare_come | 1 |
| rappresenta_la_riprova | 1 |
| riprova_che_la | 1 |
| prova_della_inattendibilità | 1 |
| provare_che_i | 1 |
| dello_stesso_provvedimento | 1 |
| stesso_provvedimento_veniva | 1 |
| provvedimento_veniva_determinato | 1 |
| che_normalmente_provvedono | 1 |
| normalmente_provvedono_al | 1 |
| provvedono_al_soddisfacimento | 1 |
| una_documentazione_proveniente | 1 |
| documentazione_proveniente_dai | 1 |
| proveniente_dai_registri | 1 |
| di_esecuzione_approvato | 1 |
| esecuzione_approvato_con | 1 |
| bisogno_di_prove | 1 |
| di_prove_legittimamente | 1 |
| prove_legittimamente_assunte | 1 |
| sino_a_prova | 1 |
| a_prova_contraria | 1 |
| non_egent_probatione | 1 |
| egent_probatione_il | 1 |
| probatione_il_sacrificio | 1 |
| dal_vuoto_provocato | 1 |
| vuoto_provocato_dalla | 1 |
| provocato_dalla_limitazione | 1 |
| del_dà_prova | 1 |
| dà_prova_a | 1 |
| prova_a_ben | 1 |
| lavoro_sibbene_provoca | 1 |
| sibbene_provoca_in | 1 |
| provoca_in_concreto | 1 |
| quali_abbiano_provveduto | 1 |
| abbiano_provveduto_al | 1 |
| provveduto_al_pagamento | 1 |
| quarto_la_prova | 1 |
| applicabilità_del_provvedimento | 1 |
| del_provvedimento_la | 1 |
| provvedimento_la_mancata | 1 |
| innovativo_del_provvedimento | 1 |
| del_provvedimento_per | 1 |
| provvedimento_per_il | 1 |
| caratterizzanti_il_provvedimento | 1 |
| il_provvedimento_a | 1 |
| provvedimento_a_loro | 1 |
| caratterizzante_il_provvedimento | 1 |
| il_provvedimento_questa | 1 |
| provvedimento_questa_corte | 1 |
| giudizi_costituzionali_prova | 1 |
| costituzionali_prova_troppo | 1 |
| prova_troppo_è | 1 |
| regioni_dalle_province | 1 |
| province_e_dai | 1 |
| prova_documentale_si | 1 |
| né_ha_provocato | 1 |
| ha_provocato_almeno | 1 |
| provocato_almeno_per | 1 |
| precludeva_la_prova | 1 |
| la_prova_invocata | 1 |
| prova_invocata_dal | 1 |
| ambito_di_prove | 1 |
| prove_legali_e | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| approvazione_del_testo_unico_delle | 17 |
| n_approvazione_del_testo_unico | 14 |
| la_commissione_tributaria_provinciale_di | 14 |
| province_autonome_di_trento_e | 12 |
| dalla_commissione_tributaria_provinciale_di | 11 |
| delle_province_e_delle_città | 9 |
| province_e_delle_città_metropolitane | 9 |
| locatore_il_diritto_di_provare | 8 |
| diritto_la_commissione_tributaria_provinciale | 8 |
| il_diritto_di_provare_che | 7 |
| diritto_di_provare_che_il | 7 |
| di_provare_che_il_conduttore | 6 |
| commissione_tributaria_provinciale_di_chieti | 6 |
| le_regioni_e_le_province | 6 |
| regioni_e_le_province_autonome | 6 |
| e_le_province_autonome_di | 6 |
| le_province_autonome_di_trento | 6 |
| province_e_le_città_metropolitane | 6 |
| funzioni_non_fondamentali_delle_province | 6 |
| dicembre_n_approvazione_del_testo | 5 |
| commissione_tributaria_provinciale_di_torino | 5 |
| della_prova_testimoniale_nel_processo | 5 |
| prova_testimoniale_nel_processo_tributario | 5 |
| della_commissione_tributaria_provinciale_di | 5 |
| approvazione_dello_statuto_della_regione | 5 |
| statuto_ordinario_e_delle_province | 5 |
| ordinario_e_delle_province_nonché | 5 |
| e_delle_province_nonché_di | 5 |
| delle_province_nonché_di_determinazione | 5 |
| province_nonché_di_determinazione_dei | 5 |
| un_sistema_di_prove_legali | 4 |
| approvato_con_d_p_r | 4 |
| provare_che_il_conduttore_o | 4 |
| della_legge_approvata_dall_assemblea | 4 |
| legge_approvata_dall_assemblea_regionale | 4 |
| approvata_dall_assemblea_regionale_il | 4 |
| del_dalla_commissione_tributaria_provinciale | 4 |
| commissione_tributaria_provinciale_di_catania | 4 |
| un_tributo_proprio_della_provincia | 4 |
| maggio_n_approvazione_dello_statuto | 4 |
| n_approvazione_dello_statuto_della | 4 |
| alle_province_e_alle_città | 4 |
| province_e_alle_città_metropolitane | 4 |
| le_province_e_le_città | 4 |
| esclusione_delle_province_in_dissesto | 4 |
| disciplina_provvisoria_dei_rapporti_finanziari | 3 |
| parte_dispone_della_funzione_probatoria | 3 |
| della_legge_com_e_prov | 3 |
| legge_com_e_prov_e | 3 |
| ad_un_sistema_di_prove | 3 |
| sistema_di_prove_legali_la | 3 |
| di_prove_legali_la_determinazione | 3 |
| possibilità_di_dare_la_prova | 3 |
| e_dalla_ammissione_della_prova | 3 |
| dalla_ammissione_della_prova_contraria | 3 |
| ammissione_della_prova_contraria_che | 3 |
| della_prova_contraria_che_rappresentano | 3 |
| prova_contraria_che_rappresentano_mezzi | 3 |
| p_r_gennaio_n_approvazione | 3 |
| r_gennaio_n_approvazione_del | 3 |
| gennaio_n_approvazione_del_testo | 3 |
| altre_provvidenze_la_formazione_della | 3 |
| provvidenze_la_formazione_della_famiglia | 3 |
| di_fornire_la_prova_della | 3 |
| l_onere_probatorio_di_dimostrare | 3 |
| aprile_n_approvazione_del_testo | 3 |
| tributaria_provinciale_di_chieti_con | 3 |
| l_ammissibilità_della_prova_testimoniale | 3 |
| p_r_dicembre_n_approvazione | 3 |
| r_dicembre_n_approvazione_del | 3 |
| commissione_tributaria_provinciale_di_novara | 3 |
| commissione_tributaria_provinciale_di_udine | 3 |
| commissione_tributaria_provinciale_di_napoli | 3 |
| statuto_speciale_e_le_province | 3 |
| speciale_e_le_province_autonome | 3 |
| statuto_speciale_e_nelle_province | 3 |
| speciale_e_nelle_province_autonome | 3 |
| decreto_legislativo_maggio_n_approvazione | 3 |
| legislativo_maggio_n_approvazione_dello | 3 |
| l_esclusione_delle_province_in | 3 |
| delle_funzioni_provinciali_non_fondamentali | 3 |
| n_recante_approvazione_del_testo | 3 |
| recante_approvazione_del_testo_unico | 3 |
| prova_del_rilascio_delle_certificazioni | 3 |
| la_disciplina_provvisoria_dei_rapporti | 2 |
| provvisoria_dei_rapporti_finanziari_tra | 2 |
| la_decisione_della_commissione_provinciale | 2 |
| decisione_della_commissione_provinciale_di | 2 |
| della_commissione_provinciale_di_siena | 2 |
| approvato_con_decreto_del_ministro | 2 |
| fornire_la_prova_che_il | 2 |
| dispone_della_funzione_probatoria_documentale | 2 |
| della_funzione_probatoria_documentale_che | 2 |
| funzione_probatoria_documentale_che_la | 2 |
| probatoria_documentale_che_la_scrittura | 2 |
| sulla_disponibilità_dei_mezzi_probatori | 2 |
| mezzi_probatori_e_nel_caso | 2 |
| della_legge_comunale_e_provinciale | 2 |
| prove_legali_la_determinazione_della | 2 |
| prova_della_provenienza_della_somma | 2 |
| di_dare_la_prova_contraria | 2 |
| d_dicembre_n_che_approva | 2 |
| dicembre_n_che_approva_la | 2 |
| n_che_approva_la_legge | 2 |
| leggi_sulle_imposte_dirette_approvato | 2 |
| sulle_imposte_dirette_approvato_con | 2 |
| imposte_dirette_approvato_con_d | 2 |
| dirette_approvato_con_d_p | 2 |
| sull_imposta_di_registro_approvata | 2 |
| imposta_di_registro_approvata_con | 2 |
| la_prova_per_testimoni_il | 2 |
| di_un_mezzo_di_prova | 2 |
| sui_redditi_di_lavoro_prova | 2 |
| redditi_di_lavoro_prova_che | 2 |
| di_lavoro_prova_che_al | 2 |
| lavoro_prova_che_al_di | 2 |
| prova_che_al_di_fuori | 2 |
| facoltà_di_fornire_la_prova | 2 |
| di_essere_ammesso_a_provare | 2 |
| essere_ammesso_a_provare_che | 2 |
| tutti_i_ricavi_e_proventi | 2 |
| dei_mezzi_di_prova_che | 2 |
| la_cui_prova_può_essere | 2 |
| cui_prova_può_essere_fornita | 2 |
| fornire_la_prova_richiesta_si | 2 |
| la_prova_legale_mira_a | 2 |
| la_scelta_dei_meccanismi_probatori | 2 |
| scelta_dei_meccanismi_probatori_che | 2 |
| dei_meccanismi_probatori_che_si | 2 |
| meccanismi_probatori_che_si_ritengano | 2 |
| probatori_che_si_ritengano_maggiormente | 2 |
| della_prova_diretta_a_dimostrare | 2 |
| secondo_il_quale_la_prova | 2 |
| il_quale_la_prova_a | 2 |
| quale_la_prova_a_mezzo | 2 |
| la_prova_a_mezzo_di | 2 |
| prova_a_mezzo_di_presunzioni | 2 |
| cui_sia_ammessa_la_prova | 2 |
| sia_ammessa_la_prova_per | 2 |
| ammessa_la_prova_per_testimoni | 2 |
| a_fronte_della_forza_probante | 2 |
| fronte_della_forza_probante_imposta | 2 |
| della_forza_probante_imposta_in | 2 |
| forza_probante_imposta_in_astratto | 2 |
| la_prova_contraria_per_effetto | 2 |
| prova_contraria_per_effetto_conseguenziale | 2 |
| marzo_n_l_identico_provvedimento | 2 |
| n_l_identico_provvedimento_va | 2 |
| l_identico_provvedimento_va_adottato | 2 |
| identico_provvedimento_va_adottato_a | 2 |
| provvedimento_va_adottato_a_riguardo | 2 |
| di_provare_l_assenza_dei | 2 |
| provare_l_assenza_dei_fini | 2 |
| che_l_esclusione_della_prova | 2 |
| difesa_l_esclusione_della_prova | 2 |
| l_esclusione_della_prova_diretta | 2 |
| fa_carico_l_onere_probatorio | 2 |
| onere_probatorio_di_dimostrare_l | 2 |
| art_della_legge_della_provincia | 2 |
| atti_anche_volontari_o_provvedimenti | 2 |
| anche_volontari_o_provvedimenti_emessi | 2 |
| volontari_o_provvedimenti_emessi_successivamente | 2 |
| o_provvedimenti_emessi_successivamente_al | 2 |
| provvedimenti_emessi_successivamente_al_dicembre | 2 |
| il_titolo_e_la_prova | 2 |
| titolo_e_la_prova_di | 2 |
| e_la_prova_di_acquisto | 2 |
| assolvimento_dell_onere_della_prova | 2 |
| dell_art_della_legge_approvata | 2 |
| art_della_legge_approvata_dall | 2 |
| sorgere_sospetti_circa_la_provenienza | 2 |
| sospetti_circa_la_provenienza_del | 2 |
| circa_la_provenienza_del_bene | 2 |
| p_r_aprile_n_approvazione | 2 |
| r_aprile_n_approvazione_del | 2 |
| la_possibilità_di_offrire_prova | 2 |
| possibilità_di_offrire_prova_contraria | 2 |
| e_la_commissione_tributaria_provinciale | 2 |
| ammissibilità_della_prova_testimoniale_nel | 2 |
| provinciale_di_chieti_con_l | 2 |
| l_esclusione_della_prova_testimoniale | 2 |
| esclusione_della_prova_testimoniale_nel | 2 |
| sollevata_dalla_commissione_tributaria_provinciale | 2 |
| una_rituale_richiesta_di_prova | 2 |
| rituale_richiesta_di_prova_testimoniale | 2 |
| del_divieto_di_prova_testimoniale | 2 |
| corrisposte_l_onere_di_provare | 2 |
| inversione_dell_onere_della_prova | 2 |
| ordinanza_della_commissione_tributaria_provinciale | 2 |
| tributaria_provinciale_di_torino_sezione | 2 |
| l_onere_di_provare_che | 2 |
| prova_grava_sull_amministrazione_finanziaria | 2 |
| commissione_tributaria_provinciale_di_sassari | 2 |
| presunzione_di_legittimità_del_provvedimento | 2 |
| di_legittimità_del_provvedimento_amministrativo | 2 |
| mancato_assolvimento_dell_onere_probatorio | 2 |
| a_interessi_e_altri_proventi | 2 |
| interessi_e_altri_proventi_corrisposti | 2 |
| e_altri_proventi_corrisposti_a | 2 |
| altri_proventi_corrisposti_a_depositanti | 2 |
| proventi_corrisposti_a_depositanti_e | 2 |
| finanziario_della_regione_si_provvede | 2 |
| della_regione_si_provvede_con | 2 |
| regione_si_provvede_con_i | 2 |
| si_provvede_con_i_redditi | 2 |
| provvede_con_i_redditi_patrimoniali | 2 |
| alle_province_nei_cui_pubblici | 2 |
| province_nei_cui_pubblici_registri | 2 |
| in_pubblici_registri_delle_province | 2 |
| pubblici_registri_delle_province_siciliane | 2 |
| proventi_del_monopolio_dei_tabacchi | 2 |
| decreto_legge_luglio_n_provvedimenti | 2 |
| legge_luglio_n_provvedimenti_anticrisi | 2 |
| luglio_n_provvedimenti_anticrisi_nonché | 2 |
| n_provvedimenti_anticrisi_nonché_proroga | 2 |
| provvedimenti_anticrisi_nonché_proroga_di | 2 |
| p_r_agosto_n_approvazione | 2 |
| r_agosto_n_approvazione_del | 2 |
| agosto_n_approvazione_del_testo | 2 |
| della_legge_della_provincia_autonoma | 2 |
| legge_della_provincia_autonoma_di | 2 |
| dell_art_della_legge_prov | 2 |
| art_della_legge_prov_bolzano | 2 |
| della_legge_prov_bolzano_n | 2 |
| legge_prov_bolzano_n_del | 2 |
| della_provincia_autonoma_di_trento | 2 |
| di_un_tributo_proprio_provinciale | 2 |
| statuto_che_riserva_alla_provincia | 2 |
| che_riserva_alla_provincia_medesima | 2 |
| riserva_alla_provincia_medesima_i | 2 |
| alla_provincia_medesima_i_nove | 2 |
| provincia_medesima_i_nove_decimi | 2 |
| art_della_legge_prov_n | 2 |
| della_legge_prov_n_del | 2 |
| e_nelle_province_autonome_di | 2 |
| nelle_province_autonome_di_trento | 2 |
| n_del_che_costituiscono_proventi | 2 |
| del_che_costituiscono_proventi_di | 2 |
| che_costituiscono_proventi_di_tributi | 2 |
| costituiscono_proventi_di_tributi_ad | 2 |
| proventi_di_tributi_ad_essa | 2 |
| né_determina_un_nuovo_provento | 2 |
| prova_della_ricezione_della_lettera | 2 |
| non_ha_fornito_la_prova | 2 |
| ha_fornito_la_prova_del | 2 |
| alle_province_autonome_di_trento | 2 |
| delle_imposte_sui_redditi_approvato | 2 |
| imposte_sui_redditi_approvato_con | 2 |
| e_delle_province_autonome_di | 2 |
| delle_province_autonome_di_trento | 2 |
| predette_regioni_e_province_autonome | 2 |
| province_autonome_che_esercitano_le | 2 |
| statuto_speciale_e_delle_province | 2 |
| speciale_e_delle_province_autonome | 2 |
| che_l_e_province_e | 2 |
| l_e_province_e_le | 2 |
| e_province_e_le_città | 2 |
| ciascuna_provincia_e_città_metropolitana | 2 |
| l_agenzia_delle_entrate_provvede | 2 |
| agenzia_delle_entrate_provvede_al | 2 |
| delle_entrate_provvede_al_recupero | 2 |
| entrate_provvede_al_recupero_delle | 2 |
| provvede_al_recupero_delle_predette | 2 |
| somme_nei_confronti_delle_province | 2 |
| nei_confronti_delle_province_e | 2 |
| confronti_delle_province_e_delle | 2 |
| con_riferimento_alle_province_e | 2 |
| riferimento_alle_province_e_alle | 2 |
| quanto_l_esclusione_delle_province | 2 |
| delle_province_in_dissesto_alla | 2 |
| province_in_dissesto_alla_data | 2 |
| della_dignità_autonoma_delle_province | 2 |
| dignità_autonoma_delle_province_e | 2 |
| autonoma_delle_province_e_delle | 2 |
| funzioni_provinciali_non_fondamentali_da | 2 |
| provinciali_non_fondamentali_da_parte | 2 |
| sulle_città_metropolitane_sulle_province | 2 |
| città_metropolitane_sulle_province_sulle | 2 |
| metropolitane_sulle_province_sulle_unioni | 2 |
| sulle_province_sulle_unioni_e | 2 |
| province_sulle_unioni_e_fusioni | 2 |
| inciso_sull_assetto_delle_province | 2 |
| sull_assetto_delle_province_e | 2 |
| assetto_delle_province_e_delle | 2 |
| rilevante_diminuzione_della_spesa_provinciale | 2 |
| repubblica_dicembre_n_recante_approvazione | 2 |
| dicembre_n_recante_approvazione_del | 2 |
| città_e_autonomie_locali_provvede | 2 |
| e_autonomie_locali_provvede_entro | 2 |
| autonomie_locali_provvede_entro_il | 2 |
| e_delle_finanze_si_provvede | 2 |
| delle_finanze_si_provvede_alle | 2 |
| finanze_si_provvede_alle_modifiche | 2 |
| si_provvede_alle_modifiche_delle | 2 |
| provvede_alle_modifiche_delle_variazioni | 2 |
| la_commissione_tributaria_provinciale_ctp | 2 |
| commissione_tributaria_provinciale_ctp_di | 2 |
| possibilità_che_gli_elementi_probatori | 2 |
| che_gli_elementi_probatori_acquisiti | 2 |
| gli_elementi_probatori_acquisiti_nel | 2 |
| ricorrente_l_onere_di_provare | 2 |
| l_onere_di_provare_l | 2 |
| onere_di_provare_l_irreparabile | 2 |
| di_provare_l_irreparabile_pregiudizio | 2 |
| provare_l_irreparabile_pregiudizio_lamentato | 2 |
| ordinanze_la_commissione_tributaria_provinciale | 2 |
| la_prova_del_rilascio_delle | 2 |
| dell_onere_di_provare_l | 2 |
| onere_di_provare_l_incapienza | 2 |
| di_provare_l_incapienza_delle | 2 |
| provare_l_incapienza_delle_risorse | 2 |
| misure_economiche_e_altre_provvidenze | 2 |
| economiche_e_altre_provvidenze_la | 2 |
| e_altre_provvidenze_la_formazione | 2 |
| sufficiente_a_dare_la_prova | 1 |
| a_dare_la_prova_che | 1 |
| dare_la_prova_che_il | 1 |
| la_prova_che_il_tribunale | 1 |
| prova_che_il_tribunale_superiore | 1 |
| esame_del_carattere_del_provvedimento | 1 |
| del_carattere_del_provvedimento_del | 1 |
| carattere_del_provvedimento_del_ministro | 1 |
| del_provvedimento_del_ministro_ma | 1 |
| provvedimento_del_ministro_ma_questo | 1 |
| effetto_automatico_che_il_provvedimento | 1 |
| automatico_che_il_provvedimento_ministeriale | 1 |
| che_il_provvedimento_ministeriale_produce | 1 |
| il_provvedimento_ministeriale_produce_nei | 1 |
| provvedimento_ministeriale_produce_nei_confronti | 1 |
| esempi_gli_atti_che_approvano | 1 |
| gli_atti_che_approvano_gli | 1 |
| atti_che_approvano_gli_elenchi | 1 |
| che_approvano_gli_elenchi_delle | 1 |
| approvano_gli_elenchi_delle_acque | 1 |
| discrezionale_amministrativo_offrendo_una_riprova | 1 |
| amministrativo_offrendo_una_riprova_della | 1 |
| offrendo_una_riprova_della_eccessiva | 1 |
| una_riprova_della_eccessiva_larghezza | 1 |
| riprova_della_eccessiva_larghezza_dei | 1 |
| questa_sede_i_singoli_provvedimenti | 1 |
| sede_i_singoli_provvedimenti_ministeriali | 1 |
| i_singoli_provvedimenti_ministeriali_ma | 1 |
| singoli_provvedimenti_ministeriali_ma_per | 1 |
| provvedimenti_ministeriali_ma_per_trarne | 1 |
| lo_stabilire_se_quei_provvedimenti | 1 |
| stabilire_se_quei_provvedimenti_siano | 1 |
| se_quei_provvedimenti_siano_o | 1 |
| quei_provvedimenti_siano_o_non | 1 |
| provvedimenti_siano_o_non_siano | 1 |
| la_natura_stessa_del_provvedimento | 1 |
| natura_stessa_del_provvedimento_un | 1 |
| stessa_del_provvedimento_un_certo | 1 |
| del_provvedimento_un_certo_margine | 1 |
| provvedimento_un_certo_margine_di | 1 |
| ed_alla_natura_dei_provvedimenti | 1 |
| alla_natura_dei_provvedimenti_da | 1 |
| natura_dei_provvedimenti_da_porre | 1 |
| dei_provvedimenti_da_porre_in | 1 |
| provvedimenti_da_porre_in_essere | 1 |
| apposito_procedimento_l_amministrazione_provveda | 1 |
| procedimento_l_amministrazione_provveda_alla | 1 |
| l_amministrazione_provveda_alla_dichiarazione | 1 |
| amministrazione_provveda_alla_dichiarazione_del | 1 |
| provveda_alla_dichiarazione_del_carattere | 1 |
| sentito_importa_che_il_provvedimento | 1 |
| importa_che_il_provvedimento_del | 1 |
| che_il_provvedimento_del_ministro | 1 |
| il_provvedimento_del_ministro_per | 1 |
| provvedimento_del_ministro_per_i | 1 |
| determinato_la_necessità_di_provvedere | 1 |
| la_necessità_di_provvedere_da | 1 |
| necessità_di_provvedere_da_sé | 1 |
| di_provvedere_da_sé_a | 1 |
| provvedere_da_sé_a_molti | 1 |
| medesima_discussione_che_il_provvedimento | 1 |
| discussione_che_il_provvedimento_di | 1 |
| che_il_provvedimento_di_soppressione | 1 |
| il_provvedimento_di_soppressione_di | 1 |
| provvedimento_di_soppressione_di_vari | 1 |
| n_col_quale_veniva_approvato | 1 |
| col_quale_veniva_approvato_il | 1 |
| quale_veniva_approvato_il_t | 1 |
| veniva_approvato_il_t_u | 1 |
| approvato_il_t_u_delle | 1 |
| nuovo_catasto_stabilisce_sarà_provveduto | 1 |
| catasto_stabilisce_sarà_provveduto_a | 1 |
| stabilisce_sarà_provveduto_a_cura | 1 |
| sarà_provveduto_a_cura_dello | 1 |
| provveduto_a_cura_dello_stato | 1 |
| determinati_effetti_giuridici_anche_probatori | 1 |
| effetti_giuridici_anche_probatori_sia | 1 |
| giuridici_anche_probatori_sia_pure | 1 |
| anche_probatori_sia_pure_con | 1 |
| probatori_sia_pure_con_rilevanza | 1 |
| n_concernente_la_disciplina_provvisoria | 1 |
| concernente_la_disciplina_provvisoria_dei | 1 |
| provvisoria_dei_rapporti_finanziari_fra | 1 |
| lo_stato_continuerà_a_provvedere | 1 |
| stato_continuerà_a_provvedere_per | 1 |
| continuerà_a_provvedere_per_conto | 1 |
| a_provvedere_per_conto_della | 1 |
| provvedere_per_conto_della_regione | 1 |
| trattava_di_un_regime_provvisorio | 1 |
| di_un_regime_provvisorio_che | 1 |
| un_regime_provvisorio_che_escludeva | 1 |
| regime_provvisorio_che_escludeva_il | 1 |
| provvisorio_che_escludeva_il_passaggio | 1 |
| anche_ad_un_regime_provvisorio | 1 |
| ad_un_regime_provvisorio_epperò | 1 |
| un_regime_provvisorio_epperò_in | 1 |
| regime_provvisorio_epperò_in_alcun | 1 |
| provvisorio_epperò_in_alcun_modo | 1 |
| regione_che_con_quel_provvedimento | 1 |
| che_con_quel_provvedimento_tutte | 1 |
| con_quel_provvedimento_tutte_le | 1 |
| quel_provvedimento_tutte_le_funzioni | 1 |
| provvedimento_tutte_le_funzioni_già | 1 |
| sospendere_l_esecuzione_di_provvedimenti | 1 |
| l_esecuzione_di_provvedimenti_dell | 1 |
| esecuzione_di_provvedimenti_dell_autorità | 1 |
| di_provvedimenti_dell_autorità_amministrativa | 1 |
| provvedimenti_dell_autorità_amministrativa_si | 1 |
| e_già_prima_dell_approvazione | 1 |
| già_prima_dell_approvazione_di | 1 |
| prima_dell_approvazione_di_questa | 1 |
| dell_approvazione_di_questa_si | 1 |
| approvazione_di_questa_si_era | 1 |
| delle_norme_vigenti_evoluzione_provocata | 1 |
| norme_vigenti_evoluzione_provocata_proprio | 1 |
| vigenti_evoluzione_provocata_proprio_dalla | 1 |
| evoluzione_provocata_proprio_dalla_eccessività | 1 |
| provocata_proprio_dalla_eccessività_di | 1 |
| di_ottenerla_ove_possa_provare | 1 |
| ottenerla_ove_possa_provare_di | 1 |
| ove_possa_provare_di_aver | 1 |
| possa_provare_di_aver_ragione | 1 |
| provare_di_aver_ragione_al | 1 |
| assicurative_non_è_stato_provato | 1 |
| non_è_stato_provato_che | 1 |
| è_stato_provato_che_nella | 1 |
| stato_provato_che_nella_specie | 1 |
| provato_che_nella_specie_si | 1 |
| che_nell_attuale_disciplina_provvisoria | 1 |
| nell_attuale_disciplina_provvisoria_dei | 1 |
| attuale_disciplina_provvisoria_dei_rapporti | 1 |
| nazionale_che_attraverso_i_proventi | 1 |
| che_attraverso_i_proventi_del | 1 |
| attraverso_i_proventi_del_bilancio | 1 |
| i_proventi_del_bilancio_dello | 1 |
| proventi_del_bilancio_dello_stato | 1 |
| del_bilancio_dello_stato_provvede | 1 |
| bilancio_dello_stato_provvede_alle | 1 |
| dello_stato_provvede_alle_esigenze | 1 |
| stato_provvede_alle_esigenze_della | 1 |
| provvede_alle_esigenze_della_protezione | 1 |
| dello_stato_poiché_i_proventi | 1 |
| stato_poiché_i_proventi_dell | 1 |
| poiché_i_proventi_dell_addizionale | 1 |
| i_proventi_dell_addizionale_prevista | 1 |
| proventi_dell_addizionale_prevista_dalla | 1 |
| e_promulgata_è_stata_approvata | 1 |
| promulgata_è_stata_approvata_e | 1 |
| è_stata_approvata_e_pubblicata | 1 |
| stata_approvata_e_pubblicata_la | 1 |
| approvata_e_pubblicata_la_legge | 1 |
| in_corso_si_sarebbe_provveduto | 1 |
| corso_si_sarebbe_provveduto_in | 1 |
| si_sarebbe_provveduto_in_deroga | 1 |
| sarebbe_provveduto_in_deroga_all | 1 |
| provveduto_in_deroga_all_art | 1 |
| commissione_provinciale_di_siena_che | 1 |
| provinciale_di_siena_che_ritenne | 1 |
| nell_ordinanza_della_commissione_provinciale | 1 |
| ordinanza_della_commissione_provinciale_di | 1 |
| commissione_provinciale_di_siena_sia | 1 |
| provinciale_di_siena_sia_dalla | 1 |
| pronunzia_che_la_commissione_provinciale | 1 |
| che_la_commissione_provinciale_ritenne | 1 |
| la_commissione_provinciale_ritenne_che | 1 |
| commissione_provinciale_ritenne_che_l | 1 |
| provinciale_ritenne_che_l_art | 1 |
| di_legittimità_la_commissione_provinciale | 1 |
| legittimità_la_commissione_provinciale_procedette | 1 |
| la_commissione_provinciale_procedette_alla | 1 |
| commissione_provinciale_procedette_alla_determinazione | 1 |
| provinciale_procedette_alla_determinazione_del | 1 |
| ministro_il_potere_di_approvare | 1 |
| il_potere_di_approvare_un | 1 |
| potere_di_approvare_un_atto | 1 |
| di_approvare_un_atto_della | 1 |
| approvare_un_atto_della_commissione | 1 |
| che_sia_rinviata_a_provvedimenti | 1 |
| sia_rinviata_a_provvedimenti_amministrativi | 1 |
| rinviata_a_provvedimenti_amministrativi_la | 1 |
| a_provvedimenti_amministrativi_la_determinazione | 1 |
| provvedimenti_amministrativi_la_determinazione_di | 1 |
| censuaria_che_deve_essere_approvato | 1 |
| che_deve_essere_approvato_con | 1 |
| deve_essere_approvato_con_decreto | 1 |
| essere_approvato_con_decreto_del | 1 |
| comunali_e_da_quelle_provinciali | 1 |
| e_da_quelle_provinciali_gli | 1 |
| da_quelle_provinciali_gli_ulteriori | 1 |
| quelle_provinciali_gli_ulteriori_coefficienti | 1 |
| provinciali_gli_ulteriori_coefficienti_che | 1 |
| sulle_commissioni_censuarie_è_prova | 1 |
| commissioni_censuarie_è_prova_certa | 1 |
| censuarie_è_prova_certa_del | 1 |
| è_prova_certa_del_carattere | 1 |
| prova_certa_del_carattere_tecnico | 1 |
| sopratasse_quando_non_sia_provato | 1 |
| quando_non_sia_provato_il | 1 |
| non_sia_provato_il_pagamento | 1 |
| sia_provato_il_pagamento_delle | 1 |
| provato_il_pagamento_delle_medesime | 1 |
| stesso_comma_contro_i_provvedimenti | 1 |
| comma_contro_i_provvedimenti_definitivi | 1 |
| contro_i_provvedimenti_definitivi_dell | 1 |
| i_provvedimenti_definitivi_dell_amministrazione | 1 |
| provvedimenti_definitivi_dell_amministrazione_deve | 1 |
| incombe_l_onere_della_prova | 1 |
| l_onere_della_prova_la | 1 |
| onere_della_prova_la_eccezione | 1 |
| della_prova_la_eccezione_va | 1 |
| prova_la_eccezione_va_disattesa | 1 |
| autorità_seguono_nella_circolare_provvedimenti | 1 |
| seguono_nella_circolare_provvedimenti_per | 1 |
| nella_circolare_provvedimenti_per_snellire | 1 |
| circolare_provvedimenti_per_snellire_in | 1 |
| provvedimenti_per_snellire_in_questa | 1 |
| tal_modo_con_un_provvedimento | 1 |
| modo_con_un_provvedimento_amministrativo | 1 |
| con_un_provvedimento_amministrativo_l | 1 |
| un_provvedimento_amministrativo_l_ordinamento | 1 |
| provvedimento_amministrativo_l_ordinamento_tributario | 1 |
| precisato_che_quando_il_provvedimento | 1 |
| che_quando_il_provvedimento_che | 1 |
| quando_il_provvedimento_che_dà | 1 |
| il_provvedimento_che_dà_luogo | 1 |
| provvedimento_che_dà_luogo_al | 1 |
| tale_data_fornire_la_prova | 1 |
| data_fornire_la_prova_che | 1 |
| la_prova_che_il_ricorrente | 1 |
| prova_che_il_ricorrente_abbia | 1 |
| competenza_dello_stato_a_provvedere | 1 |
| dello_stato_a_provvedere_nella | 1 |
| stato_a_provvedere_nella_materia | 1 |
| a_provvedere_nella_materia_riguardante | 1 |
| provvedere_nella_materia_riguardante_l | 1 |
| disponibilità_dei_mezzi_probatori_e | 1 |
| dei_mezzi_probatori_e_nel | 1 |
| probatori_e_nel_caso_in | 1 |
| la_finanza_locale_ha_approvato | 1 |
| finanza_locale_ha_approvato_la | 1 |
| locale_ha_approvato_la_deliberazione | 1 |
| ha_approvato_la_deliberazione_della | 1 |
| approvato_la_deliberazione_della_giunta | 1 |
| la_deliberazione_della_giunta_provinciale | 1 |
| deliberazione_della_giunta_provinciale_amministrativa | 1 |
| della_giunta_provinciale_amministrativa_di | 1 |
| giunta_provinciale_amministrativa_di_siracusa | 1 |
| provinciale_amministrativa_di_siracusa_che | 1 |
| famiglia_nei_comuni_della_provincia | 1 |
| nei_comuni_della_provincia_la | 1 |
| comuni_della_provincia_la_regione | 1 |
| della_provincia_la_regione_siciliana | 1 |
| provincia_la_regione_siciliana_ha | 1 |
| presa_solo_dalla_commissione_provinciale | 1 |
| solo_dalla_commissione_provinciale_di | 1 |
| dalla_commissione_provinciale_di_controllo | 1 |
| commissione_provinciale_di_controllo_e | 1 |
| provinciale_di_controllo_e_l | 1 |
| di_controllo_e_l_approvazione | 1 |
| controllo_e_l_approvazione_poteva | 1 |
| e_l_approvazione_poteva_essere | 1 |
| l_approvazione_poteva_essere_data | 1 |
| approvazione_poteva_essere_data_solo | 1 |
| locali_sentita_la_commissione_provinciale | 1 |
| sentita_la_commissione_provinciale_per | 1 |
| la_commissione_provinciale_per_la | 1 |
| commissione_provinciale_per_la_finanza | 1 |
| provinciale_per_la_finanza_locale | 1 |
| il_ricordato_potere_d_approvazione | 1 |
| ricordato_potere_d_approvazione_spettante | 1 |
| potere_d_approvazione_spettante_ai | 1 |
| d_approvazione_spettante_ai_ministri | 1 |
| approvazione_spettante_ai_ministri_delle | 1 |
| legge_comunale_e_provinciale_ha | 1 |
| comunale_e_provinciale_ha_dato | 1 |
| e_provinciale_ha_dato_fra | 1 |
| provinciale_ha_dato_fra_l | 1 |
| e_disciplinava_le_commissioni_provinciali | 1 |
| disciplinava_le_commissioni_provinciali_di | 1 |
| le_commissioni_provinciali_di_controllo | 1 |
| commissioni_provinciali_di_controllo_organi | 1 |
| provinciali_di_controllo_organi_regionali | 1 |
| il_posto_della_giunta_provinciale | 1 |
| posto_della_giunta_provinciale_amministrativa | 1 |
| della_giunta_provinciale_amministrativa_ed | 1 |
| giunta_provinciale_amministrativa_ed_esercitare | 1 |
| provinciale_amministrativa_ed_esercitare_il | 1 |
| già_spettante_alla_giunta_provinciale | 1 |
| spettante_alla_giunta_provinciale_amministrativa | 1 |
| alla_giunta_provinciale_amministrativa_l | 1 |
| giunta_provinciale_amministrativa_l_art | 1 |
| provinciale_amministrativa_l_art_delle | 1 |
| com_e_prov_e_dai | 1 |
| e_prov_e_dai_corrispondenti | 1 |
| prov_e_dai_corrispondenti_ora | 1 |
| è_vera_e_propria_approvazione | 1 |
| vera_e_propria_approvazione_es | 1 |
| e_propria_approvazione_es_art | 1 |
| propria_approvazione_es_art_del | 1 |
| approvazione_es_art_del_t | 1 |
| di_omologazione_e_di_approvazione | 1 |
| omologazione_e_di_approvazione_sembra | 1 |
| e_di_approvazione_sembra_certo | 1 |
| di_approvazione_sembra_certo_infatti | 1 |
| approvazione_sembra_certo_infatti_i | 1 |
| legge_comunale_e_provinciale_perciò | 1 |
| comunale_e_provinciale_perciò_non | 1 |
| e_provinciale_perciò_non_può | 1 |
| provinciale_perciò_non_può_essere | 1 |
| speciale_di_omologazione_e_approvazione | 1 |
| di_omologazione_e_approvazione_già | 1 |
| omologazione_e_approvazione_già_spettante | 1 |
| e_approvazione_già_spettante_ai | 1 |
| approvazione_già_spettante_ai_ministri | 1 |
| com_e_prov_e_all | 1 |
| e_prov_e_all_art | 1 |
| prov_e_all_art_del | 1 |
| nell_ordinamento_regionale_commissioni_provinciali | 1 |
| ordinamento_regionale_commissioni_provinciali_di | 1 |
| regionale_commissioni_provinciali_di_controllo | 1 |
| commissioni_provinciali_di_controllo_controllo | 1 |
| provinciali_di_controllo_controllo_di | 1 |
| stati_conferiti_alle_commissioni_provinciali | 1 |
| conferiti_alle_commissioni_provinciali_dimodoché | 1 |
| alle_commissioni_provinciali_dimodoché_l | 1 |
| commissioni_provinciali_dimodoché_l_art | 1 |
| provinciali_dimodoché_l_art_delle | 1 |
| com_e_prov_e_art | 1 |
| e_prov_e_art_del | 1 |
| prov_e_art_del_t | 1 |
| nella_legge_com_e_prov | 1 |
| legge_com_e_prov_che | 1 |
| com_e_prov_che_conferiscono | 1 |
| e_prov_che_conferiscono_speciali | 1 |
| prov_che_conferiscono_speciali_poteri | 1 |
| poteri_di_omologazione_e_approvazione | 1 |
| di_omologazione_e_approvazione_ai | 1 |
| omologazione_e_approvazione_ai_ministri | 1 |
| e_approvazione_ai_ministri_questi | 1 |
| approvazione_ai_ministri_questi_poteri | 1 |
| che_la_potestà_di_approvare | 1 |
| la_potestà_di_approvare_le | 1 |
| potestà_di_approvare_le_deliberazioni | 1 |
| di_approvare_le_deliberazioni_relative | 1 |
| approvare_le_deliberazioni_relative_alle | 1 |
| su_deliberazione_della_commissione_provinciale | 1 |
| deliberazione_della_commissione_provinciale_di | 1 |
| della_commissione_provinciale_di_controllo | 1 |
| commissione_provinciale_di_controllo_perciò | 1 |
| provinciale_di_controllo_perciò_il | 1 |
| delle_imposte_quell_iscrizione_provvisoria | 1 |
| imposte_quell_iscrizione_provvisoria_che | 1 |
| quell_iscrizione_provvisoria_che_era | 1 |
| iscrizione_provvisoria_che_era_invece | 1 |
| provvisoria_che_era_invece_facoltativa | 1 |
| nei_ruoli_il_che_prova | 1 |
| ruoli_il_che_prova_come | 1 |
| il_che_prova_come_l | 1 |
| che_prova_come_l_espressione | 1 |
| prova_come_l_espressione_somma | 1 |
| somma_diversa_dal_reddito_provvisoriamente | 1 |
| diversa_dal_reddito_provvisoriamente_accertato | 1 |
| dal_reddito_provvisoriamente_accertato_ciò | 1 |
| reddito_provvisoriamente_accertato_ciò_che | 1 |
| provvisoriamente_accertato_ciò_che_trova | 1 |
| un_obbligo_di_iscrizione_provvisoria | 1 |
| obbligo_di_iscrizione_provvisoria_ma | 1 |
| di_iscrizione_provvisoria_ma_la | 1 |
| iscrizione_provvisoria_ma_la_prassi | 1 |
| provvisoria_ma_la_prassi_amministrativa | 1 |
| procurarsi_e_di_addurre_prove | 1 |
| e_di_addurre_prove_idonee | 1 |
| di_addurre_prove_idonee_a | 1 |
| addurre_prove_idonee_a_dimostrare | 1 |
| prove_idonee_a_dimostrare_che | 1 |
| necessario_ed_opportuno_il_provvedimento | 1 |
| ed_opportuno_il_provvedimento_affidato | 1 |
| opportuno_il_provvedimento_affidato_senza | 1 |
| il_provvedimento_affidato_senza_alcun | 1 |
| provvedimento_affidato_senza_alcun_vincolo | 1 |
| anche_direttamente_dall_ispettorato_provinciale | 1 |
| direttamente_dall_ispettorato_provinciale_agrario | 1 |
| dall_ispettorato_provinciale_agrario_il | 1 |
| ispettorato_provinciale_agrario_il_quale | 1 |
| provinciale_agrario_il_quale_deve | 1 |
| procedura_giudiziaria_quale_elemento_probatorio | 1 |
| giudiziaria_quale_elemento_probatorio_del | 1 |
| quale_elemento_probatorio_del_buon | 1 |
| elemento_probatorio_del_buon_diritto | 1 |
| probatorio_del_buon_diritto_del | 1 |
| e_di_diritto_del_provvedimento | 1 |
| di_diritto_del_provvedimento_impugnato | 1 |
| diritto_del_provvedimento_impugnato_in | 1 |
| del_provvedimento_impugnato_in_tal | 1 |
| provvedimento_impugnato_in_tal_senso | 1 |
| tributi_riguardanti_il_documento_probatorio | 1 |
| riguardanti_il_documento_probatorio_della | 1 |
| il_documento_probatorio_della_pretesa | 1 |
| documento_probatorio_della_pretesa_fatta | 1 |
| probatorio_della_pretesa_fatta_valere | 1 |
| sulla_disponibilità_di_mezzi_probatori | 1 |
| disponibilità_di_mezzi_probatori_e | 1 |
| di_mezzi_probatori_e_nel | 1 |
| probatori_e_nel_caso_di | 1 |
| né_sulla_disponibilità_della_prova | 1 |
| sulla_disponibilità_della_prova_di | 1 |
| disponibilità_della_prova_di_quel | 1 |
| della_prova_di_quel_titolo | 1 |
| prova_di_quel_titolo_perché | 1 |
| diritti_successori_sulla_cui_prova | 1 |
| successori_sulla_cui_prova_ed | 1 |
| sulla_cui_prova_ed_esistenza | 1 |
| cui_prova_ed_esistenza_non | 1 |
| prova_ed_esistenza_non_sorge | 1 |
| medesima_amministrazione_ove_essa_provvedesse | 1 |
| amministrazione_ove_essa_provvedesse_all | 1 |
| ove_essa_provvedesse_all_esperimento | 1 |
| essa_provvedesse_all_esperimento_dei | 1 |
| provvedesse_all_esperimento_dei_mezzi | 1 |
| imposizione_dell_onere_di_provare | 1 |
| dell_onere_di_provare_il | 1 |
| onere_di_provare_il_pagamento | 1 |
| di_provare_il_pagamento_della | 1 |
| provare_il_pagamento_della_tassa | 1 |
| prove_legali_la_determinazione_dell | 1 |
| fittizia_all_imposizione_la_prova | 1 |
| all_imposizione_la_prova_legale | 1 |
| imposizione_la_prova_legale_fornisce | 1 |
| la_prova_legale_fornisce_nella | 1 |
| prova_legale_fornisce_nella_sostanza | 1 |
| differenza_è_nella_diversa_provenienza | 1 |
| è_nella_diversa_provenienza_dell | 1 |
| nella_diversa_provenienza_dell_accertamento | 1 |
| diversa_provenienza_dell_accertamento_nella | 1 |
| provenienza_dell_accertamento_nella_diversa | 1 |
| in_via_generale_la_prova | 1 |
| via_generale_la_prova_legale | 1 |
| generale_la_prova_legale_vuole | 1 |
| la_prova_legale_vuole_creare | 1 |
| prova_legale_vuole_creare_stabilità | 1 |
| scelta_dei_mezzi_di_prova | 1 |
| dei_mezzi_di_prova_o | 1 |
| mezzi_di_prova_o_la | 1 |
| di_prova_o_la_discrezionale | 1 |
| prova_o_la_discrezionale_valutazione | 1 |
| nella_materia_tributaria_la_prova | 1 |
| materia_tributaria_la_prova_legale | 1 |
| tributaria_la_prova_legale_permette | 1 |
| la_prova_legale_permette_di | 1 |
| prova_legale_permette_di_rendere | 1 |
| discrezionali_sulle_conseguenze_delle_prove | 1 |
| sulle_conseguenze_delle_prove_esibite | 1 |
| conseguenze_delle_prove_esibite_potrebbero | 1 |
| delle_prove_esibite_potrebbero_far | 1 |
| prove_esibite_potrebbero_far_risultare | 1 |
| grado_di_esibire_la_prova | 1 |
| di_esibire_la_prova_richiesta | 1 |
| esibire_la_prova_richiesta_dalle | 1 |
| la_prova_richiesta_dalle_norme | 1 |
| prova_richiesta_dalle_norme_denunciate | 1 |
| o_la_conservazione_della_prova | 1 |
| la_conservazione_della_prova_legale | 1 |
| conservazione_della_prova_legale_sono | 1 |
| della_prova_legale_sono_parimenti | 1 |
| prova_legale_sono_parimenti_prive | 1 |
| che_queste_non_ammettono_prove | 1 |
| queste_non_ammettono_prove_equipollenti | 1 |
| non_ammettono_prove_equipollenti_a | 1 |
| ammettono_prove_equipollenti_a_quelle | 1 |
| prove_equipollenti_a_quelle_che | 1 |
| materiale_di_fornire_le_prove | 1 |
| di_fornire_le_prove_richieste | 1 |
| fornire_le_prove_richieste_ed | 1 |
| le_prove_richieste_ed_infatti | 1 |
| prove_richieste_ed_infatti_il | 1 |
| anche_l_efficacia_della_prova | 1 |
| l_efficacia_della_prova_legale | 1 |
| efficacia_della_prova_legale_art | 1 |
| della_prova_legale_art_del | 1 |
| prova_legale_art_del_codice | 1 |
| ipotesi_di_impossibilità_di_prova | 1 |
| di_impossibilità_di_prova_soltanto | 1 |
| impossibilità_di_prova_soltanto_quella | 1 |
| di_prova_soltanto_quella_in | 1 |
| prova_soltanto_quella_in_cui | 1 |
| diversa_che_è_altresì_sprovvista | 1 |
| che_è_altresì_sprovvista_di | 1 |
| è_altresì_sprovvista_di_qualsiasi | 1 |
| altresì_sprovvista_di_qualsiasi_esatto | 1 |
| sprovvista_di_qualsiasi_esatto_riferimento | 1 |
| non_suffragata_da_nessuna_prova | 1 |
| suffragata_da_nessuna_prova_e | 1 |
| da_nessuna_prova_e_perciò | 1 |
| nessuna_prova_e_perciò_non | 1 |
| prova_e_perciò_non_idonea | 1 |
| quanto_dalla_suindicata_commissione_provinciale | 1 |
| dalla_suindicata_commissione_provinciale_delle | 1 |
| suindicata_commissione_provinciale_delle_imposte | 1 |
| commissione_provinciale_delle_imposte_in | 1 |
| provinciale_delle_imposte_in_riferimento | 1 |
| inerzia_quando_questi_non_provveda | 1 |
| quando_questi_non_provveda_a | 1 |
| questi_non_provveda_a_pagare | 1 |
| non_provveda_a_pagare_il | 1 |
| provveda_a_pagare_il_tributo | 1 |
| di_risarcimento_ammettono_la_prova | 1 |
| risarcimento_ammettono_la_prova_del | 1 |
| ammettono_la_prova_del_maggior | 1 |
| la_prova_del_maggior_danno | 1 |
| prova_del_maggior_danno_prescindono | 1 |
| acquirente_non_fornisca_la_prova | 1 |
| non_fornisca_la_prova_della | 1 |
| fornisca_la_prova_della_provenienza | 1 |
| la_prova_della_provenienza_della | 1 |
| della_provenienza_della_somma_corrisposta | 1 |
| provenienza_della_somma_corrisposta_come | 1 |
| meno_di_fornire_detta_prova | 1 |
| di_fornire_detta_prova_pur | 1 |
| fornire_detta_prova_pur_riferendosi | 1 |
| detta_prova_pur_riferendosi_a | 1 |
| prova_pur_riferendosi_a_rapporti | 1 |
| per_il_fisco_di_provare | 1 |
| il_fisco_di_provare_che | 1 |
| fisco_di_provare_che_le | 1 |
| di_provare_che_le_parti | 1 |
| provare_che_le_parti_hanno | 1 |
| dare_la_prova_contraria_e | 1 |
| la_prova_contraria_e_determina | 1 |
| prova_contraria_e_determina_entro | 1 |
| a_titolo_oneroso_e_prova | 1 |
| titolo_oneroso_e_prova_della | 1 |
| oneroso_e_prova_della_provenienza | 1 |
| e_prova_della_provenienza_della | 1 |
| della_provenienza_della_somma_pagata | 1 |
| provenienza_della_somma_pagata_e | 1 |
| testo_di_legge_regionale_riapprovato | 1 |
| di_legge_regionale_riapprovato_il | 1 |
| legge_regionale_riapprovato_il_marzo | 1 |
| regionale_riapprovato_il_marzo_e | 1 |
| riapprovato_il_marzo_e_impugnato | 1 |
| già_matura_il_che_prova | 1 |
| matura_il_che_prova_come | 1 |
| il_che_prova_come_anche | 1 |
| che_prova_come_anche_ad | 1 |
| prova_come_anche_ad_essa | 1 |
| il_ricorso_alla_giunta_provinciale | 1 |
| ricorso_alla_giunta_provinciale_regolandone | 1 |
| alla_giunta_provinciale_regolandone_il | 1 |
| giunta_provinciale_regolandone_il_contenuto | 1 |
| provinciale_regolandone_il_contenuto_e | 1 |
| che_approva_la_legge_del | 1 |
| approva_la_legge_del_registro | 1 |
| registrazione_non_si_è_provveduto | 1 |
| non_si_è_provveduto_alla | 1 |
| si_è_provveduto_alla_presentazione | 1 |
| è_provveduto_alla_presentazione_della | 1 |
| provveduto_alla_presentazione_della_scrittura | 1 |
| che_del_debito_è_prova | 1 |
| del_debito_è_prova_documentale | 1 |
| debito_è_prova_documentale_per | 1 |
| è_prova_documentale_per_poterne | 1 |
| prova_documentale_per_poterne_produrre | 1 |
| pur_dovendo_il_curatore_provvedere | 1 |
| dovendo_il_curatore_provvedere_all | 1 |
| il_curatore_provvedere_all_integrale | 1 |
| curatore_provvedere_all_integrale_pagamento | 1 |
| provvedere_all_integrale_pagamento_dell | 1 |
| n_la_regione_non_prova | 1 |
| la_regione_non_prova_che | 1 |
| regione_non_prova_che_del | 1 |
| non_prova_che_del_provvedimento | 1 |
| prova_che_del_provvedimento_impugnato | 1 |
| che_del_provvedimento_impugnato_il | 1 |
| del_provvedimento_impugnato_il_presidente | 1 |
| provvedimento_impugnato_il_presidente_del | 1 |
| n_contenente_la_disciplina_provvisoria | 1 |
| contenente_la_disciplina_provvisoria_dei | 1 |
| essi_spettanti_e_ciò_prova | 1 |
| spettanti_e_ciò_prova_che | 1 |
| e_ciò_prova_che_la | 1 |
| ciò_prova_che_la_materia | 1 |
| prova_che_la_materia_di | 1 |
| medesima_pertanto_con_il_provvedimento | 1 |
| pertanto_con_il_provvedimento_impugnato | 1 |
| con_il_provvedimento_impugnato_la | 1 |
| il_provvedimento_impugnato_la_regione | 1 |
| provvedimento_impugnato_la_regione_ritenuto | 1 |
| assunto_compiti_implicati_dal_provvedimento | 1 |
| compiti_implicati_dal_provvedimento_stesso | 1 |
| implicati_dal_provvedimento_stesso_non | 1 |
| dal_provvedimento_stesso_non_si | 1 |
| provvedimento_stesso_non_si_vede | 1 |
| o_emettere_decreti_o_provvedimenti | 1 |
| emettere_decreti_o_provvedimenti_in | 1 |
| decreti_o_provvedimenti_in_base | 1 |
| o_provvedimenti_in_base_ad | 1 |
| provvedimenti_in_base_ad_atti | 1 |
| di_registro_approvata_con_regio | 1 |
| registro_approvata_con_regio_decreto | 1 |
| approvata_con_regio_decreto_dicembre | 1 |
| senza_dare_preventivamente_la_prova | 1 |
| dare_preventivamente_la_prova_dell | 1 |
| preventivamente_la_prova_dell_adempimento | 1 |
| la_prova_dell_adempimento_delle | 1 |
| prova_dell_adempimento_delle_obbligazioni | 1 |
| se_non_viene_previamente_provato | 1 |
| non_viene_previamente_provato_il | 1 |
| viene_previamente_provato_il_soddisfacimento | 1 |
| previamente_provato_il_soddisfacimento_delle | 1 |
| provato_il_soddisfacimento_delle_tasse | 1 |
| alle_tabelle_all_uopo_approvate | 1 |
| tabelle_all_uopo_approvate_e | 1 |
| all_uopo_approvate_e_infine | 1 |
| uopo_approvate_e_infine_in | 1 |
| approvate_e_infine_in_casi | 1 |
| riferimento_alle_modalità_della_prova | 1 |
| alle_modalità_della_prova_che | 1 |
| modalità_della_prova_che_di | 1 |
| della_prova_che_di_detto | 1 |
| prova_che_di_detto_adempimento | 1 |
| proseguire_il_giudizio_tale_prova | 1 |
| il_giudizio_tale_prova_infatti | 1 |
| giudizio_tale_prova_infatti_non | 1 |
| tale_prova_infatti_non_è | 1 |
| prova_infatti_non_è_necessariamente | 1 |
| esecuzione_della_legge_del_approvato | 1 |
| della_legge_del_approvato_con | 1 |
| legge_del_approvato_con_r | 1 |
| del_approvato_con_r_d | 1 |
| approvato_con_r_d_agosto | 1 |
| fine_di_costituire_la_prova | 1 |
| di_costituire_la_prova_dell | 1 |
| costituire_la_prova_dell_adempiuto | 1 |
| la_prova_dell_adempiuto_onere | 1 |
| prova_dell_adempiuto_onere_fiscale | 1 |
| sui_ricorsi_contro_i_provvedimenti | 1 |
| ricorsi_contro_i_provvedimenti_adottati | 1 |
| contro_i_provvedimenti_adottati_da | 1 |
| i_provvedimenti_adottati_da_detti | 1 |
| provvedimenti_adottati_da_detti_consigli | 1 |
| nazionale_su_ricorsi_avverso_provvedimenti | 1 |
| su_ricorsi_avverso_provvedimenti_dei | 1 |
| ricorsi_avverso_provvedimenti_dei_consigli | 1 |
| avverso_provvedimenti_dei_consigli_dell | 1 |
| provvedimenti_dei_consigli_dell_ordine | 1 |
| debbono_far_derivare_il_provvedimento | 1 |
| far_derivare_il_provvedimento_da | 1 |
| derivare_il_provvedimento_da_quanto | 1 |
| il_provvedimento_da_quanto_disposto | 1 |
| provvedimento_da_quanto_disposto_dall | 1 |
| un_gravame_contro_il_provvedimento | 1 |
| gravame_contro_il_provvedimento_conseguenziale | 1 |
| contro_il_provvedimento_conseguenziale_del | 1 |
| il_provvedimento_conseguenziale_del_consiglio | 1 |
| provvedimento_conseguenziale_del_consiglio_dell | 1 |
| gli_effetti_costitutivi_del_provvedimento | 1 |
| effetti_costitutivi_del_provvedimento_sanzionatorio | 1 |
| costitutivi_del_provvedimento_sanzionatorio_siano | 1 |
| del_provvedimento_sanzionatorio_siano_stati | 1 |
| provvedimento_sanzionatorio_siano_stati_conseguiti | 1 |
| come_dilazioni_possibilità_di_provare | 1 |
| dilazioni_possibilità_di_provare_la | 1 |
| possibilità_di_provare_la_temporanea | 1 |
| di_provare_la_temporanea_incapacità | 1 |
| provare_la_temporanea_incapacità_economica | 1 |
| dà_luogo_ad_un_provvedimento | 1 |
| luogo_ad_un_provvedimento_finale | 1 |
| ad_un_provvedimento_finale_di | 1 |
| un_provvedimento_finale_di_natura | 1 |
| provvedimento_finale_di_natura_disciplinare | 1 |
| ottenere_la_revoca_del_provvedimento | 1 |
| la_revoca_del_provvedimento_art | 1 |
| revoca_del_provvedimento_art_t | 1 |
| del_provvedimento_art_t_u | 1 |
| provvedimento_art_t_u_ed | 1 |
| di_impedire_ogni_intempestivo_provvedimento | 1 |
| in_base_a_canoni_provvisori | 1 |
| base_a_canoni_provvisori_soggetti | 1 |
| a_canoni_provvisori_soggetti_a | 1 |
| canoni_provvisori_soggetti_a_conguaglio | 1 |
| provvisori_soggetti_a_conguaglio_c | 1 |
| impedisce_di_raggiungere_la_prova | 1 |
| di_raggiungere_la_prova_piena | 1 |
| raggiungere_la_prova_piena_del | 1 |
| la_prova_piena_del_pagamento | 1 |
| prova_piena_del_pagamento_indebito | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
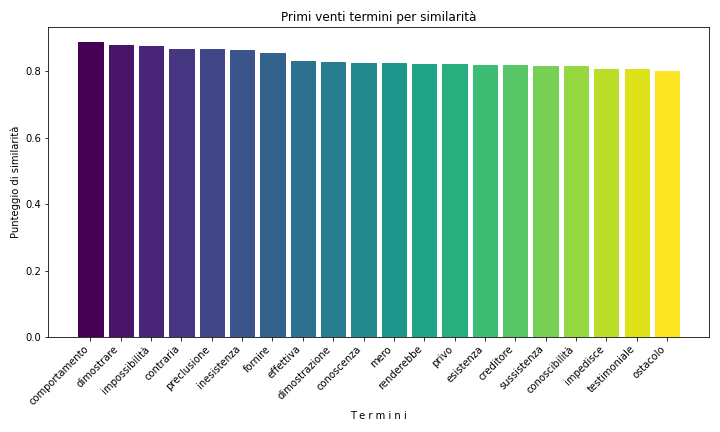
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2007 | 132 |
| 2008 | 124 |
| 2001 | 113 |
| 2005 | 113 |
| 2002 | 112 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 55 |
| 1995 | 52 |
| 1988 | 50 |
| 1992 | 48 |
| 1990 | 46 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Giovanni Maria Flick | 211 | 5.52211462967809 |
| Guido Neppi Modona | 198 | 5.18188955770741 |
| Giuseppe Frigo | 88 | 2.30306202564774 |
| Giuliano Vassalli | 83 | 2.17220622873593 |
| Mauro Ferri | 81 | 2.11986390997121 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Ugo Spagnoli | 48 | 2.7906976744186 |
| Giuliano Vassalli | 47 | 2.73255813953488 |
| Giuseppe Frigo | 47 | 2.73255813953488 |
| Aldo Carosi | 41 | 2.38372093023256 |
| Mauro Ferri | 38 | 2.2093023255814 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| prova | 721 | 38 |
| provare | 125 | 561 |
| probatorio | 116 | 608 |
| prove | 83 | 890 |
| probatoria | 58 | 1285 |
| probatori | 27 | 2433 |
| provato | 25 | 2577 |
| provata | 19 | 3133 |
| prov | 18 | 3256 |
| probatorie | 10 | 4684 |
| proverebbe | 10 | 4684 |
| provati | 8 | 5334 |
| probante | 6 | 6255 |
| probatio | 4 | 7651 |
| provate | 4 | 7651 |
| probata | 3 | 8724 |
| provando | 3 | 8724 |
| provarne | 3 | 8724 |
| provano | 2 | 10336 |
| provarlo | 2 | 10336 |
| proverebbero | 2 | 10336 |
| provi | 2 | 10336 |
| probatione | 1 | 13138 |
| provabile | 1 | 13138 |
| provandoli | 1 | 13138 |
| provandone | 1 | 13138 |
| provarsi | 1 | 13138 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| prova | 281 | 18 |
| probatorio | 42 | 484 |
| provare | 37 | 557 |
| prove | 32 | 664 |
| probatoria | 21 | 1066 |
| probatori | 16 | 1381 |
| prov | 8 | 2411 |
| provato | 8 | 2411 |
| provata | 5 | 3317 |
| provati | 5 | 3317 |
| probante | 4 | 3785 |
| probata | 2 | 5458 |
| probatorie | 2 | 5458 |
| provate | 2 | 5458 |
| probatio | 1 | 7229 |
| probatione | 1 | 7229 |
| provabile | 1 | 7229 |
| provando | 1 | 7229 |
| provano | 1 | 7229 |
| provarlo | 1 | 7229 |
| provarne | 1 | 7229 |
| provi | 1 | 7229 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.