Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-129.txt | 2191 | 2191 | fatto alle società per azioni di possedere azioni di altre società ” per un valore superiore a quello del proprio | capitale | azionario ” ( art . 5 ) , sono tutte disposizioni che non si riesce a vedere come violino l |
| 1957-129.txt | 2574 | 2574 | e nemmeno si vede come la difficoltà che dalla nominatività dei titoli azionari derivi a taluni tipi di investimenti di | capitale | o alla circolabilità di una categoria di beni mobili , violi l impegno fatto dalla costituzione al legislatore ordinario di |
| 1958-05.txt | 1407 | 1407 | fra le parti . che inoltre i nuovi tributi abbiano carattere diverso dalla imposta di negoziazione e da quella sul | capitale | delle società straniere , già attribuite alla regione in base al decreto del 1948 , e soppresse dall art . |
| 1958-60.txt | 1961 | 1961 | . 1 ) ; 2 ) gli atti concernenti trasformazioni di società già esistenti e gli atti concernenti aumenti di | capitale | da parte di società che abbiano la loro sede in sicilia , quando la trasformazione sociale o l aumento sono |
| 1966-44.txt | 1910 | 1910 | per violazione dell art . 53 della costituzione . l art . 3 della legge stabilisce che le società di | capitali | , e gli altri soggetti che , al compimento di un decennio dalla data di riferimento o dall ultima data |
| 1973-129.txt | 83 | 83 | 25 , comma terzo , della legge 5 marzo 1963 , n . 246 , a carico delle società di | capitali | e dei soggetti aventi un patrimonio di aree superiore a 100 milioni si fondava , nell originaria formulazione dell articolo |
| 1973-145.txt | 269 | 269 | verificatisi . sicché la nuova norma , producendo i suoi effetti sulla misura , esigua , insufficiente e inattuale del | capitale | di affranco , darebbe luogo allo stesso difetto di legittimità dell art . 1 legge del 1966 , difetto già |
| 1973-145.txt | 546 | 546 | 1939 . tutto ciò con la conseguente correlazione fra ammontare dei canoni , come sopra fissati , e ammontare del | capitale | di affranco ( articolo 9 stessa legge del 1970 ) . poiché con la sentenza di questa corte n . |
| 1973-145.txt | 1051 | 1051 | all attuale , in relazione ai verificatisi mutamenti dei valori monetari e , quindi , non garantissero la congruità del | capitale | d affranco , in riferimento all art . 42 della costituzione . il tutto accompagnato dalla considerazione che i rapporti |
| 1973-145.txt | 1403 | 1403 | , continua a rimanere carente di quegli elementi che , al fine di un equa determinazione dei canoni e dei | capitali | di affranco , consenta di soddisfare le esigenze espresse dall art . 42 della costituzione . 6 . – va |
| 1973-145.txt | 2039 | 2039 | pubblica amministrazione può garantire all interesse privato ” . 7 . – ciò posto , la corte ritiene che i | capitali | di affranco previsti dalla norma impugnata ( pur tenendo conto che si tratta della sola acquisizione del dominio diretto e |
| 1973-145.txt | 2140 | 2140 | della legge n . 1138 del 1970 va dichiarata limitatamente alla parte in cui tale norma prevede il calcolo del | capitale | di affranco e la determinazione autoritativa dei canoni , nel modo innanzi descritto , anziché col ricorso ai criteri stabiliti |
| 1973-145.txt | 2210 | 2210 | legislatore , nell esercizio della sua discrezionalità , di dettare una diversa disciplina , purché al concedente sia garantito un | capitale | di affranco ( e corrispondentemente un canone ) non inferiore a quello che risulta dalle menzionate disposizioni in tema di |
| 1975-32.txt | 788 | 788 | le partite attive riportate in bilancio , anche se costituite da plusvalenze o sopravvenienze attive dei beni facenti parte del | capitale | dell impresa stessa , mentre per le altre imprese , definite diverse dal secondo comma , tale presunzione è limitata |
| 1975-32.txt | 1331 | 1331 | sensi dell art . 85 del t.u . si applicava ” ai redditi alla produzione dei quali concorrono insieme il | capitale | ed il lavoro , come quelli derivanti dall esercizio di imprese commerciali ovvero da attività commerciali ai sensi dell art |
| 1976-220.txt | 84 | 84 | in premessa , che il tributo era stato nella specie calcolato in base a ” presunzione di corrispondenza , del | capitale | esistente al momento dell enunciazione , al patrimonio sociale originario ” e che si dolevano , appunto , gli appellanti |
| 1976-220.txt | 191 | 191 | possibilità per il contribuente di contrastare con la prova testimoniale la presunzione stabilita in favore del fisco di corrispondenza del | capitale | sociale al patrimonio originario ” . 2 . – la questione non è fondata : in quanto , invero , |
| 1977-153.txt | 1668 | 1668 | di canoni equi , tali da assicurare , accanto alla giusta remunerazione del lavoro , una remunerazione non irrisoria del | capitale | fondiario e degli investimenti effettuati dai proprietari . la nuova misura dei canoni , rispetto a quelli praticati come equi |
| 1977-153.txt | 4412 | 4412 | del fondo migliorato ed alla conseguente variazione dell estimo catastale ( la quale consentirà peraltro solo una parziale remunerazione del | capitale | investito nei miglioramenti ) ; ma si tratta precisamente d un caso tipico di grave sperequazione del canone rispetto al |
| 1977-153.txt | 4881 | 4881 | terzi della mano d opera occorrente ; sia perché , d altronde , accanto ai grossi affittuari conduttori di imprese | capitalistiche | v è un cospicuo numero di medi e piccoli imprenditori agricoli che , pur senza essere lavoratori manuali della terra |
| 1977-153.txt | 5747 | 5747 | abbia eseguito miglioramenti prima dell entrata in vigore della legge n . 11 del 1971 , sarebbe praticamente espropriato dei | capitali | investiti nei miglioramenti stessi , senza il previsto corrispettivo , rappresentato dal canone anteriormente pattuito ; e d altra parte |
| 1980-141.txt | 1895 | 1895 | che è richiamato nelle premesse ; il tasso d interesse , fissato in lire quattordici per ogni cento lire di | capitale | nominale , pagabile in cinque annualità posticipate al 1 luglio di ciascuno degli anni dal 1978 al 1982 compresi per |
| 1980-42.txt | 621 | 621 | – inizialmente – come ” imposta locale sui redditi patrimoniali ” , questo tributo avrebbe dovuto colpire i redditi di | capitale | , i redditi di terreni e di fabbricati , i redditi agrari e quelli derivanti dall esercizio di imprese commerciali |
| 1980-42.txt | 1102 | 1102 | di lavoro autonomo sono pur sempre redditi fondati o contraddistinti , in ogni caso , da una significativa componente di | capitale | ; sicché sembra lecito desumerne che lo stesso lavoro autonomo sia stato inquadrato dal legislatore tributario fra le attività produttive |
| 1980-42.txt | 1128 | 1128 | che lo stesso lavoro autonomo sia stato inquadrato dal legislatore tributario fra le attività produttive di redditi misti , di | capitale | e non solo di lavoro . d altro lato , una tale ipotesi interpretativa è largamente confermata dall art . |
| 1980-42.txt | 2566 | 2566 | , come pure i redditi agrari e di terreni in genere , i redditi di fabbricati , i redditi di | capitale | – non si può non concludere che il legislatore ha adottato in sostanza ( quali che fossero le intenzioni degli |
| 1980-42.txt | 3332 | 3332 | professionisti , ai fini delle quali la clientela di uno dei soci può anche venir equiparata ad un apporto di | capitale | , dal caso del professionista isolato , che non disponga – intuitu personae – se non di clienti acquisiti mediante |
| 1980-42.txt | 3464 | 3464 | aggiunge che i finanziamenti agevolati e gli altri contributi della mano pubblica , in conto interessi od anche in conto | capitale | , sono sistematicamente concessi alle grandi ed alle piccole imprese , mentre non vanno quasi mai a beneficio del lavoro |
| 1980-42.txt | 3930 | 3930 | tratti di redditi misti , che oltre un tale tetto essi debbano invece venire imputati ad una componente di puro | capitale | , rappresenta il frutto d una presunzione tributaria basata sopra un altra presunzione : cioè sulla premessa , già di |
| 1984-133.txt | 2326 | 2326 | addirittura irrilevante la sostituzione , per quanto concerne il prelievo e la destinazione dei contributi , al criterio della “ | capitalizzazione | ” , del criterio della ” ripartizione ” , giacché il nuovo criterio è del tutto conforme al principio di |
| 1984-139.txt | 2012 | 2012 | equa remunerazione del lavoro dell affittuario e della sua famiglia ” e devono tenere anche conto ” degli apporti di | capitali | dell affittuario , dei costi di produzione , della esigenza di riconoscere un compenso ai capitali investiti e degli altri |
| 1984-139.txt | 2028 | 2028 | ” degli apporti di capitali dell affittuario , dei costi di produzione , della esigenza di riconoscere un compenso ai | capitali | investiti e degli altri apporti del locatore ” . vero è che l art . 10 , primo comma , |
| 1985-159.txt | 443 | 443 | già il regime dell equo canone nelle locazioni e dei contributi di urbanizzazione , ad esclusione di altri redditi da | capitale | o del reddito dei fabbricati rurali o strumentali per l esercizio dell impresa agricola o commerciale . c ) sempre |
| 1985-179.txt | 708 | 708 | di versare il contributo , di altre fasce di contribuenti quali i portatori di redditi di fabbricati , terreni , | capitali | , i portatori di reddito da lavoro – che pure agiscono nelle località di soggiorno , cura e turismo “ |
| 1985-285.txt | 391 | 391 | cose valutabili ” ( quarto comma ) , con la conseguente applicazione dell imposta ” sull ammontare della condanna in | capitale | ed interessi o sul valore della cosa di cui sia stato ordinato il rilascio e l attribuzione ” ( allegato |
| 1986-178.txt | 447 | 447 | . , perché , pur avendo l indennità di buonuscita erogata dall e.n.p.a.s . caratteri che la renderebbero assimilabile ai | capitali | percepiti in relazione a contratti di assicurazione sulla vita , l averla assoggettata ad un diverso trattamento fiscale ( essendo |
| 1986-178.txt | 471 | 471 | a contratti di assicurazione sulla vita , l averla assoggettata ad un diverso trattamento fiscale ( essendo stati i suddetti | capitali | esentati da imposizione fino all entrata in vigore della legge n . 482 del 1985 e da questa sottoposti ad |
| 1986-178.txt | 1338 | 1338 | indice di capacità contributiva ; b ) dette indennità , irragionevolmente , sarebbero state tassate in maniera deteriore rispetto ai | capitali | percepiti in dipendenza di contratti di assicurazione sulla vita , esentati da ogni imposizione ; c ) irragionevolmente le indennità |
| 1986-178.txt | 2625 | 2625 | in quanto le buonuscite erogate dall e.n.p.a.s . sono assoggettate ad un diverso e meno favorevole trattamento fiscale rispetto ai | capitali | percepiti in relazione a contratti di assicurazione sulla vita , per i quali l art . 6 della 1 . |
| 1986-178.txt | 2658 | 2658 | quali l art . 6 della 1 . 26 settembre 1985 , n . 482 così dispone : ” sui | capitali | corrisposti in dipendenza di contratti di assicurazione sulla vita , esclusi quelli corrisposti a seguito di decesso dell assicurato , |
| 1986-178.txt | 2713 | 2713 | con obbligo di rivalsa , del 12,5 per cento . la ritenuta va commisurata alla differenza tra l ammontare del | capitale | corrisposto e quello dei premi riscossi , ridotta del 2 per cento per ogni anno successivo al decimo se il |
| 1986-178.txt | 2734 | 2734 | corrisposto e quello dei premi riscossi , ridotta del 2 per cento per ogni anno successivo al decimo se il | capitale | è corrisposto dopo almeno dieci anni dalla conclusione del contratto di assicurazione ” . invero tale censura è certamente inconferente |
| 1986-178.txt | 2929 | 2929 | indennità di fine rapporto in modo meno vantaggioso di quanto previsto dall art . 6 della stessa legge per i | capitali | percepiti in dipendenza di contratti di assicurazione sulla vita . deve ritenersi , peraltro , che trattasi di somme percepite |
| 1986-178.txt | 2995 | 2995 | da renderle non comparabili ai fini del giudizio di costituzionalità alla stregua del principio di uguaglianza . infatti , i | capitali | percepiti in base a contratti di assicurazione sulla vita , lo sono in conseguenza di un atto previdenziale volontario – |
| 1986-178.txt | 3065 | 3065 | essere il premio pagato dall assicurato e il rischio assunto dall impresa assicuratrice , secondo una logica che rapporta il | capitale | assicurato al premio pagato , in base al calcolo di probabilità dell evento . l impresa assicuratrice si obbliga ad |
| 1986-178.txt | 3483 | 3483 | legittima quindi il differente regime tributario e rientra nella discrezionalità del legislatore prevedere per i premi assicurativi e per i | capitali | percepiti in relazione a contratti di assicurazione sulla vita , forme di totale o parziale esenzione fiscale , quali mezzi |
| 1986-87.txt | 573 | 573 | redditi artigiani , ma si pretende che la corte distingua l attività artigianale non richiedente ” un apprezzabile concorso di | capitali | , consistendo quasi esclusivamente in un lavoro personale e manuale ” . del pari , nelle quindici ordinanze relative agli |
| 1986-87.txt | 986 | 986 | , anziché dell impresa propriamente detta , il reddito prodotto per mezzo di attività artigianali implicanti l impiego di modesti | capitali | e dovuto all impegno personale dei contribuenti , senza presupporre alcuna organizzazione imprenditoriale . ed anche in dottrina tale giurisprudenza |
| 1987-156.txt | 26 | 26 | – le ordinanze in epigrafe concernono l applicabilità dell imposta di registro a due categorie di atti ( aumento del | capitale | sociale ed emissione di obbligazioni ) , la cui disciplina tributaria , pur nella sua intrinseca eterogeneità , si ricollega |
| 1987-156.txt | 62 | 62 | intrinseca eterogeneità , si ricollega alla medesima direttiva della comunità economica europea , concernente le imposte indirette sulla raccolta di | capitali | ( n . 335 del 17 luglio 1969 ) . pertanto , i relativi giudizi vanno riuniti per essere decisi |
| 1987-156.txt | 96 | 96 | relativi giudizi vanno riuniti per essere decisi con unica sentenza . 2 . – relativamente agli atti di aumento del | capitale | sociale , a cui si riferiscono le ordinanze nn . 159 del 1981 e 146 del 1982 , devesi osservare |
| 1987-156.txt | 1595 | 1595 | favorire lo sviluppo delle regioni meridionali . deve perciò concludersi che anche la questione concernente la tassabilità dell aumento di | capitale | non è fondata . 5 . – quanto ai giudizi relativi alle rimanenti ordinanze , concernenti l emissione di obbligazioni |
| 1987-200.txt | 539 | 539 | l applicazione dell art . 106 del testo unico delle leggi sulle imposte dirette del 1958 anche alle società di | capitali | ( nella specie , a responsabilità limitata ) che non esercitino attività commerciali ; sollevava questione di legittimità costituzionale dell |
| 1987-200.txt | 4201 | 4201 | le partite attive riportate in bilancio , anche se costituite da plusvalenze o sopravvenienze attive di beni facenti parte del | capitale | dell impresa stessa , mentre per le altre imprese , di cui al secondo comma , tale presunzione è limitata |
| 1987-200.txt | 4521 | 4521 | che le plusvalenze societarie rientrino tra i redditi sottoponibili a ricchezza mobile di categoria b ( diversi dai redditi di | capitale | , di lavoro autonomo o subordinato ) tra i redditi , cioè , alla produzione dei quali concorrono insieme il |
| 1987-200.txt | 4542 | 4542 | , di lavoro autonomo o subordinato ) tra i redditi , cioè , alla produzione dei quali concorrono insieme il | capitale | ed il lavoro . e va anche ricordato che l art . 85 del testo unico del 1958 , nell |
| 1987-200.txt | 4768 | 4768 | certo tipo di attività ( commerciale appunto ) . benché costituita in forma di società commerciale , personale o di | capitali | , una determinata società può , infatti , avere un oggetto non riconducibile all art . 2195 c.c . ( |
| 1987-200.txt | 6358 | 6358 | è la produzione di un reddito netto , in denaro o in natura , continuativo od occasionale , derivante da | capitale | o da lavoro o dal concorso di capitale e lavoro , ovvero derivante da qualsiasi altra fonte . . . |
| 1987-200.txt | 6366 | 6366 | in denaro o in natura , continuativo od occasionale , derivante da capitale o da lavoro o dal concorso di | capitale | e lavoro , ovvero derivante da qualsiasi altra fonte . . . ” , nel secondo comma recita : “ |
| 1987-34.txt | 641 | 641 | che passano a carico dell acquirente o cessionario . ove il prezzo consista in un annua rendita , questa è | capitalizzata | secondo le norme stabilite dagli artt . 24 e 25 . nei detti trasferimenti a titolo oneroso non è soggetta |
| 1987-400.txt | 408 | 408 | mobile , il cui presupposto era costituito dalla produzione di un reddito netto , continuativo od occasionale , derivante da | capitale | o lavoro , o dal concorso di entrambi , ovvero da qualsiasi altra fonte , non assoggettabile ad imposta fondiaria |
| 1987-400.txt | 865 | 865 | il trattamento tributario delle indennità di fine rapporto disposto dal d.p.r . n . 597 del 1973 ( e dei | capitali | corrisposti in dipendenza di contratti di assicurazione sulla vita ) fu in parte modificato , con effetto parzialmente retroattivo . |
| 1987-400.txt | 1242 | 1242 | quanto le buonuscite erogate dall e.n.p.a.s . erano state assoggettate ad un diverso e meno favorevole trattamento fiscale rispetto ai | capitali | percepiti in relazione a contratti di assicurazione sulla vita . al riguardo questa corte ha rilevato che trattasi di somme |
| 1987-400.txt | 1308 | 1308 | da renderle non comparabili ai fini del giudizio di costituzionalità alla stregua del principio di uguaglianza . infatti , i | capitali | percepiti in base a contratti di assicurazione sulla vita , lo sono in conseguenza di un atto previdenziale volontario – |
| 1987-400.txt | 1369 | 1369 | essere il premio pagato dall assicurato e il rischio assunto dall impresa assicuratrice , secondo una logica che rapporta il | capitale | assicurato al premio pagato in base al calcolo di probabilità dell evento . viceversa , le indennità di buonuscita erogate |
| 1987-400.txt | 1486 | 1486 | legittima quindi il differente regime tributario e rientra nella discrezionalità del legislatore prevedere per i premi assicurativi e per i | capitali | percepiti in relazione a contratti di assicurazione sulla vita , forme di totale o parziale esenzione fiscale , quali mezzi |
| 1987-400.txt | 2047 | 2047 | erogazioni con finalità previdenziali ; sarebbero state fatte oggetto di un trattamento fiscale ingiustificatamente diverso da quello previsto per i | capitali | percepiti in relazione ai contratti di assicurazione sulla vita ; irragionevolmente sarebbero state sottoposte allo stesso trattamento tributario previsto per |
| 1987-400.txt | 2302 | 2302 | su quale fosse il regime impositivo , durante il vigore del d.p.r . n . 645 del 1958 , dei | capitali | percepiti in dipendenza di contratti di assicurazione sulla vita , neppure è censurabile un più favorevole trattamento eventualmente fatto a |
| 1987-400.txt | 2499 | 2499 | loro natura previdenziale – e avrebbero avuto , irrazionalmente , un trattamento tributario deteriore rispetto a quello previsto per i | capitali | riscossi in relazione a contratti di assicurazione sulla vita . fondata è , invece , nei limiti che si diranno |
| 1987-431.txt | 222 | 222 | a quello cui il contributo si riferisce , ricomprendendovi anche i redditi dominicali ed agrari , di fabbricati e di | capitale | , per la parte eccedente i quattro milioni di lire ( art . 31 , n . 8 ) ; |
| 1987-431.txt | 593 | 593 | presuntivo ) dell anno precedente , contrasterebbe con essi l esenzione per i redditi dominicali , di fabbricati e da | capitale | al di sotto dei quattro milioni ; resterebbe , poi , ingiustificata la minore aliquota oltre i quaranta milioni di |
| 1988-406.txt | 157 | 157 | . essa si articola essenzialmente in due punti : a ) sebbene la nuova disciplina dell enfiteusi stabilisca per il | capitale | di affranco una misura d imperio in luogo del valore venale effettivo della nuda proprietà , ” appare arbitrario equiparare |
| 1988-406.txt | 234 | 234 | 1984 , le norme con le quali sono stati stabiliti nuovi criteri di determinazione del canone , e quindi del | capitale | di affranco , non sono soggette al requisito della giustificazione per motivi di interesse generale statuito dal terzo comma dell |
| 1988-406.txt | 289 | 289 | espropriazione per pubblica utilità , in riferimento all art . 3 cost . ; b ) tuttavia , poiché il | capitale | di affranco del fondo enfiteutico non ha più , come nella disciplina originaria del codice civile , funzione di corrispettivo |
| 1988-406.txt | 447 | 447 | in cui , per le enfiteusi costituite dopo il 23 ottobre 1941 , determinava il canone , e quindi il | capitale | di affrancazione ( pari a quindici volte il canone ) , in misura fissa corrispondente al reddito dominicale risultante dal |
| 1988-406.txt | 726 | 726 | delle leggi di riforma agraria , quanto invece ai criteri stabiliti da quelle leggi ” , nel senso che i | capitali | di affranco non possono essere inferiori ai valori assunti per l applicazione dell imposta straordinaria progressiva sul patrimonio a norma |
| 1988-406.txt | 792 | 792 | man mano dalla commissione censuaria centrale ” . invece l art . 1 della legge n . 270 determina i | capitali | di affranco in misura fissa ragguagliata ai valori medi dei terreni per il periodo 1 luglio 1946-31 marzo 1947 calcolati |
| 1988-471.txt | 221 | 221 | ) avevano diritto ad un trattamento pensionistico ( art . 11 , n . 1 ) nonché ” ad un | capitale | comprensivo dell indennità per anzianità di servizio ” . in relazione a tali prestazioni era previsto il versamento di un |
| 1988-471.txt | 336 | 336 | quello di ” garantire agli iscritti ed ai loro superstiti e aventi diritto , mediante un sistema di assicurazione e | capitalizzazione | , un capitale comprensivo dell indennità di anzianità e dell integrazione dovuta a termini di legge , dei contratti collettivi |
| 1988-471.txt | 339 | 339 | garantire agli iscritti ed ai loro superstiti e aventi diritto , mediante un sistema di assicurazione e capitalizzazione , un | capitale | comprensivo dell indennità di anzianità e dell integrazione dovuta a termini di legge , dei contratti collettivi di lavoro di |
| 1989-428.txt | 234 | 234 | la gestione del servizio , era contrassegnata da un largo impiego di persone ( indotto dalla legge ) e di | capitali | . 2 . – in questo quadro è da valutare il profilo della censura , svolta nel ricorso del commissario |
| 1991-168.txt | 156 | 156 | attuazione alla direttiva del consiglio delle comunità europee del 17 luglio 1969 ( concernente le imposte indirette sulla raccolta di | capitali | ) nella parte in cui questa ( all art . 11 ) escludeva da qualsiasi imposizione tributaria l emissione di |
| 1991-168.txt | 256 | 256 | alla direttiva del consiglio dei ministri delle comunità europee del 17 luglio 1969 concernente le imposte indirette sulla raccolta dei | capitali | . in particolare l art . 11 di tale direttiva impegnava gli stati membri – entro il termine del 1 |
| 1991-168.txt | 298 | 298 | 1972 – a non sottoporre ad alcuna imposizione , sotto qualsiasi forma , i prestiti contratti ( dalle società di | capitali | ) a mezzo di emissione di obbligazioni , nonché la creazione , emissione , ammissione in borsa , messa in |
| 1991-168.txt | 2267 | 2267 | 11 della direttiva del consiglio delle comunità europee del 17 luglio 1969 ( concernente le imposte indirette sulla raccolta di | capitali | ) pone agli stati membri una prescrizione incondizionata ( perché non lascia margine di discrezionalità ai legislatori nazionali escludendo in |
| 1992-42.txt | 700 | 700 | ai fini del trattamento tributario delle indennità di buonuscita erogate dall enpas , la non comparabilità di esse con i | capitali | percepiti in base a contratti di assicurazione sulla vita , trattandosi di somme attribuite a titolo diverso ed in relazione |
| 1992-42.txt | 761 | 761 | . ne deriva la legittimità di un diverso regime tributario , rientrando nella discrezionalità legislativa la previsione , per i | capitali | dovuti per effetto di contratti di assicurazione sulla vita , di forme di totale o parziale esenzione fiscale . quanto |
| 1992-42.txt | 1632 | 1632 | alcuna situazione negoziale imputabile agli interessati , contraddistinta dalla proporzionalità tra premio e rischio , secondo criteri che rapportano il | capitale | assicurato al premio corrisposto , in base al calcolo di probabilità dell evento . il ” diritto al riscatto “ |
| 1992-44.txt | 62 | 62 | settembre 1983 n . 512 ( recante disposizioni relative ad alcune ritenute alla fonte sugli interessi ed altri proventi di | capitale | ) , corrispondente all art . 105 , primo comma , d.p.r . 22 dicembre 1986 n . 917 ( |
| 1993-283.txt | 3005 | 3005 | 1931 , che quantificava l indennità di espropriazione come pari alla media del valore venale e dell imponibile netto , | capitalizzato | ad un tasso dal 3,50 % al 7 % secondo le condizioni dell edificio e della località ; in particolare |
| 1993-500.txt | 3242 | 3242 | primo comma dello stesso art . 12 ” ( e cioè la quota di riserva per sottoscrizione di aumenti di | capitale | della s.p.a . conferitaria ) . 12 . – nell operare all interno dei limiti indicati , la legge ha |
| 1994-263.txt | 240 | 240 | 53 della costituzione , in quanto la tassazione delle rendite immobiliari , fondata su una ipotesi di fruttuosità del valore | capitale | di un immobile determinata con criteri di tipo patrimoniale , apparirebbe in contrasto con i principi della capacità contributiva e |
| 1994-263.txt | 2523 | 2523 | . 1142 , da eccezionale a generale il criterio della determinazione delle tariffe di estimo sulla base dell interesse del | capitale | fondiario , anziché sulla base del reddito virtualmente ritraibile , trasformazione che non era consentito effettuare in via amministrativa . |
| 1994-272.txt | 212 | 212 | la riforma tributaria , avrebbe dovuto assoggettare alle medesime modalità di tassazione , in relazione alla percezione di redditi di | capitale | , le persone fisiche e gli enti non commerciali . 2 . – la questione , sollevata in riferimento all |
| 1994-272.txt | 477 | 477 | che invece il legislatore avrebbe , in via di principio , operato , in relazione alla percezione di redditi di | capitale | , tra le medesime categorie . al riguardo , deve osservarsi che il regime della ritenuta a titolo d imposta |
| 1994-272.txt | 705 | 705 | e che non sia irragionevole la scelta del legislatore di assoggettare a ritenuta a titolo di imposta i redditi di | capitale | percepiti dalle persone fisiche e dalle società di persone , escludendo , invece , tale regime , in favore di |
| 1994-272.txt | 735 | 735 | , escludendo , invece , tale regime , in favore di quello della ritenuta d acconto , per società di | capitali | ed enti , anche se non esercitino attività commerciali , emerge dallo stesso confronto tra le categorie di contribuenti , |
| 1994-272.txt | 807 | 807 | esattamente la difesa dello stato che il sistema della ritenuta d imposta si giustifica , con riferimento ai redditi di | capitale | percepiti dalle persone fisiche , per l elevato numero di partite reddituali , spesso d importo esiguo , che , |
| 1994-272.txt | 1018 | 1018 | effetto dalla data di entrata in vigore del decreto stesso , l assimilazione delle società di persone a quelle di | capitali | e agli enti pubblici e privati di cui alle lettere b ) e c ) dell art . 2 del |
| 1994-272.txt | 1059 | 1059 | d.p.r . n . 598 del 1973 , sotto il profilo che le ritenute sugli interessi e sui redditi di | capitale | di cui al predetto art . 26 del d.p.r . n . 600 del 1973 , sono applicate a titolo |
| 1994-272.txt | 1331 | 1331 | legge delega , si sarebbero dovuti assoggettare alle medesime modalità di tassazione , in relazione alla percezione di redditi di | capitale | , sia le persone fisiche che gli enti non commerciali . il rilievo non è condivisibile , costituendo il frutto |
| 1994-289.txt | 1519 | 1519 | ) trova , invero , la sua spiegazione sia nel fatto che dette rendite vengono costituite mediante provvista di un | capitale | a totale carico del beneficiario della rendita – e , pertanto , anche come forma di incentivo al risparmio privato |
| 1994-289.txt | 1569 | 1569 | nel momento in cui viene a godere della rendita , ha già provveduto a versare le imposte sulle quote di | capitale | destinate a risparmio . la riduzione della base imponibile rispetto alle rendite riscosse viene , dunque , in questo caso |
| 1994-38.txt | 1521 | 1521 | . 41 , comma primo , lettere a ) e b ) , specificato gli interessi che costituiscono redditi di | capitale | – e cioè gli interessi derivanti da mutui , depositi e conti correnti ( lett . a ) , nonché |
| 1996-21.txt | 438 | 438 | capacità contributiva e con quello della progressività , una tassazione stabilita su ” un ipotesi astratta di fruttuosità del valore | capitale | dell immobile determinato in base a criteri di tipo ” patrimoniale ” , che la stessa norma mostra di voler |
| 1996-21.txt | 1031 | 1031 | come quello secondo il quale la tassazione delle rendite immobiliari si fonderebbe su un ipotesi astratta di fruttuosità del valore | capitale | dell immobile , determinato in base a criteri di tipo patrimoniale che la stessa norma mostra di voler abbandonare per |
| 1997-111.txt | 1846 | 1846 | di mercato degli immobili , di coefficienti di redditività o ( se si vuole ) di saggi di interesse sul | capitale | fondiario , fissati , come è noto , nella misura dell 1 , del 2 e del 3 % ( |
| 1997-235.txt | 57 | 57 | modificazioni alla disciplina dell imposta sul reddito delle persone giuridiche e al regime tributario dei dividendi e degli aumenti di | capitale | , adeguamento del capitale minimo delle società e altre norme in materia fiscale e societaria ) , che esonera dall |
| 1997-235.txt | 61 | 61 | imposta sul reddito delle persone giuridiche e al regime tributario dei dividendi e degli aumenti di capitale , adeguamento del | capitale | minimo delle società e altre norme in materia fiscale e societaria ) , che esonera dall invim decennale o periodica |
| 1997-290.txt | 114 | 114 | amministrazione finanziaria di ” disconoscere i vantaggi tributari conseguiti in operazioni di concentrazione , trasformazione , scorporo , riduzione di | capitale | , liquidazione , valutazione di partecipazioni , cessione di crediti e cessione o valutazione di valori mobiliari poste in essere |
| 2001-156.txt | 2757 | 2757 | con carattere di abitualità , nel senso che è possibile ipotizzare un attività professionale svolta in assenza di organizzazione di | capitali | o lavoro altrui . ma è evidente che nel caso di una attività professionale che fosse svolta in assenza di |
| 2001-208.txt | 100 | 100 | – a tenore della rubrica – ” interpretazione autentica della disciplina concernente le ritenute sugli interessi e sui redditi di | capitale | ” , il quale prevede che l art . 26 , quarto comma , terzo periodo , del d.p.r . |
| 2001-208.txt | 305 | 305 | in materia di accertamento delle imposte sui redditi ) , che disciplina le ritenute sugli interessi e sui redditi di | capitale | , disponendo che esse ” sono applicate a titolo di imposta nei confronti dei soggetti esenti dall imposta sul reddito |
| 2001-208.txt | 366 | 366 | , n . 28 , recante ” interpretazione autentica della disciplina concernente le ritenute sugli interessi e sui redditi di | capitale | ” , stabilisce , come si è poc anzi ricordato , che l art . 26 , quarto comma , |
| 2001-208.txt | 1192 | 1192 | la quale , ” nel prevedere la ritenuta ( a titolo d acconto o d imposta ) sui redditi di | capitale | corrisposti esclusivamente a soggetti irpeg o a soggetti esenti , aveva dimostrato la chiara intenzione di non assoggettare al prelievo |
| 2001-208.txt | 2329 | 2329 | la quale , ” nel prevedere la ritenuta ( a titolo d acconto o d imposta ) sui redditi di | capitale | corrisposti esclusivamente a soggetti irpeg o a soggetti esenti , aveva dimostrato la chiara intenzione di non assoggettare al prelievo |
| 2001-354.txt | 252 | 252 | della costituzione , per l ingiustificata discriminazione tra socio accomandante di società in accomandita semplice e socio di società di | capitali | , ” in quanto soltanto il reddito societario del primo è sottoposto a contribuzione inps , e ciò benché vi |
| 2001-354.txt | 466 | 466 | comma , del d.p.r . n . 917 del 1986 a soli fini fiscali , è un mero reddito da | capitale | ” . 3 . – la questione non è fondata , sotto alcuno dei prospettati profili . 4 . – |
| 2001-354.txt | 506 | 506 | – nell ipotizzare , anzitutto , la discriminazione tra socio di società in accomandita semplice e socio di società di | capitali | , in vista dell apporto al sistema contributivo della gestione previdenziale degli esercenti attività commerciali previsto dalla disposizione denunciata per |
| 2001-354.txt | 594 | 594 | casi non vi sarebbe ” il concorso di alcuna attività lavorativa ” , bensì la mera sottoscrizione di quote del | capitale | sociale . giova rammentare che , secondo il d.p.r . n . 917 del 1986 , cui la norma denunciata |
| 2001-354.txt | 622 | 622 | il d.p.r . n . 917 del 1986 , cui la norma denunciata fa rinvio , mentre i redditi da | capitale | costituiscono gli utili che il socio consegue per effetto della partecipazione in società dotate di personalità giuridica ( art . |
| 2001-354.txt | 891 | 891 | società in accomandita semplice ( e in quelle in nome collettivo ) , assume , a differenza delle società di | capitali | , l elemento personale , in virtù di un collegamento inteso non come semplice apporto di ciascuno al capitale sociale |
| 2001-354.txt | 910 | 910 | di capitali , l elemento personale , in virtù di un collegamento inteso non come semplice apporto di ciascuno al | capitale | sociale , bensì quale legame tra più persone , in vista dello svolgimento di una attività produttiva riferibile nei risultati |
| 2001-354.txt | 1000 | 1000 | medesima , che avrebbe assoggettato ” a contribuzione quello che nella sostanza . . . è un mero reddito da | capitale | ” ; censura che , a ben vedere , non rappresenta altro che una riproposizione , in termini diversi , |
| 2002-318.txt | 516 | 516 | parte in cui prevedevano coefficienti di moltiplicazione del suddetto reddito dominicale assolutamente inadeguati ad assicurare una remunerazione non irrisoria del | capitale | fondiario . intervenuta , a seguito della seconda delle richiamate sentenze , la vigente legge n . 203 del 1982 |
| 2002-375.txt | 777 | 777 | il valore dell immobile per un importo superiore alla rendita catastale attribuita moltiplicata per un determinato coefficiente al fine di | capitalizzarne | il valore , ma può solo procedere a recuperare l imposta complementare mediante mero atto di liquidazione , quale quello |
| 2005-21.txt | 507 | 507 | compresi tra il 1998 ed il 2000 ) e dalla stessa denominazione sociale delle ricorrenti ( s.p.a . deutsche bank | capital | markets , s.p.a . bpb leasing , s.c . a r.l . banca di credito cooperativo di alba , langhe |
| 2008-102.txt | 7640 | 7640 | in sardegna . al riguardo , non può sottacersi che detta norma contravviene al divieto di restrizioni ai movimenti di | capitali | tra gli stati membri previsto dall art . 56 del trattato ce , come interpretato dalla corte di giustizia comunitaria |
| 2008-335.txt | 2012 | 2012 | opere e degli adeguamenti necessari , dell entità dei costi di gestione delle opere , dell adeguatezza della remunerazione del | capitale | investito e dei costi di gestione delle aree di salvaguardia » . tale impostazione legislativa è analoga a quella adottata |
| 2009-334.txt | 294 | 294 | da operazioni di indebitamento assistite , in tutto o in parte , da interventi finanziari dello stato sia in conto | capitale | che in conto interessi , nonché quelle connesse alla devoluzione di tributi erariali alle regioni a statuto speciale e alle |
| 2010-123.txt | 1126 | 1126 | delle imprese , indipendentemente dalla natura giuridica assunta , che effettuano nuovi insediamenti sul territorio regionale , « il cui | capitale | sociale sia detenuto a maggioranza da soggetti con residenza storica di almeno dieci anni in regione campania ed in possesso |
| 2010-123.txt | 1341 | 1341 | stato deduce che il meccanismo di incentivazione fiscale nella forma del credito di imposta – riservato ad imprese il cui | capitale | sociale sia detenuto , a maggioranza , da soggetti « con residenza storica di almeno dieci anni in regione campania |
| 2010-123.txt | 3297 | 3297 | riserva di una quota dei fondi stanziati per il credito d imposta regionale per gli investimenti ad imprese il cui | capitale | sociale sia detenuto , a maggioranza , da soggetti « con residenza storica di almeno dieci anni in regione campania |
| 2011-280.txt | 34 | 34 | corso di un giudizio vertente tra il soggetto gestore di un impianto di trattamento di rifiuti ( una società di | capitali | ) ed il comune ove era ubicato tale impianto , ha sollevato , in riferimento agli artt . 119 – |
| 2012-135.txt | 2434 | 2434 | f ) 33 , comma 1 ( istituzione nel 2012 , di una società di gestione del risparmio , con | capitale | sociale di 2 milioni di euro ) ; g ) 38 , comma 1 , lettera a ) ( estinzione |
| 2012-135.txt | 2620 | 2620 | ; c ) 31 ( esclusione da imposizione di alcuni proventi derivanti dalla partecipazione ai « fondi per il venture | capital | » ) ; d ) 23 , commi da 12 a 15 ( riallineamento di valori fiscali e civilistici relativi |
| 2012-142.txt | 5005 | 5005 | ; c ) 31 ( esclusione da imposizione di alcuni proventi derivanti dalla partecipazione ai « fondi per il venture | capital | » ) ; d ) 23 , commi da 12 a 15 ( riallineamento di valori fiscali e civilistici relativi |
| 2012-241.txt | 6458 | 6458 | complessivo derivante dalla fissazione nella misura unica del 20 per cento delle ritenute e delle imposte sostitutive sui redditi di | capitale | di cui all art . 44 del d.p.r . n . 917 del 1986 e sui redditi diversi di cui |
| 2012-241.txt | 6800 | 6800 | e titoli similari , pubblici e privati » ) , nonché i 4,965 decimi dell imposta sostitutiva sui redditi da | capitale | da fonte estera ( art . 18 del d.p.r . n . 917 del 1986 ) ; b ) con |
| 2012-241.txt | 7839 | 7839 | per effetto della fissazione della misura unica del 20 per cento delle ritenute e delle imposte sostitutive sui redditi di | capitale | di cui all art . 44 del d.p.r . n . 917 del 1986 e sui redditi diversi di cui |
| 2012-241.txt | 16837 | 16837 | entrate derivanti dalla fissazione nella misura unica del 20 per cento delle ritenute e delle imposte sostitutive sui redditi di | capitale | di cui all art . 44 del d.p.r . n . 917 del 1986 e sui redditi diversi di cui |
| 2013-18.txt | 2302 | 2302 | pari a euro 400.000 , necessari alla sottoscrizione , da parte della regione calabria , della quota di aumento di | capitale | della so.g.a.s . s.p.a . secondo il ricorrente , le norme di cui sopra violerebbero l art . 117 , |
| 2013-26.txt | 337 | 337 | . 27 del 2011 viene impugnato in relazione alla prescrizione che consente la liquidazione delle prestazioni pensionistiche in forma di | capitale | secondo le modalità stabilite dall emanando regolamento di gestione . la disposizione sarebbe in contrasto con l art . 117 |
| 2013-26.txt | 4073 | 4073 | cost . secondo il presidente del consiglio dei ministri , la norma impugnata , consentendo la liquidazione in forma di | capitale | delle prestazioni pensionistiche , determinerebbe l applicazione di un regime di imposizione fiscale più favorevole ai beneficiari , produttivo di |
| 2013-26.txt | 4162 | 4162 | , del d.lgs . n . 252 del 2005 , che ne costituirebbe norma attuativa , prevedendo l erogazione in | capitale | delle prestazioni pensionistiche integrative fino ad un massimo del 50 % del montante finale accumulato . 5.1 . – la |
| 2013-26.txt | 4484 | 4484 | del 2005 , il quale – peraltro – non esprime affatto un trattamento impositivo più favorevole per la liquidazione in | capitale | . 5.2 . – è invece fondata la questione sollevata nei riguardi della medesima disposizione impugnata , in riferimento alla |
| 2013-26.txt | 4567 | 4567 | del 2005 , il quale prescrive in via generale il limite del 50 % alla possibilità di liquidare direttamente in | capitale | il montante accumulato dal beneficiario della prestazione pensionistica . infatti la norma in esame consente di chiedere la liquidazione della |
| 2013-26.txt | 4593 | 4593 | della prestazione pensionistica . infatti la norma in esame consente di chiedere la liquidazione della pensione integrativa in forma di | capitale | , secondo le modalità stabilite dall emanando regolamento di gestione , senza menzionare il limite del 50 % all esercizio |
| 2013-26.txt | 4944 | 4944 | nel corso dell udienza , secondo cui spetterebbe all emanando regolamento di gestione fissare i limiti del beneficio in conto | capitale | , in conformità con la norma statale interposta . la materia in esame involge , infatti , questioni inerenti al |
| 2013-26.txt | 5101 | 5101 | , per il dipendente beneficiario della prestazione pensionistica integrativa , che la facoltà di chiedere la liquidazione in forma di | capitale | sia limitata alla misura del 50 % del montante finale accumulato . |
| 2014-228.txt | 1670 | 1670 | la prestazione di servizi . la tracciabilità del danaro , oltre ad essere uno strumento di lotta al riciclaggio di | capitali | di provenienza illecita , persegue il dichiarato fine di contrastare l evasione o l elusione fiscale attraverso la limitazione dei |
| 2014-26.txt | 138 | 138 | economico del paese e fornire un aiuto alla crescita mediante una riduzione della imposizione sui redditi derivanti dal finanziamento con | capitale | di rischio , nonché per ridurre lo squilibrio del trattamento fiscale tra imprese che si finanziano con debito ed imprese |
| 2014-26.txt | 163 | 163 | per ridurre lo squilibrio del trattamento fiscale tra imprese che si finanziano con debito ed imprese che si finanziano con | capitale | proprio , e rafforzare , quindi , la struttura patrimoniale delle imprese e del sistema produttivo italiano , ai fini |
| 2014-26.txt | 246 | 246 | 22 dicembre 1986 , n . 917 , è ammesso in deduzione un importo corrispondente al rendimento nozionale del nuovo | capitale | proprio , secondo le disposizioni dei commi da 2 a 8 del presente articolo . per le società e gli |
| 2014-26.txt | 312 | 312 | applicano relativamente alle stabili organizzazioni nel territorio dello stato . » ; « 2 . il rendimento nozionale del nuovo | capitale | proprio è valutato mediante applicazione dell aliquota percentuale individuata con il provvedimento di cui al comma 3 alla variazione in |
| 2014-26.txt | 335 | 335 | valutato mediante applicazione dell aliquota percentuale individuata con il provvedimento di cui al comma 3 alla variazione in aumento del | capitale | proprio rispetto a quello esistente alla chiusura dell esercizio in corso al 31 dicembre 2010 . » ; « 3 |
| 2014-26.txt | 373 | 373 | ; « 3 . dal settimo periodo di imposta l aliquota percentuale per il calcolo del rendimento nozionale del nuovo | capitale | proprio è determinata con decreto del ministro dell economia e delle finanze da emanare entro il 31 gennaio di ogni |
| 2014-26.txt | 522 | 522 | computata in aumento dell importo deducibile dal reddito dei periodi d imposta successivi . » ; « 5 . il | capitale | proprio esistente alla chiusura dell esercizio in corso al 31 dicembre 2010 è costituito dal patrimonio netto risultante dal relativo |
| 2014-50.txt | 1957 | 1957 | province , città metropolitane e regioni » , dettando « norme transitorie sull ordinamento , anche finanziario , di roma | capitale | » . del tutto coerenti appaiono , quindi , « oggetto e finalità » della delega definiti dall art . |
| 2015-155.txt | 2850 | 2850 | delle persone fisiche ; b ) imposta sul reddito delle società ; c ) ritenute su interessi e redditi da | capitale | ; d ) ritenute d acconto sui dividendi ; e ) ritenute sui premi e sulle vincite ; f ) |
| 2016-66.txt | 55 | 55 | 7 , della legge 15 dicembre 2014 , n . 186 ( disposizioni in materia di emersione e rientro di | capitali | detenuti all estero nonché per il potenziamento della lotta all evasione fiscale . disposizioni in materia di autoriciclaggio ) , |
| 2016-69.txt | 2210 | 2210 | quale prevede che i pagamenti sostenuti successivamente alla data di entrata in vigore del decreto-legge relativi a debiti in conto | capitale | degli enti territoriali per gli anni 2014 e 2015 sono esclusi dai vincoli del patto di stabilità interno per un |
| 2017-209.txt | 1624 | 1624 | – la norma impugnata così dispone : « [ . . . ] in considerazione della specificità di roma quale | capitale | della repubblica , e fino alla compiuta attuazione di quanto previsto ai sensi dell articolo 24 della legge 5 maggio |
| 2017-209.txt | 2451 | 2451 | riferisce che le due società ricorrenti non hanno assunto alcun obbligo nei confronti del comune di roma ( ora roma | capitale | ) al fine di poter effettivamente fruire della volumetria aggiuntiva assegnata ai propri suoli dalle nuove previsioni del prg . |
| 2017-264.txt | 307 | 307 | , e che i versamenti delle società consorelle sono da assimilare a quelli fatti a fondo perduto o in conto | capitale | alle società dai propri soci , i quali , in base all art . 88 , comma 4 , del |
| 2017-264.txt | 460 | 460 | trattamento di situazioni meritevoli di una disciplina comune . sarebbero irragionevolmente discriminate le contribuzioni a fondo perduto o in conto | capitale | eseguite da soggetti che , sebbene non soci della società beneficiaria , né possessori di strumenti finanziari similari alle azioni |
| 2017-264.txt | 1071 | 1071 | , giacché è indubbio che , in sua mancanza , i versamenti dei soci a fondo perduto o in conto | capitale | dovrebbero essere considerati sopravvenienze attive , in quanto componenti positivi del reddito delle società . alla luce della costante giurisprudenza |
| 2017-264.txt | 1420 | 1420 | società appartenente allo stesso gruppo che non sia socia della prima . i versamenti a fondo perduto o in conto | capitale | effettuati dai soci hanno la funzione di dotare la società di mezzi patrimoniali integrativi e sono assistiti da una causa |
| 2017-264.txt | 1446 | 1446 | funzione di dotare la società di mezzi patrimoniali integrativi e sono assistiti da una causa simile a quella del “ | capitale | di rischio ” propria dei conferimenti . sotto il profilo fiscale , questa assimilazione comporta che , all aumento del |
| 2017-264.txt | 1845 | 1845 | le norme che imputano ad aumento dei costi di partecipazione i versamenti dei soci a fondo perduto o in conto | capitale | , dal momento che , nel caso di versamenti fra società , mancherebbe il presupposto della partecipazione al capitale della |
| 2017-264.txt | 1864 | 1864 | conto capitale , dal momento che , nel caso di versamenti fra società , mancherebbe il presupposto della partecipazione al | capitale | della società beneficiaria . da quanto esposto emerge dunque , innanzitutto , la diversità delle situazioni messe a confronto – |
| 2017-264.txt | 1963 | 1963 | di restituzione , escludendo dal novero delle sopravvenienze attive solo quelli effettuati dai soci a fondo perduto o in conto | capitale | ( nonché , per identità di ratio , gli apporti dei possessori di strumenti partecipativi ) , non si traduce |
| 2017-269.txt | 5291 | 5291 | una soglia massima della contribuzione ( non superiore a cento volte il minimo stabilito ) , dovuti dalle società di | capitale | che abbiano realizzato ricavi totali superiori a cinquanta milioni di euro . con l introduzione di questa nuova forma di |
| 2017-269.txt | 5500 | 5500 | delimitazione del novero dei soggetti obbligati a versare il contributo – che risulta posto a carico delle sole società di | capitali | che abbiano realizzato ricavi superiori a 50 milioni di euro , con la fissazione di una soglia massima della contribuzione |
| 2017-270.txt | 433 | 433 | volta introdotti dalla legge 15 dicembre 2014 , n . 186 ( disposizioni in materia di emersione e rientro di | capitali | detenuti all estero nonché per il potenziamento della lotta all evasione fiscale . disposizioni in materia di autoriciclaggio ) . |
| 2018-175.txt | 3299 | 3299 | relative funzioni all agenzia delle entrate che le ha esercitate , fino ad epoca recente , mediante una società a | capitale | interamente pubblico ( riscossione spa , poi divenuta equitalia spa ) . le società facenti parte del gruppo equitalia sono |
| 2018-29.txt | 425 | 425 | e il 2016 : aderendo alla procedura , i contribuenti pagano solo le somme iscritte a ruolo a titolo di | capitale | , di interessi legali e di remunerazione del servizio di riscossione , venendo così esentati dal pagamento di sanzioni , |
| 2018-67.txt | 4355 | 4355 | di mora nella stessa misura stabilita per le imposte dirette e inoltre una sanzione pari al 15 per cento del | capitale | non pagato tempestivamente . tale graduazione della reazione sanzionatoria , che vede quella dell art . 22 , secondo comma |
| 2018-90.txt | 1370 | 1370 | decreto legislativo del 17 gennaio 2003 , n . 6 , recante « riforma organica della disciplina delle società di | capitali | e società cooperative , in attuazione della legge 3 ottobre 2001 , n . 366 » , che ha aggiunto |
| 2019-163.txt | 157 | 157 | quantum deducibile , ingiustificata e arbitraria . 2 . – dall atto di rimessione si evince che una società di | capitali | ha proposto ricorso al giudice a quo avverso il diniego da parte dell agenzia delle entrate del rimborso dell imposta |
| 2019-218.txt | 1442 | 1442 | « prestazioni pensionistiche di cui alla lettera h-bis ) del comma 1 , dell articolo 50 , erogate in forma | capitale | a seguito di riscatto della posizione individuale ai sensi dell articolo 10 , comma 1 , lettera c ) , |
| 2019-218.txt | 5116 | 5116 | funzionamento della previdenza complementare per i lavoratori dipendenti , basato sulla continuità dei conferimenti e sulla durata della gestione a | capitalizzazione | , quegli stessi elementi sono inidonei a integrare un valido criterio di differenziazione dei lavoratori quali soggetti passivi del rapporto |
| 2020-120.txt | 3789 | 3789 | dove è prevalente l aspetto del lavoro del titolare e dei suoi familiari ( sovente anche rispetto a quello del | capitale | ) , una connessione è semmai ipotizzabile , ma non certo nella generalizzazione disposta dalla norma in oggetto . l |
| 2020-142.txt | 1319 | 1319 | . 4 del decreto legislativo 17 gennaio 2003 , n . 6 ( riforma organica della disciplina delle società di | capitali | e società cooperative , in attuazione della legge 3 ottobre 2001 , n . 366 ) ha riscritto l art |
| 2020-142.txt | 1488 | 1488 | verso , hanno chiarito che la cancellazione dal registro delle imprese determina in ogni caso l estinzione delle società di | capitali | , ritenendo , peraltro , la norma estensibile anche alle società di persone ( corte di cassazione , sezioni unite |
| 2020-142.txt | 1886 | 1886 | del d.lgs . n . 175 del 2014 . tale disposizione , anche a fronte dell estinzione della società di | capitali | ( e di persone , come ha avuto modo di chiarire la corte di cassazione , sezione quinta civile , |
| 2020-201.txt | 633 | 633 | di società di persone , laddove tale tutela non sarebbe , invece , esclusa per i soci di società di | capitali | non percettori di reddito da partecipazione , in relazione alla categoria di atti fiscali costituita dagli accertamenti effettuati nei confronti |
| 2020-201.txt | 657 | 657 | reddito da partecipazione , in relazione alla categoria di atti fiscali costituita dagli accertamenti effettuati nei confronti di società di | capitali | . 2 . – preliminarmente , data l evidente connessione oggettiva e soggettiva , i due giudizi vanno riuniti per |
| 2020-201.txt | 1059 | 1059 | di formalizzazione e quindi l assenza dei più rigorosi obblighi di natura contabile e procedimentale previsti per le società di | capitali | , anche quanto all individuazione degli utili non distribuiti . dall altro appare anche funzionale a esigenze di semplificazione , |
| 2020-201.txt | 2220 | 2220 | ragione delle specifiche caratteristiche delle singole categorie di cui all art . 6 del tuir : redditi fondiari , di | capitale | , di lavoro dipendente , di lavoro autonomo , di impresa e redditi diversi . in questo schema impositivo non |
| 2020-201.txt | 3887 | 3887 | reddito di partecipazione » , laddove tale tutela non è , invece , esclusa per i soci di società di | capitali | . la censura , peraltro anch essa formulata in modo non del tutto perspicuo ( l avviso di accertamento dei |
| 2020-263.txt | 557 | 557 | possibile l erogazione dei trattamenti pensionistici . attorno alla gestione ” contratto 2 ” , ispirata al sistema finanziario a | capitalizzazione | , gravita invece il personale della regione siciliana assunto in data successiva all 11 maggio 1986 ( art . 10 |
| 2021-149.txt | 5489 | 5489 | relazione qualificata con l attività creditizia attraverso la partecipazione – normalmente , anche se non necessariamente – di controllo nel | capitale | di una spa bancaria di nuova costituzione o già costituita , senza dover confluire in un gruppo e doversi quindi |
| 2021-167.txt | 3461 | 3461 | i contributi per il funzionamento cui sono assimilati quelli erogati dalle amministrazioni territoriali a soggetti terzi , sia in conto | capitale | che in conto interessi ( allegato 4 / 2 , punto 5.2 , lettera c , del d.lgs . n |
| 2022-12.txt | 2098 | 2098 | consente un adeguato inquadramento della norma denunciata . in forza di quest ultima disposizione , con riferimento alle società di | capitali | , agli enti commerciali ( pubblici e privati ) e ai trust commerciali che esercitano attività industriale e commerciale , |
| 2022-141.txt | 1907 | 1907 | riscossione dal 1 gennaio 2000 al 31 dicembre 2017 , versando le sole somme iscritte a ruolo a titolo di | capitale | e di interessi , nonché quelle maturate a favore dell agente della riscossione per aggio e spese per le procedure |
| 2022-167.txt | 2136 | 2136 | . civ . deve essere inteso nel senso di escludere dal proprio ambito di applicazione i crediti delle società di | capitali | , per la diversità causale di tali crediti rispetto a quelli che il legislatore ha inteso tutelare , che devono |
| 2022-167.txt | 2306 | 2306 | , in concreto , che questa ultima è svolta direttamente dagli agenti-soci e che il lavoro ha funzione preminente sul | capitale | ( corte di cassazione , sezione sesta civile , ordinanza 30 settembre 2015 , n . 19550 ) . 7 |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| società_di_capitali | 21 |
| redditi_di_capitale | 18 |
| capitali_percepiti_in | 12 |
| in_conto_capitale | 11 |
| capitale_di_affranco | 7 |
| i_capitali_percepiti | 7 |
| di_capitale_di | 7 |
| di_capitali_e | 6 |
| per_i_capitali | 6 |
| del_capitale_di | 5 |
| capitali_di_affranco | 4 |
| del_capitale_sociale | 4 |
| di_capitale_e | 4 |
| redditi_da_capitale | 4 |
| ai_capitali_percepiti | 4 |
| capitale_di_cui | 4 |
| forma_di_capitale | 4 |
| aumenti_di_capitale | 3 |
| i_capitali_di | 3 |
| del_capitale_fondiario | 3 |
| da_capitale_o | 3 |
| rispetto_ai_capitali | 3 |
| il_capitale_assicurato | 3 |
| capitale_assicurato_al | 3 |
| aumento_del_capitale | 3 |
| raccolta_di_capitali | 3 |
| il_capitale_di | 3 |
| di_capitali_in | 3 |
| del_valore_capitale | 3 |
| il_cui_capitale | 3 |
| cui_capitale_sociale | 3 |
| capitale_sociale_sia | 3 |
| del_nuovo_capitale | 3 |
| nuovo_capitale_proprio | 3 |
| ammontare_del_capitale | 2 |
| e_dei_capitali | 2 |
| che_i_capitali | 2 |
| parte_del_capitale | 2 |
| del_capitale_dell | 2 |
| capitale_dell_impresa | 2 |
| insieme_il_capitale | 2 |
| il_capitale_ed | 2 |
| capitale_ed_il | 2 |
| corrispondenza_del_capitale | 2 |
| irrisoria_del_capitale | 2 |
| remunerazione_del_capitale | 2 |
| del_capitale_investito | 2 |
| di_capitale_non | 2 |
| capitali_corrisposti_in | 2 |
| infatti_i_capitali | 2 |
| rapporta_il_capitale | 2 |
| aumento_di_capitale | 2 |
| di_capitali_nella | 2 |
| capitale_di_lavoro | 2 |
| derivante_da_capitale | 2 |
| un_capitale_comprensivo | 2 |
| capitale_comprensivo_dell | 2 |
| di_capitale_della | 2 |
| di_capitale_percepiti | 2 |
| capitale_percepiti_dalle | 2 |
| di_capitali_ed | 2 |
| di_capitale_sia | 2 |
| valore_capitale_dell | 2 |
| capitale_dell_immobile | 2 |
| di_capitale_corrisposti | 2 |
| capitale_corrisposti_esclusivamente | 2 |
| reddito_da_capitale | 2 |
| conto_capitale_che | 2 |
| capitale_che_in | 2 |
| il_venture_capital | 2 |
| venture_capital_d | 2 |
| capital_d_commi | 2 |
| di_capitale_secondo | 2 |
| capitale_secondo_le | 2 |
| capitale_delle_prestazioni | 2 |
| capitale_di_rischio | 2 |
| capitale_proprio_è | 2 |
| rientro_di_capitali | 2 |
| di_capitali_detenuti | 2 |
| capitali_detenuti_all | 2 |
| titolo_di_capitale | 2 |
| capitali_e_società | 2 |
| del_proprio_capitale | 1 |
| proprio_capitale_azionario | 1 |
| capitale_azionario_art | 1 |
| investimenti_di_capitale | 1 |
| di_capitale_o | 1 |
| capitale_o_alla | 1 |
| quella_sul_capitale | 1 |
| sul_capitale_delle | 1 |
| capitale_delle_società | 1 |
| di_capitale_da | 1 |
| capitale_da_parte | 1 |
| capitali_e_gli | 1 |
| capitali_e_dei | 1 |
| inattuale_del_capitale | 1 |
| congruità_del_capitale | 1 |
| del_capitale_d | 1 |
| capitale_d_affranco | 1 |
| dei_capitali_di | 1 |
| calcolo_del_capitale | 1 |
| garantito_un_capitale | 1 |
| un_capitale_di | 1 |
| del_capitale_esistente | 1 |
| capitale_esistente_al | 1 |
| capitale_sociale_al | 1 |
| capitale_fondiario_e | 1 |
| capitale_investito_nei | 1 |
| di_imprese_capitalistiche | 1 |
| imprese_capitalistiche_v | 1 |
| capitalistiche_v_è | 1 |
| espropriato_dei_capitali | 1 |
| dei_capitali_investiti | 1 |
| capitali_investiti_nei | 1 |
| di_capitale_i | 1 |
| capitale_i_redditi | 1 |
| componente_di_capitale | 1 |
| di_capitale_sicché | 1 |
| capitale_sicché_sembra | 1 |
| misti_di_capitale | 1 |
| capitale_e_non | 1 |
| capitale_non_si | 1 |
| apporto_di_capitale | 1 |
| di_capitale_dal | 1 |
| capitale_dal_caso | 1 |
| conto_capitale_sono | 1 |
| capitale_sono_sistematicamente | 1 |
| di_puro_capitale | 1 |
| puro_capitale_rappresenta | 1 |
| capitale_rappresenta_il | 1 |
| lire_di_capitale | 1 |
| di_capitale_nominale | 1 |
| capitale_nominale_pagabile | 1 |
| criterio_della_capitalizzazione | 1 |
| della_capitalizzazione_del | 1 |
| capitalizzazione_del_criterio | 1 |
| apporti_di_capitali | 1 |
| di_capitali_dell | 1 |
| capitali_dell_affittuario | 1 |
| compenso_ai_capitali | 1 |
| ai_capitali_investiti | 1 |
| capitali_investiti_e | 1 |
| capitale_o_del | 1 |
| fabbricati_terreni_capitali | 1 |
| terreni_capitali_i | 1 |
| capitali_i_portatori | 1 |
| condanna_in_capitale | 1 |
| in_capitale_ed | 1 |
| capitale_ed_interessi | 1 |
| concorso_di_capitali | 1 |
| di_capitali_consistendo | 1 |
| capitali_consistendo_quasi | 1 |
| di_modesti_capitali | 1 |
| modesti_capitali_e | 1 |
| capitali_e_dovuto | 1 |
| assimilabile_ai_capitali | 1 |
| i_suddetti_capitali | 1 |
| suddetti_capitali_esentati | 1 |
| capitali_esentati_da | 1 |
| dispone_sui_capitali | 1 |
| sui_capitali_corrisposti | 1 |
| del_capitale_corrisposto | 1 |
| capitale_corrisposto_e | 1 |
| se_il_capitale | 1 |
| il_capitale_è | 1 |
| capitale_è_corrisposto | 1 |
| questa_è_capitalizzata | 1 |
| è_capitalizzata_secondo | 1 |
| capitalizzata_secondo_le | 1 |
| capitale_sociale_ed | 1 |
| di_capitali_n | 1 |
| capitali_n_del | 1 |
| capitale_sociale_a | 1 |
| capitale_non_è | 1 |
| capitali_nella_specie | 1 |
| o_di_capitali | 1 |
| di_capitali_una | 1 |
| capitali_una_determinata | 1 |
| capitale_o_da | 1 |
| concorso_di_capitale | 1 |
| capitale_e_lavoro | 1 |
| capitale_o_lavoro | 1 |
| dei_capitali_corrisposti | 1 |
| del_dei_capitali | 1 |
| dei_capitali_percepiti | 1 |
| i_capitali_riscossi | 1 |
| capitali_riscossi_in | 1 |
| e_di_capitale | 1 |
| di_capitale_per | 1 |
| capitale_per_la | 1 |
| e_da_capitale | 1 |
| da_capitale_al | 1 |
| capitale_al_di | 1 |
| per_il_capitale | 1 |
| quindi_del_capitale | 1 |
| poiché_il_capitale | 1 |
| quindi_il_capitale | 1 |
| capitale_di_affrancazione | 1 |
| determina_i_capitali | 1 |
| ad_un_capitale | 1 |
| assicurazione_e_capitalizzazione | 1 |
| e_capitalizzazione_un | 1 |
| capitalizzazione_un_capitale | 1 |
| e_di_capitali | 1 |
| capitali_in_questo | 1 |
| capitali_nella_parte | 1 |
| raccolta_dei_capitali | 1 |
| dei_capitali_in | 1 |
| capitali_in_particolare | 1 |
| di_capitali_a | 1 |
| capitali_a_mezzo | 1 |
| di_capitali_pone | 1 |
| capitali_pone_agli | 1 |
| con_i_capitali | 1 |
| i_capitali_dovuti | 1 |
| capitali_dovuti_per | 1 |
| rapportano_il_capitale | 1 |
| proventi_di_capitale | 1 |
| di_capitale_corrispondente | 1 |
| capitale_corrispondente_all | 1 |
| imponibile_netto_capitalizzato | 1 |
| netto_capitalizzato_ad | 1 |
| capitalizzato_ad_un | 1 |
| capitale_della_s | 1 |
| capitale_e_cioè | 1 |
| valore_capitale_di | 1 |
| capitale_di_un | 1 |
| interesse_del_capitale | 1 |
| capitale_fondiario_anziché | 1 |
| di_capitale_le | 1 |
| capitale_le_persone | 1 |
| di_capitale_tra | 1 |
| capitale_tra_le | 1 |
| capitali_ed_enti | 1 |
| quelle_di_capitali | 1 |
| capitali_e_agli | 1 |
| capitale_sia_le | 1 |
| di_un_capitale | 1 |
| un_capitale_a | 1 |
| capitale_a_totale | 1 |
| quote_di_capitale | 1 |
| di_capitale_destinate | 1 |
| capitale_destinate_a | 1 |
| interesse_sul_capitale | 1 |
| sul_capitale_fondiario | 1 |
| capitale_fondiario_fissati | 1 |
| di_capitale_adeguamento | 1 |
| capitale_adeguamento_del | 1 |
| adeguamento_del_capitale | 1 |
| del_capitale_minimo | 1 |
| capitale_minimo_delle | 1 |
| riduzione_di_capitale | 1 |
| di_capitale_liquidazione | 1 |
| capitale_liquidazione_valutazione | 1 |
| organizzazione_di_capitali | 1 |
| di_capitali_o | 1 |
| capitali_o_lavoro | 1 |
| di_capitale_il | 1 |
| capitale_il_quale | 1 |
| di_capitale_disponendo | 1 |
| capitale_disponendo_che | 1 |
| di_capitale_stabilisce | 1 |
| capitale_stabilisce_come | 1 |
| capitali_in_quanto | 1 |
| da_capitale_la | 1 |
| capitale_la_questione | 1 |
| capitali_in_vista | 1 |
| quote_del_capitale | 1 |
| capitale_sociale_giova | 1 |
| da_capitale_costituiscono | 1 |
| capitale_costituiscono_gli | 1 |
| di_capitali_l | 1 |
| capitali_l_elemento | 1 |
| ciascuno_al_capitale | 1 |
| al_capitale_sociale | 1 |
| capitale_sociale_bensì | 1 |
| da_capitale_censura | 1 |
| capitale_censura_che | 1 |
| capitale_fondiario_intervenuta | 1 |
| fine_di_capitalizzarne | 1 |
| di_capitalizzarne_il | 1 |
| capitalizzarne_il_valore | 1 |
| deutsche_bank_capital | 1 |
| bank_capital_markets | 1 |
| capital_markets_s | 1 |
| movimenti_di_capitali | 1 |
| di_capitali_tra | 1 |
| capitali_tra_gli | 1 |
| capitale_investito_e | 1 |
| capitali_ed_il | 1 |
| risparmio_con_capitale | 1 |
| con_capitale_sociale | 1 |
| capitale_sociale_di | 1 |
| da_capitale_da | 1 |
| capitale_da_fonte | 1 |
| capitale_della_so | 1 |
| di_capitale_delle | 1 |
| erogazione_in_capitale | 1 |
| in_capitale_delle | 1 |
| liquidazione_in_capitale | 1 |
| in_capitale_è | 1 |
| capitale_è_invece | 1 |
| direttamente_in_capitale | 1 |
| in_capitale_il | 1 |
| capitale_il_montante | 1 |
| conto_capitale_in | 1 |
| capitale_in_conformità | 1 |
| capitale_sia_limitata | 1 |
| finanziamento_con_capitale | 1 |
| con_capitale_di | 1 |
| finanziano_con_capitale | 1 |
| con_capitale_proprio | 1 |
| capitale_proprio_e | 1 |
| capitale_proprio_secondo | 1 |
| del_capitale_proprio | 1 |
| capitale_proprio_rispetto | 1 |
| successivi_il_capitale | 1 |
| il_capitale_proprio | 1 |
| capitale_proprio_esistente | 1 |
| di_roma_capitale | 1 |
| roma_capitale_del | 1 |
| capitale_del_tutto | 1 |
| riciclaggio_di_capitali | 1 |
| di_capitali_di | 1 |
| capitali_di_provenienza | 1 |
| da_capitale_d | 1 |
| capitale_d_ritenute | 1 |
| conto_capitale_degli | 1 |
| capitale_degli_enti | 1 |
| roma_quale_capitale | 1 |
| quale_capitale_della | 1 |
| capitale_della_repubblica | 1 |
| ora_roma_capitale | 1 |
| roma_capitale_al | 1 |
| capitale_al_fine | 1 |
| conto_capitale_alle | 1 |
| capitale_alle_società | 1 |
| conto_capitale_eseguite | 1 |
| capitale_eseguite_da | 1 |
| conto_capitale_dovrebbero | 1 |
| capitale_dovrebbero_essere | 1 |
| conto_capitale_effettuati | 1 |
| capitale_effettuati_dai | 1 |
| quella_del_capitale | 1 |
| conto_capitale_dal | 1 |
| capitale_dal_momento | 1 |
| partecipazione_al_capitale | 1 |
| al_capitale_della | 1 |
| capitale_della_società | 1 |
| conto_capitale_nonché | 1 |
| capitale_nonché_per | 1 |
| società_di_capitale | 1 |
| di_capitale_che | 1 |
| capitale_che_abbiano | 1 |
| di_capitali_che | 1 |
| capitali_che_abbiano | 1 |
| capitale_di_interessi | 1 |
| cento_del_capitale | 1 |
| del_capitale_non | 1 |
| capitale_non_pagato | 1 |
| seguito_di_ricapitalizzazione | 1 |
| di_ricapitalizzazione_si | 1 |
| ricapitalizzazione_si_tratta | 1 |
| società_a_capitale | 1 |
| a_capitale_interamente | 1 |
| capitale_interamente_pubblico | 1 |
| di_capitali_ha | 1 |
| capitali_ha_proposto | 1 |
| in_forma_capitale | 1 |
| forma_capitale_a | 1 |
| capitale_a_seguito | 1 |
| gestione_a_capitalizzazione | 1 |
| a_capitalizzazione_quegli | 1 |
| capitalizzazione_quegli_stessi | 1 |
| quello_del_capitale | 1 |
| del_capitale_una | 1 |
| capitale_una_connessione | 1 |
| di_capitali_ritenendo | 1 |
| capitali_ritenendo_peraltro | 1 |
| capitali_e_di | 1 |
| di_capitali_non | 1 |
| capitali_non_percettori | 1 |
| di_capitali_preliminarmente | 1 |
| capitali_preliminarmente_data | 1 |
| di_capitali_anche | 1 |
| capitali_anche_quanto | 1 |
| fondiari_di_capitale | 1 |
| di_capitali_la | 1 |
| capitali_la_censura | 1 |
| finanziario_a_capitalizzazione | 1 |
| a_capitalizzazione_gravita | 1 |
| capitalizzazione_gravita_invece | 1 |
| controllo_nel_capitale | 1 |
| nel_capitale_di | 1 |
| capitale_di_una | 1 |
| di_capitali_agli | 1 |
| capitali_agli_enti | 1 |
| capitale_e_di | 1 |
| di_capitali_per | 1 |
| capitali_per_la | 1 |
| preminente_sul_capitale | 1 |
| sul_capitale_corte | 1 |
| capitale_corte_di | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| perduto_o_in_conto_capitale | 6 |
| capitali_percepiti_in_relazione_a | 5 |
| per_i_capitali_percepiti_in | 4 |
| e_sui_redditi_di_capitale | 4 |
| sui_redditi_di_capitale_di | 4 |
| redditi_di_capitale_di_cui | 4 |
| delle_società_di_capitali_e | 3 |
| ai_capitali_percepiti_in_relazione | 3 |
| rispetto_ai_capitali_percepiti_in | 3 |
| capitali_percepiti_in_dipendenza_di | 3 |
| i_capitali_percepiti_in_base | 3 |
| capitali_percepiti_in_base_a | 3 |
| il_capitale_assicurato_al_premio | 3 |
| i_capitali_percepiti_in_relazione | 3 |
| indirette_sulla_raccolta_di_capitali | 3 |
| di_fruttuosità_del_valore_capitale | 3 |
| percezione_di_redditi_di_capitale | 3 |
| il_cui_capitale_sociale_sia | 3 |
| cui_capitale_sociale_sia_detenuto | 3 |
| capitale_sociale_sia_detenuto_a | 3 |
| sostitutive_sui_redditi_di_capitale | 3 |
| di_capitale_di_cui_all | 3 |
| capitale_di_cui_all_art | 3 |
| rendimento_nozionale_del_nuovo_capitale | 3 |
| nozionale_del_nuovo_capitale_proprio | 3 |
| che_i_capitali_di_affranco | 2 |
| beni_facenti_parte_del_capitale | 2 |
| facenti_parte_del_capitale_dell | 2 |
| parte_del_capitale_dell_impresa | 2 |
| del_capitale_dell_impresa_stessa | 2 |
| capitale_dell_impresa_stessa_mentre | 2 |
| quali_concorrono_insieme_il_capitale | 2 |
| concorrono_insieme_il_capitale_ed | 2 |
| insieme_il_capitale_ed_il | 2 |
| il_capitale_ed_il_lavoro | 2 |
| remunerazione_non_irrisoria_del_capitale | 2 |
| non_irrisoria_del_capitale_fondiario | 2 |
| trattamento_fiscale_rispetto_ai_capitali | 2 |
| fiscale_rispetto_ai_capitali_percepiti | 2 |
| capitali_corrisposti_in_dipendenza_di | 2 |
| di_uguaglianza_infatti_i_capitali | 2 |
| uguaglianza_infatti_i_capitali_percepiti | 2 |
| infatti_i_capitali_percepiti_in | 2 |
| logica_che_rapporta_il_capitale | 2 |
| che_rapporta_il_capitale_assicurato | 2 |
| rapporta_il_capitale_assicurato_al | 2 |
| capitale_assicurato_al_premio_pagato | 2 |
| assicurativi_e_per_i_capitali | 2 |
| e_per_i_capitali_percepiti | 2 |
| od_occasionale_derivante_da_capitale | 2 |
| occasionale_derivante_da_capitale_o | 2 |
| quello_previsto_per_i_capitali | 2 |
| un_capitale_comprensivo_dell_indennità | 2 |
| redditi_di_capitale_percepiti_dalle | 2 |
| di_capitale_percepiti_dalle_persone | 2 |
| capitale_percepiti_dalle_persone_fisiche | 2 |
| fruttuosità_del_valore_capitale_dell | 2 |
| del_valore_capitale_dell_immobile | 2 |
| valore_capitale_dell_immobile_determinato | 2 |
| capitale_dell_immobile_determinato_in | 2 |
| imposta_sui_redditi_di_capitale | 2 |
| sui_redditi_di_capitale_corrisposti | 2 |
| redditi_di_capitale_corrisposti_esclusivamente | 2 |
| di_capitale_corrisposti_esclusivamente_a | 2 |
| capitale_corrisposti_esclusivamente_a_soggetti | 2 |
| socio_di_società_di_capitali | 2 |
| di_società_di_capitali_in | 2 |
| un_mero_reddito_da_capitale | 2 |
| sia_in_conto_capitale_che | 2 |
| in_conto_capitale_che_in | 2 |
| conto_capitale_che_in_conto | 2 |
| capitale_che_in_conto_interessi | 2 |
| ad_imprese_il_cui_capitale | 2 |
| imprese_il_cui_capitale_sociale | 2 |
| fondi_per_il_venture_capital | 2 |
| per_il_venture_capital_d | 2 |
| il_venture_capital_d_commi | 2 |
| venture_capital_d_commi_da | 2 |
| capital_d_commi_da_a | 2 |
| in_forma_di_capitale_secondo | 2 |
| forma_di_capitale_secondo_le | 2 |
| di_capitale_secondo_le_modalità | 2 |
| capitale_secondo_le_modalità_stabilite | 2 |
| liquidazione_in_forma_di_capitale | 2 |
| del_nuovo_capitale_proprio_è | 2 |
| emersione_e_rientro_di_capitali | 2 |
| e_rientro_di_capitali_detenuti | 2 |
| rientro_di_capitali_detenuti_all | 2 |
| di_capitali_detenuti_all_estero | 2 |
| capitali_detenuti_all_estero_nonché | 2 |
| ruolo_a_titolo_di_capitale | 2 |
| disciplina_delle_società_di_capitali | 2 |
| società_di_capitali_e_società | 2 |
| di_capitali_e_società_cooperative | 2 |
| capitali_e_società_cooperative_in | 2 |
| soci_di_società_di_capitali | 2 |
| a_quello_del_proprio_capitale | 1 |
| quello_del_proprio_capitale_azionario | 1 |
| del_proprio_capitale_azionario_art | 1 |
| proprio_capitale_azionario_art_sono | 1 |
| capitale_azionario_art_sono_tutte | 1 |
| tipi_di_investimenti_di_capitale | 1 |
| di_investimenti_di_capitale_o | 1 |
| investimenti_di_capitale_o_alla | 1 |
| di_capitale_o_alla_circolabilità | 1 |
| capitale_o_alla_circolabilità_di | 1 |
| e_da_quella_sul_capitale | 1 |
| da_quella_sul_capitale_delle | 1 |
| quella_sul_capitale_delle_società | 1 |
| sul_capitale_delle_società_straniere | 1 |
| capitale_delle_società_straniere_già | 1 |
| atti_concernenti_aumenti_di_capitale | 1 |
| concernenti_aumenti_di_capitale_da | 1 |
| aumenti_di_capitale_da_parte | 1 |
| di_capitale_da_parte_di | 1 |
| capitale_da_parte_di_società | 1 |
| che_le_società_di_capitali | 1 |
| le_società_di_capitali_e | 1 |
| società_di_capitali_e_gli | 1 |
| di_capitali_e_gli_altri | 1 |
| capitali_e_gli_altri_soggetti | 1 |
| carico_delle_società_di_capitali | 1 |
| società_di_capitali_e_dei | 1 |
| di_capitali_e_dei_soggetti | 1 |
| capitali_e_dei_soggetti_aventi | 1 |
| insufficiente_e_inattuale_del_capitale | 1 |
| e_inattuale_del_capitale_di | 1 |
| inattuale_del_capitale_di_affranco | 1 |
| del_capitale_di_affranco_darebbe | 1 |
| capitale_di_affranco_darebbe_luogo | 1 |
| fissati_e_ammontare_del_capitale | 1 |
| e_ammontare_del_capitale_di | 1 |
| ammontare_del_capitale_di_affranco | 1 |
| del_capitale_di_affranco_articolo | 1 |
| capitale_di_affranco_articolo_stessa | 1 |
| garantissero_la_congruità_del_capitale | 1 |
| la_congruità_del_capitale_d | 1 |
| congruità_del_capitale_d_affranco | 1 |
| del_capitale_d_affranco_in | 1 |
| capitale_d_affranco_in_riferimento | 1 |
| dei_canoni_e_dei_capitali | 1 |
| canoni_e_dei_capitali_di | 1 |
| e_dei_capitali_di_affranco | 1 |
| dei_capitali_di_affranco_consenta | 1 |
| capitali_di_affranco_consenta_di | 1 |
| corte_ritiene_che_i_capitali | 1 |
| ritiene_che_i_capitali_di | 1 |
| i_capitali_di_affranco_previsti | 1 |
| capitali_di_affranco_previsti_dalla | 1 |
| prevede_il_calcolo_del_capitale | 1 |
| il_calcolo_del_capitale_di | 1 |
| calcolo_del_capitale_di_affranco | 1 |
| del_capitale_di_affranco_e | 1 |
| capitale_di_affranco_e_la | 1 |
| concedente_sia_garantito_un_capitale | 1 |
| sia_garantito_un_capitale_di | 1 |
| garantito_un_capitale_di_affranco | 1 |
| un_capitale_di_affranco_e | 1 |
| capitale_di_affranco_e_corrispondentemente | 1 |
| capitale_ed_il_lavoro_come | 1 |
| presunzione_di_corrispondenza_del_capitale | 1 |
| di_corrispondenza_del_capitale_esistente | 1 |
| corrispondenza_del_capitale_esistente_al | 1 |
| del_capitale_esistente_al_momento | 1 |
| capitale_esistente_al_momento_dell | 1 |
| fisco_di_corrispondenza_del_capitale | 1 |
| di_corrispondenza_del_capitale_sociale | 1 |
| corrispondenza_del_capitale_sociale_al | 1 |
| del_capitale_sociale_al_patrimonio | 1 |
| capitale_sociale_al_patrimonio_originario | 1 |
| irrisoria_del_capitale_fondiario_e | 1 |
| del_capitale_fondiario_e_degli | 1 |
| capitale_fondiario_e_degli_investimenti | 1 |
| una_parziale_remunerazione_del_capitale | 1 |
| parziale_remunerazione_del_capitale_investito | 1 |
| remunerazione_del_capitale_investito_nei | 1 |
| del_capitale_investito_nei_miglioramenti | 1 |
| capitale_investito_nei_miglioramenti_ma | 1 |
| affittuari_conduttori_di_imprese_capitalistiche | 1 |
| conduttori_di_imprese_capitalistiche_v | 1 |
| di_imprese_capitalistiche_v_è | 1 |
| imprese_capitalistiche_v_è_un | 1 |
| capitalistiche_v_è_un_cospicuo | 1 |
| sarebbe_praticamente_espropriato_dei_capitali | 1 |
| praticamente_espropriato_dei_capitali_investiti | 1 |
| espropriato_dei_capitali_investiti_nei | 1 |
| dei_capitali_investiti_nei_miglioramenti | 1 |
| capitali_investiti_nei_miglioramenti_stessi | 1 |
| colpire_i_redditi_di_capitale | 1 |
| i_redditi_di_capitale_i | 1 |
| redditi_di_capitale_i_redditi | 1 |
| di_capitale_i_redditi_di | 1 |
| capitale_i_redditi_di_terreni | 1 |
| una_significativa_componente_di_capitale | 1 |
| significativa_componente_di_capitale_sicché | 1 |
| componente_di_capitale_sicché_sembra | 1 |
| di_capitale_sicché_sembra_lecito | 1 |
| capitale_sicché_sembra_lecito_desumerne | 1 |
| di_redditi_misti_di_capitale | 1 |
| redditi_misti_di_capitale_e | 1 |
| misti_di_capitale_e_non | 1 |
| di_capitale_e_non_solo | 1 |
| capitale_e_non_solo_di | 1 |
| fabbricati_i_redditi_di_capitale | 1 |
| i_redditi_di_capitale_non | 1 |
| redditi_di_capitale_non_si | 1 |
| di_capitale_non_si_può | 1 |
| capitale_non_si_può_non | 1 |
| ad_un_apporto_di_capitale | 1 |
| un_apporto_di_capitale_dal | 1 |
| apporto_di_capitale_dal_caso | 1 |
| di_capitale_dal_caso_del | 1 |
| capitale_dal_caso_del_professionista | 1 |
| od_anche_in_conto_capitale | 1 |
| anche_in_conto_capitale_sono | 1 |
| in_conto_capitale_sono_sistematicamente | 1 |
| conto_capitale_sono_sistematicamente_concessi | 1 |
| capitale_sono_sistematicamente_concessi_alle | 1 |
| una_componente_di_puro_capitale | 1 |
| componente_di_puro_capitale_rappresenta | 1 |
| di_puro_capitale_rappresenta_il | 1 |
| puro_capitale_rappresenta_il_frutto | 1 |
| capitale_rappresenta_il_frutto_d | 1 |
| ogni_cento_lire_di_capitale | 1 |
| cento_lire_di_capitale_nominale | 1 |
| lire_di_capitale_nominale_pagabile | 1 |
| di_capitale_nominale_pagabile_in | 1 |
| capitale_nominale_pagabile_in_cinque | 1 |
| contributi_al_criterio_della_capitalizzazione | 1 |
| al_criterio_della_capitalizzazione_del | 1 |
| criterio_della_capitalizzazione_del_criterio | 1 |
| della_capitalizzazione_del_criterio_della | 1 |
| capitalizzazione_del_criterio_della_ripartizione | 1 |
| conto_degli_apporti_di_capitali | 1 |
| degli_apporti_di_capitali_dell | 1 |
| apporti_di_capitali_dell_affittuario | 1 |
| di_capitali_dell_affittuario_dei | 1 |
| capitali_dell_affittuario_dei_costi | 1 |
| riconoscere_un_compenso_ai_capitali | 1 |
| un_compenso_ai_capitali_investiti | 1 |
| compenso_ai_capitali_investiti_e | 1 |
| ai_capitali_investiti_e_degli | 1 |
| capitali_investiti_e_degli_altri | 1 |
| di_altri_redditi_da_capitale | 1 |
| altri_redditi_da_capitale_o | 1 |
| redditi_da_capitale_o_del | 1 |
| da_capitale_o_del_reddito | 1 |
| capitale_o_del_reddito_dei | 1 |
| redditi_di_fabbricati_terreni_capitali | 1 |
| di_fabbricati_terreni_capitali_i | 1 |
| fabbricati_terreni_capitali_i_portatori | 1 |
| terreni_capitali_i_portatori_di | 1 |
| capitali_i_portatori_di_reddito | 1 |
| ammontare_della_condanna_in_capitale | 1 |
| della_condanna_in_capitale_ed | 1 |
| condanna_in_capitale_ed_interessi | 1 |
| in_capitale_ed_interessi_o | 1 |
| capitale_ed_interessi_o_sul | 1 |
| un_apprezzabile_concorso_di_capitali | 1 |
| apprezzabile_concorso_di_capitali_consistendo | 1 |
| concorso_di_capitali_consistendo_quasi | 1 |
| di_capitali_consistendo_quasi_esclusivamente | 1 |
| capitali_consistendo_quasi_esclusivamente_in | 1 |
| l_impiego_di_modesti_capitali | 1 |
| impiego_di_modesti_capitali_e | 1 |
| di_modesti_capitali_e_dovuto | 1 |
| modesti_capitali_e_dovuto_all | 1 |
| capitali_e_dovuto_all_impegno | 1 |
| la_renderebbero_assimilabile_ai_capitali | 1 |
| renderebbero_assimilabile_ai_capitali_percepiti | 1 |
| assimilabile_ai_capitali_percepiti_in | 1 |
| essendo_stati_i_suddetti_capitali | 1 |
| stati_i_suddetti_capitali_esentati | 1 |
| i_suddetti_capitali_esentati_da | 1 |
| suddetti_capitali_esentati_da_imposizione | 1 |
| capitali_esentati_da_imposizione_fino | 1 |
| maniera_deteriore_rispetto_ai_capitali | 1 |
| deteriore_rispetto_ai_capitali_percepiti | 1 |
| ai_capitali_percepiti_in_dipendenza | 1 |
| n_così_dispone_sui_capitali | 1 |
| così_dispone_sui_capitali_corrisposti | 1 |
| dispone_sui_capitali_corrisposti_in | 1 |
| sui_capitali_corrisposti_in_dipendenza | 1 |
| tra_l_ammontare_del_capitale | 1 |
| l_ammontare_del_capitale_corrisposto | 1 |
| ammontare_del_capitale_corrisposto_e | 1 |
| del_capitale_corrisposto_e_quello | 1 |
| capitale_corrisposto_e_quello_dei | 1 |
| al_decimo_se_il_capitale | 1 |
| decimo_se_il_capitale_è | 1 |
| se_il_capitale_è_corrisposto | 1 |
| il_capitale_è_corrisposto_dopo | 1 |
| capitale_è_corrisposto_dopo_almeno | 1 |
| stessa_legge_per_i_capitali | 1 |
| legge_per_i_capitali_percepiti | 1 |
| i_capitali_percepiti_in_dipendenza | 1 |
| annua_rendita_questa_è_capitalizzata | 1 |
| rendita_questa_è_capitalizzata_secondo | 1 |
| questa_è_capitalizzata_secondo_le | 1 |
| è_capitalizzata_secondo_le_norme | 1 |
| capitalizzata_secondo_le_norme_stabilite | 1 |
| di_atti_aumento_del_capitale | 1 |
| atti_aumento_del_capitale_sociale | 1 |
| aumento_del_capitale_sociale_ed | 1 |
| del_capitale_sociale_ed_emissione | 1 |
| capitale_sociale_ed_emissione_di | 1 |
| sulla_raccolta_di_capitali_n | 1 |
| raccolta_di_capitali_n_del | 1 |
| di_capitali_n_del_luglio | 1 |
| capitali_n_del_luglio_pertanto | 1 |
| atti_di_aumento_del_capitale | 1 |
| di_aumento_del_capitale_sociale | 1 |
| aumento_del_capitale_sociale_a | 1 |
| del_capitale_sociale_a_cui | 1 |
| capitale_sociale_a_cui_si | 1 |
| tassabilità_dell_aumento_di_capitale | 1 |
| dell_aumento_di_capitale_non | 1 |
| aumento_di_capitale_non_è | 1 |
| di_capitale_non_è_fondata | 1 |
| capitale_non_è_fondata_quanto | 1 |
| anche_alle_società_di_capitali | 1 |
| alle_società_di_capitali_nella | 1 |
| società_di_capitali_nella_specie | 1 |
| di_capitali_nella_specie_a | 1 |
| capitali_nella_specie_a_responsabilità | 1 |
| diversi_dai_redditi_di_capitale | 1 |
| dai_redditi_di_capitale_di | 1 |
| redditi_di_capitale_di_lavoro | 1 |
| di_capitale_di_lavoro_autonomo | 1 |
| capitale_di_lavoro_autonomo_o | 1 |
| capitale_ed_il_lavoro_e | 1 |
| commerciale_personale_o_di_capitali | 1 |
| personale_o_di_capitali_una | 1 |
| o_di_capitali_una_determinata | 1 |
| di_capitali_una_determinata_società | 1 |
| capitali_una_determinata_società_può | 1 |
| derivante_da_capitale_o_da | 1 |
| da_capitale_o_da_lavoro | 1 |
| capitale_o_da_lavoro_o | 1 |
| o_dal_concorso_di_capitale | 1 |
| dal_concorso_di_capitale_e | 1 |
| concorso_di_capitale_e_lavoro | 1 |
| di_capitale_e_lavoro_ovvero | 1 |
| capitale_e_lavoro_ovvero_derivante | 1 |
| derivante_da_capitale_o_lavoro | 1 |
| da_capitale_o_lavoro_o | 1 |
| capitale_o_lavoro_o_dal | 1 |
| n_del_e_dei_capitali | 1 |
| del_e_dei_capitali_corrisposti | 1 |
| e_dei_capitali_corrisposti_in | 1 |
| dei_capitali_corrisposti_in_dipendenza | 1 |
| previsto_per_i_capitali_percepiti | 1 |
| capitali_percepiti_in_relazione_ai | 1 |
| r_n_del_dei_capitali | 1 |
| n_del_dei_capitali_percepiti | 1 |
| del_dei_capitali_percepiti_in | 1 |
| dei_capitali_percepiti_in_dipendenza | 1 |
| previsto_per_i_capitali_riscossi | 1 |
| per_i_capitali_riscossi_in | 1 |
| i_capitali_riscossi_in_relazione | 1 |
| capitali_riscossi_in_relazione_a | 1 |
| di_fabbricati_e_di_capitale | 1 |
| fabbricati_e_di_capitale_per | 1 |
| e_di_capitale_per_la | 1 |
| di_capitale_per_la_parte | 1 |
| capitale_per_la_parte_eccedente | 1 |
| di_fabbricati_e_da_capitale | 1 |
| fabbricati_e_da_capitale_al | 1 |
| e_da_capitale_al_di | 1 |
| da_capitale_al_di_sotto | 1 |
| capitale_al_di_sotto_dei | 1 |
| enfiteusi_stabilisca_per_il_capitale | 1 |
| stabilisca_per_il_capitale_di | 1 |
| per_il_capitale_di_affranco | 1 |
| il_capitale_di_affranco_una | 1 |
| capitale_di_affranco_una_misura | 1 |
| canone_e_quindi_del_capitale | 1 |
| e_quindi_del_capitale_di | 1 |
| quindi_del_capitale_di_affranco | 1 |
| del_capitale_di_affranco_non | 1 |
| capitale_di_affranco_non_sono | 1 |
| b_tuttavia_poiché_il_capitale | 1 |
| tuttavia_poiché_il_capitale_di | 1 |
| poiché_il_capitale_di_affranco | 1 |
| il_capitale_di_affranco_del | 1 |
| capitale_di_affranco_del_fondo | 1 |
| canone_e_quindi_il_capitale | 1 |
| e_quindi_il_capitale_di | 1 |
| quindi_il_capitale_di_affrancazione | 1 |
| il_capitale_di_affrancazione_pari | 1 |
| capitale_di_affrancazione_pari_a | 1 |
| nel_senso_che_i_capitali | 1 |
| senso_che_i_capitali_di | 1 |
| i_capitali_di_affranco_non | 1 |
| capitali_di_affranco_non_possono | 1 |
| legge_n_determina_i_capitali | 1 |
| n_determina_i_capitali_di | 1 |
| determina_i_capitali_di_affranco | 1 |
| i_capitali_di_affranco_in | 1 |
| capitali_di_affranco_in_misura | 1 |
| n_nonché_ad_un_capitale | 1 |
| nonché_ad_un_capitale_comprensivo | 1 |
| ad_un_capitale_comprensivo_dell | 1 |
| capitale_comprensivo_dell_indennità_per | 1 |
| sistema_di_assicurazione_e_capitalizzazione | 1 |
| di_assicurazione_e_capitalizzazione_un | 1 |
| assicurazione_e_capitalizzazione_un_capitale | 1 |
| e_capitalizzazione_un_capitale_comprensivo | 1 |
| capitalizzazione_un_capitale_comprensivo_dell | 1 |
| capitale_comprensivo_dell_indennità_di | 1 |
| dalla_legge_e_di_capitali | 1 |
| legge_e_di_capitali_in | 1 |
| e_di_capitali_in_questo | 1 |
| di_capitali_in_questo_quadro | 1 |
| capitali_in_questo_quadro_è | 1 |
| sulla_raccolta_di_capitali_nella | 1 |
| raccolta_di_capitali_nella_parte | 1 |
| di_capitali_nella_parte_in | 1 |
| capitali_nella_parte_in_cui | 1 |
| indirette_sulla_raccolta_dei_capitali | 1 |
| sulla_raccolta_dei_capitali_in | 1 |
| raccolta_dei_capitali_in_particolare | 1 |
| dei_capitali_in_particolare_l | 1 |
| capitali_in_particolare_l_art | 1 |
| contratti_dalle_società_di_capitali | 1 |
| dalle_società_di_capitali_a | 1 |
| società_di_capitali_a_mezzo | 1 |
| di_capitali_a_mezzo_di | 1 |
| capitali_a_mezzo_di_emissione | 1 |
| sulla_raccolta_di_capitali_pone | 1 |
| raccolta_di_capitali_pone_agli | 1 |
| di_capitali_pone_agli_stati | 1 |
| capitali_pone_agli_stati_membri | 1 |
| di_esse_con_i_capitali | 1 |
| esse_con_i_capitali_percepiti | 1 |
| con_i_capitali_percepiti_in | 1 |
| la_previsione_per_i_capitali | 1 |
| previsione_per_i_capitali_dovuti | 1 |
| per_i_capitali_dovuti_per | 1 |
| i_capitali_dovuti_per_effetto | 1 |
| capitali_dovuti_per_effetto_di | 1 |
| criteri_che_rapportano_il_capitale | 1 |
| che_rapportano_il_capitale_assicurato | 1 |
| rapportano_il_capitale_assicurato_al | 1 |
| capitale_assicurato_al_premio_corrisposto | 1 |
| ed_altri_proventi_di_capitale | 1 |
| altri_proventi_di_capitale_corrispondente | 1 |
| proventi_di_capitale_corrispondente_all | 1 |
| di_capitale_corrispondente_all_art | 1 |
| capitale_corrispondente_all_art_primo | 1 |
| e_dell_imponibile_netto_capitalizzato | 1 |
| dell_imponibile_netto_capitalizzato_ad | 1 |
| imponibile_netto_capitalizzato_ad_un | 1 |
| netto_capitalizzato_ad_un_tasso | 1 |
| capitalizzato_ad_un_tasso_dal | 1 |
| sottoscrizione_di_aumenti_di_capitale | 1 |
| di_aumenti_di_capitale_della | 1 |
| aumenti_di_capitale_della_s | 1 |
| di_capitale_della_s_p | 1 |
| capitale_della_s_p_a | 1 |
| che_costituiscono_redditi_di_capitale | 1 |
| costituiscono_redditi_di_capitale_e | 1 |
| redditi_di_capitale_e_cioè | 1 |
| di_capitale_e_cioè_gli | 1 |
| capitale_e_cioè_gli_interessi | 1 |
| fruttuosità_del_valore_capitale_di | 1 |
| del_valore_capitale_di_un | 1 |
| valore_capitale_di_un_immobile | 1 |
| capitale_di_un_immobile_determinata | 1 |
| base_dell_interesse_del_capitale | 1 |
| dell_interesse_del_capitale_fondiario | 1 |
| interesse_del_capitale_fondiario_anziché | 1 |
| del_capitale_fondiario_anziché_sulla | 1 |
| capitale_fondiario_anziché_sulla_base | 1 |
| di_redditi_di_capitale_le | 1 |
| redditi_di_capitale_le_persone | 1 |
| di_capitale_le_persone_fisiche | 1 |
| capitale_le_persone_fisiche_e | 1 |
| di_redditi_di_capitale_tra | 1 |
| redditi_di_capitale_tra_le | 1 |
| di_capitale_tra_le_medesime | 1 |
| capitale_tra_le_medesime_categorie | 1 |
| imposta_i_redditi_di_capitale | 1 |
| i_redditi_di_capitale_percepiti | 1 |
| acconto_per_società_di_capitali | 1 |
| per_società_di_capitali_ed | 1 |
| società_di_capitali_ed_enti | 1 |
| di_capitali_ed_enti_anche | 1 |
| capitali_ed_enti_anche_se | 1 |
| riferimento_ai_redditi_di_capitale | 1 |
| ai_redditi_di_capitale_percepiti | 1 |
| persone_a_quelle_di_capitali | 1 |
| a_quelle_di_capitali_e | 1 |
| quelle_di_capitali_e_agli | 1 |
| di_capitali_e_agli_enti | 1 |
| capitali_e_agli_enti_pubblici | 1 |
| di_capitale_di_cui_al | 1 |
| capitale_di_cui_al_predetto | 1 |
| di_redditi_di_capitale_sia | 1 |
| redditi_di_capitale_sia_le | 1 |
| di_capitale_sia_le_persone | 1 |
| capitale_sia_le_persone_fisiche | 1 |
| mediante_provvista_di_un_capitale | 1 |
| provvista_di_un_capitale_a | 1 |
| di_un_capitale_a_totale | 1 |
| un_capitale_a_totale_carico | 1 |
| capitale_a_totale_carico_del | 1 |
| imposte_sulle_quote_di_capitale | 1 |
| sulle_quote_di_capitale_destinate | 1 |
| quote_di_capitale_destinate_a | 1 |
| di_capitale_destinate_a_risparmio | 1 |
| capitale_destinate_a_risparmio_la | 1 |
| saggi_di_interesse_sul_capitale | 1 |
| di_interesse_sul_capitale_fondiario | 1 |
| interesse_sul_capitale_fondiario_fissati | 1 |
| sul_capitale_fondiario_fissati_come | 1 |
| capitale_fondiario_fissati_come_è | 1 |
| e_degli_aumenti_di_capitale | 1 |
| degli_aumenti_di_capitale_adeguamento | 1 |
| aumenti_di_capitale_adeguamento_del | 1 |
| di_capitale_adeguamento_del_capitale | 1 |
| capitale_adeguamento_del_capitale_minimo | 1 |
| adeguamento_del_capitale_minimo_delle | 1 |
| del_capitale_minimo_delle_società | 1 |
| capitale_minimo_delle_società_e | 1 |
| trasformazione_scorporo_riduzione_di_capitale | 1 |
| scorporo_riduzione_di_capitale_liquidazione | 1 |
| riduzione_di_capitale_liquidazione_valutazione | 1 |
| di_capitale_liquidazione_valutazione_di | 1 |
| capitale_liquidazione_valutazione_di_partecipazioni | 1 |
| assenza_di_organizzazione_di_capitali | 1 |
| di_organizzazione_di_capitali_o | 1 |
| organizzazione_di_capitali_o_lavoro | 1 |
| di_capitali_o_lavoro_altrui | 1 |
| capitali_o_lavoro_altrui_ma | 1 |
| sui_redditi_di_capitale_il | 1 |
| redditi_di_capitale_il_quale | 1 |
| di_capitale_il_quale_prevede | 1 |
| capitale_il_quale_prevede_che | 1 |
| sui_redditi_di_capitale_disponendo | 1 |
| redditi_di_capitale_disponendo_che | 1 |
| di_capitale_disponendo_che_esse | 1 |
| capitale_disponendo_che_esse_sono | 1 |
| sui_redditi_di_capitale_stabilisce | 1 |
| redditi_di_capitale_stabilisce_come | 1 |
| di_capitale_stabilisce_come_si | 1 |
| capitale_stabilisce_come_si_è | 1 |
| società_di_capitali_in_quanto | 1 |
| di_capitali_in_quanto_soltanto | 1 |
| capitali_in_quanto_soltanto_il | 1 |
| mero_reddito_da_capitale_la | 1 |
| reddito_da_capitale_la_questione | 1 |
| da_capitale_la_questione_non | 1 |
| capitale_la_questione_non_è | 1 |
| società_di_capitali_in_vista | 1 |
| di_capitali_in_vista_dell | 1 |
| capitali_in_vista_dell_apporto | 1 |
| sottoscrizione_di_quote_del_capitale | 1 |
| di_quote_del_capitale_sociale | 1 |
| quote_del_capitale_sociale_giova | 1 |
| del_capitale_sociale_giova_rammentare | 1 |
| capitale_sociale_giova_rammentare_che | 1 |
| mentre_i_redditi_da_capitale | 1 |
| i_redditi_da_capitale_costituiscono | 1 |
| redditi_da_capitale_costituiscono_gli | 1 |
| da_capitale_costituiscono_gli_utili | 1 |
| capitale_costituiscono_gli_utili_che | 1 |
| differenza_delle_società_di_capitali | 1 |
| delle_società_di_capitali_l | 1 |
| società_di_capitali_l_elemento | 1 |
| di_capitali_l_elemento_personale | 1 |
| capitali_l_elemento_personale_in | 1 |
| apporto_di_ciascuno_al_capitale | 1 |
| di_ciascuno_al_capitale_sociale | 1 |
| ciascuno_al_capitale_sociale_bensì | 1 |
| al_capitale_sociale_bensì_quale | 1 |
| capitale_sociale_bensì_quale_legame | 1 |
| mero_reddito_da_capitale_censura | 1 |
| reddito_da_capitale_censura_che | 1 |
| da_capitale_censura_che_a | 1 |
| capitale_censura_che_a_ben | 1 |
| irrisoria_del_capitale_fondiario_intervenuta | 1 |
| del_capitale_fondiario_intervenuta_a | 1 |
| capitale_fondiario_intervenuta_a_seguito | 1 |
| coefficiente_al_fine_di_capitalizzarne | 1 |
| al_fine_di_capitalizzarne_il | 1 |
| fine_di_capitalizzarne_il_valore | 1 |
| di_capitalizzarne_il_valore_ma | 1 |
| capitalizzarne_il_valore_ma_può | 1 |
| p_a_deutsche_bank_capital | 1 |
| a_deutsche_bank_capital_markets | 1 |
| deutsche_bank_capital_markets_s | 1 |
| bank_capital_markets_s_p | 1 |
| capital_markets_s_p_a | 1 |
| restrizioni_ai_movimenti_di_capitali | 1 |
| ai_movimenti_di_capitali_tra | 1 |
| movimenti_di_capitali_tra_gli | 1 |
| di_capitali_tra_gli_stati | 1 |
| capitali_tra_gli_stati_membri | 1 |
| adeguatezza_della_remunerazione_del_capitale | 1 |
| della_remunerazione_del_capitale_investito | 1 |
| remunerazione_del_capitale_investito_e | 1 |
| del_capitale_investito_e_dei | 1 |
| capitale_investito_e_dei_costi | 1 |
| stato_sia_in_conto_capitale | 1 |
| territorio_regionale_il_cui_capitale | 1 |
| regionale_il_cui_capitale_sociale | 1 |
| rifiuti_una_società_di_capitali | 1 |
| una_società_di_capitali_ed | 1 |
| società_di_capitali_ed_il | 1 |
| di_capitali_ed_il_comune | 1 |
| capitali_ed_il_comune_ove | 1 |
| gestione_del_risparmio_con_capitale | 1 |
| del_risparmio_con_capitale_sociale | 1 |
| risparmio_con_capitale_sociale_di | 1 |
| con_capitale_sociale_di_milioni | 1 |
| capitale_sociale_di_milioni_di | 1 |
| sostitutiva_sui_redditi_da_capitale | 1 |
| sui_redditi_da_capitale_da | 1 |
| redditi_da_capitale_da_fonte | 1 |
| da_capitale_da_fonte_estera | 1 |
| capitale_da_fonte_estera_art | 1 |
| quota_di_aumento_di_capitale | 1 |
| di_aumento_di_capitale_della | 1 |
| aumento_di_capitale_della_so | 1 |
| di_capitale_della_so_g | 1 |
| capitale_della_so_g_a | 1 |
| pensionistiche_in_forma_di_capitale | 1 |
| in_forma_di_capitale_delle | 1 |
| forma_di_capitale_delle_prestazioni | 1 |
| di_capitale_delle_prestazioni_pensionistiche | 1 |
| capitale_delle_prestazioni_pensionistiche_determinerebbe | 1 |
| prevedendo_l_erogazione_in_capitale | 1 |
| l_erogazione_in_capitale_delle | 1 |
| erogazione_in_capitale_delle_prestazioni | 1 |
| in_capitale_delle_prestazioni_pensionistiche | 1 |
| capitale_delle_prestazioni_pensionistiche_integrative | 1 |
| per_la_liquidazione_in_capitale | 1 |
| la_liquidazione_in_capitale_è | 1 |
| liquidazione_in_capitale_è_invece | 1 |
| in_capitale_è_invece_fondata | 1 |
| capitale_è_invece_fondata_la | 1 |
| di_liquidare_direttamente_in_capitale | 1 |
| liquidare_direttamente_in_capitale_il | 1 |
| direttamente_in_capitale_il_montante | 1 |
| in_capitale_il_montante_accumulato | 1 |
| capitale_il_montante_accumulato_dal | 1 |
| integrativa_in_forma_di_capitale | 1 |
| del_beneficio_in_conto_capitale | 1 |
| beneficio_in_conto_capitale_in | 1 |
| in_conto_capitale_in_conformità | 1 |
| conto_capitale_in_conformità_con | 1 |
| capitale_in_conformità_con_la | 1 |
| in_forma_di_capitale_sia | 1 |
| forma_di_capitale_sia_limitata | 1 |
| di_capitale_sia_limitata_alla | 1 |
| capitale_sia_limitata_alla_misura | 1 |
| derivanti_dal_finanziamento_con_capitale | 1 |
| dal_finanziamento_con_capitale_di | 1 |
| finanziamento_con_capitale_di_rischio | 1 |
| con_capitale_di_rischio_nonché | 1 |
| capitale_di_rischio_nonché_per | 1 |
| che_si_finanziano_con_capitale | 1 |
| si_finanziano_con_capitale_proprio | 1 |
| finanziano_con_capitale_proprio_e | 1 |
| con_capitale_proprio_e_rafforzare | 1 |
| capitale_proprio_e_rafforzare_quindi | 1 |
| del_nuovo_capitale_proprio_secondo | 1 |
| nuovo_capitale_proprio_secondo_le | 1 |
| capitale_proprio_secondo_le_disposizioni | 1 |
| nuovo_capitale_proprio_è_valutato | 1 |
| capitale_proprio_è_valutato_mediante | 1 |
| variazione_in_aumento_del_capitale | 1 |
| in_aumento_del_capitale_proprio | 1 |
| aumento_del_capitale_proprio_rispetto | 1 |
| del_capitale_proprio_rispetto_a | 1 |
| capitale_proprio_rispetto_a_quello | 1 |
| nuovo_capitale_proprio_è_determinata | 1 |
| capitale_proprio_è_determinata_con | 1 |
| d_imposta_successivi_il_capitale | 1 |
| imposta_successivi_il_capitale_proprio | 1 |
| successivi_il_capitale_proprio_esistente | 1 |
| il_capitale_proprio_esistente_alla | 1 |
| capitale_proprio_esistente_alla_chiusura | 1 |
| anche_finanziario_di_roma_capitale | 1 |
| finanziario_di_roma_capitale_del | 1 |
| di_roma_capitale_del_tutto | 1 |
| roma_capitale_del_tutto_coerenti | 1 |
| capitale_del_tutto_coerenti_appaiono | 1 |
| lotta_al_riciclaggio_di_capitali | 1 |
| al_riciclaggio_di_capitali_di | 1 |
| riciclaggio_di_capitali_di_provenienza | 1 |
| di_capitali_di_provenienza_illecita | 1 |
| capitali_di_provenienza_illecita_persegue | 1 |
| interessi_e_redditi_da_capitale | 1 |
| e_redditi_da_capitale_d | 1 |
| redditi_da_capitale_d_ritenute | 1 |
| da_capitale_d_ritenute_d | 1 |
| capitale_d_ritenute_d_acconto | 1 |
| a_debiti_in_conto_capitale | 1 |
| debiti_in_conto_capitale_degli | 1 |
| in_conto_capitale_degli_enti | 1 |
| conto_capitale_degli_enti_territoriali | 1 |
| capitale_degli_enti_territoriali_per | 1 |
| specificità_di_roma_quale_capitale | 1 |
| di_roma_quale_capitale_della | 1 |
| roma_quale_capitale_della_repubblica | 1 |
| quale_capitale_della_repubblica_e | 1 |
| capitale_della_repubblica_e_fino | 1 |
| di_roma_ora_roma_capitale | 1 |
| roma_ora_roma_capitale_al | 1 |
| ora_roma_capitale_al_fine | 1 |
| roma_capitale_al_fine_di | 1 |
| capitale_al_fine_di_poter | 1 |
| o_in_conto_capitale_alle | 1 |
| in_conto_capitale_alle_società | 1 |
| conto_capitale_alle_società_dai | 1 |
| capitale_alle_società_dai_propri | 1 |
| o_in_conto_capitale_eseguite | 1 |
| in_conto_capitale_eseguite_da | 1 |
| conto_capitale_eseguite_da_soggetti | 1 |
| capitale_eseguite_da_soggetti_che | 1 |
| o_in_conto_capitale_dovrebbero | 1 |
| in_conto_capitale_dovrebbero_essere | 1 |
| conto_capitale_dovrebbero_essere_considerati | 1 |
| capitale_dovrebbero_essere_considerati_sopravvenienze | 1 |
| o_in_conto_capitale_effettuati | 1 |
| in_conto_capitale_effettuati_dai | 1 |
| conto_capitale_effettuati_dai_soci | 1 |
| capitale_effettuati_dai_soci_hanno | 1 |
| simile_a_quella_del_capitale | 1 |
| a_quella_del_capitale_di | 1 |
| quella_del_capitale_di_rischio | 1 |
| del_capitale_di_rischio_propria | 1 |
| capitale_di_rischio_propria_dei | 1 |
| o_in_conto_capitale_dal | 1 |
| in_conto_capitale_dal_momento | 1 |
| conto_capitale_dal_momento_che | 1 |
| capitale_dal_momento_che_nel | 1 |
| presupposto_della_partecipazione_al_capitale | 1 |
| della_partecipazione_al_capitale_della | 1 |
| partecipazione_al_capitale_della_società | 1 |
| al_capitale_della_società_beneficiaria | 1 |
| capitale_della_società_beneficiaria_da | 1 |
| o_in_conto_capitale_nonché | 1 |
| in_conto_capitale_nonché_per | 1 |
| conto_capitale_nonché_per_identità | 1 |
| capitale_nonché_per_identità_di | 1 |
| dovuti_dalle_società_di_capitale | 1 |
| dalle_società_di_capitale_che | 1 |
| società_di_capitale_che_abbiano | 1 |
| di_capitale_che_abbiano_realizzato | 1 |
| capitale_che_abbiano_realizzato_ricavi | 1 |
| delle_sole_società_di_capitali | 1 |
| sole_società_di_capitali_che | 1 |
| società_di_capitali_che_abbiano | 1 |
| di_capitali_che_abbiano_realizzato | 1 |
| capitali_che_abbiano_realizzato_ricavi | 1 |
| a_titolo_di_capitale_di | 1 |
| titolo_di_capitale_di_interessi | 1 |
| di_capitale_di_interessi_legali | 1 |
| capitale_di_interessi_legali_e | 1 |
| al_per_cento_del_capitale | 1 |
| per_cento_del_capitale_non | 1 |
| cento_del_capitale_non_pagato | 1 |
| del_capitale_non_pagato_tempestivamente | 1 |
| capitale_non_pagato_tempestivamente_tale | 1 |
| eventualmente_a_seguito_di_ricapitalizzazione | 1 |
| a_seguito_di_ricapitalizzazione_si | 1 |
| seguito_di_ricapitalizzazione_si_tratta | 1 |
| di_ricapitalizzazione_si_tratta_essenzialmente | 1 |
| ricapitalizzazione_si_tratta_essenzialmente_di | 1 |
| mediante_una_società_a_capitale | 1 |
| una_società_a_capitale_interamente | 1 |
| società_a_capitale_interamente_pubblico | 1 |
| a_capitale_interamente_pubblico_riscossione | 1 |
| capitale_interamente_pubblico_riscossione_spa | 1 |
| che_una_società_di_capitali | 1 |
| una_società_di_capitali_ha | 1 |
| società_di_capitali_ha_proposto | 1 |
| di_capitali_ha_proposto_ricorso | 1 |
| capitali_ha_proposto_ricorso_al | 1 |
| articolo_erogate_in_forma_capitale | 1 |
| erogate_in_forma_capitale_a | 1 |
| in_forma_capitale_a_seguito | 1 |
| forma_capitale_a_seguito_di | 1 |
| capitale_a_seguito_di_riscatto | 1 |
| durata_della_gestione_a_capitalizzazione | 1 |
| della_gestione_a_capitalizzazione_quegli | 1 |
| gestione_a_capitalizzazione_quegli_stessi | 1 |
| a_capitalizzazione_quegli_stessi_elementi | 1 |
| capitalizzazione_quegli_stessi_elementi_sono | 1 |
| rispetto_a_quello_del_capitale | 1 |
| a_quello_del_capitale_una | 1 |
| quello_del_capitale_una_connessione | 1 |
| del_capitale_una_connessione_è | 1 |
| capitale_una_connessione_è_semmai | 1 |
| estinzione_delle_società_di_capitali | 1 |
| delle_società_di_capitali_ritenendo | 1 |
| società_di_capitali_ritenendo_peraltro | 1 |
| di_capitali_ritenendo_peraltro_la | 1 |
| capitali_ritenendo_peraltro_la_norma | 1 |
| estinzione_della_società_di_capitali | 1 |
| della_società_di_capitali_e | 1 |
| società_di_capitali_e_di | 1 |
| di_capitali_e_di_persone | 1 |
| capitali_e_di_persone_come | 1 |
| di_società_di_capitali_non | 1 |
| società_di_capitali_non_percettori | 1 |
| di_capitali_non_percettori_di | 1 |
| capitali_non_percettori_di_reddito | 1 |
| confronti_di_società_di_capitali | 1 |
| di_società_di_capitali_preliminarmente | 1 |
| società_di_capitali_preliminarmente_data | 1 |
| di_capitali_preliminarmente_data_l | 1 |
| capitali_preliminarmente_data_l_evidente | 1 |
| per_le_società_di_capitali | 1 |
| le_società_di_capitali_anche | 1 |
| società_di_capitali_anche_quanto | 1 |
| di_capitali_anche_quanto_all | 1 |
| capitali_anche_quanto_all_individuazione | 1 |
| tuir_redditi_fondiari_di_capitale | 1 |
| redditi_fondiari_di_capitale_di | 1 |
| fondiari_di_capitale_di_lavoro | 1 |
| di_capitale_di_lavoro_dipendente | 1 |
| capitale_di_lavoro_dipendente_di | 1 |
| di_società_di_capitali_la | 1 |
| società_di_capitali_la_censura | 1 |
| di_capitali_la_censura_peraltro | 1 |
| capitali_la_censura_peraltro_anch | 1 |
| al_sistema_finanziario_a_capitalizzazione | 1 |
| sistema_finanziario_a_capitalizzazione_gravita | 1 |
| finanziario_a_capitalizzazione_gravita_invece | 1 |
| a_capitalizzazione_gravita_invece_il | 1 |
| capitalizzazione_gravita_invece_il_personale | 1 |
| necessariamente_di_controllo_nel_capitale | 1 |
| di_controllo_nel_capitale_di | 1 |
| controllo_nel_capitale_di_una | 1 |
| nel_capitale_di_una_spa | 1 |
| capitale_di_una_spa_bancaria | 1 |
| terzi_sia_in_conto_capitale | 1 |
| riferimento_alle_società_di_capitali | 1 |
| alle_società_di_capitali_agli | 1 |
| società_di_capitali_agli_enti | 1 |
| di_capitali_agli_enti_commerciali | 1 |
| capitali_agli_enti_commerciali_pubblici | 1 |
| a_titolo_di_capitale_e | 1 |
| titolo_di_capitale_e_di | 1 |
| di_capitale_e_di_interessi | 1 |
| capitale_e_di_interessi_nonché | 1 |
| crediti_delle_società_di_capitali | 1 |
| delle_società_di_capitali_per | 1 |
| società_di_capitali_per_la | 1 |
| di_capitali_per_la_diversità | 1 |
| capitali_per_la_diversità_causale | 1 |
| ha_funzione_preminente_sul_capitale | 1 |
| funzione_preminente_sul_capitale_corte | 1 |
| preminente_sul_capitale_corte_di | 1 |
| sul_capitale_corte_di_cassazione | 1 |
| capitale_corte_di_cassazione_sezione | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
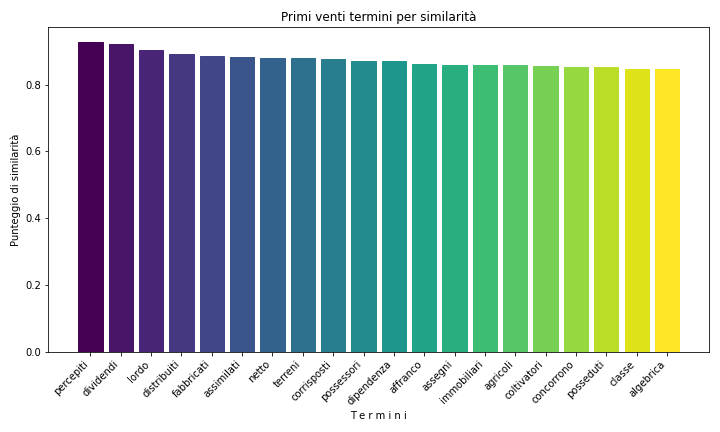
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2012 | 35 |
| 1988 | 31 |
| 2013 | 27 |
| 2014 | 27 |
| 2022 | 27 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2020 | 16 |
| 1988 | 15 |
| 1994 | 15 |
| 2021 | 15 |
| 2022 | 15 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 37 | 4.44177671068427 |
| Franco Gallo | 37 | 4.44177671068427 |
| Gabriele Pescatore | 26 | 3.12124849939976 |
| Massimo Vari | 22 | 2.64105642256903 |
| Paolo Maria Napolitano | 18 | 2.1608643457383 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 25 | 5.76036866359447 |
| Franco Gallo | 18 | 4.14746543778802 |
| Luigi Mengoni | 14 | 3.2258064516129 |
| Massimo Vari | 14 | 3.2258064516129 |
| Daria de Pretis | 12 | 2.76497695852535 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| capitale | 369 | 67 |
| capitali | 175 | 248 |
| capitalizzazione | 22 | 2200 |
| capital | 5 | 5604 |
| capitalizzare | 2 | 8364 |
| capitalizzato | 2 | 8364 |
| capitalistiche | 1 | 10704 |
| capitalistico | 1 | 10704 |
| capitalizzarne | 1 | 10704 |
| capitalizzata | 1 | 10704 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| capitale | 127 | 74 |
| capitali | 60 | 269 |
| capitalizzazione | 4 | 3542 |
| capital | 3 | 4156 |
| capitalistiche | 1 | 6620 |
| capitalizzarne | 1 | 6620 |
| capitalizzata | 1 | 6620 |
| capitalizzato | 1 | 6620 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.