Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 1361 | 1361 | del ” diritto di contratto ” , che in base al detto art . 9 l ente risi ha il | potere | di esigere nelle condizioni ivi indicate e precisamente se esso sia un tributo ovvero un contributo consortile , per dedurne |
| 1957-04.txt | 2065 | 2065 | 23 della costituzione rilevando , in particolare , che la disposizione legislativa , che conferisce all ente nazionale risi il | potere | di imporre il ” diritto di contratto ” , non fissa il limite massimo di questa prestazione . l art |
| 1957-04.txt | 2116 | 2116 | prestazione patrimoniale abbia ” base ” in una legge , ma non esige che la legge , che conferisce il | potere | di imporre una prestazione , debba necessariamente contenere l indicazione del limite massimo della prestazione imponibile . il rilievo che |
| 1957-04.txt | 2241 | 2241 | a cui si ispira tale fondamentale principio costituzionale , implica che la legge , che attribuisce ad un ente il | potere | di imporre una prestazione , non lasci all arbitrio dell ente impositore la determinazione della prestazione . il principio posto |
| 1957-04.txt | 2273 | 2273 | impositore la determinazione della prestazione . il principio posto nell art . 23 della costituzione esige non soltanto che il | potere | di imporre una prestazione abbia base in una legge , ma anche che la legge , che attribuisce tale potere |
| 1957-04.txt | 2293 | 2293 | potere di imporre una prestazione abbia base in una legge , ma anche che la legge , che attribuisce tale | potere | , indichi i criteri idonei a delimitare la discrezionalità dell ente impositore nell esercizio del potere attribuitogli . ne consegue |
| 1957-04.txt | 2309 | 2309 | , che attribuisce tale potere , indichi i criteri idonei a delimitare la discrezionalità dell ente impositore nell esercizio del | potere | attribuitogli . ne consegue , che , per decidere la questione di legittimità costituzionale dell art . 9 del r.d.l |
| 1957-04.txt | 2363 | 2363 | . 23 della costituzione , si rende necessario esaminare se la legge che ha attribuito all ente nazionale risi il | potere | di imporre il ” diritto di contratto ” contenga l indicazione di limiti che circoscrivano l esercizio da parte dell |
| 1957-04.txt | 2388 | 2388 | diritto di contratto ” contenga l indicazione di limiti che circoscrivano l esercizio da parte dell ente nazionale risi del | potere | attribuitogli di imporre tale prestazione patrimoniale . a tale riguardo , la corte rileva che il r.d.l . 11 agosto |
| 1957-04.txt | 2554 | 2554 | il ” raggiungimento dei fini istituzionali ” dell ente risi come il fine per il quale può essere esercitato il | potere | di imporre il diritto di contratto : tale determinazione specifica della prestazione implica un criterio di commisurazione della prestazione stessa |
| 1957-04.txt | 2736 | 2736 | . 2 e 9 ) ; 7 ) sottopone al controllo dello stato l esercizio da parte dell ente del | potere | di imporre la prestazione del ” diritto di contratto ” , in quanto l efficacia della deliberazione con la quale |
| 1957-04.txt | 2971 | 2971 | . 11 agosto 1933 , n . 1183 , secondo le quali deve essere esercitato dall ente nazionale risi il | potere | , che gli è attribuito , di imporre la prestazione del ” diritto di contratto ” , fanno ritenere che |
| 1957-09.txt | 403 | 403 | che il presidente del consiglio dei ministri ha sollevato il conflitto in quanto l assessore regionale era privo di qualsiasi | potere | per emanare il decreto in materia di imposta sull entrata . ciò sia perché , alla regione , in base |
| 1957-09.txt | 580 | 580 | direttiva , ai sensi della ricordata disposizione , mancava , anche sotto questo aspetto , nell organo regionale , qualsiasi | potere | che legittimasse l esercizio dell attività amministrativa nella materia tributaria . si è inteso cioè sostenere che l assessore per |
| 1957-09.txt | 726 | 726 | di attività amministrativa nella stessa materia ; e se , in particolare , l assessore per le finanze avesse il | potere | di emanare il decreto 31 dicembre 1954 , che è stato ora impugnato dal presidente del consiglio dei ministri . |
| 1957-09.txt | 1392 | 1392 | così una situazione di fatto e di diritto che la legislazione statale non ha modificato , ed alla quale il | potere | esecutivo si è uniformato . ora questo comportamento della regione da un lato e degli organi dello stato dall altro |
| 1957-09.txt | 1454 | 1454 | si debba riconoscere alla regione , in base alla formulazione generica usata nel primo comma dell art . 36 , | potere | normativo in materia tributaria , anche riguardo ai tributi erariali , salvi i limiti di cui si farà cenno in |
| 1957-09.txt | 1477 | 1477 | materia tributaria , anche riguardo ai tributi erariali , salvi i limiti di cui si farà cenno in seguito . | potere | che peraltro non può costituire , contrariamente a quanto sostiene la difesa della regione , una riserva legislativa a favore |
| 1957-09.txt | 2021 | 2021 | statuti speciali , poiché la materia è diversamente regolata , in relazione alle particolari esigenze di ciascuna regione . al | potere | normativo attribuito alla regione , nel senso e nei limiti sopra indicati , segue , con necessario collegamento ed entro |
| 1957-113.txt | 455 | 455 | in esso è contenuta una esenzione da tributi erariali ; esenzione che , anche ammesso , in ipotesi , il | potere | della regione di emanare norme al riguardo , non troverebbe alcun riscontro nelle leggi dello stato , alle quali quelle |
| 1957-113.txt | 721 | 721 | obbligo di imposta ; e lo dimostra , con maggiore chiarezza , l art . 3 , che riguarda i | poteri | tributari dei comuni e degli enti provinciali , in ordine allo sgravio ( come si esprime il testo legislativo ) |
| 1957-113.txt | 1068 | 1068 | , come è detto nell art . 3 . se si considera d altra parte che , in base al | potere | di istituire addizionali sulle imposte erariali , sorge un rapporto tributario diretto fra l ente impositore e il soggetto passivo |
| 1957-113.txt | 1509 | 1509 | generale e nella legge sulla finanza locale , il principio delle esenzioni fiscali , non può disconoscersi alla sicilia il | potere | di emanare leggi del genere . purché però , si aggiunge nella sentenza , trovino riscontro ” in un tipo |
| 1957-113.txt | 3101 | 3101 | riscontrare alcun principio direttivo , cui possa richiamarsi la regione per esonerare dalle sovrimposte . si è tuttavia ritenuto di | poter | superare la difficoltà lasciando agli enti locali la possibilità di estendere l esenzione temporanea , totale o parziale , alle |
| 1957-117.txt | 297 | 297 | la stessa corte con altra sentenza del 17 gennaio 1957 , n . 9 , ha riconosciuto alla regione siciliana | potere | normativo in materia tributaria , anche riguardo ai tributi erariali , salvi i limiti di cui si farà cenno in |
| 1957-117.txt | 468 | 468 | che , ammesso nel sistema tributario generale il principio delle esenzioni fiscali , non può disconoscersi alla regione siciliana il | potere | di emanare leggi di esenzione da tributi erariali ; subordinandone , peraltro , l esercizio alla osservanza dei principi fondamentali |
| 1957-122.txt | 2164 | 2164 | ) e non tanto per la sua forma ( decreto ministeriale ) , quanto per un difetto di limiti nei | poteri | dell organo amministrativo . è d uopo ricordare che , nelle due sentenze dianzi citate e nella successiva sentenza n |
| 1957-122.txt | 2221 | 2221 | . 23 della costituzione , ha posto in evidenza la necessità che la legge , nella quale trova fondamento il | potere | di imposizione , stabilisca criteri e limiti , che , pur potendo essere variabili da caso a caso per la |
| 1957-122.txt | 2407 | 2407 | materia in esame , oltre che essere contradittori mostrerebbero come il ministro abbia adottato criteri attinenti ad un esercizio di | potere | discrezionale amministrativo , offrendo una riprova della eccessiva larghezza dei poteri lasciati all amministrazione . la corte , pur riconoscendo |
| 1957-122.txt | 2418 | 2418 | ministro abbia adottato criteri attinenti ad un esercizio di potere discrezionale amministrativo , offrendo una riprova della eccessiva larghezza dei | poteri | lasciati all amministrazione . la corte , pur riconoscendo , per la verità , che le società elettriche si sono |
| 1957-122.txt | 2577 | 2577 | un esercizio di discrezionalità tecnica ; ma la corte intende semplicemente identificare , rispetto alla legge del 1953 , i | poteri | spettanti all amministrazione , al fine di giudicare se sia o no fondata la questione di legittimità costituzionale della legge |
| 1957-122.txt | 2612 | 2612 | questione di legittimità costituzionale della legge denunziata . ciò precisato , si può affermare che il ministro non ha il | potere | di determinare i bacini imbriferi montani secondo criteri di scelta affidati ad una sua valutazione del pubblico interesse , ma |
| 1957-122.txt | 2671 | 2671 | causa principale che potrà accertare , nei limiti della sua competenza , se il ministro sia incorso in eccesso di | potere | adottando criteri attinenti all esercizio di una discrezionalità amministrativa che non gli competeva : ma ciò non potrebbe costituire un |
| 1957-122.txt | 2704 | 2704 | competeva : ma ciò non potrebbe costituire un argomento per dimostrare l illegittimità costituzionale della norma che ha attribuito il | potere | . si è discusso dalle parti se , in base alla legge in esame , spetti al ministro una sfera |
| 1957-124.txt | 18 | 18 | considerato in diritto : la difesa della resistente sostiene che la regione non abbia esercitato il suo | potere | a norma dell art . 36 , bensì a norma dell art . 14 , lett . e , dello |
| 1957-124.txt | 279 | 279 | tutta l insostenibilità , non essendo concepibile che , nell ambito dello stato sovrano , siano stati concessi alla regione | poteri | tanto ampi da sfuggire ad una ben definibile delimitazione , quale può essere offerta unicamente dalla precisa identificazione della materia |
| 1957-124.txt | 373 | 373 | accedere ad una diversa interpretazione , le conclusioni non cambierebbero , perché , in ogni caso , i limiti dei | poteri | esercitati dalla regione , specialmente ai fini della demarcazione della competenza nei rapporti con lo stato , dovrebbero sempre essere |
| 1957-124.txt | 441 | 441 | , la regione , per il raggiungimento di scopi indicati dall art . 14 , lett . e , esercita | poteri | di carattere tributario , tali poteri non possono non sottostare ai limiti tracciati dalle disposizioni dello statuto che si riferiscono |
| 1957-124.txt | 447 | 447 | raggiungimento di scopi indicati dall art . 14 , lett . e , esercita poteri di carattere tributario , tali | poteri | non possono non sottostare ai limiti tracciati dalle disposizioni dello statuto che si riferiscono alla materia tributaria . l urgenza |
| 1957-124.txt | 607 | 607 | . la questione si riduce ad una sola , ed è quella di stabilire se la regione abbia esercitato un | potere | in materia tributaria o se , come la difesa della regione sostiene , le agevolazioni concesse con la legge in |
| 1957-124.txt | 749 | 749 | giuridico resta profondamente diverso sotto molteplici ed essenziali aspetti , riguardanti la competenza , le modalità , i limiti del | potere | . ora , che la regione , sospendendo a tempo indeterminato la imposta di consumo sulle bevande vinose , sospendendo |
| 1957-124.txt | 794 | 794 | l imposta generale sull entrata e trasformando il regime dell imposta stessa in relazione alle predette bevande , abbia esercitato | poteri | in materia tributaria , è constatazione del tutto ovvia . a questo punto la corte non ha che da riportarsi |
| 1957-124.txt | 1332 | 1332 | e all altro punto se , con la legge impugnata , si potessero conferire all assessore per le finanze i | poteri | indicati nello stesso art . 3 . la dichiarazione di illegittimità degli artt . 2 e 3 della legge travolge |
| 1957-13.txt | 318 | 318 | di registro non sposta l oggetto del ricorso in discussione , con il quale viene dedotta la mancanza di ogni | potere | da parte dell assessore regionale a comunque emanare provvedimenti in materia . 2 . – per quanto ha tratto alle |
| 1957-13.txt | 472 | 472 | agli effetti appunto della tassa di registro . nel ricorso si deduce che all assessore regionale non può riconoscersi alcun | potere | al riguardo . per decidere la prospettata questione , la corte deve richiamare i principi generali fissati con la ricordata |
| 1957-14.txt | 281 | 281 | sentenza n . 9 del 17 gennaio 1957 ha ritenuto che alla regione siciliana spetta , in materia tributaria , | potere | amministrativo negli stessi limiti segnati al potere legislativo ; che , escluso ogni passaggio automatico , occorre accertare di volta |
| 1957-14.txt | 288 | 288 | 1957 ha ritenuto che alla regione siciliana spetta , in materia tributaria , potere amministrativo negli stessi limiti segnati al | potere | legislativo ; che , escluso ogni passaggio automatico , occorre accertare di volta in volta , se ed entro quali |
| 1957-14.txt | 315 | 315 | passaggio automatico , occorre accertare di volta in volta , se ed entro quali limiti sia avvenuto il trapasso dei | poteri | amministrativi e degli organi statali che li esercitano alla organizzazione amministrativa regionale . ciò posto , dall analisi coordinata delle |
| 1957-14.txt | 347 | 347 | regionale . ciò posto , dall analisi coordinata delle varie disposizioni che regolano la materia tributaria si evince che il | potere | amministrativo è passato alla regione siciliana limitatamente alla fase della riscossione dei tributi . invero il d.p.r . 12 aprile |
| 1957-14.txt | 646 | 646 | a tali organi ed enti la regione subentra nella posizione giuridica dello stato ” . riconosciuto nella regione siciliana il | potere | di riscuotere tributi erariali , occorre precisare se , nell esercizio di detto potere , la regione possa con provvedimenti |
| 1957-14.txt | 660 | 660 | . riconosciuto nella regione siciliana il potere di riscuotere tributi erariali , occorre precisare se , nell esercizio di detto | potere | , la regione possa con provvedimenti emanati dai suoi organi stabilire compensi da percepirsi dagli esattori a carico dei contribuenti |
| 1957-14.txt | 773 | 773 | questi limiti l assessore regionale per le finanze ha contenuto il provvedimento in oggetto emanato non in virtù di un | potere | ad esso delegato dallo stato , bensì di un potere di cui la regione era stata legittimamente investita e di |
| 1957-14.txt | 783 | 783 | il provvedimento in oggetto emanato non in virtù di un potere ad esso delegato dallo stato , bensì di un | potere | di cui la regione era stata legittimamente investita e di cui l assessore si avvalse come organo regionale . da |
| 1957-17.txt | 336 | 336 | altre sentenze quali siano i limiti entro i quali , allo stato della legislazione , si debbano ritenere contenuti i | poteri | legislativo ed amministrativo della regione siciliana in materia tributaria , per le fasi della imposizione , dell accertamento e della |
| 1957-19.txt | 87 | 87 | questioni sollevate con questo ricorso . anche nel caso già deciso trattavasi di stabilire se spettino alla regione siciliana i | poteri | che , in base alle leggi dello stato , competono al ministro per le finanze in materia di imposta generale |
| 1957-19.txt | 111 | 111 | base alle leggi dello stato , competono al ministro per le finanze in materia di imposta generale sulla entrata , | poteri | esercitati dall assessore per le finanze della regione con il decreto qui impugnato , analogo a quello che diede luogo |
| 1957-19.txt | 500 | 500 | e definitiva dei rapporti finanziari fra lo stato e la regione siciliana . ciò stante , l assessore ha esercitato | poteri | che le leggi dello stato demandano al ministro per le finanze e che , in mancanza di esplicite disposizioni , |
| 1957-30.txt | 37 | 37 | ritualmente investita delle questioni di legittimità costituzionale , sollevate con l ordinanza del pretore di mestre , per difetto di | potere | ad emettere l ordinanza stessa . a sostegno dell eccezione osserva : che il pretore non era competente a decidere |
| 1957-30.txt | 1165 | 1165 | l imposizione di una prestazione abbia base nella legge , ma richiede altresì che la legge , che conferisce il | potere | di imporre la prestazione , indichi i criteri idonei a delimitare la discrezionalità dell ente impositore nell esercizio del potere |
| 1957-30.txt | 1185 | 1185 | potere di imporre la prestazione , indichi i criteri idonei a delimitare la discrezionalità dell ente impositore nell esercizio del | potere | attribuitogli . l art . 23 della costituzione – precisa infine la stessa sentenza – non pone invece come requisito |
| 1957-41.txt | 963 | 963 | il loro decorso , salvo i casi in cui il termine sia in modo tassativo stabilito dalla legge , il | potere | – che nello stesso tempo è dovere – della pubblica autorità di dare adempimento alle prescrizioni di legge . nel |
| 1957-44.txt | 239 | 239 | anche vero che il commissario non ha alcuna rappresentanza del presidente del consiglio , ma agisce in virtù di un | potere | inerente al proprio ufficio ; è , tuttavia , da rilevare che il commissario ha sicuramente proposto ricorso in nome |
| 1957-44.txt | 571 | 571 | legittimità della seconda legge è sempre possibile in quanto il fatto che la regione abbia , in virtù dei propri | poteri | legislativi e nei limiti di tali poteri , emanato una certa norma , non può importare che la stessa regione |
| 1957-44.txt | 578 | 578 | in quanto il fatto che la regione abbia , in virtù dei propri poteri legislativi e nei limiti di tali | poteri | , emanato una certa norma , non può importare che la stessa regione possa emanare una norma successiva nella stessa |
| 1957-44.txt | 630 | 630 | . ora , l oggetto del presente giudizio è questo : accertare se la legge impugnata resti nella sfera dei | poteri | legislativi della regione ; e questa indagine non può trovare ostacoli in precedenti disposizioni regionali nella stessa materia . il |
| 1957-44.txt | 1747 | 1747 | regione regoli con una sua norma , avente efficacia retroattiva , situazioni già disciplinate da una legge statale . il | potere | che , entro limiti più o meno ampi , ha la regione di dettare nuove e diverse norme nella stessa |
| 1957-47.txt | 794 | 794 | dal 1937 ) ; gli enti provinciali per il turismo avevano sede presso i consigli e questi avevano sui primi | poteri | di vigilanza ( artt . 3 e 11 r.d.l . n . 1425 del 1935 ) ; facevano parte del |
| 1957-47.txt | 1128 | 1128 | stata quindi riconosciuta , in tesi di principio , la legittimità costituzionale di norme che attribuiscano ad enti pubblici il | potere | di imporre obbligatoriamente prestazioni , ma in pari tempo è stata chiaramente posta in evidenza la necessità , nel fare |
| 1957-47.txt | 1169 | 1169 | applicazione del principio ai singoli casi , di accertare se la legge , nella quale trovi nella specie fondamento il | potere | di imposizione , stabilisca criteri e limiti , variabili per altro da caso a caso per la particolarità della materia |
| 1957-47.txt | 1434 | 1434 | , r.d.l . n . 1425 del 1935 ) ; che , infine , erano demandati ai consigli dell economia | poteri | di vigilanza . organo provinciale di preminente importanza per la vita dell ente provinciale per il turismo è il prefetto |
| 1957-47.txt | 2074 | 2074 | passivi della prestazione né indicando criteri che valgono a delimitare o circoscrivere in modo idoneo la discrezionalità nell esercizio del | potere | di imposizione , si appalesano viziate di illegittimità costituzionale in riferimento all art . 23 della costituzione . |
| 1957-52.txt | 407 | 407 | alla regione siciliana spetta una potestà normativo , concorrente e sussidiaria , anche riguardo ai tributi erariali ; che questo | potere | normativa si esplica nell ambito del territorio regionale nel rispetto dei limiti derivanti non solo dalle leggi costituzionali ma anche |
| 1957-52.txt | 869 | 869 | posta in dubbio la facoltà della regione di disciplinare la materia amministrativa della riscossione . spetta pertanto alla regione il | potere | di organizzare , nel modo che ritenga più funzionale , i servizi di riscossione ad essa affidati , ed esorbita |
| 1957-52.txt | 1072 | 1072 | rilievo che quegli stessi diritti in relazione ai quali la regione , con la legge impugnata , ha esercitato il | potere | di disciplinarne la riscossione , sono , nella legislazione nazionale , affidati per l esazione proprio ad un ente , |
| 1957-52.txt | 1229 | 1229 | affari . per l art . 20 dello statuto siciliano la regione , nelle materie in cui è titolare del | potere | normativo , esercita la funzione amministrativa . e non è dubbio che si ricomprendano istituzionalmente in questa funzione sia la |
| 1957-52.txt | 1280 | 1280 | finanziaria ( nella fattispecie , art . 64 legge 30 dicembre 1923 , n . 3276 ) , sia il | potere | di vigilanza sull attività degli enti che esercitano funzioni di interesse pubblico . la forma di controllo prescelto , la |
| 1957-52.txt | 1549 | 1549 | sollevata dall avvocatura dello stato . questa censura , con la quale si contesta che la regione siciliana abbia il | potere | di riscuotere anche la detta imposta , si appalesa fondata , giacché tal potere è in contrasto con la disposizione |
| 1957-52.txt | 1563 | 1563 | che la regione siciliana abbia il potere di riscuotere anche la detta imposta , si appalesa fondata , giacché tal | potere | è in contrasto con la disposizione contenuta nel secondo comma dell art . 36 dello statuto siciliano . giova in |
| 1957-52.txt | 2044 | 2044 | di una imposta di lotteria , a regime di monopolio , non separabile nella sua liquidazione e riscossione , il | potere | di riscossione non possa che spettare allo stato e non alla regione . in conseguenza debbono ritenersi assorbite le ulteriori |
| 1957-58.txt | 244 | 244 | riferendosi alla sentenza n . 9 del 26 gennaio 1957 con cui questa corte , riconoscendo alla regione siciliana il | potere | normativa in materia di tributi erariali , pone determinati limiti all esercizio di detto potere , sostiene che la potestà |
| 1957-58.txt | 259 | 259 | riconoscendo alla regione siciliana il potere normativa in materia di tributi erariali , pone determinati limiti all esercizio di detto | potere | , sostiene che la potestà legislativa della regione , di cui agli artt . 14 e 17 dello statuto siciliano |
| 1957-58.txt | 285 | 285 | legislativa della regione , di cui agli artt . 14 e 17 dello statuto siciliano , va tenuta distinta dal | potere | normativo in materia tributaria , di cui agli artt . 36 e 39 dello statuto stesso ; e che quindi |
| 1957-58.txt | 310 | 310 | , di cui agli artt . 36 e 39 dello statuto stesso ; e che quindi , trattandosi di un | potere | autonomo , la regione non dovrebbe sottostare che ai limiti espressamente stabiliti dai citati artt . 36 e 39 . |
| 1957-58.txt | 742 | 742 | generale e nella legge sulla finanza locale il principio delle esenzioni fiscali , non può disconoscersi alla regione siciliana il | potere | di emanare leggi di esenzione tributaria . ma l esercizio di tale potere è subordinato alla osservanza dei principi fondamentali |
| 1957-58.txt | 755 | 755 | non può disconoscersi alla regione siciliana il potere di emanare leggi di esenzione tributaria . ma l esercizio di tale | potere | è subordinato alla osservanza dei principi fondamentali della legislazione statale nella sfera delle esenzioni , tenendo conto del singolo tributo |
| 1957-58.txt | 1241 | 1241 | , n . 703 . e ciò in contrasto con gli insegnamenti di questa corte , secondo i quali il | potere | punitivo è riservato esclusivamente allo stato ( sent . 6 del 26 giugno 1956 ; sent . n . 21 |
| 1958-05.txt | 373 | 373 | 1947 – 48 , avrebbe valore indicativo come semplice riferimento ai tributi allora esistenti , ma non importerebbe limitazione del | potere | di riscuotere anche tributi successivamente istituiti , circa i quali perciò legittimamente la regione potrebbe esercitare la sua attività normativa |
| 1958-05.txt | 496 | 496 | compiutamente e definitivamente disciplinata , si debba riconoscere alla regione , in base all art . 36 dello statuto , | potere | normativo in materia tributaria , anche riguardo ai tributi erariali , con i limiti enunciati nella sentenza . e stato |
| 1958-05.txt | 522 | 522 | anche riguardo ai tributi erariali , con i limiti enunciati nella sentenza . e stato bensì riconosciuto alla regione il | potere | di riscuotere anche i tributi erariali , in base alla legge regionale 1 luglio 1947 , n . 2 , |
| 1958-45.txt | 556 | 556 | base della spettanza alla regione di quel tributo – nella organizzazione amministrativa della regione stessa e nell ambito dei suoi | poteri | . tale linea difensiva troverebbe la sua giustificazione appunto nella giurisprudenza della corte costituzionale , giacché – ma solo con |
| 1958-45.txt | 607 | 607 | ( sentenza 18 gennaio 1957 , n . 14 ) ebbe a riconoscere che , per la riscossione , il | potere | amministrativo è passato alla regione a seguito del disposto del primo comma dell art . 2 del d.p.r . 12 |
| 1958-60.txt | 561 | 561 | di proroga ha contenuto ed effetti autonomi discende inoltre , che dalle emanazione di ogni legge di proroga deriva un | potere | autonomo di impugnazione . se pertanto una legge temporanea , pur essendo costituzionalmente illegittima , non fu , a suo |
| 1958-60.txt | 593 | 593 | essendo costituzionalmente illegittima , non fu , a suo tempo , impugnata per qualsiasi ragione , ciò non preclude il | potere | del commissario dello stato di impugnare le norme delle quali la successiva legge ha protratta nel tempo l efficacia . |
| 1958-60.txt | 880 | 880 | che , ammesso nel sistema tributario generale il principio delle esenzioni fiscali , non può disconoscersi alla regione siciliana il | potere | di emanare leggi di esenzione da tributi erariali , purché le esenzioni concesse trovino riscontro in un tipo contemplato dalle |
| 1958-60.txt | 988 | 988 | esenzione regionale ad un tipo di esenzione contemplata dalla legge statale non ricorre , quando essa si avvale di detto | potere | per il miglior conseguimento dei suoi fini istituzionali indicati nell art . 14 dello statuto , che si riferisce a |
| 1958-60.txt | 1234 | 1234 | ; e ciò perché non è concepibile che , nell ambito dello stato sovrano , siano stati concessi alla regione | poteri | tanto più ampi da sfuggire ad una ben definibile delimitazione , quale può essere offerta unicamente dalla precisa identificazione della |
| 1958-81.txt | 329 | 329 | , in specie , delle leggi finanziarie , per quanto riguarda il termine entro cui l amministrazione finanziaria ha il | potere | di procedere a rettifiche o di colmare le lacune delle denunce degli interessati . deve essere a questo proposito considerato |
| 1959-09.txt | 2971 | 2971 | della camera che il testo trasmesso al senato era stato approvato nella riunione delle commissioni permanenti importi una limitazione al | potere | d indagine della corte costituzionale , giacché negandosi la possibilità di un controllo del processo formativo della legge si arriverebbe |
| 1959-09.txt | 3361 | 3361 | della corte costituzionale del procedimento di formazione di una legge . secondo l art . 70 della costituzione , il | potere | legislativo è esercitato collettivamente dalle camere . in base a questa norma costituzionale , la legge risulta dalla concordanza delle |
| 1959-09.txt | 4120 | 4120 | commissione competente . tale prassi , perciò , non preclude l esercizio , da parte della corte costituzionale , del | potere | di controllare la legittimità costituzionale del procedimento di formazione della legge nel senso di accertare , caso per caso , |
| 1959-09.txt | 7318 | 7318 | andamento e l imparzialità dell amministrazione , in quanto non contrastino con specifiche norme costituzionali , rientra nell esercizio del | potere | discrezionale del legislatore , nell ambito delle norme della costituzione . né un illegittimità costituzionale della legge 28 marzo 1956 |
| 1959-36.txt | 527 | 527 | 8 marzo 1957 ) . e nella specie non è a dubitare che ricorrano entrambi i detti requisiti . il | potere | d imposizione è infatti riconosciuto al comune dall art . 2 della legge del 1947 , n . 1417 , |
| 1959-36.txt | 664 | 664 | una prestazione patrimoniale abbia ” base ” in una legge , non esige che la legge , che conferisce il | potere | di imporre una prestazione , contenga necessariamente l indicazione del limite massimo della prestazione imponibile , ma implica che la |
| 1959-36.txt | 720 | 720 | , cioè , che la legge indichi i criteri idonei a delimitare la discrezionalità dell ente impositore nell esercizio del | potere | attribuitogli . da tali premesse consegue che l art . 2 della legge n . 1417 sarebbe costituzionalmente legittimo , |
| 1959-36.txt | 781 | 781 | , coordinato con le disposizioni dell intero testo legislativo , non emerge alcun criterio idoneo a delimitare l ambito del | potere | discrezionale del consiglio comunale per ciò che attiene al quantum delle tariffe . invero le disposizioni della legge n . |
| 1959-36.txt | 851 | 851 | e i possibili soggetti passivi della prestazione imposta , nessuna direttiva contengono per la determinazione del tributo , sì da | potere | costituire un criterio limite per fissarne il quantum . tale mancanza si appalesa ancor più grave , ove si consideri |
| 1959-36.txt | 881 | 881 | tale mancanza si appalesa ancor più grave , ove si consideri che né del consiglio comunale , che esercita il | potere | impositore , né della g.p.a . , che esercita il controllo sulle tariffe fissate dal comune , fanno parte esponenti |
| 1959-36.txt | 1364 | 1364 | privato con mezzi propri e senza alcuna prestazione del comune , le modalità della legge stabilite per l esercizio del | potere | d imposizione , considerate nel loro complesso , non costituiscono garanzie sufficienti a delimitare la discrezionalità dell ente impositore del |
| 1959-56.txt | 437 | 437 | marzo 1938 , n . 141 , con cui si costituiva il detto comitato dei ministri e gli si attribuivano | poteri | nel campo del risparmio e del credito . inoltre , ad escludere che la deliberazione impugnata fosse un atto avente |
| 1959-56.txt | 576 | 576 | precedenti rilievi perderebbero parte del loro valore se risultasse che la deliberazione del 1938 è stata presa nell esplicazione di | poteri | delegati con l art . 36 legge 7 marzo 1938 , n . 141 , e che questo articolo conteneva |
| 1959-56.txt | 777 | 777 | avessero un simile valore . ma soprattutto è da rilevare che la deliberazione impugnata non fu presa nell esercizio dei | poteri | conferiti al comitato dei ministri dal citato art . 36 : infatti essa non contiene alcun richiamo a questa norma |
| 1959-56.txt | 948 | 948 | competenza di questa corte . infine , la legge istitutiva del comitato dei ministri ha conferito a quest ultimo anche | poteri | normativi diversi da quelli che essa stessa gli ha dato nell art . 36 . basta leggere l art . |
| 1959-56.txt | 1006 | 1006 | foreste e delle corporazioni e concernenti la materia del risparmio e del credito : questo articolo quindi gli dava un | potere | discrezionale e , così , implicitamente una potestà regolamentare nell ambito di quelle materie . la deliberazione impugnata , poiché |
| 1959-56.txt | 1037 | 1037 | ambito di quelle materie . la deliberazione impugnata , poiché tace dell art . 36 , è perciò esercizio dei | poteri | derivanti dall art . 14 : non è senza significato che la legge , in cui esso è contenuto , |
| 1960-39.txt | 294 | 294 | , n . 61 , delle quali il decreto impugnato è semplicemente l applicazione . la norma legislativa attributiva del | potere | al presidente della regione ( art . 7 della legge del 1953 , n . 61 ) – si dice |
| 1960-39.txt | 388 | 388 | non accolse il ricorso , osservando che la competenza da detta legge attribuita al presidente della regione non comprendeva il | potere | di concedere agevolazioni tributarie a categorie non previste dalla legge , ma soltanto quello di determinare concretamente le categorie di |
| 1960-39.txt | 440 | 440 | consiglio dei ministri contro il decreto del presidente della regione ha precisamente quale presupposto che il decreto abbia esorbitato dai | poteri | attribuiti al presidente regionale , con che si profila in termini un conflitto di attribuzione . 3 . – per |
| 1960-46.txt | 208 | 208 | c . p . s . 21 gennaio 1947 , n . 25 , è stato emanato in virtù dei | poteri | legislativi attribuiti al governo dall art . 4 del decreto-legge 25 giugno 1944 , n . 151 , e dall |
| 1960-46.txt | 900 | 900 | stato il detto decreto esercizio di funzione legislativa delegata ai sensi dell art . 76 della costituzione , ma dei | poteri | legislativi attribuiti al governo dal decreto-legge 25 giugno 1944 , n . 151 , e dal decreto legislativo 16 marzo |
| 1960-51.txt | 221 | 221 | massimo , determini criteri , condizioni limiti e controlli idonei a contenere la discrezionalità dell ente impositore nell esercizio del | potere | attribuitogli e ad evitare così che essa possa trasmodare in arbitrio . ond è che la determinazione dei presupposti del |
| 1960-51.txt | 581 | 581 | degli zuccheri ” si assume che tali norme non contengano i requisiti necessari al fine di delimitare la discrezionalità del | potere | dell ente impositore , perché manca l indicazione dell aliquota massima dell imposizione , perché gli elementi , indicati nell |
| 1960-51.txt | 644 | 644 | definiti , e perché i controlli affidati ad organi della pubblica amministrazione non hanno efficacia di limite all esercizio del | potere | discrezionale attribuito dalla legge ai comuni . la corte ritiene , invece , che il sistema di imposizione in questione |
| 1960-56.txt | 931 | 931 | non potrebbe essere opposta all ente incaricato dell espropriazione ; il quale , d altra parte , non avrebbe né | potere | né obbligo di sindacare la regolarità degli accertamenti effettuati dall ufficio tecnico erariale . nessuna influenza , quindi , potrebbe |
| 1960-70.txt | 342 | 342 | illegittimità della disposizione , per mancanza , nella parte variabile , di criteri e di limiti idonei a circoscrivere il | potere | dell amministrazione , sarebbe perciò irrilevante nella controversia promossa dalla società ” chimical ” . sul primo punto la corte |
| 1960-70.txt | 1960 | 1960 | ritenersi costituzionalmente legittima anche quando la legge non ne stabilisce compiutamente gli estremi , ma ne demanda la determinazione al | potere | esecutivo , purché , in questo caso , indichi i criteri e i limiti idonei a circoscrivere l esercizio di |
| 1960-70.txt | 1982 | 1982 | , purché , in questo caso , indichi i criteri e i limiti idonei a circoscrivere l esercizio di tale | potere | . ora , dal testo del terzo comma dell art . 4 , risulta che la discrezionalità del potere esecutivo |
| 1960-70.txt | 2001 | 2001 | tale potere . ora , dal testo del terzo comma dell art . 4 , risulta che la discrezionalità del | potere | esecutivo sussiste ( come non si contesta ) per la determinazione dello sconto in misura superiore al minimo ; né |
| 1960-70.txt | 2031 | 2031 | la determinazione dello sconto in misura superiore al minimo ; né la legge indica alcun criterio idoneo a delimitare il | potere | discrezionale del ministro , come fondatamente rileva la difesa della società ” chimical ” . non è esatto , d |
| 1960-70.txt | 2060 | 2060 | difesa della società ” chimical ” . non è esatto , d altra parte , che l esercizio di tale | potere | sia regolato dagli stessi criteri direttivi , in base ai quali si procede alla fissazione dei prezzi di vendita dei |
| 1960-70.txt | 2218 | 2218 | corte ) che la stessa disposizione legislativa , che impone la prestazione , indichi i criteri limitativi della discrezionalità del | potere | esecutivo . da quanto si è esposto consegue che il contrasto con la norma dell art . 23 della costituzione |
| 1961-30.txt | 1163 | 1163 | operanti e rafforzarne il valore , quindi , senza negarli o sostituirli . così essendo , nessun limite posto al | potere | delegato risulta infranto . 4 . – l avvocato merenda obietta ancora , da un lato , che , per |
| 1961-37.txt | 2270 | 2270 | titolo alle necessarie iscrizioni negli stati di previsione delle spese e , a un tempo , il limite al proprio | potere | politico . 7 . – l illegittimità dell art . 18 , e cioè dell autorizzazione a contrarre il mutuo |
| 1961-48.txt | 334 | 334 | nell ordinanza della commissione provinciale di siena , sia dalla incertezza che l ordinanza stessa dimostra circa la qualificazione del | potere | conferito al ministro nell art . 1 della legge succitata . risulta chiaramente dalla sostanza della sua pronunzia che la |
| 1961-48.txt | 381 | 381 | . 1 della legge impugnata avesse dato al ministro una delegazione legislativa di durata illimitata , gli avesse attribuito il | potere | di dettare norme in materia di imposizione di tributi . che è invece , di spettanza del legislatore , avesse |
| 1961-48.txt | 487 | 487 | invece che anche dell art . 76 , è frutto di un errore materiale e la caratterizzazione come regolamentare del | potere | conferito al ministro , che l ordinanza stessa aveva già prima ritenuto di carattere legislativo , si risolve in un |
| 1961-48.txt | 892 | 892 | legge 20 ottobre 1954 , n . 1044 , come si esprime la sua lettera , dà al ministro il | potere | di approvare un atto della commissione censuaria centrale , e questo potere non può essere che espressione di attività di |
| 1961-48.txt | 904 | 904 | la sua lettera , dà al ministro il potere di approvare un atto della commissione censuaria centrale , e questo | potere | non può essere che espressione di attività di indole meramente amministrativa . sulla legittimità costituzionale della norma impugnata non influiscono |
| 1961-48.txt | 944 | 944 | influiscono , pertanto , i principi che regolano la delegazione legislativa , sia che si opponga la durata illimitata del | potere | attribuito al ministro dalla norma stessa , come ha fatto l ordinanza di rinvio , sia che si rilevi l |
| 1961-48.txt | 973 | 973 | ha fatto l ordinanza di rinvio , sia che si rilevi l inammissibilità di una delegazione ad un ministro del | potere | legislativo , secondo quanto gli eredi meocci hanno dedotto innanzi a questa corte . ma non è nemmeno sostenibile che |
| 1961-48.txt | 1004 | 1004 | a questa corte . ma non è nemmeno sostenibile che , nella specie , si sia conferito al ministro il | potere | di imporre una prestazione tributaria , in violazione dell art . 23 della costituzione . questo articolo non esige che |
| 1961-66.txt | 79 | 79 | che ha viceversa ritenuto di proporre il presente ricorso , viene ricondotto dalla detta difesa alla figura dell eccesso di | potere | . a sgombrare il campo da questo preliminare rilievo , va osservato che , a parte le differenze esistenti nelle |
| 1961-66.txt | 1152 | 1152 | considerate dallo statuto , è anche vero che in tale esercizio contestuale di distinte competenze la regione non può avere | poteri | maggiori di quelli che non abbia in ciascuna di esse . la violazione dei limiti assegnati alla competenza regionale dalle |
| 1962-02.txt | 375 | 375 | la determinazione della prestazione , ma deve indicare i criteri idonei a delimitare la discrezionalità dell ente nell esercizio del | potere | impositore attribuitogli ( sentenze n . 4 del 16 gennaio 1957 e n . 48 del 4 luglio 1961 ) |
| 1962-02.txt | 1042 | 1042 | nelle norme legislative , delle quali è controversa la legittimità costituzionale , si ravvisi la predisposizione di tali limiti al | potere | dell ente impositore da far riconoscere che la prestazione sia imposta ” in base alla legge ” , secondo la |
| 1962-02.txt | 1086 | 1086 | norma della costituzione . a sostegno della tesi affermativa si è sostenuto che la legge pone limiti sufficienti a quel | potere | , in quanto ne subordina l esercizio alla sussistenza di uno stato di particolare e grave fabbisogno finanziario dell ente |
| 1962-02.txt | 1350 | 1350 | fabbisogno finanziario di un ente a fini molteplici , quale il comune , potesse essere considerato come un limite al | potere | di imposizione di esso , si tratterebbe di un limite semplicemente globale e , in quanto tale , insufficiente a |
| 1962-17.txt | 476 | 476 | che non esaurisce la sua efficacia nell ambito dell amministrazione , può dare luogo ad una ipotesi di invasione di | poteri | che sta a base del conflitto . l eccezione non è fondata . questa corte in situazione analoga ( conflitto |
| 1962-17.txt | 1541 | 1541 | avvocatura dello stato che la circolare , devolvendo la decisione dei ricorsi in terza istanza all assessore , ha usurpato | poteri | che una legge dello stato attribuisce al ministro per le finanze , senza che in materia sia intervenuto il trasferimento |
| 1962-17.txt | 1695 | 1695 | delle garanzie amministrative , costituisce altra invasione dell organo regionale nella sfera di competenza dell organo centrale legislativamente investito del | potere | di decidere tali controversie tributarie in terza istanza . pertanto , la circolare del 13 giugno 1961 , n . |
| 1962-65.txt | 202 | 202 | organo giudicante ( nel caso attuale il pretore ) ha , in linea generale , secondo l ordinamento , il | potere | di emettere una pronunzia , quali che siano le particolari eccezioni sollevate in relazione al giudizio a quo anche se |
| 1962-65.txt | 1184 | 1184 | del 1946 non fu emanato in virtù della delega conferita con il decreto-legge del 1938 , bensì in forza dei | poteri | legislativi che il governo traeva dal decreto-legge luogotenenziale 25 giugno 1944 , n . 151 , convertito in legge per |
| 1962-65.txt | 1682 | 1682 | con legge adeguate misure e cautele per dare un indirizzo agli organi amministrativi e per delimitare la sfera del loro | potere | . il sistema in esame risponde alle enunziate esigenze . la legge stabilisce il presupposto dell imposizione : l impiego |
| 1962-65.txt | 1755 | 1755 | fissata la misura dei contributi . soggetti all imposizione sono tutti gli imprenditori agricoli : le commissioni non hanno il | potere | di ammetterne alcuni e di escluderne altri . se discriminazioni sono state fatte ( e si è detto che una |
| 1962-65.txt | 1928 | 1928 | non si presti ad un controllo adeguato rispetto all impiego di mano d opera per ogni azienda agricola . i | poteri | affidati alle commissioni provinciali hanno carattere amministrativo e si limitano alla identificazione ed alla classificazione di situazioni concrete sulla base |
| 1962-67.txt | 79 | 79 | legittimità costituzionale della legge regionale 30 giugno 1956 , n . 40 , invocata dalla regione siciliana a fondamento dei | poteri | esercitati dall assessore alle finanze con i decreti 16 maggio 1960 , n . 424 , e 18 febbraio 1961 |
| 1962-67.txt | 757 | 757 | assessore regionale alle finanze con la legge regionale n . 40 del 1956 . pertanto , considerando come fonte dei | poteri | dell assessore la legge n . 40 , per risolvere la questione di legittimità costituzionale di questa legge occorre esaminare |
| 1962-67.txt | 781 | 781 | legge n . 40 , per risolvere la questione di legittimità costituzionale di questa legge occorre esaminare il contenuto dei | poteri | trasferiti . 6 . – le facoltà attribuite al ministro dalla legge statale n . 348 riguardano la regolamentazione dell |
| 1962-67.txt | 1269 | 1269 | questa corte n . 57 del 1961 , in contrasto col precedente sistema difensivo , sostiene che la fonte dei | poteri | dell assessore non è da ricercare nella legge regionale n . 40 , che non li avrebbe trasferiti , ma |
| 1962-68.txt | 113 | 113 | legittimità costituzionale della legge regionale siciliana 30 giugno 1956 , n . 40 , invocata dalla regione a fondamento del | potere | esercitato dall assessore con i decreti impugnati . peraltro , data la diversità dell oggetto dei giudizi , le due |
| 1962-68.txt | 524 | 524 | alla interpretazione e applicazione di norme costituzionali attributive di potestà e non può estendersi al sindacato delle modalità e del | potere | discrezionale di cui l organo abbia fatto uso nell ambito dei limiti ad esso assegnati . anche tale eccezione va |
| 1962-68.txt | 634 | 634 | è la legittimità di atti amministrativi in quanto , per se stessi considerati , costituiscono manifestazione concreta e autonoma del | potere | che lo stato e le regioni assumono di loro spettanza in base alla costituzione e agli statuti speciali ( sentenze |
| 1962-68.txt | 794 | 794 | n . 40 , che , in materia di imposta generale sull entrata , trasferisce all organo regionale gli stessi | poteri | che l art . 10 del d.l.l . 19 ottobre 1944 , n . 348 , ha conferito nella stessa |
| 1962-68.txt | 858 | 858 | , avrebbe operato il passaggio delle funzioni dagli organi dell amministrazione statale alla regione e , costituendo la fonte dei | poteri | esercitati dall assessore , legittimerebbe gli impugnati provvedimenti assessoriali . questa corte con sentenza di pari data ha dichiarato costituzionalmente |
| 1962-87.txt | 471 | 471 | si sentisse leso dall atto della pubblica amministrazione , di richiedere la tutela giurisdizionale , non già di eliminare il | potere | del legislatore ordinario di regolare i modi e l efficacia di questa . il più volte ricordato secondo comma dell |
| 1963-104.txt | 528 | 528 | corte , cui invece compete di sindacare l osservanza delle condizioni poste dalla legge delegante per il valido esercizio del | potere | delegato , ed in particolare di quelle fra esse che vengono in considerazione nella specie , riguardanti la consistenza della |
| 1963-114.txt | 468 | 468 | nuovo accertamento e perciò in essa , tutta improntata all automaticità dell iscrizione , non v era campo per un | potere | discrezionale dell amministrazione finanziaria : l agente ” proponeva ” una cifra corrispondente a quel che riteneva fosse il reddito |
| 1963-114.txt | 540 | 540 | ” , conservata nell art . 109 del r.d . del 1907 , n . 560 , non alludesse al | potere | di iscrivere una somma diversa dal reddito provvisoriamente accertato : ciò che trova conferma anche in altre disposizioni dello stesso |
| 1963-114.txt | 590 | 590 | . 3 . – vero è che gli uffici finanziari applicarono l art . 109 come se esso contenesse un | potere | e non un obbligo di iscrizione provvisoria ; ma la prassi amministrativa , di per sé , e la stessa |
| 1963-127.txt | 617 | 617 | formazione e di variazione dei ruoli tributari ; e pertanto non c è alcuna attribuzione agli organi amministrativi né di | poteri | normativi né di poteri che eccedano quelli che spettano di consueto agli uffici preposti alla formazione dei ruoli . maggiore |
| 1963-127.txt | 621 | 621 | dei ruoli tributari ; e pertanto non c è alcuna attribuzione agli organi amministrativi né di poteri normativi né di | poteri | che eccedano quelli che spettano di consueto agli uffici preposti alla formazione dei ruoli . maggiore attenzione merita la questione |
| 1963-127.txt | 658 | 658 | attenzione merita la questione relativa al penultimo comma dell articolo – il sesto – il quale attribuisce al ministro il | potere | di determinare annualmente , con decreto , le spese dovute per l accertamento : spese che , insieme con quelle |
| 1963-127.txt | 744 | 744 | . 322 , giacché , in tal modo , i dubbi che si potrebbero nutrire circa l eccessiva larghezza dei | poteri | attribuiti al ministro sono stati , per l avvenire , opportunamente eliminati . tuttavia , la disposizione esaminata sotto lo |
| 1963-127.txt | 833 | 833 | ma pone in essere un atto amministrativo che consiste essenzialmente in un accertamento , questo atto non comporta esercizio di | poteri | arbitrari . il ministro è tenuto ad accertare le spese nel loro effettivo contenuto e non potrebbe apportare aumenti o |
| 1963-127.txt | 1044 | 1044 | gli elenchi ed i ruoli dei contributi come gli elenchi dei lavoratori . questa norma che conferisce al ministro un | potere | , che è eccezionale rispetto a quello legittimamente attribuito allo stesso ministro in sede di ricorso , contrasta con l |
| 1963-127.txt | 1077 | 1077 | in sede di ricorso , contrasta con l art . 23 della costituzione , in quanto l esercizio di quel | potere | – a parte la nessuna sua giustificazione – è esente da ogni limite , giacché l accertamento delle ” particolari |
| 1963-127.txt | 1202 | 1202 | opportuno , sospendere la riscossione dei ruoli . la norma , tuttavia , non può dirsi illegittima , giacché il | potere | di sospendere la riscossione dei ruoli , quando casi gravi lo impongano , non rappresenta una figura abnorme nel nostro |
| 1963-127.txt | 1229 | 1229 | , quando casi gravi lo impongano , non rappresenta una figura abnorme nel nostro sistema legislativo . trattasi di un | potere | di ordinanza , che , come la corte ha avuto occasione di chiarire rispetto ad altri tipi di ordinanza , |
| 1963-127.txt | 1299 | 1299 | che prevede questa ordinanza è dato unicamente dal fatto che la norma stessa non pone adeguati limiti all esercizio del | potere | . il dubbio , però , può essere superato considerando che l atto non può essere arbitrario e non può |
| 1963-127.txt | 1391 | 1391 | essere conservata , pur essendo augurabile che in occasione di una revisione legislativa della materia , l esercizio di questo | potere | di ordinanza sia circondato da idonee garanzie , atte a stabilire adeguate remore alla possibilità di arbitri . |
| 1963-167.txt | 109 | 109 | tecnicamente organizzati che potranno beneficiare delle agevolazioni previste dalla legge . tale determinazione non pone in essere un esercizio di | potere | legislativo . e pertanto , poiché l atto denunziato non riveste carattere legislativo né nella sua forma né nella sua |
| 1963-40.txt | 195 | 195 | limiti della controversia e sulla norma da applicare nel caso concreto . il p.m . , in quanto non ha | potere | di emettere provvedimenti decisori , non può sostituirsi alla detta autorità in quelle valutazioni , e non è , conseguentemente |
| 1963-55.txt | 560 | 560 | in queste ipotesi , costituito il consorzio in seguito all emanazione del provvedimento amministrativo , l ente estende i suoi | poteri | su tutto il territorio incluso nel comprensorio , di guisa che i titolari della proprietà , anche se dissenzienti , |
| 1963-55.txt | 621 | 621 | corrispondere i contributi , dovuti per le opere affidate all ente e per le spese di gestione . i quali | poteri | d altronde sono coessenziali alla struttura pubblicistica dell ente consorziale , soggetto perciò alla vigilanza degli organi dello stato : |
| 1963-55.txt | 1133 | 1133 | testo unico del 1933 , che vi si ricollegano , si riscontrano direttive e criteri idonei a delimitare il predetto | potere | impositorio del consorzio , come sostengono , in via subordinata , la difesa dell ente di bonifica e l avvocatura |
| 1963-73.txt | 131 | 131 | nel nulla anche le tariffe già approvate , sicché dal giorno successivo alla pubblicazione della sentenza è venuto meno il | potere | dei comuni di riscossione di quel tributo . il vizio del suindicato art . 2 , riconosciuto dalla sentenza , |
| 1963-73.txt | 173 | 173 | era un semplice vizio di forma , ma atteneva direttamente alla sostanza del tributo , imposto dai comuni con illimitati | poteri | discrezionali , con diversità di criteri e con metodi talvolta arbitrari . allo scopo di adeguarsi al precetto costituzionale , |
| 1963-77.txt | 628 | 628 | essendo costituzionalmente illegittima , non fu , a suo tempo , impugnata per qualsiasi ragione , ciò non preclude il | potere | del commissario dello stato di impugnare le norme delle quali la successiva legge ha protratta nel tempo l efficacia “ |
| 1963-80.txt | 114 | 114 | per le finanze e per gli enti locali ) sentita la commissione provinciale per la finanza locale : tutti i | poteri | spettanti , in materia di imposta di famiglia , ad organi statali ( ministri , g . p . a |
| 1963-80.txt | 194 | 194 | ad organi regionali . questa tesi è esatta solo in parte poiché , ad avviso della corte , il ricordato | potere | d approvazione spettante ai ministri delle finanze e dell interno non è stato attribuito agli assessori regionali . 2 . |
| 1963-80.txt | 431 | 431 | dello stato ( cit . d.p.r . n . 977 del 1956 ) , per parte sua , trasferiva tali | poteri | di controllo da quest organo statale decentrato a quelle commissioni . senonché la materia tributaria non conosce soltanto quel controllo |
| 1963-80.txt | 572 | 572 | è vera e propria approvazione ( es . art . 118 del t.u . cit . ) . che quel | potere | generale di controllo non includa anche questo potere di omologazione e di approvazione , sembra certo : infatti , i |
| 1963-80.txt | 580 | 580 | art . 118 del t.u . cit . ) . che quel potere generale di controllo non includa anche questo | potere | di omologazione e di approvazione , sembra certo : infatti , i due tipi di controllo sono diversi non soltanto |
| 1963-80.txt | 674 | 674 | provinciale ) . perciò non può essere accolto l assunto della regione siciliana secondo cui il conferimento alle regioni del | potere | generale di controllo abbia portato con sé il potere speciale di omologazione e approvazione già spettante ai ministri . 3 |
| 1963-80.txt | 683 | 683 | assunto della regione siciliana secondo cui il conferimento alle regioni del potere generale di controllo abbia portato con sé il | potere | speciale di omologazione e approvazione già spettante ai ministri . 3 . – giova poi rilevare come l imposizione tributaria |
| 1963-80.txt | 814 | 814 | la materia rientra nella competenza ad un tempo dei comuni , della regione e dello stato . infatti , il | potere | di imposizione dei comuni è espressione della loro stessa autonomia amministrativa e finanziaria , riconosciuta dall art . 15 , |
| 1963-80.txt | 1051 | 1051 | siciliano , sostituiscono nella regione le g . p . a . , che in materia tributaria avevano inoltre speciali | poteri | consultivi , di controllo e di amministrazione attiva , compreso quello di determinare le aliquote e i redditi esenti dall |
| 1963-80.txt | 1097 | 1097 | . 21 , 106 , 111 , 118 ecc . del t.u . sulla finanza locale ) , anche tali | poteri | sono stati conferiti alle commissioni provinciali : dimodoché l art . 8 delle norme d attuazione , che li ha |
| 1963-80.txt | 1144 | 1144 | negli artt . 15 , terzo comma , e 36 dello statuto in quanto dà ad organi dell ordinamento regionale | poteri | di amministrazione in materia di interesse regionale . interesse regionale , che la stessa norma d attuazione ha riconosciuto nel |
| 1963-80.txt | 1220 | 1220 | sulla finanza locale ) ; il che ha indotto a conferire la potestà di questa commissione centrale , compreso il | potere | consultivo in materia di aliquote e di esenzioni nell imposta di famiglia , ad un organo della regione appositamente creato |
| 1963-80.txt | 1450 | 1450 | riposano nel t.u . per la finanza locale e nella legge com . e prov . , che conferiscono speciali | poteri | di omologazione e approvazione ai ministri , questi poteri non sono stati trasferiti alla regione : tanto è vero che |
| 1963-80.txt | 1459 | 1459 | nella legge com . e prov . , che conferiscono speciali poteri di omologazione e approvazione ai ministri , questi | poteri | non sono stati trasferiti alla regione : tanto è vero che non ne fanno cenno né le norme d attuazione |
| 1963-92.txt | 396 | 396 | previsti dai detti articoli , poiché , ove dalla divergenza stessa dovesse derivare una ragione di incostituzionalità , spetterebbe al | potere | legislativo la scelta del modo attraverso cui giungere alla sua eliminazione . 4 . – la corte però ritiene che |
| 1963-92.txt | 579 | 579 | la costituzionalità dell art . 21 . senonché è da escludere che nella specie si verifichi la condizione richiesta per | potere | invocare il detto principio . non è esatto , infatti , che il trasferimento a titolo oneroso della nuda proprietà |
| 1963-93.txt | 229 | 229 | quale l ” asportazione ” ha luogo . a ogni modo , siccome al riguardo la legge non conferisce alcun | potere | discrezionale all autorità amministrativa , i dubbi ( adombrati dalla difesa della parte privata ) , che possano eventualmente sorgere |
| 1963-93.txt | 1020 | 1020 | tecnica . onde di nessuna discrezionalità dispone al riguardo l autorità amministrativa . l unico aspetto sotto il quale il | potere | di imposizione previsto dalla disposizione impugnata si presenta come discrezionale rimane dunque quello riguardante la determinazione dell aliquota del tributo |
| 1963-93.txt | 1110 | 1110 | corte che , quando l aliquota di un tributo sia contenuta in sì tenui limiti , l attribuzione di un | potere | di scelta all ente impositore , da esercitare evidentemente nel quadro di una equilibrata visione unitaria delle proprie esigenze amministrative |
| 1963-93.txt | 1165 | 1165 | 23 della costituzione , dovendo , in casi siffatti , il principio , che esige una sufficiente specificazione legislativa dei | poteri | d imposizione tributaria conferiti all autorità amministrativa , considerarsi soddisfatto appunto attraverso la fissazione , nella legge , di un |
| 1964-15.txt | 233 | 233 | nell art . 23 della costituzione , dovendosi considerare soddisfatto il principio , che esige una sufficiente specificazione legislativa dei | poteri | di imposizione tributaria conferiti all autorità amministrativa , attraverso la fissazione , nella legge , di un limite massimo in |
| 1964-15.txt | 697 | 697 | o nell altro caso , ovvero sulla rilevabilità di un denunciato vizio di violazione di legge o di eccesso di | potere | e , in particolare , sulla estensibilità ai casi come quelli discussi delle garanzie giurisdizionali previste per altri tributi , |
| 1964-39.txt | 419 | 419 | risultasse inferiore a quello tabellare , evidentemente perché si esigeva una dichiarazione che non offrisse dubbi , al fine di | poterla | raffrontare agevolmente all indicazione tabellare , e così rendere più facile l accertamento tributario , eliminandosi le controversie sulla stima |
| 1964-53.txt | 176 | 176 | immediatamente , o gradualmente , attraverso un idoneo comportamento dello stato italiano , la questione della conformità alla costituzione dei | poteri | conferiti al commissario generale del governo , così come ora è sottoposta all esame della corte , non subisce modificazione |
| 1964-53.txt | 263 | 263 | legittimamente instaurare un regime particolare di amministrazione e di governo , quale quello che si riassume nella figura e nei | poteri | del commissario generale . 2 . – occorre , a questo fine , fare riferimento al memorandum d intesa siglato |
| 1964-53.txt | 603 | 603 | fatto che il parlamento discusse intorno al memorandum senza giungere ad adottare alcuna decisione , e nell altro che i | poteri | esercitati mediante un commissario generale del governo nella zona passata all amministrazione italiana si collegarono ( o ne furono la |
| 1964-53.txt | 692 | 692 | libero di trieste ” , allegato al trattato stesso , il quale appunto stabilisce che ” fino all assunzione dei | poteri | da parte del governatore , il territorio libero continuerà ad essere amministrato dai comandi militari alleati , entro le rispettive |
| 1964-53.txt | 729 | 729 | , entro le rispettive zone di competenza ” . in questo quadro va considerata la particolare natura ed estensione dei | poteri | del commissario generale di governo e segnatamente di quelli legislativi : continuazione dei poteri esercitati già dai comandi alleati . |
| 1964-53.txt | 743 | 743 | la particolare natura ed estensione dei poteri del commissario generale di governo e segnatamente di quelli legislativi : continuazione dei | poteri | esercitati già dai comandi alleati . né questo comportamento dello stato italiano dettato dalla straordinaria situazione del territorio triestino , |
| 1964-53.txt | 986 | 986 | quell articolo devono essere interpretate , com è ovvio , nel sistema dello statuto , e comportano il passaggio dei | poteri | amministrativi dal commissario generale del governo al commissario del governo per la regione , al prefetto e alla regione nell |
| 1964-53.txt | 1032 | 1032 | quale è stabilita dall ordinamento regionale e dall ordinamento statale . ma comportano anche la cessazione dell esercizio di ogni | potere | legislativo da parte del commissario generale di governo e del suo successore , il commissario di governo . nell ambito |
| 1964-53.txt | 1073 | 1073 | , infatti , del territorio di trieste , ricompreso nei confini della regione a statuto speciale friuli-venezia giulia , il | potere | legislativo sarà esercitato dallo stato e dalla regione nei limiti della rispettiva competenza . i residui poteri di amministrazione del |
| 1964-53.txt | 1090 | 1090 | giulia , il potere legislativo sarà esercitato dallo stato e dalla regione nei limiti della rispettiva competenza . i residui | poteri | di amministrazione del commissario generale , quelli , vale a dire , che non rientrano nelle previste attribuzioni della regione |
| 1964-53.txt | 1219 | 1219 | medesimo art . 70 il legislatore costituzionale ha inteso sanare o convalidare l esercizio da parte del commissario generale di | poteri | legislativi . la corte ritiene che la difesa della parte privata lo neghi a torto . l interpretazione che occorre |
| 1964-58.txt | 787 | 787 | possono applicare le eccedenze in misura di gran lunga minore di quella massima fissata dalla medesima norma ; ma questo | potere | di spaziare fra un massimo ed un minimo di imposizione , fra loro ben lontani , non può essere considerato |
| 1964-58.txt | 885 | 885 | celere adeguamento al nuovo limite : il che è modo di attuazione della precisa volontà legislativa invece che esercizio di | poteri | non delimitati dalla legge . |
| 1964-91.txt | 131 | 131 | una norma di legge la quale protegge l interesse della pubblica amministrazione , il giudice viene assoggettato all autorità del | potere | esecutivo . non è esatto nemmeno che l imposizione di un onere processuale di natura fiscale fa del giudice un |
| 1964-91.txt | 237 | 237 | , quando l onere non è osservato , sospende il processo in obbedienza ad una norma che gliene attribuisce il | potere | in quanto giudice , e quindi per una autorità che la legge gli conferisce nel quadro della funzione che egli |
| 1964-93.txt | 140 | 140 | , è cosa che discende dal suo dovere di dare adeguata motivazione al provvedimento e di fare corretto uso del | potere | che la legge gli conferisce . ma per la regolare instaurazione del giudizio incidentale di legittimità costituzionale è da ritenere |
| 1964-93.txt | 621 | 621 | generale ( necessità di assicurare la riscossione delle imposte e di evitare fraudolente simulazioni ) , il suo fondamento nel | potere | del legislatore di determinare i modi di acquisto e di godimento ed i limiti del diritto di proprietà . tali |
| 1964-93.txt | 1076 | 1076 | . ma da ciò non discende affatto che l intendente , come il pretore di biella ritiene , abbia un | potere | discrezionale , e per di più tanto assoluto da non consentire che il successivo sindacato giurisdizionale raggiunga lo scopo di |
| 1965-16.txt | 93 | 93 | si ricava da una serie di elementi univoci , come la figura dell organo al quale è stato conferito quel | potere | ( si tratta di un ministro e non del governo ) , la formula usata , nella presunta legge di |
| 1965-16.txt | 215 | 215 | può stabilire a suo arbitrio . la legge infatti parla di ” aggiornamento ” e con ciò delimita rigorosamente i | poteri | dell autorità amministrativa : dato che la tariffa della rendita è stata determinata , per il catasto urbano , sulla |
| 1965-38.txt | 699 | 699 | dei bacini montani , commisurata alla stregua di criteri generali ed obbiettivi , non riscontrandosi alcun eccesso nell esercizio del | potere | discrezionale del legislatore , il quale ha ragionevolmente posto a carico dei concessionari dei bacini montani un concorso per l |
| 1965-64.txt | 601 | 601 | quindi , nei seguenti termini : se la regione , con la detta norma abbia superato i limiti del suo | potere | normativo tributario . per rispondere al quesito è necessario richiamare i principi che questa corte ha ripetutamente enunciati in proposito |
| 1965-64.txt | 654 | 654 | , questa corte ha affermato che , in base all art . 36 dello statuto , la regione siciliana ha | potere | normativo in materia tributaria anche riguardo ai tributi erariali , salvi i limiti che la stessa sentenza ha indicati e |
| 1965-64.txt | 883 | 883 | tributo stabilito dalla norma impugnata . osserva la corte che , in linea generale , non può escludersi che il | potere | impositivo della regione si esplichi con la previsione di imposte addizionali a tributi dello stato . nel nostro ordinamento tributario |
| 1965-64.txt | 2316 | 2316 | non può ritenersi che con la norma impugnata la regione abbia oltrepassato i limiti che derivano dallo statuto al suo | potere | di imposizione tributaria . 5 . – ugualmente insussistente deve ritenersi la violazione dell art . 53 , in relazione |
| 1965-64.txt | 2383 | 2383 | al carico tributario : principio al quale sono tenuti a uniformarsi lo stato e tutti gli altri enti investiti di | potere | tributario . il principio va però considerato in armonia con l altro principio dell autonomia finanziaria delle regioni , sancito |
| 1966-120.txt | 341 | 341 | riscossione dell i.g.e . e degli altri tributi nel primo ufficio di roma non compromette quel servizio , mentre i | poteri | di vigilanza e quelli di concorso alla formazione delle piante organiche non sono stati sottratti alla regione , che ora |
| 1966-44.txt | 594 | 594 | all altra categoria di comuni e secondo che i comuni facoltizzati alla imposizione abbiano o non fatto uso del loro | potere | , non è in contrasto col principio di eguaglianza di cui all art . 3 della costituzione , perché corrisponde |
| 1966-44.txt | 694 | 694 | violazione del principio di eguaglianza , giacché l attribuzione ad enti locali di una discrezionalità nell usare o non il | potere | imposizionale loro conferito , quando non ricorrano ragioni generali di imposizione obbligatoria , è conforme al principio di autonomia degli |
| 1966-44.txt | 839 | 839 | tutti gli altri comuni , alle norme dell art . 21 . pertanto , l esercizio da parte loro del | potere | ad essi conferito , trovando i suoi limiti nelle predette norme , dà luogo ad una imposizione di prestazioni patrimoniali |
| 1966-44.txt | 905 | 905 | 5 , 21 e 25 della legge . si assume in proposito che , con l attribuire ai comuni il | potere | di stabilire la data di riferimento dell incremento tassabile , si è rimesso alle loro libere determinazioni l oggetto dell |
| 1966-44.txt | 1253 | 1253 | che non si prestava ad essere compiuta con legge . con ciò non è stato però attribuito al comune un | potere | illimitato , in quanto è stato posto un termine , anteriormente al quale tale data non può essere fissata : |
| 1966-44.txt | 1499 | 1499 | peculiarità del suo congegno , dovuta alla materia che ne forma oggetto , non ha conferito agli enti impositori un | potere | illimitato , per il quale sia da considerare violata la riserva di legge relativa , posta dall art . 23 |
| 1966-44.txt | 2209 | 2209 | 1963 , in quanto con le norme ivi contenute la legge avrebbe disposto retroattivamente e avrebbe attribuito ai comuni un | potere | di imposizione retroattiva . in proposito è preliminarmente da escludere l ammissibilità della questione di legittimità costituzionale in riferimento all |
| 1966-44.txt | 2588 | 2588 | e 25 di fissare la data di riferimento , per stabilire il valore iniziale , non si concreta in un | potere | impositivo retroattivo dei comuni stessi , ma consiste nella determinazione di un elemento per calcolare l incremento di valore effettivamente |
| 1966-61.txt | 535 | 535 | . non furono , quindi , disattese dalla commissione le condizioni poste dalla legge delegante per il valido esercizio del | potere | delegato . 2 . – non ha maggior fondamento l assunto che l ente espropriante avrebbe esorbitato dalla sua competenza |
| 1966-64.txt | 88 | 88 | articoli 2752 e 2771 del codice civile ; il che non rientrava , secondo l ordinanza di rinvio , nei | poteri | conferiti al governo con la legge di delegazione ( legge 5 gennaio 1956 , n . 1 , art . |
| 1966-64.txt | 206 | 206 | nuova norma ( cioè l art . 211 del t.u . ) se ne discosti più di quanto consentivano i | poteri | delegati al governo . l art . 211 del t.u . assicura il privilegio alle imposte degli ultimi quattro anni |
| 1966-64.txt | 595 | 595 | art . 211 del t.u . non rivela pertanto un disegno innovativo , ma il legittimo esercizio di quegli ampi | poteri | di coordinamento che la legge di delegazione aveva conferito al governo . |
| 1966-80.txt | 504 | 504 | titolo predetto , e per conseguenza il suo netto e radicale contrasto con il precetto costituzionale . l esercizio del | potere | di gravame garantito a favore di chi si senta ingiustamente leso dalla sentenza di primo grado viene subordinato alla condizione |
| 1966-80.txt | 618 | 618 | in contestazione , sulla quale l imposta è da applicare in misura proporzionale . nulla potrebbe dedursi in contrario dal | potere | discrezionale , che l art . 348 del codice di procedura civile attribuisce al consigliere istruttore , di concedere all |
| 1966-84.txt | 268 | 268 | misura si sarebbe potuto tener conto dei dati risultanti dal catasto in vigore al 15 novembre 1949 , rientri nei | poteri | del giudice a quo , a meno che attenga alla qualità e alla classe dei terreni . 2 . – |
| 1966-88.txt | 98 | 98 | 1962 , n . 208 , ha apportato modifiche alla materia ed ha fissato i criteri ed i limiti del | potere | di imposizione attribuito alle autorità amministrative locali : nell art . 7 , tuttavia , la legge ha stabilito che |
| 1966-88.txt | 655 | 655 | autonoma valutazione del legislatore , ma vengono recepite così come erano state determinate dagli enti locali nell esercizio di un | potere | illegittimo perché conferito senza limiti o direttive . è evidente che in tale modo la norma denunziata , sotto l |
| 1966-88.txt | 735 | 735 | della costituzione , ma ha anche eluso il disposto dell art . 23 della costituzione . le tariffe ed il | potere | , assolutamente libero , sul quale esse poggiavano si collegano , infatti , in un nesso inscindibile , con la |
| 1966-89.txt | 208 | 208 | al suo esame si debba tener conto della circostanza che la norma impugnata venne emanata dal parlamento nell esercizio del | potere | di regolare con legge i rapporti sorti sulla base del non convertito d.l . 31 agosto 1964 , n . |
| 1966-89.txt | 400 | 400 | è del tutto superfluo quando da obiettivi dati sostanziali risulti in modo non equivoco che il parlamento abbia esercitato il | potere | da quella norma costituzionale previsto . nel caso oggetto del presente giudizio è certo che la legge intese regolare quei |
| 1966-89.txt | 611 | 611 | non convertito . ma ciò non significa che il parlamento abbia agito al di là e al di fuori del | potere | conferitogli dall art . 77 della costituzione . la norma costituzionale , infatti , stabilendo che i decreti non convertiti |
| 1967-02.txt | 1581 | 1581 | nn . 52 del 1957 e 5 del 1958 ) ha conservato , in vigenza del regime provvisorio , il | potere | di modificare l ordinamento tributario e di imporre nuovi tributi , anche nel territorio della sicilia , riservandone a sé |
| 1967-05.txt | 62 | 62 | dei singoli utenti e della durata degli stessi , è infondata . era chiaro che , affidando al governo il | potere | di disciplinare con nuove norme la materia della bonifica idraulica ed agraria e della trasformazione fondiaria ed agraria , la |
| 1967-05.txt | 243 | 243 | , che con gli artt . 11 e 59 del decreto 13 febbraio 1933 , n . 215 , il | potere | normativo circa i contributi sia stato subdelegato ai consorzi . a questi è stato conferito il potere di imposizione concreta |
| 1967-05.txt | 260 | 260 | 215 , il potere normativo circa i contributi sia stato subdelegato ai consorzi . a questi è stato conferito il | potere | di imposizione concreta dei contributi , ma l obbligo di contribuenza deriva dalla legge , come è stato ritenuto da |
| 1967-109.txt | 847 | 847 | una circostanza che si risolve soltanto sul quantum della imposta e riflette quindi un campo in cui il legislatore ha | poteri | discrezionali , sempre che ne usi razionalmente . e non si può negare che la percentuale del 7,10 determina un |
| 1967-113.txt | 390 | 390 | indirettamente . non direttamente , perché spetta esclusivamente allo stato stabilire le aliquote delle imposte . l esercizio di questo | potere | non investe la potestà legislativa regionale in materia tributaria , la quale , secondo la costante giurisprudenza di questa corte |
| 1967-113.txt | 749 | 749 | sottoporre al giudizio della corte . la violazione consisterebbe nel fatto che in conseguenza della norma impugnata verrebbe meno il | potere | di incentivazione che competerebbe alla regione mediante lo strumento dell anonimato azionario . ma , a parte il discutibile fondamento |
| 1967-113.txt | 777 | 777 | lo strumento dell anonimato azionario . ma , a parte il discutibile fondamento e la non chiara fisionomia di tale | potere | , non si vede come e perché della consideratasi illegittima una norma statale che , fissando delle aliquote di imposta |
| 1967-113.txt | 835 | 835 | aveva disposto delle facilitazioni . non essendo fondato l assunto di una violazione , neppure indiretta o riflessa , dei | poteri | della regione , resta anche escluso il fondamento di qualunque doglianza relativa ad una violazione dei principi della autonomia regionale |
| 1967-115.txt | 50 | 50 | sull art . 206 del t.u . 29 gennaio 1958 , n . 645 , per ciò che concerne il | potere | dell esattore di procedere individualmente contro il contribuente in fallimento o in liquidazione coatta , in relazione ad obbligazioni tributarie |
| 1967-115.txt | 178 | 178 | ; e l art . 113 , ultimo comma , della costituzione ammette che al giudice ordinario sia sottratto il | potere | di annullare gli atti della pubblica amministrazione . il sistema della legge sulla riscossione delle imposte garantisce la tutela del |
| 1967-115.txt | 463 | 463 | , così che può ben dire la giurisprudenza che l esattore non viene a conseguire , non ostante il suo | potere | di esecuzione autonoma , più di quanto avrebbe percepito ove non gli fosse stato dato quel potere . i creditori |
| 1967-115.txt | 480 | 480 | ostante il suo potere di esecuzione autonoma , più di quanto avrebbe percepito ove non gli fosse stato dato quel | potere | . i creditori ammessi al passivo concorsuale hanno dunque la medesima tutela che riceverebbero ove all esattore fosse inibita l |
| 1967-122.txt | 241 | 241 | , prima del 1965 ( d . l . 1948 n . 507 ) , ma che hanno conferito quei | poteri | , e in via del tutto provvisoria , limitatamente alla riscossione dei tributi : l accertamento continuò ad essere attuato |
| 1967-122.txt | 639 | 639 | delle norme legislative statali sulla industrializzazione del mezzogiorno , tratterebbero diversamente industria da industria , conferirebbero al presidente della regione | poteri | che spettano solo al legislatore o , tutt al più , alla giunta regionale ) ; incostituzionalità che , se |
| 1967-72.txt | 71 | 71 | accertato dagli uffici e non ancora definito : la norma conterrebbe un innovazione che il legislatore delegato non aveva il | potere | di introdurre . la questione è infondata . il governo , per l art . 63 della legge di delegazione |
| 1967-75.txt | 440 | 440 | materie su cui le regioni e le province medesime hanno competenza legislativa primaria in base ai rispettivi statuti . i | poteri | amministrativi previsti dal presente decreto e dal decreto – legge 9 novembre 1966 , n . 914 , e dalle |
| 1967-76.txt | 936 | 936 | indicati dall ordinamento giuridico : corrispondenza che è garantita , oltre che dall intervento del consiglio dell ordine , dai | poteri | attribuiti dalla legge all autorità giudiziaria . deve quindi riconoscersi l infondatezza della proposta questione di legittimità costituzionale . |
| 1967-77.txt | 1041 | 1041 | vigente per gli enti tassabili in base al bilancio : facendo questa scelta invece di quella opposta ha esercitato un | potere | che la legge genericamente gli aveva conferito . in verità la norma impugnata contiene anche un altra innovazione : per |
| 1968-129.txt | 233 | 233 | viareggio – di evitare fraudolenti simulazioni dirette a sottrarsi al pagamento delle imposte ; ed ha il suo fondamento nel | potere | del legislatore di determinare i limiti del diritto di proprietà . sulla base di tali criteri ( ai quali si |
| 1968-138.txt | 738 | 738 | giurisdizionale , in ogni caso , nella medesima maniera e con i medesimi effetti . esso non ha eliminato il | potere | del legislatore ordinario di regolare i modi e l efficacia di quella tutela ; e l art . 209 , |
| 1968-23.txt | 2173 | 2173 | può far fronte , e si tende sempre più a far fronte anche attraverso varie forme di intervento del pubblici | poteri | , anche con il concorso finanziario dello stato . e quest ultima forma può atteggiarsi o in maniera tipica , |
| 1968-24.txt | 142 | 142 | senza distinzione fra le sue statuizioni , in realtà – come dimostra la motivazione , rivolta unicamente a contestare il | potere | della regione di introdurre una esenzione fiscale – investe il provvedimento solo per la parte in cui esso si riferisce |
| 1968-24.txt | 834 | 834 | possono avere solo quella finalità . in un regime democratico a larga base popolare e nell ambito del quale il | potere | non è riservato ai ceti che si trovino in condizioni economiche di vantaggio il legislatore ha l obbligo di porre |
| 1968-24.txt | 998 | 998 | intero importo delle indennità , si risolve in una esenzione fiscale , resta da vedere se la regione avesse il | potere | di disporla . per decidere la questione sotto questo ulteriore aspetto è sufficiente far riferimento alla costante giurisprudenza di questa |
| 1968-32.txt | 129 | 129 | preventivo accertamento dell imposta . nell ordinanza di rinvio si sostiene che al legislatore delegato non s era conferito il | potere | di derogare a precetti contenuti nella legge di delegazione e che pertanto la norma impugnata sarebbe sospetta di ” eccesso |
| 1968-32.txt | 904 | 904 | decorso della prescrizione poteva favorire , invece che colpire , l evasore mentre l efficacia del precetto era indebolita dal | potere | giudiziale di sospendere il processo ( art . 20 del codice di procedura penale ) , l opportunità di sopprimerlo |
| 1968-32.txt | 1111 | 1111 | dimostrano che , con l art . 252 del t.u . , il governo si è tenuto nei limiti del | potere | attribuitogli dal parlamento , non essendo dubbio che la norma soppressa , eccezionale e di scarsa applicabilità , urtasse coi |
| 1968-32.txt | 1227 | 1227 | di singoli precetti , dovunque essi si trovassero . non a caso si era data al governo una somma di | poteri | la cui ampiezza è stata colta in precedenti sentenze della corte . il legislatore delegato , invece di inserire a |
| 1968-47.txt | 1084 | 1084 | regione , il che sarebbe in contrasto con la stessa volontà di quella norma ) ; dall altro , col | potere | del governo e del parlamento , una volta assicurata la copertura della spesa , di impostare il bilancio secondo propri |
| 1968-84.txt | 206 | 206 | confronti degli agenti di riscossione e nel risolvere le controversie dipendenti dal rapporto di gestione dell esattoria , esercita un | potere | di carattere paragiurisdizionale , che è manifestazione del principio unitario dello stato . tale potere gli è direttamente attribuito dalla |
| 1968-84.txt | 221 | 221 | dell esattoria , esercita un potere di carattere paragiurisdizionale , che è manifestazione del principio unitario dello stato . tale | potere | gli è direttamente attribuito dalla legge 7 gennaio 1929 , n . 4 , la quale costituisce un corpo di |
| 1968-84.txt | 266 | 266 | confonde nella normativa portata del testo unico sui servizi di riscossione delle imposte dirette , e attribuisce agli organi competenti | poteri | non delegabili in sede regionale . il decreto presidenziale n . 1074 del 1965 non avrebbe , pertanto , innovato |
| 1968-84.txt | 416 | 416 | anche se fornito , come la regione , di potestà legislativa e tributaria , non è attribuzione all ente del | potere | di irrogare le pene stesse . è appena il caso di osservare che se , per ipotesi , fosse attribuito |
| 1968-84.txt | 622 | 622 | si tratta di proventi derivanti dall esercizio di una potestà diversa dalla tributaria , e precisamente dall esercizio di un | potere | sanzionatorio , che , se ha per oggetto attività che si svolgono in materia tributaria , si distingue però dal |
| 1968-84.txt | 643 | 643 | sanzionatorio , che , se ha per oggetto attività che si svolgono in materia tributaria , si distingue però dal | potere | di imposizione e di riscossione di tributi , ed è regolato da un proprio ordinamento . nessun argomento può trarsi |
| 1968-84.txt | 1042 | 1042 | entrate derivanti dall applicazione di sanzioni pecuniarie . anche se , per ipotesi , il trasferimento alla regione del predetto | potere | sanzionatorio fosse consentito dall ordinamento generale , esso avrebbe richiesto una esplicita attribuzione , che non è compresa nell attribuzione |
| 1968-84.txt | 1133 | 1133 | n . 858 del 1963 ( che attribuiscono quei proventi allo stato ) alla affermazione che sia stato trasferito il | potere | di applicare le sanzioni , come vi è un salto logico nel passaggio dall affermazione che , col decreto n |
| 1968-84.txt | 1197 | 1197 | questa , non il provento , ma l applicazione delle sanzioni . non può pertanto ritenersi che l esercizio del | potere | sanzionatorio , previsto e regolato dalla legge 7 gennaio 1929 , n . 4 , a cui si richiama l |
| 1968-95.txt | 39 | 39 | l art . 1 del decreto 10 maggio 1923 , n . 1792 , emanato in virtù della delegazione di | poteri | conferiti al governo con la legge 3 dicembre 1922 , n . 1601 , sia viziato da illegittimità costituzionale per |
| 1968-95.txt | 357 | 357 | – la legge 3 dicembre 1922 conferiva al governo , come dice il suo titolo , una delegazione di pieni | poteri | per il riordinamento del sistema tributario e della pubblica amministrazione . l art . 1 specificava che al governo era |
| 1968-95.txt | 754 | 754 | da decreti-legge . è superfluo aggiungere che , rispetto alle norme in questi contenute , il governo aveva gli stessi | poteri | , innanzi indicati , di abrogare , modificare o conservare . 4 . – le considerazioni innanzi esposte valgono a |
| 1968-95.txt | 1077 | 1077 | scopi per cui la delega era stata conferita . nel far questo , il governo esercitava , pertanto , un | potere | che era compreso nella delega , e non si sostituiva al parlamento nel suo potere di conversione in legge . |
| 1968-95.txt | 1092 | 1092 | esercitava , pertanto , un potere che era compreso nella delega , e non si sostituiva al parlamento nel suo | potere | di conversione in legge . se ne ha una conferma nella considerazione che , se nella cosiddetta convalida si ravvisasse |
| 1968-95.txt | 1162 | 1162 | della delega e non ancora convertiti , in quanto , con tale modifica , si sarebbe sostituito al parlamento nel | potere | di apportare emendamenti in sede di conversione . ma ciò vorrebbe dire considerare quei decreti-legge sottratti a quel riordinamento del |
| 1969-06.txt | 237 | 237 | ovviamente , che essa possa di sua iniziativa procedere alla costituzione in giudizio , giacché la legge conferisce il relativo | potere | al presidente del consiglio dei ministri ( art . 25 , ultimo comma , legge n . 87 del 1953 |
| 1969-06.txt | 461 | 461 | ultimo comma – prevede l intervento del presidente del consiglio nei giudizi incidentali essa attribuisca direttamente a lui il relativo | potere | . 3 . – tutte le ordinanze di rimessione impugnano l art . 47 della legge 2 luglio 1952 , |
| 1969-06.txt | 1122 | 1122 | univoci indizi della natura amministrativa delle competenze in esame , tanto più che ad essi corrispondono concorrenti argomenti desumibili dai | poteri | conferiti alle commissioni , dalle modalità del loro funzionamento e dalle conseguenze che l ordinamento collega ai casi di disfunzione |
| 1969-06.txt | 1177 | 1177 | sede di esame del ricorso proposto dal contribuente la commissione ( art . 280 del t.u . ) ha il | potere | di aumentare ex officio la base imponibile accertata , con il che si chiude il procedimento instaurato dal ricorso del |
| 1969-06.txt | 1317 | 1317 | dei collegi amministrativi e che non trova riscontro nei principi vigenti per gli organi sicuramente giurisdizionali ; c ) il | potere | di scioglimento della commissione e di nomina di un commissario , attribuito al prefetto dall art . 291 del t.u |
| 1969-06.txt | 1363 | 1363 | con la pretesa natura giurisdizionale dell organo e delle sue funzioni e , di contro , è perfettamente corrispondente al | potere | di controllo sostitutivo che ha per destinatari organi amministrativi e per oggetto attività amministrative . 5 . – dall esame |
| 1969-06.txt | 1397 | 1397 | amministrative . 5 . – dall esame complessivo degli indici di valutazione offerti dalla disciplina relativa alla composizione , ai | poteri | ed al funzionamento delle commissioni risulta , dunque , che tutti gli argomenti deducibili dalle norme positive concorrono a convalidare |
| 1969-06.txt | 1625 | 1625 | del t.u . ) attribuisce alla parte interessata , dopo l ultima decisione delle commissioni ” amministrative ” , il | potere | di adire il giudice ordinario e di percorrere i vari gradi di giurisdizione a tutela dei suoi diritti . non |
| 1969-06.txt | 2237 | 2237 | tribunale muove alla disposizione impugnata – l illegittimità , cioè , del conferimento ad una delle parti in causa del | potere | di rendere esecutiva la decisione del giudice – presuppone la natura giurisdizionale della pronunzia della commissione comunale , e per |
| 1969-06.txt | 2297 | 2297 | artt . 3 e 53 della costituzione , la corte osserva che la legge non attribuisce alla giunta comunale un | potere | arbitrario che possa mettere in pericolo la eguaglianza dei cittadini , ma , come esattamente mette in luce l avvocatura |
| 1969-10.txt | 349 | 349 | , ha ritenuto che ” dall esame complessivo degli indici di valutazione offerti dalla disciplina relativa alla composizione , ai | poteri | e al funzionamento di quelle commissioni risulta che tutti gli argomenti deducibili dalle norme positive concorrono a convalidare la qualifica |
| 1969-10.txt | 726 | 726 | commissioni in esame va desunta perciò dalla ricostruzione sistematica di tutta la disciplina positiva , relativa alla composizione , ai | poteri | e al funzionamento di esse . quanto alle commissioni distrettuali , è vero che – come questa corte ebbe a |
| 1969-10.txt | 915 | 915 | ed è rinnovabile ( v . sentenza n . 49 del 1968 ) ; che all intendente compete pure il | potere | di ordinare lo scioglimento della commissione distrettuale , in caso di mancato funzionamento o ” per qualsiasi altro grave motivo |
| 1969-10.txt | 1074 | 1074 | designazione da parte di organi elettivi . al ministro competono anche , per quanto riguarda le commissioni provinciali , i | poteri | di ordinare lo scioglimento di esse e dichiarare la decadenza dei componenti ( artt . 21 e 7 citati ) |
| 1969-118.txt | 824 | 824 | del 30 aprile 1968 n . 48 questa corte ha , è vero , riconosciuto a ogni condebitore solidale il | potere | di proprie azioni e difese processualmente indipendenti dall analogo potere spettante agli altri condebitori ; ma codesto riconoscimento non legittima |
| 1969-118.txt | 834 | 834 | , è vero , riconosciuto a ogni condebitore solidale il potere di proprie azioni e difese processualmente indipendenti dall analogo | potere | spettante agli altri condebitori ; ma codesto riconoscimento non legittima diversità di ripercussioni soggettive di un effetto sostanziale che l |
| 1969-118.txt | 930 | 930 | registro , che per il giudice a quo è sospetto di incostituzionalità , non nega ai condebitori dell imposta il | potere | di far valere il decorso del tempo stabilito per l estinzione del diritto , ove sia maturato , ma impedisce |
| 1969-126.txt | 406 | 406 | a norma dell art . 76 della costituzione . il ricordato art . 3 non attribuirebbe testualmente l esercizio di | potere | legislativo al governo , ma conterrebbe l autorizzazione ad emanare un provvedimento amministrativo ( di cui l ordinanza non indica |
| 1969-126.txt | 837 | 837 | che , a norma dell art . 92 , primo comma , lo compongono . tanto la legge attributiva del | potere | , quanto il decreto emanato sulla base di esso , contengono la formula ” sentito il consiglio dei ministri “ |
| 1969-126.txt | 1267 | 1267 | aderente a prassi costante di delegazione al governo di attività legislativa nella materia in oggetto , all esercizio del quale | potere | delegatorio il parlamento era nuovamente chiamato . |
| 1969-150.txt | 1682 | 1682 | è detto , la preparazione materiale dei ruoli esattoriali , necessariamente , e di per sé , importa assoggettamento al | potere | di direttiva degli uffici dello stato , se il consorzio regionale , come altresì si è rilevato , deve pur |
| 1969-157.txt | 679 | 679 | verso le parti , assoggettando , così , i giudici a rispondere dei loro atti davanti a uffici finanziari del | potere | esecutivo . a ) – in ordine alla prima questione si rileva : in sostanza il tema della controversia resta |
| 1969-157.txt | 1825 | 1825 | , dalla inosservanza di tale legge possa derivare l assoggettamento del giudice a talune sanzioni , applicate da organi del | potere | esecutivo , quali sono gli uffici finanziari , ciò non implica che i giudici siano assoggettati a tali organi : |
| 1969-23.txt | 743 | 743 | , il curatore è legittimato e tenuto a registrare la scrittura ( che del debito è prova documentale ) per | poterne | produrre copia in giudizio . e non avendo ottenuto o non potendo ottenere dal giudice delegato l emanazione del decreto |
| 1969-40.txt | 46 | 46 | , sia distrettuali che provinciali , hanno natura amministrativa e non giurisdizionale . la disciplina relativa alla composizione , ai | poteri | ed al funzionamento di tali commissioni , ed in modo speciale la circostanza che , dopo che in sede amministrativa |
| 1969-41.txt | 46 | 46 | , sia distrettuali che provinciali , hanno natura amministrativa e non giurisdizionale . la disciplina relativa alla composizione , ai | poteri | ed al funzionamento di tali commissioni , ed in modo speciale la circostanza che , dopo che in sede amministrativa |
| 1969-42.txt | 66 | 66 | delle imposte dirette ed indirette sugli affari hanno natura amministrativa . infatti , la disciplina relativa alla composizione , ai | poteri | ed al funzionamento di tali commissioni ed in special modo la circostanza che la tutela del contribuente , dopo che |
| 1969-43.txt | 58 | 58 | essere confermato . esso infatti è coerente all esame delle norme della legge denunciata che concernono la composizione , i | poteri | e il funzionamento di tali commissioni ; ed è decisivo il fatto che resta ferma la competenza dell autorità giudiziaria |
| 1969-44.txt | 238 | 238 | . 10 del 1969 ne ha desunto il carattere amministrativo della disciplina relativa alla composizione del collegio , nonché ai | poteri | ad esso attribuiti . 3 . – la questione sollevata deve , pertanto , essere dichiarata inammissibile per difetto dei |
| 1969-85.txt | 140 | 140 | sollevare una questione di legittimità costituzionale , e ricordato che nel procedimento ” per decreto ” il pretore esercita i | poteri | del pubblico ministero in fase istruttoria e quelli del giudice di cognizione nella emissione del provvedimento , l avvocatura osserva |
| 1969-85.txt | 232 | 232 | , è fuor di dubbio che il pretore abbia deliberato sulla questione di costituzionalità in veste di giudice che ha | poteri | decisori per la definizione di un processo di sua competenza . nella motivazione dell ordinanza è contenuta l affermazione che |
| 1969-85.txt | 412 | 412 | pronunciato l ordinanza di rinvio dopo essere pervenuto alla determinazione di definire il giudizio di sua cognizione , giusta i | poteri | decisori riconosciutigli dall ordinamento , con un decreto penale di condanna , provvedimento che ha poi ravvisato di non poter |
| 1969-85.txt | 432 | 432 | poteri decisori riconosciutigli dall ordinamento , con un decreto penale di condanna , provvedimento che ha poi ravvisato di non | poter | emettere per la pregiudizialità o rilevanza della sollevata questione di legittimità costituzionale . 3 . – del pari non fondata |
| 1970-113.txt | 1071 | 1071 | della costituzione . infatti , è fuori dubbio che sia lo stato , sia tutti gli altri enti investiti di | potere | di imposizione tributaria debbano osservare il fondamentale principio dell eguaglianza dei cittadini di fronte al carico tributario enunciato dall art |
| 1970-114.txt | 430 | 430 | vista della legittimità della procedura , con obbiettiva applicazione della legge . in questo controllo di legittimità si sostanzia un | potere | decisorio e quindi , conseguentemente , il carattere giurisdizionale della funzione , esercitata con l effetto di rendere ammissibile la |
| 1970-114.txt | 985 | 985 | spettare al legislatore la determinazione delle conseguenti sanzioni , da applicare rispettivamente nei due casi . unico limite a questo | potere | è dato dalla razionalità del sistema , che è , sotto questo aspetto , sottoponibile al sindacato della corte . |
| 1970-13.txt | 657 | 657 | perciò giustificazione costituzionale in un preminente , pubblico interesse . gli scopi ai quali esso è preordinato rendono legittimo il | potere | di riscuotere i tributi iscritti a ruolo senza che sia necessario un previo accertamento della legittimità della loro imposizione , |
| 1970-13.txt | 1308 | 1308 | , di un atto non avente forza di legge , la relativa questione deve essere dichiarata inammissibile . rientra nei | poteri | del giudice ordinario , al fine dell eventuale disapplicazione , verificarne la compatibilità con il testo della legge quale risulta |
| 1970-199.txt | 451 | 451 | chi è tenuto solo per il pagamento , come è il responsabile d imposta , non può razionalmente spettare il | potere | di opporre che il tributo non era dovuto o era dovuto in misura minore , concernendo tali motivi il rapporto |
| 1970-203.txt | 492 | 492 | si risolve non in una espropriazione , ma in una mera limitazione , consistente nella soggezione del bene ad un | potere | di esecuzione forzata che soltanto eventualmente può portare ad una incidenza diretta e quantitativamente rilevante sul contenuto del diritto a |
| 1970-203.txt | 568 | 568 | , inquadrata nel sistema delle garanzie patrimoniali dell obbligazione tributaria , giustificata da ragioni di interesse generale e fondata sul | potere | del legislatore di determinare i modi di acquisto e di godimento ed i limiti del diritto di proprietà , non |
| 1970-28.txt | 471 | 471 | questa corte ha elaborato in materia di delegazione legislativa , v è , in via principale , quello che il | potere | delegato deve essere esercitato in modo conforme alle finalità che l hanno determinato e non divergente da dette finalità . |
| 1970-28.txt | 511 | 511 | . sicché alla delega ed alla sua formula , a carattere normativo generale , deve risultare corrispondente l esercizio del | potere | delegato , con particolare riguardo al sistema accolto nella legislazione precedente ( sentenze n . 3 del 1957 ; nn |
| 1970-78.txt | 436 | 436 | mercato del triennio 1911-1913 ( art . 3 terzo comma d.lg.lgt . predetto ) ; all amministrazione era dato il | potere | di limitare ” l uscita ” dei fiammiferi dalla fabbrica in modo da mantenerla nella misura dei ” tempi normali |
| 1970-78.txt | 863 | 863 | altrettanto sicuro che la scelta del sistema consortile , non essendo stata ripetuta negli altri decreti emanati in base ai | poteri | delegati , fu ispirata a quelle singolari situazioni dell industria dei fiammiferi alle quali accenna la relazione al disegno di |
| 1970-78.txt | 1805 | 1805 | alla produzione di esportazione l obbligo dello stato di non permettere l insediamento di nuove imprese , non richiamò il | potere | ministeriale di licenza . ammesso che l art . 4 predetto sia sopravvissuto all art . 12 su ricordato ( |
| 1971-138.txt | 261 | 261 | riscossione delle tasse automobilistiche ) , ritenne che l oggetto del giudizio dovesse esser considerato strettamente limitato alla titolarità del | potere | di riscossione ed espressamente fece salva la diversa questione concernente la spettanza del tributo . vero è che in quel |
| 1971-210.txt | 309 | 309 | sociale della proprietà garantita dall art . 42 , secondo comma , della costituzione , menomando a causa dell illimitato | potere | concesso alla pubblica amministrazione , il libero godimento dei beni . 2 . – la questione non è fondata . |
| 1971-210.txt | 468 | 468 | discrezionalità nel correlativo esercizio . sta di fatto però che l art . 65 impugnato , lungi dal conferire particolari | poteri | discrezionali alla finanza , non ha fatto altro che concedere il privilegio speciale immobiliare , rinviando implicitamente , per la |
| 1971-210.txt | 775 | 775 | è pervenuto , risponde nei limiti del valore del bene stesso . rientra nell ambito di tali scelte anche il | potere | concesso all intendente di finanza di rinunziare in tutto od in parte al privilegio speciale su un determinato immobile , |
| 1972-111.txt | 394 | 394 | della validità della legge delegante . in altre parole , la legge di delegazione legislativa è soltanto fonte di un | potere | governativo , ha valore preliminare e , per non essere legge materiale interessante la regione , dovrà essere integrata dall |
| 1972-144.txt | 4257 | 4257 | sede legislativa onde garantire il cittadino dagli abusi che una troppo lata discrezionalità in materia potrebbe provocare da parte del | potere | esecutivo . ora , dopo la sentenza n . 70 del 1960 , che ha dichiarato la illegittimità dell art |
| 1972-144.txt | 4806 | 4806 | i rapporti sorti sulla base dei decreti non convertiti . in altri termini , la disposizione costituzionale non pone al | potere | di regolamentazione retroattiva in discorso altri limiti se non quelli rappresentati dal rispetto delle altre norme e principi costituzionali , |
| 1972-155.txt | 3395 | 3395 | . . . può essere in ogni caso rivalutato a richiesta della parte interessata , in misura proporzionale al mutato | potere | di acquisto della lira quale risulta dalle statistiche dell istituto centrale di statistica ” . in un caso del genere |
| 1972-155.txt | 3720 | 3720 | conclusione , riconoscere che la mancata previsione di una rivalutazione dei canoni in una misura corrispondente alle eventuali mutazioni del | potere | di acquisto della lira appare lesiva del diritto del proprietario concedente a conservare invariato nel valore di acquisto il canone |
| 1972-184.txt | 158 | 158 | fini della soluzione del presente giudizio – la questione se la regione siciliana avesse o non ecceduto nell esercizio dei | poteri | in materia finanziaria spettantile , ai sensi degli artt . 17 , 20 e 36 dello statuto ( competenza legislativa |
| 1972-62.txt | 312 | 312 | le due ipotesi normative , rispettivamente oggetto della precedente decisione e della attuale denuncia , non presentano caratteristiche tali da | potere | essere considerate identiche o essere poste sullo stesso piano ai fini del giudizio sulla legittimità costituzionale delle norme denunciate . |
| 1972-65.txt | 484 | 484 | tutela non può giungere fino a giustificare l attribuzione , sia pure ad un ente di diritto pubblico , di | poteri | arbitrari e , comunque , incontrollabili . infatti , anche se il regolamento per l esecuzione della legge n . |
| 1972-91.txt | 1226 | 1226 | che il sindacato sulla entità e la proporzionalità di un tributo fissato in base a calcoli appositi , esula dai | poteri | spettanti al giudice della legittimità delle leggi , in funzione dell art . 53 cost . , salvo i casi |
| 1973-05.txt | 239 | 239 | ammontare complessivo dell imposta dovuta risulti superiore a lire seicentomila , non avrebbe rispondenza nella preesistente normativa né base nei | poteri | di coordinamento conferiti con la legge di delegazione . quest ultima legge , si osserva nelle ordinanze , per la |
| 1973-08.txt | 821 | 821 | accertamento definitivo dell imposta . il sistema accolto è , dunque , strumento di eguaglianza e di corretto uso dei | poteri | di indagine e di controllo fiscale . |
| 1973-145.txt | 2188 | 2188 | 230 del 1950 e all art . 18 della legge n . 841 dello stesso anno . resta naturalmente il | potere | del legislatore , nell esercizio della sua discrezionalità , di dettare una diversa disciplina , purché al concedente sia garantito |
| 1973-167.txt | 547 | 547 | , di prevenzione ) e che si riferisce propriamente alla esecuzione delle pene in senso stretto , tanto da non | poter | essere applicato alle pene sospese o alle misure di sicurezza ( sentenze nn . 12 del 1966 , 48 del |
| 1973-47.txt | 930 | 930 | l invasione della ” sfera delle materie riservate alle regioni anche sotto un altro profilo , relativo all esercizio dei | poteri | amministrativi , in quanto connessi a quelli tributari ” . così facendo , non ha dedotto nella memoria un motivo |
| 1973-47.txt | 2298 | 2298 | . 641 del 1972 abbia invaso la sfera delle materie riservate alle regioni sotto il profilo relativo all esercizio dei | poteri | amministrativi , in quanto connessi a quelli tributari . e ciò , in particolare , perché il provento di quelle |
| 1973-56.txt | 78 | 78 | , 31 e 32 della legge 7 gennaio 1929 , n . 4 ) e , più particolarmente , il | potere | loro attribuito di effettuare perquisizioni domiciliari ( art . 33 della stessa legge ) ” senza che – essi affermano |
| 1973-56.txt | 195 | 195 | , di per sé , non conferiscono agli ufficiali ed agenti di polizia tributaria ( e ai loro coadiutori ) | poteri | diversi da quelli che il codice di rito prevede per la polizia giudiziaria . invero , l art . 30 |
| 1973-56.txt | 884 | 884 | per gli ufficiali di polizia giudiziaria ecc . ” non innova il sistema , perché non fa che estendere questo | potere | – epperò soltanto per le perquisizioni domiciliari con esclusione delle perquisizioni personali – ad altre situazioni , in aggiunta a |
| 1974-122.txt | 211 | 211 | . 4 sotto il capo ii , del titolo secondo , relativo alle norme di procedura , essi disciplinano i | poteri | conferiti alla polizia tributaria per la repressione delle violazioni alle leggi finanziarie , differenziandoli a seconda che le violazioni stesse |
| 1974-122.txt | 580 | 580 | a tale scopo effettuano nelle aziende verificazioni e ricerche , essi svolgono funzioni di polizia amministrativa che si risolvono nel | potere | di controllo e di vigilanza della attività privata spettante istituzionalmente alla pubblica amministrazione . ora , la mancata previsione , |
| 1974-122.txt | 760 | 760 | perché risultano oggettivamente ben differenziate fra loro le situazioni cui danno rispettivamente luogo le due forme di attività dei pubblici | poteri | , quella amministrativa e quella giurisdizionale . le proposte questioni devono essere pertanto dichiarate non fondate . |
| 1974-141.txt | 518 | 518 | successione , veniva invece riprodotto soltanto il primo comma e non anche il secondo giusta il quale l azione per | poter | recuperare l imposta nei confronti del terzo possessore si estingueva nel termine stabilito dalla legge per domandare il pagamento della |
| 1974-154.txt | 1268 | 1268 | proposto di conseguire il condono della pena nell ipotesi di condanna irrevocabile , e che pertanto l acquisita sicurezza di | poter | ottenere l eventuale applicazione dell indulto costituisce di per sé una sufficiente giustificazione . occorre anche qui tener presente che |
| 1974-162.txt | 771 | 771 | attuazione . nel caso di specie va considerato poi che i provvedimenti normativi impugnati sono stati adottati nell esercizio di | poteri | di pronto intervento – anch essi di competenza dello stato – in caso di pubbliche calamità , i quali si |
| 1974-162.txt | 888 | 888 | rimessione in termini per la registrazione di atti senza penalità , disposta dall art . 28 , rientrano esclusivamente nei | poteri | di intervento dello stato , nei casi di pubbliche calamità e non incidono , quindi , su alcuna competenza regionale |
| 1974-175.txt | 3000 | 3000 | contrasto con il trattato e in quanto l italia , quale stato membro della comunità , non avrebbe avuto il | potere | di concedere e di mantenere una siffatta esenzione . né va taciuta la circostanza che la legge 14 ottobre 1957 |
| 1974-272.txt | 420 | 420 | tassa annuale di concessione governativa , è punita con sanzioni meramente fiscali va ricordato che il legislatore è dotato di | poteri | discrezionali , e che nel caso in esame il pagamento della tassa non assolve ad esigenze soltanto tributarie ma connesse |
| 1974-287.txt | 282 | 282 | – cui è , dall art . 23 della legge 11 marzo 1953 , n . 87 , conferito il | potere | di proporre alla corte tali questioni – ma sono bensì organi contenziosi amministrativi . 2 . – prima di procedere |
| 1974-287.txt | 1641 | 1641 | preesistenti commissioni : non è dubbio , infatti , che il legislatore con la recente normativa abbia inteso esercitare il | potere | di revisione che la vi disp . trans . cost . prevede proprio per gli organi speciali di giurisdizione già |
| 1974-287.txt | 1737 | 1737 | può disconoscere che , di fronte al ricordato contrasto giurisprudenziale in ordine a quel problema , il legislatore avesse il | potere | di rimuovere ogni incertezza : e per le cose dette è indubbio che la legge , indirettamente ma sicuramente abbia |
| 1974-298.txt | 153 | 153 | questo precetto la ricorrente regione siciliana ha chiesto declaratoria d incostituzionalità sul rilievo che esso importerebbe la lesione del suo | potere | di riscossione della imposta gravante sulla quota del reddito prodotto dagli stabilimenti e dagli impianti industriali operanti in sicilia , |
| 1974-298.txt | 726 | 726 | imposte tra le quali quella sul reddito delle persone giuridiche è da escludere che tale norma sia lesiva di un | potere | di riscossione regionale non più operante perché afferente a fattispecie tributaria soppressa . certo non può la corte disconoscere che |
| 1974-299.txt | 377 | 377 | non ha leso alcuna prerogativa statutaria della regione . con essa il ministro , nell esercizio di un suo autonomo | potere | che non può essergli disconosciuto , ha inteso dare pratica attuazione al disposto di una norma emanata dal legislatore nazionale |
| 1974-299.txt | 701 | 701 | . n . 602 del 1973 , oggetto di autonomo ricorso con cui la regione ha denunciato la lesione del | potere | statutariamente riconosciutole di riscuotere l imposta di ricchezza mobile gravante sulla quota del reddito prodotto dagli stabilimenti e dagli impianti |
| 1974-299.txt | 798 | 798 | centrale fuori del suo territorio . anche per tali imposte la difesa della regione ha lamentato la lesione del suo | potere | di riscossione diretta giacché , a seguito della sopravvenuta modifica del sistema della loro riscossione , il versamento delle ritenute |
| 1974-67.txt | 282 | 282 | costanza di fallimento . il giudice delegato al fallimento presso il tribunale di marsala ha prospettato il dubbio che i | poteri | dell esattore costituiscano un privilegio ingiustificato e che la sottrazione della vendita dei beni agli organi fallimentari violi il principio |
| 1974-97.txt | 657 | 657 | fa pure riferimento , perché non mancano razionali motivi per giustificare la differenza di valutazioni che , nella discrezionalità del | potere | a ciascuno spettante , hanno in materia ispirato le norme dello stato e quelle della regione . questa , escludendo |
| 1975-130.txt | 559 | 559 | del 1956 ; n . 75 del 1967 ; n . 162 del 1974 ) si rientra nella sfera di | poteri | che competono esclusivamente allo stato ed il cui esercizio non nega né menoma eventuali interessi o veri e propri diritti |
| 1975-14.txt | 311 | 311 | a impugnare in via diretta leggi dello stato solo quando ritengano tali leggi lesive della sfera ben definita dei loro | poteri | . gli unici motivi ammissibili di ricorso delle regioni sono perciò quelli che si risolvono nella menomazione di poteri e |
| 1975-14.txt | 330 | 330 | loro poteri . gli unici motivi ammissibili di ricorso delle regioni sono perciò quelli che si risolvono nella menomazione di | poteri | e facoltà ad esse costituzionalmente garantiti . ora è di tutta evidenza che queste ipotesi non ricorrono nel caso in |
| 1975-197.txt | 192 | 192 | la potestà dell ente impositore ” . tale precisazione della questione , di esclusiva competenza del giudice che esercita il | potere | di iniziativa del processo incidentale di legittimità costituzionale , delimita il giudizio della corte . pertanto non possono essere prese |
| 1975-210.txt | 165 | 165 | che tale norma sarebbe applicabile anche nel caso in cui venissero dichiarate costituzionalmente illegittime le disposizioni denunziate , relative al | potere | discrezionale che tuttora spetterebbe all amministrazione finanziaria , di ridurre l entità del tributo a misura fissa . la dedotta |
| 1975-215.txt | 1211 | 1211 | provvisoria . e così non sussiste nelle norme denunciate alcun contrasto con l art . 101 della costituzione . il | potere | di decisione normalmente spettante all organo giurisdizionale nel fallimento non subisce , nella specie , alcuna limitazione o compressione , |
| 1976-15.txt | 1321 | 1321 | criteri di ragionevolezza , il cui riconoscimento è sufficiente ad escludere ogni sindacato in questa sede circa l uso del | potere | discrezionale del legislatore . il che , d altro canto , non esclude ed anzi , in certo senso , |
| 1976-166.txt | 2049 | 2049 | di riscossione delle proprie entrate , e vengono obliterate le connesse potestà esecutive ed amministrative . ben vero che al | potere | normativo attribuito alla regione nella materia tributaria consegua , con necessario collegamento , la potestà amministrativa ; ma , come |
| 1976-166.txt | 2881 | 2881 | con i principi richiamati e con le statuizioni adottate in precedenti occasioni , in cui lo stato aveva ritenuto di | poter | disapplicare atti promananti da regioni ( sentenze n . 207 del 1971 e n . 184 del 1972 ) , |
| 1976-166.txt | 3125 | 3125 | si appalesava illegittimo e lesivo delle spettanze , delle competenze e delle potestà regionali costituzionalmente assistite , ha ritenuto di | poter | ” rimuovere dette turbative e ripristinare il preesistente regime ” , facendo leva sugli stessi argomenti e sugli stessi parametri |
| 1976-179.txt | 3042 | 3042 | per fatto e colpa della moglie ; e che questa , a proposito dei redditi che la concernono , ha | poteri | di difesa in giudizio ; ma tutto cio , in relazione al t.u . del 1958 ed alla legge di |
| 1976-179.txt | 3518 | 3518 | mai quella n . 151 dello stesso anno ) contenga norme connesse con quelle denunciate in modo tale da non | poter | giudicare di queste senza un preventivo esame di esse . la difesa di erminia garzia , con la memoria del |
| 1976-179.txt | 5568 | 5568 | l art . 2 n . 3 della legge di delega , in effetti , non conferisce al governo alcun | potere | in ordine ad una disciplina privatistica della materia , in senso puramente confermativo o innovativo di quella vigente ; e |
| 1976-179.txt | 5673 | 5673 | imputati al soggetto ai fini della determinazione del reddito complessivo o della tassazione separata , e però è negato di | poter | prevedere il computo cumulativo dei detti redditi complessivamente inferiori a lire quattro milioni annue . sulla base di codesta interpretazione |
| 1976-179.txt | 7515 | 7515 | dei due soggetti insieme considerati ; e perché , tranne le ipotesi in cui in fatto sia il marito a | poter | disporre del reddito di entrambi , e quelle in cui de iure ciò avviene , di regola i redditi sono |
| 1976-179.txt | 7555 | 7555 | sono prodotti separatamente e tenuti distinti ed anche quando siano posti in comune , non è solo il marito a | poterne | disporre ma lo sono entrambi i coniugi , con un grado maggiore o minore di autonomia a seconda dei casi |
| 1976-186.txt | 805 | 805 | degli stessi , in tale limitato ambito siano rilevanti . ma nella specie il regolamento di giurisdizione investe proprio il | potere | del giudice ad emettere provvedimenti d urgenza e ciò comporta , di conseguenza , la inammissibilità della questione di legittimità |
| 1976-186.txt | 879 | 879 | devesi anche rilevare che il pretore , nonostante la pendenza del regolamento di giurisdizione , diretto a contestare il suo | potere | ad emettere nel caso provvedimenti cautelativi , tali provvedimenti aveva presi e , quindi , realizzata quella tutela giurisdizionale preventiva |
| 1976-186.txt | 1113 | 1113 | vi è stata istanza di regolamento di giurisdizione . si tratta , pertanto , di stabilire se tali giudici avevano | potere | di sollevare , una volta accolta l istanza ad essi presentata , questione di legittimità costituzionale sulle disposizioni normative contestate |
| 1976-200.txt | 931 | 931 | giurisprudenza della corte concernente le presunzioni legali in materia fiscale ha costantemente riconosciuto la necessità che le presunzioni , per | poter | essere considerate in armonia con il principio della capacità contributiva sancita dall art . 53 cost . debbono essere confortate |
| 1976-209.txt | 1104 | 1104 | il più basso tasso nicotinico ( compatibile con la domanda ) e sia confezionato con filtri a sempre più elevato | potere | di assorbimento , lo custodisce e distribuisce all ingrosso e al dettaglio nelle più favorevoli ed igieniche condizioni ( soggettive |
| 1976-221.txt | 281 | 281 | dicembre 1944 , n . 411 , ma la legge n . 199 del 1958 non contiene alcun conferimento di | potere | regolamentare di organizzazione amministrativa e l art . 5 del d.l.l . n . 411 del 1944 contempla il potere |
| 1976-221.txt | 301 | 301 | potere regolamentare di organizzazione amministrativa e l art . 5 del d.l.l . n . 411 del 1944 contempla il | potere | ” di modificare o sopprimere uffici e di istituire servizi ed organismi speciali con partecipazione di tecnici ed esperti “ |
| 1976-221.txt | 353 | 353 | citata legge n . 199 del 1958 . comunque , ” la modificazione e soppressione di uffici ” concernerebbe un | potere | di organizzazione a carattere interno , non la creazione di un organo con competenza esterna , come il comitato interministeriale |
| 1976-221.txt | 388 | 388 | esterna , come il comitato interministeriale per lo zucchero di importazione ( cizi ) . né il fondamento normativo del | potere | del cizi di disporre modalità relative a contributi per conguagli potrebbe ravvisarsi nell art . 1 del d.l.c.p.s . 15 |
| 1976-221.txt | 424 | 424 | 1 del d.l.c.p.s . 15 settembre 1947 , n . 896 , giacché tale norma attribuì soltanto al cip il | potere | di istituire casse di conguaglio e stabilire le modalità delle relative contribuzioni , non di delegare ad altri organi di |
| 1976-221.txt | 850 | 850 | assoluta , in quanto non vieta qualsiasi normazione diversa da quella legislativa , né esclude che la legge consenta al | potere | esecutivo di emanare norme secondarie di efficacia subordinata . quanto , poi , al secondo aspetto della questione , concernente |
| 1976-221.txt | 893 | 893 | dell art . 1 del d.l.c.p.s . 15 settembre 1947 , n . 896 , che attribuì al cip il | potere | di istituire casse di conguaglio e stabilire modalità delle relative contribuzioni , va considerato che tale decreto deve ritenersi collegato |
| 1976-221.txt | 992 | 992 | , nei casi concreti , dell entità delle contribuzioni in relazione ai necessari singoli accertamenti . ora la natura del | potere | attribuito al cip di emanare atti amministrativi generali con efficacia erga omnes non giustifica la opinione che la formulazione dell |
| 1976-221.txt | 1119 | 1119 | modalità , quindi , stabilite dal cip , in coerenza con lo scopo che deve essere perseguito e con il | potere | , ad esso attribuito , di emanare atti regolamentari o comunque atti amministrativi di carattere generale , che consentano specificazioni |
| 1976-221.txt | 1242 | 1242 | n . 896 , in riferimento all articolo 23 della costituzione , considerando che tale decreto attribuì al cip il | potere | di imporre ” contribuzioni ” agli importatori dello zucchero , e , sulla base di tale generica locuzione e delle |
| 1976-225.txt | 3411 | 3411 | favore del primo , e si tradurrebbe in una chiara discriminazione in danno del secondo , cui sarebbe precluso di | poter | godere dell immobile in caso di necessità . argomenti analoghi , addotti a sostegno del dubbio d incostituzionalità , per |
| 1977-153.txt | 37 | 37 | diversi profili , un duplice ordine di questioni di legittimità costituzionale , concernenti rispettivamente : a ) le disposizioni sui | poteri | degli affittuari di fondi rustici in ordine alla esecuzione dei miglioramenti , contenute negli artt . 4 , terzo e |
| 1977-153.txt | 2062 | 2062 | 42 non può costituire parametro idoneo , perché la inadeguatezza dei canoni di affitto , pur rappresentando una menomazione dei | poteri | attuali di godimento , non integra una fattispecie espropriativa in senso proprio ; non pertinente , e comunque non determinante |
| 1977-153.txt | 3042 | 3042 | luogo ad alcun adeguamento , i coefficienti di adeguamento avrebbero dovuto essere stabiliti prima del terzo anno , sì da | poter | operare regolarmente a cominciare dal secondo biennio , sopra i valori monetari dei canoni stabiliti ogni quattro anni , evitandone |
| 1977-153.txt | 5381 | 5381 | sotto il profilo della denunziata violazione del principio della riserva di legge attraverso il deferimento alle commissioni tecniche provinciali del | potere | di stabilire i limiti minimi e massimi della misura dei canoni di affitto rustico , nelle sentenze n . 40 |
| 1977-153.txt | 5987 | 5987 | . 14 , con disposizioni diverse e più favorevoli di quelle dell art . 11 , e la menomazione dei | poteri | di iniziativa e di controllo del proprietario ; denuncia l art . 11 , in quanto attribuirebbe solo in apparenza |
| 1977-153.txt | 6013 | 6013 | del proprietario ; denuncia l art . 11 , in quanto attribuirebbe solo in apparenza ad entrambe le parti il | potere | di eseguire miglioramenti , mentre la legge pone sotto più aspetti in posizione di vantaggio le iniziative degli affittuari ; |
| 1977-153.txt | 6175 | 6175 | secondo comma , rilevando la disparità di trattamento fatta al proprietario rispetto all affittuario coltivatore diretto per quanto concerne il | potere | di iniziativa dei miglioramenti , e la disparità di trattamento tra il proprietario di fondo affittato a coltivatore diretto e |
| 1977-153.txt | 6220 | 6220 | affittato a conduttore non coltivatore , sia per l ingiustificata preclusione al proprietario di fondo affittato a coltivatore diretto del | potere | di eseguire miglioramenti , riconosciuto dall art . 11 , sia per l adozione di diverse procedure di controllo , |
| 1977-153.txt | 6260 | 6260 | , quali previste dall art . 11 e dal primo combina dell art . 14 , sia infine per il | potere | attribuito dal secondo comma all affittuario coltivatore diretto di eseguire senza alcun controllo i miglioramenti che possano essere compiuti con |
| 1977-153.txt | 6309 | 6309 | . – le questioni sono solo in parte fondate . con le norme del tit . ii , ” sui | poteri | dell affittuario e sulla esecuzione dei miglioramenti ” , la legge n . 11 del 1971 ha chiaramente inteso attribuire |
| 1977-153.txt | 6337 | 6337 | ” , la legge n . 11 del 1971 ha chiaramente inteso attribuire anche agli affittuari di fondi rustici il | potere | di promuovere ed eseguire miglioramenti , assumendo l iniziativa nel caso di inerzia o impossibilità dei proprietari . questo fine |
| 1977-153.txt | 6479 | 6479 | attività connesse , indipendentemente dall esistenza di clausola migliorataria , anzi comminando la nullità di ogni clausola convenzionale limitatrice dei | poteri | riconosciuti all affittuario per l esecuzione dei miglioramenti ” ( sentenza n . 53 del 1974 ) . è , |
| 1977-153.txt | 6509 | 6509 | ( sentenza n . 53 del 1974 ) . è , d altra parte , fuori discussione la pienezza dei | poteri | che , in materia di miglioramenti , competono ai proprietari , anche per i terreni concessi ad altri in conduzione |
| 1977-153.txt | 6795 | 6795 | esercizio delle attività connesse , specie in relazione alle direttive di programmazione economica stabilite dalle competenti autorità , corrisponde ai | poteri | ed alle responsabilità proprie d ogni imprenditore agricolo ( cfr . art . 2135 codice civile ) ; ed anche |
| 1977-153.txt | 6992 | 6992 | nemmeno per quanto concerne le disposizioni dell art . 11 , le quali espressamente riconoscono a ciascuna delle parti il | potere | di eseguire miglioramenti dei fondi e dei fabbricati rurali , ” purché corrispondenti ai programmi regionali di sviluppo o , |
| 1977-153.txt | 7153 | 7153 | . appare dunque del tutto ingiustificata l affermazione che l articolo 11 attribuisca alle parti solo in apparenza un eguale | potere | in ordine all esecuzione dei miglioramenti . al contrario , la parità è sostanziale quanto alle iniziative , e il |
| 1977-153.txt | 7189 | 7189 | alle iniziative , e il procedimento conserva al proprietario la priorità per l esecuzione , attribuendo giustamente all affittuario il | potere | di provvedervi solo dopo avere accertato il rifiuto o l inerzia del proprietario : talché queste disposizioni non possono considerarsi |
| 1977-153.txt | 8551 | 8551 | 42 cost . al diritto di proprietà , in quanto l art . 12 fa discendere limitazioni tanto rilevanti ai | poteri | di godimento e di disposizione dei proprietari concedenti dalla esecuzione di miglioramenti a spese dell affittuario , senza alcuna specificazione |
| 1977-153.txt | 9118 | 9118 | lesiva non solo del principio di eguaglianza , ma anche , come ha notato il tribunale di ravenna , dei | poteri | di iniziativa , di godimento , di disposizione dei proprietari , e , sotto questo profilo , rendono solo apparente |
| 1977-163.txt | 3397 | 3397 | ” all applicazione dei regolamenti della c.e.e . nonché all attuazione delle sue direttive ” , sotto il controllo e | potere | d intervento sostitutivo del governo nel caso di inadempimento agli obblighi comunitari ( legge 22 luglio 1975 , n . |
| 1977-163.txt | 3700 | 3700 | dazio doganale , disposto dai regolamenti comunitari sopraindicati . è forse superfluo avvertire che non viene qui in discussione il | potere | dei singoli stati di attuare provvedimenti di controllo sanitario per ragioni di tutela della pubblica salute ; ma questo potere |
| 1977-163.txt | 3720 | 3720 | potere dei singoli stati di attuare provvedimenti di controllo sanitario per ragioni di tutela della pubblica salute ; ma questo | potere | , per gli stati membri della comunità economica europea , deve essere esercitato in forme che non confliggano con i |
| 1977-63.txt | 1896 | 1896 | di ufficio . occorre ricordare anzitutto che con la riforma attuata dal d.p.r . n . 636 del 1972 il | potere | d impulso è stato spostato dagli uffici fiscali alle commissioni tributarie , e che pertanto nella fase di transizione al |
| 1978-03.txt | 420 | 420 | spettanza alla regione del tributo , ma concernono esclusivamente le modalità della sua riscossione , senza con ciò attentare al | potere | regionale di riscossione diretta . il disposto dell art . 3 , ultimo comma , lett . b ) , |
| 1979-101.txt | 638 | 638 | riguardo rinviando alle disposizioni contenute nei decreti ministeriali : ma ciò proprio al fine di consentire che gli organi del | potere | esecutivo dispongano della materia non disciplinata direttamente dalla legge . ne segue che , col fare espresso richiamo di quella |
| 1979-126.txt | 257 | 257 | finale degli immobili due valori di stima stabiliti in termini monetari non omogenei , per effetto del mutato e decrescente | potere | d acquisto della lira nel corso del tempo , senza correttivi idonei a depurare il valore differenziale della misura di |
| 1979-126.txt | 1439 | 1439 | n . 504 del 1977 , costituiscono correttivo idoneo ad assorbire almeno in parte gli incrementi dovuti allo slittamento del | potere | d acquisto della lira , e la misura di tali detrazioni è comunque oggetto di un giudizio insindacabile del legislatore |
| 1979-126.txt | 2142 | 2142 | valore imponibile determinato dalla differenza tra due valori monetari accertati in tempi diversi , ossia corrispondenti a monete aventi diverso | potere | d acquisto . 6 . – da questa constatazione non consegue tuttavia che la presenza del fattore inflattivo debba costituire |
| 1979-126.txt | 2375 | 2375 | avente corso legale . ma questi interventi sono stati sempre il frutto di scelte politiche , riservate alla discrezionalità del | potere | legislativo , al quale compete di provvedere in sì delicata materia , sulla base di valutazioni di ordine politico , |
| 1979-126.txt | 4517 | 4517 | in quanto non è proporzionata all effettivo incremento , e nemmeno alla parte di esso ascrivibile alla progressiva diminuzione del | potere | d acquisto della moneta , ma al contrario agisce in misura via via decrescente , e quindi con efficacia correttiva |
| 1979-126.txt | 5827 | 5827 | rimesso alla discrezionale valutazione dei comuni , in misura molto ristretta e con prefissione di criteri direttivi , lungi dal | poter | comportare lesione dei principi di eguaglianza e di capacità contributiva , è precisamente diretto allo scopo di consentire una maggiore |
| 1979-148.txt | 810 | 810 | di caccia , perché , si dice , non ne assolve gli scopi , e costituisce manifestazione di un preteso | potere | autorizzativo della regione , diverso da quello che legittima la concessione della licenza suddetta . posto ciò , ne discenderebbe |
| 1979-148.txt | 1672 | 1672 | organo legislativo della regione dispone della discrezionalità , propria dell autonomia che gli è conferita dalla costituzione : ed il | potere | discrezionale è stato qui esercitato , nel legittimo apprezzamento delle esigenze alle quali risponde il regime della caccia controllata , |
| 1979-148.txt | 2751 | 2751 | determinazione della somma occorrente per il rilascio del tesserino , e ad assicurare per questa via che l esercizio del | potere | conferito all organo amministrativo ” non possa trasmodare in arbitrio ” ( sentenze n . 56 del 1959 e n |
| 1979-148.txt | 2948 | 2948 | stato . ora , un imposizione patrimoniale della regione , diversa dal tributo in senso proprio , non eccede i | poteri | di autonomia , né offende altrimenti la costituzione , quando essa trae fondamento dalla stessa normazione dello stato , e |
| 1979-27.txt | 80 | 80 | l articolo unico della legge 31 ottobre 1966 , n . 941 , conferisce espressamente al ministro delle finanze il | potere | di determinare o di far determinare dagli intendenti di finanza annualmente , anche all infuori delle dichiarazioni dei contribuenti , |
| 1979-27.txt | 128 | 128 | prodotti similari , quale base per l accertamento dell imponibile ai fini dell i.g.e . ( ora soppressa ) , | potere | che la corte di cassazione con costante giurisprudenza affermava non attribuito dalle leggi precedenti , ritiene la piena legittimità del |
| 1979-27.txt | 413 | 413 | , i modi ed il procedimento da seguirsi per l accertamento dei prezzi medi , attribuendo all autorità amministrativa il | potere | di stabilire un presupposto oggettivo dell imposta , senza , delimitarne la discrezionalità . 2 ) nella violazione dell art |
| 1979-27.txt | 445 | 445 | la discrezionalità . 2 ) nella violazione dell art . 53 della costituzione , in quanto sarebbe stato concesso il | potere | di stabilire uno dei presupposti quantitativi dell imposta con criteri estranei alla capacità contributiva del soggetto gravato , identificata nella |
| 1979-89.txt | 785 | 785 | e ciò , in quanto dette norme , che si limitavano a disciplinare il diritto , apparivano estrinsecazione di un | potere | del legislatore ordinario , del quale la corte , in riferimento a varie fattispecie e con ripetute e costanti pronunce |
| 1980-05.txt | 2274 | 2274 | di incogruità , che genera anche esso disparità di trattamento , va fatto in relazione al criterio che regola il | potere | dei comuni di determinare il perimetro del centro edificato ( art . 18 legge n . 865 del 1971 ) |
| 1980-141.txt | 2686 | 2686 | cioè la finalità della incentivazione di attività produttive ) e la entità del corrispettivo , la cui definizione ha il | potere | legislativo affidato ai ministri per il tesoro e per il lavoro e la previdenza sociale , dei settori cioè dell |
| 1980-141.txt | 3031 | 3031 | cui sono indirizzati i meccanismi in esame , ed altre clausole , che mirano in vario modo a salvaguardare il | potere | d acquisto della moneta legale , sia perché sono diversi gli ambienti economico-finanziari , nei quali operano da un lato |
| 1981-176.txt | 1409 | 1409 | ad essa impugnabili . la riserva così avanzata opererebbe quando la corte fosse chiamata ad accertare se l esercizio dei | poteri | affidati agli organi della comunità , deviando dalle finalità stabilite nel trattato , finisca per vulnerare i principi fondamentali del |
| 1981-176.txt | 1648 | 1648 | la seconda questione è poi prospettata sull assunto che la corte ritenga la fondatezza della prima , affermando il proprio | potere | di sindacare le norme interne che contraddicono al previgente diritto comunitario . precisamente , sono censurate , per asserito contrasto |
| 1981-187.txt | 255 | 255 | , nel senso che essa spetterebbe esclusivamente al commissario dello stato , comporterebbe l inammissibile conseguenza della non operatività del | potere | di impugnazione nei periodi di legittima assenza o legittimo impedimento del commissario dello stato . e poiché si devono in |
| 1981-187.txt | 555 | 555 | penale ( articolo 289 ) , per convenire che la deduzione della natura di organo costituzionale insostituibile dalla titolarità del | potere | di promuovere giudizi costituzionali prova troppo : è sufficiente in proposito tenere presente quanto si è dilatata l area degli |
| 1981-187.txt | 2237 | 2237 | non può , però , dirsi che faccia egualmente buon uso della sua potestà il legislatore che si sostituisca al | potere | cui è riservato il compito istituzionale di interpretare la legge , dichiarandone mediante altra legge l autentico significato con valore |
| 1981-33.txt | 956 | 956 | – legge n . 660 del 1973 , se gli uffici tributari si siano avvalsi in modo pienamente legittimo dei | poteri | ad essi spettanti in tema di riscossione coattiva . di fronte a pagamenti effettuati anteriormente in condizioni di regolarità formale |
| 1982-142.txt | 1103 | 1103 | a quibus . ove poi si voglia sottolineare essere preferibile che la spesa sia sostenuta in italia al fine di | poterla | tassare in capo ai percipienti , ciò non può costituire un motivo di tale rilievo da eliminare il fondamento della |
| 1982-143.txt | 511 | 511 | , i quali nel 1976 hanno pagato interessi passivi per importi superiori a tre milioni di lire nel convincimento di | poterli | dedurre per intero dal reddito , hanno subito , per effetto della retroattività del citato art . 5 lett . |
| 1982-143.txt | 1422 | 1422 | cui dispone l amministrazione finanziaria , predisporre gli opportuni accorgimenti per impedire la consumazione di frodi fiscali . il suo | potere | discrezionale , come è intuitivo , può essere censurato soltanto ove trasmodi nella arbitrarietà o nella irrazionalità , il che |
| 1982-196.txt | 899 | 899 | materia , in quanto destinatari di aliquote di imposte , e dall altra si avrebbe uno stretto collegamento fra il | potere | esecutivo , che è parte nel procedimento , e l organo giudicante , il quale non si troverebbe in posizione |
| 1982-196.txt | 3052 | 3052 | questa disposizione , ad avviso della corte , non ha soltanto il significato di conferire alle commissioni in parola i | poteri | di indagine che sono propri degli uffici : essa in sostanza pone gli organi giurisdizionali sullo stesso piano degli uffici |
| 1982-196.txt | 3095 | 3095 | tutto quanto attiene alle possibilità di esperire mezzi istruttori . e perciò la norma riguarda non soltanto i tipi di | poteri | spettanti alle commissioni , ma altresì il loro modo di esercizio , ivi compreso il modo di fronteggiare le spese |
| 1982-243.txt | 1902 | 1902 | giudice a quo si diffonde ampiamente nella critica alla sentenza n . 63 del 1977 della corte e ritiene di | poter | presentare come profilo nuovo della questione la violazione del principio di eguaglianza che deriverebbe dall aver previsto la medesima sanzione |
| 1982-257.txt | 246 | 246 | , tuttavia , la necessaria indicazione né dei presupposti di fatto , né dei criteri che riguardano l esercizio del | potere | demandato al ministro . si deduce , infatti , che l area degli anzidetti presupposti non può considerarsi esaurita con |
| 1982-257.txt | 296 | 296 | , dalla quale trae origine il sovracanone , restando l imposizione affidata alla discrezionalità dell organo esecutivo ; che il | potere | impositivo così configurato non incontra poi alcuna idonea limitazione , per il solo fatto che il legislatore ha stabilito la |
| 1982-257.txt | 1075 | 1075 | concessione , dall altro le condizioni economiche dei beneficiari . 3 . – detto ciò , occorre ricordare che il | potere | conferito al ministro è delimitato anche in relazione al possibile ammontare del sovracanone . ora , come la corte ha |
| 1982-57.txt | 446 | 446 | accolto , il giudice , anche quando è investito del solo sindacato di legittimità dell atto amministrativo , ha il | potere | di conoscere le questioni di fatto la cui risoluzione è necessaria per verificare l esistenza dei vizi dell atto impugnato |
| 1982-57.txt | 478 | 478 | per verificare l esistenza dei vizi dell atto impugnato . il giudice amministrativo , invero , dispone di un ampio | potere | di ricostruire la realtà materiale presupposta dall atto amministrativo o sulla quale quest ultimo deve esplicare i suoi effetti , |
| 1982-57.txt | 534 | 534 | stare alla base dei vizi di legittimità dell atto : il che macroscopicamente si verifica nel caso di eccesso di | potere | per travisamento dei fatti . il controllo sulla ricostruzione della realtà materiale risulta di più difficile distinzione dalla valutazione di |
| 1982-63.txt | 75 | 75 | medesimo problema : quello , cioè , della legittimità costituzionale delle disposizioni che escludono dalle attribuzioni del giudice tributario il | potere | di sospendere il procedimento di riscossione coattiva fiscale . pertanto i conseguenti giudizi possono essere riuniti e decisi con unica |
| 1982-63.txt | 140 | 140 | ordinanza della commissione tributaria di primo grado di padova si eccepisce che le norme denunciate non concernono la carenza del | potere | giudiziale di sospendere la riscossione coattiva dell imposta sul valore aggiunto , la quale costituisce l oggetto del giudizio a |
| 1982-63.txt | 672 | 672 | sospensione sia pure limitata nel tempo ( cioè sino alla decisione della commissione di primo grado ) ; il relativo | potere | è però attribuito non al giudice , bensì all intendente di finanza sul presupposto – ritenuto dal legislatore – che |
| 1982-63.txt | 1606 | 1606 | la giurisdizione tributaria costituisce una giurisdizione di annullamento , e , poiché questa esige per la sua stessa essenza il | potere | di sospensione , risulta arbitraria e irrazionale l esclusione disposta dal legislatore . ma i rilievi addotti non possono essere |
| 1982-63.txt | 1670 | 1670 | garantendo l accesso alla giurisdizione , non predetermina alcuna forma di tutela , né vincola il legislatore sul contenuto dei | poteri | da attribuire agli organi giurisdizionali . come questa corte ha costantemente ritenuto , è consentito in materia processuale stabilire procedure |
| 1982-63.txt | 1805 | 1805 | processuale , nel quale , a differenza di quanto è dato riscontrare in qualche legislazione straniera , non sussiste un | potere | cautelare generale come espressione dell esercizio della giurisdizione : tale potere va riconosciuto soltanto nei casi stabiliti dalla legge e |
| 1982-63.txt | 1816 | 1816 | riscontrare in qualche legislazione straniera , non sussiste un potere cautelare generale come espressione dell esercizio della giurisdizione : tale | potere | va riconosciuto soltanto nei casi stabiliti dalla legge e trova attuazione secondo gli istituti in essa previsti . il principio |
| 1982-63.txt | 1935 | 1935 | dell atto amministrativo , di annullarlo o modificarlo e quindi anche di sospenderne l esecutorietà , a meno che tale | potere | non gli sia nei singoli casi conferito dalla legge . la mancanza di previsione della misura cautelare non importa , |
| 1982-63.txt | 2122 | 2122 | deve pertanto escludersi che la tutela giurisdizionale prevista dagli artt . 24 e 113 cost . includa necessariamente il suindicato | potere | di sospensione . 7 . – con la seconda argomentazione , premesso che il controllo giurisdizionale in materia tributaria rientra |
| 1982-63.txt | 2164 | 2164 | giurisdizione di annullamento , si deduce che questo tipo di giurisdizione , secondo la giurisprudenza costituzionale , postula necessariamente il | potere | di sospensione cautelare . in proposito si rileva che effettivamente questa corte ha considerato il potere di sospensione connaturale al |
| 1982-63.txt | 2180 | 2180 | , postula necessariamente il potere di sospensione cautelare . in proposito si rileva che effettivamente questa corte ha considerato il | potere | di sospensione connaturale al potere di annullamento dell atto impugnato ( sent . n . 284 del 1974 e 227 |
| 1982-63.txt | 2185 | 2185 | di sospensione cautelare . in proposito si rileva che effettivamente questa corte ha considerato il potere di sospensione connaturale al | potere | di annullamento dell atto impugnato ( sent . n . 284 del 1974 e 227 del 1975 ) , ma |
| 1982-63.txt | 2477 | 2477 | indicato , tra le norme costituzionali di riferimento , anche l art . 53 sul presupposto che la mancanza del | potere | di sospensione violerebbe il principio della capacità contributiva . il giudice a quo non precisa in realtà le specifiche ragioni |
| 1982-63.txt | 2744 | 2744 | vigore il 1 gennaio 1974 – ha costantemente ritenuto costituzionalmente legittima la normativa allora vigente , che escludeva il suddetto | potere | di sospensione ( cfr . sent . 7 luglio 1962 nn . 86 e 87 , 4 luglio 1963 n |
| 1982-63.txt | 2894 | 2894 | , rinviando , come sopra già rilevato , al t.u . n . 639 del 1910 , con esclusione del | potere | di sospensione , ripetono il medesimo contenuto dei provvedimenti abrogati ( cfr . , ad esempio , art . 145 |
| 1983-103.txt | 775 | 775 | denunziate che questa corte , in conformità all opinione espressa , sul punto , dalla prevalente dottrina non ritiene di | poter | condividere . giova in proposito , così come ha fatto la difesa degli intervenuti , presidente del consiglio dei ministri |
| 1983-210.txt | 629 | 629 | affrontata dalla corte , e non consente una decisione di manifesta infondatezza . 5 . – la corte ritiene di | poter | procedere all esame della questione in camera di consiglio , ancorché si sia verificato l intervento del presidente del consiglio |
| 1983-266.txt | 676 | 676 | del sistema di tassazione separata del reddito dei coniugi , operando le più convenienti scelte normative nell ambito del suo | potere | discrezionale , il cui esercizio si sottrae al sindacato di legittimità costituzionale tutte le volte che non sconfini nell irrazionalità |
| 1983-266.txt | 833 | 833 | ma ciò non toglie che la scelta operata dal legislatore , con la norma impugnata , nell esercizio del suo | potere | discrezionale al fine di dettare la più immediata disciplina dei rapporti tributari dopo la sentenza n . 179 del 1976 |
| 1983-310.txt | 856 | 856 | di legge di cui all art . 23 della costituzione , avrebbe omesso di stabilire adeguati criteri e limiti ai | poteri | del legislatore delegato ; e che , conseguentemente , le disposizioni del citato art . 47 dovrebbero , in via |
| 1983-76.txt | 3965 | 3965 | apprestare adeguati rimedi ai possibili effetti distorsivi del sistema , operando le più convenienti scelte normative nell ambito di quel | potere | discrezionale , il cui esercizio si sottrae al sindacato di questa corte tutte le volte che non sconfini nella irrazionalità |
| 1983-84.txt | 692 | 692 | stato negli atti con cui è intervenuta nei singoli giudizi . il secondo orientamento , invece , si richiama al | potere | – dovere , che comunque spetta al giudice ordinario ex art . 5 l . 20 marzo 1865 n . |
| 1983-84.txt | 840 | 840 | nel processo civile sulla base di un accertamento probatorio , rispetto al quale il giudice ha i normali e ampi | poteri | di indagine e di apprezzamento . quando ciò accade , la pronuncia varrà indubbiamente nei limiti oggettivi e soggettivi del |
| 1984-139.txt | 398 | 398 | trenta anni ) , andava opportunamente adeguato : al che si ritenne di provvedere conferendo alla commissione tecnica provinciale il | potere | di applicare coefficienti di moltiplicazione compresi tra un minimo di 12 ed un massimo di 45 volte ( art . |
| 1984-139.txt | 768 | 768 | altresì quadruplicato quegli aggiuntivi da quindici a sessanta punti , mentre l art . 13 ha delegato alle regioni il | potere | di determinare altri coefficienti aggiuntivi fino ad un massimo di trenta punti . in tal modo gli elementi moltiplicatori a |
| 1984-139.txt | 1088 | 1088 | ” ) , dovendosi invece ritenere , in base a quanto imprescindibilmente impone l elemento logico , che il ricordato | potere | cesserà non già per il semplice fatto che entrino in vigore ai fini tributari le nuove tariffe di estimo ( |
| 1984-139.txt | 1674 | 1674 | , che si fondano su valutazioni intrinsecamente e largamente opinabili e su conseguenti scelte riservate nel nostro sistema costituzionale al | potere | legislativo . il giudizio deve essere invece correttamente circoscritto a stabilire se il canone sia talmente basso , non solo |
| 1984-139.txt | 3186 | 3186 | in proposito è sufficiente ricordare che , secondo costante giurisprudenza , il diritto di difesa non può considerarsi limitato dal | potere | attribuito alla pubblica amministrazione – così come generalmente avviene in materia tecnica – di emettere atti amministrativi relativi alla costituzione |
| 1984-139.txt | 3602 | 3602 | e notevolmente aumentata rispetto alla normativa del 1973 , che la limitava a 42 volte ) deve escludersi che il | potere | discrezionale spettante al legislatore sia stato esercitato al di là dei limiti di ragionevolezza . 11 . – la corte |
| 1984-172.txt | 567 | 567 | già una questione di legittimità costituzionale – quella , appunto , secondo cui ” il governo sarebbe andato oltre ai | poteri | delegatigli dal parlamento con l art . 63 della legge 5 gennaio 1956 , n . 1 ” , così |
| 1984-239.txt | 285 | 285 | israelitici . gli altri articoli denunciati ( 15 , lett . c e da 24 a 30 ) disciplinano il | potere | impositivo attribuito alla comunità , prevedendo la determinazione di un contributo annuo , cui sono tenuti tutti gli appartenenti alla |
| 1984-239.txt | 1400 | 1400 | università israelitiche come persone giuridiche pubbliche , necessariamente costituite da tutti gl israeliti domiciliati nella loro circoscrizione , fornite del | potere | d imposizione su di essi , e integralmente regolate , nella loro organizzazione e nelle loro funzioni , dal diritto |
| 1984-239.txt | 1474 | 1474 | continuando ad applicarsi ivi le preesistenti disposizioni , le università israelitiche avevano natura di corporazioni pubbliche necessarie , con il | potere | d imporre ai loro membri speciali tributi ; ma , a differenza di quelle che formavano oggetto della legge sarda |
| 1984-239.txt | 1892 | 1892 | pubblico , in quanto hanno carattere territoriale e sono sottoposte a vigilanza e tutela , ma anche in quanto esercitano | poteri | d impero , sono di creazione statale , sono regolate interamente da una legge dello stato , la quale ha |
| 1984-25.txt | 1231 | 1231 | che crederà più idonei , il necessario equilibrio normativo . appare evidente come a riguardo la corte difetti di ogni | potere | di intervento . per effetto della riforma del regime giuridico dei privilegi , si è determinata , come è stato |
| 1984-277.txt | 634 | 634 | . 3 r.d.l . 5 ottobre 1936 , n . 1745 , che faceva divieto di ogni convenzione incidente sul | potere | liberatorio della moneta , e 1 r.d.l . 27 febbraio 1939 , n . 337 , per il quale i |
| 1984-277.txt | 1261 | 1261 | campo della legislazione tributaria , eliminare conseguenze inique o eccessivamente onerose sulla base di scelte politiche riservate alla discrezionalità del | potere | legislativo ( n . 6 ) . 28 . 1 . – la prima questione verte sul se siano illegittimi |
| 1984-277.txt | 2395 | 2395 | e dimostra che l imposizione in esame verrebbe ad intaccare il minimo vitale di cui tutti i lavoratori dipendenti debbono | poter | disporre . 29 . – la seconda questione , vertente sul se sia costituzionalmente illegittimo l art . 42 d.p.r |
| 1984-39.txt | 895 | 895 | , perciò , un qualsiasi atto di organo statale che affermi in concreto la propria competenza ad esercitare un certo | potere | ( corte cost . 12 dicembre 1967 n . 153 ) , e ciò ovviamente , anche se l atto |
| 1984-39.txt | 3130 | 3130 | comunque , dopo aver sentito la regione ( art . 65 statuto friuli – venezia giulia ) e avendo i | poteri | per mettere ordine nella complessa vicenda senza turbare i delicati rapporti coll ente regione . la corte , comunque , |
| 1985-109.txt | 339 | 339 | dimostrare che non soltanto la ” libertà lasciata alla legge delegata ” , munendo l organo delegato di ” un | potere | di ricerca in bianco ” , ha consentito la previsione di ” sanzioni differenziate , che , a volte , |
| 1985-116.txt | 623 | 623 | ( che , a quanto consta , nessun ordinamento straniero commina ) , vuoi perché non può senza contraddizione il | potere | legislativo per un verso dissuadere i magistrati dall arbitrato e per altro verso chiamarli a far parte dei collegi arbitrali |
| 1985-147.txt | 2148 | 2148 | in sostanza , il riordinamento , se non addirittura il sovvertimento , dei due suddetti sistemi – , è nel | potere | del solo legislatore di prevedere e disciplinare tali conseguenze . la questione , come circoscritta nei termini di cui sopra |
| 1985-156.txt | 167 | 167 | , il principio della istantaneità e non reiterabilità dell esercizio della delega . una delle caratteristiche essenziali della delega del | potere | legislativo – argomenta il giudice a quo – sarebbe infatti l istantaneità del suo esercizio , nel senso che il |
| 1985-156.txt | 1025 | 1025 | una norma per disciplinare una certa materia soltanto nella fase iniziale di applicazione di una normativa riformatrice , rientra nei | poteri | dello stesso legislatore delegato , conferitigli nella stessa legge di delega , integrare – senza necessità di una delega ulteriore |
| 1985-159.txt | 1002 | 1002 | nel quinto , sesto e settimo comma dell art . 22 , dei necessari strumenti per coordinare l esercizio dei | poteri | di accertamento che – quanto al reddito dei fabbricati – sono conferiti per un verso ai comuni , per l |
| 1985-159.txt | 1348 | 1348 | ai sensi della giurisprudenza della corte di cassazione e della commissione tributaria centrale , ritenersi intaccata dai distinti e autonomi | poteri | di cognizione attribuiti agli organi del contenzioso tributario . la corte non ravvisa ragioni per disattendere le conclusioni del giudice |
| 1985-159.txt | 1777 | 1777 | 8 % . soltanto , infatti , in considerazione della circostanza testé richiamata , il tar della lombardia ritiene di | poter | delineare la violazione dei principi di eguaglianza e di capacità contributiva . questo duplice vizio di illegittimità costituzionale inficierebbe il |
| 1985-159.txt | 2242 | 2242 | controverte – giova subito ricordare – rientra in un contesto di misure legislative , che conferiscono agli enti locali il | potere | di istituire nuovi tributi : e cioè , non solo la sovraimposta in discorso ma anche l addizionale sul consumo |
| 1985-159.txt | 3057 | 3057 | autonomo la facoltà di istituire , oppur no , la sovraimposta . né si può obiettare che l esercizio dei | poteri | di autonomia qui riconosciuti al comune finisce in ogni caso per trascendere i corretti confini della discrezionalità , in quanto |
| 1985-219.txt | 1155 | 1155 | ordine di idee , l avvocatura ritiene che il tribunale avrebbe dovuto ” almeno spiegare perché mai abbia ritenuto di | poter | disapplicare le norme relative ai vari tributi globalmente in contestazione , così sostituendosi al legislatore o , per altro verso |
| 1985-219.txt | 1372 | 1372 | che il giudice a quo , enucleata l anzidetta disposizione fiscale come oggetto della questione , abbia ritenuto di non | poterla | disapplicare e di doverla invece censurare avanti la corte . non si può , dunque , ritenere che la denuncia |
| 1985-219.txt | 2120 | 2120 | roma : la quale ultima , in conformità ed adempimento di tale precetto costituzionale , ha autorizzato la limitazione dei | poteri | sovrani dello stato e il relativo trasferimento ad un ente del tipo sovrannazionale , come esigeva l ingresso dell italia |
| 1985-229.txt | 441 | 441 | relative all effettivo titolare ) da esso precedente possessore difficilmente conoscibili , e così lo assoggetta al rischio di non | poter | recuperare , in tal caso , l imposta da lui pagata . 2 . – in primo luogo le censure |
| 1985-284.txt | 1284 | 1284 | legislatore ha scelto in via transitoria di imporre agli obbligati la presentazione di una domanda entro un determinato termine per | poter | usufruire della tassazione separata . tutto ciò premesso , si deve precisare che non rientra nel potere di sindacato di |
| 1985-284.txt | 1301 | 1301 | determinato termine per poter usufruire della tassazione separata . tutto ciò premesso , si deve precisare che non rientra nel | potere | di sindacato di questa corte valutare le misure con le quali il legislatore , nell esercizio del suo potere discrezionale |
| 1985-284.txt | 1320 | 1320 | nel potere di sindacato di questa corte valutare le misure con le quali il legislatore , nell esercizio del suo | potere | discrezionale , ridisciplina a seguito di una pronuncia di incostituzionalità situazioni complesse , già di per sé in fase transitoria |
| 1985-284.txt | 1920 | 1920 | in quote il reddito determinato in ordine al tenore di vita del contribuente e della sua famiglia , così da | potere | attribuire una quota al marito e un altra alla moglie . ogni tentativo di scomposizione , tenuto conto del legittimo |
| 1985-85.txt | 298 | 298 | del sistema di tassazione separata del reddito dei coniugi , operando le più convenienti scelte normative nell ambito del suo | potere | discrezionale , il cui esercizio si sottrae al sindacato di legittimità costituzionale tutte le volte che non sconfini nell irrazionalità |
| 1985-85.txt | 884 | 884 | legislatore con la norma impugnata ed esorbita , quindi , dal giudizio di questa corte sindacare l esercizio del suo | potere | discrezionale . |
| 1986-111.txt | 307 | 307 | alla entità delle violazioni . si tratta , perciò , di una discrezionalità minima , tale da rendere possibile al | potere | delegato di adeguare la disciplina della situazione preesistente alla riforma , perfezionando il sistema delle sanzioni , così come la |
| 1986-115.txt | 353 | 353 | eccezione va accolta . in concreto , il curatore fallimentare aveva fatto istanza al giudice delegato affinché nell esercizio dei | poteri | direttivi ex art . 25 del regio decreto 16 marzo 1942 , n . 267 ( legge fallimentare ) , |
| 1986-115.txt | 713 | 713 | successivo – ma non per questo identico-rapporto d imposta , le cui finalità e il cui svolgimento , attengono al | potere | d imposizione , e sono indipendenti , di regola , dai primi . il fenomeno impositivo , in altri termini |
| 1986-128.txt | 240 | 240 | sostiene il giudice tributario – la delega in parola possa essere addirittura definita ” in bianco ” perché attribuirebbe al | potere | delegato ” un illimitato potere di scelta dei tipi di sanzione utilizzabili per punire gli illeciti , e di classificazione |
| 1986-128.txt | 245 | 245 | la delega in parola possa essere addirittura definita ” in bianco ” perché attribuirebbe al potere delegato ” un illimitato | potere | di scelta dei tipi di sanzione utilizzabili per punire gli illeciti , e di classificazione dei fatti cui estende l |
| 1986-128.txt | 331 | 331 | danno un concetto erroneo e riduttivo dei principi fissati dal legislatore delegante . questi , infatti , ha assegnato al | potere | delegato un compito ben preciso , consistente nell adeguazione della preesistente disciplina delle sanzioni tributarie alla riforma che la legge |
| 1986-167.txt | 4358 | 4358 | riguardo , dei ministri tecnici competenti ( lavoro , tesoro , sanità ) , manifestazione questa di esercizio di un | potere | diverso da quello del consiglio dei ministri , collegato ovviamente ad adeguati presupposti di natura tecnica e che della deliberazione |
| 1986-167.txt | 5128 | 5128 | interpretazione autentica : la legge interpretativa non sta così a rappresentare , per ciò stesso , interferenza nella sfera del | potere | giudiziario ( sentenze n , 118 / 1957 ; n . 36 / 1985 ) . |
| 1986-173.txt | 1939 | 1939 | 3 cost . in quanto risultano accomunati in un medesimo trattamento pensionati con posizioni diversificate per l intervenuta diminuzione del | potere | di acquisto della moneta ; b ) dell art . 38 cost . in quanto siffatta diminuzione altera il rapporto |
| 1986-173.txt | 3286 | 3286 | solo al momento del collocamento a riposo ma vanno costantemente assicurati anche nel prosieguo , in relazione al mutamento del | potere | di acquisto della moneta . l attuazione dei surrichiamati principi non comporta , però , la necessaria ed integrale coincidenza |
| 1986-173.txt | 3321 | 3321 | , la necessaria ed integrale coincidenza tra la pensione e l ultima retribuzione , né un costante adeguamento al mutevole | potere | di acquisto della moneta , specie per effetto della svalutazione monetaria , ma sussiste una sfera di discrezionalità riservata al |
| 1986-173.txt | 3671 | 3671 | deficit degli enti previdenziali . sicché può ritenersi che il legislatore , entro i confini della ragionevolezza , ha il | potere | di fissare discrezionalmente le misure ed i limiti anche in maniera differenziata per le diverse categorie rapportandoli al concreto momento |
| 1986-178.txt | 1446 | 1446 | del 1973 ) che stabiliva le modalità di tassazione delle indennità di fine rapporto in generale . affermando di non | potere | prescindere dall esame delle forme e dei criteri dell imposizione al fine di decidere sulle questioni proposte . nell ordinanza |
| 1986-212.txt | 494 | 494 | si ritenne che la pubblicità delle udienze fosse implicitamente prescritta dal sistema costituzionale quale conseguenza necessaria del fondamento democratico del | potere | giurisdizionale , esercitato appunto , come recita l art . 101 , in nome del popolo . coerentemente , tutte |
| 1986-212.txt | 722 | 722 | ritenuto da questa corte ( cfr . sent . 23 gennaio 1971 n . 12 ) , riconoscendosi peraltro il | potere | del legislatore ordinario di introdurre per singole categorie di procedimenti deroghe determinate da ragioni obbiettive e razionali . il principio |
| 1986-212.txt | 982 | 982 | dovrebbe considerarsi una eccezione , giustificata dalla ” riservatezza ” dell oggetto delle controversie . la corte non ritiene di | poter | aderire a tale tesi . è evidente , anzitutto , che di riservatezza in senso tecnico non può certo parlarsi |
| 1986-212.txt | 1196 | 1196 | possa considerarsi come esclusivamente personale e svincolata da nessi intersoggettivi . ciò non importa certo che ai singoli spettino vicendevoli | poteri | di controllo e di interferenza , che potrebbero costituire motivi di turbamento per l ordinata convivenza sociale ; ma non |
| 1986-271.txt | 1704 | 1704 | non può non esplicarsi anche e soprattutto a livello normativo – implica del pari la titolarità nelle regioni di questo | potere | , del quale occorre precisare le ” forme ” e i ” limiti ” ai sensi del primo comma dell |
| 1986-271.txt | 2539 | 2539 | uno speciale rapporto , che concerne la prestazione coattiva patrimoniale dovuta dal singolo all ente regione in base ad un | potere | di supremazia di questo . e la disciplina di siffatta prestazione ha un contenuto autonomo , differenziato da quello che |
| 1986-271.txt | 2964 | 2964 | dell art . 3 della l . n . 281 del 1970 , lo modifica , devolvendo alle regioni il | potere | di compiere tali operazioni che il testo originario dello stesso art . 3 attribuiva , invece , allo stato “ |
| 1986-272.txt | 319 | 319 | regione lombardia , altre regioni a statuto ordinario e che sono applicabili anche alla materia del presente giudizio . il | potere | normativo tributario delle anzidette regioni , regolato dall art . 119 , primo comma cost . , è sottoposto “ |
| 1986-272.txt | 832 | 832 | l evoluzione normativa sostanziale a livello regionale con quella tributaria , a livello nazionale , dovrebbe riconoscersi alla regione un | potere | normativo di raccordo , anche in relazione alla salvaguardia delle diversità delle situazioni regionali . senonché , trattandosi di convogliare |
| 1986-65.txt | 542 | 542 | precisati i termini della questione , non può dubitarsi della sua infondatezza . è chiaro , infatti , che il | potere | di disposizione dell usufruttuario , pur diversamente regolato nel codice civile abrogato e in quello vigente , concerne esclusivamente la |
| 1986-65.txt | 739 | 739 | stesso soggetto , ossia al nudo proprietario , il quale pertanto , a seguito di detta consolidazione , consegue il | potere | di trasferire la piena proprietà , di cui è diventato titolare , al soggetto che intende acquistarla . in ciò |
| 1986-87.txt | 235 | 235 | va ” operata alla stregua dell art . 51 del d.p.r . n . 597 del 1973 ” , senza | poter | essere diversamente articolata dalla corte . da ciò la sentenza n . 42 desumeva già la conseguenza che competesse al |
| 1987-156.txt | 960 | 960 | purché sufficientemente specifici . né potrebbe opporsi che nella fattispecie al legislatore delegato è stato lasciato pur sempre un sensibile | potere | discrezionale , giacché , come questa corte ha avuto modo di avvertire , l indicazione dei principi e dei criteri |
| 1987-156.txt | 1014 | 1014 | eliminare ogni discrezionalità nell esercizio della delega ma soltanto a circoscriverla , in modo che resti pur sempre salvo il | potere | di valutare le specifiche e complesse situazioni da disciplinare . le norme deleganti non possono limitarsi a disposizioni talmente generiche |
| 1987-156.txt | 1389 | 1389 | finalità perseguite e dalla loro conformità agli obiettivi del programma economico nazionale . all organo delegato era quindi rimesso un | potere | discrezionale di valutazione , potere che è stato puntualmente esercitato , sentito il parere della commissione parlamentare di cui all |
| 1987-156.txt | 1394 | 1394 | conformità agli obiettivi del programma economico nazionale . all organo delegato era quindi rimesso un potere discrezionale di valutazione , | potere | che è stato puntualmente esercitato , sentito il parere della commissione parlamentare di cui all art . 17 l . |
| 1987-185.txt | 800 | 800 | , sostituito ai sensi dell art . 1 legge 31 marzo 1982 , n . 119 – e 2 ( | poteri | e compenso del commissario ) – il cui co . 1 è stato , a far tempo dal primo aprile |
| 1987-185.txt | 847 | 847 | art . 2 legge 31 marzo 1982 , n . 119 – , c ) l art . 191 ( | poteri | di gestione del commissario giudiziale ) r.d . 16 marzo 1942 n . 267 ( disciplina del fallimento , del |
| 1987-185.txt | 1065 | 1065 | entrambe finalizzate al salvataggio dell impresa e privano completamente l organo sociale ordinario dell impresa sottoposta ad amministrazione straordinaria del | potere | di definire il rapporto tributario . 7 . – la questione , sollevata con l incidente iscritto al n . |
| 1987-200.txt | 2020 | 2020 | solo rispondendo anche al secondo . e , da questo aspetto , sembrerebbe , almeno a prima vista , di | poter | affermare che l art . 106 è illegittimo nella parte in cui sottopone le plusvalenze e sopravvenienze attive , realizzate |
| 1987-204.txt | 158 | 158 | , ult . comma , l . 27 dicembre 1977 , n . 968 abbia attribuito alle regioni un illimitato | potere | normativo per quanto attiene alla disciplina tributaria delle aziende faunistico-venatorie e delle riserve di caccia , il tribunale di torino |
| 1987-204.txt | 549 | 549 | del 1970 e dall articolo unico della l . n . 594 del 1979 , così violando i limiti del | potere | impositivo regionale stabiliti dalla legislazione statale in attuazione del principio stabilito dall art . 119 cost . , secondo il |
| 1987-204.txt | 714 | 714 | statale , in mancanza di una legge statale che attribuisca alla regione un determinato tipo di tributo e delimiti il | potere | impositivo regionale riguardo ad esso , l autonomia tributaria regionale non può legittimamente esplicarsi . in attuazione di tale principio |
| 1987-204.txt | 906 | 906 | concessioni regionali in misura non superiore al triplo dell ammontare in vigore all 1 aprile 1972 . ulteriori limiti al | potere | impositivo regionale furono disposti dall art . 25 , n . 11 , del d.l . 28 febbraio 1983 , |
| 1987-211.txt | 1303 | 1303 | straniero privo nel nostro territorio di una stabile organizzazione non può che collegarsi , proprio per tale mancanza , al | potere | di direzione e di amministrazione esercitato nella sede ( estera ) dagli organi centrali dell ente medesimo . in tale |
| 1987-214.txt | 1610 | 1610 | altri termini in mancanza di una legge statale che attribuisca alla regione un determinato tipo di tributo e delimiti il | potere | impositivo regionale riguardo ad esso , l autonomia tributaria regionale non può legittimamente esplicarsi . in relazione a tale principio |
| 1987-283.txt | 2805 | 2805 | stesso legislatore ha ritenuto indicativi di capacità contributiva , in relazione ai quali il ministro delle finanze è investito del | potere | ( ed ora anche dell obbligo ) di stabilire indici e coefficienti presuntivi di reddito . una volta emanati i |
| 1987-283.txt | 3164 | 3164 | marzo 1980 , n . 42 ) . in particolare è stata sottolineata la necessità che le presunzioni , per | potere | essere considerate in armonia con il principio della capacità contributiva sancito dall art . 53 della costituzione , debbono essere |
| 1987-292.txt | 223 | 223 | dell ammissibilità della rilevanza ha importanza , non già la ” completezza ” dell impugnazione , rientrando pur sempre nei | poteri | di questa corte l estensione a norme sistematicamente connesse con quelle impugnate dell eventuale dichiarazione d incostituzionalità delle ultime , |
| 1987-292.txt | 530 | 530 | cui si riferisce l art . 47 , alinea , lett . d ) , attengono invero all esercizio di | poteri | sovrani o , nel caso dei consiglieri di regioni , province e comuni , all esercizio di poteri che , |
| 1987-292.txt | 548 | 548 | esercizio di poteri sovrani o , nel caso dei consiglieri di regioni , province e comuni , all esercizio di | poteri | che , ancorché non sovrani , ineriscono direttamente alla rappresentanza popolare . si tratta , più precisamente , di funzioni |
| 1987-62.txt | 995 | 995 | legge n . 41 , ad avviso della regione , violerebbe l autonomia finanziaria regionale , in quanto inciderebbe sul | potere | decisorio della regione circa la destinazione e l impiego dei proventi in questione ( autonomia contabile ) e circa la |
| 1987-62.txt | 1828 | 1828 | finanziari che , secondo il sistema delineato nel titolo vi dello statuto , deve ritenersi che la regione abbia il | potere | di esigere direttamente ( come ha previsto l art . 24 , primo comma , della legge reg . 13 |
| 1988-1134.txt | 519 | 519 | e delle norme di legge in esso richiamate . questa corte ritiene che la regione marche abbia esercitato i suoi | poteri | nel rispetto delle regole anzidette . la non computabilità , nel calcolo del reddito annuo complessivo del nucleo familiare , |
| 1988-123.txt | 2625 | 2625 | artt . 101 , secondo comma e 104 , primo comma cost . , sotto il profilo dell eccesso di | potere | legislativo , perché , sotto la veste dell interpretazione autentica , avrebbe in realtà introdotto , con efficacia retroattiva , |
| 1988-123.txt | 3298 | 3298 | del 1957 ) e naturalmente retroattiva , e non interferisce , di per sé , con la sfera riservata al | potere | giudiziario . né può , nella specie , affermarsi la sussistenza di una interferenza e dunque l illegittimità dell impiego |
| 1988-127.txt | 69 | 69 | degli ambiti territoriali compresi nella circoscrizione del consorzio autonomo del porto di napoli – come prestazione patrimoniale imposta . il | potere | d imposizione viene attribuito al consorzio suindicato – ente pubblico economico ( art . 1 , secondo comma , d.l |
| 1988-127.txt | 392 | 392 | . 30 , 62 e 81 cod.nav . e 59 reg.nav.mar . ; tali norme attribuiscono all autorità marittima il | potere | di regolare e garantire la ” destinazione e l uso di aree e di pertinenze demaniali ” ecc . ( |
| 1988-127.txt | 535 | 535 | l approdo della nave ) . tale prestazione è inoltre fruibile da chiunque vi abbia ragione o titolo ed i | poteri | dell autorità marittima , ad essa inerenti , attengono alla disciplina della destinazione e dell uso delle aree demaniali . |
| 1988-127.txt | 560 | 560 | ad essa inerenti , attengono alla disciplina della destinazione e dell uso delle aree demaniali . si tratta di un | potere | normativo di determinazione dell entrata-prestazione rimesso all autorità , alla quale spetta la gestione del bene . per quanto riguarda |
| 1988-127.txt | 636 | 636 | . f ) del d.l . n . 1 del 1974 cit . conferisce , quindi , al consorzio un | potere | normativo di imposizione , concernente l identificazione del ” diritto di approdo ” , prestazione patrimoniale obbligatoria per l utente |
| 1988-127.txt | 1239 | 1239 | il porto e non sono surrogabili ; chi ne abbisogna non ha facoltà di scelta e la legge conferisce il | potere | di determinare il contenuto della prestazione dell utente all ente pubblico titolare dei mezzi per l attuazione del servizio . |
| 1988-127.txt | 1324 | 1324 | sia lesivo dell art . 23 cost . , per non aver determinato gli elementi necessari al legittimo esercizio del | potere | impositivo della prestazione , secondo quella stessa giurisprudenza . l ordinanza di rimessione lo nega , affermando che la misura |
| 1988-209.txt | 830 | 830 | alla tesoreria delle somme riscosse . non è , infatti , irragionevole che il legislatore , nell esercizio del suo | potere | discrezionale , abbia stabilito una penale particolarmente elevata , sol che si consideri che lo scopo perseguito , come rileva |
| 1988-375.txt | 653 | 653 | a tutti gli effetti nell indicato esercizio in corso , avendo inteso il legislatore – nel legittimo esercizio del suo | potere | discrezionale – fare cessare con l entrata in vigore della nuova normativa anche le conseguenze , ancora perduranti , di |
| 1988-535.txt | 2015 | 2015 | 1938 . ma non può bastare , giacché questa corte , per giudicare della legittimità di queste operazioni , deve | potere | altresì apprezzare quella della disposizione di cui al citato secondo comma dell art . 15 della l . n . |
| 1988-575.txt | 414 | 414 | dissimile da quella della norma impugnata , discriminava irrazionalmente , per le imposte dirette , tra contribuenti in relazione al | potere | di accertamento rimesso alla p.a . ( sent . n . 175 del 1986 ) . la ratio di tale |
| 1988-575.txt | 508 | 508 | amministrazione già fosse in possesso degli elementi necessari per l accertamento tributario e , ciò nonostante , avesse l ingiustificato | potere | di discriminare i contribuenti , ponendoli in condizione di fruire diversamente del c.d . condono tributario . questo indispensabile presupposto |
| 1988-959.txt | 367 | 367 | dello stato ( sul punto , già sent . n . 9 del 1957 ) . spetta alla regione il | potere | di emanare le disposizioni di capillare dettaglio ( sentenze n . 14 del 1957 e n . 150 del 1969 |
| 1989-247.txt | 1402 | 1402 | , infatti , che ogni frode , che comunque alteri il risultato della dichiarazione , è idonea a violare il | potere | d accertamento tributario o la c.d . ” trasparenza ” della dichiarazione , anche se la misura rilevante dell alterazione |
| 1989-247.txt | 1908 | 1908 | , infatti , non solo non fa parte del ” dolo ” ( e ciò sarebbe già sufficiente per non | poterla | configurare quale parte del contenuto d un elemento costitutivo del delitto in esame ) ma neppure fonda , e tantomeno |
| 1989-281.txt | 214 | 214 | fonte di una significativa limitazione dell indipendenza e dell imparzialità del giudice rispetto all organo dell amministrazione cui compete il | potere | di provvedere alla conferma ; tale orientamento va ribadito anche nella fattispecie , con conseguente necessità di dichiarare costituzionalmente illegittima |
| 1989-414.txt | 368 | 368 | tale valutazione , essendo sua giurisprudenza costante che una questione di legittimità costituzionale può essere dichiarata inammissibile per carenza di | potere | del giudice a quo solo quando il difetto di giurisdizione sia evidente e incontestabile ( cfr . , da ultimo |
| 1989-560.txt | 87 | 87 | contrasterebbe , ad avviso del giudice a quo , con l art . 24 della costituzione in quanto limiterebbe il | potere | di accertamento , da parte del giudice , della verità dei fatti tramite la nomina di un esperto estraneo all |
| 1989-560.txt | 280 | 280 | le modalità per la loro assunzione . ciò vale anche per quel che riguarda il maggiore o minor grado dei | poteri | ufficiosi da attribuire al giudice , ben potendo il legislatore limitarli ove reputi di dare più largo spazio all impulso |
| 1989-560.txt | 508 | 508 | , rimanendo però pur sempre affidato al giudice , come negli altri processi in cui esso è previsto , il | potere | di ammetterlo o meno . né può ritenersi costituire un ingiustificato ostacolo al diritto di difesa la circostanza che la |
| 1989-579.txt | 491 | 491 | sulla base degli artt . 1711 ( obbligo del mandatario di osservare le istruzioni del mandante ) e 1723 ( | potere | del mandante di revocare il mandato ) : quindi chiaramente di una controversia che intercorre tra due privati e che |
| 1989-579.txt | 684 | 684 | comma quarto , del citato decreto legge ) – adottate dal comune in base alla norma a questo attributiva del | potere | di determinazione della misura dell imposta , nell ambito dei livelli minimi e massimi indicati nella tabella allegata al provvedimento |
| 1989-82.txt | 570 | 570 | dipendente dal comportamento del soggetto tenuto all adempimento e rimettendo in tal modo l applicazione della sanzione all arbitrio del | potere | esecutivo . 3 . – la circostanza , posta in evidenza nella memoria difensiva dell avvocatura generale dello stato , |
| 1989-82.txt | 1436 | 1436 | circostanza , evidenziata dal giudice a quo , secondo cui l assoggettamento a sanzione sarebbe invece rimesso all arbitrio del | potere | esecutivo ( cioè al comportamento dell ufficio cui la dichiarazione sia stata erroneamente trasmessa ) , può essere rilevante relativamente |
| 1990-156.txt | 159 | 159 | – il ricorso è fondato . la questione concerne la competenza legislativa della regione ad attribuire all amministrazione regionale il | potere | di esigere dai terzi contraenti i cosiddetti diritti di rogito nel caso di stipulazione di atti in forma pubblica amministrativa |
| 1990-156.txt | 379 | 379 | non vale ad evitare la censura di incostituzionalità la formula dell art . 1 , la quale prospetta il divisato | potere | impositivo della regione come ” applicazione ” dei diritti di segreteria previsti dalla legge statale n . 604 del 1962 |
| 1990-156.txt | 530 | 530 | o più in generale del tributo , dal corrispettivo non è il carattere necessario o cogente dell attività del pubblico | potere | per la quale è richiesta ai destinatari una prestazione pecuniaria , bensì il carattere di funzione pubblica . tale carattere |
| 1990-260.txt | 1513 | 1513 | che le norme di attuazione di uno statuto speciale , ove adottate nei limiti di competenza costituzionalmente fissati al relativo | potere | , possano integrare il parametro statutario nella loro qualità di ” norme interposte ” ( v . , ad esempio |
| 1990-294.txt | 1297 | 1297 | concessioni relative all apertura ed all esercizio di farmacie costituivano ormai provvedimenti di competenza regionale , suscettibili di sottostare al | potere | di imposizione tributaria delle stesse regioni . è quindi del tutto naturale che il legislatore statale , nel dettare , |
| 1990-382.txt | 1422 | 1422 | infatti , seguono le relative norme di competenza , di modo che , ove rientrino fra gli oggetti sottoposti ai | poteri | di programmazione delle regioni , devono essere determinate in armonia con questi ultimi . 5 . – la regione lombardia |
| 1990-382.txt | 1995 | 1995 | non può alludere alla omologa funzione che il governo esercita nei confronti delle autonomie regionali , ma riguarda necessariamente i | poteri | di direttiva che il ministro della sanità possiede verso gli organi e gli enti statali . di qui deriva l |
| 1991-181.txt | 653 | 653 | fallimento , sta in giudizio il curatore . e non va certo sottovalutato che mentre normalmente il curatore , per | poter | stare in giudizio , deve ottenere l autorizzazione scritta del giudice , espressa eccezione viene fatta dall art . 31 |
| 1991-181.txt | 802 | 802 | curatore fallimentare proporre ricorso davanti al giudice tributario avverso gli avvisi di irrogazione delle penalità , ove avesse ritenuto di | poter | utilmente coltivare le impugnazioni , così come nulla poteva impedirgli – né di fatto gli ha impedito – di opporsi |
| 1991-258.txt | 1028 | 1028 | essere controllate con i più incisivi strumenti propri del processo penale , ma non di rado impedisce all imputato di | poterne | contestare e contrastare efficacemente gli esiti . basti pensare , per convincersene , che quando – come nel caso oggetto |
| 1991-35.txt | 202 | 202 | . va subito ricordato in proposito che con la sentenza n . 247 del 1989 questa corte aveva ritenuto di | poter | escludere l esistenza di un eccessiva indeterminatezza del requisito della ” rilevanza ” nell alterazione della dichiarazione dei redditi e |
| 1991-367.txt | 435 | 435 | , poiché la pronuncia , per la sua natura meramente temporanea ed interinale , non aveva determinato l esaurimento del | potere | cautelare del giudice a quo . quanto al secondo aspetto , è sufficiente ricordare che la sussistenza del requisito della |
| 1991-367.txt | 688 | 688 | spettante in materia ” . risulta peraltro evidente che sia la giurisprudenza costituzionale sia il richiamato art . 132 definiscono | poteri | e limiti spettanti al legislatore regionale siciliano . l obbligo di conformità delle norme regionali concerne , infatti , non |
| 1991-367.txt | 1104 | 1104 | base della valutazione di specifiche esigenze locali , apprezzandole autonomamente nel quadro generale e nel rispetto dei limiti segnati al | potere | normativo concorrente . |
| 1991-423.txt | 275 | 275 | in tal modo da pretese violazioni del principio d eguaglianza . né gli enti impositori avevano a fruire di un | potere | illimitato , tale da porsi in contrasto con la riserva di legge garantita dall art . 23 . le suesposte |
| 1991-494.txt | 877 | 877 | procedure amministrative che ne costituiscono l indispensabile presupposto ( o non fossero decorsi i relativi termini ) , così da | poterlo | legittimamente proporre . poiché il citato primo comma dell art . 4 si riferisce all ipotesi in cui l imposta |
| 1992-120.txt | 962 | 962 | – come anche sostenuto dalla dottrina prevalente – attraverso l espressione letterale ” può ” intende attribuire all amministrazione il | potere | di verificare l eventuale rilevanza fiscale del fatto penalmente accertato , ai fini dei conseguenti provvedimenti , va naturalmente inquadrata |
| 1992-177.txt | 863 | 863 | n . 576 del 1975 che viceversa fissa rigorosi limiti temporali , atteso che in tale evenienza – essendo il | potere | accertativo del ministro delle finanze finalizzato al mero riscontro del disservizio degli uffici e quindi dovendo essere esercitato non oltre |
| 1992-177.txt | 933 | 933 | strumentale differimento per perseguire eventuali obiettivi di politica fiscale – il decreto stesso sarebbe affetto da vizio di eccesso di | potere | per sviamento dalla causa per cui tale potere è dalla legge previsto . |
| 1992-177.txt | 941 | 941 | fiscale – il decreto stesso sarebbe affetto da vizio di eccesso di potere per sviamento dalla causa per cui tale | potere | è dalla legge previsto . |
| 1992-192.txt | 1898 | 1898 | versato le ritenute e pagato le pene pecuniarie talché non ci sarebbe nulla da ” regolarizzare ” ) sì da | poter | beneficiare dell abolitio criminis come conseguente effetto premiale del comportamento meritevole tenuto ; bensì definisce la sua pendenza penale , |
| 1992-400.txt | 525 | 525 | la mancanza di ogni cenno circa la necessità di una sua radicale trasformazione cui si sarebbe dovuto assoggettare , per | poter | essere locato a terzi , si converte in una mancanza assoluta di motivazione sulla pregiudizialità della questione di costituzionalità rispetto |
| 1992-497.txt | 378 | 378 | di incisività e alla rilevanza delle modificazioni apportate in sede di riesame al testo della legge rinviata – così da | poter | dedurre dalla natura ” sostanziale ” dei mutamenti introdotti la ricorrenza in concreto della intenzione ” innovativa ” del legislatore |
| 1992-497.txt | 1715 | 1715 | provvedimento ” . né può valere in senso contrario l osservazione in base alla quale , in assenza di un | potere | di controllo sugli interna corporis del consiglio regionale , il governo sarebbe privo degli elementi necessari per poter verificare se |
| 1992-497.txt | 1733 | 1733 | di un potere di controllo sugli interna corporis del consiglio regionale , il governo sarebbe privo degli elementi necessari per | poter | verificare se la regione abbia iniziato un nuovo procedimento legislativo . in realtà , poiché non è precluso al commissario |
| 1992-51.txt | 189 | 189 | utilizza e trasmette agli uffici delle imposte documenti , dati e notizie acquisiti nei confronti dell imputato nell esercizio dei | poteri | e facoltà di polizia giudiziaria e valutaria ” . secondo il giudice a quo , tale disposizione violerebbe gli artt |
| 1992-51.txt | 1068 | 1068 | ai fini dell accertamento tributario e la possibilità di trasmissione delle notizie confidenziali sopra definita . ciò è sufficiente per | poter | affermare che il giudice a quo ha non irragionevolmente prefigurato l ipotesi di eccesso di delega nella forma di un |
| 1992-51.txt | 1973 | 1973 | 1971 ) . ciò significa che la stessa norma di delega non può essere interpretata come una norma restrittiva dei | poteri | di accertamento dell amministrazione tributaria di fronte al segreto bancario , tanto più che , quando l art . 10 |
| 1992-51.txt | 2170 | 2170 | n . 825 del 1971 , vincola il legislatore delegato a conformare i rapporti tra le imprese bancarie e i | poteri | di accertamento propri dell amministrazione tributaria in modo che quest ultima possa accedere ai dati relativi alle operazioni o ai |
| 1992-51.txt | 2242 | 2242 | o nessun dato , relativo agli utenti dei servizi bancari e detenuto confidenzialmente dalle banche , può essere sottratto ai | poteri | di accertamento degli uffici tributari , il significato sostanziale della norma di delega ora esaminata è quello di sottoporre tali |
| 1992-51.txt | 2263 | 2263 | di accertamento degli uffici tributari , il significato sostanziale della norma di delega ora esaminata è quello di sottoporre tali | poteri | al principio di legalità , di modo che questi ultimi non possano essere svolti arbitrariamente e indiscriminatamente . 5 . |
| 1992-51.txt | 2507 | 2507 | dati conservati dalle aziende e dagli istituti di credito . in tali casi , occorre ricordarlo , l esercizio del | potere | di accesso alle predette informazioni riservate è subordinato alla previa autorizzazione del presidente della commissione tributaria di primo grado territorialmente |
| 1992-51.txt | 2710 | 2710 | utilizza e trasmette agli uffici delle imposte documenti , dati e notizie acquisiti nei confronti dell imputato nell esercizio dei | poteri | di polizia giudiziaria e valutaria . secondo il giudice a quo , la previsione in questa disposizione della sola previa |
| 1992-51.txt | 3418 | 3418 | , sicché , contrariamente a quanto suppone il giudice a quo , non può essere posta sullo stesso piano dei | poteri | giudiziali di accesso ai dati riservati , che sono distintamente disciplinati dalle norme sulle indagini di polizia giudiziaria ( artt |
| 1992-89.txt | 180 | 180 | insussistenza del debito ; c ) l art . 101 della costituzione , perché il giudice ordinario non avrebbe il | potere | di sindacare la legittimità della pretesa fiscale , facendosi in tal modo sopravvivere il principio incostituzionale del solve et repete |
| 1993-128.txt | 2533 | 2533 | ampiezza dello spettro delle voci di spesa toccato dalla disposizione impugnata , lasciano alle singole regioni un margine sufficiente per | poter | adeguare gradualmente , nel corso dello stesso anno , le necessarie misure di contenimento della spesa ai nuovi livelli di |
| 1993-128.txt | 2808 | 2808 | la riduzione della quota del tributo erariale disposta con la norma contestata è riconducibile a un non irragionevole esercizio del | potere | di coordinamento che l art . 119 , primo comma , della costituzione assegna al legislatore statale nel rispetto dell |
| 1993-128.txt | 2858 | 2858 | affermato ( v . sent . n . 356 del 1992 ) , rientra in un corretto esercizio di quel | potere | la considerazione che il trasferimento delle risorse finanziarie alle regioni o una riduzione della disponibilità delle stesse da parte delle |
| 1993-283.txt | 606 | 606 | ( comma 2 ) ; ( d ) della definizione dei criteri individuativi della edificabilità di fatto , rimessa al | potere | esecutivo ( comma 5 ) ; ( e ) della disciplina intertemporale ( commi 6 e 7 ) . i |
| 1993-283.txt | 8138 | 8138 | , comma 2 , della costituzione , per non avere il legislatore fissato i criteri direttivi cui deve conformarsi il | potere | esecutivo , così sostanzialmente violando la riserva di legge ( se pur relativa ) esistente in materia ; sia con |
| 1993-295.txt | 3783 | 3783 | , qualora sia prevista , essa sia assoggettabile a tributo . da ciò consegue che , pur restando integro il | potere | della regione di prevedere per l esercizio delle relative attività un autorizzazione , ove lo ritenga per la disciplina di |
| 1993-295.txt | 4213 | 4213 | suo avviso , non rientrerebbero nella disciplina propria delle tasse di concessione regionale , ma atterrebbero piuttosto all esercizio di | poteri | riconducibili alla potestà normativa sostanziale delle regioni , così violando l autonomia regionale ed i limiti della delega . anche |
| 1993-480.txt | 884 | 884 | art . 35 – e non 23 – della legge n . 35 / 90 ) come mera sollecitazione del | potere | di annullamento conseguenziale di questa corte , in caso di accoglimento delle questioni che precedono . a / 2 . |
| 1993-500.txt | 2739 | 2739 | costituzione di fondi speciali come patrimoni separati , si sarebbe realizzata una indebita , eccessiva ed irragionevole intrusione dei pubblici | poteri | sul libero assetto imprenditoriale di enti che , anche se pubblici , operano nel sistema di mercato del risparmio e |
| 1994-127.txt | 943 | 943 | riscossione dell imposta , tramite delega agli uffici postali . pertanto , va dichiarata la non spettanza allo stato del | potere | di disporre l acquisizione all erario dell 87,40 per cento del gettito delle imposte sul patrimonio netto delle imprese dovuto |
| 1994-182.txt | 2146 | 2146 | determinazione della prestazione , ma deve indicare i criteri idonei a delimitare la discrezionalità dell ente , nell esercizio del | potere | attribuitogli ( sent . n . 27 del 1979 , n . 2 del 1962 ) . la corte ha |
| 1994-182.txt | 2931 | 2931 | unico della legge comunale e provinciale del 1934 – sono frutto di una nuova e diversa valutazione , rientrante nel | potere | del legislatore , delle complessive esigenze di riforma del sistema portuale anche sotto l aspetto delle risorse necessarie . |
| 1994-263.txt | 417 | 417 | . 16 del 1993 , e cioè se esso : a ) configuri una ipotesi di ” straripamento ” del | potere | legislativo nel campo riservato istituzionalmente al potere giudiziario , con violazione degli artt . 102 e 103 della costituzione , |
| 1994-263.txt | 424 | 424 | se esso : a ) configuri una ipotesi di ” straripamento ” del potere legislativo nel campo riservato istituzionalmente al | potere | giudiziario , con violazione degli artt . 102 e 103 della costituzione , secondo quanto prospettato dalla commissione tributaria di |
| 1994-263.txt | 623 | 623 | . n . 656 del 1993 ) , che ritiene questo profilo assorbente della violazione del principio della divisione dei | poteri | per l evidente fine dell art . 2 del decreto-legge n . 16 del 1993 e della relativa legge di |
| 1994-263.txt | 930 | 930 | e segg . , e 113 della costituzione , ledendo il diritto di difesa dei cittadini e le prerogative del | potere | giurisdizionale , in quanto legittimano , fino alla data del 31 dicembre 1993 , un decreto ministeriale annullato e producono |
| 1994-263.txt | 1623 | 1623 | la commissione censuaria centrale , modificando così il valore sostanziale della res iudicata e ponendo in essere uno straripamento del | potere | legislativo in un campo riservato al potere giudiziario . 5 . – nei giudizi di cui sopra , l avvocatura |
| 1994-263.txt | 1630 | 1630 | il valore sostanziale della res iudicata e ponendo in essere uno straripamento del potere legislativo in un campo riservato al | potere | giudiziario . 5 . – nei giudizi di cui sopra , l avvocatura dello stato , oltre a contestare nel |
| 1994-263.txt | 4305 | 4305 | degli artt . 24 , 101 , 102 , 103 e 104 della costituzione , per il lamentato straripamento del | potere | legislativo nel campo riservato al potere giudiziario . il tema delle leggi , per lo più interpretative o innovative con |
| 1994-263.txt | 4311 | 4311 | , 102 , 103 e 104 della costituzione , per il lamentato straripamento del potere legislativo nel campo riservato al | potere | giudiziario . il tema delle leggi , per lo più interpretative o innovative con effetto retroattivo , che interagiscono con |
| 1994-263.txt | 4635 | 4635 | rilievo e non possono trovare ingresso nel giudizio di costituzionalità le censure di illegittimità dedotte con riguardo ai limiti dei | poteri | del governo nell adozione dei decreti-legge . quanto , poi , al rilievo che la ripetuta reiterazione del decreto-legge avrebbe |
| 1994-263.txt | 4996 | 4996 | , segnatamente nella parte in cui si lamenta la lesione del diritto di difesa dei cittadini e delle prerogative del | potere | giurisdizionale . a ciò si aggiunge l ulteriore profilo attinente alla denunciata lesione delle prerogative di autotutela della pubblica amministrazione |
| 1994-263.txt | 5180 | 5180 | precisato , una illegittima interferenza nell esercizio della funzione del giudice , non consente nemmeno di scorgere una lesione dei | poteri | di autotutela della pubblica amministrazione , in quanto nel caso di specie il legislatore è intervenuto a sanare situazioni derivanti |
| 1994-364.txt | 195 | 195 | perciò prevede la sospensione dei giudizi e dei termini di ricorso o di impugnativa fino alla data ultima prevista per | poter | chiedere la definizione delle pendenze , stabilendo , altresì , che i giudizi per i quali sia stata fissata l |
| 1994-365.txt | 174 | 174 | si presterebbe ad un duplice ordine di censure : a ) sotto il profilo della irrazionalità e dell eccesso di | potere | legislativo , ” atteso che la cognizione piena del rapporto ( tributario ) è pacificamente ammessa a favore del contribuente |
| 1994-365.txt | 907 | 907 | quo e la decisione richiesta . il giudice a quo rimette all esame della corte una norma che concerne i | poteri | istruttori del giudice tributario sul presupposto che essa rappresenti il punto di emersione del problema della delimitazione dell oggetto del |
| 1994-365.txt | 1125 | 1125 | dell atto ovvero di accertamento dell obbligazione tributaria , non è stato , tuttavia , trascurato anche l argomento dei | poteri | istruttori del giudice , che ha dato anch esso luogo ad opposti punti di vista . da un lato si |
| 1994-365.txt | 1159 | 1159 | di vista . da un lato si è sostenuto , infatti , che l art . 35 , orientando i | poteri | istruttori del giudice verso i fatti ” rilevanti ai fini della decisione ” , null altro esprimerebbe se non la |
| 1994-365.txt | 1226 | 1226 | . 187 del codice di procedura civile . dall altro , si è sottolineata la caratterizzazione in senso inquisitorio dei | poteri | istruttori , derivante dal fatto che la norma in questione riconosce al giudice tributario ” tutte le facoltà di accesso |
| 1994-365.txt | 1327 | 1327 | e quella dottrina che tendono a distinguere , nella disamina della problematica generale di cui trattasi , il profilo dei | poteri | istruttori del giudice tributario , talora rimarcandone l ampiezza in senso inquisitorio , da quello dell ambito della sua cognizione |
| 1994-365.txt | 1439 | 1439 | innanzi a lui impugnata sostituito la motivazione dell atto di accertamento , e non dell eventuale violazione della norma sui | poteri | istruttori della commissione tributaria . invero , per quanto l art . 35 assuma rilievo , sul piano esegetico , |
| 1994-365.txt | 1502 | 1502 | ingresso ad una questione di costituzionalità quando , innanzi al giudice a quo , si discuta non dell estensione dei | poteri | istruttori del giudice tributario bensì del sindacato dal medesimo esercitato sulla motivazione dell atto di accertamento e quindi la norma |
| 1994-365.txt | 1545 | 1545 | irrilevante ai fini del decidere . a riprova dell inammissibilità della questione proposta , sotto il non conferente aspetto dei | poteri | istruttori , sta lo stesso petitum dell ordinanza , che , nel censurare la norma relativamente all inciso ” al |
| 1994-38.txt | 1111 | 1111 | 1971 . va ricordato , peraltro , che , in occasione delle successive proroghe dei termini per l esercizio del | potere | affidato al governo , l ambito dello stesso fu ampliato fino a ricomprendervi non solo le leggi pubblicate successivamente a |
| 1994-38.txt | 1397 | 1397 | l impero della disciplina apprestata dal d.p.r . n . 597 del 1973 , anch esso emanato in virtù dei | poteri | conferiti al governo dalla legge n . 825 del 1971 , si discuteva , sulla base di controverse interpretazioni degli |
| 1994-52.txt | 563 | 563 | materia di finanza regionale e provinciale ) , il quale stabilisce le condizioni e i limiti cui è subordinato il | potere | del legislatore nazionale di disporre unilateralmente l attribuzione allo stato dei maggiori gettiti derivanti dall applicazione di nuovi tributi o |
| 1994-97.txt | 796 | 796 | , anteriore cioè alle richiamate sentenze di questa corte nel frattempo intervenute e quindi ha affrontato la questione senza ovviamente | poter | tener conto delle difficoltà che nelle sentenze stesse si sono prospettate relativamente alla possibilità di una pronunzia additiva , episodicamente |
| 1995-107.txt | 954 | 954 | della costituzione , vanno , del pari , rammentate le varie pronunzie della corte costituzionale che non hanno ritenuto di | poter | ravvisare nel contributo di malattia caratteristiche tributarie certe , attesa la permanenza di evidenti connotati di carattere assicurativo . tenendo |
| 1995-318.txt | 976 | 976 | né al giudice tributario né al giudice ordinario , di disporre la sospensione dell esazione dei tributi , trattandosi di | potere | attribuito , invece , all intendente di finanza , nel presupposto evidentemente accolto dal legislatore che tale organo possa , |
| 1995-318.txt | 1435 | 1435 | volte questa corte ha avuto occasione di affermare ( sentenza n . 284 del 1974 ) , l esclusione del | potere | di sospensione cautelare , nell ambito del sistema della tutela giurisdizionale , per considerarsi legittima , deve pur sempre risultare |
| 1995-318.txt | 1895 | 1895 | all abrogazione dell art . 39 , primo comma , del d.p.r . n . 602 del 1973 , il | potere | del giudice tributario di sospendere l esecuzione dell atto , quando da questo possa derivare un danno grave ed irreparabile |
| 1995-426.txt | 203 | 203 | è fondata . essa presuppone implicitamente , infatti , una lettura delle disposizioni censurate che questa corte ritiene di non | poter | condividere . al riguardo giova precisare che nella legislazione previgente ( art . 50 del regio decreto 30 dicembre 1923 |
| 1995-444.txt | 1326 | 1326 | attinente alla proponibilità dell opposizione rende superfluo l ulteriore aspetto della questione , prospettato dal giudice rimettente , concernente il | potere | del pretore di sospendere la procedura esecutiva in seguito ad opposizione di terzo ( art . 54 del d.p.r . |
| 1995-463.txt | 300 | 300 | utilizzazione delle presunzioni . essa non introduce un nuovo sistema di determinazione dei valori imponibili , ma semplicemente limita il | potere | di rettifica che gli uffici finanziari hanno nel caso in cui non ritengano congruo il valore dei beni dichiarati , |
| 1995-463.txt | 636 | 636 | rilevanza per il contribuente , solo in quanto produttiva della determinazione forfettaria che egli aveva richiesto ( come limite al | potere | di accertamento dell ufficio ) . ma , prodottasi questa , nel giudizio dinanzi alla commissione tributaria adita per impugnare |
| 1995-471.txt | 856 | 856 | . ne deriva che – come deduce il presidente del consiglio – l amministrazione statale , nel dichiarare di non | poter | consentire l avvalimento , esercita una attività che non riguarda né pregiudica la competenza regionale di chiedere di avvalersi degli |
| 1995-472.txt | 366 | 366 | amministrativi al solo scopo di far valere pretese violazioni della costituzione da parte della legge che è a fondamento dei | poteri | svolti con gli atti impugnati ” ( sentenza n . 126 del 1990 ; analogamente , sentenze nn . 337 |
| 1996-127.txt | 2377 | 2377 | di entrata in vigore della legge 29 ottobre 1985 , n . 41 , facendone uno dei requisiti richiesti per | poter | partecipare all esame colloquio sub a ) . tanto premesso , si osserva che i canoni invocati dal ricorrente impongono |
| 1996-180.txt | 1371 | 1371 | dell oggetto nonché dello scopo di questa , ma implicitamente anche quei limiti e controlli sufficienti a impedire che il | potere | di imposizione sconfini nell arbitrio . è vero infatti che le tariffe debbono essere approvate dalla giunta regionale . ma |
| 1996-215.txt | 1096 | 1096 | amministrativi al solo scopo di far valere pretese violazioni della costituzione da parte della legge che è a fondamento dei | poteri | svolti con gli atti impugnati ” ( così sentenza n . 126 del 1990 e , in ultimo , sentenza |
| 1996-225.txt | 419 | 419 | che l intervento degli organi accertatori determini la paralisi della causa di non punibilità , non consentendo al contribuente di | poter | più utilmente , a quei fini , invocare la successiva fedele dichiarazione dei redditi e l esatto pagamento del tributo |
| 1996-251.txt | 814 | 814 | avrebbero , in prosieguo , al verificarsi dell ordinario presupposto impositivo , costituito in ogni caso il riferimento per il | potere | di rettifica degli uffici . |
| 1996-300.txt | 242 | 242 | ( artt . 67 e seguenti del d.p.r . n . 43 del 1988 ) , enunciative dei limiti del | potere | dell autorità giudiziaria ordinaria rispetto agli atti amministrativi ( artt . 4 e 5 della legge sul contenzioso amministrativo ) |
| 1996-300.txt | 635 | 635 | fondamentalmente s incentra il prospettato dubbio di costituzionalità . e , per quanto vale , giova qui rammentare che il | potere | di intervenire ex art . 700 cod . proc . civ . , per l elasticità del suo contenuto , |
| 1997-111.txt | 663 | 663 | sui redditi nonché l irrogazione delle relative sanzioni . dal canto suo l art . 12 conferisce al comune il | potere | di procedere alla riscossione coattiva immediata delle somme liquidate per imposta , sanzioni ed interessi , anche in caso di |
| 1997-111.txt | 2849 | 2849 | quale va ricondotto il giudizio sull uso ragionevole , o meno , che il legislatore stesso abbia fatto dei suoi | poteri | discrezionali in materia tributaria , al fine di verificare la coerenza interna della struttura dell imposta con il suo presupposto |
| 1997-111.txt | 3144 | 3144 | delle ulteriori imposizioni fiscali che colpirebbero pesantemente il reddito ed il patrimonio immobiliare è di per sé troppo generica per | poter | essere presa in considerazione in una materia , quale quella tributaria , contrassegnata , proprio per i delicati fini cui |
| 1997-111.txt | 3599 | 3599 | opera del commissario prefettizio , sicché non può reputarsi rilevante ai fini del decidere una questione che non concerne i | poteri | di quest ultimo , bensì quelli della giunta . l eccezione stessa va , invece , disattesa per la seconda |
| 1997-111.txt | 3820 | 3820 | la competenza testé ricordata si pone in connessione con altre due attribuzioni del consiglio , e cioè l esercizio del | potere | regolamentare e l approvazione del bilancio , ritiene che ” la potestà degli enti locali di integrare la disciplina legislativa |
| 1997-111.txt | 4235 | 4235 | dal legislatore delegante e delle ragioni ad essa sottese ( sentenza n . 141 del 1993 ) , ancorché il | potere | debba essere esercitato in modo non solo conforme alle finalità che l hanno determinato , ma anche aderente al sistema |
| 1997-264.txt | 653 | 653 | ” questa corte ne ha dichiarato la non fondatezza con sentenza n . 120 del 1992 , sottolineando che il | potere | attribuito all amministrazione finanziaria di verificare l eventuale rilevanza fiscale del fatto penalmente accertato , ai fini dei conseguenti provvedimenti |
| 1997-294.txt | 719 | 719 | , attraverso l attivazione sine die di procedimenti finalizzati all accertamento , di esercitare , a sua discrezione , un | potere | di esclusione dalla definizione del rapporto tributario con le peculiari modalità sopra ricordate . ne discende che la disposizione censurata |
| 1997-372.txt | 87 | 87 | disciplina della riscossione delle imposte dirette , di cui al d.p.r . n . 602 del 1973 , esclude il | potere | cautelare dell autorità giudiziaria ordinaria di sospendere l esecuzione , allorché il soggetto passivo contesti l esistenza o l ammontare |
| 1997-372.txt | 441 | 441 | la procedura , in sede di ricorso contro gli atti esecutivi dell esattore , ed escludono l esercizio di analogo | potere | da parte dell autorità giudiziaria ordinaria , con la sola eccezione dell ipotesi in cui sia stata proposta opposizione di |
| 1997-372.txt | 491 | 491 | o l ammontare dei contributi previdenziali non può invocare un provvedimento giurisdizionale di sospensione della riscossione , trattandosi di un | potere | attribuito in via esclusiva all intendente di finanza , né può beneficiare del sistema di gradualità della esazione , di |
| 1997-372.txt | 550 | 550 | in relazione alle imposte e quindi ad entrate di natura diversa da quelle previdenziali in esame . l esclusione del | potere | di sospensione della riscossione da parte dell autorità giudiziaria ordinaria , in relazione ad entrate di natura non tributaria , |
| 1997-372.txt | 669 | 669 | il rinvio alla procedura esattoriale , non solo si priva il debitore della possibilità di invocare innanzi al giudice il | potere | di sospensione cautelare , la cui esclusione ” nell ambito del sistema della tutela giurisdizionale , per considerarsi legittima deve |
| 1998-111.txt | 433 | 433 | tutela delle proprie ragioni o capacità patrimoniali . in riferimento agli stessi parametri costituzionali , nonché all ” eccesso di | potere | legislativo ” , viene dedotta l illegittimità costituzionale dell art . 30 , comma 1 , lettera u ) , |
| 1998-111.txt | 689 | 689 | art . 88 della legge n . 353 del 1990 ) . nel sistema del processo tributario sono attribuiti specifici | poteri | al presidente delle commissioni tributarie , tra cui anche quello di dichiarare l estinzione del processo , con previsione di |
| 1998-111.txt | 929 | 929 | del decreto legislativo n . 546 del 1992 ) . non può dubitarsi che il presidente della sezione aveva il | potere | di decidere sull estinzione e doveva applicare la norma denunciata , essendo l intervento del collegio solo eventuale , cioè |
| 1998-111.txt | 2516 | 2516 | che in tutti i giudizi pendenti avanti alla commissione tributaria centrale le parti continuano , senza alcuna limitazione , a | potere | essere presenti in giudizio senza assistenza tecnica indipendentemente dal valore della controversia , in quanto non trovano attuazione le nuove |
| 1998-174.txt | 2157 | 2157 | dunque ribadirsi che la disposizione legislativa impugnata non impone retroattivamente una prestazione di natura tributaria , bensì costituisce espressione del | potere | tariffario già oggetto della disciplina di cui all art . 17 della legge n . 41 del 1986 , ed |
| 1998-198.txt | 302 | 302 | essa venga esercitata in modo divergente dalle finalità che l hanno determinata ma , dall altro , devono consentire al | potere | delegato la possibilità di valutare le particolari situazioni giuridiche da regolamentare nella fisiologica attività di ” riempimento ” che lega |
| 1998-198.txt | 527 | 527 | quello in corso all entrata in vigore del decreto legislativo . determinazione che , in quanto rimessa alla discrezionalità del | potere | delegato , si sottrae alla censura di costituzionalità che il rimettente prospetta sotto l esclusivo parametro dell art . 76 |
| 1998-211.txt | 503 | 503 | amministrazione , nell esercizio di una potestà tipicamente amministrativa e ponendo in essere ” un comportamento viziato da eccesso di | potere | ed irragionevolezza ” ; gli artt . 24 e 113 della costituzione , per avere precluso al cittadino qualsiasi possibilità |
| 1998-211.txt | 616 | 616 | sostiene l irrilevanza della questione , essendo il giudizio principale rivolto all impugnazione dell avviso di classamento , sì da | poter | eventualmente mettere capo soltanto ad una modifica della categoria e della classe di appartenenza dell immobile ; mentre tutt altro |
| 1998-211.txt | 741 | 741 | catastale ” , nell ambito di un procedimento nel quale il ricorrente lamenta ” violazione di legge ed eccesso di | potere | ” da parte del decreto ministeriale 20 gennaio 1990 , concernente la revisione delle tariffe di estimo . d altro |
| 1998-211.txt | 2728 | 2728 | essere il fine delle citate norme quello di vanificare gli effetti della pronunzia del tar , con conseguente straripamento del | potere | legislativo in quello giudiziario . 4 . 2 . – pur a voler condividere la premessa dalla quale muove il |
| 1998-26.txt | 107 | 107 | contenuti negli artt . 3 , 24 e 113 della costituzione , poiché affida al solo intendente di finanza il | potere | di sospendere la procedura esecutiva nei confronti del contribuente ” . si determinerebbe così una irragionevole riduzione , nell ambito |
| 1998-26.txt | 160 | 160 | delle forme di tutela dei diritti del contribuente nei confronti della pubblica amministrazione , sottraendo così l indispensabile complemento del | potere | cautelare al giudice ordinario , che abbia giurisdizione sul rapporto controverso . 2 . – in via preliminare , questa |
| 1998-26.txt | 1261 | 1261 | assenza di un identità di ratio , escludendo irragionevolmente , nelle controversie sulla riscossione esattoriale dei contributi consortili , il | potere | cautelare del giudice ordinario , che pure ha giurisdizione sul merito . la devoluzione , nei termini prospettati , all |
| 1998-26.txt | 1289 | 1289 | ha giurisdizione sul merito . la devoluzione , nei termini prospettati , all autorità giurisdizionale ordinaria delle contestazioni riguardanti il | potere | impositivo dei consorzi di bonifica – indotta dalla mancata previsione , nell art . 2 del d.lgs . 31 dicembre |
| 1998-31.txt | 455 | 455 | le questioni siano infondate . riguardo alla prima , si assume che la norma denunciata riconoscerebbe alle commissioni tributarie il | potere | di decidere incidenter tantum ogni questione pregiudiziale alla controversia ad esse devoluta e che sarebbe comunque possibile applicare al processo |
| 1998-31.txt | 1338 | 1338 | comma , della costituzione . 6 . – anche la seconda questione risulta infondata . 6 . 1 – il | potere | delle commissioni tributarie di decidere , incidenter tantum , ogni questione pregiudiziale alle controversie ad esse devolute , fa venir |
| 1998-336.txt | 866 | 866 | non consente , invero , di trarre alcun argomento a favore della tesi dell esclusione della facoltà di attivare il | potere | cautelare del giudice durante il termine dilatorio semestrale , ove , tra le varie possibili interpretazioni delle norme censurate , |
| 1998-336.txt | 998 | 998 | orientamento , espresso quando ancora la tutela interinale del contribuente stesso era affidata , in via immediata , al solo | potere | di sospensiva dell intendente di finanza ( ex art . 39 del d.p.r . 29 settembre 1973 , n . |
| 1998-355.txt | 1236 | 1236 | ad autonomia ordinaria non è strumentale rispetto alle competenze di cui all art . 117 della costituzione , così da | poter | trarre fondamento dalla previsione costituzionale di queste . tale podestà opera invece , alla stregua dell art . 119 , |
| 1998-423.txt | 159 | 159 | 12 gennaio 1998 ( determinazione dei tributi speciali catastali ) , che ha riservato al presidente della giunta regionale il | potere | di determinare tipologie e importi dei tributi speciali catastali . 2 . – quest ultima legge , prevedendo la competenza |
| 1998-53.txt | 1344 | 1344 | . sentenza n . 46 del 1975 ) . la compensazione è , invece , istituto di regola lasciato al | potere | discrezionale del giudice , sulla base d un apprezzamento dell esistenza di giusti motivi , la quale , appunto , |
| 1998-62.txt | 772 | 772 | avvalso del procedimento amministrativo in una libera scelta della specifica ulteriore forma di tutela riconosciutagli , nonché in ordine ai | poteri | del giudice , avanti al quale l azione è proposta , di verificare le modalità e il termine della concreta |
| 1998-81.txt | 899 | 899 | sentenza n . 62 del 1998 ) essendo attribuito alla facoltà discrezionale dell autorità amministrativa che decide il ricorso il | potere | di sospensione , con provvedimento motivato , in presenza di gravi motivi . solo per le pene pecuniarie e le |
| 1998-81.txt | 1082 | 1082 | avvalso del procedimento amministrativo in una libera scelta della specifica ulteriore forma di tutela riconosciutagli , nonché in ordine ai | poteri | del giudice , avanti al quale l azione è proposta , di verificare le modalità e il termine della concreta |
| 1999-111.txt | 425 | 425 | confronti delle norme impugnate , in quanto esse producono i loro effetti in materie nelle quali alla regione sono attribuiti | poteri | che caratterizzano la sua speciale autonomia . 3 . – la censura è inammissibile . la sua proposizione nel presente |
| 1999-111.txt | 1824 | 1824 | da un lato in forza dell assenza di una legislazione regionale che disciplini la specifica materia ( fermo restando il | potere | della regione di intervenire con la propria legislazione , nei limiti volta a volta stabiliti dallo statuto , alla lettera |
| 1999-111.txt | 2676 | 2676 | avviso della ricorrente , tale norma contrasterebbe con la speciale autonomia della regione siciliana , in quanto riconosce solo il | potere | di ” attuare ” le nuove disposizioni , mentre lo statuto e le norme di attuazione attribuirebbero ad essa il |
| 1999-111.txt | 2697 | 2697 | di ” attuare ” le nuove disposizioni , mentre lo statuto e le norme di attuazione attribuirebbero ad essa il | potere | di istituire tributi propri nei limiti dei principi del sistema tributario dello stato . 8 . – la questione è |
| 1999-111.txt | 2828 | 2828 | del successivo art . 39 , i tributi doganali . queste disposizioni sembrerebbero alludere ad un sistema in cui il | potere | di disporre il prelievo tributario si esercita , quanto allo stato , in un ” area ” di materia imponibile |
| 1999-138.txt | 3312 | 3312 | ) . non può negarsi al legislatore statale , nel momento in cui dà attuazione a tale disegno , il | potere | di imporre alle regioni un vincolo di destinazione ( cfr . art . 27 , comma 2 , terzo periodo |
| 1999-138.txt | 3420 | 3420 | sicilia trovi applicazione il vincolo di destinazione in esame , mentre in altre regioni speciali cui sono stati trasferiti maggiori | poteri | in tema di finanza locale ciò è demandato alla normazione locale , fermo però restando comunque il vincolo ad assicurare |
| 1999-171.txt | 460 | 460 | come disposizioni di dettaglio e autoapplicative , in carenza di un interesse nazionale che possa giustificarle , esse violerebbero il | potere | regionale di organizzazione degli uffici e di disciplina dello stato giuridico-economico del proprio personale , con conseguente pregiudizio del buon |
| 1999-171.txt | 508 | 508 | della costituzione ) e lesione dell autonomia riservata alla contrattazione collettiva ( art . 39 della costituzione ) . il | potere | di organizzare i propri uffici verrebbe precluso alla ricorrente anche dalla fissazione della data di applicazione della nuova disciplina statale |
| 1999-171.txt | 2571 | 2571 | comunque da escludere ogni interpretazione , secondo cui il predetto comma 62 possa attribuire al dipartimento della funzione pubblica il | potere | di esercitare compiti ispettivi che riguardino enti ad autonomia costituzionalmente garantita , come sono appunto le regioni . non sussiste |
| 1999-171.txt | 3241 | 3241 | in contrasto con l art . 119 , nonché con gli artt . 3 e 53 della costituzione , il | potere | della regione di determinarsi in ordine all entità dell aumento . 3 . 1 . – la questione in parte |
| 1999-171.txt | 3580 | 3580 | costituzione , giacché , secondo la stessa prospettazione della ricorrente , la norma impugnata non potrebbe mai incidere direttamente sul | potere | impositivo della regione o comunque sulla sua sfera di attribuzione . 4 . – la regione lombardia ha altresì impugnato |
| 1999-171.txt | 3728 | 3728 | dell amministrazione regionale , senza definirne forme e modalità . in particolare , il vulnus all autonomia regionale deriverebbe dal | potere | del cipe di disciplinare ” ulteriori tipologie della contrattazione programmata ” e di approvare intese ed accordi , anche quando |
| 1999-171.txt | 4391 | 4391 | contrasto con l art . 118 della costituzione , neppure sotto il profilo dell asserita riserva all amministrazione procedente del | potere | di conclusione del procedimento . ed infatti la norma non attribuisce al cipe il potere di approvare genericamente ” intese |
| 1999-171.txt | 4406 | 4406 | riserva all amministrazione procedente del potere di conclusione del procedimento . ed infatti la norma non attribuisce al cipe il | potere | di approvare genericamente ” intese ed accordi ” , ma solo quegli accordi che , per gli accennati profili funzionali |
| 1999-171.txt | 4834 | 4834 | corte , del resto , ha affermato più volte che l attuazione di queste esigenze può comportare la spettanza al | potere | statale di stabilire la disciplina del procedimento ( sentenza n . 170 del 1997 ) , o di definire la |
| 1999-171.txt | 5346 | 5346 | . l autonomia finanziaria delle regioni postula infatti che esse abbiano la effettiva disponibilità delle risorse loro attribuite ed il | potere | di manovra dei mezzi finanziari ( sentenze n . 381 del 1996 , n . 293 del 1995 ) . |
| 1999-186.txt | 243 | 243 | alla potestà legislativa concorrente e all autonomia finanziaria della regione siciliana , in quanto attribuirebbe al ministro delle finanze un | potere | di disporre che dovrebbe spettare all assessore regionale cui è demandata la nomina del commissario governativo delegato provvisoriamente alla riscossione |
| 1999-186.txt | 1393 | 1393 | anche negli ambiti territoriali della regione siciliana , e nei confronti dei commissari governativi nominati dall assessore regionale , il | potere | di esonero in questione , in violazione della competenza spettante alla regione in materia . tale potere di esonero si |
| 1999-186.txt | 1410 | 1410 | regionale , il potere di esonero in questione , in violazione della competenza spettante alla regione in materia . tale | potere | di esonero si esercita mediante un atto avente la natura e i caratteri di provvedimento amministrativo , non normativo . |
| 1999-186.txt | 1998 | 1998 | riscosso . 5 . – l argomento che la ricorrente adduce per sostenere che al ministro sarebbe stato attribuito il | potere | di provvedere anche per gli ambiti della riscossione compresi nel territorio siciliano , tratto dalla menzione , nella disposizione impugnata |
| 1999-229.txt | 1236 | 1236 | affidamento dei contribuenti stessi dovrebbe riguardare non già la legittimità della propria condotta ma l intervenuta decadenza dell amministrazione dal | potere | di iscrivere a ruolo somme che siano risultate effettivamente dovute , a titolo di imposta , a seguito del suddetto |
| 1999-229.txt | 1299 | 1299 | ritenersi meritevole di tutela . 5 . 2 . – la norma denunciata non è nemmeno lesiva delle attribuzioni del | potere | giudiziario ( artt . 101 , 102 e 108 cost . ) . questa corte ha infatti ripetutamente affermato che |
| 1999-464.txt | 711 | 711 | tributo dovuto . infatti , per il principio di esecutività degli atti provenienti da un autorità nell esercizio di pubblici | poteri | , il soggetto privato è tenuto ad adempiere e l adeguata tutela di fronte all amministrazione può risultare dalla facoltà |
| 1999-464.txt | 746 | 746 | all amministrazione può risultare dalla facoltà riconosciuta di ricorrere ad un giudice entro un termine ragionevole , in modo da | poter | ottenere la sospensione della esecuzione dell atto impugnato . l adeguata tutela dei propri diritti , attraverso la possibilità riconosciuta |
| 2000-163.txt | 1007 | 1007 | del servizio di riscossione dei tributi richiederebbe modificazioni particolarmente rilevanti della normativa vigente e , dunque , tali da non | poter | essere ricomprese tra quelle , puramente marginali , che il governo è autorizzato ad apportare in base al criterio direttivo |
| 2000-165.txt | 576 | 576 | , per le quali tale possibilità di sospensione non è prevista . la censura , investendo la differente latitudine dei | poteri | del giudice nel processo civile e nel processo tributario , si pone in aperta contraddizione con la giurisprudenza di questa |
| 2000-18.txt | 1915 | 1915 | mezzi di prova , anche a prescindere dunque dalle dichiarazioni di terzi – potrà e dovrà far uso degli ampi | poteri | inquisitori riconosciutigli dal comma 1 dell art . 7 del decreto legislativo n . 546 del 1992 , rinnovando e |
| 2000-189.txt | 808 | 808 | e criterio direttivo della delega [ art . 30 , comma 1 , lettera i ) , che contempla il | potere | di disciplinare l assistenza tecnica solo per le parti diverse dall amministrazione , mentre prevede espressamente che vi deve essere |
| 2000-347.txt | 947 | 947 | per assicurare il rispetto del principio di leale cooperazione , giacché la titolarità in capo allo stato di un determinato | potere | -nella specie di identificare i casi di riserva a sé di specifiche entrate- non è sufficiente a fare escludere la |
| 2000-347.txt | 985 | 985 | fare escludere la necessità di un coordinamento con la regione interessata in tutti i casi nei quali esso collida con | poteri | spettanti a quest ultima ( sentenza n . 398 del 1998 ) , determinando , come nell ipotesi in esame |
| 2000-351.txt | 1126 | 1126 | ottenere una attestazione dal comune che definisca la natura dell area ( fabbricabile o meno ) , in modo da | potere | rimuovere eventuali dubbi ed escludere errori e responsabilità , tanto maggiori in quanto diversi sono i sistemi di calcolo dell |
| 2000-433.txt | 363 | 363 | ” . sarebbe inciso , al tempo stesso , il principio di ” indipendenza ” della magistratura da ogni altro | potere | , consacrato nell art . 104 della costituzione ; e ciò a motivo della soggezione del giudice tributario – il |
| 2000-433.txt | 682 | 682 | pregiudizialmente , anche di sollevare eventuali incidenti di costituzionalità . né può condividersi il rilievo che la questione , per | poter | essere considerata rilevante , avrebbe richiesto la previa verifica con esito negativo dei presupposti e delle condizioni di ammissibilità della |
| 2000-433.txt | 828 | 828 | che , a fronte della discrezionalità che in subjecta materia sarebbe attribuita ai funzionari del fisco , la limitazione dei | poteri | del giudicante alla sola verifica delle condizioni e dei presupposti di ammissibilità della conciliazione , senza la possibilità di controllare |
| 2000-433.txt | 977 | 977 | 322 del 1992 ) . 5 . – il giudice a quo ritiene , al tempo stesso , che i | poteri | spettanti in materia di conciliazione all amministrazione finanziaria compromettano le sue funzioni anche sotto il profilo dell indipendenza , così |
| 2000-433.txt | 1067 | 1067 | tributario , attiene , come si evince dal contesto della stessa , all indipendenza funzionale del singolo organo dotato di | potere | giurisdizionale ; all uopo evocando un principio , il cui fondamento va rinvenuto nell enunciazione generale dell art . 101 |
| 2000-507.txt | 2655 | 2655 | comma 4 , si prevede che il consiglio dei ministri , d intesa con la regione interessata , attivi un | potere | sostitutivo con la nomina di commissari regionali ad acta al fine di realizzare quanto previsto dal citato progetto obiettivo . |
| 2000-507.txt | 2900 | 2900 | regione ; che si attribuisca al ministro una eccessiva discrezionalità in detta assegnazione di fondi ; che si istituisca un | potere | sostitutivo ” ibrido ” , del quale non sarebbe chiaro se si eserciti nei confronti dell azienda o della stessa |
| 2000-507.txt | 3024 | 3024 | fra l altro , l impiego delle risorse anche attraverso la ripartizione del fondo sanitario regionale , ed a esercitare | poteri | di indirizzo e di controllo sulle aziende . poiché lo stato , dal punto di vista finanziario , intrattiene rapporti |
| 2000-507.txt | 3100 | 3100 | sanitario nazionale , restando in capo alla regione il compito e la responsabilità di utilizzare a sua volta i propri | poteri | di riparto per trasferire la ” sanzione ” a livello delle singole aziende , oltre che per azionare le responsabilità |
| 2000-507.txt | 3927 | 3927 | da non dar luogo a determinazioni arbitrarie o eccessivamente discrezionali degli organi centrali . in relazione , infine , al | potere | sostitutivo , mediante la nomina di commissari ad acta per la realizzazione del progetto obiettivo ” tutela della salute mentale |
| 2000-507.txt | 4799 | 4799 | si prevedono gli inquadramenti in questione : onde non è sottratta alle regioni stesse – che dispongono inoltre di ampi | poteri | sull organizzazione dei servizi – la possibilità di decidere in ordine all entità e al tempo degli inquadramenti medesimi . |
| 2000-507.txt | 7480 | 7480 | di autonomia finanziaria ” ; nonché l adozione di principi di omogeneità di organizzazione , di razionalizzazione ed omogeneizzazione dei | poteri | di vigilanza , di contenimento delle spese di funzionamento , di programmazione . secondo le ricorrenti lo stato potrebbe in |
| 2000-507.txt | 9100 | 9100 | costituzione attribuisce alla legge della repubblica . del pari infondata è la questione che investe il comma 4 . il | potere | , nel caso di andamenti incompatibili con gli obiettivi , di proporre misure di ordine finanziario per assicurare il conseguimento |
| 2000-507.txt | 10356 | 10356 | gli effetti e quelli soltanto già prodottisi nel vigore dei singoli decreti legge ( restando ” impregiudicato ovviamente l ulteriore | potere | del legislatore di regolare autonomamente situazioni pregresse , nei limiti in cui è ammissibile una legge retroattiva ” : sentenza |
| 2000-525.txt | 499 | 499 | tutela dell affidamento legittimamente posto sulla certezza dell ordinamento giuridico , e quello del rispetto delle funzioni costituzionalmente riservate al | potere | giudiziario ( ciò che vieta di intervenire per annullare gli effetti del giudicato o di incidere intenzionalmente su concrete fattispecie |
| 2000-70.txt | 460 | 460 | , il giudice rimettente ravvisa innanzitutto una lesione del principio di eguaglianza proprio nell attribuzione alla sola parte istante del | potere | di ” scegliere di derogare al diritto a favore dell equità ” . al riguardo è sufficiente osservare che il |
| 2000-70.txt | 522 | 522 | che agli appaltatori delle abolite imposte di consumo . le due parti del rapporto sono dunque poste , rispetto al | potere | di iniziativa del procedimento , su un piano di assoluta parità che esclude la lamentata violazione dell art . 3 |
| 2000-70.txt | 605 | 605 | attivare il procedimento . 5 . – deve altresì escludersi che l attribuzione alla commissione di cui si tratta del | potere | di definire , anche in via equitativa , i rapporti pendenti tra comuni ed appaltatori del servizio di riscossione delle |
| 2000-70.txt | 827 | 827 | 241 del 1990 ; n . 159 del 1988 ) . nella specie , l attribuzione alla pubblica amministrazione del | potere | di definire in via equitativa i rapporti obbligatori derivanti dai contratti di appalto e di gestione del servizio di riscossione |
| 2001-164.txt | 912 | 912 | in dottrina e giurisprudenza – non introduce un nuovo sistema di determinazione dei valori imponibili , ma semplicemente limita il | potere | di rettifica che gli uffici finanziari hanno nel caso in cui non ritengano congruo il valore dei beni dichiarati , |
| 2001-164.txt | 1372 | 1372 | dei principi di capacità contributiva e di buon andamento della pubblica amministrazione , sotto il profilo del corretto esercizio del | potere | impositivo . se si muove dalla premessa che la valutazione automatica dei beni immobili non introduce un sistema legale di |
| 2001-171.txt | 792 | 792 | casi , quella specifica equiparazione ) , traendone , quindi , le debite conclusioni in punto di corretto uso del | potere | normativo . e ciò nel senso che , ove una siffatta verifica dovesse evidenziare una carenza di causa o ragione |
| 2001-208.txt | 1737 | 1737 | . l autonomia finanziaria delle regioni postula piuttosto che esse abbiano la effettiva disponibilità delle risorse loro attribuite ed il | potere | di manovra dei mezzi finanziari ( sentenza n . 171 del 1999 ) . alla luce della giurisprudenza di questa |
| 2001-344.txt | 1363 | 1363 | , l art . 16 , comma 1 , della legge n . 10 del 1991 attribuisce alle regioni il | potere | di dettare solo ” norme di attuazione ” , non si potrebbero giustificare come norme di adattamento a particolari esigenze |
| 2001-344.txt | 1841 | 1841 | sia quindi o meno dovuta , ma , caso mai , potrebbe solo intervenire essa stessa , nell ambito dei | poteri | spettanti alla regione , a costituire siffatta base legale . tanto meno potrebbe il legislatore regionale , evidentemente , statuire |
| 2002-258.txt | 429 | 429 | seconda dei casi , quella specifica distinzione ) , traendone quindi le debite conclusioni in punto di corretto uso del | potere | normativo . tanto premesso , occorre rilevare che il rimettente , nel censurare la norma , a causa dell omessa |
| 2002-271.txt | 748 | 748 | 33 del 2001 e n . 175 del 2000 ) . ciò non significa che il concreto esercizio di tale | potere | discrezionale sia sottratto al controllo di conformità al principio di ragionevolezza , ma comporta che la violazione di quest ultimo |
| 2002-271.txt | 1033 | 1033 | chiedere , entro l anno dalla scadenza del termine , di essere ” reintegrato nei suoi diritti ” e di | poter | quindi effettuare , nei sei mesi successivi a tale scadenza , il pagamento tardivo della tassa annuale , con una |
| 2002-307.txt | 122 | 122 | dei centri di assistenza fiscale ) , nella parte in cui introduce la ” certificazione tributaria ” , conferendo il | potere | del relativo rilascio in via esclusiva a determinate categorie di professionisti , cioè ai revisori contabili iscritti da almeno cinque |
| 2002-307.txt | 1523 | 1523 | alleggerimento delle verifiche da parte dell amministrazione , in conseguenza del rilascio della certificazione tributaria , non comporta abdicazione ai | poteri | di controllo della stessa amministrazione , non essendo escluso un ineliminabile controllo sovraordinato , accompagnato da opportuna indicazione delle ragioni |
| 2002-308.txt | 1502 | 1502 | . a questa logica appartiene anche la delegazione legislativa conferita al governo per il coordinamento delle preesistenti disposizioni , quale | potere | normativo volto alla riconduzione in un quadro di coerenza sistematica di norme legislative contenute in precedenti disparati atti . ciò |
| 2002-308.txt | 1963 | 1963 | necessario , anche attraverso la modificazione della precedente normativa , induce a ritenere che il governo non abbia esorbitato dai | poteri | ad esso spettanti nel riportare in un unico quadro normativo le preesistenti disposizioni . tra tali disposizioni rientrava , altresì |
| 2002-308.txt | 2209 | 2209 | . 14 , comma 4 , del d.p.r . n . 917 del 1986 , in quanto espressione di un | potere | di coordinamento non solo formale delle precedenti disposizioni , rimane pur sempre nei confini delle possibilità applicative desumibili dalla legge |
| 2002-318.txt | 1246 | 1246 | della instaurazione di equi rapporti sociali , imposta dall art . 44 della costituzione . esula , evidentemente , dai | poteri | di questa corte la scelta di un diverso criterio di calcolo del canone di equo affitto , in quanto riservata |
| 2002-328.txt | 594 | 594 | 917 del 1986 , nella parte in cui , non contenendo correttivi volti ad ovviare alle conseguenze delle variazioni del | potere | di acquisto della moneta , determinerebbe la sottoposizione a tassazione di plusvalenze fittizie , specie di lungo periodo , in |
| 2003-105.txt | 1059 | 1059 | retroattività con riguardo a redditometri contenuti in decreti ministeriali emanati successivamente al periodo di imposta da verificare , poiché il | potere | in concreto disciplinato è quello di accertamento , sul quale non viene ad incidere il momento della elaborazione . 4 |
| 2003-296.txt | 180 | 180 | cui all art . 3 cost . , mentre l art . 4 – relativo alla disciplina della prescrizione del | potere | di accertamento – violerebbe , altresì , la competenza legislativa esclusiva dello stato prevista dall art . 117 , secondo |
| 2003-296.txt | 487 | 487 | regioni è attribuita una limitata facoltà di variazione dell aliquota ( art . 16 , comma 3 ) ed il | potere | di disciplinare , con legge , « nel rispetto dei principi in materia di imposte sul reddito e di quelli |
| 2003-296.txt | 1162 | 1162 | comprese quelle a statuto speciale , in uguale misura » , confermando , a decorrere dall anno 1999 , il | potere | – attribuito alle regioni dall art . 24 , comma 1 , del decreto legislativo n . 504 del 1992 |
| 2003-296.txt | 1250 | 1250 | dal legislatore statale il gettito della tassa , unitamente all attività amministrativa connessa alla sua riscossione , nonché un limitato | potere | di variazione dell importo originariamente stabilito con decreto ministeriale , restando invece ferma la competenza esclusiva dello stato per ogni |
| 2003-296.txt | 1325 | 1325 | art . 119 , secondo comma , cost . , e conseguentemente va escluso che la regione piemonte abbia il | potere | di disporre esenzioni dalla tassa ovvero di modificare i termini di prescrizione del relativo accertamento , rientrando la relativa materia |
| 2003-297.txt | 124 | 124 | tributario posti dalla legislazione statale . l art . 2 , comma 1 – relativo alla disciplina della prescrizione del | potere | di accertamento della tassa automobilistica – violerebbe , inoltre , la competenza legislativa esclusiva dello stato prevista dall art . |
| 2003-297.txt | 558 | 558 | comprese quelle a statuto speciale , in uguale misura » , confermando , a decorrere dall anno 1999 , il | potere | – attribuito alle regioni dall art . 24 , comma 1 , del decreto legislativo n . 504 del 1992 |
| 2003-297.txt | 646 | 646 | dal legislatore statale il gettito della tassa , unitamente all attività amministrativa connessa alla sua riscossione , nonché un limitato | potere | di variazione dell importo originariamente stabilito con decreto ministeriale , restando invece ferma la disciplina statale per ogni altro aspetto |
| 2003-311.txt | 685 | 685 | che il legislatore statale , pur attribuendo alle regioni ad autonomia ordinaria il gettito della tassa unitamente ad un limitato | potere | di variazione dell importo originariamente stabilito , nonché l attività amministrativa relativa alla riscossione ed al recupero della tassa stessa |
| 2003-334.txt | 999 | 999 | . 83 , che attribuiva ai ministri della sanità , del tesoro , del bilancio e della programmazione economica i | poteri | di accertamento , di individuazione delle basi imponibili dei tributi regionali e di determinazione delle variazioni in aumento delle aliquote |
| 2004-17.txt | 1444 | 1444 | residuale in materia di organizzazione e di funzionamento della regione . infatti , questa disposizione si giustifica sulla base dei | poteri | dello stato diretti all armonizzazione e coordinamento dei bilanci , delle spese e delle entrate dell intera finanza pubblica , |
| 2004-17.txt | 1863 | 1863 | la interpretazione che deve essere data al necessario presupposto compensativo di corrispondenti entrate proprie regionali , è tale da non | poter | comportare uno squilibrio incompatibile con le esigenze complessive della spesa regionale ( sentenza n . 437 del 2001 ) . |
| 2004-17.txt | 2276 | 2276 | attribuendo ai componenti dell organo esecutivo ( sindaco e assessori ) la responsabilità degli uffici e dei servizi e il | potere | di porre in essere anche atti di natura tecnico gestionale . la norma impugnata ha elevato a cinquemila abitanti il |
| 2004-17.txt | 2651 | 2651 | n . 400 ( disciplina dell attività di governo e ordinamento della presidenza del consiglio dei ministri ) , il | potere | di definire la tipologia dei servizi trasferibili , nonché le modalità dell affidamento , i criteri per l esecuzione del |
| 2004-17.txt | 2752 | 2752 | ) , tale disposizione violerebbe l art . 117 , comma sesto , della costituzione , in quanto prevede un | potere | regolamentare statale anche nei confronti dei servizi trasferibili delle regioni e degli enti locali in una materia appartenente alla competenza |
| 2004-17.txt | 3361 | 3361 | n . 20 del 2002 ) , il citato comma 7 sarebbe illegittimo in quanto il legislatore avrebbe previsto un | potere | statale di indirizzo e coordinamento , non più configurabile dopo la riforma del titolo v della costituzione . la questione |
| 2004-17.txt | 3496 | 3496 | , lettera a ) , deve essere intesa come attribuzione al ministro per l innovazione e le tecnologie di un | potere | limitato ( per quanto riguarda le regioni ) ad un coordinamento meramente tecnico , per assicurare una comunanza di linguaggi |
| 2004-17.txt | 3542 | 3542 | standard omogenei , in modo da permettere la comunicabilità tra i sistemi informatici della pubblica amministrazione . di conseguenza il | potere | ministeriale rientra nell ambito della previsione costituzionale di coordinamento informativo statistico e informatico dei dati delle pubbliche amministrazioni secondo la |
| 2004-241.txt | 182 | 182 | quarto comma , della costituzione , che prevede la competenza legislativa residuale esclusiva delle regioni , nella quale rientrerebbe il | potere | di legiferare in riferimento ai tributi propri , atteso che il secondo comma dello stesso articolo attribuisce alla potestà esclusiva |
| 2004-288.txt | 545 | 545 | riferimento alle competenze regionali , né contiene alcun profilo che in qualche modo possa dar luogo ad una compressione dei | poteri | regionali in materia di riscossione dei tributi . resta certo , peraltro , come precisato nella nota dell agenzia delle |
| 2004-288.txt | 755 | 755 | ) , l istituto dell avvalimento previsto dall art . 8 delle norme di attuazione non garantisce alla regione il | potere | di imporre unilateralmente lo svolgimento di determinati compiti , ma ” va inteso come possibilità per la regione di avvalersi |
| 2004-288.txt | 809 | 809 | richiesta di avvalimento sia ritenuta realizzabile dallo stato ” , onde ” l amministrazione statale , nel dichiarare di non | poter | consentire l avvalimento , esercita una attività che non riguarda né pregiudica la competenza regionale di chiedere di avvalersi degli |
| 2004-37.txt | 1088 | 1088 | la necessità di disciplinare a livello legislativo quanto meno gli aspetti fondamentali dell imposizione , e data l assenza di | poteri | legislativi in capo agli enti sub-regionali , dovrà altresì essere definito , da un lato , l ambito ( sempre |
| 2004-37.txt | 1518 | 1518 | disciplina in preesistenti leggi statali , e sui quali quindi il legislatore statale , come si è detto , conserva | potere | di intervento , fino alla definizione delle premesse del nuovo sistema impositivo delle regioni e degli enti locali . 7 |
| 2004-372.txt | 232 | 232 | costituzione , che riserva ai cittadini l elettorato attivo ; l art . 138 della costituzione , in quanto il | potere | di revisione costituzionale è riservato al parlamento nazionale ; l art . 117 , secondo comma , lettere f ) |
| 2004-372.txt | 294 | 294 | e gli enti locali , nonché l art . 121 , secondo comma , della costituzione , poiché limiterebbe il | potere | di iniziativa legislativa del consiglio regionale . secondo la difesa erariale , l art . 4 , comma 1 , |
| 2004-372.txt | 1176 | 1176 | potestà regolamentare attribuita agli enti locali ( art . 117 , sesto comma , della costituzione ) , espropriandoli del | potere | di regolamentare l organizzazione e lo svolgimento delle funzioni ad essi attribuite , in violazione degli artt . 118 e |
| 2004-372.txt | 1698 | 1698 | possono essere adeguatamente perseguiti non soltanto attraverso l esercizio della competenza legislativa ed amministrativa , ma anche avvalendosi dei vari | poteri | , conferiti alla regione stessa dalla costituzione e da leggi statali , di iniziativa , di partecipazione , di consultazione |
| 2004-372.txt | 2262 | 2262 | non comportano né alcuna violazione , né alcuna rivendicazione di competenze costituzionalmente attribuite allo stato e neppure fondano esercizio di | poteri | regionali . è quindi inammissibile il ricorso governativo avverso le impugnate proposizioni dei predetti articoli , per la loro carenza |
| 2004-372.txt | 3448 | 3448 | , in violazione anche degli artt . 118 e 114 della costituzione e del principio di leale collaborazione , del | potere | di regolamentare organizzazione e svolgimento delle funzioni loro conferite dalla legge regionale . la questione non è fondata . l |
| 2004-372.txt | 4200 | 4200 | regionale la definizione dell ambito di autonomia entro cui la fonte secondaria dell ente sub-regionale può esercitare liberamente il proprio | potere | di autodeterminazione del tributo . in ogni caso , la norma censurata deve essere interpretata nel senso che , in |
| 2004-381.txt | 968 | 968 | , 6 , 7 , 8 , 9 , 15 e 16 , tutte centrate sulla deduzione della insussistenza del | potere | dello stato di modifica riguardo ad imposte che le regioni ritengono ” tributi propri ” , in tema di sospensione |
| 2004-381.txt | 1341 | 1341 | è vero che la norma impugnata dell art . 3 , comma 1 , lettera a ) , sospende il | potere | delle regioni di utilizzare uno spazio di autonomia nel prelievo tributario , che la legge statale loro riconosceva . ma |
| 2004-381.txt | 1390 | 1390 | legittimità costituzionale , in base alla considerazione che essa si traduce in una temporanea e provvisoria sospensione dell esercizio del | potere | regionale in attesa di un complessivo ridisegno dell autonomia tributaria delle regioni , nel quadro dell attuazione del nuovo art |
| 2004-431.txt | 399 | 399 | statale , sicché la sua attuale disciplina si fonda sulla normativa dettata dallo stato , al quale spetta indiscutibilmente il | potere | di modificare una sua legge – ha chiesto il rigetto della questione . 2 . – in limine deve essere |
| 2005-21.txt | 639 | 639 | 1997 , l avvocatura generale dello stato ne eccepisce l inammissibilità sotto il diverso profilo che le censure atterrebbero al | potere | discrezionale del legislatore di differenziare transitoriamente l aliquota dell imposta in relazione a particolari categorie di contribuenti . anche tale |
| 2005-21.txt | 722 | 722 | le proposte censure si risolvono , dunque , nella denuncia del superamento di limiti costituzionalmente imposti all esercizio discrezionale del | potere | legislativo e postulano uno scrutinio nel merito , rispetto agli evocati parametri costituzionali , sotto il profilo della non arbitrarietà |
| 2005-21.txt | 1745 | 1745 | aliquota di cui al comma 1 dello stesso articolo 16 fino ad un massimo di un punto percentuale , con | potere | di differenziare la variazione per settori di attività e per categorie di soggetti passivi . in tal caso , la |
| 2005-234.txt | 604 | 604 | avvalersi – fino alla costituzione dei propri uffici – degli uffici periferici del ministero del lavoro per l esercizio dei | poteri | amministrativi connessi con le potestà legislative spettanti alle province stesse in materia di lavoro » . la provincia autonoma di |
| 2005-234.txt | 1686 | 1686 | , il principio di leale collaborazione , in forza del quale la normativa impugnata avrebbe dovuto almeno prevedere che il | potere | di nomina dei componenti del cles non spettasse esclusivamente ad un organo statale , ma venisse invece esercitato a seguito |
| 2005-274.txt | 527 | 527 | n . 546 del 1992 , secondo cui la parte soccombente è condannata a rimborsare le spese , salvo il | potere | di compensazione della commissione tributaria ( a norma dell art . 92 , secondo comma , del codice di procedura |
| 2005-280.txt | 930 | 930 | n . 46 del 1999 ) ; infine il d.lgs . n . 193 del 2001 – emesso utilizzando il | potere | ” correttivo ” previsto dalla legge-delega 28 settembre 1998 , n . 337 , in base alla quale era stato |
| 2005-303.txt | 182 | 182 | in violazione del principio della riserva relativa di legge in materia fiscale e degli altri parametri costituzionali evocati , il | potere | di individuare i soggetti passivi dell imposta concernente le suddette scommesse ed avrebbe perciò omesso di fissare limiti all arbitrio |
| 2005-455.txt | 1452 | 1452 | che hanno emanato disposizioni legislative in tema di tassa automobilistica [ . . . ] in modo non conforme ai | poteri | ad esse attribuiti in materia dalla normativa statale , l applicazione della tassa opera , a decorrere dalla data di |
| 2005-455.txt | 2041 | 2041 | regionale , il legislatore statale , pur attribuendo alle regioni ad autonomia ordinaria il gettito della tassa ed un limitato | potere | di variazione dell importo originariamente stabilito , oltre che l attività amministrativa concernente la riscossione , i rimborsi , il |
| 2005-462.txt | 418 | 418 | che , in materia di tasse automobilistiche , è stato attribuito alle regioni dal legislatore statale un limitato , autonomo | potere | normativo di variazione dell importo delle tasse stesse , oltre che il gettito ed ogni potestà amministrativa connessa alla loro |
| 2006-02.txt | 2798 | 2798 | l intero sistema tributario ed è , quindi , legittimo che anche le regioni , nell esercizio del loro autonomo | potere | di imposizione , improntino il prelievo a criteri di progressività in funzione delle politiche economiche e fiscali da esse perseguite |
| 2006-02.txt | 3047 | 3047 | stesso reddito imponibile , costituirebbe la necessaria conseguenza non già della progressività dell addizionale , ma dell esercizio dell autonomo | potere | degli enti territoriali di liberamente prevedere – entro i limiti stabiliti dalla legge statale – aliquote anche non progressive della |
| 2006-02.txt | 3089 | 3089 | addizionale che possono risultare tra loro diverse . e ciò a prescindere dal rilievo che dall attribuzione di tale autonomo | potere | deriva che i lamentati effetti della diversità di carico fiscale sarebbero imputabili non già ( come ritiene il rimettente ) |
| 2006-02.txt | 3122 | 3122 | non già ( come ritiene il rimettente ) alla denunciata legge regionale , che costituisce atto di esercizio di tale | potere | , ma semmai alla non censurata norma statale di cui all art . 50 del decreto legislativo n . 446 |
| 2006-02.txt | 3148 | 3148 | censurata norma statale di cui all art . 50 del decreto legislativo n . 446 del 1997 , che detto | potere | attribuisce . |
| 2006-107.txt | 930 | 930 | fondata , perché si basa su un erronea interpretazione della menzionata disposizione interposta . quest ultima attribuisce alle regioni il | potere | di disporre con legge aumenti degli importi delle tasse sulle concessioni regionali stabiliti dalla tariffa approvata con il decreto legislativo |
| 2006-107.txt | 1040 | 1040 | approvata con decreto legislativo 22 giugno 1991 , n . 230 ) . ai sensi della medesima disposizione , tale | potere | è soggetto ai seguenti limiti : gli aumenti della tariffa possono essere disposti « ogni anno » ; le norme |
| 2006-107.txt | 1353 | 1353 | ipotesi dell aumento delle tasse sulle concessioni regionali in misura superiore al venti per cento , nel senso che il | potere | di aumento può essere esercitato una sola volta l anno per l anno successivo e non nel senso che deve |
| 2006-107.txt | 1433 | 1433 | legge n . 281 del 1970 . il secondo comma del testo originario di questo articolo attribuiva alle regioni il | potere | di disporre , entro il solo limite del venti per cento delle tasse regionali vigenti nel periodo precedente , maggiorazioni |
| 2006-107.txt | 1690 | 1690 | interposta . detta sostituzione , infatti , si è limitata ad estendere all intero anno la possibilità di esercitare il | potere | di aumento , con effetti dall anno successivo , fermo restando il divieto di esercitare tale potere ad intervalli inferiori |
| 2006-107.txt | 1707 | 1707 | di esercitare il potere di aumento , con effetti dall anno successivo , fermo restando il divieto di esercitare tale | potere | ad intervalli inferiori all anno . nemmeno sul piano letterale la disposizione interposta si presta ad essere interpretata nel senso |
| 2006-107.txt | 1741 | 1741 | si presta ad essere interpretata nel senso prospettato dal rimettente . infatti , nella qui esaminata ipotesi di esercizio del | potere | di aumento delle tasse regionali in misura superiore al venti per cento , né la locuzione « ogni anno » |
| 2006-107.txt | 1771 | 1771 | venti per cento , né la locuzione « ogni anno » né altri elementi dell enunciato legislativo impongono che detto | potere | sia esercitato dalla regione nell anno immediatamente successivo a quello dell aumento statale . al contrario , tale disposizione – |
| 2006-107.txt | 1907 | 1907 | della legge 23 ottobre 1992 , n . 421 » , istitutivo dell ici ) – stabilisce solo che il | potere | d aumento debba essere esercitato dalla regione ” ogni anno ” per l anno successivo ; e perciò non fa |
| 2006-107.txt | 1971 | 1971 | l aumento delle tasse sulle concessioni regionali . né dal fatto che , ai sensi della medesima disposizione , il | potere | d aumento deve essere contenuto in una misura non « eccedente la maggiore percentuale di incremento disposta dallo stato » |
| 2006-107.txt | 2002 | 2002 | eccedente la maggiore percentuale di incremento disposta dallo stato » può trarsi argomento per identificare l anno in cui tale | potere | deve essere esercitato con quello immediatamente successivo all emanazione della legge statale che dispone l aumento delle tasse sulle concessioni |
| 2006-107.txt | 2064 | 2064 | regioni quella stabilita per l incremento delle tasse sulle concessioni governative dalla legge statale , condizionando l esercizio del relativo | potere | alla sola circostanza che la legge medesima – ancorché emanata nell anno non immediatamente precedente – sia ancora in vigore |
| 2006-107.txt | 2417 | 2417 | . sono stati , pertanto , rispettati dalla regione lazio i limiti stabiliti dalla norma interposta per l esercizio del | potere | di aumentare detta tassa di rinnovo in misura superiore al venti per cento con effetto dal 1 gennaio 1996 e |
| 2006-107.txt | 2448 | 2448 | venti per cento con effetto dal 1 gennaio 1996 e , perciò , non si è verificata la consumazione del | potere | medesimo prospettata dal rimettente . 5 . – la norma censurata , dunque , non avendo ecceduto detti limiti , |
| 2006-67.txt | 2072 | 2072 | il riferimento alla rendita catastale rileva ai fini non della determinazione della base imponibile , ma solo dell esercizio del | potere | di rettifica in aumento da parte dell ufficio finanziario , nell ipotesi in cui il valore o il corrispettivo dell |
| 2007-109.txt | 81 | 81 | della legge 30 dicembre 1991 , n . 413 ) , nella parte in cui non prevede , tra i | poteri | istruttori delle commissioni tributarie , quello di ordinare alle parti , pur nei limiti dei fatti dedotti , di produrre |
| 2007-109.txt | 131 | 131 | . – la questione non è fondata . 3 . – il giudice a quo sostiene che la soppressione del | potere | – in precedenza contemplato dall art . 7 , comma 3 , del d.lgs . n . 546 del 1992 |
| 2007-109.txt | 195 | 195 | un quadro normativo per il quale in un processo di parti sono riconosciuti al giudice [ … ] gli stessi | poteri | istruttori anche autoritativi dell amministrazione finanziaria , con l unica ed ingiustificata eccezione dell acquisizione di documenti » : assoluta |
| 2007-109.txt | 242 | 242 | di « consapevole scelta del legislatore tra un processo dispositivo ed uno nel quale il giudice abbia in determinata misura | poteri | di indagine ex officio » , si risolverebbe in « una discriminazione ingiustificata tra i cittadini [ … ] a |
| 2007-109.txt | 358 | 358 | – sarebbe « per il resto estraneo alla disciplina processualtributaria che [ … ] riconosce alla commissione ben più rilevanti | poteri | istruttori da esercitarsi ( prevalentemente o esclusivamente ) a favore dell ufficio finanziario , del quale le commissioni tributarie hanno |
| 2007-109.txt | 381 | 381 | esercitarsi ( prevalentemente o esclusivamente ) a favore dell ufficio finanziario , del quale le commissioni tributarie hanno i medesimi | poteri | di accertamento » . 4 . – l ordinanza di rimessione ripropone – sotto il profilo della ( pretesa ) |
| 2007-109.txt | 426 | 426 | valutazioni critiche mosse da una consistente dottrina nei confronti dell intervento legislativo che , nel 2005 , ha soppresso il | potere | officioso attribuito alle commissioni tributarie , con riguardo al deposito di documenti , dall art . 7 , comma 3 |
| 2007-109.txt | 453 | 453 | con riguardo al deposito di documenti , dall art . 7 , comma 3 , ed ha lasciato inalterato il | potere | di esercitare « tutte le facoltà di accesso , di richiesta dati , di informazioni e chiarimenti conferite agli uffici |
| 2007-109.txt | 549 | 549 | muove dall idea che , poiché l art . 7 , comma 1 , riconosce alle commissioni « gli stessi | poteri | istruttori anche autoritativi dell amministrazione finanziaria [ … ] da esercitarsi ( prevalentemente o esclusivamente ) a favore dell ufficio |
| 2007-109.txt | 609 | 609 | prova e della terzietà del giudice si sarebbe risolto in un sacrificio del diritto di difesa del contribuente ; i | poteri | officiosi del giudice sarebbero , oggi , spendibili solo a favore dell amministrazione , laddove del soppresso potere di ordinare |
| 2007-109.txt | 627 | 627 | ; i poteri officiosi del giudice sarebbero , oggi , spendibili solo a favore dell amministrazione , laddove del soppresso | potere | di ordinare il deposito di documenti si sarebbe normalmente giovato , per alleviare il proprio onere probatorio , il contribuente |
| 2007-109.txt | 688 | 688 | . n . 546 del 1992 , ha voluto rafforzare il carattere dispositivo del processo tributario espungendo da esso il | potere | officioso dal quale soprattutto , pressocché unanimemente , la giurisprudenza e la dottrina desumevano , quanto all istruzione , la |
| 2007-109.txt | 955 | 955 | le commissioni tributarie godevano di una amplissima discrezionalità ( una « facoltà » , appunto ) nell esercizio del loro | potere | , non sindacabile in sede di legittimità : indirizzo che , fondandosi sulla rilevanza e sulla natura pubblicistica dell obbligazione |
| 2007-109.txt | 1078 | 1078 | del soggetto onerato , il giudice tributario non è tenuto ad acquisire d ufficio le prove , in forza dei | poteri | istruttori a lui attribuiti dall art . 7 , in quanto tali poteri sono meramente integrativi dell onere probatorio principale |
| 2007-109.txt | 1091 | 1091 | ufficio le prove , in forza dei poteri istruttori a lui attribuiti dall art . 7 , in quanto tali | poteri | sono meramente integrativi dell onere probatorio principale e sono utilizzabili solo qualora sia impossibile o sommamente difficile fornire , da |
| 2007-109.txt | 1198 | 1198 | è che tale valutazione di inopportunità non giustifica un dubbio di legittimità costituzionale , quanto piuttosto sollecita un interpretazione dei | poteri | officiosi delle commissioni che tenga conto della soppressione dell art . 7 , comma 3 , del d.lgs . n |
| 2007-109.txt | 1266 | 1266 | definizione , dar luogo a dubbi di legittimità costituzionale . la rilevanza pubblicistica dell obbligazione tributaria giustifica ampiamente i penetranti | poteri | che la legge conferisce all amministrazione nel corso del procedimento destinato a concludersi con il provvedimento impositivo , ma certamente |
| 2007-109.txt | 1334 | 1334 | stessa del ruolo del giudice facendone una sorta di longa manus dell amministrazione : in particolare , attribuendo al giudice | poteri | officiosi che , per la indeterminatezza dei presupposti del loro esercizio ( o non esercizio ) , sono potenzialmente idonei |
| 2007-109.txt | 1601 | 1601 | è evidente che , nel quadro normativo innovato con la abrogazione dell art . 7 , comma 3 , i | poteri | officiosi riconosciuti alle commissioni dall art . 7 , comma 1 , non possono essere intesi – come presuppone l |
| 2007-109.txt | 1781 | 1781 | disposto dell art . 7 , comma 1 , del d.lgs . n . 546 del 1992 , del soppresso | potere | di ordinare il deposito di documenti ritenuti necessari per la decisione . peraltro , non soltanto il principio dell applicabilità |
| 2007-109.txt | 1958 | 1958 | sia essa l amministrazione o il contribuente . né può trascurarsi che , ove necessario , il giudice ha il | potere | – nei confronti di pubbliche amministrazioni diverse da quella che è parte del giudizio davanti a lui pendente – di |
| 2007-188.txt | 1296 | 1296 | 123 , comma secondo della costituzione , dello statuto della regione campania ) , a causa del mancato esercizio del | potere | di revisione , complessiva o anche parziale , successivamente alla legge costituzionale n . 1 del 1999 . tale statuto |
| 2007-188.txt | 1326 | 1326 | alla legge costituzionale n . 1 del 1999 . tale statuto risulta caratterizzato dall attribuzione esclusiva al consiglio regionale del | potere | di determinazione dell « indirizzo politico programmatico » e dal controllo sulla sua attuazione , mentre alla giunta si attribuiscono |
| 2007-188.txt | 1451 | 1451 | potrebbe anche essere favorevole , ma che non spetta a questa corte esprimere – benché affermi il necessario rispetto del | potere | consiliare di determinazione « dell indirizzo politico-programmatico » , attribuisce in realtà a tutta una serie di organi regionali ( |
| 2007-188.txt | 1544 | 1544 | in relazione alla contestuale attribuzione alla dirigenza amministrativa – operata dallo stesso art . 4 impugnato – di « autonomi | poteri | di spesa e di organizzazione delle risorse umane , strumentali e di controllo » ) . non può essere condivisa |
| 2007-188.txt | 2724 | 2724 | non negando la legittimità di alcuni profili organizzativi uniformi nell ordinamento degli irccs e , soprattutto , di alcuni significativi | poteri | statali , specie là dove viene in rilievo l attività di ricerca scientifica , ha concluso , sul piano della |
| 2007-191.txt | 607 | 607 | legge [ … ] . ugualmente , nel caso in cui si prospetti il ” cattivo esercizio ” di un | potere | statale , l uso illegittimo dello stesso deve determinare conseguenze non solo negative per la regione , ma tali da |
| 2007-193.txt | 223 | 223 | dell imposta regionale sulle attività produttive , nella misura massima prevista dalla legislazione vigente , ed il venir meno dei | poteri | in materia del commissario . la ricorrente ritiene che tale previsione rechi una norma di dettaglio ed autoapplicativa nella materia |
| 2007-451.txt | 404 | 404 | regionale , il legislatore statale , pur attribuendo alle regioni ad autonomia ordinaria il gettito della tassa ed un limitato | potere | di variazione dell importo originariamente stabilito , oltre che l attività amministrativa concernente la riscossione , i rimborsi , il |
| 2007-451.txt | 443 | 443 | , il recupero della tassa stessa e l applicazione delle sanzioni , non ha tuttavia devoluto a dette regioni il | potere | di disciplinare gli altri elementi costitutivi del tributo . in questo quadro normativo , quindi , la tassa automobilistica non |
| 2008-102.txt | 1897 | 1897 | statale , mentre le regioni a statuto ordinario sono assoggettate al duplice limite costituito dall obbligo di esercitare il proprio | potere | di imposizione in coerenza con i princípi fondamentali di coordinamento e dal divieto di istituire o disciplinare tributi già istituiti |
| 2008-102.txt | 2190 | 2190 | riserva di competenza legislativa nella materia del coordinamento del sistema tributario non può comportare , tuttavia , alcuna riduzione del | potere | impositivo già spettante alle regioni a statuto speciale e alle province autonome , perché , ai sensi dell art . |
| 2008-102.txt | 2356 | 2356 | sede di fissazione dei princípi fondamentali di coordinamento del sistema tributario e , dall altra , che l esercizio del | potere | esclusivo delle regioni di autodeterminazione del prelievo è ristretto a quelle limitate ipotesi di tributi , per la maggior parte |
| 2008-102.txt | 2508 | 2508 | esercizio della propria competenza legislativa nella determinazione dei ” princípi fondamentali di coordinamento del sistema tributario ” – ha il | potere | di fissare , con propria legge , « non solo [ … ] i principi cui i legislatori regionali dovranno |
| 2008-102.txt | 2693 | 2693 | limitate ipotesi di tributi propri aventi presupposti diversi da quelli dei tributi statali , la corte ha riconosciuto sussistere il | potere | delle regioni di stabilirli , in forza del quarto comma dell art . 117 cost . , anche in mancanza |
| 2008-102.txt | 14105 | 14105 | regione ha individuato « come presupposto di imposta l utilizzo di un bene naturale , sul quale non può esercitare | poteri | » , cioè il mare , « soggetto solo al potere statale entro i limiti del mare territoriale » ; |
| 2008-102.txt | 14116 | 14116 | un bene naturale , sul quale non può esercitare poteri » , cioè il mare , « soggetto solo al | potere | statale entro i limiti del mare territoriale » ; b ) con l art . 53 cost . , sia |
| 2008-102.txt | 14858 | 14858 | ” concernente le unità per la navigazione da diporto , quello secondo cui il mare sarebbe « soggetto solo al | potere | statale entro i limiti del mare territoriale » : tuttavia , tale principio , per come è formulato dal ricorrente |
| 2008-102.txt | 18604 | 18604 | . infatti , questa corte ha già precisato che , ai fini dello scrutinio di legittimità costituzionale dell esercizio dei | poteri | legislativi della regione sardegna nell àmbito del mare territoriale , « non importa se il mare territoriale sia demanio marittimo |
| 2008-102.txt | 18719 | 18719 | non facesse parte del territorio della regione a tutti gli effetti della competenza regionale , l attribuzione alla regione dei | poteri | legislativi ed amministrativi » in una determinata materia « importa che la disciplina regionale [ … ] debba estendere la |
| 2008-102.txt | 18766 | 18766 | dello spazio marittimo che circonda il territorio e sul quale , sia pure a titolo accessorio , si esercita il | potere | dello stato » ( sentenza n . 23 del 1957 , in tema di competenza della regione sardegna in materia |
| 2008-102.txt | 18940 | 18940 | legislativo 31 marzo 1998 , n . 112 e successive modificazioni ) , è legittimata ad esercitare un complesso di | poteri | sullo stesso mare territoriale , che coesistono con quelli spettanti allo stato : poteri , quindi , che prescindono da |
| 2008-102.txt | 18954 | 18954 | legittimata ad esercitare un complesso di poteri sullo stesso mare territoriale , che coesistono con quelli spettanti allo stato : | poteri | , quindi , che prescindono da ogni problema relativo all appartenenza del mare territoriale e che sono suscettibili di essere |
| 2008-102.txt | 19272 | 19272 | materiale accezione fatta propria dal ricorrente , ma nell accezione piú ampia di àmbito in cui si esplica il legittimo | potere | normativo della regione , compreso quello di istituire tributi . tale potere può esplicarsi , dunque , anche con riferimento |
| 2008-102.txt | 19284 | 19284 | di àmbito in cui si esplica il legittimo potere normativo della regione , compreso quello di istituire tributi . tale | potere | può esplicarsi , dunque , anche con riferimento al mare territoriale , a condizione che la regione resistente lo eserciti |
| 2008-102.txt | 21864 | 21864 | con quello interno , ed ha trasferito , in base all art . 11 cost . , l esercizio di | poteri | , anche normativi , nelle materie oggetto dei trattati medesimi . le norme comunitarie vincolano in vario modo il legislatore |
| 2008-102.txt | 22654 | 22654 | all oggetto , al parametro e ai motivi di censura . questa corte , in particolare , non ha il | potere | di dichiarare che la norma censurata è illegittima per la violazione di parametri costituzionali diversi da quelli indicati nell atto |
| 2008-102.txt | 26081 | 26081 | piena discrezionalità della regione nel fissare la misura di autonomia – piú o meno ampia – che intende riservare al | potere | regolamentare tributario degli enti sub-regionali giustifica che nella specie sia stata lasciata all autonomia dei comuni la sola scelta se |
| 2008-102.txt | 26120 | 26120 | scelta se istituire o no un imposta interamente disciplinata dalla legge regionale , senza giungere ad attribuire loro l ulteriore | potere | di determinare l aliquota del tributo entro i limiti minimo e massimo fissati dalla legge stessa ( come avviene , |
| 2008-102.txt | 26796 | 26796 | può essere messa in dubbio dalla considerazione – fatta propria dal ricorrente – che l attribuzione a ciascun comune del | potere | di « applicare » , accertare , liquidare e riscuotere l imposta di soggiorno « nell àmbito del proprio territorio |
| 2008-145.txt | 3473 | 3473 | nell attribuire alla commissione paritetica l ulteriore competenza ad emettere parere circa la misura di detto importo , incide sui | poteri | e sulle funzioni previsti dallo statuto speciale per tale commissione , perché non si limita a individuare l àmbito delle |
| 2008-145.txt | 3536 | 3536 | speciale funzione consultiva non prevista dallo statuto di autonomia e , al tempo stesso , sottrae alla medesima commissione il | potere | di stabilire essa stessa , con le norme di attuazione dello statuto , anche le modalità per la determinazione dell |
| 2008-162.txt | 162 | 162 | , 102 , 104 e 108 della costituzione , sotto il profilo del diritto di difesa e delle attribuzioni del | potere | giudiziario , in quanto la norma verrebbe a modificare sostanzialmente il quadro normativo nel corso delle controversie pendenti instaurate dalle |
| 2008-335.txt | 3878 | 3878 | in forza del rapporto contrattuale di utenza utilizzando gli ordinari strumenti civilistici di tutela , ma solo esercitando il generale | potere | di denuncia attribuitogli dall ordinamento uti civis . 6 . 2.2 . – neppure potrebbe opporsi che la denunciata irragionevolezza |
| 2008-442.txt | 1788 | 1788 | soggetto passivo della tarsu , quale individuato dalla legge statale , senza che questa abbia attribuito alla legge regionale tale | potere | . ne deriva che il thema decidendum del presente giudizio di legittimità costituzionale resta circoscritto alla verifica della sussistenza della |
| 2009-141.txt | 3163 | 3163 | , infatti , che , con riguardo al cimp , la disciplina degli elementi strutturali del prelievo e quella dei | poteri | e degli obblighi attinenti al controllo , all accertamento e alle sanzioni degli abusi hanno la loro fonte nella legge |
| 2009-238.txt | 3109 | 3109 | 6 ) . in connessione con l obbligo di presentare tale dichiarazione di scienza , è attribuito al comune il | potere | di « emettere » ( nel senso di ” notificare ” , come chiarito dal comma 1 dell art . |
| 2009-238.txt | 3193 | 3193 | l esclusione o l esonero dal tributo in determinati casi in cui gli immobili si trovino in condizione di non | potere | produrre rifiuti , mentre è , di regola , irrilevante la circostanza che il soggetto passivo abbia , in concreto |
| 2009-238.txt | 7744 | 7744 | art . 52 del d.lgs . 15 dicembre 1997 , n . 446 , e di delegare ad essi il | potere | di essere « parti del processo tributario » , ai sensi dell art . 10 del d.lgs . n . |
| 2009-238.txt | 7812 | 7812 | sul punto solo per il fatto che essa pone un collegamento ex lege tra la gestione del servizio e i | poteri | di accertamento , con la conseguenza che il solo fatto dell affidamento a terzi della gestione del servizio comporta la |
| 2009-238.txt | 7837 | 7837 | la conseguenza che il solo fatto dell affidamento a terzi della gestione del servizio comporta la delega a questi dei | poteri | di accertamento e del potere di stare in giudizio in luogo del comune , analogamente a quanto avviene per la |
| 2009-238.txt | 7842 | 7842 | fatto dell affidamento a terzi della gestione del servizio comporta la delega a questi dei poteri di accertamento e del | potere | di stare in giudizio in luogo del comune , analogamente a quanto avviene per la tarsu . con riguardo , |
| 2009-238.txt | 7928 | 7928 | dai soggetti gestori nel rispetto della convenzione e del relativo disciplinare » ) può essere colmata con l esercizio del | potere | regolamentare comunale previsto per le entrate « anche tributarie » dal citato art . 52 del d.lgs . n . |
| 2009-298.txt | 44 | 44 | oggetto l art . 1 del decreto-legge 27 maggio 2008 , n . 93 ( disposizioni urgenti per salvaguardare il | potere | di acquisto delle famiglie ) , nel testo originario ( ricorso iscritto al numero 40 del registro ricorsi 2008 ) |
| 2009-298.txt | 344 | 344 | ) ; d ) a sospendere , fino alla definizione dei contenuti del nuovo patto di stabilità interno , il | potere | delle regioni e degli enti locali di deliberare aumenti dei tributi , delle addizionali , delle aliquote ovvero delle maggiorazioni |
| 2009-298.txt | 920 | 920 | » ( art . 1 , comma 6-bis , del menzionato decreto-legge ) ; e ) quanto alla sospensione del | potere | delle regioni e degli enti locali di deliberare aumenti dei tributi , delle addizionali , delle aliquote ovvero delle maggiorazioni |
| 2009-298.txt | 1157 | 1157 | immobili dell unità immobiliare adibita ad ” abitazione principale ” » e , al contempo , una sospensione del « | potere | delle regioni [ . . . ] di deliberare aumenti dei tributi , delle addizionali , delle aliquote ovvero delle |
| 2009-298.txt | 2134 | 2134 | a . 3 . ) sospendere , fino alla definizione dei contenuti del nuovo patto di stabilità interno , il | potere | delle regioni e degli enti locali di deliberare aumenti dei tributi , delle addizionali , delle aliquote ovvero delle maggiorazioni |
| 2009-298.txt | 2299 | 2299 | enti locali ( commi 4-bis e 4-ter ) ; b . 3 . ) chiariscono , quanto alla sospensione del | potere | delle regioni e degli enti locali di deliberare aumenti dei tributi , delle addizionali , delle aliquote ovvero delle maggiorazioni |
| 2009-298.txt | 4534 | 4534 | comunale sugli immobili dell unità immobiliare adibita ad ” abitazione principale ” » ; b ) una sospensione del « | potere | delle regioni [ . . . ] di deliberare aumenti dei tributi , delle addizionali , delle aliquote ovvero delle |
| 2009-298.txt | 5425 | 5425 | occorrenza di « casi straordinari di necessità e d urgenza » . la particolare celerità con cui detta fonte deve | poter | essere approvata ed entrare in vigore , nonché la peculiarità dei casi in cui essa può essere adottata e del |
| 2009-299.txt | 1972 | 1972 | settembre 2009 – è stata integralmente sostituita a far data dal 6 ottobre 2008 , e cioè ben prima di | poter | esplicare effetti , dal non impugnato art . 28 della legge della regione piemonte n . 28 del 2008 , |
| 2009-318.txt | 952 | 952 | con l interesse del notificante a non vedersi addebitato l esito intempestivo di un procedimento notificatorio parzialmente sottratto ai suoi | poteri | d impulso » , individuando come soluzione costituzionalmente obbligata della questione quella desumibile dal « principio della sufficienza del compimento |
| 2009-318.txt | 1412 | 1412 | , nonché l interesse dello stesso a non subire l esito intempestivo di un procedimento notificatorio parzialmente sottratto ai suoi | poteri | d impulso . tale ratio è del tutto estranea al termine di cui al citato art . 31 , quarto |
| 2009-56.txt | 1454 | 1454 | applicabile al caso di specie ) , che ha attribuito al « direttore generale , regionale o compartimentale » il | potere | di emanare il decreto accertativo del mancato o irregolare funzionamento degli uffici finanziari ed alla cui competenza fanno espresso riferimento |
| 2009-56.txt | 1616 | 1616 | ratione temporis alla fattispecie , che attribuiscono al competente direttore generale , regionale o compartimentale , dell amministrazione finanziaria il | potere | di prorogare , a favore di tale amministrazione , i termini per proporre impugnazione avverso le sentenze del giudice tributario |
| 2009-56.txt | 2025 | 2025 | rimettente afferma che le disposizioni denunciate violano , altresí , l art . 24 cost . , perché « il | potere | di determinare la proroga dei [ termini ] processuali fa capo ad un soggetto che ha come proprio compito istituzionale |
| 2009-56.txt | 2765 | 2765 | di parte processuale . il rimettente , nel denunciare detta « sovrapposizione » , ha inteso soltanto sottolineare che il | potere | di proroga dei termini processuali attribuito all amministrazione finanziaria quale parte del rapporto impositivo si risolve in una menomazione dei |
| 2009-56.txt | 3269 | 3269 | concorrere alle spese pubbliche ( art . 53 della costituzione ) » ; b ) la previsione di un tale | potere | di proroga « non determina uno sbilanciamento della norma in favore dell amministrazione finanziaria , atteso che la proroga riguarda |
| 2009-56.txt | 3344 | 3344 | poste a carico degli stessi » ; c ) qualora l amministrazione finanziaria facesse , comunque , cattivo esercizio del | potere | di cui agli artt . 1 e 3 del decreto-legge n . 498 del 1961 , il decreto emesso sarebbe |
| 2009-56.txt | 3372 | 3372 | 3 del decreto-legge n . 498 del 1961 , il decreto emesso sarebbe « affetto da vizio di eccesso di | potere | per sviamento dalla causa » e , perciò , incidentalmente sindacabile dal giudice ordinario o tributario , con possibile disapplicazione |
| 2009-56.txt | 3599 | 3599 | ne accerti l invalidità , in relazione ad ogni possibile vizio dell atto , « compreso quello di eccesso di | potere | » e con il solo limite « dell impossibilità di riesame e di censura delle valutazioni di merito compiute da |
| 2009-56.txt | 4604 | 4604 | del 2001 ) . tale nuova previsione è , infatti , soltanto espressiva dell intento del legislatore di limitare il | potere | di protrarre i termini all ipotesi in cui si verifichino eventi che , oltre ad essere di carattere eccezionale ( |
| 2009-56.txt | 4682 | 4682 | non arbitrarietà e ragionevolezza , perché rientra , pur sempre , nell insindacabile discrezionalità del legislatore determinare l ampiezza del | potere | di proroga , attribuendo maggiore o minore importanza ad obiettive ed eccezionali disfunzioni organizzative dell amministrazione finanziaria ( ex plurimis |
| 2010-123.txt | 2490 | 2490 | ) di conseguenza , fino a quando l indicata legge statale non sarà emanata , rimane precluso alle regioni il | potere | di istituire e disciplinare tributi propri aventi gli stessi presupposti dei tributi dello stato e di legiferare sui tributi esistenti |
| 2010-182.txt | 1936 | 1936 | attività di ricerca e sviluppo ( pagina 18 ) ; il supporto alle famiglie , con misure di salvaguardia del | potere | d acquisto , di tutela dei piccoli risparmiatori , di risposta all emergenza abitativa ( pagine 18 e 26 ) |
| 2010-342.txt | 399 | 399 | al 1 gennaio 2002 , quello determinato tramite perizia giurata di stima riferita a tale data . condizione necessaria per | poter | accedere a tale meccanismo di calcolo delle plusvalenze – rientranti , in linea di principio , nel novero dei cosiddetti |
| 2011-247.txt | 888 | 888 | un rapporto di pregiudizialità con i giudizi principali riuniti e , quindi , se il perfezionamento del condono precluda il | potere | di accertamento dell amministrazione finanziaria ; b ) né se la medesima decisione sia passata in giudicato ; c ) |
| 2011-247.txt | 1223 | 1223 | 2.1.2 . – il rimettente non affronta espressamente il tema dell incidenza del perfezionamento del ” condono tombale ” sul | potere | accertativo dell amministrazione finanziaria . il silenzio serbato sul punto dall ordinanza di rimessione non integra , però , l |
| 2011-247.txt | 1272 | 1272 | giustificato dalla notorietà ed evidenza della ragione adducibile a sostegno dell assoluta irrilevanza del condono ( ancorché perfezionato ) sui | poteri | di accertamento dell amministrazione finanziaria con riferimento alla sussistenza dei crediti vantati dal contribuente . tale ragione risiede nell incontestata |
| 2011-247.txt | 1386 | 1386 | ) , secondo cui il condono impedisce di accertare i debiti tributari coperti dall agevolazione , ma non esclude il | potere | dell amministrazione finanziaria – esercitato concretamente nella specie – di accertare la sussistenza dei crediti vantati dal contribuente . gli |
| 2011-247.txt | 1951 | 1951 | sezione semplice , n . 24586 e n . 24587 del 2010 ) . da ciò discende la riespansione del | potere | accertativo dell amministrazione finanziaria e , per quanto qui interessa , l applicabilità della denunciata normativa concernente il raddoppio dei |
| 2011-247.txt | 2477 | 2477 | corte con la sentenza n . 356 del 2008 ) ; sia la natura eccezionale di ogni ampliamento temporale dei | poteri | accertativi ( ampliamento di stretta interpretazione e , quindi , non estensibile ai contribuenti che abbiano presentato la richiesta di |
| 2011-247.txt | 4577 | 4577 | sotto questo aspetto non può parlarsi di « riapertura o proroga di termini scaduti » né di « reviviscenza di | poteri | di accertamento ormai esauriti » , perché i termini ” brevi ” e quelli raddoppiati si riferiscono a fattispecie ab |
| 2011-247.txt | 7316 | 7316 | attribuisce all amministrazione finanziaria – irragionevolmente ed in contrasto con i princípi di imparzialità e di buon andamento – il | potere | discrezionale di estendere i termini dell accertamento in base ad una soggettiva e non controllabile valutazione circa la necessità di |
| 2011-247.txt | 7443 | 7443 | reato . detta interpretazione non implica , tuttavia , che la legge attribuisca all amministrazione finanziaria l arbitrario ed incontrollabile | potere | di raddoppiare i termini ” brevi ” di accertamento . quanto all asserita arbitrarietà , infatti , il raddoppio non |
| 2011-247.txt | 7851 | 7851 | , l onere di provare detti presupposti è a carico dell amministrazione finanziaria , dovendo questa giustificare il piú ampio | potere | accertativo attribuitole dal censurato terzo comma dell art . 57 del d.p.r . n . 633 del 1972 ; b |
| 2011-280.txt | 1373 | 1373 | del territorio e dell ambiente , esso non può costituire una controprestazione del contributo , perché il comune ha il | potere | di disporre non dei suddetti beni collettivi nel loro complesso ( rispetto ai quali si configura come ente esponenziale degli |
| 2011-281.txt | 920 | 920 | tra il prezzo base del terzo incanto e la somma per la quale si procede ) , non ha il | potere | discrezionale di non procedere all assegnazione dell immobile né può , quando lo stato abbia versato il prezzo stabilito nel |
| 2011-281.txt | 1186 | 1186 | costituzionale . 3.1 . – quanto al punto sub a ) , la non implausibilità dell interpretazione che nega il | potere | discrezionale del giudice dell esecuzione di rigettare la richiesta di assegnazione discende sia dalla lettera del comma 2 dell art |
| 2011-281.txt | 1293 | 1293 | nel caso in cui lo stato non abbia versato nel termine il prezzo di assegnazione del bene – attribuisce il | potere | di richiedere lo svolgimento di un quarto incanto esclusivamente al concessionario , ora agente della riscossione , « su indicazione |
| 2011-281.txt | 1454 | 1454 | rende perciò irrilevante accertare se , nel diverso àmbito dell espropriazione forzata ordinaria , il giudice dell esecuzione abbia il | potere | discrezionale di rigettare l istanza di assegnazione . in particolare , il fatto che nella riscossione coattiva delle imposte sul |
| 2011-281.txt | 1581 | 1581 | , cod . proc . civ . che conferisce invece al giudice , nell àmbito dell esecuzione ordinaria , il | potere | discrezionale di valutare la congruità del prezzo e di sospendere la vendita quando lo ritenga notevolmente inferiore a quello giusto |
| 2011-281.txt | 2660 | 2660 | vigore dal 1 giugno 1974 al 30 giugno 1999 ) , nella parte in cui , attribuendo all esattore il | potere | di procedere all espropriazione forzata anche quando il debitore sia dichiarato fallito o sottoposto a liquidazione coatta amministrativa , « |
| 2011-281.txt | 2860 | 2860 | decreto presidenziale – nell àmbito di una normativa in base alla quale l intendente di finanza non ha piú il | potere | discrezionale ( previsto dal previgente secondo comma dello stesso articolo ) di autorizzare a procedere ad un terzo incanto nel |
| 2012-109.txt | 1935 | 1935 | disposto degli artt . 47 , 49 e 61 del d.lgs . n . 546 del 1992 non preveda il | potere | di sospendere l esecuzione della sentenza . anche tali rilievi non sono di ostacolo alla suddetta interpretazione adeguatrice . è |
| 2012-142.txt | 1304 | 1304 | al collegio » ( sentenza n . 119 del 1966 ) , non valendo a sanare l originario difetto di | potere | dell organo ricorrente una delibera di ratifica del competente organo collegiale adottata dopo la scadenza del termine per l impugnazione |
| 2012-22.txt | 1671 | 1671 | dell intero decreto-legge al caso straordinario di necessità e urgenza , che ha indotto il governo ad avvalersi dell eccezionale | potere | di esercitare la funzione legislativa senza previa delegazione da parte del parlamento . 3.4 . – i cosiddetti decreti “ |
| 2012-22.txt | 1811 | 1811 | quali non può valere il medesimo presupposto della necessità temporale e che possono quindi essere oggetto del normale esercizio del | potere | di iniziativa legislativa , di cui all art . 71 cost . ove le discipline estranee alla ratio unitaria del |
| 2012-22.txt | 1860 | 1860 | governo , profili autonomi di necessità e urgenza , le stesse ben potrebbero essere contenute in atti normativi urgenti del | potere | esecutivo distinti e separati . risulta invece in contrasto con l art . 77 cost . la commistione e la |
| 2012-22.txt | 2674 | 2674 | , per ragioni di economia procedimentale , a patto di non spezzare il legame essenziale tra decretazione d urgenza e | potere | di conversione . se tale legame viene interrotto , la violazione dell art . 77 , secondo comma , cost |
| 2012-22.txt | 2752 | 2752 | n . 355 del 2010 ) , ma per l uso improprio , da parte del parlamento , di un | potere | che la costituzione gli attribuisce , con speciali modalità di procedura , allo scopo tipico di convertire , o non |
| 2012-22.txt | 3067 | 3067 | osservare che le norme impugnate , in quanto impongono alle regioni di deliberare gli aumenti fiscali in esse indicati per | poter | accedere al fondo nazionale della protezione civile , in presenza di un persistente accentramento statale del servizio , ledono l |
| 2012-223.txt | 747 | 747 | adottata violerebbe il principio in virtù del quale il trattamento economico dei magistrati non sarebbe « nella libera disponibilità del | potere | legislativo » e dovrebbe non soltanto essere « adeguato » alla quantità e qualità del lavoro prestato ( ex art |
| 2012-223.txt | 896 | 896 | che una simile manovra obbligherebbe il magistrato ( come singolo o come ordine ) a rivendicazioni economiche verso i pubblici | poteri | . viene , inoltre , evocata ( ordinanze r.o . nn . 54 , 63 e 94 del 2012 ) |
| 2012-223.txt | 3559 | 3559 | ( . . . ) evitando tra l altro che essi siano soggetti a periodiche rivendicazioni nei confronti di altri | poteri | , il legislatore ha col citato art . 2 predisposto un meccanismo di adeguamento automatico delle retribuzioni dei magistrati che |
| 2012-223.txt | 3695 | 3695 | ( . . . ) evitando tra l altro che essi siano soggetti a periodiche rivendicazioni nei confronti di altri | poteri | » . la corte , in quella occasione , ha altresì ribadito che il meccanismo di cui all art . |
| 2012-223.txt | 3828 | 3828 | svincoli la progressione stipendiale da una contrattazione e , comunque , in modo da evitare il mero arbitrio di un | potere | sull altro . va aggiunto , poi , che siffatti principi sono confortati dai lavori preparatori della costituente , dai |
| 2012-223.txt | 8465 | 8465 | consiste in un « giudizio sull uso ragionevole , o meno , che il legislatore stesso abbia fatto dei suoi | poteri | discrezionali in materia tributaria , al fine di verificare la coerenza interna della struttura dell imposta con il suo presupposto |
| 2012-241.txt | 3279 | 3279 | , poi , al secondo comma del medesimo art . 8 della legge n . 690 del 1981 , per | poter | legittimamente ” riversare allo stato ” , in tutto o in parte , tale maggiore entrata tributaria , occorre non |
| 2012-265.txt | 223 | 223 | la disposizione impugnata non individua particolari finalità a cui sarebbe destinato il maggior gettito derivante all erario , così da | poter | rendere operante la deroga prevista dalle norme di attuazione sopra richiamate , senza far salva ( neppure nei processi celebrati |
| 2012-288.txt | 669 | 669 | comprese quelle a statuto speciale , in uguale misura » , confermando , a decorrere dall anno 1999 , il | potere | – attribuito alle regioni dall art . 24 , comma 1 , del citato decreto legislativo n . 504 del |
| 2012-30.txt | 5027 | 5027 | della costituzione . né ha un qualche rilievo la circostanza che , fra i requisiti che si debbono avere per | potere | godere della progressione in carriera vi sia quello di essere stati in precedenza assunti presso l amministrazione di appartenenza a |
| 2012-300.txt | 2596 | 2596 | la norma richiamata , che apporta modificazioni sostanziali alla disciplina tributaria oggetto del presente giudizio , risulta soggetta , per | poter | essere sottoposta allo scrutinio di questa corte , ad onere di ulteriore impugnazione da parte della regione ricorrente ( ex |
| 2012-32.txt | 977 | 977 | – l art . 16 della legge reg . abruzzo n . 1 del 2011 attribuisce alla giunta regionale il | potere | di predisporre « un provvedimento legislativo per la revisione complessiva delle tasse , dei canoni e delle imposte regionali » |
| 2012-32.txt | 1090 | 1090 | entrate tributarie , a causa della sospensione , disposta dal legislatore statale sino all attuazione del federalismo fiscale , del | potere | delle regioni e degli enti locali di deliberare aumenti dei tributi , delle addizionali , delle aliquote ovvero delle maggiorazioni |
| 2012-32.txt | 6245 | 6245 | , che servono a regolare temporaneamente , per tutta la durata dello stato di emergenza , uno straordinario assetto di | poteri | , allo scopo di tutelare l integrità della vita , dei beni e degli insediamenti . nella fattispecie in esame |
| 2012-50.txt | 739 | 739 | unione europea e degli orientamenti giurisprudenziali della corte di giustizia dell unione europea . resta in ogni caso fermo il | potere | di variazione dell aliquota di cui all articolo 16 , comma 3 , del decreto legislativo 15 dicembre 1997 , |
| 2012-99.txt | 389 | 389 | 5 e 56 dello statuto , omette di argomentare le ragioni per le quali alla regione non dovrebbe spettare il | potere | di quantificare l ammontare delle compartecipazioni ai tributi erariali , al fine di redigere il bilancio di previsione . né |
| 2012-99.txt | 1805 | 1805 | statale . in primo luogo , la norma censurata introduce un onere burocratico che grava sulle onlus al fine di | poter | beneficiare di una esenzione dall irap . una tale determinazione , tuttavia , non rientra nelle competenze regionali . infatti |
| 2012-99.txt | 1914 | 1914 | spazi normativi espressamente stabiliti dalla legislazione statale – fra tutti , e per quel che qui più interessa , il | potere | di disporre l esenzione dal tributo per le onlus . al di fuori di quegli spazi , alle regioni è |
| 2012-99.txt | 2120 | 2120 | di doversi attivare per ottenere informazioni in possesso dell amministrazione statale relative alle onlus presenti sul territorio regionale per poi | poter | applicare l esenzione , a tutto vantaggio del soggetto che intende avvalersi dell esenzione tributaria . queste affermazioni non sono |
| 2013-08.txt | 3857 | 3857 | riferimento alle competenze regionali , né contiene alcun profilo che in qualche modo possa dar luogo ad una compressione dei | poteri | regionali in materia di riscossione dei tributi » ( sentenza n . 288 del 2004 ) . di conseguenza , |
| 2013-110.txt | 831 | 831 | 185 dello stesso codice . in termini ancor più generali , si consideri che le norme processuali attribuiscono al giudice | poteri | che attengono alla conduzione del processo , e di cui lo stesso deve fare buon governo anche nel gestirne la |
| 2013-116.txt | 3276 | 3276 | ricondotto ad un « giudizio sull uso ragionevole , o meno , che il legislatore stesso abbia fatto dei suoi | poteri | discrezionali in materia tributaria , al fine di verificare la coerenza interna della struttura dell imposta con il suo presupposto |
| 2013-153.txt | 552 | 552 | unione europea e degli orientamenti giurisprudenziali della corte di giustizia dell unione europea . resta in ogni caso fermo il | potere | di variazione dell aliquota di cui all articolo 16 , comma 3 , del decreto legislativo 15 dicembre 1997 , |
| 2013-170.txt | 3339 | 3339 | stato di diritto ; la coerenza e la certezza dell ordinamento giuridico ; il rispetto delle funzioni costituzionalmente riservate al | potere | giudiziario » ( ex multis sentenze n . 78 del 2012 e n . 209 del 2010 ) . in |
| 2013-170.txt | 3551 | 3551 | , con specifico riguardo a leggi retroattive del nostro ordinamento , che in linea di principio non è vietato al | potere | legislativo di stabilire in materia civile una regolamentazione innovativa a portata retroattiva dei diritti derivanti da leggi in vigore , |
| 2013-170.txt | 3607 | 3607 | art . 6 della cedu , ostano , salvo che per motivi imperativi di interesse generale , all ingerenza del | potere | legislativo nell amministrazione della giustizia al fine di influenzare l esito giudiziario di una controversia ( pronunce 11 dicembre 2012 |
| 2013-77.txt | 2480 | 2480 | sedici persone compreso il conducente , ovvero con massa complessiva a pieno carico fino a 3,5 t » , di | poter | , « per singole province individuate con proprio decreto , affidare in concessione quinquennale le suddette revisioni ad imprese di |
| 2013-77.txt | 2767 | 2767 | e trasporti di interesse provinciale ) , giacché si tratta di delega di funzioni amministrative e non di conferimento di | potere | legislativo , che , invece , nella specie è stato esercitato con la norma impugnata . la riconduzione della disciplina |
| 2014-06.txt | 138 | 138 | registrazione del decreto del giudice dell esecuzione che disponeva il trasferimento dell immobile aveva chiesto all agenzia delle entrate di | poter | usufruire delle agevolazioni per la ” prima casa di abitazione ” , previste dall art . 1 , nota ii-bis |
| 2014-06.txt | 1473 | 1473 | maggiore , il corrispettivo dichiarato nell atto ) , bensì aveva introdotto una preclusione di tipo procedimentale , limitando il | potere | di rettifica attribuito agli uffici finanziari dagli artt . 52 , commi da 1 a 3 , e 55 del |
| 2014-07.txt | 2562 | 2562 | sebc ) . l art . 130 del trattato sul funzionamento dell unione prevede che : « nell esercizio dei | poteri | e nell assolvimento dei compiti e dei doveri loro attribuiti dai trattati e dallo statuto del sebc e della bce |
| 2014-08.txt | 1415 | 1415 | statali , restando così affidati direttamente al principio costituzionale di progressività – nei sensi prima chiariti – i limiti del | potere | regionale di differenziazione delle addizionali e della loro misura . tale vincolo risulta pertanto rispettato dal legislatore regionale in entrambe |
| 2014-142.txt | 817 | 817 | a quo , la norma censurata verrebbe a configurare un anomala manifestazione di supremazia dell esecutivo proprio nei confronti del | potere | giudiziario ed in particolare dei soggetti chiamati a giudicare sull applicazione delle leggi tributarie e ad assicurare il rispetto delle |
| 2014-142.txt | 4244 | 4244 | ricondotto ad un ” giudizio sull uso ragionevole , o meno , che il legislatore stesso abbia fatto dei suoi | poteri | discrezionali in materia tributaria ” » ( sentenza 111 del 1997 ; in senso conforme , sentenza n . 116 |
| 2014-177.txt | 577 | 577 | « è attribuita una limitata facoltà di variazione dell aliquota ( art . 16 , comma 3 ) ed il | potere | di disciplinare , con legge , ” nel rispetto dei principi in materia di imposte sul reddito e di quelli |
| 2014-200.txt | 790 | 790 | aggiunti , ha sospeso l efficacia della nota impugnata e fissato l udienza di trattazione del merito , consumando il | potere | cautelare . anche tale eccezione non può essere accolta . essa si basa sulla tradizionale giurisprudenza di questa corte , |
| 2014-200.txt | 821 | 821 | essa si basa sulla tradizionale giurisprudenza di questa corte , secondo cui , perché non si verifichi l esaurimento del | potere | cautelare del rimettente , con conseguente inammissibilità della questione di costituzionalità per irrilevanza nel giudizio a quo ( ordinanze n |
| 2014-200.txt | 1679 | 1679 | n . 124 del 1968 , n . 17 del 1960 ) . non rientra , infatti , tra i | poteri | di questa corte ” quello di sindacare , in sede di ammissibilità , la validità dei presupposti di esistenza del |
| 2014-201.txt | 946 | 946 | contribuenti sottoposta al prelievo . questi ultimi , in ragione del tasso di professionalità , della autonomia operativa , del | potere | decisionale di cui godono e dell aspirazione a maggiori guadagni personali ( per il legame tra l andamento del titolo |
| 2014-225.txt | 2691 | 2691 | del credito iva – che nella sola modalità dilatoria prevista dalla legge pregiudicherebbe , a detta del rimettente , il | potere | dell amministrazione finanziaria di accettare , pur subendo una falcidia , un importo superiore a quello ricavabile dalla liquidazione del |
| 2014-225.txt | 3482 | 3482 | dello stato – legge finanziaria 2003 ) , sarebbe espressione del riconoscimento , da parte del giudice comunitario , del | potere | del legislatore statale di rinunciare , in casi singoli , all accertamento e alla riscossione dell iva . giova , |
| 2014-225.txt | 3591 | 3591 | , che ha sottolineato l incontestata vigenza del principio dell « assoluta irrilevanza del condono ( ancorché perfezionato ) sui | poteri | di accertamento dell amministrazione finanziaria con riferimento alla sussistenza dei crediti vantati dal contribuente » ( sentenza n . 247 |
| 2014-225.txt | 4081 | 4081 | che la disciplina impugnata riserverebbe all amministrazione finanziaria un trattamento deteriore rispetto agli altri creditori privilegiati , non consentendole di | poter | accettare , in relazione al credito iva , un pagamento inferiore all importo del tributo ma superiore a quanto ricavabile |
| 2014-26.txt | 2455 | 2455 | da parte della regione autonoma friuli-venezia giulia , la quale non ha fornito alcun dato quantitativo concreto , dal quale | poter | desumere l effettiva incidenza negativa della diminuzione del gettito derivante dalle norme impugnate rispetto allo svolgimento delle sue funzioni costituzionali |
| 2014-279.txt | 1323 | 1323 | disposizioni normative che prevedevano agevolazioni fiscali , affermando che tali norme di carattere eccezionale e derogatorio costituiscono esercizio di un | potere | discrezionale del legislatore , censurabile solo per l eventuale palese arbitrarietà o irrazionalità ; con la conseguenza che la corte |
| 2014-44.txt | 397 | 397 | era stabilito che il prefetto assegnasse un termine perentorio agli enti inadempienti , decorso il quale detto organo esercitava un | potere | sostitutivo ai sensi della legge 5 giugno 2003 , n . 131 ( disposizioni per l adeguamento dell ordinamento della |
| 2014-44.txt | 1257 | 1257 | luogo , la modifica legislativa è intervenuta prima della scadenza del termine assegnato ai comuni obbligati all esercizio associato per | poter | avanzare alla regione la relativa proposta di aggregazione . inoltre , non è stato neppure allegato un qualche evento idoneo |
| 2014-44.txt | 1962 | 1962 | due disposizioni , non è ravvisabile tra loro alcuna sostanziale coincidenza ( o identità del contenuto precettivo ) tale da | poter | consentire il trasferimento della questione sulla nuova norma . l esercizio in forma associata di tutte le funzioni amministrative e |
| 2014-44.txt | 2495 | 2495 | per il federalismo , diretto a disciplinare il procedimento amministrativo-contabile di formazione e di variazione del documento programmatico , i | poteri | di vigilanza sulla sua attuazione e la successione nei rapporti amministrativo-contabili tra ciascun comune e l unione . il comma |
| 2014-44.txt | 3652 | 3652 | le giunte in carica decadono di diritto . ai consigli dei comuni che sono membri di tale unione competono esclusivamente | poteri | di indirizzo nei confronti del consiglio dell unione , ferme restando le funzioni normative che ad essi spettino in riferimento |
| 2014-44.txt | 3792 | 3792 | sul detto comma 13 . tuttavia , la formulazione dell originario comma 9 , recante un secondo periodo relativo ai | poteri | dei consigli dei comuni membri dell unione nei confronti del consiglio dell unione , introduce un elemento di sostanziale diversità |
| 2014-44.txt | 4089 | 4089 | compresi il quarto e il quinto periodo del detto comma 11 e , dunque , non è più previsto il | potere | d intervento del legislatore statale in materia di elezioni per il rinnovo degli organi di governo dell ente . si |
| 2014-44.txt | 5218 | 5218 | 160 del 2011 , l esame cui si procederà in prosieguo concerne i commi sui quali si è ritenuto di | poter | trasferire le questioni di legittimità costituzionale dal testo impugnato a quello sopravvenuto , tenendo conto che : a ) il |
| 2014-44.txt | 8036 | 8036 | che i comuni , le province , le città metropolitane e le regioni sono enti autonomi con propri statuti , | poteri | e funzioni « secondo i principi fissati dalla costituzione » , non pone alcun obbligo per il legislatore statale di |
| 2014-44.txt | 10682 | 10682 | modificazioni , dalla legge n . 148 del 2011 , « nella parte in cui autorizza l esercizio di un | potere | sostitutivo straordinario da parte del prefetto » , ciò in contrasto con gli artt . 117 , terzo e quarto |
| 2014-44.txt | 10723 | 10723 | comma , e 120 , secondo comma , cost . ad avviso della ricorrente , « la norma prevede un | potere | sostitutivo dello stato , allocato in capo ai prefetti , al di fuori dello schema di cui all art . |
| 2014-44.txt | 10849 | 10849 | combinato disposto con l art . 117 , terzo e quarto comma , cost . non soltanto sarebbe previsto un | potere | sostitutivo in assenza dei presupposti tassativamente indicati dall art . 120 , secondo comma , cost . , ma sarebbe |
| 2014-44.txt | 10874 | 10874 | presupposti tassativamente indicati dall art . 120 , secondo comma , cost . , ma sarebbe ammesso l esercizio del | potere | sostitutivo da parte dello stato con riguardo a materie esulanti dalla competenza statale , essendo gli obblighi invocati dalla norma |
| 2014-44.txt | 10905 | 10905 | dalla competenza statale , essendo gli obblighi invocati dalla norma in parola ( il cui inadempimento sta alla base del | potere | sostitutivo di cui si tratta ) riconducibili nell ambito materiale di competenza esclusiva delle regioni , con particolare riferimento alla |
| 2014-44.txt | 11418 | 11418 | e pluriannuale dello stato – legge di stabilità 2014 ) , a decorrere dal 1 gennaio 2014 . il relativo | potere | è attribuito al prefetto che lo esercita senza margini di discrezionalità e , qualora rilevi la mancata attuazione di quanto |
| 2014-44.txt | 11517 | 11517 | interessato di un ( ulteriore ) congruo termine per adottare i provvedimenti dovuti o necessari . il fondamento di tale | potere | , che si risolve in una attività di mero accertamento , è nell art . 120 , secondo comma , |
| 2014-44.txt | 11860 | 11860 | che la finalità cui essa è preordinata non sacrifichi l unità e la coerenza dell ordinamento . la previsione del | potere | sostitutivo fa dunque sistema con le norme costituzionali di allocazione delle competenze , assicurando comunque , nelle ipotesi patologiche , |
| 2014-44.txt | 12035 | 12035 | iniziative richieste dall esigenza di tutelare l unità giuridica o l unità economica dello stato giustifica la previsione di un | potere | sostitutivo , che consenta un intervento di organi centrali a salvaguardia di interessi generali ed unitari . alla stregua delle |
| 2014-44.txt | 13903 | 13903 | presidenza del consiglio dei ministri ) , in attuazione dell art . 77 cost . , pone come vincolo al | potere | governativo di decretazione d urgenza . denunciato il vizio che , ad avviso delle ricorrenti , inficerebbe l intera disciplina |
| 2014-44.txt | 13963 | 13963 | giurisprudenza costituzionale sul punto , esse osservano che , per quanto tale giurisprudenza « abbia finora impedito alle regioni di | poter | far valere i vizi ” formali ” degli atti legislativi , la corte non ha mai dichiarato questa preclusione nei |
| 2014-44.txt | 14424 | 14424 | di negoziazione , che avrebbero dovuto portare ad un riassetto chiaro ed equilibrato , come da tutti auspicato , dei | poteri | locali e delle relazioni , anche finanziarie , tra stato , regioni e autonomie territoriali » . esse , però |
| 2014-44.txt | 15540 | 15540 | e per il mutamento delle circoscrizioni comunali . in altre parole , le disposizioni impugnate costituirebbero non soltanto superamento dei | poteri | statali previsti dall art . 117 , secondo comma , ma anche violazione dell art . 133 cost . soltanto |
| 2014-44.txt | 16114 | 16114 | e in subordine , le ricorrenti deducono la specifica illegittimità costituzionale di talune disposizioni dell art . 16 che prevedono | poteri | regolativi e amministrativi statali nell applicazione della normativa impugnata . in particolare : il comma 4 dispone , tra l |
| 2014-44.txt | 16194 | 16194 | le riforme per il federalismo , sono disciplinati il procedimento amministrativo-contabile di formazione e variazione del documento programmatico , i | poteri | di vigilanza sulla sua attuazione e la successione nei rapporti amministrativo-contabili tra ciascun comune e l unione . si tratterebbe |
| 2014-44.txt | 16221 | 16221 | la successione nei rapporti amministrativo-contabili tra ciascun comune e l unione . si tratterebbe , in realtà , di un | potere | non riconducibile ad alcuna materia di competenza statale . del pari illegittimo risulterebbe il comma 16 per violazione del principio |
| 2014-44.txt | 17852 | 17852 | ricorrente censura , ancora , l art . 16 , comma 28 , del citato decreto il quale individua i | poteri | attribuiti al prefetto allo scopo di vigilare in ordine al veloce conseguimento degli obiettivi individuati . dopo aver riportato il |
| 2014-44.txt | 17883 | 17883 | veloce conseguimento degli obiettivi individuati . dopo aver riportato il contenuto della disposizione , la difesa regionale rileva che il | potere | sostitutivo regolato dalla norma sembra esulare dall ambito proprio dell art . 120 cost . , che consente al governo |
| 2014-44.txt | 17976 | 17976 | sono quelli della semplificazione e della riduzione delle spese . né sarebbe condivisibile la posizione interpretativa che vorrebbe ricondurre il | potere | sostitutivo de quo ad una ( ritenuta ) preminente esigenza di garanzia dell unità economica , intesa come il complesso |
| 2014-44.txt | 18077 | 18077 | cui all art . 117 , terzo comma , cost . , e non potrebbe , quindi , legittimare il | potere | sostitutivo statale in argomento . ad avviso della ricorrente , la circostanza che tale potere si configuri come straordinario e |
| 2014-44.txt | 18092 | 18092 | , quindi , legittimare il potere sostitutivo statale in argomento . ad avviso della ricorrente , la circostanza che tale | potere | si configuri come straordinario e collocato in posizione aggiuntiva rispetto ad altre ipotesi di potere sostitutivo cosiddetto ordinario , non |
| 2014-44.txt | 18107 | 18107 | , la circostanza che tale potere si configuri come straordinario e collocato in posizione aggiuntiva rispetto ad altre ipotesi di | potere | sostitutivo cosiddetto ordinario , non potrebbe consentire alcuna violazione del riparto di competenze garantito dagli artt . 117 e 118 |
| 2014-44.txt | 18135 | 18135 | alcuna violazione del riparto di competenze garantito dagli artt . 117 e 118 cost . se , infatti , il | potere | sostitutivo straordinario si pone quale presidio ad esigenze avvertite come fondamentali , di eguaglianza , sicurezza e legalità la cui |
| 2014-44.txt | 22239 | 22239 | comuni . risulterebbe violato anche l art . 118 , secondo comma , cost . , perché sarebbe leso il | potere | regionale di conferire , mediante legge della regione , funzioni amministrative ai comuni ( e non ad unioni degli stessi |
| 2014-44.txt | 26956 | 26956 | di carattere associativo e frutto della partecipazione dei comuni stessi . in questo quadro , la regione puglia ritiene di | poter | concludere sul punto come segue . la legge ordinaria dello stato potrebbe certamente dettare norme di tal genere in relazione |
| 2014-44.txt | 28394 | 28394 | , nel riconoscere esclusivamente agli enti autonomi costitutivi della repubblica l autonomia finanziaria di entrata e di spesa , il | potere | di stabilire « tributi ed entrate propri » , nonché la disponibilità di un proprio patrimonio , impedirebbero che la |
| 2014-50.txt | 1554 | 1554 | ritenersi avere esito negativo , quando quest ultima intercetta un campo di interessi così connotato nell ordinamento , da non | poter | essere assorbito in campi più ampi e generici , e da esigere , invece , di essere autonomamente individuato attraverso |
| 2014-50.txt | 1638 | 1638 | di procedere al riassetto di determinati settori normativi , l esercizio , da parte del legislatore delegato , « di | poteri | innovativi della normazione vigente , non strettamente necessari in rapporto alla finalità di ricomposizione sistematica perseguita » , debba ritenersi |
| 2014-98.txt | 4399 | 4399 | , comma 611 , lettera a ) , della legge n . 147 del 2013 , non sono tali da | potere | indurre questa corte a estendere le questioni sollevate anche alla nuova formulazione dell art . 17-bis . in proposito , |
| 2014-98.txt | 9619 | 9619 | inferiore rispetto a quella iniziale , sia diversamente motivata o fondata su nuovi presupposti . tale interpretazione costituzionalmente adeguata dei | poteri | dell amministrazione finanziaria esclude , evidentemente , che l indicata impossibilità di modificare i motivi di doglianza contenuti nel reclamo |
| 2015-10.txt | 1172 | 1172 | un reddito superiore a 1 milione di euro , poi abbassata a 300 mila euro ; sono stati limitati i | poteri | di controllo dell autorità per l energia elettrica , il gas e il sistema idrico alle sole imprese che integrino |
| 2015-10.txt | 2817 | 2817 | sensi dell art . 53 cost . , infatti , la capacità contributiva è il presupposto e il limite del | potere | impositivo dello stato e , al tempo stesso , del dovere del contribuente di concorrere alle spese pubbliche , dovendosi |
| 2015-10.txt | 3157 | 3157 | legittimità costituzionale deve vertere « sull uso ragionevole , o meno , che il legislatore stesso abbia fatto dei suoi | poteri | discrezionali in materia tributaria , al fine di verificare la coerenza interna della struttura dell imposta con il suo presupposto |
| 2015-10.txt | 3775 | 3775 | caratterizzato da una redditività , dovuta a rendite di posizione , sensibilmente maggiore rispetto ad altri settori , così da | poter | astrattamente giustificare , specie in presenza di esigenze finanziarie eccezionali dello stato , un trattamento fiscale ad hoc . 6.5 |
| 2015-10.txt | 4953 | 4953 | è che la disposizione ha affidato alla autorità per l energia elettrica , il gas e il sistema idrico un | potere | di vigilanza « sulla puntuale osservanza » del divieto di traslazione . tuttavia , come è congegnato nella normativa in |
| 2015-10.txt | 6263 | 6263 | anche nei giudizi in via incidentale , indipendentemente dal fatto che la costituzione o il legislatore abbiano esplicitamente conferito tali | poteri | al giudice delle leggi . una simile regolazione degli effetti temporali deve ritenersi consentita anche nel sistema italiano di giustizia |
| 2015-10.txt | 6645 | 6645 | quanto strettamente necessario per assicurare il contemperamento dei valori in gioco . 8 . – ciò chiarito in ordine al | potere | della corte di regolare gli effetti delle proprie decisioni e ai relativi limiti , deve osservarsi che , nella specie |
| 2015-100.txt | 3433 | 3433 | ; al contrario , il contribuente – e , in particolare , il soggetto passivo dell iva – oltre a | poter | rispondere del delitto di cui all art . 10-ter , si pone al centro del sistema tanto dei delitti in |
| 2015-118.txt | 1959 | 1959 | . l unità della repubblica è uno di quegli elementi così essenziali dell ordinamento costituzionale da essere sottratti persino al | potere | di revisione costituzionale ( sentenza n . 1146 del 1988 ) . indubbiamente , come riconosciuto anche da questa corte |
| 2015-118.txt | 2180 | 2180 | , come quella in esame , contraddica l unità della repubblica non potrebbe mai tradursi in un legittimo esercizio del | potere | da parte delle istituzioni regionali e si pone perciò extra ordinem . 7.3 . – restano assorbiti gli altri motivi |
| 2015-145.txt | 1417 | 1417 | , del d.l . n . 16 del 2012 sin dall origine prevede l abrogazione delle disposizioni che sospendevano il | potere | di aumentare le aliquote , le addizionali e le tariffe dei tributi regionali e locali e , dunque , reca |
| 2015-155.txt | 2246 | 2246 | abrogando l art . 1 del decreto-legge 27 maggio 2008 , n . 93 ( disposizioni urgenti per salvaguardare il | potere | di acquisto delle famiglie ) , convertito , con modificazioni , dall art . 1 , comma 1 , della |
| 2015-155.txt | 9536 | 9536 | condizioni particolari di autonomia previste dai rispettivi statuti . le stesse autonomie speciali sono , comunque , titolari di un | potere | di iniziativa per un esame partecipe , insieme allo stato , delle questioni di comune rilevanza in tema di relazioni |
| 2015-251.txt | 1781 | 1781 | ) sarebbero compromesse o sviate dalla norma impugnata ; nonché dalla indicazione di alcun dato quantitativo concreto , dal quale | poter | desumere l effettiva incidenza negativa , nell àmbito territoriale veneto , della normativa impugnata rispetto allo svolgimento delle funzioni costituzionali |
| 2015-252.txt | 1216 | 1216 | schema costituzionale precedentemente richiamato [ . . . ] le stesse autonomie speciali sono , comunque , titolari di un | potere | di iniziativa per un esame partecipe , insieme allo stato , delle questioni di comune rilevanza in tema di relazioni |
| 2015-26.txt | 558 | 558 | collegamento fra il giudizio e il procedimento tributario e in particolare la fase istruttoria di quest ultimo , i relativi | poteri | d ufficio e i corrispondenti oneri del contribuente . l art . 32 del d.p.r . n . 600 del |
| 2015-58.txt | 2645 | 2645 | . , anche se interferisce con altri interessi e competenze , di modo che deve intendersi riservato allo stato il | potere | di fissare livelli di tutela uniforme sull intero territorio nazionale , ferma restando la competenza delle regioni alla cura di |
| 2015-70.txt | 2190 | 2190 | secondo comma , cost . è fondata . la perequazione automatica , quale strumento di adeguamento delle pensioni al mutato | potere | di acquisto della moneta , fu disciplinata dalla legge 21 luglio 1965 , n . 903 ( avviamento alla riforma |
| 2015-70.txt | 2546 | 2546 | di finanza pubblica per la stabilizzazione e lo sviluppo ) si prefigge di tutelare i trattamenti pensionistici dalla erosione del | potere | di acquisto della moneta , che tende a colpire le prestazioni previdenziali anche in assenza di inflazione . con effetto |
| 2015-70.txt | 2884 | 2884 | le fasce più basse siano integralmente tutelate dall erosione indotta dalle dinamiche inflazionistiche o , in generale , dal ridotto | potere | di acquisto delle pensioni . 6 . – quanto alle sospensioni del meccanismo perequativo , affidate a scelte discrezionali del |
| 2015-70.txt | 3765 | 3765 | ] le pensioni , sia pure di maggiore consistenza , potrebbero non essere sufficientemente difese in relazione ai mutamenti del | potere | d acquisto della moneta » . 7 . – l art . 24 , comma 25 , del d.l . |
| 2015-70.txt | 5209 | 5209 | momento del collocamento a riposo , « ma vanno costantemente assicurate anche nel prosieguo , in relazione ai mutamenti del | potere | d acquisto della moneta » , senza che ciò comporti un automatica ed integrale coincidenza tra il livello delle pensioni |
| 2015-70.txt | 6153 | 6153 | incrinata la principale finalità di tutela , insita nel meccanismo della perequazione , quella che prevede una difesa modulare del | potere | d acquisto delle pensioni . questa corte si era mossa in tale direzione già in epoca risalente , con il |
| 2015-70.txt | 6237 | 6237 | . deve rammentarsi che , per le modalità con cui opera il meccanismo della perequazione , ogni eventuale perdita del | potere | di acquisto del trattamento , anche se limitata a periodi brevi , è , per sua natura , definitiva . |
| 2015-70.txt | 6341 | 6341 | , induce a ritenere che siano stati valicati i limiti di ragionevolezza e proporzionalità , con conseguente pregiudizio per il | potere | di acquisto del trattamento stesso e con « irrimediabile vanificazione delle aspettative legittimamente nutrite dal lavoratore per il tempo successivo |
| 2015-70.txt | 6692 | 6692 | interesse dei pensionati , in particolar modo di quelli titolari di trattamenti previdenziali modesti , è teso alla conservazione del | potere | di acquisto delle somme percepite , da cui deriva in modo consequenziale il diritto a una prestazione previdenziale adeguata . |
| 2015-77.txt | 5030 | 5030 | ricorrente non dipende dalla clausola di salvaguardia , ma direttamente da queste disposizioni , che sono perciò le sole a | poter | essere impugnate allo scopo di rimuovere la pretesa violazione . 14 . – la regione autonoma friuli-venezia giulia censura l |
| 2015-83.txt | 2282 | 2282 | ispira tale fondamentale principio costituzionale » ; questo principio « implica che la legge che attribuisce ad un ente il | potere | di imporre una prestazione non lasci all arbitrio dell ente impositore la determinazione della prestazione » ( sentenza n . |
| 2016-111.txt | 2072 | 2072 | contesto , ha affermato che norme di tale tipo , aventi carattere eccezionale e derogatorio , costituiscono esercizio di un | potere | discrezionale del legislatore , censurabile solo per la sua eventuale palese arbitrarietà o irrazionalità ( sentenza n . 292 del |
| 2016-111.txt | 2543 | 2543 | » ( art . 30 , comma 3 , del d.lgs . n . 42 del 2004 ) e al | potere | del ministro competente di « imporre al proprietario [ . . . ] gli interventi necessari per assicurare la conservazione |
| 2016-199.txt | 380 | 380 | . 36 ( disposizioni in materia tributaria e di altre entrate della regione umbria ) , attribuirebbe alla giunta il | potere | di individuare con regolamento i veicoli destinatari dell esenzione . 2 . – i ricorsi pongono questioni analoghe , sicché |
| 2016-199.txt | 1536 | 1536 | dal legislatore statale il gettito della tassa , unitamente all attività amministrativa connessa alla sua riscossione , nonché un limitato | potere | di variazione dell importo originariamente stabilito con decreto ministeriale , restando invece ferma la competenza esclusiva dello stato per ogni |
| 2016-205.txt | 6183 | 6183 | . , che non è stato evocato . quanto al secondo profilo , va osservato che l asserita compressione del | potere | legislativo regionale di riordino delle funzioni rappresenterebbe , ad ammetterla , una semplice conseguenza ” di fatto ” delle norme |
| 2016-278.txt | 278 | 278 | rigore nell applicazione del principio della soccombenza al fine del carico delle spese del giudizio , con conseguente limitazione del | potere | discrezionale del giudice di disporre la compensazione delle spese in casi diversi dalla soccombenza reciproca » . d altro canto |
| 2016-278.txt | 887 | 887 | rigore nell applicazione del principio della soccombenza ai fini del carico delle spese del giudizio , con conseguente limitazione del | potere | discrezionale del giudice di disporre la compensazione delle spese in casi diversi dalla soccombenza reciproca » . ebbene , la |
| 2016-280.txt | 677 | 677 | destinazione della stessa che tanto legittimino . il consiglio di giustizia amministrativa , dopo aver affermato la sussistenza del proprio | potere | di cognizione in sede consultiva , dell interesse dei ricorrenti all impugnazione e della legittimazione a sollevare questioni di legittimità |
| 2016-281.txt | 1068 | 1068 | dell imposizione non temperata da concomitanti accorgimenti funzionali alla sua effettività . tale scelta comporterebbe un operazione manipolativa esorbitante dai | poteri | di questa corte , con conseguente inammissibilità delle questioni sollevate . |
| 2016-44.txt | 354 | 354 | tributaria nella cui circoscrizione ha sede il concessionario « scelto » dall ente medesimo , attribuirebbe alla pubblica amministrazione il | potere | di gestire il proprio rapporto con gli amministrati in maniera iniqua ed arbitraria , così stravolgendo il corretto rapporto istituzionale |
| 2016-44.txt | 2119 | 2119 | 8 . – quanto alla individuazione del criterio alternativo di competenza , essa non comporta un operazione manipolativa esorbitante dai | poteri | di questa corte , in quanto non deve essere operata una scelta tra più soluzioni , tutte praticabili perché non |
| 2017-118.txt | 476 | 476 | , lettera e ) , e terzo , e 119 , secondo comma , cost . , non avrebbe il | potere | di disporla . anche l art . 73 , primo comma , del d.p.r . n . 670 del 1972 |
| 2017-133.txt | 1710 | 1710 | tributo , travalicherebbe i limiti stabiliti dall art . 119 , secondo comma , cost . , che subordina il | potere | delle regioni e degli enti locali a stabilire entrate e tributi propri , al rispetto dei princìpi di coordinamento del |
| 2017-133.txt | 4943 | 4943 | regione – cui il legislatore ha solo attribuito il gettito della tassa , l attività di riscossione e un limitato | potere | di variazione dell importo – non può disporre esenzioni . 7.3 . – il comma 1 dell art . 50 |
| 2017-135.txt | 193 | 193 | comma , 118 e 119 della costituzione . ciò perché , contestualmente a un tal « blocco » del « | potere | delle regioni di aumentare le aliquote dei tributi e delle addizionali » , lo stesso art . 1 della legge |
| 2017-153.txt | 513 | 513 | originariamente dall art . 2 del decreto-legge 27 maggio 2008 , n . 93 ( disposizioni urgenti per salvaguardare il | potere | di acquisto delle famiglie ) , convertito , con modificazioni , dall art . 1 , comma 1 , della |
| 2017-153.txt | 2118 | 2118 | , ha affermato che « norme di tale tipo , aventi carattere eccezionale e derogatorio , costituiscono esercizio di un | potere | discrezionale del legislatore , censurabile solo per la sua eventuale palese arbitrarietà o irrazionalità ( sentenza n . 292 del |
| 2017-177.txt | 1938 | 1938 | , ha affermato che « norme di tale tipo , aventi carattere eccezionale e derogatorio , costituiscono esercizio di un | potere | discrezionale del legislatore , censurabile solo per la sua eventuale palese arbitrarietà o irrazionalità ( sentenza n . 292 del |
| 2017-181.txt | 130 | 130 | c ] on decreti del ministro delle finanze sono indicati gli organi dell amministrazione finanziaria competenti per l esercizio del | potere | di annullamento d ufficio o di revoca , anche in pendenza di giudizio o in caso di non impugnabilità , |
| 2017-181.txt | 629 | 629 | , e il decreto ministeriale 11 febbraio 1997 , n . 37 ( regolamento recante norme relative all esercizio del | potere | di autotutela da parte degli organi dell amministrazione finanziaria ) . ulteriori disposizioni concernenti l autotutela sono dettate dalla legge |
| 2017-181.txt | 1104 | 1104 | – che non si discosta , in questo essenziale aspetto , dall autotutela nel diritto amministrativo generale – costituisce un | potere | esercitabile d ufficio da parte delle agenzie fiscali sulla base di valutazioni largamente discrezionali , e non uno strumento di |
| 2017-181.txt | 1708 | 1708 | non ha funzione giustiziale , costituisce espressione di amministrazione attiva e comporta di regola valutazioni discrezionali , non esaurendosi il | potere | dell autorità che lo adotta unicamente nella verifica della legittimità dell atto e nel suo doveroso annullamento se ne riscontra |
| 2017-181.txt | 2615 | 2615 | non provvedere possa essere oggetto di contestazione giurisdizionale da parte dell istante , non essendo in tale caso il loro | potere | di provvedere in autotutela diverso da quello esercitabile in ipotesi spontaneamente . la non irragionevolezza della disciplina esaminata non comporta |
| 2017-181.txt | 2662 | 2662 | possibili scelte . questa corte ha già osservato che , « in via di principio , il momento discrezionale del | potere | della pubblica amministrazione di annullare i propri provvedimenti non gode in sé di una copertura costituzionale » ( sentenza n |
| 2017-181.txt | 2710 | 2710 | previsione legislativa di casi di autotutela obbligatoria è dunque possibile , così come l introduzione di limiti all esercizio del | potere | di autoannullamento , ma non può certo dirsi costituzionalmente illegittima , per le ragioni sopra viste , una disciplina generale |
| 2017-181.txt | 2778 | 2778 | non fondata è la censura relativa all art . 97 cost . dalla giusta considerazione che la disciplina legislativa del | potere | di annullamento d ufficio degli atti divenuti inoppugnabili si fonda ( anche ) sull art . 97 , secondo comma |
| 2017-181.txt | 3015 | 3015 | l interessato dispone degli ordinari rimedi di protezione giurisdizionale dei suoi diritti e interessi legittimi , la disciplina legislativa del | potere | di autotutela tributaria , nella parte in cui non prevede un obbligo dell amministrazione di pronunciarsi sulle istanze di annullamento |
| 2017-209.txt | 1022 | 1022 | garantire l equilibrio economico-finanziario della gestione ordinaria del comune di roma , pur accedendo a previsioni urbanistiche espressive del tradizionale | potere | pianificatorio , introdurrebbe una prestazione patrimoniale imposta ma che , nel caso concreto , avrebbe le caratteristiche di una prescrizione |
| 2017-209.txt | 1099 | 1099 | » ) e che , come tali , sarebbero inidonei a delimitare la discrezionalità dell autorità amministrativa nell esercizio del | potere | impositivo . parimenti , secondo il consiglio di stato , difetterebbero i criteri in ordine al quantum della misura ( |
| 2017-209.txt | 2456 | 2456 | ricorrenti non hanno assunto alcun obbligo nei confronti del comune di roma ( ora roma capitale ) al fine di | poter | effettivamente fruire della volumetria aggiuntiva assegnata ai propri suoli dalle nuove previsioni del prg . ammette così implicitamente la non |
| 2017-209.txt | 2734 | 2734 | particolari disposizioni di legge , ma innanzitutto nei principi radicati nel nostro ordinamento , con riguardo da un lato al | potere | pianificatorio e di governo del territorio ( quale disciplinato dalla legislazione fin dalla legge 17 agosto 1942 , n . |
| 2017-219.txt | 242 | 242 | , le variabili che , incidendo sulla misura astratta del parametro , ne condizionano in concreto la dimensione e il | potere | effettivo di spesa di cui è espressione . infatti , l ordinanza di rimessione ritiene irragionevole , contrario ai doveri |
| 2017-236.txt | 9377 | 9377 | norma convenzionale è , tuttavia , evocata erroneamente , giacché le disposizioni censurate non danno corpo ad alcuna ingerenza del | potere | legislativo sull amministrazione della giustizia , e non mirano ad influenzare la definizione giudiziaria di una lite , presupposto oggettivo |
| 2017-242.txt | 288 | 288 | un unica occasione , estende il trattamento di favore agli intermediari finanziari attraverso un interpretazione logico-sistematica . pur escludendo di | poter | condividere la tesi ermeneutica minoritaria , il giudice a quo ritiene che l art . 15 del d.p.r . n |
| 2017-242.txt | 1298 | 1298 | di questa corte che « norme di tale tipo , aventi carattere eccezionale e derogatorio , costituiscono esercizio di un | potere | discrezionale del legislatore , censurabile solo per la sua eventuale palese arbitrarietà o irrazionalità ( sentenza n . 292 del |
| 2017-245.txt | 1152 | 1152 | « inesistenza » della notificazione dell atto introduttivo del giudizio , trattandosi di notificazione effettuata da « persona priva dei | poteri | di rappresentanza giudiziale » , con conseguente impossibilità di applicare l istituto della sanatoria per raggiungimento dello scopo . viene |
| 2017-245.txt | 3377 | 3377 | : le funzioni che , secondo la norma impugnata , saranno da riconoscere al cire non attengono in radice a | poteri | di indirizzo amministrativo o di gestione attiva in materia tributaria . tali funzioni , invece , si risolvono in attività |
| 2017-245.txt | 4882 | 4882 | a maggior ragione , il giudizio in via principale non è condizionato da successive , eventuali e discrezionali determinazioni del | potere | esecutivo che su tali effetti possano incidere , nel senso di escluderli o limitarli . la dichiarazione di illegittimità costituzionale |
| 2017-245.txt | 4966 | 4966 | tale disposizione offre la regione resistente – nel senso che la norma si limiterebbe ad assegnare alla giunta regionale il | potere | di regolare i rapporti tra l ase e l amministrazione regionale , e dunque le modalità e i tempi di |
| 2017-250.txt | 2116 | 2116 | operato , le esigenze finanziarie di risparmio di spesa siano risultate prevalenti sul sacrificato interesse dei pensionati alla conservazione del | potere | di acquisto dei propri trattamenti pensionistici ( reg . ord . n . 101 , n . 124 , n |
| 2017-250.txt | 5788 | 5788 | , « riveste carattere di priorità logica rispetto alle altre » , proprio perché « attiene all esercizio stesso del | potere | legislativo , che sarebbe inibito dal precetto costituzionale di cui si assume la violazione » ( sentenze n . 2 |
| 2017-250.txt | 6493 | 6493 | spettante ( punto 8 del considerato in diritto ) , poiché nel bilanciare l interesse dei pensionati alla conservazione del | potere | d acquisto dei propri trattamenti pensionistici con le esigenze finanziarie dello stato , pure meritevoli di tutela , aveva irragionevolmente |
| 2017-250.txt | 7224 | 7224 | tale articolo « non può [ . . . ] essere interpretato nel senso di impedire ogni ingerenza dei pubblici | poteri | in un procedimento giudiziario pendente del quale sono parti » ( sentenze 27 maggio 2004 , ogis-institut stanislas , ogec |
| 2017-250.txt | 8623 | 8623 | . – la rivalutazione automatica dei trattamenti pensionistici costituisce uno strumento tecnico teso a salvaguardare le pensioni dall erosione del | potere | di acquisto causata dall inflazione , anche dopo il collocamento a riposo ( sentenza n . 70 del 2015 , |
| 2017-250.txt | 8906 | 8906 | i valori e gli interessi costituzionali coinvolti . da un lato vi è l interesse dei pensionati a preservare il | potere | di acquisto dei propri trattamenti previdenziali , dall altro vi sono le esigenze finanziarie e di equilibrio di bilancio dello |
| 2017-250.txt | 9057 | 9057 | pensionati , « in particolar modo di quelli titolari di trattamenti previdenziali modesti » , a vedere salvaguardato il proprio | potere | di acquisto in nome di contrapposte esigenze finanziarie di risparmio di spesa « non illustrate in dettaglio » . il |
| 2017-250.txt | 9598 | 9598 | dei trattamenti pensionistici tali esigenze sono preservate attraverso un sacrificio parziale e temporaneo dell interesse dei pensionati a tutelare il | potere | di acquisto dei propri trattamenti . l osservanza di tali principi trova conferma nella scelta non irragionevole di riconoscere la |
| 2017-250.txt | 10131 | 10131 | 2015 ) . tali trattamenti , proprio per la loro maggiore entità , presentano margini di resistenza all erosione del | potere | d acquisto causata dall inflazione , peraltro di livello piuttosto contenuto negli anni 2011 e 2012 , come si evince |
| 2017-250.txt | 10604 | 10604 | n . 147 del 2013 ) . essi , infatti , assicurano ai trattamenti pensionistici una salvaguardia dall erosione del | potere | d acquisto che aumenta gradualmente al diminuire , con la riduzione del loro importo , anche della loro capacità di |
| 2017-250.txt | 10646 | 10646 | alla stessa erosione . ribadita la discrezionalità che spetta al legislatore nel bilanciare l interesse dei pensionati alla difesa del | potere | d acquisto dei propri trattamenti con le esigenze finanziarie dello stato , le misure percentualmente decrescenti della perequazione riconosciuta , |
| 2017-250.txt | 10751 | 10751 | sentenza n . 173 del 2016 ) , non sono irragionevoli . esse , infatti , non sono tali da | poter | concretamente pregiudicare l adeguatezza dei trattamenti , considerati nel loro complesso , a soddisfare le esigenze di vita . né |
| 2017-264.txt | 1220 | 1220 | , ha affermato che « norme di tale tipo , aventi carattere eccezionale e derogatorio , costituiscono esercizio di un | potere | discrezionale del legislatore , censurabile solo per la sua eventuale palese arbitrarietà o irrazionalità ( sentenza n . 292 del |
| 2017-269.txt | 5889 | 5889 | autorità indipendente , ma configura una prestazione patrimoniale imposta dalla legge a favore della medesima autorità , che dispone di | poteri | coercitivi per imporre il pagamento . esso ha , quindi , carattere coattivo e prescinde completamente da qualsiasi rapporto sinallagmatico |
| 2017-269.txt | 5928 | 5928 | rapporto sinallagmatico con l autorità , alla quale è dovuto indipendentemente dal fatto che il contribuente sia stato destinatario dei | poteri | dell ente o abbia beneficiato della sua attività . inoltre , la contribuzione è connessa a un presupposto economico , |
| 2017-269.txt | 7433 | 7433 | misura e alle modalità di contribuzione , senza che la legge determini i criteri idonei a orientare l esercizio del | potere | regolamentare . anche questa questione non è fondata . in proposito deve rammentarsi che – come la corte costituzionale ha |
| 2017-269.txt | 7502 | 7502 | . 23 cost . ha carattere relativo : conseguentemente , la legge , pur non potendo limitarsi a conferire un | potere | regolativo attraverso una ” norma in bianco ” , rispetta la riserva quando determina sufficienti criteri direttivi e traccia le |
| 2017-269.txt | 7692 | 7692 | richiamata sentenza n . 69 del 2017 , ha di recente ritenuto non illegittimo analogo ( ma più ampio ) | potere | regolamentare riconosciuto all autorità per i trasporti . nella specie , il comma 7-quater dell impugnato art . 10 , |
| 2017-269.txt | 7820 | 7820 | del contributo per il 2013 e , per gli anni successivi , la fissazione di limiti quantitativi all esercizio del | potere | di variazione dell entità del contributo , imponendo un limite massimo percentuale di variazione ( dello 0,5 per mille del |
| 2017-269.txt | 7869 | 7869 | della delibera ) ; mantiene fermo , in ogni caso , il tetto massimo stabilito direttamente dal legislatore . il | potere | di variazione è finalizzato a contenere la contribuzione nei limiti necessari alla copertura degli effettivi costi di funzionamento dell ente |
| 2017-270.txt | 2008 | 2008 | quote del relativo gettito . vi sarebbe perciò lesione del citato parametro statutario , che riconosce alle province autonome il | potere | di concorrere a definire gli indirizzi per l accertamento dei tributi e di stipulare i conseguenti accordi operativi con le |
| 2017-270.txt | 2127 | 2127 | del ricorrente un autonomia tecnica « nella più puntuale indicazione dei parametri del giudizio » , riconoscendo ad essa il | potere | di integrare una solo parziale individuazione dei motivi di censura , tale discrezionalità « trova il suo limite nel perimetro |
| 2017-69.txt | 439 | 439 | la partecipazione delle imprese del settore al procedimento di determinazione del contributo metterebbe in pericolo l indipendenza dell art dai | poteri | economici e , quindi , la sua neutralità . 2 . – preliminarmente , deve essere confermata l inammissibilità dell |
| 2017-69.txt | 1355 | 1355 | , cioè , che la legge indichi i criteri idonei a delimitare la discrezionalità dell ente impositore nell esercizio del | potere | attribuitogli » ( sentenza n . 36 del 1959 ) . in continuità con questa impostazione , costantemente seguita dalla |
| 2017-69.txt | 1976 | 1976 | della valutazione del rispetto dell art . 23 cost . , vale , in particolare , nei settori affidati ai | poteri | regolatori delle autorità amministrative indipendenti , quando vengano in rilievo profili caratterizzati da un elevato grado di complessità tecnica . |
| 2017-69.txt | 2133 | 2133 | di illegittimità costituzionale sollevate dal tar rimettente . è fuori discussione che la disposizione censurata attribuisca esplicitamente all art il | potere | di determinare il contributo in questione e che altrettanto esplicitamente stabilisca un limite massimo all aliquota impositiva , in misura |
| 2017-69.txt | 2354 | 2354 | l art . 37 , comma 6 , lettera b ) , non attribuisce in via esclusiva all art il | potere | e la responsabilità di fissare la misura del contributo , ma , al contrario , prevede che l atto annuale |
| 2017-69.txt | 3001 | 3001 | di carattere economico e contabile . in conclusione , ad un esame sistematico del contesto normativo di riferimento , il | potere | impositivo dell amministrazione trova – nella disposizione censurata e nelle altre norme pertinenti , anche di principio – limiti , |
| 2017-69.txt | 3338 | 3338 | di cui all art . 41 cost . l insieme delle norme , sostanziali e procedurali , che disciplinano i | poteri | dell art smentisce l asserita imprevedibilità degli oneri contributivi , assunta dal rimettente come premessa di un turbamento ( profilato |
| 2017-85.txt | 4851 | 4851 | tipo , come rilevato dal giudice a quo . né , per negare il contrasto , può essere invocato il | potere | delle regioni di stabilire con legge l ammontare annuo del tributo speciale , previsto all art . 3 , comma |
| 2017-85.txt | 5055 | 5055 | . , anche se interferisce con altri interessi e competenze , di modo che deve intendersi riservato allo stato il | potere | di fissare livelli di tutela uniforme sull intero territorio nazionale , ferma restando la competenza delle regioni alla cura di |
| 2018-114.txt | 895 | 895 | la notificazione al terzo pignorato è avvenuta con modalità del tutto difformi da quelle previste dalla legge , tanto da | poter | essere considerata come inesistente . ma , da una parte , la fattispecie del giudizio a quo non è descritta |
| 2018-114.txt | 1905 | 1905 | tribunale rimettente . infatti tale ultima disposizione – la quale prevede che l agente per la riscossione opera con i | poteri | e secondo le disposizioni di cui al titolo i , capo ii , e al titolo ii , del d.p.r |
| 2018-114.txt | 2309 | 2309 | emittente , nel rispetto delle norme del codice di rito , espressamente richiamato , e riconosceva al giudice adito il | potere | di sospendere il procedimento coattivo . invece per le imposte sul reddito il testo originario dell art . 54 del |
| 2018-114.txt | 2588 | 2588 | 26 ottobre 1972 , n . 636 ( revisione della disciplina del contenzioso tributario ) , non ne aveva il | potere | . 8 . – si aveva pertanto che , in caso di controversia tributaria promossa avverso il ruolo dal contribuente |
| 2018-114.txt | 3341 | 3341 | avviso recante l intimazione ad adempiere : fino a questo limite la cognizione degli atti dell amministrazione , espressione del | potere | di imposizione fiscale , è devoluta alla giurisdizione del giudice tributario ; a valle , la giurisdizione spetta al giudice |
| 2018-114.txt | 3458 | 3458 | , e senza sovrapposizioni – della giurisdizione tributaria e della giurisdizione ordinaria c è , in particolare , quanto al | potere | cautelare di sospensione della riscossione : come il giudice tributario , sempre che abbia giurisdizione , può sospendere l esecuzione |
| 2018-15.txt | 2183 | 2183 | art . 23 , comma 7 , del d.l . n . 83 del 2012 , ritenendo che anche il | potere | di conferma , tacita o esplicita , in quanto espressione di potere deliberativo , debba tener conto della legislazione vigente |
| 2018-15.txt | 2195 | 2195 | 83 del 2012 , ritenendo che anche il potere di conferma , tacita o esplicita , in quanto espressione di | potere | deliberativo , debba tener conto della legislazione vigente . dunque , venuta meno la norma che consentiva di apportare maggiorazioni |
| 2018-152.txt | 1682 | 1682 | sanzioni . piuttosto , si è dato rilievo decisivo al fatto della mancata devoluzione , a dette regioni , del | potere | di disciplinare gli altri elementi costitutivi del tributo , così da confermare che la relativa disciplina legislativa doveva ritenersi ascritta |
| 2018-152.txt | 2113 | 2113 | assetto normativo , con il conseguente , ribadito , limite , per le regioni a statuto ordinario , di non | poter | incidere sui profili sostanziali della disciplina normativa di riferimento , comunque riservati al legislatore nazionale ( in termini , da |
| 2018-152.txt | 2606 | 2606 | » . 8.2 . – in virtù di tale quadro normativo , la regione siciliana ha , dunque , il | potere | di integrare la disciplina dei tributi erariali , nei limiti segnati dai principi della legislazione statale relativi alla singola imposizione |
| 2018-17.txt | 3382 | 3382 | corte ha costantemente affermato che la disciplina di agevolazioni fiscali o benefici tributari di qualsiasi specie costituisce esercizio di un | potere | ampiamente discrezionale del legislatore ( ordinanza n . 46 del 2009 ) , « censurabile solo per la sua eventuale |
| 2018-17.txt | 4711 | 4711 | impedito alla regione di adottare disposizioni legislative di indirizzo ai comuni per le loro determinazioni , in contrasto con il | potere | di incidere sulla modulazione dell imposizione e in violazione delle competenze regionali in materia di ordinamento degli enti locali e |
| 2018-17.txt | 5145 | 5145 | 2015 , prevista per il pagamento di quanto determinato alla luce della disciplina dell esenzione , frustrerebbero l esercizio di | poteri | della regione e dei comuni che non riguarderebbero detta esenzione ma la modulabilità dell aliquota di un imposta non dovuta |
| 2018-17.txt | 8785 | 8785 | terreni siano esenti dall imu ; non reca una norma ” in bianco ” che si limiti a prevedere il | potere | in capo all amministrazione , così priva di vincoli nella possibilità di incidere sulla sfera generale di libertà dei cittadini |
| 2018-175.txt | 1370 | 1370 | notifiche , ha sostenuto la tempestività dell impugnazione delle cartelle stesse deducendo , tra l altro , la decadenza del | potere | impositivo e comunque la prescrizione del credito tributario . sussiste quindi la rilevanza della questione incidentale di costituzionalità perché la |
| 2018-175.txt | 3235 | 3235 | . si tratta , quindi , di un organo indiretto dell amministrazione finanziaria , cui è delegato l esercizio di | poteri | pubblicistici funzionali alla riscossione delle entrate pubbliche . ciò è tanto più vero a seguito dell istituzione del sistema nazionale |
| 2018-175.txt | 7415 | 7415 | di cassazione , sezione sesta civile , sottosezione-t , ordinanza 20 gennaio 2017 , n . 1486 ) – per | poter | ricorrere avverso la cartella di pagamento , fermi restando gli effetti derivanti dal perfezionamento della notifica per il notificante – |
| 2018-18.txt | 259 | 259 | raddoppio del contributo unificato in caso di reiezione dell impugnazione , mirando a scoraggiare quelle dilatorie e pretestuose , dovrebbe | poter | colpire indifferentemente tutte le parti , anche nel processo tributario , in cui una di esse è pubblica . 2 |
| 2018-188.txt | 1489 | 1489 | di bonifica integrale e montana e di sistemazione idrogeologica , ivi comprese quelle svolgentesi a livello interregionale e inclusi i | poteri | di vigilanza già esercitati sui consorzi di bonifica dagli organi dello stato . sicché questa corte ( sentenza n . |
| 2018-188.txt | 3702 | 3702 | scopo . questo essendo ormai il punto d arrivo del diritto vivente , deve conseguentemente identificarsi un vero e proprio | potere | impositivo del consorzio nei confronti dei consorziati sul presupposto della legittima inclusione del bene immobile nel comprensorio di bonifica e |
| 2018-188.txt | 3780 | 3780 | che può definirsi di scopo , almeno in senso lato , perché destinato ad alimentare la provvista del consorzio per | poter | realizzare le opere di bonifica . il beneficio che giustifica l assoggettamento a contribuzione consortile non è legato , con |
| 2018-188.txt | 5835 | 5835 | affermato che « le regioni a statuto ordinario sono assoggettate al duplice limite costituito dall obbligo di esercitare il proprio | potere | di imposizione in coerenza con i princípi fondamentali di coordinamento e dal divieto di istituire o disciplinare tributi già istituiti |
| 2018-43.txt | 2073 | 2073 | sentenze n . 349 e n . 348 del 2007 ) , che introduce un vincolo conformativo a carico dei | poteri | interpretativi del giudice nazionale quando può considerarsi consolidata ( sentenza n . 49 del 2015 ) . adeguandosi ai principi |
| 2018-43.txt | 2340 | 2340 | allo sviluppo di cui presto si dirà , si era trattato di un criterio di così sporadica applicazione da non | poter | in alcun modo contribuire a scolpire con univocità il significato della normativa interposta . esso aveva infatti trovato esplicita manifestazione |
| 2018-52.txt | 981 | 981 | sotto questo profilo , ammissibile . tale positiva verifica , e le ragioni della stessa , non escludono tuttavia il | potere | di questa corte di valutare la correttezza della premessa interpretativa da cui muove il rimettente il quale , pertanto , |
| 2018-72.txt | 2272 | 2272 | alla luce delle considerazioni che precedono , si deve concludere che l introduzione del regime tributario in questione rientra nel | potere | discrezionale del legislatore « di decidere non solo in ordine all an , ma anche in ordine al quantum e |
| 2018-72.txt | 2321 | 2321 | alla determinazione di agevolazioni e benefici fiscali ( sentenza n . 108 del 1983 ) . nell esercizio di tale | potere | egli « non è obbligato a mantenere il regime derogatorio , qualora [ . . . ] siano diversamente valutate |
| 2018-90.txt | 598 | 598 | 2012 . da tale vincolo deriva un esigenza superiore di regolare l adempimento delle obbligazioni tributarie , sul quale deve | poter | fare affidamento l amministrazione finanziaria al fine di conseguire l equilibrio di bilancio e rispettare i parametri europei del debito |
| 2018-90.txt | 3418 | 3418 | finanziaria nei confronti della società scissa potrebbe emergere dopo anni , seppur nel previsto termine di decadenza di esercizio del | potere | di accertamento fiscale , e potrebbe essere fortemente pregiudizievole per l amministrazione ritrovare frazionato , tra le società beneficiarie , |
| 2018-90.txt | 4747 | 4747 | società obbligate in solido ( le eventuali altre società beneficiarie , nonché la stessa società scissa ) nei cui confronti | poter | far valere il regresso per la parte eccedente il patrimonio assegnato o la quota di obbligazione solidale . |
| 2019-128.txt | 623 | 623 | inerenza manca . questa stessa corte ha affermato che « la regione siciliana ha [ . . . ] il | potere | di integrare la disciplina dei tributi erariali , nei limiti segnati dai princìpi della legislazione statale relativi alla singola imposizione |
| 2019-128.txt | 831 | 831 | legislativo ) . difatti l art . 24 del d.lgs . n . 446 del 1997 , nell individuare i | poteri | delle regioni , dispone che quelle a statuto ordinario possono disciplinare , con legge , nel rispetto dei princìpi in |
| 2019-128.txt | 2517 | 2517 | n . 2 del 2002 , in quanto , come sopra ricordato , tale regione ha , sì , il | potere | di integrare la disciplina dei tributi erariali , ma – come visto – nei limiti segnati dai princìpi della legislazione |
| 2019-128.txt | 2776 | 2776 | tra l altro , delle disposizioni legislative emanate dalle regioni in tema di irap « in modo non conforme ai | poteri | ad esse attribuiti in materia dalla normativa statale » . nel caso in esame , invece , non si tratta |
| 2019-128.txt | 2806 | 2806 | . nel caso in esame , invece , non si tratta dell esercizio « in modo non conforme » di | poteri | attribuiti alle regioni dalla normativa statale . quest ultima , infatti , secondo quanto sopra argomentato , non attribuiva alcun |
| 2019-128.txt | 2827 | 2827 | attribuiti alle regioni dalla normativa statale . quest ultima , infatti , secondo quanto sopra argomentato , non attribuiva alcun | potere | di maggiorazione dell aliquota speciale disciplinata dall art . 45 del d.lgs . n . 446 del 1997 , potere |
| 2019-128.txt | 2847 | 2847 | potere di maggiorazione dell aliquota speciale disciplinata dall art . 45 del d.lgs . n . 446 del 1997 , | potere | invece attribuito con riferimento alle ipotesi di cui all art . 16 del medesimo decreto legislativo , ovvero – nei |
| 2019-158.txt | 798 | 798 | che « la verifica dell esistenza e della legittimità di interpretazioni alternative , che il rimettente abbia ritenuto di non | poter | fare proprie , è questione che attiene al merito del giudizio e non alla sua ammissibilità » ( ex multis |
| 2019-158.txt | 1299 | 1299 | 9 . – quanto alla individuazione del criterio alternativo di competenza , essa non esige un operazione manipolativa esorbitante dai | poteri | di questa corte , in quanto non deve essere operata una scelta tra più soluzioni non costituzionalmente obbligate ( sentenze |
| 2019-218.txt | 1816 | 1816 | via generale , che « norme di tale tipo , aventi carattere eccezionale e derogatorio , costituiscono esercizio di un | potere | discrezionale del legislatore , censurabile solo per la sua eventuale palese arbitrarietà o irrazionalità ( sentenza n . 292 del |
| 2019-240.txt | 2943 | 2943 | , dispone la salvaguardia dei trattamenti aggiuntivi , allo scopo di tutelare coloro che hanno svolto incarichi dirigenziali , senza | poter | vantare la relativa qualifica , e non hanno pertanto beneficiato del computo dell indennità di funzione nella determinazione del trattamento |
| 2019-245.txt | 949 | 949 | . , perché l inammissibilità del ricorso che non preveda il pagamento integrale dell iva priva l amministrazione finanziaria del | potere | di valutare , in concreto , la proposta quanto al grado di soddisfazione del credito iva che la stessa garantisce |
| 2019-245.txt | 7190 | 7190 | imposto dal diritto dell unione europea . 9 . 3 . – il giudice a quo ha anche escluso di | poter | accedere ad una interpretazione orientata del dato censurato conforme al diritto dell unione , in ragione della chiara ed univoca |
| 2019-288.txt | 4765 | 4765 | , assume connotati di tipo oligopolistico , con la conseguenza che le imprese in esso operanti dispongono di un significativo | potere | di mercato , derivante anche da un certo grado ( variabile in relazione ai servizi e ai settori ) di |
| 2019-31.txt | 2301 | 2301 | loro competenza , sulle stesse leggi ordinarie : « le norme di attuazione dello statuto speciale si basano su un | potere | attribuito dalla norma costituzionale in via permanente e stabile ( sentenza n . 212 del 1984 ; v . anche |
| 2019-46.txt | 307 | 307 | , innanzitutto violati gli artt . 3 e 117 , terzo comma , cost . , poiché il blocco del | potere | impositivo regionale anche per l anno 2018 risulterebbe reiterato con una motivazione « priva di proporzionalità » , in contrasto |
| 2019-46.txt | 375 | 375 | principio del buon andamento della pubblica amministrazione – in quanto la mancanza di proporzionalità della disposta proroga del blocco del | potere | impositivo regionale impedirebbe un « autonomo sforzo fiscale aggiuntivo » – , e l art . 119 cost . , |
| 2019-46.txt | 1561 | 1561 | adeguati servizi » . ma , anche in questo caso , la concreta indicazione di elementi pertinenti , da cui | poter | effettivamente desumere l asserita alterazione del rapporto tra complessivi bisogni regionali e mezzi per farvi fronte , non è fornita |
| 2019-51.txt | 4209 | 4209 | 2016 , e n . 23 del 2004 ) , che impongono un lungo differimento temporale per l esercizio del | potere | di controllo degli enti creditori sulle quote di cui i soggetti ” pubblici ” sono affidatari per la riscossione . |
| 2020-120.txt | 890 | 890 | legislatore nella materia tributaria . se è infatti vero che le disposizioni che prevedono agevolazioni fiscali costituiscono esercizio di un | potere | discrezionale , ciò tuttavia non preclude l intervento di questa corte , dal momento che tale discrezionalità è pur sempre |
| 2020-120.txt | 4040 | 4040 | che quindi , a prescindere dalle censure del remittente , deve comunque essere preso in considerazione da questa corte per | poter | debitamente inquadrare la natura della esenzione in oggetto . del resto , spesso le agevolazioni fiscali costituiscono un tipico ed |
| 2020-120.txt | 5754 | 5754 | successione in una particolare tipologia di beni unicamente a favore dei discendenti ; dall altro , nell esercizio del suo | potere | discrezionale , ha limitato a tali soggetti anche il beneficio fiscale oggetto dell odierno scrutinio . un ulteriore elemento differenziale |
| 2020-142.txt | 1017 | 1017 | la disciplina delle obbligazioni tributarie ( art . 1 , comma 1 , lettera a ) , a razionalizzare i | poteri | dell amministrazione finanziaria anche con riguardo alla disciplina della efficacia e validità degli atti di accertamento ( art . 1 |
| 2020-201.txt | 1123 | 1123 | sotto forma di dividendo ) con riguardo a soggetti , i soci delle suddette società , che esplicano i loro | poteri | in modo diretto e sono a queste legati da un particolare vincolo di natura personale . 3.2 . – tale |
| 2020-201.txt | 1423 | 1423 | , considerando il fisco le società di persone come uno schermo dietro il quale operano i soci con i particolari | poteri | di direzione , di controllo e di gestione anche se non sono amministratori » ( corte di cassazione , sezione |
| 2020-201.txt | 1515 | 1515 | relazione a un incremento patrimoniale realizzato per effetto dell attività sociale , rispetto alla quale hanno un onere e un | potere | di controllo ( artt . 2261 e 2320 del codice civile ) che , da un lato , li pone |
| 2020-201.txt | 1613 | 1613 | particolare , anche nel caso dell accomandante ) , si riconnette quindi alla disciplina civilistica che attribuisce ad essi puntuali | poteri | di controllo . tale aspetto concorre così a giustificare – dal punto di vista fiscale – la diretta imputazione del |
| 2020-201.txt | 2398 | 2398 | fini della tassabilità , la riferibilità ad un soggetto di determinati redditi e la titolarità in capo a lui dei | poteri | di disposizione in relazione ad essi » ( corte di cassazione , sezione quinta civile , sentenza 10 gennaio 2013 |
| 2020-201.txt | 3783 | 3783 | grado di tutelare la sua posizione , sarebbe agevole tuttavia obiettare che il socio ( anche accomandante ) ha il | potere | e l onere di controllare l attività sociale ( artt . 2261 e 2320 cod . civ . ) e |
| 2020-234.txt | 3703 | 3703 | anche quello economico-finanziario che motiva la scelta del legislatore , poiché il sacrificio dell interesse dei pensionati alla conservazione del | potere | di acquisto degli assegni , in particolar modo dei più modesti , non può dirsi ragionevole quando le esigenze finanziarie |
| 2020-234.txt | 3850 | 3850 | » ; invero anche le pensioni di maggiore consistenza « potrebbero non essere sufficientemente difese in relazione ai mutamenti del | potere | d acquisto della moneta » ( sentenza n . 316 del 2010 ) . ciò anche in considerazione dell effetto |
| 2020-234.txt | 3885 | 3885 | ciò anche in considerazione dell effetto di ” trascinamento ” , che rende sostanzialmente definitiva anche una perdita temporanea del | potere | di acquisto del trattamento di pensione , atteso che « [ l ] e successive rivalutazioni saranno , infatti , |
| 2020-234.txt | 4405 | 4405 | 250 del 2017 ) . non può ipotizzarsi , di per sé , una sorta di ” consumazione ” del | potere | legislativo dovuta all effettuazione di uno o più interventi riduttivi della perequazione , ma il nuovo ulteriore intervento è comunque |
| 2020-262.txt | 4310 | 4310 | rivelatori di capacità contributiva ( ex plurimis , sentenza n . 269 del 2017 ) non si traduce in un | potere | discrezionale altrettanto esteso nell individuazione dei singoli elementi che concorrono alla formazione della base imponibile , una volta identificato il |
| 2020-262.txt | 4419 | 4419 | riconduce a un « giudizio sull uso ragionevole , o meno , che il legislatore stesso abbia fatto dei suoi | poteri | discrezionali in materia tributaria , al fine di verificare la coerenza interna della struttura dell imposta con il suo presupposto |
| 2020-54.txt | 2180 | 2180 | premesso , la descritta selezione dei soggetti passivi , in quanto coerente con il presupposto , rientra nell esercizio del | potere | discrezionale del legislatore tributario ( su tale discrezionalità , ex multis , sentenze n . 288 del 2019 e n |
| 2021-149.txt | 1711 | 1711 | delle bcc , sia a superare le criticità del governo societario cooperativo , in particolare attraverso la previsione di pervasivi | poteri | di nomina , di opposizione alla nomina e di revoca degli organi amministrativi e di controllo delle società aderenti , |
| 2021-149.txt | 2711 | 2711 | non aderire a un gruppo bancario cooperativo senza per questo dover devolvere il patrimonio ai fondi mutualistici , e per | poter | acquisire invece esse stesse il controllo della spa bancaria conferitaria , com è avvenuto nel caso della bcc di cambiano |
| 2021-149.txt | 3164 | 3164 | è compensata dal vincolo di quest ultima al rispetto delle finalità mutualistiche e del carattere localistico nell esercizio dei suoi | poteri | , come indicato nel contratto di coesione ( art . 37-bis , comma 3 , lettera b , t.u . |
| 2021-149.txt | 5512 | 5512 | spa bancaria di nuova costituzione o già costituita , senza dover confluire in un gruppo e doversi quindi assoggettare ai | poteri | di direzione e coordinamento di una capogruppo . alla luce della ratio della disciplina censurata e della descritta finalità del |
| 2021-149.txt | 6219 | 6219 | quale « il legislatore ordinario deve ispirarsi , bilanciandolo con gli altri interessi costituzionalmente rilevanti , nell esercizio di un | potere | discrezionale che incontra il solo limite [ . . . ] della contraddizione del principio stesso ( sentenze n . |
| 2021-200.txt | 1055 | 1055 | . 247 del 2011 ) e di considerare essenziale la previsione di un preciso limite temporale per l esercizio del | potere | sanzionatorio dell amministrazione , in chiave di tutela dell interesse soggettivo alla definizione della propria situazione giuridica ( sentenza n |
| 2021-200.txt | 1315 | 1315 | 15 , comma 6 , t.u . accise ) . ritenuta la necessità che il contribuente non sia assoggettato al | potere | del fisco per un tempo indeterminato – principio a cui rispondono i tertia comparationis evocati dalla corte rimettente , ossia |
| 2021-220.txt | 1492 | 1492 | regionale , ai sensi dell art . 123 cost . ) . questa corte ha peraltro progressivamente ampliato il menzionato | potere | d iniziativa regionale ( ex multis , sentenze n . 196 del 2004 e n . 533 del 2002 ) |
| 2021-39.txt | 3655 | 3655 | giurisprudenza sovranazionale si riconosce che le norme della cedu sono volte a tutelare i diritti della persona « contro il | potere | dello stato e della pubblica amministrazione » e non viceversa , come invece , paradossalmente , rappresentato dal rimettente . |
| 2021-82.txt | 3431 | 3431 | essere posti limiti alla libera circolazione delle cose o degli animali ; b ) se , nell ambito del suddetto | potere | di limitazione , la regione possegga una competenza che la legittimi a stabilire una disciplina differenziata a tutela di interessi |
| 2022-101.txt | 3788 | 3788 | del 2018 , n . 269 e n . 236 del 2017 ) , quello per rivalsa trova titolo nel | potere | accordato , a determinate condizioni , dalla legge al soggetto obbligato all assolvimento del tributo di recuperarne l onere economico |
| 2022-101.txt | 3820 | 3820 | all assolvimento del tributo di recuperarne l onere economico . 5.1.1 . – tale prerogativa non può essere assimilata al | potere | impositivo , neanche nell ipotesi , ricorrente nella fattispecie di cui all art . 3 , comma 26 , della |
| 2022-128.txt | 4576 | 4576 | a carico delle finanze pubbliche . 12 . – infine , l avvocatura dello stato è titolare di un mero | potere | di esazione delle spese di lite , conferitole dall art . 21 , comma 1 , del r.d . n |
| 2022-136.txt | 6320 | 6320 | , della tutela garantita dall art . 6 cedu è che le disposizioni censurate diano corpo a un ingerenza del | potere | legislativo sull amministrazione della giustizia e mirino a influenzare la definizione giudiziaria di una lite ( sentenza n . 236 |
| 2022-140.txt | 2852 | 2852 | effettività della tutela giurisdizionale , « deve ritenersi connotato intrinseco della stessa funzione giurisdizionale [ . . . ] il | potere | di imporre , anche coattivamente in caso di necessità , il rispetto della statuizione contenuta nel giudicato » ( sentenza |
| 2022-140.txt | 3096 | 3096 | di esecuzione forzata , essendo connotato da « potenzialità sostitutive e intromissive nell azione amministrativa , non comparabili con i | poteri | del giudice dell esecuzione nel processo civile » ( sentenza n . 406 del 1998 ) . esso consente , |
| 2022-141.txt | 581 | 581 | della legge 30 dicembre 1991 , n . 413 ) , attribuirebbe a un soggetto estraneo all amministrazione creditrice un | potere | di disposizione su un credito dell erario , in contrasto con il principio generale di tutela delle pubbliche finanze . |
| 2022-167.txt | 2405 | 2405 | uno specifico indice di capacità contributiva e destinata a sovvenire a pubbliche spese , quello per rivalsa trova titolo nel | potere | accordato , a determinate condizioni , dalla legge al soggetto obbligato all assolvimento del tributo di recuperarne l onere economico |
| 2022-175.txt | 5549 | 5549 | senza essere autorizzato a farlo dalla legge di delega , mentre sarebbe stato necessario un criterio preciso e definito per | poter | essere rispettoso anche del principio di stretta legalità in materia penale ( art . 25 , secondo comma , cost |
| 2022-182.txt | 6813 | 6813 | affermato che « [ i ] n un regime democratico a larga base popolare e nell ambito del quale il | potere | non è riservato ai ceti che si trovino in condizioni economiche di vantaggio il legislatore ha l obbligo di porre |
| 2022-245.txt | 666 | 666 | intervenendo sull art . 5 della legge n . 225 del 1992 , relativo a « stato di emergenza e | potere | di ordinanza » nell ambito della regolamentazione a regime del servizio della protezione civile , avrebbe « spezza [ to |
| 2022-245.txt | 696 | 696 | del servizio della protezione civile , avrebbe « spezza [ to ] il legame essenziale tra decretazione di urgenza e | potere | di conversione » . in particolare , proprio la natura « complementare » del potere affidato al direttore dell agenzia |
| 2022-245.txt | 711 | 711 | tra decretazione di urgenza e potere di conversione » . in particolare , proprio la natura « complementare » del | potere | affidato al direttore dell agenzia delle dogane , di aumento dell aliquota dell accisa , rispetto all analogo potere conferito |
| 2022-245.txt | 730 | 730 | del potere affidato al direttore dell agenzia delle dogane , di aumento dell aliquota dell accisa , rispetto all analogo | potere | conferito al presidente della regione dal comma 5-quater del richiamato art . 5 , renderebbe evidente la « ” comunanza |
| 2022-245.txt | 2800 | 2800 | governo , profili autonomi di necessità e urgenza , le stesse ben potrebbero essere contenute in atti normativi urgenti del | potere | esecutivo distinti e separati » ( sentenza n . 22 del 2012 ) . 3.6 . – deve quindi essere |
| 2022-73.txt | 1762 | 1762 | in via prioritaria ( sentenza n . 236 del 2021 ) , in quanto attinente « all esercizio stesso del | potere | legislativo » ( sentenze n . 256 del 2020 , n . 5 del 2017 , n . 245 del |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


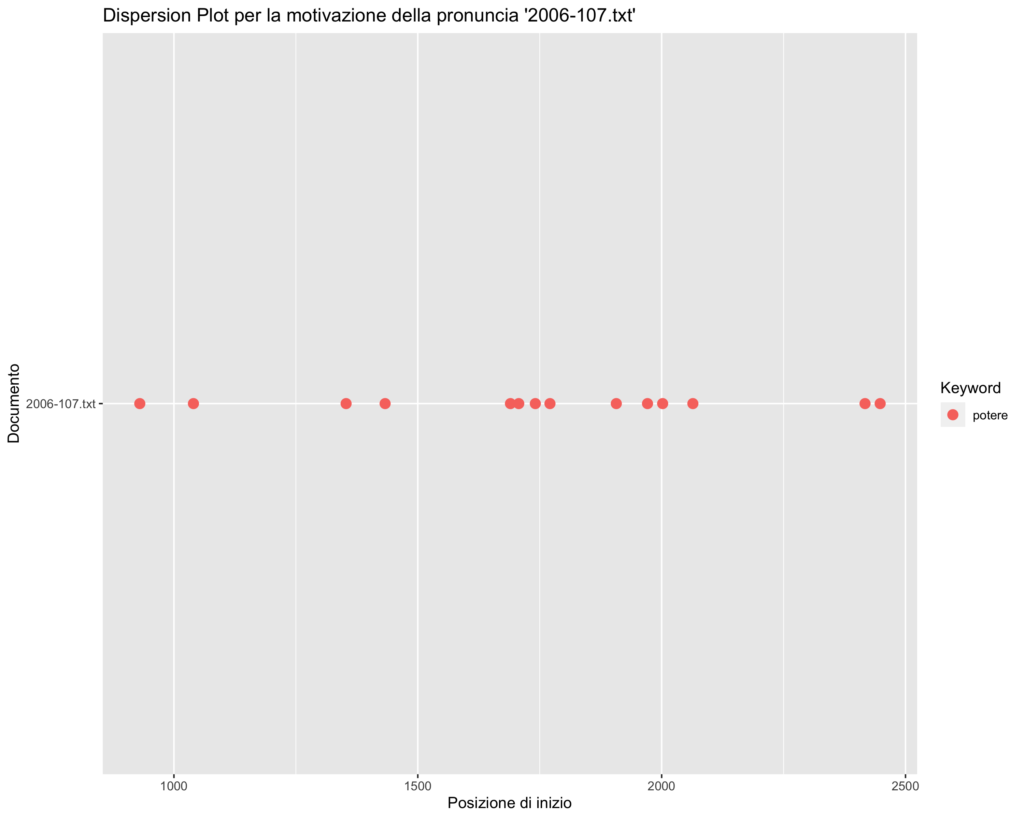


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| il_potere_di | 189 |
| del_potere_di | 65 |
| esercizio_del_potere | 49 |
| di_un_potere | 37 |
| potere_di_acquisto | 22 |
| un_potere_di | 19 |
| potere_discrezionale_del | 19 |
| potere_di_imposizione | 18 |
| del_potere_legislativo | 17 |
| potere_di_imporre | 16 |
| che_il_potere | 16 |
| ha_il_potere | 15 |
| esercizio_dei_poteri | 14 |
| un_potere_discrezionale | 14 |
| i_poteri_di | 14 |
| potere_d_acquisto | 14 |
| al_potere_di | 13 |
| del_potere_d | 13 |
| dei_poteri_di | 13 |
| eccesso_di_potere | 12 |
| del_potere_esecutivo | 12 |
| potere_del_legislatore | 12 |
| potere_delle_regioni | 12 |
| il_potere_del | 11 |
| del_suo_potere | 11 |
| potere_di_sospensione | 11 |
| poteri_di_accertamento | 11 |
| potere_di_variazione | 11 |
| esercizio_di_poteri | 10 |
| di_tale_potere | 9 |
| potere_di_determinare | 9 |
| del_potere_discrezionale | 9 |
| il_potere_d | 9 |
| il_potere_discrezionale | 9 |
| suo_potere_discrezionale | 9 |
| del_potere_impositivo | 9 |
| del_potere_attribuitogli | 8 |
| ritenuto_di_poter | 8 |
| dei_suoi_poteri | 8 |
| potere_di_disporre | 8 |
| potere_di_emanare | 7 |
| poteri_di_vigilanza | 7 |
| discrezionalità_del_potere | 7 |
| il_potere_impositivo | 7 |
| di_non_poter | 7 |
| potere_di_iniziativa | 7 |
| regioni_il_potere | 7 |
| potere_di_accertamento | 7 |
| il_potere_delle | 7 |
| un_potere_sostitutivo | 7 |
| un_limitato_potere | 7 |
| limitato_potere_di | 7 |
| dei_poteri_legislativi | 6 |
| potere_di_istituire | 6 |
| limiti_del_potere | 6 |
| potere_discrezionale_di | 6 |
| di_potere_legislativo | 6 |
| potere_di_stabilire | 6 |
| poteri_del_giudice | 6 |
| ed_il_potere | 6 |
| potere_di_disciplinare | 6 |
| composizione_ai_poteri | 6 |
| da_non_poter | 6 |
| per_poter_essere | 6 |
| proprio_potere_di | 6 |
| ritiene_di_poter | 6 |
| potere_impositivo_regionale | 6 |
| poteri_di_questa | 6 |
| al_potere_giudiziario | 6 |
| dei_poteri_istruttori | 6 |
| suoi_poteri_discrezionali | 6 |
| poteri_discrezionali_in | 6 |
| del_potere_delle | 6 |
| potere_normativo_in | 5 |
| dei_poteri_amministrativi | 5 |
| siciliana_il_potere | 5 |
| potere_di_riscuotere | 5 |
| potere_di_riscossione | 5 |
| il_potere_della | 5 |
| potere_della_regione | 5 |
| potere_d_imposizione | 5 |
| poteri_conferiti_al | 5 |
| il_potere_dell | 5 |
| al_potere_delegato | 5 |
| poteri_di_controllo | 5 |
| potere_di_sospendere | 5 |
| i_poteri_dell | 5 |
| suo_potere_di | 5 |
| potere_di_controllo | 5 |
| ai_poteri_ed | 5 |
| il_potere_attribuito | 5 |
| ai_poteri_di | 5 |
| il_proprio_potere | 5 |
| regionale_il_potere | 5 |
| poteri_istruttori_del | 5 |
| potere_di_rettifica | 5 |
| conferisce_il_potere | 4 |
| quale_il_potere | 4 |
| potere_da_parte | 4 |
| al_potere_legislativo | 4 |
| regione_il_potere | 4 |
| abbia_il_potere | 4 |
| il_suo_potere | 4 |
| dei_poteri_esercitati | 4 |
| costituzione_il_potere | 4 |
| il_potere_legislativo | 4 |
| potere_conferito_al | 4 |
| di_poteri_che | 4 |
| dei_poteri_dell | 4 |
| gli_stessi_poteri | 4 |
| del_potere_delegato | 4 |
| un_potere_che | 4 |
| dei_poteri_del | 4 |
| uso_del_potere | 4 |
| potere_che_la | 4 |
| nel_potere_del | 4 |
| potere_impositivo_della | 4 |
| il_relativo_potere | 4 |
| poteri_ed_al | 4 |
| poteri_di_indagine | 4 |
| potere_di_revisione | 4 |
| potere_regionale_di | 4 |
| salvaguardare_il_potere | 4 |
| potere_di_annullamento | 4 |
| il_potere_dovere | 4 |
| del_potere_giudiziario | 4 |
| potere_di_fissare | 4 |
| potere_normativo_di | 4 |
| potere_di_definire | 4 |
| potere_cautelare_del | 4 |
| così_da_poter | 4 |
| straripamento_del_potere | 4 |
| il_potere_cautelare | 4 |
| dai_poteri_di | 4 |
| sospensione_del_potere | 4 |
| il_potere_sostitutivo | 4 |
| erosione_del_potere | 4 |
| conservazione_del_potere | 4 |
| potere_di_integrare | 4 |
| potere_di_esigere | 3 |
| risi_il_potere | 3 |
| esercitato_il_potere | 3 |
| il_potere_che | 3 |
| avesse_il_potere | 3 |
| il_potere_esecutivo | 3 |
| al_potere_normativo | 3 |
| di_ogni_potere | 3 |
| potere_legislativo_che | 3 |
| di_detto_potere | 3 |
| poteri_esercitati_dall | 3 |
| del_potere_normativo | 3 |
| tale_potere_è | 3 |
| esercizio_di_potere | 3 |
| i_poteri_spettanti | 3 |
| attribuito_il_potere | 3 |
| poteri_in_materia | 3 |
| limitazione_del_potere | 3 |
| potere_di_procedere | 3 |
| esercita_il_potere | 3 |
| dei_poteri_conferiti | 3 |
| attributiva_del_potere | 3 |
| poteri_attribuiti_al | 3 |
| potere_dell_amministrazione | 3 |
| al_potere_esecutivo | 3 |
| del_potere_conferito | 3 |
| ministro_il_potere | 3 |
| potere_di_decidere | 3 |
| potere_di_emettere | 3 |
| del_loro_potere | 3 |
| fondamento_dei_poteri | 3 |
| fonte_dei_poteri | 3 |
| il_potere_dei | 3 |
| questo_potere_di | 3 |
| di_quel_potere | 3 |
| potere_di_ordinanza | 3 |
| di_questo_potere | 3 |
| potere_legislativo_e | 3 |
| nei_poteri_del | 3 |
| che_i_poteri | 3 |
| il_potere_in | 3 |
| potere_non_è | 3 |
| un_potere_illimitato | 3 |
| potere_discrezionale_che | 3 |
| potere_di_regolare | 3 |
| potere_di_modificare | 3 |
| conferito_il_potere | 3 |
| aveva_il_potere | 3 |
| potere_di_applicare | 3 |
| potere_di_conversione | 3 |
| nel_potere_di | 3 |
| potere_di_aumentare | 3 |
| potere_di_ordinare | 3 |
| ai_poteri_ad | 3 |
| nei_poteri_di | 3 |
| non_poter_essere | 3 |
| dei_pubblici_poteri | 3 |
| al_potere_discrezionale | 3 |
| potere_del_giudice | 3 |
| cip_il_potere | 3 |
| con_il_potere | 3 |
| sì_da_poter | 3 |
| potere_di_eseguire | 3 |
| per_il_potere | 3 |
| di_potere_per | 3 |
| esclusione_del_potere | 3 |
| potere_dovere_di | 3 |
| potere_discrezionale_il | 3 |
| ai_poteri_del | 3 |
| del_potere_giurisdizionale | 3 |
| un_potere_normativo | 3 |
| potere_di_provvedere | 3 |
| del_potere_cautelare | 3 |
| dei_poteri_e | 3 |
| i_poteri_istruttori | 3 |
| del_potere_regolamentare | 3 |
| potere_di_esercitare | 3 |
| al_potere_statale | 3 |
| poteri_di_indirizzo | 3 |
| anno_il_potere | 3 |
| potere_attribuito_alle | 3 |
| potere_dello_stato | 3 |
| potere_di_aumento | 3 |
| potere_di_proroga | 3 |
| e_potere_di | 3 |
| ingerenza_del_potere | 3 |
| del_potere_sostitutivo | 3 |
| mutamenti_del_potere | 3 |
| esorbitante_dai_poteri | 3 |
| blocco_del_potere | 3 |
| ente_il_potere | 2 |
| ente_del_potere | 2 |
| potere_normativo_attribuito | 2 |
| segnati_al_potere | 2 |
| il_potere_amministrativo | 2 |
| potere_amministrativo_è | 2 |
| potere_ad_esso | 2 |
| potere_di_cui | 2 |
| poteri_che_in | 2 |
| difetto_di_potere | 2 |
| potere_ad_emettere | 2 |
| poteri_legislativi_della | 2 |
| fondamento_il_potere | 2 |
| potere_di_organizzare | 2 |
| potere_di_vigilanza | 2 |
| riscossione_il_potere | 2 |
| un_potere_autonomo | 2 |
| larghezza_dei_poteri | 2 |
| il_potere_si | 2 |
| alla_regione_poteri | 2 |
| regione_poteri_tanto | 2 |
| limiti_dei_poteri | 2 |
| esercitato_un_potere | 2 |
| preclude_il_potere | 2 |
| potere_del_commissario | 2 |
| al_potere_d | 2 |
| potere_discrezionale_e | 2 |
| potere_al_presidente | 2 |
| potere_di_concedere | 2 |
| esorbitato_dai_poteri | 2 |
| dai_poteri_attribuiti | 2 |
| virtù_dei_poteri | 2 |
| poteri_legislativi_attribuiti | 2 |
| del_potere_dell | 2 |
| potere_dell_ente | 2 |
| potere_di_dettare | 2 |
| potere_di_approvare | 2 |
| questo_potere_non | 2 |
| del_potere_attribuito | 2 |
| potere_attribuito_al | 2 |
| limiti_al_potere | 2 |
| potere_in_quanto | 2 |
| limite_al_potere | 2 |
| investito_del_potere | 2 |
| forza_dei_poteri | 2 |
| poteri_dell_assessore | 2 |
| contenuto_dei_poteri | 2 |
| e_del_potere | 2 |
| del_potere_che | 2 |
| i_suoi_poteri | 2 |
| meno_il_potere | 2 |
| potere_dei_comuni | 2 |
| poteri_spettanti_in | 2 |
| il_ricordato_potere | 2 |
| potere_generale_di | 2 |
| regioni_del_potere | 2 |
| infatti_il_potere | 2 |
| tali_poteri_sono | 2 |
| poteri_di_amministrazione | 2 |
| potere_di_scelta | 2 |
| legislativa_dei_poteri | 2 |
| potere_di_iscrivere | 2 |
| né_di_poteri | 2 |
| di_poteri_arbitrari | 2 |
| potere_che_è | 2 |
| di_potere_e | 2 |
| fine_di_poterla | 2 |
| poteri_del_commissario | 2 |
| dei_poteri_da | 2 |
| estensione_dei_poteri | 2 |
| di_poteri_legislativi | 2 |
| ma_questo_potere | 2 |
| attribuisce_il_potere | 2 |
| fondamento_nel_potere | 2 |
| poteri_dell_autorità | 2 |
| potere_normativo_tributario | 2 |
| investiti_di_potere | 2 |
| loro_potere_non | 2 |
| in_un_potere | 2 |
| ampi_poteri_di | 2 |
| poteri_di_coordinamento | 2 |
| il_potere_normativo | 2 |
| tale_potere_non | 2 |
| poteri_della_regione | 2 |
| concerne_il_potere | 2 |
| potere_di_esecuzione | 2 |
| il_potere_non | 2 |
| potere_di_disporla | 2 |
| potere_giudiziale_di | 2 |
| dal_potere_di | 2 |
| del_potere_sanzionatorio | 2 |
| ai_poteri_e | 2 |
| poteri_e_al | 2 |
| i_poteri_e | 2 |
| poteri_ad_esso | 2 |
| i_poteri_del | 2 |
| imposta_il_potere | 2 |
| potere_legislativo_al | 2 |
| organi_del_potere | 2 |
| rientra_nei_poteri | 2 |
| il_potere_ministeriale | 2 |
| spettare_il_potere | 2 |
| ad_un_potere | 2 |
| titolarità_del_potere | 2 |
| anche_il_potere | 2 |
| tali_da_potere | 2 |
| potere_essere_considerate | 2 |
| al_mutato_potere | 2 |
| mutato_potere_di | 2 |
| dei_poteri_in | 2 |
| poteri_amministrativi_in | 2 |
| disciplinano_i_poteri | 2 |
| poteri_conferiti_alla | 2 |
| di_poteri_di | 2 |
| esercitare_il_potere | 2 |
| poteri_e_facoltà | 2 |
| di_poter_disapplicare | 2 |
| potere_in_ordine | 2 |
| conferimento_di_potere | 2 |
| contempla_il_potere | 2 |
| del_potere_del | 2 |
| del_il_potere | 2 |
| menomazione_dei_poteri | 2 |
| poteri_di_iniziativa | 2 |
| parti_il_potere | 2 |
| potere_di_promuovere | 2 |
| potere_d_intervento | 2 |
| diminuzione_del_potere | 2 |
| poteri_di_autonomia | 2 |
| potere_di_sindacare | 2 |
| relativo_potere_è | 2 |
| che_tale_potere | 2 |
| suddetto_potere_di | 2 |
| potere_esecutivo_che | 2 |
| tributarie_il_potere | 2 |
| al_potere_dovere | 2 |
| di_poter_condividere | 2 |
| potere_di_intervento | 2 |
| autonomi_poteri_di | 2 |
| limitazione_dei_poteri | 2 |
| rientra_nel_potere | 2 |
| potere_di_disposizione | 2 |
| potere_delegato_un | 2 |
| un_illimitato_potere | 2 |
| di_non_potere | 2 |
| salvo_il_potere | 2 |
| potere_di_valutare | 2 |
| poter_affermare_che | 2 |
| delimiti_il_potere | 2 |
| al_potere_impositivo | 2 |
| arbitrio_del_potere | 2 |
| compete_il_potere | 2 |
| limiterebbe_il_potere | 2 |
| previsto_il_potere | 2 |
| potere_di_determinazione | 2 |
| esaurimento_del_potere | 2 |
| sufficiente_per_poter | 2 |
| e_i_poteri | 2 |
| tali_poteri_al | 2 |
| avrebbe_il_potere | 2 |
| amministrazione_il_potere | 2 |
| potere_per_sviamento | 2 |
| cui_tale_potere | 2 |
| potere_di_coordinamento | 2 |
| del_potere_affidato | 2 |
| potere_affidato_al | 2 |
| potere_legislativo_nel | 2 |
| prerogative_del_potere | 2 |
| potere_legislativo_in | 2 |
| riservato_al_potere | 2 |
| concerne_i_poteri | 2 |
| limita_il_potere | 2 |
| non_poter_consentire | 2 |
| poter_consentire_l | 2 |
| dei_poteri_svolti | 2 |
| poteri_svolti_con | 2 |
| potere_dell_autorità | 2 |
| comune_il_potere | 2 |
| esclude_il_potere | 2 |
| un_potere_attribuito | 2 |
| ordine_ai_poteri | 2 |
| espressione_del_potere | 2 |
| essa_il_potere | 2 |
| il_potere_regionale | 2 |
| potere_statale_di | 2 |
| potere_di_manovra | 2 |
| potere_di_esonero | 2 |
| tale_potere_di | 2 |
| attribuzioni_del_potere | 2 |
| poter_essere_considerata | 2 |
| l_ulteriore_potere | 2 |
| riservate_al_potere | 2 |
| prescrizione_del_potere | 2 |
| e_il_potere | 2 |
| prevede_un_potere | 2 |
| previsto_un_potere | 2 |
| un_potere_statale | 2 |
| compressione_dei_poteri | 2 |
| dei_poteri_regionali | 2 |
| poteri_regionali_in | 2 |
| potere_di_regolamentare | 2 |
| del_potere_regionale | 2 |
| discrezionale_del_potere | 2 |
| potere_di_individuare | 2 |
| conforme_ai_poteri | 2 |
| poteri_ad_esse | 2 |
| che_detto_potere | 2 |
| potere_d_aumento | 2 |
| consumazione_del_potere | 2 |
| tra_i_poteri | 2 |
| stessi_poteri_istruttori | 2 |
| poteri_istruttori_anche | 2 |
| il_potere_officioso | 2 |
| i_poteri_officiosi | 2 |
| del_soppresso_potere | 2 |
| soppresso_potere_di | 2 |
| al_giudice_poteri | 2 |
| solo_al_potere | 2 |
| potere_statale_entro | 2 |
| il_potere_dello | 2 |
| interno_il_potere | 2 |
| ai_suoi_poteri | 2 |
| suoi_poteri_d | 2 |
| poteri_d_impulso | 2 |
| per_poter_accedere | 2 |
| potere_accertativo_dell | 2 |
| perfezionato_sui_poteri | 2 |
| sui_poteri_di | 2 |
| urgenti_del_potere | 2 |
| potere_esecutivo_distinti | 2 |
| urgenza_e_potere | 2 |
| fermo_il_potere | 2 |
| fine_di_poter | 2 |
| di_altri_poteri | 2 |
| dovrebbe_normalmente_potersi | 2 |
| normalmente_potersi_esprimere | 2 |
| potersi_esprimere_anche | 2 |
| dal_quale_poter | 2 |
| quale_poter_desumere | 2 |
| poter_desumere_l | 2 |
| programmatico_i_poteri | 2 |
| potere_sostitutivo_straordinario | 2 |
| poter_far_valere | 2 |
| poteri_dell_amministrazione | 2 |
| stato_il_potere | 2 |
| potere_dovere_del | 2 |
| al_potere_del | 2 |
| art_il_potere | 2 |
| il_potere_e | 2 |
| potere_di_autotutela | 2 |
| legislativa_del_potere | 2 |
| potere_legislativo_sull | 2 |
| stesso_del_potere | 2 |
| con_i_poteri | 2 |
| poteri_di_direzione | 2 |
| titolo_nel_potere | 2 |
| nel_potere_accordato | 2 |
| potere_accordato_a | 2 |
| attribuisce_tale_potere | 1 |
| tale_potere_indichi | 1 |
| potere_indichi_i | 1 |
| potere_attribuitogli_ne | 1 |
| risi_del_potere | 1 |
| potere_attribuitogli_di | 1 |
| potere_che_gli | 1 |
| di_qualsiasi_potere | 1 |
| qualsiasi_potere_per | 1 |
| potere_per_emanare | 1 |
| regionale_qualsiasi_potere | 1 |
| qualsiasi_potere_che | 1 |
| potere_che_legittimasse | 1 |
| potere_esecutivo_si | 1 |
| dell_art_potere | 1 |
| art_potere_normativo | 1 |
| in_seguito_potere | 1 |
| seguito_potere_che | 1 |
| potere_che_peraltro | 1 |
| regione_al_potere | 1 |
| ogni_potere_da | 1 |
| riconoscersi_alcun_potere | 1 |
| alcun_potere_al | 1 |
| potere_al_riguardo | 1 |
| materia_tributaria_potere | 1 |
| tributaria_potere_amministrativo | 1 |
| potere_amministrativo_negli | 1 |
| trapasso_dei_poteri | 1 |
| poteri_amministrativi_e | 1 |
| detto_potere_la | 1 |
| potere_la_regione | 1 |
| un_potere_ad | 1 |
| contenuti_i_poteri | 1 |
| i_poteri_legislativo | 1 |
| poteri_legislativo_ed | 1 |
| siciliana_i_poteri | 1 |
| i_poteri_che | 1 |
| sulla_entrata_poteri | 1 |
| entrata_poteri_esercitati | 1 |
| ha_esercitato_poteri | 1 |
| esercitato_poteri_che | 1 |
| poteri_che_le | 1 |
| di_potere_ad | 1 |
| potere_attribuitogli_l | 1 |
| legge_il_potere | 1 |
| potere_che_nello | 1 |
| permanga_quel_potere | 1 |
| quel_potere_dovere | 1 |
| potere_dovere_anche | 1 |
| un_potere_inerente | 1 |
| potere_inerente_al | 1 |
| dei_propri_poteri | 1 |
| propri_poteri_legislativi | 1 |
| poteri_legislativi_e | 1 |
| di_tali_poteri | 1 |
| tali_poteri_emanato | 1 |
| poteri_emanato_una | 1 |
| sfera_dei_poteri | 1 |
| statale_il_potere | 1 |
| potere_che_entro | 1 |
| sui_primi_poteri | 1 |
| primi_poteri_di | 1 |
| pubblici_il_potere | 1 |
| dell_economia_poteri | 1 |
| economia_poteri_di | 1 |
| che_questo_potere | 1 |
| questo_potere_normativa | 1 |
| potere_normativa_si | 1 |
| potere_di_disciplinarne | 1 |
| titolare_del_potere | 1 |
| potere_normativo_esercita | 1 |
| sia_il_potere | 1 |
| giacché_tal_potere | 1 |
| tal_potere_è | 1 |
| potere_è_in | 1 |
| il_potere_normativa | 1 |
| potere_normativa_in | 1 |
| detto_potere_sostiene | 1 |
| potere_sostiene_che | 1 |
| distinta_dal_potere | 1 |
| dal_potere_normativo | 1 |
| potere_autonomo_la | 1 |
| potere_è_subordinato | 1 |
| quali_il_potere | 1 |
| il_potere_punitivo | 1 |
| potere_punitivo_è | 1 |
| ipotesi_il_potere | 1 |
| riguarda_i_poteri | 1 |
| i_poteri_tributari | 1 |
| poteri_tributari_dei | 1 |
| base_al_potere | 1 |
| sicilia_il_potere | 1 |
| di_poter_superare | 1 |
| poter_superare_la | 1 |
| regione_siciliana_potere | 1 |
| siciliana_potere_normativo | 1 |
| limiti_nei_poteri | 1 |
| nei_poteri_dell | 1 |
| poteri_dell_organo | 1 |
| di_potere_discrezionale | 1 |
| potere_discrezionale_amministrativo | 1 |
| dei_poteri_lasciati | 1 |
| poteri_lasciati_all | 1 |
| del_i_poteri | 1 |
| poteri_spettanti_all | 1 |
| di_potere_adottando | 1 |
| potere_adottando_criteri | 1 |
| potere_si_è | 1 |
| suo_potere_a | 1 |
| potere_a_norma | 1 |
| poteri_tanto_ampi | 1 |
| poteri_esercitati_dalla | 1 |
| e_esercita_poteri | 1 |
| esercita_poteri_di | 1 |
| poteri_di_carattere | 1 |
| tributario_tali_poteri | 1 |
| tali_poteri_non | 1 |
| poteri_non_possono | 1 |
| un_potere_in | 1 |
| potere_in_materia | 1 |
| del_potere_ora | 1 |
| potere_ora_che | 1 |
| abbia_esercitato_poteri | 1 |
| esercitato_poteri_in | 1 |
| finanze_i_poteri | 1 |
| i_poteri_indicati | 1 |
| poteri_indicati_nello | 1 |
| dello_statuto_potere | 1 |
| statuto_potere_normativo | 1 |
| suoi_poteri_tale | 1 |
| poteri_tale_linea | 1 |
| deriva_un_potere | 1 |
| potere_autonomo_di | 1 |
| detto_potere_per | 1 |
| potere_per_il | 1 |
| poteri_tanto_più | 1 |
| limitazione_al_potere | 1 |
| potere_d_indagine | 1 |
| potere_legislativo_è | 1 |
| costituzionale_del_potere | 1 |
| potere_di_controllare | 1 |
| requisiti_il_potere | 1 |
| potere_attribuitogli_da | 1 |
| ambito_del_potere | 1 |
| sì_da_potere | 1 |
| da_potere_costituire | 1 |
| potere_costituire_un | 1 |
| il_potere_impositore | 1 |
| potere_impositore_né | 1 |
| si_attribuivano_poteri | 1 |
| attribuivano_poteri_nel | 1 |
| poteri_nel_campo | 1 |
| esplicazione_di_poteri | 1 |
| di_poteri_delegati | 1 |
| poteri_delegati_con | 1 |
| ultimo_anche_poteri | 1 |
| anche_poteri_normativi | 1 |
| poteri_normativi_diversi | 1 |
| dava_un_potere | 1 |
| dei_poteri_derivanti | 1 |
| poteri_derivanti_dall | 1 |
| del_potere_al | 1 |
| comprendeva_il_potere | 1 |
| ma_dei_poteri | 1 |
| potere_attribuitogli_e | 1 |
| potere_discrezionale_attribuito | 1 |
| avrebbe_né_potere | 1 |
| né_potere_né | 1 |
| potere_né_obbligo | 1 |
| circoscrivere_il_potere | 1 |
| determinazione_al_potere | 1 |
| potere_esecutivo_purché | 1 |
| tale_potere_ora | 1 |
| potere_ora_dal | 1 |
| potere_esecutivo_sussiste | 1 |
| delimitare_il_potere | 1 |
| tale_potere_sia | 1 |
| potere_sia_regolato | 1 |
| potere_esecutivo_da | 1 |
| posto_al_potere | 1 |
| potere_delegato_risulta | 1 |
| al_proprio_potere | 1 |
| proprio_potere_politico | 1 |
| potere_politico_l | 1 |
| qualificazione_del_potere | 1 |
| regolamentare_del_potere | 1 |
| e_questo_potere | 1 |
| potere_non_può | 1 |
| illimitata_del_potere | 1 |
| ministro_del_potere | 1 |
| potere_legislativo_secondo | 1 |
| di_potere_a | 1 |
| potere_a_sgombrare | 1 |
| può_avere_poteri | 1 |
| avere_poteri_maggiori | 1 |
| poteri_maggiori_di | 1 |
| del_potere_impositore | 1 |
| potere_impositore_attribuitogli | 1 |
| al_potere_dell | 1 |
| a_quel_potere | 1 |
| quel_potere_in | 1 |
| invasione_di_poteri | 1 |
| poteri_che_sta | 1 |
| ha_usurpato_poteri | 1 |
| usurpato_poteri_che | 1 |
| poteri_che_una | 1 |
| ordinamento_il_potere | 1 |
| poteri_legislativi_che | 1 |
| loro_potere_il | 1 |
| potere_il_sistema | 1 |
| hanno_il_potere | 1 |
| potere_di_ammetterne | 1 |
| agricola_i_poteri | 1 |
| i_poteri_affidati | 1 |
| poteri_affidati_alle | 1 |
| dei_poteri_trasferiti | 1 |
| poteri_trasferiti_le | 1 |
| fondamento_del_potere | 1 |
| del_potere_esercitato | 1 |
| potere_esercitato_dall | 1 |
| autonoma_del_potere | 1 |
| potere_che_lo | 1 |
| stessi_poteri_che | 1 |
| poteri_che_l | 1 |
| eliminare_il_potere | 1 |
| non_ha_potere | 1 |
| ha_potere_di | 1 |
| suoi_poteri_su | 1 |
| poteri_su_tutto | 1 |
| i_quali_poteri | 1 |
| quali_poteri_d | 1 |
| poteri_d_altronde | 1 |
| il_predetto_potere | 1 |
| predetto_potere_impositorio | 1 |
| potere_impositorio_del | 1 |
| con_illimitati_poteri | 1 |
| illimitati_poteri_discrezionali | 1 |
| poteri_discrezionali_con | 1 |
| tutti_i_poteri | 1 |
| ricordato_potere_d | 1 |
| potere_d_approvazione | 1 |
| trasferiva_tali_poteri | 1 |
| tali_poteri_di | 1 |
| che_quel_potere | 1 |
| quel_potere_generale | 1 |
| anche_questo_potere | 1 |
| potere_di_omologazione | 1 |
| del_potere_generale | 1 |
| sé_il_potere | 1 |
| il_potere_speciale | 1 |
| potere_speciale_di | 1 |
| inoltre_speciali_poteri | 1 |
| speciali_poteri_consultivi | 1 |
| poteri_consultivi_di | 1 |
| anche_tali_poteri | 1 |
| poteri_sono_stati | 1 |
| ordinamento_regionale_poteri | 1 |
| regionale_poteri_di | 1 |
| compreso_il_potere | 1 |
| il_potere_consultivo | 1 |
| potere_consultivo_in | 1 |
| conferiscono_speciali_poteri | 1 |
| speciali_poteri_di | 1 |
| poteri_di_omologazione | 1 |
| ministri_questi_poteri | 1 |
| questi_poteri_non | 1 |
| poteri_non_sono | 1 |
| spetterebbe_al_potere | 1 |
| potere_legislativo_la | 1 |
| richiesta_per_potere | 1 |
| per_potere_invocare | 1 |
| potere_invocare_il | 1 |
| conferisce_alcun_potere | 1 |
| alcun_potere_discrezionale | 1 |
| potere_discrezionale_all | 1 |
| dei_poteri_d | 1 |
| poteri_d_imposizione | 1 |
| non_sembra_potersi | 1 |
| sembra_potersi_dubitare | 1 |
| potersi_dubitare_che | 1 |
| potere_delegato_ed | 1 |
| per_un_potere | 1 |
| potere_discrezionale_dell | 1 |
| alludesse_al_potere | 1 |
| contenesse_un_potere | 1 |
| un_potere_e | 1 |
| potere_e_non | 1 |
| di_poteri_normativi | 1 |
| poteri_normativi_né | 1 |
| poteri_che_eccedano | 1 |
| dei_poteri_attribuiti | 1 |
| poteri_arbitrari_il | 1 |
| ministro_un_potere | 1 |
| quel_potere_a | 1 |
| potere_a_parte | 1 |
| giacché_il_potere | 1 |
| del_potere_il | 1 |
| potere_il_dubbio | 1 |
| poteri_di_imposizione | 1 |
| potere_e_in | 1 |
| di_poterla_raffrontare | 1 |
| poterla_raffrontare_agevolmente | 1 |
| costituzione_dei_poteri | 1 |
| e_nei_poteri | 1 |
| i_poteri_esercitati | 1 |
| poteri_esercitati_mediante | 1 |
| assunzione_dei_poteri | 1 |
| poteri_da_parte | 1 |
| continuazione_dei_poteri | 1 |
| poteri_esercitati_già | 1 |
| passaggio_dei_poteri | 1 |
| poteri_amministrativi_dal | 1 |
| ogni_potere_legislativo | 1 |
| potere_legislativo_da | 1 |
| giulia_il_potere | 1 |
| potere_legislativo_sarà | 1 |
| i_residui_poteri | 1 |
| residui_poteri_di | 1 |
| generale_di_poteri | 1 |
| poteri_legislativi_la | 1 |
| potere_di_spaziare | 1 |
| di_poteri_non | 1 |
| poteri_non_delimitati | 1 |
| autorità_del_potere | 1 |
| potere_esecutivo_non | 1 |
| abbia_un_potere | 1 |
| conferito_quel_potere | 1 |
| quel_potere_si | 1 |
| potere_si_tratta | 1 |
| rigorosamente_i_poteri | 1 |
| suo_potere_normativo | 1 |
| siciliana_ha_potere | 1 |
| ha_potere_normativo | 1 |
| al_suo_potere | 1 |
| di_potere_tributario | 1 |
| potere_tributario_il | 1 |
| non_il_potere | 1 |
| il_potere_imposizionale | 1 |
| potere_imposizionale_loro | 1 |
| loro_del_potere | 1 |
| del_potere_ad | 1 |
| potere_ad_essi | 1 |
| comuni_il_potere | 1 |
| comune_un_potere | 1 |
| potere_illimitato_in | 1 |
| impositori_un_potere | 1 |
| potere_illimitato_per | 1 |
| comuni_un_potere | 1 |
| un_potere_impositivo | 1 |
| potere_impositivo_retroattivo | 1 |
| potere_delegato_non | 1 |
| rinvio_nei_poteri | 1 |
| nei_poteri_conferiti | 1 |
| consentivano_i_poteri | 1 |
| i_poteri_delegati | 1 |
| poteri_delegati_al | 1 |
| quegli_ampi_poteri | 1 |
| potere_di_gravame | 1 |
| contrario_dal_potere | 1 |
| dal_potere_discrezionale | 1 |
| rientri_nei_poteri | 1 |
| un_potere_illegittimo | 1 |
| potere_illegittimo_perché | 1 |
| il_potere_assolutamente | 1 |
| potere_assolutamente_libero | 1 |
| il_potere_da | 1 |
| potere_da_quella | 1 |
| fuori_del_potere | 1 |
| del_potere_conferitogli | 1 |
| potere_conferitogli_dall | 1 |
| mentre_i_poteri | 1 |
| provvisorio_il_potere | 1 |
| governo_il_potere | 1 |
| n_il_potere | 1 |
| potere_normativo_circa | 1 |
| potere_di_introdurre | 1 |
| statuti_i_poteri | 1 |
| i_poteri_amministrativi | 1 |
| poteri_amministrativi_previsti | 1 |
| ordine_dai_poteri | 1 |
| poteri_attribuiti_dalla | 1 |
| legislatore_ha_poteri | 1 |
| ha_poteri_discrezionali | 1 |
| poteri_discrezionali_sempre | 1 |
| potere_non_investe | 1 |
| potere_di_incentivazione | 1 |
| potere_non_si | 1 |
| riflessa_dei_poteri | 1 |
| dei_poteri_della | 1 |
| potere_dell_esattore | 1 |
| sottratto_il_potere | 1 |
| potere_di_annullare | 1 |
| dato_quel_potere | 1 |
| quel_potere_i | 1 |
| potere_i_creditori | 1 |
| conferito_quei_poteri | 1 |
| quei_poteri_e | 1 |
| poteri_e_in | 1 |
| della_regione_poteri | 1 |
| regione_poteri_che | 1 |
| poteri_che_spettano | 1 |
| del_pubblici_poteri | 1 |
| pubblici_poteri_anche | 1 |
| poteri_anche_con | 1 |
| contestare_il_potere | 1 |
| potere_di_derogare | 1 |
| indebolita_dal_potere | 1 |
| dal_potere_giudiziale | 1 |
| potere_attribuitogli_dal | 1 |
| somma_di_poteri | 1 |
| di_poteri_la | 1 |
| poteri_la_cui | 1 |
| altro_col_potere | 1 |
| col_potere_del | 1 |
| potere_del_governo | 1 |
| esercita_un_potere | 1 |
| potere_di_carattere | 1 |
| stato_tale_potere | 1 |
| tale_potere_gli | 1 |
| potere_gli_è | 1 |
| organi_competenti_poteri | 1 |
| competenti_poteri_non | 1 |
| poteri_non_delegabili | 1 |
| potere_di_irrogare | 1 |
| un_potere_sanzionatorio | 1 |
| potere_sanzionatorio_che | 1 |
| però_dal_potere | 1 |
| del_predetto_potere | 1 |
| predetto_potere_sanzionatorio | 1 |
| potere_sanzionatorio_fosse | 1 |
| trasferito_il_potere | 1 |
| potere_sanzionatorio_previsto | 1 |
| delegazione_di_poteri | 1 |
| di_poteri_conferiti | 1 |
| di_pieni_poteri | 1 |
| pieni_poteri_per | 1 |
| poteri_per_il | 1 |
| stessi_poteri_innanzi | 1 |
| poteri_innanzi_indicati | 1 |
| pertanto_un_potere | 1 |
| potere_che_era | 1 |
| nel_suo_potere | 1 |
| parlamento_nel_potere | 1 |
| potere_di_apportare | 1 |
| eliminato_il_potere | 1 |
| relativo_potere_al | 1 |
| relativo_potere_tutte | 1 |
| potere_tutte_le | 1 |
| desumibili_dai_poteri | 1 |
| dai_poteri_conferiti | 1 |
| poteri_conferiti_alle | 1 |
| c_il_potere | 1 |
| potere_di_scioglimento | 1 |
| corrispondente_al_potere | 1 |
| amministrative_il_potere | 1 |
| potere_di_adire | 1 |
| causa_del_potere | 1 |
| potere_di_rendere | 1 |
| comunale_un_potere | 1 |
| un_potere_arbitrario | 1 |
| potere_arbitrario_che | 1 |
| pure_il_potere | 1 |
| provinciali_i_poteri | 1 |
| poteri_di_ordinare | 1 |
| documentale_per_poterne | 1 |
| per_poterne_produrre | 1 |
| poterne_produrre_copia | 1 |
| composizione_i_poteri | 1 |
| poteri_e_il | 1 |
| nonché_ai_poteri | 1 |
| esercita_i_poteri | 1 |
| poteri_del_pubblico | 1 |
| che_ha_poteri | 1 |
| ha_poteri_decisori | 1 |
| poteri_decisori_per | 1 |
| giusta_i_poteri | 1 |
| i_poteri_decisori | 1 |
| poteri_decisori_riconosciutigli | 1 |
| non_poter_emettere | 1 |
| poter_emettere_per | 1 |
| solidale_il_potere | 1 |
| potere_di_proprie | 1 |
| dall_analogo_potere | 1 |
| analogo_potere_spettante | 1 |
| potere_spettante_agli | 1 |
| potere_di_far | 1 |
| del_potere_quanto | 1 |
| potere_quanto_il | 1 |
| del_potere_dovere | 1 |
| potere_dovere_delegato | 1 |
| del_quale_potere | 1 |
| quale_potere_delegatorio | 1 |
| potere_delegatorio_il | 1 |
| assoggettamento_al_potere | 1 |
| potere_di_direttiva | 1 |
| finanziari_del_potere | 1 |
| potere_esecutivo_a | 1 |
| potere_esecutivo_quali | 1 |
| legittimo_il_potere | 1 |
| il_potere_delegato | 1 |
| potere_delegato_deve | 1 |
| potere_delegato_con | 1 |
| dato_il_potere | 1 |
| potere_di_limitare | 1 |
| base_ai_poteri | 1 |
| ai_poteri_delegati | 1 |
| poteri_delegati_fu | 1 |
| richiamò_il_potere | 1 |
| potere_ministeriale_di | 1 |
| di_potere_di | 1 |
| sostanzia_un_potere | 1 |
| un_potere_decisorio | 1 |
| potere_decisorio_e | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| esercizio_di_un_potere_discrezionale | 9 |
| costituiscono_esercizio_di_un_potere | 8 |
| per_l_esercizio_del_potere | 7 |
| un_limitato_potere_di_variazione | 7 |
| limitato_potere_di_variazione_dell | 7 |
| potere_di_variazione_dell_importo | 7 |
| di_un_potere_discrezionale_del | 7 |
| un_potere_discrezionale_del_legislatore | 7 |
| potere_discrezionale_del_legislatore_censurabile | 7 |
| il_potere_di_imporre_una | 6 |
| potere_di_imporre_una_prestazione | 6 |
| nell_esercizio_del_potere_attribuitogli | 6 |
| relativa_alla_composizione_ai_poteri | 6 |
| esercizio_del_suo_potere_discrezionale | 6 |
| alle_regioni_il_potere_di | 6 |
| potere_di_acquisto_della_moneta | 6 |
| abbia_fatto_dei_suoi_poteri | 6 |
| fatto_dei_suoi_poteri_discrezionali | 6 |
| dei_suoi_poteri_discrezionali_in | 6 |
| suoi_poteri_discrezionali_in_materia | 6 |
| poteri_discrezionali_in_materia_tributaria | 6 |
| potere_delle_regioni_e_degli | 6 |
| impositore_nell_esercizio_del_potere | 5 |
| potere_normativo_in_materia_tributaria | 5 |
| il_potere_della_regione_di | 5 |
| l_esercizio_del_potere_di | 5 |
| del_potere_di_acquisto_della | 5 |
| del_potere_d_acquisto_della | 5 |
| potere_d_acquisto_della_moneta | 5 |
| regione_siciliana_il_potere_di | 4 |
| alla_regione_il_potere_di | 4 |
| alla_regione_siciliana_il_potere | 4 |
| il_potere_di_emanare_leggi | 4 |
| del_potere_discrezionale_del_legislatore | 4 |
| alla_composizione_ai_poteri_ed | 4 |
| composizione_ai_poteri_ed_al | 4 |
| ai_poteri_ed_al_funzionamento | 4 |
| nell_esercizio_del_suo_potere | 4 |
| dai_poteri_di_questa_corte | 4 |
| sospensione_del_potere_delle_regioni | 4 |
| ente_nazionale_risi_il_potere | 3 |
| il_potere_di_imporre_il | 3 |
| potere_di_imporre_il_diritto | 3 |
| legge_che_conferisce_il_potere | 3 |
| che_conferisce_il_potere_di | 3 |
| conferisce_il_potere_di_imporre | 3 |
| siciliana_il_potere_di_emanare | 3 |
| potere_di_emanare_leggi_di | 3 |
| l_esercizio_di_tale_potere | 3 |
| art_della_costituzione_il_potere | 3 |
| nell_esercizio_del_potere_discrezionale | 3 |
| esercizio_del_potere_discrezionale_del | 3 |
| al_ministro_il_potere_di | 3 |
| il_potere_del_legislatore_ordinario | 3 |
| potere_del_legislatore_ordinario_di | 3 |
| potere_del_legislatore_di_determinare | 3 |
| il_potere_di_disciplinare_con | 3 |
| che_l_esercizio_del_potere | 3 |
| poteri_ed_al_funzionamento_di | 3 |
| al_cip_il_potere_di | 3 |
| di_eccesso_di_potere_per | 3 |
| esclusione_del_potere_di_sospensione | 3 |
| potere_discrezionale_il_cui_esercizio | 3 |
| poteri_di_accertamento_dell_amministrazione | 3 |
| poteri_istruttori_del_giudice_tributario | 3 |
| dei_poteri_istruttori_del_giudice | 3 |
| l_esercizio_del_potere_regolamentare | 3 |
| giunta_regionale_il_potere_di | 3 |
| decorrere_dall_anno_il_potere | 3 |
| dall_anno_il_potere_attribuito | 3 |
| anno_il_potere_attribuito_alle | 3 |
| il_potere_attribuito_alle_regioni | 3 |
| potere_attribuito_alle_regioni_dall | 3 |
| riscossione_nonché_un_limitato_potere | 3 |
| nonché_un_limitato_potere_di | 3 |
| il_potere_delle_regioni_di | 3 |
| urgenti_per_salvaguardare_il_potere | 3 |
| per_salvaguardare_il_potere_di | 3 |
| salvaguardare_il_potere_di_acquisto | 3 |
| il_potere_di_acquisto_delle | 3 |
| potere_di_acquisto_delle_famiglie | 3 |
| il_potere_delle_regioni_e | 3 |
| del_potere_delle_regioni_e | 3 |
| del_potere_delle_regioni_di | 3 |
| relazione_ai_mutamenti_del_potere | 3 |
| ai_mutamenti_del_potere_d | 3 |
| mutamenti_del_potere_d_acquisto | 3 |
| potere_di_acquisto_del_trattamento | 3 |
| alla_conservazione_del_potere_di | 3 |
| conservazione_del_potere_di_acquisto | 3 |
| operazione_manipolativa_esorbitante_dai_poteri | 3 |
| manipolativa_esorbitante_dai_poteri_di | 3 |
| esorbitante_dai_poteri_di_questa | 3 |
| all_esercizio_del_potere_di | 3 |
| pensionati_alla_conservazione_del_potere | 3 |
| potere_di_acquisto_dei_propri | 3 |
| il_potere_di_integrare_la | 3 |
| potere_di_integrare_la_disciplina | 3 |
| nazionale_risi_il_potere_di | 2 |
| risi_il_potere_di_imporre | 2 |
| ad_un_ente_il_potere | 2 |
| un_ente_il_potere_di | 2 |
| ente_il_potere_di_imporre | 2 |
| potere_di_imporre_la_prestazione | 2 |
| il_potere_di_emanare_il | 2 |
| potere_di_emanare_il_decreto | 2 |
| al_potere_normativo_attribuito_alla | 2 |
| potere_normativo_attribuito_alla_regione | 2 |
| il_potere_amministrativo_è_passato | 2 |
| potere_amministrativo_è_passato_alla | 2 |
| in_virtù_di_un_potere | 2 |
| dei_poteri_legislativi_della_regione | 2 |
| fondamento_il_potere_di_imposizione | 2 |
| il_potere_di_imposizione_stabilisca | 2 |
| potere_di_imposizione_stabilisca_criteri | 2 |
| nell_esercizio_del_potere_di | 2 |
| il_potere_di_riscuotere_anche | 2 |
| non_ha_il_potere_di | 2 |
| stati_concessi_alla_regione_poteri | 2 |
| concessi_alla_regione_poteri_tanto | 2 |
| ciò_non_preclude_il_potere | 2 |
| non_preclude_il_potere_del | 2 |
| preclude_il_potere_del_commissario | 2 |
| il_potere_del_commissario_dello | 2 |
| potere_del_commissario_dello_stato | 2 |
| rientra_nell_esercizio_del_potere | 2 |
| emanato_in_virtù_dei_poteri | 2 |
| dei_poteri_legislativi_attribuiti_al | 2 |
| poteri_legislativi_attribuiti_al_governo | 2 |
| del_potere_conferito_al_ministro | 2 |
| ente_nell_esercizio_del_potere | 2 |
| dei_poteri_esercitati_dall_assessore | 2 |
| fonte_dei_poteri_dell_assessore | 2 |
| il_potere_dei_comuni_di | 2 |
| i_poteri_spettanti_in_materia | 2 |
| poteri_spettanti_in_materia_di | 2 |
| sufficiente_specificazione_legislativa_dei_poteri | 2 |
| il_valido_esercizio_del_potere | 2 |
| valido_esercizio_del_potere_delegato | 2 |
| il_potere_di_sospendere_la | 2 |
| limiti_all_esercizio_del_potere | 2 |
| l_esercizio_di_questo_potere | 2 |
| di_eccesso_di_potere_e | 2 |
| il_suo_fondamento_nel_potere | 2 |
| suo_fondamento_nel_potere_del | 2 |
| fondamento_nel_potere_del_legislatore | 2 |
| nel_potere_del_legislatore_di | 2 |
| potere_discrezionale_del_legislatore_il | 2 |
| altri_enti_investiti_di_potere | 2 |
| poteri_conferiti_al_governo_con | 2 |
| nell_esercizio_di_un_potere | 2 |
| ambito_del_quale_il_potere | 2 |
| del_quale_il_potere_non | 2 |
| quale_il_potere_non_è | 2 |
| il_potere_non_è_riservato | 2 |
| potere_non_è_riservato_ai | 2 |
| l_esercizio_del_potere_sanzionatorio | 2 |
| alla_composizione_ai_poteri_e | 2 |
| composizione_ai_poteri_e_al | 2 |
| ai_poteri_e_al_funzionamento | 2 |
| poteri_e_al_funzionamento_di | 2 |
| al_mutato_potere_di_acquisto | 2 |
| mutato_potere_di_acquisto_della | 2 |
| potere_di_acquisto_della_lira | 2 |
| poteri_di_indagine_e_di | 2 |
| relativo_all_esercizio_dei_poteri | 2 |
| all_esercizio_dei_poteri_amministrativi | 2 |
| esercizio_dei_poteri_amministrativi_in | 2 |
| dei_poteri_amministrativi_in_quanto | 2 |
| poteri_amministrativi_in_quanto_connessi | 2 |
| la_lesione_del_suo_potere | 2 |
| lesione_del_suo_potere_di | 2 |
| del_suo_potere_di_riscossione | 2 |
| della_costituzione_il_potere_di | 2 |
| cip_il_potere_di_istituire | 2 |
| il_potere_di_istituire_casse | 2 |
| potere_di_istituire_casse_di | 2 |
| attribuì_al_cip_il_potere | 2 |
| r_n_del_il_potere | 2 |
| parti_il_potere_di_eseguire | 2 |
| il_potere_di_eseguire_miglioramenti | 2 |
| potere_d_acquisto_della_lira | 2 |
| riservate_alla_discrezionalità_del_potere | 2 |
| alla_discrezionalità_del_potere_legislativo | 2 |
| il_potere_di_sospendere_il | 2 |
| potere_di_sospendere_il_procedimento | 2 |
| il_potere_di_sospensione_cautelare | 2 |
| alle_commissioni_tributarie_il_potere | 2 |
| nell_ambito_del_suo_potere | 2 |
| ambito_del_suo_potere_discrezionale | 2 |
| del_suo_potere_discrezionale_il | 2 |
| suo_potere_discrezionale_il_cui | 2 |
| l_esercizio_dei_poteri_di | 2 |
| ha_il_potere_di_fissare | 2 |
| tributo_e_delimiti_il_potere | 2 |
| e_delimiti_il_potere_impositivo | 2 |
| delimiti_il_potere_impositivo_regionale | 2 |
| il_potere_impositivo_regionale_riguardo | 2 |
| potere_impositivo_regionale_riguardo_ad | 2 |
| dell_eccesso_di_potere_legislativo | 2 |
| il_potere_di_determinare_il | 2 |
| all_arbitrio_del_potere_esecutivo | 2 |
| l_esaurimento_del_potere_cautelare | 2 |
| esaurimento_del_potere_cautelare_del | 2 |
| imputato_nell_esercizio_dei_poteri | 2 |
| nell_esercizio_dei_poteri_e | 2 |
| e_i_poteri_di_accertamento | 2 |
| non_avrebbe_il_potere_di | 2 |
| vizio_di_eccesso_di_potere | 2 |
| eccesso_di_potere_per_sviamento | 2 |
| di_potere_per_sviamento_dalla | 2 |
| potere_per_sviamento_dalla_causa | 2 |
| straripamento_del_potere_legislativo_nel | 2 |
| del_potere_legislativo_nel_campo | 2 |
| potere_legislativo_nel_campo_riservato | 2 |
| straripamento_del_potere_legislativo_in | 2 |
| campo_riservato_al_potere_giudiziario | 2 |
| i_poteri_istruttori_del_giudice | 2 |
| l_esclusione_del_potere_di | 2 |
| ma_semplicemente_limita_il_potere | 2 |
| semplicemente_limita_il_potere_di | 2 |
| limita_il_potere_di_rettifica | 2 |
| il_potere_di_rettifica_che | 2 |
| potere_di_rettifica_che_gli | 2 |
| nel_dichiarare_di_non_poter | 2 |
| dichiarare_di_non_poter_consentire | 2 |
| di_non_poter_consentire_l | 2 |
| non_poter_consentire_l_avvalimento | 2 |
| poter_consentire_l_avvalimento_esercita | 2 |
| è_a_fondamento_dei_poteri | 2 |
| a_fondamento_dei_poteri_svolti | 2 |
| fondamento_dei_poteri_svolti_con | 2 |
| dei_poteri_svolti_con_gli | 2 |
| poteri_svolti_con_gli_atti | 2 |
| al_comune_il_potere_di | 2 |
| il_potere_cautelare_del_giudice | 2 |
| nonché_in_ordine_ai_poteri | 2 |
| in_ordine_ai_poteri_del | 2 |
| ordine_ai_poteri_del_giudice | 2 |
| ai_poteri_del_giudice_avanti | 2 |
| poteri_del_giudice_avanti_al | 2 |
| ad_essa_il_potere_di | 2 |
| loro_attribuite_ed_il_potere | 2 |
| attribuite_ed_il_potere_di | 2 |
| ed_il_potere_di_manovra | 2 |
| il_potere_di_manovra_dei | 2 |
| potere_di_manovra_dei_mezzi | 2 |
| delle_attribuzioni_del_potere_giudiziario | 2 |
| funzioni_costituzionalmente_riservate_al_potere | 2 |
| costituzionalmente_riservate_al_potere_giudiziario | 2 |
| di_corretto_uso_del_potere | 2 |
| corretto_uso_del_potere_normativo | 2 |
| attribuisce_alle_regioni_il_potere | 2 |
| disciplina_della_prescrizione_del_potere | 2 |
| della_prescrizione_del_potere_di | 2 |
| prescrizione_del_potere_di_accertamento | 2 |
| art_comma_ed_il_potere | 2 |
| comma_ed_il_potere_di | 2 |
| ed_il_potere_di_disciplinare | 2 |
| potere_di_disciplinare_con_legge | 2 |
| ad_una_compressione_dei_poteri | 2 |
| una_compressione_dei_poteri_regionali | 2 |
| compressione_dei_poteri_regionali_in | 2 |
| dei_poteri_regionali_in_materia | 2 |
| poteri_regionali_in_materia_di | 2 |
| potere_discrezionale_del_legislatore_di | 2 |
| modo_non_conforme_ai_poteri | 2 |
| non_conforme_ai_poteri_ad | 2 |
| conforme_ai_poteri_ad_esse | 2 |
| ai_poteri_ad_esse_attribuiti | 2 |
| poteri_ad_esse_attribuiti_in | 2 |
| tassa_ed_un_limitato_potere | 2 |
| ed_un_limitato_potere_di | 2 |
| regioni_il_potere_di_disporre | 2 |
| di_esercizio_del_potere_di | 2 |
| gli_stessi_poteri_istruttori_anche | 2 |
| stessi_poteri_istruttori_anche_autoritativi | 2 |
| poteri_istruttori_anche_autoritativi_dell | 2 |
| del_soppresso_potere_di_ordinare | 2 |
| soppresso_potere_di_ordinare_il | 2 |
| potere_di_ordinare_il_deposito | 2 |
| potere_di_disciplinare_gli_altri | 2 |
| di_esercitare_il_proprio_potere | 2 |
| esercitare_il_proprio_potere_di | 2 |
| il_proprio_potere_di_imposizione | 2 |
| proprio_potere_di_imposizione_in | 2 |
| potere_di_imposizione_in_coerenza | 2 |
| soggetto_solo_al_potere_statale | 2 |
| solo_al_potere_statale_entro | 2 |
| al_potere_statale_entro_i | 2 |
| potere_statale_entro_i_limiti | 2 |
| di_stabilità_interno_il_potere | 2 |
| stabilità_interno_il_potere_delle | 2 |
| interno_il_potere_delle_regioni | 2 |
| quanto_alla_sospensione_del_potere | 2 |
| alla_sospensione_del_potere_delle | 2 |
| una_sospensione_del_potere_delle | 2 |
| potere_delle_regioni_di_deliberare | 2 |
| parzialmente_sottratto_ai_suoi_poteri | 2 |
| sottratto_ai_suoi_poteri_d | 2 |
| ai_suoi_poteri_d_impulso | 2 |
| potere_accertativo_dell_amministrazione_finanziaria | 2 |
| condono_ancorché_perfezionato_sui_poteri | 2 |
| ancorché_perfezionato_sui_poteri_di | 2 |
| perfezionato_sui_poteri_di_accertamento | 2 |
| sui_poteri_di_accertamento_dell | 2 |
| il_potere_dell_amministrazione_finanziaria | 2 |
| atti_normativi_urgenti_del_potere | 2 |
| normativi_urgenti_del_potere_esecutivo | 2 |
| urgenti_del_potere_esecutivo_distinti | 2 |
| del_potere_esecutivo_distinti_e | 2 |
| potere_esecutivo_distinti_e_separati | 2 |
| urgenza_e_potere_di_conversione | 2 |
| alla_giunta_regionale_il_potere | 2 |
| ogni_caso_fermo_il_potere | 2 |
| caso_fermo_il_potere_di | 2 |
| fermo_il_potere_di_variazione | 2 |
| il_potere_di_variazione_dell | 2 |
| potere_di_variazione_dell_aliquota | 2 |
| nei_confronti_di_altri_poteri | 2 |
| che_dovrebbe_normalmente_potersi_esprimere | 2 |
| dovrebbe_normalmente_potersi_esprimere_anche | 2 |
| normalmente_potersi_esprimere_anche_in | 2 |
| potersi_esprimere_anche_in_riferimento | 2 |
| quantitativo_concreto_dal_quale_poter | 2 |
| concreto_dal_quale_poter_desumere | 2 |
| dal_quale_poter_desumere_l | 2 |
| quale_poter_desumere_l_effettiva | 2 |
| poter_desumere_l_effettiva_incidenza | 2 |
| del_documento_programmatico_i_poteri | 2 |
| documento_programmatico_i_poteri_di | 2 |
| programmatico_i_poteri_di_vigilanza | 2 |
| i_poteri_di_vigilanza_sulla | 2 |
| poteri_di_vigilanza_sulla_sua | 2 |
| riservato_allo_stato_il_potere | 2 |
| allo_stato_il_potere_di | 2 |
| stato_il_potere_di_fissare | 2 |
| il_potere_di_fissare_livelli | 2 |
| potere_di_fissare_livelli_di | 2 |
| erosione_del_potere_di_acquisto | 2 |
| del_potere_di_acquisto_del | 2 |
| potere_dovere_del_giudice_di | 2 |
| comunque_titolari_di_un_potere | 2 |
| titolari_di_un_potere_di | 2 |
| di_un_potere_di_iniziativa | 2 |
| un_potere_di_iniziativa_per | 2 |
| potere_di_iniziativa_per_un | 2 |
| poteri_di_questa_corte_in | 2 |
| con_conseguente_limitazione_del_potere | 2 |
| conseguente_limitazione_del_potere_discrezionale | 2 |
| limitazione_del_potere_discrezionale_del | 2 |
| del_potere_discrezionale_del_giudice | 2 |
| potere_discrezionale_del_giudice_di | 2 |
| del_potere_di_annullamento_d | 2 |
| potere_di_annullamento_d_ufficio | 2 |
| la_disciplina_legislativa_del_potere | 2 |
| disciplina_legislativa_del_potere_di | 2 |
| ingerenza_del_potere_legislativo_sull | 2 |
| del_potere_legislativo_sull_amministrazione | 2 |
| potere_legislativo_sull_amministrazione_della | 2 |
| all_esercizio_stesso_del_potere | 2 |
| esercizio_stesso_del_potere_legislativo | 2 |
| del_potere_d_acquisto_dei | 2 |
| potere_d_acquisto_dei_propri | 2 |
| il_potere_di_acquisto_dei | 2 |
| erosione_del_potere_d_acquisto | 2 |
| blocco_del_potere_impositivo_regionale | 2 |
| rivalsa_trova_titolo_nel_potere | 2 |
| trova_titolo_nel_potere_accordato | 2 |
| titolo_nel_potere_accordato_a | 2 |
| nel_potere_accordato_a_determinate | 2 |
| potere_accordato_a_determinate_condizioni | 2 |
| ente_risi_ha_il_potere | 1 |
| risi_ha_il_potere_di | 1 |
| ha_il_potere_di_esigere | 1 |
| il_potere_di_esigere_nelle | 1 |
| potere_di_esigere_nelle_condizioni | 1 |
| non_soltanto_che_il_potere | 1 |
| soltanto_che_il_potere_di | 1 |
| che_il_potere_di_imporre | 1 |
| legge_che_attribuisce_tale_potere | 1 |
| che_attribuisce_tale_potere_indichi | 1 |
| attribuisce_tale_potere_indichi_i | 1 |
| tale_potere_indichi_i_criteri | 1 |
| potere_indichi_i_criteri_idonei | 1 |
| esercizio_del_potere_attribuitogli_ne | 1 |
| del_potere_attribuitogli_ne_consegue | 1 |
| potere_attribuitogli_ne_consegue_che | 1 |
| ente_nazionale_risi_del_potere | 1 |
| nazionale_risi_del_potere_attribuitogli | 1 |
| risi_del_potere_attribuitogli_di | 1 |
| del_potere_attribuitogli_di_imporre | 1 |
| potere_attribuitogli_di_imporre_tale | 1 |
| può_essere_esercitato_il_potere | 1 |
| essere_esercitato_il_potere_di | 1 |
| esercitato_il_potere_di_imporre | 1 |
| parte_dell_ente_del_potere | 1 |
| dell_ente_del_potere_di | 1 |
| ente_del_potere_di_imporre | 1 |
| del_potere_di_imporre_la | 1 |
| nazionale_risi_il_potere_che | 1 |
| risi_il_potere_che_gli | 1 |
| il_potere_che_gli_è | 1 |
| potere_che_gli_è_attribuito | 1 |
| era_privo_di_qualsiasi_potere | 1 |
| privo_di_qualsiasi_potere_per | 1 |
| di_qualsiasi_potere_per_emanare | 1 |
| qualsiasi_potere_per_emanare_il | 1 |
| potere_per_emanare_il_decreto | 1 |
| nell_organo_regionale_qualsiasi_potere | 1 |
| organo_regionale_qualsiasi_potere_che | 1 |
| regionale_qualsiasi_potere_che_legittimasse | 1 |
| qualsiasi_potere_che_legittimasse_l | 1 |
| potere_che_legittimasse_l_esercizio | 1 |
| le_finanze_avesse_il_potere | 1 |
| finanze_avesse_il_potere_di | 1 |
| avesse_il_potere_di_emanare | 1 |
| ed_alla_quale_il_potere | 1 |
| alla_quale_il_potere_esecutivo | 1 |
| quale_il_potere_esecutivo_si | 1 |
| il_potere_esecutivo_si_è | 1 |
| potere_esecutivo_si_è_uniformato | 1 |
| primo_comma_dell_art_potere | 1 |
| comma_dell_art_potere_normativo | 1 |
| dell_art_potere_normativo_in | 1 |
| art_potere_normativo_in_materia | 1 |
| farà_cenno_in_seguito_potere | 1 |
| cenno_in_seguito_potere_che | 1 |
| in_seguito_potere_che_peraltro | 1 |
| seguito_potere_che_peraltro_non | 1 |
| potere_che_peraltro_non_può | 1 |
| di_ciascuna_regione_al_potere | 1 |
| ciascuna_regione_al_potere_normativo | 1 |
| regione_al_potere_normativo_attribuito | 1 |
| la_mancanza_di_ogni_potere | 1 |
| mancanza_di_ogni_potere_da | 1 |
| di_ogni_potere_da_parte | 1 |
| ogni_potere_da_parte_dell | 1 |
| potere_da_parte_dell_assessore | 1 |
| non_può_riconoscersi_alcun_potere | 1 |
| può_riconoscersi_alcun_potere_al | 1 |
| riconoscersi_alcun_potere_al_riguardo | 1 |
| alcun_potere_al_riguardo_per | 1 |
| potere_al_riguardo_per_decidere | 1 |
| spetta_in_materia_tributaria_potere | 1 |
| in_materia_tributaria_potere_amministrativo | 1 |
| materia_tributaria_potere_amministrativo_negli | 1 |
| tributaria_potere_amministrativo_negli_stessi | 1 |
| potere_amministrativo_negli_stessi_limiti | 1 |
| stessi_limiti_segnati_al_potere | 1 |
| limiti_segnati_al_potere_legislativo | 1 |
| segnati_al_potere_legislativo_che | 1 |
| al_potere_legislativo_che_escluso | 1 |
| potere_legislativo_che_escluso_ogni | 1 |
| avvenuto_il_trapasso_dei_poteri | 1 |
| il_trapasso_dei_poteri_amministrativi | 1 |
| trapasso_dei_poteri_amministrativi_e | 1 |
| dei_poteri_amministrativi_e_degli | 1 |
| poteri_amministrativi_e_degli_organi | 1 |
| si_evince_che_il_potere | 1 |
| evince_che_il_potere_amministrativo | 1 |
| che_il_potere_amministrativo_è | 1 |
| nella_regione_siciliana_il_potere | 1 |
| siciliana_il_potere_di_riscuotere | 1 |
| il_potere_di_riscuotere_tributi | 1 |
| potere_di_riscuotere_tributi_erariali | 1 |
| nell_esercizio_di_detto_potere | 1 |
| esercizio_di_detto_potere_la | 1 |
| di_detto_potere_la_regione | 1 |
| detto_potere_la_regione_possa | 1 |
| potere_la_regione_possa_con | 1 |
| virtù_di_un_potere_ad | 1 |
| di_un_potere_ad_esso | 1 |
| un_potere_ad_esso_delegato | 1 |
| potere_ad_esso_delegato_dallo | 1 |
| stato_bensì_di_un_potere | 1 |
| bensì_di_un_potere_di | 1 |
| di_un_potere_di_cui | 1 |
| un_potere_di_cui_la | 1 |
| potere_di_cui_la_regione | 1 |
| debbano_ritenere_contenuti_i_poteri | 1 |
| ritenere_contenuti_i_poteri_legislativo | 1 |
| contenuti_i_poteri_legislativo_ed | 1 |
| i_poteri_legislativo_ed_amministrativo | 1 |
| poteri_legislativo_ed_amministrativo_della | 1 |
| alla_regione_siciliana_i_poteri | 1 |
| regione_siciliana_i_poteri_che | 1 |
| siciliana_i_poteri_che_in | 1 |
| i_poteri_che_in_base | 1 |
| poteri_che_in_base_alle | 1 |
| imposta_generale_sulla_entrata_poteri | 1 |
| generale_sulla_entrata_poteri_esercitati | 1 |
| sulla_entrata_poteri_esercitati_dall | 1 |
| entrata_poteri_esercitati_dall_assessore | 1 |
| poteri_esercitati_dall_assessore_per | 1 |
| l_assessore_ha_esercitato_poteri | 1 |
| assessore_ha_esercitato_poteri_che | 1 |
| ha_esercitato_poteri_che_le | 1 |
| esercitato_poteri_che_le_leggi | 1 |
| poteri_che_le_leggi_dello | 1 |
| mestre_per_difetto_di_potere | 1 |
| per_difetto_di_potere_ad | 1 |
| difetto_di_potere_ad_emettere | 1 |
| di_potere_ad_emettere_l | 1 |
| potere_ad_emettere_l_ordinanza | 1 |
| il_potere_di_imporre_la | 1 |
| esercizio_del_potere_attribuitogli_l | 1 |
| del_potere_attribuitogli_l_art | 1 |
| potere_attribuitogli_l_art_della | 1 |
| stabilito_dalla_legge_il_potere | 1 |
| dalla_legge_il_potere_che | 1 |
| legge_il_potere_che_nello | 1 |
| il_potere_che_nello_stesso | 1 |
| potere_che_nello_stesso_tempo | 1 |
| dubbio_che_permanga_quel_potere | 1 |
| che_permanga_quel_potere_dovere | 1 |
| permanga_quel_potere_dovere_anche | 1 |
| quel_potere_dovere_anche_dopo | 1 |
| potere_dovere_anche_dopo_il | 1 |
| virtù_di_un_potere_inerente | 1 |
| di_un_potere_inerente_al | 1 |
| un_potere_inerente_al_proprio | 1 |
| potere_inerente_al_proprio_ufficio | 1 |
| in_virtù_dei_propri_poteri | 1 |
| virtù_dei_propri_poteri_legislativi | 1 |
| dei_propri_poteri_legislativi_e | 1 |
| propri_poteri_legislativi_e_nei | 1 |
| poteri_legislativi_e_nei_limiti | 1 |
| nei_limiti_di_tali_poteri | 1 |
| limiti_di_tali_poteri_emanato | 1 |
| di_tali_poteri_emanato_una | 1 |
| tali_poteri_emanato_una_certa | 1 |
| poteri_emanato_una_certa_norma | 1 |
| resti_nella_sfera_dei_poteri | 1 |
| nella_sfera_dei_poteri_legislativi | 1 |
| sfera_dei_poteri_legislativi_della | 1 |
| poteri_legislativi_della_regione_e | 1 |
| una_legge_statale_il_potere | 1 |
| legge_statale_il_potere_che | 1 |
| statale_il_potere_che_entro | 1 |
| il_potere_che_entro_limiti | 1 |
| potere_che_entro_limiti_più | 1 |
| questi_avevano_sui_primi_poteri | 1 |
| avevano_sui_primi_poteri_di | 1 |
| sui_primi_poteri_di_vigilanza | 1 |
| primi_poteri_di_vigilanza_artt | 1 |
| poteri_di_vigilanza_artt_e | 1 |
| ad_enti_pubblici_il_potere | 1 |
| enti_pubblici_il_potere_di | 1 |
| pubblici_il_potere_di_imporre | 1 |
| il_potere_di_imporre_obbligatoriamente | 1 |
| potere_di_imporre_obbligatoriamente_prestazioni | 1 |
| nella_specie_fondamento_il_potere | 1 |
| specie_fondamento_il_potere_di | 1 |
| ai_consigli_dell_economia_poteri | 1 |
| consigli_dell_economia_poteri_di | 1 |
| dell_economia_poteri_di_vigilanza | 1 |
| economia_poteri_di_vigilanza_organo | 1 |
| poteri_di_vigilanza_organo_provinciale | 1 |
| discrezionalità_nell_esercizio_del_potere | 1 |
| esercizio_del_potere_di_imposizione | 1 |
| del_potere_di_imposizione_si | 1 |
| potere_di_imposizione_si_appalesano | 1 |
| tributi_erariali_che_questo_potere | 1 |
| erariali_che_questo_potere_normativa | 1 |
| che_questo_potere_normativa_si | 1 |
| questo_potere_normativa_si_esplica | 1 |
| potere_normativa_si_esplica_nell | 1 |
| pertanto_alla_regione_il_potere | 1 |
| regione_il_potere_di_organizzare | 1 |
| il_potere_di_organizzare_nel | 1 |
| potere_di_organizzare_nel_modo | 1 |
| impugnata_ha_esercitato_il_potere | 1 |
| ha_esercitato_il_potere_di | 1 |
| esercitato_il_potere_di_disciplinarne | 1 |
| il_potere_di_disciplinarne_la | 1 |
| potere_di_disciplinarne_la_riscossione | 1 |
| cui_è_titolare_del_potere | 1 |
| è_titolare_del_potere_normativo | 1 |
| titolare_del_potere_normativo_esercita | 1 |
| del_potere_normativo_esercita_la | 1 |
| potere_normativo_esercita_la_funzione | 1 |
| dicembre_n_sia_il_potere | 1 |
| n_sia_il_potere_di | 1 |
| sia_il_potere_di_vigilanza | 1 |
| il_potere_di_vigilanza_sull | 1 |
| potere_di_vigilanza_sull_attività | 1 |
| regione_siciliana_abbia_il_potere | 1 |
| siciliana_abbia_il_potere_di | 1 |
| abbia_il_potere_di_riscuotere | 1 |
| potere_di_riscuotere_anche_la | 1 |
| appalesa_fondata_giacché_tal_potere | 1 |
| fondata_giacché_tal_potere_è | 1 |
| giacché_tal_potere_è_in | 1 |
| tal_potere_è_in_contrasto | 1 |
| potere_è_in_contrasto_con | 1 |
| liquidazione_e_riscossione_il_potere | 1 |
| e_riscossione_il_potere_di | 1 |
| riscossione_il_potere_di_riscossione | 1 |
| il_potere_di_riscossione_non | 1 |
| potere_di_riscossione_non_possa | 1 |
| regione_siciliana_il_potere_normativa | 1 |
| siciliana_il_potere_normativa_in | 1 |
| il_potere_normativa_in_materia | 1 |
| potere_normativa_in_materia_di | 1 |
| all_esercizio_di_detto_potere | 1 |
| esercizio_di_detto_potere_sostiene | 1 |
| di_detto_potere_sostiene_che | 1 |
| detto_potere_sostiene_che_la | 1 |
| potere_sostiene_che_la_potestà | 1 |
| va_tenuta_distinta_dal_potere | 1 |
| tenuta_distinta_dal_potere_normativo | 1 |
| distinta_dal_potere_normativo_in | 1 |
| dal_potere_normativo_in_materia | 1 |
| quindi_trattandosi_di_un_potere | 1 |
| trattandosi_di_un_potere_autonomo | 1 |
| di_un_potere_autonomo_la | 1 |
| un_potere_autonomo_la_regione | 1 |
| potere_autonomo_la_regione_non | 1 |
| esercizio_di_tale_potere_è | 1 |
| di_tale_potere_è_subordinato | 1 |
| tale_potere_è_subordinato_alla | 1 |
| potere_è_subordinato_alla_osservanza | 1 |
| secondo_i_quali_il_potere | 1 |
| i_quali_il_potere_punitivo | 1 |
| quali_il_potere_punitivo_è | 1 |
| il_potere_punitivo_è_riservato | 1 |
| potere_punitivo_è_riservato_esclusivamente | 1 |
| ammesso_in_ipotesi_il_potere | 1 |
| in_ipotesi_il_potere_della | 1 |
| ipotesi_il_potere_della_regione | 1 |
| potere_della_regione_di_emanare | 1 |
| art_che_riguarda_i_poteri | 1 |
| che_riguarda_i_poteri_tributari | 1 |
| riguarda_i_poteri_tributari_dei | 1 |
| i_poteri_tributari_dei_comuni | 1 |
| poteri_tributari_dei_comuni_e | 1 |
| che_in_base_al_potere | 1 |
| in_base_al_potere_di | 1 |
| base_al_potere_di_istituire | 1 |
| al_potere_di_istituire_addizionali | 1 |
| potere_di_istituire_addizionali_sulle | 1 |
| disconoscersi_alla_sicilia_il_potere | 1 |
| alla_sicilia_il_potere_di | 1 |
| sicilia_il_potere_di_emanare | 1 |
| potere_di_emanare_leggi_del | 1 |
| è_tuttavia_ritenuto_di_poter | 1 |
| tuttavia_ritenuto_di_poter_superare | 1 |
| ritenuto_di_poter_superare_la | 1 |
| di_poter_superare_la_difficoltà | 1 |
| poter_superare_la_difficoltà_lasciando | 1 |
| riconosciuto_alla_regione_siciliana_potere | 1 |
| alla_regione_siciliana_potere_normativo | 1 |
| regione_siciliana_potere_normativo_in | 1 |
| siciliana_potere_normativo_in_materia | 1 |
| difetto_di_limiti_nei_poteri | 1 |
| di_limiti_nei_poteri_dell | 1 |
| limiti_nei_poteri_dell_organo | 1 |
| nei_poteri_dell_organo_amministrativo | 1 |
| poteri_dell_organo_amministrativo_è | 1 |
| quale_trova_fondamento_il_potere | 1 |
| trova_fondamento_il_potere_di | 1 |
| ad_un_esercizio_di_potere | 1 |
| un_esercizio_di_potere_discrezionale | 1 |
| esercizio_di_potere_discrezionale_amministrativo | 1 |
| di_potere_discrezionale_amministrativo_offrendo | 1 |
| potere_discrezionale_amministrativo_offrendo_una | 1 |
| della_eccessiva_larghezza_dei_poteri | 1 |
| eccessiva_larghezza_dei_poteri_lasciati | 1 |
| larghezza_dei_poteri_lasciati_all | 1 |
| dei_poteri_lasciati_all_amministrazione | 1 |
| poteri_lasciati_all_amministrazione_la | 1 |
| alla_legge_del_i_poteri | 1 |
| legge_del_i_poteri_spettanti | 1 |
| del_i_poteri_spettanti_all | 1 |
| i_poteri_spettanti_all_amministrazione | 1 |
| poteri_spettanti_all_amministrazione_al | 1 |
| ministro_non_ha_il_potere | 1 |
| ha_il_potere_di_determinare | 1 |
| il_potere_di_determinare_i | 1 |
| potere_di_determinare_i_bacini | 1 |
| incorso_in_eccesso_di_potere | 1 |
| in_eccesso_di_potere_adottando | 1 |
| eccesso_di_potere_adottando_criteri | 1 |
| di_potere_adottando_criteri_attinenti | 1 |
| potere_adottando_criteri_attinenti_all | 1 |
| che_ha_attribuito_il_potere | 1 |
| ha_attribuito_il_potere_si | 1 |
| attribuito_il_potere_si_è | 1 |
| il_potere_si_è_discusso | 1 |
| potere_si_è_discusso_dalle | 1 |
| abbia_esercitato_il_suo_potere | 1 |
| esercitato_il_suo_potere_a | 1 |
| il_suo_potere_a_norma | 1 |
| suo_potere_a_norma_dell | 1 |
| potere_a_norma_dell_art | 1 |
| alla_regione_poteri_tanto_ampi | 1 |
| regione_poteri_tanto_ampi_da | 1 |
| poteri_tanto_ampi_da_sfuggire | 1 |
| caso_i_limiti_dei_poteri | 1 |
| i_limiti_dei_poteri_esercitati | 1 |
| limiti_dei_poteri_esercitati_dalla | 1 |
| dei_poteri_esercitati_dalla_regione | 1 |
| poteri_esercitati_dalla_regione_specialmente | 1 |
| art_lett_e_esercita_poteri | 1 |
| lett_e_esercita_poteri_di | 1 |
| e_esercita_poteri_di_carattere | 1 |
| esercita_poteri_di_carattere_tributario | 1 |
| poteri_di_carattere_tributario_tali | 1 |
| di_carattere_tributario_tali_poteri | 1 |
| carattere_tributario_tali_poteri_non | 1 |
| tributario_tali_poteri_non_possono | 1 |
| tali_poteri_non_possono_non | 1 |
| poteri_non_possono_non_sottostare | 1 |
| regione_abbia_esercitato_un_potere | 1 |
| abbia_esercitato_un_potere_in | 1 |
| esercitato_un_potere_in_materia | 1 |
| un_potere_in_materia_tributaria | 1 |
| potere_in_materia_tributaria_o | 1 |
| modalità_i_limiti_del_potere | 1 |
| i_limiti_del_potere_ora | 1 |
| limiti_del_potere_ora_che | 1 |
| del_potere_ora_che_la | 1 |
| potere_ora_che_la_regione | 1 |
| predette_bevande_abbia_esercitato_poteri | 1 |
| bevande_abbia_esercitato_poteri_in | 1 |
| abbia_esercitato_poteri_in_materia | 1 |
| esercitato_poteri_in_materia_tributaria | 1 |
| poteri_in_materia_tributaria_è | 1 |
| per_le_finanze_i_poteri | 1 |
| le_finanze_i_poteri_indicati | 1 |
| finanze_i_poteri_indicati_nello | 1 |
| i_poteri_indicati_nello_stesso | 1 |
| poteri_indicati_nello_stesso_art | 1 |
| non_importerebbe_limitazione_del_potere | 1 |
| importerebbe_limitazione_del_potere_di | 1 |
| limitazione_del_potere_di_riscuotere | 1 |
| del_potere_di_riscuotere_anche | 1 |
| potere_di_riscuotere_anche_tributi | 1 |
| all_art_dello_statuto_potere | 1 |
| art_dello_statuto_potere_normativo | 1 |
| dello_statuto_potere_normativo_in | 1 |
| statuto_potere_normativo_in_materia | 1 |
| riconosciuto_alla_regione_il_potere | 1 |
| regione_il_potere_di_riscuotere | 1 |
| potere_di_riscuotere_anche_i | 1 |
| nell_ambito_dei_suoi_poteri | 1 |
| ambito_dei_suoi_poteri_tale | 1 |
| dei_suoi_poteri_tale_linea | 1 |
| suoi_poteri_tale_linea_difensiva | 1 |
| poteri_tale_linea_difensiva_troverebbe | 1 |
| per_la_riscossione_il_potere | 1 |
| la_riscossione_il_potere_amministrativo | 1 |
| riscossione_il_potere_amministrativo_è | 1 |
| di_proroga_deriva_un_potere | 1 |
| proroga_deriva_un_potere_autonomo | 1 |
| deriva_un_potere_autonomo_di | 1 |
| un_potere_autonomo_di_impugnazione | 1 |
| potere_autonomo_di_impugnazione_se | 1 |
| si_avvale_di_detto_potere | 1 |
| avvale_di_detto_potere_per | 1 |
| di_detto_potere_per_il | 1 |
| detto_potere_per_il_miglior | 1 |
| potere_per_il_miglior_conseguimento | 1 |
| alla_regione_poteri_tanto_più | 1 |
| regione_poteri_tanto_più_ampi | 1 |
| poteri_tanto_più_ampi_da | 1 |
| amministrazione_finanziaria_ha_il_potere | 1 |
| finanziaria_ha_il_potere_di | 1 |
| ha_il_potere_di_procedere | 1 |
| il_potere_di_procedere_a | 1 |
| potere_di_procedere_a_rettifiche | 1 |
| importi_una_limitazione_al_potere | 1 |
| una_limitazione_al_potere_d | 1 |
| limitazione_al_potere_d_indagine | 1 |
| al_potere_d_indagine_della | 1 |
| potere_d_indagine_della_corte | 1 |
| della_costituzione_il_potere_legislativo | 1 |
| costituzione_il_potere_legislativo_è | 1 |
| il_potere_legislativo_è_esercitato | 1 |
| potere_legislativo_è_esercitato_collettivamente | 1 |
| della_corte_costituzionale_del_potere | 1 |
| corte_costituzionale_del_potere_di | 1 |
| costituzionale_del_potere_di_controllare | 1 |
| del_potere_di_controllare_la | 1 |
| potere_di_controllare_la_legittimità | 1 |
| potere_discrezionale_del_legislatore_nell | 1 |
| i_detti_requisiti_il_potere | 1 |
| detti_requisiti_il_potere_d | 1 |
| requisiti_il_potere_d_imposizione | 1 |
| il_potere_d_imposizione_è | 1 |
| potere_d_imposizione_è_infatti | 1 |
| esercizio_del_potere_attribuitogli_da | 1 |
| del_potere_attribuitogli_da_tali | 1 |
| potere_attribuitogli_da_tali_premesse | 1 |
| delimitare_l_ambito_del_potere | 1 |
| l_ambito_del_potere_discrezionale | 1 |
| ambito_del_potere_discrezionale_del | 1 |
| del_potere_discrezionale_del_consiglio | 1 |
| potere_discrezionale_del_consiglio_comunale | 1 |
| del_tributo_sì_da_potere | 1 |
| tributo_sì_da_potere_costituire | 1 |
| sì_da_potere_costituire_un | 1 |
| da_potere_costituire_un_criterio | 1 |
| potere_costituire_un_criterio_limite | 1 |
| comunale_che_esercita_il_potere | 1 |
| che_esercita_il_potere_impositore | 1 |
| esercita_il_potere_impositore_né | 1 |
| il_potere_impositore_né_della | 1 |
| potere_impositore_né_della_g | 1 |
| l_esercizio_del_potere_d | 1 |
| esercizio_del_potere_d_imposizione | 1 |
| del_potere_d_imposizione_considerate | 1 |
| potere_d_imposizione_considerate_nel | 1 |
| e_gli_si_attribuivano_poteri | 1 |
| gli_si_attribuivano_poteri_nel | 1 |
| si_attribuivano_poteri_nel_campo | 1 |
| attribuivano_poteri_nel_campo_del | 1 |
| poteri_nel_campo_del_risparmio | 1 |
| presa_nell_esplicazione_di_poteri | 1 |
| nell_esplicazione_di_poteri_delegati | 1 |
| esplicazione_di_poteri_delegati_con | 1 |
| di_poteri_delegati_con_l | 1 |
| poteri_delegati_con_l_art | 1 |
| presa_nell_esercizio_dei_poteri | 1 |
| nell_esercizio_dei_poteri_conferiti | 1 |
| esercizio_dei_poteri_conferiti_al | 1 |
| dei_poteri_conferiti_al_comitato | 1 |
| poteri_conferiti_al_comitato_dei | 1 |
| a_quest_ultimo_anche_poteri | 1 |
| quest_ultimo_anche_poteri_normativi | 1 |
| ultimo_anche_poteri_normativi_diversi | 1 |
| anche_poteri_normativi_diversi_da | 1 |
| poteri_normativi_diversi_da_quelli | 1 |
| quindi_gli_dava_un_potere | 1 |
| gli_dava_un_potere_discrezionale | 1 |
| dava_un_potere_discrezionale_e | 1 |
| un_potere_discrezionale_e_così | 1 |
| potere_discrezionale_e_così_implicitamente | 1 |
| è_perciò_esercizio_dei_poteri | 1 |
| perciò_esercizio_dei_poteri_derivanti | 1 |
| esercizio_dei_poteri_derivanti_dall | 1 |
| dei_poteri_derivanti_dall_art | 1 |
| poteri_derivanti_dall_art_non | 1 |
| norma_legislativa_attributiva_del_potere | 1 |
| legislativa_attributiva_del_potere_al | 1 |
| attributiva_del_potere_al_presidente | 1 |
| del_potere_al_presidente_della | 1 |
| potere_al_presidente_della_regione | 1 |
| regione_non_comprendeva_il_potere | 1 |
| non_comprendeva_il_potere_di | 1 |
| comprendeva_il_potere_di_concedere | 1 |
| il_potere_di_concedere_agevolazioni | 1 |
| potere_di_concedere_agevolazioni_tributarie | 1 |
| decreto_abbia_esorbitato_dai_poteri | 1 |
| abbia_esorbitato_dai_poteri_attribuiti | 1 |
| esorbitato_dai_poteri_attribuiti_al | 1 |
| dai_poteri_attribuiti_al_presidente | 1 |
| poteri_attribuiti_al_presidente_regionale | 1 |
| in_virtù_dei_poteri_legislativi | 1 |
| virtù_dei_poteri_legislativi_attribuiti | 1 |
| della_costituzione_ma_dei_poteri | 1 |
| costituzione_ma_dei_poteri_legislativi | 1 |
| ma_dei_poteri_legislativi_attribuiti | 1 |
| esercizio_del_potere_attribuitogli_e | 1 |
| del_potere_attribuitogli_e_ad | 1 |
| potere_attribuitogli_e_ad_evitare | 1 |
| delimitare_la_discrezionalità_del_potere | 1 |
| la_discrezionalità_del_potere_dell | 1 |
| discrezionalità_del_potere_dell_ente | 1 |
| del_potere_dell_ente_impositore | 1 |
| potere_dell_ente_impositore_perché | 1 |
| limite_all_esercizio_del_potere | 1 |
| all_esercizio_del_potere_discrezionale | 1 |
| esercizio_del_potere_discrezionale_attribuito | 1 |
| del_potere_discrezionale_attribuito_dalla | 1 |
| potere_discrezionale_attribuito_dalla_legge | 1 |
| parte_non_avrebbe_né_potere | 1 |
| non_avrebbe_né_potere_né | 1 |
| avrebbe_né_potere_né_obbligo | 1 |
| né_potere_né_obbligo_di | 1 |
| potere_né_obbligo_di_sindacare | 1 |
| idonei_a_circoscrivere_il_potere | 1 |
| a_circoscrivere_il_potere_dell | 1 |
| circoscrivere_il_potere_dell_amministrazione | 1 |
| il_potere_dell_amministrazione_sarebbe | 1 |
| potere_dell_amministrazione_sarebbe_perciò | 1 |
| demanda_la_determinazione_al_potere | 1 |
| la_determinazione_al_potere_esecutivo | 1 |
| determinazione_al_potere_esecutivo_purché | 1 |
| al_potere_esecutivo_purché_in | 1 |
| potere_esecutivo_purché_in_questo | 1 |
| esercizio_di_tale_potere_ora | 1 |
| di_tale_potere_ora_dal | 1 |
| tale_potere_ora_dal_testo | 1 |
| potere_ora_dal_testo_del | 1 |
| che_la_discrezionalità_del_potere | 1 |
| la_discrezionalità_del_potere_esecutivo | 1 |
| discrezionalità_del_potere_esecutivo_sussiste | 1 |
| del_potere_esecutivo_sussiste_come | 1 |
| potere_esecutivo_sussiste_come_non | 1 |
| idoneo_a_delimitare_il_potere | 1 |
| a_delimitare_il_potere_discrezionale | 1 |
| delimitare_il_potere_discrezionale_del | 1 |
| il_potere_discrezionale_del_ministro | 1 |
| potere_discrezionale_del_ministro_come | 1 |
| esercizio_di_tale_potere_sia | 1 |
| di_tale_potere_sia_regolato | 1 |
| tale_potere_sia_regolato_dagli | 1 |
| potere_sia_regolato_dagli_stessi | 1 |
| limitativi_della_discrezionalità_del_potere | 1 |
| della_discrezionalità_del_potere_esecutivo | 1 |
| discrezionalità_del_potere_esecutivo_da | 1 |
| del_potere_esecutivo_da_quanto | 1 |
| potere_esecutivo_da_quanto_si | 1 |
| nessun_limite_posto_al_potere | 1 |
| limite_posto_al_potere_delegato | 1 |
| posto_al_potere_delegato_risulta | 1 |
| al_potere_delegato_risulta_infranto | 1 |
| potere_delegato_risulta_infranto_l | 1 |
| il_limite_al_proprio_potere | 1 |
| limite_al_proprio_potere_politico | 1 |
| al_proprio_potere_politico_l | 1 |
| proprio_potere_politico_l_illegittimità | 1 |
| potere_politico_l_illegittimità_dell | 1 |
| circa_la_qualificazione_del_potere | 1 |
| la_qualificazione_del_potere_conferito | 1 |
| qualificazione_del_potere_conferito_al | 1 |
| potere_conferito_al_ministro_nell | 1 |
| gli_avesse_attribuito_il_potere | 1 |
| avesse_attribuito_il_potere_di | 1 |
| attribuito_il_potere_di_dettare | 1 |
| il_potere_di_dettare_norme | 1 |
| potere_di_dettare_norme_in | 1 |
| caratterizzazione_come_regolamentare_del_potere | 1 |
| come_regolamentare_del_potere_conferito | 1 |
| regolamentare_del_potere_conferito_al | 1 |
| potere_conferito_al_ministro_che | 1 |
| dà_al_ministro_il_potere | 1 |
| ministro_il_potere_di_approvare | 1 |
| il_potere_di_approvare_un | 1 |
| potere_di_approvare_un_atto | 1 |
| censuaria_centrale_e_questo_potere | 1 |
| centrale_e_questo_potere_non | 1 |
| e_questo_potere_non_può | 1 |
| questo_potere_non_può_essere | 1 |
| potere_non_può_essere_che | 1 |
| la_durata_illimitata_del_potere | 1 |
| durata_illimitata_del_potere_attribuito | 1 |
| illimitata_del_potere_attribuito_al | 1 |
| del_potere_attribuito_al_ministro | 1 |
| potere_attribuito_al_ministro_dalla | 1 |
| ad_un_ministro_del_potere | 1 |
| un_ministro_del_potere_legislativo | 1 |
| ministro_del_potere_legislativo_secondo | 1 |
| del_potere_legislativo_secondo_quanto | 1 |
| potere_legislativo_secondo_quanto_gli | 1 |
| conferito_al_ministro_il_potere | 1 |
| ministro_il_potere_di_imporre | 1 |
| figura_dell_eccesso_di_potere | 1 |
| dell_eccesso_di_potere_a | 1 |
| eccesso_di_potere_a_sgombrare | 1 |
| di_potere_a_sgombrare_il | 1 |
| potere_a_sgombrare_il_campo | 1 |
| regione_non_può_avere_poteri | 1 |
| non_può_avere_poteri_maggiori | 1 |
| può_avere_poteri_maggiori_di | 1 |
| avere_poteri_maggiori_di_quelli | 1 |
| poteri_maggiori_di_quelli_che | 1 |
| nell_esercizio_del_potere_impositore | 1 |
| esercizio_del_potere_impositore_attribuitogli | 1 |
| del_potere_impositore_attribuitogli_sentenze | 1 |
| potere_impositore_attribuitogli_sentenze_n | 1 |
| di_tali_limiti_al_potere | 1 |
| tali_limiti_al_potere_dell | 1 |
| limiti_al_potere_dell_ente | 1 |
| al_potere_dell_ente_impositore | 1 |
| potere_dell_ente_impositore_da | 1 |
| limiti_sufficienti_a_quel_potere | 1 |
| sufficienti_a_quel_potere_in | 1 |
| a_quel_potere_in_quanto | 1 |
| quel_potere_in_quanto_ne | 1 |
| potere_in_quanto_ne_subordina | 1 |
| come_un_limite_al_potere | 1 |
| un_limite_al_potere_di | 1 |
| limite_al_potere_di_imposizione | 1 |
| al_potere_di_imposizione_di | 1 |
| potere_di_imposizione_di_esso | 1 |
| ipotesi_di_invasione_di_poteri | 1 |
| di_invasione_di_poteri_che | 1 |
| invasione_di_poteri_che_sta | 1 |
| di_poteri_che_sta_a | 1 |
| poteri_che_sta_a_base | 1 |
| all_assessore_ha_usurpato_poteri | 1 |
| assessore_ha_usurpato_poteri_che | 1 |
| ha_usurpato_poteri_che_una | 1 |
| usurpato_poteri_che_una_legge | 1 |
| poteri_che_una_legge_dello | 1 |
| centrale_legislativamente_investito_del_potere | 1 |
| legislativamente_investito_del_potere_di | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.

4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 359 |
| 2007 | 256 |
| 2006 | 252 |
| 2000 | 246 |
| 2005 | 245 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 179 |
| 1993 | 136 |
| 1995 | 135 |
| 1991 | 131 |
| 1996 | 120 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Giovanni Maria Flick | 209 | 2.23433825101561 |
| Ugo De Siervo | 194 | 2.07397904639726 |
| Antonio Baldassarre | 193 | 2.06328843275604 |
| Vincenzo Caianello | 180 | 1.92431045542014 |
| Riccardo Chieppa | 172 | 1.83878554629036 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 156 | 2.97823596792669 |
| Enzo Cheli | 104 | 1.98549064528446 |
| Ugo De Siervo | 102 | 1.94730813287514 |
| Riccardo Chieppa | 100 | 1.90912562046583 |
| Vincenzo Caianello | 88 | 1.68003054600993 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| potere | 2003 | 38 |
| poteri | 597 | 276 |
| poter | 233 | 834 |
| poterne | 9 | 8589 |
| poterla | 6 | 10403 |
| poterli | 1 | 20150 |
| poterlo | 1 | 20150 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| potere | 878 | 24 |
| poteri | 296 | 178 |
| poter | 91 | 845 |
| poterla | 4 | 7741 |
| poterne | 3 | 8789 |
| poterli | 1 | 13041 |
| poterlo | 1 | 13041 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.