Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-47.txt | 1717 | 1717 | . 1425 del 1935 ) , ” altri obbligati . . . in rapporto al movimento dei forestieri ed in | proporzione | alla loro potenzialità finanziaria ed economica , anche desunta dall imposta di ricchezza mobile . . . ” ( art |
| 1959-09.txt | 348 | 348 | e l approvazione dei disegni di legge sono deferiti a commissioni anche permanenti , composte in modo da rispecchiare la | proporzione | dei gruppi parlamentari ” , ma aggiunge , nell ultimo comma , che ” la procedura normale di esame e |
| 1961-37.txt | 1777 | 1777 | colpite dagli eventi naturali di carattere eccezionale prodottisi nell annata agraria 1959 60 , una riduzione dei canoni di affitto | proporzionale | all entità dei danni verificatisi nelle singole zone . è da ritenere , pertanto , che la disposizione in esame |
| 1961-48.txt | 1589 | 1589 | l accertamento della base imponibile viola il principio secondo cui l obbligo dei cittadini di concorrere alle spese pubbliche deve | proporzionarsi | alla capacità contributiva di ciascuno . gli eredi meocci osservano che l adozione di un coefficiente di aggiornamento unico per |
| 1962-02.txt | 1123 | 1123 | , e in quanto non mancano controlli , diretti sia ad accertare tale presupposto , sia a garantire una certa | proporzione | fra le prestazioni imposte alle diverse categorie di contribuenti . si è anche posto in evidenza che dalla storia degli |
| 1963-174.txt | 1254 | 1254 | per il passato nuove imposte o nuove aliquote , in confronto delle quali si possa avanzare il dubbio che risultino | sproporzionate | alla capacità contributiva degli enti soggetti a tassazione , e pertanto non viola l art . 53 della costituzione . |
| 1963-55.txt | 1296 | 1296 | art . 11 del testo unico indica il modo di determinare la misura della medesima , tenuto conto e in | proporzione | dei benefici derivanti dalla bonifica : riferimento e proporzione che operano anche se , in via provvisoria , i contributi |
| 1963-55.txt | 1305 | 1305 | di determinare la misura della medesima , tenuto conto e in proporzione dei benefici derivanti dalla bonifica : riferimento e | proporzione | che operano anche se , in via provvisoria , i contributi sono stabiliti sulla base di indici approssimativi e presuntivi |
| 1963-92.txt | 653 | 653 | titolo gratuito . né è esatto che la differenza di aliquota dell imposta di registro , da applicare in misura | proporzionale | in un caso e progressiva nell altro differenza che si adegua essa stessa alla diversità delle situazioni e ne è |
| 1964-100.txt | 631 | 631 | si invoca la protezione giudiziaria . l eccessività della restrizione apportata a questa protezione sta in tale possibilità di sicura | sproporzione | fra l obbligo tributario e il diritto sostanziale per il quale si vuole adire o si è adito il giudice |
| 1964-30.txt | 578 | 578 | di tutta la collettività , e che , di conseguenza , indistintamente su tutta la collettività deve gravare , in | proporzione | della capacità contribuitiva di ognuno dei suoi membri . e ciò a parte che l art . 53 della costituzione |
| 1965-16.txt | 402 | 402 | n . 1249 ) , che disciplina il catasto edilizio urbano , violerebbe quel principio costituzionale che esige una tassazione | proporzionata | alla capacità contributiva del cittadino : infatti la rendita catastale , che , calcolata in ossequio a quelle norme , |
| 1966-23.txt | 652 | 652 | 1 e 2 della legge regionale del 1963 , n . 4 : infatti tali norme , stabilendo una certa | proporzione | fra i locali destinati a negozi o ad altri usi e l intera superficie dell imponibile , si discostano dalla |
| 1966-80.txt | 609 | 609 | sentenza che ha ritenuto la simulazione della compravendita in contestazione , sulla quale l imposta è da applicare in misura | proporzionale | . nulla potrebbe dedursi in contrario dal potere discrezionale , che l art . 348 del codice di procedura civile |
| 1967-109.txt | 860 | 860 | , sempre che ne usi razionalmente . e non si può negare che la percentuale del 7,10 determina un imponibile | proporzionato | alla maggiore o minore ricchezza trasferita all erede , ed è contenuta entro limiti prudenti e ragionevoli . infine è |
| 1968-23.txt | 636 | 636 | pertinenza di servizi o di interessi ” , capace di giustificarle ovvero l arbitrarietà di esse discendente dalla evidente “ | sproporzione | tra le finalità in concreto perseguite ed i mezzi impiegati ” . l osservazione non ha però pregio . della |
| 1968-23.txt | 661 | 661 | concreto perseguite ed i mezzi impiegati ” . l osservazione non ha però pregio . della effettività , pertinenza e | proporzione | si potrebbe dubitare se si dovesse mettere a raffronto il singolo fatto del servizio giudiziario e la singola e rispettiva |
| 1968-38.txt | 578 | 578 | civile , quando non sia stata percorsa la via dei ricorsi amministrativi , si risolve in un trattamento di favore | sproporzionato | e privo di una ragionevole giustificazione . a consentire all amministrazione la possibilità di correggere nel proprio ambito gli errori |
| 1968-45.txt | 256 | 256 | equilibrio delle opposte esigenze , in quale misura tale sacrificio possa gravare sulla finanza statale e locale , senza risultare | sproporzionato | rispetto ai vantaggi assicurati ai contribuenti . per gli enti impositori è stata stabilita la rinuncia all importo di quelle |
| 1968-45.txt | 348 | 348 | quegli enti e , in definitiva , per gli interessi pubblici che vi sono connessi , sarebbe risultato senz altro | sproporzionato | rispetto alle stesse finalità della legge , se fosse stato spinto fino a comprendere anche l obbligo del rimborso delle |
| 1969-118.txt | 470 | 470 | imposta e all accertamento negativo dell obbligazione tributaria , e quindi giova a tutti i condebitori dato che , in | proporzione | dell interesse di ciascuno , ex art . 1299 , l obbligazione inciderà in modo definitivo su tutti ; il |
| 1969-157.txt | 1270 | 1270 | non solo non si potrebbe parlare di onere strettamente correlato al processo , ma si dovrebbe ammettere , data la | sproporzione | tra l importo della tassa da pagare ed il valore di quanto s intende conseguire in giudizio , un vero |
| 1969-157.txt | 1487 | 1487 | tasse giudiziarie . comunque , anche a voler ammettere che in casi limite l importo dell onere fiscale possa essere | sproporzionato | rispetto alla pretesa fatta valere in giudizio , a parte , per i meno abbienti , la possibilità della registrazione |
| 1969-39.txt | 767 | 767 | è però da escludersi che l art . 36 della costituzione , oltre ad assicurare il diritto ad una retribuzione | proporzionata | alla quantità e qualità del lavoro prestato , tuteli anche i diritti di cui trattasi , benché da essi possano |
| 1969-39.txt | 854 | 854 | una nuova posizione nell azienda , aumenti di retribuzione e non già ad assicurargli soltanto la corresponsione di una retribuzione | proporzionata | al lavoro effettivamente da lui prestato e che il citato articolo della costituzione si limita a garantirgli . va infine |
| 1969-49.txt | 143 | 143 | . 3 della costituzione . si assume che la fissazione di un aliquota unica , comprensiva , sia dell imposta | proporzionale | di registro , sia dell imposta generale sull entrata , verrebbe a dar luogo , per i contratti di locazione |
| 1969-86.txt | 83 | 83 | art . 13 ) . dalla terminologia usata , alquanto vaga ed imprecisa , nessun altro elemento emergeva circa la | proporzione | da tenersi , ai fini dell esenzione , tra i due tipi di utilizzazione consentiti , oltre quello della prevalenza |
| 1970-114.txt | 1753 | 1753 | , pur ammettendo la diversità di situazioni , prospetta tuttavia , particolarmente , la questione sotto il profilo di una | sproporzione | di trattamento tra la sanzione riservata agli imprenditori commerciali e quella riservata ai comuni debitori di imposta : tanto più |
| 1970-78.txt | 399 | 399 | . 1090 ) . l amministrazione avrebbe dovuto rifornirsi acquistando il prodotto da tutte le fabbriche esistenti , in una | proporzione | corrispondente al contributo che ciascuna di esse aveva dato per approvvigionare il mercato del triennio 1911 1913 ( art . |
| 1971-107.txt | 213 | 213 | contabili , un criterio diverso da quello previsto per i soggetti non tassati sul bilancio . trattasi del criterio della | proporzionalità | in virtù del quale , nel caso in cui il contribuente tassabile in base al bilancio sia nello stesso tempo |
| 1971-107.txt | 366 | 366 | consiste nel fatto che col primo criterio l accertamento degli interessi deducibili è presuntivamente effettuato sulla base di un calcolo | proporzionale | che non consente , né al contribuente , né all amministrazione finanziaria , di dimostrare che nel caso concreto gli |
| 1971-107.txt | 400 | 400 | di dimostrare che nel caso concreto gli interessi sono inerenti esclusivamente o in misura maggiore di quella risultante dall anzidetta | proporzione | al reddito tassabile , o correlativamente , a redditi esenti o soggetti ad altri tributi ; col secondo criterio , |
| 1971-107.txt | 509 | 509 | della legge 5 gennaio 1956 , n . 1 , nei quali è dato appunto leggere che il criterio della | proporzionalità | ” corrisponde alle situazioni obbiettive e ad esigenze di equità ed eliminerà difficili accertamenti e numerose contestazioni ” ; che |
| 1971-107.txt | 749 | 749 | . del pari privo di fondamento è l asserito contrasto con l art . 53 della costituzione . il calcolo | proporzionale | che il legislatore ha posto a base della determinazione degli interessi detraibili non può ritenersi privo di razionalità . esso |
| 1971-111.txt | 345 | 345 | . la sanzione della sospensione del processo , con la quale si colpisce l inosservanza dell onere , non è | sproporzionata | al fine della protezione dell interesse statale all accertamento e alla riscossione dell imposta di successione , che , essendo |
| 1972-120.txt | 136 | 136 | ed i rispettivi loro procuratori , nonché le parti a carico delle quali siano state poste le relative spese in | proporzione | della loro condanna nelle medesime ” ; la responsabilità dei procuratori è però limitata alle tasse giudiziali . il tribunale |
| 1972-144.txt | 557 | 557 | tali argomenti valgono anche relativamente all altra censura di illegittimità , secondo cui l incidenza dello sconto sarebbe indipendente dalla | proporzione | fra il volume della vendita di farmaci destinati o no ai mutuati , il che rappresenta sostanzialmente una ulteriore specificazione |
| 1972-144.txt | 1396 | 1396 | produttori , che inciderebbe in misura percentualmente eguale su tutte le aziende , indipendentemente dalla loro potenzialità economica e dalla | proporzione | delle vendite dei prodotti soggetti allo sconto e , comunque , finirebbe col compromettere la redditività delle aziende . questa |
| 1972-144.txt | 2077 | 2077 | legittimità delle leggi valutare e determinare , in funzione dell art . 53 cost . , l entità e la | proporzionalità | dell onere tributario imposto , trattandosi di compito riservato al legislatore , salvo il controllo di legittimità sotto il profilo |
| 1972-155.txt | 3389 | 3389 | ” il canone . . . può essere in ogni caso rivalutato a richiesta della parte interessata , in misura | proporzionale | al mutato potere di acquisto della lira quale risulta dalle statistiche dell istituto centrale di statistica ” . in un |
| 1972-200.txt | 386 | 386 | esame . 2 . va in primo luogo precisato che l ordinanza denunzia l illegittimità della disciplina relativa alla imposta | proporzionale | di registro , dovuta per le sentenza traslative di diritti ; ond è che la questione va esaminata limitatamente alla |
| 1972-200.txt | 681 | 681 | effettuato dalla sentenza passata in giudicato . per l imposta di atto , dovuta per la sentenza traslativa , la | proporzionale | , benché pagata nel momento della registrazione della sentenza , ha carattere autonomo ed indipendente in quanto colpisce soltanto il |
| 1972-200.txt | 720 | 720 | soltanto il trasferimento . pertanto , all atto della registrazione della sentenza , alla tassa fissa giudiziale si aggiunge quella | proporzionale | , se ed in quanto sussista il detto trasferimento . dimostrata la netta distinzione fra i due tributi , appare |
| 1972-200.txt | 763 | 763 | il primo deve essere corrisposto tante volte quante sono le sentenze emesse nelle varie fasi del giudizio , mentre la | proporzionale | è dovuta soltanto sull unico trasferimento da tassare . sotto il profilo costituzionale non ha rilevanza il fatto che il |
| 1972-200.txt | 831 | 831 | e 53 cost . , che le norme impugnate non consentono che la somma versata sia restituita per intero o | proporzionalmente | nel caso in cui dalla sentenza passata in cosa giudicata risulti che il trasferimento non esiste in tutto od in |
| 1972-90.txt | 173 | 173 | . ne risulterebbero in conseguenza violati il principio di eguaglianza ( art . 3 cost . ) , quello della | proporzionalità | del tributo alla capacità contributiva ( art . 53 ) ed infine anche quello della riserva di legge in materia |
| 1972-91.txt | 1211 | 1211 | 89 del 1966 e n . 124 del 1971 ) ha già statuito che il sindacato sulla entità e la | proporzionalità | di un tributo fissato in base a calcoli appositi , esula dai poteri spettanti al giudice della legittimità delle leggi |
| 1972-92.txt | 239 | 239 | b ) perché , rimanendo in tal modo indeterminata l entità della prestazione del farmacista , verrebbe alterato il rapporto | proporzionale | tra prestazione imposta e capacità contributiva del soggetto gravato , in contrasto con il suindicato art . 53 della costituzione |
| 1972-92.txt | 777 | 777 | legittimità delle leggi valutare e determinare , in funzione dell art . 53 cost . , l entità e la | proporzionalità | dell onere tributario imposto , trattandosi di compito riservato al legislatore ( sentenze n . 89 del 1966 ; n |
| 1973-05.txt | 307 | 307 | caso di recidiva e da triplicarsi in caso di recidiva reiterata , ma non l aggravamento della sanzione precuniaria in | proporzione | della misura del tributo . 2 . la questione non è fondata . come esattamente osserva la difesa del presidente |
| 1973-109.txt | 639 | 639 | locazione degli immobili urbani era stato oggetto di notevoli innovazioni , sia perché le aliquote ivi determinate per l imposta | proporzionale | di registro erano comprensive anche dell imposta generale sull entrata ( art . 1 terzo comma ) , sia perché |
| 1973-47.txt | 2598 | 2598 | caccia e associazioni venatorie di cui all art . 86 del citato testo unico sulla caccia ) è garantito il | proporzionale | provento delle sopratasse , e nel contempo è assicurata la condizione necessaria perché le attività amministrative sopra ricordate siano svolte |
| 1973-64.txt | 1154 | 1154 | sono oggettivamente identiche per tutti gli inadempienti e le differenti conseguenze quantitative seguono la variabilità degli accadimenti umani e , | proporzionandosi | ad essi , non intaccano la validità e l operatività del cennato principio , basato sull assunzione aprioristica del rischio |
| 1973-64.txt | 1401 | 1401 | avvenuto infortunio , qualunque sia l importo , maggiore o minore , di detto onere , violerebbe il principio della | proporzione | e della gradualità con la capacità contributiva , di cui all art . 53 della costituzione . anche questo assunto |
| 1975-157.txt | 1014 | 1014 | stato . questo contributo era ripartito dalla regione per conto dello stato fra le amministrazioni comunali e provinciali della regione | proporzionalmente | alla popolazione residente in base ai dati del censimento ufficiale , a titolo di acconto sulle quote delle amministrazioni comunali |
| 1975-201.txt | 826 | 826 | anche considerata la norma dell art . 53 sotto il suo aspetto finalistico , secondo cui la capacità contributiva va | proporzionalmente | utilizzata ai fini della copertura delle spese pubbliche , non potrebbe dedursene la delimitazione della potestà tributaria in relazione ai |
| 1975-201.txt | 1123 | 1123 | giudice della costituzionalità delle leggi valutare , in funzione dell art . 53 cost . , l entità e la | proporzionalità | dell onere tributario imposto , trattandosi di compito riservato al legislatore ” , e non ricorrendo quell aspetto di assoluta |
| 1975-210.txt | 99 | 99 | , numero 1110 , è stato esteso il regime fiscale per la concessione di tramvie extraurbane l esenzione dal diritto | proporzionale | di registro e l applicazione del solo diritto fisso . 2 . e da precisare che la norma posta a |
| 1975-210.txt | 134 | 134 | precisare che la norma posta a base dell ingiunzione fiscale è quella che concerne l imposizione del tributo nella misura | proporzionale | : ed è di tutta evidenza che tale norma sarebbe applicabile anche nel caso in cui venissero dichiarate costituzionalmente illegittime |
| 1975-212.txt | 34 | 34 | i ) al r.d . 30 dicembre 1923 , n . 3269 ( legge di registro ) assoggetta alla tassa | proporzionale | del 2 % ” le convenzioni o concordati tra i creditori ed il loro debitore stipulati tanto prima che dopo |
| 1975-212.txt | 428 | 428 | , sotto i concetti più generali di ” atti aventi per oggetto prestazioni a contenuto patrimoniale ” assoggettati alla tassa | proporzionale | dell 1,50 % e ” di contratti preliminari di ogni specie ” assoggettati alla tassa fissa di lire 2.000 . |
| 1976-156.txt | 51 | 51 | ( decreto ora non più in vigore , ma applicabile nel giudizio a quo ) , dispone che la tassa | proporzionale | per la vendita di mobili ed immobili ai pubblici incanti è corrisposta sul prezzo risultante dall ultimo incanto , e |
| 1976-198.txt | 144 | 144 | e 14 della legge di registro ” nella parte in cui non prevedono , ai fini della restituzione della imposta | proporzionale | , l ipotesi che sia stata riformata la sentenza con la quale si attua il trasferimento di un diritto “ |
| 1976-198.txt | 179 | 179 | il trasferimento di un diritto ” . in quell occasione era stata denunciata l illegittimità della disciplina relativa all imposta | proporzionale | di registro , dovuta per le sentenze traslative di diritti , e la questione è stata esaminata limitatamente alla registrazione |
| 1976-198.txt | 689 | 689 | 11 . con la sentenza n . 200 del 1972 questa corte , occupandosi solo della disciplina relativa all imposta | proporzionale | di registro dovuta per le sentenze traslative di diritto , ha , come si è detto , dichiarato l illegittimità |
| 1976-198.txt | 734 | 734 | 12 e 14 della legge di registro nella parte in cui non prevedono , ai fini della restituzione dell imposta | proporzionale | l ipotesi che sia stata riformata la sentenza con la quale si attua il trasferimento di un diritto , ma |
| 1976-200.txt | 402 | 402 | dette norme , l imposta era poi calcolata sui redditi in esame ragguagliati ad anno , cioè considerandoli riprodotti , | proporzionalmente | , per tutto l anno finanziario successivo a quello durante il quale si era iniziata la produzione . detto sistema |
| 1977-163.txt | 1647 | 1647 | dalla riscossione di un tributo del genere sulla libera circolazione delle merci non influisce neppure la circostanza ch esso sia | proporzionato | alle spese per il controllo sanitario ” , in quanto l attività amministrativa dello stato diretta ad attuare tale controllo |
| 1977-62.txt | 602 | 602 | che l assunto di irrazionalità , ai sensi dell art . 3 cost . , del sistema vigente per mancata | proporzionale | corrispondenza tra oneri personali contributivi e misura della pensione , non è accoglibile . né , per ritenere il contrario |
| 1977-62.txt | 654 | 654 | pretore di firenze , secondo cui altri sistemi previdenziali ( i.n.p.s . casse di previdenze per professionisti diversi ) riconoscono | proporzionalità | tra contribuzioni e pensioni . difetta , invero , l omogeneità tra sistema e sistema . per l i.n.p.s . |
| 1977-62.txt | 1100 | 1100 | contribuzioni dovute dai professionisti in relazione alla prestazione della loro attività professionale , mediante l applicazione di marche di valore | proporzionale | ai diversi gradi di giurisdizione e per ogni grado di giurisdizione . è chiaro quindi che , nella specie , |
| 1977-62.txt | 1238 | 1238 | di carattere globale , e non già per le altre imposte , tra cui bisognerebbe annoverare la contribuzione diretta , | proporzionale | al reddito professionale , così come prevista dalla tabella a allegata alla legge . secondo i criteri già chiariti dalla |
| 1977-62.txt | 1354 | 1354 | , e rivestendo così quel carattere di indivisibilità che è stato ritenuto presupposto necessario per l operatività del principio di | proporzionalità | contributiva sancito dalla costituzione . tale principio , come ha costantemente affermato la giurisprudenza di questa corte , riflette il |
| 1977-62.txt | 1377 | 1377 | dalla costituzione . tale principio , come ha costantemente affermato la giurisprudenza di questa corte , riflette il necessario collegamento | proporzionale | di qualsiasi forma di imposizione , purché di natura tributaria , con la idoneità del soggetto passivo all obbligazione tributaria |
| 1977-62.txt | 1480 | 1480 | del 1972 e numerose altre ) senza che spetti al giudice di legittimità delle leggi valutare l entità e la | proporzionalità | dell onere tributario , trattandosi di compito riservato al legislatore , salvo il controllo sotto il profilo dell arbitrarietà delle |
| 1977-62.txt | 1505 | 1505 | trattandosi di compito riservato al legislatore , salvo il controllo sotto il profilo dell arbitrarietà delle norme . la pretesa | sproporzione | fra contribuzione e reddito che deriverebbe dalla scomposizione settoriale dei proventi del professionista , operata commisurando le aliquote progressive sul |
| 1977-62.txt | 1580 | 1580 | esistente . l eventuale considerazione globale degli altri redditi rientra nella valutazione discrezionale del legislatore circa l entità e la | proporzionalità | dell imposizione che , d altra parte , nella specie , come è evidente , non riveste i denunciati caratteri |
| 1977-62.txt | 1730 | 1730 | la presente questione . ciò non senza rilevare che l art . 21 della legge in esame consente l aumento | proporzionale | delle quote di pensione , in relazione all indice di variazione del costo generale della vita . lo stesso deve |
| 1979-126.txt | 4485 | 4485 | corso del tempo . invece l incidenza delle detrazioni fissate in misura costante risulta inadeguata , in quanto non è | proporzionata | all effettivo incremento , e nemmeno alla parte di esso ascrivibile alla progressiva diminuzione del potere d acquisto della moneta |
| 1979-27.txt | 968 | 968 | sistema cui s ispira la regolamentazione dell imposta sull entrata ha l effetto di determinare l ammontare dell imposta medesima | proporzionalmente | al numero degli atti economici posti in essere dal soggetto obbligato e pertanto automaticamente in misura corrispondente al volume delle |
| 1980-42.txt | 1253 | 1253 | nella sua memoria , a dare per scontata la premessa che l ilor si configuri tuttora ” come imposta reale | proporzionale | finalizzata alla tassazione oggettiva di tutti i redditi caratterizzati , totalmente o anche solo parzialmente , da elementi di patrimonialità |
| 1980-42.txt | 3698 | 3698 | sui redditi , quasi concepita come un duplicato dell imposta personale , si trasforma corrispondentemente secondo certe impostazioni dottrinali da | proporzionale | in progressiva . in base alla ratio originaria della deduzione , essa mirava e verosimilmente mira , come si è |
| 1982-143.txt | 1713 | 1713 | discrezionali , di individuare gli oneri deducibili considerando il necessario collegamento con la produzione del reddito , il nesso di | proporzionalità | con il gettito generale dei tributi , nonché l esigenza fondamentale di adottare le opportune cautele contro le evasioni di |
| 1982-186.txt | 129 | 129 | in contrasto con gli artt . 3 , 24 e 53 della costituzione , in quanto comporta una tassazione non | proporzionata | alla capacità contributiva , sottopone ad un trattamento deteriore chi abbia presentato una denuncia dei redditi infedele rispetto a chi |
| 1982-96.txt | 1402 | 1402 | inosservanza del principio di parità tributaria stabilito nel trattato , dalla quale discenderebbe l indiretta lesione del principio della necessaria | proporzione | , ex art . 53 cost . , tra carico fiscale e capacità contributiva dei soggetti , e del connesso |
| 1982-96.txt | 3892 | 3892 | ordine al principio costituzionale di eguaglianza , com è qui appunto invocato : e cioè , con specifico riferimento alla | proporzione | fra onere tributario e capacità contributiva dei soggetti . ad aversi violazione dei menzionati precetti costituzionali , deve pertanto ricorrere |
| 1983-266.txt | 124 | 124 | , ad avviso del giudice ” a quo ” , sarebbe in contrasto con i principi di eguaglianza e di | proporzionalità | della imposizione alla capacità contributiva , sanciti dai citati artt . 3 e 53 della costituzione , perché , nei |
| 1983-328.txt | 70 | 70 | senza incanto , effettuate ai sensi dell art . 570 e seguenti del codice di procedura civile , la tassa | proporzionale | fosse dovuta sul prezzo di aggiudicazione . anche in questo caso quindi va rilevato , come già fatto con sentenza |
| 1984-133.txt | 1687 | 1687 | dei fini e degli oneri previdenziali all esigenza della divisione del rischio fra gli esposti , e per la rigorosa | proporzionalità | ( inspirata allo schema sinallagmatico fra premi e indennità proprio dell assicurazione privata ) fra contributi e prestazioni previdenziali . |
| 1984-133.txt | 1749 | 1749 | secondo il modello della sicurezza sociale ) sia pure operanti all interno della categoria , e per l irrilevanza della | proporzionalità | fra contributi e prestazioni previdenziali , essendo considerati i primi unicamente quali mezzo finanziario della previdenza sociale , che è |
| 1984-133.txt | 2267 | 2267 | tale criterio , ( accolto del resto anche nell assicurazione generale obbligatoria ) , la pensione non è stata resa | proporzionale | né tanto meno corrispettiva ai contributi , ma è stata adeguata allo stato di bisogno . c ) che è |
| 1984-133.txt | 3181 | 3181 | n . 319 del 1975 e , ora , dalla legge n . 576 del 1980 ) ” per mancata | proporzionale | corrispondenza tra oneri personali contributivi e misura della pensione , non è accoglibile ” . 12 . indipendentemente dall inconciliabilità |
| 1984-139.txt | 1815 | 1815 | , cui è collegata la determinazione del canone fissato in relazione ai valori del 1939 , dovrebbe essere rivalutato in | proporzione | alla perdita di valore della moneta verificatasi successivamente a quella data : risulterebbero così enormemente e irrazionalmente modesti i coefficienti |
| 1984-139.txt | 2210 | 2210 | l intero onere della svalutazione monetaria a carico dell affittuario : il quale dovrebbe corrispondere un canone sempre maggiore in | proporzione | al costante aumento del prezzo ” al lordo ” dei prodotti agricoli , senza che si debba tener conto del |
| 1984-139.txt | 2364 | 2364 | cui contenuto intendono come si è già detto nel senso che il canone dovrebbe corrispondere al reddito dominicale aumentato in | proporzione | alla svalutazione monetaria . ma tale interpretazione non è accettabile , in quanto la corte in dette sentenze ha fatto |
| 1984-277.txt | 1842 | 1842 | di un aumento meramente nominale di reddito sospingerebbe la retribuzione , così adeguata , al di sotto del livello di | proporzionalità | al lavoro prestato che la norma costituzionale garantisce , e con l art . 53 in quanto , incidendo la |
| 1984-277.txt | 2112 | 2112 | stato ( come di ogni altro produttore di redditi ) l importo valutario delle spese pubbliche dovrebbe essere compresso in | proporzione | di un coefficiente di segno negativo pari al coefficiente di rivalutazione dei rediti dei contribuenti ( non dei soli lavoratori |
| 1984-277.txt | 2246 | 2246 | segnatamente nel comma primo di questa disposizione , a tenor del quale ” il lavoratore ha diritto ad una retribuzione | proporzionata | alla qualità e alla quantità del suo lavoro e in ogni caso sufficiente ad assicurare a sé e alla famiglia |
| 1985-104.txt | 115 | 115 | minimo imponibile . il giudice a quo prospetta il dubbio che tali disposizioni violino i principi di uguaglianza e di | proporzionalità | tra l imposizione tributaria e la capacità contributiva , determinando arbitrarie discriminazioni tra obbligati fiscali che si trovano nelle stesse |
| 1985-112.txt | 281 | 281 | percepito ) , in quanto consente , mediante pattuizioni private , che il contribuente si sottragga a quanto dovuto in | proporzione | alle sue condizioni economiche effettive , trasferendo in tutto o in parte l onere fiscale su un altro soggetto . |
| 1985-139.txt | 2695 | 2695 | prelievi tributari di ricchezza ” . il ragionamento testé riassunto appare viziato dall errore di scambiare la progressività con la | proporzionalità | . ed invero , il legislatore provinciale , in vista di assicurare ” un completo sistema di sicurezza sociale “ |
| 1985-139.txt | 2896 | 2896 | ed ultimo comma ) . è di tutta evidenza , in primo luogo , che la determinazione del corrispettivo in | proporzione | delle possibilità economiche di ognuno dei fruitori del servizio , anziché in una misura indiscriminatamente eguale per tutti , è |
| 1985-139.txt | 2956 | 2956 | secondo luogo , che tale criterio è ispirato , non già al principio della progressività , ma a quello della | proporzionalità | . in applicazione di esso , non già alcuni fruitori pagano più del dovuto , ma altri pagano di meno |
| 1985-159.txt | 3934 | 3934 | , propria della socof , vi è dunque un motivo di più per concludere che la previsione di un aliquota | proporzionale | , invece che progressiva , non concreta il prospettato vizio di illegittimità costituzionale . 5 . 3 l imposizione non |
| 1985-195.txt | 60 | 60 | di cui all art . 42 del d.l . 18 settembre 1976 , n . 648 , ” in misura | proporzionata | a quella della classe immediatamente precedente la propria autovettura ” . a sua volta il giudice a quo , premesso |
| 1985-195.txt | 92 | 92 | a sua volta il giudice a quo , premesso che ” i criteri di imposizione devono ispirarsi al principio della | proporzionalità | del tributo alla capacità contributiva dei cittadini ( art . 53 cost . ) , in perfetta assonanza con la |
| 1985-219.txt | 868 | 868 | degli altri parametri invocati dal giudice a quo . il legislatore fiscale è infatti dedotto ha disatteso il precetto della | proporzione | fra carico fiscale e capacità contributiva e lo stesso canone di eguaglianza , inteso nel senso che là dove , |
| 1985-285.txt | 142 | 142 | già dichiarate costituzionalmente illegittime , sotto identico profilo , con sentenza n . 200 del 1972 in riferimento all imposta | proporzionale | sulle sentenze con le quali si attui il trasferimento di un diritto , e con sentenza n . 198 del |
| 1985-68.txt | 349 | 349 | stesso d.l.lgt . 8 marzo 1945 , n . 90 , all art . 8 , ripartendo il debito in | proporzione | ” al valore ” delle rispettive quote ereditarie , mostra di ritenere contenuta nei limiti della quota ereditaria ) , |
| 1986-167.txt | 3935 | 3935 | confliggenza di tutto il sistema con l art . 53 cost . , sotto il profilo cioè di violazione dei | proporzionali | criteri di garanzia nell imposizione tributaria . 6 . possono ora esaminarsi , secondo l ordine dianzi descritto ( supra |
| 1986-173.txt | 103 | 103 | costituzionale per violazione : a ) dell art . 36 cost . , in quanto nessuna norma costituzionale garantisce la | proporzionalità | tra la pensione di vecchiaia e la retribuzione precedente e perché ai trattamenti previdenziali non possono estendersi i princìpi portati |
| 1986-173.txt | 846 | 846 | trattamento da intendersi in senso ampio ed essendo la pensione configurabile come retribuzione differita , risulta compromesso il rapporto di | proporzionalità | con la quantità e qualità del lavoro prestato ; b ) dell art . 38 , secondo comma , cost |
| 1986-173.txt | 945 | 945 | versati sulle quote di retribuzione eccedenti il massimale pensionabile si risolve in un prelievo fiscale senza che sia assicurata alcuna | proporzionalità | tra il medesimo e la capacità contributiva degli interessati . 7 . 1 . il pretore di modena ( r.o |
| 1986-173.txt | 1295 | 1295 | art . 36 cost . in quanto la pensionabilità di una parte soltanto della retribuzione fa venir meno il rapporto | proporzionale | con la quantità e qualità del lavoro prestato che , invece , dovrebbe mantenersi trattandosi di retribuzione differita ( corte |
| 1986-173.txt | 1431 | 1431 | dell art . 53 cost . perché l adempimento dei doveri di solidarietà sociale deve avvenire mediante il prelievo fiscale | proporzionato | alla capacità contributiva , mentre il lavoratore per il quale non vengono conteggiati tutti i contributi versati è costretto a |
| 1986-173.txt | 3098 | 3098 | oggettivi e soggettivi innanzi indicati . sulla dedotta violazione degli articoli 36 e 38 cost . conseguente alla mancanza di | proporzione | con la qualità e quantità di lavoro , da richiedersi anche per la pensione in quanto retribuzione differita , ed |
| 1986-173.txt | 3212 | 3212 | del rapporto di lavoro , del quale lo stato di pensionamento costituisce un prolungamento ai fini previdenziali , deve essere | proporzionato | alla quantità e qualità del lavoro prestato e deve , in ogni caso , assicurare al lavoratore ed alla sua |
| 1986-173.txt | 3249 | 3249 | lavoratore ed alla sua famiglia mezzi adeguati alle esigenze di vita per una esistenza libera e dignitosa ; che la | proporzionalità | e l adeguatezza devono sussistere non solo al momento del collocamento a riposo ma vanno costantemente assicurati anche nel prosieguo |
| 1986-173.txt | 3989 | 3989 | esposti e dalla conseguente riferibilità ad essi dei fini e degli oneri previdenziali conseguenti alla stessa divisione , nonché dalla | proporzionalità | tra contributi e prestazioni previdenziali private . l altro sistema , che , peraltro , fa perno sugli artt . |
| 1986-173.txt | 4054 | 4054 | modello della sicurezza sociale , sia pure operanti all interno di ciascuna categoria di lavoratori , nonché dalla irrilevanza della | proporzione | tra contributi e prestazioni . le prestazioni sono considerate lo strumento per l attuazione dei fini della previdenza in rapporto |
| 1986-173.txt | 4218 | 4218 | non va a vantaggio del singolo che lo versa , ma di tutti i lavoratori e , peraltro , in | proporzione | del reddito che si consegue , sicché i lavoratori a redditi più alti concorrono anche alla copertura delle prestazioni a |
| 1986-173.txt | 4399 | 4399 | prestazioni previdenziali il che vuole significare che il legislatore , in ogni caso , non può violare il principio di | proporzionalità | che sorregge il sistema pensionistico e non tenere conto effettivamente delle contribuzioni dei prestatori di opera i quali non possono |
| 1986-173.txt | 4434 | 4434 | di opera i quali non possono essere privati totalmente delle prestazioni . in altri termini , il detto principio di | proporzionalità | deve essere inteso ragionevolmente nel senso , cioè , che il legislatore non può negare del tutto le prestazioni né |
| 1986-173.txt | 5476 | 5476 | , spettano al legislatore , sia pure con l auspicio di una sollecita elaborazione di norme adeguate in materia di | proporzione | tra contributi , retribuzione e pensione . 11 . non sono nemmeno fondate le questioni della mancata perequazione ed indicizzazione |
| 1986-178.txt | 3010 | 3010 | contratto di assicurazione retto da una particolare disciplina , caratterizzata , per quel che in questa sede interessa , dalla | proporzionalità | tra premio e rischio e dall essere il premio pagato dall assicurato e il rischio assunto dall impresa assicuratrice , |
| 1987-156.txt | 251 | 251 | l art . 50 t.u . cit . introduce un nuovo criterio di calcolo ) , nonché secondo l aliquota | proporzionale | stabilita dal n . 4 della tariffa all . a . per effetto di detta regolamentazione è venuta meno la |
| 1987-283.txt | 216 | 216 | art . 2 della costituzione , violando il diritto ( naturale ) dell individuo a contribuire alle spese pubbliche in | proporzione | alla misura effettiva dei suoi redditi . essa si porrebbe in contrasto anche con l art . 3 della costituzione |
| 1987-283.txt | 1787 | 1787 | dedotto innanzitutto ipotizzando l esistenza di un diritto naturale ed inviolabile dell individuo a contribuire alle spese pubbliche in misura | proporzionale | ai suoi redditi effettivi che la previsione di accertamenti induttivi violi l art . 2 della costituzione . tale questione |
| 1987-283.txt | 3305 | 3305 | questione riguardante la presunzione di esistenza nel patrimonio ereditario di gioielli , denaro e beni mobili in misura fissa e | proporzionata | all asse ereditario , ritenendo inconferente che tale presunzione potesse essere assoluta , tenuto conto che essa faceva riferimento “ |
| 1987-283.txt | 3719 | 3719 | a fondare la presunzione che , chi possegga quei beni o fruisca di quelle prestazioni , goda di un reddito | proporzionato | , ancorché non se ne possa individuare analiticamente la provenienza . dimostrata l esistenza di quei determinati fatti possessori o |
| 1987-34.txt | 599 | 599 | della proprietà , dell usufrutto , dell uso o godimento di beni o di altro diritto reale , la tassa | proporzionale | è applicata in ragione dei prezzi e degli altri corrispettivi convenuti fra le parti , compresi gli oneri che passano |
| 1987-34.txt | 721 | 721 | che nel trasferimento a titolo oneroso della proprietà di un azienda , in cui siano presenti passività , la tassa | proporzionale | è applicata in ragione dei prezzi e degli altri corrispettivi convenuti tra le parti , compresi gli oneri che passano |
| 1987-34.txt | 782 | 782 | le passività registrate nella gestione del bene trasferito realizzerebbe un prelievo di ricchezza a carico dell acquirente del bene non | proporzionato | all effettivo incremento della sua capacità contributiva . 4 . la questione è infondata . poiché nei contratti onerosi il |
| 1987-400.txt | 1331 | 1331 | sono in conseguenza di un atto previdenziale volontario il contratto il assicurazione retto da una particolare disciplina , caratterizzata dalla | proporzionalità | tra premio e rischio e dall essere il premio pagato dall assicurato e il rischio assunto dall impresa assicuratrice , |
| 1988-123.txt | 2781 | 2781 | c ) l art . 53 cost . , perché comporterebbe un prelevamento di ricchezza anche con efficacia retroattiva non | proporzionato | alla capacità contributiva dei soggetti onerati ; d ) l art . 41 cost : , perché , sottoponendo gli |
| 1988-123.txt | 2819 | 2819 | , sottoponendo gli enti pubblici economici , a differenza dei concorrenti imprenditori privati , ad un prelievo di ricchezza non | proporzionato | alla loro capacità contributiva , ne comprimerebbe illegittimamente la libertà di iniziativa economica . le ordinanze che prospettano i dubbi |
| 1988-209.txt | 798 | 798 | relazione all entità della penale legislativamente determinata , la quale è sospettata dagli stessi giudici di essere troppo elevata o | sproporzionata | rispetto al fatto del ritardato versamento alla tesoreria delle somme riscosse . non è , infatti , irragionevole che il |
| 1988-575.txt | 650 | 650 | conseguenza delle peculiarità ora rilevate , maggiore , com è noto , risulta l ambito dell evasione fiscale , di | proporzioni | notevoli ed allarmanti , con gravissimo pregiudizio per le entrate pubbliche ed i conseguenti effetti negativi sulla politica economica ( |
| 1989-247.txt | 5086 | 5086 | criterio percentuale , giacché la misura dell alterazione del risultato della dichiarazione non può che esser valutata anzitutto mediante una | proporzione | fra quello che è stato e quello che doveva essere il predetto risultato ; 2 ) criterio assoluto , idoneo |
| 1989-247.txt | 5139 | 5139 | cost . ( questo criterio si sostiene essere specificamente il portato d una interpretazione adeguatrice ) ; 3 ) criterio | proporzionale | all entità dell imposta suscettiva di essere evasa . non v è dubbio che i criteri di ” rilevanza “ |
| 1989-247.txt | 5195 | 5195 | parametro della valutazione relativa ( al rapporto fra reddito o ricavo dichiarato ed effettivo ) e il parametro della valutazione | proporzionale | ( al rapporto tra imposta pagata e imposta dovuta ) si uniformano , infatti , all esigenza d un apprezzamento |
| 1989-247.txt | 5521 | 5521 | dell alterazione assuma comunque una consistenza significativa in termini assoluti , a prescindere dall ulteriore valutazione in termini relativi e | proporzionali | , evita sicuramente una simile , inaccettabile conseguenza . i preindicati criteri costituiscono , in ogni caso , il portato |
| 1989-537.txt | 262 | 262 | contributiva ” ( cfr . corte cost . n . 68 del 1985 ) . una violazione del principio di | proporzione | dell imposizione tributaria alla capacità contributiva non può essere ravvisata nemmeno nel riferimento della valutazione dei beni donati al valore |
| 1989-82.txt | 2269 | 2269 | ufficio competente e la presentazione ad ufficio incompetente ) che il legislatore sia pure con la previsione di conseguenze considerate | sproporzionate | dalle ordinanze di rimessione ha mostrato , per considerazioni che non appaiono in sé irragionevoli per le esigenze organizzative degli |
| 1989-84.txt | 464 | 464 | , possa ragionevolmente graduare le rispettive sanzioni per ricondurle ad un quadro organico che risulti , mediante una più adeguata | proporzionalità | , in tutto e per tutto aderente al criterio dettato dall art . 10 , secondo comma , n . |
| 1991-100.txt | 266 | 266 | il rischio , il detto obbligo si trasforma in sostanza in un imposizione di natura tributaria sottratta al criterio della | proporzione | alla capacità contributiva del soggetto . 2 . la questione non è fondata . l interpretazione corrente nella giurisprudenza della |
| 1991-100.txt | 1193 | 1193 | persona valga a trasformare l obbligazione contributiva in una tassa per la quale sia prospettabile la violazione della regola di | proporzionalità | alla capacità contributiva del soggetto . anche in questa eventualità l obbligo della contribuzione opera nell ambito delle finalità dell |
| 1992-336.txt | 648 | 648 | 1977 e n . 21 del 1975 ) non spetta al giudice delle leggi ” valutare l entità e la | proporzionalità | dell onere tributario ” , salvo il controllo sotto il profilo dell arbitrarietà od irrazionalità della misura dell imposizione . |
| 1992-42.txt | 1612 | 1612 | base a contratti di assicurazione sulla vita , non ricollegandosi ad alcuna situazione negoziale imputabile agli interessati , contraddistinta dalla | proporzionalità | tra premio e rischio , secondo criteri che rapportano il capitale assicurato al premio corrisposto , in base al calcolo |
| 1992-89.txt | 517 | 517 | ordinamento il principio già dichiarato illegittimo , del solve et repete . inoltre , la modesta entità del debito è | sproporzionata | non solo per le conseguenze di ordine economico e personale che può produrre , ma in rapporto allo stesso costo |
| 1993-08.txt | 140 | 140 | procedimenti giurisdizionali civili ad imposta di bollo fissa e nella misura di lire 10.000 al foglio , anziché in misura | proporzionata | al valore della causa o alla capacità contributiva delle parti o comunque in misura inferiore a quella suddetta . 2 |
| 1993-233.txt | 740 | 740 | proventi imponibili irpeg , ne deriva che , riducendo ( per la concessa agevolazione ) questo imponibile , si riducono | proporzionalmente | anche i costi detraibili , col risultato di un aumento dell ilor in misura tale da superare notevolmente il vantaggio |
| 1993-238.txt | 149 | 149 | perché , all interno degli scaglioni previsti ai fini del tributo , l incidenza percentuale dell imposta dovuta risulterebbe inversamente | proporzionale | alla capacità contributiva quale espressa dagli indici assunti dalla legge e cioè il reddito del soggetto e la superficie dell |
| 1993-238.txt | 896 | 896 | , apparirebbe evidente che ” all interno degli scaglioni come sopra determinati l incidenza percentuale dell imposta dovuta risulta inversamente | proporzionale | alla capacità contributiva quale espressa dagli indici assunti dalla legge e cioè reddito e superficie dell insediamento produttivo ” . |
| 1993-238.txt | 1331 | 1331 | , in relazione a taluni esempi limite all uopo prospettati , darebbe luogo ad una aliquota regressiva o comunque inversamente | proporzionale | alla capacità contributiva finisce con il considerare il solo reddito come presupposto impositivo , perché commisura soltanto ad esso il |
| 1993-239.txt | 196 | 196 | tali rimborsi , in violazione del principio di parità ( art . 3 della costituzione ) , del principio di | proporzionalità | di contribuzione tributaria ( art . 53 della costituzione ) e di quello di difesa ( art . 24 della |
| 1993-239.txt | 1495 | 1495 | circa l opportunità di differenziare ulteriormente il trattamento di detti spostamenti nel territorio comunale a seconda della classificazione dei comuni | proporzionata | alla densità demografica . in ogni caso , la legge tributaria già prevede , anche per i lavoratori dipendenti , |
| 1993-239.txt | 1521 | 1521 | ogni caso , la legge tributaria già prevede , anche per i lavoratori dipendenti , la detrazione di una somma | proporzionalmente | determinata in relazione ad altri criteri , quale costo di produzione del reddito dei lavoratori stessi ( art . 13 |
| 1993-295.txt | 4139 | 4139 | talune voci prevedono , oltre alle tasse di concessione , ulteriori tasse di ispezione , contributi di vigilanza , diritti | proporzionali | e simili ( voci 1 , 4 , 28 , 32 , 33 , 35 , 38 , 39 , |
| 1993-480.txt | 177 | 177 | . 2 . sul duplice presupposto che analoga disposizione determinativa dei compensi in questione con previsione di ” importi minimi | sproporzionati | ai carichi di imposta e per di più ragguagliati ad ogni articolo di ruolo ” si contenga anche nella legislazione |
| 1993-500.txt | 2471 | 2471 | ente conferente perde il controllo della maggioranza delle azioni ; ipotesi che , non facendo venir meno , in misura | proporzionalmente | adeguata , l obbligo di contribuzione previsto dall art . 15 , esclude la violazione di principi costituzionali . 10 |
| 1994-107.txt | 196 | 196 | quanto non formalmente indicati , ma chiaramente enunciati ai principi costituzionali della difesa ( art . 24 ) e di | proporzione | e adeguatezza al caso concreto delle ” sanzioni ” , alle quali apparterrebbe , nella sostanza , anche la declaratoria |
| 1994-107.txt | 733 | 733 | garanzia di indipendenza dei giudici speciali tributari e dei principi costituzionali stabiliti dall art . 3 , con riguardo alla | proporzione | e adeguatezza dei provvedimenti sanzionatori al caso concreto , e dall art . 24 della costituzione circa la inviolabilità della |
| 1994-182.txt | 579 | 579 | art . 8 dispone che ” le quote a carico di più province o di più comuni si ripartiranno in | proporzione | del beneficio che ognuno di essi ritrae dal porto per dirette relazioni commerciali , tenuto conto del principale dei tributi |
| 1994-236.txt | 1627 | 1627 | canoni precedentemente fissati in concreto , ma alle tariffe che prevedevano in astratto quelle misure , senza peraltro una corrispondenza | proporzionale | all andamento dei prezzi di mercato , bensì con riguardo solo a due periodi , quello anteriore e quello posteriore |
| 1994-263.txt | 1426 | 1426 | a misura unica , applicabile sulla medesima base imponibile già gravata dall aliquota progressiva dell irpef , ovvero dall aliquota | proporzionale | dell irpeg , senza alcun beneficio di detrazione dall irpef ( o dall irpeg ) medesima , così come previsto |
| 1994-272.txt | 509 | 509 | regime della ritenuta a titolo d imposta , sostitutiva di irpef ed ilor , la quale si applica con aliquota | proporzionale | , unica , sul reddito cui si riferisce che , quindi , non si cumula con gli altri redditi di |
| 1995-143.txt | 163 | 163 | diffusa su situazioni differenziate , discriminando le posizioni dei soggetti colpiti ” e risultando così ispirato ” al principio di | proporzionalità | piuttosto che a quello di progressività ” ; b ) colpirebbe risparmi ” in gran misura di minima entità , |
| 1995-143.txt | 1216 | 1216 | maniera diffusa su situazioni differenziate , discriminando le posizioni dei soggetti colpiti ” e risultando così ispirata al principio di | proporzionalità | piuttosto che a quello di progressività ; e , dall altro , che verrebbero colpiti risparmi ” in gran parte |
| 1995-377.txt | 997 | 997 | interventi legislativi speciali . 3 . sulla base delle predette considerazioni consegue che il tenore di vita del contribuente “ | sproporzionato | rispetto al reddito dichiarato ” non può dare luogo ad ulteriori accertamenti , ove si tratti di reddito esclusivamente fondiario |
| 1996-180.txt | 331 | 331 | . dal momento che il tribunale amministrativo regionale , riconosciuta l assoluta mancanza di qualsiasi dimostrazione della ” concreta pretesa | sproporzione | della tariffa relativa ai pareri igienico sanitari sulle attività costruttive oggetto del ricorso ” affida alla ipotizzata questione di costituzionalità |
| 1996-251.txt | 392 | 392 | , con conseguente lesione del principio di eguaglianza previsto dall art . 3 della costituzione e del principio di “ | proporzionalità | rispetto alla capacità contributiva prevista dall art . 53 della costituzione stessa ” . 3 . la questione non è |
| 1997-01.txt | 1562 | 1562 | sia addirittura privato della possibilità di dimostrare la propria buona fede , non è sorretta dai requisiti di adeguatezza e | proporzionalità | che costituiscono vincoli generali dell attività legislativa intesa a comprimere diritti dei privati . un più ragionevole equilibrio degli interessi |
| 1997-111.txt | 2683 | 2683 | formula dell art . 25 dello statuto albertino ( che prevedeva il contributo ai ” carichi dello stato ” in | proporzione | degli ” averi ” ) , faccia riferimento al più ampio concetto di ” capacità contributiva ” e , cioè |
| 1997-239.txt | 968 | 968 | legislativa in esame , quindi non solo appare discriminatoria ed irragionevole , in quanto impone al debitore un sacrificio assolutamente | sproporzionato | rispetto alle finalità ed alla natura dell ente creditore , ma comporta altresì , anche in considerazione di taluni effetti |
| 1997-291.txt | 129 | 129 | si pone in contrasto con il principio di uguaglianza di cui all art . 3 e con il principio di | proporzionalità | della sanzione all offesa recata al bene protetto , di cui all art . 27 della costituzione , in quanto |
| 1997-291.txt | 374 | 374 | mancato adempimento , un nuovo avviso di irrogazione di sanzione . ulteriori censure , sempre in riferimento al principio di | proporzionalità | della pena desumibile dall art . 27 della costituzione e al principio di uguaglianza di cui all art . 3 |
| 1997-291.txt | 450 | 450 | stregua del mancato pagamento di una somma ingente ” . si rileva che , in contrasto con il principio di | proporzionalità | della pena e progressività fiscale , il mancato pagamento di un ruolo di minima entità ( appena lire 501.000 ) |
| 1997-372.txt | 800 | 800 | alle norme sulla riscossione delle imposte dirette , in quanto esso non solo ” impone al debitore un sacrificio assolutamente | sproporzionato | rispetto alle finalità ed alla natura dell ente creditore , ma comporta altresì , anche in considerazione di taluni effetti |
| 1998-26.txt | 1374 | 1374 | degli strumenti di difesa giurisdizionale del debitore assoggettato a procedura di riscossione coattiva , imponendogli così ” un sacrificio assolutamente | sproporzionato | rispetto alle finalità e alla natura dell ente creditore ” ( sentenza n . 239 del 1997 ) . 5 |
| 1998-355.txt | 736 | 736 | cui alla lettera b ) è calcolata , ma per i soli membri del parlamento nazionale , secondo una determinata | proporzione | ( il rapporto tra l ammontare complessivo delle trattenute effettuate , assoggettate a ritenute fiscali , e la spesa complessiva |
| 1999-138.txt | 4265 | 4265 | la regione rimborsa allo stato le spese relative ai servizi ed al personale di cui si avvale , ” in | proporzione | all ammontare delle entrate tributarie di sua spettanza ” . né è fondato il timore , espresso dalla ricorrente , |
| 2000-25.txt | 896 | 896 | , che sono destinate anche ad altre finalità . quanto ai contributi , dalla specifica normativa risulta che essi sono | proporzionali | agli onorari repertoriali e vengono versati direttamente dai notai . se poi il valore accertato ai fini tributari sia diverso |
| 2000-403.txt | 486 | 486 | stabilito la ” istituzione , a decorrere dall anno 1993 ” dell ici e l assoggettamento per anni solari , | proporzionalmente | alla quota e ai mesi dell anno di possesso , certamente il legislatore delegato aveva una varietà di soluzioni , |
| 2000-433.txt | 934 | 934 | organizzazione dell amministrazione secondo principi di imparzialità e di buon andamento e , l altro , alla garanzia sostanziale della | proporzionalità | dell imposta alla capacità del contribuente ( ordinanze n . 30 del 2000 e n . 322 del 1992 ) |
| 2000-507.txt | 2832 | 2832 | si lamenta che il termine per gli adempimenti imposti sarebbe irragionevolmente breve , e la sanzione irragionevolmente grave e non | proporzionata | all entità dell inadempimento , ma rimessa ad una determinazione eccessivamente discrezionale . in relazione al comma 5 , infine |
| 2000-507.txt | 3695 | 3695 | qui impugnato fa rinvio , nello 0,50 per cento della quota del fondo . né ha pregio la censura di | sproporzione | della sanzione rispetto alla possibile gravità dell inadempimento , trattandosi , come si è detto , di obiettivi da gran |
| 2000-98.txt | 1082 | 1082 | nel caso di semplici aumenti di aliquota di un tributo esistente , almeno quando l aliquota prevista sia di tipo | proporzionale | . quando invece le nuove entrate derivino da più complesse manovre sulle aliquote tributarie ( per esempio , attraverso aumenti |
| 2001-354.txt | 734 | 734 | 1986 , e , al tempo stesso , da imputare ” a ciascun socio , indipendentemente dalla percezione ” , | proporzionalmente | alla ” quota di partecipazione agli utili ” , in forza del precedente art . 5 ( redditi prodotti in |
| 2002-271.txt | 501 | 501 | l art . 3 cost . è ravvisato anzitutto sotto il profilo dell irragionevolezza intrinseca della sanzione per difetto di | proporzione | , in quanto la restituzione al regime di libera concorrenza dello sfruttamento imprenditoriale dell innovazione ed il disconoscimento dell interesse |
| 2004-37.txt | 4540 | 4540 | conto competenza affluente al bilancio dello stato per il 2001 , ripartita tra i comuni dal ministero delle finanze in | proporzione | all ammontare , risultante sulla base dei dati disponibili , dell imposta netta dovuta dai contribuenti , distribuito territorialmente in |
| 2004-372.txt | 3775 | 3775 | in questione ad un livello di governo più comprensivo , assicurandone così l esercizio unitario . il che sarebbe chiaramente | sproporzionato | rispetto al fine da raggiungere e contrastante con lo stesso principio di sussidiarietà ( cfr . sentenze nn . 43 |
| 2005-21.txt | 688 | 688 | le rimettenti dubitano della legittimità costituzionale della norma denunciata perché ne assumono la contrarietà ai princìpi di eguaglianza e di | proporzionalità | del prelievo alla capacità contributiva nonché al principio della generalità dell obbligo contributivo . le proposte censure si risolvono , |
| 2005-21.txt | 844 | 844 | evocato , però , come parametro meramente rafforzativo degli altri ) , quale espressione del principio di eguaglianza e di | proporzionalità | del prelievo alla capacità contributiva . nelle ordinanze di rimessione si osserva che la norma denunciata comporterebbe , a carico |
| 2005-66.txt | 340 | 340 | parcheggio , mentre ai cittadini meno abbienti sarebbe negato il medesimo diritto in forza di una legge che impone oneri | sproporzionati | alle capacità economiche dei medesimi ; con l art . 23 cost . , in quanto la determinazione delle tariffe |
| 2005-66.txt | 1233 | 1233 | parcheggio , mentre ai cittadini meno abbienti sarebbe negato il medesimo diritto in forza di una legge che impone oneri | sproporzionati | alle capacità economiche dei medesimi . la questione risulta sollevata in modo astratto e ipotetico , poiché manca ogni collegamento |
| 2006-02.txt | 2674 | 2674 | linguistico generale e specialistico del settore tributario , in senso neutrale , e cioè sia nel senso di ” aliquota | proporzionale | ” , sia nel senso di ” aliquota progressiva ” . ne consegue che l uso di tale parola , |
| 2006-02.txt | 2715 | 2715 | da parte del legislatore statale , consente al legislatore regionale di realizzare la maggiorazione non solo attraverso un unica aliquota | proporzionale | , ma – come avvenuto nel caso di specie – anche attraverso un ” aliquota progressiva ” , articolata in |
| 2006-155.txt | 749 | 749 | dell art . 3 , primo comma , cost . , vulnerando « il principio di uguaglianza ( e di | proporzionalità | ) [ … ] sia con riferimento all uguaglianza tra enti che in relazione all uguaglianza tra comunità territoriali ( |
| 2007-193.txt | 313 | 313 | e la stessa dignità politica degli organi elettivi della regione » , tramite una misura oltretutto irragionevolmente rigida e non | proporzionata | all obiettivo di garantire l equilibrio economico finanziario . la regione conclude denunciando l illegittimità della norma impugnata « in |
| 2007-193.txt | 755 | 755 | della stessa dignità politica degli organi elettivi della regione , sottoposti a misure sanzionatorie che eccedono quanto è necessario e | proporzionato | al raggiungimento degli obiettivi di finanza pubblica ” : appare , infatti , evidente che non può nemmeno ipotizzarsi la |
| 2007-202.txt | 2109 | 2109 | beneficiario o abbia indicato un codice errato , detta somma è ripartita , nell àmbito delle medesime finalità , in | proporzione | al numero complessivo delle destinazioni dirette , espresse mediante apposizione del codice fiscale , conseguite da ciascuno dei soggetti di |
| 2008-102.txt | 14287 | 14287 | » , essendo dovuta annualmente , con la conseguenza che « piú si utilizzano le strutture portuali , minore , | proporzionalmente | è l onere dell imposta » . tali censure , che vanno esaminate separatamente , non sono fondate . 8 |
| 2008-102.txt | 15939 | 15939 | delle unità da diporto , « l effetto è che , piú si utilizzano le strutture portuali , minore , | proporzionalmente | è l onere dell imposta che , in questo modo , viene ad avere carattere regressivo » . la censura |
| 2008-102.txt | 16374 | 16374 | per il solo fatto che l ammontare del tributo è « regressivo » , nel senso che non aumenta né | proporzionalmente | né piú che proporzionalmente all utilizzazione degli scali nautici sardi . 8 . 2 . – l art . 4 |
| 2008-102.txt | 16378 | 16378 | che l ammontare del tributo è « regressivo » , nel senso che non aumenta né proporzionalmente né piú che | proporzionalmente | all utilizzazione degli scali nautici sardi . 8 . 2 . – l art . 4 della legge reg . |
| 2008-102.txt | 17031 | 17031 | svolta » ; e . 2 . ) l imposta avrebbe carattere regressivo , in quanto il suo ammontare diminuisce | proporzionalmente | all aumentare del numero dei passeggeri che l aeromobile è abilitato a trasportare e della lunghezza delle unità da diporto |
| 2008-102.txt | 17083 | 17083 | pagata una sola volta per tutto l anno , cosí che « piú scali si fanno , meno sarà in | proporzione | l onere tributario » ; e . 3 . ) il tributo , con riferimento allo scalo degli aeromobili , |
| 2008-102.txt | 20244 | 20244 | dodici passeggeri . da tale disciplina emerge che il legislatore regionale , nel prevedere l imposta in misura meno che | proporzionale | al numero dei passeggeri trasportabili , ha tendenzialmente inteso favorire , dal punto di vista fiscale , un minor afflusso |
| 2008-102.txt | 26761 | 26761 | sardegna ) . il legislatore regionale , pertanto , nel porre l imposta di soggiorno , in una misura non | sproporzionata | , a carico solo dei soggetti non residenti in sardegna , tratta diversamente e in modo adeguato situazioni giuridiche diverse |
| 2008-102.txt | 27530 | 27530 | . 49 del trattato ce ) , non risulta che l imposta censurata colpisca i soggiornanti in maniera discriminatoria o | sproporzionata | , cosí da ledere la libertà dei medesimi soggiornanti di recarsi in un altro stato membro per beneficiare di un |
| 2008-373.txt | 1104 | 1104 | della vita ( tenendo conto delle loro capacità , inclinazioni naturali e aspirazioni ) ; b ) si commisura in | proporzione | alle sostanze dei genitori ; c ) prescinde dallo stato di bisogno dei figli medesimi ; d ) decorre dal |
| 2008-373.txt | 1229 | 1229 | le fondamentali esigenze di vita dell alimentando , avuto riguardo alla sua posizione sociale ; b ) si commisura in | proporzione | al bisogno di chi domanda gli alimenti ed alle condizioni economiche di chi li deve somministrare ; c ) sorge |
| 2009-238.txt | 8707 | 8707 | rifiuti , da parte del produttore di essi , non comporta l esclusione dal pagamento , ma determina una riduzione | proporzionale | della sola parte variabile di tale tariffa . questa disposizione è , per alcuni aspetti , analoga al comma 2 |
| 2009-238.txt | 10340 | 10340 | collegamento tra la produzione di rifiuti e la copertura del costo per il loro smaltimento , secondo un principio di | proporzionalità | , in modo che tale costo sia posto a carico , per una parte significativa , del produttore dei rifiuti |
| 2010-302.txt | 907 | 907 | mira ad una loro maggiore redditività per lo stato , vale a dire per la generalità dei cittadini , diminuendo | proporzionalmente | i vantaggi dei soggetti particolari che assumono la veste di concessionari . si deve ricordare in proposito la giurisprudenza della |
| 2010-302.txt | 1280 | 1280 | moltiplicato per un coefficiente pari a 6,5 » . il canone annuo così ottenuto è ulteriormente ridotto in misura inversamente | proporzionale | alla superficie del manufatto . le due situazioni sono da ritenersi pertanto equilibrate ; anzi , può dirsi che viene |
| 2011-338.txt | 2479 | 2479 | l acquisizione di beni senza il pagamento di indennizzo in ragionevole rapporto con il loro valore costituisce normalmente un ingerenza | sproporzionata | . il legislatore , quindi , sebbene non abbia il dovere di commisurare integralmente l indennità di espropriazione al valore |
| 2011-338.txt | 2836 | 2836 | denuncia di valori irrisori , o di valori che potrebbero condurre comunque ad elidere il necessario vincolo di ragionevolezza e | proporzionalità | fra il comportamento tributario illecito e la sanzione , e quindi la pronuncia di illegittimità costituzionale deve necessariamente riguardare anche |
| 2012-223.txt | 1359 | 1359 | adeguato solo in quanto integrato dalla indennità giudiziaria , la decurtazione di quest ultima determinerebbe un alterazione dei principi di | proporzione | e adeguatezza degli stipendi , incidendo solo sull aspetto quantitativo della retribuzione . la misura violerebbe , inoltre , l |
| 2012-223.txt | 8295 | 8295 | di questa corte , « la costituzione non impone affatto una tassazione fiscale uniforme , con criteri assolutamente identici e | proporzionali | per tutte le tipologie di imposizione tributaria ; ma esige invece un indefettibile raccordo con la capacità contributiva , in |
| 2013-08.txt | 1314 | 1314 | ordinamento comunitario » ( art . 1 , comma 1 , lettera a ) , e che siano adeguate e | proporzionate | alle finalità pubbliche perseguite ( art . 1 , comma 1 , lettera b ) . allo stesso scopo , |
| 2013-08.txt | 1380 | 1380 | accesso ed all esercizio delle attività economiche » siano « interpretate ed applicate in senso tassativo , restrittivo e ragionevolmente | proporzionato | alle perseguite finalità di interesse pubblico generale » e indica una serie d interessi pubblici , anche di rango costituzionale |
| 2013-08.txt | 1678 | 1678 | che elimini , da un lato , gli ostacoli al libero esercizio dell attività economica che si rivelino inutili o | sproporzionati | e , dall altro , mantenga le normative necessarie a garantire che le dinamiche economiche non si svolgano in contrasto |
| 2013-08.txt | 3012 | 3012 | istituzioni europee è ragionevole ritenere che le politiche economiche volte ad alleggerire la regolazione , liberandola dagli oneri inutili e | sproporzionati | , perseguano lo scopo di sostenere lo sviluppo dell economia nazionale . questa relazione tra liberalizzazione e crescita economica appare |
| 2013-116.txt | 3120 | 3120 | corte ha precisato che « la costituzione non impone affatto una tassazione fiscale uniforme , con criteri assolutamente identici e | proporzionali | per tutte le tipologie di imposizione tributaria ; ma esige invece un indefettibile raccordo con la capacità contributiva , in |
| 2013-304.txt | 302 | 302 | indicata , inoltre , violerebbe l art . 36 cost . , ledendo il diritto del lavoratore ad una retribuzione | proporzionata | alla quantità e qualità del lavoro prestato ( dato che si deve presumere che il rispetto di questo precetto costituzionale |
| 2013-304.txt | 364 | 364 | e 36 cost . , in quanto la riduzione del passivo del bilancio statale si deve comunque armonizzare , secondo | proporzionalità | e ragionevolezza , oltre che con i principi di eguaglianza formale e sostanziale , con gli altri valori tutelati dalla |
| 2013-304.txt | 2243 | 2243 | riferimento agli artt . 36 e 97 cost . questa corte si è ripetutamente espressa nel senso che « la | proporzionalità | e sufficienza della retribuzione devono essere valutate considerando la retribuzione nel suo complesso , non in relazione ai singoli elementi |
| 2013-304.txt | 2345 | 2345 | . risulta evidente , pertanto , l infondatezza delle censure relative alla lesione del diritto del lavoratore ad una retribuzione | proporzionata | alla quantità e qualità del lavoro prestato , quale quella che si deve presumere in relazione alla retribuzione tabellare attuale |
| 2013-310.txt | 1289 | 1289 | di trattamento , alla lesione dell imparzialità e del buon andamento della pubblica amministrazione , alla violazione del principio di | proporzionalità | della retribuzione , alla lesione del principio di promozione della ricerca scientifica e del valore dell insegnamento . la censura |
| 2013-310.txt | 5289 | 5289 | nel suo complesso , dovendosi avere riguardo in sede di giudizio di non conformità della retribuzione ai requisiti costituzionali di | proporzionalità | e sufficienza al principio di onnicomprensività della retribuzione medesima . pertanto tale parametro , ex se ed in relazione agli |
| 2014-142.txt | 4116 | 4116 | 3 cost . se « la costituzione non impone affatto una tassazione fiscale uniforme , con criteri assolutamente identici e | proporzionali | per tutte le tipologie di imposizione tributaria , [ essa esige comunque ] un indefettibile raccordo con la capacità contributiva |
| 2014-154.txt | 369 | 369 | elemento cronologico del tutto aleatorio ; dall altro lato , per la lesione del diritto del lavoratore ad una retribuzione | proporzionata | alla quantità e qualità del lavoro prestato , tale dovendo presumersi quella corrispondente alla retribuzione tabellare prevista per il grado |
| 2014-154.txt | 975 | 975 | . 66 ( codice dell ordinamento militare ) dispone che il compenso per il lavoro straordinario sia determinato in misura | proporzionale | alla retribuzione mensile . più in generale , la riconducibilità di questa voce non marginale del trattamento economico al blocco |
| 2014-219.txt | 1666 | 1666 | violata l autonomia negoziale riservata alle parti nell ambito della contrattazione collettiva , con la conseguente lesione del principio della | proporzionalità | della retribuzione affidato allo strumento del contratto collettivo . 8 . la questione non è fondata . 8 . 1 |
| 2014-50.txt | 888 | 888 | contratto una durata di quattro anni rinnovabile per altri quattro anni . le disposizioni denunciate , inoltre , sarebbero non | proporzionate | all inadempimento fiscale dell omessa registrazione nei termini e non perseguirebbero un obiettivo di interesse pubblico , limitandosi ad introdurre |
| 2015-10.txt | 2901 | 2901 | ha ripetutamente rimarcato che « la costituzione non impone affatto una tassazione fiscale uniforme , con criteri assolutamente identici e | proporzionali | per tutte le tipologie di imposizione tributaria » ; piuttosto essa esige « un indefettibile raccordo con la capacità contributiva |
| 2015-10.txt | 3553 | 3553 | , non impongono un uniformità di tassazione e , tuttavia , vietano le differenziazioni ingiustificate , arbitrarie , irragionevoli o | sproporzionate | è appena il caso di aggiungere che non si può escludere che le peculiarità del settore petrolifero si prestino , |
| 2015-10.txt | 3816 | 3816 | possibilità di imposizioni differenziate deve pur sempre ancorarsi a una adeguata giustificazione obiettiva , la quale deve essere coerentemente , | proporzionalmente | e ragionevolmente tradotta nella struttura dell imposta ( sentenze n . 142 del 2014 e n . 21 del 2005 |
| 2015-10.txt | 4206 | 4206 | necessari a conseguirlo . infatti , affinché il sacrificio recato ai principi di eguaglianza e di capacità contributiva non sia | sproporzionato | e la differenziazione dell imposta non degradi in arbitraria discriminazione , la sua struttura deve coerentemente raccordarsi con la relativa |
| 2015-10.txt | 5337 | 5337 | successive modificazioni , viola gli artt . 3 e 53 cost . , sotto il profilo della ragionevolezza e della | proporzionalità | , per incongruità dei mezzi approntati dal legislatore rispetto allo scopo , in sé e per sé legittimo , perseguito |
| 2015-10.txt | 6552 | 6552 | interventi di questa corte che regolano gli effetti temporali della decisione devono essere vagliati alla luce del principio di stretta | proporzionalità | . essi debbono , pertanto , essere rigorosamente subordinati alla sussistenza di due chiari presupposti : l impellente necessità di |
| 2015-155.txt | 7847 | 7847 | incremento nel caso di autonomie speciali svantaggiate , la quale , tuttavia , non può pregiudicare , attraverso un decremento | sproporzionato | e sostanzialmente ablativo , il principio della ” sostituzione ” dei tributi erariali nuovi rispetto ai vecchi . 6.4 . |
| 2015-155.txt | 7904 | 7904 | l art . 14 del d.lgs . n . 23 del 2011 , individuando criteri procedimentali e sostanziali per una | proporzionata | modificazione dell assetto delle relazioni finanziarie inerenti al riparto fiscale necessaria per effetto della riforma avviata dalla stessa legge n |
| 2015-155.txt | 8270 | 8270 | entrate fiscali di competenza delle autonomie speciali . in assenza di un procedimento di riequilibrio in grado di assicurare la | proporzione | tra risorse fiscali attribuite e funzioni effettivamente esercitate ed il raggiungimento degli altri obiettivi fissati dalla riforma fiscale , uno |
| 2015-155.txt | 9208 | 9208 | e , più di recente , sentenza n . 241 del 2012 ) . ne consegue che il principio di | proporzionalità | tra risorse delle autonomie speciali e funzioni da esse esercitate deve essere tenuto al riparo da mutamenti legislativi come quelli |
| 2015-178.txt | 235 | 235 | ordinaria dinamica retributiva , si porrebbe in contrasto con i princípi di eguaglianza , di tutela del lavoro , di | proporzionalità | della retribuzione al lavoro svolto , di libertà di contrattazione collettiva . le limitazioni , imposte dal legislatore per il |
| 2015-178.txt | 265 | 265 | contrattazione collettiva . le limitazioni , imposte dal legislatore per il periodo 2010 2014 , introdurrebbero una disciplina irragionevole e | sproporzionata | , discriminando , per un periodo tutt altro che transitorio ed eccezionale , i lavoratori pubblici rispetto ai lavoratori del |
| 2015-178.txt | 478 | 478 | il diritto dei lavoratori pubblici , sottoposti ad un carico di lavoro sempre più gravoso , a percepire una retribuzione | proporzionata | al lavoro svolto . le norme impugnate , che trascendono i limiti della transitorietà e dell eccezionalità tracciati dalla giurisprudenza |
| 2015-178.txt | 1073 | 1073 | che « non può superare il corrispondente importo dell anno 2010 ed è , comunque , automaticamente ridotto in misura | proporzionale | alla riduzione del personale in servizio » . l art . 9 , comma 21 , del d.l . n |
| 2015-178.txt | 2457 | 2457 | della lite , fino al 2018 ) , non enunciano le ragioni del contrasto della normativa con il canone della | proporzionalità | della retribuzione ( art . 36 , primo comma , cost . ) . secondo l insegnamento costante di questa |
| 2015-178.txt | 2487 | 2487 | , cost . ) . secondo l insegnamento costante di questa corte , la conformità della retribuzione ai requisiti di | proporzionalità | e sufficienza indicati dall art . 36 , primo comma , cost . deve essere valutata in relazione alla retribuzione |
| 2015-178.txt | 5473 | 5473 | svolto e del diritto di accedere alla contrattazione collettiva non è , nel quadro ora delineato , né irragionevole né | sproporzionato | . 13 . quanto alle disposizioni introdotte dall art . 16 , comma 1 , lettera b ) , del |
| 2015-178.txt | 5870 | 5870 | 2010 . 14 . 1 . entrambi i giudici rimettenti paventano i riflessi del prolungato blocco della dinamica negoziale sulla | proporzionalità | della retribuzione al lavoro prestato . il giudice ravennate , in particolare , correla la violazione del citato canone di |
| 2015-178.txt | 5891 | 5891 | della retribuzione al lavoro prestato . il giudice ravennate , in particolare , correla la violazione del citato canone di | proporzionalità | al mancato adeguamento delle retribuzioni al costo della vita e al fatto che le retribuzioni non rispecchino il livello di |
| 2015-178.txt | 5991 | 5991 | protrarsi del ” blocco ” delle retribuzioni . si finirebbe , in tal modo , per oscurare il criterio di | proporzionalità | della retribuzione , riferito alla quantità e alla qualità del lavoro svolto ( sentenza n . 124 del 1991 , |
| 2015-178.txt | 6508 | 6508 | , non si può inferire , per ciò stesso , un aumento del carico di lavoro , che renda radicalmente | sproporzionata | la retribuzione percepita . un inferenza come quella ipotizzata potrebbe essere accreditata di un qualche fondamento empirico , soltanto se |
| 2015-178.txt | 6612 | 6612 | carattere non decisivo degli elementi addotti a fondamento delle censure , non risulta dimostrato l irragionevole sacrificio del principio di | proporzionalità | della retribuzione . 14 . 2 . l infondatezza delle censure incentrate sull art . 36 , primo comma , |
| 2015-178.txt | 8138 | 8138 | contempera in maniera efficace e trasparente gli interessi contrapposti delle parti e concorre a dare concreta attuazione al principio di | proporzionalità | della retribuzione , ponendosi , per un verso , come strumento di garanzia della parità di trattamento dei lavoratori ( |
| 2015-192.txt | 506 | 506 | è poi richiamato l art . 36 cost . , poiché la previsione censurata non assicurerebbe agli interessati una retribuzione | proporzionata | per qualità e quantità al lavoro prestato , e in ogni caso sufficiente a condurre un esistenza libera e dignitosa |
| 2015-192.txt | 1215 | 1215 | giudice rispetto a coloro che effettuano analoghe prestazioni sul libero mercato professionale , privando gli stessi ausiliari di una retribuzione | proporzionata | alla qualità e quantità del lavoro prestato , e comunque idonea ad assicurare loro un esistenza libera e dignitosa . |
| 2015-192.txt | 3110 | 3110 | dopo un decennio ed oltre di inerzia amministrativa , la base tariffaria sulla quale calcolare i compensi risulta ormai seriamente | sproporzionata | per difetto , anche a voler considerare , come richiede l art . 50 del d.p.r . n . 115 |
| 2015-192.txt | 3609 | 3609 | linee di fondo del d.p.r . n . 115 del 2002 : dunque su tariffe , da un lato , | proporzionate | ( sia pure per difetto , tenendo conto del connotato pubblicistico ) a quelle libero professionali ( che per parte |
| 2015-231.txt | 1119 | 1119 | trasparenza » , secondo cui i redditi conseguiti dal fondo e rilevati nei rendiconti di gestione sono imputati , in | proporzione | alle quote di partecipazione ancorché non distribuiti , e concorrono alla formazione del reddito complessivo del partecipante , come precisato |
| 2015-252.txt | 1509 | 1509 | , cioè di saldi complessivi delle relazioni finanziarie tra fondo di solidarietà e comuni siciliani , né in termini di | sproporzione | tra il gettito imu versato da singoli enti locali e la quota agli stessi ridistribuita dal fondo . proprio in |
| 2015-70.txt | 320 | 320 | , e 38 , secondo comma , cost . , in quanto la mancata rivalutazione , violando i principi di | proporzionalità | e adeguatezza della prestazione previdenziale , si porrebbe in contrasto con il principio di eguaglianza e ragionevolezza , causando una |
| 2015-70.txt | 1589 | 1589 | parte in cui si afferma che la costituzione non impone una tassazione fiscale uniforme , con criteri assolutamente identici e | proporzionali | per tutte le tipologie di imposizione tributaria , ma esige un indefettibile raccordo con la capacità contributiva , in un |
| 2015-70.txt | 2618 | 2618 | l aumento della rivalutazione automatica opera , ai sensi del comma 1 dell art . 34 citato , in misura | proporzionale | all ammontare del trattamento da rivalutare rispetto all ammontare complessivo . tuttavia , l art 69 , comma 1 , |
| 2015-70.txt | 3654 | 3654 | ha posto in evidenza la discrezionalità di cui gode il legislatore , sia pure nell osservare il principio costituzionale di | proporzionalità | e adeguatezza delle pensioni , e ha reputato non illegittimo l azzeramento , per il solo anno 2008 , dei |
| 2015-70.txt | 3732 | 3732 | o la frequente reiterazione di misure intese a paralizzarlo , entrerebbero in collisione con gli invalicabili principi di ragionevolezza e | proporzionalità | . si afferma , infatti , che « [ . . . ] le pensioni , sia pure di maggiore |
| 2015-70.txt | 4714 | 4714 | proporre un discrimen fra fasce di importo e si ispira a criteri di progressività , parametrati sui valori costituzionali della | proporzionalità | e della adeguatezza dei trattamenti di quiescenza . anche tale circostanza conferma la singolarità della norma oggetto di censura . |
| 2015-70.txt | 4999 | 4999 | destinatari dei trattamenti pensionistici . nell applicare al trattamento di quiescenza , configurabile quale retribuzione differita , il criterio di | proporzionalità | alla quantità e qualità del lavoro prestato ( art . 36 , primo comma , cost . ) e nell |
| 2015-70.txt | 5179 | 5179 | . , con la finalità di offrire « una particolare protezione per il lavoratore » . essa ha affermato che | proporzionalità | e adeguatezza non devono sussistere soltanto al momento del collocamento a riposo , « ma vanno costantemente assicurate anche nel |
| 2015-70.txt | 6125 | 6125 | di misure intese a paralizzarlo , « esporrebbero il sistema ad evidenti tensioni con gli invalicabili principi di ragionevolezza e | proporzionalità | » , poiché risulterebbe incrinata la principale finalità di tutela , insita nel meccanismo della perequazione , quella che prevede |
| 2015-70.txt | 6311 | 6311 | 25 dell art . 24 del d.l . n . 201 del 2011 , se vagliata sotto i profili della | proporzionalità | e adeguatezza del trattamento pensionistico , induce a ritenere che siano stati valicati i limiti di ragionevolezza e proporzionalità , |
| 2015-70.txt | 6330 | 6330 | della proporzionalità e adeguatezza del trattamento pensionistico , induce a ritenere che siano stati valicati i limiti di ragionevolezza e | proporzionalità | , con conseguente pregiudizio per il potere di acquisto del trattamento stesso e con « irrimediabile vanificazione delle aspettative legittimamente |
| 2015-70.txt | 6748 | 6748 | risultano , dunque , intaccati i diritti fondamentali connessi al rapporto previdenziale , fondati su inequivocabili parametri costituzionali : la | proporzionalità | del trattamento di quiescenza , inteso quale retribuzione differita ( art . 36 , primo comma , cost . ) |
| 2015-77.txt | 2456 | 2456 | con decreto del ministero dell economia e delle finanze da emanare entro il 15 febbraio di ciascun anno , in | proporzione | alle spese sostenute per consumi intermedi desunte , per l anno 2011 , dal siope . fino all emanazione delle |
| 2015-82.txt | 750 | 750 | di cui al predetto art . 27 , l importo complessivamente corrispondente all anzidetto concorso sia accantonato , in misura | proporzionale | alla media degli impegni finali registrata per ciascuna autonomia nel triennio 2007 2009 , a valere sulle quote di compartecipazione |
| 2015-82.txt | 2125 | 2125 | del comma 9 del censurato art . 28 , il riparto tra i comuni della riduzione in questione avviene in | proporzione | all imposta municipale propria ( imu ) , istituita dall art . 13 del d.l . n . 201 del |
| 2015-82.txt | 2166 | 2166 | 2011 , impugnato . il successivo comma 10 stabilisce che il riparto tra le province della relativa riduzione avvenga « | proporzionalmente | » . ad avviso della regione siciliana , sarebbe violato il principio di leale collaborazione , in quanto gli importi |
| 2015-82.txt | 2930 | 2930 | dei rispettivi statuti . tuttavia , fino all emanazione delle suddette norme di attuazione l importo dovuto è accantonato , | proporzionalmente | alla media degli impegni finali registrata per ciascuna autonomia nel triennio 2007 2009 , a valere sulle quote di compartecipazione |
| 2015-82.txt | 3768 | 3768 | a valere sulle quote di compartecipazione ai tributi erariali , sia laddove ne determina l ammontare complessivo da ripartirsi « | proporzionalmente | alla media degli impegni finali registrata per ciascuna autonomia nel triennio 2007 2009 » . le questioni non sono fondate |
| 2015-82.txt | 4788 | 4788 | relativa competenza legislativa . solo in via transitoria è disposto che l importo complessivo sia ripartito tra i vari enti | proporzionalmente | alla media degli impegni finali registrata per ciascuno di essi nel triennio 2007 2009 e che la somma così determinata |
| 2015-95.txt | 335 | 335 | sulla base di tutti gli elementi indicati dall art . 133 del codice penale , rompendo così il rapporto di | proporzionalità | fra la risposta punitiva e il fatto commesso . violerebbe , ancora , l art . 27 , primo comma |
| 2016-111.txt | 3071 | 3071 | lo stesso legislatore possa , ove lo ritenga opportuno nell esercizio della sua discrezionalità , prevedere per essi distinte e | proporzionate | forme di agevolazione fiscale . una volta appurato , tuttavia , che il beneficio accordato sulla componente fondiaria del reddito |
| 2016-151.txt | 1275 | 1275 | quinto comma , cost . , in relazione alla pretesa violazione , sia dell autonomia finanziaria sia del principio di | proporzionalità | tra risorse attribuite e funzioni conferite , e al mancato intervento straordinario di sostegno . come questa corte ha più |
| 2016-151.txt | 1711 | 1711 | l irragionevolezza della riduzione profilo di impugnazione che in altre occasioni questa corte ha scrutinato favorevolmente a fronte di una | sproporzionata | diminuzione di risorse a disposizione dell ente locale ( sentenze n . 10 del 2016 e n . 188 del |
| 2016-173.txt | 1384 | 1384 | e per il solo anno 2014 » , ispirandosi « a criteri di progressività , parametrati sui valori costituzionali della | proporzionalità | e della adeguatezza dei trattamenti di quiescienza » . 7 . residua , da ultimo , la verifica di costituzionalità |
| 2016-173.txt | 1970 | 1970 | dei pensionati incisi , in contrasto con i principi di razionalità solidarietà , oltre che di adeguatezza pensionistica e della | proporzionalità | con l attività lavorativa prestata ed i contributi pagati , risultando , altresì , leso anche il ” principio dell |
| 2016-173.txt | 2847 | 2847 | di solidarietà sulle pensioni più alte , come disciplinato dal censurato comma 486 , risponda a criteri di ragionevolezza e | proporzionalità | , tenendo conto dell esigenza di bilanciare la garanzia del legittimo affidamento nella sicurezza giuridica con altri valori costituzionalmente rilevanti |
| 2016-173.txt | 3294 | 3294 | 38 cost . ( agganciata anche all art . 36 cost . , ma non in modo indefettibile e strettamente | proporzionale | : sentenza n . 116 del 2010 ) , non può , altresì , che incidere sulle ” pensioni più |
| 2016-173.txt | 3388 | 3388 | livelli apprezzabili : per cui , le aliquote di prelievo non possono essere eccessive e devono rispettare il principio di | proporzionalità | , che è esso stesso criterio , in sé , di ragionevolezza della misura . in definitiva , il contributo |
| 2016-173.txt | 3486 | 3486 | pensioni più elevate ( in rapporto alle pensioni minime ) ; presentarsi come prelievo sostenibile ; rispettare il principio di | proporzionalità | ; essere comunque utilizzato come misura una tantum . 11.2 . tali condizioni appaiono , sia pur al limite , |
| 2016-173.txt | 3661 | 3661 | crescenti ( del 6 , 12 e 18 per cento ) , secondo una misura che rispetta il criterio di | proporzionalità | e , in ragione della sua temporaneità , non si palesa di per sé insostenibile , pur innegabilmente comportando un |
| 2016-188.txt | 2451 | 2451 | dovrebbero dare definitività alle relazioni finanziarie tra le parti , sarebbero effettuate in via unilaterale dal ministero stesso per “ | riproporzionare | ” la variazione tra dati effettivi e dati stimati , sottraendo in questo modo al sistema regionale buona parte delle |
| 2016-188.txt | 7058 | 7058 | . solo il fallimento di reiterate trattative può giustificare , pur sempre nel rispetto degli statuti e dei principi di | proporzionalità | e ragionevolezza , una composizione normativa unilaterale da parte dello stato , mentre analogo risultato non è possibile perseguire indirettamente |
| 2016-205.txt | 845 | 845 | a ) artt . 2 e 3 della costituzione ( principi di solidarietà , di eguaglianza , di ragionevolezza e | proporzionalità | ) per il fatto che il sacrificio richiesto dal comma 418 agli enti di area vasta non è imposto « |
| 2016-205.txt | 953 | 953 | , primo , secondo , terzo e quarto comma , cost . , in quanto i « ” tagli “ | sproporzionati | e non ragionevoli » da esso previsti priverebbero le province e le città metropolitane della loro « autonomia di spesa |
| 2016-40.txt | 1498 | 1498 | spesa per incarichi di consulenza , studio e ricerca e per i contratti di collaborazione coordinata e continuativa , in | proporzione | alla spesa comunicata al ministero dell interno dal dipartimento della funzione pubblica . le modifiche non sono certamente satisfattive per |
| 2016-69.txt | 3141 | 3141 | come espressione del perseguimento di obiettivi di interesse generale . detta correlazione , per la sua finalità e per la | proporzionalità | allo scopo che intende perseguire , risulta espressiva di un principio fondamentale della materia , di competenza concorrente , del |
| 2016-78.txt | 1221 | 1221 | da un « contributo unificato » fissato secondo i due criteri , alternativi o concorrenti , della materia e della | proporzione | al valore della controversia , che sostituisce il sistema previgente basato sul pagamento di una marca da bollo da versare |
| 2016-96.txt | 863 | 863 | primo comma , cost . , nella parte in cui prevede che « il lavoratore ha diritto ad una retribuzione | proporzionata | alla quantità e qualità del suo lavoro » . l impugnato art . 9 , comma 21 , terzo periodo |
| 2016-96.txt | 997 | 997 | pronunciata sul punto della necessità di una valutazione complessiva della retribuzione , ai fini del giudizio sulla sufficienza e la | proporzionalità | della stessa al lavoro prestato . a proposito di questioni analoghe , relative al personale delle carriere della guardia di |
| 2016-96.txt | 1128 | 1128 | sé come mostra invece di ritenere il rimettente il trattamento economico dei detti funzionari non conforme al principio costituzionale di | proporzionalità | della retribuzione , atteso che il temporaneo blocco degli effetti economici della promozione , previsto dalla disposizione impugnata , non |
| 2017-149.txt | 2383 | 2383 | di interessi pubblici che esigano interventi normativi diretti a incidere peggiorativamente su di esse , ma sempre nei limiti della | proporzionalità | dell incisione rispetto agli obiettivi di interesse pubblico perseguiti , è consentito alla legge di intervenire in senso sfavorevole su |
| 2017-149.txt | 2594 | 2594 | principio di ragionevolezza ( fra le tante , sentenza n . 16 del 2017 ) inteso , anche , come | proporzionalità | ( sentenze n . 203 e n . 108 del 2016 ; n . 216 e n . 56 del |
| 2017-149.txt | 3736 | 3736 | sue finalità e del contesto economico che ne ha visto la genesi , non viola i princìpi di ragionevolezza e | proporzionalità | . difatti , a seguito dei successivi interventi normativi , la posizione dei titolari di crediti ” perdenti ” non |
| 2017-149.txt | 4173 | 4173 | dal merito delle ragioni di credito ma anche dalla solerzia nel loro esercizio . la risultante di fattori quali la | sproporzione | tra risorse disponibili e domande , l elevato numero dei concorrenti e la velocità dei meccanismi di trasmissione informatica determinerebbe |
| 2017-177.txt | 96 | 96 | , 10 , 24 e 53 della costituzione , nella parte in cui assoggetta all imposta di registro nella misura | proporzionale | dell uno per cento , anziché in misura fissa , gli « [ a ] tti dell autorità giudiziaria ordinaria |
| 2017-177.txt | 211 | 211 | ii di napoli . la controversia ha ad oggetto un avviso di liquidazione che ha applicato l imposta di registro | proporzionale | a un decreto con il quale il tribunale ordinario di napoli , definendo un giudizio di opposizione allo stato passivo |
| 2017-177.txt | 302 | 302 | legge fallimentare ) . il ricorrente nel processo principale lamenta che sia stata applicata l imposta di registro nella misura | proporzionale | dell uno per cento ai sensi dell art . 8 , comma 1 , lettera c ) , della tariffa |
| 2017-177.txt | 415 | 415 | la parte in cui dispongono il pagamento di corrispettivi o prestazioni soggetti a iva , non sono sottoposti all imposta | proporzionale | di registro , bensì all imposta in misura fissa , in attuazione del principio di alternatività fra l imposta di |
| 2017-177.txt | 919 | 919 | in prededuzione , ex art . 111 della legge fallimentare , dell importo versato a titolo di imposta di registro | proporzionale | dal creditore vittorioso nel giudizio di opposizione . sarebbe violato anche l art . 53 cost . , per lesione |
| 2017-177.txt | 964 | 964 | contributiva , in quanto il creditore di una prestazione soggetta a iva sarebbe tenuto al pagamento dell imposta in misura | proporzionale | , anziché fissa , indipendentemente « da una sua attività o scelta processuale » e « per il solo fatto |
| 2017-177.txt | 1135 | 1135 | seguito del giudizio di opposizione ammette al passivo del fallimento un credito in precedenza escluso deve essere assoggettata all imposta | proporzionale | dell uno per cento , prevista dall art . 8 , comma 1 , lettera c ) , della tariffa |
| 2017-177.txt | 1619 | 1619 | [ . . . ] da assoggettare , in deroga alla previsione generale , ad imposta in misura fissa anziché | proporzionale | : ne deriva che , pur se in astratto anche le disposizioni tributarie recanti benefici fiscali sono suscettibili di interpretazione |
| 2017-177.txt | 2367 | 2367 | eccezionale e derogatoria della sua previsione rispetto alla regola generale dell assoggettamento delle pronunce di condanna all imposta di registro | proporzionale | . a sostegno della censura di irragionevolezza , il giudice a quo muove innanzitutto dal rilievo che la condanna presuppone |
| 2017-177.txt | 2963 | 2963 | , allegata al d.p.r . n . 131 del 1986 , nella parte in cui assoggetta all imposta di registro | proporzionale | , anziché in misura fissa , anche le pronunce che definiscono i giudizi di opposizione allo stato passivo del fallimento |
| 2017-236.txt | 6784 | 6784 | durata . dunque , sarebbe lesa la tutela dell affidamento anche in ragione della irragionevolezza delle decurtazioni imposte , non | proporzionate | agli interessi collettivi all uopo perseguiti , entrando in conflitto anche con detta norma della convenzione . 9 . 1 |
| 2017-236.txt | 7323 | 7323 | continuativa percezione del medesimo trattamento retributivo , sarebbero manifestamente prive di un ragionevole fondamento . in particolare non vi sarebbe | proporzionalità | tra l ablazione disposta , le ragioni della collettività che la sostengono e il sacrificio non transeunte che ne deriva |
| 2017-236.txt | 7689 | 7689 | a rapporti di durata , occorre , infatti , valutare , ex art . 3 cost . , ragionevolezza e | proporzione | della novella nell ottica del necessario bilanciamento dei valori costituzionali coinvolti ( sentenza n . 203 del 2016 ) . |
| 2017-236.txt | 8791 | 8791 | fondamento dell intervento contrastato . 9 . 6.5 . deve dunque negarsi che le disposizioni censurate realizzino arbitrarie e non | proporzionate | restrizioni , tenuto conto delle già enunciate esigenze di riordino e contenimento della spesa pubblica . 9 . 7 . |
| 2017-236.txt | 9151 | 9151 | particolare , oneri eccessivi alla categoria interessata . non viene messo in crisi , dunque , il ragionevole rapporto di | proporzionalità | che deve correre tra mezzi impiegati e fini perseguiti . e ciò ancor di più considerando il già evidenziato ampio |
| 2017-236.txt | 9565 | 9565 | n . 96 del 2016 ; e n . 154 del 2014 ) , il giudizio sulla sufficienza e sulla | proporzionalità | della retribuzione non può prescindere da una valutazione complessiva delle diverse voci che la compongono e non può essere svolto |
| 2017-250.txt | 1836 | 1836 | eguaglianza e di ragionevolezza ( di cui all art . 3 cost . ) , nonché di adeguatezza e di | proporzionalità | dei trattamenti di quiescenza ( di cui , rispettivamente , all art . 38 , secondo comma , e all |
| 2017-250.txt | 3023 | 3023 | equo bilanciamento alla luce del principio per cui ogni ingerenza su un ” bene ” della persona debba essere ragionevolmente | proporzionata | al fine perseguito , [ . . . ] con conseguente incisione individuale eccessiva dei diritti di detti pensionati » |
| 2017-250.txt | 3437 | 3437 | , secondo comma , cost . , impedendone la conservazione del valore nel tempo , e il « principio di | proporzionalità | tra pensione [ . . . ] e retribuzione goduta durante l attività lavorativa » , di cui all art |
| 2017-250.txt | 3493 | 3493 | congiunta degli artt . 3 , 36 e 38 cost . , in quanto , « violando il principio di | proporzionalità | tra pensione e retribuzione e quello di adeguatezza della prestazione previdenziale , altera il principio di eguaglianza e ragionevolezza , |
| 2017-250.txt | 4095 | 4095 | dotate di margini di resistenza all inflazione , « il sacrificio che deriverebbe dall applicazione combinata del doppio meccanismo risulterebbe | sproporzionato | e , di conseguenza , irragionevole » . 2 . poiché le questioni hanno a oggetto , per la gran |
| 2017-250.txt | 6559 | 6559 | operasse un nuovo bilanciamento dei valori e degli interessi costituzionali coinvolti , nel rispetto dei « limiti di ragionevolezza e | proporzionalità | » , senza che alcuno di essi risultasse « irragionevolmente sacrificato » . l art . 1 , comma 1 |
| 2017-250.txt | 6748 | 6748 | diverse modalità , espressive di un nuovo bilanciamento degli interessi costituzionali coinvolti , rispettoso dei « limiti di ragionevolezza e | proporzionalità | » ( per un intervento legislativo retroattivo conseguente a una declaratoria di illegittimità costituzionale , sentenza n . 87 del |
| 2017-250.txt | 7517 | 7517 | alla disciplina applicabile in seguito a tale sentenza , l intervento si proponeva di rimediare ai vizi di irragionevolezza e | sproporzione | della disposizione dichiarata incostituzionale . 6 . 3 . anche la questione di legittimità costituzionale sollevata dalla corte dei conti |
| 2017-250.txt | 7738 | 7738 | un ampio margine di apprezzamento ( sentenza sul caso bélané nagy , paragrafo 113 ) . anche il requisito della | proporzionalità | , su cui paiono incentrarsi le censure del rimettente , è sussistente . diversamente dall impostazione seguita dal giudice a |
| 2017-250.txt | 7952 | 7952 | perequazione per due soli anni e il conseguente ” trascinamento ” dello stesso agli anni successivi non costituiscono un sacrificio | sproporzionato | rispetto alle esigenze , di interesse generale , perseguite dai denunciati commi 25 e 25 bis . tali disposizioni incidono |
| 2017-250.txt | 8507 | 8507 | di eguaglianza e di ragionevolezza ( di cui all art . 3 cost . ) nonché di adeguatezza e di | proporzionalità | dei trattamenti di quiescenza ( di cui , rispettivamente , all art . 38 , secondo comma , e all |
| 2017-250.txt | 8651 | 8651 | 26 del 1980 ) . essa si prefigge di assicurare il rispetto nel tempo dei principi di adeguatezza e di | proporzionalità | dei trattamenti di quiescenza ( ex plurimis , sentenze n . 70 del 2015 e n . 208 del 2014 |
| 2017-250.txt | 9551 | 9551 | cui il legislatore ha tenuto conto nell esercizio della sua discrezionalità . nell attuazione dei principi di adeguatezza e di | proporzionalità | dei trattamenti pensionistici tali esigenze sono preservate attraverso un sacrificio parziale e temporaneo dell interesse dei pensionati a tutelare il |
| 2017-250.txt | 10517 | 10517 | ) . siffatti « criteri di progressività » sono stati ritenuti da questa corte « parametrati sui valori costituzionali della | proporzionalità | e dell adeguatezza dei trattamenti di quiescenza » ( sentenze n . 173 del 2016 e n . 70 del |
| 2017-250.txt | 10814 | 10814 | stesso comma . 6.5.4 . deve altresì escludersi che i denunciati commi 25 e 25 bis violino il principio di | proporzionalità | dei trattamenti pensionistici alla quantità e qualità del lavoro prestato , di cui all art . 36 , primo comma |
| 2017-250.txt | 10843 | 10843 | lavoro prestato , di cui all art . 36 , primo comma , cost . nell applicare il principio di | proporzionalità | ai trattamenti di quiescenza considerati , come si è detto , nella loro funzione sostitutiva del cessato reddito di lavoro |
| 2017-250.txt | 10954 | 10954 | cost . è « agganciata anche all art . 36 cost . , ma non in modo indefettibile e strettamente | proporzionale | » ( sentenza n . 173 del 2016 ) . pertanto , la determinazione del trattamento pensionistico e del suo |
| 2017-250.txt | 11062 | 11062 | tra l interesse dei pensionati e le esigenze finanziarie dello stato . inoltre , tali disposizioni rispettano il principio di | proporzionalità | dei trattamenti di quiescenza alla quantità e qualità del lavoro prestato . in conclusione , nella costante interazione fra i |
| 2017-250.txt | 11225 | 11225 | perequazione dei trattamenti pensionistici superiori a otto volte il minimo inps con i principi di ragionevolezza e di adeguatezza e | proporzionalità | delle prestazioni previdenziali , anche in considerazione della durata solo annuale di tale blocco , della sua incidenza su pensioni |
| 2017-250.txt | 11692 | 11692 | e per il solo anno 2014 ” , ispirandosi ” a criteri di progressività , parametrati sui valori costituzionali della | proporzionalità | e della adeguatezza dei trattamenti di quiescenza ” » . poiché come si è detto il rimettente non ha prospettato |
| 2017-250.txt | 12731 | 12731 | e conclusiva asserzione del rimettente , secondo cui « il sacrificio che deriverebbe dall applicazione combinata del doppio meccanismo risulterebbe | sproporzionato | e , di conseguenza , irragionevole » in quanto i trattamenti pensionistici superiori a sei volte il trattamento minimo inps |
| 2017-250.txt | 12888 | 12888 | comma 19 , della legge n . 247 del 2007 , fosse conforme ai canoni di ragionevolezza , adeguatezza e | proporzionalità | dei trattamenti pensionistici , in una condizione indefettibile di legittimità costituzionale delle misure di blocco della perequazione ( vedi il |
| 2017-269.txt | 4349 | 4349 | al finanziamento di enti controllori , purché tali contributi siano destinati esclusivamente alla copertura dei costi dell autorità e siano | proporzionati | , obiettivi e trasparenti ( si cita la sentenza cgue 18 luglio 2013 , nelle cause da c 228 / |
| 2017-269.txt | 6333 | 6333 | . 240 del 2017 ) , con il solo il limite della non arbitrarietà e della non manifesta irragionevolezza e | sproporzione | . in questa prospettiva , costantemente ribadita dalla giurisprudenza di questa corte , non può ritenersi costituzionalmente illegittima la scelta |
| 2018-167.txt | 440 | 440 | anno 2007 di 50 centesimi di euro a passeggero imbarcato . un apposito fondo , alimentato dalle società aeroportuali in | proporzione | al traffico generato , concorre al medesimo fine per 30 milioni di euro annui . con decreti del ministero dell |
| 2018-167.txt | 1318 | 1318 | fondo , non è idoneo a fare luce sulla natura di quest ultima . la circostanza che il prelievo sia | proporzionato | al traffico generato , poi , non è sufficiente a fare emergere una relazione sinallagmatica con il servizio antincendi , |
| 2018-27.txt | 2338 | 2338 | della ricevitoria e quindi il suo stesso rischio imprenditoriale . 4.3 . in riferimento al denunciato difetto di congruità e | proporzione | dell intervento legislativo rispetto alle finalità perseguite , non è ravvisabile alcuna irragionevolezza nell assoggettamento ad imposta del ricevitore operante |
| 2018-35.txt | 4814 | 4814 | al dosaggio delle pene . resta quindi escluso , in linea generale , che possa postularsi un principio di necessaria | proporzionalità | tra il livello delle soglie di rilevanza penale del fatto e l intensità della risposta sanzionatoria . così , nell |
| 2018-43.txt | 977 | 977 | 43 del 2017 , n . 49 del 2015 ) . posto che , nei limiti del controllo costituzionale di | proporzionalità | ( che vieta risposte sanzionatorie nel complesso palesemente sproporzionate ) , il legislatore è libero di cumulare sanzioni di genere |
| 2018-43.txt | 986 | 986 | ) . posto che , nei limiti del controllo costituzionale di proporzionalità ( che vieta risposte sanzionatorie nel complesso palesemente | sproporzionate | ) , il legislatore è libero di cumulare sanzioni di genere diverso per il medesimo fatto , la circostanza che |
| 2018-43.txt | 2740 | 2740 | n . 102 del 2016 ) . la tutela convenzionale basata su quella disposizione non richiedeva perciò alcun controllo di | proporzionalità | sulla misura della sanzione complessivamente irrogata , né , allo scopo di prevenire un trattamento sanzionatorio eccessivamente afflittivo , subordinava |
| 2018-43.txt | 2903 | 2903 | una versione adattata , il 12 dicembre 2007 a strasburgo , è subordinata ad una verifica sul carattere effettivo , | proporzionato | e dissuasivo delle sanzioni applicate . qualora la risposta sanzionatoria fosse sotto tale verso inadeguata il giudice potrebbe procedere nel |
| 2018-43.txt | 3720 | 3720 | legame temporale , procedere nuovamente al fine di giungere all applicazione di una sanzione che nella sua totalità non risultasse | sproporzionata | , mentre nel caso opposto il legame materiale dovrebbe ritenersi spezzato e il divieto di bis in idem pienamente operante |
| 2018-43.txt | 3776 | 3776 | di garanzia individuale , a causa dell attenuazione del suo carattere inderogabile , viene compensato impedendo risposte punitive nel complesso | sproporzionate | . è chiaro il carattere innovativo che la regola della sentenza a e b contro norvegia ha impresso in ambito |
| 2018-43.txt | 3877 | 3877 | tali procedimenti , in modo che essi possano reputarsi nella sostanza come preordinati a un unica , prevedibile e non | sproporzionata | risposta punitiva , avuto specialmente riguardo all entità della pena ( in senso convenzionale ) complessivamente irrogata . questa svolta |
| 2018-67.txt | 65 | 65 | , in riferimento all art . 3 della costituzione , sotto i profili del principio di eguaglianza , ragionevolezza e | proporzionalità | , in quanto l avvocato iscritto alla cassa nazionale di previdenza e assistenza degli avvocati ed i procuratori ( d |
| 2018-67.txt | 281 | 281 | erogate dalla cassa non sussiste un vincolo di corrispettività , l assicurato partecipi al suo finanziamento in misura del tutto | sproporzionata | rispetto a quanto effettivamente gli sarà possibile percepire come trattamento pensionistico . inoltre prosegue il rimettente mentre l avvocato pensionato |
| 2018-67.txt | 490 | 490 | sia l art . 53 cost . , per essere egli « tenuto a finanziare la spesa previdenziale in misura | sproporzionata | e maggiore rispetto a quella sostenuta dagli altri suoi colleghi che percepiscono le prestazioni pensionistiche dalla cassa » . lo |
| 2018-67.txt | 648 | 648 | ( art . 18 della medesima legge ) . la norma censurata contiene secondo il rimettente una sanzione del tutto | sproporzionata | rispetto all effettiva lesività del comportamento concretamente tenuto dall avvocato . 2 . vanno innanzi tutto respinte le eccezioni di |
| 2018-67.txt | 1137 | 1137 | art . 22 , secondo comma , della medesima legge , stante la contestazione dell avvocato ricorrente che deduce la | sproporzione | per eccesso della misura della sanzione fissata da tale disposizione , rispetto alle sanzioni di altre condotte inadempienti , poste |
| 2018-67.txt | 3663 | 3663 | ha alcuna potestà fiscale . l avvocato a . t . sarebbe tenuto a finanziare la spesa previdenziale in misura | sproporzionata | e maggiore rispetto a quella sostenuta dagli altri suoi colleghi che potranno percepire o anche che già percepiscono le prestazioni |
| 2018-72.txt | 1888 | 1888 | quella delle ulteriori agevolazioni . peraltro , ai fini del positivo scrutinio delle disposizioni impugnate in termini sistematici e di | proporzionalità | , non è indifferente che il nuovo regime dettato per i beni di interesse storico artistico si accompagni alla quasi |
| 2018-89.txt | 5270 | 5270 | grado di comprimere posizioni consolidate , è comunque necessario , per un verso , che l incidenza peggiorativa non sia | sproporzionata | rispetto all obiettivo perseguito nell interesse della collettività ; per altro verso , che l intervento di modifica sia prevedibile |
| 2018-89.txt | 5983 | 5983 | a tale titolo . portano , inoltre , ad escludere che l intervento normativo in esame possa aver arrecato una | sproporzionata | compressione delle posizioni soggettive coinvolte : sia perché queste ultime riposano su un affidamento tutt altro che radicato nel tempo |
| 2018-90.txt | 483 | 483 | . 53 , primo comma , cost . , secondo cui tutti sono tenuti a concorrere alle spese pubbliche in | proporzione | alla loro capacità contributiva . tali crediti vanno ad alimentare la finanza pubblica perché sia assicurato il prescritto equilibrio di |
| 2018-90.txt | 3548 | 3548 | della solidarietà per i debiti sociali , più favorevole per l amministrazione finanziaria , secondo un canone di adeguatezza e | proporzionalità | di tale più estesa tutela . la necessità che sia assicurato il regolare adempimento delle obbligazioni tributarie si traduce infatti |
| 2018-90.txt | 3860 | 3860 | di tale responsabilità solidale può ritenersi giustificata dalla specialità dei crediti tributari e risponde ad un criterio di adeguatezza e | proporzionalità | , diversamente da altre norme considerate di eccessivo favore per l amministrazione finanziaria , quale quella del fallimento cosiddetto fiscale |
| 2018-90.txt | 3886 | 3886 | considerate di eccessivo favore per l amministrazione finanziaria , quale quella del fallimento cosiddetto fiscale , che vedeva invece uno | sproporzionato | ed ingiustificato rafforzamento della garanzia dell adempimento dell obbligazione tributaria , sul diverso piano delle conseguenze dell inadempimento , ritenuto |
| 2018-90.txt | 4293 | 4293 | , per quanto finora argomentato , i parametri indicati dalla commissione tributaria rimettente e rispetti il criterio di adeguatezza e | proporzionalità | della maggiore tutela riconosciuta all amministrazione finanziaria per l adempimento delle obbligazioni tributarie . 11 . mette conto infine di |
| 2019-222.txt | 746 | 746 | di coordinamento atta a limitare l onere supplementare derivante dal cumulo di procedimenti e di norme idonee a garantire la | proporzionalità | della complessiva risposta sanzionatoria rispetto alla gravità del reato . il diritto vigente non consentirebbe , tuttavia , di evitare |
| 2019-222.txt | 1864 | 1864 | da evitare eccessivi oneri per l interessato , e c ) assicuri comunque che il complessivo risultato sanzionatorio non risulti | sproporzionato | rispetto alla gravità della violazione . la sostanziale coincidenza di tali criteri rispetto a quelli enunciati dalla corte di strasburgo |
| 2019-222.txt | 3650 | 3650 | quale motivo l irrogazione di una pena detentiva destinata con ogni verosimiglianza , peraltro , a essere condizionalmente sospesa risulterebbe | sproporzionata | rispetto alla gravità del reato ( consistente , nella specie , nell omissione del versamento di 282.495,76 euro dovuti a |
| 2019-240.txt | 963 | 963 | ai vice segretari generali del consiglio regionale ed al vice ragioniere regionale » una « indennità mensile , pensionabile , | proporzionalmente | alla durata dell incarico , pari al 90 % dello stipendio in godimento » . la misura dell indennità raggiunge |
| 2019-240.txt | 1716 | 1716 | particolare , l obbligo di equilibrio delle gestioni previdenziali , poiché le erogazioni previdenziali si sarebbero rivelate « del tutto | sproporzionate | , in negativo per l erario , soprattutto ove si consideri la pensionabilità piena di una indennità percepita per tempi |
| 2019-240.txt | 1746 | 1746 | si consideri la pensionabilità piena di una indennità percepita per tempi brevi ( otto anni ) o , in riduzione | proporzionale | , anche brevissimi » . sarebbe stata carente anche la copertura finanziaria degli oneri correlati ai trattamenti aggiuntivi , in |
| 2019-240.txt | 4577 | 4577 | . ] nell àmbito di uno scrutinio più ampio , diretto a ponderare ogni elemento rivelatore dell arbitrarietà e della | sproporzione | del sacrificio imposto agli interessi costituzionali rilevanti » . neanche il richiamo alla pretesa esiguità dei risparmi che la misura |
| 2019-240.txt | 4655 | 4655 | chiamata a compiere , si deve osservare che le innovazioni introdotte dal legislatore regionale non minano l adeguatezza e la | proporzionalità | della tutela previdenziale , da vagliare piuttosto secondo un ottica « globale e complessiva , che non si esaurisca nella |
| 2019-240.txt | 4776 | 4776 | della tutela che accorda il sistema della previdenza generale , gestito dapprima dall inpdap e ora dall inps . la | proporzionalità | e l adeguatezza della tutela previdenziale , ora salvaguardate nel contesto della previdenza generale , non impongono di estendere indefinitamente |
| 2019-240.txt | 4837 | 4837 | che non computava in alcun modo l indennità di funzione dirigenziale nella determinazione del trattamento di quiescenza , e non | proporzionato | rispetto alle provviste contributive effettivamente versate . l esigenza di ripristinare criteri di equità e di ragionevolezza e di rimuovere |
| 2019-288.txt | 5099 | 5099 | determinati soggetti , rimane sottoposto al vincolo della non arbitrarietà con riguardo alla misura della imposizione , che deve risultare | proporzionata | al presupposto stesso . ciò vale soprattutto quando , come nel caso di specie , non si può certo ritenere |
| 2019-46.txt | 320 | 320 | poiché il blocco del potere impositivo regionale anche per l anno 2018 risulterebbe reiterato con una motivazione « priva di | proporzionalità | » , in contrasto con il corretto esercizio della potestà statale di coordinamento finanziario . e sarebbero del pari violati |
| 2019-46.txt | 364 | 364 | 97 cost . , sotto il profilo del principio del buon andamento della pubblica amministrazione in quanto la mancanza di | proporzionalità | della disposta proroga del blocco del potere impositivo regionale impedirebbe un « autonomo sforzo fiscale aggiuntivo » , e l |
| 2019-51.txt | 4335 | 4335 | essere sottolineata l esigenza che per i crediti di minore dimensione il legislatore predisponga sistemi di riscossione più efficaci , | proporzionati | e tempestivi di quelli fin qui adottati . |
| 2019-67.txt | 2262 | 2262 | rimessione sembra implicitamente pervasa dal dubbio dubbio che tuttavia non viene sviluppato , anzi neppure esplicitato , in ordine alla | proporzionalità | di un meccanismo sanzionatorio che produce un incremento del quantum debeatur da 120,00 a 4.508,75 euro , piuttosto che sulle |
| 2020-120.txt | 1658 | 1658 | via generale , infatti , è stata abrogata l imposizione progressiva sull asse ereditario globale netto , prevedendosi una tassazione | proporzionale | sulla singola quota nella limitata misura , quanto al coniuge e ai parenti in linea retta , del 4 per |
| 2020-120.txt | 2813 | 2813 | in primo luogo alla valutazione discrezionale del legislatore , ma pur sempre sindacabile da questa corte sotto il profilo della | proporzionalità | del bilanciamento operato , in particolare quando viene in causa una vera e propria deroga al dovere di tutti di |
| 2020-120.txt | 5247 | 5247 | di imposte sulle successioni e sulle donazioni in occasione del passaggio del patrimonio aziendale per successione mortis causa , ritenendola | sproporzionata | nella parte in cui , estendendosi oltre l ambito delle piccole e medie imprese , prescinde da ogni verifica delle |
| 2020-201.txt | 171 | 171 | collettivo e in accomandita semplice residenti nel territorio dello stato sono imputati a ciascun socio , indipendentemente dalla percezione , | proporzionalmente | alla sua quota di partecipazione agli utili » . i rimettenti dichiarano di prospettare il dubbio di costituzionalità , « |
| 2020-201.txt | 736 | 736 | collettivo e in accomandita semplice residenti nel territorio dello stato sono imputati a ciascun socio , indipendentemente dalla percezione , | proporzionalmente | alla sua quota di partecipazione agli utili » ( comma 1 ) ; « [ l ] e quote di |
| 2020-201.txt | 762 | 762 | agli utili » ( comma 1 ) ; « [ l ] e quote di partecipazione agli utili si presumono | proporzionate | al valore dei conferimenti dei soci se non risultano determinate diversamente dall atto pubblico o dalla scrittura privata autenticata di |
| 2020-234.txt | 1235 | 1235 | 38 cost . , disponendo una limitazione della rivalutazione automatica dei trattamenti pensionistici non conforme ai principi di ragionevolezza , | proporzionalità | e adeguatezza , ripetitiva di pregressi analoghi interventi e non sorretta da ragioni di necessità . 10 . secondo i |
| 2020-234.txt | 1356 | 1356 | sarebbe incompatibile con ogni giustificazione di tipo emergenziale ; infine , perché verrebbero comunque lesi i canoni della ragionevolezza , | proporzionalità | e adeguatezza in materia previdenziale . 10.1 . nei giudizi di cui al reg . ord . n . 46 |
| 2020-234.txt | 2693 | 2693 | artt . 3 , 23 , 36 e 38 cost . , quale indice di un difetto di ragionevolezza e | proporzionalità | della prestazione patrimoniale imposta . 15 . nel merito , le questioni relative all art . 1 , comma 260 |
| 2020-234.txt | 3106 | 3106 | 2017 e n . 70 del 2015 ) . essa è altresì funzionale all attuazione dei principi di sufficienza e | proporzionalità | della retribuzione , sanciti dall art . 36 , primo comma , cost . ( sentenza n . 70 del |
| 2020-234.txt | 3177 | 3177 | 36 cost . , tenuto conto che la prima è agganciata alla seconda « non in modo indefettibile e strettamente | proporzionale | » ( sentenze n . 250 del 2017 e n . 173 del 2016 ) . per le sue caratteristiche |
| 2020-234.txt | 3297 | 3297 | , attraverso un bilanciamento di valori che tenga conto anche delle esigenze di bilancio , poiché l adeguatezza e la | proporzionalità | del trattamento pensionistico incontrano pur sempre il limite delle risorse disponibili ( sentenza n . 316 del 2010 ; ordinanza |
| 2020-234.txt | 3801 | 3801 | reiterazione di misure intese a paralizzarlo , esporrebbero il sistema ad evidenti tensioni con gli invalicabili principi di ragionevolezza e | proporzionalità | » ; invero anche le pensioni di maggiore consistenza « potrebbero non essere sufficientemente difese in relazione ai mutamenti del |
| 2020-234.txt | 4072 | 4072 | gli artt . 6 della cedu e 1 del prot . addiz . alla convenzione stessa , in ragione della | proporzionalità | della misura , assunta in un contesto economico difficile ( sentenza 10 luglio 2018 , aielli e altri contro italia |
| 2020-234.txt | 4247 | 4247 | capaci di maggiore resistenza all erosione inflattiva , induce a ritenere che essa non violi i principi di ragionevolezza , | proporzionalità | e adeguatezza . 15.4.1 . secondo le ordinanze di rimessione e le parti private costituite in giudizio , la violazione |
| 2020-234.txt | 4398 | 4398 | riduttivi della perequazione , ma il nuovo ulteriore intervento è comunque legittimo ove risulti conforme ai principi di ragionevolezza , | proporzionalità | e adeguatezza , sulla base di un giudizio non limitato al solo profilo della reiterazione , bensì inclusivo di tutti |
| 2020-234.txt | 4472 | 4472 | reiterazione di misure intese a paralizzarlo , esporrebbero il sistema ad evidenti tensioni con gli invalicabili principi di ragionevolezza e | proporzionalità | » ( sentenza n . 316 del 2010 ) . l intervento sulla perequazione realizzato dalla norma oggi censurata non |
| 2020-234.txt | 4535 | 4535 | di importo più elevato , risolvendosi viceversa in un mero raffreddamento della dinamica perequativa , attuato con indici graduali e | proporzionati | . pertanto , tenuto anche conto che nel periodo considerato l inflazione è stata marginale e che le previsioni indicano |
| 2020-234.txt | 4594 | 4594 | . 1 , comma 260 , della legge n . 145 del 2018 abbia violato i principi di ragionevolezza , | proporzionalità | e adeguatezza , nonostante l effetto di ” trascinamento ” che essa può generare e l esistenza di anteriori interventi |
| 2020-234.txt | 6237 | 6237 | prot . addiz . alla cedu la soppressione integrale di una pensione , ma non una sua riduzione ragionevole e | proporzionata | , che rifletta un corretto bilanciamento tra l interesse generale della comunità e i diritti fondamentali dell individuo ( ex |
| 2020-234.txt | 6416 | 6416 | art . 1 del prot . addiz . alla cedu . 17.2 . deve inoltre osservarsi che il giudizio di | proporzionalità | su base convenzionale relativo alle misure incidenti sui diritti pensionistici non è insensibile all eventualità che questi siano originati da |
| 2020-234.txt | 7024 | 7024 | cui all art . 23 cost . , sicché occorre verificare se esso « risponda a criteri di ragionevolezza e | proporzionalità | , tenendo conto dell esigenza di bilanciare la garanzia del legittimo affidamento nella sicurezza giuridica con altri valori costituzionalmente rilevanti |
| 2020-234.txt | 7094 | 7094 | e le parti private affidano molti dei loro assunti , occorre chiarire che le condizioni di necessità , sostenibilità , | proporzionalità | e temporaneità ( ulteriori rispetto alla già esaminata condizione della destinazione endoprevidenziale del prelievo ) , cui la sentenza stessa |
| 2020-234.txt | 7879 | 7879 | volte richiamata sentenza n . 173 del 2016 . 18.8 . in termini generali , la verifica di ragionevolezza e | proporzionalità | di un contributo imposto ai titolari delle pensioni più elevate non può essere avulsa dalla considerazione dei gravi problemi strutturali |
| 2020-234.txt | 8760 | 8760 | n . 196 ( legge di contabilità e finanza pubblica ) , ma costituisce anche un indice di irragionevolezza per | sproporzione | , poiché riguarda una misura che persegue le sue finalità proprio nell arco del triennio . è utile rammentare che |
| 2020-262.txt | 4883 | 4883 | ambito di un attività d impresa ; tuttavia forme di deducibilità parziale o forfetaria si devono giustificare in termini di | proporzionalità | e ragionevolezza , come ad esempio al fine di : a ) evitare indebite deduzioni di spese di dubbia inerenza |
| 2020-263.txt | 1175 | 1175 | danno dei pensionati della regione siciliana . 1 . 4 . il prelievo in esame violerebbe anche il principio di | proporzionalità | del trattamento di quiescenza rispetto alla quantità e alla qualità del lavoro prestato e quello di adeguatezza ( artt . |
| 2020-263.txt | 2442 | 2442 | si deve ora svolgere il sindacato di questa corte . 5 . il rimettente denuncia la violazione dei princìpi di | proporzionalità | e di adeguatezza del trattamento di quiescenza , sanciti dagli artt . 36 , primo comma , e 38 , |
| 2020-263.txt | 2856 | 2856 | 38 cost . come questa corte ha precisato è connessa all art . 36 cost . , e dunque alla | proporzionalità | alla quantità e alla qualità del lavoro prestato , « ma non in modo indefettibile e strettamente proporzionale » ( |
| 2020-263.txt | 2874 | 2874 | dunque alla proporzionalità alla quantità e alla qualità del lavoro prestato , « ma non in modo indefettibile e strettamente | proporzionale | » ( sentenza n . 173 del 2016 , punto 11.1 . del considerato in diritto e , da ultimo |
| 2020-263.txt | 2936 | 2936 | del legislatore apportare correttivi che , giustificati da « esigenze meritevoli di considerazione » , non intacchino i criteri di | proporzionalità | e adeguatezza « con riferimento alla disciplina complessiva del trattamento pensionistico » ( sentenza n . 208 del 2014 , |
| 2020-263.txt | 2983 | 2983 | diritto ) . poiché sono molteplici le variabili sottese a tale bilanciamento , si impone , « con riguardo alla | proporzionalità | e all adeguatezza del trattamento di quiescenza , una valutazione globale e complessiva , che non si esaurisca nella parziale |
| 2020-263.txt | 3041 | 3041 | considerato in diritto ) . questa corte è dunque chiamata a valutare tutti gli indici rivelatori di un eventuale sacrificio | sproporzionato | . nel sindacato di legittimità costituzionale , oltre alla carenza di giustificazione delle misure adottate , « rivestono rilievo cruciale |
| 2020-263.txt | 3885 | 3885 | dei trattamenti pensionistici sono avvalorati da una giustificazione appropriata e calibrati in modo tale da non infrangere il canone di | proporzionalità | . 9 . 1 . le disposizioni impugnate investono i soli trattamenti pensionistici di importo più ragguardevole . nell imporre |
| 2020-263.txt | 3933 | 3933 | , che corrisponde a un parametro non esiguo , il legislatore regionale non ha irragionevolmente compresso l adeguatezza e la | proporzionalità | di trattamenti pensionistici caratterizzati da un elevato ammontare . 9 . 2 . anche l arco temporale segna la specificità |
| 2020-263.txt | 4099 | 4099 | ai pensionati dell amministrazione regionale , destinatari di un trattamento complessivamente favorevole , risulta sostenibile e rispettoso delle garanzie di | proporzionalità | e di adeguatezza sancite dagli artt . 36 e 38 cost . 10 . per le medesime ragioni , si |
| 2020-263.txt | 4369 | 4369 | e della razionalità e dell efficienza della gestione demandata al fondo pensioni sicilia , ma non implica neppure una riduzione | sproporzionata | e definitiva del trattamento pensionistico . non si può ritenere , pertanto , che una misura così congegnata abbia leso |
| 2021-107.txt | 242 | 242 | statuto ; in via subordinata , all art . 3 cost . , per violazione dei principi di ragionevolezza e | proporzionalità | . le disposizioni impugnate modificano precedenti disposizioni relative alla tassa automobilistica sul possesso delle autovetture e dei motocicli , ossia |
| 2021-107.txt | 1605 | 1605 | 39 del d.l . n . 162 del 2019 , come convertito , contrasterebbero con i principi di ragionevolezza e | proporzionalità | di cui all art . 3 cost . , poiché prevedono che la regolazione finanziaria dei trasferimenti fra stato e |
| 2021-120.txt | 600 | 600 | 480 del 1993 ) , idoneo a determinarne un ancoraggio ai costi del servizio , nonché da un rapporto inversamente | proporzionale | all ammontare della somma da riscuotere . la mancanza di tale ancoraggio farebbe perdere al compenso per la riscossione il |
| 2021-120.txt | 790 | 790 | degli addebiti , gli atti esecutivi compiuti in ogni singolo procedimento di riscossione , così non consentendo di valutare la | proporzionalità | o la necessità dell attività svolta dall agente e , conseguentemente , limitando i diritti di difesa del contribuente . |
| 2021-120.txt | 841 | 841 | . 53 cost . , in quanto i previsti compensi di riscossione si risolverebbero in una prestazione patrimoniale imposta non | proporzionale | al dovere del cittadino di concorrere alle spese pubbliche con il proprio reddito , peraltro contrastando anche con il criterio |
| 2021-120.txt | 1665 | 1665 | tuttavia , tali costi sono fortemente condizionati dall abnorme dimensione delle esecuzioni infruttuose , che quindi incidono altrettanto fortemente sulla | proporzionalità | dell onere riversato sul contribuente che , sebbene inadempiente ( o ricorrente avverso la pretesa tributaria ) , assolve il |
| 2021-120.txt | 2217 | 2217 | della loro solvenza ( tardiva rispetto alla fase dell accertamento dei tributi ) , il peso di una solidarietà né | proporzionata | , né ragionevole , perché originata , in realtà , dall ingente costo della « sostanziale impotenza dello stato a |
| 2021-120.txt | 2311 | 2311 | una fase essenziale della dinamica del prelievo delle entrate pubbliche , non solo si riflette di fatto sulla ragionevolezza e | proporzionalità | dell aggio , ma determina altresì una grave compromissione , in particolare , del dovere tributario . questa corte ha |
| 2021-120.txt | 2647 | 2647 | una soluzione additiva , ovvero la previsione sia di un minimo e un massimo , sia di un rapporto inversamente | proporzionale | alla somma da riscuotere , che non è certo l unica astrattamente compatibile con la costituzione ( ove fosse determinabile |
| 2021-120.txt | 2823 | 2823 | un sostanziale ancoraggio della misura ai costi del sistema di riscossione ; la contestuale previsione che tale percentuale fosse inversamente | proporzionale | al gettito dei ruoli affidati si giustificava invece al fine di rendere funzionale il servizio del concessionario privato , organizzato |
| 2021-120.txt | 3001 | 3001 | far ricadere ( o fa attualmente ricadere , come si è visto ) su alcuni contribuenti , in modo non | proporzionato | , i costi complessivi di un attività ormai svolta quasi interamente dalla stessa amministrazione finanziaria e non più da concessionari |
| 2021-120.txt | 3825 | 3825 | di soluzioni , anche miste , che prevedano criteri e limiti adeguati per la determinazione di un ” aggio “ | proporzionato | . le questioni sollevate dal rimettente vanno perciò dichiarate inammissibili , perché le esigenze prospettate , pur meritevoli di considerazione |
| 2021-120.txt | 3908 | 3908 | , ancora una volta , l indifferibilità della riforma , al fine sia di superare il concreto rischio di una | sproporzionata | misura dell aggio , sia di rendere efficiente il sistema della riscossione . |
| 2021-149.txt | 3725 | 3725 | possibilità di imposizioni differenziate deve pur sempre ancorarsi a una adeguata giustificazione obiettiva , la quale deve essere coerentemente , | proporzionalmente | e ragionevolmente tradotta nella struttura dell imposta » , e lamenta che , nella fattispecie impositiva in esame , una |
| 2021-220.txt | 3105 | 3105 | statale al fsc decurtato ( 563,4 milioni di euro ) , nonché l esatto importo di cui si censura la | sproporzione | in relazione al quantum originariamente sottratto ( 100 milioni di euro , per il 2020 ) . in questo caso |
| 2022-101.txt | 4409 | 4409 | di quelli relativi ai tributi degli enti territoriali e , di conseguenza , il concorso di tali posizioni creditorie in | proporzione | del rispettivo importo , secondo quanto disposto dall art . 2782 cod . civ . anche per tale ragione l |
| 2022-12.txt | 363 | 363 | in materia di principi contabili internazionali » . in altri termini , il giudice a quo considera intrinsecamente irragionevole nonché | sproporzionato | ( e , quindi , in contrasto con l art . 3 cost . ) che , nella costruzione dell |
| 2022-12.txt | 1610 | 1610 | indicati nella voce 70 del conto economico ( denominata « dividendi e proventi simili » ) , realizzerebbe in modo | sproporzionato | la ratio di intercettarli ai fini impositivi . i « dividendi da trading » , infatti , sarebbero individuati analiticamente |
| 2022-128.txt | 484 | 484 | retributiva a carico di un soggetto pubblico formalmente proveniente dalla pubblica amministrazione » , lederebbe il principio generale di « | proporzionalità | tra lavoro e retribuzione , alla luce della quantità e qualità del primo » e creerebbe una « manifesta disparità |
| 2022-128.txt | 2066 | 2066 | costituzionale , come la parità di trattamento ( art . 3 cost . ) , il diritto a una retribuzione | proporzionata | alla quantità e alla qualità del lavoro svolto e comunque idonea a garantire un esistenza libera e dignitosa ( art |
| 2022-128.txt | 2285 | 2285 | massimo alle retribuzioni e al cumulo tra retribuzioni e pensioni sia ” tale da non sacrificare in misura arbitraria e | sproporzionata | il diritto al lavoro [ . . . ] libero di esplicarsi nelle forme più convenienti ” ( sentenza n |
| 2022-128.txt | 5037 | 5037 | dall art . 9 del d.l . n . 90 del 2014 , come convertito , siano arbitrarie e non | proporzionate | , trovando « una incontroversa ratio nelle [ . . . ] esigenze di bilancio e di contenimento della spesa |
| 2022-136.txt | 837 | 837 | degli assegni stessi superi la misura lorda di euro 9.000,00 per gli assegni vitalizi diretti , rispettivamente calcolata in modo | proporzionale | per gli assegni vitalizi di reversibilità . 2 . ai fini dell applicazione del comma 1 , il titolare di |
| 2022-136.txt | 3168 | 3168 | contesto in cui essi sono maturati , tra cui distanza temporale dalla definizione del precedente assetto regolatorio , prevedibilità e | proporzionalità | dell iniziativa . se detti elementi rilevino solo nel caso di disposizione propriamente retroattiva o anche in caso di modifica |
| 2022-140.txt | 1378 | 1378 | tutela dei propri diritti ed interessi legittimi » . l ordinamento si è così indirizzato verso un nuovo e più | proporzionato | bilanciamento tra i valori costituzionali che vengono in rilievo nella previsione di oneri fiscali condizionanti l accesso alla tutela giurisdizionale |
| 2022-140.txt | 1670 | 1670 | alla tutela giurisdizionale , va chiarito che , in concreto , ciò può avvenire solo nel rispetto del principio di | proporzionalità | e in particolare della stretta necessità , risultando costituzionalmente legittimo , quindi , solo quando l adempimento di tale dovere |
| 2022-140.txt | 2615 | 2615 | secondo luogo , tale limitazione , come si preciserà ( punto 5.2 . ) , non è strettamente necessaria e | proporzionata | rispetto alle esigenze di tutela dell adempimento del dovere tributario , che pure , come in precedenza chiarito , vengono |
| 2022-140.txt | 3438 | 3438 | tutelato , senza che sia necessario disporre anche un ostacolo alla tutela giurisdizionale , che risulta obiettivamente eccessivo e quindi | sproporzionato | . 6 . in forza delle considerazioni che precedono , deve , in conclusione , essere dichiarata l illegittimità costituzionale |
| 2022-175.txt | 1935 | 1935 | ha delegato il governo a procedere « alla revisione del sistema sanzionatorio penale tributario secondo criteri di predeterminazione e di | proporzionalità | rispetto alla gravità dei comportamenti , prevedendo : la punibilità con la pena detentiva compresa fra un minimo di sei |
| 2022-175.txt | 2110 | 2110 | regime della dichiarazione infedele e del sistema sanzionatorio amministrativo al fine di meglio correlare , nel rispetto del principio di | proporzionalità | , le sanzioni all effettiva gravità dei comportamenti ; la possibilità di ridurre le sanzioni per le fattispecie meno gravi |
| 2022-175.txt | 4404 | 4404 | prima riguardava la determinazione della pena . in questa parte la revisione doveva avvenire secondo criteri di predeterminazione e di | proporzionalità | ( della pena , appunto ) rispetto alla gravità dei comportamenti , prevedendo in particolare la punibilità con la pena |
| 2022-175.txt | 5057 | 5057 | di sotto delle quali « il ricorso a misure sanzionatorie di tipo amministrativo peraltro già previste dalla legislazione vigente appare | proporzionato | alle caratteristiche dell illecito » . il delitto introdotto dalla disposizione censurata attiene ad una condotta puramente omissiva , non |
| 2022-182.txt | 768 | 768 | lungo tempo , salvaguardate dalla disciplina regionale e statale come frattanto evolutasi . inoltre , si tratterebbe di un iniziativa | sproporzionata | , in quanto , da un lato , inciderebbe su una platea ridotta di percettori e , dall altro , |
| 2022-182.txt | 2027 | 2027 | contesto in cui essi sono maturati , tra cui distanza temporale dalla definizione del precedente assetto regolatorio , prevedibilità e | proporzionalità | dell iniziativa . se detti elementi rilevino solo nel caso di disposizione propriamente retroattiva o anche in caso di modifica |
| 2022-182.txt | 5324 | 5324 | . 234 del 2020 ) . d altra parte , la previsione di un sistema di aliquote progressive conforta la | proporzionalità | dell iniziativa , unitamente all esigenza , segnalata dalla corte dei conti , di un intervento diretto al ripristino della |
| 2022-197.txt | 1571 | 1571 | ( per numero e importi ) di tutte le istanze e al loro soddisfacimento per l altra metà in misura | proporzionale | ( o in nessuna misura ) » . tale motivazione , peraltro formulata in modo apodittico , non risulta in |
| 2022-27.txt | 3778 | 3778 | costituzionale , come la parità di trattamento ( art . 3 cost . ) , il diritto a una retribuzione | proporzionata | alla quantità e alla qualità del lavoro svolto e comunque idonea a garantire un esistenza libera e dignitosa ( art |
| 2022-27.txt | 3982 | 3982 | significato che evidenzia come l attività delle alte cariche dello stato vada al di là di un profilo di mera | proporzionalità | del trattamento retributivo . ha inoltre ritenuto che il sacrificio economico imposto dalla previsione di un limite massimo alle retribuzioni |
| 2022-27.txt | 4020 | 4020 | massimo alle retribuzioni e al cumulo tra retribuzioni e pensioni sia « tale da non sacrificare in misura arbitraria e | sproporzionata | il diritto al lavoro [ . . . ] libero di esplicarsi nelle forme più convenienti » ( sentenza n |
| 2022-27.txt | 5268 | 5268 | di tale limitazione , idonea a superare la giustificazione , in un contesto peculiare , della deroga al principio di | proporzionalità | della retribuzione alla quantità e qualità del lavoro svolto . la questione non è fondata . va premesso che , |
| 2022-27.txt | 5341 | 5341 | retribuzione nel suo complesso , avuto riguardo in sede di giudizio di non conformità della retribuzione ai requisiti costituzionali di | proporzionalità | e sufficienza al principio di onnicomprensività della retribuzione medesima ( sentenze n . 90 del 2019 , n . 13 |
| 2022-27.txt | 5781 | 5781 | chiamato a garantire una tutela sistemica , non frazionata e non sacrifica in maniera indebita il diritto a una retribuzione | proporzionata | alla quantità e alla qualità del lavoro svolto , né compromette in misura arbitraria e sproporzionata il diritto al lavoro |
| 2022-27.txt | 5797 | 5797 | diritto a una retribuzione proporzionata alla quantità e alla qualità del lavoro svolto , né compromette in misura arbitraria e | sproporzionata | il diritto al lavoro del dipendente pubblico , libero di esplicarsi nelle forme più convenienti ( sentenza n . 124 |
| 2022-27.txt | 5978 | 5978 | non sia manifestamente irragionevole e rispetti requisiti rigorosi che salvaguardino l idoneità del limite fissato a garantire un adeguato e | proporzionato | contemperamento degli interessi contrapposti , atteso che il fine prioritario della razionalizzazione della spesa deve tener conto delle risorse concretamente |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


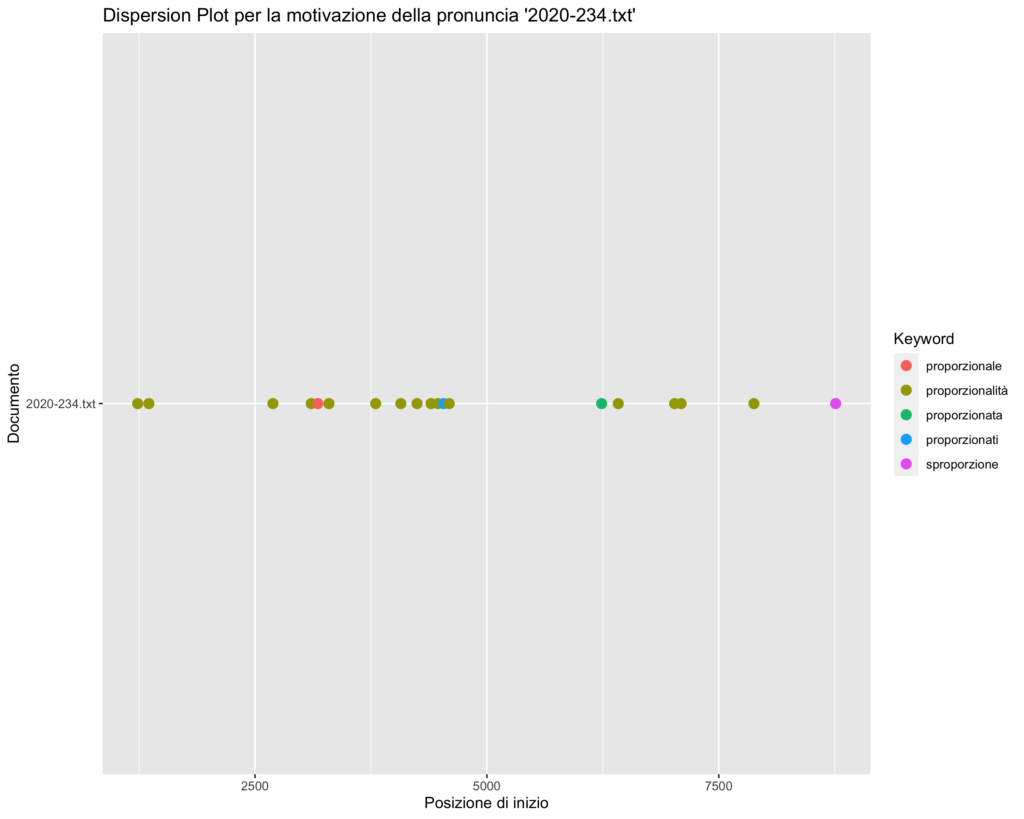
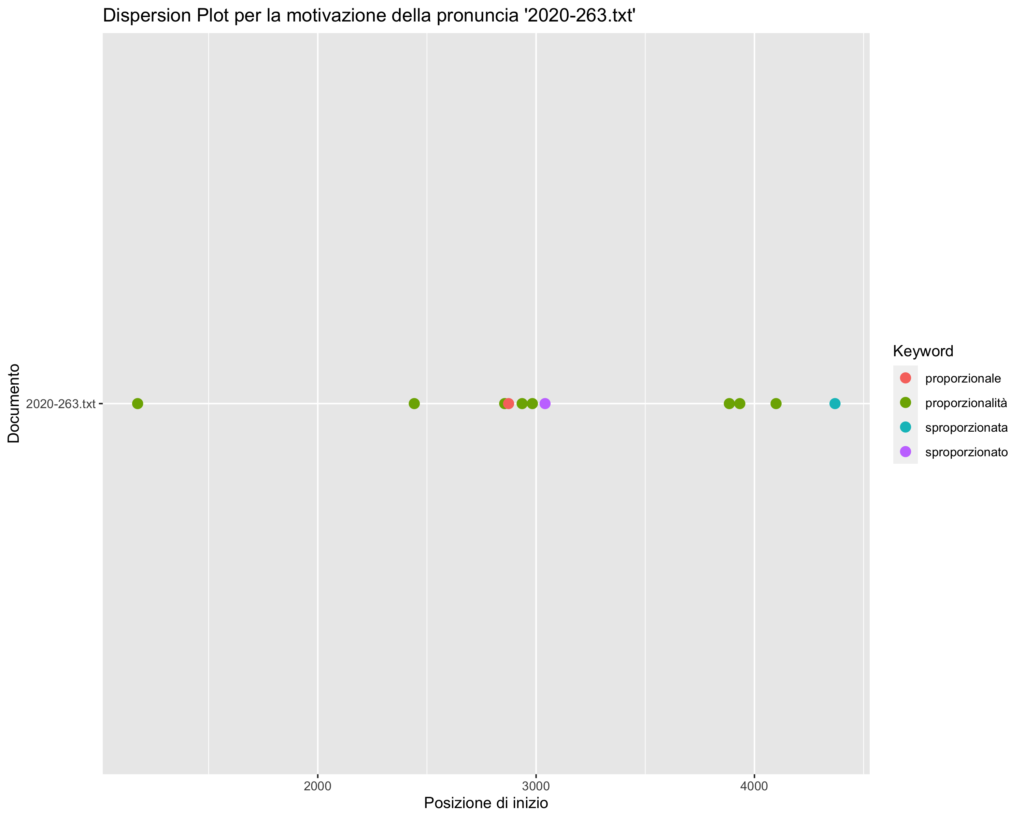

2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| principio_di_proporzionalità | 27 |
| ragionevolezza_e_proporzionalità | 18 |
| una_retribuzione_proporzionata | 13 |
| di_proporzionalità_della | 13 |
| e_di_proporzionalità | 12 |
| proporzionalità_della_retribuzione | 12 |
| di_proporzionalità_e | 12 |
| e_la_proporzionalità | 11 |
| in_misura_proporzionale | 10 |
| retribuzione_proporzionata_alla | 10 |
| proporzionalità_e_adeguatezza | 10 |
| proporzionata_alla_quantità | 8 |
| proporzionale_di_registro | 7 |
| la_proporzionalità_dell | 7 |
| proporzionalità_dei_trattamenti | 7 |
| in_proporzione_alla | 6 |
| imposta_proporzionale_di | 6 |
| proporzionalità_dell_onere | 6 |
| di_proporzionalità_tra | 6 |
| adeguatezza_e_proporzionalità | 6 |
| di_proporzionalità_dei | 6 |
| sproporzionato_rispetto_alle | 5 |
| all_imposta_proporzionale | 5 |
| in_proporzione_al | 5 |
| inversamente_proporzionale_alla | 5 |
| identici_e_proporzionali | 5 |
| e_proporzionali_per | 5 |
| proporzionali_per_tutte | 5 |
| della_proporzionalità_e | 5 |
| ragionevolezza_proporzionalità_e | 5 |
| la_tassa_proporzionale | 4 |
| in_proporzione_alle | 4 |
| dalla_proporzionalità_tra | 4 |
| di_proporzionalità_che | 4 |
| proporzionalità_e_sufficienza | 4 |
| costituzionali_della_proporzionalità | 4 |
| proporzionalità_del_trattamento | 4 |
| e_strettamente_proporzionale | 4 |
| di_registro_proporzionale | 4 |
| di_ragionevolezza_proporzionalità | 4 |
| in_proporzione_della | 3 |
| della_proporzionalità_del | 3 |
| proporzionalità_di_un | 3 |
| nella_misura_proporzionale | 3 |
| rapporto_di_proporzionalità | 3 |
| la_proporzionalità_e | 3 |
| in_proporzione_del | 3 |
| proporzionalità_tra_premio | 3 |
| proporzionale_alla_capacità | 3 |
| proporzione_e_adeguatezza | 3 |
| sacrificio_assolutamente_sproporzionato | 3 |
| assolutamente_sproporzionato_rispetto | 3 |
| proporzionalità_della_pena | 3 |
| in_proporzione_all | 3 |
| dalla_percezione_proporzionalmente | 3 |
| percezione_proporzionalmente_alla | 3 |
| di_proporzionalità_del | 3 |
| proporzionalità_e_ragionevolezza | 3 |
| misura_proporzionale_alla | 3 |
| della_proporzionalità_della | 3 |
| costituzionale_di_proporzionalità | 3 |
| proporzionalità_e_della | 3 |
| criterio_di_proporzionalità | 3 |
| proporzionalmente_alla_media | 3 |
| la_proporzionalità_della | 3 |
| strettamente_proporzionale_sentenza | 3 |
| proporzionale_sentenza_n | 3 |
| proporzionale_dell_uno | 3 |
| e_proporzionalità_di | 3 |
| e_proporzionalità_della | 3 |
| e_proporzionalità_dell | 3 |
| arbitraria_e_sproporzionata | 3 |
| e_sproporzionata_il | 3 |
| sproporzionata_il_diritto | 3 |
| proporzionalità_dell_iniziativa | 3 |
| proporzione_alla_loro | 2 |
| proporzionale_all_entità | 2 |
| una_certa_proporzione | 2 |
| certa_proporzione_fra | 2 |
| proporzionata_alla_capacità | 2 |
| retribuzione_proporzionata_al | 2 |
| proporzionata_al_lavoro | 2 |
| dell_imposta_proporzionale | 2 |
| la_sproporzione_tra | 2 |
| sproporzionato_rispetto_alla | 2 |
| criterio_della_proporzionalità | 2 |
| della_proporzionalità_in | 2 |
| calcolo_proporzionale_che | 2 |
| quello_della_proporzionalità | 2 |
| proporzionalità_del_tributo | 2 |
| la_proporzionalità_di | 2 |
| il_rapporto_proporzionale | 2 |
| alla_tassa_proporzionale | 2 |
| imposta_proporzionale_l | 2 |
| proporzionale_l_ipotesi | 2 |
| per_mancata_proporzionale | 2 |
| mancata_proporzionale_corrispondenza | 2 |
| proporzionale_corrispondenza_tra | 2 |
| di_proporzionalità_con | 2 |
| di_proporzionalità_al | 2 |
| proporzionata_alla_qualità | 2 |
| proporzione_al_valore | 2 |
| proporzionalità_tra_l | 2 |
| in_misura_proporzionata | 2 |
| principio_della_proporzionalità | 2 |
| proporzionalità_tra_il | 2 |
| proporzionato_alla_capacità | 2 |
| che_la_proporzionalità | 2 |
| proporzionalità_e_l | 2 |
| proporzione_tra_contributi | 2 |
| tassa_proporzionale_è | 2 |
| proporzionale_è_applicata | 2 |
| pubbliche_in_proporzione | 2 |
| non_proporzionato_alla | 2 |
| di_proporzionalità_alla | 2 |
| di_proporzione_e | 2 |
| di_proporzionalità_piuttosto | 2 |
| proporzionalità_piuttosto_che | 2 |
| sproporzionato_rispetto_al | 2 |
| di_proporzionalità_rispetto | 2 |
| proporzionalità_rispetto_alla | 2 |
| proporzione_all_ammontare | 2 |
| proporzionalmente_alla_quota | 2 |
| della_proporzionalità_dell | 2 |
| e_non_proporzionata | 2 |
| non_proporzionata_all | 2 |
| proporzionalità_del_prelievo | 2 |
| impone_oneri_sproporzionati | 2 |
| oneri_sproporzionati_alle | 2 |
| sproporzionati_alle_capacità | 2 |
| portuali_minore_proporzionalmente | 2 |
| minore_proporzionalmente_è | 2 |
| proporzionalmente_è_l | 2 |
| commisura_in_proporzione | 2 |
| di_proporzionalità_in | 2 |
| costituzionali_di_proporzionalità | 2 |
| essere_coerentemente_proporzionalmente | 2 |
| coerentemente_proporzionalmente_e | 2 |
| proporzionalmente_e_ragionevolmente | 2 |
| e_della_proporzionalità | 2 |
| principi_di_proporzionalità | 2 |
| proporzionale_all_ammontare | 2 |
| proporzionalità_alla_quantità | 2 |
| la_proporzionalità_del | 2 |
| proporzionalità_tra_risorse | 2 |
| sulla_proporzionalità_della | 2 |
| canone_di_proporzionalità | 2 |
| di_una_sproporzionata | 2 |
| e_proporzionalità_tenendo | 2 |
| proporzionalità_tenendo_conto | 2 |
| proporzionalità_e_in | 2 |
| e_proporzionalità_per | 2 |
| misura_proporzionale_dell | 2 |
| registro_proporzionale_a | 2 |
| e_non_proporzionate | 2 |
| proporzionalità_tra_pensione | 2 |
| meccanismo_risulterebbe_sproporzionato | 2 |
| risulterebbe_sproporzionato_e | 2 |
| sproporzionato_e_di | 2 |
| irragionevolezza_e_sproporzione | 2 |
| del_tutto_sproporzionata | 2 |
| tutto_sproporzionata_rispetto | 2 |
| in_misura_sproporzionata | 2 |
| misura_sproporzionata_e | 2 |
| sproporzionata_e_maggiore | 2 |
| sproporzionata_rispetto_all | 2 |
| proporzionalmente_alla_sua | 2 |
| proporzionalità_e_di | 2 |
| di_proporzionalità_le | 2 |
| proporzionalità_le_disposizioni | 2 |
| rapporto_inversamente_proporzionale | 2 |
| prevedibilità_e_proporzionalità | 2 |
| ed_in_proporzione | 1 |
| rispecchiare_la_proporzione | 1 |
| la_proporzione_dei | 1 |
| proporzione_dei_gruppi | 1 |
| di_affitto_proporzionale | 1 |
| affitto_proporzionale_all | 1 |
| pubbliche_deve_proporzionarsi | 1 |
| deve_proporzionarsi_alla | 1 |
| proporzionarsi_alla_capacità | 1 |
| proporzione_fra_le | 1 |
| e_in_proporzione | 1 |
| in_proporzione_dei | 1 |
| proporzione_dei_benefici | 1 |
| riferimento_e_proporzione | 1 |
| e_proporzione_che | 1 |
| proporzione_che_operano | 1 |
| misura_proporzionale_in | 1 |
| proporzionale_in_un | 1 |
| che_risultino_sproporzionate | 1 |
| risultino_sproporzionate_alla | 1 |
| sproporzionate_alla_capacità | 1 |
| gravare_in_proporzione | 1 |
| proporzione_della_capacità | 1 |
| di_sicura_sproporzione | 1 |
| sicura_sproporzione_fra | 1 |
| sproporzione_fra_l | 1 |
| una_tassazione_proporzionata | 1 |
| tassazione_proporzionata_alla | 1 |
| proporzione_fra_i | 1 |
| misura_proporzionale_nulla | 1 |
| proporzionale_nulla_potrebbe | 1 |
| un_imponibile_proporzionato | 1 |
| imponibile_proporzionato_alla | 1 |
| proporzionato_alla_maggiore | 1 |
| dalla_evidente_sproporzione | 1 |
| evidente_sproporzione_tra | 1 |
| sproporzione_tra_le | 1 |
| pertinenza_e_proporzione | 1 |
| e_proporzione_si | 1 |
| proporzione_si_potrebbe | 1 |
| di_favore_sproporzionato | 1 |
| favore_sproporzionato_e | 1 |
| sproporzionato_e_privo | 1 |
| senza_risultare_sproporzionato | 1 |
| risultare_sproporzionato_rispetto | 1 |
| sproporzionato_rispetto_ai | 1 |
| senz_altro_sproporzionato | 1 |
| altro_sproporzionato_rispetto | 1 |
| circa_la_proporzione | 1 |
| la_proporzione_da | 1 |
| proporzione_da_tenersi | 1 |
| che_in_proporzione | 1 |
| in_proporzione_dell | 1 |
| proporzione_dell_interesse | 1 |
| data_la_sproporzione | 1 |
| sproporzione_tra_l | 1 |
| possa_essere_sproporzionato | 1 |
| essere_sproporzionato_rispetto | 1 |
| in_una_proporzione | 1 |
| una_proporzione_corrispondente | 1 |
| proporzione_corrispondente_al | 1 |
| di_una_sproporzione | 1 |
| una_sproporzione_di | 1 |
| sproporzione_di_trattamento | 1 |
| proporzionalità_in_virtù | 1 |
| un_calcolo_proporzionale | 1 |
| proporzionale_che_non | 1 |
| dall_anzidetta_proporzione | 1 |
| anzidetta_proporzione_al | 1 |
| proporzione_al_reddito | 1 |
| della_proporzionalità_corrisponde | 1 |
| proporzionalità_corrisponde_alle | 1 |
| il_calcolo_proporzionale | 1 |
| proporzionale_che_il | 1 |
| non_è_sproporzionata | 1 |
| è_sproporzionata_al | 1 |
| sproporzionata_al_fine | 1 |
| rapporto_proporzionale_tra | 1 |
| proporzionale_tra_prestazione | 1 |
| spese_in_proporzione | 1 |
| proporzione_della_loro | 1 |
| indipendente_dalla_proporzione | 1 |
| dalla_proporzione_fra | 1 |
| proporzione_fra_il | 1 |
| e_dalla_proporzione | 1 |
| dalla_proporzione_delle | 1 |
| proporzione_delle_vendite | 1 |
| misura_proporzionale_al | 1 |
| proporzionale_al_mutato | 1 |
| alla_imposta_proporzionale | 1 |
| traslativa_la_proporzionale | 1 |
| la_proporzionale_benché | 1 |
| proporzionale_benché_pagata | 1 |
| aggiunge_quella_proporzionale | 1 |
| quella_proporzionale_se | 1 |
| proporzionale_se_ed | 1 |
| mentre_la_proporzionale | 1 |
| la_proporzionale_è | 1 |
| proporzionale_è_dovuta | 1 |
| intero_o_proporzionalmente | 1 |
| o_proporzionalmente_nel | 1 |
| proporzionalmente_nel_caso | 1 |
| precuniaria_in_proporzione | 1 |
| proporzione_della_misura | 1 |
| garantito_il_proporzionale | 1 |
| il_proporzionale_provento | 1 |
| proporzionale_provento_delle | 1 |
| umani_e_proporzionandosi | 1 |
| e_proporzionandosi_ad | 1 |
| proporzionandosi_ad_essi | 1 |
| principio_della_proporzione | 1 |
| della_proporzione_e | 1 |
| proporzione_e_della | 1 |
| l_imposta_proporzionale | 1 |
| della_regione_proporzionalmente | 1 |
| regione_proporzionalmente_alla | 1 |
| proporzionalmente_alla_popolazione | 1 |
| contributiva_va_proporzionalmente | 1 |
| va_proporzionalmente_utilizzata | 1 |
| proporzionalmente_utilizzata_ai | 1 |
| dal_diritto_proporzionale | 1 |
| diritto_proporzionale_di | 1 |
| misura_proporzionale_ed | 1 |
| proporzionale_ed_è | 1 |
| tassa_proporzionale_del | 1 |
| proporzionale_del_le | 1 |
| tassa_proporzionale_dell | 1 |
| proporzionale_dell_e | 1 |
| tassa_proporzionale_per | 1 |
| proporzionale_per_la | 1 |
| della_imposta_proporzionale | 1 |
| considerandoli_riprodotti_proporzionalmente | 1 |
| riprodotti_proporzionalmente_per | 1 |
| proporzionalmente_per_tutto | 1 |
| diversi_riconoscono_proporzionalità | 1 |
| riconoscono_proporzionalità_tra | 1 |
| proporzionalità_tra_contribuzioni | 1 |
| di_valore_proporzionale | 1 |
| valore_proporzionale_ai | 1 |
| proporzionale_ai_diversi | 1 |
| contribuzione_diretta_proporzionale | 1 |
| diretta_proporzionale_al | 1 |
| proporzionale_al_reddito | 1 |
| di_proporzionalità_contributiva | 1 |
| proporzionalità_contributiva_sancito | 1 |
| necessario_collegamento_proporzionale | 1 |
| collegamento_proporzionale_di | 1 |
| proporzionale_di_qualsiasi | 1 |
| la_pretesa_sproporzione | 1 |
| pretesa_sproporzione_fra | 1 |
| sproporzione_fra_contribuzione | 1 |
| proporzionalità_dell_imposizione | 1 |
| l_aumento_proporzionale | 1 |
| aumento_proporzionale_delle | 1 |
| proporzionale_delle_quote | 1 |
| esso_sia_proporzionato | 1 |
| sia_proporzionato_alle | 1 |
| proporzionato_alle_spese | 1 |
| imposta_medesima_proporzionalmente | 1 |
| medesima_proporzionalmente_al | 1 |
| proporzionalmente_al_numero | 1 |
| non_è_proporzionata | 1 |
| è_proporzionata_all | 1 |
| proporzionata_all_effettivo | 1 |
| imposta_reale_proporzionale | 1 |
| reale_proporzionale_finalizzata | 1 |
| proporzionale_finalizzata_alla | 1 |
| dottrinali_da_proporzionale | 1 |
| da_proporzionale_in | 1 |
| proporzionale_in_progressiva | 1 |
| della_necessaria_proporzione | 1 |
| necessaria_proporzione_ex | 1 |
| proporzione_ex_art | 1 |
| riferimento_alla_proporzione | 1 |
| alla_proporzione_fra | 1 |
| proporzione_fra_onere | 1 |
| nesso_di_proporzionalità | 1 |
| proporzionalità_con_il | 1 |
| tassazione_non_proporzionata | 1 |
| non_proporzionata_alla | 1 |
| proporzionalità_della_imposizione | 1 |
| tassa_proporzionale_fosse | 1 |
| proporzionale_fosse_dovuta | 1 |
| la_rigorosa_proporzionalità | 1 |
| rigorosa_proporzionalità_inspirata | 1 |
| proporzionalità_inspirata_allo | 1 |
| irrilevanza_della_proporzionalità | 1 |
| della_proporzionalità_fra | 1 |
| proporzionalità_fra_contributi | 1 |
| stata_resa_proporzionale | 1 |
| resa_proporzionale_né | 1 |
| proporzionale_né_tanto | 1 |
| rivalutato_in_proporzione | 1 |
| proporzione_alla_perdita | 1 |
| maggiore_in_proporzione | 1 |
| proporzione_al_costante | 1 |
| aumentato_in_proporzione | 1 |
| proporzione_alla_svalutazione | 1 |
| livello_di_proporzionalità | 1 |
| proporzionalità_al_lavoro | 1 |
| compresso_in_proporzione | 1 |
| in_proporzione_di | 1 |
| proporzione_di_un | 1 |
| debito_in_proporzione | 1 |
| dovuto_in_proporzione | 1 |
| proporzione_alle_sue | 1 |
| con_la_proporzionalità | 1 |
| la_proporzionalità_ed | 1 |
| proporzionalità_ed_invero | 1 |
| corrispettivo_in_proporzione | 1 |
| in_proporzione_delle | 1 |
| proporzione_delle_possibilità | 1 |
| proporzionalità_in_applicazione | 1 |
| un_aliquota_proporzionale | 1 |
| aliquota_proporzionale_invece | 1 |
| proporzionale_invece_che | 1 |
| misura_proporzionata_a | 1 |
| proporzionata_a_quella | 1 |
| precetto_della_proporzione | 1 |
| della_proporzione_fra | 1 |
| proporzione_fra_carico | 1 |
| imposta_proporzionale_sulle | 1 |
| proporzionale_sulle_sentenze | 1 |
| violazione_dei_proporzionali | 1 |
| dei_proporzionali_criteri | 1 |
| proporzionali_criteri_di | 1 |
| garantisce_la_proporzionalità | 1 |
| la_proporzionalità_tra | 1 |
| proporzionalità_tra_la | 1 |
| proporzionalità_con_la | 1 |
| assicurata_alcuna_proporzionalità | 1 |
| alcuna_proporzionalità_tra | 1 |
| rapporto_proporzionale_con | 1 |
| proporzionale_con_la | 1 |
| prelievo_fiscale_proporzionato | 1 |
| fiscale_proporzionato_alla | 1 |
| mancanza_di_proporzione | 1 |
| di_proporzione_con | 1 |
| proporzione_con_la | 1 |
| deve_essere_proporzionato | 1 |
| essere_proporzionato_alla | 1 |
| proporzionato_alla_quantità | 1 |
| nonché_dalla_proporzionalità | 1 |
| proporzionalità_tra_contributi | 1 |
| irrilevanza_della_proporzione | 1 |
| della_proporzione_tra | 1 |
| peraltro_in_proporzione | 1 |
| proporzione_del_reddito | 1 |
| proporzionalità_che_sorregge | 1 |
| di_proporzionalità_deve | 1 |
| proporzionalità_deve_essere | 1 |
| materia_di_proporzione | 1 |
| di_proporzione_tra | 1 |
| interessa_dalla_proporzionalità | 1 |
| bene_non_proporzionato | 1 |
| non_proporzionato_all | 1 |
| proporzionato_all_effettivo | 1 |
| l_aliquota_proporzionale | 1 |
| aliquota_proporzionale_stabilita | 1 |
| proporzionale_stabilita_dal | 1 |
| proporzione_alla_misura | 1 |
| misura_proporzionale_ai | 1 |
| proporzionale_ai_suoi | 1 |
| fissa_e_proporzionata | 1 |
| e_proporzionata_all | 1 |
| proporzionata_all_asse | 1 |
| un_reddito_proporzionato | 1 |
| reddito_proporzionato_ancorché | 1 |
| proporzionato_ancorché_non | 1 |
| caratterizzata_dalla_proporzionalità | 1 |
| retroattiva_non_proporzionato | 1 |
| ricchezza_non_proporzionato | 1 |
| proporzionato_alla_loro | 1 |
| elevata_o_sproporzionata | 1 |
| o_sproporzionata_rispetto | 1 |
| sproporzionata_rispetto_al | 1 |
| fiscale_di_proporzioni | 1 |
| di_proporzioni_notevoli | 1 |
| proporzioni_notevoli_ed | 1 |
| conseguenze_considerate_sproporzionate | 1 |
| considerate_sproporzionate_dalle | 1 |
| sproporzionate_dalle_ordinanze | 1 |
| più_adeguata_proporzionalità | 1 |
| adeguata_proporzionalità_in | 1 |
| proporzionalità_in_tutto | 1 |
| mediante_una_proporzione | 1 |
| una_proporzione_fra | 1 |
| proporzione_fra_quello | 1 |
| adeguatrice_criterio_proporzionale | 1 |
| criterio_proporzionale_all | 1 |
| della_valutazione_proporzionale | 1 |
| valutazione_proporzionale_al | 1 |
| proporzionale_al_rapporto | 1 |
| relativi_e_proporzionali | 1 |
| e_proporzionali_evita | 1 |
| proporzionali_evita_sicuramente | 1 |
| principio_di_proporzione | 1 |
| di_proporzione_dell | 1 |
| proporzione_dell_imposizione | 1 |
| criterio_della_proporzione | 1 |
| della_proporzione_alla | 1 |
| proporzione_alla_capacità | 1 |
| regola_di_proporzionalità | 1 |
| proporzionalità_alla_capacità | 1 |
| contraddistinta_dalla_proporzionalità | 1 |
| debito_è_sproporzionata | 1 |
| è_sproporzionata_non | 1 |
| sproporzionata_non_solo | 1 |
| misura_proporzionata_al | 1 |
| proporzionata_al_valore | 1 |
| si_riducono_proporzionalmente | 1 |
| riducono_proporzionalmente_anche | 1 |
| proporzionalmente_anche_i | 1 |
| risulterebbe_inversamente_proporzionale | 1 |
| risulta_inversamente_proporzionale | 1 |
| comunque_inversamente_proporzionale | 1 |
| di_proporzionalità_di | 1 |
| proporzionalità_di_contribuzione | 1 |
| dei_comuni_proporzionata | 1 |
| comuni_proporzionata_alla | 1 |
| proporzionata_alla_densità | 1 |
| una_somma_proporzionalmente | 1 |
| somma_proporzionalmente_determinata | 1 |
| proporzionalmente_determinata_in | 1 |
| vigilanza_diritti_proporzionali | 1 |
| diritti_proporzionali_e | 1 |
| proporzionali_e_simili | 1 |
| importi_minimi_sproporzionati | 1 |
| minimi_sproporzionati_ai | 1 |
| sproporzionati_ai_carichi | 1 |
| in_misura_proporzionalmente | 1 |
| misura_proporzionalmente_adeguata | 1 |
| proporzionalmente_adeguata_l | 1 |
| e_di_proporzione | 1 |
| riguardo_alla_proporzione | 1 |
| alla_proporzione_e | 1 |
| ripartiranno_in_proporzione | 1 |
| proporzione_del_beneficio | 1 |
| una_corrispondenza_proporzionale | 1 |
| corrispondenza_proporzionale_all | 1 |
| proporzionale_all_andamento | 1 |
| dall_aliquota_proporzionale | 1 |
| aliquota_proporzionale_dell | 1 |
| proporzionale_dell_irpeg | 1 |
| con_aliquota_proporzionale | 1 |
| aliquota_proporzionale_unica | 1 |
| proporzionale_unica_sul | 1 |
| del_contribuente_sproporzionato | 1 |
| contribuente_sproporzionato_rispetto | 1 |
| concreta_pretesa_sproporzione | 1 |
| pretesa_sproporzione_della | 1 |
| sproporzione_della_tariffa | 1 |
| e_proporzionalità_che | 1 |
| proporzionalità_che_costituiscono | 1 |
| stato_in_proporzione | 1 |
| in_proporzione_degli | 1 |
| proporzione_degli_averi | 1 |
| proporzionalità_della_sanzione | 1 |
| una_determinata_proporzione | 1 |
| determinata_proporzione_il | 1 |
| proporzione_il_rapporto | 1 |
| avvale_in_proporzione | 1 |
| essi_sono_proporzionali | 1 |
| sono_proporzionali_agli | 1 |
| proporzionali_agli_onorari | 1 |
| di_tipo_proporzionale | 1 |
| tipo_proporzionale_quando | 1 |
| proporzionale_quando_invece | 1 |
| anni_solari_proporzionalmente | 1 |
| solari_proporzionalmente_alla | 1 |
| sostanziale_della_proporzionalità | 1 |
| proporzionalità_dell_imposta | 1 |
| proporzionata_all_entità | 1 |
| censura_di_sproporzione | 1 |
| di_sproporzione_della | 1 |
| sproporzione_della_sanzione | 1 |
| difetto_di_proporzione | 1 |
| di_proporzione_in | 1 |
| proporzione_in_quanto | 1 |
| finanze_in_proporzione | 1 |
| sarebbe_chiaramente_sproporzionato | 1 |
| chiaramente_sproporzionato_rispetto | 1 |
| di_aliquota_proporzionale | 1 |
| aliquota_proporzionale_sia | 1 |
| proporzionale_sia_nel | 1 |
| unica_aliquota_proporzionale | 1 |
| aliquota_proporzionale_ma | 1 |
| proporzionale_ma_come | 1 |
| di_proporzionalità_sia | 1 |
| proporzionalità_sia_con | 1 |
| proporzionata_all_obiettivo | 1 |
| necessario_e_proporzionato | 1 |
| e_proporzionato_al | 1 |
| proporzionato_al_raggiungimento | 1 |
| finalità_in_proporzione | 1 |
| proporzione_al_numero | 1 |
| aumenta_né_proporzionalmente | 1 |
| né_proporzionalmente_né | 1 |
| proporzionalmente_né_piú | 1 |
| piú_che_proporzionalmente | 1 |
| che_proporzionalmente_all | 1 |
| proporzionalmente_all_utilizzazione | 1 |
| ammontare_diminuisce_proporzionalmente | 1 |
| diminuisce_proporzionalmente_all | 1 |
| proporzionalmente_all_aumentare | 1 |
| sarà_in_proporzione | 1 |
| in_proporzione_l | 1 |
| proporzione_l_onere | 1 |
| meno_che_proporzionale | 1 |
| che_proporzionale_al | 1 |
| proporzionale_al_numero | 1 |
| misura_non_sproporzionata | 1 |
| non_sproporzionata_a | 1 |
| sproporzionata_a_carico | 1 |
| discriminatoria_o_sproporzionata | 1 |
| o_sproporzionata_cosí | 1 |
| sproporzionata_cosí_da | 1 |
| proporzione_alle_sostanze | 1 |
| proporzione_al_bisogno | 1 |
| una_riduzione_proporzionale | 1 |
| riduzione_proporzionale_della | 1 |
| proporzionale_della_sola | 1 |
| proporzionalità_in_modo | 1 |
| cittadini_diminuendo_proporzionalmente | 1 |
| diminuendo_proporzionalmente_i | 1 |
| proporzionalmente_i_vantaggi | 1 |
| misura_inversamente_proporzionale | 1 |
| proporzionale_alla_superficie | 1 |
| un_ingerenza_sproporzionata | 1 |
| ingerenza_sproporzionata_il | 1 |
| sproporzionata_il_legislatore | 1 |
| e_proporzionalità_fra | 1 |
| proporzionalità_fra_il | 1 |
| principi_di_proporzione | 1 |
| adeguate_e_proporzionate | 1 |
| e_proporzionate_alle | 1 |
| proporzionate_alle_finalità | 1 |
| e_ragionevolmente_proporzionato | 1 |
| ragionevolmente_proporzionato_alle | 1 |
| proporzionato_alle_perseguite | 1 |
| inutili_o_sproporzionati | 1 |
| o_sproporzionati_e | 1 |
| sproporzionati_e_dall | 1 |
| inutili_e_sproporzionati | 1 |
| e_sproporzionati_perseguano | 1 |
| sproporzionati_perseguano_lo | 1 |
| armonizzare_secondo_proporzionalità | 1 |
| secondo_proporzionalità_e | 1 |
| sarebbero_non_proporzionate | 1 |
| non_proporzionate_all | 1 |
| proporzionate_all_inadempimento | 1 |
| proporzionale_alla_retribuzione | 1 |
| irragionevoli_o_sproporzionate | 1 |
| o_sproporzionate_è | 1 |
| sproporzionate_è_appena | 1 |
| non_sia_sproporzionato | 1 |
| sia_sproporzionato_e | 1 |
| sproporzionato_e_la | 1 |
| della_proporzionalità_per | 1 |
| proporzionalità_per_incongruità | 1 |
| di_stretta_proporzionalità | 1 |
| stretta_proporzionalità_essi | 1 |
| proporzionalità_essi_debbono | 1 |
| misura_proporzionale_all | 1 |
| e_proporzionalità_si | 1 |
| proporzionalità_si_afferma | 1 |
| affermato_che_proporzionalità | 1 |
| che_proporzionalità_e | 1 |
| e_proporzionalità_poiché | 1 |
| proporzionalità_poiché_risulterebbe | 1 |
| profili_della_proporzionalità | 1 |
| e_proporzionalità_con | 1 |
| proporzionalità_con_conseguente | 1 |
| costituzionali_la_proporzionalità | 1 |
| anno_in_proporzione | 1 |
| proporzione_alle_spese | 1 |
| proporzionale_alla_media | 1 |
| avviene_in_proporzione | 1 |
| proporzione_all_imposta | 1 |
| riduzione_avvenga_proporzionalmente | 1 |
| avvenga_proporzionalmente_ad | 1 |
| proporzionalmente_ad_avviso | 1 |
| è_accantonato_proporzionalmente | 1 |
| accantonato_proporzionalmente_alla | 1 |
| da_ripartirsi_proporzionalmente | 1 |
| ripartirsi_proporzionalmente_alla | 1 |
| vari_enti_proporzionalmente | 1 |
| enti_proporzionalmente_alla | 1 |
| di_proporzionalità_fra | 1 |
| proporzionalità_fra_la | 1 |
| un_decremento_sproporzionato | 1 |
| decremento_sproporzionato_e | 1 |
| sproporzionato_e_sostanzialmente | 1 |
| per_una_proporzionata | 1 |
| una_proporzionata_modificazione | 1 |
| proporzionata_modificazione_dell | 1 |
| assicurare_la_proporzione | 1 |
| la_proporzione_tra | 1 |
| proporzione_tra_risorse | 1 |
| lavoro_di_proporzionalità | 1 |
| irragionevole_e_sproporzionata | 1 |
| e_sproporzionata_discriminando | 1 |
| sproporzionata_discriminando_per | 1 |
| proporzionale_alla_riduzione | 1 |
| canone_della_proporzionalità | 1 |
| requisiti_di_proporzionalità | 1 |
| irragionevole_né_sproporzionato | 1 |
| né_sproporzionato_quanto | 1 |
| sproporzionato_quanto_alle | 1 |
| negoziale_sulla_proporzionalità | 1 |
| proporzionalità_al_mancato | 1 |
| renda_radicalmente_sproporzionata | 1 |
| radicalmente_sproporzionata_la | 1 |
| sproporzionata_la_retribuzione | 1 |
| retribuzione_proporzionata_per | 1 |
| proporzionata_per_qualità | 1 |
| ormai_seriamente_sproporzionata | 1 |
| seriamente_sproporzionata_per | 1 |
| sproporzionata_per_difetto | 1 |
| un_lato_proporzionate | 1 |
| lato_proporzionate_sia | 1 |
| proporzionate_sia_pure | 1 |
| imputati_in_proporzione | 1 |
| proporzione_alle_quote | 1 |
| termini_di_sproporzione | 1 |
| di_sproporzione_tra | 1 |
| sproporzione_tra_il | 1 |
| continuativa_in_proporzione | 1 |
| proporzione_alla_spesa | 1 |
| per_la_proporzionalità | 1 |
| la_proporzionalità_allo | 1 |
| proporzionalità_allo_scopo | 1 |
| e_della_proporzione | 1 |
| della_proporzione_al | 1 |
| proporzionalità_della_stessa | 1 |
| distinte_e_proporzionate | 1 |
| e_proporzionate_forme | 1 |
| proporzionate_forme_di | 1 |
| una_sproporzionata_diminuzione | 1 |
| sproporzionata_diminuzione_di | 1 |
| della_proporzionalità_con | 1 |
| proporzionalità_con_l | 1 |
| proporzionalità_che_è | 1 |
| di_proporzionalità_essere | 1 |
| proporzionalità_essere_comunque | 1 |
| stesso_per_riproporzionare | 1 |
| per_riproporzionare_la | 1 |
| riproporzionare_la_variazione | 1 |
| proporzionalità_per_il | 1 |
| i_tagli_sproporzionati | 1 |
| tagli_sproporzionati_e | 1 |
| sproporzionati_e_non | 1 |
| limiti_della_proporzionalità | 1 |
| proporzionalità_dell_incisione | 1 |
| anche_come_proporzionalità | 1 |
| come_proporzionalità_sentenze | 1 |
| proporzionalità_sentenze_n | 1 |
| e_proporzionalità_difatti | 1 |
| proporzionalità_difatti_a | 1 |
| quali_la_sproporzione | 1 |
| sproporzione_tra_risorse | 1 |
| proporzionale_a_un | 1 |
| registro_proporzionale_dal | 1 |
| proporzionale_dal_creditore | 1 |
| misura_proporzionale_anziché | 1 |
| proporzionale_anziché_fissa | 1 |
| imposta_proporzionale_dell | 1 |
| fissa_anziché_proporzionale | 1 |
| anziché_proporzionale_ne | 1 |
| proporzionale_ne_deriva | 1 |
| proporzionale_a_sostegno | 1 |
| registro_proporzionale_anziché | 1 |
| proporzionale_anziché_in | 1 |
| imposte_non_proporzionate | 1 |
| non_proporzionate_agli | 1 |
| proporzionate_agli_interessi | 1 |
| vi_sarebbe_proporzionalità | 1 |
| sarebbe_proporzionalità_tra | 1 |
| ragionevolezza_e_proporzione | 1 |
| e_proporzione_della | 1 |
| proporzione_della_novella | 1 |
| non_proporzionate_restrizioni | 1 |
| proporzionate_restrizioni_tenuto | 1 |
| proporzionalità_che_deve | 1 |
| e_sulla_proporzionalità | 1 |
| essere_ragionevolmente_proporzionata | 1 |
| ragionevolmente_proporzionata_al | 1 |
| proporzionata_al_fine | 1 |
| e_proporzionalità_senza | 1 |
| proporzionalità_senza_che | 1 |
| proporzionalità_per_un | 1 |
| e_sproporzione_della | 1 |
| sproporzione_della_disposizione | 1 |
| requisito_della_proporzionalità | 1 |
| della_proporzionalità_su | 1 |
| proporzionalità_su_cui | 1 |
| un_sacrificio_sproporzionato | 1 |
| sacrificio_sproporzionato_rispetto | 1 |
| proporzionalità_e_dell | 1 |
| di_proporzionalità_ai | 1 |
| proporzionalità_ai_trattamenti | 1 |
| e_proporzionalità_delle | 1 |
| proporzionalità_delle_prestazioni | 1 |
| e_proporzionalità_dei | 1 |
| e_siano_proporzionati | 1 |
| siano_proporzionati_obiettivi | 1 |
| proporzionati_obiettivi_e | 1 |
| e_sproporzione_in | 1 |
| sproporzione_in_questa | 1 |
| congruità_e_proporzione | 1 |
| e_proporzione_dell | 1 |
| proporzione_dell_intervento | 1 |
| di_necessaria_proporzionalità | 1 |
| necessaria_proporzionalità_tra | 1 |
| proporzionalità_che_vieta | 1 |
| complesso_palesemente_sproporzionate | 1 |
| palesemente_sproporzionate_il | 1 |
| sproporzionate_il_legislatore | 1 |
| controllo_di_proporzionalità | 1 |
| di_proporzionalità_sulla | 1 |
| proporzionalità_sulla_misura | 1 |
| carattere_effettivo_proporzionato | 1 |
| effettivo_proporzionato_e | 1 |
| proporzionato_e_dissuasivo | 1 |
| non_risultasse_sproporzionata | 1 |
| risultasse_sproporzionata_mentre | 1 |
| sproporzionata_mentre_nel | 1 |
| nel_complesso_sproporzionate | 1 |
| complesso_sproporzionate_è | 1 |
| sproporzionate_è_chiaro | 1 |
| e_non_sproporzionata | 1 |
| non_sproporzionata_risposta | 1 |
| sproporzionata_risposta_punitiva | 1 |
| e_proporzionalità_in | 1 |
| proporzionalità_in_quanto | 1 |
| sproporzionata_rispetto_a | 1 |
| deduce_la_sproporzione | 1 |
| la_sproporzione_per | 1 |
| sproporzione_per_eccesso | 1 |
| di_proporzionalità_non | 1 |
| proporzionalità_non_è | 1 |
| non_sia_sproporzionata | 1 |
| sia_sproporzionata_rispetto | 1 |
| arrecato_una_sproporzionata | 1 |
| una_sproporzionata_compressione | 1 |
| sproporzionata_compressione_delle | 1 |
| proporzionalità_di_tale | 1 |
| e_proporzionalità_diversamente | 1 |
| proporzionalità_diversamente_da | 1 |
| invece_uno_sproporzionato | 1 |
| uno_sproporzionato_ed | 1 |
| sproporzionato_ed_ingiustificato | 1 |
| proporzionalità_della_maggiore | 1 |
| aeroportuali_in_proporzione | 1 |
| proporzione_al_traffico | 1 |
| prelievo_sia_proporzionato | 1 |
| sia_proporzionato_al | 1 |
| proporzionato_al_traffico | 1 |
| priva_di_proporzionalità | 1 |
| proporzionalità_in_contrasto | 1 |
| mancanza_di_proporzionalità | 1 |
| proporzionalità_della_disposta | 1 |
| più_efficaci_proporzionati | 1 |
| efficaci_proporzionati_e | 1 |
| proporzionati_e_tempestivi | 1 |
| ordine_alla_proporzionalità | 1 |
| alla_proporzionalità_di | 1 |
| garantire_la_proporzionalità | 1 |
| proporzionalità_della_complessiva | 1 |
| non_risulti_sproporzionato | 1 |
| risulti_sproporzionato_rispetto | 1 |
| sospesa_risulterebbe_sproporzionata | 1 |
| risulterebbe_sproporzionata_rispetto | 1 |
| sproporzionata_rispetto_alla | 1 |
| mensile_pensionabile_proporzionalmente | 1 |
| pensionabile_proporzionalmente_alla | 1 |
| proporzionalmente_alla_durata | 1 |
| del_tutto_sproporzionate | 1 |
| tutto_sproporzionate_in | 1 |
| sproporzionate_in_negativo | 1 |
| in_riduzione_proporzionale | 1 |
| riduzione_proporzionale_anche | 1 |
| proporzionale_anche_brevissimi | 1 |
| e_della_sproporzione | 1 |
| della_sproporzione_del | 1 |
| sproporzione_del_sacrificio | 1 |
| proporzionalità_della_tutela | 1 |
| inps_la_proporzionalità | 1 |
| e_non_proporzionato | 1 |
| non_proporzionato_rispetto | 1 |
| proporzionato_rispetto_alle | 1 |
| deve_risultare_proporzionata | 1 |
| risultare_proporzionata_al | 1 |
| proporzionata_al_presupposto | 1 |
| una_tassazione_proporzionale | 1 |
| tassazione_proporzionale_sulla | 1 |
| proporzionale_sulla_singola | 1 |
| profilo_della_proporzionalità | 1 |
| proporzionalità_del_bilanciamento | 1 |
| causa_ritenendola_sproporzionata | 1 |
| ritenendola_sproporzionata_nella | 1 |
| sproporzionata_nella_parte | 1 |
| si_presumono_proporzionate | 1 |
| presumono_proporzionate_al | 1 |
| proporzionate_al_valore | 1 |
| della_ragionevolezza_proporzionalità | 1 |
| proporzionalità_della_prestazione | 1 |
| sufficienza_e_proporzionalità | 1 |
| strettamente_proporzionale_sentenze | 1 |
| proporzionale_sentenze_n | 1 |
| e_proporzionalità_invero | 1 |
| proporzionalità_invero_anche | 1 |
| ragione_della_proporzionalità | 1 |
| proporzionalità_della_misura | 1 |
| e_proporzionalità_sentenza | 1 |
| proporzionalità_sentenza_n | 1 |
| graduali_e_proporzionati | 1 |
| e_proporzionati_pertanto | 1 |
| proporzionati_pertanto_tenuto | 1 |
| ragionevole_e_proporzionata | 1 |
| e_proporzionata_che | 1 |
| proporzionata_che_rifletta | 1 |
| giudizio_di_proporzionalità | 1 |
| di_proporzionalità_su | 1 |
| proporzionalità_su_base | 1 |
| necessità_sostenibilità_proporzionalità | 1 |
| sostenibilità_proporzionalità_e | 1 |
| proporzionalità_e_temporaneità | 1 |
| irragionevolezza_per_sproporzione | 1 |
| per_sproporzione_poiché | 1 |
| sproporzione_poiché_riguarda | 1 |
| termini_di_proporzionalità | 1 |
| princìpi_di_proporzionalità | 1 |
| dunque_alla_proporzionalità | 1 |
| alla_proporzionalità_alla | 1 |
| criteri_di_proporzionalità | 1 |
| riguardo_alla_proporzionalità | 1 |
| alla_proporzionalità_e | 1 |
| proporzionalità_e_all | 1 |
| eventuale_sacrificio_sproporzionato | 1 |
| sacrificio_sproporzionato_nel | 1 |
| sproporzionato_nel_sindacato | 1 |
| proporzionalità_di_trattamenti | 1 |
| garanzie_di_proporzionalità | 1 |
| una_riduzione_sproporzionata | 1 |
| riduzione_sproporzionata_e | 1 |
| sproporzionata_e_definitiva | 1 |
| e_proporzionalità_le | 1 |
| proporzionalità_di_cui | 1 |
| inversamente_proporzionale_all | 1 |
| valutare_la_proporzionalità | 1 |
| la_proporzionalità_o | 1 |
| proporzionalità_o_la | 1 |
| imposta_non_proporzionale | 1 |
| non_proporzionale_al | 1 |
| proporzionale_al_dovere | 1 |
| fortemente_sulla_proporzionalità | 1 |
| sulla_proporzionalità_dell | 1 |
| solidarietà_né_proporzionata | 1 |
| né_proporzionata_né | 1 |
| proporzionata_né_ragionevole | 1 |
| proporzionalità_dell_aggio | 1 |
| proporzionale_alla_somma | 1 |
| fosse_inversamente_proporzionale | 1 |
| inversamente_proporzionale_al | 1 |
| proporzionale_al_gettito | 1 |
| modo_non_proporzionato | 1 |
| non_proporzionato_i | 1 |
| proporzionato_i_costi | 1 |
| un_aggio_proporzionato | 1 |
| aggio_proporzionato_le | 1 |
| proporzionato_le_questioni | 1 |
| una_sproporzionata_misura | 1 |
| sproporzionata_misura_dell | 1 |
| censura_la_sproporzione | 1 |
| la_sproporzione_in | 1 |
| sproporzione_in_relazione | 1 |
| irragionevole_nonché_sproporzionato | 1 |
| nonché_sproporzionato_e | 1 |
| sproporzionato_e_quindi | 1 |
| in_modo_sproporzionato | 1 |
| modo_sproporzionato_la | 1 |
| sproporzionato_la_ratio | 1 |
| di_mera_proporzionalità | 1 |
| mera_proporzionalità_del | 1 |
| adeguato_e_proporzionato | 1 |
| e_proporzionato_contemperamento | 1 |
| proporzionato_contemperamento_degli | 1 |
| creditorie_in_proporzione | 1 |
| proporzione_del_rispettivo | 1 |
| generale_di_proporzionalità | 1 |
| proporzionalità_tra_lavoro | 1 |
| non_proporzionate_trovando | 1 |
| proporzionate_trovando_una | 1 |
| in_modo_proporzionale | 1 |
| modo_proporzionale_per | 1 |
| proporzionale_per_gli | 1 |
| e_più_proporzionato | 1 |
| più_proporzionato_bilanciamento | 1 |
| proporzionato_bilanciamento_tra | 1 |
| necessaria_e_proporzionata | 1 |
| e_proporzionata_rispetto | 1 |
| proporzionata_rispetto_alle | 1 |
| e_quindi_sproporzionato | 1 |
| quindi_sproporzionato_in | 1 |
| sproporzionato_in_forza | 1 |
| proporzionalità_le_sanzioni | 1 |
| vigente_appare_proporzionato | 1 |
| appare_proporzionato_alle | 1 |
| proporzionato_alle_caratteristiche | 1 |
| un_iniziativa_sproporzionata | 1 |
| iniziativa_sproporzionata_in | 1 |
| sproporzionata_in_quanto | 1 |
| conforta_la_proporzionalità | 1 |
| misura_proporzionale_o | 1 |
| proporzionale_o_in | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| una_retribuzione_proporzionata_alla_quantità | 8 |
| retribuzione_proporzionata_alla_quantità_e | 8 |
| ad_una_retribuzione_proporzionata_alla | 6 |
| l_entità_e_la_proporzionalità | 6 |
| entità_e_la_proporzionalità_dell | 6 |
| principi_di_ragionevolezza_e_proporzionalità | 6 |
| proporzionata_alla_quantità_e_qualità | 5 |
| e_la_proporzionalità_dell_onere | 5 |
| la_proporzionalità_dell_onere_tributario | 5 |
| criteri_assolutamente_identici_e_proporzionali | 5 |
| assolutamente_identici_e_proporzionali_per | 5 |
| identici_e_proporzionali_per_tutte | 5 |
| e_proporzionali_per_tutte_le | 5 |
| proporzionali_per_tutte_le_tipologie | 5 |
| principio_di_proporzionalità_della_retribuzione | 4 |
| sui_valori_costituzionali_della_proporzionalità | 4 |
| valori_costituzionali_della_proporzionalità_e | 4 |
| modo_indefettibile_e_strettamente_proporzionale | 4 |
| di_adeguatezza_e_di_proporzionalità | 4 |
| adeguatezza_e_di_proporzionalità_dei | 4 |
| e_di_proporzionalità_dei_trattamenti | 4 |
| di_proporzionalità_dei_trattamenti_di | 4 |
| proporzionalità_dei_trattamenti_di_quiescenza | 4 |
| principi_di_ragionevolezza_proporzionalità_e | 4 |
| di_ragionevolezza_proporzionalità_e_adeguatezza | 4 |
| diritto_ad_una_retribuzione_proporzionata | 3 |
| proporzionalità_dell_onere_tributario_imposto | 3 |
| imposta_proporzionale_di_registro_dovuta | 3 |
| proporzionale_di_registro_dovuta_per | 3 |
| all_imposta_proporzionale_di_registro | 3 |
| di_eguaglianza_e_di_proporzionalità | 3 |
| dalla_proporzionalità_tra_premio_e | 3 |
| proporzionalità_tra_premio_e_rischio | 3 |
| inversamente_proporzionale_alla_capacità_contributiva | 3 |
| un_sacrificio_assolutamente_sproporzionato_rispetto | 3 |
| sacrificio_assolutamente_sproporzionato_rispetto_alle | 3 |
| assolutamente_sproporzionato_rispetto_alle_finalità | 3 |
| al_principio_di_proporzionalità_della | 3 |
| socio_indipendentemente_dalla_percezione_proporzionalmente | 3 |
| indipendentemente_dalla_percezione_proporzionalmente_alla | 3 |
| lavoratore_ad_una_retribuzione_proporzionata | 3 |
| costituzionali_della_proporzionalità_e_della | 3 |
| della_proporzionalità_e_della_adeguatezza | 3 |
| proporzionalità_e_della_adeguatezza_dei | 3 |
| limiti_di_ragionevolezza_e_proporzionalità | 3 |
| proporzionalmente_alla_media_degli_impegni | 3 |
| il_principio_di_proporzionalità_tra | 3 |
| indefettibile_e_strettamente_proporzionale_sentenza | 3 |
| e_strettamente_proporzionale_sentenza_n | 3 |
| strettamente_proporzionale_sentenza_n_del | 3 |
| proporzionale_dell_uno_per_cento | 3 |
| l_adeguatezza_e_la_proporzionalità | 3 |
| diritto_a_una_retribuzione_proporzionata | 3 |
| a_una_retribuzione_proporzionata_alla | 3 |
| proporzionata_alla_quantità_e_alla | 3 |
| in_misura_arbitraria_e_sproporzionata | 3 |
| misura_arbitraria_e_sproporzionata_il | 3 |
| arbitraria_e_sproporzionata_il_diritto | 3 |
| e_sproporzionata_il_diritto_al | 3 |
| sproporzionata_il_diritto_al_lavoro | 3 |
| da_applicare_in_misura_proporzionale | 2 |
| una_retribuzione_proporzionata_al_lavoro | 2 |
| della_proporzionalità_del_tributo_alla | 2 |
| proporzionalità_del_tributo_alla_capacità | 2 |
| imposta_proporzionale_l_ipotesi_che | 2 |
| proporzionale_l_ipotesi_che_sia | 2 |
| disciplina_relativa_all_imposta_proporzionale | 2 |
| relativa_all_imposta_proporzionale_di | 2 |
| per_mancata_proporzionale_corrispondenza_tra | 2 |
| mancata_proporzionale_corrispondenza_tra_oneri | 2 |
| proporzionale_corrispondenza_tra_oneri_personali | 2 |
| una_retribuzione_proporzionata_alla_qualità | 2 |
| retribuzione_proporzionata_alla_qualità_e | 2 |
| di_uguaglianza_e_di_proporzionalità | 2 |
| la_proporzionalità_e_l_adeguatezza | 2 |
| il_principio_di_proporzionalità_che | 2 |
| la_tassa_proporzionale_è_applicata | 2 |
| tassa_proporzionale_è_applicata_in | 2 |
| proporzionale_è_applicata_in_ragione | 2 |
| alle_spese_pubbliche_in_proporzione | 2 |
| spese_pubbliche_in_proporzione_alla | 2 |
| proporzionale_alla_capacità_contributiva_quale | 2 |
| al_principio_di_proporzionalità_piuttosto | 2 |
| principio_di_proporzionalità_piuttosto_che | 2 |
| di_proporzionalità_piuttosto_che_a | 2 |
| proporzionalità_piuttosto_che_a_quello | 2 |
| debitore_un_sacrificio_assolutamente_sproporzionato | 2 |
| sproporzionato_rispetto_alle_finalità_ed | 2 |
| con_il_principio_di_proporzionalità | 2 |
| il_principio_di_proporzionalità_della | 2 |
| principio_di_proporzionalità_della_pena | 2 |
| eguaglianza_e_di_proporzionalità_del | 2 |
| e_di_proporzionalità_del_prelievo | 2 |
| di_proporzionalità_del_prelievo_alla | 2 |
| proporzionalità_del_prelievo_alla_capacità | 2 |
| legge_che_impone_oneri_sproporzionati | 2 |
| che_impone_oneri_sproporzionati_alle | 2 |
| impone_oneri_sproporzionati_alle_capacità | 2 |
| oneri_sproporzionati_alle_capacità_economiche | 2 |
| sproporzionati_alle_capacità_economiche_dei | 2 |
| le_strutture_portuali_minore_proporzionalmente | 2 |
| strutture_portuali_minore_proporzionalmente_è | 2 |
| portuali_minore_proporzionalmente_è_l | 2 |
| minore_proporzionalmente_è_l_onere | 2 |
| proporzionalmente_è_l_onere_dell | 2 |
| b_si_commisura_in_proporzione | 2 |
| del_principio_di_proporzionalità_della | 2 |
| di_proporzionalità_della_retribuzione_alla | 2 |
| ai_requisiti_costituzionali_di_proporzionalità | 2 |
| requisiti_costituzionali_di_proporzionalità_e | 2 |
| costituzionali_di_proporzionalità_e_sufficienza | 2 |
| di_proporzionalità_e_sufficienza_al | 2 |
| proporzionalità_e_sufficienza_al_principio | 2 |
| quale_deve_essere_coerentemente_proporzionalmente | 2 |
| deve_essere_coerentemente_proporzionalmente_e | 2 |
| essere_coerentemente_proporzionalmente_e_ragionevolmente | 2 |
| coerentemente_proporzionalmente_e_ragionevolmente_tradotta | 2 |
| proporzionalmente_e_ragionevolmente_tradotta_nella | 2 |
| proporzionalità_del_trattamento_di_quiescenza | 2 |
| principio_di_proporzionalità_tra_risorse | 2 |
| proporzionalità_della_retribuzione_al_lavoro | 2 |
| criteri_di_ragionevolezza_e_proporzionalità | 2 |
| di_ragionevolezza_e_proporzionalità_tenendo | 2 |
| ragionevolezza_e_proporzionalità_tenendo_conto | 2 |
| e_proporzionalità_tenendo_conto_dell | 2 |
| proporzionalità_tenendo_conto_dell_esigenza | 2 |
| rispettare_il_principio_di_proporzionalità | 2 |
| di_ragionevolezza_e_proporzionalità_per | 2 |
| di_registro_nella_misura_proporzionale | 2 |
| registro_nella_misura_proporzionale_dell | 2 |
| nella_misura_proporzionale_dell_uno | 2 |
| misura_proporzionale_dell_uno_per | 2 |
| imposta_di_registro_proporzionale_a | 2 |
| all_imposta_di_registro_proporzionale | 2 |
| principio_di_proporzionalità_tra_pensione | 2 |
| di_proporzionalità_tra_pensione_e | 2 |
| proporzionalità_tra_pensione_e_retribuzione | 2 |
| del_doppio_meccanismo_risulterebbe_sproporzionato | 2 |
| doppio_meccanismo_risulterebbe_sproporzionato_e | 2 |
| meccanismo_risulterebbe_sproporzionato_e_di | 2 |
| risulterebbe_sproporzionato_e_di_conseguenza | 2 |
| sproporzionato_e_di_conseguenza_irragionevole | 2 |
| di_proporzionalità_dei_trattamenti_pensionistici | 2 |
| il_principio_di_proporzionalità_dei | 2 |
| principio_di_proporzionalità_dei_trattamenti | 2 |
| spesa_previdenziale_in_misura_sproporzionata | 2 |
| previdenziale_in_misura_sproporzionata_e | 2 |
| in_misura_sproporzionata_e_maggiore | 2 |
| misura_sproporzionata_e_maggiore_rispetto | 2 |
| sproporzionata_e_maggiore_rispetto_a | 2 |
| criterio_di_adeguatezza_e_proporzionalità | 2 |
| dalla_percezione_proporzionalmente_alla_sua | 2 |
| percezione_proporzionalmente_alla_sua_quota | 2 |
| proporzionalmente_alla_sua_quota_di | 2 |
| ai_principi_di_ragionevolezza_proporzionalità | 2 |
| i_principi_di_ragionevolezza_proporzionalità | 2 |
| di_ragionevolezza_e_proporzionalità_di | 2 |
| di_proporzionalità_e_di_adeguatezza | 2 |
| assetto_regolatorio_prevedibilità_e_proporzionalità | 2 |
| regolatorio_prevedibilità_e_proporzionalità_dell | 2 |
| prevedibilità_e_proporzionalità_dell_iniziativa | 2 |
| e_proporzionalità_dell_iniziativa_se | 2 |
| proporzionalità_dell_iniziativa_se_detti | 2 |
| rispetto_del_principio_di_proporzionalità | 2 |
| di_predeterminazione_e_di_proporzionalità | 2 |
| dei_forestieri_ed_in_proporzione | 1 |
| forestieri_ed_in_proporzione_alla | 1 |
| ed_in_proporzione_alla_loro | 1 |
| in_proporzione_alla_loro_potenzialità | 1 |
| proporzione_alla_loro_potenzialità_finanziaria | 1 |
| modo_da_rispecchiare_la_proporzione | 1 |
| da_rispecchiare_la_proporzione_dei | 1 |
| rispecchiare_la_proporzione_dei_gruppi | 1 |
| la_proporzione_dei_gruppi_parlamentari | 1 |
| proporzione_dei_gruppi_parlamentari_ma | 1 |
| dei_canoni_di_affitto_proporzionale | 1 |
| canoni_di_affitto_proporzionale_all | 1 |
| di_affitto_proporzionale_all_entità | 1 |
| affitto_proporzionale_all_entità_dei | 1 |
| proporzionale_all_entità_dei_danni | 1 |
| alle_spese_pubbliche_deve_proporzionarsi | 1 |
| spese_pubbliche_deve_proporzionarsi_alla | 1 |
| pubbliche_deve_proporzionarsi_alla_capacità | 1 |
| deve_proporzionarsi_alla_capacità_contributiva | 1 |
| proporzionarsi_alla_capacità_contributiva_di | 1 |
| a_garantire_una_certa_proporzione | 1 |
| garantire_una_certa_proporzione_fra | 1 |
| una_certa_proporzione_fra_le | 1 |
| certa_proporzione_fra_le_prestazioni | 1 |
| proporzione_fra_le_prestazioni_imposte | 1 |
| tenuto_conto_e_in_proporzione | 1 |
| conto_e_in_proporzione_dei | 1 |
| e_in_proporzione_dei_benefici | 1 |
| in_proporzione_dei_benefici_derivanti | 1 |
| proporzione_dei_benefici_derivanti_dalla | 1 |
| dalla_bonifica_riferimento_e_proporzione | 1 |
| bonifica_riferimento_e_proporzione_che | 1 |
| riferimento_e_proporzione_che_operano | 1 |
| e_proporzione_che_operano_anche | 1 |
| proporzione_che_operano_anche_se | 1 |
| applicare_in_misura_proporzionale_in | 1 |
| in_misura_proporzionale_in_un | 1 |
| misura_proporzionale_in_un_caso | 1 |
| proporzionale_in_un_caso_e | 1 |
| il_dubbio_che_risultino_sproporzionate | 1 |
| dubbio_che_risultino_sproporzionate_alla | 1 |
| che_risultino_sproporzionate_alla_capacità | 1 |
| risultino_sproporzionate_alla_capacità_contributiva | 1 |
| sproporzionate_alla_capacità_contributiva_degli | 1 |
| collettività_deve_gravare_in_proporzione | 1 |
| deve_gravare_in_proporzione_della | 1 |
| gravare_in_proporzione_della_capacità | 1 |
| in_proporzione_della_capacità_contribuitiva | 1 |
| proporzione_della_capacità_contribuitiva_di | 1 |
| tale_possibilità_di_sicura_sproporzione | 1 |
| possibilità_di_sicura_sproporzione_fra | 1 |
| di_sicura_sproporzione_fra_l | 1 |
| sicura_sproporzione_fra_l_obbligo | 1 |
| sproporzione_fra_l_obbligo_tributario | 1 |
| che_esige_una_tassazione_proporzionata | 1 |
| esige_una_tassazione_proporzionata_alla | 1 |
| una_tassazione_proporzionata_alla_capacità | 1 |
| tassazione_proporzionata_alla_capacità_contributiva | 1 |
| proporzionata_alla_capacità_contributiva_del | 1 |
| norme_stabilendo_una_certa_proporzione | 1 |
| stabilendo_una_certa_proporzione_fra | 1 |
| una_certa_proporzione_fra_i | 1 |
| certa_proporzione_fra_i_locali | 1 |
| proporzione_fra_i_locali_destinati | 1 |
| applicare_in_misura_proporzionale_nulla | 1 |
| in_misura_proporzionale_nulla_potrebbe | 1 |
| misura_proporzionale_nulla_potrebbe_dedursi | 1 |
| proporzionale_nulla_potrebbe_dedursi_in | 1 |
| del_determina_un_imponibile_proporzionato | 1 |
| determina_un_imponibile_proporzionato_alla | 1 |
| un_imponibile_proporzionato_alla_maggiore | 1 |
| imponibile_proporzionato_alla_maggiore_o | 1 |
| proporzionato_alla_maggiore_o_minore | 1 |
| esse_discendente_dalla_evidente_sproporzione | 1 |
| discendente_dalla_evidente_sproporzione_tra | 1 |
| dalla_evidente_sproporzione_tra_le | 1 |
| evidente_sproporzione_tra_le_finalità | 1 |
| sproporzione_tra_le_finalità_in | 1 |
| della_effettività_pertinenza_e_proporzione | 1 |
| effettività_pertinenza_e_proporzione_si | 1 |
| pertinenza_e_proporzione_si_potrebbe | 1 |
| e_proporzione_si_potrebbe_dubitare | 1 |
| proporzione_si_potrebbe_dubitare_se | 1 |
| un_trattamento_di_favore_sproporzionato | 1 |
| trattamento_di_favore_sproporzionato_e | 1 |
| di_favore_sproporzionato_e_privo | 1 |
| favore_sproporzionato_e_privo_di | 1 |
| sproporzionato_e_privo_di_una | 1 |
| e_locale_senza_risultare_sproporzionato | 1 |
| locale_senza_risultare_sproporzionato_rispetto | 1 |
| senza_risultare_sproporzionato_rispetto_ai | 1 |
| risultare_sproporzionato_rispetto_ai_vantaggi | 1 |
| sproporzionato_rispetto_ai_vantaggi_assicurati | 1 |
| sarebbe_risultato_senz_altro_sproporzionato | 1 |
| risultato_senz_altro_sproporzionato_rispetto | 1 |
| senz_altro_sproporzionato_rispetto_alle | 1 |
| altro_sproporzionato_rispetto_alle_stesse | 1 |
| sproporzionato_rispetto_alle_stesse_finalità | 1 |
| corresponsione_di_una_retribuzione_proporzionata | 1 |
| di_una_retribuzione_proporzionata_al | 1 |
| retribuzione_proporzionata_al_lavoro_effettivamente | 1 |
| proporzionata_al_lavoro_effettivamente_da | 1 |
| comprensiva_sia_dell_imposta_proporzionale | 1 |
| sia_dell_imposta_proporzionale_di | 1 |
| dell_imposta_proporzionale_di_registro | 1 |
| imposta_proporzionale_di_registro_sia | 1 |
| proporzionale_di_registro_sia_dell | 1 |
| elemento_emergeva_circa_la_proporzione | 1 |
| emergeva_circa_la_proporzione_da | 1 |
| circa_la_proporzione_da_tenersi | 1 |
| la_proporzione_da_tenersi_ai | 1 |
| proporzione_da_tenersi_ai_fini | 1 |
| condebitori_dato_che_in_proporzione | 1 |
| dato_che_in_proporzione_dell | 1 |
| che_in_proporzione_dell_interesse | 1 |
| in_proporzione_dell_interesse_di | 1 |
| proporzione_dell_interesse_di_ciascuno | 1 |
| dovrebbe_ammettere_data_la_sproporzione | 1 |
| ammettere_data_la_sproporzione_tra | 1 |
| data_la_sproporzione_tra_l | 1 |
| la_sproporzione_tra_l_importo | 1 |
| sproporzione_tra_l_importo_della | 1 |
| onere_fiscale_possa_essere_sproporzionato | 1 |
| fiscale_possa_essere_sproporzionato_rispetto | 1 |
| possa_essere_sproporzionato_rispetto_alla | 1 |
| essere_sproporzionato_rispetto_alla_pretesa | 1 |
| sproporzionato_rispetto_alla_pretesa_fatta | 1 |
| fabbriche_esistenti_in_una_proporzione | 1 |
| esistenti_in_una_proporzione_corrispondente | 1 |
| in_una_proporzione_corrispondente_al | 1 |
| una_proporzione_corrispondente_al_contributo | 1 |
| proporzione_corrispondente_al_contributo_che | 1 |
| il_profilo_di_una_sproporzione | 1 |
| profilo_di_una_sproporzione_di | 1 |
| di_una_sproporzione_di_trattamento | 1 |
| una_sproporzione_di_trattamento_tra | 1 |
| sproporzione_di_trattamento_tra_la | 1 |
| trattasi_del_criterio_della_proporzionalità | 1 |
| del_criterio_della_proporzionalità_in | 1 |
| criterio_della_proporzionalità_in_virtù | 1 |
| della_proporzionalità_in_virtù_del | 1 |
| proporzionalità_in_virtù_del_quale | 1 |
| base_di_un_calcolo_proporzionale | 1 |
| di_un_calcolo_proporzionale_che | 1 |
| un_calcolo_proporzionale_che_non | 1 |
| calcolo_proporzionale_che_non_consente | 1 |
| proporzionale_che_non_consente_né | 1 |
| quella_risultante_dall_anzidetta_proporzione | 1 |
| risultante_dall_anzidetta_proporzione_al | 1 |
| dall_anzidetta_proporzione_al_reddito | 1 |
| anzidetta_proporzione_al_reddito_tassabile | 1 |
| proporzione_al_reddito_tassabile_o | 1 |
| che_il_criterio_della_proporzionalità | 1 |
| il_criterio_della_proporzionalità_corrisponde | 1 |
| criterio_della_proporzionalità_corrisponde_alle | 1 |
| della_proporzionalità_corrisponde_alle_situazioni | 1 |
| proporzionalità_corrisponde_alle_situazioni_obbiettive | 1 |
| della_costituzione_il_calcolo_proporzionale | 1 |
| costituzione_il_calcolo_proporzionale_che | 1 |
| il_calcolo_proporzionale_che_il | 1 |
| calcolo_proporzionale_che_il_legislatore | 1 |
| proporzionale_che_il_legislatore_ha | 1 |
| dell_onere_non_è_sproporzionata | 1 |
| onere_non_è_sproporzionata_al | 1 |
| non_è_sproporzionata_al_fine | 1 |
| è_sproporzionata_al_fine_della | 1 |
| sproporzionata_al_fine_della_protezione | 1 |
| art_cost_quello_della_proporzionalità | 1 |
| cost_quello_della_proporzionalità_del | 1 |
| quello_della_proporzionalità_del_tributo | 1 |
| sulla_entità_e_la_proporzionalità | 1 |
| entità_e_la_proporzionalità_di | 1 |
| e_la_proporzionalità_di_un | 1 |
| la_proporzionalità_di_un_tributo | 1 |
| proporzionalità_di_un_tributo_fissato | 1 |
| verrebbe_alterato_il_rapporto_proporzionale | 1 |
| alterato_il_rapporto_proporzionale_tra | 1 |
| il_rapporto_proporzionale_tra_prestazione | 1 |
| rapporto_proporzionale_tra_prestazione_imposta | 1 |
| proporzionale_tra_prestazione_imposta_e | 1 |
| le_relative_spese_in_proporzione | 1 |
| relative_spese_in_proporzione_della | 1 |
| spese_in_proporzione_della_loro | 1 |
| in_proporzione_della_loro_condanna | 1 |
| proporzione_della_loro_condanna_nelle | 1 |
| sconto_sarebbe_indipendente_dalla_proporzione | 1 |
| sarebbe_indipendente_dalla_proporzione_fra | 1 |
| indipendente_dalla_proporzione_fra_il | 1 |
| dalla_proporzione_fra_il_volume | 1 |
| proporzione_fra_il_volume_della | 1 |
| potenzialità_economica_e_dalla_proporzione | 1 |
| economica_e_dalla_proporzione_delle | 1 |
| e_dalla_proporzione_delle_vendite | 1 |
| dalla_proporzione_delle_vendite_dei | 1 |
| proporzione_delle_vendite_dei_prodotti | 1 |
| parte_interessata_in_misura_proporzionale | 1 |
| interessata_in_misura_proporzionale_al | 1 |
| in_misura_proporzionale_al_mutato | 1 |
| misura_proporzionale_al_mutato_potere | 1 |
| proporzionale_al_mutato_potere_di | 1 |
| disciplina_relativa_alla_imposta_proporzionale | 1 |
| relativa_alla_imposta_proporzionale_di | 1 |
| alla_imposta_proporzionale_di_registro | 1 |
| la_sentenza_traslativa_la_proporzionale | 1 |
| sentenza_traslativa_la_proporzionale_benché | 1 |
| traslativa_la_proporzionale_benché_pagata | 1 |
| la_proporzionale_benché_pagata_nel | 1 |
| proporzionale_benché_pagata_nel_momento | 1 |
| giudiziale_si_aggiunge_quella_proporzionale | 1 |
| si_aggiunge_quella_proporzionale_se | 1 |
| aggiunge_quella_proporzionale_se_ed | 1 |
| quella_proporzionale_se_ed_in | 1 |
| proporzionale_se_ed_in_quanto | 1 |
| del_giudizio_mentre_la_proporzionale | 1 |
| giudizio_mentre_la_proporzionale_è | 1 |
| mentre_la_proporzionale_è_dovuta | 1 |
| la_proporzionale_è_dovuta_soltanto | 1 |
| proporzionale_è_dovuta_soltanto_sull | 1 |
| restituita_per_intero_o_proporzionalmente | 1 |
| per_intero_o_proporzionalmente_nel | 1 |
| intero_o_proporzionalmente_nel_caso | 1 |
| o_proporzionalmente_nel_caso_in | 1 |
| proporzionalmente_nel_caso_in_cui | 1 |
| della_sanzione_precuniaria_in_proporzione | 1 |
| sanzione_precuniaria_in_proporzione_della | 1 |
| precuniaria_in_proporzione_della_misura | 1 |
| in_proporzione_della_misura_del | 1 |
| proporzione_della_misura_del_tributo | 1 |
| caccia_è_garantito_il_proporzionale | 1 |
| è_garantito_il_proporzionale_provento | 1 |
| garantito_il_proporzionale_provento_delle | 1 |
| il_proporzionale_provento_delle_sopratasse | 1 |
| proporzionale_provento_delle_sopratasse_e | 1 |
| degli_accadimenti_umani_e_proporzionandosi | 1 |
| accadimenti_umani_e_proporzionandosi_ad | 1 |
| umani_e_proporzionandosi_ad_essi | 1 |
| e_proporzionandosi_ad_essi_non | 1 |
| proporzionandosi_ad_essi_non_intaccano | 1 |
| violerebbe_il_principio_della_proporzione | 1 |
| il_principio_della_proporzione_e | 1 |
| principio_della_proporzione_e_della | 1 |
| della_proporzione_e_della_gradualità | 1 |
| proporzione_e_della_gradualità_con | 1 |
| determinate_per_l_imposta_proporzionale | 1 |
| per_l_imposta_proporzionale_di | 1 |
| l_imposta_proporzionale_di_registro | 1 |
| imposta_proporzionale_di_registro_erano | 1 |
| proporzionale_di_registro_erano_comprensive | 1 |
| e_provinciali_della_regione_proporzionalmente | 1 |
| provinciali_della_regione_proporzionalmente_alla | 1 |
| della_regione_proporzionalmente_alla_popolazione | 1 |
| regione_proporzionalmente_alla_popolazione_residente | 1 |
| proporzionalmente_alla_popolazione_residente_in | 1 |
| la_capacità_contributiva_va_proporzionalmente | 1 |
| capacità_contributiva_va_proporzionalmente_utilizzata | 1 |
| contributiva_va_proporzionalmente_utilizzata_ai | 1 |
| va_proporzionalmente_utilizzata_ai_fini | 1 |
| proporzionalmente_utilizzata_ai_fini_della | 1 |
| l_esenzione_dal_diritto_proporzionale | 1 |
| esenzione_dal_diritto_proporzionale_di | 1 |
| dal_diritto_proporzionale_di_registro | 1 |
| diritto_proporzionale_di_registro_e | 1 |
| proporzionale_di_registro_e_l | 1 |
| del_tributo_nella_misura_proporzionale | 1 |
| tributo_nella_misura_proporzionale_ed | 1 |
| nella_misura_proporzionale_ed_è | 1 |
| misura_proporzionale_ed_è_di | 1 |
| proporzionale_ed_è_di_tutta | 1 |
| registro_assoggetta_alla_tassa_proporzionale | 1 |
| assoggetta_alla_tassa_proporzionale_del | 1 |
| alla_tassa_proporzionale_del_le | 1 |
| tassa_proporzionale_del_le_convenzioni | 1 |
| proporzionale_del_le_convenzioni_o | 1 |
| patrimoniale_assoggettati_alla_tassa_proporzionale | 1 |
| assoggettati_alla_tassa_proporzionale_dell | 1 |
| alla_tassa_proporzionale_dell_e | 1 |
| tassa_proporzionale_dell_e_di | 1 |
| proporzionale_dell_e_di_contratti | 1 |
| dispone_che_la_tassa_proporzionale | 1 |
| che_la_tassa_proporzionale_per | 1 |
| la_tassa_proporzionale_per_la | 1 |
| tassa_proporzionale_per_la_vendita | 1 |
| proporzionale_per_la_vendita_di | 1 |
| della_restituzione_della_imposta_proporzionale | 1 |
| restituzione_della_imposta_proporzionale_l | 1 |
| della_imposta_proporzionale_l_ipotesi | 1 |
| della_restituzione_dell_imposta_proporzionale | 1 |
| restituzione_dell_imposta_proporzionale_l | 1 |
| dell_imposta_proporzionale_l_ipotesi | 1 |
| anno_cioè_considerandoli_riprodotti_proporzionalmente | 1 |
| cioè_considerandoli_riprodotti_proporzionalmente_per | 1 |
| considerandoli_riprodotti_proporzionalmente_per_tutto | 1 |
| riprodotti_proporzionalmente_per_tutto_l | 1 |
| proporzionalmente_per_tutto_l_anno | 1 |
| sistema_vigente_per_mancata_proporzionale | 1 |
| vigente_per_mancata_proporzionale_corrispondenza | 1 |
| per_professionisti_diversi_riconoscono_proporzionalità | 1 |
| professionisti_diversi_riconoscono_proporzionalità_tra | 1 |
| diversi_riconoscono_proporzionalità_tra_contribuzioni | 1 |
| riconoscono_proporzionalità_tra_contribuzioni_e | 1 |
| proporzionalità_tra_contribuzioni_e_pensioni | 1 |
| di_marche_di_valore_proporzionale | 1 |
| marche_di_valore_proporzionale_ai | 1 |
| di_valore_proporzionale_ai_diversi | 1 |
| valore_proporzionale_ai_diversi_gradi | 1 |
| proporzionale_ai_diversi_gradi_di | 1 |
| annoverare_la_contribuzione_diretta_proporzionale | 1 |
| la_contribuzione_diretta_proporzionale_al | 1 |
| contribuzione_diretta_proporzionale_al_reddito | 1 |
| diretta_proporzionale_al_reddito_professionale | 1 |
| proporzionale_al_reddito_professionale_così | 1 |
| operatività_del_principio_di_proporzionalità | 1 |
| del_principio_di_proporzionalità_contributiva | 1 |
| principio_di_proporzionalità_contributiva_sancito | 1 |
| di_proporzionalità_contributiva_sancito_dalla | 1 |
| proporzionalità_contributiva_sancito_dalla_costituzione | 1 |
| riflette_il_necessario_collegamento_proporzionale | 1 |
| il_necessario_collegamento_proporzionale_di | 1 |
| necessario_collegamento_proporzionale_di_qualsiasi | 1 |
| collegamento_proporzionale_di_qualsiasi_forma | 1 |
| proporzionale_di_qualsiasi_forma_di | 1 |
| proporzionalità_dell_onere_tributario_trattandosi | 1 |
| delle_norme_la_pretesa_sproporzione | 1 |
| norme_la_pretesa_sproporzione_fra | 1 |
| la_pretesa_sproporzione_fra_contribuzione | 1 |
| pretesa_sproporzione_fra_contribuzione_e | 1 |
| sproporzione_fra_contribuzione_e_reddito | 1 |
| e_la_proporzionalità_dell_imposizione | 1 |
| la_proporzionalità_dell_imposizione_che | 1 |
| proporzionalità_dell_imposizione_che_d | 1 |
| esame_consente_l_aumento_proporzionale | 1 |
| consente_l_aumento_proporzionale_delle | 1 |
| l_aumento_proporzionale_delle_quote | 1 |
| aumento_proporzionale_delle_quote_di | 1 |
| proporzionale_delle_quote_di_pensione | 1 |
| circostanza_ch_esso_sia_proporzionato | 1 |
| ch_esso_sia_proporzionato_alle | 1 |
| esso_sia_proporzionato_alle_spese | 1 |
| sia_proporzionato_alle_spese_per | 1 |
| proporzionato_alle_spese_per_il | 1 |
| ammontare_dell_imposta_medesima_proporzionalmente | 1 |
| dell_imposta_medesima_proporzionalmente_al | 1 |
| imposta_medesima_proporzionalmente_al_numero | 1 |
| medesima_proporzionalmente_al_numero_degli | 1 |
| proporzionalmente_al_numero_degli_atti | 1 |
| in_quanto_non_è_proporzionata | 1 |
| quanto_non_è_proporzionata_all | 1 |
| non_è_proporzionata_all_effettivo | 1 |
| è_proporzionata_all_effettivo_incremento | 1 |
| proporzionata_all_effettivo_incremento_e | 1 |
| tuttora_come_imposta_reale_proporzionale | 1 |
| come_imposta_reale_proporzionale_finalizzata | 1 |
| imposta_reale_proporzionale_finalizzata_alla | 1 |
| reale_proporzionale_finalizzata_alla_tassazione | 1 |
| proporzionale_finalizzata_alla_tassazione_oggettiva | 1 |
| certe_impostazioni_dottrinali_da_proporzionale | 1 |
| impostazioni_dottrinali_da_proporzionale_in | 1 |
| dottrinali_da_proporzionale_in_progressiva | 1 |
| da_proporzionale_in_progressiva_in | 1 |
| proporzionale_in_progressiva_in_base | 1 |
| del_principio_della_necessaria_proporzione | 1 |
| principio_della_necessaria_proporzione_ex | 1 |
| della_necessaria_proporzione_ex_art | 1 |
| necessaria_proporzione_ex_art_cost | 1 |
| proporzione_ex_art_cost_tra | 1 |
| con_specifico_riferimento_alla_proporzione | 1 |
| specifico_riferimento_alla_proporzione_fra | 1 |
| riferimento_alla_proporzione_fra_onere | 1 |
| alla_proporzione_fra_onere_tributario | 1 |
| proporzione_fra_onere_tributario_e | 1 |
| reddito_il_nesso_di_proporzionalità | 1 |
| il_nesso_di_proporzionalità_con | 1 |
| nesso_di_proporzionalità_con_il | 1 |
| di_proporzionalità_con_il_gettito | 1 |
| proporzionalità_con_il_gettito_generale | 1 |
| comporta_una_tassazione_non_proporzionata | 1 |
| una_tassazione_non_proporzionata_alla | 1 |
| tassazione_non_proporzionata_alla_capacità | 1 |
| non_proporzionata_alla_capacità_contributiva | 1 |
| proporzionata_alla_capacità_contributiva_sottopone | 1 |
| eguaglianza_e_di_proporzionalità_della | 1 |
| e_di_proporzionalità_della_imposizione | 1 |
| di_proporzionalità_della_imposizione_alla | 1 |
| proporzionalità_della_imposizione_alla_capacità | 1 |
| procedura_civile_la_tassa_proporzionale | 1 |
| civile_la_tassa_proporzionale_fosse | 1 |
| la_tassa_proporzionale_fosse_dovuta | 1 |
| tassa_proporzionale_fosse_dovuta_sul | 1 |
| proporzionale_fosse_dovuta_sul_prezzo | 1 |
| e_per_la_rigorosa_proporzionalità | 1 |
| per_la_rigorosa_proporzionalità_inspirata | 1 |
| la_rigorosa_proporzionalità_inspirata_allo | 1 |
| rigorosa_proporzionalità_inspirata_allo_schema | 1 |
| proporzionalità_inspirata_allo_schema_sinallagmatico | 1 |
| per_l_irrilevanza_della_proporzionalità | 1 |
| l_irrilevanza_della_proporzionalità_fra | 1 |
| irrilevanza_della_proporzionalità_fra_contributi | 1 |
| della_proporzionalità_fra_contributi_e | 1 |
| proporzionalità_fra_contributi_e_prestazioni | 1 |
| non_è_stata_resa_proporzionale | 1 |
| è_stata_resa_proporzionale_né | 1 |
| stata_resa_proporzionale_né_tanto | 1 |
| resa_proporzionale_né_tanto_meno | 1 |
| proporzionale_né_tanto_meno_corrispettiva | 1 |
| n_del_per_mancata_proporzionale | 1 |
| del_per_mancata_proporzionale_corrispondenza | 1 |
| dovrebbe_essere_rivalutato_in_proporzione | 1 |
| essere_rivalutato_in_proporzione_alla | 1 |
| rivalutato_in_proporzione_alla_perdita | 1 |
| in_proporzione_alla_perdita_di | 1 |
| proporzione_alla_perdita_di_valore | 1 |
| canone_sempre_maggiore_in_proporzione | 1 |
| sempre_maggiore_in_proporzione_al | 1 |
| maggiore_in_proporzione_al_costante | 1 |
| in_proporzione_al_costante_aumento | 1 |
| proporzione_al_costante_aumento_del | 1 |
| reddito_dominicale_aumentato_in_proporzione | 1 |
| dominicale_aumentato_in_proporzione_alla | 1 |
| aumentato_in_proporzione_alla_svalutazione | 1 |
| in_proporzione_alla_svalutazione_monetaria | 1 |
| proporzione_alla_svalutazione_monetaria_ma | 1 |
| sotto_del_livello_di_proporzionalità | 1 |
| del_livello_di_proporzionalità_al | 1 |
| livello_di_proporzionalità_al_lavoro | 1 |
| di_proporzionalità_al_lavoro_prestato | 1 |
| proporzionalità_al_lavoro_prestato_che | 1 |
| dovrebbe_essere_compresso_in_proporzione | 1 |
| essere_compresso_in_proporzione_di | 1 |
| compresso_in_proporzione_di_un | 1 |
| in_proporzione_di_un_coefficiente | 1 |
| proporzione_di_un_coefficiente_di | 1 |
| proporzionata_alla_qualità_e_alla | 1 |
| ripartendo_il_debito_in_proporzione | 1 |
| il_debito_in_proporzione_al | 1 |
| debito_in_proporzione_al_valore | 1 |
| in_proporzione_al_valore_delle | 1 |
| proporzione_al_valore_delle_rispettive | 1 |
| uguaglianza_e_di_proporzionalità_tra | 1 |
| e_di_proporzionalità_tra_l | 1 |
| di_proporzionalità_tra_l_imposizione | 1 |
| proporzionalità_tra_l_imposizione_tributaria | 1 |
| a_quanto_dovuto_in_proporzione | 1 |
| quanto_dovuto_in_proporzione_alle | 1 |
| dovuto_in_proporzione_alle_sue | 1 |
| in_proporzione_alle_sue_condizioni | 1 |
| proporzione_alle_sue_condizioni_economiche | 1 |
| la_progressività_con_la_proporzionalità | 1 |
| progressività_con_la_proporzionalità_ed | 1 |
| con_la_proporzionalità_ed_invero | 1 |
| la_proporzionalità_ed_invero_il | 1 |
| proporzionalità_ed_invero_il_legislatore | 1 |
| determinazione_del_corrispettivo_in_proporzione | 1 |
| del_corrispettivo_in_proporzione_delle | 1 |
| corrispettivo_in_proporzione_delle_possibilità | 1 |
| in_proporzione_delle_possibilità_economiche | 1 |
| proporzione_delle_possibilità_economiche_di | 1 |
| ma_a_quello_della_proporzionalità | 1 |
| a_quello_della_proporzionalità_in | 1 |
| quello_della_proporzionalità_in_applicazione | 1 |
| della_proporzionalità_in_applicazione_di | 1 |
| proporzionalità_in_applicazione_di_esso | 1 |
| previsione_di_un_aliquota_proporzionale | 1 |
| di_un_aliquota_proporzionale_invece | 1 |
| un_aliquota_proporzionale_invece_che | 1 |
| aliquota_proporzionale_invece_che_progressiva | 1 |
| proporzionale_invece_che_progressiva_non | 1 |
| settembre_n_in_misura_proporzionata | 1 |
| n_in_misura_proporzionata_a | 1 |
| in_misura_proporzionata_a_quella | 1 |
| misura_proporzionata_a_quella_della | 1 |
| proporzionata_a_quella_della_classe | 1 |
| ispirarsi_al_principio_della_proporzionalità | 1 |
| al_principio_della_proporzionalità_del | 1 |
| principio_della_proporzionalità_del_tributo | 1 |
| disatteso_il_precetto_della_proporzione | 1 |
| il_precetto_della_proporzione_fra | 1 |
| precetto_della_proporzione_fra_carico | 1 |
| della_proporzione_fra_carico_fiscale | 1 |
| proporzione_fra_carico_fiscale_e | 1 |
| in_riferimento_all_imposta_proporzionale | 1 |
| riferimento_all_imposta_proporzionale_sulle | 1 |
| all_imposta_proporzionale_sulle_sentenze | 1 |
| imposta_proporzionale_sulle_sentenze_con | 1 |
| proporzionale_sulle_sentenze_con_le | 1 |
| cioè_di_violazione_dei_proporzionali | 1 |
| di_violazione_dei_proporzionali_criteri | 1 |
| violazione_dei_proporzionali_criteri_di | 1 |
| dei_proporzionali_criteri_di_garanzia | 1 |
| proporzionali_criteri_di_garanzia_nell | 1 |
| norma_costituzionale_garantisce_la_proporzionalità | 1 |
| costituzionale_garantisce_la_proporzionalità_tra | 1 |
| garantisce_la_proporzionalità_tra_la | 1 |
| la_proporzionalità_tra_la_pensione | 1 |
| proporzionalità_tra_la_pensione_di | 1 |
| compromesso_il_rapporto_di_proporzionalità | 1 |
| il_rapporto_di_proporzionalità_con | 1 |
| rapporto_di_proporzionalità_con_la | 1 |
| di_proporzionalità_con_la_quantità | 1 |
| proporzionalità_con_la_quantità_e | 1 |
| che_sia_assicurata_alcuna_proporzionalità | 1 |
| sia_assicurata_alcuna_proporzionalità_tra | 1 |
| assicurata_alcuna_proporzionalità_tra_il | 1 |
| alcuna_proporzionalità_tra_il_medesimo | 1 |
| proporzionalità_tra_il_medesimo_e | 1 |
| venir_meno_il_rapporto_proporzionale | 1 |
| meno_il_rapporto_proporzionale_con | 1 |
| il_rapporto_proporzionale_con_la | 1 |
| rapporto_proporzionale_con_la_quantità | 1 |
| proporzionale_con_la_quantità_e | 1 |
| mediante_il_prelievo_fiscale_proporzionato | 1 |
| il_prelievo_fiscale_proporzionato_alla | 1 |
| prelievo_fiscale_proporzionato_alla_capacità | 1 |
| fiscale_proporzionato_alla_capacità_contributiva | 1 |
| proporzionato_alla_capacità_contributiva_mentre | 1 |
| conseguente_alla_mancanza_di_proporzione | 1 |
| alla_mancanza_di_proporzione_con | 1 |
| mancanza_di_proporzione_con_la | 1 |
| di_proporzione_con_la_qualità | 1 |
| proporzione_con_la_qualità_e | 1 |
| fini_previdenziali_deve_essere_proporzionato | 1 |
| previdenziali_deve_essere_proporzionato_alla | 1 |
| deve_essere_proporzionato_alla_quantità | 1 |
| essere_proporzionato_alla_quantità_e | 1 |
| proporzionato_alla_quantità_e_qualità | 1 |
| e_dignitosa_che_la_proporzionalità | 1 |
| dignitosa_che_la_proporzionalità_e | 1 |
| che_la_proporzionalità_e_l | 1 |
| proporzionalità_e_l_adeguatezza_devono | 1 |
| stessa_divisione_nonché_dalla_proporzionalità | 1 |
| divisione_nonché_dalla_proporzionalità_tra | 1 |
| nonché_dalla_proporzionalità_tra_contributi | 1 |
| dalla_proporzionalità_tra_contributi_e | 1 |
| proporzionalità_tra_contributi_e_prestazioni | 1 |
| nonché_dalla_irrilevanza_della_proporzione | 1 |
| dalla_irrilevanza_della_proporzione_tra | 1 |
| irrilevanza_della_proporzione_tra_contributi | 1 |
| della_proporzione_tra_contributi_e | 1 |
| proporzione_tra_contributi_e_prestazioni | 1 |
| lavoratori_e_peraltro_in_proporzione | 1 |
| e_peraltro_in_proporzione_del | 1 |
| peraltro_in_proporzione_del_reddito | 1 |
| in_proporzione_del_reddito_che | 1 |
| proporzione_del_reddito_che_si | 1 |
| violare_il_principio_di_proporzionalità | 1 |
| principio_di_proporzionalità_che_sorregge | 1 |
| di_proporzionalità_che_sorregge_il | 1 |
| proporzionalità_che_sorregge_il_sistema | 1 |
| il_detto_principio_di_proporzionalità | 1 |
| detto_principio_di_proporzionalità_deve | 1 |
| principio_di_proporzionalità_deve_essere | 1 |
| di_proporzionalità_deve_essere_inteso | 1 |
| proporzionalità_deve_essere_inteso_ragionevolmente | 1 |
| adeguate_in_materia_di_proporzione | 1 |
| in_materia_di_proporzione_tra | 1 |
| materia_di_proporzione_tra_contributi | 1 |
| di_proporzione_tra_contributi_retribuzione | 1 |
| proporzione_tra_contributi_retribuzione_e | 1 |
| questa_sede_interessa_dalla_proporzionalità | 1 |
| sede_interessa_dalla_proporzionalità_tra | 1 |
| interessa_dalla_proporzionalità_tra_premio | 1 |
| diritto_reale_la_tassa_proporzionale | 1 |
| reale_la_tassa_proporzionale_è | 1 |
| presenti_passività_la_tassa_proporzionale | 1 |
| passività_la_tassa_proporzionale_è | 1 |
| acquirente_del_bene_non_proporzionato | 1 |
| del_bene_non_proporzionato_all | 1 |
| bene_non_proporzionato_all_effettivo | 1 |
| non_proporzionato_all_effettivo_incremento | 1 |
| proporzionato_all_effettivo_incremento_della | 1 |
| nonché_secondo_l_aliquota_proporzionale | 1 |
| secondo_l_aliquota_proporzionale_stabilita | 1 |
| l_aliquota_proporzionale_stabilita_dal | 1 |
| aliquota_proporzionale_stabilita_dal_n | 1 |
| proporzionale_stabilita_dal_n_della | 1 |
| pubbliche_in_proporzione_alla_misura | 1 |
| in_proporzione_alla_misura_effettiva | 1 |
| proporzione_alla_misura_effettiva_dei | 1 |
| spese_pubbliche_in_misura_proporzionale | 1 |
| pubbliche_in_misura_proporzionale_ai | 1 |
| in_misura_proporzionale_ai_suoi | 1 |
| misura_proporzionale_ai_suoi_redditi | 1 |
| proporzionale_ai_suoi_redditi_effettivi | 1 |
| in_misura_fissa_e_proporzionata | 1 |
| misura_fissa_e_proporzionata_all | 1 |
| fissa_e_proporzionata_all_asse | 1 |
| e_proporzionata_all_asse_ereditario | 1 |
| proporzionata_all_asse_ereditario_ritenendo | 1 |
| goda_di_un_reddito_proporzionato | 1 |
| di_un_reddito_proporzionato_ancorché | 1 |
| un_reddito_proporzionato_ancorché_non | 1 |
| reddito_proporzionato_ancorché_non_se | 1 |
| proporzionato_ancorché_non_se_ne | 1 |
| particolare_disciplina_caratterizzata_dalla_proporzionalità | 1 |
| disciplina_caratterizzata_dalla_proporzionalità_tra | 1 |
| caratterizzata_dalla_proporzionalità_tra_premio | 1 |
| con_efficacia_retroattiva_non_proporzionato | 1 |
| efficacia_retroattiva_non_proporzionato_alla | 1 |
| retroattiva_non_proporzionato_alla_capacità | 1 |
| non_proporzionato_alla_capacità_contributiva | 1 |
| proporzionato_alla_capacità_contributiva_dei | 1 |
| prelievo_di_ricchezza_non_proporzionato | 1 |
| di_ricchezza_non_proporzionato_alla | 1 |
| ricchezza_non_proporzionato_alla_loro | 1 |
| non_proporzionato_alla_loro_capacità | 1 |
| proporzionato_alla_loro_capacità_contributiva | 1 |
| essere_troppo_elevata_o_sproporzionata | 1 |
| troppo_elevata_o_sproporzionata_rispetto | 1 |
| elevata_o_sproporzionata_rispetto_al | 1 |
| o_sproporzionata_rispetto_al_fatto | 1 |
| sproporzionata_rispetto_al_fatto_del | 1 |
| dell_evasione_fiscale_di_proporzioni | 1 |
| evasione_fiscale_di_proporzioni_notevoli | 1 |
| fiscale_di_proporzioni_notevoli_ed | 1 |
| di_proporzioni_notevoli_ed_allarmanti | 1 |
| proporzioni_notevoli_ed_allarmanti_con | 1 |
| previsione_di_conseguenze_considerate_sproporzionate | 1 |
| di_conseguenze_considerate_sproporzionate_dalle | 1 |
| conseguenze_considerate_sproporzionate_dalle_ordinanze | 1 |
| considerate_sproporzionate_dalle_ordinanze_di | 1 |
| sproporzionate_dalle_ordinanze_di_rimessione | 1 |
| mediante_una_più_adeguata_proporzionalità | 1 |
| una_più_adeguata_proporzionalità_in | 1 |
| più_adeguata_proporzionalità_in_tutto | 1 |
| adeguata_proporzionalità_in_tutto_e | 1 |
| proporzionalità_in_tutto_e_per | 1 |
| valutata_anzitutto_mediante_una_proporzione | 1 |
| anzitutto_mediante_una_proporzione_fra | 1 |
| mediante_una_proporzione_fra_quello | 1 |
| una_proporzione_fra_quello_che | 1 |
| proporzione_fra_quello_che_è | 1 |
| una_interpretazione_adeguatrice_criterio_proporzionale | 1 |
| interpretazione_adeguatrice_criterio_proporzionale_all | 1 |
| adeguatrice_criterio_proporzionale_all_entità | 1 |
| criterio_proporzionale_all_entità_dell | 1 |
| proporzionale_all_entità_dell_imposta | 1 |
| il_parametro_della_valutazione_proporzionale | 1 |
| parametro_della_valutazione_proporzionale_al | 1 |
| della_valutazione_proporzionale_al_rapporto | 1 |
| valutazione_proporzionale_al_rapporto_tra | 1 |
| proporzionale_al_rapporto_tra_imposta | 1 |
| in_termini_relativi_e_proporzionali | 1 |
| termini_relativi_e_proporzionali_evita | 1 |
| relativi_e_proporzionali_evita_sicuramente | 1 |
| e_proporzionali_evita_sicuramente_una | 1 |
| proporzionali_evita_sicuramente_una_simile | 1 |
| violazione_del_principio_di_proporzione | 1 |
| del_principio_di_proporzione_dell | 1 |
| principio_di_proporzione_dell_imposizione | 1 |
| di_proporzione_dell_imposizione_tributaria | 1 |
| proporzione_dell_imposizione_tributaria_alla | 1 |
| sottratta_al_criterio_della_proporzione | 1 |
| al_criterio_della_proporzione_alla | 1 |
| criterio_della_proporzione_alla_capacità | 1 |
| della_proporzione_alla_capacità_contributiva | 1 |
| proporzione_alla_capacità_contributiva_del | 1 |
| violazione_della_regola_di_proporzionalità | 1 |
| della_regola_di_proporzionalità_alla | 1 |
| regola_di_proporzionalità_alla_capacità | 1 |
| di_proporzionalità_alla_capacità_contributiva | 1 |
| proporzionalità_alla_capacità_contributiva_del | 1 |
| agli_interessati_contraddistinta_dalla_proporzionalità | 1 |
| interessati_contraddistinta_dalla_proporzionalità_tra | 1 |
| contraddistinta_dalla_proporzionalità_tra_premio | 1 |
| entità_del_debito_è_sproporzionata | 1 |
| del_debito_è_sproporzionata_non | 1 |
| debito_è_sproporzionata_non_solo | 1 |
| è_sproporzionata_non_solo_per | 1 |
| sproporzionata_non_solo_per_le | 1 |
| proporzionalità_dell_onere_tributario_salvo | 1 |
| foglio_anziché_in_misura_proporzionata | 1 |
| anziché_in_misura_proporzionata_al | 1 |
| in_misura_proporzionata_al_valore | 1 |
| misura_proporzionata_al_valore_della | 1 |
| proporzionata_al_valore_della_causa | 1 |
| questo_imponibile_si_riducono_proporzionalmente | 1 |
| imponibile_si_riducono_proporzionalmente_anche | 1 |
| si_riducono_proporzionalmente_anche_i | 1 |
| riducono_proporzionalmente_anche_i_costi | 1 |
| proporzionalmente_anche_i_costi_detraibili | 1 |
| imposta_dovuta_risulterebbe_inversamente_proporzionale | 1 |
| dovuta_risulterebbe_inversamente_proporzionale_alla | 1 |
| risulterebbe_inversamente_proporzionale_alla_capacità | 1 |
| imposta_dovuta_risulta_inversamente_proporzionale | 1 |
| dovuta_risulta_inversamente_proporzionale_alla | 1 |
| risulta_inversamente_proporzionale_alla_capacità | 1 |
| regressiva_o_comunque_inversamente_proporzionale | 1 |
| o_comunque_inversamente_proporzionale_alla | 1 |
| comunque_inversamente_proporzionale_alla_capacità | 1 |
| proporzionale_alla_capacità_contributiva_finisce | 1 |
| costituzione_del_principio_di_proporzionalità | 1 |
| del_principio_di_proporzionalità_di | 1 |
| principio_di_proporzionalità_di_contribuzione | 1 |
| di_proporzionalità_di_contribuzione_tributaria | 1 |
| proporzionalità_di_contribuzione_tributaria_art | 1 |
| della_classificazione_dei_comuni_proporzionata | 1 |
| classificazione_dei_comuni_proporzionata_alla | 1 |
| dei_comuni_proporzionata_alla_densità | 1 |
| comuni_proporzionata_alla_densità_demografica | 1 |
| proporzionata_alla_densità_demografica_in | 1 |
| detrazione_di_una_somma_proporzionalmente | 1 |
| di_una_somma_proporzionalmente_determinata | 1 |
| una_somma_proporzionalmente_determinata_in | 1 |
| somma_proporzionalmente_determinata_in_relazione | 1 |
| proporzionalmente_determinata_in_relazione_ad | 1 |
| contributi_di_vigilanza_diritti_proporzionali | 1 |
| di_vigilanza_diritti_proporzionali_e | 1 |
| vigilanza_diritti_proporzionali_e_simili | 1 |
| diritti_proporzionali_e_simili_voci | 1 |
| proporzionali_e_simili_voci_e | 1 |
| previsione_di_importi_minimi_sproporzionati | 1 |
| di_importi_minimi_sproporzionati_ai | 1 |
| importi_minimi_sproporzionati_ai_carichi | 1 |
| minimi_sproporzionati_ai_carichi_di | 1 |
| sproporzionati_ai_carichi_di_imposta | 1 |
| venir_meno_in_misura_proporzionalmente | 1 |
| meno_in_misura_proporzionalmente_adeguata | 1 |
| in_misura_proporzionalmente_adeguata_l | 1 |
| misura_proporzionalmente_adeguata_l_obbligo | 1 |
| proporzionalmente_adeguata_l_obbligo_di | 1 |
| difesa_art_e_di_proporzione | 1 |
| art_e_di_proporzione_e | 1 |
| e_di_proporzione_e_adeguatezza | 1 |
| di_proporzione_e_adeguatezza_al | 1 |
| proporzione_e_adeguatezza_al_caso | 1 |
| art_con_riguardo_alla_proporzione | 1 |
| con_riguardo_alla_proporzione_e | 1 |
| riguardo_alla_proporzione_e_adeguatezza | 1 |
| alla_proporzione_e_adeguatezza_dei | 1 |
| proporzione_e_adeguatezza_dei_provvedimenti | 1 |
| comuni_si_ripartiranno_in_proporzione | 1 |
| si_ripartiranno_in_proporzione_del | 1 |
| ripartiranno_in_proporzione_del_beneficio | 1 |
| in_proporzione_del_beneficio_che | 1 |
| proporzione_del_beneficio_che_ognuno | 1 |
| senza_peraltro_una_corrispondenza_proporzionale | 1 |
| peraltro_una_corrispondenza_proporzionale_all | 1 |
| una_corrispondenza_proporzionale_all_andamento | 1 |
| corrispondenza_proporzionale_all_andamento_dei | 1 |
| proporzionale_all_andamento_dei_prezzi | 1 |
| irpef_ovvero_dall_aliquota_proporzionale | 1 |
| ovvero_dall_aliquota_proporzionale_dell | 1 |
| dall_aliquota_proporzionale_dell_irpeg | 1 |
| aliquota_proporzionale_dell_irpeg_senza | 1 |
| proporzionale_dell_irpeg_senza_alcun | 1 |
| si_applica_con_aliquota_proporzionale | 1 |
| applica_con_aliquota_proporzionale_unica | 1 |
| con_aliquota_proporzionale_unica_sul | 1 |
| aliquota_proporzionale_unica_sul_reddito | 1 |
| proporzionale_unica_sul_reddito_cui | 1 |
| ispirato_al_principio_di_proporzionalità | 1 |
| ispirata_al_principio_di_proporzionalità | 1 |
| di_vita_del_contribuente_sproporzionato | 1 |
| vita_del_contribuente_sproporzionato_rispetto | 1 |
| del_contribuente_sproporzionato_rispetto_al | 1 |
| contribuente_sproporzionato_rispetto_al_reddito | 1 |
| sproporzionato_rispetto_al_reddito_dichiarato | 1 |
| dimostrazione_della_concreta_pretesa_sproporzione | 1 |
| della_concreta_pretesa_sproporzione_della | 1 |
| concreta_pretesa_sproporzione_della_tariffa | 1 |
| pretesa_sproporzione_della_tariffa_relativa | 1 |
| sproporzione_della_tariffa_relativa_ai | 1 |
| e_del_principio_di_proporzionalità | 1 |
| del_principio_di_proporzionalità_rispetto | 1 |
| principio_di_proporzionalità_rispetto_alla | 1 |
| di_proporzionalità_rispetto_alla_capacità | 1 |
| proporzionalità_rispetto_alla_capacità_contributiva | 1 |
| requisiti_di_adeguatezza_e_proporzionalità | 1 |
| di_adeguatezza_e_proporzionalità_che | 1 |
| adeguatezza_e_proporzionalità_che_costituiscono | 1 |
| e_proporzionalità_che_costituiscono_vincoli | 1 |
| proporzionalità_che_costituiscono_vincoli_generali | 1 |
| carichi_dello_stato_in_proporzione | 1 |
| dello_stato_in_proporzione_degli | 1 |
| stato_in_proporzione_degli_averi | 1 |
| in_proporzione_degli_averi_faccia | 1 |
| proporzione_degli_averi_faccia_riferimento | 1 |
| principio_di_proporzionalità_della_sanzione | 1 |
| di_proporzionalità_della_sanzione_all | 1 |
| proporzionalità_della_sanzione_all_offesa | 1 |
| riferimento_al_principio_di_proporzionalità | 1 |
| di_proporzionalità_della_pena_desumibile | 1 |
| proporzionalità_della_pena_desumibile_dall | 1 |
| di_proporzionalità_della_pena_e | 1 |
| proporzionalità_della_pena_e_progressività | 1 |
| così_un_sacrificio_assolutamente_sproporzionato | 1 |
| sproporzionato_rispetto_alle_finalità_e | 1 |
| nazionale_secondo_una_determinata_proporzione | 1 |
| secondo_una_determinata_proporzione_il | 1 |
| una_determinata_proporzione_il_rapporto | 1 |
| determinata_proporzione_il_rapporto_tra | 1 |
| proporzione_il_rapporto_tra_l | 1 |
| cui_si_avvale_in_proporzione | 1 |
| si_avvale_in_proporzione_all | 1 |
| avvale_in_proporzione_all_ammontare | 1 |
| in_proporzione_all_ammontare_delle | 1 |
| proporzione_all_ammontare_delle_entrate | 1 |
| risulta_che_essi_sono_proporzionali | 1 |
| che_essi_sono_proporzionali_agli | 1 |
| essi_sono_proporzionali_agli_onorari | 1 |
| sono_proporzionali_agli_onorari_repertoriali | 1 |
| proporzionali_agli_onorari_repertoriali_e | 1 |
| prevista_sia_di_tipo_proporzionale | 1 |
| sia_di_tipo_proporzionale_quando | 1 |
| di_tipo_proporzionale_quando_invece | 1 |
| tipo_proporzionale_quando_invece_le | 1 |
| proporzionale_quando_invece_le_nuove | 1 |
| assoggettamento_per_anni_solari_proporzionalmente | 1 |
| per_anni_solari_proporzionalmente_alla | 1 |
| anni_solari_proporzionalmente_alla_quota | 1 |
| solari_proporzionalmente_alla_quota_e | 1 |
| proporzionalmente_alla_quota_e_ai | 1 |
| alla_garanzia_sostanziale_della_proporzionalità | 1 |
| garanzia_sostanziale_della_proporzionalità_dell | 1 |
| sostanziale_della_proporzionalità_dell_imposta | 1 |
| della_proporzionalità_dell_imposta_alla | 1 |
| proporzionalità_dell_imposta_alla_capacità | 1 |
| irragionevolmente_grave_e_non_proporzionata | 1 |
| grave_e_non_proporzionata_all | 1 |
| e_non_proporzionata_all_entità | 1 |
| non_proporzionata_all_entità_dell | 1 |
| proporzionata_all_entità_dell_inadempimento | 1 |
| pregio_la_censura_di_sproporzione | 1 |
| la_censura_di_sproporzione_della | 1 |
| censura_di_sproporzione_della_sanzione | 1 |
| di_sproporzione_della_sanzione_rispetto | 1 |
| sproporzione_della_sanzione_rispetto_alla | 1 |
| dalla_percezione_proporzionalmente_alla_quota | 1 |
| percezione_proporzionalmente_alla_quota_di | 1 |
| proporzionalmente_alla_quota_di_partecipazione | 1 |
| sanzione_per_difetto_di_proporzione | 1 |
| per_difetto_di_proporzione_in | 1 |
| difetto_di_proporzione_in_quanto | 1 |
| di_proporzione_in_quanto_la | 1 |
| proporzione_in_quanto_la_restituzione | 1 |
| ministero_delle_finanze_in_proporzione | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.

4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2020 | 96 |
| 1988 | 95 |
| 2021 | 94 |
| 2022 | 92 |
| 2018 | 86 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 66 |
| 2021 | 64 |
| 2020 | 63 |
| 2018 | 62 |
| 2019 | 60 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Giuliano Amato | 61 | 2.32735597100343 |
| Silvana Sciarra | 59 | 2.25104921785578 |
| Aldo Carosi | 58 | 2.21289584128195 |
| Gaetano Silvestri | 55 | 2.09843571156047 |
| Alfonso Quaranta | 54 | 2.06028233498665 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 48 | 3.31720801658604 |
| Silvana Sciarra | 48 | 3.31720801658604 |
| Daria de Pretis | 39 | 2.69523151347616 |
| Nicolò Zanon | 38 | 2.62612301313062 |
| Giovanni Amoroso | 37 | 2.55701451278507 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| proporzionalità | 371 | 235 |
| proporzionale | 204 | 507 |
| proporzione | 118 | 903 |
| proporzionata | 58 | 1778 |
| sproporzionata | 58 | 1778 |
| proporzionalmente | 52 | 1955 |
| sproporzionato | 46 | 2171 |
| sproporzione | 43 | 2279 |
| proporzionato | 30 | 3002 |
| proporzionali | 17 | 4385 |
| proporzionate | 13 | 5135 |
| sproporzionati | 12 | 5370 |
| sproporzionate | 11 | 5646 |
| proporzionati | 6 | 7732 |
| proporzioni | 3 | 10576 |
| proporzionare | 2 | 12373 |
| riproporzionamenti | 2 | 12373 |
| proporzionandosi | 1 | 15612 |
| proporzionarla | 1 | 15612 |
| proporzionarsi | 1 | 15612 |
| proporzionatamente | 1 | 15612 |
| riproporzionamento | 1 | 15612 |
| riproporzionare | 1 | 15612 |
| riproporzionato | 1 | 15612 |
| sproporzionatamente | 1 | 15612 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| proporzionalità | 163 | 174 |
| proporzionale | 80 | 462 |
| proporzione | 59 | 664 |
| proporzionata | 28 | 1447 |
| sproporzionata | 26 | 1531 |
| proporzionalmente | 25 | 1589 |
| sproporzionato | 21 | 1875 |
| proporzionato | 18 | 2151 |
| sproporzione | 15 | 2469 |
| proporzionali | 9 | 3544 |
| proporzionate | 8 | 3808 |
| sproporzionate | 6 | 4546 |
| sproporzionati | 6 | 4546 |
| proporzionati | 3 | 6467 |
| proporzionandosi | 1 | 9955 |
| proporzionarsi | 1 | 9955 |
| proporzioni | 1 | 9955 |
| riproporzionare | 1 | 9955 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.