Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1959-09.txt | 6492 | 6492 | . 53 della costituzione , che afferma il dovere di tutti di concorrere alle spese pubbliche in ragione della loro | capacità | contributiva , a prescindere dalla sua portata generale , si rileva che non è esatto che una legge tributaria quando |
| 1959-09.txt | 6493 | 6493 | 53 della costituzione , che afferma il dovere di tutti di concorrere alle spese pubbliche in ragione della loro capacità | contributiva | , a prescindere dalla sua portata generale , si rileva che non è esatto che una legge tributaria quando è |
| 1959-09.txt | 6522 | 6522 | si rileva che non è esatto che una legge tributaria quando è retroattiva violi per se stessa il principio della | capacità | contributiva . non si vede poi quale rilevanza rispetto alla questione della legittimità costituzionale delle disposizioni retroattive contenute nella legge |
| 1959-09.txt | 6523 | 6523 | rileva che non è esatto che una legge tributaria quando è retroattiva violi per se stessa il principio della capacità | contributiva | . non si vede poi quale rilevanza rispetto alla questione della legittimità costituzionale delle disposizioni retroattive contenute nella legge 28 |
| 1960-70.txt | 1684 | 1684 | degli enti assistenziali , un risparmio di spesa rispetto al prezzo di vendita al pubblico , con conseguente aumento della | capacità | di acquistare ; la quale poi , in definitiva , si risolve in un aumento delle disponibilità finanziarie da parte |
| 1960-70.txt | 3456 | 3456 | riferiscono , in particolare , alla situazione subiettiva dei produttori gravati dallo sconto e , di riflesso , alla loro | capacità | contributiva , non risultano prospettati nelle ordinanze ; e perciò non possono formare oggetto di esame nell attuale controversia . |
| 1960-70.txt | 3457 | 3457 | , in particolare , alla situazione subiettiva dei produttori gravati dallo sconto e , di riflesso , alla loro capacità | contributiva | , non risultano prospettati nelle ordinanze ; e perciò non possono formare oggetto di esame nell attuale controversia . |
| 1961-48.txt | 411 | 411 | . che è invece , di spettanza del legislatore , avesse determinato criteri di imposizione che non hanno riguardo alla | capacità | contributiva del soggetto debitore . l art . 1 della legge 20 ottobre 1954 , n . 1044 , avrebbe |
| 1961-48.txt | 412 | 412 | che è invece , di spettanza del legislatore , avesse determinato criteri di imposizione che non hanno riguardo alla capacità | contributiva | del soggetto debitore . l art . 1 della legge 20 ottobre 1954 , n . 1044 , avrebbe perciò |
| 1961-48.txt | 1599 | 1599 | della base imponibile viola il principio secondo cui l obbligo dei cittadini di concorrere alle spese pubbliche deve proporzionarsi alla | capacità | contributiva di ciascuno . gli eredi meocci osservano che l adozione di un coefficiente di aggiornamento unico per più fondi |
| 1961-48.txt | 1600 | 1600 | base imponibile viola il principio secondo cui l obbligo dei cittadini di concorrere alle spese pubbliche deve proporzionarsi alla capacità | contributiva | di ciascuno . gli eredi meocci osservano che l adozione di un coefficiente di aggiornamento unico per più fondi impedisce |
| 1961-48.txt | 1647 | 1647 | fondi e , quindi , di determinare quale sia il valore dell indice , che il fondo segna , della | capacità | contributiva dell obbligato . l osservazione , però , non considera che la modalità di accertamento stabilita con l art |
| 1961-48.txt | 1648 | 1648 | e , quindi , di determinare quale sia il valore dell indice , che il fondo segna , della capacità | contributiva | dell obbligato . l osservazione , però , non considera che la modalità di accertamento stabilita con l art . |
| 1963-174.txt | 64 | 64 | sia nuovamente liquidata sulla base del bilancio sociale chiuso in quell anno , tassa gli enti come se la loro | capacità | contributiva , nel 1960 , fosse ancora quella accertata a suo tempo per il 1952 . la questione è infondata |
| 1963-174.txt | 65 | 65 | nuovamente liquidata sulla base del bilancio sociale chiuso in quell anno , tassa gli enti come se la loro capacità | contributiva | , nel 1960 , fosse ancora quella accertata a suo tempo per il 1952 . la questione è infondata . |
| 1963-174.txt | 1250 | 1250 | passato nuove imposte o nuove aliquote , in confronto delle quali si possa avanzare il dubbio che risultino sproporzionate alla | capacità | contributiva degli enti soggetti a tassazione , e pertanto non viola l art . 53 della costituzione . |
| 1963-174.txt | 1251 | 1251 | nuove imposte o nuove aliquote , in confronto delle quali si possa avanzare il dubbio che risultino sproporzionate alla capacità | contributiva | degli enti soggetti a tassazione , e pertanto non viola l art . 53 della costituzione . |
| 1963-92.txt | 155 | 155 | trasferimento vi è identità dei presupposti sui quali si instaura il rapporto tributario ed in entrambi si palesa un eguale | capacità | contributiva ; mentre , d altra parte , la rilevata eguaglianza di situazione fra le due fattispecie non può rimanere |
| 1963-92.txt | 156 | 156 | vi è identità dei presupposti sui quali si instaura il rapporto tributario ed in entrambi si palesa un eguale capacità | contributiva | ; mentre , d altra parte , la rilevata eguaglianza di situazione fra le due fattispecie non può rimanere influenzata |
| 1963-92.txt | 455 | 455 | sancire non già solo il dovere delle prestazioni tributarie , ma altresì il principio della correlazione di queste con la | capacità | contributiva di ciascuno , imponga al legislatore , oltre all obbligo di non disporre prestazioni che siano in contrasto con |
| 1963-92.txt | 456 | 456 | non già solo il dovere delle prestazioni tributarie , ma altresì il principio della correlazione di queste con la capacità | contributiva | di ciascuno , imponga al legislatore , oltre all obbligo di non disporre prestazioni che siano in contrasto con i |
| 1963-92.txt | 620 | 620 | di un bene , cui successivamente segua la riunione ad essa dell usufrutto , sia da considerare espressione di una | capacità | contributiva in tutto equivalente a quella da presumere sussistente allorché il trasferimento medesimo si effettui a titolo gratuito . né |
| 1963-92.txt | 621 | 621 | un bene , cui successivamente segua la riunione ad essa dell usufrutto , sia da considerare espressione di una capacità | contributiva | in tutto equivalente a quella da presumere sussistente allorché il trasferimento medesimo si effettui a titolo gratuito . né è |
| 1964-05.txt | 650 | 650 | stata constatata ( non importa se con riferimento a una situazione permanente o a un singolo accadimento ) una certa | capacità | contributiva , ha il dovere di non sottrarsi ( art . 53 della costituzione ) . con la sentenza n |
| 1964-05.txt | 651 | 651 | constatata ( non importa se con riferimento a una situazione permanente o a un singolo accadimento ) una certa capacità | contributiva | , ha il dovere di non sottrarsi ( art . 53 della costituzione ) . con la sentenza n . |
| 1964-05.txt | 735 | 735 | di quel diritto , egli avrebbe dovuto assolvere ; e pose in risalto che , collegandosi necessariamente il tributo alla | capacità | contributiva ( art . 53 della costituzione ) , sarebbe impossibile ritenere che in tal modo si venga a operare |
| 1964-05.txt | 736 | 736 | quel diritto , egli avrebbe dovuto assolvere ; e pose in risalto che , collegandosi necessariamente il tributo alla capacità | contributiva | ( art . 53 della costituzione ) , sarebbe impossibile ritenere che in tal modo si venga a operare una |
| 1964-05.txt | 769 | 769 | in tal modo si venga a operare una ingiusta discriminazione tra ricchi e poveri . se ogni tributo presuppone una | capacità | contributiva , e cioè una capacità economica adeguata all obbligazione tributaria , è fuori luogo , quando non venga contestata |
| 1964-05.txt | 770 | 770 | tal modo si venga a operare una ingiusta discriminazione tra ricchi e poveri . se ogni tributo presuppone una capacità | contributiva | , e cioè una capacità economica adeguata all obbligazione tributaria , è fuori luogo , quando non venga contestata tale |
| 1964-05.txt | 775 | 775 | operare una ingiusta discriminazione tra ricchi e poveri . se ogni tributo presuppone una capacità contributiva , e cioè una | capacità | economica adeguata all obbligazione tributaria , è fuori luogo , quando non venga contestata tale corrispondenza , lamentare in casi |
| 1964-05.txt | 853 | 853 | in materia tributaria di quei soggetti che , pur avendo , al momento cui il tributo si riferisce , la | capacità | economica , e quindi contributiva , richiesta dalla legge , si siano sottratti all adempimento della relativa obbligazione , senza |
| 1964-05.txt | 858 | 858 | soggetti che , pur avendo , al momento cui il tributo si riferisce , la capacità economica , e quindi | contributiva | , richiesta dalla legge , si siano sottratti all adempimento della relativa obbligazione , senza provvedere neanche in un secondo |
| 1964-30.txt | 471 | 471 | al quale unicamente si rifà il pretore suddetto , non si riferisce ai tributi giudiziari . avendo fatto richiamo alla | capacità | contributiva e alla progressività rispettivamente come indice di imponibilità e come criterio di imposizione , è intuitivo che esso ha |
| 1964-30.txt | 472 | 472 | quale unicamente si rifà il pretore suddetto , non si riferisce ai tributi giudiziari . avendo fatto richiamo alla capacità | contributiva | e alla progressività rispettivamente come indice di imponibilità e come criterio di imposizione , è intuitivo che esso ha avuto |
| 1964-30.txt | 581 | 581 | la collettività , e che , di conseguenza , indistintamente su tutta la collettività deve gravare , in proporzione della | capacità | contribuitiva di ognuno dei suoi membri . e ciò a parte che l art . 53 della costituzione , come |
| 1964-45.txt | 294 | 294 | di esso , la quale afferma che ” tutti sono tenuti a concorrere alle spese pubbliche in ragione della loro | capacità | contributiva ” . a rafforzare questa impostazione della questione , l ordinanza aggiunge che la retroattività della legge impugnata conduce |
| 1964-45.txt | 295 | 295 | esso , la quale afferma che ” tutti sono tenuti a concorrere alle spese pubbliche in ragione della loro capacità | contributiva | ” . a rafforzare questa impostazione della questione , l ordinanza aggiunge che la retroattività della legge impugnata conduce anche |
| 1964-45.txt | 403 | 403 | criteri di valutazione che vi sono connessi , quali risultano da una precedente normativa . se , infatti , per | capacità | contributiva s intende l idoneità del contribuente a corrispondere la prestazione coattivamente imposta e se tale idoneità deve porsi in |
| 1964-45.txt | 404 | 404 | di valutazione che vi sono connessi , quali risultano da una precedente normativa . se , infatti , per capacità | contributiva | s intende l idoneità del contribuente a corrispondere la prestazione coattivamente imposta e se tale idoneità deve porsi in relazione |
| 1964-45.txt | 431 | 431 | a corrispondere la prestazione coattivamente imposta e se tale idoneità deve porsi in relazione , non già con la concreta | capacità | di ciascun contribuente , ma col presupposto al quale la prestazione stessa è collegata e con gli elementi essenziali dell |
| 1964-45.txt | 520 | 520 | gli elementi dai quali la prestazione trae i suoi caratteri essenziali , il rapporto che deve sussistere tra imposizione e | capacità | contributiva può risultare spezzato e il precetto costituzionale ( ” in ragione della capacità contributiva ” ) violato . può |
| 1964-45.txt | 521 | 521 | elementi dai quali la prestazione trae i suoi caratteri essenziali , il rapporto che deve sussistere tra imposizione e capacità | contributiva | può risultare spezzato e il precetto costituzionale ( ” in ragione della capacità contributiva ” ) violato . può , |
| 1964-45.txt | 534 | 534 | che deve sussistere tra imposizione e capacità contributiva può risultare spezzato e il precetto costituzionale ( ” in ragione della | capacità | contributiva ” ) violato . può , non risulta necessariamente spezzato : il che vuol dire che il venir meno |
| 1964-45.txt | 535 | 535 | deve sussistere tra imposizione e capacità contributiva può risultare spezzato e il precetto costituzionale ( ” in ragione della capacità | contributiva | ” ) violato . può , non risulta necessariamente spezzato : il che vuol dire che il venir meno di |
| 1964-45.txt | 611 | 611 | quali la corte ha affermato che una legge tributaria retroattiva non comporta per se stessa la violazione del principio della | capacità | contributiva ( sentenza n . 9 del 1959 ) , respingendo , con ciò , e la tesi che codesta |
| 1964-45.txt | 612 | 612 | la corte ha affermato che una legge tributaria retroattiva non comporta per se stessa la violazione del principio della capacità | contributiva | ( sentenza n . 9 del 1959 ) , respingendo , con ciò , e la tesi che codesta violazione |
| 1964-45.txt | 956 | 956 | , in guisa autonoma dagli uffici erariali , la base imponibile dell imposta di famiglia , non ha violato la | capacità | contributiva nel senso in cui è stata definita . a prescindere dalla tesi che i redditi possono essere assunti e |
| 1964-45.txt | 957 | 957 | in guisa autonoma dagli uffici erariali , la base imponibile dell imposta di famiglia , non ha violato la capacità | contributiva | nel senso in cui è stata definita . a prescindere dalla tesi che i redditi possono essere assunti e valutati |
| 1964-45.txt | 1120 | 1120 | ad eliminare intorno ad esso dubbi e incertezze . e così operando non ha al certo violato il principio della | capacità | contributiva . 5 . – da ciò discende anche che deve essere dichiarata la non fondatezza delle questioni di legittimità |
| 1964-45.txt | 1121 | 1121 | eliminare intorno ad esso dubbi e incertezze . e così operando non ha al certo violato il principio della capacità | contributiva | . 5 . – da ciò discende anche che deve essere dichiarata la non fondatezza delle questioni di legittimità costituzionale |
| 1964-45.txt | 1274 | 1274 | , la stessa ordinanza di rimessione ) , in quanto si ponga come conseguenza di una violazione del principio della | capacità | contributiva , che , nel caso in esame , non sussiste . |
| 1964-45.txt | 1275 | 1275 | la stessa ordinanza di rimessione ) , in quanto si ponga come conseguenza di una violazione del principio della capacità | contributiva | , che , nel caso in esame , non sussiste . |
| 1965-16.txt | 405 | 405 | 1249 ) , che disciplina il catasto edilizio urbano , violerebbe quel principio costituzionale che esige una tassazione proporzionata alla | capacità | contributiva del cittadino : infatti la rendita catastale , che , calcolata in ossequio a quelle norme , è la |
| 1965-16.txt | 406 | 406 | ) , che disciplina il catasto edilizio urbano , violerebbe quel principio costituzionale che esige una tassazione proporzionata alla capacità | contributiva | del cittadino : infatti la rendita catastale , che , calcolata in ossequio a quelle norme , è la base |
| 1965-16.txt | 473 | 473 | l ordinanza di rinvio , sarebbe giusto che gravasse l imposta immobiliare . anche questa censura è infondata . la | capacità | contributiva non è rivelata soltanto dal reddito che percepisce di fatto la persona gravata dal tributo . quando oggetto dell |
| 1965-16.txt | 474 | 474 | ordinanza di rinvio , sarebbe giusto che gravasse l imposta immobiliare . anche questa censura è infondata . la capacità | contributiva | non è rivelata soltanto dal reddito che percepisce di fatto la persona gravata dal tributo . quando oggetto dell imposta |
| 1965-16.txt | 510 | 510 | . quando oggetto dell imposta sia una cosa produttiva , la base per la tassazione è data ( e la | capacità | del contribuente è rivelata ) dall attitudine del bene a produrre un reddito economico e non dal reddito che ne |
| 1965-16.txt | 942 | 942 | come ciò non contrasti con quel principio di giustizia che deve presiedere all imposizione fiscale e che fa omaggio alla | capacità | contributiva di ciascuno . se poi questo reddito effettivamente conseguito dovesse discostarsi largamente dalla cifra della rendita catastale , non |
| 1965-16.txt | 943 | 943 | ciò non contrasti con quel principio di giustizia che deve presiedere all imposizione fiscale e che fa omaggio alla capacità | contributiva | di ciascuno . se poi questo reddito effettivamente conseguito dovesse discostarsi largamente dalla cifra della rendita catastale , non è |
| 1965-50.txt | 43 | 43 | art . 53 della costituzione , per cui il dovere di concorrere alla copertura della spesa pubblica si commisura alla | capacità | contributiva dei singoli obbligati . se per capacità contributiva deve intendersi la idoneità soggettiva alla obbligazione di imposta , rivelata |
| 1965-50.txt | 44 | 44 | . 53 della costituzione , per cui il dovere di concorrere alla copertura della spesa pubblica si commisura alla capacità | contributiva | dei singoli obbligati . se per capacità contributiva deve intendersi la idoneità soggettiva alla obbligazione di imposta , rivelata dal |
| 1965-50.txt | 51 | 51 | il dovere di concorrere alla copertura della spesa pubblica si commisura alla capacità contributiva dei singoli obbligati . se per | capacità | contributiva deve intendersi la idoneità soggettiva alla obbligazione di imposta , rivelata dal presupposto al quale la sua prestazione è |
| 1965-50.txt | 52 | 52 | dovere di concorrere alla copertura della spesa pubblica si commisura alla capacità contributiva dei singoli obbligati . se per capacità | contributiva | deve intendersi la idoneità soggettiva alla obbligazione di imposta , rivelata dal presupposto al quale la sua prestazione è collegata |
| 1966-128.txt | 539 | 539 | il carico sui redditi personali più elevati , e rendano quindi la partecipazione di ciascuno alle spese pubbliche adeguata alla | capacità | contributiva individuale . |
| 1966-128.txt | 540 | 540 | carico sui redditi personali più elevati , e rendano quindi la partecipazione di ciascuno alle spese pubbliche adeguata alla capacità | contributiva | individuale . |
| 1966-44.txt | 2416 | 2416 | , la corte ha affermato che una legge tributaria retroattiva non comporta per se stessa la violazione del principio della | capacità | contributiva ( sentenza n . 9 del 1959 ) , e ha successivamente precisato che deve essere verificato di volta |
| 1966-44.txt | 2417 | 2417 | la corte ha affermato che una legge tributaria retroattiva non comporta per se stessa la violazione del principio della capacità | contributiva | ( sentenza n . 9 del 1959 ) , e ha successivamente precisato che deve essere verificato di volta in |
| 1966-44.txt | 2498 | 2498 | dai quali la prestazione trae i suoi caratteri essenziali , abbia spezzato il rapporto che deve sussistere tra imposizione e | capacità | contributiva e abbia così violato il precetto costituzionale ( sentenza n . 45 del 1964 ) . alla stregua di |
| 1966-44.txt | 2499 | 2499 | quali la prestazione trae i suoi caratteri essenziali , abbia spezzato il rapporto che deve sussistere tra imposizione e capacità | contributiva | e abbia così violato il precetto costituzionale ( sentenza n . 45 del 1964 ) . alla stregua di questi |
| 1966-44.txt | 2741 | 2741 | , il rapporto tra imposizione , basata su aliquote corrispondenti all aumento di valore accertato nel momento predetto , e | capacità | contributiva . ove invece tale rapporto risulta spezzato è nella disposizione che consente ai comuni di applicare l imposta a |
| 1966-44.txt | 2742 | 2742 | il rapporto tra imposizione , basata su aliquote corrispondenti all aumento di valore accertato nel momento predetto , e capacità | contributiva | . ove invece tale rapporto risulta spezzato è nella disposizione che consente ai comuni di applicare l imposta a carico |
| 1966-44.txt | 2894 | 2894 | imposizione , così com è prevista dal secondo comma dell art . 25 , contrasta col precetto costituzionale relativo alla | capacità | contributiva , ed è quindi da dichiarare illegittima . 7 . – infine , è stata dedotta la violazione dell |
| 1966-44.txt | 2895 | 2895 | , così com è prevista dal secondo comma dell art . 25 , contrasta col precetto costituzionale relativo alla capacità | contributiva | , ed è quindi da dichiarare illegittima . 7 . – infine , è stata dedotta la violazione dell art |
| 1966-81.txt | 256 | 256 | ritenuta a titolo d imposta istituita con la norma impugnata non comporta quindi violazione dei principi di eguaglianza e della | capacità | contributiva . basterà all uopo rilevare , che prima della sua istituzione , gli utili spettanti agli enti esenti dall |
| 1966-81.txt | 257 | 257 | a titolo d imposta istituita con la norma impugnata non comporta quindi violazione dei principi di eguaglianza e della capacità | contributiva | . basterà all uopo rilevare , che prima della sua istituzione , gli utili spettanti agli enti esenti dall imposta |
| 1966-89.txt | 162 | 162 | costituzione ) leda il principio di eguaglianza ( art . 3 della costituzione ) e contrasti con quello relativo alla | capacità | contributiva ( art . 53 della costituzione ) . 2 . – la corte ritiene che per un esatta valutazione |
| 1966-89.txt | 163 | 163 | ) leda il principio di eguaglianza ( art . 3 della costituzione ) e contrasti con quello relativo alla capacità | contributiva | ( art . 53 della costituzione ) . 2 . – la corte ritiene che per un esatta valutazione del |
| 1966-89.txt | 1413 | 1413 | il 24 settembre 1964 , all imposta generale sull entrata e sono quindi costantemente assunti dal legislatore come indici di | capacità | contributiva . quel che varia nel periodo preso in considerazione dalla norma è solo l entità del tributo . in |
| 1966-89.txt | 1414 | 1414 | 24 settembre 1964 , all imposta generale sull entrata e sono quindi costantemente assunti dal legislatore come indici di capacità | contributiva | . quel che varia nel periodo preso in considerazione dalla norma è solo l entità del tributo . in proposito |
| 1966-89.txt | 1439 | 1439 | nel periodo preso in considerazione dalla norma è solo l entità del tributo . in proposito va osservato che la | capacità | contributiva , presupposto di una legittima imposizione , condiziona certo la misura massima del tributo , nel senso che questa |
| 1966-89.txt | 1440 | 1440 | periodo preso in considerazione dalla norma è solo l entità del tributo . in proposito va osservato che la capacità | contributiva | , presupposto di una legittima imposizione , condiziona certo la misura massima del tributo , nel senso che questa non |
| 1966-89.txt | 1470 | 1470 | la misura massima del tributo , nel senso che questa non può mai essere fissata ad un livello superiore alla | capacità | dimostrata dall atto o dal fatto economico , ma non esclude , purché tale limite sia rispettato , che gli |
| 1967-103.txt | 314 | 314 | cento dei redditi delle categorie a , b e c / 1 . il preteso contrasto con il principio della | capacità | contributiva non sussiste nei riguardi della prima disposizione . la reiscrizione a ruolo dei redditi accertati per l anno precedente |
| 1967-103.txt | 315 | 315 | dei redditi delle categorie a , b e c / 1 . il preteso contrasto con il principio della capacità | contributiva | non sussiste nei riguardi della prima disposizione . la reiscrizione a ruolo dei redditi accertati per l anno precedente va |
| 1967-103.txt | 558 | 558 | dichiararli e nella esistenza di redditi accertati per l anno precedente che fondatamente sono ritenuti un positivo indice rivelatore della | capacità | contributiva . analoghe giustificazioni non ricorrono , invece , per la seconda parte della norma denunciata che dispone la maggiorazione |
| 1967-103.txt | 559 | 559 | e nella esistenza di redditi accertati per l anno precedente che fondatamente sono ritenuti un positivo indice rivelatore della capacità | contributiva | . analoghe giustificazioni non ricorrono , invece , per la seconda parte della norma denunciata che dispone la maggiorazione del |
| 1967-109.txt | 482 | 482 | della corte d appello di milano quanto dalla suindicata commissione provinciale delle imposte , in riferimento al principio costituzionale della | capacità | contributiva dei soggetti obbligati al tributo : secondo le ordinanze la presunzione della esistenza di beni , che di fatto |
| 1967-109.txt | 483 | 483 | corte d appello di milano quanto dalla suindicata commissione provinciale delle imposte , in riferimento al principio costituzionale della capacità | contributiva | dei soggetti obbligati al tributo : secondo le ordinanze la presunzione della esistenza di beni , che di fatto potrebbero |
| 1967-109.txt | 688 | 688 | una verità giuridica avente come substrato fatti reali di difficile accertamento . né si può ritenere violato il principio della | capacità | contributiva allorquando la legge pone a presupposto della obbligazione tributaria il trasferimento della ricchezza a causa di morte , e |
| 1967-109.txt | 689 | 689 | verità giuridica avente come substrato fatti reali di difficile accertamento . né si può ritenere violato il principio della capacità | contributiva | allorquando la legge pone a presupposto della obbligazione tributaria il trasferimento della ricchezza a causa di morte , e fa |
| 1967-109.txt | 785 | 785 | legali la determinazione della esistenza del presupposto dell obbligazione tributaria e della sua entità , non viola il principio della | capacità | contributiva del singolo obbligato ” . 5 . – dimostrata la legittimità della presunzione relativa alla esistenza dei beni , |
| 1967-109.txt | 786 | 786 | la determinazione della esistenza del presupposto dell obbligazione tributaria e della sua entità , non viola il principio della capacità | contributiva | del singolo obbligato ” . 5 . – dimostrata la legittimità della presunzione relativa alla esistenza dei beni , perde |
| 1968-97.txt | 300 | 300 | art . 53 della costituzione , nello stabilire che tutti devono concorrere alla spesa pubblica , fa riferimento alla “ | capacità | contributiva ” dei soggetti , e con ciò , mentre da un lato impone che a maggior capacità corrisponda un |
| 1968-97.txt | 301 | 301 | . 53 della costituzione , nello stabilire che tutti devono concorrere alla spesa pubblica , fa riferimento alla ” capacità | contributiva | ” dei soggetti , e con ciò , mentre da un lato impone che a maggior capacità corrisponda un maggior |
| 1968-97.txt | 318 | 318 | alla ” capacità contributiva ” dei soggetti , e con ciò , mentre da un lato impone che a maggior | capacità | corrisponda un maggior concorso da realizzarsi col criterio della progressività al quale il sistema tributario deve ispirarsi , esclude , |
| 1968-97.txt | 350 | 350 | quale il sistema tributario deve ispirarsi , esclude , dall altro , che l obbligo tributario possa sorgere ove tale | capacità | manchi del tutto . in altri termini , come è stato affermato dalla giurisprudenza di questa corte , la capacità |
| 1968-97.txt | 370 | 370 | capacità manchi del tutto . in altri termini , come è stato affermato dalla giurisprudenza di questa corte , la | capacità | contributiva costituisce presupposto di legittima imposizione e , solo ove sia presente , diventa metro di determinazione della quantità di |
| 1968-97.txt | 371 | 371 | manchi del tutto . in altri termini , come è stato affermato dalla giurisprudenza di questa corte , la capacità | contributiva | costituisce presupposto di legittima imposizione e , solo ove sia presente , diventa metro di determinazione della quantità di imposta |
| 1968-97.txt | 463 | 463 | un reddito minimo appare pienamente legittima , collegata come essa è ad una razionale presunzione del difetto di una qualsiasi | capacità | contributiva . deve anzi affermarsi che , oltre che legittima , essa è addirittura doverosa , perché il legislatore , |
| 1968-97.txt | 464 | 464 | reddito minimo appare pienamente legittima , collegata come essa è ad una razionale presunzione del difetto di una qualsiasi capacità | contributiva | . deve anzi affermarsi che , oltre che legittima , essa è addirittura doverosa , perché il legislatore , se |
| 1968-97.txt | 510 | 510 | riferimento a complesse valutazioni economiche e sociali , quale sia la misura minima al di sopra della quale sorge la | capacità | contributiva , non può non esentare dall imposizione quei soggetti che percepiscano redditi tanto modesti da essere appena sufficienti a |
| 1968-97.txt | 511 | 511 | a complesse valutazioni economiche e sociali , quale sia la misura minima al di sopra della quale sorge la capacità | contributiva | , non può non esentare dall imposizione quei soggetti che percepiscano redditi tanto modesti da essere appena sufficienti a soddisfare |
| 1968-97.txt | 557 | 557 | : se così non disponesse , la legge finirebbe con l imporre un obbligo di imposta anche là dove una | capacità | contributiva è inesistente . va pure rilevato che tale esenzione costituisce attuazione del fondamentale principio di eguaglianza sostanziale , al |
| 1968-97.txt | 558 | 558 | se così non disponesse , la legge finirebbe con l imporre un obbligo di imposta anche là dove una capacità | contributiva | è inesistente . va pure rilevato che tale esenzione costituisce attuazione del fondamentale principio di eguaglianza sostanziale , al quale |
| 1968-99.txt | 107 | 107 | 1945 , n . 90 , che tale presunzione dispone , violerebbe quindi il principio di eguaglianza e quello di | capacità | contributiva , garantiti dagli artt . 3 e 53 della costituzione . la questione non è fondata . la norma |
| 1968-99.txt | 108 | 108 | , n . 90 , che tale presunzione dispone , violerebbe quindi il principio di eguaglianza e quello di capacità | contributiva | , garantiti dagli artt . 3 e 53 della costituzione . la questione non è fondata . la norma impugnata |
| 1968-99.txt | 477 | 477 | legali la determinazione della esistenza del presupposto della obbligazione tributaria e della sua entità , non viola il principio della | capacità | contributiva del singolo obbligato ” . corretto appare anche il sistema adottato dal legislatore , il quale , creando una |
| 1968-99.txt | 478 | 478 | la determinazione della esistenza del presupposto della obbligazione tributaria e della sua entità , non viola il principio della capacità | contributiva | del singolo obbligato ” . corretto appare anche il sistema adottato dal legislatore , il quale , creando una presunzione |
| 1969-06.txt | 2358 | 2358 | del soddisfacimento del pubblico interesse ; rileva altresì che la provvisoria iscrizione a ruolo non risulta lesiva del principio della | capacità | contributiva , perché essa trova la sua legittima spiegazione nella imperatività degli atti della pubblica amministrazione ( cfr . sent |
| 1969-06.txt | 2359 | 2359 | soddisfacimento del pubblico interesse ; rileva altresì che la provvisoria iscrizione a ruolo non risulta lesiva del principio della capacità | contributiva | , perché essa trova la sua legittima spiegazione nella imperatività degli atti della pubblica amministrazione ( cfr . sent . |
| 1969-129.txt | 678 | 678 | legge e , perciò , immune da contraddizione sia al principio di legalità , sia a quello del riferimento alla | capacità | contributiva . né ciò trova smentita nel fatto che il sistema consente di ricorrere a presunzioni , poiché il ricorso |
| 1969-129.txt | 679 | 679 | e , perciò , immune da contraddizione sia al principio di legalità , sia a quello del riferimento alla capacità | contributiva | . né ciò trova smentita nel fatto che il sistema consente di ricorrere a presunzioni , poiché il ricorso a |
| 1969-75.txt | 1050 | 1050 | non già per il semplice motivo della retroattività dell imposizione , ma per la dissociazione temporale che ne risultava tra | capacità | contributiva e sottoposizione al tributo , del quale la norma dichiarata incostituzionale consentiva l applicazione a ” rapporti esauriti “ |
| 1969-75.txt | 1051 | 1051 | già per il semplice motivo della retroattività dell imposizione , ma per la dissociazione temporale che ne risultava tra capacità | contributiva | e sottoposizione al tributo , del quale la norma dichiarata incostituzionale consentiva l applicazione a ” rapporti esauriti ” , |
| 1969-75.txt | 1126 | 1126 | è noto d altronde come la stessa dottrina tributaristica più sensibile ai limiti derivanti alla legislazione ordinaria dal principio della | capacità | contributiva non abbia mancato di rilevare che una legge può colpire una capacità contributiva esistente in un momento anteriore e |
| 1969-75.txt | 1127 | 1127 | noto d altronde come la stessa dottrina tributaristica più sensibile ai limiti derivanti alla legislazione ordinaria dal principio della capacità | contributiva | non abbia mancato di rilevare che una legge può colpire una capacità contributiva esistente in un momento anteriore e rivelata |
| 1969-75.txt | 1139 | 1139 | derivanti alla legislazione ordinaria dal principio della capacità contributiva non abbia mancato di rilevare che una legge può colpire una | capacità | contributiva esistente in un momento anteriore e rivelata da fatti passati , senza per ciò solo violare l art . |
| 1969-75.txt | 1140 | 1140 | alla legislazione ordinaria dal principio della capacità contributiva non abbia mancato di rilevare che una legge può colpire una capacità | contributiva | esistente in un momento anteriore e rivelata da fatti passati , senza per ciò solo violare l art . 53 |
| 1969-75.txt | 1176 | 1176 | violare l art . 53 , purché vi sia una ragionevole presunzione che , nella normalità dei casi , quella | capacità | contributiva permanga al momento della imposizione . applicando i suesposti criteri al caso in esame , deve ritenersi che la |
| 1969-75.txt | 1177 | 1177 | l art . 53 , purché vi sia una ragionevole presunzione che , nella normalità dei casi , quella capacità | contributiva | permanga al momento della imposizione . applicando i suesposti criteri al caso in esame , deve ritenersi che la situazione |
| 1969-75.txt | 1627 | 1627 | a loro disposizione i ricorsi di cui all art . 239 del testo unico ; d altro lato , la | capacità | contributiva che deve permanere in capo al soggetto passivo della nuova imposta , subentrante retroattivamente al tributo precedentemente istituito , |
| 1969-75.txt | 1628 | 1628 | loro disposizione i ricorsi di cui all art . 239 del testo unico ; d altro lato , la capacità | contributiva | che deve permanere in capo al soggetto passivo della nuova imposta , subentrante retroattivamente al tributo precedentemente istituito , è |
| 1969-75.txt | 2032 | 2032 | conforme ai principi ed in particolare , come si è visto , congegno idoneo ad evitare fenomeni di dissociazione tra | capacità | contributiva ed imposizione . sta di fatto , peraltro , che l accennata differenziazione non è posta dalla legge , |
| 1969-75.txt | 2033 | 2033 | ai principi ed in particolare , come si è visto , congegno idoneo ad evitare fenomeni di dissociazione tra capacità | contributiva | ed imposizione . sta di fatto , peraltro , che l accennata differenziazione non è posta dalla legge , la |
| 1972-120.txt | 200 | 200 | pluralità di domande principali e riconvenzionali , ha denunziato la illegittimità della norma suddetta , in riferimento al principio della | capacità | contributiva ( art . 53 , primo comma , cost . ) . e ciò in primo luogo sul riflesso |
| 1972-120.txt | 201 | 201 | di domande principali e riconvenzionali , ha denunziato la illegittimità della norma suddetta , in riferimento al principio della capacità | contributiva | ( art . 53 , primo comma , cost . ) . e ciò in primo luogo sul riflesso che |
| 1972-120.txt | 484 | 484 | comma , della costituzione , per cui tutti sono tenuti a concorrere alle spese pubbliche , in ragione della loro | capacità | contributiva , va interpretato quale specificazione del generale principio di uguaglianza , nel senso che a situazioni uguali devono corrispondere |
| 1972-120.txt | 485 | 485 | , della costituzione , per cui tutti sono tenuti a concorrere alle spese pubbliche , in ragione della loro capacità | contributiva | , va interpretato quale specificazione del generale principio di uguaglianza , nel senso che a situazioni uguali devono corrispondere uguali |
| 1972-120.txt | 571 | 571 | , costituenti il presupposto dell imposizione tributaria , i soggetti rivelano , come questa corte ha più volte affermato , | capacità | contributiva e idoneità alla obbligazione d imposta , deducibile esclusivamente dal collegamento fra i soggetti medesimi e le fattispecie cui |
| 1972-120.txt | 572 | 572 | costituenti il presupposto dell imposizione tributaria , i soggetti rivelano , come questa corte ha più volte affermato , capacità | contributiva | e idoneità alla obbligazione d imposta , deducibile esclusivamente dal collegamento fra i soggetti medesimi e le fattispecie cui la |
| 1972-120.txt | 702 | 702 | n . 92 del 1972 . in materia di imposte indirette , in particolare , il necessario collegamento con la | capacità | contributiva non esclude che la legge stabilisca prestazioni tributarie a carico solidalmente oltre che del debitore principale , anche di |
| 1972-120.txt | 703 | 703 | . 92 del 1972 . in materia di imposte indirette , in particolare , il necessario collegamento con la capacità | contributiva | non esclude che la legge stabilisca prestazioni tributarie a carico solidalmente oltre che del debitore principale , anche di altri |
| 1972-120.txt | 735 | 735 | oltre che del debitore principale , anche di altri soggetti , non direttamente partecipi dell atto assunto come indice di | capacità | contributiva . in tali casi , peraltro , occorre che una siffatta imposizione risulti legittimata da rapporti giuridico-economici , intercorrenti |
| 1972-120.txt | 736 | 736 | che del debitore principale , anche di altri soggetti , non direttamente partecipi dell atto assunto come indice di capacità | contributiva | . in tali casi , peraltro , occorre che una siffatta imposizione risulti legittimata da rapporti giuridico-economici , intercorrenti fra |
| 1972-144.txt | 1318 | 1318 | . 3 . – devesi ora procedere alla trattazione della questione sollevata in relazione alla presunta violazione del principio della | capacità | contributiva di cui all art . 53 della costituzione , data l influenza che le considerazioni da svolgere al riguardo |
| 1972-144.txt | 1319 | 1319 | 3 . – devesi ora procedere alla trattazione della questione sollevata in relazione alla presunta violazione del principio della capacità | contributiva | di cui all art . 53 della costituzione , data l influenza che le considerazioni da svolgere al riguardo , |
| 1972-144.txt | 1540 | 1540 | relazione all effettivo volume delle vendite , sia perché , a tutto concedere , l imposizione dovrebbe essere riferita alla | capacità | contributiva attuale dell azienda , e non a quella che potrebbe risultare da eventuali e futuri correttivi operati sui prezzi |
| 1972-144.txt | 1541 | 1541 | all effettivo volume delle vendite , sia perché , a tutto concedere , l imposizione dovrebbe essere riferita alla capacità | contributiva | attuale dell azienda , e non a quella che potrebbe risultare da eventuali e futuri correttivi operati sui prezzi , |
| 1972-144.txt | 1633 | 1633 | e riferite alla asserita natura non tributaria dell imposizione in discorso , che appunto escluderebbe l operatività del principio della | capacità | contributiva , che questa corte con la sentenza n . 70 del 1960 , dopo avere riconosciuto nello sconto la |
| 1972-144.txt | 1634 | 1634 | riferite alla asserita natura non tributaria dell imposizione in discorso , che appunto escluderebbe l operatività del principio della capacità | contributiva | , che questa corte con la sentenza n . 70 del 1960 , dopo avere riconosciuto nello sconto la sostanza |
| 1972-144.txt | 2033 | 2033 | degli sconti imposti ai farmacisti , con la citata sentenza n . 92 del 1972 ha già ritenuto che per | capacità | contributiva deve intendersi l idoneità soggettiva all obbligazione d imposta deducibile dal presupposto al quale la prestazione è collegata , |
| 1972-144.txt | 2034 | 2034 | sconti imposti ai farmacisti , con la citata sentenza n . 92 del 1972 ha già ritenuto che per capacità | contributiva | deve intendersi l idoneità soggettiva all obbligazione d imposta deducibile dal presupposto al quale la prestazione è collegata , senza |
| 1972-146.txt | 1035 | 1035 | un contributo progressivo straordinario e temporaneo a carico di coloro che – secondo la valutazione del legislatore – hanno la | capacità | contributiva . pertanto , la corte ritiene che nessuno dei principi costituzionali invocati dall ordinanza di rimessione sia violato dalle |
| 1972-146.txt | 1036 | 1036 | contributo progressivo straordinario e temporaneo a carico di coloro che – secondo la valutazione del legislatore – hanno la capacità | contributiva | . pertanto , la corte ritiene che nessuno dei principi costituzionali invocati dall ordinanza di rimessione sia violato dalle norme |
| 1972-200.txt | 567 | 567 | talvolta anche dal comportamento degli interessati . conseguentemente , l art . 53 non potrebbe dirsi violato in quanto la | capacità | contributiva , come idoneità del contribuente a corrispondere la prestazione imposta , deve porsi in relazione non già con la |
| 1972-200.txt | 568 | 568 | anche dal comportamento degli interessati . conseguentemente , l art . 53 non potrebbe dirsi violato in quanto la capacità | contributiva | , come idoneità del contribuente a corrispondere la prestazione imposta , deve porsi in relazione non già con la concreta |
| 1972-200.txt | 589 | 589 | , come idoneità del contribuente a corrispondere la prestazione imposta , deve porsi in relazione non già con la concreta | capacità | di ciascun contribuente , ma col presupposto al quale la prestazione stessa è collegata e con gli elementi essenziali della |
| 1972-200.txt | 1021 | 1021 | in sede di politica legislativa , come ritiene l avvocatura dello stato , ma di una violazione dei principi della | capacità | contributiva , che condiziona la misura massima del tributo nel senso che questo non può essere mai fissato ad un |
| 1972-200.txt | 1022 | 1022 | sede di politica legislativa , come ritiene l avvocatura dello stato , ma di una violazione dei principi della capacità | contributiva | , che condiziona la misura massima del tributo nel senso che questo non può essere mai fissato ad un livello |
| 1972-200.txt | 1045 | 1045 | condiziona la misura massima del tributo nel senso che questo non può essere mai fissato ad un livello superiore alla | capacità | dimostrata dall atto o dal fatto economico . ed evidentemente il pagamento di un tributo indebito , che talvolta può |
| 1972-90.txt | 179 | 179 | conseguenza violati il principio di eguaglianza ( art . 3 cost . ) , quello della proporzionalità del tributo alla | capacità | contributiva ( art . 53 ) ed infine anche quello della riserva di legge in materia di prestazioni personali o |
| 1972-90.txt | 180 | 180 | violati il principio di eguaglianza ( art . 3 cost . ) , quello della proporzionalità del tributo alla capacità | contributiva | ( art . 53 ) ed infine anche quello della riserva di legge in materia di prestazioni personali o patrimoniali |
| 1972-91.txt | 188 | 188 | previdenziali e assistenziali , verrebbe in conseguenza ripartito tra gli appartenenti alla categoria , prescindendo dalla effettiva misura della rispettiva | capacità | contributiva ” . si aggiunge che contrasterebbe altresì con il principio di uguaglianza di cui all art . 3 della |
| 1972-91.txt | 189 | 189 | e assistenziali , verrebbe in conseguenza ripartito tra gli appartenenti alla categoria , prescindendo dalla effettiva misura della rispettiva capacità | contributiva | ” . si aggiunge che contrasterebbe altresì con il principio di uguaglianza di cui all art . 3 della costituzione |
| 1972-91.txt | 806 | 806 | , l obbligo di versare una somma percentuale sull importo della singola retribuzione percepita , lederebbe il principio della pari | capacità | contributiva di cui all art . 53 della costituzione , perché il costo delle prestazioni previdenziali ed assistenziali verrebbe in |
| 1972-91.txt | 807 | 807 | l obbligo di versare una somma percentuale sull importo della singola retribuzione percepita , lederebbe il principio della pari capacità | contributiva | di cui all art . 53 della costituzione , perché il costo delle prestazioni previdenziali ed assistenziali verrebbe in tal |
| 1972-91.txt | 844 | 844 | assistenziali verrebbe in tal modo ripartito tra gli appartenenti alla categoria non in base ad un indice complessivo di detta | capacità | , ma in base ad una eventuale singola e non indicativa sua componente . la corte osserva , tuttavia , |
| 1972-91.txt | 888 | 888 | caso , il principio di conformità all art . 53 cost . risulta osservato . va premesso che la prestazione | contributiva | – de qua – s inquadra nel sistema , caratterizzato dal conseguimento di finalità generali , distinte da quelle particolari |
| 1972-91.txt | 992 | 992 | 16 e 50 del 1965 ; n . 89 del 1966 ; n . 97 del 1968 ) per “ | capacità | contributiva ” ai sensi dell art . 53 deve intendersi l idoneità soggettiva alla obbligazione d imposta , deducibile dal |
| 1972-91.txt | 993 | 993 | e 50 del 1965 ; n . 89 del 1966 ; n . 97 del 1968 ) per ” capacità | contributiva | ” ai sensi dell art . 53 deve intendersi l idoneità soggettiva alla obbligazione d imposta , deducibile dal presupposto |
| 1972-91.txt | 1071 | 1071 | obbligazione risulta stabilita in relazione alla misura del reddito percepito . la redditività funziona , pertanto , come indice di | capacità | contributiva , in conformità al precetto costituzionale . secondo l ordinanza di rinvio , la violazione del precetto è , |
| 1972-91.txt | 1072 | 1072 | risulta stabilita in relazione alla misura del reddito percepito . la redditività funziona , pertanto , come indice di capacità | contributiva | , in conformità al precetto costituzionale . secondo l ordinanza di rinvio , la violazione del precetto è , tuttavia |
| 1972-91.txt | 1689 | 1689 | da calcoli attinenti al numero dei contribuenti iscritti , alla loro età media e a quella pensionabile , alla media | capacità | economica contributiva , alle esigenze settoriali ed ai risultati che si intendono conseguire . un livellamento per tutte le categorie |
| 1972-91.txt | 1691 | 1691 | attinenti al numero dei contribuenti iscritti , alla loro età media e a quella pensionabile , alla media capacità economica | contributiva | , alle esigenze settoriali ed ai risultati che si intendono conseguire . un livellamento per tutte le categorie delle percentuali |
| 1972-92.txt | 97 | 97 | ed ai farmacisti , deriverebbe la conseguenza che la misura di detto sconto debba essere praticata ” in ragione della | capacità | contributiva ” dei soggetti gravati , secondo l art . 53 della costituzione . il che non si verificherebbe nella |
| 1972-92.txt | 98 | 98 | ai farmacisti , deriverebbe la conseguenza che la misura di detto sconto debba essere praticata ” in ragione della capacità | contributiva | ” dei soggetti gravati , secondo l art . 53 della costituzione . il che non si verificherebbe nella situazione |
| 1972-92.txt | 245 | 245 | in tal modo indeterminata l entità della prestazione del farmacista , verrebbe alterato il rapporto proporzionale tra prestazione imposta e | capacità | contributiva del soggetto gravato , in contrasto con il suindicato art . 53 della costituzione . 2 . – la |
| 1972-92.txt | 246 | 246 | tal modo indeterminata l entità della prestazione del farmacista , verrebbe alterato il rapporto proporzionale tra prestazione imposta e capacità | contributiva | del soggetto gravato , in contrasto con il suindicato art . 53 della costituzione . 2 . – la questione |
| 1972-92.txt | 632 | 632 | . 53 della costituzione di cui si è denunciata la violazione . si assume che il collegamento tra imposizione e | capacità | contributiva viene qui ad essere distorto , per effetto della dilatazione del carico tributario , con alterazione in eccesso del |
| 1972-92.txt | 633 | 633 | 53 della costituzione di cui si è denunciata la violazione . si assume che il collegamento tra imposizione e capacità | contributiva | viene qui ad essere distorto , per effetto della dilatazione del carico tributario , con alterazione in eccesso del risultato |
| 1972-92.txt | 670 | 670 | in eccesso del risultato quantitativo . ma l assunto non considera , nel suo preciso contenuto , il concetto di | capacità | contributiva , quale delineato uniformemente nella giurisprudenza di questa corte ( sentenze n . 45 del 1964 ; nn . |
| 1972-92.txt | 671 | 671 | eccesso del risultato quantitativo . ma l assunto non considera , nel suo preciso contenuto , il concetto di capacità | contributiva | , quale delineato uniformemente nella giurisprudenza di questa corte ( sentenze n . 45 del 1964 ; nn . 16 |
| 1972-92.txt | 711 | 711 | 16 e 50 del 1965 ; n . 89 del 1966 ; n . 97 del 1968 ) . per | capacità | contributiva deve intendersi l idoneità soggettiva alla obbligazione d imposta , deducibile dal presupposto al quale la prestazione è collegata |
| 1972-92.txt | 712 | 712 | e 50 del 1965 ; n . 89 del 1966 ; n . 97 del 1968 ) . per capacità | contributiva | deve intendersi l idoneità soggettiva alla obbligazione d imposta , deducibile dal presupposto al quale la prestazione è collegata . |
| 1973-129.txt | 197 | 197 | comma primo , della costituzione , giacché si sarebbe venuta a determinare una diversità di trattamento , ai fini della | capacità | contributiva , tra il soggetto che abbia realizzato o utilizzato l incremento di valore dell area prima dell entrata in |
| 1973-129.txt | 198 | 198 | primo , della costituzione , giacché si sarebbe venuta a determinare una diversità di trattamento , ai fini della capacità | contributiva | , tra il soggetto che abbia realizzato o utilizzato l incremento di valore dell area prima dell entrata in vigore |
| 1973-129.txt | 527 | 527 | al momento della deliberazione istitutiva dell imposta straordinaria , ragion per cui il rapporto che deve sussistere tra imposizione e | capacità | contributiva non deve in questo caso considerarsi spezzato . dopo aver ricordato la sostanziale diversità dei motivi posti a base |
| 1973-129.txt | 528 | 528 | momento della deliberazione istitutiva dell imposta straordinaria , ragion per cui il rapporto che deve sussistere tra imposizione e capacità | contributiva | non deve in questo caso considerarsi spezzato . dopo aver ricordato la sostanziale diversità dei motivi posti a base della |
| 1973-131.txt | 128 | 128 | comma , della costituzione , per il dubbio che la sottoposizione a tributo della propaganda ideologica violi i principi della | capacità | contributiva e della progressività dell imposizione tributaria , e costituisca un limite illegittimo al diritto di manifestare liberamente il proprio |
| 1973-131.txt | 129 | 129 | , della costituzione , per il dubbio che la sottoposizione a tributo della propaganda ideologica violi i principi della capacità | contributiva | e della progressività dell imposizione tributaria , e costituisca un limite illegittimo al diritto di manifestare liberamente il proprio pensiero |
| 1974-175.txt | 277 | 277 | di assisi , avrebbe valutato situazioni di fatto verificatesi nel passato e quindi non costituenti un indice attendibile di potenzialità | contributiva | attuale , nonché avrebbe preso in considerazione , al fine di assoggettarli a tributi , singoli atti economici posti in |
| 1974-175.txt | 344 | 344 | esaurito nel tempo la loro funzione economica . mancherebbe pertanto la necessaria connessione fra il presupposto d imposta e la | capacità | contributiva dell obbligato , dovendo questa porsi in relazione non con una generica ed assoluta idoneità del soggetto ad eseguire |
| 1974-175.txt | 345 | 345 | nel tempo la loro funzione economica . mancherebbe pertanto la necessaria connessione fra il presupposto d imposta e la capacità | contributiva | dell obbligato , dovendo questa porsi in relazione non con una generica ed assoluta idoneità del soggetto ad eseguire la |
| 1974-175.txt | 3707 | 3707 | proponeva la legge del 1957 e che violava apertamente l obbligo costituzionale di concorrere alle spese pubbliche in ragione della | capacità | contributiva . 7 . – quanto precede dimostra l infondatezza della premessa da cui partono le ordinanze in epigrafe per |
| 1974-175.txt | 3708 | 3708 | la legge del 1957 e che violava apertamente l obbligo costituzionale di concorrere alle spese pubbliche in ragione della capacità | contributiva | . 7 . – quanto precede dimostra l infondatezza della premessa da cui partono le ordinanze in epigrafe per negare |
| 1974-175.txt | 4308 | 4308 | 1957 – la pretesa violazione dell art . 53 cost . , consistente nella dissociazione tra presupposto di imposta e | capacità | contributiva , non sussiste , perché il legislatore non ha introdotto retroattivamente nuovi tributi , ma ha semplicemente indicato quali |
| 1974-175.txt | 4309 | 4309 | – la pretesa violazione dell art . 53 cost . , consistente nella dissociazione tra presupposto di imposta e capacità | contributiva | , non sussiste , perché il legislatore non ha introdotto retroattivamente nuovi tributi , ma ha semplicemente indicato quali imposte |
| 1975-147.txt | 152 | 152 | , con palese violazione , secondo il giudice a quo , sia del principio di eguaglianza sia di quello della | capacità | contributiva , sanciti rispettivamente dagli artt . 3 e 53 della costituzione . 2 . – è necessario anzitutto stabilire |
| 1975-147.txt | 153 | 153 | con palese violazione , secondo il giudice a quo , sia del principio di eguaglianza sia di quello della capacità | contributiva | , sanciti rispettivamente dagli artt . 3 e 53 della costituzione . 2 . – è necessario anzitutto stabilire quale |
| 1975-147.txt | 514 | 514 | . la corte ritiene che la funzione di tale disciplina possa ravvisarsi nella finalità di operare un prelievo adeguato alla | capacità | contributiva riferita al complesso del patrimonio che cade nella successione . risponde ai principi consacrati nell art . 42 della |
| 1975-147.txt | 515 | 515 | la corte ritiene che la funzione di tale disciplina possa ravvisarsi nella finalità di operare un prelievo adeguato alla capacità | contributiva | riferita al complesso del patrimonio che cade nella successione . risponde ai principi consacrati nell art . 42 della costituzione |
| 1975-147.txt | 681 | 681 | è quindi violazione dell art . 3 della costituzione . né d altra parte può ravvisarsi violazione del principio della | capacità | contributiva , in quanto nelle imposte a carattere reale la capacità contributiva è data dal valore del bene tassato e |
| 1975-147.txt | 682 | 682 | quindi violazione dell art . 3 della costituzione . né d altra parte può ravvisarsi violazione del principio della capacità | contributiva | , in quanto nelle imposte a carattere reale la capacità contributiva è data dal valore del bene tassato e non |
| 1975-147.txt | 692 | 692 | d altra parte può ravvisarsi violazione del principio della capacità contributiva , in quanto nelle imposte a carattere reale la | capacità | contributiva è data dal valore del bene tassato e non dal patrimonio del soggetto o dei soggetti ai quali il |
| 1975-147.txt | 693 | 693 | altra parte può ravvisarsi violazione del principio della capacità contributiva , in quanto nelle imposte a carattere reale la capacità | contributiva | è data dal valore del bene tassato e non dal patrimonio del soggetto o dei soggetti ai quali il bene |
| 1975-201.txt | 146 | 146 | ) ; art . 41 ( libertà dell iniziativa economica privata ) ; art . 53 ( rapporto con la | capacità | contributiva ) . 2 . – la difesa dell istituto nazionale per l assistenza ai dipendenti degli enti locali ( |
| 1975-201.txt | 147 | 147 | ; art . 41 ( libertà dell iniziativa economica privata ) ; art . 53 ( rapporto con la capacità | contributiva | ) . 2 . – la difesa dell istituto nazionale per l assistenza ai dipendenti degli enti locali ( inadel |
| 1975-201.txt | 394 | 394 | , secondo il giudice a quo , dalla necessaria osservanza , in materia di prestazioni tributarie , del principio della | capacità | contributiva enunciato dall art . 53 cost . , secondo cui sarebbe da ravvisare , come indispensabile causa economica e |
| 1975-201.txt | 395 | 395 | secondo il giudice a quo , dalla necessaria osservanza , in materia di prestazioni tributarie , del principio della capacità | contributiva | enunciato dall art . 53 cost . , secondo cui sarebbe da ravvisare , come indispensabile causa economica e giuridica |
| 1975-201.txt | 521 | 521 | non può essere condivisa . come infatti la corte costituzionale ha ripetutamente avuto occasione di affermare , il principio della | capacità | contributiva di cui all art . 53 , sul piano garantistico costituzionale , deve essere inteso come espressione dell esigenza |
| 1975-201.txt | 522 | 522 | può essere condivisa . come infatti la corte costituzionale ha ripetutamente avuto occasione di affermare , il principio della capacità | contributiva | di cui all art . 53 , sul piano garantistico costituzionale , deve essere inteso come espressione dell esigenza che |
| 1975-201.txt | 554 | 554 | , deve essere inteso come espressione dell esigenza che ogni prelievo tributario abbia causa giustificatrice in indici concretamente rivelatori di | capacità | contributiva ( v . sentt . n . 144 e n . 200 del 1972 ) . i soggetti assumono |
| 1975-201.txt | 555 | 555 | deve essere inteso come espressione dell esigenza che ogni prelievo tributario abbia causa giustificatrice in indici concretamente rivelatori di capacità | contributiva | ( v . sentt . n . 144 e n . 200 del 1972 ) . i soggetti assumono così |
| 1975-201.txt | 577 | 577 | v . sentt . n . 144 e n . 200 del 1972 ) . i soggetti assumono così tale | capacità | contributiva in funzione del collegamento con le fattispecie cui la norma tributaria attribuisce tale efficacia indicativa , secondo valutazioni riservate |
| 1975-201.txt | 578 | 578 | . sentt . n . 144 e n . 200 del 1972 ) . i soggetti assumono così tale capacità | contributiva | in funzione del collegamento con le fattispecie cui la norma tributaria attribuisce tale efficacia indicativa , secondo valutazioni riservate al |
| 1975-201.txt | 606 | 606 | cui la norma tributaria attribuisce tale efficacia indicativa , secondo valutazioni riservate al legislatore . in altri termini , per | capacità | contributiva , nel senso espresso dalla norma costituzionale , deve intendersi l idoneità soggettiva all obbligazione d imposta , deducibile |
| 1975-201.txt | 607 | 607 | la norma tributaria attribuisce tale efficacia indicativa , secondo valutazioni riservate al legislatore . in altri termini , per capacità | contributiva | , nel senso espresso dalla norma costituzionale , deve intendersi l idoneità soggettiva all obbligazione d imposta , deducibile dal |
| 1975-201.txt | 773 | 773 | della realizzazione di un profitto da parte delle imprese , ed è idoneo quindi ad assumere funzione indicativa della loro | capacità | contributiva , come la detta sentenza ha espressamente affermato , chiarendo che il prezzo stesso rappresenta un elemento oggettivo “ |
| 1975-201.txt | 774 | 774 | realizzazione di un profitto da parte delle imprese , ed è idoneo quindi ad assumere funzione indicativa della loro capacità | contributiva | , come la detta sentenza ha espressamente affermato , chiarendo che il prezzo stesso rappresenta un elemento oggettivo ” razionalmente |
| 1975-201.txt | 826 | 826 | aggiungere che , anche considerata la norma dell art . 53 sotto il suo aspetto finalistico , secondo cui la | capacità | contributiva va proporzionalmente utilizzata ai fini della copertura delle spese pubbliche , non potrebbe dedursene la delimitazione della potestà tributaria |
| 1975-201.txt | 827 | 827 | che , anche considerata la norma dell art . 53 sotto il suo aspetto finalistico , secondo cui la capacità | contributiva | va proporzionalmente utilizzata ai fini della copertura delle spese pubbliche , non potrebbe dedursene la delimitazione della potestà tributaria in |
| 1975-201.txt | 888 | 888 | , così come emerge dalla chiara lettera dell art . 53 cost . concerne , se mai , la complessiva | capacità | del soggetto che deve essere utilizzata ai fini della contribuzione alle spese pubbliche , ma non si estende alla rispondenza |
| 1975-26.txt | 802 | 802 | l art . 53 , secondo cui ” tutti sono tenuti a concorrere alle spese pubbliche in ragione della loro | capacità | contributiva ” e , ” il sistema tributario è conformato a criteri di progressività ” , disposizioni codeste , ed |
| 1975-26.txt | 803 | 803 | art . 53 , secondo cui ” tutti sono tenuti a concorrere alle spese pubbliche in ragione della loro capacità | contributiva | ” e , ” il sistema tributario è conformato a criteri di progressività ” , disposizioni codeste , ed in |
| 1976-167.txt | 300 | 300 | costituzione , che postula la parità di trattamento in presenza delle stesse condizioni oggettive , ma anche il principio della | capacità | contributiva di cui all art . 53 , primo comma , in quanto la norma denunciata consentirebbe di superare ampiamente |
| 1976-167.txt | 301 | 301 | , che postula la parità di trattamento in presenza delle stesse condizioni oggettive , ma anche il principio della capacità | contributiva | di cui all art . 53 , primo comma , in quanto la norma denunciata consentirebbe di superare ampiamente la |
| 1976-167.txt | 322 | 322 | di cui all art . 53 , primo comma , in quanto la norma denunciata consentirebbe di superare ampiamente la | capacità | contributiva desumibile dall atto di trasferimento tassato , ogni volta che il valore dei macchinari presuntivamente trasferiti insieme all opificio |
| 1976-167.txt | 323 | 323 | cui all art . 53 , primo comma , in quanto la norma denunciata consentirebbe di superare ampiamente la capacità | contributiva | desumibile dall atto di trasferimento tassato , ogni volta che il valore dei macchinari presuntivamente trasferiti insieme all opificio e |
| 1976-179.txt | 4688 | 4688 | non in sé , all atto e per il fatto del suo prodursi , sibbene in quanto riveli una data | capacità | contributiva , e cioè una attitudine concreta a concorrere alle spese pubbliche . può perciò apparire logico che sia tenuta |
| 1976-179.txt | 4689 | 4689 | in sé , all atto e per il fatto del suo prodursi , sibbene in quanto riveli una data capacità | contributiva | , e cioè una attitudine concreta a concorrere alle spese pubbliche . può perciò apparire logico che sia tenuta presente |
| 1976-179.txt | 4762 | 4762 | . ma non si spiega come e perché un soggetto ( il marito ) possa e debba presentare una maggiore | capacità | contributiva per l esistenza di redditi altrui di cui non abbia legalmente il possesso , e cioè il godimento o |
| 1976-179.txt | 4763 | 4763 | ma non si spiega come e perché un soggetto ( il marito ) possa e debba presentare una maggiore capacità | contributiva | per l esistenza di redditi altrui di cui non abbia legalmente il possesso , e cioè il godimento o l |
| 1976-179.txt | 7159 | 7159 | retribuzioni che spettano al lavoratore , e tutti sono tenuti a concorrere alle spese pubbliche in ragione della loro personale | capacità | contributiva . e nelle normative e negli istituti afferenti a ciascuna delle ora dette materie trovano piena applicazione quelle disposizioni |
| 1976-179.txt | 7160 | 7160 | che spettano al lavoratore , e tutti sono tenuti a concorrere alle spese pubbliche in ragione della loro personale capacità | contributiva | . e nelle normative e negli istituti afferenti a ciascuna delle ora dette materie trovano piena applicazione quelle disposizioni o |
| 1976-179.txt | 7282 | 7282 | . 53 della costituzione , che il legislatore abbia dettato le norme in questione presupponendo o presumendo : che la | capacità | contributiva di due persone , coniugi non separati , sia in concreto superiore a quella delle stesse due persone che |
| 1976-179.txt | 7283 | 7283 | 53 della costituzione , che il legislatore abbia dettato le norme in questione presupponendo o presumendo : che la capacità | contributiva | di due persone , coniugi non separati , sia in concreto superiore a quella delle stesse due persone che non |
| 1976-179.txt | 7442 | 7442 | meno di osservare che le due presupposizioni o presunzioni non sono invocabili perché la convivenza dei coniugi indubbiamente influisce sulla | capacità | contributiva di ciascuno di essi , ma non è dimostrato né dimostrabile , anche per la grande varietà delle possibili |
| 1976-179.txt | 7443 | 7443 | di osservare che le due presupposizioni o presunzioni non sono invocabili perché la convivenza dei coniugi indubbiamente influisce sulla capacità | contributiva | di ciascuno di essi , ma non è dimostrato né dimostrabile , anche per la grande varietà delle possibili ipotesi |
| 1976-179.txt | 7493 | 7493 | altro , dalla esistenza di figli ) , che in ogni caso per tale influenza si abbia un aumento della | capacità | contributiva dei due soggetti insieme considerati ; e perché , tranne le ipotesi in cui in fatto sia il marito |
| 1976-179.txt | 7494 | 7494 | , dalla esistenza di figli ) , che in ogni caso per tale influenza si abbia un aumento della capacità | contributiva | dei due soggetti insieme considerati ; e perché , tranne le ipotesi in cui in fatto sia il marito a |
| 1976-179.txt | 9154 | 9154 | principi della personalità e della progressività in modo tale che tutti potessero concorrere alle spese pubbliche secondo la propria effettiva | capacità | contributiva . si è voluto ancora eliminare le possibili occasioni di sfiducia o di diffidenza nei rapporti tra il fisco |
| 1976-179.txt | 9155 | 9155 | della personalità e della progressività in modo tale che tutti potessero concorrere alle spese pubbliche secondo la propria effettiva capacità | contributiva | . si è voluto ancora eliminare le possibili occasioni di sfiducia o di diffidenza nei rapporti tra il fisco ed |
| 1976-179.txt | 9300 | 9300 | siano esattamente applicati ; che la soggettività passiva dell imposta sia riconosciuta ad ogni persona fisica con riguardo alla sua | capacità | contributiva ; che al concreto atteggiarsi di questa si ponga mente in sede di accertamento ed in funzione del debito |
| 1976-179.txt | 9301 | 9301 | esattamente applicati ; che la soggettività passiva dell imposta sia riconosciuta ad ogni persona fisica con riguardo alla sua capacità | contributiva | ; che al concreto atteggiarsi di questa si ponga mente in sede di accertamento ed in funzione del debito e |
| 1976-198.txt | 446 | 446 | esso denunciato ) sotto il profilo che con le relative norme il tributo sarebbe fissato ad un livello superiore alla | capacità | contributiva dimostrata dall atto o dal fatto economico ed il legislatore , imponendo il pagamento di un tributo indebito ed |
| 1976-198.txt | 447 | 447 | denunciato ) sotto il profilo che con le relative norme il tributo sarebbe fissato ad un livello superiore alla capacità | contributiva | dimostrata dall atto o dal fatto economico ed il legislatore , imponendo il pagamento di un tributo indebito ed escludendo |
| 1976-198.txt | 1016 | 1016 | un trasferimento di ricchezza , e quello del contribuente a concorrere alle entrate fiscali dello stato sulla base della propria | capacità | contributiva . nel concorso di codesti due interessi , con il disposto dell art . 11 della legge di registro |
| 1976-198.txt | 1017 | 1017 | trasferimento di ricchezza , e quello del contribuente a concorrere alle entrate fiscali dello stato sulla base della propria capacità | contributiva | . nel concorso di codesti due interessi , con il disposto dell art . 11 della legge di registro secondo |
| 1976-200.txt | 876 | 876 | il contribuente , in conclusione , avrebbe pagato l imposta sul reddito effettivo , e quindi in ragione della sua | capacità | contributiva . nella specie , invece , trattasi di imposte commisurate al reddito del periodo precedente in via definitiva , |
| 1976-200.txt | 877 | 877 | contribuente , in conclusione , avrebbe pagato l imposta sul reddito effettivo , e quindi in ragione della sua capacità | contributiva | . nella specie , invece , trattasi di imposte commisurate al reddito del periodo precedente in via definitiva , per |
| 1976-200.txt | 940 | 940 | fiscale ha costantemente riconosciuto la necessità che le presunzioni , per poter essere considerate in armonia con il principio della | capacità | contributiva sancita dall art . 53 cost . debbono essere confortate da elementi concretamente positivi che le giustifichino razionalmente ( |
| 1976-200.txt | 941 | 941 | ha costantemente riconosciuto la necessità che le presunzioni , per poter essere considerate in armonia con il principio della capacità | contributiva | sancita dall art . 53 cost . debbono essere confortate da elementi concretamente positivi che le giustifichino razionalmente ( sent |
| 1976-200.txt | 1108 | 1108 | , può essere anche brevissimo ) , lo assume , tuttavia , quale unico indice positivo concretamente rivelatore di capacita | contributiva | , senza che all interessato sia offerta la possibilità di fornire la prova della eventuale diminuzione o dell annullamento del |
| 1976-200.txt | 1196 | 1196 | il diritto del contribuente ad essere chiamato a concorrere alle pubbliche spese , solo in quanto in possesso di effettiva | capacità | contributiva e di idoneità effettiva , quindi , al pagamento delle imposte , così come è richiesto appunto dall art |
| 1976-200.txt | 1197 | 1197 | diritto del contribuente ad essere chiamato a concorrere alle pubbliche spese , solo in quanto in possesso di effettiva capacità | contributiva | e di idoneità effettiva , quindi , al pagamento delle imposte , così come è richiesto appunto dall art . |
| 1977-62.txt | 904 | 904 | agli uffici giudiziari : ciò , quindi , senza che il contributo venga ad essere corrisposto ” in ragione della | capacità | contributiva ” . al riguardo , va ricordato , anzitutto , che , secondo la giurisprudenza di questa corte , |
| 1977-62.txt | 905 | 905 | uffici giudiziari : ciò , quindi , senza che il contributo venga ad essere corrisposto ” in ragione della capacità | contributiva | ” . al riguardo , va ricordato , anzitutto , che , secondo la giurisprudenza di questa corte , i |
| 1977-62.txt | 979 | 979 | davanti ad organi giurisdizionali o all emanazione di provvedimenti giurisdizionali , sono stati ritenuti esclusi dall assoggettamento al principio della | capacità | contributiva , che ha appunto riguardo soltanto alle contribuzioni relative a prestazioni di servizi il cui costo non si può |
| 1977-62.txt | 980 | 980 | ad organi giurisdizionali o all emanazione di provvedimenti giurisdizionali , sono stati ritenuti esclusi dall assoggettamento al principio della capacità | contributiva | , che ha appunto riguardo soltanto alle contribuzioni relative a prestazioni di servizi il cui costo non si può determinare |
| 1977-62.txt | 1360 | 1360 | e rivestendo così quel carattere di indivisibilità che è stato ritenuto presupposto necessario per l operatività del principio di proporzionalità | contributiva | sancito dalla costituzione . tale principio , come ha costantemente affermato la giurisprudenza di questa corte , riflette il necessario |
| 1977-62.txt | 2220 | 2220 | ) qualora perduri per gli ultrasettantenni l iscrizione all albo , presupponendo irrazionalmente per questi ultimi la conservazione di pari | capacità | lavorativa ( confronto tra i numeri 1 e 3 della tabella f ) . la questione è fondata . a |
| 1977-62.txt | 2290 | 2290 | l . 220.000 ) si fa poi seguire un trattamento inferiore livellato , contrastante con la premessa di una differente | capacità | di lavoro produttivo , dovuta al naturale regresso di questa capacità per l avanzare dell età . il dato esteriore |
| 1977-62.txt | 2301 | 2301 | livellato , contrastante con la premessa di una differente capacità di lavoro produttivo , dovuta al naturale regresso di questa | capacità | per l avanzare dell età . il dato esteriore dell iscrizione o meno all albo , privo di per sé |
| 1979-126.txt | 201 | 201 | della svalutazione monetaria , sottoponendo così all imposizione plusvalenze nominali e non reali , in contrasto con i principi della | capacità | contributiva e dell eguaglianza tributaria . con varia prospettazione , si rileva che a norma dell art . 6 del |
| 1979-126.txt | 202 | 202 | svalutazione monetaria , sottoponendo così all imposizione plusvalenze nominali e non reali , in contrasto con i principi della capacità | contributiva | e dell eguaglianza tributaria . con varia prospettazione , si rileva che a norma dell art . 6 del d.p.r |
| 1979-126.txt | 336 | 336 | accertati nelle precedenti tassazioni , senza possibilità di riferimento ai valori reali , si verificherebbe ulteriore violazione del principio della | capacità | contributiva ; che , in fine , le detrazioni applicate ai valori iniziali , nelle percentuali stabilite , per ogni |
| 1979-126.txt | 337 | 337 | nelle precedenti tassazioni , senza possibilità di riferimento ai valori reali , si verificherebbe ulteriore violazione del principio della capacità | contributiva | ; che , in fine , le detrazioni applicate ai valori iniziali , nelle percentuali stabilite , per ogni anno |
| 1979-126.txt | 1074 | 1074 | particolari esigenze della finanza locale , in zone economicamente più depresse , con violazione dei principi di eguaglianza e di | capacità | contributiva . deve infine ricordarsi che la commissione tributaria di primo grado di gorizia , con le ordinanze nn . |
| 1979-126.txt | 1075 | 1075 | esigenze della finanza locale , in zone economicamente più depresse , con violazione dei principi di eguaglianza e di capacità | contributiva | . deve infine ricordarsi che la commissione tributaria di primo grado di gorizia , con le ordinanze nn . 585 |
| 1979-126.txt | 1233 | 1233 | dello stato , la infondatezza di tutte le questioni proposte . l imposta è legittimamente diretta a colpire la specifica | capacità | contributiva corrispondente all accrescimento di valore degli immobili per effetto di mutate condizioni oggettive e di mercato , da cui |
| 1979-126.txt | 1234 | 1234 | stato , la infondatezza di tutte le questioni proposte . l imposta è legittimamente diretta a colpire la specifica capacità | contributiva | corrispondente all accrescimento di valore degli immobili per effetto di mutate condizioni oggettive e di mercato , da cui la |
| 1979-126.txt | 1282 | 1282 | . l incidenza della svalutazione sull incremento dei valori immobiliari non potrebbe determinare di per sé lesione del principio della | capacità | contributiva , in quanto l apprezzamento dei suoi effetti , specie in materia tributaria , può essere oggetto soltanto di |
| 1979-126.txt | 1283 | 1283 | l incidenza della svalutazione sull incremento dei valori immobiliari non potrebbe determinare di per sé lesione del principio della capacità | contributiva | , in quanto l apprezzamento dei suoi effetti , specie in materia tributaria , può essere oggetto soltanto di eventuali |
| 1979-126.txt | 1479 | 1479 | legislatore . gli incrementi di valore in concreto realizzati dai soggetti passivi dell imposta costituirebbero pertanto un sicuro indice di | capacità | contributiva ; né potrebbero ravvisarsi disparità di trattamento nell applicazione dell imposta per effetto della sua diversa incidenza nei confronti |
| 1979-126.txt | 1480 | 1480 | . gli incrementi di valore in concreto realizzati dai soggetti passivi dell imposta costituirebbero pertanto un sicuro indice di capacità | contributiva | ; né potrebbero ravvisarsi disparità di trattamento nell applicazione dell imposta per effetto della sua diversa incidenza nei confronti di |
| 1979-126.txt | 2049 | 2049 | pur ne traggono gratuito beneficio . questo incremento dei valori immobiliari , che di per sé costituisce sicuro indice di | capacità | contributiva , riceve ulteriore impulso dalla svalutazione della moneta , impulso tanto maggiore quanto più intenso e rapido si manifesta |
| 1979-126.txt | 2050 | 2050 | ne traggono gratuito beneficio . questo incremento dei valori immobiliari , che di per sé costituisce sicuro indice di capacità | contributiva | , riceve ulteriore impulso dalla svalutazione della moneta , impulso tanto maggiore quanto più intenso e rapido si manifesta il |
| 1979-126.txt | 2694 | 2694 | principio sancito dal costituente , per cui ” tutti sono tenuti a concorrere alle spese pubbliche in ragione della loro | capacità | contributiva ” , – principio che si ricollega ad una solenne enunciativa contenuta già nell articolo 25 dello statuto albertino |
| 1979-126.txt | 2695 | 2695 | sancito dal costituente , per cui ” tutti sono tenuti a concorrere alle spese pubbliche in ragione della loro capacità | contributiva | ” , – principio che si ricollega ad una solenne enunciativa contenuta già nell articolo 25 dello statuto albertino , |
| 1979-126.txt | 2761 | 2761 | del valore della moneta abbia accresciuto l incidenza fiscale di un tributo , pur nella incontestabile presenza di una effettiva | capacità | del contribuente . anche la semplice sussistenza di effetti distorsivi nell applicazione di una imposta , imputabile alla svalutazione monetaria |
| 1979-126.txt | 3058 | 3058 | proprietari , quanto sulla fondamentale esigenza di assicurare una corretta applicazione del tributo , conforme non solo al principio della | capacità | contributiva ma anche a quello della parità di trattamento dei diversi soggetti passivi . ciò emerge con particolare evidenza trattandosi |
| 1979-126.txt | 3059 | 3059 | , quanto sulla fondamentale esigenza di assicurare una corretta applicazione del tributo , conforme non solo al principio della capacità | contributiva | ma anche a quello della parità di trattamento dei diversi soggetti passivi . ciò emerge con particolare evidenza trattandosi di |
| 1979-126.txt | 4186 | 4186 | inosservanza integra disparità di trattamento , con violazione del principio di eguaglianza , principio di cui anche il principio della | capacità | contributiva rappresenta , sotto questo profilo , univoco e specifico sviluppo . rispetto ad incrementi di valore formatisi in così |
| 1979-126.txt | 4187 | 4187 | integra disparità di trattamento , con violazione del principio di eguaglianza , principio di cui anche il principio della capacità | contributiva | rappresenta , sotto questo profilo , univoco e specifico sviluppo . rispetto ad incrementi di valore formatisi in così lunghi |
| 1979-126.txt | 5836 | 5836 | molto ristretta e con prefissione di criteri direttivi , lungi dal poter comportare lesione dei principi di eguaglianza e di | capacità | contributiva , è precisamente diretto allo scopo di consentire una maggiore aderenza alla realtà delle situazioni locali , che possono |
| 1979-126.txt | 5837 | 5837 | ristretta e con prefissione di criteri direttivi , lungi dal poter comportare lesione dei principi di eguaglianza e di capacità | contributiva | , è precisamente diretto allo scopo di consentire una maggiore aderenza alla realtà delle situazioni locali , che possono giustificare |
| 1979-27.txt | 458 | 458 | , in quanto sarebbe stato concesso il potere di stabilire uno dei presupposti quantitativi dell imposta con criteri estranei alla | capacità | contributiva del soggetto gravato , identificata nella specie nel valore monetario reale degli atti economici imponibili e impedendo in tal |
| 1979-27.txt | 459 | 459 | in quanto sarebbe stato concesso il potere di stabilire uno dei presupposti quantitativi dell imposta con criteri estranei alla capacità | contributiva | del soggetto gravato , identificata nella specie nel valore monetario reale degli atti economici imponibili e impedendo in tal modo |
| 1979-27.txt | 945 | 945 | al ministro e agli intendenti di finanza la facoltà di stabilire uno dei presupposti quantitativi dell imposta , indipendentemente dalla | capacità | contributiva del gravato . il sistema cui s ispira la regolamentazione dell imposta sull entrata ha l effetto di determinare |
| 1979-27.txt | 946 | 946 | ministro e agli intendenti di finanza la facoltà di stabilire uno dei presupposti quantitativi dell imposta , indipendentemente dalla capacità | contributiva | del gravato . il sistema cui s ispira la regolamentazione dell imposta sull entrata ha l effetto di determinare l |
| 1979-27.txt | 1001 | 1001 | soggetto obbligato e pertanto automaticamente in misura corrispondente al volume delle entrate da lui realizzate e di conseguenza alla sua | capacità | contributiva . |
| 1979-27.txt | 1002 | 1002 | obbligato e pertanto automaticamente in misura corrispondente al volume delle entrate da lui realizzate e di conseguenza alla sua capacità | contributiva | . |
| 1979-89.txt | 249 | 249 | l art . 53 della costituzione medesima , dato che colpirebbero attività nelle quali non potrebbe ravvisarsi alcuna manifestazione di | capacità | contributiva . il pretore di livorno ha denunciato la violazione degli artt . 3 , 21 e 53 , comma |
| 1979-89.txt | 250 | 250 | art . 53 della costituzione medesima , dato che colpirebbero attività nelle quali non potrebbe ravvisarsi alcuna manifestazione di capacità | contributiva | . il pretore di livorno ha denunciato la violazione degli artt . 3 , 21 e 53 , comma primo |
| 1980-119.txt | 1188 | 1188 | del 1973 ) , che nega l applicabilità alle prestazioni pecuniarie , previste a titolo sanzionatorio , del principio della | capacità | contributiva ex art . 53 , primo comma , cost . il tentativo della commissione tributaria di milano si fonda |
| 1980-119.txt | 1189 | 1189 | 1973 ) , che nega l applicabilità alle prestazioni pecuniarie , previste a titolo sanzionatorio , del principio della capacità | contributiva | ex art . 53 , primo comma , cost . il tentativo della commissione tributaria di milano si fonda sulla |
| 1980-42.txt | 352 | 352 | il 24 giugno 1977 dalla commissione tributaria di 10 grado di palermo , che fa richiamo al solo principio di | capacità | contributiva ) invocano congiuntamente gli artt . 3 e 53 della costituzione . ma varie commissioni prospettano altresì la violazione |
| 1980-42.txt | 353 | 353 | 24 giugno 1977 dalla commissione tributaria di 10 grado di palermo , che fa richiamo al solo principio di capacità | contributiva | ) invocano congiuntamente gli artt . 3 e 53 della costituzione . ma varie commissioni prospettano altresì la violazione dell |
| 1980-42.txt | 1598 | 1598 | disciplina dei redditi misti o fondati : senza che le conseguenti classificazioni legislative si ricolleghino ad una specifica e congrua | capacità | contributiva dei lavoratori sottoposti al tributo . così ricostruita , l impugnativa dev essere accolta . e ne risulta assorbita |
| 1980-42.txt | 1599 | 1599 | dei redditi misti o fondati : senza che le conseguenti classificazioni legislative si ricolleghino ad una specifica e congrua capacità | contributiva | dei lavoratori sottoposti al tributo . così ricostruita , l impugnativa dev essere accolta . e ne risulta assorbita l |
| 1980-42.txt | 1846 | 1846 | siano diverse ; bensì richiede – per dimostrarsi costituzionalmente legittima – che a questa diversità corrisponda una peculiare e differenziata | capacità | contributiva , propria dei redditi incisi rispetto ai redditi esclusi dal tributo , a parità di ammontare della base imponibile |
| 1980-42.txt | 1847 | 1847 | diverse ; bensì richiede – per dimostrarsi costituzionalmente legittima – che a questa diversità corrisponda una peculiare e differenziata capacità | contributiva | , propria dei redditi incisi rispetto ai redditi esclusi dal tributo , a parità di ammontare della base imponibile . |
| 1980-42.txt | 1891 | 1891 | di desumere , né dai lavori preparatori né dal testo delle norme riguardanti l imposta in esame , che la | capacità | posta a base dell ilor possa farsi consistere nelle caratteristiche differenziali delle varie forme di lavoro , per sé considerato |
| 1980-42.txt | 2641 | 2641 | profilo in esame , però , soluzioni del genere non risultano compatibili con i principi costituzionali di eguaglianza e di | capacità | contributiva . come questa corte ha più volte chiarito ( cfr . le sentt . n . 103 e n |
| 1980-42.txt | 2642 | 2642 | in esame , però , soluzioni del genere non risultano compatibili con i principi costituzionali di eguaglianza e di capacità | contributiva | . come questa corte ha più volte chiarito ( cfr . le sentt . n . 103 e n . |
| 1980-54.txt | 1073 | 1073 | applichino i principi di cui all articolo 53 , primo comma , cost . ed in particolare quelli relativi alla | capacità | contributiva , sia per l ampiezza della formula costituzionale ( ” concorrere alle spese pubbliche ” ) sia perché l |
| 1980-54.txt | 1074 | 1074 | i principi di cui all articolo 53 , primo comma , cost . ed in particolare quelli relativi alla capacità | contributiva | , sia per l ampiezza della formula costituzionale ( ” concorrere alle spese pubbliche ” ) sia perché l esclusione |
| 1980-54.txt | 1169 | 1169 | di beni immobili costituiscano tipica espressione di nuova ricchezza , e si presentino dunque come indici diretti o immediati di | capacità | contributiva . se è vero che contributi o tributi speciali sono conformati dal legislatore sul modello dell imposta , poiché |
| 1980-54.txt | 1170 | 1170 | beni immobili costituiscano tipica espressione di nuova ricchezza , e si presentino dunque come indici diretti o immediati di capacità | contributiva | . se è vero che contributi o tributi speciali sono conformati dal legislatore sul modello dell imposta , poiché dal |
| 1980-54.txt | 1250 | 1250 | natura di questo elemento essenziale del presupposto garantisce di per sé l effettività del rapporto tra presupposto del tributo e | capacità | contributiva . i principi di capacità contributiva , inoltre , debbono farsi valere , per logica derivazione , anche nei |
| 1980-54.txt | 1251 | 1251 | di questo elemento essenziale del presupposto garantisce di per sé l effettività del rapporto tra presupposto del tributo e capacità | contributiva | . i principi di capacità contributiva , inoltre , debbono farsi valere , per logica derivazione , anche nei confronti |
| 1980-54.txt | 1256 | 1256 | presupposto garantisce di per sé l effettività del rapporto tra presupposto del tributo e capacità contributiva . i principi di | capacità | contributiva , inoltre , debbono farsi valere , per logica derivazione , anche nei confronti della addizionale straordinaria prevista dal |
| 1980-54.txt | 1257 | 1257 | garantisce di per sé l effettività del rapporto tra presupposto del tributo e capacità contributiva . i principi di capacità | contributiva | , inoltre , debbono farsi valere , per logica derivazione , anche nei confronti della addizionale straordinaria prevista dal citato |
| 1980-54.txt | 1486 | 1486 | è stata o meno collegata dal legislatore al presupposto dell originario contributo o ad una autonoma e diversa manifestazione di | capacità | contributiva . in realtà , sia dall ordinanza che dagli atti delle parti emerge , anche se non è enucleata |
| 1980-54.txt | 1487 | 1487 | stata o meno collegata dal legislatore al presupposto dell originario contributo o ad una autonoma e diversa manifestazione di capacità | contributiva | . in realtà , sia dall ordinanza che dagli atti delle parti emerge , anche se non è enucleata in |
| 1980-54.txt | 1527 | 1527 | in modo esplicito come per il principio di eguaglianza tributaria , la questione logicamente preliminare in ordine al principio di | capacità | contributiva : quella cioè che attiene all esistenza di un indice di capacità come presupposto di legittima imposizione . solo |
| 1980-54.txt | 1528 | 1528 | modo esplicito come per il principio di eguaglianza tributaria , la questione logicamente preliminare in ordine al principio di capacità | contributiva | : quella cioè che attiene all esistenza di un indice di capacità come presupposto di legittima imposizione . solo se |
| 1980-54.txt | 1540 | 1540 | logicamente preliminare in ordine al principio di capacità contributiva : quella cioè che attiene all esistenza di un indice di | capacità | come presupposto di legittima imposizione . solo se il presupposto è presente , la capacità contributiva potrà poi farsi valere |
| 1980-54.txt | 1555 | 1555 | esistenza di un indice di capacità come presupposto di legittima imposizione . solo se il presupposto è presente , la | capacità | contributiva potrà poi farsi valere come limite e come parametro della misura dell imposizione . orbene , nella fattispecie dell |
| 1980-54.txt | 1556 | 1556 | di un indice di capacità come presupposto di legittima imposizione . solo se il presupposto è presente , la capacità | contributiva | potrà poi farsi valere come limite e come parametro della misura dell imposizione . orbene , nella fattispecie dell art |
| 1980-54.txt | 1587 | 1587 | misura dell imposizione . orbene , nella fattispecie dell art . 80 manca il collegamento con un autentico indice di | capacità | , in quanto si fa riferimento , per l imposizione dell addizionale , non già ad un fatto relativo all |
| 1980-54.txt | 1978 | 1978 | nell ordinanza del tribunale di roma . né è dato rinvenire un collegamento dell addizionale con una nuova manifestazione di | capacità | contributiva : tale non può sicuramente considerarsi l iscrizione a ruolo ( ed il conseguente pagamento ) del rateo annuale |
| 1980-54.txt | 1979 | 1979 | ordinanza del tribunale di roma . né è dato rinvenire un collegamento dell addizionale con una nuova manifestazione di capacità | contributiva | : tale non può sicuramente considerarsi l iscrizione a ruolo ( ed il conseguente pagamento ) del rateo annuale , |
| 1980-54.txt | 2044 | 2044 | pro calabria ) ” non rivela – come invece assume l avvocatura generale dello stato – un autonoma e diversa | capacità | contributiva ” . se davvero l iscrizione a ruolo di un tributo fosse un elemento dal quale può dedursi l |
| 1980-54.txt | 2045 | 2045 | calabria ) ” non rivela – come invece assume l avvocatura generale dello stato – un autonoma e diversa capacità | contributiva | ” . se davvero l iscrizione a ruolo di un tributo fosse un elemento dal quale può dedursi l idoneità |
| 1980-54.txt | 2111 | 2111 | o , in genere , di maggiorazioni d imposte o di sovraimposte ) con la completa vanificazione del principio di | capacità | contributiva in quanto presupposto di legittima imposizione . è poi da presumere che l art . 53 , primo comma |
| 1980-54.txt | 2112 | 2112 | , in genere , di maggiorazioni d imposte o di sovraimposte ) con la completa vanificazione del principio di capacità | contributiva | in quanto presupposto di legittima imposizione . è poi da presumere che l art . 53 , primo comma , |
| 1980-54.txt | 2188 | 2188 | tributo ) collega a questo secondo momento l imposizione dell addizionale e trascura così il carattere attuale , proprio della | capacità | contributiva . innegabilmente , la dissociazione temporale tra il realizzarsi del presupposto e l iscrizione a ruolo dei ratei annuali |
| 1980-54.txt | 2189 | 2189 | ) collega a questo secondo momento l imposizione dell addizionale e trascura così il carattere attuale , proprio della capacità | contributiva | . innegabilmente , la dissociazione temporale tra il realizzarsi del presupposto e l iscrizione a ruolo dei ratei annuali di |
| 1980-54.txt | 2324 | 2324 | sotto il profilo della eguaglianza del trattamento tributario , si presentano con carattere conseguenziale rispetto all inosservanza del principio di | capacità | contributiva inteso in senso stretto . infatti , da ciò discendono disparità di trattamento tra obbligati ai contributi , anche |
| 1980-54.txt | 2325 | 2325 | il profilo della eguaglianza del trattamento tributario , si presentano con carattere conseguenziale rispetto all inosservanza del principio di capacità | contributiva | inteso in senso stretto . infatti , da ciò discendono disparità di trattamento tra obbligati ai contributi , anche a |
| 1980-54.txt | 2396 | 2396 | alle altre imposte di cui all art . 80 ( per i quali è certo il rispetto del principio di | capacità | contributiva in senso stretto ) e gli obbligati alla addizionale sui contributi di miglioria , correlata soltanto , come si |
| 1980-54.txt | 2397 | 2397 | altre imposte di cui all art . 80 ( per i quali è certo il rispetto del principio di capacità | contributiva | in senso stretto ) e gli obbligati alla addizionale sui contributi di miglioria , correlata soltanto , come si è |
| 1980-54.txt | 2451 | 2451 | devono dunque essere accolte a seguito del preliminare giudizio circa l insussistenza del necessario collegamento tra presupposto di fatto e | capacità | contributiva . va pertanto dichiarata l illegittimità dell art . 80 e delle altre disposizioni , nei termini e nell |
| 1980-54.txt | 2452 | 2452 | dunque essere accolte a seguito del preliminare giudizio circa l insussistenza del necessario collegamento tra presupposto di fatto e capacità | contributiva | . va pertanto dichiarata l illegittimità dell art . 80 e delle altre disposizioni , nei termini e nell ambito |
| 1981-02.txt | 188 | 188 | e 108 , secondo comma , della costituzione essa non è fondata , in primo luogo perché il principio della | capacità | contributiva contenuto nell art . 53 non può trovare applicazione riguardo a prestazioni di ” facere ” , come quelle |
| 1981-02.txt | 189 | 189 | 108 , secondo comma , della costituzione essa non è fondata , in primo luogo perché il principio della capacità | contributiva | contenuto nell art . 53 non può trovare applicazione riguardo a prestazioni di ” facere ” , come quelle degli |
| 1981-119.txt | 389 | 389 | colpire i titolari delle pensioni , su cui si è applicata la ritenuta , a parità di reddito e di | capacità | contributiva , in misura ingiustificatamente maggiore rispetto agli altri cittadini , nonché ( considerata la natura di reddito da lavoro |
| 1981-119.txt | 390 | 390 | i titolari delle pensioni , su cui si è applicata la ritenuta , a parità di reddito e di capacità | contributiva | , in misura ingiustificatamente maggiore rispetto agli altri cittadini , nonché ( considerata la natura di reddito da lavoro delle |
| 1981-119.txt | 939 | 939 | un contributo progressivo straordinario e temporaneo a carico di coloro che – secondo la valutazione del legislatore – hanno la | capacità | contributiva ” . è stato così messo in preminente evidenza il nesso teleologico tra il carattere obbligatorio della prestazione patrimoniale |
| 1981-119.txt | 940 | 940 | contributo progressivo straordinario e temporaneo a carico di coloro che – secondo la valutazione del legislatore – hanno la capacità | contributiva | ” . è stato così messo in preminente evidenza il nesso teleologico tra il carattere obbligatorio della prestazione patrimoniale autoritativamente |
| 1981-119.txt | 1298 | 1298 | di entrambe , non è stata nemmeno coordinata . appare in conseguenza vulnerato il principio dell eguaglianza in relazione alla | capacità | contributiva , sancito dagli artt . 3 e 53 della costituzione , atteso che , nei confronti dei titolari di |
| 1981-119.txt | 1299 | 1299 | entrambe , non è stata nemmeno coordinata . appare in conseguenza vulnerato il principio dell eguaglianza in relazione alla capacità | contributiva | , sancito dagli artt . 3 e 53 della costituzione , atteso che , nei confronti dei titolari di altri |
| 1981-119.txt | 1393 | 1393 | l irpef quanto la ritenuta a favore del fondo sociale , sono stati , a parità di reddito e di | capacità | contributiva , colpiti in misura ingiustificatamente e notevolmente maggiore . alla eliminazione di siffatta incongruenza appariva preordinato il disegno di |
| 1981-119.txt | 1394 | 1394 | irpef quanto la ritenuta a favore del fondo sociale , sono stati , a parità di reddito e di capacità | contributiva | , colpiti in misura ingiustificatamente e notevolmente maggiore . alla eliminazione di siffatta incongruenza appariva preordinato il disegno di legge |
| 1981-151.txt | 574 | 574 | ( ma più compiutamente dovrebbe dirsi : tutte le pensioni privilegiate ordinarie militari e civili ) presuppongono una menomazione della | capacità | lavorativa per effetto di una lesione o infermità , con la sola differenza che il fatto generatore di tale evento |
| 1981-151.txt | 2142 | 2142 | . 53 della costituzione , secondo il quale tutti sono tenuti a concorrere alle spese pubbliche in ragione della loro | capacità | contributiva . 7 . – va detto , infine , che la corte non sottovaluta il richiamo , contenuto nelle |
| 1981-151.txt | 2143 | 2143 | 53 della costituzione , secondo il quale tutti sono tenuti a concorrere alle spese pubbliche in ragione della loro capacità | contributiva | . 7 . – va detto , infine , che la corte non sottovaluta il richiamo , contenuto nelle ordinanze |
| 1981-49.txt | 824 | 824 | diritto alla ulteriore detrazione di lire 36.000 . la norma impugnata avrebbe considerato di nuovo operante la presunzione di maggiore | capacità | contributiva delle persone unite dal matrimonio , già esclusa dalla corte costituzionale con la sentenza n . 179 del 1976 |
| 1981-49.txt | 825 | 825 | alla ulteriore detrazione di lire 36.000 . la norma impugnata avrebbe considerato di nuovo operante la presunzione di maggiore capacità | contributiva | delle persone unite dal matrimonio , già esclusa dalla corte costituzionale con la sentenza n . 179 del 1976 . |
| 1982-121.txt | 315 | 315 | , la quale si porrebbe in contrasto con l art . 53 della costituzione in quanto prescinderebbe dal principio della | capacità | contributiva , e con l art . 3 della costituzione perché il mancato calcolo delle spese incrementative , conseguente alla |
| 1982-121.txt | 316 | 316 | la quale si porrebbe in contrasto con l art . 53 della costituzione in quanto prescinderebbe dal principio della capacità | contributiva | , e con l art . 3 della costituzione perché il mancato calcolo delle spese incrementative , conseguente alla mancata |
| 1982-121.txt | 485 | 485 | misura , i quali debbono essere e sono in armonia col principio del concorso alle spese pubbliche in ragione della | capacità | contributiva proclamato dall art . 53 della costituzione . né si può , per denunciare una pretesa violazione dell art |
| 1982-121.txt | 486 | 486 | , i quali debbono essere e sono in armonia col principio del concorso alle spese pubbliche in ragione della capacità | contributiva | proclamato dall art . 53 della costituzione . né si può , per denunciare una pretesa violazione dell art . |
| 1982-122.txt | 121 | 121 | di privilegio fiscale per i contribuenti più abbienti , sottraendo alla base imponibile spese che sono viceversa indice di maggiore | capacità | contributiva . 2 . – la questione è inammissibile per difetto di rilevanza . come ha osservato l avvocatura dello |
| 1982-122.txt | 122 | 122 | privilegio fiscale per i contribuenti più abbienti , sottraendo alla base imponibile spese che sono viceversa indice di maggiore capacità | contributiva | . 2 . – la questione è inammissibile per difetto di rilevanza . come ha osservato l avvocatura dello stato |
| 1982-124.txt | 289 | 289 | a carico dei datori di lavoro , anziché dell intera collettività , sia conforme ai principi di eguaglianza e di | capacità | contributiva , sanciti dagli artt . 3 e 53 della costituzione . a loro volta , ambedue le ordinanze del |
| 1982-124.txt | 290 | 290 | carico dei datori di lavoro , anziché dell intera collettività , sia conforme ai principi di eguaglianza e di capacità | contributiva | , sanciti dagli artt . 3 e 53 della costituzione . a loro volta , ambedue le ordinanze del pretore |
| 1982-124.txt | 1089 | 1089 | proclama nel primo comma dell art . 53 ; sicché la dichiarazione di non fondatezza , relativa al principio di | capacità | contributiva , coinvolge la censura basata sulla dichiarazione costituzionale dei ” doveri inderogabili ” dell uomo . 3 . – |
| 1982-124.txt | 1090 | 1090 | nel primo comma dell art . 53 ; sicché la dichiarazione di non fondatezza , relativa al principio di capacità | contributiva | , coinvolge la censura basata sulla dichiarazione costituzionale dei ” doveri inderogabili ” dell uomo . 3 . – il |
| 1982-143.txt | 437 | 437 | sottoposto a tributo un reddito inesistente , determinando , in conseguenza , il venir meno della corrispondenza tra imposizione e | capacità | contributiva . le commissioni tributarie di pisa e roma hanno denunciato anche l art . 23 della stessa legge n |
| 1982-143.txt | 438 | 438 | a tributo un reddito inesistente , determinando , in conseguenza , il venir meno della corrispondenza tra imposizione e capacità | contributiva | . le commissioni tributarie di pisa e roma hanno denunciato anche l art . 23 della stessa legge n . |
| 1982-143.txt | 473 | 473 | 23 della stessa legge n . 114 del 1977 per contrasto con il principio di corrispondenza tra imposizione tributaria e | capacità | contributiva ( artt . 3 e 53 cost . ) , osservando in proposito che i contribuenti , i quali |
| 1982-143.txt | 474 | 474 | della stessa legge n . 114 del 1977 per contrasto con il principio di corrispondenza tra imposizione tributaria e capacità | contributiva | ( artt . 3 e 53 cost . ) , osservando in proposito che i contribuenti , i quali nel |
| 1982-143.txt | 1612 | 1612 | a tributo di un reddito inesistente , e , di conseguenza , il venir meno della corrispondenza tra imposizione e | capacità | contributiva . al riguardo può consentirsi , in linea di principio , nel considerare come incidenti sulla capacità contributiva le |
| 1982-143.txt | 1613 | 1613 | tributo di un reddito inesistente , e , di conseguenza , il venir meno della corrispondenza tra imposizione e capacità | contributiva | . al riguardo può consentirsi , in linea di principio , nel considerare come incidenti sulla capacità contributiva le spese |
| 1982-143.txt | 1630 | 1630 | imposizione e capacità contributiva . al riguardo può consentirsi , in linea di principio , nel considerare come incidenti sulla | capacità | contributiva le spese e gli oneri strumentalmente collegati alla produzione del reddito , i quali risultano così suscettibili di essere |
| 1982-143.txt | 1631 | 1631 | e capacità contributiva . al riguardo può consentirsi , in linea di principio , nel considerare come incidenti sulla capacità | contributiva | le spese e gli oneri strumentalmente collegati alla produzione del reddito , i quali risultano così suscettibili di essere portati |
| 1982-143.txt | 2504 | 2504 | anche ai redditi maturati nel 1976 ; ciò , secondo i giudici a quibus , contrasterebbe con il principio della | capacità | contributiva , in quanto i contribuenti non potevano prevedere il maggior onere della imposta nel momento in cui il reddito |
| 1982-143.txt | 2505 | 2505 | ai redditi maturati nel 1976 ; ciò , secondo i giudici a quibus , contrasterebbe con il principio della capacità | contributiva | , in quanto i contribuenti non potevano prevedere il maggior onere della imposta nel momento in cui il reddito è |
| 1982-143.txt | 2563 | 2563 | 53 della costituzione , in base al quale tutti sono tenuti a concorrere alle spese pubbliche in ragione della propria | capacità | contributiva , ha carattere oggettivo perché si riferisce a indici concretamente rivelatori di ricchezza e non già a stati soggettivi |
| 1982-143.txt | 2564 | 2564 | della costituzione , in base al quale tutti sono tenuti a concorrere alle spese pubbliche in ragione della propria capacità | contributiva | , ha carattere oggettivo perché si riferisce a indici concretamente rivelatori di ricchezza e non già a stati soggettivi del |
| 1982-143.txt | 2714 | 2714 | nella materia tributaria la possibilità di considerare operante tale divieto , ha ritenuto che la legge può sì incidere sulla | capacità | contributiva esistente in un momento anteriore alla sua emanazione e rilevata da fatti passati , ma ha posto quale limite |
| 1982-143.txt | 2715 | 2715 | materia tributaria la possibilità di considerare operante tale divieto , ha ritenuto che la legge può sì incidere sulla capacità | contributiva | esistente in un momento anteriore alla sua emanazione e rilevata da fatti passati , ma ha posto quale limite a |
| 1982-143.txt | 2742 | 2742 | sua emanazione e rilevata da fatti passati , ma ha posto quale limite a tale possibilità la esigenza che la | capacità | stessa sia ancora sussistente , e quindi permanga , nel momento dell imposizione ( cfr . sent . 11 aprile |
| 1982-143.txt | 2797 | 2797 | orientamento non è però intuitivamente riferibile alla specie , in cui non è stato neppure genericamente dedotto un deterioramento della | capacità | contributiva dei soggetti interessati , intervenuto tra il momento della nascita del rapporto tributario e quello della successiva entrata in |
| 1982-143.txt | 2798 | 2798 | non è però intuitivamente riferibile alla specie , in cui non è stato neppure genericamente dedotto un deterioramento della capacità | contributiva | dei soggetti interessati , intervenuto tra il momento della nascita del rapporto tributario e quello della successiva entrata in vigore |
| 1982-151.txt | 622 | 622 | ne manca l indispensabile presupposto . quanto alla legittimità della fissazione di una quantità minima di reddito che escluda la | capacità | contributiva del soggetto percettore ( perché il reddito in quella misura , appare appena sufficiente a soddisfare i bisogni elementari |
| 1982-151.txt | 623 | 623 | manca l indispensabile presupposto . quanto alla legittimità della fissazione di una quantità minima di reddito che escluda la capacità | contributiva | del soggetto percettore ( perché il reddito in quella misura , appare appena sufficiente a soddisfare i bisogni elementari della |
| 1982-151.txt | 1115 | 1115 | necessità minime vitali . quanto alla adombrata violazione dell art . 53 cost . , con riguardo questa volta alla | capacità | contributiva del soggetto obbligato ex art . 433 c.c . , essa non può che essere valutata alla stregua dei |
| 1982-151.txt | 1116 | 1116 | minime vitali . quanto alla adombrata violazione dell art . 53 cost . , con riguardo questa volta alla capacità | contributiva | del soggetto obbligato ex art . 433 c.c . , essa non può che essere valutata alla stregua dei medesimi |
| 1982-178.txt | 368 | 368 | chi interviene nell atto nomine alieno , non essendo portatore di un interesse economico proprio , non rivela una propria | capacità | contributiva . e crede di trovare fondamento al suo dubbio nella giurisprudenza della corte . ma in contrario si deve |
| 1982-178.txt | 369 | 369 | interviene nell atto nomine alieno , non essendo portatore di un interesse economico proprio , non rivela una propria capacità | contributiva | . e crede di trovare fondamento al suo dubbio nella giurisprudenza della corte . ma in contrario si deve rilevare |
| 1982-178.txt | 444 | 444 | 30 del 1964 ) ; e che , comunque , in materia di imposte indirette , il collegamento con la | capacità | contributiva ” non esclude che la legge stabilisca prestazioni tributarie a carico solidalmente oltreché del debitore principale , anche di |
| 1982-178.txt | 445 | 445 | del 1964 ) ; e che , comunque , in materia di imposte indirette , il collegamento con la capacità | contributiva | ” non esclude che la legge stabilisca prestazioni tributarie a carico solidalmente oltreché del debitore principale , anche di altri |
| 1982-178.txt | 476 | 476 | carico solidalmente oltreché del debitore principale , anche di altri soggetti non direttamente partecipi dell atto assunto come indice di | capacità | contributiva ” ( sentenza n . 120 del 1972 ) . vero è che – come ricorda il giudice a |
| 1982-178.txt | 477 | 477 | solidalmente oltreché del debitore principale , anche di altri soggetti non direttamente partecipi dell atto assunto come indice di capacità | contributiva | ” ( sentenza n . 120 del 1972 ) . vero è che – come ricorda il giudice a quo |
| 1982-186.txt | 133 | 133 | con gli artt . 3 , 24 e 53 della costituzione , in quanto comporta una tassazione non proporzionata alla | capacità | contributiva , sottopone ad un trattamento deteriore chi abbia presentato una denuncia dei redditi infedele rispetto a chi l abbia |
| 1982-186.txt | 134 | 134 | gli artt . 3 , 24 e 53 della costituzione , in quanto comporta una tassazione non proporzionata alla capacità | contributiva | , sottopone ad un trattamento deteriore chi abbia presentato una denuncia dei redditi infedele rispetto a chi l abbia omessa |
| 1982-63.txt | 2484 | 2484 | riferimento , anche l art . 53 sul presupposto che la mancanza del potere di sospensione violerebbe il principio della | capacità | contributiva . il giudice a quo non precisa in realtà le specifiche ragioni che starebbero a base della denunciata violazione |
| 1982-63.txt | 2485 | 2485 | , anche l art . 53 sul presupposto che la mancanza del potere di sospensione violerebbe il principio della capacità | contributiva | . il giudice a quo non precisa in realtà le specifiche ragioni che starebbero a base della denunciata violazione , |
| 1982-63.txt | 2564 | 2564 | n . 144 del 1972 ; n . 201 del 1975 ; n . 62 del 1977 ) , per | capacità | contributiva deve intendersi la idoneità del soggetto all obbligazione d imposta , desumibile dal presupposto economico al quale la prestazione |
| 1982-63.txt | 2565 | 2565 | . 144 del 1972 ; n . 201 del 1975 ; n . 62 del 1977 ) , per capacità | contributiva | deve intendersi la idoneità del soggetto all obbligazione d imposta , desumibile dal presupposto economico al quale la prestazione risulta |
| 1982-72.txt | 164 | 164 | non sia stato realizzato da parte del soggetto passivo del tributo : nel qual caso sarebbe lesivo del principio di | capacità | contributiva il fatto che l invim venga posto a carico del venditore ( anziché dell acquirente ) . tuttavia , |
| 1982-72.txt | 165 | 165 | sia stato realizzato da parte del soggetto passivo del tributo : nel qual caso sarebbe lesivo del principio di capacità | contributiva | il fatto che l invim venga posto a carico del venditore ( anziché dell acquirente ) . tuttavia , la |
| 1982-72.txt | 312 | 312 | 688 . e tale incremento di valori immobili , oggettivamente assunto , rappresenta di per sé ” sicuro indice di | capacità | contributiva ” , come la corte ha rilevato nella sentenza n . 126 del 1979 . sarebbe del resto incongruo |
| 1982-72.txt | 313 | 313 | . e tale incremento di valori immobili , oggettivamente assunto , rappresenta di per sé ” sicuro indice di capacità | contributiva | ” , come la corte ha rilevato nella sentenza n . 126 del 1979 . sarebbe del resto incongruo , |
| 1982-89.txt | 3109 | 3109 | questo è eguale per tutti i contribuenti , non si può invocare l art . 3 per la supposta diversa | capacità | di utilizzare la normativa di legge , che deriverebbe dalla diversa potenzialità economica . tanto varrebbe , in caso contrario |
| 1982-89.txt | 3143 | 3143 | . tanto varrebbe , in caso contrario , invocare l art . 3 in ogni controversia fra parti di diversa | capacità | economica . il giudice istruttore di bologna attribuisce la violazione del principio di eguaglianza al fatto che è frequente “ |
| 1982-89.txt | 3325 | 3325 | locupletare somme su quanto dovuto alla collettività , non venendo così a concorrere alla spesa pubblica in relazione alla propria | capacità | contributiva ” . ora basta osservare ( a parte ogni altra considerazione ) che la possibilità di procrastinare il pagamento |
| 1982-89.txt | 3326 | 3326 | somme su quanto dovuto alla collettività , non venendo così a concorrere alla spesa pubblica in relazione alla propria capacità | contributiva | ” . ora basta osservare ( a parte ogni altra considerazione ) che la possibilità di procrastinare il pagamento a |
| 1982-89.txt | 3641 | 3641 | , mentre esso ” prevede che tutti i cittadini sono tenuti a concorrere alle spese pubbliche in relazione alla loro | capacità | contributiva , tuttavia è notorio . . . che la complessità del contenzioso tributario e l improcedibilità dell azione penale |
| 1982-89.txt | 3642 | 3642 | mentre esso ” prevede che tutti i cittadini sono tenuti a concorrere alle spese pubbliche in relazione alla loro capacità | contributiva | , tuttavia è notorio . . . che la complessità del contenzioso tributario e l improcedibilità dell azione penale fino |
| 1982-96.txt | 1438 | 1438 | l indiretta lesione del principio della necessaria proporzione , ex art . 53 cost . , tra carico fiscale e | capacità | contributiva dei soggetti , e del connesso principio costituzionale di eguaglianza : giacché , si osserva , a situazioni rivelatrici |
| 1982-96.txt | 1439 | 1439 | indiretta lesione del principio della necessaria proporzione , ex art . 53 cost . , tra carico fiscale e capacità | contributiva | dei soggetti , e del connesso principio costituzionale di eguaglianza : giacché , si osserva , a situazioni rivelatrici di |
| 1982-96.txt | 1461 | 1461 | soggetti , e del connesso principio costituzionale di eguaglianza : giacché , si osserva , a situazioni rivelatrici di identica | capacità | contributiva non son fatti corrispondere uguali regimi impositivi . 3 . – i giudizi instaurati con le ordinanze in epigrafe |
| 1982-96.txt | 1462 | 1462 | , e del connesso principio costituzionale di eguaglianza : giacché , si osserva , a situazioni rivelatrici di identica capacità | contributiva | non son fatti corrispondere uguali regimi impositivi . 3 . – i giudizi instaurati con le ordinanze in epigrafe possono |
| 1982-96.txt | 3755 | 3755 | detto criterio il trattamento comparativo del prodotto estero e di quello interno , il legislatore abbia necessariamente presupposto la stessa | capacità | contributiva – e comunque la stessa situazione , ai fini dell eguaglianza dell onere tributario – di chi importa il |
| 1982-96.txt | 3756 | 3756 | criterio il trattamento comparativo del prodotto estero e di quello interno , il legislatore abbia necessariamente presupposto la stessa capacità | contributiva | – e comunque la stessa situazione , ai fini dell eguaglianza dell onere tributario – di chi importa il cotone |
| 1982-96.txt | 3942 | 3942 | eguaglianza , com è qui appunto invocato : e cioè , con specifico riferimento alla proporzione fra onere tributario e | capacità | contributiva dei soggetti . ad aversi violazione dei menzionati precetti costituzionali , deve pertanto ricorrere una manifesta irrazionalità dell imposizione |
| 1982-96.txt | 3943 | 3943 | , com è qui appunto invocato : e cioè , con specifico riferimento alla proporzione fra onere tributario e capacità | contributiva | dei soggetti . ad aversi violazione dei menzionati precetti costituzionali , deve pertanto ricorrere una manifesta irrazionalità dell imposizione fiscale |
| 1983-103.txt | 531 | 531 | essendo la normativa vigente , la commissione tributaria di secondo grado di rovigo dubita che contrastino con il principio della | capacità | contributiva , di cui all art . 53 cost . , le disposizioni dei commi terzo e quarto del citato |
| 1983-103.txt | 532 | 532 | la normativa vigente , la commissione tributaria di secondo grado di rovigo dubita che contrastino con il principio della capacità | contributiva | , di cui all art . 53 cost . , le disposizioni dei commi terzo e quarto del citato art |
| 1983-103.txt | 730 | 730 | in termini difformi da quelli risultanti dai ” dati reali ” in base ai quali soltanto può rettamente stabilirsi la | capacità | contributiva degli eredi . 3 . – la questione non è fondata . essa , infatti , presuppone una lettura |
| 1983-103.txt | 731 | 731 | termini difformi da quelli risultanti dai ” dati reali ” in base ai quali soltanto può rettamente stabilirsi la capacità | contributiva | degli eredi . 3 . – la questione non è fondata . essa , infatti , presuppone una lettura delle |
| 1983-103.txt | 2147 | 2147 | – le suesposte considerazioni conducono ad escludere che le norme impugnate configurino un presupposto d imposta non corrispondente alla effettiva | capacità | contributiva degli eredi , dal momento che non precludono la computabilità , a fini di deduzione , degli addebitamenti ultrannuali |
| 1983-103.txt | 2148 | 2148 | le suesposte considerazioni conducono ad escludere che le norme impugnate configurino un presupposto d imposta non corrispondente alla effettiva capacità | contributiva | degli eredi , dal momento che non precludono la computabilità , a fini di deduzione , degli addebitamenti ultrannuali . |
| 1983-239.txt | 1433 | 1433 | una ” giustificazione fondamentale ” ; che l incremento dei valori immobiliari ” di per sé costituisce sicuro indice di | capacità | contributiva ” ; che , conseguentemente , è legittima ” l imposizione diretta a colpire gli effettivi incrementi di valore |
| 1983-239.txt | 1434 | 1434 | ” giustificazione fondamentale ” ; che l incremento dei valori immobiliari ” di per sé costituisce sicuro indice di capacità | contributiva | ” ; che , conseguentemente , è legittima ” l imposizione diretta a colpire gli effettivi incrementi di valore degli |
| 1983-239.txt | 2355 | 2355 | di secondo grado di ferrara , la cui ordinanza risulta di particolare elaboratezza , dopo avere affermato che indici di | capacità | contributiva , a sensi dell art . 53 cost . , sono le manifestazioni di ricchezza , osserva che , |
| 1983-239.txt | 2356 | 2356 | secondo grado di ferrara , la cui ordinanza risulta di particolare elaboratezza , dopo avere affermato che indici di capacità | contributiva | , a sensi dell art . 53 cost . , sono le manifestazioni di ricchezza , osserva che , aggirandosi |
| 1983-239.txt | 2409 | 2409 | colpisce ” pressoché esclusivamente il deprezzamento della moneta , il quale sicuramente non costituisce indice di ricchezza e quindi di | capacità | contributiva ” . ” secondo l attuale meccanismo ” – prosegue lo stesso giudice a quo – si sarebbe giunti |
| 1983-239.txt | 2410 | 2410 | ” pressoché esclusivamente il deprezzamento della moneta , il quale sicuramente non costituisce indice di ricchezza e quindi di capacità | contributiva | ” . ” secondo l attuale meccanismo ” – prosegue lo stesso giudice a quo – si sarebbe giunti ormai |
| 1983-239.txt | 2707 | 2707 | ” colpisce la proprietà ininterrotta di beni immobili ( fabbricati ) ) , prescindendo in via assoluta dal concetto di | capacità | contributiva , che presuppone , necessariamente , un criterio di reddito e cioè una manifestazione diretta od indiretta di ricchezza |
| 1983-239.txt | 2708 | 2708 | colpisce la proprietà ininterrotta di beni immobili ( fabbricati ) ) , prescindendo in via assoluta dal concetto di capacità | contributiva | , che presuppone , necessariamente , un criterio di reddito e cioè una manifestazione diretta od indiretta di ricchezza “ |
| 1983-262.txt | 458 | 458 | indicati nell atto di trasferimento , con conseguente violazione , sia del principio d eguaglianza , sia del principio della | capacità | contributiva , di cui appunto agli artt . 3 e 53 cost . 3 . – la questione si rivela |
| 1983-262.txt | 459 | 459 | nell atto di trasferimento , con conseguente violazione , sia del principio d eguaglianza , sia del principio della capacità | contributiva | , di cui appunto agli artt . 3 e 53 cost . 3 . – la questione si rivela non |
| 1983-266.txt | 130 | 130 | giudice ” a quo ” , sarebbe in contrasto con i principi di eguaglianza e di proporzionalità della imposizione alla | capacità | contributiva , sanciti dai citati artt . 3 e 53 della costituzione , perché , nei casi in cui , |
| 1983-266.txt | 131 | 131 | ” a quo ” , sarebbe in contrasto con i principi di eguaglianza e di proporzionalità della imposizione alla capacità | contributiva | , sanciti dai citati artt . 3 e 53 della costituzione , perché , nei casi in cui , come |
| 1984-133.txt | 722 | 722 | duplicazione di trattamento previdenziale , in alcune ordinanze di rimessione , è sottolineato l aspetto passivo di eccesso di onerosità | contributiva | , tenuto conto della limitatezza dei vantaggi e della consistenza degli inconvenienti , che il sistema offre e , rispettivamente |
| 1984-133.txt | 1796 | 1796 | mezzo finanziario della previdenza sociale , – che è prelevato fra tutti gli appartenenti alla categoria in ragione della loro | capacità | contributiva – ed essendo considerate le prestazioni quale strumento per l attuazione concreta dei fini della previdenza stessa . ha |
| 1984-133.txt | 1797 | 1797 | finanziario della previdenza sociale , – che è prelevato fra tutti gli appartenenti alla categoria in ragione della loro capacità | contributiva | – ed essendo considerate le prestazioni quale strumento per l attuazione concreta dei fini della previdenza stessa . ha ancora |
| 1984-133.txt | 5126 | 5126 | fatto dipendere dalla mera appartenenza a una categoria professionale , anziché , come prescritto dal cennato precetto costituzionale , dalla | capacità | contributiva ( ordinanza del pretore di fermo e ordinanze del pretore di napoli ) . al riguardo è sufficiente osservare |
| 1984-133.txt | 5127 | 5127 | dipendere dalla mera appartenenza a una categoria professionale , anziché , come prescritto dal cennato precetto costituzionale , dalla capacità | contributiva | ( ordinanza del pretore di fermo e ordinanze del pretore di napoli ) . al riguardo è sufficiente osservare che |
| 1984-133.txt | 5149 | 5149 | ordinanza del pretore di fermo e ordinanze del pretore di napoli ) . al riguardo è sufficiente osservare che la | capacità | contributiva – alla quale va commisurata anche la imposizione contributiva afferente alla previdenza forense ( almeno per quanto riguarda il |
| 1984-133.txt | 5150 | 5150 | del pretore di fermo e ordinanze del pretore di napoli ) . al riguardo è sufficiente osservare che la capacità | contributiva | – alla quale va commisurata anche la imposizione contributiva afferente alla previdenza forense ( almeno per quanto riguarda il “ |
| 1984-133.txt | 5159 | 5159 | napoli ) . al riguardo è sufficiente osservare che la capacità contributiva – alla quale va commisurata anche la imposizione | contributiva | afferente alla previdenza forense ( almeno per quanto riguarda il ” contributo soggettivo ” ) – non è , nel |
| 1984-226.txt | 793 | 793 | in quanto l imposizione tributaria a carico del venditore , in solido col compratore , prescinderebbe dalla sussistenza specifica della | capacità | contributiva del primo . 5 . – per il modo stesso in cui opera il meccanismo normativo denunciato , la |
| 1984-226.txt | 794 | 794 | quanto l imposizione tributaria a carico del venditore , in solido col compratore , prescinderebbe dalla sussistenza specifica della capacità | contributiva | del primo . 5 . – per il modo stesso in cui opera il meccanismo normativo denunciato , la questione |
| 1984-226.txt | 965 | 965 | la questione stessa sotto tale profilo è sufficiente rifarsi agli orientamenti emersi nella giurisprudenza di questa corte in tema di | capacità | contributiva con specifico riferimento alle dimensioni soggettive dell obbligazione tributaria nell imposta di registro . punto fermissimo della detta giurisprudenza |
| 1984-226.txt | 966 | 966 | questione stessa sotto tale profilo è sufficiente rifarsi agli orientamenti emersi nella giurisprudenza di questa corte in tema di capacità | contributiva | con specifico riferimento alle dimensioni soggettive dell obbligazione tributaria nell imposta di registro . punto fermissimo della detta giurisprudenza è |
| 1984-226.txt | 990 | 990 | alle dimensioni soggettive dell obbligazione tributaria nell imposta di registro . punto fermissimo della detta giurisprudenza è anzitutto che per | capacità | contributiva deve intendersi la idoneità soggettiva all obbligazione tributaria desumibile dal presupposto d imposta , e che il collegamento come |
| 1984-226.txt | 991 | 991 | dimensioni soggettive dell obbligazione tributaria nell imposta di registro . punto fermissimo della detta giurisprudenza è anzitutto che per capacità | contributiva | deve intendersi la idoneità soggettiva all obbligazione tributaria desumibile dal presupposto d imposta , e che il collegamento come istituito |
| 1984-226.txt | 1271 | 1271 | delle stesse parti contraenti e quindi del venditore . senza dire che , se si accedesse a una nozione della | capacità | contributiva quale capacità economica rivelata dal presupposto , neanche in tal caso potrebbe apparire irrazionale avere ravvisato la capacità contributiva |
| 1984-226.txt | 1272 | 1272 | stesse parti contraenti e quindi del venditore . senza dire che , se si accedesse a una nozione della capacità | contributiva | quale capacità economica rivelata dal presupposto , neanche in tal caso potrebbe apparire irrazionale avere ravvisato la capacità contributiva , |
| 1984-226.txt | 1274 | 1274 | contraenti e quindi del venditore . senza dire che , se si accedesse a una nozione della capacità contributiva quale | capacità | economica rivelata dal presupposto , neanche in tal caso potrebbe apparire irrazionale avere ravvisato la capacità contributiva , in relazione |
| 1984-226.txt | 1290 | 1290 | della capacità contributiva quale capacità economica rivelata dal presupposto , neanche in tal caso potrebbe apparire irrazionale avere ravvisato la | capacità | contributiva , in relazione alla portata economica dell affare , nel venditore , che dispone del bene , che ne |
| 1984-226.txt | 1291 | 1291 | capacità contributiva quale capacità economica rivelata dal presupposto , neanche in tal caso potrebbe apparire irrazionale avere ravvisato la capacità | contributiva | , in relazione alla portata economica dell affare , nel venditore , che dispone del bene , che ne è |
| 1984-226.txt | 1344 | 1344 | pur enucleabile dalla censura sub c ) , del dubbio circa la razionalità dell attribuzione di una nuova e diversa | capacità | contributiva al venditore quale base del ripristinamento dell imposizione a suo carico solidale in conseguenza di un fatto addebitabile al |
| 1984-226.txt | 1345 | 1345 | enucleabile dalla censura sub c ) , del dubbio circa la razionalità dell attribuzione di una nuova e diversa capacità | contributiva | al venditore quale base del ripristinamento dell imposizione a suo carico solidale in conseguenza di un fatto addebitabile al solo |
| 1984-226.txt | 1392 | 1392 | verso deve ritenersi senz altro non fondata , perché , come è stato chiarito , non si tratta di una | capacità | contributiva nuova e diversa , ma dell originario collegamento istituito con l atto di vendita , sulla base del quale |
| 1984-226.txt | 1393 | 1393 | deve ritenersi senz altro non fondata , perché , come è stato chiarito , non si tratta di una capacità | contributiva | nuova e diversa , ma dell originario collegamento istituito con l atto di vendita , sulla base del quale collegamento |
| 1984-25.txt | 1578 | 1578 | su di un soggetto , che non essendo consumatore dei beni ceduti o committente dei servizi , non avrebbe la | capacità | contributiva che giustifica l imposta . tale assunto non può essere condiviso . esso muove dalla premessa che effettivo debitore |
| 1984-25.txt | 1579 | 1579 | di un soggetto , che non essendo consumatore dei beni ceduti o committente dei servizi , non avrebbe la capacità | contributiva | che giustifica l imposta . tale assunto non può essere condiviso . esso muove dalla premessa che effettivo debitore dell |
| 1984-25.txt | 1661 | 1661 | collegata la prestazione tributaria e in base al quale , secondo la giurisprudenza di questa corte , va individuata la | capacità | contributiva ai sensi dell art . 53 cost . , intesa come idoneità soggettiva all obbligazione di imposta ( cfr |
| 1984-25.txt | 1662 | 1662 | la prestazione tributaria e in base al quale , secondo la giurisprudenza di questa corte , va individuata la capacità | contributiva | ai sensi dell art . 53 cost . , intesa come idoneità soggettiva all obbligazione di imposta ( cfr . |
| 1984-25.txt | 1744 | 1744 | le prestazioni di servizio imponibili ” , identifica il presupposto dell imposta in ciascuna delle anzidette operazioni economiche . la | capacità | contributiva va pertanto riscontrata in tutti i soggetti che quelle operazioni pongono in essere . 8 . – relativamente alla |
| 1984-25.txt | 1745 | 1745 | prestazioni di servizio imponibili ” , identifica il presupposto dell imposta in ciascuna delle anzidette operazioni economiche . la capacità | contributiva | va pertanto riscontrata in tutti i soggetti che quelle operazioni pongono in essere . 8 . – relativamente alla prestazione |
| 1984-25.txt | 1902 | 1902 | , l imposta verrebbe a gravare in via definitiva ” su di un soggetto che non è portatore della relativa | capacità | contributiva , essendo in materia di i.v.a . il consumo indice di tale capacità ” . l ordinanza stessa ravvisa |
| 1984-25.txt | 1903 | 1903 | l imposta verrebbe a gravare in via definitiva ” su di un soggetto che non è portatore della relativa capacità | contributiva | , essendo in materia di i.v.a . il consumo indice di tale capacità ” . l ordinanza stessa ravvisa , |
| 1984-25.txt | 1916 | 1916 | che non è portatore della relativa capacità contributiva , essendo in materia di i.v.a . il consumo indice di tale | capacità | ” . l ordinanza stessa ravvisa , pertanto , nel combinato disposto degli artt . 2751 bis n . 2 |
| 1984-25.txt | 1991 | 1991 | infatti , sufficiente richiamare quanto detto sopra in ordine alla identificazione del presupposto in relazione al quale va individuata la | capacità | contributiva in materia di i.v.a . |
| 1984-25.txt | 1992 | 1992 | , sufficiente richiamare quanto detto sopra in ordine alla identificazione del presupposto in relazione al quale va individuata la capacità | contributiva | in materia di i.v.a . |
| 1984-277.txt | 1889 | 1889 | , incidendo la tassazione progressiva su un aumento meramente nominale di reddito , difetterebbe il presupposto della crescita reale della | capacità | contributiva . 28 . 2 . – se si riflette che la indennità integrativa speciale fu istituita , a far |
| 1984-277.txt | 1890 | 1890 | incidendo la tassazione progressiva su un aumento meramente nominale di reddito , difetterebbe il presupposto della crescita reale della capacità | contributiva | . 28 . 2 . – se si riflette che la indennità integrativa speciale fu istituita , a far tempo |
| 1984-277.txt | 2097 | 2097 | . 126 / 1979 , se non ribadire e precisare che se la parte rivalutata dei redditi fosse sottratta alla | capacità | contributiva dei dipendenti dello stato ( come di ogni altro produttore di redditi ) l importo valutario delle spese pubbliche |
| 1984-277.txt | 2098 | 2098 | 126 / 1979 , se non ribadire e precisare che se la parte rivalutata dei redditi fosse sottratta alla capacità | contributiva | dei dipendenti dello stato ( come di ogni altro produttore di redditi ) l importo valutario delle spese pubbliche dovrebbe |
| 1984-277.txt | 2617 | 2617 | in quanto possibile ” . dettami che il legislatore delegato ha rispettato se si considera che la soppressione della indennità | contributiva | speciale è stata bilanciata con particolari ” detrazioni d imposta ” in aggiunta a quelle comuni di carattere soggettivo : |
| 1985-104.txt | 123 | 123 | prospetta il dubbio che tali disposizioni violino i principi di uguaglianza e di proporzionalità tra l imposizione tributaria e la | capacità | contributiva , determinando arbitrarie discriminazioni tra obbligati fiscali che si trovano nelle stesse condizioni . 2 . – la questione |
| 1985-104.txt | 124 | 124 | il dubbio che tali disposizioni violino i principi di uguaglianza e di proporzionalità tra l imposizione tributaria e la capacità | contributiva | , determinando arbitrarie discriminazioni tra obbligati fiscali che si trovano nelle stesse condizioni . 2 . – la questione è |
| 1985-104.txt | 319 | 319 | vengano corrisposti subito o negli anni successivi sotto forma di arretrati , e viola altresì il principio della corrispondenza tra | capacità | contributiva ed onere fiscale secondo la giurisprudenza di questa corte , infatti , il principio della correlazione tra prestazioni tributarie |
| 1985-104.txt | 320 | 320 | corrisposti subito o negli anni successivi sotto forma di arretrati , e viola altresì il principio della corrispondenza tra capacità | contributiva | ed onere fiscale secondo la giurisprudenza di questa corte , infatti , il principio della correlazione tra prestazioni tributarie e |
| 1985-104.txt | 341 | 341 | ed onere fiscale secondo la giurisprudenza di questa corte , infatti , il principio della correlazione tra prestazioni tributarie e | capacità | contributiva impone al legislatore di commisurare il carico tributario in modo uniforme nei confronti dei vari soggetti , allorché sia |
| 1985-104.txt | 342 | 342 | onere fiscale secondo la giurisprudenza di questa corte , infatti , il principio della correlazione tra prestazioni tributarie e capacità | contributiva | impone al legislatore di commisurare il carico tributario in modo uniforme nei confronti dei vari soggetti , allorché sia dato |
| 1985-104.txt | 442 | 442 | percepisce in modo cumulato sotto forma di arretrati negli anni successivi . nell uno e nell altro caso infatti la | capacità | contributiva dei due soggetti è perfettamente equivalente , cosicché è priva di ogni giustificazione la eventuale maggiore onerosità del tributo |
| 1985-104.txt | 443 | 443 | in modo cumulato sotto forma di arretrati negli anni successivi . nell uno e nell altro caso infatti la capacità | contributiva | dei due soggetti è perfettamente equivalente , cosicché è priva di ogni giustificazione la eventuale maggiore onerosità del tributo dovuto |
| 1985-104.txt | 659 | 659 | possano essere valutate in sede di politica legislativa , ma riguarda invece una ipotesi di palese violazione dei principi della | capacità | contributiva . questa infatti ” condiziona la misura massima del tributo nel senso che questo non può essere mai fissato |
| 1985-104.txt | 660 | 660 | essere valutate in sede di politica legislativa , ma riguarda invece una ipotesi di palese violazione dei principi della capacità | contributiva | . questa infatti ” condiziona la misura massima del tributo nel senso che questo non può essere mai fissato ad |
| 1985-104.txt | 685 | 685 | condiziona la misura massima del tributo nel senso che questo non può essere mai fissato ad un livello superiore alla | capacità | dimostrata dall atto o dal fatto economico ” ( ved . sentenza di questa corte n . 200 del 1972 |
| 1985-159.txt | 395 | 395 | gravare l onere fiscale su una sola cerchia di contribuenti , delimitata in difformità dai canoni di ragionevolezza e di | capacità | contributiva . il tar del veneto deduce , per parte sua , analoga irrazionalità che deriverebbe dall aver colpito il |
| 1985-159.txt | 396 | 396 | l onere fiscale su una sola cerchia di contribuenti , delimitata in difformità dai canoni di ragionevolezza e di capacità | contributiva | . il tar del veneto deduce , per parte sua , analoga irrazionalità che deriverebbe dall aver colpito il reddito |
| 1985-159.txt | 541 | 541 | tardi , dall ilor . le norme di esenzione dettate in precedenza avrebbero , infatti , sancito un disconoscimento della | capacità | contributiva , sempre in ordine , beninteso , al reddito prima sottratto ed ora soggetto all onere fiscale ; ai |
| 1985-159.txt | 542 | 542 | , dall ilor . le norme di esenzione dettate in precedenza avrebbero , infatti , sancito un disconoscimento della capacità | contributiva | , sempre in ordine , beninteso , al reddito prima sottratto ed ora soggetto all onere fiscale ; ai relativi |
| 1985-159.txt | 641 | 641 | contestano radicalmente la costituzionalità dell imposizione , ma si limitano a denunziare come incompatibili coi principi dell eguaglianza e della | capacità | contributiva singoli aspetti o disposti della normativa dedotta in giudizio . a ) il tar di brescia impugna il trattamento |
| 1985-159.txt | 642 | 642 | radicalmente la costituzionalità dell imposizione , ma si limitano a denunziare come incompatibili coi principi dell eguaglianza e della capacità | contributiva | singoli aspetti o disposti della normativa dedotta in giudizio . a ) il tar di brescia impugna il trattamento scaturente |
| 1985-159.txt | 1081 | 1081 | di valutazione , laddove doveva assicurare che il duplice ordine dei previsti accertamenti giungesse a colpire il reddito corrispondente alla | capacità | contributiva dei soggetti interessati . e ) tutte le ordinanze introduttive della presente controversia censurano infine il disposto del quinto |
| 1985-159.txt | 1082 | 1082 | valutazione , laddove doveva assicurare che il duplice ordine dei previsti accertamenti giungesse a colpire il reddito corrispondente alla capacità | contributiva | dei soggetti interessati . e ) tutte le ordinanze introduttive della presente controversia censurano infine il disposto del quinto comma |
| 1985-159.txt | 1149 | 1149 | l irpef e l irpeg incidano sulla parte del reddito già prelevata mediante la socof e così insuscettibile di costituire | capacità | contributiva . 3 . 1 – va anzitutto esaminata l ammissibilità delle questioni poste alla corte . nel giudizio introdotto |
| 1985-159.txt | 1150 | 1150 | irpef e l irpeg incidano sulla parte del reddito già prelevata mediante la socof e così insuscettibile di costituire capacità | contributiva | . 3 . 1 – va anzitutto esaminata l ammissibilità delle questioni poste alla corte . nel giudizio introdotto dal |
| 1985-159.txt | 1645 | 1645 | che la non detraibilità dell onere scontato per la socof ai fini dell imposta sui redditi lede il principio di | capacità | contributiva . il problema così prospettato alla corte non è però pregiudiziale rispetto alla definizione del giudizio a quo . |
| 1985-159.txt | 1646 | 1646 | la non detraibilità dell onere scontato per la socof ai fini dell imposta sui redditi lede il principio di capacità | contributiva | . il problema così prospettato alla corte non è però pregiudiziale rispetto alla definizione del giudizio a quo . la |
| 1985-159.txt | 1787 | 1787 | circostanza testé richiamata , il tar della lombardia ritiene di poter delineare la violazione dei principi di eguaglianza e di | capacità | contributiva . questo duplice vizio di illegittimità costituzionale inficierebbe il regime disposto per i possessori del reddito dei fabbricati soggetto |
| 1985-159.txt | 1788 | 1788 | testé richiamata , il tar della lombardia ritiene di poter delineare la violazione dei principi di eguaglianza e di capacità | contributiva | . questo duplice vizio di illegittimità costituzionale inficierebbe il regime disposto per i possessori del reddito dei fabbricati soggetto all |
| 1985-159.txt | 2657 | 2657 | di contenere l onere gravante sul bilancio statale , e di stimolare la responsabilità degli amministratori locali , attingendo alla | capacità | contributiva di quanti traggono beneficio dal funzionamento degli enti autonomi . in sostanza , sarebbe dunque corretto il fine dell |
| 1985-159.txt | 2658 | 2658 | contenere l onere gravante sul bilancio statale , e di stimolare la responsabilità degli amministratori locali , attingendo alla capacità | contributiva | di quanti traggono beneficio dal funzionamento degli enti autonomi . in sostanza , sarebbe dunque corretto il fine dell imposizione |
| 1985-159.txt | 2796 | 2796 | nell art . 53 cost . . d altro lato , si deduce che il principio di eguaglianza e della | capacità | contributiva risultano offesi – quest ultimo principio anche sotto il riflesso del carattere non progressivo del tributo – per avere |
| 1985-159.txt | 2797 | 2797 | art . 53 cost . . d altro lato , si deduce che il principio di eguaglianza e della capacità | contributiva | risultano offesi – quest ultimo principio anche sotto il riflesso del carattere non progressivo del tributo – per avere il |
| 1985-159.txt | 3584 | 3584 | , in modo o da ristrutturare organicamente l intero comparto della fiscalità immobiliare , ovvero da enucleare come espressione di | capacità | contributiva la sola posizione reddituale di quanti fruiscono del bene della abitazione nell ambito dell ente locale . analogo genere |
| 1985-159.txt | 3585 | 3585 | in modo o da ristrutturare organicamente l intero comparto della fiscalità immobiliare , ovvero da enucleare come espressione di capacità | contributiva | la sola posizione reddituale di quanti fruiscono del bene della abitazione nell ambito dell ente locale . analogo genere di |
| 1985-159.txt | 4178 | 4178 | dell ente impositore . esso non acquisterebbe consistenza , va precisato , nemmeno se basato sulla sottintesa convinzione che la | capacità | contributiva sia manifestata dal godimento di pubblici servizi . tesi del genere non hanno trovato ingresso nella precedente giurisprudenza ( |
| 1985-159.txt | 4179 | 4179 | ente impositore . esso non acquisterebbe consistenza , va precisato , nemmeno se basato sulla sottintesa convinzione che la capacità | contributiva | sia manifestata dal godimento di pubblici servizi . tesi del genere non hanno trovato ingresso nella precedente giurisprudenza ( cfr |
| 1985-159.txt | 4301 | 4301 | il detto collegio che il legislatore abbia fatto un uso arbitrario della sua discrezionalità nell individuare i cespiti rilevatori di | capacità | contributiva . non è , infatti , come si osserva dal giudice a quo , manifestamente irrazionale , presumere che |
| 1985-159.txt | 4302 | 4302 | detto collegio che il legislatore abbia fatto un uso arbitrario della sua discrezionalità nell individuare i cespiti rilevatori di capacità | contributiva | . non è , infatti , come si osserva dal giudice a quo , manifestamente irrazionale , presumere che i |
| 1985-159.txt | 4419 | 4419 | disposto dell art . 53 cost . : il possesso di un reddito da fabbricato ; e quest indice di | capacità | contributiva è stato preso in considerazione al fine di attribuire ai comuni una potestà impositiva connessa con la loro posizione |
| 1985-159.txt | 4420 | 4420 | dell art . 53 cost . : il possesso di un reddito da fabbricato ; e quest indice di capacità | contributiva | è stato preso in considerazione al fine di attribuire ai comuni una potestà impositiva connessa con la loro posizione di |
| 1985-159.txt | 4665 | 4665 | un imposizione straordinaria e del tutto temporanea , sia frutto di un arbitrio lesivo del diritto all eguaglianza e della | capacità | contributiva di chi è sottoposto al contestato onere tributario . 5 . 4 – deve aggiungersi , ancora in merito |
| 1985-159.txt | 4666 | 4666 | imposizione straordinaria e del tutto temporanea , sia frutto di un arbitrio lesivo del diritto all eguaglianza e della capacità | contributiva | di chi è sottoposto al contestato onere tributario . 5 . 4 – deve aggiungersi , ancora in merito alla |
| 1985-159.txt | 4893 | 4893 | risultato va necessariamente tenuto fermo anche di fronte alla censura ora considerata . 6 . – l asserita violazione della | capacità | contributiva – argomentata , in punto di razionalità , in base alla mancata tassazione dei redditi da diversa fonte – |
| 1985-159.txt | 4894 | 4894 | va necessariamente tenuto fermo anche di fronte alla censura ora considerata . 6 . – l asserita violazione della capacità | contributiva | – argomentata , in punto di razionalità , in base alla mancata tassazione dei redditi da diversa fonte – è |
| 1985-159.txt | 4979 | 4979 | alla stregua delle previgenti norme di esenzione . l esenzione tributaria andrebbe quindi costruita come specifica espressione del diniego di | capacità | contributiva ; diniego che , una volta previsto , non potrebbe essere disvoluto dal legislatore fiscale , senza violare un |
| 1985-159.txt | 4980 | 4980 | stregua delle previgenti norme di esenzione . l esenzione tributaria andrebbe quindi costruita come specifica espressione del diniego di capacità | contributiva | ; diniego che , una volta previsto , non potrebbe essere disvoluto dal legislatore fiscale , senza violare un diritto |
| 1985-159.txt | 5052 | 5052 | erroneità dell assunto che la previsione di esenzione dalle imposte debba sempre equivalere ad un riconoscimento legislativo dell insussistenza della | capacità | contributiva . nel caso che qui interessa , la norma di esonero è , invece , espressamente dettata per sottrarre |
| 1985-159.txt | 5053 | 5053 | dell assunto che la previsione di esenzione dalle imposte debba sempre equivalere ad un riconoscimento legislativo dell insussistenza della capacità | contributiva | . nel caso che qui interessa , la norma di esonero è , invece , espressamente dettata per sottrarre alla |
| 1985-159.txt | 5086 | 5086 | , invece , espressamente dettata per sottrarre alla imposizione fattispecie che altrimenti vi sarebbero soggette . essa perciò presuppone la | capacità | contributiva all atto stesso in cui esclude , per motivi extrafiscali , l applicazione della disciplina ordinaria . a voler |
| 1985-159.txt | 5087 | 5087 | invece , espressamente dettata per sottrarre alla imposizione fattispecie che altrimenti vi sarebbero soggette . essa perciò presuppone la capacità | contributiva | all atto stesso in cui esclude , per motivi extrafiscali , l applicazione della disciplina ordinaria . a voler , |
| 1985-159.txt | 5124 | 5124 | . a voler , poi , tutto concedere alla tesi avanzata nell ordinanza di rinvio , questo preteso disconoscimento della | capacità | contributiva , e l asserita intangibilità della disposizione legislativa che lo sancisse , potrebbero operare esclusivamente in relazione a quella |
| 1985-159.txt | 5125 | 5125 | a voler , poi , tutto concedere alla tesi avanzata nell ordinanza di rinvio , questo preteso disconoscimento della capacità | contributiva | , e l asserita intangibilità della disposizione legislativa che lo sancisse , potrebbero operare esclusivamente in relazione a quella determinata |
| 1985-195.txt | 96 | 96 | giudice a quo , premesso che ” i criteri di imposizione devono ispirarsi al principio della proporzionalità del tributo alla | capacità | contributiva dei cittadini ( art . 53 cost . ) , in perfetta assonanza con la eguaglianza degli stessi sancita |
| 1985-195.txt | 97 | 97 | a quo , premesso che ” i criteri di imposizione devono ispirarsi al principio della proporzionalità del tributo alla capacità | contributiva | dei cittadini ( art . 53 cost . ) , in perfetta assonanza con la eguaglianza degli stessi sancita dall |
| 1985-219.txt | 887 | 887 | quo . il legislatore fiscale – è infatti dedotto – ha disatteso il precetto della proporzione fra carico fiscale e | capacità | contributiva e lo stesso canone di eguaglianza , inteso nel senso che là dove , alla stregua delle previsioni pattizie |
| 1985-219.txt | 888 | 888 | . il legislatore fiscale – è infatti dedotto – ha disatteso il precetto della proporzione fra carico fiscale e capacità | contributiva | e lo stesso canone di eguaglianza , inteso nel senso che là dove , alla stregua delle previsioni pattizie , |
| 1985-219.txt | 915 | 915 | , inteso nel senso che là dove , alla stregua delle previsioni pattizie , si abbiano situazioni rivelatrici di pari | capacità | contributiva , debba nel nostro ordinamento esser disposto un regime impositivo indifferenziato . la discriminazione che il giudice a quo |
| 1985-219.txt | 916 | 916 | inteso nel senso che là dove , alla stregua delle previsioni pattizie , si abbiano situazioni rivelatrici di pari capacità | contributiva | , debba nel nostro ordinamento esser disposto un regime impositivo indifferenziato . la discriminazione che il giudice a quo ravvisa |
| 1985-219.txt | 1812 | 1812 | così del disposto costituzionale , che di questa imporrebbe l osservanza ) , vuoi dei principi costituzionali di eguaglianza e | capacità | contributiva . ora , quanto al principio di parità tributaria sancito nel gatt , la corte si è pronunziata in |
| 1985-219.txt | 1813 | 1813 | del disposto costituzionale , che di questa imporrebbe l osservanza ) , vuoi dei principi costituzionali di eguaglianza e capacità | contributiva | . ora , quanto al principio di parità tributaria sancito nel gatt , la corte si è pronunziata in un |
| 1985-229.txt | 276 | 276 | indicati precetti costituzionali in quanto : a ) consente l imposizione e la riscossione di un tributo senza la corrispondente | capacità | contributiva ( art . 53 cost . ) ; b ) determina una sperequazione sia rispetto ai titolari di redditi |
| 1985-229.txt | 277 | 277 | precetti costituzionali in quanto : a ) consente l imposizione e la riscossione di un tributo senza la corrispondente capacità | contributiva | ( art . 53 cost . ) ; b ) determina una sperequazione sia rispetto ai titolari di redditi di |
| 1985-285.txt | 293 | 293 | r.d . n . 3269 del 1923 – comporta la sicura violazione dei principi posti dalla costituzione in tema di | capacità | contributiva e di ragionevolezza dei trattamenti differenziati dei cittadini . 3 . – le stesse considerazioni evidentemente si attagliano all |
| 1985-285.txt | 294 | 294 | . n . 3269 del 1923 – comporta la sicura violazione dei principi posti dalla costituzione in tema di capacità | contributiva | e di ragionevolezza dei trattamenti differenziati dei cittadini . 3 . – le stesse considerazioni evidentemente si attagliano all imposta |
| 1985-68.txt | 186 | 186 | che il coerede è esposto , a causa della cennata solidarietà , a ” sopportare un carico tributario eccedente la | capacità | contributiva espressa dalla sua quota ereditaria ” . ciò avverrebbe in ogni caso in via provvisoria , essendo il singolo |
| 1985-68.txt | 187 | 187 | il coerede è esposto , a causa della cennata solidarietà , a ” sopportare un carico tributario eccedente la capacità | contributiva | espressa dalla sua quota ereditaria ” . ciò avverrebbe in ogni caso in via provvisoria , essendo il singolo coerede |
| 1985-68.txt | 329 | 329 | 1975 , per essere le medesime riferibili alla sola imposta sul valore globale , e comunque inidonee a estendere una | capacità | contributiva , che lo stesso d.l.lgt . 8 marzo 1945 , n . 90 , all art . 8 , |
| 1985-68.txt | 330 | 330 | , per essere le medesime riferibili alla sola imposta sul valore globale , e comunque inidonee a estendere una capacità | contributiva | , che lo stesso d.l.lgt . 8 marzo 1945 , n . 90 , all art . 8 , ripartendo |
| 1985-68.txt | 680 | 680 | o una frazione del valore ) della quota ( o porzione ) ereditaria : quota ereditaria che sarebbe espressiva della | capacità | contributiva anche secondo l art . 8 del d.l.lgt . n . 90 del 1945 . in primo luogo non |
| 1985-68.txt | 681 | 681 | una frazione del valore ) della quota ( o porzione ) ereditaria : quota ereditaria che sarebbe espressiva della capacità | contributiva | anche secondo l art . 8 del d.l.lgt . n . 90 del 1945 . in primo luogo non persuade |
| 1985-68.txt | 818 | 818 | che il presupposto , da cui muove e su cui si regge l ordinanza – che , cioè , la | capacità | contributiva , relativamente all imposta di successione , sia misurata dal valore dei beni oggetto della trasmissione mortis causa – |
| 1985-68.txt | 819 | 819 | il presupposto , da cui muove e su cui si regge l ordinanza – che , cioè , la capacità | contributiva | , relativamente all imposta di successione , sia misurata dal valore dei beni oggetto della trasmissione mortis causa – non |
| 1985-68.txt | 1222 | 1222 | 174 del 1975 ) deve ritenersi che – già nel sistema in cui si colloca la normativa applicabile – la | capacità | contributiva ai fini dell imposta di successione va valutata , non già alla stregua di quella in ipotesi rivelata da |
| 1985-68.txt | 1223 | 1223 | del 1975 ) deve ritenersi che – già nel sistema in cui si colloca la normativa applicabile – la capacità | contributiva | ai fini dell imposta di successione va valutata , non già alla stregua di quella in ipotesi rivelata da un |
| 1986-172.txt | 703 | 703 | cassazione ma ha ritenuto che le norme così interpretate si pongano in contrasto con i principii di eguaglianza e di | capacità | contributiva di cui agli artt . 3 e 53 cost . , in quanto prevedono un sistema di determinazione automatica |
| 1986-172.txt | 704 | 704 | ma ha ritenuto che le norme così interpretate si pongano in contrasto con i principii di eguaglianza e di capacità | contributiva | di cui agli artt . 3 e 53 cost . , in quanto prevedono un sistema di determinazione automatica del |
| 1986-172.txt | 908 | 908 | questo reddito una tantum , il medesimo contribuente verrebbe a subire un imposizione fiscale non correlata al criterio d effettiva | capacità | contributiva . 3 . – le sollevate questioni di legittimità costituzionale non sono fondate . quanto al presunto contrasto con |
| 1986-172.txt | 909 | 909 | reddito una tantum , il medesimo contribuente verrebbe a subire un imposizione fiscale non correlata al criterio d effettiva capacità | contributiva | . 3 . – le sollevate questioni di legittimità costituzionale non sono fondate . quanto al presunto contrasto con l |
| 1986-172.txt | 1023 | 1023 | l accertamento dell imponibile , rimessa all iniziativa dei singoli interessati . non può esservi perciò contrasto col principio della | capacità | contributiva di cui all art . 53 cost . , che riguarda la disciplina sostanziale dei tributi e non il |
| 1986-172.txt | 1024 | 1024 | accertamento dell imponibile , rimessa all iniziativa dei singoli interessati . non può esservi perciò contrasto col principio della capacità | contributiva | di cui all art . 53 cost . , che riguarda la disciplina sostanziale dei tributi e non il relativo |
| 1986-173.txt | 956 | 956 | il massimale pensionabile si risolve in un prelievo fiscale senza che sia assicurata alcuna proporzionalità tra il medesimo e la | capacità | contributiva degli interessati . 7 . 1 . – il pretore di modena ( r.o . n . 882 / |
| 1986-173.txt | 957 | 957 | massimale pensionabile si risolve in un prelievo fiscale senza che sia assicurata alcuna proporzionalità tra il medesimo e la capacità | contributiva | degli interessati . 7 . 1 . – il pretore di modena ( r.o . n . 882 / 82 |
| 1986-173.txt | 1439 | 1439 | . 53 cost . perché l adempimento dei doveri di solidarietà sociale deve avvenire mediante il prelievo fiscale proporzionato alla | capacità | contributiva , mentre il lavoratore per il quale non vengono conteggiati tutti i contributi versati è costretto a subìre , |
| 1986-173.txt | 1440 | 1440 | 53 cost . perché l adempimento dei doveri di solidarietà sociale deve avvenire mediante il prelievo fiscale proporzionato alla capacità | contributiva | , mentre il lavoratore per il quale non vengono conteggiati tutti i contributi versati è costretto a subìre , oltre |
| 1986-173.txt | 1484 | 1484 | imposte sui redditi di lavoro , un prelievo fiscale aggiuntivo eccedente quello giustificato dal collegamento dell imposizione tributaria con la | capacità | contributiva del soggetto ; la discrezionalità del legislatore non può giustificare la violazione del principio costituzionale ; il principio mutualistico |
| 1986-173.txt | 1485 | 1485 | sui redditi di lavoro , un prelievo fiscale aggiuntivo eccedente quello giustificato dal collegamento dell imposizione tributaria con la capacità | contributiva | del soggetto ; la discrezionalità del legislatore non può giustificare la violazione del principio costituzionale ; il principio mutualistico e |
| 1986-173.txt | 3578 | 3578 | compete la scelta relativa al tempo ed alle modalità di attuazione . all uopo il legislatore ha considerato la massa | contributiva | del reddito fruito ed accumulato durante la vita lavorativa , assoggettato a contribuzione , e la massa retributiva , le |
| 1986-173.txt | 3801 | 3801 | in quanto , come più volte affermato ( da ultimo sent . n . 349 del 1985 ) , quella | contributiva | previdenziale non è una imposizione tributaria vera e propria , di carattere generale , ma una prestazione patrimoniale diretta a |
| 1986-173.txt | 4735 | 4735 | nella mutualità obbligatoria e , quindi , nella solidarietà previdenziale realizzata dai lavoratori che vantavano una maggior anzianità assicurativa e | contributiva | , provvedendo in gran parte o in tutto da soli all autofinanziamento ( legge n . 1047 / 57 per |
| 1986-173.txt | 4999 | 4999 | dal lavoratore dipendente ( lavoratori attivi ) ed un sistema di tipo fiscale alimentato da tutta la collettività dotata di | capacità | reddituale , ha optato per un sistema misto o intermedio . da una parte ha allargato i confini interni della |
| 1986-173.txt | 5036 | 5036 | i confini interni della solidarietà previdenziale mutualistica , snaturandola in una solidarietà tra settori dotati di differente e non comparabile | capacità | contributiva e dall altro ha effettuato una manovra fiscale disponendo lo sgravio ( fiscale ) di una parte dei contributi |
| 1986-173.txt | 5037 | 5037 | confini interni della solidarietà previdenziale mutualistica , snaturandola in una solidarietà tra settori dotati di differente e non comparabile capacità | contributiva | e dall altro ha effettuato una manovra fiscale disponendo lo sgravio ( fiscale ) di una parte dei contributi previdenziali |
| 1986-173.txt | 6429 | 6429 | delle pensioni si è data rilevanza anche al coefficiente stabilito nella misura di due punti annuali in relazione all anzianità | contributiva | . il legislatore ha operato con gradualità , secondo scelte di politica sociale ed economica e secondo le necessità economiche |
| 1986-178.txt | 311 | 311 | cessazione del rapporto di lavoro , la sua percezione non costituirebbe acquisizione di nuova ricchezza e quindi idoneo indice di | capacità | contributiva ; c ) con gli artt . 3 , 38 , secondo comma e 53s primo comma cost . |
| 1986-178.txt | 312 | 312 | del rapporto di lavoro , la sua percezione non costituirebbe acquisizione di nuova ricchezza e quindi idoneo indice di capacità | contributiva | ; c ) con gli artt . 3 , 38 , secondo comma e 53s primo comma cost . in |
| 1986-178.txt | 385 | 385 | carattere previdenziale dell indennità , in mancanza di accorgimenti idonei a salvaguardarne la funzione e risulterebbe sperequato rispetto alla effettiva | capacità | tributaria ; d ) con gli artt . 3 e 53 cost . , per essere state tassate in maniera |
| 1986-178.txt | 1320 | 1320 | buonuscita erogate dall e.n.p.a.s . nonostante che queste avrebbero carattere previdenziale , non costituirebbero reddito e non sarebbero indice di | capacità | contributiva ; b ) dette indennità , irragionevolmente , sarebbero state tassate in maniera deteriore rispetto ai capitali percepiti in |
| 1986-178.txt | 1321 | 1321 | erogate dall e.n.p.a.s . nonostante che queste avrebbero carattere previdenziale , non costituirebbero reddito e non sarebbero indice di capacità | contributiva | ; b ) dette indennità , irragionevolmente , sarebbero state tassate in maniera deteriore rispetto ai capitali percepiti in dipendenza |
| 1986-178.txt | 2183 | 2183 | 53 della costituzione , avendo dette indennità natura previdenziale o indennitaria e , pertanto , non essendo adeguato indice di | capacità | contributiva . la questione non è fondata . i giudici a quibus partendo dall affermazione di una sostanziale diversità giuridica |
| 1986-178.txt | 2184 | 2184 | della costituzione , avendo dette indennità natura previdenziale o indennitaria e , pertanto , non essendo adeguato indice di capacità | contributiva | . la questione non è fondata . i giudici a quibus partendo dall affermazione di una sostanziale diversità giuridica tra |
| 1986-178.txt | 2258 | 2258 | indennitaria , rivendicandone la intassabilità in quanto non costituirebbero reddito . peraltro , questa corte ha costantemente affermato che per | capacità | contributiva , ai sensi dell art . 53 cost . , deve intendersi l idoneità del soggetto all obbligazione d |
| 1986-178.txt | 2259 | 2259 | , rivendicandone la intassabilità in quanto non costituirebbero reddito . peraltro , questa corte ha costantemente affermato che per capacità | contributiva | , ai sensi dell art . 53 cost . , deve intendersi l idoneità del soggetto all obbligazione d imposta |
| 1986-178.txt | 3373 | 3373 | la scala crescente dei contributi previdenziali obbligatori in favore dell e.n.p.a.s . , nella misura del 7,10 % della base | contributiva | sino al 31 dicembre 1975 , del 7.60 % sino al 31 dicembre 1977 , dell 8,10 % sino al |
| 1986-178.txt | 3835 | 3835 | rimessione ( la contribuzione degli aventi diritto ) è necessariamente rilevante al fine di assicurare il principio del rispetto della | capacità | contributiva , giacché non appare razionale la tassazione anche di quella parte delle indennità di buonuscita erogate dall e.n.p.a.s . |
| 1986-178.txt | 3836 | 3836 | ( la contribuzione degli aventi diritto ) è necessariamente rilevante al fine di assicurare il principio del rispetto della capacità | contributiva | , giacché non appare razionale la tassazione anche di quella parte delle indennità di buonuscita erogate dall e.n.p.a.s . percepite |
| 1986-178.txt | 3874 | 3874 | e.n.p.a.s . percepite in correlazione ai contributi versati dallo stato che gravano sui dipendenti statali . invero , se la | capacità | contributiva deve essere intesa come idoneità soggettiva all obbligazione tributaria ( cfr . sent . 15 febbraio 1984 , n |
| 1986-178.txt | 3875 | 3875 | . percepite in correlazione ai contributi versati dallo stato che gravano sui dipendenti statali . invero , se la capacità | contributiva | deve essere intesa come idoneità soggettiva all obbligazione tributaria ( cfr . sent . 15 febbraio 1984 , n . |
| 1986-178.txt | 3947 | 3947 | a tutela della persona , è tenuto a commisurare il carico fiscale in modo tale da colpire effettive manifestazioni di | capacità | contributiva . nel caso in esame , invece , ha sottoposto ad imposizione somme affluite al fondo gestito dall e.n.p.a.s |
| 1986-178.txt | 3948 | 3948 | tutela della persona , è tenuto a commisurare il carico fiscale in modo tale da colpire effettive manifestazioni di capacità | contributiva | . nel caso in esame , invece , ha sottoposto ad imposizione somme affluite al fondo gestito dall e.n.p.a.s . |
| 1986-178.txt | 4210 | 4210 | , non dovevano essere sottoposte a tassazione . l imposizione di essa , infatti , ha leso il principio di | capacità | contributiva ; tenuto anche conto che l art . 53 , primo comma , cost . va interpretato nel senso |
| 1986-178.txt | 4211 | 4211 | non dovevano essere sottoposte a tassazione . l imposizione di essa , infatti , ha leso il principio di capacità | contributiva | ; tenuto anche conto che l art . 53 , primo comma , cost . va interpretato nel senso che |
| 1986-212.txt | 1053 | 1053 | cost . , nel disporre che ” tutti sono tenuti a concorrere alle spese pubbliche , in ragione della loro | capacità | contributiva ” , considera il contribuente non già quale titolare di una posizione giuridica attinente al suo patrimonio , da |
| 1986-212.txt | 1054 | 1054 | . , nel disporre che ” tutti sono tenuti a concorrere alle spese pubbliche , in ragione della loro capacità | contributiva | ” , considera il contribuente non già quale titolare di una posizione giuridica attinente al suo patrimonio , da difendere |
| 1987-283.txt | 393 | 393 | 53 della costituzione , perché l accertamento sintetico , essendo basato su elementi presuntivi , non sarebbe correlato alla effettiva | capacità | contributiva . 7 . – la commissione tributaria di primo grado di larino , con ordinanze 4 aprile e 9 |
| 1987-283.txt | 394 | 394 | della costituzione , perché l accertamento sintetico , essendo basato su elementi presuntivi , non sarebbe correlato alla effettiva capacità | contributiva | . 7 . – la commissione tributaria di primo grado di larino , con ordinanze 4 aprile e 9 maggio |
| 1987-283.txt | 485 | 485 | imposta sul reddito delle persone fisiche , gl indici e coefficienti presuntivi di reddito in relazione agli elementi indicativi di | capacità | contributiva menzionati nel secondo comma dell art . 2 del d.p.r . 29 settembre 1973 , n . 600 . |
| 1987-283.txt | 486 | 486 | sul reddito delle persone fisiche , gl indici e coefficienti presuntivi di reddito in relazione agli elementi indicativi di capacità | contributiva | menzionati nel secondo comma dell art . 2 del d.p.r . 29 settembre 1973 , n . 600 . secondo |
| 1987-283.txt | 530 | 530 | quo tale d.m . , fissando indici e coefficienti presuntivi rigidi , non consentirebbe accertamenti che tengano conto dell effettiva | capacità | contributiva rivelata dalla disponibilità dei beni o servizi assunti ad elemento presuntivo di reddito . 8 . – il presidente |
| 1987-283.txt | 531 | 531 | tale d.m . , fissando indici e coefficienti presuntivi rigidi , non consentirebbe accertamenti che tengano conto dell effettiva capacità | contributiva | rivelata dalla disponibilità dei beni o servizi assunti ad elemento presuntivo di reddito . 8 . – il presidente del |
| 1987-283.txt | 1054 | 1054 | gli accertamenti analitici che quelli sintetici intesi a presunzioni , di per sé , sono solo strumenti di rilevazione della | capacità | contributiva e che il metodo induttivo è uno strumento che può validamente integrare il metodo analitico . 10 . – |
| 1987-283.txt | 1055 | 1055 | accertamenti analitici che quelli sintetici intesi a presunzioni , di per sé , sono solo strumenti di rilevazione della capacità | contributiva | e che il metodo induttivo è uno strumento che può validamente integrare il metodo analitico . 10 . – in |
| 1987-283.txt | 1211 | 1211 | direttiva nascente dalla scelta di quest ultimo come metodo generale di accertamento , in quanto normalmente idoneo a rivelare la | capacità | contributiva del soggetto passivo d imposta . il ricorso al metodo induttivo era chiamato ad operare in via sussidiaria , |
| 1987-283.txt | 1212 | 1212 | nascente dalla scelta di quest ultimo come metodo generale di accertamento , in quanto normalmente idoneo a rivelare la capacità | contributiva | del soggetto passivo d imposta . il ricorso al metodo induttivo era chiamato ad operare in via sussidiaria , per |
| 1987-283.txt | 1251 | 1251 | , per l ipotesi che il soggetto passivo d imposta rivelasse , sulla base di indici certi , una maggior | capacità | contributiva rispetto a quella risultante dalla determinazione analitica . l art . 38 , comma quarto , del d.p.r . |
| 1987-283.txt | 1252 | 1252 | per l ipotesi che il soggetto passivo d imposta rivelasse , sulla base di indici certi , una maggior capacità | contributiva | rispetto a quella risultante dalla determinazione analitica . l art . 38 , comma quarto , del d.p.r . n |
| 1987-283.txt | 1409 | 1409 | giurisprudenziale che , in via interpretativa , richiedeva che gli accertamenti sintetici fossero motivati in base ad indici sicuri di | capacità | contributiva , sia pure ricavabili dal tenore di vita del contribuente . l art . 38 del d.p.r . n |
| 1987-283.txt | 1410 | 1410 | che , in via interpretativa , richiedeva che gli accertamenti sintetici fossero motivati in base ad indici sicuri di capacità | contributiva | , sia pure ricavabili dal tenore di vita del contribuente . l art . 38 del d.p.r . n . |
| 1987-283.txt | 1486 | 1486 | con proprio decreto ” indici e coefficienti presuntivi di reddito o di maggior reddito in relazione agli elementi indicativi di | capacità | contributiva di cui al secondo comma dell art . 2 ” . quest ultimo identifica come elementi indicatori di capacità |
| 1987-283.txt | 1487 | 1487 | proprio decreto ” indici e coefficienti presuntivi di reddito o di maggior reddito in relazione agli elementi indicativi di capacità | contributiva | di cui al secondo comma dell art . 2 ” . quest ultimo identifica come elementi indicatori di capacità contributiva |
| 1987-283.txt | 1506 | 1506 | capacità contributiva di cui al secondo comma dell art . 2 ” . quest ultimo identifica come elementi indicatori di | capacità | contributiva : 1 ) la disponibilità di aeromobili da turismo , di navi e imbarcazioni da diporto , di cavalli |
| 1987-283.txt | 1507 | 1507 | contributiva di cui al secondo comma dell art . 2 ” . quest ultimo identifica come elementi indicatori di capacità | contributiva | : 1 ) la disponibilità di aeromobili da turismo , di navi e imbarcazioni da diporto , di cavalli da |
| 1987-283.txt | 2590 | 2590 | tributari presuntivi , deducendo che essi contrastano con l art . 53 della costituzione , non essendo correlati alla effettiva | capacità | contributiva del soggetto passivo d imposta . al riguardo va considerato che l art . 38 , quarto comma , |
| 1987-283.txt | 2591 | 2591 | presuntivi , deducendo che essi contrastano con l art . 53 della costituzione , non essendo correlati alla effettiva capacità | contributiva | del soggetto passivo d imposta . al riguardo va considerato che l art . 38 , quarto comma , del |
| 1987-283.txt | 2791 | 2791 | una serie di elementi ( dianzi indicati al paragrafo 10 ) , che lo stesso legislatore ha ritenuto indicativi di | capacità | contributiva , in relazione ai quali il ministro delle finanze è investito del potere ( ed ora anche dell obbligo |
| 1987-283.txt | 2792 | 2792 | serie di elementi ( dianzi indicati al paragrafo 10 ) , che lo stesso legislatore ha ritenuto indicativi di capacità | contributiva | , in relazione ai quali il ministro delle finanze è investito del potere ( ed ora anche dell obbligo ) |
| 1987-283.txt | 3173 | 3173 | particolare è stata sottolineata la necessità che le presunzioni , per potere essere considerate in armonia con il principio della | capacità | contributiva sancito dall art . 53 della costituzione , debbono essere confortate da elementi concreti che le giustifichino razionalmente ( |
| 1987-283.txt | 3174 | 3174 | è stata sottolineata la necessità che le presunzioni , per potere essere considerate in armonia con il principio della capacità | contributiva | sancito dall art . 53 della costituzione , debbono essere confortate da elementi concreti che le giustifichino razionalmente ( corte |
| 1987-283.txt | 3452 | 3452 | ancorano l accertamento ad elementi che debbono essere rigorosamente dimostrati e sono idonei a costituire fonte sicura di rilevamento della | capacità | contributiva . infatti , l accertamento fondato sulla prova della sussistenza di ” elementi e circostanze di fatto certi “ |
| 1987-283.txt | 3453 | 3453 | l accertamento ad elementi che debbono essere rigorosamente dimostrati e sono idonei a costituire fonte sicura di rilevamento della capacità | contributiva | . infatti , l accertamento fondato sulla prova della sussistenza di ” elementi e circostanze di fatto certi ” , |
| 1987-283.txt | 3513 | 3513 | maggior reddito , si palesa come un accertamento presuntivo che , lungi dal violare il principio costituzionale della correlazione tra | capacità | contributiva e imposizione tributaria , ne costituisce un mezzo di attuazione , in quanto è reso ragionevole dal ricorso a |
| 1987-283.txt | 3514 | 3514 | reddito , si palesa come un accertamento presuntivo che , lungi dal violare il principio costituzionale della correlazione tra capacità | contributiva | e imposizione tributaria , ne costituisce un mezzo di attuazione , in quanto è reso ragionevole dal ricorso a indici |
| 1987-283.txt | 3545 | 3545 | , in quanto è reso ragionevole dal ricorso a indici idonei a dare fondamento reale alla corrispondenza tra imposizione e | capacità | contributiva . dall esistenza del fatto-base sorge la pretesa al tributo relativo al nuovo reddito , determinato sinteticamente , essendo |
| 1987-283.txt | 3546 | 3546 | in quanto è reso ragionevole dal ricorso a indici idonei a dare fondamento reale alla corrispondenza tra imposizione e capacità | contributiva | . dall esistenza del fatto-base sorge la pretesa al tributo relativo al nuovo reddito , determinato sinteticamente , essendo quel |
| 1987-283.txt | 3716 | 3716 | di caccia , – lungi dal costituire ” una violenza nei confronti della realtà ” – sono indici sicuri di | capacità | contributiva : idonei , pertanto , a fondare la presunzione che , chi possegga quei beni o fruisca di quelle |
| 1987-283.txt | 3717 | 3717 | caccia , – lungi dal costituire ” una violenza nei confronti della realtà ” – sono indici sicuri di capacità | contributiva | : idonei , pertanto , a fondare la presunzione che , chi possegga quei beni o fruisca di quelle prestazioni |
| 1987-283.txt | 3852 | 3852 | quinto comma ) , la presunzione stabilita dalla legge appare ancorata a dati di fatto che sono prova sicura di | capacità | contributiva . quanto poi alla valutazione della legittimità ( sotto l aspetto di eventuali vizi nella formazione e nell applicazione |
| 1987-283.txt | 3853 | 3853 | comma ) , la presunzione stabilita dalla legge appare ancorata a dati di fatto che sono prova sicura di capacità | contributiva | . quanto poi alla valutazione della legittimità ( sotto l aspetto di eventuali vizi nella formazione e nell applicazione ) |
| 1987-283.txt | 4055 | 4055 | – come nel caso di specie – tali discipline siano idonee ad assicurare la reale rispondenza dell accertamento tributario alla | capacità | contributiva del soggetto passivo d imposta . quanto , poi , alla violazione dell art . 24 , allegata sotto |
| 1987-283.txt | 4056 | 4056 | come nel caso di specie – tali discipline siano idonee ad assicurare la reale rispondenza dell accertamento tributario alla capacità | contributiva | del soggetto passivo d imposta . quanto , poi , alla violazione dell art . 24 , allegata sotto il |
| 1987-292.txt | 841 | 841 | art . 53 , alinea , della costituzione . premesso che ” il principio della correlazione tra prestazioni tributarie e | capacità | contributiva impone al legislatore di commisurare il carico tributario in modo uniforme nei confronti dei vari soggetti , allorché sia |
| 1987-292.txt | 842 | 842 | . 53 , alinea , della costituzione . premesso che ” il principio della correlazione tra prestazioni tributarie e capacità | contributiva | impone al legislatore di commisurare il carico tributario in modo uniforme nei confronti dei vari soggetti , allorché sia dato |
| 1987-292.txt | 995 | 995 | , cost . , secondo il quale ” tutti sono tenuti a concorrere alle spese pubbliche in ragione della loro | capacità | contributiva ” . e si tratta di una deroga ” consistente in una esenzione parziale dell imposta , e perciò |
| 1987-292.txt | 996 | 996 | cost . , secondo il quale ” tutti sono tenuti a concorrere alle spese pubbliche in ragione della loro capacità | contributiva | ” . e si tratta di una deroga ” consistente in una esenzione parziale dell imposta , e perciò insuscettibile |
| 1987-34.txt | 503 | 503 | del prelievo è il valore effettivo del bene trasferito che costituisce l indice della misura in cui si arricchisce la | capacità | contributiva dell acquirente , la norma impugnata , con prendere in considerazione un valore nel quale sono ricomprese le passività |
| 1987-34.txt | 504 | 504 | prelievo è il valore effettivo del bene trasferito che costituisce l indice della misura in cui si arricchisce la capacità | contributiva | dell acquirente , la norma impugnata , con prendere in considerazione un valore nel quale sono ricomprese le passività registrate |
| 1987-34.txt | 539 | 539 | quale sono ricomprese le passività registrate nella gestione del bene trasferito , dà vita ad una imposizione non commisurata alla | capacità | contributiva dell acquirente . pertanto , il giudice a quo ha ritenuto non manifestamente infondata , per contrasto con l |
| 1987-34.txt | 540 | 540 | sono ricomprese le passività registrate nella gestione del bene trasferito , dà vita ad una imposizione non commisurata alla capacità | contributiva | dell acquirente . pertanto , il giudice a quo ha ritenuto non manifestamente infondata , per contrasto con l art |
| 1987-34.txt | 793 | 793 | trasferito – realizzerebbe un prelievo di ricchezza a carico dell acquirente del bene non proporzionato all effettivo incremento della sua | capacità | contributiva . 4 . – la questione è infondata . poiché nei contratti onerosi il valore delle prestazioni corrispettive è |
| 1987-34.txt | 794 | 794 | – realizzerebbe un prelievo di ricchezza a carico dell acquirente del bene non proporzionato all effettivo incremento della sua capacità | contributiva | . 4 . – la questione è infondata . poiché nei contratti onerosi il valore delle prestazioni corrispettive è almeno |
| 1987-34.txt | 843 | 843 | differisce oltre un determinato limite , il contratto può formare oggetto dell azione generale di rescissione per lesione , la | capacità | contributiva , cui è d uopo fare riferimento nell applicazione dell art . 43 , è determinata dalla disponibilità di |
| 1987-34.txt | 844 | 844 | oltre un determinato limite , il contratto può formare oggetto dell azione generale di rescissione per lesione , la capacità | contributiva | , cui è d uopo fare riferimento nell applicazione dell art . 43 , è determinata dalla disponibilità di ricchezza |
| 1987-400.txt | 128 | 128 | giacché la natura previdenziale delle indennità di buonuscita comporterebbe che esse non possano essere considerate reddito e costituire indice di | capacità | contributiva . contrasterebbero , inoltre , con l art . 38 cost . in quanto il prelievo d imposta sulle |
| 1987-400.txt | 129 | 129 | la natura previdenziale delle indennità di buonuscita comporterebbe che esse non possano essere considerate reddito e costituire indice di capacità | contributiva | . contrasterebbero , inoltre , con l art . 38 cost . in quanto il prelievo d imposta sulle indennità |
| 1987-400.txt | 1046 | 1046 | cost . , poiché dette indennità hanno natura previdenziale e , pertanto , non potrebbero essere assunte ad indice di | capacità | contributiva . in proposito nella sentenza è sottolineato che per capacità contributiva , ai sensi dell art . 53 cost |
| 1987-400.txt | 1047 | 1047 | . , poiché dette indennità hanno natura previdenziale e , pertanto , non potrebbero essere assunte ad indice di capacità | contributiva | . in proposito nella sentenza è sottolineato che per capacità contributiva , ai sensi dell art . 53 cost . |
| 1987-400.txt | 1057 | 1057 | pertanto , non potrebbero essere assunte ad indice di capacità contributiva . in proposito nella sentenza è sottolineato che per | capacità | contributiva , ai sensi dell art . 53 cost . , deve intendersi l idoneità del soggetto all obbligazione d |
| 1987-400.txt | 1058 | 1058 | , non potrebbero essere assunte ad indice di capacità contributiva . in proposito nella sentenza è sottolineato che per capacità | contributiva | , ai sensi dell art . 53 cost . , deve intendersi l idoneità del soggetto all obbligazione d imposta |
| 1987-400.txt | 2888 | 2888 | mobile e complementare . la loro tassazione , per quella parte , ha leso , infatti , il principio di | capacità | contributiva , tenuto anche conto – come affermato da questa corte nella più volte citata sentenza n . 178 del |
| 1987-400.txt | 2889 | 2889 | e complementare . la loro tassazione , per quella parte , ha leso , infatti , il principio di capacità | contributiva | , tenuto anche conto – come affermato da questa corte nella più volte citata sentenza n . 178 del 1986 |
| 1988-123.txt | 2766 | 2766 | l art . 53 cost . , perché comporterebbe un prelevamento di ricchezza anche con efficacia retroattiva non proporzionato alla | capacità | contributiva dei soggetti onerati ; d ) l art . 41 cost : , perché , sottoponendo gli enti pubblici |
| 1988-123.txt | 2767 | 2767 | art . 53 cost . , perché comporterebbe un prelevamento di ricchezza anche con efficacia retroattiva non proporzionato alla capacità | contributiva | dei soggetti onerati ; d ) l art . 41 cost : , perché , sottoponendo gli enti pubblici economici |
| 1988-123.txt | 2805 | 2805 | enti pubblici economici , a differenza dei concorrenti imprenditori privati , ad un prelievo di ricchezza non proporzionato alla loro | capacità | contributiva , ne comprimerebbe illegittimamente la libertà di iniziativa economica . le ordinanze che prospettano i dubbi sub b ) |
| 1988-123.txt | 2806 | 2806 | pubblici economici , a differenza dei concorrenti imprenditori privati , ad un prelievo di ricchezza non proporzionato alla loro capacità | contributiva | , ne comprimerebbe illegittimamente la libertà di iniziativa economica . le ordinanze che prospettano i dubbi sub b ) , |
| 1988-123.txt | 3766 | 3766 | conseguenza della applicazione suddetta . questa corte ha infatti già ripetutamente negata l illegittimità della legge tributaria retroattiva se la | capacità | contributiva permanga al momento dell imposizione del prelievo ( v . sentt . nn . 44 del 1966 , 75 |
| 1988-123.txt | 3767 | 3767 | della applicazione suddetta . questa corte ha infatti già ripetutamente negata l illegittimità della legge tributaria retroattiva se la capacità | contributiva | permanga al momento dell imposizione del prelievo ( v . sentt . nn . 44 del 1966 , 75 del |
| 1988-123.txt | 3813 | 3813 | ) : nel caso presente non è stato dedotto né dimostrato che sia avvenuto un deterioramento che abbia inciso nella | capacità | economica dei soggetti onerati nel periodo intercorrente tra il momento della nascita dell obbligo di pagamento e quello dell entrata |
| 1988-373.txt | 166 | 166 | sottrazione , è stato privato del bene e tuttavia viene assoggettato al tributo ; b ) con il principio della | capacità | contributiva ( art . 53 cost . ) , in quanto non collegherebbe il tributo ad un indice concretamente rivelatore |
| 1988-373.txt | 167 | 167 | , è stato privato del bene e tuttavia viene assoggettato al tributo ; b ) con il principio della capacità | contributiva | ( art . 53 cost . ) , in quanto non collegherebbe il tributo ad un indice concretamente rivelatore di |
| 1988-373.txt | 1073 | 1073 | art . 53 cost . , dopo quanto è stato sopra osservato sono sufficienti brevissime notazioni . invero , la | capacità | contributiva consiste , com è noto , nell idoneità ad eseguire la prestazione coattivamente imposta , correlata non già alla |
| 1988-373.txt | 1074 | 1074 | . 53 cost . , dopo quanto è stato sopra osservato sono sufficienti brevissime notazioni . invero , la capacità | contributiva | consiste , com è noto , nell idoneità ad eseguire la prestazione coattivamente imposta , correlata non già alla concreta |
| 1988-373.txt | 1095 | 1095 | consiste , com è noto , nell idoneità ad eseguire la prestazione coattivamente imposta , correlata non già alla concreta | capacità | del singolo contribuente , bensì al presupposto economico al quale l obbligazione è collegata . quando tale presupposto sussista e |
| 1988-436.txt | 298 | 298 | limite di età pensionabile stabilito fra i lavoratori dipendenti e i lavoratori autonomi , sia alla diversa consistenza della posizione | contributiva | che gli iscritti ad una medesima gestione maturano nel tempo . in riferimento all art . 38 cost . , |
| 1988-436.txt | 406 | 406 | risolverebbe , per chi non abbia maturato altri trattamenti previdenziali , in un prelievo fiscale attuato senza alcun riferimento alla | capacità | contributiva . 2 . – previa riunione per connessione di tutti i giudizi promossi con le ordinanze in epigrafe , |
| 1988-436.txt | 407 | 407 | , per chi non abbia maturato altri trattamenti previdenziali , in un prelievo fiscale attuato senza alcun riferimento alla capacità | contributiva | . 2 . – previa riunione per connessione di tutti i giudizi promossi con le ordinanze in epigrafe , deve |
| 1988-436.txt | 981 | 981 | i.v.s . ) dell i.n.p.s . , disciplinando nell art . 1 l assegno di invalidità , connesso alla diminuita | capacità | lavorativa , e nell art . 2 un nuovo trattamento , la pensione di inabilità , connesso al grado di |
| 1988-471.txt | 1247 | 1247 | cost . , poiché dette indennità avrebbero natura previdenziale e , quindi , non potrebbero essere assunte ad indice di | capacità | contributiva . in proposito la corte ha affermato che per capacità contributiva , ai sensi dell art . 53 cost |
| 1988-471.txt | 1248 | 1248 | . , poiché dette indennità avrebbero natura previdenziale e , quindi , non potrebbero essere assunte ad indice di capacità | contributiva | . in proposito la corte ha affermato che per capacità contributiva , ai sensi dell art . 53 cost . |
| 1988-471.txt | 1258 | 1258 | quindi , non potrebbero essere assunte ad indice di capacità contributiva . in proposito la corte ha affermato che per | capacità | contributiva , ai sensi dell art . 53 cost . , deve intendersi l idoneità del soggetto all obbligazione d |
| 1988-471.txt | 1259 | 1259 | , non potrebbero essere assunte ad indice di capacità contributiva . in proposito la corte ha affermato che per capacità | contributiva | , ai sensi dell art . 53 cost . , deve intendersi l idoneità del soggetto all obbligazione d imposta |
| 1988-471.txt | 1750 | 1750 | . invero – come sopra si è detto – la percezione delle indennità di fine rapporto , costituisce indice di | capacità | contributiva e ben può pertanto , il legislatore , assoggettarla a tassazione tenendo conto , con valutazioni che gli sono |
| 1988-471.txt | 1751 | 1751 | invero – come sopra si è detto – la percezione delle indennità di fine rapporto , costituisce indice di capacità | contributiva | e ben può pertanto , il legislatore , assoggettarla a tassazione tenendo conto , con valutazioni che gli sono riservate |
| 1988-574.txt | 73 | 73 | ) ai fini dell irpef – ed i principi di ragionevolezza ( art . 3 cost . ) e di | capacità | contributiva ( art . 53 cost . ) . 2 . – la censura , in cui si riassumono sostanzialmente |
| 1988-574.txt | 74 | 74 | ai fini dell irpef – ed i principi di ragionevolezza ( art . 3 cost . ) e di capacità | contributiva | ( art . 53 cost . ) . 2 . – la censura , in cui si riassumono sostanzialmente le |
| 1988-574.txt | 597 | 597 | nella norma impugnata qualsiasi violazione del principio di ragionevolezza . 3 . – relativamente alla censura concernente il principio di | capacità | contributiva ( art . 53 cost . ) , la quale trova sostanzialmente la sua confutazione nelle precedenti osservazioni , |
| 1988-574.txt | 598 | 598 | norma impugnata qualsiasi violazione del principio di ragionevolezza . 3 . – relativamente alla censura concernente il principio di capacità | contributiva | ( art . 53 cost . ) , la quale trova sostanzialmente la sua confutazione nelle precedenti osservazioni , è |
| 1989-184.txt | 149 | 149 | pone obblighi tributari a carico di un soggetto chiamato ad adempiere all obbligazione tributaria di un altro , prescindendo dalla | capacità | contributiva del primo . con altra ordinanza , emessa il 9 marzo 1985 e pervenuta a questa corte il 19 |
| 1989-184.txt | 150 | 150 | obblighi tributari a carico di un soggetto chiamato ad adempiere all obbligazione tributaria di un altro , prescindendo dalla capacità | contributiva | del primo . con altra ordinanza , emessa il 9 marzo 1985 e pervenuta a questa corte il 19 ottobre |
| 1989-184.txt | 524 | 524 | alla asserita violazione dell art . 53 della costituzione , la medesima ordinanza ha osservato come il collegamento con la | capacità | contributiva non escluda che la legge possa stabilire prestazioni tributarie solidali a carico , oltreché del debitore principale , anche |
| 1989-184.txt | 525 | 525 | asserita violazione dell art . 53 della costituzione , la medesima ordinanza ha osservato come il collegamento con la capacità | contributiva | non escluda che la legge possa stabilire prestazioni tributarie solidali a carico , oltreché del debitore principale , anche di |
| 1989-537.txt | 242 | 242 | che l erede sia gravato da un carico tributario eccedente il valore della quota ereditaria , ” espressiva della sua | capacità | contributiva ” ( cfr . corte cost . n . 68 del 1985 ) . una violazione del principio di |
| 1989-537.txt | 243 | 243 | l erede sia gravato da un carico tributario eccedente il valore della quota ereditaria , ” espressiva della sua capacità | contributiva | ” ( cfr . corte cost . n . 68 del 1985 ) . una violazione del principio di proporzione |
| 1989-537.txt | 268 | 268 | corte cost . n . 68 del 1985 ) . una violazione del principio di proporzione dell imposizione tributaria alla | capacità | contributiva non può essere ravvisata nemmeno nel riferimento della valutazione dei beni donati al valore venale al momento dell apertura |
| 1989-537.txt | 269 | 269 | cost . n . 68 del 1985 ) . una violazione del principio di proporzione dell imposizione tributaria alla capacità | contributiva | non può essere ravvisata nemmeno nel riferimento della valutazione dei beni donati al valore venale al momento dell apertura della |
| 1991-100.txt | 269 | 269 | , il detto obbligo si trasforma in sostanza in un imposizione di natura tributaria sottratta al criterio della proporzione alla | capacità | contributiva del soggetto . 2 . – la questione non è fondata . l interpretazione corrente nella giurisprudenza della corte |
| 1991-100.txt | 270 | 270 | il detto obbligo si trasforma in sostanza in un imposizione di natura tributaria sottratta al criterio della proporzione alla capacità | contributiva | del soggetto . 2 . – la questione non è fondata . l interpretazione corrente nella giurisprudenza della corte di |
| 1991-100.txt | 1093 | 1093 | . 38 non è il rischio di infortunio o di malattia professionale , bensì questi eventi in quanto incidenti sulla | capacità | di lavoro e collegati da un nesso causale a un attività tipicamente valutata dalla legge come meritevole di tutela . |
| 1991-100.txt | 1183 | 1183 | escludono altresì che la mancanza in concreto di un rischio apprezzabile di danni alla persona valga a trasformare l obbligazione | contributiva | in una tassa per la quale sia prospettabile la violazione della regola di proporzionalità alla capacità contributiva del soggetto . |
| 1991-100.txt | 1199 | 1199 | a trasformare l obbligazione contributiva in una tassa per la quale sia prospettabile la violazione della regola di proporzionalità alla | capacità | contributiva del soggetto . anche in questa eventualità l obbligo della contribuzione opera nell ambito delle finalità dell art . |
| 1991-100.txt | 1200 | 1200 | trasformare l obbligazione contributiva in una tassa per la quale sia prospettabile la violazione della regola di proporzionalità alla capacità | contributiva | del soggetto . anche in questa eventualità l obbligo della contribuzione opera nell ambito delle finalità dell art . 38 |
| 1991-103.txt | 222 | 222 | dal dato oggettivo della superficie dei locali usufruiti con disarticolazione da qualsivoglia indice reddituale , rivelatore , cioè , di | capacità | contributiva . né resta in tal modo consentito ai soggetti della obbligazione tributaria di fornire prova contraria . 2 . |
| 1991-103.txt | 223 | 223 | dato oggettivo della superficie dei locali usufruiti con disarticolazione da qualsivoglia indice reddituale , rivelatore , cioè , di capacità | contributiva | . né resta in tal modo consentito ai soggetti della obbligazione tributaria di fornire prova contraria . 2 . 2 |
| 1991-103.txt | 887 | 887 | adverso , è insuscettibile , per la irrazionalità che ne deriva , di porsi come fonte rivelatrice di una concreta | capacità | contributiva . al che consegue l accoglimento . |
| 1991-103.txt | 888 | 888 | , è insuscettibile , per la irrazionalità che ne deriva , di porsi come fonte rivelatrice di una concreta capacità | contributiva | . al che consegue l accoglimento . |
| 1992-120.txt | 371 | 371 | di difesa costituzionalmente garantito , facendolo , in definitiva , soggiacere ad un prelievo fiscale che prescinde dalla sua effettiva | capacità | contributiva ; c ) con l art . 97 della costituzione , che tende ad assicurare il buon andamento e |
| 1992-120.txt | 372 | 372 | difesa costituzionalmente garantito , facendolo , in definitiva , soggiacere ad un prelievo fiscale che prescinde dalla sua effettiva capacità | contributiva | ; c ) con l art . 97 della costituzione , che tende ad assicurare il buon andamento e l |
| 1992-120.txt | 1278 | 1278 | contribuente e quindi la possibilità di far valere le sue ragioni , anche in relazione al rispetto del principio della | capacità | contributiva ( che , peraltro , non riguarda le norme di carattere processuale ) , con la previsione di un |
| 1992-120.txt | 1279 | 1279 | e quindi la possibilità di far valere le sue ragioni , anche in relazione al rispetto del principio della capacità | contributiva | ( che , peraltro , non riguarda le norme di carattere processuale ) , con la previsione di un ricorso |
| 1992-336.txt | 510 | 510 | giuridico assoggettato a registrazione – costituisce di per sé un evidente ( e in realtà non contestato ) sintomo di | capacità | contributiva in quanto ” indice concretamente rivelatore di ricchezza ” ( sent . n . 120 del 1972 e sent |
| 1992-336.txt | 511 | 511 | assoggettato a registrazione – costituisce di per sé un evidente ( e in realtà non contestato ) sintomo di capacità | contributiva | in quanto ” indice concretamente rivelatore di ricchezza ” ( sent . n . 120 del 1972 e sent . |
| 1992-336.txt | 577 | 577 | del giudice rimettente riguarda essenzialmente il quantum ( piuttosto che l an ) dell imposizione , ritenuta eccedente l effettiva | capacità | contributiva resa manifesta dall atto registrato ; eccedenza che nel caso di specie conseguirebbe al fatto che i crediti ceduti |
| 1992-336.txt | 578 | 578 | giudice rimettente riguarda essenzialmente il quantum ( piuttosto che l an ) dell imposizione , ritenuta eccedente l effettiva capacità | contributiva | resa manifesta dall atto registrato ; eccedenza che nel caso di specie conseguirebbe al fatto che i crediti ceduti riguardavano |
| 1992-336.txt | 707 | 707 | valore nominale del credito non può far sospettare che in tal modo si individui una base imponibile non raccordata alla | capacità | contributiva manifestata con l atto posto in essere , e perciò irragionevole od arbitraria , in quanto la circostanza che |
| 1992-336.txt | 708 | 708 | nominale del credito non può far sospettare che in tal modo si individui una base imponibile non raccordata alla capacità | contributiva | manifestata con l atto posto in essere , e perciò irragionevole od arbitraria , in quanto la circostanza che il |
| 1992-336.txt | 986 | 986 | è stata ritenuta l idoneità del reddito catastale rivalutato a costituire un ” indice effettivo e concreto di rilevamento della | capacità | contributiva ” : sent . 586 del 1987 ) . in linea più generale mette conto , d altra parte |
| 1992-336.txt | 987 | 987 | stata ritenuta l idoneità del reddito catastale rivalutato a costituire un ” indice effettivo e concreto di rilevamento della capacità | contributiva | ” : sent . 586 del 1987 ) . in linea più generale mette conto , d altra parte , |
| 1993-08.txt | 150 | 150 | fissa e nella misura di lire 10.000 al foglio , anziché in misura proporzionata al valore della causa o alla | capacità | contributiva delle parti o comunque in misura inferiore a quella suddetta . 2 . – va premesso che nelle more |
| 1993-08.txt | 151 | 151 | e nella misura di lire 10.000 al foglio , anziché in misura proporzionata al valore della causa o alla capacità | contributiva | delle parti o comunque in misura inferiore a quella suddetta . 2 . – va premesso che nelle more del |
| 1993-102.txt | 214 | 214 | essendo i primi – a differenza dei secondi – maggiormente gravati dal prelievo suddetto ; b ) del principio di | capacità | contributiva e di progressività dell imposizione tributaria ( art . 53 cost . ) atteso che la base imponibile del |
| 1993-102.txt | 215 | 215 | i primi – a differenza dei secondi – maggiormente gravati dal prelievo suddetto ; b ) del principio di capacità | contributiva | e di progressività dell imposizione tributaria ( art . 53 cost . ) atteso che la base imponibile del prelievo |
| 1993-102.txt | 1333 | 1333 | dei mutuati ovvero farmaci destinati al consumo ordinario . 4 . – non c è poi violazione del principio della | capacità | contributiva , che deve indefettibilmente sussistere in caso di imposizione tributaria ( art . 53 cost . ) . ha |
| 1993-102.txt | 1334 | 1334 | mutuati ovvero farmaci destinati al consumo ordinario . 4 . – non c è poi violazione del principio della capacità | contributiva | , che deve indefettibilmente sussistere in caso di imposizione tributaria ( art . 53 cost . ) . ha già |
| 1993-102.txt | 1360 | 1360 | in caso di imposizione tributaria ( art . 53 cost . ) . ha già affermato questa corte che per | capacità | contributiva ” deve intendersi l idoneità soggettiva all obbligazione d imposta , deducibile dal presupposto al quale la prestazione è |
| 1993-102.txt | 1361 | 1361 | caso di imposizione tributaria ( art . 53 cost . ) . ha già affermato questa corte che per capacità | contributiva | ” deve intendersi l idoneità soggettiva all obbligazione d imposta , deducibile dal presupposto al quale la prestazione è collegata |
| 1993-102.txt | 1438 | 1438 | la medesima pronuncia – resa in tema di ” sconto ” farmaceutico – ha rinvenuto un indice concretamente rivelatore di | capacità | contributiva proprio nella percezione del prezzo di vendita dei farmaci ( in senso conforme v . anche sent . n |
| 1993-102.txt | 1439 | 1439 | medesima pronuncia – resa in tema di ” sconto ” farmaceutico – ha rinvenuto un indice concretamente rivelatore di capacità | contributiva | proprio nella percezione del prezzo di vendita dei farmaci ( in senso conforme v . anche sent . n . |
| 1993-102.txt | 1570 | 1570 | 8 novembre 1991 n . 362 sul riordino del settore farmaceutico ) . è quindi rinvenibile un sicuro indice di | capacità | contributiva sicché non può dubitarsi dell ” idoneità soggettiva ” a far fronte alla ” trattenuta ” de qua che |
| 1993-102.txt | 1571 | 1571 | novembre 1991 n . 362 sul riordino del settore farmaceutico ) . è quindi rinvenibile un sicuro indice di capacità | contributiva | sicché non può dubitarsi dell ” idoneità soggettiva ” a far fronte alla ” trattenuta ” de qua che – |
| 1993-102.txt | 1688 | 1688 | dell imposizione tributaria va identificato nell attività di vendita di prodotti farmaceutici agli assistiti , di per sé rivelatrice di | capacità | contributiva , mentre l assunta esclusività del regime convenzionale in cui essa verrebbe necessariamente ad inserirsi rappresenta un prius , |
| 1993-102.txt | 1689 | 1689 | imposizione tributaria va identificato nell attività di vendita di prodotti farmaceutici agli assistiti , di per sé rivelatrice di capacità | contributiva | , mentre l assunta esclusività del regime convenzionale in cui essa verrebbe necessariamente ad inserirsi rappresenta un prius , a |
| 1993-164.txt | 122 | 122 | costituzione , in quanto crea situazioni di disuguaglianza a cagione dell applicazione del tributo senza una sua correlazione all effettiva | capacità | contributiva dell obbligato , stante la possibilità che i dati del detto registro non corrispondano alla reale situazione di proprietà |
| 1993-164.txt | 123 | 123 | , in quanto crea situazioni di disuguaglianza a cagione dell applicazione del tributo senza una sua correlazione all effettiva capacità | contributiva | dell obbligato , stante la possibilità che i dati del detto registro non corrispondano alla reale situazione di proprietà o |
| 1993-164.txt | 361 | 361 | il possesso dell autoveicolo in sé e non quale indice rivelatore di ricchezza in quanto determina , invece , la | capacità | contributiva alla quale a sua volta è collegata l obbligazione di imposta e la relativa prestazione . 4 . 1 |
| 1993-164.txt | 362 | 362 | possesso dell autoveicolo in sé e non quale indice rivelatore di ricchezza in quanto determina , invece , la capacità | contributiva | alla quale a sua volta è collegata l obbligazione di imposta e la relativa prestazione . 4 . 1 . |
| 1993-233.txt | 526 | 526 | , si eleva la misura della pretesa tributaria nei confronti di un soggetto che non ha avuto una corrispondente maggiore | capacità | contributiva . 3 . – la questione , che può essere valutata con un discorso unitario relativamente ai tre profili |
| 1993-233.txt | 527 | 527 | si eleva la misura della pretesa tributaria nei confronti di un soggetto che non ha avuto una corrispondente maggiore capacità | contributiva | . 3 . – la questione , che può essere valutata con un discorso unitario relativamente ai tre profili ora |
| 1993-238.txt | 151 | 151 | all interno degli scaglioni previsti ai fini del tributo , l incidenza percentuale dell imposta dovuta risulterebbe inversamente proporzionale alla | capacità | contributiva quale espressa dagli indici assunti dalla legge e cioè il reddito del soggetto e la superficie dell insediamento produttivo |
| 1993-238.txt | 152 | 152 | interno degli scaglioni previsti ai fini del tributo , l incidenza percentuale dell imposta dovuta risulterebbe inversamente proporzionale alla capacità | contributiva | quale espressa dagli indici assunti dalla legge e cioè il reddito del soggetto e la superficie dell insediamento produttivo . |
| 1993-238.txt | 903 | 903 | evidente che ” all interno degli scaglioni come sopra determinati l incidenza percentuale dell imposta dovuta risulta inversamente proporzionale alla | capacità | contributiva quale espressa dagli indici assunti dalla legge e cioè reddito e superficie dell insediamento produttivo ” . 3 . |
| 1993-238.txt | 904 | 904 | che ” all interno degli scaglioni come sopra determinati l incidenza percentuale dell imposta dovuta risulta inversamente proporzionale alla capacità | contributiva | quale espressa dagli indici assunti dalla legge e cioè reddito e superficie dell insediamento produttivo ” . 3 . 3 |
| 1993-238.txt | 1343 | 1343 | relazione a taluni esempi limite all uopo prospettati , darebbe luogo ad una aliquota regressiva o comunque inversamente proporzionale alla | capacità | contributiva – finisce con il considerare il solo reddito come presupposto impositivo , perché commisura soltanto ad esso il tributo |
| 1993-238.txt | 1344 | 1344 | a taluni esempi limite all uopo prospettati , darebbe luogo ad una aliquota regressiva o comunque inversamente proporzionale alla capacità | contributiva | – finisce con il considerare il solo reddito come presupposto impositivo , perché commisura soltanto ad esso il tributo che |
| 1993-239.txt | 995 | 995 | anche dal legislatore tributario , il quale è invece tenuto a seguire propri criteri , fondati essenzialmente sul principio della | capacità | contributiva , e – con riferimento al reddito di lavoro dipendente – sul principio generale della onnicomprensività di ” tutti |
| 1993-239.txt | 996 | 996 | dal legislatore tributario , il quale è invece tenuto a seguire propri criteri , fondati essenzialmente sul principio della capacità | contributiva | , e – con riferimento al reddito di lavoro dipendente – sul principio generale della onnicomprensività di ” tutti i |
| 1993-283.txt | 5414 | 5414 | alla spesa di realizzazione dell opera pubblica con un contributo personale e diretto , oltre che in ragione della sua | capacità | contributiva generale . è sufficiente però rilevare – come già affermato da questa corte ( sent . n . 5 |
| 1993-283.txt | 5415 | 5415 | spesa di realizzazione dell opera pubblica con un contributo personale e diretto , oltre che in ragione della sua capacità | contributiva | generale . è sufficiente però rilevare – come già affermato da questa corte ( sent . n . 5 / |
| 1993-283.txt | 5546 | 5546 | tributaria così da richiedere una seconda verifica della legittimità della quantificazione dell indennizzo sotto il diverso ed ulteriore profilo della | capacità | contributiva del soggetto espropriato . in realtà la verifica della adeguatezza dell indennizzo si esaurisce nell ambito dell art . |
| 1993-283.txt | 5547 | 5547 | così da richiedere una seconda verifica della legittimità della quantificazione dell indennizzo sotto il diverso ed ulteriore profilo della capacità | contributiva | del soggetto espropriato . in realtà la verifica della adeguatezza dell indennizzo si esaurisce nell ambito dell art . 42 |
| 1993-295.txt | 4334 | 4334 | che dal cumulo derivino oneri complessivi troppo gravosi ed assicurare così il rispetto dei principi dell eguaglianza tributaria e della | capacità | contributiva . 8 . 1 . – altre due specifiche doglianze si rivolgono ancora alla nota alla voce 18 ( |
| 1993-295.txt | 4335 | 4335 | dal cumulo derivino oneri complessivi troppo gravosi ed assicurare così il rispetto dei principi dell eguaglianza tributaria e della capacità | contributiva | . 8 . 1 . – altre due specifiche doglianze si rivolgono ancora alla nota alla voce 18 ( licenza |
| 1993-480.txt | 1414 | 1414 | momento sostanziale dell imposizione , quanto alla individuazione del presupposto economico del tributo , ( che deve appunto rispecchiare la | capacità | contributiva dell obbligato ) – non può collidere norma , quale è quella in oggetto , che ha riguardo solo |
| 1993-480.txt | 1415 | 1415 | sostanziale dell imposizione , quanto alla individuazione del presupposto economico del tributo , ( che deve appunto rispecchiare la capacità | contributiva | dell obbligato ) – non può collidere norma , quale è quella in oggetto , che ha riguardo solo al |
| 1993-500.txt | 3772 | 3772 | principio di eguaglianza dei cittadini e delle persone giuridiche di fronte al carico tributario , senza indici concretamente rivelatori di | capacità | contributiva , mancante di criteri per l individuazione dell effettiva utilità per i contribuenti e soprattutto senza le garanzie previste |
| 1993-500.txt | 3773 | 3773 | di eguaglianza dei cittadini e delle persone giuridiche di fronte al carico tributario , senza indici concretamente rivelatori di capacità | contributiva | , mancante di criteri per l individuazione dell effettiva utilità per i contribuenti e soprattutto senza le garanzie previste nel |
| 1993-500.txt | 3997 | 3997 | natura fa specifico riferimento l art . 53 , sia allo scopo di collegare la prestazione imposta al principio della | capacità | contributiva come presupposto e commisurazione , sia per informare il sistema tributario a criteri di progressività . ma ciò non |
| 1993-500.txt | 3998 | 3998 | fa specifico riferimento l art . 53 , sia allo scopo di collegare la prestazione imposta al principio della capacità | contributiva | come presupposto e commisurazione , sia per informare il sistema tributario a criteri di progressività . ma ciò non esclude |
| 1994-182.txt | 245 | 245 | limiti alla misura del contributo in questione e per gli effetti pregiudizievoli che dalla imposizione di tale onere derivano alla | capacità | contributiva di province e comuni . 2 . – le questioni non sono fondate . l art . 4 del |
| 1994-182.txt | 246 | 246 | alla misura del contributo in questione e per gli effetti pregiudizievoli che dalla imposizione di tale onere derivano alla capacità | contributiva | di province e comuni . 2 . – le questioni non sono fondate . l art . 4 del r.d |
| 1994-182.txt | 2469 | 2469 | costituzionale della normativa impugnata per contrasto con l art . 53 della costituzione sotto il profilo della rilevante attenuazione della | capacità | contributiva degli enti locali quale risulterebbe a seguito dell onere del contributo per le spese portuali , di entità non |
| 1994-182.txt | 2470 | 2470 | della normativa impugnata per contrasto con l art . 53 della costituzione sotto il profilo della rilevante attenuazione della capacità | contributiva | degli enti locali quale risulterebbe a seguito dell onere del contributo per le spese portuali , di entità non preventivamente |
| 1994-182.txt | 2536 | 2536 | male invocato , poiché esso stabilisce il principio della correlazione tra la misura del concorso alle spese pubbliche e la | capacità | contributiva , e non può essere invocato come dato normativo , diretto a salvaguardare la destinazione di determinate risorse finanziarie |
| 1994-182.txt | 2537 | 2537 | invocato , poiché esso stabilisce il principio della correlazione tra la misura del concorso alle spese pubbliche e la capacità | contributiva | , e non può essere invocato come dato normativo , diretto a salvaguardare la destinazione di determinate risorse finanziarie per |
| 1994-263.txt | 258 | 258 | del valore capitale di un immobile determinata con criteri di tipo patrimoniale , apparirebbe in contrasto con i principi della | capacità | contributiva e della progressività , palesando altresì la propria irrazionalità , come si evince dalla circostanza che lo stesso criterio |
| 1994-263.txt | 259 | 259 | valore capitale di un immobile determinata con criteri di tipo patrimoniale , apparirebbe in contrasto con i principi della capacità | contributiva | e della progressività , palesando altresì la propria irrazionalità , come si evince dalla circostanza che lo stesso criterio viene |
| 1994-263.txt | 1360 | 1360 | negativi del reddito tassabile ” ; c ) l art . 53 della costituzione , collidendo con il principio della | capacità | contributiva , in quanto ” viene squilibrata la stessa capacità di contribuzione a tutto danno del contribuente proprietario di immobili |
| 1994-263.txt | 1361 | 1361 | del reddito tassabile ” ; c ) l art . 53 della costituzione , collidendo con il principio della capacità | contributiva | , in quanto ” viene squilibrata la stessa capacità di contribuzione a tutto danno del contribuente proprietario di immobili , |
| 1994-263.txt | 1370 | 1370 | . 53 della costituzione , collidendo con il principio della capacità contributiva , in quanto ” viene squilibrata la stessa | capacità | di contribuzione a tutto danno del contribuente proprietario di immobili , senza considerazione alcuna in ordine alla pressione tributaria specifica |
| 1994-263.txt | 3211 | 3211 | un ipotesi di fruttuosità di un immobile , determinata con criteri di tipo patrimoniale , colliderebbe con il principio della | capacità | contributiva e della progressività , evidenziando , altresì , profili di irrazionalità . al riguardo va , in primo luogo |
| 1994-263.txt | 3212 | 3212 | ipotesi di fruttuosità di un immobile , determinata con criteri di tipo patrimoniale , colliderebbe con il principio della capacità | contributiva | e della progressività , evidenziando , altresì , profili di irrazionalità . al riguardo va , in primo luogo , |
| 1994-263.txt | 3472 | 3472 | il criterio , presumibilmente ispirato dalla constatazione di una scarsa attuale rappresentatività del mercato delle locazioni in ordine alla potenziale | capacità | di produrre reddito da parte del bene , in presenza di una contingente situazione legislativa quale quella connessa al regime |
| 1994-263.txt | 3606 | 3606 | ma tutto ciò non è sufficiente per dedurre la illegittimità costituzionale del criterio seguito , per contrarietà al principio della | capacità | contributiva , tanto più che ciò che viene qui in discussione non è la disciplina di una specifica imposta , |
| 1994-263.txt | 3607 | 3607 | tutto ciò non è sufficiente per dedurre la illegittimità costituzionale del criterio seguito , per contrarietà al principio della capacità | contributiva | , tanto più che ciò che viene qui in discussione non è la disciplina di una specifica imposta , quanto |
| 1994-272.txt | 161 | 161 | principio di uguaglianza tributaria , con quello del concorso di tutti i cittadini alle spese pubbliche in ragione della propria | capacità | contributiva , e con i principi e criteri fissati dalla legge delega n . 825 del 1971 , in base |
| 1994-272.txt | 162 | 162 | di uguaglianza tributaria , con quello del concorso di tutti i cittadini alle spese pubbliche in ragione della propria capacità | contributiva | , e con i principi e criteri fissati dalla legge delega n . 825 del 1971 , in base ai |
| 1994-272.txt | 1195 | 1195 | dal giudice a quo , sia sotto il profilo del concorso di ciascuno alle spese pubbliche in ragione della propria | capacità | contributiva , sia sotto quello della progressività dell imposizione tributaria , cui invece non si ispira l eccezionale regime della |
| 1994-272.txt | 1196 | 1196 | giudice a quo , sia sotto il profilo del concorso di ciascuno alle spese pubbliche in ragione della propria capacità | contributiva | , sia sotto quello della progressività dell imposizione tributaria , cui invece non si ispira l eccezionale regime della ritenuta |
| 1994-315.txt | 143 | 143 | . 53 della costituzione , in quanto assoggetterebbe ad imposizione tributaria situazioni già esaurite , risultando spezzato il rapporto tra | capacità | contributiva e imposizione . secondo la sola commissione tributaria di primo grado di ravenna sussisterebbe , inoltre , violazione dell |
| 1994-315.txt | 144 | 144 | 53 della costituzione , in quanto assoggetterebbe ad imposizione tributaria situazioni già esaurite , risultando spezzato il rapporto tra capacità | contributiva | e imposizione . secondo la sola commissione tributaria di primo grado di ravenna sussisterebbe , inoltre , violazione dell art |
| 1994-315.txt | 661 | 661 | che questa corte ha affermato ripetutamente che una legge tributaria retroattiva non comporta di per sé violazione del principio della | capacità | contributiva , occorrendo , invece , verificare , di volta in volta , se la legge stessa , nell assumere |
| 1994-315.txt | 662 | 662 | questa corte ha affermato ripetutamente che una legge tributaria retroattiva non comporta di per sé violazione del principio della capacità | contributiva | , occorrendo , invece , verificare , di volta in volta , se la legge stessa , nell assumere a |
| 1994-315.txt | 703 | 703 | presupposto della prestazione un fatto o una situazione passati , abbia spezzato il rapporto che deve sussistere tra imposizione e | capacità | stessa , violando così il precetto costituzionale sopra richiamato . alla stregua di detto principio , la questione sollevata con |
| 1994-315.txt | 1134 | 1134 | di prevedibilità dell imposta che questa corte , altre volte , ha reputato significativo sotto il profilo della permanenza della | capacità | contributiva e che , pertanto , è da considerarsi rilevante per giudicare della conformità all art . 53 della costituzione |
| 1994-315.txt | 1135 | 1135 | prevedibilità dell imposta che questa corte , altre volte , ha reputato significativo sotto il profilo della permanenza della capacità | contributiva | e che , pertanto , è da considerarsi rilevante per giudicare della conformità all art . 53 della costituzione della |
| 1994-315.txt | 1320 | 1320 | a stati soggettivi del contribuente ( sentenza n . 143 del 1982 ) . ne consegue che , se la | capacità | contributiva è da intendere come attitudine ad eseguire la prestazione imposta , correlata non già alla concreta situazione del singolo |
| 1994-315.txt | 1321 | 1321 | stati soggettivi del contribuente ( sentenza n . 143 del 1982 ) . ne consegue che , se la capacità | contributiva | è da intendere come attitudine ad eseguire la prestazione imposta , correlata non già alla concreta situazione del singolo contribuente |
| 1994-315.txt | 1411 | 1411 | realizzata , a causa dell avvenuto consumo o del reimpiego , non servirebbe certo a dimostrare la mancanza di quella | capacità | contributiva che è legittimamente presunta in relazione al fatto in sé della percezione della somma . le stesse considerazioni sopra |
| 1994-315.txt | 1412 | 1412 | , a causa dell avvenuto consumo o del reimpiego , non servirebbe certo a dimostrare la mancanza di quella capacità | contributiva | che è legittimamente presunta in relazione al fatto in sé della percezione della somma . le stesse considerazioni sopra esposte |
| 1994-38.txt | 377 | 377 | inclusione o meno , all epoca , degli interessi nella dichiarazione dei redditi , con concomitante violazione del principio della | capacità | contributiva ; nonché in riferimento agli artt . 76 e 77 , a causa della retroattività , anche in malam |
| 1994-38.txt | 378 | 378 | o meno , all epoca , degli interessi nella dichiarazione dei redditi , con concomitante violazione del principio della capacità | contributiva | ; nonché in riferimento agli artt . 76 e 77 , a causa della retroattività , anche in malam partem |
| 1994-38.txt | 1926 | 1926 | abbia incluso o meno gli interessi nella dichiarazione . ciò comporterebbe un risultato non consono al principio della corrispondenza alla | capacità | contributiva e tale da creare ingiustificata disparità di trattamento tra situazioni oggettivamente identiche . ma se si considera , come |
| 1994-38.txt | 1927 | 1927 | incluso o meno gli interessi nella dichiarazione . ciò comporterebbe un risultato non consono al principio della corrispondenza alla capacità | contributiva | e tale da creare ingiustificata disparità di trattamento tra situazioni oggettivamente identiche . ma se si considera , come si |
| 1994-38.txt | 2006 | 2006 | , già prima , sussumibili sotto gli stessi principi , non è irragionevole , né urta contro il principio della | capacità | contributiva , il criterio seguito dalla norma impugnata di una limitata retroattività volta a conferire certezza ai comportamenti che avevano |
| 1994-38.txt | 2007 | 2007 | già prima , sussumibili sotto gli stessi principi , non è irragionevole , né urta contro il principio della capacità | contributiva | , il criterio seguito dalla norma impugnata di una limitata retroattività volta a conferire certezza ai comportamenti che avevano trovato |
| 1995-14.txt | 134 | 134 | in contrasto con l art . 53 della costituzione , perché inciderebbe , alterandolo , sul rapporto tra imposizione e | capacità | contributiva , in un caso nel quale non era ragionevolmente prevedibile l istituzione di un imposta . questa , infatti |
| 1995-14.txt | 135 | 135 | contrasto con l art . 53 della costituzione , perché inciderebbe , alterandolo , sul rapporto tra imposizione e capacità | contributiva | , in un caso nel quale non era ragionevolmente prevedibile l istituzione di un imposta . questa , infatti , |
| 1995-14.txt | 195 | 195 | cui il cespite sottoposto a tassazione è affluito nel patrimonio del contribuente , presuppone apoditticamente la permanenza di una certa | capacità | contributiva ” . osserva , altresì , l ordinanza che gli atti di cessione volontaria sostitutiva dell esproprio nella maggior |
| 1995-14.txt | 196 | 196 | il cespite sottoposto a tassazione è affluito nel patrimonio del contribuente , presuppone apoditticamente la permanenza di una certa capacità | contributiva | ” . osserva , altresì , l ordinanza che gli atti di cessione volontaria sostitutiva dell esproprio nella maggior parte |
| 1995-14.txt | 391 | 391 | è rifatta al principio secondo il quale , per accertare se una legge tributaria retroattiva comporti violazione del principio della | capacità | contributiva , occorre verificare , di volta in volta , se la legge stessa , nell assumere a presupposto della |
| 1995-14.txt | 392 | 392 | rifatta al principio secondo il quale , per accertare se una legge tributaria retroattiva comporti violazione del principio della capacità | contributiva | , occorre verificare , di volta in volta , se la legge stessa , nell assumere a presupposto della prestazione |
| 1995-14.txt | 430 | 430 | presupposto della prestazione un fatto o una situazione passati , abbia spezzato il rapporto che deve sussistere tra imposizione e | capacità | contributiva , violando così il precetto costituzionale sopra richiamato . sulla base di tale principio , questa corte ha ritenuto |
| 1995-14.txt | 431 | 431 | della prestazione un fatto o una situazione passati , abbia spezzato il rapporto che deve sussistere tra imposizione e capacità | contributiva | , violando così il precetto costituzionale sopra richiamato . sulla base di tale principio , questa corte ha ritenuto sussistente |
| 1995-14.txt | 507 | 507 | ad espropriazione – un elemento di prevedibilità dell imposta non privo di significato , quanto alla verifica della permanenza della | capacità | contributiva , specie a tener conto del breve lasso di tempo entro il quale il legislatore ha stabilito che tale |
| 1995-14.txt | 508 | 508 | espropriazione – un elemento di prevedibilità dell imposta non privo di significato , quanto alla verifica della permanenza della capacità | contributiva | , specie a tener conto del breve lasso di tempo entro il quale il legislatore ha stabilito che tale retroattività |
| 1995-143.txt | 328 | 328 | – l art . 53 , perché inciderebbe ” su saldi contabili astratti che non possono essere considerati espressione di | capacità | contributiva , così da risultare violato il principio di progressività ” ; – l art . 47 della costituzione , |
| 1995-143.txt | 329 | 329 | l art . 53 , perché inciderebbe ” su saldi contabili astratti che non possono essere considerati espressione di capacità | contributiva | , così da risultare violato il principio di progressività ” ; – l art . 47 della costituzione , in |
| 1995-143.txt | 498 | 498 | in corrispondenza con i principi desumibili dagli articoli dei quali si assume la violazione ; vale a dire quello della | capacità | contributiva e quelli , strettamente correlati al primo , della parità di trattamento nell imposizione fiscale e della progressività del |
| 1995-143.txt | 499 | 499 | corrispondenza con i principi desumibili dagli articoli dei quali si assume la violazione ; vale a dire quello della capacità | contributiva | e quelli , strettamente correlati al primo , della parità di trattamento nell imposizione fiscale e della progressività del sistema |
| 1995-143.txt | 582 | 582 | , è consentito dare alle censure che vengono proposte , va esaminata , anzitutto , quella concernente il principio di | capacità | contributiva che si assume violato , in quanto il prelievo presenterebbe , da un canto , le caratteristiche di un |
| 1995-143.txt | 583 | 583 | è consentito dare alle censure che vengono proposte , va esaminata , anzitutto , quella concernente il principio di capacità | contributiva | che si assume violato , in quanto il prelievo presenterebbe , da un canto , le caratteristiche di un imposta |
| 1995-143.txt | 659 | 659 | ma su temporanee liquidità . in proposito occorre ricordare che , secondo la consolidata giurisprudenza di questa corte , la | capacità | contributiva , quale idoneità alla obbligazione di imposta , desumibile dal presupposto economico al quale l imposizione è collegata , |
| 1995-143.txt | 660 | 660 | su temporanee liquidità . in proposito occorre ricordare che , secondo la consolidata giurisprudenza di questa corte , la capacità | contributiva | , quale idoneità alla obbligazione di imposta , desumibile dal presupposto economico al quale l imposizione è collegata , va |
| 1995-143.txt | 767 | 767 | finanziarie di carattere generale , nell ambito del quale il prelievo sui depositi , nel colpire un peculiare indice di | capacità | contributiva , incide sui depositi stessi con un aliquota invero di contenuta entità , tale da non potersi ragionevolmente considerare |
| 1995-143.txt | 768 | 768 | di carattere generale , nell ambito del quale il prelievo sui depositi , nel colpire un peculiare indice di capacità | contributiva | , incide sui depositi stessi con un aliquota invero di contenuta entità , tale da non potersi ragionevolmente considerare ablativa |
| 1995-143.txt | 1030 | 1030 | , ed espressivi , perciò , di quella ricchezza che , in sé , può ben essere reputata indice di | capacità | contributiva . ma anche a considerare altri casi – desumibili , invero , più dalle ipotesi formulate nella memoria di |
| 1995-143.txt | 1031 | 1031 | ed espressivi , perciò , di quella ricchezza che , in sé , può ben essere reputata indice di capacità | contributiva | . ma anche a considerare altri casi – desumibili , invero , più dalle ipotesi formulate nella memoria di parte |
| 1995-143.txt | 1105 | 1105 | deposito ed effettivo titolare dei mezzi finanziari depositati , non per questo può dirsi venir meno il detto presupposto della | capacità | contributiva . infatti , quel che rileva è che si tratta di imposta che colpisce il bene indice di ricchezza |
| 1995-143.txt | 1106 | 1106 | ed effettivo titolare dei mezzi finanziari depositati , non per questo può dirsi venir meno il detto presupposto della capacità | contributiva | . infatti , quel che rileva è che si tratta di imposta che colpisce il bene indice di ricchezza nella |
| 1995-143.txt | 1309 | 1309 | dell imposta , non si nega che , secondo quanto da tempo ritenuto dalla giurisprudenza costituzionale , il precetto sulla | capacità | contributiva di cui all art . 53 , primo comma , della costituzione , esige , quale specificazione del generale |
| 1995-143.txt | 1310 | 1310 | imposta , non si nega che , secondo quanto da tempo ritenuto dalla giurisprudenza costituzionale , il precetto sulla capacità | contributiva | di cui all art . 53 , primo comma , della costituzione , esige , quale specificazione del generale principio |
| 1995-143.txt | 1504 | 1504 | diversa disciplina che si intende porre a comparazione con quella denunciata . data per scontata , nella specie , la | capacità | contributiva , come idoneità alla obbligazione di imposta , deducibile dal collegamento fra i soggetti e la situazione considerata dalla |
| 1995-143.txt | 1505 | 1505 | disciplina che si intende porre a comparazione con quella denunciata . data per scontata , nella specie , la capacità | contributiva | , come idoneità alla obbligazione di imposta , deducibile dal collegamento fra i soggetti e la situazione considerata dalla legge |
| 1995-410.txt | 210 | 210 | somme conseguite a vario titolo , in occasione dei procedimenti occupativi ed ablatori , a porsi quali situazioni espressive di | capacità | contributiva e quindi quali indici rappresentativi di quella ricchezza che costituisce il presupposto dell imposizione fiscale . secondo l ordinanza |
| 1995-410.txt | 211 | 211 | conseguite a vario titolo , in occasione dei procedimenti occupativi ed ablatori , a porsi quali situazioni espressive di capacità | contributiva | e quindi quali indici rappresentativi di quella ricchezza che costituisce il presupposto dell imposizione fiscale . secondo l ordinanza emessa |
| 1995-410.txt | 385 | 385 | cessione bonaria del bene nel corso e / o a causa di una procedura espropriativa non sarebbe indice effettivo di | capacità | contributiva , entrando nel patrimonio dell espropriando un semplice ristoro per la privazione del bene . 4 . – le |
| 1995-410.txt | 386 | 386 | bonaria del bene nel corso e / o a causa di una procedura espropriativa non sarebbe indice effettivo di capacità | contributiva | , entrando nel patrimonio dell espropriando un semplice ristoro per la privazione del bene . 4 . – le questioni |
| 1995-410.txt | 511 | 511 | dal sistema fiscale , sia desumibile una nozione di reddito che , in quanto espressiva in sé del principio di | capacità | contributiva , possa costituire una sorta di archetipo al quale raffrontare le varie ipotesi di tassazione che il legislatore viene |
| 1995-410.txt | 512 | 512 | sistema fiscale , sia desumibile una nozione di reddito che , in quanto espressiva in sé del principio di capacità | contributiva | , possa costituire una sorta di archetipo al quale raffrontare le varie ipotesi di tassazione che il legislatore viene mano |
| 1995-410.txt | 1106 | 1106 | agli artt . 53 e 3 della costituzione , questione di legittimità costituzionale sotto il profilo della non attualità della | capacità | contributiva presupposta dal legislatore , anche in ragione della non prevedibilità dell imposizione e del fatto che l interessato potrebbe |
| 1995-410.txt | 1107 | 1107 | artt . 53 e 3 della costituzione , questione di legittimità costituzionale sotto il profilo della non attualità della capacità | contributiva | presupposta dal legislatore , anche in ragione della non prevedibilità dell imposizione e del fatto che l interessato potrebbe non |
| 1995-410.txt | 1538 | 1538 | della sussistenza di un elemento di prevedibilità dell imposta , non privo di significato quanto alla verifica della permanenza della | capacità | contributiva , unitamente all altro elemento , di non minor peso , del breve lasso di tempo entro il quale |
| 1995-410.txt | 1539 | 1539 | sussistenza di un elemento di prevedibilità dell imposta , non privo di significato quanto alla verifica della permanenza della capacità | contributiva | , unitamente all altro elemento , di non minor peso , del breve lasso di tempo entro il quale il |
| 1995-424.txt | 303 | 303 | beneficiari anche i lavoratori autonomi . sarebbe altresì violato – nella prospettazione del giudice rimettente – il principio della necessaria | capacità | contributiva anche perché l obbligo contributivo in questione , avendo assunto natura sostanzialmente tributaria , non può essere posto a |
| 1995-424.txt | 304 | 304 | anche i lavoratori autonomi . sarebbe altresì violato – nella prospettazione del giudice rimettente – il principio della necessaria capacità | contributiva | anche perché l obbligo contributivo in questione , avendo assunto natura sostanzialmente tributaria , non può essere posto a carico |
| 1995-533.txt | 286 | 286 | aree classificate in zona f insuscettibili di utilizzazione edificatoria . di qui una disparità di trattamento , a parità di | capacità | contributiva , fra il proprietario che vende aree classificate in zona f sul libero mercato , il quale andrebbe esente |
| 1995-533.txt | 287 | 287 | classificate in zona f insuscettibili di utilizzazione edificatoria . di qui una disparità di trattamento , a parità di capacità | contributiva | , fra il proprietario che vende aree classificate in zona f sul libero mercato , il quale andrebbe esente ai |
| 1995-533.txt | 568 | 568 | . non si può , infatti , condividere l avviso che , essendo prospettato dal remittente un diverso trattamento di | capacità | contributive ” pari ” , il dubbio riguarderebbe solo l art . 3 della costituzione . è sufficiente ricordare , |
| 1996-113.txt | 473 | 473 | le entrate , poiché la misura del canone di locazione è fissa . la doglianza si fonda sul principio di | capacità | contributiva , secondo una prospettiva sviluppata , in memoria e nell udienza pubblica , dall istituto autonomo case popolari di |
| 1996-113.txt | 474 | 474 | entrate , poiché la misura del canone di locazione è fissa . la doglianza si fonda sul principio di capacità | contributiva | , secondo una prospettiva sviluppata , in memoria e nell udienza pubblica , dall istituto autonomo case popolari di como |
| 1996-113.txt | 555 | 555 | tra prelievo fiscale e disponibilità di strumenti economici – questa la tesi adombrata – che è richiesta dal principio di | capacità | contributiva . in proposito bisogna osservare , però , che l ici è conformata quale imposta patrimoniale , è dovuta |
| 1996-113.txt | 556 | 556 | prelievo fiscale e disponibilità di strumenti economici – questa la tesi adombrata – che è richiesta dal principio di capacità | contributiva | . in proposito bisogna osservare , però , che l ici è conformata quale imposta patrimoniale , è dovuta in |
| 1996-21.txt | 418 | 418 | . 3 nonché gli artt . 53 e 42 della costituzione , prevedendo , in contrasto con il principio della | capacità | contributiva e con quello della progressività , una tassazione stabilita su ” un ipotesi astratta di fruttuosità del valore capitale |
| 1996-21.txt | 419 | 419 | 3 nonché gli artt . 53 e 42 della costituzione , prevedendo , in contrasto con il principio della capacità | contributiva | e con quello della progressività , una tassazione stabilita su ” un ipotesi astratta di fruttuosità del valore capitale dell |
| 1996-21.txt | 629 | 629 | l isi ed il relativo contenzioso ” , ” sottopone medio tempore il contribuente ad una tassazione avulsa dalla sua | capacità | contributiva e , nel contempo , ripristinatoria del principio solve et repete ” , ” senza peraltro prevedere il diritto |
| 1996-21.txt | 630 | 630 | isi ed il relativo contenzioso ” , ” sottopone medio tempore il contribuente ad una tassazione avulsa dalla sua capacità | contributiva | e , nel contempo , ripristinatoria del principio solve et repete ” , ” senza peraltro prevedere il diritto alla |
| 1996-21.txt | 1118 | 1118 | catastali si ispirano verosimilmente alla constatazione di una scarsa attuale rappresentatività del mercato delle locazioni , in ordine alla potenziale | capacità | di produrre reddito da parte del bene , ha precisato che il previsto mutamento di indirizzo normativo in materia trova |
| 1996-21.txt | 1238 | 1238 | denunciata mancanza , nella situazione ipotizzata dal legislatore , di indici rivelatori di ricchezza ( e quindi di una effettiva | capacità | contributiva ) , appare anche la censura rivolta dall ordinanza al sistema catastale . la corte già a suo tempo |
| 1996-21.txt | 1239 | 1239 | mancanza , nella situazione ipotizzata dal legislatore , di indici rivelatori di ricchezza ( e quindi di una effettiva capacità | contributiva | ) , appare anche la censura rivolta dall ordinanza al sistema catastale . la corte già a suo tempo ha |
| 1996-21.txt | 1284 | 1284 | dell imposizione basata sulle rendite catastali , anche se esse non coincidono con il reddito effettivamente percepito , essendo la | capacità | contributiva rivelata non solo dal reddito , ma anche dall attitudine di un bene a produrlo ( sentenza n . |
| 1996-21.txt | 1285 | 1285 | imposizione basata sulle rendite catastali , anche se esse non coincidono con il reddito effettivamente percepito , essendo la capacità | contributiva | rivelata non solo dal reddito , ma anche dall attitudine di un bene a produrlo ( sentenza n . 16 |
| 1996-21.txt | 1846 | 1846 | 24 della costituzione , il rimettente ritiene che la tesi da lui sostenuta di una tassazione che risulterebbe avulsa dalla | capacità | contributiva trovi , nella specie , ulteriore conferma anche nel previsto differimento , al periodo successivo all entrata in vigore |
| 1996-21.txt | 1847 | 1847 | della costituzione , il rimettente ritiene che la tesi da lui sostenuta di una tassazione che risulterebbe avulsa dalla capacità | contributiva | trovi , nella specie , ulteriore conferma anche nel previsto differimento , al periodo successivo all entrata in vigore dei |
| 1996-21.txt | 1949 | 1949 | due profili . il primo è inteso a ribadire , in via di principio , l inesistenza di una effettiva | capacità | contributiva in ragione del carattere non definitivo della tassazione . al riguardo va preliminarmente precisato che il giudice remittente muove |
| 1996-21.txt | 1950 | 1950 | profili . il primo è inteso a ribadire , in via di principio , l inesistenza di una effettiva capacità | contributiva | in ragione del carattere non definitivo della tassazione . al riguardo va preliminarmente precisato che il giudice remittente muove dall |
| 1996-21.txt | 2256 | 2256 | da intendersi evidentemente come prospettazione da parte del remittente dell esigenza che l imposizione tributaria , per rispondere all effettiva | capacità | contributiva , debba basarsi su presupposti non suscettibili di essere rimessi in discussione – non può ritenersi fondata in quanto |
| 1996-21.txt | 2257 | 2257 | intendersi evidentemente come prospettazione da parte del remittente dell esigenza che l imposizione tributaria , per rispondere all effettiva capacità | contributiva | , debba basarsi su presupposti non suscettibili di essere rimessi in discussione – non può ritenersi fondata in quanto , |
| 1996-21.txt | 2300 | 2300 | corte ha già rilevato nella sentenza n . 309 del 1995 , non si può ritenere violato il principio di | capacità | contributiva per il solo fatto che una disposizione preveda , in via oltretutto eventuale , la revisione degli estimi , |
| 1996-21.txt | 2301 | 2301 | ha già rilevato nella sentenza n . 309 del 1995 , non si può ritenere violato il principio di capacità | contributiva | per il solo fatto che una disposizione preveda , in via oltretutto eventuale , la revisione degli estimi , senza |
| 1997-111.txt | 846 | 846 | costituzione , per vari convergenti motivi . in primo luogo , si deduce che i principi di uguaglianza e di | capacità | contributiva risulterebbero lesi da una disposizione quale quella dell art . 1 , istitutiva di un imposta patrimoniale ordinaria che |
| 1997-111.txt | 847 | 847 | , per vari convergenti motivi . in primo luogo , si deduce che i principi di uguaglianza e di capacità | contributiva | risulterebbero lesi da una disposizione quale quella dell art . 1 , istitutiva di un imposta patrimoniale ordinaria che concentra |
| 1997-111.txt | 986 | 986 | condivisi . la prima censura , investendo i criteri secondo i quali risultano definite dalla legge le situazioni significative di | capacità | contributiva , induce a rammentare l ampia discrezionalità riservata al legislatore in relazione alle varie finalità cui , di volta |
| 1997-111.txt | 987 | 987 | . la prima censura , investendo i criteri secondo i quali risultano definite dalla legge le situazioni significative di capacità | contributiva | , induce a rammentare l ampia discrezionalità riservata al legislatore in relazione alle varie finalità cui , di volta in |
| 1997-111.txt | 1049 | 1049 | al legislatore stesso , sia pure con il limite della non arbitrarietà , di determinare i singoli fatti espressivi della | capacità | contributiva che , quale idoneità del soggetto all obbligazione di imposta , può essere desunta da qualsiasi indice rivelatore di |
| 1997-111.txt | 1050 | 1050 | legislatore stesso , sia pure con il limite della non arbitrarietà , di determinare i singoli fatti espressivi della capacità | contributiva | che , quale idoneità del soggetto all obbligazione di imposta , può essere desunta da qualsiasi indice rivelatore di ricchezza |
| 1997-111.txt | 1107 | 1107 | , ecc . ) . allo stesso modo non è di per sé lesivo del principio di uguaglianza e di | capacità | contributiva il fatto che il legislatore individui , di volta in volta , quali indici rivelatori di capacità contributiva , |
| 1997-111.txt | 1108 | 1108 | ecc . ) . allo stesso modo non è di per sé lesivo del principio di uguaglianza e di capacità | contributiva | il fatto che il legislatore individui , di volta in volta , quali indici rivelatori di capacità contributiva , le |
| 1997-111.txt | 1125 | 1125 | e di capacità contributiva il fatto che il legislatore individui , di volta in volta , quali indici rivelatori di | capacità | contributiva , le varie specie di beni patrimoniali sia di natura mobiliare che immobiliare , come risulta dalla legislazione vigente |
| 1997-111.txt | 1126 | 1126 | di capacità contributiva il fatto che il legislatore individui , di volta in volta , quali indici rivelatori di capacità | contributiva | , le varie specie di beni patrimoniali sia di natura mobiliare che immobiliare , come risulta dalla legislazione vigente , |
| 1997-111.txt | 1584 | 1584 | determinazione della base imponibile secondo il metodo dei moltiplicatori fissi si porrebbe in contrasto con il principio di effettività della | capacità | contributiva e con il principio di ragionevolezza a causa della elevatezza dei coefficienti , della vincolatività e / o incontrovertibilità |
| 1997-111.txt | 1585 | 1585 | della base imponibile secondo il metodo dei moltiplicatori fissi si porrebbe in contrasto con il principio di effettività della capacità | contributiva | e con il principio di ragionevolezza a causa della elevatezza dei coefficienti , della vincolatività e / o incontrovertibilità dei |
| 1997-111.txt | 2268 | 2268 | lamenta in particolare la violazione degli artt . 42 e 53 della costituzione per l effetto espropriativo e lesivo della | capacità | contributiva , derivante dalla elevata entità dell aliquota dell ici , assommata all indeducibilità del tributo dall imponibile dell imposta |
| 1997-111.txt | 2269 | 2269 | in particolare la violazione degli artt . 42 e 53 della costituzione per l effetto espropriativo e lesivo della capacità | contributiva | , derivante dalla elevata entità dell aliquota dell ici , assommata all indeducibilità del tributo dall imponibile dell imposta personale |
| 1997-111.txt | 2435 | 2435 | e dell art . 53 della costituzione , sottolineano l effetto espropriativo ed , al tempo stesso , lesivo della | capacità | contributiva che , ad avviso dell ordinanza , deriverebbe , oltre che dall elevatezza dell aliquota , dagli altri concorrenti |
| 1997-111.txt | 2436 | 2436 | dell art . 53 della costituzione , sottolineano l effetto espropriativo ed , al tempo stesso , lesivo della capacità | contributiva | che , ad avviso dell ordinanza , deriverebbe , oltre che dall elevatezza dell aliquota , dagli altri concorrenti fattori |
| 1997-111.txt | 2561 | 2561 | e non soltanto con il bene colpito , è del resto confermato dal fatto che sarebbe certamente riduttivo identificare la | capacità | contributiva , che è alla base di tale vincolo , con la proprietà di uno specifico bene patrimoniale ovvero con |
| 1997-111.txt | 2562 | 2562 | non soltanto con il bene colpito , è del resto confermato dal fatto che sarebbe certamente riduttivo identificare la capacità | contributiva | , che è alla base di tale vincolo , con la proprietà di uno specifico bene patrimoniale ovvero con quella |
| 1997-111.txt | 2701 | 2701 | carichi dello stato ” in proporzione degli ” averi ” ) , faccia riferimento al più ampio concetto di “ | capacità | contributiva ” e , cioè , all attitudine economica del singolo ; capacità contributiva della quale , secondo quanto risulta |
| 1997-111.txt | 2702 | 2702 | dello stato ” in proporzione degli ” averi ” ) , faccia riferimento al più ampio concetto di ” capacità | contributiva | ” e , cioè , all attitudine economica del singolo ; capacità contributiva della quale , secondo quanto risulta anche |
| 1997-111.txt | 2714 | 2714 | riferimento al più ampio concetto di ” capacità contributiva ” e , cioè , all attitudine economica del singolo ; | capacità | contributiva della quale , secondo quanto risulta anche dagli atti dell assemblea costituente , costituiscono corollari , da un canto |
| 1997-111.txt | 2715 | 2715 | al più ampio concetto di ” capacità contributiva ” e , cioè , all attitudine economica del singolo ; capacità | contributiva | della quale , secondo quanto risulta anche dagli atti dell assemblea costituente , costituiscono corollari , da un canto , |
| 1997-111.txt | 3073 | 3073 | ragionevolmente stabilire fra l aliquota stessa e il valore del bene in sé , frutto di un arbitrio lesivo della | capacità | contributiva , ai sensi dell art . 53 della costituzione . ciò escluso , non v è , di conseguenza |
| 1997-111.txt | 3074 | 3074 | stabilire fra l aliquota stessa e il valore del bene in sé , frutto di un arbitrio lesivo della capacità | contributiva | , ai sensi dell art . 53 della costituzione . ciò escluso , non v è , di conseguenza , |
| 1997-264.txt | 228 | 228 | il relativo giudicato , violandone il diritto di difesa e facendolo soggiacere ad un prelievo fiscale che prescinde dalla sua | capacità | contributiva ; c ) con l art . 97 cost . , incidendo negativamente sul buon andamento e l imparzialità |
| 1997-264.txt | 229 | 229 | relativo giudicato , violandone il diritto di difesa e facendolo soggiacere ad un prelievo fiscale che prescinde dalla sua capacità | contributiva | ; c ) con l art . 97 cost . , incidendo negativamente sul buon andamento e l imparzialità della |
| 1997-290.txt | 300 | 300 | consente che l artefatta creazione dei presupposti dell agevolazione tributaria ( ante 1994 ) , pur in presenza di reale | capacità | contributiva , escluda il concorso alle spese pubbliche ( l iva pur riscossa dal contribuente non è stata , infatti |
| 1997-290.txt | 301 | 301 | che l artefatta creazione dei presupposti dell agevolazione tributaria ( ante 1994 ) , pur in presenza di reale capacità | contributiva | , escluda il concorso alle spese pubbliche ( l iva pur riscossa dal contribuente non è stata , infatti , |
| 1998-174.txt | 385 | 385 | casuale ” degli utenti domestici di energia elettrica , con violazione del principio di eguaglianza , e non correlata alla | capacità | contributiva dei soggetti colpiti . la seconda disposizione , che verrebbe a spiegare effetto per il periodo – successivo all |
| 1998-174.txt | 386 | 386 | ” degli utenti domestici di energia elettrica , con violazione del principio di eguaglianza , e non correlata alla capacità | contributiva | dei soggetti colpiti . la seconda disposizione , che verrebbe a spiegare effetto per il periodo – successivo all esaurimento |
| 1998-174.txt | 478 | 478 | volta applicata alla sola ” platea casuale ” degli utenti domestici di energia elettrica e non in ragione di una | capacità | contributiva . 2 . – in ordine alla prima delle questioni sollevate , non merita accoglimento l eccezione di inammissibilità |
| 1998-174.txt | 479 | 479 | applicata alla sola ” platea casuale ” degli utenti domestici di energia elettrica e non in ragione di una capacità | contributiva | . 2 . – in ordine alla prima delle questioni sollevate , non merita accoglimento l eccezione di inammissibilità per |
| 1998-174.txt | 2479 | 2479 | tipo tributario , risultano prive di fondamento le censure volte a lamentare una violazione dei principi di eguaglianza e di | capacità | contributiva nella imposizione . 4 . – la seconda questione , relativa all art . 3 , comma 240 , |
| 1998-174.txt | 2480 | 2480 | tributario , risultano prive di fondamento le censure volte a lamentare una violazione dei principi di eguaglianza e di capacità | contributiva | nella imposizione . 4 . – la seconda questione , relativa all art . 3 , comma 240 , della |
| 1998-211.txt | 438 | 438 | dando luogo a situazioni di disparità di trattamento , con palese violazione del principio di uguaglianza e di quello di | capacità | contributiva ; l art . 3 della costituzione , per avere il legislatore attuato , attraverso la ” legificazione “ |
| 1998-211.txt | 439 | 439 | luogo a situazioni di disparità di trattamento , con palese violazione del principio di uguaglianza e di quello di capacità | contributiva | ; l art . 3 della costituzione , per avere il legislatore attuato , attraverso la ” legificazione ” delle |
| 1998-211.txt | 1201 | 1201 | fine dell equa e ragionevole tariffazione che essa si prefigge – parrebbe essere quello di una violazione del principio di | capacità | contributiva discendente non tanto dal criterio di tipo patrimoniale accolto dal legislatore per pervenire alla rendita e quindi alla tassazione |
| 1998-211.txt | 1202 | 1202 | dell equa e ragionevole tariffazione che essa si prefigge – parrebbe essere quello di una violazione del principio di capacità | contributiva | discendente non tanto dal criterio di tipo patrimoniale accolto dal legislatore per pervenire alla rendita e quindi alla tassazione , |
| 1998-211.txt | 2604 | 2604 | dal legislatore , con situazioni di disparità di trattamento , in violazione del principio di uguaglianza e di quello della | capacità | contributiva ” ; se il comma 1 del medesimo articolo e l art . 1 , comma 5 , del |
| 1998-211.txt | 2605 | 2605 | legislatore , con situazioni di disparità di trattamento , in violazione del principio di uguaglianza e di quello della capacità | contributiva | ” ; se il comma 1 del medesimo articolo e l art . 1 , comma 5 , del decreto-legge |
| 1998-211.txt | 3090 | 3090 | ricorso al particolare meccanismo impositivo previsto per l invim straordinaria , tale di per sé da escludere qualsiasi attentato alla | capacità | contributiva del soggetto tassato , considerata la non cogenza del criterio di determinazione del valore finale in base agli estimi |
| 1998-211.txt | 3091 | 3091 | al particolare meccanismo impositivo previsto per l invim straordinaria , tale di per sé da escludere qualsiasi attentato alla capacità | contributiva | del soggetto tassato , considerata la non cogenza del criterio di determinazione del valore finale in base agli estimi catastali |
| 1999-07.txt | 1353 | 1353 | i mezzi di difesa nelle sedi competenti . 5 . – infine , non sussiste la violazione del principio di | capacità | contributiva sancito dall art . 53 della costituzione , sotto il profilo dell assenza di attualità della suddetta capacità . |
| 1999-07.txt | 1354 | 1354 | mezzi di difesa nelle sedi competenti . 5 . – infine , non sussiste la violazione del principio di capacità | contributiva | sancito dall art . 53 della costituzione , sotto il profilo dell assenza di attualità della suddetta capacità . in |
| 1999-07.txt | 1372 | 1372 | di capacità contributiva sancito dall art . 53 della costituzione , sotto il profilo dell assenza di attualità della suddetta | capacità | . in proposito , questa corte ha precisato che tale principio ha carattere oggettivo , perché si riferisce ad indici |
| 1999-07.txt | 1428 | 1428 | sentenze n . 14 del 1995 e n . 315 del 1994 ) . in questo caso l indice di | capacità | contributiva assunto dal legislatore consiste nel fatto del compimento di determinati atti giuridici ; e l obbligo tributario , volta |
| 1999-07.txt | 1429 | 1429 | n . 14 del 1995 e n . 315 del 1994 ) . in questo caso l indice di capacità | contributiva | assunto dal legislatore consiste nel fatto del compimento di determinati atti giuridici ; e l obbligo tributario , volta a |
| 1999-119.txt | 100 | 100 | dicembre 1992 , n . 504 . secondo il rimettente , gli immobili posseduti dagli iacp non costituirebbero indice di | capacità | contributiva in quanto non commerciabili , mentre gli utili derivanti dalla loro gestione – detratte le spese – debbono essere |
| 1999-119.txt | 101 | 101 | 1992 , n . 504 . secondo il rimettente , gli immobili posseduti dagli iacp non costituirebbero indice di capacità | contributiva | in quanto non commerciabili , mentre gli utili derivanti dalla loro gestione – detratte le spese – debbono essere versati |
| 1999-119.txt | 265 | 265 | che , nel caso di specie , non si può far consistere nella pretesa insussistenza in capo agli iacp di | capacità | contributiva , avendo questa corte , in tema di imposte patrimoniali , già ritenuto non manifestamente irrazionale presumere che i |
| 1999-119.txt | 266 | 266 | , nel caso di specie , non si può far consistere nella pretesa insussistenza in capo agli iacp di capacità | contributiva | , avendo questa corte , in tema di imposte patrimoniali , già ritenuto non manifestamente irrazionale presumere che i fabbricati |
| 1999-119.txt | 1003 | 1003 | deve escludere che una previsione di esenzione dal pagamento dell imposta debba sempre equivalere a un riconoscimento dell insussistenza di | capacità | contributiva ( sentenza n . 159 del 1985 ) . è , dunque , in facoltà del legislatore esentare dall |
| 1999-119.txt | 1004 | 1004 | escludere che una previsione di esenzione dal pagamento dell imposta debba sempre equivalere a un riconoscimento dell insussistenza di capacità | contributiva | ( sentenza n . 159 del 1985 ) . è , dunque , in facoltà del legislatore esentare dall imposta |
| 1999-119.txt | 1029 | 1029 | 159 del 1985 ) . è , dunque , in facoltà del legislatore esentare dall imposta anche soggetti forniti di | capacità | contributiva , purché tale scelta non presenti , come si è detto , profili di irrazionalità : che qui non |
| 1999-119.txt | 1030 | 1030 | del 1985 ) . è , dunque , in facoltà del legislatore esentare dall imposta anche soggetti forniti di capacità | contributiva | , purché tale scelta non presenti , come si è detto , profili di irrazionalità : che qui non ricorrono |
| 1999-119.txt | 1850 | 1850 | nel disciplinare le esenzioni d imposta , non essendo peraltro necessario che queste siano sottese da una effettiva assenza di | capacità | contributiva ( sentenze nn . 111 del 1997 e 159 del 1985 ) . |
| 1999-119.txt | 1851 | 1851 | disciplinare le esenzioni d imposta , non essendo peraltro necessario che queste siano sottese da una effettiva assenza di capacità | contributiva | ( sentenze nn . 111 del 1997 e 159 del 1985 ) . |
| 1999-229.txt | 431 | 431 | di difesa e di tutela giurisdizionale nei confronti della pubblica amministrazione , nel principio dell affidamento , nel principio della | capacità | contributiva ed in quello del buon andamento della pubblica amministrazione . a tale riguardo va subito chiarito – sgombrando così |
| 1999-229.txt | 432 | 432 | difesa e di tutela giurisdizionale nei confronti della pubblica amministrazione , nel principio dell affidamento , nel principio della capacità | contributiva | ed in quello del buon andamento della pubblica amministrazione . a tale riguardo va subito chiarito – sgombrando così il |
| 1999-229.txt | 1504 | 1504 | . 113 cost . ) . 5 . 4 . – non sussiste nemmeno la lamentata violazione del principio della | capacità | contributiva , prospettata dalla commissione tributaria provinciale di ancona sul rilievo che i contribuenti , i quali avessero fatto affidamento |
| 1999-229.txt | 1505 | 1505 | 113 cost . ) . 5 . 4 . – non sussiste nemmeno la lamentata violazione del principio della capacità | contributiva | , prospettata dalla commissione tributaria provinciale di ancona sul rilievo che i contribuenti , i quali avessero fatto affidamento sulla |
| 1999-229.txt | 1543 | 1543 | fatto affidamento sulla perentorietà del termine di cui all art . 36-bis , si troverebbero ora costretti a recuperare una | capacità | contributiva che ritenevano di non dover più garantire . si è già visto , infatti , che nella fattispecie non |
| 1999-229.txt | 1544 | 1544 | affidamento sulla perentorietà del termine di cui all art . 36-bis , si troverebbero ora costretti a recuperare una capacità | contributiva | che ritenevano di non dover più garantire . si è già visto , infatti , che nella fattispecie non ricorrevano |
| 1999-41.txt | 247 | 247 | a parti stipulanti il medesimo contratto ma non legate da vincolo di coniugio ; sarebbe altresì violato il principio della | capacità | contributiva , poiché la maggiore tassazione cui è assoggettato l atto è correlata unicamente ad una qualità personale delle parti |
| 1999-41.txt | 248 | 248 | parti stipulanti il medesimo contratto ma non legate da vincolo di coniugio ; sarebbe altresì violato il principio della capacità | contributiva | , poiché la maggiore tassazione cui è assoggettato l atto è correlata unicamente ad una qualità personale delle parti , |
| 1999-41.txt | 280 | 280 | correlata unicamente ad una qualità personale delle parti , alle quali è inibita la prova della insussistenza di una maggiore | capacità | contributiva . 2 . – la questione è fondata . la presunzione di liberalità era già prevista dall art . |
| 1999-41.txt | 281 | 281 | unicamente ad una qualità personale delle parti , alle quali è inibita la prova della insussistenza di una maggiore capacità | contributiva | . 2 . – la questione è fondata . la presunzione di liberalità era già prevista dall art . 5 |
| 1999-41.txt | 496 | 496 | censure di illegittimità costituzionale , mosse sotto il duplice profilo della violazione del principio di eguaglianza e di quello di | capacità | contributiva , rilevandosi che il fondamento – non irragionevole – della presunzione riposava da un lato sul fatto di comune |
| 1999-41.txt | 497 | 497 | di illegittimità costituzionale , mosse sotto il duplice profilo della violazione del principio di eguaglianza e di quello di capacità | contributiva | , rilevandosi che il fondamento – non irragionevole – della presunzione riposava da un lato sul fatto di comune esperienza |
| 1999-41.txt | 939 | 939 | il compito di accertare se la indicata previsione normativa si ponga o meno in contrasto con il principio costituzionale di | capacità | contributiva . ora , quantunque possa senz altro convenirsi , per dettato di comune esperienza , che frequentemente , ma |
| 1999-41.txt | 940 | 940 | compito di accertare se la indicata previsione normativa si ponga o meno in contrasto con il principio costituzionale di capacità | contributiva | . ora , quantunque possa senz altro convenirsi , per dettato di comune esperienza , che frequentemente , ma non |
| 1999-41.txt | 1192 | 1192 | sulla rispondenza della norma all id quod plerumque accidit . a ciò deve aggiungersi che l acquisizione di un autonoma | capacità | economica da parte di ciascuno dei coniugi , anche al di fuori delle sopra formulate ipotesi di separazione , ha |
| 1999-41.txt | 1384 | 1384 | della quotidianità , è dunque non solo irragionevole , ma anche lesiva del principio oltre che di eguaglianza anche di | capacità | contributiva , poiché essa sottopone gli atti di trasferimento immobiliare tra coniugi ad una tassazione più elevata non già in |
| 1999-41.txt | 1385 | 1385 | quotidianità , è dunque non solo irragionevole , ma anche lesiva del principio oltre che di eguaglianza anche di capacità | contributiva | , poiché essa sottopone gli atti di trasferimento immobiliare tra coniugi ad una tassazione più elevata non già in ragione |
| 1999-41.txt | 1411 | 1411 | atti di trasferimento immobiliare tra coniugi ad una tassazione più elevata non già in ragione della concreta manifestazione di maggiore | capacità | contributiva , bensì in funzione della mera qualità soggettiva delle parti contraenti , senza che alle medesime sia consentito offrire |
| 1999-41.txt | 1412 | 1412 | di trasferimento immobiliare tra coniugi ad una tassazione più elevata non già in ragione della concreta manifestazione di maggiore capacità | contributiva | , bensì in funzione della mera qualità soggettiva delle parti contraenti , senza che alle medesime sia consentito offrire la |
| 2000-18.txt | 320 | 320 | delle pretese dell amministrazione , comporterebbe al tempo stesso una riduzione del gettito fiscale ed una lesione del principio di | capacità | contributiva . la medesima commissione tributaria , con la successiva ordinanza del 22 gennaio 1999 , ha inoltre sollevato questione |
| 2000-18.txt | 321 | 321 | pretese dell amministrazione , comporterebbe al tempo stesso una riduzione del gettito fiscale ed una lesione del principio di capacità | contributiva | . la medesima commissione tributaria , con la successiva ordinanza del 22 gennaio 1999 , ha inoltre sollevato questione di |
| 2000-18.txt | 462 | 462 | ancora una volta il diritto di difesa della stessa amministrazione nonché , per i riflessi sostanziali , il principio di | capacità | contributiva . 3 . – con riferimento alla questione sollevata dalla commissione tributaria provinciale di chieti con l ordinanza del |
| 2000-18.txt | 463 | 463 | una volta il diritto di difesa della stessa amministrazione nonché , per i riflessi sostanziali , il principio di capacità | contributiva | . 3 . – con riferimento alla questione sollevata dalla commissione tributaria provinciale di chieti con l ordinanza del 17 |
| 2000-18.txt | 1442 | 1442 | 1888 , 1919 del codice civile ) . deve , infine , escludersi la lesione nella specie del principio di | capacità | contributiva di cui all art . 53 della costituzione ( evocato dalla sola commissione tributaria provinciale di chieti ) , |
| 2000-18.txt | 1443 | 1443 | , 1919 del codice civile ) . deve , infine , escludersi la lesione nella specie del principio di capacità | contributiva | di cui all art . 53 della costituzione ( evocato dalla sola commissione tributaria provinciale di chieti ) , riguardando |
| 2000-403.txt | 458 | 458 | all ulteriore censura di costituzionalità sotto il profilo della ragionevolezza e del contrasto con i principi di eguaglianza e di | capacità | contributiva . infatti anche se la legge di delega e il decreto legislativo avevano stabilito la ” istituzione , a |
| 2000-403.txt | 459 | 459 | ulteriore censura di costituzionalità sotto il profilo della ragionevolezza e del contrasto con i principi di eguaglianza e di capacità | contributiva | . infatti anche se la legge di delega e il decreto legislativo avevano stabilito la ” istituzione , a decorrere |
| 2000-403.txt | 554 | 554 | varietà di soluzioni alternative ; l unica soluzione manifestamente irragionevole ed in contrasto con il principio di eguaglianza e della | capacità | contributiva – come esplicazione di detto principio nel campo tributario – era quella adottata , cioè di pretendere il cumulativo |
| 2000-403.txt | 555 | 555 | di soluzioni alternative ; l unica soluzione manifestamente irragionevole ed in contrasto con il principio di eguaglianza e della capacità | contributiva | – come esplicazione di detto principio nel campo tributario – era quella adottata , cioè di pretendere il cumulativo ed |
| 2000-403.txt | 742 | 742 | ogni possibilità di sovrapposizione dell ici sul periodo soggetto a ilor . infatti , a parità di reddito e di | capacità | contributiva , alcuni soggetti per un periodo del 1993 ( variante a seconda della fine del periodo di bilancio non |
| 2000-403.txt | 743 | 743 | possibilità di sovrapposizione dell ici sul periodo soggetto a ilor . infatti , a parità di reddito e di capacità | contributiva | , alcuni soggetti per un periodo del 1993 ( variante a seconda della fine del periodo di bilancio non solare |
| 2000-557.txt | 232 | 232 | alla asserita violazione dell art . 53 cost . , questa corte ha più volte affermato che il principio di | capacità | contributiva non esclude che la legge possa stabilire prestazioni tributarie a carico , oltreché del debitore principale , anche di |
| 2000-557.txt | 233 | 233 | asserita violazione dell art . 53 cost . , questa corte ha più volte affermato che il principio di capacità | contributiva | non esclude che la legge possa stabilire prestazioni tributarie a carico , oltreché del debitore principale , anche di altri |
| 2000-557.txt | 376 | 376 | detto , vale ad escludere che la solidarietà passiva a carico di tale soggetto possa risultare lesiva del principio di | capacità | contributiva garantito dall art . 53 cost . mentre è appena il caso di aggiungere che alla solidarietà passiva nel |
| 2000-557.txt | 377 | 377 | , vale ad escludere che la solidarietà passiva a carico di tale soggetto possa risultare lesiva del principio di capacità | contributiva | garantito dall art . 53 cost . mentre è appena il caso di aggiungere che alla solidarietà passiva nel senso |
| 2001-155.txt | 382 | 382 | del principio di uguaglianza tributaria , e 53 della costituzione , in quanto il prelievo non sarebbe correlato ad alcuna | capacità | contributiva . 4 . – la questione è priva di fondamento . preliminarmente deve essere chiarito che trattasi di previsione |
| 2001-155.txt | 383 | 383 | principio di uguaglianza tributaria , e 53 della costituzione , in quanto il prelievo non sarebbe correlato ad alcuna capacità | contributiva | . 4 . – la questione è priva di fondamento . preliminarmente deve essere chiarito che trattasi di previsione di |
| 2001-155.txt | 889 | 889 | sul datore di lavoro , essendo denaro dello stesso imprenditore accantonato a fronte di futuri oneri . infatti , la | capacità | contributiva non presuppone l esistenza necessariamente di un reddito o di un reddito nuovo , ma è sufficiente che vi |
| 2001-155.txt | 890 | 890 | datore di lavoro , essendo denaro dello stesso imprenditore accantonato a fronte di futuri oneri . infatti , la capacità | contributiva | non presuppone l esistenza necessariamente di un reddito o di un reddito nuovo , ma è sufficiente che vi sia |
| 2001-155.txt | 989 | 989 | ) rappresentano , comunque , una disponibilità per il datore di lavoro , come forma di autofinanziamento , indicativo di | capacità | contributiva . è irrilevante – ai fini della presente questione – se l accantonamento del t.f.r . sia stato investito |
| 2001-155.txt | 990 | 990 | rappresentano , comunque , una disponibilità per il datore di lavoro , come forma di autofinanziamento , indicativo di capacità | contributiva | . è irrilevante – ai fini della presente questione – se l accantonamento del t.f.r . sia stato investito o |
| 2001-155.txt | 1145 | 1145 | fatto una riduzione dell autofinanziamento per i datori di lavoro , con eventuali costi aggiuntivi . in realtà , per | capacità | contributiva , deve intendersi l idoneità soggettiva alla obbligazione di imposta , deducibile dal presupposto economico , al quale la |
| 2001-155.txt | 1146 | 1146 | una riduzione dell autofinanziamento per i datori di lavoro , con eventuali costi aggiuntivi . in realtà , per capacità | contributiva | , deve intendersi l idoneità soggettiva alla obbligazione di imposta , deducibile dal presupposto economico , al quale la prestazione |
| 2001-155.txt | 1221 | 1221 | . 201 del 1975 ) . pertanto non appare manifestamente irragionevole la scelta del legislatore di considerare come indice di | capacità | contributiva , legata alla struttura della imposta – ciò in relazione anche alla entità delle aliquote – la disponibilità da |
| 2001-155.txt | 1222 | 1222 | 201 del 1975 ) . pertanto non appare manifestamente irragionevole la scelta del legislatore di considerare come indice di capacità | contributiva | , legata alla struttura della imposta – ciò in relazione anche alla entità delle aliquote – la disponibilità da parte |
| 2001-155.txt | 1837 | 1837 | fini del fondamento e della coerenza interna della imposizione , in un quadro complessivo di sistema , in cui la | capacità | contributiva deve inserirsi : sistema informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo tributario , |
| 2001-155.txt | 1838 | 1838 | del fondamento e della coerenza interna della imposizione , in un quadro complessivo di sistema , in cui la capacità | contributiva | deve inserirsi : sistema informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo tributario , del |
| 2001-156.txt | 856 | 856 | . 6 . – nel merito , un primo gruppo di questioni riguarda la conformità ai principî di eguaglianza e | capacità | contributiva delle norme del decreto legislativo relative alla stessa individuazione del presupposto d imposta ed alla determinazione della base imponibile |
| 2001-156.txt | 857 | 857 | 6 . – nel merito , un primo gruppo di questioni riguarda la conformità ai principî di eguaglianza e capacità | contributiva | delle norme del decreto legislativo relative alla stessa individuazione del presupposto d imposta ed alla determinazione della base imponibile . |
| 2001-156.txt | 1218 | 1218 | al personale ( artt . 4 , 8 e 11 ) , si porrebbero in contrasto con il principio di | capacità | contributiva e perciò , in definitiva , con il principio di eguaglianza , in quanto assoggetterebbero il contribuente ad un |
| 2001-156.txt | 1219 | 1219 | personale ( artt . 4 , 8 e 11 ) , si porrebbero in contrasto con il principio di capacità | contributiva | e perciò , in definitiva , con il principio di eguaglianza , in quanto assoggetterebbero il contribuente ad un prelievo |
| 2001-156.txt | 1247 | 1247 | il principio di eguaglianza , in quanto assoggetterebbero il contribuente ad un prelievo fiscale basato su una mera potenzialità di | capacità | contributiva , suscettibile di non tradursi in reddito nel caso in cui l ammontare di retribuzioni ed interessi passivi sia |
| 2001-156.txt | 1248 | 1248 | principio di eguaglianza , in quanto assoggetterebbero il contribuente ad un prelievo fiscale basato su una mera potenzialità di capacità | contributiva | , suscettibile di non tradursi in reddito nel caso in cui l ammontare di retribuzioni ed interessi passivi sia uguale |
| 2001-156.txt | 1337 | 1337 | nella discrezionalità del legislatore , con il solo limite della non arbitrarietà , la determinazione dei singoli fatti espressivi della | capacità | contributiva che , quale idoneità del soggetto all obbligazione di imposta , può essere desunta da qualsiasi indice che sia |
| 2001-156.txt | 1338 | 1338 | discrezionalità del legislatore , con il solo limite della non arbitrarietà , la determinazione dei singoli fatti espressivi della capacità | contributiva | che , quale idoneità del soggetto all obbligazione di imposta , può essere desunta da qualsiasi indice che sia rivelatore |
| 2001-156.txt | 1414 | 1414 | nel caso dell i.r.a.p . il legislatore , nell esercizio di tale discrezionalità , ha individuato quale nuovo indice di | capacità | contributiva , diverso da quelli utilizzati ai fini di ogni altra imposta , il valore aggiunto prodotto dalle attività autonomamente |
| 2001-156.txt | 1415 | 1415 | caso dell i.r.a.p . il legislatore , nell esercizio di tale discrezionalità , ha individuato quale nuovo indice di capacità | contributiva | , diverso da quelli utilizzati ai fini di ogni altra imposta , il valore aggiunto prodotto dalle attività autonomamente organizzate |
| 2001-156.txt | 1461 | 1461 | indice – diversamente da quanto i rimettenti assumono – non può dirsi irragionevole , né comunque lesiva del principio di | capacità | contributiva , atteso che il valore aggiunto prodotto altro non è che la nuova ricchezza creata dalla singola unità produttiva |
| 2001-156.txt | 1462 | 1462 | – diversamente da quanto i rimettenti assumono – non può dirsi irragionevole , né comunque lesiva del principio di capacità | contributiva | , atteso che il valore aggiunto prodotto altro non è che la nuova ricchezza creata dalla singola unità produttiva , |
| 2001-156.txt | 1549 | 1549 | imposta colpisce perciò , con carattere di realità , un fatto economico , diverso dal reddito , comunque espressivo di | capacità | di contribuzione in capo a chi , in quanto organizzatore dell attività , è autore delle scelte dalle quali deriva |
| 2001-156.txt | 1603 | 1603 | misura , concorrono alla sua creazione . irrilevante , ai fini della valutazione della conformità dell imposta al principio di | capacità | contributiva , è d altro canto la mancata previsione del diritto di rivalsa da parte del soggetto passivo dell imposta |
| 2001-156.txt | 1604 | 1604 | , concorrono alla sua creazione . irrilevante , ai fini della valutazione della conformità dell imposta al principio di capacità | contributiva | , è d altro canto la mancata previsione del diritto di rivalsa da parte del soggetto passivo dell imposta stessa |
| 2001-156.txt | 2201 | 2201 | di impresa e redditi di lavoro autonomo , con violazione vuoi del principio di eguaglianza , vuoi del principio di | capacità | contributiva , vuoi , infine , del principio di tutela del lavoro in tutte le sue forme . vengono sotto |
| 2001-156.txt | 2202 | 2202 | impresa e redditi di lavoro autonomo , con violazione vuoi del principio di eguaglianza , vuoi del principio di capacità | contributiva | , vuoi , infine , del principio di tutela del lavoro in tutte le sue forme . vengono sotto tale |
| 2001-156.txt | 2667 | 2667 | sia essa di carattere imprenditoriale o professionale , è d altro canto pienamente conforme ai principi di eguaglianza e di | capacità | contributiva – identica essendo , in entrambi i casi , l idoneità alla contribuzione ricollegabile alla nuova ricchezza prodotta – |
| 2001-156.txt | 2668 | 2668 | essa di carattere imprenditoriale o professionale , è d altro canto pienamente conforme ai principi di eguaglianza e di capacità | contributiva | – identica essendo , in entrambi i casi , l idoneità alla contribuzione ricollegabile alla nuova ricchezza prodotta – né |
| 2002-16.txt | 499 | 499 | del contribuente nella sicurezza giuridica , per il retroattivo assoggettamento ad imposta di situazioni non ritenute in precedenza espressioni di | capacità | contributiva , e dall accentuazione del carico fiscale sulle imprese . 2 . – la difesa del presidente del consiglio |
| 2002-16.txt | 500 | 500 | contribuente nella sicurezza giuridica , per il retroattivo assoggettamento ad imposta di situazioni non ritenute in precedenza espressioni di capacità | contributiva | , e dall accentuazione del carico fiscale sulle imprese . 2 . – la difesa del presidente del consiglio dei |
| 2002-16.txt | 1088 | 1088 | decreto legge n . 669 del 1996 – sotto il profilo di un assoggettamento a tassazione disposto sulla base di | capacità | contributiva riferita al passato . la questione non è fondata , per erroneità del presupposto interpretativo . l erroneità riguarda |
| 2002-16.txt | 1089 | 1089 | legge n . 669 del 1996 – sotto il profilo di un assoggettamento a tassazione disposto sulla base di capacità | contributiva | riferita al passato . la questione non è fondata , per erroneità del presupposto interpretativo . l erroneità riguarda anzitutto |
| 2002-16.txt | 1168 | 1168 | , ne consegue che il legislatore , disciplinando l imposizione tributaria per tale anno , ha fatto riferimento ad una | capacità | contributiva attuale e non passata ( ordinanza n . 341 del 2000 ) . 6 . – altrettanto deve dirsi |
| 2002-16.txt | 1169 | 1169 | ne consegue che il legislatore , disciplinando l imposizione tributaria per tale anno , ha fatto riferimento ad una capacità | contributiva | attuale e non passata ( ordinanza n . 341 del 2000 ) . 6 . – altrettanto deve dirsi per |
| 2002-16.txt | 1577 | 1577 | , una volta soppressa l agevolazione a decorrere dall esercizio 1996 , essere considerata dal legislatore come idoneo indice di | capacità | contributiva per quell esercizio . in conseguenza – correlandosi la scelta legislativa ad una capacità contributiva attuale e non passata |
| 2002-16.txt | 1578 | 1578 | una volta soppressa l agevolazione a decorrere dall esercizio 1996 , essere considerata dal legislatore come idoneo indice di capacità | contributiva | per quell esercizio . in conseguenza – correlandosi la scelta legislativa ad una capacità contributiva attuale e non passata – |
| 2002-16.txt | 1592 | 1592 | legislatore come idoneo indice di capacità contributiva per quell esercizio . in conseguenza – correlandosi la scelta legislativa ad una | capacità | contributiva attuale e non passata – deve escludersi che la norma abbia portata retroattiva . 7 . – l ordinanza |
| 2002-16.txt | 1593 | 1593 | come idoneo indice di capacità contributiva per quell esercizio . in conseguenza – correlandosi la scelta legislativa ad una capacità | contributiva | attuale e non passata – deve escludersi che la norma abbia portata retroattiva . 7 . – l ordinanza di |
| 2002-258.txt | 158 | 158 | evidenti , provate e indiscutibili differenze di contenuto economico di questi diritti reali ” ; – con il principio di | capacità | contributiva ( art . 53 della costituzione ) , inteso come ” espressione reale del principio di uguaglianza dei cittadini |
| 2002-258.txt | 159 | 159 | , provate e indiscutibili differenze di contenuto economico di questi diritti reali ” ; – con il principio di capacità | contributiva | ( art . 53 della costituzione ) , inteso come ” espressione reale del principio di uguaglianza dei cittadini davanti |
| 2002-258.txt | 245 | 245 | ” la relativa imposta non può essere eguale per i due diritti ” ; – con il medesimo principio di | capacità | contributiva , a causa del difetto , ” per tutti e tre i diritti reali minori ” , di “ |
| 2002-258.txt | 246 | 246 | la relativa imposta non può essere eguale per i due diritti ” ; – con il medesimo principio di capacità | contributiva | , a causa del difetto , ” per tutti e tre i diritti reali minori ” , di ” criteri |
| 2003-345.txt | 768 | 768 | 1939 non può di certo trovare giustificazione né – come sostiene il comune di genova – in una presunta maggiore | capacità | contributiva degli enti pubblici rispetto ai soggetti privati , trattandosi di una presunzione del tutto irragionevole e della quale comunque |
| 2003-345.txt | 769 | 769 | non può di certo trovare giustificazione né – come sostiene il comune di genova – in una presunta maggiore capacità | contributiva | degli enti pubblici rispetto ai soggetti privati , trattandosi di una presunzione del tutto irragionevole e della quale comunque non |
| 2003-346.txt | 214 | 214 | per diritto vivente , anche agli immobili locati – contrasterebbe , secondo il rimettente , sia con il principio di | capacità | contributiva , in ragione dell ingiustificata ampiezza del beneficio fiscale attribuito ai proprietari locatori di immobili vincolati , sia con |
| 2003-346.txt | 215 | 215 | diritto vivente , anche agli immobili locati – contrasterebbe , secondo il rimettente , sia con il principio di capacità | contributiva | , in ragione dell ingiustificata ampiezza del beneficio fiscale attribuito ai proprietari locatori di immobili vincolati , sia con il |
| 2004-285.txt | 1398 | 1398 | decreto-legge in questione ) cinque mesi , sicché vi sarebbe stato un assoggettamento a tassazione effettuato sulla base di una | capacità | contributiva relativa al passato . 4 . – relativamente all anno fiscale 1994 , non correttamente viene richiamato dal rimettente |
| 2004-285.txt | 1399 | 1399 | in questione ) cinque mesi , sicché vi sarebbe stato un assoggettamento a tassazione effettuato sulla base di una capacità | contributiva | relativa al passato . 4 . – relativamente all anno fiscale 1994 , non correttamente viene richiamato dal rimettente il |
| 2004-285.txt | 1437 | 1437 | dal rimettente il tema della retroattività delle norme tributarie e il limite di questa rappresentato dalla necessaria coerenza con una | capacità | contributiva attuale e non pregressa . nella specie , la norma censurata , nel prevedere una limitazione della facoltà per |
| 2004-285.txt | 1438 | 1438 | rimettente il tema della retroattività delle norme tributarie e il limite di questa rappresentato dalla necessaria coerenza con una capacità | contributiva | attuale e non pregressa . nella specie , la norma censurata , nel prevedere una limitazione della facoltà per i |
| 2004-285.txt | 1497 | 1497 | quando erano decorsi i primi cinque mesi dell anno di riferimento fiscale , ha di fatto preso in considerazione una | capacità | contributiva attuale e non passata ( sentenza n . 16 del 2002 ) . l evenienza della retroattività si sarebbe |
| 2004-285.txt | 1498 | 1498 | erano decorsi i primi cinque mesi dell anno di riferimento fiscale , ha di fatto preso in considerazione una capacità | contributiva | attuale e non passata ( sentenza n . 16 del 2002 ) . l evenienza della retroattività si sarebbe potuta |
| 2004-285.txt | 1538 | 1538 | potuta verificare se la limitazione della detraibilità degli interessi passivi avesse avuto riguardo a rapporti non più espressivi di una | capacità | contributiva attuale . d altronde , il periodo d imposta sul quale commisurare l irpef è indubbiamente quello dell intero |
| 2004-285.txt | 1539 | 1539 | verificare se la limitazione della detraibilità degli interessi passivi avesse avuto riguardo a rapporti non più espressivi di una capacità | contributiva | attuale . d altronde , il periodo d imposta sul quale commisurare l irpef è indubbiamente quello dell intero anno |
| 2004-285.txt | 1613 | 1613 | anno ad un determinato regime di tassazione diverso da quello applicabile per i sette mesi successivi . l attualità della | capacità | contributiva prevista dall art . 53 della costituzione va , pertanto , esaminata con riferimento all anno solare preso in |
| 2004-285.txt | 1614 | 1614 | ad un determinato regime di tassazione diverso da quello applicabile per i sette mesi successivi . l attualità della capacità | contributiva | prevista dall art . 53 della costituzione va , pertanto , esaminata con riferimento all anno solare preso in considerazione |
| 2004-285.txt | 1891 | 1891 | pagamento degli interessi sui mutui agrari . di qui l inconfigurabilità di una imposizione che abbia fatto riferimento ad una | capacità | contributiva pregressa e non attuale . a conforto di tale conclusione può essere utilmente richiamata la sentenza n . 143 |
| 2004-285.txt | 1892 | 1892 | degli interessi sui mutui agrari . di qui l inconfigurabilità di una imposizione che abbia fatto riferimento ad una capacità | contributiva | pregressa e non attuale . a conforto di tale conclusione può essere utilmente richiamata la sentenza n . 143 del |
| 2004-285.txt | 2042 | 2042 | della costituzione . con tale sentenza questa corte ha ritenuto che in quella fattispecie non fosse ravvisabile un deterioramento della | capacità | contributiva dei soggetti interessati , intervenuto tra il momento della nascita del rapporto tributario ( anno 1976 ) e quello |
| 2004-285.txt | 2043 | 2043 | costituzione . con tale sentenza questa corte ha ritenuto che in quella fattispecie non fosse ravvisabile un deterioramento della capacità | contributiva | dei soggetti interessati , intervenuto tra il momento della nascita del rapporto tributario ( anno 1976 ) e quello della |
| 2005-21.txt | 691 | 691 | legittimità costituzionale della norma denunciata perché ne assumono la contrarietà ai princìpi di eguaglianza e di proporzionalità del prelievo alla | capacità | contributiva nonché al principio della generalità dell obbligo contributivo . le proposte censure si risolvono , dunque , nella denuncia |
| 2005-21.txt | 692 | 692 | costituzionale della norma denunciata perché ne assumono la contrarietà ai princìpi di eguaglianza e di proporzionalità del prelievo alla capacità | contributiva | nonché al principio della generalità dell obbligo contributivo . le proposte censure si risolvono , dunque , nella denuncia del |
| 2005-21.txt | 847 | 847 | come parametro meramente rafforzativo degli altri ) , quale espressione del principio di eguaglianza e di proporzionalità del prelievo alla | capacità | contributiva . nelle ordinanze di rimessione si osserva che la norma denunciata comporterebbe , a carico delle banche , degli |
| 2005-21.txt | 848 | 848 | parametro meramente rafforzativo degli altri ) , quale espressione del principio di eguaglianza e di proporzionalità del prelievo alla capacità | contributiva | . nelle ordinanze di rimessione si osserva che la norma denunciata comporterebbe , a carico delle banche , degli altri |
| 2005-21.txt | 887 | 887 | degli altri enti e società finanziari e delle imprese di assicurazione , un maggior prelievo fiscale , a parità di | capacità | contributiva , misurata quest ultima secondo il valore aggiunto prodotto dalle attività autonomamente organizzate , a sua volta calcolato – |
| 2005-21.txt | 888 | 888 | altri enti e società finanziari e delle imprese di assicurazione , un maggior prelievo fiscale , a parità di capacità | contributiva | , misurata quest ultima secondo il valore aggiunto prodotto dalle attività autonomamente organizzate , a sua volta calcolato – al |
| 2005-21.txt | 1341 | 1341 | di qualsiasi differenziazione , anche transitoria , di aliquote per settori e , quindi , della violazione del principio di | capacità | contributiva . posta tale premessa , le commissioni rimettenti passano a negare che la norma denunciata , con la sua |
| 2005-21.txt | 1342 | 1342 | qualsiasi differenziazione , anche transitoria , di aliquote per settori e , quindi , della violazione del principio di capacità | contributiva | . posta tale premessa , le commissioni rimettenti passano a negare che la norma denunciata , con la sua temporanea |
| 2005-21.txt | 2612 | 2612 | di tutti i soggetti passivi alla medesima aliquota non contrasta né con il principio di eguaglianza né con quello di | capacità | contributiva » ) , perché tale pronuncia non implica affatto – né sul piano logico né su quello letterale – |
| 2005-21.txt | 2613 | 2613 | tutti i soggetti passivi alla medesima aliquota non contrasta né con il principio di eguaglianza né con quello di capacità | contributiva | » ) , perché tale pronuncia non implica affatto – né sul piano logico né su quello letterale – che |
| 2005-21.txt | 3445 | 3445 | principio di generalità dell obbligo di concorrere alle spese pubbliche è erronea perché non considera il necessario collegamento con la | capacità | contributiva postulato dallo stesso art . 53 , primo comma , cost . e perché , di conseguenza , impedirebbe |
| 2005-21.txt | 3446 | 3446 | di generalità dell obbligo di concorrere alle spese pubbliche è erronea perché non considera il necessario collegamento con la capacità | contributiva | postulato dallo stesso art . 53 , primo comma , cost . e perché , di conseguenza , impedirebbe ogni |
| 2005-21.txt | 3491 | 3491 | fiscale , ogni differenziazione di aliquote ed ogni agevolazione , pur se rispettose dei princìpi di eguaglianza , ragionevolezza e | capacità | contributiva . a parte ciò , l erroneità di quanto presupposto dai rimettenti è dimostrata non solo dall autonomia delle |
| 2005-21.txt | 3492 | 3492 | , ogni differenziazione di aliquote ed ogni agevolazione , pur se rispettose dei princìpi di eguaglianza , ragionevolezza e capacità | contributiva | . a parte ciò , l erroneità di quanto presupposto dai rimettenti è dimostrata non solo dall autonomia delle ragioni |
| 2005-21.txt | 3725 | 3725 | va dunque esclusa qualsiasi lesione del principio dell obbligo di tutti di concorrere alle spese pubbliche in ragione della propria | capacità | contributiva . |
| 2005-21.txt | 3726 | 3726 | dunque esclusa qualsiasi lesione del principio dell obbligo di tutti di concorrere alle spese pubbliche in ragione della propria capacità | contributiva | . |
| 2005-225.txt | 171 | 171 | impossibilità di dedurre i costi da siffatti ricavi meramente presunti . con violazione , perciò , anche del principio di | capacità | contributiva . 2 . – la questione non è fondata . va premesso che l assunto del rimettente , relativo |
| 2005-225.txt | 172 | 172 | di dedurre i costi da siffatti ricavi meramente presunti . con violazione , perciò , anche del principio di capacità | contributiva | . 2 . – la questione non è fondata . va premesso che l assunto del rimettente , relativo alla |
| 2005-225.txt | 244 | 244 | , secondo cui , in caso di accertamento induttivo , si deve tenere conto – in ossequio al principio di | capacità | contributiva – non solo dei maggiori ricavi ma anche della incidenza percentuale dei costi relativi , che vanno , dunque |
| 2005-225.txt | 245 | 245 | secondo cui , in caso di accertamento induttivo , si deve tenere conto – in ossequio al principio di capacità | contributiva | – non solo dei maggiori ricavi ma anche della incidenza percentuale dei costi relativi , che vanno , dunque , |
| 2006-67.txt | 478 | 478 | d impresa » , sia l art . 53 cost . , perché sarebbero in contrasto con il principio di | capacità | contributiva . il giudice rimettente precisa , in punto di rilevanza , che le disposizioni censurate sono applicabili nel giudizio |
| 2006-67.txt | 479 | 479 | impresa » , sia l art . 53 cost . , perché sarebbero in contrasto con il principio di capacità | contributiva | . il giudice rimettente precisa , in punto di rilevanza , che le disposizioni censurate sono applicabili nel giudizio a |
| 2006-67.txt | 720 | 720 | dell imponibile ritenuti dal rimettente comparativamente piú gravosi per i contribuenti , discriminerebbero ingiustificatamente il lavoro d impresa e la | capacità | contributiva degli imprenditori . in questo quadro argomentativo , la prospettazione da parte della commissione tributaria provinciale di ipotesi ritenute |
| 2006-67.txt | 721 | 721 | imponibile ritenuti dal rimettente comparativamente piú gravosi per i contribuenti , discriminerebbero ingiustificatamente il lavoro d impresa e la capacità | contributiva | degli imprenditori . in questo quadro argomentativo , la prospettazione da parte della commissione tributaria provinciale di ipotesi ritenute omogenee |
| 2006-67.txt | 2331 | 2331 | ( art . 4 cost . ) , inteso dal rimettente come lavoro di impresa , né discriminano sfavorevolmente la | capacità | contributiva degli imprenditori , della quale il valore contabilizzato del fabbricato costituisce – anzi – sicura espressione ( art . |
| 2006-67.txt | 2332 | 2332 | art . 4 cost . ) , inteso dal rimettente come lavoro di impresa , né discriminano sfavorevolmente la capacità | contributiva | degli imprenditori , della quale il valore contabilizzato del fabbricato costituisce – anzi – sicura espressione ( art . 53 |
| 2007-350.txt | 400 | 400 | formule e parametri fissati allo scopo di provvedere il coni delle necessarie risorse finanziarie , e svincolano l imposta dalla | capacità | contributiva dei soggetti passivi , in violazione dell art . 53 cost . 2 . – le molteplici eccezioni di |
| 2007-350.txt | 401 | 401 | e parametri fissati allo scopo di provvedere il coni delle necessarie risorse finanziarie , e svincolano l imposta dalla capacità | contributiva | dei soggetti passivi , in violazione dell art . 53 cost . 2 . – le molteplici eccezioni di inammissibilità |
| 2007-350.txt | 3579 | 3579 | il coni delle necessarie risorse finanziarie , per violazione dell art . 53 cost . , in quanto svincolati dalla | capacità | contributiva dei soggetti passivi , è manifestamente inammissibile . 6 . 1 . – è infatti da rilevare che l |
| 2007-350.txt | 3580 | 3580 | coni delle necessarie risorse finanziarie , per violazione dell art . 53 cost . , in quanto svincolati dalla capacità | contributiva | dei soggetti passivi , è manifestamente inammissibile . 6 . 1 . – è infatti da rilevare che l ordinanza |
| 2007-350.txt | 3679 | 3679 | materia d imposta unica , originariamente notificato dall agenzia delle entrate . la trattazione dell eccezione sollevata con riferimento alla | capacità | contributiva , nei termini sopra esposti , è preclusa alla commissione tributaria , in questa sede . la commissione deve |
| 2007-350.txt | 3680 | 3680 | d imposta unica , originariamente notificato dall agenzia delle entrate . la trattazione dell eccezione sollevata con riferimento alla capacità | contributiva | , nei termini sopra esposti , è preclusa alla commissione tributaria , in questa sede . la commissione deve limitarsi |
| 2008-102.txt | 1621 | 1621 | 3 e 53 cost . , nei quali il ricorrente individua il fondamento dei princípi di ragionevolezza , uguaglianza e | capacità | contributiva . con il terzo gruppo di questioni , sono evocati , per il tramite dell art . 117 , |
| 2008-102.txt | 1622 | 1622 | e 53 cost . , nei quali il ricorrente individua il fondamento dei princípi di ragionevolezza , uguaglianza e capacità | contributiva | . con il terzo gruppo di questioni , sono evocati , per il tramite dell art . 117 , primo |
| 2008-102.txt | 4221 | 4221 | esso deve essere diretto ad accertare se la normativa regionale impugnata sia coerente con i princípi di uguaglianza e di | capacità | contributiva , sia in armonia con lo ” spirito ” del sistema tributario – piú specificamente , con le rationes |
| 2008-102.txt | 4222 | 4222 | deve essere diretto ad accertare se la normativa regionale impugnata sia coerente con i princípi di uguaglianza e di capacità | contributiva | , sia in armonia con lo ” spirito ” del sistema tributario – piú specificamente , con le rationes cui |
| 2008-102.txt | 4704 | 4704 | . 3 e 53 cost . , in riferimento al « principio generale » secondo cui lo stesso indice di | capacità | contributiva non giustifica la sovrapposizione di piú imposte , perché ogni imposta ha un presupposto autonomo , dovendo colpire « |
| 2008-102.txt | 4705 | 4705 | 3 e 53 cost . , in riferimento al « principio generale » secondo cui lo stesso indice di capacità | contributiva | non giustifica la sovrapposizione di piú imposte , perché ogni imposta ha un presupposto autonomo , dovendo colpire « materie |
| 2008-102.txt | 5289 | 5289 | » . lamenta anche la violazione degli artt . 3 e 53 cost . , in riferimento al principio di | capacità | contributiva , perché « nella norma impugnata non si trova alcun elemento per il quale la capacità contributiva , espressa |
| 2008-102.txt | 5290 | 5290 | . lamenta anche la violazione degli artt . 3 e 53 cost . , in riferimento al principio di capacità | contributiva | , perché « nella norma impugnata non si trova alcun elemento per il quale la capacità contributiva , espressa dalla |
| 2008-102.txt | 5306 | 5306 | al principio di capacità contributiva , perché « nella norma impugnata non si trova alcun elemento per il quale la | capacità | contributiva , espressa dalla realizzazione di plusvalenze con la cessione di immobili situati nella regione , sia diversa a seconda |
| 2008-102.txt | 5307 | 5307 | principio di capacità contributiva , perché « nella norma impugnata non si trova alcun elemento per il quale la capacità | contributiva | , espressa dalla realizzazione di plusvalenze con la cessione di immobili situati nella regione , sia diversa a seconda che |
| 2008-102.txt | 9385 | 9385 | mare , quindi su valori panoramici » , i quali non sono materia tassabile , in quanto non integrano la | capacità | contributiva che è , invece , legata al valore economico del bene e , in subordine , la violazione degli |
| 2008-102.txt | 9386 | 9386 | , quindi su valori panoramici » , i quali non sono materia tassabile , in quanto non integrano la capacità | contributiva | che è , invece , legata al valore economico del bene e , in subordine , la violazione degli artt |
| 2008-102.txt | 9843 | 9843 | in modo involuto , va interpretata nel senso che il ricorrente denuncia la violazione dei princípi di ragionevolezza e di | capacità | contributiva sotto il profilo della disparità di trattamento tra soggetti fiscalmente domiciliati o nati nel territorio della sardegna e soggetti |
| 2008-102.txt | 9844 | 9844 | modo involuto , va interpretata nel senso che il ricorrente denuncia la violazione dei princípi di ragionevolezza e di capacità | contributiva | sotto il profilo della disparità di trattamento tra soggetti fiscalmente domiciliati o nati nel territorio della sardegna e soggetti che |
| 2008-102.txt | 10068 | 10068 | . ad avviso della regione , la norma censurata perseguirebbe , cioè , ” finalità turistico-ambientali ” e individuerebbe la | capacità | contributiva del soggetto passivo nel fatto che esso , essendo non residente e possedendo un immobile in una località turistica |
| 2008-102.txt | 10069 | 10069 | ad avviso della regione , la norma censurata perseguirebbe , cioè , ” finalità turistico-ambientali ” e individuerebbe la capacità | contributiva | del soggetto passivo nel fatto che esso , essendo non residente e possedendo un immobile in una località turistica di |
| 2008-102.txt | 10674 | 10674 | imposta si applica anche nei casi in cui il soggetto passivo del tributo – cioè colui che manifesta una specifica | capacità | contributiva attraverso il ” possesso ” del fabbricato – utilizza l unità immobiliare abitativa per finalità diverse dal turismo , |
| 2008-102.txt | 10675 | 10675 | si applica anche nei casi in cui il soggetto passivo del tributo – cioè colui che manifesta una specifica capacità | contributiva | attraverso il ” possesso ” del fabbricato – utilizza l unità immobiliare abitativa per finalità diverse dal turismo , come |
| 2008-102.txt | 12715 | 12715 | senso che il ricorrente lamenta che la norma denunciata si pone in contrasto con i princípi di ragionevolezza e di | capacità | contributiva sotto il profilo della disparità di trattamento tra soggetti fiscalmente domiciliati nel territorio della sardegna e soggetti che non |
| 2008-102.txt | 12716 | 12716 | che il ricorrente lamenta che la norma denunciata si pone in contrasto con i princípi di ragionevolezza e di capacità | contributiva | sotto il profilo della disparità di trattamento tra soggetti fiscalmente domiciliati nel territorio della sardegna e soggetti che non hanno |
| 2008-102.txt | 14213 | 14213 | un prezzo che copre il costo del servizio reso , con margine di utile » , non costituirebbe indice di | capacità | contributiva ; c ) con gli artt . 3 e 53 , secondo comma , cost . ( parametri , |
| 2008-102.txt | 14214 | 14214 | prezzo che copre il costo del servizio reso , con margine di utile » , non costituirebbe indice di capacità | contributiva | ; c ) con gli artt . 3 e 53 , secondo comma , cost . ( parametri , peraltro |
| 2008-102.txt | 15207 | 15207 | diritti aeroportuali o per l uso degli aeroporti , sia perché l operazione di scalo non rappresenta un indice di | capacità | contributiva , dovendo l utente degli aerodromi già pagare un prezzo per il servizio da lui goduto . anche tale |
| 2008-102.txt | 15208 | 15208 | aeroportuali o per l uso degli aeroporti , sia perché l operazione di scalo non rappresenta un indice di capacità | contributiva | , dovendo l utente degli aerodromi già pagare un prezzo per il servizio da lui goduto . anche tale censura |
| 2008-102.txt | 15833 | 15833 | sardo nel periodo compreso tra il 1 giugno ed il 30 settembre di ciascun anno ) costituisce idoneo indice di | capacità | contributiva dell esercente dell aeromobile . 8 . 1.4 . – con la censura sub c ) , il ricorrente |
| 2008-102.txt | 15834 | 15834 | nel periodo compreso tra il 1 giugno ed il 30 settembre di ciascun anno ) costituisce idoneo indice di capacità | contributiva | dell esercente dell aeromobile . 8 . 1.4 . – con la censura sub c ) , il ricorrente deduce |
| 2008-102.txt | 16987 | 16987 | perché : e . 1 . ) « una attività esercitata nella stessa forma non può essere considerata espressione di | capacità | contributiva diversa a seconda del periodo in cui viene svolta » ; e . 2 . ) l imposta avrebbe |
| 2008-102.txt | 16988 | 16988 | : e . 1 . ) « una attività esercitata nella stessa forma non può essere considerata espressione di capacità | contributiva | diversa a seconda del periodo in cui viene svolta » ; e . 2 . ) l imposta avrebbe carattere |
| 2008-102.txt | 19573 | 19573 | quanto al primo rilievo – secondo cui « una attività esercitata nella stessa forma non può essere considerata espressione di | capacità | contributiva diversa a seconda del periodo in cui viene svolta » – , deve rilevarsi ( come già osservato al |
| 2008-102.txt | 19574 | 19574 | al primo rilievo – secondo cui « una attività esercitata nella stessa forma non può essere considerata espressione di capacità | contributiva | diversa a seconda del periodo in cui viene svolta » – , deve rilevarsi ( come già osservato al punto |
| 2008-102.txt | 19614 | 19614 | punto 8.1.3 . ) che l effettuazione dello scalo nel periodo di maggior afflusso turistico costituisce un indice adeguato della | capacità | contributiva dei soggetti passivi dell imposta , non arbitrariamente prescelto dal legislatore . in particolare , l applicazione dell imposta |
| 2008-102.txt | 19615 | 19615 | 8.1.3 . ) che l effettuazione dello scalo nel periodo di maggior afflusso turistico costituisce un indice adeguato della capacità | contributiva | dei soggetti passivi dell imposta , non arbitrariamente prescelto dal legislatore . in particolare , l applicazione dell imposta a |
| 2008-102.txt | 20468 | 20468 | concorso alle pubbliche spese ed è posto a carico di un soggetto passivo in base ad uno specifico indice di | capacità | contributiva ( cioè l effettuazione di uno scalo in un aerodromo , nell àmbito di un « trasporto privato di |
| 2008-102.txt | 20469 | 20469 | alle pubbliche spese ed è posto a carico di un soggetto passivo in base ad uno specifico indice di capacità | contributiva | ( cioè l effettuazione di uno scalo in un aerodromo , nell àmbito di un « trasporto privato di persone |
| 2008-162.txt | 3235 | 3235 | né un presupposto d imposta ) , è sufficiente evidenziare che , secondo la giurisprudenza di questa corte , la | capacità | contributiva , desumibile dal presupposto economico al quale l imposta è collegata , può essere ricavata , in linea di |
| 2008-162.txt | 3236 | 3236 | un presupposto d imposta ) , è sufficiente evidenziare che , secondo la giurisprudenza di questa corte , la capacità | contributiva | , desumibile dal presupposto economico al quale l imposta è collegata , può essere ricavata , in linea di principio |
| 2009-227.txt | 711 | 711 | vigore della legge stessa – e con l art . 53 cost . – in quanto , a parità di | capacità | contributiva , determina un diverso trattamento nel caso della cooperativa agricola che , avendo versato l imposta , non può |
| 2009-227.txt | 712 | 712 | della legge stessa – e con l art . 53 cost . – in quanto , a parità di capacità | contributiva | , determina un diverso trattamento nel caso della cooperativa agricola che , avendo versato l imposta , non può ottenerne |
| 2010-116.txt | 1671 | 1671 | regione siciliana , il criterio del luogo della realizzazione del presupposto e , quindi , del luogo della manifestazione della | capacità | contributiva del soggetto passivo d imposta . 2.2 . – la tesi della ricorrente non può essere condivisa , perché |
| 2010-116.txt | 1672 | 1672 | siciliana , il criterio del luogo della realizzazione del presupposto e , quindi , del luogo della manifestazione della capacità | contributiva | del soggetto passivo d imposta . 2.2 . – la tesi della ricorrente non può essere condivisa , perché si |
| 2010-116.txt | 3819 | 3819 | l operazione contabile della riscossione . esso tende , infatti , ad assicurare alla regione il gettito derivante dalla “ | capacità | fiscale ” che si manifesta nel suo territorio , e cioè dai rapporti tributari che sono in esso radicati , |
| 2010-116.txt | 4099 | 4099 | : a ) il criterio generale di riparto basato sul luogo di realizzazione del presupposto , quale manifestazione della « | capacità | fiscale » del soggetto passivo di imposta , non trova alcun appiglio testuale nell art . 2 delle citate norme |
| 2010-116.txt | 4895 | 4895 | sul luogo di « realizzazione del valore della produzione netta , [ . . . ] che esprime la “ | capacità | fiscale ” riferibile alla regione » e che tale criterio è identico a quello fissato in generale dagli artt . |
| 2011-247.txt | 1628 | 1628 | , i quali limitano le ipotesi di sospensione ai casi di querela di falso e di questioni di stato e | capacità | delle persone ( diversa dalla capacità di stare in giudizio ) ed impongono al giudice , in tutti gli altri |
| 2011-247.txt | 1634 | 1634 | di sospensione ai casi di querela di falso e di questioni di stato e capacità delle persone ( diversa dalla | capacità | di stare in giudizio ) ed impongono al giudice , in tutti gli altri casi , di risolvere in via |
| 2011-247.txt | 6327 | 6327 | arrecato all erario – normalmente richiedono controlli , verifiche ed indagini fiscali particolarmente difficili al fine di determinare l effettiva | capacità | contributiva dei soggetti passivi d imposta . tale situazione , del resto , si presenta anche nelle fattispecie oggetto di |
| 2011-247.txt | 6328 | 6328 | all erario – normalmente richiedono controlli , verifiche ed indagini fiscali particolarmente difficili al fine di determinare l effettiva capacità | contributiva | dei soggetti passivi d imposta . tale situazione , del resto , si presenta anche nelle fattispecie oggetto di esame |
| 2011-247.txt | 8485 | 8485 | meramente procedimentale , persegue solo il sopra evidenziato obiettivo di attribuire agli uffici tributari maggior tempo per accertare l effettiva | capacità | contributiva del soggetto passivo d imposta , quando ciò sia giustificato dalla non arbitraria ipotizzabilità , ai sensi dell art |
| 2011-247.txt | 8486 | 8486 | procedimentale , persegue solo il sopra evidenziato obiettivo di attribuire agli uffici tributari maggior tempo per accertare l effettiva capacità | contributiva | del soggetto passivo d imposta , quando ciò sia giustificato dalla non arbitraria ipotizzabilità , ai sensi dell art . |
| 2011-281.txt | 306 | 306 | di ragionevolezza rispetto ai mezzi e allo scopo e di uguaglianza in sé , e in relazione al principio di | capacità | contributiva » ; b ) gli artt . 3 e 42 cost . , per l « irragionevole determinazione del |
| 2011-281.txt | 307 | 307 | ragionevolezza rispetto ai mezzi e allo scopo e di uguaglianza in sé , e in relazione al principio di capacità | contributiva | » ; b ) gli artt . 3 e 42 cost . , per l « irragionevole determinazione del prezzo |
| 2011-281.txt | 574 | 574 | che la disposizione denunciata non trova giustificazione nell adempimento dell obbligazione tributaria e , quindi , víola il principio di | capacità | contributiva , imponendo al contribuente – nell evenienza , meramente casuale , che il debito tributario sia inferiore al prezzo |
| 2011-281.txt | 575 | 575 | la disposizione denunciata non trova giustificazione nell adempimento dell obbligazione tributaria e , quindi , víola il principio di capacità | contributiva | , imponendo al contribuente – nell evenienza , meramente casuale , che il debito tributario sia inferiore al prezzo base |
| 2011-281.txt | 645 | 645 | a quello commisurato all obbligazione tributaria ( e relativi accessori ) e , quindi , a quello corrispondente alla sua | capacità | contributiva . 1.2 . – con riferimento agli artt . 3 e 42 cost . , i giudici rimettenti sollevano |
| 2011-281.txt | 646 | 646 | quello commisurato all obbligazione tributaria ( e relativi accessori ) e , quindi , a quello corrispondente alla sua capacità | contributiva | . 1.2 . – con riferimento agli artt . 3 e 42 cost . , i giudici rimettenti sollevano questioni |
| 2011-281.txt | 2300 | 2300 | di ragionevolezza rispetto ai mezzi e allo scopo e di uguaglianza in sé , e in relazione al principio di | capacità | contributiva » , in ragione del fatto che la misura della somma per la quale si procede – cioè del |
| 2011-281.txt | 2301 | 2301 | ragionevolezza rispetto ai mezzi e allo scopo e di uguaglianza in sé , e in relazione al principio di capacità | contributiva | » , in ragione del fatto che la misura della somma per la quale si procede – cioè del credito |
| 2011-281.txt | 2492 | 2492 | disposizione ) . solo in via sussidiaria e ad colorandum viene da essi prospettata anche la lesione del principio di | capacità | contributiva ( art . 53 cost . ) . data la peculiarità della prospettazione è opportuno esaminare in via preliminare |
| 2011-281.txt | 2493 | 2493 | ) . solo in via sussidiaria e ad colorandum viene da essi prospettata anche la lesione del principio di capacità | contributiva | ( art . 53 cost . ) . data la peculiarità della prospettazione è opportuno esaminare in via preliminare la |
| 2011-281.txt | 4070 | 4070 | vale ad escludere l indicata irragionevolezza della norma denunciata . l esercizio di tale facoltà presuppone , infatti , una | capacità | economica del debitore che può anche non sussistere . 4.3 . – per quanto sopra osservato , al fine di |
| 2012-109.txt | 579 | 579 | l art . 53 , primo comma , cost . , perché , in violazione del principio di « accertata | capacità | contributiva » , consente all amministrazione finanziaria , sulla base di una sentenza ancora non definitiva , un « incontrastabile |
| 2012-109.txt | 580 | 580 | art . 53 , primo comma , cost . , perché , in violazione del principio di « accertata capacità | contributiva | » , consente all amministrazione finanziaria , sulla base di una sentenza ancora non definitiva , un « incontrastabile » |
| 2012-223.txt | 1248 | 1248 | ” contributo di solidarietà ” di cui al comma 2 ) , in quanto il legislatore , a parità di | capacità | contributiva ed in violazione dell art . 53 della costituzione , avrebbe deciso di colpire , con misure continuative , |
| 2012-223.txt | 1249 | 1249 | contributo di solidarietà ” di cui al comma 2 ) , in quanto il legislatore , a parità di capacità | contributiva | ed in violazione dell art . 53 della costituzione , avrebbe deciso di colpire , con misure continuative , solo |
| 2012-223.txt | 1620 | 1620 | amplissima categoria dei ” cittadini ” , rispetto alla quale i dipendenti pubblici sarebbero discriminati ratione status a parità di | capacità | economica , sia in relazione alla categoria più ristretta dei ” lavoratori ” , risultando i dipendenti pubblici discriminati rispetto |
| 2012-223.txt | 1935 | 1935 | 6,91 % , senza determinare il venire meno della trattenuta a carico del dipendente pari al 2,50 % della base | contributiva | della buonuscita , operata a titolo di rivalsa sull accantonamento per l indennità di buonuscita , in combinato con l |
| 2012-223.txt | 2019 | 2019 | 3 e 36 della costituzione , in quanto la trattenuta a carico del dipendente pari al 2,50 % della base | contributiva | della buonuscita , produrrebbe una riduzione dell accantonamento , illogica anche perché in nessuna misura collegata con la qualità e |
| 2012-223.txt | 6670 | 6670 | beneficia dell indennità giudiziaria . con la sua applicazione , infatti , viene colpita piú gravemente , a parità di | capacità | contributiva per redditi di lavoro , esclusivamente detta categoria . ove , poi , si potesse prescindere da tale pur |
| 2012-223.txt | 6671 | 6671 | dell indennità giudiziaria . con la sua applicazione , infatti , viene colpita piú gravemente , a parità di capacità | contributiva | per redditi di lavoro , esclusivamente detta categoria . ove , poi , si potesse prescindere da tale pur decisiva |
| 2012-223.txt | 7281 | 7281 | concorso alle pubbliche spese ed è posto a carico di un soggetto passivo in base ad uno specifico indice di | capacità | contributiva » ( sentenza n . 102 del 2008 ) ; indice che deve esprimere l idoneità di tale soggetto |
| 2012-223.txt | 7282 | 7282 | alle pubbliche spese ed è posto a carico di un soggetto passivo in base ad uno specifico indice di capacità | contributiva | » ( sentenza n . 102 del 2008 ) ; indice che deve esprimere l idoneità di tale soggetto all |
| 2012-223.txt | 8333 | 8333 | assolutamente identici e proporzionali per tutte le tipologie di imposizione tributaria ; ma esige invece un indefettibile raccordo con la | capacità | contributiva , in un quadro di sistema informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo |
| 2012-223.txt | 8334 | 8334 | identici e proporzionali per tutte le tipologie di imposizione tributaria ; ma esige invece un indefettibile raccordo con la capacità | contributiva | , in un quadro di sistema informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo tributario |
| 2012-223.txt | 9481 | 9481 | retribuzione , senza escludere nel contempo la vigenza della trattenuta a carico del dipendente pari al 2,50 % della base | contributiva | della buonuscita , operata a titolo di rivalsa sull accantonamento per l indennità di buonuscita , in combinato con l |
| 2012-223.txt | 9632 | 9632 | nella parte in cui non esclude l applicazione a carico del dipendente della rivalsa pari al 2,50 % della base | contributiva | , prevista dall art . 37 , comma 1 , del d.p.r . n . 1032 del 1973 . |
| 2013-116.txt | 342 | 342 | finanziario dello stato – , sarebbe operato in violazione dei principi di eguaglianza e ragionevolezza , correlati a quello di | capacità | contributiva . l intervento censurato , in primo luogo , colpirebbe la sola categoria dei pensionati pubblici , « lasciando |
| 2013-116.txt | 343 | 343 | dello stato – , sarebbe operato in violazione dei principi di eguaglianza e ragionevolezza , correlati a quello di capacità | contributiva | . l intervento censurato , in primo luogo , colpirebbe la sola categoria dei pensionati pubblici , « lasciando inspiegabilmente |
| 2013-116.txt | 730 | 730 | . il contributo in questione sarebbe stato adottato , poi , in violazione del principio di uguaglianza in relazione alla | capacità | contributiva , perché imposto nei confronti dei soli magistrati in pensione , categoria « colpita in misura maggiore rispetto ai |
| 2013-116.txt | 731 | 731 | il contributo in questione sarebbe stato adottato , poi , in violazione del principio di uguaglianza in relazione alla capacità | contributiva | , perché imposto nei confronti dei soli magistrati in pensione , categoria « colpita in misura maggiore rispetto ai titolari |
| 2013-116.txt | 954 | 954 | maggiore , in violazione non solo dei canoni costituzionali dell eguaglianza e della ragionevolezza , ma anche di quelli della | capacità | contributiva e del criterio di progressività delle imposte . infine , la disposizione in esame determinerebbe , a giudizio dei |
| 2013-116.txt | 955 | 955 | , in violazione non solo dei canoni costituzionali dell eguaglianza e della ragionevolezza , ma anche di quelli della capacità | contributiva | e del criterio di progressività delle imposte . infine , la disposizione in esame determinerebbe , a giudizio dei rimettenti |
| 2013-116.txt | 3139 | 3139 | assolutamente identici e proporzionali per tutte le tipologie di imposizione tributaria ; ma esige invece un indefettibile raccordo con la | capacità | contributiva , in un quadro di sistema informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo |
| 2013-116.txt | 3140 | 3140 | identici e proporzionali per tutte le tipologie di imposizione tributaria ; ma esige invece un indefettibile raccordo con la capacità | contributiva | , in un quadro di sistema informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo tributario |
| 2013-304.txt | 525 | 525 | una parte dei compensi maturati con la promozione , imporrebbe ai dipendenti una prestazione patrimoniale in violazione del principio di | capacità | contributiva e senza alcuna considerazione del principio di progressività . il sacrificio patrimoniale imposto verrebbe in tal modo ad acquisire |
| 2013-304.txt | 526 | 526 | parte dei compensi maturati con la promozione , imporrebbe ai dipendenti una prestazione patrimoniale in violazione del principio di capacità | contributiva | e senza alcuna considerazione del principio di progressività . il sacrificio patrimoniale imposto verrebbe in tal modo ad acquisire la |
| 2013-304.txt | 587 | 587 | pubblici impiegati , lasciando altre categorie di lavoratori indenni , o , comunque , colpendoli più leggermente a parità di | capacità | reddituale , sarebbe arbitrario ed irragionevole e violerebbe il principio di uguaglianza fissato dall art . 3 cost . ed |
| 2013-304.txt | 3031 | 3031 | concorso alle pubbliche spese ed è posto a carico di un soggetto passivo in base ad uno specifico indice di | capacità | contributiva » ( sentenza n . 102 del 2008 ) ; indice che deve esprimere l idoneità di tale soggetto |
| 2013-304.txt | 3032 | 3032 | alle pubbliche spese ed è posto a carico di un soggetto passivo in base ad uno specifico indice di capacità | contributiva | » ( sentenza n . 102 del 2008 ) ; indice che deve esprimere l idoneità di tale soggetto all |
| 2013-310.txt | 3221 | 3221 | spese . conseguentemente , non possono trovare ingresso le censure relative al mancato rispetto dei principi di progressività e di | capacità | contributiva . 12 . – non sono fondate le questioni di legittimità costituzionale dell art . 9 , comma 21 |
| 2013-310.txt | 3222 | 3222 | . conseguentemente , non possono trovare ingresso le censure relative al mancato rispetto dei principi di progressività e di capacità | contributiva | . 12 . – non sono fondate le questioni di legittimità costituzionale dell art . 9 , comma 21 , |
| 2014-142.txt | 705 | 705 | l applicazione dell imposta separatamente dagli altri redditi dello stesso periodo ; dall altro , tale regime sarebbe scollegato dalla | capacità | contributiva di cui all art . 53 cost . , tenendo conto che l obbligazione tributaria si manifesterebbe in relazione |
| 2014-142.txt | 706 | 706 | applicazione dell imposta separatamente dagli altri redditi dello stesso periodo ; dall altro , tale regime sarebbe scollegato dalla capacità | contributiva | di cui all art . 53 cost . , tenendo conto che l obbligazione tributaria si manifesterebbe in relazione all |
| 2014-142.txt | 1006 | 1006 | , sarebbe stata dettata una particolare disciplina ispirata alla semplificazione ; d ) non vi sarebbe violazione del principio di | capacità | contributiva poiché la norma non avrebbe natura impositiva ed , in quanto tale , non influirebbe in modo diretto sull |
| 2014-142.txt | 1007 | 1007 | sarebbe stata dettata una particolare disciplina ispirata alla semplificazione ; d ) non vi sarebbe violazione del principio di capacità | contributiva | poiché la norma non avrebbe natura impositiva ed , in quanto tale , non influirebbe in modo diretto sull imposizione |
| 2014-142.txt | 3993 | 3993 | evidente disparità di trattamento finisce non solo per collidere con il principio di eguaglianza , ma anche con quello di | capacità | contributiva di cui all art . 53 cost . , atteso che l effetto pregiudizievole della norma nei confronti di |
| 2014-142.txt | 3994 | 3994 | disparità di trattamento finisce non solo per collidere con il principio di eguaglianza , ma anche con quello di capacità | contributiva | di cui all art . 53 cost . , atteso che l effetto pregiudizievole della norma nei confronti di una |
| 2014-142.txt | 4054 | 4054 | percettori , in assenza di qualsiasi indice peculiare della fattispecie in termini di manifestazione di ricchezza . il parametro della | capacità | contributiva espresso dall art . 53 , primo comma , cost . , pur non costituendo un vincolo rigido per |
| 2014-142.txt | 4055 | 4055 | , in assenza di qualsiasi indice peculiare della fattispecie in termini di manifestazione di ricchezza . il parametro della capacità | contributiva | espresso dall art . 53 , primo comma , cost . , pur non costituendo un vincolo rigido per il |
| 2014-142.txt | 4174 | 4174 | e proporzionali per tutte le tipologie di imposizione tributaria , [ essa esige comunque ] un indefettibile raccordo con la | capacità | contributiva [ . . . ] . il controllo della corte in ordine alla lesione dei principi di cui all |
| 2014-142.txt | 4175 | 4175 | proporzionali per tutte le tipologie di imposizione tributaria , [ essa esige comunque ] un indefettibile raccordo con la capacità | contributiva | [ . . . ] . il controllo della corte in ordine alla lesione dei principi di cui all art |
| 2014-201.txt | 190 | 190 | rivestendo la medesima qualifica , le svolga in un settore economico diverso ; essa inoltre contrasterebbe con il principio di | capacità | contributiva , presupposto a cui commisurare il concorso di ciascun soggetto alla spesa pubblica . 2 . – preliminarmente , |
| 2014-201.txt | 191 | 191 | la medesima qualifica , le svolga in un settore economico diverso ; essa inoltre contrasterebbe con il principio di capacità | contributiva | , presupposto a cui commisurare il concorso di ciascun soggetto alla spesa pubblica . 2 . – preliminarmente , devono |
| 2014-201.txt | 1121 | 1121 | in forma di bonus o stock options – oltre un certo multiplo del compenso fisso – quale fatto espressivo della | capacità | contributiva , ossia quale indice che esprime l idoneità del soggetto passivo all obbligazione tributaria ( sentenza n . 304 |
| 2014-201.txt | 1122 | 1122 | forma di bonus o stock options – oltre un certo multiplo del compenso fisso – quale fatto espressivo della capacità | contributiva | , ossia quale indice che esprime l idoneità del soggetto passivo all obbligazione tributaria ( sentenza n . 304 del |
| 2014-228.txt | 514 | 514 | del 2004 . con riferimento al primo gruppo di censure , il giudice rimettente argomenta la violazione del principio di | capacità | contributiva di cui all art . 53 cost . , oltre che dell art . 3 cost . , rilevando |
| 2014-228.txt | 515 | 515 | 2004 . con riferimento al primo gruppo di censure , il giudice rimettente argomenta la violazione del principio di capacità | contributiva | di cui all art . 53 cost . , oltre che dell art . 3 cost . , rilevando che |
| 2014-228.txt | 1724 | 1724 | ” . 5 . – pertanto nel caso di specie la presunzione è lesiva del principio di ragionevolezza nonché della | capacità | contributiva , essendo arbitrario ipotizzare che i prelievi ingiustificati da conti correnti bancari effettuati da un lavoratore autonomo siano destinati |
| 2014-228.txt | 1725 | 1725 | . 5 . – pertanto nel caso di specie la presunzione è lesiva del principio di ragionevolezza nonché della capacità | contributiva | , essendo arbitrario ipotizzare che i prelievi ingiustificati da conti correnti bancari effettuati da un lavoratore autonomo siano destinati ad |
| 2015-10.txt | 473 | 473 | artt . 3 e 53 cost . , perché l « addizionale » non risulterebbe ancorata ad un indice di | capacità | contributiva e determinerebbe una ingiustificata disparità di trattamento tra le imprese operanti nei settori soggetti all « addizionale » e |
| 2015-10.txt | 474 | 474 | . 3 e 53 cost . , perché l « addizionale » non risulterebbe ancorata ad un indice di capacità | contributiva | e determinerebbe una ingiustificata disparità di trattamento tra le imprese operanti nei settori soggetti all « addizionale » e le |
| 2015-10.txt | 2808 | 2808 | costantemente interpretati dalla giurisprudenza di questa corte . ai sensi dell art . 53 cost . , infatti , la | capacità | contributiva è il presupposto e il limite del potere impositivo dello stato e , al tempo stesso , del dovere |
| 2015-10.txt | 2809 | 2809 | interpretati dalla giurisprudenza di questa corte . ai sensi dell art . 53 cost . , infatti , la capacità | contributiva | è il presupposto e il limite del potere impositivo dello stato e , al tempo stesso , del dovere del |
| 2015-10.txt | 2923 | 2923 | e proporzionali per tutte le tipologie di imposizione tributaria » ; piuttosto essa esige « un indefettibile raccordo con la | capacità | contributiva , in un quadro di sistema informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo |
| 2015-10.txt | 2924 | 2924 | proporzionali per tutte le tipologie di imposizione tributaria » ; piuttosto essa esige « un indefettibile raccordo con la capacità | contributiva | , in un quadro di sistema informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo tributario |
| 2015-10.txt | 3034 | 3034 | costantemente seguiti da questa corte , non ogni modulazione del sistema impositivo per settori produttivi costituisce violazione del principio di | capacità | contributiva e del principio di eguaglianza . tuttavia , ogni diversificazione del regime tributario , per aree economiche o per |
| 2015-10.txt | 3035 | 3035 | seguiti da questa corte , non ogni modulazione del sistema impositivo per settori produttivi costituisce violazione del principio di capacità | contributiva | e del principio di eguaglianza . tuttavia , ogni diversificazione del regime tributario , per aree economiche o per tipologia |
| 2015-10.txt | 4211 | 4211 | approntati siano idonei e necessari a conseguirlo . infatti , affinché il sacrificio recato ai principi di eguaglianza e di | capacità | contributiva non sia sproporzionato e la differenziazione dell imposta non degradi in arbitraria discriminazione , la sua struttura deve coerentemente |
| 2015-10.txt | 4212 | 4212 | siano idonei e necessari a conseguirlo . infatti , affinché il sacrificio recato ai principi di eguaglianza e di capacità | contributiva | non sia sproporzionato e la differenziazione dell imposta non degradi in arbitraria discriminazione , la sua struttura deve coerentemente raccordarsi |
| 2015-132.txt | 1785 | 1785 | si traduce , in materia tributaria , in un principio generale antielusivo , che trae fondamento dai principi costituzionali di | capacità | contributiva e di progressività dell imposizione . tale principio preclude al contribuente di conseguire vantaggi fiscali mediante l uso distorto |
| 2015-132.txt | 1786 | 1786 | traduce , in materia tributaria , in un principio generale antielusivo , che trae fondamento dai principi costituzionali di capacità | contributiva | e di progressività dell imposizione . tale principio preclude al contribuente di conseguire vantaggi fiscali mediante l uso distorto , |
| 2015-178.txt | 2796 | 2796 | il giudice rimettente raccorda il principio di ” gradualità dei sacrifici imposti ” , di progressività dell imposizione e di | capacità | contributiva ( art . 53 cost . ) al più generale dovere di solidarietà , prescritto dall art . 2 |
| 2015-178.txt | 2797 | 2797 | giudice rimettente raccorda il principio di ” gradualità dei sacrifici imposti ” , di progressività dell imposizione e di capacità | contributiva | ( art . 53 cost . ) al più generale dovere di solidarietà , prescritto dall art . 2 cost |
| 2015-178.txt | 3007 | 3007 | , le risorse derivanti dal prelievo e connesse a un presupposto economicamente rilevante , idoneo a porsi come indice della | capacità | contributiva , devono essere destinate a « sovvenire le pubbliche spese » ( sentenza n . 310 del 2013 , |
| 2015-178.txt | 3008 | 3008 | le risorse derivanti dal prelievo e connesse a un presupposto economicamente rilevante , idoneo a porsi come indice della capacità | contributiva | , devono essere destinate a « sovvenire le pubbliche spese » ( sentenza n . 310 del 2013 , punto |
| 2015-192.txt | 832 | 832 | bilancio , mediante l imposizione di oneri ad una limitata categoria di lavoratori , senza alcun riguardo per la loro | capacità | contributiva . 1 . 2 . – il tribunale ordinario di grosseto ( r.o . n . 121 del 2014 |
| 2015-192.txt | 833 | 833 | , mediante l imposizione di oneri ad una limitata categoria di lavoratori , senza alcun riguardo per la loro capacità | contributiva | . 1 . 2 . – il tribunale ordinario di grosseto ( r.o . n . 121 del 2014 ) |
| 2015-192.txt | 1100 | 1100 | di bilancio attraverso l imposizione di oneri ad una limitata categoria di lavoratori , senza alcun riguardo per la loro | capacità | contributiva . con la medesima ordinanza , la norma in questione è ulteriormente sospettata d illegittimità costituzionale , nella parte |
| 2015-192.txt | 1101 | 1101 | bilancio attraverso l imposizione di oneri ad una limitata categoria di lavoratori , senza alcun riguardo per la loro capacità | contributiva | . con la medesima ordinanza , la norma in questione è ulteriormente sospettata d illegittimità costituzionale , nella parte in |
| 2015-192.txt | 1478 | 1478 | di bilancio attraverso l imposizione di oneri ad una limitata categoria di lavoratori , senza alcun riguardo per la loro | capacità | contributiva ( r.o . n . 14 del 2015 ) . 2 . – la sostanziale comunanza delle norme censurate |
| 2015-192.txt | 1479 | 1479 | bilancio attraverso l imposizione di oneri ad una limitata categoria di lavoratori , senza alcun riguardo per la loro capacità | contributiva | ( r.o . n . 14 del 2015 ) . 2 . – la sostanziale comunanza delle norme censurate , |
| 2015-192.txt | 3931 | 3931 | la materia regolata dalla norma costituzionale de qua . in particolare , si è stabilito che « il principio della | capacità | contributiva contenuto nell art . 53 non può trovare applicazione riguardo a prestazioni di ” facere ” , come quelle |
| 2015-192.txt | 3932 | 3932 | materia regolata dalla norma costituzionale de qua . in particolare , si è stabilito che « il principio della capacità | contributiva | contenuto nell art . 53 non può trovare applicazione riguardo a prestazioni di ” facere ” , come quelle degli |
| 2015-192.txt | 4247 | 4247 | percezione di reddito da parte del lavoratore , che , occupando una porzione ragionevole del proprio tempo e della propria | capacità | , deve trarre dalla sua attività il necessario per sostenere sé e la famiglia . nel caso degli ausiliari del |
| 2015-231.txt | 546 | 546 | singolo contribuente , ma anche a quote di titolarità altrui , ossia del familiare – prescindendo , dunque , dalla | capacità | contributiva del soggetto – e realizzerebbe una discriminazione rispetto al quotista privo di congiunti la cui partecipazione determini il superamento |
| 2015-231.txt | 547 | 547 | contribuente , ma anche a quote di titolarità altrui , ossia del familiare – prescindendo , dunque , dalla capacità | contributiva | del soggetto – e realizzerebbe una discriminazione rispetto al quotista privo di congiunti la cui partecipazione determini il superamento della |
| 2015-231.txt | 623 | 623 | arretrato rispetto alla sua entrata in vigore da impedire di ritenerlo attuale indice di ricchezza , la norma prescinderebbe dalla | capacità | contributiva del partecipante qualificato . inoltre , in aggiunta alla discriminazione già denunciata dall ordinanza di rimessione del giudice torinese |
| 2015-231.txt | 624 | 624 | rispetto alla sua entrata in vigore da impedire di ritenerlo attuale indice di ricchezza , la norma prescinderebbe dalla capacità | contributiva | del partecipante qualificato . inoltre , in aggiunta alla discriminazione già denunciata dall ordinanza di rimessione del giudice torinese , |
| 2015-26.txt | 298 | 298 | base alle quali l ufficio può determinare induttivamente il reddito o il maggior reddito in relazione agli elementi indicativi di | capacità | contributiva [ . . . ] quando il reddito dichiarato non risulta congruo rispetto ai predetti elementi per due o |
| 2015-26.txt | 299 | 299 | alle quali l ufficio può determinare induttivamente il reddito o il maggior reddito in relazione agli elementi indicativi di capacità | contributiva | [ . . . ] quando il reddito dichiarato non risulta congruo rispetto ai predetti elementi per due o più |
| 2015-26.txt | 856 | 856 | quanto attengono alla tutela giurisdizionale dei diritti ( art . 24 cost . ) , e non al principio di | capacità | contributiva ( art . 53 , primo comma , cost . ) , che ha natura sostanziale . 5 . |
| 2015-26.txt | 857 | 857 | attengono alla tutela giurisdizionale dei diritti ( art . 24 cost . ) , e non al principio di capacità | contributiva | ( art . 53 , primo comma , cost . ) , che ha natura sostanziale . 5 . – |
| 2015-66.txt | 625 | 625 | con quelli di uguaglianza e di ragionevolezza desumibili dall art . 3 cost . , nonché con il principio della | capacità | contributiva dell art . 53 cost . , atteso che il trattamento fiscale di favore eccederebbe ogni ragionevolezza . 3 |
| 2015-66.txt | 626 | 626 | quelli di uguaglianza e di ragionevolezza desumibili dall art . 3 cost . , nonché con il principio della capacità | contributiva | dell art . 53 cost . , atteso che il trattamento fiscale di favore eccederebbe ogni ragionevolezza . 3 . |
| 2015-70.txt | 392 | 392 | configurerebbe quale prestazione patrimoniale di natura sostanzialmente tributaria , in violazione del principio dell universalità dell imposizione a parità di | capacità | contributiva , in quanto posta a carico di una sola categoria di contribuenti . la sola corte dei conti , |
| 2015-70.txt | 393 | 393 | quale prestazione patrimoniale di natura sostanzialmente tributaria , in violazione del principio dell universalità dell imposizione a parità di capacità | contributiva | , in quanto posta a carico di una sola categoria di contribuenti . la sola corte dei conti , sezione |
| 2015-70.txt | 1511 | 1511 | inps , configurerebbe una prestazione patrimoniale di natura tributaria , lesiva del principio di universalità dell imposizione a parità di | capacità | contributiva , in quanto posta a carico di una sola categoria di contribuenti . nell imporre alle parti di concorrere |
| 2015-70.txt | 1512 | 1512 | , configurerebbe una prestazione patrimoniale di natura tributaria , lesiva del principio di universalità dell imposizione a parità di capacità | contributiva | , in quanto posta a carico di una sola categoria di contribuenti . nell imporre alle parti di concorrere alla |
| 2015-70.txt | 1540 | 1540 | una sola categoria di contribuenti . nell imporre alle parti di concorrere alla spesa pubblica non in ragione della propria | capacità | contributiva , essa violerebbe il principio di eguaglianza . i rimettenti richiamano , in particolare , le decisioni n . |
| 2015-70.txt | 1541 | 1541 | sola categoria di contribuenti . nell imporre alle parti di concorrere alla spesa pubblica non in ragione della propria capacità | contributiva | , essa violerebbe il principio di eguaglianza . i rimettenti richiamano , in particolare , le decisioni n . 116 |
| 2015-70.txt | 1607 | 1607 | criteri assolutamente identici e proporzionali per tutte le tipologie di imposizione tributaria , ma esige un indefettibile raccordo con la | capacità | contributiva , in un quadro di sistema informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo |
| 2015-70.txt | 1608 | 1608 | assolutamente identici e proporzionali per tutte le tipologie di imposizione tributaria , ma esige un indefettibile raccordo con la capacità | contributiva | , in un quadro di sistema informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo tributario |
| 2015-70.txt | 1889 | 1889 | concorso alle pubbliche spese ed è posto a carico di un soggetto passivo in base ad uno specifico indice di | capacità | contributiva » ( sentenza n . 102 del 2008 ) . tale indice deve esprimere l idoneità di ciascun soggetto |
| 2015-70.txt | 1890 | 1890 | alle pubbliche spese ed è posto a carico di un soggetto passivo in base ad uno specifico indice di capacità | contributiva | » ( sentenza n . 102 del 2008 ) . tale indice deve esprimere l idoneità di ciascun soggetto all |
| 2015-70.txt | 2146 | 2146 | , quindi , la non fondatezza delle censure sollevate in riferimento al mancato rispetto dei principi di progressività e di | capacità | contributiva . 5 . – la questione prospettata con riferimento agli artt . 3 , 36 , primo comma , |
| 2015-70.txt | 2147 | 2147 | quindi , la non fondatezza delle censure sollevate in riferimento al mancato rispetto dei principi di progressività e di capacità | contributiva | . 5 . – la questione prospettata con riferimento agli artt . 3 , 36 , primo comma , e |
| 2016-111.txt | 930 | 930 | 53 della costituzione , di assoggettamento ai tributi -sia sui redditi che sui trasferimenti di ricchezza – delle manifestazioni di | capacità | contributiva ) » ( corte di cassazione , sezione tributaria , sentenza 16 novembre 2012 , n . 20117 ; |
| 2016-111.txt | 931 | 931 | della costituzione , di assoggettamento ai tributi -sia sui redditi che sui trasferimenti di ricchezza – delle manifestazioni di capacità | contributiva | ) » ( corte di cassazione , sezione tributaria , sentenza 16 novembre 2012 , n . 20117 ; nello |
| 2016-111.txt | 2491 | 2491 | più favorevole riservato ai beni di interesse culturale va rinvenuto nella considerazione che la proprietà di tali beni denota una | capacità | contributiva ridotta , per effetto degli oneri che la normativa di settore impone ai loro titolari . fra essi spiccano |
| 2016-111.txt | 2492 | 2492 | favorevole riservato ai beni di interesse culturale va rinvenuto nella considerazione che la proprietà di tali beni denota una capacità | contributiva | ridotta , per effetto degli oneri che la normativa di settore impone ai loro titolari . fra essi spiccano quelli |
| 2016-281.txt | 298 | 298 | impieghi mezzi diversi non troverebbe ragionevole giustificazione , in quanto nel primo caso l arrivo sull isola non esprimerebbe una | capacità | contributiva maggiore di quella correlata ad un accesso differente . anche lo scopo del tributo – ossia , alleviare i |
| 2016-281.txt | 299 | 299 | mezzi diversi non troverebbe ragionevole giustificazione , in quanto nel primo caso l arrivo sull isola non esprimerebbe una capacità | contributiva | maggiore di quella correlata ad un accesso differente . anche lo scopo del tributo – ossia , alleviare i comuni |
| 2016-78.txt | 403 | 403 | per il 2014 violerebbe i principi costituzionali di uguaglianza e ragionevolezza ( art . 3 cost . ) , di | capacità | contributiva ( art . 53 cost . ) , del diritto di difesa ( art . 24 cost . ) |
| 2016-78.txt | 404 | 404 | il 2014 violerebbe i principi costituzionali di uguaglianza e ragionevolezza ( art . 3 cost . ) , di capacità | contributiva | ( art . 53 cost . ) , del diritto di difesa ( art . 24 cost . ) e |
| 2016-78.txt | 780 | 780 | di un processo civile [ . . . ] amministrativo o tributario » ) ed essendo identico l indice di | capacità | contributiva , ritenendo illogica una normativa che , per esigenze di cassa , impone un diverso sistema di calcolo degli |
| 2016-78.txt | 781 | 781 | un processo civile [ . . . ] amministrativo o tributario » ) ed essendo identico l indice di capacità | contributiva | , ritenendo illogica una normativa che , per esigenze di cassa , impone un diverso sistema di calcolo degli obblighi |
| 2016-78.txt | 836 | 836 | a quello civile . la norma , inoltre , contrasterebbe con l art . 53 cost . in relazione alla | capacità | contributiva , in quanto il contribuente che proponga un ricorso cumulativo si troverebbe a pagare a titolo di contributo unificato |
| 2016-78.txt | 837 | 837 | quello civile . la norma , inoltre , contrasterebbe con l art . 53 cost . in relazione alla capacità | contributiva | , in quanto il contribuente che proponga un ricorso cumulativo si troverebbe a pagare a titolo di contributo unificato un |
| 2016-78.txt | 2397 | 2397 | , con riferimento alle censure sollevate in riferimento all art . 53 cost . , per violazione del principio della | capacità | contributiva , esse non appaiono comunque congruenti in relazione alla fattispecie normativa in esame . secondo il costante orientamento di |
| 2016-78.txt | 2398 | 2398 | con riferimento alle censure sollevate in riferimento all art . 53 cost . , per violazione del principio della capacità | contributiva | , esse non appaiono comunque congruenti in relazione alla fattispecie normativa in esame . secondo il costante orientamento di questa |
| 2016-78.txt | 2424 | 2424 | congruenti in relazione alla fattispecie normativa in esame . secondo il costante orientamento di questa corte , il principio della | capacità | contributiva come limite alla potestà di imposizione di cui all art . 53 cost . non riguarda « né una |
| 2016-78.txt | 2425 | 2425 | in relazione alla fattispecie normativa in esame . secondo il costante orientamento di questa corte , il principio della capacità | contributiva | come limite alla potestà di imposizione di cui all art . 53 cost . non riguarda « né una singola |
| 2016-96.txt | 1830 | 1830 | . 7 . – con la quarta questione sollevata , il giudice a quo lamenta la violazione del principio della | capacità | contributiva che si legge nell art . 53 , primo comma , cost . . l impugnato art . 9 |
| 2016-96.txt | 1831 | 1831 | 7 . – con la quarta questione sollevata , il giudice a quo lamenta la violazione del principio della capacità | contributiva | che si legge nell art . 53 , primo comma , cost . . l impugnato art . 9 , |
| 2017-153.txt | 1497 | 1497 | cost . per mancanza di motivazione delle censure proposte . l eccezione non è fondata , potendo il principio di | capacità | contributiva contenuto nell art . 53 cost . essere considerato in questo contesto come specificazione settoriale del generale principio di |
| 2017-153.txt | 1498 | 1498 | . per mancanza di motivazione delle censure proposte . l eccezione non è fondata , potendo il principio di capacità | contributiva | contenuto nell art . 53 cost . essere considerato in questo contesto come specificazione settoriale del generale principio di eguaglianza |
| 2017-177.txt | 945 | 945 | nel giudizio di opposizione . sarebbe violato anche l art . 53 cost . , per lesione del principio di | capacità | contributiva , in quanto il creditore di una prestazione soggetta a iva sarebbe tenuto al pagamento dell imposta in misura |
| 2017-177.txt | 946 | 946 | giudizio di opposizione . sarebbe violato anche l art . 53 cost . , per lesione del principio di capacità | contributiva | , in quanto il creditore di una prestazione soggetta a iva sarebbe tenuto al pagamento dell imposta in misura proporzionale |
| 2017-181.txt | 304 | 304 | 3 , 23 , 24 , 53 , 97 e 113 della costituzione . sarebbero infatti violati i principi della | capacità | contributiva e di ragionevolezza ( artt . 3 e 53 cost . ) , in quanto non sarebbe « concepibile |
| 2017-181.txt | 305 | 305 | , 23 , 24 , 53 , 97 e 113 della costituzione . sarebbero infatti violati i principi della capacità | contributiva | e di ragionevolezza ( artt . 3 e 53 cost . ) , in quanto non sarebbe « concepibile un |
| 2017-181.txt | 354 | 354 | , ancorché divenuti definitivi , palesemente illegittimi al fine di trarne un profitto sostanzialmente ingiustificato e del tutto svincolato dalla | capacità | contributiva del contribuente » . nessun argomento è svolto in relazione all art . 23 cost . sarebbero poi violati |
| 2017-181.txt | 355 | 355 | ancorché divenuti definitivi , palesemente illegittimi al fine di trarne un profitto sostanzialmente ingiustificato e del tutto svincolato dalla capacità | contributiva | del contribuente » . nessun argomento è svolto in relazione all art . 23 cost . sarebbero poi violati gli |
| 2017-181.txt | 405 | 405 | sarebbe « palese il vuoto di tutela giurisdizionale del contribuente sottoposto ad un imposizione fiscale ingiustificata e lesiva della capacita | contributiva | del medesimo » . infine , sarebbero violati i principi di imparzialità e di buon andamento della pubblica amministrazione ( |
| 2017-181.txt | 1549 | 1549 | impositivi « palesemente illegittimi » , che portano a essa « un profitto sostanzialmente ingiustificato e del tutto svincolato dalla | capacità | contributiva del contribuente » , e di « rimanere inerte sull istanza » di autotutela in ipotesi presentata dal destinatario |
| 2017-181.txt | 1550 | 1550 | « palesemente illegittimi » , che portano a essa « un profitto sostanzialmente ingiustificato e del tutto svincolato dalla capacità | contributiva | del contribuente » , e di « rimanere inerte sull istanza » di autotutela in ipotesi presentata dal destinatario interessato |
| 2017-181.txt | 1821 | 1821 | esazione dei tributi , che si può considerare una sintesi tra l interesse fiscale dello stato-comunità e il principio della | capacità | contributiva , tutelati dall art . 53 , primo comma , cost . queste peculiarità contribuiscono a spiegare anche taluni |
| 2017-181.txt | 1822 | 1822 | dei tributi , che si può considerare una sintesi tra l interesse fiscale dello stato-comunità e il principio della capacità | contributiva | , tutelati dall art . 53 , primo comma , cost . queste peculiarità contribuiscono a spiegare anche taluni aspetti |
| 2017-181.txt | 2272 | 2272 | istanza di autotutela e afferma l irragionevolezza del bilanciamento – realizzato dal legislatore – tra interesse fiscale dello stato e | capacità | contributiva . prescindendo dalla questione dei limiti di applicabilità , in questa sede , del principio di capacità contributiva , |
| 2017-181.txt | 2273 | 2273 | di autotutela e afferma l irragionevolezza del bilanciamento – realizzato dal legislatore – tra interesse fiscale dello stato e capacità | contributiva | . prescindendo dalla questione dei limiti di applicabilità , in questa sede , del principio di capacità contributiva , occorre |
| 2017-181.txt | 2290 | 2290 | stato e capacità contributiva . prescindendo dalla questione dei limiti di applicabilità , in questa sede , del principio di | capacità | contributiva , occorre osservare che , nel valutare la ragionevolezza della disciplina legislativa dell autotutela tributaria , il rimettente non |
| 2017-181.txt | 2291 | 2291 | e capacità contributiva . prescindendo dalla questione dei limiti di applicabilità , in questa sede , del principio di capacità | contributiva | , occorre osservare che , nel valutare la ragionevolezza della disciplina legislativa dell autotutela tributaria , il rimettente non considera |
| 2017-209.txt | 1294 | 1294 | d.l . n . 78 del 2010 , violerebbe l art . 53 cost . , in quanto colpirebbe una | capacità | contributiva futura e non attuale , che prescinderebbe dal concreto sfruttamento edilizio del terreno . secondo il consiglio di stato |
| 2017-209.txt | 1295 | 1295 | . n . 78 del 2010 , violerebbe l art . 53 cost . , in quanto colpirebbe una capacità | contributiva | futura e non attuale , che prescinderebbe dal concreto sfruttamento edilizio del terreno . secondo il consiglio di stato tale |
| 2017-240.txt | 454 | 454 | d.lgs . n . 504 del 1995 contrasterebbe anche con l art . 53 cost . e il principio di | capacità | contributiva , quale espressione in campo fiscale del principio d uguaglianza , non potendo la finalità di gettito erariale , |
| 2017-240.txt | 455 | 455 | . n . 504 del 1995 contrasterebbe anche con l art . 53 cost . e il principio di capacità | contributiva | , quale espressione in campo fiscale del principio d uguaglianza , non potendo la finalità di gettito erariale , sollecitata |
| 2017-240.txt | 2327 | 2327 | ( l accisa sui tabacchi lavorati ) erosa dal mercato delle sigarette elettroniche – non contrasta con il principio di | capacità | contributiva di cui all art . 53 cost . , anche nella parte in cui assoggetta i liquidi privi di |
| 2017-240.txt | 2328 | 2328 | l accisa sui tabacchi lavorati ) erosa dal mercato delle sigarette elettroniche – non contrasta con il principio di capacità | contributiva | di cui all art . 53 cost . , anche nella parte in cui assoggetta i liquidi privi di nicotina |
| 2017-240.txt | 2382 | 2382 | beni del tutto voluttuari , immessi in consumo dai fabbricanti e dai produttori , che per ciò stesso dimostrano una | capacità | contributiva adeguata , così come i consumatori finali sui quali viene traslata l imposta . d altronde , al legislatore |
| 2017-240.txt | 2383 | 2383 | del tutto voluttuari , immessi in consumo dai fabbricanti e dai produttori , che per ciò stesso dimostrano una capacità | contributiva | adeguata , così come i consumatori finali sui quali viene traslata l imposta . d altronde , al legislatore spetta |
| 2017-240.txt | 2447 | 2447 | . . . ] sia pure con il limite della non arbitrarietà , di determinare i singoli fatti espressivi della | capacità | contributiva che , quale idoneità del soggetto all obbligazione di imposta , può essere desunta da qualsiasi indice rivelatore di |
| 2017-240.txt | 2448 | 2448 | . . ] sia pure con il limite della non arbitrarietà , di determinare i singoli fatti espressivi della capacità | contributiva | che , quale idoneità del soggetto all obbligazione di imposta , può essere desunta da qualsiasi indice rivelatore di ricchezza |
| 2017-249.txt | 321 | 321 | soli valori di mercato di zona e senza modificazioni nella realtà » si porrebbe in conflitto con il principio di | capacità | contributiva dei singoli , posto che il classamento , pur non essendo un vero e proprio atto di imposizione fiscale |
| 2017-249.txt | 322 | 322 | valori di mercato di zona e senza modificazioni nella realtà » si porrebbe in conflitto con il principio di capacità | contributiva | dei singoli , posto che il classamento , pur non essendo un vero e proprio atto di imposizione fiscale , |
| 2017-249.txt | 1067 | 1067 | quanto un riaccatastamento conseguente alla sola variazione dei valori di mercato di una determinata aerea contrasterebbe con il principio di | capacità | contributiva . 7 . 1 . – va in proposito ricordato che questa corte ha ritenuto che la rendita catastale |
| 2017-249.txt | 1068 | 1068 | un riaccatastamento conseguente alla sola variazione dei valori di mercato di una determinata aerea contrasterebbe con il principio di capacità | contributiva | . 7 . 1 . – va in proposito ricordato che questa corte ha ritenuto che la rendita catastale « |
| 2017-249.txt | 1223 | 1223 | sentenza n . 263 del 1994 ) . 7 . 2 . – si è poi ritenuto che « la | capacità | contributiva , desumibile dal presupposto economico al quale l imposta è collegata , può essere ricavata , in linea di |
| 2017-249.txt | 1224 | 1224 | n . 263 del 1994 ) . 7 . 2 . – si è poi ritenuto che « la capacità | contributiva | , desumibile dal presupposto economico al quale l imposta è collegata , può essere ricavata , in linea di principio |
| 2017-249.txt | 1401 | 1401 | determinata microzona abbia una ricaduta sulla rendita catastale . il conseguente adeguamento , proprio in quanto espressione di una accresciuta | capacità | contributiva , è volto in sostanza ad eliminare una sperequazione esistente a livello impositivo . 7 . 3 . – |
| 2017-249.txt | 1402 | 1402 | microzona abbia una ricaduta sulla rendita catastale . il conseguente adeguamento , proprio in quanto espressione di una accresciuta capacità | contributiva | , è volto in sostanza ad eliminare una sperequazione esistente a livello impositivo . 7 . 3 . – è |
| 2017-250.txt | 1697 | 1697 | inps » configurerebbe una prestazione patrimoniale di natura tributaria « lesiva del principio dell universalità dell imposizione a parità di | capacità | contributiva , in quanto posta a carico di una sola categoria di contribuenti » . 1.2.3 . – tutti i |
| 2017-250.txt | 1698 | 1698 | » configurerebbe una prestazione patrimoniale di natura tributaria « lesiva del principio dell universalità dell imposizione a parità di capacità | contributiva | , in quanto posta a carico di una sola categoria di contribuenti » . 1.2.3 . – tutti i rimettenti |
| 2017-250.txt | 10623 | 10623 | del potere d acquisto che aumenta gradualmente al diminuire , con la riduzione del loro importo , anche della loro | capacità | di resistenza alla stessa erosione . ribadita la discrezionalità che spetta al legislatore nel bilanciare l interesse dei pensionati alla |
| 2017-264.txt | 517 | 517 | . l assoggettamento della società a tassazione non si conformerebbe inoltre , in questi casi , « ai criteri della | capacità | contributiva » . 2 . – l intervenuta conciliazione fra le parti del processo principale – comunicata a questa corte |
| 2017-264.txt | 518 | 518 | l assoggettamento della società a tassazione non si conformerebbe inoltre , in questi casi , « ai criteri della capacità | contributiva | » . 2 . – l intervenuta conciliazione fra le parti del processo principale – comunicata a questa corte dalla |
| 2017-264.txt | 908 | 908 | tempo stesso , la tassazione della società destinataria della contribuzione non appare più in ogni aspetto rispondente ai criteri della | capacità | contributiva » , il riferimento al principio di capacità contributiva ex art . 53 cost . può essere considerato specificazione |
| 2017-264.txt | 909 | 909 | stesso , la tassazione della società destinataria della contribuzione non appare più in ogni aspetto rispondente ai criteri della capacità | contributiva | » , il riferimento al principio di capacità contributiva ex art . 53 cost . può essere considerato specificazione settoriale |
| 2017-264.txt | 917 | 917 | contribuzione non appare più in ogni aspetto rispondente ai criteri della capacità contributiva » , il riferimento al principio di | capacità | contributiva ex art . 53 cost . può essere considerato specificazione settoriale del generale principio di eguaglianza ( sentenza n |
| 2017-264.txt | 918 | 918 | non appare più in ogni aspetto rispondente ai criteri della capacità contributiva » , il riferimento al principio di capacità | contributiva | ex art . 53 cost . può essere considerato specificazione settoriale del generale principio di eguaglianza ( sentenza n . |
| 2017-269.txt | 350 | 350 | . 3 e 53 , primo e secondo comma , della costituzione , in relazione ai principi di eguaglianza e | capacità | contributiva , per una serie di ragioni e , segnatamente , perché : escluderebbe dall obbligo di contribuzione i consumatori |
| 2017-269.txt | 351 | 351 | 3 e 53 , primo e secondo comma , della costituzione , in relazione ai principi di eguaglianza e capacità | contributiva | , per una serie di ragioni e , segnatamente , perché : escluderebbe dall obbligo di contribuzione i consumatori , |
| 2017-269.txt | 416 | 416 | a 50 milioni di euro ; individuerebbe quale base imponibile una grandezza come il fatturato , da considerarsi inespressiva di | capacità | contributiva . inoltre , prevedendo un limite massimo alla misura del contributo , introdurrebbe una imposizione regressiva a beneficio delle |
| 2017-269.txt | 417 | 417 | 50 milioni di euro ; individuerebbe quale base imponibile una grandezza come il fatturato , da considerarsi inespressiva di capacità | contributiva | . inoltre , prevedendo un limite massimo alla misura del contributo , introdurrebbe una imposizione regressiva a beneficio delle imprese |
| 2017-269.txt | 740 | 740 | . 3 e 53 , primo e secondo comma , cost . , in relazione ai principi di eguaglianza e | capacità | contributiva , per le medesime ragioni già espresse nella precedente ordinanza ( r.o . n . 208 del 2016 ) |
| 2017-269.txt | 741 | 741 | 3 e 53 , primo e secondo comma , cost . , in relazione ai principi di eguaglianza e capacità | contributiva | , per le medesime ragioni già espresse nella precedente ordinanza ( r.o . n . 208 del 2016 ) e |
| 2017-269.txt | 818 | 818 | a 50 milioni di euro ; individuerebbe quale base imponibile una grandezza come il fatturato , da considerarsi inespressiva di | capacità | contributiva . inoltre , prevedendo un limite massimo alla misura del contributo , introdurrebbe una imposizione regressiva a beneficio delle |
| 2017-269.txt | 819 | 819 | 50 milioni di euro ; individuerebbe quale base imponibile una grandezza come il fatturato , da considerarsi inespressiva di capacità | contributiva | . inoltre , prevedendo un limite massimo alla misura del contributo , introdurrebbe una imposizione regressiva a beneficio delle imprese |
| 2017-269.txt | 5534 | 5534 | fissazione di una soglia massima della contribuzione – determinerebbe una ingiustificata disparità di trattamento , con violazione dei principi di | capacità | contributiva e di progressività del tributo . il secondo , invece , si risolve nella denuncia di una violazione della |
| 2017-269.txt | 5535 | 5535 | di una soglia massima della contribuzione – determinerebbe una ingiustificata disparità di trattamento , con violazione dei principi di capacità | contributiva | e di progressività del tributo . il secondo , invece , si risolve nella denuncia di una violazione della riserva |
| 2017-269.txt | 5804 | 5804 | concorso alle pubbliche spese ed è posto a carico di un soggetto passivo in base ad uno specifico indice di | capacità | contributiva ( sentenza n . 102 del 2008 ) . tale indice deve esprimere l idoneità di tale soggetto all |
| 2017-269.txt | 5805 | 5805 | alle pubbliche spese ed è posto a carico di un soggetto passivo in base ad uno specifico indice di capacità | contributiva | ( sentenza n . 102 del 2008 ) . tale indice deve esprimere l idoneità di tale soggetto all obbligazione |
| 2017-269.txt | 5961 | 5961 | contribuzione è connessa a un presupposto economico , essendo commisurata al volume di fatturato che viene assunto a indice di | capacità | contributiva . sulla destinazione del contributo ad una pubblica spesa , infine , occorre ricordare che questa corte ha già |
| 2017-269.txt | 5962 | 5962 | è connessa a un presupposto economico , essendo commisurata al volume di fatturato che viene assunto a indice di capacità | contributiva | . sulla destinazione del contributo ad una pubblica spesa , infine , occorre ricordare che questa corte ha già ritenuto |
| 2017-269.txt | 6609 | 6609 | in perdita nonostante l elevato fatturato . il legislatore avrebbe , dunque , utilizzato un parametro inidoneo ad esprimere la | capacità | contributiva , sicché , sotto questo profilo , il contributo in esame sarebbe affetto da illegittimità costituzionale . la censura |
| 2017-269.txt | 6610 | 6610 | perdita nonostante l elevato fatturato . il legislatore avrebbe , dunque , utilizzato un parametro inidoneo ad esprimere la capacità | contributiva | , sicché , sotto questo profilo , il contributo in esame sarebbe affetto da illegittimità costituzionale . la censura presuppone |
| 2017-269.txt | 6758 | 6758 | la misura di un reddito che si vuole colpire e neppure la misura della redditività dell impresa ( intesa come | capacità | di retribuire i fattori di produzione ) . occorre rammentare che , secondo una costante giurisprudenza di questa corte , |
| 2017-269.txt | 6794 | 6794 | giurisprudenza di questa corte , il legislatore gode di un ampia discrezionalità nell individuare « i singoli fatti espressivi della | capacità | contributiva che , quale idoneità del soggetto all obbligazione di imposta , può essere desunta da qualsiasi indice rivelatore di |
| 2017-269.txt | 6795 | 6795 | di questa corte , il legislatore gode di un ampia discrezionalità nell individuare « i singoli fatti espressivi della capacità | contributiva | che , quale idoneità del soggetto all obbligazione di imposta , può essere desunta da qualsiasi indice rivelatore di ricchezza |
| 2017-269.txt | 6895 | 6895 | corretto funzionamento del mercato gravino sulle imprese caratterizzate da una presenza significativa nei mercati di riferimento e dotate di considerevole | capacità | di incidenza sui movimenti delle relative attività economiche . non si tratta evidentemente di una soluzione costituzionalmente obbligata ; tuttavia |
| 2018-167.txt | 1118 | 1118 | economico , essendo ancorata e parametrata al volume del traffico aereo generato e quindi al fatturato realizzato , indice di | capacità | contributiva , e sussiste il nesso con la spesa pubblica , poiché , il citato art . 1 , comma |
| 2018-167.txt | 1119 | 1119 | , essendo ancorata e parametrata al volume del traffico aereo generato e quindi al fatturato realizzato , indice di capacità | contributiva | , e sussiste il nesso con la spesa pubblica , poiché , il citato art . 1 , comma 1328 |
| 2018-17.txt | 2188 | 2188 | artt . 3 ( sotto il profilo della ragionevolezza e dell uguaglianza ) , 53 ( sotto il profilo della | capacità | contributiva ) e 97 ( sotto il profilo del buon andamento dell amministrazione ) cost . , in quanto il |
| 2018-17.txt | 2189 | 2189 | . 3 ( sotto il profilo della ragionevolezza e dell uguaglianza ) , 53 ( sotto il profilo della capacità | contributiva | ) e 97 ( sotto il profilo del buon andamento dell amministrazione ) cost . , in quanto il richiamato |
| 2018-188.txt | 2810 | 2810 | solo la giurisdizione del giudice tributario , ma anche l applicazione della disciplina dei tributi a partire dal canone della | capacità | contributiva previsto dall art . 53 , primo comma , cost . all opposto , non può il legislatore qualificare |
| 2018-188.txt | 2811 | 2811 | la giurisdizione del giudice tributario , ma anche l applicazione della disciplina dei tributi a partire dal canone della capacità | contributiva | previsto dall art . 53 , primo comma , cost . all opposto , non può il legislatore qualificare come |
| 2018-188.txt | 3953 | 3953 | dell attività di bonifica , che , in ragione del miglioramento che deriva all immobile del consorziato , assicura la | capacità | contributiva che giustifica l imposizione di una prestazione obbligatoria di natura tributaria . 8 . – fatta questa duplice premessa |
| 2018-188.txt | 3954 | 3954 | attività di bonifica , che , in ragione del miglioramento che deriva all immobile del consorziato , assicura la capacità | contributiva | che giustifica l imposizione di una prestazione obbligatoria di natura tributaria . 8 . – fatta questa duplice premessa , |
| 2018-27.txt | 2615 | 2615 | della solidarietà passiva , pone a carico di entrambi . 4.4 . – quanto alla denunciata violazione del principio della | capacità | contributiva , la scelta di assoggettare all imposta i titolari delle ricevitorie operanti per conto di soggetti privi di concessione |
| 2018-27.txt | 2616 | 2616 | solidarietà passiva , pone a carico di entrambi . 4.4 . – quanto alla denunciata violazione del principio della capacità | contributiva | , la scelta di assoggettare all imposta i titolari delle ricevitorie operanti per conto di soggetti privi di concessione tiene |
| 2018-67.txt | 465 | 465 | una prestazione della quale egli non potrà godere , potendo solo accedere ad un trattamento previdenziale ( cosiddetta ” pensione | contributiva | ” ) notevolmente inferiore ai contributi effettivamente versati ; sia l art . 53 cost . , per essere egli |
| 2018-67.txt | 1506 | 1506 | regolamentari della cassa , tenendo conto della disciplina ivi contenuta là dove ha argomentato in ordine all esiguità della pensione | contributiva | rispetto all entità dei contributi versati . 3 . – nel merito le questioni di legittimità costituzionale dell art . |
| 2018-67.txt | 2734 | 2734 | di anzianità o di vecchiaia , può in ogni caso maturare , dopo cinque anni di contribuzione , la pensione | contributiva | di vecchiaia , secondo quanto previsto dal regolamento generale della cassa . come riferisce il giudice rimettente e come è |
| 2018-67.txt | 2779 | 2779 | , la normativa regolamentare della cassa ( art . 8 del regolamento per le prestazioni previdenziali ) prevede la pensione | contributiva | secondo i criteri della legge 8 agosto 1995 , n . 335 ( riforma del sistema pensionistico obbligatorio e complementare |
| 2018-67.txt | 3553 | 3553 | del giudice tributario , che il rimettente stesso non ipotizza affatto . non vi è dubbio infatti che « quella | contributiva | previdenziale non è una imposizione tributaria vera e propria , di carattere generale , ma una prestazione patrimoniale diretta a |
| 2018-67.txt | 3734 | 3734 | da parte della cassa . in questa prospettiva la censura è inammissibile . si è già ricordato che l obbligazione | contributiva | dell assicurato iscritto alla cassa trova fondamento nella prescritta tutela previdenziale del lavoro in generale ( art . 38 , |
| 2018-67.txt | 3797 | 3797 | segna anche il limite della missione assegnata alla cassa . diversa è l obbligazione tributaria che si fonda sulla « | capacità | contributiva » ( art . 53 , primo comma , cost . ) e che non ha necessariamente una destinazione |
| 2018-67.txt | 3798 | 3798 | anche il limite della missione assegnata alla cassa . diversa è l obbligazione tributaria che si fonda sulla « capacità | contributiva | » ( art . 53 , primo comma , cost . ) e che non ha necessariamente una destinazione mirata |
| 2018-67.txt | 4978 | 4978 | riconoscendosi in tal modo , con fatti concludenti , soggetto , seppur in misura inferiore al dovuto , alla obbligazione | contributiva | che sarebbe derivata dalla sua iscrizione alla cassa . si tratta però di una quaestio facti che riguarda se , |
| 2018-72.txt | 582 | 582 | sessantacinque per cento del reddito locativo non troverebbe giustificazione in indici reddituali effettivi , con conseguente violazione del principio di | capacità | contributiva di cui all art . 53 cost . 2 . – prima di affrontare il merito delle questioni sollevate |
| 2018-72.txt | 583 | 583 | per cento del reddito locativo non troverebbe giustificazione in indici reddituali effettivi , con conseguente violazione del principio di capacità | contributiva | di cui all art . 53 cost . 2 . – prima di affrontare il merito delle questioni sollevate , |
| 2018-89.txt | 2136 | 2136 | correla più la quantificazione al rendimento ricavato dall attività di estrazione , così da recidere il necessario collegamento con la | capacità | contributiva . 7.1 . – è di immediata evidenza che lo snodo logico imprescindibile della censura in questione è offerto |
| 2018-89.txt | 2137 | 2137 | più la quantificazione al rendimento ricavato dall attività di estrazione , così da recidere il necessario collegamento con la capacità | contributiva | . 7.1 . – è di immediata evidenza che lo snodo logico imprescindibile della censura in questione è offerto dalla |
| 2018-89.txt | 3977 | 3977 | – il canone in oggetto , principalmente caratterizzato da tale peculiare connotazione indennitaria , è dunque privo della funzione genericamente | contributiva | al bilancio degli enti interessati o commutativa di un servizio , che caratterizza i tributi . non ha , pertanto |
| 2018-89.txt | 4099 | 4099 | relativa attività di estrazione , quale che sia il materiale oggetto della relativa iniziativa imprenditoriale ed a prescindere dalla relativa | capacità | remunerativa . secondo il rimettente , dunque , viene imposto , irrazionalmente , il medesimo trattamento a situazioni differenti . |
| 2018-90.txt | 333 | 333 | cost . , in quanto le disposizioni censurate prevedono una solidarietà per i debiti tributari che prescinde dalla valutazione della | capacità | contributiva del soggetto obbligato . 2 . – le sollevate questioni di legittimità costituzionale sono ammissibili avendo la commissione tributaria |
| 2018-90.txt | 334 | 334 | . , in quanto le disposizioni censurate prevedono una solidarietà per i debiti tributari che prescinde dalla valutazione della capacità | contributiva | del soggetto obbligato . 2 . – le sollevate questioni di legittimità costituzionale sono ammissibili avendo la commissione tributaria rimettente |
| 2018-90.txt | 490 | 490 | primo comma , cost . , secondo cui tutti sono tenuti a concorrere alle spese pubbliche in proporzione alla loro | capacità | contributiva . tali crediti vanno ad alimentare la finanza pubblica perché sia assicurato il prescritto equilibrio di bilancio tra entrate |
| 2018-90.txt | 491 | 491 | comma , cost . , secondo cui tutti sono tenuti a concorrere alle spese pubbliche in proporzione alla loro capacità | contributiva | . tali crediti vanno ad alimentare la finanza pubblica perché sia assicurato il prescritto equilibrio di bilancio tra entrate e |
| 2018-90.txt | 4202 | 4202 | ( art . 3 , primo comma , cost . ) si accompagna anche l inesistenza di un vulnus della | capacità | contributiva ( art . 53 , primo comma , cost . ) , la quale sussiste in capo alla società |
| 2018-90.txt | 4203 | 4203 | art . 3 , primo comma , cost . ) si accompagna anche l inesistenza di un vulnus della capacità | contributiva | ( art . 53 , primo comma , cost . ) , la quale sussiste in capo alla società originaria |
| 2019-163.txt | 94 | 94 | imposta municipale propria ( imu ) dal reddito imponibile ai fini delle imposte erariali sui redditi violerebbe il principio di | capacità | contributiva , atteso che questi ultimi tributi finirebbero per gravare non sul reddito netto , quale indice di ricchezza effettivo |
| 2019-163.txt | 95 | 95 | municipale propria ( imu ) dal reddito imponibile ai fini delle imposte erariali sui redditi violerebbe il principio di capacità | contributiva | , atteso che questi ultimi tributi finirebbero per gravare non sul reddito netto , quale indice di ricchezza effettivo , |
| 2019-163.txt | 129 | 129 | , quale indice di ricchezza effettivo , bensì su quello lordo , fittiziamente attribuito . tale vulnus al principio di | capacità | contributiva non sarebbe ovviato dalla forfetizzazione del quantum deducibile , ingiustificata e arbitraria . 2 . – dall atto di |
| 2019-163.txt | 130 | 130 | quale indice di ricchezza effettivo , bensì su quello lordo , fittiziamente attribuito . tale vulnus al principio di capacità | contributiva | non sarebbe ovviato dalla forfetizzazione del quantum deducibile , ingiustificata e arbitraria . 2 . – dall atto di rimessione |
| 2019-163.txt | 1073 | 1073 | nella fattispecie al suo esame , risulta incomprensibile la ragione per la quale egli ritenga incompatibile con il principio di | capacità | contributiva solo una percentuale di deduzione dell imu dall ires pari al venti per cento , con ciò indirettamente validando |
| 2019-163.txt | 1074 | 1074 | fattispecie al suo esame , risulta incomprensibile la ragione per la quale egli ritenga incompatibile con il principio di capacità | contributiva | solo una percentuale di deduzione dell imu dall ires pari al venti per cento , con ciò indirettamente validando il |
| 2019-218.txt | 1773 | 1773 | di disposizioni che , in nome del bilanciamento con altri principi costituzionali , prevedono , a fronte di una riconosciuta | capacità | contributiva ( sentenza n . 159 del 1985 ) , agevolazioni tributarie e , in questo contesto , ha affermato |
| 2019-218.txt | 1774 | 1774 | disposizioni che , in nome del bilanciamento con altri principi costituzionali , prevedono , a fronte di una riconosciuta capacità | contributiva | ( sentenza n . 159 del 1985 ) , agevolazioni tributarie e , in questo contesto , ha affermato , |
| 2019-218.txt | 2682 | 2682 | la definizione delle modalità di attuazione di tali previsioni , « con riferimento ai conseguenti adeguamenti della struttura retributiva e | contributiva | del personale » , anche ai fini della disciplina delle forme pensionistiche complementari . il successivo comma 7 ha affidato |
| 2019-218.txt | 2834 | 2834 | fine servizio in trattamento di fine rapporto . per coloro che optano in tal senso una quota della vigente aliquota | contributiva | relativa all indennità di fine servizio prevista dalle gestioni previdenziali di appartenenza , pari all 1,5 per cento , verrà |
| 2019-240.txt | 3323 | 3323 | le censure muovono dal presupposto che l eliminazione dei trattamenti aggiuntivi configuri un prelievo coattivo , lesivo del principio di | capacità | contributiva sancito dall art . 53 cost . , in quanto non risulta che analoga imposizione gravi su altri soggetti |
| 2019-240.txt | 3324 | 3324 | censure muovono dal presupposto che l eliminazione dei trattamenti aggiuntivi configuri un prelievo coattivo , lesivo del principio di capacità | contributiva | sancito dall art . 53 cost . , in quanto non risulta che analoga imposizione gravi su altri soggetti che |
| 2019-240.txt | 3435 | 3435 | piano teleologico , la destinazione delle risorse derivanti dal prelievo e connesse a un presupposto economicamente rilevante , rivelatore della | capacità | contributiva , « a sovvenire pubbliche spese » ( fra le molte , sentenza n . 89 del 2018 , |
| 2019-240.txt | 3436 | 3436 | teleologico , la destinazione delle risorse derivanti dal prelievo e connesse a un presupposto economicamente rilevante , rivelatore della capacità | contributiva | , « a sovvenire pubbliche spese » ( fra le molte , sentenza n . 89 del 2018 , punto |
| 2019-288.txt | 273 | 273 | , in capo alle imprese creditizie , finanziarie e assicurative gravate dall « addizionale » da essa introdotta , una | capacità | contributiva maggiore di quella propria degli altri soggetti passivi dell imposta sui redditi delle società ( ires ) . sotto |
| 2019-288.txt | 274 | 274 | in capo alle imprese creditizie , finanziarie e assicurative gravate dall « addizionale » da essa introdotta , una capacità | contributiva | maggiore di quella propria degli altri soggetti passivi dell imposta sui redditi delle società ( ires ) . sotto un |
| 2019-288.txt | 543 | 543 | perché avrebbe introdotto una misura impositiva a carico di una circoscritta platea di imprese prive , tuttavia , di una | capacità | contributiva maggiore di quella manifestata , a parità di reddito , dalle altre imprese tenute al pagamento dell ires . |
| 2019-288.txt | 544 | 544 | avrebbe introdotto una misura impositiva a carico di una circoscritta platea di imprese prive , tuttavia , di una capacità | contributiva | maggiore di quella manifestata , a parità di reddito , dalle altre imprese tenute al pagamento dell ires . 3 |
| 2019-288.txt | 728 | 728 | che essa sarebbe irragionevole , in primo luogo , perché le imprese incise dall « addizionale » non avrebbero una | capacità | contributiva maggiore di quella propria delle altre imprese soggette all ires . le imprese destinatarie dall aggravio fiscale non sarebbero |
| 2019-288.txt | 729 | 729 | essa sarebbe irragionevole , in primo luogo , perché le imprese incise dall « addizionale » non avrebbero una capacità | contributiva | maggiore di quella propria delle altre imprese soggette all ires . le imprese destinatarie dall aggravio fiscale non sarebbero , |
| 2019-288.txt | 1149 | 1149 | esigenza di copertura finanziaria evidentemente non sono di per sé sufficienti a dar conto , in particolare , della maggiore | capacità | contributiva delle imprese alle quali è applicabile la norma denunciata , sulla cui assenza si incentra invece il primo profilo |
| 2019-288.txt | 1150 | 1150 | di copertura finanziaria evidentemente non sono di per sé sufficienti a dar conto , in particolare , della maggiore capacità | contributiva | delle imprese alle quali è applicabile la norma denunciata , sulla cui assenza si incentra invece il primo profilo della |
| 2019-288.txt | 2961 | 2961 | . 3 e 53 cost . , innanzitutto perché riserverebbe un diverso trattamento impositivo a situazioni che manifestano la medesima | capacità | contributiva : le imprese incise dall « addizionale » non sarebbero , infatti , dotate di una ricchezza maggiore delle |
| 2019-288.txt | 2962 | 2962 | 3 e 53 cost . , innanzitutto perché riserverebbe un diverso trattamento impositivo a situazioni che manifestano la medesima capacità | contributiva | : le imprese incise dall « addizionale » non sarebbero , infatti , dotate di una ricchezza maggiore delle altre |
| 2019-288.txt | 3059 | 3059 | anche che la sottoposizione a vigilanza pubblica non potrebbe essere ritenuta , in sé stessa , sintomatica di una maggiore | capacità | contributiva . la norma impugnata , pertanto , determinerebbe una irragionevole discriminazione qualitativa dei redditi rispetto alla generalità degli altri |
| 2019-288.txt | 3060 | 3060 | che la sottoposizione a vigilanza pubblica non potrebbe essere ritenuta , in sé stessa , sintomatica di una maggiore capacità | contributiva | . la norma impugnata , pertanto , determinerebbe una irragionevole discriminazione qualitativa dei redditi rispetto alla generalità degli altri soggetti |
| 2019-288.txt | 3186 | 3186 | , occorre osservare che nella costituzione il dovere tributario , inteso come concorso alle spese pubbliche in ragione della propria | capacità | contributiva , è qualificabile come dovere inderogabile di solidarietà non solo perché il prelievo fiscale è essenziale – come ritenevano |
| 2019-288.txt | 3187 | 3187 | occorre osservare che nella costituzione il dovere tributario , inteso come concorso alle spese pubbliche in ragione della propria capacità | contributiva | , è qualificabile come dovere inderogabile di solidarietà non solo perché il prelievo fiscale è essenziale – come ritenevano risalenti |
| 2019-288.txt | 3441 | 3441 | dei relativi bilanciamenti che la costituzione prevede e consente , tra cui , appunto , il rispetto del principio di | capacità | contributiva ( art . 53 cost . ) . sicché quando il legislatore disattende tali condizioni , si allontana dalle |
| 2019-288.txt | 3442 | 3442 | relativi bilanciamenti che la costituzione prevede e consente , tra cui , appunto , il rispetto del principio di capacità | contributiva | ( art . 53 cost . ) . sicché quando il legislatore disattende tali condizioni , si allontana dalle altissime |
| 2019-288.txt | 3567 | 3567 | in astratto , di ampia discrezionalità , pur con il limite della non arbitrarietà , nell identificare gli indici di | capacità | contributiva , questa discrezionalità si riduce laddove sul piano comparativo vengano in evidenza , in concreto , altre situazioni in |
| 2019-288.txt | 3568 | 3568 | astratto , di ampia discrezionalità , pur con il limite della non arbitrarietà , nell identificare gli indici di capacità | contributiva | , questa discrezionalità si riduce laddove sul piano comparativo vengano in evidenza , in concreto , altre situazioni in cui |
| 2019-288.txt | 4557 | 4557 | passivi della nuova imposta al mercato finanziario ( cui questi sono evidentemente riconducibili ) , ravvisandovi uno specifico indice di | capacità | contributiva . in proposito , l avvocatura generale dello stato ha osservato che in tale mercato : a ) « |
| 2019-288.txt | 4558 | 4558 | della nuova imposta al mercato finanziario ( cui questi sono evidentemente riconducibili ) , ravvisandovi uno specifico indice di capacità | contributiva | . in proposito , l avvocatura generale dello stato ha osservato che in tale mercato : a ) « sussistono |
| 2019-288.txt | 4826 | 4826 | nella comparazione con il mercato industriale , abbia desunto dall appartenenza al mercato finanziario uno specifico e autonomo indice di | capacità | contributiva , rilevante ai fini di un temporaneo intervento anticongiunturale . d altra parte , su un piano più generale |
| 2019-288.txt | 4827 | 4827 | comparazione con il mercato industriale , abbia desunto dall appartenenza al mercato finanziario uno specifico e autonomo indice di capacità | contributiva | , rilevante ai fini di un temporaneo intervento anticongiunturale . d altra parte , su un piano più generale , |
| 2019-288.txt | 4987 | 4987 | presenza significativa nei mercati di riferimento [ con fatturato superiore a 50 milioni di euro ] e dotate di considerevole | capacità | di incidenza sui movimenti delle relative attività economiche » . nei termini appena illustrati l imposta censurata supera quindi il |
| 2019-288.txt | 5036 | 5036 | un contesto complesso come quello contemporaneo , dove si sviluppano nuove e multiformi creazioni di valore , il concetto di | capacità | contributiva non necessariamente deve rimanere legato solo a indici tradizionali come il patrimonio e il reddito , potendo rilevare anche |
| 2019-288.txt | 5037 | 5037 | contesto complesso come quello contemporaneo , dove si sviluppano nuove e multiformi creazioni di valore , il concetto di capacità | contributiva | non necessariamente deve rimanere legato solo a indici tradizionali come il patrimonio e il reddito , potendo rilevare anche altre |
| 2019-288.txt | 5063 | 5063 | solo a indici tradizionali come il patrimonio e il reddito , potendo rilevare anche altre e più evolute forme di | capacità | , che ben possono denotare una forza o una potenzialità economica . 6.5.3 . – tanto chiarito , occorre , |
| 2019-288.txt | 5106 | 5106 | ulteriormente precisare che il legislatore , quando assume un determinato presupposto , economicamente valutabile , quale indice di una nuova | capacità | contributiva in riferimento solo a determinati soggetti , rimane sottoposto al vincolo della non arbitrarietà con riguardo alla misura della |
| 2019-288.txt | 5107 | 5107 | precisare che il legislatore , quando assume un determinato presupposto , economicamente valutabile , quale indice di una nuova capacità | contributiva | in riferimento solo a determinati soggetti , rimane sottoposto al vincolo della non arbitrarietà con riguardo alla misura della imposizione |
| 2019-288.txt | 5233 | 5233 | clientela i costi fiscali dei relativi servizi : la traslazione delle imposte dirette , infatti , finisce per colpire una | capacità | contributiva diversa da quella del soggetto passivo dell imposta , rendendo del tutto aleatoria la verifica dell idoneità alla contribuzione |
| 2019-288.txt | 5234 | 5234 | i costi fiscali dei relativi servizi : la traslazione delle imposte dirette , infatti , finisce per colpire una capacità | contributiva | diversa da quella del soggetto passivo dell imposta , rendendo del tutto aleatoria la verifica dell idoneità alla contribuzione dei |
| 2019-288.txt | 6246 | 6246 | quindi ben difficilmente esse potrebbero essere considerate , ai fini dell ires , un idoneo , nuovo , indice di | capacità | contributiva . 6.5.7 . – è solo dopo la premessa di tali considerazioni che può venire in rilievo , all |
| 2019-288.txt | 6247 | 6247 | ben difficilmente esse potrebbero essere considerate , ai fini dell ires , un idoneo , nuovo , indice di capacità | contributiva | . 6.5.7 . – è solo dopo la premessa di tali considerazioni che può venire in rilievo , all interno |
| 2019-51.txt | 724 | 724 | ( per le quote di valore unitario fino a 300 euro ) , contrasterebbe con il principio di effettività della | capacità | contributiva di cui all art . 53 cost . , poiché tale attività verrebbe a essere svolta in condizioni di |
| 2019-51.txt | 725 | 725 | per le quote di valore unitario fino a 300 euro ) , contrasterebbe con il principio di effettività della capacità | contributiva | di cui all art . 53 cost . , poiché tale attività verrebbe a essere svolta in condizioni di non |
| 2020-120.txt | 2845 | 2845 | in causa una vera e propria deroga al dovere di tutti di concorrere alle spese pubbliche in base alla propria | capacità | contributiva ( artt . 2 , 3 e 53 cost . ) , con ricaduta sulle connesse finalità redistributive e |
| 2020-120.txt | 2846 | 2846 | causa una vera e propria deroga al dovere di tutti di concorrere alle spese pubbliche in base alla propria capacità | contributiva | ( artt . 2 , 3 e 53 cost . ) , con ricaduta sulle connesse finalità redistributive e sulle |
| 2020-120.txt | 3037 | 3037 | esempio per evitare doppie imposizioni ) o dalla ricognizione dei soggetti passivi oppure dal rilievo di una minore o assente | capacità | contributiva ( che il legislatore può riscontrare in relazione ad alcune circostanze di fatto o alla particolare fisionomia del tributo |
| 2020-120.txt | 3038 | 3038 | per evitare doppie imposizioni ) o dalla ricognizione dei soggetti passivi oppure dal rilievo di una minore o assente capacità | contributiva | ( che il legislatore può riscontrare in relazione ad alcune circostanze di fatto o alla particolare fisionomia del tributo ) |
| 2020-120.txt | 3106 | 3106 | agevolazione è propriamente riscontrabile , perché , a differenza di quelli appena descritti , essi presuppongono l esistenza di una | capacità | contributiva coerente con la struttura del tributo , ma , in deroga ( già , in tal senso , sentenza |
| 2020-120.txt | 3107 | 3107 | è propriamente riscontrabile , perché , a differenza di quelli appena descritti , essi presuppongono l esistenza di una capacità | contributiva | coerente con la struttura del tributo , ma , in deroga ( già , in tal senso , sentenza n |
| 2020-120.txt | 3425 | 3425 | , all ambito delle agevolazioni propriamente tali . essa , infatti , dispone un esenzione a fronte di una riconosciuta | capacità | contributiva , essendo l imposizione delle successioni e donazioni « giustificata dall arricchimento dell erede o del beneficiario e quindi |
| 2020-120.txt | 3426 | 3426 | all ambito delle agevolazioni propriamente tali . essa , infatti , dispone un esenzione a fronte di una riconosciuta capacità | contributiva | , essendo l imposizione delle successioni e donazioni « giustificata dall arricchimento dell erede o del beneficiario e quindi in |
| 2020-120.txt | 3449 | 3449 | l imposizione delle successioni e donazioni « giustificata dall arricchimento dell erede o del beneficiario e quindi in ragione della | capacità | contributiva di questi ultimi , che risulta nuova e autonoma anche rispetto alle imposte a suo tempo versate dal dante |
| 2020-120.txt | 3450 | 3450 | imposizione delle successioni e donazioni « giustificata dall arricchimento dell erede o del beneficiario e quindi in ragione della capacità | contributiva | di questi ultimi , che risulta nuova e autonoma anche rispetto alle imposte a suo tempo versate dal dante causa |
| 2020-120.txt | 3897 | 3897 | art . 30 , primo comma , cost . ) , e , al contempo , di considerare la minore | capacità | contributiva che deriva dall assolvimento di tale dovere . pertanto la norma oggetto dell odierno scrutinio , che soprattutto prescinde |
| 2020-120.txt | 3898 | 3898 | . 30 , primo comma , cost . ) , e , al contempo , di considerare la minore capacità | contributiva | che deriva dall assolvimento di tale dovere . pertanto la norma oggetto dell odierno scrutinio , che soprattutto prescinde completamente |
| 2020-120.txt | 4678 | 4678 | e quindi di evitare la dissipazione dell universo dei valori sociali ad essa indubbiamente riferibili , che derivano dalla sua | capacità | , in varie forme e modi , di promuovere l utilità sociale . inoltre , per effetto congiunto del comma |
| 2020-120.txt | 4903 | 4903 | agevolazione in oggetto può anche favorire una concentrazione della ricchezza che prescinde da una ragionevole approssimazione al merito e alle | capacità | individuali , ostacolando così la mobilità socio-economica e l uguaglianza delle opportunità di partecipazione sociale . tali elementi portano quindi |
| 2020-158.txt | 468 | 468 | negoziale dall opera di qualificazione giuridica dell atto produce l effetto pratico di sottrarre ad imposizione una tipica manifestazione di | capacità | contributiva » ; b ) dell art . 3 cost . , sotto il profilo dell eguaglianza e ragionevolezza , |
| 2020-158.txt | 469 | 469 | dall opera di qualificazione giuridica dell atto produce l effetto pratico di sottrarre ad imposizione una tipica manifestazione di capacità | contributiva | » ; b ) dell art . 3 cost . , sotto il profilo dell eguaglianza e ragionevolezza , dal |
| 2020-158.txt | 503 | 503 | profilo dell eguaglianza e ragionevolezza , dal momento che « a pari manifestazioni di forza economica ( e quindi di | capacità | contributiva ) non possano corrispondere imposizioni di diversa entità [ . . . ] a seconda che [ . . |
| 2020-158.txt | 504 | 504 | dell eguaglianza e ragionevolezza , dal momento che « a pari manifestazioni di forza economica ( e quindi di capacità | contributiva | ) non possano corrispondere imposizioni di diversa entità [ . . . ] a seconda che [ . . . |
| 2020-158.txt | 2315 | 2315 | di « atto presentato alla registrazione » e di « effetti giuridici » , in relazione alle quali considerare la | capacità | contributiva , tenendo conto dell individuazione delle voci in tariffa distintamente stabilite dal testo unico dell imposta di registro . |
| 2020-158.txt | 2316 | 2316 | « atto presentato alla registrazione » e di « effetti giuridici » , in relazione alle quali considerare la capacità | contributiva | , tenendo conto dell individuazione delle voci in tariffa distintamente stabilite dal testo unico dell imposta di registro . tali |
| 2020-158.txt | 3914 | 3914 | basano sull assunto del rimettente che , ai fini dell applicazione dell imposta di registro , i fatti espressivi della | capacità | contributiva , indicati negli effetti giuridici desumibili , anche aliunde , dalla causa concreta del negozio contenuto nell atto presentato |
| 2020-158.txt | 3915 | 3915 | sull assunto del rimettente che , ai fini dell applicazione dell imposta di registro , i fatti espressivi della capacità | contributiva | , indicati negli effetti giuridici desumibili , anche aliunde , dalla causa concreta del negozio contenuto nell atto presentato per |
| 2020-158.txt | 3985 | 3985 | piano della legittimità costituzionale non si oppongono in modo assoluto a una diversa concretizzazione da parte legislatore dei principi di | capacità | contributiva e , conseguentemente , di eguaglianza tributaria , che sia diretta ( come stabilito dalla norma censurata ) a |
| 2020-158.txt | 3986 | 3986 | della legittimità costituzionale non si oppongono in modo assoluto a una diversa concretizzazione da parte legislatore dei principi di capacità | contributiva | e , conseguentemente , di eguaglianza tributaria , che sia diretta ( come stabilito dalla norma censurata ) a identificare |
| 2020-158.txt | 4512 | 4512 | . 5.2.5 . – in conclusione , la disciplina censurata non si pone in contrasto né con il principio di | capacità | contributiva , né con quelli di ragionevolezza ed eguaglianza tributaria , con conseguente non fondatezza delle sollevate questioni . resta |
| 2020-158.txt | 4513 | 4513 | 5.2.5 . – in conclusione , la disciplina censurata non si pone in contrasto né con il principio di capacità | contributiva | , né con quelli di ragionevolezza ed eguaglianza tributaria , con conseguente non fondatezza delle sollevate questioni . resta ovviamente |
| 2020-201.txt | 565 | 565 | sia percettore di reddito da partecipazione , verrebbe ugualmente assoggettato all irpef , in aperto contrasto con il principio di | capacità | contributiva ; d ) dell art . 113 , secondo comma , cost . , perché risulterebbe esclusa la tutela |
| 2020-201.txt | 566 | 566 | percettore di reddito da partecipazione , verrebbe ugualmente assoggettato all irpef , in aperto contrasto con il principio di capacità | contributiva | ; d ) dell art . 113 , secondo comma , cost . , perché risulterebbe esclusa la tutela giurisdizionale |
| 2020-201.txt | 972 | 972 | alla percezione dei tributi , anch esso tutelato , assieme all interesse del contribuente a un imposizione correlata alla propria | capacità | contributiva , dall art . 53 , primo comma , cost . ( ex plurimis , sentenza n . 181 |
| 2020-201.txt | 973 | 973 | percezione dei tributi , anch esso tutelato , assieme all interesse del contribuente a un imposizione correlata alla propria capacità | contributiva | , dall art . 53 , primo comma , cost . ( ex plurimis , sentenza n . 181 del |
| 2020-201.txt | 1721 | 1721 | possesso » , indicato quale presupposto dell irpef dall art . 1 del tuir e che costituisce l indice di | capacità | contributiva assunto dal legislatore . d altronde , a quest ultimo spetta un ampia discrezionalità in relazione alle varie finalità |
| 2020-201.txt | 1722 | 1722 | » , indicato quale presupposto dell irpef dall art . 1 del tuir e che costituisce l indice di capacità | contributiva | assunto dal legislatore . d altronde , a quest ultimo spetta un ampia discrezionalità in relazione alle varie finalità cui |
| 2020-201.txt | 1771 | 1771 | essendogli consentito , « sia pure con il limite della non arbitrarietà , di determinare i singoli fatti espressivi della | capacità | contributiva che , quale idoneità del soggetto all obbligazione di imposta , può essere desunta da qualsiasi indice rivelatore di |
| 2020-201.txt | 1772 | 1772 | consentito , « sia pure con il limite della non arbitrarietà , di determinare i singoli fatti espressivi della capacità | contributiva | che , quale idoneità del soggetto all obbligazione di imposta , può essere desunta da qualsiasi indice rivelatore di ricchezza |
| 2020-201.txt | 2031 | 2031 | ) . 3 . 4 . – non è quindi fondata , innanzitutto , la questione riferita al principio di | capacità | contributiva ai sensi dell art . 53 , primo comma , cost . , formulata dalla ctp rimettente ritenendo che |
| 2020-201.txt | 2032 | 2032 | . 3 . 4 . – non è quindi fondata , innanzitutto , la questione riferita al principio di capacità | contributiva | ai sensi dell art . 53 , primo comma , cost . , formulata dalla ctp rimettente ritenendo che il |
| 2020-201.txt | 2112 | 2112 | 1 del tuir come presupposto dell irpef , consisterebbe nella « materiale disponibilità di fruirne » , ovvero nella « | capacità | di disporne » , così che il meccanismo di imputazione del censurato art . 5 del tuir , laddove prevede |
| 2020-201.txt | 2156 | 2156 | avviene « indipendentemente dalla percezione » degli utili , determinerebbe un imposizione fiscale « in aperta violazione del principio di | capacità | contributiva » . 3.5 . – tale presupposto interpretativo è errato . va in primo luogo rilevato che il reddito |
| 2020-201.txt | 2157 | 2157 | « indipendentemente dalla percezione » degli utili , determinerebbe un imposizione fiscale « in aperta violazione del principio di capacità | contributiva | » . 3.5 . – tale presupposto interpretativo è errato . va in primo luogo rilevato che il reddito , |
| 2020-201.txt | 2182 | 2182 | – tale presupposto interpretativo è errato . va in primo luogo rilevato che il reddito , quale sicuro indice di | capacità | contributiva , costituisce in realtà una entità conseguente alle regole di determinazione disposte dal legislatore tributario in ragione delle specifiche |
| 2020-201.txt | 2183 | 2183 | tale presupposto interpretativo è errato . va in primo luogo rilevato che il reddito , quale sicuro indice di capacità | contributiva | , costituisce in realtà una entità conseguente alle regole di determinazione disposte dal legislatore tributario in ragione delle specifiche caratteristiche |
| 2020-201.txt | 2527 | 2527 | forza dei fini che la costituzione assegna al diritto tributario con riguardo alla definizione di fattispecie idonee a esprimere la | capacità | contributiva di singole vicende economiche , non è sempre necessario , in presenza di adeguate ragioni giustificative , che tra |
| 2020-201.txt | 2528 | 2528 | dei fini che la costituzione assegna al diritto tributario con riguardo alla definizione di fattispecie idonee a esprimere la capacità | contributiva | di singole vicende economiche , non è sempre necessario , in presenza di adeguate ragioni giustificative , che tra questo |
| 2020-201.txt | 2597 | 2597 | irpef deve essere inteso , pertanto , quale modo per identificare la relazione del soggetto con la peculiare manifestazione di | capacità | contributiva che è costituita appunto dal reddito , secondo le regole giuridiche delle singole categorie reddituali . questa corte ha |
| 2020-201.txt | 2598 | 2598 | deve essere inteso , pertanto , quale modo per identificare la relazione del soggetto con la peculiare manifestazione di capacità | contributiva | che è costituita appunto dal reddito , secondo le regole giuridiche delle singole categorie reddituali . questa corte ha avuto |
| 2020-201.txt | 2759 | 2759 | nell attuale sistema di imposizione sui redditi deve ritenersi che non arbitrariamente il legislatore tributario ha individuato come indice di | capacità | contributiva la relazione tra il presupposto e il soggetto passivo attraverso la diretta imputazione al socio ( ” per trasparenza |
| 2020-201.txt | 2760 | 2760 | attuale sistema di imposizione sui redditi deve ritenersi che non arbitrariamente il legislatore tributario ha individuato come indice di capacità | contributiva | la relazione tra il presupposto e il soggetto passivo attraverso la diretta imputazione al socio ( ” per trasparenza “ |
| 2020-201.txt | 2985 | 2985 | quanto la disciplina censurata provocherebbe , a danno del contribuente , un ingiustificata limitazione della prova di non avere la | capacità | di disporre ( o la disponibilità materiale ) del reddito . tale censura si fonda sull assunto dei rimettenti per |
| 2020-262.txt | 173 | 173 | rimettente la disposizione violerebbe : a ) l art . 53 cost . , sotto il profilo dell effettività della | capacità | contributiva , in quanto , nel disporre l indeducibilità dell imu dall imposta sul reddito delle società ( ires ) |
| 2020-262.txt | 174 | 174 | la disposizione violerebbe : a ) l art . 53 cost . , sotto il profilo dell effettività della capacità | contributiva | , in quanto , nel disporre l indeducibilità dell imu dall imposta sul reddito delle società ( ires ) , |
| 2020-262.txt | 215 | 215 | farebbe gravare la tassazione su « un reddito d impresa in parte fittizio , in contrasto con il principio di | capacità | contributiva » ; ciò sul presupposto che : i ) « l indeducibilità totale o parziale è ammissibile soltanto con |
| 2020-262.txt | 216 | 216 | gravare la tassazione su « un reddito d impresa in parte fittizio , in contrasto con il principio di capacità | contributiva | » ; ciò sul presupposto che : i ) « l indeducibilità totale o parziale è ammissibile soltanto con riguardo |
| 2020-262.txt | 369 | 369 | un imposta sulla base del medesimo presupposto » , il che potrebbe , peraltro , « condurre all esaurimento della | capacità | contributiva , o comunque può costituire un carico eccessivo che supera il limite massimo tollerabile per il prelievo tributario » |
| 2020-262.txt | 370 | 370 | imposta sulla base del medesimo presupposto » , il che potrebbe , peraltro , « condurre all esaurimento della capacità | contributiva | , o comunque può costituire un carico eccessivo che supera il limite massimo tollerabile per il prelievo tributario » ; |
| 2020-262.txt | 2764 | 2764 | , inoltre , consentirebbe di superare i problemi di incostituzionalità che l indeducibilità attualmente prevista può porre sul piano della | capacità | contributiva » . tuttavia , mentre il menzionato d.l . n . 54 del 2013 , così come convertito , |
| 2020-262.txt | 2765 | 2765 | inoltre , consentirebbe di superare i problemi di incostituzionalità che l indeducibilità attualmente prevista può porre sul piano della capacità | contributiva | » . tuttavia , mentre il menzionato d.l . n . 54 del 2013 , così come convertito , aveva |
| 2020-262.txt | 3460 | 3460 | agevolazione è propriamente riscontrabile , perché , a differenza di quelli appena descritti , essi presuppongono l esistenza di una | capacità | contributiva coerente con la struttura del tributo , ma , in deroga ( già , in tal senso , sentenza |
| 2020-262.txt | 3461 | 3461 | è propriamente riscontrabile , perché , a differenza di quelli appena descritti , essi presuppongono l esistenza di una capacità | contributiva | coerente con la struttura del tributo , ma , in deroga ( già , in tal senso , sentenza n |
| 2020-262.txt | 4292 | 4292 | , con assorbimento di ogni altra questione . l ampia discrezionalità del legislatore tributario nella scelta degli indici rivelatori di | capacità | contributiva ( ex plurimis , sentenza n . 269 del 2017 ) non si traduce in un potere discrezionale altrettanto |
| 2020-262.txt | 4293 | 4293 | con assorbimento di ogni altra questione . l ampia discrezionalità del legislatore tributario nella scelta degli indici rivelatori di capacità | contributiva | ( ex plurimis , sentenza n . 269 del 2017 ) non si traduce in un potere discrezionale altrettanto esteso |
| 2020-262.txt | 4691 | 4691 | o che paradossalmente potrebbe , in via di diritto , essere incrementata esponenzialmente dal legislatore con il solo limite della | capacità | contributiva desumibile dall imposta indeducibile . senza che si dia luogo a un fenomeno di doppia imposizione giuridica ( perché |
| 2020-262.txt | 4692 | 4692 | che paradossalmente potrebbe , in via di diritto , essere incrementata esponenzialmente dal legislatore con il solo limite della capacità | contributiva | desumibile dall imposta indeducibile . senza che si dia luogo a un fenomeno di doppia imposizione giuridica ( perché i |
| 2020-262.txt | 4747 | 4747 | tal modo l entità del prelievo ires subìto da ciascun soggetto risulta in realtà irragionevolmente determinata da un indice di | capacità | contributiva riferito a un presupposto diverso dal reddito netto . altra conseguenza della rottura del principio di coerenza è , |
| 2020-262.txt | 4748 | 4748 | modo l entità del prelievo ires subìto da ciascun soggetto risulta in realtà irragionevolmente determinata da un indice di capacità | contributiva | riferito a un presupposto diverso dal reddito netto . altra conseguenza della rottura del principio di coerenza è , nel |
| 2020-262.txt | 5164 | 5164 | dei relativi bilanciamenti che la costituzione prevede e consente , tra cui , appunto , il rispetto del principio di | capacità | contributiva ( art . 53 cost . ) . [ s ] icché quando il legislatore disattende tali condizioni , |
| 2020-262.txt | 5165 | 5165 | relativi bilanciamenti che la costituzione prevede e consente , tra cui , appunto , il rispetto del principio di capacità | contributiva | ( art . 53 cost . ) . [ s ] icché quando il legislatore disattende tali condizioni , si |
| 2020-263.txt | 925 | 925 | . 3 cost . ) e di « quelli di universalità dell imposizione , di correlazione del prelievo con la | capacità | contributiva e di progressività » , enunciati in termini inderogabili dall art . 53 cost . e ribaditi dalle pronunce |
| 2020-263.txt | 926 | 926 | 3 cost . ) e di « quelli di universalità dell imposizione , di correlazione del prelievo con la capacità | contributiva | e di progressività » , enunciati in termini inderogabili dall art . 53 cost . e ribaditi dalle pronunce di |
| 2020-263.txt | 1692 | 1692 | considerato in diritto ) . le risorse derivanti dal prelievo , connesse a un presupposto economicamente rilevante , rivelatore della | capacità | contributiva , devono essere poi destinate « a sovvenire pubbliche spese » ( fra le molte , sentenze n . |
| 2020-263.txt | 1693 | 1693 | in diritto ) . le risorse derivanti dal prelievo , connesse a un presupposto economicamente rilevante , rivelatore della capacità | contributiva | , devono essere poi destinate « a sovvenire pubbliche spese » ( fra le molte , sentenze n . 240 |
| 2020-33.txt | 501 | 501 | in contrasto con « il principio di uguaglianza di cui all art . 3 » e con « quello di | capacità | contributiva di cui all art . 53 » cost . , ledendo il principio di legittimo affidamento nella certezza dell |
| 2020-33.txt | 502 | 502 | contrasto con « il principio di uguaglianza di cui all art . 3 » e con « quello di capacità | contributiva | di cui all art . 53 » cost . , ledendo il principio di legittimo affidamento nella certezza dell ordinamento |
| 2020-33.txt | 3234 | 3234 | vulnus ai principi di uguaglianza , di tutela dell affidamento legittimo sulla certezza dell ordinamento giuridico e di rispetto della | capacità | contributiva . |
| 2020-33.txt | 3235 | 3235 | ai principi di uguaglianza , di tutela dell affidamento legittimo sulla certezza dell ordinamento giuridico e di rispetto della capacità | contributiva | . |
| 2020-54.txt | 1913 | 1913 | sulle successioni e donazioni , che è giustificata dall arricchimento dell erede o del beneficiario e quindi in ragione della | capacità | contributiva di questi ultimi , che risulta nuova e autonoma anche rispetto alle imposte a suo tempo versate dal dante |
| 2020-54.txt | 1914 | 1914 | successioni e donazioni , che è giustificata dall arricchimento dell erede o del beneficiario e quindi in ragione della capacità | contributiva | di questi ultimi , che risulta nuova e autonoma anche rispetto alle imposte a suo tempo versate dal dante causa |
| 2021-149.txt | 746 | 746 | escludendo l attività bancaria , continua a operare nel settore della mutualità prevalente . difetterebbe dunque uno specifico indice di | capacità | contributiva idoneo a giustificare l imposizione e la destinazione del prelievo alla fiscalità generale . sarebbero violati anche gli artt |
| 2021-149.txt | 747 | 747 | l attività bancaria , continua a operare nel settore della mutualità prevalente . difetterebbe dunque uno specifico indice di capacità | contributiva | idoneo a giustificare l imposizione e la destinazione del prelievo alla fiscalità generale . sarebbero violati anche gli artt . |
| 2021-149.txt | 848 | 848 | operare nel settore della cooperazione a mutualità prevalente , che il prelievo colpisce le bcc in grado di assicurare la | capacità | competitiva nel mercato insieme al collegamento con il territorio e che la riduzione patrimoniale , restando indivisibili le riserve della |
| 2021-149.txt | 873 | 873 | al collegamento con il territorio e che la riduzione patrimoniale , restando indivisibili le riserve della conferente , pregiudicherebbe la | capacità | di erogare credito da parte « dell azienda di nuova formazione » . le norme censurate violerebbero , infine , |
| 2021-149.txt | 1557 | 1557 | una scelta imprenditoriale che , pur essendo alternativa a quella considerata dalla riforma come la più idonea a rafforzare la | capacità | competitiva e la stabilità patrimoniale del settore del credito cooperativo nel suo complesso – ossia l adesione a un gruppo |
| 2021-149.txt | 3380 | 3380 | – nell ambito della stessa questione , il rimettente prospetta « un vulnus al principio della concorrenza in relazione alla | capacità | di erogare credito » da parte della spa conferitaria , per il fatto che , pur a fronte del versamento |
| 2021-149.txt | 3486 | 3486 | delle riserve – che restano nella titolarità della conferente e non sono liberamente utilizzabili dalla conferitaria – , pregiudicherebbe la | capacità | della nuova banca spa di fare credito , riducendone la capacità finanziaria . si deve tuttavia osservare che il paventato |
| 2021-149.txt | 3497 | 3497 | sono liberamente utilizzabili dalla conferitaria – , pregiudicherebbe la capacità della nuova banca spa di fare credito , riducendone la | capacità | finanziaria . si deve tuttavia osservare che il paventato pregiudizio – a prescindere dalla sua sussistenza – non deriva dall |
| 2021-149.txt | 3672 | 3672 | delle disposizioni denunciate per difetto , nella previsione del versamento al bilancio dello stato , di uno specifico indice di | capacità | contributiva . nel contesto della motivazione , il giudice a quo richiama il passaggio della sentenza di questa corte n |
| 2021-149.txt | 3673 | 3673 | disposizioni denunciate per difetto , nella previsione del versamento al bilancio dello stato , di uno specifico indice di capacità | contributiva | . nel contesto della motivazione , il giudice a quo richiama il passaggio della sentenza di questa corte n . |
| 2021-149.txt | 4021 | 4021 | questione è fondata . poiché con essa il rimettente contesta in buona sostanza il difetto di uno specifico indice di | capacità | contributiva che giustifichi l imposizione e quindi la compatibilità dell imposta con i parametri costituzionali degli artt . 3 e |
| 2021-149.txt | 4022 | 4022 | è fondata . poiché con essa il rimettente contesta in buona sostanza il difetto di uno specifico indice di capacità | contributiva | che giustifichi l imposizione e quindi la compatibilità dell imposta con i parametri costituzionali degli artt . 3 e 53 |
| 2021-149.txt | 4528 | 4528 | al concorso alle pubbliche spese e posto a carico di un soggetto passivo in base ad uno specifico indice di | capacità | contributiva ( sentenza n . 102 del 2008 ) . tale indice , inoltre , « deve esprimere l idoneità |
| 2021-149.txt | 4529 | 4529 | concorso alle pubbliche spese e posto a carico di un soggetto passivo in base ad uno specifico indice di capacità | contributiva | ( sentenza n . 102 del 2008 ) . tale indice , inoltre , « deve esprimere l idoneità di |
| 2021-149.txt | 4690 | 4690 | operata dal legislatore in sede di conversione , poiché , mentre nella versione originaria della norma l indice rivelatore della | capacità | contributiva consisteva nell affrancamento delle riserve patrimoniali da destinare all attività bancaria lucrativa , così non è nella versione definitiva |
| 2021-149.txt | 4691 | 4691 | dal legislatore in sede di conversione , poiché , mentre nella versione originaria della norma l indice rivelatore della capacità | contributiva | consisteva nell affrancamento delle riserve patrimoniali da destinare all attività bancaria lucrativa , così non è nella versione definitiva , |
| 2021-149.txt | 5938 | 5938 | prelievo come quello in esame , del quale si è esclusa la natura tributaria , resta sottratto al principio di | capacità | contributiva ( ex plurimis , sentenze n . 263 e n . 234 del 2020 e n . 173 del |
| 2021-149.txt | 5939 | 5939 | come quello in esame , del quale si è esclusa la natura tributaria , resta sottratto al principio di capacità | contributiva | ( ex plurimis , sentenze n . 263 e n . 234 del 2020 e n . 173 del 2016 |
| 2021-149.txt | 6031 | 6031 | di non fondatezza investe la censura nel suo complesso , non residuando profili di irragionevolezza diversi dalla lamentata lesione della | capacità | contributiva . in particolare non sono individuabili aspetti della questione riferiti autonomamente all art . 3 cost . , che |
| 2021-149.txt | 6032 | 6032 | non fondatezza investe la censura nel suo complesso , non residuando profili di irragionevolezza diversi dalla lamentata lesione della capacità | contributiva | . in particolare non sono individuabili aspetti della questione riferiti autonomamente all art . 3 cost . , che si |
| 2021-149.txt | 6441 | 6441 | l argomento offerto dalla parte , secondo cui l ingente prelievo , diminuendo le riserve indivisibili , ridurrebbe significativamente la | capacità | della conferente di dotare di risorse finanziarie la banca partecipata , comprimendone la solidità . la previsione del versamento non |
| 2021-187.txt | 1868 | 1868 | / 2020 necessitasse di distinte modalità attuative , di monitoraggio e di governance , idonee a « incidere negativamente sulla | capacità | di assicurare il coordinamento delle politiche di sviluppo e coesione » . per questa ragione , è stata prevista la |
| 2021-187.txt | 4443 | 4443 | 53 della costituzione » . il legislatore avrebbe in particolare ecceduto il limite della ragionevolezza e violato i principi di | capacità | contributiva , di uguaglianza e di libertà di iniziativa economica . i tributi così illegittimamente introdotti sarebbero infatti destinati a |
| 2021-187.txt | 4444 | 4444 | della costituzione » . il legislatore avrebbe in particolare ecceduto il limite della ragionevolezza e violato i principi di capacità | contributiva | , di uguaglianza e di libertà di iniziativa economica . i tributi così illegittimamente introdotti sarebbero infatti destinati a produrre |
| 2021-39.txt | 534 | 534 | , inidonei alla « misurazione del reale movimento di ricchezza » , ponendosi così in contrasto con il principio di | capacità | contributiva , nonché con il principio di uguaglianza , che imporrebbero altresì una coerenza della legge tributaria « con il |
| 2021-39.txt | 535 | 535 | inidonei alla « misurazione del reale movimento di ricchezza » , ponendosi così in contrasto con il principio di capacità | contributiva | , nonché con il principio di uguaglianza , che imporrebbero altresì una coerenza della legge tributaria « con il sistema |
| 2021-39.txt | 831 | 831 | 20 del d.p.r . n . 131 del 1986 « non si pone in contrasto né con il principio di | capacità | contributiva , né con quelli di ragionevolezza ed eguaglianza tributaria , con conseguente non fondatezza delle sollevate questioni » . |
| 2021-39.txt | 832 | 832 | del d.p.r . n . 131 del 1986 « non si pone in contrasto né con il principio di capacità | contributiva | , né con quelli di ragionevolezza ed eguaglianza tributaria , con conseguente non fondatezza delle sollevate questioni » . in |
| 2021-39.txt | 897 | 897 | piano della legittimità costituzionale non si oppongono in modo assoluto a una diversa concretizzazione da parte legislatore dei principi di | capacità | contributiva e , conseguentemente , di eguaglianza tributaria , che sia diretta ( come stabilito dalla norma censurata ) a |
| 2021-39.txt | 898 | 898 | della legittimità costituzionale non si oppongono in modo assoluto a una diversa concretizzazione da parte legislatore dei principi di capacità | contributiva | e , conseguentemente , di eguaglianza tributaria , che sia diretta ( come stabilito dalla norma censurata ) a identificare |
| 2021-39.txt | 1594 | 1594 | » ; al contrario , proprio l intervento normativo del 2017 lederebbe i principi di parità di trattamento e di | capacità | contributiva di cui agli artt . 3 e 53 cost . la disposizione censurata recherebbe , inoltre , un vulnus |
| 2021-39.txt | 1595 | 1595 | ; al contrario , proprio l intervento normativo del 2017 lederebbe i principi di parità di trattamento e di capacità | contributiva | di cui agli artt . 3 e 53 cost . la disposizione censurata recherebbe , inoltre , un vulnus agli |
| 2021-39.txt | 3567 | 3567 | il principio di parità di trattamento ( uguaglianza sostanziale di cui all art . 3 cost . ) e di | capacità | contributiva ( art . 53 cost . ) » . neanche questa censura è fondata . non solo la sentenza |
| 2021-39.txt | 3568 | 3568 | principio di parità di trattamento ( uguaglianza sostanziale di cui all art . 3 cost . ) e di capacità | contributiva | ( art . 53 cost . ) » . neanche questa censura è fondata . non solo la sentenza n |
| 2022-101.txt | 3752 | 3752 | causa in una prestazione patrimoniale posta dall ordinamento a carico di un soggetto in base ad uno specifico indice di | capacità | contributiva e destinata a sovvenire a pubbliche spese ( sentenze n . 167 e 89 del 2018 , n . |
| 2022-101.txt | 3753 | 3753 | in una prestazione patrimoniale posta dall ordinamento a carico di un soggetto in base ad uno specifico indice di capacità | contributiva | e destinata a sovvenire a pubbliche spese ( sentenze n . 167 e 89 del 2018 , n . 269 |
| 2022-101.txt | 4608 | 4608 | recupero economico dell onere del tributo assolto dal soggetto che è tenuto a corrisponderne l importo in quanto portatore della | capacità | contributiva . per converso , ne risulta sprovvista la rivalsa per ecotassa , che risponde , invece , alla finalità |
| 2022-101.txt | 4609 | 4609 | economico dell onere del tributo assolto dal soggetto che è tenuto a corrisponderne l importo in quanto portatore della capacità | contributiva | . per converso , ne risulta sprovvista la rivalsa per ecotassa , che risponde , invece , alla finalità pubblicistica |
| 2022-101.txt | 4706 | 4706 | ( disposizioni in materia di federalismo fiscale municipale ) – al soggetto al quale è riferibile la situazione espressiva della | capacità | contributiva è sostituito un diverso soggetto che , pur essendo estraneo al presupposto impositivo , è tenuto ope legis all |
| 2022-101.txt | 4707 | 4707 | disposizioni in materia di federalismo fiscale municipale ) – al soggetto al quale è riferibile la situazione espressiva della capacità | contributiva | è sostituito un diverso soggetto che , pur essendo estraneo al presupposto impositivo , è tenuto ope legis all adempimento |
| 2022-128.txt | 669 | 669 | danno di una particolare categoria di dipendenti statali non contrattualizzati » , colpirebbero « più gravemente , a parità di | capacità | contributiva per redditi di lavoro , la categoria cui appartiene l appellante » nel giudizio a quo , ledendo così |
| 2022-128.txt | 670 | 670 | di una particolare categoria di dipendenti statali non contrattualizzati » , colpirebbero « più gravemente , a parità di capacità | contributiva | per redditi di lavoro , la categoria cui appartiene l appellante » nel giudizio a quo , ledendo così il |
| 2022-128.txt | 3290 | 3290 | al concorso alle pubbliche spese e posto a carico di un soggetto passivo in base ad uno specifico indice di | capacità | contributiva . tale indice , inoltre , deve esprimere l idoneità di ciascun soggetto all obbligazione tributaria ( sentenze n |
| 2022-128.txt | 3291 | 3291 | concorso alle pubbliche spese e posto a carico di un soggetto passivo in base ad uno specifico indice di capacità | contributiva | . tale indice , inoltre , deve esprimere l idoneità di ciascun soggetto all obbligazione tributaria ( sentenze n . |
| 2022-167.txt | 2389 | 2389 | causa in una prestazione patrimoniale posta dall ordinamento a carico di un soggetto in base a uno specifico indice di | capacità | contributiva e destinata a sovvenire a pubbliche spese , quello per rivalsa trova titolo nel potere accordato , a determinate |
| 2022-167.txt | 2390 | 2390 | in una prestazione patrimoniale posta dall ordinamento a carico di un soggetto in base a uno specifico indice di capacità | contributiva | e destinata a sovvenire a pubbliche spese , quello per rivalsa trova titolo nel potere accordato , a determinate condizioni |
| 2022-182.txt | 860 | 860 | rivestirebbe natura sostanzialmente tributaria , costituendo un prelievo coattivo , acquisito al bilancio , correlato a un dato indice di | capacità | contributiva e gravante solo su una ristretta categoria di soggetti e non su tutti i cittadini , con ciò risultando |
| 2022-182.txt | 861 | 861 | natura sostanzialmente tributaria , costituendo un prelievo coattivo , acquisito al bilancio , correlato a un dato indice di capacità | contributiva | e gravante solo su una ristretta categoria di soggetti e non su tutti i cittadini , con ciò risultando ingiustificatamente |
| 2022-182.txt | 5949 | 5949 | rivestirebbe natura sostanzialmente tributaria , costituendo un prelievo coattivo , acquisito al bilancio , correlato a un dato indice di | capacità | contributiva e gravante solo su una ristretta categoria di soggetti e non su tutti i cittadini , con ciò risultando |
| 2022-182.txt | 5950 | 5950 | natura sostanzialmente tributaria , costituendo un prelievo coattivo , acquisito al bilancio , correlato a un dato indice di capacità | contributiva | e gravante solo su una ristretta categoria di soggetti e non su tutti i cittadini , con ciò risultando ingiustificatamente |
| 2022-182.txt | 6074 | 6074 | piano teleologico , la destinazione delle risorse derivanti dal prelievo e connesse a un presupposto economicamente rilevante , rivelatore della | capacità | contributiva , ” a sovvenire pubbliche spese ” ( fra le molte , sentenza n . 89 del 2018 , |
| 2022-182.txt | 6075 | 6075 | teleologico , la destinazione delle risorse derivanti dal prelievo e connesse a un presupposto economicamente rilevante , rivelatore della capacità | contributiva | , ” a sovvenire pubbliche spese ” ( fra le molte , sentenza n . 89 del 2018 , punto |
| 2022-182.txt | 6168 | 6168 | ai loro superstiti , infatti , non si atteggia come prelievo a loro carico , in ragione dell indice di | capacità | contributiva espresso da tale trattamento , onde chiamarli a sovvenire più intensamente le pubbliche spese , bensì quale misura di |
| 2022-182.txt | 6169 | 6169 | loro superstiti , infatti , non si atteggia come prelievo a loro carico , in ragione dell indice di capacità | contributiva | espresso da tale trattamento , onde chiamarli a sovvenire più intensamente le pubbliche spese , bensì quale misura di razionalizzazione |
| 2022-196.txt | 669 | 669 | comunque riscosso il canone , sicché sarebbe chiamato « a concorrere alle spese pubbliche in ragione della ( sua ) | capacità | contributiva chi per tabulas ( id est per fatto accertato in sede giudiziaria ) detta capacità non la possiede » |
| 2022-196.txt | 670 | 670 | riscosso il canone , sicché sarebbe chiamato « a concorrere alle spese pubbliche in ragione della ( sua ) capacità | contributiva | chi per tabulas ( id est per fatto accertato in sede giudiziaria ) detta capacità non la possiede » . |
| 2022-196.txt | 685 | 685 | della ( sua ) capacità contributiva chi per tabulas ( id est per fatto accertato in sede giudiziaria ) detta | capacità | non la possiede » . 2 . – all esame dell ordinanza occorre premettere una pur sintetica illustrazione del quadro |
| 2022-209.txt | 316 | 316 | a partner di fatto » ( artt . 3 , 29 e 31 cost . ) ; i principi di | capacità | contributiva e progressività dell imposizione ( art . 53 cost . ) ; la famiglia quale società naturale ( art |
| 2022-209.txt | 317 | 317 | partner di fatto » ( artt . 3 , 29 e 31 cost . ) ; i principi di capacità | contributiva | e progressività dell imposizione ( art . 53 cost . ) ; la famiglia quale società naturale ( art . |
| 2022-209.txt | 629 | 629 | alle persone singole , ma anche alle coppie di mero fatto . la disciplina contrasterebbe poi con il principio di | capacità | contributiva di cui all art . 53 , primo comma , cost . , posto che non sarebbe riscontrabile una |
| 2022-209.txt | 630 | 630 | persone singole , ma anche alle coppie di mero fatto . la disciplina contrasterebbe poi con il principio di capacità | contributiva | di cui all art . 53 , primo comma , cost . , posto che non sarebbe riscontrabile una « |
| 2022-209.txt | 652 | 652 | cui all art . 53 , primo comma , cost . , posto che non sarebbe riscontrabile una « maggiore | capacità | contributiva , peraltro in relazione a un imposta di tipo reale quale l imu , del nucleo familiare rispetto alle |
| 2022-209.txt | 653 | 653 | all art . 53 , primo comma , cost . , posto che non sarebbe riscontrabile una « maggiore capacità | contributiva | , peraltro in relazione a un imposta di tipo reale quale l imu , del nucleo familiare rispetto alle persone |
| 2022-257.txt | 584 | 584 | rispetto all impiego privato » , sia l art . 53 cost . , « perché a fronte di una | capacità | contributiva omogenea che viene manifestata attraverso la percezione di pensioni complementari , si prevede un trattamento fiscale difforme e deteriore |
| 2022-257.txt | 585 | 585 | all impiego privato » , sia l art . 53 cost . , « perché a fronte di una capacità | contributiva | omogenea che viene manifestata attraverso la percezione di pensioni complementari , si prevede un trattamento fiscale difforme e deteriore nell |
| 2022-27.txt | 1175 | 1175 | privato , con conseguente violazione dei doveri inderogabili di solidarietà economica e sociale e senza tenere adeguatamente conto della complessiva | capacità | reddituale da lavoro di soggetti così diversamente trattati . una disciplina così congegnata lederebbe ancora gli artt . 3 e |
| 2022-27.txt | 1537 | 1537 | di natura tributaria – o comunque ad esso assimilabile – eccessivo , selettivo o comunque non connesso ad un effettiva | capacità | contributiva . e conseguentemente sarebbe inciso l art . 23 cost . , in quanto la definitività del prelievo fiscale |
| 2022-27.txt | 1538 | 1538 | natura tributaria – o comunque ad esso assimilabile – eccessivo , selettivo o comunque non connesso ad un effettiva capacità | contributiva | . e conseguentemente sarebbe inciso l art . 23 cost . , in quanto la definitività del prelievo fiscale così |
| 2022-27.txt | 4515 | 4515 | sarebbero violati i doveri inderogabili di solidarietà economica e sociale , posti a carico di tutti in relazione alle rispettive | capacità | , anche economiche , non tenendosi , tra l altro , adeguatamente conto della « complessiva capacità reddituale da lavoro |
| 2022-27.txt | 4532 | 4532 | relazione alle rispettive capacità , anche economiche , non tenendosi , tra l altro , adeguatamente conto della « complessiva | capacità | reddituale da lavoro dei soggetti così diversamente trattati » . neanche tale questione è fondata . premesso che la previsione |
| 2022-27.txt | 4935 | 4935 | al concorso alle pubbliche spese e posto a carico di un soggetto passivo in base ad uno specifico indice di | capacità | contributiva . tale indice , inoltre , deve esprimere l idoneità di ciascun soggetto all obbligazione tributaria ( sentenze n |
| 2022-27.txt | 4936 | 4936 | concorso alle pubbliche spese e posto a carico di un soggetto passivo in base ad uno specifico indice di capacità | contributiva | . tale indice , inoltre , deve esprimere l idoneità di ciascun soggetto all obbligazione tributaria ( sentenze n . |
| 2022-27.txt | 6360 | 6360 | esame , con la sottrazione della « giusta mercede » , integrerebbe un prelievo di natura tributaria non connesso alla | capacità | contributiva e imporrebbe una prestazione patrimoniale definitiva e occulta . neanche tali questioni sono fondate . al riguardo è sufficiente |
| 2022-27.txt | 6361 | 6361 | , con la sottrazione della « giusta mercede » , integrerebbe un prelievo di natura tributaria non connesso alla capacità | contributiva | e imporrebbe una prestazione patrimoniale definitiva e occulta . neanche tali questioni sono fondate . al riguardo è sufficiente rinviare |
| 2022-66.txt | 1371 | 1371 | le quote di valore unitario inferiore o pari a 300 euro ) , contrasterebbe con il principio di effettività della | capacità | contributiva , perché l attività di riscossione non si svolgerebbe in condizioni di effettiva parità nei confronti di tutti i |
| 2022-66.txt | 1372 | 1372 | quote di valore unitario inferiore o pari a 300 euro ) , contrasterebbe con il principio di effettività della capacità | contributiva | , perché l attività di riscossione non si svolgerebbe in condizioni di effettiva parità nei confronti di tutti i contribuenti |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| di_capacità_contributiva | 229 |
| della_capacità_contributiva | 143 |
| la_capacità_contributiva | 73 |
| principio_di_capacità | 70 |
| capacità_contributiva_e | 58 |
| principio_della_capacità | 56 |
| indice_di_capacità | 56 |
| alla_capacità_contributiva | 50 |
| capacità_contributiva_in | 38 |
| capacità_contributiva_di | 32 |
| capacità_contributiva_che | 30 |
| capacità_contributiva_del | 27 |
| e_capacità_contributiva | 27 |
| una_capacità_contributiva | 26 |
| e_di_capacità | 25 |
| capacità_contributiva_non | 23 |
| capacità_contributiva_dei | 21 |
| contributiva_di_cui | 20 |
| loro_capacità_contributiva | 18 |
| contributiva_del_soggetto | 18 |
| capacità_contributiva_art | 18 |
| capacità_contributiva_la | 16 |
| effettiva_capacità_contributiva | 16 |
| con_la_capacità | 14 |
| contributiva_dei_soggetti | 14 |
| capacità_contributiva_è | 14 |
| per_capacità_contributiva | 13 |
| contributiva_in_quanto | 13 |
| della_loro_capacità | 11 |
| capacità_contributiva_deve | 11 |
| propria_capacità_contributiva | 11 |
| dalla_capacità_contributiva | 11 |
| capacità_contributiva_il | 11 |
| parità_di_capacità | 11 |
| imposizione_e_capacità | 10 |
| capacità_contributiva_sentenza | 10 |
| contributiva_sentenza_n | 10 |
| maggiore_capacità_contributiva | 10 |
| sua_capacità_contributiva | 10 |
| contributiva_art_cost | 10 |
| di_una_capacità | 9 |
| capacità_contributiva_dell | 8 |
| capacità_contributiva_degli | 8 |
| capacità_contributiva_ai | 8 |
| capacità_contributiva_come | 8 |
| capacità_contributiva_per | 8 |
| della_propria_capacità | 8 |
| contributiva_la_questione | 8 |
| capacità_contributiva_a | 7 |
| capacità_contributiva_nel | 7 |
| ragione_della_capacità | 7 |
| contributiva_deve_intendersi | 7 |
| che_la_capacità | 7 |
| quello_di_capacità | 7 |
| contributiva_ai_sensi | 7 |
| capacità_contributiva_va | 7 |
| contributiva_e_di | 7 |
| e_la_capacità | 6 |
| capacità_contributiva_ed | 6 |
| e_della_capacità | 6 |
| capacità_contributiva_quale | 6 |
| capacità_contributiva_attuale | 6 |
| che_per_capacità | 6 |
| principi_della_capacità | 6 |
| principi_di_capacità | 6 |
| espressivi_della_capacità | 6 |
| rivelatore_della_capacità | 5 |
| capacità_contributiva_perché | 5 |
| tra_capacità_contributiva | 5 |
| capacità_contributiva_né | 5 |
| sulla_capacità_contributiva | 5 |
| della_sua_capacità | 5 |
| manifestazione_di_capacità | 5 |
| capacità_contributiva_sia | 5 |
| contributiva_e_con | 5 |
| capacità_contributiva_le | 5 |
| capacità_contributiva_con | 5 |
| della_base_contributiva | 5 |
| contributiva_in_un | 5 |
| contributiva_che_quale | 5 |
| alla_loro_capacità | 4 |
| contributiva_di_ciascuno | 4 |
| contributiva_dell_obbligato | 4 |
| la_loro_capacità | 4 |
| superiore_alla_capacità | 4 |
| riferimento_alla_capacità | 4 |
| concetto_di_capacità | 4 |
| contributiva_art_primo | 4 |
| rivelatori_di_capacità | 4 |
| capacità_contributiva_desumibile | 4 |
| una_maggiore_capacità | 4 |
| capacità_contributiva_al | 4 |
| capacità_contributiva_se | 4 |
| capacità_contributiva_tale | 4 |
| capacità_contributiva_ex | 4 |
| capacità_contributiva_delle | 4 |
| relazione_alla_capacità | 4 |
| capacità_contributiva_sancito | 4 |
| alla_effettiva_capacità | 4 |
| espressione_di_capacità | 4 |
| eguaglianza_e_capacità | 4 |
| capacità_contributiva_c | 4 |
| contributiva_c_con | 4 |
| indicativi_di_capacità | 4 |
| contributiva_in_proposito | 4 |
| contributiva_che_è | 4 |
| effettività_della_capacità | 4 |
| contributiva_attuale_e | 4 |
| capacità_contributiva_maggiore | 4 |
| contributiva_maggiore_di | 4 |
| capacità_contributiva_mentre | 3 |
| contributiva_degli_enti | 3 |
| tributo_alla_capacità | 3 |
| contributiva_art_della | 3 |
| contributiva_e_cioè | 3 |
| indici_di_capacità | 3 |
| alla_capacità_dimostrata | 3 |
| capacità_dimostrata_dall | 3 |
| corte_la_capacità | 3 |
| del_per_capacità | 3 |
| contributiva_non_esclude | 3 |
| contributiva_e_della | 3 |
| quello_della_capacità | 3 |
| capacità_contributiva_sanciti | 3 |
| alla_sua_capacità | 3 |
| una_effettiva_capacità | 3 |
| capacità_contributiva_inoltre | 3 |
| capacità_contributiva_contenuto | 3 |
| contributiva_contenuto_nell | 3 |
| di_maggiore_capacità | 3 |
| alla_propria_capacità | 3 |
| capacità_contributiva_ora | 3 |
| capacità_contributiva_essendo | 3 |
| infatti_la_capacità | 3 |
| capacità_contributiva_b | 3 |
| se_la_capacità | 3 |
| contributiva_sancito_dall | 3 |
| capacità_contributiva_infatti | 3 |
| l_effettiva_capacità | 3 |
| proporzionale_alla_capacità | 3 |
| capacità_contributiva_nonché | 3 |
| permanenza_della_capacità | 3 |
| dalla_sua_capacità | 3 |
| contributiva_in_ragione | 3 |
| lesivo_della_capacità | 3 |
| capacità_contributiva_l | 3 |
| capacità_contributiva_poiché | 3 |
| ad_una_capacità | 3 |
| capacità_contributiva_diversa | 3 |
| base_contributiva_della | 3 |
| contributiva_della_buonuscita | 3 |
| contributiva_e_conseguentemente | 3 |
| aumento_della_capacità | 2 |
| una_certa_capacità | 2 |
| certa_capacità_contributiva | 2 |
| capacità_contributiva_ha | 2 |
| una_capacità_economica | 2 |
| la_concreta_capacità | 2 |
| concreta_capacità_di | 2 |
| capacità_di_ciascun | 2 |
| contributiva_nel_senso | 2 |
| proporzionata_alla_capacità | 2 |
| contributiva_non_è | 2 |
| capacità_del_contribuente | 2 |
| contributiva_dei_singoli | 2 |
| relativo_alla_capacità | 2 |
| capacità_contributiva_presupposto | 2 |
| contributiva_non_sussiste | 2 |
| contributiva_del_singolo | 2 |
| capacità_contributiva_costituisce | 2 |
| contributiva_non_può | 2 |
| colpire_una_capacità | 2 |
| capacità_contributiva_esistente | 2 |
| contributiva_esistente_in | 2 |
| quella_capacità_contributiva | 2 |
| capacità_contributiva_permanga | 2 |
| contributiva_permanga_al | 2 |
| contributiva_che_deve | 2 |
| capacità_contributiva_si | 2 |
| pari_capacità_contributiva | 2 |
| imposta_e_capacità | 2 |
| hanno_la_capacità | 2 |
| contributiva_come_idoneità | 2 |
| capacità_contributiva_quanto | 2 |
| capacità_contributiva_riferita | 2 |
| contributiva_riferita_al | 2 |
| contributiva_come_la | 2 |
| cui_la_capacità | 2 |
| contributiva_desumibile_dall | 2 |
| contributiva_dei_due | 2 |
| capacità_contributiva_nella | 2 |
| contributiva_al_riguardo | 2 |
| di_pari_capacità | 2 |
| capacità_di_lavoro | 2 |
| specifica_capacità_contributiva | 2 |
| capacità_contributiva_ma | 2 |
| contributiva_ma_anche | 2 |
| e_diversa_capacità | 2 |
| diversa_capacità_contributiva | 2 |
| contributiva_va_pertanto | 2 |
| contributiva_ex_art | 2 |
| contributiva_è_stato | 2 |
| contributiva_il_giudice | 2 |
| contributiva_il_fatto | 2 |
| capacità_contributiva_tuttavia | 2 |
| fiscale_e_capacità | 2 |
| la_stessa_capacità | 2 |
| capacità_contributiva_artt | 2 |
| contributiva_artt_e | 2 |
| incidenti_sulla_capacità | 2 |
| deterioramento_della_capacità | 2 |
| contributiva_degli_eredi | 2 |
| quindi_di_capacità | 2 |
| capacità_contributiva_secondo | 2 |
| contributiva_che_giustifica | 2 |
| individuata_la_capacità | 2 |
| capacità_contributiva_alla | 2 |
| contributiva_alla_quale | 2 |
| contributiva_del_primo | 2 |
| tema_di_capacità | 2 |
| contributiva_in_relazione | 2 |
| capacità_contributiva_espressa | 2 |
| contributiva_espressa_dalla | 2 |
| espressiva_della_capacità | 2 |
| capacità_contributiva_anche | 2 |
| tributarie_e_capacità | 2 |
| capacità_contributiva_impone | 2 |
| contributiva_impone_al | 2 |
| capacità_contributiva_questa | 2 |
| disconoscimento_della_capacità | 2 |
| contributiva_nel_caso | 2 |
| capacità_contributiva_debba | 2 |
| proporzionato_alla_capacità | 2 |
| quella_contributiva_previdenziale | 2 |
| contributiva_previdenziale_non | 2 |
| di_capacità_reddituale | 2 |
| contributiva_e_dall | 2 |
| rispetto_della_capacità | 2 |
| manifestazioni_di_capacità | 2 |
| capacità_contributiva_tenuto | 2 |
| contributiva_tenuto_anche | 2 |
| contributiva_dell_acquirente | 2 |
| capacità_contributiva_rivelata | 2 |
| contributiva_e_che | 2 |
| sicuri_di_capacità | 2 |
| rilevamento_della_capacità | 2 |
| contributiva_e_imposizione | 2 |
| capacità_contributiva_dall | 2 |
| sulla_capacità_di | 2 |
| l_obbligazione_contributiva | 2 |
| capacità_contributiva_sicché | 2 |
| all_effettiva_capacità | 2 |
| contributiva_quale_espressa | 2 |
| profilo_della_capacità | 2 |
| capacità_di_contribuzione | 2 |
| alla_potenziale_capacità | 2 |
| potenziale_capacità_di | 2 |
| capacità_di_produrre | 2 |
| capacità_contributiva_occorre | 2 |
| contributiva_che_si | 2 |
| attualità_della_capacità | 2 |
| capacità_contributiva_assunto | 2 |
| contributiva_assunto_dal | 2 |
| contributiva_poiché_la | 2 |
| contributiva_ed_in | 2 |
| contributiva_con_riferimento | 2 |
| capacità_contributiva_atteso | 2 |
| contributiva_atteso_che | 2 |
| contributiva_prevista_dall | 2 |
| prelievo_alla_capacità | 2 |
| contributiva_degli_imprenditori | 2 |
| capacità_contributiva_sotto | 2 |
| contributiva_sotto_il | 2 |
| contributiva_diversa_a | 2 |
| contributiva_desumibile_dal | 2 |
| manifestazione_della_capacità | 2 |
| stato_e_capacità | 2 |
| contributiva_per_redditi | 2 |
| contributiva_e_del | 2 |
| capacità_contributiva_espresso | 2 |
| capacità_contributiva_devono | 2 |
| contributiva_devono_essere | 2 |
| svincolato_dalla_capacità | 2 |
| contributiva_del_contribuente | 2 |
| criteri_della_capacità | 2 |
| inespressiva_di_capacità | 2 |
| contributiva_inoltre_prevedendo | 2 |
| esprimere_la_capacità | 2 |
| di_considerevole_capacità | 2 |
| considerevole_capacità_di | 2 |
| capacità_di_incidenza | 2 |
| la_pensione_contributiva | 2 |
| una_riconosciuta_capacità | 2 |
| riconosciuta_capacità_contributiva | 2 |
| contributiva_a_sovvenire | 2 |
| contributiva_di_questi | 2 |
| capacità_contributiva_coerente | 2 |
| contributiva_coerente_con | 2 |
| contributiva_né_con | 2 |
| la_capacità_di | 2 |
| contributiva_ex_plurimis | 2 |
| la_capacità_competitiva | 2 |
| pregiudicherebbe_la_capacità | 2 |
| capacità_di_erogare | 2 |
| la_capacità_della | 2 |
| della_complessiva_capacità | 2 |
| complessiva_capacità_reddituale | 2 |
| capacità_reddituale_da | 2 |
| contributiva_tale_indice | 2 |
| contributiva_e_destinata | 2 |
| contributiva_e_gravante | 2 |
| contributiva_a_prescindere | 1 |
| contributiva_non_si | 1 |
| della_capacità_di | 1 |
| capacità_di_acquistare | 1 |
| contributiva_non_risultano | 1 |
| riguardo_alla_capacità | 1 |
| proporzionarsi_alla_capacità | 1 |
| segna_della_capacità | 1 |
| un_eguale_capacità | 1 |
| eguale_capacità_contributiva | 1 |
| contributiva_mentre_d | 1 |
| contributiva_in_tutto | 1 |
| contributiva_nel_fosse | 1 |
| sproporzionate_alla_capacità | 1 |
| contributiva_ha_il | 1 |
| presuppone_una_capacità | 1 |
| cioè_una_capacità | 1 |
| capacità_economica_adeguata | 1 |
| riferisce_la_capacità | 1 |
| la_capacità_economica | 1 |
| capacità_economica_e | 1 |
| e_quindi_contributiva | 1 |
| quindi_contributiva_richiesta | 1 |
| contributiva_richiesta_dalla | 1 |
| richiamo_alla_capacità | 1 |
| contributiva_e_alla | 1 |
| proporzione_della_capacità | 1 |
| della_capacità_contribuitiva | 1 |
| capacità_contribuitiva_di | 1 |
| contributiva_a_rafforzare | 1 |
| infatti_per_capacità | 1 |
| capacità_contributiva_s | 1 |
| contributiva_s_intende | 1 |
| capacità_contributiva_può | 1 |
| contributiva_può_risultare | 1 |
| capacità_contributiva_violato | 1 |
| contributiva_violato_può | 1 |
| violato_la_capacità | 1 |
| capacità_contributiva_da | 1 |
| contributiva_da_ciò | 1 |
| contributiva_che_nel | 1 |
| contributiva_del_cittadino | 1 |
| infondata_la_capacità | 1 |
| la_capacità_del | 1 |
| inerzia_all_incapacità | 1 |
| all_incapacità_di | 1 |
| incapacità_di_gestione | 1 |
| omaggio_alla_capacità | 1 |
| commisura_alla_capacità | 1 |
| se_per_capacità | 1 |
| contributiva_e_abbia | 1 |
| predetto_e_capacità | 1 |
| capacità_contributiva_ove | 1 |
| contributiva_ove_invece | 1 |
| contributiva_ed_è | 1 |
| capacità_contributiva_basterà | 1 |
| contributiva_basterà_all | 1 |
| capacità_contributiva_quel | 1 |
| contributiva_quel_che | 1 |
| contributiva_presupposto_di | 1 |
| adeguata_alla_capacità | 1 |
| capacità_contributiva_individuale | 1 |
| capacità_contributiva_analoghe | 1 |
| contributiva_analoghe_giustificazioni | 1 |
| costituzionale_della_capacità | 1 |
| capacità_contributiva_allorquando | 1 |
| contributiva_allorquando_la | 1 |
| a_maggior_capacità | 1 |
| maggior_capacità_corrisponda | 1 |
| capacità_corrisponda_un | 1 |
| ove_tale_capacità | 1 |
| tale_capacità_manchi | 1 |
| capacità_manchi_del | 1 |
| contributiva_costituisce_presupposto | 1 |
| una_qualsiasi_capacità | 1 |
| qualsiasi_capacità_contributiva | 1 |
| contributiva_deve_anzi | 1 |
| sorge_la_capacità | 1 |
| dove_una_capacità | 1 |
| contributiva_è_inesistente | 1 |
| capacità_contributiva_garantiti | 1 |
| contributiva_garantiti_dagli | 1 |
| contributiva_perché_essa | 1 |
| risultava_tra_capacità | 1 |
| contributiva_e_sottoposizione | 1 |
| contributiva_non_abbia | 1 |
| casi_quella_capacità | 1 |
| lato_la_capacità | 1 |
| dissociazione_tra_capacità | 1 |
| contributiva_ed_imposizione | 1 |
| contributiva_né_ciò | 1 |
| contributiva_art_ed | 1 |
| della_rispettiva_capacità | 1 |
| rispettiva_capacità_contributiva | 1 |
| contributiva_si_aggiunge | 1 |
| della_pari_capacità | 1 |
| di_detta_capacità | 1 |
| detta_capacità_ma | 1 |
| capacità_ma_in | 1 |
| la_prestazione_contributiva | 1 |
| prestazione_contributiva_de | 1 |
| contributiva_de_qua | 1 |
| contributiva_in_conformità | 1 |
| alla_media_capacità | 1 |
| media_capacità_economica | 1 |
| capacità_economica_contributiva | 1 |
| economica_contributiva_alle | 1 |
| contributiva_alle_esigenze | 1 |
| capacità_contributiva_viene | 1 |
| contributiva_viene_qui | 1 |
| contributiva_quale_delineato | 1 |
| contributiva_va_interpretato | 1 |
| volte_affermato_capacità | 1 |
| affermato_capacità_contributiva | 1 |
| contributiva_e_idoneità | 1 |
| contributiva_in_tali | 1 |
| riferita_alla_capacità | 1 |
| contributiva_attuale_dell | 1 |
| contributiva_che_questa | 1 |
| capacità_contributiva_pertanto | 1 |
| contributiva_pertanto_la | 1 |
| quanto_la_capacità | 1 |
| contributiva_che_condiziona | 1 |
| fini_della_capacità | 1 |
| capacità_contributiva_tra | 1 |
| contributiva_tra_il | 1 |
| contributiva_non_deve | 1 |
| di_potenzialità_contributiva | 1 |
| potenzialità_contributiva_attuale | 1 |
| contributiva_attuale_nonché | 1 |
| contributiva_quanto_precede | 1 |
| contributiva_e_il | 1 |
| contributiva_sanciti_rispettivamente | 1 |
| adeguato_alla_capacità | 1 |
| reale_la_capacità | 1 |
| contributiva_è_data | 1 |
| contributiva_la_difesa | 1 |
| capacità_contributiva_enunciato | 1 |
| contributiva_enunciato_dall | 1 |
| capacità_contributiva_v | 1 |
| contributiva_v_sentt | 1 |
| così_tale_capacità | 1 |
| tale_capacità_contributiva | 1 |
| contributiva_in_funzione | 1 |
| termini_per_capacità | 1 |
| contributiva_va_proporzionalmente | 1 |
| la_complessiva_capacità | 1 |
| complessiva_capacità_del | 1 |
| capacità_del_soggetto | 1 |
| ampiamente_la_capacità | 1 |
| una_data_capacità | 1 |
| data_capacità_contributiva | 1 |
| contributiva_per_l | 1 |
| loro_personale_capacità | 1 |
| personale_capacità_contributiva | 1 |
| contributiva_e_nelle | 1 |
| contributiva_di_due | 1 |
| influisce_sulla_capacità | 1 |
| propria_effettiva_capacità | 1 |
| contributiva_si_è | 1 |
| contributiva_che_al | 1 |
| capacità_contributiva_dimostrata | 1 |
| contributiva_dimostrata_dall | 1 |
| contributiva_nel_concorso | 1 |
| contributiva_nella_specie | 1 |
| capacità_contributiva_sancita | 1 |
| contributiva_sancita_dall | 1 |
| di_capacita_contributiva | 1 |
| capacita_contributiva_senza | 1 |
| contributiva_senza_che | 1 |
| di_effettiva_capacità | 1 |
| contributiva_che_ha | 1 |
| di_proporzionalità_contributiva | 1 |
| proporzionalità_contributiva_sancito | 1 |
| contributiva_sancito_dalla | 1 |
| pari_capacità_lavorativa | 1 |
| capacità_lavorativa_confronto | 1 |
| una_differente_capacità | 1 |
| differente_capacità_di | 1 |
| di_questa_capacità | 1 |
| questa_capacità_per | 1 |
| capacità_per_l | 1 |
| estranei_alla_capacità | 1 |
| indipendentemente_dalla_capacità | 1 |
| contributiva_del_gravato | 1 |
| contributiva_il_pretore | 1 |
| contributiva_e_dell | 1 |
| contributiva_che_in | 1 |
| contributiva_deve_infine | 1 |
| la_specifica_capacità | 1 |
| capacità_contributiva_corrispondente | 1 |
| contributiva_corrispondente_all | 1 |
| contributiva_né_potrebbero | 1 |
| capacità_contributiva_riceve | 1 |
| contributiva_riceve_ulteriore | 1 |
| capacità_contributiva_principio | 1 |
| contributiva_principio_che | 1 |
| effettiva_capacità_del | 1 |
| capacità_contributiva_rappresenta | 1 |
| contributiva_rappresenta_sotto | 1 |
| contributiva_è_precisamente | 1 |
| capacità_contributiva_invocano | 1 |
| contributiva_invocano_congiuntamente | 1 |
| e_congrua_capacità | 1 |
| congrua_capacità_contributiva | 1 |
| contributiva_dei_lavoratori | 1 |
| e_differenziata_capacità | 1 |
| differenziata_capacità_contributiva | 1 |
| capacità_contributiva_propria | 1 |
| contributiva_propria_dei | 1 |
| la_capacità_posta | 1 |
| capacità_posta_a | 1 |
| contributiva_come_questa | 1 |
| relativi_alla_capacità | 1 |
| contributiva_sia_per | 1 |
| immediati_di_capacità | 1 |
| contributiva_se_è | 1 |
| tributo_e_capacità | 1 |
| capacità_contributiva_i | 1 |
| contributiva_i_principi | 1 |
| contributiva_inoltre_debbono | 1 |
| contributiva_in_realtà | 1 |
| capacità_contributiva_quella | 1 |
| contributiva_quella_cioè | 1 |
| di_capacità_come | 1 |
| capacità_come_presupposto | 1 |
| presente_la_capacità | 1 |
| capacità_contributiva_potrà | 1 |
| contributiva_potrà_poi | 1 |
| di_capacità_in | 1 |
| capacità_in_quanto | 1 |
| contributiva_tale_non | 1 |
| contributiva_se_davvero | 1 |
| proprio_della_capacità | 1 |
| capacità_contributiva_innegabilmente | 1 |
| contributiva_innegabilmente_la | 1 |
| capacità_contributiva_inteso | 1 |
| contributiva_inteso_in | 1 |
| contributiva_in_senso | 1 |
| fatto_e_capacità | 1 |
| contributiva_delle_persone | 1 |
| contributiva_in_misura | 1 |
| contributiva_sancito_dagli | 1 |
| capacità_contributiva_colpiti | 1 |
| contributiva_colpiti_in | 1 |
| menomazione_della_capacità | 1 |
| della_capacità_lavorativa | 1 |
| capacità_lavorativa_per | 1 |
| contributiva_va_detto | 1 |
| supposta_diversa_capacità | 1 |
| diversa_capacità_di | 1 |
| capacità_di_utilizzare | 1 |
| di_diversa_capacità | 1 |
| diversa_capacità_economica | 1 |
| capacità_economica_il | 1 |
| contributiva_ora_basta | 1 |
| contributiva_tuttavia_è | 1 |
| di_identica_capacità | 1 |
| identica_capacità_contributiva | 1 |
| contributiva_non_son | 1 |
| stessa_capacità_contributiva | 1 |
| contributiva_e_comunque | 1 |
| tributario_e_capacità | 1 |
| capacità_contributiva_proclamato | 1 |
| contributiva_proclamato_dall | 1 |
| contributiva_sanciti_dagli | 1 |
| capacità_contributiva_coinvolge | 1 |
| contributiva_coinvolge_la | 1 |
| contributiva_le_commissioni | 1 |
| tributaria_e_capacità | 1 |
| contributiva_le_spese | 1 |
| contributiva_ha_carattere | 1 |
| incidere_sulla_capacità | 1 |
| la_capacità_stessa | 1 |
| capacità_stessa_sia | 1 |
| escluda_la_capacità | 1 |
| volta_alla_capacità | 1 |
| una_propria_capacità | 1 |
| contributiva_e_crede | 1 |
| capacità_contributiva_sottopone | 1 |
| contributiva_sottopone_ad | 1 |
| stabilirsi_la_capacità | 1 |
| contributiva_che_conseguentemente | 1 |
| contributiva_a_sensi | 1 |
| contributiva_secondo_l | 1 |
| contributiva_che_presuppone | 1 |
| imposizione_alla_capacità | 1 |
| contributiva_sanciti_dai | 1 |
| avrebbe_la_capacità | 1 |
| economiche_la_capacità | 1 |
| della_relativa_capacità | 1 |
| relativa_capacità_contributiva | 1 |
| contributiva_essendo_in | 1 |
| di_tale_capacità | 1 |
| tale_capacità_l | 1 |
| capacità_l_ordinanza | 1 |
| contributiva_in_materia | 1 |
| di_onerosità_contributiva | 1 |
| onerosità_contributiva_tenuto | 1 |
| contributiva_tenuto_conto | 1 |
| contributiva_ed_essendo | 1 |
| costituzionale_dalla_capacità | 1 |
| capacità_contributiva_ordinanza | 1 |
| contributiva_ordinanza_del | 1 |
| la_imposizione_contributiva | 1 |
| imposizione_contributiva_afferente | 1 |
| contributiva_afferente_alla | 1 |
| specifica_della_capacità | 1 |
| contributiva_con_specifico | 1 |
| nozione_della_capacità | 1 |
| contributiva_quale_capacità | 1 |
| quale_capacità_economica | 1 |
| capacità_economica_rivelata | 1 |
| ravvisato_la_capacità | 1 |
| contributiva_al_venditore | 1 |
| capacità_contributiva_nuova | 1 |
| contributiva_nuova_e | 1 |
| reale_della_capacità | 1 |
| contributiva_se_si | 1 |
| sottratta_alla_capacità | 1 |
| contributiva_dei_dipendenti | 1 |
| della_indennità_contributiva | 1 |
| indennità_contributiva_speciale | 1 |
| contributiva_speciale_è | 1 |
| eccedente_la_capacità | 1 |
| estendere_una_capacità | 1 |
| contributiva_che_lo | 1 |
| contributiva_anche_secondo | 1 |
| cioè_la_capacità | 1 |
| capacità_contributiva_relativamente | 1 |
| contributiva_relativamente_all | 1 |
| applicabile_la_capacità | 1 |
| contributiva_ai_fini | 1 |
| capacità_contributiva_determinando | 1 |
| contributiva_determinando_arbitrarie | 1 |
| corrispondenza_tra_capacità | 1 |
| contributiva_ed_onere | 1 |
| contributiva_questa_infatti | 1 |
| contributiva_il_tar | 1 |
| capacità_contributiva_sempre | 1 |
| contributiva_sempre_in | 1 |
| capacità_contributiva_singoli | 1 |
| contributiva_singoli_aspetti | 1 |
| corrispondente_alla_capacità | 1 |
| di_costituire_capacità | 1 |
| costituire_capacità_contributiva | 1 |
| contributiva_va_anzitutto | 1 |
| contributiva_il_problema | 1 |
| capacità_contributiva_questo | 1 |
| contributiva_questo_duplice | 1 |
| attingendo_alla_capacità | 1 |
| contributiva_di_quanti | 1 |
| capacità_contributiva_risultano | 1 |
| contributiva_risultano_offesi | 1 |
| contributiva_la_sola | 1 |
| contributiva_sia_manifestata | 1 |
| rilevatori_di_capacità | 1 |
| contributiva_di_chi | 1 |
| violazione_della_capacità | 1 |
| capacità_contributiva_argomentata | 1 |
| contributiva_argomentata_in | 1 |
| diniego_di_capacità | 1 |
| capacità_contributiva_diniego | 1 |
| contributiva_diniego_che | 1 |
| insussistenza_della_capacità | 1 |
| presuppone_la_capacità | 1 |
| capacità_contributiva_all | 1 |
| contributiva_all_atto | 1 |
| contributiva_e_l | 1 |
| contributiva_dei_cittadini | 1 |
| contributiva_e_lo | 1 |
| contributiva_debba_nel | 1 |
| contributiva_ora_quanto | 1 |
| la_corrispondente_capacità | 1 |
| corrispondente_capacità_contributiva | 1 |
| d_effettiva_capacità | 1 |
| contributiva_le_sollevate | 1 |
| contributiva_degli_interessati | 1 |
| contributiva_mentre_il | 1 |
| la_massa_contributiva | 1 |
| massa_contributiva_del | 1 |
| contributiva_del_reddito | 1 |
| del_quella_contributiva | 1 |
| assicurativa_e_contributiva | 1 |
| e_contributiva_provvedendo | 1 |
| contributiva_provvedendo_in | 1 |
| dotata_di_capacità | 1 |
| capacità_reddituale_ha | 1 |
| non_comparabile_capacità | 1 |
| comparabile_capacità_contributiva | 1 |
| all_anzianità_contributiva | 1 |
| anzianità_contributiva_il | 1 |
| contributiva_il_legislatore | 1 |
| effettiva_capacità_tributaria | 1 |
| capacità_tributaria_d | 1 |
| contributiva_b_dette | 1 |
| base_contributiva_sino | 1 |
| contributiva_sino_al | 1 |
| capacità_contributiva_giacché | 1 |
| contributiva_giacché_non | 1 |
| contributiva_deve_essere | 1 |
| capacità_contributiva_considera | 1 |
| contributiva_considera_il | 1 |
| arricchisce_la_capacità | 1 |
| commisurata_alla_capacità | 1 |
| lesione_la_capacità | 1 |
| capacità_contributiva_cui | 1 |
| contributiva_cui_è | 1 |
| contributiva_la_commissione | 1 |
| capacità_contributiva_menzionati | 1 |
| contributiva_menzionati_nel | 1 |
| dell_effettiva_capacità | 1 |
| contributiva_rivelata_dalla | 1 |
| rilevazione_della_capacità | 1 |
| rivelare_la_capacità | 1 |
| una_maggior_capacità | 1 |
| maggior_capacità_contributiva | 1 |
| capacità_contributiva_rispetto | 1 |
| contributiva_rispetto_a | 1 |
| contributiva_sia_pure | 1 |
| indicatori_di_capacità | 1 |
| contributiva_la_disponibilità | 1 |
| contributiva_infatti_l | 1 |
| correlazione_tra_capacità | 1 |
| contributiva_dall_esistenza | 1 |
| capacità_contributiva_idonei | 1 |
| contributiva_idonei_pertanto | 1 |
| sicura_di_capacità | 1 |
| contributiva_quanto_poi | 1 |
| tributario_alla_capacità | 1 |
| contributiva_e_si | 1 |
| capacità_contributiva_contrasterebbero | 1 |
| contributiva_contrasterebbero_inoltre | 1 |
| capacità_contributiva_ne | 1 |
| contributiva_ne_comprimerebbe | 1 |
| inciso_nella_capacità | 1 |
| nella_capacità_economica | 1 |
| capacità_economica_dei | 1 |
| invero_la_capacità | 1 |
| capacità_contributiva_consiste | 1 |
| contributiva_consiste_com | 1 |
| alla_concreta_capacità | 1 |
| concreta_capacità_del | 1 |
| capacità_del_singolo | 1 |
| della_posizione_contributiva | 1 |
| posizione_contributiva_che | 1 |
| contributiva_che_gli | 1 |
| capacità_contributiva_previa | 1 |
| contributiva_previa_riunione | 1 |
| alla_diminuita_capacità | 1 |
| diminuita_capacità_lavorativa | 1 |
| capacità_lavorativa_e | 1 |
| di_assoluta_incapacità | 1 |
| assoluta_incapacità_entrambi | 1 |
| incapacità_entrambi_gli | 1 |
| contributiva_e_ben | 1 |
| prescindendo_dalla_capacità | 1 |
| contributiva_non_escluda | 1 |
| capacità_contributiva_cfr | 1 |
| contributiva_cfr_corte | 1 |
| tributaria_alla_capacità | 1 |
| proporzione_alla_capacità | 1 |
| obbligazione_contributiva_in | 1 |
| contributiva_in_una | 1 |
| proporzionalità_alla_capacità | 1 |
| cioè_di_capacità | 1 |
| contributiva_né_resta | 1 |
| una_concreta_capacità | 1 |
| concreta_capacità_contributiva | 1 |
| contributiva_al_che | 1 |
| sua_effettiva_capacità | 1 |
| contributiva_che_peraltro | 1 |
| sintomo_di_capacità | 1 |
| capacità_contributiva_resa | 1 |
| contributiva_resa_manifesta | 1 |
| raccordata_alla_capacità | 1 |
| capacità_contributiva_manifestata | 1 |
| contributiva_manifestata_con | 1 |
| capacità_contributiva_sent | 1 |
| contributiva_sent_del | 1 |
| o_alla_capacità | 1 |
| contributiva_delle_parti | 1 |
| rivelatore_di_capacità | 1 |
| capacità_contributiva_proprio | 1 |
| contributiva_proprio_nella | 1 |
| contributiva_sicché_non | 1 |
| rivelatrice_di_capacità | 1 |
| contributiva_mentre_l | 1 |
| invece_la_capacità | 1 |
| corrispondente_maggiore_capacità | 1 |
| capacità_contributiva_finisce | 1 |
| contributiva_finisce_con | 1 |
| capacità_contributiva_generale | 1 |
| contributiva_generale_è | 1 |
| capacità_contributiva_altre | 1 |
| contributiva_altre_due | 1 |
| rispecchiare_la_capacità | 1 |
| capacità_contributiva_mancante | 1 |
| contributiva_mancante_di | 1 |
| contributiva_come_presupposto | 1 |
| contributiva_nonché_in | 1 |
| corrispondenza_alla_capacità | 1 |
| contributiva_e_tale | 1 |
| contributiva_il_criterio | 1 |
| derivano_alla_capacità | 1 |
| contributiva_di_province | 1 |
| attenuazione_della_capacità | 1 |
| contributiva_e_non | 1 |
| stessa_capacità_di | 1 |
| capacità_contributiva_tanto | 1 |
| contributiva_tanto_più | 1 |
| contributiva_sia_sotto | 1 |
| rapporto_tra_capacità | 1 |
| capacità_contributiva_occorrendo | 1 |
| contributiva_occorrendo_invece | 1 |
| e_capacità_stessa | 1 |
| capacità_stessa_violando | 1 |
| contributiva_è_da | 1 |
| di_quella_capacità | 1 |
| capacità_contributiva_osserva | 1 |
| contributiva_osserva_altresì | 1 |
| contributiva_occorre_verificare | 1 |
| capacità_contributiva_violando | 1 |
| contributiva_violando_così | 1 |
| capacità_contributiva_specie | 1 |
| contributiva_specie_a | 1 |
| capacità_contributiva_così | 1 |
| contributiva_così_da | 1 |
| contributiva_e_quelli | 1 |
| contributiva_quale_idoneità | 1 |
| capacità_contributiva_incide | 1 |
| contributiva_incide_sui | 1 |
| presupposto_della_capacità | 1 |
| contributiva_infatti_quel | 1 |
| precetto_sulla_capacità | 1 |
| specie_la_capacità | 1 |
| espressive_di_capacità | 1 |
| contributiva_e_quindi | 1 |
| effettivo_di_capacità | 1 |
| capacità_contributiva_entrando | 1 |
| contributiva_entrando_nel | 1 |
| capacità_contributiva_possa | 1 |
| contributiva_possa_costituire | 1 |
| capacità_contributiva_presupposta | 1 |
| contributiva_presupposta_dal | 1 |
| capacità_contributiva_unitamente | 1 |
| contributiva_unitamente_all | 1 |
| della_necessaria_capacità | 1 |
| necessaria_capacità_contributiva | 1 |
| contributiva_anche_perché | 1 |
| capacità_contributiva_fra | 1 |
| contributiva_fra_il | 1 |
| trattamento_di_capacità | 1 |
| di_capacità_contributive | 1 |
| capacità_contributive_pari | 1 |
| contributiva_e_nel | 1 |
| capacità_contributiva_appare | 1 |
| contributiva_appare_anche | 1 |
| essendo_la_capacità | 1 |
| contributiva_rivelata_non | 1 |
| avulsa_dalla_capacità | 1 |
| capacità_contributiva_trovi | 1 |
| contributiva_trovi_nella | 1 |
| contributiva_debba_basarsi | 1 |
| contributiva_per_il | 1 |
| contributiva_secondo_una | 1 |
| capacità_contributiva_risulterebbero | 1 |
| contributiva_risulterebbero_lesi | 1 |
| significative_di_capacità | 1 |
| capacità_contributiva_induce | 1 |
| contributiva_induce_a | 1 |
| contributiva_le_varie | 1 |
| capacità_contributiva_derivante | 1 |
| contributiva_derivante_dalla | 1 |
| contributiva_che_ad | 1 |
| identificare_la_capacità | 1 |
| del_singolo_capacità | 1 |
| singolo_capacità_contributiva | 1 |
| capacità_contributiva_della | 1 |
| contributiva_della_quale | 1 |
| di_reale_capacità | 1 |
| reale_capacità_contributiva | 1 |
| capacità_contributiva_escluda | 1 |
| contributiva_escluda_il | 1 |
| correlata_alla_capacità | 1 |
| contributiva_in_ordine | 1 |
| contributiva_nella_imposizione | 1 |
| contributiva_l_art | 1 |
| capacità_contributiva_discendente | 1 |
| contributiva_discendente_non | 1 |
| contributiva_se_il | 1 |
| attentato_alla_capacità | 1 |
| della_suddetta_capacità | 1 |
| suddetta_capacità_in | 1 |
| capacità_in_proposito | 1 |
| capacità_contributiva_rilevandosi | 1 |
| contributiva_rilevandosi_che | 1 |
| costituzionale_di_capacità | 1 |
| contributiva_ora_quantunque | 1 |
| un_autonoma_capacità | 1 |
| autonoma_capacità_economica | 1 |
| capacità_economica_da | 1 |
| anche_di_capacità | 1 |
| contributiva_poiché_essa | 1 |
| capacità_contributiva_bensì | 1 |
| contributiva_bensì_in | 1 |
| iacp_di_capacità | 1 |
| capacità_contributiva_avendo | 1 |
| contributiva_avendo_questa | 1 |
| insussistenza_di_capacità | 1 |
| forniti_di_capacità | 1 |
| capacità_contributiva_purché | 1 |
| contributiva_purché_tale | 1 |
| assenza_di_capacità | 1 |
| capacità_contributiva_sentenze | 1 |
| contributiva_sentenze_nn | 1 |
| capacità_contributiva_prospettata | 1 |
| contributiva_prospettata_dalla | 1 |
| recuperare_una_capacità | 1 |
| contributiva_che_ritenevano | 1 |
| contributiva_la_medesima | 1 |
| contributiva_infatti_anche | 1 |
| contributiva_come_esplicazione | 1 |
| capacità_contributiva_alcuni | 1 |
| contributiva_alcuni_soggetti | 1 |
| capacità_contributiva_garantito | 1 |
| contributiva_garantito_dall | 1 |
| ad_alcuna_capacità | 1 |
| alcuna_capacità_contributiva | 1 |
| contributiva_non_presuppone | 1 |
| indicativo_di_capacità | 1 |
| contributiva_è_irrilevante | 1 |
| realtà_per_capacità | 1 |
| capacità_contributiva_legata | 1 |
| contributiva_legata_alla | 1 |
| contributiva_deve_inserirsi | 1 |
| contributiva_delle_norme | 1 |
| contributiva_e_perciò | 1 |
| potenzialità_di_capacità | 1 |
| capacità_contributiva_suscettibile | 1 |
| contributiva_suscettibile_di | 1 |
| capacità_contributiva_diverso | 1 |
| contributiva_diverso_da | 1 |
| espressivo_di_capacità | 1 |
| di_capacità_di | 1 |
| contributiva_è_d | 1 |
| capacità_contributiva_vuoi | 1 |
| contributiva_vuoi_infine | 1 |
| capacità_contributiva_identica | 1 |
| contributiva_identica_essendo | 1 |
| espressioni_di_capacità | 1 |
| base_di_capacità | 1 |
| contributiva_per_quell | 1 |
| contributiva_a_causa | 1 |
| presunta_maggiore_capacità | 1 |
| capacità_contributiva_relativa | 1 |
| contributiva_relativa_al | 1 |
| con_una_capacità | 1 |
| considerazione_una_capacità | 1 |
| contributiva_attuale_d | 1 |
| capacità_contributiva_prevista | 1 |
| capacità_contributiva_pregressa | 1 |
| contributiva_pregressa_e | 1 |
| contributiva_nonché_al | 1 |
| capacità_contributiva_nelle | 1 |
| contributiva_nelle_ordinanze | 1 |
| capacità_contributiva_misurata | 1 |
| contributiva_misurata_quest | 1 |
| capacità_contributiva_posta | 1 |
| contributiva_posta_tale | 1 |
| contributiva_perché_tale | 1 |
| capacità_contributiva_postulato | 1 |
| contributiva_postulato_dallo | 1 |
| ragionevolezza_e_capacità | 1 |
| contributiva_a_parte | 1 |
| contributiva_non_solo | 1 |
| sfavorevolmente_la_capacità | 1 |
| imposta_dalla_capacità | 1 |
| svincolati_dalla_capacità | 1 |
| capacità_contributiva_nei | 1 |
| contributiva_nei_termini | 1 |
| uguaglianza_e_capacità | 1 |
| contributiva_con_il | 1 |
| contributiva_sia_in | 1 |
| contributiva_non_giustifica | 1 |
| contributiva_perché_nella | 1 |
| quale_la_capacità | 1 |
| integrano_la_capacità | 1 |
| individuerebbe_la_capacità | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| del_principio_di_capacità_contributiva | 27 |
| il_principio_di_capacità_contributiva | 27 |
| il_principio_della_capacità_contributiva | 25 |
| del_principio_della_capacità_contributiva | 21 |
| capacità_contributiva_di_cui_all | 16 |
| contributiva_di_cui_all_art | 16 |
| con_il_principio_di_capacità | 15 |
| violazione_del_principio_della_capacità | 14 |
| uno_specifico_indice_di_capacità | 14 |
| specifico_indice_di_capacità_contributiva | 14 |
| al_principio_di_capacità_contributiva | 12 |
| capacità_contributiva_sentenza_n_del | 10 |
| con_il_principio_della_capacità | 10 |
| di_eguaglianza_e_di_capacità | 10 |
| eguaglianza_e_di_capacità_contributiva | 10 |
| di_capacità_contributiva_di_cui | 10 |
| in_ragione_della_loro_capacità | 9 |
| ragione_della_loro_capacità_contributiva | 9 |
| tra_imposizione_e_capacità_contributiva | 9 |
| a_parità_di_capacità_contributiva | 9 |
| violazione_del_principio_di_capacità | 9 |
| di_capacità_contributiva_art_cost | 8 |
| alla_capacità_contributiva_del_soggetto | 7 |
| in_ragione_della_capacità_contributiva | 7 |
| principio_della_capacità_contributiva_che | 7 |
| per_capacità_contributiva_deve_intendersi | 7 |
| capacità_contributiva_ai_sensi_dell | 7 |
| contributiva_ai_sensi_dell_art | 7 |
| della_capacità_contributiva_di_cui | 7 |
| di_capacità_contributiva_in_quanto | 7 |
| di_capacità_contributiva_sentenza_n | 7 |
| indice_di_capacità_contributiva_e | 7 |
| indice_di_capacità_contributiva_in | 6 |
| principio_della_capacità_contributiva_di | 6 |
| sicuro_indice_di_capacità_contributiva | 6 |
| principio_di_capacità_contributiva_in | 6 |
| in_ragione_della_propria_capacità | 6 |
| ragione_della_propria_capacità_contributiva | 6 |
| indice_di_capacità_contributiva_sentenza | 6 |
| capacità_contributiva_del_soggetto_passivo | 6 |
| principio_di_capacità_contributiva_art | 6 |
| fatti_espressivi_della_capacità_contributiva | 6 |
| sussistere_tra_imposizione_e_capacità | 5 |
| eguaglianza_e_della_capacità_contributiva | 5 |
| della_capacità_contributiva_dei_soggetti | 5 |
| come_indice_di_capacità_contributiva | 5 |
| al_principio_della_capacità_contributiva | 5 |
| collegamento_con_la_capacità_contributiva | 5 |
| della_capacità_contributiva_in_quanto | 5 |
| contributiva_del_soggetto_passivo_d | 5 |
| singoli_fatti_espressivi_della_capacità | 5 |
| espressivi_della_capacità_contributiva_che | 5 |
| della_capacità_contributiva_che_quale | 5 |
| capacità_contributiva_che_quale_idoneità | 5 |
| contributiva_che_quale_idoneità_del | 5 |
| principio_di_capacità_contributiva_di | 5 |
| indefettibile_raccordo_con_la_capacità | 5 |
| raccordo_con_la_capacità_contributiva | 5 |
| un_livello_superiore_alla_capacità | 4 |
| alla_capacità_contributiva_dei_soggetti | 4 |
| per_capacità_contributiva_ai_sensi | 4 |
| capacità_contributiva_deve_intendersi_l | 4 |
| contributiva_deve_intendersi_l_idoneità | 4 |
| capacità_contributiva_art_primo_comma | 4 |
| contributiva_art_primo_comma_cost | 4 |
| i_principi_della_capacità_contributiva | 4 |
| principi_della_capacità_contributiva_e | 4 |
| principio_della_capacità_contributiva_in | 4 |
| principio_della_capacità_contributiva_e | 4 |
| della_capacità_contributiva_e_con | 4 |
| capacità_contributiva_la_questione_è | 4 |
| la_capacità_contributiva_del_soggetto | 4 |
| di_eguaglianza_e_capacità_contributiva | 4 |
| di_capacità_contributiva_e_di | 4 |
| di_capacità_contributiva_in_proposito | 4 |
| principio_di_capacità_contributiva_e | 4 |
| capacità_contributiva_e_di_progressività | 4 |
| una_capacità_contributiva_attuale_e | 4 |
| capacità_contributiva_attuale_e_non | 4 |
| capacità_contributiva_dei_soggetti_passivi | 4 |
| pari_al_della_base_contributiva | 4 |
| con_la_capacità_contributiva_in | 4 |
| la_capacità_contributiva_in_un | 4 |
| capacità_contributiva_in_un_quadro | 4 |
| contributiva_in_un_quadro_di | 4 |
| una_capacità_contributiva_maggiore_di | 4 |
| capacità_contributiva_maggiore_di_quella | 4 |
| principi_di_capacità_contributiva_e | 4 |
| principio_della_capacità_contributiva_non | 3 |
| capacità_contributiva_art_della_costituzione | 3 |
| violato_il_principio_della_capacità | 3 |
| capacità_contributiva_deve_intendersi_la | 3 |
| contributiva_deve_intendersi_la_idoneità | 3 |
| di_eguaglianza_e_della_capacità | 3 |
| livello_superiore_alla_capacità_dimostrata | 3 |
| superiore_alla_capacità_dimostrata_dall | 3 |
| alla_capacità_dimostrata_dall_atto | 3 |
| capacità_dimostrata_dall_atto_o | 3 |
| di_questa_corte_la_capacità | 3 |
| questa_corte_la_capacità_contributiva | 3 |
| del_n_del_per_capacità | 3 |
| n_del_per_capacità_contributiva | 3 |
| necessario_collegamento_con_la_capacità | 3 |
| con_la_capacità_contributiva_non | 3 |
| capacità_contributiva_non_esclude_che | 3 |
| contributiva_non_esclude_che_la | 3 |
| che_per_capacità_contributiva_deve | 3 |
| della_capacità_contributiva_e_della | 3 |
| capacità_contributiva_e_della_progressività | 3 |
| in_ragione_della_sua_capacità | 3 |
| ragione_della_sua_capacità_contributiva | 3 |
| i_principi_di_capacità_contributiva | 3 |
| rispetto_del_principio_di_capacità | 3 |
| capacità_contributiva_contenuto_nell_art | 3 |
| di_reddito_e_di_capacità | 3 |
| reddito_e_di_capacità_contributiva | 3 |
| in_relazione_alla_capacità_contributiva | 3 |
| principio_di_capacità_contributiva_il | 3 |
| maggiore_capacità_contributiva_la_questione | 3 |
| corrispondenza_tra_imposizione_e_capacità | 3 |
| capacità_contributiva_dei_soggetti_interessati | 3 |
| di_ragionevolezza_e_di_capacità | 3 |
| ragionevolezza_e_di_capacità_contributiva | 3 |
| idoneo_indice_di_capacità_contributiva | 3 |
| di_capacità_contributiva_la_questione | 3 |
| che_per_capacità_contributiva_ai | 3 |
| agli_elementi_indicativi_di_capacità | 3 |
| elementi_indicativi_di_capacità_contributiva | 3 |
| capacità_contributiva_sancito_dall_art | 3 |
| e_di_capacità_contributiva_art | 3 |
| inversamente_proporzionale_alla_capacità_contributiva | 3 |
| della_capacità_contributiva_del_soggetto | 3 |
| della_permanenza_della_capacità_contributiva | 3 |
| di_uguaglianza_e_di_capacità | 3 |
| uguaglianza_e_di_capacità_contributiva | 3 |
| principio_di_effettività_della_capacità | 3 |
| di_effettività_della_capacità_contributiva | 3 |
| l_indice_di_capacità_contributiva | 3 |
| lesione_del_principio_di_capacità | 3 |
| principio_di_capacità_contributiva_non | 3 |
| contributiva_attuale_e_non_passata | 3 |
| con_quello_di_capacità_contributiva | 3 |
| un_indice_di_capacità_contributiva | 3 |
| al_della_base_contributiva_della | 3 |
| della_base_contributiva_della_buonuscita | 3 |
| imposizione_a_parità_di_capacità | 3 |
| parità_di_capacità_contributiva_in | 3 |
| capacità_contributiva_in_quanto_posta | 3 |
| contributiva_in_quanto_posta_a | 3 |
| contributiva_sentenza_n_del_tale | 3 |
| riguardo_per_la_loro_capacità | 3 |
| per_la_loro_capacità_contributiva | 3 |
| dei_principi_di_capacità_contributiva | 3 |
| economicamente_rilevante_rivelatore_della_capacità | 3 |
| rilevante_rivelatore_della_capacità_contributiva | 3 |
| della_loro_capacità_contributiva_a | 2 |
| alla_capacità_contributiva_di_ciascuno | 2 |
| di_una_capacità_contributiva_in | 2 |
| tributo_alla_capacità_contributiva_art | 2 |
| alla_capacità_contributiva_art_della | 2 |
| capacità_contributiva_e_cioè_una | 2 |
| già_con_la_concreta_capacità | 2 |
| con_la_concreta_capacità_di | 2 |
| la_concreta_capacità_di_ciascun | 2 |
| concreta_capacità_di_ciascun_contribuente | 2 |
| capacità_di_ciascun_contribuente_ma | 2 |
| principio_della_capacità_contributiva_sentenza | 2 |
| della_capacità_contributiva_sentenza_n | 2 |
| indice_rivelatore_della_capacità_contributiva | 2 |
| viola_il_principio_della_capacità | 2 |
| principio_della_capacità_contributiva_del | 2 |
| della_capacità_contributiva_del_singolo | 2 |
| capacità_contributiva_del_singolo_obbligato | 2 |
| capacità_contributiva_dei_soggetti_e | 2 |
| dal_principio_della_capacità_contributiva | 2 |
| capacità_contributiva_esistente_in_un | 2 |
| contributiva_esistente_in_un_momento | 2 |
| capacità_contributiva_permanga_al_momento | 2 |
| proporzionalità_del_tributo_alla_capacità | 2 |
| del_tributo_alla_capacità_contributiva | 2 |
| capacità_contributiva_del_soggetto_gravato | 2 |
| il_concetto_di_capacità_contributiva | 2 |
| del_per_capacità_contributiva_deve | 2 |
| principio_della_capacità_contributiva_art | 2 |
| della_capacità_contributiva_art_primo | 2 |
| della_loro_capacità_contributiva_va | 2 |
| la_capacità_contributiva_non_esclude | 2 |
| assunto_come_indice_di_capacità | 2 |
| del_legislatore_hanno_la_capacità | 2 |
| legislatore_hanno_la_capacità_contributiva | 2 |
| la_capacità_contributiva_come_idoneità | 2 |
| violazione_dei_principi_della_capacità | 2 |
| dei_principi_della_capacità_contributiva | 2 |
| la_capacità_contributiva_dell_obbligato | 2 |
| pubbliche_in_ragione_della_capacità | 2 |
| della_loro_capacità_contributiva_e | 2 |
| di_quello_della_capacità_contributiva | 2 |
| indici_concretamente_rivelatori_di_capacità | 2 |
| concretamente_rivelatori_di_capacità_contributiva | 2 |
| anche_il_principio_della_capacità | 2 |
| capacità_contributiva_dei_due_soggetti | 2 |
| con_i_principi_della_capacità | 2 |
| un_sicuro_indice_di_capacità | 2 |
| costituisce_sicuro_indice_di_capacità | 2 |
| capacità_contributiva_ma_anche_a | 2 |
| principio_della_capacità_contributiva_contenuto | 2 |
| della_capacità_contributiva_contenuto_nell | 2 |
| contributiva_contenuto_nell_art_non | 2 |
| principio_della_capacità_contributiva_il | 2 |
| lesivo_del_principio_di_capacità | 2 |
| di_capacità_contributiva_il_fatto | 2 |
| capacità_contributiva_il_fatto_che | 2 |
| carico_fiscale_e_capacità_contributiva | 2 |
| e_capacità_contributiva_dei_soggetti | 2 |
| capacità_contributiva_artt_e_cost | 2 |
| un_deterioramento_della_capacità_contributiva | 2 |
| deterioramento_della_capacità_contributiva_dei | 2 |
| contributiva_dei_soggetti_interessati_intervenuto | 2 |
| capacità_contributiva_del_soggetto_obbligato | 2 |
| il_collegamento_con_la_capacità | 2 |
| indice_di_capacità_contributiva_che | 2 |
| e_quindi_di_capacità_contributiva | 2 |
| la_capacità_contributiva_che_giustifica | 2 |
| capacità_contributiva_che_giustifica_l | 2 |
| va_individuata_la_capacità_contributiva | 2 |
| la_capacità_contributiva_alla_quale | 2 |
| in_tema_di_capacità_contributiva | 2 |
| la_capacità_contributiva_espressa_dalla | 2 |
| tra_prestazioni_tributarie_e_capacità | 2 |
| prestazioni_tributarie_e_capacità_contributiva | 2 |
| tributarie_e_capacità_contributiva_impone | 2 |
| e_capacità_contributiva_impone_al | 2 |
| capacità_contributiva_impone_al_legislatore | 2 |
| contributiva_impone_al_legislatore_di | 2 |
| e_di_capacità_contributiva_il | 2 |
| indice_di_capacità_contributiva_è | 2 |
| capacità_contributiva_e_di_ragionevolezza | 2 |
| e_di_capacità_contributiva_di | 2 |
| capacità_contributiva_di_cui_agli | 2 |
| contributiva_di_cui_agli_artt | 2 |
| e_la_capacità_contributiva_degli | 2 |
| capacità_contributiva_del_soggetto_la | 2 |
| quella_contributiva_previdenziale_non_è | 2 |
| contributiva_previdenziale_non_è_una | 2 |
| indice_di_capacità_contributiva_c | 2 |
| di_capacità_contributiva_c_con | 2 |
| capacità_contributiva_c_con_gli | 2 |
| contributiva_c_con_gli_artt | 2 |
| indice_di_capacità_contributiva_la | 2 |
| capacità_contributiva_la_questione_non | 2 |
| contributiva_la_questione_non_è | 2 |
| affermato_che_per_capacità_contributiva | 2 |
| principio_di_capacità_contributiva_tenuto | 2 |
| di_capacità_contributiva_tenuto_anche | 2 |
| capacità_contributiva_tenuto_anche_conto | 2 |
| della_capacità_contributiva_e_che | 2 |
| indici_sicuri_di_capacità_contributiva | 2 |
| effettiva_capacità_contributiva_del_soggetto | 2 |
| contributiva_sancito_dall_art_della | 2 |
| di_rilevamento_della_capacità_contributiva | 2 |
| tra_capacità_contributiva_e_imposizione | 2 |
| assunte_ad_indice_di_capacità | 2 |
| ad_indice_di_capacità_contributiva | 2 |
| art_cost_e_di_capacità | 2 |
| cost_e_di_capacità_contributiva | 2 |
| capacità_contributiva_art_cost_la | 2 |
| concernente_il_principio_di_capacità | 2 |
| capacità_contributiva_c_con_l | 2 |
| contributiva_c_con_l_art | 2 |
| contributiva_e_di_progressività_dell | 2 |
| proporzionale_alla_capacità_contributiva_quale | 2 |
| alla_capacità_contributiva_quale_espressa | 2 |
| capacità_contributiva_quale_espressa_dagli | 2 |
| contributiva_quale_espressa_dagli_indici | 2 |
| principio_della_capacità_contributiva_come | 2 |
| in_ordine_alla_potenziale_capacità | 2 |
| ordine_alla_potenziale_capacità_di | 2 |
| alla_potenziale_capacità_di_produrre | 2 |
| potenziale_capacità_di_produrre_reddito | 2 |
| capacità_di_produrre_reddito_da | 2 |
| verifica_della_permanenza_della_capacità | 2 |
| di_una_effettiva_capacità_contributiva | 2 |
| capacità_contributiva_in_ragione_del | 2 |
| indici_rivelatori_di_capacità_contributiva | 2 |
| la_capacità_contributiva_che_è | 2 |
| e_di_quello_di_capacità | 2 |
| di_quello_di_capacità_contributiva | 2 |
| quello_di_capacità_contributiva_l | 2 |
| principio_di_capacità_contributiva_sancito | 2 |
| di_capacità_contributiva_sancito_dall | 2 |
| indice_di_capacità_contributiva_assunto | 2 |
| di_capacità_contributiva_assunto_dal | 2 |
| capacità_contributiva_assunto_dal_legislatore | 2 |
| di_una_maggiore_capacità_contributiva | 2 |
| una_maggiore_capacità_contributiva_la | 2 |
| principio_di_capacità_contributiva_la | 2 |
| lesiva_del_principio_di_capacità | 2 |
| nuovo_indice_di_capacità_contributiva | 2 |
| principio_di_capacità_contributiva_atteso | 2 |
| di_capacità_contributiva_atteso_che | 2 |
| fatto_riferimento_ad_una_capacità | 2 |
| riferimento_ad_una_capacità_contributiva | 2 |
| ad_una_capacità_contributiva_attuale | 2 |
| di_capacità_contributiva_in_ragione | 2 |
| proporzionalità_del_prelievo_alla_capacità | 2 |
| del_prelievo_alla_capacità_contributiva | 2 |
| la_capacità_contributiva_degli_imprenditori | 2 |
| dalla_capacità_contributiva_dei_soggetti | 2 |
| riferimento_al_principio_di_capacità | 2 |
| e_di_capacità_contributiva_sotto | 2 |
| di_capacità_contributiva_sotto_il | 2 |
| capacità_contributiva_sotto_il_profilo | 2 |
| contributiva_sotto_il_profilo_della | 2 |
| essere_considerata_espressione_di_capacità | 2 |
| considerata_espressione_di_capacità_contributiva | 2 |
| espressione_di_capacità_contributiva_diversa | 2 |
| di_capacità_contributiva_diversa_a | 2 |
| capacità_contributiva_diversa_a_seconda | 2 |
| contributiva_diversa_a_seconda_del | 2 |
| la_capacità_contributiva_desumibile_dal | 2 |
| capacità_contributiva_desumibile_dal_presupposto | 2 |
| contributiva_desumibile_dal_presupposto_economico | 2 |
| relazione_al_principio_di_capacità | 2 |
| base_contributiva_della_buonuscita_operata | 2 |
| contributiva_della_buonuscita_operata_a | 2 |
| gravemente_a_parità_di_capacità | 2 |
| parità_di_capacità_contributiva_per | 2 |
| di_capacità_contributiva_per_redditi | 2 |
| capacità_contributiva_per_redditi_di | 2 |
| contributiva_per_redditi_di_lavoro | 2 |
| contributiva_sentenza_n_del_indice | 2 |
| di_progressività_e_di_capacità | 2 |
| progressività_e_di_capacità_contributiva | 2 |
| e_di_capacità_contributiva_non | 2 |
| quello_di_capacità_contributiva_di | 2 |
| della_capacità_contributiva_devono_essere | 2 |
| capacità_contributiva_in_quanto_il | 2 |
| del_tutto_svincolato_dalla_capacità | 2 |
| tutto_svincolato_dalla_capacità_contributiva | 2 |
| svincolato_dalla_capacità_contributiva_del | 2 |
| dalla_capacità_contributiva_del_contribuente | 2 |
| ai_criteri_della_capacità_contributiva | 2 |
| principio_di_capacità_contributiva_ex | 2 |
| principi_di_eguaglianza_e_capacità | 2 |
| eguaglianza_e_capacità_contributiva_per | 2 |
| da_considerarsi_inespressiva_di_capacità | 2 |
| considerarsi_inespressiva_di_capacità_contributiva | 2 |
| inespressiva_di_capacità_contributiva_inoltre | 2 |
| di_capacità_contributiva_inoltre_prevedendo | 2 |
| capacità_contributiva_inoltre_prevedendo_un | 2 |
| contributiva_inoltre_prevedendo_un_limite | 2 |
| e_dotate_di_considerevole_capacità | 2 |
| dotate_di_considerevole_capacità_di | 2 |
| di_considerevole_capacità_di_incidenza | 2 |
| considerevole_capacità_di_incidenza_sui | 2 |
| capacità_di_incidenza_sui_movimenti | 2 |
| fronte_di_una_riconosciuta_capacità | 2 |
| di_una_riconosciuta_capacità_contributiva | 2 |
| rivelatore_della_capacità_contributiva_a | 2 |
| della_capacità_contributiva_a_sovvenire | 2 |
| capacità_contributiva_a_sovvenire_pubbliche | 2 |
| contributiva_a_sovvenire_pubbliche_spese | 2 |
| contributiva_maggiore_di_quella_propria | 2 |
| quindi_in_ragione_della_capacità | 2 |
| ragione_della_capacità_contributiva_di | 2 |
| della_capacità_contributiva_di_questi | 2 |
| capacità_contributiva_di_questi_ultimi | 2 |
| contributiva_di_questi_ultimi_che | 2 |
| l_esistenza_di_una_capacità | 2 |
| esistenza_di_una_capacità_contributiva | 2 |
| di_una_capacità_contributiva_coerente | 2 |
| una_capacità_contributiva_coerente_con | 2 |
| capacità_contributiva_coerente_con_la | 2 |
| contributiva_coerente_con_la_struttura | 2 |
| legislatore_dei_principi_di_capacità | 2 |
| di_capacità_contributiva_e_conseguentemente | 2 |
| capacità_contributiva_e_conseguentemente_di | 2 |
| contributiva_e_conseguentemente_di_eguaglianza | 2 |
| principio_di_capacità_contributiva_né | 2 |
| di_capacità_contributiva_né_con | 2 |
| capacità_contributiva_né_con_quelli | 2 |
| contributiva_né_con_quelli_di | 2 |
| di_capacità_contributiva_ex_plurimis | 2 |
| capacità_di_erogare_credito_da | 2 |
| adeguatamente_conto_della_complessiva_capacità | 2 |
| conto_della_complessiva_capacità_reddituale | 2 |
| della_complessiva_capacità_reddituale_da | 2 |
| complessiva_capacità_reddituale_da_lavoro | 2 |
| indice_di_capacità_contributiva_tale | 2 |
| di_capacità_contributiva_tale_indice | 2 |
| capacità_contributiva_tale_indice_inoltre | 2 |
| contributiva_tale_indice_inoltre_deve | 2 |
| di_capacità_contributiva_e_destinata | 2 |
| capacità_contributiva_e_destinata_a | 2 |
| contributiva_e_destinata_a_sovvenire | 2 |
| un_dato_indice_di_capacità | 2 |
| dato_indice_di_capacità_contributiva | 2 |
| di_capacità_contributiva_e_gravante | 2 |
| capacità_contributiva_e_gravante_solo | 2 |
| contributiva_e_gravante_solo_su | 2 |
| loro_capacità_contributiva_a_prescindere | 1 |
| capacità_contributiva_a_prescindere_dalla | 1 |
| contributiva_a_prescindere_dalla_sua | 1 |
| stessa_il_principio_della_capacità | 1 |
| della_capacità_contributiva_non_si | 1 |
| capacità_contributiva_non_si_vede | 1 |
| contributiva_non_si_vede_poi | 1 |
| con_conseguente_aumento_della_capacità | 1 |
| conseguente_aumento_della_capacità_di | 1 |
| aumento_della_capacità_di_acquistare | 1 |
| della_capacità_di_acquistare_la | 1 |
| capacità_di_acquistare_la_quale | 1 |
| di_riflesso_alla_loro_capacità | 1 |
| riflesso_alla_loro_capacità_contributiva | 1 |
| alla_loro_capacità_contributiva_non | 1 |
| loro_capacità_contributiva_non_risultano | 1 |
| capacità_contributiva_non_risultano_prospettati | 1 |
| contributiva_non_risultano_prospettati_nelle | 1 |
| non_hanno_riguardo_alla_capacità | 1 |
| hanno_riguardo_alla_capacità_contributiva | 1 |
| riguardo_alla_capacità_contributiva_del | 1 |
| capacità_contributiva_del_soggetto_debitore | 1 |
| contributiva_del_soggetto_debitore_l | 1 |
| pubbliche_deve_proporzionarsi_alla_capacità | 1 |
| deve_proporzionarsi_alla_capacità_contributiva | 1 |
| proporzionarsi_alla_capacità_contributiva_di | 1 |
| capacità_contributiva_di_ciascuno_gli | 1 |
| contributiva_di_ciascuno_gli_eredi | 1 |
| il_fondo_segna_della_capacità | 1 |
| fondo_segna_della_capacità_contributiva | 1 |
| segna_della_capacità_contributiva_dell | 1 |
| della_capacità_contributiva_dell_obbligato | 1 |
| capacità_contributiva_dell_obbligato_l | 1 |
| contributiva_dell_obbligato_l_osservazione | 1 |
| si_palesa_un_eguale_capacità | 1 |
| palesa_un_eguale_capacità_contributiva | 1 |
| un_eguale_capacità_contributiva_mentre | 1 |
| eguale_capacità_contributiva_mentre_d | 1 |
| capacità_contributiva_mentre_d_altra | 1 |
| contributiva_mentre_d_altra_parte | 1 |
| di_queste_con_la_capacità | 1 |
| queste_con_la_capacità_contributiva | 1 |
| con_la_capacità_contributiva_di | 1 |
| la_capacità_contributiva_di_ciascuno | 1 |
| capacità_contributiva_di_ciascuno_imponga | 1 |
| contributiva_di_ciascuno_imponga_al | 1 |
| considerare_espressione_di_una_capacità | 1 |
| espressione_di_una_capacità_contributiva | 1 |
| una_capacità_contributiva_in_tutto | 1 |
| capacità_contributiva_in_tutto_equivalente | 1 |
| contributiva_in_tutto_equivalente_a | 1 |
| come_se_la_loro_capacità | 1 |
| se_la_loro_capacità_contributiva | 1 |
| la_loro_capacità_contributiva_nel | 1 |
| loro_capacità_contributiva_nel_fosse | 1 |
| capacità_contributiva_nel_fosse_ancora | 1 |
| contributiva_nel_fosse_ancora_quella | 1 |
| che_risultino_sproporzionate_alla_capacità | 1 |
| risultino_sproporzionate_alla_capacità_contributiva | 1 |
| sproporzionate_alla_capacità_contributiva_degli | 1 |
| alla_capacità_contributiva_degli_enti | 1 |
| capacità_contributiva_degli_enti_soggetti | 1 |
| contributiva_degli_enti_soggetti_a | 1 |
| singolo_accadimento_una_certa_capacità | 1 |
| accadimento_una_certa_capacità_contributiva | 1 |
| una_certa_capacità_contributiva_ha | 1 |
| certa_capacità_contributiva_ha_il | 1 |
| capacità_contributiva_ha_il_dovere | 1 |
| contributiva_ha_il_dovere_di | 1 |
| necessariamente_il_tributo_alla_capacità | 1 |
| il_tributo_alla_capacità_contributiva | 1 |
| contributiva_art_della_costituzione_sarebbe | 1 |
| ogni_tributo_presuppone_una_capacità | 1 |
| tributo_presuppone_una_capacità_contributiva | 1 |
| presuppone_una_capacità_contributiva_e | 1 |
| una_capacità_contributiva_e_cioè | 1 |
| contributiva_e_cioè_una_capacità | 1 |
| e_cioè_una_capacità_economica | 1 |
| cioè_una_capacità_economica_adeguata | 1 |
| una_capacità_economica_adeguata_all | 1 |
| capacità_economica_adeguata_all_obbligazione | 1 |
| tributo_si_riferisce_la_capacità | 1 |
| si_riferisce_la_capacità_economica | 1 |
| riferisce_la_capacità_economica_e | 1 |
| la_capacità_economica_e_quindi | 1 |
| capacità_economica_e_quindi_contributiva | 1 |
| economica_e_quindi_contributiva_richiesta | 1 |
| e_quindi_contributiva_richiesta_dalla | 1 |
| quindi_contributiva_richiesta_dalla_legge | 1 |
| contributiva_richiesta_dalla_legge_si | 1 |
| avendo_fatto_richiamo_alla_capacità | 1 |
| fatto_richiamo_alla_capacità_contributiva | 1 |
| richiamo_alla_capacità_contributiva_e | 1 |
| alla_capacità_contributiva_e_alla | 1 |
| capacità_contributiva_e_alla_progressività | 1 |
| contributiva_e_alla_progressività_rispettivamente | 1 |
| gravare_in_proporzione_della_capacità | 1 |
| in_proporzione_della_capacità_contribuitiva | 1 |
| proporzione_della_capacità_contribuitiva_di | 1 |
| della_capacità_contribuitiva_di_ognuno | 1 |
| capacità_contribuitiva_di_ognuno_dei | 1 |
| loro_capacità_contributiva_a_rafforzare | 1 |
| capacità_contributiva_a_rafforzare_questa | 1 |
| contributiva_a_rafforzare_questa_impostazione | 1 |
| normativa_se_infatti_per_capacità | 1 |
| se_infatti_per_capacità_contributiva | 1 |
| infatti_per_capacità_contributiva_s | 1 |
| per_capacità_contributiva_s_intende | 1 |
| capacità_contributiva_s_intende_l | 1 |
| contributiva_s_intende_l_idoneità | 1 |
| imposizione_e_capacità_contributiva_può | 1 |
| e_capacità_contributiva_può_risultare | 1 |
| capacità_contributiva_può_risultare_spezzato | 1 |
| contributiva_può_risultare_spezzato_e | 1 |
| costituzionale_in_ragione_della_capacità | 1 |
| ragione_della_capacità_contributiva_violato | 1 |
| della_capacità_contributiva_violato_può | 1 |
| capacità_contributiva_violato_può_non | 1 |
| contributiva_violato_può_non_risulta | 1 |
| contributiva_sentenza_n_del_respingendo | 1 |
| non_ha_violato_la_capacità | 1 |
| ha_violato_la_capacità_contributiva | 1 |
| violato_la_capacità_contributiva_nel | 1 |
| la_capacità_contributiva_nel_senso | 1 |
| capacità_contributiva_nel_senso_in | 1 |
| contributiva_nel_senso_in_cui | 1 |
| principio_della_capacità_contributiva_da | 1 |
| della_capacità_contributiva_da_ciò | 1 |
| capacità_contributiva_da_ciò_discende | 1 |
| contributiva_da_ciò_discende_anche | 1 |
| della_capacità_contributiva_che_nel | 1 |
| capacità_contributiva_che_nel_caso | 1 |
| contributiva_che_nel_caso_in | 1 |
| una_tassazione_proporzionata_alla_capacità | 1 |
| tassazione_proporzionata_alla_capacità_contributiva | 1 |
| proporzionata_alla_capacità_contributiva_del | 1 |
| alla_capacità_contributiva_del_cittadino | 1 |
| capacità_contributiva_del_cittadino_infatti | 1 |
| contributiva_del_cittadino_infatti_la | 1 |
| censura_è_infondata_la_capacità | 1 |
| è_infondata_la_capacità_contributiva | 1 |
| infondata_la_capacità_contributiva_non | 1 |
| la_capacità_contributiva_non_è | 1 |
| capacità_contributiva_non_è_rivelata | 1 |
| contributiva_non_è_rivelata_soltanto | 1 |
| è_data_e_la_capacità | 1 |
| data_e_la_capacità_del | 1 |
| e_la_capacità_del_contribuente | 1 |
| la_capacità_del_contribuente_è | 1 |
| capacità_del_contribuente_è_rivelata | 1 |
| indulgere_all_inerzia_all_incapacità | 1 |
| all_inerzia_all_incapacità_di | 1 |
| inerzia_all_incapacità_di_gestione | 1 |
| all_incapacità_di_gestione_alla | 1 |
| incapacità_di_gestione_alla_liberalità | 1 |
| che_fa_omaggio_alla_capacità | 1 |
| fa_omaggio_alla_capacità_contributiva | 1 |
| omaggio_alla_capacità_contributiva_di | 1 |
| capacità_contributiva_di_ciascuno_se | 1 |
| contributiva_di_ciascuno_se_poi | 1 |
| pubblica_si_commisura_alla_capacità | 1 |
| si_commisura_alla_capacità_contributiva | 1 |
| commisura_alla_capacità_contributiva_dei | 1 |
| alla_capacità_contributiva_dei_singoli | 1 |
| capacità_contributiva_dei_singoli_obbligati | 1 |
| contributiva_dei_singoli_obbligati_se | 1 |
| singoli_obbligati_se_per_capacità | 1 |
| obbligati_se_per_capacità_contributiva | 1 |
| se_per_capacità_contributiva_deve | 1 |
| contributiva_sentenza_n_del_e | 1 |
| imposizione_e_capacità_contributiva_e | 1 |
| e_capacità_contributiva_e_abbia | 1 |
| capacità_contributiva_e_abbia_così | 1 |
| contributiva_e_abbia_così_violato | 1 |
| nel_momento_predetto_e_capacità | 1 |
| momento_predetto_e_capacità_contributiva | 1 |
| predetto_e_capacità_contributiva_ove | 1 |
| e_capacità_contributiva_ove_invece | 1 |
| capacità_contributiva_ove_invece_tale | 1 |
| contributiva_ove_invece_tale_rapporto | 1 |
| precetto_costituzionale_relativo_alla_capacità | 1 |
| costituzionale_relativo_alla_capacità_contributiva | 1 |
| relativo_alla_capacità_contributiva_ed | 1 |
| alla_capacità_contributiva_ed_è | 1 |
| capacità_contributiva_ed_è_quindi | 1 |
| contributiva_ed_è_quindi_da | 1 |
| e_della_capacità_contributiva_basterà | 1 |
| della_capacità_contributiva_basterà_all | 1 |
| capacità_contributiva_basterà_all_uopo | 1 |
| contributiva_basterà_all_uopo_rilevare | 1 |
| con_quello_relativo_alla_capacità | 1 |
| quello_relativo_alla_capacità_contributiva | 1 |
| relativo_alla_capacità_contributiva_art | 1 |
| contributiva_art_della_costituzione_la | 1 |
| legislatore_come_indici_di_capacità | 1 |
| come_indici_di_capacità_contributiva | 1 |
| indici_di_capacità_contributiva_quel | 1 |
| di_capacità_contributiva_quel_che | 1 |
| capacità_contributiva_quel_che_varia | 1 |
| contributiva_quel_che_varia_nel | 1 |
| va_osservato_che_la_capacità | 1 |
| osservato_che_la_capacità_contributiva | 1 |
| che_la_capacità_contributiva_presupposto | 1 |
| la_capacità_contributiva_presupposto_di | 1 |
| capacità_contributiva_presupposto_di_una | 1 |
| contributiva_presupposto_di_una_legittima | 1 |
| spese_pubbliche_adeguata_alla_capacità | 1 |
| pubbliche_adeguata_alla_capacità_contributiva | 1 |
| adeguata_alla_capacità_contributiva_individuale | 1 |
| della_capacità_contributiva_non_sussiste | 1 |
| capacità_contributiva_non_sussiste_nei | 1 |
| contributiva_non_sussiste_nei_riguardi | 1 |
| positivo_indice_rivelatore_della_capacità | 1 |
| rivelatore_della_capacità_contributiva_analoghe | 1 |
| della_capacità_contributiva_analoghe_giustificazioni | 1 |
| capacità_contributiva_analoghe_giustificazioni_non | 1 |
| contributiva_analoghe_giustificazioni_non_ricorrono | 1 |
| al_principio_costituzionale_della_capacità | 1 |
| principio_costituzionale_della_capacità_contributiva | 1 |
| costituzionale_della_capacità_contributiva_dei | 1 |
| capacità_contributiva_dei_soggetti_obbligati | 1 |
| contributiva_dei_soggetti_obbligati_al | 1 |
| principio_della_capacità_contributiva_allorquando | 1 |
| della_capacità_contributiva_allorquando_la | 1 |
| capacità_contributiva_allorquando_la_legge | 1 |
| contributiva_allorquando_la_legge_pone | 1 |
| contributiva_del_singolo_obbligato_dimostrata | 1 |
| pubblica_fa_riferimento_alla_capacità | 1 |
| fa_riferimento_alla_capacità_contributiva | 1 |
| riferimento_alla_capacità_contributiva_dei | 1 |
| contributiva_dei_soggetti_e_con | 1 |
| impone_che_a_maggior_capacità | 1 |
| che_a_maggior_capacità_corrisponda | 1 |
| a_maggior_capacità_corrisponda_un | 1 |
| maggior_capacità_corrisponda_un_maggior | 1 |
| capacità_corrisponda_un_maggior_concorso | 1 |
| possa_sorgere_ove_tale_capacità | 1 |
| sorgere_ove_tale_capacità_manchi | 1 |
| ove_tale_capacità_manchi_del | 1 |
| tale_capacità_manchi_del_tutto | 1 |
| capacità_manchi_del_tutto_in | 1 |
| corte_la_capacità_contributiva_costituisce | 1 |
| la_capacità_contributiva_costituisce_presupposto | 1 |
| capacità_contributiva_costituisce_presupposto_di | 1 |
| contributiva_costituisce_presupposto_di_legittima | 1 |
| difetto_di_una_qualsiasi_capacità | 1 |
| di_una_qualsiasi_capacità_contributiva | 1 |
| una_qualsiasi_capacità_contributiva_deve | 1 |
| qualsiasi_capacità_contributiva_deve_anzi | 1 |
| capacità_contributiva_deve_anzi_affermarsi | 1 |
| contributiva_deve_anzi_affermarsi_che | 1 |
| della_quale_sorge_la_capacità | 1 |
| quale_sorge_la_capacità_contributiva | 1 |
| sorge_la_capacità_contributiva_non | 1 |
| la_capacità_contributiva_non_può | 1 |
| capacità_contributiva_non_può_non | 1 |
| contributiva_non_può_non_esentare | 1 |
| anche_là_dove_una_capacità | 1 |
| là_dove_una_capacità_contributiva | 1 |
| dove_una_capacità_contributiva_è | 1 |
| una_capacità_contributiva_è_inesistente | 1 |
| capacità_contributiva_è_inesistente_va | 1 |
| contributiva_è_inesistente_va_pure | 1 |
| eguaglianza_e_quello_di_capacità | 1 |
| e_quello_di_capacità_contributiva | 1 |
| quello_di_capacità_contributiva_garantiti | 1 |
| di_capacità_contributiva_garantiti_dagli | 1 |
| capacità_contributiva_garantiti_dagli_artt | 1 |
| contributiva_garantiti_dagli_artt_e | 1 |
| contributiva_del_singolo_obbligato_corretto | 1 |
| lesiva_del_principio_della_capacità | 1 |
| principio_della_capacità_contributiva_perché | 1 |
| della_capacità_contributiva_perché_essa | 1 |
| capacità_contributiva_perché_essa_trova | 1 |
| contributiva_perché_essa_trova_la | 1 |
| che_ne_risultava_tra_capacità | 1 |
| ne_risultava_tra_capacità_contributiva | 1 |
| risultava_tra_capacità_contributiva_e | 1 |
| tra_capacità_contributiva_e_sottoposizione | 1 |
| capacità_contributiva_e_sottoposizione_al | 1 |
| contributiva_e_sottoposizione_al_tributo | 1 |
| ordinaria_dal_principio_della_capacità | 1 |
| della_capacità_contributiva_non_abbia | 1 |
| capacità_contributiva_non_abbia_mancato | 1 |
| contributiva_non_abbia_mancato_di | 1 |
| legge_può_colpire_una_capacità | 1 |
| può_colpire_una_capacità_contributiva | 1 |
| colpire_una_capacità_contributiva_esistente | 1 |
| una_capacità_contributiva_esistente_in | 1 |
| normalità_dei_casi_quella_capacità | 1 |
| dei_casi_quella_capacità_contributiva | 1 |
| casi_quella_capacità_contributiva_permanga | 1 |
| quella_capacità_contributiva_permanga_al | 1 |
| contributiva_permanga_al_momento_della | 1 |
| d_altro_lato_la_capacità | 1 |
| altro_lato_la_capacità_contributiva | 1 |
| lato_la_capacità_contributiva_che | 1 |
| la_capacità_contributiva_che_deve | 1 |
| capacità_contributiva_che_deve_permanere | 1 |
| contributiva_che_deve_permanere_in | 1 |
| fenomeni_di_dissociazione_tra_capacità | 1 |
| di_dissociazione_tra_capacità_contributiva | 1 |
| dissociazione_tra_capacità_contributiva_ed | 1 |
| tra_capacità_contributiva_ed_imposizione | 1 |
| capacità_contributiva_ed_imposizione_sta | 1 |
| contributiva_ed_imposizione_sta_di | 1 |
| quello_del_riferimento_alla_capacità | 1 |
| del_riferimento_alla_capacità_contributiva | 1 |
| riferimento_alla_capacità_contributiva_né | 1 |
| alla_capacità_contributiva_né_ciò | 1 |
| capacità_contributiva_né_ciò_trova | 1 |
| contributiva_né_ciò_trova_smentita | 1 |
| alla_capacità_contributiva_art_ed | 1 |
| capacità_contributiva_art_ed_infine | 1 |
| contributiva_art_ed_infine_anche | 1 |
| effettiva_misura_della_rispettiva_capacità | 1 |
| misura_della_rispettiva_capacità_contributiva | 1 |
| della_rispettiva_capacità_contributiva_si | 1 |
| rispettiva_capacità_contributiva_si_aggiunge | 1 |
| capacità_contributiva_si_aggiunge_che | 1 |
| contributiva_si_aggiunge_che_contrasterebbe | 1 |
| il_principio_della_pari_capacità | 1 |
| principio_della_pari_capacità_contributiva | 1 |
| della_pari_capacità_contributiva_di | 1 |
| pari_capacità_contributiva_di_cui | 1 |
| indice_complessivo_di_detta_capacità | 1 |
| complessivo_di_detta_capacità_ma | 1 |
| di_detta_capacità_ma_in | 1 |
| detta_capacità_ma_in_base | 1 |
| capacità_ma_in_base_ad | 1 |
| premesso_che_la_prestazione_contributiva | 1 |
| che_la_prestazione_contributiva_de | 1 |
| la_prestazione_contributiva_de_qua | 1 |
| prestazione_contributiva_de_qua_s | 1 |
| contributiva_de_qua_s_inquadra | 1 |
| del_per_capacità_contributiva_ai | 1 |
| pertanto_come_indice_di_capacità | 1 |
| di_capacità_contributiva_in_conformità | 1 |
| capacità_contributiva_in_conformità_al | 1 |
| contributiva_in_conformità_al_precetto | 1 |
| quella_pensionabile_alla_media_capacità | 1 |
| pensionabile_alla_media_capacità_economica | 1 |
| alla_media_capacità_economica_contributiva | 1 |
| media_capacità_economica_contributiva_alle | 1 |
| capacità_economica_contributiva_alle_esigenze | 1 |
| economica_contributiva_alle_esigenze_settoriali | 1 |
| contributiva_alle_esigenze_settoriali_ed | 1 |
| praticata_in_ragione_della_capacità | 1 |
| ragione_della_capacità_contributiva_dei | 1 |
| capacità_contributiva_dei_soggetti_gravati | 1 |
| contributiva_dei_soggetti_gravati_secondo | 1 |
| tra_prestazione_imposta_e_capacità | 1 |
| prestazione_imposta_e_capacità_contributiva | 1 |
| imposta_e_capacità_contributiva_del | 1 |
| e_capacità_contributiva_del_soggetto | 1 |
| contributiva_del_soggetto_gravato_in | 1 |
| collegamento_tra_imposizione_e_capacità | 1 |
| imposizione_e_capacità_contributiva_viene | 1 |
| e_capacità_contributiva_viene_qui | 1 |
| capacità_contributiva_viene_qui_ad | 1 |
| contributiva_viene_qui_ad_essere | 1 |
| contenuto_il_concetto_di_capacità | 1 |
| concetto_di_capacità_contributiva_quale | 1 |
| di_capacità_contributiva_quale_delineato | 1 |
| capacità_contributiva_quale_delineato_uniformemente | 1 |
| contributiva_quale_delineato_uniformemente_nella | 1 |
| riferimento_al_principio_della_capacità | 1 |
| loro_capacità_contributiva_va_interpretato | 1 |
| capacità_contributiva_va_interpretato_quale | 1 |
| contributiva_va_interpretato_quale_specificazione | 1 |
| ha_più_volte_affermato_capacità | 1 |
| più_volte_affermato_capacità_contributiva | 1 |
| volte_affermato_capacità_contributiva_e | 1 |
| affermato_capacità_contributiva_e_idoneità | 1 |
| capacità_contributiva_e_idoneità_alla | 1 |
| contributiva_e_idoneità_alla_obbligazione | 1 |
| di_capacità_contributiva_in_tali | 1 |
| capacità_contributiva_in_tali_casi | 1 |
| contributiva_in_tali_casi_peraltro | 1 |
| dovrebbe_essere_riferita_alla_capacità | 1 |
| essere_riferita_alla_capacità_contributiva | 1 |
| riferita_alla_capacità_contributiva_attuale | 1 |
| alla_capacità_contributiva_attuale_dell | 1 |
| capacità_contributiva_attuale_dell_azienda | 1 |
| contributiva_attuale_dell_azienda_e | 1 |
| operatività_del_principio_della_capacità | 1 |
| della_capacità_contributiva_che_questa | 1 |
| capacità_contributiva_che_questa_corte | 1 |
| contributiva_che_questa_corte_con | 1 |
| già_ritenuto_che_per_capacità | 1 |
| ritenuto_che_per_capacità_contributiva | 1 |
| hanno_la_capacità_contributiva_pertanto | 1 |
| la_capacità_contributiva_pertanto_la | 1 |
| capacità_contributiva_pertanto_la_corte | 1 |
| contributiva_pertanto_la_corte_ritiene | 1 |
| violato_in_quanto_la_capacità | 1 |
| in_quanto_la_capacità_contributiva | 1 |
| quanto_la_capacità_contributiva_come | 1 |
| capacità_contributiva_come_idoneità_del | 1 |
| contributiva_come_idoneità_del_contribuente | 1 |
| principi_della_capacità_contributiva_che | 1 |
| della_capacità_contributiva_che_condiziona | 1 |
| capacità_contributiva_che_condiziona_la | 1 |
| contributiva_che_condiziona_la_misura | 1 |
| trattamento_ai_fini_della_capacità | 1 |
| ai_fini_della_capacità_contributiva | 1 |
| fini_della_capacità_contributiva_tra | 1 |
| della_capacità_contributiva_tra_il | 1 |
| capacità_contributiva_tra_il_soggetto | 1 |
| contributiva_tra_il_soggetto_che | 1 |
| imposizione_e_capacità_contributiva_non | 1 |
| e_capacità_contributiva_non_deve | 1 |
| capacità_contributiva_non_deve_in | 1 |
| contributiva_non_deve_in_questo | 1 |
| violi_i_principi_della_capacità | 1 |
| contributiva_e_della_progressività_dell | 1 |
| indice_attendibile_di_potenzialità_contributiva | 1 |
| attendibile_di_potenzialità_contributiva_attuale | 1 |
| di_potenzialità_contributiva_attuale_nonché | 1 |
| potenzialità_contributiva_attuale_nonché_avrebbe | 1 |
| contributiva_attuale_nonché_avrebbe_preso | 1 |
| d_imposta_e_la_capacità | 1 |
| imposta_e_la_capacità_contributiva | 1 |
| e_la_capacità_contributiva_dell | 1 |
| capacità_contributiva_dell_obbligato_dovendo | 1 |
| contributiva_dell_obbligato_dovendo_questa | 1 |
| ragione_della_capacità_contributiva_quanto | 1 |
| della_capacità_contributiva_quanto_precede | 1 |
| capacità_contributiva_quanto_precede_dimostra | 1 |
| contributiva_quanto_precede_dimostra_l | 1 |
| presupposto_di_imposta_e_capacità | 1 |
| di_imposta_e_capacità_contributiva | 1 |
| imposta_e_capacità_contributiva_non | 1 |
| e_capacità_contributiva_non_sussiste | 1 |
| capacità_contributiva_non_sussiste_perché | 1 |
| contributiva_non_sussiste_perché_il | 1 |
| loro_capacità_contributiva_e_il | 1 |
| capacità_contributiva_e_il_sistema | 1 |
| contributiva_e_il_sistema_tributario | 1 |
| sia_di_quello_della_capacità | 1 |
| quello_della_capacità_contributiva_sanciti | 1 |
| della_capacità_contributiva_sanciti_rispettivamente | 1 |
| capacità_contributiva_sanciti_rispettivamente_dagli | 1 |
| contributiva_sanciti_rispettivamente_dagli_artt | 1 |
| un_prelievo_adeguato_alla_capacità | 1 |
| prelievo_adeguato_alla_capacità_contributiva | 1 |
| adeguato_alla_capacità_contributiva_riferita | 1 |
| alla_capacità_contributiva_riferita_al | 1 |
| capacità_contributiva_riferita_al_complesso | 1 |
| contributiva_riferita_al_complesso_del | 1 |
| capacità_contributiva_in_quanto_nelle | 1 |
| contributiva_in_quanto_nelle_imposte | 1 |
| a_carattere_reale_la_capacità | 1 |
| carattere_reale_la_capacità_contributiva | 1 |
| reale_la_capacità_contributiva_è | 1 |
| la_capacità_contributiva_è_data | 1 |
| capacità_contributiva_è_data_dal | 1 |
| contributiva_è_data_dal_valore | 1 |
| art_rapporto_con_la_capacità | 1 |
| rapporto_con_la_capacità_contributiva | 1 |
| con_la_capacità_contributiva_la | 1 |
| la_capacità_contributiva_la_difesa | 1 |
| capacità_contributiva_la_difesa_dell | 1 |
| contributiva_la_difesa_dell_istituto | 1 |
| tributarie_del_principio_della_capacità | 1 |
| principio_della_capacità_contributiva_enunciato | 1 |
| della_capacità_contributiva_enunciato_dall | 1 |
| capacità_contributiva_enunciato_dall_art | 1 |
| contributiva_enunciato_dall_art_cost | 1 |
| affermare_il_principio_della_capacità | 1 |
| rivelatori_di_capacità_contributiva_v | 1 |
| di_capacità_contributiva_v_sentt | 1 |
| capacità_contributiva_v_sentt_n | 1 |
| contributiva_v_sentt_n_e | 1 |
| soggetti_assumono_così_tale_capacità | 1 |
| assumono_così_tale_capacità_contributiva | 1 |
| così_tale_capacità_contributiva_in | 1 |
| tale_capacità_contributiva_in_funzione | 1 |
| capacità_contributiva_in_funzione_del | 1 |
| contributiva_in_funzione_del_collegamento | 1 |
| in_altri_termini_per_capacità | 1 |
| altri_termini_per_capacità_contributiva | 1 |
| termini_per_capacità_contributiva_nel | 1 |
| per_capacità_contributiva_nel_senso | 1 |
| capacità_contributiva_nel_senso_espresso | 1 |
| contributiva_nel_senso_espresso_dalla | 1 |
| funzione_indicativa_della_loro_capacità | 1 |
| indicativa_della_loro_capacità_contributiva | 1 |
| della_loro_capacità_contributiva_come | 1 |
| loro_capacità_contributiva_come_la | 1 |
| capacità_contributiva_come_la_detta | 1 |
| contributiva_come_la_detta_sentenza | 1 |
| finalistico_secondo_cui_la_capacità | 1 |
| secondo_cui_la_capacità_contributiva | 1 |
| cui_la_capacità_contributiva_va | 1 |
| la_capacità_contributiva_va_proporzionalmente | 1 |
| capacità_contributiva_va_proporzionalmente_utilizzata | 1 |
| contributiva_va_proporzionalmente_utilizzata_ai | 1 |
| se_mai_la_complessiva_capacità | 1 |
| mai_la_complessiva_capacità_del | 1 |
| la_complessiva_capacità_del_soggetto | 1 |
| complessiva_capacità_del_soggetto_che | 1 |
| capacità_del_soggetto_che_deve | 1 |
| di_superare_ampiamente_la_capacità | 1 |
| superare_ampiamente_la_capacità_contributiva | 1 |
| ampiamente_la_capacità_contributiva_desumibile | 1 |
| la_capacità_contributiva_desumibile_dall | 1 |
| capacità_contributiva_desumibile_dall_atto | 1 |
| contributiva_desumibile_dall_atto_di | 1 |
| quanto_riveli_una_data_capacità | 1 |
| riveli_una_data_capacità_contributiva | 1 |
| una_data_capacità_contributiva_e | 1 |
| data_capacità_contributiva_e_cioè | 1 |
| contributiva_e_cioè_una_attitudine | 1 |
| debba_presentare_una_maggiore_capacità | 1 |
| presentare_una_maggiore_capacità_contributiva | 1 |
| una_maggiore_capacità_contributiva_per | 1 |
| maggiore_capacità_contributiva_per_l | 1 |
| capacità_contributiva_per_l_esistenza | 1 |
| contributiva_per_l_esistenza_di | 1 |
| ragione_della_loro_personale_capacità | 1 |
| della_loro_personale_capacità_contributiva | 1 |
| loro_personale_capacità_contributiva_e | 1 |
| personale_capacità_contributiva_e_nelle | 1 |
| capacità_contributiva_e_nelle_normative | 1 |
| contributiva_e_nelle_normative_e | 1 |
| o_presumendo_che_la_capacità | 1 |
| presumendo_che_la_capacità_contributiva | 1 |
| che_la_capacità_contributiva_di | 1 |
| la_capacità_contributiva_di_due | 1 |
| capacità_contributiva_di_due_persone | 1 |
| contributiva_di_due_persone_coniugi | 1 |
| coniugi_indubbiamente_influisce_sulla_capacità | 1 |
| indubbiamente_influisce_sulla_capacità_contributiva | 1 |
| influisce_sulla_capacità_contributiva_di | 1 |
| sulla_capacità_contributiva_di_ciascuno | 1 |
| capacità_contributiva_di_ciascuno_di | 1 |
| contributiva_di_ciascuno_di_essi | 1 |
| abbia_un_aumento_della_capacità | 1 |
| un_aumento_della_capacità_contributiva | 1 |
| aumento_della_capacità_contributiva_dei | 1 |
| della_capacità_contributiva_dei_due | 1 |
| contributiva_dei_due_soggetti_insieme | 1 |
| secondo_la_propria_effettiva_capacità | 1 |
| la_propria_effettiva_capacità_contributiva | 1 |
| propria_effettiva_capacità_contributiva_si | 1 |
| effettiva_capacità_contributiva_si_è | 1 |
| capacità_contributiva_si_è_voluto | 1 |
| contributiva_si_è_voluto_ancora | 1 |
| con_riguardo_alla_sua_capacità | 1 |
| riguardo_alla_sua_capacità_contributiva | 1 |
| alla_sua_capacità_contributiva_che | 1 |
| sua_capacità_contributiva_che_al | 1 |
| capacità_contributiva_che_al_concreto | 1 |
| contributiva_che_al_concreto_atteggiarsi | 1 |
| livello_superiore_alla_capacità_contributiva | 1 |
| superiore_alla_capacità_contributiva_dimostrata | 1 |
| alla_capacità_contributiva_dimostrata_dall | 1 |
| capacità_contributiva_dimostrata_dall_atto | 1 |
| contributiva_dimostrata_dall_atto_o | 1 |
| sulla_base_della_propria_capacità | 1 |
| base_della_propria_capacità_contributiva | 1 |
| della_propria_capacità_contributiva_nel | 1 |
| propria_capacità_contributiva_nel_concorso | 1 |
| capacità_contributiva_nel_concorso_di | 1 |
| contributiva_nel_concorso_di_codesti | 1 |
| della_sua_capacità_contributiva_nella | 1 |
| sua_capacità_contributiva_nella_specie | 1 |
| capacità_contributiva_nella_specie_invece | 1 |
| contributiva_nella_specie_invece_trattasi | 1 |
| principio_della_capacità_contributiva_sancita | 1 |
| della_capacità_contributiva_sancita_dall | 1 |
| capacità_contributiva_sancita_dall_art | 1 |
| contributiva_sancita_dall_art_cost | 1 |
| concretamente_rivelatore_di_capacita_contributiva | 1 |
| rivelatore_di_capacita_contributiva_senza | 1 |
| di_capacita_contributiva_senza_che | 1 |
| capacita_contributiva_senza_che_all | 1 |
| contributiva_senza_che_all_interessato | 1 |
| in_possesso_di_effettiva_capacità | 1 |
| possesso_di_effettiva_capacità_contributiva | 1 |
| di_effettiva_capacità_contributiva_e | 1 |
| effettiva_capacità_contributiva_e_di | 1 |
| capacità_contributiva_e_di_idoneità | 1 |
| contributiva_e_di_idoneità_effettiva | 1 |
| corrisposto_in_ragione_della_capacità | 1 |
| ragione_della_capacità_contributiva_al | 1 |
| della_capacità_contributiva_al_riguardo | 1 |
| capacità_contributiva_al_riguardo_va | 1 |
| contributiva_al_riguardo_va_ricordato | 1 |
| assoggettamento_al_principio_della_capacità | 1 |
| della_capacità_contributiva_che_ha | 1 |
| capacità_contributiva_che_ha_appunto | 1 |
| contributiva_che_ha_appunto_riguardo | 1 |
| del_principio_di_proporzionalità_contributiva | 1 |
| principio_di_proporzionalità_contributiva_sancito | 1 |
| di_proporzionalità_contributiva_sancito_dalla | 1 |
| proporzionalità_contributiva_sancito_dalla_costituzione | 1 |
| contributiva_sancito_dalla_costituzione_tale | 1 |
| la_conservazione_di_pari_capacità | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
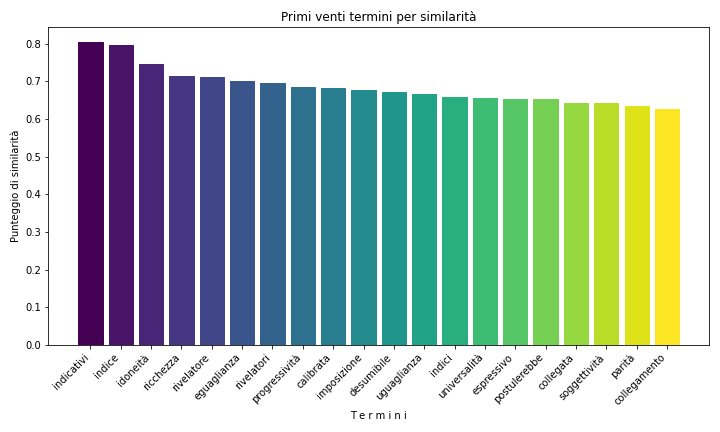
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1987 | 28 |
| 1988 | 25 |
| 1993 | 22 |
| 2000 | 18 |
| 2017 | 17 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1982 | 11 |
| 1993 | 11 |
| 2017 | 11 |
| 2022 | 10 |
| 2018 | 9 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Franco Gallo | 44 | 7.78761061946903 |
| Massimo Vari | 37 | 6.54867256637168 |
| Annibale Marini | 34 | 6.01769911504425 |
| Francesco Saja | 31 | 5.48672566371681 |
| Luca Antonini | 23 | 4.07079646017699 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Luca Antonini | 14 | 6.11353711790393 |
| Aldo Carosi | 12 | 5.24017467248908 |
| Massimo Vari | 12 | 5.24017467248908 |
| Renato Granata | 8 | 3.49344978165939 |
| Annibale Marini | 7 | 3.05676855895197 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| capacità | 2205 | 6 |
| contributiva | 2078 | 7 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| capacità | 759 | 6 |
| contributiva | 717 | 8 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.