Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 875 | 875 | usato per la semina o per il pagamento in natura della mano d opera addetta all azienda di produzione saranno | rimborsati | dall ente alla chiusura dell esercizio ad ogni singolo agricoltore . ” la valutazione della somma da restituire sarà calcolata |
| 1957-113.txt | 1263 | 1263 | dei terreni all ente per la riforma agraria in sicilia , ma poiché per l art . 2 la regione | rimborsa | annualmente all ente l importo dei tributi , e poiché d altra parte , ai sensi dell art . 3 |
| 1957-116.txt | 1425 | 1425 | sia decorso il periodo prescrizionale stabilito dall art . 136 della legge di registro per la proposizione dell azione di | rimborso | dell imposta che si assuma indebitamente pagata . contrariamente all assunto della difesa della regione , una norma il cui |
| 1957-30.txt | 2515 | 2515 | ai sensi dell art . 9 ( che va collegato con l art . 10 ) , il diritto al | rimborso | di una quota del corrispettivo che , sebbene proprietario , è tenuto a pagare . riconosce altresì , come risulta |
| 1957-30.txt | 2783 | 2783 | sono tenuti anche i proprietari delle bombole , questi tuttavia hanno diritto , come si è già detto , al | rimborso | di una quota di esso , ai sensi dell art . 9 , per l uso derivante dalla circolazione delle |
| 1957-42.txt | 1250 | 1250 | debito con l applicazione delle agevolazioni fiscali consentite dalla legge del 1952 . è espressamente dichiarato che non compete alcun | rimborso | per le imposte comunque pagate con l aliquota normale . è chiaro pertanto che l ” atto aggiuntivo ” consentito |
| 1957-42.txt | 1616 | 1616 | . 2 della legge regionale adunque non volle concedere qualsiasi nuova agevolazione tributaria , non riaprì termini , né ammise | rimborsi | di imposte pagate , ma volle solo assicurare che la precedente legge del 1952 avesse la sua retta applicazione , |
| 1959-09.txt | 1932 | 1932 | l ente provvederà , entro il termine massimo di cinque anni dall entrata in vigore della presente legge , a | rimborsare | ai contribuenti le somme da essi versate in eccedenza alla misura indicata nel comma precedente . nei confronti dei contribuenti |
| 1959-09.txt | 2709 | 2709 | l ente provvederà , entro il termine massimo di cinque anni dall entrata in vigore della presente legge , a | rimborsare | ai contribuenti le somme da essi versate in eccedenza alla misura indicata nel comma precedente . nei confronti dei contribuenti |
| 1959-09.txt | 5000 | 5000 | del tribunale di bergamo , che mentre nel comma ottavo del testo votato della camera la disposizione che regola il | rimborso | ai contribuenti delle somme da essi versate in eccedenza della misura indicata ” nel comma precedente ” si riferiva ai |
| 1959-09.txt | 5362 | 5362 | ritenere che , in sede di coordinamento , si sia deliberatamente voluto modificare la portata sostanziale della disposizione relativa al | rimborso | , contenuta nel comma ottavo votato dalle commissioni , nel senso che la norma relativa al rimborso venisse limitata al |
| 1959-09.txt | 5379 | 5379 | disposizione relativa al rimborso , contenuta nel comma ottavo votato dalle commissioni , nel senso che la norma relativa al | rimborso | venisse limitata al solo contributo sulla cellulosa . il fatto stesso che l intero comma decimo del testo coordinato sia |
| 1959-09.txt | 6695 | 6695 | di talune sue disposizioni , suggerite , nel caso concreto , in particolare dalla considerazione delle difficoltà di procedere al | rimborso | dei contributi che almeno in gran parte erano stati trasferiti sui compratori . non è esatto , poi , che |
| 1960-12.txt | 646 | 646 | restrizioni alla circolazione stradale che , come il diritto di pedaggio , siano fondate sulla soddisfazione di altri diritti per | rimborso | di spese di costruzione , manutenzione , ecc . né vale la pena di indugiare sull asserita violazione dell art |
| 1960-56.txt | 2638 | 2638 | derivata dal comportamento dell amministrazione , potrebbe influire a favore del rance per ottenere , se del caso , il | rimborso | dell imposta fondiaria , per coerente ragione , dato che il reddito imponibile per determinare in concreto l obbligazione tributaria |
| 1961-21.txt | 611 | 611 | ricorrendo al credito , fra l altro perché , anche in caso di vittoria in giudizio , non otterrebbe il | rimborso | delle somme versate se non con ritardo . al primo è , dunque , consentito , proprio in conseguenza delle |
| 1964-30.txt | 153 | 153 | vuole , del resto , liberare gli indigenti in modo assoluto , perché non vi si esclude che essi debbano | rimborsare | le spese che lo stato ha per loro anticipato ove il processo si risolva a loro sfavore , non potendosi |
| 1964-30.txt | 998 | 998 | le due situazioni non possono ragionevolmente essere regolate da norme identiche , e ugualmente comportare l esonero dall obbligo di | rimborso | verso lo stato . la responsabilità per le spese del processo penale non comporta , a differenza di quanto ritiene |
| 1966-89.txt | 1234 | 1234 | alle quali si sarebbe andati incontro ove si fosse provveduto , a seguito della mancata conversione del decreto , al | rimborso | delle maggiori somme versate a titolo di imposta generale sull entrata : ed assume particolare rilevanza la ragionevole preoccupazione che |
| 1966-89.txt | 1274 | 1274 | che , a causa del già verificatosi trasferimento del maggior onere sui consumatori dei beni e dei servizi , il | rimborso | potesse esser causa di ingiusti arricchimenti . non si può dire , perciò , che il legislatore ha dettato discipline |
| 1967-115.txt | 823 | 823 | è tenuto per il non riscosso , non in via definitiva , tanto vero che lo stato è obbligato a | rimborsargli | le quote inesigibili , e che l esigenza di un procedimento esattoriale accelerato è in funzione della necessità di evitare |
| 1967-115.txt | 845 | 845 | quote inesigibili , e che l esigenza di un procedimento esattoriale accelerato è in funzione della necessità di evitare quel | rimborso | o di ridurre l entità ; quindi di evitare che la realizzazione forzata del credito erariale resti pregiudicata da remore |
| 1967-77.txt | 535 | 535 | modo , se l imponibile dovesse risultare inferiore a quello registrato provvisoriamente , il debitore d imposta potrà ottenere il | rimborso | in sede di conguaglio : e questo è il motivo per cui solo in certi casi il diritto di ricorrere |
| 1968-24.txt | 22 | 22 | in diritto : 1 . la legge regionale siciliana 23 giugno 1965 con lo stabilire che all indennità ed al | rimborso | spese spettanti ai deputati regionali si applica il disposto dell art . 3 della legge statale 9 agosto 1948 , |
| 1968-24.txt | 668 | 668 | 1965 definirebbe indirettamente la natura . ed invero ciò vale , certo , per le somme stabilite a titolo di | rimborso | di spese , ma non anche per le indennità alle quali la legge stessa , espressamente distinguendole dalle prime , |
| 1968-45.txt | 83 | 83 | quali non sia intervenuta ancora la definizione del rapporto tributario . la efficacia retroattiva è però limitata del divieto di | rimborso | delle somme già versate , ai sensi dell altro comma dello stesso articolo . non è dubbio che siffatta limitazione |
| 1968-45.txt | 166 | 166 | però che non si verifichi con ciò una violazione dell art . 3 della costituzione . infatti il divieto di | rimborso | risponde a una valutazione , che può ritenersi non irrazionale , delle varie esigenze che sorgono dal fatto stesso della |
| 1968-45.txt | 367 | 367 | altro sproporzionato rispetto alle stesse finalità della legge , se fosse stato spinto fino a comprendere anche l obbligo del | rimborso | delle somme già riscosse . |
| 1969-118.txt | 43 | 43 | a tutti i soggetti del rapporto solidale di imposta l interruzione causata dall istanza amministrativa di uno di essi per | rimborso | di tassa o per opposizione a richiesta di tassa complementare o suppletiva ; e , per quanto abbia insistito sulla |
| 1969-126.txt | 269 | 269 | categorie , con riguardo alla corrispondente incidenza della imposta generale sull entrata e sono determinate le aliquote , rispettivamente del | rimborso | e del conguaglio , per ciascuna di esse . le tabelle , riguardanti tali prodotti , sono state poi approvate |
| 1969-86.txt | 1068 | 1068 | stata emessa prima della pubblicazione della nuova legge di interpretazione autentica n . 1212 del 1967 ) non esclude il | rimborso | delle imposte pagate in base ad accertamenti non ancora definitivi all epoca della sua entrata in vigore . |
| 1970-116.txt | 101 | 101 | 91 del codice di procedura civile , fa divieto di condannare l amministrazione finanziaria , anche se soccombente , al | rimborso | delle spese di lite , quando la azione giudiziaria sia stata promossa contro l imposizione di una tassa di registro |
| 1970-13.txt | 225 | 225 | preliminarmente obietta che la norma denunziata non consente un confronto fra le posizioni del contribuente al quale sia dovuto il | rimborso | delle somme iscritte a ruolo e pagate ed il contribuente al quale tale rimborso non sia dovuto , e ciò |
| 1970-13.txt | 239 | 239 | contribuente al quale sia dovuto il rimborso delle somme iscritte a ruolo e pagate ed il contribuente al quale tale | rimborso | non sia dovuto , e ciò perché quella norma , in quanto disciplina gli effetti dello sgravio , riguarda esclusivamente |
| 1970-13.txt | 503 | 503 | 194 t.u . ) , non gli si può riconoscere , in caso di successivo sgravio , il diritto al | rimborso | di tale indennità , perché comunque egli deve subire le conseguenze del ritardato adempimento di un obbligo che discendeva direttamente |
| 1971-111.txt | 680 | 680 | che può far valere unicamente nello stesso giudizio in relazione alla domanda dell attore , com è il diritto al | rimborso | delle spese giudiziarie sostenute . senonché , il vantaggio che il convenuto riceve dalla sospensione sine die del processo è |
| 1971-111.txt | 763 | 763 | . quanto al rilievo che la sospensione stessa toglie al convenuto il diritto ad ottenere la condanna dell attore al | rimborso | delle spese processuali , la conseguenza deriva da norme diverse da quelle impugnate ; cosicché non è opponibile nell odierna |
| 1971-88.txt | 269 | 269 | , in forza del quale l imposta , erroneamente corrisposta a mezzo di marche applicate dal contribuente , non è | rimborsabile | , violerebbe il principio di uguaglianza tra i contribuenti , che debitori dello stesso tributo ed allo stesso titolo , |
| 1971-88.txt | 321 | 321 | quello a mezzo conto corrente , in caso di pagamento non dovuto , non hanno oppure hanno il diritto al | rimborso | . 2 . così precisatine i termini , la questione risulta infondata secondo la costante giurisprudenza di questa corte non |
| 1971-88.txt | 701 | 701 | non per un criterio empirico o per semplici ragioni pratiche , in caso di pagamento erroneo , è escluso il | rimborso | , ma per motivi di stretto rigore giuridico . la carta da bollo , i francobolli , le marche da |
| 1972-200.txt | 1073 | 1073 | può superare , attraverso la ripetuta esazione , il valore del bene , oggetto del trasferimento e la impossibilità di | rimborso | di quanto indebitamente pagato , concretano una violazione del principio costituzionale , anche in riferimento all articolo 3 cost . |
| 1973-167.txt | 64 | 64 | con unica sentenza . 2 . la corte costituzionale è chiamata a decidere se l obbligo del condannato detenuto di | rimborsare | all erario le spese per il suo mantenimento in carcere , stabilito dagli artt . 188 , primo comma , |
| 1973-167.txt | 206 | 206 | il principio di eguaglianza in relazione al diverso regime proprio degli internati per misure di sicurezza detentive , tenuti al | rimborso | nel solo caso che lavorino durante l internamento . la questione non è fondata . va premesso che l obbligo |
| 1973-167.txt | 231 | 231 | lavorino durante l internamento . la questione non è fondata . va premesso che l obbligo del condannato detenuto di | rimborsare | all erario le spese di mantenimento in carcere concernente solo il costo degli alimenti , del corredo , e delle |
| 1973-167.txt | 584 | 584 | 1962 , 106 del 1972 ) . né può ignorarsi , in proposito , che , secondo molti , il | rimborso | delle spese processuali e del mantenimento ha un elevato contenuto pedagogico . rimane da rilevare che la denunciata diversità di |
| 1973-167.txt | 610 | 610 | mantenimento ha un elevato contenuto pedagogico . rimane da rilevare che la denunciata diversità di regime , in tema di | rimborso | di spese di mantenimento tra internati per misure di sicurezza e condannati , trova giustificazione nel fatto che i primi |
| 1973-167.txt | 691 | 691 | solo primo comma dell art . 188 cod . pen . , nella parte in cui pone l obbligo del | rimborso | delle spese di mantenimento anche a carico del condannato povero non ammesso al lavoro , valgono le seguenti ulteriori considerazioni |
| 1973-167.txt | 763 | 763 | . ) è comunque estranea alla determinazione dell ammontare della retribuzione del lavoro carcerario , sancendo soltanto l obbligo di | rimborso | delle spese di mantenimento . neppure è violato il principio costituzionale d uguaglianza , poiché l art . 188 del |
| 1973-64.txt | 116 | 116 | datori di lavoro , delle inadempienze previste nell articolo precedente , consegue l obbligo , a loro carico , di | rimborsare | all istituto assicuratore l ammontare delle prestazioni liquidate per infortuni , accaduti nel periodo di inadempienza , violerebbe l art |
| 1973-64.txt | 413 | 413 | obblighi suindicati , comminando , in aggiunta ai versamenti da eseguire come sopra , l obbligo per l inadempiente di | rimborsare | l istituto assicuratore dell ammontare delle prestazioni liquidate all infortunato ai sensi dell art . 67 del citato testo unico |
| 1973-64.txt | 450 | 450 | del citato testo unico . aggiungasi che con legge 21 aprile 1967 , n . 272 , l obbligo del | rimborso | integrale è stato attenuato nella misura quantitativa , consentendo una graduazione dell onere , disposta da parte dei consigli di |
| 1973-64.txt | 999 | 999 | copertura , che non esonera l inail dal liquidare le prestazioni dovute all infortunato , giustifica tuttavia il diritto al | rimborso | eventualmente soltanto parziale , secondo il temperamento suaccennato , come razionale diretta conseguenza , anche in considerazione che ” il |
| 1973-64.txt | 1063 | 1063 | ( sentenza n . 78 del 1972 ) . aggiungasi che , per discrezionale valutazione legislativa , il diritto al | rimborso | viene fatto incidere sull ipotesi di maggiore gravità soggettiva , costituita dalla reiterazione di inadempienza . 4 . ciò premesso |
| 1976-166.txt | 169 | 169 | dal ministro per le finanze di concerto con il ministro per il tesoro , che detta , in materia di | rimborso | delle eccedenze dell imposta sul valore aggiunto ( iva ) , ” modalità per l esecuzione delle disposizioni dell art |
| 1976-166.txt | 283 | 283 | 1975 , emesso dall assessore per le finanze della suddetta regione , che detta ” modalità per l esecuzione dei | rimborsi | iva nell ambito del territorio della regione siciliana ” ; ed all uopo deduce invasione della sfera di competenza propria |
| 1976-166.txt | 345 | 345 | , all . e . i tre ricorsi sono tra loro strettamente connessi , essendo relativi alla stessa materia ( | rimborso | eccedenze iva ) ; ricorrono , pertanto , i presupposti perché i procedimenti siano riuniti , e le cause decise |
| 1976-166.txt | 417 | 417 | quinto dell art . 38 del d.p.r . n . 633 del 1972 . dalle nuove disposizioni consegue che ai | rimborsi | dell iva , contemplati nei precedenti commi secondo e terzo dello stesso art . 38 , come modificato dall art |
| 1976-166.txt | 476 | 476 | utilizzando i fondi della riscossione ; e che , ai fini della formazione delle giacenze occorrenti per l effettuazione dei | rimborsi | medesimi , è autorizzata dilazione per il versamento all erario dell imposta riscossa . è previsto , altresì , che |
| 1976-166.txt | 498 | 498 | , è autorizzata dilazione per il versamento all erario dell imposta riscossa . è previsto , altresì , che ai | rimborsi | possa in ogni caso provvedersi con i normali stanziamenti di bilancio , e che le modalità relative all esecuzione dei |
| 1976-166.txt | 519 | 519 | possa in ogni caso provvedersi con i normali stanziamenti di bilancio , e che le modalità relative all esecuzione dei | rimborsi | , le modalità e i termini relativi alla dilazione per il versamento all erario dell imposta riscossa , nonché le |
| 1976-166.txt | 605 | 605 | anche nel territorio siciliano , si duole del pregiudizio che ad essa potrebbe derivarne , per l eventuale accollo di | rimborsi | di quote d imposta che non risultino affluite al bilancio regionale , ed afferma che tali dannosi riflessi sono la |
| 1976-166.txt | 761 | 761 | . 17 della legge di delega 9 ottobre 1971 , n . 825 ; che , nella specie , il | rimborso | delle eccedenze dell iva è materia che interessa tutta la comunità nazionale , e solo in quanto in essa incluse |
| 1976-166.txt | 1118 | 1118 | infatti , all art . 5 , concernente l iva , prevedeva al n . 10 , in tema di | rimborsi | dell imposta , la predisposizione di un congegno atto a snellire la procedura e a facilitare l esecuzione . in |
| 1976-166.txt | 1214 | 1214 | gli operatori economici , ma anche per lo stato , tenuto a corrispondere gli interessi a motivo del ritardo nel | rimborso | . a siffatti inconvenienti ha inteso porre riparo la normativa impugnata , nel riflesso che il rimborso al contribuente di |
| 1976-166.txt | 1231 | 1231 | del ritardo nel rimborso . a siffatti inconvenienti ha inteso porre riparo la normativa impugnata , nel riflesso che il | rimborso | al contribuente di somme pagate al titolo dell imposta in discorso , non costituisce evento accidentale , come avviene in |
| 1976-166.txt | 1418 | 1418 | che perviene in via definitiva all erario : il decreto n . 288 del 1975 ha perciò previsto che i | rimborsi | spettanti ai contribuenti siano eseguiti utilizzando le somme introitate per l imposta , ponendo così gli uffici in grado di |
| 1976-166.txt | 1466 | 1466 | , facendo affluire al bilancio in entrata tutte le somme riscosse e defluire in uscita le somme erogate per i | rimborsi | , era la precipua causa dei ritardi per la insufficienza degli stanziamenti , le cui previsioni si rivelavano quasi sempre |
| 1976-166.txt | 1561 | 1561 | di delega , ha ritenuto maggiormente atto , sotto il profilo tecnico , a snellire e facilitare la procedura dei | rimborsi | , ed ha in conseguenza introdotto su scala nazionale . esso non confligge con il combinato disposto degl indicati articoli |
| 1976-166.txt | 1703 | 1703 | dello stato ) il gettito effettivo dell iva , depurato , cioè , degl importi erogati in ragione dei dovuti | rimborsi | . non si nega che il profondo rinnovamento dell ordinamento tributario nazionale , cui è preordinata la riforma , postuli |
| 1976-166.txt | 1981 | 1981 | . 288 del 1975 , per aver demandato a un decreto ministeriale di stabilire le modalità relative all esecuzione dei | rimborsi | , le modalità e i termini relativi alla dilazione per il versamento all erario dell imposta riscossa , nonché le |
| 1976-166.txt | 2413 | 2413 | , regola , come si è dianzi precisato , le modalità di applicazione delle nuove norme dettate nella materia dei | rimborsi | iva . secondo la regione , con l atto impugnato lo stato non ha tenuto conto anche in sede esecutiva |
| 1976-166.txt | 2646 | 2646 | siciliana n . 42 del successivo 27 settembre ) ha dal canto suo dettato ” modalità per l esecuzione dei | rimborsi | iva nell ambito del territorio della regione siciliana ” . il decreto assessoriale dispone che , fino a quando la |
| 1976-166.txt | 2738 | 2738 | valore aggiunto , in conto entrata della regione ( art . 1 ) , e di continuare a provvedere ai | rimborsi | d imposta , utilizzando le somme che all uopo verranno accreditate sui normali stanziamenti di spesa del bilancio dello stato |
| 1976-166.txt | 2780 | 2780 | di quello della regione , a seconda dell ente al cui erario sono affluite le quote d imposta ammesse a | rimborso | , salvo conferma da parte del ministero delle finanze della determinazione di provvedere , in linea provvisoria , agli accreditamenti |
| 1976-198.txt | 468 | 468 | dall atto o dal fatto economico ed il legislatore , imponendo il pagamento di un tributo indebito ed escludendo il | rimborso | di quanto indebitamente pagato , avrebbe determinato una disparità di trattamento tra cittadini , facendo uso della propria discrezionalità al |
| 1976-198.txt | 547 | 547 | della nullità originaria di quell atto o della riforma dello stesso ( e quindi dell eventuale diritto alla restituzione o | rimborso | del tributo corrisposto ) potrebbe apparire non rilevante ai fini della decisione delle questioni all esame di questa corte , |
| 1976-198.txt | 596 | 596 | se sia o meno dovuto il tributo non ancora corrisposto ancorché preteso e richiesto , ovvero circa il diritto al | rimborso | di quello corrisposto e non dovuto , di entrambi i profili o momenti non si può non parlare atteso che |
| 1976-200.txt | 843 | 843 | ogni modo , l eventuale differenza in meno dell imponibile accertato rispetto a quello iscritto provvisoriamente , avrebbe condotto al | rimborso | in sede di conguaglio a seguito dell accertamento definitivo ; per cui il contribuente , in conclusione , avrebbe pagato |
| 1976-215.txt | 197 | 197 | azione di accertamento negativo di contenuto identico alla precedente ; c ) il tribunale di roma , in sede di | rimborso | di imposta indiretta ( registro ) , assunta come non dovuta . 3 . i tre giudizi di costituzionalità hanno |
| 1976-215.txt | 348 | 348 | l azione di accertamento negativo in materia di tributi , che si assume essere rimasta preclusa , e quella di | rimborso | di imposta indebitamente percetta divenuta di competenza delle commissioni anzidette , potranno : la prima essere ripristinata ed entrambe restituite |
| 1976-215.txt | 1620 | 1620 | roma ha sollevato soltanto questioni di ordine generale , per cui null altro è da aggiungere per quanto concerne il | rimborso | di imposta , occorre porre ora in rilievo che , sia il tribunale di genova che le sezioni unite della |
| 1977-163.txt | 3046 | 3046 | legge italiana in misura corrispondente al numero dei capi o al quantitativo dei prodotti , e non limitati soltanto al | rimborso | delle spese effettive di controllo ; diritti che sono inoltre richiesti , per una parte delle voci tariffarie tra cui |
| 1979-148.txt | 2149 | 2149 | al numero dei cacciatori che praticano la caccia in ogni provincia , e nella misura del 20 % per il | rimborso | degli indennizzi ” , dovuti per danni arrecati alle colture dalla selvaggina nelle oasi di protezione e rifugio della fauna |
| 1980-141.txt | 1218 | 1218 | lecito por mente allo schema della ( parziale ) prestazione in luogo di adempimento , realizzata mediante titoli nominativi non | rimborsabili | e trasferibili se non alla scadenza del quinquennio dalle emissioni . a questo punto non sarebbe sfuggito ad osservatore anche |
| 1981-176.txt | 25 | 25 | 1 . la controversia , dalla quale trae origine il presente giudizio , verte innanzi al tribunale di milano sul | rimborso | delle somme che la società comavicola assume illegittimamente percette dall amministrazione doganale . com è esposto in narrativa , si |
| 1981-187.txt | 1584 | 1584 | , che recava il titolo di ” determinazione della indennità mensile al presidente della regione ed agli assessori e del | rimborso | spese per incarichi agli stessi o ai deputati ” . tale legge stabiliva , quantificandole , e con decorrenza dal |
| 1981-33.txt | 41 | 41 | di 2 grado di milano ( l art . 6 viene denunziato ” in quanto non prevede il diritto a | rimborso | di tributi pagati in pendenza di opposizione , successivamente estinta per condono fiscale ” ) , la questione di legittimità |
| 1981-33.txt | 177 | 177 | di alcune parti motive ) dell ordinanza anticipa dunque lo svolgimento di un profilo di carattere conseguenziale ( diritto a | rimborso | ) rispetto al tema di carattere preliminare ( possibilità o meno per il contribuente di chiedere l applicazione dell art |
| 1982-63.txt | 1208 | 1208 | decisione della commissione tributaria è inferiore a quella già iscritta a ruolo ai sensi dell art . 15 , il | rimborso | deve essere disposto dall ufficio entro 60 giorni dal ricevimento della decisione . sostanzialmente analogo è il sistema stabilito dall |
| 1982-89.txt | 867 | 867 | superiore a lire cento milioni ; la seconda chi , sempre nel corso dell anno solare , consegue un indebito | rimborso | per un ammontare superiore a cinquanta milioni ; la terza chi ha sottoscritto la dichiarazione annuale nelle due ipotesi precedenti |
| 1982-89.txt | 963 | 963 | il quarto sta nel fatto che dei primi è elemento costitutivo l ammontare della sottrazione al pagamento o dell indebito | rimborso | ; l esistenza del quarto , invece , è del tutto indipendente dall ammontare delle false fatture o dalla misura |
| 1982-89.txt | 1256 | 1256 | contestazione del reato , cioè la nozione di quell elemento il superamento del previsto ammontare del tributo evaso o del | rimborso | indebitamente ottenuto che costituisce la soglia oltre la quale il fatto diviene reato . e comunque ben potrebbe chiamarsi in |
| 1982-96.txt | 301 | 301 | tutte e tre le controversie dalle quali trae origine l attuale questione , era chiamato a conoscere della domanda di | rimborso | delle somme che le parti attrici assumono percette dall amministrazione finanziaria in eccedenza dell importo dell ige , da loro |
| 1982-96.txt | 2589 | 2589 | scaturenti dal trattato di roma , anche nel senso di superare i rilievi sollevati in sede comunitaria con riguardo al | rimborso | dell ige all atto dell esportazione , qual era congegnato nella citata legge n . 570 del 1954 ; rilievi |
| 1982-96.txt | 3093 | 3093 | rileva evidentemente per la definizione del giudizio a quo , nel quale la parte attrice chiede , invece , il | rimborso | delle somme che assume percette dall amministrazione finanziaria in eccedenza dell aliquota del 4 % , posta nella legge del |
| 1983-239.txt | 804 | 804 | certa compiutezza alla pur sintetica esposizione della disciplina nei suoi tratti essenziali , che sono previsti , oltre che il | rimborso | della imposta per ” le somme indebitamente percette ” ( art . 29 , 4 co . ) , anche |
| 1983-239.txt | 2822 | 2822 | cataclisma , venire addirittura ” distrutto o gravemente danneggiato ” , senza che sia previsto ” il diritto ad alcun | rimborso | o detrazione ” . 7 . la questione è infondata . gli argomenti addotti a dimostrazione dell illegittimità costituzionale , |
| 1983-239.txt | 3415 | 3415 | , e perciò prive di alcuna rilevanza nei giudizi a quibus , appare utile osservare che , poiché fattispecie di | rimborso | per somme indebitamente percette sono espressamente previste ( artt . 29 , quarto comma , e 21 , secondo comma |
| 1984-133.txt | 2642 | 2642 | cassa , in pendenza del rapporto d impiego pubblico . così come non vale argomentare dagli inconvenienti ( ottenimento del | rimborso | dei soli contributi falcidiati dalla svalutazione monetaria nel caso di cessazione della attività professionale e necessità del versamento di nuovi |
| 1984-39.txt | 1857 | 1857 | procedure interessano da vicino le entrate regionali . parimenti in ordine alla determinazione dell ammontare delle spese che spettano in | rimborso | alla regione per l esercizio , mediante suoi uffici , di funzioni di competenza statale ( art . 9 ) |
| 1985-113.txt | 131 | 131 | consumo o diritti erariali , anche anteriormente alla data di entrata in vigore del presente decreto , ha diritto al | rimborso | delle somme pagate quando prova documentalmente che l onere relativo non è stato in qualsiasi modo trasferito su altri soggetti |
| 1985-113.txt | 252 | 252 | 633 ” . i giudici rimettenti assumono che , con il subordinare alle condizioni stabilite nella norma testé citata il | rimborso | delle somme indebitamente percette dall amministrazione si tratta infatti , secondo i casi , di diritti di visita sanitaria , |
| 1985-113.txt | 801 | 801 | , ex art . 177 del trattato , di alcune questioni pregiudiziali in ordine ai principi che valgono per il | rimborso | di tributi riscossi in violazione del divieto del dazio doganale . la causa di merito verteva non diversamente , appunto |
| 1985-113.txt | 989 | 989 | deroga alle norme generali concernenti la ripetizione dell indebito , subordini alla prova della mancata traslazione su altri soggetti il | rimborso | di diritti riscossi in difformità dalle prescrizioni del diritto comunitario e non sottoponga , invece , alla medesima condizione il |
| 1985-113.txt | 1010 | 1010 | di diritti riscossi in difformità dalle prescrizioni del diritto comunitario e non sottoponga , invece , alla medesima condizione il | rimborso | delle tasse interne indebitamente percette ad altro titolo ; b ) se la prova documentale negativa alla quale , la |
| 1985-113.txt | 1044 | 1044 | prova documentale negativa alla quale , la legge nazionale , configurata come nel quesito sub a ) , condiziona il | rimborso | dei tributi indebitamente riscossi renda praticamente impossibile l esercizio dei diritti che i giudici nazionali sono tenuti a tutelare . |
| 1985-113.txt | 1070 | 1070 | praticamente impossibile l esercizio dei diritti che i giudici nazionali sono tenuti a tutelare . ora , il diritto al | rimborso | costituisce , secondo la giurisprudenza della corte di giustizia , conseguenza e complemento del diritto all abolizione del dazio doganale |
| 1985-113.txt | 1261 | 1261 | . secondo la pronunzia in parola , va infine ricordato , la legge nazionale che non conforma il regime del | rimborso | alle suddette prescrizioni in materia di prova , viola il diritto comunitario anche quando essa eviti di offendere il principio |
| 1985-113.txt | 1720 | 1720 | regolare , in assenza di una disciplina appositamente dettata dagli organi della c.e.e . , l esercizio del diritto al | rimborso | . l ordinamento del mercato comune esige però che l assetto dato da ciascuno stato membro alla materia si uniformi |
| 1985-113.txt | 1883 | 1883 | giustizia che è interprete qualificata del trattato di roma e della normazione da esso derivata , se il diritto al | rimborso | vada riconosciuto agli importatori senza tener conto delle qui censurate disposizioni della legge nazionale . 5 . la conclusione ora |
| 1985-147.txt | 293 | 293 | al momento della registrazione siano stati impugnati o siano ancora impugnabili ” , ma prevede altresì il ” conguaglio o | rimborso | in base a successiva sentenza passata in giudicato ” . questo è il sistema vigente dal 1 gennaio 1973 precisamente |
| 1985-147.txt | 1844 | 1844 | acquisto di un bene viene colpito da imposta nella sua mera possibilità e , quindi , anticipatamente , salvo il | rimborso | , ove la possibilità non si attui o la vicenda non si verifichi , come appunto nel caso in esame |
| 1985-147.txt | 2404 | 2404 | gennaio 1973 la detta irripetibilità è stata travolta e sostituita dall opposto principio , che prevede il ” conguaglio o | rimborso | in base a successiva sentenza passata in giudicato ” . ma prima ancora rileva che la disposizione sull irripetibilità cioè |
| 1985-219.txt | 87 | 87 | 1978 ( reg . ord . 47 , 48 / 79 ) . essa trae origine da controversie concernenti il | rimborso | di somme versate dagli attori per assolvere all imposta di conguaglio , che l amministrazione doganale avrebbe indebitamente riscosso con |
| 1985-219.txt | 1429 | 1429 | una volta rimossa la norma impositiva dedotta in giudizio con un eventuale pronunzia di fondatezza , ne seguirebbe necessariamente il | rimborso | , chiesto dalla parte attrice nella causa di merito , delle somme versate in adempimento del contestato onere tributario . |
| 1986-167.txt | 2671 | 2671 | retroguardia nei benefici : visione frammentaria del contingente che sotto l angolazione politico sociale aveva per obiettivo , con parziali | rimborsi | di spesa , il sopperimento economico nelle malattie . orbene , il mutamento indubbiamente radicale del sistema pone , al |
| 1987-205.txt | 250 | 250 | obbiettivamente diverse ; dall altro , perché , nell identica ipotesi di sgravio di un tributo illegittimo , ammettendo al | rimborso | l indennità di mora e non la maggiorazione per prolungata rateazione , introdurrebbe una ingiustificata disparità di trattamento tra il |
| 1987-205.txt | 789 | 789 | tributo che illegittimamente gli era stato addossato . nel caso di specie dunque , deve essergli riconosciuto il diritto al | rimborso | anche della maggiorazione per prolungata rateazione . non potrebbe contestarsi l esattezza di questa conclusione sostenendo che la maggiorazione , |
| 1987-205.txt | 1081 | 1081 | al medesimo ente ) e ne segue perciò le sorti . né sembra sostenibile , per negare la necessità del | rimborso | della maggiorazione , l altro argomento sul quale fa particolare leva l avvocatura dello stato , quello cioè della sostanziale |
| 1987-205.txt | 1121 | 1121 | sostanziale corrispondenza e compensazione tra la stessa maggiorazione e gli interessi che l amministrazione deve al contribuente per il ritardato | rimborso | dell imposta sgravata . infatti , anche a prescindere dal fatto che l equivalenza numerica tra le due somme , |
| 1987-205.txt | 1257 | 1257 | , inadempiente nei termini , abbia pagato l indennità di mora . in tale caso infatti , l ammettere a | rimborso | la seconda ( come ha deciso questa corte con la sentenza n . 13 del 1970 e come dispone il |
| 1987-205.txt | 1580 | 1580 | impugnata , che , in caso di sgravio di un tributo indebito , l una l indennità di mora sia | rimborsabile | e l altra la maggiorazione per prolungata rateazione resti invece a carico del contribuente illegittimamente colpito , costituisce in effetti |
| 1988-123.txt | 2309 | 2309 | di lavoro — neanche , come nel caso di specie , successivamente all entrata in vigore della nuova legge il | rimborso | dei pagamenti già effettuati , rimarrebbero onerati in via definitiva di spese per le quali essi erano nel sistema originario |
| 1989-247.txt | 3267 | 3267 | ” al fine d evadere le imposte sui redditi o l imposta sul valore aggiunto o di conseguire un indebito | rimborso | , ovvero di consentire l evasione o indebito rimborso a terzi ” ) persegua intenzionalmente un alterazione , in “ |
| 1989-247.txt | 3276 | 3276 | o l imposta sul valore aggiunto o di conseguire un indebito rimborso , ovvero di consentire l evasione o indebito | rimborso | a terzi ” ) persegua intenzionalmente un alterazione , in ” misura rilevante ” , finirebbe in pratica col vanificare |
| 1991-105.txt | 341 | 341 | ai concessionari sono attribuiti , in corrispettivo , compensi e commissioni , da quantificarsi secondo modalità predeterminate , oltre a | rimborsi | di spese . sulla base della legge di delegazione è stato emanato il d.p.r . 28 gennaio 1988 , n |
| 1991-105.txt | 381 | 381 | n . 43 , il quale all art . 61 ha prescritto che i compensi , le commissioni e i | rimborsi | spettanti al concessionario , sono quantificati per ciascun ambito territoriale , su proposta del servizio centrale , con decreto del |
| 1991-105.txt | 592 | 592 | regola entro i limiti determinati per il precedente concessionario . anche questa remunerazione si articola in commissioni , compensi e | rimborsi | spese , ai quali si aggiunge secondo modalità da stabilirsi di volta in volta la partecipazione dell amministrazione finanziaria e |
| 1991-105.txt | 1320 | 1320 | commissario dall art . 51 non era inquadrabile nelle ” commissioni ” , nei ” compensi ” e nei “ | rimborsi | delle spese ” , di cui all art . 25 del d.p.r . n . 43 e all art . |
| 1991-105.txt | 1398 | 1398 | ” limiti ” già stabiliti ” per il precedente concessionario ” e non ha carattere compensativo o corrispettivo o di | rimborso | : essa è priva delle qualificazioni inerenti alle erogazioni devolute al commissario dalla normativa statale e dalla legge regionale n |
| 1991-105.txt | 1927 | 1927 | ” , ” per conto ” : il termine ” ristoro ” si sarebbe potuto sostituire con la frase “ | rimborso | spese a rendiconto ” ” concesso limitatamente al 1990 ” ( dichiarazione dell assessore regionale , resoconto cit . , |
| 1991-168.txt | 629 | 629 | anteriori alla sua entrata in vigore sempre che a tale data fosse pendente controversia o fosse stata presentata domanda di | rimborso | . pertanto , come esattamente ha osservato la commissione rimettente , la questione di costituzionalità , come sopra posta , |
| 1991-168.txt | 758 | 758 | nessuna delle due condizioni poste dal cit . art . 79 , avendo quest ultima proposto sia la domanda di | rimborso | che il ricorso alla commissione tributaria successivamente all entrata in vigore del d.p.r . n . 131 del 1986 . |
| 1991-494.txt | 178 | 178 | . 38 del d.p.r . n . 602 del 1973 ) dal versamento dell imposta per presentare l istanza di | rimborso | ; b ) se detto art . 4 della legge n . 482 del 1985 condizionando la riliquidazione dell irpef |
| 1991-494.txt | 404 | 404 | 24 della costituzione , in quanto prevedendo , in caso di versamento diretto dell irpef , che l istanza di | rimborso | , per l inesistenza totale o parziale dell obbligo di versamento , debba essere presentata dal percipiente delle somme assoggettate |
| 1991-494.txt | 1799 | 1799 | previsto dall art . 38 il quale stabilisce un termine di decadenza di diciotto mesi per presentare l istanza di | rimborso | ove si ritengano non dovute , in tutto o in parte , le imposte pagate con ” versamento diretto “ |
| 1992-120.txt | 210 | 210 | l art . 16 non prevede che contro l avviso di mora ed il silenzio rifiuto formatosi sull istanza di | rimborso | si possa comunque e cioè a prescindere dai limiti posti dal terzo e sesto comma della disposizione proporre ricorso alla |
| 1992-120.txt | 1373 | 1373 | commissione tributaria avverso il silenzio rifiuto che la norma impugnata considera rimedio speciale applicabile solo in relazione all istanza di | rimborso | , l invocata estensione di tale rimedio che ha carattere più ampio di fronte ad altre giurisdizioni ad istanze diverse |
| 1992-144.txt | 244 | 244 | , dell imputato ; b ) che il beneficio suddetto non venga concesso con l obbligo per l imputato di | rimborsare | allo stato le spese sostenute non appena egli ne abbia la possibilità economica . i parametri costituzionali di raffronto risultano |
| 1992-144.txt | 345 | 345 | non prevedendo in alcun caso l obbligo a carico dell imputato , le cui condizioni economiche siano migliorate , del | rimborso | in favore dello stato delle spese del patrocinio fruito parifica situazioni non omogenee ; il primo parametro ( art . |
| 1992-144.txt | 3200 | 3200 | della legittimità , o meno , della mancata previsione nella legge n . 217 del 1990 di un obbligo di | rimborso | delle spese di patrocinio gratuito anticipate dallo stato nell ipotesi in cui sia successivamente cessato lo stato di ” non |
| 1992-396.txt | 52 | 52 | . 602 ” nella parte in cui fa decorrere il termine di diciotto mesi per la presentazione dell istanza di | rimborso | , dalla data del versamento , anche quando i presupposti di legge del rimborso medesimo siano maturati successivamente ” deducendone |
| 1992-396.txt | 66 | 66 | per la presentazione dell istanza di rimborso , dalla data del versamento , anche quando i presupposti di legge del | rimborso | medesimo siano maturati successivamente ” deducendone il contrasto : a ) con l art . 53 cost . , che |
| 1992-396.txt | 122 | 122 | artt . 24 e 113 cost . , in quanto in tale ipotesi impedirebbe la tutela giurisdizionale del diritto al | rimborso | ; c ) con l art . 3 cost . , per la differenza di trattamento tra contribuenti , a |
| 1992-396.txt | 149 | 149 | . 3 cost . , per la differenza di trattamento tra contribuenti , a seconda che i presupposti giuridici del | rimborso | si siano maturati entro , ovvero oltre , i diciotto mesi dal versamento dell imposta . 2 . la questione |
| 1992-396.txt | 334 | 334 | . 38 del d.p.r . n . 602 del 1973 il termine di diciotto mesi per proporre l istanza di | rimborso | , poiché detta norma ne fissa il dies a quo dal giorno del versamento dell imposta indebitamente pagata . viceversa |
| 1992-396.txt | 382 | 382 | art . 38 in questione , nella parte in cui fissa , ” anche quando i presupposti di legge del | rimborso | si siano maturati successivamente ” , la decorrenza del termine dal giorno del versamento dell imposta , renderebbe tempestiva la |
| 1992-396.txt | 439 | 439 | , peraltro , è del tutto erronea , in quanto nel caso di specie i presupposti di legge per il | rimborso | non si sono verificati successivamente alla scadenza del termine fissato dall art . 38 del d.p.r . n . 602 |
| 1992-44.txt | 852 | 852 | che tale ammontare determina , sollevata come nella specie nel giudizio che abbia ad oggetto la pretesa della società al | rimborso | dell imposta di conguaglio pagata ) ha la funzione ( compensativa ) di rendere il credito d imposta , riconosciuto |
| 1993-102.txt | 361 | 361 | nella pretesa del farmacista di non subire la decurtazione del 2,5 % del prezzo delle specialità medicinali , oggetto di | rimborso | . quindi i giudici rimettenti sono chiamati a fare diretta applicazione della norma investita dalla censura sicché è da condividerne |
| 1993-102.txt | 580 | 580 | trattenuta ” del 2,5 % , prevista dalla norma censurata sull ammontare di quanto spettante alle farmacie a titolo di | rimborso | ( da parte del servizio sanitario nazionale ) del prezzo di vendita delle specialità medicinali , abbia natura tributaria . |
| 1993-102.txt | 1173 | 1173 | privatistico , e quindi a carico degli acquirenti . infatti diversa è parallelamente anche la percentuale dei ricavi derivanti dai | rimborsi | del s.s.n . ed è coerente con la finalità della ” trattenuta ” che è quella ( non già di |
| 1993-102.txt | 1803 | 1803 | quanto ritenuta di natura tributaria , deve catalogarsi ancorata com è all indice costituito dal trasferimento di ricchezza rappresentato dal | rimborso | del prezzo delle specialità medicinali nell ambito dell imposizione indiretta , che in generale può non richiedere il computo di |
| 1993-239.txt | 94 | 94 | del testo unico delle imposte sui redditi ) , nella parte in cui dispone che anche le indennità e i | rimborsi | di spese per le trasferte nell ambito del territorio comunale , esclusi i rimborsi per spese di trasporto comprovati da |
| 1993-239.txt | 108 | 108 | che anche le indennità e i rimborsi di spese per le trasferte nell ambito del territorio comunale , esclusi i | rimborsi | per spese di trasporto comprovati da documenti provenienti dal vettore , concorrono a formare il reddito , in quanto contrastante |
| 1993-239.txt | 153 | 153 | 3 , 24 e 53 della costituzione ; in relazione da un lato , all identica natura delle remunerazioni o | rimborsi | corrisposti al ” trasfertista ” extra comunale ovvero a quello comunale , e dall altro , al differente criterio di |
| 1993-239.txt | 177 | 177 | trasfertista ” extra comunale ovvero a quello comunale , e dall altro , al differente criterio di tassazione di tali | rimborsi | , in violazione del principio di parità ( art . 3 della costituzione ) , del principio di proporzionalità di |
| 1993-239.txt | 362 | 362 | disagevoli alle quali egli va incontro in occasionali situazioni di lavoro ; c ) natura restitutoria , quando tendono a | rimborsare | al lavoratore l anticipazione di costi di produzione del reddito del datore di lavoro . tenute presenti queste qualificazioni , |
| 1993-239.txt | 571 | 571 | collettivi e dottrina ha ritenuto di adottare una distinzione semplificata , qualificandole interamente di natura retributiva , ” tranne i | rimborsi | di spese di trasporto comprovate da documenti provenienti dal vettore ” ( con esclusione quindi di quelle sostenute per uso |
| 1993-406.txt | 43 | 43 | . 26 ottobre 1972 , n . 642 nella parte in cui subordina l esperimento dell azione giudiziaria per il | rimborso | dell imposta di bollo , al previo ricorso gerarchico al ministero delle finanze violi : a ) gli artt . |
| 1993-406.txt | 117 | 117 | l art . 3 della costituzione , perché la posizione paritaria del privato e dell amministrazione nel rapporto attinente al | rimborso | d imposta , non giustifica la necessità del previo esperimento del ricorso gerarchico . 2 . la questione è fondata |
| 1993-406.txt | 211 | 211 | non si fa luogo alla restituzione delle imposte pagate mediante versamento in conto corrente postale , né è ammesso il | rimborso | delle imposte pagate in modo ordinario o straordinario , salvo il caso in cui si tratti : a ) di |
| 1993-406.txt | 269 | 269 | b ) di imposta corrisposta , anche parzialmente , mediante visto per bollo . in tali casi la domanda di | rimborso | deve essere presentata , a pena di decadenza , all intendenza di finanza , entro un anno dalla data di |
| 1993-406.txt | 485 | 485 | 33 , ultimo comma ) . il giudice a quo ritiene che tale normativa si applica anche in materia di | rimborsi | d imposta , con la conseguenza che , in caso di diniego del rimborso , ove sia trascorso il termine |
| 1993-406.txt | 499 | 499 | si applica anche in materia di rimborsi d imposta , con la conseguenza che , in caso di diniego del | rimborso | , ove sia trascorso il termine per ricorrere in via amministrativa senza proporre il ricorso , è preclusa la possibilità |
| 1993-406.txt | 730 | 730 | circa la fattispecie , oggetto di esame , deve affermarsi , quindi , che la previsione , in materia di | rimborsi | dell imposta di bollo , della decadenza dall azione giudiziaria in conseguenza della mancata proposizione del ricorso amministrativo , si |
| 1993-406.txt | 768 | 768 | amministrativo , si pone in contrasto con l art . 24 della costituzione . inoltre , vertendosi in materia di | rimborsi | su accertamenti documentali , una volta che questi siano stati compiuti con esito negativo , non si profilano esigenze che |
| 1993-406.txt | 845 | 845 | il contrasto con l art . 24 della costituzione , nella parte in cui non prevede , in materia di | rimborsi | d imposta , l esperibilità dell azione giudiziaria , anche in mancanza del preventivo ricorso amministrativo . restano assorbiti gli |
| 1994-18.txt | 63 | 63 | , n . 90 ( disposizioni in materia di determinazione del reddito ai fini della imposta sui redditi , di | rimborsi | dell imposta sul valore aggiunto e di contenzioso tributario , nonché altre disposizioni urgenti ) , convertito con modificazioni nella |
| 1994-360.txt | 71 | 71 | controversie relative all applicazione delle imposte , dei tributi connessi e delle soprattasse nonché in quelle concernenti le azioni di | rimborso | ( artt . 38 e 40 d.p.r . n . 640 del 1972 ) l esperimento dell azione giudiziaria al |
| 1994-360.txt | 231 | 231 | investire direttamente gli organi giurisdizionali . il giudice a quo ritiene che tale normativa si applichi anche in materia di | rimborsi | di imposta , con la conseguenza che in caso di diniego del rimborso , ove sia trascorso il termine per |
| 1994-360.txt | 244 | 244 | normativa si applichi anche in materia di rimborsi di imposta , con la conseguenza che in caso di diniego del | rimborso | , ove sia trascorso il termine per ricorrere in via amministrativa senza proporre il ricorso , è preclusa la possibilità |
| 1994-38.txt | 127 | 127 | , chiamato a decidere dell assoggettabilità ad imposizione irpeg ed ilor degli interessi percepiti da aziende di credito per ritardato | rimborso | di imposte pagate , in fattispecie anteriori all emanazione di tale testo unico , muove dalla premessa secondo cui detti |
| 1994-38.txt | 1424 | 1424 | controverse interpretazioni degli artt . 41 , 44 e 52 , della tassabilità degli interessi corrisposti alle imprese per ritardato | rimborso | di crediti di imposta , ritenuti generalmente compensativi del mancato godimento del danaro a causa del ritardo nella restituzione delle |
| 1995-309.txt | 19 | 19 | considerato in diritto 1 . le ordinanze in epigrafe , emesse in controversie aventi ad oggetto richieste di | rimborso | dell imposta straordinaria sugli immobili di cui all art . 7 del decreto legge 11 luglio 1992 , n . |
| 1995-309.txt | 1430 | 1430 | 3 e 24 della costituzione in relazione all onere , imposto ai medesimi contribuenti , di intraprendere le procedure di | rimborso | . a parte l improprio riferimento all art . 24 della costituzione , che concerne il diritto alla tutela giurisdizionale |
| 1995-309.txt | 1471 | 1471 | , che non è in discussione , dal momento che i dubbi sollevati dal giudice remittente attengono a procedure di | rimborso | in via amministrativa di quanto eventualmente pagato in eccedenza al fisco , non pare a questa corte che i prospettati |
| 1995-318.txt | 319 | 319 | gli utenti fossero tenuti al pagamento delle somme comprese nei ruoli , nonostante qualsiasi reclamo e contestazione , salvo i | rimborsi | dovuti a contestazione definita ( art . 11 bis ) . in base al rinvio come sopra disposto , trova |
| 1995-318.txt | 1663 | 1663 | seguito della decisione della commissione tributaria sia inferiore a quella già iscritta ai sensi dell art . 15 , il | rimborso | deve essere disposto dall ufficio entro 60 giorni dal ricevimento della decisione . in conclusione , appare chiaro , dal |
| 1995-430.txt | 581 | 581 | soggetti iva al netto dell imposta assolta sugli acquisti relativi all attività dei medesimi e , dall altra , dai | rimborsi | o accreditamenti previsti in loro favore dall art . 30 del già citato d.p.r . n . 633 del 1972 |
| 1995-430.txt | 818 | 818 | ministeriale 15 febbraio 1979 ) , prevede che , ai fini della formazione delle giacenze occorrenti per l effettuazione dei | rimborsi | delle eccedenze , le somme riscosse a titolo di imposta siano versate in una contabilità speciale aperta presso la locale |
| 1995-430.txt | 957 | 957 | dalla dichiarazione presentata all ufficio competente medesimo . e questo anche in vista di una regolare ed ordinata gestione dei | rimborsi | con i fondi della riscossione . l obbligo imposto al contribuente di effettuare il versamento iva nelle sole aziende di |
| 1995-56.txt | 62 | 62 | , del d.p.r . 26 ottobre 1972 , n . 641 , nella parte in cui , in materia di | rimborso | della tassa annuale di concessione governativa sulle società , prevista dall art . 3 , commi 18 e 19 , |
| 1995-56.txt | 528 | 528 | anche la norma processuale , il giudice a quo deve disapplicarle entrambe , condannando senz altro l amministrazione finanziaria al | rimborso | delle somme indebitamente riscosse . la norma processuale violerebbe il principio fissato dalla corte di giustizia ce con le sentenze |
| 1995-56.txt | 603 | 603 | . 177 del trattato , secondo cui le condizioni formali e sostanziali stabilite dalle diverse legislazioni nazionali in materia di | rimborso | di tributi riscossi in contrasto col diritto comunitario o in materia di risarcimento dei danni per mancata attuazione di una |
| 1995-56.txt | 642 | 642 | di una direttiva comunitaria ” non possono essere congegnate in modo da rendere praticamente impossibile o eccessivamente difficile ottenere il | rimborso | o il risarcimento ” . l eccezione non può essere accolta perché la questione , nei termini in cui è |
| 1995-56.txt | 971 | 971 | . sentenza n . 15 del 1991 ) , tanto meno quando , come nella specie , è chiesto il | rimborso | di tributi indebitamente riscossi dall amministrazione finanziaria . non vi sono ragioni che giustifichino il privilegio di una disciplina speciale |
| 1996-157.txt | 120 | 120 | è stata iscritta la maggiore imposta e la data dell ordinativo emesso dall intendente di finanza o dell elenco di | rimborso | . 2 . il giudice rimettente , premesso che , a causa della norma in esame , il contribuente , |
| 1996-157.txt | 405 | 405 | a posteriori per effetto delle determinazioni assunte dall amministrazione circa l emissione del ruolo e la data dell ordinativo di | rimborso | ; 2 ) l art . 42 della costituzione , in quanto si realizzerebbe l esproprio temporaneo di un bene |
| 1996-157.txt | 564 | 564 | primo comma , del d.p.r . 29 settembre 1973 , n . 602 , relativamente alla esclusione , per i | rimborsi | di imposte indebitamente assolte , della corresponsione degli interessi per il primo semestre compreso tra la data del versamento del |
| 1996-157.txt | 679 | 679 | anche sulla questione di legittimità dell art . 44 bis del medesimo d.p.r . , concernente gli interessi per i | rimborsi | eseguiti mediante procedura automatizzata ( ordinanza n . 93 del 1989 ) . l odierna questione di costituzionalità , sia |
| 1996-157.txt | 1344 | 1344 | disciplina dell imposta sul valore aggiunto , in quanto il differente sistema di calcolo accolto in materia di interessi sui | rimborsi | iva trae origine dal vincolo del legislatore nazionale di adeguarsi a dettagliate direttive comunitarie , come tali non derogabili dall |
| 1996-157.txt | 1396 | 1396 | imposta sul valore aggiunto viene , comunque , esclusa la computabilità del periodo di tempo occorrente per la liquidazione del | rimborso | ( art . 38 bis primo comma , secondo periodo , del d.p.r . 26 ottobre 1972 , n . |
| 1997-264.txt | 1049 | 1049 | è stati messi a conoscenza della pretesa impositiva ” , ma anche contro il provvedimento di rigetto dell istanza di | rimborso | o il silenzio rifiuto sulla stessa ( v . pure l art . 19 , comma 1 , del d.lgs |
| 1997-264.txt | 1119 | 1119 | tributario , e dunque nell impossibilità di ricorrere contro l eventuale rigetto , espresso o tacito , dell istanza di | rimborso | al contribuente è pur sempre dato di avvalersi dei rimedi apprestati in via generale dall ordinamento giuridico nei confronti della |
| 1997-290.txt | 924 | 924 | dagli stessi in forza del regime forfettario ) , ” non possono avere l effetto di procurare agli agricoltori forfettari | rimborsi | superiori agli oneri dell imposta sul valore aggiunto a monte ” . conclusivamente alla stregua di un ben noto canone |
| 1998-227.txt | 232 | 232 | la dichiarazione dei redditi senza indicare l onere in questione e che , solo successivamente , con la richiesta di | rimborso | , ha invocato la deducibilità dell indennità di avviamento corrisposta al conduttore . la richiesta stessa non potrebbe , perciò |
| 1998-227.txt | 261 | 261 | avviamento corrisposta al conduttore . la richiesta stessa non potrebbe , perciò , essere accolta , dal momento che il | rimborso | , secondo la consolidata giurisprudenza della cassazione , ha il suo presupposto nella circostanza , salvo il caso dell errore |
| 1999-138.txt | 4247 | 4247 | anzi ricalca la stessa regola stabilita in generale dall art . 9 delle medesime norme , secondo cui la regione | rimborsa | allo stato le spese relative ai servizi ed al personale di cui si avvale , ” in proporzione all ammontare |
| 1999-138.txt | 4379 | 4379 | ai sensi del citato art . 9 del d.p.r . n . 1074 del 1965 , il venir meno dei | rimborsi | commisurati all ammontare delle entrate soppresse già di spettanza della regione . 15 . nemmeno contrasta con le norme statutarie |
| 2000-114.txt | 513 | 513 | 1989 , n . 384 , non avrebbero natura di imposte di consumo e che pertanto alla relativa azione di | rimborso | non sarebbe applicabile la norma denunciata . in contrario , è sufficiente rilevare che il diverso presupposto interpretativo da cui |
| 2000-114.txt | 1225 | 1225 | impone agli stati membri in base all assunto che , pur essendo consentito al sistema giuridico nazionale di subordinare il | rimborso | di tali tributi alla loro mancata traslazione , doveva , invece , escludersi la legittimità , in sede processuale , |
| 2000-114.txt | 1401 | 1401 | regime della prova nell azione di ripetizione dell indebito tributario a seconda che i tributi di cui si chiede il | rimborso | abbiano o meno rilevanza per l ordinamento comunitario . mentre per i secondi si è mantenuta ferma ( art . |
| 2000-114.txt | 1472 | 1472 | . 29 , secondo comma ) l eventuale traslazione dell imposta è stata configurata come fatto estintivo del diritto al | rimborso | , la cui prova spetta secondo i principi all amministrazione convenuta . premesso che il sindacato della corte è in |
| 2000-114.txt | 1525 | 1525 | non figura l art . 3 cost . , richiamato dalle sole parti private la nuova disciplina dettata per il | rimborso | dei tributi riscossi in violazione di norme comunitarie , necessitata dalle pronunce della corte di giustizia , risulta espressiva della |
| 2000-405.txt | 148 | 148 | legge n . 662 del 1996 disciplinandone le modalità mediante compensazione con altri debiti tributari relativi al 1998 o mediante | rimborso | ( art . 1 ) , e la clausola di copertura finanziaria delle minori entrate a favore del bilancio dello |
| 2000-416.txt | 178 | 178 | . però aggiunge il decimo comma del medesimo art . 7 il previsto cumulo delle agevolazioni non dà luogo a | rimborso | ; di tale disposizione le commissioni tributarie regionali rimettenti prospettano il contrasto con gli artt . 3 e 24 della |
| 2000-416.txt | 693 | 693 | rapporti tributari per i quali alla data indicata penda un giudizio sulla legittimità dell atto impositivo ovvero del rifiuto di | rimborso | dell imposta , tempestivamente richiesto . su questa disciplina di favore si innesta la seconda parte del comma 10 oggi |
| 2000-416.txt | 745 | 745 | secondo cui le disposizioni sull applicabilità retroattiva del criterio della cumulabilità e reiterabilità delle agevolazioni ” non danno luogo a | rimborso | ” . 4 . la norma è stata interpretata dalla giurisprudenza di legittimità conformemente del resto alla sua formulazione letterale |
| 2000-416.txt | 772 | 772 | è stata interpretata dalla giurisprudenza di legittimità conformemente del resto alla sua formulazione letterale nel senso che il divieto di | rimborso | opera proprio con riguardo ai casi in cui , non essendo il rapporto tributario definito , si applica la disposizione |
| 2000-416.txt | 826 | 826 | rapporto sia stato definito ( come nel caso in cui il contribuente abbia lasciato decorrere il termine per chiedere il | rimborso | dell imposta pagata ) la disposizione retroattiva non si applica affatto , onde neppure si pone un problema di rimborso |
| 2000-416.txt | 846 | 846 | rimborso dell imposta pagata ) la disposizione retroattiva non si applica affatto , onde neppure si pone un problema di | rimborso | del tributo . 5 . in tal modo , la norma fa conseguire all accertamento del diritto del contribuente all |
| 2000-416.txt | 882 | 882 | del diritto del contribuente all agevolazione soltanto l illegittimità dell atto impositivo , e non anche il conseguente diritto al | rimborso | dell imposta eventualmente pagata in misura maggiore rispetto a quella calcolata con l aliquota ridotta . 5 . 1 . |
| 2000-416.txt | 1218 | 1218 | successivamente adìto il giudice tributario per far valere il suo diritto all agevolazione fiscale e quindi il conseguente diritto al | rimborso | , impugnando l atto impositivo ovvero ( in mancanza di questo ) il diniego del rimborso tempestivamente richiesto . 5 |
| 2000-416.txt | 1234 | 1234 | il conseguente diritto al rimborso , impugnando l atto impositivo ovvero ( in mancanza di questo ) il diniego del | rimborso | tempestivamente richiesto . 5 . 2 . ne consegue inevitabilmente la violazione del principio di eguaglianza , per disparità di |
| 2000-416.txt | 1691 | 1691 | , n . 448 , deve essere dichiarato costituzionalmente illegittimo , limitatamente alle parole ” e non danno luogo a | rimborso | ” , per contrasto con l art . 3 della costituzione . l accoglimento della questione di costituzionalità per violazione |
| 2000-507.txt | 276 | 276 | . 17 , comma 10 , nello stabilire che la riscossione , l accertamento , nonché il recupero , i | rimborsi | , l applicazione delle sanzioni ed il contenzioso amministrativo relativi alle tasse automobilistiche non erariali ( oggetto di nuova disciplina |
| 2000-507.txt | 4470 | 4470 | . 517 del 1993 , previa autorizzazione del ministero della sanità , d intesa con quello degli esteri , sono | rimborsate | ” tramite le regioni ” e fanno carico al fondo sanitario nazionale : i relativi trasferimenti a favore della regione |
| 2001-155.txt | 704 | 704 | ” nella fase dell anticipazione ( ciò che interessa in questa sede , trattandosi di controversia originata dalla richiesta di | rimborso | da parte di datore di lavoro ) deve essere considerato il datore di lavoro . il riferimento al sostituto di |
| 2001-156.txt | 413 | 413 | sui redditi , ed è perciò irrilevante nei giudizi a quibus , aventi tutti ad oggetto controversie in tema di | rimborso | dell acconto i.r.a.p . ( cfr . sentenze n . 111 del 1997 e n . 21 del 1996 ) |
| 2001-156.txt | 706 | 706 | quo , avente ad oggetto il ricorso proposto da un contribuente avverso il provvedimento di reiezione di un istanza di | rimborso | dell acconto i.r.a.p . versato . l eccezione va disattesa . la questione riguardante la legittimazione passiva della regione liguria |
| 2001-208.txt | 579 | 579 | ricorsi del piemonte e del veneto ) ; la disposizione impugnata sarebbe ” finalizzata a bloccare le numerose richieste di | rimborso | avanzate dagli enti locali a seguito della intervenuta esclusione degli stessi dall applicazione dell imposta sui redditi delle persone giuridiche |
| 2002-16.txt | 25 | 25 | . la commissione tributaria provinciale di bologna , nel corso di un giudizio concernente il mancato accoglimento dell istanza di | rimborso | di somme versate da una società a titolo di i.r.pe.g . ed i.lo.r . , ha sollevato in riferimento agli |
| 2002-16.txt | 659 | 659 | eccezione è infondata . la questione investe la complessiva previsione della norma , come rivela la formulazione della domanda di | rimborso | proposta nel giudizio a quo , la quale ( come riferisce la stessa ordinanza ) concerneva non soltanto le somme |
| 2002-308.txt | 2170 | 2170 | risultato di produrre , attraverso la valorizzazione delle perdite pregresse , una dichiarazione a credito e quindi una pretesa di | rimborso | . è dato , perciò , concludere che la disposizione dell art . 14 , comma 4 , del d.p.r |
| 2003-296.txt | 1021 | 1021 | ) , ha , altresì , demandato alle regioni « la riscossione , l accertamento , il recupero , i | rimborsi | , l applicazione delle sanzioni ed il contenzioso amministrativo relativo » alla suddetta tassa . lo stesso art . 17 |
| 2003-297.txt | 427 | 427 | finanza pubblica ) , ha altresì demandato alle regioni « la riscossione , l accertamento , il recupero , i | rimborsi | , l applicazione delle sanzioni ed il contenzioso amministrativo relativo » alla suddetta tassa . lo stesso art . 17 |
| 2003-92.txt | 1885 | 1885 | citato art . 25 , che al comma 4 prevede , a favore di determinate categorie di contribuenti , il | rimborso | di quanto spettante “ anche mediante la compensazione di cui all articolo 17 del decreto legislativo 9 luglio 1997 , |
| 2003-92.txt | 2106 | 2106 | in compensazione , ai sensi dell art . 17 del d.lgs . n . 241 del 1997 , ovvero mediante | rimborsi | , da utilizzare anch essi in compensazione , ai sensi del medesimo articolo . con ciò , secondo la ricorrente |
| 2004-103.txt | 810 | 810 | un credito liquido ed esigibile , di maggiore importo , maturato dallo stato nei confronti della regione siciliana , per | rimborsi | ai contribuenti in conto fiscale effettuati dai concessionari operanti nella regione . a conferma di ciò risulta che in data |
| 2004-103.txt | 878 | 878 | che , tra l altro , dà atto dell intervenuta compensazione tra le anticipazioni effettuate dallo stato per provvedere ai | rimborsi | in conto fiscale e le spettanze regionali a titolo di acconto iva 1999 . detto protocollo d intesa risulta peraltro |
| 2004-285.txt | 688 | 688 | , n . 90 ( disposizioni in materia di determinazione del reddito ai fini delle imposte sui redditi , di | rimborsi | dell imposta sul valore aggiunto e di contenzioso tributario , nonché altre disposizioni urgenti ) , convertito , con modificazioni |
| 2005-21.txt | 476 | 476 | dei giudizi contenuta nelle ordinanze di rimessione ( ricorsi avverso dinieghi espressi o silenzi rifiuto in ordine ad istanze di | rimborso | di somme corrisposte a titolo di irap per periodi di imposta compresi tra il 1998 ed il 2000 ) e |
| 2005-266.txt | 1448 | 1448 | sua evidente irrilevanza . la disposizione censurata non disciplina , infatti , la soprattassa di cui il contribuente chiede il | rimborso | nel giudizio a quo , bensì un tributo del tutto diverso , e cioè la tassa di concessione regionale relativa |
| 2005-274.txt | 521 | 521 | art . 15 del decreto legislativo n . 546 del 1992 , secondo cui la parte soccombente è condannata a | rimborsare | le spese , salvo il potere di compensazione della commissione tributaria ( a norma dell art . 92 , secondo |
| 2005-274.txt | 576 | 576 | del medesimo decreto legislativo , secondo cui , in caso di rinuncia al ricorso , il ricorrente che rinuncia deve | rimborsare | le spese alle altre parti , salvo diverso accordo tra loro . la compensazione ope legis delle spese nel caso |
| 2005-280.txt | 306 | 306 | di procedure automatizzate ” , alla “ liquidazione delle imposte , dei contributi e dei premi dovuti , nonché dei | rimborsi | spettanti in base alle dichiarazioni presentate dai contribuenti e dai sostituti d imposta ” . l art . 36 bis |
| 2005-303.txt | 672 | 672 | cui alla legge 22 dicembre 1951 , n . 1379 » ) – e la conseguente fondatezza della richiesta di | rimborso | avanzata dalla suddetta agenzia . 2 . – la prima questione , concernente l art . 3 , comma 78 |
| 2005-320.txt | 148 | 148 | persone giuridiche allo stato ed agli altri enti pubblici , prevede , poi , che non si fa luogo al | rimborso | di imposte già pagate . ad avviso del giudice rimettente la norma impugnata sarebbe incoerente e , pertanto , viziata |
| 2005-455.txt | 859 | 859 | entrata in vigore della presente legge » ; e al comma 3 , infine , che « le istanze di | rimborso | per le somme versate antecedentemente all entrata in vigore della presente legge riguardanti i veicoli di cui al comma 1 |
| 2005-455.txt | 1072 | 1072 | non definitivi in corso alla data di entrata in vigore della legge regionale , nonché la possibilità di chiedere il | rimborso | della tassa anteriormente corrisposta . la difesa della regione non nega la denunciata difformità . essa evidenzia , però , |
| 2005-455.txt | 2064 | 2064 | un limitato potere di variazione dell importo originariamente stabilito , oltre che l attività amministrativa concernente la riscossione , i | rimborsi | , il recupero della tassa stessa e l applicazione delle sanzioni , non ha tuttavia fino ad ora sostanzialmente mutato |
| 2005-455.txt | 3112 | 3112 | definitivi ancora in corso alla data di entrata in vigore della presente legge » e la facoltà di chiedere il | rimborso | delle « somme versate antecedentemente all entrata in vigore della presente legge riguardante i veicoli di cui al comma 1 |
| 2005-462.txt | 218 | 218 | stesso art . 6 « è incompleto , o quanto meno genera incertezza , perché riconosce “ il diritto al | rimborso | ” senza espressamente rammentare limiti temporali » ; osserva altresì che « la legislazione tributaria si rivolge ad una platea |
| 2005-462.txt | 443 | 443 | importo delle tasse stesse , oltre che il gettito ed ogni potestà amministrativa connessa alla loro riscossione , al loro | rimborso | e all applicazione delle sanzioni , ferma restando la competenza legislativa esclusiva dello stato per ogni altro aspetto della disciplina |
| 2005-462.txt | 624 | 624 | , affermando la competenza legislativa esclusiva dello stato in materia di disciplina dei termini per l esercizio del diritto al | rimborso | delle tasse automobilistiche indebitamente pagate . nel contempo lamenta l “ incompletezza ” della disposizione impugnata , perché questa riconosce |
| 2007-330.txt | 433 | 433 | comma 1 dell art . 4 della legge n . 342 del 2000 , nella parte in cui esclude dal | rimborso | l imposta che , in base alla riconosciuta efficacia del comportamento concludente a suo tempo tenuto dal contribuente in ordine |
| 2007-330.txt | 582 | 582 | l art . 3 della costituzione , perché irragionevolmente esclude che da tale comportamento concludente possa conseguire l effetto del | rimborso | di imposte già pagate , cosí creando un regime differenziato in ragione di una circostanza ( l intervenuto pagamento o |
| 2007-330.txt | 763 | 763 | l applicazione dell imposta nei modi ordinari ; b ) « non spiega [ … ] perché ritenga applicabile al | rimborso | ordinario dell iva a monte la disposizione dettata in merito al rimborso di una imposta a valle indebitamente pagata » |
| 2007-330.txt | 775 | 775 | spiega [ … ] perché ritenga applicabile al rimborso ordinario dell iva a monte la disposizione dettata in merito al | rimborso | di una imposta a valle indebitamente pagata » , dal momento che « la fattispecie [ . . . ] |
| 2007-330.txt | 802 | 802 | pagata » , dal momento che « la fattispecie [ . . . ] non riguarda [ … ] il | rimborso | di una imposta pagata , cioè dell iva a debito , e non dovuta , ma la formazione dell iva |
| 2007-330.txt | 830 | 830 | iva a debito , e non dovuta , ma la formazione dell iva a credito di cui si chiede il | rimborso | , rigorosamente connessa al regime ordinario dell iva » , con conseguente inapplicabilità della disposizione censurata , che « testualmente |
| 2007-330.txt | 855 | 855 | regime ordinario dell iva » , con conseguente inapplicabilità della disposizione censurata , che « testualmente si riferisce ai soli | rimborsi | di imposte a debito non dovute » . entrambe le eccezioni sono infondate . 2 . 1 . – quanto |
| 2007-330.txt | 1146 | 1146 | costituzionalità . 2 . 2 . – quanto alla seconda eccezione di inammissibilità , è qui sufficiente osservare che il | rimborso | dell eccedenza dell ammontare detraibile rispetto all ammontare dell imposta relativa alle operazioni imponibili , richiesto dal contribuente ai sensi |
| 2007-330.txt | 1184 | 1184 | contribuente ai sensi dell art . 30 del d.p.r . n . 633 del 1972 , è pur sempre un | rimborso | dell imposta versata e , quindi , una « restituzione di imposte » , ai sensi della disposizione censurata . |
| 2007-330.txt | 1236 | 1236 | ed il correlativo passaggio al regime ordinario dell iva costituiscono « circostanze di fatto che potrebbero comportare il diritto al | rimborso | richiesto [ … ] , ove non sussistesse il divieto di legge » denunciato . ne consegue che la norma |
| 2007-330.txt | 1473 | 1473 | predetta comunicazione scritta , aveva presentato , unitamente alla dichiarazione dell iva riguardante l anno 1988 , la richiesta di | rimborso | , con procedura accelerata , della stessa imposta applicata in base al regime ordinario , e cioè con detrazione analitica |
| 2007-330.txt | 2302 | 2302 | valore aggiunto , l utilizzo dell eccedenza detraibile al riporto di essa in detrazione nell anno successivo , escludendo la | rimborsabilità | del credito . è infatti evidente che , a pena di illegittimità costituzionale , anche detto obiettivo deve trovare una |
| 2007-330.txt | 2348 | 2348 | trattamento . ma neppure la difesa erariale è stata in grado di indicare le ragioni di un simile divieto di | rimborso | , oltretutto limitato al solo periodo anteriore al 7 gennaio 1998 . in particolare , una volta riconosciuta dal legislatore |
| 2007-330.txt | 2382 | 2382 | particolare , una volta riconosciuta dal legislatore la possibilità di soddisfare il credito del contribuente attraverso i meccanismi alternativi del | rimborso | immediato o del computo in detrazione nell anno successivo , non è ragionevole l eliminazione , per un determinato periodo |
| 2007-330.txt | 2500 | 2500 | , in relazione alle operazioni effettuate ed alle proprie esigenze finanziarie , abbia invece interesse a scegliere il meccanismo del | rimborso | immediato . e ciò senza tenere conto che il pregiudizio arrecato a detto contribuente sarebbe insanabile in tutte le ipotesi |
| 2007-451.txt | 423 | 423 | un limitato potere di variazione dell importo originariamente stabilito , oltre che l attività amministrativa concernente la riscossione , i | rimborsi | , il recupero della tassa stessa e l applicazione delle sanzioni , non ha tuttavia devoluto a dette regioni il |
| 2008-335.txt | 828 | 828 | infatti : a ) descrivono sufficientemente le fattispecie oggetto dei giudizi a quibus , specificando che esse riguardano richieste di | rimborso | della quota di tariffa riferita al servizio di depurazione per l anno 2003 ; b ) muovono dal presupposto che |
| 2008-335.txt | 1114 | 1114 | dell unitaria tariffa del servizio idrico integrato riferita al servizio di depurazione , quota costituente oggetto esclusivo delle richieste di | rimborso | degli utenti nei giudizi principali . ancorché la norma denunciata non distingua espressamente tale quota da quella riferita al servizio |
| 2009-227.txt | 679 | 679 | la predetta disposizione legislativa affermandone il contrasto con l art . 24 cost . – in quanto essa impedirebbe il | rimborso | dell imposta indebitamente versata anche nel caso in cui il relativo ricorso giurisdizionale sia stato depositato anteriormente alla entrata in |
| 2009-298.txt | 204 | 204 | passivo ( art . 1 , commi 1 , 2 e 3 , primo periodo ) ; b ) a | rimborsare | ai singoli comuni la minore imposta che deriva dalla menzionata esclusione – minore imposta quantificata in € 1.700 milioni – |
| 2009-298.txt | 451 | 451 | , ad eccezione delle regioni sardegna e sicilia , ed alle province autonome di trento e di bolzano , i | rimborsi | sono in ogni caso disposti a favore dei citati enti , che provvedono all attribuzione delle quote dovute ai comuni |
| 2009-298.txt | 681 | 681 | secondo i criteri e le modalità stabiliti in sede di conferenza stato città ed autonomie locali , alla erogazione del | rimborso | ai comuni per la minore imposta riscossa – deve essere emanato entro trenta giorni dalla data di entrata in vigore |
| 2009-298.txt | 800 | 800 | interno , entro il 26 agosto del 2008 , di un primo acconto [ pari al 50 per cento del | rimborso | spettante ] ai comuni e alle regioni a statuto speciale ed autorizza una deroga al limite alle anticipazioni di tesoreria |
| 2009-298.txt | 1753 | 1753 | , ad eccezione delle regioni sardegna e sicilia , ed alle province autonome di trento e di bolzano , i | rimborsi | sono in ogni caso disposti a favore dei citati enti , che provvedono all attribuzione delle quote dovute ai comuni |
| 2009-298.txt | 2114 | 2114 | del soggetto passivo ( commi 1 , 2 e 3 , primo periodo ) ; a . 2 . ) | rimborsare | ai singoli comuni la minore imposta che deriva dalla menzionata esclusione secondo criteri e modalità stabiliti in sede di conferenza |
| 2009-298.txt | 3961 | 3961 | è fondata , perché la ricorrente non pone questioni , ma – nell escludere che « la misura del “ | rimborso | ” ai singoli comuni » , previsto dalla disposizione denunciata , sottragga detta disposizione ai denunciati vizi di legittimità – |
| 2009-298.txt | 4050 | 4050 | bis e 4 ter , nella parte in cui determinano le modalità di ripartizione ed accreditamento del 50 % del | rimborso | di cui al comma 4 , « sembrano aggravare i termini della protestata violazione costituzionale [ … ] cosí ribadendosi |
| 2009-298.txt | 4630 | 4630 | delle maggiorazioni di aliquote di tributi ad essi attribuiti con legge dello stato » e c ) un meccanismo di | rimborso | dell imposta non percepita agli enti locali – ledono l « autonomia finanziaria regionale e degli ee.ll . » , |
| 2009-298.txt | 5094 | 5094 | calabria , tanto piú che il denunciato art . 1 del decreto legge n . 93 del 2008 prevede il | rimborso | ai singoli comuni ( secondo criteri e modalità stabiliti in sede di conferenza stato città ed autonomie locali ) della |
| 2009-334.txt | 2031 | 2031 | , determinate ai sensi dell articolo 17 , comma 7 ter , trattenute dall agente della riscossione a titolo di | rimborso | delle spese sostenute per la notificazione » ( comma 1 ter ) ; c ) « resta fermo il diritto |
| 2010-357.txt | 122 | 122 | delle quote di tariffa del servizio idrico integrato riferite al servizio di depurazione e dei criteri per il loro eventuale | rimborso | ( ricorso n . 35 del 2009 ) ; 3 ) la disciplina della revisione dei prezzi nei contratti di |
| 2010-357.txt | 4657 | 4657 | convertito , con modificazioni , dalla legge 27 febbraio 2009 , n . 13 , disciplinando anche le modalità di | rimborso | ai comuni delle somme corrisposte agli utenti . allo stesso modo la provincia può procedere per i casi analoghi » |
| 2010-357.txt | 4726 | 4726 | di tariffa del servizio idrico integrato relativa agli oneri connessi agli impianti di depurazione , sia i criteri per il | rimborso | della quota tariffaria corrispondente al servizio di depurazione , ove questo non sia stato istituito ( rimborso conseguente all applicazione |
| 2010-357.txt | 4743 | 4743 | criteri per il rimborso della quota tariffaria corrispondente al servizio di depurazione , ove questo non sia stato istituito ( | rimborso | conseguente all applicazione della sentenza di questa corte n . 335 del 2008 ) . lo stato deduce che la |
| 2010-357.txt | 5362 | 5362 | decreto legge 30 dicembre 2008 , n . 208 [ . . . ] , disciplinando anche le modalità di | rimborso | ai comuni delle somme corrisposte agli utenti . allo stesso modo la provincia può procedere per i casi analoghi » |
| 2010-357.txt | 5497 | 5497 | 3.2 . nel merito , la questione residua concernente , cioè , la competenza a determinare i criteri per il | rimborso | della quota tariffaria riferita al servizio di depurazione non istituito non è fondata . tali criteri non attengono a mere |
| 2011-152.txt | 1737 | 1737 | introducono giudizi di responsabilità contabile o ancora alla richiesta , rivolta dalle predette ex concessionarie all amministrazione finanziaria , di | rimborso | o di discarico di quote di tributi , anticipate all erario e poi rivelatesi inesigibili ( artt . 83 e |
| 2011-185.txt | 257 | 257 | ) e l art . 117 , primo comma , cost . a giudizio del ricorrente , infatti , il | rimborso | di una parte del prezzo del carburante effettuato dalla regione configurerebbe , nella sostanza , una riduzione indiretta dell accisa |
| 2011-185.txt | 492 | 492 | in favore dei beneficiari individuati dalla legge , sono erogati tramite corrispondente riduzione del prezzo dovuto per il carburante e | rimborsati | al gestore . il gestore del distributore stradale viene autorizzato all erogazione del contributo per l acquisto dei carburanti per |
| 2011-185.txt | 566 | 566 | lavorativa successiva , i dati relativi alla quantità dei carburanti per autotrazione venduti . infine , il gestore riceve il | rimborso | dalla camera di commercio , sulla base dei dati memorizzati nella banca dati informatica . per l individuazione dei beneficiari |
| 2011-185.txt | 1406 | 1406 | esenzioni o riduzioni consentite della tassazione possono essere concesse direttamente , o attraverso un aliquota d imposta differenziata , ovvero | rimborsando | totalmente o in parte l imposta versata . l art . 19 della direttiva consente , infine , la possibilità |
| 2011-185.txt | 1550 | 1550 | prevede , all art . 26 , che i provvedimenti di esenzione o riduzione fiscale , differenziazione delle aliquote e | rimborso | d imposta « possono configurarsi come aiuti di stato e , in tal caso , sono da notificare alla commissione |
| 2011-185.txt | 1780 | 1780 | del prezzo alla pompa dei carburanti per autotrazione nel territorio regionale ) , con la previsione di nuove modalità di | rimborso | delle riduzioni del prezzo . tale sistema era stato autorizzato con decisione del consiglio 1997 / 425 / ce del |
| 2011-185.txt | 1946 | 1946 | pendente da tempo . la commissione , in quella circostanza , esaminando il meccanismo adottato dalla legge regionale per il | rimborso | , aveva ritenuto che le somme rimborsate corrispondessero alle imposte versate dalle compagnie petrolifere per il carburante fornito alle stazioni |
| 2011-185.txt | 1953 | 1953 | in quella circostanza , esaminando il meccanismo adottato dalla legge regionale per il rimborso , aveva ritenuto che le somme | rimborsate | corrispondessero alle imposte versate dalle compagnie petrolifere per il carburante fornito alle stazioni di servizio regionali , sicchè il vero |
| 2011-185.txt | 2008 | 2008 | petrolifera . 5.3.1 . a giudizio del ricorrente , anche la legge impugnata avrebbe introdotto , attraverso il meccanismo del | rimborso | , una riduzione indiretta dell accisa , secondo un procedimento analogo a quello censurato dalla commissione europea nella summenzionata lettera |
| 2011-185.txt | 2102 | 2102 | riduzione del prezzo ” alla pompa ” dei carburanti per autotrazione , in cui le somme corrispondenti alle riduzioni venivano | rimborsate | a ciascun gestore dai fornitori del carburante , i quali , a loro volta , ricevevano dalla regione il rimborso |
| 2011-185.txt | 2122 | 2122 | rimborsate a ciascun gestore dai fornitori del carburante , i quali , a loro volta , ricevevano dalla regione il | rimborso | delle somme anticipate al gestore . la legge regionale 11 agosto 2010 , n . 14 , invece , dispone |
| 2011-185.txt | 2169 | 2169 | di carburanti direttamente al consumatore , sia pure per il tramite del gestore e della camera di commercio . il | rimborso | al consumatore di una quota del ” prezzo ” del carburante , in questo caso , non è in grado |
| 2011-185.txt | 2326 | 2326 | non più al fornitore di questi ( come nel precedente sistema esaminato dalla commissione ) , non potrebbe configurarsi alcun | rimborso | dell accisa già assolta . in proposito , questa corte ha già precisato che , in base all attuale normativa |
| 2011-247.txt | 448 | 448 | il 31 dicembre del quarto anno successivo a quello di presentazione della dichiarazione , aumentato nel caso di richiesta di | rimborso | dell eccedenza d imposta detraibile risultante dalla dichiarazione di un periodo di tempo pari a quello compreso tra il sedicesimo |
| 2011-247.txt | 1070 | 1070 | d imposta da esse derivanti e precludono all amministrazione finanziaria successivi accertamenti , ma non modificano l importo degli eventuali | rimborsi | e crediti derivanti dalle dichiarazioni presentate ( artt . 7 , comma 13 , e 9 , comma 9 ) |
| 2011-247.txt | 1096 | 1096 | presentate ( artt . 7 , comma 13 , e 9 , comma 9 ) e non costituiscono titolo per | rimborsi | di importi precedentemente non dichiarati ( art . 8 , comma 3 ) . l art . 10 della legge |
| 2011-247.txt | 5076 | 5076 | corte di cassazione , in tema di sopravvenuto prolungamento dei termini di decadenza per la richiesta in via amministrativa del | rimborso | delle imposte dirette , ha costantemente affermato che il piú ampio termine di decadenza ( 48 mesi in luogo di |
| 2012-288.txt | 535 | 535 | ) , ha , altresì , demandato alle regioni « la riscossione , l accertamento , il recupero , i | rimborsi | , l applicazione delle sanzioni ed il contenzioso amministrativo relativo » alla suddetta tassa . lo stesso art . 17 |
| 2012-30.txt | 1375 | 1375 | impugnata prevede che il credito di imposta , evidentemente utilizzabile o attraverso la compensazione con altre imposte o attraverso il | rimborso | dell eventuale quota residua , sia pari al venti per cento di quanto versato a titolo di imposta sui redditi |
| 2012-32.txt | 281 | 281 | delle disposizioni speciali per la gestione dell emergenza post sisma . il comma 2 prevede che i suddetti compensi sono | rimborsati | alla regione dalla struttura per la gestione dell emergenza e sono erogati dalla direzione regionale competente in materia di risorse |
| 2012-32.txt | 396 | 396 | a dare attuazione alle disposizioni del presente articolo . 1.1.1 . secondo il presidente del consiglio dei ministri , il | rimborso | in questione verrebbe ad incidere su fondi di pertinenza statale vincolati alla realizzazione di interventi per l emergenza in abruzzo |
| 2012-32.txt | 6355 | 6355 | l impugnato art . 11 è venuto a gravare la struttura ( nazionale ) per la gestione dell emergenza del | rimborso | delle somme erogate dalla regione a titolo di remunerazione delle prestazioni aggiuntive , rese in conseguenza del terremoto dai suddetti |
| 2012-32.txt | 6570 | 6570 | terremoto in abruzzo ) , mentre la disposizione regionale in oggetto prevede che i compensi straordinari erogati dalla regione siano | rimborsati | alla stessa da parte della struttura per la gestione dell emergenza , senza specificazioni di sorta . in definitiva , |
| 2013-08.txt | 4100 | 4100 | decreto legislativo specifica che le modalità di gestione dell irap e dell addizionale regionale all irpef , nonché il relativo | rimborso | spese , sono disciplinate sulla base di convenzioni da definire tra l agenzia delle entrate e le regioni . 6.2 |
| 2013-121.txt | 279 | 279 | , stabilisse gli importi minimi al di sotto dei quali i versamenti non erano dovuti e non erano effettuati i | rimborsi | . tale regolamento , all art . 1 del predetto d.p.r . n . 129 del 1999 , stabiliva che |
| 2013-18.txt | 496 | 496 | merito : « a ) alle modalità di accertamento , di liquidazione , di riscossione , di recupero e di | rimborso | dell imposta , nonché all applicazione delle sanzioni ; b ) alla eventuale stipulazione di apposite convenzioni con le società |
| 2014-06.txt | 560 | 560 | 1986 , il ricorrente del giudizio a quo , dopo aver pagato l imposta nella misura pretesa , chiedeva il | rimborso | della differenza . detta istanza non veniva accolta dall agenzia delle entrate , la quale faceva presente come nel caso |
| 2014-177.txt | 377 | 377 | 4,75 per cento » . quindi per il 2002 , anno d imposta in relazione al quale veniva chiesto il | rimborso | dell irap di cui è causa nel giudizio principale , l aliquota stabilita in via transitoria era pari al 4,75 |
| 2014-98.txt | 2924 | 2924 | di assistenza tecnica dettate dall art . 12 del d.lgs . n . 546 del 1992 che non gli saranno | rimborsate | neppure nel caso di accoglimento del reclamo , « mentre l a.f . beneficia del risparmio delle spese del giudizio |
| 2015-10.txt | 321 | 321 | . la questione è stata sollevata nel corso di un giudizio di impugnazione del silenzio rifiuto formatosi sulla richiesta di | rimborso | presentata dalla scat punti vendita spa di quanto corrisposto all ente impositore a titolo di « addizionale » dell imposta |
| 2015-10.txt | 1238 | 1238 | a quo , anzitutto perché l anno di imposta a cui si riferisce il silenzio rifiuto formatosi sulla richiesta di | rimborso | , oggetto del giudizio a quo , è il 2008 , di tal che la legge applicabile risulta quella anteriore |
| 2015-10.txt | 1486 | 1486 | suddette considerazioni e ritiene rilevante , posto che la presenza della ” norma ” nell ordinamento giuridico osta al richiesto | rimborso | , e non manifestamente infondata la questione di legittimità costituzionale della ” norma ” secondo i profili dedotti dalla ricorrente |
| 2015-10.txt | 1720 | 1720 | sulla rilevanza , è pur vero che il rimettente si è limitato ad osservare che la disposizione impugnata osta al | rimborso | , senza specificare se la ricorrente integri gli ulteriori presupposti d imposta , all epoca costituiti solo dal volume dei |
| 2015-10.txt | 1822 | 1822 | dal volume dei ricavi . conseguentemente , l affermazione del rimettente secondo cui solo la disposizione censurata ostacolerebbe il richiesto | rimborso | deve ragionevolmente considerarsi integrare una sufficiente motivazione anche su questo punto . 5 . nel merito , le questioni sollevate |
| 2015-131.txt | 289 | 289 | art . 1 , comma 1 , della legge 6 agosto 2008 , n . 133 ; l esclusione dal | rimborso | dell imposta sul valore aggiunto assolta sulla cessione di beni e prestazioni di servizi effettuate da terzi nei confronti di |
| 2015-131.txt | 3880 | 3880 | 1 , del decreto impugnato ha precisato , appunto con norma di interpretazione autentica , che non era consentito il | rimborso | . nessuna nuova entrata , diversa da quella che già trovava la propria base normativa nell art . 74 ter |
| 2015-145.txt | 123 | 123 | . in particolare , il giudice a quo chiamato a decidere l impugnazione del silenzio rifiuto formatosi sull istanza di | rimborso | formulata da un contribuente in ordine alle somme versate per l anno 2012 a titolo di imposta sul reddito delle |
| 2015-155.txt | 1949 | 1949 | ) 9,1 decimi del gettito dell imposta sul valore aggiunto , esclusa quella relativa all importazione , al netto dei | rimborsi | effettuati ai sensi dell articolo 38 bis del d.p.r . 26 ottobre 1972 , n . 633 , e successive |
| 2015-155.txt | 2298 | 2298 | 126 il quale , a fronte dell esclusione dell ici sull abitazione principale , prevedeva che ai singoli comuni fosse | rimborsato | il relativo minor gettito avrebbe concorso a ridurre le risorse destinate al finanziamento delle funzioni comunali , con pregiudizio dell |
| 2015-155.txt | 2403 | 2403 | 4 , comma 5 , lettera m ) , del d.l . n . 16 del 2012 ha ripristinato il | rimborso | in questione così come evidenziato dall avvocatura generale dello stato la ricorrente ritiene essere sopravvenuta la cessazione della materia del |
| 2015-155.txt | 3012 | 3012 | d aosta l intero gettito dell imposta sul valore aggiunto , compresa quella relativa all importazione , al netto dei | rimborsi | effettuati ai sensi dell articolo 38 bis del decreto del presidente della repubblica 26 ottobre 1972 , n . 633 |
| 2015-155.txt | 4988 | 4988 | a fronte dell esclusione dell ici sull abitazione principale , prevedeva ( comma 4 ) che ai singoli comuni fosse | rimborsato | il relativo minor gettito avrebbe concorso a ridurre ulteriormente le risorse destinate al finanziamento delle funzioni comunali , con pregiudizio |
| 2015-155.txt | 5043 | 5043 | con quello consensualistico , che presidierebbe ai rapporti tra stato e regioni autonome . relativamente alle autonomie speciali , i | rimborsi | in considerazione sono stati ripristinati , a distanza di circa due mesi dalla soppressione , dall art . 4 , |
| 2015-231.txt | 373 | 373 | risultante nei prospetti periodici redatti in detto periodo . entrambi i rimettenti , aditi da contribuenti che hanno chiesto il | rimborso | di quanto versato a titolo di imposta sostitutiva in ragione della titolarità di partecipazioni in fondi comuni di investimento immobiliare |
| 2015-231.txt | 1516 | 1516 | del medesimo art . 32 il quale riguarda direttamente , disciplinando il regime transitorio , lo scrutinio della domanda di | rimborso | di quanto pagato dai ricorrenti a titolo di imposta sostitutiva , il comma 3 bis , riferendosi alla tassazione per |
| 2016-145.txt | 656 | 656 | sistema regionale , non potrebbe più compensare l iva sugli acquisti con quella sulle vendite , dovendo invece chiederne il | rimborso | allo stato sostenendo i pertinenti , gravosi , oneri . tale ipotesi osserva la ricorrente si verificherebbe in tutti i |
| 2016-145.txt | 2115 | 2115 | insiste sulle conseguenze che esso avrebbe prodotto sul sistema di fatturazione e sulle gravose procedure da seguire per ottenere il | rimborso | dell iva . in particolare , la regione veneto lamenta una lesione indiretta della propria autonomia amministrativa e finanziaria , |
| 2016-145.txt | 2253 | 2253 | beni ad altre pubbliche amministrazioni essa non potrebbe più compensare l imposta sul valore aggiunto , ma dovrebbe chiederne il | rimborso | allo stato . nonostante tali argomentazioni , questa corte ritiene che non vi siano , nel caso di specie , |
| 2016-145.txt | 2446 | 2446 | e ) , cost . un diverso sistema di versamento dell iva ( introducendo , peraltro , procedure semplificate di | rimborso | ) . ciò che la regione lamenta il necessario adeguamento dei propri sistemi informativi al nuovo meccanismo di fatturazione costituisce |
| 2016-199.txt | 1631 | 1631 | norme per il trasferimento alle regioni a statuto ordinario delle funzioni in materia di riscossione , accertamento , recupero , | rimborsi | e contenzioso relative alle tasse automobilistiche non erariali ) , che attiene solo alle modalità di applicazione delle sanzioni , |
| 2017-153.txt | 727 | 727 | giudice a quo è investito dell impugnazione avverso il provvedimento con il quale l agenzia delle entrate ha negato il | rimborso | dell imposta pagata in eccesso sul presupposto che dal beneficio fiscale sono esclusi i dipendenti del settore pubblico . a |
| 2017-153.txt | 949 | 949 | perché solo la norma censurata , che esclude dal beneficio i dipendenti pubblici , impedirebbe l accoglimento della domanda di | rimborso | . 1.2 . con l ordinanza r.o . n . 129 del 2016 , il giudice a quo ha sollevato |
| 2017-153.txt | 998 | 998 | a quella descritta in precedenza , sorta nel corso di un giudizio promosso dallo stesso dipendente pubblico per ottenere il | rimborso | della maggiore imposta applicata nel 2012 sulle somme derivanti dal medesimo « fondo per le politiche di sviluppo delle risorse |
| 2017-242.txt | 358 | 358 | solo alla raccolta del « risparmio di rischio » e non anche di quello « a vista » o « | rimborsabile | » gli intermediari finanziari , con riguardo all attività considerata dalla norma censurata , agirebbero con le medesime modalità e |
| 2017-269.txt | 168 | 168 | opposto dall autorità garante della concorrenza e del mercato ( d ora innanzi : agcm ) ad una istanza di | rimborso | dei contributi versati dalla parte privata ( ceramica sant agostino s.p.a . ) in relazione agli anni 2013 e 2014 |
| 2017-269.txt | 574 | 574 | rimettente ha premesso di essere investito del giudizio promosso da bertazzoni s.p.a . contro il diniego espresso dall agcm al | rimborso | dei contributi versati a norma delle citate disposizioni . ha poi affermato la sussistenza della propria giurisdizione , in considerazione |
| 2017-269.txt | 1210 | 1210 | di funzionamento dell autorità per le garanzie nelle comunicazioni . analogamente , anche il provvedimento di diniego dell istanza di | rimborso | del contributo adottato dall agcm rientrerebbe pacificamente nella giurisdizione amministrativa e non nella giurisdizione tributaria della rimettente . l eccezione |
| 2018-114.txt | 548 | 548 | in ogni caso l esecuzione , ancorché ingiusta ; con la sola possibilità di presentare ex post una richiesta di | rimborso | di quanto ingiustamente percetto dalla pubblica amministrazione , o suo concessionario per la riscossione , ovvero di agire per il |
| 2018-152.txt | 1470 | 1470 | il legislatore statale ha altresì demandato alle dette regioni « la riscossione , l accertamento , il recupero , i | rimborsi | , l applicazione delle sanzioni ed il contenzioso amministrativo relativo » . 6 . 2 . innanzi ad un tale |
| 2018-152.txt | 1645 | 1645 | aliquote di riferimento ; né , infine , il conferimento alle regioni ordinarie delle funzioni concernenti la riscossione , i | rimborsi | , il recupero della tassa e delle sanzioni . piuttosto , si è dato rilievo decisivo al fatto della mancata |
| 2018-152.txt | 3001 | 3001 | norme per il trasferimento alle regioni a statuto ordinario delle funzioni in materia di riscossione , accertamento , recupero , | rimborsi | e contenzioso relative alle tasse automobilistiche non erariali ) , il cui art . 3 , a sua volta , |
| 2018-17.txt | 5387 | 5387 | , secondo la disciplina del precedente regime , la diversa stima di gettito comporta , per il 2014 , un | rimborso | in favore dei comuni , secondo gli importi indicati nell allegato c del decreto ( comma 9 ) . ai |
| 2018-35.txt | 2533 | 2533 | , il contribuente non è più costretto a corrispondere la somma dovuta e ad avviare contestualmente la procedura per il | rimborso | del suo credito , ma può servirsi direttamente di quest ultimo per evitare di effettuare il pagamento . e lo |
| 2018-72.txt | 125 | 125 | è stato adito da un contribuente , il quale dopo essersi vanamente rivolto all agenzia delle entrate per ottenere il | rimborso | delle somme , asseritamente non dovute , versate per l anno d imposta 2013 a titolo di imposta sul reddito |
| 2019-128.txt | 1300 | 1300 | rilevabilità di ufficio ex art . 2969 cod . civ . della decadenza del contribuente dal diritto ad ottenere il | rimborso | , in quanto sottratta alla libera disponibilità delle parti ( ex multis , corte di cassazione , sezione sesta civile |
| 2019-128.txt | 1615 | 1615 | decisione del procedimento instaurato avanti questo giudice , giacché da essa dipende la debenza o meno della imposta chiesta a | rimborso | della società ricorrente » . va inoltre ricordato , con riferimento al giudizio relativo all ordinanza n . 89 del |
| 2019-128.txt | 1655 | 1655 | del 2018 , che la ctr del lazio rimettente segnala che l agenzia delle entrate ha riconosciuto il diritto al | rimborso | parziale , limitato alla quota corrispondente alla differenza tra l aliquota maggiorata del 5,75 per cento e l aliquota del |
| 2019-128.txt | 1694 | 1694 | aliquota del 5,25 per cento , censurando la sentenza di primo grado nella parte in cui riconosceva il diritto al | rimborso | anche per la quota corrispondente alla differenza tra l aliquota del 5,25 per cento e quella del 4,75 per cento |
| 2019-128.txt | 1917 | 1917 | del 4,75 per cento » . quindi per l anno di imposta 2002 in relazione al quale veniva chiesto il | rimborso | dell irap di cui è causa nei giudizi principali l aliquota stabilita in via transitoria era pari al 4,75 per |
| 2019-163.txt | 173 | 173 | società di capitali ha proposto ricorso al giudice a quo avverso il diniego da parte dell agenzia delle entrate del | rimborso | dell imposta sul reddito delle società ( ires ) relativa agli anni « 2012 , 2013 e 2014 » . |
| 2019-163.txt | 817 | 817 | , come eccepito dall avvocatura generale dello stato , l ordinanza di rimessione omette di precisare se la richiesta di | rimborso | oggetto del giudizio principale afferisca , ai fini della determinazione del reddito d impresa , alla deduzione percentuale dell imu |
| 2019-218.txt | 271 | 271 | costituzione . nel giudizio a quo si impugna il rifiuto tacito formatosi sulla richiesta , avanzata dalla ricorrente , di | rimborso | della maggiore imposta sui redditi delle persone fisiche ( irpef ) e delle maggiori addizionali regionale e comunale versate sulle |
| 2019-245.txt | 5501 | 5501 | di insolvenza liquidi il suo intero patrimonio per saldare i propri debiti . se tale patrimonio non è sufficiente a | rimborsare | tutti i crediti , il pagamento parziale di un credito privilegiato può essere ammesso solo se un esperto indipendente attesta |
| 2019-51.txt | 1787 | 1787 | riscosso ( in virtù del quale i concessionari nazionali della riscossione anticipavano le somme iscritte a ruolo , salvo il | rimborso | delle quote inesigibili ) , si distinguono proroghe ” generiche ” , in quanto riguardanti tutti i concessionari della riscossione |
| 2019-51.txt | 3345 | 3345 | , per un periodo pressoché corrispondente al cronoprogramma , dell anticipazione con onere a carico del bilancio dello stato del | rimborso | a favore degli agenti della riscossione , delle spese maturate negli anni 2000 2013 per le procedure cautelari ed esecutive |
| 2019-95.txt | 1664 | 1664 | che sia anche soggetto passivo , alla detrazione dell iva indicata nel documento o , eventualmente , a chiederne il | rimborso | all amministrazione finanziaria ( artt . 19 e seguenti del d.p.r . 26 ottobre 1972 , n . 633 , |
| 2020-201.txt | 482 | 482 | grado di pagare immediatamente l intero tributo e che pertanto possano affrontare i tempi per ottenere giustizia attraverso « il | rimborso | delle somme versate » e i soci che , invece , non abbiano mezzi economici e credito sufficienti per effettuare |
| 2020-262.txt | 707 | 707 | . dalla motivazione e dal tenore letterale dell ordinanza di rimessione si evince chiaramente che le questioni riguardano unicamente il | rimborso | dell ires nella misura dell importo dell imu corrisposta nell anno 2012 dalla contribuente società « attiva nel settore immobiliare |
| 2020-262.txt | 912 | 912 | . ai fini della rilevanza , il rimettente ha sufficientemente descritto la fattispecie da cui è originata la richiesta di | rimborso | dell ires , specificando che l importo domandato corrisponde all esborso dell imu derivante « dagli immobili strumentali della società |
| 2021-149.txt | 594 | 594 | programmi di assistenza . il rimettente riferisce altresì che l ente cambiano ha presentato all agenzia delle entrate istanza di | rimborso | dell importo versato e ha successivamente impugnato il silenzio rifiuto formatosi sulla sua istanza davanti alla commissione tributaria provinciale di |
| 2021-149.txt | 6379 | 6379 | legittimità di una norma affatto diversa per contenuto e finalità , diretta ad assicurare attraverso la limitazione del diritto al | rimborso | delle azioni dei soci recedenti a seguito di trasformazione di una banca popolare in spa il rispetto dei requisiti prudenziali |
| 2021-70.txt | 941 | 941 | elettronici da soggetti che svolgono attività di vendita di beni e di prestazione di servizi , hanno diritto ad un | rimborso | in denaro , alle condizioni , nei casi e sulla base dei criteri individuati dal decreto del ministro dell economia |
| 2021-70.txt | 995 | 995 | 290 prevede quindi che « [ a ] l fine di garantire le risorse finanziarie necessarie per l attribuzione dei | rimborsi | e le spese per le attività legate all attuazione della misura di cui ai commi 288 e 289 , nello |
| 2021-70.txt | 1163 | 1163 | statale costituito per l attribuzione della misura premiale per l utilizzo degli strumenti di pagamento elettronici , definita anche « | rimborso | cashback » , in base alla quale tutte le maggiori entrate conseguenti all emersione di base imponibile , ivi comprese |
| 2021-70.txt | 1202 | 1202 | ivi comprese quelle raccolte sul territorio della provincia autonoma , confluiscono nel suddetto fondo per essere destinate a incrementare i | rimborsi | agli utilizzatori della moneta elettronica . rispetto a tale sistema normativo , che si sviluppa interamente sul piano del rapporto |
| 2021-70.txt | 2212 | 2212 | fondo per la riduzione della pressione fiscale » ( comma 6 ) . il meccanismo che conduceva a incrementare i | rimborsi | cashback alle persone è stato quindi interamente sostituito da una nuova prospettiva che accomuna tutte le maggiori entrate permanenti derivanti |
| 2021-70.txt | 2280 | 2280 | interventi in materia di riforma del sistema fiscale . in tal modo il recupero dell evasione non incrementa più un | rimborso | diretto alle persone , bensì finanzia la riduzione della pressione fiscale . siccome tale circostanza potrebbe determinare , sul piano |
| 2022-101.txt | 1678 | 1678 | dunque , essere subordinata alla condizione che « il sistema fiscale sia accompagnato da misure dirette a garantire che il | rimborso | del tributo avvenga effettivamente e a breve termine al fine di non far gravare sui gestori stessi delle discariche oneri |
| 2022-12.txt | 61 | 61 | holding di partecipazioni in società finanziarie nei confronti dell agenzia delle entrate avverso il silenzio rifiuto formatosi sulla richiesta di | rimborso | dell imposta regionale sulle attività produttive ( irap ) versata per gli anni dal 2013 al 2016 , ha sollevato |
| 2022-12.txt | 590 | 590 | ipotetici ) e si basa , perciò , su un asserita contraddizione tra l intento del contribuente di ottenere il | rimborso | e gli effetti contrari a tale intento , che , in astratto , potrebbero derivare dall accoglimento della questione . |
| 2022-12.txt | 3841 | 3841 | parte ricorrente del giudizio a quo è una holding di partecipazioni in società finanziarie l irap oggetto della richiesta di | rimborso | ammontava a circa ben quattro milioni di euro in ragione del 50 per cento dei dividendi conseguiti dalla propria spa |
| 2022-128.txt | 4231 | 4231 | avvocatura dello stato , bensì l amministrazione pubblica da essa patrocinata , che , se vittoriosa , ha diritto al | rimborso | delle spese legali nei confronti del soccombente . una parte di queste ( il 75 per cento ) è poi |
| 2022-128.txt | 4683 | 4683 | ] a legge ha inteso offrire al difensore un mezzo agevolato di tutela per conseguire gli onorari spettantigli ed il | rimborso | delle spese anticipate » ( sentenza n . 31 del 1973 ) . esigenza che , nella specie , non |
| 2022-197.txt | 327 | 327 | titolari di redditi equiparati e assimilati a quelli di lavoro dipendente in relazione alle ritenute subite , hanno diritto al | rimborso | di quanto indebitamente corrisposto . la norma dispone , altresì , che ai rimborsi si provvede mediante le risorse stanziate |
| 2022-197.txt | 341 | 341 | ritenute subite , hanno diritto al rimborso di quanto indebitamente corrisposto . la norma dispone , altresì , che ai | rimborsi | si provvede mediante le risorse stanziate sugli ordinari capitoli di spesa utilizzati per il rimborso delle imposte sui redditi e |
| 2022-197.txt | 356 | 356 | , altresì , che ai rimborsi si provvede mediante le risorse stanziate sugli ordinari capitoli di spesa utilizzati per il | rimborso | delle imposte sui redditi e dei relativi interessi , nei limiti di centosessanta milioni di euro , e che , |
| 2022-197.txt | 421 | 421 | sulle somme dovute , mentre , a seguito dell esaurimento dei fondi , non si procede all effettuazione di ulteriori | rimborsi | . 1.2 . ad avviso del rimettente , tale previsione contrasterebbe con l art . 3 della costituzione , in |
| 2022-197.txt | 558 | 558 | restituzione nella misura del novanta per cento prevista dalla legge , posto che la disposizione in scrutinio ha limitato il | rimborso | alla metà e reso incerto il recupero della restante parte . 1.2.1 . la norma denunciata recherebbe , inoltre , |
| 2022-197.txt | 617 | 617 | soddisfazione dell altra metà del credito , prevedendo che , in caso di eccedenza delle somme richieste a titolo di | rimborso | rispetto all impegno di spesa autorizzato , la restituzione sia eseguita applicando la riduzione percentuale del cinquanta per cento sull |
| 2022-197.txt | 658 | 658 | importo dovuto e che , a seguito dell esaurimento delle risorse stanziate , non si proceda all effettuazione di ulteriori | rimborsi | , e non prescrivendo un termine entro il quale l agenzia delle entrate debba provvedere al resoconto sulle istanze di |
| 2022-197.txt | 877 | 877 | dall art . 16 octies del d.l . n . 91 del 2017 , come convertito , alle pretese di | rimborso | azionate nei giudizi principali . 3.1.1 . l eccezione sottende , tuttavia , una ricostruzione della normativa censurata che non |
| 2022-197.txt | 1020 | 1020 | quinta civile , sentenza 19 maggio 2022 , n . 16289 ) . pertanto , qualunque sia il titolo del | rimborso | , compreso quello giudiziale ( corte di cassazione , sezione quinta civile , sentenza 15 marzo 2019 , n . |
| 2022-197.txt | 1302 | 1302 | adeguatamente esplicitato le ragioni per le quali le somme stanziate dalla normativa denunziata sarebbero incapienti in rapporto alle istanze di | rimborso | presentate o integrate dagli interessati nei termini previsti dalla legge . tale apprezzamento assume , invero , priorità logica rispetto |
| 2022-197.txt | 1340 | 1340 | priorità logica rispetto alle odierne questioni di legittimità costituzionale , posto che i limiti alla integrale soddisfazione delle pretese di | rimborso | , mediante i fondi a ciò specificamente destinati dall art . 1 , comma 665 , della legge n . |
| 2022-197.txt | 1484 | 1484 | della specifica previsione di un termine perentorio entro il quale l amministrazione finanziaria sia tenuta al resoconto sulle richieste di | rimborso | pervenute e sulla loro entità rispetto ai limiti di spesa autorizzati dalla legge , un controllo sulla capienza dei fondi |
| 2022-197.txt | 1548 | 1548 | disposizione in esame , e cioè con la norma che ha subordinato il soddisfacimento del residuo ( metà ) del | rimborso | alla ricapitolazione ( per numero e importi ) di tutte le istanze e al loro soddisfacimento per l altra metà |
| 2022-197.txt | 1779 | 1779 | , nella fattispecie in esame , la verifica di tutti i presupposti e di tutte le condizioni che determinano il | rimborso | da erogare , in considerazione delle risorse disponibili ( ex aliis , corte di cassazione , sezione quinta civile , |
| 2022-257.txt | 183 | 183 | applicabili a decorrere dal 1 gennaio 2007 » . oggetto del giudizio a quo è l accertamento del diritto al | rimborso | dell irpef che un pensionato , già dipendente dell istituto nazionale della previdenza sociale ( inps ) , ha versato |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


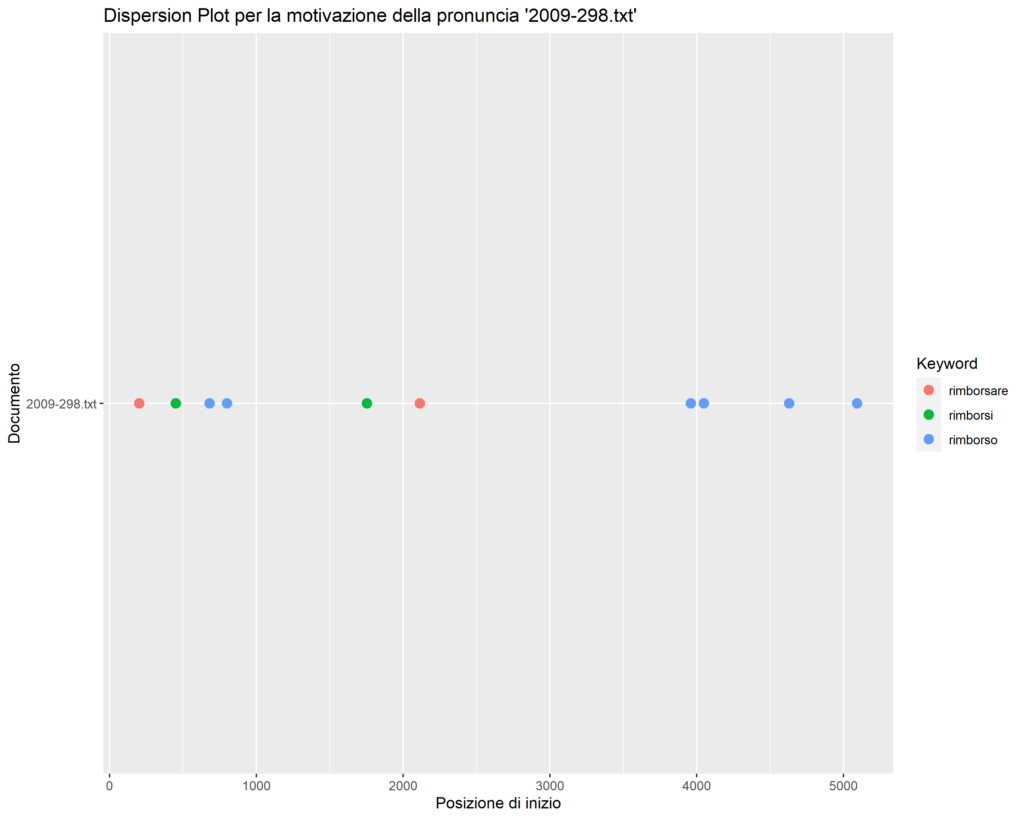


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| diritto_al_rimborso | 25 |
| rimborso_dell_imposta | 17 |
| il_rimborso_delle | 16 |
| rimborso_delle_somme | 15 |
| istanza_di_rimborso | 15 |
| richiesta_di_rimborso | 12 |
| di_rimborso_dell | 11 |
| il_rimborso_dell | 11 |
| rimborso_delle_spese | 11 |
| il_rimborso_di | 11 |
| al_rimborso_delle | 10 |
| di_rimborso_di | 10 |
| per_il_rimborso | 10 |
| al_rimborso_di | 7 |
| ottenere_il_rimborso | 7 |
| di_rimborso_delle | 7 |
| rimborso_di_quanto | 7 |
| domanda_di_rimborso | 7 |
| il_rimborso_della | 6 |
| rimborso_di_una | 5 |
| che_il_rimborso | 5 |
| materia_di_rimborsi | 5 |
| richieste_di_rimborso | 5 |
| recupero_i_rimborsi | 5 |
| i_rimborsi_l | 5 |
| rimborsi_l_applicazione | 5 |
| a_rimborsare_ai | 4 |
| il_rimborso_in | 4 |
| titolo_di_rimborso | 4 |
| divieto_di_rimborso | 4 |
| del_rimborso_delle | 4 |
| rimborso_delle_imposte | 4 |
| esecuzione_dei_rimborsi | 4 |
| di_rimborsi_dell | 4 |
| rimborsi_dell_imposta | 4 |
| rimborso_di_tributi | 4 |
| al_rimborso_dell | 4 |
| chiesto_il_rimborso | 4 |
| rimborsi_di_imposte | 3 |
| rimborso_dei_contributi | 3 |
| rimborso_di_spese | 3 |
| rimborsare_le_spese | 3 |
| obbligo_di_rimborso | 3 |
| obbligo_del_rimborso | 3 |
| di_rimborsare_all | 3 |
| materia_di_rimborso | 3 |
| dei_rimborsi_iva | 3 |
| che_ai_rimborsi | 3 |
| per_i_rimborsi | 3 |
| rimborsi_d_imposta | 3 |
| rimborso_del_tributo | 3 |
| rimborso_di_imposta | 3 |
| rimborso_deve_essere | 3 |
| di_rimborso_per | 3 |
| il_rimborso_dei | 3 |
| rimborso_di_somme | 3 |
| rimborsi_di_spese | 3 |
| i_rimborsi_di | 3 |
| diniego_del_rimborso | 3 |
| rimborso_di_imposte | 3 |
| di_rimborso_della | 3 |
| chiede_il_rimborso | 3 |
| luogo_a_rimborso | 3 |
| chiedere_il_rimborso | 3 |
| istanze_di_rimborso | 3 |
| riscossione_i_rimborsi | 3 |
| i_rimborsi_il | 3 |
| rimborsi_il_recupero | 3 |
| rimborso_della_quota | 3 |
| rimborso_ai_comuni | 3 |
| modalità_di_rimborso | 3 |
| chiederne_il_rimborso | 3 |
| rimborso_per_le | 2 |
| la_regione_rimborsa | 2 |
| azione_di_rimborso | 2 |
| legge_a_rimborsare | 2 |
| rimborsare_ai_contribuenti | 2 |
| il_rimborso_ai | 2 |
| relativa_al_rimborso | 2 |
| al_rimborso_dei | 2 |
| per_rimborso_di | 2 |
| rimborso_in_sede | 2 |
| rimborso_o_di | 2 |
| rimborso_di_tale | 2 |
| detenuto_di_rimborsare | 2 |
| rimborsare_all_erario | 2 |
| tema_di_rimborso | 2 |
| rimborso_delle_eccedenze | 2 |
| rimborsi_iva_nell | 2 |
| effettuazione_dei_rimborsi | 2 |
| dei_rimborsi_le | 2 |
| rimborsi_le_modalità | 2 |
| di_rimborsi_di | 2 |
| il_rimborso_al | 2 |
| rimborso_al_contribuente | 2 |
| i_rimborsi_spettanti | 2 |
| provvedere_ai_rimborsi | 2 |
| diritto_a_rimborso | 2 |
| a_rimborso_di | 2 |
| art_il_rimborso | 2 |
| il_rimborso_deve | 2 |
| un_indebito_rimborso | 2 |
| rimborso_delle_tasse | 2 |
| rimborso_dei_tributi | 2 |
| al_rimborso_l | 2 |
| conguaglio_o_rimborso | 2 |
| o_rimborso_in | 2 |
| rimborso_in_base | 2 |
| salvo_il_rimborso | 2 |
| al_rimborso_anche | 2 |
| a_rimborso_la | 2 |
| e_i_rimborsi | 2 |
| di_rimborso_l | 2 |
| rimborso_in_favore | 2 |
| legge_del_rimborso | 2 |
| del_rimborso_si | 2 |
| rimborso_si_siano | 2 |
| di_rimborso_da | 2 |
| rimborso_da_parte | 2 |
| rimborso_d_imposta | 2 |
| di_rimborsi_d | 2 |
| del_rimborso_ove | 2 |
| rimborso_ove_sia | 2 |
| redditi_di_rimborsi | 2 |
| per_ritardato_rimborso | 2 |
| ritardato_rimborso_di | 2 |
| rimborso_della_tassa | 2 |
| rimborso_o_il | 2 |
| procedure_di_rimborso | 2 |
| di_rimborso_o | 2 |
| di_rimborso_del | 2 |
| rimborso_dell_acconto | 2 |
| al_rimborso_senza | 2 |
| del_rimborso_di | 2 |
| rimborso_dell_eccedenza | 2 |
| di_rimborso_con | 2 |
| del_rimborso_immediato | 2 |
| meccanismo_del_rimborso | 2 |
| rimborsare_ai_singoli | 2 |
| bolzano_i_rimborsi | 2 |
| i_rimborsi_sono | 2 |
| rimborsi_sono_in | 2 |
| del_rimborso_ai | 2 |
| rimborso_ai_singoli | 2 |
| di_rimborso_ai | 2 |
| attraverso_il_rimborso | 2 |
| rimborso_in_questione | 2 |
| rimborso_dell_irap | 2 |
| di_rimborso_oggetto | 2 |
| rimborso_oggetto_del | 2 |
| netto_dei_rimborsi | 2 |
| dei_rimborsi_effettuati | 2 |
| rimborsi_effettuati_ai | 2 |
| comuni_fosse_rimborsato | 2 |
| fosse_rimborsato_il | 2 |
| rimborsato_il_relativo | 2 |
| il_rimborso_allo | 2 |
| rimborso_allo_stato | 2 |
| accertamento_recupero_rimborsi | 2 |
| recupero_rimborsi_e | 2 |
| rimborsi_e_contenzioso | 2 |
| rimborso_della_maggiore | 2 |
| un_rimborso_in | 2 |
| il_rimborso_del | 2 |
| rimborso_dell_ires | 2 |
| incrementare_i_rimborsi | 2 |
| di_ulteriori_rimborsi | 2 |
| pretese_di_rimborso | 2 |
| produzione_saranno_rimborsati | 1 |
| saranno_rimborsati_dall | 1 |
| rimborsati_dall_ente | 1 |
| detto_al_rimborso | 1 |
| compete_alcun_rimborso | 1 |
| alcun_rimborso_per | 1 |
| né_ammise_rimborsi | 1 |
| ammise_rimborsi_di | 1 |
| regione_rimborsa_annualmente | 1 |
| rimborsa_annualmente_all | 1 |
| regola_il_rimborso | 1 |
| rimborso_ai_contribuenti | 1 |
| al_rimborso_contenuta | 1 |
| rimborso_contenuta_nel | 1 |
| al_rimborso_venisse | 1 |
| rimborso_venisse_limitata | 1 |
| procedere_al_rimborso | 1 |
| diritti_per_rimborso | 1 |
| caso_il_rimborso | 1 |
| otterrebbe_il_rimborso | 1 |
| essi_debbano_rimborsare | 1 |
| debbano_rimborsare_le | 1 |
| di_rimborso_verso | 1 |
| rimborso_verso_lo | 1 |
| decreto_al_rimborso | 1 |
| rimborso_delle_maggiori | 1 |
| servizi_il_rimborso | 1 |
| il_rimborso_potesse | 1 |
| rimborso_potesse_esser | 1 |
| obbligato_a_rimborsargli | 1 |
| a_rimborsargli_le | 1 |
| rimborsargli_le_quote | 1 |
| evitare_quel_rimborso | 1 |
| quel_rimborso_o | 1 |
| ed_al_rimborso | 1 |
| al_rimborso_spese | 1 |
| rimborso_spese_spettanti | 1 |
| di_rimborso_risponde | 1 |
| rimborso_risponde_a | 1 |
| esclude_il_rimborso | 1 |
| essi_per_rimborso | 1 |
| rimborso_di_tassa | 1 |
| rispettivamente_del_rimborso | 1 |
| del_rimborso_e | 1 |
| rimborso_e_del | 1 |
| dovuto_il_rimborso | 1 |
| quale_tale_rimborso | 1 |
| tale_rimborso_non | 1 |
| rimborso_non_sia | 1 |
| soccombente_al_rimborso | 1 |
| non_è_rimborsabile | 1 |
| è_rimborsabile_violerebbe | 1 |
| rimborsabile_violerebbe_il | 1 |
| al_rimborso_così | 1 |
| rimborso_così_precisatine | 1 |
| escluso_il_rimborso | 1 |
| il_rimborso_ma | 1 |
| rimborso_ma_per | 1 |
| attore_al_rimborso | 1 |
| impossibilità_di_rimborso | 1 |
| carico_di_rimborsare | 1 |
| rimborsare_all_istituto | 1 |
| inadempiente_di_rimborsare | 1 |
| di_rimborsare_l | 1 |
| rimborsare_l_istituto | 1 |
| del_rimborso_integrale | 1 |
| rimborso_integrale_è | 1 |
| al_rimborso_eventualmente | 1 |
| rimborso_eventualmente_soltanto | 1 |
| al_rimborso_viene | 1 |
| rimborso_viene_fatto | 1 |
| tenuti_al_rimborso | 1 |
| al_rimborso_nel | 1 |
| rimborso_nel_solo | 1 |
| molti_il_rimborso | 1 |
| stessa_materia_rimborso | 1 |
| materia_rimborso_eccedenze | 1 |
| rimborso_eccedenze_iva | 1 |
| ai_rimborsi_dell | 1 |
| rimborsi_dell_iva | 1 |
| dei_rimborsi_medesimi | 1 |
| rimborsi_medesimi_è | 1 |
| ai_rimborsi_possa | 1 |
| rimborsi_possa_in | 1 |
| accollo_di_rimborsi | 1 |
| rimborsi_di_quote | 1 |
| specie_il_rimborso | 1 |
| tema_di_rimborsi | 1 |
| ritardo_nel_rimborso | 1 |
| nel_rimborso_a | 1 |
| rimborso_a_siffatti | 1 |
| che_i_rimborsi | 1 |
| rimborsi_spettanti_ai | 1 |
| i_rimborsi_era | 1 |
| rimborsi_era_la | 1 |
| procedura_dei_rimborsi | 1 |
| dei_rimborsi_ed | 1 |
| rimborsi_ed_ha | 1 |
| dei_dovuti_rimborsi | 1 |
| dovuti_rimborsi_non | 1 |
| rimborsi_non_si | 1 |
| materia_dei_rimborsi | 1 |
| rimborsi_iva_secondo | 1 |
| ai_rimborsi_d | 1 |
| ammesse_a_rimborso | 1 |
| a_rimborso_salvo | 1 |
| rimborso_salvo_conferma | 1 |
| escludendo_il_rimborso | 1 |
| restituzione_o_rimborso | 1 |
| o_rimborso_del | 1 |
| rimborso_di_quello | 1 |
| condotto_al_rimborso | 1 |
| al_rimborso_in | 1 |
| sede_di_rimborso | 1 |
| quella_di_rimborso | 1 |
| concerne_il_rimborso | 1 |
| soltanto_al_rimborso | 1 |
| il_rimborso_degli | 1 |
| rimborso_degli_indennizzi | 1 |
| nominativi_non_rimborsabili | 1 |
| non_rimborsabili_e | 1 |
| rimborsabili_e_trasferibili | 1 |
| a_rimborso_rispetto | 1 |
| rimborso_rispetto_al | 1 |
| milano_sul_rimborso | 1 |
| sul_rimborso_delle | 1 |
| e_del_rimborso | 1 |
| del_rimborso_spese | 1 |
| rimborso_spese_per | 1 |
| indebito_rimborso_per | 1 |
| rimborso_per_un | 1 |
| dell_indebito_rimborso | 1 |
| indebito_rimborso_l | 1 |
| rimborso_l_esistenza | 1 |
| o_del_rimborso | 1 |
| del_rimborso_indebitamente | 1 |
| rimborso_indebitamente_ottenuto | 1 |
| riguardo_al_rimborso | 1 |
| rimborso_dell_ige | 1 |
| invece_il_rimborso | 1 |
| rimborso_della_imposta | 1 |
| ad_alcun_rimborso | 1 |
| alcun_rimborso_o | 1 |
| rimborso_o_detrazione | 1 |
| fattispecie_di_rimborso | 1 |
| rimborso_per_somme | 1 |
| spettano_in_rimborso | 1 |
| in_rimborso_alla | 1 |
| rimborso_alla_regione | 1 |
| ottenimento_del_rimborso | 1 |
| del_rimborso_dei | 1 |
| rimborso_dei_soli | 1 |
| citata_il_rimborso | 1 |
| soggetti_il_rimborso | 1 |
| rimborso_di_diritti | 1 |
| condizione_il_rimborso | 1 |
| condiziona_il_rimborso | 1 |
| al_rimborso_costituisce | 1 |
| rimborso_costituisce_secondo | 1 |
| regime_del_rimborso | 1 |
| del_rimborso_alle | 1 |
| rimborso_alle_suddette | 1 |
| rimborso_l_ordinamento | 1 |
| al_rimborso_vada | 1 |
| rimborso_vada_riconosciuto | 1 |
| il_rimborso_ove | 1 |
| rimborso_ove_la | 1 |
| concernenti_il_rimborso | 1 |
| necessariamente_il_rimborso | 1 |
| il_rimborso_chiesto | 1 |
| rimborso_chiesto_dalla | 1 |
| con_parziali_rimborsi | 1 |
| parziali_rimborsi_di | 1 |
| rimborsi_di_spesa | 1 |
| ammettendo_al_rimborso | 1 |
| rimborso_l_indennità | 1 |
| rimborso_anche_della | 1 |
| necessità_del_rimborso | 1 |
| del_rimborso_della | 1 |
| rimborso_della_maggiorazione | 1 |
| il_ritardato_rimborso | 1 |
| ritardato_rimborso_dell | 1 |
| ammettere_a_rimborso | 1 |
| rimborso_la_seconda | 1 |
| mora_sia_rimborsabile | 1 |
| sia_rimborsabile_e | 1 |
| rimborsabile_e_l | 1 |
| legge_il_rimborso | 1 |
| rimborso_dei_pagamenti | 1 |
| indebito_rimborso_ovvero | 1 |
| rimborso_ovvero_di | 1 |
| o_indebito_rimborso | 1 |
| indebito_rimborso_a | 1 |
| rimborso_a_terzi | 1 |
| oltre_a_rimborsi | 1 |
| a_rimborsi_di | 1 |
| rimborsi_spettanti_al | 1 |
| compensi_e_rimborsi | 1 |
| e_rimborsi_spese | 1 |
| rimborsi_spese_ai | 1 |
| e_nei_rimborsi | 1 |
| nei_rimborsi_delle | 1 |
| rimborsi_delle_spese | 1 |
| o_di_rimborso | 1 |
| di_rimborso_essa | 1 |
| rimborso_essa_è | 1 |
| la_frase_rimborso | 1 |
| frase_rimborso_spese | 1 |
| rimborso_spese_a | 1 |
| di_rimborso_pertanto | 1 |
| rimborso_pertanto_come | 1 |
| di_rimborso_che | 1 |
| rimborso_che_il | 1 |
| di_rimborso_b | 1 |
| rimborso_b_se | 1 |
| rimborso_per_l | 1 |
| di_rimborso_ove | 1 |
| rimborso_ove_si | 1 |
| società_al_rimborso | 1 |
| di_rimborso_si | 1 |
| rimborso_si_possa | 1 |
| rimborso_l_invocata | 1 |
| imputato_di_rimborsare | 1 |
| di_rimborsare_allo | 1 |
| rimborsare_allo_stato | 1 |
| migliorate_del_rimborso | 1 |
| del_rimborso_in | 1 |
| di_rimborso_dalla | 1 |
| rimborso_dalla_data | 1 |
| del_rimborso_medesimo | 1 |
| rimborso_medesimo_siano | 1 |
| al_rimborso_c | 1 |
| rimborso_c_con | 1 |
| giuridici_del_rimborso | 1 |
| di_rimborso_poiché | 1 |
| rimborso_poiché_detta | 1 |
| il_rimborso_non | 1 |
| rimborso_non_si | 1 |
| oggetto_di_rimborso | 1 |
| di_rimborso_quindi | 1 |
| rimborso_quindi_i | 1 |
| derivanti_dai_rimborsi | 1 |
| dai_rimborsi_del | 1 |
| rimborsi_del_s | 1 |
| rappresentato_dal_rimborso | 1 |
| dal_rimborso_del | 1 |
| rimborso_del_prezzo | 1 |
| esclusi_i_rimborsi | 1 |
| i_rimborsi_per | 1 |
| rimborsi_per_spese | 1 |
| remunerazioni_o_rimborsi | 1 |
| o_rimborsi_corrisposti | 1 |
| rimborsi_corrisposti_al | 1 |
| di_tali_rimborsi | 1 |
| tali_rimborsi_in | 1 |
| rimborsi_in_violazione | 1 |
| tendono_a_rimborsare | 1 |
| a_rimborsare_al | 1 |
| rimborsare_al_lavoratore | 1 |
| tranne_i_rimborsi | 1 |
| attinente_al_rimborso | 1 |
| al_rimborso_d | 1 |
| ammesso_il_rimborso | 1 |
| di_rimborso_deve | 1 |
| di_rimborsi_su | 1 |
| rimborsi_su_accertamenti | 1 |
| rimborso_di_crediti | 1 |
| azioni_di_rimborso | 1 |
| di_rimborso_artt | 1 |
| rimborso_artt_e | 1 |
| rimborsi_di_imposta | 1 |
| finanziaria_al_rimborso | 1 |
| il_rimborso_o | 1 |
| di_rimborso_a | 1 |
| rimborso_a_parte | 1 |
| di_rimborso_in | 1 |
| rimborso_in_via | 1 |
| salvo_i_rimborsi | 1 |
| i_rimborsi_dovuti | 1 |
| rimborsi_dovuti_a | 1 |
| altra_dai_rimborsi | 1 |
| dai_rimborsi_o | 1 |
| rimborsi_o_accreditamenti | 1 |
| dei_rimborsi_delle | 1 |
| rimborsi_delle_eccedenze | 1 |
| gestione_dei_rimborsi | 1 |
| dei_rimborsi_con | 1 |
| rimborsi_con_i | 1 |
| elenco_di_rimborso | 1 |
| di_rimborso_il | 1 |
| rimborso_il_giudice | 1 |
| ordinativo_di_rimborso | 1 |
| rimborso_l_art | 1 |
| i_rimborsi_eseguiti | 1 |
| rimborsi_eseguiti_mediante | 1 |
| interessi_sui_rimborsi | 1 |
| sui_rimborsi_iva | 1 |
| rimborsi_iva_trae | 1 |
| liquidazione_del_rimborso | 1 |
| del_rimborso_art | 1 |
| rimborso_art_bis | 1 |
| di_rimborso_al | 1 |
| agricoltori_forfettari_rimborsi | 1 |
| forfettari_rimborsi_superiori | 1 |
| rimborsi_superiori_agli | 1 |
| di_rimborso_ha | 1 |
| rimborso_ha_invocato | 1 |
| il_rimborso_secondo | 1 |
| rimborso_secondo_la | 1 |
| regione_rimborsa_allo | 1 |
| rimborsa_allo_stato | 1 |
| meno_dei_rimborsi | 1 |
| dei_rimborsi_commisurati | 1 |
| rimborsi_commisurati_all | 1 |
| di_rimborso_non | 1 |
| rimborso_non_sarebbe | 1 |
| subordinare_il_rimborso | 1 |
| rimborso_di_tali | 1 |
| il_rimborso_abbiano | 1 |
| rimborso_abbiano_o | 1 |
| al_rimborso_la | 1 |
| rimborso_la_cui | 1 |
| o_mediante_rimborso | 1 |
| mediante_rimborso_art | 1 |
| rimborso_art_e | 1 |
| rifiuto_di_rimborso | 1 |
| rimborso_la_norma | 1 |
| di_rimborso_opera | 1 |
| rimborso_opera_proprio | 1 |
| problema_di_rimborso | 1 |
| al_rimborso_impugnando | 1 |
| rimborso_impugnando_l | 1 |
| del_rimborso_tempestivamente | 1 |
| rimborso_tempestivamente_richiesto | 1 |
| a_rimborso_per | 1 |
| rimborso_per_contrasto | 1 |
| esteri_sono_rimborsate | 1 |
| sono_rimborsate_tramite | 1 |
| rimborsate_tramite_le | 1 |
| di_rimborso_avanzate | 1 |
| rimborso_avanzate_dagli | 1 |
| di_rimborso_proposta | 1 |
| rimborso_proposta_nel | 1 |
| pretesa_di_rimborso | 1 |
| di_rimborso_è | 1 |
| rimborso_è_dato | 1 |
| contribuenti_il_rimborso | 1 |
| ovvero_mediante_rimborsi | 1 |
| mediante_rimborsi_da | 1 |
| rimborsi_da_utilizzare | 1 |
| siciliana_per_rimborsi | 1 |
| per_rimborsi_ai | 1 |
| rimborsi_ai_contribuenti | 1 |
| ai_rimborsi_in | 1 |
| rimborsi_in_conto | 1 |
| il_rimborso_nel | 1 |
| rimborso_nel_giudizio | 1 |
| condannata_a_rimborsare | 1 |
| a_rimborsare_le | 1 |
| rinuncia_deve_rimborsare | 1 |
| deve_rimborsare_le | 1 |
| nonché_dei_rimborsi | 1 |
| dei_rimborsi_spettanti | 1 |
| rimborsi_spettanti_in | 1 |
| di_rimborso_avanzata | 1 |
| rimborso_avanzata_dalla | 1 |
| luogo_al_rimborso | 1 |
| rimborso_senza_espressamente | 1 |
| al_loro_rimborso | 1 |
| loro_rimborso_e | 1 |
| rimborso_e_all | 1 |
| esclude_dal_rimborso | 1 |
| dal_rimborso_l | 1 |
| rimborso_l_imposta | 1 |
| effetto_del_rimborso | 1 |
| applicabile_al_rimborso | 1 |
| al_rimborso_ordinario | 1 |
| rimborso_ordinario_dell | 1 |
| merito_al_rimborso | 1 |
| riguarda_il_rimborso | 1 |
| il_rimborso_rigorosamente | 1 |
| rimborso_rigorosamente_connessa | 1 |
| ai_soli_rimborsi | 1 |
| soli_rimborsi_di | 1 |
| sempre_un_rimborso | 1 |
| un_rimborso_dell | 1 |
| al_rimborso_richiesto | 1 |
| rimborso_richiesto_ove | 1 |
| rimborso_con_procedura | 1 |
| escludendo_la_rimborsabilità | 1 |
| la_rimborsabilità_del | 1 |
| rimborsabilità_del_credito | 1 |
| di_rimborso_oltretutto | 1 |
| rimborso_oltretutto_limitato | 1 |
| alternativi_del_rimborso | 1 |
| rimborso_immediato_o | 1 |
| rimborso_immediato_e | 1 |
| di_rimborso_degli | 1 |
| rimborso_degli_utenti | 1 |
| impedirebbe_il_rimborso | 1 |
| b_a_rimborsare | 1 |
| erogazione_del_rimborso | 1 |
| cento_del_rimborso | 1 |
| del_rimborso_spettante | 1 |
| rimborso_spettante_ai | 1 |
| periodo_a_rimborsare | 1 |
| misura_del_rimborso | 1 |
| del_del_rimborso | 1 |
| rimborso_di_cui | 1 |
| meccanismo_di_rimborso | 1 |
| prevede_il_rimborso | 1 |
| loro_eventuale_rimborso | 1 |
| eventuale_rimborso_ricorso | 1 |
| rimborso_ricorso_n | 1 |
| stato_istituito_rimborso | 1 |
| istituito_rimborso_conseguente | 1 |
| rimborso_conseguente_all | 1 |
| finanziaria_di_rimborso | 1 |
| infatti_il_rimborso | 1 |
| carburante_e_rimborsati | 1 |
| e_rimborsati_al | 1 |
| rimborsati_al_gestore | 1 |
| riceve_il_rimborso | 1 |
| il_rimborso_dalla | 1 |
| rimborso_dalla_camera | 1 |
| differenziata_ovvero_rimborsando | 1 |
| ovvero_rimborsando_totalmente | 1 |
| rimborsando_totalmente_o | 1 |
| aliquote_e_rimborso | 1 |
| e_rimborso_d | 1 |
| rimborso_delle_riduzioni | 1 |
| il_rimborso_aveva | 1 |
| rimborso_aveva_ritenuto | 1 |
| le_somme_rimborsate | 1 |
| somme_rimborsate_corrispondessero | 1 |
| rimborsate_corrispondessero_alle | 1 |
| del_rimborso_una | 1 |
| rimborso_una_riduzione | 1 |
| riduzioni_venivano_rimborsate | 1 |
| venivano_rimborsate_a | 1 |
| rimborsate_a_ciascun | 1 |
| regione_il_rimborso | 1 |
| commercio_il_rimborso | 1 |
| rimborso_al_consumatore | 1 |
| configurarsi_alcun_rimborso | 1 |
| alcun_rimborso_dell | 1 |
| rimborso_dell_accisa | 1 |
| degli_eventuali_rimborsi | 1 |
| eventuali_rimborsi_e | 1 |
| rimborsi_e_crediti | 1 |
| titolo_per_rimborsi | 1 |
| per_rimborsi_di | 1 |
| rimborsi_di_importi | 1 |
| amministrativa_del_rimborso | 1 |
| rimborso_dell_eventuale | 1 |
| compensi_sono_rimborsati | 1 |
| sono_rimborsati_alla | 1 |
| rimborsati_alla_regione | 1 |
| ministri_il_rimborso | 1 |
| emergenza_del_rimborso | 1 |
| regione_siano_rimborsati | 1 |
| siano_rimborsati_alla | 1 |
| rimborsati_alla_stessa | 1 |
| il_relativo_rimborso | 1 |
| relativo_rimborso_spese | 1 |
| rimborso_spese_sono | 1 |
| e_di_rimborso | 1 |
| effettuati_i_rimborsi | 1 |
| i_rimborsi_tale | 1 |
| rimborsi_tale_regolamento | 1 |
| chiedeva_il_rimborso | 1 |
| rimborso_della_differenza | 1 |
| gli_saranno_rimborsate | 1 |
| saranno_rimborsate_neppure | 1 |
| rimborsate_neppure_nel | 1 |
| di_rimborso_presentata | 1 |
| rimborso_presentata_dalla | 1 |
| al_richiesto_rimborso | 1 |
| richiesto_rimborso_e | 1 |
| rimborso_e_non | 1 |
| osta_al_rimborso | 1 |
| rimborso_senza_specificare | 1 |
| il_richiesto_rimborso | 1 |
| richiesto_rimborso_deve | 1 |
| rimborso_deve_ragionevolmente | 1 |
| esclusione_dal_rimborso | 1 |
| dal_rimborso_dell | 1 |
| consentito_il_rimborso | 1 |
| il_rimborso_nessuna | 1 |
| rimborso_nessuna_nuova | 1 |
| di_rimborso_formulata | 1 |
| rimborso_formulata_da | 1 |
| ripristinato_il_rimborso | 1 |
| speciali_i_rimborsi | 1 |
| i_rimborsi_in | 1 |
| rimborsi_in_considerazione | 1 |
| rimborso_dell_iva | 1 |
| semplificate_di_rimborso | 1 |
| di_rimborso_ciò | 1 |
| rimborso_ciò_che | 1 |
| negato_il_rimborso | 1 |
| rimborso_con_l | 1 |
| vista_o_rimborsabile | 1 |
| o_rimborsabile_gli | 1 |
| rimborsabile_gli_intermediari | 1 |
| di_rimborso_dei | 1 |
| agcm_al_rimborso | 1 |
| rimborso_del_contributo | 1 |
| il_un_rimborso | 1 |
| rimborso_del_suo | 1 |
| rimborso_delle_quote | 1 |
| stato_del_rimborso | 1 |
| del_rimborso_a | 1 |
| rimborso_a_favore | 1 |
| il_rimborso_all | 1 |
| rimborso_all_amministrazione | 1 |
| rimborso_in_quanto | 1 |
| chiesta_a_rimborso | 1 |
| a_rimborso_della | 1 |
| rimborso_della_società | 1 |
| al_rimborso_parziale | 1 |
| rimborso_parziale_limitato | 1 |
| rimborso_anche_per | 1 |
| entrate_del_rimborso | 1 |
| del_rimborso_dell | 1 |
| ricorrente_di_rimborso | 1 |
| sufficiente_a_rimborsare | 1 |
| a_rimborsare_tutti | 1 |
| rimborsare_tutti_i | 1 |
| unicamente_il_rimborso | 1 |
| ad_un_rimborso | 1 |
| rimborso_in_denaro | 1 |
| attribuzione_dei_rimborsi | 1 |
| dei_rimborsi_e | 1 |
| rimborsi_e_le | 1 |
| definita_anche_rimborso | 1 |
| anche_rimborso_cashback | 1 |
| rimborso_cashback_in | 1 |
| i_rimborsi_agli | 1 |
| rimborsi_agli_utilizzatori | 1 |
| i_rimborsi_cashback | 1 |
| rimborsi_cashback_alle | 1 |
| più_un_rimborso | 1 |
| un_rimborso_diretto | 1 |
| rimborso_diretto_alle | 1 |
| rimborso_dell_importo | 1 |
| rimborso_delle_azioni | 1 |
| il_rimborso_e | 1 |
| rimborso_e_gli | 1 |
| di_rimborso_ammontava | 1 |
| rimborso_ammontava_a | 1 |
| ed_il_rimborso | 1 |
| ai_rimborsi_si | 1 |
| rimborsi_si_provvede | 1 |
| ulteriori_rimborsi_ad | 1 |
| rimborsi_ad_avviso | 1 |
| limitato_il_rimborso | 1 |
| il_rimborso_alla | 1 |
| rimborso_alla_metà | 1 |
| di_rimborso_rispetto | 1 |
| rimborso_rispetto_all | 1 |
| ulteriori_rimborsi_e | 1 |
| rimborsi_e_non | 1 |
| di_rimborso_azionate | 1 |
| rimborso_azionate_nei | 1 |
| titolo_del_rimborso | 1 |
| del_rimborso_compreso | 1 |
| rimborso_compreso_quello | 1 |
| di_rimborso_presentate | 1 |
| rimborso_presentate_o | 1 |
| di_rimborso_mediante | 1 |
| rimborso_mediante_i | 1 |
| di_rimborso_pervenute | 1 |
| rimborso_pervenute_e | 1 |
| metà_del_rimborso | 1 |
| del_rimborso_alla | 1 |
| rimborso_alla_ricapitolazione | 1 |
| determinano_il_rimborso | 1 |
| il_rimborso_da | 1 |
| rimborso_da_erogare | 1 |
| rimborso_dell_irpef | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| il_recupero_i_rimborsi_l | 5 |
| recupero_i_rimborsi_l_applicazione | 5 |
| i_rimborsi_l_applicazione_delle | 5 |
| rimborsi_l_applicazione_delle_sanzioni | 5 |
| accertamento_il_recupero_i_rimborsi | 4 |
| il_diritto_al_rimborso_di | 3 |
| il_rimborso_delle_somme_versate | 3 |
| la_riscossione_i_rimborsi_il | 3 |
| riscossione_i_rimborsi_il_recupero | 3 |
| i_rimborsi_il_recupero_della | 3 |
| rimborsi_il_recupero_della_tassa | 3 |
| formatosi_sulla_richiesta_di_rimborso | 3 |
| al_rimborso_di_una_quota | 2 |
| della_presente_legge_a_rimborsare | 2 |
| presente_legge_a_rimborsare_ai | 2 |
| legge_a_rimborsare_ai_contribuenti | 2 |
| a_rimborsare_ai_contribuenti_le | 2 |
| rimborsare_ai_contribuenti_le_somme | 2 |
| rimborso_in_sede_di_conguaglio | 2 |
| l_obbligo_del_rimborso_delle | 2 |
| il_rimborso_delle_imposte_pagate | 2 |
| rimborso_delle_imposte_pagate_in | 2 |
| diritto_al_rimborso_delle_spese | 2 |
| rimborso_di_quanto_indebitamente_pagato | 2 |
| del_condannato_detenuto_di_rimborsare | 2 |
| condannato_detenuto_di_rimborsare_all | 2 |
| detenuto_di_rimborsare_all_erario | 2 |
| di_rimborsare_all_erario_le | 2 |
| rimborsare_all_erario_le_spese | 2 |
| rimborso_delle_spese_di_mantenimento | 2 |
| obbligo_di_rimborso_delle_spese | 2 |
| di_rimborso_delle_spese_di | 2 |
| per_l_esecuzione_dei_rimborsi | 2 |
| l_esecuzione_dei_rimborsi_iva | 2 |
| esecuzione_dei_rimborsi_iva_nell | 2 |
| dei_rimborsi_iva_nell_ambito | 2 |
| rimborsi_iva_nell_ambito_del | 2 |
| per_l_effettuazione_dei_rimborsi | 2 |
| relative_all_esecuzione_dei_rimborsi | 2 |
| all_esecuzione_dei_rimborsi_le | 2 |
| esecuzione_dei_rimborsi_le_modalità | 2 |
| dei_rimborsi_le_modalità_e | 2 |
| rimborsi_le_modalità_e_i | 2 |
| sensi_dell_art_il_rimborso | 2 |
| dell_art_il_rimborso_deve | 2 |
| art_il_rimborso_deve_essere | 2 |
| il_rimborso_deve_essere_disposto | 2 |
| rimborso_deve_essere_disposto_dall | 2 |
| ha_diritto_al_rimborso_delle | 2 |
| rimborso_di_tributi_riscossi_in | 2 |
| esercizio_del_diritto_al_rimborso | 2 |
| il_conguaglio_o_rimborso_in | 2 |
| conguaglio_o_rimborso_in_base | 2 |
| o_rimborso_in_base_a | 2 |
| rimborso_in_base_a_successiva | 2 |
| riconosciuto_il_diritto_al_rimborso | 2 |
| il_diritto_al_rimborso_anche | 2 |
| presentare_l_istanza_di_rimborso | 2 |
| formatosi_sull_istanza_di_rimborso | 2 |
| presupposti_di_legge_del_rimborso | 2 |
| del_rimborso_si_siano_maturati | 2 |
| anche_in_materia_di_rimborsi | 2 |
| in_materia_di_rimborsi_d | 2 |
| materia_di_rimborsi_d_imposta | 2 |
| caso_di_diniego_del_rimborso | 2 |
| di_diniego_del_rimborso_ove | 2 |
| diniego_del_rimborso_ove_sia | 2 |
| del_rimborso_ove_sia_trascorso | 2 |
| rimborso_ove_sia_trascorso_il | 2 |
| sui_redditi_di_rimborsi_dell | 2 |
| redditi_di_rimborsi_dell_imposta | 2 |
| di_rimborsi_dell_imposta_sul | 2 |
| rimborsi_dell_imposta_sul_valore | 2 |
| cui_si_chiede_il_rimborso | 2 |
| non_danno_luogo_a_rimborso | 2 |
| il_rimborso_dell_imposta_pagata | 2 |
| il_conseguente_diritto_al_rimborso | 2 |
| di_rimborso_dell_acconto_i | 2 |
| rimborso_dell_acconto_i_r | 2 |
| rimborso_di_imposte_già_pagate | 2 |
| concernente_la_riscossione_i_rimborsi | 2 |
| del_diritto_al_rimborso_delle | 2 |
| a_rimborsare_ai_singoli_comuni | 2 |
| rimborsare_ai_singoli_comuni_la | 2 |
| e_di_bolzano_i_rimborsi | 2 |
| di_bolzano_i_rimborsi_sono | 2 |
| bolzano_i_rimborsi_sono_in | 2 |
| i_rimborsi_sono_in_ogni | 2 |
| rimborsi_sono_in_ogni_caso | 2 |
| anche_le_modalità_di_rimborso | 2 |
| le_modalità_di_rimborso_ai | 2 |
| modalità_di_rimborso_ai_comuni | 2 |
| di_rimborso_ai_comuni_delle | 2 |
| rimborso_ai_comuni_delle_somme | 2 |
| i_criteri_per_il_rimborso | 2 |
| criteri_per_il_rimborso_della | 2 |
| per_il_rimborso_della_quota | 2 |
| il_rimborso_della_quota_tariffaria | 2 |
| quale_veniva_chiesto_il_rimborso | 2 |
| veniva_chiesto_il_rimborso_dell | 2 |
| chiesto_il_rimborso_dell_irap | 2 |
| il_rimborso_dell_irap_di | 2 |
| rimborso_dell_irap_di_cui | 2 |
| richiesta_di_rimborso_oggetto_del | 2 |
| di_rimborso_oggetto_del_giudizio | 2 |
| importazione_al_netto_dei_rimborsi | 2 |
| al_netto_dei_rimborsi_effettuati | 2 |
| netto_dei_rimborsi_effettuati_ai | 2 |
| dei_rimborsi_effettuati_ai_sensi | 2 |
| rimborsi_effettuati_ai_sensi_dell | 2 |
| ai_singoli_comuni_fosse_rimborsato | 2 |
| singoli_comuni_fosse_rimborsato_il | 2 |
| comuni_fosse_rimborsato_il_relativo | 2 |
| fosse_rimborsato_il_relativo_minor | 2 |
| rimborsato_il_relativo_minor_gettito | 2 |
| chiederne_il_rimborso_allo_stato | 2 |
| di_riscossione_accertamento_recupero_rimborsi | 2 |
| riscossione_accertamento_recupero_rimborsi_e | 2 |
| accertamento_recupero_rimborsi_e_contenzioso | 2 |
| recupero_rimborsi_e_contenzioso_relative | 2 |
| rimborsi_e_contenzioso_relative_alle | 2 |
| all_effettuazione_di_ulteriori_rimborsi | 2 |
| azienda_di_produzione_saranno_rimborsati | 1 |
| di_produzione_saranno_rimborsati_dall | 1 |
| produzione_saranno_rimborsati_dall_ente | 1 |
| saranno_rimborsati_dall_ente_alla | 1 |
| rimborsati_dall_ente_alla_chiusura | 1 |
| art_il_diritto_al_rimborso | 1 |
| diritto_al_rimborso_di_una | 1 |
| rimborso_di_una_quota_del | 1 |
| è_già_detto_al_rimborso | 1 |
| già_detto_al_rimborso_di | 1 |
| detto_al_rimborso_di_una | 1 |
| rimborso_di_una_quota_di | 1 |
| che_non_compete_alcun_rimborso | 1 |
| non_compete_alcun_rimborso_per | 1 |
| compete_alcun_rimborso_per_le | 1 |
| alcun_rimborso_per_le_imposte | 1 |
| rimborso_per_le_imposte_comunque | 1 |
| riaprì_termini_né_ammise_rimborsi | 1 |
| termini_né_ammise_rimborsi_di | 1 |
| né_ammise_rimborsi_di_imposte | 1 |
| ammise_rimborsi_di_imposte_pagate | 1 |
| rimborsi_di_imposte_pagate_ma | 1 |
| l_art_la_regione_rimborsa | 1 |
| art_la_regione_rimborsa_annualmente | 1 |
| la_regione_rimborsa_annualmente_all | 1 |
| regione_rimborsa_annualmente_all_ente | 1 |
| rimborsa_annualmente_all_ente_l | 1 |
| proposizione_dell_azione_di_rimborso | 1 |
| dell_azione_di_rimborso_dell | 1 |
| azione_di_rimborso_dell_imposta | 1 |
| di_rimborso_dell_imposta_che | 1 |
| rimborso_dell_imposta_che_si | 1 |
| disposizione_che_regola_il_rimborso | 1 |
| che_regola_il_rimborso_ai | 1 |
| regola_il_rimborso_ai_contribuenti | 1 |
| il_rimborso_ai_contribuenti_delle | 1 |
| rimborso_ai_contribuenti_delle_somme | 1 |
| della_disposizione_relativa_al_rimborso | 1 |
| disposizione_relativa_al_rimborso_contenuta | 1 |
| relativa_al_rimborso_contenuta_nel | 1 |
| al_rimborso_contenuta_nel_comma | 1 |
| rimborso_contenuta_nel_comma_ottavo | 1 |
| la_norma_relativa_al_rimborso | 1 |
| norma_relativa_al_rimborso_venisse | 1 |
| relativa_al_rimborso_venisse_limitata | 1 |
| al_rimborso_venisse_limitata_al | 1 |
| rimborso_venisse_limitata_al_solo | 1 |
| difficoltà_di_procedere_al_rimborso | 1 |
| di_procedere_al_rimborso_dei | 1 |
| procedere_al_rimborso_dei_contributi | 1 |
| al_rimborso_dei_contributi_che | 1 |
| rimborso_dei_contributi_che_almeno | 1 |
| di_altri_diritti_per_rimborso | 1 |
| altri_diritti_per_rimborso_di | 1 |
| diritti_per_rimborso_di_spese | 1 |
| per_rimborso_di_spese_di | 1 |
| rimborso_di_spese_di_costruzione | 1 |
| se_del_caso_il_rimborso | 1 |
| del_caso_il_rimborso_dell | 1 |
| caso_il_rimborso_dell_imposta | 1 |
| il_rimborso_dell_imposta_fondiaria | 1 |
| rimborso_dell_imposta_fondiaria_per | 1 |
| giudizio_non_otterrebbe_il_rimborso | 1 |
| non_otterrebbe_il_rimborso_delle | 1 |
| otterrebbe_il_rimborso_delle_somme | 1 |
| rimborso_delle_somme_versate_se | 1 |
| esclude_che_essi_debbano_rimborsare | 1 |
| che_essi_debbano_rimborsare_le | 1 |
| essi_debbano_rimborsare_le_spese | 1 |
| debbano_rimborsare_le_spese_che | 1 |
| rimborsare_le_spese_che_lo | 1 |
| esonero_dall_obbligo_di_rimborso | 1 |
| dall_obbligo_di_rimborso_verso | 1 |
| obbligo_di_rimborso_verso_lo | 1 |
| di_rimborso_verso_lo_stato | 1 |
| rimborso_verso_lo_stato_la | 1 |
| conversione_del_decreto_al_rimborso | 1 |
| del_decreto_al_rimborso_delle | 1 |
| decreto_al_rimborso_delle_maggiori | 1 |
| al_rimborso_delle_maggiori_somme | 1 |
| rimborso_delle_maggiori_somme_versate | 1 |
| e_dei_servizi_il_rimborso | 1 |
| dei_servizi_il_rimborso_potesse | 1 |
| servizi_il_rimborso_potesse_esser | 1 |
| il_rimborso_potesse_esser_causa | 1 |
| rimborso_potesse_esser_causa_di | 1 |
| imposta_potrà_ottenere_il_rimborso | 1 |
| potrà_ottenere_il_rimborso_in | 1 |
| ottenere_il_rimborso_in_sede | 1 |
| il_rimborso_in_sede_di | 1 |
| stato_è_obbligato_a_rimborsargli | 1 |
| è_obbligato_a_rimborsargli_le | 1 |
| obbligato_a_rimborsargli_le_quote | 1 |
| a_rimborsargli_le_quote_inesigibili | 1 |
| rimborsargli_le_quote_inesigibili_e | 1 |
| necessità_di_evitare_quel_rimborso | 1 |
| di_evitare_quel_rimborso_o | 1 |
| evitare_quel_rimborso_o_di | 1 |
| quel_rimborso_o_di_ridurre | 1 |
| rimborso_o_di_ridurre_l | 1 |
| all_indennità_ed_al_rimborso | 1 |
| indennità_ed_al_rimborso_spese | 1 |
| ed_al_rimborso_spese_spettanti | 1 |
| al_rimborso_spese_spettanti_ai | 1 |
| rimborso_spese_spettanti_ai_deputati | 1 |
| stabilite_a_titolo_di_rimborso | 1 |
| a_titolo_di_rimborso_di | 1 |
| titolo_di_rimborso_di_spese | 1 |
| di_rimborso_di_spese_ma | 1 |
| rimborso_di_spese_ma_non | 1 |
| limitata_del_divieto_di_rimborso | 1 |
| del_divieto_di_rimborso_delle | 1 |
| divieto_di_rimborso_delle_somme | 1 |
| di_rimborso_delle_somme_già | 1 |
| rimborso_delle_somme_già_versate | 1 |
| infatti_il_divieto_di_rimborso | 1 |
| il_divieto_di_rimborso_risponde | 1 |
| divieto_di_rimborso_risponde_a | 1 |
| di_rimborso_risponde_a_una | 1 |
| rimborso_risponde_a_una_valutazione | 1 |
| anche_l_obbligo_del_rimborso | 1 |
| obbligo_del_rimborso_delle_somme | 1 |
| del_rimborso_delle_somme_già | 1 |
| rimborso_delle_somme_già_riscosse | 1 |
| del_non_esclude_il_rimborso | 1 |
| non_esclude_il_rimborso_delle | 1 |
| esclude_il_rimborso_delle_imposte | 1 |
| uno_di_essi_per_rimborso | 1 |
| di_essi_per_rimborso_di | 1 |
| essi_per_rimborso_di_tassa | 1 |
| per_rimborso_di_tassa_o | 1 |
| rimborso_di_tassa_o_per | 1 |
| le_aliquote_rispettivamente_del_rimborso | 1 |
| aliquote_rispettivamente_del_rimborso_e | 1 |
| rispettivamente_del_rimborso_e_del | 1 |
| del_rimborso_e_del_conguaglio | 1 |
| rimborso_e_del_conguaglio_per | 1 |
| quale_sia_dovuto_il_rimborso | 1 |
| sia_dovuto_il_rimborso_delle | 1 |
| dovuto_il_rimborso_delle_somme | 1 |
| il_rimborso_delle_somme_iscritte | 1 |
| rimborso_delle_somme_iscritte_a | 1 |
| contribuente_al_quale_tale_rimborso | 1 |
| al_quale_tale_rimborso_non | 1 |
| quale_tale_rimborso_non_sia | 1 |
| tale_rimborso_non_sia_dovuto | 1 |
| rimborso_non_sia_dovuto_e | 1 |
| sgravio_il_diritto_al_rimborso | 1 |
| diritto_al_rimborso_di_tale | 1 |
| al_rimborso_di_tale_indennità | 1 |
| rimborso_di_tale_indennità_perché | 1 |
| anche_se_soccombente_al_rimborso | 1 |
| se_soccombente_al_rimborso_delle | 1 |
| soccombente_al_rimborso_delle_spese | 1 |
| al_rimborso_delle_spese_di | 1 |
| rimborso_delle_spese_di_lite | 1 |
| dal_contribuente_non_è_rimborsabile | 1 |
| contribuente_non_è_rimborsabile_violerebbe | 1 |
| non_è_rimborsabile_violerebbe_il | 1 |
| è_rimborsabile_violerebbe_il_principio | 1 |
| rimborsabile_violerebbe_il_principio_di | 1 |
| hanno_il_diritto_al_rimborso | 1 |
| il_diritto_al_rimborso_così | 1 |
| diritto_al_rimborso_così_precisatine | 1 |
| al_rimborso_così_precisatine_i | 1 |
| rimborso_così_precisatine_i_termini | 1 |
| erroneo_è_escluso_il_rimborso | 1 |
| è_escluso_il_rimborso_ma | 1 |
| escluso_il_rimborso_ma_per | 1 |
| il_rimborso_ma_per_motivi | 1 |
| rimborso_ma_per_motivi_di | 1 |
| è_il_diritto_al_rimborso | 1 |
| il_diritto_al_rimborso_delle | 1 |
| al_rimborso_delle_spese_giudiziarie | 1 |
| rimborso_delle_spese_giudiziarie_sostenute | 1 |
| condanna_dell_attore_al_rimborso | 1 |
| dell_attore_al_rimborso_delle | 1 |
| attore_al_rimborso_delle_spese | 1 |
| al_rimborso_delle_spese_processuali | 1 |
| rimborso_delle_spese_processuali_la | 1 |
| e_la_impossibilità_di_rimborso | 1 |
| la_impossibilità_di_rimborso_di | 1 |
| impossibilità_di_rimborso_di_quanto | 1 |
| di_rimborso_di_quanto_indebitamente | 1 |
| a_loro_carico_di_rimborsare | 1 |
| loro_carico_di_rimborsare_all | 1 |
| carico_di_rimborsare_all_istituto | 1 |
| di_rimborsare_all_istituto_assicuratore | 1 |
| rimborsare_all_istituto_assicuratore_l | 1 |
| per_l_inadempiente_di_rimborsare | 1 |
| l_inadempiente_di_rimborsare_l | 1 |
| inadempiente_di_rimborsare_l_istituto | 1 |
| di_rimborsare_l_istituto_assicuratore | 1 |
| rimborsare_l_istituto_assicuratore_dell | 1 |
| n_l_obbligo_del_rimborso | 1 |
| l_obbligo_del_rimborso_integrale | 1 |
| obbligo_del_rimborso_integrale_è | 1 |
| del_rimborso_integrale_è_stato | 1 |
| rimborso_integrale_è_stato_attenuato | 1 |
| tuttavia_il_diritto_al_rimborso | 1 |
| il_diritto_al_rimborso_eventualmente | 1 |
| diritto_al_rimborso_eventualmente_soltanto | 1 |
| al_rimborso_eventualmente_soltanto_parziale | 1 |
| rimborso_eventualmente_soltanto_parziale_secondo | 1 |
| legislativa_il_diritto_al_rimborso | 1 |
| il_diritto_al_rimborso_viene | 1 |
| diritto_al_rimborso_viene_fatto | 1 |
| al_rimborso_viene_fatto_incidere | 1 |
| rimborso_viene_fatto_incidere_sull | 1 |
| sicurezza_detentive_tenuti_al_rimborso | 1 |
| detentive_tenuti_al_rimborso_nel | 1 |
| tenuti_al_rimborso_nel_solo | 1 |
| al_rimborso_nel_solo_caso | 1 |
| rimborso_nel_solo_caso_che | 1 |
| che_secondo_molti_il_rimborso | 1 |
| secondo_molti_il_rimborso_delle | 1 |
| molti_il_rimborso_delle_spese | 1 |
| il_rimborso_delle_spese_processuali | 1 |
| rimborso_delle_spese_processuali_e | 1 |
| regime_in_tema_di_rimborso | 1 |
| in_tema_di_rimborso_di | 1 |
| tema_di_rimborso_di_spese | 1 |
| di_rimborso_di_spese_di | 1 |
| rimborso_di_spese_di_mantenimento | 1 |
| pone_l_obbligo_del_rimborso | 1 |
| obbligo_del_rimborso_delle_spese | 1 |
| del_rimborso_delle_spese_di | 1 |
| soltanto_l_obbligo_di_rimborso | 1 |
| l_obbligo_di_rimborso_delle | 1 |
| detta_in_materia_di_rimborso | 1 |
| in_materia_di_rimborso_delle | 1 |
| materia_di_rimborso_delle_eccedenze | 1 |
| di_rimborso_delle_eccedenze_dell | 1 |
| rimborso_delle_eccedenze_dell_imposta | 1 |
| relativi_alla_stessa_materia_rimborso | 1 |
| alla_stessa_materia_rimborso_eccedenze | 1 |
| stessa_materia_rimborso_eccedenze_iva | 1 |
| materia_rimborso_eccedenze_iva_ricorrono | 1 |
| rimborso_eccedenze_iva_ricorrono_pertanto | 1 |
| disposizioni_consegue_che_ai_rimborsi | 1 |
| consegue_che_ai_rimborsi_dell | 1 |
| che_ai_rimborsi_dell_iva | 1 |
| ai_rimborsi_dell_iva_contemplati | 1 |
| rimborsi_dell_iva_contemplati_nei | 1 |
| l_effettuazione_dei_rimborsi_medesimi | 1 |
| effettuazione_dei_rimborsi_medesimi_è | 1 |
| dei_rimborsi_medesimi_è_autorizzata | 1 |
| rimborsi_medesimi_è_autorizzata_dilazione | 1 |
| previsto_altresì_che_ai_rimborsi | 1 |
| altresì_che_ai_rimborsi_possa | 1 |
| che_ai_rimborsi_possa_in | 1 |
| ai_rimborsi_possa_in_ogni | 1 |
| rimborsi_possa_in_ogni_caso | 1 |
| l_eventuale_accollo_di_rimborsi | 1 |
| eventuale_accollo_di_rimborsi_di | 1 |
| accollo_di_rimborsi_di_quote | 1 |
| di_rimborsi_di_quote_d | 1 |
| rimborsi_di_quote_d_imposta | 1 |
| che_nella_specie_il_rimborso | 1 |
| nella_specie_il_rimborso_delle | 1 |
| specie_il_rimborso_delle_eccedenze | 1 |
| il_rimborso_delle_eccedenze_dell | 1 |
| rimborso_delle_eccedenze_dell_iva | 1 |
| n_in_tema_di_rimborsi | 1 |
| in_tema_di_rimborsi_dell | 1 |
| tema_di_rimborsi_dell_imposta | 1 |
| di_rimborsi_dell_imposta_la | 1 |
| rimborsi_dell_imposta_la_predisposizione | 1 |
| motivo_del_ritardo_nel_rimborso | 1 |
| del_ritardo_nel_rimborso_a | 1 |
| ritardo_nel_rimborso_a_siffatti | 1 |
| nel_rimborso_a_siffatti_inconvenienti | 1 |
| rimborso_a_siffatti_inconvenienti_ha | 1 |
| nel_riflesso_che_il_rimborso | 1 |
| riflesso_che_il_rimborso_al | 1 |
| che_il_rimborso_al_contribuente | 1 |
| il_rimborso_al_contribuente_di | 1 |
| rimborso_al_contribuente_di_somme | 1 |
| perciò_previsto_che_i_rimborsi | 1 |
| previsto_che_i_rimborsi_spettanti | 1 |
| che_i_rimborsi_spettanti_ai | 1 |
| i_rimborsi_spettanti_ai_contribuenti | 1 |
| rimborsi_spettanti_ai_contribuenti_siano | 1 |
| somme_erogate_per_i_rimborsi | 1 |
| erogate_per_i_rimborsi_era | 1 |
| per_i_rimborsi_era_la | 1 |
| i_rimborsi_era_la_precipua | 1 |
| rimborsi_era_la_precipua_causa | 1 |
| facilitare_la_procedura_dei_rimborsi | 1 |
| la_procedura_dei_rimborsi_ed | 1 |
| procedura_dei_rimborsi_ed_ha | 1 |
| dei_rimborsi_ed_ha_in | 1 |
| rimborsi_ed_ha_in_conseguenza | 1 |
| in_ragione_dei_dovuti_rimborsi | 1 |
| ragione_dei_dovuti_rimborsi_non | 1 |
| dei_dovuti_rimborsi_non_si | 1 |
| dovuti_rimborsi_non_si_nega | 1 |
| rimborsi_non_si_nega_che | 1 |
| dettate_nella_materia_dei_rimborsi | 1 |
| nella_materia_dei_rimborsi_iva | 1 |
| materia_dei_rimborsi_iva_secondo | 1 |
| dei_rimborsi_iva_secondo_la | 1 |
| rimborsi_iva_secondo_la_regione | 1 |
| continuare_a_provvedere_ai_rimborsi | 1 |
| a_provvedere_ai_rimborsi_d | 1 |
| provvedere_ai_rimborsi_d_imposta | 1 |
| ai_rimborsi_d_imposta_utilizzando | 1 |
| rimborsi_d_imposta_utilizzando_le | 1 |
| d_imposta_ammesse_a_rimborso | 1 |
| imposta_ammesse_a_rimborso_salvo | 1 |
| ammesse_a_rimborso_salvo_conferma | 1 |
| a_rimborso_salvo_conferma_da | 1 |
| rimborso_salvo_conferma_da_parte | 1 |
| indebito_ed_escludendo_il_rimborso | 1 |
| ed_escludendo_il_rimborso_di | 1 |
| escludendo_il_rimborso_di_quanto | 1 |
| il_rimborso_di_quanto_indebitamente | 1 |
| diritto_alla_restituzione_o_rimborso | 1 |
| alla_restituzione_o_rimborso_del | 1 |
| restituzione_o_rimborso_del_tributo | 1 |
| o_rimborso_del_tributo_corrisposto | 1 |
| rimborso_del_tributo_corrisposto_potrebbe | 1 |
| circa_il_diritto_al_rimborso | 1 |
| diritto_al_rimborso_di_quello | 1 |
| al_rimborso_di_quello_corrisposto | 1 |
| rimborso_di_quello_corrisposto_e | 1 |
| provvisoriamente_avrebbe_condotto_al_rimborso | 1 |
| avrebbe_condotto_al_rimborso_in | 1 |
| condotto_al_rimborso_in_sede | 1 |
| al_rimborso_in_sede_di | 1 |
| roma_in_sede_di_rimborso | 1 |
| in_sede_di_rimborso_di | 1 |
| sede_di_rimborso_di_imposta | 1 |
| di_rimborso_di_imposta_indiretta | 1 |
| rimborso_di_imposta_indiretta_registro | 1 |
| preclusa_e_quella_di_rimborso | 1 |
| e_quella_di_rimborso_di | 1 |
| quella_di_rimborso_di_imposta | 1 |
| di_rimborso_di_imposta_indebitamente | 1 |
| rimborso_di_imposta_indebitamente_percetta | 1 |
| per_quanto_concerne_il_rimborso | 1 |
| quanto_concerne_il_rimborso_di | 1 |
| concerne_il_rimborso_di_imposta | 1 |
| il_rimborso_di_imposta_occorre | 1 |
| rimborso_di_imposta_occorre_porre | 1 |
| non_limitati_soltanto_al_rimborso | 1 |
| limitati_soltanto_al_rimborso_delle | 1 |
| soltanto_al_rimborso_delle_spese | 1 |
| al_rimborso_delle_spese_effettive | 1 |
| rimborso_delle_spese_effettive_di | 1 |
| misura_del_per_il_rimborso | 1 |
| del_per_il_rimborso_degli | 1 |
| per_il_rimborso_degli_indennizzi | 1 |
| il_rimborso_degli_indennizzi_dovuti | 1 |
| rimborso_degli_indennizzi_dovuti_per | 1 |
| mediante_titoli_nominativi_non_rimborsabili | 1 |
| titoli_nominativi_non_rimborsabili_e | 1 |
| nominativi_non_rimborsabili_e_trasferibili | 1 |
| non_rimborsabili_e_trasferibili_se | 1 |
| rimborsabili_e_trasferibili_se_non | 1 |
| prevede_il_diritto_a_rimborso | 1 |
| il_diritto_a_rimborso_di | 1 |
| diritto_a_rimborso_di_tributi | 1 |
| a_rimborso_di_tributi_pagati | 1 |
| rimborso_di_tributi_pagati_in | 1 |
| carattere_conseguenziale_diritto_a_rimborso | 1 |
| conseguenziale_diritto_a_rimborso_rispetto | 1 |
| diritto_a_rimborso_rispetto_al | 1 |
| a_rimborso_rispetto_al_tema | 1 |
| rimborso_rispetto_al_tema_di | 1 |
| tribunale_di_milano_sul_rimborso | 1 |
| di_milano_sul_rimborso_delle | 1 |
| milano_sul_rimborso_delle_somme | 1 |
| sul_rimborso_delle_somme_che | 1 |
| rimborso_delle_somme_che_la | 1 |
| agli_assessori_e_del_rimborso | 1 |
| assessori_e_del_rimborso_spese | 1 |
| e_del_rimborso_spese_per | 1 |
| del_rimborso_spese_per_incarichi | 1 |
| rimborso_spese_per_incarichi_agli | 1 |
| solare_consegue_un_indebito_rimborso | 1 |
| consegue_un_indebito_rimborso_per | 1 |
| un_indebito_rimborso_per_un | 1 |
| indebito_rimborso_per_un_ammontare | 1 |
| rimborso_per_un_ammontare_superiore | 1 |
| pagamento_o_dell_indebito_rimborso | 1 |
| o_dell_indebito_rimborso_l | 1 |
| dell_indebito_rimborso_l_esistenza | 1 |
| indebito_rimborso_l_esistenza_del | 1 |
| rimborso_l_esistenza_del_quarto | 1 |
| tributo_evaso_o_del_rimborso | 1 |
| evaso_o_del_rimborso_indebitamente | 1 |
| o_del_rimborso_indebitamente_ottenuto | 1 |
| del_rimborso_indebitamente_ottenuto_che | 1 |
| rimborso_indebitamente_ottenuto_che_costituisce | 1 |
| conoscere_della_domanda_di_rimborso | 1 |
| della_domanda_di_rimborso_delle | 1 |
| domanda_di_rimborso_delle_somme | 1 |
| di_rimborso_delle_somme_che | 1 |
| rimborso_delle_somme_che_le | 1 |
| comunitaria_con_riguardo_al_rimborso | 1 |
| con_riguardo_al_rimborso_dell | 1 |
| riguardo_al_rimborso_dell_ige | 1 |
| al_rimborso_dell_ige_all | 1 |
| rimborso_dell_ige_all_atto | 1 |
| attrice_chiede_invece_il_rimborso | 1 |
| chiede_invece_il_rimborso_delle | 1 |
| invece_il_rimborso_delle_somme | 1 |
| il_rimborso_delle_somme_che | 1 |
| rimborso_delle_somme_che_assume | 1 |
| previsti_oltre_che_il_rimborso | 1 |
| oltre_che_il_rimborso_della | 1 |
| che_il_rimborso_della_imposta | 1 |
| il_rimborso_della_imposta_per | 1 |
| rimborso_della_imposta_per_le | 1 |
| il_diritto_ad_alcun_rimborso | 1 |
| diritto_ad_alcun_rimborso_o | 1 |
| ad_alcun_rimborso_o_detrazione | 1 |
| alcun_rimborso_o_detrazione_la | 1 |
| rimborso_o_detrazione_la_questione | 1 |
| che_poiché_fattispecie_di_rimborso | 1 |
| poiché_fattispecie_di_rimborso_per | 1 |
| fattispecie_di_rimborso_per_somme | 1 |
| di_rimborso_per_somme_indebitamente | 1 |
| rimborso_per_somme_indebitamente_percette | 1 |
| spese_che_spettano_in_rimborso | 1 |
| che_spettano_in_rimborso_alla | 1 |
| spettano_in_rimborso_alla_regione | 1 |
| in_rimborso_alla_regione_per | 1 |
| rimborso_alla_regione_per_l | 1 |
| dagli_inconvenienti_ottenimento_del_rimborso | 1 |
| inconvenienti_ottenimento_del_rimborso_dei | 1 |
| ottenimento_del_rimborso_dei_soli | 1 |
| del_rimborso_dei_soli_contributi | 1 |
| rimborso_dei_soli_contributi_falcidiati | 1 |
| decreto_ha_diritto_al_rimborso | 1 |
| diritto_al_rimborso_delle_somme | 1 |
| al_rimborso_delle_somme_pagate | 1 |
| rimborso_delle_somme_pagate_quando | 1 |
| norma_testé_citata_il_rimborso | 1 |
| testé_citata_il_rimborso_delle | 1 |
| citata_il_rimborso_delle_somme | 1 |
| il_rimborso_delle_somme_indebitamente | 1 |
| rimborso_delle_somme_indebitamente_percette | 1 |
| che_valgono_per_il_rimborso | 1 |
| valgono_per_il_rimborso_di | 1 |
| per_il_rimborso_di_tributi | 1 |
| il_rimborso_di_tributi_riscossi | 1 |
| su_altri_soggetti_il_rimborso | 1 |
| altri_soggetti_il_rimborso_di | 1 |
| soggetti_il_rimborso_di_diritti | 1 |
| il_rimborso_di_diritti_riscossi | 1 |
| rimborso_di_diritti_riscossi_in | 1 |
| alla_medesima_condizione_il_rimborso | 1 |
| medesima_condizione_il_rimborso_delle | 1 |
| condizione_il_rimborso_delle_tasse | 1 |
| il_rimborso_delle_tasse_interne | 1 |
| rimborso_delle_tasse_interne_indebitamente | 1 |
| sub_a_condiziona_il_rimborso | 1 |
| a_condiziona_il_rimborso_dei | 1 |
| condiziona_il_rimborso_dei_tributi | 1 |
| il_rimborso_dei_tributi_indebitamente | 1 |
| rimborso_dei_tributi_indebitamente_riscossi | 1 |
| ora_il_diritto_al_rimborso | 1 |
| il_diritto_al_rimborso_costituisce | 1 |
| diritto_al_rimborso_costituisce_secondo | 1 |
| al_rimborso_costituisce_secondo_la | 1 |
| rimborso_costituisce_secondo_la_giurisprudenza | 1 |
| conforma_il_regime_del_rimborso | 1 |
| il_regime_del_rimborso_alle | 1 |
| regime_del_rimborso_alle_suddette | 1 |
| del_rimborso_alle_suddette_prescrizioni | 1 |
| rimborso_alle_suddette_prescrizioni_in | 1 |
| del_diritto_al_rimborso_l | 1 |
| diritto_al_rimborso_l_ordinamento | 1 |
| al_rimborso_l_ordinamento_del | 1 |
| rimborso_l_ordinamento_del_mercato | 1 |
| se_il_diritto_al_rimborso | 1 |
| il_diritto_al_rimborso_vada | 1 |
| diritto_al_rimborso_vada_riconosciuto | 1 |
| al_rimborso_vada_riconosciuto_agli | 1 |
| rimborso_vada_riconosciuto_agli_importatori | 1 |
| altresì_il_conguaglio_o_rimborso | 1 |
| quindi_anticipatamente_salvo_il_rimborso | 1 |
| anticipatamente_salvo_il_rimborso_ove | 1 |
| salvo_il_rimborso_ove_la | 1 |
| il_rimborso_ove_la_possibilità | 1 |
| rimborso_ove_la_possibilità_non | 1 |
| prevede_il_conguaglio_o_rimborso | 1 |
| da_controversie_concernenti_il_rimborso | 1 |
| controversie_concernenti_il_rimborso_di | 1 |
| concernenti_il_rimborso_di_somme | 1 |
| il_rimborso_di_somme_versate | 1 |
| rimborso_di_somme_versate_dagli | 1 |
| ne_seguirebbe_necessariamente_il_rimborso | 1 |
| seguirebbe_necessariamente_il_rimborso_chiesto | 1 |
| necessariamente_il_rimborso_chiesto_dalla | 1 |
| il_rimborso_chiesto_dalla_parte | 1 |
| rimborso_chiesto_dalla_parte_attrice | 1 |
| per_obiettivo_con_parziali_rimborsi | 1 |
| obiettivo_con_parziali_rimborsi_di | 1 |
| con_parziali_rimborsi_di_spesa | 1 |
| parziali_rimborsi_di_spesa_il | 1 |
| rimborsi_di_spesa_il_sopperimento | 1 |
| tributo_illegittimo_ammettendo_al_rimborso | 1 |
| illegittimo_ammettendo_al_rimborso_l | 1 |
| ammettendo_al_rimborso_l_indennità | 1 |
| al_rimborso_l_indennità_di | 1 |
| rimborso_l_indennità_di_mora | 1 |
| diritto_al_rimborso_anche_della | 1 |
| al_rimborso_anche_della_maggiorazione | 1 |
| rimborso_anche_della_maggiorazione_per | 1 |
| negare_la_necessità_del_rimborso | 1 |
| la_necessità_del_rimborso_della | 1 |
| necessità_del_rimborso_della_maggiorazione | 1 |
| del_rimborso_della_maggiorazione_l | 1 |
| rimborso_della_maggiorazione_l_altro | 1 |
| contribuente_per_il_ritardato_rimborso | 1 |
| per_il_ritardato_rimborso_dell | 1 |
| il_ritardato_rimborso_dell_imposta | 1 |
| ritardato_rimborso_dell_imposta_sgravata | 1 |
| rimborso_dell_imposta_sgravata_infatti | 1 |
| infatti_l_ammettere_a_rimborso | 1 |
| l_ammettere_a_rimborso_la | 1 |
| ammettere_a_rimborso_la_seconda | 1 |
| a_rimborso_la_seconda_come | 1 |
| rimborso_la_seconda_come_ha | 1 |
| indennità_di_mora_sia_rimborsabile | 1 |
| di_mora_sia_rimborsabile_e | 1 |
| mora_sia_rimborsabile_e_l | 1 |
| sia_rimborsabile_e_l_altra | 1 |
| rimborsabile_e_l_altra_la | 1 |
| della_nuova_legge_il_rimborso | 1 |
| nuova_legge_il_rimborso_dei | 1 |
| legge_il_rimborso_dei_pagamenti | 1 |
| il_rimborso_dei_pagamenti_già | 1 |
| rimborso_dei_pagamenti_già_effettuati | 1 |
| di_conseguire_un_indebito_rimborso | 1 |
| conseguire_un_indebito_rimborso_ovvero | 1 |
| un_indebito_rimborso_ovvero_di | 1 |
| indebito_rimborso_ovvero_di_consentire | 1 |
| rimborso_ovvero_di_consentire_l | 1 |
| l_evasione_o_indebito_rimborso | 1 |
| evasione_o_indebito_rimborso_a | 1 |
| o_indebito_rimborso_a_terzi | 1 |
| indebito_rimborso_a_terzi_persegua | 1 |
| rimborso_a_terzi_persegua_intenzionalmente | 1 |
| modalità_predeterminate_oltre_a_rimborsi | 1 |
| predeterminate_oltre_a_rimborsi_di | 1 |
| oltre_a_rimborsi_di_spese | 1 |
| a_rimborsi_di_spese_sulla | 1 |
| rimborsi_di_spese_sulla_base | 1 |
| le_commissioni_e_i_rimborsi | 1 |
| commissioni_e_i_rimborsi_spettanti | 1 |
| e_i_rimborsi_spettanti_al | 1 |
| i_rimborsi_spettanti_al_concessionario | 1 |
| rimborsi_spettanti_al_concessionario_sono | 1 |
| in_commissioni_compensi_e_rimborsi | 1 |
| commissioni_compensi_e_rimborsi_spese | 1 |
| compensi_e_rimborsi_spese_ai | 1 |
| e_rimborsi_spese_ai_quali | 1 |
| rimborsi_spese_ai_quali_si | 1 |
| nei_compensi_e_nei_rimborsi | 1 |
| compensi_e_nei_rimborsi_delle | 1 |
| e_nei_rimborsi_delle_spese | 1 |
| nei_rimborsi_delle_spese_di | 1 |
| rimborsi_delle_spese_di_cui | 1 |
| o_corrispettivo_o_di_rimborso | 1 |
| corrispettivo_o_di_rimborso_essa | 1 |
| o_di_rimborso_essa_è | 1 |
| di_rimborso_essa_è_priva | 1 |
| rimborso_essa_è_priva_delle | 1 |
| sostituire_con_la_frase_rimborso | 1 |
| con_la_frase_rimborso_spese | 1 |
| la_frase_rimborso_spese_a | 1 |
| frase_rimborso_spese_a_rendiconto | 1 |
| rimborso_spese_a_rendiconto_concesso | 1 |
| stata_presentata_domanda_di_rimborso | 1 |
| presentata_domanda_di_rimborso_pertanto | 1 |
| domanda_di_rimborso_pertanto_come | 1 |
| di_rimborso_pertanto_come_esattamente | 1 |
| rimborso_pertanto_come_esattamente_ha | 1 |
| sia_la_domanda_di_rimborso | 1 |
| la_domanda_di_rimborso_che | 1 |
| domanda_di_rimborso_che_il | 1 |
| di_rimborso_che_il_ricorso | 1 |
| rimborso_che_il_ricorso_alla | 1 |
| l_istanza_di_rimborso_b | 1 |
| istanza_di_rimborso_b_se | 1 |
| di_rimborso_b_se_detto | 1 |
| rimborso_b_se_detto_art | 1 |
| che_l_istanza_di_rimborso | 1 |
| l_istanza_di_rimborso_per | 1 |
| istanza_di_rimborso_per_l | 1 |
| di_rimborso_per_l_inesistenza | 1 |
| rimborso_per_l_inesistenza_totale | 1 |
| l_istanza_di_rimborso_ove | 1 |
| istanza_di_rimborso_ove_si | 1 |
| di_rimborso_ove_si_ritengano | 1 |
| rimborso_ove_si_ritengano_non | 1 |
| pretesa_della_società_al_rimborso | 1 |
| della_società_al_rimborso_dell | 1 |
| società_al_rimborso_dell_imposta | 1 |
| al_rimborso_dell_imposta_di | 1 |
| rimborso_dell_imposta_di_conguaglio | 1 |
| sull_istanza_di_rimborso_si | 1 |
| istanza_di_rimborso_si_possa | 1 |
| di_rimborso_si_possa_comunque | 1 |
| rimborso_si_possa_comunque_e | 1 |
| relazione_all_istanza_di_rimborso | 1 |
| all_istanza_di_rimborso_l | 1 |
| istanza_di_rimborso_l_invocata | 1 |
| di_rimborso_l_invocata_estensione | 1 |
| rimborso_l_invocata_estensione_di | 1 |
| per_l_imputato_di_rimborsare | 1 |
| l_imputato_di_rimborsare_allo | 1 |
| imputato_di_rimborsare_allo_stato | 1 |
| di_rimborsare_allo_stato_le | 1 |
| rimborsare_allo_stato_le_spese | 1 |
| economiche_siano_migliorate_del_rimborso | 1 |
| siano_migliorate_del_rimborso_in | 1 |
| migliorate_del_rimborso_in_favore | 1 |
| del_rimborso_in_favore_dello | 1 |
| rimborso_in_favore_dello_stato | 1 |
| di_un_obbligo_di_rimborso | 1 |
| un_obbligo_di_rimborso_delle | 1 |
| rimborso_delle_spese_di_patrocinio | 1 |
| presentazione_dell_istanza_di_rimborso | 1 |
| dell_istanza_di_rimborso_dalla | 1 |
| istanza_di_rimborso_dalla_data | 1 |
| di_rimborso_dalla_data_del | 1 |
| rimborso_dalla_data_del_versamento | 1 |
| di_legge_del_rimborso_medesimo | 1 |
| legge_del_rimborso_medesimo_siano | 1 |
| del_rimborso_medesimo_siano_maturati | 1 |
| rimborso_medesimo_siano_maturati_successivamente | 1 |
| giurisdizionale_del_diritto_al_rimborso | 1 |
| del_diritto_al_rimborso_c | 1 |
| diritto_al_rimborso_c_con | 1 |
| al_rimborso_c_con_l | 1 |
| rimborso_c_con_l_art | 1 |
| i_presupposti_giuridici_del_rimborso | 1 |
| presupposti_giuridici_del_rimborso_si | 1 |
| giuridici_del_rimborso_si_siano | 1 |
| rimborso_si_siano_maturati_entro | 1 |
| proporre_l_istanza_di_rimborso | 1 |
| l_istanza_di_rimborso_poiché | 1 |
| istanza_di_rimborso_poiché_detta | 1 |
| di_rimborso_poiché_detta_norma | 1 |
| rimborso_poiché_detta_norma_ne | 1 |
| di_legge_del_rimborso_si | 1 |
| legge_del_rimborso_si_siano | 1 |
| rimborso_si_siano_maturati_successivamente | 1 |
| di_legge_per_il_rimborso | 1 |
| legge_per_il_rimborso_non | 1 |
| per_il_rimborso_non_si | 1 |
| il_rimborso_non_si_sono | 1 |
| rimborso_non_si_sono_verificati | 1 |
| specialità_medicinali_oggetto_di_rimborso | 1 |
| medicinali_oggetto_di_rimborso_quindi | 1 |
| oggetto_di_rimborso_quindi_i | 1 |
| di_rimborso_quindi_i_giudici | 1 |
| rimborso_quindi_i_giudici_rimettenti | 1 |
| farmacie_a_titolo_di_rimborso | 1 |
| a_titolo_di_rimborso_da | 1 |
| titolo_di_rimborso_da_parte | 1 |
| di_rimborso_da_parte_del | 1 |
| rimborso_da_parte_del_servizio | 1 |
| dei_ricavi_derivanti_dai_rimborsi | 1 |
| ricavi_derivanti_dai_rimborsi_del | 1 |
| derivanti_dai_rimborsi_del_s | 1 |
| dai_rimborsi_del_s_s | 1 |
| rimborsi_del_s_s_n | 1 |
| di_ricchezza_rappresentato_dal_rimborso | 1 |
| ricchezza_rappresentato_dal_rimborso_del | 1 |
| rappresentato_dal_rimborso_del_prezzo | 1 |
| dal_rimborso_del_prezzo_delle | 1 |
| rimborso_del_prezzo_delle_specialità | 1 |
| le_indennità_e_i_rimborsi | 1 |
| indennità_e_i_rimborsi_di | 1 |
| e_i_rimborsi_di_spese | 1 |
| i_rimborsi_di_spese_per | 1 |
| rimborsi_di_spese_per_le | 1 |
| territorio_comunale_esclusi_i_rimborsi | 1 |
| comunale_esclusi_i_rimborsi_per | 1 |
| esclusi_i_rimborsi_per_spese | 1 |
| i_rimborsi_per_spese_di | 1 |
| rimborsi_per_spese_di_trasporto | 1 |
| natura_delle_remunerazioni_o_rimborsi | 1 |
| delle_remunerazioni_o_rimborsi_corrisposti | 1 |
| remunerazioni_o_rimborsi_corrisposti_al | 1 |
| o_rimborsi_corrisposti_al_trasfertista | 1 |
| rimborsi_corrisposti_al_trasfertista_extra | 1 |
| di_tassazione_di_tali_rimborsi | 1 |
| tassazione_di_tali_rimborsi_in | 1 |
| di_tali_rimborsi_in_violazione | 1 |
| tali_rimborsi_in_violazione_del | 1 |
| rimborsi_in_violazione_del_principio | 1 |
| restitutoria_quando_tendono_a_rimborsare | 1 |
| quando_tendono_a_rimborsare_al | 1 |
| tendono_a_rimborsare_al_lavoratore | 1 |
| a_rimborsare_al_lavoratore_l | 1 |
| rimborsare_al_lavoratore_l_anticipazione | 1 |
| natura_retributiva_tranne_i_rimborsi | 1 |
| retributiva_tranne_i_rimborsi_di | 1 |
| tranne_i_rimborsi_di_spese | 1 |
| i_rimborsi_di_spese_di | 1 |
| rimborsi_di_spese_di_trasporto | 1 |
| azione_giudiziaria_per_il_rimborso | 1 |
| giudiziaria_per_il_rimborso_dell | 1 |
| per_il_rimborso_dell_imposta | 1 |
| il_rimborso_dell_imposta_di | 1 |
| rimborso_dell_imposta_di_bollo | 1 |
| nel_rapporto_attinente_al_rimborso | 1 |
| rapporto_attinente_al_rimborso_d | 1 |
| attinente_al_rimborso_d_imposta | 1 |
| al_rimborso_d_imposta_non | 1 |
| rimborso_d_imposta_non_giustifica | 1 |
| né_è_ammesso_il_rimborso | 1 |
| è_ammesso_il_rimborso_delle | 1 |
| ammesso_il_rimborso_delle_imposte | 1 |
| casi_la_domanda_di_rimborso | 1 |
| la_domanda_di_rimborso_deve | 1 |
| domanda_di_rimborso_deve_essere | 1 |
| di_rimborso_deve_essere_presentata | 1 |
| rimborso_deve_essere_presentata_a | 1 |
| di_rimborsi_d_imposta_con | 1 |
| rimborsi_d_imposta_con_la | 1 |
| previsione_in_materia_di_rimborsi | 1 |
| in_materia_di_rimborsi_dell | 1 |
| materia_di_rimborsi_dell_imposta | 1 |
| di_rimborsi_dell_imposta_di | 1 |
| rimborsi_dell_imposta_di_bollo | 1 |
| vertendosi_in_materia_di_rimborsi | 1 |
| in_materia_di_rimborsi_su | 1 |
| materia_di_rimborsi_su_accertamenti | 1 |
| di_rimborsi_su_accertamenti_documentali | 1 |
| rimborsi_su_accertamenti_documentali_una | 1 |
| prevede_in_materia_di_rimborsi | 1 |
| di_rimborsi_d_imposta_l | 1 |
| rimborsi_d_imposta_l_esperibilità | 1 |
| imposta_sui_redditi_di_rimborsi | 1 |
| di_credito_per_ritardato_rimborso | 1 |
| credito_per_ritardato_rimborso_di | 1 |
| per_ritardato_rimborso_di_imposte | 1 |
| ritardato_rimborso_di_imposte_pagate | 1 |
| rimborso_di_imposte_pagate_in | 1 |
| alle_imprese_per_ritardato_rimborso | 1 |
| imprese_per_ritardato_rimborso_di | 1 |
| per_ritardato_rimborso_di_crediti | 1 |
| ritardato_rimborso_di_crediti_di | 1 |
| rimborso_di_crediti_di_imposta | 1 |
| concernenti_le_azioni_di_rimborso | 1 |
| le_azioni_di_rimborso_artt | 1 |
| azioni_di_rimborso_artt_e | 1 |
| di_rimborso_artt_e_d | 1 |
| rimborso_artt_e_d_p | 1 |
| in_materia_di_rimborsi_di | 1 |
| materia_di_rimborsi_di_imposta | 1 |
| di_rimborsi_di_imposta_con | 1 |
| rimborsi_di_imposta_con_la | 1 |
| cui_in_materia_di_rimborso | 1 |
| in_materia_di_rimborso_della | 1 |
| materia_di_rimborso_della_tassa | 1 |
| di_rimborso_della_tassa_annuale | 1 |
| rimborso_della_tassa_annuale_di | 1 |
| l_amministrazione_finanziaria_al_rimborso | 1 |
| amministrazione_finanziaria_al_rimborso_delle | 1 |
| finanziaria_al_rimborso_delle_somme | 1 |
| al_rimborso_delle_somme_indebitamente | 1 |
| rimborso_delle_somme_indebitamente_riscosse | 1 |
| nazionali_in_materia_di_rimborso | 1 |
| in_materia_di_rimborso_di | 1 |
| materia_di_rimborso_di_tributi | 1 |
| di_rimborso_di_tributi_riscossi | 1 |
| eccessivamente_difficile_ottenere_il_rimborso | 1 |
| difficile_ottenere_il_rimborso_o | 1 |
| ottenere_il_rimborso_o_il | 1 |
| il_rimborso_o_il_risarcimento | 1 |
| rimborso_o_il_risarcimento_l | 1 |
| specie_è_chiesto_il_rimborso | 1 |
| è_chiesto_il_rimborso_di | 1 |
| chiesto_il_rimborso_di_tributi | 1 |
| il_rimborso_di_tributi_indebitamente | 1 |
| rimborso_di_tributi_indebitamente_riscossi | 1 |
| ad_oggetto_richieste_di_rimborso | 1 |
| oggetto_richieste_di_rimborso_dell | 1 |
| richieste_di_rimborso_dell_imposta | 1 |
| di_rimborso_dell_imposta_straordinaria | 1 |
| rimborso_dell_imposta_straordinaria_sugli | 1 |
| intraprendere_le_procedure_di_rimborso | 1 |
| le_procedure_di_rimborso_a | 1 |
| procedure_di_rimborso_a_parte | 1 |
| di_rimborso_a_parte_l | 1 |
| rimborso_a_parte_l_improprio | 1 |
| attengono_a_procedure_di_rimborso | 1 |
| a_procedure_di_rimborso_in | 1 |
| procedure_di_rimborso_in_via | 1 |
| di_rimborso_in_via_amministrativa | 1 |
| rimborso_in_via_amministrativa_di | 1 |
| e_contestazione_salvo_i_rimborsi | 1 |
| contestazione_salvo_i_rimborsi_dovuti | 1 |
| salvo_i_rimborsi_dovuti_a | 1 |
| i_rimborsi_dovuti_a_contestazione | 1 |
| rimborsi_dovuti_a_contestazione_definita | 1 |
| e_dall_altra_dai_rimborsi | 1 |
| dall_altra_dai_rimborsi_o | 1 |
| altra_dai_rimborsi_o_accreditamenti | 1 |
| dai_rimborsi_o_accreditamenti_previsti | 1 |
| rimborsi_o_accreditamenti_previsti_in | 1 |
| l_effettuazione_dei_rimborsi_delle | 1 |
| effettuazione_dei_rimborsi_delle_eccedenze | 1 |
| dei_rimborsi_delle_eccedenze_le | 1 |
| rimborsi_delle_eccedenze_le_somme | 1 |
| ed_ordinata_gestione_dei_rimborsi | 1 |
| ordinata_gestione_dei_rimborsi_con | 1 |
| gestione_dei_rimborsi_con_i | 1 |
| dei_rimborsi_con_i_fondi | 1 |
| rimborsi_con_i_fondi_della | 1 |
| o_dell_elenco_di_rimborso | 1 |
| dell_elenco_di_rimborso_il | 1 |
| elenco_di_rimborso_il_giudice | 1 |
| di_rimborso_il_giudice_rimettente | 1 |
| rimborso_il_giudice_rimettente_premesso | 1 |
| data_dell_ordinativo_di_rimborso | 1 |
| dell_ordinativo_di_rimborso_l | 1 |
| ordinativo_di_rimborso_l_art | 1 |
| di_rimborso_l_art_della | 1 |
| rimborso_l_art_della_costituzione | 1 |
| alla_esclusione_per_i_rimborsi | 1 |
| esclusione_per_i_rimborsi_di | 1 |
| per_i_rimborsi_di_imposte | 1 |
| i_rimborsi_di_imposte_indebitamente | 1 |
| rimborsi_di_imposte_indebitamente_assolte | 1 |
| gli_interessi_per_i_rimborsi | 1 |
| interessi_per_i_rimborsi_eseguiti | 1 |
| per_i_rimborsi_eseguiti_mediante | 1 |
| i_rimborsi_eseguiti_mediante_procedura | 1 |
| rimborsi_eseguiti_mediante_procedura_automatizzata | 1 |
| materia_di_interessi_sui_rimborsi | 1 |
| di_interessi_sui_rimborsi_iva | 1 |
| interessi_sui_rimborsi_iva_trae | 1 |
| sui_rimborsi_iva_trae_origine | 1 |
| rimborsi_iva_trae_origine_dal | 1 |
| per_la_liquidazione_del_rimborso | 1 |
| la_liquidazione_del_rimborso_art | 1 |
| liquidazione_del_rimborso_art_bis | 1 |
| del_rimborso_art_bis_primo | 1 |
| rimborso_art_bis_primo_comma | 1 |
| rigetto_dell_istanza_di_rimborso | 1 |
| dell_istanza_di_rimborso_o | 1 |
| istanza_di_rimborso_o_il | 1 |
| di_rimborso_o_il_silenzio | 1 |
| rimborso_o_il_silenzio_rifiuto | 1 |
| tacito_dell_istanza_di_rimborso | 1 |
| dell_istanza_di_rimborso_al | 1 |
| istanza_di_rimborso_al_contribuente | 1 |
| di_rimborso_al_contribuente_è | 1 |
| rimborso_al_contribuente_è_pur | 1 |
| procurare_agli_agricoltori_forfettari_rimborsi | 1 |
| agli_agricoltori_forfettari_rimborsi_superiori | 1 |
| agricoltori_forfettari_rimborsi_superiori_agli | 1 |
| forfettari_rimborsi_superiori_agli_oneri | 1 |
| rimborsi_superiori_agli_oneri_dell | 1 |
| con_la_richiesta_di_rimborso | 1 |
| la_richiesta_di_rimborso_ha | 1 |
| richiesta_di_rimborso_ha_invocato | 1 |
| di_rimborso_ha_invocato_la | 1 |
| rimborso_ha_invocato_la_deducibilità | 1 |
| dal_momento_che_il_rimborso | 1 |
| momento_che_il_rimborso_secondo | 1 |
| che_il_rimborso_secondo_la | 1 |
| il_rimborso_secondo_la_consolidata | 1 |
| rimborso_secondo_la_consolidata_giurisprudenza | 1 |
| secondo_cui_la_regione_rimborsa | 1 |
| cui_la_regione_rimborsa_allo | 1 |
| la_regione_rimborsa_allo_stato | 1 |
| regione_rimborsa_allo_stato_le | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
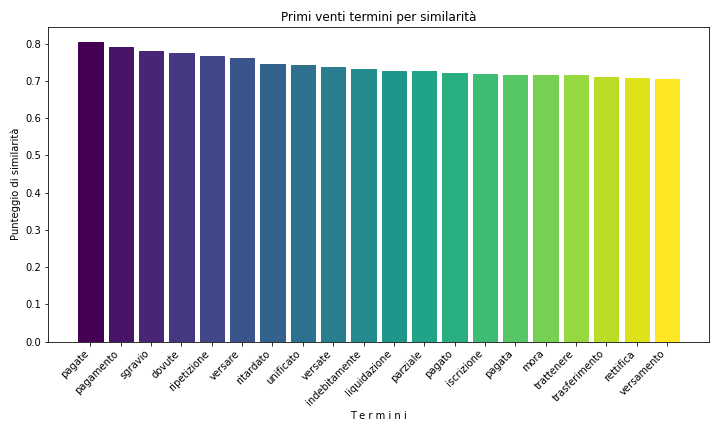
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1999 | 39 |
| 1988 | 37 |
| 2000 | 33 |
| 1987 | 32 |
| 2002 | 31 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2020 | 19 |
| 2022 | 18 |
| 2018 | 17 |
| 2019 | 15 |
| 2000 | 14 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Massimo Vari | 59 | 5.97771023302938 |
| Franco Gallo | 55 | 5.57244174265451 |
| Cesare Ruperto | 37 | 3.74873353596758 |
| Aldo Carosi | 36 | 3.64741641337386 |
| Francesco Saja | 30 | 3.03951367781155 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 27 | 6.41330166270784 |
| Franco Gallo | 15 | 3.56294536817102 |
| Luca Antonini | 13 | 3.08788598574822 |
| Annibale Marini | 12 | 2.85035629453682 |
| Massimo Vari | 12 | 2.85035629453682 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| rimborso | 1289 | 14 |
| rimborsi | 216 | 391 |
| rimborsare | 45 | 1953 |
| rimborsabile | 10 | 5254 |
| rimborsate | 8 | 5920 |
| rimborsati | 6 | 6834 |
| rimborsa | 4 | 8349 |
| rimborsabilità | 3 | 9466 |
| rimborsata | 3 | 9466 |
| rimborsato | 3 | 9466 |
| rimborsabili | 2 | 11117 |
| rimborsando | 2 | 11117 |
| rimborsano | 1 | 14055 |
| rimborsargli | 1 | 14055 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| rimborso | 286 | 31 |
| rimborsi | 72 | 322 |
| rimborsare | 14 | 1840 |
| rimborsate | 4 | 4294 |
| rimborsati | 4 | 4294 |
| rimborsabile | 3 | 5010 |
| rimborsa | 2 | 6093 |
| rimborsato | 2 | 6093 |
| rimborsabili | 1 | 7922 |
| rimborsabilità | 1 | 7922 |
| rimborsando | 1 | 7922 |
| rimborsargli | 1 | 7922 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.