Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-129.txt | 130 | 130 | può essere sollevata una questione di legittimità costituzionale o su istanza di chi sottopone l atto negoziale all accertamento di | legalità | o dal p.m . o di ufficio dal giudice . d altra parte niente c è nella costituzione e nelle |
| 1957-81.txt | 574 | 574 | riguardo l art . 13 del citato testo unico delle leggi sul catasto che ” la tariffa esprime in moneta | legale | la rendita imponibile di un ettaro per ciascuna qualità e classe ” . e devesi intendere per qualità , ai |
| 1960-56.txt | 2377 | 2377 | di tali garanzie appunto per il fatto dell amministrazione , che non aveva a lui data , in precedenza , | legale | conoscenza delle variazioni apportate . non si può neppure fondatamente obiettare che , nel sistema delle leggi di riforma , |
| 1961-30.txt | 588 | 588 | era più soggetto di imposta per la intervenuta cessazione ; il che spesso era causa di facili forme di evasione | legale | . eliminare questi inconvenienti voleva dire , oltre che semplificare , portare ad una più razionale organizzazione i servizi di |
| 1964-76.txt | 333 | 333 | esame con la ricordata sentenza di questa corte , era previsto espressamente in funzione del giudizio sulla cessazione della proroga | legale | delle locazioni promosso dal locatore , ed il suo risultato era pertanto , ex lege , inserito nella procedura giudiziaria |
| 1965-50.txt | 155 | 155 | la parte privata comparsa quando sostengono che , nei casi in cui la legge ancora ad un sistema di prove | legali | la determinazione dell esistenza del presupposto dell obbligazione tributaria e della sua entità concreta , si dà una base fittizia |
| 1965-50.txt | 181 | 181 | presupposto dell obbligazione tributaria e della sua entità concreta , si dà una base fittizia all imposizione . la prova | legale | fornisce nella sostanza la stessa certezza di quella libera : la differenza è nella diversa provenienza dell accertamento , nella |
| 1965-50.txt | 225 | 225 | , nel diverso carattere che assume in ciascun caso la configurazione della realtà . in via generale , la prova | legale | vuole creare stabilità e sicurezza alle relazioni giuridiche ; ma nella materia fiscale vuole anche proteggere l interesse generale alla |
| 1965-50.txt | 294 | 294 | in cui non è consigliabile creare sfere di autonomia dispositiva . di più , nella materia tributaria , la prova | legale | permette di rendere precisa e netta la consistenza della pretesa pubblica , che apprezzamenti discrezionali sulle conseguenze delle prove esibite |
| 1965-50.txt | 527 | 527 | al contribuente o al suo dante causa , il quale non ha curato la formazione o la conservazione della prova | legale | , sono parimenti prive di rilevanza ai fini del sindacato spettante a questa corte . a codesti fini non rileva |
| 1965-50.txt | 874 | 874 | , alcuna interpretazione delle norme denunziate che disconosca i limiti cui la legge generale assoggetta anche l efficacia della prova | legale | ( art . 2724 del codice civile ) ; e ha indicato come ipotesi di impossibilità di prova soltanto quella |
| 1966-44.txt | 2997 | 2997 | a cui è tenuto l intestatario di esse , al valore dichiarato agli effetti dell imposta , maggiorato degli interessi | legali | . in mancanza di adesione degli aventi diritto , il comune può , nei successivi sei mesi , promuovere l |
| 1966-64.txt | 48 | 48 | imposte dirette ( d.p.r . 29 gennaio 1958 , n . 645 ) : questa norma assicurerebbe sempre il privilegio | legale | delle ultime quattro annualità di imposta iscritte nei ruoli e perciò rappresenterebbe una vera e propria innovazione rispetto agli articoli |
| 1966-64.txt | 470 | 470 | distinzione fra ruoli principali e ruoli suppletivi fosse ancora vitale ; ma doveva soltanto coordinare la vecchia disciplina dei privilegi | legali | con la nuova disciplina delle iscrizioni e rispettare il limite del doppio biennio . cosa che è stata fatta puntualmente |
| 1967-109.txt | 757 | 757 | , nella quale si è affermato che ” nei casi in cui la legge ancora ad un sistema di prove | legali | la determinazione della esistenza del presupposto dell obbligazione tributaria e della sua entità , non viola il principio della capacità |
| 1968-139.txt | 78 | 78 | nei confronti di tutti i condebitori solidali di un imposta , anche se , per avventura , non abbiano avuto | legale | conoscenza dell accertamento medesimo ; e considera poi che questa interpretazione escluderebbe la tutela giurisdizionale del condebitore perché i termini |
| 1968-23.txt | 511 | 511 | contributi predeterminati , alle entrate della cassa nazionale di previdenza e di assistenza a favore degli avvocati e dei procuratori | legali | , sono tenuti soggetti diversi dagli esercenti la professione di avvocato e procuratore o professionisti legali indipendentemente da tale qualità |
| 1968-23.txt | 527 | 527 | avvocati e dei procuratori legali , sono tenuti soggetti diversi dagli esercenti la professione di avvocato e procuratore o professionisti | legali | indipendentemente da tale qualità . si è , in tal modo , in presenza di imposizioni , destinate ad operare |
| 1968-23.txt | 727 | 727 | di detto servizio , nel loro complesso , e della indiscutibile correlazione delle prestazioni imposte e del servizio di assistenza | legale | con l esercizio della funzione giudiziaria . anzi , così facendosi , si constata che la imposizione , per legge |
| 1968-23.txt | 847 | 847 | di cui all art . 2 della legge 1965 può giocare la possibilità di far ricorso all opera del professionista | legale | ed in quelle di cui al successivo art . 3 codesta possibilità non ricorre o comunque non rileva , non |
| 1968-23.txt | 906 | 906 | egualmente nei confronti di quanti ( si avvalgano o meno , e si possano o meno avvalere dell opera del | legale | ) si giovano , divisibilmente , del servizio giudiziario e non possono essere indifferenti di fronte all esigenza della previdenza |
| 1968-23.txt | 1192 | 1192 | contributi , così imposti e riscossi , alla realizzazione della previdenza ed assistenza in favore degli avvocati e del procuratori | legali | . la funzionalizzazione delle entrate , in tal modo attuata , non urta contro le norme ed i principi costituzionali |
| 1968-23.txt | 2079 | 2079 | in vario modo . ed uno dei modi consentiti è rappresentato da quello previsto per gli avvocati ed i procuratori | legali | , il quale poggia sulla cassa nazionale cui sono iscritti di ufficio gli avvocati ed i procuratori che esercitano la |
| 1968-23.txt | 2216 | 2216 | dello stato o in maniera atipica ( come appunto avviene nella specie ) . nel sistema previsto per i professionisti | legali | , i fini istituzionali della cassa nazionale sono conformi al dettato costituzionale , perché inservienti alla tutela previdenziale di una |
| 1968-23.txt | 2344 | 2344 | è detto pone a carico dei soggetti della comunità statale che , con o senza l ausilio di un professionista | legale | , si giovano del servizio giudiziario e dell organizzazione giudiziaria ( art . 1 nn . 3 e 4 cit |
| 1968-23.txt | 2498 | 2498 | essere giustificato solo nei procedimenti in cui , per volontà espressa della legge , fosse obbligatoria l assistenza del professionisti | legali | , e non nella specie sottoposta al suo esame , riguardante l art . 3 della legge 1965 , dato |
| 1968-23.txt | 2528 | 2528 | , riguardante l art . 3 della legge 1965 , dato che ” non risulta obbligatoria l assistenza di professionisti | legali | ” . per spiegare quell obbligo , si dovrebbe ammettere un implicita obbligatorietà , nella specie , dell assistenza a |
| 1968-23.txt | 2551 | 2551 | per spiegare quell obbligo , si dovrebbe ammettere un implicita obbligatorietà , nella specie , dell assistenza a mezzo di | legale | : e ciò comporterebbe una compressione o menomazione del diritto di difesa ( con la violazione dell art . 24 |
| 1968-99.txt | 366 | 366 | per il fisco di provare che le parti hanno voluto concludere un contratto diverso da quello apparente , la presunzione | legale | giova ad evitare che , attraverso un facile espediente , gli interessati si sottraggono al pagamento della particolare imposta di |
| 1968-99.txt | 457 | 457 | difficile accertamento ” , e che , ” nei casi in cui la legge ancora ad un sistema di prove | legali | la determinazione della esistenza del presupposto della obbligazione tributaria e della sua entità , non viola il principio della capacità |
| 1969-129.txt | 369 | 369 | discrezionalità nella produzione di fonti secondarie della disciplina . verificandosi questa condizione , è da ritenere rispettato il principio di | legalità | dell imposizione e sono altresì da ritenere soddisfatte quelle esigenze pratiche che il sistema palesa meritevoli di considerazione . questi |
| 1969-129.txt | 669 | 669 | svolgersi sulla base di un procedimento indicato dalla legge e , perciò , immune da contraddizione sia al principio di | legalità | , sia a quello del riferimento alla capacità contributiva . né ciò trova smentita nel fatto che il sistema consente |
| 1969-150.txt | 492 | 492 | possibilità di correggere quegli errori materiali in cui gli uffici stessi possano incorrere . il ruolo così preparato acquista forza | legale | e rilevanza esterna soltanto dopo la firma del rappresentante dell ufficio delle imposte ( art . 181 , primo comma |
| 1969-85.txt | 663 | 663 | l ultima legge , in ordine di tempo , riguardante la previdenza e assistenza a favore degli avvocati e procuratori | legali | . nelle censure di incostituzionalità , per contrasto con gli artt . 53 e 98 , comma primo , della |
| 1969-85.txt | 917 | 917 | che i contributi in parola , sebbene affluiscano alla cassa di previdenza ed assistenza in favore degli avvocati e procuratori | legali | , sono rivolti al perseguimento di finalità di carattere pubblico poiché è compito dello stato assicurare la tutela previdenziale di |
| 1969-85.txt | 1010 | 1010 | anche indirettamente ponendo alcuni contributi a carico di quei soggetti che , con o senza l ausilio di un professionista | legale | , si giovano del servizio giudiziario del quale gli esercenti la professione forense sono indispensabili collaboratori . 5 . dalla |
| 1970-13.txt | 557 | 557 | non possa essere condivisa . esatta nelle premesse , essa giunge a conseguenze che non appaiono conciliabili col principio di | legalità | che è un cardine del vigente ordinamento costituzionale . non c è dubbio che il ruolo di imposte , secondo |
| 1972-120.txt | 1533 | 1533 | nelle dispute circa la definizione della posizione giuridica dei soggetti in questione , va ricordato che le prestazioni del procuratore | legale | sono dall ordinamento considerate servizio di pubblica necessità e costituiscono , normalmente , strumento necessario per l esercizio del diritto |
| 1972-120.txt | 1577 | 1577 | dalla costituzione ( art . 24 ) . agli stessi procuratori l ordinamento impone l obbligo di assumere il patrocinio | legale | ; la legge stessa , per vero , prevede il rifiuto dell incarico ” per giusto motivo ” , ma |
| 1972-120.txt | 1621 | 1621 | dubbio , al lume dei principi giuridici e di deontologia professionale , che sia sempre giustificato il diniego di prestazioni | legali | in caso di mancato o di inadeguato deposito dei fondi occorrenti per sostenere le spese giudiziali ed in particolare quelle |
| 1972-120.txt | 1680 | 1680 | invece è preveduto in altri casi di legge . da quanto sopra emerge che il rapporto intercorrente fra il procuratore | legale | e il cliente , per quanto concerne la rappresentanza giudiziale , non consente alcun razionale collegamento con il presupposto del |
| 1972-120.txt | 1781 | 1781 | 2 , della legge di registro deve essere dichiarato illegittimo per la parte in cui pone a carico dei procuratori | legali | la responsabilità per il pagamento delle c.d . ” tasse giudiziali ” . |
| 1972-128.txt | 194 | 194 | un contratto di appalto , essendo prevista e regolata da una norma di legge , rientri nella categoria delle presunzioni | legali | , la cui legittimità in materia fiscale è stata riconosciuta da varie sentenze di questa corte . ed invero , |
| 1972-132.txt | 1436 | 1436 | sarebbe quello del reddito imponibile risultante dai ruoli dell anno 1969 . al riguardo la corte ritiene che di prova | legale | non possa trattarsi . ed invero , l accertamento fiscale trasferito in un procedimento avente carattere e finalità assai differenti |
| 1972-155.txt | 1556 | 1556 | guerra , significa creare una finzione che può solo condurre , qualunque coefficiente moltiplicatorio voglia congetturarsi , a un canone | legale | incongruo , elusivo nella sostanza della garanzia costituzionale , che esige un indennizzo serio , anche se non completo , |
| 1972-65.txt | 765 | 765 | l esecuzione di musica leggera a chi intenda intraprendere tale attività sia ritenuto eccessivo , l imprenditore ha i mezzi | legali | per far valere le proprie ragioni , se questi tali mezzi non usa oppure , avendoli usati , dette ragioni |
| 1973-116.txt | 832 | 832 | anno dalla società concessionaria dei servizi telefonici all ufficio del registro competente ( nella specie quello di torino , sede | legale | della s.i.p . ) ; denunzia comprendente l ammontare dei corrispettivi dei servizi telefonici e delle prestazioni accessorie svolti nell |
| 1974-299.txt | 726 | 726 | ricchezza mobile gravante sulla quota del reddito prodotto dagli stabilimenti e dagli impianti operanti in sicilia , ma con sede | legale | dell impresa fuori del suo territorio . l imposta cui si riferisce la circolare impugnata è diversa perché non riguarda |
| 1974-67.txt | 1096 | 1096 | . d altronde va rilevato che la normativa impugnata predispone in via primaria , proprio al fine di assicurare la | legalità | dell esecuzione esattoriale , il ricorso all intendente di finanza , conformemente alla natura particolare della espropriazione in esame . |
| 1975-173.txt | 357 | 357 | tale norma , nel mentre riconosce che debbono essere ammessi in detrazione dall asse ereditario i debiti certi e liquidi | legalmente | esistenti nel momento dell apertura della successione , dispone in quali forme ed in quali modi ne debbano essere dimostrati |
| 1975-173.txt | 383 | 383 | della successione , dispone in quali forme ed in quali modi ne debbano essere dimostrati i requisiti sopra elencati della | legalità | , della certezza , della liquidità , della esistenza al momento dell apertura della successione . sono , all uopo |
| 1975-173.txt | 409 | 409 | liquidità , della esistenza al momento dell apertura della successione . sono , all uopo , richiamati tutti i mezzi | legali | di prova più rigorosi contemplati nell ordinamento all evidente fine di evitare eventuali frodi , facilmente ipotizzabili , come risulta |
| 1975-215.txt | 660 | 660 | se l iscrizione a ruolo sia definitiva o provvisoria , perché in ogni caso , dato che l iscrizione sia | legalmente | avvenuta , l amministrazione finanziaria ha diritto di pretendere dal contribuente il pagamento dell imposta e di perseguire la realizzazione |
| 1975-26.txt | 76 | 76 | imposte dirette ) ” nella parte in cui fa obbligo al marito di denunciare i redditi propri della moglie non | legalmente | separata ” . 2 . per intendere quali siano i termini della questione , occorre rifarsi brevemente ai fatti di |
| 1975-26.txt | 388 | 388 | un punto della materia tributaria di indubbio interesse , sul cumulo cioè dei redditi della moglie , che non sia | legalmente | ed effettivamente separata , con quelli del marito , mettendo in evidenza , a proposito di tale fenomeno , solo |
| 1975-26.txt | 662 | 662 | che il marito debba denunciare , con la dichiarazione unica annuale , anche i redditi della moglie che non sia | legalmente | separata ; ed è posta in riferimento all art . 29 della costituzione esclusivamente sotto il profilo indicato e non |
| 1975-26.txt | 1088 | 1088 | precedente art . 17 , fa obbligo al marito di denunciare con la dichiarazione unica i redditi della moglie non | legalmente | ed effettivamente separata , non gioverebbe ai fini della decisione della causa all esarne del tribunale di oristano per ciò |
| 1976-103.txt | 617 | 617 | quanto per l ulteriore corso del procedimento , l interessato può agire personalmente senza che occorre l assistenza di patrocinio | legale | . in forza dell art . 32 della tabella all . b al d.p.r . 25 giugno 1953 , n |
| 1976-179.txt | 1354 | 1354 | tali violazioni si riferiscono al profilo procedimentale che regola la imposizione di detto tributo sul reddito per i coniugi non | legalmente | separati . b ) le norme della nuova legge avrebbero abrogato quelle denunciate di illegittimità costituzionale con le ordinanze dei |
| 1976-179.txt | 3297 | 3297 | della presente legge , decorso il termine di due anni dalla detta data , sono assoggettate al regime della comunione | legale | per i beni acquistati successivamente alla data medesima a meno che entro lo stesso termine uno dei due coniugi non |
| 1976-179.txt | 3782 | 3782 | incidere il fatto che la nuova legge abbia disposto : che l irpef si applica nei confronti dei coniugi non | legalmente | ed effettivamente separati sul reddito complessivo formato dai redditi propri di ciascuno e da quelli , ad entrambi imputati , |
| 1976-179.txt | 3850 | 3850 | imputati ( art . 5 ) ; che agli effetti dell applicazione delle imposte sui redditi , la moglie non | legalmente | ed effettivamente separata ha il domicilio fiscale nel comune di domicilio fiscale del marito ( art . 6 ) , |
| 1976-179.txt | 3876 | 3876 | domicilio fiscale nel comune di domicilio fiscale del marito ( art . 6 ) , e che i coniugi non | legalmente | ed effettivamente separati sono solidalmente obbligati al pagamento dell irpef ( art . 7 ) . e d altra parte |
| 1976-179.txt | 4297 | 4297 | articolo , sono evidenziati due profili o momenti : l imputazione al marito dei redditi della moglie che non sia | legalmente | ed effettivamente separata e cioè il riferimento ex lege del reddito di un dato soggetto pienamente capace ad un soggetto |
| 1976-179.txt | 4364 | 4364 | , che il marito è soggetto passivo dell imposta ( anche ) per i redditi della moglie che non sia | legalmente | ed effettivamente separata , e che il debito di imposta è determinato in rapporto al reddito complessivo del marito , |
| 1976-179.txt | 4760 | 4760 | marito ) possa e debba presentare una maggiore capacità contributiva per l esistenza di redditi altrui di cui non abbia | legalmente | il possesso , e cioè il godimento o l amministrazione senza obbligo della resa dei conti . d altra parte |
| 1976-179.txt | 5025 | 5025 | cioè nella parte in cui in detti articoli si stabilisce che i redditi della moglie , la quale non sia | legalmente | ed effettivamente separata dal marito , concorrono , insieme con quelli del marito , a formare un reddito complessivo su |
| 1976-179.txt | 5937 | 5937 | norme , in modo espresso o implicito : che al marito sono imputati i redditi della moglie che non sia | legalmente | ed effettivamente separata con la conseguenza che i redditi di entrambi sono cumulati ai fini dell applicazione dell imposta ; |
| 1976-179.txt | 6079 | 6079 | di specifica denuncia , non possono non essere tenute presenti . l imputazione al marito dei redditi della moglie non | legalmente | ed effettivamente separata , infatti , influisce , nei confronti del marito , sulla individuazione della base imponibile ( art |
| 1976-179.txt | 6261 | 6261 | i giudici che lo denunciano , esso consisterebbe in ciò : a ) per la donna coniugata ( e non | legalmente | ed effettivamente separata ) , in ordine alla soggettività passiva circa l imposta sul reddito delle persone fisiche , alla |
| 1976-179.txt | 6693 | 6693 | più volte ricordato . è indubbio , ad avviso della corte , che la donna coniugata ( che non sia | legalmente | ed effettivamente separata ) sia sottoposta nella materia de qua ad un trattamento giuridico diverso da quello previsto di regola |
| 1976-179.txt | 6773 | 6773 | essendo le persone fisiche soggetti passivi dell imposta ( art . 2 comma primo ) la donna coniugata ( non | legalmente | ed effettivamente separata , la quale abbia il possesso di redditi , non è soggetto passivo dell imposta ; i |
| 1976-179.txt | 6811 | 6811 | imposta ; i redditi della moglie , che si trovi nella ripetuta situazione . sono imputati ai marito nonostante che | legalmente | la donna ne abbia la titolarità ed il possesso : il marito ( e non anche la moglie non separata |
| 1976-179.txt | 7817 | 7817 | 29 e 53 della costituzione , le norme che prevedono : l imputazione al marito dei redditi della moglie non | legalmente | ed effettivamente separata ed il cumulo dei redditi di entrambi ai fini dell applicazione dell imposta ; la soggettività passiva |
| 1976-179.txt | 8338 | 8338 | che pongono a carico del marito l obbligo di dichiarare , oltre i propri , i redditi della moglie non | legalmente | ed effettivamente separata , rimane operativa dei citati articoli del d.p.r . n . 600 solo la parte che si |
| 1976-200.txt | 917 | 917 | per cui resta escluso il farsi luogo a conguagli di sorta . e la giurisprudenza della corte concernente le presunzioni | legali | in materia fiscale ha costantemente riconosciuto la necessità che le presunzioni , per poter essere considerate in armonia con il |
| 1976-34.txt | 92 | 92 | , educative o sindacali , esige peraltro che tali attività siano applicate rispettivamente da ” circoli aderenti alle organizzazioni nazionali | legalmente | riconosciute ” ( lett . b ) e dai sindacati dei lavoratori dipendenti od autonomi rappresentati nel consiglio nazionale dell |
| 1976-34.txt | 975 | 975 | nelle categorie ivi anch esse indicate ( partiti rappresentati nelle assemblee nazionali e regionali ; circoli aderenti alle organizzazioni nazionali | legalmente | riconosciute e sindacati rappresentati nel consiglio nazionale dell economia e del lavoro , secondo il già detto ; istituzioni mutualistiche |
| 1976-34.txt | 1135 | 1135 | e c , e solo indirettamente perciò può dirsi ne derivi per queste un onere di aderire ad organizzazioni nazionali | legalmente | riconosciute o ad associazioni sindacali rappresentate nel cnel , per la previsione di una incidenza favorevole dello sgravio tributario disposto |
| 1976-34.txt | 1234 | 1234 | nazionale , a livello meramente locale . né può ravvisarsi nella imposizione dell onere di adesione ad organizzazioni maggiori , | legalmente | riconosciute o rappresentate nel cnel , una menomazione delle caratteristiche peculiarità tradizionalmente proprie di quelle associazioni , attraverso una sorta |
| 1976-34.txt | 1459 | 1459 | . nei quali casi , peraltro , non mancherebbero alle associazioni dei gruppi minoritari contro siffatte indebite limitazioni i rimedi | legali | , esperibili davanti ai giudici comuni , ordinari ed amministrativi , non essendo dubitabile che anche norme di grado lato |
| 1977-153.txt | 4363 | 4363 | di circa lire 400.000 annue , mentre il conduttore ricava un reddito netto , depurato anche dell importo del canone | legale | , di lire 5.394.760 . la sperequazione , in questo caso particolare , è aggravata dal fatto che gli investimenti |
| 1978-03.txt | 651 | 651 | che dagli atti prodotti in giudizio risulta pervenuto alla segreteria della giunta il 26 aprile e all ufficio legislativo e | legale | il 27 dello stesso mese . ma questa tesi difensiva non può essere accolta : il termine di 60 giorni |
| 1979-126.txt | 2351 | 2351 | rapporti giuridici pubblici e privati , o almeno ad attenuare talune conseguenze più gravi del deprezzamento della moneta avente corso | legale | . ma questi interventi sono stati sempre il frutto di scelte politiche , riservate alla discrezionalità del potere legislativo , |
| 1979-27.txt | 252 | 252 | del diritto di rivalsa mediante la maggiorazione del prezzo . sempre secondo la ordinanza , non contraddice al principio di | legalità | nemmeno il metodo prescelto dall ultimo comma della norma in esame , di attribuire al ministro per le finanze o |
| 1979-30.txt | 436 | 436 | gli evasori del debito tributario e , pertanto , la soddisfazione o la evasione dell imposta sono estranee alla fattispecie | legale | , sia perché la estrema difficoltà di assodare l assolvimento dell obbligo afferente a merci fungibili e materialmente non identificabili |
| 1980-141.txt | 3028 | 3028 | in esame , ed altre clausole , che mirano in vario modo a salvaguardare il potere d acquisto della moneta | legale | , sia perché sono diversi gli ambienti economico finanziari , nei quali operano da un lato le tre categorie di |
| 1980-56.txt | 1006 | 1006 | 628 , l alternativa , per gli alloggi composti da tre o più vani abitabili , tra cessazione della proroga | legale | alla data del 31 dicembre 1967 o protrazione del vincolo fino al 30 giugno 1969 , veniva messa in correlazione |
| 1981-151.txt | 1647 | 1647 | ricorsi dell infermo di mente in materia di pensione di guerra era sufficiente , quando non ancora nominato il rappresentante | legale | o il tutore provvisorio , la sottoscrizione di uno dei genitori . la seconda sentenza ( n . 103 del |
| 1981-49.txt | 162 | 162 | imposta complementare e della imposta sul reddito delle persone fisiche , prevedevano il concorso dei redditi della moglie , non | legalmente | ed effettivamente separata , con quelli del marito e l imputazione del reddito complessivo a quest ultimo , quale unico |
| 1981-49.txt | 951 | 951 | , 29 e 53 della costituzione sono quelle che prevedevano : l imputazione al marito dei redditi della moglie non | legalmente | ed effettivamente separata e il cumulo dei redditi di entrambi ai fini dell applicazione della imposta ; la soggettività passiva |
| 1982-151.txt | 646 | 646 | in quella misura , appare appena sufficiente a soddisfare i bisogni elementari della vita ) ovvero , come nella fattispecie | legale | considerata , sia tale da far ritenere , sul piano fiscale , il soggetto medesimo vivente a carico di altro |
| 1982-178.txt | 507 | 507 | che come ricorda il giudice a quo in questa sentenza , con la quale la corte escluse che il procuratore | legale | sia tenuto al pagamento della imposta di registro relativa alle convenzioni da una qualunque delle parti dedotte in giudizio , |
| 1982-243.txt | 1312 | 1312 | , non ci sia stato , nei decreti delegati del 1972 emanati dal governo , un eccesso rispetto al quadro | legale | configurato nella legge delega e , pertanto , una violazione dell art . 76 della carta costituzionale ” . e |
| 1982-88.txt | 241 | 241 | l accertamento dei fatti al libero convincimento del giudice , con esclusione assoluta , nel suo ambito , di prove | legali | ; e quello che ammette rispetto al giudizio penale vincoli di pregiudizialità solo in rapporto a casi limitati di decisioni |
| 1982-88.txt | 424 | 424 | contribuente ) risultava da un ” concordato al riguardo intervenuto il 17 febbraio 1972 tra l ufficio impositore e un | legale | da lui ( il contribuente ) incaricato ” . esattamente il giudice a quo ha attribuito al concordato il valore |
| 1982-89.txt | 404 | 404 | rilevanza , e , se lo avesse fatto , avrebbe indubbiamente dovuto negarla giacché nessun effetto potrebbe spiegare ” sulla | legalità | o meno di un tipico atto processuale ( mandato di cattura ) ” l eventuale accoglimento della proposta questione di |
| 1982-89.txt | 477 | 477 | all esame del merito dell unica questione sollevata ) non appare meritevole di accoglimento alla stregua del principio di stretta | legalità | , perché sarebbe assai difficile sostenere l applicabilità di esso in materia che la stessa citata difesa riconosce di natura |
| 1983-103.txt | 1543 | 1543 | essi siano deducibili dall attivo ereditario . l intero art . 13 contiene , cioè , un sistema di predeterminazione | legale | dei mezzi di prova che il legislatore , al fine di evitare evasioni fiscali e possibili collusioni dirette a realizzarle |
| 1983-103.txt | 2287 | 2287 | , in via generale , dall art . 2724 c.c . né può dirsi che la configurazione di una prova | legale | rigorosa equivalga a dare una base fittizia all imposizione tributaria . la prova legale mira a garantire la certezza dei |
| 1983-103.txt | 2301 | 2301 | che la configurazione di una prova legale rigorosa equivalga a dare una base fittizia all imposizione tributaria . la prova | legale | mira a garantire la certezza dei rapporti giuridici e , in materia tributaria , anche a tutelare l interesse generale |
| 1983-266.txt | 366 | 366 | imposta complementare e della imposta sul reddito delle persone fisiche , prevedevano il concorso dei redditi della moglie , non | legalmente | ed effettivamente separata , con quelli del marito e l imputazione del reddito complessivo a quest ultimo , quale unico |
| 1984-172.txt | 313 | 313 | nella nozione di reddito tassabile con imposta di ricchezza mobile ” , dovendosi ravvisare nella disciplina normativa quel ” vincolo | legale | di destinazione dei proventi degli ospedali dipendenti da enti pubblici ” , che toglie a tali proventi ” il carattere |
| 1984-239.txt | 2129 | 2129 | , non aveva dubbi nell affermare che ” gli ebrei appartengono obbligatoriamente , col fatto stesso di avere la residenza | legale | nel territorio di una comunità israelitica , alla comunità stessa ” . di appartenenza ” necessaria ” , ” automatica |
| 1984-277.txt | 452 | 452 | condanna al pagamento di somme di denaro per crediti di lavoro , deve determinare , oltre gli interessi nella misura | legale | , il maggior danno eventualmente subito dal lavoratore per la diminuzione di valore del suo credito , condannando al pagamento |
| 1984-277.txt | 581 | 581 | contestati nella congruità , in caso di mancato integrale pagamento si applica , oltre all interesse di mora al tasso | legale | , la rivalutazione monetaria così come stabilito dalla legge n . 533 / 1973 ” , c ) che sull |
| 1984-277.txt | 714 | 714 | chiedere il pagamento in una o in più monete estere secondo un determinato ragguaglio dovevansi pagare in lire aventi corso | legale | al giorno del pagamento nella stessa somma numerica espressa nel titolo medesimo . 27 . 1.2 . nel campo della |
| 1984-298.txt | 101 | 101 | in questa disposizione sono infatti previste regole ed eccezioni , che valgono a prevenire la prospettata violazione del principio di | legalità | in materia penale ( art . 25 , secondo comma , cost . ) relativamente alla osservanza dei precetti contenuti |
| 1985-109.txt | 1070 | 1070 | due situazioni nettamente diverse , quali l adempimento spontaneo dell obbligo fiscale , pur in sensibile ritardo rispetto alla scadenza | legale | , e l evasione totale , rilevata dall ufficio solo a seguito della sua attività di controllo e di accertamento |
| 1985-116.txt | 731 | 731 | infine , va lasciata in ombra la discrasia tra avvocati e procuratori dello stato e avvocati e procuratori degli uffici | legali | organicamente costituiti presso le province , i comuni , le istituzioni di beneficenza e , in genere , qualsiasi altra |
| 1985-121.txt | 128 | 128 | l ordinanza dell intendente , irrogativa di pena pecuniaria , ” è presentato ” dal trasgressore ovvero da un suo | legale | rappresentante . il giudice rimettente rileva che ” la tempestiva proposizione del ricorso al ministro possa essere realizzata anche con |
| 1985-284.txt | 263 | 263 | normativo che la corte aveva voluto cancellare , e cioè l imputazione al marito dei redditi della moglie , non | legalmente | ed effettivamente separata ; l applicazione dell imposta sui redditi così cumulati ; la soggettività passiva del marito anche per |
| 1987-185.txt | 919 | 919 | che possa partecipare al processo tributario , di cui sia parte una società in amministrazione straordinaria , l amministratore e | legale | rappresentante della società stessa durante il periodo d imposta , in quanto le disposizioni denunciate violerebbero il diritto di difesa |
| 1987-185.txt | 1547 | 1547 | a ruolo dell ilor , per l anno 1986 , della s.p.a . genghini , della quale era in allora | legale | rappresentante l ing . mario genghini , che ha spiegato intervento nel procedimento avanti la commissione tributaria di ii grado |
| 1987-185.txt | 1618 | 1618 | 1980 . quale che fosse la posizione assunta dall ing . mario genghini se in proprio ovvero in qualità di | legale | rappresentante della s.p.a . genghini al tempo della iscrizione a ruolo ( dubbio che il giudice a quo non si |
| 1987-200.txt | 1592 | 1592 | di lucro , come sarebbe possibile ” presumerli ” ? vero è che , in tali casi , una presunzione | legale | iuris et de iure , si trasformerebbe in un ingiustificata finzione . l annoso problema della ” presunzione ” del |
| 1987-200.txt | 1683 | 1683 | ultimi fossero sicuramente esclusi , nell esercizio di imprese , sia pur costituite in forma commerciale , la ” presunzione | legale | ” si trasformerebbe in sottoposizione a ricchezza mobile di plusvalenze non derivanti da attività lucrative : si tratterebbe , cioè |
| 1987-200.txt | 3013 | 3013 | o da società commerciali , era da presumersi , ope legis , l intento speculativo oppure , potendo la presunzione | legale | risolversi , in concreto , in una tassazione di plusvalenze e sopravvenienze attive non speculativamente realizzate , era , sempre |
| 1987-283.txt | 2888 | 2888 | rilevato che questa corte ha costantemente escluso , in linea generale , la illegittimità costituzionale , del ricorso a prove | legali | ed a presunzioni in materia tributaria . in tal senso si era espressa già con la sentenza 26 giugno 1965 |
| 1987-283.txt | 2936 | 2936 | fondata la questione di legittimità costituzionale , in linea di principio , di norme che prevedano un sistema di prove | legali | per la determinazione dell esistenza del presupposto dell obbligazione tributaria e della sua entità concreta . detta conclusione è stata |
| 1987-283.txt | 2981 | 2981 | nella sentenza 21 aprile 1983 , n . 103 , nella quale è stato confermato che la configurazione di prove | legali | rigorose , in materia tributaria , non comporta l attribuzione di una base fittizia all imposizione ed è stato sottolineato |
| 1987-283.txt | 3008 | 3008 | non comporta l attribuzione di una base fittizia all imposizione ed è stato sottolineato che in tale materia la prova | legale | mira a tutelare l interesse generale alla riscossione dei tributi contro le evasioni , affermandosi che rientra nella discrezionalità del |
| 1989-184.txt | 1013 | 1013 | mora nei propri confronti , nel caso in cui venga per la prima volta , attraverso tale notifica , a | legale | conoscenza della pretesa avanzata dall amministrazione finanziaria in via solidale e ciò , eventualmente , anche per contestare nel merito |
| 1989-387.txt | 1012 | 1012 | economico di attività , e ravvisandosi il titolo preminente di detta pensione nella menomazione sofferta nell adempimento di un obbligo | legalmente | imposto in attuazione dell art . 52 della costituzione . dal ravvisato carattere non reddituale delle pensioni in esame discende |
| 1990-11.txt | 507 | 507 | dei soggetti tenuti agli alimenti , non troverebbe fondamento una pronuncia additiva che ai fini della deducibilità equiparasse all obbligo | legale | la corresponsione spontanea . nella mancata previsione della deducibilità di quest ultima , peraltro , non può ravvisarsi alcun contrasto |
| 1990-382.txt | 1861 | 1861 | secondo la ricorrente , tale disposizione violerebbe l art . 117 della costituzione , in quanto lederebbe il principio di | legalità | ” sostanziale ” proprio della funzione di indirizzo e coordinamento , nonché le competenze regionali in materia di contabilità delle |
| 1991-100.txt | 83 | 83 | nel senso che l obbligo assicurativo grava sui possessori a qualunque titolo di apparecchi radiologici funzionanti in forza di presunzione | legale | assoluta di intrinseca pericolosità degli apparecchi stessi ” . considerato che i consulenti tecnici di ufficio hanno escluso con certezza |
| 1991-100.txt | 385 | 385 | vengano a contatto , non va intesa , come sembra ritenere il giudice remittente , nel senso che la fattispecie | legale | dell obbligo di assicurazione è costruita con la tecnica della presunzione assoluta . caratteristica di questa tecnica , operante sulla |
| 1991-131.txt | 567 | 567 | dalla norma impugnata non dà vita a una presunzione juris et de jure , ma si sostanzia di una tipizzazione | legale | di due comportamenti ( le operazioni rispettivamente di acquisto e di vendita del medesimo bene ) , che , in |
| 1991-131.txt | 619 | 619 | considerati come un comportamento complessivo unificato dall intento speculativo , e in quanto tale assunto , sempre secondo una valutazione | legale | , come causa qualificante la produzione di una plusvalenza tassabile , non ricorrendo l ipotesi del reddito d impresa , |
| 1991-131.txt | 680 | 680 | prova diretta a dimostrare l assenza , nel caso concreto , dell intento speculativo . tipizzazioni , qualificazioni , valutazioni | legali | come quelle suindicate possono bensì essere censurate sotto il profilo della mancanza di ragionevolezza , contestandosi che esse trovino rispondenza |
| 1991-258.txt | 751 | 751 | . 35 d.p.r . n . 600 del 1973 ) , ma si caratterizza per un largo impiego di presunzioni | legali | e presunzioni semplici : le quali ultime , talora devono essere qualificate dai requisiti di gravità , precisione e concordanza |
| 1991-35.txt | 139 | 139 | positivi o alla simulazione di componenti negativi del reddito , violerebbe , da un lato , il principio di “ | legalità | ” , basilare in materia penale sotto il profilo della carenza di ” tassatività ” , e , dall altro |
| 1992-144.txt | 3111 | 3111 | di abbienza dell istante . a seguito di tali accertamenti e verifiche , se risulta un reddito superiore al limite | legale | , l intendente di finanza propone al giudice competente la revoca ( ex tunc ) o la modifica ( ex |
| 1992-51.txt | 2259 | 2259 | tributari , il significato sostanziale della norma di delega ora esaminata è quello di sottoporre tali poteri al principio di | legalità | , di modo che questi ultimi non possano essere svolti arbitrariamente e indiscriminatamente . 5 . ad avviso del giudice |
| 1992-51.txt | 2954 | 2954 | dimostra che l accesso ai dati riservati cui si riferiscono le disposizioni impugnate è sottoposto a rigorose condizioni di predeterminazione | legale | e di controllo giudiziario , le quali anzi , proprio perché attengono alla persecuzione dei reati , sono definite persino |
| 1992-51.txt | 3081 | 3081 | secondo comma , c.p.p . e 255 c.p.p . ) . e , poiché tale attività risponde a requisiti di | legalità | e di controllo giudiziario particolarmente rigorosi , nessun ostacolo può sussistere affinché i dati riservati ( legittimamente ) acquisiti per |
| 1993-283.txt | 351 | 351 | ” , agli effetti appunto dell applicazione dei suddetti nuovi criteri di stima , ” si devono considerare le possibilità | legali | ed effettive di edificazione esistenti al momento dell apposizione dei vincolo preordinato all esproprio ” . ed a tal fine |
| 1993-283.txt | 8183 | 8183 | eccezione di difetto di rilevanza , sollevata dall avvocatura dello stato , secondo cui dalla ordinanza risulterebbe trattarsi di terreno | legalmente | edificabile in forza dello strumento urbanistico impositivo del vincolo sicché non verrebbe in rilievo la eventuale edificabilità di fatto . |
| 1993-500.txt | 2355 | 2355 | destinato ad uno o più fondi speciali diversi da quello della regione in cui gli enti e casse hanno sede | legale | questa corte ( sentenza n . 75 del 1992 ) auspicò che ” siano stabilite le condizioni necessarie a garantirne |
| 1993-500.txt | 3471 | 3471 | degli enti finanziatori ; i quali possono destinarle , per il 50 % al fondo della regione dove hanno sede | legale | , e per l altro 50 % ad altri fondi liberamente scelti . in questo quadro , e nella contenuta |
| 1995-358.txt | 1091 | 1091 | . 5 . nella fattispecie sottoposta all esame del giudice a quo i coniugi si trovano in regime di comunione | legale | dei beni : ipotesi nella quale l attuale sistema tributario , complessivamente investito dall ordinanza di remissione , consente ( |
| 1995-358.txt | 1137 | 1137 | . n . 917 del 1986 ) ai coniugi di imputare i redditi dei beni che formano oggetto della comunione | legale | ” per metà del loro ammontare netto a ciascuno dei coniugi o per la diversa quota stabilita ai sensi dell |
| 1995-358.txt | 1250 | 1250 | coniugi , ai sensi del ricordato art . 210 , primo comma , di ” modificare il regime della comunione | legale | dei beni ” , e quindi fare oggetto di comunione immediata anche i proventi dell attività separata di ciascuno dei |
| 1995-424.txt | 396 | 396 | art . 35 della legge n . 457 del 1978 in quanto rivolto ad ampliare , a livello di fattispecie | legale | tipica , la platea dei soggetti beneficiari al di là della categoria dei lavoratori dipendenti , che pur rimane l |
| 1995-424.txt | 861 | 861 | . 498 del 1992 che prevede lo storno dalle finalità proprie dei contributi gescal quali ripristinate in sede di fattispecie | legale | tipica in favore dei soli lavoratori dipendenti soggetti al prelievo di una parte delle complessive risorse fino al limite di |
| 1995-445.txt | 502 | 502 | il primo comma dell art . 4 agevola al danneggiato l assolvimento dell onere della prova attribuendo valore di presunzione | legale | alle risultanze delle dichiarazioni rese dal sostituto d imposta ( modello 101 ) o dal lavoratore ( modello 740 ) |
| 1995-463.txt | 700 | 700 | dunque la possibilità di offrire anche elementi atti a dimostrare una valutazione dell immobile erronea e non conforme ai parametri | legali | : esattamente come se , venuto a conoscenza attraverso l avviso di liquidazione della rendita , egli autonomamente impugnasse l |
| 1996-180.txt | 1093 | 1093 | che ” le tariffe per gli accertamenti e per le indagini in materia di igiene e sanità pubblica , medicina | legale | e veterinaria espletati nell interesse dei privati e su loro richiesta dalle unità sanitarie locali , sono stabilite dalla giunta |
| 1997-111.txt | 2115 | 2115 | è rappresentata dai dati catastali , si rifà , per l accertamento della base imponibile , a criteri di determinazione | legale | di valori tipo , e cioè a metodi che non possono di per sé reputarsi contrari a costituzione ; e |
| 1997-137.txt | 682 | 682 | successorio . in proposito va inoltre evidenziato che questa corte dopo aver più volte riconosciuto che il ricorso alle presunzioni | legali | in materia tributaria è lecito , essendo volto a proteggere l interesse generale alla riscossione contro ogni tentativo di evasione |
| 1998-355.txt | 812 | 812 | trattamento , la quota parte soggetta a imposizione degli assegni vitalizi corrisposti ai membri del parlamento essendo calcolata secondo criteri | legali | ( e più favorevoli ) , la quota parte degli assegni vitalizi corrisposti ai membri dei consigli regionali essendo invece |
| 1998-53.txt | 1364 | 1364 | la quale , appunto , nella normativa de qua viene sostanzialmente affermata dal legislatore con la previsione di una fattispecie | legale | tipica . 3 . 3 . palesemente priva di fondamento , infine , è la prospettata violazione dell art . |
| 1999-111.txt | 1374 | 1374 | esubero , l insegnamento dell educazione fisica , le supplenze , le spese per gli accertamenti ai fini del riconoscimento | legale | o del pareggiamento di scuole , la spesa per i compensi relativi agli esami di maturità . secondo la ricorrente |
| 1999-171.txt | 5007 | 5007 | n . 483 del 1991 ) e che rispettano altresì , per le garanzie procedimentali previste , il principio di | legalità | sostanziale . non sono pertanto fondati i prospettati profili di violazione della sfera di autonomia della regione ricorrente . 5 |
| 1999-41.txt | 1035 | 1035 | casi in cui il vincolo coniugale , non ancora reciso , abbia subito un forte allentamento per effetto di separazione | legale | , come nella fattispecie prospettata dal giudice a quo o anche in conseguenza di mera separazione di fatto , che |
| 2000-351.txt | 2078 | 2078 | per trasferimenti a carattere coattivo . è sufficiente , a tal fine , il richiamo esemplificativo alle ipotesi di prelazione | legale | e riscatto sia nel campo dei fondi rustici per lo sviluppo della proprietà coltivatrice ( legge 26 maggio 1965 , |
| 2000-98.txt | 2060 | 2060 | previsti dall ordinamento , nel caso essa ritenga che l attuazione delle norme di riserva sia avvenuta in violazione della | legalità | , ovvero di ricorrere a questa corte con lo strumento del conflitto di attribuzioni , ove insorga controversia sull ambito |
| 2001-164.txt | 1376 | 1376 | del potere impositivo . se si muove dalla premessa che la valutazione automatica dei beni immobili non introduce un sistema | legale | di determinazione dei valori imponibili , deve ritenersi allora che resti fermo il principio sancito dall art . 14 del |
| 2001-344.txt | 1728 | 1728 | giustificare la statuizione regionale impugnata gli argomenti , invocati in consiglio regionale , secondo cui non vi sarebbe stata base | legale | per tale prestazione patrimoniale imposta , con violazione dell art . 23 della costituzione , o dovrebbe tenersi conto della |
| 2001-344.txt | 1793 | 1793 | imposta dall ente locale , in correlazione con una attività dallo stesso effettuata , abbia o meno una sufficiente base | legale | ( nella legge dello stato ) , ai sensi dell art . 23 della costituzione , e sia quindi o |
| 2001-344.txt | 1840 | 1840 | mai , potrebbe solo intervenire essa stessa , nell ambito dei poteri spettanti alla regione , a costituire siffatta base | legale | . tanto meno potrebbe il legislatore regionale , evidentemente , statuire in merito all applicazione di un tributo statale come |
| 2002-133.txt | 918 | 918 | partecipazione della regione al procedimento per la loro attuazione , onde ne era venuta a mancare in parte la base | legale | , e che le altre disposizioni legislative parimenti attuate apparivano identiche nella loro portata alle prime , e dunque affette |
| 2002-271.txt | 545 | 545 | del lavoro creativo e degli investimenti dell inventore , provocati dalla decadenza , sembrano alla rimettente ” risalire ad una | illegalità | ( il mancato pagamento di una tassa ) che con la costituzione economica ha poco o nulla a che fare |
| 2002-284.txt | 2006 | 2006 | esistenza di un servizio radiotelevisivo pubblico , cioè promosso e organizzato dallo stato , non più a titolo di monopolista | legale | della diffusione di programmi televisivi , ma nell ambito di un sistema misto pubblicoprivato , si giustifica però solo in |
| 2002-332.txt | 527 | 527 | , invece , onerando il solvens della prova ( negativa ) della mancata traslazione dell imposta ha operato una inversione | legale | dell onere della prova lesiva del generale canone di ragionevolezza garantito dall art . 3 della costituzione . tale inversione |
| 2002-375.txt | 1224 | 1224 | del 1992 ; cfr . anche la sentenza n . 238 del 1984 , relativa ad un ipotesi di proroga | legale | dei termini di prescrizione e decadenza correlata alla soppressione di numerosi uffici del registro ed alla ristrutturazione di altri ) |
| 2005-66.txt | 1434 | 1434 | resa , sia pure su richiesta del privato , a fronte della prestazione patrimoniale appare prevalente l elemento della imposizione | legale | . ai fini dell individuazione delle prestazioni patrimoniali imposte , non costituiscono profili determinanti né le formali qualificazioni delle prestazioni |
| 2007-188.txt | 1782 | 1782 | anche riducendo il rischio dell assenza di normative adeguate alle novità comunque prodottesi , a tutela della necessaria trasparenza e | legalità | dell azione regionale . d altra parte , se originariamente la adozione degli statuti è stata necessitata entro brevi termini |
| 2007-188.txt | 1902 | 1902 | né complessive , né parziali ) , a meno del manifestarsi di rischi particolarmente gravi sul piano della funzionalità e | legalità | sostanziale di molteplici attività delle regioni ad autonomia ordinaria . la stessa adozione da parte della regione campania della disposizione |
| 2008-102.txt | 6085 | 6085 | condizioni evidenzia che le plusvalenze sono assoggettate a tassazione in forza di quella che un tempo si designava come presunzione | legale | assoluta di speculatività delle cessioni effettuate nel quinquennio ( alla quale fa riferimento il ricorrente ) e che oggi potrebbe |
| 2008-102.txt | 6108 | 6108 | speculatività delle cessioni effettuate nel quinquennio ( alla quale fa riferimento il ricorrente ) e che oggi potrebbe definirsi valutazione | legale | tipica di un oggettiva strumentalità del comportamento del contribuente alla produzione di un reddito ; relazione funzionale che costituisce , |
| 2008-102.txt | 6380 | 6380 | ai sensi dell art . 67 del d.p.r . n . 917 del 1986 , in forza della richiamata valutazione | legale | tipica di strumentalità ; b ) si applica anche a quelle plusvalenze realizzate nel quinquennio che , invece , il |
| 2008-102.txt | 6495 | 6495 | a tassazione le sole plusvalenze derivanti da cessioni effettuate entro il quinquennio , per le quali opera la richiamata valutazione | legale | tipica . l imposta statale e quella regionale , pur riguardando lo stesso tipo di reddito , sono dunque ispirate |
| 2008-102.txt | 7140 | 7140 | plusvalenze ultraquinquennali derivanti sia da cessioni di fabbricati ( per le quali non si applica la piú volte richiamata valutazione | legale | tipica ) sia da cessioni di partecipazioni in società aventi nel loro patrimonio detti fabbricati . 6 . 6 . |
| 2008-373.txt | 339 | 339 | iussu iudicis a favore dei figli – il regime fiscale dell assegno di mantenimento da quello dell assegno di alimenti | legali | non è arbitraria , per almeno due distinte e concorrenti ragioni . 2 . 1 . – in primo luogo |
| 2008-373.txt | 445 | 445 | assegno è assolta dal minore importo , in esso ricompreso , corrispondente all ammontare di un ipotetico assegno di alimenti | legali | . al riguardo , questa corte ha già precisato che il credito di alimenti legali va equiparato a quello relativo |
| 2008-373.txt | 460 | 460 | un ipotetico assegno di alimenti legali . al riguardo , questa corte ha già precisato che il credito di alimenti | legali | va equiparato a quello relativo all assegno di mantenimento solo « nei limiti in cui questo abbia carattere alimentare » |
| 2008-373.txt | 780 | 780 | dell obbligo di mantenimento è alternativa a quella dell obbligo alimentare e , pertanto , esclude la condanna agli alimenti | legali | ; sia perché , in ogni caso , ove anche alla condanna agli alimenti legali segua – di fatto – |
| 2008-373.txt | 795 | 795 | esclude la condanna agli alimenti legali ; sia perché , in ogni caso , ove anche alla condanna agli alimenti | legali | segua – di fatto – quella al mantenimento , dovrebbe aversi riguardo solo a quest ultima pronuncia , senza che |
| 2008-373.txt | 835 | 835 | che all importo dovuto per il mantenimento ( fiscalmente non deducibile ) si possa sottrarre quanto dovuto per gli alimenti | legali | ( fiscalmente deducibile ) in base ad una precedente sentenza . l identico trattamento fiscale dei due obblighi non è |
| 2008-373.txt | 996 | 996 | delle evidenti differenze di presupposti e di funzioni tra l obbligo di mantenimento dei figli e l obbligo degli alimenti | legali | in favore dei medesimi . la corte di cassazione civile , con numerose pronunce non prese in considerazione dal rimettente |
| 2008-373.txt | 1163 | 1163 | in condizione di avere una propria autonomia economica . secondo le medesime pronunce , l obbligo di prestare gli alimenti | legali | ai figli previsto dagli artt . 433 , primo comma , numero 3 , 438 , 440 e 445 cod |
| 2008-373.txt | 1510 | 1510 | secondo le quali la diversità tra l azione diretta ad ottenere il mantenimento e quella diretta ad ottenere gli alimenti | legali | comporta che alla prima non si applica la sospensione dei termini processuali nel periodo feriale prevista dalla legge per la |
| 2009-318.txt | 3096 | 3096 | consegua l obbligo di pagare l imposta ipotecaria non configura alcuna nuova fattispecie imponibile , ma costituisce soltanto un effetto | legale | della normativa tributaria vigente nella materia de qua . |
| 2010-115.txt | 2248 | 2248 | l art . 1 , comma 2 , lettera a ) , di tale decreto legge reca una precisa definizione | legale | di « accisa » ; definizione che è stata , poi , letteralmente riprodotta nell art . 1 , comma |
| 2010-116.txt | 5072 | 5072 | . 64 del d.p.r . n . 600 del 1973 ) costituisce , infatti , un elemento essenziale della fattispecie | legale | della riscossione , in quanto attiene alla struttura della riscossione stessa , disciplinata direttamente dalla legge . ne consegue che |
| 2012-142.txt | 2236 | 2236 | che il processo costituzionale in coerenza con la sua essenziale funzione di assicurare un preordinato e razionale sistema di giustizia | legale | , nel rispetto del principio del contraddittorio è diretto a garantire alla parte resistente la possibilità di manifestare la propria |
| 2012-223.txt | 839 | 839 | , in quanto realizzerebbe una irragionevole decurtazione del trattamento retributivo dei magistrati , il quale è caratterizzato da un automatismo | legale | , che si pone « come guarentigia idonea a garantire il precetto costituzionale dell autonomia ed indipendenza dei giudici , |
| 2012-223.txt | 6226 | 6226 | la giurisprudenza di questa corte ha costantemente precisato che gli elementi indefettibili della fattispecie tributaria sono tre : la disciplina | legale | deve essere diretta , in via prevalente , a procurare una ( definitiva ) decurtazione patrimoniale a carico del soggetto |
| 2012-258.txt | 5307 | 5307 | una raccomandata informativa , ma essendo prevista solo l affissione nell albo del comune secondo modalità improntate ad un criterio | legale | tipico di conoscenza della cartella . tale disciplina , con riferimento alla cartella di pagamento , non assicura , dunque |
| 2012-30.txt | 265 | 265 | , al fine di ridurre le diseconomie presenti nei comuni montani della sardegna , sia concessa alle imprese aventi sede | legale | in uno di tali comuni un contributo , nella forma del credito di imposta , nella misura del venti per |
| 2012-30.txt | 1310 | 1310 | sostanza della censura , il dato , incontrovertibile nella sua chiarezza lessicale , che il contributo alle imprese aventi sede | legale | ed unità operative nei comuni montani sardi è concesso « nella forma del credito di imposta » . si tratta |
| 2012-30.txt | 1914 | 1914 | , il beneficio non preoccupandosi di far coincidere i fruitori dello stesso ( rappresentati da tutte le imprese aventi sede | legale | ed unità operativa nei comuni montani che abbiano le caratteristiche innanzi indicate ) con i soggetti che attualmente versano le |
| 2013-153.txt | 137 | 137 | art . 2 indica i soggetti destinatari di dette agevolazioni ( in particolare , le persone giuridiche private con sede | legale | e con una stabile organizzazione in toscana ) , prevedendo anche talune esclusioni ; l art . 3 individua i |
| 2013-304.txt | 2937 | 2937 | la giurisprudenza di questa corte ha costantemente precisato che gli elementi indefettibili della fattispecie tributaria sono tre : la disciplina | legale | deve essere diretta , in via prevalente , a procurare una ( definitiva ) decurtazione patrimoniale a carico del soggetto |
| 2013-310.txt | 3137 | 3137 | . 223 del 2012 ) , ha precisato che gli elementi indefettibili della fattispecie tributaria sono tre : la disciplina | legale | deve essere diretta in via prevalente a procurare una definitiva decurtazione patrimoniale a carico del soggetto passivo ; la decurtazione |
| 2014-154.txt | 1888 | 1888 | impugnata . si è precisato , infatti , che gli elementi indefettibili della fattispecie tributaria sono tre : una disciplina | legale | diretta in via prevalente a procurare una definitiva decurtazione patrimoniale a carico del soggetto passivo ; una decurtazione che non |
| 2014-219.txt | 829 | 829 | . 223 del 2012 ) , ha precisato che gli elementi indefettibili della fattispecie tributaria sono tre : la disciplina | legale | deve essere diretta in via prevalente a procurare una definitiva decurtazione patrimoniale a carico del soggetto passivo ; la decurtazione |
| 2014-225.txt | 843 | 843 | prevede , in base alla natura ed alle garanzie che assistono i crediti tributari e contributivi , una triplice delimitazione | legale | del contenuto della transazione fiscale . in particolare : 1 ) i crediti tributari ( o contributivi ) , « |
| 2014-225.txt | 5108 | 5108 | da un privilegio di grado postergato ( qual è appunto l iva ) , in deroga al principio dell ordine | legale | delle cause di prelazione . 7 . 1 . la questione , pertanto , non è fondata , non essendovi |
| 2014-44.txt | 11713 | 11713 | 120 , secondo comma , cost . « è posta a presidio di fondamentali esigenze di eguaglianza , sicurezza , | legalità | , che il mancato o l illegittimo esercizio delle competenze attribuite , nei precedenti artt . 117 e 118 , |
| 2014-44.txt | 18115 | 18115 | , il potere sostitutivo straordinario si pone quale presidio ad esigenze avvertite come fondamentali , di eguaglianza , sicurezza e | legalità | la cui tutela appare necessaria al fine di garantire unità e coerenza dell ordinamento , mentre quello ordinario è correlato |
| 2014-50.txt | 2086 | 2086 | quale il tema di cui alla disciplina denunciata risulta del tutto estraneo , essendo questa destinata ad introdurre una determinazione | legale | di elementi essenziali del contratto di locazione ad uso abitativo ( canone e durata ) , in ipotesi di ritardata |
| 2015-100.txt | 4096 | 4096 | versamento dell iva operato da questa corte con la sentenza n . 80 del 2014 per esigenze di ripristino della | legalità | costituzionale che attengono esclusivamente a tale fattispecie abbia necessari ” effetti di trascinamento ” sulla distinta figura dell omesso versamento |
| 2015-178.txt | 2946 | 2946 | enucleati dalla costante giurisprudenza di questa corte , si identificano , per un verso , nella presenza di una disciplina | legale | , finalizzata in via prevalente a provocare una decurtazione patrimoniale del soggetto passivo , svincolata da ogni modificazione del rapporto |
| 2015-178.txt | 3782 | 3782 | 245 del 1997 , punto 3 . del considerato in diritto ) . 10 . 2 . quanto ai vincoli | legali | all autonomia collettiva , volti a garantire la « compatibilità con obiettivi generali di politica economica » , questa corte |
| 2015-31.txt | 1626 | 1626 | è riferibile ai casi delle imposte sul reddito corrisposte a titolo di sostituto d imposta da imprese aventi la sede | legale | in altra regione dello stato ma riferibili ad attività produttive insediate in sardegna . l art . 1 , comma |
| 2015-70.txt | 1799 | 1799 | . 154 del 2014 ) ha costantemente precisato che gli elementi indefettibili della fattispecie tributaria sono tre : la disciplina | legale | deve essere diretta , in via prevalente , a procurare una ( definitiva ) decurtazione patrimoniale a carico del soggetto |
| 2016-111.txt | 2887 | 2887 | proprio . si osservi ancora che , oltre che nei diversi obblighi positivi di conservazione , la diversità del trattamento | legale | degli immobili di diretto interesse culturale , si manifesta anche nella subordinazione a regime autorizzativo e di previa denuncia delle |
| 2016-111.txt | 3106 | 3106 | accordato sulla componente fondiaria del reddito degli immobili di interesse culturale trova fondamento nella minore utilità economica derivante dalla conformazione | legale | dello specifico statuto dominicale di tali beni , non è irragionevole precludere l applicazione del medesimo beneficio agli immobili che |
| 2016-69.txt | 1497 | 1497 | sì che il concetto di residuo fiscale sia stato utilizzato piuttosto come ipotesi di studio che come parametro di correttezza | legale | nell allocazione territoriale delle risorse . l accentuata disputa circa le modalità appropriate per un calcolo corretto del differenziale tra |
| 2017-209.txt | 2591 | 2591 | del ragionamento del rimettente riguarda la mancata spiegazione del motivo per cui la norma impugnata servirebbe « a conferire base | legale | [ ad un procedimento amministrativo ] esercitato esclusivamente a mezzo della ricerca del consenso » e del perché tale preteso |
| 2017-209.txt | 2645 | 2645 | cons . stato , sezione quarta , n . 4545 del 2010 non v è alcuna necessità di conferire base | legale | specifica ad un procedimento che è sorretto « da due pilastri fondamentali , entrambi ben noti al nostro ordinamento » |
| 2017-236.txt | 5780 | 5780 | 4 del censurato art . 9 , laddove si prevede per i casi di sentenza favorevole con recupero delle spese | legali | a carico delle controparti che una quota pari al 25 per cento delle somme recuperate « [ . . . |
| 2017-236.txt | 6027 | 6027 | di natura tributaria , indipendentemente dalla qualificazione offerta dal legislatore , laddove si riscontrino tre indefettibili requisiti : la disciplina | legale | deve essere diretta , in via prevalente , a procurare una definitiva decurtazione patrimoniale a carico del soggetto passivo ; |
| 2017-245.txt | 1296 | 1296 | , n . 53 ( facoltà di notificazioni di atti civili , amministrativi e stragiudiziali per gli avvocati e procuratori | legali | ) ossia direttamente a mezzo del servizio postale , senza l intermediazione dell agente notificatore è pacificamente applicabile anche ai |
| 2017-269.txt | 3299 | 3299 | sia quelle codificate dalla carta dei diritti dell unione , come è accaduto da ultimo in riferimento al principio di | legalità | dei reati e delle pene ( corte di giustizia dell unione europea , grande sezione , sentenza 5 dicembre 2017 |
| 2017-269.txt | 4605 | 4605 | , la commissione tributaria rimettente osserva che la questione di legittimità costituzionale investe la disposizione normativa che offre una base | legale | al provvedimento impositivo e alla delibera di diniego della restituzione , oggetto della richiesta di annullamento nel giudizio a quo |
| 2017-269.txt | 5695 | 5695 | la giurisprudenza costituzionale è costante nel ritenere che « gli elementi indefettibili della fattispecie tributaria sono tre : la disciplina | legale | deve essere diretta , in via prevalente , a procurare una ( definitiva ) decurtazione patrimoniale a carico del soggetto |
| 2017-69.txt | 1935 | 1935 | partecipazione delle categorie interessate ( sentenza n . 180 del 1996 ) . la possibilità di valorizzare le forme di | legalità | procedurale previste dalla legge , ai fini della valutazione del rispetto dell art . 23 cost . , vale , |
| 2017-69.txt | 2627 | 2627 | portato , giuridicamente doveroso ( sentenza n . 41 del 2013 ) , di quella declinazione procedurale del principio di | legalità | , che è ritenuta dalla giurisprudenza amministrativa tipica delle autorità indipendenti ( tra le molte , consiglio di stato , |
| 2017-99.txt | 1598 | 1598 | caso in cui la variazione patrimoniale non comunicata alla polizia tributaria deriva da un operazione soggetta a forme di pubblicità | legale | , e che , anche per il rigoroso trattamento sanzionatorio , presenta , come questa corte ha già rilevato , |
| 2017-99.txt | 1667 | 1667 | e non meriterebbe alcuna punizione . a suo avviso , quando le variazioni patrimoniali dipendono da atti soggetti a pubblicità | legale | « non ci può essere offesa » , perché , « per quanto riguarda le autorità , la trascrizione e |
| 2017-99.txt | 2437 | 2437 | dall attuale sviluppo tecnologico , di un sistema automatico di comunicazione alla polizia tributaria degli atti , soggetti a pubblicità | legale | , che determinano variazioni nel patrimonio delle persone considerate pericolose per le condanne riportate o per l assoggettamento a misure |
| 2018-167.txt | 898 | 898 | di natura tributaria , indipendentemente dalla qualificazione offerta dal legislatore , laddove si riscontrino tre indefettibili requisiti : la disciplina | legale | deve essere diretta , in via prevalente , a procurare una definitiva decurtazione patrimoniale a carico del soggetto passivo ; |
| 2018-167.txt | 1000 | 1000 | ) . 4.2 . il contributo al fondo antincendi presenta tutte le caratteristiche del tributo . vi è una disciplina | legale | che determina una definitiva decurtazione patrimoniale a carico dei soggetti passivi , rinvenibile nell art . 1 , comma 1328 |
| 2018-175.txt | 2271 | 2271 | tale da fondare una ragionevole presunzione di consegna dell atto a quest ultimo , realizzando in tal modo la conoscenza | legale | dell atto , stante secondo la giurisprudenza di legittimità ( corte di cassazione , sezione terza civile , sentenza 29 |
| 2018-175.txt | 4699 | 4699 | è pienamente sovrapponibile a quello dell art . 7 della legge n . 890 del 1982 , ha una fonte | legale | ( la citata normativa subprimaria ) ed assicura che il plico sarà consegnato dall operatore postale allo stesso destinatario o |
| 2018-175.txt | 5315 | 5315 | dell avviso » l agente notificatore , oltre a svolgere una serie di formalità che condizionano l integrazione della conoscenza | legale | e quindi il perfezionamento della notifica , dà notizia dell avvenuta notificazione dell atto o dell avviso a mezzo di |
| 2018-175.txt | 6339 | 6339 | corte pone alla discrezionalità che ha il legislatore nel regolare il procedimento notificatorio , in particolare prevedendo ipotesi di conoscenza | legale | dell atto da notificare . questa corte ha infatti affermato in proposito che rientra nella discrezionalità del legislatore la conformazione |
| 2018-175.txt | 6520 | 6520 | notificatario , ritenute tali da questa corte , sono relative a prescrizioni formali del procedimento notificatorio , integranti la conoscenza | legale | dell atto , senza che l atto sia stato consegnato a chi , per ragioni varie ( riferibili a rapporti |
| 2018-175.txt | 6836 | 6836 | 600 del 1973 ) con la semplice affissione nell albo del comune , secondo « modalità improntate ad un criterio | legale | tipico di conoscenza della cartella » , anziché secondo il « criterio dell effettiva conoscibilità dell atto » ( sentenza |
| 2018-175.txt | 7130 | 7130 | canone interpretativo che vale a compensare , su un piano diverso quello della rimessione in termini lo scarto tra conoscenza | legale | e conoscenza effettiva . anche la citata sentenza n . 146 del 2016 di questa corte ha evidenziato in via |
| 2018-175.txt | 7208 | 7208 | fallimento . analogamente , nella fattispecie della notifica ” diretta ” delle cartelle di pagamento , lo scarto tra conoscenza | legale | e conoscenza effettiva è suscettibile di essere riequilibrato per soddisfare l esigenza di assicurare l effettiva conoscenza degli atti . |
| 2018-175.txt | 7646 | 7646 | destinatario della notifica ” diretta ” della cartella di pagamento il quale , pur essendo integrata un ipotesi di conoscenza | legale | in ragione del rispetto delle formalità ( tanto più che semplificate ) dell art . 26 , primo comma , |
| 2018-27.txt | 1519 | 1519 | con il principio , affermato in riferimento alle imposte dirette , secondo cui sono soggette a tassazione anche le attività | illegali | ( art . 14 , comma 4 , della legge 24 dicembre 1993 , n . 537 , recante « |
| 2018-29.txt | 425 | 425 | aderendo alla procedura , i contribuenti pagano solo le somme iscritte a ruolo a titolo di capitale , di interessi | legali | e di remunerazione del servizio di riscossione , venendo così esentati dal pagamento di sanzioni , interessi di mora e |
| 2018-52.txt | 1923 | 1923 | , le ragioni a conforto della sussistenza degli indefettibili requisiti necessari per detta configurazione ( e cioè che la disciplina | legale | deve essere diretta , in via prevalente , a procurare una definitiva decurtazione patrimoniale a carico del soggetto passivo ; |
| 2018-67.txt | 2087 | 2087 | criterio solidaristico di base , che rimane quale fondamento essenziale di questo sistema integrato , di fonte ad un tempo | legale | ( quella della normativa primaria di categoria ) e regolamentare ( quella della cassa , di natura privatistica ) . |
| 2018-72.txt | 1171 | 1171 | sentenze n . 111 del 2016 e n . 346 del 2003 ) . alla permanenza della diversità di trattamento | legale | , correlata al pregio storico o artistico del bene , continua a corrispondere quella del regime tributario proprio come ritenuto |
| 2018-89.txt | 2197 | 2197 | di natura tributaria , indipendentemente dalla qualificazione offerta dal legislatore , laddove si riscontrino tre indefettibili requisiti : la disciplina | legale | deve essere diretta , in via prevalente , a procurare una definitiva decurtazione patrimoniale a carico del soggetto passivo ; |
| 2018-90.txt | 4079 | 4079 | originaria in termini maggiormente individualizzati , quanto alla riferibilità dell illecito a quest ultima , secondo il generale principio di | legalità | ex art . 2 del d.lgs . n . 231 del 2001 , sicché la solidarietà per il pagamento delle |
| 2019-240.txt | 3391 | 3391 | non è fondato . per giurisprudenza costante di questa corte , la fattispecie tributaria postula il ricorrere di una disciplina | legale | « finalizzata in via prevalente a provocare una decurtazione patrimoniale del soggetto passivo , svincolata da ogni modificazione del rapporto |
| 2019-67.txt | 863 | 863 | vii , titolo vii del presente testo unico e nell importo iscritto a ruolo sono calcolati gli interessi al saggio | legale | , decorrenti dal deposito dell atto cui si collega il pagamento o l integrazione del contributo » ( comma 1 |
| 2019-67.txt | 1186 | 1186 | articolo 13 , con espressa avvertenza che si procederà ad iscrizione a ruolo , con addebito degli interessi al saggio | legale | , in caso di mancato pagamento entro un mese . 2 . salvo quanto previsto dall articolo 1 , comma |
| 2019-67.txt | 2110 | 2110 | presso una persona o un ufficio viene configurata dalla disposizione in esame come il presupposto per fare operare una presunzione | legale | non implausibile , perché fondata sulla elevata probabilità che il destinatario abbia conoscenza effettiva degli atti a lui notificati presso |
| 2020-120.txt | 5115 | 5115 | delle migrazioni , rese convenienti anche a causa della mancanza di un armonizzazione comunitaria delle imposte dirette , delle sedi | legali | delle imprese in paesi che possono sostenere regimi fiscali ben più competitivi di quello nazionale . è significativo , da |
| 2020-201.txt | 3177 | 3177 | degli utili . la fattispecie in esame , in altre parole , è qualificabile semmai alla stregua di una tipizzazione | legale | , rispetto alla quale va ribadito che « non ha senso denunciare quale violazione del diritto di difesa l esclusione |
| 2020-201.txt | 3213 | 3213 | diritto di difesa l esclusione della prova » , in quanto « [ t ] ipizzazioni , qualificazioni , valutazioni | legali | come quelle suindicate possono bensì essere censurate sotto il profilo della mancanza di ragionevolezza , contestandosi che esse trovino rispondenza |
| 2020-263.txt | 1625 | 1625 | rappresentano il coerente sviluppo . 4 . 1 . la prestazione tributaria annovera tra i suoi requisiti indefettibili una disciplina | legale | « finalizzata in via prevalente a provocare una decurtazione patrimoniale del soggetto passivo , svincolata da ogni modificazione del rapporto |
| 2021-149.txt | 4448 | 4448 | 219 e n . 154 del 2014 ) , gli elementi indefettibili della fattispecie tributaria sono individuabili in una disciplina | legale | diretta , in via prevalente , a determinare una definitiva decurtazione patrimoniale a carico del soggetto passivo , che non |
| 2021-207.txt | 1815 | 1815 | che , se pure effettuate « in forma di donazione » dal candidato o eletto , non corrispondono al modello | legale | tipico di tale contratto , perché carenti dello spirito di liberalità che deve caratterizzarlo . l obbiettivo è quello di |
| 2022-101.txt | 303 | 303 | di stoccaggio , in quanto unico soggetto tenuto al versamento dell imposta in questione , non potrebbe avvalersi della surrogazione | legale | nelle ragioni dell ente regionale titolare del credito tributario . le censure di illegittimità costituzionale avrebbero dovuto investire l art |
| 2022-101.txt | 2868 | 2868 | potrebbe vanificare la stessa funzionalità del trattamento privilegiato . a presidio di tale meccanismo , è posto il principio di | legalità | , in forza del quale solo la legge può incidere , in base ad una nuova valutazione assiologica , sull |
| 2022-128.txt | 3148 | 3148 | ritenersi di natura tributaria , indipendentemente dalla qualificazione offerta dal legislatore , laddove si riscontrino più requisiti : la disciplina | legale | deve essere diretta , in via prevalente , a procurare una definitiva decurtazione patrimoniale a carico del soggetto passivo ; |
| 2022-128.txt | 3875 | 3875 | avvocati e ai procuratori dello stato solamente « [ n ] elle ipotesi di sentenza favorevole con recupero delle spese | legali | a carico delle controparti » . è stato invece espunto dal sistema , per il personale dell avvocatura dello stato |
| 2022-128.txt | 4234 | 4234 | , bensì l amministrazione pubblica da essa patrocinata , che , se vittoriosa , ha diritto al rimborso delle spese | legali | nei confronti del soccombente . una parte di queste ( il 75 per cento ) è poi ripartita tra gli |
| 2022-128.txt | 4520 | 4520 | » ) . la circostanza stessa che le somme riscosse dall avvocatura dello stato a titolo di competenze e spese | legali | siano accertate in entrata nel bilancio dello stato comporta che debbano essere considerate risorse pubbliche e che , una volta |
| 2022-136.txt | 4728 | 4728 | , l ha negata evocando la violazione degli artt . 3 e 38 cost . a opera di una prestazione | legalmente | imposta non tributaria , che avrebbe dovuto avere durata al massimo triennale e prevedere la destinazione del provento della riduzione |
| 2022-140.txt | 1520 | 1520 | dovere , ma solo in quanto relativo a un imposizione tributaria che possa ritenersi stabilita nel rispetto del principio di | legalità | , in relazione di coessenzialità con i diritti inviolabili . questa corte , del resto , ha affermato che non |
| 2022-167.txt | 885 | 885 | propria attività per determinati crediti sorti entro un certo lasso temporale ( individuato , in coerenza con il principio di | legalità | sancito dall art . 2745 cod . civ . che presidia l individuazione dei crediti privilegiati , per ciascuno di |
| 2022-167.txt | 4261 | 4261 | 1742 cod . civ . ) hanno un punto di convergenza , un intersezione connotata dalla comunanza di una disciplina | legale | di speciale tutela che consente , per identità della ratio ad essa sottesa , quella comparazione che nelle altre ipotesi |
| 2022-175.txt | 399 | 399 | non avrebbe potuto introdurre una nuova fattispecie penale , prima non prevista , così violando anche il principio di stretta | legalità | di cui all art . 25 , secondo comma , cost . le disposizioni censurate violerebbero , poi , anche |
| 2022-175.txt | 2567 | 2567 | da parte del legislatore delegato , va valutato congiuntamente al rispetto della riserva di legge e del principio di stretta | legalità | di cui all art . 25 , secondo comma , cost . se per un verso , in generale , |
| 2022-175.txt | 2796 | 2796 | criteri direttivi » , è anche strumento di garanzia della riserva di legge e del rispetto del principio di stretta | legalità | , spettando al parlamento l individuazione dei fatti da sottoporre a pena e delle sanzioni loro applicabili ( sentenze n |
| 2022-175.txt | 4104 | 4104 | del sostituto possa costituire di per sé sola piena prova , in via induttiva quasi una ( inammissibile ) prova | legale | , del rilascio delle certificazioni ai sostituiti . ma non si è dubitato che la condotta costituente reato fosse pur |
| 2022-175.txt | 5548 | 5548 | delega , mentre sarebbe stato necessario un criterio preciso e definito per poter essere rispettoso anche del principio di stretta | legalità | in materia penale ( art . 25 , secondo comma , cost . ) . 12 . l avvocatura generale |
| 2022-182.txt | 5992 | 5992 | fondate . secondo la costante giurisprudenza di questa corte , « la fattispecie tributaria postula il ricorrere di una disciplina | legale | ” finalizzata in via prevalente a provocare una decurtazione patrimoniale del soggetto passivo , svincolata da ogni modificazione del rapporto |
| 2022-209.txt | 1052 | 1052 | il rispettivo immobile come abitazione familiare . la scelta di accettare che il proprio rapporto affettivo sia regolato dalla disciplina | legale | del matrimonio o dell unione civile determina , invece , l effetto di precludere la possibilità di mantenere la doppia |
| 2022-209.txt | 2236 | 2236 | dall ordinanza n . 17408 del 2021 ) . dunque , « nel caso in cui due coniugi non separati | legalmente | abbiano la propria abitazione in due differenti immobili , il nucleo familiare ( inteso come unità distinta ed autonoma rispetto |
| 2022-27.txt | 3556 | 3556 | , una prospettiva di temporaneità . la scadenza dell incarico , indicata nell incarico stesso , differisce dalla durata massima | legale | di un rapporto di ufficio , determinata in ragione dei limiti d età di volta in volta stabiliti dalla legge |
| 2022-27.txt | 4838 | 4838 | 234 del 2020 ) . secondo il costante orientamento di questa corte , tali elementi sono individuabili in una disciplina | legale | diretta , in via prevalente , a determinare una definitiva decurtazione patrimoniale a carico del soggetto passivo , che non |
| 2022-40.txt | 2808 | 2808 | 68 , recante « revisione della normativa di principio in materia di diritto allo studio e valorizzazione dei collegi universitari | legalmente | riconosciuti , in attuazione della delega prevista dall articolo 5 , comma 1 , lettere a ) , secondo periodo |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


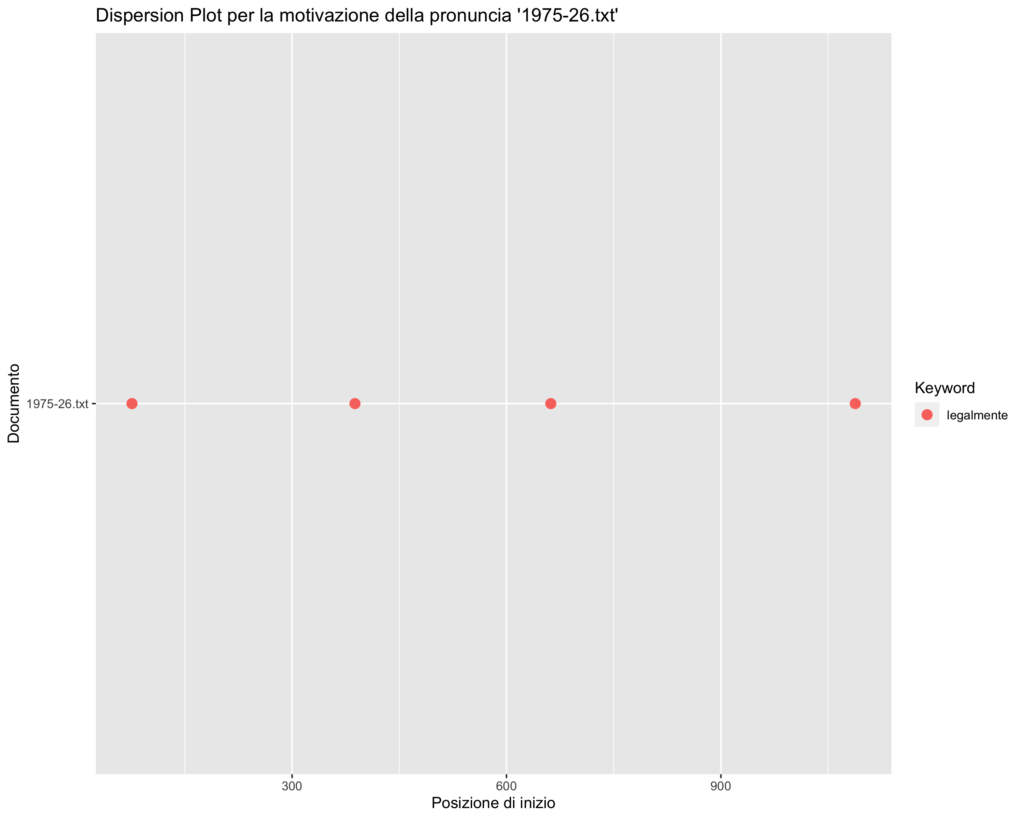


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| legalmente_ed_effettivamente | 19 |
| principio_di_legalità | 15 |
| non_legalmente_ed | 13 |
| la_disciplina_legale | 11 |
| disciplina_legale_deve | 11 |
| legale_deve_essere | 11 |
| moglie_non_legalmente | 10 |
| una_disciplina_legale | 9 |
| non_sia_legalmente | 7 |
| di_prove_legali | 6 |
| sia_legalmente_ed | 6 |
| la_prova_legale | 5 |
| di_stretta_legalità | 5 |
| valutazione_legale_tipica | 4 |
| disciplina_legale_finalizzata | 4 |
| legale_finalizzata_in | 4 |
| prove_legali_la | 3 |
| legali_la_determinazione | 3 |
| legale_si_giovano | 3 |
| la_presunzione_legale | 3 |
| e_procuratori_legali | 3 |
| organizzazioni_nazionali_legalmente | 3 |
| nazionali_legalmente_riconosciute | 3 |
| coniugi_non_legalmente | 3 |
| della_comunione_legale | 3 |
| di_legalità_in | 3 |
| fattispecie_legale_tipica | 3 |
| richiamata_valutazione_legale | 3 |
| di_alimenti_legali | 3 |
| gli_alimenti_legali | 3 |
| aventi_sede_legale | 3 |
| legale_tipico_di | 3 |
| disciplina_legale_diretta | 3 |
| legale_diretta_in | 3 |
| delle_spese_legali | 3 |
| conoscenza_legale_dell | 3 |
| legale_dell_atto | 3 |
| conoscenza_legale_e | 3 |
| della_proroga_legale | 2 |
| della_prova_legale | 2 |
| dei_procuratori_legali | 2 |
| procuratori_legali_sono | 2 |
| procuratori_legali_la | 2 |
| un_professionista_legale | 2 |
| professionista_legale_si | 2 |
| di_legalità_che | 2 |
| legalità_che_è | 2 |
| i_mezzi_legali | 2 |
| il_procuratore_legale | 2 |
| con_sede_legale | 2 |
| legalmente_riconosciute_o | 2 |
| comunione_legale_per | 2 |
| presunzioni_legali_in | 2 |
| legali_in_materia | 2 |
| legale_sia_perché | 2 |
| di_predeterminazione_legale | 2 |
| prova_legale_mira | 2 |
| legale_mira_a | 2 |
| legalità_in_materia | 2 |
| legale_rappresentante_della | 2 |
| una_presunzione_legale | 2 |
| di_legalità_sostanziale | 2 |
| di_presunzione_legale | 2 |
| presunzione_legale_assoluta | 2 |
| legale_assoluta_di | 2 |
| una_tipizzazione_legale | 2 |
| qualificazioni_valutazioni_legali | 2 |
| valutazioni_legali_come | 2 |
| legali_come_quelle | 2 |
| hanno_sede_legale | 2 |
| sede_legale_e | 2 |
| comunione_legale_dei | 2 |
| legale_dei_beni | 2 |
| di_fattispecie_legale | 2 |
| determinazione_legale_di | 2 |
| legale_e_che | 2 |
| legale_tipica_di | 2 |
| agli_alimenti_legali | 2 |
| sede_legale_in | 2 |
| sede_legale_ed | 2 |
| legale_ed_unità | 2 |
| un_criterio_legale | 2 |
| criterio_legale_tipico | 2 |
| a_pubblicità_legale | 2 |
| conferire_base_legale | 2 |
| spese_legali_a | 2 |
| legali_a_carico | 2 |
| la_conoscenza_legale | 2 |
| di_conoscenza_legale | 2 |
| tra_conoscenza_legale | 2 |
| legale_e_conoscenza | 2 |
| al_saggio_legale | 2 |
| stretta_legalità_di | 2 |
| legalità_di_cui | 2 |
| in_moneta_legale | 1 |
| moneta_legale_la | 1 |
| legale_la_rendita | 1 |
| accertamento_di_legalità | 1 |
| di_legalità_o | 1 |
| legalità_o_dal | 1 |
| in_precedenza_legale | 1 |
| precedenza_legale_conoscenza | 1 |
| legale_conoscenza_delle | 1 |
| di_evasione_legale | 1 |
| evasione_legale_eliminare | 1 |
| legale_eliminare_questi | 1 |
| proroga_legale_delle | 1 |
| legale_delle_locazioni | 1 |
| prova_legale_fornisce | 1 |
| legale_fornisce_nella | 1 |
| prova_legale_vuole | 1 |
| legale_vuole_creare | 1 |
| prova_legale_permette | 1 |
| legale_permette_di | 1 |
| prova_legale_sono | 1 |
| legale_sono_parimenti | 1 |
| prova_legale_art | 1 |
| legale_art_del | 1 |
| degli_interessi_legali | 1 |
| interessi_legali_in | 1 |
| legali_in_mancanza | 1 |
| il_privilegio_legale | 1 |
| privilegio_legale_delle | 1 |
| legale_delle_ultime | 1 |
| dei_privilegi_legali | 1 |
| privilegi_legali_con | 1 |
| legali_con_la | 1 |
| legali_sono_tenuti | 1 |
| o_professionisti_legali | 1 |
| professionisti_legali_indipendentemente | 1 |
| legali_indipendentemente_da | 1 |
| di_assistenza_legale | 1 |
| assistenza_legale_con | 1 |
| legale_con_l | 1 |
| del_professionista_legale | 1 |
| professionista_legale_ed | 1 |
| legale_ed_in | 1 |
| opera_del_legale | 1 |
| del_legale_si | 1 |
| del_procuratori_legali | 1 |
| legali_la_funzionalizzazione | 1 |
| i_procuratori_legali | 1 |
| procuratori_legali_il | 1 |
| legali_il_quale | 1 |
| i_professionisti_legali | 1 |
| professionisti_legali_i | 1 |
| legali_i_fini | 1 |
| del_professionisti_legali | 1 |
| professionisti_legali_e | 1 |
| legali_e_non | 1 |
| di_professionisti_legali | 1 |
| professionisti_legali_per | 1 |
| legali_per_spiegare | 1 |
| mezzo_di_legale | 1 |
| di_legale_e | 1 |
| legale_e_ciò | 1 |
| presunzione_legale_giova | 1 |
| legale_giova_ad | 1 |
| abbiano_avuto_legale | 1 |
| avuto_legale_conoscenza | 1 |
| legale_conoscenza_dell | 1 |
| procuratori_legali_nelle | 1 |
| legali_nelle_censure | 1 |
| legali_sono_rivolti | 1 |
| di_legalità_dell | 1 |
| legalità_dell_imposizione | 1 |
| di_legalità_sia | 1 |
| legalità_sia_a | 1 |
| acquista_forza_legale | 1 |
| forza_legale_e | 1 |
| legale_e_rilevanza | 1 |
| mezzi_legali_per | 1 |
| legali_per_far | 1 |
| del_procuratore_legale | 1 |
| procuratore_legale_sono | 1 |
| legale_sono_dall | 1 |
| il_patrocinio_legale | 1 |
| patrocinio_legale_la | 1 |
| legale_la_legge | 1 |
| di_prestazioni_legali | 1 |
| prestazioni_legali_in | 1 |
| legali_in_caso | 1 |
| procuratore_legale_e | 1 |
| legale_e_il | 1 |
| legali_la_responsabilità | 1 |
| delle_presunzioni_legali | 1 |
| presunzioni_legali_la | 1 |
| legali_la_cui | 1 |
| di_prova_legale | 1 |
| prova_legale_non | 1 |
| legale_non_possa | 1 |
| un_canone_legale | 1 |
| canone_legale_incongruo | 1 |
| legale_incongruo_elusivo | 1 |
| torino_sede_legale | 1 |
| sede_legale_della | 1 |
| legale_della_s | 1 |
| assicurare_la_legalità | 1 |
| la_legalità_dell | 1 |
| legalità_dell_esecuzione | 1 |
| sede_legale_dell | 1 |
| legale_dell_impresa | 1 |
| non_legalmente_separata | 1 |
| legalmente_separata_per | 1 |
| sia_legalmente_separata | 1 |
| legalmente_separata_ed | 1 |
| e_liquidi_legalmente | 1 |
| liquidi_legalmente_esistenti | 1 |
| legalmente_esistenti_nel | 1 |
| elencati_della_legalità | 1 |
| della_legalità_della | 1 |
| legalità_della_certezza | 1 |
| mezzi_legali_di | 1 |
| legali_di_prova | 1 |
| iscrizione_sia_legalmente | 1 |
| sia_legalmente_avvenuta | 1 |
| legalmente_avvenuta_l | 1 |
| legalmente_riconosciute_lett | 1 |
| legalmente_riconosciute_e | 1 |
| organizzazioni_maggiori_legalmente | 1 |
| maggiori_legalmente_riconosciute | 1 |
| i_rimedi_legali | 1 |
| rimedi_legali_esperibili | 1 |
| legali_esperibili_davanti | 1 |
| di_patrocinio_legale | 1 |
| patrocinio_legale_in | 1 |
| legale_in_forza | 1 |
| non_legalmente_separati | 1 |
| legalmente_separati_b | 1 |
| legale_per_i | 1 |
| non_abbia_legalmente | 1 |
| abbia_legalmente_il | 1 |
| legalmente_il_possesso | 1 |
| e_non_legalmente | 1 |
| coniugata_non_legalmente | 1 |
| nonostante_che_legalmente | 1 |
| che_legalmente_la | 1 |
| legalmente_la_donna | 1 |
| le_presunzioni_legali | 1 |
| del_canone_legale | 1 |
| canone_legale_di | 1 |
| legale_di_lire | 1 |
| legislativo_e_legale | 1 |
| e_legale_il | 1 |
| legale_il_dello | 1 |
| di_legalità_nemmeno | 1 |
| legalità_nemmeno_il | 1 |
| alla_fattispecie_legale | 1 |
| fattispecie_legale_sia | 1 |
| avente_corso_legale | 1 |
| corso_legale_ma | 1 |
| legale_ma_questi | 1 |
| proroga_legale_alla | 1 |
| legale_alla_data | 1 |
| della_moneta_legale | 1 |
| moneta_legale_sia | 1 |
| il_rappresentante_legale | 1 |
| rappresentante_legale_o | 1 |
| legale_o_il | 1 |
| prove_legali_e | 1 |
| legali_e_quello | 1 |
| e_un_legale | 1 |
| un_legale_da | 1 |
| legale_da_lui | 1 |
| spiegare_sulla_legalità | 1 |
| sulla_legalità_o | 1 |
| legalità_o_meno | 1 |
| stretta_legalità_perché | 1 |
| legalità_perché_sarebbe | 1 |
| nella_fattispecie_legale | 1 |
| fattispecie_legale_considerata | 1 |
| legale_considerata_sia | 1 |
| procuratore_legale_sia | 1 |
| legale_sia_tenuto | 1 |
| al_quadro_legale | 1 |
| quadro_legale_configurato | 1 |
| legale_configurato_nella | 1 |
| predeterminazione_legale_dei | 1 |
| legale_dei_mezzi | 1 |
| una_prova_legale | 1 |
| prova_legale_rigorosa | 1 |
| legale_rigorosa_equivalga | 1 |
| quel_vincolo_legale | 1 |
| vincolo_legale_di | 1 |
| legale_di_destinazione | 1 |
| la_residenza_legale | 1 |
| residenza_legale_nel | 1 |
| legale_nel_territorio | 1 |
| nella_misura_legale | 1 |
| misura_legale_il | 1 |
| legale_il_maggior | 1 |
| al_tasso_legale | 1 |
| tasso_legale_la | 1 |
| legale_la_rivalutazione | 1 |
| aventi_corso_legale | 1 |
| corso_legale_al | 1 |
| legale_al_giorno | 1 |
| alla_scadenza_legale | 1 |
| scadenza_legale_e | 1 |
| legale_e_l | 1 |
| degli_uffici_legali | 1 |
| uffici_legali_organicamente | 1 |
| legali_organicamente_costituiti | 1 |
| un_suo_legale | 1 |
| suo_legale_rappresentante | 1 |
| legale_rappresentante_il | 1 |
| amministratore_e_legale | 1 |
| e_legale_rappresentante | 1 |
| in_allora_legale | 1 |
| allora_legale_rappresentante | 1 |
| legale_rappresentante_l | 1 |
| qualità_di_legale | 1 |
| di_legale_rappresentante | 1 |
| presunzione_legale_iuris | 1 |
| legale_iuris_et | 1 |
| presunzione_legale_si | 1 |
| legale_si_trasformerebbe | 1 |
| presunzione_legale_risolversi | 1 |
| legale_risolversi_in | 1 |
| a_prove_legali | 1 |
| prove_legali_ed | 1 |
| legali_ed_a | 1 |
| prove_legali_per | 1 |
| legali_per_la | 1 |
| prove_legali_rigorose | 1 |
| legali_rigorose_in | 1 |
| notifica_a_legale | 1 |
| a_legale_conoscenza | 1 |
| legale_conoscenza_della | 1 |
| un_obbligo_legalmente | 1 |
| obbligo_legalmente_imposto | 1 |
| legalmente_imposto_in | 1 |
| all_obbligo_legale | 1 |
| obbligo_legale_la | 1 |
| legale_la_corresponsione | 1 |
| legalità_sostanziale_proprio | 1 |
| di_legalità_basilare | 1 |
| legalità_basilare_in | 1 |
| la_fattispecie_legale | 1 |
| fattispecie_legale_dell | 1 |
| legale_dell_obbligo | 1 |
| tipizzazione_legale_di | 1 |
| legale_di_due | 1 |
| una_valutazione_legale | 1 |
| valutazione_legale_come | 1 |
| legale_come_causa | 1 |
| di_presunzioni_legali | 1 |
| presunzioni_legali_e | 1 |
| legali_e_presunzioni | 1 |
| di_legalità_di | 1 |
| legalità_di_modo | 1 |
| predeterminazione_legale_e | 1 |
| legale_e_di | 1 |
| requisiti_di_legalità | 1 |
| di_legalità_e | 1 |
| legalità_e_di | 1 |
| al_limite_legale | 1 |
| limite_legale_l | 1 |
| legale_l_intendente | 1 |
| le_possibilità_legali | 1 |
| possibilità_legali_ed | 1 |
| legali_ed_effettive | 1 |
| di_terreno_legalmente | 1 |
| terreno_legalmente_edificabile | 1 |
| legalmente_edificabile_in | 1 |
| sede_legale_questa | 1 |
| legale_questa_corte | 1 |
| legale_e_per | 1 |
| di_comunione_legale | 1 |
| legale_per_metà | 1 |
| legale_tipica_la | 1 |
| legale_tipica_in | 1 |
| presunzione_legale_alle | 1 |
| legale_alle_risultanze | 1 |
| ai_parametri_legali | 1 |
| parametri_legali_esattamente | 1 |
| legali_esattamente_come | 1 |
| pubblica_medicina_legale | 1 |
| medicina_legale_e | 1 |
| legale_e_veterinaria | 1 |
| di_determinazione_legale | 1 |
| legale_di_valori | 1 |
| alle_presunzioni_legali | 1 |
| una_fattispecie_legale | 1 |
| legale_tipica_palesemente | 1 |
| secondo_criteri_legali | 1 |
| criteri_legali_e | 1 |
| legali_e_più | 1 |
| di_separazione_legale | 1 |
| separazione_legale_come | 1 |
| legale_come_nella | 1 |
| del_riconoscimento_legale | 1 |
| riconoscimento_legale_o | 1 |
| legale_o_del | 1 |
| legalità_sostanziale_non | 1 |
| violazione_della_legalità | 1 |
| della_legalità_ovvero | 1 |
| legalità_ovvero_di | 1 |
| di_prelazione_legale | 1 |
| prelazione_legale_e | 1 |
| legale_e_riscatto | 1 |
| un_sistema_legale | 1 |
| sistema_legale_di | 1 |
| legale_di_determinazione | 1 |
| stata_base_legale | 1 |
| base_legale_per | 1 |
| legale_per_tale | 1 |
| sufficiente_base_legale | 1 |
| base_legale_nella | 1 |
| legale_nella_legge | 1 |
| siffatta_base_legale | 1 |
| base_legale_tanto | 1 |
| legale_tanto_meno | 1 |
| la_base_legale | 1 |
| base_legale_e | 1 |
| ad_una_illegalità | 1 |
| una_illegalità_il | 1 |
| illegalità_il_mancato | 1 |
| di_monopolista_legale | 1 |
| monopolista_legale_della | 1 |
| legale_della_diffusione | 1 |
| una_inversione_legale | 1 |
| inversione_legale_dell | 1 |
| legale_dell_onere | 1 |
| di_proroga_legale | 1 |
| proroga_legale_dei | 1 |
| legale_dei_termini | 1 |
| della_imposizione_legale | 1 |
| imposizione_legale_ai | 1 |
| legale_ai_fini | 1 |
| trasparenza_e_legalità | 1 |
| e_legalità_dell | 1 |
| legalità_dell_azione | 1 |
| funzionalità_e_legalità | 1 |
| e_legalità_sostanziale | 1 |
| legalità_sostanziale_di | 1 |
| come_presunzione_legale | 1 |
| definirsi_valutazione_legale | 1 |
| legale_tipica_l | 1 |
| legale_tipica_sia | 1 |
| alimenti_legali_non | 1 |
| legali_non_è | 1 |
| alimenti_legali_al | 1 |
| legali_al_riguardo | 1 |
| alimenti_legali_va | 1 |
| legali_va_equiparato | 1 |
| alimenti_legali_sia | 1 |
| legali_sia_perché | 1 |
| alimenti_legali_segua | 1 |
| legali_segua_di | 1 |
| alimenti_legali_fiscalmente | 1 |
| legali_fiscalmente_deducibile | 1 |
| degli_alimenti_legali | 1 |
| alimenti_legali_in | 1 |
| legali_in_favore | 1 |
| alimenti_legali_ai | 1 |
| legali_ai_figli | 1 |
| alimenti_legali_comporta | 1 |
| legali_comporta_che | 1 |
| un_effetto_legale | 1 |
| effetto_legale_della | 1 |
| legale_della_normativa | 1 |
| precisa_definizione_legale | 1 |
| definizione_legale_di | 1 |
| legale_di_accisa | 1 |
| della_fattispecie_legale | 1 |
| fattispecie_legale_della | 1 |
| legale_della_riscossione | 1 |
| legale_in_uno | 1 |
| di_giustizia_legale | 1 |
| giustizia_legale_nel | 1 |
| legale_nel_rispetto | 1 |
| un_automatismo_legale | 1 |
| automatismo_legale_che | 1 |
| legale_che_si | 1 |
| legale_e_con | 1 |
| eguaglianza_sicurezza_legalità | 1 |
| sicurezza_legalità_che | 1 |
| legalità_che_il | 1 |
| sicurezza_e_legalità | 1 |
| e_legalità_la | 1 |
| legalità_la_cui | 1 |
| una_determinazione_legale | 1 |
| legale_di_elementi | 1 |
| triplice_delimitazione_legale | 1 |
| delimitazione_legale_del | 1 |
| legale_del_contenuto | 1 |
| dell_ordine_legale | 1 |
| ordine_legale_delle | 1 |
| legale_delle_cause | 1 |
| la_sede_legale | 1 |
| legale_in_altra | 1 |
| ripristino_della_legalità | 1 |
| della_legalità_costituzionale | 1 |
| legalità_costituzionale_che | 1 |
| ai_vincoli_legali | 1 |
| vincoli_legali_all | 1 |
| legali_all_autonomia | 1 |
| di_correttezza_legale | 1 |
| correttezza_legale_nell | 1 |
| legale_nell_allocazione | 1 |
| del_trattamento_legale | 1 |
| trattamento_legale_degli | 1 |
| legale_degli_immobili | 1 |
| dalla_conformazione_legale | 1 |
| conformazione_legale_dello | 1 |
| legale_dello_specifico | 1 |
| forme_di_legalità | 1 |
| di_legalità_procedurale | 1 |
| legalità_procedurale_previste | 1 |
| di_pubblicità_legale | 1 |
| pubblicità_legale_e | 1 |
| pubblicità_legale_non | 1 |
| legale_non_ci | 1 |
| pubblicità_legale_che | 1 |
| legale_che_determinano | 1 |
| base_legale_ad | 1 |
| legale_ad_un | 1 |
| base_legale_specifica | 1 |
| legale_specifica_ad | 1 |
| procuratori_legali_ossia | 1 |
| legali_ossia_direttamente | 1 |
| di_legalità_dei | 1 |
| legalità_dei_reati | 1 |
| una_base_legale | 1 |
| base_legale_al | 1 |
| legale_al_provvedimento | 1 |
| le_attività_illegali | 1 |
| attività_illegali_art | 1 |
| illegali_art_comma | 1 |
| di_interessi_legali | 1 |
| interessi_legali_e | 1 |
| legali_e_di | 1 |
| un_tempo_legale | 1 |
| tempo_legale_quella | 1 |
| legale_quella_della | 1 |
| di_trattamento_legale | 1 |
| trattamento_legale_correlata | 1 |
| legale_correlata_al | 1 |
| di_legalità_ex | 1 |
| legalità_ex_art | 1 |
| disciplina_legale_che | 1 |
| legale_che_determina | 1 |
| una_fonte_legale | 1 |
| fonte_legale_la | 1 |
| legale_la_citata | 1 |
| della_conoscenza_legale | 1 |
| legale_e_quindi | 1 |
| conoscenza_legale_in | 1 |
| legale_in_ragione | 1 |
| saggio_legale_decorrenti | 1 |
| legale_decorrenti_dal | 1 |
| saggio_legale_in | 1 |
| legale_in_caso | 1 |
| presunzione_legale_non | 1 |
| legale_non_implausibile | 1 |
| delle_sedi_legali | 1 |
| sedi_legali_delle | 1 |
| legali_delle_imprese | 1 |
| tipizzazione_legale_rispetto | 1 |
| legale_rispetto_alla | 1 |
| al_modello_legale | 1 |
| modello_legale_tipico | 1 |
| durata_massima_legale | 1 |
| massima_legale_di | 1 |
| legale_di_un | 1 |
| collegi_universitari_legalmente | 1 |
| universitari_legalmente_riconosciuti | 1 |
| legalmente_riconosciuti_in | 1 |
| della_surrogazione_legale | 1 |
| surrogazione_legale_nelle | 1 |
| legale_nelle_ragioni | 1 |
| legalità_in_forza | 1 |
| spese_legali_nei | 1 |
| legali_nei_confronti | 1 |
| e_spese_legali | 1 |
| spese_legali_siano | 1 |
| legali_siano_accertate | 1 |
| una_prestazione_legalmente | 1 |
| prestazione_legalmente_imposta | 1 |
| legalmente_imposta_non | 1 |
| legalità_in_relazione | 1 |
| di_legalità_sancito | 1 |
| legalità_sancito_dall | 1 |
| disciplina_legale_di | 1 |
| legale_di_speciale | 1 |
| stretta_legalità_spettando | 1 |
| legalità_spettando_al | 1 |
| inammissibile_prova_legale | 1 |
| prova_legale_del | 1 |
| legale_del_rilascio | 1 |
| stretta_legalità_in | 1 |
| dalla_disciplina_legale | 1 |
| disciplina_legale_del | 1 |
| legale_del_matrimonio | 1 |
| non_separati_legalmente | 1 |
| separati_legalmente_abbiano | 1 |
| legalmente_abbiano_la | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| non_legalmente_ed_effettivamente_separata | 11 |
| la_disciplina_legale_deve_essere | 11 |
| disciplina_legale_deve_essere_diretta | 11 |
| legale_deve_essere_diretta_in | 11 |
| moglie_non_legalmente_ed_effettivamente | 9 |
| redditi_della_moglie_non_legalmente | 8 |
| della_moglie_non_legalmente_ed | 8 |
| non_sia_legalmente_ed_effettivamente | 6 |
| sia_legalmente_ed_effettivamente_separata | 6 |
| sono_tre_la_disciplina_legale | 6 |
| tre_la_disciplina_legale_deve | 6 |
| moglie_che_non_sia_legalmente | 5 |
| che_non_sia_legalmente_ed | 5 |
| un_sistema_di_prove_legali | 4 |
| legalmente_ed_effettivamente_separata_con | 4 |
| del_principio_di_stretta_legalità | 4 |
| una_disciplina_legale_finalizzata_in | 4 |
| disciplina_legale_finalizzata_in_via | 4 |
| legale_finalizzata_in_via_prevalente | 4 |
| requisiti_la_disciplina_legale_deve | 4 |
| sistema_di_prove_legali_la | 3 |
| di_prove_legali_la_determinazione | 3 |
| legalmente_ed_effettivamente_separata_e | 3 |
| una_disciplina_legale_diretta_in | 3 |
| disciplina_legale_diretta_in_via | 3 |
| legale_diretta_in_via_prevalente | 3 |
| di_una_disciplina_legale_finalizzata | 3 |
| indefettibili_requisiti_la_disciplina_legale | 3 |
| prove_legali_la_determinazione_della | 2 |
| legali_la_determinazione_della_esistenza | 2 |
| ausilio_di_un_professionista_legale | 2 |
| di_un_professionista_legale_si | 2 |
| un_professionista_legale_si_giovano | 2 |
| professionista_legale_si_giovano_del | 2 |
| legale_si_giovano_del_servizio | 2 |
| degli_avvocati_e_procuratori_legali | 2 |
| principio_di_legalità_che_è | 2 |
| aderenti_alle_organizzazioni_nazionali_legalmente | 2 |
| alle_organizzazioni_nazionali_legalmente_riconosciute | 2 |
| coniugi_non_legalmente_ed_effettivamente | 2 |
| non_legalmente_ed_effettivamente_separati | 2 |
| la_prova_legale_mira_a | 2 |
| del_principio_di_legalità_in | 2 |
| legalità_in_materia_penale_art | 2 |
| il_principio_di_legalità_sostanziale | 2 |
| qualificazioni_valutazioni_legali_come_quelle | 2 |
| valutazioni_legali_come_quelle_suindicate | 2 |
| legali_come_quelle_suindicate_possono | 2 |
| alle_imprese_aventi_sede_legale | 2 |
| imprese_aventi_sede_legale_ed | 2 |
| aventi_sede_legale_ed_unità | 2 |
| improntate_ad_un_criterio_legale | 2 |
| ad_un_criterio_legale_tipico | 2 |
| un_criterio_legale_tipico_di | 2 |
| criterio_legale_tipico_di_conoscenza | 2 |
| legale_tipico_di_conoscenza_della | 2 |
| atti_soggetti_a_pubblicità_legale | 2 |
| con_recupero_delle_spese_legali | 2 |
| recupero_delle_spese_legali_a | 2 |
| delle_spese_legali_a_carico | 2 |
| spese_legali_a_carico_delle | 2 |
| legali_a_carico_delle_controparti | 2 |
| la_conoscenza_legale_dell_atto | 2 |
| lo_scarto_tra_conoscenza_legale | 2 |
| scarto_tra_conoscenza_legale_e | 2 |
| tra_conoscenza_legale_e_conoscenza | 2 |
| conoscenza_legale_e_conoscenza_effettiva | 2 |
| ricorrere_di_una_disciplina_legale | 2 |
| individuabili_in_una_disciplina_legale | 2 |
| in_una_disciplina_legale_diretta | 2 |
| principio_di_stretta_legalità_di | 2 |
| di_stretta_legalità_di_cui | 2 |
| stretta_legalità_di_cui_all | 2 |
| legalità_di_cui_all_art | 2 |
| tariffa_esprime_in_moneta_legale | 1 |
| esprime_in_moneta_legale_la | 1 |
| in_moneta_legale_la_rendita | 1 |
| moneta_legale_la_rendita_imponibile | 1 |
| legale_la_rendita_imponibile_di | 1 |
| negoziale_all_accertamento_di_legalità | 1 |
| all_accertamento_di_legalità_o | 1 |
| accertamento_di_legalità_o_dal | 1 |
| di_legalità_o_dal_p | 1 |
| legalità_o_dal_p_m | 1 |
| lui_data_in_precedenza_legale | 1 |
| data_in_precedenza_legale_conoscenza | 1 |
| in_precedenza_legale_conoscenza_delle | 1 |
| precedenza_legale_conoscenza_delle_variazioni | 1 |
| legale_conoscenza_delle_variazioni_apportate | 1 |
| facili_forme_di_evasione_legale | 1 |
| forme_di_evasione_legale_eliminare | 1 |
| di_evasione_legale_eliminare_questi | 1 |
| evasione_legale_eliminare_questi_inconvenienti | 1 |
| legale_eliminare_questi_inconvenienti_voleva | 1 |
| sulla_cessazione_della_proroga_legale | 1 |
| cessazione_della_proroga_legale_delle | 1 |
| della_proroga_legale_delle_locazioni | 1 |
| proroga_legale_delle_locazioni_promosso | 1 |
| legale_delle_locazioni_promosso_dal | 1 |
| prove_legali_la_determinazione_dell | 1 |
| legali_la_determinazione_dell_esistenza | 1 |
| all_imposizione_la_prova_legale | 1 |
| imposizione_la_prova_legale_fornisce | 1 |
| la_prova_legale_fornisce_nella | 1 |
| prova_legale_fornisce_nella_sostanza | 1 |
| legale_fornisce_nella_sostanza_la | 1 |
| via_generale_la_prova_legale | 1 |
| generale_la_prova_legale_vuole | 1 |
| la_prova_legale_vuole_creare | 1 |
| prova_legale_vuole_creare_stabilità | 1 |
| legale_vuole_creare_stabilità_e | 1 |
| materia_tributaria_la_prova_legale | 1 |
| tributaria_la_prova_legale_permette | 1 |
| la_prova_legale_permette_di | 1 |
| prova_legale_permette_di_rendere | 1 |
| legale_permette_di_rendere_precisa | 1 |
| la_conservazione_della_prova_legale | 1 |
| conservazione_della_prova_legale_sono | 1 |
| della_prova_legale_sono_parimenti | 1 |
| prova_legale_sono_parimenti_prive | 1 |
| legale_sono_parimenti_prive_di | 1 |
| l_efficacia_della_prova_legale | 1 |
| efficacia_della_prova_legale_art | 1 |
| della_prova_legale_art_del | 1 |
| prova_legale_art_del_codice | 1 |
| legale_art_del_codice_civile | 1 |
| imposta_maggiorato_degli_interessi_legali | 1 |
| maggiorato_degli_interessi_legali_in | 1 |
| degli_interessi_legali_in_mancanza | 1 |
| interessi_legali_in_mancanza_di | 1 |
| legali_in_mancanza_di_adesione | 1 |
| assicurerebbe_sempre_il_privilegio_legale | 1 |
| sempre_il_privilegio_legale_delle | 1 |
| il_privilegio_legale_delle_ultime | 1 |
| privilegio_legale_delle_ultime_quattro | 1 |
| legale_delle_ultime_quattro_annualità | 1 |
| vecchia_disciplina_dei_privilegi_legali | 1 |
| disciplina_dei_privilegi_legali_con | 1 |
| dei_privilegi_legali_con_la | 1 |
| privilegi_legali_con_la_nuova | 1 |
| legali_con_la_nuova_disciplina | 1 |
| avvocati_e_dei_procuratori_legali | 1 |
| e_dei_procuratori_legali_sono | 1 |
| dei_procuratori_legali_sono_tenuti | 1 |
| procuratori_legali_sono_tenuti_soggetti | 1 |
| legali_sono_tenuti_soggetti_diversi | 1 |
| e_procuratore_o_professionisti_legali | 1 |
| procuratore_o_professionisti_legali_indipendentemente | 1 |
| o_professionisti_legali_indipendentemente_da | 1 |
| professionisti_legali_indipendentemente_da_tale | 1 |
| legali_indipendentemente_da_tale_qualità | 1 |
| del_servizio_di_assistenza_legale | 1 |
| servizio_di_assistenza_legale_con | 1 |
| di_assistenza_legale_con_l | 1 |
| assistenza_legale_con_l_esercizio | 1 |
| legale_con_l_esercizio_della | 1 |
| all_opera_del_professionista_legale | 1 |
| opera_del_professionista_legale_ed | 1 |
| del_professionista_legale_ed_in | 1 |
| professionista_legale_ed_in_quelle | 1 |
| legale_ed_in_quelle_di | 1 |
| avvalere_dell_opera_del_legale | 1 |
| dell_opera_del_legale_si | 1 |
| opera_del_legale_si_giovano | 1 |
| del_legale_si_giovano_divisibilmente | 1 |
| legale_si_giovano_divisibilmente_del | 1 |
| avvocati_e_del_procuratori_legali | 1 |
| e_del_procuratori_legali_la | 1 |
| del_procuratori_legali_la_funzionalizzazione | 1 |
| procuratori_legali_la_funzionalizzazione_delle | 1 |
| legali_la_funzionalizzazione_delle_entrate | 1 |
| avvocati_ed_i_procuratori_legali | 1 |
| ed_i_procuratori_legali_il | 1 |
| i_procuratori_legali_il_quale | 1 |
| procuratori_legali_il_quale_poggia | 1 |
| legali_il_quale_poggia_sulla | 1 |
| previsto_per_i_professionisti_legali | 1 |
| per_i_professionisti_legali_i | 1 |
| i_professionisti_legali_i_fini | 1 |
| professionisti_legali_i_fini_istituzionali | 1 |
| legali_i_fini_istituzionali_della | 1 |
| l_assistenza_del_professionisti_legali | 1 |
| assistenza_del_professionisti_legali_e | 1 |
| del_professionisti_legali_e_non | 1 |
| professionisti_legali_e_non_nella | 1 |
| legali_e_non_nella_specie | 1 |
| l_assistenza_di_professionisti_legali | 1 |
| assistenza_di_professionisti_legali_per | 1 |
| di_professionisti_legali_per_spiegare | 1 |
| professionisti_legali_per_spiegare_quell | 1 |
| legali_per_spiegare_quell_obbligo | 1 |
| assistenza_a_mezzo_di_legale | 1 |
| a_mezzo_di_legale_e | 1 |
| mezzo_di_legale_e_ciò | 1 |
| di_legale_e_ciò_comporterebbe | 1 |
| legale_e_ciò_comporterebbe_una | 1 |
| quello_apparente_la_presunzione_legale | 1 |
| apparente_la_presunzione_legale_giova | 1 |
| la_presunzione_legale_giova_ad | 1 |
| presunzione_legale_giova_ad_evitare | 1 |
| legale_giova_ad_evitare_che | 1 |
| avventura_non_abbiano_avuto_legale | 1 |
| non_abbiano_avuto_legale_conoscenza | 1 |
| abbiano_avuto_legale_conoscenza_dell | 1 |
| avuto_legale_conoscenza_dell_accertamento | 1 |
| legale_conoscenza_dell_accertamento_medesimo | 1 |
| avvocati_e_procuratori_legali_nelle | 1 |
| e_procuratori_legali_nelle_censure | 1 |
| procuratori_legali_nelle_censure_di | 1 |
| legali_nelle_censure_di_incostituzionalità | 1 |
| avvocati_e_procuratori_legali_sono | 1 |
| e_procuratori_legali_sono_rivolti | 1 |
| procuratori_legali_sono_rivolti_al | 1 |
| legali_sono_rivolti_al_perseguimento | 1 |
| rispettato_il_principio_di_legalità | 1 |
| il_principio_di_legalità_dell | 1 |
| principio_di_legalità_dell_imposizione | 1 |
| di_legalità_dell_imposizione_e | 1 |
| legalità_dell_imposizione_e_sono | 1 |
| sia_al_principio_di_legalità | 1 |
| al_principio_di_legalità_sia | 1 |
| principio_di_legalità_sia_a | 1 |
| di_legalità_sia_a_quello | 1 |
| legalità_sia_a_quello_del | 1 |
| così_preparato_acquista_forza_legale | 1 |
| preparato_acquista_forza_legale_e | 1 |
| acquista_forza_legale_e_rilevanza | 1 |
| forza_legale_e_rilevanza_esterna | 1 |
| legale_e_rilevanza_esterna_soltanto | 1 |
| conciliabili_col_principio_di_legalità | 1 |
| col_principio_di_legalità_che | 1 |
| di_legalità_che_è_un | 1 |
| legalità_che_è_un_cardine | 1 |
| imprenditore_ha_i_mezzi_legali | 1 |
| ha_i_mezzi_legali_per | 1 |
| i_mezzi_legali_per_far | 1 |
| mezzi_legali_per_far_valere | 1 |
| legali_per_far_valere_le | 1 |
| le_prestazioni_del_procuratore_legale | 1 |
| prestazioni_del_procuratore_legale_sono | 1 |
| del_procuratore_legale_sono_dall | 1 |
| procuratore_legale_sono_dall_ordinamento | 1 |
| legale_sono_dall_ordinamento_considerate | 1 |
| di_assumere_il_patrocinio_legale | 1 |
| assumere_il_patrocinio_legale_la | 1 |
| il_patrocinio_legale_la_legge | 1 |
| patrocinio_legale_la_legge_stessa | 1 |
| legale_la_legge_stessa_per | 1 |
| il_diniego_di_prestazioni_legali | 1 |
| diniego_di_prestazioni_legali_in | 1 |
| di_prestazioni_legali_in_caso | 1 |
| prestazioni_legali_in_caso_di | 1 |
| legali_in_caso_di_mancato | 1 |
| intercorrente_fra_il_procuratore_legale | 1 |
| fra_il_procuratore_legale_e | 1 |
| il_procuratore_legale_e_il | 1 |
| procuratore_legale_e_il_cliente | 1 |
| legale_e_il_cliente_per | 1 |
| a_carico_dei_procuratori_legali | 1 |
| carico_dei_procuratori_legali_la | 1 |
| dei_procuratori_legali_la_responsabilità | 1 |
| procuratori_legali_la_responsabilità_per | 1 |
| legali_la_responsabilità_per_il | 1 |
| nella_categoria_delle_presunzioni_legali | 1 |
| categoria_delle_presunzioni_legali_la | 1 |
| delle_presunzioni_legali_la_cui | 1 |
| presunzioni_legali_la_cui_legittimità | 1 |
| legali_la_cui_legittimità_in | 1 |
| ritiene_che_di_prova_legale | 1 |
| che_di_prova_legale_non | 1 |
| di_prova_legale_non_possa | 1 |
| prova_legale_non_possa_trattarsi | 1 |
| legale_non_possa_trattarsi_ed | 1 |
| congetturarsi_a_un_canone_legale | 1 |
| a_un_canone_legale_incongruo | 1 |
| un_canone_legale_incongruo_elusivo | 1 |
| canone_legale_incongruo_elusivo_nella | 1 |
| legale_incongruo_elusivo_nella_sostanza | 1 |
| quello_di_torino_sede_legale | 1 |
| di_torino_sede_legale_della | 1 |
| torino_sede_legale_della_s | 1 |
| sede_legale_della_s_i | 1 |
| legale_della_s_i_p | 1 |
| fine_di_assicurare_la_legalità | 1 |
| di_assicurare_la_legalità_dell | 1 |
| assicurare_la_legalità_dell_esecuzione | 1 |
| la_legalità_dell_esecuzione_esattoriale | 1 |
| legalità_dell_esecuzione_esattoriale_il | 1 |
| sicilia_ma_con_sede_legale | 1 |
| ma_con_sede_legale_dell | 1 |
| con_sede_legale_dell_impresa | 1 |
| sede_legale_dell_impresa_fuori | 1 |
| legale_dell_impresa_fuori_del | 1 |
| propri_della_moglie_non_legalmente | 1 |
| della_moglie_non_legalmente_separata | 1 |
| moglie_non_legalmente_separata_per | 1 |
| non_legalmente_separata_per_intendere | 1 |
| legalmente_separata_per_intendere_quali | 1 |
| che_non_sia_legalmente_separata | 1 |
| non_sia_legalmente_separata_ed | 1 |
| sia_legalmente_separata_ed_è | 1 |
| legalmente_separata_ed_è_posta | 1 |
| legalmente_ed_effettivamente_separata_non | 1 |
| debiti_certi_e_liquidi_legalmente | 1 |
| certi_e_liquidi_legalmente_esistenti | 1 |
| e_liquidi_legalmente_esistenti_nel | 1 |
| liquidi_legalmente_esistenti_nel_momento | 1 |
| legalmente_esistenti_nel_momento_dell | 1 |
| requisiti_sopra_elencati_della_legalità | 1 |
| sopra_elencati_della_legalità_della | 1 |
| elencati_della_legalità_della_certezza | 1 |
| della_legalità_della_certezza_della | 1 |
| legalità_della_certezza_della_liquidità | 1 |
| richiamati_tutti_i_mezzi_legali | 1 |
| tutti_i_mezzi_legali_di | 1 |
| i_mezzi_legali_di_prova | 1 |
| mezzi_legali_di_prova_più | 1 |
| legali_di_prova_più_rigorosi | 1 |
| che_l_iscrizione_sia_legalmente | 1 |
| l_iscrizione_sia_legalmente_avvenuta | 1 |
| iscrizione_sia_legalmente_avvenuta_l | 1 |
| sia_legalmente_avvenuta_l_amministrazione | 1 |
| legalmente_avvenuta_l_amministrazione_finanziaria | 1 |
| organizzazioni_nazionali_legalmente_riconosciute_lett | 1 |
| nazionali_legalmente_riconosciute_lett_b | 1 |
| legalmente_riconosciute_lett_b_e | 1 |
| organizzazioni_nazionali_legalmente_riconosciute_e | 1 |
| nazionali_legalmente_riconosciute_e_sindacati | 1 |
| legalmente_riconosciute_e_sindacati_rappresentati | 1 |
| aderire_ad_organizzazioni_nazionali_legalmente | 1 |
| ad_organizzazioni_nazionali_legalmente_riconosciute | 1 |
| organizzazioni_nazionali_legalmente_riconosciute_o | 1 |
| nazionali_legalmente_riconosciute_o_ad | 1 |
| legalmente_riconosciute_o_ad_associazioni | 1 |
| adesione_ad_organizzazioni_maggiori_legalmente | 1 |
| ad_organizzazioni_maggiori_legalmente_riconosciute | 1 |
| organizzazioni_maggiori_legalmente_riconosciute_o | 1 |
| maggiori_legalmente_riconosciute_o_rappresentate | 1 |
| legalmente_riconosciute_o_rappresentate_nel | 1 |
| indebite_limitazioni_i_rimedi_legali | 1 |
| limitazioni_i_rimedi_legali_esperibili | 1 |
| i_rimedi_legali_esperibili_davanti | 1 |
| rimedi_legali_esperibili_davanti_ai | 1 |
| legali_esperibili_davanti_ai_giudici | 1 |
| l_assistenza_di_patrocinio_legale | 1 |
| assistenza_di_patrocinio_legale_in | 1 |
| di_patrocinio_legale_in_forza | 1 |
| patrocinio_legale_in_forza_dell | 1 |
| legale_in_forza_dell_art | 1 |
| per_i_coniugi_non_legalmente | 1 |
| i_coniugi_non_legalmente_separati | 1 |
| coniugi_non_legalmente_separati_b | 1 |
| non_legalmente_separati_b_le | 1 |
| legalmente_separati_b_le_norme | 1 |
| al_regime_della_comunione_legale | 1 |
| regime_della_comunione_legale_per | 1 |
| della_comunione_legale_per_i | 1 |
| comunione_legale_per_i_beni | 1 |
| legale_per_i_beni_acquistati | 1 |
| confronti_dei_coniugi_non_legalmente | 1 |
| dei_coniugi_non_legalmente_ed | 1 |
| legalmente_ed_effettivamente_separati_sul | 1 |
| redditi_la_moglie_non_legalmente | 1 |
| la_moglie_non_legalmente_ed | 1 |
| legalmente_ed_effettivamente_separata_ha | 1 |
| che_i_coniugi_non_legalmente | 1 |
| i_coniugi_non_legalmente_ed | 1 |
| legalmente_ed_effettivamente_separati_sono | 1 |
| di_cui_non_abbia_legalmente | 1 |
| cui_non_abbia_legalmente_il | 1 |
| non_abbia_legalmente_il_possesso | 1 |
| abbia_legalmente_il_possesso_e | 1 |
| legalmente_il_possesso_e_cioè | 1 |
| la_quale_non_sia_legalmente | 1 |
| quale_non_sia_legalmente_ed | 1 |
| legalmente_ed_effettivamente_separata_dal | 1 |
| legalmente_ed_effettivamente_separata_infatti | 1 |
| donna_coniugata_e_non_legalmente | 1 |
| coniugata_e_non_legalmente_ed | 1 |
| e_non_legalmente_ed_effettivamente | 1 |
| legalmente_ed_effettivamente_separata_in | 1 |
| coniugata_che_non_sia_legalmente | 1 |
| legalmente_ed_effettivamente_separata_sia | 1 |
| la_donna_coniugata_non_legalmente | 1 |
| donna_coniugata_non_legalmente_ed | 1 |
| coniugata_non_legalmente_ed_effettivamente | 1 |
| legalmente_ed_effettivamente_separata_la | 1 |
| ai_marito_nonostante_che_legalmente | 1 |
| marito_nonostante_che_legalmente_la | 1 |
| nonostante_che_legalmente_la_donna | 1 |
| che_legalmente_la_donna_ne | 1 |
| legalmente_la_donna_ne_abbia | 1 |
| legalmente_ed_effettivamente_separata_ed | 1 |
| legalmente_ed_effettivamente_separata_rimane | 1 |
| corte_concernente_le_presunzioni_legali | 1 |
| concernente_le_presunzioni_legali_in | 1 |
| le_presunzioni_legali_in_materia | 1 |
| presunzioni_legali_in_materia_fiscale | 1 |
| legali_in_materia_fiscale_ha | 1 |
| dell_importo_del_canone_legale | 1 |
| importo_del_canone_legale_di | 1 |
| del_canone_legale_di_lire | 1 |
| canone_legale_di_lire_la | 1 |
| legale_di_lire_la_sperequazione | 1 |
| all_ufficio_legislativo_e_legale | 1 |
| ufficio_legislativo_e_legale_il | 1 |
| legislativo_e_legale_il_dello | 1 |
| e_legale_il_dello_stesso | 1 |
| legale_il_dello_stesso_mese | 1 |
| contraddice_al_principio_di_legalità | 1 |
| al_principio_di_legalità_nemmeno | 1 |
| principio_di_legalità_nemmeno_il | 1 |
| di_legalità_nemmeno_il_metodo | 1 |
| legalità_nemmeno_il_metodo_prescelto | 1 |
| sono_estranee_alla_fattispecie_legale | 1 |
| estranee_alla_fattispecie_legale_sia | 1 |
| alla_fattispecie_legale_sia_perché | 1 |
| fattispecie_legale_sia_perché_la | 1 |
| legale_sia_perché_la_estrema | 1 |
| della_moneta_avente_corso_legale | 1 |
| moneta_avente_corso_legale_ma | 1 |
| avente_corso_legale_ma_questi | 1 |
| corso_legale_ma_questi_interventi | 1 |
| legale_ma_questi_interventi_sono | 1 |
| tra_cessazione_della_proroga_legale | 1 |
| cessazione_della_proroga_legale_alla | 1 |
| della_proroga_legale_alla_data | 1 |
| proroga_legale_alla_data_del | 1 |
| legale_alla_data_del_dicembre | 1 |
| d_acquisto_della_moneta_legale | 1 |
| acquisto_della_moneta_legale_sia | 1 |
| della_moneta_legale_sia_perché | 1 |
| moneta_legale_sia_perché_sono | 1 |
| legale_sia_perché_sono_diversi | 1 |
| ancora_nominato_il_rappresentante_legale | 1 |
| nominato_il_rappresentante_legale_o | 1 |
| il_rappresentante_legale_o_il | 1 |
| rappresentante_legale_o_il_tutore | 1 |
| legale_o_il_tutore_provvisorio | 1 |
| suo_ambito_di_prove_legali | 1 |
| ambito_di_prove_legali_e | 1 |
| di_prove_legali_e_quello | 1 |
| prove_legali_e_quello_che | 1 |
| legali_e_quello_che_ammette | 1 |
| ufficio_impositore_e_un_legale | 1 |
| impositore_e_un_legale_da | 1 |
| e_un_legale_da_lui | 1 |
| un_legale_da_lui_il | 1 |
| legale_da_lui_il_contribuente | 1 |
| effetto_potrebbe_spiegare_sulla_legalità | 1 |
| potrebbe_spiegare_sulla_legalità_o | 1 |
| spiegare_sulla_legalità_o_meno | 1 |
| sulla_legalità_o_meno_di | 1 |
| legalità_o_meno_di_un | 1 |
| principio_di_stretta_legalità_perché | 1 |
| di_stretta_legalità_perché_sarebbe | 1 |
| stretta_legalità_perché_sarebbe_assai | 1 |
| legalità_perché_sarebbe_assai_difficile | 1 |
| ovvero_come_nella_fattispecie_legale | 1 |
| come_nella_fattispecie_legale_considerata | 1 |
| nella_fattispecie_legale_considerata_sia | 1 |
| fattispecie_legale_considerata_sia_tale | 1 |
| legale_considerata_sia_tale_da | 1 |
| escluse_che_il_procuratore_legale | 1 |
| che_il_procuratore_legale_sia | 1 |
| il_procuratore_legale_sia_tenuto | 1 |
| procuratore_legale_sia_tenuto_al | 1 |
| legale_sia_tenuto_al_pagamento | 1 |
| eccesso_rispetto_al_quadro_legale | 1 |
| rispetto_al_quadro_legale_configurato | 1 |
| al_quadro_legale_configurato_nella | 1 |
| quadro_legale_configurato_nella_legge | 1 |
| legale_configurato_nella_legge_delega | 1 |
| un_sistema_di_predeterminazione_legale | 1 |
| sistema_di_predeterminazione_legale_dei | 1 |
| di_predeterminazione_legale_dei_mezzi | 1 |
| predeterminazione_legale_dei_mezzi_di | 1 |
| legale_dei_mezzi_di_prova | 1 |
| configurazione_di_una_prova_legale | 1 |
| di_una_prova_legale_rigorosa | 1 |
| una_prova_legale_rigorosa_equivalga | 1 |
| prova_legale_rigorosa_equivalga_a | 1 |
| legale_rigorosa_equivalga_a_dare | 1 |
| imposizione_tributaria_la_prova_legale | 1 |
| tributaria_la_prova_legale_mira | 1 |
| prova_legale_mira_a_garantire | 1 |
| legale_mira_a_garantire_la | 1 |
| disciplina_normativa_quel_vincolo_legale | 1 |
| normativa_quel_vincolo_legale_di | 1 |
| quel_vincolo_legale_di_destinazione | 1 |
| vincolo_legale_di_destinazione_dei | 1 |
| legale_di_destinazione_dei_proventi | 1 |
| di_avere_la_residenza_legale | 1 |
| avere_la_residenza_legale_nel | 1 |
| la_residenza_legale_nel_territorio | 1 |
| residenza_legale_nel_territorio_di | 1 |
| legale_nel_territorio_di_una | 1 |
| gli_interessi_nella_misura_legale | 1 |
| interessi_nella_misura_legale_il | 1 |
| nella_misura_legale_il_maggior | 1 |
| misura_legale_il_maggior_danno | 1 |
| legale_il_maggior_danno_eventualmente | 1 |
| di_mora_al_tasso_legale | 1 |
| mora_al_tasso_legale_la | 1 |
| al_tasso_legale_la_rivalutazione | 1 |
| tasso_legale_la_rivalutazione_monetaria | 1 |
| legale_la_rivalutazione_monetaria_così | 1 |
| in_lire_aventi_corso_legale | 1 |
| lire_aventi_corso_legale_al | 1 |
| aventi_corso_legale_al_giorno | 1 |
| corso_legale_al_giorno_del | 1 |
| legale_al_giorno_del_pagamento | 1 |
| violazione_del_principio_di_legalità | 1 |
| principio_di_legalità_in_materia | 1 |
| di_legalità_in_materia_penale | 1 |
| ritardo_rispetto_alla_scadenza_legale | 1 |
| rispetto_alla_scadenza_legale_e | 1 |
| alla_scadenza_legale_e_l | 1 |
| scadenza_legale_e_l_evasione | 1 |
| legale_e_l_evasione_totale | 1 |
| e_procuratori_degli_uffici_legali | 1 |
| procuratori_degli_uffici_legali_organicamente | 1 |
| degli_uffici_legali_organicamente_costituiti | 1 |
| uffici_legali_organicamente_costituiti_presso | 1 |
| legali_organicamente_costituiti_presso_le | 1 |
| ovvero_da_un_suo_legale | 1 |
| da_un_suo_legale_rappresentante | 1 |
| un_suo_legale_rappresentante_il | 1 |
| suo_legale_rappresentante_il_giudice | 1 |
| legale_rappresentante_il_giudice_rimettente | 1 |
| legalmente_ed_effettivamente_separata_l | 1 |
| straordinaria_l_amministratore_e_legale | 1 |
| l_amministratore_e_legale_rappresentante | 1 |
| amministratore_e_legale_rappresentante_della | 1 |
| e_legale_rappresentante_della_società | 1 |
| legale_rappresentante_della_società_stessa | 1 |
| quale_era_in_allora_legale | 1 |
| era_in_allora_legale_rappresentante | 1 |
| in_allora_legale_rappresentante_l | 1 |
| allora_legale_rappresentante_l_ing | 1 |
| legale_rappresentante_l_ing_mario | 1 |
| ovvero_in_qualità_di_legale | 1 |
| in_qualità_di_legale_rappresentante | 1 |
| qualità_di_legale_rappresentante_della | 1 |
| di_legale_rappresentante_della_s | 1 |
| legale_rappresentante_della_s_p | 1 |
| tali_casi_una_presunzione_legale | 1 |
| casi_una_presunzione_legale_iuris | 1 |
| una_presunzione_legale_iuris_et | 1 |
| presunzione_legale_iuris_et_de | 1 |
| legale_iuris_et_de_iure | 1 |
| forma_commerciale_la_presunzione_legale | 1 |
| commerciale_la_presunzione_legale_si | 1 |
| la_presunzione_legale_si_trasformerebbe | 1 |
| presunzione_legale_si_trasformerebbe_in | 1 |
| legale_si_trasformerebbe_in_sottoposizione | 1 |
| oppure_potendo_la_presunzione_legale | 1 |
| potendo_la_presunzione_legale_risolversi | 1 |
| la_presunzione_legale_risolversi_in | 1 |
| presunzione_legale_risolversi_in_concreto | 1 |
| legale_risolversi_in_concreto_in | 1 |
| del_ricorso_a_prove_legali | 1 |
| ricorso_a_prove_legali_ed | 1 |
| a_prove_legali_ed_a | 1 |
| prove_legali_ed_a_presunzioni | 1 |
| legali_ed_a_presunzioni_in | 1 |
| sistema_di_prove_legali_per | 1 |
| di_prove_legali_per_la | 1 |
| prove_legali_per_la_determinazione | 1 |
| legali_per_la_determinazione_dell | 1 |
| la_configurazione_di_prove_legali | 1 |
| configurazione_di_prove_legali_rigorose | 1 |
| di_prove_legali_rigorose_in | 1 |
| prove_legali_rigorose_in_materia | 1 |
| legali_rigorose_in_materia_tributaria | 1 |
| tale_materia_la_prova_legale | 1 |
| materia_la_prova_legale_mira | 1 |
| prova_legale_mira_a_tutelare | 1 |
| legale_mira_a_tutelare_l | 1 |
| attraverso_tale_notifica_a_legale | 1 |
| tale_notifica_a_legale_conoscenza | 1 |
| notifica_a_legale_conoscenza_della | 1 |
| a_legale_conoscenza_della_pretesa | 1 |
| legale_conoscenza_della_pretesa_avanzata | 1 |
| adempimento_di_un_obbligo_legalmente | 1 |
| di_un_obbligo_legalmente_imposto | 1 |
| un_obbligo_legalmente_imposto_in | 1 |
| obbligo_legalmente_imposto_in_attuazione | 1 |
| legalmente_imposto_in_attuazione_dell | 1 |
| deducibilità_equiparasse_all_obbligo_legale | 1 |
| equiparasse_all_obbligo_legale_la | 1 |
| all_obbligo_legale_la_corresponsione | 1 |
| obbligo_legale_la_corresponsione_spontanea | 1 |
| legale_la_corresponsione_spontanea_nella | 1 |
| lederebbe_il_principio_di_legalità | 1 |
| principio_di_legalità_sostanziale_proprio | 1 |
| di_legalità_sostanziale_proprio_della | 1 |
| legalità_sostanziale_proprio_della_funzione | 1 |
| lato_il_principio_di_legalità | 1 |
| il_principio_di_legalità_basilare | 1 |
| principio_di_legalità_basilare_in | 1 |
| di_legalità_basilare_in_materia | 1 |
| legalità_basilare_in_materia_penale | 1 |
| in_forza_di_presunzione_legale | 1 |
| forza_di_presunzione_legale_assoluta | 1 |
| di_presunzione_legale_assoluta_di | 1 |
| presunzione_legale_assoluta_di_intrinseca | 1 |
| legale_assoluta_di_intrinseca_pericolosità | 1 |
| senso_che_la_fattispecie_legale | 1 |
| che_la_fattispecie_legale_dell | 1 |
| la_fattispecie_legale_dell_obbligo | 1 |
| fattispecie_legale_dell_obbligo_di | 1 |
| legale_dell_obbligo_di_assicurazione | 1 |
| sostanzia_di_una_tipizzazione_legale | 1 |
| di_una_tipizzazione_legale_di | 1 |
| una_tipizzazione_legale_di_due | 1 |
| tipizzazione_legale_di_due_comportamenti | 1 |
| legale_di_due_comportamenti_le | 1 |
| sempre_secondo_una_valutazione_legale | 1 |
| secondo_una_valutazione_legale_come | 1 |
| una_valutazione_legale_come_causa | 1 |
| valutazione_legale_come_causa_qualificante | 1 |
| legale_come_causa_qualificante_la | 1 |
| speculativo_tipizzazioni_qualificazioni_valutazioni_legali | 1 |
| tipizzazioni_qualificazioni_valutazioni_legali_come | 1 |
| largo_impiego_di_presunzioni_legali | 1 |
| impiego_di_presunzioni_legali_e | 1 |
| di_presunzioni_legali_e_presunzioni | 1 |
| presunzioni_legali_e_presunzioni_semplici | 1 |
| legali_e_presunzioni_semplici_le | 1 |
| poteri_al_principio_di_legalità | 1 |
| al_principio_di_legalità_di | 1 |
| principio_di_legalità_di_modo | 1 |
| di_legalità_di_modo_che | 1 |
| legalità_di_modo_che_questi | 1 |
| rigorose_condizioni_di_predeterminazione_legale | 1 |
| condizioni_di_predeterminazione_legale_e | 1 |
| di_predeterminazione_legale_e_di | 1 |
| predeterminazione_legale_e_di_controllo | 1 |
| legale_e_di_controllo_giudiziario | 1 |
| risponde_a_requisiti_di_legalità | 1 |
| a_requisiti_di_legalità_e | 1 |
| requisiti_di_legalità_e_di | 1 |
| di_legalità_e_di_controllo | 1 |
| legalità_e_di_controllo_giudiziario | 1 |
| reddito_superiore_al_limite_legale | 1 |
| superiore_al_limite_legale_l | 1 |
| al_limite_legale_l_intendente | 1 |
| limite_legale_l_intendente_di | 1 |
| legale_l_intendente_di_finanza | 1 |
| devono_considerare_le_possibilità_legali | 1 |
| considerare_le_possibilità_legali_ed | 1 |
| le_possibilità_legali_ed_effettive | 1 |
| possibilità_legali_ed_effettive_di | 1 |
| legali_ed_effettive_di_edificazione | 1 |
| risulterebbe_trattarsi_di_terreno_legalmente | 1 |
| trattarsi_di_terreno_legalmente_edificabile | 1 |
| di_terreno_legalmente_edificabile_in | 1 |
| terreno_legalmente_edificabile_in_forza | 1 |
| legalmente_edificabile_in_forza_dello | 1 |
| e_casse_hanno_sede_legale | 1 |
| casse_hanno_sede_legale_questa | 1 |
| hanno_sede_legale_questa_corte | 1 |
| sede_legale_questa_corte_sentenza | 1 |
| legale_questa_corte_sentenza_n | 1 |
| regione_dove_hanno_sede_legale | 1 |
| dove_hanno_sede_legale_e | 1 |
| hanno_sede_legale_e_per | 1 |
| sede_legale_e_per_l | 1 |
| legale_e_per_l_altro | 1 |
| in_regime_di_comunione_legale | 1 |
| regime_di_comunione_legale_dei | 1 |
| di_comunione_legale_dei_beni | 1 |
| comunione_legale_dei_beni_ipotesi | 1 |
| legale_dei_beni_ipotesi_nella | 1 |
| formano_oggetto_della_comunione_legale | 1 |
| oggetto_della_comunione_legale_per | 1 |
| della_comunione_legale_per_metà | 1 |
| comunione_legale_per_metà_del | 1 |
| legale_per_metà_del_loro | 1 |
| il_regime_della_comunione_legale | 1 |
| regime_della_comunione_legale_dei | 1 |
| della_comunione_legale_dei_beni | 1 |
| comunione_legale_dei_beni_e | 1 |
| legale_dei_beni_e_quindi | 1 |
| a_livello_di_fattispecie_legale | 1 |
| livello_di_fattispecie_legale_tipica | 1 |
| di_fattispecie_legale_tipica_la | 1 |
| fattispecie_legale_tipica_la_platea | 1 |
| legale_tipica_la_platea_dei | 1 |
| in_sede_di_fattispecie_legale | 1 |
| sede_di_fattispecie_legale_tipica | 1 |
| di_fattispecie_legale_tipica_in | 1 |
| fattispecie_legale_tipica_in_favore | 1 |
| legale_tipica_in_favore_dei | 1 |
| attribuendo_valore_di_presunzione_legale | 1 |
| valore_di_presunzione_legale_alle | 1 |
| di_presunzione_legale_alle_risultanze | 1 |
| presunzione_legale_alle_risultanze_delle | 1 |
| legale_alle_risultanze_delle_dichiarazioni | 1 |
| non_conforme_ai_parametri_legali | 1 |
| conforme_ai_parametri_legali_esattamente | 1 |
| ai_parametri_legali_esattamente_come | 1 |
| parametri_legali_esattamente_come_se | 1 |
| legali_esattamente_come_se_venuto | 1 |
| e_sanità_pubblica_medicina_legale | 1 |
| sanità_pubblica_medicina_legale_e | 1 |
| pubblica_medicina_legale_e_veterinaria | 1 |
| medicina_legale_e_veterinaria_espletati | 1 |
| legale_e_veterinaria_espletati_nell | 1 |
| a_criteri_di_determinazione_legale | 1 |
| criteri_di_determinazione_legale_di | 1 |
| di_determinazione_legale_di_valori | 1 |
| determinazione_legale_di_valori_tipo | 1 |
| legale_di_valori_tipo_e | 1 |
| il_ricorso_alle_presunzioni_legali | 1 |
| ricorso_alle_presunzioni_legali_in | 1 |
| alle_presunzioni_legali_in_materia | 1 |
| presunzioni_legali_in_materia_tributaria | 1 |
| legali_in_materia_tributaria_è | 1 |
| previsione_di_una_fattispecie_legale | 1 |
| di_una_fattispecie_legale_tipica | 1 |
| una_fattispecie_legale_tipica_palesemente | 1 |
| fattispecie_legale_tipica_palesemente_priva | 1 |
| legale_tipica_palesemente_priva_di | 1 |
| essendo_calcolata_secondo_criteri_legali | 1 |
| calcolata_secondo_criteri_legali_e | 1 |
| secondo_criteri_legali_e_più | 1 |
| criteri_legali_e_più_favorevoli | 1 |
| legali_e_più_favorevoli_la | 1 |
| per_effetto_di_separazione_legale | 1 |
| effetto_di_separazione_legale_come | 1 |
| di_separazione_legale_come_nella | 1 |
| separazione_legale_come_nella_fattispecie | 1 |
| legale_come_nella_fattispecie_prospettata | 1 |
| ai_fini_del_riconoscimento_legale | 1 |
| fini_del_riconoscimento_legale_o | 1 |
| del_riconoscimento_legale_o_del | 1 |
| riconoscimento_legale_o_del_pareggiamento | 1 |
| legale_o_del_pareggiamento_di | 1 |
| previste_il_principio_di_legalità | 1 |
| principio_di_legalità_sostanziale_non | 1 |
| di_legalità_sostanziale_non_sono | 1 |
| legalità_sostanziale_non_sono_pertanto | 1 |
| avvenuta_in_violazione_della_legalità | 1 |
| in_violazione_della_legalità_ovvero | 1 |
| violazione_della_legalità_ovvero_di | 1 |
| della_legalità_ovvero_di_ricorrere | 1 |
| legalità_ovvero_di_ricorrere_a | 1 |
| alle_ipotesi_di_prelazione_legale | 1 |
| ipotesi_di_prelazione_legale_e | 1 |
| di_prelazione_legale_e_riscatto | 1 |
| prelazione_legale_e_riscatto_sia | 1 |
| legale_e_riscatto_sia_nel | 1 |
| non_introduce_un_sistema_legale | 1 |
| introduce_un_sistema_legale_di | 1 |
| un_sistema_legale_di_determinazione | 1 |
| sistema_legale_di_determinazione_dei | 1 |
| legale_di_determinazione_dei_valori | 1 |
| vi_sarebbe_stata_base_legale | 1 |
| sarebbe_stata_base_legale_per | 1 |
| stata_base_legale_per_tale | 1 |
| base_legale_per_tale_prestazione | 1 |
| legale_per_tale_prestazione_patrimoniale | 1 |
| meno_una_sufficiente_base_legale | 1 |
| una_sufficiente_base_legale_nella | 1 |
| sufficiente_base_legale_nella_legge | 1 |
| base_legale_nella_legge_dello | 1 |
| legale_nella_legge_dello_stato | 1 |
| a_costituire_siffatta_base_legale | 1 |
| costituire_siffatta_base_legale_tanto | 1 |
| siffatta_base_legale_tanto_meno | 1 |
| base_legale_tanto_meno_potrebbe | 1 |
| legale_tanto_meno_potrebbe_il | 1 |
| in_parte_la_base_legale | 1 |
| parte_la_base_legale_e | 1 |
| la_base_legale_e_che | 1 |
| base_legale_e_che_le | 1 |
| legale_e_che_le_altre | 1 |
| rimettente_risalire_ad_una_illegalità | 1 |
| risalire_ad_una_illegalità_il | 1 |
| ad_una_illegalità_il_mancato | 1 |
| una_illegalità_il_mancato_pagamento | 1 |
| illegalità_il_mancato_pagamento_di | 1 |
| a_titolo_di_monopolista_legale | 1 |
| titolo_di_monopolista_legale_della | 1 |
| di_monopolista_legale_della_diffusione | 1 |
| monopolista_legale_della_diffusione_di | 1 |
| legale_della_diffusione_di_programmi | 1 |
| ha_operato_una_inversione_legale | 1 |
| operato_una_inversione_legale_dell | 1 |
| una_inversione_legale_dell_onere | 1 |
| inversione_legale_dell_onere_della | 1 |
| legale_dell_onere_della_prova | 1 |
| un_ipotesi_di_proroga_legale | 1 |
| ipotesi_di_proroga_legale_dei | 1 |
| di_proroga_legale_dei_termini | 1 |
| proroga_legale_dei_termini_di | 1 |
| legale_dei_termini_di_prescrizione | 1 |
| l_elemento_della_imposizione_legale | 1 |
| elemento_della_imposizione_legale_ai | 1 |
| della_imposizione_legale_ai_fini | 1 |
| imposizione_legale_ai_fini_dell | 1 |
| legale_ai_fini_dell_individuazione | 1 |
| della_necessaria_trasparenza_e_legalità | 1 |
| necessaria_trasparenza_e_legalità_dell | 1 |
| trasparenza_e_legalità_dell_azione | 1 |
| e_legalità_dell_azione_regionale | 1 |
| legalità_dell_azione_regionale_d | 1 |
| piano_della_funzionalità_e_legalità | 1 |
| della_funzionalità_e_legalità_sostanziale | 1 |
| funzionalità_e_legalità_sostanziale_di | 1 |
| e_legalità_sostanziale_di_molteplici | 1 |
| legalità_sostanziale_di_molteplici_attività | 1 |
| si_designava_come_presunzione_legale | 1 |
| designava_come_presunzione_legale_assoluta | 1 |
| come_presunzione_legale_assoluta_di | 1 |
| presunzione_legale_assoluta_di_speculatività | 1 |
| legale_assoluta_di_speculatività_delle | 1 |
| oggi_potrebbe_definirsi_valutazione_legale | 1 |
| potrebbe_definirsi_valutazione_legale_tipica | 1 |
| definirsi_valutazione_legale_tipica_di | 1 |
| valutazione_legale_tipica_di_un | 1 |
| legale_tipica_di_un_oggettiva | 1 |
| forza_della_richiamata_valutazione_legale | 1 |
| della_richiamata_valutazione_legale_tipica | 1 |
| richiamata_valutazione_legale_tipica_di | 1 |
| valutazione_legale_tipica_di_strumentalità | 1 |
| legale_tipica_di_strumentalità_b | 1 |
| opera_la_richiamata_valutazione_legale | 1 |
| la_richiamata_valutazione_legale_tipica | 1 |
| richiamata_valutazione_legale_tipica_l | 1 |
| valutazione_legale_tipica_l_imposta | 1 |
| legale_tipica_l_imposta_statale | 1 |
| piú_volte_richiamata_valutazione_legale | 1 |
| volte_richiamata_valutazione_legale_tipica | 1 |
| richiamata_valutazione_legale_tipica_sia | 1 |
| valutazione_legale_tipica_sia_da | 1 |
| legale_tipica_sia_da_cessioni | 1 |
| dell_assegno_di_alimenti_legali | 1 |
| assegno_di_alimenti_legali_non | 1 |
| di_alimenti_legali_non_è | 1 |
| alimenti_legali_non_è_arbitraria | 1 |
| legali_non_è_arbitraria_per | 1 |
| ipotetico_assegno_di_alimenti_legali | 1 |
| assegno_di_alimenti_legali_al | 1 |
| di_alimenti_legali_al_riguardo | 1 |
| alimenti_legali_al_riguardo_questa | 1 |
| legali_al_riguardo_questa_corte | 1 |
| il_credito_di_alimenti_legali | 1 |
| credito_di_alimenti_legali_va | 1 |
| di_alimenti_legali_va_equiparato | 1 |
| alimenti_legali_va_equiparato_a | 1 |
| legali_va_equiparato_a_quello | 1 |
| la_condanna_agli_alimenti_legali | 1 |
| condanna_agli_alimenti_legali_sia | 1 |
| agli_alimenti_legali_sia_perché | 1 |
| alimenti_legali_sia_perché_in | 1 |
| legali_sia_perché_in_ogni | 1 |
| alla_condanna_agli_alimenti_legali | 1 |
| condanna_agli_alimenti_legali_segua | 1 |
| agli_alimenti_legali_segua_di | 1 |
| alimenti_legali_segua_di_fatto | 1 |
| legali_segua_di_fatto_quella | 1 |
| dovuto_per_gli_alimenti_legali | 1 |
| per_gli_alimenti_legali_fiscalmente | 1 |
| gli_alimenti_legali_fiscalmente_deducibile | 1 |
| alimenti_legali_fiscalmente_deducibile_in | 1 |
| legali_fiscalmente_deducibile_in_base | 1 |
| l_obbligo_degli_alimenti_legali | 1 |
| obbligo_degli_alimenti_legali_in | 1 |
| degli_alimenti_legali_in_favore | 1 |
| alimenti_legali_in_favore_dei | 1 |
| legali_in_favore_dei_medesimi | 1 |
| di_prestare_gli_alimenti_legali | 1 |
| prestare_gli_alimenti_legali_ai | 1 |
| gli_alimenti_legali_ai_figli | 1 |
| alimenti_legali_ai_figli_previsto | 1 |
| legali_ai_figli_previsto_dagli | 1 |
| ad_ottenere_gli_alimenti_legali | 1 |
| ottenere_gli_alimenti_legali_comporta | 1 |
| gli_alimenti_legali_comporta_che | 1 |
| alimenti_legali_comporta_che_alla | 1 |
| legali_comporta_che_alla_prima | 1 |
| costituisce_soltanto_un_effetto_legale | 1 |
| soltanto_un_effetto_legale_della | 1 |
| un_effetto_legale_della_normativa | 1 |
| effetto_legale_della_normativa_tributaria | 1 |
| legale_della_normativa_tributaria_vigente | 1 |
| reca_una_precisa_definizione_legale | 1 |
| una_precisa_definizione_legale_di | 1 |
| precisa_definizione_legale_di_accisa | 1 |
| definizione_legale_di_accisa_definizione | 1 |
| legale_di_accisa_definizione_che | 1 |
| elemento_essenziale_della_fattispecie_legale | 1 |
| essenziale_della_fattispecie_legale_della | 1 |
| della_fattispecie_legale_della_riscossione | 1 |
| fattispecie_legale_della_riscossione_in | 1 |
| legale_della_riscossione_in_quanto | 1 |
| imprese_aventi_sede_legale_in | 1 |
| aventi_sede_legale_in_uno | 1 |
| sede_legale_in_uno_di | 1 |
| legale_in_uno_di_tali | 1 |
| sede_legale_ed_unità_operative | 1 |
| legale_ed_unità_operative_nei | 1 |
| le_imprese_aventi_sede_legale | 1 |
| sede_legale_ed_unità_operativa | 1 |
| legale_ed_unità_operativa_nei | 1 |
| razionale_sistema_di_giustizia_legale | 1 |
| sistema_di_giustizia_legale_nel | 1 |
| di_giustizia_legale_nel_rispetto | 1 |
| giustizia_legale_nel_rispetto_del | 1 |
| legale_nel_rispetto_del_principio | 1 |
| caratterizzato_da_un_automatismo_legale | 1 |
| da_un_automatismo_legale_che | 1 |
| un_automatismo_legale_che_si | 1 |
| automatismo_legale_che_si_pone | 1 |
| legale_che_si_pone_come | 1 |
| giuridiche_private_con_sede_legale | 1 |
| private_con_sede_legale_e | 1 |
| con_sede_legale_e_con | 1 |
| sede_legale_e_con_una | 1 |
| legale_e_con_una_stabile | 1 |
| esigenze_di_eguaglianza_sicurezza_legalità | 1 |
| di_eguaglianza_sicurezza_legalità_che | 1 |
| eguaglianza_sicurezza_legalità_che_il | 1 |
| sicurezza_legalità_che_il_mancato | 1 |
| legalità_che_il_mancato_o | 1 |
| di_eguaglianza_sicurezza_e_legalità | 1 |
| eguaglianza_sicurezza_e_legalità_la | 1 |
| sicurezza_e_legalità_la_cui | 1 |
| e_legalità_la_cui_tutela | 1 |
| legalità_la_cui_tutela_appare | 1 |
| ad_introdurre_una_determinazione_legale | 1 |
| introdurre_una_determinazione_legale_di | 1 |
| una_determinazione_legale_di_elementi | 1 |
| determinazione_legale_di_elementi_essenziali | 1 |
| legale_di_elementi_essenziali_del | 1 |
| sono_tre_una_disciplina_legale | 1 |
| tre_una_disciplina_legale_diretta | 1 |
| contributivi_una_triplice_delimitazione_legale | 1 |
| una_triplice_delimitazione_legale_del | 1 |
| triplice_delimitazione_legale_del_contenuto | 1 |
| delimitazione_legale_del_contenuto_della | 1 |
| legale_del_contenuto_della_transazione | 1 |
| al_principio_dell_ordine_legale | 1 |
| principio_dell_ordine_legale_delle | 1 |
| dell_ordine_legale_delle_cause | 1 |
| ordine_legale_delle_cause_di | 1 |
| legale_delle_cause_di_prelazione | 1 |
| imprese_aventi_la_sede_legale | 1 |
| aventi_la_sede_legale_in | 1 |
| la_sede_legale_in_altra | 1 |
| sede_legale_in_altra_regione | 1 |
| legale_in_altra_regione_dello | 1 |
| esigenze_di_ripristino_della_legalità | 1 |
| di_ripristino_della_legalità_costituzionale | 1 |
| ripristino_della_legalità_costituzionale_che | 1 |
| della_legalità_costituzionale_che_attengono | 1 |
| legalità_costituzionale_che_attengono_esclusivamente | 1 |
| presenza_di_una_disciplina_legale | 1 |
| diritto_quanto_ai_vincoli_legali | 1 |
| quanto_ai_vincoli_legali_all | 1 |
| ai_vincoli_legali_all_autonomia | 1 |
| vincoli_legali_all_autonomia_collettiva | 1 |
| legali_all_autonomia_collettiva_volti | 1 |
| come_parametro_di_correttezza_legale | 1 |
| parametro_di_correttezza_legale_nell | 1 |
| di_correttezza_legale_nell_allocazione | 1 |
| correttezza_legale_nell_allocazione_territoriale | 1 |
| legale_nell_allocazione_territoriale_delle | 1 |
| la_diversità_del_trattamento_legale | 1 |
| diversità_del_trattamento_legale_degli | 1 |
| del_trattamento_legale_degli_immobili | 1 |
| trattamento_legale_degli_immobili_di | 1 |
| legale_degli_immobili_di_diretto | 1 |
| economica_derivante_dalla_conformazione_legale | 1 |
| derivante_dalla_conformazione_legale_dello | 1 |
| dalla_conformazione_legale_dello_specifico | 1 |
| conformazione_legale_dello_specifico_statuto | 1 |
| legale_dello_specifico_statuto_dominicale | 1 |
| valorizzare_le_forme_di_legalità | 1 |
| le_forme_di_legalità_procedurale | 1 |
| forme_di_legalità_procedurale_previste | 1 |
| di_legalità_procedurale_previste_dalla | 1 |
| legalità_procedurale_previste_dalla_legge | 1 |
| procedurale_del_principio_di_legalità | 1 |
| del_principio_di_legalità_che | 1 |
| di_legalità_che_è_ritenuta | 1 |
| legalità_che_è_ritenuta_dalla | 1 |
| a_forme_di_pubblicità_legale | 1 |
| forme_di_pubblicità_legale_e | 1 |
| di_pubblicità_legale_e_che | 1 |
| pubblicità_legale_e_che_anche | 1 |
| legale_e_che_anche_per | 1 |
| soggetti_a_pubblicità_legale_non | 1 |
| a_pubblicità_legale_non_ci | 1 |
| pubblicità_legale_non_ci_può | 1 |
| legale_non_ci_può_essere | 1 |
| soggetti_a_pubblicità_legale_che | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.

4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 112 |
| 2011 | 99 |
| 2000 | 93 |
| 2006 | 93 |
| 1993 | 91 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2020 | 58 |
| 2022 | 58 |
| 2021 | 53 |
| 2017 | 52 |
| 1993 | 49 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Giovanni Maria Flick | 89 | 2.57151112395261 |
| Luigi Mengoni | 86 | 2.48483097370702 |
| Gaetano Silvestri | 66 | 1.90696330540306 |
| Alessandro Criscuolo | 64 | 1.84917653857267 |
| Antonio Baldassarre | 64 | 1.84917653857267 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Luigi Mengoni | 51 | 3.08529945553539 |
| Antonio Baldassarre | 45 | 2.72232304900181 |
| Giovanni Amoroso | 40 | 2.41984271022384 |
| Fernando Santosuosso | 39 | 2.35934664246824 |
| Valerio Onida | 36 | 2.17785843920145 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| legale | 337 | 187 |
| legali | 123 | 698 |
| legalità | 68 | 1282 |
| legalmente | 62 | 1410 |
| illegalità | 8 | 6060 |
| illegali | 5 | 7669 |
| illegalmente | 3 | 9688 |
| illegale | 2 | 11312 |
| legalizzata | 1 | 14312 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| legale | 155 | 124 |
| legali | 50 | 597 |
| legalmente | 35 | 904 |
| legalità | 32 | 1003 |
| illegali | 1 | 8719 |
| illegalità | 1 | 8719 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.