Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-116.txt | 700 | 700 | del registro della regione per il pagamento delle normali imposte di trasferimento relative a contratti di compravendita di case di | abitazione | costruite nella regione siciliana nei termini e con le modalità volute dalla legge regionale 18 gennaio 1949 , n . |
| 1957-62.txt | 276 | 276 | servono , direttamente o indirettamente , alla coltivazione , quali i magazzini , le stalle , i granai , le | abitazioni | dei coltivatori e simili . ed è naturale che il reddito dominicale complessivamente accertato per i terreni includa anche quella |
| 1964-42.txt | 756 | 756 | del rapporto d imposta , una garanzia di adempimento dell obbligo tributario , basandosi sulla situazione della cosa mobile nella | abitazione | del debitore : situazione che lo stesso coniuge o parente del debitore può aver concorso a creare , e delle |
| 1964-42.txt | 966 | 966 | valere l eventuale titolo di acquisto nei confronti dell esattore , attribuendo rilevanza determinante alla posizione della cosa mobile nell | abitazione | del debitore . la norma , che trova riscontro in altre norme di diritto comune le quali , ai fini |
| 1964-42.txt | 1170 | 1170 | , li assoggettano all eventuale espropriazione forzata per debiti d imposta diretta , qualora le cose stesse siano trovate nell | abitazione | del contribuente . |
| 1964-93.txt | 298 | 298 | grado del debitore di imposta vantano sui beni mobili rinvenuti , in occasione dell esecuzione esattoriale , nella casa di | abitazione | di questo ultimo . dalla motivazione dell ordinanza di rimessione la cui interpretazione , allo scopo della precisa determinazione dell |
| 1964-93.txt | 568 | 568 | , lett . b , comporta l inopponibilità all esattore del diritto di proprietà dei beni rinvenuti nella casa di | abitazione | del debitore : inquadrata nel sistema delle garanzie patrimoniali dell obbligazione tributaria , essa appartiene al diritto sostanziale e trova |
| 1964-93.txt | 876 | 876 | solo in conseguenza di un suo comportamento volontario ( l aver lasciato , cioè , il bene nella casa di | abitazione | del congiunto ) . è poi da escludere che possa venire qui in discussione il disposto del terzo comma dell |
| 1965-16.txt | 659 | 659 | lo stabile è di quelli che hanno una ” destinazione ordinaria ” , ad es . è una casa d | abitazione | ) non sopra il canone effettivamente conseguito , ma su quello che , a parità di condizioni , avrebbe potuto |
| 1965-65.txt | 732 | 732 | in senso affermativo la questione della legittimità costituzionale della estensione agli alberghi delle agevolazioni fiscali previste per le case di | abitazione | , ivi compresa l esenzione dal tributo in esame . orbene , se si tiene conto che la legge n |
| 1965-65.txt | 1084 | 1084 | vale eccepire che gli alberghi sarebbero in definitiva delle ” case ” essendo anch essi composti di locali destinati ad | abitazione | , ragione per cui l esenzione tributaria prevista dalla legislazione nazionale per la costruzione delle case ben potrebbe essere ad |
| 1968-129.txt | 328 | 328 | denunziata escluda che all esattore possa opporsi un diritto di proprietà su di un bene , lasciato nella casa di | abitazione | dal debitore di imposta , da chi sia con questo legato da un rapporto di parentela o di affinità entro |
| 1969-107.txt | 140 | 140 | parte in cui non consente l opposizione all esecuzione esattoriale sui beni ( mobili ) dotali esistenti nella casa di | abitazione | del debitore di imposta , ravvisandovi il contrasto con gli artt . 3 , primo comma , 24 , primo |
| 1969-86.txt | 53 | 53 | 1949 , n . 408 , concedeva l esenzione da varie imposte per le costruzioni di nuove ” case di | abitazione | , anche se comprendenti uffici e negozi ” ( art . 13 ) . dalla terminologia usata , alquanto vaga |
| 1969-86.txt | 107 | 107 | ai fini dell esenzione , tra i due tipi di utilizzazione consentiti , oltre quello della prevalenza da assegnarsi alle | abitazioni | , dovendo gli edifici costruendi avere , nel loro complesso , la natura e la destinazione qualificante di a case |
| 1969-86.txt | 397 | 397 | contenuta nell art . 1 con la quale si precisava che ” le agevolazioni fiscali previste per le case di | abitazione | non di lusso dalle leggi 2 luglio 1949 , n . 408 ” ( e dalle altre successive di proroga |
| 1969-86.txt | 612 | 612 | come riducente , dalla metà meno uno a un quarto , l estensione degli anzidetti locali di uso diverso dall | abitazione | e come tale è stata ritenuta anche nell ordinanza del giudice a quo . il contenuto delle norme venne però |
| 1969-86.txt | 758 | 758 | a ) che almeno il 50 per cento più uno della superficie totale dei piani sopra terra sia destinata ad | abitazioni | ; b ) che non più del 25 per cento della superficie totale dei piani sopra terra sia destinato a |
| 1970-203.txt | 116 | 116 | che servono a tale esercizio e sopra le merci che si trovano nel locale adibito all esercizio stesso o nell | abitazione | del contribuente , nella parte in cui l art . 211 del t.u . dispone ” ancorché appartenenti a persona |
| 1970-203.txt | 537 | 537 | in base a tali principi , l inopponibilità all esattore del diritto di proprietà dei beni rinvenuti nella casa di | abitazione | del debitore , di cui a detta disposizione , inquadrata nel sistema delle garanzie patrimoniali dell obbligazione tributaria , giustificata |
| 1970-203.txt | 731 | 731 | l imposta o per la loro ubicazione merci che si trovano nel locale ove viene esercitata l attività o nell | abitazione | del contribuente chiaramente denunciano una posizione sospetta non meno di quella derivante dal vincolo di parentela preveduta dall articolo 207 |
| 1971-13.txt | 68 | 68 | primo luogo , che l esclusione della proponibilità di opposizione di terzo ” quando i mobili esistenti nella casa di | abitazione | del contribuente sui quali si pretende aver diritto , hanno formato oggetto di una precedente vendita esattoriale a carico del |
| 1971-13.txt | 266 | 266 | atti di disposizione dei beni stessi , che consentano al contribuente esecutato di continuare a possederli nella propria casa di | abitazione | . perciò occorre che l aggiudicatario , se vuol salvare a sé quei beni , li asporti dalla casa del |
| 1972-132.txt | 233 | 233 | fisso , titolare di un appartamento acquistato col piccolo risparmio , e costretto talvolta a pagare , per la sua | abitazione | , un canone di locazione superiore a quello a lui corrisposto dal suo inquilino , a parte la eccezionalità non |
| 1972-132.txt | 304 | 304 | questo interesse si compendia nell ottenere la disponibilità dell appartamento o per riaffittarlo ad altri , oppure per adibirlo ad | abitazione | propria o per i familiari . ma , nell attuale regime di blocco dei canoni di locazione , applicabile anche |
| 1972-132.txt | 362 | 362 | a fare cessare la proroga dell attuale conduttore . se invece il locatore ha necessità di riottenere l appartamento per | abitarlo | , può far cessare la proroga avvalendosi della disposizione dell art . 4 della legge 23 maggio 1950 , n |
| 1972-132.txt | 612 | 612 | , secondo la quale il locatore può far cessare la proroga nei casi in cui deve adibire l immobile ad | abitazione | propria o dei familiari ; mentre ai secondi la stessa norma non sarebbe applicabile . non vi è dubbio che |
| 1973-04.txt | 74 | 74 | 3 cost . in quanto dispone che l opposizione non può essere proposta quando i mobili esistenti nella casa di | abitazione | del contribuente , sui quali si pretende di avere diritto , hanno formato oggetto di una precedente vendita esattoriale a |
| 1973-04.txt | 174 | 174 | nelle ipotesi in cui il terzo acquirente sia stato costretto , e voglia provarlo , a lasciare i beni nella | abitazione | del debitore per assoluta ed invincibile necessità . poiché , secondo il precetto costituzionale , l unico limite che la |
| 1973-04.txt | 444 | 444 | fa altro che imporre al terzo acquirente di beni mobili in una asta esattoriale , l onere di rimuoverli dalla | abitazione | di chi ne è stato espropriato , se vuole evitare il rischio dell assoggettamento all esecuzione ; e l articolo |
| 1973-04.txt | 554 | 554 | affini fino al terzo grado del contribuente e dei coobbligati , per quanto riguarda i mobili esistenti nella casa di | abitazione | del debitore , sempre che non si tratti di beni costituiti in dote . . . ” . è questa |
| 1973-04.txt | 618 | 618 | e che presenta stretta analogia con quella oggi impugnata , sia perché entrambe riguardano i mobili esistenti nella casa di | abitazione | del contribuente , sia perché sono ispirate da ragioni di carattere pubblico e di interesse generale , collegate alle finalità |
| 1973-04.txt | 902 | 902 | ingiustificato od irrazionale il diverso trattamento fatto per la opposizione di terzo al pignoramento di mobili esistenti nella casa di | abitazione | del debitore , a seconda che trattisi di procedimento esattoriale o procedimento comune . |
| 1973-07.txt | 28 | 28 | legge 19 luglio 1961 , n . 659 , estese le agevolazioni tributarie già previste , per le case di | abitazione | , dalla legge n . 408 del 1949 alla costruzione degli edifici ( scuole , caserme , ospedali , ecc |
| 1974-162.txt | 1488 | 1488 | per i comuni delle province di agrigento , palermo e trapani ( nell articolo stesso tassativamente elencati ) i cui | abitati | erano stati dichiarati da trasferire totalmente o parzialmente ai sensi dell art . 11 del decreto legge 27 febbraio 1968 |
| 1974-189.txt | 900 | 900 | ” che si riferisce alla ipotesi in cui , nel comune ove deve eseguirsi la notificazione , non vi sia | abitazione | , ufficio o azienda del contribuente . con riferimento a quanto avanti già esposto , e che concerne il luogo |
| 1974-189.txt | 966 | 966 | luogo , per sua errata indicazione , o per avvenuto trasferimento , o per altra causa , non ha né | abitazione | , né ufficio , né azienda , la notifica va effettuata come se egli fosse irreperibile , perché non può |
| 1974-58.txt | 644 | 644 | agricole , rispetto a quello di un fondo istrutto , su cui siano stati costruiti fabbricati rurali per uso di | abitazione | , magazzino , ricovero di bestiame o di macchine , e via discorrendo . 4 . è appena il caso |
| 1974-97.txt | 702 | 702 | destinati a negozi , deve supporsi abbia inteso concentrare la funzione incentivante del beneficio agli appartamenti , e cioè alle | abitazioni | , avuto conto della riscontrata maggiore necessità di alloggi e della loro maggiore idoneità al più immediato appagamento di bisogni |
| 1975-197.txt | 418 | 418 | delle inclusioni , nella osservanza della disciplina sul catasto , nelle categorie a / 1 e a / 8 ( | abitazioni | signorili ) , che comprendono abitazioni considerate anteriormente di lusso . non si ravvisa , pertanto , sul piano razionale |
| 1975-197.txt | 424 | 424 | disciplina sul catasto , nelle categorie a / 1 e a / 8 ( abitazioni signorili ) , che comprendono | abitazioni | considerate anteriormente di lusso . non si ravvisa , pertanto , sul piano razionale , fondato il dubbio di legittimità |
| 1975-197.txt | 486 | 486 | nella categoria a / 1 e a / 8 , il tributo calcolato sul reddito concernente tali categorie per quelle | abitazioni | che anteriormente erano considerate di lusso ed ora sono ritenute abitazioni signorili . la determinazione dei criteri , prevista in |
| 1975-197.txt | 497 | 497 | tributo calcolato sul reddito concernente tali categorie per quelle abitazioni che anteriormente erano considerate di lusso ed ora sono ritenute | abitazioni | signorili . la determinazione dei criteri , prevista in generale dall art . 23 cost . nei casi di imposizioni |
| 1976-225.txt | 109 | 109 | l ulteriore proroga fino al 31 dicembre 1973 dei contratti di locazione e di sublocazione di immobili ad uso di | abitazione | , già prorogati con legge 12 febbraio 1969 , n . 41 , stipulati da conduttori o subconduttori iscritti , |
| 1976-225.txt | 243 | 243 | legge 4 agosto 1973 , n . 495 ) , nella parte concernente le locazioni di immobili ad uso di | abitazione | , in quanto : a ) non riconosce al locatore il diritto di provare , con ogni mezzo consentito dall |
| 1976-225.txt | 762 | 762 | dispone la proroga fino alla data del 30 giugno 1975 limitatamente ai contratti di locazione di immobili urbani ad uso | abitazione | , in quanto : a ) non riconosce al locatore il diritto di provare che il conduttore goda di reddito |
| 1976-225.txt | 1114 | 1114 | al 31 gennaio 1974 , dei contratti e dei canoni per le locazioni di immobili urbani ad uso diverso dall | abitazione | , sia l inefficacia , dalla data di entrata in vigore del decreto , delle clausole di adeguamento dei canoni |
| 1976-225.txt | 1179 | 1179 | artt . 3 e 42 della costituzione , la disciplina vincolistica delle locazioni di immobili urbani ad uso diverso dall | abitazione | , prevista dall art . 1 del d.l . 24 luglio 1973 , n . 426 ( convertito in legge |
| 1976-225.txt | 1334 | 1334 | ) perché ha regolato in modo eguale situazioni diverse , disponendo un blocco generalizzato sia per gli immobili destinati ad | abitazione | , che per gli immobili destinati ad uso commerciale ; c ) per avere dettato diversa disciplina per situazioni identiche |
| 1976-225.txt | 1364 | 1364 | ; c ) per avere dettato diversa disciplina per situazioni identiche , concedendo la proroga al conduttore di casa di | abitazione | , purché il suo reddito non superi un certo livello e attribuendo , invece , incondizionatamente la proroga al conduttore |
| 1976-225.txt | 1570 | 1570 | o meno del diritto alla proroga dei contratti di locazione e di sublocazione di immobili urbani adibiti ad uso di | abitazione | , in corso alla data di entrata in vigore della legge . si è così data giusta prevalenza , “ |
| 1976-225.txt | 3282 | 3282 | locatore di far cessare la proroga qualora dimostri la urgente ed improrogabile necessità di riottenere l immobile per destinarlo ad | abitazione | propria o dei propri figli o dei propri genitori ) , postula , a detta sempre del giudice a quo |
| 1976-225.txt | 3476 | 3476 | , non soltanto si è ricordato che , qualora il locatore abbia necessità di riottenere l immobile per adibirlo ad | abitazione | propria o dei familiari , può far cessare la proroga avvalendosi della disposizione dell art . 4 della legge n |
| 1976-225.txt | 3837 | 3837 | , formulati allora a proposito del regime di blocco dei canoni delle locazioni degl immobili urbani adibiti ad uso di | abitazione | , trovano ora non meno appropriato riferimento anche nei confronti del contestuale regime di proroga dei relativi contratti , nel |
| 1976-225.txt | 3991 | 3991 | formano oggetto del presente giudizio ) . 11 . le questioni concernenti gl immobili urbani adibiti ad uso diverso da | abitazione | sono puntualizzate alle lettere e ) ed f ) del precedente n . 1 . giova in proposito ricordare che |
| 1976-225.txt | 4180 | 4180 | d.l . n . 426 del 1973 , nel disporre la proroga di tutte indistintamente le locazioni e sublocazioni non | abitative | , e il blocco dei relativi canoni , in base all unico requisito temporale dell essere ” in corso “ |
| 1976-225.txt | 4482 | 4482 | inducono la corte a ritenere non fondate le proposte questioni , tanto per il blocco dei contratti delle locazioni non | abitative | e dei relativi canoni , quanto per la disposta inefficacia delle clausole di adeguamento dei canoni medesimi . al quale |
| 1976-225.txt | 5159 | 5159 | la iniziale ragionevolezza di un generale e indiscriminato regime vincolistico delle locazioni degl immobili urbani adibiti ad uso diverso dall | abitazione | , e dei relativi canoni , e la tollerabilità , in ragione della prevista breve durata , dei conseguenti sacrifici |
| 1976-225.txt | 5320 | 5320 | si richiedono per sottrarre l attività edilizia ai fenomeni distorsivi della speculazione , per incrementare adeguatamente l offerta pubblica di | abitazioni | di tipo economico , per incentivare il concorso dell iniziativa privata e stimolare l afflusso del risparmio popolare nel settore |
| 1978-08.txt | 797 | 797 | immobile ” , precisando che ” per diritti reali di godimento si intendono l usufrutto , l uso , l | abitazione | , l enfiteusi e la superficie ” ; e conseguentemente gli artt . 7 9 hanno disciplinato l applicazione dell |
| 1978-08.txt | 832 | 832 | 9 hanno disciplinato l applicazione dell imposta nei casi di costituzione o trasferimento dei diritti di usufrutto ( uso e | abitazione | ) , enfiteusi e superficie , indicando per l usufrutto l incremento imponibile in rapporto alla quota del valore della |
| 1979-126.txt | 542 | 542 | indennizzo , e contrastando con le istanze di tutela del risparmio , specie in ordine all accesso alla proprietà dell | abitazione | . 2 . in secondo luogo , con richiamo anche al regime delle aliquote stabilito dall art . 15 del |
| 1979-126.txt | 1374 | 1374 | gli immobili rustici e urbani , beni diretti alla soddisfazione di fondamentali esigenze sociali , come l agricoltura e l | abitazione | . d altra parte , le detrazioni previste dall art . 14 del d.p.r . n . 643 / 1972 |
| 1979-126.txt | 4995 | 4995 | meno favorevole per chi aliena dopo avere a lungo goduto il possesso d un immobile , specie se destinato all | abitazione | del nucleo familiare . con questi rilievi non si intende ovviamente porre in discussione il criterio di progressività a cui |
| 1980-132.txt | 59 | 59 | , nella parte in cui , disponendo la proroga dei contratti di locazione degli immobili urbani adibiti ad uso di | abitazione | , stipulati da conduttori aventi un reddito complessivo annuo non superiore , al netto , a determinati limiti ( secondo |
| 1980-132.txt | 959 | 959 | sulla legittimità costituzionale di norme operanti nell ambito del regime vincolistico delle locazioni di immobili urbani adibiti ad uso di | abitazione | , ha posto in evidenza lo scopo sociale di intervento in favore delle classi meno abbienti , cui è appunto |
| 1980-56.txt | 72 | 72 | cui , in tema di blocco dei canoni di locazione di immobili urbani adibiti ad uso diverso da quello di | abitazione | , attribuendo al conduttore la possibilità di dimostrare le proprie condizioni economiche mediante la produzione di un certificato attestante la |
| 1980-56.txt | 220 | 220 | 628 , nella parte in cui subordina la proroga dei contratti di locazione di immobili urbani adibiti ad uso di | abitazione | a un indice di affollamento determinato dividendo il numero dei componenti la famiglia , risultante dai registri anagrafici alla data |
| 1980-56.txt | 608 | 608 | comma secondo ( ai fini della inapplicabilità della proroga dei contratti di locazione di immobili urbani adibiti ad uso di | abitazione | ) ; l art . 3 , comma terzo ( ai fini della inapplicabilità della riduzione dei canoni di locazione |
| 1980-56.txt | 668 | 668 | ai fini della inapplicabilità della proroga dei contratti di locazione di immobili urbani adibiti ad uso diverso da quello di | abitazione | ) . in particolare , in quest ultima norma si riscontra la identica espressione ( ” quando il conduttore o |
| 1980-56.txt | 1608 | 1608 | intendeva così apprestare più estesa tutela a quei nuclei familiari che disponessero di alloggi appena sufficienti per le loro esigenze | abitative | . concorreva , peraltro , con siffatto requisito ( di poi obliterato nelle leggi vincolistiche successive alla legge n . |
| 1983-239.txt | 3355 | 3355 | assoggettato o il suo degrado per vetustà ; la destinazione degli immobili , da parte della società proprietaria , ad | abitazione | del personale dipendente . in quanto a quest ultimo argomento , non può certo dirsi che la suddetta destinazione faccia |
| 1983-76.txt | 226 | 226 | interesse di questi ; c ) prescrivono che gli oneri per gl interessi passivi per l acquisto della casa di | abitazione | della famiglia , non possono essere detratti dal reddito complessivo del nucleo familiare , e quindi anche dal reddito del |
| 1983-76.txt | 378 | 378 | . 114 , ” in quanto prescrivono che gli oneri per gl interessi pagati per l acquisto della casa di | abitazione | della famiglia non possono essere detratti dal reddito complessivo del nucleo familiare , e quindi anche dal reddito del coniuge |
| 1983-76.txt | 972 | 972 | sulla deduzione , dal reddito dello stesso contribuente , degl interessi passivi del mutuo ipotecario gravante sull appartamento adibito ad | abitazione | della famiglia ed intestato alla moglie : il primo procedimento ha riferimento alla dichiarazione per l irpef presentata dal contribuente |
| 1983-76.txt | 1378 | 1378 | che lo ha effettivamente sostenuto , dell onere per gl interessi passivi pagati per mutuo ipotecario gravante sulla casa di | abitazione | della famiglia , intestata all altro coniuge , sfornito di redditi propri all infuori del reddito catastale derivante dalla proprietà |
| 1983-76.txt | 3599 | 3599 | . nei giudizi a quibus si controverte sulla deducibilità di interessi passivi pagati per mutuo ipotecario gravante sulla casa di | abitazione | della famiglia : casa , peraltro , intestata unicamente alla moglie , sola mutuataria , sfornita di redditi propri all |
| 1983-76.txt | 3825 | 3825 | dei coniugi , ai quali si è già fatto riferimento . soprattutto se si consideri che la ” proprietà dell | abitazione | ” è un obiettivo il cui perseguimento va incoraggiato , non soltanto favorendo come prevede il secondo comma dell art |
| 1983-84.txt | 141 | 141 | categoria catastale secondo i coefficienti risultanti dalla tabella ivi prevista ( coefficienti i quali decrescono gradualmente da 2,00 per le | abitazioni | di tipo signorile sino a 0,50 per quelle di tipo ultra popolare ) . i giudici suddetti , muovendo dall |
| 1985-159.txt | 901 | 901 | ivi prevista ( nella misura di l . 190.000 ) è riferita al reddito di ciascuna unità immobiliare destinata ad | abitazione | non di lusso , e perciò esente dall ilor e non invece al coacervo dei redditi derivanti dagli immobili posseduti |
| 1985-159.txt | 3468 | 3468 | categorie di reddito che non vengono gravate , e viceversa perché avrebbe dovuto restar ferma l esenzione del reddito delle | abitazioni | non di lusso , riguardo alle quali l art . 20 , sesto comma , si limita a disporre la |
| 1985-159.txt | 3569 | 3569 | immobiliare , ovvero da enucleare come espressione di capacità contributiva la sola posizione reddituale di quanti fruiscono del bene della | abitazione | nell ambito dell ente locale . analogo genere di argomenti affiora , infine , nelle ordinanze di rinvio , là |
| 1985-233.txt | 31 | 31 | del testo unico sulla finanza locale , che aveva sottoposto alla ” tassa sulle insegne , entro il perimetro dell | abitato | , le iscrizioni , avvisi , richiami di pubblicità od indirizzi , . . . tanto se collocati su porte |
| 1986-155.txt | 425 | 425 | le iscrizioni ipotecarie a garanzia della parte insoluta del prezzo di acquisto di terreni destinati alla costruzione di case di | abitazione | non di lusso ( ord . n . 423 / 78 ) , nonché quella relativa ai trasferimenti di proprietà |
| 1986-155.txt | 448 | 448 | lusso ( ord . n . 423 / 78 ) , nonché quella relativa ai trasferimenti di proprietà delle dette | abitazioni | ( ord . n . 580 / 83 ) . imposte ambo previste dall art . 1 ( e non |
| 1991-131.txt | 389 | 389 | la norma impugnata e quella protetta dalla garanzia costituzionale della proprietà o dalla promozione costituzionale dell accesso alla proprietà dell | abitazione | ( l impossibilità di provare l assenza di intento speculativo ai fini della tassazione delle plusvalenze non è necessariamente connessa |
| 1991-131.txt | 425 | 425 | plusvalenze non è necessariamente connessa con l impossibilità di perseguire il fine di accedere alla proprietà o alla proprietà dell | abitazione | ) . quanto alle altre due censure , quella riferita all art . 3 della costituzione , deve ritenersi , |
| 1993-09.txt | 152 | 152 | , con limitato riferimento , secondo la lettura del giudice a quo , per gli immobili urbani a destinazione ( | abitativa | commerciale ) ordinaria ( categ . a , b , c ) alle sole vertenze concernenti la ” consistenza “ |
| 1993-283.txt | 4039 | 4039 | della positiva ricaduta che l auspicato incremento edilizio può avere sui collegati settori lavorativi e sulla realizzazione del diritto alla | abitazione | , ed agli effetti di calmiere che la conseguente crescita dell offerta abitativa può produrre nel mercato , in guisa |
| 1993-283.txt | 4052 | 4052 | lavorativi e sulla realizzazione del diritto alla abitazione , ed agli effetti di calmiere che la conseguente crescita dell offerta | abitativa | può produrre nel mercato , in guisa da secondare e modulare l iniziale liberalizzazione degli affitti di abitazione , coevamente |
| 1993-283.txt | 4070 | 4070 | dell offerta abitativa può produrre nel mercato , in guisa da secondare e modulare l iniziale liberalizzazione degli affitti di | abitazione | , coevamente avviata ; b ) il parallelo obiettivo di perequare il costo della indennità in limiti quanto più possibili |
| 1993-362.txt | 228 | 228 | autonomo , nonché in ordine alla liquidazione e riscossione delle relative imposte ; la soggezione all imposta straordinaria immobiliare delle | abitazioni | assegnate ai soci delle cooperative edilizie di abitazione a proprietà indivisa ; disposizioni limitative della deducibilità , ai fini della |
| 1993-362.txt | 236 | 236 | riscossione delle relative imposte ; la soggezione all imposta straordinaria immobiliare delle abitazioni assegnate ai soci delle cooperative edilizie di | abitazione | a proprietà indivisa ; disposizioni limitative della deducibilità , ai fini della tassazione dei redditi d impresa , degl interessi |
| 1994-358.txt | 92 | 92 | sui beni pignorati , non può essere proposta dal coniuge , per quanto riguarda i mobili posti nella casa di | abitazione | del debitore , sempre che non si tratti di beni costituiti in dote con atto anteriore alla presentazione della dichiarazione |
| 1994-358.txt | 459 | 459 | non proponibilità dell opposizione all esecuzione esattoriale da parte del coniuge del debitore per beni mobili pignorati nella casa di | abitazione | del contribuente è stata più volte esaminata dalla corte , che ha colto la ragione di questa preclusione , inquadrata |
| 1994-358.txt | 1081 | 1081 | limitazione ragionevolmente rigorosa , appare una preclusione assoluta quella imposta al coniuge per i beni mobili pignorati nella casa di | abitazione | del debitore . l opposizione continua ad essere ammessa solo per i beni dotali , destinati a sostenere gli oneri |
| 1994-358.txt | 1276 | 1276 | di agevolare la formazione della famiglia , precludere l opposizione , quando siano stati pignorati mobili posti nella casa di | abitazione | del debitore , al coniuge che ha ricevuto tali beni prima del matrimonio , tanto più se in vista di |
| 1995-424.txt | 188 | 188 | alla concorrenza di 250 miliardi , per la realizzazione di interventi di ricostruzione o di riparazione di immobili ad uso | abitativo | , a costoro appartenenti , distrutti o danneggiati dalle avversità atmosferiche di cui al decreto legge del 4 dicembre 1992 |
| 1995-424.txt | 800 | 800 | n . 67 del 1988 ) destinazione dei contributi , in linea generale , alle finalità originarie relative alle esigenze | abitative | dei soli lavoratori dipendenti . 4 . il secondo profilo di censura si appunta invece , come già si è |
| 1995-424.txt | 903 | 903 | miliardi di lire e la sua destinazione alla realizzazione di interventi di ricostruzione e di riparazione di immobili ad uso | abitativo | distrutti o danneggiati da determinate avversità atmosferiche . nell ambito così precisato la censura è fondata , alla stregua delle |
| 1995-424.txt | 1021 | 1021 | proprio dallo stesso art . 22 , impongono che l intero ammontare dei proventi venga destinato a soddisfare le esigenze | abitative | della categoria dei lavoratori assoggettati al prelievo stesso . sicché l ammissione per contro alla fruizione di una parte dei |
| 1995-444.txt | 81 | 81 | delle imposte sul reddito ) , non consentendo al coniuge di opporsi al pignoramento dei mobili posti nella casa di | abitazione | del contribuente debitore , sia in contrasto con gli artt . 24 , secondo comma ( recte : primo comma |
| 1995-444.txt | 287 | 287 | dell esecuzione esattoriale , da parte del coniuge del debitore , in relazione ai beni mobili posti nella casa di | abitazione | del contribuente , sono stati più volte proposti ed esaminati dalla corte , che ha colto la ragione di questa |
| 1995-444.txt | 767 | 767 | del coniuge , l improponibilità dell opposizione da parte di quest ultimo , per i beni pignorati nella casa di | abitazione | del debitore , non può essere così assoluta da collocare sostanzialmente il coniuge , per tale pignoramento , nella stessa |
| 1995-444.txt | 1264 | 1264 | non prevede che il coniuge del contribuente o dei coobbligati , per quanto riguarda i mobili pignorati nella casa di | abitazione | del debitore o del coobbligato , non possa proporre opposizione anche quando si tratti di beni pervenuti per atto pubblico |
| 1996-113.txt | 617 | 617 | inabitabili , e di fatto non utilizzati , e che vi è una detrazione per le unità immobiliari adibite ad | abitazione | principale del soggetto passivo : art . 8 del citato decreto legislativo 30 dicembre 1992 , n . 504 ) |
| 1996-127.txt | 6958 | 6958 | . 2 della legge medesima , che ne prevede la valutazione come appartenenti alla categoria catastale a / 4 ( | abitazioni | popolari ) . osserva il commissario dello stato che tale esclusione era indubbiamente ragionevole in quanto teneva conto del fatto |
| 1996-127.txt | 7049 | 7049 | 457 del 1978 , che , a pena di decadenza da ogni beneficio normativo , fissa la superficie massima delle | abitazioni | . oppone la regione resistente che la possibilità di determinazione del prezzo di vendita degli alloggi in parola sulla base |
| 1996-127.txt | 7173 | 7173 | 1978 , n . 457 ” , anche se , in pratica si è fatto largo ricorso all acquisizione di | abitazioni | con superficie utile superiore . in questo contesto , la disposizione censurata è da ritenere illegittima , nella parte in |
| 1996-415.txt | 96 | 96 | grado del debitore , i quali pretendano di avere la proprietà di beni mobili pignorati dall esattore nella casa di | abitazione | del contribuente debitore , determini una ingiustificata disparità di trattamento , in contrasto con l art . 3 della costituzione |
| 1997-111.txt | 342 | 342 | art . 3 , sono soggetti passivi il proprietario , ovvero il titolare del diritto di usufrutto , uso o | abitazione | , nonché per gli immobili concessi in superficie , enfiteusi o locazione finanziaria il concedente cui viene attribuito , peraltro |
| 1997-111.txt | 1865 | 1865 | , come è noto , nella misura dell 1 , del 2 e del 3 % ( rispettivamente per le | abitazioni | , per gli studi professionali e per i negozi ) , sì da essere esattamente speculari ai moltiplicatori . la |
| 1997-111.txt | 2959 | 2959 | ma certamente non solo esso . è sufficiente por mente al tema del favor per la proprietà della casa di | abitazione | ( art . 47 della costituzione ) , argomento che esula , tuttavia , dalla problematica posta dal giudice rimettente |
| 1998-211.txt | 49 | 49 | 1993 , n . 16 ( disposizioni in materia di imposte sui redditi , sui trasferimenti di immobili di civile | abitazione | , di termini per la definizione agevolata delle situazioni e pendenze tributarie , per la soppressione della ritenuta sugli interessi |
| 1998-227.txt | 103 | 103 | , al conduttore , in caso di cessazione della locazione di immobili urbani adibiti ad usi diversi da quello di | abitazione | . secondo il giudice rimettente , la predetta disposizione contrasta con l art . 3 della costituzione , per il |
| 1998-351.txt | 57 | 57 | opposizione proposta da un terzo che affermava di essere proprietario dei beni mobili pignorati dall ufficiale esattoriale nella casa di | abitazione | di un contribuente moroso , ritiene che l art . 65 del d.p.r . 29 settembre 1973 , n . |
| 1998-351.txt | 637 | 637 | profili della disciplina sostanziale . ammessa la presunzione di appartenenza al contribuente dei beni mobili pignorati nella sua casa di | abitazione | , non è di per sé arbitrario , né manifestamente irrazionale , porre limiti alla prova contraria . né una |
| 1999-119.txt | 640 | 640 | con riferimento all art . 2 della costituzione , dalla commissione tributaria provinciale di milano . il diritto a una | abitazione | dignitosa rientra , innegabilmente , fra i diritti fondamentali della persona ( sentenza n . 404 del 1988 ) . |
| 1999-119.txt | 744 | 744 | o esplicazioni , non si può condividere una simile presunzione di causalità fra imposizione fiscale e nocumento al diritto all | abitazione | , postulata più che dimostrata . 3 . la commissione tributaria di milano dubita poi , in riferimento all art |
| 1999-200.txt | 571 | 571 | superficie , in analogia a quanto disposto dalla stessa norma per il titolare del diritto di usufrutto , uso e | abitazione | . mancando nella legge delega un qualsiasi riferimento al superficiario quale soggetto passivo dell ici , il legislatore delegato ha |
| 1999-346.txt | 365 | 365 | la crescita o il calo demografico , i movimenti migratori , i tempi tecnici e burocratici necessari per costruire nuove | abitazioni | , i tassi di interesse dei mutui , la normativa sulle locazioni ” , pur se suscettibili di influenzare in |
| 2000-362.txt | 536 | 536 | legge 9 dicembre 1998 , n . 431 ( disciplina delle locazioni e del rilascio degli immobili adibiti ad uso | abitativo | ) , ed in particolare l art . 8 , con aggiunte all art . 23 del d.p.r . n |
| 2000-362.txt | 635 | 635 | commerciali o assimilati e quindi del tutto al di fuori dell ambito della nuova norma , relativa esclusivamente alle locazioni | abitative | . decisiva per tutti i giudizi è invece la considerazione che la nuova disposizione ( a prescindere dalla sua non |
| 2000-362.txt | 674 | 674 | sua non dichiarata retroattività ) prende in considerazione i redditi derivanti da contratti di locazione di immobili ( ad uso | abitativo | ) , se non percepiti , ai fini di escluderli dal concorso nella formazione del reddito solo ” dal momento |
| 2000-416.txt | 98 | 98 | già vigente a regime : ai trasferimenti a titolo oneroso di fabbricati o porzioni di fabbricati destinati ad uso di | abitazione | non di lusso l agevolazione contemplata dall art . 2 del d . l . 7 febbraio 1985 , n |
| 2000-416.txt | 265 | 265 | con una disciplina sempre più sistematica sono state introdotte , nel contesto di misure fiscali per lo sviluppo dell edilizia | abitativa | , specifiche agevolazioni tributarie ( essenzialmente in termini di riduzione della misura dell aliquota dell imposta di registro ) per |
| 2000-416.txt | 299 | 299 | aliquota dell imposta di registro ) per favorire ed incentivare l acquisto di immobili non di lusso destinati a prima | abitazione | dell acquirente persona fisica , non operante nell esercizio di impresa , arte o professione . prescindendo dalle differenze nei |
| 2000-416.txt | 536 | 536 | disciplina , stabilendo che , ai trasferimenti a titolo oneroso di fabbricati o porzioni di fabbricati destinati ad uso di | abitazione | non di lusso , l agevolazione contemplata dall art . 2 del d . l . n . 12 del |
| 2001-171.txt | 311 | 311 | per la maggior parte del periodo intercorso tra l acquisto o la costruzione e la cessione sono state adibite ad | abitazione | principale del cedente o dei suoi familiari ” . in prosieguo , l art . 11 della legge 31 dicembre |
| 2001-333.txt | 73 | 73 | legge 9 dicembre 1998 , n . 431 ( disciplina delle locazioni e del rilascio degli immobili adibiti ad uso | abitativo | ) , che pone quale condizione per la messa in esecuzione del provvedimento di rilascio dell immobile locato , adibito |
| 2001-333.txt | 96 | 96 | che pone quale condizione per la messa in esecuzione del provvedimento di rilascio dell immobile locato , adibito ad uso | abitativo | , la dimostrazione , da parte del locatore , della regolarità della propria posizione fiscale quanto al pagamento dell imposta |
| 2001-333.txt | 363 | 363 | opposizione a precetto si fonda e nemmeno chiarisce se il precetto riguardi il rilascio di un immobile adibito ad uso | abitativo | , venendo in tal modo a precludere la necessaria verifica riguardo all avvenuto apprezzamento , da parte dello stesso giudice |
| 2002-258.txt | 122 | 122 | prevede alcuna differenza nel calcolo e nella liquidazione del tributo di successione fra i diritti di usufrutto , uso , | abitazione | , attribuendo ad essi lo stesso valore imponibile , pur in presenza di evidenti , provate e indiscutibili differenze di |
| 2002-258.txt | 191 | 191 | principio di uguaglianza dei cittadini davanti alla legge ” , in quanto ” il presupposto di fatto del diritto di | abitazione | limitato nel tempo è certamente diverso rispetto a quello dell usufrutto ” , con la conseguenza che , essendo il |
| 2002-258.txt | 453 | 453 | il rimettente , nel censurare la norma , a causa dell omessa valutazione delle differenze di contenuto del diritto di | abitazione | rispetto all usufrutto , non considera che le distinzioni cui le situazioni messe a confronto si prestano sul piano civilistico |
| 2002-258.txt | 742 | 742 | legislatore , nell assoggettare ad imposizione tributaria le situazioni poste a raffronto dall ordinanza , abbia riservato al diritto di | abitazione | lo stesso trattamento dell usufrutto , facendo prevalere gli elementi di affinità che , quanto al contenuto del diritto , |
| 2002-258.txt | 805 | 805 | , espressamente prevista dall art . 1026 del codice civile , delle disposizioni concernenti l usufrutto all uso e all | abitazione | , nei limiti della loro compatibilità . e ciò basta per ritenere non irragionevole la reductio ad unitatem , operata |
| 2002-258.txt | 890 | 890 | ovvero all altro dei diritti reali in questione , sì che l ipotetico minor introito fiscale connesso al diritto di | abitazione | non potrebbe compensarsi incrementando la tassazione della nuda proprietà . 3 . neppure fondata è la censura concernente la mancanza |
| 2002-375.txt | 146 | 146 | 1993 , n . 16 ( disposizioni in materia di imposte sui redditi , sui trasferimenti di immobili di civile | abitazione | , di termini per la definizione agevolata delle situazioni e pendenze tributarie , per la soppressione della ritenuta sugli interessi |
| 2003-345.txt | 49 | 49 | 1993 , n . 16 ( disposizioni in materia di imposte sui redditi , sui trasferimenti di immobili di civile | abitazione | , di termini per la definizione agevolata delle situazioni e pendenze tributarie , per la soppressione della ritenuta sugli interessi |
| 2003-346.txt | 174 | 174 | successive modificazioni e integrazioni , è determinato mediante l applicazione della minore tra le tariffe d estimo previste per le | abitazioni | della zona censuaria nella quale è collocato il fabbricato » . la norma in quanto applicabile , per diritto vivente |
| 2003-346.txt | 526 | 526 | sia « in ogni caso » determinato mediante l applicazione della minore tra le tariffe d estimo previste per le | abitazioni | della zona censuaria nella quale è collocato il fabbricato , e perciò anche quando l immobile di interesse storico o |
| 2003-346.txt | 961 | 961 | la disciplina impugnata con quella , astrattamente di maggior favore , dettata per i contratti agevolati di locazione ad uso | abitativo | degli immobili ( anche di interesse storico o artistico ) , che prevede una determinazione del reddito imponibile mediante il |
| 2007-366.txt | 695 | 695 | , lettera e ) , il quale prevede che , quando nel comune del domicilio fiscale « non vi è | abitazione | , ufficio o azienda del contribuente » , la notificazione è eseguita mediante deposito di copia dell atto nella casa |
| 2007-366.txt | 1789 | 1789 | , equiparando la situazione del contribuente residente all estero e iscritto nell aire a quella del contribuente che non ha | abitazione | , ufficio o azienda nel comune del domicilio fiscale , impongono di eseguire le notificazioni a lui destinate solo mediante |
| 2008-102.txt | 4403 | 4403 | fabbricati adibiti a seconde case » , siti in sardegna entro tre chilometri dalla battigia marina e destinati ad uso | abitativo | . l imposta è applicabile – nei confronti dell alienante avente domicilio fiscale fuori dal territorio regionale o avente domicilio |
| 2008-102.txt | 4483 | 4483 | per la maggior parte del periodo intercorso tra l acquisto o la costruzione e la cessione sono state adibite ad | abitazione | principale del cedente o del coniuge ; 2 ) di quote o azioni non negoziate sui mercati regolamentati di società |
| 2008-102.txt | 4955 | 4955 | costruite da piú di cinque anni , site in sardegna entro tre chilometri dalla battigia marina , adibite ad uso | abitativo | e diverse dall abitazione principale ( cosí come definita dall art . 8 , comma 2 , del decreto legislativo |
| 2008-102.txt | 4959 | 4959 | cinque anni , site in sardegna entro tre chilometri dalla battigia marina , adibite ad uso abitativo e diverse dall | abitazione | principale ( cosí come definita dall art . 8 , comma 2 , del decreto legislativo 30 dicembre 1992 , |
| 2008-102.txt | 5065 | 5065 | 3 , che « l imposta non si applica alle cessioni a titolo oneroso di unità immobiliari adibite ad uso | abitativo | , effettuate in regime di impresa nell esercizio delle attività di costruzione o compravendita di immobili , purché iscritte tra |
| 2008-102.txt | 5986 | 5986 | per la maggior parte del periodo intercorso tra l acquisto o la costruzione e la cessione sono state adibite ad | abitazione | principale del cedente o dei suoi familiari » . la disposizione richiede , pertanto , ai fini dell applicazione dell |
| 2008-102.txt | 6055 | 6055 | costruzione ; b ) la condizione negativa che le plusvalenze non derivino da cessioni di immobili utilizzati per primarie esigenze | abitative | o acquisiti per successione . il concorso di tali condizioni evidenzia che le plusvalenze sono assoggettate a tassazione in forza |
| 2008-102.txt | 6446 | 6446 | per la maggior parte del periodo intercorso tra l acquisto o la costruzione e la cessione sono state adibite ad | abitazione | principale » di familiari del cedente diversi dal coniuge ; c ) ha per oggetto anche le plusvalenze ultraquinquennali , |
| 2008-102.txt | 8509 | 8509 | siti nel territorio regionale ad una distanza inferiore ai tre chilometri dalla linea di battigia marina , non adibiti ad | abitazione | principale da parte del proprietario o del titolare di altro diritto reale sugli stessi , applicabile nei confronti del proprietario |
| 2008-102.txt | 8544 | 8544 | , applicabile nei confronti del proprietario di detti fabbricati , ovvero del titolare di diritto di usufrutto , uso , | abitazione | , con domicilio fiscale fuori dal territorio regionale , con l esclusione dei soggetti nati in sardegna e dei loro |
| 2008-102.txt | 8975 | 8975 | ubicate nel territorio regionale ad una distanza inferiore ai tre chilometri dalla linea di battigia marina , non adibite ad | abitazione | principale da parte del proprietario o del titolare di altro diritto reale sulle stesse . tale imposta è , in |
| 2008-102.txt | 9018 | 9018 | applicabile nei confronti del proprietario di dette unità immobiliari , ovvero del titolare di diritto di usufrutto , uso , | abitazione | , superficie o del locatario dell immobile in locazione finanziaria , con domicilio fiscale fuori dal territorio regionale . il |
| 2008-102.txt | 9186 | 9186 | quanto « il fine turistico non può essere ritenuto implicito nel fatto che l unità immobiliare non sia adibita ad | abitazione | principale » , come , ad esempio , nel caso dell immobile utilizzato per esigenze di lavoro ; b ) |
| 2008-102.txt | 9912 | 9912 | censurata , smentendo il dichiarato intento del legislatore regionale di introdurre un imposta sull uso turistico delle seconde case di | abitazione | , istituisce un imposta patrimoniale sui fabbricati ubicati nella fascia costiera sarda e non adibiti ad abitazione principale , che |
| 2008-102.txt | 9929 | 9929 | seconde case di abitazione , istituisce un imposta patrimoniale sui fabbricati ubicati nella fascia costiera sarda e non adibiti ad | abitazione | principale , che non si applica alla generalità dei “ possessori ” di tali immobili e , pertanto , crea |
| 2008-102.txt | 10215 | 10215 | « case » dal comma 1 dello stesso articolo ) siti nella fascia costiera sarda e « non adibiti ad | abitazione | principale da parte del proprietario o del titolare di altro diritto reale su di essi » . tuttavia , il |
| 2008-102.txt | 10523 | 10523 | essere intesa nella piú ampia , precisa e tecnica accezione di « case » o « fabbricati non adibiti ad | abitazione | principale » – elimina ogni riferimento sia alle « seconde case » sia alla destinazione del fabbricato ad uso turistico |
| 2008-102.txt | 10638 | 10638 | di un immobile concesso in locazione finanziaria , erroneamente non richiamato dal comma 2 ) non abbia adibito a propria | abitazione | principale il fabbricato da lui “ posseduto ” ed ubicato nella fascia costiera sarda . da questa interpretazione della norma |
| 2008-102.txt | 10696 | 10696 | cioè colui che manifesta una specifica capacità contributiva attraverso il “ possesso ” del fabbricato – utilizza l unità immobiliare | abitativa | per finalità diverse dal turismo , come , ad esempio , quelle di dimora per lavoro , di impresa ( |
| 2008-102.txt | 10725 | 10725 | ad esempio , quelle di dimora per lavoro , di impresa ( ove ciò sia compatibile con la suddetta destinazione | abitativa | del bene ) o di locazione . in particolare , nel caso di locazione , il locatore “ possessore ” |
| 2008-102.txt | 10848 | 10848 | assoggettato a tributo , sia quando il locatario utilizza il bene per finalità non turistiche ( ad esempio , di | abitazione | principale propria ) ; sia quando lo utilizza per finalità turistiche , restando cosí assoggettato – se non residente in |
| 2008-102.txt | 11416 | 11416 | . 504 del 1992 ) , la norma censurata circoscrive l oggetto dell imposta alle unità immobiliari non adibite ad | abitazione | principale , ubicate nella fascia costiera sarda . è sufficiente , cioè , il « possesso » di unità immobiliari |
| 2008-102.txt | 11441 | 11441 | fascia costiera sarda . è sufficiente , cioè , il « possesso » di unità immobiliari che consentono un insediamento | abitativo | solo potenziale e , comunque , non diretto a soddisfare esigenze abitative primarie del “ possessore ” . senonché , |
| 2008-102.txt | 11453 | 11453 | » di unità immobiliari che consentono un insediamento abitativo solo potenziale e , comunque , non diretto a soddisfare esigenze | abitative | primarie del “ possessore ” . senonché , la coerenza con lo schema dell imposta immobiliare avrebbe richiesto la tassazione |
| 2008-102.txt | 12775 | 12775 | censura deriva anche qui dal fatto che la norma non introduce un imposta sull uso turistico delle seconde case di | abitazione | , ma un imposta patrimoniale sui fabbricati ubicati nella fascia costiera e non adibiti ad abitazione principale , che non |
| 2008-102.txt | 12791 | 12791 | delle seconde case di abitazione , ma un imposta patrimoniale sui fabbricati ubicati nella fascia costiera e non adibiti ad | abitazione | principale , che non si applica alla generalità dei “ possessori ” di tali immobili – come invece richiesto dai |
| 2008-102.txt | 13257 | 13257 | quanto « il fine turistico non può essere ritenuto implicito nel fatto che l unità immobiliare non sia adibita ad | abitazione | principale » , come , ad esempio , nel caso dell immobile utilizzato per esigenze di lavoro ; b ) |
| 2008-102.txt | 25438 | 25438 | 1998 , n . 18 ( nuove norme per l esercizio dell agriturismo ) , nelle unità immobiliari adibite ad | abitazioni | principali , cosí come definite dall articolo 8 , comma 2 , del decreto legislativo n . 504 del 1992 |
| 2008-102.txt | 25473 | 25473 | legislativo n . 504 del 1992 , concesse in comodato o in locazione , nelle unità immobiliari non adibite ad | abitazioni | principali ( con l esclusione , per queste ultime , del proprietario , del coniuge , degli affini e dei |
| 2008-442.txt | 1441 | 1441 | cioè le aree scoperte a qualsiasi uso adibite , « ad esclusione delle aree scoperte pertinenziali o accessorie di civili | abitazioni | diverse dalle aree a verde , esistenti nelle zone del territorio comunale in cui il servizio è istituito ed attivato |
| 2009-227.txt | 1468 | 1468 | la adibizione del fabbricato stesso – se questo non aveva una funzione strumentale allo svolgimento della attività agricola – ad | abitazione | del titolare , di suoi parenti conviventi ovvero di suoi dipendenti addetti , con rapporto stabile o assimilato , alla |
| 2009-227.txt | 1581 | 1581 | dei fabbricati rurali [ … ] tenendo conto del fatto che la normativa deve essere applicata soltanto all edilizia rurale | abitativa | [ … ] e che si deve provvedere all istituzione di una categoria di immobili a destinazione speciale per il |
| 2009-227.txt | 1688 | 1688 | al comma 5 dell art . 1 , che le costruzioni strumentali all esercizio della attività agricola , diverse dalle | abitazioni | , fossero censite in catasto nella categoria , di nuova istituzione , « d / 10 – fabbricati con funzioni |
| 2009-227.txt | 2004 | 2004 | 1996 , il carattere della ruralità ai fini fiscali a seconda che l immobile in questione sia adibito a scopi | abitativi | ovvero abbia funzione strumentale allo svolgimento della attività agricola , prevedendo espressamente solo per la prima ipotesi la necessaria coincidenza |
| 2009-238.txt | 2994 | 2994 | detengono locali od aree scoperte a qualsiasi uso adibiti – ad esclusione delle aree scoperte pertinenziali o accessorie di civili | abitazioni | diverse dalle aree a verde – esistenti nelle zone del territorio comunale in cui il servizio è istituito ed attivato |
| 2009-238.txt | 3025 | 3025 | territorio comunale in cui il servizio è istituito ed attivato o comunque reso in maniera continuativa , ivi comprese le | abitazioni | coloniche e gli altri fabbricati con area scoperta di pertinenza anche se nella zona in cui è attivata la raccolta |
| 2009-238.txt | 7069 | 7069 | detengono locali od aree scoperte a qualsiasi uso adibiti , ad esclusione delle aree scoperte pertinenziali o accessorie di civili | abitazioni | diverse dalle aree a verde , esistenti nelle zone del territorio comunale in cui il servizio è istituito ed attivato |
| 2009-238.txt | 7100 | 7100 | territorio comunale in cui il servizio è istituito ed attivato o comunque reso in maniera continuativa , e comprese le | abitazioni | coloniche e gli altri fabbricati con area scoperta di pertinenza anche se nella zona in cui è attivata la raccolta |
| 2009-298.txt | 180 | 180 | , a decorrere dall anno 2008 , l imposta comunale sugli immobili ( ici ) sull unità immobiliare adibita ad | abitazione | principale del soggetto passivo ( art . 1 , commi 1 , 2 e 3 , primo periodo ) ; |
| 2009-298.txt | 289 | 289 | disposizioni che prevedevano , a vario titolo , o la possibilità di determinare aliquote ridotte per l ici gravante sulle | abitazioni | principali o detrazioni d imposta con riferimento a dette unità immobiliari o , ancora , le modalità attuative di dette |
| 2009-298.txt | 601 | 601 | bis e 7 bis . in sintesi , la legge di conversione : a ) chiarisce che l assimilazione ad | abitazione | principale può essere operata dal comune , oltre che con regolamento , anche con una delibera comunale « vigente alla |
| 2009-298.txt | 859 | 859 | menzionato decreto legge ) ; d ) prevede , con riferimento ai limiti concernenti l assimilazione di immobili diversi all | abitazione | principale , una sospensione nell applicazione « di sanzioni nei casi di omesso o insufficiente versamento della prima rata dell |
| 2009-298.txt | 1166 | 1166 | . , perché – nello stabilire una « esenzione dalla imposta comunale sugli immobili dell unità immobiliare adibita ad “ | abitazione | principale ” » e , al contempo , una sospensione del « potere delle regioni [ . . . ] |
| 2009-298.txt | 2092 | 2092 | . ) escludere , a decorrere dall anno 2008 , l imposta comunale sugli immobili sull unità immobiliare adibita ad | abitazione | principale del soggetto passivo ( commi 1 , 2 e 3 , primo periodo ) ; a . 2 . |
| 2009-298.txt | 2234 | 2234 | dalla legge di conversione , le ulteriori disposizioni che : b . 1 . ) chiariscono che l assimilazione ad | abitazione | principale può essere operata dal comune , oltre che con regolamento , anche con una delibera comunale « vigente alla |
| 2009-298.txt | 2438 | 2438 | precedenti norme , le quali : a ) prevedevano la possibilità di determinare aliquote ridotte per l ici gravante sulle | abitazioni | principali , b ) prevedevano detrazioni d imposta con riferimento a dette unità immobiliari , o c ) attuavano dette |
| 2009-298.txt | 2512 | 2512 | infatti , strettamente ed inscindibilmente collegate a quelle prima considerate , che escludono l applicazione dell ici in riferimento all | abitazione | principale . non hanno ad oggetto norme incidenti sull autonomia finanziaria regionale e degli enti locali e , pertanto , |
| 2009-298.txt | 2657 | 2657 | il comma 6 bis , che prevede , con riferimento ai limiti in ordine all assimilazione di immobili diversi all | abitazione | principale , una sospensione nell applicazione « di sanzioni nei casi di omesso o insufficiente versamento della prima rata dell |
| 2009-298.txt | 4579 | 4579 | – nel prevedere : a ) una « esenzione dalla imposta comunale sugli immobili dell unità immobiliare adibita ad “ | abitazione | principale ” » ; b ) una sospensione del « potere delle regioni [ . . . ] di deliberare |
| 2009-298.txt | 5136 | 5136 | imposta – quantificata dalla legge in € 1.700 milioni – conseguente all esclusione dell ici sull unità immobiliare adibita ad | abitazione | principale del soggetto passivo ( art . 1 , comma 4 , primo periodo ) . né può allegarsi , |
| 2009-318.txt | 2237 | 2237 | i contratti che costituiscono o modificano servitù prediali , il diritto di uso sopra beni immobili , il diritto di | abitazione | » . l art . 2644 cod . civ . disciplina gli effetti della trascrizione . l art . 2645 |
| 2010-182.txt | 1956 | 1956 | , con misure di salvaguardia del potere d acquisto , di tutela dei piccoli risparmiatori , di risposta all emergenza | abitativa | ( pagine 18 e 26 ) ; il finanziamento della cooperazione internazionale allo sviluppo ( pagina 26 ) ; il |
| 2010-302.txt | 1373 | 1373 | produzione di beni e servizi e concessionari di beni pubblici dello stesso tipo destinati ad altre utilizzazioni , ad esempio | abitative | . la differenza di trattamento trova giustificazione nella diversa attitudine dei beni pubblici a produrre reddito per i concessionari , |
| 2011-281.txt | 3976 | 3976 | ovvero sia ancora contestabile in tale sede ed il debitore sia proprietario dell unità immobiliare dallo stesso adibita a propria | abitazione | principale » ) . né la facoltà , attribuita al debitore o ad un terzo dall art . 61 del |
| 2012-258.txt | 247 | 247 | non solo , quindi , nei casi in cui nel comune nel quale deve eseguirsi la notificazione non vi sia | abitazione | , ufficio o azienda del destinatario . in particolare , le disposizioni impugnate stabiliscono , rispettivamente , che : 1 |
| 2012-258.txt | 413 | 413 | : [ . . . ] e ) quando nel comune nel quale deve eseguirsi la notificazione non vi è | abitazione | , ufficio o azienda del contribuente , l avviso del deposito prescritto dall art . 140 del codice di procedura |
| 2012-258.txt | 598 | 598 | che presuppone la cosiddetta ” irreperibilità assoluta ” del destinatario ( per essere ignoto il luogo in cui egli effettivamente | abita | , lavora od ha sede la sua azienda ) ad una ipotesi in cui , invece , è noto il |
| 2012-258.txt | 1894 | 1894 | notificare per la sua irreperibilità ” relativa ” ( dovuta , come visto , alla temporanea assenza dalla casa di | abitazione | o dal luogo in cui ha l ufficio od esercita l industria o il commercio , nonché alla mancanza , |
| 2012-258.txt | 2795 | 2795 | , ma anche che l avviso del deposito sia affisso , in busta chiusa e sigillata , alla porta dell | abitazione | o dell ufficio o dell azienda del destinatario medesimo . nel caso in esame , la notificazione sarebbe viziata , |
| 2012-258.txt | 3516 | 3516 | : [ . . . ] e ) quando nel comune nel quale deve eseguirsi la notificazione non vi è | abitazione | , ufficio o azienda del contribuente , l avviso del deposito prescritto dall art . 140 del codice di procedura |
| 2012-258.txt | 3670 | 3670 | dell atto di accertamento è temporaneamente assente dal ( noto ) suo domicilio fiscale ( sia esso la casa di | abitazione | , l ufficio od il luogo in cui esercita l industria o il commercio ) e se non è possibile |
| 2012-258.txt | 3884 | 3884 | delle disposizioni di attuazione al codice di procedura civile ) , in busta chiusa e sigillata , alla porta dell | abitazione | o dell ufficio o dell azienda del destinatario ; c ) la comunicazione , mediante lettera raccomandata con avviso di |
| 2012-258.txt | 4028 | 4028 | risulti oggettivamente inidoneo , per effetto della mancanza , nel comune in cui deve essere eseguita la notificazione , dell | abitazione | , dell ufficio o dell azienda del contribuente ) . in tal caso occorrono , per perfezionare la notificazione : |
| 2012-258.txt | 4604 | 4604 | , tra l altro , che la disciplina della notificazione da effettuarsi a soggetto temporaneamente assente dalla sua casa di | abitazione | o dal luogo in cui ha l ufficio od esercita l industria o il commercio è ingiustificatamente diversa ( nel |
| 2012-258.txt | 4880 | 4880 | necessarie , per la validità della notificazione della cartella , né l affissione dell avviso di deposito alla porta dell | abitazione | , dell ufficio o dell azienda del destinatario , né la comunicazione del deposito mediante lettera raccomandata con avviso di |
| 2012-258.txt | 5216 | 5216 | di tale atto nella casa comunale viene comunicato al destinatario sia con l affissione di un avviso alla porta dell | abitazione | , dell ufficio o dell azienda , sia con l invio di una lettera raccomandata con avviso di ricevimento e |
| 2012-258.txt | 5639 | 5639 | dalla medesima lettera e ) per la notificazione degli atti di accertamento : la mancanza , nel comune , dell | abitazione | , dell ufficio o dell azienda del destinatario ( irreperibilità ” assoluta ” ) . ne consegue che , in |
| 2012-258.txt | 5762 | 5762 | . 600 » , invece che : « quando nel comune nel quale deve eseguirsi la notificazione non vi è | abitazione | , ufficio o azienda del contribuente , la notificazione della cartella di pagamento si esegue con le modalità stabilite dall |
| 2013-97.txt | 342 | 342 | energia elettrica dovuta ai comuni per le utenze ad uso domestico e alle province per le utenze ad uso non | abitativo | , uniformando così gli enti locali delle autonomie speciali a quelli delle regioni ordinarie . contemporaneamente , il medesimo comma |
| 2013-97.txt | 2704 | 2704 | elettrica , dovuta ai comuni per le utenze ad uso domestico ed alle province per le utenze ad uso non | abitativo | . 4.2 . l abrogazione comporta un minor gettito per gli enti locali delle regioni a statuto speciale e delle |
| 2014-06.txt | 111 | 111 | di grosseto , in esito alla quale era risultato aggiudicatario il ricorrente . dovendo egli destinare il bene a propria | abitazione | , in occasione della registrazione del decreto del giudice dell esecuzione che disponeva il trasferimento dell immobile aveva chiesto all |
| 2014-06.txt | 146 | 146 | trasferimento dell immobile aveva chiesto all agenzia delle entrate di poter usufruire delle agevolazioni per la ” prima casa di | abitazione | ” , previste dall art . 1 , nota ii bis , della tariffa allegata al decreto del presidente della |
| 2014-06.txt | 312 | 312 | fisiche che non agiscano nell esercizio di attività commerciali , artistiche o professionali , aventi ad oggetto immobili ad uso | abitativo | e relative pertinenze , all atto della cessione e su richiesta della parte acquirente resa al notaio , la base |
| 2014-06.txt | 432 | 432 | . in relazione a detta istanza l agenzia delle entrate aveva accordato le agevolazioni per la « prima casa di | abitazione | » , ma non aveva accolto la richiesta di beneficiare della disciplina prevista dall art . 1 , comma 497 |
| 2014-06.txt | 607 | 607 | art . 44 del d.p.r . n . 131 del 1986 , inerente alla vendita di beni immobili ad uso | abitativo | acquisiti « in sede di espropriazione forzata ovvero all asta pubblica e per i contratti stipulati o aggiudicati in seguito |
| 2014-06.txt | 822 | 822 | . le situazioni poste a confronto sebbene caratterizzate dal comune denominatore dell acquisto di un immobile da destinare a prima | abitazione | , per il quale siano stati chiesti ed ottenuti i relativi benefici fiscali sarebbero contraddistinte da un decisivo elemento differenziale |
| 2014-06.txt | 1504 | 1504 | n . 131 del 1986 . successivamente , la norma impugnata ha derogato , per le sole cessioni di unità | abitative | e delle relative pertinenze , al criterio contenuto nell art . 43 del d.p.r . n . 131 del 1986 |
| 2014-06.txt | 2040 | 2040 | profilo di differenziazione che si concentrano le censure del rimettente agli acquirenti della stessa categoria di immobili destinati ad uso | abitativo | , che parimenti non agiscono nell esercizio di attività commerciali , artistiche o professionali , ma acquisiscono la proprietà in |
| 2014-06.txt | 2307 | 2307 | all acquirente in libero mercato , di far riferimento , ai fini della determinazione dell imponibile di fabbricati ad uso | abitativo | in materia di imposte di registro , ipotecarie e catastali , al valore ” tabellare ” dell immobile . infatti |
| 2014-06.txt | 3031 | 3031 | essere dichiarata costituzionalmente illegittima nella parte in cui non prevede la facoltà , per gli acquirenti di immobili ad uso | abitativo | e relative pertinenze acquisiti in sede di espropriazione forzata e di pubblici incanti , che non agiscono nell esercizio di |
| 2014-145.txt | 237 | 237 | di contributi ai privati per la ricostruzione , la riparazione o l acquisto sostitutivo di immobili , prioritariamente adibiti ad | abitazione | principale , danneggiati o distrutti nel sisma che ha colpito l abruzzo nel 2009 ( comma 1 ) , e |
| 2014-145.txt | 2140 | 2140 | concessione di contributi statali ai privati per la ricostruzione , riparazione o acquisto sostitutivo di immobili , prioritariamente adibiti ad | abitazione | principale , danneggiati o distrutti nel sisma che ha colpito l abruzzo nel 2009 , la questione di legittimità costituzionale |
| 2014-50.txt | 160 | 160 | ) , nella parte in cui prevedono un meccanismo di sostituzione sanzionatoria della durata del contratto di locazione per uso | abitativo | e di commisurazione del relativo canone in caso di mancata registrazione del contratto entro il termine di legge , nonché |
| 2014-50.txt | 256 | 256 | d . lgs . n . 23 del 2011 che , per i contratti di locazione di immobili ad uso | abitativo | i quali , « ricorrendone i presupposti , non sono registrati entro il termine stabilito dalla legge » , la |
| 2014-50.txt | 350 | 350 | legge 9 dicembre 1998 , n . 431 ( disciplina delle locazioni e del rilascio degli immobili adibiti ad uso | abitativo | ) , per la quale il contratto di locazione viene rinnovato per un periodo di quattro anni , fatti salvi |
| 2014-50.txt | 980 | 980 | imposte dirette . la disciplina in esame creerebbe , ancora , una irragionevole disparità di trattamento tra locazioni ad uso | abitativo | ed altri tipi di locazione e si porrebbe in contrasto con i princípi di autonomia negoziale e con il disposto |
| 2014-50.txt | 2096 | 2096 | tutto estraneo , essendo questa destinata ad introdurre una determinazione legale di elementi essenziali del contratto di locazione ad uso | abitativo | ( canone e durata ) , in ipotesi di ritardata registrazione dei contratti o di simulazione oggettiva dei contratti medesimi |
| 2015-145.txt | 479 | 479 | . 137 » ] , è determinato mediante l applicazione della minore tra le tariffe d estimo previste per le | abitazioni | della zona censuaria nella quale è collocato il fabbricato » . sino al periodo d imposta in corso al 31 |
| 2015-145.txt | 608 | 608 | il reddito derivante dal suo possesso veniva determinato sulla base della minore tra le tariffe d estimo previste per le | abitazioni | della zona censuaria di appartenenza , in relazione alla cosiddetta rendita figurativa . l art . 4 del d.l . |
| 2015-155.txt | 2289 | 2289 | , della legge 24 luglio 2008 , n . 126 il quale , a fronte dell esclusione dell ici sull | abitazione | principale , prevedeva che ai singoli comuni fosse rimborsato il relativo minor gettito avrebbe concorso a ridurre le risorse destinate |
| 2015-155.txt | 4975 | 4975 | . 1 del d.l . n . 93 del 2008 il quale , a fronte dell esclusione dell ici sull | abitazione | principale , prevedeva ( comma 4 ) che ai singoli comuni fosse rimborsato il relativo minor gettito avrebbe concorso a |
| 2016-111.txt | 138 | 138 | 1993 , n . 16 ( disposizioni in materia di imposte sui redditi , sui trasferimenti di immobili di civile | abitazione | , di termini per la definizione agevolata delle situazioni e pendenze tributarie , per la soppressione della ritenuta sugli interessi |
| 2016-111.txt | 1590 | 1590 | irpef , il loro reddito è determinato con l applicazione della minore fra le tariffe d estimo previste per le | abitazioni | della zona censuaria nella quale è collocato il fabbricato . a sua volta , l art . 2 del d.l |
| 2016-188.txt | 1323 | 1323 | dalla riforma , e dunque anche il gettito della tassa sui servizi indivisibili ( tasi ) e dell imu sull | abitazione | principale , e neppure l effetto indiretto della novella sul gettito degli altri tributi del sistema regionale come la contrazione |
| 2016-188.txt | 2975 | 2975 | troverebbe conferma nelle deduzioni statali , in quanto la riduzione del gettito dell imu in seguito all esenzione relativa all | abitazione | principale non sarebbe equivalente al gettito della tasi . ciò emergerebbe dagli stessi dati forniti dalla difesa erariale : dalla |
| 2016-188.txt | 3042 | 3042 | , nel senso che la tasi produrrebbe un gettito inferiore di tale importo rispetto al gettito teorico dell imu sull | abitazione | principale . qualora i conteggi esposti dall avvocatura generale dello stato fossero presi a riferimento per la quantificazione dell accantonamento |
| 2016-188.txt | 8928 | 8928 | art . 1 , comma 712 , della legge n . 147 del 2013 . con riguardo all imu sull | abitazione | principale lo stato ha comunque determinato l accantonamento , sostituendo tale mancato gettito con quello della tasi . per l |
| 2017-133.txt | 400 | 400 | aprile 1992 , n . 285 ( nuovo codice della strada ) , rubricato « regolamentazione della circolazione nei centri | abitati | » , e con la circolare del ministro dei lavori pubblici 21 luglio 1997 , n . 3816 , recante |
| 2018-175.txt | 412 | 412 | avviso di ricevimento sottoscritto da una delle persone previste dal secondo comma o dal portiere dello stabile dove è l | abitazione | , l ufficio o l azienda » . la ctr rimettente sottolinea la « assoluta anomalia » dell avere il |
| 2018-175.txt | 2538 | 2538 | , altresì , viene aggiunto , tra i possibili consegnatari del plico , il portiere dello stabile dove è l | abitazione | , l ufficio o l azienda del contribuente . ma soprattutto non viene ripetuto testualmente che la facoltà della notificazione |
| 2018-72.txt | 361 | 361 | [ . . . ] è determinato mediante l applicazione della minore tra le tariffe d estimo previste per le | abitazioni | della zona censuaria nella quale è collocato il fabbricato » . tale regime , abrogato dall art . 4 , |
| 2018-72.txt | 769 | 769 | il reddito derivante dal suo possesso veniva determinato sulla base della minore tra le tariffe d estimo previste per le | abitazioni | della zona censuaria di appartenenza ( art . 11 , comma 2 , del d.lgs . n . 413 del |
| 2018-72.txt | 1467 | 1467 | legge 9 dicembre 1998 , n . 431 ( disciplina delle locazioni e del rilascio degli immobili adibiti ad uso | abitativo | ) . tale possibilità dipende dal fatto che , in virtù delle modifiche intervenute , le modalità di determinazione del |
| 2019-288.txt | 2717 | 2717 | programma di governo . va , infatti , precisato , da un lato , che l abrogazione dell imu sull | abitazione | principale è stata disposta , a regime , con un altro provvedimento normativo , ovvero con la legge 27 dicembre |
| 2019-288.txt | 6460 | 6460 | dell obbligo di pagamento della seconda rata dell imu , ovvero di una imposta di tipo patrimoniale gravante principalmente sull | abitazione | principale , destinata quindi a essere assolta con una liquidità normalmente non ricavabile dal cespite colpito dall imposizione . a |
| 2019-288.txt | 6503 | 6503 | ogni considerazione sulla significativa destrutturazione del livello di finanza autonoma cui ha poi condotto la definitiva abolizione dell imu sull | abitazione | principale , si può dunque concludere che il bilanciamento operato dal legislatore possa essere considerato , da questo punto di |
| 2020-262.txt | 2113 | 2113 | , pur mantenendo il carattere municipale dell imposta , metà del gettito su tutti gli immobili , a eccezione dell | abitazione | principale e dei fabbricati rurali a uso strumentale ; è stata , inoltre , prevista l applicazione dell imposta anche |
| 2020-262.txt | 2135 | 2135 | e dei fabbricati rurali a uso strumentale ; è stata , inoltre , prevista l applicazione dell imposta anche all | abitazione | principale . di lì a poco , con l art . 1 , comma 380 , della legge 24 dicembre |
| 2020-262.txt | 2783 | 2783 | 54 del 2013 , così come convertito , aveva solo sospeso il pagamento della prima rata 2013 dell imu sull | abitazione | principale ( fattispecie che poi la legge n . 147 del 2013 avrebbe definitivamente escluso dalla tassazione in relazione a |
| 2020-54.txt | 3517 | 3517 | dell impresa familiare ; sulla nozione di nucleo familiare in tema di determinazione sintetica del reddito o in tema di | abitazione | principale nei tributi locali ; sulle agevolazioni in tema di piccola proprietà contadina ) , poiché gli interventi del legislatore |
| 2021-220.txt | 4423 | 4423 | disponibili , erodendo completamente la componente verticale del fsc . inoltre , l abolizione dell imu e della tasi sull | abitazione | principale e le molteplici modifiche normative che hanno riguardato la prima imposta hanno contemporaneamente ridotto il gettito dei tributi locali |
| 2022-196.txt | 167 | 167 | applicabile ratione temporis , prevede che « [ i ] redditi derivanti da contratti di locazione di immobili ad uso | abitativo | , se non percepiti , non concorrono a formare il reddito dal momento della conclusione del procedimento giurisdizionale di convalida |
| 2022-196.txt | 746 | 746 | tributaria dei canoni non riscossi , a seconda che questi siano relativi a contratti di locazione di immobili ad uso | abitativo | o ad uso diverso ( ovvero , in senso lato , commerciale ) . 2.1 . il primo periodo del |
| 2022-196.txt | 1041 | 1041 | , ma è rimasto in ogni caso valido sino alla più recente evoluzione per le locazioni di immobili ad uso | abitativo | che si descriverà al punto successivo il principio generale per cui i redditi fondiari concorrono « indipendentemente dalla percezione » |
| 2022-196.txt | 1177 | 1177 | della rendita catastale . 2.2 . rispetto a questa disciplina , che si applicava indistintamente agli immobili sia ad uso | abitativo | , sia commerciale , l art . 8 , comma 5 , della legge 9 dicembre 1998 , n . |
| 2022-196.txt | 1211 | 1211 | legge 9 dicembre 1998 , n . 431 ( disciplina delle locazioni e del rilascio degli immobili adibiti ad uso | abitativo | ) , ha dato luogo a una vera e propria soluzione di continuità . ha infatti aggiunto al comma 1 |
| 2022-196.txt | 1310 | 1310 | periodi in cui si dispone che « [ i ] redditi derivanti da contratti di locazione di immobili ad uso | abitativo | , se non percepiti , non concorrono a formare il reddito dal momento della conclusione del procedimento giurisdizionale di convalida |
| 2022-196.txt | 1403 | 1403 | tradizionale principio che caratterizza i redditi fondiari , perché stabilisce , ma solo per le locazioni di immobili ad uso | abitativo | , che la mora debendi del conduttore , se accertata dal giudice attraverso la procedura ex artt . 658 e |
| 2022-196.txt | 1599 | 1599 | dato il tenore della norma , la suddetta deroga non può essere estesa ai contratti di locazione ad uso non | abitativo | , ovverosia destinati ad uso ufficio e ad uso commerciale : il criterio di imputazione del reddito di locazione in |
| 2022-196.txt | 1695 | 1695 | a completamento del quadro normativo , va infine segnalato che di recente l asimmetria tra locazioni di immobili ad uso | abitativo | e ad uso commerciale , quanto a criterio di imputazione dei redditi di locazione , si è ulteriormente accentuata , |
| 2022-196.txt | 2059 | 2059 | espressa denuncia viene invece sollevata » in relazione alla limitazione di tale disciplina alle sole locazioni di immobili ad uso | abitativo | . e a ciò aggiunge che « [ n ] el caso in esame , peraltro , risulterebbe pacifica la |
| 2022-196.txt | 2096 | 2096 | , risulterebbe pacifica la circostanza che la locazione oggetto del giudizio principale era di tipo commerciale e non ad uso | abitativo | » . da qui , a parere dell interveniente , ove si ritenesse la richiesta del giudice a quo finalizzata |
| 2022-196.txt | 2202 | 2202 | detto risultato , ma implicitamente miri anche a estenderne gli effetti ai contratti di locazione diversi da quelli ad uso | abitativo | , la questione sarebbe inammissibile per assoluto difetto di motivazione sulla non manifesta infondatezza , atteso che non sarebbe stata |
| 2022-196.txt | 2355 | 2355 | parte del censurato art . 26 che limita la deroga da esso prevista ai soli contratti di locazione ad uso | abitativo | , senza prendere in alcun modo in considerazione quella singolare asimmetria rispetto ai contratti di locazione ad uso non abitativo |
| 2022-196.txt | 2375 | 2375 | abitativo , senza prendere in alcun modo in considerazione quella singolare asimmetria rispetto ai contratti di locazione ad uso non | abitativo | che , come si è descritto in precedenza , ha caratterizzato lo sviluppo dell ordinamento . sono tali lacune che |
| 2022-196.txt | 2440 | 2440 | chiarito ( recte : avesse potuto chiarire ) che nella fattispecie si trattava di un contratto di locazione ad uso | abitativo | , oppure b ) avesse , appunto , esplicitamente dedotto una violazione del principio di uguaglianza per la discriminazione tra |
| 2022-196.txt | 2537 | 2537 | , diversamente da quanto sostenuto dall interveniente , la circostanza che si tratti di una locazione ad uso diverso dall | abitativo | non è « pacifica » , stando al tenore dell atto di promovimento : tale elemento , infatti , non |
| 2022-196.txt | 2592 | 2592 | ciò non osterebbe , in linea di massima , alla stipula di un contratto di locazione di immobile ad uso | abitativo | . piuttosto , è il silenzio dell ordinanza a risultare decisivo . 4.2 . la questione è pertanto inammissibile per |
| 2022-209.txt | 127 | 127 | del 2013 , nella parte in cui non prevede l esenzione dall imposta municipale propria ( imu ) per l | abitazione | adibita a dimora principale del nucleo familiare , nel caso in cui uno dei suoi componenti sia residente anagraficamente e |
| 2022-209.txt | 483 | 483 | comma , cost . , nella parte in cui , ai fini del riconoscimento della relativa agevolazione , definisce quale | abitazione | principale quella in cui si realizza la contestuale sussistenza del duplice requisito della residenza anagrafica e della dimora abituale non |
| 2022-209.txt | 570 | 570 | la norma censurata , facendo venire meno la possibilità di accesso all agevolazione per ciascun possessore dell immobile adibito ad | abitazione | principale « al verificarsi della mera costituzione del nucleo familiare , nonostante effettive esigenze possano condurre i suoi componenti a |
| 2022-209.txt | 1002 | 1002 | a ciascun possessore di immobile che vi risieda anagraficamente e dimori abitualmente , di fruire pacificamente dell esenzione imu sull | abitazione | principale , anche se unito in una convivenza di fatto : i partner in tal caso avranno diritto a una |
| 2022-209.txt | 1036 | 1036 | in tal caso avranno diritto a una doppia esenzione , perché ciascuno di questi potrà considerare il rispettivo immobile come | abitazione | familiare . la scelta di accettare che il proprio rapporto affettivo sia regolato dalla disciplina legale del matrimonio o dell |
| 2022-209.txt | 1131 | 1131 | familiare è interpretato nel senso di precludere addirittura ogni esenzione ai coniugi che abbiano stabilito la residenza anagrafica in due | abitazioni | site in comuni diversi ; secondo questa interpretazione , in tal caso , infatti , nessuno dei loro immobili potrà |
| 2022-209.txt | 1154 | 1154 | comuni diversi ; secondo questa interpretazione , in tal caso , infatti , nessuno dei loro immobili potrà essere considerato | abitazione | principale e beneficiare dell esenzione . per comprendere come si sia giunti a tale esito , criticato in dottrina , |
| 2022-209.txt | 1275 | 1275 | recante « disposizioni in materia di federalismo fiscale municipale » ) , che subordinava il riconoscimento dell esenzione per l | abitazione | principale alla sussistenza del solo requisito della residenza anagrafica e della dimora abituale del possessore dell immobile : a questi |
| 2022-209.txt | 1326 | 1326 | del tutto a prescindere dal suo status soggettivo di coniugato . ciò che rilevava , ai fini della identificazione della | abitazione | principale , era , infatti , che egli si trovasse a risiedere e dimorare abitualmente in un determinato immobile . |
| 2022-209.txt | 1470 | 1470 | se due persone unite in matrimonio avevano residenze e dimore abituali differenti , a ciascuna spettava l agevolazione per l | abitazione | principale . 5 . 1 . solo con l art . 4 , comma 5 , lettera a ) , |
| 2022-209.txt | 1552 | 1552 | . 44 , che è intervenuto su diversi aspetti della disciplina dell imu , è stata modificata la definizione di | abitazione | principale , introducendo , in particolare , il riferimento al nucleo familiare ai fini di individuare l immobile destinatario dell |
| 2022-209.txt | 1608 | 1608 | . 201 del 2011 , come convertito , è stato così modificato e integrato : « [ p ] er | abitazione | principale si intende l immobile , iscritto o iscrivibile nel catasto edilizio urbano come unica unità immobiliare , nel quale |
| 2022-209.txt | 1672 | 1672 | stabilito la dimora abituale e la residenza anagrafica in immobili diversi situati nel territorio comunale , le agevolazioni per l | abitazione | principale e per le relative pertinenze in relazione al nucleo familiare si applicano per un solo immobile » . tale |
| 2022-209.txt | 1712 | 1712 | tale disciplina è stata poi confermata dalla legge n . 147 del 2013 che ha reintrodotto la completa esenzione dell | abitazione | principale dal 1 gennaio 2014 per tutte le categorie catastali abitative , tranne quelle cosiddette di lusso ( a / |
| 2022-209.txt | 1723 | 1723 | del 2013 che ha reintrodotto la completa esenzione dell abitazione principale dal 1 gennaio 2014 per tutte le categorie catastali | abitative | , tranne quelle cosiddette di lusso ( a / 1 , a / 8 e a / 9 ) , |
| 2022-209.txt | 2103 | 2103 | « la frattura » del rapporto di convivenza comporta « una disgregazione del nucleo familiare e , conseguentemente , l | abitazione | principale non potrà essere più identificata con la casa coniugale ( vedi da ultimo : cass . , sez . |
| 2022-209.txt | 2240 | 2240 | 17408 del 2021 ) . dunque , « nel caso in cui due coniugi non separati legalmente abbiano la propria | abitazione | in due differenti immobili , il nucleo familiare ( inteso come unità distinta ed autonoma rispetto ai suoi singoli componenti |
| 2022-209.txt | 2274 | 2274 | ed autonoma rispetto ai suoi singoli componenti ) resta unico , ed unica , pertanto , potrà essere anche l | abitazione | principale ad esso riferibile , con la conseguenza che il contribuente , il quale dimori in un immobile di cui |
| 2022-209.txt | 2333 | 2333 | tale immobile non costituisca anche dimora abituale dei suoi familiari , non realizzandosi in quel luogo il presupposto della “ | abitazione | principale ” del suo nucleo familiare » ( corte di cassazione , sezione sesta civile , ordinanza 17 gennaio 2022 |
| 2022-209.txt | 2564 | 2564 | 5.3 . è in reazione a tale approdo della giurisprudenza di legittimità , giunto quindi a negare ogni esenzione sull | abitazione | principale se un componente del nucleo familiare risiede in un comune diverso da quello del possessore dell immobile , che |
| 2022-209.txt | 2754 | 2754 | e la residenza anagrafica in immobili diversi situati nel territorio comunale o in comuni diversi , le agevolazioni per l | abitazione | principale e per le relative pertinenze in relazione al nucleo familiare si applicano per un solo immobile , scelto dai |
| 2022-209.txt | 3362 | 3362 | essa si può ritenere rivolta a perseguire la finalità di favorire « l accesso del risparmio popolare alla proprietà dell | abitazione | » ( art . 47 , secondo comma , cost . ) , dall altro esenta le abitazioni principali dei |
| 2022-209.txt | 3380 | 3380 | proprietà dell abitazione » ( art . 47 , secondo comma , cost . ) , dall altro esenta le | abitazioni | principali dei residenti dalla più importante imposta municipale ( l imu ) , determinando un effetto poco lineare rispetto ai |
| 2022-209.txt | 3568 | 3568 | varie situazioni in comparazione perché se la logica dell esenzione dall imu è quella di riferire il beneficio fiscale all | abitazione | in cui il possessore dell immobile ha stabilito la residenza e la dimora abituale , dovrebbe risultare irrilevante , al |
| 2022-209.txt | 3747 | 3747 | nell ambito di una comunione materiale e spirituale . in tal caso , ai fini del riconoscimento dell esenzione dell | abitazione | principale , non ritenere sufficiente la residenza e si noti bene la dimora abituale in un determinato immobile ( cioè |
| 2022-209.txt | 4101 | 4101 | può essere invocata una giustificazione in termini antielusivi , motivata sul rischio che le cosiddette seconde case vengano iscritte come | abitazioni | principali . in disparte che tale rischio esiste anche per i conviventi di fatto , va precisato che i comuni |
| 2022-209.txt | 4265 | 4265 | cui all art . 3 cost . nella parte in cui introduce il riferimento al nucleo familiare nel definire l | abitazione | principale . 10 . altresì fondata è la censura riferita all art . 31 cost . va premesso che , |
| 2022-209.txt | 4467 | 4467 | di qui la violazione anche dell art . 31 cost . da parte della norma censurata in quanto ricollega l | abitazione | principale alla contestuale residenza anagrafica e dimora abituale del possessore e del nucleo familiare , secondo una logica che , |
| 2022-209.txt | 4856 | 4856 | modificato dalla legge n . 147 del 2013 , nella parte in cui stabilisce : « [ p ] er | abitazione | principale si intende l immobile , iscritto o iscrivibile nel catasto edilizio urbano come unica unità immobiliare , nel quale |
| 2022-209.txt | 4899 | 4899 | e il suo nucleo familiare dimorano abitualmente e risiedono anagraficamente » , anziché disporre : « [ p ] er | abitazione | principale si intende l immobile , iscritto o iscrivibile nel catasto edilizio urbano come unica unità immobiliare , nel quale |
| 2022-209.txt | 5061 | 5061 | stabilito la dimora abituale e la residenza anagrafica in immobili diversi situati nel territorio comunale , le agevolazioni per l | abitazione | principale e per le relative pertinenze in relazione al nucleo familiare si applicano per un solo immobile » . tale |
| 2022-209.txt | 5335 | 5335 | 2019 , dove , in relazione alla cosiddetta ” nuova imu ” , è stato identicamente ribadito che « per | abitazione | principale si intende l immobile , iscritto o iscrivibile nel catasto edilizio urbano come unica unità immobiliare , nel quale |
| 2022-209.txt | 5401 | 5401 | stabilito la dimora abituale e la residenza anagrafica in immobili diversi situati nel territorio comunale , le agevolazioni per l | abitazione | principale e per le relative pertinenze in relazione al nucleo familiare si applicano per un solo immobile » . con |
| 2022-209.txt | 5450 | 5450 | dichiarazione di illegittimità costituzionale in via consequenziale va dichiarata nella parte in cui stabilisce : « [ p ] er | abitazione | principale si intende l immobile , iscritto o iscrivibile nel catasto edilizio urbano come unica unità immobiliare , nel quale |
| 2022-209.txt | 5495 | 5495 | componenti del suo nucleo familiare dimorano abitualmente e risiedono anagraficamente » , anziché disporre : « [ p ] er | abitazione | principale si intende l immobile , iscritto o iscrivibile nel catasto edilizio urbano come unica unità immobiliare , nel quale |
| 2022-209.txt | 5601 | 5601 | comma 1 , del d.l . n . 146 del 2021 , come convertito , che dispone : « per | abitazione | principale si intende l immobile , iscritto o iscrivibile nel catasto edilizio urbano come unica unità immobiliare , nel quale |
| 2022-209.txt | 5671 | 5671 | e la residenza anagrafica in immobili diversi situati nel territorio comunale o in comuni diversi , le agevolazioni per l | abitazione | principale e per le relative pertinenze in relazione al nucleo familiare si applicano per un solo immobile , scelto dai |
| 2022-209.txt | 5845 | 5845 | agli artt . 3 , 31 e 53 cost . imputabili all attuale disciplina dell esenzione imu con riguardo alle | abitazioni | principali , ma non determinano , in alcun modo , una situazione in cui le cosiddette ” seconde case “ |
| 2022-40.txt | 3316 | 3316 | accesso a prestazioni di telemedicina da parte dei cittadini dei piccoli centri urbani » ( ossia « comuni o centri | abitati | con meno di 3.000 abitanti » ) , riconosce alle farmacie che vi operano « un contributo sotto forma di |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza
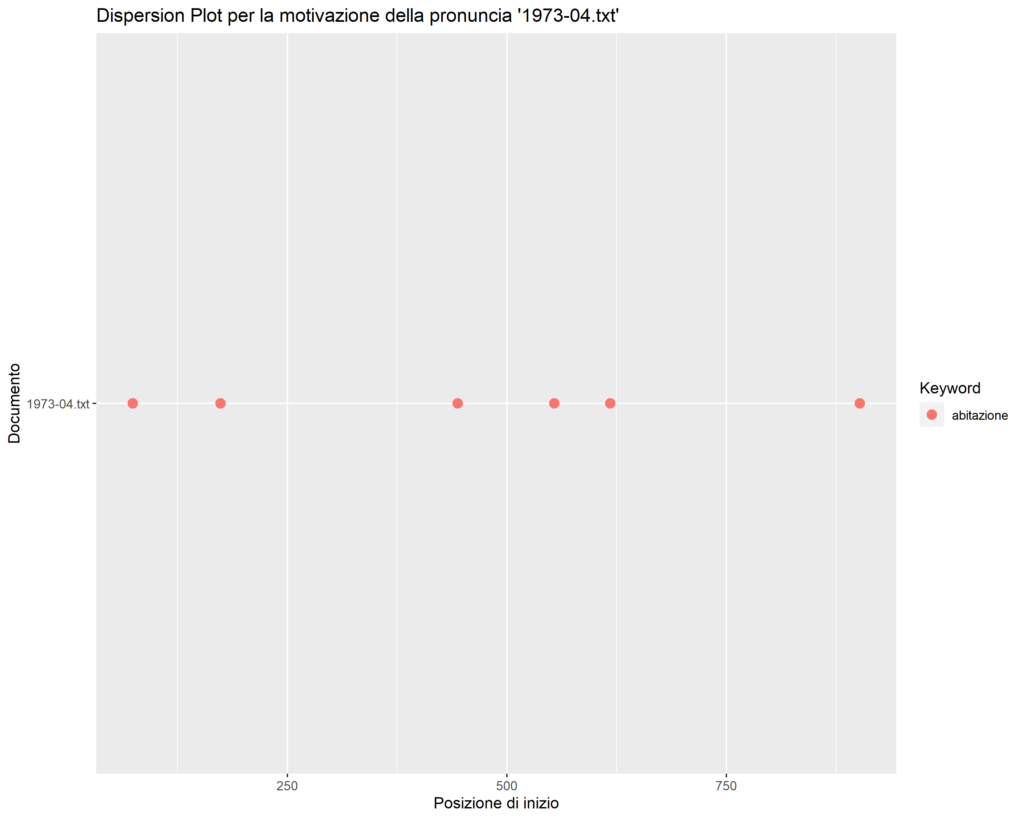


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| ad_uso_abitativo | 35 |
| casa_di_abitazione | 34 |
| ad_abitazione_principale | 24 |
| di_abitazione_del | 18 |
| abitazione_del_debitore | 13 |
| sull_abitazione_principale | 12 |
| uso_di_abitazione | 11 |
| l_abitazione_principale | 11 |
| abitazione_del_contribuente | 10 |
| abitazione_principale_e | 10 |
| per_le_abitazioni | 9 |
| case_di_abitazione | 8 |
| abitazione_principale_del | 8 |
| abitazione_principale_si | 8 |
| per_l_abitazione | 8 |
| abitazione_ufficio_o | 7 |
| adibite_ad_abitazione | 7 |
| le_abitazioni_della | 7 |
| abitazioni_della_zona | 7 |
| adibiti_ad_abitazione | 7 |
| adibita_ad_abitazione | 7 |
| imu_sull_abitazione | 7 |
| di_abitazione_non | 6 |
| uso_abitativo_e | 6 |
| abitazione_non_di | 5 |
| proprietà_dell_abitazione | 5 |
| abitazione_della_famiglia | 5 |
| diritto_di_abitazione | 5 |
| all_abitazione_principale | 5 |
| p_er_abitazione | 5 |
| er_abitazione_principale | 5 |
| nell_abitazione_del | 4 |
| diverso_dall_abitazione | 4 |
| ad_abitazione_propria | 4 |
| abitazione_propria_o | 4 |
| di_abitazione_della | 4 |
| di_civile_abitazione | 4 |
| civile_abitazione_di | 4 |
| abitazione_di_termini | 4 |
| uso_abitativo_che | 4 |
| vi_è_abitazione | 4 |
| è_abitazione_ufficio | 4 |
| abitazione_principale_non | 4 |
| porta_dell_abitazione | 4 |
| dell_abitazione_dell | 4 |
| abitazione_dell_ufficio | 4 |
| uso_non_abitativo | 4 |
| di_abitazione_in | 3 |
| l_abitazione_l | 3 |
| quello_di_abitazione | 3 |
| dei_vani_abitabili | 3 |
| di_abitazione_l | 3 |
| uso_abitativo_se | 3 |
| abitativo_se_non | 3 |
| usufrutto_uso_abitazione | 3 |
| abitazione_principale_da | 3 |
| a_propria_abitazione | 3 |
| di_abitazione_principale | 3 |
| di_civili_abitazioni | 3 |
| civili_abitazioni_diverse | 3 |
| abitazioni_diverse_dalle | 3 |
| abitazione_l_ufficio | 3 |
| dell_abitazione_principale | 3 |
| certificato_di_abitabilità | 2 |
| nella_abitazione_del | 2 |
| di_abitazione_di | 2 |
| destinati_ad_abitazione | 2 |
| dall_abitazione_e | 2 |
| o_nell_abitazione | 2 |
| adibirlo_ad_abitazione | 2 |
| vi_sia_abitazione | 2 |
| sia_abitazione_ufficio | 2 |
| abitazione_in_quanto | 2 |
| non_abitative_e | 2 |
| abitazioni_di_tipo | 2 |
| uso_e_abitazione | 2 |
| di_abitazione_a | 2 |
| abitazione_l_art | 2 |
| più_vani_abitabili | 2 |
| adibito_ad_abitazione | 2 |
| ad_abitazione_del | 2 |
| uso_abitativo_ed | 2 |
| a_prima_abitazione | 2 |
| uso_abitativo_la | 2 |
| abitazione_principale_di | 2 |
| abitazione_principale_come | 2 |
| abitazione_principale_che | 2 |
| propria_abitazione_principale | 2 |
| di_abitazione_ma | 2 |
| adibite_ad_abitazioni | 2 |
| ad_abitazioni_principali | 2 |
| comprese_le_abitazioni | 2 |
| le_abitazioni_coloniche | 2 |
| abitazioni_coloniche_e | 2 |
| inferiore_a_abitanti | 2 |
| gravante_sulle_abitazioni | 2 |
| sulle_abitazioni_principali | 2 |
| assimilazione_ad_abitazione | 2 |
| abitazione_principale_può | 2 |
| diversi_all_abitazione | 2 |
| abitazione_principale_una | 2 |
| di_abitazione_o | 2 |
| abitazione_o_dal | 2 |
| dell_abitazione_o | 2 |
| abitazione_o_dell | 2 |
| propria_abitazione_in | 2 |
| abitativo_e_relative | 2 |
| abitazione_principale_danneggiati | 2 |
| ici_sull_abitazione | 2 |
| abitazione_principale_prevedeva | 2 |
| è_l_abitazione | 2 |
| abitazione_principale_alla | 2 |
| della_abitazione_principale | 2 |
| esenzione_dell_abitazione | 2 |
| per_abitazione_principale | 2 |
| granai_le_abitazioni | 1 |
| le_abitazioni_dei | 1 |
| abitazioni_dei_coltivatori | 1 |
| di_abitazione_costruite | 1 |
| abitazione_costruite_nella | 1 |
| di_abitabilità_rilasciato | 1 |
| abitabilità_rilasciato_dalla | 1 |
| di_abitabilità_vengono | 1 |
| abitabilità_vengono_praticamente | 1 |
| mobile_nella_abitazione | 1 |
| mobile_nell_abitazione | 1 |
| trovate_nell_abitazione | 1 |
| abitazione_di_questo | 1 |
| abitazione_del_congiunto | 1 |
| casa_d_abitazione | 1 |
| d_abitazione_non | 1 |
| abitazione_non_sopra | 1 |
| di_abitazione_ivi | 1 |
| abitazione_ivi_compresa | 1 |
| ad_abitazione_ragione | 1 |
| abitazione_ragione_per | 1 |
| di_abitazione_dal | 1 |
| abitazione_dal_debitore | 1 |
| di_abitazione_anche | 1 |
| abitazione_anche_se | 1 |
| assegnarsi_alle_abitazioni | 1 |
| alle_abitazioni_dovendo | 1 |
| abitazioni_dovendo_gli | 1 |
| abitazione_e_come | 1 |
| destinata_ad_abitazioni | 1 |
| ad_abitazioni_b | 1 |
| abitazioni_b_che | 1 |
| di_abitazione_perciò | 1 |
| abitazione_perciò_occorre | 1 |
| la_sua_abitazione | 1 |
| sua_abitazione_un | 1 |
| abitazione_un_canone | 1 |
| appartamento_per_abitarlo | 1 |
| per_abitarlo_può | 1 |
| abitarlo_può_far | 1 |
| immobile_ad_abitazione | 1 |
| beni_nella_abitazione | 1 |
| rimuoverli_dalla_abitazione | 1 |
| dalla_abitazione_di | 1 |
| abitazione_di_chi | 1 |
| di_abitazione_dalla | 1 |
| abitazione_dalla_legge | 1 |
| di_abitazione_magazzino | 1 |
| abitazione_magazzino_ricovero | 1 |
| cioè_alle_abitazioni | 1 |
| alle_abitazioni_avuto | 1 |
| abitazioni_avuto_conto | 1 |
| i_cui_abitati | 1 |
| cui_abitati_erano | 1 |
| abitati_erano_stati | 1 |
| ha_né_abitazione | 1 |
| né_abitazione_né | 1 |
| abitazione_né_ufficio | 1 |
| e_a_abitazioni | 1 |
| a_abitazioni_signorili | 1 |
| abitazioni_signorili_che | 1 |
| che_comprendono_abitazioni | 1 |
| comprendono_abitazioni_considerate | 1 |
| abitazioni_considerate_anteriormente | 1 |
| per_quelle_abitazioni | 1 |
| quelle_abitazioni_che | 1 |
| abitazioni_che_anteriormente | 1 |
| sono_ritenute_abitazioni | 1 |
| ritenute_abitazioni_signorili | 1 |
| abitazioni_signorili_la | 1 |
| di_abitazione_già | 1 |
| abitazione_già_prorogati | 1 |
| ad_uso_abitazione | 1 |
| uso_abitazione_in | 1 |
| dall_abitazione_sia | 1 |
| abitazione_sia_l | 1 |
| dall_abitazione_prevista | 1 |
| abitazione_prevista_dall | 1 |
| ad_abitazione_che | 1 |
| abitazione_che_per | 1 |
| di_abitazione_purché | 1 |
| abitazione_purché_il | 1 |
| abitazione_in_corso | 1 |
| destinarlo_ad_abitazione | 1 |
| di_abitazione_trovano | 1 |
| abitazione_trovano_ora | 1 |
| diverso_da_abitazione | 1 |
| da_abitazione_sono | 1 |
| abitazione_sono_puntualizzate | 1 |
| sublocazioni_non_abitative | 1 |
| abitative_e_il | 1 |
| locazioni_non_abitative | 1 |
| abitative_e_dei | 1 |
| abitazione_e_dei | 1 |
| pubblica_di_abitazioni | 1 |
| di_abitazioni_di | 1 |
| uso_l_abitazione | 1 |
| abitazione_l_enfiteusi | 1 |
| e_abitazione_enfiteusi | 1 |
| abitazione_enfiteusi_e | 1 |
| dell_abitazione_in | 1 |
| abitazione_in_secondo | 1 |
| e_l_abitazione | 1 |
| l_abitazione_d | 1 |
| abitazione_d_altra | 1 |
| più_di_abitanti | 1 |
| di_abitanti_e | 1 |
| abitanti_e_compresi | 1 |
| destinato_all_abitazione | 1 |
| all_abitazione_del | 1 |
| abitazione_del_nucleo | 1 |
| di_abitazione_attribuendo | 1 |
| abitazione_attribuendo_al | 1 |
| abitazione_a_un | 1 |
| vani_abitabili_in | 1 |
| abitabili_in_quanto | 1 |
| abitazione_in_particolare | 1 |
| vani_abitabili_tra | 1 |
| abitabili_tra_cessazione | 1 |
| vani_abitabili_e | 1 |
| abitabili_e_per | 1 |
| vincoli_affettivi_coabitanti | 1 |
| affettivi_coabitanti_ed | 1 |
| coabitanti_ed_aventi | 1 |
| vani_abitabili_venivano | 1 |
| abitabili_venivano_protratti | 1 |
| loro_esigenze_abitative | 1 |
| esigenze_abitative_concorreva | 1 |
| abitative_concorreva_peraltro | 1 |
| di_abitazione_stipulati | 1 |
| abitazione_stipulati_da | 1 |
| di_abitazione_ha | 1 |
| abitazione_ha_posto | 1 |
| vani_abitabili_indice | 1 |
| abitabili_indice_di | 1 |
| ad_abitazione_della | 1 |
| dell_abitazione_è | 1 |
| abitazione_è_un | 1 |
| le_abitazioni_di | 1 |
| proprietaria_ad_abitazione | 1 |
| abitazione_del_personale | 1 |
| destinata_ad_abitazione | 1 |
| ad_abitazione_non | 1 |
| reddito_delle_abitazioni | 1 |
| delle_abitazioni_non | 1 |
| abitazioni_non_di | 1 |
| bene_della_abitazione | 1 |
| della_abitazione_nell | 1 |
| abitazione_nell_ambito | 1 |
| perimetro_dell_abitato | 1 |
| dell_abitato_le | 1 |
| abitato_le_iscrizioni | 1 |
| delle_dette_abitazioni | 1 |
| dette_abitazioni_ord | 1 |
| abitazioni_ord_n | 1 |
| dell_abitazione_l | 1 |
| abitazione_l_impossibilità | 1 |
| dell_abitazione_quanto | 1 |
| abitazione_quanto_alle | 1 |
| a_destinazione_abitativa | 1 |
| destinazione_abitativa_commerciale | 1 |
| abitativa_commerciale_ordinaria | 1 |
| diritto_alla_abitazione | 1 |
| alla_abitazione_ed | 1 |
| abitazione_ed_agli | 1 |
| dell_offerta_abitativa | 1 |
| offerta_abitativa_può | 1 |
| abitativa_può_produrre | 1 |
| affitti_di_abitazione | 1 |
| di_abitazione_coevamente | 1 |
| abitazione_coevamente_avviata | 1 |
| immobiliare_delle_abitazioni | 1 |
| delle_abitazioni_assegnate | 1 |
| abitazioni_assegnate_ai | 1 |
| edilizie_di_abitazione | 1 |
| abitazione_a_proprietà | 1 |
| uso_abitativo_a | 1 |
| abitativo_a_costoro | 1 |
| alle_esigenze_abitative | 1 |
| esigenze_abitative_dei | 1 |
| abitative_dei_soli | 1 |
| uso_abitativo_distrutti | 1 |
| abitativo_distrutti_o | 1 |
| le_esigenze_abitative | 1 |
| esigenze_abitative_della | 1 |
| abitative_della_categoria | 1 |
| inagibili_o_inabitabili | 1 |
| o_inabitabili_e | 1 |
| inabitabili_e_di | 1 |
| catastale_a_abitazioni | 1 |
| a_abitazioni_popolari | 1 |
| abitazioni_popolari_osserva | 1 |
| massima_delle_abitazioni | 1 |
| delle_abitazioni_oppone | 1 |
| abitazioni_oppone_la | 1 |
| acquisizione_di_abitazioni | 1 |
| di_abitazioni_con | 1 |
| abitazioni_con_superficie | 1 |
| uso_o_abitazione | 1 |
| o_abitazione_nonché | 1 |
| abitazione_nonché_per | 1 |
| le_abitazioni_per | 1 |
| abitazioni_per_gli | 1 |
| di_abitazione_art | 1 |
| abitazione_art_della | 1 |
| di_abitazione_secondo | 1 |
| abitazione_secondo_il | 1 |
| abitazione_di_un | 1 |
| abitazione_non_è | 1 |
| a_una_abitazione | 1 |
| una_abitazione_dignitosa | 1 |
| abitazione_dignitosa_rientra | 1 |
| diritto_all_abitazione | 1 |
| all_abitazione_postulata | 1 |
| abitazione_postulata_più | 1 |
| e_abitazione_mancando | 1 |
| abitazione_mancando_nella | 1 |
| costruire_nuove_abitazioni | 1 |
| nuove_abitazioni_i | 1 |
| abitazioni_i_tassi | 1 |
| abitativo_ed_in | 1 |
| alle_locazioni_abitative | 1 |
| locazioni_abitative_decisiva | 1 |
| abitative_decisiva_per | 1 |
| dell_edilizia_abitativa | 1 |
| edilizia_abitativa_specifiche | 1 |
| abitativa_specifiche_agevolazioni | 1 |
| prima_abitazione_dell | 1 |
| abitazione_dell_acquirente | 1 |
| abitativo_che_pone | 1 |
| abitativo_la_dimostrazione | 1 |
| uso_abitativo_venendo | 1 |
| abitativo_venendo_in | 1 |
| uso_abitazione_attribuendo | 1 |
| abitazione_attribuendo_ad | 1 |
| di_abitazione_limitato | 1 |
| abitazione_limitato_nel | 1 |
| di_abitazione_rispetto | 1 |
| abitazione_rispetto_all | 1 |
| di_abitazione_lo | 1 |
| abitazione_lo_stesso | 1 |
| e_all_abitazione | 1 |
| all_abitazione_nei | 1 |
| abitazione_nei_limiti | 1 |
| abitazione_non_potrebbe | 1 |
| uso_abitativo_degli | 1 |
| abitativo_degli_immobili | 1 |
| non_ha_abitazione | 1 |
| ha_abitazione_ufficio | 1 |
| uso_abitativo_l | 1 |
| abitativo_l_imposta | 1 |
| abitativo_e_diverse | 1 |
| diverse_dall_abitazione | 1 |
| dall_abitazione_principale | 1 |
| abitazione_principale_cosí | 1 |
| uso_abitativo_effettuate | 1 |
| abitativo_effettuate_in | 1 |
| primarie_esigenze_abitative | 1 |
| esigenze_abitative_o | 1 |
| abitative_o_acquisiti | 1 |
| uso_abitazione_con | 1 |
| abitazione_con_domicilio | 1 |
| uso_abitazione_superficie | 1 |
| abitazione_superficie_o | 1 |
| di_abitazione_istituisce | 1 |
| abitazione_istituisce_un | 1 |
| abitazione_principale_elimina | 1 |
| abitazione_principale_il | 1 |
| unità_immobiliare_abitativa | 1 |
| immobiliare_abitativa_per | 1 |
| abitativa_per_finalità | 1 |
| suddetta_destinazione_abitativa | 1 |
| destinazione_abitativa_del | 1 |
| abitativa_del_bene | 1 |
| esempio_di_abitazione | 1 |
| abitazione_principale_propria | 1 |
| abitazione_principale_ubicate | 1 |
| un_insediamento_abitativo | 1 |
| insediamento_abitativo_solo | 1 |
| abitativo_solo_potenziale | 1 |
| soddisfare_esigenze_abitative | 1 |
| esigenze_abitative_primarie | 1 |
| abitative_primarie_del | 1 |
| abitazione_ma_un | 1 |
| abitazioni_principali_cosí | 1 |
| abitazioni_principali_con | 1 |
| agricola_ad_abitazione | 1 |
| abitazione_del_titolare | 1 |
| edilizia_rurale_abitativa | 1 |
| rurale_abitativa_e | 1 |
| abitativa_e_che | 1 |
| diverse_dalle_abitazioni | 1 |
| dalle_abitazioni_fossero | 1 |
| abitazioni_fossero_censite | 1 |
| a_scopi_abitativi | 1 |
| scopi_abitativi_ovvero | 1 |
| abitativi_ovvero_abbia | 1 |
| a_abitanti_in | 1 |
| abitanti_in_base | 1 |
| a_abitanti_è | 1 |
| abitanti_è_commisurata | 1 |
| abitazioni_principali_o | 1 |
| abitazioni_principali_b | 1 |
| riferimento_all_abitazione | 1 |
| abitazione_principale_b | 1 |
| all_emergenza_abitativa | 1 |
| emergenza_abitativa_pagine | 1 |
| abitativa_pagine_e | 1 |
| ad_esempio_abitative | 1 |
| esempio_abitative_la | 1 |
| abitative_la_differenza | 1 |
| abitazione_principale_né | 1 |
| egli_effettivamente_abita | 1 |
| effettivamente_abita_lavora | 1 |
| abita_lavora_od | 1 |
| notificazione_dell_abitazione | 1 |
| comune_dell_abitazione | 1 |
| non_abitativo_uniformando | 1 |
| abitativo_uniformando_così | 1 |
| non_abitativo_l | 1 |
| abitativo_l_abrogazione | 1 |
| abitazione_in_occasione | 1 |
| di_abitazione_previste | 1 |
| abitazione_previste_dall | 1 |
| abitazione_ma_non | 1 |
| uso_abitativo_acquisiti | 1 |
| abitativo_acquisiti_in | 1 |
| prima_abitazione_per | 1 |
| abitazione_per_il | 1 |
| di_unità_abitative | 1 |
| unità_abitative_e | 1 |
| abitative_e_delle | 1 |
| abitativo_che_parimenti | 1 |
| uso_abitativo_in | 1 |
| abitativo_in_materia | 1 |
| per_uso_abitativo | 1 |
| abitativo_e_di | 1 |
| uso_abitativo_i | 1 |
| abitativo_i_quali | 1 |
| uso_abitativo_per | 1 |
| abitativo_per_la | 1 |
| abitativo_ed_altri | 1 |
| fiscale_per_abitante | 1 |
| per_abitante_nonché | 1 |
| abitante_nonché_l | 1 |
| uso_abitativo_canone | 1 |
| abitativo_canone_e | 1 |
| relativa_all_abitazione | 1 |
| abitazione_principale_qualora | 1 |
| abitazione_principale_lo | 1 |
| nei_centri_abitati | 1 |
| centri_abitati_e | 1 |
| abitati_e_con | 1 |
| uso_abitativo_tale | 1 |
| abitativo_tale_possibilità | 1 |
| abitazione_principale_è | 1 |
| principalmente_sull_abitazione | 1 |
| abitazione_principale_destinata | 1 |
| tema_di_abitazione | 1 |
| abitazione_principale_nei | 1 |
| eccezione_dell_abitazione | 1 |
| anche_all_abitazione | 1 |
| abitazione_principale_fattispecie | 1 |
| tasi_sull_abitazione | 1 |
| o_centri_abitati | 1 |
| centri_abitati_con | 1 |
| abitati_con_meno | 1 |
| meno_di_abitanti | 1 |
| di_abitanti_riconosce | 1 |
| abitanti_riconosce_alle | 1 |
| uso_abitativo_o | 1 |
| abitativo_o_ad | 1 |
| abitativo_che_si | 1 |
| uso_abitativo_sia | 1 |
| abitativo_sia_commerciale | 1 |
| uso_abitativo_ha | 1 |
| abitativo_ha_dato | 1 |
| abitativo_che_la | 1 |
| non_abitativo_ovverosia | 1 |
| abitativo_ovverosia_destinati | 1 |
| abitativo_e_ad | 1 |
| abitativo_e_a | 1 |
| uso_abitativo_da | 1 |
| abitativo_da_qui | 1 |
| abitativo_la_questione | 1 |
| uso_abitativo_senza | 1 |
| abitativo_senza_prendere | 1 |
| non_abitativo_che | 1 |
| abitativo_che_come | 1 |
| uso_abitativo_oppure | 1 |
| abitativo_oppure_b | 1 |
| diverso_dall_abitativo | 1 |
| dall_abitativo_non | 1 |
| abitativo_non_è | 1 |
| uso_abitativo_piuttosto | 1 |
| abitativo_piuttosto_è | 1 |
| l_abitazione_adibita | 1 |
| abitazione_adibita_a | 1 |
| definisce_quale_abitazione | 1 |
| quale_abitazione_principale | 1 |
| abitazione_principale_quella | 1 |
| abitazione_principale_al | 1 |
| abitazione_principale_anche | 1 |
| immobile_come_abitazione | 1 |
| come_abitazione_familiare | 1 |
| abitazione_familiare_la | 1 |
| in_due_abitazioni | 1 |
| due_abitazioni_site | 1 |
| abitazioni_site_in | 1 |
| essere_considerato_abitazione | 1 |
| considerato_abitazione_principale | 1 |
| identificazione_della_abitazione | 1 |
| abitazione_principale_era | 1 |
| abitazione_principale_solo | 1 |
| definizione_di_abitazione | 1 |
| abitazione_principale_introducendo | 1 |
| abitazione_principale_dal | 1 |
| categorie_catastali_abitative | 1 |
| catastali_abitative_tranne | 1 |
| abitative_tranne_quelle | 1 |
| conseguentemente_l_abitazione | 1 |
| necessità_della_coabitazione | 1 |
| della_coabitazione_abituale | 1 |
| coabitazione_abituale_dell | 1 |
| la_propria_abitazione | 1 |
| abitazione_in_due | 1 |
| anche_l_abitazione | 1 |
| abitazione_principale_ad | 1 |
| presupposto_della_abitazione | 1 |
| esenzione_sull_abitazione | 1 |
| abitazione_principale_se | 1 |
| soggetti_singoli_coabitanti | 1 |
| singoli_coabitanti_coniugati | 1 |
| coabitanti_coniugati_o | 1 |
| dell_abitazione_art | 1 |
| abitazione_art_secondo | 1 |
| esenta_le_abitazioni | 1 |
| le_abitazioni_principali | 1 |
| abitazioni_principali_dei | 1 |
| fiscale_all_abitazione | 1 |
| all_abitazione_in | 1 |
| abitazione_in_cui | 1 |
| obbligo_di_coabitazione | 1 |
| di_coabitazione_stabilito | 1 |
| coabitazione_stabilito_per | 1 |
| iscritte_come_abitazioni | 1 |
| come_abitazioni_principali | 1 |
| abitazioni_principali_in | 1 |
| definire_l_abitazione | 1 |
| abitazione_principale_altresì | 1 |
| ricollega_l_abitazione | 1 |
| che_per_abitazione | 1 |
| dispone_per_abitazione | 1 |
| riguardo_alle_abitazioni | 1 |
| alle_abitazioni_principali | 1 |
| abitazioni_principali_ma | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| nella_casa_di_abitazione_del | 18 |
| di_immobili_ad_uso_abitativo | 12 |
| casa_di_abitazione_del_debitore | 10 |
| casa_di_abitazione_del_contribuente | 7 |
| estimo_previste_per_le_abitazioni | 7 |
| previste_per_le_abitazioni_della | 7 |
| per_le_abitazioni_della_zona | 7 |
| le_abitazioni_della_zona_censuaria | 7 |
| abitazione_principale_si_intende_l | 7 |
| esistenti_nella_casa_di_abitazione | 6 |
| abitazione_ufficio_o_azienda_del | 6 |
| adibiti_ad_uso_di_abitazione | 6 |
| immobili_adibiti_ad_uso_abitativo | 5 |
| abitazioni_della_zona_censuaria_nella | 5 |
| non_adibiti_ad_abitazione_principale | 5 |
| unità_immobiliare_adibita_ad_abitazione | 5 |
| immobiliare_adibita_ad_abitazione_principale | 5 |
| dell_imu_sull_abitazione_principale | 5 |
| p_er_abitazione_principale_si | 5 |
| er_abitazione_principale_si_intende | 5 |
| le_agevolazioni_per_l_abitazione | 5 |
| agevolazioni_per_l_abitazione_principale | 5 |
| per_l_abitazione_principale_e | 5 |
| l_abitazione_principale_e_per | 5 |
| abitazione_principale_e_per_le | 5 |
| di_abitazione_non_di_lusso | 4 |
| casa_di_abitazione_della_famiglia | 4 |
| posti_nella_casa_di_abitazione | 4 |
| pignorati_nella_casa_di_abitazione | 4 |
| adibite_ad_abitazione_principale_del | 4 |
| ad_abitazione_principale_del_soggetto | 4 |
| abitazione_principale_del_soggetto_passivo | 4 |
| di_immobili_di_civile_abitazione | 4 |
| immobili_di_civile_abitazione_di | 4 |
| di_civile_abitazione_di_termini | 4 |
| civile_abitazione_di_termini_per | 4 |
| abitazione_di_termini_per_la | 4 |
| sono_state_adibite_ad_abitazione | 4 |
| state_adibite_ad_abitazione_principale | 4 |
| di_locazione_ad_uso_abitativo | 4 |
| non_vi_è_abitazione_ufficio | 4 |
| vi_è_abitazione_ufficio_o | 4 |
| è_abitazione_ufficio_o_azienda | 4 |
| dell_abitazione_dell_ufficio_o | 4 |
| abitazione_dell_ufficio_o_dell | 4 |
| immobili_ad_uso_abitativo_e | 4 |
| per_le_case_di_abitazione | 3 |
| ad_abitazione_propria_o_dei | 3 |
| ad_uso_diverso_dall_abitazione | 3 |
| immobili_ad_uso_abitativo_se | 3 |
| ad_uso_abitativo_se_non | 3 |
| uso_abitativo_se_non_percepiti | 3 |
| ad_abitazione_principale_del_cedente | 3 |
| abitazione_principale_del_cedente_o | 3 |
| ad_abitazione_principale_da_parte | 3 |
| abitazione_principale_da_parte_del | 3 |
| e_non_adibiti_ad_abitazione | 3 |
| o_accessorie_di_civili_abitazioni | 3 |
| accessorie_di_civili_abitazioni_diverse | 3 |
| di_civili_abitazioni_diverse_dalle | 3 |
| civili_abitazioni_diverse_dalle_aree | 3 |
| abitazioni_diverse_dalle_aree_a | 3 |
| adibita_ad_abitazione_principale_del | 3 |
| notificazione_non_vi_è_abitazione | 3 |
| esattoriale_nella_casa_di_abitazione | 2 |
| nella_casa_di_abitazione_di | 2 |
| rinvenuti_nella_casa_di_abitazione | 2 |
| case_di_abitazione_non_di | 2 |
| uso_diverso_dall_abitazione_e | 2 |
| di_abitazione_del_debitore_di | 2 |
| o_nell_abitazione_del_contribuente | 2 |
| di_abitazione_del_contribuente_sui | 2 |
| abitazione_del_contribuente_sui_quali | 2 |
| per_adibirlo_ad_abitazione_propria | 2 |
| adibirlo_ad_abitazione_propria_o | 2 |
| abitazione_propria_o_dei_familiari | 2 |
| di_abitazione_del_debitore_sempre | 2 |
| abitazione_del_debitore_sempre_che | 2 |
| notificazione_non_vi_sia_abitazione | 2 |
| non_vi_sia_abitazione_ufficio | 2 |
| vi_sia_abitazione_ufficio_o | 2 |
| sia_abitazione_ufficio_o_azienda | 2 |
| immobili_ad_uso_di_abitazione | 2 |
| ad_uso_di_abitazione_in | 2 |
| abitazione_in_quanto_a_non | 2 |
| di_usufrutto_uso_e_abitazione | 2 |
| accesso_alla_proprietà_dell_abitazione | 2 |
| diverso_da_quello_di_abitazione | 2 |
| il_numero_dei_vani_abitabili | 2 |
| tre_o_più_vani_abitabili | 2 |
| acquisto_della_casa_di_abitazione | 2 |
| della_casa_di_abitazione_della | 2 |
| di_abitazione_della_famiglia_non | 2 |
| abitazione_della_famiglia_non_possono | 2 |
| gravante_sulla_casa_di_abitazione | 2 |
| sulla_casa_di_abitazione_della | 2 |
| di_abitazione_del_contribuente_debitore | 2 |
| destinati_ad_uso_di_abitazione | 2 |
| ad_uso_di_abitazione_non | 2 |
| uso_di_abitazione_non_di | 2 |
| abitazione_non_di_lusso_l | 2 |
| adibiti_ad_abitazione_principale_da | 2 |
| diritto_di_usufrutto_uso_abitazione | 2 |
| non_adibite_ad_abitazione_principale | 2 |
| non_sia_adibita_ad_abitazione | 2 |
| sia_adibita_ad_abitazione_principale | 2 |
| adibita_ad_abitazione_principale_come | 2 |
| ad_abitazione_principale_come_ad | 2 |
| abitazione_principale_come_ad_esempio | 2 |
| delle_seconde_case_di_abitazione | 2 |
| adibiti_ad_abitazione_principale_che | 2 |
| ad_abitazione_principale_che_non | 2 |
| abitazione_principale_che_non_si | 2 |
| comprese_le_abitazioni_coloniche_e | 2 |
| le_abitazioni_coloniche_e_gli | 2 |
| abitazioni_coloniche_e_gli_altri | 2 |
| l_ici_gravante_sulle_abitazioni | 2 |
| ici_gravante_sulle_abitazioni_principali | 2 |
| che_l_assimilazione_ad_abitazione | 2 |
| l_assimilazione_ad_abitazione_principale | 2 |
| assimilazione_ad_abitazione_principale_può | 2 |
| ad_abitazione_principale_può_essere | 2 |
| abitazione_principale_può_essere_operata | 2 |
| di_immobili_diversi_all_abitazione | 2 |
| immobili_diversi_all_abitazione_principale | 2 |
| diversi_all_abitazione_principale_una | 2 |
| all_abitazione_principale_una_sospensione | 2 |
| abitazione_principale_una_sospensione_nell | 2 |
| casa_di_abitazione_o_dal | 2 |
| di_abitazione_o_dal_luogo | 2 |
| abitazione_o_dal_luogo_in | 2 |
| sigillata_alla_porta_dell_abitazione | 2 |
| alla_porta_dell_abitazione_o | 2 |
| porta_dell_abitazione_o_dell | 2 |
| dell_abitazione_o_dell_ufficio | 2 |
| abitazione_o_dell_ufficio_o | 2 |
| alla_porta_dell_abitazione_dell | 2 |
| porta_dell_abitazione_dell_ufficio | 2 |
| utenze_ad_uso_non_abitativo | 2 |
| la_prima_casa_di_abitazione | 2 |
| ad_uso_abitativo_e_relative | 2 |
| uso_abitativo_e_relative_pertinenze | 2 |
| immobili_prioritariamente_adibiti_ad_abitazione | 2 |
| prioritariamente_adibiti_ad_abitazione_principale | 2 |
| adibiti_ad_abitazione_principale_danneggiati | 2 |
| ad_abitazione_principale_danneggiati_o | 2 |
| abitazione_principale_danneggiati_o_distrutti | 2 |
| abitazioni_della_zona_censuaria_di | 2 |
| esclusione_dell_ici_sull_abitazione | 2 |
| dell_ici_sull_abitazione_principale | 2 |
| ici_sull_abitazione_principale_prevedeva | 2 |
| stabile_dove_è_l_abitazione | 2 |
| dove_è_l_abitazione_l | 2 |
| è_l_abitazione_l_ufficio | 2 |
| l_abitazione_l_ufficio_o | 2 |
| abitazione_l_ufficio_o_l | 2 |
| abitativo_se_non_percepiti_non | 2 |
| immobili_ad_uso_abitativo_che | 2 |
| locazione_ad_uso_non_abitativo | 2 |
| cui_stabilisce_p_er_abitazione | 2 |
| stabilisce_p_er_abitazione_principale | 2 |
| anziché_disporre_p_er_abitazione | 2 |
| disporre_p_er_abitazione_principale | 2 |
| per_abitazione_principale_si_intende | 2 |
| stalle_i_granai_le_abitazioni | 1 |
| i_granai_le_abitazioni_dei | 1 |
| granai_le_abitazioni_dei_coltivatori | 1 |
| le_abitazioni_dei_coltivatori_e | 1 |
| abitazioni_dei_coltivatori_e_simili | 1 |
| compravendita_di_case_di_abitazione | 1 |
| di_case_di_abitazione_costruite | 1 |
| case_di_abitazione_costruite_nella | 1 |
| di_abitazione_costruite_nella_regione | 1 |
| abitazione_costruite_nella_regione_siciliana | 1 |
| integrate_dal_certificato_di_abitabilità | 1 |
| dal_certificato_di_abitabilità_rilasciato | 1 |
| certificato_di_abitabilità_rilasciato_dalla | 1 |
| di_abitabilità_rilasciato_dalla_competente | 1 |
| abitabilità_rilasciato_dalla_competente_autorità | 1 |
| presentazione_del_certificato_di_abitabilità | 1 |
| del_certificato_di_abitabilità_vengono | 1 |
| certificato_di_abitabilità_vengono_praticamente | 1 |
| di_abitabilità_vengono_praticamente_a | 1 |
| abitabilità_vengono_praticamente_a_dare | 1 |
| della_cosa_mobile_nella_abitazione | 1 |
| cosa_mobile_nella_abitazione_del | 1 |
| mobile_nella_abitazione_del_debitore | 1 |
| nella_abitazione_del_debitore_situazione | 1 |
| abitazione_del_debitore_situazione_che | 1 |
| della_cosa_mobile_nell_abitazione | 1 |
| cosa_mobile_nell_abitazione_del | 1 |
| mobile_nell_abitazione_del_debitore | 1 |
| nell_abitazione_del_debitore_la | 1 |
| abitazione_del_debitore_la_norma | 1 |
| stesse_siano_trovate_nell_abitazione | 1 |
| siano_trovate_nell_abitazione_del | 1 |
| trovate_nell_abitazione_del_contribuente | 1 |
| casa_di_abitazione_di_questo | 1 |
| di_abitazione_di_questo_ultimo | 1 |
| abitazione_di_questo_ultimo_dalla | 1 |
| di_abitazione_del_debitore_inquadrata | 1 |
| abitazione_del_debitore_inquadrata_nel | 1 |
| bene_nella_casa_di_abitazione | 1 |
| casa_di_abitazione_del_congiunto | 1 |
| di_abitazione_del_congiunto_è | 1 |
| abitazione_del_congiunto_è_poi | 1 |
| è_una_casa_d_abitazione | 1 |
| una_casa_d_abitazione_non | 1 |
| casa_d_abitazione_non_sopra | 1 |
| d_abitazione_non_sopra_il | 1 |
| abitazione_non_sopra_il_canone | 1 |
| le_case_di_abitazione_ivi | 1 |
| case_di_abitazione_ivi_compresa | 1 |
| di_abitazione_ivi_compresa_l | 1 |
| abitazione_ivi_compresa_l_esenzione | 1 |
| di_locali_destinati_ad_abitazione | 1 |
| locali_destinati_ad_abitazione_ragione | 1 |
| destinati_ad_abitazione_ragione_per | 1 |
| ad_abitazione_ragione_per_cui | 1 |
| abitazione_ragione_per_cui_l | 1 |
| lasciato_nella_casa_di_abitazione | 1 |
| nella_casa_di_abitazione_dal | 1 |
| casa_di_abitazione_dal_debitore | 1 |
| di_abitazione_dal_debitore_di | 1 |
| abitazione_dal_debitore_di_imposta | 1 |
| di_nuove_case_di_abitazione | 1 |
| nuove_case_di_abitazione_anche | 1 |
| case_di_abitazione_anche_se | 1 |
| di_abitazione_anche_se_comprendenti | 1 |
| abitazione_anche_se_comprendenti_uffici | 1 |
| prevalenza_da_assegnarsi_alle_abitazioni | 1 |
| da_assegnarsi_alle_abitazioni_dovendo | 1 |
| assegnarsi_alle_abitazioni_dovendo_gli | 1 |
| alle_abitazioni_dovendo_gli_edifici | 1 |
| abitazioni_dovendo_gli_edifici_costruendi | 1 |
| le_case_di_abitazione_non | 1 |
| abitazione_non_di_lusso_dalle | 1 |
| di_uso_diverso_dall_abitazione | 1 |
| diverso_dall_abitazione_e_come | 1 |
| dall_abitazione_e_come_tale | 1 |
| abitazione_e_come_tale_è | 1 |
| terra_sia_destinata_ad_abitazioni | 1 |
| sia_destinata_ad_abitazioni_b | 1 |
| destinata_ad_abitazioni_b_che | 1 |
| ad_abitazioni_b_che_non | 1 |
| abitazioni_b_che_non_più | 1 |
| abitazione_del_debitore_di_imposta | 1 |
| esercizio_stesso_o_nell_abitazione | 1 |
| stesso_o_nell_abitazione_del | 1 |
| nell_abitazione_del_contribuente_nella | 1 |
| abitazione_del_contribuente_nella_parte | 1 |
| abitazione_del_debitore_di_cui | 1 |
| l_attività_o_nell_abitazione | 1 |
| attività_o_nell_abitazione_del | 1 |
| nell_abitazione_del_contribuente_chiaramente | 1 |
| abitazione_del_contribuente_chiaramente_denunciano | 1 |
| nella_propria_casa_di_abitazione | 1 |
| propria_casa_di_abitazione_perciò | 1 |
| casa_di_abitazione_perciò_occorre | 1 |
| di_abitazione_perciò_occorre_che | 1 |
| abitazione_perciò_occorre_che_l | 1 |
| pagare_per_la_sua_abitazione | 1 |
| per_la_sua_abitazione_un | 1 |
| la_sua_abitazione_un_canone | 1 |
| sua_abitazione_un_canone_di | 1 |
| abitazione_un_canone_di_locazione | 1 |
| oppure_per_adibirlo_ad_abitazione | 1 |
| ad_abitazione_propria_o_per | 1 |
| abitazione_propria_o_per_i | 1 |
| riottenere_l_appartamento_per_abitarlo | 1 |
| l_appartamento_per_abitarlo_può | 1 |
| appartamento_per_abitarlo_può_far | 1 |
| per_abitarlo_può_far_cessare | 1 |
| abitarlo_può_far_cessare_la | 1 |
| adibire_l_immobile_ad_abitazione | 1 |
| l_immobile_ad_abitazione_propria | 1 |
| immobile_ad_abitazione_propria_o | 1 |
| lasciare_i_beni_nella_abitazione | 1 |
| i_beni_nella_abitazione_del | 1 |
| beni_nella_abitazione_del_debitore | 1 |
| nella_abitazione_del_debitore_per | 1 |
| abitazione_del_debitore_per_assoluta | 1 |
| onere_di_rimuoverli_dalla_abitazione | 1 |
| di_rimuoverli_dalla_abitazione_di | 1 |
| rimuoverli_dalla_abitazione_di_chi | 1 |
| dalla_abitazione_di_chi_ne | 1 |
| abitazione_di_chi_ne_è | 1 |
| di_abitazione_del_contribuente_sia | 1 |
| abitazione_del_contribuente_sia_perché | 1 |
| di_abitazione_del_debitore_a | 1 |
| abitazione_del_debitore_a_seconda | 1 |
| le_case_di_abitazione_dalla | 1 |
| case_di_abitazione_dalla_legge | 1 |
| di_abitazione_dalla_legge_n | 1 |
| abitazione_dalla_legge_n_del | 1 |
| rurali_per_uso_di_abitazione | 1 |
| per_uso_di_abitazione_magazzino | 1 |
| uso_di_abitazione_magazzino_ricovero | 1 |
| di_abitazione_magazzino_ricovero_di | 1 |
| abitazione_magazzino_ricovero_di_bestiame | 1 |
| appartamenti_e_cioè_alle_abitazioni | 1 |
| e_cioè_alle_abitazioni_avuto | 1 |
| cioè_alle_abitazioni_avuto_conto | 1 |
| alle_abitazioni_avuto_conto_della | 1 |
| abitazioni_avuto_conto_della_riscontrata | 1 |
| tassativamente_elencati_i_cui_abitati | 1 |
| elencati_i_cui_abitati_erano | 1 |
| i_cui_abitati_erano_stati | 1 |
| cui_abitati_erano_stati_dichiarati | 1 |
| abitati_erano_stati_dichiarati_da | 1 |
| causa_non_ha_né_abitazione | 1 |
| non_ha_né_abitazione_né | 1 |
| ha_né_abitazione_né_ufficio | 1 |
| né_abitazione_né_ufficio_né | 1 |
| abitazione_né_ufficio_né_azienda | 1 |
| categorie_a_e_a_abitazioni | 1 |
| a_e_a_abitazioni_signorili | 1 |
| e_a_abitazioni_signorili_che | 1 |
| a_abitazioni_signorili_che_comprendono | 1 |
| abitazioni_signorili_che_comprendono_abitazioni | 1 |
| signorili_che_comprendono_abitazioni_considerate | 1 |
| che_comprendono_abitazioni_considerate_anteriormente | 1 |
| comprendono_abitazioni_considerate_anteriormente_di | 1 |
| abitazioni_considerate_anteriormente_di_lusso | 1 |
| tali_categorie_per_quelle_abitazioni | 1 |
| categorie_per_quelle_abitazioni_che | 1 |
| per_quelle_abitazioni_che_anteriormente | 1 |
| quelle_abitazioni_che_anteriormente_erano | 1 |
| abitazioni_che_anteriormente_erano_considerate | 1 |
| ed_ora_sono_ritenute_abitazioni | 1 |
| ora_sono_ritenute_abitazioni_signorili | 1 |
| sono_ritenute_abitazioni_signorili_la | 1 |
| ritenute_abitazioni_signorili_la_determinazione | 1 |
| abitazioni_signorili_la_determinazione_dei | 1 |
| ad_uso_di_abitazione_già | 1 |
| uso_di_abitazione_già_prorogati | 1 |
| di_abitazione_già_prorogati_con | 1 |
| abitazione_già_prorogati_con_legge | 1 |
| uso_di_abitazione_in_quanto | 1 |
| di_abitazione_in_quanto_a | 1 |
| immobili_urbani_ad_uso_abitazione | 1 |
| urbani_ad_uso_abitazione_in | 1 |
| ad_uso_abitazione_in_quanto | 1 |
| uso_abitazione_in_quanto_a | 1 |
| uso_diverso_dall_abitazione_sia | 1 |
| diverso_dall_abitazione_sia_l | 1 |
| dall_abitazione_sia_l_inefficacia | 1 |
| abitazione_sia_l_inefficacia_dalla | 1 |
| uso_diverso_dall_abitazione_prevista | 1 |
| diverso_dall_abitazione_prevista_dall | 1 |
| dall_abitazione_prevista_dall_art | 1 |
| abitazione_prevista_dall_art_del | 1 |
| gli_immobili_destinati_ad_abitazione | 1 |
| immobili_destinati_ad_abitazione_che | 1 |
| destinati_ad_abitazione_che_per | 1 |
| ad_abitazione_che_per_gli | 1 |
| abitazione_che_per_gli_immobili | 1 |
| conduttore_di_casa_di_abitazione | 1 |
| di_casa_di_abitazione_purché | 1 |
| casa_di_abitazione_purché_il | 1 |
| di_abitazione_purché_il_suo | 1 |
| abitazione_purché_il_suo_reddito | 1 |
| uso_di_abitazione_in_corso | 1 |
| di_abitazione_in_corso_alla | 1 |
| abitazione_in_corso_alla_data | 1 |
| immobile_per_destinarlo_ad_abitazione | 1 |
| per_destinarlo_ad_abitazione_propria | 1 |
| destinarlo_ad_abitazione_propria_o | 1 |
| abitazione_propria_o_dei_propri | 1 |
| immobile_per_adibirlo_ad_abitazione | 1 |
| ad_uso_di_abitazione_trovano | 1 |
| uso_di_abitazione_trovano_ora | 1 |
| di_abitazione_trovano_ora_non | 1 |
| abitazione_trovano_ora_non_meno | 1 |
| ad_uso_diverso_da_abitazione | 1 |
| uso_diverso_da_abitazione_sono | 1 |
| diverso_da_abitazione_sono_puntualizzate | 1 |
| da_abitazione_sono_puntualizzate_alle | 1 |
| abitazione_sono_puntualizzate_alle_lettere | 1 |
| locazioni_e_sublocazioni_non_abitative | 1 |
| e_sublocazioni_non_abitative_e | 1 |
| sublocazioni_non_abitative_e_il | 1 |
| non_abitative_e_il_blocco | 1 |
| abitative_e_il_blocco_dei | 1 |
| contratti_delle_locazioni_non_abitative | 1 |
| delle_locazioni_non_abitative_e | 1 |
| locazioni_non_abitative_e_dei | 1 |
| non_abitative_e_dei_relativi | 1 |
| abitative_e_dei_relativi_canoni | 1 |
| diverso_dall_abitazione_e_dei | 1 |
| dall_abitazione_e_dei_relativi | 1 |
| abitazione_e_dei_relativi_canoni | 1 |
| l_offerta_pubblica_di_abitazioni | 1 |
| offerta_pubblica_di_abitazioni_di | 1 |
| pubblica_di_abitazioni_di_tipo | 1 |
| di_abitazioni_di_tipo_economico | 1 |
| abitazioni_di_tipo_economico_per | 1 |
| usufrutto_l_uso_l_abitazione | 1 |
| l_uso_l_abitazione_l | 1 |
| uso_l_abitazione_l_enfiteusi | 1 |
| l_abitazione_l_enfiteusi_e | 1 |
| abitazione_l_enfiteusi_e_la | 1 |
| usufrutto_uso_e_abitazione_enfiteusi | 1 |
| uso_e_abitazione_enfiteusi_e | 1 |
| e_abitazione_enfiteusi_e_superficie | 1 |
| abitazione_enfiteusi_e_superficie_indicando | 1 |
| alla_proprietà_dell_abitazione_in | 1 |
| proprietà_dell_abitazione_in_secondo | 1 |
| dell_abitazione_in_secondo_luogo | 1 |
| abitazione_in_secondo_luogo_con | 1 |
| l_agricoltura_e_l_abitazione | 1 |
| agricoltura_e_l_abitazione_d | 1 |
| e_l_abitazione_d_altra | 1 |
| l_abitazione_d_altra_parte | 1 |
| abitazione_d_altra_parte_le | 1 |
| comune_con_più_di_abitanti | 1 |
| con_più_di_abitanti_e | 1 |
| più_di_abitanti_e_compresi | 1 |
| di_abitanti_e_compresi_nella | 1 |
| abitanti_e_compresi_nella_zona | 1 |
| specie_se_destinato_all_abitazione | 1 |
| se_destinato_all_abitazione_del | 1 |
| destinato_all_abitazione_del_nucleo | 1 |
| all_abitazione_del_nucleo_familiare | 1 |
| abitazione_del_nucleo_familiare_con | 1 |
| da_quello_di_abitazione_attribuendo | 1 |
| quello_di_abitazione_attribuendo_al | 1 |
| di_abitazione_attribuendo_al_conduttore | 1 |
| abitazione_attribuendo_al_conduttore_la | 1 |
| ad_uso_di_abitazione_a | 1 |
| uso_di_abitazione_a_un | 1 |
| di_abitazione_a_un_indice | 1 |
| abitazione_a_un_indice_di | 1 |
| numero_dei_vani_abitabili_in | 1 |
| dei_vani_abitabili_in_quanto | 1 |
| vani_abitabili_in_quanto_a | 1 |
| abitabili_in_quanto_a_non | 1 |
| ad_uso_di_abitazione_l | 1 |
| uso_di_abitazione_l_art | 1 |
| di_abitazione_l_art_comma | 1 |
| abitazione_l_art_comma_terzo | 1 |
| da_quello_di_abitazione_in | 1 |
| quello_di_abitazione_in_particolare | 1 |
| di_abitazione_in_particolare_in | 1 |
| abitazione_in_particolare_in_quest | 1 |
| o_più_vani_abitabili_tra | 1 |
| più_vani_abitabili_tra_cessazione | 1 |
| vani_abitabili_tra_cessazione_della | 1 |
| abitabili_tra_cessazione_della_proroga | 1 |
| numero_dei_vani_abitabili_e | 1 |
| dei_vani_abitabili_e_per | 1 |
| vani_abitabili_e_per_famiglia | 1 |
| abitabili_e_per_famiglia_si | 1 |
| o_da_vincoli_affettivi_coabitanti | 1 |
| da_vincoli_affettivi_coabitanti_ed | 1 |
| vincoli_affettivi_coabitanti_ed_aventi | 1 |
| affettivi_coabitanti_ed_aventi_dimora | 1 |
| coabitanti_ed_aventi_dimora_abituale | 1 |
| o_più_vani_abitabili_venivano | 1 |
| più_vani_abitabili_venivano_protratti | 1 |
| vani_abitabili_venivano_protratti_fino | 1 |
| abitabili_venivano_protratti_fino_al | 1 |
| per_le_loro_esigenze_abitative | 1 |
| le_loro_esigenze_abitative_concorreva | 1 |
| loro_esigenze_abitative_concorreva_peraltro | 1 |
| esigenze_abitative_concorreva_peraltro_con | 1 |
| abitative_concorreva_peraltro_con_siffatto | 1 |
| ad_uso_di_abitazione_stipulati | 1 |
| uso_di_abitazione_stipulati_da | 1 |
| di_abitazione_stipulati_da_conduttori | 1 |
| abitazione_stipulati_da_conduttori_aventi | 1 |
| ad_uso_di_abitazione_ha | 1 |
| uso_di_abitazione_ha_posto | 1 |
| di_abitazione_ha_posto_in | 1 |
| abitazione_ha_posto_in_evidenza | 1 |
| stesso_numero_dei_vani_abitabili | 1 |
| numero_dei_vani_abitabili_indice | 1 |
| dei_vani_abitabili_indice_di | 1 |
| vani_abitabili_indice_di_affollamento | 1 |
| abitabili_indice_di_affollamento_ecc | 1 |
| sull_appartamento_adibito_ad_abitazione | 1 |
| appartamento_adibito_ad_abitazione_della | 1 |
| adibito_ad_abitazione_della_famiglia | 1 |
| ad_abitazione_della_famiglia_ed | 1 |
| abitazione_della_famiglia_ed_intestato | 1 |
| di_abitazione_della_famiglia_intestata | 1 |
| abitazione_della_famiglia_intestata_all | 1 |
| di_abitazione_della_famiglia_casa | 1 |
| abitazione_della_famiglia_casa_peraltro | 1 |
| che_la_proprietà_dell_abitazione | 1 |
| la_proprietà_dell_abitazione_è | 1 |
| proprietà_dell_abitazione_è_un | 1 |
| dell_abitazione_è_un_obiettivo | 1 |
| abitazione_è_un_obiettivo_il | 1 |
| gradualmente_da_per_le_abitazioni | 1 |
| da_per_le_abitazioni_di | 1 |
| per_le_abitazioni_di_tipo | 1 |
| le_abitazioni_di_tipo_signorile | 1 |
| abitazioni_di_tipo_signorile_sino | 1 |
| della_società_proprietaria_ad_abitazione | 1 |
| società_proprietaria_ad_abitazione_del | 1 |
| proprietaria_ad_abitazione_del_personale | 1 |
| ad_abitazione_del_personale_dipendente | 1 |
| abitazione_del_personale_dipendente_in | 1 |
| unità_immobiliare_destinata_ad_abitazione | 1 |
| immobiliare_destinata_ad_abitazione_non | 1 |
| destinata_ad_abitazione_non_di | 1 |
| ad_abitazione_non_di_lusso | 1 |
| abitazione_non_di_lusso_e | 1 |
| esenzione_del_reddito_delle_abitazioni | 1 |
| del_reddito_delle_abitazioni_non | 1 |
| reddito_delle_abitazioni_non_di | 1 |
| delle_abitazioni_non_di_lusso | 1 |
| abitazioni_non_di_lusso_riguardo | 1 |
| fruiscono_del_bene_della_abitazione | 1 |
| del_bene_della_abitazione_nell | 1 |
| bene_della_abitazione_nell_ambito | 1 |
| della_abitazione_nell_ambito_dell | 1 |
| abitazione_nell_ambito_dell_ente | 1 |
| entro_il_perimetro_dell_abitato | 1 |
| il_perimetro_dell_abitato_le | 1 |
| perimetro_dell_abitato_le_iscrizioni | 1 |
| dell_abitato_le_iscrizioni_avvisi | 1 |
| abitato_le_iscrizioni_avvisi_richiami | 1 |
| costruzione_di_case_di_abitazione | 1 |
| di_case_di_abitazione_non | 1 |
| abitazione_non_di_lusso_ord | 1 |
| di_proprietà_delle_dette_abitazioni | 1 |
| proprietà_delle_dette_abitazioni_ord | 1 |
| delle_dette_abitazioni_ord_n | 1 |
| dette_abitazioni_ord_n_imposte | 1 |
| abitazioni_ord_n_imposte_ambo | 1 |
| alla_proprietà_dell_abitazione_l | 1 |
| proprietà_dell_abitazione_l_impossibilità | 1 |
| dell_abitazione_l_impossibilità_di | 1 |
| abitazione_l_impossibilità_di_provare | 1 |
| o_alla_proprietà_dell_abitazione | 1 |
| alla_proprietà_dell_abitazione_quanto | 1 |
| proprietà_dell_abitazione_quanto_alle | 1 |
| dell_abitazione_quanto_alle_altre | 1 |
| abitazione_quanto_alle_altre_due | 1 |
| immobili_urbani_a_destinazione_abitativa | 1 |
| urbani_a_destinazione_abitativa_commerciale | 1 |
| a_destinazione_abitativa_commerciale_ordinaria | 1 |
| destinazione_abitativa_commerciale_ordinaria_categ | 1 |
| abitativa_commerciale_ordinaria_categ_a | 1 |
| realizzazione_del_diritto_alla_abitazione | 1 |
| del_diritto_alla_abitazione_ed | 1 |
| diritto_alla_abitazione_ed_agli | 1 |
| alla_abitazione_ed_agli_effetti | 1 |
| abitazione_ed_agli_effetti_di | 1 |
| conseguente_crescita_dell_offerta_abitativa | 1 |
| crescita_dell_offerta_abitativa_può | 1 |
| dell_offerta_abitativa_può_produrre | 1 |
| offerta_abitativa_può_produrre_nel | 1 |
| abitativa_può_produrre_nel_mercato | 1 |
| liberalizzazione_degli_affitti_di_abitazione | 1 |
| degli_affitti_di_abitazione_coevamente | 1 |
| affitti_di_abitazione_coevamente_avviata | 1 |
| di_abitazione_coevamente_avviata_b | 1 |
| abitazione_coevamente_avviata_b_il | 1 |
| imposta_straordinaria_immobiliare_delle_abitazioni | 1 |
| straordinaria_immobiliare_delle_abitazioni_assegnate | 1 |
| immobiliare_delle_abitazioni_assegnate_ai | 1 |
| delle_abitazioni_assegnate_ai_soci | 1 |
| abitazioni_assegnate_ai_soci_delle | 1 |
| delle_cooperative_edilizie_di_abitazione | 1 |
| cooperative_edilizie_di_abitazione_a | 1 |
| edilizie_di_abitazione_a_proprietà | 1 |
| di_abitazione_a_proprietà_indivisa | 1 |
| abitazione_a_proprietà_indivisa_disposizioni | 1 |
| di_abitazione_del_contribuente_è | 1 |
| abitazione_del_contribuente_è_stata | 1 |
| di_abitazione_del_debitore_l | 1 |
| abitazione_del_debitore_l_opposizione | 1 |
| di_abitazione_del_debitore_al | 1 |
| abitazione_del_debitore_al_coniuge | 1 |
| immobili_ad_uso_abitativo_a | 1 |
| ad_uso_abitativo_a_costoro | 1 |
| uso_abitativo_a_costoro_appartenenti | 1 |
| abitativo_a_costoro_appartenenti_distrutti | 1 |
| originarie_relative_alle_esigenze_abitative | 1 |
| relative_alle_esigenze_abitative_dei | 1 |
| alle_esigenze_abitative_dei_soli | 1 |
| esigenze_abitative_dei_soli_lavoratori | 1 |
| abitative_dei_soli_lavoratori_dipendenti | 1 |
| immobili_ad_uso_abitativo_distrutti | 1 |
| ad_uso_abitativo_distrutti_o | 1 |
| uso_abitativo_distrutti_o_danneggiati | 1 |
| abitativo_distrutti_o_danneggiati_da | 1 |
| a_soddisfare_le_esigenze_abitative | 1 |
| soddisfare_le_esigenze_abitative_della | 1 |
| le_esigenze_abitative_della_categoria | 1 |
| esigenze_abitative_della_categoria_dei | 1 |
| abitative_della_categoria_dei_lavoratori | 1 |
| abitazione_del_contribuente_debitore_sia | 1 |
| di_abitazione_del_contribuente_sono | 1 |
| abitazione_del_contribuente_sono_stati | 1 |
| di_abitazione_del_debitore_non | 1 |
| abitazione_del_debitore_non_può | 1 |
| di_abitazione_del_debitore_o | 1 |
| abitazione_del_debitore_o_del | 1 |
| fabbricati_dichiarati_inagibili_o_inabitabili | 1 |
| dichiarati_inagibili_o_inabitabili_e | 1 |
| inagibili_o_inabitabili_e_di | 1 |
| o_inabitabili_e_di_fatto | 1 |
| inabitabili_e_di_fatto_non | 1 |
| unità_immobiliari_adibite_ad_abitazione | 1 |
| immobiliari_adibite_ad_abitazione_principale | 1 |
| alla_categoria_catastale_a_abitazioni | 1 |
| categoria_catastale_a_abitazioni_popolari | 1 |
| catastale_a_abitazioni_popolari_osserva | 1 |
| a_abitazioni_popolari_osserva_il | 1 |
| abitazioni_popolari_osserva_il_commissario | 1 |
| la_superficie_massima_delle_abitazioni | 1 |
| superficie_massima_delle_abitazioni_oppone | 1 |
| massima_delle_abitazioni_oppone_la | 1 |
| delle_abitazioni_oppone_la_regione | 1 |
| abitazioni_oppone_la_regione_resistente | 1 |
| ricorso_all_acquisizione_di_abitazioni | 1 |
| all_acquisizione_di_abitazioni_con | 1 |
| acquisizione_di_abitazioni_con_superficie | 1 |
| di_abitazioni_con_superficie_utile | 1 |
| abitazioni_con_superficie_utile_superiore | 1 |
| esattore_nella_casa_di_abitazione | 1 |
| abitazione_del_contribuente_debitore_determini | 1 |
| di_usufrutto_uso_o_abitazione | 1 |
| usufrutto_uso_o_abitazione_nonché | 1 |
| uso_o_abitazione_nonché_per | 1 |
| o_abitazione_nonché_per_gli | 1 |
| abitazione_nonché_per_gli_immobili | 1 |
| del_rispettivamente_per_le_abitazioni | 1 |
| rispettivamente_per_le_abitazioni_per | 1 |
| per_le_abitazioni_per_gli | 1 |
| le_abitazioni_per_gli_studi | 1 |
| abitazioni_per_gli_studi_professionali | 1 |
| proprietà_della_casa_di_abitazione | 1 |
| della_casa_di_abitazione_art | 1 |
| casa_di_abitazione_art_della | 1 |
| di_abitazione_art_della_costituzione | 1 |
| abitazione_art_della_costituzione_argomento | 1 |
| diversi_da_quello_di_abitazione | 1 |
| da_quello_di_abitazione_secondo | 1 |
| quello_di_abitazione_secondo_il | 1 |
| di_abitazione_secondo_il_giudice | 1 |
| abitazione_secondo_il_giudice_rimettente | 1 |
| casa_di_abitazione_di_un | 1 |
| di_abitazione_di_un_contribuente | 1 |
| abitazione_di_un_contribuente_moroso | 1 |
| nella_sua_casa_di_abitazione | 1 |
| sua_casa_di_abitazione_non | 1 |
| casa_di_abitazione_non_è | 1 |
| di_abitazione_non_è_di | 1 |
| abitazione_non_è_di_per | 1 |
| il_diritto_a_una_abitazione | 1 |
| diritto_a_una_abitazione_dignitosa | 1 |
| a_una_abitazione_dignitosa_rientra | 1 |
| una_abitazione_dignitosa_rientra_innegabilmente | 1 |
| abitazione_dignitosa_rientra_innegabilmente_fra | 1 |
| nocumento_al_diritto_all_abitazione | 1 |
| al_diritto_all_abitazione_postulata | 1 |
| diritto_all_abitazione_postulata_più | 1 |
| all_abitazione_postulata_più_che | 1 |
| abitazione_postulata_più_che_dimostrata | 1 |
| usufrutto_uso_e_abitazione_mancando | 1 |
| uso_e_abitazione_mancando_nella | 1 |
| e_abitazione_mancando_nella_legge | 1 |
| abitazione_mancando_nella_legge_delega | 1 |
| necessari_per_costruire_nuove_abitazioni | 1 |
| per_costruire_nuove_abitazioni_i | 1 |
| costruire_nuove_abitazioni_i_tassi | 1 |
| nuove_abitazioni_i_tassi_di | 1 |
| abitazioni_i_tassi_di_interesse | 1 |
| adibiti_ad_uso_abitativo_ed | 1 |
| ad_uso_abitativo_ed_in | 1 |
| uso_abitativo_ed_in_particolare | 1 |
| abitativo_ed_in_particolare_l | 1 |
| relativa_esclusivamente_alle_locazioni_abitative | 1 |
| esclusivamente_alle_locazioni_abitative_decisiva | 1 |
| alle_locazioni_abitative_decisiva_per | 1 |
| locazioni_abitative_decisiva_per_tutti | 1 |
| abitative_decisiva_per_tutti_i | 1 |
| abitativo_se_non_percepiti_ai | 1 |
| lo_sviluppo_dell_edilizia_abitativa | 1 |
| sviluppo_dell_edilizia_abitativa_specifiche | 1 |
| dell_edilizia_abitativa_specifiche_agevolazioni | 1 |
| edilizia_abitativa_specifiche_agevolazioni_tributarie | 1 |
| abitativa_specifiche_agevolazioni_tributarie_essenzialmente | 1 |
| lusso_destinati_a_prima_abitazione | 1 |
| destinati_a_prima_abitazione_dell | 1 |
| a_prima_abitazione_dell_acquirente | 1 |
| prima_abitazione_dell_acquirente_persona | 1 |
| abitazione_dell_acquirente_persona_fisica | 1 |
| adibiti_ad_uso_abitativo_che | 1 |
| ad_uso_abitativo_che_pone | 1 |
| uso_abitativo_che_pone_quale | 1 |
| abitativo_che_pone_quale_condizione | 1 |
| locato_adibito_ad_uso_abitativo | 1 |
| adibito_ad_uso_abitativo_la | 1 |
| ad_uso_abitativo_la_dimostrazione | 1 |
| uso_abitativo_la_dimostrazione_da | 1 |
| abitativo_la_dimostrazione_da_parte | 1 |
| immobile_adibito_ad_uso_abitativo | 1 |
| adibito_ad_uso_abitativo_venendo | 1 |
| ad_uso_abitativo_venendo_in | 1 |
| uso_abitativo_venendo_in_tal | 1 |
| abitativo_venendo_in_tal_modo | 1 |
| diritti_di_usufrutto_uso_abitazione | 1 |
| di_usufrutto_uso_abitazione_attribuendo | 1 |
| usufrutto_uso_abitazione_attribuendo_ad | 1 |
| uso_abitazione_attribuendo_ad_essi | 1 |
| abitazione_attribuendo_ad_essi_lo | 1 |
| fatto_del_diritto_di_abitazione | 1 |
| del_diritto_di_abitazione_limitato | 1 |
| diritto_di_abitazione_limitato_nel | 1 |
| di_abitazione_limitato_nel_tempo | 1 |
| abitazione_limitato_nel_tempo_è | 1 |
| contenuto_del_diritto_di_abitazione | 1 |
| del_diritto_di_abitazione_rispetto | 1 |
| diritto_di_abitazione_rispetto_all | 1 |
| di_abitazione_rispetto_all_usufrutto | 1 |
| abitazione_rispetto_all_usufrutto_non | 1 |
| riservato_al_diritto_di_abitazione | 1 |
| al_diritto_di_abitazione_lo | 1 |
| diritto_di_abitazione_lo_stesso | 1 |
| di_abitazione_lo_stesso_trattamento | 1 |
| abitazione_lo_stesso_trattamento_dell | 1 |
| all_uso_e_all_abitazione | 1 |
| uso_e_all_abitazione_nei | 1 |
| e_all_abitazione_nei_limiti | 1 |
| all_abitazione_nei_limiti_della | 1 |
| abitazione_nei_limiti_della_loro | 1 |
| connesso_al_diritto_di_abitazione | 1 |
| al_diritto_di_abitazione_non | 1 |
| diritto_di_abitazione_non_potrebbe | 1 |
| di_abitazione_non_potrebbe_compensarsi | 1 |
| abitazione_non_potrebbe_compensarsi_incrementando | 1 |
| locazione_ad_uso_abitativo_degli | 1 |
| ad_uso_abitativo_degli_immobili | 1 |
| uso_abitativo_degli_immobili_anche | 1 |
| abitativo_degli_immobili_anche_di | 1 |
| fiscale_non_vi_è_abitazione | 1 |
| contribuente_che_non_ha_abitazione | 1 |
| che_non_ha_abitazione_ufficio | 1 |
| non_ha_abitazione_ufficio_o | 1 |
| ha_abitazione_ufficio_o_azienda | 1 |
| abitazione_ufficio_o_azienda_nel | 1 |
| e_destinati_ad_uso_abitativo | 1 |
| destinati_ad_uso_abitativo_l | 1 |
| ad_uso_abitativo_l_imposta | 1 |
| uso_abitativo_l_imposta_è | 1 |
| abitativo_l_imposta_è_applicabile | 1 |
| marina_adibite_ad_uso_abitativo | 1 |
| adibite_ad_uso_abitativo_e | 1 |
| ad_uso_abitativo_e_diverse | 1 |
| uso_abitativo_e_diverse_dall | 1 |
| abitativo_e_diverse_dall_abitazione | 1 |
| e_diverse_dall_abitazione_principale | 1 |
| diverse_dall_abitazione_principale_cosí | 1 |
| dall_abitazione_principale_cosí_come | 1 |
| abitazione_principale_cosí_come_definita | 1 |
| immobiliari_adibite_ad_uso_abitativo | 1 |
| adibite_ad_uso_abitativo_effettuate | 1 |
| ad_uso_abitativo_effettuate_in | 1 |
| uso_abitativo_effettuate_in_regime | 1 |
| abitativo_effettuate_in_regime_di | 1 |
| utilizzati_per_primarie_esigenze_abitative | 1 |
| per_primarie_esigenze_abitative_o | 1 |
| primarie_esigenze_abitative_o_acquisiti | 1 |
| esigenze_abitative_o_acquisiti_per | 1 |
| abitative_o_acquisiti_per_successione | 1 |
| adibite_ad_abitazione_principale_di | 1 |
| ad_abitazione_principale_di_familiari | 1 |
| abitazione_principale_di_familiari_del | 1 |
| marina_non_adibiti_ad_abitazione | 1 |
| di_usufrutto_uso_abitazione_con | 1 |
| usufrutto_uso_abitazione_con_domicilio | 1 |
| uso_abitazione_con_domicilio_fiscale | 1 |
| abitazione_con_domicilio_fiscale_fuori | 1 |
| marina_non_adibite_ad_abitazione | 1 |
| adibite_ad_abitazione_principale_da | 1 |
| di_usufrutto_uso_abitazione_superficie | 1 |
| usufrutto_uso_abitazione_superficie_o | 1 |
| uso_abitazione_superficie_o_del | 1 |
| abitazione_superficie_o_del_locatario | 1 |
| seconde_case_di_abitazione_istituisce | 1 |
| case_di_abitazione_istituisce_un | 1 |
| di_abitazione_istituisce_un_imposta | 1 |
| abitazione_istituisce_un_imposta_patrimoniale | 1 |
| fabbricati_non_adibiti_ad_abitazione | 1 |
| adibiti_ad_abitazione_principale_elimina | 1 |
| ad_abitazione_principale_elimina_ogni | 1 |
| abitazione_principale_elimina_ogni_riferimento | 1 |
| abbia_adibito_a_propria_abitazione | 1 |
| adibito_a_propria_abitazione_principale | 1 |
| a_propria_abitazione_principale_il | 1 |
| propria_abitazione_principale_il_fabbricato | 1 |
| abitazione_principale_il_fabbricato_da | 1 |
| utilizza_l_unità_immobiliare_abitativa | 1 |
| l_unità_immobiliare_abitativa_per | 1 |
| unità_immobiliare_abitativa_per_finalità | 1 |
| immobiliare_abitativa_per_finalità_diverse | 1 |
| abitativa_per_finalità_diverse_dal | 1 |
| con_la_suddetta_destinazione_abitativa | 1 |
| la_suddetta_destinazione_abitativa_del | 1 |
| suddetta_destinazione_abitativa_del_bene | 1 |
| destinazione_abitativa_del_bene_o | 1 |
| abitativa_del_bene_o_di | 1 |
| turistiche_ad_esempio_di_abitazione | 1 |
| ad_esempio_di_abitazione_principale | 1 |
| esempio_di_abitazione_principale_propria | 1 |
| di_abitazione_principale_propria_sia | 1 |
| abitazione_principale_propria_sia_quando | 1 |
| immobiliari_non_adibite_ad_abitazione | 1 |
| adibite_ad_abitazione_principale_ubicate | 1 |
| ad_abitazione_principale_ubicate_nella | 1 |
| abitazione_principale_ubicate_nella_fascia | 1 |
| che_consentono_un_insediamento_abitativo | 1 |
| consentono_un_insediamento_abitativo_solo | 1 |
| un_insediamento_abitativo_solo_potenziale | 1 |
| insediamento_abitativo_solo_potenziale_e | 1 |
| abitativo_solo_potenziale_e_comunque | 1 |
| diretto_a_soddisfare_esigenze_abitative | 1 |
| a_soddisfare_esigenze_abitative_primarie | 1 |
| soddisfare_esigenze_abitative_primarie_del | 1 |
| esigenze_abitative_primarie_del_possessore | 1 |
| abitative_primarie_del_possessore_senonché | 1 |
| seconde_case_di_abitazione_ma | 1 |
| case_di_abitazione_ma_un | 1 |
| di_abitazione_ma_un_imposta | 1 |
| abitazione_ma_un_imposta_patrimoniale | 1 |
| unità_immobiliari_adibite_ad_abitazioni | 1 |
| immobiliari_adibite_ad_abitazioni_principali | 1 |
| adibite_ad_abitazioni_principali_cosí | 1 |
| ad_abitazioni_principali_cosí_come | 1 |
| abitazioni_principali_cosí_come_definite | 1 |
| immobiliari_non_adibite_ad_abitazioni | 1 |
| non_adibite_ad_abitazioni_principali | 1 |
| adibite_ad_abitazioni_principali_con | 1 |
| ad_abitazioni_principali_con_l | 1 |
| abitazioni_principali_con_l_esclusione | 1 |
| della_attività_agricola_ad_abitazione | 1 |
| attività_agricola_ad_abitazione_del | 1 |
| agricola_ad_abitazione_del_titolare | 1 |
| ad_abitazione_del_titolare_di | 1 |
| abitazione_del_titolare_di_suoi | 1 |
| soltanto_all_edilizia_rurale_abitativa | 1 |
| all_edilizia_rurale_abitativa_e | 1 |
| edilizia_rurale_abitativa_e_che | 1 |
| rurale_abitativa_e_che_si | 1 |
| abitativa_e_che_si_deve | 1 |
| attività_agricola_diverse_dalle_abitazioni | 1 |
| agricola_diverse_dalle_abitazioni_fossero | 1 |
| diverse_dalle_abitazioni_fossero_censite | 1 |
| dalle_abitazioni_fossero_censite_in | 1 |
| abitazioni_fossero_censite_in_catasto | 1 |
| sia_adibito_a_scopi_abitativi | 1 |
| adibito_a_scopi_abitativi_ovvero | 1 |
| a_scopi_abitativi_ovvero_abbia | 1 |
| scopi_abitativi_ovvero_abbia_funzione | 1 |
| abitativi_ovvero_abbia_funzione_strumentale | 1 |
| continuativa_ivi_comprese_le_abitazioni | 1 |
| ivi_comprese_le_abitazioni_coloniche | 1 |
| aventi_popolazione_inferiore_a_abitanti | 1 |
| popolazione_inferiore_a_abitanti_in | 1 |
| inferiore_a_abitanti_in_base | 1 |
| a_abitanti_in_base_alla | 1 |
| abitanti_in_base_alla_qualità | 1 |
| continuativa_e_comprese_le_abitazioni | 1 |
| e_comprese_le_abitazioni_coloniche | 1 |
| popolazione_non_inferiore_a_abitanti | 1 |
| non_inferiore_a_abitanti_è | 1 |
| inferiore_a_abitanti_è_commisurata | 1 |
| a_abitanti_è_commisurata_in | 1 |
| abitanti_è_commisurata_in_base | 1 |
| gravante_sulle_abitazioni_principali_o | 1 |
| sulle_abitazioni_principali_o_detrazioni | 1 |
| abitazioni_principali_o_detrazioni_d | 1 |
| adibita_ad_abitazione_principale_e | 1 |
| ad_abitazione_principale_e_al | 1 |
| abitazione_principale_e_al_contempo | 1 |
| gravante_sulle_abitazioni_principali_b | 1 |
| sulle_abitazioni_principali_b_prevedevano | 1 |
| abitazioni_principali_b_prevedevano_detrazioni | 1 |
| ici_in_riferimento_all_abitazione | 1 |
| in_riferimento_all_abitazione_principale | 1 |
| riferimento_all_abitazione_principale_non | 1 |
| all_abitazione_principale_non_hanno | 1 |
| abitazione_principale_non_hanno_ad | 1 |
| adibita_ad_abitazione_principale_b | 1 |
| ad_abitazione_principale_b_una | 1 |
| abitazione_principale_b_una_sospensione | 1 |
| immobili_il_diritto_di_abitazione | 1 |
| il_diritto_di_abitazione_l | 1 |
| diritto_di_abitazione_l_art | 1 |
| di_abitazione_l_art_cod | 1 |
| abitazione_l_art_cod_civ | 1 |
| di_risposta_all_emergenza_abitativa | 1 |
| risposta_all_emergenza_abitativa_pagine | 1 |
| all_emergenza_abitativa_pagine_e | 1 |
| emergenza_abitativa_pagine_e_il | 1 |
| abitativa_pagine_e_il_finanziamento | 1 |
| altre_utilizzazioni_ad_esempio_abitative | 1 |
| utilizzazioni_ad_esempio_abitative_la | 1 |
| ad_esempio_abitative_la_differenza | 1 |
| esempio_abitative_la_differenza_di | 1 |
| abitative_la_differenza_di_trattamento | 1 |
| stesso_adibita_a_propria_abitazione | 1 |
| adibita_a_propria_abitazione_principale | 1 |
| a_propria_abitazione_principale_né | 1 |
| propria_abitazione_principale_né_la | 1 |
| abitazione_principale_né_la_facoltà | 1 |
| in_cui_egli_effettivamente_abita | 1 |
| cui_egli_effettivamente_abita_lavora | 1 |
| egli_effettivamente_abita_lavora_od | 1 |
| effettivamente_abita_lavora_od_ha | 1 |
| abita_lavora_od_ha_sede | 1 |
| assenza_dalla_casa_di_abitazione | 1 |
| dalla_casa_di_abitazione_o | 1 |
| esso_la_casa_di_abitazione | 1 |
| la_casa_di_abitazione_l | 1 |
| casa_di_abitazione_l_ufficio | 1 |
| di_abitazione_l_ufficio_od | 1 |
| abitazione_l_ufficio_od_il | 1 |
| eseguita_la_notificazione_dell_abitazione | 1 |
| la_notificazione_dell_abitazione_dell | 1 |
| notificazione_dell_abitazione_dell_ufficio | 1 |
| dalla_sua_casa_di_abitazione | 1 |
| sua_casa_di_abitazione_o | 1 |
| deposito_alla_porta_dell_abitazione | 1 |
| avviso_alla_porta_dell_abitazione | 1 |
| mancanza_nel_comune_dell_abitazione | 1 |
| nel_comune_dell_abitazione_dell | 1 |
| comune_dell_abitazione_dell_ufficio | 1 |
| ad_uso_non_abitativo_uniformando | 1 |
| uso_non_abitativo_uniformando_così | 1 |
| non_abitativo_uniformando_così_gli | 1 |
| abitativo_uniformando_così_gli_enti | 1 |
| ad_uso_non_abitativo_l | 1 |
| uso_non_abitativo_l_abrogazione | 1 |
| non_abitativo_l_abrogazione_comporta | 1 |
| abitativo_l_abrogazione_comporta_un | 1 |
| il_bene_a_propria_abitazione | 1 |
| bene_a_propria_abitazione_in | 1 |
| a_propria_abitazione_in_occasione | 1 |
| propria_abitazione_in_occasione_della | 1 |
| abitazione_in_occasione_della_registrazione | 1 |
| prima_casa_di_abitazione_previste | 1 |
| casa_di_abitazione_previste_dall | 1 |
| di_abitazione_previste_dall_art | 1 |
| abitazione_previste_dall_art_nota | 1 |
| oggetto_immobili_ad_uso_abitativo | 1 |
| abitativo_e_relative_pertinenze_all | 1 |
| prima_casa_di_abitazione_ma | 1 |
| casa_di_abitazione_ma_non | 1 |
| di_abitazione_ma_non_aveva | 1 |
| abitazione_ma_non_aveva_accolto | 1 |
| beni_immobili_ad_uso_abitativo | 1 |
| immobili_ad_uso_abitativo_acquisiti | 1 |
| ad_uso_abitativo_acquisiti_in | 1 |
| uso_abitativo_acquisiti_in_sede | 1 |
| abitativo_acquisiti_in_sede_di | 1 |
| da_destinare_a_prima_abitazione | 1 |
| destinare_a_prima_abitazione_per | 1 |
| a_prima_abitazione_per_il | 1 |
| prima_abitazione_per_il_quale | 1 |
| abitazione_per_il_quale_siano | 1 |
| sole_cessioni_di_unità_abitative | 1 |
| cessioni_di_unità_abitative_e | 1 |
| di_unità_abitative_e_delle | 1 |
| unità_abitative_e_delle_relative | 1 |
| abitative_e_delle_relative_pertinenze | 1 |
| immobili_destinati_ad_uso_abitativo | 1 |
| destinati_ad_uso_abitativo_che | 1 |
| ad_uso_abitativo_che_parimenti | 1 |
| uso_abitativo_che_parimenti_non | 1 |
| abitativo_che_parimenti_non_agiscono | 1 |
| di_fabbricati_ad_uso_abitativo | 1 |
| fabbricati_ad_uso_abitativo_in | 1 |
| ad_uso_abitativo_in_materia | 1 |
| uso_abitativo_in_materia_di | 1 |
| abitativo_in_materia_di_imposte | 1 |
| abitativo_e_relative_pertinenze_acquisiti | 1 |
| di_locazione_per_uso_abitativo | 1 |
| locazione_per_uso_abitativo_e | 1 |
| per_uso_abitativo_e_di | 1 |
| uso_abitativo_e_di_commisurazione | 1 |
| abitativo_e_di_commisurazione_del | 1 |
| immobili_ad_uso_abitativo_i | 1 |
| ad_uso_abitativo_i_quali | 1 |
| uso_abitativo_i_quali_ricorrendone | 1 |
| abitativo_i_quali_ricorrendone_i | 1 |
| adibiti_ad_uso_abitativo_per | 1 |
| ad_uso_abitativo_per_la | 1 |
| uso_abitativo_per_la_quale | 1 |
| abitativo_per_la_quale_il | 1 |
| tra_locazioni_ad_uso_abitativo | 1 |
| locazioni_ad_uso_abitativo_ed | 1 |
| ad_uso_abitativo_ed_altri | 1 |
| uso_abitativo_ed_altri_tipi | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
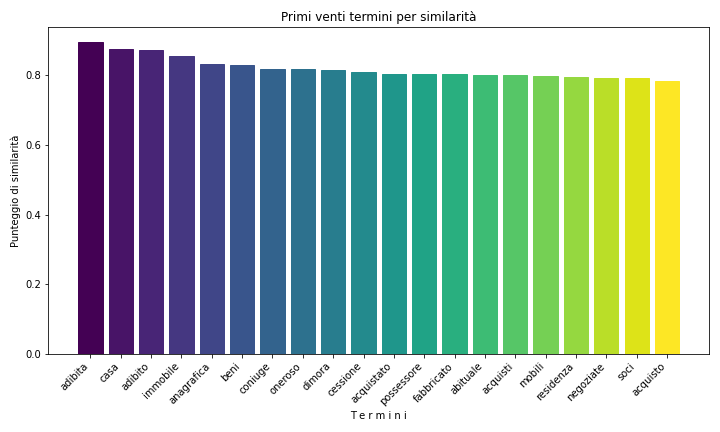
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 50 |
| 1989 | 45 |
| 1987 | 42 |
| 2021 | 37 |
| 2022 | 35 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2021 | 25 |
| 2022 | 23 |
| 2020 | 22 |
| 1980 | 19 |
| 2019 | 19 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Francesco Saja | 60 | 5.31914893617021 |
| Francesco Paolo Casavola | 46 | 4.07801418439716 |
| Cesare Mirabelli | 39 | 3.45744680851064 |
| Daria de Pretis | 29 | 2.5709219858156 |
| Franco Gallo | 28 | 2.4822695035461 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Daria de Pretis | 22 | 4.14312617702448 |
| Cesare Mirabelli | 18 | 3.38983050847458 |
| Aldo Corasaniti | 15 | 2.82485875706215 |
| Francesco Paolo Casavola | 15 | 2.82485875706215 |
| Francesco Saja | 13 | 2.44821092278719 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| abitazione | 630 | 13 |
| abitativo | 121 | 284 |
| abitazioni | 78 | 487 |
| abitativa | 46 | 840 |
| abitative | 27 | 1419 |
| abitati | 9 | 3193 |
| abitato | 6 | 4112 |
| abitativi | 4 | 5112 |
| abitare | 2 | 7057 |
| abitarlo | 2 | 7057 |
| abita | 1 | 9077 |
| abitando | 1 | 9077 |
| abitava | 1 | 9077 |
| abitavano | 1 | 9077 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| abitazione | 206 | 22 |
| abitativo | 42 | 358 |
| abitazioni | 39 | 391 |
| abitative | 11 | 1429 |
| abitativa | 7 | 2063 |
| abitati | 3 | 3613 |
| abita | 1 | 5840 |
| abitarlo | 1 | 5840 |
| abitativi | 1 | 5840 |
| abitato | 1 | 5840 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.