Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-09.txt | 1871 | 1871 | nel primo e nel secondo comma dell art . 119 della costituzione . nel quale , pur riconoscendosi alle regioni | autonomia | finanziaria , questa è tuttavia subordinata all emanazione di leggi statali , che ne determinino le forme ed i limiti |
| 1957-09.txt | 1912 | 1912 | ; e si attribuiscono d altra parte alle regioni tributi propri e quote di tributi erarali . ma la particolare | autonomia | concessa dall art . 116 alle regioni rette da statuti speciali importa logicamente che questi statuti , approvati con legge |
| 1957-09.txt | 2071 | 2071 | si tratta , di regola , di due attività che procedono parallelamente in attuazione del decentramento , come espressione dell | autonomia | regionale . non è perciò fondata l obiezione , mossa dalla difesa dello stato , che la prima parte del |
| 1957-09.txt | 2293 | 2293 | trasferimento automatico delle funzioni e degli uffici statali ; poiché la regione , per quanto possa essere estesa la sua | autonomia | , resta sempre inquadrata nell unità dello stato ed è ad esso subordinata . non è perciò ammissibile che lo |
| 1957-113.txt | 130 | 130 | necessaria conseguenza dell affermazione della competenza della corte costituzionale ; onde , in relazione alle forme e condizioni particolari di | autonomia | di cui all art . 116 della costituzione , rimangono operanti le disposizioni degli artt . 28 e 29 dello |
| 1957-113.txt | 603 | 603 | spettanza , oltre a non trovare riscontro nella legislazione nazionale , comporterebbe comunque un interferenza , non consentita , nella | autonomia | della finanza locale . così delineato l ambito della controversia , la corte è d avviso che le deduzioni dell |
| 1957-113.txt | 3016 | 3016 | disegno di legge ora menzionato si riconosce che , nell art . 15 dello statuto , si afferma chiaramente l | autonomia | finanziaria dei comuni dell isola , e si ricorda altresì la sentenza dell alta corte siciliana ( 21 luglio – |
| 1957-113.txt | 3049 | 3049 | dell alta corte siciliana ( 21 luglio – 4 ottobre 1955 ) nella quale , in relazione appunto a tale | autonomia | , fu dichiarata illegittima una disposizione contenuta nella legge regionale di delega per l ordinamento degli enti locali . si |
| 1957-113.txt | 3172 | 3172 | art . 15 dello statuto regionale i comuni e i liberi consorzi comunali della sicilia sono dotati della più ampia | autonomia | amministrativa e finanziaria . e , precisa l ultimo comma del detto articolo , nel quadro di tali principi spetta |
| 1957-113.txt | 3269 | 3269 | pure indirettamente , nella finanza locale , incidendo , in contrasto con l art . 15 , in quell ampia | autonomia | che questa disposizione espressamente riconosce . ciò in quanto si verrebbe ad alterare l equilibrio che domina l organizzazione della |
| 1957-113.txt | 3439 | 3439 | la riforma agraria , si avvalessero di tale autorizzazione . a parte il considerare che costituisce altresì una interferenza nell | autonomia | finanziaria degli enti indicati nello art . 3 , il dover adottare , nell ipotesi di provvedimenti di esonero , |
| 1957-117.txt | 191 | 191 | art . 28 di tale statuto stabilisce per la validità della impugnativa , bene si inseriscono nella particolare forma di | autonomia | riconosciuta alla regione siciliana . e con sentenza n . 44 del 7 marzo 1957 , è stato rilevato che |
| 1957-124.txt | 1008 | 1008 | un ulteriore limite derivante dall art . 15 dello statuto speciale , il quale impone il rispetto della più ampia | autonomia | amministrativa e finanziaria dei comuni e dei liberi consorzi comunali . che la legge regionale in esame abbia oltrepassato i |
| 1957-13.txt | 549 | 549 | e amministrativa non comporta anche il trasferimento automatico delle funzioni e degli uffici statali . la regione , nonostante l | autonomia | che le è stata attribuita , resta pur sempre inquadrata nell unità dello stato come dispone l art . 1 |
| 1957-41.txt | 1130 | 1130 | militare in relazione all art . 111 ; nella disposizone ix , riguardante l adeguamento delle leggi alle esigenze delle | autonomie | locali e alla competenza legislativa attribuita alle regioni ; nella disposizione viii , circa le elezioni dei consigli regionali ; |
| 1957-47.txt | 659 | 659 | virtù del r.d.l . 20 giugno 1935 , n . 1425 , con personalità giuridica , proprio ordinamento e amministrazione | autonoma | ( art . 2 r.d.l . n . 1425 del 1935 e art . 1 r.d.l . n . 1647 |
| 1957-47.txt | 733 | 733 | associazioni e organizzazioni che hanno interesse allo sviluppo turistico nella provincia , di coordinare e disciplinare l attività delle aziende | autonome | per le stazioni di soggiorno cura e turismo e delle istituzioni che hanno lo scopo di promuovere il concorso dei |
| 1957-52.txt | 234 | 234 | alle disposizioni contenute nell art . 28 dello statuto siciliano , le quali bene si inseriscono nella particolare condizione di | autonomia | riconosciuta alla regione siciliana dal suo statuto speciale . nell impugnazione in esame i termini e le condizioni di cui |
| 1957-58.txt | 97 | 97 | art . 28 dello statuto siciliano stabilisce per la validità dell impugnativa , bene si inseriscono nella particolare forma di | autonomia | riconosciuta alla regione siciliana . non è poi invocabile , prosegue la sentenza , l inosservanza della procedura stabilita nel |
| 1957-58.txt | 311 | 311 | di cui agli artt . 36 e 39 dello statuto stesso ; e che quindi , trattandosi di un potere | autonomo | , la regione non dovrebbe sottostare che ai limiti espressamente stabiliti dai citati artt . 36 e 39 . ma |
| 1957-62.txt | 79 | 79 | essa osserva che esattamente la difesa dell ente puglia e lucania ha sostenuto che i fabbricati rurali mancano di propria | autonomia | funzionale e costituiscono un elemento di ausilio per la conduzione di terreni agrari di cui concorrono a migliorare il reddito |
| 1957-62.txt | 319 | 319 | può derivare dall uso di tali beni ausiliari , ma che non si presterebbero neppure ad una valutazione distinta ed | autonoma | . più delicata e più discussa è l altra questione , se la percentuale di scorporo , calcolata con riferimento |
| 1957-64.txt | 1101 | 1101 | nel foglio 63 , particella 3 ) . ne risulta che la utilizzazione della cava non costituiva oggetto di impresa | autonoma | e che il pietrame ricavato da essa doveva servire per lavori edilizi e stradali interessanti le stesse aziende agricole degli |
| 1957-65.txt | 215 | 215 | in pendenza della determinazione definitiva della indennità ai sensi dell art . 7 della stessa legge , non offre profili | autonomi | per l indagine di legittimità costituzionale rispetto all art . 5 della legge sila . 4 . – l indagine |
| 1958-05.txt | 1495 | 1495 | sul reddito delle società stesse , in base ai coefficienti elencati nell art . 5 , l altra in via | autonoma | si riferisce alle obbligazioni . tale carattere è confermato dal secondo comma dell art . 11 e dal terzo comma |
| 1958-45.txt | 1385 | 1385 | automatico delle funzioni e degli uffici statali , ” poiché la regione , per quanto possa essere estesa la sua | autonomia | , resta sempre inquadrata nell unità dello stato ed è ad esso subordinata . non è perciò ammissibile che lo |
| 1958-60.txt | 547 | 547 | quali non si potrebbe usufruire delle dette agevolazioni . dal principio che la legge di proroga ha contenuto ed effetti | autonomi | discende inoltre , che dalle emanazione di ogni legge di proroga deriva un potere autonomo di impugnazione . se pertanto |
| 1958-60.txt | 562 | 562 | proroga ha contenuto ed effetti autonomi discende inoltre , che dalle emanazione di ogni legge di proroga deriva un potere | autonomo | di impugnazione . se pertanto una legge temporanea , pur essendo costituzionalmente illegittima , non fu , a suo tempo |
| 1958-60.txt | 624 | 624 | la successiva legge ha protratta nel tempo l efficacia . il vizio di costituzionalità della legge prorogata si ripresenta , | autonomamente | , nel contenuto normativo della legge di proroga . in proposito è a ricordare che questa corte , con sentenza |
| 1958-60.txt | 826 | 826 | ) . il che fece cessare la continuità nel tempo di alcune norme della legge prorogata , accentuando vieppiù l | autonomia | del nuovo provvedimento legislativo . passando al merito , occorre anzitutto precisare entro quali limiti la regione siciliana ha potestà |
| 1958-60.txt | 1548 | 1548 | , n . 452 , art . 12 ) ; – l applicazione ai mutui e alle obbligazioni della sezione | autonoma | per l esercizio del credito alberghiero e turistico di tutte le disposizioni di legge e di regolamento concernenti gli istituti |
| 1960-12.txt | 551 | 551 | il cittadino può essere sottoposto nello svolgimento della sua attività , ma specificamente si riferisce alla libertà personale intesa come | autonomia | e disponibilità della propria persona , così come , oltre tutto , può dedursi dal fatto che l art . |
| 1960-56.txt | 231 | 231 | gli attribuisce al riguardo , è libero di riesaminare la rilevanza e la eventuale manifesta infondatezza della questione con piena | autonomia | , non essendo vincolato né dalla precedente ordinanza , né da quella emanata dalla corte costituzionale . ma , appunto |
| 1960-56.txt | 256 | 256 | né dalla precedente ordinanza , né da quella emanata dalla corte costituzionale . ma , appunto in relazione a tale | autonomia | , non si può nella specie fondatamente muovere censura al tribunale di rovigo , se ha disatteso le conclusioni definitive |
| 1960-70.txt | 1115 | 1115 | 1955 , coerentemente alla predetta finalità , come risulta anche dai lavori preparatori , questo sconto è regolato in modo | autonomo | rispetto ai prezzi di vendita al pubblico . esso è , infatti , imposto al di fuori di tali prezzi |
| 1961-34.txt | 551 | 551 | è ben noto che l esigenza di adeguare gli istituti giuridici alle condizioni locali è una ragione fondamentale della particolare | autonomia | delle regioni a ordinamento speciale . inoltre , come ha rilevato la difesa della regione , nell ordinamento giuridico dello |
| 1961-34.txt | 653 | 653 | lavoratori rurali e dei braccianti nelle zone depresse non può impedire alle regioni ad ordinamento speciale di avvalersi della loro | autonomia | per affrontare la situazione nel proprio ambito . nella specie , i previsti miglioramenti sono stati giustificati con la considerazione |
| 1962-67.txt | 630 | 630 | ragione la questione può sollevarsi d ufficio , data la natura del procedimento costituzionale , che si svolge in piena | autonomia | dal giudizio principale ( articolo 22 norme integrative per i giudizi davanti alla corte costituzionale ) e indipendetemente dall impulso |
| 1962-68.txt | 632 | 632 | di attribuzione è la legittimità di atti amministrativi in quanto , per se stessi considerati , costituiscono manifestazione concreta e | autonoma | del potere che lo stato e le regioni assumono di loro spettanza in base alla costituzione e agli statuti speciali |
| 1962-86.txt | 548 | 548 | di contributo già scadute : riproduce , pertanto , il principio del solve et repete . lo riproduce in modo | autonomo | rispetto al secondo comma dell art . 6 della legge 20 marzo 1865 , n . 2248 , all . |
| 1963-77.txt | 665 | 665 | tempo l efficacia ” , e ciò in quanto ” il vizio di costituzionalità della legge prorogata si ripresenta , | autonomamente | , nel contenuto normativo della legge di proroga ” . dopo un ampio e minuzioso esame delle disposizioni della legge |
| 1963-80.txt | 227 | 227 | stato attribuito agli assessori regionali . 2 . – com è noto , lo statuto siciliano dà la più ampia | autonomia | amministrativa e finanziaria ai comuni ( ed ai consorzi comunali ) . nell ambito di questa autonomia esso attribuisce alla |
| 1963-80.txt | 244 | 244 | la più ampia autonomia amministrativa e finanziaria ai comuni ( ed ai consorzi comunali ) . nell ambito di questa | autonomia | esso attribuisce alla regione la potestà legislativa esclusiva e la potestà amministrativa in materia di ordinamento e di controllo degli |
| 1963-80.txt | 824 | 824 | , della regione e dello stato . infatti , il potere di imposizione dei comuni è espressione della loro stessa | autonomia | amministrativa e finanziaria , riconosciuta dall art . 15 , secondo comma , dello statuto siciliano , e riposa sull |
| 1963-80.txt | 891 | 891 | legge com . e prov . e all art . 10 del t.u . sulla finanza locale ; però l | autonomia | comunale , benché sia la ” più ampia ” in virtù della citata norma statutaria ( art . 15 , |
| 1963-80.txt | 963 | 963 | nell ordinamento regionale ( commissioni provinciali di controllo ) : controllo di merito che , appunto per rispetto di quella | autonomia | , dà luogo tutt al più ad un rinvio per nuovo esame ( d.l . pres . reg . sic |
| 1963-80.txt | 1303 | 1303 | orbita di quell interesse e della relativa potestà la regione può dare direttive ai comuni senza perciò compromettere la loro | autonomia | ( art . 116 del d.l . pres . reg . sic . n . 6 del 1955 ) ; |
| 1964-45.txt | 755 | 755 | , stabilisce che ” l accertamento e la determinazione della base imponibile per l imposta di famiglia sono distinti ed | autonomi | da quelli riguardanti i tributi erariali ” . essa fu emanata dopo che si era disputato a lungo in dottrina |
| 1964-45.txt | 939 | 939 | , è sufficiente accertare che la facoltà , riconosciuta agli uffici accertatori del comune , di valutare , in guisa | autonoma | dagli uffici erariali , la base imponibile dell imposta di famiglia , non ha violato la capacità contributiva nel senso |
| 1964-76.txt | 552 | 552 | , ai fini della dichiarazione di decadenza dai benefici di cui si tratta , non ha , pertanto , propria | autonoma | rilevanza , ma viene ad inserirsi nel procedimento tributario previsto dalla legge , che eventualmente si conclude con la decadenza |
| 1964-91.txt | 193 | 193 | nel suo complesso ( sentenza 16 aprile 1959 , n . 22 ) ; e questa non perde la sua | autonomia | solo perché la legge determina una modalità di esercizio dell azione al fine di rispettare un interesse dell amministrazione tributaria |
| 1965-02.txt | 596 | 596 | statuto . ed invero , sottraendo un cespite tributario così importante ai comuni , la regione ha violato quell ampia | autonomia | finanziaria che con detto articolo è stata ad essi riconosciuta . se a ciò si aggiunge che a decorrere dal |
| 1965-50.txt | 283 | 283 | di prova o la discrezionale valutazione dei loro risultati in un campo in cui non è consigliabile creare sfere di | autonomia | dispositiva . di più , nella materia tributaria , la prova legale permette di rendere precisa e netta la consistenza |
| 1965-64.txt | 512 | 512 | un atto legislativo a sé stante , nella specie si è di fronte a un atto che è manifestazione dell | autonomia | della regione , laddove l atto di cui si sarebbe prorogata l efficacia , e cioè la legge dello stato |
| 1965-64.txt | 560 | 560 | legislativa di quest ultimo . nell art . 2 in esame va pertanto riconosciuta una nuova imposizione di tributo disposta | autonomamente | dalla regione . il problema di legittimità costituzionale , in relazione alle norme dello statuto siciliano , si pone , |
| 1965-64.txt | 1874 | 1874 | la regione si era servita del sistema , già seguito dallo stato , di imporre temporaneamente , e con destinazione | autonoma | , ma non contrastante con la destinazione dell imposta principale , una maggiorazione di una preesistente addizionale . né la |
| 1965-64.txt | 2398 | 2398 | gli altri enti investiti di potere tributario . il principio va però considerato in armonia con l altro principio dell | autonomia | finanziaria delle regioni , sancito dalla costituzione ( art . 119 ) , e con le norme degli statuti speciali |
| 1965-65.txt | 492 | 492 | contemplato dalla legge nazionale , sia rispondente a interessi propri della regione e , infine , non violi l ampia | autonomia | finanziaria riconosciuta agli enti locali ( sentenze nn . 58 e 124 del 1957 ; 60 del 1958 e 2 |
| 1965-90.txt | 179 | 179 | , che possa valere ad indurla a modificare la propria giurisprudenza in materia neppure per quanto concerne il rispetto dell | autonomia | finanziaria garantita ai comuni dallo statuto regionale e l adozione di un serio ristoro per la cessazione di cespiti tributari |
| 1966-23.txt | 562 | 562 | attenzione , se una potestà legislativa regionale , in materia di tributi locali , sia in generale compatibile con l | autonomia | finanziaria e amministrativa attribuita ai comuni e ai consorzi dall art . 15 dello statuto siciliano . 3 . – |
| 1966-44.txt | 713 | 713 | il potere imposizionale loro conferito , quando non ricorrano ragioni generali di imposizione obbligatoria , è conforme al principio di | autonomia | degli enti locali , costituzionalmente garantito ( artt . 5 e 128 della costituzione ) . non ha maggior fondamento |
| 1966-81.txt | 162 | 162 | . infatti la ritenuta d acconto sugli utili spettanti ai soggetti tassabili in base a bilancio non è un tributo | autonomo | , ma costituisce una parte dell imposta sulle società e perciò viene dedotta dall ammontare dell imposta dovuta per l |
| 1966-81.txt | 674 | 674 | denunciata non ritenne di disporre esenzioni in favore di soggetti percettori di dividendi azionari ed istituì , in forma di | autonoma | imposta , il tributo di cui trattasi anche nei confronti di quegli enti che erano stati originariamente esentati dall imposta |
| 1966-88.txt | 635 | 635 | , che , anche se vengono assunte ad immodificabile parametro delle imposizioni transitorie , non sono il frutto di un | autonoma | valutazione del legislatore , ma vengono recepite così come erano state determinate dagli enti locali nell esercizio di un potere |
| 1966-88.txt | 782 | 782 | tariffe vigenti il 3 febbraio 1962 la legge non ha dato vita ad una disciplina diversa e , perciò , | autonoma | rispetto a quella divenuta inefficace , ma ha conferito rinnovato vigore al precedente sistema , conservato nella stessa configurazione obiettiva |
| 1967-02.txt | 231 | 231 | anno , che sono gli atti amministrativi ai quali la difesa della regione fa riferimento , è evidente che un | autonoma | loro impugnativa era del tutto superflua . a parte la circostanza che tali atti non furono mai notificati all organo |
| 1967-02.txt | 1288 | 1288 | 2 gennaio 1952 , n . 1 , e 22 dicembre 1954 , n . 1213 , avevano disposto maggiorazioni | autonome | dell addizionale e . c . a . e la spettanza dei relativi proventi allo stato non ebbe a formare |
| 1967-04.txt | 23 | 23 | diritto : 1 . – secondo l ordinanza di rimessione la regione siciliana , nel dare con le disposizioni impugnate | autonoma | disciplina alla materia dei benefici fiscali riguardanti il primo trasferimento a titolo oneroso di appartamenti di nuova costruzione , si |
| 1967-113.txt | 150 | 150 | di conversione in rapporto al decreto-legge convertito , la legge ha , per lo meno in sede processuale , tale | autonomia | da aprire l adito alla impugnazione di essa nonostante l omesso ricorso contro il decreto-legge . né si potrebbe parlare |
| 1967-113.txt | 315 | 315 | artt . 3 , 53 e 116 della costituzione , il richiamo di queste norme si fa non in via | autonoma | bensì in appoggio alla tesi principale , che è quella della lesione della potestà tributaria della regione . 2 . |
| 1967-113.txt | 854 | 854 | dei poteri della regione , resta anche escluso il fondamento di qualunque doglianza relativa ad una violazione dei principi della | autonomia | regionale , proclamata dall art . 1 dello statuto regionale . |
| 1967-115.txt | 466 | 466 | può ben dire la giurisprudenza che l esattore non viene a conseguire , non ostante il suo potere di esecuzione | autonoma | , più di quanto avrebbe percepito ove non gli fosse stato dato quel potere . i creditori ammessi al passivo |
| 1967-76.txt | 747 | 747 | dell onorario , la cui misura deve corrispondere a criteri obbiettivi , indicati nelle norme di diritto comune sul lavoro | autonomo | e sulle professioni intellettuali , ed è soggetta al controllo del consiglio dell ordine e , in caso di contestazione |
| 1968-139.txt | 328 | 328 | . il predetto art . 66 del r.d . 30 dicembre 1923 , n . 3270 , contiene disposizioni formalmente | autonome | da quelle che si leggono nel predetto art . 20 del r.d . 7 agosto 1936 , n . 1639 |
| 1968-139.txt | 362 | 362 | 7 agosto 1936 , n . 1639 ; epperò la corte ritiene che sia il caso di emettere per essa | autonoma | pronuncia di illegittimità costituzionale nei termini adottati dalla sentenza precedente . |
| 1968-23.txt | 2149 | 2149 | fronte con contributi che facciano carico ai soggetti , che siano parti nel rapporto di lavoro subordinato ovvero ai lavoratori | autonomi | , ma si può far fronte , e si tende sempre più a far fronte anche attraverso varie forme di |
| 1968-48.txt | 487 | 487 | sfera di più soggetti , fa sì che ciascuno è abilitato – ad esperire un azione o una difesa processualmente | autonoma | , per la tutela contro le pretese del creditore che eccedano l ambito del dovuto . per quanto , del |
| 1968-48.txt | 717 | 717 | di una sola di esse . un sistema che toglie ad alcuni condebitori di un tributo ogni possibilità di difesa | autonoma | del proprio interesse perché fa espandere fino a loro gli effetti del giudicato ottenuto nei confronti di altro coobbligato , |
| 1968-97.txt | 1387 | 1387 | nel principio secondo il quale i redditi della moglie separata non si cumulano con quelli del marito , ma costituiscono | autonomo | imponibile ( art . 131 , secondo comma ) . in presenza di tale regime il legislatore doveva necessariamente stabilire |
| 1969-06.txt | 1687 | 1687 | singolare : e la singolarità del fenomeno ( che non trova riscontro fuori della materia tributaria ) sarebbe accentuata dall | autonomia | che secondo l orientamento della giurisprudenza e la prevalente opinione dottrinale caratterizza il ricorso ex art . 285 t.u . |
| 1969-106.txt | 358 | 358 | , strettamente connesso al calcolo dell indennità di esproprio , calcolo che si è voluto stabilire con metodo discrezionale ed | autonomo | , informato a valutazione comparativa degli interessi da tutelare , come ha avuto occasione di precisare in proposito questa corte |
| 1969-118.txt | 779 | 779 | è conferita una efficacia che si espande nella sfera di tutti gli altri , nessuno di costoro può vantare posizioni | autonome | riguardo alla consistenza , alla misura o alla durata dell obbligazione , salve le circostanze o le modalità a ciascuno |
| 1969-23.txt | 481 | 481 | ufficio della curatela fallimentare a disporre , per il giudizio , delle due scritture registrate , viene in evidenza la | autonoma | disciplina di codesto interesse , e conseguentemente rileva il sistema di riscossione del tributo previsto dall art . 91 della |
| 1969-23.txt | 922 | 922 | privata , si presenta , nei confronti dell atto e dell amministrazione finanziaria dello stato come portatore di un interesse | autonomo | , e sopra di lui non grava un obbligo di registrazione , sibbene un semplice onere . viene , così |
| 1969-49.txt | 845 | 845 | sia all ufficio ” , dando luogo ad una speciale forma di rateazione , con esclusione di ogni carattere di | autonomia | ai periodici versamenti ed assegnando alla ” liquidazione annuale ” di cui al secondo comma dell art . 2 il |
| 1970-113.txt | 814 | 814 | autorizzato genericamente il comune di bologna ad imporre un certo tributo , conferendogli al riguardo una potestà discrezionale di determinare | autonomamente | criteri , limiti , modalità di accertamento e di imposizione , ma lo si è specificamente autorizzato a continuare ad |
| 1970-114.txt | 1401 | 1401 | accertamento dell insolvenza del debitore moroso , nonché dalla disciplina comune del fallimento e che procede mediante modalità e forme | autonome | . si aggiunge , tuttavia , che l istituto sembra difettare di giustificazione , perché , per una causa ( |
| 1970-13.txt | 530 | 530 | tale indennità , perché comunque egli deve subire le conseguenze del ritardato adempimento di un obbligo che discendeva direttamente ed | autonomamente | dall iscrizione nel ruolo . la corte ritiene che tale tesi non possa essere condivisa . esatta nelle premesse , |
| 1970-160.txt | 831 | 831 | questione risulta infondata , in quanto l imposta complementare e le altre imposte sono correlative a presupposti diversi e reciprocamente | autonomi | e non può dirsi , in relazione alla prima , che la capacità contributiva diminuisca a causa degli obblighi tributari |
| 1970-78.txt | 1559 | 1559 | il territorio libero di trieste , certo in correlazione alla situazione internazionale in cui questo si trovava , che esigeva | autonomia | di rifornimenti . si noti che , nel secondo caso , l autorizzazione fu data al consorzio , non ad |
| 1972-200.txt | 700 | 700 | dovuta per la sentenza traslativa , la proporzionale , benché pagata nel momento della registrazione della sentenza , ha carattere | autonomo | ed indipendente in quanto colpisce soltanto il trasferimento . pertanto , all atto della registrazione della sentenza , alla tassa |
| 1972-214.txt | 773 | 773 | liberi professionisti hanno compiti ben più limitati e circoscritti . in sostanza , la cassa dei giornalisti costituisce un settore | autonomo | del complesso sistema previdenziale predisposto a tutela dei lavoratori dipendenti e i cui compiti sono assolti principalmente dall inps e |
| 1972-49.txt | 870 | 870 | la finalità di provvedere alla istituzione di un entrata sostitutiva delle agevolazioni fiscali concesse ai lavoratori dipendenti e ai lavoratori | autonomi | a più basso reddito , non può considerarsi esclusiva dello stato , anche perché le norme tributarie di favore hanno |
| 1972-62.txt | 520 | 520 | la previsione della liquidazione annuale dell imposta sulla entrata dava luogo ad una speciale forma di rateazione senza conferire carattere | autonomo | ai singoli versamenti , la corte , con la stessa pronuncia , ha ravvisato l esistenza di una non razionale |
| 1972-90.txt | 403 | 403 | la corrente ai singoli utenti , e sono perciò indicati col nome di linea di utenza ) dovesse considerarsi come | autonomo | ed essere quindi tassato per un intero chilometro , secondo il criterio dell arrotondamento per eccesso che si vuole connaturale |
| 1972-90.txt | 493 | 493 | tassa ragguagliata al chilometro lineare , non esclude che i singoli tratti di linea , di cui si sostiene la | autonoma | tassabilità , possano , anzi debbano , essere conglobati , mediante la somma delle relative lunghezze . il che , |
| 1972-91.txt | 1651 | 1651 | per ciascuna cassa di previdenza e di assistenza , istituita nell ambito dei rispettivi ordini professionali . tale disciplina è | autonoma | , per effetto di leggi particolari , ognuna delle quali deriva il suo contenuto da valutazioni e da calcoli attinenti |
| 1972-94.txt | 158 | 158 | uopo preordinate dalle norme statutarie ( artt . 21 , ultimo comma , 39 e 43 ) a garanzia dell | autonomia | regionale . a giudizio della corte il ricorso va dichiarato inammissibile poiché non è dalla circolare impugnata che deriva l |
| 1973-129.txt | 569 | 569 | differente pronuncia , occorre ora vedere se , venuto meno il comma secondo dichiarato incostituzionale sia o non suscettibile di | autonoma | applicazione l imposizione straordinaria prevista dal comma terzo del ripetuto art . 25 . osserva in propostito la corte che |
| 1973-129.txt | 713 | 713 | . 3 intestatari di aree fabbricabili alla data di istituzione del tributo . ora è di tutta evidenza la completa | autonomia | delle due imposizioni e la netta distinzione dei rispettivi presupposti . nella prima si ha un applicazione retroattiva del tributo |
| 1973-129.txt | 800 | 800 | del primo comma o tra quella di posteriore acquisto e la data della deliberazione istitutiva dell imposta . l accertata | autonomia | delle due imposizioni consente perciò di affermare che la dichiarazione d incostituzionalità del comma secondo relativo alla tassazione retroattiva delle |
| 1973-145.txt | 345 | 345 | di ispica sul motivo che l imposizione di un canone unico , diverso da quello pattizio , violerebbe retroattivamente l | autonomia | contrattuale privata , all infuori della esistenza di fini sociali da perseguire . 3 . – ciò premesso , la |
| 1973-145.txt | 2262 | 2262 | la particolare questione sollevata dal pretore di ispica in relazione all art . 41 cost . ( pretesa violazione dell | autonomia | contrattuale ) : questione , d altra parte , già riconosciuta non fondata con la precedente sentenza n . 37 |
| 1973-47.txt | 1349 | 1349 | . 1016 del 1939 , e la legge n . 799 del 1967 , esse non si erano concretizzate in | autonome | attività amministrative : previsto , infatti , che , per la loro stessa esistenza e validità , fosse necessario che |
| 1973-56.txt | 509 | 509 | zuccheri e polveri piriche o agli altri casi in cui sia espressamente stabilito dalle leggi speciali ” ) con l | autonoma | regolamentazione contenuta nell art . 54 del r.d.l . 14 settembre 1931 , n . 1175 ( t.u . della |
| 1973-64.txt | 1459 | 1459 | ricondotto nell ambito del sistema tributario , mentre si è dimostrato che ne prescinde per diversità di titolo e per | autonome | ragioni , che attengono alla sospensione degli effetti della garanzia assicurativa . l onere tributario va tenuto distinto da quello |
| 1973-71.txt | 903 | 903 | territorialità del tributo , nel luogo in cui l impresa ha la sua sede , escludendosi che assuma rilevanza ed | autonomia | , ai fini tributari , il singolo stabilimento o la singola filiale . l art . 37 dello statuto , |
| 1974-141.txt | 244 | 244 | causa . 2 . – ai fini della soluzione della proposta questione è d uopo ricordare che prima di essere | autonomamente | regolata col r.d . n . 3270 del 1923 l imposta di successione era considerata come appartenente alla categoria del |
| 1974-287.txt | 1452 | 1452 | revisione della composizione , del funzionamento e delle competenze funzionali delle commissioni tributarie , anche al fine di assicurarne l | autonomia | e l indipendenza , e in modo da garantire l imparziale applicazione della legge ” . il che è quanto |
| 1974-298.txt | 462 | 462 | . 5 del d.p.r . n . 603 del 1973 . la doglianza secondo cui tale norma sarebbe lesiva dell | autonomia | finanziaria regionale quale risulta delineata dall art . 37 dello statuto e dall art . 7 delle norme di attuazione |
| 1974-298.txt | 830 | 830 | legislativa di coordinamento e ha all uopo disposto che la determinazione delle relative norme venga effettuata , nel rispetto dell | autonomia | regionale , dalla commissione paritetica prevista dall art . 43 dello statuto e che il testo definitivo deliberato dal consiglio |
| 1974-299.txt | 376 | 376 | impugnata non ha leso alcuna prerogativa statutaria della regione . con essa il ministro , nell esercizio di un suo | autonomo | potere che non può essergli disconosciuto , ha inteso dare pratica attuazione al disposto di una norma emanata dal legislatore |
| 1974-299.txt | 617 | 617 | quell atto di sposto , né tampoco significare che dovesse ormai ritenersi preclusa la facoltà del ministro di impartire proprie | autonome | istruzioni nella medesima materia . 3 . – altro motivo di incostituzionalità formulato dalla regione nei riguardi della circolare ministeriale |
| 1974-299.txt | 690 | 690 | a quello svolto nei confronti dell art . 5 del d.p.r . n . 602 del 1973 , oggetto di | autonomo | ricorso con cui la regione ha denunciato la lesione del potere statutariamente riconosciutole di riscuotere l imposta di ricchezza mobile |
| 1974-299.txt | 1119 | 1119 | origine che pervengono al soggetto passivo dell imposizione , di tal che il reddito del suo lavoro , in origine | autonomamente | tassato , non ha più individuale rilevanza agli effetti fiscali . per effetto della sostituzione di siffatto nuovo tributo a |
| 1974-58.txt | 527 | 527 | agricoli debba comprendere anche la stima dei fabbricati rurali che vi insistono , non come beni aventi un proprio valore | autonomo | , distinto da quello dei fondi a cui servono , ma come elementi che , al pari delle altre pertinenze |
| 1975-130.txt | 193 | 193 | avuto effetto , con legge 14 agosto 1974 , n . 347 , contro la quale non è stata proposta | autonoma | impugnativa nella parte in cui , facendosi uso della potestà preveduta dall ultimo comma dell art . 77 della costituzione |
| 1975-14.txt | 269 | 269 | pronunciarsi . è pertanto sufficiente richiamare e ribadire le precedenti statuizioni secondo cui le regioni , in quanto soggetti di | autonomia | titolari di specifiche attribuzioni e competenze su materie tassativamente indicate da norme statutarie o da altre norme costituzionali , sono |
| 1975-157.txt | 491 | 491 | incidenza della circolare , o delle norme di legge di cui questa ha inteso fare applicazione , sulla sfera di | autonomia | dei comuni o sulle situazioni giuridiche di loro pertinenza . la regione assume però che la circolare , e la |
| 1975-157.txt | 1253 | 1253 | le amministrazioni comunali e provinciali della sicilia . trattasi infatti di un onere che trovava la sua fonte in un | autonomo | provvedimento della regione . le su citate disposizioni della legge del 1972 non costituiscono titolo per una pretesa degli enti |
| 1975-157.txt | 1303 | 1303 | la circolare impugnata . essa non introduce modifiche a disposizioni legislative statuali , né confligge in alcun modo con l | autonomia | della regione , né tocca la sua sfera di competenza e i suoi rapporti con le provincie e i comuni |
| 1975-157.txt | 1387 | 1387 | denunciate siano titolo per un aggravio al bilancio regionale . 3 . – per quanto attiene all asserita lesione dell | autonomia | degli enti locali e dei loro diritti , non si vede in base a quali norme la regione possa essere |
| 1975-157.txt | 1481 | 1481 | alle provincie e ai comuni e tanto meno l art . 15 dello statuto che sancisce anzi la più ampia | autonomia | amministrativa e finanziaria degli enti locali . né dalla circostanza che le provincie e i comuni non siano legittimati a |
| 1975-157.txt | 1535 | 1535 | questa legittimazione spetti alla regione . nell ordinamento italiano sono previsti altri mezzi per salvaguardare di fronte allo stato l | autonomia | o gli interessi che si pretendano violati delle provincie e dei comuni , quali i giudizi di costituzionalità in via |
| 1975-157.txt | 1562 | 1562 | violati delle provincie e dei comuni , quali i giudizi di costituzionalità in via incidentale contro leggi che dettano tale | autonomia | e i rimedi giurisdizionali ordinari avverso atti non legislativi . |
| 1975-185.txt | 330 | 330 | istituto della non ripetibilità assumerebbe , in tal caso , figura e carattere di una vera e propria imposizione fiscale | autonoma | , direttamente ricollegata al condono e da questo derivabile . questa interpretazione dell art . 6 della legge data dal |
| 1975-187.txt | 1505 | 1505 | lavoratori , tutte rientranti nel campo di azione assegnato al massimo istituto previdenziale , e distinto solo per aspetti di | autonomia | organizzativa , la legge abbia creduto di accomunare quegli organismi sostitutivi nell opera e nello sforzo che l inps era |
| 1976-179.txt | 7044 | 7044 | oggettive diverse o suscettibili d essere ritenute tali . sia l uomo che la donna come cittadini , come lavoratori | autonomi | o subordinati , come coniugi , come contribuenti si trovano nelle medesime condizioni per ciò che tutti i cittadini hanno |
| 1976-179.txt | 7571 | 7571 | solo il marito a poterne disporre ma lo sono entrambi i coniugi , con un grado maggiore o minore di | autonomia | a seconda dei casi ; e che , comunque , la posizione di capo famiglia attribuita al marito può apparire |
| 1976-179.txt | 8663 | 8663 | artt . 1 , 5 , 6 e 7 della legge n . 576 del 1975 , la corte procede | autonomamente | e d ufficio all esame del punto . come nel precedente paragrafo 6 si è escluso che le norme di |
| 1976-179.txt | 8813 | 8813 | appare inserita in un nuovo contesto legislativo della cui legittimità costituzionale questa corte potrà conoscere solo sulla base di eventuale | autonoma | denuncia . pertanto , non ricorrono gli estremi per l applicazione del citato art . 27 . 14 . – |
| 1976-180.txt | 15 | 15 | considerato in diritto : 1 . – i due ricorsi dei presidenti delle province | autonome | di trento e di bolzano , avendo il medesimo oggetto e proponendo questioni identiche , vanno riuniti per essere decisi |
| 1976-180.txt | 150 | 150 | di tale decreto , nella parte in cui dispone che , sino al 31 dicembre 1977 , alle due province | autonome | vengano corrisposte somme d importo pari a quelle devolute per l anno 1972 per tributi e compartecipazioni a tributi erariali |
| 1976-180.txt | 376 | 376 | questioni che riguardano la provincia ” . si deduce che il decreto in questione , pur facendo riferimento alle province | autonome | di trento e di bolzano , è stato deliberato dal consiglio dei ministri senza che alla relativa seduta partecipassero , |
| 1976-180.txt | 667 | 667 | nell art . 78 del citato testo unico statutario ) , a tenore del quale è devoluta a ciascuna provincia | autonoma | una quota del gettito dell imposta generale sull entrata , relativo al territorio regionale , e delle tasse ed imposte |
| 1976-180.txt | 1250 | 1250 | 1971 vi fu una riunione tra rappresentanti del ministero delle finanze , delle regioni a statuto speciale e delle province | autonome | , nel corso della quale ” gli enti interessati hanno fatto conoscere , sia pure nelle vie brevi , di |
| 1976-180.txt | 1548 | 1548 | determinazione delle maggiorazioni delle somme d importo pari alle quote variabili di soppressi tributi erariali , da corrispondere alle province | autonome | di trento e bolzano , si proceda ” sentite dette amministrazioni , con decreto del ministro per le finanze di |
| 1976-186.txt | 1328 | 1328 | per gli effetti di cui all art . 702 , ultimo comma , del codice di procedura civile , in | autonomo | svolgimento rispetto al procedimento d urgenza , potrà sollevare questione di legittimità costituzionale in ordine alle norme di legge che |
| 1976-200.txt | 577 | 577 | espressamente il principio che ” l imposta è dovuta per anni solari a ciascuno dei quali corrisponde un obbligazione tributaria | autonoma | ” . 2 . – la corte di appello di milano lamenta , con fondatezza , che gli artt . |
| 1976-215.txt | 1008 | 1008 | composizione , del funzionamento e delle competenze funzionali e territoriali delle commissioni tributarie , anche al fine di assicurarne l | autonomia | e l indipendenza e in modo da garantire l imparziale applicazione della legge ” . dal che deve dedursi con |
| 1976-215.txt | 1313 | 1313 | . 102 , nel secondo periodo , non occorreva nessuna disposizione transitoria , giacché esse sono oggetto di apposita ed | autonoma | previsione nel testo stesso della costituzione . la revisione non può concernere quindi che i giudici speciali preesistenti e per |
| 1976-219.txt | 596 | 596 | iscrizione del tributo nei ruoli non rivela – come , invece , assume l avvocatura generale dello stato – un | autonoma | e diversa capacità contributiva ; ma , correlativamente , l assoggettamento all addizionale pro calabria a seguito dell iscrizione nei |
| 1976-225.txt | 443 | 443 | 19 ottobre 1974 del pretore di firenze ) ; d ) crea disparità di trattamento tra conduttore che svolge lavoro | autonomo | e conduttore che svolge lavoro dipendente sotto un duplice profilo ; 1 ) perché il reddito del primo , ai |
| 1976-225.txt | 517 | 517 | attività dipendente ( ordinanza del 7 gennaio 1974 del pretore di taranto ) ; 2 ) perché chi svolge lavoro | autonomo | , avendo redditi variabili , di difficile accertamento , per i quali agevole è l evasione fiscale , gode in |
| 1976-225.txt | 2606 | 2606 | le ordinanze dei pretori di napoli e di taranto , circa la disparità di trattamento tra lavoratore dipendente e lavoratore | autonomo | , sotto il profilo della dimostrazione dei relativi redditi , rimangono assorbite in conseguenza delle pronunce di cui innanzi , |
| 1976-34.txt | 110 | 110 | circoli aderenti alle organizzazioni nazionali legalmente riconosciute ” ( lett . b ) e dai sindacati dei lavoratori dipendenti od | autonomi | rappresentati nel consiglio nazionale dell economia e del lavoro ( lett . c ) : con esclusione pertanto delle similari |
| 1976-34.txt | 371 | 371 | della costituzione ( artt . 2 e 3 ) , la cui asserita violazione non si risolve in lesione della | autonomia | costituzionalmente garantita alla provincia ricorrente . 3 . – nel merito , le censure prospettate nel ricorso non sono fondate |
| 1976-34.txt | 456 | 456 | e nei confronti di norme siffatte non è dato individuare un interesse giuridicamente differenziato di singole regioni o delle provincie | autonome | di bolzano e di trento , tale da rendere necessaria la partecipazione alle sedute del consiglio dei ministri dei rispettivi |
| 1977-163.txt | 1997 | 1997 | 804 / 1968 , relativi al settore del latte e dei prodotti lattiero-caseari ; e d altra parte , interpretando | autonomamente | la normativa vigente in italia circa la percezione dei diritti di visita sanitaria alla frontiera , in base alle tabelle |
| 1977-62.txt | 690 | 690 | tra sistema e sistema . per l i.n.p.s . si è nel campo del lavoro subordinato e non di quello | autonomo | . per altre casse possono sussistere e sussistono diverse calcolazioni derivanti , sia dalle fonti di finanziamento , sia dal |
| 1977-63.txt | 2891 | 2891 | , più che agli uffici nella loro complessa organizzazione , e non facilmente conoscibili dalle stesse commissioni tributarie nella loro | autonoma | competenza . l onere di produrre istanza per la trattazione delle proprie impugnazioni , qualora fosse stato imposto agli uffici |
| 1978-03.txt | 468 | 468 | n . 602 , emanato in sede di riforma generale del sistema tributario , non comporta lesione della sfera di | autonomia | della regione , e quand anche richiedesse norme di coordinamento con la speciale disciplina delle entrate tributarie della regione siciliana |
| 1978-03.txt | 504 | 504 | entrate tributarie della regione siciliana , a ciò non potrebbe certamente provvedere l assessore regionale per le finanze con proprie | autonome | istruzioni , contrastanti con la legge dello stato . 3 . – l eccezione di inammissibilità del ricorso per tardiva |
| 1978-06.txt | 1179 | 1179 | integrano le prime e che – ove non espressamente derogate dalle leggi penali finanziarie medesime – conservano integra la loro | autonomia | . ne consegue che , in relazione ad esse , l applicazione del criterio ispirato a favor rei , di |
| 1979-148.txt | 629 | 629 | disposizioni censurate lederebbero altresì gli artt . 23 e 119 cost . si deduce al riguardo che le regioni hanno | autonomia | finanziaria soltanto nelle forme e nei limiti stabiliti dalle leggi della repubblica . qui , si soggiunge , la prestazione |
| 1979-148.txt | 864 | 864 | cost . la disposizione della legge regionale , che prevede la prestazione patrimoniale del privato , travalicherebbe la sfera dell | autonomia | finanziaria della regione : sarebbe così invasa una materia , con riguardo alla quale si assume che la riserva di |
| 1979-148.txt | 1662 | 1662 | statale , né altro limite della sua competenza , l organo legislativo della regione dispone della discrezionalità , propria dell | autonomia | che gli è conferita dalla costituzione : ed il potere discrezionale è stato qui esercitato , nel legittimo apprezzamento delle |
| 1979-148.txt | 1797 | 1797 | di simile imposizione sia offerto – ai sensi dell art . 119 cost . – dalle leggi statali concernenti l | autonomia | finanziaria delle regioni . senonché , così ragionando , si trascura che il versamento per il rilascio del tesserino – |
| 1979-148.txt | 2903 | 2903 | e tale potestà si può esplicare anche fuori dai vincoli afferenti , ex art . 119 cost . , all | autonomia | finanziaria della regione , seppure , occorre avvertire , necessariamente nei limiti di una competenza , che deve concorrere con |
| 1979-148.txt | 2950 | 2950 | ora , un imposizione patrimoniale della regione , diversa dal tributo in senso proprio , non eccede i poteri di | autonomia | , né offende altrimenti la costituzione , quando essa trae fondamento dalla stessa normazione dello stato , e rimane nell |
| 1980-119.txt | 204 | 204 | del contribuente , ma da diverse cause . perciò il problema dell applicazione del condono alle sole soprattasse non era | autonomamente | considerato , essendo assorbito , per così dire , in una contestazione che si avvaleva ad altro fine degli argomenti |
| 1980-141.txt | 3264 | 3264 | art . 39 o ( a voler essere più puntuali ) di attentato all ultima sua parte , riflettente l | autonomia | normativa dei sindacati , ma , a tacere che il testo costituzionale non è stato ancora attuato nel momento strutturale |
| 1980-141.txt | 5263 | 5263 | dichiarato l illegittimità della disciplina normativa dell ilor nella parte in cui colpisce i redditi prodotti da rapporti di lavoro | autonomo | , purché non esplicati in forma di esercizio di imprese ; declaratoria che fa venir meno l argomento per l |
| 1980-141.txt | 5302 | 5302 | per l appunto basato da taluna difesa dei datori di lavoro sul diverso trattamento praticato a lavoratori dipendenti e lavoratori | autonomi | nell applicazione dell imposta locale sui redditi . peraltro giova , per quel che concerne l art . 3 considerato |
| 1980-42.txt | 51 | 51 | , in quanto prevedono ( o in quanto non escludono ) l applicazione del l imposta a carico dei lavoratori | autonomi | . precisamente , la commissione tributaria di 1 grado di lecco impugna in questo senso l intero d.p.r . 29 |
| 1980-42.txt | 115 | 115 | assumendolo nel suo complesso , ora mettendo in questione il solo capoverso , ora censurando la mancata esclusione dei lavoratori | autonomi | e dei professionisti , per disparità di trattamento rispetto ai lavoratori dipendenti , di cui all art . 1 , |
| 1980-42.txt | 224 | 224 | particolare riguardo al primo , secondo e quarto comma , in quanto non consentono un differenziato trattamento tributario del lavoro | autonomo | , ai fini delle deduzioni dai rispettivi redditi ; mentre la commissione tributaria di 1 grado di palermo , oltre |
| 1980-42.txt | 484 | 484 | delega n . 825 del 1971 , per la mancata concessione delle relative deduzioni a favore dei redditi di lavoro | autonomo | occasionale . ma l apparente varietà delle prospettazioni non toglie che la questione di legittimità costituzionale , così sollevata dalle |
| 1980-42.txt | 1084 | 1084 | art . 1 del d.p.r . n . 599 del 1973 , tutti i redditi diversi da quelli di lavoro | autonomo | sono pur sempre redditi fondati o contraddistinti , in ogni caso , da una significativa componente di capitale ; sicché |
| 1980-42.txt | 1112 | 1112 | , in ogni caso , da una significativa componente di capitale ; sicché sembra lecito desumerne che lo stesso lavoro | autonomo | sia stato inquadrato dal legislatore tributario fra le attività produttive di redditi misti , di capitale e non solo di |
| 1980-42.txt | 1168 | 1168 | . 7 del decreto istitutivo : poiché l aver previsto una comune deduzione , sia per i redditi di lavoro | autonomo | sia per i redditi agrari o d impresa quando le prestazioni personali del soggetto passivo del tributo costituiscano ” la |
| 1980-42.txt | 1203 | 1203 | passivo del tributo costituiscano ” la sua occupazione prevalente ” , sembra fornire la riprova che anche per i lavoratori | autonomi | sia stato così perseguito l intento di ” eliminare dall imponibile la parte che si può considerare formata dal lavoro |
| 1980-42.txt | 1460 | 1460 | commissioni tributarie sottolineano l irragionevolezza della discriminazione stabilita dalla disciplina concernente l ilor , secondo che si tratti di lavoro | autonomo | oppure dipendente ; per un secondo verso , altre commissioni danno piuttosto rilievo all ingiustificatezza dell assimilazione fra redditi di |
| 1980-42.txt | 1482 | 1482 | dipendente ; per un secondo verso , altre commissioni danno piuttosto rilievo all ingiustificatezza dell assimilazione fra redditi di lavoro | autonomo | , i redditi agrari ed i redditi di impresa ( per non dire degli stessi redditi puramente patrimoniali ) , |
| 1980-42.txt | 1556 | 1556 | di legittimità costituzionale . le norme relative all ilor sono cioè censurate , in quanto distraggono i redditi di lavoro | autonomo | dalla disciplina tributaria del lavoro dipendente , al solo scopo di attrarre i redditi stessi – corrispondentemente – nell ambito |
| 1980-42.txt | 1661 | 1661 | dell art . 35 della costituzione . 4 . – nello sforzo di sostenere la costituzionalità dell assoggettamento del lavoro | autonomo | all imposta locale sui redditi , l avvocatura dello stato ha svolto due ordini di considerazioni , pertinenti entrambe alla |
| 1980-42.txt | 1704 | 1704 | delle attività così colpite . in primo luogo , tanto in sede giuridica quanto in sede economica , il lavoro | autonomo | rappresenterebbe un fenomeno ben differenziato dal lavoro dipendente . in secondo luogo , sussisterebbe invece una strettissima ” contiguità “ |
| 1980-42.txt | 1730 | 1730 | dal lavoro dipendente . in secondo luogo , sussisterebbe invece una strettissima ” contiguità ” fra i redditi di lavoro | autonomo | e i redditi d impresa , tale che non sarebbe ragionevole la contrapposizione dei lavoratori autonomi ( e dei liberi |
| 1980-42.txt | 1746 | 1746 | i redditi di lavoro autonomo e i redditi d impresa , tale che non sarebbe ragionevole la contrapposizione dei lavoratori | autonomi | ( e dei liberi professionisti , in particolar modo ) ai piccoli imprenditori ed agli stessi commercianti . né l |
| 1980-42.txt | 1788 | 1788 | né l altro assunto valgono però a giustificare la scelta legislativa in questione . i marcati tratti distintivi del lavoro | autonomo | nei confronti del lavoro dipendente sono certo incontestabili , sul piano del diritto tributario come già sul piano del diritto |
| 1980-42.txt | 1927 | 1927 | lavoro , per sé considerato . d altra parte , per dare la prova di una maggiore attitudine dei lavoratori | autonomi | alla contribuzione , non giova postulare l esistenza di un inscindibile continuum , comprensivo dei redditi di lavoro autonomo ( |
| 1980-42.txt | 1946 | 1946 | lavoratori autonomi alla contribuzione , non giova postulare l esistenza di un inscindibile continuum , comprensivo dei redditi di lavoro | autonomo | ( e specialmente dei redditi professionali ) unitamente ai redditi d impresa : la cui discriminazione qualitativa , rispetto ai |
| 1980-42.txt | 2011 | 2011 | essere arduo stabilire – al limite – se singole specie di attività lavorative appartengano all area imprenditoriale oppure al lavoro | autonomo | strettamente inteso . così pure , sono sempre controversi in dottrina gli stessi criteri di definizione dei concetti d impresa |
| 1980-42.txt | 2136 | 2136 | redditi sicuramente imprenditoriali e quelli sicuramente lavorativi , non toglie che – sul piano normativo – altro siano il lavoro | autonomo | in genere e le libere professioni in specie , altro le attività peculiari delle imprese commerciali ( o giuridicamente assimilate |
| 1980-42.txt | 2540 | 2540 | art . 1 del d.p.r . numero 599 del 1973 – che sottopongono all ilor tanto i redditi di lavoro | autonomo | quanto i redditi d impresa , come pure i redditi agrari e di terreni in genere , i redditi di |
| 1980-42.txt | 2736 | 2736 | non abbia una ” base fittizia ” . viceversa , la presunzione su cui dovrebbe reggersi l assoggettamento del lavoro | autonomo | all ilor si dimostra così incontrollabile ed indiscriminata , da rivelarsi per ciò solo irragionevole e dunque lesiva dell eguaglianza |
| 1980-42.txt | 2795 | 2795 | consistere – secondo le insistite argomentazioni dell avvocatura dello stato – nella circostanza che a formare i redditi di lavoro | autonomo | concorrerebbe ” una componente produttiva patrimoniale ( anche se in misura ridotta o minima ) ” ; sicché l imposta |
| 1980-42.txt | 2844 | 2844 | ” dei redditi stessi , non diversamente dagli altri redditi misti . in realtà , anche questa configurazione del lavoro | autonomo | risulta postulata assai più che dimostrata . non a caso , l avvocatura dello stato è costretta a riconoscere che |
| 1980-42.txt | 3023 | 3023 | nonché difettare in alcune eccezionali ipotesi , manca addirittura per ciò che riguarda una maggior parte dei redditi da lavoro | autonomo | . è infatti ben noto che i beni strumentali generalmente necessari per produrre i redditi stessi non hanno , di |
| 1980-42.txt | 3087 | 3087 | tipo dell ilor . ed è ancor più conclusiva la considerazione che , nei confronti di intere categorie di lavoratori | autonomi | , la patrimonialità del reddito non può essere neppure ipotizzata o postulata : in linea di fatto , per attività |
| 1980-42.txt | 3214 | 3214 | dell art . 49 , terzo comma , lett . c ) ; per non dire dei redditi di lavoro | autonomo | occasionale , assoggettati integralmente all ilor senza che i modelli per la dichiarazione annuale dei redditi consentano nemmeno di effettuare |
| 1980-42.txt | 3273 | 3273 | dimostra producente addurre il carattere sostanzialmente patrimoniale della clientela , dalla quale i liberi professionisti ( come pure altri lavoratori | autonomi | ) ricavano il loro reddito . sotto questo stesso aspetto , non possono venir confuse e ridotte ad un artificiosa |
| 1980-42.txt | 3485 | 3485 | , sono sistematicamente concessi alle grandi ed alle piccole imprese , mentre non vanno quasi mai a beneficio del lavoro | autonomo | strettamente inteso ( e , in particolar modo , delle libere professioni ) , se ne ricava una ulteriore conferma |
| 1980-42.txt | 3515 | 3515 | delle libere professioni ) , se ne ricava una ulteriore conferma dell impossibilità di inquadrare indiscriminatamente i redditi di lavoro | autonomo | fra i redditi misti , in ragione della loro asserita patrimonialità . 6 . – a compensare gli squilibri derivanti |
| 1980-42.txt | 3570 | 3570 | del d.p.r . n . 599 del 1973 , nella misura del cinquanta per cento del reddito annuo di lavoro | autonomo | , da un minimo di due milioni e cinquecentomila fino a un massimo di sette milioni e cinquecentomila lire ( |
| 1980-42.txt | 3670 | 3670 | misti e siano pertanto equiparabili ai redditi d impresa : dal momento che la deduzione non spetta ai soli lavoratori | autonomi | , ma si applica – secondo il capoverso dell art . 7 – agli stessi redditi agrari ed imprenditoriali , |
| 1980-42.txt | 3822 | 3822 | . senonché , mentre operazioni del genere si addicono ai redditi d impresa , esse deformano le caratteristiche del lavoro | autonomo | , in ordine al quale non è certo sostenibile che l elevatezza del reddito valga da sola a mutare – |
| 1980-42.txt | 3860 | 3860 | a mutare – sopra una determinata soglia – la stessa natura dell attività colpita dall imposta . per i lavoratori | autonomi | , in altre parole , l avere stabilito in modo meccanico che fino a due milioni e cinquecentomila lire ( |
| 1980-42.txt | 3960 | 3960 | sopra un altra presunzione : cioè sulla premessa , già di per sé irragionevole , che i redditi di lavoro | autonomo | siano tutti assimilabili ai redditi d impresa , dalla quale in sostanza procede l art . 1 del d.p.r . |
| 1980-42.txt | 4010 | 4010 | a questo punto , per superare le censure mosse alla legittimità costituzionale dell ilor , nella parte concernente il lavoro | autonomo | , non resterebbe che cercare giustificazioni estrinseche rispetto ai presupposti del tributo . ma anche un siffatto tentativo , variamente |
| 1980-42.txt | 4088 | 4088 | presidente del consiglio dei ministri – ” la considerazione , non ignorata dal legislatore , che i redditi di lavoro | autonomo | , indipendentemente dall efficienza degli apparati amministrativi preposti , sono per loro natura meno suscettibili di completo ed integrale accertamento |
| 1980-42.txt | 4136 | 4136 | alla imposizione ” . di fatto , può ben darsi che l intento di reagire all evasione tributaria dei lavoratori | autonomi | ( e , in particolar modo , dei liberi professionisti ) , abbia pesato sulle scelte poste a fondamento dell |
| 1980-42.txt | 4399 | 4399 | non è probante osservare – come già riferiva la quinta commissione permanente del senato – che i redditi di lavoro | autonomo | sono preventivamente depurati da tutte le spese di produzione ; diversamente dai redditi di lavoro dipendente , che in tal |
| 1980-42.txt | 4516 | 4516 | netto anziché un reddito lordo . d altro lato , se ciò comportasse una irragionevole disparità di trattamento fra lavoratori | autonomi | e subordinati , il rimedio dovrebbe consistere in una diversa regolamentazione della base imponibile dell imposta personale e non certo |
| 1980-42.txt | 4589 | 4589 | non sussisterebbe ” una piena uniformità dei sistemi di accertamento e di riscossione ” delle somme rispettivamente dovute dai lavoratori | autonomi | e dai lavoratori dipendenti , quanto all imposta sul reddito delle persone fisiche . per meglio dire , il rilievo |
| 1980-42.txt | 4671 | 4671 | cui si riferiscono tutte le ordinanze di rimessione , era infatti normale che l imposta personale fosse pagata dai lavoratori | autonomi | a due – tre anni di distanza dalla produzione del reddito così colpito ; tanto è vero che l art |
| 1980-42.txt | 4832 | 4832 | tributo , anziché istituire un imposta specifica . ciò che più conta , fin d allora vari redditi di lavoro | autonomo | venivano – in parte – colpiti alla fonte , mediante le ritenute previste dall art . 25 del d.p.r . |
| 1980-42.txt | 4941 | 4941 | da lavoro dipendente . 8 . – da nessun punto di vista , l indiscriminata sottoposizione dei redditi di lavoro | autonomo | all ilor si presenta , dunque , costituzionalmente difendibile . tuttavia , ciò non significa che tali redditi vadano comunque |
| 1980-42.txt | 5127 | 5127 | n . 599 del 1973 va pertanto dichiarata nella parte in cui tali norme non escludono i redditi di lavoro | autonomo | , che non possano venire assimilati ai redditi d impresa . quanto invece all art . 7 del predetto decreto |
| 1980-42.txt | 5171 | 5171 | , negli stessi termini , ne venga pronunciato l annullamento : poiché la disciplina delle deduzioni a favore dei lavoratori | autonomi | è resa a sua volta inoperante , circa i rapporti ai quali non possa più essere applicato l art . |
| 1980-42.txt | 5251 | 5251 | l art . 76 cost . , per la mancata concessione del relativo beneficio a favore dei redditi di lavoro | autonomo | occasionale : questione che il giudice a quo ha sollevato congiuntamente , ed anzi subordinatamente , rispetto all impugnativa dell |
| 1980-54.txt | 1406 | 1406 | differenze rispetto alle imposte sul reddito ( nel quale il presupposto ha carattere ricorrente , dando luogo ogni anno ad | autonome | obbligazioni ) anche per i contributi di miglioria assume specifico rilievo una delimitazione temporale , e cioè l individuazione del |
| 1980-54.txt | 1481 | 1481 | se la imposizione dell addizionale è stata o meno collegata dal legislatore al presupposto dell originario contributo o ad una | autonoma | e diversa manifestazione di capacità contributiva . in realtà , sia dall ordinanza che dagli atti delle parti emerge , |
| 1980-54.txt | 2041 | 2041 | ruoli ( addizionale pro calabria ) ” non rivela – come invece assume l avvocatura generale dello stato – un | autonoma | e diversa capacità contributiva ” . se davvero l iscrizione a ruolo di un tributo fosse un elemento dal quale |
| 1981-151.txt | 1030 | 1030 | quello privilegiato ordinario , liquidato ” in funzione di quello di guerra ” . da questo sistema emerge la piena | autonomia | sia concettuale che normativa della pensione di guerra . la pensione privilegiata ordinaria spetta , invece , ai dipendenti civili |
| 1981-176.txt | 1006 | 1006 | ai giudici del lussemburgo ex art . 177 , per occuparsi del modo come la prevalenza del diritto comunitario va | autonomamente | regolata e garantita , nel proprio ambito , dall ordinamento statuale . il tribunale di milano ritiene , per parte |
| 1981-177.txt | 1436 | 1436 | entrata in vigore – sia dall abrogazione espressa , disposta con la legge del 1977 , sia dall ulteriore ed | autonomo | effetto della caducazione implicita , per la testé rilevata persistenza , in seno alla disciplina comunitaria , del divieto del |
| 1982-124.txt | 907 | 907 | i lavoratori dipendenti , in quanto beneficiari delle ” ferie retribuite ” previste dalla norma stessa , e i lavoratori | autonomi | ( o i disoccupati ) , aventi diritto alle sole indennità che spettano a tutti i componenti dei seggi elettorali |
| 1982-124.txt | 954 | 954 | inconsistenza di tale censura , basta riflettere al divario che passa , sullo stesso piano costituzionale , fra il lavoro | autonomo | e il lavoro dipendente : come è dimostrato , ancora una volta , da quanto stabilisce il terzo comma dell |
| 1982-185.txt | 465 | 465 | impiegati e degli agenti dello stato , sia di quelli dipendenti da amministrazioni , aziende e gestioni statali ad ordinamento | autonomo | , nonché dagli enti pubblici in genere , i quali , nell esercizio delle loro funzioni , per azione od |
| 1982-257.txt | 397 | 397 | e le rispettive province ; non si detta dunque alcun criterio , vien precisato , in ordine all altro ed | autonomo | momento , in cui la prestazione è deliberata . le denunziate carenze della previsione normativa – alle quali , si |
| 1982-257.txt | 1333 | 1333 | che l imposizione in parola soddisfa anche ad una specifica esigenza di ordine costituzionale , qual è il sostegno dell | autonomia | locale : tanto più rilevante , sul piano della applicazione fin qui ricevuta dalla norma censurata , in quanto il |
| 1982-96.txt | 3875 | 3875 | determinato l organo legislativo ad emanarla . escluso , poi , che la presunta inosservanza del gatt possa costituire un | autonoma | ipotesi di infrazione dell art . 10 , primo comma , o dell art . 11 cost . , l |
| 1983-239.txt | 3293 | 3293 | , in cui la moneta è indispensabile misura dei valori di mercato ” . 8 . – non costituiscono poi | autonoma | censura gli ulteriori argomenti contenuti in tutte le ordinanze in epigrafe , eccettuate quelle di ferrara e di firenze . |
| 1983-262.txt | 516 | 516 | imponibile ( invim ) – nei casi di trasferimenti di immobili da parte di entità soggette ad iva – un | autonoma | procedura di accertamento per la determinazione dei valori di confronto non è censurabile sotto i denunziati profili di legittimità costituzionale |
| 1983-76.txt | 3542 | 3542 | interessi . una volta che il reddito della moglie non viene più imputato al marito , ma è sottoposto ad | autonoma | tassazione , e che gli oneri sostenuti dalla prima vengono dedotti dal reddito medesimo , e non più dal coacervo |
| 1984-133.txt | 1988 | 1988 | organizzate sulla base del riferimento a date categorie professionali e alle rispettive attività tipiche , e secondo criteri di accentuata | autonomia | strutturale e finanziaria sia reciproca che rispetto all assicurazione generale obbligatoria e alle previdenze dell impiego pubblico . al riguardo |
| 1984-133.txt | 3606 | 3606 | attività ontologicamente diverse perché non omogenee , anche se contemporanee , l ipotesi dell esercente ( in regime di lavoro | autonomo | ) la professione forense , che svolga ( in regime di dipendenza pubblica ) attività di insegnamento – è fuori |
| 1984-133.txt | 3685 | 3685 | addirittura seguire per un momento la linea di esse , non può non considerarsi che – stante la già rilevata | autonomia | dei sistemi previdenziali ” professionali ” – non è previsto alcun meccanismo per assicurare la tutela previdenziale dell attività professionale |
| 1984-133.txt | 4145 | 4145 | 1046 del 1971 ( art . 2 ) , è sufficiente dare atto della diversità di situazioni derivanti dalla reciproca | autonomia | dei sistemi . non importa dunque chiedersi se la detta opposta soluzione sia più fedelmente , o al contrario , |
| 1984-133.txt | 4994 | 4994 | per infrangersi contro la osservazione , più volte fatta da questa corte , che ogni sistema previdenziale presenta una propria | autonomia | e che le rispettive soluzioni sono da riportare , in linea di principio , ad accertamento di presupposti , a |
| 1984-139.txt | 93 | 93 | . – e bene premettere , tralasciando di ricordare precedenti provvedimenti normativi , i quali pure avevano inciso notevolmente sulla | autonomia | negoziale in ordine al canone di affitto dei fondi rustici , che la l . 12 giugno 1962 n . |
| 1984-139.txt | 4049 | 4049 | . eliminata la quale , la parte principale della disposizione conserva la sua validità : infatti essa ha una propria | autonomia | poiché si riferisce ai coefficienti già presi in considerazione dal parlamento nel corso dell ottava legislatura e poi lasciati sostanzialmente |
| 1984-139.txt | 4393 | 4393 | di categoria , comporterebbe un ingiustificata disparità di trattamento fra i soggetti dei nuovi rapporti , che ricupererebbero la loro | autonomia | contrattuale , e quelli dei rapporti già in corso , rispetto ai quali la stessa continua ad essere negata , |
| 1984-172.txt | 338 | 338 | dei proventi degli ospedali dipendenti da enti pubblici ” , che toglie a tali proventi ” il carattere di ricchezza | autonoma | ” ed induce perciò ad ” escludere dalla nozione di reddito mobiliare imponibile i proventi di attività che realizzano servizi |
| 1984-178.txt | 49 | 49 | imposta locale sui redditi ( ilor ) , prevede ” deduzioni dai redditi agrari , d impresa e di lavoro | autonomo | ” ai fini dell applicazione dell imposta medesima : al primo comma dispone , nei confronti delle persone fisiche , |
| 1984-178.txt | 143 | 143 | opera nell impresa , e tale prestazione costituisca la sua occupazione prevalente . per quanto concerne i redditi di lavoro | autonomo | , sono assoggettati all ilor , per effetto della sentenza di questa corte n . 42 del 1980 , soltanto |
| 1984-239.txt | 974 | 974 | legge , nella sua globalità , con il comma secondo dell art . 8 della costituzione , che riserva all | autonomia | delle confessioni religiose diverse dalla cattolica , l adozione dei propri statuti ; lo statuto della confessione ebraica , invece |
| 1984-239.txt | 1499 | 1499 | membri speciali tributi ; ma , a differenza di quelle che formavano oggetto della legge sarda , erano dotate di | autonomia | organizzativa , in quanto le leggi che le disciplinavano rinviavano ai rispettivi statuti per il regolamento della loro struttura e |
| 1984-239.txt | 1594 | 1594 | culto con le volontarie contribuzioni dei loro aderenti . le varie comunità , obbligatorie e volontarie , tra loro assolutamente | autonome | e indipendenti , avevano poi dato vita ad un consorzio volontario , sul piano nazionale , per la difesa e |
| 1984-239.txt | 1841 | 1841 | il sistema austriaco , vigente nelle nuove province , che , limitandosi alle norme fondamentali , lascia largo campo all | autonomia | delle comunità , cui impone di farsi uno statuto ” . si rilevò , allora , in dottrina , che |
| 1984-277.txt | 782 | 782 | sezioni unite civili della cassazione , componendo il conflitto di principi insorto in seno alla sezione lavoro in punto alla | autonoma | azionabilità del diritto del lavoratore alla rivalutazione monetaria di crediti di lavoro già soddisfatti , hanno argomentato da ciò che |
| 1984-292.txt | 1974 | 1974 | . , il quale detta , sì , la disciplina del procedimento legislativo , ma ne demanda l integrazione all | autonomia | normativa di ciascuna camera . ora , l istituto del coordinamento è ignoto alla costituzione , ma non anche ai |
| 1984-292.txt | 4836 | 4836 | denunciato art . 39 – e che la specificità dell oggetto disciplinato in tale comma conferisce alla relativa disposizione piena | autonomia | rispetto all intero testo , che , infatti , neppure le ordinanze in esame coinvolgono nella denuncia di illegittimità costituzionale |
| 1984-39.txt | 282 | 282 | giurisprudenza della corte di cassazione per la quale , ad un primo indirizzo che riconosceva nelle due imposte forme impositive | autonome | e distinte , è seguito un contrario insegnamento , poscia consolidato dalle sezioni unite con numerose sentenze . il che |
| 1985-113.txt | 442 | 442 | giudice alla legge ( art . 101 , secondo comma ) , o in varia guisa sanciscono e tutelano l | autonomia | della funzione giurisdizionale ( artt . 101 , 102 , 104 e 113 cost . ) . 2 . – |
| 1985-113.txt | 696 | 696 | corte , governa i rapporti fra l ordinamento dello stato e quello della comunità : i due sistemi sono reciprocamente | autonomi | e , al tempo stesso , coordinati secondo le previsioni del trattato di roma , la cui osservanza forma oggetto |
| 1985-139.txt | 1880 | 1880 | ) – ” di dover procedere per la regione t.a.a . a distinta assegnazione di somme in favore delle province | autonome | di trento e bolzano , in conformità della legge costituzionale 10 novembre 1974 , n . 1 ” ( rectius |
| 1985-147.txt | 1507 | 1507 | e subordinata , è da ritenersi meramente enunciativo della mutata realtà normativa e non già indice della volontà di impugnativa | autonoma | della norma successivamente intervenuta a regolare la materia . da ciò consegue – sia in ragione dei surricordati argomenti lessicali |
| 1985-159.txt | 1221 | 1221 | in rilievo la distinzione fra diritti soggettivi ed interessi legittimi , anche con riguardo alle controversie , non importa se | autonomamente | proposte , le quali concernono solo la legittimità del provvedimento istitutivo del tributo . posto ciò , la questione sarebbe |
| 1985-159.txt | 1347 | 1347 | anche ai sensi della giurisprudenza della corte di cassazione e della commissione tributaria centrale , ritenersi intaccata dai distinti e | autonomi | poteri di cognizione attribuiti agli organi del contenzioso tributario . la corte non ravvisa ragioni per disattendere le conclusioni del |
| 1985-159.txt | 2561 | 2561 | il livello delle spese del comune al costo crescente dei servizi , senza compromettere il pareggio del bilancio dell ente | autonomo | – punto , questo , ormai fermo nell attuale assetto della finanza locale – e senza d altra parte onerare |
| 1985-159.txt | 2667 | 2667 | di stimolare la responsabilità degli amministratori locali , attingendo alla capacità contributiva di quanti traggono beneficio dal funzionamento degli enti | autonomi | . in sostanza , sarebbe dunque corretto il fine dell imposizione , ma incostituzionale il mezzo adoperato dal legislatore fiscale |
| 1985-159.txt | 3037 | 3037 | come sospetta il giudice a quo , in una delega in bianco al comune , anche se lascia all ente | autonomo | la facoltà di istituire , oppur no , la sovraimposta . né si può obiettare che l esercizio dei poteri |
| 1985-159.txt | 3059 | 3059 | facoltà di istituire , oppur no , la sovraimposta . né si può obiettare che l esercizio dei poteri di | autonomia | qui riconosciuti al comune finisce in ogni caso per trascendere i corretti confini della discrezionalità , in quanto non è |
| 1985-159.txt | 3185 | 3185 | tributo è giustificata , non solo dal perseguimento di un esigenza di indubbio rilievo costituzionale , qual è quella dell | autonomia | locale , ma anche dall adozione di criteri normativi che rispondono ai dettami dell art . 23 cost . : |
| 1985-159.txt | 3294 | 3294 | , nella propria sfera territoriale . siamo di fronte alle inevitabili conseguenze del fatto che gli enti impositori godono di | autonomia | e possono esercitarla secondo diverse valutazioni e delibere , senza che ciò comporti offesa degli invocati parametri ( cfr . |
| 1985-159.txt | 4344 | 4344 | ricevano , più di ogni altra fonte di reddito , particolari benefici dai servizi e le attività gestionali dell ente | autonomo | . l idoneità del soggetto a corrispondere l onere imposto è stata determinata , certo , discriminando fra le categorie |
| 1985-159.txt | 4442 | 4442 | stato preso in considerazione al fine di attribuire ai comuni una potestà impositiva connessa con la loro posizione di enti | autonomi | , come risultato di una scelta che , diversamente da quanto affermano le ordinanze in esame , non manca , |
| 1985-159.txt | 4537 | 4537 | qui prefigurato dal legislatore , per essere suscettibili di diversa valorizzazione , secondo l ambiente in cui si esercita l | autonomia | dell ente impositore . la conclusione non muta , se si ha riguardo al punto di vista da cui , |
| 1985-219.txt | 1032 | 1032 | giudizio , anzi contraddice , al fine perequativo perseguito dal legislatore . così , in definitiva , si configura un | autonoma | ipotesi di irrazionalità della norma censurata . 2 . – i giudizi promossi con le ordinanze in epigrafe vanno , |
| 1985-229.txt | 919 | 919 | censure espresse in riferimento agli artt . 53 e 3 cost . , e per altro verso quale nucleo della | autonoma | censura formulata in riferimento all art . 24 cost . – in realtà non ricorre . anzitutto l art . |
| 1985-284.txt | 2013 | 2013 | , dal momento che l impossibilità di ricostruire il suo reddito esclude che essa possa assumere la veste di soggetto | autonomo | del rapporto tributario e nessuna violazione vi può essere del diritto di difesa per chi non è destinatario di un |
| 1985-284.txt | 2141 | 2141 | lire 360.000 ; per il dubbio che tale norma introduca una ingiustificata disparità di trattamento tra lavoratori subordinati e lavoratori | autonomi | , violando altresì i principi della tutela dell istituto familiare , del dovere-diritto dei genitori all istruzione e al mantenimento |
| 1985-284.txt | 2268 | 2268 | . 3 della costituzione ) , essa non sussiste in quanto la diversità di disciplina tra lavoratori subordinati e lavoratori | autonomi | , in materia di oneri deducibili , trova la sua giustificazione nella diversità obiettiva di situazioni economiche tra le due |
| 1985-284.txt | 2338 | 2338 | , non essendo ipotizzabili per questa categoria di lavoratori passività o perdite – quali si riscontrano nell attività dei lavoratori | autonomi | – ed ha inoltre determinato le stesse spese di produzione dei lavoratori subordinati in misura forfettaria . né sussiste il |
| 1986-173.txt | 3011 | 3011 | contribuzioni derivante dalla diversità dei rapporti ( lavoratori subordinati di varie categorie : commercio , industria , agricoltura , lavoratori | autonomi | , commercianti , artigiani ecc . ) . per quanto allo stato sussiste la tendenza ad attuare una omogeneizzazione del |
| 1986-173.txt | 4671 | 4671 | le pensioni sociali , le pensioni di invalidità , mentre le pensioni di alcune categorie di lavoratori , specie degli | autonomi | , hanno di contro solo una minima contribuzione . si sono immessi via via nell apparato previdenziale gruppi di lavoratori |
| 1986-178.txt | 4028 | 4028 | dipendente a seguito della rivalsa ) , trascurando anche la circostanza che le somme versate sono affidate alla esclusiva ed | autonoma | gestione di un apposito ente con relativi redditi ed incrementi , dei quali nessun meccanismo assicura i favorevoli riflessi sul |
| 1986-191.txt | 773 | 773 | provinciale quale autorità locale di pubblica sicurezza , senza che le relative funzioni siano istituzionalmente passate in capo all ente | autonomo | . diverso avviso va accolto con riferimento alla licenza concernente le arti tipografiche . a proposito di quest ultimo provvedimento |
| 1986-271.txt | 1265 | 1265 | 27 dicembre 1977 , n . 968 attribuito alle regioni la potestà di disciplinare le tasse in questione in completa | autonomia | e senza doversi attenere a limiti di sorta . in effetti , l ultimo comma dell art . 24 citato |
| 1986-271.txt | 1361 | 1361 | ” . peraltro , dalla circostanza che esso nulla dispone circa la misura di tali tasse e i limiti dell | autonomia | legislativa regionale al riguardo non può trarsi alcun argomento in favore della tesi sostenuta dalle regioni . infatti – in |
| 1986-271.txt | 1440 | 1440 | , pertanto , l ultimo comma del citato art . 24 va interpretato alla luce del complesso normativo concernente l | autonomia | finanziaria delle regioni a statuto ordinario nonché della disciplina specifica in tema di competenze legislative delle regioni in materia di |
| 1986-271.txt | 1479 | 1479 | materia di tasse sulle concessioni regionali , argomenti che costituiranno oggetto delle considerazioni che seguono . 15 . – l | autonomia | finanziaria delle regioni resistenti , tutte a statuto ordinario , trova la sua fonte normativa specifica nell art . 119 |
| 1986-271.txt | 1507 | 1507 | statuto ordinario , trova la sua fonte normativa specifica nell art . 119 cost . . l aspetto di tale | autonomia | , che interessa qui precisare , in quanto elemento decisivo delle questioni sottoposte all esame della corte , concerne l |
| 1986-271.txt | 1547 | 1547 | l esistenza e i limiti della potestà normativa spettante in materia tributaria a tale tipo di regioni , configurandosi l | autonomia | tributaria come aspetto o specie di quella finanziaria . non par dubbio che le regioni a statuto ordinario siano titolari |
| 1986-271.txt | 1577 | 1577 | non par dubbio che le regioni a statuto ordinario siano titolari di siffatta potestà ; invero , nel concetto di | autonomia | sono comprese tutte le esplicazioni di essa e , alla stregua di antiche e recenti visioni , anche la potestà |
| 1986-271.txt | 1633 | 1633 | comma , cost . sorregge questa affermazione . la determinazione delle ” forme ” e dei ” limiti ” dell | autonomia | tributaria demandata alle leggi della repubblica , presuppone , infatti , un ” oggetto ” preesistente alla delimitazione , del |
| 1986-271.txt | 1668 | 1668 | ” preesistente alla delimitazione , del quale spetta la titolarità nella regione . inoltre la funzione di coordinamento di tale | autonomia | ” con la finanza dello stato , delle province e dei comuni ” – che non può non esplicarsi anche |
| 1986-271.txt | 1831 | 1831 | la sottoposizione a ” forme ” e ” limiti stabiliti dalle leggi dello stato ” condiziona largamente il contenuto dell | autonomia | normativa tributaria delle regioni , in quanto il primo termine attiene al tipo del tributo , nella sua configurazione e |
| 1986-271.txt | 1954 | 1954 | dell art . 119 proietta , invero , la delimitazione della potestà regionale , innanzi tutto e prevalentemente , sull | autonomia | ( normativa ) finanziaria , mentre l operazione di coordinamento tra la finanza regionale con quella statale , provinciale e |
| 1986-271.txt | 2027 | 2027 | potrebbero preliminarmente delimitarsi gli spazi operativi delle regioni , in conformità del precetto costituzionale che da un lato garantisce l | autonomia | della regione e dall altro individua nella legge statale la fonte ” necessaria ed obbligata ” della disciplina dei predetti |
| 1986-271.txt | 2082 | 2082 | ordinanze di rinvio e nel dibattito orale , si è fatto con insistenza riferimento , ai fini della delimitazione dell | autonomia | finanziaria regionale , all art . 117 cost . , con il richiamo alle materie rimesse da tale norma all |
| 1986-271.txt | 2103 | 2103 | finanziaria regionale , all art . 117 cost . , con il richiamo alle materie rimesse da tale norma all | autonomia | legislativa delle regioni : l ambito sostanziale delle materie a quest ultime devolute verrebbe a definire anche il contenuto della |
| 1986-271.txt | 2164 | 2164 | norma speciale alla materia – richiede con statuizione precisa che le forme stesse ( oltre che i limiti ) dell | autonomia | finanziaria debbono essere predeterminate da leggi della repubblica , con evidente considerazione dell incidenza dei contenuti di tale autonomia su |
| 1986-271.txt | 2183 | 2183 | dell autonomia finanziaria debbono essere predeterminate da leggi della repubblica , con evidente considerazione dell incidenza dei contenuti di tale | autonomia | su quella comunale e provinciale . né corretta concezione è quella della potestà normativa tributaria che si collochi in funzione |
| 1986-271.txt | 2477 | 2477 | idoneo ad influire su tale impostazione il rilievo , secondo il quale la materia tributaria non sarebbe caratterizzata da contenuti | autonomi | , configurandosi piuttosto come un aspetto della complessiva autonomia legislativa regionale , dato che la potestà normativa tributaria ha , |
| 1986-271.txt | 2486 | 2486 | secondo il quale la materia tributaria non sarebbe caratterizzata da contenuti autonomi , configurandosi piuttosto come un aspetto della complessiva | autonomia | legislativa regionale , dato che la potestà normativa tributaria ha , invece , un oggetto proprio , che consiste nell |
| 1986-271.txt | 2554 | 2554 | regione in base ad un potere di supremazia di questo . e la disciplina di siffatta prestazione ha un contenuto | autonomo | , differenziato da quello che è connesso all esercizio dell attività normativa spettante alle regioni nelle materie ad esse devolute |
| 1986-271.txt | 2706 | 2706 | non sfugge al circuito , aperto dall art . 119 , con il riferimento alle forme e ai limiti dell | autonomia | , rimessa alle leggi della repubblica , e concluso , per quanto concerne le tasse sulle concessioni regionali , col |
| 1986-271.txt | 3082 | 3082 | contenuti della potestà normativa finanziaria delle regioni a statuto ordinario , ancora di recente collegata con l assetto democratico delle | autonomie | locali , alla stregua del principio della sovranità popolare , ovvero al più pieno inserimento nel sistema della finanza e |
| 1986-271.txt | 3433 | 3433 | caccia e le aziende faunistico-venatorie . ma una simile interpretazione , oltre ad essere incompatibile con il sistema costituzionale dell | autonomia | tributaria regionale sopra delineato , prescinde da ogni coordinamento con il più volte ricordato art . 3 della l . |
| 1986-272.txt | 133 | 133 | rilievo circa la sfera propria di ogni legge , che costituisce atto di produzione a sé stante , oggetto di | autonomo | esame ai fini dell accertamento della sua legittimità costituzionale ( corte cost . sent . 9 aprile 1963 , n |
| 1986-272.txt | 377 | 377 | esplicazione della potestà normativa delle regioni nelle materie indicate nel primo comma dell art . 117 , data la loro | autonoma | sfera di incidenza e la sottoposizione agli specifici limiti posti da questa norma . la potestà normativa tributaria ha , |
| 1986-47.txt | 243 | 243 | legge sull assunzione diretta dei pubblici servizi da parte dei comuni e delle province ) , le aziende municipalizzate con | autonomia | patrimoniale , ancorché prive di personalità giuridica , e gestite in regime di concorrenza , erano considerate soggetti passivi di |
| 1986-87.txt | 92 | 92 | , giuridicamente inclusi nella figura del reddito d impresa , pur appartenendo – in realtà – all area del lavoro | autonomo | ; sicché la loro mancata esclusione contrasterebbe con il principio dell eguaglianza tributaria , desumibile dal combinato disposto degli artt |
| 1986-87.txt | 287 | 287 | , specificativi di quelli dettati dall art . 51 ” , per definire in tal modo i redditi di lavoro | autonomo | assimilabili ai redditi d impresa . e , reciprocamente , da ciò deriva ora che spetta pur sempre al legislatore |
| 1986-87.txt | 321 | 321 | ora che spetta pur sempre al legislatore individuare i tipi dei redditi d impresa eventualmente assimilabili ai redditi di lavoro | autonomo | : come in effetti potrebbe registrarsi – se fosse approvata l una o l altra delle varie proposte di riforma |
| 1986-87.txt | 728 | 728 | ipotesi – tutt altro che definita sul piano normativo – dei ” procacciatori d affari in campo assicurativo con lavoro | autonomo | non organizzato in forma d impresa ” . il che dimostra che le situazioni sottoposte al sindacato della corte non |
| 1986-87.txt | 946 | 946 | se i proventi artigianali in questione appartenessero alla categoria dei redditi d impresa ovvero a quella dei redditi di lavoro | autonomo | . inoltre l eccezione riceve sostegno da quella giurisprudenza tributaria , che ha collocato nell ambito del lavoro autonomo , |
| 1986-87.txt | 965 | 965 | lavoro autonomo . inoltre l eccezione riceve sostegno da quella giurisprudenza tributaria , che ha collocato nell ambito del lavoro | autonomo | , anziché dell impresa propriamente detta , il reddito prodotto per mezzo di attività artigianali implicanti l impiego di modesti |
| 1987-200.txt | 4525 | 4525 | rientrino tra i redditi sottoponibili a ricchezza mobile di categoria b ( diversi dai redditi di capitale , di lavoro | autonomo | o subordinato ) tra i redditi , cioè , alla produzione dei quali concorrono insieme il capitale ed il lavoro |
| 1987-200.txt | 5445 | 5445 | cui all art . 2082 c.c . a parte l ampio , ed estraneo a questa sede , dibattito sull | autonomia | del diritto tributario e sull impossibilità di assumere i concetti ( ed i termini ) ai quali si riferisce il |
| 1987-204.txt | 235 | 235 | in quanto , se interpretato nel senso su detto , non stabilisce i limiti entro i quali deve esplicarsi l | autonomia | legislativa regionale al riguardo . 3 . – questa corte , con la sentenza 19 dicembre 1986 , n . |
| 1987-204.txt | 577 | 577 | attuazione del principio stabilito dall art . 119 cost . , secondo il quale le regioni a statuto ordinario hanno | autonomia | finanziaria nelle forme e nei limiti stabiliti da leggi della repubblica . la questione è fondata . questa corte , |
| 1987-204.txt | 684 | 684 | in proposito che , avendo le regioni a statuto ordinario , a norma dell art . 119 cost . , | autonomia | finanziaria nelle forme e nei limiti stabiliti dalla legislazione statale , in mancanza di una legge statale che attribuisca alla |
| 1987-204.txt | 722 | 722 | che attribuisca alla regione un determinato tipo di tributo e delimiti il potere impositivo regionale riguardo ad esso , l | autonomia | tributaria regionale non può legittimamente esplicarsi . in attuazione di tale principio , l art . 3 della l . |
| 1987-205.txt | 829 | 829 | che la maggiorazione , quale corrispettivo di una dilazione chiesta e fruita dal contribuente , è oggetto di una obbligazione | autonoma | , rispetto alla quale sarebbe pertanto irrilevante la legittimità o l illegittimità dell iscrizione a ruolo del tributo . infatti |
| 1987-211.txt | 180 | 180 | , l art . 49 cit . d.p.r . n . 597 del 1973 , relativo ai redditi di lavoro | autonomo | , ma tale disposizione è chiaramente estranea alla censura formulata , trattandosi nella specie , secondo la stessa ordinanza e |
| 1987-211.txt | 433 | 433 | delle royalties o redevances non costituiscono redditi di impresa bensì , come già si è accennato , redditi di lavoro | autonomo | , come tali tassabili a norma del cit . art . 49 d.p.r . n . 597 del 1973 , |
| 1987-211.txt | 1004 | 1004 | ivi compresa quella delle sezioni unite della cassazione , considera le royalties o redevances quali redditi non già di lavoro | autonomo | ma di impresa ; d altro canto , tutti i redditi di questo tipo , realizzati da enti non aventi |
| 1987-214.txt | 97 | 97 | degli artt . 117 e 119 cost . , avendo la legge regionale ecceduto dai limiti posti dalla costituzione all | autonomia | regionale in materia tributaria , determinando la tassa in questione in misura superiore a quella consentita dall art . 3 |
| 1987-214.txt | 518 | 518 | , n . 968 , recante la nuova legge sulla caccia . secondo la regione , dette aziende avrebbero un | autonoma | configurazione strutturale e funzionale rispetto alle riserve di caccia , cosicché le relative tasse di concessione sarebbero estranee alla normativa |
| 1987-214.txt | 1128 | 1128 | rilevato la corte nella citata sentenza – contrariamente a quanto sostiene la regione , non incide sui limiti riguardanti l | autonomia | tributaria regionale in materia . esso , infatti , si limita a statuire che gli appostamenti fissi , le aziende |
| 1987-214.txt | 1211 | 1211 | tasse regionali ” . ma dalla circostanza che nulla dispone circa la misura di tali tasse e i limiti dell | autonomia | legislativa regionale al riguardo non può trarsi alcun argomento in favore della tesi sostenuta dalla regione . infatti – in |
| 1987-214.txt | 1283 | 1283 | inserirsi . cosicché l ultimo comma del citato art . 24 va interpretato alla luce del complesso normativo concernente l | autonomia | finanziaria delle regioni a statuto ordinario nonché della disciplina specifica in tema di competenze legislative delle regioni in materia di |
| 1987-214.txt | 1313 | 1313 | specifica in tema di competenze legislative delle regioni in materia di tasse sulle concessioni regionali . 5 . – l | autonomia | finanziaria delle regioni a statuto ordinario , trova la sua fonte normativa specifica nell art . 119 cost . e |
| 1987-214.txt | 1338 | 1338 | statuto ordinario , trova la sua fonte normativa specifica nell art . 119 cost . e l aspetto di tale | autonomia | , che interessa qui precisare , concerne l esistenza e i limiti della potestà normativa spettante in materia tributaria a |
| 1987-214.txt | 1366 | 1366 | l esistenza e i limiti della potestà normativa spettante in materia tributaria a tale tipo di regioni , configurandosi l | autonomia | tributaria come aspetto o specie di quella finanziaria . nell ordinanza di rinvio si fa riferimento anche all art . |
| 1987-214.txt | 1398 | 1398 | di rinvio si fa riferimento anche all art . 117 cost . , quale norma che stabilisce i limiti dell | autonomia | legislativa regionale in materia tributaria . questa corte , viceversa , con la citata sentenza n . 271 del 1986 |
| 1987-214.txt | 1424 | 1424 | . questa corte , viceversa , con la citata sentenza n . 271 del 1986 , ha precisato che l | autonomia | legislativa regionale in materia tributaria è regolata dalla norma specifica dettata dall art . 119 cost . , il quale |
| 1987-214.txt | 1451 | 1451 | regolata dalla norma specifica dettata dall art . 119 cost . , il quale prevede che ” le regioni hanno | autonomia | finanziaria nelle forme e nei limiti stabiliti dalle leggi della repubblica ” . ne deriva che la sottoposizione a “ |
| 1987-214.txt | 1489 | 1489 | sottoposizione a ” forme ” e ” limiti stabiliti dalle leggi dello stato ” , condiziona largamente il contenuto dell | autonomia | normativa tributaria delle regioni , in quanto il primo termine attiene al tipo del tributo , nella sua configurazione e |
| 1987-214.txt | 1566 | 1566 | delimitarsi gli spazi operativi delle regioni , in conformità del precetto costituzionale che , da un lato , garantisce l | autonomia | della regione e dall altro individua nella legge statale la fonte ” necessaria ed obbligata ” della disciplina dei predetti |
| 1987-214.txt | 1618 | 1618 | che attribuisca alla regione un determinato tipo di tributo e delimiti il potere impositivo regionale riguardo ad esso , l | autonomia | tributaria regionale non può legittimamente esplicarsi . in relazione a tale principio lo stato , nell attribuire alle regioni a |
| 1987-214.txt | 1801 | 1801 | riguardanti le riserve di caccia e le aziende faunistico-venatorie ) , oltre ad essere incompatibile con il sistema costituzionale dell | autonomia | tributaria regionale sopra delineato , prescinde da ogni coordinamento con il più volte ricordato art . 3 della l . |
| 1987-283.txt | 2075 | 2075 | all assemblea costituente , secondo la quale l art . 2 tutela diritti connaturati alla persona umana , preesistenti ed | autonomi | rispetto ad ogni organizzazione statuale , tra di essi certo non potrebbe porsi , qualificandolo diritto naturale e inviolabile , |
| 1987-292.txt | 168 | 168 | redditi di lavoro dipendente , piuttosto che la speculare inclusione delle stesse indennità fra quelle equiparate ai redditi di lavoro | autonomo | derivanti da collaborazione coordinata e continuativa , egli si è orientato a sottoporre al giudizio di questa corte soltanto la |
| 1987-34.txt | 937 | 937 | deriva l errore in cui la commissione tributaria di siracusa è incorsa con considerare l azienda commerciale come un bene | autonomo | ed astratto al quale sia da attribuire il valore della differenza tra l attivo e il passivo , e non |
| 1987-431.txt | 159 | 159 | a carico dei lavoratori ( art . 31 , n . 1 ) ; b ) nell esplicazione di lavoro | autonomo | degli artigiani , esercenti attività commerciali , liberi professionisti ( e , a tal titolo , pure lavoratori dipendenti e |
| 1987-431.txt | 696 | 696 | norme sussisterebbe , inoltre , disomogeneità , ex art . 3 cost . , per disparità di trattamento tra lavoro | autonomo | e dipendente , nonché diffusa incoerenza nei sensi già descritti . per il pretore di campobasso ( ord . n |
| 1987-61.txt | 1234 | 1234 | agosto 1978 , n . 468 : adeguamento delle entrate e delle uscite del bilancio dello stato , delle aziende | autonome | e degli enti che si ricollegano alla finanza statale , agli obiettivi di politica economica cui si ispirano il bilancio |
| 1987-61.txt | 2648 | 2648 | ” , si tratta di ” una conseguenza di fatto che non investe aspetti costituzionalmente tutelati , non incidendo sull | autonomia | finanziaria delle regioni ” ( sentenze 29 ottobre 1985 , n . 243 ; 22 ottobre 1982 , n . |
| 1987-61.txt | 2798 | 2798 | legislativamente prefissato , delle disponibilità depositate a qualunque titolo presso aziende di credito , determini ” invasione o lesione dell | autonomia | costituzionalmente tutelata ” , sia delle regioni a statuto speciale che di quelle a statuto ordinario . la corte non |
| 1987-61.txt | 2911 | 2911 | alle regioni per l adempimento dei loro compiti istituzionali . se si verificasse in tal senso una reale menomazione dell | autonomia | finanziaria , alle regioni non mancherebbero i mezzi per invocarne ed ottenerne la tutela ” ( sentenze 22 dicembre 1977 |
| 1987-61.txt | 3106 | 3106 | anche se genericamente , alla ” particolare specialità ” del regime della regione sicilia , che ” presuppone una totale | autonomia | della regione stessa nella provvista dei mezzi finanziari ” , fondata ” sulla devoluzione totale e piena dei tributi “ |
| 1987-61.txt | 3753 | 3753 | tributi occorre far riferimento al primo comma dell art . 119 cost . – ove è sancito il principio dell | autonomia | finanziaria regionale – piuttosto che al secondo comma , che è normalmente proposto come norma specifica della materia . il |
| 1987-61.txt | 3776 | 3776 | – piuttosto che al secondo comma , che è normalmente proposto come norma specifica della materia . il concetto di | autonomia | ( in essa compresa la potestà normativa : cfr . sent . 19 dicembre 1986 , n . 271 ) |
| 1987-61.txt | 3828 | 3828 | alle regioni a statuto ordinario che a quelle a regime speciale , pur nei diversi limiti entro i quali l | autonomia | stessa è capace di operare . tali limiti sono segnati , per le regioni a statuto ordinario , dalle leggi |
| 1987-61.txt | 3967 | 3967 | la sua concreta consistenza – ricorrono i motivi che indussero all adozione per la regione sicilia di un sistema di | autonomia | particolarmente differenziato , anche in materia tributaria . e , pertanto , la configurazione della categoria va verificata alla stregua |
| 1987-61.txt | 4028 | 4028 | regione , prescritto dall art . 36 st . – nel quale si esprimono in modo pregnante l affermazione dell | autonomia | e il miraggio dell autosufficienza finanziaria – è ribadito nell art . 2 , primo comma , delle norme di |
| 1987-61.txt | 4368 | 4368 | 6 giugno 1973 , n . 71 di questa corte ) , deliberazione che costituisce la più piena espressione dell | autonomia | normativa ; con b ) la finalità di provvedere alle esigenze della comunità regionale , alle quali l autonomia stessa |
| 1987-61.txt | 4387 | 4387 | dell autonomia normativa ; con b ) la finalità di provvedere alle esigenze della comunità regionale , alle quali l | autonomia | stessa deve corrispondere ( art . 6 , secondo comma , norme di attuazione cit . ) . questo elemento |
| 1987-61.txt | 4586 | 4586 | ma alla richiesta della regione deve riconoscersi anche valore di principio , intesa com è ad individuare l ambito dell | autonomia | regionale in materia tributaria . l autonomia anzidetta e la connessa configurazione di % tributi propri % , oltre ad |
| 1987-61.txt | 4593 | 4593 | anche valore di principio , intesa com è ad individuare l ambito dell autonomia regionale in materia tributaria . l | autonomia | anzidetta e la connessa configurazione di % tributi propri % , oltre ad esplicarsi nella fase costitutiva dei tributi , |
| 1987-62.txt | 82 | 82 | determina , tra l altro , l assoggettamento delle ” entrate proprie della regione trentino-alto adige ” e delle province | autonome | di trento e bolzano alla disciplina dell art . 40 della legge 30 marzo 1981 , n . 119 , |
| 1987-62.txt | 301 | 301 | due province , mentre nel caso di specie tale accordo sarebbe mancato non ostante che la norma impugnata incida sull | autonomia | contabile , di bilancio e di spesa della regione . è stato inoltre dedotto il contrasto dell art . 35 |
| 1987-62.txt | 987 | 987 | e provinciale . l art . 35 della legge n . 41 , ad avviso della regione , violerebbe l | autonomia | finanziaria regionale , in quanto inciderebbe sul potere decisorio della regione circa la destinazione e l impiego dei proventi in |
| 1987-62.txt | 1010 | 1010 | , in quanto inciderebbe sul potere decisorio della regione circa la destinazione e l impiego dei proventi in questione ( | autonomia | contabile ) e circa la previsione delle entrate e dell erogazione ( autonomia di bilancio e di spesa ) . |
| 1987-62.txt | 1023 | 1023 | l impiego dei proventi in questione ( autonomia contabile ) e circa la previsione delle entrate e dell erogazione ( | autonomia | di bilancio e di spesa ) . la norma contestata , come si è visto , determina l assoggettamento alla |
| 1987-62.txt | 1227 | 1227 | della normativa dello statuto speciale della regione , che nel titolo vi individua le entrate della regione e delle province | autonome | . in particolare , l art . 73 prevede la facoltà della regione di istituire con legge ” tributi propri |
| 1987-62.txt | 1571 | 1571 | su proprie valutazioni politiche , economiche e finanziarie , nel rispetto dell unità del sistema tributario dello stato . l | autonoma | facoltà di istituzione di tributi da parte della regione è poi caratterizzata dalla finalità di provvedere a peculiari esigenze locali |
| 1987-62.txt | 1651 | 1651 | st . ) , capaci di contribuire al migliore assetto del territorio e al rinsaldamento della sua struttura . l | autonomia | normativa , che si esprime nella configurazione del tipo di entrata , si riflette nella peculiarità del fine , contrassegnato |
| 1987-62.txt | 1861 | 1861 | primo comma , della legge reg . 13 aprile 1970 , n . 6 ) e di gestire in piena | autonomia | . pertanto la disposizione dell art . 35 impugnato , non poteva essere inserita in una legge ordinaria – come |
| 1987-70.txt | 39 | 39 | , n . 677 , secondo il quale le somme da corrispondere alle regioni a statuto speciale e alle province | autonome | di trento e bolzano , ai sensi dell art . 35 decreto-legge 28 febbraio 1981 , n . 38 , |
| 1987-70.txt | 269 | 269 | ad emanare , nel rispetto dei princìpi e delle procedure stabiliti dagli statuti speciali d intesa con le regioni ad | autonomia | differenziata – norme ordinarie per assicurare a ciascuna regione entrate complessivamente non inferiori al gettito o alla compartecipazione al gettito |
| 1987-70.txt | 485 | 485 | per tale anno le somme da corrispondere alla regione sardegna , alle altre regioni a statuto speciale ed alle province | autonome | , in sostituzione delle quote fisse di tributi erariali aboliti , fossero maggiorate del 15 % rispetto all ammontare dell |
| 1987-70.txt | 1251 | 1251 | desume dai lavori preparatori dello statuto sardo , che convergono nell obbiettivo di garantire , in tal modo , l | autonomia | regionale . muovendosi inizialmente dalla formulazione che prevedeva la proposta della regione come sola iniziativa per la modificazione del titolo |
| 1988-123.txt | 424 | 424 | delle loro aziende , senza corrispondente copertura , in materie estranee all ambito delle loro finalità istituzionali , lederebbe l | autonomia | finanziaria di questi , in contrasto con gli artt . 5 , 114 , 119 , 128 cost . il |
| 1988-123.txt | 1471 | 1471 | pareggio di bilancio , una dotazione globale in relazione alle complessive necessità debitamente rappresentate dagli enti medesimi , lasciando all | autonomia | di scelta e alla responsabilità di questi di ripartire i fondi in loro possesso tra i diversi impegni di spesa |
| 1988-127.txt | 57 | 57 | , e dovuto dalle navi che si servono , per approdarvi , degli ambiti territoriali compresi nella circoscrizione del consorzio | autonomo | del porto di napoli – come prestazione patrimoniale imposta . il potere d imposizione viene attribuito al consorzio suindicato – |
| 1988-127.txt | 293 | 293 | d.l . n . 1 del 1974 , all art . 1 , n . 10 , affida al consorzio | autonomo | del porto di napoli , tra gli altri , il compito di ” gestire i beni del demanio marittimo indicati |
| 1988-127.txt | 584 | 584 | dell entrata-prestazione rimesso all autorità , alla quale spetta la gestione del bene . per quanto riguarda specificamente il consorzio | autonomo | del porto di napoli , questa entrata concorre a costituire il complesso delle disponibilità finanziarie dell ente , necessarie per |
| 1988-127.txt | 1356 | 1356 | di rimessione lo nega , affermando che la misura del diritto di approdo è devoluta alla completa discrezionalità del consorzio | autonomo | : tale ” diritto ” , ad avviso del remittente , può scomporsi in due parti , di cui la |
| 1988-209.txt | 655 | 655 | mentre nel caso disciplinato dall art . 1384 c.c . il giudice interviene equitativamente nei confronti di un atto di | autonomia | privata con il quale viene predeterminato il danno cagionato dall inadempimento di una delle parti del rapporto obbligatorio , al |
| 1988-219.txt | 778 | 778 | . 7 gennaio 1929 n . 4 , in base alla quale il giudice , civile o tributario , accerterà | autonomamente | l esistenza dell obbligazione dedotta e la decisione avverrà senza pregiudicare la posizione del reo nel processo penale : ne |
| 1988-436.txt | 82 | 82 | generale obbligatoria per l invalidità , la vecchiaia ed i superstiti dei lavoratori dipendenti e nelle gestioni speciali dei lavoratori | autonomi | , che presentino domanda successivamente al compimento dell età pensionabile . in una delle ordinanze si sostiene che la norma |
| 1988-436.txt | 290 | 290 | presentata la relativa domanda , sia al diverso limite di età pensionabile stabilito fra i lavoratori dipendenti e i lavoratori | autonomi | , sia alla diversa consistenza della posizione contributiva che gli iscritti ad una medesima gestione maturano nel tempo . in |
| 1988-535.txt | 1216 | 1216 | , dato che l esercizio di un pubblico servizio ben può assumere carattere imprenditoriale , come accade per l azienda | autonoma | delle f.f.s.s . o per quelle municipalizzate dell acqua , del gas etc . . . : e sarebbe solo |
| 1989-247.txt | 2756 | 2756 | contravvenzione oblazionabile quando ha ad oggetto redditi non soggetti ad annotazione contabile e grave delitto quando concerne redditi di lavoro | autonomo | o d impresa , derivanti da cessione di beni o prestazione di servizi ) consente anche d interpretare il significato |
| 1989-247.txt | 3244 | 3244 | rilevante ” non può ragionevolmente far parte dell oggetto del dolo : esigere che il titolare di redditi di lavoro | autonomo | o d impresa ( il quale deve pur sempre agire ” al fine d evadere le imposte sui redditi o |
| 1989-321.txt | 128 | 128 | regionale . premette il ricorrente , richiamandosi alla sentenza di questa corte n . 271 del 1986 , che l | autonomia | tributaria delle regioni a statuto ordinario quale aspetto dell autonomia finanziaria delle medesime anche per quel che concerne la potestà |
| 1989-321.txt | 138 | 138 | questa corte n . 271 del 1986 , che l autonomia tributaria delle regioni a statuto ordinario quale aspetto dell | autonomia | finanziaria delle medesime anche per quel che concerne la potestà normativa , secondo l art . 119 , primo comma |
| 1989-505.txt | 50 | 50 | , comma secondo , del decreto- legge 2 marzo 1989 , n . 66 ( disposizioni urgenti in materia di | autonomia | impositiva degli enti locali e di finanza locale ) , convertito con modificazioni nella legge 24 aprile 1989 , n |
| 1989-505.txt | 199 | 199 | e , come è precisato con la legge di conversione , ” fino all approvazione della legge organica regolatrice dell | autonomia | impositiva degli enti locali ” . in tale quadro è stata soppressa ( art . 10 , comma primo ) |
| 1989-505.txt | 314 | 314 | soggiorno per l anno 1988 agli enti beneficiari del gettito dell imposta stessa , esclusi i comuni e le sezioni | autonome | per l esercizio del credito alberghiero e turistico , disponendosi in pari tempo che le somme così pervenute alle regioni |
| 1989-505.txt | 452 | 452 | . le quali assumono che essa viola gli artt . 117 , 118 e 119 della costituzione , comprimendo l | autonomia | regionale finanziaria sul versante della spesa e discostandosi dalle norme ( o dai principi ) di cui alla legge-quadro sul |
| 1989-505.txt | 491 | 491 | legge-quadro sul turismo 17 maggio 1983 , n . 217 . in particolare , secondo le ricorrenti , la loro | autonomia | finanziaria sarebbe lesa dalla esclusione o dalla intollerabile limitazione della loro libertà nell impiego delle somme erogate : esclusione o |
| 1989-505.txt | 534 | 534 | la normativa in oggetto opererebbe per il fatto stesso di predeterminare i beneficiari finali dell erogazione . la compressione dell | autonomia | finanziaria regionale sul versante della spesa – consumata mediante il carattere fino a tal punto dettagliato della normativa impugnata – |
| 1989-505.txt | 572 | 572 | normativa impugnata – sarebbe tanto più grave in quanto sarebbero stati indicati quali beneficiari alcuni enti ( l azienda comunale | autonoma | di soggiorno e gli enti provinciali del turismo ) dei quali è prevista la soppressione dalla legislazione statale vigente e |
| 1989-505.txt | 1193 | 1193 | apprezzate con specifico riguardo alla ben precisa limitazione della erogazione a due anni , valgono a rendere tollerabile per l | autonomia | regionale le compressioni esercitate ( cfr . , per analoga visuale , le sentenze di questa corte n . 610 |
| 1989-505.txt | 1523 | 1523 | la stessa legittimità delle singole normative in cui l indirizzo si concreta ) in riferimento a una sostanziale vanificazione dell | autonomia | finanziaria regionale , perpetrata attraverso l elusione dell esigenza delle regioni di impostare mediante tempestive determinazioni una propria politica di |
| 1990-156.txt | 270 | 270 | nella riserva di legge dello stato stabilita dall art . 119 cost . circa le forme e i limiti dell | autonomia | finanziaria delle regioni . il primo e il secondo comma dell art . 119 sono stati attuati dalla legge 16 |
| 1990-156.txt | 341 | 341 | . tra questi non sono previsti i diritti di segreteria , e pertanto la legge impugnata eccede i limiti dell | autonomia | tributaria della regione fissati dalla citata legge dello stato . è appena il caso di aggiungere che non vale ad |
| 1990-260.txt | 716 | 716 | aumento delle tasse automobilistiche ) , ma in dipendenza del fatto che vi sia una legge statale , incidente sull | autonomia | regionale , della cui conformità a costituzione si possa non arbitrariamente dubitare e dalla cui eventuale dichiarazione d illegittimità costituzionale |
| 1990-294.txt | 498 | 498 | e 272 del 1986 ) . questa corte , in ordine a tale tema , ha già evidenziato come l | autonomia | legislativa regionale in materia tributaria , configurandosi quale aspetto o specie dell autonomia finanziaria , trovi la sua specifica fonte |
| 1990-294.txt | 511 | 511 | tema , ha già evidenziato come l autonomia legislativa regionale in materia tributaria , configurandosi quale aspetto o specie dell | autonomia | finanziaria , trovi la sua specifica fonte di disciplina nell art . 119 cost . , dove tale autonomia viene |
| 1990-294.txt | 530 | 530 | dell autonomia finanziaria , trovi la sua specifica fonte di disciplina nell art . 119 cost . , dove tale | autonomia | viene riconosciuta alle regioni ordinarie ” nelle forme e nei limiti stabiliti dalle leggi della repubblica ” : dal che |
| 1990-382.txt | 245 | 245 | consiglio dei ministri – sentita la conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano – la fissazione dei criteri per la ripartizione del ” residuo importo ” ( mille |
| 1990-382.txt | 504 | 504 | consiglio dei ministri , sentita la conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano ” . nel rinviare a un atto governativo la determinazione di qualsivoglia criterio di ripartizione |
| 1990-382.txt | 825 | 825 | la previsione del parere obbligatorio ( ma non vincolante ) della conferenza permanente fra stato e regioni ( e province | autonome | ) , poiché , pur se tale parere fosse vincolante , esso sarebbe idoneo a delimitare la scelta del governo |
| 1990-382.txt | 913 | 913 | . 3 . – la regione lombardia ritiene che l art . 119 della costituzione , il quale garantisce l | autonomia | finanziaria regionale , sia violato dall art . 17 del decreto-legge n . 415 del 1989 , in quanto quest |
| 1990-382.txt | 956 | 956 | ancorerebbe neppure formalmente al gettito dei tributi erariali l ammontare complessivo del fondo , che sarebbe invece fissato in modo | autonomo | e in un entità ( seimila miliardi ) superiore a quella della predetta quota di gettito erariale . la questione |
| 1990-382.txt | 1179 | 1179 | comma , della legge 1 febbraio 1989 , n . 40 , al fine di garantire alle regioni una maggior | autonomia | di spesa . 4 . – ad avviso della regione lombardia il decreto-legge n . 415 del 1989 conterrebbe una |
| 1990-382.txt | 1988 | 1988 | e di coordinamento del ministro della sanità non può alludere alla omologa funzione che il governo esercita nei confronti delle | autonomie | regionali , ma riguarda necessariamente i poteri di direttiva che il ministro della sanità possiede verso gli organi e gli |
| 1991-103.txt | 119 | 119 | in legge , con modificazioni , 24 aprile 1989 , n . 144 ) recante disposizioni urgenti in materia di | autonomia | impositiva degli enti locali e di finanza locale , per contrasto con gli articoli 3 e 53 della costituzione . |
| 1991-103.txt | 599 | 599 | di fronte , in casi del genere , alle inevitabili conseguenze del fatto che gli enti locali impositori godono di | autonomia | e possono esercitarla , nelle loro scelte , con valutazioni diverse a seconda delle rispettive differenti situazioni ambientali che sono |
| 1991-168.txt | 1214 | 1214 | ( piuttosto che di ” disapplicazione ” che evoca vizi della norma in realtà non sussistenti in ragione proprio dell | autonomia | dei due ordinamenti ) ; peraltro l ordinamento statale non si apre incondizionatamente alla normazione comunitaria giacché in ogni caso |
| 1991-168.txt | 1594 | 1594 | incidere sull applicabilità nell ordinamento nazionale delle direttive medesime . 5 . – può pertanto ulteriormente puntualizzarsi che dall affermata | autonomia | , rispetto all ordinamento nazionale , dell ordinamento comunitario , ritenuto idoneo ad attrarre direttamente nella disciplina da esso posta |
| 1991-194.txt | 283 | 283 | di una anticipazione dell età pensionabile , bensì di una deroga a questo presupposto , la quale configura un ipotesi | autonoma | di pensione avente finalità di riconoscimento e di premio nei confronti dei cittadini che hanno adempiuto il dovere prescritto dall |
| 1991-219.txt | 609 | 609 | ed in particolare dell avviso di accertamento ) ; il nuovo testo dell art . 16 prevede ora espressamente tale | autonoma | impugnabilità . di tale principio è stata fatta applicazione al coobbligato in solido che abbia ricevuto solo la notifica dell |
| 1991-219.txt | 755 | 755 | – che anche al cessionario non sia preclusa la possibilità di far valere le sue ragioni nel processo tributario impugnando | autonomamente | l avviso di mora . tale tutela innanzi alle commissioni tributarie è ampia potendo egli contestare i presupposti della sua |
| 1991-231.txt | 985 | 985 | 1979 , tale base contributiva comprende anche la tredicesima mensilità , computata per l ottanta per cento . l azienda | autonoma | delle ferrovie dello stato ( ora ente ferrovie dello stato ) , a sua volta , versa ( art . |
| 1991-258.txt | 1758 | 1758 | introducendo – salvo limitatissime eccezioni – un regime di reciproca separazione tra azione penale , civile ed amministrativa e di | autonomia | dei rispettivi procedimenti : privilegiando , con ciò , le specificità strutturali e funzionali di ciascun tipo di giudizio anche |
| 1991-367.txt | 1093 | 1093 | . il legislatore regionale siciliano ha introdotto un elemento differenziale sulla base della valutazione di specifiche esigenze locali , apprezzandole | autonomamente | nel quadro generale e nel rispetto dei limiti segnati al potere normativo concorrente . |
| 1991-423.txt | 116 | 116 | correttivi , dei valori dell inflazione ed in particolare , poi , che fosse stato attribuito ai comuni di stabilire | autonomamente | il momento iniziale di determinazione dell incremento , sì da ingenerare , ai fini dei valori tassabili , differenze tra |
| 1992-144.txt | 2798 | 2798 | ammissione al patrocinio a spese dello stato non comporta un appesantimento del procedimento di concessione del beneficio , né l | autonomia | della verifica della ” non abbienza ” ha l effetto di frapporre di fatto ostacoli all attuazione della garanzia costituzionale |
| 1992-192.txt | 2010 | 2010 | il reato è estinto , mentre nel caso previsto dalla norma censurata il fatto non costituisce reato . che rilevi | autonomamente | tale profilo di clemenza trova ulteriori indiretti riscontri : da una parte il termine per ” regolarizzare ” non è |
| 1992-44.txt | 279 | 279 | della distribuzione dei dividendi , due essendo le capacità contributive prese in considerazione : quella della società ( persona giuridica | autonoma | e distinta ) e quella del socio . l art . 27 d.p.r . 29 settembre 1973 n . 600 |
| 1992-44.txt | 1049 | 1049 | utile di esercizio rispetto al 64 % del reddito imponibile , ossia è pari – non già ad una percentuale | autonomamente | determinata secondo una discrezionale valutazione del legislatore della capacità contributiva della società – ma ad un coefficiente di calcolo che |
| 1993-05.txt | 624 | 624 | giudicato tributario , così formatosi , è – come esattamente ritiene la corte d appello rimettente – preclusivo di un | autonomo | accertamento in sede penale del medesimo fatto . 3 . – il quadro normativo – che , come rilevato , |
| 1993-05.txt | 1413 | 1413 | il giudice rimettente – la posizione dell imputato di un reato comune ( per i quale vige il principio dell | autonomia | delle singole giurisdizioni ) con quella dell imputato di un reato tributario commesso prima del 1 gennaio 1983 e per |
| 1993-07.txt | 776 | 776 | cost . , perché la garanzia dell equa retribuzione quivi sancita – ancorché in taluni casi riferibile anche a lavoratori | autonomi | ( cfr . sent . 75 / 64 ) – non può essere comunque invocata dall imprenditore , quale innegabilmente |
| 1993-128.txt | 200 | 200 | , sesto comma , della legge 14 giugno 1990 , n . 158 ( norme di delega in materia di | autonomia | impositiva delle regioni e altre disposizioni concernenti i rapporti finanziari tra lo stato e le regioni ) . la regione |
| 1993-128.txt | 1927 | 1927 | e 116 del 1991 ; v . anche sentt . 283 del 1991 e 356 del 1992 ) che l | autonomia | finanziaria garantita alle regioni dall art . 119 della costituzione risulta indubbiamente violata quando il legislatore statale , intervenendo nel |
| 1993-128.txt | 2023 | 2023 | quelle occasioni che una riduzione di risorse disposta nel modo indicato non può non determinare uno squilibrio nella sfera di | autonomia | finanziaria costituzionalmente assicurata alle regioni e , quindi , nei confronti di una corretta attività di bilancio , dovuto alla |
| 1993-128.txt | 2350 | 2350 | un impegno solidale di tutti gli enti territoriali erogatori di spesa , di fronte al quale la garanzia costituzionale dell | autonomia | finanziaria delle regioni non può fungere da impropria giustificazione per una singolare esenzione . inoltre , non è neppure priva |
| 1993-128.txt | 2829 | 2829 | di coordinamento che l art . 119 , primo comma , della costituzione assegna al legislatore statale nel rispetto dell | autonomia | finanziaria regionale . come questa corte ha già affermato ( v . sent . n . 356 del 1992 ) |
| 1993-283.txt | 310 | 310 | la riduzione di cui al comma 1 ” . precisa , quindi , il comma terzo ( non oggetto di | autonoma | impugnazione , ma richiamato come disposizione interagente sulla legittimità del precedente comma primo ) che ” per la valutazione della |
| 1993-283.txt | 8473 | 8473 | il richiamo , che la parte costituita fa all art . 3 , lett . f , dello statuto di | autonomia | della sardegna ) . la questione non è fondata perché non si versa in materia urbanistica essendo la nozione di |
| 1993-295.txt | 118 | 118 | . in proposito si deduce che la legge di delega , non lasciando spazi alle determinazioni regionali , violerebbe l | autonomia | finanziaria regionale ( ricorso della regione umbria ) e che le norme delegate , in contrasto con i principi ed |
| 1993-295.txt | 1235 | 1235 | , alla validità temporale e agli effetti dei provvedimenti amministrativi regionali cui il tributo si riferisce , violerebbe ” l | autonomia | costituzionalmente garantita alla regione ” . tali censure si rivolgono a quelle voci della tariffa allegata al decreto nelle quali |
| 1993-295.txt | 1484 | 1484 | alcuni principi affermati da questa corte ( sentenza n . 271 del 1986 ) secondo cui , pur essendo l | autonomia | tributaria delle regioni un aspetto dell autonomia finanziaria prevista dall art . 119 della costituzione , onde le regioni devono |
| 1993-295.txt | 1491 | 1491 | sentenza n . 271 del 1986 ) secondo cui , pur essendo l autonomia tributaria delle regioni un aspetto dell | autonomia | finanziaria prevista dall art . 119 della costituzione , onde le regioni devono dirsi titolari di potestà normativa tributaria , |
| 1993-295.txt | 1546 | 1546 | alle ” leggi della repubblica ” , contenuto nello stesso art . 119 , condiziona largamente il contenuto di tale | autonomia | sia per quanto attiene al tipo di tributo , nella sua configurazione e nei suoi elementi costitutivi , sia in |
| 1993-295.txt | 3083 | 3083 | senza la precisazione che esse valgono solo salva diversa disciplina recata dai competenti atti normativi regionali , appare lesiva dell | autonomia | regionale ed eccede comunque la delega . . ” . 6 . 2 . – la censura non è fondata |
| 1993-295.txt | 4225 | 4225 | regionale , ma atterrebbero piuttosto all esercizio di poteri riconducibili alla potestà normativa sostanziale delle regioni , così violando l | autonomia | regionale ed i limiti della delega . anche questa questione non è fondata . le ulteriori tasse o contributi o |
| 1993-295.txt | 4434 | 4434 | corrispondente a quanto stabilito dalla legge regionale n . 25 del 1982 ( art . 37 ) nell ambito delle | autonome | scelte effettuate dal legislatore regionale . con l altra si contesta la parte in cui è prevista la devoluzione del |
| 1993-295.txt | 5556 | 5556 | , se ed in quanto esistenti in ambito locale , dovendosi quindi escludere la lesione delle competenze degli enti di | autonomia | . 9 . – resta da esaminare l ultima questione , prospettata per asserita violazione della norma di delega ( |
| 1993-295.txt | 5985 | 5985 | nello stesso modo si esprime la disposizione ora impugnata . ne deriva che il secondo profilo fondato su di un | autonoma | determinazione regionale del presupposto impositivo , sulla quale prevale la legge dello stato , perde di consistenza . per la |
| 1993-362.txt | 214 | 214 | , dell imposta locale sui redditi ; disposizioni circa l accertamento presuntivo dei redditi delle imprese minori e da lavoro | autonomo | , nonché in ordine alla liquidazione e riscossione delle relative imposte ; la soggezione all imposta straordinaria immobiliare delle abitazioni |
| 1993-363.txt | 184 | 184 | sensi del primo comma dello stesso art . 13-ter , la normativa del decreto-legge impugnato è applicabile nelle regioni ad | autonomia | speciale ” solo in quanto non sia in contrasto con le norme dei rispettivi statuti e con le relative norme |
| 1993-370.txt | 39 | 39 | dicembre 1992 , n . 504 , nella parte in cui non esenta dall i.c.i . gli immobili degli istituti | autonomi | case popolari : la ricorrente ritiene che la sottoposizione degli immobili a tale imposta porti lesione alle sue competenze , |
| 1993-370.txt | 74 | 74 | porti lesione alle sue competenze , ex artt . 117 e 118 della costituzione , e ne violi altresì l | autonomia | finanziaria garantita dall art . 119 della costituzione . la norma del decreto legislativo viene poi censurata alla luce del |
| 1993-370.txt | 586 | 586 | . n . 616 del 1977 : la norma impugnata non incide sul trasferimento delle funzioni statali relative agli istituti | autonomi | case popolari , e sulla potestà regionale di ” stabilire soluzioni organizzative diverse ” ( art . 93 , secondo |
| 1993-370.txt | 638 | 638 | né vale il richiamo alla legge regionale 4 agosto 1988 , n . 38 , che è frutto di un | autonoma | determinazione regionale per l attuazione di un piano di risanamento dell istituto autonomo di genova . nessun interesse ha dunque |
| 1993-370.txt | 651 | 651 | 38 , che è frutto di un autonoma determinazione regionale per l attuazione di un piano di risanamento dell istituto | autonomo | di genova . nessun interesse ha dunque la regione a impugnare la mancata esenzione degli i.a.c.p . con riguardo ai |
| 1993-370.txt | 950 | 950 | infondata : secondo quanto chiarito dalla giurisprudenza di questa corte , l art . 119 della costituzione non definisce l | autonomia | finanziaria regionale in termini quantitativi : se infatti va assicurata la corrispondenza tra ” bisogni regionali ” e ” mezzi |
| 1993-480.txt | 1241 | 1241 | inammissibilità relativa all art . 97 cost . , la cui violazione effettivamente è stata solo apoditticamente enunciata e non | autonomamente | argomentata dal giudice a quo . mentre , con riguardo all art . 53 cost . , l eventuale non |
| 1993-500.txt | 453 | 453 | e 3 della costituzione : a ) per irrazionalità del disegno normativo e violazione dei principi di solidarietà , di | autonomia | del movimento del volontariato nei suoi rapporti con lo stato e gli enti locali , nonché per carenza di correlazione |
| 1993-500.txt | 722 | 722 | funzione dell attività di volontariato come espressione di partecipazione , solidarietà e pluralismo , ne promuove lo sviluppo salvaguardandone l | autonomia | e ne favorisce l apporto originale per il conseguimento di finalità di carattere sociale , civile e culturale individuate dallo |
| 1993-500.txt | 750 | 750 | il conseguimento di finalità di carattere sociale , civile e culturale individuate dallo stato , dalle regioni , dalle province | autonome | di trento e di bolzano e dagli enti locali ” . e nell art . 2 si precisa che per |
| 1993-500.txt | 1333 | 1333 | ” . ed invero la rilevanza pubblica dell espressione individuale ed associativa del valore della solidarietà , il rispetto dell | autonomia | e dell originalità del volontariato quale strumento di partecipazione effettiva alla organizzazione economica , culturale e sociale del paese , |
| 1993-500.txt | 2605 | 2605 | una irragionevole sovrapposizione della legge agli statuti degli enti , nel voler trasformare un precetto legislativo in clausola statutaria , | autonoma | per sua natura ; b ) ciò sarebbe diretto ad impedire l esercizio della tutela giurisdizionale , mirando ad ottenere |
| 1993-500.txt | 2827 | 2827 | quadro di altre pronunce simili ) ebbe ad affermare che ” per rendere giuridicamente rilevante nell ordinamento il momento dell | autonomia | , la legge ( crispi ) del 1890 , tuttora vigente , rinvia agli statuti , mostrando così di rimettersi |
| 1993-500.txt | 2865 | 2865 | così di rimettersi alla volontà espressa nelle tavole di fondazione e , una volta costituito l ente , alla sua | autonomia | , che idealmente costituisce la proiezione dell originaria volontà dei fondatori ” . ma nella presente ipotesi la situazione appare |
| 1993-500.txt | 3271 | 3271 | – nell operare all interno dei limiti indicati , la legge ha rispettato in modo sufficientemente equilibrato l ambito di | autonomia | decisionale e statutaria degli enti ( una volta avvenuta la libera scelta fra l una o l altra natura ) |
| 1993-500.txt | 3325 | 3325 | che le finalità pubbliche che il volontariato persegue sono quelle ” individuate dallo stato , dalle regioni , dalle province | autonome | di trento e di bolzano e dagli enti locali ” ( art . 1 della legge n . 266 del |
| 1993-500.txt | 3401 | 3401 | del 1991 sono conciliabili sia con l ” apporto originale ” insito nella logica del volontariato , sia con l | autonomia | degli enti , lasciando facoltà di perseguire dette finalità nell ambito di uno o più dei settori indicati , i |
| 1994-182.txt | 149 | 149 | primo comma , n . 1 , della legge 9 luglio 1967 , n . 589 ( istituzione dell ente | autonomo | del porto di trieste ) . secondo il collegio remittente , l indicata normativa , nell imporre a province e |
| 1994-182.txt | 199 | 199 | in aree del demanio dello stato , violerebbe gli artt . 5 e 128 della costituzione , che garantiscono l | autonomia | dei predetti enti locali , nonché gli artt . 23 e 53 della costituzione , per la mancanza di una |
| 1994-182.txt | 778 | 778 | comma primo , n . 1 , della legge 9 luglio 1967 , n . 589 , istitutiva dell ente | autonomo | del porto di trieste , stabilisce che per l assolvimento dei compiti d istituto , l ente ha a sua |
| 1994-182.txt | 1291 | 1291 | collegio remittente , le norme impugnate , in parte risalenti al lontano 1885 , a seguito dell assetto normativo delle | autonomie | locali previsto dalla costituzione del 1948 ed in base al d.p.r . n . 616 del 1977 – che , |
| 1994-182.txt | 1387 | 1387 | classe in poi – violerebbero i principi contenuti negli artt . 5 e 128 della costituzione , che tutelano l | autonomia | di province e comuni , gravati d un onere di contributo in materie rientranti nella competenza dello stato . richiamata |
| 1994-182.txt | 1601 | 1601 | medesimi sensi con l ordinanza n . 892 del 1988 , con la quale si è anche osservato che le | autonomie | locali ricevono riconoscimenti nei limiti ed in base alle attribuzioni previste dalle leggi dello stato che ne determinano gli oneri |
| 1994-182.txt | 1674 | 1674 | dal giudice a quo , che , tuttavia , ne ha sollecitato il riesame alla luce della nuova disciplina delle | autonomie | locali , di cui alla legge 8 giugno 1990 , n . 142 . questa , all art . 54 |
| 1994-182.txt | 1709 | 1709 | questa , all art . 54 , riconosce ai comuni ed alle province , nell ambito della finanza pubblica , | autonomia | finanziaria fondata su certezza di risorse proprie e trasferite , che ” verrebbe compressa in funzione della propria politica di |
| 1994-182.txt | 2367 | 2367 | insiste nel suo territorio – sia dalla composizione degli organi – consiglio d amministrazione e comitato direttivo – dell ente | autonomo | del porto di trieste , chiamati , ai sensi della legge istitutiva dello stesso ( legge 9 luglio 1967 , |
| 1994-182.txt | 2686 | 2686 | della conversione in legge ) cessano di essere erogati i contributi alle organizzazioni portuali ( tra le quali l ente | autonomo | del porto di trieste ) , previsti dalle rispettive leggi istitutive . la stessa legge , all art . 27 |
| 1994-182.txt | 2727 | 2727 | , comma quinto , stabilisce che i contributi di province e comuni chiamati a concorrere alle spese sostenute dai consorzi | autonomi | dei porti secondo le disposizioni di cui al regio decreto 16 gennaio 1936 , n . 801 e successive modificazioni |
| 1994-222.txt | 772 | 772 | un impegno solidale di tutti gli enti territoriali erogatori di spesa , di fronte al quale la garanzia costituzionale dell | autonomia | finanziaria delle regioni non può fungere da impropria giustificazione per una singolare esenzione ” ( sentenza n . 128 del |
| 1994-222.txt | 897 | 897 | condivisa . il gettito dell imposta locale sui redditi era stato in origine attribuito direttamente alle regioni ed alle aziende | autonome | di soggiorno , oltre che ad altri enti locali , nella cui circoscrizione il reddito è prodotto , per la |
| 1994-222.txt | 1374 | 1374 | gravemente alterato il rapporto fra bisogni regionali e mezzi finanziari per farvi fronte . sicché ” il dovuto rispetto dell | autonomia | regionale non impedisce che il legislatore statale modifichi o mantenga ferma , in base alla comparativa valutazione delle esigenze generali |
| 1994-236.txt | 1380 | 1380 | , la determinazione della prestazione sia unilateralmente imposta con atti formali autoritativi , che , incidendo sostanzialmente sulla sfera dell | autonomia | privata , giustificano la previsione di una riserva di legge . alla stregua degli orientamenti desumibili dalla citata giurisprudenza può |
| 1994-236.txt | 1442 | 1442 | canone è , con atto formalmente autoritativo , stabilito unilateralmente dalla pubblica amministrazione e viene ad incidere sulla sfera dell | autonomia | dei privati , i quali non possono soddisfare altrimenti in modo adeguato l esigenza di procurarsi il materiale limo-sabbioso estraibile |
| 1994-272.txt | 1455 | 1455 | dalla cassa depositi e prestiti , nonché quelli delle obbligazioni e titoli similari emessi da amministrazioni statali anche con ordinamento | autonomo | , da regioni , province , comuni e da enti pubblici istituiti esclusivamente per l adempimento di funzioni statali o |
| 1994-291.txt | 123 | 123 | , 118 e 119 della costituzione in relazione alle proprie specifiche attribuzioni nella materia dell edilizia residenziale pubblica e all | autonomia | finanziaria regionale . in proposito va preliminarmente rilevato che la legge 29 ottobre 1993 , n . 427 , di |
| 1994-355.txt | 9 | 9 | considerato in diritto 1 . – le province | autonome | di bolzano e di trento – con ricorsi in via principale che vanno riuniti e decisi con unica sentenza – |
| 1994-355.txt | 122 | 122 | ( disposizione , questa , impugnata dalla sola provincia di bolzano ) , che prevede il concorso delle due province | autonome | ( e delle regioni a statuto speciale ) al finanziamento del servizio sanitario , in misura pari al 42 per |
| 1994-355.txt | 318 | 318 | una premessa . la quota variabile in questione – che ha lo scopo di ” adeguare le finanze delle province | autonome | al raggiungimento delle finalità e all esercizio delle funzioni stabilite dalla legge ” – è prevista dall art . 78 |
| 1994-355.txt | 1023 | 1023 | risorse statali ; né va dimenticato che il sistema di finanziamento per le regioni a statuto speciale e le province | autonome | risulta , in concreto , più favorevole rispetto a quello previsto per gli altri enti di autonomia ( sentt . |
| 1994-355.txt | 1040 | 1040 | e le province autonome risulta , in concreto , più favorevole rispetto a quello previsto per gli altri enti di | autonomia | ( sentt . nn . 357 del 1993 e 356 del 1992 ) . non è dunque irragionevole che , |
| 1994-355.txt | 1071 | 1071 | del 1992 ) . non è dunque irragionevole che , ancora una volta , il legislatore richieda agli enti di | autonomia | più favoriti una maggiore partecipazione , in nome delle fondamentali esigenze di solidarietà nazionale : vanno perciò disattese le censure |
| 1994-355.txt | 1124 | 1124 | dell art . 3 della costituzione . ciò non toglie che i flussi finanziari destinati alle regioni e alle province | autonome | , con particolare riguardo al finanziamento del servizio sanitario , debbano fondarsi su linee ben definite , che assicurino certezza |
| 1994-355.txt | 1150 | 1150 | finanziamento del servizio sanitario , debbano fondarsi su linee ben definite , che assicurino certezza all azione degli enti di | autonomia | , evitando interventi episodici dettati da esigenze di contenimento del deficit di bilancio . 4 . – la provincia di |
| 1994-355.txt | 1683 | 1683 | dai vari articoli e commi indicati , non risponde dunque a un corretto rapporto fra lo stato e le province | autonome | , ed è certamente lesivo delle competenze invocate nel ricorso , con particolare riguardo alle attribuzioni provinciali in materia di |
| 1994-355.txt | 1791 | 1791 | e alla conferenza stato-regioni , nella sua originaria stesura presentava una ben diversa formulazione , indubbiamente rispettosa delle esigenze delle | autonomie | speciali , poiché venivano innalzate a ” principi fondamentali di riforma economico-sociale ” non tutte le disposizioni desumibili dagli articoli |
| 1994-355.txt | 1883 | 1883 | del 1992 ivi indicate , e non solo i principi da esse desumibili . 5 . – entrambe le province | autonome | impugnano , infine , l art . 16 , comma 17 , in base al quale le entrate derivanti dal |
| 1994-355.txt | 2271 | 2271 | periodo del comma 17 , deve darsi di tale inciso lettura restrittiva , escludendone l applicabilità nei confronti delle province | autonome | , per le quali si dovrà seguire la procedura indicata nell art . 9 , comma 2 , del decreto |
| 1994-50.txt | 185 | 185 | che il rapporto intrattenuto dai medici addetti alla medicina generale con il servizio sanitario nazionale costituisce un rapporto di lavoro | autonomo | , continuativo e coordinato , il cui trattamento tributario , quanto all indennità qui considerata , trova fondamento nella lettera |
| 1994-50.txt | 548 | 548 | da una parte , per i redditi di lavoro dipendente e , dall altra , per i redditi di lavoro | autonomo | , in corrispondenza , rispettivamente , del capo iv e del capo v del d.p.r . n . 917 del |
| 1994-52.txt | 458 | 458 | e in parte analoghe , vanno riuniti per essere decisi con un unica sentenza . 3 . – la provincia | autonoma | di trento sostiene anzitutto che la riserva allo stato delle entrate derivanti dal d.l . n . 155 del 1993 |
| 1994-52.txt | 498 | 498 | 1993 sarebbe in contrasto con l art . 75 dello statuto per il trentino-alto adige , che attribuisce alle province | autonome | percentuali predeterminate del gettito delle varie entrate tributarie erariali . sarebbe stato inoltre violato l art . 9 , comma |
| 1994-52.txt | 1214 | 1214 | n . 268 , per l attribuzione allo stato di entrate statutariamente spettanti alla regione trentino-alto adige o alle province | autonome | di trento e bolzano . in quel caso è , infatti , sufficiente la inclusione nella legge di apposita clausola |
| 1994-52.txt | 1390 | 1390 | allo stato , bensì anche agli altri enti del settore pubblico allargato , ivi compresa la regione e le province | autonome | di trento e bolzano . entrambi i rilievi sono privi di fondamento . questa corte ha già affermato ( v |
| 1994-52.txt | 1594 | 1594 | debito pubblico ” sarebbe comprensivo , oltre che di quello dello stato , anche di quello a carico delle province | autonome | , al quale le nuove entrate dovrebbero anche provvedere . invero , la norma in esame non fa riferimento alla |
| 1995-107.txt | 910 | 910 | settembre 1981 , n . 537 , che ha disposto l abolizione del massimale stesso per la categoria dei lavoratori | autonomi | . 4 . – quanto , poi , all asserito contrasto della norma portata all esame della corte con l |
| 1995-11.txt | 136 | 136 | territorio dello stato compensi comunque denominati per prestazioni di lavoro dipendente ( art . 23 ) , ovvero di lavoro | autonomo | , ancorché non esercitate abitualmente ovvero siano rese a terzi o nell interesse degli stessi ( art . 25 , |
| 1995-11.txt | 461 | 461 | di un obbligo tributario posto a carico di determinati soggetti ( c.d . sostituti ) , la cui violazione è | autonomamente | sanzionata . pertanto , sebbene il presupposto dell obbligo in questione sia riferibile al reddito di lavoro del sostituito , |
| 1995-318.txt | 162 | 162 | 2 . – va premesso che la questione sottoposta al vaglio della corte concerne la riscossione delle entrate dell ente | autonomo | dell acquedotto pugliese ; materia a suo tempo disciplinata dalla legge 23 settembre 1920 , n . 1365 , di |
| 1995-318.txt | 653 | 653 | – adito da taluni utenti i quali contestavano , come si desume dall ordinanza , i criteri seguiti dall ente | autonomo | acquedotto pugliese per il calcolo delle somme richieste e , quindi , in definitiva il fondamento stesso della pretesa avanzata |
| 1995-318.txt | 1473 | 1473 | pur sempre risultare ispirata a motivi di ragionevolezza . occorre considerare che la riscossione delle entrate non tributarie dell ente | autonomo | per l acquedotto pugliese , pur essendo inserita nel regime di cui al d.p.r . n . 602 del 1973 |
| 1995-424.txt | 161 | 161 | dei lavoratori subordinati , con conseguente formazione di una provvista che in generale può essere impiegata in favore di lavoratori | autonomi | ed in particolare può essere utilizzata , fino alla concorrenza di 250 miliardi , per la realizzazione di interventi di |
| 1995-424.txt | 258 | 258 | principio di eguaglianza in ragione della conseguente situazione di disparità in danno dei lavoratori dipendenti ed in favore dei lavoratori | autonomi | , atteso che sui primi grava l obbligo del versamento dei contributi finalizzati a realizzazioni edilizie e ad interventi ripristinatori |
| 1995-424.txt | 287 | 287 | del versamento dei contributi finalizzati a realizzazioni edilizie e ad interventi ripristinatori di cui sono potenziali beneficiari anche i lavoratori | autonomi | . sarebbe altresì violato – nella prospettazione del giudice rimettente – il principio della necessaria capacità contributiva anche perché l |
| 1995-424.txt | 587 | 587 | essere destinati i proventi della contribuzione – beneficiari potenziali della utilizzazione dei contributi stessi complessivamente considerati sono anche i lavoratori | autonomi | , e non più soltanto i lavoratori dipendenti nei confronti unicamente dei quali , per contro , avviene il prelievo |
| 1995-426.txt | 895 | 895 | 346 del 1990 , altro non sono che allegati alla dichiarazione , della quale seguono , in quanto privi di | autonomia | , la disciplina . ciò è conseguenziale ad una ricostruzione logico-sistematica della normativa censurata e appare volto ad evidenziarne la |
| 1995-430.txt | 745 | 745 | delle aziende delegate – va rammentato che la disciplina della materia ha il suo basilare punto di riferimento nel servizio | autonomo | di cassa introdotto in questo ambito dal d.p.r . 26 ottobre 1972 , n . 645 , istitutivo degli uffici |
| 1995-437.txt | 1113 | 1113 | 1 della legge n . 3233 del 1928 – concernente la disciplina della riscossione delle entrate a favore dell ente | autonomo | per l acquedotto pugliese – nella parte in cui , richiamando le norme in vigore per la riscossione delle imposte |
| 1995-445.txt | 117 | 117 | sulla base del reddito di lavoro maggiorato dei redditi esenti e delle detrazioni di legge , e per il lavoro | autonomo | sulla base del reddito netto risultante più elevato tra quelli dichiarati dal danneggiato ai fini dell imposta sul reddito delle |
| 1995-445.txt | 259 | 259 | art . 3 cost . ) perché determina una irrazionale disparità di trattamento tra i danneggiati , lavoratori dipendenti o | autonomi | , che dimostrino , mediante esibizione in giudizio delle rispettive denunce fiscali o altrimenti , il reddito effettivamente goduto e |
| 1995-445.txt | 432 | 432 | riconduce la normativa in esame a razionalità . quando il danneggiato sia titolare di un reddito di lavoro dipendente o | autonomo | , la base di calcolo del danno per lucro cessante conseguente all inabilità temporanea o all invalidità permanente causata dal |
| 1995-445.txt | 890 | 890 | ” riferito a tutti gli altri casi , disciplina le fattispecie in cui il danneggiato non è lavoratore dipendente o | autonomo | o , più in generale , quelle in cui il danno futuro incide su soggetti nell attualità privi di reddito |
| 1995-445.txt | 943 | 943 | nn . 5669 del 1994 , 6074 del 1995 ) . la norma è applicabile anche ai lavoratori dipendenti o | autonomi | non solo nell ipotesi , espressamente contemplata dalla prima delle sentenze citate , di reddito attuale negativo in relazione a |
| 1995-463.txt | 721 | 721 | ai parametri legali : esattamente come se , venuto a conoscenza attraverso l avviso di liquidazione della rendita , egli | autonomamente | impugnasse l atto di attribuzione , ai sensi degli artt . 1 e 16 del d.p.r . 26 ottobre 1972 |
| 1995-471.txt | 337 | 337 | ( decisivo ai fini della decorrenza dei termini ) rispetto alle ipotesi di atti infraprocedimentali , caratterizzati da una propria | autonomia | che giustifica una differenziata decorrenza dei termini , da riferirsi rispettivamente a ciascun atto infraproce-dimentale . nella specie , pur |
| 1995-472.txt | 267 | 267 | qualora sia preceduto da altro che ne costituisca il precedente logico e giuridico , sia nei confronti dello stesso , | autonomo | , nel senso che non ne ripeta identicamente il contenuto o ne costituisca una mera e necessaria esecuzione ” ( |
| 1996-113.txt | 153 | 153 | comunale sugli immobili ( ici ) o , quanto meno , una disciplina differenziata per quelli di proprietà degli istituti | autonomi | case popolari . 2 . – la questione è inammissibile , nella parte che attiene agli articoli 2 e 3 |
| 1996-113.txt | 206 | 206 | . l ordinanza segnala , in premessa , i problemi che l introduzione dell ici ha comportato per gli istituti | autonomi | , mettendo in evidenza come la nuova imposta comunale assorba una quota rilevante dell importo complessivo dei canoni di locazione |
| 1996-113.txt | 267 | 267 | da parte del legislatore , di quel trattamento esentivo , o quanto meno differenziato , che la natura degli istituti | autonomi | avrebbe imposto . e , tuttavia , su tale profilo l ordinanza nulla aggiunge : si invoca l art . |
| 1996-113.txt | 490 | 490 | sul principio di capacità contributiva , secondo una prospettiva sviluppata , in memoria e nell udienza pubblica , dall istituto | autonomo | case popolari di como , parte ricorrente nel giudizio a quo , costituitosi innanzi a questa corte . i redditi |
| 1996-113.txt | 899 | 899 | a uno scrutinio di razionalità che abbia come esito una giustificata addizione normativa . quanto alla situazione gestionale degli istituti | autonomi | case popolari , va ricordato come l art . 66 , comma 9 , del decreto-legge 30 agosto 1993 , |
| 1996-127.txt | 4697 | 4697 | processi di mobilità previsti dal contratto collettivo non sembra idoneo a conferire , al di là del richiamo stesso , | autonoma | portata precettiva alla disposizione medesima , tale da comportare gli effetti che il commissario dello stato paventa , nel senso |
| 1996-127.txt | 5667 | 5667 | la diversa qualificazione del rapporto , riconducibile al lavoro subordinato , nell un caso , e alla prestazione d opera | autonoma | , nell altro , è la natura stessa del contratto di prestazione d opera a non consentire il riscontro , |
| 1996-21.txt | 2361 | 2361 | in vista di una loro più esatta determinazione . quanto al secondo profilo , lo stesso , ponendosi come logicamente | autonomo | dal primo , appare volto a censurare una pretesa reintroduzione del principio del solve et repete , senza che sia |
| 1996-21.txt | 2461 | 2461 | di legittimità ai decreti sulle rendite catastali , integrando per questa parte l art . 7 denunciato , contiene ulteriori | autonome | previsioni normative , che appaiono irrilevanti in ordine all oggetto del giudizio pendente innanzi alla commissione tributaria remittente . |
| 1996-215.txt | 262 | 262 | sulle concessioni governative percette nel suo territorio – ritiene che la nota ministeriale succitata violi le attribuzioni costituzionali e l | autonomia | finanziaria ad essa garantite dagli artt . 7 e 8 dello statuto speciale e dalle relative norme di attuazione ( |
| 1996-215.txt | 436 | 436 | qualora sia preceduto da altro che ne costituisca il precedente logico e giuridico , sia nei confronti dello stesso , | autonomo | , nel senso che non ne ripeta identicamente il contenuto o ne costituisca una mera e necessaria esecuzione ” ( |
| 1996-215.txt | 754 | 754 | del 1992 . risulta , perciò , evidente che l atto impugnato , lungi dal presentare quei margini di valutazione | autonoma | che la regione afferma , invece , sussistere , si pone in un rapporto meramente attuativo rispetto all art . |
| 1997-111.txt | 104 | 104 | . 421 ” . come si desume da quest ultimo articolo , obiettivo della legge è quello di favorire l | autonomia | tributaria degli enti locali , a beneficio dei quali , una volta entrata a regime la disciplina , viene devoluto |
| 1997-235.txt | 1329 | 1329 | abbandonano la vita ecclesiastica senza avere altre fonti sufficienti di reddito e , eventualmente , di svolgere funzioni previdenziali integrative | autonome | per il clero stesso ) . tali istituti , in relazione al compito suddetto , per l esercizio del quale |
| 1997-236.txt | 439 | 439 | 18 ottobre 1942 , n . 1220 ( imposta sull asse ereditario globale netto ) – contemplava due distinte ed | autonome | imposte rappresentate dall imposta sul valore globale dell asse ereditario e dall imposta di successione , sì da giustificare l |
| 1997-285.txt | 1259 | 1259 | ” spetta alle regioni , nel senso che le stesse ben possono , unitamente allo stato o anche in piena | autonomia | , attivarsi per la tutela del bene ambiente contro tutte le forme di inquinamento ; anche perché gli interventi regionali |
| 1997-37.txt | 114 | 114 | corrispondono a soggetti residenti nel territorio dello stato compensi comunque denominati per prestazioni sia di lavoro dipendente sia di lavoro | autonomo | , ancorché non esercitate abitualmente ovvero siano rese a terzi o nell interesse degli stessi ( art . 25 , |
| 1997-431.txt | 700 | 700 | esclusione dirette ad evitare doppie imposizioni con riguardo , specialmente , alle retribuzioni dei soci delle cooperative di lavoro , | autonomamente | assoggettate ad imposta . analoghi fenomeni di doppia imposizione risultano peraltro evitati anche per le compagnie portuali , in virtù |
| 1998-233.txt | 356 | 356 | , che si traduce in menomazione delle sue attribuzioni , per il pregiudizio che ne deriva alla sua sfera di | autonomia | . questa risulterebbe pregiudicata non solo dal punto di vista finanziario e di bilancio , ma anche dal punto di |
| 1998-233.txt | 1859 | 1859 | sardegna , così concorrendo a formare il gettito complessivo cui commisurare i 9 / 10 di imposta : la regione | autonoma | continuerebbe dunque a ricevere integralmente quanto di sua spettanza , ancorché in tempi diversi ed in relazione agli opportuni , |
| 1998-31.txt | 581 | 581 | comunque , irrilevanti in quanto i soci accomandanti , essendo vincolati all accertamento del reddito societario , sarebbero privi di | autonoma | legittimazione a contestare l accertamento del proprio reddito di partecipazione . 4 . – va preliminarmente disattesa l eccezione di |
| 1998-355.txt | 1165 | 1165 | disposizione impugnata . in secondo luogo , l estraneità di tale materia all ambito delle competenze proprie delle regioni ad | autonomia | ordinaria . questa corte , già con la sentenza n . 271 del 1986 , successivamente numerose volte ribadita ( |
| 1998-355.txt | 1217 | 1217 | , conformemente al principio di unità del sistema tributario , ha chiarito che la potestà normativa tributaria delle regioni ad | autonomia | ordinaria non è strumentale rispetto alle competenze di cui all art . 117 della costituzione , così da poter trarre |
| 1998-53.txt | 628 | 628 | potere-dovere di provvedere , con atti autoritativi , all accertamento ed alla pronta riscossione dei tributi . stante la piena | autonomia | dei sistemi processuali messi a confronto , che si presentano in sé compiuti e riguardano liti in materie non omogenee |
| 1998-81.txt | 44 | 44 | , comma 8 , del d.-l . 2 marzo 1989 , n . 66 ( disposizioni urgenti in materia di | autonomia | impositiva degli enti locali e di finanza locale ) , convertito , con modificazioni , nella legge 24 aprile 1989 |
| 1999-111.txt | 431 | 431 | quanto esse producono i loro effetti in materie nelle quali alla regione sono attribuiti poteri che caratterizzano la sua speciale | autonomia | . 3 . – la censura è inammissibile . la sua proposizione nel presente ricorso , come ricorda la stessa |
| 1999-111.txt | 1255 | 1255 | cui non prevede di escludere anche la regione siciliana – come esclude la regione valle d aosta e le province | autonome | di trento e di bolzano , che disciplinano la materia nell ambito delle competenze derivanti dalle rispettive norme statutarie e |
| 1999-111.txt | 1520 | 1520 | che esso non estenda alla regione siciliana la norma che esclude l applicabilità delle disposizioni precedenti ad altri enti ad | autonomia | speciale . ma , nella sostanza , la pretesa violazione dell autonomia discenderebbe non tanto dalla asserita ” lacuna “ |
| 1999-111.txt | 1532 | 1532 | applicabilità delle disposizioni precedenti ad altri enti ad autonomia speciale . ma , nella sostanza , la pretesa violazione dell | autonomia | discenderebbe non tanto dalla asserita ” lacuna ” nel comma 85 , quanto dalle disposizioni dei commi da 70 ad |
| 1999-111.txt | 2213 | 2213 | questa : artt . 1 e 2 del d.p.r . n . 861 del 1975 ) , e nelle province | autonome | di trento e di bolzano ( ove pure vi è stata una larga devoluzione alle province stesse di funzioni e |
| 1999-111.txt | 2361 | 2361 | 1996 ) spiega la esclusione espressa delle medesime dalla applicazione delle nuove norme considerate , essendo colà rimessa agli enti | autonomi | la disciplina della materia nell ambito delle competenze derivanti dalle rispettive norme statutarie e di attuazione . 6 . – |
| 1999-111.txt | 2637 | 2637 | , di revisione della disciplina dell irpef e di alcuni tributi locali , ” con le limitazioni richieste dalla speciale | autonomia | finanziaria preordinata dall art . 36 dello statuto regionale e dalle relative norme di attuazione ” . ad avviso della |
| 1999-111.txt | 2666 | 2666 | regionale e dalle relative norme di attuazione ” . ad avviso della ricorrente , tale norma contrasterebbe con la speciale | autonomia | della regione siciliana , in quanto riconosce solo il potere di ” attuare ” le nuove disposizioni , mentre lo |
| 1999-111.txt | 2875 | 2875 | alla regione in tutta la restante area o per tutte le restanti possibili materie imponibili , in base a scelte | autonome | della regione stessa : la quale , peraltro , dovrebbe provvedere con i propri mezzi al fabbisogno finanziario connesso alle |
| 1999-111.txt | 3327 | 3327 | dello stato ( nella realtà economica , infatti , resta ben poco spazio per l esercizio di una potestà impositiva | autonoma | aggiuntiva rispetto a quella esercitata dallo stato , e per di più ristretta nei limiti dei principi del sistema tributario |
| 1999-111.txt | 3537 | 3537 | gettito della maggior parte dei tributi erariali , mentre ha condotto ad una sostanziale assenza di esercizio di potestà impositiva | autonoma | , ha visto lo stato , da un lato , mantenere a carico del proprio bilancio oneri connessi , oltre |
| 1999-111.txt | 3764 | 3764 | 362 del 1993 , n . 253 del 1996 ) . in questo quadro , non può ritenersi lesivo dell | autonomia | regionale che la legge statale – nel contesto di una disciplina volta a sostituire con nuovi tributi alcuni tributi erariali |
| 1999-111.txt | 3827 | 3827 | volta ad ” attuare ” tale disciplina , nell ambito e nei limiti , espressamente richiamati , della ” speciale | autonomia | finanziaria ” della regione siciliana , come delineata nello statuto e nelle norme di attuazione , e quindi anche con |
| 1999-111.txt | 3851 | 3851 | regione siciliana , come delineata nello statuto e nelle norme di attuazione , e quindi anche con i margini di | autonomia | legislativa che alla regione si riconoscono . anzi tale previsione si configura come una clausola di salvaguardia della specialità dell |
| 1999-111.txt | 3872 | 3872 | legislativa che alla regione si riconoscono . anzi tale previsione si configura come una clausola di salvaguardia della specialità dell | autonomia | siciliana in questa materia , introdotta nel momento in cui il legislatore statale apprestava una serie di misure nel campo |
| 1999-119.txt | 1333 | 1333 | richiamato , non è elisa dalla circostanza che gli iacp siano obbligati ad affidare l eventuale utile a una gestione | autonoma | della cassa depositi e prestiti . siffatto obbligo costituisce , invero , una forma di restituzione allo stato dei fondi |
| 1999-138.txt | 483 | 483 | . 24 , comma 2 , del decreto legislativo impugnato . quest ultima disposizione , omettendo qualsiasi riferimento alla speciale | autonomia | della regione siciliana , costituirebbe un passo indietro rispetto all art . 3 , comma 158 , della legge n |
| 1999-138.txt | 539 | 539 | prevedeva l attuazione , da parte della regione siciliana , del decreto legislativo ” con le limitazioni richieste dalla speciale | autonomia | finanziaria preordinata dall art . 36 dello statuto regionale e dalle relative norme di attuazione ” : sarebbe perciò in |
| 1999-138.txt | 571 | 571 | relative norme di attuazione ” : sarebbe perciò in contrasto con le norme statutarie e di attuazione che garantiscono tale | autonomia | , oltre che con la legge di delega , e dunque con l art . 76 della costituzione . 4 |
| 1999-138.txt | 660 | 660 | alla formula testuale dell art . 36 dello statuto , non già sull esercizio di una potestà impositiva del tutto | autonoma | della regione , in spazi lasciati liberi dalla legislazione tributaria dello stato , bensì sull attribuzione alla regione del gettito |
| 1999-138.txt | 931 | 931 | regione siciliana , nei riguardi di questo tributo , gode dunque , in primo luogo , degli stessi spazi di | autonomia | riconosciuti a tutte le regioni , relativi alle ” procedure applicative ” dell imposta e all eventuale variazione , entro |
| 1999-138.txt | 1022 | 1022 | . 662 del 1996 ) . ma , proprio perché in materia tributaria la regione siciliana gode di una particolare | autonomia | legislativa , estesa a tutti i tributi erariali il cui gettito regionalmente riscosso le è devoluto ai sensi dell art |
| 1999-138.txt | 1071 | 1071 | . n . 1074 del 1965 , il legislatore del 1996 ha previsto una speciale clausola di salvaguardia di tale | autonomia | , stabilendo , nell art . 3 , comma 158 , della legge n . 662 del 1996 , che |
| 1999-138.txt | 1116 | 1116 | provvede con propria legge all attuazione ” dei decreti legislativi delegati ivi previsti con le ” limitazioni richieste dalla speciale | autonomia | finanziaria preordinata dall art . 36 dello statuto regionale e dalle relative norme di attuazione ” . a tale clausola |
| 1999-138.txt | 1196 | 1196 | comma 2 , del decreto in questa sede impugnato , ribadendo che le regioni a statuto speciale e le province | autonome | di trento e di bolzano ” provvedono , con legge , all attuazione delle disposizioni ” del decreto medesimo in |
| 1999-138.txt | 1252 | 1252 | . 662 , articolo 3 , commi 158 e 159 ” ( il comma 159 si riferisce alle regioni ad | autonomia | speciale diverse dalla sicilia ) . non si realizza , dunque , alcuna violazione o menomazione della competenza legislativa della |
| 1999-138.txt | 1309 | 1309 | . 3 , comma 158 , della legge n . 662 , ribadisce la stessa clausola di salvaguardia della speciale | autonomia | siciliana , espressamente richiamata : onde non sussiste nemmeno alcuna violazione dei principi e criteri direttivi della delega . né |
| 1999-138.txt | 1340 | 1340 | violazione dei principi e criteri direttivi della delega . né sono qui in discussione i limiti che in concreto tale | autonomia | incontra , e che verranno in considerazione solo se e quando la regione adotterà delle leggi nell esercizio della potestà |
| 1999-138.txt | 1393 | 1393 | le incertezze che possono derivare da una certa arretratezza o insufficienza del quadro normativo costituito da norme di attuazione dell | autonomia | finanziaria della regione siciliana ( fondata a sua volta su norme statutarie particolarmente generiche e laconiche ) che riflettono una |
| 1999-138.txt | 1531 | 1531 | . anche a questo proposito si lamenta che il decreto legislativo predisponga una disciplina che esclude sostanzialmente qualsiasi possibilità di | autonoma | legislazione regionale . 6 . – la questione è infondata , per le stesse ragioni ora esaminate a proposito dell |
| 1999-138.txt | 2671 | 2671 | 662 e dell art . 24 , comma 2 , del decreto impugnato , e dunque nel rispetto della speciale | autonomia | finanziaria della regione ricorrente . per quanto riguarda l art . 24 , comma 7 , esso prevede – con |
| 1999-138.txt | 3542 | 3542 | affidate ai comuni , ai sensi dell art . 19 della legge n . 142 del 1990 sull ordinamento delle | autonomie | locali , provvedono ad assegnare alle stesse quote del gettito ( genericamente ) di ” tributi regionali ” , vincolando |
| 1999-138.txt | 3903 | 3903 | . 24 , comma 6 , in relazione al comma 2 ) costituisce indubbiamente , in particolare nei riguardi della | autonomia | speciale della regione siciliana , una limitazione eccezionale , che però si giustifica in vista dell esigenza di assicurare una |
| 1999-138.txt | 5704 | 5704 | ( art . 41 , comma 2 : fra di esse la sicilia ) , e infine agli enti ad | autonomia | speciale che non accedono al fondo sanitario nazionale ( art . 41 , comma 3 ) , e cioè che |
| 1999-138.txt | 5987 | 5987 | tributi e gettito acquisito con i nuovi tributi , e del mantenimento dell equilibrio finanziario nei rapporti fra stato e | autonomie | speciali , secondo il principio sancito dall art . 43 , comma 2 . il calcolo delle eccedenze , per |
| 1999-138.txt | 6044 | 6044 | compensazione interregionale , mediante un apposito fondo , volto a riequilibrare fra le regioni gli effetti finanziari derivanti dalla maggiore | autonomia | tributaria e dalla diversa ” capacità fiscale ” delle varie regioni ( cfr . art . 3 , comma 148 |
| 1999-138.txt | 6156 | 6156 | eccedenze positive o negative ” ” vengono compensate per gli anni 1998 e 1999 , nel rispetto degli statuti di | autonomia | mediante variazioni delle quote del fondo sanitario nazionale , trasferimenti di funzioni , modifica delle quote variabili previste ai sensi |
| 1999-138.txt | 6225 | 6225 | ma si procede attraverso il trasferimento di nuove funzioni amministrative , definite con le procedure fissate dai rispettivi statuti di | autonomia | , fino all esaurimento delle eccedenze medesime ” . nella fase transitoria , dunque , il sistema si avvale di |
| 1999-138.txt | 6695 | 6695 | via di principio il criterio del mantenimento del ” necessario equilibrio finanziario ” nei rapporti fra lo stato , le | autonomie | speciali e gli enti locali ) . peraltro lo stesso art . 42 , comma 7 , stabilisce che la |
| 1999-138.txt | 6726 | 6726 | art . 42 , comma 7 , stabilisce che la compensazione delle eccedenze avviene ” nel rispetto degli statuti di | autonomia | ” , e prevede , con una norma largamente ” programmatica ” , meccanismi destinati ad essere eventualmente applicati con |
| 1999-138.txt | 7244 | 7244 | che interessano tutte le regioni e i loro rapporti con lo stato ) . non sussiste dunque alcuna violazione della | autonomia | finanziaria della regione . 17 . – la ricorrente censura infine gli artt . 60 e 61 del decreto . |
| 1999-138.txt | 7457 | 7457 | corrispondente gettito dei tributi trasferiti verrebbe perduto dalla regione , con complessiva riduzione delle risorse a disposizione del sistema delle | autonomie | in sicilia . 18 . – la questione è infondata nei termini di seguito precisati . va in primo luogo |
| 1999-138.txt | 7539 | 7539 | statuti ” , e prevede che ” contestualmente ” siano disciplinati ” i rapporti finanziari tra lo stato , le | autonomie | speciali e gli enti locali al fine di mantenere il necessario equilibrio finanziario ” ( con formula analoga a quella |
| 1999-138.txt | 7643 | 7643 | ha alcun rilievo , trattandosi proprio dell attuazione di un trasferimento di tributi erariali che la regione non avrebbe potuto | autonomamente | operare : e i limiti dell autonomia legislativa regionale in materia tributaria restano impregiudicati . a sua volta l art |
| 1999-138.txt | 7650 | 7650 | attuazione di un trasferimento di tributi erariali che la regione non avrebbe potuto autonomamente operare : e i limiti dell | autonomia | legislativa regionale in materia tributaria restano impregiudicati . a sua volta l art . 61 , comma 4 , prevede |
| 1999-138.txt | 7906 | 7906 | – risulta impugnato anche l articolo 43 del decreto , che rende esplicito il riferimento delle disposizioni anche alle province | autonome | di trento e bolzano , e stabilisce che ” i rapporti finanziari tra lo stato , le autonomie speciali e |
| 1999-138.txt | 7924 | 7924 | alle province autonome di trento e bolzano , e stabilisce che ” i rapporti finanziari tra lo stato , le | autonomie | speciali e gli enti locali devono essere disciplinati in modo tale da mantenere il necessario equilibrio finanziario ” : ma |
| 1999-138.txt | 8408 | 8408 | e 42 ( sulle così dette ” eccedenze ” e sulla loro compensazione ) , non può riconoscersi alcuna consistenza | autonoma | alle censure mosse al decreto ministeriale , emanato peraltro , come prevede l art . 40 , comma 2 , |
| 1999-171.txt | 494 | 494 | personale , con conseguente pregiudizio del buon andamento dell amministrazione ( art . 97 della costituzione ) e lesione dell | autonomia | riservata alla contrattazione collettiva ( art . 39 della costituzione ) . il potere di organizzare i propri uffici verrebbe |
| 1999-171.txt | 687 | 687 | impiego ( cfr . art . 1 , comma 59 ) violerebbe , ad avviso della ricorrente , la propria | autonomia | finanziaria e di bilancio , trasferendo alle regioni una parte del deficit di bilancio dello stato e diminuendo gli oneri |
| 1999-171.txt | 2046 | 2046 | 1993 relativamente al divieto di iscrizione in albi professionali , nonché di svolgimento di altra attività di lavoro subordinato o | autonomo | . appare inoltre ” coessenziale ” alla realizzazione di questi interessi , per il suo evidente carattere strumentale , il |
| 1999-171.txt | 2429 | 2429 | normazione in materia emanata da parte dei competenti enti , evitando così , sotto questo profilo , possibili lesioni all | autonomia | regionale . neppure viola l autonomia regionale l art . 1 , comma 62 , seconda parte , poiché tale |
| 1999-171.txt | 2435 | 2435 | dei competenti enti , evitando così , sotto questo profilo , possibili lesioni all autonomia regionale . neppure viola l | autonomia | regionale l art . 1 , comma 62 , seconda parte , poiché tale norma è diretta precipuamente a stabilire |
| 1999-171.txt | 2580 | 2580 | predetto comma 62 possa attribuire al dipartimento della funzione pubblica il potere di esercitare compiti ispettivi che riguardino enti ad | autonomia | costituzionalmente garantita , come sono appunto le regioni . non sussiste invece l interesse della regione veneto – non attenendo |
| 1999-171.txt | 2732 | 2732 | 1996 ) , cosicché le regioni sono legittimate a far valere la violazione di norme diverse da quelle concernenti l | autonomia | regionale , soltanto se ne derivi una diretta incidenza sulle loro competenze ( sentenze n . 393 del 1992 , |
| 1999-171.txt | 2826 | 2826 | vulnerano , in quanto espressive di ” principi fondamentali ” ai sensi dell art . 117 della costituzione , l | autonomia | regionale né sotto il profilo legislativo , né sotto quello amministrativo , né sotto quello finanziario . né la regione |
| 1999-171.txt | 3404 | 3404 | alcun senso incidere sulla competenza in materia della regione , la quale mantiene del tutto inalterata la facoltà di determinare | autonomamente | , entro il limite massimo prefissato per legge , l entità dell imposta di propria spettanza . tutto ciò vale |
| 1999-171.txt | 3459 | 3459 | regione , tanto più che , secondo la giurisprudenza costituzionale , la potestà legislativa in materia tributaria delle regioni ad | autonomia | ordinaria opera , alla stregua della stessa disposizione della costituzione , ” entro i diversi e particolari confini che le |
| 1999-171.txt | 3647 | 3647 | comma 205 riserva al cipe l approvazione delle intese istituzionali di programma , anche se concluse da regioni e province | autonome | , e che il comma 206 attribuisce allo stesso cipe la competenza a deliberare le modalità di approvazione degli accordi |
| 1999-171.txt | 3724 | 3724 | ponendo vincoli a carico dell amministrazione regionale , senza definirne forme e modalità . in particolare , il vulnus all | autonomia | regionale deriverebbe dal potere del cipe di disciplinare ” ulteriori tipologie della contrattazione programmata ” e di approvare intese ed |
| 1999-171.txt | 3754 | 3754 | ulteriori tipologie della contrattazione programmata ” e di approvare intese ed accordi , anche quando dovrebbero riguardare regioni e province | autonome | , ” in quanto organi procedenti ” . 4 . 1 . – la questione non è fondata . preliminarmente |
| 1999-171.txt | 3988 | 3988 | nel cui ambito l intesa istituzionale di programma costituisce ” l accordo tra amministrazione centrale , regionale o delle province | autonome | con cui tali soggetti si impegnano a collaborare sulla base di una ricognizione programmatica delle risorse finanziarie disponibili , dei |
| 1999-171.txt | 4268 | 4268 | approvato il 9 ottobre 1997 dalla conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | , il 16 ottobre 1997 , dalle quali appunto si ricava che i soggetti dell intesa istituzionale di programma sono |
| 1999-171.txt | 4305 | 4305 | istituzionale di programma sono , in ogni caso , congiuntamente il governo e le giunte delle regioni e delle province | autonome | , che , attraverso essa , realizzano una collaborazione diretta ad attuare , nell ambito delle risorse finanziarie disponibili , |
| 1999-171.txt | 4569 | 4569 | un ulteriore dimostrazione che la norma censurata rispetta anche il principio di leale collaborazione , senza comportare alcuna lesione dell | autonomia | regionale . egualmente non comprime l autonomia regionale il comma 206 dello stesso art . 2 , nello stabilire che |
| 1999-171.txt | 4576 | 4576 | rispetta anche il principio di leale collaborazione , senza comportare alcuna lesione dell autonomia regionale . egualmente non comprime l | autonomia | regionale il comma 206 dello stesso art . 2 , nello stabilire che il cipe delibera , con le medesime |
| 1999-171.txt | 5024 | 5024 | previste , il principio di legalità sostanziale . non sono pertanto fondati i prospettati profili di violazione della sfera di | autonomia | della regione ricorrente . 5 . – la regione lombardia ha infine eccepito l illegittimità dell art . 3 , |
| 1999-171.txt | 5144 | 5144 | per cento delle disponibilità rilevate al 1 gennaio 1997 ” . secondo la ricorrente , questa norma lederebbe la propria | autonomia | finanziaria e contabile , in quanto la priverebbe , in contrasto con l art . 119 della costituzione , della |
| 1999-171.txt | 5253 | 5253 | decisione che possa assumere valore di principio di modo che in futuro non possa essere nuovamente lesa la sfera dell | autonomia | finanziaria della regione ” . 5 . 1 . – la questione non è fondata . la norma impugnata si |
| 1999-171.txt | 5295 | 5295 | nel c.d . sistema di tesoreria unica , che , secondo la giurisprudenza di questa corte , non vulnera l | autonomia | finanziaria delle regioni , in quanto è diretto a garantire il controllo della liquidità di cassa ed a disciplinare i |
| 1999-171.txt | 5328 | 5328 | della liquidità di cassa ed a disciplinare i flussi finanziari ( sentenza n . 412 del 1993 ) . l | autonomia | finanziaria delle regioni postula infatti che esse abbiano la effettiva disponibilità delle risorse loro attribuite ed il potere di manovra |
| 1999-171.txt | 5456 | 5456 | ) , le quali richiedevano l impegno solidale delle regioni e che questa corte ha conseguentemente escluso essere lesive dell | autonomia | finanziaria delle regioni stesse ( sentenza n . 421 del 1998 ) . nel quadro di tali principi la norma |
| 1999-171.txt | 5490 | 5490 | nel quadro di tali principi la norma impugnata , per di più temporalmente limitata , non può giudicarsi lesiva dell | autonomia | regionale nell ambito finanziario , legislativo e programmatorio , e neppure appare suscettibile di incidere sul buon andamento dell amministrazione |
| 1999-186.txt | 229 | 229 | il combinato disposto degli articoli 17 e 36 dello statuto speciale , relativi rispettivamente alla potestà legislativa concorrente e all | autonomia | finanziaria della regione siciliana , in quanto attribuirebbe al ministro delle finanze un potere di disporre che dovrebbe spettare all |
| 1999-186.txt | 2282 | 2282 | un emendamento tendente a inserire la menzione dell intesa con i presidenti delle regioni a statuto speciale e delle province | autonome | di trento e di bolzano eventualmente interessate , senza che il governo , pur interpellato , si esprimesse sulla tesi |
| 1999-198.txt | 224 | 224 | , attribuita alla regione sardegna dall art . 8 , lettera a , dello statuto speciale , violando sia l | autonomia | finanziaria della regione quale risulta in particolare dagli artt . 7 , 8 e 54 dello statuto e dalle relative |
| 1999-198.txt | 332 | 332 | norme statutarie o di attuazione – analoghe a quelle contenute nelle norme di attuazione degli statuti di altre regioni ad | autonomia | differenziata – che prevedano la possibilità per lo stato di riservare all erario , con destinazioni specifiche , nuove entrate |
| 1999-229.txt | 404 | 404 | sui giudizi in corso , così violando valori costituzionalmente tutelati , di volta in volta individuati dai medesimi rimettenti nell | autonomia | della funzione giudiziaria , nel diritto di difesa e di tutela giurisdizionale nei confronti della pubblica amministrazione , nel principio |
| 1999-386.txt | 678 | 678 | debitore e quelle che spetterebbero a questo dopo la condanna . si tratta di una disposizione che , accordando una | autonoma | legittimazione processuale al terzo acquirente del bene ipotecato , è diretta ad evitare che il giudizio relativo all obbligazione garantita |
| 1999-41.txt | 1191 | 1191 | direttamente sulla rispondenza della norma all id quod plerumque accidit . a ciò deve aggiungersi che l acquisizione di un | autonoma | capacità economica da parte di ciascuno dei coniugi , anche al di fuori delle sopra formulate ipotesi di separazione , |
| 1999-464.txt | 236 | 236 | della tutela cautelare , non potendo la cartella di pagamento , formalmente immune da vizi propri , essere oggetto di | autonoma | impugnazione ai sensi dell art . 19 del d.lgs n . 546 del 1992 . 2 . – preliminarmente deve |
| 2000-163.txt | 72 | 72 | 1 , del decreto legislativo 9 luglio 1997 , n . 237 ( modifica della disciplina in materia di servizi | autonomi | di cassa degli uffici finanziari ) . ad avviso del rimettente , la disposizione denunciata , ” nella parte in |
| 2000-25.txt | 278 | 278 | asserisce dai giudici rimettenti che , pur in presenza di situazioni dissimili ma non contrastanti ( lavoro dipendente e lavoro | autonomo | ) , quando l indennità dovuta per la cessazione dell attività lavorativa è commisurata , in tutto o in parte |
| 2000-25.txt | 620 | 620 | di capacità contributiva ; per la tesi prevalente , invece , tale indennità veniva compresa tra i redditi di lavoro | autonomo | , con conseguente assoggettamento alla ritenuta di acconto ex art . 25 del d.p.r . 29 settembre 1973 , n |
| 2000-25.txt | 815 | 815 | riferisce ad un rapporto di lavoro subordinato , mentre l indennità di cessazione dalle funzioni riguarda un professionista , lavoratore | autonomo | qual è il notaio . per questa seconda situazione vige un regime speciale sia per la formazione e la liquidazione |
| 2000-347.txt | 773 | 773 | uno stesso atto normativo , incidano su molteplici aspetti della disciplina tributaria . la diretta incidenza di dette operazioni sull | autonomia | finanziaria della regione direttamente interessata postula pertanto la necessità di procedimenti che assicurino una doverosa forma di partecipazione e consultazione |
| 2000-347.txt | 1145 | 1145 | restando naturalmente salva la facoltà della stessa regione di avvalersi dei rimedi giurisdizionali per contestare la eventuale violazione della propria | autonomia | finanziaria . la dichiarazione di illegittimità costituzionale – fondata sul difetto di previsione del procedimento di necessaria concertazione – della |
| 2000-348.txt | 168 | 168 | finanze , di concerto con il ministro del tesoro . secondo la regione ricorrente , la disposizione sarebbe lesiva dell | autonomia | finanziaria ad essa spettante , in primo luogo in quanto le entrate derivanti dalla legge impugnata non conseguirebbero alla istituzione |
| 2000-348.txt | 437 | 437 | ove riscontri che lo stato pretende di avocare a sé entrate prive di detto carattere , potrà difendere la propria | autonomia | finanziaria dalla lesione che ne deriverebbe , attraverso gli strumenti appropriati , ivi compreso , se del caso , il |
| 2000-348.txt | 791 | 791 | regione del gettito dei tributi erariali riscossi nel suo territorio , la cui attuazione incide direttamente sulla effettiva garanzia della | autonomia | finanziaria della stessa regione : onde il principio di leale cooperazione esige che tale meccanismo , in particolare quando esso |
| 2000-348.txt | 2141 | 2141 | 3 stabilisce che ” la devoluzione delle quote dei proventi erariali spettanti alle regioni a statuto speciale e alle province | autonome | ai sensi dei rispettivi statuti e relative norme di attuazione è effettuata considerando anche le somme oggetto di versamento unificato |
| 2000-348.txt | 2172 | 2172 | è effettuata considerando anche le somme oggetto di versamento unificato e di compensazione nell ambito territoriale della regione o provincia | autonoma | medesima , affluite all apposita contabilità speciale intestata al ministero delle finanze , dipartimento delle entrate , direzione centrale della |
| 2000-348.txt | 2539 | 2539 | di versamento delle somme riscosse alla tesoreria dello stato o alla cassa regionale siciliana di palermo . nessuna lesione dell | autonomia | della regione siciliana , pertanto , deriva dalla disposizione denunciata . |
| 2000-405.txt | 295 | 295 | 28 , comma 16 , prevede che ” nella determinazione delle spettanze delle regioni a statuto speciale e delle province | autonome | di trento e bolzano per il 1999 si tiene conto del minor gettito derivante dall applicazione dell articolo 1 , |
| 2000-405.txt | 321 | 321 | il 1999 si tiene conto del minor gettito derivante dall applicazione dell articolo 1 , in relazione agli statuti di | autonomia | e alle rispettive norme di attuazione ” . le norme del decreto legge sono ritenute dalla regione in contrasto con |
| 2000-405.txt | 1234 | 1234 | di ordine quantitativo che la ricorrente teme di non rinvenire nella norma denunciata . ma nemmeno ricorre la lesione dell | autonomia | finanziaria regionale sotto il profilo del tempo in cui avviene la ” restituzione ” delle minori somme riscosse dalla regione |
| 2000-416.txt | 393 | 393 | 1985 , n . 12 , convertito in legge 5 aprile 1985 , n . 118 ) hanno una connotazione | autonoma | più marcata . il problema se le agevolazioni fossero cumulabili o reiterabili – dopo un periodo iniziale in cui era |
| 2000-507.txt | 497 | 497 | ricorrente regione veneto afferma che tale disposizione , pretendendo di imporre ” un modello standardizzato di disciplina dell esercizio dell | autonomia | tributaria regionale ” , eccederebbe l ambito delle ” forme ” e dei ” limiti ” dell autonomia finanziaria regionale |
| 2000-507.txt | 515 | 515 | esercizio dell autonomia tributaria regionale ” , eccederebbe l ambito delle ” forme ” e dei ” limiti ” dell | autonomia | finanziaria regionale determinati , ai sensi dell art . 119 , primo comma , della costituzione , dalla legge della |
| 2000-507.txt | 564 | 564 | e 118 della costituzione disciplinando la materia dell ordinamento degli uffici regionali e compromettendo , senza ragioni giustificative , l | autonomo | e differenziato esercizio delle funzioni amministrative regionali . l illegittimità della disposizione sarebbe aggravata dal fatto che la discrezionalità del |
| 2000-507.txt | 841 | 841 | regioni speciali ) , mediante una regolamentazione uniforme , destinata a valere peraltro solo fino a quando non sopravvenga un | autonoma | disciplina delle singole regioni , sempre rispettosa delle predette esigenze di raccordo e di coordinamento . in tal senso in |
| 2000-507.txt | 908 | 908 | stabilisce che le disposizioni dello stesso regolamento ” trovano applicazione fino a quando le regioni non provvedono ad emanare un | autonoma | disciplina , che dovrà comunque tenere conto delle esigenze di coordinamento con l attività di competenza dello stato nella stessa |
| 2000-507.txt | 1139 | 1139 | contrattuale delle regioni . la previsione di uno schema tipo di convenzione invade , pertanto , la sfera riservata all | autonomia | regionale . 6 . – l art . 17 , comma 22 , dopo avere stabilito che le tariffe delle |
| 2000-507.txt | 3194 | 3194 | sono formulate dal ministro previo parere della conferenza unificata , nella quale sono rappresentate sia le regioni , sia le | autonomie | locali alle quali le aziende sanitarie si collegano dal punto di vista territoriale : ma le riduzioni debbono essere decise |
| 2000-507.txt | 5475 | 5475 | , il quale stabilisce che le regioni e gli enti del servizio sanitario nazionale ( nonché altri enti dotati di | autonomia | ) ” adeguano i propri ordinamenti ai principi di cui al comma 1 finalizzandoli alla riduzione programmata delle spese di |
| 2000-507.txt | 5708 | 5708 | vietato al legislatore statale attribuire ad amministrazioni diverse da quelle regionali , nell ambito dei rispettivi ordinamenti , forme di | autonomia | simili a quelle garantite alle regioni dalle norme costituzionali , né fissare in proposito principi comuni vincolanti . 22 . |
| 2000-507.txt | 5873 | 5873 | . secondo le regioni ricorrenti si avrebbe ancora una volta una indebita equiparazione delle regioni ad enti non dotati di | autonomia | costituzionalmente garantita ; inoltre , attribuendo la competenza ad adottare il provvedimento in questione all organo di direzione politica responsabile |
| 2000-507.txt | 5898 | 5898 | , attribuendo la competenza ad adottare il provvedimento in questione all organo di direzione politica responsabile , si violerebbe l | autonomia | organizzativa della regione . 23 . – la questione non è fondata . la disposizione in esame va intesa nel |
| 2000-507.txt | 6030 | 6030 | della regione rimessa alla disciplina dettata dalla legge regionale . così intesa , la disposizione non è dunque lesiva dell | autonomia | delle regioni . quanto poi alla lamentata equiparazione delle regioni ad altri enti , vale quanto si è appena osservato |
| 2000-507.txt | 6274 | 6274 | armate , delle forze di polizia e dei vigili del fuoco ” . secondo la ricorrente tale disposizione inciderebbe sull | autonomia | della regione in ordine al trattamento del proprio personale e all organizzazione dei propri uffici , con una misura organizzativa |
| 2000-507.txt | 7028 | 7028 | n . 400 ” , cioè con regolamenti governativi . ad avviso delle ricorrenti tale norma sarebbe incompatibile con l | autonomia | finanziaria , legislativa ed amministrativa regionale . la disposizione in esame risulta ora abrogata dall art . 6 , comma |
| 2000-507.txt | 7248 | 7248 | ” costituisce economia di bilancio ” . intesa in questi termini , la disposizione impugnata non può ritenersi lesiva dell | autonomia | regionale . 28 . – l articolo 44 della legge , al comma 4 , stabilisce che ” le disposizioni |
| 2000-507.txt | 7410 | 7410 | o la soppressione di enti con finalità omologhe o complementari , o la trasformazione degli enti per i quali l | autonomia | non sia necessaria o funzionalmente utile ; la trasformazione in associazioni o in persone giuridiche di diritto privato degli enti |
| 2000-507.txt | 7461 | 7461 | pubblico , e in enti pubblici economici o in società di diritto privato di quelli ” ad alto indice di | autonomia | finanziaria ” ; nonché l adozione di principi di omogeneità di organizzazione , di razionalizzazione ed omogeneizzazione dei poteri di |
| 2000-507.txt | 7529 | 7529 | , o altre prescrizioni organizzative , nei confronti di strutture regionali , omettendo procedure di raccordo , e comprimendo l | autonomia | organizzativa regionale . ciò varrebbe anche se si dovesse intendere la norma come recante principi fondamentali di legislazione . 29 |
| 2000-507.txt | 7651 | 7651 | degli enti e delle strutture regionali . intesa la disposizione in questo senso , non ne deriva alcuna lesione dell | autonomia | regionale , poiché i criteri in questione hanno portata generale e non valicano la sfera di ciò che la legge |
| 2000-507.txt | 7843 | 7843 | all art . 119 della costituzione ; le regioni sarebbero indebitamente equiparate ad altri enti , e si limiterebbe l | autonomia | regionale introducendo elementi di incertezza e di imprevedibilità nella gestione . infine , non sarebbe chiaro quale sia la “ |
| 2000-507.txt | 7983 | 7983 | tesorerie , prima che gli enti medesimi le utilizzino per erogare le proprie spese . a tale scopo gli enti | autonomi | sono soggetti a limitazioni in ordine alle disponibilità liquide che essi possono detenere presso il sistema bancario , e la |
| 2000-507.txt | 8046 | 8046 | avuto occasione di esaminare tale sistema sotto il profilo della legittimità costituzionale , affermando che esso non è lesivo dell | autonomia | costituzionalmente garantita alle regioni sino a quando esso non si trasformi in un mezzo improprio di controllo sulla spesa regionale |
| 2000-507.txt | 8088 | 8088 | ciò non accade se resta fermo il diritto delle regioni di disporre delle risorse loro assegnate per effettuare le spese | autonomamente | da esse decise ( cfr . sentenze nn . 412 del 1993 e 171 del 1999 ) . il sistema |
| 2000-507.txt | 8262 | 8262 | presso il tesoro , cui vengono subordinati i pagamenti a carico del bilancio dello stato e a favore degli enti | autonomi | , comprese le regioni : senza che da ciò derivino vincoli impropri a carico delle regioni quanto all utilizzo delle |
| 2000-507.txt | 8542 | 8542 | motivo di censura la circostanza che la disciplina in esame riguardi le regioni al pari di altri enti dotati di | autonomo | bilancio , ed egualmente destinatari di trasferimenti da parte dello stato . 32 . – dell art . 48 sono |
| 2000-507.txt | 8588 | 8588 | 4 ( solo dalla regione lombardia ) , e 5 . il comma 1 stabilisce che ” il sistema delle | autonomie | regionali e locali concorre alla realizzazione degli obiettivi di finanza pubblica per il triennio 1998-2000 garantendo che il fabbisogno finanziario |
| 2000-507.txt | 8754 | 8754 | dell esito viene data informazione alla conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano ” . i commi 2 e 3 affidano alle conferenze stato-regioni e stato-città e autonomie |
| 2000-507.txt | 8774 | 8774 | autonome di trento e di bolzano ” . i commi 2 e 3 affidano alle conferenze stato-regioni e stato-città e | autonomie | locali il compito di stabilire i criteri operativi per il computo del fabbisogno e le procedure per il monitoraggio degli |
| 2000-507.txt | 8844 | 8844 | fabbisogno incompatibili con gli obiettivi di cui al comma 1 ” , la conferenza stato-regioni e la conferenza stato-città e | autonomie | locali , secondo le rispettive competenze , ” propongono le iniziative da assumere , ivi compresa la eventuale introduzione di |
| 2000-507.txt | 8962 | 8962 | che intrattengono con l ente rapporti giuridici e negoziali ” . anche queste disposizioni sono censurate in quanto inciderebbero sull | autonomia | regionale ed equiparerebbero indebitamente le regioni ad altri enti . si lamenta , poi , l intrinseca irragionevolezza della disciplina |
| 2000-507.txt | 9307 | 9307 | costituzionali ; mentre l imposizione eventuale di altre misure , che fossero , per il loro contenuto , lesive dell | autonomia | finanziaria regionale , potrebbe sempre essere contrastata dalle regioni interessate con gli opportuni strumenti , ivi compreso il conflitto di |
| 2000-507.txt | 9390 | 9390 | la cui omissione potrebbe causare danni patrimoniali all ente o ad altri soggetti , incide in modo irragionevolmente severo sull | autonomia | di spesa degli enti , operando su procedimenti di spesa già avviati : mal si concilia dunque con lo status |
| 2000-507.txt | 9432 | 9432 | delle regioni . il comma 5 deve pertanto essere dichiarato costituzionalmente illegittimo nella parte riguardante le regioni e le province | autonome | di trento e bolzano . 35 . – sono , infine , impugnate due disposizioni concernenti materie specifiche : l |
| 2000-507.txt | 10361 | 10361 | già prodottisi nel vigore dei singoli decreti legge ( restando ” impregiudicato ovviamente l ulteriore potere del legislatore di regolare | autonomamente | situazioni pregresse , nei limiti in cui è ammissibile una legge retroattiva ” : sentenza n . 244 del 1997 |
| 2000-51.txt | 145 | 145 | a soggetti residenti nel territorio dello stato compensi comunque denominati , per prestazioni sia di lavoro dipendente sia di lavoro | autonomo | , ancorché non esercitate abitualmente , ovvero rese a terzi o nell interesse degli stessi ( art 25 , primo |
| 2000-70.txt | 774 | 774 | , al riguardo , che secondo la costante giurisprudenza di questa corte l art . 41 della costituzione tutela l | autonomia | contrattuale in quanto strumento della libertà di iniziativa economica , il cui esercizio può tuttavia essere limitato per ragioni di |
| 2000-98.txt | 768 | 768 | – ivi compreso , se del caso , il conflitto di attribuzioni – che la regione potrà difendere la propria | autonomia | finanziaria da eventuali illegittime lesioni . 4 . – sotto il secondo dei profili indicati , concernente il rinvio operato |
| 2000-98.txt | 1507 | 1507 | eccettuati alcuni ) riscossi nell ambito del territorio regionale ; la loro attuazione incide pertanto direttamente sulla effettiva garanzia dell | autonomia | finanziaria della regione , oltre che sugli interessi attinenti alle specifiche finalità statali , alle quali sono destinate per legge |
| 2001-155.txt | 1020 | 1020 | – se l accantonamento del t.f.r . sia stato investito o meno e se , a sua volta , produca | autonomo | reddito per l imprenditore ; allo stesso modo resta ugualmente fuori campo , in questa fase di anticipazione , la |
| 2001-156.txt | 1434 | 1434 | capacità contributiva , diverso da quelli utilizzati ai fini di ogni altra imposta , il valore aggiunto prodotto dalle attività | autonomamente | organizzate . la scelta di siffatto indice – diversamente da quanto i rimettenti assumono – non può dirsi irragionevole , |
| 2001-156.txt | 1853 | 1853 | con tutte e tre le ordinanze . assumono i rimettenti che , attraverso l assoggettamento ad i.r.a.p . dei lavoratori | autonomi | , si sarebbe violato il criterio direttivo stabilito dall art . 3 , comma 143 , della legge 23 dicembre |
| 2001-156.txt | 1903 | 1903 | della finanza pubblica ) , rappresentato dalla riduzione del costo del lavoro e del prelievo complessivo che grava sul lavoro | autonomo | . 8 . 1 . – anche tale censura è infondata . 8 . 2 . – l assunto da |
| 2001-156.txt | 1942 | 1942 | assunto da cui i rimettenti muovono – che cioè l onere derivante dall i.r.a.p . sia , per i lavoratori | autonomi | , maggiore di quello da cui erano precedentemente gravati per effetto dei tributi e contributi soppressi dall art . 36 |
| 2001-156.txt | 2080 | 2080 | comparazione andrebbe semmai effettuata con riguardo non alla sola i.r.a.p . , ma all intero carico fiscale gravante sul lavoro | autonomo | prima e dopo la riforma . da ultimo – ed il rilievo è di per sé decisivo – va comunque |
| 2001-156.txt | 2187 | 2187 | questa opererebbe una ingiustificata equiparazione , ai fini del trattamento fiscale , tra redditi di impresa e redditi di lavoro | autonomo | , con violazione vuoi del principio di eguaglianza , vuoi del principio di capacità contributiva , vuoi , infine , |
| 2001-156.txt | 2585 | 2585 | un imposta di carattere reale che colpisce – come già si è osservato – il valore aggiunto prodotto dalle attività | autonomamenteorganizzate | . non riguardando , dunque , la normativa denunciata la tassazione dei redditi personali , le censure riferite all asserita |
| 2001-156.txt | 2614 | 2614 | denunciata la tassazione dei redditi personali , le censure riferite all asserita equiparazione del trattamento fiscale dei redditi di lavoro | autonomo | a quello dei redditi di impresa risultano fondate su un presupposto palesemente erroneo . l assoggettamento all imposta in esame |
| 2001-156.txt | 2644 | 2644 | un presupposto palesemente erroneo . l assoggettamento all imposta in esame del valore aggiunto prodotto da ogni tipo di attività | autonomamente | organizzata , sia essa di carattere imprenditoriale o professionale , è d altro canto pienamente conforme ai principi di eguaglianza |
| 2001-156.txt | 2733 | 2733 | organizzativo è connaturato alla nozione stessa di impresa , altrettanto non può dirsi per quanto riguarda l attività di lavoro | autonomo | , ancorché svolta con carattere di abitualità , nel senso che è possibile ipotizzare un attività professionale svolta in assenza |
| 2001-156.txt | 2828 | 2828 | produttive , per l appunto rappresentato , secondo l art . 2 , dall ” esercizio abituale di un attività | autonomamente | organizzata diretta alla produzione o allo scambio di beni ovvero alla prestazione di servizi ” , con la conseguente inapplicabilità |
| 2001-156.txt | 2918 | 2918 | all art . 3 cost . , per l ingiustificata disparità di trattamento che ne deriverebbe in danno dei lavoratori | autonomi | rispetto ai lavoratori subordinati , non assoggettati all imposta . 10 . 1 . – l infondatezza della questione – |
| 2001-156.txt | 3035 | 3035 | , che l i.r.a.p . non colpisce il reddito personale del contribuente , bensì il valore aggiunto prodotto dalle attività | autonomamente | organizzate , nessuna ingiustificata disparità di trattamento può ravvisarsi nella inclusione tra i soggetti passivi dell imposta dei lavoratori autonomi |
| 2001-156.txt | 3055 | 3055 | autonomamente organizzate , nessuna ingiustificata disparità di trattamento può ravvisarsi nella inclusione tra i soggetti passivi dell imposta dei lavoratori | autonomi | – in quanto appunto esercenti attività autonomamente organizzate – e non anche dei lavoratori dipendenti , la cui attività è |
| 2001-156.txt | 3062 | 3062 | trattamento può ravvisarsi nella inclusione tra i soggetti passivi dell imposta dei lavoratori autonomi – in quanto appunto esercenti attività | autonomamente | organizzate – e non anche dei lavoratori dipendenti , la cui attività è per definizione priva del connotato rappresentato dall |
| 2001-156.txt | 3083 | 3083 | organizzate – e non anche dei lavoratori dipendenti , la cui attività è per definizione priva del connotato rappresentato dall | autonoma | organizzazione . 11 . – la commissione tributaria provinciale di como , con entrambe le ordinanze , la commissione tributaria |
| 2001-156.txt | 3181 | 3181 | art . 49 , comma 1 , del testo unico delle imposte sui redditi e non anche degli altri lavoratori | autonomi | indicati ai commi 2 e 3 della stessa norma . 11 . 1 . – anche in tal caso la |
| 2001-156.txt | 3224 | 3224 | priva di fondamento , in quanto l assoggettamento ad i.r.a.p . dei soli soggetti che svolgono un attività di lavoro | autonomo | per professione abituale , ancorché non esclusiva , trova fondamento in una non irragionevole presunzione circa la mancanza del requisito |
| 2001-156.txt | 3246 | 3246 | professione abituale , ancorché non esclusiva , trova fondamento in una non irragionevole presunzione circa la mancanza del requisito dell | autonoma | organizzazione nelle diverse ipotesi , previste dai commi 2 e 3 del menzionato art . 49 , di lavoro autonomo |
| 2001-156.txt | 3266 | 3266 | autonoma organizzazione nelle diverse ipotesi , previste dai commi 2 e 3 del menzionato art . 49 , di lavoro | autonomo | occasionale o comunque non abituale . 12 . – l art . 3 del decreto legislativo è infine ulteriormente censurato |
| 2001-164.txt | 1268 | 1268 | d altro canto addursi a violazione del principio di eguaglianza , essendo il pagamento della maggiore imposta conseguenza di una | autonoma | valutazione dello stesso contribuente riguardo al valore del cespite . d altra parte , il sistema delineato dalle norme impugnate |
| 2001-208.txt | 941 | 941 | piemonte e del veneto ) . l art . 14 della legge n . 28 del 1999 violerebbe poi l | autonomia | finanziaria e lo status costituzionale delle ricorrenti , come definito dagli artt . 114 , 115 , 117 , 118 |
| 2001-208.txt | 1034 | 1034 | area di operatività del tributo . . . ha disposto un prelievo coatto a carico di disponibilità regionali costitutive dell | autonomia | finanziaria dell ente ” ; d altro canto , lamenta la difesa della lombardia , che invoca solo gli artt |
| 2001-208.txt | 1087 | 1087 | regione deriverebbe dalla sua natura di ente politico e sarebbe pertanto ” direttamente collegata ” con il suo grado di | autonomia | finanziaria costituzionalmente garantita . in riferimento all art . 76 della costituzione , l art . 14 della legge n |
| 2001-208.txt | 1417 | 1417 | . 14 della legge n . 28 del 1999 , ad avviso delle regioni piemonte e veneto , violerebbe l | autonomia | finanziaria e lo status costituzionale delle ricorrenti , come definito dagli artt . 114 , 115 , 117 , 118 |
| 2001-208.txt | 1489 | 1489 | area di operatività del tributo . . . ha disposto un prelievo coatto a carico di disponibilità regionali costitutive dell | autonomia | finanziaria dell ente ” ; d altro canto – si sostiene nel ricorso della regione lombardia , che invoca gli |
| 2001-208.txt | 1545 | 1545 | regione deriverebbe dalla sua natura di ente politico e sarebbe pertanto ” direttamente collegata ” con il suo grado di | autonomia | finanziaria costituzionalmente garantita . la questione è inammissibile . la costante giurisprudenza di questa corte in tema di autonomia finanziaria |
| 2001-208.txt | 1564 | 1564 | di autonomia finanziaria costituzionalmente garantita . la questione è inammissibile . la costante giurisprudenza di questa corte in tema di | autonomia | finanziaria regionale ha , ancora di recente , ribadito che la costituzione non garantisce alle regioni una determinata quantità di |
| 2001-208.txt | 1627 | 1627 | sentenza n . 507 del 2000 ) . la costituzione , in altri termini , non definisce né garantisce l | autonomia | finanziaria delle regioni in termini quantitativi , a meno che non si determini quella ” grave alterazione ” del necessario |
| 2001-208.txt | 1719 | 1719 | sentenza n . 123 del 1992 ; v . anche la sentenza n . 370 del 1993 ) . l | autonomia | finanziaria delle regioni postula piuttosto che esse abbiano la effettiva disponibilità delle risorse loro attribuite ed il potere di manovra |
| 2001-208.txt | 1767 | 1767 | 171 del 1999 ) . alla luce della giurisprudenza di questa corte , la censura concernente l asserita lesione dell | autonomia | finanziaria e dello status costituzionale delle regioni – le regioni piemonte e veneto lamentano che il legislatore avrebbe ” disposto |
| 2001-208.txt | 1798 | 1798 | piemonte e veneto lamentano che il legislatore avrebbe ” disposto un prelievo coatto a carico di disponibilità regionali costitutive dell | autonomia | finanziaria dell ente ” , mentre la lombardia asserisce che l esclusione dall irpeg della regione deriverebbe dalla sua natura |
| 2001-208.txt | 1834 | 1834 | regione deriverebbe dalla sua natura di ente politico e sarebbe pertanto ” direttamente collegata ” con il suo grado di | autonomia | finanziaria costituzionalmente garantita – si appalesa priva di motivazione , non avendo le regioni neppure spiegato perché , a loro |
| 2001-208.txt | 1865 | 1865 | non avendo le regioni neppure spiegato perché , a loro avviso , il prelievo in questione ridondi in lesione dell | autonomia | finanziaria impedendo l espletamento delle loro funzioni ( v . sentenze n . 103 del 2001 , n . 171 |
| 2001-208.txt | 2152 | 2152 | e dovendosi escludere ” che l obbligazione di imposta ossia il prelievo a carico di disponibilità finanziarie regionali limiti l | autonomia | garantita dall art . 119 cost . ” . poiché si tratterebbe – come sostiene la difesa erariale – di |
| 2001-288.txt | 263 | 263 | del 2000 . la questione – sollevata in riferimento all art . 36 dello statuto siciliano , che garantisce l | autonomia | finanziaria della regione , all art . 2 del d.p.r . n . 1074 del 1965 , che detta norme |
| 2001-288.txt | 636 | 636 | ) riscosso nel territorio della medesima , e poiché dunque la loro attuazione incide direttamente sulla effettività della garanzia dell | autonomia | finanziaria regionale , il principio di leale cooperazione esige che tale meccanismo si attui mediante procedimenti non unilaterali , che |
| 2001-344.txt | 825 | 825 | deve intendere , comprese quelle a statuto speciale , e salve le ulteriori specifiche previsioni dettate solo per le province | autonome | di trento e bolzano dal comma 2 dello stesso art . 16 – ” emanano , ai sensi dell articolo |
| 2001-344.txt | 1711 | 1711 | tutti gli utenti che presentino detta dichiarazione , con opportune procedure definite da ciascun ente locale nell ambito della propria | autonomia | ” . né possono valere a giustificare la statuizione regionale impugnata gli argomenti , invocati in consiglio regionale , secondo |
| 2001-354.txt | 1444 | 1444 | di siffatta evoluzione che si è venuta a realizzare , nel tempo , anche la convergenza , pur nella rispettiva | autonomia | di regimi , tra disciplina fiscale e disciplina previdenziale , quanto alla definizione proprio della base imponibile , a testimonianza |
| 2001-66.txt | 76 | 76 | , n . 446 e 18 dicembre 1997 , n . 472 ) , che secondo la ricorrente lederebbero l | autonomia | finanziaria della regione di cui agli artt . 116 e 119 della costituzione , con riferimento anche all art . |
| 2001-66.txt | 947 | 947 | riguardo a particolari tributi ( tasse ipotecarie e taluni tributi speciali ) , il sistema di riscossione tramite i servizi | autonomi | di cassa dipendenti dal dipartimento del territorio , già previsto dalla legislazione preesistente e sostituito dal testo originario del d.lgs |
| 2001-96.txt | 2374 | 2374 | dalla pluralità e dalla analiticità degli elementi presi a riferimento . quanto poi alla scelta della legge delega di riservare | autonoma | considerazione alla predetta peculiare fattispecie di occupazione , è sufficiente rilevare che ciò risponde ad una tradizione risalente , come |
| 2002-133.txt | 75 | 75 | interventi in materia di entrate finanziarie della regione sicilia , emanati dal 1992 ) , lamentando la violazione della propria | autonomia | finanziaria come risultante dall art . 36 dello statuto speciale e dalle norme di attuazione di cui all art . |
| 2002-49.txt | 643 | 643 | del 1998 ) . esso implicherebbe anche un riassetto del sistema penale tributario , secondo una linea di politica criminale | autonoma | e contrapposta rispetto a quella adottata dal legislatore , nell ambito della sua discrezionalità , in occasione della recente riforma |
| 2002-49.txt | 798 | 798 | realizza , dal lato del contribuente , il presupposto obiettivo e ” definitivo ” dell evasione , negando rilevanza penale | autonoma | alle violazioni ” a monte ” della dichiarazione stessa . la disposizione dell art . 6 del d.lgs . n |
| 2002-49.txt | 901 | 901 | resipiscenza del contribuente scoperto nel corso del periodo d imposta – ad evitare che violazioni ” preparatorie ” , già | autonomamente | represse nel vecchio sistema ( registrazione in contabilità di fatture per operazioni inesistenti , omesse fatturazioni , sottofatturazioni , ecc |
| 2002-520.txt | 1806 | 1806 | parti è stato considerato dal giudice di legittimità materiale attività , come formalità meramente esecutiva priva di qualsiasi contenuto volitivo | autonomo | , per cui ragionevolmente , in mancanza di specifiche esigenze , dovrebbe essere irrilevante il soggetto che materialmente proceda alla |
| 2003-311.txt | 675 | 675 | identiche della regione piemonte e della regione veneto , osservando che il legislatore statale , pur attribuendo alle regioni ad | autonomia | ordinaria il gettito della tassa unitamente ad un limitato potere di variazione dell importo originariamente stabilito , nonché l attività |
| 2003-311.txt | 927 | 927 | caccia di diverse specie . in proposito questa corte ha più volte ribadito , con riferimento sia alle regioni ad | autonomia | ordinaria sia alle regioni ( e province ) ad autonomia speciale ( sentenze n . 536 del 2002 e n |
| 2003-311.txt | 937 | 937 | più volte ribadito , con riferimento sia alle regioni ad autonomia ordinaria sia alle regioni ( e province ) ad | autonomia | speciale ( sentenze n . 536 del 2002 e n . 226 del 2003 ) , che la delimitazione temporale |
| 2003-334.txt | 99 | 99 | formulazione antecedente la modifica del titolo v della costituzione ) , denunciando la violazione delle proprie attribuzioni in materia di | autonomia | finanziaria e tributaria . 2 . – si tratta della materia della copertura dei disavanzi sanitari , in relazione alla |
| 2003-334.txt | 217 | 217 | anno successivo , sono tenute a provvedere alla copertura degli eventuali disavanzi di gestione , attivando nella misura necessaria l | autonomia | impositiva con le procedure e modalità di cui ai commi 5 , 6 e 7 ” . 2 . 1 |
| 2003-334.txt | 337 | 337 | finanze , previa intesa con la conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano , procedono , sulla base delle risultanze delle gestioni sanitarie , ad accertare gli eventuali |
| 2003-92.txt | 890 | 890 | definizione ed ampliamento delle attribuzioni della conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e bolzano ed unificazione , per le materie ed i compiti di interesse comune delle regioni , delle |
| 2003-92.txt | 921 | 921 | ed i compiti di interesse comune delle regioni , delle province e dei comuni , con la conferenza stato-città ed | autonomie | locali ) , sono determinate le regolazioni contabili degli effetti finanziari per lo stato , le regioni e gli enti |
| 2003-92.txt | 1444 | 1444 | 2000 , secondo la quale le norme in questione ” sono applicabili nelle regioni a statuto speciale e nelle province | autonome | di trento e di bolzano compatibilmente con le norme dei rispettivi statuti ” . la questione proposta dalla regione siciliana |
| 2003-92.txt | 1977 | 1977 | che gli artt . 23 e 25 della citata legge finanziaria n . 388 del 2000 siano lesivi della sua | autonomia | , nella parte in cui i medesimi , dopo aver disposto la riduzione delle accise – imposte riservate allo stato |
| 2003-92.txt | 2153 | 2153 | secondo la ricorrente , verrebbe indebitamente decurtato il gettito dei tributi di pertinenza della stessa regione , con pregiudizio dell | autonomia | finanziaria di quest ultima . inoltre , tale decurtazione del gettito determinerebbe una discriminazione arbitraria ed ingiusta ai danni della |
| 2003-92.txt | 2626 | 2626 | lesione delle norme costituzionali invocate . 4 . – infine , ad avviso della regione siciliana sarebbe lesivo della sua | autonomia | anche l art . 67 della citata legge finanziaria n . 388 del 2000 . tale disposizione , nel prevedere |
| 2003-92.txt | 2708 | 2708 | violando , in tal modo , le norme statutarie e di attuazione dello statuto stesso , poste a garanzia dell | autonomia | della regione e determinando in particolare uno squilibrio dei conti pubblici regionali in contrasto con l art . 81 , |
| 2003-92.txt | 3034 | 3034 | e 2 del d.p.r . 1074 del 1965 , di attuazione dello statuto medesimo , per violazione del principio dell | autonomia | finanziaria regionale , sia , in particolare , con l art . 81 , quarto comma , della costituzione , |
| 2004-103.txt | 36 | 36 | rispettivamente , il 12 febbraio 2000 e il 13 febbraio 2001 , ha impugnato , in quanto lesivi della propria | autonomia | finanziaria , il decreto dirigenziale 7 dicembre 1999 ( modalità di riversamento dell acconto iva dicembre 1999 ) ed il |
| 2004-103.txt | 190 | 190 | somme relative all acconto iva versato dai contribuenti . secondo la ricorrente , i decreti in questione sarebbero lesivi dell | autonomia | regionale , in quanto non garantirebbero ” l indispensabile immediata attribuzione all erario regionale delle proprie spettanze , atteso che |
| 2004-103.txt | 1157 | 1157 | , imputabili alla interposizione delle predette operazioni . se ne deve concludere che non può parlarsi di una lesione dell | autonomia | finanziaria della regione per violazione degli articoli 20 e 36 dello statuto e delle relative norme di attuazione in materia |
| 2004-17.txt | 861 | 861 | legislatore statale , con la predetta disposizione , si è limitato ad indicare , con carattere non vincolante per l | autonomia | delle regioni ed in via generale e non di dettaglio , talune possibili modalità procedimentali , caratterizzate da finalità esclusivamente |
| 2004-17.txt | 1229 | 1229 | inoltre , ritiene che la stessa norma violi l art . 119 della costituzione , in quanto disconoscendo il carattere | autonomo | e non più derivato della finanza regionale , porrebbe limiti al legislatore regionale nella definizione delle politiche di bilancio della |
| 2004-17.txt | 1363 | 1363 | di fuori ed in assenza della normativa di coordinamento , non potrebbe stabilire specifiche e puntuali disposizioni che limitino l | autonomia | finanziaria garantita alle regioni . 4 . 2 . – la questione non è fondata per le medesime ragioni indicate |
| 2004-17.txt | 1732 | 1732 | predette considerazioni l applicabilità della norma in esame alle regioni a statuto ordinario non può determinare la denunciata lesione dell | autonomia | finanziaria regionale , dovendo questa conformarsi ai principi fondamentali fissati dalla legge statale . d altro canto , per le |
| 2004-17.txt | 1819 | 1819 | a seguito di libere scelte affidate alle regioni , non è di per sé sufficiente ad integrare una violazione dell | autonomia | finanziaria regionale . del resto , la eventuale applicazione della norma denunciata , per la sua natura di norma di |
| 2004-17.txt | 3646 | 3646 | , come può desumersi agevolmente dal fatto che in essa si fa esclusivo riferimento alle amministrazioni statali anche ad ordinamento | autonomo | e agli enti pubblici non economici nazionali . non vi è un qualsiasi accenno diretto o indiretto per richiamo alle |
| 2004-241.txt | 696 | 696 | di cui già oggi la legge dello stato destina il gettito , in tutto o in parte , agli enti | autonomi | , e per i quali la stessa legge riconosce già spazi limitati di autonomia agli enti quanto alla loro disciplina |
| 2004-241.txt | 710 | 710 | o in parte , agli enti autonomi , e per i quali la stessa legge riconosce già spazi limitati di | autonomia | agli enti quanto alla loro disciplina – e che perciò la stessa legislazione definiva talora come ” tributi propri “ |
| 2004-241.txt | 769 | 769 | dalla legge statale e in essa trovano la loro disciplina , salvo che per i soli aspetti espressamente rimessi all | autonomia | degli enti territoriali . ne consegue che , non essendo ammissibile , in materia tributaria , l esplicazione di potestà |
| 2004-241.txt | 791 | 791 | enti territoriali . ne consegue che , non essendo ammissibile , in materia tributaria , l esplicazione di potestà regionali | autonome | in mancanza della fondamentale legislazione statale di coordinamento , si deve ritenere tuttora spettante al legislatore statale la potestà di |
| 2004-241.txt | 865 | 865 | inverso a quanto prescritto dal nuovo art . 119 della costituzione , sopprimendo , senza sostituirli , gli spazi di | autonomia | già riconosciuti dalle leggi statali , o configurando un sistema finanziario complessivo in contraddizione con l art . 119 ( |
| 2004-241.txt | 1076 | 1076 | fondare la conformità dell intervento legislativo ai principi che il novellato art . 119 della costituzione pone a garanzia dell | autonomia | regionale in materia tributaria . |
| 2004-285.txt | 2996 | 2996 | rimessione , infatti , non contiene alcuno specifico rilievo riferito alle richiamate disposizioni della legge di conversione , oggetto d | autonoma | valutazione , di tal che la questione sollevata , per relationem , nei confronti della legge di conversione , non |
| 2004-306.txt | 469 | 469 | veicoli o risiedono gli intestatari delle carte di circolazione delle macchine agricole , ed hanno poi demandato alle regioni ad | autonomia | speciale ed alle province autonome di trento e bolzano di attuare tali disposizioni in conformità ai rispettivi statuti ; e |
| 2004-306.txt | 474 | 474 | delle carte di circolazione delle macchine agricole , ed hanno poi demandato alle regioni ad autonomia speciale ed alle province | autonome | di trento e bolzano di attuare tali disposizioni in conformità ai rispettivi statuti ; e poiché a tanto la regione |
| 2004-306.txt | 1034 | 1034 | la perdita da parte della regione del corrispondente gettito , con complessiva diminuzione delle risorse a disposizione del sistema delle | autonomie | in sicilia . la corte – senza contestare l assunto della spettanza alla regione del tributo in esame prima del |
| 2004-306.txt | 1148 | 1148 | statuti » , e prevede una « contestuale » nuova disciplina dei « rapporti finanziari tra lo stato , le | autonomie | speciali e gli enti locali al fine di mantenere il necessario equilibrio finanziario » . la generale attribuzione del gettito |
| 2004-37.txt | 499 | 499 | , sullo stesso piano comuni , province , città metropolitane e regioni , stabilendo che tutti tali enti ” hanno | autonomia | finanziaria di entrata e di spesa ” ( primo comma ) ; hanno ” risorse autonome ” e ” stabiliscono |
| 2004-37.txt | 515 | 515 | tali enti ” hanno autonomia finanziaria di entrata e di spesa ” ( primo comma ) ; hanno ” risorse | autonome | ” e ” stabiliscono e applicano tributi ed entrate propri ” , sia pure ” in armonia con la costituzione |
| 2004-37.txt | 668 | 668 | garanzia enunciati dalla stessa norma o ” per provvedere a scopi diversi dal normale esercizio ” delle funzioni degli enti | autonomi | ( quinto comma ) . l attuazione di questo disegno costituzionale richiede però come necessaria premessa l intervento del legislatore |
| 2004-37.txt | 821 | 821 | una disciplina statale unitaria di tutti i tributi , con limitate possibilità riconosciute a regioni ed enti locali di effettuare | autonome | scelte , ad un nuovo sistema . così che oggi non si danno ancora , se non in limiti ristrettissimi |
| 2004-37.txt | 883 | 883 | n . 296 del 2003 e 297 del 2003 ) , nel senso che essi siano frutto di una loro | autonoma | potestà impositiva , e quindi possano essere disciplinati dalle leggi regionali o dai regolamenti locali , nel rispetto solo di |
| 2004-37.txt | 952 | 952 | di cui già oggi la legge dello stato destina il gettito , in tutto o in parte , agli enti | autonomi | , e per i quali la stessa legge riconosce già spazi limitati di autonomia agli enti quanto alla loro disciplina |
| 2004-37.txt | 966 | 966 | o in parte , agli enti autonomi , e per i quali la stessa legge riconosce già spazi limitati di | autonomia | agli enti quanto alla loro disciplina – e che perciò la stessa legislazione definiva talora come ” tributi propri “ |
| 2004-37.txt | 1025 | 1025 | dalla legge statale e in essa trovano la loro disciplina , salvo che per i soli aspetti espressamente rimessi all | autonomia | degli enti territoriali . per quanto poi riguarda i tributi locali , si deve aggiungere che , stante la riserva |
| 2004-37.txt | 1224 | 1224 | avuto modo di affermare , poiché non è ammissibile , in materia tributaria , una piena esplicazione di potestà regionali | autonome | in carenza della fondamentale legislazione di coordinamento dettata dal parlamento nazionale , si deve tuttora ritenere preclusa alle regioni ( |
| 2004-37.txt | 1354 | 1354 | prescritto dall art . 119 della costituzione , e così di sopprimere semplicemente , senza sostituirli , gli spazi di | autonomia | già riconosciuti dalle leggi statali in vigore alle regioni e agli enti locali , o di procedere a configurare un |
| 2004-37.txt | 2035 | 2035 | della tariffa normale . si tratta di una norma meramente facoltizzante , che allarga , e non restringe , l | autonomia | dei comuni . 9 . – la lettera c aggiunge un comma 1-bis all art . 17 , concernente le |
| 2004-37.txt | 2219 | 2219 | materia connessa del ” governo del territorio ” , di competenza concorrente delle regioni , sarebbe irragionevole e lederebbe l | autonomia | comunale , disponendo senz altro una esenzione , cui i comuni possono derogare solo nella direzione obbligata di una esenzione |
| 2004-37.txt | 4111 | 4111 | risorsa aggiuntiva atta a finanziare nuovi compiti e funzioni trasferiti , sia ad attribuire loro una forma di potestà impositiva | autonoma | , con una sia pure limitata possibilità di accrescere l aliquota , per finanziare la generalità delle loro funzioni , |
| 2004-37.txt | 4252 | 4252 | di un tributo erariale viene a sovrapporsi e in parte a confondersi con quella di una forma di potestà impositiva | autonoma | , che per sua natura non può che esercitarsi sulla base imponibile esistente nel territorio di ciascun ente . il |
| 2004-37.txt | 4330 | 4330 | enti del gettito del tributo . tuttavia , ciò non è sufficiente a determinare una sostanziale alterazione in pejus dell | autonomia | finanziaria di cui gli enti locali già fruivano . né viene compromessa in maniera significativa la certezza delle entrate , |
| 2004-37.txt | 4385 | 4385 | ministero dell interno , di concerto con il ministero dell economia e delle finanze , sentita la conferenza stato-città ed | autonomie | locali , possono essere stabilite ulteriori modalità per eseguire la ripartizione ” . 16 . – l art . 67 |
| 2004-37.txt | 5033 | 5033 | 388 del 2000 ) violerebbe lo spirito e la lettera dell art . 119 della costituzione , che basa l | autonomia | finanziaria degli enti locali su tributi ed entrate proprie e sulla compartecipazione al gettito di tributi erariali riferibili al loro |
| 2004-372.txt | 2134 | 2134 | carte costituzionali , ma solo di fonti regionali ” a competenza riservata e specializzata ” , cioè di statuti di | autonomia | , i quali , anche se costituzionalmente garantiti , debbono comunque ” essere in armonia con i precetti ed i |
| 2004-372.txt | 3657 | 3657 | di riserva assoluta di legge regionale anziché relativa è infatti ammissibile purché sia limitata , per non comprimere eccessivamente l | autonomia | degli enti locali , ai soli casi di sussistenza di ” specifiche esigenze unitarie ” , che possano giustificare , |
| 2004-372.txt | 3946 | 3946 | della costituzione ” . la questione non è fondata . la norma statutaria in esame riguarda il complesso tema dell | autonomia | tributaria degli enti locali nel quadro della nuova disciplina prevista dall art . 119 della costituzione , in relazione alla |
| 2004-372.txt | 4186 | 4186 | ragionevole criterio di riparto tra questi due tipi di fonti deve attribuire alla fonte regionale la definizione dell ambito di | autonomia | entro cui la fonte secondaria dell ente sub-regionale può esercitare liberamente il proprio potere di autodeterminazione del tributo . in |
| 2004-381.txt | 300 | 300 | regionali riguardo ad un tributo regionale proprio ; l art . 119 cost . , che stabilisce il principio dell | autonomia | finanziaria regionale e dell autonomia impositiva . 2 . – le regioni emilia-romagna ( ricorso n . 25 del 2003 |
| 2004-381.txt | 305 | 305 | regionale proprio ; l art . 119 cost . , che stabilisce il principio dell autonomia finanziaria regionale e dell | autonomia | impositiva . 2 . – le regioni emilia-romagna ( ricorso n . 25 del 2003 ) e veneto ( ricorso |
| 2004-381.txt | 702 | 702 | consentendo l esercizio delle competenze regionali , nonché l art . 119 cost . , che stabilisce il principio dell | autonomia | finanziaria regionale e dell autonomia impositiva . 4 . – in considerazione dell identità della materia , nonché dei profili |
| 2004-381.txt | 707 | 707 | regionali , nonché l art . 119 cost . , che stabilisce il principio dell autonomia finanziaria regionale e dell | autonomia | impositiva . 4 . – in considerazione dell identità della materia , nonché dei profili di lllegittimità costituzionali fatti valere |
| 2004-381.txt | 1288 | 1288 | inverso a quanto prescritto dal nuovo art . 119 della costituzione , sopprimendo , senza sostituirli , gli spazi di | autonomia | già riconosciuti dalle leggi statali , o configurando un sistema finanziario complessivo in contraddizione con l art . 119 ( |
| 2004-381.txt | 1349 | 1349 | . 3 , comma 1 , lettera a ) , sospende il potere delle regioni di utilizzare uno spazio di | autonomia | nel prelievo tributario , che la legge statale loro riconosceva . ma tale misura risulta giustificabile , sul piano della |
| 2004-381.txt | 1399 | 1399 | si traduce in una temporanea e provvisoria sospensione dell esercizio del potere regionale in attesa di un complessivo ridisegno dell | autonomia | tributaria delle regioni , nel quadro dell attuazione del nuovo art . 119 cost . , nonché di una manovra |
| 2005-110.txt | 237 | 237 | , comma 1 , della legge 14 giugno 1990 , n . 158 ( norme di delega in materia di | autonomia | impositiva delle regioni e altre disposizioni concernenti i rapporti finanziari tra lo stato e le regioni ) , e successivamente |
| 2005-21.txt | 900 | 900 | maggior prelievo fiscale , a parità di capacità contributiva , misurata quest ultima secondo il valore aggiunto prodotto dalle attività | autonomamente | organizzate , a sua volta calcolato – al fine di ottenere una base imponibile confrontabile tra i vari settori e |
| 2005-21.txt | 1799 | 1799 | intertemporali , nei diversi obiettivi di politica economica e redistributiva che le regioni stesse intendano perseguire nell àmbito della loro | autonomia | finanziaria . con riferimento , invece , alla prima applicazione del tributo – ipotesi che segna i limiti del presente |
| 2005-21.txt | 2576 | 2576 | , « se l idoneità alla contribuzione ricollegabile alla nuova ricchezza prodotta è identica per tutte le forme di attività | autonomamente | organizzata , siano esse di tipo imprenditoriale o professionale , ne discende che la sottoposizione di tutti i soggetti passivi |
| 2005-21.txt | 3510 | 3510 | e capacità contributiva . a parte ciò , l erroneità di quanto presupposto dai rimettenti è dimostrata non solo dall | autonomia | delle ragioni giustificatrici della differenziazione delle aliquote di ciascun settore ( neutralizzazione sia del maggiore impatto del nuovo tributo sui |
| 2005-234.txt | 13 | 13 | considerato in diritto 1 . – con separati ricorsi , la provincia | autonoma | di bolzano e la provincia autonoma di trento hanno proposto questione di legittimità costituzionale dell art . 1-bis della legge |
| 2005-234.txt | 19 | 19 | considerato in diritto 1 . – con separati ricorsi , la provincia autonoma di bolzano e la provincia | autonoma | di trento hanno proposto questione di legittimità costituzionale dell art . 1-bis della legge 18 ottobre 2001 , n . |
| 2005-234.txt | 173 | 173 | delle leggi costituzionali concernenti lo statuto speciale per il trentino-alto adige ) , che attribuiscono , rispettivamente , alla province | autonome | la competenza legislativa esclusiva in materia di « ordinamento degli uffici provinciali e del personale ad essi addetto » ( |
| 2005-234.txt | 314 | 314 | in materia di disciplina delle commissioni comunali e provinciali per il collocamento al lavoro ) , che attribuiscono alle province | autonome | la competenza a fissare con legge la disciplina delle commissioni comunali e provinciali per il collocamento al lavoro ; 3 |
| 2005-234.txt | 394 | 394 | approvate con decreto del presidente della repubblica 28 marzo 1975 , n . 474 ) , che attribuiscono alle province | autonome | funzioni amministrative in materia di vigilanza e tutela del lavoro e trasferiscono dallo stato alle province stesse gli ispettorati provinciali |
| 2005-234.txt | 459 | 459 | , n . 3 ( modifiche al titolo v della parte seconda della costituzione ) , per cui le province | autonome | sono titolari della potestà legislativa concorrente nella materia del lavoro e della potestà legislativa residuale nelle altre materie , come |
| 2005-234.txt | 501 | 501 | impresa , nelle quali la disciplina impugnata incide ; 5 ) del riparto di competenze amministrative fra stato e province | autonome | ; 6 ) del principio di leale collaborazione in relazione alla nomina dei componenti dei comitati per il lavoro e |
| 2005-234.txt | 543 | 543 | emersione del sommerso ( cles ) . oltre a tali parametri , indicati da entrambe le ricorrenti , la provincia | autonoma | di bolzano ha evocato anche l art . 10 dello statuto speciale per il trentino-alto adige , nella parte in |
| 2005-234.txt | 623 | 623 | dei poteri amministrativi connessi con le potestà legislative spettanti alle province stesse in materia di lavoro » . la provincia | autonoma | di trento ha invece dedotto la violazione : 1 ) dell art . 8 , numeri 5 , 6 , |
| 2005-234.txt | 677 | 677 | , e dell art . 9 , numeri 9 e 10 , dello statuto speciale , che attribuiscono alla provincia | autonoma | competenze legislative in materie connesse con la tutela dell ambiente ; 2 ) del d.p.r . n . 280 del |
| 2005-234.txt | 743 | 743 | attuazione dello statuto per la regione trentino-alto adige in materia di igiene e sanità ) , che attribuisce alle province | autonome | funzioni amministrative in materia di sicurezza sul lavoro ; 4 ) del d.p.r . n . 197 del 1980 ; |
| 2005-234.txt | 793 | 793 | , del d.p.r . 19 novembre 1987 , n . 526 ( estensione alla regione trentino-alto adige ed alle province | autonome | di trento e bolzano delle disposizioni del decreto del presidente della repubblica 24 luglio 1977 , n . 616 ) |
| 2005-234.txt | 819 | 819 | disposizioni del decreto del presidente della repubblica 24 luglio 1977 , n . 616 ) , che attribuisce alla provincia | autonoma | la competenza legislativa in materia di trasferimento ai comuni di funzioni amministrative che rientrino nella competenza provinciale ; 6 ) |
| 2005-234.txt | 938 | 938 | definizione ed ampliamento delle attribuzioni della conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e bolzano ed unificazione , per le materie ed i compiti di interesse comune delle regioni delle province |
| 2005-234.txt | 968 | 968 | materie ed i compiti di interesse comune delle regioni delle province e dei comuni , con la conferenza stato-città ed | autonomie | locali ) , che prevede in particolare che la conferenza stato-regioni sia obbligatoriamente sentita sugli schemi di atti normativi . |
| 2005-234.txt | 996 | 996 | che la conferenza stato-regioni sia obbligatoriamente sentita sugli schemi di atti normativi . 1 . 1 . – la provincia | autonoma | di trento ipotizza preliminarmente una « possibile interpretazione adeguatrice » delle norme censurate , nel senso di escluderne la diretta |
| 2005-234.txt | 1276 | 1276 | regolarizzazione ( comma 15 ) . 1 . 3 . – quanto ai motivi dei ricorsi , le due province | autonome | deducono , con una prima censura , l illegittimità costituzionale del denunciato articolo per la violazione delle sopra menzionate competenze |
| 2005-234.txt | 1311 | 1311 | la violazione delle sopra menzionate competenze legislative provinciali loro riconosciute dallo statuto speciale , perpetrata anche attraverso la violazione dell | autonomia | provinciale , lesa dal carattere autoapplicativo della disciplina denunciata , contrastante con il particolare meccanismo di adeguamento previsto dall art |
| 2005-234.txt | 1610 | 1610 | . 1-bis della legge n . 383 del 2001 , infatti , attribuirebbe ai cles competenze amministrative proprie delle province | autonome | o che comunque interferirebbero con le funzioni di organi provinciali , e perciò violerebbe , in particolare , l art |
| 2005-234.txt | 1654 | 1654 | comma 1 , del citato d.lgs . n . 266 del 1992 . 1 . 4 . – la provincia | autonoma | di bolzano evoca , in subordine , quale parametro di costituzionalità , il principio di leale collaborazione , in forza |
| 2005-234.txt | 1722 | 1722 | venisse invece esercitato a seguito di un intesa con la stessa provincia . 1 . 5 . – la provincia | autonoma | di trento denuncia , inoltre , la violazione della competenza provinciale : a ) in materia di sicurezza sul lavoro |
| 2005-234.txt | 1930 | 1930 | comuni di funzioni amministrative che rientrino nella competenza provinciale . con un ulteriore motivo di censura , la stessa provincia | autonoma | deduce la violazione del principio di leale collaborazione , per il mancato coinvolgimento delle autonomie regionali nel procedimento legislativo , |
| 2005-234.txt | 1945 | 1945 | censura , la stessa provincia autonoma deduce la violazione del principio di leale collaborazione , per il mancato coinvolgimento delle | autonomie | regionali nel procedimento legislativo , in materie che sarebbero di competenza regionale . risulterebbe pertanto violato , in particolare , |
| 2005-234.txt | 2015 | 2015 | disegni di legge , di decreto legislativo o di regolamento statali , nelle materie di competenza delle regioni o province | autonome | e prevede al successivo comma 5 , per i casi di urgenza , la consultazione successiva della stessa conferenza . |
| 2005-234.txt | 2074 | 2074 | , per il caso che essa venga riferita alle funzioni amministrative in materia di lavoro delegate dallo stato alla provincia | autonoma | ai sensi dell art . 9-bis del d.p.r . n . 280 del 1974 . in tal caso , si |
| 2005-234.txt | 2195 | 2195 | 3 . – occorre premettere che non vale ad escludere la rilevanza delle sollevate questioni l osservazione avanzata dalla provincia | autonoma | di trento , da questa definita ” interpretazione adeguatrice ” , secondo cui la disciplina censurata potrebbe essere ritenuta « |
| 2005-234.txt | 2274 | 2274 | rilevanza delle questioni è sufficiente l applicabilità , anche se ” non immediata ” , della norma denunciata alla provincia | autonoma | . l invocato art . 2 si limita , infatti , a differire l efficacia delle leggi statali nella suddetta |
| 2005-234.txt | 2845 | 2845 | di emersione progressiva e , quindi , all individuazione delle corrispondenti competenze legislative e amministrative dello stato o delle province | autonome | . ritiene al riguardo questa corte che anche le norme relative all attività dei cles – al pari di quelle |
| 2005-234.txt | 3453 | 3453 | di legge in materie diverse da quella fiscale e previdenziale . l assunzione di tali impegni , potendo incidere sull | autonomia | negoziale in funzione della regolarizzazione del lavoro , soddisfa pertanto l esigenza – strettamente connessa al principio costituzionale di eguaglianza |
| 2005-234.txt | 3717 | 3717 | modificare a fini di uniformità l originario regolamento contrattuale , attiene dunque – in modo caratterizzante – all esercizio dell | autonomia | negoziale in tema di contratti di lavoro e deve perciò essere ricondotta , secondo un criterio di prevalenza , alla |
| 2005-234.txt | 4129 | 4129 | dell ” ordinamento civile ” , è del tutto diversa per oggetto e funzioni dagli ambiti settoriali invocati dalle province | autonome | di trento e bolzano ( ” ordinamento degli uffici provinciali e del personale ad essi addetto ” , di cui |
| 2005-234.txt | 4326 | 4326 | la competenza legislativa residuale di cui all art . 117 , quarto comma , cost . , invocata dalle province | autonome | ricorrenti in forza della ” clausola di maggior favore ” prevista in via transitoria dall art . 10 della legge |
| 2005-234.txt | 4433 | 4433 | far rientrare le norme denunciate nella competenza residuale né , comunque , di effettuare la comparazione tra le forme di | autonomia | garantite dalla costituzione e quelle statutarie richiesta dal citato art . 10 . 7 . – va , inoltre , |
| 2005-234.txt | 4507 | 4507 | competenze legislative e competenze amministrative , non è infatti operante per la rilevata mancanza di competenze legislative statutarie delle province | autonome | nella materia dell emersione progressiva del lavoro irregolare . 8 . – per la stessa ragione , non sussistono né |
| 2005-234.txt | 4600 | 4600 | , che riserva alla legge provinciale la disciplina delle funzioni amministrative in materia di lavoro delegate dallo stato alla provincia | autonoma | . 9 . – l applicazione del criterio della prevalenza per la risoluzione dell interferenza tra la norma censurata e |
| 2005-266.txt | 262 | 262 | dall art . 4 della legge 14 giugno 1990 , n . 158 ( norme di delega in materia di | autonomia | impositiva delle regioni ed altre disposizioni concernenti i rapporti finanziari tra lo stato e le regioni ) e come modificato |
| 2005-266.txt | 990 | 990 | contrariamente alla tesi del rimettente , la soprattassa di cui alla suddetta nota , lungi dal costituire un altro ed | autonomo | tributo , rappresenta una mera maggiorazione della stessa tassa di concessione regionale . infatti , non è dato rinvenire nelle |
| 2005-266.txt | 1667 | 1667 | violando il previgente testo dell art . 119 , primo comma , della costituzione , secondo cui le regioni hanno | autonomia | finanziaria esclusivamente « nelle forme e nei limiti stabiliti da leggi della repubblica » . così argomentando , tuttavia , |
| 2005-280.txt | 2307 | 2307 | venire a conoscenza della pretesa del fisco . il d.lgs . n . 46 del 1999 , se ha reso | autonomo | ( art . 6 ) il termine per l iscrizione nei ruoli esecutivi delle imposte liquidate ex art 36-bis fissandolo |
| 2005-455.txt | 2032 | 2032 | ripartizione delle competenze legislative concernenti la cosiddetta tassa automobilistica regionale , il legislatore statale , pur attribuendo alle regioni ad | autonomia | ordinaria il gettito della tassa ed un limitato potere di variazione dell importo originariamente stabilito , oltre che l attività |
| 2005-462.txt | 417 | 417 | generale che , in materia di tasse automobilistiche , è stato attribuito alle regioni dal legislatore statale un limitato , | autonomo | potere normativo di variazione dell importo delle tasse stesse , oltre che il gettito ed ogni potestà amministrativa connessa alla |
| 2005-462.txt | 512 | 512 | materia del sistema tributario dello stato , in tutte le ipotesi in cui la legge regionale ecceda l àmbito di | autonomia | ad essa riservato dalla legge statale , ma non offre di per sé alcuna argomentazione sull avvenuto superamento , nel |
| 2005-66.txt | 1565 | 1565 | , la determinazione della prestazione sia unilateralmente imposta con atti formali autoritativi , che , incidendo sostanzialmente sulla sfera dell | autonomia | privata , giustificano la previsione di una riserva di legge » ( sentenza n . 236 del 1994 ) . |
| 2006-02.txt | 1679 | 1679 | definizione ed ampliamento delle attribuzioni della conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e bolzano ed unificazione , per le materie ed i compiti di interesse comune delle regioni , delle |
| 2006-02.txt | 1710 | 1710 | ed i compiti di interesse comune delle regioni , delle province e dei comuni , con la conferenza stato-città ed | autonomie | locali ) – la maggiore pressione fiscale dell irpef e dell irap che potrebbe derivare dall ulteriore incremento delle addizionali |
| 2006-02.txt | 2797 | 2797 | informare l intero sistema tributario ed è , quindi , legittimo che anche le regioni , nell esercizio del loro | autonomo | potere di imposizione , improntino il prelievo a criteri di progressività in funzione delle politiche economiche e fiscali da esse |
| 2006-02.txt | 3046 | 3046 | lo stesso reddito imponibile , costituirebbe la necessaria conseguenza non già della progressività dell addizionale , ma dell esercizio dell | autonomo | potere degli enti territoriali di liberamente prevedere – entro i limiti stabiliti dalla legge statale – aliquote anche non progressive |
| 2006-02.txt | 3088 | 3088 | stessa addizionale che possono risultare tra loro diverse . e ciò a prescindere dal rilievo che dall attribuzione di tale | autonomo | potere deriva che i lamentati effetti della diversità di carico fiscale sarebbero imputabili non già ( come ritiene il rimettente |
| 2006-107.txt | 278 | 278 | , comma 1 , della legge 14 giugno 1990 , n . 158 ( norme di delega in materia di | autonomia | impositiva delle regioni e altre disposizioni concernenti i rapporti finanziari tra lo stato e le regioni ) , modificato , |
| 2006-107.txt | 1810 | 1810 | disposizione – con formula analoga a quella spesso impiegata nella legislazione statale al fine di delimitare temporalmente l ambito della | autonomia | tributaria delle regioni e degli enti locali ( v . , ad esempio , l art . 3 , comma |
| 2006-107.txt | 2196 | 2196 | non eccedente e l aumento in misura eccedente il venti per cento . questa interpretazione , assicurando alla regione un | autonomia | tributaria più ampia di quella sottesa alla prospettazione del rimettente , appare del resto coerente con la ratio della citata |
| 2006-107.txt | 2252 | 2252 | , ha sostituito il testo originario della disposizione interposta ) , di dare alle regioni « un primo riconoscimento di | autonomia | impositiva » che consenta « una migliore esplicitazione della capacità programmatoria regionale » ( v . relazione al disegno di |
| 2006-155.txt | 1607 | 1607 | le norme oggetto di denuncia abbiano alterato il rapporto tra finanza statale e finanza regionale , con conseguente lesione dell | autonomia | regionale – garantita dagli artt . 49 e seguenti dello statuto speciale di cui alla legge costituzionale n . 1 |
| 2006-155.txt | 1669 | 1669 | apprezzarsi anche la dedotta violazione dell art . 3 , primo comma , cost . ; censura che non assume | autonomo | rilievo rispetto alle altre e che si palesa ammissibile proprio perché la prospettazione che la sorregge intende far valere un |
| 2006-155.txt | 2015 | 2015 | tale competenza possa essere esercitata anche per il tramite di norme di dettaglio , senza che ciò implichi violazione dell | autonomia | tributaria delle regioni ( ex plurimis : sentenze n . 2 del 2006 , n . 455 del 2005 , |
| 2006-334.txt | 33 | 33 | per conflitto di attribuzione nei confronti dello stato in relazione : a ) al decreto del direttore generale dell amministrazione | autonoma | dei monopoli di stato emesso in data 30 dicembre 2003 ( modalità di versamento del prelievo unico erariale dovuto ai |
| 2006-334.txt | 623 | 623 | di cessazione della materia del contendere per il venir meno dell efficacia dell impugnato decreto del direttore generale dell amministrazione | autonoma | dei monopoli di stato , per effetto dell art . 7 del decreto direttoriale 8 aprile 2004 ( termini e |
| 2006-334.txt | 1304 | 1304 | d.p.r . n . 640 del 1972 e dell art . 1 , comma 2 , del decreto dell amministrazione | autonoma | dei monopoli di stato emesso il 22 marzo 2004 . il prelievo erariale unico ha , dunque , natura tributaria |
| 2006-334.txt | 1340 | 1340 | , dunque , natura tributaria , perché è sostitutivo dell imposta sugli intrattenimenti , della quale , pur nella sua | autonomia | , ha mantenuto le caratteristiche essenziali ( v . , in generale , per le caratteristiche dei tributi , le |
| 2006-75.txt | 379 | 379 | esclusiva nella materia del sistema tributario e contabile dello stato , sia con le evocate norme costituzionali dello statuto di | autonomia | , le quali non includono la materia tributaria tra quelle attribuite alla potestà legislativa della regione friuli-venezia giulia . in |
| 2006-75.txt | 618 | 618 | costituzione ( artt . 3 e 117 , secondo comma , lettera e ) , sia norme dello statuto di | autonomia | della regione friuli-venezia giulia , adottato con la citata legge costituzionale n . 1 del 1963 ( artt . da |
| 2006-75.txt | 721 | 721 | leggi delle regioni a statuto speciale sono costituiti dalle norme di rango costituzionale degli statuti che regolano il regime di | autonomia | differenziata attribuito a dette regioni dall art . 116 della costituzione o , in alternativa , dalle stesse disposizioni del |
| 2006-75.txt | 759 | 759 | stesse disposizioni del nuovo titolo v della parte ii della costituzione « per le parti in cui prevedono forme di | autonomia | più ampie rispetto a quelle già attribuite » ( art . 10 della legge costituzionale 18 ottobre 2001 , n |
| 2006-75.txt | 1159 | 1159 | sentenze numeri 37 , 381 del 2004 e n . 397 del 2005 ) , salvo quanto espressamente rimesso all | autonomia | dei comuni ( art . 4 del d.lgs . n . 504 del 1992 e art . 59 del d.lgs |
| 2006-75.txt | 1544 | 1544 | la comparazione richiesta dal citato art . 10 della legge costituzionale n . 3 del 2001 tra le forme di | autonomia | garantite dalla costituzione ( assunte dalla regione come più favorevoli ) e quelle statutarie . 4 . 3 . – |
| 2006-75.txt | 1597 | 1597 | 4 del 2005 deve essere , dunque , dichiarato costituzionalmente illegittimo per violazione dell art . 5 dello statuto di | autonomia | , restando assorbita ogni altra censura . |
| 2007-188.txt | 734 | 734 | dal ministro dell economia e delle finanze , uno dal ministro della salute e uno dall organismo di rappresentanza delle | autonomie | locali » . infine , è impugnato l art . 23 della legge regionale n . 24 del 2005 in |
| 2007-188.txt | 1108 | 1108 | 22 novembre 1999 , n . 1 ( disposizioni concernenti l elezione diretta del presidente della giunta regionale e l | autonomia | statutaria delle regioni ) , e della legge costituzionale 18 ottobre 2001 , n . 3 ( modifiche al titolo |
| 2007-188.txt | 1543 | 1543 | letto in relazione alla contestuale attribuzione alla dirigenza amministrativa – operata dallo stesso art . 4 impugnato – di « | autonomi | poteri di spesa e di organizzazione delle risorse umane , strumentali e di controllo » ) . non può essere |
| 2007-188.txt | 1909 | 1909 | meno del manifestarsi di rischi particolarmente gravi sul piano della funzionalità e legalità sostanziale di molteplici attività delle regioni ad | autonomia | ordinaria . la stessa adozione da parte della regione campania della disposizione impugnata dimostra la necessità di sostanziali modificazioni per |
| 2007-188.txt | 2559 | 2559 | sul conseguimento degli obiettivi del programma nazionale , ciò , tuttavia , non esclude che la regione possa comunque svolgere | autonomamente | una propria attività di monitoraggio sui « singoli progetti dei quali ogni regione abbia assunto , specificamente , la responsabilità |
| 2007-191.txt | 569 | 569 | , « per potersi configurare un conflitto di attribuzione , il pregiudizio lamentato dalla regione deve essere riconducibile ad un | autonoma | attitudine lesiva dell atto impugnato e non esclusivamente al modo erroneo in cui è stata applicata la legge [ … |
| 2007-191.txt | 1065 | 1065 | prevede , invece , alcun obbligo per il contribuente di conformarsi alla risposta dell amministrazione finanziaria , né statuisce l | autonoma | impugnabilità di detta risposta davanti alle commissioni tributarie ( oggetto di impugnazione può essere , eventualmente , solo l atto |
| 2007-193.txt | 290 | 290 | assegna allo stato il solo compito di determinare i principi fondamentali . con ciò si sarebbe altresì lesa l « | autonomia | politica e la stessa dignità politica degli organi elettivi della regione » , tramite una misura oltretutto irragionevolmente rigida e |
| 2007-193.txt | 728 | 728 | di competenza asseritamente violato ( sentenza n . 116 del 2006 ) l ulteriore doglianza concernente la lesione ” dell | autonomia | politica e della stessa dignità politica degli organi elettivi della regione , sottoposti a misure sanzionatorie che eccedono quanto è |
| 2007-193.txt | 779 | 779 | ” : appare , infatti , evidente che non può nemmeno ipotizzarsi la compromissione da parte della legge statale dell | autonomia | o persino della ” dignità politica ” della regione e dei suoi organi elettivi che non si risolva nell invasione |
| 2007-193.txt | 1199 | 1199 | tutte , si vedano le sentenze n . 98 del 2007 e n . 36 del 2005 ) , l | autonomia | legislativa concorrente delle regioni nel settore della tutela della salute ed in particolare nell ambito della gestione del servizio sanitario |
| 2007-193.txt | 1280 | 1280 | sanitaria ) ha recepito in particolare l accordo 8 agosto 2001 ( accordo tra governo , regioni e le province | autonome | di trento e bolzano recante integrazioni e modifiche agli accordi sanciti il 3 agosto 2000 e il 22 marzo 2001 |
| 2007-202.txt | 604 | 604 | riferimento agli articoli 117 e 118 cost . – questione di legittimità del solo comma 340 , perché lede l | autonomia | legislativa e amministrativa delle regioni , disciplinando la regolamentazione di un fondo che opera in materie di competenza legislativa concorrente |
| 2007-202.txt | 765 | 765 | v della parte seconda della costituzione ) – questione di legittimità dei commi 337 e 340 , perché ledono l | autonomia | legislativa e amministrativa regionale , istituendo e disciplinando un fondo che opera in materie di competenza legislativa della regione stessa |
| 2007-202.txt | 3003 | 3003 | alle quote del 5 per mille incassate . non sussistendo detto fondo , non sussistono nemmeno le denunciate lesioni dell | autonomia | delle regioni , con riferimento alla violazione sia dei parametri statutari sia degli altri parametri costituzionali evocati . |
| 2007-350.txt | 2877 | 2877 | delle scommesse e , in generale , di tutti i giochi e concorsi pronostici , che competono ora all amministrazione | autonoma | dei monopoli di stato ( art . 1 del d.p.r . 24 gennaio 2002 , n . 33 , in |
| 2007-451.txt | 395 | 395 | di ripartizione delle competenze legislative concernenti la tassa automobilistica regionale , il legislatore statale , pur attribuendo alle regioni ad | autonomia | ordinaria il gettito della tassa ed un limitato potere di variazione dell importo originariamente stabilito , oltre che l attività |
| 2008-102.txt | 1798 | 1798 | v della parte ii della costituzione , non garantendo essa , rispetto allo statuto speciale , quelle « forme di | autonomia | piú ampie » che , sole , ne consentirebbero l applicazione alle regioni a statuto speciale ai sensi dell art |
| 2008-102.txt | 1832 | 1832 | a statuto speciale ai sensi dell art . 10 della legge costituzionale n . 3 del 2001 . la maggiore | autonomia | assicurata dallo statuto risulta dal fatto che la condizione cui deve sottostare la regione sardegna nell istituire tributi propri è |
| 2008-102.txt | 2202 | 2202 | può comportare , tuttavia , alcuna riduzione del potere impositivo già spettante alle regioni a statuto speciale e alle province | autonome | , perché , ai sensi dell art . 10 della legge costituzionale n . 3 del 2001 , la nuova |
| 2008-102.txt | 2247 | 2247 | ad esse ( fino all adeguamento dei rispettivi statuti ) solo per la parte in cui prevede « forme di | autonomia | piú ampie rispetto a quelle già attribuite » e , pertanto , non può mai avere l effetto di restringere |
| 2008-102.txt | 2271 | 2271 | a quelle già attribuite » e , pertanto , non può mai avere l effetto di restringere l àmbito di | autonomia | garantito dagli statuti speciali anteriormente alla riforma del titolo v della parte ii cost . ( ex multis , sentenza |
| 2008-102.txt | 2466 | 2466 | . 119 cost . , « non è ammissibile , in materia tributaria , una piena esplicazione di potestà regionali | autonome | in carenza della fondamentale legislazione di coordinamento dettata dal parlamento nazionale » . in altri termini , lo stato – |
| 2008-102.txt | 2919 | 2919 | per legittimamente istituire e disciplinare i tributi propri della regione sardegna – si differenzi complessivamente , in termini di maggiore | autonomia | , dall osservanza dei ” princípi fondamentali di coordinamento del sistema tributario ” . al riguardo , va preliminarmente sottolineata |
| 2008-102.txt | 3538 | 3538 | esercizio della potestà legislativa tributaria . ne deriva che il titolo v della parte ii della costituzione non prevede un | autonomia | legislativa tributaria piú ampia di quella complessivamente attribuita alla regione sardegna dal suo statuto di autonomia . quest ultimo è |
| 2008-102.txt | 3554 | 3554 | costituzione non prevede un autonomia legislativa tributaria piú ampia di quella complessivamente attribuita alla regione sardegna dal suo statuto di | autonomia | . quest ultimo è l unico parametro applicabile nella specie e , pertanto , le censure del ricorrente basate sulla |
| 2008-102.txt | 3700 | 3700 | ma attraverso la modificazione statutaria realizzata attivando lo speciale procedimento di collaborazione previsto dall art . 54 dello statuto di | autonomia | , a tenore del quale le disposizioni statutarie in materia di autonomia finanziaria « possono essere modificate con leggi ordinarie |
| 2008-102.txt | 3712 | 3712 | previsto dall art . 54 dello statuto di autonomia , a tenore del quale le disposizioni statutarie in materia di | autonomia | finanziaria « possono essere modificate con leggi ordinarie della repubblica su proposta del governo o della regione , in ogni |
| 2008-102.txt | 3821 | 3821 | orientamento , tali vincoli , riconducibili ai ” princípi fondamentali di coordinamento della finanza pubblica ” , si impongono alle | autonomie | speciali solo in ragione dell imprescindibile esigenza di assicurare l unitarietà delle politiche complessive di spesa che lo stato deve |
| 2008-102.txt | 4720 | 4720 | lo stesso indice di capacità contributiva non giustifica la sovrapposizione di piú imposte , perché ogni imposta ha un presupposto | autonomo | , dovendo colpire « materie tassabili diverse » , mentre nella specie la regione ha colpito la stessa materia già |
| 2008-102.txt | 5505 | 5505 | specifiche disposizioni che si ritiene [ … ] eccedano la competenza » della regione , « potendo essere rimessa all | autonomia | tecnica della avvocatura generale dello stato anche l individuazione dei motivi di censura » . 6 . 4 . – |
| 2008-102.txt | 5679 | 5679 | violazione dei princípi tributari ” ) con riferimento all art . 8 , lettera i ) , dello statuto di | autonomia | e , poi , specificamente ( con espresso richiamo del citato art . 67 del d.p.r . n . 917 |
| 2008-102.txt | 5729 | 5729 | degli artt . 3 e 53 cost . l art . 8 , lettera h ) , dello statuto di | autonomia | , con riguardo al suddetto principio , è , invece , evocato espressamente nel secondo ricorso . è tuttavia evidente |
| 2008-102.txt | 5889 | 5889 | che tale imprecisione non inficia l intenzione di denunciare la ” disarmonia ” , rilevante con riguardo allo statuto di | autonomia | , con il suddetto principio del sistema tributario statale . 6 . 5 . – il richiamato art . 67 |
| 2008-102.txt | 14362 | 14362 | lo stato e le regioni introdotta dalla riforma del titolo v della parte ii della costituzione non prevede forme di | autonomia | piú ampie rispetto a quelle previste dallo statuto della regione sardegna e pertanto , ai sensi dell art . 10 |
| 2008-102.txt | 14400 | 14400 | art . 10 della legge costituzionale n . 3 del 2001 , trova nella specie applicazione esclusivamente lo statuto di | autonomia | . nel merito , sotto tutti i profili prospettati , la suddetta censura non è fondata . in primo luogo |
| 2008-102.txt | 17855 | 17855 | la difesa erariale , infatti , non chiarisce per quale ragione la competenza legislativa attribuita dallo statuto regionale alla regione | autonoma | sardegna in materia di tributi propri dovrebbe essere limitata da una disposizione della costituzione dettata per disciplinare il riparto delle |
| 2008-102.txt | 17946 | 17946 | parte ii della costituzione , è applicabile alle regioni a statuto speciale solo nel caso in cui preveda forme di | autonomia | piú ampie di quelle previste dallo statuto , mentre , nella specie , lo stesso ricorrente afferma che l applicazione |
| 2008-102.txt | 17986 | 17986 | applicazione dell art . 117 , secondo comma , lettera e ) , cost . , comporterebbe una limitazione dell | autonomia | legislativa della regione sardegna quale prevista dallo statuto . inoltre il ricorrente , in violazione del suo onere di specificare |
| 2008-102.txt | 18033 | 18033 | alcuna motivazione di merito sul perché la denunciata normativa regionale , emanata in forza della competenza legislativa esclusiva della regione | autonoma | in materia di tributi propri , investirebbe « la materia della concorrenza » . l evocazione dell art . 120 |
| 2008-102.txt | 18068 | 18068 | l evocazione dell art . 120 cost . è parimenti generica . tale censura , infatti , non ha alcuna | autonomia | rispetto alla denunciata violazione dell art . 117 , secondo comma , lettera e ) , cost . , in |
| 2008-102.txt | 18522 | 18522 | , non è stato trasferito alla regione resistente , perché il primo comma dell art . 14 dello statuto di | autonomia | espressamente esclude , con riferimento a tale demanio , che la regione sardegna succeda nei beni e diritti dello stato |
| 2008-102.txt | 19012 | 19012 | . in particolare , non v è parimenti dubbio che , con riferimento al mare territoriale , lo statuto di | autonomia | e i princípi del sistema tributario statale richiamati dall art . 8 , lettera h ) , dello statuto medesimo |
| 2008-102.txt | 19139 | 19139 | , primo comma , dello statuto , secondo cui « la sardegna con le sue isole è costituita in regione | autonoma | [ … ] » . al contrario , né la lettera , né la ratio di detta disposizione autorizzano la |
| 2008-102.txt | 19205 | 19205 | termine ” territorio ” ; non la ratio , perché la norma ha solo la funzione di costituire la regione | autonoma | e non quella di determinare la sfera spaziale delle sue competenze legislative e amministrative . è invece evidente che , |
| 2008-102.txt | 19490 | 19490 | la norma censurata , in quanto diretta a perseguire interessi tipicamente regionali e come tali espressamente valorizzati dallo statuto di | autonomia | , non è in contrasto con l evocato parametro costituzionale . 8 . 2.7 . – con la censura sub |
| 2008-102.txt | 21810 | 21810 | ribadito che i vincoli derivanti dall ordinamento comunitario si impongono al legislatore nazionale ( statale , regionale e delle province | autonome | ) . da tale quadro normativo costituzionale consegue che , con la ratifica dei trattati comunitari , l italia è |
| 2008-102.txt | 21839 | 21839 | che , con la ratifica dei trattati comunitari , l italia è entrata a far parte di un ordinamento giuridico | autonomo | , integrato e coordinato con quello interno , ed ha trasferito , in base all art . 11 cost . |
| 2008-102.txt | 24128 | 24128 | giustizia ce anche con riferimento ad ” enti infrastatali ” che , come la regione resistente , sono dotati di | autonomia | statutaria , normativa e finanziaria ( corte di giustizia , sentenza 6 settembre 2006 , c-88 / 03 , repubblica |
| 2008-102.txt | 25550 | 25550 | professionale attestati dalle rispettive università , scuole od enti di formazione , dei minori di diciotto anni , dei lavoratori | autonomi | che soggiornano per ragioni di lavoro documentabili . l imposta si applica , per persona e per ogni giornata di |
| 2008-102.txt | 25703 | 25703 | 3 del 2001 , perché la regione non può stabilire un imposta comunale senza lasciare ai comuni nessun margine di | autonomia | se non la scelta se istituire o no l imposta ; b ) con l art . 3 cost . |
| 2008-102.txt | 25904 | 25904 | . – la normativa risultante dalla riforma del titolo v della parte ii della costituzione non prevede una forma di | autonomia | piú ampia di quella dello statuto della regione sardegna e pertanto , ai sensi dell art . 10 della legge |
| 2008-102.txt | 25984 | 25984 | alla regione di istituire imposte comunali , va rilevato che tale principio non sussiste . in base allo statuto di | autonomia | è , infatti , attribuita alla regione la potestà legislativa di disciplinare tributi propri , sempre che sia assicurata l |
| 2008-102.txt | 26031 | 26031 | con i princípi del sistema tributario dello stato . nell àmbito di detta potestà la regione può discrezionalmente modulare l | autonomia | tributaria dei comuni e , quindi , può anche limitarsi a rimettere ad essi la sola decisione di istituire o |
| 2008-102.txt | 26070 | 26070 | istituire o no i suddetti tributi . del resto , la piena discrezionalità della regione nel fissare la misura di | autonomia | – piú o meno ampia – che intende riservare al potere regolamentare tributario degli enti sub-regionali giustifica che nella specie |
| 2008-102.txt | 26095 | 26095 | ampia – che intende riservare al potere regolamentare tributario degli enti sub-regionali giustifica che nella specie sia stata lasciata all | autonomia | dei comuni la sola scelta se istituire o no un imposta interamente disciplinata dalla legge regionale , senza giungere ad |
| 2008-102.txt | 26854 | 26854 | al contrario , la rilevata natura regionale del tributo comporta che questo , ancorché applicato dai comuni nell àmbito dell | autonomia | ad essi attribuita dalla legge regionale , deve essere pagato solo da quei soggetti che , non essendo residenti nella |
| 2008-102.txt | 27197 | 27197 | la taxe de séjour francese ; l impuesto sobre las estancias en empresas turísticas de alojamiento già vigente nella comunità | autonoma | delle isole baleari ; l impôt sur les chambres d hôtels et de pensions a bruxelles ; l imposta di |
| 2008-102.txt | 27239 | 27239 | di cui alla legge del trentino alto-adige 29 agosto 1976 , n . 10 , ancora parzialmente applicabile nella provincia | autonoma | di bolzano ; l imposta di soggiorno già prevista in italia con il decreto-legge 24 novembre 1938 , n . |
| 2008-11.txt | 649 | 649 | . l eccezione è fondata . i giudici rimettenti non hanno articolato , con riferimento a dette disposizioni costituzionali , | autonome | censure , limitandosi ad indicare i menzionati parametri e a prospettare , senza motivarla , una lesione degli stessi ad |
| 2008-145.txt | 80 | 80 | pluriennale dello stato – legge finanziaria 2007 ) , in riferimento agli artt . 36 e 43 dello statuto di | autonomia | , all art . 1 del decreto legislativo 3 novembre 2005 , n . 241 ( norme di attuazione dello |
| 2008-145.txt | 378 | 378 | rispettivamente , con « provvedimento del direttore dell agenzia delle entrate , emanato d intesa con la conferenza stato-città ed | autonomie | locali » e con « provvedimento del direttore dell agenzia delle dogane » ) , senza che sia all uopo |
| 2008-145.txt | 793 | 793 | 4 . 1 . – il comma 661 prevede , a carico delle regioni a statuto speciale e delle province | autonome | , misure volte al riequilibrio della finanza pubblica , che si aggiungono a quelle previste dal comma 660 del medesimo |
| 2008-145.txt | 1318 | 1318 | possibilità del trasferimento di funzioni dallo stato alle regioni senza un contestuale trasferimento di risorse , determina una violazione dell | autonomia | finanziaria della regione garantita dall art . 36 dello statuto e dall art . 119 cost . , rilevante sotto |
| 2008-145.txt | 1603 | 1603 | esercizio di funzioni statali » non accompagnate da un simmetrico trasferimento di risorse – incide sull equilibrio finanziario e sull | autonomia | regionale « al di fuori degli strumenti pattizi [ … ] individuati [ negli statuti ] , od anche liberamente |
| 2008-145.txt | 1649 | 1649 | , lede il medesimo art . 10 , « mirante a garantire alle regioni a statuto speciale ed alle province | autonome | di trento e bolzano quelle forme di autonomia più ampie contemplate dalle norme del nuovo titolo v » . nemmeno |
| 2008-145.txt | 1657 | 1657 | « mirante a garantire alle regioni a statuto speciale ed alle province autonome di trento e bolzano quelle forme di | autonomia | più ampie contemplate dalle norme del nuovo titolo v » . nemmeno tale questione è fondata . l evocato art |
| 2008-145.txt | 1712 | 1712 | che disciplinano detti strumenti pattizi , perché si limita ad attribuire alle regioni a statuto speciale le forme di maggiore | autonomia | che il nuovo titolo v della parte ii della costituzione riconosce alle regioni a statuto ordinario ( sentenza n . |
| 2008-145.txt | 2141 | 2141 | , è sufficiente a garantire che « la determinazione delle relative norme d attuazione venga effettuata , nel rispetto dell | autonomia | regionale , dalla commissione paritetica prevista dall art . 43 dello statuto » ( sentenze n . 180 del 1980 |
| 2008-145.txt | 2217 | 2217 | art . 1 della legge n . 296 del 2006 , in riferimento all art . 43 dello statuto di | autonomia | , nonché agli artt . 3 , 81 e 119 cost . 5 . 1 . – il comma 830 |
| 2008-145.txt | 3059 | 3059 | 5 . – la ricorrente regione siciliana promuove , infine , in riferimento all art . 43 dello statuto di | autonomia | , questione di legittimità costituzionale del comma 832 del medesimo art . 1 della legge n . 296 del 2006 |
| 2008-145.txt | 3524 | 3524 | finanziaria , ma crea – con una legge statale ordinaria – una speciale funzione consultiva non prevista dallo statuto di | autonomia | e , al tempo stesso , sottrae alla medesima commissione il potere di stabilire essa stessa , con le norme |
| 2008-162.txt | 1928 | 1928 | sono considerate unità immobiliari i manufatti prefabbricati ancorché semplicemente appoggiati al suolo , quando siano stabili nel tempo e presentino | autonomia | funzionale e reddituale » . anche in materia fiscale e fino all entrata in vigore dell art . 1 , |
| 2008-162.txt | 2593 | 2593 | particolare , le turbine , che contribuiscono in via ordinaria ad assicurare , ad una unità immobiliare , una specifica | autonomia | funzionale e reddituale stabile nel tempo , sono da considerare elementi idonei a descrivere l unità stessa ed influenti rispetto |
| 2008-162.txt | 2843 | 2843 | dalla giurisprudenza di legittimità . in definitiva , anche il profilo codicistico non contrasta con la conclusione cui si può | autonomamente | pervenire sulla base dei princípi della disciplina catastale . da quanto affermato , consegue che ogni possibile dubbio sulle modalità |
| 2008-213.txt | 521 | 521 | , n . 11 , recante « norme in materia di programmazione , di bilancio e di contabilità della regione | autonoma | della sardegna . abrogazione della legge regionale 7 luglio 1975 , n . 27 , della legge regionale 5 maggio |
| 2008-335.txt | 1141 | 1141 | ancorché la norma denunciata non distingua espressamente tale quota da quella riferita al servizio di pubblica fognatura , tuttavia l | autonoma | rilevanza di essa si desume dall espresso riferimento che l art . 3 , comma 42 , della legge 28 |
| 2008-335.txt | 4124 | 4124 | la logica unitaria sopra detta , in quanto introduce un obbligo di pagamento non correlato alla controprestazione . solo un | autonomo | prelievo tributario avulso dalla tariffa e , perciò , del tutto sganciato dal sistema del servizio idrico integrato potrebbe giustificare |
| 2008-373.txt | 1149 | 1149 | il rapporto di filiazione e termina nel momento in cui il figlio maggiorenne è in condizione di avere una propria | autonomia | economica . secondo le medesime pronunce , l obbligo di prestare gli alimenti legali ai figli previsto dagli artt . |
| 2008-442.txt | 612 | 612 | ministero della pubblica istruzione provvede a corrispondere direttamente ai comuni una somma , concordata in sede di conferenza stato-città e | autonomie | locali e determinata forfetariamente per il servizio di raccolta , recupero e smaltimento dei rifiuti solidi urbani ; b ) |
| 2008-442.txt | 649 | 649 | urbani ; b ) in forza della predetta disposizione , nella seduta del 20 marzo 2008 della conferenza stato-città e | autonomie | locali , il ministero della pubblica istruzione e gli enti locali interessati hanno raggiunto un accordo « per quanto riguarda |
| 2008-442.txt | 758 | 758 | rapporto sostanziale fatto valere nel giudizio principale ; vicenda che non influisce sul giudizio di costituzionalità , il quale è | autonomo | rispetto al giudizio a quo e non si estingue « neppure nel caso in cui , per qualsiasi causa , |
| 2008-442.txt | 860 | 860 | ritenere che l evocato art . 117 , secondo comma , lettera e ) , cost . prevede forme di | autonomia | piú ampie di quelle statutarie e che , pertanto , è applicabile in luogo dello statuto speciale , ai sensi |
| 2008-442.txt | 1973 | 1973 | 168 del 2008 e n . 75 del 2006 ) , salvo quanto espressamente rimesso dalla stessa legge statale all | autonomia | dei comuni . il denunciato art . 6 , comma 2 , della legge reg . n . 6 del |
| 2008-64.txt | 1872 | 1872 | giurisprudenza costituzionale per individuare le entrate tributarie . non sussistono ragioni , pertanto , perché questa corte proceda ad una | autonoma | valutazione circa la natura del cosap . 3 . – dalla evidenziata esclusione della natura tributaria del cosap discende , |
| 2009-141.txt | 1055 | 1055 | . in mancanza di una giurisprudenza di legittimità sulla natura del cimp , questa corte deve necessariamente procedere ad un | autonomo | esame delle caratteristiche del prelievo , al fine di individuarne la natura ; e ciò diversamente da quanto fatto , |
| 2009-141.txt | 3196 | 3196 | degli abusi hanno la loro fonte nella legge e nel regolamento comunale , senza che sia dato alcun rilievo all | autonomia | contrattuale delle parti . 2 . 3.5 . – a tale conclusione non può opporsi che , nel caso di |
| 2009-141.txt | 3518 | 3518 | , non è titolare di diritti propri su di essi , idonei ad essere scambiati sul mercato con atti di | autonomia | privata , ma è solo ente esponenziale dei relativi interessi pubblici e può vantare diritti solo sui singoli beni che |
| 2009-227.txt | 1147 | 1147 | » i fabbricati « diversi dai fabbricati rurali » , mentre questi ultimi – poiché non produttivi di un reddito | autonomo | – andavano iscritti , unitamente all area sulla quale insistevano , nel « catasto dei terreni » . da ciò |
| 2009-227.txt | 1792 | 1792 | l altro , espunto qualsiasi riferimento ai fabbricati strumentali , facendo seguire alla disposizione in tal modo sostituita , un | autonomo | comma 3-bis . quest ultimo precisava che il carattere della ruralità fiscale dei fabbricati strumentali doveva essere riconosciuto « alle |
| 2009-238.txt | 3215 | 3215 | rifiuti , mentre è , di regola , irrilevante la circostanza che il soggetto passivo abbia , in concreto , | autonomamente | provveduto allo smaltimento ( art . 62 , commi 2 , 3 e 5 ) . il prelievo , dunque |
| 2009-238.txt | 3539 | 3539 | non svolgimento , svolgimento per periodi stagionali , nonché per i casi in cui l utente dimostri di aver provveduto | autonomamente | allo smaltimento in periodi di protratto mancato svolgimento del servizio , ove l autorità sanitaria competente abbia riconosciuto una situazione |
| 2009-238.txt | 6459 | 6459 | o extratributaria ) della tia , oggetto di contrastanti opinioni anche nella dottrina , è perciò necessario procedere ad un | autonomo | ed analitico esame delle caratteristiche di tale prelievo . al riguardo , non rilevano né la formale denominazione di « |
| 2009-238.txt | 8675 | 8675 | sensi dell art . 49 , comma 14 , del d.lgs . n . 22 del 1997 , perfino l | autonomo | avviamento a recupero dei rifiuti , da parte del produttore di essi , non comporta l esclusione dal pagamento , |
| 2009-298.txt | 234 | 234 | – minore imposta quantificata in € 1.700 milioni – secondo criteri e modalità stabiliti in sede di conferenza stato-città ed | autonomie | locali ( art . 1 , comma 4 , primo , secondo e terzo periodo , e comma 5 ) |
| 2009-298.txt | 439 | 439 | che « relativamente alle regioni a statuto speciale , ad eccezione delle regioni sardegna e sicilia , ed alle province | autonome | di trento e di bolzano , i rimborsi sono in ogni caso disposti a favore dei citati enti , che |
| 2009-298.txt | 663 | 663 | interno – con cui si provvede , secondo i criteri e le modalità stabiliti in sede di conferenza stato-città ed | autonomie | locali , alla erogazione del rimborso ai comuni per la minore imposta riscossa – deve essere emanato entro trenta giorni |
| 2009-298.txt | 1195 | 1195 | aliquote ovvero delle maggiorazioni di aliquote di tributi ad essi attribuiti con legge dello stato » – lede l « | autonomia | finanziaria regionale e degli ee.ll . » , riducendo le risorse di cui tali enti possono disporre e penalizzando i |
| 2009-298.txt | 1715 | 1715 | che « relativamente alle regioni a statuto speciale , ad eccezione delle regioni sardegna e sicilia , ed alle province | autonome | di trento e di bolzano , i rimborsi sono in ogni caso disposti a favore dei citati enti , che |
| 2009-298.txt | 1774 | 1774 | delle relative norme di attuazione » . essa , dunque , applicandosi alle sole regioni a statuto speciale e province | autonome | , non esplica effetti per la ricorrente , che è una regione a statuto ordinario , con conseguente carenza di |
| 2009-298.txt | 1944 | 1944 | nell art . 1 del decreto-legge n . 93 del 2008 . tuttavia essa , nel lamentare la violazione dell | autonomia | finanziaria delle regioni e degli enti locali e del principio di leale collaborazione , ha fornito un adeguata motivazione solo |
| 2009-298.txt | 2105 | 2105 | comuni la minore imposta che deriva dalla menzionata esclusione secondo criteri e modalità stabiliti in sede di conferenza stato-città ed | autonomie | locali ( commi 4 e 5 ) ; a . 3 . ) sospendere , fino alla definizione dei contenuti |
| 2009-298.txt | 2486 | 2486 | , che escludono l applicazione dell ici in riferimento all abitazione principale . non hanno ad oggetto norme incidenti sull | autonomia | finanziaria regionale e degli enti locali e , pertanto , sono inammissibili per insufficienza di motivazione le questioni relative alle |
| 2009-298.txt | 2951 | 2951 | [ . . . ] in tema di finanza regionale e locale , tra le attribuzioni regionali e quelle delle | autonomie | locali consente di ritenere che la lesione delle competenze locali sia potenzialmente idonea a determinare una vulnerazione delle competenze regionali |
| 2009-298.txt | 3121 | 3121 | alla quale ricondurre la materia cui è ascrivibile la disposizione denunciata e si sia limitata a prospettare la lesione dell | autonomia | finanziaria propria e degli enti locali garantita dall art . 119 cost . , affermando che , per gli enti |
| 2009-298.txt | 3263 | 3263 | distinta da quella in punto di fondatezza . la regione deduce , come si è visto , la violazione dell | autonomia | finanziaria degli enti locali e l ammissibilità di tale questione non viene meno osservando nel merito che detta autonomia non |
| 2009-298.txt | 3282 | 3282 | dell autonomia finanziaria degli enti locali e l ammissibilità di tale questione non viene meno osservando nel merito che detta | autonomia | non è stata lesa , nella specie , dall esercizio della potestà legislativa esclusiva dello stato . 7 . 3 |
| 2009-298.txt | 4028 | 4028 | « sembrano aggravare i termini della protestata violazione costituzionale [ … ] cosí ribadendosi il vulnus procurato al principio di | autonomia | finanziaria regionale » . la ricorrente , dunque , richiama tali disposizioni solo per argomentare la dedotta lesione dell autonomia |
| 2009-298.txt | 4048 | 4048 | autonomia finanziaria regionale » . la ricorrente , dunque , richiama tali disposizioni solo per argomentare la dedotta lesione dell | autonomia | finanziaria regionale . 8 . – nella memoria depositata in prossimità dell udienza la ricorrente ha formulato ulteriori questioni di |
| 2009-298.txt | 4586 | 4586 | stato » e c ) un meccanismo di rimborso dell imposta non percepita agli enti locali – ledono l « | autonomia | finanziaria regionale e degli ee.ll . » , riducendo di fatto le risorse di cui tali enti possono disporre . |
| 2009-298.txt | 4715 | 4715 | può essere esercitata dallo stato anche per il tramite di norme di dettaglio , senza che ciò implichi violazione dell | autonomia | tributaria delle regioni destinatarie del gettito ( ex plurimis : sentenze n . 168 del 2008 ; n . 451 |
| 2009-298.txt | 5053 | 5053 | del 2008 prevede il rimborso ai singoli comuni ( secondo criteri e modalità stabiliti in sede di conferenza stato-città ed | autonomie | locali ) della minore imposta – quantificata dalla legge in € 1.700 milioni – conseguente all esclusione dell ici sull |
| 2009-298.txt | 5110 | 5110 | , primo periodo ) . né può allegarsi , come fa la ricorrente , che dette disposizioni ledono l « | autonomia | finanziaria regionale e degli ee.ll . » , in quanto penalizzano i medesimi enti « nel giudizio delle agenzie di |
| 2009-299.txt | 1178 | 1178 | , da emanare , sentita la conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano , entro il termine di cui all art . 1 , comma 1 , del |
| 2009-334.txt | 9 | 9 | considerato in diritto 1 . – la provincia | autonoma | di trento ( registro ricorsi n . 71 del 2008 ) e la regione siciliana ( registro ricorsi n . |
| 2009-334.txt | 182 | 182 | per essere congiuntamente trattati e decisi in considerazione della parziale identità delle norme censurate . 2 . – la provincia | autonoma | di trento censura l art . 77-quater , comma 7 , del decreto-legge n . 112 del 2008 , convertito |
| 2009-334.txt | 245 | 245 | , contributi e quanto altro proveniente direttamente dal bilancio dello stato devono essere versate per le regioni , le province | autonome | e gli enti locali nelle contabilità speciali infruttifere ad essi intestate presso le sezioni di tesoreria provinciale dello stato . |
| 2009-334.txt | 316 | 316 | in conto interessi , nonché quelle connesse alla devoluzione di tributi erariali alle regioni a statuto speciale e alle province | autonome | di trento e di bolzano » . la ricorrente evoca quale parametro di costituzionalità l art . 8 , comma |
| 2009-334.txt | 393 | 393 | attuazione del titolo vi dello statuto speciale , stabilisce che « il versamento alla regione trentino-alto adige e alle province | autonome | di trento e di bolzano di quanto loro spettante a norma degli articoli 2 , 4 , 5 e 6 |
| 2009-334.txt | 446 | 446 | accreditamento ai conti correnti accesi presso la tesoreria centrale a favore degli enti suddetti » . ad avviso della provincia | autonoma | , la disposizione censurata si pone in contrasto con tale parametro , perché stabilisce che i versamenti a favore delle |
| 2009-334.txt | 468 | 468 | la disposizione censurata si pone in contrasto con tale parametro , perché stabilisce che i versamenti a favore delle province | autonome | – comprensivi di quelli a titolo di devoluzione del gettito di tributi erariali – debbono avvenire nelle contabilità speciali infruttifere |
| 2009-334.txt | 546 | 546 | , per il presidente del consiglio dei ministri , ha eccepito l inammissibilità della questione , sostenendo che la provincia | autonoma | di trento non avrebbe dedotto alcuna motivazione circa la violazione del titolo vi dello statuto speciale e dell art . |
| 2009-334.txt | 659 | 659 | del 1992 non è stato evocato dalla ricorrente quale parametro di legittimità costituzionale e il titolo vi dello statuto di | autonomia | è stato menzionato nel ricorso non come parametro , ma al solo scopo di ricordare che ad esso è stata |
| 2009-334.txt | 843 | 843 | prescindere dall utilità concreta che il ricorrente possa ricevere dalla decisione . 2.2 . – nel merito , la provincia | autonoma | di trento lamenta – come si è visto – che , secondo la norma censurata « le entrate costituite da |
| 2009-334.txt | 885 | 885 | , contributi e quanto altro proveniente direttamente dal bilancio dello stato devono essere versate per le regioni , le province | autonome | e gli enti locali nelle contabilità speciali infruttifere ad essi intestate presso le sezioni di tesoreria provinciale dello stato » |
| 2009-334.txt | 967 | 967 | la questione è fondata . non v è dubbio , infatti , che le contabilità speciali infruttifere intestate alle province | autonome | presso le sezioni di tesoreria provinciale dello stato , di cui alla norma censurata , sono diverse da quelle relative |
| 2009-334.txt | 1108 | 1108 | , essendo basata sulla violazione del sistema statutario del trentino-alto adige , deve estendere la sua efficacia anche alla provincia | autonoma | di bolzano . 3 . – la regione siciliana censura il medesimo comma 7 dell art . 77-quater , del |
| 2009-334.txt | 1502 | 1502 | tesoreria statale anche le entrate « connesse alla devoluzione di tributi erariali alle regioni a statuto speciale e alle province | autonome | di trento e di bolzano » , sottrae liquidità al sistema regionale , perché non si limita a porre « |
| 2009-74.txt | 74 | 74 | primo periodo , che « in sede di prima applicazione , i maggiori introiti a favore del bilancio della regione | autonoma | friuli-venezia giulia derivanti dall applicazione del comma 4 dell art . 1 del decreto legislativo 31 luglio 2007 , n |
| 2009-74.txt | 186 | 186 | decreto legislativo n . 137 del 2007 sono riconosciuti solo con contestuale attribuzione di funzioni dallo stato alla medesima regione | autonoma | » . 1 . 1 . – quanto al primo periodo della disposizione censurata , la ricorrente lamenta che esso |
| 2009-74.txt | 231 | 231 | gli artt . 48 e 49 dello statuto speciale , che attribuiscono alla regione , al fine di garantirne l | autonomia | finanziaria , i « sei decimi del gettito dell imposta sul reddito delle persone fisiche » riscosse nel territorio della |
| 2009-74.txt | 282 | 282 | , del d.lgs . 31 luglio 2007 , n . 137 ( norme di attuazione dello statuto speciale della regione | autonoma | friuli-venezia giulia in materia di finanza regionale ) – secondo il quale , « a decorrere dalla data di entrata |
| 2009-74.txt | 968 | 968 | 2007 , che ne costituisce attuazione , è fondata . l art . 48 dello statuto garantisce alla regione l | autonomia | finanziaria e , al fine di perseguire tale obiettivo , il successivo art . 49 le attribuisce la « quota |
| 2009-74.txt | 1104 | 1104 | censurata , prevedendo che « in sede di prima applicazione , i maggiori introiti a favore del bilancio della regione | autonoma | friuli-venezia giulia derivanti dall applicazione del comma 4 dell art . 1 del decreto legislativo 31 luglio 2007 , n |
| 2009-74.txt | 1739 | 1739 | decreto legislativo n . 137 del 2007 sono riconosciuti solo con contestuale attribuzione di funzioni dallo stato alla medesima regione | autonoma | » – non ha mai avuto applicazione ed è stata espressamente ” soppressa ” dall art . 47-ter , secondo |
| 2010-116.txt | 1787 | 1787 | , nel senso che l ordinamento finanziario della regione si basa « sull esercizio di una potestà impositiva del tutto | autonoma | della regione , in spazi lasciati liberi dalla legislazione tributaria dello stato » ( sentenza n . 138 del 1999 |
| 2010-116.txt | 3347 | 3347 | territorialità del tributo , nel luogo in cui l impresa ha la sua sede , escludendosi che assuma rilevanza ed | autonomia | , ai fini tributari , il singolo stabilimento o la singola filiale . l art . 37 dello statuto , |
| 2010-116.txt | 4558 | 4558 | , per quanto attiene alle regioni a statuto speciale , a dette regioni , in conformità ai rispettivi statuti di | autonomia | . la regione siciliana aveva puntualmente riprodotto la norma statale in una propria legge regionale , ma lo stato si |
| 2010-116.txt | 5061 | 5061 | luogo del domicilio fiscale del sostituto stesso . il versamento dell imposta da parte del sostituto – obbligato in via | autonoma | rispetto al soggetto sostituito ed « in luogo » di questo ( ai sensi dell art . 64 del d.p.r |
| 2010-116.txt | 6465 | 6465 | conguaglio finale , con dichiarazione unitaria e complessiva , è effettuato dal deposito centrale , in roma , dell amministrazione | autonoma | per i monopoli di stato . in tale sistema , lo speciale tipo di iva dovuta sulla base del prezzo |
| 2010-123.txt | 2441 | 2441 | . 119 cost . , « non è ammissibile , in materia tributaria , una piena esplicazione di potestà regionali | autonome | in carenza della fondamentale legislazione di coordinamento dettata dal parlamento nazionale » ( sentenze n . 102 del 2008 e |
| 2010-182.txt | 9 | 9 | considerato in diritto 1 . – la provincia | autonoma | di trento censura l art . 13-bis , comma 8 , del decreto-legge 1 luglio 2009 , n . 78 |
| 2010-182.txt | 178 | 178 | delle leggi costituzionali concernenti lo statuto speciale per il trentino-alto adige ) , il quale prevede che spettano alle province | autonome | « i nove decimi di tutte le altre entrate tributarie erariali , dirette o indirette , comunque denominate » ; |
| 2010-201.txt | 1201 | 1201 | 42 del 2009 , di cui viene denunciato il contrasto con gli artt . 32 e 33 dello statuto di | autonomia | e con le « relative » norme di attuazione approvate con il d.p.r . n . 1825 del 1961 . |
| 2010-201.txt | 1544 | 1544 | denunciata istituisce – in seno alla conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano – « un tavolo di confronto tra il governo e ciascuna regione a statuto speciale |
| 2010-201.txt | 1568 | 1568 | di bolzano – « un tavolo di confronto tra il governo e ciascuna regione a statuto speciale e ciascuna provincia | autonoma | » , i cui cómpiti e funzioni – secondo la ricorrente – « potrebbero » rivelarsi una duplicazione di quelli |
| 2010-201.txt | 1701 | 1701 | comma 2 , della medesima legge , il quale stabilisce che « alle regioni a statuto speciale ed alle province | autonome | di trento e di bolzano si applicano , in conformità con gli statuti , esclusivamente le disposizioni di cui agli |
| 2010-201.txt | 1782 | 1782 | stabilisce univocamente che gli unici princípi della delega sul federalismo fiscale applicabili alle regioni a statuto speciale ed alle province | autonome | sono quelli contenuti negli artt . 15 , 22 e 27 . di conseguenza , non sono applicabili alla regione |
| 2010-201.txt | 1966 | 1966 | n . 42 del 2010 , trattandosi di norma applicabile anche alle regioni a statuto speciale ( e alle province | autonome | ) , e perciò alla ricorrente . la norma impugnata , in attuazione del principio di leale collaborazione : a |
| 2010-201.txt | 2008 | 2008 | prevede l istituzione , presso la conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano , di « un tavolo di confronto tra il governo e ciascuna regione a statuto |
| 2010-201.txt | 2033 | 2033 | bolzano , di « un tavolo di confronto tra il governo e ciascuna regione a statuto speciale e ciascuna provincia | autonoma | » , costituito dai ministri per i rapporti con le regioni , per le riforme per il federalismo , per |
| 2010-201.txt | 2079 | 2079 | economia e delle finanze e per le politiche europee nonché dai presidenti delle regioni a statuto speciale e delle province | autonome | ; b ) attribuisce a detto « tavolo di confronto » la competenza ad individuare « linee guida , indirizzi |
| 2010-201.txt | 2114 | 2114 | individuare « linee guida , indirizzi e strumenti per assicurare il concorso delle regioni a statuto speciale e delle province | autonome | agli obiettivi di perequazione e di solidarietà e per valutare la congruità delle attribuzioni finanziarie ulteriori intervenute successivamente all entrata |
| 2010-201.txt | 2505 | 2505 | » ) , nell àmbito della conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano . il « tavolo » rappresenta , dunque , il luogo in cui si realizza |
| 2010-201.txt | 2539 | 2539 | , il luogo in cui si realizza , attraverso una permanente interlocuzione , il confronto tra lo stato e le | autonomie | speciali per quanto attiene ai profili perequativi e finanziari del federalismo fiscale delineati dalla citata legge di delegazione , secondo |
| 2010-342.txt | 24 | 24 | 1 . – la regione siciliana ha sollevato , con riferimento agli artt . 36 e 37 dello statuto di | autonomia | regionale ( regio decreto 15 maggio 1946 , n . 455 , recante « approvazione dello statuto della regione siciliana |
| 2010-342.txt | 1094 | 1094 | violati i principi costituzionali in tema di finanza regionale , contenuti negli artt . 36 e 37 dello statuto di | autonomia | e nell art . 2 del d.p.r . n . 1074 del 1965 , in base ai quali , invece |
| 2010-342.txt | 1331 | 1331 | gli artt . 5 e 7 . . . ] sono applicabili alle regioni a statuto speciale e alle provincie | autonome | di trento e bolzano compatibilmente con i rispettivi statuti » . non vi è dubbio che l applicazione di siffatta |
| 2010-342.txt | 2096 | 2096 | quelli derivanti dal rispetto delle norme statutarie , o di relativa attuazione , pertinenti le regioni speciali e le provincie | autonome | . si tratta , del resto , di un percorso argomentativo già seguito da questa corte nei sopra ricordati casi |
| 2010-357.txt | 42 | 42 | il presidente del consiglio dei ministri ha promosso diverse questioni di legittimità costituzionale di alcune disposizioni di legge della provincia | autonoma | di trento riguardanti , in àmbito provinciale : 1 ) la variazione dell aliquota speciale dell irap applicabile ai soggetti |
| 2010-357.txt | 224 | 224 | stato con i due ricorsi ha ad oggetto l art . 3 , comma 2 , della legge della provincia | autonoma | di trento 28 marzo 2009 , n . 2 ( disposizioni per l assestamento del bilancio annuale 2009 e pluriennale |
| 2010-357.txt | 248 | 248 | marzo 2009 , n . 2 ( disposizioni per l assestamento del bilancio annuale 2009 e pluriennale 2009-2011 della provincia | autonoma | di trento – legge finanziaria di assestamento 2009 ) , sia nella versione originaria ( ricorso n . 35 del |
| 2010-357.txt | 319 | 319 | , n . 19 , recante « disposizioni per la formazione del bilancio annuale 2010 e pluriennale 2010-2012 della provincia | autonoma | di trento – legge finanziaria provinciale 2010 » ( ricorso n . 37 del 2010 ) . il comma censurato |
| 2010-357.txt | 382 | 382 | 2001 , n . 11 » ( disposizioni per la formazione del bilancio annuale 2002 e pluriennale 2002-2004 della provincia | autonoma | di trento – legge finanziaria ) , è prorogata « per il » ( versione originaria ) ovvero « fino |
| 2010-357.txt | 917 | 917 | il comma 2 dell art . 6 della legge provinciale n . 11 del 2001 rende applicabile , nella provincia | autonoma | , l aliquota speciale fissata dal vigente testo dell art . 45 , comma 1 , del d.lgs . n |
| 2010-357.txt | 1086 | 1086 | dell art . 16 dello stesso d.lgs . n . 446 del 1997 consente alle regioni ( ed alle province | autonome | ) di variare fino ad un massimo di un punto percentuale solo l aliquota ” base ” dell irap ( |
| 2010-357.txt | 1334 | 1334 | il ricorrente deduce che la censurata normativa provinciale : a ) eccede le competenze legislative provinciali previste dallo statuto d | autonomia | ( che non attribuiscono alla provincia competenze in materia di irap ) ; b ) introduce nella disciplina di un |
| 2010-357.txt | 1401 | 1401 | modifica che non è permessa dalla evocata normativa statale interposta , la quale consente alle regioni ( e alle province | autonome | ) la variazione dell aliquota ” base ” e non delle aliquote ” speciali ” di detto tributo . 2 |
| 2010-357.txt | 1428 | 1428 | base ” e non delle aliquote ” speciali ” di detto tributo . 2 . 1 . – la provincia | autonoma | solleva due eccezioni di inammissibilità della questione : la prima eccezione attiene alla questione riferita alla sola versione vigente della |
| 2010-357.txt | 2378 | 2378 | modificazione dell aliquota speciale dell irap anche per il periodo successivo alla trasformazione dell imposta in tributo proprio della provincia | autonoma | ( cosiddetta ” regionalizzazione ” dell irap ) , fissata dalla legge statale , da ultimo , nel 1 gennaio |
| 2010-357.txt | 2587 | 2587 | imposta per i quali l irap deve già essere qualificata come « tributo proprio » della regione o della provincia | autonoma | ( cioè per il periodo d imposta in corso al 1 gennaio 2010 e per il periodo d imposta successivo |
| 2010-357.txt | 2640 | 2640 | consiglio approva [ . . . ] la determinazione di impugnare [ . . . ] la legge della provincia | autonoma | di trento del 28 marzo 2009 , n . 2 » sulla base « di quanto specificato nell allegata relazione |
| 2010-357.txt | 2766 | 2766 | 244 / 07 , eccede dalla competenza statutaria provinciale di cui agli artt . 8 e 9 dello statuto di | autonomia | , si pone in contrasto con l art . 16 , d.lgs . n . 446 / 97 , e |
| 2010-357.txt | 2958 | 2958 | 16 , comma 3 , del d.lgs . n . 446 del 1997 consente alle regioni ( e alle province | autonome | ) di modificare l aliquota base e le aliquote speciali dell irap ( comma 1 e comma 2 dell art |
| 2010-357.txt | 3329 | 3329 | del bilancio annuale 2008 e pluriennale 2008-2010 e per la formazione del bilancio annuale e pluriennale 2009- 2011 della provincia | autonoma | di trento – legge finanziaria provinciale 2009 ) , che , a decorrere dal periodo d imposta in corso al |
| 2010-357.txt | 3428 | 3428 | » regionale – nell accezione di tributo la cui disciplina è liberamente modificabile da parte delle regioni ( o province | autonome | ) – , ma resta un tributo disciplinato dalla legge statale in alcuni suoi elementi strutturali e , quindi , |
| 2010-357.txt | 3630 | 3630 | possono modificare l aliquota ( solo ) « nei limiti stabiliti dalle leggi statali » ; c ) la provincia | autonoma | di trento provvede all attuazione del comma in conformità all art . 3 , commi 158 e 159 , della |
| 2010-357.txt | 3728 | 3728 | finanziario in corso al 1 gennaio 2009 , è istituita l ipap , quale « tributo proprio » della provincia | autonoma | di trento , « ai sensi del comma 43 dell articolo 1 della legge 24 dicembre 2007 , n . |
| 2010-357.txt | 3950 | 3950 | dell aliquota speciale dell irap stabilita dalle disposizioni denunciate sia consentita dalla modifica dell art . 73 dello statuto d | autonomia | , intervenuta a far data dal 1 gennaio 2010 . infatti , il comma 107 dell art . 2 della |
| 2010-357.txt | 4311 | 4311 | considerate come fisse dalla legge statale ; b ) riguarda quei tributi erariali il cui gettito è devoluto alle province | autonome | , alle quali è lasciata la responsabilità della scelta di una minore entrata tributaria attraverso la riduzione delle aliquote ; |
| 2010-357.txt | 4346 | 4346 | attraverso la riduzione delle aliquote ; c ) non riguarda quei tributi erariali il cui gettito è devoluto alle province | autonome | , per i quali , invece , lo stato ha ritenuto necessario stabilire solo un aliquota fissa , al fine |
| 2010-357.txt | 4408 | 4408 | irap oggetto del presente giudizio risponde alle enunciate condizioni richieste dal comma 1-bis dell art . 73 dello statuto d | autonomia | come sopra interpretato . infatti essa : 1 ) è un tributo erariale il cui gettito è devoluto alle province |
| 2010-357.txt | 4429 | 4429 | come sopra interpretato . infatti essa : 1 ) è un tributo erariale il cui gettito è devoluto alle province | autonome | ; 2 ) è disciplinata dai commi 1 e 3 dell art . 16 del d.lgs . n . 446 |
| 2010-357.txt | 5136 | 5136 | comunque cessata , sul punto , perché il sopravvenuto art . 22 , comma 1 , della legge della provincia | autonoma | di trento n . 19 del 2009 ha modificato il censurato art . 56 , comma 1 , della legge |
| 2010-357.txt | 5159 | 5159 | n . 19 del 2009 ha modificato il censurato art . 56 , comma 1 , della legge della provincia | autonoma | di trento n . 2 del 2009 , abrogandolo in parte qua , prima ancora che questo fosse stato mai |
| 2010-357.txt | 5239 | 5239 | materia del contendere va accolta . il sopravvenuto art . 22 , comma 1 , della citata legge della provincia | autonoma | di trento n . 19 del 2009 , entrata in vigore il 30 dicembre 2009 ai sensi dell art . |
| 2010-357.txt | 5281 | 5281 | della stessa legge , ha infatti modificato il censurato art . 56 , comma 1 , della legge della provincia | autonoma | di trento n . 2 del 2009 , inserendo , dopo la frase « dare attuazione alle finalità dell articolo |
| 2010-357.txt | 5623 | 5623 | titolo v della parte ii della costituzione , che la competenza a regolare detto servizio è riservata dallo statuto di | autonomia | alla provincia autonoma di trento . poiché la suddetta riforma , in forza del principio ricavabile dall art . 10 |
| 2010-357.txt | 5626 | 5626 | parte ii della costituzione , che la competenza a regolare detto servizio è riservata dallo statuto di autonomia alla provincia | autonoma | di trento . poiché la suddetta riforma , in forza del principio ricavabile dall art . 10 della legge costituzionale |
| 2010-357.txt | 5660 | 5660 | dall art . 10 della legge costituzionale 18 ottobre 2001 , n . 3 , non restringe la sfera di | autonomia | già spettante alla provincia autonoma , deve concludersi che la competenza legislativa in ordine al servizio idrico integrato nella provincia |
| 2010-357.txt | 5665 | 5665 | legge costituzionale 18 ottobre 2001 , n . 3 , non restringe la sfera di autonomia già spettante alla provincia | autonoma | , deve concludersi che la competenza legislativa in ordine al servizio idrico integrato nella provincia di trento , riconosciuta alla |
| 2010-357.txt | 5757 | 5757 | 37 del 2010 , ha ad oggetto l art . 45 , comma 5 , della citata legge della provincia | autonoma | di trento n . 19 del 2009 . detto comma stabilisce che « per i lavori pubblici i cui bandi |
| 2010-357.txt | 6046 | 6046 | 45 : a ) eccede la competenza legislativa provinciale di cui agli artt . 8 e 9 dello statuto di | autonomia | ; b ) si pone in contrasto con « una norma fondamentale di riforma economico-sociale posta dalla disciplina statale di |
| 2011-152.txt | 167 | 167 | a statuto speciale e quindi applicabili anche a queste ultime , sarebbero lesive delle attribuzioni della regione siciliana e dell | autonomia | finanziaria della stessa , quali risultano dagli artt . 36 e 37 del regio decreto legislativo 15 maggio 1946 , |
| 2011-152.txt | 511 | 511 | d.l . in esame non contiene alcuna formula che possa configurarsi quale clausola di salvaguardia delle attribuzioni delle regioni ad | autonomia | speciale , deve ritenersi che le disposizioni impugnate siano applicabili anche nella regione siciliana . 4 . – nel merito |
| 2011-152.txt | 631 | 631 | di nuova istituzione , né una entrata derivante dall aumento di aliquota di un imposta preesistente , sarebbe lesiva dell | autonomia | finanziaria regionale garantita dagli artt . 36 e 37 dello statuto ed in specie del principio posto all art . |
| 2011-185.txt | 2690 | 2690 | si discorre si inscrive nell ambito di un riparto costituzionale di competenze in cui è evidente pure un grado di | autonomia | finanziaria afferente all accisa , della quale la regione dispone in base all art . 49 del proprio statuto , |
| 2011-247.txt | 993 | 993 | ipotesi di definizione agevolata di tributi : 1 ) la « definizione automatica di redditi di impresa e di lavoro | autonomo | per gli anni pregressi mediante autoliquidazione » ( art . 7 ) ; 2 ) l « integrazione degli imponibili |
| 2011-247.txt | 4532 | 4532 | 57 del d.p.r . n . 633 del 1972 in base ad una scelta degli uffici tributari , ma operano | autonomamente | allorché sussistano elementi obiettivi tali da rendere obbligatoria la denuncia penale per i reati previsti dal d.lgs . n . |
| 2011-280.txt | 1541 | 1541 | degli impianti di smaltimento la cui gestione è il presupposto del contributo ; c ) costituisce l esito di un | autonomo | procedimento amministrativo non collegato in alcun modo alla corresponsione del contributo medesimo . oltre a ciò , va osservato che |
| 2011-280.txt | 2112 | 2112 | víola il primo comma dell art . 119 cost . nella parte in cui stabilisce che « le regioni hanno | autonomia | finanziaria nelle forme e nei limiti stabiliti da leggi della repubblica » . è quindi opportuno esaminare prioritariamente la censura |
| 2011-280.txt | 2215 | 2215 | n . 271 del 1986 ) nel senso che la potestà legislativa tributaria regionale – che costituisce un aspetto dell | autonomia | finanziaria garantita alle regioni – non può essere legittimamente esercitata in mancanza di una previa disposizione di legge statale che |
| 2011-323.txt | 89 | 89 | , della costituzione , questione di legittimità costituzionale dell art . 27 , comma 4 , della legge della provincia | autonoma | di trento 27 dicembre 2010 , n . 27 ( disposizioni per la formazione del bilancio annuale 2011 e pluriennale |
| 2011-323.txt | 113 | 113 | dicembre 2010 , n . 27 ( disposizioni per la formazione del bilancio annuale 2011 e pluriennale 2011-2013 della provincia | autonoma | di trento – legge finanziaria provinciale 2011 ) . la disposizione impugnata stabilisce che : « per il periodo di |
| 2011-323.txt | 512 | 512 | il trentino-alto adige ; b ) víola sia l art . 73 , comma 1-bis , del medesimo statuto di | autonomia | – che consente alle province autonome del trentino-alto adige di modificare aliquote e di prevedere esenzioni , detrazioni e deduzioni |
| 2011-323.txt | 518 | 518 | víola sia l art . 73 , comma 1-bis , del medesimo statuto di autonomia – che consente alle province | autonome | del trentino-alto adige di modificare aliquote e di prevedere esenzioni , detrazioni e deduzioni soltanto relativamente ai tributi erariali « |
| 2011-323.txt | 866 | 866 | . non può essere condivisa , pertanto , la tesi del ricorrente secondo cui , in base allo statuto di | autonomia | , le province potrebbero adottare solo la specifica modifica del tributo erariale espressamente consentita dalla legge statale . il suddetto |
| 2011-323.txt | 1002 | 1002 | . 2.2 . – nella specie , il denunciato art . 27 , comma 4 , della legge della provincia | autonoma | di trento n . 27 del 2010 rispetta tutte le condizioni ed i limiti previsti dal citato art . 73 |
| 2011-323.txt | 1097 | 1097 | di cui all art . 26 del d.lgs . n . 446 del 1997 , è interamente devoluto alle province | autonome | , ai sensi degli artt . 15 e 24 , comma 2 , del medesimo decreto legislativo ; b ) |
| 2011-323.txt | 1450 | 1450 | . 2 , sono state « approvate ai sensi e per gli effetti dell articolo 104 » dello statuto di | autonomia | ; b ) il primo comma di quest ultimo articolo prevede che le norme del titolo vi dello statuto stesso |
| 2011-323.txt | 1535 | 1535 | e delle due province » ; c ) per costante giurisprudenza di questa corte , le norme dello statuto di | autonomia | adottate con tale speciale procedimento « possono essere utilizzate come parametro del giudizio di costituzionalità » ( sentenza n . |
| 2011-338.txt | 2944 | 2944 | conto della diversità di procedimenti e di garanzie che sovrintendono all accertamento tributario ed alle relative sanzioni , peraltro già | autonomamente | previste dal d.lgs . n . 504 del 1992 . 8 . – in definitiva , va dichiarata l illegittimità |
| 2012-02.txt | 93 | 93 | ) , questioni di legittimità costituzionale dell art . 1 , commi 1 e 2 , della legge della provincia | autonoma | di bolzano 23 dicembre 2010 , n . 15 ( disposizioni per la formazione del bilancio di previsione per l |
| 2012-02.txt | 708 | 708 | alla provincia dallo stesso comma 1-bis dell art . 73 dello statuto . 3 . – la difesa della provincia | autonoma | ha eccepito l inammissibilità della questione promossa in riferimento agli artt . 8 e 9 del d.p.r . n . |
| 2012-02.txt | 1132 | 1132 | interpretata nel senso che , nell ipotesi in cui il gettito di un tributo erariale sia interamente devoluto alle province | autonome | , queste , ove la legge statale consenta loro una qualche manovra sulle aliquote , sulle esenzioni , sulle detrazioni |
| 2012-02.txt | 1227 | 1227 | essere condivisa la tesi – sostenuta dal ricorrente presidente del consiglio – secondo cui , in base allo statuto di | autonomia | , le province potrebbero adottare solo la specifica modifica del tributo erariale espressamente loro consentita dalla legge statale . al |
| 2012-02.txt | 1262 | 1262 | consentita dalla legge statale . al contrario , il comma 1-bis dell art . 73 dello statuto attribuisce alle province | autonome | ampia libertà di manovra e le autorizza ad introdurre modifiche anche diverse da quelle indicate dalla legge dello stato e |
| 2012-02.txt | 1347 | 1347 | applicazione dell aliquota massima fissata dalla legge statale . nel rispetto di tale limite quantitativo , dunque , le province | autonome | « potranno prevedere esenzioni o detrazioni anche nell ipotesi in cui la legge statale consenta solo la variazione dell aliquota |
| 2012-02.txt | 1425 | 1425 | 2010 rispettano le condizioni ed i limiti richiesti dal citato comma 1-bis per l introduzione , da parte della provincia | autonoma | , di agevolazioni fiscali relative ad un tributo erariale . le disposizioni impugnate , infatti , nell introdurre esenzioni dell |
| 2012-02.txt | 1520 | 1520 | 50 , comma 5 , del d.lgs . n . 446 del 1997 ) e , quindi , alle province | autonome | ; b ) traggono fondamento da una norma statale ( il comma 3 dell art . 50 del medesimo d.lgs |
| 2012-135.txt | 1252 | 1252 | 2 dell art . 8 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2012-142.txt | 11 | 11 | considerato in diritto 1 . – la giunta della provincia | autonoma | di trento – con deliberazione dell 8 settembre 2011 , n . 1931 , adottata d urgenza ai sensi dell |
| 2012-142.txt | 304 | 304 | la ricorrente premette che la tassa automobilistica provinciale è stata istituita con l art . 4 della legge della provincia | autonoma | di trento 11 settembre 1998 , n . 10 ( misure collegate con l assestamento del bilancio per l anno |
| 2012-142.txt | 416 | 416 | del bilancio annuale e pluriennale dello stato – legge finanziaria 2010 ” ) . su tale premessa , la provincia | autonoma | deduce che lo stato , con la disposizione impugnata , nel prevedere che l addizionale erariale « è da versare |
| 2012-142.txt | 491 | 491 | interpreti nel senso che lo stato ha con essa istituito « una imposta nuova e propria » – la provincia | autonoma | di trento deduce la violazione dell art . 75 , lettera g ) , dello statuto , che riserva alla |
| 2012-142.txt | 642 | 642 | rectius : art . 75 , comma 1 , alinea e lettera g ) ] , dello statuto speciale di | autonomia | . inoltre la norma impugnata , imponendo alla provincia autonoma una forma di concorso al raggiungimento degli obiettivi di riequilibrio |
| 2012-142.txt | 652 | 652 | e lettera g ) ] , dello statuto speciale di autonomia . inoltre la norma impugnata , imponendo alla provincia | autonoma | una forma di concorso al raggiungimento degli obiettivi di riequilibrio della finanza pubblica senza osservare lo specifico procedimento concordato previsto |
| 2012-142.txt | 924 | 924 | legittimità costituzionale in via principale ed applicabile anche per l impugnazione delle leggi statali o regionali da parte delle province | autonome | , a norma del secondo comma dell art . 32 della legge 11 marzo 1953 n . 87 ( norme |
| 2012-142.txt | 975 | 975 | richiamato dall art . 36 della medesima legge , in riferimento agli artt . 97 e 98 dello statuto d | autonomia | . dalla data del 14 settembre , in cui era stata effettuata la notificazione al presidente del consiglio dei ministri |
| 2012-142.txt | 1804 | 1804 | dello statuto alla competenza del consiglio provinciale . il fatto , però , che in base al suddetto statuto d | autonomia | sia consentito alla giunta provinciale di proporre ricorso salvo ratifica non significa che questa sia irrilevante ai fini del giudizio |
| 2012-142.txt | 2858 | 2858 | anche per l obiettiva incertezza interpretativa delle norme processali in materia , un errore scusabile tale da ingenerare nelle province | autonome | l affidamento circa la non perentorietà del suddetto termine di deposito . questa corte ritiene , pertanto , di dover |
| 2012-142.txt | 3105 | 3105 | relativa all anno 2011 ( primo periodo del comma 21 ) è rimasta immutata sia perché la censura della provincia | autonoma | è rivolta alla prevista riserva allo stato del gettito dell addizionale , indipendentemente dall entità dell addizionale stessa e dall |
| 2012-142.txt | 3219 | 3219 | sulla tassa automobilistica , illegittimamente stabilisce l appropriazione da parte dello stato del gettito di un tributo proprio della provincia | autonoma | in violazione dell art . 73 dello statuto . in via subordinata , afferma che la medesima normativa , nel |
| 2012-142.txt | 3529 | 3529 | dal 1 gennaio 2010 , ai sensi del secondo periodo del comma 1 dell art . 73 dello statuto d | autonomia | – , costituisce maggiorazione di un tributo provinciale , con la conseguenza che anche il gettito di tale addizionale andrebbe |
| 2012-142.txt | 4032 | 4032 | víola gli articoli 73 e 75 , comma 1 , alinea e lettera g ) , dello statuto speciale di | autonomia | , difettando le condizioni poste dall art . 9 del d.lgs . n . 268 del 1992 , per la |
| 2012-142.txt | 4215 | 4215 | l evocato art . 75 , comma 1 , alinea e lettera g ) , dello statuto riserva alle province | autonome | « i nove decimi » delle « entrate tributarie erariali , dirette o indirette , comunque denominate [ . . |
| 2012-142.txt | 5137 | 5137 | . – da quanto precede risulta che il gettito dell addizionale erariale in esame , percetto nel territorio della provincia | autonoma | , non può essere attribuito integralmente allo stato , perché non è delimitato temporalmente . tale gettito , pertanto , |
| 2012-142.txt | 5253 | 5253 | seconda questione . 6 . – data l identità della normativa statutaria e di attuazione dello statuto riguardante la provincia | autonoma | ricorrente e la provincia autonoma di bolzano , la presente pronuncia – con riferimento all attribuzione del gettito dell addizionale |
| 2012-142.txt | 5258 | 5258 | – data l identità della normativa statutaria e di attuazione dello statuto riguardante la provincia autonoma ricorrente e la provincia | autonoma | di bolzano , la presente pronuncia – con riferimento all attribuzione del gettito dell addizionale erariale sulla tassa automobilistica provinciale |
| 2012-143.txt | 464 | 464 | dovuto nei processi tributari . la questione non è fondata . in virtù dell art . 36 dello statuto di | autonomia | speciale e dell art . 2 del d.p.r . n . 1074 del 1965 , spettano alla regione siciliana tutte |
| 2012-143.txt | 910 | 910 | derivante dall applicazione dell imposta di bollo , è in quella sede che l ente regionale può difendere la propria | autonomia | finanziaria dalla lesione che ne deriverebbe , attraverso gli strumenti appropriati , ivi incluso il conflitto di attribuzioni ( sentenze |
| 2012-22.txt | 1843 | 1843 | . ove le discipline estranee alla ratio unitaria del decreto presentassero , secondo il giudizio politico del governo , profili | autonomi | di necessità e urgenza , le stesse ben potrebbero essere contenute in atti normativi urgenti del potere esecutivo distinti e |
| 2012-22.txt | 3088 | 3088 | accedere al fondo nazionale della protezione civile , in presenza di un persistente accentramento statale del servizio , ledono l | autonomia | di entrata delle stesse . parimenti , le suddette norme ledono l autonomia di spesa , poiché obbligano le regioni |
| 2012-22.txt | 3101 | 3101 | accentramento statale del servizio , ledono l autonomia di entrata delle stesse . parimenti , le suddette norme ledono l | autonomia | di spesa , poiché obbligano le regioni ad utilizzare le proprie entrate a favore di organismi statali ( servizio nazionale |
| 2012-22.txt | 3531 | 3531 | la riserva di legge in materia tributaria , e con l art . 123 cost . , poiché lede l | autonomia | statutaria regionale nell individuare con norma statale l organo della regione titolare di determinate funzioni ( ex plurimis , sentenze |
| 2012-223.txt | 856 | 856 | è caratterizzato da un automatismo legale , che si pone « come guarentigia idonea a garantire il precetto costituzionale dell | autonomia | ed indipendenza dei giudici , valore che deve essere salvaguardato anche sul piano economico » , con la conseguenza che |
| 2012-223.txt | 3122 | 3122 | , esclusa l indennità integrativa speciale , ottenuti dagli altri pubblici dipendenti ( appartenenti alle amministrazioni statali , alle aziende | autonome | dello stato , università , regioni , provincie e comuni , ospedali ed enti di previdenza ) . la percentuale |
| 2012-223.txt | 3877 | 3877 | indipendenza economica delle magistrature non ha significato l esclusione di tale aspetto dal complesso di condizioni necessario per realizzare l | autonomia | ed indipendenza delle stesse ( resoconti dei lavori dell assemblea 6 novembre 1947 , nella seduta pomeridiana ; 20 novembre |
| 2012-223.txt | 4016 | 4016 | del trattamento economico dei magistrati , la legge , sulla base dei principi costituzionali , ha messo al riparo l | autonomia | e l indipendenza della magistratura da qualsiasi forma di interferenza , che potesse , sia pure potenzialmente , menomare tale |
| 2012-223.txt | 4062 | 4062 | contrattualistica . in tale assetto costituzionale , pertanto , il rapporto fra lo stato e la magistratura , come ordine | autonomo | ed indipendente , eccede i connotati di un mero rapporto di lavoro , in cui il contraente-datore di lavoro possa |
| 2012-223.txt | 4977 | 4977 | ciò stesso la violazione dell art . 3 cost . , nonché dei ricordati principi costituzionali posti a presidio dell | autonomia | e dell indipendenza della magistratura . la disciplina in esame realizza , infatti , una ingiustificata disparità di trattamento fra |
| 2012-223.txt | 5565 | 5565 | correlandosi al peculiare status dei magistrati , costituisce una componente del loro normale trattamento economico , soggetto ad una regolamentazione | autonoma | . tale componente , tuttavia , secondo la corte , è necessariamente correlata al concreto esercizio delle funzioni , in |
| 2012-223.txt | 5703 | 5703 | di corresponsione e di rivalutazione , sia dal punto di vista della specialità della sua ispirazione al precetto costituzionale di | autonomia | ed indipendenza ( ordinanze n . 346 del 2008 , n . 137 del 2008 , n . 290 del |
| 2012-223.txt | 6101 | 6101 | tali somme . per altro verso , poi , trattandosi di una componente del trattamento economico collegata ai principi di | autonomia | ed indipendenza della magistratura , la sua riduzione , in sé , in aggiunta alla mancata rivalutazione , determinerebbe un |
| 2012-241.txt | 15 | 15 | considerato in diritto 1 . – quattro regioni a statuto speciale , la regione | autonoma | valle d aosta / vallée d aoste ( ricorso n . 135 del 2011 ) , la regione autonoma friuli-venezia |
| 2012-241.txt | 34 | 34 | regione autonoma valle d aosta / vallée d aoste ( ricorso n . 135 del 2011 ) , la regione | autonoma | friuli-venezia giulia ( ricorso n . 139 del 2011 ) , la regione siciliana ( ricorso n . 140 del |
| 2012-241.txt | 60 | 60 | . 139 del 2011 ) , la regione siciliana ( ricorso n . 140 del 2011 ) e la regione | autonoma | sardegna ( ricorso n . 160 del 2011 ) hanno promosso questioni principali di legittimità costituzionale di numerose disposizioni del |
| 2012-241.txt | 355 | 355 | parametro : a ) gli artt . 3 , 117 e 119 della costituzione ( con il ricorso della regione | autonoma | sardegna ) ed il principio di leale collaborazione ( con i ricorsi delle regioni autonome valle d aosta e friuli-venezia |
| 2012-241.txt | 370 | 370 | con il ricorso della regione autonoma sardegna ) ed il principio di leale collaborazione ( con i ricorsi delle regioni | autonome | valle d aosta e friuli-venezia giulia ) ; b ) gli artt . 48-bis e 50 , comma quinto , |
| 2012-241.txt | 503 | 503 | governo in materia di federalismo fiscale in attuazione dell articolo 119 della costituzione ) , con il ricorso della regione | autonoma | valle d aosta ; c ) gli artt . 48 , 49 , 63 , commi primo e quinto , |
| 2012-241.txt | 631 | 631 | . 23 gennaio 1965 , n . 114 , concernente la finanza regionale ) , con il ricorso della regione | autonoma | friuli-venezia giulia ; d ) gli artt . 36 e 37 del r.d.lgs . 15 maggio 1946 , n . |
| 2012-241.txt | 742 | 742 | 26 febbraio 1948 , n . 3 ( statuto speciale per la sardegna ) , con il ricorso della regione | autonoma | sardegna . le regioni ricorrenti impugnano disposizioni che prevedono , in un caso , una diminuzione di entrate erariali ( |
| 2012-241.txt | 871 | 871 | , 2-bis , 2-ter , 2-quater , 3 , 5-bis , 5-ter , 6 – nella parte impugnata dalla regione | autonoma | friuli-venezia giulia – , 35-octies , 36-bis , 36-quater , 36-quinquies e 36-decies ) , nonché , in generale , |
| 2012-241.txt | 959 | 959 | finanza regionale . la riserva allo stato delle suddette maggiori entrate è , a sua volta , ritenuta lesiva dell | autonomia | finanziaria delle ricorrenti , le quali lamentano la violazione delle disposizioni statutarie e delle relative norme di attuazione che : |
| 2012-241.txt | 1077 | 1077 | a norme di rango statutario , anche articoli della costituzione – risiede nella ritenuta applicabilità delle norme impugnate alle regioni | autonome | ricorrenti . 2 . – in considerazione della parziale identità delle norme denunciate e delle censure proposte , i giudizi |
| 2012-241.txt | 1162 | 1162 | disposizioni censurate non sottraggono risorse alle regioni e , quindi , non arrecano alcun vulnus diretto e concreto alla loro | autonomia | finanziaria . l eccezione non è fondata per due diverse ragioni . in primo luogo , perché in tutti i |
| 2012-241.txt | 1263 | 1263 | norme di rango statutario e quindi , diversamente da quanto sostenuto dalla parte resistente , produce un vulnus alla loro | autonomia | finanziaria quale garantita da norme di rango costituzionale . in secondo luogo , perché , almeno nel caso di cui |
| 2012-241.txt | 1359 | 1359 | conseguenza che si verificherebbe una diminuzione delle risorse a disposizione della regione e , quindi , una menomazione della sua | autonomia | finanziaria . tanto basta per giustificare l interesse processuale al ricorso ed il rigetto dell eccezione . 4 . – |
| 2012-241.txt | 1408 | 1408 | suddette questioni è necessario vagliare la fondatezza del sopra ricordato presupposto interpretativo delle ricorrenti circa l effettiva applicabilità alle regioni | autonome | delle norme impugnate e , in caso positivo , accertare se si verifichino le prospettate lesioni degli statuti speciali . |
| 2012-241.txt | 1469 | 1469 | articolo introdotto dalla legge di conversione e rubricato « disposizioni finali concernenti le regioni a statuto speciale e le province | autonome | » ) , il quale , nel disciplinare , in via generale , il rapporto tra tale decreto e gli |
| 2012-241.txt | 1492 | 1492 | , il quale , nel disciplinare , in via generale , il rapporto tra tale decreto e gli enti ad | autonomia | differenziata , dispone che : « l attuazione delle disposizioni del presente decreto nelle regioni a statuto speciale e nelle |
| 2012-241.txt | 1514 | 1514 | , dispone che : « l attuazione delle disposizioni del presente decreto nelle regioni a statuto speciale e nelle province | autonome | di trento e bolzano avviene nel rispetto dei loro statuti e delle relative norme di attuazione e secondo quanto previsto |
| 2012-241.txt | 1742 | 1742 | articolo in esame presenta un duplice contenuto normativo : da un lato , una clausola di salvaguardia degli enti ad | autonomia | speciale ( l applicazione deve avvenire « nel rispetto dei loro statuti e delle relative norme di attuazione » ) |
| 2012-241.txt | 1841 | 1841 | ) . detto art . 27 prevede , in particolare , che le regioni a statuto speciale e le province | autonome | concorrano al conseguimento degli obiettivi di perequazione e di solidarietà ed all esercizio dei diritti e doveri da essi derivanti |
| 2012-241.txt | 2052 | 2052 | del decreto-legge prevedano espressamente , derogando alla clausola in esame , la propria diretta ed immediata applicabilità agli enti ad | autonomia | speciale , ancorché esse siano in contrasto con lo statuto d autonomia e con le relative norme di attuazione . |
| 2012-241.txt | 2064 | 2064 | propria diretta ed immediata applicabilità agli enti ad autonomia speciale , ancorché esse siano in contrasto con lo statuto d | autonomia | e con le relative norme di attuazione . pertanto , solo in questi casi eccezionali – che ricorrono , per |
| 2012-241.txt | 2170 | 2170 | stile , priva di significato normativo , ma ha la precisa funzione di rendere applicabile il decreto agli enti ad | autonomia | differenziata solo a condizione che siano ” rispettati ” gli statuti speciali e quindi , per quanto attiene alle « |
| 2012-241.txt | 2384 | 2384 | norme di attuazione degli statuti speciali , con riguardo all eventualità in cui lo stato voglia introdurre negli enti ad | autonomia | differenziata , quanto alle materie trattate nel decreto-legge , una disciplina non conforme alle norme di attuazione statutaria . l |
| 2012-241.txt | 2437 | 2437 | riserva di competenza alle norme di attuazione degli statuti » speciali per la modifica della disciplina finanziaria degli enti ad | autonomia | differenziata ( sentenza n . 71 del 2012 ) , cosí da configurarsi quale autentico presidio procedurale della specialità finanziaria |
| 2012-241.txt | 2486 | 2486 | art . 27 conferma , quindi , che il decreto-legge n . 138 del 2011 si applica agli enti ad | autonomia | differenziata solo se conforme ai loro statuti ed alle correlative norme di attuazione . 4.3 . – cosí interpretato l |
| 2012-241.txt | 2544 | 2544 | se le singole norme impugnate ” rispettino ” gli statuti speciali e , quindi , se siano applicabili alle regioni | autonome | ricorrenti . è opportuno sottolineare che questa corte , nel dichiarare la non fondatezza delle questioni , non può limitarsi |
| 2012-241.txt | 2694 | 2694 | in giudizio , il problema della spettanza delle « maggiori entrate » non verrebbe risolto e costringerebbe gli enti ad | autonomia | differenziata a riproporre le questioni di legittimità costituzionale sotto forma di conflitti di attribuzione aventi ad oggetto gli atti con |
| 2012-241.txt | 2742 | 2742 | dette « maggiori entrate » . 5 . – con il ricorso n . 135 del 2011 , la regione | autonoma | valle d aosta impugna l art . 2 del decreto-legge n . 138 del 2011 , limitatamente ai commi 3 |
| 2012-241.txt | 2926 | 2926 | entrate derivanti dall aumento dell aliquota di base dell accisa sui tabacchi lavorati : « il direttore generale dell amministrazione | autonoma | dei monopoli di stato può proporre al ministro dell economia e delle finanze di disporre con propri decreti , entro |
| 2012-241.txt | 3009 | 3009 | le maggiori entrate derivanti dal presente comma sono integralmente attribuite allo stato » ( quarto periodo ) . la regione | autonoma | lamenta che la norma censurata riservi allo stato detta maggiore entrata , nonostante che non sussistano le condizioni previste dall |
| 2012-241.txt | 3173 | 3173 | . la questione non è fondata . l accisa sui tabacchi lavorati è un tributo ” devoluto ” alla regione | autonoma | ricorrente , ai sensi del primo comma dell evocato art . 8 della legge n . 690 del 1981 . |
| 2012-241.txt | 3220 | 3220 | , comma 2 , lettera e ) , della medesima legge n . 690 del 1981 riserva espressamente alla regione | autonoma | « l intero gettito dell accisa sui tabacchi » . deve pertanto ritenersi devoluto alla regione , ai sensi di |
| 2012-241.txt | 3440 | 3440 | impugnata e comporta , quindi , la non fondatezza della questione in riferimento a tutti i parametri evocati dalla regione | autonoma | . 5.2 . – la medesima regione impugna , altresí , il comma 36 dell art . 2 del decreto-legge |
| 2012-241.txt | 3810 | 3810 | ricorso di legittimità costituzionale in via principale . di qui l inammissibilità della questione . 5.3 . – la regione | autonoma | valle d aosta prospetta , infine , una censura generale che investe tutte le sopra indicate disposizioni da essa impugnate |
| 2012-241.txt | 3881 | 3881 | consensuali necessarie a tale fine , previste , in particolare , dagli artt . 48-bis e 50 dello statuto d | autonomia | nonché dall art . 1 del d.lgs . n . 320 del 1994 , recante norme di attuazione statutaria . |
| 2012-241.txt | 4027 | 4027 | all art . 19-bis del citato decreto-legge . una volta accertato che tale clausola preclude l applicazione agli enti ad | autonomia | speciale delle norme del decreto-legge n . 138 del 2011 contrastanti con i rispettivi statuti speciali e le relative norme |
| 2012-241.txt | 4280 | 4280 | illegittime modifiche all ordinamento finanziario . 6 . – con il ricorso n . 139 del 2011 , la regione | autonoma | friuli-venezia giulia impugna l art . 2 del decreto-legge n . 138 del 2011 , limitatamente ai commi 2 , |
| 2012-241.txt | 4504 | 4504 | clausola – il « rispetto » della normativa statutaria – per l applicazione delle norme del decreto-legge agli enti ad | autonomia | differenziata . 6.1 . – in primo luogo , viene denunciato ( al pari della regione siciliana e della regione |
| 2012-241.txt | 4525 | 4525 | differenziata . 6.1 . – in primo luogo , viene denunciato ( al pari della regione siciliana e della regione | autonoma | sardegna , come sarà precisato ai punti 7.3.3 . e 8.2 . ) il comma 2 dell art . 2 |
| 2012-241.txt | 5010 | 5010 | . 19-bis del decreto-legge n . 138 del 2011 , al fine dell applicabilità di detta normativa agli enti ad | autonomia | differenziata . va rilevato , in proposito , che l entrata in esame ha natura indiscutibilmente tributaria , come incidentalmente |
| 2012-241.txt | 5867 | 5867 | dall art . 19-bis del decreto-legge n . 138 del 2011 per l applicabilità di detta normativa agli enti ad | autonomia | speciale . l aumento di gettito derivante dall incremento dell aliquota dell iva – che , in base all evocato |
| 2012-241.txt | 5992 | 5992 | non ricorre il requisito della specificità della destinazione del gettito . 6.3 . – in terzo luogo , la regione | autonoma | friuli-venezia giulia impugna il comma 3 dell art . 2 , nella parte in cui , in combinato disposto con |
| 2012-241.txt | 6640 | 6640 | dell aliquota stessa , comporta complessivamente una « maggiore entrata » tributaria , integralmente attribuita allo stato . la regione | autonoma | friuli-venezia giulia afferma che non ricorrono le condizioni previste dalle norme di attuazione statutaria per tale integrale riserva all erario |
| 2012-241.txt | 6921 | 6921 | intero loro maggior gettito complessivo , ma solo della quota di esso che residua rispetto a quella attribuita alla regione | autonoma | dai suddetti parametri statutari . né – come osservato nei tre punti precedenti – ricorre il requisito di specificità richiesto |
| 2012-241.txt | 6979 | 6979 | del d.p.r . n . 114 del 1965 . anche in questo caso , dunque , l applicabilità alla regione | autonoma | ricorrente della denunciata normativa è impedita dal citato art . 19-bis del decreto-legge n . 138 del 2011 , il |
| 2012-241.txt | 7028 | 7028 | » dello statuto speciale e delle sue norme di attuazione . 6.5 . – in quinto luogo , la regione | autonoma | impugna i commi 36-bis , 36-quater , 36-quinquies e 36-decies dell art . 2 del decreto-legge n . 138 del |
| 2012-241.txt | 7498 | 7498 | 6.6 . – in sesto luogo , la ricorrente prospetta una censura generale – analoga a quella proposta dalla regione | autonoma | valle d aosta , già esaminata al punto 5.3 . – che investe tutte le norme da essa impugnate . |
| 2012-241.txt | 7573 | 7573 | previste , in particolare , dagli artt . 63 , commi primo e quinto , e 65 dello statuto d | autonomia | . la già rilevata inapplicabilità di tutte le disposizioni impugnate dalla regione autonoma per l operare della clausola di cui |
| 2012-241.txt | 7586 | 7586 | quinto , e 65 dello statuto d autonomia . la già rilevata inapplicabilità di tutte le disposizioni impugnate dalla regione | autonoma | per l operare della clausola di cui all art . 19-bis del decreto-legge n . 138 del 2011 fa venire |
| 2012-241.txt | 7928 | 7928 | ha comportato in alcuni casi una riduzione ed in altri casi un aumento dell aliquota preesistente . diversamente dalla regione | autonoma | friuli-venezia giulia , la ricorrente censura la norma in relazione non al risultato complessivo ( « maggiore entrata » ) |
| 2012-241.txt | 8089 | 8089 | » , nella specie di natura indubbiamente tributaria . si è già sottolineato , del resto , che la regione | autonoma | friuli-venezia giulia ha impugnato la medesima norma ( vedi supra , al punto 6.4 . ) proprio sul plausibile presupposto |
| 2012-241.txt | 10069 | 10069 | il censurato comma 3 dell art . 2 riguarda una delle entrate tributarie nominativamente riservate allo stato dallo statuto d | autonomia | . gli impugnati secondo , terzo e quarto periodo del comma 3 dell art . 2 stabiliscono – come visto |
| 2012-241.txt | 10115 | 10115 | aumento dell aliquota di base dell accisa sui tabacchi lavorati , prevedendo che : « il direttore generale dell amministrazione | autonoma | dei monopoli di stato può proporre al ministro dell economia e delle finanze di disporre con propri decreti , entro |
| 2012-241.txt | 12426 | 12426 | prima parte del comma 1 dell art . 2 del decreto-legge n . 138 del 2011 ( che non è | autonoma | , in quanto si limita ad affermare la vigenza dell art . 9 , comma 2 , del decreto-legge n |
| 2012-241.txt | 13355 | 13355 | ed ha natura tributaria – come già rilevato al punto 6.1 . , a proposito del ricorso proposto dalla regione | autonoma | friuli-venezia giulia – , perché si risolve in un prelievo corrispondente ad una aliquota aggiuntiva rispetto al reddito imponibile dell |
| 2012-241.txt | 14232 | 14232 | stato e riscosse in sicilia . 8 . – con il ricorso n . 160 del 2011 , la regione | autonoma | sardegna ha promosso questioni di legittimità costituzionale dell art . 2 , comma 36 ( rectius : comma 36 , |
| 2012-241.txt | 14425 | 14425 | cessazione della materia del contendere , tutte le questioni promosse dalla ricorrente non sono fondate per l inapplicabilità alla regione | autonoma | ricorrente delle norme oggetto di impugnazione . 8.1 . – la ricorrente impugna , in primo luogo , il combinato |
| 2012-241.txt | 15130 | 15130 | l art . 8 , primo comma , lettera a ) , del proprio statuto , che attribuisce alla regione | autonoma | sardegna i « sette decimi del gettito delle imposte sul reddito delle persone fisiche [ . . . ] riscosse |
| 2012-241.txt | 15183 | 15183 | si è già osservato supra , ai punti 6.1 . e 7.3.3 . con riguardo alle questioni promosse dalla regione | autonoma | friuli-venezia giulia e dalla regione siciliana – costituisce indubbiamente una sovrimposta dell irpef , in quanto si risolve nell applicazione |
| 2012-241.txt | 15257 | 15257 | il cui gettito – ove riscosso nel territorio regionale – va attribuito , per i sette decimi , alla regione | autonoma | sardegna , ai sensi dell evocato art . 8 , primo comma , lettera a ) , dello statuto d |
| 2012-241.txt | 15278 | 15278 | sardegna , ai sensi dell evocato art . 8 , primo comma , lettera a ) , dello statuto d | autonomia | ( come indicato al punto precedente ) . non risultano , infatti , eccezioni poste da norme di rango statutario |
| 2012-241.txt | 15306 | 15306 | . non risultano , infatti , eccezioni poste da norme di rango statutario a tale attribuzione di gettito alla regione | autonoma | . la normativa impugnata pertanto , nel riservare allo stato l intero gettito del prelievo , si pone in contrasto |
| 2012-241.txt | 15409 | 15409 | premessa interpretativa sottesa alla sollevata questione , la quale va conseguentemente dichiarata non fondata . 8.3 . – la regione | autonoma | sardegna promuove , in terzo luogo , questioni aventi ad oggetto il primo e secondo periodo del comma 36 dell |
| 2012-241.txt | 15622 | 15622 | base dei consumi regionali delle famiglie rilevati annualmente dall istat » . appare evidente che la mancata attribuzione alla regione | autonoma | sardegna dei nove decimi del maggior gettito derivante dall aumento dell aliquota base dell iva generata sul territorio regionale si |
| 2012-241.txt | 15702 | 15702 | e la non fondatezza della questione per le medesime ragioni indicate nel punto precedente . 8.4 . – la regione | autonoma | impugna , in quarto luogo , il combinato disposto del primo e secondo periodo del comma 36 dell art . |
| 2012-241.txt | 15806 | 15806 | periodo ) , le maggiori entrate derivanti dall adozione , da parte del « ministero dell economia e delle finanze-amministrazione | autonoma | dei monopoli di stato » ( comma 3 , primo periodo ) , di disposizioni in materia di giochi pubblici |
| 2012-241.txt | 15930 | 15930 | l art . 8 , primo comma , lettera m ) , dello statuto speciale , che assegna alla regione | autonoma | i « sette decimi di tutte le entrate erariali , dirette o indirette , comunque denominate , ad eccezione di |
| 2012-241.txt | 16087 | 16087 | di opere pubbliche e di trasformazione fondiaria ) . come nei due casi precedenti , la mancata attribuzione alla regione | autonoma | sardegna della quota fissa statutariamente prevista ( nella specie , i sette decimi del maggior provento derivante dalle suddette misure |
| 2012-241.txt | 16193 | 16193 | ) sia dei proventi derivanti dai giochi pubblici – , è evidente che l impugnata normativa , sottraendo alla regione | autonoma | sardegna la quota ad essa spettante dei sette decimi delle entrate erariali riscosse o percette nel territorio della regione , |
| 2012-241.txt | 16245 | 16245 | inapplicabilità della norma alla regione ricorrente . da qui la non fondatezza della questione . 8.5 . – la regione | autonoma | impugna , in quinto luogo , il combinato disposto del primo e secondo periodo del comma 36 dell art . |
| 2012-241.txt | 16647 | 16647 | quale vedi supra il punto 7.3 . ) , non risultano riserve integrali allo stato previste dallo statuto della regione | autonoma | sardegna . pertanto , la denunciata mancata attribuzione a tale regione degli importi corrispondenti all applicazione delle quote fisse di |
| 2012-241.txt | 17029 | 17029 | ) del primo comma dell art . 8 dello statuto speciale ; 2 ) sottrae , pertanto , alla regione | autonoma | sardegna , in favore dell erario , i sette decimi di tali maggiori entrate , riscosse nel territorio regionale . |
| 2012-241.txt | 17086 | 17086 | stesse ragioni esposte nei quattro punti precedenti . 8.7 . – con la settima ed ultima questione , la regione | autonoma | sardegna impugna , con riferimento alle maggiori entrate derivanti dall « attività di contrasto all evasione » , il comma |
| 2012-241.txt | 17275 | 17275 | dell evasione fiscale costituiscono « entrate tributarie » che l evocato art . 8 dello statuto speciale attribuisce alla regione | autonoma | ( se riscosse o percette nel suo territorio ) , secondo le quote fisse indicate nello stesso articolo con riguardo |
| 2012-241.txt | 17312 | 17312 | stesso articolo con riguardo ai diversi tributi oggetto di tale attività . ne consegue anche qui l inapplicabilità alla regione | autonoma | sardegna della normativa denunciata e la non fondatezza della questione per le medesime ragioni esposte nei punti precedenti . |
| 2012-265.txt | 107 | 107 | . 183 del 2011 ) è versato all entrata del bilancio dello stato e , nei rapporti finanziari con le | autonomie | speciali , costituisce riserva all erario per un periodo di cinque anni . in primo luogo la ricorrente ha lamentato |
| 2012-265.txt | 365 | 365 | fondate . invero , analoghe doglianze della regione siciliana in merito alla violazione dell art . 36 dello statuto di | autonomia | e dell art . 2 delle disposizioni di attuazione , nonché in merito al principio di leale collaborazione , sono |
| 2012-265.txt | 573 | 573 | contributo per la modifica della domanda , la proposizione di domanda riconvenzionale , la chiamata in causa o l intervento | autonomo | ( art . 28 , comma 1 , lettere a e b , della legge n . 183 del 2011 |
| 2012-265.txt | 1217 | 1217 | proposta ( per il caso di modifica della domanda , proposizione di domanda riconvenzionale , chiamata in causa o intervento | autonomo | ) . se , poi , in sede di applicazione della norma , lo stato dovesse erroneamente determinare la quota |
| 2012-30.txt | 36 | 36 | di legittimità costituzionale degli articoli 3 e 7 , commi 1 , 2 e 3 , della legge della regione | autonoma | sardegna 19 gennaio 2011 , n . 1 ( disposizioni per la formazione del bilancio annuale e pluriennale della regione |
| 2012-30.txt | 192 | 192 | 1 , 2 e 3 , della legge regionale n . 1 del 2011 . in considerazione dei diversi ed | autonomi | contenuti delle disposizioni censurate , cui fanno seguito anche autonomi motivi di doglianza da parte del ricorrente , si procederà |
| 2012-30.txt | 202 | 202 | . 1 del 2011 . in considerazione dei diversi ed autonomi contenuti delle disposizioni censurate , cui fanno seguito anche | autonomi | motivi di doglianza da parte del ricorrente , si procederà partitamente ad esaminare la compatibilità costituzionale di ciascuna di esse |
| 2012-30.txt | 491 | 491 | legislativa esclusiva di quest ultimo , esulando anche dalle competenze legislative regionali in materia tributaria fissate , per la regione | autonoma | sardegna , dagli artt . 3 e 10 dello statuto di autonomia . infine , ad avviso del ricorrente , |
| 2012-30.txt | 503 | 503 | in materia tributaria fissate , per la regione autonoma sardegna , dagli artt . 3 e 10 dello statuto di | autonomia | . infine , ad avviso del ricorrente , l art . 3 della legge regionale n . 1 del 2011 |
| 2012-30.txt | 592 | 592 | la concessione del ricordato beneficio finanziario . violerebbe , altresì , gli artt . 3 e 10 dello statuto di | autonomia | in quanto il beneficio fiscale previsto eccederebbe dai rigorosi limiti ivi previsti , che riguardano solo la possibilità di agevolazioni |
| 2012-30.txt | 1742 | 1742 | ordinario , si estende a tutti quei tributi statali che , ai sensi dell art . 8 dello statuto di | autonomia | della sardegna , costituiscono una sua entrata , in quanto una loro modifica esula dalle competenze legislative attribuite alla regione |
| 2012-30.txt | 1801 | 1801 | giungere sulla base del rilievo che la lettera h ) del primo comma dell art . 8 dello statuto di | autonomia | inserisce tra le entrate proprie della regione le « imposte e tasse sul turismo » in quanto , potendo essere |
| 2012-30.txt | 1968 | 1968 | le tasse sul turismo , i tributi cioè che lo statuto prevede possano , con i limiti visti , costituire | autonoma | entrata della regione . né può immaginarsi che il beneficio possa indirizzarsi verso future misure impositive rientranti nell ambito del |
| 2012-30.txt | 2068 | 2068 | consiglio muove alla disposizione legislativa con riferimento ai parametri di cui agli artt . 3 e 10 dello statuto di | autonomia | . il citato art . 10 prevede , infatti , che « la regione , al fine di favorire lo |
| 2012-30.txt | 2478 | 2478 | prevede , a sua volta , che il personale stabilizzato sia adibito a compiti delegati dalla regione al sistema delle | autonomie | locali e che alle assunzioni si provveda anche tenuto conto delle eventuali deroghe ai limiti posti in materia di spesa |
| 2012-30.txt | 3074 | 3074 | costituzione ( in relazione alla materia coordinamento della finanza pubblica ) , nonché l art . 3 dello statuto di | autonomia | sardo , non rientrando la materia in questione fra quelle rimesse alla competenza legislativa regionale , e l art . |
| 2012-30.txt | 3268 | 3268 | la norma in questione , conclude il ricorrente , violerebbe , altresì , l art . 3 dello statuto di | autonomia | , in relazione all art . 117 , terzo comma , della costituzione , eccedendo rispetto alla competenza legislativa statutaria |
| 2012-30.txt | 3339 | 3339 | valutarsi la incidenza di queste ultime sul presente giudizio . in particolare l art . 20 della legge della regione | autonoma | sardegna n . 12 del 2011 , nell interpretare autenticamente il comma 1-bis della legge regionale n . 3 del |
| 2012-30.txt | 4052 | 4052 | è necessaria un anzianità di servizio non per la durata di trenta mesi , come previsto dalla legge della regione | autonoma | sardegna , ma per quella , più ampia , di trentasei mesi . anche le date da prendere in considerazione |
| 2012-300.txt | 9 | 9 | considerato in diritto 1 . – le regioni | autonome | sardegna e friuli-venezia giulia con due ricorsi , il primo notificato il 24 febbraio 2012 e depositato il 2 marzo |
| 2012-300.txt | 1291 | 1291 | . 3 cost . , perché il trattamento irragionevolmente differenziato tra situazioni del tutto assimilabili si tradurrebbe in lesione dell | autonomia | finanziaria regionale . la questione relativa all art . 16 , comma 3 , è inammissibile . questa corte ha |
| 2012-32.txt | 4531 | 4531 | legge-quadro sul volontariato ) ne riconosce il valore sociale e la funzione , ne promuove lo sviluppo , salvaguardandone l | autonomia | , e ne favorisce l apporto originale per il conseguimento delle finalità di carattere sociale , civile e culturale ( |
| 2012-32.txt | 4569 | 4569 | e culturale ( art . 1 , commi 1 e 2 ) , imponendo alle leggi regionali di preservarne l | autonomia | di organizzazione e di iniziativa e di favorire lo sviluppo dell associazionismo ( art . 10 , comma 1 ) |
| 2012-50.txt | 482 | 482 | ” regionale – nell accezione di tributo la cui disciplina è liberamente modificabile da parte delle regioni ( o province | autonome | ) – ma resta un tributo disciplinato dalla legge statale in alcuni suoi elementi strutturali e , quindi , in |
| 2012-50.txt | 783 | 783 | » ( art . 5 del decreto legislativo 6 maggio 2011 , n . 68 ” disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2012-64.txt | 81 | 81 | nonché « delle ulteriori disposizioni del medesimo decreto ad essi correlati [ recte : correlate ] che possono pregiudicare l | autonomia | finanziaria della regione » . 1 . 1 . – l art . 2 è impugnato solo nei commi da |
| 2012-64.txt | 793 | 793 | n . 23 del 2011 , nel disciplinare l àmbito di applicazione dello stesso decreto legislativo rispetto alle regioni ad | autonomia | differenziata , dispone che : « al fine di assicurare la neutralità finanziaria del presente decreto , nei confronti delle |
| 2012-64.txt | 1028 | 1028 | in combinato disposto con le non meglio precisate « ulteriori disposizioni » del medesimo decreto « che possono pregiudicare l | autonomia | finanziaria della regione » – prescrivono , da un lato , che il decreto si applichi ( « il presente |
| 2012-64.txt | 1324 | 1324 | essere sostituito » ; c ) l art . 119 , quarto comma , cost . , nonché « l | autonomia | finanziaria dei comuni » , perché determina una contrazione delle entrate della regione e dei comuni siciliani per effetto della |
| 2012-64.txt | 1527 | 1527 | questioni aventi ad oggetto le « ulteriori disposizioni del medesimo decreto [ . . . ] che possono pregiudicare l | autonomia | finanziaria della regione » . avendo fatto uso di tale generica formulazione , infatti , la ricorrente ha omesso di |
| 2012-64.txt | 1828 | 1828 | revisione di quest ultimo , secondo le forme previste » e garantisce , perciò , il rispetto delle attribuzioni delle | autonomie | speciali . l eccezione non può essere accolta , perché la predetta avvocatura adduce un argomento di merito – quale |
| 2012-64.txt | 1933 | 1933 | ricorrente sostiene che le norme impugnate si applicano alla regione siciliana e da tale applicazione deduce la violazione della propria | autonomia | finanziaria e di quella dei comuni siciliani . appare perciò evidente che l eventuale inapplicabilità alla regione delle norme denunciate |
| 2012-64.txt | 2044 | 2044 | del 2011 , si pone in contrasto con il richiamato disposto degli artt . 36 e 37 dello statuto d | autonomia | e con le relative norme di attuazione , perché la compartecipazione dei comuni al gettito di determinati tributi erariali ( |
| 2012-64.txt | 2243 | 2243 | alla regione ricorrente dei censurati commi dell art . 2 , in quanto ” non rispettosi ” dello statuto d | autonomia | . tale conclusione è coerente con i princípi contenuti nella legge di delegazione 5 maggio 2009 , n . 42 |
| 2012-64.txt | 2326 | 2326 | applicazione . detta legge , nel suo art . 1 , comma 2 , al fine di garantire la peculiare | autonomia | finanziaria riconosciuta alle regioni a statuto speciale ed alle province autonome , limita la propria applicazione alle regioni a statuto |
| 2012-64.txt | 2337 | 2337 | comma 2 , al fine di garantire la peculiare autonomia finanziaria riconosciuta alle regioni a statuto speciale ed alle province | autonome | , limita la propria applicazione alle regioni a statuto ordinario , precisando che agli enti ad autonomia differenziata « si |
| 2012-64.txt | 2354 | 2354 | ed alle province autonome , limita la propria applicazione alle regioni a statuto ordinario , precisando che agli enti ad | autonomia | differenziata « si applicano [ . . . ] esclusivamente le disposizioni di cui agli articoli 15 , 22 e |
| 2012-64.txt | 2404 | 2404 | statuti » ( sentenza n . 201 del 2010 ) . una siffatta generale clausola di ” salvaguardia ” delle | autonomie | speciali è ribadita dal richiamato art . 27 della stessa legge di delegazione , il quale stabilisce che il concorso |
| 2012-64.txt | 2433 | 2433 | della stessa legge di delegazione , il quale stabilisce che il concorso delle regioni a statuto speciale e delle province | autonome | al « conseguimento degli obiettivi di perequazione e di solidarietà ed all esercizio dei diritti e doveri da essi derivanti |
| 2012-99.txt | 51 | 51 | e 23 , lettera c ) , 20 , commi 1 e 2 , e 21 della legge della regione | autonoma | sardegna 30 giugno 2011 , n . 12 ( disposizioni nei vari settori d intervento ) . 2 . – |
| 2012-99.txt | 108 | 108 | n . 12 del 2011 . tale disposizione prevede che , ai sensi dell art . 8 dello statuto di | autonomia | della regione sardegna ( legge costituzionale 26 febbraio 1948 , n . 3 ) , modificato dall art . 1 |
| 2012-99.txt | 427 | 427 | previsione . né si fa menzione dell articolo 7 dello statuto che , secondo la difesa regionale , garantisce l | autonomia | finanziaria e contabile , nell esercizio della quale , sempre secondo la difesa , a seguito dell entrata in vigore |
| 2012-99.txt | 838 | 838 | quanto l art . 4 , primo comma , lettera e ) , dello statuto , che conferisce alla regione | autonoma | sardegna una competenza concorrente in materia di produzione e distribuzione dell energia elettrica . 3.1 . – la censura è |
| 2012-99.txt | 937 | 937 | di cui all art . 117 , terzo comma , della costituzione , e , con specifico riferimento alla regione | autonoma | sardegna , di cui all art . 4 , primo comma , lettera e ) , dello statuto . questa |
| 2012-99.txt | 1235 | 1235 | la costruzione e l esercizio di impianti alimentati da fonti energetiche rinnovabili , riconoscendo inoltre alle regioni e alle province | autonome | la facoltà di estendere « la soglia di applicazione della procedura semplificata [ . . . ] agli impianti di |
| 2012-99.txt | 1648 | 1648 | regionale sulle attività produttive ( irap ) ai sensi dell articolo 17 , comma 5 , della legge della regione | autonoma | sardegna 29 aprile 2003 , n . 3 ( disposizioni per la formazione del bilancio annuale e pluriennale della regione |
| 2012-99.txt | 1868 | 1868 | 2004 e n . 296 del 2003 ) , l irap , sebbene sia percepita dalle regioni e dalle province | autonome | , è un tributo statale per sua natura , ed è disciplinato dalla legislazione statale . alle regioni e alle |
| 2012-99.txt | 1890 | 1890 | è un tributo statale per sua natura , ed è disciplinato dalla legislazione statale . alle regioni e alle province | autonome | residuano soltanto gli spazi normativi espressamente stabiliti dalla legislazione statale – fra tutti , e per quel che qui più |
| 2012-99.txt | 2308 | 2308 | inammissibile . la disposizione oggetto della censura sostituisce l art . 6 , comma 3 , della legge della regione | autonoma | sardegna n . 6 del 2008 , prevedendo che i consorzi di bonifica possano realizzare e gestire impianti di produzione |
| 2012-99.txt | 2752 | 2752 | e terzo comma cost . , contiene una disposizione di interpretazione autentica dell art . 3 della legge della regione | autonoma | sardegna 7 agosto 2009 , n . 3 ( disposizioni urgenti nei settori economico e sociale ) , a sua |
| 2012-99.txt | 2787 | 2787 | e sociale ) , a sua volta modificata dall art . 7 , comma 1 , della legge della regione | autonoma | sardegna del 19 gennaio 2011 , n . 1 ( disposizioni per la formazione del bilancio annuale e pluriennale della |
| 2012-99.txt | 2872 | 2872 | del 2012 , ha dichiarato l illegittimità costituzionale dell art . 7 , comma 1 , della legge della regione | autonoma | sardegna n . 1 del 2011 . la disposizione ora censurata , dunque , effettua un operazione interpretativa di altra |
| 2013-08.txt | 1743 | 1743 | 4.2 . – in questo quadro , l art . 1 , comma 4 , estende all intero sistema delle | autonomie | il compito di attuare i principi di liberalizzazione , come sopra delineati . del resto , affinché l obiettivo perseguito |
| 2013-08.txt | 1842 | 1842 | fatti , vanificate dal diverso orientamento dell uno o dell altro degli ulteriori enti che compongono l articolato sistema delle | autonomie | . quest ultimo , infatti , risponde ad una logica che esige il concorso di tutti gli enti territoriali all |
| 2013-08.txt | 1882 | 1882 | all attuazione dei principi di simili riforme . a titolo esemplificativo , si può rammentare che persino gli statuti di | autonomia | speciale prevedono che le norme fondamentali delle riforme economico-sociali costituiscono vincoli ai rispettivi legislatori regionali e provinciali , che sono |
| 2013-08.txt | 2538 | 2538 | costituito dal raccordo tra attuazione dei principi di razionalizzazione delle attività economiche e implicazioni di natura finanziaria a carico delle | autonomie | territoriali . proprio in ordine a tale correlazione è stato formulato il più nutrito gruppo di censure , per violazione |
| 2013-08.txt | 2581 | 2581 | . 117 , terzo comma , e 119 cost . , rispettivamente in materia di coordinamento della finanza pubblica e | autonomia | finanziaria regionale . 5.1 . – le questioni non sono fondate . l art . 1 , comma 4 , |
| 2013-08.txt | 3535 | 3535 | 10 , comma 1 , del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2013-08.txt | 4036 | 4036 | tributi regionali , nonché di ripartizione degli introiti derivanti dall attività di recupero dell evasione » , nel rispetto della | autonomia | organizzativa delle stesse e nella scelta delle forme di organizzazione delle attività di gestione e di riscossione . la disposizione |
| 2013-116.txt | 376 | 376 | categoria dei pensionati pubblici , « lasciando inspiegabilmente ed illogicamente indenni tutte le altre categorie dei settori previdenziali privato ed | autonomo | : categorie tutte caratterizzate dall unitarietà riconducibile al principio costituzionale di tutela dei pensionati » ; in secondo luogo , |
| 2013-116.txt | 1391 | 1391 | , sotto il profilo che la giurisdizione spetterebbe non al rimettente , ma al giudice tributario . in considerazione dell | autonomia | del giudizio incidentale di costituzionalità rispetto a quello principale , questa corte ha costantemente affermato che il difetto di giurisdizione |
| 2013-116.txt | 2880 | 2880 | quindi , non tanto alla disparità di trattamento fra dipendenti o fra dipendenti e pensionati o fra pensionati e lavoratori | autonomi | od imprenditori , quanto piuttosto a quella fra cittadini . va infatti , al riguardo , precisato che i redditi |
| 2013-121.txt | 492 | 492 | con l art . 11 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2013-121.txt | 2071 | 2071 | impedire il corretto esercizio delle attribuzioni della regione ( art . 118 cost . ) , cosí violando la sua | autonomia | finanziaria ( art . 119 cost . ) ed il principio di buon andamento della pubblica amministrazione ( art . |
| 2013-144.txt | 76 | 76 | da riservare allo stato , al netto del minor gettito dello stesso tributo da riconoscere alle regioni ed alle province | autonome | di trento e di bolzano , per gli anni 2006 e 2007 , ai sensi dell articolo 1 , commi |
| 2013-144.txt | 933 | 933 | espressamente previsto , all ultimo periodo , che : « i trasferimenti erariali in favore delle regioni o delle province | autonome | di cui al periodo precedente sono ridotti in misura pari al maggior gettito derivante ad esse dal presente comma » |
| 2013-144.txt | 982 | 982 | ( così come il successivo comma 322 dello stesso articolo ) sia alle « regioni » che alle « province | autonome | » , con incontrovertibile implicita inclusione degli enti territoriali dotati di autonomia speciale come la ricorrente . si deve pertanto |
| 2013-144.txt | 994 | 994 | alle « regioni » che alle « province autonome » , con incontrovertibile implicita inclusione degli enti territoriali dotati di | autonomia | speciale come la ricorrente . si deve pertanto escludere che le lamentate violazioni statutarie e delle norme di attuazione possano |
| 2013-144.txt | 1178 | 1178 | legge , d intesa con la conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano , sono effettuate le regolazioni finanziarie delle maggiori entrate nette derivanti dall attuazione delle norme |
| 2013-144.txt | 1223 | 1223 | sono definiti i criteri e le modalità per la corrispondente riduzione dei trasferimenti dello stato alle regioni e alle province | autonome | di trento e di bolzano » . in tale contesto normativo non può assumere rilievo la clausola di salvaguardia contemplata |
| 2013-144.txt | 1279 | 1279 | , secondo cui : « le disposizioni della presente legge sono applicabili nelle regioni a statuto speciale e nelle province | autonome | di trento e di bolzano compatibilmente con le norme dei rispettivi statuti e delle relative norme d attuazione » . |
| 2013-144.txt | 1339 | 1339 | – nel caso di specie non impugnata nei termini – preveda la sua diretta ed immediata applicabilità agli enti ad | autonomia | speciale ( sentenza n . 241 del 2012 ) . alla stregua delle considerazioni che precedono , dalla mancata impugnazione |
| 2013-153.txt | 427 | 427 | 5 , comma 1 , del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2013-18.txt | 417 | 417 | imposto dall art . 8 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2013-26.txt | 48 | 48 | del 24 febbraio 2012 , il presidente del consiglio dei ministri ha impugnato in via principale la legge della regione | autonoma | sardegna 22 dicembre 2011 , n . 27 , recante « riforma della legge regionale 5 maggio 1965 , n |
| 2013-26.txt | 145 | 145 | 4 , comma 2 , di detta legge viene censurato in relazione all erogazione di un contributo specifico della regione | autonoma | finalizzato al raggiungimento dell equilibrio finanziario del fondo per l integrazione del trattamento di quiescenza , di previdenza e di |
| 2013-26.txt | 653 | 653 | ed estesa ex art . 10 della l . cost . n . 3 del 2011 , quale forma di | autonomia | più ampia , alla regione sardegna , alla quale è riconosciuta al riguardo , dall art . 5 lettera b |
| 2013-26.txt | 679 | 679 | sardegna , alla quale è riconosciuta al riguardo , dall art . 5 lettera b ) dello statuto speciale di | autonomia | di cui alla legge costituzionale n . 3 / 1948 , competenza integrativo-attuativa . la legge regionale , inoltre , |
| 2013-26.txt | 746 | 746 | costituzionale » . 2 . – con atto depositato il 10 aprile 2012 si è costituita in giudizio la regione | autonoma | sardegna , chiedendo che le questioni relative agli artt . 4 , comma 2 , e 7 , comma 5 |
| 2013-26.txt | 1070 | 1070 | copertura sarebbe assicurata dal combinato disposto dell art . 16 della stessa legge regionale e della successiva legge della regione | autonoma | sardegna 15 marzo 2012 , n . 6 , recante « disposizioni per la formazione del bilancio annuale e pluriennale |
| 2013-26.txt | 1181 | 1181 | agosto 2006 , n . 11 ( norme in materia di programmazione , di bilancio e di contabilità della regione | autonoma | della sardegna . abrogazione della legge regionale 7 luglio 1975 , n . 27 , della legge regionale 5 maggio |
| 2013-26.txt | 1465 | 1465 | alla regione ai sensi dell art . 3 , primo comma , lettera a ) , dello statuto della regione | autonoma | sardegna , dal momento che il contenuto della disposizione si limiterebbe a regolare lo status del dipendente dell amministrazione regionale |
| 2013-26.txt | 1998 | 1998 | 3 , recante « modifiche al titolo v della parte seconda della costituzione » , ed in ragione della maggiore | autonomia | accordata dall art . 117 , terzo comma , cost . alle regioni a statuto ordinario in materia di previdenza |
| 2013-26.txt | 2763 | 2763 | di copertura finanziaria delle leggi statali ; l art . 19 le estende a tutte le regioni e alle province | autonome | di trento e bolzano . in sostanza le due disposizioni non comportano un innovazione al principio della copertura , bensì |
| 2013-26.txt | 3207 | 3207 | 7 , della legge n . 196 del 2009 – le cui modalità sono estese alle regioni e alle province | autonome | dal successivo art . 19 , comma 2 – prescrive per le disposizioni legislative in materia pensionistica « un quadro |
| 2013-26.txt | 3607 | 3607 | » si riferisce agli oneri nascenti dall art . 20 , commi 17 e 18 , della legge della regione | autonoma | sardegna 11 maggio 2006 , n . 4 ( disposizioni varie in materia di entrate , riqualificazione della spesa , |
| 2013-26.txt | 3668 | 3668 | 17 prevede infatti versamenti regionali al fitq relativi all iscrizione dei dipendenti dei soppressi enti provinciali del turismo ed aziende | autonome | di cura e soggiorno , mentre il comma 18 dispone versamenti regionali al fitq « a titolo di pagamento di |
| 2013-26.txt | 3941 | 3941 | , in via consequenziale , anche l illegittimità dell art . 16 , comma 2 , della legge della regione | autonoma | sardegna n . 27 del 2011 , il quale prevede che agli oneri di riequilibrio di cui all impugnato art |
| 2013-26.txt | 5068 | 5068 | quanto argomentato deve essere dichiarata l illegittimità costituzionale dell art . 7 , comma 5 , della legge della regione | autonoma | sardegna n . 27 del 2011 nella parte in cui non prevede , per il dipendente beneficiario della prestazione pensionistica |
| 2013-304.txt | 2051 | 2051 | , n . 681 ( adeguamento provvisorio del trattamento economico dei dirigenti delle amministrazioni dello stato , anche ad ordinamento | autonomo | , e del personale ad essi collegato ) , convertito , con modificazioni , dall art . 1 della legge |
| 2013-310.txt | 3343 | 3343 | . , la « non pertinenza di tale parametro al problema del trattamento economico dei docenti , posto che l | autonomia | oggetto di tale disposizione ” non attiene allo stato giuridico dei professori universitari ” [ . . . ] , |
| 2013-310.txt | 3761 | 3761 | messo al riparo la magistratura da qualsiasi forma di interferenza , che potesse , sia pure potenzialmente , menomarne l | autonomia | e l indipendenza , sottraendola alla dialettica negoziale . è su queste basi che essa ha quindi concluso che il |
| 2013-42.txt | 569 | 569 | censurate costituirebbe un meccanismo di deroga alla regola della spettanza alla regione del gettito dei tributi erariali , lesivo dell | autonomia | finanziaria regionale . 1.2 . – il presidente del consiglio dei ministri , ritualmente costituito in giudizio , dopo aver |
| 2013-42.txt | 2202 | 2202 | alle menzionate disposizioni dello statuto e delle norme attuative non è fondata . l art . 36 dello statuto di | autonomia | speciale e l art . 2 del d.p.r . n . 1074 del 1965 prevedono la titolarità , a favore |
| 2013-52.txt | 9 | 9 | considerato in diritto 1 . – la regione | autonoma | sardegna , con i due distinti ricorsi indicati in epigrafe , ha promosso giudizi per conflitto di attribuzione nei confronti |
| 2013-52.txt | 152 | 152 | 18 , comma 5 , del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2013-52.txt | 374 | 374 | 44 . secondo la ricorrente , simile violazione di legge si ripercuoterebbe indirettamente sulle competenze legislative e amministrative della regione | autonoma | sardegna e , segnatamente , su quelle previste dall art . 3 dello statuto in materia di ordinamento degli enti |
| 2013-52.txt | 564 | 564 | sesto comma , cost . in ordine alla competenza regolamentare dello stato ; dall art . 119 cost . sull | autonomia | finanziaria degli enti territoriali ; dall art . 5 e dall art . 117 cost . in ordine al principio |
| 2013-52.txt | 1144 | 1144 | costituzionale . 4 . – la presente pronuncia assorbe l istanza di sospensione cautelare dei decreti ministeriali impugnati dalla regione | autonoma | sardegna . |
| 2013-77.txt | 21 | 21 | considerato in diritto 1 . – il presidente del consiglio dei ministri ha impugnato plurime disposizioni della legge della provincia | autonoma | di bolzano 21 dicembre 2011 , n . 15 , recante « disposizioni per la formazione del bilancio di previsione |
| 2013-77.txt | 149 | 149 | , 17 , comma 1 , e 18 , comma 2 , e tale rinuncia è stata accettata dalla provincia | autonoma | di bolzano ; ne consegue l estinzione del giudizio relativamente alla questioni sulle anzidette disposizioni ( cfr . , tra |
| 2013-77.txt | 1870 | 1870 | , cost . , in quanto riconducibile alla materia « ordinamento civile » , che vincola anche gli enti ad | autonomia | differenziata ( cfr . sentenza n . 151 del 2010 ; sentenza n . 95 del 2007 ) . pertanto |
| 2013-77.txt | 1935 | 1935 | lavorativo e , dunque , rientra nella materia ordinamento civile di competenza esclusiva statale , rispetto alla quale la provincia | autonoma | non può intervenire in senso diversamente conformativo , stabilendo essa stessa ipotesi di cumulo senza tenere conto dei criteri appositamente |
| 2013-77.txt | 2638 | 2638 | la disciplina sulla revisione dei veicoli si innesta nelle materie della sicurezza e dell ambiente . sicché , la provincia | autonoma | non può stabilire che l affidamento in concessione di tale revisione possa valere per veicoli a motore di massa complessiva |
| 2013-95.txt | 198 | 198 | a titolo di compartecipazione al gettito dei tributi erariali , ai sensi del citato art . 8 dello statuto di | autonomia | , che vengono quantificate in una somma pari 970.909.829,82 euro . 2 . – il conflitto su cui ci si |
| 2013-97.txt | 81 | 81 | n . 44 . la ricorrente ritiene che le citate disposizioni siano lesive delle attribuzioni della regione siciliana e dell | autonomia | finanziaria della stessa , quali risultano dagli artt . 36 e 43 dello statuto speciale della regione siciliana ( regio |
| 2013-97.txt | 274 | 274 | . 17 comma 2 , del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2013-97.txt | 350 | 350 | ad uso domestico e alle province per le utenze ad uso non abitativo , uniformando così gli enti locali delle | autonomie | speciali a quelli delle regioni ordinarie . contemporaneamente , il medesimo comma 10 dispone che il minor gettito , derivante |
| 2013-97.txt | 413 | 413 | annui a decorrere dall anno 2013 , sia reintegrato agli enti medesimi dalle rispettive regioni a statuto speciale e province | autonome | di trento e di bolzano mediante le risorse recuperate per effetto del minor concorso delle stesse alla finanza pubblica , |
| 2013-97.txt | 760 | 760 | una corretta ricostruzione del quadro normativo , risulta che la contestata applicazione alle regioni a statuto speciale e alle province | autonome | della trasformazione in tributo proprio derivato provinciale dell imposta sulle assicurazioni contro la responsabilità civile derivante dalla circolazione dei veicoli |
| 2013-97.txt | 908 | 908 | ha sede il registro automobilistico , del gettito dell imposta sulle assicurazioni contro la responsabilità civile , nel rispetto delle | autonomie | speciali . in seguito , il decreto ministeriale 14 dicembre 1998 , n . 457 ( regolamento recante norme per |
| 2013-97.txt | 991 | 991 | contenute si applicassero esclusivamente alle province delle regioni a statuto ordinario , mantenendo ferme le previgenti disposizioni in relazione alle | autonomie | speciali , fino a che queste ultime non fossero intervenute ad attuare , con propria normativa , l art . |
| 2013-97.txt | 1191 | 1191 | art . 16 , comma 1 , del decreto legislativo n . 68 del 2011 . per quanto riguarda le | autonomie | speciali , il comma 5 dell art . 17 del decreto legislativo n . 68 del 2011 disponeva , invece |
| 2013-97.txt | 1262 | 1262 | assicurazioni da responsabilità civile in tributo proprio derivato provinciale – dovessero essere stabilite in conformità con i relativi statuti di | autonomia | e con le procedure previste dall art . 27 della legge n . 42 del 2009 . è pur vero |
| 2013-97.txt | 1444 | 1444 | di chiarire che l ambito di applicazione delle disposizioni in argomento deve essere esteso anche alle province delle regioni ad | autonomia | speciale . dunque l effetto lesivo lamentato dalla ricorrente appare imputabile proprio all impugnato art . 4 , comma 2 |
| 2013-97.txt | 1626 | 1626 | , si verifica « una diminuzione delle risorse a disposizione della regione e , quindi , una menomazione della sua | autonomia | finanziaria . tanto basta per giustificare l interesse processuale al ricorso ed il rigetto dell eccezione » ( sentenza n |
| 2013-97.txt | 2059 | 2059 | tributo proprio derivato » provinciale , sèguita a ricadere nell ambito di applicazione dell art . 36 dello statuto di | autonomia | speciale e dell art . 2 delle norme di attuazione , i quali prevedono che spettano alla regione siciliana , |
| 2013-97.txt | 2165 | 2165 | riscosso sul territorio regionale spetta alla regione siciliana , la quale provvederà con propria normativa e nell ambito della propria | autonomia | a dare attuazione alla legislazione statale , eventualmente devolvendo le somme derivanti da tali entrate alle province , come già |
| 2013-97.txt | 2644 | 2644 | saldi di finanza pubblica . con la disposizione impugnata , invece , l addizionale viene soppressa anche nei territori delle | autonomie | speciali . essa infatti abroga , a decorrere dal 1 aprile 2012 , l art . 6 del decreto-legge n |
| 2013-97.txt | 2720 | 2720 | . – l abrogazione comporta un minor gettito per gli enti locali delle regioni a statuto speciale e delle province | autonome | , stimato in 180 milioni di euro , per l anno 2012 e 239 milioni di euro annui , a |
| 2013-97.txt | 2763 | 2763 | anno 2013 . la reintegrazione dei relativi importi è posta a carico delle regioni a statuto speciale e delle province | autonome | di trento e di bolzano e , per evitare che il peso finanziario gravi su detti enti , il legislatore |
| 2013-97.txt | 2823 | 2823 | del decreto-legge n . 16 del 2012 ) , che il concorso delle regioni a statuto speciale e delle province | autonome | agli obiettivi di finanza pubblica – stabilito dall articolo 28 del decreto-legge n . 201 del 2011- sia ridotto di |
| 2013-97.txt | 3115 | 3115 | essi rientrano nell ambito della sua sfera di competenza esclusiva . ciò , senza che sia lesa la sfera di | autonomia | della regione siciliana o il principio di leale collaborazione , il quale , in materia di competenza esclusiva dello stato |
| 2013-97.txt | 3153 | 3153 | esclusiva dello stato , non viene in rilievo . 4.4 . – occorre in proposito ribadire che lo statuto di | autonomia | non assicura alla regione siciliana una garanzia quantitativa di entrate , cosicché il legislatore statale può sempre modificare , diminuire |
| 2013-97.txt | 3188 | 3188 | statale può sempre modificare , diminuire o persino sopprimere i tributi erariali , senza che ciò comporti una violazione dell | autonomia | finanziaria regionale , purché la riduzione non sia di entità tale da rendere impossibile lo svolgimento delle funzioni regionali o |
| 2013-97.txt | 3479 | 3479 | gettito derivante dalla novella legislativa si accompagna una corrispettiva riduzione del concorso delle regioni a statuto speciale e delle province | autonome | agli obiettivi di finanza pubblica , la norma censurata non effettua alcuna riduzione delle risorse disponibili alla regione siciliana , |
| 2014-07.txt | 1164 | 1164 | a comportare una ingiustificata disparità di trattamento tra enti appartenenti alla medesima categoria delle autorità indipendenti , pregiudicherebbe gravemente l | autonomia | e l indipendenza organizzativa e finanziaria riconosciuta all agcom dall ordinamento comunitario e da quello nazionale . 2 . – |
| 2014-07.txt | 2369 | 2369 | trattamento , trattandosi in entrambi i casi di autorità amministrative indipendenti , e sussistendo le medesime esigenze di salvaguardia dell | autonomia | delle stesse . 5.1 . – l art . 3 , comma 3 , ora richiamato dispone che « la |
| 2014-07.txt | 2953 | 2953 | nazionali di regolamentazione in modo da assicurare l imparzialità delle loro decisioni . il requisito dell indipendenza lascia impregiudicata l | autonomia | istituzionale e gli obblighi costituzionali degli stati membri , come pure il principio della neutralità rispetto alla normativa sul regime |
| 2014-07.txt | 3155 | 3155 | delle controversie tra imprese . pertanto , pur godendo tanto la banca d italia che l agcom di una speciale | autonomia | organizzativa e funzionale a tutela della loro indipendenza , occorre tuttavia affermare che la banca d italia presenta caratteri del |
| 2014-08.txt | 129 | 129 | , dell art . 6 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2014-139.txt | 1936 | 1936 | assistenziali operate sulle retribuzioni dei lavoratori dipendenti , in quanto l acclarata eterogeneità delle norme in comparazione costituisce espressione di | autonome | scelte del legislatore , non irragionevoli e neppure arbitrarie in considerazione della natura e dell intensità degli interessi protetti , |
| 2014-139.txt | 2083 | 2083 | quella del mancato versamento delle ritenute fiscali » . giova osservare che il principio indicato dal rimettente – riguardante l | autonoma | erogazione della prestazione previdenziale rispetto alle vicende concernenti la regolarità del versamento dei relativi contributi – comprova , da altra |
| 2014-142.txt | 1343 | 1343 | 7 del tuir , secondo cui ad ogni anno solare – salvo quanto appresso specificato – corrisponde un obbligazione tributaria | autonoma | . su quest ultima si innesta il principio della ” cassa allargata ” , il quale trova fondamento nell art |
| 2014-145.txt | 999 | 999 | di bollo , dal momento che la misura delle entrate ordinariamente spettanti alla regione rimarrebbe inalterata . il regime di | autonomia | finanziaria previsto dagli artt . 36 dello statuto di autonomia e 2 del d.p.r . n . 1074 del 1965 |
| 2014-145.txt | 1009 | 1009 | ordinariamente spettanti alla regione rimarrebbe inalterata . il regime di autonomia finanziaria previsto dagli artt . 36 dello statuto di | autonomia | e 2 del d.p.r . n . 1074 del 1965 assicura alla regione siciliana , in generale e salvo eccezioni |
| 2014-145.txt | 1083 | 1083 | delle risorse finanziarie disponibili per la regione – ove disposta al di fuori dei limiti statutari sarebbe comunque lesiva dell | autonomia | regionale , indipendentemente dal fatto che non incida sul rapporto tra i bisogni dell ente e le risorse per farvi |
| 2014-177.txt | 783 | 783 | ” regionale – nell accezione di tributo la cui disciplina è liberamente modificabile da parte delle regioni ( o province | autonome | ) – , ma resta un tributo disciplinato dalla legge statale in alcuni suoi elementi strutturali e quindi , in |
| 2014-200.txt | 137 | 137 | fissa ( attraverso la modifica dell art . 5 , comma 3 , del decreto del direttore generale dell amministrazione | autonoma | dei monopoli di stato 12 ottobre 2011 ) al 1 settembre 2012 la data di avvio dell applicazione della ritenuta |
| 2014-200.txt | 214 | 214 | operativa della rete per la gestione telematica del gioco lecito , per l annullamento dei provvedimenti con cui l amministrazione | autonoma | dei monopoli di stato ( d ora innanzi « aams » ) ha disposto la variazione della misura del prelievo |
| 2014-200.txt | 1022 | 1022 | rigetto sulla domanda di sospensione del provvedimento impugnato , la questione risulta , per un verso , non rilevante nell | autonomo | contenzioso sulla misura cautelare – esauritosi con la relativa pronuncia – , e per altro verso intempestiva in rapporto alla |
| 2014-201.txt | 942 | 942 | parte della categoria di contribuenti sottoposta al prelievo . questi ultimi , in ragione del tasso di professionalità , della | autonomia | operativa , del potere decisionale di cui godono e dell aspirazione a maggiori guadagni personali ( per il legame tra |
| 2014-207.txt | 1126 | 1126 | regione siciliana . manca infatti una clausola di salvaguardia che preveda l inapplicabilità delle disposizioni in esame alle regioni ad | autonomia | speciale ove siano in contrasto con gli statuti e le relative norme di attuazione . va poi rilevato che la |
| 2014-219.txt | 1657 | 1657 | degli artt . 35 , 36 e 39 cost . in particolare , il tribunale assume che sarebbe violata l | autonomia | negoziale riservata alle parti nell ambito della contrattazione collettiva , con la conseguente lesione del principio della proporzionalità della retribuzione |
| 2014-219.txt | 1714 | 1714 | 8 . 1 . – vengono in rilievo al riguardo le relazioni tra la legge e i contratti espressione dell | autonomia | collettiva , poiché il rapporto di lavoro pubblico privatizzato – al quale appartengono i lavoratori della scuola che sono parti |
| 2014-219.txt | 1818 | 1818 | sua legittimazione costituzionale nell art . 39 cost . , e quindi nei due principi della libertà sindacale e dell | autonomia | collettiva , non esclude la possibilità di intervento del legislatore . 8.2 . – in linea generale questa corte ha |
| 2014-219.txt | 1844 | 1844 | possibilità di intervento del legislatore . 8.2 . – in linea generale questa corte ha più volte affermato che l | autonomia | collettiva può venire compressa o , addirittura , annullata nei suoi esiti concreti ; e ciò non solo quando introduca |
| 2014-225.txt | 643 | 643 | ) la transazione fiscale , che costituisce una peculiare procedura transattiva tra il contribuente e il fisco , che può | autonomamente | integrare il piano previsto dall art . 160 della legge fallimentare e deve essere parimenti sottoposta al sindacato di fattibilità |
| 2014-228.txt | 381 | 381 | 311 del 2004 ( inserendo anche i « compensi » ) ne ha poi esteso l ambito operativo ai lavoratori | autonomi | . 1 . 1 . – la questione sollevata si articola in due gruppi di censure : uno – comprensivo |
| 2014-228.txt | 445 | 445 | ) – avente ad oggetto l estensione della inversione della prova e della presunzione de qua ai compensi dei lavoratori | autonomi | ; l altro – comprensivo della prima ( art . 24 cost . ) e della terza censura ( art |
| 2014-228.txt | 541 | 541 | 53 cost . , oltre che dell art . 3 cost . , rilevando che per il reddito da lavoro | autonomo | non varrebbero le correlazioni logicopresuntive tra costi e ricavi tipiche del reddito d impresa e il prelevamento sarebbe un « |
| 2014-228.txt | 884 | 884 | del 1967 ) . del resto , il fondamento economico-contabile sotteso al meccanismo presuntivo sarebbe configurabile anche per i lavoratori | autonomi | , posto che anche per esercitare attività professionali sarebbe necessario l acquisto di beni o di servizi , al fine |
| 2014-228.txt | 980 | 980 | vigore della disposizione de qua , secondo cui l applicabilità della presunzione in esame ai percettori di reddito da lavoro | autonomo | derivava , già anteriormente alla modifica di cui alla legge n . 311 del 2004 , da un interpretazione conforme |
| 2014-228.txt | 1197 | 1197 | agli artt . 24 e 111 cost . 4 . – anche se le figure dell imprenditore e del lavoratore | autonomo | sono per molti versi affini nel diritto interno come nel diritto comunitario , esistono specificità di quest ultima categoria che |
| 2014-228.txt | 1357 | 1357 | dalla necessità di continui investimenti in beni e servizi in vista di futuri ricavi . l attività svolta dai lavoratori | autonomi | , al contrario , si caratterizza per la preminenza dell apporto del lavoro proprio e la marginalità dell apparato organizzativo |
| 2014-228.txt | 1391 | 1391 | proprio e la marginalità dell apparato organizzativo . tale marginalità assume poi differenti gradazioni a seconda della tipologia di lavoratori | autonomi | , sino a divenire quasi assenza nei casi in cui è più accentuata la natura intellettuale dell attività svolta , |
| 2014-228.txt | 1742 | 1742 | nonché della capacità contributiva , essendo arbitrario ipotizzare che i prelievi ingiustificati da conti correnti bancari effettuati da un lavoratore | autonomo | siano destinati ad un investimento nell ambito della propria attività professionale e che questo a sua volta sia produttivo di |
| 2014-26.txt | 9 | 9 | considerato in diritto 1 . – la regione | autonoma | friuli-venezia giulia ha impugnato numerose norme del decreto-legge 6 dicembre 2011 , n . 201 ( disposizioni urgenti per la |
| 2014-26.txt | 1569 | 1569 | , riservate a separate pronunce . 3 . – la questione non è fondata . 3.1 . – la regione | autonoma | friuli-venezia giulia ripropone ( mutuandone , finanche letteralmente , le medesime proposizioni argomentative ) altra questione già proposta e decisa |
| 2014-26.txt | 1672 | 1672 | le norme oggetto di denuncia abbiano alterato il rapporto tra finanza statale e finanza regionale , con conseguente lesione dell | autonomia | regionale – garantita dagli artt . 49 e seguenti dello statuto speciale di cui alla legge costituzionale n . 1 |
| 2014-26.txt | 1733 | 1733 | apprezzarsi anche la dedotta violazione dell art . 3 , primo comma , cost . : la quale non assume | autonomo | rilievo rispetto alle altre censure e si palesa ammissibile proprio perché la prospettazione che la sorregge intende evidenziare e far |
| 2014-26.txt | 2439 | 2439 | riguardante l inadeguatezza finanziaria della manovra non è stato oggetto neppure di un tentativo di dimostrazione da parte della regione | autonoma | friuli-venezia giulia , la quale non ha fornito alcun dato quantitativo concreto , dal quale poter desumere l effettiva incidenza |
| 2014-26.txt | 2480 | 2480 | negativa della diminuzione del gettito derivante dalle norme impugnate rispetto allo svolgimento delle sue funzioni costituzionali di ente dotato di | autonomia | speciale . 3.3 . – altrettanto infondato risulta , infine , il correlato profilo di doglianza riguardante la dedotta violazione |
| 2014-44.txt | 134 | 134 | del 2011 ) , lombardia ( reg . ric . n . 155 del 2011 ) , nonché la regione | autonoma | sardegna ( reg . ric . n . 160 del 2011 ) , hanno promosso questioni di legittimità costituzionale di |
| 2014-44.txt | 454 | 454 | prevista una clausola di salvaguardia in ordine all applicabilità della menzionata disciplina alle regioni a statuto speciale e alle province | autonome | . le questioni di legittimità costituzionale , promosse con i menzionati ricorsi , sono state discusse all udienza pubblica del |
| 2014-44.txt | 793 | 793 | 153 del 2012 ) , puglia ( reg . ric . n . 172 del 2012 ) e la regione | autonoma | sardegna ( reg . ric . n . 160 del 2012 ) hanno promosso questioni di legittimità costituzionale in riferimento |
| 2014-44.txt | 5948 | 5948 | n . 50 del 2008 ) , il quale deve permeare i rapporti tra lo stato e il sistema delle | autonomie | , ovviamente qualora di tale applicazione sussistano i presupposti . da tanto consegue che una disposizione statale di principio , |
| 2014-44.txt | 6260 | 6260 | comunitari , vincoli alle politiche di bilancio , anche se questi si traducono , inevitabilmente , in limitazioni indirette all | autonomia | di spesa degli enti territoriali ( ex plurimis , sentenze n . 182 del 2011 , n . 207 e |
| 2014-44.txt | 6315 | 6315 | ) . infatti , per un verso , non si può dubitare che la finanza delle regioni , delle province | autonome | e degli enti locali sia parte della finanza pubblica allargata ( sentenze n . 267 del 2006 e n . |
| 2014-44.txt | 6504 | 6504 | territoriali sub-statali ( sentenza n . 417 del 2005 ) . infine , con specifico riferimento a disposizioni incidenti sull | autonomia | finanziaria attraverso interventi concernenti direttamente le risorse finanziarie degli enti , la corte costituzionale ne ha affermato la riconducibilità ai |
| 2014-44.txt | 6896 | 6896 | , in base alla giurisprudenza di questa corte , la legittimità dell incidenza del censurato art . 16 sia sulla | autonomia | di spesa delle regioni ( sentenze n . 91 del 2011 , n . 27 del 2010 , n . |
| 2014-44.txt | 7268 | 7268 | sensi dell art . 32 del tuel ; b ) prevede una disciplina di dettaglio che comprime i margini di | autonomia | dei piccoli comuni , dando luogo , di fatto , ad una sostanziale fusione degli stessi , con conseguente modifica |
| 2014-44.txt | 8031 | 8031 | 114 cost . , stabilendo che i comuni , le province , le città metropolitane e le regioni sono enti | autonomi | con propri statuti , poteri e funzioni « secondo i principi fissati dalla costituzione » , non pone alcun obbligo |
| 2014-44.txt | 8204 | 8204 | ma si dovrebbe escludere che possa imporre forme associate di esercizio anche delle funzioni proprie dei comuni ( rientranti nell | autonomia | organizzativa degli stessi ) e , comunque , di quelle ad essi assegnate da leggi regionali . inoltre sarebbe violato |
| 2014-44.txt | 10425 | 10425 | modalità temporali e alle sedute degli organi collegiali di governo degli enti territoriali , le citate disposizioni sarebbero lesive dell | autonomia | organizzativa dei comuni , ponendosi in contrasto con l art . 117 , sesto comma , ultima parte , cost |
| 2014-44.txt | 13518 | 13518 | da 17 a 21 innoverebbero nella composizione e nell articolazione degli organi dei comuni in genere , incidendo sulla loro | autonomia | organizzativa e sul loro attuale funzionamento , disponendo in materia di retribuzione dei componenti degli organi di governo degli enti |
| 2014-44.txt | 14393 | 14393 | . il che sarebbe stato denunziato dal documento approvato il 23 giugno 2010 dalla conferenza delle regioni e delle province | autonome | . queste ultime sarebbero state coinvolte in « defatiganti procedure di negoziazione , che avrebbero dovuto portare ad un riassetto |
| 2014-44.txt | 14438 | 14438 | come da tutti auspicato , dei poteri locali e delle relazioni , anche finanziarie , tra stato , regioni e | autonomie | territoriali » . esse , però , sarebbero del tutto inutili se poi al governo fosse consentito di modificare in |
| 2014-44.txt | 14660 | 14660 | non può essere condiviso . in effetti , le disposizioni censurate non alterano il tessuto strutturale e il sistema delle | autonomie | locali , ma sono dirette a realizzare , per i comuni con popolazione fino a 1.000 abitanti , l esercizio |
| 2014-44.txt | 15171 | 15171 | ad essi , spettano allo stato e alle regioni , le ricorrenti osservano che il quadro di garanzie costituzionali delle | autonomie | locali e il relativo riparto di competenze vanno tenuti presenti anche nell affrontare il problema – che le regioni non |
| 2014-44.txt | 15584 | 15584 | legislatore statale disporrebbe di organi e funzioni degli enti locali , perché in realtà sarebbe alterata la stessa mappa dell | autonomia | comunale , costituzionalmente garantita dalle peculiari procedure appositamente apprestate dall art . 133 cost . il complesso normativo costituito dall |
| 2014-44.txt | 15694 | 15694 | e non potrebbe ridursi alla privazione delle funzioni dei comuni minori . inoltre , risulterebbe violata la carta europea dell | autonomia | locale , a cui è stata data esecuzione con la legge 30 dicembre 1989 , n . 439 ( ratifica |
| 2014-44.txt | 15725 | 15725 | legge 30 dicembre 1989 , n . 439 ( ratifica ed esecuzione della convenzione europea relativa alla carta europea dell | autonomia | locale , firmata a strasburgo il 15 ottobre 1985 ) . il contrasto sussisterebbe , in particolare , con l |
| 2014-44.txt | 17011 | 17011 | soggiacciono in via diretta le amministrazioni comunali ed in via riflessa le regioni , alle quali non è lasciata alcuna | autonomia | opzionale in aperta violazione dell articolo 117 della costituzione , secondo comma » . tale censura andrebbe « riproposta in |
| 2014-44.txt | 17180 | 17180 | , osservando che , se a queste ultime è stata riconosciuta , pur non essendo enti costituzionalmente garantiti , specifica | autonomia | statutaria e regolamentare , analoga autonomia dovrebbe essere riconosciuta alle nuove figure di unioni di comuni , anche per quanto |
| 2014-44.txt | 17186 | 17186 | queste ultime è stata riconosciuta , pur non essendo enti costituzionalmente garantiti , specifica autonomia statutaria e regolamentare , analoga | autonomia | dovrebbe essere riconosciuta alle nuove figure di unioni di comuni , anche per quanto concerne l individuazione dei propri organi |
| 2014-44.txt | 17240 | 17240 | , nei commi da 10 a 14 , disciplina appunto gli organi di governo dell unione , ente diverso ed | autonomo | dalle amministrazioni di cui si compone . per conseguenza , non essendo tali unioni giuridicamente assimilabili ai comuni , esse |
| 2014-44.txt | 17768 | 17768 | , imponendo una determinata forma organizzativa di tipo associativo , violerebbe il richiamato parametro costituzionale , che riconosce ai comuni | autonoma | potestà regolamentare in ordine alla disciplina dell organizzazione e dello svolgimento delle funzioni loro attribuite ed a tale ambito andrebbe |
| 2014-44.txt | 19748 | 19748 | , sentenze n . 22 del 2013 e n . 249 del 2009 ) . 19 . – la regione | autonoma | sardegna , con il ricorso indicato in epigrafe ( reg . ric . n . 160 del 2011 ) , |
| 2014-44.txt | 19918 | 19918 | che il comma 29 del citato art . 16 prevede quella che sembra una disposizione di salvaguardia delle competenze delle | autonomie | speciali , ma sostiene che essa , a ben vedere , non escluderebbe la lesione delle attribuzioni della regione autonoma |
| 2014-44.txt | 19938 | 19938 | autonomie speciali , ma sostiene che essa , a ben vedere , non escluderebbe la lesione delle attribuzioni della regione | autonoma | sardegna per due ordini di motivi . in primo luogo , andrebbe considerato che l art . 3 , primo |
| 2014-44.txt | 20032 | 20032 | territoriali sardi , ancorché con le modalità di cui al comma 29 , sarebbe già di per sé lesiva dell | autonomia | regionale . si tratterebbe , dunque , di una clausola di mero stile , perché la normativa statale – nella |
| 2014-44.txt | 20252 | 20252 | le disposizioni di cui al presente articolo si applicano ai comuni appartenenti alle regioni a statuto speciale ed alle province | autonome | di trento e di bolzano nel rispetto degli statuti delle regioni e province medesime , delle relative norme di attuazione |
| 2014-44.txt | 20311 | 20311 | quest ultima norma , al comma 1 , così dispone : « le regioni a statuto speciale e le province | autonome | di trento e bolzano , nel rispetto degli statuti speciali , concorrono al conseguimento degli obiettivi di perequazione e di |
| 2014-44.txt | 20565 | 20565 | . 27 della legge n . 42 del 2009 ) nella determinazione dei criteri e delle modalità di concorso delle | autonomie | speciali alla realizzazione degli obiettivi di finanza pubblica » . inoltre , la legge di conversione n . 148 del |
| 2014-44.txt | 20620 | 20620 | alla stregua del quale « l attuazione delle disposizioni del presente decreto nelle regioni a statuto speciale e nelle province | autonome | di trento e di bolzano avviene nel rispetto dei loro statuti e delle relative norme di attuazione e secondo quanto |
| 2014-44.txt | 20726 | 20726 | , ed affermando che , invece , « ha la precisa funzione di rendere applicabile il decreto agli enti ad | autonomia | differenziata solo a condizione che siano ” rispettati ” gli statuti speciali [ . . . ] » ( sentenza |
| 2014-44.txt | 20775 | 20775 | del considerato in diritto ) . pertanto , alla stregua delle considerazioni che precedono , le questioni promosse dalla regione | autonoma | sardegna devono essere dichiarate non fondate , in quanto la normativa censurata non può essere ritenuta applicabile alla regione al |
| 2014-44.txt | 22068 | 22068 | di principio dei vincoli finanziari , cioè il contesto normativo rimesso alla competenza legislativa statale , sarebbe compatibile con l | autonomia | degli enti costituzionalmente garantiti , come le regioni e i comuni , soltanto qualora stabilisca in modo tassativo un limite |
| 2014-44.txt | 22118 | 22118 | entità del disavanzo di parte corrente o i fattori di crescita della spesa corrente – lasciando agli enti stessi piena | autonomia | e libertà di allocazione delle risorse fra i diversi ambiti ed obiettivi di spesa , come affermato dalla giurisprudenza di |
| 2014-44.txt | 22283 | 22283 | autorizzate dallo stato ) . infine , sarebbero violati l art . 119 cost . , anche con riguardo all | autonomia | finanziaria di entrata e di spesa dei comuni , nonché gli artt . 3 e 97 cost . , specialmente |
| 2014-44.txt | 22452 | 22452 | nei confronti delle citate disposizioni con riferimento all art . 119 cost . , « peraltro anche con riguardo all | autonomia | finanziaria di entrata e di spesa dei comuni » . infatti , la pretesa violazione del parametro costituzionale invocato non |
| 2014-44.txt | 23345 | 23345 | , e che le misure adottate a tal fine dallo stato costituiscono inevitabili limitazioni , in via indiretta , all | autonomia | finanziaria e organizzativa regionale e locale ( sentenza n . 219 del 2013 , paragrafo 17 del considerato in diritto |
| 2014-44.txt | 25571 | 25571 | natura discende , in forza della giurisprudenza di questa corte , la legittimità dell incidenza della censurata disciplina sia sull | autonomia | di spesa delle regioni ( ex plurimis , sentenze n . 91 del 2011 , n . 27 del 2010 |
| 2014-44.txt | 25811 | 25811 | 2012 , convertito , con modificazioni , dalla legge n . 135 del 2012 . 23 . – la regione | autonoma | sardegna , con il ricorso indicato in epigrafe ( reg . ric . n . 160 del 2012 ) , |
| 2014-44.txt | 25964 | 25964 | 24-bis la seguente clausola di salvaguardia : « fermo restando il contributo delle regioni a statuto speciale e delle province | autonome | di trento e bolzano all azione di risanamento così come determinata dagli articoli 15 e 16 , comma 3 , |
| 2014-44.txt | 25997 | 25997 | articoli 15 e 16 , comma 3 , le disposizioni del presente decreto si applicano alle predette regioni e province | autonome | secondo le procedure previste dai rispettivi statuti speciali e dalle relative norme di attuazione , anche con riferimento agli enti |
| 2014-44.txt | 26020 | 26020 | procedure previste dai rispettivi statuti speciali e dalle relative norme di attuazione , anche con riferimento agli enti locali delle | autonomie | speciali che esercitano le funzioni in materia di finanza locale , agli enti ed organismi strumentali dei predetti enti territoriali |
| 2014-44.txt | 26077 | 26077 | è stata già esaminata da questa corte , la quale ha così deciso : « le questioni sollevate dalle regioni | autonome | friuli-venezia giulia e sardegna non sono fondate . la clausola di salvaguardia prevista dall art . 24-bis del d.l . |
| 2014-44.txt | 26213 | 26213 | , priva di significato normativo , ma ha la ” precisa funzione di rendere applicabile il decreto agli enti ad | autonomia | differenziata solo a condizione che siano rispettati gli statuti speciali ” ( sentenza n . 241 del 2012 ) ed |
| 2014-44.txt | 26266 | 26266 | attuazione degli statuti medesimi . la previsione di una procedura ” garantita ” al fine di applicare agli enti ad | autonomia | speciale la normativa introdotta esclude , perciò , l automatica efficacia della disciplina prevista dal decreto-legge per le regioni a |
| 2014-44.txt | 26322 | 26322 | . 9 del d.l . n . 95 del 2012 , dunque , non sono immediatamente applicabili alle regioni ad | autonomia | speciale , ma richiedono il recepimento tramite le apposite procedure prescritte dalla normativa statutaria e di attuazione statutaria . la |
| 2014-44.txt | 26349 | 26349 | tramite le apposite procedure prescritte dalla normativa statutaria e di attuazione statutaria . la partecipazione delle regioni e delle province | autonome | alla procedura impedisce che possano introdursi norme lesive degli statuti e determina l infondatezza delle questioni sollevate dalle regioni autonome |
| 2014-44.txt | 26369 | 26369 | autonome alla procedura impedisce che possano introdursi norme lesive degli statuti e determina l infondatezza delle questioni sollevate dalle regioni | autonome | friuli-venezia giulia e sardegna ( sentenze n . 178 del 2012 e n . 145 del 2008 ) » ( |
| 2014-44.txt | 26448 | 26448 | della detta clausola consegue la declaratoria di non fondatezza delle questioni di legittimità costituzionale sollevate nel presente giudizio dalla regione | autonoma | sardegna . 24 . – la regione puglia , con il ricorso indicato in epigrafe ( reg . ric . |
| 2014-44.txt | 27466 | 27466 | , primo , secondo e sesto comma , cost . , i quali impedirebbero che la legge statale possa sottrarre | autonomia | impositiva e di entrata nonché risorse patrimoniali agli enti autonomi costitutivi della repubblica , attribuendole a nuovi e diversi enti |
| 2014-44.txt | 27476 | 27476 | , i quali impedirebbero che la legge statale possa sottrarre autonomia impositiva e di entrata nonché risorse patrimoniali agli enti | autonomi | costitutivi della repubblica , attribuendole a nuovi e diversi enti territoriali , travalicando inoltre i limiti imposti alla potestà legislativa |
| 2014-44.txt | 27561 | 27561 | , diversi da quelli indicati nella norma ora citata , ed anche a enti associativi , la possibilità di esercitare | autonomia | di entrata e di spesa , imponendo le relative norme di coordinamento , ma non potrebbe attribuire alle unioni spazi |
| 2014-44.txt | 27583 | 27583 | entrata e di spesa , imponendo le relative norme di coordinamento , ma non potrebbe attribuire alle unioni spazi di | autonomia | di entrata , sottraendola ai comuni che ne fanno parte e pretendendo di disciplinare l intera materia della potestà impositiva |
| 2014-44.txt | 28380 | 28380 | 119 , primo , secondo e sesto comma , cost . , i quali , nel riconoscere esclusivamente agli enti | autonomi | costitutivi della repubblica l autonomia finanziaria di entrata e di spesa , il potere di stabilire « tributi ed entrate |
| 2014-44.txt | 28385 | 28385 | e sesto comma , cost . , i quali , nel riconoscere esclusivamente agli enti autonomi costitutivi della repubblica l | autonomia | finanziaria di entrata e di spesa , il potere di stabilire « tributi ed entrate propri » , nonché la |
| 2014-44.txt | 28419 | 28419 | ed entrate propri » , nonché la disponibilità di un proprio patrimonio , impedirebbero che la legge statale possa sottrarre | autonomia | impositiva e di entrata , nonché risorse patrimoniali ai suddetti enti , attribuendole in titolarità a nuovi e diversi enti |
| 2014-50.txt | 1005 | 1005 | trattamento tra locazioni ad uso abitativo ed altri tipi di locazione e si porrebbe in contrasto con i princípi di | autonomia | negoziale e con il disposto dell art . 1419 del codice civile , in base al quale il contratto parzialmente |
| 2014-50.txt | 1572 | 1572 | da non poter essere assorbito in campi più ampi e generici , e da esigere , invece , di essere | autonomamente | individuato attraverso la delega » ( sentenza n . 219 del 2013 ) . va sottolineato come la giurisprudenza di |
| 2014-50.txt | 2024 | 2024 | definizione dei princípi fondamentali del coordinamento della finanza pubblica e del sistema tributario e la definizione della perequazione , l | autonomia | finanziaria di comuni , province , città metropolitane e regioni nonché al fine di armonizzare i sistemi contabili e gli |
| 2014-98.txt | 349 | 349 | provinciale o alla direzione regionale che ha emanato l atto , « le quali provvedono attraverso apposite strutture diverse ed | autonome | da quelle che curano l istruttoria degli atti reclamabili » ( comma 5 ) . l adempimento di tale obbligo |
| 2014-98.txt | 8504 | 8504 | compito di valutare la proposta di mediazione del contribuente o di formularne una di ufficio a « strutture diverse e | autonome | da quelle che curano l istruttoria degli atti reclamabili » , secondo quanto previsto dai commi 5 e 8 dell |
| 2015-118.txt | 78 | 78 | costituzionale , rispettivamente , della legge della regione veneto 19 giugno 2014 , n . 15 ( referendum consultivo sull | autonomia | del veneto ) , in riferimento agli artt . 3 , 5 , 116 , 117 , 119 e 138 |
| 2015-118.txt | 1092 | 1092 | ha la propria sede nello statuto regionale , secondo quanto previsto dall art . 123 cost . nell esercizio dell | autonomia | politica a essa accordata da tale disposizione ( sentenza n . 81 del 2012 ) , da svolgere in armonia |
| 2015-118.txt | 1998 | 1998 | questa corte , l ordinamento repubblicano è fondato altresì su principi che includono il pluralismo sociale e istituzionale e l | autonomia | territoriale , oltre che l apertura all integrazione sovranazionale e all ordinamento internazionale ; ma detti principi debbono svilupparsi nella |
| 2015-118.txt | 2036 | 2036 | debbono svilupparsi nella cornice dell unica repubblica : « la repubblica , una e indivisibile , riconosce e promuove le | autonomie | locali » ( art . 5 cost . ) . secondo la costante giurisprudenza di questa corte , pluralismo e |
| 2015-118.txt | 2057 | 2057 | locali » ( art . 5 cost . ) . secondo la costante giurisprudenza di questa corte , pluralismo e | autonomia | non consentono alle regioni di qualificarsi in termini di sovranità , né permettono che i loro organi di governo siano |
| 2015-118.txt | 2320 | 2320 | di un referendum consultivo finalizzato a conoscere la volontà degli elettori del veneto circa il conseguimento di ulteriori forme di | autonomia | della regione del veneto » . qualora tale negoziato « non giunga a buon fine » entro centoventi giorni dall |
| 2015-118.txt | 2399 | 2399 | quesiti : « 1 ) ” vuoi che alla regione del veneto siano attribuite ulteriori forme e condizioni particolari di | autonomia | ? ” ; 2 ) ” vuoi che una percentuale non inferiore all ottanta per cento dei tributi pagati annualmente |
| 2015-118.txt | 2581 | 2581 | presentare « un disegno di legge statale contenente percorsi e contenuti per il riconoscimento di ulteriori e specifiche forme di | autonomia | per la regione del veneto » . l art . 3 dispone in merito alle procedure referendarie , prevedendo tra |
| 2015-118.txt | 2742 | 2742 | numero 1 ) , ai numeri da 2 ) a 4 ) e al numero 5 ) . nessun argomento | autonomo | è sviluppato nei confronti delle altre disposizioni della legge impugnata ; del resto , esse sono tutte connesse e meramente |
| 2015-118.txt | 2867 | 2867 | chiesto agli elettori regionali se vogliono « che alla regione del veneto siano attribuite ulteriori forme e condizioni particolari di | autonomia | » . la questione relativa a tale quesito non è fondata . la domanda da sottoporre agli elettori evoca il |
| 2015-118.txt | 2925 | 2925 | legge dello stato può attribuire alle regioni a statuto ordinario « [ u ] lteriori forme e condizioni particolari di | autonomia | » . nonostante il richiamo testuale implicito all art . 116 , terzo comma , cost . , il ricorrente |
| 2015-118.txt | 2998 | 2998 | . 116 , terzo comma , cost . , per il conferimento di tali forme ulteriori e condizioni particolari di | autonomia | ; in secondo luogo , perché lo speciale procedimento legislativo previsto dalla disposizione costituzionale non permetterebbe l introduzione di un |
| 2015-118.txt | 3039 | 3039 | preliminare referendum consultivo regionale . vero è che manca nel quesito qualsiasi precisazione in merito agli ambiti di ampliamento dell | autonomia | regionale su cui si intende interrogare gli elettori . non è men vero , però , che il tenore letterale |
| 2015-118.txt | 3087 | 3087 | usata nell art . 116 , terzo comma , cost . e dunque si colloca nel quadro della differenziazione delle | autonomie | regionali prevista dalla disposizione costituzionale evocata ; cosicché deve intendersi che le « ulteriori forme e condizioni particolari di autonomia |
| 2015-118.txt | 3107 | 3107 | autonomie regionali prevista dalla disposizione costituzionale evocata ; cosicché deve intendersi che le « ulteriori forme e condizioni particolari di | autonomia | » su cui gli elettori sono chiamati ad esprimersi possano riguardare solo le « materie di cui al terzo comma |
| 2015-118.txt | 3181 | 3181 | , come esplicitamente stabilito nelle suddette disposizioni costituzionali . così interpretato , il quesito referendario non prelude a sviluppi dell | autonomia | eccedenti i limiti costituzionalmente previsti e pertanto , sotto questo profilo , la censura non è fondata . quanto al |
| 2015-118.txt | 3380 | 3380 | , cost . , come la procedura per la sua adozione da parte degli organi regionali competenti , rimane giuridicamente | autonomo | e distinto dal referendum , pur potendo essere politicamente condizionato dal suo esito . né d altra parte la consultazione |
| 2015-118.txt | 4013 | 4013 | legislazione vigente . infatti , il decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2015-118.txt | 4222 | 4222 | di cui all art . 119 , quinto comma , cost . , che consente allo stato di destinare alle | autonomie | territoriali risorse aggiuntive per promuovere lo sviluppo economico , la coesione e la solidarietà sociale , per rimuovere gli squilibri |
| 2015-13.txt | 280 | 280 | relazione all art . 11 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2015-13.txt | 618 | 618 | , i vizi denunciati sarebbero suscettibili di determinare la menomazione delle sue attribuzioni costituzionali e , specificamente , della sua | autonomia | finanziaria , tutelate dagli artt . 117 , terzo comma , e 119 cost . , in considerazione della natura |
| 2015-13.txt | 1068 | 1068 | e della disponibilità finanziaria delle regioni ( ed , in particolare , di quelle regioni che , con la propria | autonoma | disciplina del tributo , abbiano adottato aliquote superiori ) . tuttavia , nel caso in esame , non è stato |
| 2015-13.txt | 1182 | 1182 | in definitiva , la tesi della ricorrente , secondo cui la lesione degli evocati parametri costituzionali determinerebbe una lesione dell | autonomia | finanziaria regionale , si rivela meramente assertiva e non individua lo specifico vulnus che la disposizione impugnata arrecherebbe alle attribuzioni |
| 2015-131.txt | 1299 | 1299 | che la regione siciliana specifichi la quantificazione del minor gettito quando lamenta la violazione dei principi stabiliti nello statuto di | autonomia | e nelle relative norme di attuazione in merito alla riserva all erario delle entrate ricosse sul territorio regionale . 2.3 |
| 2015-131.txt | 1839 | 1839 | effetti , la mancanza di una clausola di salvaguardia che preveda l inapplicabilità delle disposizioni in esame alle regioni ad | autonomia | speciale , ove siano in contrasto con gli statuti e le relative norme di attuazione , e la circostanza che |
| 2015-131.txt | 2261 | 2261 | conseguentemente il legislatore statale può sempre modificarli , diminuirli o persino sopprimerli , senza che ciò comporti una violazione dell | autonomia | finanziaria regionale , in quanto lo statuto di autonomia non assicura alla regione siciliana una garanzia quantitativa di entrate , |
| 2015-131.txt | 2270 | 2270 | o persino sopprimerli , senza che ciò comporti una violazione dell autonomia finanziaria regionale , in quanto lo statuto di | autonomia | non assicura alla regione siciliana una garanzia quantitativa di entrate , con il solo limite che la riduzione delle entrate |
| 2015-155.txt | 15 | 15 | considerato in diritto 1 . – con un primo gruppo di ricorsi la regione | autonoma | valle d aosta / vallée d aoste ( reg . ric . n . 38 del 2012 ) , la |
| 2015-155.txt | 52 | 52 | 2012 ) , la regione siciliana ( reg . ric . n . 39 del 2012 ) , la regione | autonoma | sardegna ( reg . ric . n . 47 del 2012 ) e la regione autonoma friuli-venezia giulia ( reg |
| 2015-155.txt | 68 | 68 | ) , la regione autonoma sardegna ( reg . ric . n . 47 del 2012 ) e la regione | autonoma | friuli-venezia giulia ( reg . ric . n . 50 del 2012 ) hanno impugnato , tra le altre disposizioni |
| 2015-155.txt | 157 | 157 | 1 , della legge 22 dicembre 2011 , n . 214 . 1.1 . – in particolare , la regione | autonoma | valle d aosta / vallée d aoste ha impugnato gli artt . 13 , commi 11 e 17 , quarto |
| 2015-155.txt | 483 | 483 | e 10 della legge cost . n . 3 del 2001 ed al principio di leale collaborazione . la regione | autonoma | sardegna ha impugnato gli artt . 13 e 14 , comma 13-bis , del d.l . n . 201 del |
| 2015-155.txt | 626 | 626 | . 382 e al decreto del presidente della repubblica 24 luglio 1977 , n . 616 ) . la regione | autonoma | friuli-venezia giulia ha impugnato l art . 13 , commi 11 , 14 , lettera a ) , e 17 |
| 2015-155.txt | 1002 | 1002 | l art . 13 nella sua interezza , in quanto adottato senza il loro coinvolgimento ( regione siciliana e regione | autonoma | sardegna ) e senza lasciare alcun margine di intervento , nonostante si ricada , secondo la prospettazione , in ambiti |
| 2015-155.txt | 1036 | 1036 | , secondo la prospettazione , in ambiti materiali in cui sussisterebbe una competenza legislativa regionale , quantomeno concorrente ( regione | autonoma | sardegna ) . 1.1.3 . – le censure di cui ai ricorsi si appuntano poi sul comma 11 di detto |
| 2015-155.txt | 1316 | 1316 | che sussistano i requisiti che consentono di derogare all ordinario regime di devoluzione . più in particolare : la regione | autonoma | valle d aosta assume la violazione dell art . 2 , comma 1 , lettera a ) , della legge |
| 2015-155.txt | 1494 | 1494 | di oneri diretti a soddisfare particolari finalità contingenti o continuative dello stato specificate nelle leggi medesime » ; la regione | autonoma | sardegna lamenta il contrasto con l art . 8 , primo comma , dello statuto , alla cui stregua « |
| 2015-155.txt | 1782 | 1782 | o indirette , comunque denominate , ad eccezione di quelle di spettanza di altri enti pubblici » ; la regione | autonoma | friuli-venezia giulia assume la violazione dell art . 49 dello statuto , secondo cui « spettano alla regione le seguenti |
| 2015-155.txt | 2100 | 2100 | ed istituti » . risulterebbe quindi pregiudicata – unilateralmente e senza il rispetto delle procedure di modifica statutaria – l | autonomia | finanziaria delle autonomie speciali , chiamate altresì a sopperire al depauperamento delle risorse a disposizione dei comuni , anche in |
| 2015-155.txt | 2103 | 2103 | . risulterebbe quindi pregiudicata – unilateralmente e senza il rispetto delle procedure di modifica statutaria – l autonomia finanziaria delle | autonomie | speciali , chiamate altresì a sopperire al depauperamento delle risorse a disposizione dei comuni , anche in violazione dei parametri |
| 2015-155.txt | 2139 | 2139 | anche in violazione dei parametri statutari che sottraggono allo stato la responsabilità della finanza locale , affidata agli enti ad | autonomia | differenziata . la regione autonoma sardegna e la regione autonoma friuli-venezia giulia censurano il comma 11 anche nella parte in |
| 2015-155.txt | 2144 | 2144 | statutari che sottraggono allo stato la responsabilità della finanza locale , affidata agli enti ad autonomia differenziata . la regione | autonoma | sardegna e la regione autonoma friuli-venezia giulia censurano il comma 11 anche nella parte in cui , direttamente ed unilateralmente |
| 2015-155.txt | 2149 | 2149 | la responsabilità della finanza locale , affidata agli enti ad autonomia differenziata . la regione autonoma sardegna e la regione | autonoma | friuli-venezia giulia censurano il comma 11 anche nella parte in cui , direttamente ed unilateralmente , coinvolge il comune nell |
| 2015-155.txt | 2201 | 2201 | stato , attribuendogli il ricavato , al contempo sottratto alla devoluzione impressa dallo statuto . 1.1.4 . – la regione | autonoma | friuli-venezia giulia , inoltre , censura specificamente il comma 14 , lettera a ) , del citato art . 13 |
| 2015-155.txt | 2317 | 2317 | relativo minor gettito – avrebbe concorso a ridurre le risorse destinate al finanziamento delle funzioni comunali , con pregiudizio dell | autonomia | finanziaria regionale ed in contrasto con il cosiddetto principio di neutralità e con quello consensualistico , che presidierebbe ai rapporti |
| 2015-155.txt | 2342 | 2342 | contrasto con il cosiddetto principio di neutralità e con quello consensualistico , che presidierebbe ai rapporti tra stato e regioni | autonome | . queste ultime , inoltre , riceverebbero un trattamento deteriore rispetto a quelle ordinarie , che non perderebbero la compensazione |
| 2015-155.txt | 2482 | 2482 | comuni delle regioni a statuto ordinario – nonché i trasferimenti erariali dovuti ai comuni della regione siciliana e della regione | autonoma | sardegna vengano ridotti in misura corrispondente al maggior gettito imu ad aliquota di base attribuito ai comuni medesimi e che |
| 2015-155.txt | 2526 | 2526 | di insufficienza , ciascuno di essi versi all entrata del bilancio dello stato le somme residue . per le regioni | autonome | friuli-venezia giulia e valle d aosta nonché per le province autonome la disposizione prevede che , con le procedure di |
| 2015-155.txt | 2537 | 2537 | dello stato le somme residue . per le regioni autonome friuli-venezia giulia e valle d aosta nonché per le province | autonome | la disposizione prevede che , con le procedure di cui all art . 27 della legge 5 maggio 2009 , |
| 2015-155.txt | 2670 | 2670 | della legge n . 228 del 2012 ha soppresso i trasferimenti erariali ai comuni della regione siciliana e della regione | autonoma | sardegna ed il fondo sperimentale di riequilibrio , abrogando anche la norma che lo istituiva . 1.1.6 . – tutte |
| 2015-155.txt | 2775 | 2775 | evocati a proposito dell impugnazione del comma 11 del medesimo art . 13 , con la precisazione che la regione | autonoma | valle d aosta richiama l intero art . 2 della legge n . 690 del 1981 – secondo cui « |
| 2015-155.txt | 3410 | 3410 | regionale , ad eccezione di quelle relative ai giochi pubblici . [ . . . ] » . la regione | autonoma | sardegna lamenta altresì l ingiustificata discriminazione che essa subirebbe sia rispetto alle autonomie speciali del nord sia rispetto alle regioni |
| 2015-155.txt | 3423 | 3423 | . . ] » . la regione autonoma sardegna lamenta altresì l ingiustificata discriminazione che essa subirebbe sia rispetto alle | autonomie | speciali del nord sia rispetto alle regioni a statuto ordinario , che continuerebbero a beneficiare di altri eventuali trasferimenti . |
| 2015-155.txt | 3447 | 3447 | sia rispetto alle regioni a statuto ordinario , che continuerebbero a beneficiare di altri eventuali trasferimenti . secondo la regione | autonoma | friuli-venezia giulia , inoltre , anche la quantificazione del maggior gettito da recuperare sarebbe illegittima , in quanto irragionevole e |
| 2015-155.txt | 3487 | 3487 | e contraria al principio consensualistico . 1.1.7 . – infine , con il primo gruppo di ricorsi , le medesime | autonomie | speciali censurano l art . 14 , comma 13-bis , del d.l . n . 201 del 2011 . l |
| 2015-155.txt | 3646 | 3646 | tariffa da applicare , maggiorazione prevista dal comma 13 dello stesso articolo . per l anno 2013 e per le | autonomie | ordinarie ed insulari la riduzione dei fondi e dei trasferimenti è stata sostituita da una diretta riserva erariale del maggior |
| 2015-155.txt | 3866 | 3866 | , comma 17 , del medesimo decreto-legge . 2 . – con un ulteriore gruppo di ricorsi , la regione | autonoma | valle d aosta / vallée d aoste ( reg . ric . n . 24 del 2013 ) , la |
| 2015-155.txt | 3888 | 3888 | d aosta / vallée d aoste ( reg . ric . n . 24 del 2013 ) , la regione | autonoma | friuli-venezia giulia ( reg . ric . n . 32 del 2013 ) e la regione autonoma sardegna ( reg |
| 2015-155.txt | 3905 | 3905 | , la regione autonoma friuli-venezia giulia ( reg . ric . n . 32 del 2013 ) e la regione | autonoma | sardegna ( reg . ric . n . 41 del 2013 ) hanno impugnato , tra le altre disposizioni , |
| 2015-155.txt | 3954 | 3954 | 383 e 387 , della legge n . 228 del 2012 . 2.1 . – in particolare , la regione | autonoma | valle d aosta ha impugnato l art . 1 , comma 380 , lettera h ) , della legge n |
| 2015-155.txt | 4058 | 4058 | in combinato disposto con l art . 10 della legge cost . n . 3 del 2001 . la regione | autonoma | friuli-venezia giulia ha impugnato i commi 380 , lettere b ) , f ) , h ) ed i ) |
| 2015-155.txt | 4253 | 4253 | agli artt . 3 , 97 , 119 , primo , secondo e quarto comma , cost . la regione | autonoma | sardegna ha impugnato l art . 1 , commi 380 e 387 , della legge n . 228 del 2012 |
| 2015-155.txt | 4296 | 4296 | agli artt . 3 , comma 1 , lettera b ) , 7 e 8 dello statuto speciale della regione | autonoma | sardegna ed agli artt . 117 e 119 cost . 2.1.1 . – l art . 1 , comma 380 |
| 2015-155.txt | 4394 | 4394 | lettera e ) il fondo sperimentale di riequilibrio ed i trasferimenti erariali ai comuni della regione siciliana e della regione | autonoma | sardegna ; ha riservato allo stato il gettito imu derivante dagli immobili ad uso produttivo , calcolato all aliquota standard |
| 2015-155.txt | 4449 | 4449 | art . 13 , comma 17 , del d.l . n . 201 del 2011 , ma limitatamente alle regioni | autonome | friuli-venezia giulia e valle d aosta nonché alle province autonome di trento e di bolzano ( lettera h ) ; |
| 2015-155.txt | 4459 | 4459 | n . 201 del 2011 , ma limitatamente alle regioni autonome friuli-venezia giulia e valle d aosta nonché alle province | autonome | di trento e di bolzano ( lettera h ) ; ha previsto che gli importi relativi , tra l altro |
| 2015-155.txt | 4508 | 4508 | a seguito della verifica del gettito imu per il 2012 , da effettuarsi presso la conferenza stato , città e | autonomie | locali ( lettera i ) . il censurato comma 380 ha subito marginali modifiche ad opera dell art . 10 |
| 2015-155.txt | 4630 | 4630 | previsto dall art . 13 , comma 17 , del d.l . n . 201 del 2011 . la regione | autonoma | friuli-venezia giulia censura altresì in via cautelativa la lettera b ) , ove si ritenesse che essa debba contribuire all |
| 2015-155.txt | 4701 | 4701 | regioni e delle incertezze in ordine alle concrete disponibilità finanziarie che determinerebbero . 2 . 1.3 . – la regione | autonoma | friuli-venezia giulia censura anche l art . 1 , comma 383 , della legge n . 228 del 2012 , |
| 2015-155.txt | 4763 | 4763 | una minore disponibilità di risorse per la finanza locale , in violazione dei principi di certezza del diritto e dell | autonomia | finanziaria locale . 2.1.4 . – la regione autonoma sardegna , infine , censura anche l art . 1 , |
| 2015-155.txt | 4772 | 4772 | , in violazione dei principi di certezza del diritto e dell autonomia finanziaria locale . 2.1.4 . – la regione | autonoma | sardegna , infine , censura anche l art . 1 , comma 387 , della legge n . 228 del |
| 2015-155.txt | 4833 | 4833 | il meccanismo contemplato dall art . 14 , comma 13-bis , del d.l . n . 201 del 2011 , | autonomamente | censurato , onde l asserita necessità di impugnare la norma non satisfattiva per le medesime ragioni dedotte a sostegno del |
| 2015-155.txt | 4942 | 4942 | , comma 14 , lettera a ) , del d.l . n . 201 del 2011 , proposta dalla regione | autonoma | friuli-venezia giulia in quanto , abrogando l art . 1 del d.l . n . 93 del 2008 – il |
| 2015-155.txt | 5008 | 5008 | minor gettito – avrebbe concorso a ridurre ulteriormente le risorse destinate al finanziamento delle funzioni comunali , con pregiudizio dell | autonomia | finanziaria regionale ed in contrasto con il cosiddetto principio di neutralità e con quello consensualistico , che presidierebbe ai rapporti |
| 2015-155.txt | 5033 | 5033 | contrasto con il cosiddetto principio di neutralità e con quello consensualistico , che presidierebbe ai rapporti tra stato e regioni | autonome | . relativamente alle autonomie speciali , i rimborsi in considerazione sono stati ripristinati , a distanza di circa due mesi |
| 2015-155.txt | 5037 | 5037 | principio di neutralità e con quello consensualistico , che presidierebbe ai rapporti tra stato e regioni autonome . relativamente alle | autonomie | speciali , i rimborsi in considerazione sono stati ripristinati , a distanza di circa due mesi dalla soppressione , dall |
| 2015-155.txt | 5139 | 5139 | « che continua ad applicarsi per i soli comuni ricadenti nei territori delle regioni a statuto speciale e delle province | autonome | di trento e di bolzano » . la modifica , intervenuta dopo un breve lasso temporale , è pienamente satisfattiva |
| 2015-155.txt | 5410 | 5410 | stesse con riferimento alle precedenti questioni venute all esame di questa corte in tema di relazioni finanziarie tra stato ed | autonomie | speciali , nonché una sintetica ricognizione dello specifico contesto normativo e giurisprudenziale afferente alle stesse . 6 . 1 . |
| 2015-155.txt | 5452 | 5452 | con riguardo alla peculiarità delle fattispecie in esame occorre anzitutto precisare che le norme impugnate non attengono al concorso delle | autonomie | speciali al patto di stabilità ed al perseguimento degli obiettivi finanziari di matrice comunitaria . infatti , i punti da |
| 2015-155.txt | 5493 | 5493 | dirimere nella presente controversia non riguardano « la legittimità della determinazione unilaterale da parte dello stato del contributo di ciascuna | autonomia | speciale [ alla finanza pubblica ] , l oggetto dell accordo in relazione alla pretesa predeterminazione unilaterale , l assenza |
| 2015-155.txt | 5693 | 5693 | impatto finanziario che realizzano . 6.2 . – è opportuno poi sottolineare come un rapido esame della disciplina finanziaria delle | autonomie | speciali sia sufficiente ad individuare , quale connotato tipico della stessa , la compartecipazione ai tributi erariali afferenti al proprio |
| 2015-155.txt | 5828 | 5828 | sono disciplinati dalla legislazione statale . in ogni caso , si può dire che il tratto distintivo più rilevante dell | autonomia | speciale sta proprio nell entità della devoluzione del gettito delle entrate tributarie che risponde al principio secondo il quale i |
| 2015-155.txt | 5907 | 5907 | , del d.p.r . n . 1074 del 1965 ) – o ” residuali ” – nel caso delle altre | autonomie | speciali ( con l eccezione della regione autonoma friuli-venezia giulia ) – attribuiscono alle province autonome di trento e di |
| 2015-155.txt | 5915 | 5915 | 1965 ) – o ” residuali ” – nel caso delle altre autonomie speciali ( con l eccezione della regione | autonoma | friuli-venezia giulia ) – attribuiscono alle province autonome di trento e di bolzano ( art . 75 , comma 1 |
| 2015-155.txt | 5923 | 5923 | nel caso delle altre autonomie speciali ( con l eccezione della regione autonoma friuli-venezia giulia ) – attribuiscono alle province | autonome | di trento e di bolzano ( art . 75 , comma 1 , lettera g , del decreto del presidente |
| 2015-155.txt | 5983 | 5983 | concernenti lo statuto speciale per la regione trentino-alto adige » , nella misura di nove decimi ) , alla regione | autonoma | valle d aosta ( art . 4 , terzo comma , della legge n . 690 del 1981 , nella |
| 2015-155.txt | 6012 | 6012 | terzo comma , della legge n . 690 del 1981 , nella misura di nove decimi ) ed alla regione | autonoma | sardegna ( art . 8 , primo comma , lettera m , dello statuto , nella misura di sette decimi |
| 2015-155.txt | 6173 | 6173 | modificate attraverso una legge ordinaria statale , il cui contenuto sia stato oggetto di accordo tra lo stato e l | autonomia | speciale . detta procedura pattizia è ormai diventata parte integrante della dimensione costituzionale dello stato riguardo ai rapporti finanziari con |
| 2015-155.txt | 6195 | 6195 | . detta procedura pattizia è ormai diventata parte integrante della dimensione costituzionale dello stato riguardo ai rapporti finanziari con le | autonomie | speciali , in ragione delle semplificate e spedite modalità che rendono flessibile la dinamica delle fonti costituzionali in un settore |
| 2015-155.txt | 6316 | 6316 | – tra l altro – l attuazione dei principi del federalismo fiscale nelle regioni a statuto speciale e nelle province | autonome | . le procedure e i criteri di modifica sono in particolare , fissati dall art . 27 della legge n |
| 2015-155.txt | 6362 | 6362 | quest ultimo dispone , tra l altro , che « 1 . le regioni a statuto speciale e le province | autonome | di trento e di bolzano , nel rispetto degli statuti speciali , concorrono al conseguimento degli obiettivi di perequazione e |
| 2015-155.txt | 6471 | 6471 | le norme di attuazione di cui al comma 1 tengono conto della dimensione della finanza delle predette regioni e province | autonome | rispetto alla finanza pubblica complessiva , delle funzioni da esse effettivamente esercitate e dei relativi oneri , anche in considerazione |
| 2015-155.txt | 6544 | 6544 | corrispondentemente sostenuti per le medesime funzioni dallo stato , dal complesso delle regioni e , per le regioni e province | autonome | che esercitano le funzioni in materia di finanza locale , dagli enti locali . le medesime norme di attuazione disciplinano |
| 2015-155.txt | 6729 | 6729 | , nonché di finanza locale nei casi in cui questa rientri nella competenza della regione a statuto speciale o provincia | autonoma | ; b ) definiscono i princìpi fondamentali di coordinamento del sistema tributario con riferimento alla potestà legislativa attribuita dai rispettivi |
| 2015-155.txt | 6759 | 6759 | del sistema tributario con riferimento alla potestà legislativa attribuita dai rispettivi statuti alle regioni a statuto speciale e alle province | autonome | in materia di tributi regionali , provinciali e locali [ . . . ] . 7 . al fine di |
| 2015-155.txt | 6811 | 6811 | princìpi che da essa derivano , nel rispetto delle peculiarità di ciascuna regione a statuto speciale e di ciascuna provincia | autonoma | , è istituito presso la conferenza permanente per i rapporti tra lo stato , le regioni e le province autonome |
| 2015-155.txt | 6831 | 6831 | autonoma , è istituito presso la conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano , in attuazione del principio di leale collaborazione , un tavolo di confronto tra il |
| 2015-155.txt | 6862 | 6862 | di leale collaborazione , un tavolo di confronto tra il governo e ciascuna regione a statuto speciale e ciascuna provincia | autonoma | , costituito dai ministri per i rapporti con le regioni , per le riforme per il federalismo , per la |
| 2015-155.txt | 6907 | 6907 | economia e delle finanze e per le politiche europee nonché dai presidenti delle regioni a statuto speciale e delle province | autonome | . il tavolo individua linee guida , indirizzi e strumenti per assicurare il concorso delle regioni a statuto speciale e |
| 2015-155.txt | 6930 | 6930 | tavolo individua linee guida , indirizzi e strumenti per assicurare il concorso delle regioni a statuto speciale e delle province | autonome | agli obiettivi di perequazione e di solidarietà e per valutare la congruità delle attribuzioni finanziarie ulteriori intervenute successivamente all entrata |
| 2015-155.txt | 7213 | 7213 | essa sostituiti . 3 . [ . . . ] . alle [ regioni a statuto speciale e alle province | autonome | ] spettano le devoluzioni e le compartecipazioni al gettito delle entrate tributarie erariali previste dal presente decreto nelle misure e |
| 2015-155.txt | 7378 | 7378 | metodo pattizio quale strumento indefettibile , anche sotto il profilo procedurale , nella disciplina delle relazioni finanziarie tra stato e | autonomie | speciali ; b ) principio di neutralità nella rideterminazione delle attribuzioni fiscali alle autonomie speciali da attuare secondo il canone |
| 2015-155.txt | 7392 | 7392 | delle relazioni finanziarie tra stato e autonomie speciali ; b ) principio di neutralità nella rideterminazione delle attribuzioni fiscali alle | autonomie | speciali da attuare secondo il canone della leale collaborazione ; c ) finalità di razionalizzazione e perequazione del meccanismo rideterminativo |
| 2015-155.txt | 7455 | 7455 | . in definitiva , si tratta di criteri guida per realizzare il necessario bilanciamento tra le ragioni di salvaguardia delle | autonomie | speciali , quelle di realizzazione del federalismo solidale e quelle di tutela degli equilibri di bilancio , intesi questi ultimi |
| 2015-155.txt | 7481 | 7481 | del federalismo solidale e quelle di tutela degli equilibri di bilancio , intesi questi ultimi come riferiti sia alle singole | autonomie | che al sistema della finanza pubblica allargata . quanto al profilo sub a ) , occorre poi precisare che , |
| 2015-155.txt | 7515 | 7515 | ) , occorre poi precisare che , anche alla luce di quanto argomentato a proposito della dinamica delle fonti delle | autonomie | speciali , l art . 27 della legge n . 42 del 2009 – ancorché non goda di rango costituzionale |
| 2015-155.txt | 7579 | 7579 | riserva di competenza alle norme di attuazione degli statuti ” speciali per la modifica della disciplina finanziaria degli enti ad | autonomia | differenziata ( sentenza n . 71 del 2012 ) , così da configurarsi quale autentico presidio procedurale della specialità finanziaria |
| 2015-155.txt | 7686 | 7686 | pressione fiscale complessivamente stabiliti ; dall altro , impone che la rideterminazione dei tributi oggetto di compartecipazione da parte delle | autonomie | speciali non riduca le risorse disponibili in modo da pregiudicare assetti organizzativi ed esercizio delle funzioni consolidatisi all interno delle |
| 2015-155.txt | 7707 | 7707 | speciali non riduca le risorse disponibili in modo da pregiudicare assetti organizzativi ed esercizio delle funzioni consolidatisi all interno delle | autonomie | stesse . per quel che riguarda il canone della leale collaborazione , il legislatore ne prevede l attuazione attraverso un |
| 2015-155.txt | 7743 | 7743 | prevede l attuazione attraverso un apposito tavolo di confronto tra il governo e ciascuna regione a statuto speciale e provincia | autonoma | presso la conferenza stato-regioni ( tavolo istituito con d.p.c.m . 6 agosto 2009 ) con il compito di individuare le |
| 2015-155.txt | 7770 | 7770 | istituito con d.p.c.m . 6 agosto 2009 ) con il compito di individuare le linee guida per la partecipazione delle | autonomie | speciali , secondo le norme attuative dei rispettivi statuti , agli obiettivi della legge di delega sul federalismo fiscale . |
| 2015-155.txt | 7828 | 7828 | , il legislatore prevede la possibilità , ad invarianza finanziaria complessiva , di una riduzione della porzione di spettanza delle | autonomie | speciali – peraltro accompagnata da un opposta possibilità di incremento nel caso di autonomie speciali svantaggiate – , la quale |
| 2015-155.txt | 7842 | 7842 | riduzione della porzione di spettanza delle autonomie speciali – peraltro accompagnata da un opposta possibilità di incremento nel caso di | autonomie | speciali svantaggiate – , la quale , tuttavia , non può pregiudicare , attraverso un decremento sproporzionato e sostanzialmente ablativo |
| 2015-155.txt | 7987 | 7987 | le vigenti prescrizioni degli statuti – realizzano , nella loro combinazione , un bilanciamento dei principi costituzionali di tutela della | autonomia | finanziaria degli enti territoriali a statuto speciale con l equilibrio finanziario di cui agli articoli 81 e 97 , primo |
| 2015-155.txt | 8059 | 8059 | tutte le questioni sono inammissibili . premesso che non è in dubbio la vigenza della parte finanziaria degli statuti delle | autonomie | ricorrenti , in relazione alla quale sono formulate tutte le censure , la mancata specificazione dei criteri attraverso cui determinare |
| 2015-155.txt | 8273 | 8273 | dialettici interessi della neutralità finanziaria , della sostituzione , della perequazione e del dimensionamento delle entrate fiscali di competenza delle | autonomie | speciali . in assenza di un procedimento di riequilibrio in grado di assicurare la proporzione tra risorse fiscali attribuite e |
| 2015-155.txt | 8404 | 8404 | , anche in caso di parziale accoglimento delle stesse , non solo un potenziale effetto irragionevolmente discriminante tra le stesse | autonomie | interessate , ma anche uno squilibrio nell ambito della finanza pubblica allargata in quanto lo stato – sia pure violando |
| 2015-155.txt | 8473 | 8473 | se , come di seguito meglio precisato , questa violazione del canone procedimentale non può sottrarre in modo definitivo alle | autonomie | speciali risorse eventualmente necessarie per assicurare l equilibrio tra entrate fiscali e funzioni esercitate , nondimeno il rimedio a tale |
| 2015-155.txt | 8580 | 8580 | art . 27 , che prevede « una permanente interlocuzione [ . . . ] tra lo stato e le | autonomie | speciali per quanto attiene ai profili perequativi e finanziari del federalismo fiscale [ . . . ] secondo il principio |
| 2015-155.txt | 8679 | 8679 | difformità dallo schema costituzionale precedentemente richiamato , considerato che il compito del bilanciamento tra i valori contrapposti della tutela delle | autonomie | speciali e dell equilibrio di bilancio grava direttamente sul legislatore , mentre a questa corte spetta valutarne a posteriori la |
| 2015-155.txt | 8728 | 8728 | effetti distorsivi conseguenti al mancato rispetto dello schema pattizio possano consolidarsi in un contesto non conforme né alla salvaguardia delle | autonomie | speciali né agli equilibri della finanza pubblica . a differenza di quanto accaduto , sempre con riferimento alle autonomie speciali |
| 2015-155.txt | 8747 | 8747 | delle autonomie speciali né agli equilibri della finanza pubblica . a differenza di quanto accaduto , sempre con riferimento alle | autonomie | speciali , per il concorso al rispetto del patto di stabilità e degli obiettivi di finanza pubblica concordati in sede |
| 2015-155.txt | 8886 | 8886 | prodotto una situazione di potenziale squilibrio tra le entrate così unilateralmente rideterminate ed il fabbisogno di spesa storicamente consolidato delle | autonomie | speciali . in sostanza , il mancato aggiornamento secondo i canoni di legge delle norme riguardanti le entrate fiscali delle |
| 2015-155.txt | 8907 | 8907 | speciali . in sostanza , il mancato aggiornamento secondo i canoni di legge delle norme riguardanti le entrate fiscali delle | autonomie | speciali ha finito per indebolire le ragioni della specialità nel loro complesso . se l art . 27 della legge |
| 2015-155.txt | 8984 | 8984 | utilizzazione ispirati all economicità ed alla solidarietà finanziaria e se è già stato affermato che gli statuti non assicurano alle | autonomie | speciali « una garanzia quantitativa di entrate , cosicché il legislatore statale può sempre modificare , diminuire o persino sopprimere |
| 2015-155.txt | 9019 | 9019 | modificare , diminuire o persino sopprimere i tributi erariali , senza che ciò comporti [ automaticamente ] una violazione dell | autonomia | finanziaria regionale » ( sentenza n . 97 del 2013 ) , le possibilità di dimensionamento incontrano tuttavia dei limiti |
| 2015-155.txt | 9233 | 9233 | recente , sentenza n . 241 del 2012 ) . ne consegue che il principio di proporzionalità tra risorse delle | autonomie | speciali e funzioni da esse esercitate deve essere tenuto al riparo da mutamenti legislativi – come quelli in esame – |
| 2015-155.txt | 9266 | 9266 | mutamenti legislativi – come quelli in esame – strutturati in modo tale da turbare l equilibrio di bilancio delle singole | autonomie | speciali . quest ultimo può essere realizzato solo attraverso un consapevole contraddittorio tra stato ed autonomie , in modo da |
| 2015-155.txt | 9282 | 9282 | di bilancio delle singole autonomie speciali . quest ultimo può essere realizzato solo attraverso un consapevole contraddittorio tra stato ed | autonomie | , in modo da consentire che l eventuale riallocazione delle risorse fiscali non provochi squilibrio o grave compressione delle funzioni |
| 2015-155.txt | 9421 | 9421 | cui scaturiscono le norme finanziarie degli statuti e le relative norme di attuazione ) determini « i contenuti storico-concreti dell | autonomia | regionale » e quindi ponga « un limite superato il quale si determinerebbero conseguenze non controllabili relativamente a quell equilibrio |
| 2015-155.txt | 9453 | 9453 | si determinerebbero conseguenze non controllabili relativamente a quell equilibrio complessivo dell ordinamento cui le norme di attuazione [ e l | autonomia | speciale che le giustifica ] sono preordinate » ( sentenza n . 213 del 1998 ) . per questo motivo |
| 2015-155.txt | 9497 | 9497 | in materia di federalismo fiscale non può – attraverso la concatenazione di norme potenzialmente riduttive delle risorse di spettanza delle | autonomie | speciali – comprimere , con modalità indirette e senza contraddittorio in ordine alla sostenibilità delle stesse , le condizioni particolari |
| 2015-155.txt | 9519 | 9519 | – comprimere , con modalità indirette e senza contraddittorio in ordine alla sostenibilità delle stesse , le condizioni particolari di | autonomia | previste dai rispettivi statuti . le stesse autonomie speciali sono , comunque , titolari di un potere di iniziativa per |
| 2015-155.txt | 9527 | 9527 | contraddittorio in ordine alla sostenibilità delle stesse , le condizioni particolari di autonomia previste dai rispettivi statuti . le stesse | autonomie | speciali sono , comunque , titolari di un potere di iniziativa per un esame partecipe , insieme allo stato , |
| 2015-155.txt | 9596 | 9596 | la dialettica degli interessi in rilievo non può limitarsi al confronto bilaterale in quanto , se è vero che le | autonomie | speciali sono caratterizzate anche da una specialità interna al loro genere e che quest ultima può comportare diversi criteri qualitativi |
| 2015-155.txt | 9952 | 9952 | . ] , sia al fine di evitare che il necessario concorso delle regioni comprima oltre i limiti consentiti l | autonomia | finanziaria ad esse spettante . ciò anche modulando le regole di evoluzione dei flussi finanziari dei singoli enti , in |
| 2015-155.txt | 10124 | 10124 | 2015 ) . in conformità a tale assunto , peraltro , la regione trentino-alto adige / südtirol e le province | autonome | di trento e di bolzano hanno sottoscritto – seppur in epoca successiva all introduzione delle norme censurate – un accordo |
| 2015-155.txt | 10296 | 10296 | come espressamente indicato dal citato comma 407 , la nuova disciplina delle relazioni finanziarie tra lo stato e le predette | autonomie | è stata trasfusa nello statuto speciale ed in particolare , con riferimento alla statuizione relativa all art . 13 , |
| 2015-155.txt | 10385 | 10385 | stesso disegno della legge n . 42 del 2009 ha determinato una situazione che può pregiudicare l assetto economico-finanziario delle | autonomie | speciali nella misura in cui non assicuri la congruenza tra l attribuzione di risorse fiscali successivamente alla riforma del 2011 |
| 2015-155.txt | 10415 | 10415 | tra l attribuzione di risorse fiscali successivamente alla riforma del 2011 e le funzioni effettivamente attribuite ed esercitate dalle stesse | autonomie | speciali . l indefettibile urgenza che l ordinamento si doti di disposizioni legislative idonee ad assicurare l armonizzazione di tale |
| 2015-176.txt | 377 | 377 | , priva di significato normativo , ma ha la ” precisa funzione di rendere applicabile il decreto agli enti ad | autonomia | differenziata solo a condizione che siano rispettati gli statuti speciali ” ( sentenza n . 241 del 2012 ) ed |
| 2015-176.txt | 643 | 643 | di regola , i principi di coordinamento della finanza pubblica recati dalla legislazione statale si applicano anche ai soggetti ad | autonomia | speciale » ( sentenza n . 77 del 2015 ) , ma quand anche , in ipotesi , la disposizione |
| 2015-176.txt | 771 | 771 | per cui la riserva allo stato del maggior gettito dell imposta sui fondi pensione violerebbe le disposizioni statutarie relative all | autonomia | finanziaria della regione . a ben vedere , dunque , « il ricorso – ancorché conciso – rende [ . |
| 2015-178.txt | 624 | 624 | della stabilità di bilancio , si articola comunque in un periodo di tempo circoscritto e impone un sacrificio ragionevole all | autonomia | collettiva e ai diritti tutelati dall art . 36 , primo comma , cost . , senza introdurre alcun prelievo |
| 2015-178.txt | 735 | 735 | intervento della confederazione indipendente sindacati europei ( cse ) e inammissibili gli interventi spiegati dalla federazione gilda-unams e dalla confederazione | autonoma | dei dirigenti , quadri e direttivi della pubblica amministrazione ( confedir ) , nel giudizio iscritto al n . 76 |
| 2015-178.txt | 2580 | 2580 | comma , cost . , le ordinanze di rimessione non offrono , a sostegno dei dubbi di costituzionalità , argomentazioni | autonome | , che valgano ad affrancare il richiamo al precetto costituzionale dalla sua funzione ancillare rispetto alle censure fondate sugli artt |
| 2015-178.txt | 3790 | 3790 | , punto 3 . del considerato in diritto ) . 10 . 2 . – quanto ai vincoli legali all | autonomia | collettiva , volti a garantire la « compatibilità con obiettivi generali di politica economica » , questa corte ne ha |
| 2015-178.txt | 7083 | 7083 | di vacanza contrattuale ai valori del 31 dicembre 2013 . il carattere strutturale delle misure e la conseguente violazione dell | autonomia | negoziale non possono essere esclusi , sol perché , per la tornata 2013-2014 , è stata salvaguardata la libertà di |
| 2015-178.txt | 7340 | 7340 | comma , cost . , nella sua duplice valenza individuale e collettiva , e ha il suo necessario complemento nell | autonomia | negoziale ( ex plurimis , sentenze n . 697 del 1988 , punto 3 . del considerato in diritto , |
| 2015-178.txt | 7879 | 7879 | a promuovere il ruolo delle parti sociali , a favorire il dialogo tra le stesse , nel rispetto della loro | autonomia | , si deve ricordare l art . 152 , comma 1 , del trattato sul funzionamento dell unione europea ( |
| 2015-231.txt | 396 | 396 | di imposta sostitutiva in ragione della titolarità di partecipazioni in fondi comuni di investimento immobiliare per una percentuale che , | autonomamente | considerata o assommandosi a quella di un familiare , superava la soglia del 5 per cento , ritengono che il |
| 2015-246.txt | 9 | 9 | considerato in diritto 1 . – la provincia | autonoma | di bolzano ( ricorso n . 11 del 2014 ) , la provincia autonoma di trento ( ricorso n . |
| 2015-246.txt | 23 | 23 | diritto 1 . – la provincia autonoma di bolzano ( ricorso n . 11 del 2014 ) , la provincia | autonoma | di trento ( ricorso n . 14 del 2014 ) e la regione siciliana ( ricorso n . 17 del |
| 2015-246.txt | 149 | 149 | ricorrenti . in particolare , l art . 1 è impugnato , con riguardo al comma 157 , dalla provincia | autonoma | di bolzano e da quella di trento ; con riguardo al comma 179 , da tutte le ricorrenti ; quanto |
| 2015-246.txt | 189 | 189 | quanto al comma 431 , è impugnato dalla regione siciliana e , limitatamente alla lettera b ) , dalla provincia | autonoma | di bolzano ; quanto ai commi 432 , 433 e 434 , è impugnato dalla sola regione siciliana ; quanto |
| 2015-246.txt | 220 | 220 | 434 , è impugnato dalla sola regione siciliana ; quanto infine al comma 435 , è impugnato sia dalla provincia | autonoma | di bolzano , che dalla regione siciliana . tali disposizioni destinano a fondi statali le risorse derivanti , da una |
| 2015-246.txt | 515 | 515 | essere trattati congiuntamente e decisi con un unica pronuncia . 3 . – nelle more del giudizio , le province | autonome | di bolzano e di trento hanno raggiunto con lo stato un accordo in materia di finanza pubblica . ne è |
| 2015-246.txt | 607 | 607 | costituzionale , l accettazione della rinuncia determina l estinzione del processo in riferimento alle questioni di legittimità promosse dalla provincia | autonoma | di bolzano , con il ricorso n . 11 del 2014 , limitatamente ai commi 157 , 179 , 431 |
| 2015-246.txt | 656 | 656 | dell art . 1 della legge n . 147 del 2013 ; nonché in riferimento alle questioni promosse dalla provincia | autonoma | di trento , con il ricorso n . 14 del 2014 , limitatamente ai commi 157 e 179 . nonostante |
| 2015-251.txt | 27 | 27 | con impugnazione in via di azione – proposta contro il presidente del consiglio dei ministri e nei confronti della regione | autonoma | trentino-alto adige e delle province autonome di trento e di bolzano – la regione veneto ha censurato , tra gli |
| 2015-251.txt | 33 | 33 | – proposta contro il presidente del consiglio dei ministri e nei confronti della regione autonoma trentino-alto adige e delle province | autonome | di trento e di bolzano – la regione veneto ha censurato , tra gli altri , il comma 518 dell |
| 2015-251.txt | 331 | 331 | europea » . secondo la ricorrente , il comma impugnato – che regola la competenza in materia tributaria delle province | autonome | , « di fatto attribuendole una funzione piena nell ampio numero di materie di sua competenza » , attraverso la |
| 2015-251.txt | 723 | 723 | , nonché dell associazione albergatori cortina d ampezzo . in accoglimento delle eccezioni mosse in tal senso dalle due province | autonome | e dal presidente del consiglio dei ministri , va confermata l ordinanza , pronunciata in tal senso nel corso dell |
| 2015-251.txt | 952 | 952 | , vanno esaminate le ulteriori eccezioni di inammissibilità del ricorso per genericità delle censure sollevate , sempre , dalle province | autonome | e dal presidente del consiglio dei ministri . 3.1 . – le eccezioni sono fondate . 3.2 . – questa |
| 2015-251.txt | 1330 | 1330 | – sottolineato , in termini meramente fattuali il ” disagio ” degli operatori alberghieri veneti dei territori limitrofi alle province | autonome | , a cagione del regime di agevolazioni fiscali di cui godono quelli di trento e di bolzano – lamenta il |
| 2015-251.txt | 1622 | 1622 | parte della ricorrente della previsione ( esplicitamente contenuta nello stesso comma 4 del censurato art . 80 dello statuto di | autonomia | , come modificato dalla norma impugnata ) , secondo cui espressamente « la potestà legislativa nelle materie di cui ai |
| 2015-251.txt | 1740 | 1740 | possibilità di conseguire un beneficio fiscale si innesterebbe in una situazione di ampio vantaggio economico comunque garantito dallo statuto di | autonomia | e dai relativi trasferimenti finanziari . siffatta argomentazione prescinde del tutto dalla individuazione delle competenze regionali che ( in tesi |
| 2015-251.txt | 1809 | 1809 | àmbito territoriale veneto , della normativa impugnata rispetto allo svolgimento delle funzioni costituzionali della ricorrente , quale ente dotato di | autonomia | ordinaria ( sentenze n . n . 97 del 2013 , n . 241 del 2012 , n . 298 |
| 2015-251.txt | 2294 | 2294 | statuto ordinario ( fiscalmente soggetta alle regole di cui all art . 119 cost . ) e quella delle provincie | autonome | a statuto speciale , con autonomia fortemente differenziata . ciò , tuttavia , senza considerare ( né argomentare ) in |
| 2015-251.txt | 2300 | 2300 | regole di cui all art . 119 cost . ) e quella delle provincie autonome a statuto speciale , con | autonomia | fortemente differenziata . ciò , tuttavia , senza considerare ( né argomentare ) in ordine al fatto che tale differente |
| 2015-252.txt | 970 | 970 | lettera o ) , e 36 dello statuto della regione siciliana dal momento che la regione sostiene che la propria | autonomia | finanziaria sarebbe lesa dalla disciplina del fondo di solidarietà , in quanto questa inciderebbe direttamente sul fabbisogno finanziario della regione |
| 2015-252.txt | 1066 | 1066 | fondate . è opportuno in proposito ricordare che , per quanto riguarda l attuazione della riforma della fiscalità territoriale delle | autonomie | speciali ex art . 27 della legge 5 maggio 2009 , n . 42 ( delega al governo in materia |
| 2015-252.txt | 1159 | 1159 | ] comprimere , con modalità indirette e senza contraddittorio in ordine alla sostenibilità delle stesse , le condizioni particolari di | autonomia | previste dai rispettivi statuti » . a tal fine , pur dovendosi ritenere l impossibilità « per questa corte di |
| 2015-252.txt | 1207 | 1207 | alternative a quelle adottate dallo stato in difformità dallo schema costituzionale precedentemente richiamato [ . . . ] le stesse | autonomie | speciali sono , comunque , titolari di un potere di iniziativa per un esame partecipe , insieme allo stato , |
| 2015-252.txt | 1316 | 1316 | modalità di finanziamento della generalità dei comuni in ambito nazionale ( ad eccezione di quelli ricadenti nel territorio delle regioni | autonome | valle d aosta / vallée d aoste e friuli-venezia giulia e delle province autonome di trento e di bolzano ) |
| 2015-252.txt | 1330 | 1330 | quelli ricadenti nel territorio delle regioni autonome valle d aosta / vallée d aoste e friuli-venezia giulia e delle province | autonome | di trento e di bolzano ) . sotto questo profilo , se è vero che l imu di spettanza dei |
| 2015-252.txt | 1465 | 1465 | all imu ( che caratterizza sia le regioni a statuto ordinario , sia la regione siciliana , sia la regione | autonoma | sardegna ) , la ricorrente non fornisce la prova dell incidenza negativa della disposizione impugnata sul bilancio dei suoi comuni |
| 2015-253.txt | 124 | 124 | 7 dell art . 6 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2015-253.txt | 371 | 371 | primo e secondo comma , cost . , ledendo la competenza legislativa della regione in materia tributaria e la sua | autonomia | finanziaria . 2 . 1 . – sotto tali profili la questione non è fondata . l addizionale regionale all |
| 2015-273.txt | 651 | 651 | , priva di significato normativo , ma ha la ” precisa funzione di rendere applicabile il decreto agli enti ad | autonomia | differenziata solo a condizione che siano rispettati gli statuti speciali ” ( sentenza n . 241 del 2012 ) ed |
| 2015-273.txt | 965 | 965 | volte precisato che i principi di coordinamento della finanza pubblica recati dalla legislazione statale si applicano anche ai soggetti ad | autonomia | speciale ( sentenze n . 82 e n . 77 del 2015 ) . deve tuttavia precisarsi che quand anche |
| 2015-31.txt | 31 | 31 | dei ministri ha proposto questione di legittimità costituzionale dell art . 1 , comma 1 , della legge della regione | autonoma | sardegna 21 gennaio 2014 , n . 7 ( disposizioni per la formazione del bilancio annuale e pluriennale della regione |
| 2015-31.txt | 381 | 381 | direttiva 92 / 12 / cee ) . ad avviso della difesa erariale , la norma impugnata attribuirebbe alla regione | autonoma | sardegna , oltre alle imposte conseguenti ai prodotti ” consumati ” nel territorio sardo , anche quelle ” percette “ |
| 2015-31.txt | 472 | 472 | impiego degli stessi prodotti nel luogo di effettivo consumo . da quanto sopra ne deriverebbe che potrebbero spettare alla regione | autonoma | sardegna solamente le somme relative alle accise per le quali si è verificato nella regione non soltanto il fatto generatore |
| 2015-31.txt | 692 | 692 | necessaria adozione di un apposito decreto legislativo , su proposta di una commissione paritetica designata dallo stato e dalla regione | autonoma | sardegna . inoltre , secondo il ricorrente , il criterio di quantificazione del gettito delle accise introdotto dall art . |
| 2015-31.txt | 844 | 844 | prodotti fabbricati nel territorio regionale , pur se destinati ad essere immessi in consumo fuori di esso . la regione | autonoma | sardegna non si è costituita . hanno spiegato atto di intervento in giudizio , dichiarato inammissibile con ordinanza letta nell |
| 2015-31.txt | 924 | 924 | decisione è utile una premessa inerente al quadro normativo di riferimento . l art . 8 dello statuto della regione | autonoma | sardegna disciplina la compartecipazione regionale a vari tributi erariali . tale disposizione , in seguito alle modifiche introdotte da ultimo |
| 2015-31.txt | 1763 | 1763 | il riparto a quelle « percette nel territorio della sardegna » . in base a tale previsione statutaria la regione | autonoma | sardegna non può vantare alcun diritto di compartecipazione al gettito delle accise riscosse dallo stato se riferibili a prodotti che |
| 2015-58.txt | 1080 | 1080 | nasce « direttamente in forza della legge » ( sentenza n . 141 del 2009 ) , risultando irrilevante l | autonomia | contrattuale ( sentenza n . 73 del 2005 ) ; la doverosità della prestazione ( sentenze n . 141 del |
| 2015-58.txt | 1401 | 1401 | del sito , in quanto , a tacer d altro , tale atto costituisce l esito di un procedimento amministrativo | autonomo | , in nessun modo condizionato alla corresponsione del contributo in questione . sotto il profilo del necessario collegamento del prelievo |
| 2015-58.txt | 2841 | 2841 | uniforme e si impone sull intero territorio nazionale , come un limite alla disciplina che le regioni e le province | autonome | dettano in altre materie di loro competenza , per evitare che esse deroghino al livello di tutela ambientale stabilito dallo |
| 2015-65.txt | 80 | 80 | sub comma 4 del suo art . 35 , che « in relazione alle maggiori entrate rivenienti nei territori delle | autonomie | speciali dagli incrementi delle aliquote dell accisa sull energia elettrica disposti dai decreti del ministro dell economia e delle finanze |
| 2015-65.txt | 155 | 155 | provinciale all accisa sull energia elettrica , il concorso alla finanza pubblica delle regioni a statuto speciale e delle province | autonome | di trento e bolzano previsto dall articolo 28 , comma 3 , primo periodo del decreto-legge 6 dicembre 2011 , |
| 2015-65.txt | 220 | 220 | di euro annui a decorrere dall anno 2012 » , con conseguente accantonamento , dell importo complessivo del contributo delle | autonomie | alla finanza pubblica , a valere sulle quote di compartecipazione ai tributi erariali . dispone , inoltre , la norma |
| 2015-65.txt | 342 | 342 | comma 4 dell art . 35 del suddetto d.l . n . 1 del 2012 è stata impugnata dalle province | autonome | di trento e di bolzano , dalla regione valle d aosta / vallée d aoste e dalla regione siciliana . |
| 2015-65.txt | 386 | 386 | regione ha esteso l impugnativa anche al comma 5 del medesimo art . 35 . 3 . – la provincia | autonoma | di bolzano ( con atto depositato il 21 gennaio 2015 ) , e la provincia autonoma di trento ( con |
| 2015-65.txt | 402 | 402 | . – la provincia autonoma di bolzano ( con atto depositato il 21 gennaio 2015 ) , e la provincia | autonoma | di trento ( con atto depositato il 27 gennaio successivo ) hanno poi rinunciato ai rispettivi ricorsi , a seguito |
| 2015-65.txt | 444 | 444 | in conseguenza dell accordo in materia di finanza pubblica concluso il 15 ottobre 2014 tra il governo , la regione | autonoma | trentino-alto adige / südtirol ed esse province , e della sua intervenuta attuazione con legge 23 dicembre 2014 n . |
| 2015-65.txt | 506 | 506 | » . la presidenza del consiglio dei ministri ha accettato entrambe le rinunzie . i giudizi instaurati dalle due province | autonome | devono , pertanto , dichiararsi estinti , per rinunzia , ai sensi dell art . 23 delle norme integrative per |
| 2015-65.txt | 556 | 556 | – restano quindi da esaminare le sole impugnative delle due regioni a statuto speciale . 4.1 . – la regione | autonoma | valle d aosta / vallée d aoste ha , in particolare , denunciato il contrasto della disposizione censurata con gli |
| 2015-65.txt | 1145 | 1145 | 35 del d.l . n . 1 del 2012 , per il profilo , appunto , della denunciata lesione dell | autonomia | finanziaria della regione valle d aosta . 4.2 . – nell impugnare il medesimo comma 4 , ed il connesso |
| 2015-65.txt | 1483 | 1483 | n . 1 del 2012 va , pertanto , dichiarato costituzionalmente illegittimo , anche per il profilo della violazione dell | autonomia | finanziaria della regione siciliana . |
| 2015-67.txt | 877 | 877 | ha sede il registro automobilistico , del gettito dell imposta sulle assicurazioni contro la responsabilità civile ma nel rispetto delle | autonomie | speciali . in sua attuazione , il decreto del ministero delle finanze 14 dicembre 1998 , n . 457 ( |
| 2015-67.txt | 963 | 963 | esso contenute si applicassero esclusivamente alle province delle regioni a statuto ordinario , mantenendo ferme le previgenti disposizioni per le | autonomie | speciali , fino a che queste ultime non fossero intervenute ad attuare la devoluzione con propria normativa . la regione |
| 2015-67.txt | 1041 | 1041 | 17 , comma 1 , del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2015-67.txt | 1173 | 1173 | , della legge 26 aprile 2012 , n . 44 , il disposto dell art . 17 veniva esteso alle | autonomie | speciali . 6 . – questo articolo ha costituito oggetto d impugnazione da parte della regione siciliana dinanzi a questa |
| 2015-67.txt | 1313 | 1313 | tributo proprio derivato ” provinciale , sèguita a ricadere nell ambito di applicazione dell art . 36 dello statuto di | autonomia | speciale e dell art . 2 delle norme di attuazione , i quali prevedono che spettano alla regione siciliana , |
| 2015-67.txt | 1489 | 1489 | una sorta di clausola di salvaguardia , l eventuale adeguamento alla legislazione statale in materia , nel rispetto della sua | autonomia | speciale . 8 . – ebbene la regione siciliana , dopo la sentenza n . 97 del 2013 , ha |
| 2015-77.txt | 9 | 9 | considerato in diritto 1 . – le regioni | autonome | valle d aosta / vallée d aoste ( reg . ric . n . 144 del 2012 ) , trentino-alto |
| 2015-77.txt | 89 | 89 | 2012 ) , la regione siciliana ( reg . ric . n . 170 del 2012 ) e le province | autonome | di trento e di bolzano ( rispettivamente , reg . ric . n . 156 e n . 149 del |
| 2015-77.txt | 372 | 372 | all art . 16 , comma 3 , del d.l . n . 95 del 2012 . la sola regione | autonoma | sardegna , con separato ricorso ( reg . ric . n . 80 del 2013 ) , ha impugnato , |
| 2015-77.txt | 502 | 502 | 3 , del d.l . n . 95 del 2012 . 2 . – più in particolare , la regione | autonoma | valle d aosta ha impugnato gli artt . 16 , commi 3 e 4 , e 24-bis , del d.l |
| 2015-77.txt | 682 | 682 | di ragionevolezza e di leale collaborazione , quest ultimo desunto dagli artt . 5 e 120 cost . la regione | autonoma | trentino-alto adige e la provincia autonoma di trento hanno impugnato gli artt . 16 , commi 3 e 4 , |
| 2015-77.txt | 688 | 688 | , quest ultimo desunto dagli artt . 5 e 120 cost . la regione autonoma trentino-alto adige e la provincia | autonoma | di trento hanno impugnato gli artt . 16 , commi 3 e 4 , e 24-bis del d.l . n |
| 2015-77.txt | 811 | 811 | ( disposizioni per la formazione del bilancio annuale e pluriennale dello stato – legge finanziaria 2010 ) . la regione | autonoma | sardegna ha impugnato gli artt . 16 , commi 3 e 4 , e 24-bis del d.l . n . |
| 2015-77.txt | 1010 | 1010 | del 2001 , agli artt . 7 e 8 dello statuto e al principio di leale collaborazione . la regione | autonoma | friuli-venezia giulia ha impugnato l art . 16 , comma 3 , del d.l . n . 95 del 2012 |
| 2015-77.txt | 1258 | 1258 | art . 2 del d.p.r . n . 1074 del 1965 e al principio di leale collaborazione . la provincia | autonoma | di bolzano ha impugnato gli artt . 16 , commi 3 e 4 , e 24-bis , del d.l . |
| 2015-77.txt | 1559 | 1559 | delle questioni vertenti sulle altre disposizioni con essi impugnate . 4 . – nelle more del giudizio , le regioni | autonome | trentino-alto adige , sardegna , friuli-venezia giulia , e le province autonome di trento e di bolzano hanno raggiunto con |
| 2015-77.txt | 1571 | 1571 | – nelle more del giudizio , le regioni autonome trentino-alto adige , sardegna , friuli-venezia giulia , e le province | autonome | di trento e di bolzano hanno raggiunto con lo stato accordi in materia di finanza pubblica . ne è seguita |
| 2015-77.txt | 1633 | 1633 | dell art . 16 , comma 9 , del d.l . n . 95 del 2012 da parte della regione | autonoma | friuli-venezia giulia . nonostante abbia raggiunto un analogo accordo , la regione siciliana non ha rinunciato ai ricorsi . l |
| 2015-77.txt | 1683 | 1683 | 23 delle norme integrative per i giudizi davanti alla corte costituzionale , determina l estinzione dei giudizi promossi dalla regione | autonoma | trentino-alto adige e dalle province autonome . in difetto di accettazione , ma anche di un interesse da parte dello |
| 2015-77.txt | 1689 | 1689 | giudizi davanti alla corte costituzionale , determina l estinzione dei giudizi promossi dalla regione autonoma trentino-alto adige e dalle province | autonome | . in difetto di accettazione , ma anche di un interesse da parte dello stato a coltivare i giudizi , |
| 2015-77.txt | 1726 | 1726 | coltivare i giudizi , va dichiarata cessata la materia del contendere con riferimento a tutti i giudizi promossi dalle regioni | autonome | sardegna e friuli-venezia giulia , con l eccezione del ricorso reg . ric . n . 159 del 2012 di |
| 2015-77.txt | 1787 | 1787 | ( da ultimo , sentenza n . 46 del 2015 ) . restano altresì da decidere i ricorsi della regione | autonoma | valle d aosta e della regione siciliana . 5 . – l art . 16 , comma 3 , del |
| 2015-77.txt | 1851 | 1851 | dall art . 1 , comma 118 , della legge n . 228 del 2012 , è stata oggetto di | autonoma | impugnazione da parte delle ricorrenti . l art . 11 , comma 8 , del d.l . n . 35 |
| 2015-77.txt | 1882 | 1882 | , comma 8 , del d.l . n . 35 del 2013 , ha permesso di imputare il concorso delle | autonomie | speciali , previsto dalla norma impugnata , al fondo per lo sviluppo e la coesione , mentre l art . |
| 2015-77.txt | 2199 | 2199 | articolo 27 della legge 5 maggio 2009 , n . 42 , le regioni a statuto speciale e le province | autonome | di trento e bolzano assicurano un concorso alla finanza pubblica per l importo complessivo di 600 milioni di euro per |
| 2015-77.txt | 2342 | 2342 | alla programmazione regionale del fondo per lo sviluppo e la coesione sulla base di apposito accordo sancito tra le medesime | autonomie | speciali in sede di conferenza permanente per i rapporti tra lo stato , le regioni e le province autonome di |
| 2015-77.txt | 2361 | 2361 | medesime autonomie speciali in sede di conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano e recepito con decreto del ministero dell economia e delle finanze entro il 31 gennaio |
| 2015-77.txt | 2408 | 2408 | di mancato accordo in sede di conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano , l accantonamento è effettuato , con decreto del ministero dell economia e delle finanze |
| 2015-77.txt | 2480 | 2480 | delle norme di attuazione di cui al citato articolo 27 , gli obiettivi del patto di stabilità interno delle predette | autonomie | speciali sono rideterminati tenendo conto degli importi incrementati di 500 milioni di euro annui derivanti dalle predette procedure . in |
| 2015-77.txt | 2603 | 2603 | , perché per l anno 2012 ( decreto ministeriale 27 novembre 2012 ) è stato raggiunto l accordo con le | autonomie | speciali sulle modalità di riparto del contributo tra di esse . l eccezione non ha fondamento , dato che concludere |
| 2015-77.txt | 2690 | 2690 | settembre 2013 ) , né nel 2014 ( decreto ministeriale 17 giugno 2014 ) . 8 . – la regione | autonoma | valle d aosta e la regione siciliana contestano , con riferimento all art . 16 , comma 3 , impugnato |
| 2015-77.txt | 2957 | 2957 | di regola , i principi di coordinamento della finanza pubblica recati dalla legislazione statale si applicano anche ai soggetti ad | autonomia | speciale ( sentenza n . 36 del 2004 ; in seguito , sentenze n . 54 del 2014 , n |
| 2015-77.txt | 3152 | 3152 | a quanto hanno sostenuto le ricorrenti , si tratta di un principio che non è stato recepito dagli statuti di | autonomia | o dalle norme di attuazione di essi . è per questa ragione che l art . 27 , comma 1 |
| 2015-77.txt | 3184 | 3184 | ragione che l art . 27 , comma 1 , della legge n . 42 del 2009 prevede che le | autonomie | speciali concorrono al patto di stabilità interno « secondo criteri e modalità stabiliti da norme di attuazione dei rispettivi statuti |
| 2015-77.txt | 3321 | 3321 | ( sentenza n . 23 del 2014 ) , pongano , caso per caso , obblighi finanziari a carico delle | autonomie | speciali , tanto più in casi come quello in esame , in cui la norma impugnata si colloca in un |
| 2015-77.txt | 3383 | 3383 | che gli interventi unilaterali dello stato in materia di finanza pubblica sono accompagnati dall obbligo di raggiungere comunque con le | autonomie | speciali un accordo di un contenuto più ampio di quello costituito dalla mera definizione del livello delle spese correnti ( |
| 2015-77.txt | 3482 | 3482 | . 9 . – le ricorrenti , sulla base dei medesimi parametri indicati al punto precedente , cui la regione | autonoma | valle d aosta aggiunge il principio di ragionevolezza , censurano l art . 16 , comma 3 , del d.l |
| 2015-77.txt | 3795 | 3795 | compartecipazione ai tributi erariali che spettano loro in base agli statuti e alle norme di attuazione . mentre la regione | autonoma | valle d aosta evidenzia che la partecipazione ai tributi erariali è assicurata , oltre che dall art . 12 dello |
| 2015-77.txt | 4045 | 4045 | di attuazione ( sentenza n . 23 del 2014 ) , sono sottratte a un immediata disponibilità per obbligare l | autonomia | speciale a ridurre di un importo corrispondente il livello delle spese . una volta chiarito che il contributo imposto a |
| 2015-77.txt | 4115 | 4115 | l art . 27 della legge n . 42 del 2009 , costituisce il mezzo procedurale con il quale le | autonomie | speciali , anziché essere private definitivamente di quanto loro compete , partecipano al risanamento delle finanze pubbliche , impiegando a |
| 2015-77.txt | 4326 | 4326 | caso , nel 2017 . 11 . – le ricorrenti , richiamando i parametri già indicati , cui la regione | autonoma | valle d aosta affianca l art . 4 dello statuto , lamentano anche che il contributo previsto dall art . |
| 2015-77.txt | 4461 | 4461 | – legge di stabilità 2012 ) . questo comma stabilisce che , in caso di mancato accordo tra stato ed | autonomie | speciali in materia di finanza pubblica entro il 31 luglio di ciascun anno , gli obiettivi di queste ultime sono |
| 2015-77.txt | 4513 | 4513 | miglioramenti ” indicati dalla norma impugnata , ovvero tenendo in conto ulteriori contributi a carico delle regioni e delle province | autonome | , come già introdotti da separate disposizioni di legge . la regione autonoma valle d aosta censura questa disposizione , |
| 2015-77.txt | 4526 | 4526 | a carico delle regioni e delle province autonome , come già introdotti da separate disposizioni di legge . la regione | autonoma | valle d aosta censura questa disposizione , con riferimento ai medesimi parametri dedotti rispetto all art . 16 , comma |
| 2015-77.txt | 4561 | 4561 | all art . 16 , comma 3 . la ricorrente sostiene che una predeterminazione unilaterale dell obiettivo lede la sua | autonomia | finanziaria e si pone in contrasto con il principio dell accordo . la questione non è fondata . questa corte |
| 2015-77.txt | 4628 | 4628 | sentenza n . 19 del 2015 ) , con riguardo all imposizione unilaterale e preventiva di misure a carico delle | autonomie | speciali , in attesa del raggiungimento dell accordo . la disposizione oggi impugnata regola appunto l ipotesi che l accordo |
| 2015-77.txt | 4684 | 4684 | ultimo degli obiettivi concordati , apportandovi correttivi già operanti in forza delle disposizioni normative che pongono contributi a carico delle | autonomie | speciali , comunque dovuti in forza delle specifiche norme di legge che già li prevedono . in tal modo la |
| 2015-77.txt | 4749 | 4749 | cui legittimità costituzionale deve essere eventualmente contestata impugnando queste ultime nei termini stabiliti dall ordinamento . né viene lesa l | autonomia | finanziaria regionale , posto che si è in presenza di vincoli transitori al livello generale della spesa , che per |
| 2015-77.txt | 4774 | 4774 | che si è in presenza di vincoli transitori al livello generale della spesa , che per lo più preservano l | autonomia | regionale circa i modi di perseguimento dell obiettivo programmato ( sentenza n . 36 del 2004 ) . 13 . |
| 2015-77.txt | 4798 | 4798 | modi di perseguimento dell obiettivo programmato ( sentenza n . 36 del 2004 ) . 13 . – la regione | autonoma | valle d aosta impugna anche l art . 24-bis del d.l . n . 95 del 2012 , con riferimento |
| 2015-77.txt | 4874 | 4874 | 15 e 16 , comma 3 , stabilisce che il d.l . n . 95 del 2012 si applica alle | autonomie | speciali secondo le procedure previste dai rispettivi statuti speciali e dalle relative norme di attuazione . la ricorrente lamenta che |
| 2015-77.txt | 4921 | 4921 | applicazione dell art . 16 , commi 3 e 4 , impugnati . la questione è inammissibile per carenza di | autonoma | lesività della disposizione censurata . premesso che l art . 16 , commi 3 e 4 , del d.l . |
| 2015-77.txt | 4952 | 4952 | 16 , commi 3 e 4 , del d.l . n . 95 del 2012 è senza dubbio applicabile alle | autonomie | speciali , dato che le riguarda espressamente ( sentenza n . 219 del 2013 ) , va osservato che la |
| 2015-77.txt | 5046 | 5046 | perciò le sole a poter essere impugnate allo scopo di rimuovere la pretesa violazione . 14 . – la regione | autonoma | friuli-venezia giulia censura l art . 16 , comma 9 , del d.l . n . 95 del 2012 , |
| 2015-82.txt | 37 | 37 | , 34 , 38 , 39 , 40 , 47 e 50 del registro ricorsi 2012 ) , la regione | autonoma | trentino-alto adige / südtirol , la provincia autonoma di trento , la regione autonoma valle d aosta / vallée d |
| 2015-82.txt | 45 | 45 | , 47 e 50 del registro ricorsi 2012 ) , la regione autonoma trentino-alto adige / südtirol , la provincia | autonoma | di trento , la regione autonoma valle d aosta / vallée d aoste , la regione siciliana , la provincia |
| 2015-82.txt | 51 | 51 | ricorsi 2012 ) , la regione autonoma trentino-alto adige / südtirol , la provincia autonoma di trento , la regione | autonoma | valle d aosta / vallée d aoste , la regione siciliana , la provincia autonoma di bolzano , la regione |
| 2015-82.txt | 66 | 66 | di trento , la regione autonoma valle d aosta / vallée d aoste , la regione siciliana , la provincia | autonoma | di bolzano , la regione autonoma sardegna e la regione autonoma friuli-venezia giulia hanno promosso questioni di legittimità costituzionale degli |
| 2015-82.txt | 72 | 72 | valle d aosta / vallée d aoste , la regione siciliana , la provincia autonoma di bolzano , la regione | autonoma | sardegna e la regione autonoma friuli-venezia giulia hanno promosso questioni di legittimità costituzionale degli artt . 28 e 48 del |
| 2015-82.txt | 77 | 77 | d aoste , la regione siciliana , la provincia autonoma di bolzano , la regione autonoma sardegna e la regione | autonoma | friuli-venezia giulia hanno promosso questioni di legittimità costituzionale degli artt . 28 e 48 del decreto-legge 6 dicembre 2011 , |
| 2015-82.txt | 307 | 307 | delle norme integrative per i giudizi davanti la corte costituzionale e sono pertanto inammissibili . 2 . – la regione | autonoma | trentino-alto adige e le due province autonome di trento e di bolzano hanno rinunciato ai propri ricorsi . previa deliberazione |
| 2015-82.txt | 314 | 314 | la corte costituzionale e sono pertanto inammissibili . 2 . – la regione autonoma trentino-alto adige e le due province | autonome | di trento e di bolzano hanno rinunciato ai propri ricorsi . previa deliberazione del consiglio dei ministri , il presidente |
| 2015-82.txt | 407 | 407 | 23 delle norme integrative per i giudizi davanti alla corte costituzionale . 3 . – successivamente , anche la regione | autonoma | sardegna e la regione autonoma friuli-venezia giulia hanno rinunciato ai rispettivi ricorsi , in seguito ad accordi stipulati con lo |
| 2015-82.txt | 412 | 412 | i giudizi davanti alla corte costituzionale . 3 . – successivamente , anche la regione autonoma sardegna e la regione | autonoma | friuli-venezia giulia hanno rinunciato ai rispettivi ricorsi , in seguito ad accordi stipulati con lo stato in materia di finanza |
| 2015-82.txt | 491 | 491 | , sentenza n . 19 del 2015 ) . 4 . – restano da esaminare i ricorsi presentati dalla regione | autonoma | valle d aosta / vallée d aoste e dalla regione siciliana . 4.1 . – la regione autonoma valle d |
| 2015-82.txt | 509 | 509 | dalla regione autonoma valle d aosta / vallée d aoste e dalla regione siciliana . 4.1 . – la regione | autonoma | valle d aosta ha censurato anzitutto l art . 28 , comma 3 , del d.l . n . 201 |
| 2015-82.txt | 566 | 566 | della legge n . 214 del 2011 . tale disposizione prevede che le regioni a statuto speciale e le province | autonome | di trento e bolzano assicurino , a decorrere dall anno 2012 , un concorso alla finanza pubblica di euro 860 |
| 2015-82.txt | 602 | 602 | finanza pubblica di euro 860 milioni annui ; che le regioni valle d aosta e friuli-venezia giulia e le province | autonome | di trento e bolzano assicurino , parimenti a decorrere dall anno 2012 , un concorso alla finanza pubblica di 60 |
| 2015-82.txt | 758 | 758 | importo complessivamente corrispondente all anzidetto concorso sia accantonato , in misura proporzionale alla media degli impegni finali registrata per ciascuna | autonomia | nel triennio 2007-2009 , a valere sulle quote di compartecipazione ai tributi erariali . ad avviso della ricorrente , il |
| 2015-82.txt | 898 | 898 | , recante « revisione dell ordinamento finanziario della regione valle d aosta » ) , in quanto lede la particolare | autonomia | finanziaria , anche con riguardo all ambito locale , della regione autonoma , senza rispettare il metodo dell accordo e |
| 2015-82.txt | 910 | 910 | » ) , in quanto lede la particolare autonomia finanziaria , anche con riguardo all ambito locale , della regione | autonoma | , senza rispettare il metodo dell accordo e determinando l immediato accantonamento di somme spettanti alla stessa regione ; in |
| 2015-82.txt | 967 | 967 | , in quanto non enuncia i criteri in base ai quali è determinata la misura del contributo dovuto dalla regione | autonoma | e dai comuni valdostani . il rinvio operato dall art . 28 , comma 3 , alla futura emanazione delle |
| 2015-82.txt | 1375 | 1375 | il quale prevede un tavolo di confronto per il coordinamento della finanza delle regioni a statuto speciale e delle province | autonome | . la medesima regione siciliana ha censurato poi , più specificamente , l art . 28 , il quale , |
| 2015-82.txt | 1415 | 1415 | , dopo aver previsto , al comma 2 , l applicabilità anche alle regioni a statuto speciale e alle province | autonome | di trento e di bolzano dell aumento dell aliquota di base dell addizionale irpef , impone alle suddette autonomie speciali |
| 2015-82.txt | 1434 | 1434 | province autonome di trento e di bolzano dell aumento dell aliquota di base dell addizionale irpef , impone alle suddette | autonomie | speciali di assicurare il già descritto concorso alla finanza pubblica di cui al comma 3 , con il pure già |
| 2015-82.txt | 1693 | 1693 | dall art . 27 della legge n . 42 del 2009 , né sarebbe contemplata una previa consultazione della regione | autonoma | . oggetto di impugnazione è anche l art . 28 , comma 6 , del citato d.l . n . |
| 2015-82.txt | 1916 | 1916 | e 10 ) ricompresi sia nel territorio delle regioni ordinarie , sia nel territorio della regione siciliana e della regione | autonoma | sardegna , per gli anni 2012 e successivi . in particolare , la riduzione opera , da un lato , |
| 2015-82.txt | 2033 | 2033 | , dall art . 21 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2015-82.txt | 2652 | 2652 | caso , la ricorrente trascura che lo stesso art . 28 , pur richiamando le regioni speciali e le province | autonome | a un maggiore concorso agli obiettivi nazionali di finanza pubblica , prevede altresì , al comma 2 , che anche |
| 2015-82.txt | 2752 | 2752 | del comma 2 » , cui fa riferimento allo scopo di ridurre in pari misura il concorso dovuto dalla regione | autonoma | a norma dei periodi precedenti dello stesso comma 3 . non si comprende , dunque , dove risieda la lesività |
| 2015-82.txt | 2873 | 2873 | è dovuto un concorso agli obiettivi nazionali di finanza pubblica da parte delle regioni a statuto speciale e delle province | autonome | , specificato nella sua dimensione quantitativa . il concorso è assicurato con le procedure previste dall art . 27 della |
| 2015-82.txt | 2942 | 2942 | delle suddette norme di attuazione l importo dovuto è accantonato , proporzionalmente alla media degli impegni finali registrata per ciascuna | autonomia | nel triennio 2007-2009 , a valere sulle quote di compartecipazione ai tributi erariali . il predetto accantonamento perdura fino al |
| 2015-82.txt | 3363 | 3363 | il comma 2 prevede che l aliquota così incrementata si applica anche alle regioni a statuto speciale e alle province | autonome | di trento e di bolzano . pertanto , i primi due commi determinano un incremento delle entrate delle regioni ordinarie |
| 2015-82.txt | 3442 | 3442 | . 7.3 . – ancora in via preliminare , va osservato che il concorso delle regioni speciali e delle province | autonome | di cui al citato art . 28 , comma 3 , oggetto del presente giudizio , è stato successivamente più |
| 2015-82.txt | 3563 | 3563 | , a tale disposizione hanno fatto riferimento ulteriori norme volte a disciplinare il contributo delle regioni speciali e delle province | autonome | agli obiettivi nazionali di finanza pubblica , a cominciare dall art . 16 , comma 4 , del decreto-legge 6 |
| 2015-82.txt | 3726 | 3726 | 28 , comma 3 , riguarda l unilateralità della decisione statale , sia laddove impone un concorso delle regioni ad | autonomia | speciale al risanamento della finanza pubblica , sia laddove richiede che a tale concorso venga data attuazione mediante l accantonamento |
| 2015-82.txt | 3779 | 3779 | , sia laddove ne determina l ammontare complessivo da ripartirsi « proporzionalmente alla media degli impegni finali registrata per ciascuna | autonomia | nel triennio 2007-2009 » . le questioni non sono fondate . questa corte ha costantemente affermato che di regola i |
| 2015-82.txt | 3822 | 3822 | fissati dalla legislazione dello stato nell esercizio della competenza di coordinamento della finanza pubblica si applicano anche ai soggetti ad | autonomia | speciale ( ex plurimis , sentenze n . 46 del 2015 , n . 54 del 2014 , n . |
| 2015-82.txt | 4053 | 4053 | stabilità e crescita non possono che essere perseguiti dal legislatore nazionale attraverso norme capaci d imporsi all intero sistema delle | autonomie | ( sentenza n . 284 del 2009 ) . in tale prospettiva , questa corte si è pronunciata recentemente con |
| 2015-82.txt | 4123 | 4123 | che , come quelle impugnate nel presente giudizio , determinavano i contributi alla finanza pubblica posti a carico di ciascuna | autonomia | speciale . esaminando le censure rivolte a queste disposizioni , in quanto il contributo ivi previsto era stato determinato in |
| 2015-82.txt | 4256 | 4256 | la via dell accordo , espressione di un principio generale che governa i rapporti finanziari tra lo stato e le | autonomie | speciali ; è altresì vero , tuttavia , che tale principio non è stato recepito dagli statuti di autonomia che |
| 2015-82.txt | 4275 | 4275 | le autonomie speciali ; è altresì vero , tuttavia , che tale principio non è stato recepito dagli statuti di | autonomia | che vengono in rilievo nel presente giudizio – o dalle norme di attuazione degli stessi – , cosicché esso può |
| 2015-82.txt | 4381 | 4381 | base di questo presupposto che il richiamato art . 27 della legge n . 42 del 2009 prevede che le | autonomie | speciali concorrono al patto di stabilità interno sulla base del principio dell accordo « secondo criteri e modalità stabiliti dalle |
| 2015-82.txt | 4420 | 4420 | stabiliti dalle norme di attuazione dei rispettivi statuti » : una tale previsione non sarebbe necessaria se le fonti dell | autonomia | speciale avessero già provveduto a disciplinare la materia , recependo il principio dell accordo in forme opponibili al legislatore ordinario |
| 2015-82.txt | 4517 | 4517 | di competenza a favore delle norme di attuazione degli statuti speciali per la modifica della disciplina finanziaria degli enti ad | autonomia | differenziata ( sentenza n . 71 del 2012 ) , così da configurarsi quale presidio procedurale della specialità finanziaria di |
| 2015-82.txt | 4591 | 4591 | contesto di grave crisi economica , il legislatore può discostarsi dal modello consensualistico nella determinazione delle modalità del concorso delle | autonomie | speciali alle manovre di finanza pubblica ( sentenza n . 193 del 2012 ) , fermo restando il necessario rispetto |
| 2015-82.txt | 4665 | 4665 | del presente giudizio , la competenza in materia di coordinamento della finanza pubblica ha consentito allo stato di imporre all | autonomia | finanziaria delle regioni speciali e delle province autonome limiti analoghi a quelli che valgono per le regioni a statuto ordinario |
| 2015-82.txt | 4673 | 4673 | di coordinamento della finanza pubblica ha consentito allo stato di imporre all autonomia finanziaria delle regioni speciali e delle province | autonome | limiti analoghi a quelli che valgono per le regioni a statuto ordinario , nelle more delle trattative finalizzate al raggiungimento |
| 2015-82.txt | 4745 | 4745 | alla luce dei principi sopra richiamati , appare chiaro che lo stato ha stabilito la misura del contributo richiesto alle | autonomie | speciali , nonché ai comuni ricompresi nel territorio di alcune regioni speciali , nell adempimento della propria funzione di coordinamento |
| 2015-82.txt | 4844 | 4844 | . l accantonamento è disposto al fine di rendere immediatamente effettivo il concorso che le regioni speciali e le province | autonome | hanno il dovere di assicurare , con i mezzi di cui sono titolari , il raggiungimento degli obiettivi finanziari nazionali |
| 2015-82.txt | 4892 | 4892 | imposto alle ricorrenti è legittimo , l accantonamento delle quote di compartecipazione è il mezzo procedurale attraverso il quale le | autonomie | speciali assolvono tempestivamente gli obblighi di partecipazione al risanamento delle finanze pubbliche . così come è configurata nella disposizione impugnata |
| 2015-82.txt | 4977 | 4977 | previsto dai rispettivi statuti speciali : da questo punto di vista , non vi è alcuna sostituzione dello stato alle | autonomie | speciali nella titolarità del gettito . naturalmente , affinché esso non si tramuti in una definitiva sottrazione e appropriazione di |
| 2015-82.txt | 5072 | 5072 | , siano le nuove norme di attuazione statutaria a definire l entità e le modalità del concorso dei soggetti ad | autonomia | speciale agli obiettivi della finanza pubblica nazionale . la disposizione impugnata si configura , dunque , come misura transitoria , |
| 2015-82.txt | 5165 | 5165 | principio di leale collaborazione , il quale richiede un confronto autentico , orientato al superiore interesse pubblico di conciliare l | autonomia | finanziaria delle regioni con l indefettibile vincolo di concorso di ciascun soggetto ad autonomia speciale alla manovra di stabilità , |
| 2015-82.txt | 5179 | 5179 | superiore interesse pubblico di conciliare l autonomia finanziaria delle regioni con l indefettibile vincolo di concorso di ciascun soggetto ad | autonomia | speciale alla manovra di stabilità , sicché su ciascuna delle parti coinvolte ricade un preciso dovere di collaborazione e di |
| 2015-82.txt | 5226 | 5226 | dialogiche ( ex plurimis , sentenza n . 19 del 2015 ) . non mancano alle regioni e alle province | autonome | gli strumenti per reagire a eventuali comportamenti , anche omissivi , dello stato che non appaiano conformi al principio di |
| 2015-82.txt | 5715 | 5715 | dello stato , al fine di garantire la tenuta della finanza pubblica allargata , con conseguente riduzione dei margini di | autonomia | finanziaria e organizzativa della regione ( sentenza n . 46 del 2015 ) . 9 . – neppure sono fondate |
| 2015-82.txt | 5798 | 5798 | e 10 ) ricompresi sia nel territorio delle regioni ordinarie , sia nel territorio della regione siciliana e della regione | autonoma | della sardegna , per gli anni 2012 e successivi . non è dubbio che , per il finanziamento delle normali |
| 2015-82.txt | 6112 | 6112 | interessato anche i fondi destinati a finanziare gli enti locali delle regioni ordinarie . in relazione alle altre regioni ad | autonomia | speciale , non può considerarsi irragionevole che la riduzione riguardi solo i comuni e le province ricompresi nel territorio delle |
| 2015-82.txt | 6146 | 6146 | e le province ricompresi nel territorio delle due regioni isolane : infatti , solo in queste , tra tutte le | autonomie | speciali , la finanza degli enti locali riceve tuttora contributi a carico dello stato ; non per caso , il |
| 2015-82.txt | 6178 | 6178 | carico dello stato ; non per caso , il comma 3 del censurato art . 28 prevede che le regioni | autonome | valle d aosta e friuli-venezia giulia , nonché le due province autonome , che provvedono alla finanza dei rispettivi enti |
| 2015-82.txt | 6190 | 6190 | censurato art . 28 prevede che le regioni autonome valle d aosta e friuli-venezia giulia , nonché le due province | autonome | , che provvedono alla finanza dei rispettivi enti locali , versino anche un contributo aggiuntivo a titolo di concorso alla |
| 2015-82.txt | 6242 | 6242 | in forme diverse , la riduzione dei fondi degli enti locali lamentata dalla ricorrente riguarda tutti i soggetti dotati di | autonomia | , ordinaria e speciale . neppure è privo di rilievo il fatto che l attuazione del riparto delle riduzioni disposte |
| 2015-82.txt | 6345 | 6345 | ) – con decreti ministeriali adottati sulla base di accordi o previa intesa in sede di conferenza stato città e | autonomie | . sotto ogni profilo , dunque , le censure appaiono destituite di fondamento . 10 . – l art . |
| 2015-82.txt | 6601 | 6601 | effetti finanziari del d.l . n . 201 del 2011 per le regioni a statuto speciale e per le province | autonome | di trento e di bolzano . tuttavia , la stessa clausola esordisce stabilendo che restano ferme , anche per questi |
| 2015-82.txt | 6662 | 6662 | art . 48 , si intende al comma 1 . in riferimento al suddetto art . 48 , la regione | autonoma | valle d aosta censura il comma 1 , secondo periodo , lamentando che la disposizione impugnata non ha rispettato le |
| 2015-82.txt | 6851 | 6851 | , della legge n . 214 del 2011 , qualsivoglia previsione in merito all intesa con il presidente della regione | autonoma | valle d aosta , espressamente richiesta dalla legge n . 690 del 1981 : una legge che questa corte ( |
| 2015-82.txt | 7078 | 7078 | , n . 173 , si limita a dare atto che , con una propria nota trasmessa anche alla regione | autonoma | valle d aosta , il ministero dell economia e delle finanze ha preventivamente comunicato i criteri di contabilizzazione delle riserve |
| 2015-82.txt | 7300 | 7300 | , comma 1 , della legge n . 27 del 2012 , la normativa di attuazione dello statuto della regione | autonoma | valle d aosta richiede l intesa con il presidente della regione ai fini dell adozione della determinazione ministeriale per la |
| 2015-82.txt | 7335 | 7335 | adozione della determinazione ministeriale per la quantificazione delle maggiori entrate , riservate allo stato , rivenienti nel territorio della regione | autonoma | . pertanto , ferma restando la spettanza sostanziale del maggiore gettito così riservato allo stato , il vizio qui accertato |
| 2015-82.txt | 7396 | 7396 | il quale si quantifica l esatto ammontare di tale gettito , in ordine a quanto percepito nel territorio della regione | autonoma | valle d aosta . |
| 2016-145.txt | 550 | 550 | le misure di deroga non vengano autorizzate da parte della competente autorità europea . ciò comporterebbe una indiretta lesione dell | autonomia | amministrativa e finanziaria regionale , di cui agli artt . 118 e 119 cost . le disposizioni impugnate , per |
| 2016-145.txt | 625 | 625 | , la violazione dell art . 117 , primo comma , cost . ridonderebbe ulteriormente in una « lesione dell | autonomia | finanziaria regionale » , poiché la regione , come gli altri enti del sistema regionale , non potrebbe più compensare |
| 2016-145.txt | 2148 | 2148 | seguire per ottenere il rimborso dell iva . in particolare , la regione veneto lamenta una lesione indiretta della propria | autonomia | amministrativa e finanziaria , di cui agli artt . 118 e 119 cost . , poiché sarebbe stata costretta , |
| 2016-145.txt | 2223 | 2223 | fosse stata negata dal consiglio dell unione europea . inoltre , la ricorrente lamenta una specifica lesione indiretta della propria | autonomia | finanziaria , di cui all art . 119 cost . , poiché – nei casi in cui è chiamata a |
| 2016-151.txt | 508 | 508 | , « in violazione del canone costituzionale di uguaglianza , del dovere inderogabile di solidarietà e delle esigenze basilari dell | autonomia | e del decentramento ( cui la legislazione della repubblica dovrebbe adeguare i propri principi e metodi ) » , con |
| 2016-151.txt | 575 | 575 | realizzata dalle norme censurate violerebbe l art . 119 , primo comma , cost . – che assicura ai comuni | autonomia | di entrata e di spesa – il quarto comma del medesimo articolo , in quanto l insufficienza delle risorse a |
| 2016-151.txt | 705 | 705 | connessione in particolare [ . . . ] in tema di finanza regionale tra le attribuzioni regionali e quelle delle | autonomie | locali consent ( e ) di ritenere che la lesione delle competenze locali sia potenzialmente idonea a determinare una vulnerazione |
| 2016-151.txt | 868 | 868 | dal ricorso , indicando il criterio per ripartire la riduzione tra i comuni delle regioni a statuto ordinario e delle | autonomie | speciali insulari . la citata modifica non incide comunque sui termini del ricorso oggetto del presente giudizio . infine , |
| 2016-151.txt | 1282 | 1282 | 119 , primo , quarto e quinto comma , cost . , in relazione alla pretesa violazione , sia dell | autonomia | finanziaria sia del principio di proporzionalità tra risorse attribuite e funzioni conferite , e al mancato intervento straordinario di sostegno |
| 2016-151.txt | 1333 | 1333 | alle regioni , e recentemente ribadito con riguardo alle province , possono aversi riduzioni di risorse senza necessaria violazione dell | autonomia | finanziaria dell ente , purché non tali da rendere inadeguato il finanziamento delle sue funzioni ed eccessivamente difficile il loro |
| 2016-151.txt | 1460 | 1460 | regione alla « relazione sulla gestione finanziaria degli enti territoriali -esercizio 2013 » della corte dei conti , sezione delle | autonomie | , adottata con la deliberazione del 29 dicembre 2014 , n . 29 / sezaut / 2014 / frg , |
| 2016-151.txt | 1638 | 1638 | , la ricorrente si limita a dedurre la violazione « del dovere inderogabile di solidarietà e delle esigenze basilari dell | autonomia | e del decentramento ( cui la legislazione della repubblica dovrebbe adeguare i propri principi e metodi ) » . simili |
| 2016-173.txt | 432 | 432 | a quibus , posto che la prima ( comma 487 ) riguarda gli organi costituzionali , le regioni e province | autonome | ( con particolare riferimento ai vitalizi ) , e non comunque i pensionati a carico dello stato ; e la |
| 2016-173.txt | 659 | 659 | della predetta disposizione . tutte le ordinanze di rimessione motivano adeguatamente , infatti , sulla rilevanza ; assumono una propria | autonoma | posizione sui dubbi di costituzionalità prospettati dalle parti ed escludono che , per l univocità del dato normativo , si |
| 2016-173.txt | 3835 | 3835 | ) non idoneo a radicare un giudizio di eguaglianza , concernendo questo le misure di risparmio di spesa rimesse all | autonomia | di organi costituzionali e di regioni ad autonomia speciale rispetto a soggetti che non fanno parte del circuito della previdenza |
| 2016-173.txt | 3843 | 3843 | eguaglianza , concernendo questo le misure di risparmio di spesa rimesse all autonomia di organi costituzionali e di regioni ad | autonomia | speciale rispetto a soggetti che non fanno parte del circuito della previdenza obbligatoria ( in particolare , per ciò che |
| 2016-188.txt | 22 | 22 | in diritto 1 . – con ricorso iscritto al n . 10 del registro ricorsi del 2014 , la regione | autonoma | friuli-venezia giulia ha proposto , tra le altre , questioni di legittimità costituzionale dell art . 1 , commi 711 |
| 2016-188.txt | 434 | 434 | formazione del bilancio annuale e pluriennale dello stato – legge di stabilità 2013 ) , precedentemente impugnati dalla stessa regione | autonoma | friuli-venezia giulia con i ricorsi rispettivamente iscritti nel registro ricorsi al n . 50 del 2012 ed al n . |
| 2016-188.txt | 611 | 611 | avviso della regione , tutte le norme impugnate violerebbero il principio dell accordo che regolerebbe i rapporti fra stato ed | autonomie | speciali in materia finanziaria , come affermato più volte da questa corte ( si richiamano le sentenze n . 133 |
| 2016-188.txt | 676 | 676 | del 2000 e n . 39 del 1984 ) . secondo la ricorrente , sarebbe ulteriormente violato lo statuto di | autonomia | perché le norme impugnate , con riguardo alla disciplina della finanza comunale , inciderebbero su una materia statutariamente attribuita alla |
| 2016-188.txt | 852 | 852 | ogni caso svincolate dalla doverosa correzione in sede di accertamento del gettito , e ciò ridonderebbe in senso pregiudizievole sull | autonomia | finanziaria in riferimento all art . 119 cost . ed alle norme statutarie invocate , verificandosi la sottrazione di una |
| 2016-188.txt | 881 | 881 | . ed alle norme statutarie invocate , verificandosi la sottrazione di una componente essenziale sia per la finanza della regione | autonoma | friuli-venezia giulia , sia per quella dei suoi comuni . le norme impugnate , oltre ad inasprire ulteriormente la sottrazione |
| 2016-188.txt | 919 | 919 | ulteriormente la sottrazione del gettito fiscale di spettanza della regione e dei propri comuni , renderebbero stabile il vulnus all | autonomia | finanziaria in ragione dell abolizione di qualsiasi limite temporale alla loro applicazione . ciò sarebbe ulteriormente in contrasto con il |
| 2016-188.txt | 956 | 956 | in contrasto con il principio di leale collaborazione e con il principio consensuale , ispiratori dei rapporti tra stato ed | autonomie | speciali ; inoltre non sarebbe assicurata « la neutralità finanziaria [ in quanto le disposizioni contestate ] regolano un nuovo |
| 2016-188.txt | 1072 | 1072 | buon andamento di cui all art . 97 cost . , il depauperamento del sistema regionale rappresenterebbe una violazione dell | autonomia | finanziaria della regione e dei suoi comuni , perché produrrebbe incertezza sulle risorse disponibili ed impossibilità di un adeguata programmazione |
| 2016-188.txt | 1619 | 1619 | avvio degli stessi , la relativa documentazione ; c ) l entità del gettito dell irpef di spettanza della regione | autonoma | friuli-venezia giulia , distintamente per ciascun esercizio finanziario , nel quadriennio 2011-2014 , con evidenziazione degli eventuali scostamenti tra somme |
| 2016-188.txt | 2265 | 2265 | all entità ed alle scadenze temporali delle operazioni di versamento e verifica del gettito dell irpef di spettanza della regione | autonoma | friuli-venezia giulia , le risposte fornite dalle parti sono diverse ma sostanzialmente complementari . l avvocatura generale dello stato precisa |
| 2016-188.txt | 2307 | 2307 | il fondo di solidarietà comunale viene alimentato unicamente dai comuni delle regioni a statuto ordinario e da quelli delle regioni | autonome | siciliana e sardegna , enti che beneficiano del riparto a differenza di quelli delle altre autonomie speciali . i versamenti |
| 2016-188.txt | 2323 | 2323 | da quelli delle regioni autonome siciliana e sardegna , enti che beneficiano del riparto a differenza di quelli delle altre | autonomie | speciali . i versamenti statali sarebbero tempestivi ( sette giorni lavorativi ) sulla base delle cifre risultanti dalla sommatoria dei |
| 2016-188.txt | 2675 | 2675 | a suo avviso sovradimensionato , viene percepito dallo stato e non può alimentare il fondo con il quale la regione | autonoma | friuli-venezia giulia finanzia i trasferimenti ai propri enti territoriali . 2.3 . – per quel che riguarda l entità degli |
| 2016-188.txt | 2826 | 2826 | dello stato si evinca che i criteri di quantificazione degli importi degli accantonamenti sono stati approvati dalla conferenza stato-città e | autonomie | locali dopo apposito confronto tra il ministero dell economia e delle finanze e l anci . da tale contraddittorio sarebbero |
| 2016-188.txt | 2852 | 2852 | il ministero dell economia e delle finanze e l anci . da tale contraddittorio sarebbero state completamente pretermessi la regione | autonoma | friuli-venezia giulia ed i comuni del suo territorio . la ricorrente evidenzia , inoltre , che sussisterebbe divergenza tra le |
| 2016-188.txt | 3011 | 3011 | dalla difesa erariale : dalla tabella 3c riportata nella memoria del presidente del consiglio dei ministri risulterebbe per la regione | autonoma | friuli-venezia giulia una differenza pari a circa euro 9.300.000,00 , nel senso che la tasi produrrebbe un gettito inferiore di |
| 2016-188.txt | 3175 | 3175 | finanziarie esaustive , pur dissentendo sulla neutralità dell operazione : l avvocatura generale dello stato , riferendosi al complesso delle | autonomie | speciali , afferma che il minor gettito dell imu sarebbe sostanzialmente equivalente a quello relativo alla tasi , mentre la |
| 2016-188.txt | 3611 | 3611 | legge dispone , al comma 1 , – per quel che riguarda le regioni a statuto speciale e le province | autonome | – che « 1 . [ . . . ] nel rispetto degli statuti speciali , concorrono al conseguimento degli |
| 2016-188.txt | 3693 | 3693 | le norme di attuazione di cui al comma 1 tengono conto della dimensione della finanza delle predette regioni e province | autonome | rispetto alla finanza pubblica complessiva , delle funzioni da esse effettivamente esercitate e dei relativi oneri , anche in considerazione |
| 2016-188.txt | 3766 | 3766 | corrispondentemente sostenuti per le medesime funzioni dallo stato , dal complesso delle regioni e , per le regioni e province | autonome | che esercitano le funzioni in materia di finanza locale , dagli enti locali . le medesime norme di attuazione disciplinano |
| 2016-188.txt | 3934 | 3934 | del sistema tributario con riferimento alla potestà legislativa attribuita dai rispettivi statuti alle regioni a statuto speciale e alle province | autonome | in materia di tributi regionali , provinciali e locali [ . . . ] . 7 . al fine di |
| 2016-188.txt | 3986 | 3986 | princìpi che da essa derivano , nel rispetto delle peculiarità di ciascuna regione a statuto speciale e di ciascuna provincia | autonoma | , è istituito presso la conferenza permanente per i rapporti tra lo stato , le regioni e le province autonome |
| 2016-188.txt | 4006 | 4006 | autonoma , è istituito presso la conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano , in attuazione del principio di leale collaborazione , un tavolo di confronto tra il |
| 2016-188.txt | 4037 | 4037 | di leale collaborazione , un tavolo di confronto tra il governo e ciascuna regione a statuto speciale e ciascuna provincia | autonoma | , costituito dai ministri per i rapporti con le regioni , per le riforme per il federalismo , per la |
| 2016-188.txt | 4082 | 4082 | economia e delle finanze e per le politiche europee nonché dai presidenti delle regioni a statuto speciale e delle province | autonome | . il tavolo individua linee guida , indirizzi e strumenti per assicurare il concorso delle regioni a statuto speciale e |
| 2016-188.txt | 4105 | 4105 | tavolo individua linee guida , indirizzi e strumenti per assicurare il concorso delle regioni a statuto speciale e delle province | autonome | agli obiettivi di perequazione e di solidarietà e per valutare la congruità delle attribuzioni finanziarie ulteriori intervenute successivamente all entrata |
| 2016-188.txt | 4504 | 4504 | si tiene conto anche dei tributi da essa sostituiti . 3 . nelle regioni a statuto speciale e nelle province | autonome | che esercitano le funzioni in materia di finanza locale , le modalità di applicazione delle disposizioni relative alle imposte comunali |
| 2016-188.txt | 4534 | 4534 | , le modalità di applicazione delle disposizioni relative alle imposte comunali istituite con il presente decreto sono stabilite dalle predette | autonomie | speciali in conformità con i rispettivi statuti e le relative norme di attuazione ; per gli enti locali ubicati nelle |
| 2016-188.txt | 4559 | 4559 | i rispettivi statuti e le relative norme di attuazione ; per gli enti locali ubicati nelle medesime regioni e province | autonome | non trova applicazione quanto previsto dall articolo 2 , commi da 1 a 8 ; alle predette regioni e province |
| 2016-188.txt | 4580 | 4580 | non trova applicazione quanto previsto dall articolo 2 , commi da 1 a 8 ; alle predette regioni e province | autonome | spettano le devoluzioni e le compartecipazioni al gettito delle entrate tributarie erariali previste dal presente decreto nelle misure e con |
| 2016-188.txt | 4643 | 4643 | essi sostituiti » . occorre infine rammentare che l art . 63 , quarto comma , dello statuto della regione | autonoma | friuli venezia-giulia disciplina , accanto alle ordinarie procedure di modifica previste dalla costituzione , il procedimento finalizzato all accordo per |
| 2016-188.txt | 4694 | 4694 | legge n . 42 del 2009 , dal decreto attuativo in tema di federalismo fiscale municipale e dallo statuto di | autonomia | si evincono alcuni principi cardine della riforma tributaria afferente alle autonomie speciali ed in particolare alla regione autonoma friuli-venezia giulia |
| 2016-188.txt | 4705 | 4705 | tema di federalismo fiscale municipale e dallo statuto di autonomia si evincono alcuni principi cardine della riforma tributaria afferente alle | autonomie | speciali ed in particolare alla regione autonoma friuli-venezia giulia : « a ) conferma del metodo pattizio quale strumento indefettibile |
| 2016-188.txt | 4712 | 4712 | statuto di autonomia si evincono alcuni principi cardine della riforma tributaria afferente alle autonomie speciali ed in particolare alla regione | autonoma | friuli-venezia giulia : « a ) conferma del metodo pattizio quale strumento indefettibile , anche sotto il profilo procedurale , |
| 2016-188.txt | 4741 | 4741 | metodo pattizio quale strumento indefettibile , anche sotto il profilo procedurale , nella disciplina delle relazioni finanziarie tra stato e | autonomie | speciali ; b ) principio di neutralità nella rideterminazione delle attribuzioni fiscali alle autonomie speciali da attuare secondo il canone |
| 2016-188.txt | 4755 | 4755 | delle relazioni finanziarie tra stato e autonomie speciali ; b ) principio di neutralità nella rideterminazione delle attribuzioni fiscali alle | autonomie | speciali da attuare secondo il canone della leale collaborazione ; c ) finalità di razionalizzazione e perequazione del meccanismo rideterminativo |
| 2016-188.txt | 4818 | 4818 | . in definitiva , si tratta di criteri guida per realizzare il necessario bilanciamento tra le ragioni di salvaguardia delle | autonomie | speciali , quelle di realizzazione del federalismo solidale e quelle di tutela degli equilibri di bilancio , intesi questi ultimi |
| 2016-188.txt | 4844 | 4844 | del federalismo solidale e quelle di tutela degli equilibri di bilancio , intesi questi ultimi come riferiti sia alle singole | autonomie | che al sistema della finanza pubblica allargata » ( sentenza n . 155 del 2015 ) . l art . |
| 2016-188.txt | 5033 | 5033 | previste dall articolo 27 della medesima legge n . 42 del 2009 , è rivisto l ordinamento finanziario della regione | autonoma | friuli-venezia giulia al fine di assicurare la neutralità finanziaria dei predetti decreti nei confronti dei vari livelli di governo » |
| 2016-188.txt | 5077 | 5077 | costituzionale delle regole riguardanti il riparto del gettito fiscale tra lo stato e i livelli di governo territoriale della regione | autonoma | friuli-venezia giulia prevede una procedura pattizia semplificata per la modifica dello statuto , utile sia per assicurare la più ampia |
| 2016-188.txt | 5302 | 5302 | della finanza degli enti locali , delle regioni a statuto ordinario e delle regioni siciliana e sardegna rispetto alle altre | autonomie | speciali , tra cui la stessa ricorrente . in particolare , per i comuni ubicati nel territorio di queste ultime |
| 2016-188.txt | 5445 | 5445 | del comma 17 , il quale stabilisce che « l importo complessivo della riduzione del recupero [ afferente alle suddette | autonomie | speciali ] risulta pari per l anno 2012 a 1.627 milioni di euro , per l anno 2013 a 1.762,4 |
| 2016-188.txt | 5526 | 5526 | dell art . 13 del d.l . n . 201 del 2011 continui ad applicarsi nei soli territori delle regioni | autonome | friuli-venezia giulia e valle d aosta e delle province autonome di trento e di bolzano . l impugnato art . |
| 2016-188.txt | 5536 | 5536 | del 2011 continui ad applicarsi nei soli territori delle regioni autonome friuli-venezia giulia e valle d aosta e delle province | autonome | di trento e di bolzano . l impugnato art . 1 , comma 729 , della legge n . 147 |
| 2016-188.txt | 5606 | 5606 | prescrizione dell art . 13 , comma 17 , del d.l . n . 201 del 2011 nei territori delle | autonomie | speciali da ultimo menzionate . tale disposizione , attraverso il complesso riferimento alle precedenti , è venuta così a perpetuare |
| 2016-188.txt | 5710 | 5710 | agli artt . 49 , 51 , secondo comma , e 63 , quarto comma , dello statuto della regione | autonoma | friuli-venezia giulia ed al principio di leale collaborazione . dalla relazione della norma impugnata con quelle precedenti e dall istruttoria |
| 2016-188.txt | 5836 | 5836 | è stato rispettato il principio di neutralità degli effetti della riforma nell ambito delle relazioni finanziarie tra stato e regione | autonoma | friuli-venezia giulia ; d ) la norma impugnata non prevede l ostensibilità dei dati analitici di composizione del gettito , |
| 2016-188.txt | 5911 | 5911 | accordo emerge confrontando la disposizione impugnata con il combinato delle norme contenute nell art . 49 dello statuto della regione | autonoma | friuli-venezia giulia , che prevede le compartecipazioni regionali ai tributi erariali , nel successivo art . 51 , secondo comma |
| 2016-188.txt | 6311 | 6311 | porre in essere un confronto realmente orientato al superiore interesse pubblico di conciliare , nei limiti del possibile , l | autonomia | finanziaria della regione con [ gli indefettibili vincoli di finanza pubblica ] » ( sentenza n . 19 del 2015 |
| 2016-188.txt | 6385 | 6385 | deve essere conciliata attraverso il metodo dell accordo con i principi costituzionali inerenti al rapporto tra lo stato e le | autonomie | speciali . l espressione di tale esigenza si rinviene , tra l altro , nel già richiamato art . 1 |
| 2016-188.txt | 6580 | 6580 | accordo assorbe qualsiasi considerazione circa la questione , controversa tra le parti , concernente la composizione della conferenza stato-città e | autonomie | locali , la quale avrebbe negoziato con il ministero dell economia e delle finanze e con l anci la quantificazione |
| 2016-188.txt | 6607 | 6607 | con il ministero dell economia e delle finanze e con l anci la quantificazione degli accantonamenti in assenza della regione | autonoma | friuli-venezia giulia . 4.2 . – quanto alla illegittimità della stabilizzazione dell accantonamento senza un previo contraddittorio tra le parti |
| 2016-188.txt | 6648 | 6648 | , rileva il profilo funzionale di tale istituto nell ambito della legislazione statale afferente alle relazioni finanziarie tra stato e | autonomie | speciali . è stato a tal proposito affermato da questa corte che « [ p ] er mezzo dell accantonamento |
| 2016-188.txt | 6714 | 6714 | di attuazione ( sentenza n . 23 del 2014 ) , sono sottratte a un immediata disponibilità per obbligare l | autonomia | speciale a ridurre di un importo corrispondente il livello delle spese . una volta chiarito che il contributo imposto a |
| 2016-188.txt | 6784 | 6784 | l art . 27 della legge n . 42 del 2009 , costituisce il mezzo procedurale con il quale le | autonomie | speciali , anziché essere private definitivamente di quanto loro compete , partecipano al risanamento delle finanze pubbliche , impiegando a |
| 2016-188.txt | 6895 | 6895 | non possono essere definite contestualmente alla redazione dei bilanci di previsione . esso si differenzia dall istituto del contributo delle | autonomie | speciali – come definito nella sentenza n . 19 del 2015 – per il raggiungimento degli obiettivi del patto di |
| 2016-188.txt | 7040 | 7040 | accordo , nel quale viene depositato l epilogo delle complesse transazioni ispirate al leale contraddittorio tra lo stato e le | autonomie | speciali . solo il fallimento di reiterate trattative può giustificare , pur sempre nel rispetto degli statuti e dei principi |
| 2016-188.txt | 7113 | 7113 | – quanto alla violazione del principio di neutralità degli effetti fiscali della riforma sulle relazioni finanziarie tra stato e regione | autonoma | friuli-venezia giulia , occorre preliminarmente precisare che il legislatore statale avrebbe potuto scegliere , indifferentemente , un percorso di integrale |
| 2016-188.txt | 7375 | 7375 | sede di parificazione del rendiconto regionale 2014 , dalla corte dei conti , sezione regionale di controllo per la regione | autonoma | friuli-venezia giulia , la quale ha rilevato anomalie nei meccanismi di accreditamento delle entrate tributarie della regione , sottolineando il |
| 2016-188.txt | 7912 | 7912 | finanza degli enti locali si basa su tributi propri ma anche su trasferimenti , i quali nel caso della regione | autonoma | friuli-venezia giulia – a differenza di quel che avviene per i comuni delle regioni a statuto ordinario e per quelli |
| 2016-188.txt | 8102 | 8102 | le compensazioni indispensabili ad assicurare la neutralità della riforma fiscale nelle relazioni finanziarie tra stato ed enti territoriali della regione | autonoma | friuli-venezia giulia ed , eventualmente , le altre operazioni di cui all art . 27 della legge n . 42 |
| 2016-188.txt | 8289 | 8289 | e confrontabili i dati necessari per una corretta attuazione del precetto costituzionale , inerente alla salvaguardia delle risorse spettanti all | autonomia | speciale , costituisce un ingiustificata compressione dell autonomia stessa . con riguardo alla fattispecie normativa in esame può dunque dirsi |
| 2016-188.txt | 8297 | 8297 | attuazione del precetto costituzionale , inerente alla salvaguardia delle risorse spettanti all autonomia speciale , costituisce un ingiustificata compressione dell | autonomia | stessa . con riguardo alla fattispecie normativa in esame può dunque dirsi che il legislatore statale , durante l ampio |
| 2016-188.txt | 8352 | 8352 | , abbia prima fissato regole costituzionalmente corrette afferenti ai meccanismi di funzionamento delle relazioni finanziarie tra lo stato e le | autonomie | territoriali in materia tributaria ma , successivamente , abbia determinato un quadro opaco ed autoreferenziale per quel che concerne le |
| 2016-188.txt | 8583 | 8583 | . è opportuno in proposito ricordare che l art . 1 della legge n . 42 del 2009 declina l | autonomia | degli enti territoriali come finalizzata a garantire « i principi di solidarietà e di coesione sociale [ nonché ] la |
| 2016-188.txt | 8628 | 8628 | detti enti ] e l effettività e la trasparenza del controllo democratico nei confronti degli eletti » . la regione | autonoma | friuli-venezia giulia ed i propri enti territoriali sono comunità esponenziali del pluralismo sociale , nella cornice di una repubblica una |
| 2016-188.txt | 8663 | 8663 | nella cornice di una repubblica una e indivisibile , tale anche in ragione del pluralismo istituzionale e delle istanze di | autonomia | che ne caratterizzano il tessuto democratico . in tale contesto , la chiarezza e la trasparenza dei rapporti tra prelievo |
| 2016-188.txt | 8768 | 8768 | , una volta che siano disponibili con chiarezza i dati necessari per il conguaglio tra lo stato e la regione | autonoma | friuli-venezia giulia del gettito proveniente dalle diverse tipologie tributarie interessate dalla riforma . 5 . – in riferimento agli stessi |
| 2016-188.txt | 8981 | 8981 | ha fornito un provento equivalente a quello presunto dell imu , determinando quindi una maggiore riduzione ai danni della regione | autonoma | friuli-venezia giulia di oltre euro 9.300.000,00 . dalla precedente enunciazione di illegittimità costituzionale nei confronti del comma 729 e dall |
| 2016-188.txt | 9231 | 9231 | e del carattere di continuità dei bilanci pubblici , che consente rimodulazioni dei rapporti debitori e creditori tra stato ed | autonomie | territoriali anche in esercizi successivi alla loro scadenza . e ciò è coerente con quanto questa corte ha già avuto |
| 2016-188.txt | 9316 | 9316 | patrimoniale » ( sentenza n . 155 del 2015 ) , anche attraverso appropriate rimodulazioni dei rapporti fra stato ed | autonomie | speciali « con riguardo ai decorsi esercizi » ( sentenza n . 155 del 2015 ) . d altronde , |
| 2016-188.txt | 9608 | 9608 | ha efficacia , con riguardo all applicazione di dette norme , limitatamente all [ a ] region [ e ] | autonom | [ a ] friuli-venezia giulia » ( sentenza n . 39 del 2014 ) . 9 . – la questione |
| 2016-188.txt | 9744 | 9744 | infondatezza dell impugnazione per erroneità del presupposto interpretativo , dacché è stato confermato che esso non trova applicazione per l | autonomia | speciale ricorrente . 10 . – anche le censure rivolte ai successivi commi 725 e 727 del medesimo articolo non |
| 2016-188.txt | 9822 | 9822 | ultimo , dettando prescrizioni per la comunicazione degli errori e le modalità con cui porvi rimedio . per la regione | autonoma | friuli-venezia giulia è previsto che la ” regolazione ” avvenga nell ambito dell attuazione degli accantonamenti . i due commi |
| 2016-199.txt | 1094 | 1094 | 8 , comma 2 , del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2016-205.txt | 922 | 922 | risorse finanziarie a disposizione delle amministrazioni locali » , la norma impugnata determinerebbe una lesione delle « esigenze basilari dell | autonomia | e del decentramento » ; c ) artt . 117 e 119 , primo , secondo , terzo e quarto |
| 2016-205.txt | 973 | 973 | tagli ” sproporzionati e non ragionevoli » da esso previsti priverebbero le province e le città metropolitane della loro « | autonomia | di spesa » , l obbligo di versamento allo stato delle corrispondenti risorse capovolgerebbe « i meccanismi di compartecipazione e |
| 2016-205.txt | 1371 | 1371 | . ; c ) art . 114 cost . in quanto le norme impugnate implicherebbero una « compromissione della dignità | autonoma | delle province e delle città metropolitane , quali componenti essenziali della repubblica ex art . 114 . cost . » |
| 2016-205.txt | 2132 | 2132 | costituzione assicura a tali enti per l esercizio delle rispettive funzioni » . tale motivazione , prospettando la compressione dell | autonomia | degli enti di area vasta in tutti i settori di loro competenza , quale deriva chiaramente dalla riduzione della spesa |
| 2016-205.txt | 2411 | 2411 | . – la seconda questione ( violazione dell art . 5 cost . per lesione delle « esigenze basilari dell | autonomia | e del decentramento » ) non richiede un esame distinto . secondo la ricorrente la violazione del principio di promozione |
| 2016-205.txt | 2433 | 2433 | del decentramento » ) non richiede un esame distinto . secondo la ricorrente la violazione del principio di promozione delle | autonomie | locali deriverebbe dal « trattamento deteriore » riservato ad esse rispetto ad altri comparti della pubblica amministrazione e dai « |
| 2016-205.txt | 2689 | 2689 | versare l importo « ad apposito capitolo di entrata del bilancio dello stato » ) , con conseguente lesione dell | autonomia | finanziaria di spesa e capovolgimento dei « meccanismi di compartecipazione e di trasferimento di risorse dallo stato alla periferia » |
| 2016-205.txt | 2916 | 2916 | . al ricorso sono allegati due documenti , ma il primo di essi ( corte dei conti , sezione delle | autonomie | , relazione sulla gestione finanziaria degli enti territoriali , esercizio 2013 , 29 dicembre 2014 ) , oltre a riguardare |
| 2016-205.txt | 4213 | 4213 | del 2015 del ministro per la semplificazione e la pubblica amministrazione e del ministro per gli affari regionali e le | autonomie | ( nella quale si legge che « [ l ] a riduzione incrementale della spesa corrente si coordina anche con |
| 2016-205.txt | 4268 | 4268 | 2014 e dai commi da 420 a 428 » ) e dalla deliberazione della corte dei conti , sezione delle | autonomie | , 30 aprile 2015 , n . 17 , il riordino delle province – aspetti ordinamentali e riflessi finanziari . |
| 2016-205.txt | 5824 | 5824 | fronte delle innovazioni introdotte da quest ultima legge . 11 . – la terza questione ( « compromissione della dignità | autonoma | delle province e delle città metropolitane , quali componenti essenziali della repubblica ex art 114 cost . » ) non |
| 2016-205.txt | 5874 | 5874 | quelle svolte nel punto 5 . , nel senso che si tratta di una questione non dotata di una reale | autonomia | . la lamentata violazione dell art . 114 cost . deriverebbe dalla gravità della lesione dell autonomia amministrativa e finanziaria |
| 2016-205.txt | 5891 | 5891 | di una reale autonomia . la lamentata violazione dell art . 114 cost . deriverebbe dalla gravità della lesione dell | autonomia | amministrativa e finanziaria , sicché tale questione è da ritenere ricompresa in quelle riguardanti gli artt . 118 e 119 |
| 2016-21.txt | 713 | 713 | da soddisfare la regione ricorrente o da alterare i termini del quadro normativo , in modo tale da imporre un | autonoma | impugnazione ( sentenza n . 46 del 2015 ) . 3 . – nel merito , la questione di legittimità |
| 2016-21.txt | 1981 | 1981 | di leale collaborazione che deve in ogni caso permeare di sé i rapporti tra lo stato e il sistema delle | autonomie | ( ex plurimis , sentenze n . 44 del 2014 , n . 237 del 2009 , n . 168 |
| 2016-21.txt | 2150 | 2150 | la previa acquisizione dell intesa nella conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e bolzano , da considerare luogo di espressione e insieme di sintesi degli interessi regionali e statali coinvolti |
| 2016-21.txt | 2331 | 2331 | del turismo , previa intesa nella conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e bolzano . la dichiarazione di illegittimità costituzionale è riferita al testo oggetto dell impugnazione e a quello |
| 2016-242.txt | 510 | 510 | 8 , comma 2 , del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2016-280.txt | 542 | 542 | il successivo art . 48 , comma 1-bis , in quanto consentirebbe l immediata applicazione del regime dell imu alle | autonomie | speciali senza prevedere un termine stringente e certo per l adozione delle norme di attuazione statutaria e quindi per il |
| 2016-280.txt | 1039 | 1039 | . 155 del 2015 questa corte si è limitata ad accertare il mancato rispetto del metodo pattizio tra stato ed | autonomie | speciali per quel che riguarda il riparto delle compartecipazioni al tributo . per questo motivo , l accoglimento delle medesime |
| 2016-280.txt | 1244 | 1244 | metodo pattizio quale strumento indefettibile , anche sotto il profilo procedurale , nella disciplina delle relazioni finanziarie tra stato e | autonomie | speciali ; b ) principio di neutralità nella rideterminazione delle attribuzioni fiscali alle autonomie speciali da attuare secondo il canone |
| 2016-280.txt | 1258 | 1258 | delle relazioni finanziarie tra stato e autonomie speciali ; b ) principio di neutralità nella rideterminazione delle attribuzioni fiscali alle | autonomie | speciali da attuare secondo il canone della leale collaborazione ; c ) finalità di razionalizzazione e perequazione del meccanismo rideterminativo |
| 2016-280.txt | 1407 | 1407 | dialettici interessi della neutralità finanziaria , della sostituzione , della perequazione e del dimensionamento delle entrate fiscali di competenza delle | autonomie | speciali » ( sentenza n . 155 del 2015 ) . dalla motivazione della pronuncia risulta con chiarezza che la |
| 2016-280.txt | 1448 | 1448 | struttura dell imu costituisce un mero presupposto della necessità di un nuovo bilanciato riparto delle risorse fiscali tra stato ed | autonomie | territoriali . in sostanza , la sua disciplina ed il gettito conseguente costituiscono uno degli elementi essenziali per il raggiungimento |
| 2016-280.txt | 1596 | 1596 | pressione fiscale complessivamente stabiliti ; dall altro , impone che la rideterminazione dei tributi oggetto di compartecipazione da parte delle | autonomie | speciali non riduca le risorse disponibili in modo da pregiudicare assetti organizzativi ed esercizio delle funzioni consolidatisi all interno delle |
| 2016-280.txt | 1617 | 1617 | speciali non riduca le risorse disponibili in modo da pregiudicare assetti organizzativi ed esercizio delle funzioni consolidatisi all interno delle | autonomie | stesse » ( sentenza n . 155 del 2015 ) . entrambi gli assunti ricavabili dall evocata decisione appaiono ictu |
| 2016-280.txt | 1683 | 1683 | pregiudicare contemporaneamente sia gli assetti della finanza statale nel suo complesso , sia gli assetti organizzativi e finanziari delle stesse | autonomie | territoriali siciliane . in definitiva , non è possibile ipotizzare , come fa il giudice rimettente , esenzioni o decorrenze |
| 2016-280.txt | 2008 | 2008 | e , come di seguito meglio precisato , questa violazione del canone procedimentale non può sottrarre in modo definitivo alle | autonomie | speciali risorse eventualmente necessarie per assicurare l equilibrio tra entrate fiscali e funzioni esercitate , nondimeno il rimedio a tale |
| 2016-280.txt | 2132 | 2132 | patrimoniale » ( sentenza n . 155 del 2015 ) , anche attraverso appropriate rimodulazioni dei rapporti fra stato ed | autonomie | speciali nei futuri esercizi . pertanto , le modalità di risoluzione del contenzioso sul riparto delle risorse fiscali tra stato |
| 2016-280.txt | 2306 | 2306 | patrimoniale ” ( sentenza n . 155 del 2015 ) , anche attraverso appropriate rimodulazioni dei rapporti fra stato ed | autonomie | speciali » ( sentenza n . 188 del 2016 ) negli esercizi successivi . in definitiva , pur non potendosi |
| 2016-280.txt | 2455 | 2455 | tra l attribuzione di risorse fiscali successivamente alla riforma del 2011 e le funzioni effettivamente attribuite ed esercitate dalle stesse | autonomie | speciali » ( sentenza n . 155 del 2015 ) . il pregiudizio causato da detta inerzia sarebbe del tutto |
| 2016-280.txt | 3023 | 3023 | modalità di applicazione e gli effetti finanziari del presente decreto per le regioni a statuto speciale e per le province | autonome | di trento e di bolzano » . come questa corte ha già avuto modo di affermare , l art . |
| 2016-280.txt | 3099 | 3099 | a suo avviso , consentendo l immediata applicazione del regime dell imu di cui al precedente art . 13 alle | autonomie | speciali senza prevedere un termine stringente e certo per l adozione delle norme di attuazione statutaria , violerebbe l art |
| 2016-280.txt | 3140 | 3140 | . 43 dello statuto ed il principio di leale collaborazione . tuttavia , la riferibilità dell art . 13 alle | autonomie | speciali non dipende dalla clausola di salvaguardia ma direttamente dal contenuto dell articolo citato , che si applica in tutti |
| 2016-280.txt | 3174 | 3174 | citato , che si applica in tutti i comuni del territorio nazionale ( comma 1 ) e menziona esplicitamente le | autonomie | speciali ( comma 17 ) . l art . 13 , dunque , dà fondamento al regolamento impugnato , a |
| 2016-280.txt | 3250 | 3250 | giudizio in via principale ( sentenza n . 77 del 2015 ) , la clausola di salvaguardia è priva di | autonoma | capacità lesiva , mentre le uniche norme suscettibili di impugnazione allo scopo di rimuovere la pretesa violazione sono quelle di |
| 2016-280.txt | 3279 | 3279 | di impugnazione allo scopo di rimuovere la pretesa violazione sono quelle di cui all art . 13 , direttamente ed | autonomamente | applicabili . da tanto discende l inammissibilità della questione . |
| 2016-31.txt | 9 | 9 | considerato in diritto 1 . – la provincia | autonoma | di bolzano ( ricorso n . 57 del 2014 ) , la provincia autonoma di trento ( ricorso n . |
| 2016-31.txt | 23 | 23 | diritto 1 . – la provincia autonoma di bolzano ( ricorso n . 57 del 2014 ) , la provincia | autonoma | di trento ( ricorso n . 65 del 2014 ) e la regione siciliana ( ricorso n . 66 del |
| 2016-31.txt | 166 | 166 | , con riguardo al comma 1 , da tutte le ricorrenti ; con riguardo al comma 1-bis , dalla provincia | autonoma | di bolzano e dalla regione siciliana . 1.1 . – la disposizione di cui al comma 1 , al primo |
| 2016-31.txt | 713 | 713 | essere trattati congiuntamente e decisi con un unica pronuncia . 3 . – nelle more del giudizio , le province | autonome | di bolzano e di trento hanno raggiunto con lo stato un accordo in materia di finanza pubblica . ne è |
| 2016-31.txt | 805 | 805 | costituzionale , l accettazione della rinuncia determina l estinzione del processo in riferimento alle questioni di legittimità promosse dalla provincia | autonoma | di bolzano , con il ricorso n . 57 del 2014 , limitatamente ai commi 1 e 1-bis dell art |
| 2016-31.txt | 845 | 845 | art . 7 del d.l . n . 66 del 2014 ; nonché in riferimento alle questioni promosse dalla provincia | autonoma | di trento , con il ricorso n . 65 del 2014 , limitatamente al solo comma 1 . nonostante abbia |
| 2016-31.txt | 1031 | 1031 | ai sensi del quale « le disposizioni del presente decreto si applicano alle regioni a statuto speciale e alle province | autonome | di trento e di bolzano secondo le procedure previste dai rispettivi statuti e dalle relative norme di attuazione » . |
| 2016-31.txt | 1257 | 1257 | di regola , i principi di coordinamento della finanza pubblica recati dalla legislazione statale si applicano anche ai soggetti ad | autonomia | speciale » ( sentenza n . 77 del 2015 ) , ma quand anche , in ipotesi , alle disposizioni |
| 2016-40.txt | 120 | 120 | . n . 66 del 2014 , come convertito , ha ridefinito , per le regioni speciali e le province | autonome | , l obiettivo del patto di stabilità , e ha aggiunto – a modifica della disciplina dettata dall art . |
| 2016-40.txt | 409 | 409 | formazione del bilancio annuale e pluriennale dello stato – legge di stabilità 2014 ) – dispone un altro concorso delle | autonomie | speciali alla finanza pubblica , onerando ulteriormente la regione siciliana di circa 194 milioni di euro per il 2014 e |
| 2016-40.txt | 692 | 692 | legge di stabilità 2015 ) , che ha esteso temporalmente , fino all anno 2018 , il contributo imposto alle | autonomie | speciali . a sua volta , l art . 1 , comma 526 , della legge n . 147 del |
| 2016-40.txt | 776 | 776 | ) e b ) , della legge n . 190 del 2014 , che ha esteso il concorso ulteriore delle | autonomie | speciali anche all anno 2018 . entrambe le modifiche sono state autonomamente impugnate dalla regione siciliana con ricorsi distinti e |
| 2016-40.txt | 788 | 788 | , che ha esteso il concorso ulteriore delle autonomie speciali anche all anno 2018 . entrambe le modifiche sono state | autonomamente | impugnate dalla regione siciliana con ricorsi distinti e successivi a quello ora in esame . lo scrutinio di questa corte |
| 2016-40.txt | 1067 | 1067 | , anche in tal caso estendendo all anno 2018 la riduzione di spesa ivi prevista . la ricorrente non ha | autonomamente | impugnato le due disposizioni di modifica , sicché va verificata la necessità del trasferimento a queste ultime delle questioni di |
| 2016-40.txt | 1301 | 1301 | 219 del 2013 ) , si deve concludere per la portata innovativa della modifica stessa , che va impugnata con | autonomo | ricorso , poiché il trasferimento « supplirebbe impropriamente all onere di impugnazione » ( sentenze n . 17 del 2015 |
| 2016-40.txt | 1554 | 1554 | non presentano carattere marginale , determinando , entrambe , sia una diversa portata precettiva delle disposizioni modificate , sia un | autonoma | incisione , nei due casi , sugli interessi della ricorrente . non può , infatti , dubitarsi che in tal |
| 2016-40.txt | 1642 | 1642 | spesa per incarichi di consulenza , studio e ricerca e per i contratti di collaborazione coordinata e continuativa . l | autonomia | precettiva di disposizioni che estendono il confine temporale di applicazione di norme riduttive della spesa comporta l onere di separate |
| 2016-40.txt | 2192 | 2192 | come convertito , secondo cui le disposizioni del decreto « si applicano alle regioni a statuto speciale e alle province | autonome | di trento e di bolzano secondo le procedure previste dai rispettivi statuti e dalle relative norme di attuazione » . |
| 2016-40.txt | 2271 | 2271 | del 2014 , come convertito , recano prescrizioni specificamente ed esclusivamente rivolte alle regioni a statuto speciale e alle province | autonome | . deve farsi perciò applicazione del principio , già affermato dalla giurisprudenza costituzionale , secondo cui l illegittimità costituzionale di |
| 2016-40.txt | 2332 | 2332 | con quanto testualmente affermato dalle norme impugnate , che facciano esplicito riferimento alle regioni a statuto speciale e alle province | autonome | ( da ultimo , sentenze n . 156 e n . 77 del 2015 ) . quanto al resto delle |
| 2016-40.txt | 2443 | 2443 | ciò non incide sulla ammissibilità delle questioni sollevate , ma sulla loro fondatezza . per essere applicabile alle regioni ad | autonomia | speciale , quella disciplina richiede infatti il recepimento tramite le apposite procedure prescritte dalla normativa statutaria e di attuazione statutaria |
| 2016-40.txt | 2611 | 2611 | volte precisato che i principi di coordinamento della finanza pubblica recati dalla legislazione statale si applicano anche ai soggetti ad | autonomia | speciale ( ex plurimis , tra le più recenti , sentenze n . 273 , n . 263 , n |
| 2016-40.txt | 3987 | 3987 | 66 del 2014 , come convertito , per il superstite profilo di violazione dell art . 43 dello statuto di | autonomia | siciliano , in quanto prevederebbe una misura di finanza pubblica senza previa intesa con la regione . nella ricordata sentenza |
| 2016-40.txt | 4083 | 4083 | di regola , i principi di coordinamento della finanza pubblica recati dalla legislazione statale si applicano anche ai soggetti ad | autonomia | speciale ( ex multis , da ultimo , sentenze n . 273 , n . 263 , n . 239 |
| 2016-40.txt | 4225 | 4225 | . 82 , n . 77 e n . 46 del 2015 ) in quanto non recepito dallo statuto di | autonomia | siciliano o dalle norme di attuazione di esso . nel ricorso ora in esame , peraltro caratterizzato da una forte |
| 2016-40.txt | 4337 | 4337 | art . 1 , comma 526 , della legge n . 147 del 2013 , prevedendo un ulteriore concorso delle | autonomie | speciali alla finanza pubblica , con oneri specifici a carico della regione siciliana . nella sentenza n . 239 del |
| 2016-40.txt | 4466 | 4466 | ricorso ora in esame , che lamentava un asserita determinazione unilaterale , da parte dello stato , del concorso delle | autonomie | speciali al risanamento della finanza pubblica , in violazione del principio dell accordo . ed è stato ribadito che , |
| 2016-40.txt | 4505 | 4505 | che , in un contesto di grave crisi economica , il legislatore , nella determinazione delle modalità del concorso delle | autonomie | speciali alle manovre di finanza pubblica , può discostarsi dal modello consensualistico prefigurato dal citato art . 27 della legge |
| 2016-40.txt | 4897 | 4897 | dalla ricostruzione offerta dalla pronuncia appena ricordata , l intervento statale si è mosso in uno spazio in cui l | autonomia | statutaria ha avuto modo di dispiegarsi . istituita e disciplinata dal legislatore statale , l imposta sulle assicurazioni contro la |
| 2016-40.txt | 4978 | 4978 | 17 , comma 1 , del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2016-40.txt | 5141 | 5141 | in quanto la stessa regione provveda con propria normativa a dare attuazione alla legislazione statale , nel rispetto della sua | autonomia | speciale . ebbene – come pure chiarito dalla sentenza n . 67 del 2015 – la regione siciliana ha adottato |
| 2016-66.txt | 15 | 15 | considerato in diritto 1 . – con il ricorso indicato in epigrafe la regione | autonoma | valle d aosta / vallée d aoste ha proposto questione di legittimità costituzionale dell art . 1 , comma 7 |
| 2016-66.txt | 377 | 377 | disposizione medesima . la ricorrente lamenta che la norma , devolvendo integralmente all erario le somme riscosse , violi l | autonomia | finanziaria riconosciutale dalla legge n . 690 del 1981 , adottata ai sensi dell art . 50 dello statuto e |
| 2016-66.txt | 888 | 888 | materia di accertamento delle imposte sui redditi » ) . come dedotto in ricorso , l ordinamento finanziario della regione | autonoma | valle d aosta / vallée d aoste ( legge n . 690 del 1981 ) attribuisce integralmente alla stessa regione |
| 2016-66.txt | 1942 | 1942 | volta , a decorrere dal 10 novembre 2015 . d altra parte , occorre rammentare come , a presidio dell | autonomia | speciale , l art . 5 , secondo comma , della legge n . 690 del 1981 disponga che nell |
| 2016-66.txt | 1970 | 1970 | secondo comma , della legge n . 690 del 1981 disponga che nell ammontare dei proventi erariali devoluti alla regione | autonoma | valle d aosta / vallée d aoste « sono comprese anche le entrate afferenti all ambito regionale ed affluite , |
| 2016-69.txt | 586 | 586 | quanto il meccanismo individuato per l esclusione dai vincoli del patto di stabilità interno favorirebbe queste ultime penalizzando le altre | autonomie | , e tra di esse anche la ricorrente . inoltre la disciplina censurata , prevedendo una misura di agevolazione per |
| 2016-69.txt | 728 | 728 | della regione veneto , abbiano un consistente ” residuo fiscale ” – contrasterebbe con i principi di territorialità , di | autonomia | e di responsabilità , secondo i quali , anche in presenza di meccanismi perequativi ( art . 119 , terzo |
| 2016-69.txt | 1275 | 1275 | d.l . n . 133 del 2014 , in riferimento all art . 119 cost . , per lesione dell | autonomia | regionale in relazione all « esorbitante residuo fiscale della regione veneto » , cioè al « saldo fra ciò che |
| 2016-77.txt | 79 | 79 | e del ragioniere generale dello stato del 5 dicembre 2012 ( modalità di individuazione del maggior gettito di competenza delle | autonomie | speciali da riservare all erario , ai sensi dall articolo 2 , comma 4 , del decreto-legge 6 giugno 2012 |
| 2016-77.txt | 211 | 211 | comma 1 , della legge 1 agosto 2012 , n . 122 – identifica il maggior gettito di competenza delle | autonomie | speciali relativo alle risorse derivanti dall aumento di due centesimi al litro , fino al 31 dicembre 2012 , dell |
| 2016-77.txt | 932 | 932 | comma 4 demanda ad un decreto ministeriale di stabilire le modalità di individuazione del « maggior gettito di competenza delle | autonomie | speciali » da attribuire all erario . dette disposizioni contemplano una riserva erariale che riguarda « le risorse derivanti dall |
| 2016-77.txt | 1089 | 1089 | ne consegue che gli atti in relazione ai quali è stato promosso il conflitto non affermano o realizzano direttamente ed | autonomamente | l acquisizione all erario del gettito dell iva derivante dall aumento dell aliquota delle accise sui carburanti – e quindi |
| 2016-77.txt | 1287 | 1287 | le modalità concrete dell acquisizione del maggior gettito » ( sentenza n . 144 del 2013 ) a carico delle | autonomie | speciali , specificando « i termini concreti » ( sentenza n . 30 del 2012 ) della previsione normativa . |
| 2017-118.txt | 37 | 37 | dall avvocatura generale dello stato , ha promosso questioni di legittimità costituzionale dell art . 4 della legge della provincia | autonoma | di trento 3 giugno 2015 , n . 9 , recante « disposizioni per l assestamento del bilancio annuale 2015 |
| 2017-118.txt | 63 | 63 | , n . 9 , recante « disposizioni per l assestamento del bilancio annuale 2015 e pluriennale 2015-2017 della provincia | autonoma | di trento ( legge finanziaria provinciale di assestamento 2015 ) » , in riferimento agli artt . 117 , commi |
| 2017-118.txt | 155 | 155 | . la disposizione impugnata inserisce un comma 6-sexies dopo il comma 6-quinquies dell art . 4 della legge della provincia | autonoma | di trento 11 settembre 1998 , n . 10 ( misure collegate con l assestamento del bilancio per l anno |
| 2017-118.txt | 352 | 352 | tassa automobilistica provinciale sia un tributo proprio derivato , ovvero un tributo erariale il cui gettito è riservato alla provincia | autonoma | . verrebbe in tal modo riprodotto l assetto normativo che , ai sensi dell art . 8 , comma 2 |
| 2017-118.txt | 389 | 389 | 8 , comma 2 , del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2017-118.txt | 593 | 593 | disposizione statutaria , riguardo ai tributi erariali per il quali la legge dello stato lo consente , permette alla provincia | autonoma | di prevedere esenzioni , ma la reintroduzione di un esenzione che la legislazione statale ha espressamente abrogato non sarebbe consentita |
| 2017-118.txt | 657 | 657 | un « limite intrinseco » rispetto alle scelte legislative della provincia in tale materia . 2 . – la provincia | autonoma | di trento si è costituita chiedendo in via preliminare che il ricorso sia dichiarato inammissibile , perché l art . |
| 2017-118.txt | 682 | 682 | costituita chiedendo in via preliminare che il ricorso sia dichiarato inammissibile , perché l art . 73 dello statuto di | autonomia | , benché sia stato menzionato nel ricorso , non sarebbe posto a fondamento della delibera del consiglio dei ministri che |
| 2017-118.txt | 723 | 723 | ha autorizzato la proposizione delle questioni di legittimità costituzionale . l avvocatura generale dello stato non avrebbe perciò potuto menzionarlo | autonomamente | ( ex plurimis , sentenza n . 220 del 2013 ) . a prescindere da ogni altro rilievo l eccezione |
| 2017-118.txt | 761 | 761 | rilievo l eccezione in fatto non è fondata , perché la relazione del dipartimento per gli affari regionali , le | autonomie | e lo sport , cui rinvia la delibera del consiglio dei ministri , ha individuato nell art . 73 dello |
| 2017-118.txt | 841 | 841 | 117 e 119 cost . , dal momento che il ricorrente ricava da questi ultimi un limite comunque opponibile all | autonomia | speciale a titolo di principio dell ordinamento giuridico della repubblica ( sentenze n . 151 del 2015 , n . |
| 2017-118.txt | 911 | 911 | parametri in tal modo richiamati . 3 . – le questioni non sono fondate . bisogna premettere che la provincia | autonoma | ha goduto di una quota della tassa erariale di circolazione ai sensi dell art . 75 , primo comma , |
| 2017-118.txt | 955 | 955 | , del d.p.r n . 670 del 1972 . peraltro , al fine di evitare sperequazioni rispetto ai soggetti ad | autonomia | ordinaria , già con l art . 23 del decreto-legge 28 dicembre 1989 , n . 415 ( norme urgenti |
| 2017-118.txt | 1021 | 1021 | , dall art . 1 , comma 1 , della legge 28 febbraio 1990 , n . 38 , alle | autonomie | speciali era stato riconosciuto un importo a titolo di tassa automobilistica erariale pari a quello percepito dalle regioni ordinarie . |
| 2017-118.txt | 1051 | 1051 | tassa automobilistica erariale pari a quello percepito dalle regioni ordinarie . con l art . 4 della legge della provincia | autonoma | n . 10 del 1998 era stata istituita una « tassa automobilistica provinciale » in luogo della tassa automobilistica erariale |
| 2017-118.txt | 1415 | 1415 | conservano natura erariale ma il cui gettito è devoluto alla regione ; tuttavia è l evoluzione del tributo nella provincia | autonoma | a deporre inequivocabilmente nel senso che le sia stata interamente riservata la disciplina normativa della tassa automobilistica , tanto che |
| 2017-118.txt | 1611 | 1611 | , n . 25 , recante « disposizioni per la formazione del bilancio annuale 2013 e pluriennale 2013-2015 della provincia | autonoma | di trento ( legge finanziaria provinciale 2013 ) » , stabilisce che la giunta provinciale modifica le tariffe « [ |
| 2017-118.txt | 1647 | 1647 | modifica le tariffe « [ a ] i sensi dell articolo 73 , comma 1-bis » , dello statuto di | autonomia | , operando in tal modo un richiamo alla normativa statutaria in tema di tributi erariali . quale che sia l |
| 2017-118.txt | 1753 | 1753 | volta chiarito che nell attuale sistema statutario la tassa automobilistica provinciale è un tributo proprio in senso stretto della provincia | autonoma | , sono superate tutte le censure svolte dal ricorrente . è infatti evidente che il legislatore provinciale può disporre le |
| 2017-118.txt | 1819 | 1819 | possono servirsi di un attribuzione analoga a quella dell art . 73 , primo comma , dello statuto della provincia | autonoma | e non sono perciò competenti a introdurre l esenzione di cui si discute ( sentenze n . 242 e n |
| 2017-118.txt | 2026 | 2026 | il ricorso deve essere rigettato , perché a norma dell art . 73 , primo comma , dello statuto di | autonomia | la disciplina della tassa automobilistica provinciale spetta alla provincia autonoma di trento . |
| 2017-118.txt | 2036 | 2036 | art . 73 , primo comma , dello statuto di autonomia la disciplina della tassa automobilistica provinciale spetta alla provincia | autonoma | di trento . |
| 2017-133.txt | 177 | 177 | n . 455 ( approvazione dello statuto della regione siciliana ) , che regola la competenza normativa primaria della regione | autonoma | . 2 . – la regione siciliana si è costituita in giudizio chiedendo che il ricorso sia dichiarato inammissibile o |
| 2017-133.txt | 1039 | 1039 | precario » ) della legge della regione siciliana 29 dicembre 2016 , n . 27 ( disposizioni in materia di | autonomie | locali e per la stabilizzazione del personale precario ) , a decorrere dal 31 dicembre 2016 e con effetto dal |
| 2017-135.txt | 725 | 725 | tesi meramente assertive in ordine al pregiudizio che la norma impugnata arrecherebbe alle attribuzioni regionali e , specificamente , alla | autonomia | finanziaria ( ex plurimis , sentenze n . 153 , n . 82 e n . 13 del 2015 ) |
| 2017-135.txt | 1075 | 1075 | come quest ultima – e non le prime – lederebbe direttamente le attribuzioni regionali e , segnatamente , quelle di | autonomia | finanziaria , ovvero comporterebbe un vulnus di parametri non direttamente evocabili nel giudizio in via principale dalle regioni ( artt |
| 2017-140.txt | 479 | 479 | ragione della sua compartecipazione al gettito dei tributi erariali , prevista dagli artt . 36 e 37 dello statuto di | autonomia | e dall art . 2 delle relative disposizioni di attuazione in materia finanziaria , considerato anche che lo stato non |
| 2017-140.txt | 1145 | 1145 | , della legge n . 208 del 2015 , in riferimento agli artt . 36 e 37 dello statuto di | autonomia | , nonché all art . 2 del d.p.r . n . 1074 del 1965 . secondo il resistente , sussisterebbe |
| 2017-140.txt | 1399 | 1399 | 241 del 2012 e n . 298 del 2009 ) . occorre in proposito ribadire che « lo statuto di | autonomia | non assicura alla regione siciliana una garanzia quantitativa di entrate , cosicché il legislatore statale può sempre modificare , diminuire |
| 2017-140.txt | 1434 | 1434 | statale può sempre modificare , diminuire o persino sopprimere i tributi erariali , senza che ciò comporti una violazione dell | autonomia | finanziaria regionale » ( sentenza n . 97 del 2013 ) . ciò , tuttavia , non deve comportare una |
| 2017-140.txt | 1838 | 1838 | effetto congiunto delle manovre finanziarie recenti . è vero che in precedente fattispecie relativa al contenzioso tributario tra stato e | autonomie | speciali – nell occasione , la regione friuli-venezia giulia – questa corte aveva ritenuto idonea fonte probatoria della lesione agli |
| 2017-140.txt | 2362 | 2362 | dei tributi il cui gettito sia di spettanza regionale possono incidere in modo costituzionalmente rilevante sugli equilibri del bilancio delle | autonomie | territoriali . detta incidenza tuttavia deve essere dimostrata attraverso un raffronto complessivo , su base quantitativa e temporalmente adeguata , |
| 2017-213.txt | 512 | 512 | , sulla base dei princìpi di cui al comma 486 , dagli organi costituzionali , dalle regioni e dalle province | autonome | di trento e di bolzano , nell esercizio della propria autonomia , anche in riferimento ai vitalizi previsti per coloro |
| 2017-213.txt | 523 | 523 | dagli organi costituzionali , dalle regioni e dalle province autonome di trento e di bolzano , nell esercizio della propria | autonomia | , anche in riferimento ai vitalizi previsti per coloro che hanno ricoperto funzioni pubbliche elettive , sono versati all entrata |
| 2017-213.txt | 1088 | 1088 | sollevate questioni – formulate dall avvocatura generale dello stato per asserita carenza di motivazione sulla loro rilevanza , mancanza di | autonoma | motivazione sulla non manifesta infondatezza ed omissione del previo tentativo di interpretazione costituzionalmente orientata delle disposizioni denunciate – non sono |
| 2017-213.txt | 1603 | 1603 | , sulla base dei principi di cui al comma 486 , [ . . . ] nell esercizio della propria | autonomia | » . il comma 487 , dunque , non prescrive , di per sé , alcuna ” trattenuta ” pensionistica |
| 2017-213.txt | 1635 | 1635 | di per sé , alcuna ” trattenuta ” pensionistica , come invece dispone il comma 486 , bensì demanda all | autonomia | degli organi costituzionali di provvedere ad un risparmio di spesa , anche tramite interventi sui trattamenti di quiescenza del proprio |
| 2017-213.txt | 1782 | 1782 | quali si è attenuta la delibera impugnata , adottata dall organo costituzionale – pur sempre « nell esercizio della propria | autonomia | » – in una logica di partecipazione dei propri pensionati al sacrificio imposto ( ex art . 1 , comma |
| 2017-213.txt | 1854 | 1854 | propria da questa corte allorquando si è trovata ad esaminare il ricorso in via principale proposto da talune regioni ad | autonomia | speciale ( sicilia e friuli venezia-giulia ) , che lamentavano la lesione della propria autonomia finanziaria in forza dell applicazione |
| 2017-213.txt | 1869 | 1869 | proposto da talune regioni ad autonomia speciale ( sicilia e friuli venezia-giulia ) , che lamentavano la lesione della propria | autonomia | finanziaria in forza dell applicazione del comma 487 ( in quanto richiamante il comma 486 ) . con la sentenza |
| 2017-213.txt | 1920 | 1920 | escluso ( segnatamente in riferimento a doglianza mossa dalla regione siciliana ) che il comma 487 avesse attitudine lesiva dell | autonomia | statutaria , « perché non pone espressamente alcun obbligo di risparmiare , ma ne rimette la decisione all esercizio di |
| 2017-213.txt | 1944 | 1944 | perché non pone espressamente alcun obbligo di risparmiare , ma ne rimette la decisione all esercizio di un atto di | autonomia | da parte della regione » . 11 . – va , quindi , ribadito che tra le due esaminate disposizioni |
| 2017-213.txt | 2007 | 2007 | applicazione dei soli « principi » da esso desumibili , e non delle regole ivi dettate , è rimessa ad | autonoma | decisione del soggetto destinatario ( nel nostro caso , la camera dei deputati ) . con l ulteriore corollario che |
| 2017-236.txt | 8645 | 8645 | ai magistrati , la cui adeguatezza fonda , sul versante del relativo trattamento economico , le prerogative di indipendenza e | autonomia | assicurate dai principi costituzionali . né , ancora , può ritenersi insignificante che la novella abbia neutralizzato integralmente solo la |
| 2017-240.txt | 665 | 665 | costante giurisprudenza di questa corte , infatti , è inammissibile la questione di legittimità costituzionale priva di un adeguata ed | autonoma | illustrazione delle ragioni per le quali la normativa censurata integrerebbe una violazione del parametro costituzionale evocato ( ex plurimis : |
| 2017-245.txt | 35 | 35 | avvocatura generale dello stato propone questioni di legittimità costituzionale in via principale di alcune disposizioni contenute nella legge della regione | autonoma | sardegna 28 ottobre 2016 , n . 25 , recante « istituzione dell agenzia sarda delle entrate ( ase ) |
| 2017-245.txt | 430 | 430 | gli artt . 117 , secondo comma , lettera e ) , cost . , e 9 dello statuto di | autonomia | , nella parte in cui prevede l istituzione del comitato di indirizzo regionale sulle entrate ( d ora in poi |
| 2017-245.txt | 587 | 587 | di riversamento nelle casse regionali » delle entrate spettanti alla sardegna ai sensi dell art . 8 dello statuto di | autonomia | , sarebbe costituzionalmente illegittimo , per contrasto con l art . 117 , secondo comma , lettera e ) , |
| 2017-245.txt | 661 | 661 | legislativo 9 giugno 2016 , n . 114 ( norme di attuazione dell articolo 8 dello statuto speciale della regione | autonoma | della sardegna – legge costituzionale 26 febbraio 1948 , n . 3 , in materia di entrate erariali regionali ) |
| 2017-245.txt | 744 | 744 | , le procedure e le modalità volti a garantire il riversamento diretto nelle casse regionali delle entrate spettanti alla regione | autonoma | sardegna sono stabiliti con decreto ministeriale , adottato d intesa con la regione – non potrebbe essere derogata da una |
| 2017-245.txt | 780 | 780 | potrebbe essere derogata da una legge regionale , trattandosi di norma di attuazione dell art . 8 dello statuto di | autonomia | . la difesa statale ritiene , inoltre , che la disposizione impugnata – nella parte in cui stabilisce che le |
| 2017-245.txt | 814 | 814 | nella parte in cui stabilisce che le entrate spettanti alla regione ai sensi dell art . 8 dello statuto di | autonomia | affluiscano direttamente all ase – produrrebbe « l effetto di portare le suddette entrate al di fuori della tesoreria unica |
| 2017-245.txt | 1058 | 1058 | tale via , maggiori oneri « senza copertura finanziaria » . 2 . – eccepisce in via preliminare la regione | autonoma | sardegna che il ricorso sarebbe inammissibile perché , dal timbro apposto in calce alla relazione di notificazione , l atto |
| 2017-245.txt | 1358 | 1358 | sentenza n . 310 del 2011 ) . in secondo luogo , non può essere condivisa la tesi della regione | autonoma | sardegna , che vorrebbe applicare al caso ora in esame il principio desumibile dalla decisione del consiglio di stato sopra |
| 2017-245.txt | 1919 | 1919 | stessa legge statale ( sentenza n . 85 del 2017 ) . tuttavia , come osserva la difesa della regione | autonoma | sardegna , la disposizione impugnata non attribuisce affatto alla regione il compito di procedere all accertamento e alla riscossione di |
| 2017-245.txt | 2484 | 2484 | competenza in materia di accertamento e riscossione dei tributi derivati e compartecipati , essa si limiterebbe a impegnare la regione | autonoma | sardegna a chiedere allo stato , nel rispetto della normativa vigente , il trasferimento o la delega di funzioni statali |
| 2017-245.txt | 2590 | 2590 | anche di quelle funzioni , attraverso un intesa da completare con apposite norme di attuazione , a favore della regione | autonoma | valle d aosta e delle province autonome di trento e bolzano . invero , il contenuto normativo della disposizione impugnata |
| 2017-245.txt | 2597 | 2597 | intesa da completare con apposite norme di attuazione , a favore della regione autonoma valle d aosta e delle province | autonome | di trento e bolzano . invero , il contenuto normativo della disposizione impugnata , che pure esiste ( e perciò |
| 2017-245.txt | 2859 | 2859 | gli artt . 117 , secondo comma , lettera e ) , cost . , e 9 dello statuto di | autonomia | , nella parte in cui prevede l istituzione del cire . tra i parametri costituzionali richiamati dal ricorrente figura altresì |
| 2017-245.txt | 3112 | 3112 | 1 , della legge regionale ) che in materia tributaria fosse disposto un trasferimento di funzioni a favore della regione | autonoma | sardegna , queste ultime riguarderebbero solo l accertamento e la riscossione dei tributi derivati e compartecipati al gettito dei tributi |
| 2017-245.txt | 3327 | 3327 | ma ad una riforma ordinamentale eventualmente disposta dalla normativa statale . né potrebbe essere diversamente , atteso che la regione | autonoma | sardegna , allo stato , non può rivendicare , in materia , alcuna competenza . per la non fondatezza della |
| 2017-245.txt | 3577 | 3577 | 25 del 2016 dispone , nel suo primo periodo , che presso l ase affluiscono le entrate spettanti alla regione | autonoma | sardegna ai sensi dell art . 8 dello statuto speciale e delle relative norme di attuazione , anche quali quote |
| 2017-245.txt | 3772 | 3772 | contrasto con le previsioni di cui alla tabella a annessa alla legge da ultimo citata , che ricomprende la regione | autonoma | sardegna tra gli enti assoggettati al regime in parola . poiché tale legge conterrebbe principi fondamentali di coordinamento della finanza |
| 2017-245.txt | 3878 | 3878 | regioni e gestiti dalla banca d italia . la previsione dell afflusso diretto all ase delle entrate spettanti alla regione | autonoma | sardegna , ai sensi dell art . 8 dello statuto di autonomia , è perciò in frontale contrasto con tale |
| 2017-245.txt | 3890 | 3890 | diretto all ase delle entrate spettanti alla regione autonoma sardegna , ai sensi dell art . 8 dello statuto di | autonomia | , è perciò in frontale contrasto con tale disciplina . né è rilevante , come eccepisce la regione resistente , |
| 2017-245.txt | 4083 | 4083 | di tesoreria unica e ristrutturazione del rendiconto generale dello stato » ) . per questo motivo , secondo la regione | autonoma | sardegna , lo stato ricorrente avrebbe dovuto allegare e dimostrare che l istituzione dell ase sarebbe incompatibile anche con l |
| 2017-245.txt | 4413 | 4413 | attribuzione delle quote delle entrate erariali spettanti alla regione , quali disciplinate dalle norme di attuazione dello statuto speciale di | autonomia | ed in particolare dall art . 2 del d.lgs . n . 114 del 2016 – disegna un assetto normativo |
| 2017-245.txt | 4473 | 4473 | a prevedere che , con decreto del ministro dell economia e delle finanze , adottato d intesa con la regione | autonoma | sardegna , siano individuati tempi , procedure e modalità volti a garantire il riversamento diretto nelle casse regionali del gettito |
| 2017-245.txt | 4513 | 4513 | gettito spettante alla regione . ciò significa che , secondo tale art . 2 , le somme spettanti alla regione | autonoma | sardegna non dovranno più essere previamente incamerate dalla ragioneria generale dello stato , prima di essere destinate alle casse regionali |
| 2017-245.txt | 6094 | 6094 | » . questa corte non può , inoltre , esimersi dall osservare che , nei rapporti tra stato e regione | autonoma | sardegna , proprio l impossibilità , per la regione , di giovarsi della precisa ( e preventiva ) conoscenza delle |
| 2017-245.txt | 6192 | 6192 | ribadire quanto di recente affermato da questa corte , proprio in materia di relazioni finanziarie tra lo stato e le | autonomie | speciali : « [ è ] utile ricordare come il sistema tributario regionale sia caratterizzato , quasi per intero , |
| 2017-245.txt | 6346 | 6346 | e confrontabili i dati necessari per una corretta attuazione del precetto costituzionale , inerente alla salvaguardia delle risorse spettanti all | autonomia | speciale , costituisce un ingiustificata compressione dell autonomia stessa » ( sentenza n . 188 del 2016 ) . |
| 2017-245.txt | 6354 | 6354 | attuazione del precetto costituzionale , inerente alla salvaguardia delle risorse spettanti all autonomia speciale , costituisce un ingiustificata compressione dell | autonomia | stessa » ( sentenza n . 188 del 2016 ) . |
| 2017-250.txt | 4186 | 4186 | di inammissibilità degli interventi spiegati , nel giudizio reg . ord . n . 124 del 2016 , dal sindacato | autonomo | dipendenti inail in pensione e dall associazione sindacale nazionale pensionati dipendenti inps , per le ragioni esposte nell ordinanza letta |
| 2017-264.txt | 648 | 648 | a produrre effetti sul giudizio costituzionale . per costante orientamento di questa corte , il giudizio incidentale di costituzionalità è | autonomo | rispetto al giudizio a quo , nel senso che non risente delle vicende di fatto successive all ordinanza di rimessione |
| 2017-269.txt | 1333 | 1333 | instaurazione del giudizio a quo , la cui valutazione è riservata al giudice rimettente , in forza del principio di | autonomia | del giudizio costituzionale rispetto ai vizi del giudizio a quo . per questa ragione , il difetto di giurisdizione può |
| 2017-270.txt | 9 | 9 | considerato in diritto 1 . – le province | autonome | di trento e di bolzano , con i ricorsi indicati in epigrafe , hanno impugnato l art . 7 del |
| 2017-270.txt | 250 | 250 | della costituzione , anche alla luce dell accordo del 15 ottobre 2014 stipulato con il governo . per la provincia | autonoma | di trento , le disposizioni censurate sarebbero state emanate anche in violazione degli artt . 80 e 81 ( recte |
| 2017-270.txt | 277 | 277 | sarebbero state emanate anche in violazione degli artt . 80 e 81 ( recte : 82 ) dello statuto di | autonomia | . la censura fondata sulla lesione dell art . 82 dello statuto risulta proposta anche dalla provincia autonoma di bolzano |
| 2017-270.txt | 295 | 295 | statuto di autonomia . la censura fondata sulla lesione dell art . 82 dello statuto risulta proposta anche dalla provincia | autonoma | di bolzano , ma soltanto nella memoria illustrativa depositata in prossimità dell udienza pubblica fissata per la discussione dei ricorsi |
| 2017-270.txt | 539 | 539 | considerato , ma lamentano che la disciplina introdotta dalle disposizioni impugnate non preveda – ed anzi , secondo la provincia | autonoma | di trento , « sembri addirittura escludere » – che il gettito tributario recuperato sia ripartito tra lo stato e |
| 2017-270.txt | 562 | 562 | , « sembri addirittura escludere » – che il gettito tributario recuperato sia ripartito tra lo stato e le province | autonome | in applicazione dei criteri stabiliti dallo statuto di autonomia . infatti , secondo la ricostruzione operata dalle ricorrenti , tale |
| 2017-270.txt | 571 | 571 | gettito tributario recuperato sia ripartito tra lo stato e le province autonome in applicazione dei criteri stabiliti dallo statuto di | autonomia | . infatti , secondo la ricostruzione operata dalle ricorrenti , tale maggior gettito sarebbe destinato integralmente all erario , ai |
| 2017-270.txt | 613 | 613 | del conseguimento degli obiettivi di finanza pubblica e del rispetto del pareggio di bilancio . in particolare , le province | autonome | di trento e di bolzano ritengono che il lamentato effetto lesivo derivi dagli artt . 1 , commi da 633 |
| 2017-270.txt | 1040 | 1040 | addizionali locali , deve essere assegnato – pro quota e limitatamente all importo percetto nel territorio provinciale – alle province | autonome | . l afflusso integrale nelle casse dello stato delle somme recuperate con la procedura di collaborazione volontaria , inoltre , |
| 2017-270.txt | 1130 | 1130 | pattizio , unitamente al principio di leale collaborazione , anche in relazione all accordo tra il governo , la regione | autonoma | trentino-alto adige / südtirol e le province autonome di trento e di bolzano in materia di finanza pubblica del 15 |
| 2017-270.txt | 1138 | 1138 | , anche in relazione all accordo tra il governo , la regione autonoma trentino-alto adige / südtirol e le province | autonome | di trento e di bolzano in materia di finanza pubblica del 15 ottobre 2014 . tale accordo , recepito nello |
| 2017-270.txt | 1173 | 1173 | . tale accordo , recepito nello statuto , avrebbe definito in modo esaustivo natura e misura della partecipazione delle province | autonome | ai processi di risanamento della finanza pubblica , e specificamente l entità dei concorsi assicurati dalla regione e dalle province |
| 2017-270.txt | 1194 | 1194 | ai processi di risanamento della finanza pubblica , e specificamente l entità dei concorsi assicurati dalla regione e dalle province | autonome | . infine , in prospettiva futura , le disposizioni impugnate si sovrapporrebbero alle normali procedure di accertamento e riscossione di |
| 2017-270.txt | 1247 | 1247 | tali tributi , in tal modo violando anche l art . 81 ( recte : 82 ) dello statuto di | autonomia | . 3 . – i ricorsi vertono sulle medesime disposizioni e queste sono censurate in riferimento a parametri e con |
| 2017-270.txt | 1641 | 1641 | correttivo in caso di accertata diminuzione del gettito atteso dalla procedura di collaborazione volontaria . 4.2 . – le province | autonome | ricorrenti riconoscono che le norme denunciate non contemplano un espresso rinvio al comma 7 dell art . 1 della legge |
| 2017-270.txt | 1746 | 1746 | complessiva disciplina oggetto d impugnazione debba essere interpretata nel senso di non prevedere – ed anzi , secondo la provincia | autonoma | di trento , nel senso di escludere – che il ricavato delle quote del gettito recuperate e percette nei territori |
| 2017-270.txt | 1784 | 1784 | percette nei territori provinciali sia distribuito tra lo stato e le ricorrenti in applicazione dei criteri stabiliti dallo statuto di | autonomia | per il riparto delle entrate tributarie . viene in rilievo , dunque , un impugnativa promossa in via cautelativa ed |
| 2017-270.txt | 1923 | 1923 | della lettura offerta dalle ricorrenti ( sentenza n . 154 del 2017 ) . 4.3 . – entrambe le province | autonome | hanno sostenuto che le disposizioni impugnate violerebbero , tra gli altri , anche l art . 81 ( recte : |
| 2017-270.txt | 2006 | 2006 | provinciali le quote del relativo gettito . vi sarebbe perciò lesione del citato parametro statutario , che riconosce alle province | autonome | il potere di concorrere a definire gli indirizzi per l accertamento dei tributi e di stipulare i conseguenti accordi operativi |
| 2017-270.txt | 2071 | 2071 | , non solo l indicazione dell art . 81 ( o , più correttamente , 82 ) dello statuto di | autonomia | come parametro da evocare , ma neppure alcuna argomentazione che attribuisca alle disposizioni censurate un incidenza negativa sulla futura attività |
| 2017-270.txt | 2110 | 2110 | futura attività di accertamento e riscossione dei tributi erariali . sebbene la giurisprudenza costituzionale attribuisca alla difesa del ricorrente un | autonomia | tecnica « nella più puntuale indicazione dei parametri del giudizio » , riconoscendo ad essa il potere di integrare una |
| 2017-270.txt | 2204 | 2204 | 228 del 2017 ) . nel caso di specie , le delibere con le quali gli organi esecutivi delle province | autonome | hanno disposto la proposizione dei ricorsi non fanno alcun cenno alla questione di cui si tratta . essa va dunque |
| 2017-270.txt | 2236 | 2236 | questione di cui si tratta . essa va dunque dichiarata inammissibile , anche tenuto conto del fatto che la provincia | autonoma | di bolzano ha illustrato il relativo motivo di doglianza solo nella memoria illustrativa . 4.4 . – secondo il presidente |
| 2017-270.txt | 2331 | 2331 | effetto lesivo sulle norme statutarie ( e di attuazione statutaria ) – tutte specificamente indicate ed illustrate – relative all | autonomia | finanziaria delle province autonome . a ben vedere , dunque , il ricorso identifica correttamente i termini delle questioni proposte |
| 2017-270.txt | 2335 | 2335 | statutarie ( e di attuazione statutaria ) – tutte specificamente indicate ed illustrate – relative all autonomia finanziaria delle province | autonome | . a ben vedere , dunque , il ricorso identifica correttamente i termini delle questioni proposte , individuando le disposizioni |
| 2017-270.txt | 2812 | 2812 | » ( sentenza n . 66 del 2016 ) . come dedotto in entrambi i ricorsi , lo statuto di | autonomia | per il trentino-alto adige prevede che le quote del gettito tributario percette nei territori provinciali siano ripartite tra lo stato |
| 2017-270.txt | 2836 | 2836 | adige prevede che le quote del gettito tributario percette nei territori provinciali siano ripartite tra lo stato e le province | autonome | secondo criteri che assegnano a ciascuna provincia autonoma gli otto decimi dell imposta sul valore aggiunto ( iva ) riscossa |
| 2017-270.txt | 2844 | 2844 | percette nei territori provinciali siano ripartite tra lo stato e le province autonome secondo criteri che assegnano a ciascuna provincia | autonoma | gli otto decimi dell imposta sul valore aggiunto ( iva ) riscossa sul territorio provinciale e i nove decimi di |
| 2017-270.txt | 2983 | 2983 | del territorio della regione e delle rispettive province ( art . 75-bis , comma 1 ) . lo statuto di | autonomia | , inoltre , attribuisce alle province autonome le compartecipazioni al gettito e le addizionali a tributi erariali che le leggi |
| 2017-270.txt | 2990 | 2990 | province ( art . 75-bis , comma 1 ) . lo statuto di autonomia , inoltre , attribuisce alle province | autonome | le compartecipazioni al gettito e le addizionali a tributi erariali che le leggi dello stato attribuiscono agli enti locali del |
| 2017-270.txt | 3044 | 3044 | alla potestà comunque riconosciuta allo stato di riservare all erario gettiti di natura tributaria riscossi nel territorio delle due province | autonome | , la giurisprudenza di questa corte ( pur maturata in relazione alle norme statutarie vigenti prima delle modifiche operate in |
| 2017-270.txt | 3335 | 3335 | procedura di collaborazione volontaria , esse si porrebbero in contrasto con le disposizioni dell ordinamento finanziario dettato dallo statuto di | autonomia | , che tale devoluzione , invece , prevedono pro quota . non può essere questa , tuttavia , la corretta |
| 2017-270.txt | 3615 | 3615 | incide sul successivo , necessario , riparto secondo le normative statutarie ( e di attuazione statutaria ) relative a ciascuna | autonomia | speciale . in tal senso , del resto , è orientata la stessa difesa spiegata , in entrambi i giudizi |
| 2017-270.txt | 3768 | 3768 | di udienza pubblica sia le ricorrenti sia la resistente hanno mostrato di concordare – tutte le questioni sollevate dalle province | autonome | di trento e di bolzano devono essere dichiarate non fondate . |
| 2017-85.txt | 2788 | 2788 | accertare l esistenza di una motivazione sufficiente , non palesemente erronea o contraddittoria , senza spingersi fino ad un esame | autonomo | degli elementi che hanno portato il giudice a quo a determinate conclusioni . in altre parole , nel giudizio di |
| 2017-85.txt | 5168 | 5168 | tutela uniforme e si impone sull intero territorio nazionale come un limite alla disciplina che le regioni e le province | autonome | dettano in altre materie di loro competenza , per evitare che esse deroghino al livello di tutela ambientale stabilito dallo |
| 2017-99.txt | 1409 | 1409 | nella pretesa violazione dell art . 25 , secondo comma , cost . ; gli altri parametri non richiedono un | autonomo | e distinto scrutinio , perché appaiono strettamente dipendenti dall esito dell esame compiuto alla stregua del principio di offensività . |
| 2017-99.txt | 2236 | 2236 | volta riconosciuta l offensività ” in astratto ” dell omissione , rimangono , come si è detto , privi di | autonomo | rilievo gli ulteriori profili di illegittimità costituzionale , dedotti con riferimento ai parametri di cui agli artt . 3 , |
| 2018-152.txt | 687 | 687 | della regione siciliana in materia impositiva , richiamando all uopo gli artt . 17 e 36 dello statuto regionale di | autonomia | , giacché la citata norma dello statuto dei diritti del contribuente , come confermato dall art . 1 della medesima |
| 2018-152.txt | 729 | 729 | n . 212 del 2000 , costituirebbe principio generale dell ordinamento tributario , cui devono attenersi anche le regioni ad | autonomia | speciale ; per altro verso , adduce la violazione dell art . 117 , terzo comma , cost . ( |
| 2018-152.txt | 1819 | 1819 | in esito alla conseguente emanazione del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2018-152.txt | 2162 | 2162 | . 199 del 2016 ) . 7 . – una siffatta conclusione interpretativa non può essere automaticamente estesa anche alle | autonomie | speciali . non si può escludere , infatti , che , in forza dell autonomia impositiva prevista dai rispettivi statuti |
| 2018-152.txt | 2177 | 2177 | essere automaticamente estesa anche alle autonomie speciali . non si può escludere , infatti , che , in forza dell | autonomia | impositiva prevista dai rispettivi statuti , gli enti interessati introducano , nella materia in esame , un tributo proprio , |
| 2018-152.txt | 2252 | 2252 | del 2017 e n . 142 del 2012 ) . 8 . – in parte qua giova ribadire che l | autonomia | finanziaria e tributaria della regione siciliana è disciplinata dagli artt . 36 , 37 e 38 dello statuto , nonché |
| 2018-152.txt | 2527 | 2527 | la regione può istituire nuovi tributi in corrispondenza alle particolari esigenze della comunità regionale » . vengono così estesi all | autonomia | legislativa in materia di imposizione fiscale , i vincoli previsti dall art . 17 dello statuto di autonomia , riferiti |
| 2018-152.txt | 2545 | 2545 | estesi all autonomia legislativa in materia di imposizione fiscale , i vincoli previsti dall art . 17 dello statuto di | autonomia | , riferiti , in genere , alle competenze legislative ivi indicate , non coincidenti con quelli previsti dall art . |
| 2018-152.txt | 2765 | 2765 | tributario » previsto dall art . 119 , secondo comma , cost . , per le regioni ordinarie . l | autonomia | legislativa riconosciuta , in forza dello statuto speciale , alla regione resistente in materia di imposizione fiscale , appare , |
| 2018-152.txt | 2813 | 2813 | garantita alle regioni ordinarie ( sentenza n . 102 del 2008 , relativa ad una analoga previsione statutaria della regione | autonoma | sardegna ; ordinanza n . 250 del 2007 relativa allo statuto siciliano ) ; e ciò trova conferma , per |
| 2018-152.txt | 2845 | 2845 | siciliano ) ; e ciò trova conferma , per quel che qui immediatamente interessa , nella facoltà , attribuita alle | autonomie | speciali , di istituire tributi propri con riferimento a presupposti già coperti dall imposizione erariale , ipotesi invece preclusa alle |
| 2018-152.txt | 2917 | 2917 | . – come già evidenziato , con la legge reg . n . 16 del 2015 la sicilia ha disciplinato | autonomamente | il tributo in questione , introducendo una disciplina espressamente volta a sostituire quella erariale ( art 1 ) . in |
| 2018-152.txt | 3207 | 3207 | art . 119 cost . , per le regioni ordinarie , nonché in forza di quanto dettato , per le | autonomie | speciali , dalle specifiche previsioni statutarie e attuative , l introduzione di tributi propri da parte delle regioni presuppone essenzialmente |
| 2018-152.txt | 3294 | 3294 | sistema tributario » dettati dalla legge nazionale , primo tra tutti quello del divieto della doppia imposizione ; per le | autonomie | speciali , in forza di clausole omologhe a quella prevista per la regione resistente , l unica specifica condizione richiesta |
| 2018-152.txt | 3383 | 3383 | sentenza n . 118 del 2017 ) , proprio con riferimento alla tassa automobilistica introdotta da altro ente dotato di | autonomia | speciale ( la provincia autonoma di trento ) , nel qualificare la stessa come tributo proprio , ha dato rilievo |
| 2018-152.txt | 3388 | 3388 | 2017 ) , proprio con riferimento alla tassa automobilistica introdotta da altro ente dotato di autonomia speciale ( la provincia | autonoma | di trento ) , nel qualificare la stessa come tributo proprio , ha dato rilievo anche ad una specifica copertura |
| 2018-152.txt | 3473 | 3473 | . di contro , nella disciplina presa in considerazione dalla detta sentenza ( art . 4 della legge della provincia | autonoma | di trento 11 settembre 1998 , n . 10 , recante « misure collegate con l assestamento di bilancio per |
| 2018-152.txt | 3698 | 3698 | , dunque , lungi dal costituire un presupposto generale indefettibile per la legittima introduzione di tributi propri da parte delle | autonomie | speciali , rappresentava , in quella particolare situazione , un ulteriore spunto argomentativo per meglio inquadrare la natura del tributo |
| 2018-152.txt | 3786 | 3786 | assume un rilievo decisivo per escludere la natura propria del tributo in esame . infatti , nell esercitare la propria | autonomia | impositiva , l ente territoriale dotato di autonomia speciale può decidere di ribadire i tratti costituivi della omologa previsione erariale |
| 2018-152.txt | 3794 | 3794 | propria del tributo in esame . infatti , nell esercitare la propria autonomia impositiva , l ente territoriale dotato di | autonomia | speciale può decidere di ribadire i tratti costituivi della omologa previsione erariale , ritenendoli confacenti alle proprie esigenze territoriali , |
| 2018-152.txt | 3936 | 3936 | ascritto a questa corte unicamente al riscontro della condizione legittimante offerta dal disposto degli artt . 36 dello statuto di | autonomia | e 6 , comma 2 , del d.p.r . n . 1074 del 1965 , deve escludersi che le disposizioni |
| 2018-152.txt | 4099 | 4099 | quanto alla disciplina statale della tassa in esame , la quale , in ogni caso , non vincola la regione | autonoma | , una volta considerata l imposizione in oggetto un tributo ” proprio ” in senso stretto . appare , invece |
| 2018-152.txt | 4525 | 4525 | impositiva . in caso di inadempimento , la determinazione della pretesa tributaria da attuare – che mantiene comunque una sua | autonomia | rispetto alla successiva fase esecutiva – passa attraverso l esame delle risultanze del pra , comunicate all ente impositore dal |
| 2018-152.txt | 7149 | 7149 | , in via esemplificativa , in tal senso l art . 61 , comma 2-bis , della legge della regione | autonoma | valle d aosta / vallée d aoste 15 aprile 2008 , n . 9 ( assestamento del bilancio di previsione |
| 2018-152.txt | 7525 | 7525 | darebbe luogo ad una discriminazione in danno dei contribuenti siciliani , non altrimenti argomentata . ciò ancor più considerando l | autonomia | legislativa in materia impositiva nel caso di specie esercitata dalla resistente in forza di quanto previsto dallo statuto speciale . |
| 2018-17.txt | 15 | 15 | considerato in diritto 1 . – con il ricorso indicato in epigrafe la regione | autonoma | sardegna ha impugnato l art . 1 , commi 1 , 1-bis , 3 , 4 , 5 , 7 |
| 2018-17.txt | 430 | 430 | , santa venerina , aci sant antonio , graniti , catenanuova , gaggi , castroreale , centuripe e della regione | autonoma | sardegna , parti costituite nei giudizi a quibus . 3 . – prima di esaminare le questioni sottoposte allo scrutinio |
| 2018-17.txt | 485 | 485 | l evoluzione del contesto in cui essa si inserisce , anche per comprendere l interesse che ha indotto la regione | autonoma | sardegna e i comuni ricorrenti nei giudizi a quibus alle rispettive impugnazioni . l art . 7 , comma 1 |
| 2018-17.txt | 1527 | 1527 | una metodologia condivisa con l associazione nazionale dei comuni italiani ( anci ) e adottata sentita la conferenza stato-città e | autonomie | locali » , la « verifica del gettito per l anno 2014 , derivante dalle disposizioni di cui al presente |
| 2018-17.txt | 1815 | 1815 | solo negli anni 2014 e 2015 . 4 . – tanto premesso e passando all esame del ricorso della regione | autonoma | sardegna , il primo nucleo di censure riguarda l art . 1 , commi 1 , 1-bis e 3 , |
| 2018-17.txt | 2046 | 2046 | non avrebbero lasciato alle regione alcuno spazio di disciplina di un tipico tributo locale , con ciò ledendo altresì l | autonomia | finanziaria regionale ; c ) con gli artt . 7 , 8 e 10 dello statuto speciale , da un |
| 2018-17.txt | 2117 | 2117 | e , dall altro , in quanto tale intervento dovrebbe avvenire attingendo al bilancio della regione , conseguentemente ledendone l | autonomia | finanziaria . ad avviso della regione , inoltre , i commi 1 e 3 contrasterebbero : a ) con l |
| 2018-17.txt | 2721 | 2721 | 123 del 2010 ) . ne consegue che la normativa censurata non interviene negli ambiti di competenza spettanti alla regione | autonoma | sardegna in virtù dello statuto di autonomia e della normativa di attuazione invocata . il mancato contrasto con quest ultima |
| 2018-17.txt | 2728 | 2728 | che la normativa censurata non interviene negli ambiti di competenza spettanti alla regione autonoma sardegna in virtù dello statuto di | autonomia | e della normativa di attuazione invocata . il mancato contrasto con quest ultima esclude altresì quello degli impugnati commi 1 |
| 2018-17.txt | 2972 | 2972 | ne prevede la possibilità » si riferisce al caso in cui il gettito del tributo sia interamente devoluto all ente | autonomo | ( sentenze n . 2 del 2012 , n . 323 del 2011 e n . 357 del 2010 ) |
| 2018-17.txt | 2997 | 2997 | 2 del 2012 , n . 323 del 2011 e n . 357 del 2010 ) . per la regione | autonoma | sardegna tale interpretazione trova conferma nell art . 14 , comma 1 , del decreto legislativo 9 giugno 2016 , |
| 2018-17.txt | 3033 | 3033 | legislativo 9 giugno 2016 , n . 114 ( norme di attuazione dell articolo 8 dello statuto speciale della regione | autonoma | della sardegna – legge costituzionale 26 febbraio 1948 , n . 3 , in materia di entrate erariali regionali ) |
| 2018-17.txt | 3178 | 3178 | statuaria , sentenza n . 51 del 2006 ) . poiché il gettito dell imu non è attribuito alla regione | autonoma | sardegna , non sussiste il presupposto della potestà di modulazione dell imposizione rivendicata dalla ricorrente , né , evidentemente , |
| 2018-17.txt | 3203 | 3203 | il presupposto della potestà di modulazione dell imposizione rivendicata dalla ricorrente , né , evidentemente , il conseguente riverbero sull | autonomia | finanziaria regionale . ne discende la non fondatezza delle questioni promosse in riferimento all art . 10 dello statuto speciale |
| 2018-17.txt | 3247 | 3247 | un ulteriore profilo , agli artt . 7 e 8 dello statuto speciale medesimo . 4.2 . – la regione | autonoma | sardegna censura l art . 1 , commi 1 e 3 , del d.l . n . 4 del 2015 |
| 2018-17.txt | 3859 | 3859 | , comma 7 , lettera a ) , della legge 8 giugno 1990 , n . 142 ( ordinamento delle | autonomie | locali ) . anzitutto , detti criteri risultano ancorati a un elemento stabile quale l altimetria , tendenzialmente immutabile . |
| 2018-17.txt | 4460 | 4460 | dalla lettura della legge non si evince » . 5 . – un secondo nucleo delle censure formulate dalla regione | autonoma | sardegna riguarda l art . 1 , commi 3 , 4 e 5 , del d.l . n . 4 |
| 2018-17.txt | 4659 | 4659 | il termine ravvicinato non avrebbe consentito alla regione di modulare l imposizione e , conseguentemente , ne avrebbe pregiudicato l | autonomia | economico-finanziaria ; b ) degli artt . 3 , lettera b ) , e 10 ( sotto un secondo profilo |
| 2018-17.txt | 4816 | 4816 | con ulteriore violazione della competenza regionale in materia di finanza locale e di ordinamento degli enti locali , nonché dell | autonomia | finanziaria di questi ultimi . 5.1 . – le questioni di legittimità costituzionale dell art . 1 , commi 3 |
| 2018-17.txt | 4901 | 4901 | . , non sono fondate . come sopra evidenziato , poiché il gettito dell imu non è attribuito alla regione | autonoma | sardegna , non risulta integrato il presupposto della potestà di modulazione dell imposizione previsto dall art . 10 dello statuto |
| 2018-17.txt | 4937 | 4937 | art . 10 dello statuto speciale della sardegna , onde l inconfigurabilità della relativa violazione e del preteso vulnus all | autonomia | finanziaria regionale . 5.2 . – le questioni di legittimità costituzionale dell art . 1 , commi 3 , 4 |
| 2018-17.txt | 5208 | 5208 | tale , determina l inammissibilità delle questioni proposte . 6 . – un terzo gruppo di censure formulate dalla regione | autonoma | sardegna riguarda l art . 1 , commi 7 , 8 , 9 , 9-bis e 9-quinquies , del d.l |
| 2018-17.txt | 5498 | 5498 | con il ministero dell economia e delle finanze , secondo una metodologia adottata « sentita » la conferenza stato-città e | autonomie | locali . il successivo comma 9-quinquies stabilisce che : a ) al fine di assicurare la più precisa ripartizione delle |
| 2018-17.txt | 5583 | 5583 | una metodologia condivisa con l associazione nazionale dei comuni italiani ( anci ) e adottata sentita la conferenza stato-città e | autonomie | locali , provvede , entro il 30 settembre 2015 , alla verifica del gettito per l anno 2014 ; b |
| 2018-17.txt | 5638 | 5638 | economia e delle finanze , si provvede alle modifiche delle variazioni compensative spettanti a ciascun comune , anche della regione | autonoma | sardegna , sulla base dell esito delle verifiche di cui al periodo precedente . ad avviso della ricorrente , il |
| 2018-17.txt | 5753 | 5753 | dei bilanci e di copertura delle spese ( art . 81 cost . ) e , di conseguenza , dell | autonomia | finanziaria dei comuni ( art . 119 cost . ) , destinati a sopportare gli effetti della mancanza di risorse |
| 2018-17.txt | 5893 | 5893 | di leale collaborazione e di sussidiarietà attraverso il coinvolgimento della regione nel procedimento previsto , essendo prescritto solo quello delle | autonomie | locali attraverso le forme dell intesa ” debole ” . 6.1 . – va anzitutto ribadita la legittimazione della regione |
| 2018-17.txt | 6287 | 6287 | degli eventuali scompensi . al riguardo va qui ribadito – in conformità alla giurisprudenza di questa corte – che l | autonomia | finanziaria costituzionalmente garantita alle autonomie territoriali non comporta , a favore di queste ultime , una rigida garanzia ” quantitativa |
| 2018-17.txt | 6292 | 6292 | riguardo va qui ribadito – in conformità alla giurisprudenza di questa corte – che l autonomia finanziaria costituzionalmente garantita alle | autonomie | territoriali non comporta , a favore di queste ultime , una rigida garanzia ” quantitativa ” , cioè la garanzia |
| 2018-17.txt | 6973 | 6973 | . dette misure non erano presenti in altre fattispecie per le quali questa corte ha ritenuto sussistente la lesione dell | autonomia | finanziaria dell ente territoriale ( sentenze n . 188 e n . 129 del 2016 ) . così il comma |
| 2018-17.txt | 7086 | 7086 | una metodologia condivisa con l associazione nazionale dei comuni italiani ( anci ) e adottata sentita la conferenza stato-città e | autonomie | locali , provvede , entro il 30 giugno 2015 , alla verifica del gettito per l anno 2014 , derivante |
| 2018-17.txt | 7320 | 7320 | peraltro , nel caso in cui anche i criteri determinati in contraddittorio con l anci e la conferenza stato-città e | autonomie | locali non fossero ritenuti esaustivi per la tutela e la salvaguardia di specifici territori montani , non si creerebbero zone |
| 2018-17.txt | 7489 | 7489 | 2015 , n . 26 e n . 23 del 2014 ) . sotto tale aspetto il ricorso della regione | autonoma | sardegna appare carente , poiché essa non ha fornito la dimostrazione che la dedotta riduzione di gettito rende impossibile lo |
| 2018-17.txt | 7654 | 7654 | lo stretto legame tra finanza regionale e locale , il regime compensativo connesso a quello di esenzione comprometterebbe anche l | autonomia | finanziaria della regione e la sua competenza in materia di ordinamento degli enti locali e di finanza locale . alla |
| 2018-17.txt | 7690 | 7690 | di finanza locale . alla stregua delle ragioni precedentemente illustrate , per le quali non si riscontra una lesione dell | autonomia | finanziaria locale , non è ravvisabile nemmeno una violazione di quella regionale . a ciò si aggiunga che , nella |
| 2018-17.txt | 7745 | 7745 | , nell ambito delle relazioni finanziarie che intercorrono tra lo stesso e i comuni , e che , diversamente dalle | autonomie | speciali continentali , la regione autonoma sardegna non somministra ” trasferimenti istituzionali ” agli enti locali ( sentenza n . |
| 2018-17.txt | 7751 | 7751 | che intercorrono tra lo stesso e i comuni , e che , diversamente dalle autonomie speciali continentali , la regione | autonoma | sardegna non somministra ” trasferimenti istituzionali ” agli enti locali ( sentenza n . 188 del 2016 ) . di |
| 2018-17.txt | 8097 | 8097 | finanziarie che vengono in rilievo nella fattispecie non afferiscono a ” trasferimenti istituzionali ” ai comuni da parte della regione | autonoma | sardegna – atteso che essa , come in precedenza evidenziato , non li somministra – ma a contributi ( comma |
| 2018-188.txt | 181 | 181 | di applicazione , si pone in contrasto con l art . 119 cost . che , nel riconoscere alle regioni | autonomia | finanziaria di entrata e di spesa , prescrive l osservanza dei princìpi di coordinamento della finanza pubblica e del sistema |
| 2018-188.txt | 2112 | 2112 | , di competenza concorrente ( art . 117 , terzo comma , cost . ) , nonché il limite all | autonomia | finanziaria delle regioni ( art . 119 , secondo comma , cost . ) . 6.2 . – ed è |
| 2018-188.txt | 2273 | 2273 | seguito di intesa in sede di conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano , su proposta dei ministri delle politiche agricole alimentari e forestali e delle infrastrutture . |
| 2018-188.txt | 5618 | 5618 | beneficio fondiario ha proprio il significato e la portata di disancorare la debenza della quota a ) – così resa | autonoma | e distinta dalla quota b ) – dal beneficio risultante dalla rilevazione fatta dal consorzio con il piano di classifica |
| 2018-209.txt | 738 | 738 | tributo proprio derivato ” da ascrivere alla tassa in esame , tale da precludere alle regioni la possibilità di disciplinarne | autonomamente | gli elementi sostanziali , secondo il costante orientamento espresso in materia da questa corte . 4 . 1 . – |
| 2018-27.txt | 1667 | 1667 | periodo antecedente alla disposizione interpretativa del 2010 , la sussistenza di tale incertezza è stata espressamente riconosciuta dalla stessa agenzia | autonoma | dei monopoli di stato , che – nella successiva comunicazione del 7 giugno 2012 , n . 2 , prot |
| 2018-27.txt | 2959 | 2959 | regolatorio , anche sotto il profilo tributario , precedente alla legge n . 220 del 2010 . la stessa agenzia | autonoma | dei monopoli di stato ha dimostrato di rendersene conto con la ricordata comunicazione 7 giugno 2012 , n . 2 |
| 2018-29.txt | 164 | 164 | , l art . 8 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2018-29.txt | 321 | 321 | dei propri crediti tributari , così impedendo il corretto esercizio delle attribuzioni regionali , con la conseguente violazione della loro | autonomia | finanziaria . 3 . – entrambe le questioni non sono fondate . 4 . – occorre a tal fine individuare |
| 2018-29.txt | 1070 | 1070 | secondo comma , cost . , e in conseguenza non sussiste la lamentata lesione delle competenze regionali in materia di | autonomia | finanziaria . 8 . – la questione non è fondata neppure con riguardo alla lesione dell autonomia finanziaria ” sostanziale |
| 2018-29.txt | 1087 | 1087 | in materia di autonomia finanziaria . 8 . – la questione non è fondata neppure con riguardo alla lesione dell | autonomia | finanziaria ” sostanziale ” della regione , prospettata sempre in relazione all art . 119 , primo e secondo comma |
| 2018-35.txt | 959 | 959 | criminosa dell indebita compensazione – in precedenza unitaria – in due ipotesi delittuose distinte , collocate in commi separati e | autonomamente | descritte : la prima , inerente all utilizzazione in compensazione di « crediti non spettanti » , punita , come |
| 2018-43.txt | 935 | 935 | materia propriamente penale ( sentenza n . 200 del 2016 ) , ma riflette piuttosto l ampia sfera di reciproca | autonomia | tra sanzioni amministrative e pene in senso proprio che è tipica dell ordinamento giuridico nazionale ( sentenze n . 109 |
| 2018-43.txt | 2546 | 2546 | penale , quando , come accade nell ordinamento italiano , entrambe le autorità chiamate in gioco sono tenute ad un | autonomo | apprezzamento dei fatti ( corte edu , sentenza 27 novembre 2014 , lucky dev contro svezia ; sentenza 20 maggio |
| 2018-43.txt | 3930 | 3930 | con riguardo al rapporto tra procedimento tributario e procedimento penale . in precedenza , come si è visto , l | autonomia | dell uno rispetto all altro escludeva in radice che essi potessero sottrarsi al divieto di bis in idem . oggi |
| 2018-46.txt | 579 | 579 | , sulla base dei principi di cui al comma 486 , dagli organi costituzionali , dalle regioni e dalle province | autonome | di trento e di bolzano , nell esercizio della propria autonomia , anche in riferimento ai vitalizi previsti per coloro |
| 2018-46.txt | 590 | 590 | dagli organi costituzionali , dalle regioni e dalle province autonome di trento e di bolzano , nell esercizio della propria | autonomia | , anche in riferimento ai vitalizi previsti per coloro che hanno ricoperto funzioni pubbliche elettive , sono versati all entrata |
| 2018-46.txt | 996 | 996 | 3 e 53 cost . e ( quanto alla sola norma regionale ) l art . 36 dello statuto di | autonomia | , prospettandone la violazione sulla base dei principi enunciati nella sentenza di questa corte n . 116 del 2013 . |
| 2018-67.txt | 2078 | 2078 | in persone giuridiche private di enti gestori di forme obbligatorie di previdenza e assistenza ) – e l apertura all | autonomia | regolamentare del nuovo ente non hanno indebolito il criterio solidaristico di base , che rimane quale fondamento essenziale di questo |
| 2018-67.txt | 2251 | 2251 | alle quali è assegnata la missione di modellare tale forma di previdenza secondo il criterio solidaristico . rientra ora nell | autonomia | regolamentare della cassa dimensionare la contribuzione degli assicurati nel modo più adeguato per raggiungere la finalità di solidarietà mutualistica che |
| 2018-75.txt | 717 | 717 | e determina , invece , sul piano temporale , una diversa portata precettiva della disposizione modificata , che va quindi | autonomamente | impugnata ( sentenza n . 141 del 2016 ) , poiché il trasferimento della questione sullo ius superveniens « supplirebbe |
| 2018-75.txt | 960 | 960 | permanente ) già disposto senza un particolare motivo , se non quello , meramente politico ( con ciò violando l | autonomia | della politica impositiva regionale ) , di ” contenere il livello complessivo della pressione tributaria ” [ . . . |
| 2018-75.txt | 1674 | 1674 | , alla quale la ricorrente si limita , genericamente , ad addebitare di « impedi [ re » ] un | autonomo | sforzo fiscale , consentendo alla regione solo la possibilità di ridurre la spesa , in ciò incidendo sui servizi erogati |
| 2018-89.txt | 2800 | 2800 | la prestazione in esame non è strumentale alla ricomposizione ambientale dell area immediatamente coinvolta dall attività di estrazione , obiettivo | autonomamente | coperto dal pagamento della somma prevista dall art . 19 della legge regionale n . 127 del 1980 , destinata |
| 2019-122.txt | 689 | 689 | accertare l esistenza di una motivazione sufficiente , non palesemente erronea o contraddittoria , senza spingersi fino a un esame | autonomo | degli elementi che hanno portato il giudice a quo a determinate conclusioni ( ex plurimis , sentenza n . 41 |
| 2019-122.txt | 3155 | 3155 | che l art . 8 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2019-122.txt | 3835 | 3835 | al governo in materia di federalismo fiscale , in attuazione dell articolo 119 della costituzione ) , la compressione dell | autonomia | finanziaria delle regioni e degli enti locali ( da ultimo , sentenza n . 169 del 2017 ) – chiarire |
| 2019-122.txt | 3886 | 3886 | entrata in vigore del suddetto art . 8 . tale disposizione si struttura distinguendo : a ) i tributi propri | autonomi | ( o ” propri in senso stretto ” ) ” ceduti ” , ovvero quelli che il comma 1 prevede |
| 2019-122.txt | 3988 | 3988 | . in questa sistematica il legislatore ha attribuito alla tassa automobilistica una valenza differenziata , sia rispetto ai tributi propri | autonomi | ( siano essi ” originari ” o , nei termini di cui sopra , ” ceduti ” ) , sia |
| 2019-122.txt | 4039 | 4039 | proprio derivato particolare , parzialmente ” ceduto ” , in quanto alle regioni è riconosciuto un più ampio margine di | autonoma | disciplina , limitato dal vincolo , unidirezionale , di non superare il limite massimo di manovrabilità stabilito dalla legge statale |
| 2019-122.txt | 4256 | 4256 | bicamerale sul federalismo fiscale e dalle altre commissioni competenti – alcuni dei quali facevano rilevare l incongruenza di definire come | autonomo | un tributo che rimaneva , seppur parzialmente , vincolato dalla legge statale – , nel testo approvato dal consiglio dei |
| 2019-122.txt | 4328 | 4328 | n . 42 del 2009 , la volontà di differenziare la tassa automobilistica , connotandola con un maggiore livello di | autonomia | rispetto a quello degli altri tributi propri derivati , anche perché essa , dal punto di vista storico , ha |
| 2019-122.txt | 4721 | 4721 | n . 129 ( norme di attuazione concernenti l articolo 51 , comma 4 , dello statuto speciale della regione | autonoma | friuli-venezia giulia in materia di tributi erariali ) , al comma 1 , stabilisce che « [ n ] el |
| 2019-122.txt | 4755 | 4755 | stabilisce che « [ n ] el rispetto delle norme dell unione europea sugli aiuti di stato , la regione | autonoma | friuli-venezia giulia con riferimento ai tributi erariali il cui gettito sia ad essa interamente devoluto , ove la legge statale |
| 2019-122.txt | 4958 | 4958 | del d.lgs . n . 68 del 2011 : esse si riferiscono a tributi propri che non possono dirsi “ | autonomi | ” , in quanto istituiti con legge statale , ma che neanche possono dirsi puramente ” derivati ” , poiché |
| 2019-122.txt | 5118 | 5118 | ] on può essere condivisa , pertanto , la tesi del ricorrente secondo cui , in base allo statuto di | autonomia | , le province potrebbero adottare solo la specifica modifica del tributo erariale espressamente consentita dalla legge statale . il suddetto |
| 2019-122.txt | 5461 | 5461 | . n . 68 del 2011 . l ampliamento del regime di esenzione della tassa automobilistica non eccede quindi l | autonomia | impositiva regionale , non risultando in contrasto nemmeno con i principi dell ordinamento tributario cui comunque , anche nei maggiori |
| 2019-128.txt | 900 | 900 | da 21 a 23 , e da 32 a 35 , mentre le regioni a statuto speciale e le provincie | autonome | di trento e bolzano « provvedono , con legge , alla attuazione delle disposizioni del presente titolo in conformità delle |
| 2019-128.txt | 1016 | 1016 | 143 a 149 [ tra cui quello relativo alla istituzione dell irap ] , con le limitazioni richieste dalla speciale | autonomia | finanziaria preordinata dall articolo 36 dello statuto regionale e dalle relative norme di attuazione » . la disposizione regionale censurata |
| 2019-240.txt | 37 | 37 | di trieste dubita della legittimità costituzionale dell art . 12 , commi 3 e 5 , della legge della regione | autonoma | friuli-venezia giulia 4 agosto 2014 , n . 15 ( assestamento del bilancio 2014 e del bilancio pluriennale per gli |
| 2019-240.txt | 137 | 137 | legati all indennità di funzione dirigenziale e previsti dall art . 100 , comma 4 , della legge della regione | autonoma | friuli-venezia giulia 27 marzo 1996 , n . 18 ( riforma dell impiego regionale in attuazione dei princìpi fondamentali di |
| 2019-240.txt | 212 | 212 | del 1996 , già percepiva le indennità di funzione previste dagli artt . 21 e 25 della legge della regione | autonoma | friuli-venezia giulia 31 agosto 1981 , n . 53 ( stato giuridico e trattamento economico del personale della regione autonoma |
| 2019-240.txt | 232 | 232 | autonoma friuli-venezia giulia 31 agosto 1981 , n . 53 ( stato giuridico e trattamento economico del personale della regione | autonoma | friuli-venezia giulia ) . ad avviso della corte rimettente , le disposizioni censurate sarebbero lesive , sotto un duplice profilo |
| 2019-240.txt | 765 | 765 | potestà legislativa integrativa e attuativa nella materia della previdenza ( art . 6 , numero 2 , dello statuto di | autonomia | ) , il legislatore regionale , con la legge reg . friuli-venezia giulia n . 53 del 1981 , ha |
| 2019-240.txt | 866 | 866 | della qualifica di dirigente » , misura elevata al 70 per cento « per l incarico di direttore di servizio | autonomo | , direttore provinciale dei servizi tecnici , direttore provinciale degli enti locali , direttore di ispettorati ripartimentali delle foreste , |
| 2019-240.txt | 1508 | 1508 | ) . 3 . 3 . – il 12 gennaio 1994 , l ufficio di controllo sugli atti della regione | autonoma | friuli-venezia giulia ha censurato la disarmonia della « pensionabilità , a carico della regione , delle indennità di cui agli |
| 2019-240.txt | 1761 | 1761 | » . sarebbe stata carente anche la copertura finanziaria degli oneri correlati ai trattamenti aggiuntivi , in quanto la regione | autonoma | non avrebbe provveduto a calcolarli , neppure approssimativamente , e a individuare « i mezzi sostanziali di copertura » . |
| 2019-240.txt | 2029 | 2029 | » . tali previsioni sono state successivamente integrate dall art . 12 , comma 1 , della legge della regione | autonoma | friuli-venezia giulia 30 dicembre 2014 , n . 27 , recante « disposizioni per la formazione del bilancio pluriennale e |
| 2019-240.txt | 2506 | 2506 | . – le questioni sollevate dalla corte d appello di trieste non incorrono nei profili d inammissibilità eccepiti dalla regione | autonoma | friuli-venezia giulia nella memoria illustrativa depositata in vista dell udienza . la difesa della regione imputa alla corte rimettente , |
| 2019-245.txt | 1409 | 1409 | disciplina , quest ultima , rispetto alla quale la normativa sul sovraindebitamento , nel suo attuale tenore normativo , mantiene | autonomia | sistematica , pur replicandone la filosofia di fondo , individuata nella esigenza di garantire anche ai soggetti non fallibili , |
| 2019-245.txt | 2960 | 2960 | omologa o laddove sia previsto il pagamento in percentuale di crediti muniti di prelazione . soprattutto , pur nella loro | autonomia | di sistema , le due procedure in questione sono caratterizzate da una identica ratio finalistica : limitare il ricorso a |
| 2019-245.txt | 5259 | 5259 | dopo aver ricordato che , nell ambito del sistema comune dell iva , gli stati membri beneficiano di una certa | autonomia | di intervento , ha altresì ribadito che « [ t ] ale libertà è tuttavia limitata dall obbligo di garantire |
| 2019-288.txt | 932 | 932 | 2013 e gli artt . 3 e 53 cost . è stato motivato in maniera compiuta e idonea a sorreggere | autonomamente | le censure prospettate . deve , pertanto , essere riservato al merito il vaglio in ordine alla eventuale idoneità della |
| 2019-288.txt | 4823 | 4823 | di crisi e nella comparazione con il mercato industriale , abbia desunto dall appartenenza al mercato finanziario uno specifico e | autonomo | indice di capacità contributiva , rilevante ai fini di un temporaneo intervento anticongiunturale . d altra parte , su un |
| 2019-288.txt | 6533 | 6533 | non ricavabile dal cespite colpito dall imposizione . a prescindere da ogni considerazione sulla significativa destrutturazione del livello di finanza | autonoma | cui ha poi condotto la definitiva abolizione dell imu sull abitazione principale , si può dunque concludere che il bilanciamento |
| 2019-31.txt | 14 | 14 | considerato in diritto 1 . – con i ricorsi in epigrafe la regione | autonoma | sardegna ha proposto conflitti di attribuzione nei confronti dello stato in relazione al decreto del ministero dell economia e delle |
| 2019-31.txt | 85 | 85 | da riservare allo stato , al netto del minor gettito dello stesso tributo da riconoscere alle regioni ed alle province | autonome | di trento e di bolzano , per l anno 2012 ) e al decreto del ministero dell economia e delle |
| 2019-31.txt | 185 | 185 | anno 2013 ) . 1.1 . – dopo aver ripercorso i passaggi salienti del lungo contenzioso tra stato e regione | autonoma | sardegna , già oggetto dell attenzione di questa corte e noto come ” vertenza entrate ” , la regione autonoma |
| 2019-31.txt | 205 | 205 | autonoma sardegna , già oggetto dell attenzione di questa corte e noto come ” vertenza entrate ” , la regione | autonoma | sardegna , in entrambi i ricorsi , evidenzia che i provvedimenti impugnati riserverebbero all erario il maggior gettito derivante dall |
| 2019-31.txt | 312 | 312 | annuale e pluriennale dello stato ( legge finanziaria 2007 ) » , è compartecipato per i sette decimi dalla regione | autonoma | sardegna . ne deriverebbe la sottrazione di risorse che statutariamente le spettano . la ricorrente anzitutto lamenta la violazione degli |
| 2019-31.txt | 355 | 355 | 7 e 8 dello statuto speciale e degli artt . 116 , 117 e 119 della costituzione che presidiano l | autonomia | economicofinanziaria della regione autonoma sardegna . assume , infatti , che la riserva erariale disposta con i menzionati decreti ministeriali |
| 2019-31.txt | 359 | 359 | statuto speciale e degli artt . 116 , 117 e 119 della costituzione che presidiano l autonomia economicofinanziaria della regione | autonoma | sardegna . assume , infatti , che la riserva erariale disposta con i menzionati decreti ministeriali sarebbe illegittima , dal |
| 2019-31.txt | 481 | 481 | gli artt . 116 , 117 , terzo comma , e 119 cost . , che riconoscono e tutelano l | autonomia | economico-finanziaria delle regioni . sarebbero inoltre violati gli artt . 15 e 18 del decreto legislativo 9 giugno 2016 , |
| 2019-31.txt | 517 | 517 | legislativo 9 giugno 2016 , n . 114 ( norme di attuazione dell articolo 8 dello statuto speciale della regione | autonoma | della sardegna – legge costituzionale 26 febbraio 1948 , n . 3 , in materia di entrate erariali regionali ) |
| 2019-31.txt | 621 | 621 | requisiti insussistenti nel caso di specie , ad avviso della ricorrente . la riserva erariale delle entrate compartecipate dalla regione | autonoma | sardegna , disposta con i provvedimenti impugnati , sarebbe inoltre lesiva del principio di leale collaborazione desumibile dagli artt . |
| 2019-31.txt | 659 | 659 | dagli artt . 5 e 117 cost . , in relazione alle intese stipulate tra lo stato e la regione | autonoma | , aventi ad oggetto « accordo tra lo stato e la regione autonoma della sardegna per il coordinamento della finanza |
| 2019-31.txt | 672 | 672 | stipulate tra lo stato e la regione autonoma , aventi ad oggetto « accordo tra lo stato e la regione | autonoma | della sardegna per il coordinamento della finanza pubblica » , del 10 dicembre 2015 , e « accordo tra il |
| 2019-31.txt | 753 | 753 | e 56 dello statuto speciale , in quanto modificherebbe le disposizioni statutarie e le relative norme di attuazione concernenti l | autonomia | economicofinanziaria della regione autonoma senza rispettare gli speciali procedimenti ivi previsti . peraltro , sempre secondo la ricorrente , non |
| 2019-31.txt | 757 | 757 | speciale , in quanto modificherebbe le disposizioni statutarie e le relative norme di attuazione concernenti l autonomia economicofinanziaria della regione | autonoma | senza rispettare gli speciali procedimenti ivi previsti . peraltro , sempre secondo la ricorrente , non potrebbe obiettarsi che l |
| 2019-31.txt | 836 | 836 | dell aliquota sulla tassa automobilistica per i veicoli maggiormente inquinanti sarebbero , difatti , divenute inefficaci nei confronti della regione | autonoma | sardegna a seguito dell accordo del 10 dicembre 2015 e della successiva emanazione delle norme di attuazione statutaria di cui |
| 2019-31.txt | 890 | 890 | stato avrebbe integralmente recepito le indicazioni della giurisprudenza costituzionale sulla cogenza del regime di compartecipazione delle entrate con la regione | autonoma | sardegna e si sarebbe obbligato a restituire qualunque provento fosse stato escluso da tale regime . in particolare , il |
| 2019-31.txt | 950 | 950 | n . 296 del 2006 , nella parte in cui disponeva la riserva erariale per i tributi spettanti alla regione | autonoma | sardegna per le annualità a partire dal 2010 . 1.2 . – in via subordinata , la ricorrente propugna l |
| 2019-31.txt | 1000 | 1000 | della legge n . 296 del 2006 in senso costituzionalmente orientato , vale a dire escludendo dalla riserva erariale le | autonomie | speciali il cui ordinamento non consenta deroghe al regime di compartecipazione ai tributi , quale sarebbe la regione autonoma sardegna |
| 2019-31.txt | 1019 | 1019 | le autonomie speciali il cui ordinamento non consenta deroghe al regime di compartecipazione ai tributi , quale sarebbe la regione | autonoma | sardegna . detta interpretazione comporterebbe , innanzitutto , che i decreti impugnati avrebbero violato il comma 321 dell art . |
| 2019-31.txt | 1070 | 1070 | parametri già indicati ; inoltre , a voler considerare tuttora vigente il suddetto comma 321 , persisterebbe la lesione dell | autonomia | economico-finanziaria garantita alla regione ricorrente dallo statuto speciale ( artt . 7 e 8 , nonché art . 54 , |
| 2019-31.txt | 1202 | 1202 | via ulteriormente subordinata – e , quindi , qualora questa corte ritenesse non solo vigente e quindi applicabile alla regione | autonoma | sardegna il menzionato art . 1 , comma 321 , per le annualità a partire dal 2010 , ma altresì |
| 2019-31.txt | 1312 | 1312 | può essere accolta l eccezione , avanzata dalla difesa del presidente del consiglio dei ministri , secondo cui la regione | autonoma | sardegna non avrebbe tempestivamente impugnato la legge n . 296 del 2006 , della quale i decreti costituirebbero mera attuazione |
| 2019-31.txt | 1473 | 1473 | da riservare allo stato , al netto del minor gettito dello stesso tributo da riconoscere alle regioni ed alle province | autonome | di trento e di bolzano , per gli anni 2006 e 2007 , ai sensi dell articolo 1 , commi |
| 2019-31.txt | 1815 | 1815 | ricorsi sono fondati in riferimento agli artt . 7 , 8 , 54 e 56 dello statuto speciale della regione | autonoma | sardegna nonché agli artt . 15 e 18 del d.lgs . n . 114 del 2016 . 4.1 . – |
| 2019-31.txt | 1857 | 1857 | fini della presente decisione non rileva la cronologia della cosiddetta ” vertenza entrate ” tra lo stato e la regione | autonoma | sardegna che si è dipanata attraverso complessi orditi normativi e relative controversie a far data dall anno 2011 , vicende |
| 2019-31.txt | 1905 | 1905 | n . 6 del 2019 . i conflitti in esame sono caratterizzati da una duplice modificazione statutaria riguardante la regione | autonoma | sardegna che , benché attuata in momenti diversi , ha trovato applicazione completa solo a decorrere dal 1 gennaio 2010 |
| 2019-31.txt | 1967 | 1967 | , n . 2 ( disposizioni concernenti l elezione diretta dei presidenti delle regioni a statuto speciale e delle province | autonome | di trento e di bolzano ) – , il quale ha previsto per la parte finanziaria dello statuto un procedimento |
| 2019-31.txt | 2097 | 2097 | dell entrata a regime della modifica statutaria ( 1 gennaio 2010 ) , il gettito della tassa automobilistica nella regione | autonoma | sardegna era , alla luce del previgente art . 8 dello statuto speciale , di totale spettanza erariale e non |
| 2019-31.txt | 2178 | 2178 | , quest ultimo non veniva assoggettato , con riguardo alla ricorrente , a ” riserva ” , essendo la regione | autonoma | sardegna esclusa in radice da ogni spettanza in ordine alla tassa in considerazione , come peraltro confermato dai decreti attuativi |
| 2019-31.txt | 2241 | 2241 | 2010 . a partire da quest ultima annualità , invece , il gettito della tassa automobilistica è compartecipato dalla regione | autonoma | sardegna e soggetto alle sole deroghe previste dall art . 15 del d.lgs . n . 114 del 2016 , |
| 2019-31.txt | 2527 | 2527 | , comunque , l illegittimità dei decreti , nella parte riferita alle regolazioni finanziarie tra lo stato e la regione | autonoma | sardegna , deriva , indipendentemente dal principio di prevalenza della fonte , direttamente dal principio di successione delle leggi nel |
| 2019-31.txt | 2623 | 2623 | non tengono conto , nelle rispettive tabelle c e b , del fatto che le regolazioni a carico della regione | autonoma | sardegna , di euro 3.136.759,98 per l esercizio 2012 e di euro 2.817.523,18 per l anno 2013 , non possono |
| 2019-31.txt | 2718 | 2718 | . ciò a eccezione delle ipotesi in cui , sussistendo « eventi eccezionali e imprevedibili , previa comunicazione alla regione | autonoma | della sardegna , il gettito derivante dall istituzione di nuovi tributi o da maggiorazioni di aliquote determinati con legge statale |
| 2019-31.txt | 2859 | 2859 | sono state sottratte risorse attribuite direttamente dallo statuto speciale e dalle norme di attuazione , con conseguente pregiudizio per l | autonomia | finanziaria regionale presidiata dall art . 7 del medesimo statuto . i decreti impugnati , in quanto successivi ai predetti |
| 2019-31.txt | 2903 | 2903 | e 18 , avrebbero dovuto , dunque , conformarsi alle previsioni di questi ultimi , con conseguente esclusione della regione | autonoma | sardegna dalla regolazione in esame . è di tutta evidenza , infatti , che detta regolazione non è in alcun |
| 2019-31.txt | 3009 | 3009 | il ministero delle infrastrutture e dei trasporti e con il dipartimento della funzione pubblica , adottare nei confronti della regione | autonoma | sardegna le regolazioni contabili previste dai decreti ministeriali 21 settembre 2016 e 8 maggio 2017 , i quali devono essere |
| 2019-31.txt | 3044 | 3044 | 2017 , i quali devono essere pertanto annullati in parte qua . restano assorbite le altre censure proposte dalla regione | autonoma | ricorrente . |
| 2019-46.txt | 381 | 381 | amministrazione – in quanto la mancanza di proporzionalità della disposta proroga del blocco del potere impositivo regionale impedirebbe un « | autonomo | sforzo fiscale aggiuntivo » – , e l art . 119 cost . , dal momento che la norma impugnata |
| 2019-46.txt | 419 | 419 | la norma impugnata « pretende [ rebbe ] di estendersi , data la sua formulazione , anche ai tributi propri | autonomi | » , quali quelli resi tali dall art . 8 del decreto legislativo 6 maggio 2011 , n . 68 |
| 2019-46.txt | 445 | 445 | tali dall art . 8 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2019-46.txt | 1524 | 1524 | 2017 , analogamente , come già detto , denuncia l effetto impeditivo , che ne conseguirebbe , di un « | autonomo | sforzo fiscale aggiuntivo » e la negativa sua ricaduta sulla « possibilità di continuare a garantire adeguati servizi » . |
| 2019-46.txt | 2036 | 2036 | una chiara volontà statale di determinare una situazione di permanente inattuazione dell art . 119 della costituzione in relazione alla | autonomia | finanziaria delle regioni » . ne risulterebbe per ciò « compromessa » detta autonomia e risulterebbero , altresì , appunto |
| 2019-46.txt | 2050 | 2050 | 119 della costituzione in relazione alla autonomia finanziaria delle regioni » . ne risulterebbe per ciò « compromessa » detta | autonomia | e risulterebbero , altresì , appunto violati l art . 5 cost . , « perché è compito della repubblica |
| 2019-46.txt | 2078 | 2078 | l art . 5 cost . , « perché è compito della repubblica adeguare la propria legislazione alle esigenze della | autonomia | e nello specifico avviene invece il contrario » ; e l art . 3 cost . , « perché il |
| 2019-46.txt | 2126 | 2126 | ad alcuna effettiva riforma intervenuta nell ambito della finanza regionale che possa effettivamente giustificarlo » . la « ridondanza sull | autonomia | regionale » di tali proroghe sarebbe evidente – ne evince la ricorrente – in quanto « il procrastinato mantenimento di |
| 2019-46.txt | 3320 | 3320 | previsto l istituzione di un « tavolo tecnico » per consentire « la piena attuazione dei princìpi in materia di | autonomia | di entrata delle regioni a statuto ordinario , stabiliti dal decreto legislativo 6 maggio 2011 , n . 68 » |
| 2019-51.txt | 1351 | 1351 | denominate agenti della riscossione » . appare chiaro che l aggiunta di tale segmento normativo ha una funzione distinta e | autonoma | rispetto all effetto prodotto dalla precedente previsione : a ) la formulazione originaria è diretta a consentire l applicazione della |
| 2019-95.txt | 1376 | 1376 | in dichiarazione sulla base delle false fatture fosse inferiore a euro 154.937,07 . tale circostanza attenuante speciale ( o ipotesi | autonoma | attenuata , secondo altra qualificazione ) è stata , tuttavia , soppressa – al pari di quella speculare di cui |
| 2020-120.txt | 3459 | 3459 | dell erede o del beneficiario e quindi in ragione della capacità contributiva di questi ultimi , che risulta nuova e | autonoma | anche rispetto alle imposte a suo tempo versate dal dante causa » ( sentenza n . 54 del 2020 ) |
| 2020-158.txt | 1713 | 1713 | concreta » del contratto e del « collegamento negoziale » , per cui , « pur conservando una loro causa | autonoma | , i diversi contratti legati dal loro collegamento funzionale sono finalizzati ad un unico regolamento dei reciproci interessi » ; |
| 2020-158.txt | 1856 | 1856 | dell art . 41 cost . , è rilevabile in relazione alla « libera iniziativa economica » e all « | autonomia | negoziale delle parti » ; e ) « l espressa inclusione nell art . 10-bis , comma 2 , lettera |
| 2020-201.txt | 895 | 895 | geie ) . in questi termini le società di persone residenti e gli enti ad esse assimilati non costituiscono un | autonomo | soggetto passivo d imposta , ma sono assunti alla stregua di centri di riferimento per la determinazione del reddito , |
| 2020-201.txt | 2228 | 2228 | cui all art . 6 del tuir : redditi fondiari , di capitale , di lavoro dipendente , di lavoro | autonomo | , di impresa e redditi diversi . in questo schema impositivo non solo alcuni redditi non coincidono con una res |
| 2020-234.txt | 1756 | 1756 | attenga all intera misura o soltanto alla sua durata ; ha eccepito altresì che le ordinanze di rimessione mancano di | autonomia | argomentativa rispetto ai ricorsi e che i giudici a quibus non hanno esperito il doveroso tentativo di interpretazione adeguatrice delle |
| 2020-234.txt | 1797 | 1797 | norme censurate . 13.1.1 . – queste eccezioni sono prive di fondamento . tutte le ordinanze di rimessione contengono un | autonoma | esposizione degli argomenti di rilevanza e non manifesta infondatezza delle questioni e tutte chiaramente individuano nella durata quinquennale del prelievo |
| 2020-234.txt | 5375 | 5375 | quindi , non tanto alla disparità di trattamento fra dipendenti o fra dipendenti e pensionati o fra pensionati e lavoratori | autonomi | od imprenditori , quanto piuttosto a quella fra cittadini » , posto che « i redditi derivanti dai trattamenti pensionistici |
| 2020-234.txt | 5564 | 5564 | al principio di universalità dell imposizione tributaria , di cui all art . 53 cost . , potendo trovare un | autonoma | giustificazione nei principi solidaristici sanciti dall art . 2 cost . ( ordinanza n . 22 del 2003 ) . |
| 2020-262.txt | 1474 | 1474 | asse del prelievo sul comparto immobiliare dallo stato ai comuni , in vista degli obiettivi di rafforzarne il grado di | autonomia | finanziaria , di valorizzare il principio di correlazione tra imposizione e funzioni e di semplificare il sistema della finanza locale |
| 2020-262.txt | 1571 | 1571 | tributo la precedente imposta comunale sugli immobili ( ici ) ( che già significativamente aveva ampliato il livello della finanza | autonoma | ) , e l imposta ( statale ) sul reddito delle persone fisiche ( irpef ) – e relative addizionali |
| 2020-262.txt | 1919 | 1919 | misura di riduzione si sarebbe risolta in un aggravio per quei soggetti , come le imprese ( o i lavoratori | autonomi | ) , proprietari di immobili strumentali , che non versavano irpef fondiaria . 2.2 . – la linearità di questo |
| 2020-262.txt | 2018 | 2018 | ha aggravato il livello dell imposizione patrimoniale sugli immobili e ha , peraltro , anche inciso fortemente sul grado di | autonomia | finanziaria dei comuni . infatti con il decreto-legge 6 dicembre 2011 , n . 201 ( disposizioni urgenti per la |
| 2020-263.txt | 1814 | 1814 | al principio di universalità dell imposizione tributaria , di cui all art . 53 cost . , potendo trovare un | autonoma | giustificazione nei principi solidaristici sanciti dall art . 2 cost . » ( sentenza n . 234 del 2020 , |
| 2020-274.txt | 1032 | 1032 | delega al governo in materia di federalismo fiscale , in attuazione dell articolo 119 della costituzione ) ha strutturato l | autonomia | impositiva degli enti territoriali intorno alla fondamentale esigenza di « garantire la loro massima responsabilizzazione e l effettività e la |
| 2020-274.txt | 1126 | 1126 | 2 , lettera t ) . ciò non preclude alle regioni la possibilità di realizzare , in linea con l | autonomia | impositiva ad esse riconosciuta dall art . 119 cost . , propri interventi di politica fiscale , anche di tipo |
| 2020-274.txt | 1160 | 1160 | di politica fiscale , anche di tipo agevolativo , ma questi , in coerenza con i presupposti che giustificano tale | autonomia | , possono inerire solo e unicamente a tributi il cui gettito è ad esse assegnato ; mai , invece , |
| 2020-274.txt | 1256 | 1256 | riguardo ai tributi propri derivati parzialmente ” ceduti ” – in questo caso con un « più ampio margine di | autonoma | disciplina , limitato dal vincolo , unidirezionale , di non superare il limite massimo di manovrabilità stabilito dalla legge statale |
| 2020-274.txt | 1299 | 1299 | sentenza n . 122 del 2019 ) – ; sia , a maggior ragione , con riguardo ai tributi propri | autonomi | , la cui istituzione avviene con legge regionale . proprio con riguardo a quest ultima ipotesi questa corte ha escluso |
| 2020-274.txt | 1335 | 1335 | ipotesi questa corte ha escluso la illegittimità costituzionale dell art . 6 , comma 7 , della legge della provincia | autonoma | di bolzano 19 ottobre 2004 , n . 7 ( disposizioni per la valorizzazione del servizio civile volontario in provincia |
| 2020-274.txt | 1356 | 1356 | di bolzano 19 ottobre 2004 , n . 7 ( disposizioni per la valorizzazione del servizio civile volontario in provincia | autonoma | di bolzano ) , il quale stabiliva che « [ l ] a giunta provinciale determina , con deliberazione da |
| 2020-274.txt | 1444 | 1444 | titolo ” propri ” delle province o degli enti locali , nel senso che essi siano frutto di una loro | autonoma | potestà impositiva , e quindi possano essere disciplinati da leggi o regolamenti della provincia , nel rispetto solo dei principi |
| 2020-54.txt | 1223 | 1223 | sulla non manifesta infondatezza comporta l inammissibilità delle questioni in esame , in quanto prive « di un adeguata ed | autonoma | illustrazione delle ragioni per le quali la normativa censurata integrerebbe una violazione del parametro costituzionale evocato [ . . . |
| 2020-54.txt | 1923 | 1923 | dell erede o del beneficiario e quindi in ragione della capacità contributiva di questi ultimi , che risulta nuova e | autonoma | anche rispetto alle imposte a suo tempo versate dal dante causa . 4.3 . – va peraltro sottolineato che nel |
| 2020-76.txt | 244 | 244 | modifiche da sancire in sede di conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano . il comma 841 poi , stabilisce le modalità , per l anno 2019 e |
| 2020-76.txt | 393 | 393 | la tabella 2 relativa al mef , alla missione 2 , riporta le spese per le relazioni finanziarie con le | autonomie | territoriali , e al programma 2.5 . , indica le spese per i rapporti finanziari con enti territoriali , tra |
| 2020-76.txt | 491 | 491 | le disposizioni impugnate inciderebbero sulla potestà legislativa regionale di cui all art . 117 cost . , e lederebbero l | autonomia | finanziaria e di spesa , minando l equilibrio di bilancio , in violazione dell art . 119 , primo e |
| 2020-76.txt | 1473 | 1473 | fondi necessari nell ambito del proprio bilancio , adeguato alle funzioni preesistenti . l omissione del legislatore statale lede l | autonomia | di spesa degli enti in questione [ . . . ] e si pone altresì in contrasto con il principio |
| 2020-76.txt | 1744 | 1744 | legislatore statale » , è stata di inammissibilità per la genericità del ricorso , in cui le lamentate violazioni dell | autonomia | finanziaria regionale non erano comprovate da una adeguata analisi complessiva del bilancio regionale . 6 . – delineato il quadro |
| 2020-76.txt | 1994 | 1994 | violazione dell art . 117 cost . , in quanto carente di specifiche e puntuali argomentazioni , è priva di | autonomia | argomentativa rispetto alla dedotta lesione dell art . 119 , primo e quarto comma , cost . ed è pertanto |
| 2020-76.txt | 2442 | 2442 | giurisprudenza costituzionale ( da ultimo , citata sentenza n . 83 del 2019 ) è costante nell affermare che l | autonomia | finanziaria costituzionalmente garantita agli enti territoriali non comporta una rigida garanzia quantitativa , e che le risorse disponibili possono subire |
| 2020-76.txt | 2728 | 2728 | , non prevedendo la completa compensazione del minor gettito irap , determinato dalla modifica della base imponibile , lederebbero l | autonomia | finanziaria della regione , non consentendo l equilibrio di bilancio , nonché il principio di corrispondenza tra funzioni e risorse |
| 2020-76.txt | 2805 | 2805 | , in relazione all intervento della conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e bolzano ( intesa 141 / csr del 27 luglio 2017 ) . 13 . – in via |
| 2020-76.txt | 2886 | 2886 | normativo e giurisprudenziale della questione . come è noto l irap è stata introdotta nell ordinamento sia per incrementare l | autonomia | finanziaria delle regioni , sia per sostituire entrate che venivano considerate oramai non più attuali . questa corte , con |
| 2020-76.txt | 3295 | 3295 | 11 , comma 1 , del decreto legislativo 6 novembre 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2020-76.txt | 3391 | 3391 | condivisi nella intesa in sede di conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano del 27 luglio 2017 . infatti , a fronte di una rilevante scelta di politica |
| 2020-76.txt | 3647 | 3647 | – che , in sede di conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano ( la ricordata intesa del 27 luglio 2017 ) , è stato unanimemente ritenuto adeguato |
| 2021-107.txt | 27 | 27 | con il ricorso indicato in epigrafe ( reg . ric . n . 47 del 2020 ) , la provincia | autonoma | di trento ha impugnato l art . 39 , commi 14-quater , 14-quinquies , 14-sexies e 14-septies , del decreto-legge |
| 2021-107.txt | 412 | 412 | di inquinamento del veicolo ) e , ai fini della regolazione finanziaria fra lo stato e le regioni e province | autonome | , la conferma degli importi dell ultima annualità definita con il decreto ministeriale di cui al comma 322 dell art |
| 2021-107.txt | 485 | 485 | riduzione dei trasferimenti erariali » , ossia l attribuzione dell intero gettito della tassa automobilistica alle regioni e alle province | autonome | ( comma 14-quater ) , unitamente a un vincolo di destinazione sulle maggiori risorse ad esse spettanti ( comma 14-sexies |
| 2021-107.txt | 578 | 578 | e la sospensione della riduzione dei trasferimenti erariali per il periodo 2023-2033 , ossia l attribuzione alle regioni e province | autonome | dell intero gettito della tassa automobilistica provinciale . 1.1 . – la provincia autonoma di trento prospetta diverse questioni di |
| 2021-107.txt | 592 | 592 | l attribuzione alle regioni e province autonome dell intero gettito della tassa automobilistica provinciale . 1.1 . – la provincia | autonoma | di trento prospetta diverse questioni di legittimità costituzionale . anzitutto , deduce l illegittimità costituzionale dell art . 39 , |
| 2021-107.txt | 915 | 915 | altresì la violazione dell art . 79 , comma 4 , dello statuto , ai sensi del quale alle province | autonome | non sono applicabili disposizioni statali che prevedono « obblighi , oneri , accantonamenti , riserve all erario o concorsi comunque |
| 2021-107.txt | 975 | 975 | vi dello statuto medesimo . in proposito , la ricorrente ricorda che , in virtù degli impegni assunti dalle province | autonome | con l accordo sottoscritto il 15 ottobre 2014 tra il governo e la regione autonoma trentino-alto adige / südtirol e |
| 2021-107.txt | 990 | 990 | degli impegni assunti dalle province autonome con l accordo sottoscritto il 15 ottobre 2014 tra il governo e la regione | autonoma | trentino-alto adige / südtirol e le province autonome di trento e di bolzano in materia di finanza pubblica e recepito |
| 2021-107.txt | 998 | 998 | accordo sottoscritto il 15 ottobre 2014 tra il governo e la regione autonoma trentino-alto adige / südtirol e le province | autonome | di trento e di bolzano in materia di finanza pubblica e recepito dalla legge 23 dicembre 2014 , n . |
| 2021-107.txt | 1082 | 1082 | le norme impugnate sarebbero costituzionalmente illegittime , dunque , perché inciderebbero sui rapporti finanziari fra lo stato e la provincia | autonoma | di trento in deroga a quanto convenuto con l accordo citato . 1 . 4 . – in via ulteriormente |
| 2021-107.txt | 1177 | 1177 | statutarie e , nella specie , per la modifica delle forme di contribuzione alla finanza pubblica da parte delle province | autonome | . poiché le norme impugnate comporterebbero delle modifiche ai flussi finanziari fra lo stato e la provincia ricorrente , previsti |
| 2021-107.txt | 1280 | 1280 | impugnate , del principio di leale collaborazione di cui all art . 120 cost . 1.6 . – la provincia | autonoma | di trento censura , poi , l art . 39 , comma 14-sexies , del d.l . n . 162 |
| 2021-107.txt | 1427 | 1427 | di ambiti in cui , ai sensi degli artt . 8 e 9 dello statuto , è attribuita alla provincia | autonoma | di trento la relativa competenza legislativa e , ai sensi del successivo art . 16 , anche le corrispondenti competenze |
| 2021-107.txt | 1525 | 1525 | nell inserire il menzionato vincolo di destinazione , violerebbe anche l intero titolo vi dello statuto , per lesione dell | autonomia | finanziaria provinciale , intesa come facoltà di programmare e allocare risorse nei vari settori del proprio bilancio . 1 . |
| 2021-107.txt | 1604 | 1604 | cui all art . 3 cost . , poiché prevedono che la regolazione finanziaria dei trasferimenti fra stato e provincia | autonoma | di trento sia « effettuata entro l anno 2022 confermando gli importi dell ultima annualità definita con il decreto di |
| 2021-107.txt | 1652 | 1652 | la ricorrente , l ancoraggio a dati potenzialmente obsoleti della regolazione dei rapporti finanziari fra lo stato e la provincia | autonoma | di trento ( l ultimo decreto di regolazione finanziaria adottato dal ministero dell economia e delle finanze è il decreto |
| 2021-107.txt | 1858 | 1858 | automobilistica , determinerebbe un aumento di risorse in capo alla provincia ricorrente e quindi non arrecherebbe alcuna lesione alla sua | autonomia | finanziaria . l eccezione non è fondata . secondo la costante giurisprudenza di questa corte , il giudizio in via |
| 2021-107.txt | 2026 | 2026 | – né in diminuzione , né in aumento – sul gettito dei tributi propri ” in senso stretto ” ( | autonomi | ) della provincia , qual è , per diretta attribuzione statutaria , la tassa automobilistica provinciale ( sentenza n . |
| 2021-107.txt | 2114 | 2114 | comma 14-sexies , ai sensi del quale è istituito un vincolo di destinazione sulle maggiori risorse spettanti anche alla provincia | autonoma | di trento ; il che , incidendo sull autonomia finanziaria e amministrativa provinciale , ulteriormente avvalora la sussistenza dell interesse |
| 2021-107.txt | 2123 | 2123 | un vincolo di destinazione sulle maggiori risorse spettanti anche alla provincia autonoma di trento ; il che , incidendo sull | autonomia | finanziaria e amministrativa provinciale , ulteriormente avvalora la sussistenza dell interesse al ricorso . 2 . 2 . – in |
| 2021-107.txt | 2315 | 2315 | 2021 e 2022 , la regolazione dei rapporti finanziari conseguenti alla riduzione di trasferimenti statali alle regioni e alle province | autonome | – in misura pari alla differenza tra il maggior gettito della tassa automobilistica derivante dalla rimodulazione in base alla categoria |
| 2021-107.txt | 2352 | 2352 | in base alla categoria inquinante del veicolo e il minor gettito dello stesso tributo riscosso dalle regioni e dalle province | autonome | , per effetto delle esenzioni per la cosiddetta ” rottamazione ” – è quantificata secondo gli importi dell ultima annualità |
| 2021-107.txt | 2453 | 2453 | e 14-septies ) . per gli anni compresi fra il 2023 e il 2033 , alle regioni e alle province | autonome | di trento e di bolzano è attribuito per intero il gettito della tassa automobilistica , senza alcuna compensazione da parte |
| 2021-107.txt | 2572 | 2572 | e correttamente rivolto alle disposizioni impugnate , le quali , sebbene innestate in una preesistente normativa , sono dotate di | autonoma | e distinta portata precettiva , chiaramente individuabile come l oggetto dell odierna impugnazione ; dal che l insussistenza del dedotto |
| 2021-107.txt | 2619 | 2619 | 3 . – secondo il presidente del consiglio dei ministri , infine , il ricorso sarebbe inammissibile perché la provincia | autonoma | non avrebbe a suo tempo impugnato i menzionati commi 321 e 322 dell art . 1 della legge n . |
| 2021-107.txt | 2673 | 2673 | . n . 262 del 2006 , disposizioni , queste , che sarebbero parimenti lesive delle competenze statutarie e dell | autonomia | finanziaria provinciale . anche tale eccezione non è fondata . secondo la costante giurisprudenza di questa corte , l istituto |
| 2021-107.txt | 2788 | 2788 | 2020 ) . né a diversa conclusione può portare il rilievo della partecipazione della ricorrente alla conferenza stato-regioni e province | autonome | del 29 gennaio 2020 – all esito della quale è stato espresso parere favorevole al disegno di legge di conversione |
| 2021-107.txt | 3223 | 3223 | il ministero per le riforme e le innovazioni nella pubblica amministrazione , d intesa con la conferenza stato-regioni e province | autonome | di trento e di bolzano , la regolazione finanziaria , nei confronti delle regioni e delle province medesime , delle |
| 2021-107.txt | 3318 | 3318 | gennaio 2007 , disponendo , al contempo , una riduzione percentuale dei trasferimenti statali destinati alle regioni e alle province | autonome | , in ragione del maggior gettito derivante dal predetto tributo . il comma 322 dello stesso articolo ha demandato a |
| 2021-107.txt | 3359 | 3359 | un decreto del ministero dell economia e delle finanze , da adottare d intesa con la conferenza stato-regioni e province | autonome | di trento e di bolzano , la regolazione finanziaria nei confronti delle regioni e delle province autonome medesime , delle |
| 2021-107.txt | 3376 | 3376 | stato-regioni e province autonome di trento e di bolzano , la regolazione finanziaria nei confronti delle regioni e delle province | autonome | medesime , delle maggiori entrate nette derivanti dalla maggiorazione della tassa automobilistica di cui al comma 321 e dei criteri |
| 2021-107.txt | 3411 | 3411 | al comma 321 e dei criteri per la corrispondente riduzione di trasferimenti dello stato alle regioni e alle indicate province | autonome | . il legislatore statale ha dunque disposto che le regioni e le province autonome – le quali riscuotono autonomamente il |
| 2021-107.txt | 3425 | 3425 | alle regioni e alle indicate province autonome . il legislatore statale ha dunque disposto che le regioni e le province | autonome | – le quali riscuotono autonomamente il tributo in questione – debbano versare all erario il maggior gettito risultante dalla differenza |
| 2021-107.txt | 3430 | 3430 | province autonome . il legislatore statale ha dunque disposto che le regioni e le province autonome – le quali riscuotono | autonomamente | il tributo in questione – debbano versare all erario il maggior gettito risultante dalla differenza tra l aumento tariffario del |
| 2021-107.txt | 3471 | 3471 | predetto comma 322 e la perdita di gettito derivante dal citato comma 321 . qualora le regioni e le province | autonome | non provvedano a versare spontaneamente all erario tali somme , lo stato procede al loro recupero « mediante corrispondente riduzione |
| 2021-107.txt | 3501 | 3501 | , lo stato procede al loro recupero « mediante corrispondente riduzione dei trasferimenti erariali destinati a ciascuna regione e provincia | autonoma | , le cui autorizzazioni di spesa risultano iscritte nello stato di previsione del ministero dell economia e finanze » ( |
| 2021-107.txt | 3564 | 3564 | il contesto normativo nel quale si collocano le disposizioni impugnate , va rilevato che tutte le questioni promosse dalla provincia | autonoma | di trento si basano sul comune presupposto che esse siano applicabili anche alla ricorrente , stante la non operatività delle |
| 2021-107.txt | 3648 | 3648 | : « [ l ] e disposizioni della presente legge sono applicabili nelle regioni a statuto speciale e nelle province | autonome | di trento e di bolzano compatibilmente con le norme dei rispettivi statuti e delle relative norme d attuazione » . |
| 2021-107.txt | 3779 | 3779 | ritenere non fondate le questioni proposte , ma impone di verificare se le specifiche disposizioni impugnate si rivolgano espressamente alle | autonomie | speciali , così da neutralizzarne la portata . nel caso in questione , le norme impugnate si innestano su disposizioni |
| 2021-107.txt | 3806 | 3806 | portata . nel caso in questione , le norme impugnate si innestano su disposizioni che fanno espresso riferimento alle province | autonome | di trento e di bolzano , segnatamente , sull art . 1 , commi 321 e 322 , della legge |
| 2021-107.txt | 4369 | 4369 | e nei termini di seguito esposti , le questioni di legittimità costituzionale di tutte le norme impugnate . nella provincia | autonoma | di trento , la tassa automobilistica è istituita e disciplinata dall art . 4 della legge della provincia di trento |
| 2021-107.txt | 4484 | 4484 | » ) . a partire dal 1 gennaio 2010 , la tassa in questione è diventata un tributo proprio provinciale | autonomo | , per effetto dell art . 2 , comma 107 , lettera c ) , della legge 23 dicembre 2009 |
| 2021-107.txt | 4586 | 4586 | e tasse automobilistiche istituite con legge provinciale costituiscono tributi propri » . questa corte ha già chiarito che nelle province | autonome | di trento e di bolzano la tassa automobilistica si connota come tributo proprio ” in senso stretto ” , per |
| 2021-107.txt | 4763 | 4763 | conservano natura erariale ma il cui gettito è devoluto alla regione ; tuttavia è l evoluzione del tributo nella provincia | autonoma | a deporre inequivocabilmente nel senso che le sia stata interamente riservata la disciplina normativa della tassa automobilistica , tanto che |
| 2021-107.txt | 4985 | 4985 | alcuna corrispondente riduzione di trasferimenti statali , e ciò – secondo la norma statale – varrebbe anche per la provincia | autonoma | . trattandosi , tuttavia , di un tributo proprio in senso stretto della provincia autonoma , in virtù di espressa |
| 2021-107.txt | 5000 | 5000 | varrebbe anche per la provincia autonoma . trattandosi , tuttavia , di un tributo proprio in senso stretto della provincia | autonoma | , in virtù di espressa previsione statutaria , lo stato non ha competenza a dettare alcuna disposizione che lo disciplini |
| 2021-107.txt | 5196 | 5196 | evoluzione statutaria e giurisprudenziale , la tassa automobilistica provinciale è un tributo proprio ” in senso stretto ” della provincia | autonoma | , e di conseguenza lo stato non può intervenire sul relativo gettito e sulla sua regolazione senza violare l art |
| 2021-107.txt | 5269 | 5269 | 2006 , ha imposto un vincolo di destinazione alle maggiori risorse che resteranno nella disponibilità delle regioni e delle province | autonome | , negli anni compresi fra il 2023 e il 2033 , per effetto della mancata riduzione dei richiamati trasferimenti erariali |
| 2021-107.txt | 5325 | 5325 | destinazione sul gettito della tassa automobilistica provinciale , essendo essa riservata interamente alla competenza e alla disponibilità esclusiva della provincia | autonoma | . 6.4 . – infine , il comma 14-septies – aggiungendo due periodi all art . 2 , comma 64 |
| 2021-107.txt | 5425 | 5425 | degli autoveicoli . 7 . – data l identità della normativa statutaria e di attuazione dello statuto riguardante la provincia | autonoma | ricorrente e la provincia autonoma di bolzano , gli effetti della presente pronuncia devono essere estesi anche a quest ultima |
| 2021-107.txt | 5430 | 5430 | – data l identità della normativa statutaria e di attuazione dello statuto riguardante la provincia autonoma ricorrente e la provincia | autonoma | di bolzano , gli effetti della presente pronuncia devono essere estesi anche a quest ultima ( ex multis , sentenze |
| 2021-107.txt | 5522 | 5522 | del d.l . n . 162 del 2019 , come convertito , nella parte in cui si applica alle province | autonome | di trento e di bolzano . 9 . – restano assorbiti gli altri motivi di ricorso . |
| 2021-149.txt | 3040 | 3040 | bancari cooperativi , senza impedire a quelle con maggiori livelli patrimoniali , e quindi più in grado di operare con | autonomia | nel mercato , di scegliere , nella fase transitoria , una formula alternativa che consenta comunque la prosecuzione dell attività |
| 2021-149.txt | 3135 | 3135 | risulta di per sé compromessa dall adesione delle bcc al gruppo , giacché la pur rilevante riduzione della sfera d | autonomia | delle singole bcc a favore della spa capogruppo è compensata dal vincolo di quest ultima al rispetto delle finalità mutualistiche |
| 2021-149.txt | 3769 | 3769 | risolve , però , in un argomento rafforzativo della censura di irragionevolezza , e ad esso non si accompagna un | autonoma | censura di disparità di trattamento in materia tributaria , come del resto è confermato , oltre che dal contesto in |
| 2021-149.txt | 6043 | 6043 | profili di irragionevolezza diversi dalla lamentata lesione della capacità contributiva . in particolare non sono individuabili aspetti della questione riferiti | autonomamente | all art . 3 cost . , che si deve dunque ritenere evocato dal rimettente insieme all art . 53 |
| 2021-167.txt | 91 | 91 | , della legge della regione friuli-venezia giulia 18 maggio 2020 , n . 9 ( disposizioni urgenti in materia di | autonomie | locali , finanza locale , funzione pubblica , formazione , lavoro , cooperazione , ricerca e innovazione , salute e |
| 2021-167.txt | 2771 | 2771 | misure adottate per contrastarla . ciò tramite l equivalente coinvolgimento dei comuni , dei quali si è inteso salvaguardare l | autonomia | decisionale in tema di tributi ed entrate locali , seppur incentivandone l esercizio nel senso auspicato dalla regione attraverso la |
| 2021-167.txt | 2996 | 2996 | il cui impiego sarebbe nell assoluta discrezionalità dell amministrazione . anzi , l avanzo di amministrazione ” libero ” delle | autonomie | territoriali è soggetto a un impiego tipizzato » ( sentenza n . 138 del 2019 ) . infatti , l |
| 2021-187.txt | 2685 | 2685 | le amministrazioni interessate e sentita la conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano ( art . 1 , comma 703 , lettera b ) . inoltre , gli |
| 2021-187.txt | 4518 | 4518 | della disciplina istitutiva dei tributi in esame , questo appare il nucleo della censura , ridonderebbe pertanto in lesione dell | autonomia | finanziaria regionale , stante la presenza di imprese del settore aventi sede o stabilimenti in sicilia . 8 . 1 |
| 2021-187.txt | 4602 | 4602 | costituzionali non attinenti al riparto delle competenze legislative . tale violazione determinerebbe , da un lato , la lesione dell | autonomia | finanziaria della regione , a causa del minor gettito fiscale derivante da quelle disposizioni , dall altro la generica violazione |
| 2021-220.txt | 30 | 30 | al reg . ric . n . 24 del 2020 , la regione liguria , su istanza del consiglio delle | autonomie | locali della medesima regione , ha proposto questioni di legittimità costituzionale dell art . 1 , comma 554 , della |
| 2021-220.txt | 404 | 404 | trasferimento pari al gettito non più riscosso , avrebbe drasticamente ridotto i trasferimenti statali , in violazione del principio di | autonomia | finanziaria , che implicherebbe anche il divieto di cosiddetti ” tagli lineari ” . tale contrazione di risorse , unitamente |
| 2021-220.txt | 462 | 462 | riduzione della spesa necessaria per l espletamento delle funzioni loro assegnate dalla legge , con ciò ledendo non solo l | autonomia | finanziaria degli enti locali ( art . 119 , primo comma , cost . ) e il principio dell integrale |
| 2021-220.txt | 509 | 509 | art . 119 , quarto comma , cost . ) , ma anche il principio che riconosce e promuove le | autonomie | locali ( art . 5 cost . ) . 1.2 . – viene altresì impugnato l art . 57 , |
| 2021-220.txt | 951 | 951 | all art . 119 , primo e quarto comma , cost . , con conseguente violazione anche delle prerogative delle | autonomie | locali di cui all art . 5 cost . 1.3 . – infine , il ricorrente impugna l art . |
| 2021-220.txt | 1247 | 1247 | la violazione dell art . 119 , terzo comma , cost . le decurtazioni così descritte sarebbero pertanto lesive dell | autonomia | finanziaria degli enti locali ( art . 119 , primo comma , cost . ) , i quali sarebbero parimenti |
| 2021-220.txt | 1353 | 1353 | , a parere dell avvocatura generale dello stato , la stretta connessione tra le attribuzioni regionali e quelle spettanti alle | autonomie | locali non sussisterebbe in re ipsa , ma necessiterebbe di una dimostrazione . tale eccezione è priva di fondamento . |
| 2021-220.txt | 1467 | 1467 | di legittimità costituzionale nei confronti di una legge dello stato può essere promossa dalle regioni su iniziativa del consiglio delle | autonomie | locali ( organo consultivo regionale , ai sensi dell art . 123 cost . ) . questa corte ha peraltro |
| 2021-220.txt | 1580 | 1580 | ) , in quanto « la stretta connessione [ . . . ] tra le attribuzioni regionali e quelle delle | autonomie | locali consente di ritenere che la lesione delle competenze locali sia potenzialmente idonea a determinare una vulnerazione delle competenze regionali |
| 2021-220.txt | 1818 | 1818 | 5 cost . , lungi dall essere un parametro non competenziale , nella parte in cui riconosce e promuove le | autonomie | locali , è per contro la norma costituzionale che sta alla base delle competenze riconosciute alle regioni e agli enti |
| 2021-220.txt | 2588 | 2588 | adeguatamente motivato il pregiudizio derivante dai tagli medesimi . al riguardo questa corte ha in più occasioni ricordato che l | autonomia | finanziaria costituzionalmente garantita agli enti territoriali non comporta una rigida garanzia quantitativa e che sono pertanto ammesse anche riduzioni delle |
| 2021-220.txt | 4887 | 4887 | , comma 731 , della legge n . 147 del 2013 . la norma impugnata comporterebbe un irragionevole compressione dell | autonomia | finanziaria degli enti locali , anche perché comprometterebbe lo svolgimento delle funzioni fondamentali assegnate ai comuni , violando così il |
| 2021-220.txt | 5393 | 5393 | i lep rappresentano un elemento imprescindibile per uno svolgimento leale e trasparente dei rapporti finanziari fra lo stato e le | autonomie | territoriali ( ex multis , sentenze n . 197 del 2019 e n . 117 del 2018 ) . oltre |
| 2021-220.txt | 5547 | 5547 | 101 . in definitiva , il ritardo nella definizione dei lep rappresenta un ostacolo non solo alla piena attuazione dell | autonomia | finanziaria degli enti territoriali , ma anche al pieno superamento dei divari territoriali nel godimento delle prestazioni inerenti ai diritti |
| 2021-220.txt | 5632 | 5632 | del 2019 , come convertito ) . la sperequazione provocata dai criteri oggetto d impugnazione produrrebbe un illegittima compressione dell | autonomia | finanziaria degli enti locali , tale da incidere sulle risorse necessarie allo svolgimento delle funzioni loro assegnate . 5 . |
| 2021-220.txt | 6467 | 6467 | milioni di euro . secondo la ricorrente , la riduzione dei trasferimenti statali al fsc comporterebbe un irragionevole compressione dell | autonomia | finanziaria degli enti locali , nonché la violazione dell art . 119 , terzo e quarto comma , cost . |
| 2021-220.txt | 6580 | 6580 | convertito , a titolo di concorso degli enti locali al risanamento delle finanze pubbliche ( corte dei conti , sezione | autonomie | , relazione sulla gestione finanziaria degli enti locali , esercizi 2019-2020 , deliberazione n . 11 del 2021 ) . |
| 2021-220.txt | 6709 | 6709 | cui al d.p.c.m . 26 maggio 2020 sono stati oggetto di specifica intesa , in sede di conferenza stato-città ed | autonomie | locali del 30 gennaio 2020 ( intesa sull individuazione dei comuni beneficiari e la definizione dei criteri e delle modalità |
| 2021-39.txt | 413 | 413 | atti ad esso collegati , salvo quanto disposto dagli articoli successivi » . il giudice a quo , con argomentazioni | autonome | , ma sostanzialmente coincidenti con quelle a suo tempo prospettate dalla corte di cassazione , sezione tributaria – cui espressamente |
| 2021-70.txt | 26 | 26 | – con il ricorso in epigrafe ( reg . ric . n . 36 del 2020 ) , la provincia | autonoma | di trento ha promosso questioni di legittimità costituzionale di varie disposizioni dell art . 1 della legge 27 dicembre 2019 |
| 2021-70.txt | 354 | 354 | ivi inclusi i tributi propri derivati , che potrebbero produrre effetti sulla finanza della regione trentino-alto adige e delle province | autonome | di trento e di bolzano , sono attivate con decreto del ministro dell economia e delle finanze , di concerto |
| 2021-70.txt | 384 | 384 | decreto del ministro dell economia e delle finanze , di concerto con il ministro per gli affari regionali e le | autonomie | , procedure di monitoraggio degli effetti finanziari , al fine di regolare i rapporti finanziari tra lo stato , la |
| 2021-70.txt | 409 | 409 | degli effetti finanziari , al fine di regolare i rapporti finanziari tra lo stato , la regione e le province | autonome | di trento e di bolzano » . ad avviso della ricorrente tale norma contrasterebbe con i « parametri statutari dell |
| 2021-70.txt | 430 | 430 | di trento e di bolzano » . ad avviso della ricorrente tale norma contrasterebbe con i « parametri statutari dell | autonomia | finanziaria di cui al titolo vi » dello statuto reg . trentino-alto adige e con le relative norme di attuazione |
| 2021-70.txt | 539 | 539 | senso di escludere la necessità di un accordo per modificare i contenuti e i termini finanziari stabiliti nello statuto di | autonomia | , sarebbero comunque violati i sopra ricordati parametri statutari e costituzionali , con particolare riguardo , ancora una volta , |
| 2021-70.txt | 1192 | 1192 | quale tutte le maggiori entrate conseguenti all emersione di base imponibile , ivi comprese quelle raccolte sul territorio della provincia | autonoma | , confluiscono nel suddetto fondo per essere destinate a incrementare i rimborsi agli utilizzatori della moneta elettronica . rispetto a |
| 2021-70.txt | 1312 | 1312 | al d.lgs . n . 268 del 1992 , che determinano , fra l altro , la devoluzione alle province | autonome | di determinate quote di gettito dei tributi erariali e l attribuzione alle stesse di tributi propri . ciò in forza |
| 2021-70.txt | 1346 | 1346 | di tributi propri . ciò in forza della pretesa per cui tutte le maggiori entrate raccolte sul territorio della provincia | autonoma | e derivanti dal « potenziale recupero di tributi evasi ( preesistenti ) » , dovrebbero essere sempre e comunque assegnate |
| 2021-70.txt | 1369 | 1369 | dal « potenziale recupero di tributi evasi ( preesistenti ) » , dovrebbero essere sempre e comunque assegnate alla provincia | autonoma | , a prescindere dal meccanismo che le genera , dal loro ammontare , dalle responsabilità dello stato in ordine al |
| 2021-70.txt | 1482 | 1482 | la disposizione contenuta nell impugnato comma 290 , secondo periodo , con decorrenza dal 1 gennaio 2021 . la provincia | autonoma | , in ogni caso , ritiene che il suo interesse alla decisione permanga nonostante lo ius superveniens , in assenza |
| 2021-70.txt | 2137 | 2137 | al predetto fondo . inoltre , « [ p ] er le regioni a statuto speciale e per le province | autonome | di trento e di bolzano resta fermo quanto previsto dai rispettivi statuti speciali e dalle relative norme di attuazione e |
| 2021-70.txt | 2347 | 2347 | , in questo caso , una misura di tutela dell assetto finanziario delle regioni a statuto speciale e delle province | autonome | di trento e di bolzano , in modo da mantenerne la corrispondenza con le funzioni attribuite . soprattutto però rileva |
| 2021-70.txt | 2706 | 2706 | della legge n . 160 del 2019 . 5 . – con l ultimo motivo di impugnazione , la provincia | autonoma | di trento censura l art . 1 , comma 602 , della legge n . 160 del 2019 , in |
| 2021-70.txt | 2789 | 2789 | 124 , le disposizioni di cui ai commi da 590 a 600 non si applicano alle regioni , alle province | autonome | di trento e di bolzano , agli enti locali e ai loro organismi ed enti strumentali come definiti dall articolo |
| 2021-70.txt | 3033 | 3033 | . 157 – dispone che : « [ a ] decorrere dall anno 2020 , alle regioni , alle province | autonome | di trento e di bolzano , agli enti locali e ai loro organismi ed enti strumentali , come definiti dall |
| 2021-70.txt | 3151 | 3151 | . 124 del 2019 , come convertito , avrebbe abolito specifici vincoli alla spesa nell ambito del riconoscimento della maggiore | autonomia | finanziaria degli enti autonomi , mentre le due norme della legge di bilancio – ossia il « comma 602 , |
| 2021-70.txt | 3155 | 3155 | , come convertito , avrebbe abolito specifici vincoli alla spesa nell ambito del riconoscimento della maggiore autonomia finanziaria degli enti | autonomi | , mentre le due norme della legge di bilancio – ossia il « comma 602 , per effetto del combinato |
| 2021-70.txt | 3233 | 3233 | violato il « principio di ragionevolezza nell ambito della disciplina del riparto delle attribuzioni rispettive dello stato e delle province | autonome | ed , in particolare , nella materia dell ordinamento degli uffici e del personale , nonché dell organizzazione ( art |
| 2021-70.txt | 3322 | 3322 | , in quanto norme di dettaglio nella materia di coordinamento della finanza pubblica , si porrebbe in contrasto con l | autonomia | finanziaria garantita , in particolare , dall art . 79 , comma 4 , dello statuto di autonomia e con |
| 2021-70.txt | 3340 | 3340 | con l autonomia finanziaria garantita , in particolare , dall art . 79 , comma 4 , dello statuto di | autonomia | e con gli artt . 117 , terzo e quarto comma , e 119 cost . , in combinato disposto |
| 2021-70.txt | 3778 | 3778 | che « le disposizioni di cui ai commi da 590 a 600 non si applicano alle regioni , alle province | autonome | di trento e di bolzano , agli enti locali e ai loro organismi ed enti strumentali come definiti dall articolo |
| 2021-82.txt | 89 | 89 | febbraio 2020 , n . 1 , recante « disposizioni per la formazione del bilancio annuale e pluriennale della regione | autonoma | valle d aosta / vallée d aoste ( legge di stabilità regionale per il triennio 2020 / 2022 ) . |
| 2021-82.txt | 851 | 851 | e nell art . 8 del decreto legislativo 6 maggio 2011 , n . 68 ( disposizioni in materia di | autonomia | di entrata delle regioni a statuto ordinario e delle province , nonché di determinazione dei costi e dei fabbisogni standard |
| 2021-82.txt | 1002 | 1002 | della regione valle d aosta 13 luglio 2020 , n . 8 ( assestamento al bilancio di previsione della regione | autonoma | valle d aosta / vallée d aoste per l anno 2020 e misure urgenti per contrastare gli effetti dell emergenza |
| 2021-82.txt | 1037 | 1037 | per contrastare gli effetti dell emergenza epidemiologica da covid-19 ) , in quanto eccederebbe le competenze stabilite dallo statuto di | autonomia | e violerebbe gli artt . 3 , 41 , 97 , 117 , secondo comma , lettera s ) , |
| 2021-82.txt | 1948 | 1948 | , l avvocatura generale non si sia espressamente opposta alla richiesta di « improcedibilità » del ricorso formulata della regione | autonoma | , anzi osservando che per una pronuncia di « cessazione della materia del contendere » non sarebbe necessaria la previa |
| 2021-82.txt | 2150 | 2150 | tra le regioni , trattandosi di principi che si impongono a tutti i soggetti dell ordinamento , ivi comprese le | autonomie | speciali ( da ultimo , sentenza n . 52 del 2021 ) . quanto poi alla censura prospettata in riferimento |
| 2021-82.txt | 2625 | 2625 | preliminare confronto con il suddetto parametro , introdotto nell ordinamento costituzionale quale deterrente all insorgere di un uso improprio dell | autonomia | impositiva regionale . va , infatti , precisato che , nell originaria formulazione proposta in sede di seconda sottocommissione della |
| 2021-82.txt | 2674 | 2674 | istituire dazi di importazione , di esportazione o di transito veniva stabilito subito dopo un primo comma che riconosceva l | autonomia | finanziaria delle regioni , in modo da chiarire , come sostenuto dall on . ezio vanoni nella seduta del 28 |
| 2021-82.txt | 2755 | 2755 | l altra » . il suddetto divieto quindi presuppone logicamente ( risultando altrimenti del tutto superfluo ) il riconoscimento dell | autonomia | impositiva delle regioni , alle quali , per quanto qui interessa , non sono precluse né la possibilità di intervenire |
| 2021-82.txt | 2802 | 2802 | consentiti dai tributi erariali ambientali , né quella di istituire , nel rispetto dei principi di coordinamento , tributi propri | autonomi | in relazione a fenomeni in cui l effetto inquinante è prevalentemente limitato al proprio territorio ( produzione di rifiuti , |
| 2021-82.txt | 2971 | 2971 | 2009 , ha inoltre previsto , in via generale e residuale , che la legge regionale possa istituire tributi propri | autonomi | « con riguardo ai presupposti non assoggettati ad imposizione da parte dello stato » ; tra questi , come è |
| 2021-82.txt | 3041 | 3041 | queste forme impositive si può certo sviluppare , sul territorio nazionale , una differenziazione fisiologicamente connessa al perimetro operativo dell | autonomia | impositiva regionale ( sentenza n . 2 del 2006 ) ; quest ultima non può , però , mai degenerare |
| 2021-82.txt | 3093 | 3093 | di un determinato bene attraverso il confine regionale . si tratterebbe , infatti , proprio di quell uso patologico dell | autonomia | impositiva che il costituente ha inteso scongiurare con l art . 120 della carta fondamentale . in altri termini , |
| 2021-82.txt | 3117 | 3117 | costituente ha inteso scongiurare con l art . 120 della carta fondamentale . in altri termini , l esercizio dell | autonomia | finanziaria regionale consistente nel differenziare l entità del tributo speciale per il deposito in discarica di quella speciale ” merce |
| 2021-82.txt | 3973 | 3973 | evitare il sovra-conferimento di rifiuti esterni » e quindi la probabile maggiore movimentazione degli stessi . infine , la regione | autonoma | adduce , quale terzo argomento , che la differenziazione attuata dal legislatore regionale non esorbiterebbe dai limiti fissati dalla normativa |
| 2021-82.txt | 4896 | 4896 | del 2009 ) . 6.4.2 . – alla luce di queste considerazioni , l argomento speso dalla difesa della regione | autonoma | in ordine alla particolare caratterizzazione del proprio territorio regionale non appare dirimente . la norma in questione , infatti , |
| 2022-101.txt | 2723 | 2723 | posizioni creditorie che sottendono interessi di rango costituzionale , una causa di prelazione ulteriore , « con strutturazione di un | autonomo | modulo normativo che codifichi la tipologia del nuovo privilegio ed il suo inserimento nel sistema di quelli preesistenti » ( |
| 2022-12.txt | 1819 | 1819 | è noto , infatti , l irap , a suo tempo , è stata introdotta nell ordinamento per incrementare l | autonomia | finanziaria delle regioni , sostituendo cinque preesistenti e diversificate forme di prelievo , accomunate però dall essere poste prevalentemente a |
| 2022-12.txt | 1862 | 1862 | soggetti gestori di attività organizzate . il presupposto dell irap è stato individuato nell « esercizio abituale di un attività | autonomamente | organizzata diretta alla produzione o allo scambio di beni ovvero alla prestazione di servizi » , nonché , in ogni |
| 2022-128.txt | 323 | 323 | , a carico delle finanze pubbliche , retribuzioni o emolumenti comunque denominati nell ambito di rapporti di lavoro dipendente o | autonomo | con pubbliche amministrazioni statali , ivi incluso il personale in regime di diritto pubblico ( cosiddetto personale non contrattualizzato ) |
| 2022-128.txt | 962 | 962 | per difetto di motivazione . l eccezione è fondata , in quanto la censura è carente di un adeguata e | autonoma | illustrazione delle ragioni per le quali le norme oggetto del giudizio integrerebbero una violazione del parametro costituzionale evocato ( ex |
| 2022-128.txt | 1891 | 1891 | onnicomprensivo di chiunque riceva a carico delle finanze pubbliche emolumenti o retribuzioni nell àmbito di rapporti di lavoro dipendente o | autonomo | con pubbliche amministrazioni statali , ivi incluso il personale in regime di diritto pubblico . il « parametro massimo di |
| 2022-136.txt | 73 | 73 | regionale 26 febbraio 1995 , n . 2 ( interventi in materia di indennità e previdenza ai consiglieri della regione | autonoma | trentino-alto adige ) , come modificata dalle leggi regionali 28 ottobre 2004 , n . 4 , 30 giugno 2008 |
| 2022-136.txt | 451 | 451 | regionale 26 febbraio 1995 , n . 2 « interventi in materia di indennità e previdenza ai consiglieri della regione | autonoma | trentino-alto adige ) , che introduce l art . 4-bis della legge della regione trentino-alto adige 26 febbraio 1995 , |
| 2022-136.txt | 487 | 487 | adige 26 febbraio 1995 , n . 2 ( interventi in materia di indennità e previdenza ai consiglieri della regione | autonoma | trentino-alto adige ) , 15 della legge della regione trentino-alto adige 21 settembre 2012 , n . 6 ( trattamento |
| 2022-136.txt | 518 | 518 | adige 21 settembre 2012 , n . 6 ( trattamento economico e regime previdenziale dei membri del consiglio della regione | autonoma | trentino-alto adige ) , e 4 della legge reg . trentino-alto adige n . 5 del 2014 , in riferimento |
| 2022-136.txt | 722 | 722 | regionale 21 settembre 2012 , n . 6 ( trattamento economico e regime previdenziale dei membri del consiglio della regione | autonoma | trentino – alto adige ) » . il successivo art . 3 disponeva che « 1 . ove il titolare |
| 2022-136.txt | 1859 | 1859 | » ( art . 15 , comma 2 , delle norme integrative , vigente ratione temporis ) lascia immutata l | autonomia | dei singoli giudizi e della posizione delle parti in ciascuno di essi , senza per ciò rendere l interesse di |
| 2022-136.txt | 1979 | 1979 | al n . 123 reg . ord . del 2020 . 4.1 . – costituendosi in giudizio , la regione | autonoma | trentino-alto adige / südtirol e il consiglio regionale hanno eccepito che il rimettente non avrebbe provveduto a emendare l atto |
| 2022-136.txt | 4354 | 4354 | suo conforto . 5.3 . – fondata è l eccezione d inammissibilità della regione e del consiglio regionale relativa all | autonoma | censura formulata nei confronti dell art . 2 della legge reg . trentino-alto adige n . 5 del 2014 – |
| 2022-136.txt | 5468 | 5468 | regionali alla struttura organizzativa delle regioni ( sentenza n . 198 del 2012 ) , al contempo riconoscendo loro ampia | autonomia | al riguardo ( sentenze n . 44 del 2021 , n . 254 del 2015 , n . 23 del |
| 2022-136.txt | 5583 | 5583 | del personale ad essi addetto » ( art . 4 , numero 1 , dello statuto ) e di ampia | autonomia | finanziaria ( articoli da 69 a 86 dello statuto ) – nonché , in correlazione all organo interessato , alla |
| 2022-136.txt | 5717 | 5717 | disciplina comunque temporanea in quanto abrogata dalla legge reg . trentino-alto adige n . 7 del 2019 ) . l | autonomia | regionale in tema di trattamento dei consiglieri regionali ben può essere indirizzata dal legislatore statale nell esercizio della competenza concorrente |
| 2022-136.txt | 6852 | 6852 | regionale 21 settembre 2012 , n . 6 ( trattamento economico e regime previdenziale dei membri del consiglio della regione | autonoma | trentino-alto adige ) e provvedimenti conseguenti » , la quale è anch essa intervenuta in senso riduttivo sui vitalizi in |
| 2022-136.txt | 7101 | 7101 | del 2014 , come si desume dalla destinazione loro impressa dalla deliberazione dell ufficio di presidenza del consiglio della regione | autonoma | trentino-alto adige / südtirol 26 novembre 2013 , n . 371 ( testo unificato dei regolamenti di esecuzione della legge |
| 2022-136.txt | 7143 | 7143 | 26 febbraio 1995 , n . 2 concernente ” interventi in materia di indennità e previdenza ai consiglieri della regione | autonoma | trentino-alto adige ” , modificata dalle leggi regionali 28 ottobre 2004 , n . 4 , 30 giugno 2008 , |
| 2022-136.txt | 7551 | 7551 | regolati , secondo i dati riferiti nelle ordinanze di rimessione , dal decreto del presidente del consiglio regionale della regione | autonoma | trentino-alto adige / südtirol 24 ottobre 1994 , n . 209 ( testo coordinato ed unificato del regolamento per la |
| 2022-136.txt | 9259 | 9259 | dalle funzioni assegnate alle camere , le attribuzioni dei consigli si inquadrano [ . . . ] nell esplicazione di | autonomie | costituzionalmente garantite , ma non si esprimono a livello di sovranità ” ( sentenza n . 301 del 2007 ) |
| 2022-167.txt | 224 | 224 | , a differenza dalla fattispecie di cui al precedente numero 2 ) relativa ai compensi percepiti dal prestatore di lavoro | autonomo | , intellettuale e non , il cui privilegio mobiliare si estendeva anche al credito di rivalsa iva . il giudice |
| 2022-167.txt | 277 | 277 | assetto normativo con l art . 3 cost . in ragione dell ingiustificata disciplina differenziata rispetto alla fattispecie del lavoro | autonomo | , maggiormente garantito dalla estensione del privilegio mobiliare anche al credito di rivalsa iva . 2 . – le sollevate |
| 2022-167.txt | 823 | 823 | in materia di privilegi ) , al fine di attribuire ai lavoratori subordinati , ai professionisti e ad altri lavoratori | autonomi | , agli agenti , ai coltivatori diretti ( e assimilati ) , agli artigiani e ai soci di società ed |
| 2022-167.txt | 1062 | 1062 | di un licenziamento inefficace , nullo o annullabile » . il numero 2 ) ha avuto ad oggetto il lavoro | autonomo | e ha previsto lo stesso privilegio generale sui beni mobili quanto alle « retribuzioni dei professionisti e di ogni altro |
| 2022-167.txt | 1189 | 1189 | prestazione di attività lavorativa in senso ampio , svolta in varie forme contrattuali , in particolare come lavoro subordinato o | autonomo | e , perciò , destinati a soddisfare le esigenze di sostentamento del prestatore ( sentenze n . 1 del 2020 |
| 2022-167.txt | 1536 | 1536 | in esame trova specifica giustificazione nell esigenza di tutela della « prestazione di attività lavorativa svolta in forma subordinata o | autonoma | » ( ancora sentenza n . 1 del 2000 ) . 5 . – invece , l art . 2751-bis |
| 2022-167.txt | 1790 | 1790 | di affari per conto del preponente stesso . l attività dell agente può consistere in una collaborazione prestata in piena | autonomia | . per altro verso , il rapporto di agenzia non è incompatibile con la soggezione dell attività lavorativa dell agente |
| 2022-167.txt | 1923 | 1923 | , nel testo novellato dalla legge 22 maggio 2017 , n . 81 ( misure per la tutela del lavoro | autonomo | non imprenditoriale e misure volte a favorire l articolazione flessibile nei tempi e nei luoghi del lavoro subordinato ) , |
| 2022-167.txt | 2019 | 2019 | intende coordinata quando , nel rispetto delle modalità di coordinamento stabilite di comune accordo dalle parti , il collaboratore organizza | autonomamente | l attività lavorativa » . peraltro l agente può anche rivestire la qualità di imprenditore ove , per l esercizio |
| 2022-167.txt | 2177 | 2177 | essere identificati con quelli per lo svolgimento , in forma personale , di un attività di lavoro , subordinata o | autonoma | che sia , che costituiscono crediti fondamentali per il sostentamento del lavoratore ( sentenza n . 1 del 2000 ) |
| 2022-167.txt | 2445 | 2445 | economico ( sentenza n . 101 del 2022 ) . nel sistema dell iva , il credito di rivalsa , | autonomo | rispetto a quello per la prestazione , è ad esso soggettivamente e funzionalmente connesso in maniera particolarmente pregnante ( corte |
| 2022-167.txt | 3003 | 3003 | resta , il più delle volte , mero credito chirografario perché di solito la prestazione del professionista o del lavoratore | autonomo | non riguarda un bene , mobile o immobile , oggetto di cessione o al quale si riferisce il servizio o |
| 2022-167.txt | 3655 | 3655 | pur in considerazione del rilievo di un determinato credito , una causa di prelazione ulteriore , con strutturazione di un | autonomo | modulo normativo che codifichi la tipologia del nuovo privilegio e il suo inserimento nel sistema di quelli preesistenti , mentre |
| 2022-167.txt | 4017 | 4017 | è avuta , per l effetto , l estensione del privilegio generale sui mobili a tutta l area del lavoro | autonomo | , quanto non solo alle « retribuzioni » , ma anche al credito di rivalsa per l imposta sul valore |
| 2022-167.txt | 4128 | 4128 | . 113 del 2004 ) . la ratio di maggior tutela , in particolare del lavoro subordinato e di quello | autonomo | , sottesa all introduzione della particolare fattispecie di privilegio generale sui mobili di cui all art . 2751-bis , numeri |
| 2022-167.txt | 4204 | 4204 | è possibile ricavare una fattispecie più specifica che consente di identificare una situazione normativamente comparabile con le ipotesi di lavoro | autonomo | , per le quali – come si è già detto – il privilegio generale sui mobili è esteso anche al |
| 2022-167.txt | 4234 | 4234 | detto – il privilegio generale sui mobili è esteso anche al credito di rivalsa iva . infatti , il lavoro | autonomo | e quello dell agente – pur riconducibili a diversi tipi contrattuali ( rispettivamente agli artt . 2222 e 1742 cod |
| 2022-167.txt | 4382 | 4382 | si concretino in una prestazione di opera continuativa e coordinata , i quali possono rivestire la forma giuridica del lavoro | autonomo | , ma anche del rapporto di agenzia . si è fatto riferimento , a tal proposito , alla categoria unificante |
| 2022-167.txt | 4423 | 4423 | del lavoro parasubordinato . la già richiamata legge n . 81 del 2017 , nel dettare norme generali sul lavoro | autonomo | , ha ulteriormente specificato – e attualizzato – le fattispecie accomunate nel richiamato numero 3 ) dell art . 409 |
| 2022-167.txt | 4476 | 4476 | intende coordinata quando , nel rispetto delle modalità di coordinamento stabilite di comune accordo dalle parti , il collaboratore organizza | autonomamente | l attività lavorativa . queste figure di lavoratore autonomo , diretto collaboratore del datore di lavoro , e di agente |
| 2022-167.txt | 4485 | 4485 | coordinamento stabilite di comune accordo dalle parti , il collaboratore organizza autonomamente l attività lavorativa . queste figure di lavoratore | autonomo | , diretto collaboratore del datore di lavoro , e di agente , anch egli diretto collaboratore del preponente , condividono |
| 2022-167.txt | 4582 | 4582 | è omogeneità delle situazioni comparate . si deve allora ritenere che , se il credito per il compenso del lavoro | autonomo | è assistito da privilegio mobiliare esteso anche alla rivalsa iva , e ciò vale in particolare nel caso di prestazione |
| 2022-182.txt | 3604 | 3604 | nei lavori preparatori . il primo è rappresentato dalla relazione della corte dei conti , sezione di controllo della regione | autonoma | friuli-venezia giulia sul rendiconto generale della medesima regione per l esercizio finanziario 2013 , allegata alla deliberazione 22 luglio 2014 |
| 2022-182.txt | 3779 | 3779 | linee guida sull istituto dell assegno vitalizio » , approvato dalla conferenza delle assemblee legislative delle regioni e delle province | autonome | , riunita in assemblea plenaria il 10 ottobre 2014 , la quale , ravvisando l opportunità di un omogeneità dei |
| 2022-182.txt | 4208 | 4208 | legislatura , conclusasi nel 2003 – regolati anche dall ordinamento della cassa mutua di previdenza per i consiglieri della regione | autonoma | friuli-venezia giulia , approvato dal consiglio regionale il 19 febbraio 1971 , avente natura regolamentare ( corte di cassazione , |
| 2022-182.txt | 6503 | 6503 | questa corte a fronte di analoghe censure formulate avverso le misure di riduzione dei vitalizi spettanti ai consiglieri della regione | autonoma | trentino-alto adige : « ” [ a ] l parlamento nazionale [ . . . ] deve essere riconosciuta una |
| 2022-182.txt | 6690 | 6690 | dalle funzioni assegnate alle camere , le attribuzioni dei consigli si inquadrano [ . . . ] nell esplicazione di | autonomie | costituzionalmente garantite , ma non si esprimono a livello di sovranità ( sentenza n . 301 del 2007 ) “ |
| 2022-209.txt | 2262 | 2262 | separati legalmente abbiano la propria abitazione in due differenti immobili , il nucleo familiare ( inteso come unità distinta ed | autonoma | rispetto ai suoi singoli componenti ) resta unico , ed unica , pertanto , potrà essere anche l abitazione principale |
| 2022-209.txt | 3415 | 3415 | più importante imposta municipale ( l imu ) , determinando un effetto poco lineare rispetto ai principi che giustificano l | autonomia | fiscale locale : se gran parte dei residenti è esentata dall imposta , questa finirà per risultare a carico di |
| 2022-245.txt | 2783 | 2783 | tributarie , estranee alla ratio unitaria del decreto-legge , « presentassero , secondo il giudizio politico del governo , profili | autonomi | di necessità e urgenza , le stesse ben potrebbero essere contenute in atti normativi urgenti del potere esecutivo distinti e |
| 2022-27.txt | 266 | 266 | , a carico delle finanze pubbliche , retribuzioni o emolumenti comunque denominati nell ambito di rapporti di lavoro dipendente o | autonomo | con pubbliche amministrazioni statali , ivi incluso il personale in regime di diritto pubblico ( cosiddetto personale non contrattualizzato ) |
| 2022-27.txt | 1705 | 1705 | servizio di giudice tributario , prestato a titolo onorario e come tale non rientrante nei rapporti di lavoro dipendente o | autonomo | con pubbliche amministrazioni statali , cui si riferiscono le disposizioni censurate . l assunto non può essere condiviso . l |
| 2022-27.txt | 1931 | 1931 | tributarie , pur non apparendo gli stessi qualificabili alla stregua di emolumenti derivanti da « rapporti di lavoro subordinato o | autonomo | » , perché afferenti a funzioni ad investitura onoraria . questa conclusione prescinderebbe dalle diverse letture dell inciso « nell |
| 2022-27.txt | 1959 | 1959 | investitura onoraria . questa conclusione prescinderebbe dalle diverse letture dell inciso « nell ambito di rapporti di lavoro dipendente o | autonomo | » di cui all art . 23-ter del d.l . n . 201 del 2011 , come convertito , al |
| 2022-27.txt | 2557 | 2557 | pubbliche emolumenti o retribuzioni » ) , allorché si tratti di soggetti vincolati da un rapporto di lavoro dipendente o | autonomo | con pubbliche amministrazioni statali ( « nell ambito di rapporti di lavoro dipendente o autonomo con pubbliche amministrazioni statali , |
| 2022-27.txt | 2572 | 2572 | rapporto di lavoro dipendente o autonomo con pubbliche amministrazioni statali ( « nell ambito di rapporti di lavoro dipendente o | autonomo | con pubbliche amministrazioni statali , di cui all articolo 1 , comma 2 , del decreto legislativo 30 marzo 2001 |
| 2022-27.txt | 2647 | 2647 | non è , invece , necessario che tutte le prestazioni ricevute siano riconducibili ad un rapporto di lavoro dipendente o | autonomo | , sicché – una volta instauratosi un siffatto rapporto di lavoro – concorre ad incidere sulla soglia indicata qualunque ulteriore |
| 2022-27.txt | 2692 | 2692 | , che siano a carico dello stato , benché essi non siano inquadrabili in altro rapporto di lavoro dipendente o | autonomo | . la componente oggettiva ( rapporto di lavoro dipendente o autonomo con amministrazioni statali ) si combina con quella soggettiva |
| 2022-27.txt | 2703 | 2703 | siano inquadrabili in altro rapporto di lavoro dipendente o autonomo . la componente oggettiva ( rapporto di lavoro dipendente o | autonomo | con amministrazioni statali ) si combina con quella soggettiva ( emolumenti a carico delle finanze pubbliche ) , nel senso |
| 2022-27.txt | 2912 | 2912 | somme ” comunque erogate ” dalla stessa amministrazione cui il soggetto ” inciso ” è legato da rapporto di lavoro | autonomo | / dipendente ovvero da altre amministrazioni , anche in forza dell esecuzione di meri ” incarichi ” – dunque anche |
| 2022-27.txt | 5571 | 5571 | 124 del 2017 ; nello stesso senso sentenza n . 153 del 2015 , sulla estensibilità del limite retributivo alle | autonomie | territoriali ; sentenze n . 178 del 2015 e n . 310 del 2013 , sulle misure aventi valenza generale |
| 2022-27.txt | 5612 | 5612 | ; sentenze n . 223 del 2012 e n . 1 del 1978 , sul rapporto fra trattamento retributivo e | autonomia | e indipendenza dei magistrati ) . quanto alla circostanza che si sarebbe comunque in presenza di una prestazione lavorativa non |
| 2022-40.txt | 657 | 657 | avrebbero subito gli enti sportivi campani , mentre nella seconda si fa chiaramente valere l omesso coinvolgimento del sistema delle | autonomie | nella determinazione dei criteri di ripartizione del fondo . 2.4 . – fondata , invece , è la specifica eccezione |
| 2022-40.txt | 949 | 949 | bensì unicamente il successivo comma 2 nella parte in cui , escludendo ogni « forma di coinvolgimento del sistema delle | autonomie | territoriali » , dispone che i criteri di ripartizione e l erogazione delle risorse del fondo sono stabiliti con provvedimento |
| 2022-40.txt | 1341 | 1341 | cui , dopo la riforma del titolo v della parte ii della costituzione , il riconoscimento di una più ampia | autonomia | finanziaria di spesa alle regioni nel novellato art . 119 cost . preclude allo stato la possibilità di istituire fondi |
| 2022-40.txt | 1567 | 1567 | le funzioni pubbliche loro attribuite » , senza che residuino spazi per forme di finanziamento statale con minor grado di | autonomia | , quali , appunto , i fondi vincolati . sebbene tale modello costituzionale sia stato solo parzialmente attuato , con |
| 2022-40.txt | 1651 | 1651 | illegittima « sovrapposizione di politiche e di indirizzi governati centralmente » ( sentenza n . 16 del 2004 ) all | autonomia | di spesa degli enti territoriali . 3.3 . – a confutare tale esito non vale il richiamo , da parte |
| 2022-40.txt | 2262 | 2262 | strumento dell intesa in sede di conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano ( cosiddetta conferenza stato-regioni ) si sarebbero infatti contemperate le ragioni dell esercizio unitario con |
| 2022-40.txt | 2286 | 2286 | di bolzano ( cosiddetta conferenza stato-regioni ) si sarebbero infatti contemperate le ragioni dell esercizio unitario con la garanzia dell | autonomia | di spesa costituzionalmente riconosciuta alle regioni ; la mancata previsione di tale concertazione determina invece la violazione del principio di |
| 2022-40.txt | 2388 | 2388 | sia adottato d intesa con la conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano . 4 . – è poi impugnato il comma 16 dell art . 6-bis del |
| 2022-40.txt | 2600 | 2600 | quella che ne disciplina l attuazione , nella parte in cui non prevede una forma di coinvolgimento del sistema delle | autonomie | regionali , in contrasto con gli artt . 117 , terzo e quarto comma , 118 , 119 e 120 |
| 2022-40.txt | 5376 | 5376 | sia adottato d intesa con la conferenza permanente per i rapporti tra lo stato , le regioni e le province | autonome | di trento e di bolzano . |
| 2022-52.txt | 352 | 352 | 18 ottobre 2001 , n . 3 » , avrebbe confermato il divieto per le regioni di istituire in via | autonoma | nuovi tributi . nel caso di specie , a suo avviso , si potrebbero quindi replicare pianamente e senza soluzione |
| 2022-66.txt | 1787 | 1787 | doglianze pure in riferimento agli artt . 114 , 117 e 118 cost . , poiché tale disciplina lederebbe l | autonomia | , anche finanziaria , dell ente locale interessato , « prescindendo totalmente non solo dalle valutazioni ed ipotetiche determinazioni dell |
| 2022-66.txt | 5578 | 5578 | della prima questione ) in riferimento agli artt . 114 , 117 e 118 cost . per « lesione dell | autonomia | – anche finanziaria – dell ente locale interessato , il quale si vede annullare con legge statale , in via |
| 2022-73.txt | 4239 | 4239 | « ogni processo si svolge nel contraddittorio tra le parti , in condizioni di parità » , ha conferito veste | autonoma | a un principio , quello appunto di parità delle parti , che era già stato ritenuto insito nel pregresso sistema |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| regione_autonoma_sardegna | 126 |
| province_autonome_di | 124 |
| autonome_di_trento | 117 |
| la_regione_autonoma | 114 |
| della_regione_autonoma | 108 |
| provincia_autonoma_di | 89 |
| dell_autonomia_finanziaria | 84 |
| statuto_di_autonomia | 83 |
| alle_province_autonome | 78 |
| le_province_autonome | 75 |
| regione_autonoma_friuli | 68 |
| autonoma_friuli_venezia | 68 |
| autonoma_di_trento | 62 |
| l_autonomia_finanziaria | 60 |
| delle_province_autonome | 59 |
| di_lavoro_autonomo | 51 |
| la_provincia_autonoma | 50 |
| delle_autonomie_speciali | 50 |
| autonomia_finanziaria_regionale | 47 |
| della_provincia_autonoma | 42 |
| regione_autonoma_valle | 36 |
| autonoma_valle_d | 36 |
| materia_di_autonomia | 35 |
| alla_regione_autonoma | 35 |
| lesione_dell_autonomia | 32 |
| ad_autonomia_speciale | 32 |
| autonomia_finanziaria_della | 29 |
| autonomia_di_entrata | 29 |
| di_autonomia_di | 28 |
| autonomia_finanziaria_delle | 28 |
| le_autonomie_speciali | 28 |
| enti_ad_autonomia | 26 |
| regioni_ad_autonomia | 25 |
| autonoma_di_bolzano | 25 |
| alle_autonomie_speciali | 25 |
| dalla_regione_autonoma | 23 |
| dell_autonomia_regionale | 21 |
| di_autonomia_e | 20 |
| ad_autonomia_differenziata | 20 |
| e_province_autonome | 19 |
| regione_autonoma_trentino | 19 |
| autonoma_trentino_alto | 19 |
| delle_autonomie_locali | 18 |
| violazione_dell_autonomia | 17 |
| di_autonomia_finanziaria | 17 |
| autonomia_della_regione | 16 |
| autonomia_finanziaria_e | 16 |
| dei_lavoratori_autonomi | 15 |
| autonomia_finanziaria_di | 15 |
| alla_provincia_autonoma | 15 |
| del_lavoro_autonomo | 14 |
| dalle_province_autonome | 14 |
| sistema_delle_autonomie | 13 |
| della_propria_autonomia | 13 |
| città_e_autonomie | 13 |
| statuto_d_autonomia | 13 |
| autonomia_finanziaria_degli | 12 |
| all_autonomia_finanziaria | 12 |
| dipendente_o_autonomo | 12 |
| propria_autonomia_finanziaria | 12 |
| forme_di_autonomia | 12 |
| e_autonomie_locali | 12 |
| dalla_provincia_autonoma | 12 |
| lesiva_dell_autonomia | 11 |
| l_autonomia_regionale | 11 |
| autonoma_dei_monopoli | 11 |
| autonomie_speciali_in | 11 |
| stato_ed_autonomie | 11 |
| limiti_dell_autonomia | 10 |
| autonomia_di_spesa | 10 |
| nelle_province_autonome | 10 |
| statuti_di_autonomia | 10 |
| città_ed_autonomie | 10 |
| ed_autonomie_locali | 10 |
| e_le_autonomie | 10 |
| autonomia_degli_enti | 9 |
| i_lavoratori_autonomi | 9 |
| l_autonomia_tributaria | 9 |
| dell_autonomia_tributaria | 9 |
| province_autonome_in | 9 |
| che_l_autonomia | 9 |
| province_autonome_e | 9 |
| ad_autonomia_ordinaria | 9 |
| amministrazione_autonoma_dei | 9 |
| di_autonomia_speciale | 9 |
| soggetti_ad_autonomia | 9 |
| particolari_di_autonomia | 8 |
| autonomia_amministrativa_e | 8 |
| lavoro_autonomo_e | 8 |
| due_province_autonome | 8 |
| ciascuna_provincia_autonoma | 8 |
| di_autonomia_della | 8 |
| dell_ente_autonomo | 8 |
| autonomia_legislativa_regionale | 8 |
| sull_autonomia_finanziaria | 8 |
| l_autonomia_legislativa | 8 |
| di_autonomia_impositiva | 8 |
| dell_autonomia_impositiva | 8 |
| compressione_dell_autonomia | 8 |
| province_autonome_la | 8 |
| regione_autonoma_della | 8 |
| autonoma_della_sardegna | 8 |
| autonoma_sardegna_e | 8 |
| concorso_delle_autonomie | 8 |
| ed_autonomie_speciali | 8 |
| con_l_autonomia | 7 |
| l_autonomia_e | 7 |
| sfera_di_autonomia | 7 |
| il_lavoro_autonomo | 7 |
| dell_autonomia_e | 7 |
| autonomo_del_porto | 7 |
| autonomia_finanziaria_costituzionalmente | 7 |
| la_propria_autonomia | 7 |
| grado_di_autonomia | 7 |
| della_sua_autonomia | 7 |
| e_dell_autonomia | 7 |
| dell_amministrazione_autonoma | 7 |
| di_autonomia_piú | 7 |
| sua_autonomia_finanziaria | 7 |
| autonoma_sardegna_ha | 7 |
| autonoma_sardegna_non | 7 |
| autonomie_speciali_da | 7 |
| o_autonomo_con | 7 |
| la_sua_autonomia | 6 |
| autonomie_locali_e | 6 |
| principio_dell_autonomia | 6 |
| rispetto_dell_autonomia | 6 |
| autonomia_finanziaria_garantita | 6 |
| garanzia_dell_autonomia | 6 |
| l_autonomia_della | 6 |
| hanno_autonomia_finanziaria | 6 |
| lavoratori_autonomi_e | 6 |
| di_tale_autonomia | 6 |
| garantisce_l_autonomia | 6 |
| autonomia_tributaria_regionale | 6 |
| autonomia_regionale_in | 6 |
| autonomia_tributaria_delle | 6 |
| di_autonomia_la | 6 |
| speciale_autonomia_finanziaria | 6 |
| stato_e_autonomie | 6 |
| e_autonomie_speciali | 6 |
| autonomie_speciali_e | 6 |
| province_autonome_il | 6 |
| province_autonome_che | 6 |
| province_autonome_agli | 6 |
| autonome_agli_obiettivi | 6 |
| autonomia_differenziata_solo | 6 |
| tributi_propri_autonomi | 6 |
| autonomo_con_pubbliche | 6 |
| più_ampia_autonomia | 5 |
| della_loro_autonomia | 5 |
| autonomia_e_l | 5 |
| autonomia_dei_comuni | 5 |
| autonomia_costituzionalmente_garantita | 5 |
| sfera_dell_autonomia | 5 |
| e_lavoratori_autonomi | 5 |
| dell_autonomia_legislativa | 5 |
| costituzionale_dell_autonomia | 5 |
| violerebbe_l_autonomia | 5 |
| autonomia_impositiva_degli | 5 |
| loro_autonomia_finanziaria | 5 |
| delle_autonomie_regionali | 5 |
| di_un_autonomo | 5 |
| autonomia_impositiva_delle | 5 |
| l_autonomia_di | 5 |
| le_autonomie_locali | 5 |
| province_autonome_con | 5 |
| e_l_autonomia | 5 |
| agli_enti_autonomi | 5 |
| spazi_di_autonomia | 5 |
| dotati_di_autonomia | 5 |
| autonomia_finanziaria_dell | 5 |
| ledono_l_autonomia | 5 |
| autonomia_piú_ampie | 5 |
| nella_provincia_autonoma | 5 |
| autonomia_e_con | 5 |
| di_autonomia_che | 5 |
| autonoma_sardegna_n | 5 |
| con_le_autonomie | 5 |
| le_regioni_autonome | 5 |
| carico_delle_autonomie | 5 |
| regioni_autonome_friuli | 5 |
| autonome_friuli_venezia | 5 |
| autonomia_e_del | 5 |
| l_autonomia_speciale | 5 |
| e_regione_autonoma | 5 |
| competenza_delle_autonomie | 5 |
| forma_di_autonomia | 4 |
| autonomia_finanziaria_dei | 4 |
| ampia_autonomia_amministrativa | 4 |
| in_via_autonoma | 4 |
| autonomia_delle_regioni | 4 |
| in_piena_autonomia | 4 |
| la_loro_autonomia | 4 |
| ampia_autonomia_finanziaria | 4 |
| principio_di_autonomia | 4 |
| di_un_autonoma | 4 |
| sul_lavoro_autonomo | 4 |
| autonome_di_bolzano | 4 |
| regioni_hanno_autonomia | 4 |
| lavoro_autonomo_occasionale | 4 |
| da_lavoro_autonomo | 4 |
| lavoro_autonomo_non | 4 |
| dell_autonomia_locale | 4 |
| una_propria_autonomia | 4 |
| degli_enti_autonomi | 4 |
| di_autonomia_in | 4 |
| autonomia_finanziaria_nelle | 4 |
| all_autonomia_regionale | 4 |
| all_autonomia_di | 4 |
| per_l_autonomia | 4 |
| sull_autonomia_regionale | 4 |
| dell_autonomia_delle | 4 |
| enti_di_autonomia | 4 |
| degli_istituti_autonomi | 4 |
| istituti_autonomi_case | 4 |
| autonomi_case_popolari | 4 |
| l_autonomia_degli | 4 |
| ente_autonomo_del | 4 |
| che_le_autonomie | 4 |
| di_autonomia_più | 4 |
| lavoro_autonomo_ancorché | 4 |
| autonomia_finanziaria_ad | 4 |
| dalla_speciale_autonomia | 4 |
| autonomia_finanziaria_preordinata | 4 |
| potestà_impositiva_autonoma | 4 |
| stato_le_autonomie | 4 |
| del_l_autonomia | 4 |
| lesive_dell_autonomia | 4 |
| esercizio_dell_autonomia | 4 |
| attività_autonomamente_organizzate | 4 |
| attività_autonomamente_organizzata | 4 |
| l_autonomia_impositiva | 4 |
| potestà_regionali_autonome | 4 |
| regionali_autonome_in | 4 |
| di_autonomia_già | 4 |
| o_province_autonome | 4 |
| di_autonomia_le | 4 |
| lede_l_autonomia | 4 |
| autonoma_sardegna_in | 4 |
| di_autonomia_non | 4 |
| province_autonome_non | 4 |
| autonomie_speciali_per | 4 |
| autonomie_speciali_l | 4 |
| salvaguardia_delle_autonomie | 4 |
| autonomie_speciali_è | 4 |
| speciale_di_autonomia | 4 |
| province_autonome_a | 4 |
| provincia_autonoma_non | 4 |
| autonomia_speciale_e | 4 |
| autonomia_ed_indipendenza | 4 |
| delle_regioni_autonome | 4 |
| regioni_autonome_valle | 4 |
| autonome_valle_d | 4 |
| alle_regioni_autonome | 4 |
| regione_autonoma_ricorrente | 4 |
| autonoma_sardegna_la | 4 |
| delle_autonomie_territoriali | 4 |
| autonoma_sardegna_con | 4 |
| autonomia_speciale_sentenza | 4 |
| dotato_di_autonomia | 4 |
| autonoma_sardegna_reg | 4 |
| province_autonome_le | 4 |
| per_le_autonomie | 4 |
| autonomie_speciali_sono | 4 |
| autonomie_speciali_non | 4 |
| stesse_autonomie_speciali | 4 |
| basilari_dell_autonomia | 4 |
| autonoma_sardegna_che | 4 |
| espressione_dell_autonomia | 3 |
| di_autonomia_riconosciuta | 3 |
| autonomia_riconosciuta_alla | 3 |
| autonomia_funzionale_e | 3 |
| in_modo_autonomo | 3 |
| autonomo_rispetto_al | 3 |
| dell_autonomia_della | 3 |
| ai_lavoratori_autonomi | 3 |
| autonome_da_quelle | 3 |
| direttamente_ed_autonomamente | 3 |
| l_autonomia_contrattuale | 3 |
| di_autonomia_dei | 3 |
| provincie_autonome_di | 3 |
| autonoma_e_diversa | 3 |
| concernenti_l_autonomia | 3 |
| lavoro_autonomo_sono | 3 |
| lavoro_autonomo_all | 3 |
| lavoro_autonomo_in | 3 |
| di_lavoratori_autonomi | 3 |
| altri_lavoratori_autonomi | 3 |
| lavoratori_autonomi_in | 3 |
| dai_lavoratori_autonomi | 3 |
| ad_ordinamento_autonomo | 3 |
| autonomia_dei_sistemi | 3 |
| autonomia_negoziale_in | 3 |
| tutelano_l_autonomia | 3 |
| all_ente_autonomo | 3 |
| dell_autonomia_normativa | 3 |
| quali_l_autonomia | 3 |
| lavoro_autonomo_o | 3 |
| lavoro_autonomo_ma | 3 |
| lederebbe_l_autonomia | 3 |
| consorzio_autonomo_del | 3 |
| aspetto_dell_autonomia | 3 |
| autonoma_e_distinta | 3 |
| oggetto_di_autonoma | 3 |
| di_autonoma_impugnazione | 3 |
| autonomia_regionale_ed | 3 |
| autonomia_e_dell | 3 |
| province_autonome_al | 3 |
| l_autonomia_dei | 3 |
| e_all_autonomia | 3 |
| province_autonome_per | 3 |
| autonomo_ancorché_non | 3 |
| lesivo_dell_autonomia | 3 |
| della_speciale_autonomia | 3 |
| margini_di_autonomia | 3 |
| autonomie_speciali_secondo | 3 |
| della_autonomia_finanziaria | 3 |
| subordinato_o_autonomo | 3 |
| autonomia_regionale_l | 3 |
| vulnus_all_autonomia | 3 |
| province_autonome_ai | 3 |
| autonomie_locali_il | 3 |
| lederebbero_l_autonomia | 3 |
| dalle_attività_autonomamente | 3 |
| lavoro_autonomo_per | 3 |
| costitutive_dell_autonomia | 3 |
| autonomia_nella_parte | 3 |
| pregiudizio_dell_autonomia | 3 |
| autonomia_ordinaria_il | 3 |
| all_autonomia_degli | 3 |
| autonome_in_carenza | 3 |
| autonomia_già_riconosciuti | 3 |
| province_autonome_del | 3 |
| provincia_autonoma_l | 3 |
| autonomie_locali_la | 3 |
| all_autonomia_dei | 3 |
| l_autonomia_statutaria | 3 |
| di_autonomia_è | 3 |
| ad_un_autonomo | 3 |
| autonomie_locali_art | 3 |
| quelle_delle_autonomie | 3 |
| provincia_autonoma_costituito | 3 |
| autonoma_costituito_dai | 3 |
| province_autonome_ma | 3 |
| autonome_ma_resta | 3 |
| autonomia_le_province | 3 |
| pregiudicare_l_autonomia | 3 |
| province_autonome_l | 3 |
| provincia_autonoma_è | 3 |
| provincia_autonoma_in | 3 |
| autonoma_non_può | 3 |
| di_autonomia_ed | 3 |
| autonoma_sardegna_ed | 3 |
| autonoma_sardegna_le | 3 |
| autonomia_speciale_l | 3 |
| autonomia_differenziata_sentenza | 3 |
| regione_autonoma_la | 3 |
| regione_autonoma_impugna | 3 |
| autonoma_sardegna_ai | 3 |
| territori_delle_autonomie | 3 |
| autonomia_non_assicura | 3 |
| autonoma_sardegna_per | 3 |
| autonomie_speciali_alla | 3 |
| dalle_regioni_autonome | 3 |
| autonomia_speciale_a | 3 |
| quale_le_autonomie | 3 |
| per_ciascuna_autonomia | 3 |
| ciascuna_autonomia_nel | 3 |
| autonomia_nel_triennio | 3 |
| autonomia_speciale_ex | 3 |
| ciascuna_autonomia_speciale | 3 |
| dell_autonomia_speciale | 3 |
| province_autonome_hanno | 3 |
| promuove_le_autonomie | 3 |
| di_autonomia_per | 3 |
| alle_autonomie_territoriali | 3 |
| altre_autonomie_speciali | 3 |
| autonome_che_esercitano | 3 |
| autonomie_speciali_b | 3 |
| fiscali_alle_autonomie | 3 |
| parte_delle_autonomie | 3 |
| e_provincia_autonoma | 3 |
| le_stesse_autonomie | 3 |
| sezione_delle_autonomie | 3 |
| autonomia_finanziaria_in | 3 |
| all_autonomia_speciale | 3 |
| le_autonomie_territoriali | 3 |
| autonomie_speciali_sentenza | 3 |
| provincia_autonoma_a | 3 |
| provincia_autonoma_e | 3 |
| autonoma_illustrazione_delle | 3 |
| autonomia_economico_finanziaria | 3 |
| un_autonomo_sforzo | 3 |
| autonomo_sforzo_fiscale | 3 |
| autonomia_impositiva_regionale | 3 |
| alle_regioni_autonomia | 2 |
| regioni_autonomia_finanziaria | 2 |
| la_particolare_autonomia | 2 |
| autonomia_regionale_non | 2 |
| sua_autonomia_resta | 2 |
| autonomia_resta_sempre | 2 |
| esigenze_delle_autonomie | 2 |
| delle_aziende_autonome | 2 |
| autonome_per_le | 2 |
| un_potere_autonomo | 2 |
| distinta_ed_autonoma | 2 |
| autonomia_di_cui | 2 |
| a_tale_autonomia | 2 |
| quell_ampia_autonomia | 2 |
| si_ripresenta_autonomamente | 2 |
| ripresenta_autonomamente_nel | 2 |
| autonomamente_nel_contenuto | 2 |
| autonoma_per_l | 2 |
| modo_autonomo_rispetto | 2 |
| l_autonomia_comunale | 2 |
| autonomia_finanziaria_che | 2 |
| autonomia_finanziaria_riconosciuta | 2 |
| lavoratori_autonomi_ma | 2 |
| autonomi_ma_si | 2 |
| di_determinare_autonomamente | 2 |
| reciprocamente_autonomi_e | 2 |
| autonomi_e_non | 2 |
| lavoratori_autonomi_a | 2 |
| autonomo_ed_indipendente | 2 |
| rilevanza_ed_autonomia | 2 |
| ed_autonomia_ai | 2 |
| autonomia_ai_fini | 2 |
| autonomia_delle_due | 2 |
| di_essere_autonomamente | 2 |
| assicurarne_l_autonomia | 2 |
| autonomia_regionale_dalla | 2 |
| proprie_autonome_istruzioni | 2 |
| oggetto_di_autonomo | 2 |
| dell_autonomia_degli | 2 |
| autonomia_e_i | 2 |
| di_autonomia_organizzativa | 2 |
| delle_provincie_autonome | 2 |
| lavoratori_autonomi_o | 2 |
| di_autonomia_a | 2 |
| provincia_autonoma_una | 2 |
| obbligazione_tributaria_autonoma | 2 |
| stato_un_autonoma | 2 |
| un_autonoma_e | 2 |
| svolge_lavoro_autonomo | 2 |
| di_quello_autonomo | 2 |
| poteri_di_autonomia | 2 |
| autonomi_e_dei | 2 |
| lavoro_autonomo_ai | 2 |
| autonomo_ai_fini | 2 |
| lavoro_autonomo_sia | 2 |
| lavoratori_autonomi_sia | 2 |
| lavoro_autonomo_strettamente | 2 |
| autonomo_strettamente_inteso | 2 |
| lavoro_autonomo_quanto | 2 |
| autonomo_all_ilor | 2 |
| lavoro_autonomo_è | 2 |
| lavoratori_autonomi_la | 2 |
| ad_una_autonoma | 2 |
| l_autonomia_normativa | 2 |
| la_piena_autonomia | 2 |
| un_autonoma_ipotesi | 2 |
| autonoma_ipotesi_di | 2 |
| altro_ed_autonomo | 2 |
| all_autonomia_delle | 2 |
| autonomia_rispetto_all | 2 |
| autonomia_della_funzione | 2 |
| autonomi_poteri_di | 2 |
| godono_di_autonomia | 2 |
| autonomia_e_possono | 2 |
| l_autonomia_dell | 2 |
| autonoma_censura_formulata | 2 |
| lavoratori_autonomi_ed | 2 |
| lavoro_autonomo_come | 2 |
| concernente_l_autonomia | 2 |
| tale_autonomia_che | 2 |
| autonomia_che_interessa | 2 |
| configurandosi_l_autonomia | 2 |
| autonomia_tributaria_come | 2 |
| concetto_di_autonomia | 2 |
| contenuto_dell_autonomia | 2 |
| autonomia_normativa_tributaria | 2 |
| all_autonomia_legislativa | 2 |
| autonomie_locali_alla | 2 |
| autonome_e_degli | 2 |
| incidendo_sull_autonomia | 2 |
| dell_autonomia_costituzionalmente | 2 |
| l_autonomia_stessa | 2 |
| sull_autonomia_del | 2 |
| esso_l_autonomia | 2 |
| del_consorzio_autonomo | 2 |
| atto_di_autonomia | 2 |
| di_autonomia_privata | 2 |
| lavoratori_autonomi_che | 2 |
| l_azienda_autonoma | 2 |
| azienda_autonoma_delle | 2 |
| autonomo_o_d | 2 |
| comprimendo_l_autonomia | 2 |
| autonomia_finanziaria_sarebbe | 2 |
| province_autonome_poiché | 2 |
| dell_autonomia_dei | 2 |
| autonoma_impugnabilità_di | 2 |
| autonomia_delle_singole | 2 |
| autonomia_della_sardegna | 2 |
| violando_l_autonomia | 2 |
| un_autonoma_determinazione | 2 |
| autonoma_determinazione_regionale | 2 |
| altresì_l_autonomia | 2 |
| di_autonomia_del | 2 |
| salvaguardandone_l_autonomia | 2 |
| autonomia_e_ne | 2 |
| alla_sua_autonomia | 2 |
| ambito_di_autonomia | 2 |
| autonomie_locali_di | 2 |
| alle_aziende_autonome | 2 |
| aziende_autonome_di | 2 |
| dell_autonomia_privata | 2 |
| autonomia_privata_giustificano | 2 |
| autonome_con_particolare | 2 |
| province_autonome_ed | 2 |
| ente_autonomo_per | 2 |
| autonomo_per_l | 2 |
| autonomia_la_disciplina | 2 |
| dipendenti_o_autonomi | 2 |
| o_autonomo_la | 2 |
| dello_stesso_autonomo | 2 |
| stesso_autonomo_nel | 2 |
| autonomo_nel_senso | 2 |
| autonomia_tributaria_degli | 2 |
| autonomia_la_censura | 2 |
| autonomia_speciale_ma | 2 |
| speciale_autonomia_della | 2 |
| del_tutto_autonoma | 2 |
| tutto_autonoma_della | 2 |
| autonoma_della_regione | 2 |
| attuazione_dell_autonomia | 2 |
| ordinamento_delle_autonomie | 2 |
| autonomia_speciale_che | 2 |
| delle_autonomie_in | 2 |
| autonomie_in_sicilia | 2 |
| lavoro_autonomo_con | 2 |
| servizi_autonomi_di | 2 |
| autonomi_di_cassa | 2 |
| autonomia_finanziaria_la | 2 |
| autonomia_finanziaria_dalla | 2 |
| autonome_ai_sensi | 2 |
| o_provincia_autonoma | 2 |
| un_autonoma_disciplina | 2 |
| l_autonomia_organizzativa | 2 |
| sull_autonomia_di | 2 |
| di_attività_autonomamente | 2 |
| un_attività_autonomamente | 2 |
| autonomamente_organizzata_diretta | 2 |
| autonomi_in_quanto | 2 |
| una_autonoma_valutazione | 2 |
| autonomia_speciale_sentenze | 2 |
| ordinamento_autonomo_e | 2 |
| una_loro_autonoma | 2 |
| loro_autonoma_potestà | 2 |
| autonoma_potestà_impositiva | 2 |
| enti_autonomi_e | 2 |
| autonomi_e_per | 2 |
| limitati_di_autonomia | 2 |
| di_autonomia_agli | 2 |
| autonomia_agli_enti | 2 |
| rimessi_all_autonomia | 2 |
| di_autonomia_i | 2 |
| di_autonomia_nel | 2 |
| autonome_la_competenza | 2 |
| province_autonome_funzioni | 2 |
| autonome_funzioni_amministrative | 2 |
| province_autonome_sono | 2 |
| provincia_autonoma_la | 2 |
| provincia_autonoma_deduce | 2 |
| dell_autonomia_negoziale | 2 |
| province_autonome_ricorrenti | 2 |
| autonome_ricorrenti_in | 2 |
| di_autonomia_garantite | 2 |
| autonomia_garantite_dalla | 2 |
| àmbito_di_autonomia | 2 |
| regime_di_autonomia | 2 |
| autonomia_più_ampie | 2 |
| autonomia_impositiva_che | 2 |
| autonomia_regionale_garantita | 2 |
| non_assume_autonomo | 2 |
| assume_autonomo_rilievo | 2 |
| autonomo_rilievo_rispetto | 2 |
| lesa_l_autonomia | 2 |
| autonomia_politica_e | 2 |
| dell_autonomia_politica | 2 |
| autonomia_legislativa_e | 2 |
| di_maggiore_autonomia | 2 |
| autonomie_speciali_solo | 2 |
| di_autonomia_con | 2 |
| regione_autonoma_in | 2 |
| autonomia_rispetto_alla | 2 |
| regione_autonoma_e | 2 |
| autonoma_e_non | 2 |
| autonomia_non_è | 2 |
| province_autonome_da | 2 |
| di_autonomia_nonché | 2 |
| è_autonomo_rispetto | 2 |
| medesima_regione_autonoma | 2 |
| regione_autonoma_non | 2 |
| incidenti_sull_autonomia | 2 |
| autonomie_locali_consente | 2 |
| autonomie_locali_della | 2 |
| autonome_e_gli | 2 |
| province_autonome_i | 2 |
| autonome_i_nove | 2 |
| province_autonome_b | 2 |
| le_provincie_autonome | 2 |
| di_autonomia_si | 2 |
| d_autonomia_come | 2 |
| province_autonome_è | 2 |
| di_autonomia_b | 2 |
| provincia_autonoma_ha | 2 |
| province_autonome_queste | 2 |
| governo_profili_autonomi | 2 |
| profili_autonomi_di | 2 |
| autonomi_di_necessità | 2 |
| autonoma_sardegna_gennaio | 2 |
| di_autonomia_il | 2 |
| autonomia_differenziata_dispone | 2 |
| d_autonomia_e | 2 |
| autonoma_sardegna_di | 2 |
| di_autonomia_inoltre | 2 |
| provincia_autonoma_ricorrente | 2 |
| autonoma_ricorrente_e | 2 |
| presidio_dell_autonomia | 2 |
| regioni_autonome_ricorrenti | 2 |
| alla_loro_autonomia | 2 |
| autonomia_finanziaria_l | 2 |
| autonomia_finanziaria_tanto | 2 |
| autonoma_impugna_in | 2 |
| autonoma_sardegna_della | 2 |
| regioni_autonome_sardegna | 2 |
| autonome_sardegna_e | 2 |
| della_maggiore_autonomia | 2 |
| autonomia_che_vengono | 2 |
| locali_delle_autonomie | 2 |
| autonomie_speciali_a | 2 |
| rispetto_delle_autonomie | 2 |
| autonomie_speciali_fino | 2 |
| autonomie_speciali_il | 2 |
| autonomia_del_giudizio | 2 |
| lavoratori_autonomi_od | 2 |
| autonomi_od_imprenditori | 2 |
| autonome_di_cui | 2 |
| autonomia_organizzativa_e | 2 |
| autonome_queste_ultime | 2 |
| europea_dell_autonomia | 2 |
| riguardo_all_autonomia | 2 |
| province_autonome_secondo | 2 |
| autonomia_speciale_la | 2 |
| possa_sottrarre_autonomia | 2 |
| sottrarre_autonomia_impositiva | 2 |
| autonomia_impositiva_e | 2 |
| enti_autonomi_costitutivi | 2 |
| autonomi_costitutivi_della | 2 |
| autonomia_speciale_ove | 2 |
| dell_autonomia_collettiva | 2 |
| del_lavoratore_autonomo | 2 |
| province_autonome_dettano | 2 |
| autonome_dettano_in | 2 |
| contributo_delle_autonomie | 2 |
| sua_autonomia_speciale | 2 |
| autonomia_speciale_ebbene | 2 |
| le_medesime_autonomie | 2 |
| medesime_autonomie_speciali | 2 |
| predette_autonomie_speciali | 2 |
| autonomie_speciali_concorrono | 2 |
| obbligare_l_autonomia | 2 |
| autonomie_speciali_anziché | 2 |
| regione_autonoma_senza | 2 |
| autonoma_senza_rispettare | 2 |
| alle_suddette_autonomie | 2 |
| suddette_autonomie_speciali | 2 |
| autonomie_speciali_di | 2 |
| di_ciascuna_autonomia | 2 |
| autonomie_speciali_alle | 2 |
| autonomie_speciali_nonché | 2 |
| autonomie_speciali_nella | 2 |
| autonomia_speciale_alla | 2 |
| di_autonomia_ordinaria | 2 |
| autonomo_e_distinto | 2 |
| autonoma_sardegna_lamenta | 2 |
| finanziaria_delle_autonomie | 2 |
| e_regioni_autonome | 2 |
| autonomia_finanziaria_locale | 2 |
| autonomie_speciali_i | 2 |
| autonomie_speciali_al | 2 |
| delle_altre_autonomie | 2 |
| autonomie_speciali_con | 2 |
| province_autonome_rispetto | 2 |
| autonome_rispetto_alla | 2 |
| autonome_in_materia | 2 |
| autonoma_è_istituito | 2 |
| autonome_il_tavolo | 2 |
| province_autonome_spettano | 2 |
| autonome_spettano_le | 2 |
| autonomie_speciali_quelle | 2 |
| alle_singole_autonomie | 2 |
| singole_autonomie_che | 2 |
| autonomie_che_al | 2 |
| interno_delle_autonomie | 2 |
| delle_autonomie_stesse | 2 |
| spettanza_delle_autonomie | 2 |
| definitivo_alle_autonomie | 2 |
| autonomie_speciali_risorse | 2 |
| di_autonomia_previste | 2 |
| autonomia_previste_dai | 2 |
| dalle_stesse_autonomie | 2 |
| relative_all_autonomia | 2 |
| all_autonomia_collettiva | 2 |
| autonome_e_dal | 2 |
| di_autonomia_come | 2 |
| di_autonomia_siciliano | 2 |
| dell_autonomia_amministrativa | 2 |
| spettanti_all_autonomia | 2 |
| autonomia_speciale_costituisce | 2 |
| dell_autonomia_stessa | 2 |
| autonomie_territoriali_in | 2 |
| ed_autonomie_territoriali | 2 |
| loro_autonomia_di | 2 |
| della_dignità_autonoma | 2 |
| dignità_autonoma_delle | 2 |
| autonoma_delle_province | 2 |
| autonomie_relazione_sulla | 2 |
| autonomie_speciali_senza | 2 |
| art_alle_autonomie | 2 |
| un_esame_autonomo | 2 |
| esame_autonomo_degli | 2 |
| autonomo_degli_elementi | 2 |
| autonoma_a_deporre | 2 |
| materia_di_autonomie | 2 |
| di_autonomie_locali | 2 |
| alla_autonomia_finanziaria | 2 |
| propria_autonomia_anche | 2 |
| autonomia_anche_in | 2 |
| adeguata_ed_autonoma | 2 |
| ed_autonoma_illustrazione | 2 |
| di_autonomia_nella | 2 |
| autonoma_sardegna_a | 2 |
| autonomia_per_il | 2 |
| autonoma_sardegna_il | 2 |
| autonoma_sardegna_riguarda | 2 |
| l_autonomia_economico | 2 |
| autonomie_locali_provvede | 2 |
| autonomie_locali_non | 2 |
| stessa_agenzia_autonoma | 2 |
| agenzia_autonoma_dei | 2 |
| autonomia_legislativa_in | 2 |
| autonomamente_il_tributo | 2 |
| l_autonomia_economicofinanziaria | 2 |
| autonomia_economicofinanziaria_della | 2 |
| margine_di_autonoma | 2 |
| di_autonoma_disciplina | 2 |
| autonoma_disciplina_limitato | 2 |
| autonoma_non_avrebbe | 2 |
| nuova_e_autonoma | 2 |
| e_autonoma_anche | 2 |
| autonoma_anche_rispetto | 2 |
| di_autonomia_argomentativa | 2 |
| autonomia_argomentativa_rispetto | 2 |
| incrementare_l_autonomia | 2 |
| trovare_un_autonoma | 2 |
| un_autonoma_giustificazione | 2 |
| autonoma_giustificazione_nei | 2 |
| autonomia_finanziaria_provinciale | 2 |
| consiglio_delle_autonomie | 2 |
| autonomia_anche_finanziaria | 2 |
| un_autonomo_modulo | 2 |
| autonomo_modulo_normativo | 2 |
| esplicazione_di_autonomie | 2 |
| di_autonomie_costituzionalmente | 2 |
| autonomie_costituzionalmente_garantite | 2 |
| subordinata_o_autonoma | 2 |
| collaboratore_organizza_autonomamente | 2 |
| organizza_autonomamente_l | 2 |
| autonomamente_l_attività | 2 |
| autonomia_finanziaria_questa | 1 |
| particolare_autonomia_concessa | 1 |
| autonomia_concessa_dall | 1 |
| nonostante_l_autonomia | 1 |
| l_autonomia_che | 1 |
| autonomia_che_le | 1 |
| e_amministrazione_autonoma | 1 |
| amministrazione_autonoma_art | 1 |
| autonoma_art_r | 1 |
| aziende_autonome_per | 1 |
| condizione_di_autonomia | 1 |
| potere_autonomo_la | 1 |
| autonomo_la_regione | 1 |
| di_propria_autonomia | 1 |
| propria_autonomia_funzionale | 1 |
| ed_autonoma_più | 1 |
| autonoma_più_delicata | 1 |
| di_impresa_autonoma | 1 |
| impresa_autonoma_e | 1 |
| autonoma_e_che | 1 |
| offre_profili_autonomi | 1 |
| profili_autonomi_per | 1 |
| autonomi_per_l | 1 |
| consentita_nella_autonomia | 1 |
| nella_autonomia_della | 1 |
| autonomia_della_finanza | 1 |
| chiaramente_l_autonomia | 1 |
| tale_autonomia_fu | 1 |
| autonomia_fu_dichiarata | 1 |
| ampia_autonomia_che | 1 |
| autonomia_che_questa | 1 |
| interferenza_nell_autonomia | 1 |
| nell_autonomia_finanziaria | 1 |
| via_autonoma_si | 1 |
| autonoma_si_riferisce | 1 |
| ed_effetti_autonomi | 1 |
| effetti_autonomi_discende | 1 |
| autonomi_discende_inoltre | 1 |
| potere_autonomo_di | 1 |
| autonomo_di_impugnazione | 1 |
| vieppiù_l_autonomia | 1 |
| l_autonomia_del | 1 |
| autonomia_del_nuovo | 1 |
| della_sezione_autonoma | 1 |
| sezione_autonoma_per | 1 |
| intesa_come_autonomia | 1 |
| come_autonomia_e | 1 |
| autonomia_e_disponibilità | 1 |
| con_piena_autonomia | 1 |
| piena_autonomia_non | 1 |
| autonomia_non_essendo | 1 |
| tale_autonomia_non | 1 |
| autonomia_non_si | 1 |
| autonomo_rispetto_ai | 1 |
| della_particolare_autonomia | 1 |
| particolare_autonomia_delle | 1 |
| loro_autonomia_per | 1 |
| autonomia_per_affrontare | 1 |
| piena_autonomia_dal | 1 |
| autonomia_dal_giudizio | 1 |
| concreta_e_autonoma | 1 |
| e_autonoma_del | 1 |
| autonoma_del_potere | 1 |
| di_questa_autonomia | 1 |
| questa_autonomia_esso | 1 |
| autonomia_esso_attribuisce | 1 |
| loro_stessa_autonomia | 1 |
| stessa_autonomia_amministrativa | 1 |
| però_l_autonomia | 1 |
| autonomia_comunale_benché | 1 |
| di_quella_autonomia | 1 |
| quella_autonomia_dà | 1 |
| autonomia_dà_luogo | 1 |
| loro_autonomia_art | 1 |
| autonomia_art_del | 1 |
| distinti_ed_autonomi | 1 |
| ed_autonomi_da | 1 |
| autonomi_da_quelli | 1 |
| in_guisa_autonoma | 1 |
| guisa_autonoma_dagli | 1 |
| autonoma_dagli_uffici | 1 |
| pertanto_propria_autonoma | 1 |
| propria_autonoma_rilevanza | 1 |
| autonoma_rilevanza_ma | 1 |
| sua_autonomia_solo | 1 |
| autonomia_solo_perché | 1 |
| sfere_di_autonomia | 1 |
| di_autonomia_dispositiva | 1 |
| autonomia_dispositiva_di | 1 |
| manifestazione_dell_autonomia | 1 |
| tributo_disposta_autonomamente | 1 |
| disposta_autonomamente_dalla | 1 |
| autonomamente_dalla_regione | 1 |
| con_destinazione_autonoma | 1 |
| destinazione_autonoma_ma | 1 |
| autonoma_ma_non | 1 |
| l_ampia_autonomia | 1 |
| di_autonomia_degli | 1 |
| un_tributo_autonomo | 1 |
| tributo_autonomo_ma | 1 |
| autonomo_ma_costituisce | 1 |
| forma_di_autonoma | 1 |
| di_autonoma_imposta | 1 |
| autonoma_imposta_il | 1 |
| un_autonoma_valutazione | 1 |
| autonoma_valutazione_del | 1 |
| e_perciò_autonoma | 1 |
| perciò_autonoma_rispetto | 1 |
| autonoma_rispetto_a | 1 |
| che_un_autonoma | 1 |
| un_autonoma_loro | 1 |
| autonoma_loro_impugnativa | 1 |
| disposto_maggiorazioni_autonome | 1 |
| maggiorazioni_autonome_dell | 1 |
| autonome_dell_addizionale | 1 |
| disposizioni_impugnate_autonoma | 1 |
| impugnate_autonoma_disciplina | 1 |
| autonoma_disciplina_alla | 1 |
| autonomo_e_sulle | 1 |
| processuale_tale_autonomia | 1 |
| tale_autonomia_da | 1 |
| autonomia_da_aprire | 1 |
| via_autonoma_bensì | 1 |
| autonoma_bensì_in | 1 |
| principi_della_autonomia | 1 |
| della_autonomia_regionale | 1 |
| autonomia_regionale_proclamata | 1 |
| di_esecuzione_autonoma | 1 |
| esecuzione_autonoma_più | 1 |
| autonoma_più_di | 1 |
| difesa_processualmente_autonoma | 1 |
| processualmente_autonoma_per | 1 |
| autonoma_per_la | 1 |
| di_difesa_autonoma | 1 |
| difesa_autonoma_del | 1 |
| autonoma_del_proprio | 1 |
| ma_costituiscono_autonomo | 1 |
| costituiscono_autonomo_imponibile | 1 |
| autonomo_imponibile_art | 1 |
| disposizioni_formalmente_autonome | 1 |
| formalmente_autonome_da | 1 |
| per_essa_autonoma | 1 |
| essa_autonoma_pronuncia | 1 |
| autonoma_pronuncia_di | 1 |
| accentuata_dall_autonomia | 1 |
| dall_autonomia_che | 1 |
| autonomia_che_secondo | 1 |
| evidenza_la_autonoma | 1 |
| la_autonoma_disciplina | 1 |
| autonoma_disciplina_di | 1 |
| un_interesse_autonomo | 1 |
| interesse_autonomo_e | 1 |
| autonomo_e_sopra | 1 |
| carattere_di_autonomia | 1 |
| di_autonomia_ai | 1 |
| autonomia_ai_periodici | 1 |
| discrezionale_ed_autonomo | 1 |
| ed_autonomo_informato | 1 |
| autonomo_informato_a | 1 |
| vantare_posizioni_autonome | 1 |
| posizioni_autonome_riguardo | 1 |
| autonome_riguardo_alla | 1 |
| ed_autonomamente_dall | 1 |
| autonomamente_dall_iscrizione | 1 |
| che_esigeva_autonomia | 1 |
| esigeva_autonomia_di | 1 |
| autonomia_di_rifornimenti | 1 |
| determinare_autonomamente_criteri | 1 |
| autonomamente_criteri_limiti | 1 |
| e_forme_autonome | 1 |
| forme_autonome_si | 1 |
| autonome_si_aggiunge | 1 |
| e_reciprocamente_autonomi | 1 |
| autonomi_a_più | 1 |
| conferire_carattere_autonomo | 1 |
| carattere_autonomo_ai | 1 |
| autonomo_ai_singoli | 1 |
| considerarsi_come_autonomo | 1 |
| come_autonomo_ed | 1 |
| autonomo_ed_essere | 1 |
| sostiene_la_autonoma | 1 |
| la_autonoma_tassabilità | 1 |
| autonoma_tassabilità_possano | 1 |
| disciplina_è_autonoma | 1 |
| è_autonoma_per | 1 |
| autonoma_per_effetto | 1 |
| autonomia_regionale_a | 1 |
| ha_carattere_autonomo | 1 |
| carattere_autonomo_ed | 1 |
| un_settore_autonomo | 1 |
| settore_autonomo_del | 1 |
| autonomo_del_complesso | 1 |
| concretizzate_in_autonome | 1 |
| in_autonome_attività | 1 |
| autonome_attività_amministrative | 1 |
| con_l_autonoma | 1 |
| l_autonoma_regolamentazione | 1 |
| autonoma_regolamentazione_contenuta | 1 |
| e_per_autonome | 1 |
| per_autonome_ragioni | 1 |
| autonome_ragioni_che | 1 |
| suscettibile_di_autonoma | 1 |
| di_autonoma_applicazione | 1 |
| autonoma_applicazione_l | 1 |
| la_completa_autonomia | 1 |
| completa_autonomia_delle | 1 |
| l_accertata_autonomia | 1 |
| accertata_autonomia_delle | 1 |
| retroattivamente_l_autonomia | 1 |
| autonomia_contrattuale_privata | 1 |
| dell_autonomia_contrattuale | 1 |
| autonomia_contrattuale_questione | 1 |
| proprio_valore_autonomo | 1 |
| valore_autonomo_distinto | 1 |
| autonomo_distinto_da | 1 |
| essere_autonomamente_regolata | 1 |
| autonomamente_regolata_col | 1 |
| un_suo_autonomo | 1 |
| suo_autonomo_potere | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| province_autonome_di_trento_e | 115 |
| autonome_di_trento_e_di | 85 |
| regione_autonoma_friuli_venezia_giulia | 68 |
| le_province_autonome_di_trento | 49 |
| e_le_province_autonome_di | 43 |
| regione_autonoma_valle_d_aosta | 36 |
| regioni_e_le_province_autonome | 34 |
| alle_province_autonome_di_trento | 32 |
| autonome_di_trento_e_bolzano | 32 |
| la_regione_autonoma_friuli_venezia | 30 |
| la_provincia_autonoma_di_trento | 29 |
| della_regione_autonoma_friuli_venezia | 28 |
| art_dello_statuto_di_autonomia | 25 |
| in_materia_di_autonomia_di | 25 |
| materia_di_autonomia_di_entrata | 25 |
| di_autonomia_di_entrata_delle | 25 |
| autonomia_di_entrata_delle_regioni | 25 |
| disposizioni_in_materia_di_autonomia | 24 |
| della_provincia_autonoma_di_trento | 23 |
| speciale_e_delle_province_autonome | 22 |
| la_regione_autonoma_valle_d | 21 |
| regione_autonoma_trentino_alto_adige | 19 |
| speciale_e_alle_province_autonome | 17 |
| legge_della_provincia_autonoma_di | 17 |
| della_legge_della_regione_autonoma | 17 |
| delle_province_autonome_di_trento | 16 |
| legge_della_regione_autonoma_sardegna | 16 |
| e_delle_province_autonome_di | 15 |
| i_redditi_di_lavoro_autonomo | 14 |
| della_legge_della_provincia_autonoma | 14 |
| l_autonomia_finanziaria_delle_regioni | 13 |
| regioni_e_alle_province_autonome | 13 |
| e_dello_statuto_di_autonomia | 13 |
| autonoma_valle_d_aosta_vallée | 13 |
| e_alle_province_autonome_di | 12 |
| stato_città_e_autonomie_locali | 12 |
| conferenza_stato_città_e_autonomie | 12 |
| di_lavoro_dipendente_o_autonomo | 11 |
| ed_alle_province_autonome_di | 11 |
| la_provincia_autonoma_di_bolzano | 11 |
| autonoma_dei_monopoli_di_stato | 11 |
| n_del_la_regione_autonoma | 11 |
| della_regione_autonoma_trentino_alto | 11 |
| dell_autonomia_finanziaria_della_regione | 10 |
| conferenza_stato_città_ed_autonomie | 10 |
| stato_città_ed_autonomie_locali | 10 |
| agli_enti_ad_autonomia_differenziata | 10 |
| della_regione_autonoma_valle_d | 10 |
| speciale_e_le_province_autonome | 9 |
| l_autonomia_finanziaria_della_regione | 9 |
| amministrazione_autonoma_dei_monopoli_di | 9 |
| dello_statuto_di_autonomia_e | 9 |
| lo_stato_e_le_autonomie | 8 |
| dalla_provincia_autonoma_di_bolzano | 8 |
| dell_autonomia_finanziaria_delle_regioni | 7 |
| dei_redditi_di_lavoro_autonomo | 7 |
| speciale_ed_alle_province_autonome | 7 |
| in_materia_di_autonomia_impositiva | 7 |
| dalle_province_autonome_di_trento | 7 |
| nelle_province_autonome_di_trento | 7 |
| regioni_e_delle_province_autonome | 7 |
| lesione_dell_autonomia_finanziaria_regionale | 7 |
| speciale_e_nelle_province_autonome | 7 |
| una_violazione_dell_autonomia_finanziaria | 7 |
| autonomia_finanziaria_degli_enti_locali | 7 |
| e_la_provincia_autonoma_di | 7 |
| statuto_speciale_della_regione_autonoma | 7 |
| e_pluriennale_della_provincia_autonoma | 7 |
| pluriennale_della_provincia_autonoma_di | 7 |
| provincia_autonoma_di_trento_legge | 7 |
| autonoma_di_trento_legge_finanziaria | 7 |
| autonoma_friuli_venezia_giulia_ha | 7 |
| la_regione_autonoma_trentino_alto | 7 |
| autonoma_trentino_alto_adige_südtirol | 7 |
| anche_ai_soggetti_ad_autonomia | 7 |
| ai_soggetti_ad_autonomia_speciale | 7 |
| lavoro_dipendente_o_autonomo_con | 7 |
| e_condizioni_particolari_di_autonomia | 6 |
| e_nelle_province_autonome_di | 6 |
| alle_regioni_ad_autonomia_speciale | 6 |
| agli_enti_ad_autonomia_speciale | 6 |
| dell_amministrazione_autonoma_dei_monopoli | 6 |
| della_regione_autonoma_della_sardegna | 6 |
| dell_autonomia_finanziaria_degli_enti | 6 |
| e_delle_province_autonome_agli | 6 |
| delle_province_autonome_agli_obiettivi | 6 |
| stato_e_le_autonomie_speciali | 6 |
| provincia_autonoma_di_trento_n | 6 |
| autonoma_di_trento_n_del | 6 |
| del_la_regione_autonoma_friuli | 6 |
| dalla_regione_autonoma_friuli_venezia | 6 |
| enti_ad_autonomia_differenziata_solo | 6 |
| siciliana_e_della_regione_autonoma | 6 |
| e_della_regione_autonoma_sardegna | 6 |
| la_regione_autonoma_sardegna_ha | 6 |
| dello_statuto_della_regione_autonoma | 6 |
| autonoma_trentino_alto_adige_e | 6 |
| spettanti_alla_regione_autonoma_sardegna | 6 |
| dipendente_o_autonomo_con_pubbliche | 6 |
| o_autonomo_con_pubbliche_amministrazioni | 6 |
| autonomo_con_pubbliche_amministrazioni_statali | 6 |
| l_autonomia_e_l_indipendenza | 5 |
| dell_autonomia_finanziaria_dell_ente | 5 |
| violazione_dell_autonomia_finanziaria_regionale | 5 |
| autonomia_finanziaria_di_entrata_e | 5 |
| n_del_la_provincia_autonoma | 5 |
| del_la_provincia_autonoma_di | 5 |
| direttore_generale_dell_amministrazione_autonoma | 5 |
| generale_dell_amministrazione_autonoma_dei | 5 |
| forme_di_autonomia_piú_ampie | 5 |
| province_autonome_agli_obiettivi_di | 5 |
| della_regione_autonoma_sardegna_n | 5 |
| regione_autonoma_sardegna_n_del | 5 |
| e_la_regione_autonoma_sardegna | 5 |
| il_ricorso_della_regione_autonoma | 5 |
| decreto_agli_enti_ad_autonomia | 5 |
| ad_autonomia_differenziata_solo_a | 5 |
| autonomia_differenziata_solo_a_condizione | 5 |
| regioni_autonome_friuli_venezia_giulia | 5 |
| autonome_friuli_venezia_giulia_e | 5 |
| la_regione_autonoma_sardegna_e | 5 |
| e_la_regione_autonoma_friuli | 5 |
| tra_stato_e_autonomie_speciali | 5 |
| di_competenza_delle_autonomie_speciali | 5 |
| promosse_dalla_provincia_autonoma_di | 5 |
| stato_e_la_regione_autonoma | 5 |
| ai_consiglieri_della_regione_autonoma | 5 |
| consiglieri_della_regione_autonoma_trentino | 5 |
| più_ampia_autonomia_amministrativa_e | 4 |
| ampia_autonomia_amministrativa_e_finanziaria | 4 |
| autonome_di_bolzano_e_di | 4 |
| le_regioni_hanno_autonomia_finanziaria | 4 |
| e_i_limiti_dell_autonomia | 4 |
| i_limiti_dell_autonomia_legislativa | 4 |
| limiti_dell_autonomia_legislativa_regionale | 4 |
| principio_dell_autonomia_finanziaria_regionale | 4 |
| autonomia_finanziaria_nelle_forme_e | 4 |
| autonomia_legislativa_regionale_in_materia | 4 |
| autonomia_impositiva_degli_enti_locali | 4 |
| delega_in_materia_di_autonomia | 4 |
| materia_di_autonomia_impositiva_delle | 4 |
| di_autonomia_impositiva_delle_regioni | 4 |
| dello_statuto_di_autonomia_della | 4 |
| ente_autonomo_del_porto_di | 4 |
| autonomo_del_porto_di_trieste | 4 |
| delle_regioni_ad_autonomia_ordinaria | 4 |
| limitazioni_richieste_dalla_speciale_autonomia | 4 |
| richieste_dalla_speciale_autonomia_finanziaria | 4 |
| dalla_speciale_autonomia_finanziaria_preordinata | 4 |
| speciale_autonomia_finanziaria_preordinata_dall | 4 |
| autonomia_finanziaria_della_regione_siciliana | 4 |
| lo_stato_le_autonomie_speciali | 4 |
| stato_le_autonomie_speciali_e | 4 |
| le_autonomie_speciali_e_gli | 4 |
| autonomie_speciali_e_gli_enti | 4 |
| la_lesione_dell_autonomia_finanziaria | 4 |
| autonomia_di_spesa_degli_enti | 4 |
| per_le_province_autonome_di | 4 |
| alle_regioni_ad_autonomia_ordinaria | 4 |
| esplicazione_di_potestà_regionali_autonome | 4 |
| di_potestà_regionali_autonome_in | 4 |
| una_lesione_dell_autonomia_finanziaria | 4 |
| delle_regioni_o_province_autonome | 4 |
| dalla_provincia_autonoma_di_trento | 4 |
| base_allo_statuto_di_autonomia | 4 |
| autonomia_finanziaria_regionale_e_degli | 4 |
| in_diritto_la_provincia_autonoma | 4 |
| diritto_la_provincia_autonoma_di | 4 |
| provincia_autonoma_di_trento_censura | 4 |
| speciale_e_ciascuna_provincia_autonoma | 4 |
| regioni_ed_alle_province_autonome | 4 |
| alla_provincia_autonoma_di_trento | 4 |
| e_dello_statuto_d_autonomia | 4 |
| regioni_e_dalle_province_autonome | 4 |
| provincia_autonoma_di_trento_con | 4 |
| dello_statuto_speciale_di_autonomia | 4 |
| dello_statuto_di_autonomia_speciale | 4 |
| statuto_di_autonomia_speciale_e | 4 |
| del_e_la_regione_autonoma | 4 |
| ricorso_della_regione_autonoma_sardegna | 4 |
| regioni_autonome_valle_d_aosta | 4 |
| del_la_regione_autonoma_sardegna | 4 |
| ad_autonomia_speciale_sentenza_n | 4 |
| autonomia_speciale_sentenza_n_del | 4 |
| la_regione_autonoma_sardegna_reg | 4 |
| regione_autonoma_sardegna_reg_ric | 4 |
| autonoma_sardegna_reg_ric_n | 4 |
| predette_regioni_e_province_autonome | 4 |
| la_regione_autonoma_sardegna_non | 4 |
| in_particolare_la_regione_autonoma | 4 |
| particolare_la_regione_autonoma_valle | 4 |
| regione_autonoma_sardegna_ha_impugnato | 4 |
| a_carico_delle_autonomie_speciali | 4 |
| tra_stato_ed_autonomie_speciali | 4 |
| le_regioni_e_province_autonome | 4 |
| e_alle_province_autonome_in | 4 |
| finanziarie_tra_stato_e_autonomie | 4 |
| delle_esigenze_basilari_dell_autonomia | 4 |
| esigenze_basilari_dell_autonomia_e | 4 |
| basilari_dell_autonomia_e_del | 4 |
| dell_autonomia_e_del_decentramento | 4 |
| rapporti_fra_stato_ed_autonomie | 4 |
| fra_stato_ed_autonomie_speciali | 4 |
| autonoma_friuli_venezia_giulia_ed | 4 |
| tra_stato_e_regione_autonoma | 4 |
| nell_esercizio_della_propria_autonomia | 4 |
| legge_della_regione_autonoma_friuli | 4 |
| del_consiglio_della_regione_autonoma | 4 |
| consiglio_della_regione_autonoma_trentino | 4 |
| di_autonomia_riconosciuta_alla_regione | 3 |
| autonomia_riconosciuta_alla_regione_siciliana | 3 |
| sarebbe_lesiva_dell_autonomia_finanziaria | 3 |
| sfera_di_autonomia_della_regione | 3 |
| che_le_regioni_hanno_autonomia | 3 |
| all_autonomia_finanziaria_della_regione | 3 |
| redditi_di_lavoro_autonomo_occasionale | 3 |
| ai_redditi_di_lavoro_autonomo | 3 |
| autonomia_legislativa_regionale_al_riguardo | 3 |
| autonomia_finanziaria_delle_regioni_a | 3 |
| il_principio_dell_autonomia_finanziaria | 3 |
| autonomia_regionale_in_materia_tributaria | 3 |
| adige_e_delle_province_autonome | 3 |
| hanno_autonomia_finanziaria_nelle_forme | 3 |
| consorzio_autonomo_del_porto_di | 3 |
| autonomo_del_porto_di_napoli | 3 |
| urgenti_in_materia_di_autonomia | 3 |
| materia_di_autonomia_impositiva_degli | 3 |
| di_autonomia_impositiva_degli_enti | 3 |
| autonomia_impositiva_delle_regioni_e | 3 |
| autonomia_finanziaria_garantita_alle_regioni | 3 |
| degli_istituti_autonomi_case_popolari | 3 |
| dell_ente_autonomo_del_porto | 3 |
| le_province_autonome_di_bolzano | 3 |
| province_autonome_di_bolzano_e | 3 |
| stato_e_le_province_autonome | 3 |
| di_lavoro_autonomo_ancorché_non | 3 |
| lavoro_autonomo_ancorché_non_esercitate | 3 |
| autonomo_ancorché_non_esercitate_abitualmente | 3 |
| autonomia_finanziaria_preordinata_dall_art | 3 |
| tra_lo_stato_le_autonomie | 3 |
| autonomia_finanziaria_delle_regioni_in | 3 |
| difendere_la_propria_autonomia_finanziaria | 3 |
| violazione_della_propria_autonomia_finanziaria | 3 |
| città_e_autonomie_locali_il | 3 |
| aggiunto_prodotto_dalle_attività_autonomamente | 3 |
| prodotto_dalle_attività_autonomamente_organizzate | 3 |
| disponibilità_regionali_costitutive_dell_autonomia | 3 |
| regionali_costitutive_dell_autonomia_finanziaria | 3 |
| costitutive_dell_autonomia_finanziaria_dell | 3 |
| il_suo_grado_di_autonomia | 3 |
| suo_grado_di_autonomia_finanziaria | 3 |
| grado_di_autonomia_finanziaria_costituzionalmente | 3 |
| di_autonomia_finanziaria_costituzionalmente_garantita | 3 |
| in_lesione_dell_autonomia_finanziaria | 3 |
| autonomia_nella_parte_in_cui | 3 |
| con_pregiudizio_dell_autonomia_finanziaria | 3 |
| attribuendo_alle_regioni_ad_autonomia | 3 |
| regioni_ad_autonomia_ordinaria_il | 3 |
| ad_autonomia_ordinaria_il_gettito | 3 |
| autonomia_ordinaria_il_gettito_della | 3 |
| in_materia_di_autonomia_finanziaria | 3 |
| potestà_regionali_autonome_in_carenza | 3 |
| regionali_autonome_in_carenza_della | 3 |
| autonome_in_carenza_della_fondamentale | 3 |
| sostituirli_gli_spazi_di_autonomia | 3 |
| gli_spazi_di_autonomia_già | 3 |
| spazi_di_autonomia_già_riconosciuti | 3 |
| di_autonomia_già_riconosciuti_dalle | 3 |
| autonomia_già_riconosciuti_dalle_leggi | 3 |
| lesione_dell_autonomia_finanziaria_della | 3 |
| dell_autonomia_tributaria_delle_regioni | 3 |
| provincia_autonoma_di_bolzano_e | 3 |
| provincia_autonoma_di_bolzano_ha | 3 |
| provincia_autonoma_di_trento_ha | 3 |
| con_conseguente_lesione_dell_autonomia | 3 |
| prevede_forme_di_autonomia_piú | 3 |
| alla_regione_autonoma_sardegna_in | 3 |
| violazione_dell_autonomia_finanziaria_della | 3 |
| dallo_statuto_di_autonomia_e | 3 |
| autonoma_friuli_venezia_giulia_in | 3 |
| l_autonomia_finanziaria_regionale_e | 3 |
| regionali_e_quelle_delle_autonomie | 3 |
| e_quelle_delle_autonomie_locali | 3 |
| autonoma_di_trento_censura_l | 3 |
| provincia_autonoma_di_bolzano_la | 3 |
| autonomia_e_con_le_relative | 3 |
| e_ciascuna_provincia_autonoma_costituito | 3 |
| ciascuna_provincia_autonoma_costituito_dai | 3 |
| provincia_autonoma_costituito_dai_ministri | 3 |
| autonoma_costituito_dai_ministri_per | 3 |
| autonome_agli_obiettivi_di_perequazione | 3 |
| tributo_proprio_della_provincia_autonoma | 3 |
| regioni_o_province_autonome_ma | 3 |
| o_province_autonome_ma_resta | 3 |
| province_autonome_ma_resta_un | 3 |
| autonome_ma_resta_un_tributo | 3 |
| art_dello_statuto_d_autonomia | 3 |
| è_devoluto_alle_province_autonome | 3 |
| delle_regioni_ad_autonomia_speciale | 3 |
| allo_statuto_di_autonomia_le | 3 |
| statuto_di_autonomia_le_province | 3 |
| di_autonomia_le_province_potrebbero | 3 |
| autonomia_le_province_potrebbero_adottare | 3 |
| della_provincia_autonoma_di_bolzano | 3 |
| che_possono_pregiudicare_l_autonomia | 3 |
| possono_pregiudicare_l_autonomia_finanziaria | 3 |
| pregiudicare_l_autonomia_finanziaria_della | 3 |
| di_salvaguardia_delle_autonomie_speciali | 3 |
| provincia_autonoma_di_trento_settembre | 3 |
| autonoma_di_trento_settembre_n | 3 |
| di_autonomia_speciale_e_dell | 3 |
| autonomia_speciale_e_dell_art | 3 |
| della_regione_autonoma_sardegna_ed | 3 |
| gli_enti_ad_autonomia_differenziata | 3 |
| finanziaria_degli_enti_ad_autonomia | 3 |
| degli_enti_ad_autonomia_differenziata | 3 |
| enti_ad_autonomia_differenziata_sentenza | 3 |
| ad_autonomia_differenziata_sentenza_n | 3 |
| autonomia_differenziata_sentenza_n_del | 3 |
| autonoma_friuli_venezia_giulia_la | 3 |
| alla_regione_autonoma_sardegna_ai | 3 |
| regione_autonoma_sardegna_ai_sensi | 3 |
| autonoma_sardegna_ai_sensi_dell | 3 |
| statuto_della_regione_autonoma_sardegna | 3 |
| la_regione_autonoma_sardegna_con | 3 |
| autonomia_finanziaria_degli_enti_territoriali | 3 |
| e_province_autonome_di_trento | 3 |
| nei_territori_delle_autonomie_speciali | 3 |
| lo_statuto_di_autonomia_non | 3 |
| statuto_di_autonomia_non_assicura | 3 |
| di_autonomia_non_assicura_alla | 3 |
| autonomia_non_assicura_alla_regione | 3 |
| comporti_una_violazione_dell_autonomia | 3 |
| da_parte_della_regione_autonoma | 3 |
| e_il_sistema_delle_autonomie | 3 |
| concorso_delle_autonomie_speciali_alla | 3 |
| provincia_autonoma_di_bolzano_con | 3 |
| autonoma_valle_d_aosta_ha | 3 |
| autonoma_valle_d_aosta_e | 3 |
| soggetti_ad_autonomia_speciale_sentenza | 3 |
| il_quale_le_autonomie_speciali | 3 |
| autonoma_friuli_venezia_giulia_censura | 3 |
| provincia_autonoma_di_trento_la | 3 |
| regione_autonoma_sardegna_e_la | 3 |
| autonoma_sardegna_e_la_regione | 3 |
| sardegna_e_la_regione_autonoma | 3 |
| finali_registrata_per_ciascuna_autonomia | 3 |
| registrata_per_ciascuna_autonomia_nel | 3 |
| per_ciascuna_autonomia_nel_triennio | 3 |
| speciali_e_le_province_autonome | 3 |
| speciali_e_delle_province_autonome | 3 |
| soggetti_ad_autonomia_speciale_ex | 3 |
| del_concorso_delle_autonomie_speciali | 3 |
| e_per_le_province_autonome | 3 |
| alla_regione_autonoma_valle_d | 3 |
| riconosce_e_promuove_le_autonomie | 3 |
| e_promuove_le_autonomie_locali | 3 |
| province_autonome_che_esercitano_le | 3 |
| autonome_che_esercitano_le_funzioni | 3 |
| stato_e_autonomie_speciali_b | 3 |
| e_autonomie_speciali_b_principio | 3 |
| autonomie_speciali_b_principio_di | 3 |
| delle_attribuzioni_fiscali_alle_autonomie | 3 |
| attribuzioni_fiscali_alle_autonomie_speciali | 3 |
| fiscali_alle_autonomie_speciali_da | 3 |
| alle_autonomie_speciali_da_attuare | 3 |
| autonomie_speciali_da_attuare_secondo | 3 |
| da_parte_delle_autonomie_speciali | 3 |
| südtirol_e_le_province_autonome | 3 |
| questioni_promosse_dalla_provincia_autonoma | 3 |
| nei_confronti_della_regione_autonoma | 3 |
| in_epigrafe_la_regione_autonoma | 3 |
| gettito_di_competenza_delle_autonomie | 3 |
| dei_conti_sezione_delle_autonomie | 3 |
| per_la_regione_autonoma_friuli | 3 |
| statuto_della_regione_autonoma_friuli | 3 |
| autonomie_speciali_sentenza_n_del | 3 |
| senso_stretto_della_provincia_autonoma | 3 |
| dello_statuto_di_autonomia_la | 3 |
| autonoma_illustrazione_delle_ragioni_per | 3 |
| speciale_della_regione_autonoma_della | 3 |
| regione_autonoma_della_sardegna_legge | 3 |
| autonoma_della_sardegna_legge_costituzionale | 3 |
| entrate_spettanti_alla_regione_autonoma | 3 |
| la_regione_autonoma_sardegna_che | 3 |
| alla_regione_autonoma_sardegna_non | 3 |
| che_l_autonomia_finanziaria_costituzionalmente | 3 |
| l_autonomia_finanziaria_costituzionalmente_garantita | 3 |
| alle_regioni_alle_province_autonome | 3 |
| regioni_alle_province_autonome_di | 3 |
| stato_regioni_e_province_autonome | 3 |
| compressione_dell_autonomia_finanziaria_degli | 3 |
| coinvolgimento_del_sistema_delle_autonomie | 3 |
| essere_estesa_la_sua_autonomia | 2 |
| estesa_la_sua_autonomia_resta | 2 |
| la_sua_autonomia_resta_sempre | 2 |
| sua_autonomia_resta_sempre_inquadrata | 2 |
| autonomia_resta_sempre_inquadrata_nell | 2 |
| nella_particolare_forma_di_autonomia | 2 |
| particolare_forma_di_autonomia_riconosciuta | 2 |
| forma_di_autonomia_riconosciuta_alla | 2 |
| l_autonomia_finanziaria_dei_comuni | 2 |
| della_più_ampia_autonomia_amministrativa | 2 |
| legge_prorogata_si_ripresenta_autonomamente | 2 |
| prorogata_si_ripresenta_autonomamente_nel | 2 |
| si_ripresenta_autonomamente_nel_contenuto | 2 |
| ripresenta_autonomamente_nel_contenuto_normativo | 2 |
| autonomamente_nel_contenuto_normativo_della | 2 |
| la_più_ampia_autonomia_amministrativa | 2 |
| a_garanzia_dell_autonomia_regionale | 2 |
| che_assuma_rilevanza_ed_autonomia | 2 |
| assuma_rilevanza_ed_autonomia_ai | 2 |
| rilevanza_ed_autonomia_ai_fini | 2 |
| ed_autonomia_ai_fini_tributari | 2 |
| autonomia_ai_fini_tributari_il | 2 |
| fine_di_assicurarne_l_autonomia | 2 |
| di_assicurarne_l_autonomia_e | 2 |
| assicurarne_l_autonomia_e_l | 2 |
| autonomia_e_l_indipendenza_e | 2 |
| lesiva_dell_autonomia_finanziaria_regionale | 2 |
| effettuata_nel_rispetto_dell_autonomia | 2 |
| nel_rispetto_dell_autonomia_regionale | 2 |
| rispetto_dell_autonomia_regionale_dalla | 2 |
| dell_autonomia_regionale_dalla_commissione | 2 |
| autonomia_regionale_dalla_commissione_paritetica | 2 |
| riferimento_alle_province_autonome_di | 2 |
| corrisponde_un_obbligazione_tributaria_autonoma | 2 |
| generale_dello_stato_un_autonoma | 2 |
| dello_stato_un_autonoma_e | 2 |
| stato_un_autonoma_e_diversa | 2 |
| un_autonoma_e_diversa_capacità | 2 |
| autonoma_e_diversa_capacità_contributiva | 2 |
| della_sfera_di_autonomia_della | 2 |
| la_sfera_dell_autonomia_finanziaria | 2 |
| sfera_dell_autonomia_finanziaria_della | 2 |
| dei_lavoratori_autonomi_e_dei | 2 |
| anche_per_i_lavoratori_autonomi | 2 |
| assoggettamento_del_lavoro_autonomo_all | 2 |
| redditi_di_lavoro_autonomo_e | 2 |
| lavoro_autonomo_all_ilor_si | 2 |
| redditi_di_lavoro_autonomo_sono | 2 |
| impresa_e_di_lavoro_autonomo | 2 |
| impositori_godono_di_autonomia_e | 2 |
| godono_di_autonomia_e_possono | 2 |
| di_autonomia_e_possono_esercitarla | 2 |
| lavoratori_subordinati_e_lavoratori_autonomi | 2 |
| redditi_di_lavoro_autonomo_come | 2 |
| dell_autonomia_legislativa_regionale_al | 2 |
| complesso_normativo_concernente_l_autonomia | 2 |
| normativo_concernente_l_autonomia_finanziaria | 2 |
| concernente_l_autonomia_finanziaria_delle | 2 |
| l_aspetto_di_tale_autonomia | 2 |
| aspetto_di_tale_autonomia_che | 2 |
| di_tale_autonomia_che_interessa | 2 |
| tale_autonomia_che_interessa_qui | 2 |
| autonomia_che_interessa_qui_precisare | 2 |
| di_regioni_configurandosi_l_autonomia | 2 |
| regioni_configurandosi_l_autonomia_tributaria | 2 |
| configurandosi_l_autonomia_tributaria_come | 2 |
| l_autonomia_tributaria_come_aspetto | 2 |
| autonomia_tributaria_come_aspetto_o | 2 |
| e_dei_limiti_dell_autonomia | 2 |
| largamente_il_contenuto_dell_autonomia | 2 |
| il_contenuto_dell_autonomia_normativa | 2 |
| contenuto_dell_autonomia_normativa_tributaria | 2 |
| dell_autonomia_normativa_tributaria_delle | 2 |
| autonomia_normativa_tributaria_delle_regioni | 2 |
| un_lato_garantisce_l_autonomia | 2 |
| lato_garantisce_l_autonomia_della | 2 |
| garantisce_l_autonomia_della_regione | 2 |
| l_autonomia_della_regione_e | 2 |
| autonomia_della_regione_e_dall | 2 |
| i_limiti_dell_autonomia_finanziaria | 2 |
| il_sistema_costituzionale_dell_autonomia | 2 |
| sistema_costituzionale_dell_autonomia_tributaria | 2 |
| costituzionale_dell_autonomia_tributaria_regionale | 2 |
| dell_autonomia_tributaria_regionale_sopra | 2 |
| autonomia_tributaria_regionale_sopra_delineato | 2 |
| dell_autonomia_regionale_in_materia | 2 |
| violerebbe_l_autonomia_finanziaria_regionale | 2 |
| l_autonomia_finanziaria_regionale_in | 2 |
| autonomia_finanziaria_regionale_in_quanto | 2 |
| riguardo_ad_esso_l_autonomia | 2 |
| ad_esso_l_autonomia_tributaria | 2 |
| esso_l_autonomia_tributaria_regionale | 2 |
| l_autonomia_tributaria_regionale_non | 2 |
| autonomia_tributaria_regionale_non_può | 2 |
| dell_autonomia_legislativa_regionale_in | 2 |
| l_autonomia_legislativa_regionale_in | 2 |
| regioni_hanno_autonomia_finanziaria_nelle | 2 |
| di_un_atto_di_autonomia | 2 |
| redditi_di_lavoro_autonomo_o | 2 |
| di_lavoro_autonomo_o_d | 2 |
| lavoro_autonomo_o_d_impresa | 2 |
| l_autonomia_tributaria_delle_regioni | 2 |
| autonomia_finanziaria_sarebbe_lesa_dalla | 2 |
| la_compressione_dell_autonomia_finanziaria | 2 |
| l_autonomia_finanziaria_garantita_alle | 2 |
| la_garanzia_costituzionale_dell_autonomia | 2 |
| garanzia_costituzionale_dell_autonomia_finanziaria | 2 |
| costituzionale_dell_autonomia_finanziaria_delle | 2 |
| autonomia_finanziaria_delle_regioni_non | 2 |
| statuto_di_autonomia_della_sardegna | 2 |
| un_aspetto_dell_autonomia_finanziaria | 2 |
| di_un_autonoma_determinazione_regionale | 2 |
| istituti_autonomi_case_popolari_la | 2 |
| lo_sviluppo_salvaguardandone_l_autonomia | 2 |
| sviluppo_salvaguardandone_l_autonomia_e | 2 |
| salvaguardandone_l_autonomia_e_ne | 2 |
| l_autonomia_e_ne_favorisce | 2 |
| autonomia_e_ne_favorisce_l | 2 |
| dalle_regioni_dalle_province_autonome | 2 |
| regioni_dalle_province_autonome_di | 2 |
| con_l_autonomia_degli_enti | 2 |
| che_attribuisce_alle_province_autonome | 2 |
| regione_e_le_province_autonome | 2 |
| delle_autonomie_locali_di_cui | 2 |
| sostanzialmente_sulla_sfera_dell_autonomia | 2 |
| sulla_sfera_dell_autonomia_privata | 2 |
| sfera_dell_autonomia_privata_giustificano | 2 |
| dell_autonomia_privata_giustificano_la | 2 |
| autonomia_privata_giustificano_la_previsione | 2 |
| in_diritto_le_province_autonome | 2 |
| diritto_le_province_autonome_di | 2 |
| dell_ente_autonomo_per_l | 2 |
| ente_autonomo_per_l_acquedotto | 2 |
| autonomo_per_l_acquedotto_pugliese | 2 |
| lavoro_dipendente_o_autonomo_la | 2 |
| nei_confronti_dello_stesso_autonomo | 2 |
| confronti_dello_stesso_autonomo_nel | 2 |
| dello_stesso_autonomo_nel_senso | 2 |
| stesso_autonomo_nel_senso_che | 2 |
| autonomo_nel_senso_che_non | 2 |
| dipendente_sia_di_lavoro_autonomo | 2 |
| sia_di_lavoro_autonomo_ancorché | 2 |
| autonomia_tributaria_degli_enti_locali | 2 |
| tributaria_delle_regioni_ad_autonomia | 2 |
| speciale_autonomia_della_regione_siciliana | 2 |
| della_speciale_autonomia_finanziaria_della | 2 |
| speciale_autonomia_finanziaria_della_regione | 2 |
| potestà_impositiva_del_tutto_autonoma | 2 |
| impositiva_del_tutto_autonoma_della | 2 |
| del_tutto_autonoma_della_regione | 2 |
| tutto_autonoma_della_regione_in | 2 |
| autonoma_della_regione_in_spazi | 2 |
| rispetto_degli_statuti_di_autonomia | 2 |
| autonomia_finanziaria_della_regione_la | 2 |
| disposizione_del_sistema_delle_autonomie | 2 |
| del_sistema_delle_autonomie_in | 2 |
| sistema_delle_autonomie_in_sicilia | 2 |
| delle_autonomie_in_sicilia_la | 2 |
| la_propria_autonomia_finanziaria_e | 2 |
| propria_autonomia_finanziaria_e_di | 2 |
| di_lavoro_subordinato_o_autonomo | 2 |
| autonomia_regionale_l_art_comma | 2 |
| e_le_province_autonome_il | 2 |
| alcuna_lesione_dell_autonomia_regionale | 2 |
| sentenza_n_del_l_autonomia | 2 |
| n_del_l_autonomia_finanziaria | 2 |
| del_l_autonomia_finanziaria_delle | 2 |
| autonomia_finanziaria_delle_regioni_postula | 2 |
| redditi_di_lavoro_autonomo_con | 2 |
| potrà_difendere_la_propria_autonomia | 2 |
| la_propria_autonomia_finanziaria_dalla | 2 |
| propria_autonomia_finanziaria_dalla_lesione | 2 |
| autonomia_finanziaria_dalla_lesione_che | 2 |
| alle_province_autonome_ai_sensi | 2 |
| lederebbero_l_autonomia_finanziaria_della | 2 |
| abituale_di_un_attività_autonomamente | 2 |
| di_un_attività_autonomamente_organizzata | 2 |
| un_attività_autonomamente_organizzata_diretta | 2 |
| attività_autonomamente_organizzata_diretta_alla | 2 |
| autonomamente_organizzata_diretta_alla_produzione | 2 |
| l_autonomia_finanziaria_e_lo | 2 |
| autonomia_finanziaria_e_lo_status | 2 |
| autonomia_finanziaria_dell_ente_d | 2 |
| dell_autonomia_finanziaria_regionale_il | 2 |
| nell_ambito_della_propria_autonomia | 2 |
| la_violazione_della_propria_autonomia | 2 |
| ad_autonomia_speciale_sentenze_n | 2 |
| denunciata_lesione_dell_autonomia_finanziaria | 2 |
| anche_ad_ordinamento_autonomo_e | 2 |
| frutto_di_una_loro_autonoma | 2 |
| di_una_loro_autonoma_potestà | 2 |
| una_loro_autonoma_potestà_impositiva | 2 |
| loro_autonoma_potestà_impositiva_e | 2 |
| autonoma_potestà_impositiva_e_quindi | 2 |
| in_parte_agli_enti_autonomi | 2 |
| parte_agli_enti_autonomi_e | 2 |
| agli_enti_autonomi_e_per | 2 |
| enti_autonomi_e_per_i | 2 |
| autonomi_e_per_i_quali | 2 |
| già_spazi_limitati_di_autonomia | 2 |
| spazi_limitati_di_autonomia_agli | 2 |
| limitati_di_autonomia_agli_enti | 2 |
| di_autonomia_agli_enti_quanto | 2 |
| autonomia_agli_enti_quanto_alla | 2 |
| aspetti_espressamente_rimessi_all_autonomia | 2 |
| espressamente_rimessi_all_autonomia_degli | 2 |
| rimessi_all_autonomia_degli_enti | 2 |
| all_autonomia_degli_enti_territoriali | 2 |
| forma_di_potestà_impositiva_autonoma | 2 |
| dell_autonomia_finanziaria_di_cui | 2 |
| l_autonomia_finanziaria_degli_enti | 2 |
| stabilisce_il_principio_dell_autonomia | 2 |
| dell_autonomia_finanziaria_regionale_e | 2 |
| autonomia_finanziaria_regionale_e_dell | 2 |
| finanziaria_regionale_e_dell_autonomia | 2 |
| regionale_e_dell_autonomia_impositiva | 2 |
| provincia_autonoma_di_trento_hanno | 2 |
| che_attribuiscono_alle_province_autonome | 2 |
| alle_province_autonome_funzioni_amministrative | 2 |
| province_autonome_funzioni_amministrative_in | 2 |
| autonome_funzioni_amministrative_in_materia | 2 |
| dallo_stato_alla_provincia_autonoma | 2 |
| tra_le_forme_di_autonomia | 2 |
| le_forme_di_autonomia_garantite | 2 |
| forme_di_autonomia_garantite_dalla | 2 |
| di_autonomia_garantite_dalla_costituzione | 2 |
| norme_dello_statuto_di_autonomia | 2 |
| statuto_di_autonomia_della_regione | 2 |
| forme_di_autonomia_più_ampie | 2 |
| conseguente_lesione_dell_autonomia_regionale | 2 |
| lesione_dell_autonomia_regionale_garantita | 2 |
| dell_autonomia_regionale_garantita_dagli | 2 |
| autonomia_regionale_garantita_dagli_artt | 2 |
| non_assume_autonomo_rilievo_rispetto | 2 |
| assume_autonomo_rilievo_rispetto_alle | 2 |
| autonomo_rilievo_rispetto_alle_altre | 2 |
| ciò_implichi_violazione_dell_autonomia | 2 |
| implichi_violazione_dell_autonomia_tributaria | 2 |
| violazione_dell_autonomia_tributaria_delle | 2 |
| l_autonomia_legislativa_e_amministrativa | 2 |
| di_autonomia_piú_ampie_rispetto | 2 |
| autonomia_piú_ampie_rispetto_a | 2 |
| di_autonomia_piú_ampie_di | 2 |
| autonomia_piú_ampie_di_quelle | 2 |
| dello_statuto_di_autonomia_nonché | 2 |
| di_contabilità_della_regione_autonoma | 2 |
| contabilità_della_regione_autonoma_della | 2 |
| regione_autonoma_della_sardegna_abrogazione | 2 |
| autonoma_della_sardegna_abrogazione_della | 2 |
| è_autonomo_rispetto_al_giudizio | 2 |
| autonomo_rispetto_al_giudizio_a | 2 |
| del_bilancio_della_regione_autonoma | 2 |
| bilancio_della_regione_autonoma_friuli | 2 |
| autonoma_friuli_venezia_giulia_derivanti | 2 |
| stato_alla_medesima_regione_autonoma | 2 |
| speciale_della_regione_autonoma_friuli | 2 |
| sicilia_ed_alle_province_autonome | 2 |
| statuto_speciale_e_province_autonome | 2 |
| la_violazione_dell_autonomia_finanziaria | 2 |
| autonomia_finanziaria_delle_regioni_e | 2 |
| quelle_delle_autonomie_locali_consente | 2 |
| delle_autonomie_locali_consente_di | 2 |
| autonomie_locali_consente_di_ritenere | 2 |
| ledono_l_autonomia_finanziaria_regionale | 2 |
| le_regioni_le_province_autonome | 2 |
| regioni_le_province_autonome_e | 2 |
| le_province_autonome_e_gli | 2 |
| province_autonome_e_gli_enti | 2 |
| autonome_e_gli_enti_locali | 2 |
| che_la_provincia_autonoma_di | 2 |
| dello_statuto_di_autonomia_è | 2 |
| anche_alla_provincia_autonoma_di | 2 |
| autonoma_di_bolzano_la_regione | 2 |
| alle_province_autonome_i_nove | 2 |
| province_autonome_i_nove_decimi | 2 |
| statuto_di_autonomia_e_con | 2 |
| di_autonomia_e_con_le | 2 |
| e_le_autonomie_speciali_per | 2 |
| le_autonomie_speciali_per_quanto | 2 |
| autonomie_speciali_per_quanto_attiene | 2 |
| provincie_autonome_di_trento_e | 2 |
| e_alle_province_autonome_la | 2 |
| dello_statuto_d_autonomia_come | 2 |
| citata_legge_della_provincia_autonoma | 2 |
| dello_statuto_di_autonomia_b | 2 |
| regione_siciliana_e_dell_autonomia | 2 |
| siciliana_e_dell_autonomia_finanziaria | 2 |
| e_dell_autonomia_finanziaria_della | 2 |
| dell_autonomia_finanziaria_della_stessa | 2 |
| autonomia_finanziaria_della_stessa_quali | 2 |
| interamente_devoluto_alle_province_autonome | 2 |
| provincia_autonoma_di_bolzano_dicembre | 2 |
| autonoma_di_bolzano_dicembre_n | 2 |
| politico_del_governo_profili_autonomi | 2 |
| del_governo_profili_autonomi_di | 2 |
| governo_profili_autonomi_di_necessità | 2 |
| profili_autonomi_di_necessità_e | 2 |
| autonomi_di_necessità_e_urgenza | 2 |
| della_regione_autonoma_sardegna_gennaio | 2 |
| regione_autonoma_sardegna_gennaio_n | 2 |
| autonoma_sardegna_gennaio_n_disposizioni | 2 |
| per_la_regione_autonoma_sardegna | 2 |
| dello_statuto_di_autonomia_in | 2 |
| dello_statuto_di_autonomia_il | 2 |
| ad_autonomia_differenziata_dispone_che | 2 |
| statuto_d_autonomia_e_con | 2 |
| d_autonomia_e_con_le | 2 |
| da_parte_delle_province_autonome | 2 |
| statuto_riguardante_la_provincia_autonoma | 2 |
| riguardante_la_provincia_autonoma_ricorrente | 2 |
| la_provincia_autonoma_ricorrente_e | 2 |
| provincia_autonoma_ricorrente_e_la | 2 |
| autonoma_ricorrente_e_la_provincia | 2 |
| ricorrente_e_la_provincia_autonoma | 2 |
| statuto_speciale_la_regione_autonoma | 2 |
| speciale_la_regione_autonoma_valle | 2 |
| regione_autonoma_sardegna_ed_il | 2 |
| delle_regioni_autonome_valle_d | 2 |
| autonome_valle_d_aosta_e | 2 |
| autonoma_friuli_venezia_giulia_d | 2 |
| della_regione_autonoma_sardegna_le | 2 |
| autonomia_finanziaria_l_eccezione_non | 2 |
| una_menomazione_della_sua_autonomia | 2 |
| menomazione_della_sua_autonomia_finanziaria | 2 |
| della_sua_autonomia_finanziaria_tanto | 2 |
| sua_autonomia_finanziaria_tanto_basta | 2 |
| autonomia_finanziaria_tanto_basta_per | 2 |
| enti_ad_autonomia_speciale_l | 2 |
| applicabilità_agli_enti_ad_autonomia | 2 |
| del_la_regione_autonoma_valle | 2 |
| autonoma_valle_d_aosta_impugna | 2 |
| della_questione_la_regione_autonoma | 2 |
| autonoma_friuli_venezia_giulia_impugna | 2 |
| normativa_agli_enti_ad_autonomia | 2 |
| stato_la_regione_autonoma_friuli | 2 |
| dalla_regione_autonoma_valle_d | 2 |
| l_inapplicabilità_alla_regione_autonoma | 2 |
| questioni_promosse_dalla_regione_autonoma | 2 |
| mancata_attribuzione_alla_regione_autonoma | 2 |
| attribuzione_alla_regione_autonoma_sardegna | 2 |
| la_regione_autonoma_impugna_in | 2 |
| alla_regione_autonoma_sardegna_della | 2 |
| rapporti_finanziari_con_le_autonomie | 2 |
| finanziari_con_le_autonomie_speciali | 2 |
| in_diritto_le_regioni_autonome | 2 |
| regioni_autonome_sardegna_e_friuli | 2 |
| autonome_sardegna_e_friuli_venezia | 2 |
| all_intero_sistema_delle_autonomie | 2 |
| autonomia_finanziaria_regionale_le_questioni | 2 |
| in_giudizio_la_regione_autonoma | 2 |
| in_diritto_la_regione_autonoma | 2 |
| la_provincia_autonoma_non_può | 2 |
| enti_locali_delle_autonomie_speciali | 2 |
| nel_rispetto_delle_autonomie_speciali | 2 |
| rispetto_delle_autonomie_speciali_in | 2 |
| autonomie_speciali_fino_a_che | 2 |
| autonome_agli_obiettivi_di_finanza | 2 |
| che_lo_statuto_di_autonomia | 2 |
| fra_pensionati_e_lavoratori_autonomi | 2 |
| pensionati_e_lavoratori_autonomi_od | 2 |
| e_lavoratori_autonomi_od_imprenditori | 2 |
| lavoratori_autonomi_od_imprenditori_quanto | 2 |
| autonomi_od_imprenditori_quanto_piuttosto | 2 |
| delle_province_autonome_di_cui | 2 |
| province_autonome_di_cui_al | 2 |
| parte_della_regione_autonoma_friuli | 2 |
| ente_dotato_di_autonomia_speciale | 2 |
| all_autonomia_di_spesa_degli | 2 |
| autonomia_di_spesa_delle_regioni | 2 |
| carta_europea_dell_autonomia_locale | 2 |
| regione_autonoma_sardegna_con_il | 2 |
| autonoma_sardegna_con_il_ricorso | 2 |
| della_regione_autonoma_sardegna_per | 2 |
| anche_con_riguardo_all_autonomia | 2 |
| con_riguardo_all_autonomia_finanziaria | 2 |
| riguardo_all_autonomia_finanziaria_di | 2 |
| all_autonomia_finanziaria_di_entrata | 2 |
| questioni_sollevate_dalle_regioni_autonome | 2 |
| sollevate_dalle_regioni_autonome_friuli | 2 |
| dalle_regioni_autonome_friuli_venezia | 2 |
| legge_statale_possa_sottrarre_autonomia | 2 |
| statale_possa_sottrarre_autonomia_impositiva | 2 |
| possa_sottrarre_autonomia_impositiva_e | 2 |
| sottrarre_autonomia_impositiva_e_di | 2 |
| autonomia_impositiva_e_di_entrata | 2 |
| agli_enti_autonomi_costitutivi_della | 2 |
| enti_autonomi_costitutivi_della_repubblica | 2 |
| autonomia_di_entrata_e_di | 2 |
| autonome_da_quelle_che_curano | 2 |
| artt_dello_statuto_di_autonomia | 2 |
| esame_alle_regioni_ad_autonomia | 2 |
| regioni_ad_autonomia_speciale_ove | 2 |
| ad_autonomia_speciale_ove_siano | 2 |
| autonomia_speciale_ove_siano_in | 2 |
| e_le_province_autonome_dettano | 2 |
| le_province_autonome_dettano_in | 2 |
| province_autonome_dettano_in_altre | 2 |
| autonome_dettano_in_altre_materie | 2 |
| il_governo_la_regione_autonoma | 2 |
| governo_la_regione_autonoma_trentino | 2 |
| nel_rispetto_della_sua_autonomia | 2 |
| rispetto_della_sua_autonomia_speciale | 2 |
| della_sua_autonomia_speciale_ebbene | 2 |
| le_regioni_autonome_valle_d | 2 |
| autonome_valle_d_aosta_vallée | 2 |
| autonoma_sardegna_ha_impugnato_gli | 2 |
| leale_collaborazione_la_regione_autonoma | 2 |
| giulia_e_le_province_autonome | 2 |
| recepito_dagli_statuti_di_autonomia | 2 |
| del_prevede_che_le_autonomie | 2 |
| prevede_che_le_autonomie_speciali | 2 |
| che_le_autonomie_speciali_concorrono | 2 |
| le_autonomie_speciali_concorrono_al | 2 |
| autonomie_speciali_concorrono_al_patto | 2 |
| cui_la_regione_autonoma_valle | 2 |
| disponibilità_per_obbligare_l_autonomia | 2 |
| per_obbligare_l_autonomia_speciale | 2 |
| obbligare_l_autonomia_speciale_a | 2 |
| l_autonomia_speciale_a_ridurre | 2 |
| autonomia_speciale_a_ridurre_di | 2 |
| con_il_quale_le_autonomie | 2 |
| quale_le_autonomie_speciali_anziché | 2 |
| le_autonomie_speciali_anziché_essere | 2 |
| autonomie_speciali_anziché_essere_private | 2 |
| stato_ed_autonomie_speciali_in | 2 |
| ed_autonomie_speciali_in_materia | 2 |
| autonoma_valle_d_aosta_censura | 2 |
| autonoma_friuli_venezia_giulia_hanno | 2 |
| ciascuna_autonomia_nel_triennio_a | 2 |
| autonomia_nel_triennio_a_valere | 2 |
| della_regione_autonoma_senza_rispettare | 2 |
| ad_autonomia_speciale_ex_plurimis | 2 |
| e_le_autonomie_speciali_è | 2 |
| modalità_del_concorso_delle_autonomie | 2 |
| concorso_delle_autonomie_speciali_alle | 2 |
| delle_autonomie_speciali_alle_manovre | 2 |
| autonomie_speciali_alle_manovre_di | 2 |
| all_autonomia_finanziaria_delle_regioni | 2 |
| regione_autonoma_della_sardegna_per | 2 |
| nel_territorio_della_regione_autonoma | 2 |
| promuove_le_autonomie_locali_art | 2 |
| le_autonomie_locali_art_cost | 2 |
| stabiliti_nello_statuto_di_autonomia | 2 |
| di_ricorsi_la_regione_autonoma | 2 |
| ricorsi_la_regione_autonoma_valle | 2 |
| autonoma_friuli_venezia_giulia_reg | 2 |
| la_regione_autonoma_sardegna_lamenta | 2 |
| autonoma_friuli_venezia_giulia_inoltre | 2 |
| comunali_con_pregiudizio_dell_autonomia | 2 |
| pregiudizio_dell_autonomia_finanziaria_regionale | 2 |
| dell_autonomia_finanziaria_regionale_ed | 2 |
| autonomia_finanziaria_regionale_ed_in | 2 |
| tra_stato_e_regioni_autonome | 2 |
| autonoma_sardegna_ha_impugnato_l | 2 |
| speciale_della_regione_autonoma_sardegna | 2 |
| concorso_delle_autonomie_speciali_al | 2 |
| regioni_e_province_autonome_rispetto | 2 |
| e_province_autonome_rispetto_alla | 2 |
| province_autonome_rispetto_alla_finanza | 2 |
| autonome_rispetto_alla_finanza_pubblica | 2 |
| regioni_e_province_autonome_che | 2 |
| e_province_autonome_che_esercitano | 2 |
| alle_province_autonome_in_materia | 2 |
| province_autonome_in_materia_di | 2 |
| autonome_in_materia_di_tributi | 2 |
| e_di_ciascuna_provincia_autonoma | 2 |
| di_ciascuna_provincia_autonoma_è | 2 |
| ciascuna_provincia_autonoma_è_istituito | 2 |
| provincia_autonoma_è_istituito_presso | 2 |
| autonoma_è_istituito_presso_la | 2 |
| e_delle_province_autonome_il | 2 |
| delle_province_autonome_il_tavolo | 2 |
| province_autonome_il_tavolo_individua | 2 |
| autonome_il_tavolo_individua_linee | 2 |
| province_autonome_spettano_le_devoluzioni | 2 |
| autonome_spettano_le_devoluzioni_e | 2 |
| ragioni_di_salvaguardia_delle_autonomie | 2 |
| salvaguardia_delle_autonomie_speciali_quelle | 2 |
| delle_autonomie_speciali_quelle_di | 2 |
| autonomie_speciali_quelle_di_realizzazione | 2 |
| riferiti_sia_alle_singole_autonomie | 2 |
| sia_alle_singole_autonomie_che | 2 |
| alle_singole_autonomie_che_al | 2 |
| singole_autonomie_che_al_sistema | 2 |
| autonomie_che_al_sistema_della | 2 |
| compartecipazione_da_parte_delle_autonomie | 2 |
| parte_delle_autonomie_speciali_non | 2 |
| delle_autonomie_speciali_non_riduca | 2 |
| autonomie_speciali_non_riduca_le | 2 |
| consolidatisi_all_interno_delle_autonomie | 2 |
| all_interno_delle_autonomie_stesse | 2 |
| di_spettanza_delle_autonomie_speciali | 2 |
| fiscali_di_competenza_delle_autonomie | 2 |
| in_modo_definitivo_alle_autonomie | 2 |
| modo_definitivo_alle_autonomie_speciali | 2 |
| definitivo_alle_autonomie_speciali_risorse | 2 |
| alle_autonomie_speciali_risorse_eventualmente | 2 |
| autonomie_speciali_risorse_eventualmente_necessarie | 2 |
| dell_autonomia_finanziaria_regionale_sentenza | 2 |
| autonomia_finanziaria_regionale_sentenza_n | 2 |
| le_condizioni_particolari_di_autonomia | 2 |
| condizioni_particolari_di_autonomia_previste | 2 |
| particolari_di_autonomia_previste_dai | 2 |
| di_autonomia_previste_dai_rispettivi | 2 |
| autonomia_previste_dai_rispettivi_statuti | 2 |
| le_stesse_autonomie_speciali_sono | 2 |
| stesse_autonomie_speciali_sono_comunque | 2 |
| autonomie_speciali_sono_comunque_titolari | 2 |
| ed_esercitate_dalle_stesse_autonomie | 2 |
| esercitate_dalle_stesse_autonomie_speciali | 2 |
| autonomia_finanziaria_della_regione_a | 2 |
| provincia_autonoma_di_bolzano_ricorso | 2 |
| autonoma_di_bolzano_ricorso_n | 2 |
| provincia_autonoma_di_trento_ricorso | 2 |
| autonoma_di_trento_ricorso_n | 2 |
| del_giudizio_le_province_autonome | 2 |
| giudizio_le_province_autonome_di | 2 |
| legittimità_promosse_dalla_provincia_autonoma | 2 |
| autonoma_di_bolzano_con_il | 2 |
| autonoma_di_trento_con_il | 2 |
| province_autonome_e_dal_presidente | 2 |
| autonome_e_dal_presidente_del | 2 |
| dello_statuto_di_autonomia_come | 2 |
| delle_autonomie_speciali_alla_finanza | 2 |
| autonomie_speciali_alla_finanza_pubblica | 2 |
| ordinamento_finanziario_della_regione_autonoma | 2 |
| cost_per_lesione_dell_autonomia | 2 |
| competenza_delle_autonomie_speciali_da | 2 |
| lesione_dell_autonomia_amministrativa_e | 2 |
| dell_autonomia_amministrativa_e_finanziaria | 2 |
| lesione_indiretta_della_propria_autonomia | 2 |
| autonomia_e_del_decentramento_cui | 2 |
| autonoma_friuli_venezia_giulia_con | 2 |
| autonomia_finanziaria_della_regione_e | 2 |
| di_spettanza_della_regione_autonoma | 2 |
| spettanza_della_regione_autonoma_friuli | 2 |
| autonoma_friuli_venezia_giulia_a | 2 |
| aosta_e_delle_province_autonome | 2 |
| stato_e_regione_autonoma_friuli | 2 |
| e_regione_autonoma_friuli_venezia | 2 |
| città_e_autonomie_locali_la | 2 |
| delle_risorse_spettanti_all_autonomia | 2 |
| risorse_spettanti_all_autonomia_speciale | 2 |
| spettanti_all_autonomia_speciale_costituisce | 2 |
| all_autonomia_speciale_costituisce_un | 2 |
| autonomia_speciale_costituisce_un_ingiustificata | 2 |
| un_ingiustificata_compressione_dell_autonomia | 2 |
| ingiustificata_compressione_dell_autonomia_stessa | 2 |
| stato_e_le_autonomie_territoriali | 2 |
| tra_stato_ed_autonomie_territoriali | 2 |
| compromissione_della_dignità_autonoma_delle | 2 |
| della_dignità_autonoma_delle_province | 2 |
| dignità_autonoma_delle_province_e | 2 |
| autonoma_delle_province_e_delle | 2 |
| autonomie_relazione_sulla_gestione_finanziaria | 2 |
| affari_regionali_e_le_autonomie | 2 |
| alle_autonomie_speciali_senza_prevedere | 2 |
| autonomie_speciali_senza_prevedere_un | 2 |
| un_esame_autonomo_degli_elementi | 2 |
| esame_autonomo_degli_elementi_che | 2 |
| autonomo_degli_elementi_che_hanno | 2 |
| provincia_autonoma_di_trento_si | 2 |
| del_tributo_nella_provincia_autonoma | 2 |
| tributo_nella_provincia_autonoma_a | 2 |
| nella_provincia_autonoma_a_deporre | 2 |
| provincia_autonoma_a_deporre_inequivocabilmente | 2 |
| autonoma_a_deporre_inequivocabilmente_nel | 2 |
| comma_dello_statuto_di_autonomia | 2 |
| in_materia_di_autonomie_locali | 2 |
| e_dalle_province_autonome_di | 2 |
| esercizio_della_propria_autonomia_anche | 2 |
| della_propria_autonomia_anche_in | 2 |
| propria_autonomia_anche_in_riferimento | 2 |
| autonomia_anche_in_riferimento_ai | 2 |
| di_un_adeguata_ed_autonoma | 2 |
| un_adeguata_ed_autonoma_illustrazione | 2 |
| adeguata_ed_autonoma_illustrazione_delle | 2 |
| ed_autonoma_illustrazione_delle_ragioni | 2 |
| dello_statuto_di_autonomia_nella | 2 |
| statuto_di_autonomia_nella_parte | 2 |
| di_autonomia_nella_parte_in | 2 |
| a_favore_della_regione_autonoma | 2 |
| con_la_regione_autonoma_sardegna | 2 |
| stato_e_regione_autonoma_sardegna | 2 |
| recte_dello_statuto_di_autonomia | 2 |
| anzi_secondo_la_provincia_autonoma | 2 |
| secondo_la_provincia_autonoma_di | 2 |
| stabiliti_dallo_statuto_di_autonomia | 2 |
| provincia_autonoma_di_trento_nel | 2 |
| statuto_di_autonomia_per_il | 2 |
| epigrafe_la_regione_autonoma_sardegna | 2 |
| è_attribuito_alla_regione_autonoma | 2 |
| attribuito_alla_regione_autonoma_sardegna | 2 |
| censure_formulate_dalla_regione_autonoma | 2 |
| formulate_dalla_regione_autonoma_sardegna | 2 |
| dalla_regione_autonoma_sardegna_riguarda | 2 |
| regione_autonoma_sardegna_riguarda_l | 2 |
| autonoma_sardegna_riguarda_l_art | 2 |
| città_e_autonomie_locali_provvede | 2 |
| e_autonomie_locali_provvede_entro | 2 |
| autonomie_locali_provvede_entro_il | 2 |
| stessa_agenzia_autonoma_dei_monopoli | 2 |
| agenzia_autonoma_dei_monopoli_di | 2 |
| autonomamente_il_tributo_in_questione | 2 |
| l_autonomia_economicofinanziaria_della_regione | 2 |
| autonomia_economicofinanziaria_della_regione_autonoma | 2 |
| confronti_della_regione_autonoma_sardegna | 2 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
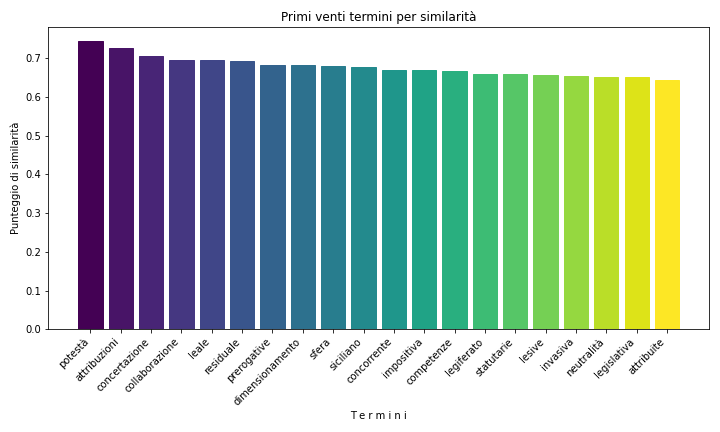
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 341 |
| 2005 | 182 |
| 2010 | 179 |
| 2013 | 173 |
| 2016 | 173 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 190 |
| 2022 | 137 |
| 2020 | 122 |
| 1993 | 118 |
| 2010 | 117 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 173 | 2.42943406824884 |
| Alfonso Quaranta | 143 | 2.00814492346581 |
| Ugo De Siervo | 141 | 1.98005898048027 |
| Vincenzo Caianello | 141 | 1.98005898048027 |
| Aldo Carosi | 133 | 1.86771520853813 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 141 | 3.12292358803987 |
| Aldo Carosi | 97 | 2.1483942414175 |
| Ugo De Siervo | 92 | 2.03765227021041 |
| Alfonso Quaranta | 90 | 1.99335548172757 |
| Silvana Sciarra | 90 | 1.99335548172757 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| autonomia | 1907 | 39 |
| autonoma | 1613 | 52 |
| autonome | 667 | 217 |
| autonomo | 515 | 313 |
| autonomie | 417 | 408 |
| autonomi | 273 | 633 |
| autonomamente | 137 | 1330 |
| autonomistico | 3 | 13425 |
| autonom | 1 | 19188 |
| autonomamenteorganizzate | 1 | 19188 |
| autonomismo | 1 | 19188 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| autonomia | 918 | 28 |
| autonoma | 576 | 60 |
| autonome | 326 | 175 |
| autonomie | 229 | 284 |
| autonomo | 213 | 312 |
| autonomi | 92 | 856 |
| autonomamente | 60 | 1326 |
| autonom | 1 | 13117 |
| autonomamenteorganizzate | 1 | 13117 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.