Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 984 | 984 | modalità che saranno stabiliti dall ente di anno in anno . ” il fondo che verrà a costituirsi con la | riscossione | dei diritti indicati nel presente articolo sarà dall ente adoperato per il aggiungimento dei suoi fini istituzionali ” . l |
| 1957-09.txt | 1738 | 1738 | ad un sistema unitario , in ordine alle caratteristiche di ciascun tributo , ai cespiti colpiti e alle modalità della | riscossione | , è palese che , anche a questa esigenza , occorre sia subordinata la legislazione regionale ; la quale deve |
| 1957-09.txt | 2391 | 2391 | la regione . il decreto , dopo avere stabilito , nell art . 2 , che ” la regione siciliana | riscuote | direttamente le entrate di sua spettanza ” , dispone nell art . 3 che , ” fino a quando non |
| 1957-09.txt | 2720 | 2720 | materia di tributi in genere e di imposta sull entrata in particolare . è fatta eccezione per quanto riguarda la | riscossione | , cui si riferisce , oltre il decreto legislativo statale del 12 aprile 1948 , n . 507 , già |
| 1957-09.txt | 2809 | 2809 | e delle entrate dei monopoli dei tabacchi e del lotto , sono , a partire da 1 giugno 1947 , | riscossi | per conto della regione dagli enti ed organi che sono attualmente preposti alla riscossione ” . e , nel secondo |
| 1957-09.txt | 2823 | 2823 | partire da 1 giugno 1947 , riscossi per conto della regione dagli enti ed organi che sono attualmente preposti alla | riscossione | ” . e , nel secondo comma , aggiunge che ” rispetto a tali organi ed enti la regione subentra |
| 1957-09.txt | 3143 | 3143 | regione ammette , in ordine al contenuto del decreto , che , nella sostanza , esso non è limitato alla | riscossione | , ma in parte riguarda la misura dell imposizione e in parte l accertamento dell imposta . il decreto dell |
| 1957-113.txt | 874 | 874 | , non sorge l obbligazione tributaria e , in conseguenza , resta inoperante tutto il meccanismo di accertamento e di | riscossione | del tributo . nel sistema invece adottato dal disegno di legge , è palese che non soltanto sussiste l accertamento |
| 1957-116.txt | 1571 | 1571 | chiaro proposito del legislatore siciliano di offrire ai contribuenti della regione il mezzo per ripetere somme che si assumano indebitamente | riscosse | dall amministrazione finanziaria . ma questo mezzo non è consentito dall ordinamento giuridico che , sia nel caso di decadenza |
| 1957-13.txt | 672 | 672 | di competenza di organi statali . il rapporto di imposta si svolge attraverso anche le fasi di accertamento e di | riscossione | , che sono concettualmente distinte pur se sincrone in alcuni casi : la seconda riguarda essenzialmente il materiale adempimento dell |
| 1957-13.txt | 796 | 796 | incide tipicamente sulla fase di accertamento . ora per quanto concerne tale fase a differenza di quanto riguarda quella di | riscossione | non sono intervenute disposizioni legislative che abbiano attuato e disciplinato il passaggio alla regione di funzioni e di organi statali |
| 1957-14.txt | 229 | 229 | causa , sarà in quella sede esaminata . passando all esame del merito , trattasi di stabilire , se la | riscossione | dei tributi erariali sia passata dallo stato alla regione siciliana , e se il decreto assessoriale impugnato rientri nel limiti |
| 1957-14.txt | 251 | 251 | tributi erariali sia passata dallo stato alla regione siciliana , e se il decreto assessoriale impugnato rientri nel limiti della | riscossione | . sul primo punto questa corte con la menzionata sentenza n . 9 del 17 gennaio 1957 ha ritenuto che |
| 1957-14.txt | 358 | 358 | che regolano la materia tributaria si evince che il potere amministrativo è passato alla regione siciliana limitatamente alla fase della | riscossione | dei tributi . invero il d.p.r . 12 aprile 1948 , n . 507 , riguardante la disciplina provvisoria dei |
| 1957-14.txt | 401 | 401 | fra lo stato e la regione siciliana , con l art . 2 primo comma autorizza la regione a “ | riscuotere | direttamente le entrate di sua spettanza ” , ossia il gettito di tutti i tributi erariali e le altre entrate |
| 1957-14.txt | 447 | 447 | imposte di produzione e delle entrate dei monopoli dei tabacchi e del lotto , che rimangono allo stato e sono | riscosse | da organi statali . che il gettito di tali tributi erariali , salvo la cennata riserva , sia di spettanza |
| 1957-14.txt | 607 | 607 | e delle entrate dei monopoli dei tabacchi e del lotto , sono , a partire dal 1 giugno 1947 , | riscossi | per conto della regione dagli enti ed organi che sono attualmente preposti alla riscossione ” . ” rispetto a tali |
| 1957-14.txt | 621 | 621 | partire dal 1 giugno 1947 , riscossi per conto della regione dagli enti ed organi che sono attualmente preposti alla | riscossione | ” . ” rispetto a tali organi ed enti la regione subentra nella posizione giuridica dello stato ” . riconosciuto |
| 1957-14.txt | 648 | 648 | organi ed enti la regione subentra nella posizione giuridica dello stato ” . riconosciuto nella regione siciliana il potere di | riscuotere | tributi erariali , occorre precisare se , nell esercizio di detto potere , la regione possa con provvedimenti emanati dai |
| 1957-14.txt | 690 | 690 | organi stabilire compensi da percepirsi dagli esattori a carico dei contribuenti morosi per gli atti esecutivi regolati dalla legge sulla | riscossione | delle imposte dirette . non è a dubitare che il contenuto della parola ” riscossione ” non va limitato alla |
| 1957-14.txt | 705 | 705 | esecutivi regolati dalla legge sulla riscossione delle imposte dirette . non è a dubitare che il contenuto della parola “ | riscossione | ” non va limitato alla materiale percezione del gettito dell imposta , ma deve ritenersi comprensivo delle modalità necessariamente collegate |
| 1957-14.txt | 748 | 748 | della esazione , come quelle che , incidendo sulla procedura predisposta contro il contribuente moroso , rendono possibile la stessa | riscossione | della imposta . entro questi limiti l assessore regionale per le finanze ha contenuto il provvedimento in oggetto emanato non |
| 1957-17.txt | 274 | 274 | cessionaria di uno di tali esercizi . si tratta pertanto di un provvedimento , che attiene strettamente alla materia della | riscossione | delle imposte , posto che tutto fa ritenere che le espressioni usate nel decreto del presidente della regione non abbiano |
| 1957-17.txt | 356 | 356 | legislativo ed amministrativo della regione siciliana in materia tributaria , per le fasi della imposizione , dell accertamento e della | riscossione | . nella specie non è neppure necessario richiamare tutti i principi affermati , trattandosi di un caso , la cui |
| 1957-17.txt | 381 | 381 | è neppure necessario richiamare tutti i principi affermati , trattandosi di un caso , la cui appartenenza alla fase della | riscossione | risulta , come si è rilevato , dal testo stesso del provvedimento . d altra parte , non è contestabile |
| 1957-17.txt | 508 | 508 | febbraio 1948 , n . 2 . e , per i motivi già esposti , gli atti amministrativi inerenti alla | riscossione | delle imposte nel territorio della sicilia , debbono . considerarsi atti amministrativi regionali . |
| 1957-19.txt | 336 | 336 | ad un sistema unitario , in ordine alle caratteristiche di ciascun tributo , ai cespiti colpiti ed alle modalità della | riscossione | , occorre che anche a questa esigenza sia subordinata la legislazione regionale , la quale deve essere quindi coordinata con |
| 1957-19.txt | 465 | 465 | in materia di tributi in genere e di imposta sull entrata in particolare , ad eccezione di quanto riguarda la | riscossione | , le norme statali e regionali in atto vigenti non contengono una sistemazione completa e definitiva dei rapporti finanziari fra |
| 1957-52.txt | 335 | 335 | ricorso dal commissario dello stato , circa la potestà legislativa della regione siciliana in materia tributaria in genere e di | riscossione | di tributi erariali in specie , non è fondata . anche su questa questione la corte costituzionale ha già avuto |
| 1957-52.txt | 512 | 512 | affermazioni e precisazioni sopra ricordate valgono ovviamente anche per quel che concerne la competenza della regione ad emanare norme sulla | riscossione | dei tributi non espressamente riservati allo stato . anzi questa corte , sin dalla citata sentenza n . 9 del |
| 1957-52.txt | 543 | 543 | corte , sin dalla citata sentenza n . 9 del 17 gennaio 1957 , ha deciso che la materia della | riscossione | dei tributi di spettanza della regione è proprio una di quelle in relazione alle quali al generico riconoscimento della potestà |
| 1957-52.txt | 625 | 625 | questo trasferimento la regione è subentrata nella posizione giuridica dello stato nei confronti degli organi amministrativi incaricati del servizio di | riscossione | ( art . 3 , legge regionale lo luglio 1947 , n . 2 ) . i criteri di interpretazione |
| 1957-52.txt | 742 | 742 | impugnata non potrebbe derivare da una generica preclusione , per la regione siciliana , di emanare norme in materia di | riscossione | di diritti erariali , bensì dalla violazione dei limiti oggettivi sopraindicati . a questo proposito sfuggono ad ogni censura , |
| 1957-52.txt | 788 | 788 | le norme contenute nella legge impugnata nella parte in cui esse prevedono che il servizio di accertamento , liquidazione e | riscossione | , e riparto tra i comuni interessati , dei diritti erariali in questione sia affidato , nel territorio della regione |
| 1957-52.txt | 862 | 862 | ) . del pari non può esser posta in dubbio la facoltà della regione di disciplinare la materia amministrativa della | riscossione | . spetta pertanto alla regione il potere di organizzare , nel modo che ritenga più funzionale , i servizi di |
| 1957-52.txt | 883 | 883 | . spetta pertanto alla regione il potere di organizzare , nel modo che ritenga più funzionale , i servizi di | riscossione | ad essa affidati , ed esorbita dal sindacato di questa corte , non essendo apprezzabile , sul piano della legittimità |
| 1957-52.txt | 946 | 946 | dell avvocatura dello stato , nel punto in cui si prospetta un preteso difetto di interesse regionale a regolare la | riscossione | dei detti diritti in difformità della legislazione dello stato , non possono avere rilevanza ai fini del giudizio . non |
| 1957-52.txt | 1007 | 1007 | attrezzato contrasti con i principi ed interessi generali o , più specificamente , con i principi della legislazione statale sulla | riscossione | dei tributi . in verità , a parte che la legislazione tributaria non è affatto ispirata al principio che l |
| 1957-52.txt | 1031 | 1031 | in verità , a parte che la legislazione tributaria non è affatto ispirata al principio che l imposta debba essere | riscossa | a mezzo degli stessi organi dell ente titolare del diritto di imposta , è decisivo , nel caso , il |
| 1957-52.txt | 1076 | 1076 | diritti in relazione ai quali la regione , con la legge impugnata , ha esercitato il potere di disciplinarne la | riscossione | , sono , nella legislazione nazionale , affidati per l esazione proprio ad un ente , la società italiana autori |
| 1957-52.txt | 1184 | 1184 | contravvenzioni alle disposizioni sui diritti erariali sui pubblici spettacoli ( art . 4 ) , e che il controllo sulla | riscossione | , in forma ispettiva , oltre che a funzionari dell assessorato regionale possa essere demandato ad un ispettore delle tasse |
| 1957-52.txt | 1551 | 1551 | avvocatura dello stato . questa censura , con la quale si contesta che la regione siciliana abbia il potere di | riscuotere | anche la detta imposta , si appalesa fondata , giacché tal potere è in contrasto con la disposizione contenuta nel |
| 1957-52.txt | 1995 | 1995 | gettito tra lo stato e la regione . tale questione esula dall oggetto del presente giudizio , che riguarda la | riscossione | del tributo . rispetto a questo punto , in base alle cose fin qui dette , non può non concludersi |
| 1957-52.txt | 2035 | 2035 | concludersi che trattandosi di una imposta di lotteria , a regime di monopolio , non separabile nella sua liquidazione e | riscossione | , il potere di riscossione non possa che spettare allo stato e non alla regione . in conseguenza debbono ritenersi |
| 1957-52.txt | 2040 | 2040 | imposta di lotteria , a regime di monopolio , non separabile nella sua liquidazione e riscossione , il potere di | riscossione | non possa che spettare allo stato e non alla regione . in conseguenza debbono ritenersi assorbite le ulteriori ragioni di |
| 1957-52.txt | 2105 | 2105 | aliquote , di liquidazione dell imposta , di ripartizione del gettito alle amministrazioni dello stato interessate ed ai comuni della | riscossione | e del riparto del tributo su base regionale ; e circa la invadenza della legge regionale impugnata al di fuori |
| 1958-05.txt | 83 | 83 | possa ritenersi legittima la legge regionale del 20 settembre 1957 , n . 52 , la quale ha autorizzato la | riscossione | , per conto della regione , della imposta sulle società e sulle obbligazioni , istituita con la legge nazionale 6 |
| 1958-05.txt | 373 | 373 | 48 , avrebbe valore indicativo come semplice riferimento ai tributi allora esistenti , ma non importerebbe limitazione del potere di | riscuotere | anche tributi successivamente istituiti , circa i quali perciò legittimamente la regione potrebbe esercitare la sua attività normativa , nei |
| 1958-05.txt | 522 | 522 | ai tributi erariali , con i limiti enunciati nella sentenza . e stato bensì riconosciuto alla regione il potere di | riscuotere | anche i tributi erariali , in base alla legge regionale 1 luglio 1947 , n . 2 , e al |
| 1958-05.txt | 803 | 803 | e delle entrate dei monopoli dei tabacchi e del lotto , sono , a partire dal 1 giugno 1947 , | riscosse | per conto della regione dagli enti ed organi preposti alla riscossione ” . aggiunge quindi , nel secondo comma , |
| 1958-05.txt | 814 | 814 | sono , a partire dal 1 giugno 1947 , riscosse per conto della regione dagli enti ed organi preposti alla | riscossione | ” . aggiunge quindi , nel secondo comma , che , rispetto a tali enti ed organi , la regione |
| 1958-05.txt | 866 | 866 | 12 aprile 1948 , n . 507 , conferma anzitutto , nell art . 2 , che la regione siciliana | riscuote | le entrate di sua spettanza e aggiunge , nel secondo comma , che a tale effetto , sono considerate di |
| 1958-05.txt | 1541 | 1541 | quanto non diversamente stabilito nella legge anzidetta , valgono le disposizioni vigenti per l accertamento , l applicazione e la | riscossione | dell imposta di ricchezza mobile . se ne ha ulteriore conferma anche nel sistema di riscossione , diverso da quello |
| 1958-05.txt | 1557 | 1557 | l applicazione e la riscossione dell imposta di ricchezza mobile . se ne ha ulteriore conferma anche nel sistema di | riscossione | , diverso da quello tradizionale per la riscossione delle imposte dirette ( come è pure precisato nella relazione ministeriale ) |
| 1958-05.txt | 1565 | 1565 | ricchezza mobile . se ne ha ulteriore conferma anche nel sistema di riscossione , diverso da quello tradizionale per la | riscossione | delle imposte dirette ( come è pure precisato nella relazione ministeriale ) ; poiché gli artt . 12 e 13 |
| 1958-05.txt | 1660 | 1660 | che , in caso di rettifica della dichiarazione , la maggiore imposta e le soprattasse sono iscritte a ruolo e | riscosse | in un unica soluzione alla scadenza bimestrale più vicina . sennonché la difesa della regione , a sostegno della tesi |
| 1958-45.txt | 486 | 486 | abbia avuto l intenzione di attribuire agli uffici tecnici del catasto puramente e semplicemente natura e qualifica di uffici di | riscossione | delle imposte fondiarie . ha ritenuto piuttosto , la detta difesa , che scopo precipuo degli uffici del catasto essendo |
| 1958-45.txt | 517 | 517 | difesa , che scopo precipuo degli uffici del catasto essendo quello di predisporre gli atti per la imposizione e la | riscossione | del tributo fondiario , essi sarebbero passati sulla base della spettanza alla regione di quel tributo nella organizzazione amministrativa della |
| 1958-45.txt | 569 | 569 | difensiva troverebbe la sua giustificazione appunto nella giurisprudenza della corte costituzionale , giacché ma solo con riferimento alla fase della | riscossione | delle imposte la corte ( sentenza 18 gennaio 1957 , n . 14 ) ebbe a riconoscere che , per |
| 1958-45.txt | 591 | 591 | imposte la corte ( sentenza 18 gennaio 1957 , n . 14 ) ebbe a riconoscere che , per la | riscossione | , il potere amministrativo è passato alla regione a seguito del disposto del primo comma dell art . 2 del |
| 1958-45.txt | 628 | 628 | art . 2 del d.p.r . 12 aprile 1948 , n . 507 , che autorizza la regione siciliana a | riscuotere | direttamente le entrate di sua spettanza , ossia il gettito di tutti i tributi erariali e le altre entrate , |
| 1958-45.txt | 674 | 674 | imposte di produzione e delle entrate dei monopoli dei tabacchi e del lotto , che rimangono allo stato e sono | riscosse | da organi statali . ma è da osservare che tutto ciò non si applica agli uffici tecnici del catasto , |
| 1958-45.txt | 715 | 715 | che non sono uffici che procedono all accertamento e alla imposizione dei tributi e , tanto meno , alla loro | riscossione | . è noto che la funzione fondamentale degli uffici del catasto è quella , appunto , come è detto dalla |
| 1958-45.txt | 1470 | 1470 | . il decreto , infatti , dopo avere stabilito , nell art . 2 , che ” la regione siciliana | riscuote | direttamente le entrate di sua spettanza ” , dispone , nell art . 3 , che , ” fino a |
| 1959-09.txt | 1971 | 1971 | dei contribuenti che non abbiano versato i contributi o li abbiano versati in misura inferiore , l ente provvederà alla | riscossione | dei contributi stessi coi mezzi indicati nell art . 16 del decreto ministeriale 3 luglio 1940 , pubblicato nella gazzetta |
| 1959-09.txt | 2748 | 2748 | dei contribuenti che non abbiano versato i contributi o li abbiano versati in misura inferiore , l ente provvederà alla | riscossione | dei contributi stessi coi mezzi indicati nell art . 16 decreto ministeriale 3 luglio 1940 ” . mentre nel testo |
| 1959-09.txt | 5228 | 5228 | dei contribuenti che non abbiano versato i contributi o li abbiano versati in misura inferiore , l ente provvederà alla | riscossione | dei contributi stessi coi mezzi indicati nell art . 16 del decreto ministeriale 3 luglio 1940 ” . la disposizione |
| 1961-37.txt | 104 | 104 | fino alla revisione catastale prevista dall articolo 22 del decreto legge 4 aprile 1939 , n . 589 , la | riscossione | dell imposta sui terreni , per quelle ditte o partite , per le quali sia in corso la procedura di |
| 1961-37.txt | 356 | 356 | provvidenze concesse dalla legislazione statale in occasione di eventi eccezionali : basterà ricordare , in proposito , la sospensione della | riscossione | dei tributi fondiari e agrari ammessa , in conseguenza di eventi calamitosi dovuti rispettivamente alla guerra o a fatti naturali |
| 1961-79.txt | 765 | 765 | 25 giugno 1943 , n . 540 , sulle imposte ipotecarie , il quale , disponendo che ” per la | riscossione | delle imposte e delle sopratasse stabilite dalla presente legge e per il modo di decidere le controversie che insorgono sulle |
| 1962-02.txt | 950 | 950 | assoggettata all i . g . e . da parte del ministero delle finanze ; il procedimento previsto per la | riscossione | , che è quello stabilito per le imposte di consumo ; la considerazione che l istituzione di essa è condizione |
| 1962-17.txt | 1368 | 1368 | proposito è a ricordare che la potestà amministrativa della regione siciliana , in materia di tributi , è limitata alla | riscossione | delle imposte ; che le norme statali vigenti non contengono una sistemazione completa e definitiva dei rapporti finanziari tra stato |
| 1962-17.txt | 1603 | 1603 | finanza locale ( r.d . 14 settembre 1931 , n . 1175 ; art . 344 del regolamento per la | riscossione | delle imposte di consumo r.d . 30 aprile 1936 , n . 1138 ) che ” contro l operato degli |
| 1962-65.txt | 2110 | 2110 | costituzione . il decreto legge del 1938 ebbe lo scopo di procedere alla unificazione e semplificazione dell accertamento e della | riscossione | dei contributi dovuti dagli agricoltori e dai lavoratori dell agricoltura per le assicurazioni sociali e per gli assegni familiari . |
| 1962-65.txt | 2182 | 2182 | deleghe per determinare le modalità di accertamento dei contributi , del loro riparto fra gli enti interessati e della loro | riscossione | . i punti di orientamento che nella legge appaiono come essenziali sono due : l unificazione dei contributi e non |
| 1962-65.txt | 3381 | 3381 | con che nell ordinamento dei contributi unificati in agricoltura non si producono lacune , in quanto l imposizione e la | riscossione | dei contributi potranno essere continuate nelle zone ( e sono i due terzi dell italia ) in cui vige il |
| 1962-67.txt | 1076 | 1076 | l organizzazione dei relativi servizi . infatti , per il passaggio di funzioni e di organi alla regione limitatamente alla | riscossione | dei tributi , con esclusione delle fasi che la precedono , è occorsa la legge 12 aprile 1948 , n |
| 1962-67.txt | 1131 | 1131 | stato e la regione siciliana , dispone all art . 2 , primo comma , che ” la regione siciliana | riscuote | direttamente le entrate di sua spettanza ” . e tale situazione non può certo essere modificata con la legge regionale |
| 1962-67.txt | 1435 | 1435 | imposta sull entrata impropriamente si ritiene che attenga alla fase della imposizione , mentre invece si riferisce alla fase della | riscossione | del tributo , è in contrasto con la costante giurisprudenza della corte . la quale ha precisato che la riscossione |
| 1962-67.txt | 1455 | 1455 | riscossione del tributo , è in contrasto con la costante giurisprudenza della corte . la quale ha precisato che la | riscossione | dell imposta riguarda essenzialmente il materiale adempimento dell obbligazione tributaria , mentre la precedente fase dell accertamento si riferisce agli |
| 1962-86.txt | 709 | 709 | alla odierna controversia , la quale non ha caratteristiche particolari . l arneri sostiene che la disposizione denunciata concerne la | riscossione | mediante ruoli e non quindi la tassa per occupazione di suolo pubblico , cui si riferiscono le ordinanze relative alla |
| 1962-86.txt | 735 | 735 | la tassa per occupazione di suolo pubblico , cui si riferiscono le ordinanze relative alla opposizione s.n.a.m , che viene | riscossa | mediante il procedimento ingiuntivo previsto dalla legge sul registro . il rilievo potrebbe estendersi anche alla causa concernente l opposizione |
| 1962-86.txt | 780 | 780 | opposizione ad ingiunzione relativa ad imposte di consumo , perché pure tali imposte si recuperano secondo le norme relative alla | riscossione | coattiva delle tasse di registro . ma esso non può inibire l esame della questione , perché se questa fu |
| 1963-127.txt | 678 | 678 | annualmente , con decreto , le spese dovute per l accertamento : spese che , insieme con quelle per la | riscossione | , vengono iscritte in aumento all importo dei contributi . la questione è delicata anche se la soluzione potrebbe apparire |
| 1963-127.txt | 1180 | 1180 | , il quale dispone che il ministro può , quando eccezionali circostanze lo rendano necessario ed opportuno , sospendere la | riscossione | dei ruoli . la norma , tuttavia , non può dirsi illegittima , giacché il potere di sospendere la riscossione |
| 1963-127.txt | 1200 | 1200 | riscossione dei ruoli . la norma , tuttavia , non può dirsi illegittima , giacché il potere di sospendere la | riscossione | dei ruoli , quando casi gravi lo impongano , non rappresenta una figura abnorme nel nostro sistema legislativo . trattasi |
| 1963-127.txt | 1331 | 1331 | e non può non trovare limiti analoghi a quelli posti dalle disposizioni che regolano , i casi di sospensione della | riscossione | delle entrate fiscali . la norma ( a parte la sua manifesta opportunità in vista dei casi purtroppo frequenti di |
| 1963-155.txt | 1283 | 1283 | tenuto a pagare dal 1 gennaio 1961 l imposta sulle società o sui redditi o un imposta o sovrimposta comunale | riscuotibile | per ruolo ( v . art . 1 della legge del 1961 , n . 1346 , e art . |
| 1963-155.txt | 1500 | 1500 | sono sfuggiti all aumento dell addizionale ( così come l hanno evitato nei casi in cui l imposta si è | riscossa | per ritenuta ) . dall altro , se si fu o si sarà soggetti a supplementi d imposta di ricchezza |
| 1963-155.txt | 2334 | 2334 | e senza che l ordinanza di rinvio vi si attardi . la questione è infondata . la norma disciplina la | riscossione | dell addizionale e dell aumento dell addizionale dovuta nell anno 1961 in virtù dell articolo precedente : essa vale nei |
| 1963-174.txt | 175 | 175 | riferimento a quelli risultanti dal bilancio dell esercizio chiuso nell anno ; ma nel senso che il tributo , benché | riscosso | per l intero anno solare , gravasse sui redditi dell esercizio sociale chiuso nell anno . nonostante l apparenza , |
| 1963-45.txt | 249 | 249 | della situazione sostanziale . l alternativa cui costringe la legge sul registro si spiega a tutela dell interesse generale alla | riscossione | dei tributi , che è condizione di vita per la comunità , perché rende possibile il regolare funzionamento dei servizi |
| 1963-73.txt | 135 | 135 | tariffe già approvate , sicché dal giorno successivo alla pubblicazione della sentenza è venuto meno il potere dei comuni di | riscossione | di quel tributo . il vizio del suindicato art . 2 , riconosciuto dalla sentenza , non era un semplice |
| 1963-73.txt | 267 | 267 | al tributo . soltanto la norma transitoria dell art . 30 , emanata allo scopo di sopperire alla vacatio nella | riscossione | del tributo nel periodo di tempo intercorso fra la data di pubblicazione della sentenza e la entrata in vigore della |
| 1963-81.txt | 1113 | 1113 | quello del ” diritto ” del concessionario , che seguitava però ad essere definito ” importo dell abbonamento ” , | riscosso | dall ufficio , ma accreditato al concessionario in conto corrente . ulteriore evoluzione della disciplina in materia è poi data |
| 1963-81.txt | 1158 | 1158 | del r.d.l . 20 luglio 1934 , n . 1203 , con cui , attribuendosi per la prima volta alla | riscossione | del ” canone di abbonamento ” la procedura e i privilegi previsti per la riscossione dei tributi statali , vengono |
| 1963-81.txt | 1173 | 1173 | per la prima volta alla riscossione del ” canone di abbonamento ” la procedura e i privilegi previsti per la | riscossione | dei tributi statali , vengono incaricati della riscossione medesima gli uffici del registro e del bollo , stabilendosi altresì che |
| 1963-81.txt | 1181 | 1181 | canone di abbonamento ” la procedura e i privilegi previsti per la riscossione dei tributi statali , vengono incaricati della | riscossione | medesima gli uffici del registro e del bollo , stabilendosi altresì che le quote spettanti rispettivamente allo stato ed alla |
| 1963-81.txt | 1232 | 1232 | delle finanze . in tal modo scompare la distinzione tra tassa di licenza e canone di abbonamento , che vengono | riscossi | ed incamerati entrambi dagli uffici statali , e sono successivamente ripartiti fra stato e concessionario per il finanziamento dell attività |
| 1963-81.txt | 1455 | 1455 | si consideri che il r.d . 21 febbraio 1938 , n . 246 , ribadisce la concessione , per la | riscossione | dei canoni stessi , del privilegio fiscale di cui agli artt . 1957 e 1958 , n . 1 , |
| 1963-93.txt | 635 | 635 | che si verificano una tantum , e l imposizione dei quali non potrebbe aver luogo mediante tributi destinati a esser | riscossi | mediante ruoli . a sua volta il rilievo ( condiviso da autorevole giurisprudenza ) che la disciplina del capo xix |
| 1963-93.txt | 770 | 770 | del ricordato capo xix del titolo iii del t.u . per la finanza locale riguardi le sole imposte che si | riscuotono | mediante ruoli , potrebbe esser condivisa la tesi ( prospettata in via subordinata dall avvocaura dello stato ) , secondo |
| 1964-05.txt | 296 | 296 | legislatore considera cioè costantemente prevalente sull interesse generale all esercizio della straordinaria clemenza l interesse della pubblica finanza alla immediata | riscossione | dei tributi . tale costante orientamento legislativo non può esser considerato in contrasto col principio di eguaglianza . e vero |
| 1964-100.txt | 358 | 358 | l onere è stimolo legittimo all adempimento degli obblighi tributari ed è un modo di tutela dell interesse generale alla | riscossione | dei tributi , compatibile con la regola di inviolabilità della protezione giudiziaria ( sentenza 4 aprile 1963 , n . |
| 1964-42.txt | 537 | 537 | di tutta evidenza . essa si collega alle finalità , proprie del procedimento di esecuzione fiscale , di assicurare la | riscossione | delle imposte e di evitare fraudolente simulazioni , e non è in contrasto , a giudizio di questa corte , |
| 1964-91.txt | 494 | 494 | che si riferisce al credito fatto valere in giudizio ; e deve ancora una volta rilevarsi che l interesse alla | riscossione | dei tributi è protetto dalla costituzione all art . 53 , sullo stesso piano di ogni diritto individuale , tanto |
| 1964-93.txt | 602 | 602 | essa appartiene al diritto sostanziale e trova la sua giustificazione in ragioni di interesse generale ( necessità di assicurare la | riscossione | delle imposte e di evitare fraudolente simulazioni ) , il suo fondamento nel potere del legislatore di determinare i modi |
| 1965-50.txt | 246 | 246 | vuole creare stabilità e sicurezza alle relazioni giuridiche ; ma nella materia fiscale vuole anche proteggere l interesse generale alla | riscossione | dei tributi contro ogni tentativo di evasione , ed evitare la libera scelta dei mezzi di prova o la discrezionale |
| 1965-50.txt | 334 | 334 | esibite potrebbero far risultare di esperimento disuguale ; e dà al procedimento quella semplicità che è presupposto di una sollecita | riscossione | dell imposta . non si può omettere di ricordare che l interesse fiscale riceve nella costituzione una sua particolare tutela |
| 1965-53.txt | 27 | 27 | denunziata è contenuta nel r.d . 30 aprile 1936 , n . 1138 , relativo al ” regolamento per la | riscossione | delle imposte di consumo ” , emesso su parere del consiglio di stato e sentito il consiglio dei ministri , |
| 1965-75.txt | 117 | 117 | l altro , agli avvocati , che esercitano il proprio ministero presso la corte costituzionale , un contributo che si | riscuote | evidentemente con l applicazione di marche da parte della cancelleria ; l art . 3 fa gravare , su chi |
| 1965-75.txt | 166 | 166 | , un altro contributo , che si riferisce anche ai provvedimenti della corte costituzionale ( prima copia ) e si | riscuote | in modo analogo . le due disposizioni , come già la legge 25 febbraio 1963 , n . 289 , |
| 1965-76.txt | 184 | 184 | ecc . ) : il che giustifica la particolarità di tale disciplina ; è connessa allo speciale procedimento coattivo di | riscossione | , tipico delle imposte di registro . l art . 4 , secondo comma , non contrasta neanche con gli |
| 1966-120.txt | 36 | 36 | . 18 dicembre 1965 , il ministro delle finanze ha concentrato presso il primo ufficio i.g.e . di roma la | riscossione | di quei tributi ( i.g.e . , concessioni governative , pubblico insegnamento e istruzione ) che erano riscossi dal primo |
| 1966-120.txt | 54 | 54 | roma la riscossione di quei tributi ( i.g.e . , concessioni governative , pubblico insegnamento e istruzione ) che erano | riscossi | dal primo ufficio i.g.e . di palermo : il decreto avrebbe violato norme statutarie e d attuazione disponendo , in |
| 1966-120.txt | 77 | 77 | ufficio i.g.e . di palermo : il decreto avrebbe violato norme statutarie e d attuazione disponendo , in materia di | riscossione | tributaria , di un ufficio periferico sottoposto al controllo della regione siciliana ( statuto siciliano , art . 36 ; |
| 1966-120.txt | 276 | 276 | d.p.r . n . 1074 del 1965 ) . ne deriva che lo stato può disporre degli uffici preposti alla | riscossione | di tributi regionali purché ne sia garantito il servizio e salvo che non occorra provvedere sulle loro piante organiche , |
| 1966-120.txt | 321 | 321 | necessaria l intesa con la regione siciliana ( citato art . 8 ) . ma la concentrazione del servizio di | riscossione | dell i.g.e . e degli altri tributi nel primo ufficio di roma non compromette quel servizio , mentre i poteri |
| 1966-120.txt | 389 | 389 | : e li potrà esercitare , beninteso , data la complessità dell ufficio , solo ai fini del servizio di | riscossione | dei tributi regionali e nei limiti in cui lo consente il diverso impianto dell ufficio , che è provvisto d |
| 1966-120.txt | 438 | 438 | poiché le somme pagate affluiscono a un conto corrente vincolato a favore della regione , il mutamento del sistema di | riscossione | si riduce , nella sostanza , a ben poco : le somme prima giungevano all ufficio i.g.e . di palermo |
| 1966-120.txt | 554 | 554 | , spostamenti di competenza per territorio degli organi di giustizia tributaria : poiché il primo ufficio i.g.e . di palermo | riscuoteva | tributi in regime di autotassazione ( mentre sono rimasti al secondo ufficio di palermo l accertamento e la riscossione delle |
| 1966-120.txt | 573 | 573 | palermo riscuoteva tributi in regime di autotassazione ( mentre sono rimasti al secondo ufficio di palermo l accertamento e la | riscossione | delle tasse dovute in abbonamento : d . m . 5 novembre 1952 , art . 7 , comma secondo |
| 1966-120.txt | 673 | 673 | secondo , rimasto a palermo , il primo ufficio i.g.e . non accerta né liquida , ma si limita a | riscuotere | il tributo ; dimodoché è inapplicabile l art . 8 del t.u . 30 ottobre 1933 , n . 1611 |
| 1966-120.txt | 837 | 837 | norme , tutte , che , qualunque ne sia la portata , prescindono dalla sede dell ufficio preposto alla mera | riscossione | . non si può tuttavia non rilevare come il provvedimento impugnato appaia emesso senza che la regione sia stata prima |
| 1966-128.txt | 193 | 193 | destituita di qualsiasi fondamento . non è il caso di discutere se il bollo , che è un mezzo di | riscossione | di pubbliche entrate , appartenga alla categoria delle tasse , oppure a quella delle imposte . è concordemente riconosciuto , |
| 1967-02.txt | 1689 | 1689 | erario dello stato il provento della addizionale in discussione . la competenza a decidere sui ricorsi gerarchici che riguardino la | riscossione | e il versamento di tributi erariali di pertinenza dello stato spetta al ministro per le finanze e non all assessore |
| 1967-02.txt | 1728 | 1728 | all assessore regionale . la corte ha ripetutamente affermato che il trasferimento dallo stato alla regione delle funzioni concernenti la | riscossione | dei tributi , nonché delle funzioni collegate al servizio esattoriale , si è verificato per i tributi di competenza regionale |
| 1967-109.txt | 591 | 591 | di valore difficilmente valutabile , sussisteva per il legislatore la necessità di rendere precisa la pretesa tributaria , sollecita la | riscossione | del tributo e vano ogni tentativo di evasione . della presunzione suindicata si è avvalso il legislatore , con un |
| 1967-115.txt | 190 | 190 | al giudice ordinario sia sottratto il potere di annullare gli atti della pubblica amministrazione . il sistema della legge sulla | riscossione | delle imposte garantisce la tutela del giudice ordinario contro gli atti dell esattore ; ma la garantisce con mezzi che |
| 1967-115.txt | 419 | 419 | v è , in definitiva , spostamento della competenza , dall organo giurisdizionale concorsuale , al pretore : il prezzo | riscosso | dall esattore a seguito del riparto disposto dal pretore subisce nel processo concorsuale un riesame alla stregua delle esigenze di |
| 1967-115.txt | 603 | 603 | può dire che la facoltà concessa all esattore ferisca il principio di eguaglianza . in quanto essa mira alla sollecita | riscossione | dei tributi erariali , la corte ha ritenuto che il conseguenziale risultato di disuguaglianza non è ingiustificato ; e non |
| 1967-115.txt | 687 | 687 | di quella sostanziale del credito . non vale obiettare che , dovendo l esattore versare allo stato anche il non | riscosso | , il credito tributario è esclusivamente esattoriale : l esattore è un organo riscuotitore dell imposta , e la titolarità |
| 1967-115.txt | 701 | 701 | versare allo stato anche il non riscosso , il credito tributario è esclusivamente esattoriale : l esattore è un organo | riscuotitore | dell imposta , e la titolarità del credito tributario è perciò sempre dell erario . né la speciale protezione che |
| 1967-115.txt | 741 | 741 | che al credito tributario dà la norma denunciata perde giustificazione sol perché lo stato è garantito dall estensione al non | riscosso | dell obbligazione esattoriale ; ché , se mai , quella protezione potrebbe essere un razionale temperamento del rigore con cui |
| 1967-115.txt | 808 | 808 | norma denunciata , gli conferisce ragionevolezza . si noti , peraltro , che l esattore è tenuto per il non | riscosso | , non in via definitiva , tanto vero che lo stato è obbligato a rimborsargli le quote inesigibili , e |
| 1967-122.txt | 250 | 250 | . 507 ) , ma che hanno conferito quei poteri , e in via del tutto provvisoria , limitatamente alla | riscossione | dei tributi : l accertamento continuò ad essere attuato legittimamente dallo stato coi propri uffici , che non si erano |
| 1967-122.txt | 457 | 457 | , statale o regionale , a cui ci si richiami : sul piano funzionale , almeno fuori del campo della | riscossione | , la esclusiva dipendenza degli uffici dell assessore alle finanze non può dirsi ancora attuata ( arg . ex art |
| 1967-146.txt | 246 | 246 | è oggetto della legislazione doganale e che ricomprende i c.d . diritti doganali , imposte , tasse soprattasse che si | riscuotono | con operazioni di dogana . lo stato , avendo la potestà di disciplinare la materia , ovviamente può attribuire quei |
| 1967-146.txt | 446 | 446 | intendere riservate allo stato . la prima delle due imposte , a differenza dall i . g . e . | riscossa | sugli acquisti effettuati all interno del paese , è dovuta per il fatto obiettivo dell importazione , si paga all |
| 1967-146.txt | 576 | 576 | importazione ( art . 19 ) ; conosce infine speciali esenzioni , ignote all i . g . e . | riscossa | all interno del paese ( art . 20 ) , ed è dotato di speciali sanzioni circoscritte nel capo iii |
| 1967-72.txt | 114 | 114 | . 1 del 1956 ) , doveva compilare , fra l altro , un testo unico delle ” norme sulla | riscossione | apportando , oltre alle modifiche utili per un migliore coordinamento , quelle necessarie ” per ” una razionale organizzazione dei |
| 1967-72.txt | 304 | 304 | canto di ridurre l onere del contribuente nei casi normali , dall altro , di assicurare il più possibile la | riscossione | in casi eccezionali . perciò ha stabilito che di regola , fermo il termine a quo dei 60 giorni , |
| 1968-23.txt | 1134 | 1134 | contestualmente . si è , infatti , in presenza di norme che da un lato prevedono l imposizione e la | riscossione | di contributi per il compimento o in dipendenza del compimento di atti o attività nei confronti o da parte di |
| 1968-23.txt | 1177 | 1177 | uffici facenti parte dell organizzazione giudiziaria , e che dall altro prevedono la destinazione del contributi , così imposti e | riscossi | , alla realizzazione della previdenza ed assistenza in favore degli avvocati e del procuratori legali . la funzionalizzazione delle entrate |
| 1968-23.txt | 1495 | 1495 | natura del contributi di cui si tratta . basta , al riguardo , ribadire che detti contributi sono imposti e | riscossi | non soltanto in occasione della prestazione del servizio giudiziario ma anche e soprattutto al fine di conseguire atti o attività |
| 1968-23.txt | 1564 | 1564 | lato . 6 . le considerazioni fin qui svolte consentono di ritenere legittime le norme relative alla imposizione e alla | riscossione | del contributi in oggetto . l imposizione non è né arbitraria né ingiusta , e si fonda sulla necessità discrezionalmente |
| 1968-23.txt | 1619 | 1619 | che godono divisibilmente del servizio giudiziario . alla imposizione è strettamente connessa la destinazione delle somme che di conseguenza vengono | riscosse | . rimanendo entro l ambito segnato dall art . 53 della costituzione , non sembra alla corte contestabile il carattere |
| 1968-23.txt | 1656 | 1656 | corte contestabile il carattere pubblico della spesa . la semplice constatazione che i contributi , attraverso il particolare sistema di | riscossione | e versamento previsto dalla legge 8 gennaio 1952 , n . 6 , e successive modificazioni , affluiscono alle casse |
| 1968-23.txt | 1937 | 1937 | uno o in altro dei modi consentiti dall ordinamento giuridico . orbene , nella specie , è vero che la | riscossione | dei contributi previsti dagli artt . 3 e 4 della legge 1965 avviene a mezzo di organi o uffici giudiziari |
| 1968-23.txt | 1975 | 1975 | o uffici giudiziari o amministrativi dello stato , ma a favore della cassa e che le somme in tal modo | riscosse | vengono a far parte delle entrate della cassa stessa . ma da tale circostanza non può farsi derivare alcun contrasto |
| 1968-38.txt | 31 | 31 | riguardando la stessa questione , possono essere riunite e decise con unica sentenza . 2 . nel vigente sistema di | riscossione | coattiva dell imposta di consumo , non si richiede l osservanza di un termine perentorio per proporre l opposizione in |
| 1968-45.txt | 371 | 371 | stesse finalità della legge , se fosse stato spinto fino a comprendere anche l obbligo del rimborso delle somme già | riscosse | . |
| 1968-47.txt | 309 | 309 | sulle situazioni quali erano al momento in cui essa è stata emanata ( ” tutte le entrate . . . | riscosse | nell ambito . . . ad eccezione . . . ” ) , sia l analogia con le disposizioni coeve |
| 1968-84.txt | 190 | 190 | consiglio , che l intendente di finanza , nel decidere l applicazione di pene pecuniarie nei confronti degli agenti di | riscossione | e nel risolvere le controversie dipendenti dal rapporto di gestione dell esattoria , esercita un potere di carattere paragiurisdizionale , |
| 1968-84.txt | 256 | 256 | la quale costituisce un corpo di disposizioni che non si confonde nella normativa portata del testo unico sui servizi di | riscossione | delle imposte dirette , e attribuisce agli organi competenti poteri non delegabili in sede regionale . il decreto presidenziale n |
| 1968-84.txt | 647 | 647 | ha per oggetto attività che si svolgono in materia tributaria , si distingue però dal potere di imposizione e di | riscossione | di tributi , ed è regolato da un proprio ordinamento . nessun argomento può trarsi , pertanto , dalla considerazione |
| 1968-84.txt | 705 | 705 | ad essa spettanti in materia tributaria , per cui dopo l entrata in vigore di esso , gli esattori non | riscuoterebbero | più tributi di spettanza statale e competerebbe alla regione ogni potestà amministrativa connessa alle imposte dirette . già nella sentenza |
| 1968-84.txt | 744 | 744 | nella sentenza n . 48 del 1965 fu rilevato che , pur essendo passata alla regione siciliana la materia della | riscossione | dei tributi e l organizzazione del servizio esattoriale , nella materia trasferita non erano comprese quelle funzioni di sorveglianza sull |
| 1968-84.txt | 803 | 803 | delle cosiddette pene pecuniarie , e che costituiscono un sistema , unitariamente disciplinato , di attività sopraordinate al servizio di | riscossione | , nel quale non possono essere considerate confuse . pertanto , si ritenne che alla regione non fossero state attribuite |
| 1968-84.txt | 910 | 910 | avevano formato oggetto di trasferimento . e ciò si deduceva dalla sostanziale diversità dell attività sanzionatoria e dell attività di | riscossione | , risalente alla distinzione tra potestà sanzionatoria e potestà tributaria ; dal diverso livello a cui si esplicano le predette |
| 1968-84.txt | 1224 | 1224 | 7 gennaio 1929 , n . 4 , a cui si richiama l art . 20 del t.u . sulla | riscossione | delle imposte dirette ( d.l . 6 novembre 1930 , n . 1465 ) , abbia formato oggetto delle norme |
| 1968-84.txt | 1312 | 1312 | funzione statale non trasferita alla regione . è inoltre da tener presente che le funzioni esattoriali non riguardano soltanto la | riscossione | di tributi di spettanza regionale . 4 . ulteriore , e diretta , conseguenza delle esposte considerazioni è che appartiene |
| 1968-84.txt | 1645 | 1645 | applicazione delle sanzioni stesse . si deve dunque concludere che , ferma restando la competenza della regione in materia di | riscossione | dei tributi ad essa assegnati , poiché l attività relativa all applicazione delle pene pecuniarie di cui alla legge n |
| 1968-84.txt | 1681 | 1681 | di cui alla legge n . 4 del 1929 , richiamata dall art . 150 t.u . del 1963 sulla | riscossione | delle imposte dirette , è rimasta attività statale , l intendente di finanza agisce , nello svolgimento di essa , |
| 1969-107.txt | 515 | 515 | particolare , nell ambito del coordinamento con altri diritti ed interessi protetti dall ordinamento giuridico , come quelli attinenti alla | riscossione | delle imposte e alla difesa contro le simulazioni e le frodi . c ) quanto all art . 29 , |
| 1969-125.txt | 403 | 403 | forza del principio generale dell esecutorietà dell atto amministrativo , può procedersi alla iscrizione e pubblicazione del ruolo nonché alla | riscossione | coattiva del tributo . sotto tale profilo quindi l interesse del fisco non riceve alcuna particolare tutela dalle norme impugnate |
| 1969-150.txt | 164 | 164 | . 105 ) . 2 . è in discussione anzitutto se la meccanizzazione dei ruoli esattoriali rientri nella materia della | riscossione | delle imposte erariali e non erariali , passata alla regione siciliana secondo l art . 8 del d.p.r . 26 |
| 1969-150.txt | 257 | 257 | 1958 , n . 645 , per rilevare che il titolo _ del testo unico predetto , intestato alla “ | riscossione | ” , comprende nel suo capo terzo , intitolato alla ” riscossione mediante ruoli ” , anche le norme sulla |
| 1969-150.txt | 269 | 269 | del testo unico predetto , intestato alla ” riscossione ” , comprende nel suo capo terzo , intitolato alla “ | riscossione | mediante ruoli ” , anche le norme sulla formazione dei medesimi ( art . 181 ) : ne ha desunto |
| 1969-150.txt | 296 | 296 | norme sulla formazione dei medesimi ( art . 181 ) : ne ha desunto la conseguenza che la materia della | riscossione | va oltre l ambito della mera esazione del tributo . a sua volta la sentenza di questa corte del 18 |
| 1969-150.txt | 365 | 365 | provvisoria dei rapporti finanziari tra lo stato e la regione siciliana , nel trasferire a quest ultima la competenza sulla | riscossione | delle imposte , non si è riferita soltanto alla percezione delle medesime . però , nella specie , è in |
| 1969-157.txt | 1618 | 1618 | citata sentenza n . 45 del 1963 , è condizione di vita per la comunità , dell interesse generale alla | riscossione | dei tributi , che è pure garantito dalla costituzione ( art . 53 ) . nessun dubbio , quindi , |
| 1969-23.txt | 440 | 440 | e tali rimangono e debbono essere considerati qualora si faccia riferimento unicamente all interesse della amministrazione finanziaria dello stato alla | riscossione | del tributo . ma , a proposito di essi , qualora invece si ponga mente all interesse dell ufficio della |
| 1969-23.txt | 491 | 491 | due scritture registrate , viene in evidenza la autonoma disciplina di codesto interesse , e conseguentemente rileva il sistema di | riscossione | del tributo previsto dall art . 91 della legge di registro . pur essendo la singola obbligazione tributaria sorta al |
| 1969-23.txt | 982 | 982 | anche se ad ogni modo ricorre e del pari viene realizzato l altro interesse dell amministrazione finanziaria dello stato alla | riscossione | del tributo . 3 . la circostanza che in relazione ad un debito del fallito , destinato a seguire la |
| 1969-23.txt | 1424 | 1424 | presuppongono e rispettano la par condicio tra i creditori del fallito ma esclusivamente entro quelli posti dalle disposizioni relative alla | riscossione | del tributo di registro . |
| 1969-85.txt | 301 | 301 | necessità di sollevare d ufficio l eccezione ” di incostituzionalità delle norme che impongono l obbligo a pubblici impiegati di | riscuotere | il contributo gravante sui decreti penali di condanna non opposti , in considerazione del fatto che ” la cancelleria dovrà |
| 1969-85.txt | 1112 | 1112 | e la loro connessione con la prestazione del servizio giudiziario , consentono infatti di ritenere che il particolare sistema di | riscossione | e versamento posto dalla legge impugnata a carico dei cancellieri e degli uffici del registro non contrasti con l invocato |
| 1970-113.txt | 126 | 126 | comuni , che già ne avevano ottenuta la concessione , in base alla normativa precedentemente vigente , a continuare a | riscuotere | i contributi , così per la costruzione , come per la manutenzione delle fognature nei limiti e con le modalità |
| 1970-113.txt | 222 | 222 | terzo comma del richiamato art . 253 , del seguente altro comma : ” la stessa facoltà di continuare a | riscuotere | i predetti contributi compete ai comuni che , anteriormente alla legge 12 luglio 1896 , n . 303 ( per |
| 1970-113.txt | 515 | 515 | relazione all art . 3 della costituzione , in quanto , mentre per gli altri comuni autorizzati a continuare a | riscuotere | un tale tipo di contributo , questo è commisurato ad un terzo della spesa effettiva di costruzione e deve essere |
| 1970-13.txt | 79 | 79 | che in questo sono compresi tranne i casi previsti dagli artt . 61 e 68 ” anche gli aggi di | riscossione | ” . la corte di cassazione , muovendo dall esatto presupposto che la disposizione debba essere interpretata nel senso che |
| 1970-13.txt | 654 | 654 | costituzionale in un preminente , pubblico interesse . gli scopi ai quali esso è preordinato rendono legittimo il potere di | riscuotere | i tributi iscritti a ruolo senza che sia necessario un previo accertamento della legittimità della loro imposizione , ed autorizzano |
| 1970-13.txt | 1066 | 1066 | di versare all ente impositore le somme iscritte nei ruoli anche se alle scadenze fissate egli non le abbia ancora | riscosse | . e difatti , poiché il contribuente è terzo rispetto al rapporto di esattoria , sarebbe del tutto arbitrario , |
| 1970-160.txt | 461 | 461 | ” le imposte afferenti i redditi , singolarmente o nel loro complesso . . . iscritte nei ruoli la cui | riscossione | ha inizio nell anno ovvero pagate per ritenuta nel corso dello stesso ” . a parte il rilievo circa la |
| 1970-160.txt | 560 | 560 | le imposte e tasse di ogni specie ” sono ammesse in detrazione soltanto le imposte ” afferenti i redditi “ | riscuotibili | per ruoli o per ritenuta , con evidente esclusione delle tasse e delle imposte indirette . il che è tanto |
| 1970-199.txt | 361 | 361 | al debito d imposta , lo ha soddisfatto ed ha così permesso il sollecito appagamento dell interesse dello stato alla | riscossione | dei tributi , altra volta qualificato dalla corte di rilevanza costituzionale . il pretore non nega che l ordine di |
| 1970-201.txt | 716 | 716 | norma , tendendo ad impedire possibili evasioni fiscali , appare direttamente giustificata dalla esigenza di tutelare l interesse pubblico alla | riscossione | dei tributi . |
| 1970-203.txt | 235 | 235 | all art . 63 , ultimo comma , del r.d . 17 ottobre 1922 , n . 1401 , sulla | riscossione | delle imposte dirette ed all art . 207 , lett . b ) del t.u . n . 645 del |
| 1970-28.txt | 337 | 337 | il ramo incendio , essendosi limitato il dibattito alla questione relativa alla legittimità della estensione della base imponibile ai premi | riscossi | per i rami diversi dall incendio e non esteso alla questione della legittimità , in via di principio , dell |
| 1970-44.txt | 425 | 425 | legittimi contro tutti gli atti lesivi della pubblica amministrazione . nei confronti del principio dell esecutorietà , che consente la | riscossione | , anche in via coattiva , di una entrata senza che sia necessario il previo accertamento della legittimità dell imposizione |
| 1970-61.txt | 879 | 879 | organi giurisdizionali , sancito nell art . 24 , primo comma , deve essere contemperato con l interesse generale alla | riscossione | dei tributi , che pure è affermato nell art . 53 , primo comma , della costituzione . né può |
| 1970-78.txt | 2754 | 2754 | fiscali . il d.l . 11 gennaio 1956 , n . 2 , incentrò tali interessi in un diritto annuale | riscuotibile | mediante vendita di marche contrassegno , che l utente deve apporre sull accenditore o su un qualsiasi documento di riconoscimento |
| 1970-78.txt | 2907 | 2907 | consorzio unicamente il compito della distribuzione primaria delle marche e , se è vero che ciò può dar luogo a | riscossione | anticipata del tributo , non si può dire che questo è garantito dal consorzio , perché le marche che risultassero |
| 1970-95.txt | 906 | 906 | , al pari delle altre del sistema , risponde alla immanente finalità di ovviare al pericolo di lunghe dilazioni nella | riscossione | delle imposte , che deriverebbe dalla applicazione della legge ordinaria ( art . 591 c.p.c . ) con la possibilità |
| 1970-95.txt | 1038 | 1038 | aspetti distintivi particolari : come nel caso in esame , caratterizzato dalla finalità di natura pubblicistica di agevolare la sollecita | riscossione | dei tributi erariali . |
| 1971-107.txt | 906 | 906 | contempo il fenomeno della evasione . sono tutte finalità che si connettono alla necessità della tutela dell interesse generale alla | riscossione | dei tributi e che direttamente giustificano la norma impugnata . |
| 1971-111.txt | 357 | 357 | colpisce l inosservanza dell onere , non è sproporzionata al fine della protezione dell interesse statale all accertamento e alla | riscossione | dell imposta di successione , che , essendo collegato all esigenza di copertura della spesa pubblica , attiene al regolare |
| 1971-13.txt | 24 | 24 | : 1 . la questione di costituzionalità dell art . 207 lettera a del sopracitato testo unico delle leggi sulla | riscossione | delle imposte dirette , viene proposta , con l ordinanza del pretore di nardò , sotto duplice profilo . si |
| 1971-13.txt | 214 | 214 | ) risulta dettato , come spiega la relazione ministeriale , dalla finalità di salvaguardare i diritti dell erario , nella | riscossione | dei tributi , contro possibili frodi , facili ad attuarsi se all aggiudicazione , in precedente asta esattoriale di beni |
| 1971-138.txt | 240 | 240 | 206 ( che approvava la convenzione fra l amministrazione finanziaria dello stato e l automobil club d italia per la | riscossione | delle tasse automobilistiche ) , ritenne che l oggetto del giudizio dovesse esser considerato strettamente limitato alla titolarità del potere |
| 1971-138.txt | 262 | 262 | tasse automobilistiche ) , ritenne che l oggetto del giudizio dovesse esser considerato strettamente limitato alla titolarità del potere di | riscossione | ed espressamente fece salva la diversa questione concernente la spettanza del tributo . vero è che in quel giudizio la |
| 1971-138.txt | 297 | 297 | è che in quel giudizio la difesa dello stato contrastò l impugnativa della regione sostenendo in via principale che la | riscossione | spettava allo stato in quanto a questo spettavano le tasse riscosse : ma questa circostanza appare del tutto ininfluente , |
| 1971-138.txt | 308 | 308 | impugnativa della regione sostenendo in via principale che la riscossione spettava allo stato in quanto a questo spettavano le tasse | riscosse | : ma questa circostanza appare del tutto ininfluente , giacché l enunciazione di una tesi difensiva non può esser ritenuta |
| 1971-138.txt | 2116 | 2116 | , aveva considerato nell art . 3 di spettanza della regione tutti i tributi e tutte le entrate dello stato | riscosse | in sicilia : se il legislatore statale , successivamente a quella legge regionale e nel disciplinare la stessa materia , |
| 1971-138.txt | 2291 | 2291 | deve essere pertanto respinto e si deve dichiarare che spettano allo stato e non alla regione siciliana le tasse automobilistiche | riscosse | nel periodo 1 giugno 1947 31 dicembre 1965 per gli autoveicoli immatricolati in sicilia . |
| 1971-143.txt | 311 | 311 | dall art . 15 del r.d.l . n . 765 del 1926 riguarda la competenza ad autorizzare l applicazione e | riscossione | delle speciali contribuzioni a favore delle stazioni di cura , soggiorno e turismo . in attuazione del decentramento dei servizi |
| 1971-162.txt | 569 | 569 | , facoltà al ministro per le finanze di affidare all automobile club d italia ( a.c.i . ) anche la | riscossione | del canone di abbonamento all autoradio e della relativa tassa di concessione governativa . questa completa assimilazione alle tasse automobilistiche |
| 1971-162.txt | 719 | 719 | da far considerare l apparecchio radio come parte dell automezzo , con la conseguenza di assoggettare , ai fini della | riscossione | , i canoni e le tasse dovute per le radioaudizioni alla stessa disciplina delle tasse automobilistiche . beninteso che , |
| 1971-162.txt | 782 | 782 | categorie di apparecchi , ai fini fiscali . già nella imposizione di un canone distinto e nella diversa forma di | riscossione | può ravvisarsi una differenziazione tra la posizione del detentore di apparecchio a domicilio ed il detentore di apparecchio installato su |
| 1971-210.txt | 806 | 806 | contro prestazione di adeguata garanzia riconosciuta idonea dall amministrazione ove il resto del patrimonio non costituisca sufficiente garanzia per la | riscossione | del credito erariale . pertanto , anche sotto questo profilo , la censura di incostituzionalità risulta infondata . 3 . |
| 1972-128.txt | 231 | 231 | . ed invero , la norma impugnata , che vuol stabilire in quali casi l ufficio può procedere per la | riscossione | dell imposta di registro , indica alcune circostanze che possono avere un effetto dimostrativo senza voler dare ad esse effetto |
| 1972-128.txt | 557 | 557 | al giudice dovrebbero trovarsi in condizioni di perfetta uguaglianza , non appare giustificata dall interesse generale della pubblica amministrazione nella | riscossione | dei tributi contro ogni tentativo di evasione . |
| 1972-144.txt | 1831 | 1831 | d imposta , ” rispondente a criteri di tecnica tributaria , basati sulla finalità di agevolare l accertamento e la | riscossione | dei tributi ” . ed è appena il caso di aggiungere che l imposizione dello sconto trova piena analogia in |
| 1972-144.txt | 1937 | 1937 | la destinazione del provento ad enti pubblici , nonché la coattività della prestazione , che si concreta nel diritto alla | riscossione | dell importo dello sconto da parte dell ente e che , sostanzialmente , si atteggia come un vero e proprio |
| 1972-24.txt | 853 | 853 | evidentemente , una eccezione della quale non è difficile identificare il fondamento razionale : il preminente interesse della finanza alla | riscossione | dei tributi . sotto questo profilo le figure di reato prevedute dal d.l . n . 510 del 1961 , |
| 1972-49.txt | 187 | 187 | in materia finanziaria , stabilisce , all art . 2 , che alla regione spettano tutte le entrate tributarie erariali | riscosse | nel suo territorio , ad eccezione delle nuove entrate tributarie il cui gettito sia destinato , con apposite leggi , |
| 1972-49.txt | 432 | 432 | , ricorrano o meno i requisiti voluti dalla legge perché lo stato possa farla propria , anche per la parte | riscossa | nel territorio regionale . a tale riguardo devesi porre mente alla ragione per la quale il nuovo tributo è stato |
| 1972-56.txt | 398 | 398 | , comma primo , impugnato ai sensi del quale ” l imposta di consumo sui materiali per costruzioni edilizie si | riscuote | in base a computo metrico e mediante liquidazione da farsi a lavoro ultimato ” che è dato desumere con precisione |
| 1972-62.txt | 614 | 614 | compatibili per l imposta sull entrata la conservazione della sua individualità e l attuazione di un sistema di liquidazione e | riscossione | ancorato alla registrazione del contratto ed a parametri che prescindono dall attuale ed effettiva verificazione dell entrata pattuita , ma |
| 1972-62.txt | 1348 | 1348 | tenuto presente , e quand anche la situazione in oggetto potesse essere assimilata a quella generale per via della mancata | riscossione | dei canoni , che oggetto di valutazione è la norma in quanto prevede il ripetuto sistema di liquidazione ed esazione |
| 1972-62.txt | 1505 | 1505 | la percezione anticipata , a sua volta , trova quella giustificazione nell esigenza di una mediazione tra l interesse a | riscuotere | l imposta di registro ( quale imposta di titolo ed in quanto comprensiva dell imposta sull entrata ) all atto |
| 1972-92.txt | 466 | 466 | rapporti giuridico economici , risponde a criteri di tecnica tributaria , basati sulla finalità di agevolare l accertamento e la | riscossione | dei tributi . a tale fine , quei rapporti , di fronte ai beneficiari del tributo , vengono considerati in |
| 1972-94.txt | 372 | 372 | , il citato d.p.r . n . 321 del 1971 ha demandato al ministero delle finanze l accertamento e la | riscossione | delle ” risorse proprie ” delle comunità ( art . 1 ) e ha autorizzato il ministro per il tesoro |
| 1972-94.txt | 524 | 524 | della comunità economica europea ” , che ha avuto come conseguenza il versamento su tale capitolo anche dei tributi doganali | riscossi | in sicilia , versamento del quale la regione si duole perché avrebbe determinato l invasione della sua sfera di competenza |
| 1972-94.txt | 626 | 626 | impartite ai dipendenti uffici le opportune istruzioni in ordine alle operazioni da eseguire per curare l esatto versamento dei proventi | riscossi | e da riscuotere ai nuovi capitoli di entrata istituiti , nonché ai capitoli ai quali era stata apportata la modifica |
| 1972-94.txt | 629 | 629 | uffici le opportune istruzioni in ordine alle operazioni da eseguire per curare l esatto versamento dei proventi riscossi e da | riscuotere | ai nuovi capitoli di entrata istituiti , nonché ai capitoli ai quali era stata apportata la modifica di denominazione . |
| 1972-98.txt | 396 | 396 | alla organizzazione diretta dello stato , pur se messi a disposizione della regione affinché se ne avvalga ai fini della | riscossione | delle quote di imposte ad essa spettanti , ecceda oltretutto dall ambito territoriale della regione stessa ; che , a |
| 1972-98.txt | 555 | 555 | territorio della regione al secondo ufficio ige di palermo , finisce per andare oltre quel che attiene alla fase di | riscossione | del tributo , involgendo la stessa fase della imposizione , in ordine alla quale la regione difetta di competenza , |
| 1973-04.txt | 649 | 649 | carattere pubblico e di interesse generale , collegate alle finalità proprie del procedimento di esecuzione fiscale , di assicurare la | riscossione | delle imposte e di evitare possibili fraudolente collusioni . orbene , le suindicate sentenze affermano il principio che l art |
| 1973-116.txt | 136 | 136 | la regione chiede che lo stato le attribuisca la quota parte del gettito dell imposta predetta , che , sebbene | riscossa | fuori del territorio regionale , concerne prestazioni di servizi , le quali dovrebbero essere configurate quali fattispecie tributarie maturate nell |
| 1973-116.txt | 550 | 550 | di determinare i criteri del riparto del gettito di tributi erariali , attribuendo alla regione siciliana le entrate tributarie erariali | riscosse | in sicilia ( art . 2 ) nonché quelle , che , sebbene attinenti a fattispecie tributarie maturate in sicilia |
| 1973-116.txt | 637 | 637 | organizzazione degli uffici , determini modifiche nelle competenze di questi e , al caso , disciplini diversamente le modalità della | riscossione | , ma è invece da escludersi quando , nell esercizio della sua potestà , lo stato medesimo abbia modificato i |
| 1973-116.txt | 703 | 703 | può concludere che nella specie non spetta alla regione siciliana la quota del gettito del tributo sulle utenze telefoniche , | riscosso | dallo stato in base alla precitata legge 6 dicembre 1965 , n . 1379 , recante modificazioni del precedente regime |
| 1973-116.txt | 1002 | 1002 | denunzia , da farsi , peraltro , in forma unitaria e globale , e fissando il correlativo accertamento nonché la | riscossione | nel luogo stabilito per la denunzia stessa . dalla accennata disciplina discende che il tributo in contestazione non ha fonte |
| 1973-116.txt | 1048 | 1048 | in fattispecie maturate nell ambito regionale , onde la esclusione di problemi circa la spettanza alla regione in riferimento alla | riscossione | di esso . 4 . né ha rilievo contrario il diritto di rivalsa riconosciuto alla società obbligata al pagamento dell |
| 1973-132.txt | 244 | 244 | non è giursdizionale ma amministrativa , l ingiunzione fiscale costituendo un provvedimento amministrativo sui generis , caratteristico del procedimento di | riscossione | delle imposte ed , in genere , delle entrate patrimoniali dello stato ( art . 1 e segg . r.d |
| 1973-47.txt | 2190 | 2190 | siano stati attribuiti alle regioni , in tutto o in parte tali tributi nonostante che gli stessi fossero dovuti e | riscossi | per concessioni governative ; così come non dovrebbero ammettersi quali tributi propri delle regioni , tasse sulle concessioni regionali applicate |
| 1973-47.txt | 2704 | 2704 | per uso di caccia erano e sono rimaste di competenza dello stato e le tasse e sopratasse , dovute e | riscosse | per tali licenze , erano e sono di spettanza dello stato ; ed il d.p.r . citato , in particolare |
| 1973-47.txt | 2815 | 2815 | dei 13 18 settembre 1972 spettavano allo stato e non alla regione toscana le tasse e le sopratasse dovute e | riscosse | sulle licenze di porto d armi per uso di caccia . e del pari vanno dichiarate non fondate le questioni |
| 1973-71.txt | 189 | 189 | , oltre le entrate tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali , dirette e indirette , | riscosse | nell ambito del suo territorio , ad eccezione delle nuove entrate dallo stesso articolo specificate . in particolare , si |
| 1973-71.txt | 353 | 353 | sede centrale fuori del territorio regionale , sia assoggettata al regime di abbonamento , con pagamento ( e quindi con | riscossione | nel luogo ove trovasi la detta sede centrale ) di canoni ragguagliati , in base a denunzia , a determinati |
| 1973-71.txt | 1122 | 1122 | alla normativa testé ricordata il gettito di un tributo erariale spetti alla regione e non allo stato , in quanto | riscuotibile | nel territorio della prima , si è voluto , con le disposizioni di attuazione , chiarire che , nel caso |
| 1973-71.txt | 1226 | 1226 | di razionale organizzazione degli uffici , determinare modificazioni delle competenze di questi ed al caso disciplinare diversamente le modalità della | riscossione | . ma , ove non si tratti di modificazioni dei principi attinenti alla struttura dei singoli tributi , alla regione |
| 1973-71.txt | 1262 | 1262 | singoli tributi , alla regione deve essere garantita l attribuzione delle entrate nella misura di sua spettanza , ancorché la | riscossione | avvenga fuori del suo territorio . 6 . facendo applicazione alla controversia in esame di quanto fin qui si è |
| 1973-71.txt | 1425 | 1425 | a questi ultimi non è e non era prevista dalla legge dello stato ai fini della determinazione del luogo della | riscossione | nel territorio della regione . si può aggiungere che questa conclusione trova ulteriore conforto nel già ricordato art . 7 |
| 1973-81.txt | 88 | 88 | del d.p.r . 26 luglio 1965 , n . 1074 , i quali le attribuirebbero sia le entrate tributarie erariali | riscosse | nell ambito del suo territorio , sia le entrate relative a fattispecie maturate nell ambito regionale , che affluiscono per |
| 1973-81.txt | 267 | 267 | 2 , secondo la quale alla regione spettano ( salvo alcune eccezioni qui non rilevanti ) tutte le entrate tributarie | riscosse | nel suo territorio ; e ciò nel senso che l affluenza di entrate tributarie ad uffici situati fuori del territorio |
| 1973-81.txt | 380 | 380 | dall art . 36 dello statuto , non avrebbe potuto modificare . non si tratta infatti di entrate la cui | riscossione | avrebbe dovuto o potuto aver luogo nel territorio regionale siciliano e che solo per ” esigenze amministrative ” affluiscono ad |
| 1973-81.txt | 729 | 729 | sede in altra parte del territorio nazionale , non esistono altre ipotesi nelle quali sia possibile identificare tributi che , | riscossi | e ritenuti da enti non aventi sede nella regione , siano di spettanza di questa ultima . |
| 1974-141.txt | 56 | 56 | n . 3270 , nella parte in cui detta norma , disponendo a favore dello stato il privilegio per la | riscossione | dell imposta sui beni mobili ed immobili cui il tributo si riferisce , ha omesso di indicare il termine entro |
| 1974-141.txt | 125 | 125 | art . 97 del r.d . 30 dicembre 1923 , n . 3269 , sul privilegio dello stato per la | riscossione | dell imposta di registro , la cui azione si estingue nel termine stabilito dalla legge per domandare il pagamento della |
| 1974-141.txt | 358 | 358 | , n . 217 il quale nei suoi due commi testualmente disponeva : ” lo stato avrà privilegio per la | riscossione | delle tasse sui mobili ed immobili colpiti da imposta secondo le norme stabilite dalla legge civile . l azione si |
| 1974-141.txt | 578 | 578 | più nella nuova disciplina delle due imposte in esame recentemente adottata dal legislatore . in questa , anzi , la | riscossione | coattiva e il privilegio dei due tributi hanno avuto identico trattamento essendosi , appunto , disposto che il privilegio si |
| 1974-141.txt | 933 | 933 | cui non dispone analogamente a quanto stabilito per l imposta di registro che il privilegio spettante allo stato per la | riscossione | dell imposta di successione si estingue nei termini stabiliti dalla legge per domandare il pagamento della tassa o del suo |
| 1974-154.txt | 258 | 258 | interesse generale all esercizio della straordinaria clemenza l interesse della pubblica finanza alla soddisfazione della pretesa tributaria con la immediata | riscossione | . questa corte ha già avuto occasione di rilevare al riguardo che ” tale costante orientamento legislativo non può essere |
| 1974-154.txt | 1402 | 1402 | responsabilità dell imputato . d altra parte , il principio della irrepetibilità dell imposta , di cui siasi verificata la | riscossione | nei modi e termini prescritti dalla legge , è oggetto di larga applicazione nel vigente diritto tributario , non soltanto |
| 1974-162.txt | 220 | 220 | entro i 20 giorni successivi a quest ultima data ( art . 28 ) : b ) la sospensione della | riscossione | , fino al 30 giugno 1973 , di imposte dirette , salvo successivo conguaglio a sospensione cessata ( artt . |
| 1974-162.txt | 491 | 491 | , invece , farlo limitatamente alla regione siciliana , provocando una decurtazione delle entrate regionali ed incidendo nella materia della | riscossione | , attribuita alla competenza della regione . così chiaritine i termini , entrambi i ricorsi risultano infondati . va osservato |
| 1974-162.txt | 619 | 619 | dello statuto e dell art . 2 delle norme di attuazione spettano alla regione quasi tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio e tale riscossione ( art . 8 delle norme di attuazione ) è affidata alla |
| 1974-162.txt | 627 | 627 | norme di attuazione spettano alla regione quasi tutte le entrate tributarie erariali riscosse nell ambito del suo territorio e tale | riscossione | ( art . 8 delle norme di attuazione ) è affidata alla regione , tuttavia come risulta dal primo comma |
| 1974-162.txt | 712 | 712 | potestà legislativa dello stato in materia tributaria , anche se esercitata limitatamente al territorio siciliano e per tributi la cui | riscossione | compete alla regione , salvo il divieto di operare un sostanziale ed ingiustificato svuotamento dei diritti ad essa attribuiti dall |
| 1974-162.txt | 908 | 908 | casi di pubbliche calamità e non incidono , quindi , su alcuna competenza regionale ; b ) la sospensione della | riscossione | , preveduta dall art . 27 , rientra ugualmente tra i provvedimenti di emergenza , di esclusiva competenza statale , |
| 1974-162.txt | 962 | 962 | regione in maniera sostanziale , in quanto gli artt . 31 e 32 prevedono gli opportuni conguagli alla ripresa della | riscossione | ; c ) gli sgravi preveduti dagli artt . 29 e 30 trovano fondamento nel principio generale che presupposto dell |
| 1974-162.txt | 1065 | 1065 | d imposizione e di accertamento , con la relativa disciplina . va osservato a questo punto che la fase di | riscossione | , riservata alla regione , comincia soltanto dopo la formazione e la approvazione del ruolo , che è atto statale |
| 1974-164.txt | 120 | 120 | fiscale non sia sminuita nemmeno dalla speranza di mutamenti di legislazione , appare ispirata alla tutela dell interesse primario alla | riscossione | dei tributi ( art . 53 cost . ) , che , come riconosciuto più volte da questa corte , |
| 1974-175.txt | 3324 | 3324 | si erano verificate per effetto di tale interpretazione e per il conseguente impedimento opposto all amministrazione finanziaria di esigere la | riscossione | delle imposte indirette dalle imprese di cui al citato art . 15 , conseguenze denunciate ufficialmente in parlamento e risultanti |
| 1974-272.txt | 287 | 287 | licenza è subordinata al previo pagamento della tassa annuale di concessione governativa : la norma impugnata appare legittima perché la | riscossione | dei tributi risponde ad un esigenza che ha trovato una particolare tutela nell art . 53 della costituzione , e |
| 1974-298.txt | 11 | 11 | considerato in diritto : 1 . la nuova normativa sulla | riscossione | delle imposte sui redditi prevista dal d.p.r . 29 settembre 1973 , n . 602 emanato in base alla legge |
| 1974-298.txt | 53 | 53 | ottobre 1971 , n . 825 , contenente delega per la riforma tributaria , prevede tre diversi sistemi per la | riscossione | delle imposte : con ritenuta diretta ; con versamenti diretti del contribuente all esattoria o alle sezioni di tesoreria provinciale |
| 1974-298.txt | 84 | 84 | del contribuente all esattoria o alle sezioni di tesoreria provinciale dello stato ; con iscrizione nei ruoli . riguardo alla | riscossione | mediante versamenti diretti , prevista per le imposte indicate nell art . 3 , è stata altresì dettata la regola |
| 1974-298.txt | 152 | 152 | la ricorrente regione siciliana ha chiesto declaratoria d incostituzionalità sul rilievo che esso importerebbe la lesione del suo potere di | riscossione | della imposta gravante sulla quota del reddito prodotto dagli stabilimenti e dagli impianti industriali operanti in sicilia , ancorché la |
| 1974-298.txt | 388 | 388 | imposte che hanno sostituito . correlativamente il legislatore delegato ha anche modificato e differentemente disciplinato i sistemi di accertamento e | riscossione | delle nuove imposte ( dd.pp.rr . 29 settembre 1973 , nn . 600 , 602 e 603 ) . ora |
| 1974-298.txt | 561 | 561 | 26 d.p.r . n . 598 stesso anno ) è evidente che non poteva sopravvivere il preesistente sistema della sua | riscossione | mediante ruoli . strutturalmente diversa è ora l imposta sul reddito delle persone giuridiche , presupposto della quale è il |
| 1974-298.txt | 598 | 598 | della quale è il possesso di redditi provenienti da qualsiasi fonte , come pure , diversa è la procedura di | riscossione | mediante versamento diretto alla esattoria per questa introdotta con d.p.r . n . 602 del 1973 . ciò è sufficiente |
| 1974-298.txt | 696 | 696 | statuto e 7 delle norme di attuazione e riguardando l art . 5 del d.p.r . n . 602 la | riscossione | mediante versamento diretto di nuove imposte tra le quali quella sul reddito delle persone giuridiche è da escludere che tale |
| 1974-298.txt | 724 | 724 | le quali quella sul reddito delle persone giuridiche è da escludere che tale norma sia lesiva di un potere di | riscossione | regionale non più operante perché afferente a fattispecie tributaria soppressa . certo non può la corte disconoscere che il nuovo |
| 1974-298.txt | 938 | 938 | . 602 del 1973 , d altronde , con l enunciare in via generale un diverso principio in tema di | riscossione | di alcune imposte istituite nel nuovo sistema fiscale , non anticipa né pregiudica in alcun modo le soluzioni che , |
| 1974-299.txt | 54 | 54 | norme relative al coordinamento delle entrate tributarie della regione con la nuova disciplina delle imposte sul reddito e della relativa | riscossione | ” sono state date disposizioni in materia di versamento delle ritenute alla fonte sui redditi di lavoro dipendente . dopo |
| 1974-299.txt | 702 | 702 | del 1973 , oggetto di autonomo ricorso con cui la regione ha denunciato la lesione del potere statutariamente riconosciutole di | riscuotere | l imposta di ricchezza mobile gravante sulla quota del reddito prodotto dagli stabilimenti e dagli impianti operanti in sicilia , |
| 1974-299.txt | 797 | 797 | del suo territorio . anche per tali imposte la difesa della regione ha lamentato la lesione del suo potere di | riscossione | diretta giacché , a seguito della sopravvenuta modifica del sistema della loro riscossione , il versamento delle ritenute sui redditi |
| 1974-299.txt | 810 | 810 | lamentato la lesione del suo potere di riscossione diretta giacché , a seguito della sopravvenuta modifica del sistema della loro | riscossione | , il versamento delle ritenute sui redditi di lavoro viene ora eseguito dal sostituto d imposta all esattoria in cui |
| 1974-299.txt | 843 | 843 | dal sostituto d imposta all esattoria in cui l impresa ha la sede centrale , mentre per il passato la | riscossione | mediante iscrizione a ruolo spettava agli organi regionali . anche questa doglianza non è fondata . anzitutto va precisato che |
| 1974-299.txt | 1028 | 1028 | per effetto dell entrata in vigore della riforma tributaria , con l ovvia conseguenza che il preesistente sistema della sua | riscossione | mediante iscrizione a ruolo è venuto correlativamente a cessare . in luogo di tale tributo è stata istituita nel nuovo |
| 1974-299.txt | 1401 | 1401 | peraltro della disciplina dettata dal d.p.r . n . 602 del 1973 in tema di versamenti diretti e relativi termini | riscosso | tali entrate , dovrà immediatamente trasmettere il relativo importo alla regione , onde evitare che questa abbia a subire pregiudizio |
| 1974-67.txt | 748 | 748 | in altri casi , il principio della esecutorietà dell atto amministrativo . la legge speciale , che assicura la sollecita | riscossione | delle imposte , dà luogo ad un sistema volto a tutelare il preminente interesse , costituzionalmente riconosciuto , di garantire |
| 1974-67.txt | 1010 | 1010 | . pertanto , riconosciuta la legittimità del suddetto principio sempre sul presupposto della particolare garanzia costituzionale dell interesse alla rapida | riscossione | delle imposte non ha valore il rilievo che l azione risarcitoria , differita nel tempo , non produce gli stessi |
| 1975-130.txt | 63 | 63 | art . 8 dello statuto speciale , che riserva alla regione sarda i 6 / 10 delle imposte di fabbricazione | riscosse | nel suo territorio , per effetto , rispettivamente , dell art . 3 del decreto legge n . 229 del |
| 1975-14.txt | 65 | 65 | legge delega 9 ottobre 1971 , n . 825 . con esso sono state dettate nuove disposizioni sui servizi di | riscossione | delle imposte ed in particolare , per quanto concerne gli aggi di riscossione , in ottemperanza ai criteri direttivi fissati |
| 1975-14.txt | 78 | 78 | state dettate nuove disposizioni sui servizi di riscossione delle imposte ed in particolare , per quanto concerne gli aggi di | riscossione | , in ottemperanza ai criteri direttivi fissati dall art . 10 punto 10 della legge di delega , che enunciano |
| 1975-14.txt | 123 | 123 | ” incorporazione degli aggi nelle aliquote stabilite per i singoli tributi ” , è stato disposto che ” per le | riscossioni | effettuate sia mediante versamenti diretti , sia mediante ruoli l esattore è retribuito con un aggio a carico degli enti |
| 1975-14.txt | 558 | 558 | misura considerevolmente diversa da luogo a luogo come conseguenza della diversità delle condizioni alle quali veniva concesso l appalto della | riscossione | delle imposte dirette , dava luogo ad una ingiusta discriminazione tra i contribuenti a seconda del luogo in cui l |
| 1975-14.txt | 642 | 642 | chiamandoli a sopportare in egual misura , a parità di imposte da pagare , il costo del pubblico servizio di | riscossione | . il disposto dell art . 3 , comma primo , del d.p.r . n . 603 del 1973 , |
| 1975-14.txt | 828 | 828 | l aggio . d altro canto se per realizzare la parità di trattamento dei contribuenti in ordine al costo di | riscossione | delle imposte si imponeva la determinazione di un aggio medio uniforme in tutto il territorio dello stato è evidente che |
| 1975-14.txt | 865 | 865 | stato è evidente che ciò non poteva non comportare la conseguenza che , nelle zone in cui il costo di | riscossione | era più oneroso , dovesse rimanere a carico degli enti destinatari dei tributi la differenza fra l aggio medio conglobato |
| 1975-14.txt | 939 | 939 | competenze spettanti alla regione , nella specifica materia . la norma dispone unicamente in tema di costo del servizio di | riscossione | delle imposte ma non modifica il regime di appartenenza dei tributi erariali statutariamente riconosciuti alla sicilia sicché non ricorre nel |
| 1975-157.txt | 133 | 133 | di tributi e compartecipazioni soppressi in attuazione della riforma tributaria , va fatta calcolando solo il gettito dei tributi erariali | riscossi | nel territorio dello stato , con esclusione del gettito dei tributi attribuiti alla regione in base allo statuto ed alle |
| 1975-157.txt | 422 | 422 | vincoli di corrispondere agli enti locali i contributi sostitutivi di importi che spettavano loro in base alle precedenti disposizioni per | riscossione | di tributi , contributi e compartecipazioni a tributi erariali attualmente soppressi . chiede altresì l annullamento della circolare impugnata . |
| 1975-157.txt | 839 | 839 | , i commerci , le arti , le professioni , competeva annualmente una quota del provento complessivo netto dell ige | riscossa | nel terzo esercizio precedente quello in cui la quota stessa veniva ripartita con ulteriore quota a favore dei comuni montani |
| 1975-157.txt | 874 | 874 | quota a favore dei comuni montani o situati in piccole isole . dato che l ige percetta in sicilia era | riscossa | dalla regione , quest ultima provvedeva a effettuare i versamenti delle relative somme agli enti locali quale anticipo sulle quote |
| 1975-157.txt | 986 | 986 | provento complessivo dell imposta generale sull entrata di spettanza della regione ai sensi dell art . 36 dello statuto , | riscosso | nell esercizio finanziario precedente ed accreditato allo stato . questo contributo era ripartito dalla regione per conto dello stato fra |
| 1976-166.txt | 460 | 460 | del d.p.r . 23 dicembre 1974 , n . 687 , provvedono gli uffici competenti , utilizzando i fondi della | riscossione | ; e che , ai fini della formazione delle giacenze occorrenti per l effettuazione dei rimborsi medesimi , è autorizzata |
| 1976-166.txt | 489 | 489 | delle giacenze occorrenti per l effettuazione dei rimborsi medesimi , è autorizzata dilazione per il versamento all erario dell imposta | riscossa | . è previsto , altresì , che ai rimborsi possa in ogni caso provvedersi con i normali stanziamenti di bilancio |
| 1976-166.txt | 536 | 536 | all esecuzione dei rimborsi , le modalità e i termini relativi alla dilazione per il versamento all erario dell imposta | riscossa | , nonché le modalità relative alla presentazione della contabilità amministrativa , vengano stabiliti con decreto del ministro per le finanze |
| 1976-166.txt | 961 | 961 | di unitarietà del sistema , in ordine alle caratteristiche di ciascun tributo , ai cespiti colpiti , alle modalità di | riscossione | ; al qual fine si richiede , appunto , che siano osservati ( oltre , ovviamente , le leggi costituzionali |
| 1976-166.txt | 1456 | 1456 | in grado di provvedervi con sollecitudine . il precedente congegno , facendo affluire al bilancio in entrata tutte le somme | riscosse | e defluire in uscita le somme erogate per i rimborsi , era la precipua causa dei ritardi per la insufficienza |
| 1976-166.txt | 1517 | 1517 | stanziamenti di bilancio è previsto solo in via eventuale e sussidiaria , nella ipotesi , cioè , che le somme | riscosse | siano insufficienti alla bisogna . tale il nuovo congegno , che il legislatore delegato , in adempimento di specifico mandato |
| 1976-166.txt | 1606 | 1606 | 2 delle norme di attuazione , a tenore del quale spettano alla regione siciliana tutte le entrate tributarie erariali “ | riscosse | ” nell ambito del suo territorio ; ed invero , il termine usato non può intendersi genericamente riferito alle somme |
| 1976-166.txt | 1652 | 1652 | , ma a quelle che abbiano superato la fase del definitivo accertamento , che logicamente precede e prepara quella della | riscossione | nel normale procedimento di acquisizione dell entrata . nella specie , dunque , affluisce in entrata al bilancio della regione |
| 1976-166.txt | 1998 | 1998 | all esecuzione dei rimborsi , le modalità e i termini relativi alla dilazione per il versamento all erario dell imposta | riscossa | , nonché le modalità relative alla presentazione della contabilità amministrativa . la regione assume che in tal guisa viene vulnerata |
| 1976-166.txt | 2025 | 2025 | presentazione della contabilità amministrativa . la regione assume che in tal guisa viene vulnerata la sua competenza in materia di | riscossione | delle proprie entrate , e vengono obliterate le connesse potestà esecutive ed amministrative . ben vero che al potere normativo |
| 1976-166.txt | 2129 | 2129 | con il soddisfare alla preminente esigenza di unitarietà del sistema , anche per ciò che ha riguardo alle modalità di | riscossione | , versamento e contabilizzazione , abbia con ciò stesso violato i richiamati precetti statutari , o siasi posta in conflitto |
| 1976-166.txt | 2712 | 2712 | del territorio della regione siciliana , facendosi quindi obbligo agli uffici iva della sicilia di continuare a versare le somme | riscosse | a titolo d imposta sul valore aggiunto , in conto entrata della regione ( art . 1 ) , e |
| 1976-179.txt | 2034 | 2034 | in rettifica o di ufficio del reddito complessivo , comprensivo di redditi della moglie , ” costituiscono titolo per la | riscossione | dell imposta anche nei confronti della moglie ” , e che ” entro sessanta giorni dalla notifica dell avviso di |
| 1976-198.txt | 518 | 518 | anche se la distinta considerazione dei due momenti o profili della registrazione della sentenza ( e quindi dell imposizione e | riscossione | del tributo di registro ) e dell accertamento della nullità originaria di quell atto o della riforma dello stesso ( |
| 1976-200.txt | 1301 | 1301 | del contrario e si salvaguardi , quindi , accanto all esigenza indiscutibile di garantire l interesse della pubblica finanza alla | riscossione | delle imposte , il ricordato ed altrettanto indiscutibile diritto dei contribuente alla prova della effettività del reddito soggetto all imposizione |
| 1976-219.txt | 54 | 54 | la calabria ) , istitutiva di un addizionale delle imposte ordinarie , sovrimposte e contributi erariali , comunali e provinciali | riscuotibili | per ruoli esattoriali , violi gli artt . 3 e 53 della costituzione , relativamente all imposta sulle società , |
| 1976-219.txt | 312 | 312 | che il debito fosse stato iscritto nei ruoli prima oppure dopo una certa data . 4 . nel sistema di | riscossione | in atto durante la vigenza della norma denunziata , l iscrizione delle imposte dirette nei ruoli era la regola , |
| 1976-219.txt | 427 | 427 | che trova la sua ratio nell organizzazione tecnico contabile del soggetto d imposta , cui fa riscontro una più rapida | riscossione | del tributo non può derivare che la disposizione denunziata violi le invocate norme di raffronto . 6 . è da |
| 1976-219.txt | 477 | 477 | ( che va tenuto presente anche nei confronti delle posizioni di tutti quegli altri contribuenti di imposte dirette la cui | riscossione | doveva , secondo la regola anzidetta , avvenire soltanto in base ai ruoli ) , non essendo consentito al legislatore |
| 1976-32.txt | 500 | 500 | art . 53 della costituzione , posto a tutela come la corte ha più volte affermato dell interesse generale alla | riscossione | dei tributi siccome interesse particolarmente differenziato che , attenendo al regolare funzionamento dei servizi necessari alla vita della comunità , |
| 1977-163.txt | 192 | 192 | , n . 13 e 27 giugno 1968 , n . 804 , negli scambi intracomunitari è vietata ” la | riscossione | di qualsiasi dazio doganale o tassa di effetto equivalente ” , e che la corte di giustizia delle comunità europee |
| 1977-163.txt | 1023 | 1023 | n . 13 e 14 del 1964 dichiara ” incompatibile ” con l applicazione delle disposizioni regolamentari comunitarie ” la | riscossione | di qualsiasi dazio doganale o tassa di effetto equivalente ” , sia negli scambi tra gli stati membri , tanto |
| 1977-163.txt | 1078 | 1078 | l art . 22 dei successivi regolamenti n . 804 e 805 del 1968 conferma il ” divieto ” di | riscossione | di qualsiasi dazio doganale o tassa di effetto equivalente negli scambi intracomunitari , divieto tenuto fermo anche per gli scambi |
| 1977-163.txt | 1252 | 1252 | disposizioni dei regolamenti n . 14 / 1964 e 805 / 1968 relativi al settore delle carni bovine , la | riscossione | alla frontiera dei diritti fissi di visita sanitaria , comprensivi anche delle eventuali operazioni diagnostiche o ricerche di laboratorio . |
| 1977-163.txt | 1384 | 1384 | , nei rapporti fra stati membri , dazi doganali e tasse di effetto equivalente ” si riferisce a qualsiasi onere | riscosso | in occasione o in ragione dell importazione , il quale , colpendo specificamente le merci importate , e non invece |
| 1977-163.txt | 1455 | 1455 | la corte ha stabilito in diritto che ” vanno considerati tasse di effetto equivalente ai dazi doganali gli oneri pecuniari | riscossi | , per ragioni di controllo sanitario , al momento del passaggio della frontiera , qualora tali oneri siano determinati secondo |
| 1977-163.txt | 1628 | 1628 | quantità delle merci importate e non al loro valore ” , e che ” sulla valutazione degli effetti prodotti dalla | riscossione | di un tributo del genere sulla libera circolazione delle merci non influisce neppure la circostanza ch esso sia proporzionato alle |
| 1977-163.txt | 1862 | 1862 | principio che ” la nozione di tassa d effetto equivalente ai dazi doganali all importazione nella comunità comprende qualsiasi tassa | riscossa | all atto o a causa dell importazione e che , colpendo specificamente una merce importata a differenza dalla merce comunitaria |
| 1977-163.txt | 2126 | 2126 | stato anzitutto sostenuto che la corte di giustizia delle comunità avrebbe recentemente modificato la propria giurisprudenza circa il divieto di | riscossione | dei diritti di controllo sanitario , secondo quanto risulterebbe da due sentenze del 25 gennaio 1977 ( in causa n |
| 1977-163.txt | 2204 | 2204 | asserita evoluzione giurisprudenziale . infatti , con la prima sentenza la corte ha deciso che soltanto ” gli oneri pecuniari | riscossi | in ragione di controlli sanitari imposti da una norma comunitaria , ( direttiva del consiglio c.e.e . 26 giugno 1964 |
| 1977-163.txt | 2320 | 2320 | un altro stato membro , costituisce una misura di effetto equivalente a una restrizione quantitativa , e qualsiasi onere pecuniario | riscosso | in ragione di siffatto controllo è , per tale motivo , incompatibile con il diritto comunitario ” . con la |
| 1977-163.txt | 2375 | 2375 | paesi bassi a norma dell art . 169 del trattato c.e.e . per violazione degli obblighi comunitari , dipendente dalla | riscossione | di diritti per ispezione fitosanitaria delle piante e di prodotti d origine vegetale esportati in altri stati membri , la |
| 1977-163.txt | 2622 | 2622 | trattato di roma , nel fine di stabilire se in base a detta direttiva possa o non ritenersi legittima la | riscossione | da parte della nostra amministrazione finanziaria ” di somme corrispondenti al costo effettivo dei controlli sanitari eseguiti su prodotti importati |
| 1977-163.txt | 3667 | 3667 | caratteristiche e modalità di applicazione di quei diritti fissi , il palese ed incontestabile contrasto con il tassativo divieto di | riscossione | di qualsiasi tassa di effetto equivalente a dazio doganale , disposto dai regolamenti comunitari sopraindicati . è forse superfluo avvertire |
| 1978-03.txt | 411 | 411 | stato non escludono in alcun modo la spettanza alla regione del tributo , ma concernono esclusivamente le modalità della sua | riscossione | , senza con ciò attentare al potere regionale di riscossione diretta . il disposto dell art . 3 , ultimo |
| 1978-03.txt | 421 | 421 | del tributo , ma concernono esclusivamente le modalità della sua riscossione , senza con ciò attentare al potere regionale di | riscossione | diretta . il disposto dell art . 3 , ultimo comma , lett . b ) , del d.p.r . |
| 1978-04.txt | 362 | 362 | l attuazione del disposto dell art . 17 della legge n . 576 del 1975 disciplinavano unicamente le modalità di | riscossione | dell imposta , materia di competenza statale , e che comunque la regione non avrebbe potuto annullare o modificare tali |
| 1978-06.txt | 544 | 544 | siano intervenute modifiche legislative l efficacia di prevenzione generale delle disposizioni penali poste a tutela dell interesse dello stato alla | riscossione | dei tributi . l ultrattività delle leggi penali tributarie , come completamento della ultrattività delle leggi tributarie stesse , tende |
| 1979-101.txt | 60 | 60 | relazione al presunto contrasto con l art . 24 della costituzione , la legittimità costituzionale della disciplina delle modalità di | riscossione | del contributo preteso dall e.n.c.c . , con riguardo a tutti i prodotti cartotecnici importati dall estero . tale disciplina |
| 1979-101.txt | 185 | 185 | confronti ; inoltre , il visto di esecutorietà dell intendente di finanza , prescritto perché il ruolo sia posto in | riscossione | , si atteggerebbe come controllo di mera legittimità e non di merito , e non gioverebbe ad accertare la fondatezza |
| 1979-101.txt | 505 | 505 | i contributi , o li abbiano versati in misura inferiore , l ente ( l e.n.c.c . ) provvederà alla | riscossione | dei contributi stessi con i mezzi indicati nell art . 16 del d.m . 3 luglio 1940 ” . l |
| 1979-101.txt | 734 | 734 | conseguenza in altra sfera da quella riservata alla legge medesima . il che spiega perché le modalità di applicazione e | riscossione | del contributo anzidetto siano state anche in prosieguo disciplinate , non con il mezzo tecnico della legge formale , ma |
| 1979-101.txt | 775 | 775 | sempre con quello del decreto ministeriale : precisamente , con il d.m . 26 giugno 1976 ” regolamento per le | riscossioni | e l applicazione del contributo dovuto all ente nazionale per la cellulosa e per la carta ” il cui art |
| 1979-101.txt | 973 | 973 | . dall altro , il visto di esecutorietà in essa previsto si applica indistintamente a tutte le imposte che si | riscuotono | mediante ruoli : non solamente , dunque , ai contributi di cui si discute , ma ad ogni diverso tributo |
| 1979-101.txt | 1013 | 1013 | tributo , e così anche ai tributi , riguardo ai quali l ordinanza di rinvio assume che il sistema di | riscossione | sia perfettamente conforme ai precetti costituzionali . |
| 1979-148.txt | 2243 | 2243 | , comma 2 , della legge n . 56 del 1973 della regione lombardia si dispone anche che gli introiti | riscossi | dalla regione siano ridistribuiti tra i comitati provinciali della caccia ai quali è affidata la gestione della caccia controllata , |
| 1980-141.txt | 838 | 838 | essere versate dai datori di lavoro e dagli enti erogatori dei trattamenti pensionistici , per i periodi di paga in | riscossione | in ciascun semestre , in rate semestrali al 30 giugno e al 31 dicembre , al mediocredito , il quale |
| 1980-141.txt | 2264 | 2264 | semestre . non va del pari posto in dubbio che i creditori percepiscono gli interessi a scadenze successive alla mancata | riscossione | delle somme costituenti oggetto dei maggiori corrispettivi che oscillano da un massimo di un anno e nove mesi a un |
| 1980-141.txt | 4003 | 4003 | dovute per effetto delle disposizioni di cui all art . 2 decreto stesso , nonché a regolare le modalità di | riscossione | . non si esauriscono nella soppressione degli artt . 5 e 3 , sostituiti con la tecnica della legge di |
| 1980-42.txt | 4508 | 4508 | il rilievo proposto dall avvocatura dello stato che non sussisterebbe ” una piena uniformità dei sistemi di accertamento e di | riscossione | ” delle somme rispettivamente dovute dai lavoratori autonomi e dai lavoratori dipendenti , quanto all imposta sul reddito delle persone |
| 1980-42.txt | 4658 | 4658 | per il 1974 potessero ” essere iscritte nei ruoli entro il 31 dicembre 1976 ” , in vista della successiva | riscossione | ” in quattro rate consecutive ” ( ed analogamente disponevano l art . 1 della legge n . 160 e |
| 1980-54.txt | 1942 | 1942 | obbligazione tributaria con il versamento diretto in tesoreria . in fatto il legislatore si è riferito esclusivamente al momento della | riscossione | , a partire dal 1967 , esponendosi così alle censure avanzate nell ordinanza del tribunale di roma . né è |
| 1980-54.txt | 2160 | 2160 | quest ultima ( senza tener conto del periodo di tempo in ipotesi assai lungo intercorrente tra realizzazione del presupposto e | riscossione | del tributo ) collega a questo secondo momento l imposizione dell addizionale e trascura così il carattere attuale , proprio |
| 1980-80.txt | 422 | 422 | del rapporto : mentre è chiaro , anche secondo sistema , che la iscrizione a ruolo ( per le imposte | riscosse | mediante ruoli ) o la liquidazione erano poste in alternativa con il risultato di equipararle negli effetti estintivi rispetto al |
| 1981-176.txt | 235 | 235 | 122 / 67 ; art . 13 del regolamento 123 / 67 ) che negli scambi intercomunitari è vietata la | riscossione | di qualsiasi dazio doganale , o tassa di effetto equivalente . nell ordinanza di rinvio si osserva , altresì , |
| 1981-176.txt | 433 | 433 | vigore dei regolamenti comunitari del 1967 ; sarebbero d altro canto costituzionalmente illegittime le altre , che hanno contemplato la | riscossione | di tale diritto nel 1968 e nel 1970 , e così disatteso le previgenti norme comunitarie . diverso , e |
| 1981-176.txt | 2177 | 2177 | . il giudice a quo osserva che , con ciò , nulla si dispone per la restituzione delle somme illegittimamente | riscosse | dall amministrazione , in applicazione del soppresso diritto . si assume dunque che la testé citata statuizione abrogatrice disponga soltanto |
| 1981-176.txt | 3659 | 3659 | entrati in vigore prima della data in cui è stato emesso il provvedimento di remissione ) . il divieto della | riscossione | di qualsiasi dazio doganale o tassa di effetto equivalente si trova espressamente sancito nell art . 11.2 di ciascuno di |
| 1981-177.txt | 57 | 57 | e 30 dicembre 1970 , n . 1239 . dette disposizioni prevedono il diritto di visita sanitaria , che si | riscuote | , ai confini dello stato , per l importazione ( od esportazione ) del bestiame , o dei prodotti ed |
| 1981-177.txt | 1116 | 1116 | successivo atto confermano il divieto del dazio doganale che , in quel settore della normativa comunitaria , già precludeva la | riscossione | del diritto di visita ( altrettanto deve dirsi del regolamento cee n . 805 del 27 giugno 1968 , per |
| 1981-33.txt | 123 | 123 | pendenza della controversia ” sotto l impulso di atti coattivi ” ; in altre parole , sotto la minaccia di | riscossione | coattiva mediante esecuzione sui beni del contribuente stesso . come ha esattamente visto l avvocatura dello stato ( e come |
| 1981-33.txt | 774 | 774 | contribuenti che hanno già pagato le imposte suppletive quando gli uffici tributari si siano avvalsi della facoltà di procedere a | riscossione | coattiva , nonostante la pendenza di opposizione . la questione non è fondata . non si può negare , in |
| 1981-33.txt | 957 | 957 | , se gli uffici tributari si siano avvalsi in modo pienamente legittimo dei poteri ad essi spettanti in tema di | riscossione | coattiva . di fronte a pagamenti effettuati anteriormente in condizioni di regolarità formale , il legislatore ha preferito rinunciare anche |
| 1982-185.txt | 404 | 404 | si esercita sui conti dei tesorieri , dei ricevitori , dei cassieri e degli agenti in genere , incaricati di | riscuotere | , di pagare , di conservare e di maneggiare danaro pubblico o di tenere in custodia valori e materie di |
| 1982-185.txt | 664 | 664 | una parte di quei mezzi che poi , una volta acquisiti dall ente , formeranno oggetto , dal momento della | riscossione | , della contabilità pubblica . consegue da ciò che la legge n . 825 del 1971 , affidando ad appositi |
| 1982-26.txt | 337 | 337 | dalle regolamentazioni come sopra modificate con decreto legge n . 12 del 1977 , nonché a regolare le modalità di | riscossione | e i relativi controlli e sanzioni , precisando altresì che , nel determinare la destinazione delle predette somme ” sarà |
| 1982-63.txt | 78 | 78 | , della legittimità costituzionale delle disposizioni che escludono dalle attribuzioni del giudice tributario il potere di sospendere il procedimento di | riscossione | coattiva fiscale . pertanto i conseguenti giudizi possono essere riuniti e decisi con unica sentenza . 2 . vanno anzitutto |
| 1982-63.txt | 141 | 141 | primo grado di padova si eccepisce che le norme denunciate non concernono la carenza del potere giudiziale di sospendere la | riscossione | coattiva dell imposta sul valore aggiunto , la quale costituisce l oggetto del giudizio a quo . al riguardo osserva |
| 1982-63.txt | 201 | 201 | . 602 relativamente alle disposizioni degli artt . 15 , 39 e 54 , in quanto esso , concernendo la | riscossione | delle imposte sul reddito , non è all evidenza applicabile alle imposte indirette , fra cui rientra quella sul valore |
| 1982-63.txt | 290 | 290 | tributo , e non invece , come avrebbe dovuto essere , l art . 62 , il quale disciplina la | riscossione | coattiva . la rilevata inesattezza non può però importare l inammissibilità della proposta questione di costituzionalità giacché nell ordinanza risulta |
| 1982-63.txt | 409 | 409 | deduce l inammissibilità della prospettata questione perché il contribuente ha chiesto nel corso del giudizio la sospensione del procedimento di | riscossione | coattiva richiamando l art . 700 cod . proc . civ . , mentre l istituto previsto da tale norma |
| 1982-63.txt | 579 | 579 | dell art . 40 d.p.r . 26 ottobre 1972 , n . 636 ) disporre la sospensione del procedimento di | riscossione | coattiva dei tributi . ciò è stato ritenuto costantemente dalla giurisprudenza ordinaria sia prima della riforma tributaria di cui alla |
| 1982-63.txt | 616 | 616 | tributaria di cui alla l . 9 ottobre 1971 n . 825 sia dopo l attuazione della medesima . la | riscossione | delle imposte dirette è regolata dal cit . d.p.r . 29 settembre 1973 n . 602 , il cui art |
| 1982-63.txt | 705 | 705 | che tale organo possa meglio di ogni altro valutare comparativamente la posizione del contribuente e l interesse dello stato alla | riscossione | dei tributi , nel quadro dell andamento complessivo dell attività tributaria ; intuitivamente , contro il provvedimento ( discrezionale ) |
| 1982-63.txt | 794 | 794 | coattiva agli artt . da 5 a 29 e 31 del testo unico 14 aprile 1910 n . 639 sulla | riscossione | delle entrate patrimoniali dello stato : sono così inapplicabili in subiecta materia gli artt . 3 e 4 dello stesso |
| 1982-63.txt | 835 | 835 | testo unico , che consentono per le dette entrate patrimoniali la sospensione da parte del giudice adito del procedimento di | riscossione | , e tale inapplicabilità risulta ulteriormente ribadita dal cit . art . 31 ( cfr . , ad esempio , |
| 1982-63.txt | 1074 | 1074 | di sospensione da parte del giudice , la proposizione del ricorso alle commissioni tributarie non rimane priva di effetti sulla | riscossione | del tributo . invero , per quanto concerne le imposte dirette , l art . 15 d.p.r . 29 settembre |
| 1982-63.txt | 1285 | 1285 | l art . 54 d.p.r . 26 ottobre 1972 n . 634 cit . prevede che le imposte suppletive sono | riscosse | dopo la decisione della commissione centrale o della corte d appello , mentre la riscossione di quelle complementari avviene per |
| 1982-63.txt | 1300 | 1300 | che le imposte suppletive sono riscosse dopo la decisione della commissione centrale o della corte d appello , mentre la | riscossione | di quelle complementari avviene per metà dopo la decisione di primo grado e per l intera imposta dopo la decisione |
| 1982-63.txt | 1330 | 1330 | di primo grado e per l intera imposta dopo la decisione di secondo grado ; le pene pecuniarie sono infine | riscosse | dopo che la decisione della controversia è divenuta definitiva . perfettamente eguale è la disciplina dell imposta sulle successioni e |
| 1982-63.txt | 1421 | 1421 | esclude la sospensione ope iudicis , prevede però , nel caso di contestazione giudiziaria , un regime per cui la | riscossione | coattiva dei tributi avviene in maniera graduale in relazione all andamento del procedimento tributario , sicché l esecutorietà risulta ope |
| 1982-63.txt | 1998 | 1998 | alla quale l amministrazione finanziaria , se soccombente , è tenuta a dare esecuzione mediante la pronta restituzione della somma | riscossa | e non dovuta , sulla quale spettano gli interessi nella misura stabilita dalla l . 26 gennaio 1961 , n |
| 1982-63.txt | 2249 | 2249 | è un obbligazione ex lege e l atto di accertamento nonché tutti gli altri atti che ineriscono al procedimento di | riscossione | coattiva non costituiscono la fonte di essa , ma hanno l esclusiva funzione di condizionare l esazione del tributo . |
| 1982-63.txt | 2376 | 2376 | , in via conseguenziale , nella pronuncia sulla legittimità degli atti posti in essere dall amministrazione finanziaria per provvedere alla | riscossione | coattiva dell imposta . la cognizione del giudice tributario , ed egualmente quella della corte d appello ex art . |
| 1982-63.txt | 2637 | 2637 | di un principio che regola sul piano sostanziale la legittimità della imposizione tributaria e non concerne affatto il quomodo della | riscossione | dei tributi , che è del tutto estraneo alla previsione del precetto costituzionale suddetto . 9 . non è superfluo |
| 1982-96.txt | 5560 | 5560 | , hanno la facoltà di istituire aliquote medie , finché si valgano del sistema dell imposta cumulativa a cascata per | riscuotere | l imposta sull entrata : nel qual caso è riconosciuta pur nel quadro di un integrazione sovranazionale la necessaria e |
| 1983-103.txt | 2323 | 2323 | a garantire la certezza dei rapporti giuridici e , in materia tributaria , anche a tutelare l interesse generale alla | riscossione | dei tributi contro ogni tentativo di evasione ; e rientra nella discrezionalità del legislatore il cui apprezzamento , ove non |
| 1983-239.txt | 3320 | 3320 | eventualità , quali : la perdita dell immobile per cataclisma o del terreno per destinazione a verde pubblico successivamente alla | riscossione | dell imposta per decorso del decennio ; il regime vincolistico cui l immobile sia assoggettato o il suo degrado per |
| 1983-239.txt | 4553 | 4553 | verrebbe tenuto conto della ” differenza fra le situazioni rispettivamente incise ( una situazione patrimoniale statica ed una situazione di | riscossione | occasionata da un trasferimento ) ” . senonché , si è appena osservato che tale differenza nei criteri di valutazione |
| 1983-262.txt | 561 | 561 | stato quello della semplificazione del metodo di prelievo , in maniera da ridurre il troppo elevato costo del sistema di | riscossione | delle imposte . in questa logica va vista l unificazione delle procedure di accertamento dei tributi , di cui appositamente |
| 1983-262.txt | 631 | 631 | ogni duplicazione di accertamento che non appaia necessaria , e che pertanto potrebbe conseguire il risultato di ritardare ingiustificatamente la | riscossione | , specie tenendo conto della lentezza e dell imperfezione funzionale degli uffici fiscali . è a questo criterio , non |
| 1983-266.txt | 51 | 51 | legittimità costituzionale dell art . 3 legge 12 novembre 1976 , n . 751 ( norme per la determinazione e | riscossione | delle imposte dirette sui redditi dei coniugi per gli anni 1974 e precedenti ed altre disposizioni in materia tributaria ) |
| 1983-76.txt | 1768 | 1768 | , che ne risultano immediatamente influenzati ; ciò allo scopo di consentire la definizione di tali rapporti tributari e la | riscossione | delle imposte dovute dai coniugi , alla stregua delle statuizioni della corte ” . nel disporre il separato accertamento dei |
| 1983-76.txt | 1990 | 1990 | mesi dalla sentenza con l espresso intento di adeguarsi alle sue statuizioni e in un ambito circoscritto alla determinazione e | riscossione | delle imposte sui redditi dei coniugi per gli anni 1974 e precedenti , non ha trovato eco la raccomandazione rivoltagli |
| 1984-226.txt | 1304 | 1304 | portata economica dell affare , nel venditore , che dispone del bene , che ne è oggetto , e ne | riscuote | il prezzo . sotto l aspetto , pur enucleabile dalla censura sub c ) , del dubbio circa la razionalità |
| 1984-239.txt | 369 | 369 | , la formazione della matricola dei contribuenti . il ruolo dei contribuenti è reso esecutorio dal prefetto ; e la | riscossione | dei contributi fissati nel ruolo ha luogo ” con le forme e con i privilegi stabiliti per la riscossione delle |
| 1984-239.txt | 388 | 388 | la riscossione dei contributi fissati nel ruolo ha luogo ” con le forme e con i privilegi stabiliti per la | riscossione | delle tasse comunali ” . contro la determinazione dell imponibile fatta dalla giunta , il contribuente può presentare ricorso al |
| 1984-39.txt | 1537 | 1537 | art . 1 lett . g , dove è anche precisato che la quota fissa dovuta si riferisce all imposta | riscossa | nel territorio della regione : col che il legislatore mostra di voler superare anche le obiezioni concernenti l asserito valore |
| 1984-39.txt | 1784 | 1784 | toccando la sfera di competenza della regione . altrettanto dicasi per quanto concerne i servizi relativi all accertamento e alla | riscossione | dei tributi istituiti dalla regione ( servizi disimpegnati dallo stato ) , le cui modalità di esecuzione devono essere determinate |
| 1984-39.txt | 2683 | 2683 | il legislatore è stato ovviamente mosso da intenti sostanziali . una volta che , attraverso la compartecipazione ai tributi erariali | riscossi | nella regione , lo stato ne finanzia la parte essenziale delle entrate , ogni problema afferente alle fonti di queste |
| 1985-109.txt | 1373 | 1373 | , la quale le giustificava con le difficoltà finanziarie nelle quali era venuta a trovarsi a causa del ritardo nella | riscossione | dei suoi crediti . questa essendo la situazione sottoposta all esame della commissione rimettente , non aveva alcuna rilevanza imputare |
| 1985-113.txt | 804 | 804 | . 177 del trattato , di alcune questioni pregiudiziali in ordine ai principi che valgono per il rimborso di tributi | riscossi | in violazione del divieto del dazio doganale . la causa di merito verteva non diversamente , appunto , dalle controversie |
| 1985-113.txt | 992 | 992 | generali concernenti la ripetizione dell indebito , subordini alla prova della mancata traslazione su altri soggetti il rimborso di diritti | riscossi | in difformità dalle prescrizioni del diritto comunitario e non sottoponga , invece , alla medesima condizione il rimborso delle tasse |
| 1985-113.txt | 1048 | 1048 | quale , la legge nazionale , configurata come nel quesito sub a ) , condiziona il rimborso dei tributi indebitamente | riscossi | renda praticamente impossibile l esercizio dei diritti che i giudici nazionali sono tenuti a tutelare . ora , il diritto |
| 1985-113.txt | 1199 | 1199 | prova da fornire , come l esclusione di qualsiasi prova non documentale . ” una volta stabilita l incompatibilità della | riscossione | con il diritto comunitario ” ha soggiunto la corte di giustizia ” il giudice deve essere libero di valutare se |
| 1985-113.txt | 1304 | 1304 | discriminazione per aver contemplato la traslazione ad altri soggetti come causa estintiva della ripetizione di tutti indistintamente gli oneri fiscali | riscossi | indebitamente dall amministrazione . 4 . detto ciò , occorre vedere se le testé richiamate statuizioni della corte comunitaria , |
| 1985-113.txt | 1776 | 1776 | per quanto qui interessa , compiutamente formulato , pronunciandosi con puntuale riferimento alla traslazione su altri soggetti dell onere indebitamente | riscosso | e alla disciplina della relativa prova . le statuizioni da essa poste in proposito non sono , come vorrebbe l |
| 1985-147.txt | 179 | 179 | sia la ” disciplina dell imposta di registro ” . ed invero , per quanto riguarda l accertamento , la | riscossione | e la restituzione delle imposte , siano ipotecarie , siano catastali , il d.p.r . n . 635 , statuendo |
| 1985-219.txt | 106 | 106 | il rimborso di somme versate dagli attori per assolvere all imposta di conguaglio , che l amministrazione doganale avrebbe indebitamente | riscosso | con riguardo all importazione di acquaviti estere cognac , armagnac , brandy dalla francia , dalla germania occidentale e dalla |
| 1985-229.txt | 100 | 100 | la quale , secondo il successivo art . 8 , è accertata a cura degli uffici delle imposte ed è | riscossa | mediante iscrizione a ruolo ai sensi del d.p.r . 29 settembre 1973 , n . 602 ( concernente la riscossione |
| 1985-229.txt | 120 | 120 | riscossa mediante iscrizione a ruolo ai sensi del d.p.r . 29 settembre 1973 , n . 602 ( concernente la | riscossione | delle imposte dirette ) valgono esclusivamente le risultanze del catasto al 31 agosto di ciascun periodo annuale d imposta ( |
| 1985-229.txt | 266 | 266 | stessa si pone in contrasto con gli indicati precetti costituzionali in quanto : a ) consente l imposizione e la | riscossione | di un tributo senza la corrispondente capacità contributiva ( art . 53 cost . ) ; b ) determina una |
| 1985-229.txt | 1097 | 1097 | la retrattabilità , in sede amministrativa e di gestione del ruolo , dell accertamento catastale , con la esclusione della | riscossione | coattiva anticipata del credito d imposta , riscossione connessa all esecutorietà del ruolo secondo gli artt . 45 e 23 |
| 1985-229.txt | 1105 | 1105 | gestione del ruolo , dell accertamento catastale , con la esclusione della riscossione coattiva anticipata del credito d imposta , | riscossione | connessa all esecutorietà del ruolo secondo gli artt . 45 e 23 dello stesso d.p.r . n . 602 del |
| 1985-313.txt | 576 | 576 | che l obbligazione tributaria è una obbligazione ex lege ; che l accertamento e tutti gli atti del procedimento di | riscossione | sono in funzione della realizzazione dell esazione del tributo ; che il ricorso del contribuente ai giudici tributari ed ordinari |
| 1985-313.txt | 663 | 663 | ed , in via conseguenziale , alla pronuncia di legittimità degli atti posti in essere dallo stesso per provvedere alla | riscossione | coattiva dell imposta . 4 ) i surrichiamati principi determinano anche l infondatezza dell altra questione sollevata dalla commissione tributaria |
| 1985-313.txt | 839 | 839 | all amministrazione finanziaria , in caso di mancato pagamento del tributo , la possibilità di azionare la procedura per la | riscossione | coattiva del credito . inoltre , oltre alla mancanza di tipicità , l atto de quo è di natura eccezionale |
| 1985-67.txt | 1146 | 1146 | , u.c . , r.d . 17 ottobre 1922 , n . 1401 ( testo unico delle leggi per la | riscossione | delle imposte dirette ) , in quanto tale norma disponeva la solidarietà passiva tributaria fra i coeredi solo nel caso |
| 1985-67.txt | 1243 | 1243 | significato limitativo voluto dall ordinanza , ma importa soltanto che la disposizione ha esplicito riguardo alla fase della realizzazione o | riscossione | del credito tributario , la quale avveniva appunto , per le imposte in discorso , con tale modalità . d |
| 1985-67.txt | 1290 | 1290 | con la disposizione delegante sono di particolare latitudine nel comprendere e nel regolare , oltre alla fase della realizzazione o | riscossione | , anche quella , anteriore , dell accertamento del tributo e dei suoi presupposti ( cfr . il secondo dei |
| 1986-167.txt | 221 | 221 | gli effetti della decisione sul merito , il pretore ha contestualmente sospeso , per le parti in causa , la | riscossione | dei contributi . sicché nei limiti processuali prefissati al remittente ex art . 700 cod . proc . civ . |
| 1986-167.txt | 845 | 845 | concerto con i titolari del tesoro e della sanità . ancora , con l art . 76 gli adempimenti di | riscossione | restavano affidati agli enti mutualistici ( sebbene in liquidazione ) per le contribuzioni riferite agli anni 1979 e precedenti ; |
| 1986-167.txt | 3232 | 3232 | intento normativo di cui è premessa l art . 76 della legge n . 833 , le migliori modalità di | riscossione | contributiva ( cfr . circ . inps 13 novembre 1981 , n . 418 ) con la conferente , derivata |
| 1986-167.txt | 3303 | 3303 | che la gradualità medesima , assunta in apice come transitoria nel sistema , anche per effetto necessitato dalla coesistenza nelle | riscossioni | della accennata bipolarità di gestione , debba protrarsi indefinitivamente . il processo di adeguamento che , a seguito della ordinanza |
| 1986-178.txt | 2699 | 2699 | 12,5 per cento . la ritenuta va commisurata alla differenza tra l ammontare del capitale corrisposto e quello dei premi | riscossi | , ridotta del 2 per cento per ogni anno successivo al decimo se il capitale è corrisposto dopo almeno dieci |
| 1986-271.txt | 2492 | 2492 | dato che la potestà normativa tributaria ha , invece , un oggetto proprio , che consiste nell imposizione e nella | riscossione | dei tributi , operazioni che danno luogo ad uno speciale rapporto , che concerne la prestazione coattiva patrimoniale dovuta dal |
| 1986-271.txt | 2896 | 2896 | , n . 594 , sancendo in materia di tasse sulle concessioni regionali che ” all accertamento , liquidazione e | riscossione | di tali tasse provvedono direttamente le regioni ” . e da aggiungere che il precetto , individuando le operazioni relative |
| 1987-205.txt | 122 | 122 | che nei casi di cui agli artt . 61 e 68 dello stesso t.u . ) anche gli aggi di | riscossione | , nonché a seguito della sentenza 29 gennaio 1970 n . 13 di questa corte l indennità di mora . |
| 1987-205.txt | 425 | 425 | d imposta , determinata nel provvedimento che accorda la posticipazione del pagamento secondo percentuali legislativamente fissate , la quale è | riscossa | , con gli aggi relativi , unitamente all imposta alle scadenze stabilite ed è munita degli stessi privilegi generali e |
| 1987-205.txt | 563 | 563 | ) . il successivo d.p.r . 29 settembre 1973 , n . 602 , che ha rinnovato la disciplina della | riscossione | delle imposte sul reddito , ha dettato , per le ipotesi sopra considerate , una regolamentazione sostanzialmente coincidente con quella |
| 1987-205.txt | 1039 | 1039 | carico del contribuente nell identica situazione ) soggiace alla medesima disciplina dell imposta ( essendo , come quest ultima , | riscossa | mediante il ruolo esattoriale , e perciò gravata degli aggi relativi , assicurata dagli stessi privilegi generali e speciali e |
| 1987-283.txt | 3016 | 3016 | all imposizione ed è stato sottolineato che in tale materia la prova legale mira a tutelare l interesse generale alla | riscossione | dei tributi contro le evasioni , affermandosi che rientra nella discrezionalità del legislatore , non sindacabile in sede di giudizio |
| 1987-292.txt | 1103 | 1103 | 24 del d.p.r . n . 600 del 1973 , poiché , essendo una disposizione che disciplina le modalità di | riscossione | dell imposta considerata , la valutazione della sua costituzionalità è totalmente consequenziale , per il profilo che viene qui in |
| 1987-400.txt | 2483 | 2483 | loro natura previdenziale e avrebbero avuto , irrazionalmente , un trattamento tributario deteriore rispetto a quello previsto per i capitali | riscossi | in relazione a contratti di assicurazione sulla vita . fondata è , invece , nei limiti che si diranno , |
| 1987-61.txt | 690 | 690 | statuto , spettano alla regione siciliana , oltre le entrate da essa direttamente deliberate , tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate , ” ad eccezione delle nuove entrate tributarie |
| 1987-61.txt | 761 | 761 | norma ha carattere derogatorio , in quanto sottrae alla ” spettanza ” della regione siciliana le nuove entrate tributarie erariali | riscosse | nell ambito del suo territorio , che abbiano destinazione legislativamente prevista e determinata , che ne giustifichi la sottrazione alla |
| 1987-61.txt | 2285 | 2285 | ” spettanza ” alla regione delle entrate tributarie ” da essa direttamente deliberate , e di tutte le entrate tributarie | riscosse | nell ambito del suo territorio , dirette ed indirette , comunque denominate ” , con l eccezione , che è |
| 1987-61.txt | 3038 | 3038 | una chiara individuazione delle fattispecie che si vorrebbero eccettuate , facendosi riferimento talora alle ” entrate che la regione direttamente | riscuote | ” e ” che non importano trasferimenti di fondi ” , talaltra alla peculiarità del modo e del tempo di |
| 1987-61.txt | 3515 | 3515 | per le entrate provenienti dal bilancio dello stato , non è riferibile alle ” entrate proprie che la regione direttamente | riscuote | e per le quali lo stato non effettua alcun versamento alla regione ” . la configurazione ( così operata dalla |
| 1987-61.txt | 3552 | 3552 | ( così operata dalla difesa regionale ) delle ” entrate ( o tributi ) proprie ” desunta dall elemento della | riscossione | diretta da parte della regione e dalla mancanza di trasferimenti finanziari si discosta dal criterio indicato dall art . 119 |
| 1987-61.txt | 4047 | 4047 | in materia finanziaria . questa disposizione amplia il novero dei tributi spettanti alla regione , comprendendovi tutte le entrate tributarie | riscosse | nell ambito del suo territorio , ad eccezione delle nuove entrate tributarie , delle quali ci si è già occupati |
| 1987-61.txt | 4634 | 4634 | 15 . non rientrano , invece , nella categoria dei tributi propri della regione sicilia ” le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate ” ( art . 2 , primo comma |
| 1987-61.txt | 5167 | 5167 | proprie ” , alla stregua della presente decisione . 18 . né può considerarsi rilevante in materia la normativa della | riscossione | dei tributi , alla quale si è fatto ampio riferimento nel ricorso : essa trova puntuali limiti operativi nell art |
| 1987-61.txt | 5300 | 5300 | . 18 ottobre 1950 , n . 7 ) , secondo il quale la regione è titolare della potestà di | riscossione | delle imposte dirette come necessario riflesso della potestà deliberativa in materia di tributi . 19 . l art . 35 |
| 1987-87.txt | 145 | 145 | . 735 ) era commisurato per il quinquennio 1972 1976 all ottantacinque per cento del gettito delle imposte di fabbricazione | riscosse | nella regione stessa per ciascun anno finanziario . tale percenutale fu elevata al novanta per cento in base all art |
| 1987-87.txt | 767 | 767 | dell assegnazione con riferimento alla variazione dei dati assunti per il precedente computo ( gettito delle imposte di fabbricazione , | riscosse | nella regione siciliana : art . 1 l . 27 giugno 1962 , n . 886 ) . l adozione |
| 1987-87.txt | 1605 | 1605 | . questa corte ha avuto di recente occasione di precisare il contenuto della espressione ” nuove entrate tributarie erariali , | riscosse | nell ambito del territorio ” regionale , non acquisibili dalla regione . ha rilevato la corte che l eccezione al |
| 1988-1043.txt | 53 | 53 | ) dispone la spettanza alla regione di tutte le entrate tributarie erariali , dirette o indirette , comunque denominate , | riscosse | nell ambito del suo territorio , fatta eccezione di talune specificamente e tassativamente elencate . 1 . 2 per i |
| 1988-1043.txt | 151 | 151 | . in conseguenza , ha disposto il recupero al bilancio dello stato di quanto , per il menzionato titolo , | riscosso | . 1 . 3 . la regione , mediante il conflitto in esame , contesta le determinazioni ministeriali ravvisando pacifico |
| 1988-1043.txt | 176 | 176 | . la regione , mediante il conflitto in esame , contesta le determinazioni ministeriali ravvisando pacifico trattarsi nella specie di | riscossione | di una tassa , di conseguente appartenenza , considerata la puntuale statuizione della normativa ( supra 1.1 ) , della |
| 1988-209.txt | 92 | 92 | per la parte in cui stabilisce una penale del 2 % per ogni giorno di ritardo in relazione alle somme | riscosse | e non tempestivamente ( entro cinque giorni ) versate alla tesoreria da parte delle aziende di credito delegate alla riscossione |
| 1988-209.txt | 112 | 112 | riscosse e non tempestivamente ( entro cinque giorni ) versate alla tesoreria da parte delle aziende di credito delegate alla | riscossione | delle imposte sul reddito delle persone fisiche . ammesso che tale penale abbia natura privatistica , e non tributaria , |
| 1988-209.txt | 269 | 269 | , le quali sono dirette a evitare che le aziende di credito lucrino in misura eccessiva dal ritenere le somme | riscosse | oltre un ragionevole termine . su tale premessa , si deve concludere , innanzitutto , che viene meno quel minimo |
| 1988-209.txt | 809 | 809 | sospettata dagli stessi giudici di essere troppo elevata o sproporzionata rispetto al fatto del ritardato versamento alla tesoreria delle somme | riscosse | . non è , infatti , irragionevole che il legislatore , nell esercizio del suo potere discrezionale , abbia stabilito |
| 1988-209.txt | 1217 | 1217 | impugnato assoggetta alla medesima penale tanto le aziende di credito che effettuano in ritardo il versamento allo stato delle somme | riscosse | , quanto quelle che lo omettono del tutto . anche tale censura non è fondata . in realtà , la |
| 1988-209.txt | 1297 | 1297 | ipotesi è resa evidente dalla circostanza che la penale continua a maturare nella rilevante misura del 2 % della somma | riscossa | per ogni giorno di ritardo , sino al momento del versamento . sicché , più a lungo si protrae l |
| 1988-209.txt | 1424 | 1424 | un comune debitore che vanta crediti verso la controparte del proprio rapporto debitorio e le aziende di credito delegate alla | riscossione | dei tributi rispetto all amministrazione finanziaria , nell ipotesi che quelle vantino dei crediti verso quest ultima . ciò perché |
| 1988-209.txt | 1586 | 1586 | giudici a quibus , il fatto che l amministrazione , per accertare l esatta corrispondenza delle somme versate a quelle | riscosse | su delega dei contribuenti , impieghi un lasso di tempo anche consistente , per la durata del quale è tenuta |
| 1988-448.txt | 40 | 40 | marzo 1977 del ministro delle finanze in ordine alla devoluzione dei proventi delle imposte ipotecarie , assumendo che debbano essere | riscosse | in loco e ad essa versate tutte le imposte relative ad immobili compresi nel suo territorio . ciò discenderebbe da |
| 1988-448.txt | 183 | 183 | da precise disposizioni di legge ( r.d . n . 1032 del 1929 ) , conformi alle norme generali sulla | riscossione | delle imposte di registro ( ora art . 7 d.p.r . n . 635 del 1972 ) e non possono |
| 1988-448.txt | 468 | 468 | parti contraenti ) ” da qualsiasi ufficio del registro ” . né a queste disposizioni reca deroga la normativa sulla | riscossione | delle imposte ipotecarie nelle c.d . ” province annesse ” ( artt . 2 , 6 , 7 r.d . |
| 1988-535.txt | 904 | 904 | di ” tassa ” ai canoni di abbonamento alle radioaudizioni e alla televisione circolare : natura , cui già la | riscossione | ex officio degli importi e delle sopratasse , l esazione coattiva e il privilegio ( artt . 25 e 26 |
| 1988-535.txt | 962 | 962 | era stato rilevato che esistono entrate patrimoniali dello stato , di natura sicuramente non fiscale , che pure godono di | riscossione | ex officio coattiva . peraltro , ciò non impedisce , poi , alla legislazione successiva , anche la più recente |
| 1988-535.txt | 1023 | 1023 | 1972 concernente la cosidetta ” imposta sul valore aggiunto ” , dichiari esenti dall imposta ” le operazioni relative alla | riscossione | dei tributi ” ( art . 10 n . 5 ) , ma sottoponga all aliquota del 2 % i |
| 1988-959.txt | 65 | 65 | della regione siciliana 21 agosto 1984 , n . 55 ” nelle more della generale riforma nazionale del servizio di | riscossione | ” prevede art . 1 la costituzione di una società per la gestione in sicilia delle esattorie delle imposte dirette |
| 1988-959.txt | 104 | 104 | imposte dirette . con il successivo art . 7 , l aggio spettante alla società veniva determinato per le somme | riscosse | mediante versamento diretto nella misura percentuale del 60 per cento rispetto a quanto dovuto per le riscossioni a mezzo ruoli |
| 1988-959.txt | 121 | 121 | per le somme riscosse mediante versamento diretto nella misura percentuale del 60 per cento rispetto a quanto dovuto per le | riscossioni | a mezzo ruoli . senonché , in attesa dell approvazione da parte del parlamento di un disegno di legge recante |
| 1988-959.txt | 150 | 150 | dell approvazione da parte del parlamento di un disegno di legge recante delega al governo per la generale disciplina di | riscossione | dei tributi ( attuata poi , in concreto , con il d.p.r . 28 gennaio 1988 n . 43 ) |
| 1988-959.txt | 234 | 234 | . la percentuale d aggio per i versamenti diretti veniva ivi fissata nel 48 per cento del dovuto per la | riscossione | mediante ruoli , esplicitandosi ( art . 1 legge n . 403 sub art . 3 , primo comma d.l |
| 1988-959.txt | 538 | 538 | di ripartizione indicati , ha trovato conferma anche assai di recente , là dove questa corte ha affermato che la | riscossione | dei tributi in sicilia comporta ” soluzioni aperte ” ( sent . n . 61 del 1987 ) ; queste |
| 1988-959.txt | 691 | 691 | risulta poi tendenzialmente rivolta proprio la disciplina dettata dal legislatore statale . 4 . 1 l esigenza di continuità nelle | riscossioni | in vista del successivo globale riordino aveva portato , già in precedenza , a determinare l aggio di riscossione uniforme |
| 1988-959.txt | 710 | 710 | nelle riscossioni in vista del successivo globale riordino aveva portato , già in precedenza , a determinare l aggio di | riscossione | uniforme , nella percentuale del 52,5 per cento ( art . 1 l . 7 marzo 1986 , n . |
| 1989-428.txt | 50 | 50 | , l art . 7 ) della legge regionale approvata il 5 aprile 1989 , concernente interventi nel settore della | riscossione | delle imposte dirette . la norma concede alla società so.g.e.si . , cui è demandata tale riscossione , un contributo |
| 1989-428.txt | 67 | 67 | nel settore della riscossione delle imposte dirette . la norma concede alla società so.g.e.si . , cui è demandata tale | riscossione | , un contributo straordinario di venticinque miliardi a carico dell esercizio finanziario 1989 , ” al fine di assicurare le |
| 1989-428.txt | 532 | 532 | e l efficienza del servizio nell interesse generale e , in modo specifico , dell ente destinatario dei tributi da | riscuotere | . è da porre , poi , in rilievo , la ” straordinarietà ” del contributo di cui è causa |
| 1989-428.txt | 733 | 733 | 1989 , n . 44 , in materia di aggio per il servizio esattoriale ) , dichiarata applicabile anche alla | riscossione | nella regione sicilia . nessun accenno in proposito si rinviene , nei lavori preparatori e nella stessa formulazione della normativa |
| 1989-428.txt | 892 | 892 | alla materia tributaria ( alla quale la norma parametro si riferisce ) , dato che essa provvede in materia di | riscossione | delle imposte , ma non tocca in alcun modo il regime della titolarità dei tributi , come statutariamente determinata . |
| 1989-428.txt | 1067 | 1067 | con il buon andamento dell amministrazione , essendo esse dirette ad assicurare la regolarità e l efficienza del servizio di | riscossione | , facendo uso di criteri e di modalità non irrazionali , né ultronei . |
| 1989-579.txt | 624 | 624 | amministrativo regionale non deve fare applicazione , in quanto attengono alla istituzione dell imposta ed alle modalità di liquidazione e | riscossione | e cioè agli aspetti propri della pretesa tributaria . il giudizio a quo concerne invece la impugnativa delle deliberazioni peraltro |
| 1989-82.txt | 1032 | 1032 | le dichiarazioni presentate con ritardo superiore al mese si considerano omesse a tutti gli effetti ma costituiscono titolo per la | riscossione | delle imposte dovute in base agli imponibili in esse indicati e delle ritenute indicate dai sostituti di imposta ” ; |
| 1990-156.txt | 311 | 311 | , n . 281 , che ha provveduto a determinare tassativamente i tipi e le procedure di accertamento e di | riscossione | dei tributi ” propri ” delle regioni . tra questi non sono previsti i diritti di segreteria , e pertanto |
| 1990-260.txt | 191 | 191 | ” spettano alla regione siciliana , oltre le entrate tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il |
| 1990-260.txt | 506 | 506 | 36 dello statuto speciale ( il quale non parla affatto della devoluzione alla regione delle entrate tributarie che lo stato | riscuote | nel territorio siciliano ) , ma nell art . 2 del d.p.r . n . 1074 del 1965 , sicché |
| 1990-260.txt | 690 | 690 | a favore della stessa ( come , in riferimento al caso esaminato , l acquisizione al bilancio regionale delle somme | riscosse | a titolo del previsto aumento delle tasse automobilistiche ) , ma in dipendenza del fatto che vi sia una legge |
| 1990-260.txt | 797 | 797 | , poiché , a fronte di parametri di giudizio che stabiliscono la spettanza alla regione di tutte le entrate tributarie | riscosse | dallo stato nell ambito del territorio siciliano ( salvo alcune eccezioni ) , è impugnata una disposizione di legge statale |
| 1990-260.txt | 891 | 891 | . 4 bis , quarto comma , che prevede , per il 1990 , la destinazione di parte delle somme | riscosse | a una successiva ripartizione tra i comuni e le province . 3 . anche il secondo motivo addotto dall avvocatura |
| 1990-260.txt | 1444 | 1444 | . 36 dello statuto , che non accenna minimamente alla devoluzione alla regione siciliana delle entrate tributarie che lo stato | riscuote | nel territorio della stessa , ma dall art . 2 , primo comma , del d.p.r . 26 luglio 1965 |
| 1990-260.txt | 1922 | 1922 | ” spettano alla regione siciliana , oltre le entrate tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate ” . questa norma generale subisce , tuttavia |
| 1990-260.txt | 2049 | 2049 | altro un entrata tributaria che , a norma dei parametri citati , spetta alla regione siciliana nei limiti del gettito | riscosso | nell ambito del territorio della regione stessa . sotto questo profilo , la disposizione contenuta nell articolo impugnato , per |
| 1990-260.txt | 2222 | 2222 | il solo anno 1990 , in base alla quale si impone allo stato il vincolo di destinare successivamente le somme | riscosse | , nei limiti di un importo pari a 700 miliardi di lire , a una ” ripartizione tra i comuni |
| 1990-260.txt | 2269 | 2269 | dalla normativa per la finanza locale per l anno 1990 ” . poiché la generica devoluzione di parte del gettito | riscosso | ai comuni e alle province non può essere considerata equivalente a quella ” specifica e diretta indicazione delle particolari finalità |
| 1990-260.txt | 2327 | 2327 | loro impiego , autorizza il legislatore a derogare alle norme statutarie che attribuiscono alla regione siciliana tutte le entrate fiscali | riscosse | nel territorio della regione medesima ( v . ancora sent . n . 61 del 1987 ) , non resta |
| 1990-260.txt | 2397 | 2397 | per cento delle tasse erariali automobilistiche in luogo di attribuire alla regione siciliana il gettito proveniente dalle stesse tasse , | riscosso | nell ambito del territorio della medesima regione . |
| 1991-105.txt | 41 | 41 | legge approvata dall assemblea regionale siciliana il 28 luglio 1990 ( concernente l istituzione e la disciplina del servizio di | riscossione | dei tributi e di altre entrate ) deducendo che essa col prevedere la erogazione , per l anno 1990 , |
| 1991-105.txt | 81 | 81 | , di un indennità straordinaria in favore della sogesi s.p.a . , nella sua qualità di commissario governativo delegato alla | riscossione | delle imposte in sicilia viola : a ) l art . 36 dello statuto siciliano , avendo travalicato i limiti |
| 1991-105.txt | 274 | 274 | ottobre 1986 , n . 657 , il governo è stato delegato ad emanare una nuova normativa in materia di | riscossione | dei tributi , prevedendosi la costituzione , presso il ministero delle finanze , di un apposito servizio . la riscossione |
| 1991-105.txt | 294 | 294 | riscossione dei tributi , prevedendosi la costituzione , presso il ministero delle finanze , di un apposito servizio . la | riscossione | delle imposte secondo i criteri direttivi fissati si esplica attraverso l ” affidamento in concessione ” della relativa gestione a |
| 1991-105.txt | 416 | 416 | servizio centrale , con decreto del ministro delle finanze . detto articolo prevede che ” la remunerazione del servizio di | riscossione | viene determinata in modo da assicurare una percentuale non differenziata di utile per ogni concessionario , sulla base dei dati |
| 1991-105.txt | 500 | 500 | del personale obbligatoriamente mantenuto in servizio presso ogni singola concessione ” . deve essere altresì considerato l ammontare delle somme | riscosse | nell ultimo biennio , dei tempi di valuta , dell indice di morosità e d inesigibilità , del numero e |
| 1991-105.txt | 549 | 549 | 25 del d.p.r . n . 43 cit . attribuisce al commissario governativo , al quale è affidata provvisoriamente la | riscossione | in caso di revoca , decadenza o vacanza della concessione , una remunerazione da stabilirsi col decreto ministeriale di nomina |
| 1991-105.txt | 631 | 631 | finanziaria e delle amministrazioni comunali alle spese per i locali e per gli arredi necessari all adempimento del servizio di | riscossione | . il successivo art . 132 prevede che i principi della nuova normativa si applicano anche alla regione siciliana la |
| 1991-105.txt | 670 | 670 | siciliana la quale , nell esercizio della sua competenza legislativa , provvede alla istituzione e alla disciplina del servizio di | riscossione | dei tributi per il proprio territorio . 4 . la legge impugnata ( promulgata nel corso di questo giudizio e |
| 1991-105.txt | 806 | 806 | disposto che , limitatamente all anno 1990 , alla società sogesi , nella qualità di commissario governativo delegato provvisoriamente alla | riscossione | dei tributi nei nove ambiti territoriali della sicilia , è concessa un indennità straordinaria , che sarà , in seguito |
| 1991-105.txt | 886 | 886 | 4 ottobre 1986 , n . 657 ( delega al governo per la istituzione e la disciplina dei servizi di | riscossione | dei tributi ) e dallo stesso decreto n . 43 ” si applicano anche alla regione siciliana , che provvede |
| 1991-105.txt | 917 | 917 | ” si applicano anche alla regione siciliana , che provvede con legge all istituzione e alla disciplina del servizio di | riscossione | dei tributi nell esercizio della competenza legislativa ad essa spettante in materia ” . la disposizione ( collocata tra le |
| 1991-105.txt | 957 | 957 | le norme transitorie e finali del d.p.r . n . 43 del 1988 , testo base relativo alla materia della | riscossione | dei tributi e delle entrate ) si qualifica per il suo contenuto ( istituzione del servizio nella regione ) e |
| 1991-105.txt | 1013 | 1013 | alla regione nella materia ) . la legge regionale , approvata il 26 luglio 1990 , istitutiva del servizio di | riscossione | dei tributi nell ambito della regione siciliana , è come si è detto espressione di potestà legislativa concorrente , sottoposta |
| 1991-105.txt | 1100 | 1100 | prevede la erogazione di un indennità straordinaria alla società sogesi , nella qualità di commissario governativo , delegato provvisoriamente alla | riscossione | delle imposte nei nove ambiti territoriali della regione . con la nomina di detto commissario straordinario si realizza una delle |
| 1991-105.txt | 1594 | 1594 | del commissario governativo e se ne indicano le finalità come intese ” ad evitare soluzioni di continuità nel servizio di | riscossione | ed a consentire , sia pure in tempi che già si avvertono ristretti , la predisposizione di tutti quegli atti |
| 1991-105.txt | 1741 | 1741 | lo scopo di assicurare alla gestione commissariale l equilibrio economico , reso particolarmente precario dall avvio del nuovo sistema di | riscossione | , aggravato da una consistenza dilatata del personale e poco elastico in relazione alle esigenze peculiari insorte . significativi riscontri |
| 1991-105.txt | 1899 | 1899 | sfuggire in proposito che , sempre in sede di discussione della legge regionale , la specifica gestione del servizio di | riscossione | fu definita , ” più che commissariale ” , ” per conto ” : il termine ” ristoro ” si |
| 1991-105.txt | 2152 | 2152 | 1988 , n . 43 , ha , in effetti , accentuato le difficoltà della gestione che già caratterizzavano la | riscossione | dei tributi in sicilia ( cfr . resoconti sommari citati , pag . 11 , 16 e 17 ) . |
| 1991-105.txt | 2224 | 2224 | e l efficienza del servizio nell interesse generale e , in modo specifico , dell ente destinatario dei tributi da | riscuotere | ” ( sent . 18 luglio 1989 , n . 428 cit . ) . dal carattere straordinario che la |
| 1991-105.txt | 2311 | 2311 | , l indennità in contestazione afferisce ad un diverso quadro ( statale e regionale ) determinato dal nuovo regime di | riscossione | tributaria . tale quadro è caratterizzato da peculiarità , che sono affiorate nel passaggio dall uno all altro sistema e |
| 1991-105.txt | 2340 | 2340 | , che sono affiorate nel passaggio dall uno all altro sistema e che concernono l oggetto e le modalità della | riscossione | , i diversi ambiti territoriali di essa , la posizione dei soggetti legittimati al servizio e , in particolare , |
| 1991-105.txt | 2447 | 2447 | , allo scopo di realizzare il ” contenimento degli squilibri gestionali per la fase di avvio del nuovo sistema di | riscossione | ” . si delinea , dunque , un quadro transitorio eccezionale e diffuso di integrazione , che rende più omogenee |
| 1991-105.txt | 2550 | 2550 | nelle seguenti emergenze : onere per il mantenimento e l assunzione del personale ; difficoltà di acquisire all area della | riscossione | quella coattiva delle tasse ed imposte indirette ; facoltà riconosciuta ad enti diversi dallo stato di avvalersi , per le |
| 1991-105.txt | 2571 | 2571 | quella coattiva delle tasse ed imposte indirette ; facoltà riconosciuta ad enti diversi dallo stato di avvalersi , per le | riscossioni | patrimoniali , di propri tesorieri . questi elementi si afferma nella relazione hanno prodotto in capo alle gestioni un “ |
| 1991-105.txt | 2657 | 2657 | normativa statale e da quella regionale per provvedere a specifiche emergenze finanziarie , proprie dell avvio del nuovo regime di | riscossione | , giustificano , anche per la conseguente eccezionalità , il contributo straordinario . si che non può ritenersi che l |
| 1991-219.txt | 31 | 31 | costituzionalità dell art . 66 , primo comma , d.p.r . 29 settembre 1973 n . 602 ( disposizioni sulla | riscossione | delle imposte sul reddito ) , per contrasto con l art . 24 della costituzione , nella parte in cui |
| 1991-219.txt | 257 | 257 | ampia responsabilità solidale del cessionario , che quindi rispondeva con tutto il suo patrimonio . pertanto nel nuovo regime della | riscossione | delle imposte dirette il cessionario d azienda ha una posizione non dissimile da quella del terzo acquirente di bene assoggettato |
| 1991-367.txt | 60 | 60 | siciliana 5 settembre 1990 , n . 35 , nella parte in cui esclude dai possibili concessionari del servizio di | riscossione | dei tributi le società per azioni costituite da persone fisiche . la disposizione non sarebbe conforme all art . 1 |
| 1991-367.txt | 112 | 112 | della legge 4 ottobre 1986 , n . 657 , concernente delega al governo per la istituzione del servizio di | riscossione | dei tributi , nonché all art . 31 , primo comma , lett . c , del successivo d.p.r . |
| 1991-367.txt | 154 | 154 | gennaio 1988 , n . 17 . entrambe le norme stabiliscono , infatti , che la concessione del servizio di | riscossione | dei tributi può essere conferita ” alle società per azioni regolarmente costituite . . . . . . dai soggetti |
| 1991-367.txt | 566 | 566 | del 1989 , 105 del 1991 ) . per quanto concerne specificamente l istituzione e la disciplina del servizio di | riscossione | dei tributi , l indicato carattere concorrente della potestà legislativa della regione è confermato dall art . 132 del d.p.r |
| 1991-367.txt | 624 | 624 | 4 ottobre 1986 , n . 657 ( delega al governo per la istituzione e la disciplina dei servizi di | riscossione | dei tributi ) e dallo stesso decreto n . 43 ” si applicano anche alla regione siciliana , che provvede |
| 1991-367.txt | 655 | 655 | ” si applicano anche alla regione siciliana , che provvede con legge all istituzione e alla disciplina del servizio di | riscossione | dei tributi nell esercizio della competenza legislativa ad essa spettante in materia ” . risulta peraltro evidente che sia la |
| 1991-367.txt | 749 | 749 | delega del 1986 e il successivo decreto delegato del 1988 hanno predisposto una completa ed aggiornata disciplina del servizio di | riscossione | dei tributi . tale servizio , di fondamentale importanza per il puntuale afflusso alle casse pubbliche delle risorse finanziarie e |
| 1991-367.txt | 827 | 827 | , il legislatore nazionale ha emanato una normativa generale , che disciplina l organizzazione centrale e periferica del servizio di | riscossione | , definendo al tempo stesso in tutti i suoi aspetti la figura del concessionario , con riguardo , quindi , |
| 1991-367.txt | 962 | 962 | stato . queste specificità non possono dirsi in contrasto con l assetto generale che si è dato al servizio di | riscossione | e al rapporto di concessione , né possono apparire prive di razionale giustificazione . la norma impugnata introduce infatti un |
| 1991-494.txt | 887 | 887 | . poiché il citato primo comma dell art . 4 si riferisce all ipotesi in cui l imposta fosse stata | riscossa | per ” versamento diretto ” ( pag . 7 della citata relazione ) , con il successivo comma , di |
| 1991-494.txt | 924 | 924 | successivo comma , di tenore analogo , il beneficio fu esteso anche ai casi in cui l imposta fosse stata | riscossa | per ” ritenuta diretta ” ( emendamento governativo 4 8 , approvato dalla sesta commissione della camera nella seduta del |
| 1992-177.txt | 655 | 655 | favore dell amministrazione finanziaria atteso che la proroga riguarda non solo i termini afferenti all azione di accertamento o di | riscossione | dell amministrazione medesima , ma anche i termini di adempimento delle obbligazioni tributarie dei contribuenti e di altre prescrizioni a |
| 1992-177.txt | 762 | 762 | della costituzione sia perché si tratta di attività accertativa , sia perché l interesse dell amministrazione al regolare accertamento e | riscossione | delle imposte ha carattere di specialità e natura di valore primario , in quanto connesso al generale dovere di solidarietà |
| 1992-256.txt | 580 | 580 | ” dovuto sulla base degli imponibili ” , soggiungendosi , secondo comma , che ai fini dell accertamento e della | riscossione | del contributo ” si applicano le disposizioni vigenti in materia di imposte sui redditi ” . d altra parte , |
| 1992-44.txt | 1578 | 1578 | ordinario regime della ritenuta d acconto ai sensi dell art . 27 cit . , facendone richiesta all atto della | riscossione | degli utili ; in mancanza della quale , trova invece applicazione lo stesso regime della ritenuta a titolo d imposta |
| 1992-89.txt | 584 | 584 | che si propone . invece più utile si appalesa il ricorso alla esecuzione individuale , che è un mezzo di | riscossione | eguale per tutti i debitori di imposta . 4 . la rimeditazione della questione è altresì imposta dalla stessa interpretazione |
| 1993-07.txt | 63 | 63 | , lett . c ) , del d.p.r . 28 gennaio 1988 n . 43 ( istitutivo del servizio di | riscossione | dei tributi ed altre entrate dello stato ed altri enti pubblici ) , nella parte in cui detta norma non |
| 1993-07.txt | 89 | 89 | dello stato ed altri enti pubblici ) , nella parte in cui detta norma non prevede che il compenso di | riscossione | , ivi disciplinato , spettante al concessionario del servizio riscossione tributi per il caso di riscossione coattiva , sia considerato |
| 1993-07.txt | 99 | 99 | in cui detta norma non prevede che il compenso di riscossione , ivi disciplinato , spettante al concessionario del servizio | riscossione | tributi per il caso di riscossione coattiva , sia considerato accessorio del tributo riscosso , agli effetti dell art . |
| 1993-07.txt | 105 | 105 | che il compenso di riscossione , ivi disciplinato , spettante al concessionario del servizio riscossione tributi per il caso di | riscossione | coattiva , sia considerato accessorio del tributo riscosso , agli effetti dell art . 2749 , primo comma , cod |
| 1993-07.txt | 113 | 113 | , spettante al concessionario del servizio riscossione tributi per il caso di riscossione coattiva , sia considerato accessorio del tributo | riscosso | , agli effetti dell art . 2749 , primo comma , cod . civ . , e come tale assistito |
| 1993-07.txt | 187 | 187 | ordinarie di intervento nelle procedure esecutive , godenti del medesimo privilegio del credito azionato , il credito a compenso di | riscossione | spettante al concessionario del servizio riscossione tributi ai sensi del citato art . 61 , d.p.r . n . 43 |
| 1993-07.txt | 193 | 193 | , godenti del medesimo privilegio del credito azionato , il credito a compenso di riscossione spettante al concessionario del servizio | riscossione | tributi ai sensi del citato art . 61 , d.p.r . n . 43 del 1988 . 2 . preliminarmente |
| 1993-07.txt | 478 | 478 | aggi esattoriali , nel quale il compenso dell esattore era a carico dell ente beneficiario e veniva trattenuto sul tributo | riscosso | , ai sensi dell art . 3 , sesto comma , d.p.r . 29 settembre 1973 n . 603 , |
| 1993-07.txt | 542 | 542 | introdotto con d.p.r . , 28 gennaio 1988 n . 43 , e con riguardo in particolare all ipotesi della | riscossione | coattiva , il correlativo compenso spettante al concessionario del servizio di riscossione ai sensi dell art . 61 , terzo |
| 1993-07.txt | 554 | 554 | e con riguardo in particolare all ipotesi della riscossione coattiva , il correlativo compenso spettante al concessionario del servizio di | riscossione | ai sensi dell art . 61 , terzo comma , lett . c ) d.p.r . n . 43 del |
| 1993-07.txt | 607 | 607 | ad esclusivo carico del contribuente dal sesto comma del medesimo art . 61 , essere considerato elemento accessorio del tributo | riscosso | , con la conseguente inestensibilità ex art . 2749 cod . civ . al primo dei privilegi previsti per il |
| 1993-07.txt | 668 | 668 | prospettato la superabilità di tale interpretazione in considerazione del ” nesso strumentale e funzionale ” che legherebbe il compenso di | riscossione | al tributo . peraltro la corte non ravvisa ragioni per discostarsi dalla esegesi proposta dal tribunale a quo , considerando |
| 1993-07.txt | 792 | 792 | / 64 ) non può essere comunque invocata dall imprenditore , quale innegabilmente è invece il concessionario del servizio di | riscossione | nel sistema del d.p.r . n . 43 del 1988 ( v . art . 31 d.p.r . cit . |
| 1993-07.txt | 916 | 916 | privilegio , sia perché l eventuale mancata percezione del compenso a carico del contribuente costituisce per il concessionario del servizio | riscossione | un rischio di impresa , preventivato ed accettato come costo della concessione , sia perché tale rischio risulta comunque valutato |
| 1993-07.txt | 963 | 963 | legislatore in sede di determinazione dell ammontare del compenso ( stabilito , proprio per quanto riguarda l ipotesi specifica della | riscossione | coattiva art . 61 , terzo comma , lett . ” c ” , citato con riguardo ” soprattutto all |
| 1993-07.txt | 1119 | 1119 | . infatti al di là della ritenuta ( dal giudice a quo ) concettuale irriducibilità del ” compenso ” per | riscossione | del tributo alle ” spese ” di esecuzione è decisivo anche in questo caso il rilievo che l esistenza dell |
| 1993-198.txt | 38 | 38 | 24 e 42 della costituzione dell art . 52 d.p.r . 29 settembre 1973 n . 602 ( disposizioni sulla | riscossione | delle imposte sul reddito ) nella parte in cui anche nell ipotesi in cui il bene pignorato nel corso di |
| 1993-198.txt | 62 | 62 | reddito ) nella parte in cui anche nell ipotesi in cui il bene pignorato nel corso di una procedura di | riscossione | coattiva delle imposte non sia stato ancora trasferito per essere rimasti senza esito gli incanti effettuati non consente l opposizione |
| 1993-198.txt | 301 | 301 | , d.p.r . 29 settembre 1973 n . 602 che ripete la stessa disposizione con riferimento alla nuova normativa della | riscossione | delle imposte sul reddito . né ad una diversa valutazione induce la circostanza di fatto allegata dal giudice rimettente per |
| 1993-198.txt | 401 | 401 | giudice rimettente , a dover essere disatteso . invero , l applicazione del rimedio dell opposizione tardiva alla procedura di | riscossione | coattiva delle imposte riconosciuta dalla sentenza citata come adeguato completamento della tutela del terzo non può non trovare luogo con |
| 1993-198.txt | 494 | 494 | cod . proc . civ . sia proponibile ” dopo ” la vendita stessa . inserita invece nella procedura di | riscossione | fiscale , la opposizione tardiva , appunto in ragione della rilevata necessità di adattamento , deve modellarsi sulla esigenza che |
| 1993-295.txt | 1862 | 1862 | nei limiti minimi e massimi , e la disciplina in materia di ricorsi contro gli atti di accertamento e di | riscossione | . in particolare , le tasse sulle concessioni regionali relative ” agli atti e provvedimenti adottati dalle regioni nell esercizio |
| 1993-362.txt | 216 | 216 | circa l accertamento presuntivo dei redditi delle imprese minori e da lavoro autonomo , nonché in ordine alla liquidazione e | riscossione | delle relative imposte ; la soggezione all imposta straordinaria immobiliare delle abitazioni assegnate ai soci delle cooperative edilizie di abitazione |
| 1993-362.txt | 339 | 339 | consentita dalle norme ora indicate , le quali , in via di principio , le attribuiscono tutte le entrate tributarie | riscosse | nel suo territorio , fatta eccezione per le nuove entrate destinate dalle leggi che le prevedono alla copertura di oneri |
| 1993-362.txt | 716 | 716 | statuto ” spettano alla regione , oltre le entrate tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il |
| 1993-362.txt | 796 | 796 | 1987 ) ha affermato che l eccezione al principio devolutivo alla regione sicilia dei proventi delle nuove entrate tributarie , | riscosse | nel suo territorio , richiede nella legge ” la inclusione di un apposita clausola di destinazione alle particolari finalità statali |
| 1993-363.txt | 350 | 350 | altro ” dai sette decimi del gettito delle imposte sul reddito delle persone fisiche e sul reddito delle persone giuridiche | riscosse | nel territorio della regione ” . a norma dell art . 54 dello stesso statuto , tale disposizione ( come |
| 1993-411.txt | 179 | 179 | del d.p.r . 26 luglio 1965 , n . 1074 , che attribuiscono alla regione siciliana tutte le entrate erariali | riscosse | nell ambito del suo territorio , salvo che il loro gettito sia specificatamente destinato dalla legge alla copertura di oneri |
| 1993-411.txt | 530 | 530 | diminuito dell utile di esercizio . l art . 3 , n . 6 , dispone che l imposta è | riscossa | col sistema del versamento diretto nei termini e con le modalità previste per il versamento a saldo dell imposta sul |
| 1993-411.txt | 584 | 584 | o , in mancanza , dell imposta locale sui redditi , da eseguirsi mediante distinta di versamento al concessionario della | riscossione | ovvero delega ad un azienda di credito oppure all ufficio postale . le modalità per l esecuzione dei versamenti in |
| 1993-411.txt | 692 | 692 | regione , facendone oggetto d impugnativa l art . 4 , comma secondo , dispone che , quanto alle somme | riscosse | in sicilia , in caso di versamento dell imposta a mezzo di delega , le aziende di credito debbono versare |
| 1993-411.txt | 873 | 873 | reddito delle persone giuridiche o , in mancanza , dell imposta locale sui redditi , avrebbe inteso disporre che la | riscossione | e la ripartizione della nuova imposta , se dovuta dalle persone fisiche debba essere assoggettata alla disciplina dell irpef ; |
| 1993-411.txt | 1086 | 1086 | in materia finanziaria dispone che ai sensi dell art . 36 dello statuto spettano alla regione tutte le entrate tributarie | riscosse | nell ambito del suo territorio , dirette e indirette , comunque denominate , ad eccezione delle nuove entrate il cui |
| 1993-411.txt | 1157 | 1157 | costantemente interpretata nel senso che l eccezione al principio devolutivo alla regione sicilia dei proventi delle nuove entrate tributarie , | riscosse | nel suo territorio , richiede un apposita clausola di destinazione a particolari finalità , indicate nella stessa legge che ne |
| 1993-411.txt | 1307 | 1307 | . 394 del 1992 cit . , invocato dall avvocatura dello stato . tale norma disciplina soltanto la fase della | riscossione | dell imposta , come si evince dall insieme delle sue disposizioni , che regolano i termini e le modalità dei |
| 1993-411.txt | 1387 | 1387 | documenti all amministrazione finanziaria per i conseguenti controlli . deve ritenersi , infatti , che il rinvio alle modalità di | riscossione | dell irpef , irpeg ed ilor , non può correttamente interpretarsi come rinvio anche alle modalità di ripartizione di tali |
| 1993-411.txt | 1470 | 1470 | già ricordata , contenuta nelle norme di attuazione dello statuto , esige , per la devoluzione allo stato di tributi | riscossi | nella regione , esplicite norme di destinazione dell imposta a finalità particolari . ne deriva che l art . 4 |
| 1993-411.txt | 1528 | 1528 | annullato , nella parte in cui attribuisce allo stato l 87,40 per cento dell imposta sul patrimonio netto delle imprese | riscossa | nella regione sicilia dalle società di persone . |
| 1993-480.txt | 23 | 23 | diritto 1 . 1 . la commissione tributaria di catania denunzia la disciplina dei compensi ai concessionari del servizio di | riscossione | dei tributi nella parte in cui con riguardo , in particolare , al ” compenso dovuto per la riscossione degli |
| 1993-480.txt | 42 | 42 | di riscossione dei tributi nella parte in cui con riguardo , in particolare , al ” compenso dovuto per la | riscossione | degli importi iscritti a ruolo per i pagamenti effettuati dopo la notifica della cartella di pagamento ( e prima della |
| 1993-480.txt | 82 | 82 | della notifica dell avviso di mora ” ) ne determina l ammontare in percentuale ( 1 % ) delle somme | riscosse | con un minimo di 15.000 lire , ” per ogni articolo iscritto a ruolo ” , ancorché di un importo |
| 1993-480.txt | 1417 | 1417 | può collidere norma , quale è quella in oggetto , che ha riguardo solo al diverso e successivo aspetto della | riscossione | del tributo stesso ( cfr . sent . 63 / 1982 ) . 6 . né , in relazione all |
| 1993-480.txt | 1465 | 1465 | disposizione può reputarsi irragionevole o discriminatoria . in una fattispecie in cui il compenso per il concessionario del servizio di | riscossione | dei tributi è ( senza contestazioni sul piano della legittimità ) posto a carico del contribuente , che a quel |
| 1994-127.txt | 73 | 73 | nella gazzetta ufficiale n . 100 del 30 aprile 1993 ) . tale decreto , che regola le modalità di | riscossione | con versamento tramite delega agli uffici postali dell imposta sul patrimonio netto delle imprese , dispone , tra l altro |
| 1994-127.txt | 210 | 210 | in materia finanziaria . 2 . della questione si è già occupata la corte , in relazione all ipotesi della | riscossione | della stessa imposta sul patrimonio netto delle imprese tramite delega alle aziende di credito . con decisione 23 novembre 1993 |
| 1994-127.txt | 291 | 291 | sul patrimonio netto delle imprese , all art . 3 , n . 6 , dispone che tale imposta è | riscossa | col sistema del versamento diretto nei termini e con le modalità previste per il versamento a saldo dell imposta sul |
| 1994-127.txt | 345 | 345 | o , in mancanza , dell imposta locale sui redditi , da eseguirsi mediante distinta di versamento al concessionario della | riscossione | ovvero delega ad un azienda di credito oppure all ufficio postale . le modalità per l esecuzione dei versamenti in |
| 1994-127.txt | 409 | 409 | delle finanze da pubblicare nella gazzetta ufficiale . rilevò inoltre la corte che tale norma disciplina soltanto la fase della | riscossione | dell imposta , come si evince dall insieme delle sue disposizioni , che regolano i termini e le modalità dei |
| 1994-127.txt | 496 | 496 | controlli . deve , infatti , ritenersi osservava , al riguardo , la corte che il rinvio alle modalità di | riscossione | dell irpef , irpeg ed ilor , non può correttamente interpretarsi come rinvio anche alle modalità di ripartizione di tali |
| 1994-127.txt | 574 | 574 | alla quale la disciplina contenuta nelle norme di attuazione dello statuto esige , per la devoluzione allo stato di tributi | riscossi | nella regione , esplicite norme di destinazione dell imposta a finalità particolari . donde l illegittimità , e il conseguente |
| 1994-127.txt | 736 | 736 | 17 dicembre 1992 , pubblicato nella gazzetta ufficiale n . 100 del 30 aprile 1993 , il quale regola la | riscossione | dell imposta sul patrimonio netto delle imprese attraverso delega agli uffici postali . ne consegue che anche l art . |
| 1994-127.txt | 780 | 780 | decreto , nella parte in cui attribuisce allo stato l 87,40 per cento dell imposta sul patrimonio netto delle imprese | riscossa | nel territorio siciliano , è illegittimo e va annullato . non esplica alcun rilievo nella vicenda la norma posta dall |
| 1994-127.txt | 917 | 917 | base alla normativa preesistente , nella vigenza della quale è stato emanato il decreto impugnato , relativo alle modalità di | riscossione | dell imposta , tramite delega agli uffici postali . pertanto , va dichiarata la non spettanza allo stato del potere |
| 1994-18.txt | 343 | 343 | , ai sensi dell art . 15 del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla | riscossione | delle imposte sul reddito ) , l iscrizione nei ruoli delle imposte viene effettuata in base ad accertamenti non definitivi |
| 1994-18.txt | 973 | 973 | alla disciplina vigente al momento del loro attualizzarsi . l iscrizione a ruolo ed il pagamento attengono al momento della | riscossione | e quindi ad essi è applicabile legittimamente la norma esecutiva sopravvenuta senza dovere , questa situazione , essere raffrontata o |
| 1994-206.txt | 129 | 129 | prevista le controversie in materia di revisione della misura dell aggio , convenuta nei contratti per l accertamento e la | riscossione | dell imposta comunale sulla pubblicità , dei diritti sulle pubbliche affissioni e delle tasse di occupazione di spazi ed aree |
| 1994-206.txt | 534 | 534 | materia di finanza locale , che hanno sovente attribuito la competenza a risolvere le controversie fra comuni e agenti della | riscossione | di imposte sulla pubblicità e diritti sulle pubbliche affissioni ad una commissione arbitrale , già prevista nel regio decreto legge |
| 1994-222.txt | 867 | 867 | una entrata corrispondente ad un tributo proprio , alla regione spettante in quanto sostitutiva della quota regionale del gettito ilor | riscosso | nel territorio della stessa . anche sotto questo profilo la censura non può essere condivisa . il gettito dell imposta |
| 1994-289.txt | 1563 | 1563 | a versare le imposte sulle quote di capitale destinate a risparmio . la riduzione della base imponibile rispetto alle rendite | riscosse | viene , dunque , in questo caso , a rappresentare un correttivo giustificato dall esigenza di evitare l onere ingiusto |
| 1994-355.txt | 531 | 531 | di cui al citato art . 78 dello statuto , e le quote del gettito delle entrate tributarie dello stato | riscosse | nei territori provinciali , che sono assegnate alle province in base all art . 75 dello statuto speciale . per |
| 1994-358.txt | 51 | 51 | . 29 settembre 1973 , n . 602 , che , disciplinando l esecuzione forzata nel contesto delle disposizioni sulla | riscossione | coattiva delle imposte sul reddito , stabilisce che l opposizione di terzi , i quali pretendono di avere la proprietà |
| 1994-358.txt | 573 | 573 | nel contesto di uno speciale procedimento di esecuzione , nel quale si manifesta il fondamentale interesse di assicurare la tempestiva | riscossione | dei crediti tributari , garantendo , tra l altro , il regolare svolgimento della vita finanziaria dello stato ( sentenza |
| 1994-358.txt | 617 | 617 | del 1962 ) . si tratta di una normativa risalente nel tempo , tesa ad assicurare speditezza ed incisività alla | riscossione | coattiva delle imposte dirette da parte dell esattore . la stessa disciplina era già prevista , con disposizioni simili anche |
| 1994-358.txt | 806 | 806 | in donazione , con atto pubblico anteriore al matrimonio . 3 . la questione è fondata . il sistema della | riscossione | coattiva delle imposte sul reddito privilegia l interesse alla pronta realizzazione del credito fiscale . l espropriazione forzata nei confronti |
| 1994-358.txt | 884 | 884 | opposizioni tendono a prevenire e ad escludere elusioni fraudolente . la preminenza dell esigenza di realizzazione del credito fiscale nella | riscossione | coattiva delle imposte dirette deve tuttavia trovare la sua misura , ed un ragionevole limite , nella rispondenza alle finalità |
| 1994-358.txt | 956 | 956 | vi sia il rischio di fraudolente elusioni , non appartengono al contribuente moroso . l esigenza è piuttosto quella di | riscuotere | con speditezza le imposte non pagate , procedendo all espropriazione dei beni mobili che , per il luogo in cui |
| 1994-365.txt | 704 | 704 | stessa e , in via conseguenziale , della legittimità degli atti posti in essere dall amministrazione finanziaria per provvedere alla | riscossione | coattiva dell imposta ( sentenze n . 63 del 1982 e n . 313 del 1985 ) . a sua |
| 1994-52.txt | 1115 | 1115 | d.p.r . n . 1074 del 1965 , prevede la spettanza alla regione siciliana di tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , ad eccezione di quelle ” il cui gettito sia destinato con apposite leggi alla |
| 1994-52.txt | 1987 | 1987 | per il 1994 e in quattrocentosedici miliardi per il 1995 , per inferirne che la determinazione della misura delle entrate | riscosse | nella regione trentino alto adige , riservata allo stato , sia avvenuta o avvenga al di fuori del procedimento d |
| 1995-11.txt | 690 | 690 | . ” tassazione alla fonte ” ) , sia a criteri di tecnica tributaria per agevolare l accertamento e la | riscossione | dei tributi , come affermato da questa corte nelle sentenze nn . 92 / 1972 , 128 / 1986 e |
| 1995-143.txt | 947 | 947 | legge , desumibili anche dagli atti parlamentari , nell esigenza di individuare un meccanismo di immediato accertamento e di agevole | riscossione | dell imposta medesima . nel necessario bilanciamento di interessi fra esigenze finanziarie della collettività e tutela delle ragioni del contribuente |
| 1995-318.txt | 156 | 156 | 24 e 113 della costituzione . 2 . va premesso che la questione sottoposta al vaglio della corte concerne la | riscossione | delle entrate dell ente autonomo dell acquedotto pugliese ; materia a suo tempo disciplinata dalla legge 23 settembre 1920 , |
| 1995-318.txt | 216 | 216 | all istituzione di detto ente , che stabilì , all art . 11 , l affidamento agli esattori comunali della | riscossione | di tutte le entrate dell ente medesimo . successivamente , l art . 1 della legge 13 dicembre 1928 , |
| 1995-318.txt | 250 | 250 | 1 della legge 13 dicembre 1928 , n . 3233 , in sostituzione della precedente disciplina , precisò che la | riscossione | sarebbe stata fatta dagli esattori comunali ovvero da un esattore unico , in base a ruoli resi esecutori , con |
| 1995-318.txt | 282 | 282 | , in base a ruoli resi esecutori , con tutte le modalità e secondo le norme in vigore per la | riscossione | delle imposte dirette ( art . 11 ) , disponendo , al tempo stesso , che gli utenti fossero tenuti |
| 1995-318.txt | 529 | 529 | grado ; e quella regolata dagli artt . 53 e 54 , i quali , nell ambito della disciplina della | riscossione | coattiva , consentono , del pari , all intendente , in sede di ricorso contro gli atti esecutivi dell esattore |
| 1995-318.txt | 616 | 616 | 618 del codice di procedura civile . 3 . così richiamato , nelle sue linee generali , l ordinamento della | riscossione | tributaria , va rilevato che , nel caso di specie , il pretore di lecce adito da taluni utenti i |
| 1995-318.txt | 870 | 870 | . 1 della legge n . 3233 del 13 dicembre 1928 nella parte in cui richiamando la normativa sulla “ | riscossione | delle imposte dirette ” e rendendo , perciò , applicabili gli artt . 53 e 54 del d.p.r . n |
| 1995-318.txt | 905 | 905 | e 54 del d.p.r . n . 602 del 1973 , non consente all autorità giudiziaria ordinaria di sospendere la | riscossione | di entrate di natura non tributaria . la questione è fondata . questa corte ha avuto , più volte , |
| 1995-318.txt | 1011 | 1011 | organo possa , meglio di ogni altro , valutare comparativamente la posizione del contribuente e l interesse dello stato alla | riscossione | , nel quadro dell andamento complessivo dell attività tributaria . al tempo stesso , la giurisprudenza costituzionale ha escluso , |
| 1995-318.txt | 1038 | 1038 | dell attività tributaria . al tempo stesso , la giurisprudenza costituzionale ha escluso , in relazione al delineato ordinamento della | riscossione | esattoriale , che la potestà cautelare del giudice costituisca una componente essenziale della tutela giurisdizionale ex artt . 24 e |
| 1995-318.txt | 1107 | 1107 | alla quale la pubblica amministrazione , se soccombente , è tenuta a dare esecuzione mediante la pronta restituzione della somma | riscossa | e non dovuta ( sentenza n . 63 del 1982 ) . la conseguenza è che , nel caso di |
| 1995-318.txt | 1131 | 1131 | ( sentenza n . 63 del 1982 ) . la conseguenza è che , nel caso di entrate non tributarie | riscosse | secondo la procedura esattoriale , il debitore , mentre è legittimato a proporre un azione di accertamento negativo della pretesa |
| 1995-318.txt | 1238 | 1238 | sip , azienda di distribuzione del metano ) , nel precludere all autorità giudiziaria ordinaria di disporre la sospensione della | riscossione | anche quando si tratti di entrate di natura privatistica . a ciò si aggiunge , nella prospettazione dell ordinanza , |
| 1995-318.txt | 1363 | 1363 | comunque anche la tutela cautelare l utente subisce rispetto alle controversie concernenti gli altri servizi non ricompresi nel sistema di | riscossione | esattoriale . sotto altro aspetto e venendo così all altro profilo prospettato dall ordinanza , e cioè a quello della |
| 1995-318.txt | 1459 | 1459 | giurisdizionale , per considerarsi legittima , deve pur sempre risultare ispirata a motivi di ragionevolezza . occorre considerare che la | riscossione | delle entrate non tributarie dell ente autonomo per l acquedotto pugliese , pur essendo inserita nel regime di cui al |
| 1995-318.txt | 1698 | 1698 | conclusione , appare chiaro , dal sistema accolto dal legislatore , che , nel caso di contestazione giudiziaria , la | riscossione | coattiva delle imposte avviene in maniera graduale in relazione all andamento del processo , sicché la esecutorietà risulta ope legis |
| 1995-318.txt | 1757 | 1757 | nei vari gradi di giudizio . ciò che evidenzia ancora di più il discriminatorio regime al quale risulta assoggettata la | riscossione | delle entrate di natura non tributaria quando l utente avanzi contestazioni circa la esistenza o l entità del credito , |
| 1995-318.txt | 1789 | 1789 | circa la esistenza o l entità del credito , atte a legittimare un azione di accertamento negativo . per dette | riscossioni | infatti neppure è prevista quella ” graduazione ” della esecutività che , come si è accennato , nell ambito della |
| 1995-318.txt | 1813 | 1813 | prevista quella ” graduazione ” della esecutività che , come si è accennato , nell ambito della disciplina positiva della | riscossione | delle stesse entrate tributarie bilancia la mancata previsione di misure cautelari giurisdizionali . aggiungasi che , nella recente riforma della |
| 1995-321.txt | 67 | 67 | parte in cui come interpretato dalla corte di cassazione esclude che i ruoli dell imposta complementare costituiscano titolo per la | riscossione | nei confronti della moglie ove l imposta stessa sia stata definita per condono dal marito ai sensi del decreto legge |
| 1995-321.txt | 153 | 153 | definitivo , il ruolo dell imposta complementare dovuta dal marito e comprensiva dei redditi della moglie costituisce titolo per la | riscossione | nei confronti di quest ultima ; con l art . 53 , primo comma , della costituzione , in quanto |
| 1995-321.txt | 1057 | 1057 | , intervenuto con la legge 12 novembre 1976 , n . 751 a dettare ” norme per la determinazione e | riscossione | delle imposte sui redditi dei coniugi per gli anni 1974 e precedenti ” , mentre ha consentito ( art . |
| 1995-321.txt | 1346 | 1346 | in contestazione , la stessa non risponde del pagamento dei tributi , nemmeno se l amministrazione finanziaria non riesca a | riscuoterli | dal marito che risulta non possidente . la censura non può essere accolta per la considerazione che discende da quanto |
| 1995-430.txt | 824 | 824 | prevede che , ai fini della formazione delle giacenze occorrenti per l effettuazione dei rimborsi delle eccedenze , le somme | riscosse | a titolo di imposta siano versate in una contabilità speciale aperta presso la locale sezione di tesoreria provinciale dello stato |
| 1995-430.txt | 962 | 962 | competente medesimo . e questo anche in vista di una regolare ed ordinata gestione dei rimborsi con i fondi della | riscossione | . l obbligo imposto al contribuente di effettuare il versamento iva nelle sole aziende di credito site nella circoscrizione territoriale |
| 1995-430.txt | 1266 | 1266 | , proprio in materia tributaria , non può disconoscersi al legislatore la discrezionalità necessaria per la disciplina delle modalità di | riscossione | dei tributi , in relazione ai singoli tipi di imposta , nonché dei termini per i relativi versamenti , anche |
| 1995-437.txt | 57 | 57 | e degli artt . 53 e 54 del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla | riscossione | delle imposte sul reddito ) . le disposizioni impugnate , secondo l ordinanza di rinvio , non consentirebbero al giudice |
| 1995-437.txt | 90 | 90 | ordinanza di rinvio , non consentirebbero al giudice , in sede di opposizione avverso la cartella esattoriale emessa per la | riscossione | di somme a titolo di sanzione da infrazione stradale ( contestata con verbale poi divenuto titolo esecutivo in ragione del |
| 1995-437.txt | 804 | 804 | all art . 22 della legge n . 689 del 1981 ) anche la possibilità di ottenere la sospensione della | riscossione | , pretesa con la cartella esattoriale emessa sulla base del titolo esecutivo formatosi ai sensi dell art . 203 , |
| 1995-437.txt | 898 | 898 | e 103 della costituzione ) , in quanto in base ad essa risulta indifferente , per ottenere la sospensione della | riscossione | in sede di azione giudiziaria , l essersi o meno avvalsi previamente del rimedio amministrativo ai sensi degli artt . |
| 1995-437.txt | 966 | 966 | il pagamento delle somme dovute a titolo di sanzione amministrativa pecuniaria non è effettuato nei termini previsti , la loro | riscossione | avviene mediante notifica della cartella esattoriale e relativa procedura esecutiva . difatti detto art . 206 stabilisce che la riscossione |
| 1995-437.txt | 986 | 986 | riscossione avviene mediante notifica della cartella esattoriale e relativa procedura esecutiva . difatti detto art . 206 stabilisce che la | riscossione | in parola è regolata dall art . 27 della legge n . 689 del 1981 , il quale , a |
| 1995-437.txt | 1044 | 1044 | d.p.r . 29 settembre 1973 , n . 602 , il quale , prevedendo , ai fini della sospensione della | riscossione | , una particolare procedura amministrativa dinanzi all intendente di finanza , fa ritenere esclusa la possibilità di ottenerla dal giudice |
| 1995-437.txt | 1103 | 1103 | ha dichiarato l illegittimità costituzionale dell art . 1 della legge n . 3233 del 1928 concernente la disciplina della | riscossione | delle entrate a favore dell ente autonomo per l acquedotto pugliese nella parte in cui , richiamando le norme in |
| 1995-437.txt | 1127 | 1127 | favore dell ente autonomo per l acquedotto pugliese nella parte in cui , richiamando le norme in vigore per la | riscossione | delle imposte dirette ( cioè il d.p.r . n . 602 del 1973 cit . ) , impediva all autorità |
| 1995-437.txt | 1199 | 1199 | il principio , di estrema importanza nella questione in esame , secondo cui , quando si verte in tema di | riscossione | di somme diverse da quelle di natura tributaria ( rispetto alle quali è espressamente previsto che la sospensione della cartella |
| 1995-437.txt | 1262 | 1262 | tutela giudiziaria , per essere conforme ai precetti costituzionali , non può escludere la possibilità di ottenere la sospensione della | riscossione | . ma mentre , per ottenere tale risultato , nella questione definita con la sentenza in parola si è dovuti |
| 1995-437.txt | 1306 | 1306 | dichiarazione di incostituzionalità della normativa allora denunziata , in quanto essa , operando un mero rinvio alla disciplina per la | riscossione | delle entrate tributarie , escludeva la possibilità di ottenere la tutela cautelare dinanzi al giudice ordinario , nella questione ora |
| 1995-437.txt | 1359 | 1359 | base della indicata interpretazione adeguatrice , perché , come si è visto , il rinvio al sistema previsto per detta | riscossione | è operato in via indiretta attraverso il rinvio all art . 22 ( e 23 ) della legge n . |
| 1995-444.txt | 60 | 60 | secondo comma , lettera b ) , del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla | riscossione | delle imposte sul reddito ) , non consentendo al coniuge di opporsi al pignoramento dei mobili posti nella casa di |
| 1995-444.txt | 432 | 432 | speciale procedimento di esecuzione curato dall ufficiale esattoriale , nel quale si manifesta il fondamentale interesse di assicurare la tempestiva | riscossione | dei crediti tributari , che concorre a garantire il regolare svolgimento della vita finanziaria dello stato ( sentenza n . |
| 1995-444.txt | 466 | 466 | finanziaria dello stato ( sentenza n . 87 del 1962 ) . per raggiungere queste finalità , il sistema di | riscossione | coattiva delle imposte prevede l espropriazione forzata nei confronti del debitore moroso , curata direttamente dall esattore con procedure semplificate |
| 1995-444.txt | 574 | 574 | con la sentenza n . 358 del 1994 , che la preminenza dell esigenza di realizzare il credito fiscale nella | riscossione | coattiva delle imposte deve trovare la sua misura ed un ragionevole limite nella rispondenza alle finalità che la giustificano e |
| 1995-471.txt | 72 | 72 | , abbia rifiutato l apertura di un conto corrente postale a cura dell ufficio del registro di roma per la | riscossione | delle tasse di concessione governativa proprie della stessa regione , riordinate con legge regionale 24 agosto 1993 , n . |
| 1995-471.txt | 695 | 695 | tutta la problematica in materia , va premesso che la regione siciliana ha istituito e disciplinato il proprio servizio di | riscossione | dei tributi e delle altre entrate ( legge regionale 5 settembre 1990 , n . 35 ) , e che |
| 1995-471.txt | 752 | 752 | legge 16 maggio 1970 , n . 281 ) ha stabilito che ” all accertamento , alla liquidazione e alla | riscossione | delle tasse sulle concessioni regionali provvedono direttamente le regioni ” . anche alla luce di queste sopravvenute disposizioni , l |
| 1995-472.txt | 62 | 62 | stata respinta la richiesta della stessa regione a che il ministro impartisse idonee istruzioni all aci affinché i proventi della | riscossione | in sicilia della sovrattassa annuale per autovetture ed autoveicoli azionati con motore diesel , istituita con l art . 8 |
| 1995-56.txt | 217 | 217 | n . 427 , senza efficacia retroattiva . tuttavia , poiché per gli anni precedenti la tassa è stata indebitamente | riscossa | dallo stato italiano in violazione dell art . 10 della direttiva 69 / 335 / cee del 17 luglio 1969 |
| 1995-56.txt | 532 | 532 | , il giudice a quo deve disapplicarle entrambe , condannando senz altro l amministrazione finanziaria al rimborso delle somme indebitamente | riscosse | . la norma processuale violerebbe il principio fissato dalla corte di giustizia ce con le sentenze 9 novembre 1983 , |
| 1995-56.txt | 606 | 606 | trattato , secondo cui le condizioni formali e sostanziali stabilite dalle diverse legislazioni nazionali in materia di rimborso di tributi | riscossi | in contrasto col diritto comunitario o in materia di risarcimento dei danni per mancata attuazione di una direttiva comunitaria “ |
| 1995-56.txt | 975 | 975 | 15 del 1991 ) , tanto meno quando , come nella specie , è chiesto il rimborso di tributi indebitamente | riscossi | dall amministrazione finanziaria . non vi sono ragioni che giustifichino il privilegio di una disciplina speciale , in favore del |
| 1996-157.txt | 788 | 788 | leggi fiscali , a partire da quella del 26 gennaio 1961 , n . 29 , contenente la disciplina della | riscossione | dei carichi in materia di tasse ed imposte indirette sugli affari , alla quale vanno aggiunti gli artt . 55 |
| 1996-157.txt | 1799 | 1799 | , sia della stessa amministrazione finanziaria che estranei a questa ( in alcuni casi , ufficio tributario e concessionario della | riscossione | ; in altri , centri di servizio e banca d italia ; in altri ancora ufficio tributario , ministero delle |
| 1996-157.txt | 2029 | 2029 | indici espressivi di ricchezza , bensì sulla costituzionalità di una disciplina che concerne un rapporto di restituzione di tributi indebitamente | riscossi | , regolato dal legislatore secondo particolari modalità . il che rende palese l improprietà dello stesso riferimento al parametro invocato |
| 1996-253.txt | 203 | 203 | triennali di bilancio della regione siciliana , si determina presuntivamente il maggior gettito , riservato all erario , delle imposte | riscosse | nella regione come effetto delle medesime disposizioni legislative . 2 . il ricorso non è fondato . non è posta |
| 1996-253.txt | 332 | 332 | attuazione dello statuto della regione siciliana in materia finanziaria , pur stabilendo che spettano alla regione tutte le entrate erariali | riscosse | nell ambito del suo territorio , prevedono che a tale regola si deroghi per le nuove entrate tributarie il cui |
| 1996-300.txt | 87 | 87 | di procedura civile , nella parte in cui non consentirebbero al giudice ordinario di sospendere in via d urgenza la | riscossione | d imposta doganale , pur in presenza dei presupposti della richiesta tutela . 2 . la questione è inammissibile . |
| 1996-300.txt | 214 | 214 | detta ingiunzione , norme contenenti previsioni del tutto estranee al tema . norme , cioè , descrittive del sistema di | riscossione | mediante ruoli ( artt . 67 e seguenti del d.p.r . n . 43 del 1988 ) , enunciative dei |
| 1996-415.txt | 29 | 29 | legittimità costituzionale investe l art . 52 del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla | riscossione | delle imposte sul reddito ) , che disciplina l opposizione di terzi nell ambito del procedimento di espropriazione forzata per |
| 1996-415.txt | 51 | 51 | imposte sul reddito ) , che disciplina l opposizione di terzi nell ambito del procedimento di espropriazione forzata per la | riscossione | delle imposte non pagate . il giudice rimettente ritiene che la non proponibilità dell opposizione da parte dei parenti ed |
| 1996-415.txt | 179 | 179 | anteriore al pignoramento . 2 . la questione è fondata , nei limiti di seguito precisati . la disciplina della | riscossione | coattiva delle imposte sul reddito , curata dall ufficio esattoriale che procede direttamente all espropriazione forzata in virtù del ruolo |
| 1996-415.txt | 352 | 352 | con certezza e senza il rischio di fraudolente elusioni , non appartengono al contribuente moroso . l esigenza della pronta | riscossione | delle imposte non pagate , che è alla base dell espropriazione forzata esattoriale , consente di porre ragionevoli limiti all |
| 1996-429.txt | 98 | 98 | modalità di versamento della tassa sulla partita iva , sottrae alla regione il 50 % delle somme a questo titolo | riscosse | in sicilia e che la ricorrente ritiene spettare ad essa . difatti , l art . 36 dello statuto speciale |
| 1996-429.txt | 179 | 179 | approvate con d.p.r . 26 luglio 1965 , n . 1074 ) riservano alla regione tutte le entrate tributarie erariali | riscosse | nel suo ambito territoriale , ad eccezione delle nuove entrate tributarie il cui gettito sia destinato con apposite leggi alla |
| 1996-429.txt | 330 | 330 | e numeri di partita iva . la nota prevede che per le operazioni effettuate in sicilia , essendo l imposta | riscossa | mediante delega alle aziende di credito , queste versino il 50 % degli importi alle competenti sezioni di tesoreria provinciale |
| 1996-429.txt | 376 | 376 | parte all ufficio provinciale della cassa regionale siciliana . l attribuzione alla regione siciliana del solo 50 % dell imposta | riscossa | nell ambito del suo territorio è priva di fondamento legislativo . difatti l art . 3 , comma 241 , |
| 1996-429.txt | 490 | 490 | in sede comunitaria . questa particolare finalità , specificata dalla legge , consentirebbe di devolvere allo stato le entrate tributarie | riscosse | nell ambito territoriale regionale . ma deve sussistere un ulteriore ed indefettibile requisito , egualmente richiesto dall art . 2 |
| 1996-429.txt | 564 | 564 | da un incremento dell importo delle aliquote di imposte preesistenti . la regola della riserva alla regione delle imposte erariali | riscosse | nel suo ambito territoriale , con l eccezione delle nuove entrate specificamente destinate allo stato , è rispettata anche dalla |
| 1996-429.txt | 868 | 868 | ne deriva che la nota ministeriale denunciata dispone il versamento alle tesorerie provinciali dello stato delle tasse in questione , | riscosse | nell ambito del territorio regionale , in violazione delle attribuzioni della regione siciliana in materia finanziaria , previste dall art |
| 1996-430.txt | 216 | 216 | . 26 luglio 1965 , n . 1074 ) , che riserva alla regione siciliana tutte le entrate tributarie erariali | riscosse | nell ambito del territorio regionale , ad eccezione delle nuove entrate tributarie il cui gettito sia stato dalla legge specificamente |
| 1996-430.txt | 391 | 391 | di attuazione . rimane così preclusa , in via generale , la devoluzione allo stato di entrate tributarie erariali , | riscosse | nel territorio della regione siciliana , ma prive del carattere di novità . se , dunque , l importo della |
| 1996-54.txt | 162 | 162 | , del minimo garantito e del canone fisso convenuto nei contratti di concessione del servizio per l accertamento e la | riscossione | dell imposta comunale sulla pubblicità e dei diritti sulle pubbliche affissioni demanda la revisione stessa alla commissione arbitrale di cui |
| 1996-54.txt | 631 | 631 | del minimo garantito e del canone fisso , convenute nei contratti di concessione del servizio per l accertamento e la | riscossione | dell imposta comunale sulla pubblicità e dei diritti sulle pubbliche affissioni , devono essere revisionate in relazione alle maggiori riscossioni |
| 1996-54.txt | 651 | 651 | riscossione dell imposta comunale sulla pubblicità e dei diritti sulle pubbliche affissioni , devono essere revisionate in relazione alle maggiori | riscossioni | derivanti da detto aumento di tariffe ; e stabilisce altresì che , in caso di mancato accordo tra le parti |
| 1996-73.txt | 678 | 678 | legge desumibili anche dagli atti parlamentari nell esigenza di individuare un meccanismo di immediato accertamento e di agevole e rapida | riscossione | , premessa necessaria perché una imposta straordinaria possa rivelarsi un tributo perequato sul patrimonio . nel necessario bilanciamento di interessi |
| 1997-111.txt | 488 | 488 | , 42 e 53 della costituzione e , dall altro , alla disciplina delle fasi procedimentali che mettono capo alla | riscossione | , quali si evincono dagli artt . 18 e 12 del suddetto decreto legislativo , disposizioni reputate viziate , la |
| 1997-111.txt | 612 | 612 | adempimenti relativi alla liquidazione , rettifica delle dichiarazioni , accertamento , irrogazione delle sanzioni e degli interessi , nonché alla | riscossione | delle somme dovute per ici , disponendo che essa operi a norma delle disposizioni che riguardano l accertamento e la |
| 1997-111.txt | 633 | 633 | delle somme dovute per ici , disponendo che essa operi a norma delle disposizioni che riguardano l accertamento e la | riscossione | delle imposte erariali sui redditi nonché l irrogazione delle relative sanzioni . dal canto suo l art . 12 conferisce |
| 1997-111.txt | 661 | 661 | irrogazione delle relative sanzioni . dal canto suo l art . 12 conferisce al comune il potere di procedere alla | riscossione | coattiva immediata delle somme liquidate per imposta , sanzioni ed interessi , anche in caso di impugnazione del relativo accertamento |
| 1997-137.txt | 697 | 697 | che il ricorso alle presunzioni legali in materia tributaria è lecito , essendo volto a proteggere l interesse generale alla | riscossione | contro ogni tentativo di evasione ha avuto modo di affermare , in un altra ipotesi ma con specifico riferimento alla |
| 1997-239.txt | 56 | 56 | 1973 , n . 602 , nella parte in cui , attraverso il rinvio alle ” norme previste per la | riscossione | delle imposte dirette ” , determinerebbero l inapplicabilità , anche alle procedure di riscossione dei particolari contributi previdenziali , dell |
| 1997-239.txt | 70 | 70 | alle ” norme previste per la riscossione delle imposte dirette ” , determinerebbero l inapplicabilità , anche alle procedure di | riscossione | dei particolari contributi previdenziali , dell opposizione all esecuzione , interdetta al debitore , nell ambito delle ” disposizioni sulla |
| 1997-239.txt | 91 | 91 | dei particolari contributi previdenziali , dell opposizione all esecuzione , interdetta al debitore , nell ambito delle ” disposizioni sulla | riscossione | delle imposte sul reddito ” , appunto dall art . 54 del d.p.r . 29 settembre 1973 , n . |
| 1997-239.txt | 236 | 236 | resterebbero secondo l ordinanza di rinvio inammissibilmente privi di tutela giurisdizionale , non potendo evitare che la cassa metta in | riscossione | i contributi mediante ruolo esattoriale ” , essendo anche inibito agli stessi di adire l autorità giudiziaria ordinaria per la |
| 1997-239.txt | 561 | 561 | . 23 , la possibilità di esigere i contributi obbligatori ” con le forme e la procedura stabilite per la | riscossione | delle imposte dirette ” . tale formula è rimasta sostanzialmente immutata nel comma sesto dell art . 17 della legge |
| 1997-239.txt | 596 | 596 | dell art . 17 della legge 3 gennaio 1981 , n . 6 , che stabilisce che la cassa può | riscuotere | i contributi predetti ” a mezzo di ruoli da essa compilati , resi esecutivi dall intendenza di finanza competente e |
| 1997-239.txt | 620 | 620 | ” a mezzo di ruoli da essa compilati , resi esecutivi dall intendenza di finanza competente e da porre in | riscossione | secondo le norme previste per la riscossione delle imposte dirette ” . si è continuato , cioè , ad adottare |
| 1997-239.txt | 627 | 627 | compilati , resi esecutivi dall intendenza di finanza competente e da porre in riscossione secondo le norme previste per la | riscossione | delle imposte dirette ” . si è continuato , cioè , ad adottare , anche in questa disposizione legislativa , |
| 1997-239.txt | 656 | 656 | , cioè , ad adottare , anche in questa disposizione legislativa , attraverso la tecnica del rinvio alle norme sulla | riscossione | delle imposte dirette , una procedura di riscossione coattiva mediante ruoli esattoriali , la quale appare , per entrate non |
| 1997-239.txt | 664 | 664 | questa disposizione legislativa , attraverso la tecnica del rinvio alle norme sulla riscossione delle imposte dirette , una procedura di | riscossione | coattiva mediante ruoli esattoriali , la quale appare , per entrate non tributarie , come sono appunto quelle di natura |
| 1997-239.txt | 756 | 756 | già censurato , nella sentenza n . 318 del 1995 , ” il discriminatorio regime al quale risulta assoggettata la | riscossione | delle entrate di natura non tributaria quando l utente avanzi contestazioni circa la esistenza o l entità del credito , |
| 1997-239.txt | 835 | 835 | stessa ” . ma l inapplicabilità dell opposizione di cui all art . 615 del codice di procedura civile alla | riscossione | esattoriale di entrate non tributarie tanto più denota l arbitrarietà della scelta legislativa di questo sistema privilegiato di riscossione , |
| 1997-239.txt | 854 | 854 | alla riscossione esattoriale di entrate non tributarie tanto più denota l arbitrarietà della scelta legislativa di questo sistema privilegiato di | riscossione | , quanto più si consideri il contrasto con la stessa disciplina positiva delle entrate tributarie , in base alla quale |
| 1997-239.txt | 884 | 884 | stessa disciplina positiva delle entrate tributarie , in base alla quale , in caso di contestazione giudiziaria , ” la | riscossione | coattiva delle imposte avviene in maniera graduale in relazione all andamento del processo , sicché la esecutorietà risulta ope legis |
| 1997-239.txt | 1088 | 1088 | in esame , sono pertanto carenti idonei strumenti di difesa giurisdizionale del debitore , nei cui confronti si procede a | riscossione | coattiva , cosicché è evidente la violazione anche del principio di cui all art . 24 della costituzione . va |
| 1997-239.txt | 1140 | 1140 | della legge n . 6 del 1981 , nella parte in cui , al fine di regolare le modalità di | riscossione | dei contributi previdenziali in oggetto , rinvia anche alle norme dell art . 54 del decreto del presidente della repubblica |
| 1997-285.txt | 444 | 444 | ” è effettuato al traforo ” , e dal comma 3 dello stesso articolo , secondo cui le modalità di | riscossione | sono definite ” sentite le società che gestiscono il traforo del monte bianco ” . 3 . così precisata la |
| 1997-290.txt | 311 | 311 | ) , pur in presenza di reale capacità contributiva , escluda il concorso alle spese pubbliche ( l iva pur | riscossa | dal contribuente non è stata , infatti , versata allo stato ) , ma viola il principio di eguaglianza tributaria |
| 1997-290.txt | 574 | 574 | erano stati posti in essere acquisti soggetti ad iva , sì da consentire che il tributo sulle vendite , pur | riscosso | dall operatore economico , non venisse versato allo stato . è noto che , nel sistema accolto dal nostro legislatore |
| 1997-291.txt | 55 | 55 | art . 97 , primo comma , del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla | riscossione | delle imposte sul reddito ) , che prevede l irrogazione della pena pecuniaria da lire 300.000 a lire 1.800.000 nel |
| 1997-291.txt | 223 | 223 | poi , in sede di pignoramento ; il criterio della sanzione , collegata al reiterato mancato pagamento in sede di | riscossione | coattiva , appare ” del tutto estraneo a qualsiasi principio vigente nel sistema processuale civile italiano , là dove il |
| 1997-291.txt | 280 | 280 | e dalle spese di procedura ” ; mentre analoga ingiustificata disparità di trattamento sussiste anche tra coloro che subiscono la | riscossione | fiscale ex d.p.r . n . 602 del 1973 e coloro a cui carico la riscossione segue altre procedure , |
| 1997-291.txt | 296 | 296 | coloro che subiscono la riscossione fiscale ex d.p.r . n . 602 del 1973 e coloro a cui carico la | riscossione | segue altre procedure , prive di sanzioni in itinere ; la sanzione , essendo connessa al mancato pagamento della cartella |
| 1997-291.txt | 341 | 341 | di produrre un circolo vizioso ” , dal momento che la stessa viene irrogata con apposito avviso e messa in | riscossione | con ulteriore cartella esattoriale , sì da determinare , in caso di mancato adempimento , un nuovo avviso di irrogazione |
| 1997-291.txt | 763 | 763 | , diversa è la sanzione di cui all art . 97 che è connessa agli atti propri della procedura di | riscossione | coattiva . pur cogliendo tali differenze , l ordinanza non ne trae , tuttavia , le dovute conseguenze , non |
| 1997-291.txt | 934 | 934 | ugualmente non fondato è l altro profilo dedotto , attinente alla asserita disparità di trattamento fra i contribuenti assoggettati alla | riscossione | mediante ruolo e quelli assoggettati a procedure diverse . detta censura , se riferita alle obbligazioni tributarie , non considera |
| 1997-291.txt | 974 | 974 | considera che il d.p.r . 28 gennaio 1988 , n . 43 , ha provveduto alla unificazione delle forme di | riscossione | coattiva fiscale , a seguito dell estensione a pressoché tutti i tributi della riscossione mediante ruolo e alla conseguente abolizione |
| 1997-291.txt | 988 | 988 | provveduto alla unificazione delle forme di riscossione coattiva fiscale , a seguito dell estensione a pressoché tutti i tributi della | riscossione | mediante ruolo e alla conseguente abolizione della riscossione mediante ingiunzione di pagamento ( v . artt . 67 , comma |
| 1997-291.txt | 996 | 996 | fiscale , a seguito dell estensione a pressoché tutti i tributi della riscossione mediante ruolo e alla conseguente abolizione della | riscossione | mediante ingiunzione di pagamento ( v . artt . 67 , comma 1 , 68 , comma 1 , 69 |
| 1997-37.txt | 317 | 317 | effettività dell imposizione sul reddito dipende in modo rilevante dal particolare contesto in cui il tributo stesso viene ad essere | riscosso | . va pertanto ribadito che il sistema della ritenuta alla fonte , come affermato da questa corte , ( sentenze |
| 1997-37.txt | 373 | 373 | risponde sia all interesse fiscale della immediata percezione delle somme , sia a criteri di tecnica tributaria per agevolare la | riscossione | dei tributi ; e nessun pregio può avere , al riguardo , il fatto che con l ausilio dei moderni |
| 1997-372.txt | 68 | 68 | dei crediti non tributari della cassa nazionale di previdenza ed assistenza per gli avvocati ed i procuratori alla disciplina della | riscossione | delle imposte dirette , di cui al d.p.r . n . 602 del 1973 , esclude il potere cautelare dell |
| 1997-372.txt | 162 | 162 | , la indicata norma , disciplinante il sistema di soddisfazione coattiva dei contributi previdenziali attraverso il rinvio alle norme sulla | riscossione | delle imposte dirette , violerebbe il principio di eguaglianza , determinando un trattamento discriminatorio , sotto il profilo della difesa |
| 1997-372.txt | 203 | 203 | giurisdizionale , tra i soggetti passivi di obbligazioni aventi la medesima natura non tributaria , secondo che il sistema di | riscossione | previsto per ciascun credito rinvii o meno a quello esattoriale ; inoltre , allorché sia contestata l esistenza o l |
| 1997-372.txt | 229 | 229 | o meno a quello esattoriale ; inoltre , allorché sia contestata l esistenza o l entità del credito , la | riscossione | di entrate di natura non tributaria è assoggettata ad un trattamento deteriore , non potendo operare il principio automatico di |
| 1997-372.txt | 337 | 337 | fondata . l art . 18 , sesto comma , della legge n . 576 del 1980 prevede che la | riscossione | dei contributi della cassa previdenziale forense possa essere attuata ” a mezzo di ruoli da essa compilati , resi esecutivi |
| 1997-372.txt | 367 | 367 | ” a mezzo di ruoli da essa compilati , resi esecutivi dall intendenza di finanza competente e da porre in | riscossione | secondo le norme previste per la riscossione delle imposte dirette ” . attraverso tale rinvio alle norme sulle imposte dirette |
| 1997-372.txt | 374 | 374 | compilati , resi esecutivi dall intendenza di finanza competente e da porre in riscossione secondo le norme previste per la | riscossione | delle imposte dirette ” . attraverso tale rinvio alle norme sulle imposte dirette trovano applicazione , in particolare , gli |
| 1997-372.txt | 483 | 483 | debitore che contesti l esistenza o l ammontare dei contributi previdenziali non può invocare un provvedimento giurisdizionale di sospensione della | riscossione | , trattandosi di un potere attribuito in via esclusiva all intendente di finanza , né può beneficiare del sistema di |
| 1997-372.txt | 551 | 551 | e quindi ad entrate di natura diversa da quelle previdenziali in esame . l esclusione del potere di sospensione della | riscossione | da parte dell autorità giudiziaria ordinaria , in relazione ad entrate di natura non tributaria , era stata già ritenuta |
| 1997-372.txt | 611 | 611 | la sentenza n . 318 del 1995 si era infatti sottolineato ” il discriminatorio regime al quale risulta assoggettata la | riscossione | delle entrate di natura non tributaria quando l utente avanzi contestazioni circa la esistenza o l entità del credito “ |
| 1997-372.txt | 636 | 636 | non tributaria quando l utente avanzi contestazioni circa la esistenza o l entità del credito ” , poiché per tali | riscossioni | , attuate , come quella in oggetto , attraverso il rinvio alla procedura esattoriale , non solo si priva il |
| 1997-372.txt | 719 | 719 | neppure è prevista quella ” graduazione ” della esecutività ” , che , ” nell ambito della disciplina positiva della | riscossione | delle stesse entrate tributarie , bilancia la mancata previsione di misure cautelari giurisdizionali ” . con la sentenza n . |
| 1997-372.txt | 766 | 766 | posto ancora in risalto l aspetto discriminatorio ed irragionevole della carenza di ” graduazione ” dell esecutività nel sistema di | riscossione | delle entrate di natura non tributaria , attuato con la tecnica del rinvio alle norme sulla riscossione delle imposte dirette |
| 1997-372.txt | 783 | 783 | nel sistema di riscossione delle entrate di natura non tributaria , attuato con la tecnica del rinvio alle norme sulla | riscossione | delle imposte dirette , in quanto esso non solo ” impone al debitore un sacrificio assolutamente sproporzionato rispetto alle finalità |
| 1997-372.txt | 867 | 867 | in subiecta materia sono ” carenti idonei strumenti di difesa giurisdizionale del debitore , nei cui confronti si procede a | riscossione | coattiva , cosicché è evidente la violazione anche del principio di cui all art . 24 della costituzione ” . |
| 1997-372.txt | 940 | 940 | legge 20 settembre 1980 , n . 576 , nella parte in cui , rinviando alle norme previste per la | riscossione | delle imposte dirette , non consente all autorità giudiziaria ordinaria nell ipotesi in cui il debitore contesti l esistenza o |
| 1997-384.txt | 354 | 354 | 137 del 1997 ) che il ricorso alle medesime è lecito , essendo volto a proteggere l interesse generale alla | riscossione | delle imposte contro ogni tentativo di evasione . pur se la affermata legittimità delle presunzioni sembrerebbe riferibile soltanto a quelle |
| 1998-174.txt | 798 | 798 | a dire con l avvenuta maturazione da parte dell enel di ricavi lordi , a titolo di quote di prezzo | riscosse | sia direttamente sia attraverso le altre aziende distributrici di energia e la cassa conguaglio per il settore elettrico , pari |
| 1998-174.txt | 874 | 874 | secondo l interpretazione del giudice a quo , l unico titolo giuridico che giustificherebbe , a posteriori , la avvenuta | riscossione | delle quote prezzo dopo il 1 gennaio 1994 , e impedirebbe dunque di accogliere la domanda di ripetizione di quanto |
| 1998-174.txt | 896 | 896 | quote prezzo dopo il 1 gennaio 1994 , e impedirebbe dunque di accogliere la domanda di ripetizione di quanto indebitamente | riscosso | dall enel , sarebbe appunto la norma dettata dall art . 1 , comma 1 , del decreto legge n |
| 1998-174.txt | 1239 | 1239 | stante l unicità della tariffa nel territorio nazionale il meccanismo del trasferimento a favore di questo ente anche delle quote | riscosse | a carico degli utenti ai quali l energia veniva somministrata da aziende diverse dall enel medesimo ) , e quindi |
| 1998-174.txt | 2789 | 2789 | tariffario a seguito dell accertato conseguimento dell obiettivo , e la devoluzione all erario della eventuale eccedenza delle quote già | riscosse | al momento di tale accertamento . successivamente il governo stesso cambiò soluzione , prima con l art . 1 del |
| 1998-233.txt | 1916 | 1916 | , peraltro , obiettarsi che , essendo il gettito spettante alla sardegna suscettibile di calcolo immediato sulla base delle complessive | riscossioni | , la prospettata eventualità del conguaglio non vale a giustificare né il diniego , né la moratoria ; e , |
| 1998-233.txt | 2248 | 2248 | ambito del ” meccanismo di acconti per l esercizio in corso e di saldi conteggiati a consuntivo sull effettivo gettito | riscosso | nel territorio ” , si ” terrà conto anche della quota di accisa . . . conteggiata separatamente e affluita |
| 1998-26.txt | 53 | 53 | 602 , nella parte in cui esclude ” la competenza del giudice ordinario a emanare provvedimenti cautelari in materia di | riscossione | esattoriale di tributi ” . secondo il giudice a quo , va individuata proprio nell art . 54 ” la |
| 1998-26.txt | 131 | 131 | procedura esecutiva nei confronti del contribuente ” . si determinerebbe così una irragionevole riduzione , nell ambito della procedura di | riscossione | coattiva di contributi dei consorzi di bonifica , delle forme di tutela dei diritti del contribuente nei confronti della pubblica |
| 1998-26.txt | 466 | 466 | proprio l art . 21 , disciplinando , sia pure attraverso la tecnica del rinvio normativo , la procedura di | riscossione | dei contributi consortili , è immediatamente applicabile nel giudizio a quo , in cui si controverte sulla procedura di esazione |
| 1998-26.txt | 616 | 616 | presidente della repubblica n . 602 del 1973 , non consente all autorità giurisdizionale ordinaria di sospendere la procedura di | riscossione | dei contributi consortili . del resto , come ha già rilevato questa corte , l accoglimento della prospettata questione di |
| 1998-26.txt | 764 | 764 | della violazione dei mezzi di difesa giurisdizionale , la disciplina mediante rinvio alle norme , che regolano la procedura di | riscossione | delle imposte dirette , disposta nei confronti di entrate di natura non tributaria ( sentenze n . 318 del 1995 |
| 1998-26.txt | 1061 | 1061 | ” alle entrate tributarie , peraltro solo parziale e limitata , per quanto qui interessa , ai profili procedimentali della | riscossione | coattiva . anche in questo caso , quindi , appare evidente l incongruità di una scelta legislativa che prefigura un |
| 1998-26.txt | 1249 | 1249 | oltre lo stretto ambito d origine in assenza di un identità di ratio , escludendo irragionevolmente , nelle controversie sulla | riscossione | esattoriale dei contributi consortili , il potere cautelare del giudice ordinario , che pure ha giurisdizione sul merito . la |
| 1998-26.txt | 1365 | 1365 | incongrua e discriminatoria , sotto il profilo della limitazione degli strumenti di difesa giurisdizionale del debitore assoggettato a procedura di | riscossione | coattiva , imponendogli così ” un sacrificio assolutamente sproporzionato rispetto alle finalità e alla natura dell ente creditore ” ( |
| 1998-336.txt | 957 | 957 | alla quale l amministrazione finanziaria , se soccombente , è tenuta a dare esecuzione mediante la pronta restituzione della somma | riscossa | e non dovuta ( sentenza n . 63 del 1982 ) . ma tale orientamento , espresso quando ancora la |
| 1998-351.txt | 82 | 82 | , ritiene che l art . 65 del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla | riscossione | delle imposte sul reddito ) , che consente di dimostrare che i beni appartengono a persona diversa dal debitore soltanto |
| 1998-351.txt | 196 | 196 | compie l ufficiale esattoriale , disponendo che egli non possa procedere al pignoramento o che debba desistere dal procedimento di | riscossione | coattiva quando gli siano esibiti documenti che , senza necessità di altre valutazioni , dimostrino la proprietà dei beni , |
| 1998-351.txt | 433 | 433 | tutela dei propri diritti . 2 . la questione di legittimità costituzionale non è fondata . la disciplina speciale della | riscossione | coattiva delle imposte non pagate , mediante l espropriazione forzata alla quale provvede lo stesso esattore , risponde all esigenza |
| 1998-351.txt | 714 | 714 | del procedimento di esecuzione esattoriale e nella diversità di condizione del credito fiscale e di posizione dei soggetti coinvolti nella | riscossione | coattiva delle imposte . inoltre richiedere una prova più onerosa , quale è quella documentale , che dia inequivoca certezza |
| 1998-423.txt | 125 | 125 | delegava la regione trentino alto adige a fissare tipologie e importi dei tributi speciali catastali e a provvedere alla loro | riscossione | . a questa delega si è conformata la legge regionale n . 2 del 12 gennaio 1998 ( determinazione dei |
| 1998-53.txt | 613 | 613 | finanziaria , la quale ha il potere dovere di provvedere , con atti autoritativi , all accertamento ed alla pronta | riscossione | dei tributi . stante la piena autonomia dei sistemi processuali messi a confronto , che si presentano in sé compiuti |
| 1998-62.txt | 535 | 535 | non sospende l esecutività del ruolo ” , mentre è prevista una semplice ” facoltà di disporre la sospensione della | riscossione | , in tutto o in parte , con provvedimento motivato ” dell intendente di finanza ( art . 16 , |
| 1998-62.txt | 653 | 653 | possibilità di adire un giudice , se non dopo avere già subito quanto meno l inizio della procedura esecutiva di | riscossione | per un titolo esecutivo , nei cui confronti non ha immediata tutela giurisdizionale . 4 . di conseguenza , anche |
| 1998-81.txt | 884 | 884 | ulteriormente evidenziata quando , come in base alla legge denunciata in questa sede , il ricorso amministrativo non sospenda la | riscossione | dell imposta ( sentenza n . 62 del 1998 ) essendo attribuito alla facoltà discrezionale dell autorità amministrativa che decide |
| 1998-81.txt | 936 | 936 | in presenza di gravi motivi . solo per le pene pecuniarie e le sovrattasse è previsto un automatico rinvio della | riscossione | dopo la decisione della controversia ( art . 4 , comma 9 , del decreto legge n . 66 del |
| 1999-07.txt | 276 | 276 | non comporti l impossibilità , o comunque gravi difficoltà , nella esplicazione del diritto . d altronde l interesse alla | riscossione | dei tributi è protetto dalla costituzione , all art . 53 , sullo stesso piano di ogni diritto individuale . |
| 1999-111.txt | 3004 | 3004 | tradotto la previsione statutaria in un sistema di finanziamento sostanzialmente basato sulla devoluzione alla regione del gettito di tributi erariali | riscosso | nel suo territorio . infatti l art . 1 del decreto stabilisce che la regione provvede al suo fabbisogno finanziario |
| 1999-111.txt | 3097 | 3097 | comma , dello statuto , ” oltre le entrate tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il |
| 1999-111.txt | 3353 | 3353 | sistema tributario dello stato ) : mentre la fonte principale di finanziamento della regione è divenuto il gettito , regionalmente | riscosso | , dei tributi istituiti e regolati dalle leggi dello stato , pienamente applicabili anche nel territorio della regione siciliana . |
| 1999-138.txt | 216 | 216 | , del bilancio e della programmazione economica in data 24 marzo 1998 , recante ” modalità di riversamento delle somme | riscosse | per l imposta regionale sulle attività produttive ( irap ) e per l addizionale regionale all irpef , ai sensi |
| 1999-138.txt | 684 | 684 | dalla legislazione tributaria dello stato , bensì sull attribuzione alla regione del gettito della maggior parte dei tributi erariali , | riscosso | nel territorio regionale , e di una potestà legislativa anche in ordine alla disciplina degli stessi tributi erariali , fermo |
| 1999-138.txt | 1029 | 1029 | la regione siciliana gode di una particolare autonomia legislativa , estesa a tutti i tributi erariali il cui gettito regionalmente | riscosso | le è devoluto ai sensi dell art . 2 , primo comma , del d.p.r . n . 1074 del |
| 1999-138.txt | 1657 | 1657 | potestà legislativa alla stessa stregua , e con gli stessi limiti , di quanto avviene per i tributi erariali regionalmente | riscossi | , il cui gettito è ad essa devoluto . 7 . censure più specifiche sono poi mosse dalla ricorrente in |
| 1999-138.txt | 1867 | 1867 | 1965 , che darebbero rilievo , ai fini della attribuzione del gettito dei tributi alla regione , al luogo di | riscossione | . 8 . la questione è infondata . l art . 2 delle norme di attuazione di cui al d.p.r |
| 1999-138.txt | 1917 | 1917 | . 36 dello statuto tace in proposito ) , che sancisce la spettanza alla regione delle entrate tributarie erariali “ | riscosse | nell ambito ” del territorio regionale , non va inteso nel senso che sia sempre decisivo il luogo fisico in |
| 1999-138.txt | 1944 | 1944 | , non va inteso nel senso che sia sempre decisivo il luogo fisico in cui avviene l operazione contabile della | riscossione | . esso tende infatti ad assicurare alla regione il gettito derivante dalla ” capacità fiscale ” che si manifesta nel |
| 1999-138.txt | 2408 | 2408 | l art . 24 , comma 4 , in quanto , prevedendo che le attività di accertamento , liquidazione e | riscossione | dell imposta possano essere affidate con convenzioni ( e , s intende , con il riconoscimento di somme a compensazione |
| 1999-138.txt | 2604 | 2604 | la facoltà di prevedere convenzioni con il ministero delle finanze per l espletamento delle attività di accertamento , liquidazione e | riscossione | dell irap è demandata alle leggi regionali emanate , per quanto riguarda la regione siciliana , ai sensi e nei |
| 1999-138.txt | 2688 | 2688 | art . 24 , comma 7 , esso prevede con riferimento all intero territorio nazionale una ” ripartizione delle somme | riscosse | ” a titolo di sanzione solo ” in caso di concorso formale e di violazioni continuate rilevanti ai fini dell |
| 1999-138.txt | 3675 | 3675 | alle imposte sui redditi , salva la sola partecipazione di regioni , province e comuni all attività di accertamento e | riscossione | ( art . 25 ) , e della disciplina statale della riscossione e del versamento in acconto ( art . |
| 1999-138.txt | 3687 | 3687 | province e comuni all attività di accertamento e riscossione ( art . 25 ) , e della disciplina statale della | riscossione | e del versamento in acconto ( art . 30 ) violerebbe la competenza regionale a disciplinare la riscossione dei tributi |
| 1999-138.txt | 3705 | 3705 | statale della riscossione e del versamento in acconto ( art . 30 ) violerebbe la competenza regionale a disciplinare la | riscossione | dei tributi ; che l attribuzione allo stato di una quota del gettito irap , a compensazione dei costi di |
| 1999-138.txt | 3726 | 3726 | dei tributi ; che l attribuzione allo stato di una quota del gettito irap , a compensazione dei costi di | riscossione | ( art . 26 , comma 1 ) , avrebbe l effetto paradossale di obbligare la regione a versare allo |
| 1999-138.txt | 3930 | 3930 | del nuovo tributo , sotto il profilo sia della disciplina sostanziale , sia delle procedure di liquidazione , accertamento e | riscossione | , nella delicata fase di passaggio in cui , sperimentandosi il nuovo prelievo , il cui gettito va a sostituire |
| 1999-138.txt | 4084 | 4084 | transitoria . 13 . per le stesse ragioni si giustifica la disciplina transitoria in tema di controllo , accertamento e | riscossione | dell imposta , recata dall art . 25 : ove peraltro si prevede , pur nella fase transitoria , la |
| 1999-138.txt | 5004 | 5004 | . l art . 40 , prevedendo la istituzione di conti presso le tesorerie statali per il versamento delle somme | riscosse | a titolo di irap , e il loro riversamento a favore dello stato , dei comuni , delle province , |
| 1999-138.txt | 5301 | 5301 | quote attribuite allo stato ” ( comma 1 ) , insieme , per il 1998 , ai contributi sanitari arretrati | riscossi | nello stesso anno ( comma 2 ) . conseguentemente , la misura del concorso della regione siciliana al finanziamento del |
| 1999-138.txt | 7058 | 7058 | per il versamento su appositi conti , intestati alle regioni , e per il riversamento su altri conti delle somme | riscosse | a titolo di irap e di addizionale irpef , va osservato che si tratta di semplici modalità tecnico contabili dirette |
| 1999-138.txt | 7321 | 7321 | automobilistico nel quale il veicolo è iscritto ) , e il gettito delle imposte di registro , ipotecarie e catastali | riscosse | sugli atti di trasferimento a titolo oneroso della proprietà di beni immobili e sugli atti costitutivi o traslativi di diritti |
| 1999-138.txt | 7981 | 7981 | , del bilancio e della programmazione economica in data 24 marzo 1998 , recante ” modalità di riversamento delle somme | riscosse | per l imposta regionale sulle attività produttive ( irap ) e per l addizionale regionale all irpef , ai sensi |
| 1999-138.txt | 8081 | 8081 | intestati alle regioni , previsto dagli artt . 1 e 2 del decreto farebbe sì che l irap non sarebbe | riscossa | sul territorio regionale , onde potrebbe sfuggire alla regola statutaria della devoluzione del gettito alla regione ; che l art |
| 1999-138.txt | 8150 | 8150 | . 21 e 26 del d.lgs . n . 241 del 1997 , a raccogliere l immediato riversamento delle somme | riscosse | ; che l art . 3 , comma 3 , il quale prevede le modalità del riversamento delle somme versate |
| 1999-154.txt | 305 | 305 | procedimenti principali promosso nei confronti dell amministrazione finanziaria i due giudizi tributari a quibus per chiedere la restituzione di somme | riscosse | come imposte di registro , bollo , ipotecarie e catastali , e invim su atti e provvedimenti relativi al procedimento |
| 1999-186.txt | 190 | 190 | interessata , di stabilire con proprio decreto , in situazioni particolari , l esonero del commissario governativo delegato provvisoriamente alla | riscossione | dei tributi dall obbligo del ” non riscosso come riscosso ” . essa violerebbe , secondo la ricorrente , il |
| 1999-186.txt | 198 | 198 | in situazioni particolari , l esonero del commissario governativo delegato provvisoriamente alla riscossione dei tributi dall obbligo del ” non | riscosso | come riscosso ” . essa violerebbe , secondo la ricorrente , il combinato disposto degli articoli 17 e 36 dello |
| 1999-186.txt | 200 | 200 | particolari , l esonero del commissario governativo delegato provvisoriamente alla riscossione dei tributi dall obbligo del ” non riscosso come | riscosso | ” . essa violerebbe , secondo la ricorrente , il combinato disposto degli articoli 17 e 36 dello statuto speciale |
| 1999-186.txt | 264 | 264 | potere di disporre che dovrebbe spettare all assessore regionale cui è demandata la nomina del commissario governativo delegato provvisoriamente alla | riscossione | dei tributi ; in subordine , la ricorrente lamenta la violazione del principio di leale collaborazione , in quanto la |
| 1999-186.txt | 387 | 387 | art . 1 della legge 4 ottobre 1986 , n . 657 , ha disciplinato la istituzione del servizio di | riscossione | dei tributi e di altre entrate dello stato e di altri enti pubblici . mentre il testo previgente prevedeva in |
| 1999-186.txt | 419 | 419 | enti pubblici . mentre il testo previgente prevedeva in ogni caso l obbligo del commissario governativo , delegato provvisoriamente alla | riscossione | dei tributi , di rispondere del ” non riscosso come riscosso ” , secondo il principio tradizionalmente affermato dalla legislazione |
| 1999-186.txt | 428 | 428 | ogni caso l obbligo del commissario governativo , delegato provvisoriamente alla riscossione dei tributi , di rispondere del ” non | riscosso | come riscosso ” , secondo il principio tradizionalmente affermato dalla legislazione in materia di riscossione di tributi demandata a soggetti |
| 1999-186.txt | 430 | 430 | l obbligo del commissario governativo , delegato provvisoriamente alla riscossione dei tributi , di rispondere del ” non riscosso come | riscosso | ” , secondo il principio tradizionalmente affermato dalla legislazione in materia di riscossione di tributi demandata a soggetti diversi dall |
| 1999-186.txt | 443 | 443 | di rispondere del ” non riscosso come riscosso ” , secondo il principio tradizionalmente affermato dalla legislazione in materia di | riscossione | di tributi demandata a soggetti diversi dall amministrazione finanziaria , e ribadito dall art . 1 , comma 1 , |
| 1999-186.txt | 510 | 510 | 28 settembre 1998 , n . 337 , contenente ” delega al governo per il riordino della disciplina relativa alla | riscossione | ” , ha previsto l eliminazione di tale obbligo anche per i concessionari della riscossione : art . 1 , |
| 1999-186.txt | 525 | 525 | riordino della disciplina relativa alla riscossione ” , ha previsto l eliminazione di tale obbligo anche per i concessionari della | riscossione | : art . 1 , comma 1 , lettera c ) , il nuovo testo prevede invece la facoltà del |
| 1999-186.txt | 579 | 579 | tale obbligo . nell ambito della regione siciliana , però , spettando alla regione medesima tutte le entrate tributarie erariali | riscosse | nel suo territorio , ad eccezione di quelle enumerate ( art . 2 del d.p.r . 26 luglio 1965 , |
| 1999-186.txt | 675 | 675 | 6 del citato d.p.r . n . 1074 del 1965 ) , alla istituzione e alla disciplina del servizio di | riscossione | dei tributi provvede la legge della regione , ferma restando l applicazione anche a tale regione dei principi risultanti dalla |
| 1999-186.txt | 757 | 757 | disciplinato la materia con legge regionale 5 settembre 1990 , n . 35 ( istituzione e disciplina del servizio di | riscossione | dei tributi e di altre entrate ) , il cui articolo 1 stabilisce espressamente che ” le disposizioni del decreto |
| 1999-186.txt | 863 | 863 | cfr . art . 2 , comma 2 , della stessa legge ) del ” commissario governativo delegato provvisoriamente alla | riscossione | , previsto dall art . 24 del decreto del presidente della repubblica 28 gennaio 1988 , n . 43 e |
| 1999-186.txt | 1079 | 1079 | n . 43 del 1988 ( art . 132 ) riconosce pienamente la competenza regionale a disciplinare la materia della | riscossione | , anche in deroga alle singole disposizioni dello stesso decreto , purché in conformità ai principi che si desumono da |
| 1999-186.txt | 1279 | 1279 | nuova disposizione , che prevede la facoltà di esonerare , in situazioni particolari , il commissario governativo delegato provvisoriamente alla | riscossione | dall obbligo del ” non riscosso come riscosso ” ; né è in alcun modo lesa la competenza legislativa , |
| 1999-186.txt | 1285 | 1285 | facoltà di esonerare , in situazioni particolari , il commissario governativo delegato provvisoriamente alla riscossione dall obbligo del ” non | riscosso | come riscosso ” ; né è in alcun modo lesa la competenza legislativa , in materia di riscossione dei tributi |
| 1999-186.txt | 1287 | 1287 | esonerare , in situazioni particolari , il commissario governativo delegato provvisoriamente alla riscossione dall obbligo del ” non riscosso come | riscosso | ” ; né è in alcun modo lesa la competenza legislativa , in materia di riscossione dei tributi , della |
| 1999-186.txt | 1303 | 1303 | ” non riscosso come riscosso ” ; né è in alcun modo lesa la competenza legislativa , in materia di | riscossione | dei tributi , della regione siciliana , la quale potrà se del caso intervenire con proprie leggi , purché sempre |
| 1999-186.txt | 1342 | 1342 | purché sempre nel rispetto dei principi derivanti dalla legislazione statale , a regolare anche questo particolare aspetto della disciplina della | riscossione | . 4 . nemmeno ha fondamento la censura secondo cui il ministro delle finanze , sulla base della disposizione impugnata |
| 1999-186.txt | 1472 | 1472 | che si manifestino a riguardo di singoli commissari governativi , e dunque con effetto limitato ai singoli ambiti territoriali di | riscossione | affidati ai commissari governativi destinatari del provvedimento di esonero , e alle situazioni prese in considerazione . in sicilia , |
| 1999-186.txt | 1501 | 1501 | esonero , e alle situazioni prese in considerazione . in sicilia , come si è detto , il servizio di | riscossione | è istituito e disciplinato dalla regione ; e la legge regionale che lo disciplina espressamente stabilisce in conformità al sistema |
| 1999-186.txt | 1669 | 1669 | desume pianamente che anche la potestà di esonerare il commissario governativo , in situazioni particolari , dall obbligo del non | riscosso | come riscosso , attribuita al ministro delle finanze ( d intesa con quello del tesoro ) dall art . 26 |
| 1999-186.txt | 1671 | 1671 | che anche la potestà di esonerare il commissario governativo , in situazioni particolari , dall obbligo del non riscosso come | riscosso | , attribuita al ministro delle finanze ( d intesa con quello del tesoro ) dall art . 26 , comma |
| 1999-186.txt | 1733 | 1733 | 669 del 1996 , è esercitata in sicilia , cioè con riguardo ai commissari governativi nominati per gli ambiti di | riscossione | inclusi nel territorio siciliano , dall assessore regionale per il bilancio e le finanze , in forza del combinato disposto |
| 1999-186.txt | 1833 | 1833 | dell art . 132 del d.p.r . n . 43 del 1988 , che istituisce e disciplina il servizio di | riscossione | dei tributi ; in particolare , è di spettanza dell assessore regionale la nomina del commissario governativo , delegato provvisoriamente |
| 1999-186.txt | 1855 | 1855 | tributi ; in particolare , è di spettanza dell assessore regionale la nomina del commissario governativo , delegato provvisoriamente alla | riscossione | ( cfr . , esplicitamente , l art . 18 , comma 2 , della legge regionale n . 35 |
| 1999-186.txt | 1946 | 1946 | amministrativo competente ( il ministro , in via generale ; l assessore regionale , nello speciale ordinamento del servizio di | riscossione | che trova applicazione in sicilia ) la facoltà di esonerare , in casi particolari , il commissario governativo dall obbligo |
| 1999-186.txt | 1969 | 1969 | applicazione in sicilia ) la facoltà di esonerare , in casi particolari , il commissario governativo dall obbligo del non | riscosso | come riscosso . 5 . l argomento che la ricorrente adduce per sostenere che al ministro sarebbe stato attribuito il |
| 1999-186.txt | 1971 | 1971 | sicilia ) la facoltà di esonerare , in casi particolari , il commissario governativo dall obbligo del non riscosso come | riscosso | . 5 . l argomento che la ricorrente adduce per sostenere che al ministro sarebbe stato attribuito il potere di |
| 1999-186.txt | 1998 | 1998 | la ricorrente adduce per sostenere che al ministro sarebbe stato attribuito il potere di provvedere anche per gli ambiti della | riscossione | compresi nel territorio siciliano , tratto dalla menzione , nella disposizione impugnata , del parere obbligatorio della ” amministrazione regionale |
| 1999-186.txt | 2064 | 2064 | che essere quella della regione siciliana , unica dotata di competenza propria , sia pure concorrente , in materia di | riscossione | dei tributi erariali ad essa spettanti . in realtà , il testo originario del decreto legge si limitava a prevedere |
| 1999-186.txt | 2353 | 2353 | è dunque previsto in funzione dell interesse che la regione ( come l ente locale minore ) può avere nella | riscossione | , la cui disciplina unitaria riguarda non solo i tributi erariali , ma anche i tributi e le altre somme |
| 1999-186.txt | 2375 | 2375 | la cui disciplina unitaria riguarda non solo i tributi erariali , ma anche i tributi e le altre somme già | riscossi | tramite le esattorie di spettanza di ” altri enti pubblici non economici ” , nonché altri tributi ed entrate regionali |
| 1999-186.txt | 2449 | 2449 | : non ha a che fare , invece , con l eventualità di una potestà regionale concorrente in materia di | riscossione | , quale sussiste in sicilia , e che si traduce nell esercizio da parte dell amministrazione regionale dei compiti , |
| 1999-186.txt | 2472 | 2472 | sussiste in sicilia , e che si traduce nell esercizio da parte dell amministrazione regionale dei compiti , inerenti alla | riscossione | , che la legge attribuisce , per il restante territorio nazionale , all amministrazione statale . piuttosto , come il |
| 1999-186.txt | 2538 | 2538 | ampiamente , dell amministrazione territoriale specificamente coinvolta ) in quanto destinataria , insieme allo stato , del gettito dei tributi | riscossi | , così , simmetricamente , in sicilia , ove il servizio di riscossione è istituito e disciplinato dalla regione , |
| 1999-186.txt | 2551 | 2551 | allo stato , del gettito dei tributi riscossi , così , simmetricamente , in sicilia , ove il servizio di | riscossione | è istituito e disciplinato dalla regione , ma opera anche con riguardo a gettiti tributari riservati , sia pure in |
| 1999-186.txt | 2642 | 2642 | collaborazione , che il provvedimento regionale di esonero , in situazioni particolari , del commissario governativo dall obbligo del non | riscosso | come riscosso presupponga a sua volta la preventiva consultazione dell amministrazione statale delle finanze . così ricostruita la portata della |
| 1999-186.txt | 2644 | 2644 | che il provvedimento regionale di esonero , in situazioni particolari , del commissario governativo dall obbligo del non riscosso come | riscosso | presupponga a sua volta la preventiva consultazione dell amministrazione statale delle finanze . così ricostruita la portata della disposizione impugnata |
| 1999-187.txt | 178 | 178 | proveniente dal citato decreto di condanna n . 151 del 1996 , nonostante che si tratti di sanzione pecuniaria da | riscuotere | nel territorio della regione , violando così l art . 36 dello statuto e gli artt . 2 e 3 |
| 1999-187.txt | 340 | 340 | costituire , per profili oggettivi e soggettivi , una entrata di spettanza della regione siciliana , anche se la relativa | riscossione | avviene nel territorio regionale . si tratta in realtà di una ” pena pecuniaria ” per omessa presentazione dei conti |
| 1999-187.txt | 490 | 490 | di natura tributaria . il provento di tale sanzione quindi non può essere annoverato tra le ” entrate tributarie erariali | riscosse | nell ambito del suo territorio ” , di cui all art . 2 del d.p.r . n . 1074 del |
| 1999-198.txt | 194 | 194 | alla fonte . in tal modo si ridurrebbe illegittimamente la base di calcolo per la compartecipazione al gettito , regionalmente | riscosso | , dell imposta sui redditi delle persone fisiche , attribuita alla regione sardegna dall art . 8 , lettera a |
| 1999-198.txt | 865 | 865 | impugnato non dà luogo ad entrate aggiuntive per il fisco : esso si limita a imporre una diversa modalità di | riscossione | per una quota dell imposta dovuta , prescrivendo il versamento in via di ” autotassazione ” , al momento della |
| 1999-198.txt | 898 | 898 | di ” autotassazione ” , al momento della dichiarazione , di un acconto , laddove in precedenza siffatta imposta veniva | riscossa | per intero mediante iscrizione a ruolo a seguito di liquidazione effettuata dagli uffici . di conseguenza , la riscossione avverrà |
| 1999-198.txt | 917 | 917 | veniva riscossa per intero mediante iscrizione a ruolo a seguito di liquidazione effettuata dagli uffici . di conseguenza , la | riscossione | avverrà , in parte , in tempi anticipati rispetto a quelli prima realizzabili , non dovendosi più attendere , se |
| 1999-198.txt | 977 | 977 | questo l imposta sarà dovuta in misura maggiore che per il passato . che il fisco si avvantaggi dell anticipata | riscossione | , è fuori dubbio ; ma è altrettanto chiaro che non si produce propriamente alcun incremento di gettito : alle |
| 1999-198.txt | 1027 | 1027 | di applicazione dell acconto , corrisponderanno infatti , nella stessa misura , minori entrate negli anni successivi , quando verranno | riscossi | , anziché gli interi importi dovuti , solo gli importi eccedenti gli acconti già versati . in altri termini , |
| 1999-198.txt | 1165 | 1165 | che derivano da esso , cioè che in esso trovano la loro fonte , non può trovare applicazione agli importi | riscossi | a titolo di acconto sull imposta dovuta in relazione ai redditi a tassazione separata . 4 . una diversa interpretazione |
| 1999-198.txt | 1235 | 1235 | al gettito di determinate imposte . se bastasse , infatti , la modifica delle modalità e quindi del tempo della | riscossione | , senza alcun aumento del gettito complessivo , per consentire l avocazione allo stato di quote del gettito medesimo , |
| 1999-198.txt | 1372 | 1372 | diminuzione del gettito a favore della regione , la quale verrebbe a partecipare al gettito della sola quota di imposte | riscossa | , a conguaglio , sulla base della liquidazione effettuata dagli uffici , e non più , come per il passato |
| 1999-198.txt | 1536 | 1536 | prevista dall art . 8 , lettera a , dello statuto , anche in relazione all importo dei predetti acconti | riscossi | nell ambito della regione medesima . così intesa , la disciplina impugnata sfugge alle censure mosse dalla ricorrente . |
| 1999-229.txt | 809 | 809 | presidente della repubblica 29 settembre 1973 , n . 600 e n . 602 , concernenti l accertamento e la | riscossione | delle imposte sui redditi ) , e riguardo al coordinamento tra detta norma e l art . 17 , primo |
| 1999-229.txt | 848 | 848 | , primo comma , del decreto del presidente della repubblica 29 settembre 1973 , n . 602 ( disposizioni sulla | riscossione | delle imposte sul reddito ) , concernente i termini per l iscrizione a ruolo delle imposte liquidate in base alle |
| 1999-464.txt | 359 | 359 | di progressività , attinente al sistema ( impositivo ) tributario nel suo complesso , e non certamente alla fase della | riscossione | . 3 . i dubbi avanzati dalla difesa dello stato sulla rilevanza delle questioni sono privi di fondamento , in |
| 1999-464.txt | 570 | 570 | è applicabile direttamente l art . 15 del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla | riscossione | delle imposte sul reddito ) . di conseguenza il legislatore non è tenuto sul piano costituzionale ad una identità di |
| 2000-114.txt | 1170 | 1170 | ex art . 177 del trattato cee , ebbe a suo tempo a ritenere con esclusivo riferimento ai tributi nazionali | riscossi | in contrasto con quanto disposto dal diritto comunitario l incompatibilità dell art . 19 del d . l . 30 |
| 2000-114.txt | 1444 | 1444 | terzo comma ) l applicabilità dell art . 19 del decreto legge n . 688 del 1982 , per quelli | riscossi | in violazione di norme comunitarie ( art . 29 , secondo comma ) l eventuale traslazione dell imposta è stata |
| 2000-114.txt | 1528 | 1528 | art . 3 cost . , richiamato dalle sole parti private la nuova disciplina dettata per il rimborso dei tributi | riscossi | in violazione di norme comunitarie , necessitata dalle pronunce della corte di giustizia , risulta espressiva della necessità di garantire |
| 2000-163.txt | 94 | 94 | ) . ad avviso del rimettente , la disposizione denunciata , ” nella parte in cui prevede che l intera | riscossione | coattiva delle sanzioni penali pecuniarie e delle spese di giustizia e non il solo materiale pagamento delle stesse avvenga a |
| 2000-163.txt | 119 | 119 | pecuniarie e delle spese di giustizia e non il solo materiale pagamento delle stesse avvenga a mezzo del concessionario della | riscossione | dei tributi ” , violerebbe il criterio direttivo fissato dall art . 3 , comma 138 , della legge 23 |
| 2000-163.txt | 298 | 298 | superflua una nuova valutazione al riguardo . il decreto legislativo n . 46 del 1999 , che ha previsto la | riscossione | mediante ruolo di tutte le entrate dello stato e , dunque , anche di quelle oggetto dei giudizi a quibus |
| 2000-163.txt | 555 | 555 | dal rimettente sotto il profilo dell eccesso di delega per avere il decreto impugnato accordato ai concessionari del servizio di | riscossione | dei tributi , in assenza di qualunque previsione della legge delega , la potestà per la riscossione coattiva delle pene |
| 2000-163.txt | 572 | 572 | del servizio di riscossione dei tributi , in assenza di qualunque previsione della legge delega , la potestà per la | riscossione | coattiva delle pene pecuniarie e delle spese di giustizia . in proposito , va anzitutto ribadita la costante giurisprudenza di |
| 2000-163.txt | 728 | 728 | sub a ) dell art . 3 , comma 138 , persegua lo scopo della ” razionalizzazione del sistema di | riscossione | delle imposte indirette e delle altre entrate ” . e ciò del resto in perfetta rispondenza al titolo stesso della |
| 2000-163.txt | 785 | 785 | ” . su tale base , occorre allora verificare se la norma impugnata , accordando ai concessionari del servizio di | riscossione | dei tributi anche la potestà esecutiva per la riscossione delle pene pecuniarie e delle spese di giustizia , risponda all |
| 2000-163.txt | 794 | 794 | se la norma impugnata , accordando ai concessionari del servizio di riscossione dei tributi anche la potestà esecutiva per la | riscossione | delle pene pecuniarie e delle spese di giustizia , risponda all esigenza di razionalizzazione del sistema di riscossione delle entrate |
| 2000-163.txt | 812 | 812 | per la riscossione delle pene pecuniarie e delle spese di giustizia , risponda all esigenza di razionalizzazione del sistema di | riscossione | delle entrate complessivamente considerato . e la risposta non può non essere affermativa , attesa l evidente necessità di unificare |
| 2000-163.txt | 854 | 854 | un solo soggetto , e precisamente nel concessionario , sia la funzione di ” cassiere ” che la potestà di | riscossione | coattiva delle sanzioni pecuniarie e delle spese di giustizia . con conseguente cessazione , per tale ultimo aspetto , delle |
| 2000-163.txt | 981 | 981 | , neppure , fondarsi sulla circostanza , evocata dal rimettente , che la potestà esecutiva dei concessionari del servizio di | riscossione | dei tributi richiederebbe modificazioni particolarmente rilevanti della normativa vigente e , dunque , tali da non poter essere ricomprese tra |
| 2000-25.txt | 930 | 930 | valore accertato ai fini tributari sia diverso da quello dichiarato , provvede l ufficio del registro alla liquidazione e alla | riscossione | anche delle quote dovute alla cassa . dal predetto esame appare l infondatezza delle dedotte censure poiché , come questa |
| 2000-347.txt | 182 | 182 | luglio 1965 , n . 1074 , che stabiliscono presupposti e modalità della riserva allo stato delle entrate tributarie erariali | riscosse | nel territorio regionale siciliano . la regione ricorrente , muovendo dalla premessa che nel decreto legge n . 79 manca |
| 2000-347.txt | 678 | 678 | sul piano della indicazione di precisi e chiari canoni di ripartizione tra stato e regione del gettito delle entrate localmente | riscosse | , non costituisce affatto esercizio di una potestà discrezionale da parte dei ministri interessati circa l individuazione delle entrate riservate |
| 2000-347.txt | 1219 | 1219 | la necessità del rinnovo del procedimento di attuazione , da cui derivano i criteri tecnici di ripartizione delle entrate localmente | riscosse | . |
| 2000-348.txt | 773 | 773 | nuove entrate tributarie rappresenta un meccanismo derogatorio , rispetto al principio della attribuzione alla regione del gettito dei tributi erariali | riscossi | nel suo territorio , la cui attuazione incide direttamente sulla effettiva garanzia della autonomia finanziaria della stessa regione : onde |
| 2000-348.txt | 1029 | 1029 | , 7 , 8 ) , riduzione delle tasse per alcuni veicoli ( comma 5 ) , nuova disciplina della | riscossione | ( commi da 10 a 14 ) , nuovi criteri per la determinazione delle tariffe ( commi 15 e 16 |
| 2000-348.txt | 1397 | 1397 | altre comportano minori entrate . per quanto riguarda in particolare le entrate derivanti dalle tasse automobilistiche ( il cui gettito | riscosso | nella regione siciliana è di spettanza di quest ultima ) , la stessa disposizione impone di configurarne le nuove tariffe |
| 2000-348.txt | 1693 | 1693 | . quest ultima , infatti , non usufruisce , a differenza della regione siciliana , del gettito delle tasse automobilistiche | riscosse | nel suo territorio , onde la soppressione della tassa sulle concessioni governative per le patenti ( già devoluta pro quota |
| 2000-348.txt | 1754 | 1754 | non si produce invece per la regione siciliana , garantita dal criterio di invarianza del gettito delle tasse automobilistiche ( | riscosse | dalla regione ) previsto dallo stesso comma 22 , e la cui applicazione tiene conto anche , come è stabilito |
| 2000-348.txt | 2108 | 2108 | . l art . 26 riapre , a determinate condizioni , i termini per gli adempimenti dei soggetti incaricati della | riscossione | . il comma 3 stabilisce che ” la devoluzione delle quote dei proventi erariali spettanti alle regioni a statuto speciale |
| 2000-348.txt | 2184 | 2184 | medesima , affluite all apposita contabilità speciale intestata al ministero delle finanze , dipartimento delle entrate , direzione centrale della | riscossione | , determinate e ripartite dalla struttura di gestione di cui all art . 22 , comma 1 , del decreto |
| 2000-348.txt | 2260 | 2260 | all art . 21 del decreto legislativo n . 241 del 1997 , che prevede il versamento delle somme , | riscosse | a seguito dei versamenti unitari , alla cassa regionale siciliana di palermo , il legislatore avrebbe limitato arbitrariamente la potestà |
| 2000-348.txt | 2282 | 2282 | seguito dei versamenti unitari , alla cassa regionale siciliana di palermo , il legislatore avrebbe limitato arbitrariamente la potestà di | riscossione | dei tributi spettante alla regione medesima . 9 . la questione non è fondata . la disposizione impugnata non innova |
| 2000-348.txt | 2319 | 2319 | disposizione impugnata non innova in nulla quanto alla disciplina generale dei rapporti fra stato e regione siciliana in ordine alla | riscossione | dei tributi , ma si riferisce alle ipotesi in cui il gettito di determinati tributi è ripartito per quote fra |
| 2000-348.txt | 2513 | 2513 | gli adempimenti delle banche , delegate dai contribuenti per i pagamenti delle imposte , in tema di versamento delle somme | riscosse | alla tesoreria dello stato o alla cassa regionale siciliana di palermo . nessuna lesione dell autonomia della regione siciliana , |
| 2000-405.txt | 358 | 358 | le norme statutarie e di attuazione in base alle quali è attribuito alla regione l intero gettito dei tributi erariali | riscossi | nel suo territorio , ad eccezione di alcuni tributi determinati ; infatti , attuandosi la restituzione parziale del contributo mediante |
| 2000-405.txt | 412 | 412 | gettito spetterebbe alla regione , quest ultima verrebbe a perdere tale gettito , mentre i proventi del contributo in precedenza | riscosso | erano stati versati allo stato , al quale dovrebbe dunque fare carico l onere della restituzione . sarebbe inoltre violato |
| 2000-405.txt | 456 | 456 | 81 , quarto comma , della costituzione , in quanto si sarebbe provveduto alla copertura finanziaria delle sole minori entrate | riscosse | dallo stato , e non di quelle riscosse dalla regione . le norme della legge n . 448 del 1998 |
| 2000-405.txt | 464 | 464 | in quanto si sarebbe provveduto alla copertura finanziaria delle sole minori entrate riscosse dallo stato , e non di quelle | riscosse | dalla regione . le norme della legge n . 448 del 1998 sono censurate per le medesime ragioni , là |
| 2000-405.txt | 962 | 962 | disposto dalla legge impugnata , non consegue infatti ad una modifica della disciplina dei tributi , il cui gettito localmente | riscosso | spetta alla regione , modifica sempre possibile da parte del legislatore statale , salvo valutarne l incidenza sulla sufficienza del |
| 2000-405.txt | 1247 | 1247 | lesione dell autonomia finanziaria regionale sotto il profilo del tempo in cui avviene la ” restituzione ” delle minori somme | riscosse | dalla regione . infatti , la norma censurata non lascia alcuna discrezionalità al governo nazionale nemmeno in ordine al momento |
| 2000-405.txt | 1312 | 1312 | in sede di determinazione delle spettanze regionali per il 1999 , vale a dire in sede di riparto delle somme | riscosse | nell anno 1999 . ora , secondo le previsioni dei commi 2 , 4 e 5 dell art . 1 |
| 2000-405.txt | 1656 | 1656 | quale possano effettuarsi le operazioni di determinazione delle somme spettanti alla regione medesima a titolo di ristoro delle minori somme | riscosse | . basti dire che , in forza delle ormai numerose clausole legislative che riservano allo stato le nuove entrate , |
| 2000-405.txt | 1691 | 1691 | allo stato le nuove entrate , derivanti da vari provvedimenti legislativi , pur relative a tributi il cui gettito localmente | riscosso | è di spettanza regionale , devono ogni anno aver luogo operazioni di riparto fra regione e stato del gettito di |
| 2000-405.txt | 1713 | 1713 | di spettanza regionale , devono ogni anno aver luogo operazioni di riparto fra regione e stato del gettito di tributi | riscossi | nel territorio regionale : in tale sede ben può tenersi conto anche delle entrate spettanti alla regione a fronte del |
| 2000-416.txt | 1146 | 1146 | giustifica un trattamento differenziato sul piano sostanziale , avendo essa incidenza , peraltro interinale , solo sul diverso piano della | riscossione | fiscale . l ingiustificatezza del trattamento deteriore è poi ancora più marcata nel caso del contribuente che abbia tenuto il |
| 2000-507.txt | 266 | 266 | di questioni riguarda disposizioni in materia tributaria . l art . 17 , comma 10 , nello stabilire che la | riscossione | , l accertamento , nonché il recupero , i rimborsi , l applicazione delle sanzioni ed il contenzioso amministrativo relativi |
| 2000-507.txt | 393 | 393 | la quale le regioni possono affidare a terzi , mediante procedure ad evidenza pubblica , l attività di controllo e | riscossione | delle tasse automobilistiche ” , mentre la riscossione coattiva è svolta a norma della disciplina statale sulla riscossione delle entrate |
| 2000-507.txt | 401 | 401 | , mediante procedure ad evidenza pubblica , l attività di controllo e riscossione delle tasse automobilistiche ” , mentre la | riscossione | coattiva è svolta a norma della disciplina statale sulla riscossione delle entrate patrimoniali dello stato e di altri enti pubblici |
| 2000-507.txt | 411 | 411 | controllo e riscossione delle tasse automobilistiche ” , mentre la riscossione coattiva è svolta a norma della disciplina statale sulla | riscossione | delle entrate patrimoniali dello stato e di altri enti pubblici , di cui al d.p.r . 28 gennaio 1988 , |
| 2000-507.txt | 456 | 456 | ora abrogato dall art . 68 del d.lgs . 14 aprile 1999 , recante ” riordino del servizio nazionale della | riscossione | in attuazione della delega prevista dalla legge 28 settembre 1998 , n . 337 ” ) . la ricorrente regione |
| 2000-507.txt | 663 | 663 | legislatore statale , nel momento in cui trasferisce alle sole regioni a statuto ordinario le funzioni amministrative di accertamento e | riscossione | delle tasse automobilistiche , soltanto di recente attribuite interamente alle regioni stesse ( cfr . art . 23 del d.lgs |
| 2000-507.txt | 752 | 752 | , del medesimo d.lgs . n . 504 del 1992 ) e nel momento in cui prevede nuove modalità di | riscossione | di detti tributi ( cfr . commi 11 e 12 dello stesso articolo 17 della legge n . 449 del |
| 2000-507.txt | 782 | 782 | 12 dello stesso articolo 17 della legge n . 449 del 1997 ) , assicuri la continuità dell attività di | riscossione | , il raccordo dell attività regionale con le nuove modalità di riscossione disciplinate dalla legge , e il coordinamento con |
| 2000-507.txt | 794 | 794 | ) , assicuri la continuità dell attività di riscossione , il raccordo dell attività regionale con le nuove modalità di | riscossione | disciplinate dalla legge , e il coordinamento con l attività di riscossione delle stesse tasse che rimane di pertinenza statale |
| 2000-507.txt | 806 | 806 | dell attività regionale con le nuove modalità di riscossione disciplinate dalla legge , e il coordinamento con l attività di | riscossione | delle stesse tasse che rimane di pertinenza statale ( quanto alle regioni speciali ) , mediante una regolamentazione uniforme , |
| 2000-507.txt | 1049 | 1049 | schema tipo di convenzione per l affidamento a terzi , da parte della regione , dell attività di controllo e | riscossione | delle tasse automobilistiche . la disciplina di tali rapporti convenzionali si colloca interamente entro l ambito dell organizzazione degli uffici |
| 2000-507.txt | 1972 | 1972 | previsti diritti aeroportuali ; la disciplina dell entità del tributo , commisurata alla rumorosità degli aeromobili , e della sua | riscossione | è demandata ad un regolamento ( peraltro non ancora emanato ) . il gettito dell imposta sarà assegnato nell anno |
| 2000-507.txt | 2138 | 2138 | atti normativi statali . la definizione di imposta ” regionale ” sta solo ad indicare che il suo gettito , | riscosso | nell ambito della regione in relazione al traffico aereo negli aeroscali compresi nel rispettivo territorio , è devoluto alla regione |
| 2000-51.txt | 391 | 391 | gli aspetti dinamici del rapporto , e cioè il suo svolgimento nell accertamento e nell applicazione del tributo con la | riscossione | dello stesso . orbene , le disposizioni oggetto della presente richiesta referendaria attengono e al momento accertativo ed a quello |
| 2000-51.txt | 527 | 527 | rilevante dai particolari meccanismi previsti , non tanto per la conoscibilità dei soggetti percettori di reddito , quanto per la | riscossione | materiale dei tributi . va pertanto confermato che il sistema della ritenuta alla fonte , come ritenuto più volte da |
| 2000-70.txt | 83 | 83 | parte in cui prevedono che la commissione istituita per la definizione dei rapporti tra comuni e appaltatori del servizio di | riscossione | delle imposte comunali di consumo , in dipendenza dell abolizione delle predette imposte , possa adottare le proprie deliberazioni anche |
| 2000-70.txt | 325 | 325 | è fondata . 4 . le norme denunciate dispongono che i rapporti pendenti tra comuni e appaltatori del servizio di | riscossione | delle imposte di consumo , in conseguenza dell abolizione delle predette imposte operata con il d.p.r . 26 ottobre 1972 |
| 2000-70.txt | 617 | 617 | del potere di definire , anche in via equitativa , i rapporti pendenti tra comuni ed appaltatori del servizio di | riscossione | delle imposte si traduca in una lesione del diritto alla tutela giurisdizionale di cui all art . 24 cost . |
| 2000-70.txt | 838 | 838 | potere di definire in via equitativa i rapporti obbligatori derivanti dai contratti di appalto e di gestione del servizio di | riscossione | delle imposte di consumo appare giustificata dal fatto che tali contratti sono cessati , alla data del 1 gennaio 1973 |
| 2000-98.txt | 217 | 217 | 1074 , a tenore del quale fanno eccezione , rispetto alla regola della devoluzione alla regione delle entrate tributarie erariali | riscosse | nell ambito del territorio regionale , le ” nuove entrate tributarie il cui gettito sia destinato con apposite leggi alla |
| 2000-98.txt | 1483 | 1483 | norma di attuazione dello statuto , della attribuzione alla regione dell intero gettito dei tributi erariali ( eccettuati alcuni ) | riscossi | nell ambito del territorio regionale ; la loro attuazione incide pertanto direttamente sulla effettiva garanzia dell autonomia finanziaria della regione |
| 2001-164.txt | 1103 | 1103 | poi superiore a quello dichiarato dal contribuente . con conseguente ed ovvio vantaggio anche per l amministrazione , rappresentato dalla | riscossione | della maggiore imposta . nessuna disparità di trattamento sussiste , pertanto , tra i contribuenti che abbiano dichiarato un valore |
| 2001-288.txt | 303 | 303 | attuazione dello statuto in materia finanziaria , stabilendo che l intero gettito dei tributi erariali ( con alcune eccezioni ) | riscosso | nel territorio della regione sicilia spetta alla regione medesima , salve le nuove entrate tributarie il cui gettito sia destinato |
| 2001-288.txt | 611 | 611 | un meccanismo di deroga alla regola della spettanza alla regione del gettito dei tributi erariali ( salve alcune eccezioni ) | riscosso | nel territorio della medesima , e poiché dunque la loro attuazione incide direttamente sulla effettività della garanzia dell autonomia finanziaria |
| 2001-344.txt | 1538 | 1538 | dall esame dei lavori preparatori della legge regionale , di quali somme si tratti e a quali titoli sarebbero state | riscosse | le somme che il legislatore regionale vorrebbe dichiarare non dovute . non è dubbio però che si tratti di somme |
| 2001-344.txt | 1559 | 1559 | le somme che il legislatore regionale vorrebbe dichiarare non dovute . non è dubbio però che si tratti di somme | riscosse | in relazione alle attività di controllo e verifica demandate dalla legge statale alle province e ai comuni maggiori , attività |
| 2001-66.txt | 137 | 137 | 26 luglio 1965 , n . 1074 , a cui termini spettano alla regione , e dovrebbero essere dalla stessa | riscosse | , tutte le entrate tributarie erariali ad eccezione di quelle esplicitamente riservate allo stato ; e contrasterebbero altresì con i |
| 2001-66.txt | 244 | 244 | . 237 del 1997 , consentendo il pagamento da parte dei contribuenti a favore di qualunque concessionario del servizio di | riscossione | sul territorio nazionale , e non più soltanto di quello nella cui circoscrizione ha sede l ufficio finanziario competente , |
| 2001-66.txt | 282 | 282 | finanziario competente , e non prevedendo , secondo la ricorrente , l obbligo del riversamento nelle casse regionali delle somme | riscosse | in relazione a fattispecie tributarie maturate nell ambito della regione , violerebbe l art . 4 delle norme di attuazione |
| 2001-66.txt | 365 | 365 | modificativo dell art . 6 del d.lgs . n . 237 del 1997 , prevedendo , per alcune entrate tributarie | riscosse | dagli uffici periferici dipendenti dal dipartimento del territorio , un decreto interministeriale che stabilisce le modalità per il versamento alla |
| 2001-66.txt | 392 | 392 | del territorio , un decreto interministeriale che stabilisce le modalità per il versamento alla tesoreria provinciale dello stato delle somme | riscosse | e approva le convenzioni che determinano i compensi agli intermediari , senza contemplare alcun coinvolgimento della regione , sottrarrebbe alla |
| 2001-66.txt | 420 | 420 | compensi agli intermediari , senza contemplare alcun coinvolgimento della regione , sottrarrebbe alla regione stessa la potestà di organizzare la | riscossione | di detti tributi e violerebbe il principio di leale collaborazione ; c ) l art . 1 , comma 1 |
| 2001-66.txt | 474 | 474 | . 237 del 1997 , eliminando il riferimento alle casse degli enti territoriali competenti ai fini del versamento delle somme | riscosse | dal concessionario del servizio , comporterebbe l esclusione della regione siciliana dai destinatari del riversamento ai sensi del citato art |
| 2001-66.txt | 644 | 644 | stato , e non più solo quelli per i quali è previsto il versamento diretto al concessionario del servizio di | riscossione | , e prevedendo però , per le ritenute di quest ultima categoria , in via facoltativa , il versamento presso |
| 2001-66.txt | 730 | 730 | all art . 1 , comma 1 , lettera d , del decreto impugnato , in quanto la facoltà di | riscossione | dei tributi da parte di qualunque concessionario del servizio , nell intero territorio nazionale , introdotta dal legislatore delegato , |
| 2001-66.txt | 760 | 760 | , nell intero territorio nazionale , introdotta dal legislatore delegato , non incide sulla spettanza alla regione siciliana dei tributi | riscossi | con riguardo a fattispecie maturate nel relativo territorio . il meccanismo di riscossione lascia infatti del tutto impregiudicata la titolarità |
| 2001-66.txt | 773 | 773 | sulla spettanza alla regione siciliana dei tributi riscossi con riguardo a fattispecie maturate nel relativo territorio . il meccanismo di | riscossione | lascia infatti del tutto impregiudicata la titolarità in capo alle varie amministrazioni del diritto a percepire il gettito , secondo |
| 2001-66.txt | 938 | 938 | che ripristinare , con riguardo a particolari tributi ( tasse ipotecarie e taluni tributi speciali ) , il sistema di | riscossione | tramite i servizi autonomi di cassa dipendenti dal dipartimento del territorio , già previsto dalla legislazione preesistente e sostituito dal |
| 2001-66.txt | 1027 | 1027 | numero 1 , del d.lgs . n . 422 del 1998 , non impugnato ) , con il sistema di | riscossione | centralizzato tramite l ente poste italiane . il fatto che la nuova disciplina contempli un decreto ministeriale , che stabilisce |
| 2001-66.txt | 1054 | 1054 | . il fatto che la nuova disciplina contempli un decreto ministeriale , che stabilisce le modalità di versamento delle somme | riscosse | e approva le convenzioni che determinano i compensi agli intermediari , è conseguenza della necessità di regolamentare le nuove procedure |
| 2001-66.txt | 1173 | 1173 | , né la potestà della regione di disciplinare , entro i limiti chiariti dalla giurisprudenza di questa corte , la | riscossione | dei tributi nell ambito del territorio regionale , ferma restando , in assenza di normativa regionale , l applicazione anche |
| 2001-66.txt | 1278 | 1278 | ministeriale previsto dalla norma impugnata non riguarda , come tale , la regione siciliana , ma il sistema nazionale di | riscossione | dei tributi in questione . 4 . con riguardo alla terza censura , avente ad oggetto l art . 1 |
| 2001-66.txt | 1492 | 1492 | parti sembrano ritenere che la nuova disciplina del versamento delle entrate in questione da parte dei concessionari del servizio di | riscossione | , recata dagli artt . 8 e 9 , modificati , del d.lgs . n . 237 del 1997 , |
| 2001-66.txt | 1517 | 1517 | . 8 e 9 , modificati , del d.lgs . n . 237 del 1997 , comprenda anche le somme | riscosse | a titolo di tributi erariali spettanti alla regione siciliana ai sensi degli artt . 2 , 3 e 4 del |
| 2001-66.txt | 1581 | 1581 | . 9 del decreto legislativo ) , e non fra quelle assoggettate alle modalità di versamento previste per le somme | riscosse | allo stesso titolo , nel restante territorio nazionale , per conto dello stato ( art . 8 ) . invero |
| 2001-66.txt | 1616 | 1616 | art . 8 ) . invero , la considerazione del particolare regime previsto in sicilia per la destinazione e la | riscossione | del gettito dei tributi erariali consente una lettura del nuovo testo degli artt . 8 e 9 del d.lgs . |
| 2001-66.txt | 1657 | 1657 | n . 237 del 1997 più aderente a tale regime , che cioè accomuni la disciplina delle entrate tributarie erariali | riscosse | in sicilia e attribuite alla regione alla disciplina prevista per le entrate tributarie dello stato , piuttosto che a quella |
| 2001-66.txt | 1971 | 1971 | incide in alcun modo non solo sulla spettanza delle entrate , ma nemmeno sul sistema di versamento dei proventi , | riscossi | dai concessionari , alle casse degli enti creditori , né , infine , sul sistema di riversamento dei proventi che |
| 2001-66.txt | 1994 | 1994 | , alle casse degli enti creditori , né , infine , sul sistema di riversamento dei proventi che vengano ancora | riscossi | dalle tesorerie provinciali dello stato , secondo il sistema previgente , facoltativamente mantenuto dalla norma in esame per le ritenute |
| 2001-66.txt | 2089 | 2089 | la considerazione che una eventuale e marginale diversità di disciplina fra stato e regione , ai fini delle modalità di | riscossione | e riversamento delle entrate , non potrebbe di per sé considerarsi irragionevole e contrastante con l art . 3 della |
| 2001-66.txt | 2142 | 2142 | dei contrasti che insorgono in ordine al regime di ripartizione delle entrate fra stato e regione siciliana , e di | riscossione | delle entrate nella regione siciliana , sono da addebitarsi alla mancanza di una normativa di attuazione dello statuto che tenga |
| 2002-133.txt | 205 | 205 | bilancio dello stato ( art . 1 ) . sulla predetta base di calcolo , dispone che gli incaricati della | riscossione | versino alla cassa regionale siciliana le entrate derivanti dai tributi di spettanza della regione al netto delle percentuali indicate , |
| 2002-133.txt | 273 | 273 | tributi indicati , la stessa percentuale prevista per il 1999 ( art . 3 ) ; che gli incaricati della | riscossione | operino , sui primi versamenti da effettuare alla regione , il recupero delle quote dovute dalla regione stessa a decorrere |
| 2002-133.txt | 806 | 806 | n . 41 del 1995 ; e ) che si prescriva l applicazione delle percentuali di riserva all importo delle | riscossioni | previste , indipendentemente dai valori assoluti di queste , con il recupero delle quote dovute dalla regione per il 1997 |
| 2002-133.txt | 835 | 835 | , con il recupero delle quote dovute dalla regione per il 1997 , in modo tale che gli incaricati della | riscossione | non potrebbero ” avere singolarmente la consapevolezza del raggiunto limite globale di devoluzione ” . 2 . nel corso del |
| 2002-156.txt | 185 | 185 | ministeriale n . 567 del 1993 in materia di conto fiscale , le modalità di versamento in tesoreria delle somme | riscosse | dai concessionari della riscossione durante il periodo transitorio anteriore alla scadenza delle concessioni conferite ai sensi degli articoli 8 e |
| 2002-156.txt | 189 | 189 | del 1993 in materia di conto fiscale , le modalità di versamento in tesoreria delle somme riscosse dai concessionari della | riscossione | durante il periodo transitorio anteriore alla scadenza delle concessioni conferite ai sensi degli articoli 8 e 9 del d.p.r . |
| 2002-156.txt | 369 | 369 | . 241 , individua la struttura di gestione cui è affidato il compito di attribuire agli enti destinatari le somme | riscosse | e a ciascuno di essi spettanti , tenendo conto delle compensazioni eseguite dai contribuenti , e stabilisce le modalità per |
| 2002-156.txt | 421 | 421 | . 25 del 1998 ) . la regione ricorrente lamenta in entrambi i casi la violazione della propria potestà di | riscossione | delle entrate erariali ad essa devolute ai sensi dell art . 36 dello statuto speciale e dell art . 2 |
| 2002-156.txt | 501 | 501 | d.p.r . n . 189 del 1998 , lamenta che esso non preveda che le somme pagate dai contribuenti , | riscosse | sul territorio siciliano , siano versate dagli agenti della riscossione alla cassa regionale siciliana di palermo , ma dislochi in |
| 2002-156.txt | 511 | 511 | esso non preveda che le somme pagate dai contribuenti , riscosse sul territorio siciliano , siano versate dagli agenti della | riscossione | alla cassa regionale siciliana di palermo , ma dislochi in una unica sede centrale la determinazione delle spettanze degli enti |
| 2002-156.txt | 675 | 675 | posizioni dei contribuenti ; e che , infine , non sia previsto l immediato versamento alla cassa regionale delle somme | riscosse | nel territorio regionale . 2 . i due ricorsi impugnano , per ragioni in parte coincidenti , provvedimenti fra loro |
| 2002-156.txt | 711 | 711 | coincidenti , provvedimenti fra loro collegati , in quanto entrambi intesi a disciplinare il riparto ed il versamento delle somme | riscosse | a favore degli enti aventi diritto , onde i due giudizi possono essere riuniti per essere decisi con unica pronunzia |
| 2002-156.txt | 927 | 927 | transitorio ( ormai decorso ) di cui all art . 24 del decreto legislativo , in favore dei concessionari della | riscossione | , anche mediante delega ad una banca convenzionata . al fine di procedere al conteggio delle somme spettanti a ciascun |
| 2002-156.txt | 1083 | 1083 | ( art . 2 ) ; le modalità di versamento delle somme da parte delle banche delegate ai concessionari della | riscossione | e alla tesoreria statale ( artt . 1 e 3 ) ; nonché l invio telematico dei relativi dati alla |
| 2002-156.txt | 1126 | 1126 | gestione ( art . 5 ) . le contabilità speciali istituite sono tre : una , denominata ” fondi della | riscossione | ” , destinata a ricevere i versamenti complessivi delle somme riscosse dalle banche delegate ; le altre due , denominate |
| 2002-156.txt | 1137 | 1137 | sono tre : una , denominata ” fondi della riscossione ” , destinata a ricevere i versamenti complessivi delle somme | riscosse | dalle banche delegate ; le altre due , denominate rispettivamente ” fondi di bilancio ” e ” fondi di proprietà |
| 2002-156.txt | 1219 | 1219 | , del d.lgs . n . 241 del 1997 , avrebbe dovuto disciplinare solo le modalità di versamento delle somme | riscosse | durante il periodo transitorio , protrattosi fino al 31 dicembre 1998 , in cui esse transitavano attraverso i concessionari della |
| 2002-156.txt | 1240 | 1240 | durante il periodo transitorio , protrattosi fino al 31 dicembre 1998 , in cui esse transitavano attraverso i concessionari della | riscossione | ; ma anche successivamente l amministrazione ha ritenuto che conservassero efficacia le disposizioni relative alle contabilità speciali , in quanto |
| 2002-156.txt | 1313 | 1313 | attività della struttura di gestione , individuata nel ministero delle finanze , dipartimento delle entrate , direzione centrale per la | riscossione | , e ne regola i compiti , consistenti essenzialmente nella verifica dei dati e della tempestività ed esattezza dei versamenti |
| 2002-156.txt | 1418 | 1418 | somme ( art . 3 ) ; l applicazione delle sanzioni per le violazioni e gli inadempimenti dei concessionari della | riscossione | e delle banche delegate ( artt . 4 e 5 ) . 4 . l applicazione di tale sistema comporta |
| 2002-156.txt | 1450 | 1450 | . 4 . l applicazione di tale sistema comporta , in sintesi , il versamento provvisorio di tutte le somme | riscosse | in una contabilità speciale presso l apposita sezione di tesoreria provinciale dello stato ; la contemporanea trasmissione dei dati alla |
| 2002-156.txt | 1509 | 1509 | degli enti destinatari , attraverso la medesima sezione di tesoreria provinciale dello stato . in altri termini , le somme | riscosse | affluiscono agli enti destinatari e dunque anche , per quanto di spettanza , alla cassa della regione siciliana solo dopo |
| 2002-156.txt | 1605 | 1605 | sensi ” entro il quinto giorno lavorativo successivo a quello di ricevimento della delega , la banca versa le somme | riscosse | alla tesoreria dello stato o alla cassa regionale siciliana di palermo ” ( comma 1 ) , ed entro lo |
| 2002-255.txt | 64 | 64 | obbligo e modalità di versamento all erario dello stato degli interi proventi derivanti da una serie di entrate tributarie localmente | riscosse | , puntualmente indicate nella narrativa in fatto , e in particolare inerenti : a ) alla tassa ipotecaria ; b |
| 2002-255.txt | 174 | 174 | primo comma , dello statuto regionale , riserva alla regione tutte le entrate tributarie erariali , dirette o indirette , | riscosse | nell ambito del suo territorio , ad eccezione delle ” nuove entrate tributarie ” , il cui gettito sia destinato |
| 2002-255.txt | 454 | 454 | il quale l attuazione del meccanismo di deroga al principio di attribuzione alla regione del gettito dei tributi erariali localmente | riscossi | deve avvenire attraverso un procedimento non unilaterale affinché sia garantita alla regione stessa la possibilità di interloquire in vista della |
| 2002-258.txt | 673 | 673 | a tassazione , in maniera uniforme , senza collidere con la costituzione , beni che , sul mercato , possono | riscuotere | un differente apprezzamento e , quindi , risultare anche di diverso rilievo economico . avuto riguardo ai predetti margini di |
| 2002-284.txt | 234 | 234 | cedere l apparecchio , può ottenere di essere dispensato dal pagamento del canone . l art . 25 disciplina la | riscossione | e il versamento dei canoni e delle relative sopratasse e pene pecuniarie . le tre disposizioni impugnate sono vigenti nel |
| 2002-318.txt | 888 | 888 | la revisione delle aliquote dell imposta sugli spettacoli per i settori sportivo e cinematografico , per assicurare la continuità della | riscossione | delle imposte dirette e dell attività di alcuni uffici finanziari , per il rilascio dello scontrino fiscale , nonché norme |
| 2002-332.txt | 188 | 188 | art . 29 della legge 29 dicembre 1990 , n . 428 , che , con riferimento all indebito tributario | riscosso | in violazione di norme comunitarie , configura la traslazione dell imposta come fatto impeditivo , la cui prova grava sull |
| 2002-375.txt | 375 | 375 | sospesi , sino al 31 dicembre 1993 , i termini di prescrizione e di decadenza riguardanti l accertamento e la | riscossione | delle imposte complementari e suppletive ( ad eccezione dei termini di cui all art . 19 del decreto legge 2 |
| 2002-375.txt | 446 | 446 | quest ultima parte , la norma censurata che , nella sua formulazione originaria , riguardava unicamente i termini per la | riscossione | delle imposte suddette è stata novellata dall art . 4 del decreto legge 23 gennaio 1993 , n . 16 |
| 2002-375.txt | 877 | 877 | del condono , così dichiaratamente accogliendo l interpretazione letterale secondo cui tale sospensione dei termini per l accertamento e la | riscossione | delle imposte complementari e suppletive non è limitata ai soli atti condonabili . 3 . nel merito la questione non |
| 2002-375.txt | 1043 | 1043 | censurata è pertanto pur sempre riconducibile ad una ragione di tutela dell interesse dell amministrazione finanziaria al regolare accertamento e | riscossione | delle imposte . ai fini della valutazione di bilanciamento di valori , richiesta dalla censura mossa dal giudice rimettente , |
| 2002-375.txt | 1165 | 1165 | caso di mancato o irregolare funzionamento degli uffici finanziari , affermando in particolare che l attività di accertamento e di | riscossione | delle imposte ha carattere di specialità e natura di valore primario , onde è giustificata la dilatazione di quei termini |
| 2002-375.txt | 1543 | 1543 | del 1991 ) , e per altre la sospensione dei termini di prescrizione e decadenza per l accertamento e la | riscossione | ( secondo periodo del medesimo comma 2 dell art . 57 ) . la già evidenziata ratio di tale norma |
| 2002-522.txt | 863 | 863 | dell impugnazione ) ; ed ancora che l interesse del cittadino alla tutela giurisdizionale e quello generale della comunità alla | riscossione | dei tributi & amp ; laquo ; sono armonicamente coordinati & amp ; raquo ; ( sentenze n . 157 |
| 2002-522.txt | 1284 | 1284 | . è chiaro il giudizio di valore così espresso , per cui , nel bilanciamento tra l interesse fiscale alla | riscossione | dell imposta e quello all attuazione della tutela giurisdizionale , il primo è ritenuto sufficientemente garantito dall obbligo imposto al |
| 2002-522.txt | 1325 | 1325 | cancelliere di informare l ufficio finanziario dell esistenza dell atto non registrato , ponendolo così in grado di procedere alla | riscossione | . discipline di contenuto sostanzialmente identico sono state introdotte sia pure in tempi diversi per le imposte di successione , |
| 2002-522.txt | 1464 | 1464 | . essa infatti comporta che la valutazione di bilanciamento fra l interesse all effettività della tutela giurisdizionale e quello alla | riscossione | dei tributi sia effettuata , per i due tipi di processo , in modo irragionevolmente diverso : l inadempimento dell |
| 2003-296.txt | 1012 | 1012 | 449 ( misure per la stabilizzazione della finanza pubblica ) , ha , altresì , demandato alle regioni « la | riscossione | , l accertamento , il recupero , i rimborsi , l applicazione delle sanzioni ed il contenzioso amministrativo relativo » |
| 2003-296.txt | 1227 | 1227 | statuto ordinario è stato attribuito dal legislatore statale il gettito della tassa , unitamente all attività amministrativa connessa alla sua | riscossione | , nonché un limitato potere di variazione dell importo originariamente stabilito con decreto ministeriale , restando invece ferma la competenza |
| 2003-297.txt | 418 | 418 | n . 449 ( misure per la stabilizzazione della finanza pubblica ) , ha altresì demandato alle regioni « la | riscossione | , l accertamento , il recupero , i rimborsi , l applicazione delle sanzioni ed il contenzioso amministrativo relativo » |
| 2003-297.txt | 633 | 633 | statuto ordinario è stato attribuito dal legislatore statale il gettito della tassa , unitamente all attività amministrativa connessa alla sua | riscossione | , nonché un limitato potere di variazione dell importo originariamente stabilito con decreto ministeriale , restando invece ferma la disciplina |
| 2003-297.txt | 1038 | 1038 | a « risolvere definitivamente » il contenzioso relativo al tributo trova la sua giustificazione in identiche ragioni di antieconomicità della | riscossione | , rafforzate da una previsione sostanzialmente non favorevole riguardo all esito di quel contenzioso insorto « tra amministrazione e contribuenti |
| 2003-311.txt | 699 | 699 | della tassa unitamente ad un limitato potere di variazione dell importo originariamente stabilito , nonché l attività amministrativa relativa alla | riscossione | ed al recupero della tassa stessa , non ha tuttavia fino ad ora sostanzialmente mutato gli altri elementi costitutivi della |
| 2003-92.txt | 1242 | 1242 | . 2 del d.p.r . n . 1074 del 1965 , secondo la quale spettano alla regione tutte le entrate | riscosse | nell ambito del proprio territorio ” ad eccezione delle nuove entrate tributarie il cui gettito sia destinato con apposite leggi |
| 2003-97.txt | 53 | 53 | 21 dicembre 1998 , prot . n . 1998 / 201476 , relative al riversamento agli enti destinatari delle somme | riscosse | da parte dei concessionari , istruzioni dalle quali si evincerebbe la volontà dello stato di non devolvere alla regione siciliana |
| 2003-97.txt | 180 | 180 | interna e meramente provvisoria del procedimento di versamento dallo stato alla regione siciliana del gettito tributario ad essa spettante e | riscosso | dall amministrazione finanziaria statale ai sensi del d.lgs . 19 novembre 1998 , n . 422 ( disposizioni integrative e |
| 2003-97.txt | 264 | 264 | , n . 472 ) . non a caso l allegato 1 dell atto impugnato fa esplicito riferimento alle imposte | riscosse | sul territorio siciliano , prevedendo in alcuni casi al suo immediato versamento ( in tutto o in parte ) alla |
| 2003-97.txt | 353 | 353 | un ricorso della regione siciliana , di affermare nella sentenza n . 66 del 2001 che ” il meccanismo di | riscossione | lascia ( … ) del tutto impregiudicata la titolarità in capo alle varie amministrazioni del diritto a percepire il gettito |
| 2004-103.txt | 537 | 537 | in questione prevedono che le banche e gli uffici postali riversino gli acconti iva sulla contabilità speciale ” fondi della | riscossione | ” , tenuta dalla banca d italia sezione di tesoreria provinciale di roma tuscolana , e dispongono poi che la |
| 2004-103.txt | 1318 | 1318 | principio di eguaglianza una eventuale e marginale diversità di disciplina fra stato e regione , ai fini delle modalità di | riscossione | e riversamento delle entrate ( sentenza n . 66 del 2001 ) . neppure può ritenersi fondata la censura degli |
| 2004-17.txt | 2170 | 2170 | la regione può ritenersi legittimata a censurare agevolazioni previste per imposte esclusivamente statali , in quanto istituite , disciplinate e | riscosse | dallo stato . 6 . il comma 4 dell art . 29 , modifica il comma 23 dell art . |
| 2004-288.txt | 243 | 243 | lesiva delle proprie attribuzioni in materia finanziaria , nella parte in cui non esclude in modo espresso l attività di | riscossione | dei tributi di competenza regionale dalle funzioni assegnate all agenzia e fa presente che tale lesività sarebbe confermata dal tenore |
| 2004-288.txt | 366 | 366 | dalla regione a titolo di avvalimento istituto previsto dall art . 8 delle norme di attuazione dello statuto per la | riscossione | dei tributi di propria spettanza , con ciò violando sia le prerogative regionali in materia finanziaria , sia il principio |
| 2004-288.txt | 544 | 544 | né contiene alcun profilo che in qualche modo possa dar luogo ad una compressione dei poteri regionali in materia di | riscossione | dei tributi . resta certo , peraltro , come precisato nella nota dell agenzia delle entrate , prot . n |
| 2004-288.txt | 585 | 585 | . 2001 / 35181 , del 27 marzo 2001 , che la regione può avvalersi , per l attività di | riscossione | dei tributi di propria spettanza , degli uffici della direzione regionale di detta agenzia , così , come per il |
| 2004-288.txt | 663 | 663 | è successivamente avvenuto con la stipula del protocollo in data 31 luglio 2003 , relativo all individuazione delle attività di | riscossione | dei tributi di spettanza regionale . 3 . altrettanto inammissibile è il conflitto di attribuzione sollevato dalla regione in riferimento |
| 2004-29.txt | 432 | 432 | della regione siciliana in materia finanziaria , secondo il quale spettano alla regione siciliana ” tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il |
| 2004-306.txt | 94 | 94 | assicuratori che hanno il domicilio fiscale o la rappresentanza fuori dal territorio regionale , nell ipotesi in cui i premi | riscossi | siano relativi a polizze di assicurazione rilasciate per veicoli a motore iscritti in pubblici registri automobilistici aventi sede nelle province |
| 2004-306.txt | 318 | 318 | . n . 1074 del 1965 attribuisce alla regione siciliana tutte le entrate tributarie erariali , dirette o indirette , | riscosse | nell ambito del suo territorio – ritiene che tale norma conseguentemente non concerna l imposta sulle assicurazioni dovuta da assicuratori |
| 2004-306.txt | 355 | 355 | assicurazioni dovuta da assicuratori aventi il domicilio fiscale o la rappresentanza fuori del territorio siciliano , pur se i premi | riscossi | riguardino polizze assicurative rilasciate per veicoli iscritti in pubblici registri delle province siciliane o per macchine agricole i cui intestatari |
| 2004-306.txt | 390 | 390 | per macchine agricole i cui intestatari risiedano in tali province . del resto – soggiunge la ragioneria generale – la | riscossione | dell imposta in esame è stata modificata in via legislativa : gli articoli 60 e 61 del decreto legislativo 15 |
| 2004-306.txt | 634 | 634 | regola statutaria desumendo da essa un sistema di finanziamento sostanzialmente basato sulla devoluzione alla regione del gettito dei tributi erariali | riscossi | nel suo territorio ( sentenza n . 111 del 1999 ) . ma ha anche precisato che l art . |
| 2004-306.txt | 673 | 673 | art . 2 delle citate norme di attuazione – pur sancendo la spettanza alla regione delle entrate tributarie erariali « | riscosse | nell ambito » del territorio regionale – non va inteso nel senso che sia sempre decisivo il luogo fisico in |
| 2004-306.txt | 700 | 700 | – non va inteso nel senso che sia sempre decisivo il luogo fisico in cui avviene l operazione contabile della | riscossione | . esso tende infatti ad assicurare alla regione il gettito derivante dalla ” capacità fiscale ” che si manifesta nel |
| 2004-306.txt | 916 | 916 | la tesi dello stato , che correla la spettanza del gettito alla regione ad un ristretto criterio di territorialità della | riscossione | . 2 . 3 . – del pari prive di fondamento sono le argomentazioni che la nota impugnata trae dai |
| 2004-37.txt | 4277 | 4277 | della norma impugnata ai dati statistici finisce per allontanare ulteriormente la disciplina concreta dell addizionale dal modello di un tributo | riscosso | da ciascun ente nel proprio territorio , spostandolo verso quello di un riparto fra gli enti del gettito del tributo |
| 2004-37.txt | 4518 | 4518 | comuni delle regioni a statuto ordinario , una compartecipazione al gettito dell irpef nella misura del 4,5 per cento del | riscosso | in conto competenza affluente al bilancio dello stato per il 2001 , ripartita tra i comuni dal ministero delle finanze |
| 2005-266.txt | 1090 | 1090 | impositore ( regione ) , sia il soggetto passivo della prestazione ( concessionario ) , sia infine la modalità di | riscossione | ( versamento contestuale di tassa e soprattassa ) . in questo contesto normativo la soprattassa , non essendo distinguibile dalla |
| 2005-280.txt | 60 | 60 | legittimità costituzionale dell articolo 25 del d.p.r . 29 settembre 1973 , n . 602 , recante ( disposizioni sulla | riscossione | delle imposte sul reddito ) , come modificato dall art . 1 , comma 1 , lettera b ) , |
| 2005-280.txt | 124 | 124 | . 46 , e 13 aprile 1999 , n . 112 , in materia di riordino della disciplina relativa alla | riscossione | ) , nella parte in cui non fissa un termine decadenziale per la notifica al contribuente della cartella recante il |
| 2005-280.txt | 2185 | 2185 | . ed infatti , come emerge dalla sommaria descrizione delle disposizioni che si sono succedute nel disciplinare il procedimento di | riscossione | delle imposte liquidate ex art . 36 bis del d.p.r . n . 600 del 1973 , l atto finale |
| 2005-455.txt | 2061 | 2061 | della tassa ed un limitato potere di variazione dell importo originariamente stabilito , oltre che l attività amministrativa concernente la | riscossione | , i rimborsi , il recupero della tassa stessa e l applicazione delle sanzioni , non ha tuttavia fino ad |
| 2005-462.txt | 439 | 439 | normativo di variazione dell importo delle tasse stesse , oltre che il gettito ed ogni potestà amministrativa connessa alla loro | riscossione | , al loro rimborso e all applicazione delle sanzioni , ferma restando la competenza legislativa esclusiva dello stato per ogni |
| 2005-66.txt | 766 | 766 | stabilire aree destinate al parcheggio , sulle quali la sosta dei veicoli è subordinata al pagamento di una somma da | riscuotere | mediante dispositivi di controllo della durata anche senza custodia del veicolo , e di fissare le relative condizioni e tariffe |
| 2005-72.txt | 84 | 84 | per il versamento di imposte sostitutive . asserisce la ricorrente che tali risoluzioni , nel disporre che tutte le somme | riscosse | per detti titoli vanno imputate a specifici « capitoli del bilancio dello stato » e non anche ai rispettivi capo |
| 2005-73.txt | 152 | 152 | . 126 » . asserisce la ricorrente che i provvedimenti impugnati , nel prevedere l imputazione delle somme derivanti dalla | riscossione | del contributo unificato per le spese degli atti giudiziari ad un capitolo del bilancio statale riferito esclusivamente allo stato , |
| 2005-73.txt | 458 | 458 | . n . 1074 del 1965 , secondo cui « spettano alla regione siciliana … tutte le entrate tributarie erariali | riscosse | nell àmbito del suo territorio , dirette o indirette , comunque denominate » . tale premessa – non contestata dalla |
| 2005-73.txt | 892 | 892 | assegnazione della quota spettante alla regione siciliana del gettito correlativo , e a disciplinare un aspetto esecutivo del procedimento di | riscossione | del contributo , con efficacia esterna solo nei confronti dei contribuenti e dei soggetti abilitati a riceverne i versamenti . |
| 2005-73.txt | 935 | 935 | dell amministrazione statale , l indicazione del conto corrente postale su cui versare il contributo e l imputazione delle somme | riscosse | ad un determinato capitolo del bilancio statale hanno effetti meramente organizzativi , interni all amministrazione , che non si estendono |
| 2006-334.txt | 225 | 225 | / 2003 ) . asserisce la ricorrente che i provvedimenti impugnati , nel prevedere l imputazione delle somme derivanti dalla | riscossione | del prelievo erariale unico sugli apparecchi e congegni di gioco ad un capitolo del bilancio statale riferito esclusivamente allo stato |
| 2006-334.txt | 822 | 822 | del 1965 , secondo cui « spettano alla regione siciliana [ . . . ] tutte le entrate tributarie erariali | riscosse | nell àmbito del suo territorio , dirette o indirette , comunque denominate » . tale premessa deve essere condivisa . |
| 2007-202.txt | 2890 | 2890 | effettività dell esborso ” etico sociale ” ( attraverso lo smistamento , secondo le indicazioni dei contribuenti , delle quote | riscosse | ) . 4 . 3 . – in considerazione di quanto sopra esposto , deve ribadirsi che le norme censurate |
| 2007-366.txt | 232 | 232 | articolo 26 , ultimo comma , del d.p.r . 29 settembre 1973 , n . 602 , ( disposizioni sulla | riscossione | delle imposte sul reddito ) – « l applicazione delle disposizioni contenute nell art . 142 c.p.c . » . |
| 2007-366.txt | 388 | 388 | caso di notificazione di atti tributari a un cittadino italiano avente all estero una residenza conoscibile dal concessionario per la | riscossione | in base all iscrizione nell aire , non prevedono che la notificazione sia eseguita mediante la spedizione a mezzo posta |
| 2007-451.txt | 420 | 420 | della tassa ed un limitato potere di variazione dell importo originariamente stabilito , oltre che l attività amministrativa concernente la | riscossione | , i rimborsi , il recupero della tassa stessa e l applicazione delle sanzioni , non ha tuttavia devoluto a |
| 2007-55.txt | 57 | 57 | comma secondo , del decreto del presidente della repubblica 29 settembre 1973 , n . 602 , ( disposizioni sulla | riscossione | delle imposte sul reddito ) – norma applicabile ad un processo esecutivo in corso al momento dell entrata in vigore |
| 2007-55.txt | 93 | 93 | momento dell entrata in vigore del decreto legislativo 26 febbraio 1999 , n . 46 ( riordino della disciplina della | riscossione | mediante ruolo , a norma dell articolo 1 della legge 28 settembre 1998 , n . 337 ) – , |
| 2008-102.txt | 11856 | 11856 | esclusioni dall imposta sono giustificate dal fatto che i soggetti esclusi già contribuiscono alle finanze regionali pagando imposte sui redditi | riscosse | nel territorio della regione , il cui gettito è a questa attribuito per i sette decimi in base all art |
| 2008-102.txt | 17180 | 17180 | singoli atti di esercizio di un impresa e non il risultato utile complessivo » , né tassa , « perché | riscossa | da chi non ha nessun coinvolgimento nel servizio utilizzato » ; f ) con l art . 117 , primo |
| 2008-102.txt | 26234 | 26234 | , come sostenuto dalla difesa erariale ) . e precisa , al comma 18 , che il gettito dell imposta | riscosso | da ciascun comune è attribuito alla regione per il 50 per cento , « ai fini dell istituzione di un |
| 2008-102.txt | 26833 | 26833 | dal ricorrente – che l attribuzione a ciascun comune del potere di « applicare » , accertare , liquidare e | riscuotere | l imposta di soggiorno « nell àmbito del proprio territorio » imporrebbe l assoggettamento a detta imposta anche dei soggiornanti |
| 2008-11.txt | 1121 | 1121 | all entrata in vigore della suddetta legge di conversione n . 156 del 2005 e , quindi , pregiudicare la | riscossione | dei tributi . infatti , se il termine decadenziale triennale fissato per la disciplina ” a regime ” fosse stato |
| 2008-145.txt | 1135 | 1135 | specie . tale criterio riguarda solo la specifica ipotesi di trasferimento , dallo stato alla regione , delle funzioni di | riscossione | delle imposte in conseguenza della devoluzione di « quote di competenza fiscale dello stato » e non , come sostiene |
| 2008-145.txt | 1169 | 1169 | stato » e non , come sostiene la regione , l ipotesi del trasferimento di funzioni diverse da quelle di | riscossione | . infatti , l art . 1 del d.lgs . n . 241 del 2005 , nel dare attuazione all |
| 2008-145.txt | 1278 | 1278 | previste dallo statuto sino ad ora esercitate dallo stato » , e , cioè esclusivamente le competenze in ordine alla | riscossione | di tale imposta . 4 . 3 . – la ricorrente deduce altresí che il comma 661 , nel prevedere |
| 2008-213.txt | 1562 | 1562 | là dove muovono dall erroneo presupposto che , nella specie , vi sia solo un fisiologico scostamento tra accertamento e | riscossione | di entrata . invero la questione posta dalla disposizione censurata non attiene affatto alla circostanza che possa esistere , come |
| 2008-213.txt | 1654 | 1654 | essa attiene alla eventualità , di per sé legittima , che possano essere riportati dei crediti accertati , ma non | riscossi | , nei ” residui attivi ” dell anno successivo . la previsione del censurato articolo 2 , comma 7 , |
| 2008-335.txt | 1001 | 1001 | oggetto una norma che , attraverso il vincolo di destinazione all attuazione del piano d àmbito delle somme derivanti dalla | riscossione | della quota di tariffa riferita alla depurazione , è diretta proprio ad eliminare la disuguaglianza fra chi beneficia della depurazione |
| 2008-335.txt | 2691 | 2691 | . 319 , recante « norme per la tutela delle acque dall inquinamento » ) – di quelle modalità di | riscossione | mediante ruolo , che sono tipiche ( anche se non esclusive ) dei prelievi tributari . l art . 15 |
| 2008-335.txt | 2732 | 2732 | della citata legge n . 36 del 1994 si limita , infatti , a disporre che « la tariffa è | riscossa | dal soggetto che gestisce il servizio idrico integrato » , eliminando ogni riferimento a quei meccanismi coattivi di riscossione dei |
| 2008-335.txt | 2751 | 2751 | è riscossa dal soggetto che gestisce il servizio idrico integrato » , eliminando ogni riferimento a quei meccanismi coattivi di | riscossione | dei tributi che erano , invece , espressamente richiamati dal previgente art . 17 , ottavo comma , primo periodo |
| 2008-356.txt | 241 | 241 | legge 24 dicembre 2002 , n . 282 ( disposizioni urgenti in materia di adempimenti comunitari e fiscali , di | riscossione | e di procedure di contabilità ) , convertito , con modificazioni , dall art . 1 , comma 1 , |
| 2008-356.txt | 2526 | 2526 | . tale proroga è , dunque , diretta a tutelare il preminente interesse dell amministrazione finanziaria al regolare accertamento e | riscossione | delle imposte nei confronti del contribuente che non si avvalga dell agevolazione , indipendentemente dalla circostanza che quest ultimo non |
| 2009-216.txt | 306 | 306 | , cost . la circostanza che il gettito sia in gran parte destinato alle regioni e che alcune funzioni di | riscossione | siano loro affidate non fa venir meno la natura statale dell imposta e , di conseguenza , non fa di |
| 2009-238.txt | 605 | 605 | art . 615 del codice di procedura civile , come opposizione al diritto del comune di catania di procedere alla | riscossione | coattiva del credito risultante da una cartella di pagamento notificata al debitore ; b ) tale credito riguarda « la |
| 2009-238.txt | 748 | 748 | . n . 22 del 1997 , con riferimento alla tia , fanno espresso rinvio , per la disciplina della | riscossione | di tali prelievi , al d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla riscossione delle imposte |
| 2009-238.txt | 766 | 766 | disciplina della riscossione di tali prelievi , al d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla | riscossione | delle imposte su reddito ) . in particolare , l art . 57 , comma 1 , alinea e lettera |
| 2009-238.txt | 1261 | 1261 | b ) , il rimettente dichiara , ad un tempo , che il credito per il quale si procede alla | riscossione | coattiva riguarda solo la tarsu e che quest ultimo prelievo , della cui natura tributaria egli non dubita , è |
| 2009-238.txt | 3749 | 3749 | di uso pubblico , o aree gravate da servitú di pubblico passaggio ( art . 77 ) . per la | riscossione | , si applicano , in quanto compatibili , le disposizioni del d.p.r . n . 602 del 1973 , e |
| 2009-238.txt | 3827 | 3827 | il comune ha facoltà di disciplinare con proprio regolamento l affidamento a terzi delle fasi di liquidazione , accertamento e | riscossione | della tassa . sanzioni specifiche sono previste dall art . 76 ( e successive modificazioni ) per l omessa o |
| 2009-238.txt | 4308 | 4308 | il recupero ) di aver avviato detti rifiuti al recupero ( comma 14 ) . la tariffa è applicata e | riscossa | dal soggetto che gestisce il servizio ( commi 9 e 13 ) . diversamente dalla normativa sulla tarsu , l |
| 2009-238.txt | 4495 | 4495 | specifiche disposizioni in tema di accertamento , liquidazione e sanzioni . analogamente alla tarsu , anche per la tia la | riscossione | volontaria e coattiva della tariffa può essere effettuata tramite ruolo , secondo le disposizioni del d.p.r . n . 602 |
| 2009-238.txt | 5402 | 5402 | investimento e di esercizio » ( comma 4 ) . è espressamente previsto che la tariffa « è applicata e | riscossa | dai soggetti affidatari del servizio di gestione integrata » ( comma 3 ) e che la sua riscossione , volontaria |
| 2009-238.txt | 5420 | 5420 | applicata e riscossa dai soggetti affidatari del servizio di gestione integrata » ( comma 3 ) e che la sua | riscossione | , volontaria o coattiva , « può » essere effettuata secondo le disposizioni del d.p.r . n . 602 del |
| 2009-238.txt | 6509 | 6509 | la formale denominazione di « tariffa » , né la sua alternatività rispetto alla tarsu , né la possibilità di | riscuoterla | mediante ruolo . quanto all irrilevanza della denominazione , lo stesso art . 2 del d.lgs . n . 546 |
| 2009-238.txt | 6816 | 6816 | comune , prevista dal medesimo art . 49 del d.lgs . n . 22 del 1997 , di procedere alla | riscossione | della tia mediante ruolo , deve sottolinearsi che il ricorso a tale modalità di riscossione è solo facoltativo , e |
| 2009-238.txt | 6831 | 6831 | 1997 , di procedere alla riscossione della tia mediante ruolo , deve sottolinearsi che il ricorso a tale modalità di | riscossione | è solo facoltativo , e , comunque , ancorché tipico delle entrate tributarie , è consentito dalla legge anche per |
| 2009-238.txt | 7598 | 7598 | n . 22 del 1997 , da un lato identifica nel gestore del servizio il soggetto che la applica e | riscuote | ( commi 9 e 13 ) e , dall altro , non reca alcuna disciplina specifica in tema di accertamento |
| 2009-238.txt | 7682 | 7682 | il comune ; e ciò anche nel caso in cui il regolamento comunale affidi a terzi l accertamento e la | riscossione | dei due prelievi e la relativa legittimazione a stare in giudizio . in particolare come visto al punto 6.1.2 . |
| 2009-238.txt | 7725 | 7725 | la tarsu il comune aveva la possibilità , con proprio regolamento , di affidare a terzi l accertamento e la | riscossione | dei tributi , ai sensi dell art . 52 del d.lgs . 15 dicembre 1997 , n . 446 , |
| 2009-238.txt | 9931 | 9931 | per il servizio di smaltimento dei rifiuti solidi urbani reso entro » la data del 31 dicembre 1998 « e | riscosse | successivamente alla stessa , anche qualora detti enti abbiano adottato in via sperimentale il pagamento del servizio con la tariffa |
| 2009-298.txt | 688 | 688 | in sede di conferenza stato città ed autonomie locali , alla erogazione del rimborso ai comuni per la minore imposta | riscossa | – deve essere emanato entro trenta giorni dalla data di entrata in vigore della legge di conversione [ e cioè |
| 2009-298.txt | 726 | 726 | [ e cioè entro il 26 agosto del 2008 ] , « secondo princípi che tengano conto dell efficienza nella | riscossione | dell imposta , del rispetto del patto di stabilità interno , per l esercizio 2007 , e della tutela dei |
| 2009-298.txt | 1033 | 1033 | ) stabilisce che « i comuni che abbiano in corso di esecuzione rapporti di concessione del servizio di accertamento e | riscossione | dell imposta comunale sugli immobili possono rinegoziare i contratti in essere , ai fini dell accertamento e della riscossione di |
| 2009-298.txt | 1052 | 1052 | e riscossione dell imposta comunale sugli immobili possono rinegoziare i contratti in essere , ai fini dell accertamento e della | riscossione | di altre entrate , compatibilmente con la disciplina comunitaria in materia di prestazione di servizi » ( comma 7 bis |
| 2009-298.txt | 2610 | 2610 | dalla data di entrata in vigore della legge di conversione , « secondo princípi che tengano conto dell efficienza nella | riscossione | dell imposta , del rispetto del patto di stabilità interno , per l esercizio 2007 , e della tutela dei |
| 2009-298.txt | 2744 | 2744 | quale stabilisce che « i comuni che abbiano in corso di esecuzione rapporti di concessione del servizio di accertamento e | riscossione | dell imposta comunale sugli immobili possono rinegoziare i contratti in essere , ai fini dell accertamento e della riscossione di |
| 2009-298.txt | 2763 | 2763 | e riscossione dell imposta comunale sugli immobili possono rinegoziare i contratti in essere , ai fini dell accertamento e della | riscossione | di altre entrate , compatibilmente con la disciplina comunitaria in materia di prestazione di servizi » . 7 . 2 |
| 2009-298.txt | 4473 | 4473 | di entrata in vigore della legge di conversione del presente decreto , secondo princípi che tengano conto dell efficienza nella | riscossione | dell imposta , del rispetto del patto di stabilità interno , per l esercizio 2007 , e della tutela dei |
| 2009-334.txt | 1342 | 1342 | , spettano alla regione siciliana , oltre le entrate tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il |
| 2009-334.txt | 1813 | 1813 | nell art . 22 del d.lgs . 13 aprile 1999 , n . 112 ( riordino del servizio nazionale della | riscossione | , in attuazione della delega prevista dalla legge 28 settembre 1998 , n . 337 ) , i commi 1 |
| 2009-334.txt | 1868 | 1868 | ) « in caso di versamento di somme eccedenti almeno cinquanta euro rispetto a quelle complessivamente richieste dall agente della | riscossione | , quest ultimo ne offre la restituzione all avente diritto notificandogli una comunicazione delle modalità di restituzione dell eccedenza . |
| 2009-334.txt | 1925 | 1925 | , per le eccedenze inferiori a cinquanta euro , decorsi tre mesi dalla data del pagamento , l agente della | riscossione | riversa le somme eccedenti all ente creditore ovvero , se tale ente non è identificato né facilmente identificabile , all |
| 2009-334.txt | 2027 | 2027 | delle spese di notificazione , determinate ai sensi dell articolo 17 , comma 7 ter , trattenute dall agente della | riscossione | a titolo di rimborso delle spese sostenute per la notificazione » ( comma 1 ter ) ; c ) « |
| 2009-334.txt | 2319 | 2319 | che la regione , e non lo stato , acquisiva le imposte versate in eccedenza , nell àmbito delle somme | riscosse | dal concessionario della riscossione ( « il concessionario riversa all ente creditore le somme riscosse entro il decimo giorno successivo |
| 2009-334.txt | 2323 | 2323 | e non lo stato , acquisiva le imposte versate in eccedenza , nell àmbito delle somme riscosse dal concessionario della | riscossione | ( « il concessionario riversa all ente creditore le somme riscosse entro il decimo giorno successivo alla riscossione . per |
| 2009-334.txt | 2334 | 2334 | , nell àmbito delle somme riscosse dal concessionario della riscossione ( « il concessionario riversa all ente creditore le somme | riscosse | entro il decimo giorno successivo alla riscossione . per le somme riscosse attraverso le agenzie postali e le banche il |
| 2009-334.txt | 2341 | 2341 | concessionario della riscossione ( « il concessionario riversa all ente creditore le somme riscosse entro il decimo giorno successivo alla | riscossione | . per le somme riscosse attraverso le agenzie postali e le banche il termine di riversamento decorre dal giorno individuato |
| 2009-334.txt | 2346 | 2346 | il concessionario riversa all ente creditore le somme riscosse entro il decimo giorno successivo alla riscossione . per le somme | riscosse | attraverso le agenzie postali e le banche il termine di riversamento decorre dal giorno individuato con decreto del ministero delle |
| 2009-334.txt | 2460 | 2460 | 22 del d.lgs . n . 112 del 1999 , gli evocati parametri non le riconoscono alcun diritto sulle somme | riscosse | in eccedenza rispetto ai tributi erariali . essi si limitano , infatti , ad attribuire alla regione le entrate tributarie |
| 2009-334.txt | 2482 | 2482 | eccedenza rispetto ai tributi erariali . essi si limitano , infatti , ad attribuire alla regione le entrate tributarie erariali | riscosse | nell àmbito del suo territorio , dovendosi intendere per tali entrate solo i tributi erariali effettivamente dovuti , e non |
| 2009-56.txt | 3242 | 3242 | della costituzione sia perché si tratta di attività accertativa , sia perché l interesse dell amministrazione al regolare accertamento e | riscossione | delle imposte ha carattere di specialità e natura di valore primario , in quanto connesso al generale dovere di solidarietà |
| 2009-56.txt | 3318 | 3318 | dell amministrazione finanziaria , atteso che la proroga riguarda non solo i termini afferenti all azione di accertamento o di | riscossione | dell amministrazione medesima , ma anche i termini di adempimento delle obbligazioni tributarie dei contribuenti e di altre prescrizioni a |
| 2009-56.txt | 5294 | 5294 | sentenza n . 177 del 1992 , nell interesse dell amministrazione finanziaria , costituzionalmente tutelato , al regolare accertamento e | riscossione | delle imposte ( art . 53 cost . ) . |
| 2009-58.txt | 168 | 168 | della stessa cartella , stabilisce , tuttavia , che tali disposizioni si applicano ai soli ruoli consegnati agli agenti della | riscossione | a decorrere dal 1 giugno 2008 , mentre esclude che la mancata indicazione dei responsabili dei procedimenti nelle cartelle di |
| 2009-58.txt | 623 | 623 | 2 , della legge n . 212 del 2000 stabilisce che gli atti dell amministrazione finanziaria e dei concessionari della | riscossione | devono tassativamente indicare , tra l altro , il responsabile del procedimento . come affermato da questa corte con l |
| 2009-74.txt | 250 | 250 | di garantirne l autonomia finanziaria , i « sei decimi del gettito dell imposta sul reddito delle persone fisiche » | riscosse | nel territorio della regione stessa e l art . 1 , comma 4 , del d.lgs . 31 luglio 2007 |
| 2009-74.txt | 434 | 434 | dicembre 1986 , n . 917 e successive modificazioni , riferite ai soggetti passivi residenti nella medesima regione , ancorché | riscosse | fuori del territorio regionale » – , perché detta una disciplina difforme da quella di tali norme , le quali |
| 2009-74.txt | 1017 | 1017 | « sei decimi del gettito dell imposta sul reddito delle persone fisiche » ( primo comma , numero 1 ) | riscossa | nel territorio della regione stessa . tali norme sono integrate dall art . 1 , comma 4 , del d.lgs |
| 2009-74.txt | 1080 | 1080 | le ritenute sui redditi da pensione , « riferite ai soggetti passivi residenti nella [ … ] regione , ancorché | riscosse | fuori del territorio regionale » . la disposizione censurata , prevedendo che « in sede di prima applicazione , i |
| 2009-74.txt | 1195 | 1195 | statutariamente spettante alla regione delle ritenute sui redditi da pensione percepiti dai soggetti passivi residenti nella medesima regione , ancorché | riscosse | fuori del territorio regionale , e víola , perciò , il combinato disposto degli evocati parametri ( artt . 48 |
| 2010-116.txt | 310 | 310 | dagli assicuratori che hanno il domicilio fiscale o la rappresentanza fuori dal territorio regionale nell ipotesi in cui i premi | riscossi | siano relativi a polizze assicurative rilasciate per fattispecie contrattuali assicurative ( non solo r.c.a . ) maturate nell ambito regionale |
| 2010-116.txt | 769 | 769 | ) ; b . 2 . ) . « l imposta relativa a detta quota compete alla regione ed è | riscossa | dagli organi di riscossione della medesima » ( secondo comma ) ; c ) dall art . 2 delle norme |
| 2010-116.txt | 773 | 773 | 2 . ) . « l imposta relativa a detta quota compete alla regione ed è riscossa dagli organi di | riscossione | della medesima » ( secondo comma ) ; c ) dall art . 2 delle norme di attuazione dello statuto |
| 2010-116.txt | 835 | 835 | , spettano alla regione siciliana , oltre le entrate tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il |
| 2010-116.txt | 1873 | 1873 | 138 del 1999 ) , prevedono l « attribuzione alla regione del gettito della maggior parte dei tributi erariali , | riscosso | nel territorio regionale , [ . . . ] , fermo restando che [ . . . ] si applicano |
| 2010-116.txt | 1968 | 1968 | stabilisce il principio generale secondo cui , salvo specifiche eccezioni , spettano alla regione « tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate » . la generalità di tale principio , |
| 2010-116.txt | 2001 | 2001 | » . la generalità di tale principio , basato sul luogo in cui si ” maturano ” le fattispecie di | riscossione | dei tributi , comporta che , ai fini del riparto del gettito dei tributi erariali tra stato e regione siciliana |
| 2010-116.txt | 2118 | 2118 | nell àmbito territoriale regionale , l obbligo di pagare il debito tributario , e cioè nel senso di fattispecie di | riscossione | del tributo dalle quali sorge , appunto , tale obbligo di pagamento e che si collegano alla realizzazione del presupposto |
| 2010-116.txt | 2186 | 2186 | in armonia con il disposto del sopra citato art . 2 , di fattispecie tributarie che attengono al procedimento di | riscossione | e che , ai fini del suddetto riparto , rilevano con riferimento solo ai tributi riscossi nel territorio siciliano e |
| 2010-116.txt | 2202 | 2202 | attengono al procedimento di riscossione e che , ai fini del suddetto riparto , rilevano con riferimento solo ai tributi | riscossi | nel territorio siciliano e non a quelli il cui presupposto si sia realizzato nel territorio stesso . da quanto sopra |
| 2010-116.txt | 2266 | 2266 | basato sul luogo di realizzazione del presupposto di imposta , prevalente ed alternativo rispetto al criterio basato sul luogo di | riscossione | previsto dall art . 2 delle norme di attuazione statutaria . è solo quella di tenere ferma la spettanza alla |
| 2010-116.txt | 2415 | 2415 | stato e regione su un criterio generale sicuro ed efficiente , agevolmente ricavabile dalla legge quale quello del luogo di | riscossione | del tributo , data la tipicità delle forme di riscossione e non invece su un criterio imperniato sul luogo di |
| 2010-116.txt | 2425 | 2425 | , agevolmente ricavabile dalla legge quale quello del luogo di riscossione del tributo , data la tipicità delle forme di | riscossione | e non invece su un criterio imperniato sul luogo di realizzazione del presupposto d imposta ; criterio che , indubbiamente |
| 2010-116.txt | 2662 | 2662 | di realizzazione del presupposto costituisce , appunto , solo una tassativa e circoscritta eccezione al criterio generale del luogo di | riscossione | delle imposte e , pertanto , in quanto di stretta interpretazione , è applicabile ai soli casi previsti dallo statuto |
| 2010-116.txt | 2771 | 2771 | lo prevedono e , dall altro , di rendere ingiustificatamente inoperante il diverso criterio di riparto basato sul luogo della | riscossione | , che , come si è visto , è invece l unico criterio generale previsto dall art . 2 delle |
| 2010-116.txt | 2847 | 2847 | art . 4 delle norme di attuazione va interpretato in armonia con il principio dell attribuzione alla regione delle imposte | riscosse | nel territorio siciliano , si è già espressa questa corte , affermando che : a ) « l art . |
| 2010-116.txt | 2966 | 2966 | alla normativa testè ricordata il gettito di un tributo erariale spetti alla regione e non allo stato , in quanto | riscuotibile | nel territorio della prima , si è voluto , con le disposizioni di attuazione , chiarire che , nel caso |
| 2010-116.txt | 3070 | 3070 | di razionale organizzazione degli uffici , determinare modificazioni delle competenze di questi ed al caso disciplinare diversamente le modalità della | riscossione | . ma , ove non si tratti di modificazioni dei principi attinenti alla struttura dei singoli tributi , alla regione |
| 2010-116.txt | 3106 | 3106 | singoli tributi , alla regione deve essere garantita l attribuzione delle entrate nella misura di sua spettanza , ancorché la | riscossione | avvenga fuori del suo territorio » ( sentenza n . 71 del 1973 ) ; c ) « la disposizione |
| 2010-116.txt | 3170 | 3170 | 2 , secondo la quale alla regione spettano ( salvo alcune eccezioni qui non rilevanti ) tutte le entrate tributarie | riscosse | nel suo territorio ; e ciò nel senso che l affluenza di entrate tributarie ad uffici situati fuori del territorio |
| 2010-116.txt | 3639 | 3639 | sede in altra parte del territorio nazionale , non esistono altre ipotesi nelle quali sia possibile identificare tributi che , | riscossi | e ritenuti da enti non aventi sede nella regione , siano di spettanza di questa ultima » ( sentenza n |
| 2010-116.txt | 3757 | 3757 | l art . 2 delle citate norme di attuazione pur sancendo la spettanza alla regione delle entrate tributarie erariali “ | riscosse | nell ambito ” del territorio regionale non va inteso nel senso che sia sempre decisivo il luogo fisico in cui |
| 2010-116.txt | 3783 | 3783 | regionale non va inteso nel senso che sia sempre decisivo il luogo fisico in cui avviene l operazione contabile della | riscossione | . esso tende , infatti , ad assicurare alla regione il gettito derivante dalla ” capacità fiscale ” che si |
| 2010-116.txt | 4113 | 4113 | nell art . 2 delle citate norme di attuazione , il quale fa esclusivo riferimento al luogo in cui viene | riscosso | il tributo ; b ) il testo dell art . 4 delle norme di attuazione non autorizza a ritenere che |
| 2010-116.txt | 4187 | 4187 | nel territorio della regione » , ma impone , al contrario , di intendere queste ultime come « fattispecie di | riscossione | che si sono realizzate nella regione » , le quali , in quanto attengono all adempimento dell obbligo tributario , |
| 2010-116.txt | 4296 | 4296 | delle norme di attuazione , sono piú dettagliate e circoscritte di quelle di applicazione del criterio generale del luogo di | riscossione | , previste dall art . 2 delle norme di attuazione , con la conseguenza che tali criteri sono tra loro |
| 2010-116.txt | 4428 | 4428 | assicuratori che hanno il domicilio fiscale o la rappresentanza fuori dal territorio regionale , nell ipotesi in cui i premi | riscossi | siano relativi a polizze di assicurazione rilasciate per veicoli a motore iscritti in pubblici registri automobilistici aventi sede nelle province |
| 2010-116.txt | 4591 | 4591 | nel caso di assicuratori aventi il domicilio fiscale o la rappresentanza fuori del territorio siciliano , pur se i premi | riscossi | riguardavano polizze assicurative rilasciate per veicoli iscritti in pubblici registri delle province siciliane . l illegittimità del rifiuto statale di |
| 2010-116.txt | 4653 | 4653 | . infatti , nel caso di assicuratori aventi il domicilio fiscale o la rappresentanza fuori dal territorio siciliano , la | riscossione | dell imposta viene effettuata fuori dalla sicilia ed il relativo gettito spetterebbe allo stato , in base al sopra ricordato |
| 2010-116.txt | 4816 | 4816 | i criteri di ripartizione del gettito dell irap tra le varie regioni interessate fossero diversi da quello del luogo della | riscossione | dell imposta , previsto dall art . 2 delle norme di attuazione statutaria ) , ha affermato che il criterio |
| 2010-116.txt | 4941 | 4941 | ciò premesso , va precisato , ai fini di una corretta applicazione del criterio di riparto basato sul luogo della | riscossione | , che questa si realizza nel luogo previsto dalla legge per l adempimento dell obbligo tributario . in particolare , |
| 2010-116.txt | 5004 | 5004 | dal sostituto d imposta cioè da un obbligato diverso dal soggetto che ha realizzato il presupposto , il luogo di | riscossione | si identifica in quello del versamento delle ritenute , cioè nel luogo del domicilio fiscale del sostituto stesso . il |
| 2010-116.txt | 5074 | 5074 | del d.p.r . n . 600 del 1973 ) costituisce , infatti , un elemento essenziale della fattispecie legale della | riscossione | , in quanto attiene alla struttura della riscossione stessa , disciplinata direttamente dalla legge . ne consegue che , nell |
| 2010-116.txt | 5082 | 5082 | ) costituisce , infatti , un elemento essenziale della fattispecie legale della riscossione , in quanto attiene alla struttura della | riscossione | stessa , disciplinata direttamente dalla legge . ne consegue che , nell ipotesi prospettata dalla ricorrente di un sostituto d |
| 2010-116.txt | 5190 | 5190 | regione » . tale inapplicabilità discende da due diverse e concorrenti ragioni : a ) perché la fattispecie tributaria di | riscossione | è ” maturata ” nel domicilio fiscale del sostituto che ha versato le ritenute e , dunque , nell ipotesi |
| 2010-116.txt | 5251 | 5251 | dal suddetto sostituto affluiscono ad uffici finanziari situati fuori dal territorio della regione per motivi inerenti alla stessa struttura della | riscossione | del tributo e non certo per quelle contingenti esigenze , meramente « amministrative » ed interne all amministrazione finanziaria , |
| 2010-116.txt | 5322 | 5322 | solutionis fuori dalla sicilia . contrariamente a quanto affermato dalla ricorrente , nella sostituzione d imposta , ai fini della | riscossione | e del riparto dei tributi tra stato e regione siciliana , è dunque rilevante solo il domicilio fiscale del sostituto |
| 2010-116.txt | 5416 | 5416 | dipendenti di enti parastatali » , che « non si tratta [ . . . ] di entrate la cui | riscossione | avrebbe dovuto o potuto aver luogo nel territorio regionale siciliano e che solo per ” esigenze amministrative ” affluiscono ad |
| 2010-116.txt | 5516 | 5516 | delle norme di attuazione statutaria stabilisce il principio generale che spettano alla regione le entrate di tutti i tributi erariali | riscossi | nell àmbito del territorio regionale , discende che il gettito dei tributi rivendicati dalla regione ricorrente è di spettanza statale |
| 2010-116.txt | 5541 | 5541 | regionale , discende che il gettito dei tributi rivendicati dalla regione ricorrente è di spettanza statale , trattandosi di tributi | riscossi | fuori dalla regione siciliana e non riservati alla regione stessa da alcuna norma statutaria o di attuazione statutaria . solo |
| 2010-116.txt | 5598 | 5598 | gettito deve ritenersi riservato allo stato in forza della normativa statutaria in tema di monopoli , indipendentemente dal luogo della | riscossione | . per una conferma di queste conclusioni , è opportuno procedere all analisi separata dei singoli prelievi oggetto del ricorso |
| 2010-116.txt | 5862 | 5862 | degli assicurati con riferimento ai premi assicurativi da lui percepiti e denunciati con dichiarazioni periodiche complessive . la fattispecie di | riscossione | si realizza , perciò , nel domicilio fiscale dell assicuratore , con la conseguenza che , nel caso in cui |
| 2010-116.txt | 5922 | 5922 | del piú volte citato art . 2 delle norme di attuazione statutaria . l accertato rilievo esclusivo del luogo della | riscossione | , ai fini del riparto del gettito tributario tra stato e regione , consente di trascurare sia le discussioni dottrinali |
| 2010-116.txt | 6193 | 6193 | sopra accertato , le norme di attuazione statutaria prevedono , quale criterio generale di riparto , quello del luogo di | riscossione | . in base a tale criterio , pertanto , rileva il domicilio fiscale del cedente il bene o del fornitore |
| 2010-116.txt | 6237 | 6237 | cioè il luogo in cui detti soggetti , in quanto obbligati al pagamento dell iva , realizzano la fattispecie di | riscossione | . ne consegue che , contrariamente a quanto sostenuto dalla regione ricorrente , nel caso in cui chi è tenuto |
| 2010-116.txt | 6354 | 6354 | fondata , sia pure per motivi diversi dall applicazione del sopra menzionato criterio generale di riparto basato sul luogo della | riscossione | dei tributi erariali . i depositari periferici , ubicati in sicilia , della vendita dei generi di monopolio ( tabacchi |
| 2010-116.txt | 6474 | 6474 | suddetti generi di monopolio va annoverato tra le entrate tributarie afferenti a tale monopolio e quindi indipendentemente dal luogo della | riscossione | del tributo è riservata espressamente allo stato , in forza dell art . 36 , secondo comma , dello statuto |
| 2010-116.txt | 6852 | 6852 | dei casi ) in relazione agli interessi e proventi dovuti al depositante . in base al criterio del luogo della | riscossione | da applicare nella specie , rileva il luogo in cui il sostituto d imposta ha effettuato il versamento all erario |
| 2010-116.txt | 7113 | 7113 | datori di lavoro pubblici non imprenditori , per le quali opera il generale criterio di riparto basato sul luogo della | riscossione | del tributo e non quello eccezionale basato sul luogo di realizzazione del presupposto d imposta . per tali ritenute d |
| 2010-116.txt | 7178 | 7178 | propri dipendenti , da amministrazioni pubbliche di natura non imprenditoriale , nella loro qualità di sostituti d imposta , e | riscosse | dall erario mediante versamento diretto ( ai sensi dell art . 3 , primo comma , numero 1 , del |
| 2010-198.txt | 571 | 571 | . è chiaro il giudizio di valore così espresso , per cui , nel bilanciamento tra l interesse fiscale alla | riscossione | dell imposta e quello all attuazione della tutela giurisdizionale , il primo è ritenuto sufficientemente garantito dall obbligo imposto al |
| 2010-198.txt | 612 | 612 | cancelliere di informare l ufficio finanziario dell esistenza dell atto non registrato , ponendolo così in grado di procedere alla | riscossione | . discipline di contenuto sostanzialmente identico sono state introdotte sia pure in tempi diversi per le imposte di successione , |
| 2010-198.txt | 743 | 743 | . tale scelta comportava che la valutazione di bilanciamento fra l interesse all effettività della tutela giurisdizionale e quello alla | riscossione | dei tributi fosse effettuata , per i due tipi di processo , in modo irragionevolmente diverso : l inadempimento dell |
| 2010-198.txt | 1001 | 1001 | dell avvocatura dello stato , secondo cui appartiene in ogni caso alla discrezionalità del legislatore attribuire prevalenza all interesse alla | riscossione | delle imposte e , quindi , legittimare il divieto di rilascio di documenti relativi ad atti non registrati , trovando |
| 2010-342.txt | 608 | 608 | legge 24 dicembre 2002 , n . 282 ( disposizioni urgenti in materia di adempimenti comunitari e fiscali , di | riscossione | e di procedure di contabilità ) , convertito , con modificazioni , dalla legge n . 21 febbraio 2003 , |
| 2010-342.txt | 1048 | 1048 | discorso dell integrale importo della imposta sostitutiva come sopra percepita , ricomprendendo in esso anche le somme a tale titolo | riscosse | nella regione siciliana , detta regione lamenta che , in tale modo , sarebbero stati violati i principi costituzionali in |
| 2010-342.txt | 1154 | 1154 | stessa e che in questa sede non interessano , anche quelle erariali , dirette ed indirette , comunque denominate , | riscosse | nell ambito del suo territorio . 4 . la questione non è fondata nei termini di seguito specificati . l |
| 2010-342.txt | 1367 | 1367 | concerne la regione siciliana , il gettito della imposta sostitutiva prevista dalle due norme di legge sopra richiamate , se | riscosso | nell ambito della regione , possa avere altra destinazione che non la regione stessa . infatti condizione imprescindibile ( trascurando |
| 2010-342.txt | 1419 | 1419 | contenuta nell art . 2 del d.p.r . n . 1074 del 1965 , un entrata tributaria erariale , seppur | riscossa | in sicilia , affluisca alle casse dello stato ( e non a quelle della regione ) è che si tratti |
| 2010-342.txt | 1517 | 1517 | a statuto speciale , che essendo stato previsto , per effetto di una disposizione sopravvenuta , quale meccanismo per la | riscossione | di un preesistente tributo , il versamento anticipato di un acconto e , in un secondo tempo , il versamento |
| 2010-342.txt | 1701 | 1701 | imposta sostitutiva ivi disciplinata andrà logicamente ad incidere , comportandone una diminuzione , sull ammontare delle imposte che si potrebbero | riscuotere | , in ragione delle maggiori plusvalenze realizzate , ove non si facesse ricorso al citato metodo . del resto , |
| 2010-342.txt | 1743 | 1743 | sentenza n . 29 del 2004 che ha affrontato in modo specifico il caso della spettanza di un imposta sostitutiva | riscossa | nell ambito territoriale della regione siciliana , si è chiarita la caratteristica di tale tributo , precisando che « non |
| 2010-342.txt | 1837 | 1837 | della regione siciliana in materia finanziaria , secondo il quale spettano alla regione siciliana ” tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il |
| 2010-342.txt | 2106 | 2106 | resto , di un percorso argomentativo già seguito da questa corte nei sopra ricordati casi in cui l imposta , | riscossa | nella regione sardegna , è venuta ad anticipare un successivo pagamento ( sentenza n . 198 del 1999 ) e |
| 2010-342.txt | 2172 | 2172 | è pervenuta anche nelle sentenze n . 430 del 1996 e n . 92 del 2003 , relative ad imposte | riscosse | in sicilia , nelle quali si è affermato che « la questione proposta dalla regione siciliana si risolve , pertanto |
| 2010-342.txt | 2377 | 2377 | il gettito della imposta sostitutiva di cui gli artt . 5 e 7 della legge n . 448 del 2001 | riscosso | , nei termini temporali differiti dal testo vigente dell art . 2 , comma 2 , del decreto legge n |
| 2011-152.txt | 101 | 101 | l altro , nella forma dei cosiddetti ” caroselli ” e ” cartiere ” , di potenziamento e razionalizzazione della | riscossione | tributaria anche in adeguamento alla normativa comunitaria , di destinazione dei gettiti recuperati al finanziamento di un fondo per incentivi |
| 2011-152.txt | 397 | 397 | intervento del legislatore statale sui tributi propri , quanto la violazione del principio di spettanza alla regione dei tributi erariali | riscossi | nel territorio della regione di cui all art . 2 delle norme di attuazione statutaria di cui al d.p.r . |
| 2011-152.txt | 459 | 459 | parte in cui stabiliscono la destinazione esclusiva all erario statale del maggior gettito che si pretende derivi da tributi erariali | riscossi | nel territorio regionale , senza che sia necessario dimostrare alcun vulnus effettivo al bilancio regionale . 3 . ancora in |
| 2011-152.txt | 692 | 692 | , spettano alla regione siciliana , oltre alle entrate tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali | riscosse | nell ambito del territorio , dirette o indirette , comunque denominate , con esclusione delle nuove entrate tributarie il cui |
| 2011-152.txt | 1061 | 1061 | del sistema di gestione delle dichiarazioni ) . la sua previsione in ordine a tributi erariali che avrebbero dovuto essere | riscossi | nel territorio regionale incide anche sulla regione siciliana , in base al principio stabilito dall art . 2 del d.p.r |
| 2011-152.txt | 1101 | 1101 | d.p.r . n . 1074 del 1965 , secondo il quale spettano alla regione siciliana tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate . la regione , infatti , proprio in |
| 2011-152.txt | 1203 | 1203 | agenzia delle entrate deve trasmettere i dati inerenti appunto ai crediti d imposta relativi a tributi che avrebbero dovuto essere | riscossi | sul territorio regionale che spetta , non solo provvedere al detto recupero , ma anche acquisire il gettito da esso |
| 2011-152.txt | 1357 | 1357 | restano acquisite all erario » , anche con riferimento a crediti d imposta inerenti a tributi che avrebbero dovuto essere | riscossi | nel territorio della regione siciliana . 5 . è altresì censurato l art . 2 , comma 2 undecies , |
| 2011-152.txt | 1462 | 1462 | per specifiche finalità , senza considerare le riconosciute spettanze della regione siciliana sul gettito in questione , relativo a quanto | riscosso | sul proprio territorio . 5.1 . la questione non è fondata . oggetto della definizione agevolata di cui all art |
| 2011-152.txt | 1503 | 1503 | . 2 , comma 2 septies , sono solo le controversie fra le società ex concessionarie del servizio nazionale della | riscossione | ( le cui quote sono state acquisite da equitalia a seguito della riforma del sistema della riscossione ) e l |
| 2011-152.txt | 1520 | 1520 | servizio nazionale della riscossione ( le cui quote sono state acquisite da equitalia a seguito della riforma del sistema della | riscossione | ) e l amministrazione finanziaria , precisamente individuate dal medesimo art . 2 , comma 2 septies . tali controversie |
| 2011-152.txt | 1582 | 1582 | svolte , fino al 30 giugno 1999 , [ . . . ] nell esercizio in concessione del servizio di | riscossione | » ( così il comma 2 septies ) . il riferimento alle attività svolte dalle società ex concessionarie del servizio |
| 2011-152.txt | 1605 | 1605 | così il comma 2 septies ) . il riferimento alle attività svolte dalle società ex concessionarie del servizio nazionale di | riscossione | e soprattutto la precisa individuazione delle controversie , in relazione alle quali è possibile la definizione agevolata , dimostra che |
| 2011-152.txt | 1644 | 1644 | dimostra che il gettito delle entrate derivanti dalla eventuale definizione agevolata delle stesse è del tutto svincolato dal presupposto della | riscossione | , nel territorio regionale , di un tributo erariale . dette controversie , infatti , attengono o alla contestazione di |
| 2011-152.txt | 1792 | 1792 | tratta , comunque , di casi tutti di controversie che , pur diverse , non attengono a questioni inerenti alla | riscossione | di un tributo erariale . è , pertanto , priva di fondamento , nella specie , la pretesa violazione del |
| 2011-152.txt | 1846 | 1846 | al d.p.r . n . 1074 del 1965 , in quanto quest ultimo attiene esclusivamente alle « entrate tributarie erariali | riscosse | nell ambito del territorio regionale siciliano , dirette o indirette , comunque denominate » . 6 . viene , poi |
| 2011-152.txt | 1994 | 1994 | individuata la somma da versare all erario per la definizione agevolata delle controversie fra società ex concessionarie del servizio di | riscossione | nazionale dei tributi ed erario di cui all art . 2 , comma 2 septies , violi in particolare il |
| 2011-152.txt | 2170 | 2170 | alla distinzione fra gettito derivante dalle « nuove entrate tributarie » e gettito derivante dalle « vecchie » entrate tributarie | riscosse | sul territorio regionale . nella specie , come si è già affermato al punto 5.1 . , il gettito delle |
| 2011-152.txt | 2207 | 2207 | , il gettito delle entrate derivanti dalla eventuale definizione agevolata delle richiamate controversie è del tutto svincolato dal presupposto della | riscossione | , nel territorio regionale , di un tributo erariale . posto , quindi , che non si tratta di entrate |
| 2011-152.txt | 2272 | 2272 | al d.p.r . n . 1074 del 1965 , in quanto quest ultimo attiene esclusivamente alle « entrate tributarie erariali | riscosse | nell ambito del territorio regionale siciliano , dirette o indirette , comunque denominate » . 7 . è , infine |
| 2011-152.txt | 2486 | 2486 | e preesistenti finalità , senza considerare le riconosciute spettanze della regione siciliana sul gettito in questione , relativo a quanto | riscosso | sul proprio territorio . 7.1 . la questione è fondata . l art . 3 , comma 2 bis , |
| 2011-152.txt | 2633 | 2633 | pertanto , ha ad oggetto proprio quelle controversie , espressamente qualificate come tributarie , che scaturiscono da contestazioni inerenti alla | riscossione | dei tributi erariali , anche di quelli che avrebbero dovuto essere riscossi nel territorio regionale siciliano . si tratta , |
| 2011-152.txt | 2645 | 2645 | tributarie , che scaturiscono da contestazioni inerenti alla riscossione dei tributi erariali , anche di quelli che avrebbero dovuto essere | riscossi | nel territorio regionale siciliano . si tratta , pertanto , di controversie che trovano il loro presupposto nell esistenza di |
| 2011-152.txt | 2695 | 2695 | agevolazione in ordine a tributi preesistenti . la previsione di una simile agevolazione fiscale , con riferimento ai tributi erariali | riscossi | nel territorio regionale siciliano , incide , pertanto , inevitabilmente sulle finanze regionali siciliane , che ne subiscono le conseguenze |
| 2011-152.txt | 2747 | 2747 | d.p.r . n . 1074 del 1965 , secondo il quale spettano alla regione siciliana tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate . pertanto , la previsione della esclusiva destinazione |
| 2011-152.txt | 2790 | 2790 | erariali del gettito derivante dalla definizione agevolata di tali controversie inerenti alla contestazione di tributi erariali che avrebbero dovuto essere | riscossi | nel territorio regionale si pone in contrasto con il principio di cui all art . 2 delle norme di attuazione |
| 2011-281.txt | 59 | 59 | art . 85 , comma 1 , del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla | riscossione | delle imposte sul reddito ) , il quale , nel contesto della disciplina della riscossione coattiva delle imposte sul reddito |
| 2011-281.txt | 74 | 74 | . 602 ( disposizioni sulla riscossione delle imposte sul reddito ) , il quale , nel contesto della disciplina della | riscossione | coattiva delle imposte sul reddito effettuata mediante espropriazione immobiliare , dispone che : « se il terzo incanto ha esito |
| 2011-281.txt | 189 | 189 | comma 1 , del d.lgs . 26 febbraio 1999 , n . 46 , recante « riordino della disciplina della | riscossione | mediante ruolo , a norma dell articolo 1 della legge 28 settembre 1998 , n . 337 » ) , |
| 2011-281.txt | 872 | 872 | legge ( cioè la deserzione del terzo incanto , nonché la richiesta del « concessionario » oggi « agente della | riscossione | » di assegnare l immobile allo stato per un prezzo pari al minor importo tra il prezzo base del terzo |
| 2011-281.txt | 1022 | 1022 | art . 509 del codice di procedura civile e , a seconda dei casi , è assegnato all agente della | riscossione | ovvero distribuito tra tale agente e gli eventuali concorrenti , in ragione delle rispettive cause di prelazione ; c ) |
| 2011-281.txt | 1227 | 1227 | , senza consentire alcuna scelta all autorità giudiziaria , che il giudice dell esecuzione , dietro richiesta dell agente della | riscossione | , « dispone l assegnazione » ) ; sia dal testo del comma 3 del medesimo art . 85 del |
| 2011-281.txt | 1293 | 1293 | del bene attribuisce il potere di richiedere lo svolgimento di un quarto incanto esclusivamente al concessionario , ora agente della | riscossione | , « su indicazione dell ufficio che ha formato il ruolo » , e quindi non consente al giudice dell |
| 2011-281.txt | 1454 | 1454 | dell esecuzione abbia il potere discrezionale di rigettare l istanza di assegnazione . in particolare , il fatto che nella | riscossione | coattiva delle imposte sul reddito mediante espropriazione forzata immobiliare il legislatore ha determinato in una misura fissa e speciale il |
| 2011-281.txt | 2304 | 2304 | in ragione del fatto che la misura della somma per la quale si procede cioè del credito tributario per la | riscossione | del quale l agente ha proceduto all espropriazione forzata non è idonea a stabilire un ragionevole prezzo di acquisto di |
| 2011-281.txt | 2600 | 2600 | 87 e 51 del d.p.r . n . 602 del 1973 ( nel testo antecedente al riordino della disciplina della | riscossione | mediante ruolo , operato dal d.lgs . n . 46 del 1999 ; testo rimasto in vigore dal 1 giugno |
| 2011-281.txt | 2881 | 2881 | vendita non abbia avuto luogo al secondo stabilisce l assegnazione dell immobile allo stato , su richiesta dell agente della | riscossione | , e non piú la devoluzione di diritto del bene allo stato . la profonda diversità tra il previgente istituto |
| 2011-281.txt | 3446 | 3446 | , essere scrutinata ex novo . 4.2 . come piú volte affermato da questa corte , la disciplina speciale della | riscossione | coattiva delle imposte non pagate risponde all esigenza della pronta realizzazione del credito fiscale a garanzia del regolare svolgimento della |
| 2011-281.txt | 3539 | 3539 | , n . 217 del 2002 e n . 455 del 2000 ) . coerentemente con tale finalità di tempestiva | riscossione | dei crediti tributari , il legislatore , nel caso in cui sia risultato impossibile vendere l immobile esecutato nel corso |
| 2011-281.txt | 3682 | 3682 | una futura vendita o di una assegnazione a condizioni piú favorevoli ) risponde alla ratio di accelerare il procedimento di | riscossione | coattiva , assicurando che l espropriazione possa ugualmente avere termine in modo rapido con la realizzazione di un ricavo , |
| 2011-281.txt | 3930 | 3930 | art . 76 , comma 1 , del d.p.r . n . 602 del 1973 per consentire all agente della | riscossione | di procedere all espropriazione immobiliare ( ottomila euro , innalzata a ventimila euro , « qualora la pretesa iscritta a |
| 2011-281.txt | 4649 | 4649 | estinzione del processo esecutivo non versando il prezzo di assegnazione nel termine stabilito ( a meno che l agente della | riscossione | , nei trenta giorni successivi alla scadenza del termine per il versamento del prezzo , non dichiari , su indicazione |
| 2012-109.txt | 732 | 732 | contribuente , nelle more della definizione del giudizio , a soggiacere , privo di tutela specifica , all azione di | riscossione | dell amministrazione e , quindi , non lo pone « in condizioni di parità » rispetto a questa ; f |
| 2012-109.txt | 2119 | 2119 | dell atto impugnato e non della sentenza di appello impugnata per cassazione . né potrebbe obiettarsi che la disciplina della | riscossione | frazionata dei tributi in pendenza del giudizio surrogherebbe , rendendola inutile , la sospensione dell esecuzione delle sentenze impugnate per |
| 2012-135.txt | 596 | 596 | siciliana spettano alla regione siciliana , oltre le entrate tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il |
| 2012-135.txt | 714 | 714 | delle norme di attuazione statutaria richiede per riservare allo stato , in via di eccezione , le entrate tributarie erariali | riscosse | nell ambito del territorio siciliano . 2 . preliminarmente , occorre prendere atto che , successivamente alla proposizione del ricorso |
| 2012-135.txt | 1012 | 1012 | condizioni richieste dalla normativa di attuazione statutaria per l attribuzione allo stato del gettito dell addizionale erariale della tassa automobilistica | riscossa | nel territorio della regione siciliana e cioè : a ) la novità dell entrata tributaria ; b ) la destinazione |
| 2012-135.txt | 1103 | 1103 | denunciata , dell addizionale erariale e neppure nega che questa si innesti su un tributo ( la tassa automobilistica regionale | riscossa | in sicilia ) rientrante tra quelli regionali « propri derivati » , nel senso indicato dall art . 7 , |
| 2012-135.txt | 1216 | 1216 | , delle condizioni richieste dallo statuto siciliano e dalle sue norme di attuazione per riservare allo stato un tributo erariale | riscosso | in sicilia . i termini della questione , cosí promossa , non sono influenzati dal comma 2 dell art . |
| 2012-143.txt | 257 | 257 | quali spettano alla regione siciliana , oltre alle entrate tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il |
| 2012-143.txt | 365 | 365 | amministrativo , non prevede la partecipazione della regione siciliana al procedimento di ripartizione tra stato e regione dei relativi proventi | riscossi | in sicilia , violerebbe il principio di leale cooperazione tra stato e regioni . 2 . riservata a separata pronuncia |
| 2012-143.txt | 488 | 488 | . 2 del d.p.r . n . 1074 del 1965 , spettano alla regione siciliana tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio ( ad eccezione di alcuni specifici tributi ) . è possibile per la legge statale |
| 2012-223.txt | 7670 | 7670 | lettera b , e 3 del d.p.r . 29 settembre 1973 , n . 602 , recante « disposizioni sulla | riscossione | delle imposte sul reddito » ) . inoltre , la permanenza degli obblighi previdenziali al lordo della « riduzione » |
| 2012-241.txt | 1026 | 1026 | norme di attuazione che : a ) attribuiscono ai bilanci regionali quote delle entrate derivanti dal gettito di tributi erariali | riscossi | nei rispettivi territori ; b ) pongono condizioni per la riserva allo stato dell intero gettito di tali tributi ; |
| 2012-241.txt | 4831 | 4831 | , rispettivamente , che : a ) « spettano alla regione le seguenti quote fisse delle sottoindicate entrate tributarie erariali | riscosse | nel territorio della regione stessa : [ . . . ] 1 ) sei decimi del gettito dell imposta sul |
| 2012-241.txt | 5120 | 5120 | » , in quanto presenta la struttura di una sovrimposta dell irpef , tanto che per il suo accertamento , | riscossione | e contenzioso lo stesso comma 2 stabilisce che « si applicano le disposizioni vigenti per le imposte sui redditi » |
| 2012-241.txt | 5167 | 5167 | . dalla natura di imposta sui redditi discende la spettanza allo stato non dell intero gettito del contributo di solidarietà | riscosso | nel territorio regionale , ma solo dei quattro decimi del medesimo gettito , come previsto dall evocata norma di attuazione |
| 2012-241.txt | 5824 | 5824 | decimi del gettito dell imposta sul valore aggiunto , esclusa quella all importazione [ . . . ] » , | riscossa | nel territorio della regione stessa ) ed il sopra citato art . 4 , comma primo , del d.p.r . |
| 2012-241.txt | 6777 | 6777 | pluriennale dello stato legge finanziaria 2002 ) , in base ai quali alla regione spettano , ove le somme siano | riscosse | nel suo territorio , i sei decimi dell imposta sostitutiva su interessi , premi e altri frutti di talune obbligazioni |
| 2012-241.txt | 7320 | 7320 | che attribuisce alla regione i « quattro decimi e mezzo del gettito dell imposta sul reddito delle persone giuridiche » | riscossa | sul suo territorio ) e del piú volte citato primo comma dell art . 4 del d.p.r . n . |
| 2012-241.txt | 8378 | 8378 | norme di attuazione in materia finanziaria , poi , prevede soltanto che spettano alla regione tutte le entrate tributarie erariali | riscosse | nell àmbito del suo territorio , ad eccezione sia « delle nuove entrate tributarie il cui gettito sia destinato con |
| 2012-241.txt | 9679 | 9679 | norma abrogata non abbia mai avuto applicazione . la ricorrente deduce che la riserva allo stato delle suddette maggiori entrate | riscosse | nel territorio siciliano víola i sopra ricordati artt . 36 dello statuto speciale e 2 del d.p.r . n . |
| 2012-241.txt | 11747 | 11747 | suddetto comma 5 bis stabilisce che : « l agenzia delle entrate e le società del gruppo equitalia e di | riscossione | sicilia , al fine di recuperare all entrata del bilancio dello stato le somme dichiarate e non versate dai contribuenti |
| 2012-241.txt | 11848 | 11848 | di una ricognizione di tali contribuenti . nei successivi trenta giorni , le società del gruppo equitalia e quelle di | riscossione | sicilia provvedono , altresí , ad avviare nei confronti di ciascuno dei contribuenti di cui al periodo precedente ogni azione |
| 2012-241.txt | 12102 | 12102 | tali commi , pertanto , fanno espresso riferimento alle attività di ricognizione e di accertamento fiscale svolte dall agente della | riscossione | competente per la sicilia ( denominato « riscossione sicilia » ) , esercitate con la specifica finalità di « recuperare |
| 2012-241.txt | 12110 | 12110 | alle attività di ricognizione e di accertamento fiscale svolte dall agente della riscossione competente per la sicilia ( denominato « | riscossione | sicilia » ) , esercitate con la specifica finalità di « recuperare all entrata del bilancio dello stato » il |
| 2012-241.txt | 12224 | 12224 | controlli e della proroga del termine di accertamento dell iva . e ciò anche se tali somme , in quanto | riscosse | nel territorio della regione siciliana , sarebbero spettate alla regione per il piú volte richiamato combinato disposto dell art . |
| 2012-241.txt | 12276 | 12276 | di attuazione in materia finanziaria . i commi impugnati , dunque , nella parte in cui riguardano tutti i tributi | riscossi | nel territorio siciliano non nominativamente attribuiti all erario dallo statuto , violano direttamente i parametri evocati con conseguente loro illegittimità |
| 2012-241.txt | 14181 | 14181 | con riferimento ai commi 5 bis e 5 ter dell art . 2 , nella parte in cui riguardano tributi | riscossi | in sicilia non nominativamente riservati allo stato dalla normativa statutaria e , perciò , dalla stessa attribuiti alla regione . |
| 2012-241.txt | 14276 | 14276 | e 36 , terzo periodo , dello stesso art . 2 , nella parte in cui tali commi riguardano tributi | riscossi | in sicilia nominativamente riservati allo stato dalla normativa statutaria ; né con riferimento al comma 6 dello stesso articolo , |
| 2012-241.txt | 14339 | 14339 | , terzo periodo , dello stesso art . 2 per la parte riguardante entrate non nominativamente riservate allo stato e | riscosse | in sicilia . 8 . con il ricorso n . 160 del 2011 , la regione autonoma sardegna ha promosso |
| 2012-241.txt | 15292 | 15292 | autonoma sardegna i « sette decimi del gettito delle imposte sul reddito delle persone fisiche [ . . . ] | riscosse | nel territorio della regione » . il prelievo in esame come si è già osservato supra , ai punti 6.1 |
| 2012-241.txt | 15382 | 15382 | » va , quindi , qualificato come una temporanea imposta sul reddito delle persone fisiche , il cui gettito ove | riscosso | nel territorio regionale va attribuito , per i sette decimi , alla regione autonoma sardegna , ai sensi dell evocato |
| 2012-241.txt | 16351 | 16351 | l impugnata normativa , sottraendo alla regione autonoma sardegna la quota ad essa spettante dei sette decimi delle entrate erariali | riscosse | o percette nel territorio della regione , violerebbe l evocato parametro statutario ove non operasse la clausola di inapplicabilità della |
| 2012-241.txt | 16662 | 16662 | 8 dello statuto speciale , trattandosi di un gettito che , ove le somme dovute dai contribuenti fossero state tempestivamente | riscosse | nel territorio regionale , sarebbe spettato , in base a detto parametro statutario , alla regione . come si è |
| 2012-241.txt | 17200 | 17200 | pertanto , alla regione autonoma sardegna , in favore dell erario , i sette decimi di tali maggiori entrate , | riscosse | nel territorio regionale . di qui l inapplicabilità alla regione della norma e la non fondatezza della questione per le |
| 2012-241.txt | 17433 | 17433 | costituiscono « entrate tributarie » che l evocato art . 8 dello statuto speciale attribuisce alla regione autonoma ( se | riscosse | o percette nel suo territorio ) , secondo le quote fisse indicate nello stesso articolo con riguardo ai diversi tributi |
| 2012-258.txt | 121 | 121 | 2010 , n . 122 ] , del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla | riscossione | delle imposte sul reddito ) , e 60 , « comma 1 » [ rectius : « primo comma , |
| 2012-258.txt | 770 | 770 | di legittimità costituzionale ( l inps ; la s.p.a . società di cartolarizzazione dei crediti inps ; l agente della | riscossione | s.p.a . equitalia nord ) hanno eccepito l inammissibilità della questione sotto vari profili . 2.1 . l inps eccepisce |
| 2012-258.txt | 1296 | 1296 | della questione per omessa descrizione della fattispecie , perché il rimettente non ha precisato la natura del credito posto in | riscossione | ( in particolare , se di diritto pubblico o di diritto privato ) e , quindi , non chiarisce se |
| 2012-258.txt | 1360 | 1360 | difesa dello stato , nell ordinanza di rimessione è espressamente affermato sia che il giudizio principale ha ad oggetto la | riscossione | di crediti previdenziali dell inps , sia che l opposizione è stata proposta dal debitore ai sensi dell art . |
| 2012-258.txt | 1403 | 1403 | comma 5 , del decreto legislativo 26 febbraio 1999 , n . 46 , recante « riordino della disciplina della | riscossione | mediante ruolo , a norma dell articolo 1 della legge 28 settembre 1998 , n . 337 » ) , |
| 2012-258.txt | 1520 | 1520 | del d.p.r . n . 600 del 1973 si applica alle notificazioni delle cartelle di pagamento riguardanti tutte le entrate | riscosse | mediante ruolo previste dagli artt . 17 e 18 del d.lgs . n . 46 del 1999 e , quindi |
| 2012-258.txt | 1704 | 1704 | ) , della prova dell avvenuto ricevimento , da parte del debitore , della lettera raccomandata spedita dall agente della | riscossione | recante la notizia del deposito della cartella nella casa comunale avrebbe dovuto indurre , alternativamente : a ) l agente |
| 2012-258.txt | 1726 | 1726 | la notizia del deposito della cartella nella casa comunale avrebbe dovuto indurre , alternativamente : a ) l agente della | riscossione | ( contumace nel giudizio a quo ) a fornire tale prova , al fine di rendere inutile la questione medesima |
| 2012-258.txt | 2451 | 2451 | obiettano a tale conclusione che , con riguardo alla cartella di pagamento oggetto del giudizio principale , l agente della | riscossione | ha comunque applicato , di fatto , il procedimento notificatorio previsto dall art . 140 cod . proc . civ |
| 2012-258.txt | 3217 | 3217 | . 140 cod . proc . civ . alla notificazione della cartella di pagamento . 2.5 . l agente della | riscossione | s.p.a . equitalia nord ( successore della s.p.a . equitalia polis ) , infine , ha eccepito l inammissibilità della |
| 2012-258.txt | 4473 | 4473 | porta del destinatario ed il deposito nella casa comunale . ne deriva l impraticabilità dell interpretazione prospettata dall agente della | riscossione | , in quanto essa appare basata su una lettura palesemente contrastante sia con la lettera della legge che con l |
| 2012-265.txt | 851 | 851 | 2 del d.p.r . n . 1074 del 1965 per derogare al principio di integrale devoluzione alla regione dei tributi | riscossi | in sicilia . l aumento del gettito del contributo unificato riservato all erario dalla disposizione impugnata , contrariamente a quanto |
| 2012-288.txt | 526 | 526 | 449 ( misure per la stabilizzazione della finanza pubblica ) , ha , altresì , demandato alle regioni « la | riscossione | , l accertamento , il recupero , i rimborsi , l applicazione delle sanzioni ed il contenzioso amministrativo relativo » |
| 2012-64.txt | 1110 | 1110 | da alcuni tributi specificamente elencati dal decreto stesso ( commi da 1 a 4 dell art . 2 ) e | riscossi | nell àmbito del territorio della regione . tale normativa , per la ricorrente , víola : a ) gli art |
| 2012-64.txt | 1257 | 1257 | » alla regione siciliana ( salvo talune particolari eccezioni , nella specie non sussistenti ) tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate ; b ) l art . 81 cost |
| 2012-64.txt | 2089 | 2089 | 2 dello stesso decreto , comporta la devoluzione ai comuni siciliani di un gettito tributario che , derivando da tributi | riscossi | nel territorio regionale , spetta , invece , alla regione . la questione non è fondata , perché , pur |
| 2012-64.txt | 2123 | 2123 | non è fondata , perché , pur non potendosi negare la spettanza alla regione siciliana del gettito degli indicati tributi | riscossi | nel suo territorio e , quindi , la potenziale sussistenza del denunciato contrasto , deve ritenersi che proprio questo contrasto |
| 2013-08.txt | 3756 | 3756 | i rapporti tra ministero dell economia e delle finanze e agenzia delle entrate , in relazione alle funzioni amministrative di | riscossione | alla stessa rimesse . in merito alla suddetta convenzione , la corte costituzionale ha già avuto modo di precisare che |
| 2013-08.txt | 3845 | 3845 | né contiene alcun profilo che in qualche modo possa dar luogo ad una compressione dei poteri regionali in materia di | riscossione | dei tributi » ( sentenza n . 288 del 2004 ) . di conseguenza , come pure precisato nella predetta |
| 2013-08.txt | 3883 | 3883 | precisato nella predetta sentenza , la possibilità di pervenire a una intesa tra regione e agenzia delle entrate per la | riscossione | dei tributi di spettanza regionale non risulta in alcun modo pregiudicata dalla convenzione stipulata a livello centrale , per ambiti |
| 2013-08.txt | 4036 | 4036 | nel rispetto della autonomia organizzativa delle stesse e nella scelta delle forme di organizzazione delle attività di gestione e di | riscossione | . la disposizione prosegue , specificando che « [ l ] atto convenzionale , sottoscritto a livello nazionale , riguarda |
| 2013-121.txt | 85 | 85 | « a decorrere dal 1 luglio 2012 , non si procede all accertamento , all iscrizione a ruolo e alla | riscossione | dei crediti relativi ai tributi erariali , regionali e locali , qualora l ammontare dovuto , comprensivo di sanzioni amministrative |
| 2013-121.txt | 258 | 258 | l art . 16 prevedeva che un apposito regolamento ministeriale , tenuto conto dei costi per l accertamento e la | riscossione | , stabilisse gli importi minimi al di sotto dei quali i versamenti non erano dovuti e non erano effettuati i |
| 2013-121.txt | 1404 | 1404 | parte in cui prevedeva che , con appositi decreti ministeriali ( costituenti regolamenti di delegificazione ) , fosse regolata la | riscossione | dei crediti ” di modesto ammontare ” di qualsiasi natura , anche tributaria , benché di competenza di altre amministrazioni |
| 2013-121.txt | 1437 | 1437 | tributaria , benché di competenza di altre amministrazioni . detto art . 25 fissava direttamente anche alcuni criteri per la | riscossione | di tali crediti e , in particolare , con il comma 4 disponeva che , in sede di prima applicazione |
| 2013-121.txt | 2227 | 2227 | tale da compromettere lo svolgimento delle sue funzioni . la ricorrente , in particolare , non ha dimostrato che la | riscossione | dei suddetti crediti tributari regionali di importo compreso tra euro 16,53 ( già inesigibili in base alla previgente normativa ) |
| 2013-121.txt | 2267 | 2267 | ) ed euro 30,00 ( soglia introdotta dalla disposizione impugnata ) non sarebbe antieconomica per l entità dei costi di | riscossione | coattiva o spontanea . è appena il caso di osservare , a titolo esemplificativo , che la ricorrente non ha |
| 2013-121.txt | 2357 | 2357 | ai costi di accertamento e di controllo ; né la serie storica delle percentuali degli esiti negativi delle procedure di | riscossione | in relazione ad ogni prelievo fiscale regionale . ciò implica che non risulta provato dalla difesa della regione né l |
| 2013-144.txt | 486 | 486 | avrebbe consentito di derogare al generale regime statutario di integrale spettanza alla regione siciliana di tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate . in secondo luogo , la ricorrente si |
| 2013-170.txt | 391 | 391 | primo comma dell articolo 2771 , iscritti nei ruoli resi esecutivi nell anno in cui il concessionario del servizio di | riscossione | procede o interviene nell esecuzione e nell anno precedente ” sono sostituite dalle seguenti : ” per le imposte e |
| 2013-18.txt | 490 | 490 | la giunta regionale abbia disposto in merito : « a ) alle modalità di accertamento , di liquidazione , di | riscossione | , di recupero e di rimborso dell imposta , nonché all applicazione delle sanzioni ; b ) alla eventuale stipulazione |
| 2013-42.txt | 340 | 340 | ] del d.p.r . n . 1074 del 1965 enuncerebbero la regola generale secondo cui tutte le entrate tributarie erariali | riscosse | nell ambito del territorio siciliano sono di pertinenza della regione stessa . costituirebbe eccezione a tale principio il regime delle |
| 2013-42.txt | 516 | 516 | impresa , non prevederebbe la partecipazione della regione siciliana al procedimento di ripartizione tra stato e regione dei relativi proventi | riscossi | in sicilia . ne deriverebbe la violazione del principio di leale cooperazione , in quanto l attuazione delle clausole di |
| 2013-42.txt | 2219 | 2219 | . 1074 del 1965 prevedono la titolarità , a favore della regione siciliana , di tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio ( ad eccezione di alcuni specifici tributi ) . dette disposizioni consentono una deroga a |
| 2013-52.txt | 482 | 482 | dall art . 8 dello statuto in materia di partecipazione ( determinata in percentuale ) al gettito di tributi erariali | riscossi | nella regione ; dall art . 117 , terzo comma , della costituzione in ordine alla competenza legislativa concorrente in |
| 2013-97.txt | 1826 | 1826 | . 2 del d.p.r . n . 1074 del 1965 ) , spettano alla regione nella misura in cui sono | riscosse | nell ambito del suo territorio . 3.2 . la natura erariale di tale imposta non è stata alterata né dalla |
| 2013-97.txt | 2102 | 2102 | che spettano alla regione siciliana , oltre alle entrate tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate . per le ragioni sopra esposte , il |
| 2013-97.txt | 2138 | 2138 | ragioni sopra esposte , il legislatore statale non può disporre direttamente l assegnazione alle province del gettito dei tributi erariali | riscossi | nel territorio regionale siciliano . viceversa , il gettito della predetta imposta sull assicurazione riscosso sul territorio regionale spetta alla |
| 2013-97.txt | 2153 | 2153 | del gettito dei tributi erariali riscossi nel territorio regionale siciliano . viceversa , il gettito della predetta imposta sull assicurazione | riscosso | sul territorio regionale spetta alla regione siciliana , la quale provvederà con propria normativa e nell ambito della propria autonomia |
| 2014-145.txt | 689 | 689 | 2019 . difetterebbe , pertanto , uno dei presupposti necessari per derogare al principio di integrale spettanza regionale delle entrate | riscosse | nell ambito del territorio siciliano . 2 . preliminarmente deve essere dichiarata inammissibile la questione di legittimità costituzionale dell art |
| 2014-145.txt | 840 | 840 | ] spettano alla regione siciliana , oltre le entrate tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il |
| 2014-145.txt | 1038 | 1038 | 1965 assicura alla regione siciliana , in generale e salvo eccezioni , l integrale spettanza del gettito dei tributi erariali | riscossi | nel suo territorio . pertanto , la riserva allo stato del maggior gettito derivante dalle norme impugnate pur non determinando |
| 2014-145.txt | 2620 | 2620 | . 1074 del 1965 , è fondata solo per la parte in cui riserva allo stato il maggior gettito tributario | riscosso | nell anno 2013 nell ambito del territorio della regione siciliana . |
| 2014-201.txt | 553 | 553 | è trattenuta dal sostituto d imposta al momento di erogazione dei suddetti emolumenti e , per l accertamento , la | riscossione | , le sanzioni e il contenzioso , è disciplinata dalle ordinarie disposizioni in materia di imposte sul reddito . 2 |
| 2014-207.txt | 162 | 162 | copertura degli oneri derivanti allo stato per effetto delle disposizioni indicate nell alinea , anche la parte relativa a tributi | riscossi | in sicilia e quindi di spettanza della regione » , per violazione degli artt . 36 e 37 dello statuto |
| 2014-207.txt | 443 | 443 | regione la disposizione censurata , « ove applicabile ricomprendendo [ . . . ] anche la parte relativa a tributi | riscossi | in sicilia e quindi di spettanza della regione » , violerebbe gli artt . 36 e 37 dello statuto nonché |
| 2014-207.txt | 504 | 504 | previsti dallo statuto , che consentono di derogare al principio di attribuzione alla regione siciliana di tutte le imposte statali | riscosse | nell isola , ovvero a ) la natura tributaria dell entrata ; b ) la novità di tale entrata ; |
| 2014-207.txt | 863 | 863 | regione siciliana è ammissibile , sebbene formulata in via alternativa sulla riconducibilità o meno alla disposizione in esame dei tributi | riscossi | nel territorio della regione in quanto , secondo costante orientamento di questa corte , il giudizio in via principale , |
| 2014-207.txt | 1097 | 1097 | in effetti che la globalità degli aumenti di gettito confluiscano nel bilancio statale , includendovi , quindi , anche quelli | riscossi | nel territorio della regione siciliana . manca infatti una clausola di salvaguardia che preveda l inapplicabilità delle disposizioni in esame |
| 2014-207.txt | 1164 | 1164 | , nel quantificare ed esporre i dati contabili ed economici ricollegabili alle misure introdotte , prende a riferimento le entrate | riscosse | in tutto il territorio nazionale . occorre , dunque , verificare se ricorrono i presupposti legittimanti la riserva allo stato |
| 2014-225.txt | 1444 | 1444 | risorsa propria » dell unione europea . ciò spiega i vincoli derivanti per gli stati membri nell accertamento e nella | riscossione | dell imposta in esame . 3 . 1 . in tale quadro si colloca la novellata formulazione dell art . |
| 2014-225.txt | 2063 | 2063 | introdotta , accanto alle risorse tradizionali ( prelievi agricoli e dazi doganali ) , la terza risorsa proveniente dall iva | riscossa | nei singoli stati . con il trattato firmato a lussemburgo il 22 aprile 1970 fu data esecuzione alla decisione del |
| 2014-225.txt | 2472 | 2472 | parte degli stati membri impedisce a questi ultimi di rinunciare all accertamento dell imposta , in quanto ciò pregiudicherebbe la | riscossione | di una risorsa propria delle comunità europee . ha così ritenuto in contrasto con la sesta direttiva del 1977 il |
| 2014-225.txt | 2506 | 2506 | con la sesta direttiva del 1977 il regime tributario con cui lo stato non instaura modalità semplificate di imposizione e | riscossione | dell imposta , ma esenta le imprese dall obbligo di dichiarazione e versamento ( sentenza 28 settembre 2006 , causa |
| 2014-225.txt | 2750 | 2750 | disciplina sovranazionale si esprime nell « assorbimento » degli obblighi facenti capo al legislatore nazionale di accertamento , controllo e | riscossione | dell imposta e nell obbligo gravante sullo stato membro di assicurare l effettiva riscossione di quella che è una risorsa |
| 2014-225.txt | 2764 | 2764 | nazionale di accertamento , controllo e riscossione dell imposta e nell obbligo gravante sullo stato membro di assicurare l effettiva | riscossione | di quella che è una risorsa propria delle comunità europee : « all interno di questi limiti rigorosi deve ritenersi |
| 2014-225.txt | 2945 | 2945 | che ha sancito l incompatibilità con l ordinamento comunitario di ogni rinuncia indiscriminata e generalizzata » all accertamento e alla | riscossione | dell iva . la valutazione relativa alla « compatibilità comunitaria » della disciplina impugnata che secondo la giurisprudenza di questa |
| 2014-225.txt | 3480 | 3480 | del giudice comunitario , del potere del legislatore statale di rinunciare , in casi singoli , all accertamento e alla | riscossione | dell iva . giova , al riguardo , ribadire che sia questa corte sia il giudice europeo hanno affermato che |
| 2014-225.txt | 3651 | 3651 | del 2002 , possa aver contravvenuto all obbligo , di fonte sovranazionale , di assicurare l accertamento e l integrale | riscossione | dell iva nel proprio territorio . sotto tale profilo , e contrariamente a quanto sostenuto dal giudice a quo , |
| 2014-225.txt | 3844 | 3844 | in atto , secondo parametri rapportati allo stato della lite stessa al momento della domanda di definizione , garantendo la | riscossione | di un credito tributario incerto sulla base di un trattamento paritario tra i contribuenti » ( ordinanza n . 3675 |
| 2014-225.txt | 4234 | 4234 | iva quale « risorsa propria » dell unione europea a spiegare i vincoli per gli stati membri nella gestione e | riscossione | dell imposta , come pure l inderogabilità della disciplina interna del tributo e , nella specie , la formulazione dell |
| 2014-225.txt | 4595 | 4595 | e si giustifica sul piano prognostico proprio per il persistere , in capo all amministrazione finanziaria , della possibilità di | riscuotere | il tributo in futuro , con la contestuale approvazione di un piano di concordato idoneo a consentire il graduale superamento |
| 2014-228.txt | 281 | 281 | o che essi non hanno rilevanza a tal fine . prevede , poi , che i prelevamenti o gli importi | riscossi | nell ambito delle predette operazioni sono posti come ricavi o compensi a base delle rettifiche e degli accertamenti ( e |
| 2014-236.txt | 2254 | 2254 | l altro , nella forma dei cosiddetti « caroselli » e « cartiere » , di potenziamento e razionalizzazione della | riscossione | tributaria anche in adeguamento alla normativa comunitaria , di destinazione dei gettiti recuperati al finanziamento di un fondo per incentivi |
| 2014-26.txt | 1200 | 1200 | . 49 ) prevede la spettanza di determinate quote fisse di entrate tributarie erariali ( quali quelle in esame ) | riscosse | nel territorio della regione stessa . secondo la ricorrente , che non contesta la previsione di deduzioni in sé , |
| 2014-26.txt | 2231 | 2231 | dalla evocata previsione statutaria ( art . 49 ) di spettanza alla regione di quote fisse di entrate tributarie erariali | riscosse | nel territorio della stessa , sia desumibile un principio di invarianza del gettito per la regione in caso di modifica |
| 2014-44.txt | 4508 | 4508 | sindaco ed agli assessori dei comuni aventi corrispondente popolazione . inoltre , stabiliva che agli amministratori dell unione , che | riscuotessero | emolumenti di ogni genere in qualità di amministratori locali , ai sensi dell art . 77 , comma 2 , |
| 2014-80.txt | 959 | 959 | si realizzino nella fase successiva a quella di determinazione della base imponibile : vale a dire , nella fase di | riscossione | dell imposta . in questa prospettiva , la norma sottoposta a scrutinio stabilisce che « la disposizione di cui all |
| 2014-80.txt | 1196 | 1196 | per il modo in cui è strutturata , la previsione punitiva protegge , dunque , l interesse del fisco alla | riscossione | dell imposta così come ” autoliquidata ” dallo stesso contribuente . come chiaramente si desume dalla lettera della norma , |
| 2014-98.txt | 4134 | 4134 | si applicano le disposizioni sui termini processuali » ; d ) il nuovo comma 9 bis , che « la | riscossione | e il pagamento delle somme dovute in base all atto oggetto di reclamo sono sospesi fino alla data dalla quale |
| 2014-98.txt | 4610 | 4610 | il nuovo comma 9 bis dell art . 17 bis , d altro canto , col prevedere la sospensione della | riscossione | e dell obbligo di pagamento delle somme dovute in base all atto oggetto di reclamo in pendenza della relativa procedura |
| 2015-100.txt | 2550 | 2550 | « riforma delle sanzioni tributarie non penali in materia di imposte dirette , di imposta sul valore aggiunto e di | riscossione | dei tributi , a norma dell articolo 3 , comma 133 , lettera q , della legge 23 dicembre 1996 |
| 2015-100.txt | 3760 | 3760 | art . 92 , terzo comma , del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla | riscossione | delle imposte sul reddito ) è stata mantenuta e rafforzata dal già citato art . 2 , secondo comma , |
| 2015-118.txt | 2440 | 2440 | e servizi ? ” ; 3 ) ” vuoi che la regione mantenga almeno l ottanta per cento dei tributi | riscossi | nel territorio regionale ? ” ; 4 ) ” vuoi che il gettito derivante dalle fonti di finanziamento della regione |
| 2015-118.txt | 3507 | 3507 | di cui ai numeri 3 ) e 2 ) , rispettivamente , delineano un assetto finanziario in cui i tributi | riscossi | sul territorio regionale , o versati dai « cittadini veneti » , sarebbero trattenuti almeno per l ottanta per cento |
| 2015-13.txt | 833 | 833 | ordine alla composizione qualitativa del gettito , ripartita per classi di appartenenza degli aeromobili , né in ordine all effettiva | riscossione | , né infine circa l incidenza della diversa modulazione del tributo derivante dall applicazione degli ulteriori criteri stabiliti dalla disposizione |
| 2015-131.txt | 482 | 482 | di stabilità 2012 ) . la regione lamenta che , ritenendo applicabili le disposizioni di cui sopra anche ai tributi | riscossi | in sicilia , si violerebbe l assetto finanziario stabilito dagli artt . 36 e 37 dello statuto in base ai |
| 2015-131.txt | 524 | 524 | spettano alla regione siciliana , oltre alle entrate tributarie da essa direttamente deliberate , anche tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione di quelle espressamente riservate allo |
| 2015-131.txt | 828 | 828 | possibili interpretazioni della disposizione impugnata in questo caso il dubbio riguarda l applicabilità o meno della disposizione censurata ai tributi | riscossi | nel territorio della regione siciliana sono già state ritenute ammissibili da questa corte ( da ultimo con la sentenza n |
| 2015-131.txt | 1517 | 1517 | e 61 , comma 1 , alinea e lettera a ) , dello stesso decreto riservano allo stato anche se | riscosse | nel territorio della regione ricorrente . pur essendo stata dichiarata l illegittimità costituzionale della disposizione che prevede la maggiore entrata |
| 2015-131.txt | 1720 | 1720 | che si sono in tal modo consolidati , della norma a base degli atti impositivi pregressi e della conseguente legittima | riscossione | dei relativi tributi sino al giorno della pubblicazione della sentenza di questa corte sulla gazzetta ufficiale della repubblica . 3 |
| 2015-131.txt | 1773 | 1773 | siciliana contesta la legittimità costituzionale delle impugnate disposizioni nella parte in cui destinano allo stato le maggiori entrate tributarie , | riscosse | in sicilia , in forza delle previsioni contenute negli impugnati artt . 5 , comma 2 , 61 , comma |
| 2015-131.txt | 1873 | 1873 | , nel quantificare ed esporre i dati contabili ed economici ricollegabili alle misure introdotte , prenda a riferimento le entrate | riscosse | in tutto il territorio nazionale , compreso quello della regione interessata , portano a ritenere , come già si era |
| 2015-131.txt | 1909 | 1909 | , come già si era accennato , che le disposizioni impugnate comprendano effettivamente anche le maggiori entrate derivanti dai tributi | riscossi | nella regione siciliana . 3.2 . occorre ancora rammentare che in ordine alla destinazione del gettito derivante dai tributi erariali |
| 2015-131.txt | 1930 | 1930 | nella regione siciliana . 3.2 . occorre ancora rammentare che in ordine alla destinazione del gettito derivante dai tributi erariali | riscossi | nel territorio della regione siciliana , sussistono ben precisi vincoli costituzionali , stabiliti dall art . 36 , primo comma |
| 2015-131.txt | 1993 | 1993 | del d.p.r . n . 1074 del 1965 , secondo cui spettano alla regione siciliana tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio ( ad eccezione di alcuni specifici tributi , tra i quali non rientrano quelli in |
| 2015-131.txt | 2357 | 2357 | , n . 138 del 1999 ) . tuttavia , quando , il legislatore statale intende destinare allo stato tributi | riscossi | nel territorio della regione siciliana , occorre che vengano rispettate le condizioni cui l art . 2 del d.p.r . |
| 2015-131.txt | 3105 | 3105 | risultano pertanto integrate tutte le condizioni che giustificano la deroga al principio della destinazione alla regione siciliana dei tributi erariali | riscossi | nel suo territorio . 5 . la regione siciliana contesta la legittimità costituzionale della destinazione allo stato , in forza |
| 2015-131.txt | 3189 | 3189 | . 183 del 2011 . quest ultima norma aveva già previsto la destinazione allo stato delle entrate in esame , | riscosse | sul territorio della regione siciliana , per la durata di cinque anni ed era già stata giudicata non illegittima dalla |
| 2015-131.txt | 3488 | 3488 | in questo caso tutte le condizioni che giustificano la deroga al principio della destinazione alla regione siciliana dei tributi erariali | riscossi | nel suo territorio . 6 . la regione siciliana contesta la legittimità costituzionale dell impugnato art . 61 , comma |
| 2015-131.txt | 3969 | 3969 | generale ex artt . 36 e 37 dello statuto della regione siciliana , di destinazione alla predetta regione dei tributi | riscossi | sul suo territorio , deve dichiararsi l illegittimità costituzionale dell art . 61 , comma 1 , alinea e lettera |
| 2015-131.txt | 4019 | 4019 | nell aumento di gettito derivante dall art . 55 , comma 1 , del decreto impugnato , anche i tributi | riscossi | nel territorio della regione siciliana . |
| 2015-132.txt | 2400 | 2400 | iscrizione ipotecaria prevista dall art . 77 del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla | riscossione | delle imposte sul reddito ) , che l attivazione del contraddittorio endoprocedimentale costituisce un principio fondamentale immanente nell ordinamento , |
| 2015-155.txt | 1108 | 1108 | tutti gli immobili l aliquota dello 0,76 per cento ( salvo alcune eccezioni ) e le attività di accertamento e | riscossione | della quota erariale sono svolte dal comune al quale spettano le maggiori somme derivanti dallo svolgimento delle suddette attività a |
| 2015-155.txt | 1443 | 1443 | , spettano alla regione siciliana , oltre le entrate tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il |
| 2015-155.txt | 1541 | 1541 | a ) dai sette decimi del gettito delle imposte sul reddito delle persone fisiche e sul reddito delle persone giuridiche | riscosse | nel territorio della regione ; b ) dai nove decimi del gettito delle imposte sul bollo , di registro , |
| 2015-155.txt | 1592 | 1592 | sulle concessioni governative percette nel territorio della regione ; c ) dai cinque decimi delle imposte sulle successioni e donazioni | riscosse | nel territorio della regione ; d ) dai nove decimi dell imposta di fabbricazione su tutti i prodotti che ne |
| 2015-155.txt | 1810 | 1810 | . 49 dello statuto , secondo cui « spettano alla regione le seguenti quote fisse delle sottoindicate entrate tributarie erariali | riscosse | nel territorio della regione stessa : 1 ) sei decimi del gettito dell imposta sul reddito delle persone fisiche ; |
| 2015-155.txt | 2177 | 2177 | comma 11 anche nella parte in cui , direttamente ed unilateralmente , coinvolge il comune nell attività di accertamento e | riscossione | della quota del tributo riservata allo stato , attribuendogli il ricavato , al contempo sottratto alla devoluzione impressa dallo statuto |
| 2015-155.txt | 3075 | 3075 | ] 4 . sono , altresì , attribuiti alla regione valle d aosta i nove decimi dei canoni , qualora | riscossi | dallo stato , per le concessioni di derivazione di acque pubbliche a scopo idroelettrico di cui all ultimo comma dell |
| 2015-155.txt | 4811 | 4811 | della legge n . 228 del 2012 , in quanto modificherebbe solo criteri di calcolo e modalità di pagamento e | riscossione | della tares e non anche il meccanismo contemplato dall art . 14 , comma 13 bis , del d.l . |
| 2015-176.txt | 474 | 474 | n . 1074 del 1965 , che consentono a determinate condizioni di riservare allo stato il gettito dei propri tributi | riscossi | sul territorio siciliano . ai fini della sua applicazione alla regione siciliana , pertanto , l impugnato art . 4 |
| 2015-246.txt | 250 | 250 | a fondi statali le risorse derivanti , da una parte , dal maggior gettito di una serie di tributi erariali | riscossi | sul territorio ( art . 1 , commi 157 e 179 ) ; dall altra , dal contrasto all evasione |
| 2015-251.txt | 182 | 182 | comunali di natura immobiliare istituiti con legge statale , anche in deroga alla medesima legge , definendone le modalità di | riscossione | e può consentire agli enti locali di modificare le aliquote e di introdurre esenzioni , detrazioni e deduzioni . 3 |
| 2015-273.txt | 754 | 754 | che consentono al legislatore statale a determinate condizioni di destinare a specifiche esigenze dell erario il gettito dei propri tributi | riscossi | sul territorio siciliano . ciò significa che , a prescindere da ogni altra considerazione , la clausola di salvaguardia non |
| 2015-31.txt | 126 | 126 | comprese anche le imposte di fabbricazione su tutti i prodotti che ne siano gravati generate nel territorio regionale anche se | riscosse | nel restante territorio dello stato » . secondo il ricorrente tale disposizione contrasterebbe con il richiamato art . 8 della |
| 2015-31.txt | 1148 | 1148 | in coincidenza con l immissione in consumo dei prodotti soggetti al tributo . solo in quel momento quest ultimo viene | riscosso | da parte dello stato mediante il versamento cui è tenuto il soggetto obbligato . prima di tale evento ( o |
| 2015-31.txt | 1556 | 1556 | può riguardare solamente fattispecie tributarie la cui condizione di esigibilità si verifichi pienamente nel territorio della sardegna , sebbene la | riscossione | dei relativi tributi avvenga , per motivi derivanti dalla loro peculiare struttura , in diversa regione . così , ad |
| 2015-31.txt | 1705 | 1705 | comprese anche le imposte di fabbricazione su tutti i prodotti che ne siano gravati generate nel territorio regionale anche se | riscosse | nel restante territorio dello stato » . quest ultimo precetto è chiaramente in contrasto con l art . 8 dello |
| 2015-31.txt | 1769 | 1769 | base a tale previsione statutaria la regione autonoma sardegna non può vantare alcun diritto di compartecipazione al gettito delle accise | riscosse | dallo stato se riferibili a prodotti che , pur realizzati od importati all origine nel territorio sardo , nondimeno siano |
| 2015-58.txt | 248 | 248 | nel territorio del comune di ceresole d alba , ente per conto del quale ha proceduto , ai fini della | riscossione | della predetta somma , l esattore g.e.c . gestione esazioni convenzionata s.p.a . sono seguite altre due impugnazioni da parte |
| 2015-65.txt | 1317 | 1317 | dello statuto della regione siciliana , spettano alla regione siciliana [ . . . ] tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate , ad eccezione delle nuove entrate tributarie il |
| 2015-65.txt | 1389 | 1389 | , anche con riguardo alla regione siciliana , la deroga all effetto ( ad essa ) devolutivo delle entrate tributarie | riscosse | nel suo territorio , risultano , infatti , del pari inosservate dalla impugnata normativa statale . la quale anche con |
| 2015-67.txt | 706 | 706 | infatti , che il legislatore statale non può disporre direttamente l assegnazione alle province del gettito di un tributo erariale | riscosso | nel territorio regionale siciliano , quale continua ad essere l imposta sulle assicurazioni in questione . dunque , tale gettito |
| 2015-67.txt | 1348 | 1348 | che spettano alla regione siciliana , oltre alle entrate tributarie da essa direttamente deliberate , tutte le entrate tributarie erariali | riscosse | nell ambito del suo territorio , dirette o indirette , comunque denominate » . 7 . alla stregua di tale |
| 2015-67.txt | 1386 | 1386 | stregua di tale pronuncia il legislatore statale non può disporre direttamente l assegnazione alle province del gettito dei tributi erariali | riscossi | nel territorio regionale siciliano e pertanto il disposto dell art . 16 , comma 7 , del d.l . n |
| 2015-95.txt | 1820 | 1820 | sentenza n . 111 del 1964 ) si coniuga , infatti , nel frangente , allo specifico interesse alla integrale | riscossione | dei tributi evasi . ma neppure ricorre la prima ipotesi : e ciò ancorché l onere patrimoniale imposto dalla norma |
| 2016-188.txt | 2523 | 2523 | degli accantonamenti operati dall agenzia delle entrate : essi sarebbero imputati con un mero criterio di cassa sulla base del | riscosso | attraverso i modelli f24 , di modo che non sarebbe consentito all ente territoriale di sapere in che misura gli |
| 2016-188.txt | 7461 | 7461 | l esistenza di ] ulteriori variabili ingovernabili , o quanto meno imprevedibili , connesse al sistema normativo di quantificazione e | riscossione | del gettito tributario spettante alla regione [ . . . ] . per tale motivo anche le vicende connesse al |
| 2016-188.txt | 8178 | 8178 | tributi ( propri derivati , addizionali , compartecipazioni al gettito di quelli erariali ) e dalla centralizzazione dei meccanismi di | riscossione | e riparto tra gli enti territoriali , soluzioni giustificate dall interrelazione con più parametri costituzionali di primaria importanza , tra |
| 2016-199.txt | 1528 | 1528 | statuto ordinario è stato attribuito dal legislatore statale il gettito della tassa , unitamente all attività amministrativa connessa alla sua | riscossione | , nonché un limitato potere di variazione dell importo originariamente stabilito con decreto ministeriale , restando invece ferma la competenza |
| 2016-199.txt | 1625 | 1625 | n . 418 ( regolamento recante norme per il trasferimento alle regioni a statuto ordinario delle funzioni in materia di | riscossione | , accertamento , recupero , rimborsi e contenzioso relative alle tasse automobilistiche non erariali ) , che attiene solo alle |
| 2016-205.txt | 336 | 336 | la responsabilità civile derivante dalla circolazione dei veicoli a motore , esclusi i ciclomotori , [ . . . ] | riscossa | tramite modello f24 , all atto del riversamento del relativo gettito alle medesime province e città metropolitane » . in |
| 2016-280.txt | 2174 | 2174 | gettito fiscale , in relazione al quale possono semmai ipotizzarsi rimodulazioni diacroniche del riparto stesso rispetto al momento dell effettiva | riscossione | . a dimostrazione di tale assunto , è utile ricordare come per analoga fattispecie afferente agli accantonamenti riguardanti il gettito |
| 2016-281.txt | 165 | 165 | di cui al medesimo articolo , un imposta di sbarco , fino ad un massimo di euro 1,50 , da | riscuotere | unitamente al prezzo del biglietto da parte delle compagnie di navigazione che forniscono collegamenti marittimi di linea , responsabili del |
| 2016-281.txt | 791 | 791 | in considerazione della concomitante esigenza di assicurare l effettività dell imposizione attraverso strumenti funzionali al controllo ed alla certezza della | riscossione | . al riguardo giova evidenziare come , successivamente all introduzione della norma censurata , il legislatore abbia dapprima inteso estendere |
| 2016-281.txt | 980 | 980 | le occasioni , peraltro , il legislatore ha accompagnato la progressiva estensione del presupposto d imposta con la prescrizione della | riscossione | unitamente al pagamento del prezzo del biglietto e la previsione di una fattispecie di solidarietà tributaria , opzioni che viceversa |
| 2016-31.txt | 1689 | 1689 | 2014 , non recano un esplicito riferimento all attività di contrasto all evasione fiscale posta in essere dall agente della | riscossione | competente per la sicilia ; nondimeno , nessun dubbio può sussistere sul fatto che le somme recuperate dalla lotta all |
| 2016-31.txt | 1966 | 1966 | di conseguenza , « i commi impugnati [ . . . ] nella parte in cui riguardano tutti i tributi | riscossi | nel territorio siciliano non nominativamente attribuiti all erario dallo statuto , violano direttamente i parametri evocati con conseguente loro illegittimità |
| 2016-40.txt | 3140 | 3140 | , perciò , alla regione , accertare se quel gettito venga riversato o meno alle province da parte degli apparati | riscossori | . anche tale eccezione non è fondata . è vero , infatti , che , ai sensi della normativa dettata |
| 2016-40.txt | 3179 | 3179 | normativa dettata dalla stessa regione siciliana , i trasferimenti alle province regionali sono ridotti per un importo pari al gettito | riscosso | per l imposta di cui si tratta , ma è evidente che la riduzione di liquidità a disposizione delle province |
| 2016-40.txt | 5049 | 5049 | 36 dello statuto siciliano e delle relative norme di attuazione , spettano alla regione , nella misura in cui sono | riscosse | nell ambito del suo territorio . ne consegue che le previsioni di cui all art . 47 , comma 4 |
| 2016-44.txt | 110 | 110 | cui prevede che le commissioni tributarie provinciali sono competenti per le controversie proposte nei confronti dei concessionari del servizio di | riscossione | che hanno sede nella loro circoscrizione anche nel caso in cui tale sede ricada in una circoscrizione diversa da quella |
| 2016-44.txt | 189 | 189 | ufficio delle entrate o del territorio del ministero delle finanze ovvero dell ente locale ovvero del concessionario del servizio di | riscossione | nei cui confronti viene proposta la controversia . a parere del giudice rimettente la norma censurata violerebbe l art . |
| 2016-44.txt | 498 | 498 | ma la possibilità , riconosciuta dal legislatore a province e comuni , di affidare a terzi l accertamento e la | riscossione | dei propri tributi : atterrebbe cioè non « [ . . . ] alla competenza ” processuale ” ma a |
| 2016-44.txt | 947 | 947 | uffici delle entrate o del territorio del ministero delle finanze ovvero degli enti locali ovvero dei concessionari del servizio di | riscossione | , che hanno sede nella loro circoscrizione [ . . . ] » . la versione derivante dalla sostituzione del |
| 2016-44.txt | 1065 | 1065 | 2016 , fa , invece , riferimento alle controversie proposte nei confronti « degli enti impositori , degli agenti della | riscossione | e dei soggetti iscritti nell albo di cui all articolo 53 del decreto legislativo 15 dicembre 1997 , n . |
| 2016-44.txt | 1328 | 1328 | la mancanza in sé di vincoli spaziali e geografici nell individuazione del terzo cui affidare l attività di accertamento e | riscossione | , ma si duole unicamente della circostanza che la competenza territoriale delle commissioni tributarie provinciali venga determinata in base alla |
| 2016-44.txt | 1815 | 1815 | locale non incontra alcuna limitazione di carattere geografico spaziale nell individuazione del terzo cui affidare il servizio di accertamento e | riscossione | dei propri tributi , lo « spostamento » richiesto al contribuente che voglia esercitare il proprio diritto di azione , |
| 2016-44.txt | 1970 | 1970 | , ha precisato che l individuazione , da parte dell ente locale , del concessionario del servizio di accertamento e | riscossione | dei tributi e delle altre entrate ( determinante ai fini del radicamento della competenza ) « non deve comportare oneri |
| 2016-44.txt | 2169 | 2169 | difatti , il rapporto esistente tra l ente locale e il soggetto cui è affidato il servizio di accertamento e | riscossione | comporta che , ferma la plurisoggettività del rapporto , il secondo costituisca una longa manus del primo , con la |
| 2016-44.txt | 2197 | 2197 | rapporto , il secondo costituisca una longa manus del primo , con la conseguente imputazione dell atto di accertamento e | riscossione | a quest ultimo . ne consegue che , ritenuto irragionevole ai fini del radicamento della competenza territoriale , per le |
| 2016-44.txt | 2323 | 2323 | cost . , nella parte in cui prevede che per le controversie proposte nei confronti dei concessionari del servizio di | riscossione | è competente la commissione tributaria provinciale nella cui circoscrizione i concessionari stessi hanno sede , anziché quella nella cui circoscrizione |
| 2016-66.txt | 372 | 372 | specifiche finalità indicate nella disposizione medesima . la ricorrente lamenta che la norma , devolvendo integralmente all erario le somme | riscosse | , violi l autonomia finanziaria riconosciutale dalla legge n . 690 del 1981 , adottata ai sensi dell art . |
| 2016-66.txt | 1883 | 1883 | impianti e stabilimenti dell amministrazione presso i quali viene svolta l attività lavorativa » , non incide sulla fase di | riscossione | dei tributi , ma comporta soltanto l eventuale spostamento al di fuori del territorio regionale della competenza alla gestione delle |
| 2016-66.txt | 2219 | 2219 | , della legge n . 690 del 1981 si riferisce alla diversa fattispecie della preventiva determinazione dell ammontare del gettito | riscosso | nel territorio regionale da riversare all erario . è opportuno ricordare in proposito che l orientamento espresso da questa corte |
| 2016-69.txt | 1420 | 1420 | territoriale delle risorse ottenute attraverso l imposizione fiscale . data la struttura fortemente accentrata , nel nostro ordinamento , della | riscossione | delle entrate tributarie e quella profondamente articolata dei soggetti pubblici e degli interventi dagli stessi realizzati sul territorio , risulta |
| 2017-133.txt | 460 | 460 | , all interno delle zone a traffico limitato , al pagamento di una somma , nonché per le modalità di | riscossione | della tariffa e per le categorie dei veicoli a motore esentati » . 3.2 . la questione è inammissibile in |
| 2017-133.txt | 4915 | 4915 | e , dunque , la regione cui il legislatore ha solo attribuito il gettito della tassa , l attività di | riscossione | e un limitato potere di variazione dell importo non può disporre esenzioni . 7.3 . il comma 1 dell art |
| 2017-140.txt | 1972 | 1972 | l esistenza di ] ulteriori variabili ingovernabili , o quanto meno imprevedibili , connesse al sistema normativo di quantificazione e | riscossione | del gettito tributario spettante alla regione [ . . . ] . per tale motivo anche le vicende connesse al |
| 2017-149.txt | 1464 | 1464 | l altro , nella forma dei cosiddetti « caroselli » e « cartiere » , di potenziamento e razionalizzazione della | riscossione | tributaria anche in adeguamento alla normativa comunitaria , di destinazione dei gettiti recuperati al finanziamento di un fondo per incentivi |
| 2017-176.txt | 1075 | 1075 | cod . civ . , un privilegio speciale sugli immobili del contribuente situati nel comune in cui era effettuata la | riscossione | . 3.2 . il privilegio , come sopra introdotto , diversamente da quanto paventato dal rimettente , non incide , |
| 2017-181.txt | 758 | 758 | al garante del contribuente il compito di attivare le procedure di autotutela nei confronti degli atti di accertamento e di | riscossione | notificati al contribuente . nella disciplina legislativa e regolamentare dell autotutela tributaria è previsto , in particolare , che l |
| 2017-181.txt | 1879 | 1879 | compito assegnato al garante del contribuente di attivare le procedure di autotutela nei confronti degli atti di accertamento e di | riscossione | notificati al contribuente ( art . 13 , comma 6 , dello statuto del contribuente ) o la possibilità di |
| 2017-236.txt | 832 | 832 | rilievo , altresì , il decreto del presidente del consiglio dei ministri del 29 febbraio 1972 ( regolamento per la | riscossione | , da parte dell avvocatura dello stato , degli onorari e delle competenze di spettanza e per la relativa ripartizione |
| 2017-236.txt | 1013 | 1013 | ( secondo il citato art . 21 , comma 3 ) . nel primo caso ( comunemente definito del “ | riscosso | ” ) , le somme recuperate dalla controparte a cura della stessa avvocatura competente erano ripartite per sette decimi tra |
| 2017-236.txt | 1125 | 1125 | che si sarebbero liquidate nei confronti del soccombente . in caso di compensazione parziale , oltre la quota degli onorari | riscossa | dal soccombente , l erario era tenuto a corrispondere la metà della quota di competenze di avvocato e di procuratore |
| 2017-236.txt | 1982 | 1982 | entrata in vigore del decreto . in caso di soccombenza della controparte ( quindi , con riguardo al cosiddetto “ | riscosso | ” ) la nuova disciplina ( di cui al secondo periodo del censurato art . 9 , comma 8 ) |
| 2017-236.txt | 2918 | 2918 | 8 del censurato art . 9 stabilisce , infatti , che il nuovo regime dei compensi con riferimento alle spese | riscosse | può trovare applicazione solo a decorrere , per quel che qui interessa , dalla previsione , nei regolamenti dell avvocatura |
| 2017-236.txt | 3804 | 3804 | 9 , al comma 8 , subordini l applicabilità della novella ( nella sola parte relativa alla ripartizione del “ | riscosso | ” ) all adeguamento dei regolamenti e dei contratti collettivi di riferimento , secondo le indicazioni di principio dettate dal |
| 2017-236.txt | 3900 | 3900 | , sia della stringente previsione correlata al mancato rispetto di tale termine ( il blocco integrale della ripartizione del “ | riscosso | ” a far data dal 1 gennaio 2015 ) . il tutto , del resto , alla luce del principio |
| 2017-236.txt | 4127 | 4127 | di inammissibilità relativi all individuazione delle norme impugnate . 7.1.1 . il riferimento ai commi 3 ( relativo al “ | riscosso | ” degli avvocati dipendenti da enti diversi dallo stato ) e 6 ( che si riferisce al ” compensato “ |
| 2017-236.txt | 4254 | 4254 | tertium comparationis , non certo l oggetto del dubbio di legittimità costituzionale . avuto riguardo alla ipotesi del cosiddetto “ | riscosso | ” , le censure avrebbero dovuto appuntarsi esclusivamente sul comma 4 del citato art . 9 , con conseguente eccentricità |
| 2017-236.txt | 4683 | 4683 | avvocati delle amministrazioni pubbliche non statali hanno infatti conservato il diritto a percepire emolumenti legati sia all ipotesi del “ | riscosso | ” che a quella del ” compensato ” , anche in misura integrale ( a seconda di quanto previsto nei |
| 2017-236.txt | 6114 | 6114 | indici sopra elencati . 8.3.1 . quanto alla decurtazione patrimoniale , va rilevato che il diritto alla partecipazione ” al | riscosso | ” matura di pari passo con il progredire del giudizio nel quale vengono rese le prestazioni professionali da compensare . |
| 2017-236.txt | 6344 | 6344 | solo eventuale . la disciplina intertemporale dettata dall art . 9 ( data , per quel che riguarda il “ | riscosso | ” , dal comma 8 letto congiuntamente al comma 5 ) , avuto riguardo al personale della avvocatura dello stato |
| 2017-236.txt | 6438 | 6438 | transazioni formalizzate dopo l entrata in vigore del detto regolamento . la revisione quantitativa del diritto alla ripartizione del “ | riscosso | ” , imposta dalla normativa censurata , incide , dunque , su situazioni giuridiche soggettive non ancora maturate , vale |
| 2017-236.txt | 7471 | 7471 | ( o con una transazione formalizzata ) in data successiva alla entrata in vigore del decreto . quanto al “ | riscosso | ” , l operatività della novella è stata altresì subordinata alla avvenuta adozione dei parametri di rendimento , demandata alla |
| 2017-236.txt | 8655 | 8655 | erario , mantenendo , per contro , la pretesa degli avvocati dello stato a prendere parte alla ripartizione del “ | riscosso | ” in termini tali ( il 50 per cento delle somme recuperate dalla controparte ) che non possono ritenersi indifferenti |
| 2017-236.txt | 8705 | 8705 | più se si considera che , ai sensi del comma 4 dell articolo censurato , una quota parte del residuo | riscosso | e non più distribuito ( il 25 per cento dell intero ) è stato stornato verso obiettivi ( il fondo |
| 2017-236.txt | 9662 | 9662 | stato dato il giusto peso al ruolo che deve ascriversi alla componente retributiva aggiuntiva legata agli emolumenti per il “ | riscosso | ” , ancora riconosciuti , seppure in quota parte , agli avvocati dello stato . da qui la non fondatezza |
| 2017-245.txt | 186 | 186 | ( statuto speciale per la sardegna ) , che riconosce alla regione la competenza a procedere all accertamento ed alla | riscossione | dei soli tributi propri . 1.2 . per gli stessi motivi sarebbe costituzionalmente illegittimo anche l art . 3 , |
| 2017-245.txt | 258 | 258 | , e per il successivo esercizio da parte dell ase , la piena titolarità nella materia dell accertamento e della | riscossione | dei tributi derivati e compartecipati al gettito dei tributi erariali prodotti o comunque generati nel territorio regionale di cui all |
| 2017-245.txt | 472 | 472 | a porsi in contrasto con i parametri ricordati sarebbe l attribuzione al cire delle competenze relative anche al servizio di | riscossione | « dei tributi locali attualmente non riscossi » , trattandosi di tributi comunque statali , in quanto istituiti con legge |
| 2017-245.txt | 479 | 479 | ricordati sarebbe l attribuzione al cire delle competenze relative anche al servizio di riscossione « dei tributi locali attualmente non | riscossi | » , trattandosi di tributi comunque statali , in quanto istituiti con legge dello stato ( indipendentemente dal destinatario del |
| 2017-245.txt | 1826 | 1826 | pacifica è , ovviamente , tale natura in relazione ai tributi compartecipati ) . la disciplina dell accertamento e della | riscossione | di tali tributi rientra pertanto nella competenza legislativa esclusiva statale ( ex plurimis , sentenze n . 280 del 2016 |
| 2017-245.txt | 1919 | 1919 | regione autonoma sardegna , la disposizione impugnata non attribuisce affatto alla regione il compito di procedere all accertamento e alla | riscossione | di tributi diversi da quelli propri . l attività di « controllo delle entrate » di cui ragiona l art |
| 2017-245.txt | 1982 | 1982 | entrate derivanti da tributi devoluti , compartecipati e regionali derivati è infatti attività ben distinta da quelle di accertamento e | riscossione | dei tributi e si colloca in un momento temporalmente successivo ad esse , in funzione di verifica della correttezza della |
| 2017-245.txt | 2057 | 2057 | comma 4 , lettera a ) , si attribuisce all ase la gestione accentrata delle attività di « controllo e | riscossione | » dei soli tributi regionali propri e , all art . 2 , è riservata alla stessa agenzia l attività |
| 2017-245.txt | 2133 | 2133 | sua volta impugnato dall avvocatura generale dello stato , descrive la « piena titolarità nella materia dell accertamento e della | riscossione | dei tributi derivati e compartecipati » non già quale contenuto normativo da tale articolo introdotto nell ordinamento regionale , bensì |
| 2017-245.txt | 2336 | 2336 | , e per il successivo esercizio da parte dell ase , la piena titolarità nella materia dell accertamento e della | riscossione | dei tributi derivati e compartecipati al gettito dei tributi erariali , « anche attraverso la richiesta di trasferimento o la |
| 2017-245.txt | 2448 | 2448 | programmatica , priva di carattere lesivo . non disconoscendo la piena titolarità statale della competenza in materia di accertamento e | riscossione | dei tributi derivati e compartecipati , essa si limiterebbe a impegnare la regione autonoma sardegna a chiedere allo stato , |
| 2017-245.txt | 2658 | 2658 | adozione di atti amministrativi regionali che realizzino l obiettivo auspicato ( la piena titolarità nella materia dell accertamento e della | riscossione | dei tributi derivati e compartecipati ) . la norma , invece , ha il contenuto precettivo di impegnare l amministrazione |
| 2017-245.txt | 2957 | 2957 | generale dello stato lamenta , in particolare , che la competenza del neo istituito cire sia estesa al servizio di | riscossione | dei « tributi locali attualmente non riscossi » , alla luce della considerazione , sicuramente esatta , che i tributi |
| 2017-245.txt | 2964 | 2964 | , che la competenza del neo istituito cire sia estesa al servizio di riscossione dei « tributi locali attualmente non | riscossi | » , alla luce della considerazione , sicuramente esatta , che i tributi locali sono anch essi tributi statali , |
| 2017-245.txt | 3052 | 3052 | esame , si prefigura una competenza della regione , e per essa del cire , in tema di accertamento e | riscossione | di tributi locali . infatti , anche nell ipotesi ( auspicata dall art . 3 , comma 1 , della |
| 2017-245.txt | 3101 | 3101 | disposto un trasferimento di funzioni a favore della regione autonoma sardegna , queste ultime riguarderebbero solo l accertamento e la | riscossione | dei tributi derivati e compartecipati al gettito dei tributi erariali , senza alcuna conseguenza su attività relative ai tributi locali |
| 2017-245.txt | 3216 | 3216 | stessa istituzione del cire alla previa acquisizione , da parte dell ase , delle competenze in materia di accertamento e | riscossione | di cui al citato art . 3 . l incidentale riferimento alla « attivazione del servizio di riscossione [ . |
| 2017-245.txt | 3234 | 3234 | accertamento e riscossione di cui al citato art . 3 . l incidentale riferimento alla « attivazione del servizio di | riscossione | [ . . . ] dei tributi locali attualmente non riscossi » , anch esso subordinato al raggiungimento del risultato |
| 2017-245.txt | 3245 | 3245 | l incidentale riferimento alla « attivazione del servizio di riscossione [ . . . ] dei tributi locali attualmente non | riscossi | » , anch esso subordinato al raggiungimento del risultato auspicato dall art . 3 , comma 1 , appare un |
| 2017-245.txt | 6201 | 6201 | tributi ( propri derivati , addizionali , compartecipazioni al gettito di quelli erariali ) e dalla centralizzazione dei meccanismi di | riscossione | e riparto tra gli enti territoriali , soluzioni giustificate dall interrelazione con più parametri costituzionali di primaria importanza , tra |
| 2017-270.txt | 1221 | 1221 | province autonome . infine , in prospettiva futura , le disposizioni impugnate si sovrapporrebbero alle normali procedure di accertamento e | riscossione | di imposte non dichiarate , e precluderebbero il recupero ” ordinario ” di tali tributi , in tal modo violando |
| 2017-270.txt | 1970 | 1970 | ) dello statuto speciale , in quanto , sovrapponendosi , per il futuro , alle normali procedure di accertamento e | riscossione | di imposte non dichiarate , precluderebbero il recupero ” ordinario ” di tali tributi , che potrebbe portare nelle casse |
| 2017-270.txt | 2100 | 2100 | evocare , ma neppure alcuna argomentazione che attribuisca alle disposizioni censurate un incidenza negativa sulla futura attività di accertamento e | riscossione | dei tributi erariali . sebbene la giurisprudenza costituzionale attribuisca alla difesa del ricorrente un autonomia tecnica « nella più puntuale |
| 2017-270.txt | 2858 | 2858 | autonome secondo criteri che assegnano a ciascuna provincia autonoma gli otto decimi dell imposta sul valore aggiunto ( iva ) | riscossa | sul territorio provinciale e i nove decimi di tutte le altre entrate tributarie erariali ( compresa l iva sulle importazioni |
| 2017-270.txt | 3041 | 3041 | comma 3 ) . con riferimento alla potestà comunque riconosciuta allo stato di riservare all erario gettiti di natura tributaria | riscossi | nel territorio delle due province autonome , la giurisprudenza di questa corte ( pur maturata in relazione alle norme statutarie |
| 2017-47.txt | 299 | 299 | regionale così denunciata nel prescrivere che « la trascrizione presso il pra del provvedimento di fermo derivante dalla procedura di | riscossione | coattiva di crediti di natura pubblicistica non esplica effetti ai fini della interruzione e sospensione dell obbligo tributario » violerebbe |
| 2017-47.txt | 508 | 508 | ) , nella parte in cui detta norma analogamente prevede che « il fermo del veicolo disposto dall agente della | riscossione | , ai sensi dell art . 86 del decreto del presidente della repubblica 29 settembre 1973 , n . 602 |
| 2017-47.txt | 532 | 532 | dell art . 86 del decreto del presidente della repubblica 29 settembre 1973 , n . 602 ( disposizioni sulla | riscossione | delle imposte sul reddito ) , non rientra tra le fattispecie che fanno venir meno l obbligo del pagamento della |
| 2017-47.txt | 1500 | 1500 | di una misura cautelativa provvisoria , con effetti indiretti di conservazione della garanzia patrimoniale , che l agente incaricato della | riscossione | di crediti di enti pubblici può adottare , a sua discrezione , in alternativa alla immediata attivazione delle procedure esecutive |
| 2017-47.txt | 1636 | 1636 | esclusa sospensione dell obbligo di pagamento della tassa automobilistica durante il periodo di fermo della vettura disposto dall agente della | riscossione | quale si rinviene nelle due leggi regionali impugnate dai giudici a quibus non si pone , dunque , in contrasto |
| 2018-114.txt | 70 | 70 | , comma 1 , del decreto del presidente della repubblica 29 settembre 1973 , n . 602 ( disposizioni sulla | riscossione | delle imposte sul reddito ) , come sostituito dall art . 16 del decreto legislativo 26 febbraio 1999 , n |
| 2018-114.txt | 98 | 98 | sostituito dall art . 16 del decreto legislativo 26 febbraio 1999 , n . 46 ( riordino della disciplina della | riscossione | mediante ruolo , a norma dell articolo 1 della legge 28 settembre 1998 , n . 337 ) , in |
| 2018-114.txt | 562 | 562 | presentare ex post una richiesta di rimborso di quanto ingiustamente percetto dalla pubblica amministrazione , o suo concessionario per la | riscossione | , ovvero di agire per il risarcimento del danno » . il tribunale assume che l art . 57 del |
| 2018-114.txt | 925 | 925 | quo non è descritta se non con il sommario ed assai sintetico riferimento alla censura mossa dalla parte assoggettata a | riscossione | coattiva . d altra parte comunque considerato che la parte attrice non ha eccepito il vizio di notifica dell atto |
| 2018-114.txt | 1180 | 1180 | ha sostenuto l inesistenza di rapporti con il terzo pignorato , la prescrizione dei crediti attivati dall agente per la | riscossione | , la violazione dell art . 7 della legge 27 luglio 2000 , n . 212 ( disposizioni in materia |
| 2018-114.txt | 1270 | 1270 | inesistente . il rimettente però non spiega le ragioni per cui tale vizio , avendo ad oggetto un atto della | riscossione | fiscale ( il pignoramento presso terzi ) e non già il titolo posto a fondamento della riscossione stessa ( la |
| 2018-114.txt | 1287 | 1287 | un atto della riscossione fiscale ( il pignoramento presso terzi ) e non già il titolo posto a fondamento della | riscossione | stessa ( la cartella di pagamento ) e comunque non risolvendosi nell inesistenza della notificazione ( secondo la citata giurisprudenza |
| 2018-114.txt | 1411 | 1411 | obbligo tributario della società opponente , sono ammissibili . in entrambi i giudizi a quibus la società , assoggettata a | riscossione | coattiva , dopo aver proposto al giudice tributario ricorso avverso sia l avviso di accertamento , sia la cartella di |
| 2018-114.txt | 1617 | 1617 | adito dalla società , è quindi chiamato a fare applicazione della disposizione censurata la quale prevede che nel procedimento di | riscossione | esattoriale l opposizione all esecuzione ai sensi dell art . 615 cod . proc . civ . è inammissibile , |
| 2018-114.txt | 1699 | 1699 | nord , ciò però è avvenuto rileva il tribunale « sino a nuova comunicazione » e quindi il procedimento di | riscossione | può essere riattivato in qualsiasi momento . ciò costituisce una non implausibile motivazione della ritenuta sussistenza dell interesse della società |
| 2018-114.txt | 1731 | 1731 | implausibile motivazione della ritenuta sussistenza dell interesse della società ad ottenere una pronuncia di accertamento dell illegittimità della procedura di | riscossione | perché avviata quando non era ancora spirato il suddetto termine di moratoria e pertanto era preclusa per legge . rilevanti |
| 2018-114.txt | 1886 | 1886 | suoi confronti sia mossa dal tribunale rimettente . infatti tale ultima disposizione la quale prevede che l agente per la | riscossione | opera con i poteri e secondo le disposizioni di cui al titolo i , capo ii , e al titolo |
| 2018-114.txt | 2062 | 2062 | del 1999 , n . 46 , disciplina attualmente l opposizione all esecuzione o agli atti esecutivi nel regime della | riscossione | delle imposte sul reddito , come già faceva in passato l art . 54 del medesimo d.p.r . nella sua |
| 2018-114.txt | 2094 | 2094 | art . 54 del medesimo d.p.r . nella sua originaria formulazione , in vigore fino al riordino della disciplina della | riscossione | mediante ruolo di cui al citato d.lgs . n . 46 del 1999 . in precedenza era quest ultima disposizione |
| 2018-114.txt | 2146 | 2146 | processuale del contenzioso tributario all epoca vigente , prima della riforma del 1992 , e derogando al regime generale della | riscossione | delle entrate patrimoniali dello stato regolava la materia della riscossione delle imposte sul reddito in termini particolarmente restrittivi per il |
| 2018-114.txt | 2156 | 2156 | riforma del 1992 , e derogando al regime generale della riscossione delle entrate patrimoniali dello stato regolava la materia della | riscossione | delle imposte sul reddito in termini particolarmente restrittivi per il contribuente ad essa assoggettato quanto alla prevista inammissibilità delle opposizioni |
| 2018-114.txt | 2215 | 2215 | regio decreto 14 aprile 1910 , n . 639 ( approvazione del testo unico delle disposizioni di legge relative alla | riscossione | delle entrate patrimoniali dello stato ) accordava ampia tutela al debitore perché stabiliva che egli , nel prescritto termine ( |
| 2018-114.txt | 2446 | 2446 | . 53 o dal pretore in seguito ad opposizione di terzo » . era quindi riconosciuta al contribuente assoggettato a | riscossione | esattoriale una tutela amministrativa ( il ricorso all intendente di finanza ) , alla quale solo successivamente poteva seguire secondo |
| 2018-114.txt | 2594 | 2594 | caso di controversia tributaria promossa avverso il ruolo dal contribuente che contestasse il diritto dell amministrazione finanziaria di procedere a | riscossione | esattoriale , solo l intendente di finanza organo della stessa amministrazione che aveva attivato la procedura di riscossione poteva adottare |
| 2018-114.txt | 2612 | 2612 | procedere a riscossione esattoriale , solo l intendente di finanza organo della stessa amministrazione che aveva attivato la procedura di | riscossione | poteva adottare il provvedimento di sospensione dell esecuzione ( art . 39 d.p.r . n . 602 del 1973 ) |
| 2018-114.txt | 2749 | 2749 | esecutivi . in questa situazione la tutela del contribuente era limitata e , di fatto , era prevalentemente successiva alla | riscossione | stessa dal momento che il medesimo art . 54 , al terzo comma , prevedeva che il contribuente , che |
| 2018-114.txt | 3085 | 3085 | con la nuova disciplina del contenzioso tributario ( d.lgs . n . 546 del 1992 ) e con quella della | riscossione | mediante ruolo ( d.lgs . n . 46 del 1999 ) , estesa a tutte le entrate dello stato , |
| 2018-114.txt | 3167 | 3167 | si viene ora a dire si appuntano le censure del giudice rimettente . innanzi tutto viene fissato , quanto alla | riscossione | coattiva , uno specifico criterio di riparto della giurisdizione tra giudice tributario e giudice ( ordinario ) dell esecuzione . |
| 2018-114.txt | 3431 | 3431 | della giurisdizione tributaria e della giurisdizione ordinaria c è , in particolare , quanto al potere cautelare di sospensione della | riscossione | : come il giudice tributario , sempre che abbia giurisdizione , può sospendere l esecuzione ai sensi dell art . |
| 2018-114.txt | 3579 | 3579 | illegittimità costituzionale di una disciplina di settore che rendeva applicabile , in forza di rinvio , la previgente procedura di | riscossione | coattiva disciplinata dal d.p.r . n . 602 del 1973 ( sentenza n . 318 del 1995 ) . 10 |
| 2018-114.txt | 3618 | 3618 | . 10 . in questo riformato contesto normativo l opposizione all esecuzione o quella agli atti esecutivi nel procedimento di | riscossione | coattiva è disciplinata dal censurato art . 57 , nella formulazione sostituita dall art . 16 d.lgs . n . |
| 2018-114.txt | 3786 | 3786 | in vero , l apertura alle opposizioni agli atti esecutivi quelle relative alla regolarità formale degli atti della procedura di | riscossione | è in realtà piena nel senso che sono tutte ammesse con la sola eccezione delle opposizioni che riguardano la regolarità |
| 2018-114.txt | 3915 | 3915 | , per le opposizioni all esecuzione , ossia per quelle che vedono il contribuente contestare il diritto dell agente della | riscossione | a procedere ad esecuzione forzata , giacché l art . 57 ammette solo le opposizioni che attengono alla pignorabilità dei |
| 2018-114.txt | 4046 | 4046 | fatto che il contribuente opponente formuli un petitum con cui contesta il diritto dell amministrazione finanziaria o dell agente della | riscossione | di procedere ad esecuzione forzata , come sarebbe invece possibile secondo il canone ordinario dell opposizione ex art . 615 |
| 2018-114.txt | 4120 | 4120 | del giudice tributario le contestazioni del titolo ( normalmente , la cartella di pagamento ) su cui si fonda la | riscossione | esattoriale . se il contribuente contesta il titolo della riscossione coattiva , la controversia così introdotta appartiene alla giurisdizione del |
| 2018-114.txt | 4130 | 4130 | la cartella di pagamento ) su cui si fonda la riscossione esattoriale . se il contribuente contesta il titolo della | riscossione | coattiva , la controversia così introdotta appartiene alla giurisdizione del giudice tributario e l atto processuale di impulso è il |
| 2018-114.txt | 4267 | 4267 | riguarda atti che radicano la giurisdizione del giudice tributario , non segna una carenza di tutela del contribuente assoggettato a | riscossione | esattoriale , perché questa c è comunque innanzi ad un giudice , quello tributario . l inammissibilità dell opposizione ex |
| 2018-114.txt | 4527 | 4527 | 2017 , n . 13913 ) , che , a composizione di un contrasto , ravvisa nel primo atto della | riscossione | coattiva ( quale l atto di pignoramento ) di cui il contribuente abbia avuto conoscenza , in mancanza di precedenti |
| 2018-114.txt | 4737 | 4737 | giurisdizione fosse stato adìto fin dall inizio . parimenti , peraltro , anche in caso di contestazione della legittimità della | riscossione | coattiva mediante cartella per il pagamento di sanzioni amministrative , quali quelle per violazioni del codice della strada , si |
| 2018-114.txt | 4792 | 4792 | esecuzione ex art . 615 cod . proc . civ . perché nei confronti del primo atto della procedura di | riscossione | , di cui abbia avuto conoscenza il debitore assoggettato a riscossione coattiva , è esperibile l ordinaria opposizione al verbale |
| 2018-114.txt | 4803 | 4803 | perché nei confronti del primo atto della procedura di riscossione , di cui abbia avuto conoscenza il debitore assoggettato a | riscossione | coattiva , è esperibile l ordinaria opposizione al verbale di accertamento della violazione nel prescritto termine di decadenza ( corte |
| 2018-114.txt | 4895 | 4895 | atto di pignoramento in ragione della mancata ( o invalida ) notifica dell atto presupposto su cui si fonda la | riscossione | coattiva ( cartella di pagamento , intimazione ad adempiere , ingiunzione fiscale ) , afferma sussistere la giurisdizione del giudice |
| 2018-114.txt | 5018 | 5018 | , nel senso che c è sempre un giudice chiamato a pronunciarsi in ordine alle doglianze della parte assoggettata a | riscossione | esattoriale , ma si pongono altri e diversi problemi : quelli di riparto di giurisdizione e di identificazione dell atto |
| 2018-114.txt | 5105 | 5105 | inammissibile non solo nell ipotesi in cui la tutela invocata dal contribuente , che contesti il diritto di procedere a | riscossione | esattoriale , ricada nella giurisdizione del giudice tributario e la tutela stessa sia attivabile con il ricorso ex art . |
| 2018-114.txt | 5295 | 5295 | sotto questo profilo il caso oggetto dei giudizi a quibus è emblematico : il titolo sul quale si fonda la | riscossione | è la cartella esattoriale che è stata impugnata innanzi al giudice tributario dalla società opponente ; la quale , inoltre |
| 2018-114.txt | 5342 | 5342 | ex art . 615 cod . proc . civ . contesta innanzi al giudice ordinario il diritto dell agente della | riscossione | di procedere ad esecuzione forzata , nella forma del pignoramento presso terzi ex art . 72 bis del d.p.r . |
| 2018-114.txt | 5378 | 5378 | 72 bis del d.p.r . n . 602 del 1973 , allegando la temporanea inidoneità del titolo a legittimare la | riscossione | in ragione della moratoria di 120 giorni , introdotta dall art . 7 , comma 1 , lettera m ) |
| 2018-114.txt | 5508 | 5508 | secondo un plausibile apprezzamento degli atti processuali , che la contestazione della società sia relativa al diritto di procedere alla | riscossione | e non riguardi invece la mera regolarità formale del titolo esecutivo o di atti della procedura sicché deve qualificarsi come |
| 2018-114.txt | 5576 | 5576 | della cartella di pagamento , in cui la doglianza del contribuente sia diretta a contestare il diritto di procedere a | riscossione | coattiva e non già la mera regolarità formale della procedura , come nell ipotesi dell intervenuto adempimento del debito tributario |
| 2018-114.txt | 5724 | 5724 | ex art . 2 del d.lgs . n . 546 del 1992 e l azione esercitata dal contribuente assoggettato alla | riscossione | deve qualificarsi come opposizione all esecuzione ex art . 615 cod . proc . civ . , essendo contestato il |
| 2018-114.txt | 5749 | 5749 | all esecuzione ex art . 615 cod . proc . civ . , essendo contestato il diritto di procedere a | riscossione | coattiva , c è una carenza di tutela giurisdizionale perché il censurato art . 57 non ammette siffatta opposizione innanzi |
| 2018-114.txt | 5814 | 5814 | carenza di tutela giurisdizionale sarebbe colmabile con la possibilità dell opposizione agli atti esecutivi laddove la contestazione della legittimità della | riscossione | non si limiti alla regolarità formale del titolo esecutivo o degli atti della procedura . una dilatazione dell ambito di |
| 2018-114.txt | 5926 | 5926 | da ultimo , sentenza n . 90 del 2018 ) , e che è a fondamento della speciale procedura di | riscossione | coattiva tributaria rispetto a quella ordinaria di espropriazione forzata , non è però tale da giustificare che , nelle ipotesi |
| 2018-114.txt | 5957 | 5957 | non è però tale da giustificare che , nelle ipotesi in cui il contribuente contesti il diritto di procedere a | riscossione | coattiva e sussista la giurisdizione del giudice ordinario , non vi sia una risposta di giustizia se non dopo la |
| 2018-114.txt | 5982 | 5982 | giurisdizione del giudice ordinario , non vi sia una risposta di giustizia se non dopo la chiusura della procedura di | riscossione | ed in termini meramente risarcitori . può richiamarsi in proposito la giurisprudenza di questa corte che ha ritenuto illegittimo il |
| 2018-114.txt | 6070 | 6070 | dichiarazione di illegittimità costituzionale di una disciplina di settore nella parte in cui , rinviando alle norme previste per la | riscossione | delle imposte dirette , impediva al debitore esecutato di proporre opposizione all esecuzione dinanzi all autorità giudiziaria ordinaria ( sentenza |
| 2018-114.txt | 6196 | 6196 | 113 cost . ) . 14 . in conclusione quindi si ha che laddove la censura della parte assoggettata a | riscossione | esattoriale non radichi una controversia devoluta alla giurisdizione del giudice tributario e quindi sussista la giurisdizione del giudice ordinario l |
| 2018-114.txt | 6229 | 6229 | quindi sussista la giurisdizione del giudice ordinario l impossibilità di far valere innanzi al giudice dell esecuzione l illegittimità della | riscossione | mediante opposizione all esecuzione , essendo ammessa soltanto l opposizione con cui il contribuente contesti la mera regolarità formale del |
| 2018-114.txt | 6270 | 6270 | titolo esecutivo o degli atti della procedura e non anche quella con cui egli contesti il diritto di procedere alla | riscossione | , confligge frontalmente con il diritto alla tutela giurisdizionale riconosciuto in generale dall art . 24 cost . e nei |
| 2018-114.txt | 6317 | 6317 | . 113 cost . , dovendo essere assicurata in ogni caso una risposta di giustizia a chi si oppone alla | riscossione | coattiva . quindi assorbite le altre questioni promosse dal giudice rimettente in riferimento agli artt . 3 e 111 cost |
| 2018-152.txt | 491 | 491 | . per l addotta , irragionevole , disparità di trattamento riservata ai contribuenti siciliani con riguardo all accertamento ed alla | riscossione | della tassa automobilistica ; prospetta , anche , il contrasto della disposizione censurata con l art . 97 cost . |
| 2018-152.txt | 864 | 864 | i ) , è intervenuta sulla disposizione impugnata , delimitando l ambito di operatività del previsto procedimento di accertamento e | riscossione | del tributo in esame al solo triennio 2017 2019 . 4.1 . il presidente del consiglio dei ministri ha impugnato |
| 2018-152.txt | 1461 | 1461 | misure per la stabilizzazione della finanza pubblica ) , il legislatore statale ha altresì demandato alle dette regioni « la | riscossione | , l accertamento , il recupero , i rimborsi , l applicazione delle sanzioni ed il contenzioso amministrativo relativo » |
| 2018-152.txt | 1642 | 1642 | limiti ) le aliquote di riferimento ; né , infine , il conferimento alle regioni ordinarie delle funzioni concernenti la | riscossione | , i rimborsi , il recupero della tassa e delle sanzioni . piuttosto , si è dato rilievo decisivo al |
| 2018-152.txt | 2934 | 2934 | quella erariale ( art 1 ) . in coerenza , ne ha assunto direttamente le funzioni amministrative di controllo e | riscossione | . l art . 3 della citata legge regionale prevede in particolare che le stesse vengano svolte secondo le modalità |
| 2018-152.txt | 2995 | 2995 | n . 418 ( regolamento recante norme per il trasferimento alle regioni a statuto ordinario delle funzioni in materia di | riscossione | , accertamento , recupero , rimborsi e contenzioso relative alle tasse automobilistiche non erariali ) , il cui art . |
| 2018-152.txt | 3024 | 3024 | relative alle tasse automobilistiche non erariali ) , il cui art . 3 , a sua volta , rimanda alla | riscossione | delegata a terzi , all epoca ( del citato decreto ministeriale ) regolata dal d.p.r . 28 gennaio 1988 , |
| 2018-152.txt | 3053 | 3053 | citato decreto ministeriale ) regolata dal d.p.r . 28 gennaio 1988 , n . 43 ( istituzione del servizio di | riscossione | dei tributi e di altre entrate dello stato e di altri enti pubblici , ai sensi dell articolo 1 , |
| 2018-152.txt | 3125 | 3125 | siciliana n . 16 del 2015 , non v era incertezza in ordine alla natura derivata della tassa automobilistica regionale | riscossa | in sicilia ( sentenza n . 135 del 2012 ) , di contro , l innovazione apportata da tale legge |
| 2018-152.txt | 4752 | 4752 | presidente del consiglio dei ministri riposa su una concezione del ruolo caratterizzata da una valenza principalmente esecutiva quale atto della | riscossione | . il ricorrente , tuttavia , non considera adeguatamente il diverso atteggiarsi della natura del ruolo a seconda delle caratteristiche |
| 2018-152.txt | 4826 | 4826 | , nel tempo , il sistema tributario statale è stato interessato da una tendenziale unificazione delle fasi di accertamento e | riscossione | . 14.1 . in proposito , è certamente di interesse la disciplina introdotta dall art . 29 del decreto legge |
| 2018-152.txt | 4979 | 4979 | successivi ) , una volta divenuti definitivi perché non impugnati giudizialmente , legittimano l erario ad azionare la fase di | riscossione | senza passare dall iscrizione a ruolo del tributo e prescindendo , anche , dall invio della cartella di pagamento . |
| 2018-152.txt | 5097 | 5097 | dal complessivo tenore dell art . 25 del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla | riscossione | delle imposte sul reddito ) . tra queste spiccano , per quel che qui immediatamente rileva , le liquidazioni effettuate |
| 2018-152.txt | 5249 | 5249 | legislativo 18 dicembre 1997 , n . 462 ( unificazione a fini fiscali e contributivi delle procedure di liquidazione , | riscossione | e accertamento a norma dell articolo 3 , comma 134 , lettera b , della legge 23 dicembre 1996 , |
| 2018-152.txt | 6725 | 6725 | di constatazione ( previsto dal comma 1 ) e del protratto inadempimento del contribuente , avrebbe dovuto emettere per la | riscossione | del tributo evaso ( comma 6 ) . l ingiunzione concretava , in quel modulo , l inizio della fase |
| 2018-152.txt | 6758 | 6758 | in quel modulo , l inizio della fase di esecuzione , secondo modalità di azione definitivamente superate dal riferimento alla | riscossione | a mezzo ruolo a far data dalla vigenza dell art . 67 , comma 1 , del d.p.r . n |
| 2018-152.txt | 6849 | 6849 | . 4 . non va trascurato , infine , che la disciplina regionale censurata attiene alle funzioni di accertamento e | riscossione | dell imposizione relative alla tassa automobilistica demandate dallo stato alle regioni ordinarie con la già richiamata legge n . 449 |
| 2018-152.txt | 6884 | 6884 | già richiamata legge n . 449 del 1997 . con riguardo alla regione siciliana , va poi ribadito che la | riscossione | risulta ascritta ai profili di sua esclusiva pertinenza ( ex art . 8 delle norme di attuazione del 1965 ) |
| 2018-175.txt | 66 | 66 | , primo comma , del decreto del presidente della repubblica 29 settembre 1973 , n . 602 ( disposizioni sulla | riscossione | delle imposte sul reddito ) , come modificato dall art . 12 del decreto legislativo 26 febbraio 1999 , n |
| 2018-175.txt | 94 | 94 | modificato dall art . 12 del decreto legislativo 26 febbraio 1999 , n . 46 ( riordino della disciplina della | riscossione | mediante ruolo , a norma dell articolo 1 della legge 28 settembre 1998 , n . 337 ) e dall |
| 2018-175.txt | 166 | 166 | . 46 , e 13 aprile 1999 , n . 112 , in materia di riordino della disciplina relativa alla | riscossione | ) , in riferimento agli artt . 3 , primo comma ; 24 , primo e secondo comma , e |
| 2018-175.txt | 206 | 206 | e 111 , primo e secondo comma , della costituzione , « nella parte in cui abilita il concessionario della | riscossione | alla notificazione diretta , senza intermediario , mediante invio di raccomandata con avviso di ricevimento , della cartella di pagamento |
| 2018-175.txt | 323 | 323 | ( nel testo vigente alla data dell ordinanza di rimessione ) : « la cartella è notificata dagli ufficiali della | riscossione | o da altri soggetti abilitati dal concessionario nelle forme previste dalla legge ovvero , previa eventuale convenzione tra comune e |
| 2018-175.txt | 443 | 443 | rimettente sottolinea la « assoluta anomalia » dell avere il legislatore abilitato un soggetto di diritto privato l agente della | riscossione | ( nella specie equitalia nord spa ) ad esercitare una funzione eminentemente pubblicistica , quale è quella dell esercizio delle |
| 2018-175.txt | 761 | 761 | duplice capo perché la censura è mossa : a ) nella parte in cui tale disposizione abilita il concessionario della | riscossione | alla notificazione diretta , senza intermediario , mediante invio di raccomandata con avviso di ricevimento , della cartella di pagamento |
| 2018-175.txt | 1096 | 1096 | ipotizzato , in via principale , la radicale caducazione della notificazione diretta ad opera del concessionario , poi agente della | riscossione | , e , in via subordinata , la sua ( asserita ) reductio ad legitimitatem con l innesto delle prescrizioni |
| 2018-175.txt | 1428 | 1428 | , con consegna dello stesso al portiere ) , come la disposizione censurata facoltizza il concessionario , poi agente della | riscossione | , a fare ; disposizione che quindi la ctr è chiamata ad applicare e della cui legittimità costituzionale dubita nella |
| 2018-175.txt | 1792 | 1792 | stata modificata più volte ed in particolare , per quanto qui rileva , in occasione del riordino della disciplina della | riscossione | mediante ruolo , dapprima dall art . 12 del d.lgs . n . 46 del 1999 , ed in seguito |
| 2018-175.txt | 2398 | 2398 | 602 del 1973 , pur conservando la stessa struttura nel suo contenuto essenziale , muta in occasione del riordino della | riscossione | mediante ruolo e viene riformulata nel testo di cui è chiamata a fare applicazione la ctr rimettente . da una |
| 2018-175.txt | 2442 | 2442 | aggiornato il catalogo dei soggetti abilitati a procedere alla notifica delle cartelle di pagamento nelle forme ordinarie : ufficiali della | riscossione | o altri soggetti abilitati dal concessionario nelle forme previste dalla legge , messi comunali , agenti della polizia municipale . |
| 2018-175.txt | 2571 | 2571 | viene ripetuto testualmente che la facoltà della notificazione ” diretta ” è attribuita al concessionario ( poi agente ) della | riscossione | , diversamente da quanto prevedeva l originario primo comma dell art . 26 citato , che invece espressamente riferiva tale |
| 2018-175.txt | 2742 | 2742 | dalla legittimità , o no , della notifica ” diretta ” ad opera del concessionario ( poi agente ) della | riscossione | dipendeva la stessa facoltà dell amministrazione finanziaria di agire in executivis . per lungo tempo i dubbi interpretativi hanno visto |
| 2018-175.txt | 2860 | 2860 | primo comma dell art . 26 citato , che la notificazione ” diretta ” , anche dopo la riforma della | riscossione | coattiva , continua ad essere una facoltà del concessionario , poi divenuto agente , della riscossione . occorre , quindi |
| 2018-175.txt | 2876 | 2876 | dopo la riforma della riscossione coattiva , continua ad essere una facoltà del concessionario , poi divenuto agente , della | riscossione | . occorre , quindi , muovere da questo presupposto interpretativo , radicato ormai in una situazione di diritto vivente , |
| 2018-175.txt | 2936 | 2936 | più coerente con il riordino ( d.lgs . n . 46 del 1999 ) e poi con la riforma della | riscossione | coattiva ex art . 3 del decreto legge 30 settembre 2005 , n . 203 ( misure di contrasto all |
| 2018-175.txt | 2993 | 2993 | , nella legge 2 dicembre 2005 , n . 248 , che hanno accentuato il ruolo pubblicistico dell agente della | riscossione | , ben più di quello che in passato aveva l esattore , avvicinandolo all attività di amministrazione diretta degli uffici |
| 2018-175.txt | 3088 | 3088 | cost . ) del regime differenziato della notificazione ” diretta ” , quale asserito privilegio in favore dell agente della | riscossione | . la disciplina speciale recata dalla disposizione censurata , per cui attualmente l agente per la riscossione può procedere alla |
| 2018-175.txt | 3105 | 3105 | dell agente della riscossione . la disciplina speciale recata dalla disposizione censurata , per cui attualmente l agente per la | riscossione | può procedere alla notificazione diretta ex art . 26 , primo comma , delle cartelle di pagamento , come per |
| 2018-175.txt | 3193 | 3193 | è depositario del ruolo formato dall amministrazione finanziaria e , per conto di quest ultima , procede per legge alla | riscossione | coattiva . si tratta , quindi , di un organo indiretto dell amministrazione finanziaria , cui è delegato l esercizio |
| 2018-175.txt | 3219 | 3219 | quindi , di un organo indiretto dell amministrazione finanziaria , cui è delegato l esercizio di poteri pubblicistici funzionali alla | riscossione | delle entrate pubbliche . ciò è tanto più vero a seguito dell istituzione del sistema nazionale della riscossione , secondo |
| 2018-175.txt | 3237 | 3237 | funzionali alla riscossione delle entrate pubbliche . ciò è tanto più vero a seguito dell istituzione del sistema nazionale della | riscossione | , secondo la previsione dell art . 3 del d.l . n . 203 del 2005 , con l attribuzione |
| 2018-175.txt | 3283 | 3283 | delle entrate che le ha esercitate , fino ad epoca recente , mediante una società a capitale interamente pubblico ( | riscossione | spa , poi divenuta equitalia spa ) . le società facenti parte del gruppo equitalia sono , quindi , soggetti |
| 2018-175.txt | 3426 | 3426 | , con modificazioni , nella legge 1º dicembre 2016 , n . 225 e l esercizio delle funzioni relative alla | riscossione | è ora demandato all agenzia delle entrate riscossione per i contribuenti e gli enti creditori , nuovo ente pubblico economico |
| 2018-175.txt | 3434 | 3434 | 2016 , n . 225 e l esercizio delle funzioni relative alla riscossione è ora demandato all agenzia delle entrate | riscossione | per i contribuenti e gli enti creditori , nuovo ente pubblico economico strumentale dell agenzia delle entrate ; ente che |
| 2018-175.txt | 3473 | 3473 | ente che ha connotazioni ancora più marcatamente pubblicistiche . questa corte ha più volte evidenziato come il regime differenziato della | riscossione | coattiva delle imposte risponde all esigenza , di rilievo costituzionale , di assicurare con regolarità le risorse necessarie alla finanza |
| 2018-175.txt | 3503 | 3503 | costituzionale , di assicurare con regolarità le risorse necessarie alla finanza pubblica , affermando che « la disciplina speciale della | riscossione | coattiva delle imposte non pagate risponde all esigenza della pronta realizzazione del credito fiscale a garanzia del regolare svolgimento della |
| 2018-175.txt | 3552 | 3552 | . 90 del 2018 e n . 281 del 2011 ) . in questo contesto , l agente per la | riscossione | svolge una funzione pubblicistica finalizzata al raggiungimento di questo scopo . è questa particolare funzione svolta dall agente per la |
| 2018-175.txt | 3573 | 3573 | svolge una funzione pubblicistica finalizzata al raggiungimento di questo scopo . è questa particolare funzione svolta dall agente per la | riscossione | a giustificare un regime differenziato , qual è la censurata previsione della speciale facoltà del medesimo di avvalersi della notificazione |
| 2018-175.txt | 3647 | 3647 | essenzialmente all art . 3 , primo comma , cost . , nella parte in cui facoltizza l agente della | riscossione | alla notifica ” diretta ” delle cartelle esattoriali . 8 . parimenti non fondate ma con una puntualizzazione in chiave |
| 2018-175.txt | 3695 | 3695 | oltre sono le censure che riguardano la denunciata diminuzione di garanzie per il soggetto notificatario quando l agente per la | riscossione | procede alla notifica ” diretta ” delle cartelle di pagamento , senza intermediazione dell ufficiale giudiziario ( o di altro |
| 2018-175.txt | 3977 | 3977 | originale della cartella di pagamento , estratta dal ruolo formato da parte dell amministrazione finanziaria e consegnato all agente della | riscossione | per essere notificato al contribuente quale atto di avvio del procedimento di riscossione coattiva , assimilabile all atto di precetto |
| 2018-175.txt | 3990 | 3990 | amministrazione finanziaria e consegnato all agente della riscossione per essere notificato al contribuente quale atto di avvio del procedimento di | riscossione | coattiva , assimilabile all atto di precetto nell ordinaria esecuzione forzata . la notifica come prescrive l art . 26 |
| 2018-175.txt | 4586 | 4586 | via ordinaria , e non già nel secondo periodo , che riguarda la notificazione diretta ad iniziativa dell agente della | riscossione | , rimasta invariata . vi è poi che per la consegna del plico l operatore postale segue l ordine previsto |
| 2018-175.txt | 4796 | 4796 | completato l avviso di ricevimento facendolo sottoscrivere al destinatario o consegnatario dell atto , provvede ad inviarlo all agente della | riscossione | notificante , ma come ritiene la ctr rimettente secondo un interpretazione testuale , nonché conforme alla giurisprudenza di legittimità ( |
| 2018-175.txt | 5853 | 5853 | art . 26 , primo comma ) , pur modellando la fattispecie della notificazione diretta ad iniziativa dell agente della | riscossione | in termini non dissimili da quelli dell art . 7 , prevede la comunicazione dell avvenuta notificazione al destinatario nel |
| 2018-175.txt | 5925 | 5925 | sta la semplificazione che il legislatore ha voluto per la notificazione ” diretta ” , ad opera dell agente della | riscossione | , delle cartelle di pagamento al fine di accelerare e snellire le operazioni della riscossione coattiva . 11 . considerati |
| 2018-175.txt | 5940 | 5940 | ad opera dell agente della riscossione , delle cartelle di pagamento al fine di accelerare e snellire le operazioni della | riscossione | coattiva . 11 . considerati nel loro complesso , i rilevati scostamenti della disposizione censurata rispetto al regime ordinario della |
| 2018-175.txt | 6067 | 6067 | di altro soggetto legittimato a riceverlo la notificazione ” diretta ” delle cartelle di pagamento ad opera dell agente della | riscossione | , della cui legittimità costituzionale la rimettente ctr dubita , costituisce una forma semplificata di notificazione , di cui è |
| 2018-175.txt | 7384 | 7384 | avverso la cartella di pagamento , fermi restando gli effetti derivanti dal perfezionamento della notifica per il notificante agente della | riscossione | per conto dell amministrazione finanziaria in ragione dell osservanza delle formalità della notificazione ” diretta ” ex art . 26 |
| 2018-175.txt | 7465 | 7465 | censurata agevola , con la ( finora esaminata ) notificazione ” diretta ” in forma semplificata , l agente della | riscossione | nella notifica della cartella di pagamento perché sia rispettato , per l amministrazione finanziaria , il termine di decadenza di |
| 2018-175.txt | 7503 | 7503 | di decadenza di cui all art . 25 d.p.r . n . 602 del 1973 , e l attività di | riscossione | coattiva non subisca ritardi , così l art . 6 dello statuto dei diritti del contribuente legittima un applicazione estensiva |
| 2018-188.txt | 5237 | 5237 | , si è previsto , all art . 3 , comma 2 , che il perimetro di contribuzione per la | riscossione | dei ruoli relativi al nuovo consorzio ed emessi ai sensi dell art . 23 , comma 1 , lettera a |
| 2018-29.txt | 394 | 394 | ) . l art . 6 , comma 1 , prevede la definizione agevolata dei carichi affidati agli agenti della | riscossione | negli anni compresi tra il 2000 e il 2016 : aderendo alla procedura , i contribuenti pagano solo le somme |
| 2018-29.txt | 432 | 432 | solo le somme iscritte a ruolo a titolo di capitale , di interessi legali e di remunerazione del servizio di | riscossione | , venendo così esentati dal pagamento di sanzioni , interessi di mora e di altre somme aggiuntive dovute sui contributi |
| 2018-29.txt | 469 | 469 | aggiuntive dovute sui contributi e premi di natura previdenziale . la materia che viene in rilievo è dunque quella della | riscossione | , e più precisamente della riscossione mediante ruoli . difatti l intervento del legislatore statale non è principalmente diretto a |
| 2018-29.txt | 475 | 475 | di natura previdenziale . la materia che viene in rilievo è dunque quella della riscossione , e più precisamente della | riscossione | mediante ruoli . difatti l intervento del legislatore statale non è principalmente diretto a disciplinare i tributi e le relative |
| 2018-29.txt | 605 | 605 | giustizia ) , con la conseguente attribuzione delle relative funzioni ad un apposito ente pubblico economico ( agenzia delle entrate | riscossione | ) , sottoposto all indirizzo e alla vigilanza del ministro dell economia e delle finanze e al monitoraggio della stessa |
| 2018-29.txt | 655 | 655 | universale , nei rapporti giuridici attivi e passivi delle società del gruppo equitalia e assume la qualifica di agente della | riscossione | , abilitato ad operare con le procedure della riscossione tramite ruolo . come si legge nelle premesse del d.l . |
| 2018-29.txt | 664 | 664 | società del gruppo equitalia e assume la qualifica di agente della riscossione , abilitato ad operare con le procedure della | riscossione | tramite ruolo . come si legge nelle premesse del d.l . n . 193 del 2016 , la riforma conseguiva |
| 2018-29.txt | 710 | 710 | esigenze di finanza pubblica e per un corretto rapporto tra fisco e contribuente , « di ottimizzare l attività di | riscossione | adottando disposizioni per la soppressione di equitalia e per adeguare l organizzazione dell agenzia delle entrate anche al fine di |
| 2018-29.txt | 877 | 877 | , pertanto , di una riforma di sistema , sia pure limitata nel tempo , avente ad oggetto specificamente la | riscossione | mediante ruoli ; una procedura caratterizzata da esigenze unitarie che impongono una disciplina centralizzata ed omogenea per tutte le regioni |
| 2018-29.txt | 1165 | 1165 | e in misura tale da comprometterne la funzionalità . non è infatti indicata l entità della perdita conseguente alla mancata | riscossione | delle sanzioni e manca la stessa stima del gettito tributario negli anni in questione , gettito che nella previsione dello |
| 2018-29.txt | 1286 | 1286 | in cui consente alle regioni , alle province , alle città metropolitane e ai comuni , che utilizzano per la | riscossione | coattiva l ingiunzione fiscale , ai sensi del regio decreto 14 aprile 1910 , n . 639 ( approvazione del |
| 2018-29.txt | 1315 | 1315 | regio decreto 14 aprile 1910 , n . 639 ( approvazione del testo unico delle disposizioni di legge relative alla | riscossione | delle entrate patrimoniali dello stato ) , di non aderire alla definizione agevolata , mentre non riconosce la stessa facoltà |
| 2018-29.txt | 1350 | 1350 | mentre non riconosce la stessa facoltà agli enti che utilizzano lo strumento del ruolo esattoriale , attraverso l agente della | riscossione | . è dedotta la lesione degli artt . 117 , terzo e quarto comma , 119 , primo e secondo |
| 2018-29.txt | 1595 | 1595 | chiarito , la riforma ha un ambito specifico e limitato , che trova la sua ratio giustificatrice nell affidamento della | riscossione | delle imposte ad equitalia , prima , e all ente ad essa succeduto , poi , tramite la emissione di |
| 2018-29.txt | 1755 | 1755 | alla relativa disciplina , nel rispetto dell ordinario riparto di competenze . il diverso trattamento tra i due metodi di | riscossione | , dunque , non comporta la violazione dell art . 3 cost . , né sotto il profilo della disparità |
| 2018-35.txt | 338 | 338 | delle basi imponibili da parte del contribuente . l avvenuto riscontro di un allarmante fenomeno evasivo realizzato in sede di | riscossione | dei tributi induceva il legislatore a mutare indirizzo , introducendo figure di reato intese a colpire illeciti commessi nella fase |
| 2018-43.txt | 313 | 313 | ( riforma delle sanzioni tributarie non penali in materia di imposte dirette , di imposta sul valore aggiunto e di | riscossione | dei tributi , a norma dell articolo 3 , comma 133 , lettera q , della legge 23 dicembre 1996 |
| 2018-89.txt | 3013 | 3013 | iniziative economiche . 7 . 4.2 . nel caso , tali considerazioni trovano immediata conferma nella significativa parte degli importi | riscossi | a tale titolo e devoluti ai comuni interessati per finanziare « interventi di manutenzione e valorizzazione ambientale ed infrastrutturale connessi |
| 2018-89.txt | 3601 | 3601 | « correlati alle attività estrattive » , nonché alle incombenze amministrative legate a tale attività di impresa , ripartendo il | riscosso | tra i comuni interessati e la regione ; e ne rapportava la quantificazione ad indici non immediatamente espressivi della redditività |
| 2018-89.txt | 5812 | 5812 | prestazione , tale da rendere non agevole un utile riscontro , quantomeno in termini di tempestività , degli importi da | riscuotere | da parte degli organi demandati al relativo controllo . 9.6.3 . è di immediata evidenza che la compiutezza dell accertamento |
| 2018-89.txt | 5960 | 5960 | innanzitutto , non arbitrarie le modifiche introdotte dalla novella censurata , volte a rendere efficiente la fase di accertamento e | riscossione | del dovuto a tale titolo . portano , inoltre , ad escludere che l intervento normativo in esame possa aver |
| 2018-90.txt | 659 | 659 | che ha giurisdizione sulle controversie per il loro accertamento nel processo tributario , tra gli altri , il sistema della | riscossione | fiscale che si discosta dal regime ordinario dell espropriazione forzata regolata dal codice di rito proprio al fine di meglio |
| 2018-90.txt | 700 | 700 | assicurare l adempimento delle obbligazioni tributarie . come più volte affermato da questa corte , « la disciplina speciale della | riscossione | coattiva delle imposte non pagate risponde all esigenza della pronta realizzazione del credito fiscale a garanzia del regolare svolgimento della |
| 2018-90.txt | 759 | 759 | poi si tratti di tributi armonizzati secondo il diritto europeo , maggiore è l esigenza di effettività del sistema di | riscossione | fiscale ( sentenza n . 225 del 2014 ) . il corretto adempimento degli obblighi tributari è altresì presidiato da |
| 2018-90.txt | 1155 | 1155 | i cui effetti , ai fini della validità e dell efficacia degli atti di liquidazione , accertamento , contenzioso e | riscossione | dei tributi , sono differiti di cinque anni , come previsto dall art . 28 , comma 4 , del |
| 2018-90.txt | 1229 | 1229 | secondo comma , cod . civ . , proprio al fine di favorire l adempimento dell obbligazione tributaria e la | riscossione | fiscale su quello che era il patrimonio della società cancellata . misure antielusive speciali a tutela dei crediti tributari sono |
| 2019-122.txt | 402 | 402 | 2 . il giudice rimettente ritiene che la rilevanza delle questioni discenda dalla circostanza che la regione ha proceduto alla | riscossione | del tributo non versato sul dichiarato presupposto che l autoveicolo in questione , immatricolato nell anno 1990 e ricadente nella |
| 2019-158.txt | 94 | 94 | art . 24 della costituzione . 2 . la norma è censurata nella parte in cui , con riguardo alla | riscossione | coattiva delle entrate patrimoniali degli enti pubblici locali ( nel giudizio a quo , il comune di genova ) , |
| 2019-158.txt | 154 | 154 | regio decreto 14 aprile 1910 , n . 639 ( approvazione del testo unico delle disposizioni di legge relative alla | riscossione | delle entrate patrimoniali dello stato ) , « [ è ] competente il giudice del luogo in cui ha sede |
| 2019-158.txt | 224 | 224 | in cui l ingiunzione sia stata emessa dal concessionario al quale l ente pubblico locale ha affidato il servizio di | riscossione | delle proprie entrate patrimoniali . ne consegue che per la determinazione della competenza territoriale deve farsi riferimento al luogo sede |
| 2019-158.txt | 400 | 400 | che al comma 5 , lettera b ) , prevede che i comuni , con riguardo all accertamento e alla | riscossione | dei tributi e delle altre entrate possono deliberare di affidare a terzi , anche disgiuntamente , l accertamento e la |
| 2019-158.txt | 421 | 421 | dei tributi e delle altre entrate possono deliberare di affidare a terzi , anche disgiuntamente , l accertamento e la | riscossione | medesimi dei tributi e di tutte le entrate . la giurisprudenza di legittimità ( corte di cassazione , sezione sesta |
| 2019-158.txt | 538 | 538 | sulla legittimità della pretesa vanno introdotte dinanzi al giudice del luogo ove ha sede l ufficio del concessionario per la | riscossione | , e non dell ente locale concedente . 4 . le eccezioni di inammissibilità prospettate dall avvocatura generale dello stato |
| 2019-158.txt | 635 | 635 | genova , luogo sede dell ente locale concedente , né nella città della spezia , luogo sede del concessionario della | riscossione | . tuttavia tale circostanza di mero fatto non incide sul rapporto di strumentalità che intercorre tra la questione di legittimità |
| 2019-158.txt | 901 | 901 | la quale prevede , per le entrate tributarie , che le controversie proposte nei confronti dei concessionari del servizio di | riscossione | , nonché quelle proposte nei confronti dei soggetti iscritti nell albo di cui all art . 53 del d.lgs . |
| 2019-158.txt | 997 | 997 | locale non incontra alcuna limitazione di carattere geografico spaziale nell individuazione del terzo cui affidare il servizio di accertamento e | riscossione | dei propri tributi , lo ” spostamento ” richiesto al contribuente che voglia esercitare il proprio diritto di azione , |
| 2019-158.txt | 1142 | 1142 | , ha precisato che l individuazione , da parte dell ente locale , del concessionario del servizio di accertamento e | riscossione | dei tributi e delle altre entrate ( determinante ai fini del radicamento della competenza ) « non deve comportare oneri |
| 2019-158.txt | 1358 | 1358 | difatti , il rapporto esistente tra l ente locale e il soggetto cui è affidato il servizio di accertamento e | riscossione | comporta che , ferma la plurisoggettività del rapporto , il secondo costituisca una longa manus del primo , con la |
| 2019-158.txt | 1386 | 1386 | rapporto , il secondo costituisca una longa manus del primo , con la conseguente imputazione dell atto di accertamento e | riscossione | a quest ultimo . ne consegue che , ritenuto irragionevole ai fini del radicamento della competenza territoriale , per le |
| 2019-158.txt | 1422 | 1422 | competenza territoriale , per le ragioni evidenziate , il riferimento alla sede del soggetto cui è affidato il servizio di | riscossione | , non può che emergere il rapporto sostanziale tra l opponente e l ente concedente . alla sede di quest |
| 2019-158.txt | 1522 | 1522 | ufficio che ha emesso il provvedimento opposto » non prevede le parole « ovvero , nel caso di concessionario della | riscossione | delle entrate patrimoniali , dell ente locale concedente » . |
| 2019-222.txt | 599 | 599 | « riforma delle sanzioni tributarie non penali in materia di imposte dirette , di imposta sul valore aggiunto e di | riscossione | dei tributi , a norma dell articolo 3 , comma 133 , lettera q ) , della legge 23 dicembre |
| 2019-222.txt | 2062 | 2062 | che essa autorizza non eccede quanto è strettamente necessario ai fini della realizzazione dell obiettivo » di assicurare l integrale | riscossione | dell iva ( paragrafo 57 ) . in tal modo , la corte di giustizia da un lato suggerisce al |
| 2019-222.txt | 2511 | 2511 | fronte di condotte gravemente pregiudizievoli per gli interessi finanziari nazionali ed europei , nonché di assicurare ex post l effettiva | riscossione | degli importi evasi da parte dell amministrazione grazie ai meccanismi premiali connessi all integrale saldo del debito tributario . 2.2.2 |
| 2019-245.txt | 4607 | 4607 | legata alla natura dell iva quale risorsa dell unione europea , in quanto tale intangibile in ordine alla sua integrale | riscossione | da parte di ciascun stato membro . 8.5 . siffatto assetto normativo è stato ritenuto conforme alla costituzione da questa |
| 2019-245.txt | 4752 | 4752 | dell unione europea » , tale da giustificare « i vincoli derivanti per gli stati membri nell accertamento e nella | riscossione | dell imposta in esame » ( sentenza n 225 del 2014 ) . nelle citate decisioni di questa corte è |
| 2019-245.txt | 5268 | 5268 | intervento , ha altresì ribadito che « [ t ] ale libertà è tuttavia limitata dall obbligo di garantire una | riscossione | effettiva delle risorse proprie dell unione e da quello di non creare differenze significative nel modo di trattare i contribuenti |
| 2019-245.txt | 5384 | 5384 | debba ritenersi contraria all obbligo degli stati membri di garantire il prelievo integrale dell iva nel loro territorio nonché la | riscossione | effettiva delle risorse proprie dell unione » . con la decisione in oggetto , la cgue , in particolare , |
| 2019-245.txt | 5798 | 5798 | ambito di una procedura di concordato preventivo [ . . . ] non costituisce una rinuncia generale e indiscriminata alla | riscossione | dell iva , non è contraria all obbligo degli stati membri di garantire il prelievo integrale dell iva nel loro |
| 2019-245.txt | 5823 | 5823 | è contraria all obbligo degli stati membri di garantire il prelievo integrale dell iva nel loro territorio , nonché la | riscossione | effettiva delle risorse proprie dell unione » ( paragrafo 28 ) . 8 . 6.1 . conclusione , questa , |
| 2019-245.txt | 6987 | 6987 | fondamentale che si ricava in parte qua dalla direttiva iva , ovverosia l esigenza di perseguire l obiettivo di una | riscossione | effettiva e integrale dell iva ; né , ancora , intacca la discrezionalità lasciata agli stati membri nell individuare gli |
| 2019-245.txt | 7033 | 7033 | in oggetto . da tali decisioni , piuttosto , emerge che non sono incompatibili con l esigenza di garantire una | riscossione | effettiva dell iva norme interne che , al verificarsi di determinati presupposti procedurali , consentano una parziale riscossione del dovuto |
| 2019-245.txt | 7051 | 7051 | garantire una riscossione effettiva dell iva norme interne che , al verificarsi di determinati presupposti procedurali , consentano una parziale | riscossione | del dovuto , così da garantire una maggiore soddisfazione degli interessi dell unione europea rispetto alla alternativa liquidatoria . tanto |
| 2019-245.txt | 7151 | 7151 | infatti , ben potrebbe costituire una delle vie attraverso il quale lo stato membro intende perseguire l obiettivo della piena | riscossione | del tributo imposto dal diritto dell unione europea . 9 . 3 . il giudice a quo ha anche escluso |
| 2019-245.txt | 8076 | 8076 | fronte della grave situazione debitoria del proponente , non adeguatamente supportata da un patrimonio tale da assicurare l effettività della | riscossione | anche coattiva della relativa pretesa , garantisce il male minore , sia per il privato debitore , sia per l |
| 2019-245.txt | 9665 | 9665 | due procedure di riferimento : una volta chiarito che la normativa euro unitaria non impone sempre e comunque l integrale | riscossione | della risorsa , anche nell accordo di composizione della crisi previsto dalla legge n . 3 del 2012 perde coerenza |
| 2019-46.txt | 1882 | 1882 | sulle nuove modalità di determinazione dell addizionale regionale irpef , sulla nuova configurazione della compartecipazione iva basata sulla territorialità della | riscossione | del gettito , sulla soppressione di talune categorie di trasferimenti statali e , infine , sull istituzione di un fondo |
| 2019-51.txt | 142 | 142 | comma , della costituzione . tali ordinanze sono state emesse nel corso di tre distinti giudizi promossi dalla società di | riscossione | società di gestione entrate e tributi ( soget ) spa nei confronti dell ente creditore comune di teramo avverso i |
| 2019-51.txt | 179 | 179 | di teramo avverso i provvedimenti con cui quest ultimo aveva rifiutato il discarico per inesigibilità delle quote affidate per la | riscossione | . ad avviso dei rimettenti le questioni « rivestono , all evidenza , carattere di pregiudizialità logica e giuridica rispetto |
| 2019-51.txt | 309 | 309 | a prorogare il termine per la presentazione o l integrazione delle comunicazioni di inesigibilità dei crediti affidati agli agenti della | riscossione | dal 1 gennaio 2000 al 31 dicembre 2017 , ma prevedono anche : « a ) l impossibilità , per |
| 2019-51.txt | 432 | 432 | l irragionevolezza sia della previsione di un periodo di sospensione della definizione dei rapporti tra ente creditore e agente della | riscossione | di durata oggettivamente abnorme , sia della sottrazione al controllo dell ente creditore delle quote affidate di valore unitario non |
| 2019-51.txt | 626 | 626 | , che la disciplina censurata , nel rinviare « ad un momento futuro eccessivamente lontano » l accertamento dell effettiva | riscuotibilità | di un credito , ostacolerebbe in violazione degli artt . 81 e 97 cost . sia il perseguimento degli equilibri |
| 2019-51.txt | 694 | 694 | effettivamente disponibili . infine , essi lamentano che la sospensione per un tempo così lungo dei controlli sull attività di | riscossione | , ovvero addirittura la loro esclusione ( per le quote di valore unitario fino a 300 euro ) , contrasterebbe |
| 2019-51.txt | 998 | 998 | della normativa in questione . nelle ordinanze , infatti , si attribuisce alla soget spa la qualità di agente della | riscossione | del comune di teramo , laddove risulta dagli stessi atti dei giudizi , anche di costituzionalità , che tale società |
| 2019-51.txt | 1053 | 1053 | in regime di concessione per conto degli enti locali ; essa pertanto non può annoverarsi tra gli « agenti della | riscossione | » , cui unicamente il legislatore ha inteso riferire la disciplina censurata . 4.1 ciò trova conferma in argomenti sistematici |
| 2019-51.txt | 1163 | 1163 | decorrere dal 1 ottobre 2006 » , data di soppressione del sistema di affidamento in concessione del servizio nazionale della | riscossione | , « i riferimenti contenuti in norme vigenti ai concessionari del servizio nazionale della riscossione si intendono riferiti alla riscossione |
| 2019-51.txt | 1178 | 1178 | concessione del servizio nazionale della riscossione , « i riferimenti contenuti in norme vigenti ai concessionari del servizio nazionale della | riscossione | si intendono riferiti alla riscossione s.p.a . ed alle società dalla stessa partecipate [ . . . ] » . |
| 2019-51.txt | 1183 | 1183 | riscossione , « i riferimenti contenuti in norme vigenti ai concessionari del servizio nazionale della riscossione si intendono riferiti alla | riscossione | s.p.a . ed alle società dalla stessa partecipate [ . . . ] » . tale formulazione , dettata allo |
| 2019-51.txt | 1219 | 1219 | tale formulazione , dettata allo scopo di attuare un coordinamento normativo tra la disciplina previgente applicabile ai concessionari nazionali della | riscossione | e quella relativa ai nuovi soggetti , ha consentito di applicare , dal 1 ottobre 2006 , alla « riscossione |
| 2019-51.txt | 1239 | 1239 | riscossione e quella relativa ai nuovi soggetti , ha consentito di applicare , dal 1 ottobre 2006 , alla « | riscossione | s.p.a . ed alle società dalla stessa partecipate [ . . . ] » tutti i riferimenti normativi delle previgenti |
| 2019-51.txt | 1266 | 1266 | stessa partecipate [ . . . ] » tutti i riferimenti normativi delle previgenti disposizioni relativi ai concessionari nazionali della | riscossione | . successivamente , l art . 2 , comma 12 , del decreto legge 3 ottobre 2006 , n . |
| 2019-51.txt | 1330 | 1330 | . 286 , ha aggiunto al menzionato comma 28 dell art . 3 l inciso « complessivamente denominate agenti della | riscossione | » . appare chiaro che l aggiunta di tale segmento normativo ha una funzione distinta e autonoma rispetto all effetto |
| 2019-51.txt | 1376 | 1376 | a ) la formulazione originaria è diretta a consentire l applicazione della disciplina previgente ( riferita ai concessionari nazionali della | riscossione | ) ai nuovi soggetti introdotti dalla riforma del d.l . n . 203 del 2005 ; b ) il segmento |
| 2019-51.txt | 1450 | 1450 | del 2005 . in altri termini , tale segmento ha la finalità di consentire una formula sintetica : la « | riscossione | s.p.a . e le società dalla stessa partecipate [ . . . ] » sono complessivamente denominate agenti della riscossione |
| 2019-51.txt | 1470 | 1470 | riscossione s.p.a . e le società dalla stessa partecipate [ . . . ] » sono complessivamente denominate agenti della | riscossione | . il femminile usato dal legislatore rende inequivoco che la denominazione non si estende in modo biunivoco ai vecchi concessionari |
| 2019-51.txt | 1587 | 1587 | n . 248 del 2005 ) . 4.2 . la distinta considerazione da parte del legislatore dei vari soggetti ( | riscossione | spa , società da essa partecipate e società ” scorporate ” ) trova testuale conferma in altri contesti normativi : |
| 2019-51.txt | 1712 | 1712 | . 413 ) , sulla competenza per territorio delle commissioni tributarie , dove nell elencazione si distingue tra agenti della | riscossione | e soggetti che privatamente operano la riscossione delle entrate . 4.3 . ulteriori argomenti confermano tale conclusione . nell evoluzione |
| 2019-51.txt | 1719 | 1719 | territorio delle commissioni tributarie , dove nell elencazione si distingue tra agenti della riscossione e soggetti che privatamente operano la | riscossione | delle entrate . 4.3 . ulteriori argomenti confermano tale conclusione . nell evoluzione complessiva dell ordinamento della riscossione , infatti |
| 2019-51.txt | 1737 | 1737 | operano la riscossione delle entrate . 4.3 . ulteriori argomenti confermano tale conclusione . nell evoluzione complessiva dell ordinamento della | riscossione | , infatti , all interno del regime di proroghe dei termini di presentazione delle comunicazioni di inesigibilità , che è |
| 2019-51.txt | 1765 | 1765 | di proroghe dei termini di presentazione delle comunicazioni di inesigibilità , che è seguito al superamento del principio del non | riscosso | per riscosso ( in virtù del quale i concessionari nazionali della riscossione anticipavano le somme iscritte a ruolo , salvo |
| 2019-51.txt | 1767 | 1767 | dei termini di presentazione delle comunicazioni di inesigibilità , che è seguito al superamento del principio del non riscosso per | riscosso | ( in virtù del quale i concessionari nazionali della riscossione anticipavano le somme iscritte a ruolo , salvo il rimborso |
| 2019-51.txt | 1777 | 1777 | è seguito al superamento del principio del non riscosso per riscosso ( in virtù del quale i concessionari nazionali della | riscossione | anticipavano le somme iscritte a ruolo , salvo il rimborso delle quote inesigibili ) , si distinguono proroghe ” generiche |
| 2019-51.txt | 1807 | 1807 | rimborso delle quote inesigibili ) , si distinguono proroghe ” generiche ” , in quanto riguardanti tutti i concessionari della | riscossione | , e proroghe ” specifiche ” che hanno invece riguardato solo i soggetti ” pubblici ” della riscossione ( cioè |
| 2019-51.txt | 1825 | 1825 | concessionari della riscossione , e proroghe ” specifiche ” che hanno invece riguardato solo i soggetti ” pubblici ” della | riscossione | ( cioè i soggetti a partecipazione pubblica ai sensi del comma 7 dell art . 3 del d.l . n |
| 2019-51.txt | 1923 | 1923 | . 46 , e 13 aprile 1999 , n . 112 , in materia di riordino della disciplina relativa alla | riscossione | ) , che , modificando l art . 59 del decreto legislativo 13 aprile 1999 , n . 112 ( |
| 2019-51.txt | 1949 | 1949 | l art . 59 del decreto legislativo 13 aprile 1999 , n . 112 ( riordino del servizio nazionale della | riscossione | , in attuazione della delega prevista dalla legge 28 settembre 1998 , n . 337 ) , relativo alla disciplina |
| 2019-51.txt | 1982 | 1982 | n . 337 ) , relativo alla disciplina delle procedure in corso a seguito del superamento del principio del non | riscosso | per riscosso , ha introdotto i commi 4 bis e 4 ter , stabilendo al 1 ottobre 2004 il termine |
| 2019-51.txt | 1984 | 1984 | 337 ) , relativo alla disciplina delle procedure in corso a seguito del superamento del principio del non riscosso per | riscosso | , ha introdotto i commi 4 bis e 4 ter , stabilendo al 1 ottobre 2004 il termine per la |
| 2019-51.txt | 2014 | 2014 | ter , stabilendo al 1 ottobre 2004 il termine per la presentazione delle comunicazioni di inesigibilità dei concessionari nazionali della | riscossione | relativamente ai ruoli resi esecutivi prima del 30 settembre 1999 . successivamente sono intervenuti ulteriori provvedimenti di proroga relativi ai |
| 2019-51.txt | 2227 | 2227 | trasferimento del ramo di azienda , alle società cessionarie ( ” scorporate ” ) è stato precluso di procedere alla | riscossione | coattiva delle entrate degli enti locali utilizzando il ruolo , potendo operare solo mediante ingiunzione fiscale ( cioè « con |
| 2019-51.txt | 2304 | 2304 | 2005 ha rappresentato , quindi , l ultima proroga ” generica ” , ovverosia applicabile anche ai concessionari nazionali della | riscossione | . 4.3.2 . proprio contestualmente , tuttavia , si è assistito alla nascita di un secondo e parallelo regime di |
| 2019-51.txt | 2362 | 2362 | , che sarebbero altrimenti venute a scadenza , riguardanti i ruoli consegnati dai vecchi concessionari nazionali alle società partecipate dalla | riscossione | spa ( poi gruppo equitalia e , quindi , agenzia delle entrate riscossione ) , che agli stessi sono subentrate |
| 2019-51.txt | 2375 | 2375 | vecchi concessionari nazionali alle società partecipate dalla riscossione spa ( poi gruppo equitalia e , quindi , agenzia delle entrate | riscossione | ) , che agli stessi sono subentrate ex lege in mancanza di una diversa determinazione degli enti creditori o di |
| 2019-51.txt | 2440 | 2440 | tratta di uno specifico regime di proroghe , dettato da un evidente favor per i soggetti ” pubblici ” della | riscossione | , che ha preso avvio con il comma 12 dell art . 3 del piú volte citato d.l . n |
| 2019-51.txt | 2487 | 2487 | puntuale giustificazione nell esigenza di tutelare il patrimonio pubblico in conseguenza , peraltro , dell acquisizione delle società impegnate nella | riscossione | di entrate locali anche di dubbia e difficile esigibilità . si è voluto , infatti , evitare che le ben |
| 2019-51.txt | 2513 | 2513 | dubbia e difficile esigibilità . si è voluto , infatti , evitare che le ben note disfunzioni nell attività di | riscossione | risalenti alle gestioni private , rivelatesi spesso inadeguate se non fallimentari , si riverberassero meccanicamente a carico del pubblico erario |
| 2019-51.txt | 2555 | 2555 | tale esigenza non poteva estendersi anche a quelle imprese private che , liberamente , avessero inteso assumere l attività di | riscossione | soggetta a rischio , salvo poi concentrarla in capo ai soggetti costituiti con lo ” scorporo ” di propri rami |
| 2019-51.txt | 2734 | 2734 | nascita di un nuovo soggetto e che ha tenuto conto del passaggio di tutti i ruoli alle società partecipate da | riscossione | spa , poi gruppo equitalia ( salvo quelli delle società ” scorporate ” , ai sensi del comma 24 , |
| 2019-51.txt | 2820 | 2820 | . n . 203 del 2005 : il comma 12 , infatti , è riferito esclusivamente alle società partecipate da | riscossione | spa ( poi gruppo equitalia ) , come peraltro è stato in seguito confermato , in maniera definitiva , con |
| 2019-51.txt | 3173 | 3173 | ) . in altre parole , la scadenza contemporanea di tutte le comunicazioni di debito / credito tra agenti della | riscossione | e enti creditori ha giustificato un intervento innovativo e straordinario del legislatore , che ha previsto in un unica riforma |
| 2019-51.txt | 3243 | 3243 | . n . 112 del 1999 ) , con applicazione retroattiva della nuova disciplina alle quote affidate agli agenti della | riscossione | dal 2000 ( comma 688 ) ; b ) lo scaglionamento in ordine cronologico , inverso a quello dell affidamento |
| 2019-51.txt | 3351 | 3351 | al cronoprogramma , dell anticipazione con onere a carico del bilancio dello stato del rimborso a favore degli agenti della | riscossione | , delle spese maturate negli anni 2000 2013 per le procedure cautelari ed esecutive esperite per tentare il recupero dei |
| 2019-51.txt | 3424 | 3424 | ex lege ( fino alla medesima scadenza del cronoprogramma di cui al comma 684 ) della legittimazione dell agente della | riscossione | a effettuare la riscossione delle somme iscritte a ruolo « anche per le quote relative ai soggetti creditori che hanno |
| 2019-51.txt | 3428 | 3428 | alla medesima scadenza del cronoprogramma di cui al comma 684 ) della legittimazione dell agente della riscossione a effettuare la | riscossione | delle somme iscritte a ruolo « anche per le quote relative ai soggetti creditori che hanno cessato o cessano di |
| 2019-51.txt | 3609 | 3609 | introdotta nell intento di rispondere a particolari ed eccezionali esigenze derivanti esclusivamente dall istituzione di agenti ” pubblici ” della | riscossione | , con conseguente irragionevolezza di una interpretazione che , a dispetto del tenore letterale , la estendesse alle suddette società |
| 2019-51.txt | 3764 | 3764 | molti anni ( fattispecie che non si verifica per i ruoli affidati ai soggetti del sistema ” pubblico ” della | riscossione | ) , prorogando in un futuro abnormemente lontano i termini per il controllo da parte degli enti creditori . dall |
| 2019-51.txt | 3814 | 3814 | specifica ragione nell ingresso , disposto a suo tempo ex lege , dei soggetti ” pubblici ” nell attività di | riscossione | degli enti territoriali , chiamati anche a supplire , più o meno obtorto collo , alle disfunzioni nell attività di |
| 2019-51.txt | 3835 | 3835 | degli enti territoriali , chiamati anche a supplire , più o meno obtorto collo , alle disfunzioni nell attività di | riscossione | risalenti alle precedenti gestioni private . risulterebbe , pertanto , senz altro irragionevole l estensione di tale disciplina a quelle |
| 2019-51.txt | 3872 | 3872 | tale disciplina a quelle imprese private che ( come detto , non facendo parte del sistema ” pubblico ” della | riscossione | ) a suo tempo liberamente avevano assunto l attività di riscossione , concentrata poi nelle società scorporate . 4.4 . |
| 2019-51.txt | 3883 | 3883 | non facendo parte del sistema ” pubblico ” della riscossione ) a suo tempo liberamente avevano assunto l attività di | riscossione | , concentrata poi nelle società scorporate . 4.4 . in conclusione , le disposizioni censurate , data la loro ratio |
| 2019-51.txt | 3919 | 3919 | , data la loro ratio e la loro formulazione letterale ( in quanto fanno espresso riferimento agli « agenti della | riscossione | » e riguardano solo i ruoli da questi assunti in carico ) , sono riferibili esclusivamente a determinate società di |
| 2019-51.txt | 3940 | 3940 | » e riguardano solo i ruoli da questi assunti in carico ) , sono riferibili esclusivamente a determinate società di | riscossione | a partecipazione pubblica . le stesse disposizioni non sono , quindi , applicabili a società come soget spa , società |
| 2019-51.txt | 3963 | 3963 | pubblica . le stesse disposizioni non sono , quindi , applicabili a società come soget spa , società privata di | riscossione | , nata a seguito dello ” scorporo ” del ramo di azienda da parte di un concessionario nazionale della riscossione |
| 2019-51.txt | 3983 | 3983 | riscossione , nata a seguito dello ” scorporo ” del ramo di azienda da parte di un concessionario nazionale della | riscossione | . i giudizi di impugnazione instaurati da soget spa avverso i provvedimenti con cui il comune di teramo ha rifiutato |
| 2019-51.txt | 4222 | 4222 | del potere di controllo degli enti creditori sulle quote di cui i soggetti ” pubblici ” sono affidatari per la | riscossione | . resta fermo che una riscossione ordinata e tempestivamente controllabile delle entrate è elemento indefettibile di una corretta elaborazione e |
| 2019-51.txt | 4228 | 4228 | creditori sulle quote di cui i soggetti ” pubblici ” sono affidatari per la riscossione . resta fermo che una | riscossione | ordinata e tempestivamente controllabile delle entrate è elemento indefettibile di una corretta elaborazione e gestione del bilancio , inteso come |
| 2019-51.txt | 4331 | 4331 | in tale prospettiva deve essere sottolineata l esigenza che per i crediti di minore dimensione il legislatore predisponga sistemi di | riscossione | più efficaci , proporzionati e tempestivi di quelli fin qui adottati . |
| 2019-67.txt | 198 | 198 | il rimettente ritiene ingiustificata ” l estensione ” del domicilio eletto nel processo tributario al successivo procedimento amministrativo relativo alla | riscossione | del contributo unificato concernente quel processo . detta elezione dovrebbe , a suo avviso , produrre effetto esclusivamente nell ambito |
| 2019-67.txt | 279 | 279 | dell invito al pagamento , estenderebbe illegittimamente l elezione di domicilio effettuata nel processo anche alla fase procedimentale relativa alla | riscossione | del contributo unificato , operando una « commistione tra procedimento e processo tributario » . ciò comporterebbe innanzitutto la violazione |
| 2019-67.txt | 1055 | 1055 | . n . 115 del 2002 disciplina , con gli artt . da 247 a 249 , il procedimento di | riscossione | del contributo unificato . in particolare , l art . 248 del d.p.r . n . 115 del 2002 stabilisce |
| 2019-67.txt | 1958 | 1958 | per sé un vulnus del principio secondo cui al contribuente deve essere garantita una adeguata conoscibilità dell instaurando procedimento di | riscossione | del contributo unificato . rientra nella discrezionalità del legislatore la conformazione degli istituti processuali e , quindi , la disciplina |
| 2020-142.txt | 95 | 95 | [ a ] i soli fini della validità e dell efficacia degli atti di liquidazione , accertamento , contenzioso e | riscossione | dei tributi e contributi , sanzioni e interessi , l estinzione della società di cui all articolo 2495 del codice |
| 2020-142.txt | 1212 | 1212 | [ a ] i soli fini della validità e dell efficacia degli atti di liquidazione , accertamento , contenzioso e | riscossione | dei tributi e contributi , sanzioni e interessi , l estinzione della società di cui all articolo 2495 del codice |
| 2020-142.txt | 1387 | 1387 | non soddisfatti possono far valere i loro crediti nei confronti dei soci , fino alla concorrenza delle somme da questi | riscosse | in base al bilancio finale di liquidazione , e nei confronti dei liquidatori , se il mancato pagamento è dipeso |
| 2020-33.txt | 1444 | 1444 | legge interpretativa contestualmente emanata , la competenza del tributo ) , con conseguente e seria difficoltà per l attività di | riscossione | delle regioni , le quali incontravano spesso ostacoli nel reperire l indirizzo dei singoli utilizzatori , mentre erano facilmente individuabili |
| 2020-33.txt | 2894 | 2894 | preparatori del d.l . n . 113 del 2016 emerge una certa consapevolezza dei problemi attuativi per l attività di | riscossione | delle regioni , originati dalla suddetta norma di interpretazione autentica del 2015 : l art . 10 del d.l . |
| 2021-107.txt | 2362 | 2362 | della tassa automobilistica derivante dalla rimodulazione in base alla categoria inquinante del veicolo e il minor gettito dello stesso tributo | riscosso | dalle regioni e dalle province autonome , per effetto delle esenzioni per la cosiddetta ” rottamazione ” è quantificata secondo |
| 2021-107.txt | 3447 | 3447 | alle indicate province autonome . il legislatore statale ha dunque disposto che le regioni e le province autonome le quali | riscuotono | autonomamente il tributo in questione debbano versare all erario il maggior gettito risultante dalla differenza tra l aumento tariffario del |
| 2021-120.txt | 83 | 83 | , comma 1 , del decreto legislativo 13 aprile 1999 , n . 112 ( riordino del servizio nazionale della | riscossione | , in attuazione della delega prevista dalla legge 28 settembre 1998 , n . 337 ) , come sostituito dall |
| 2021-120.txt | 272 | 272 | che ha ridotto di un punto la percentuale dell aggio ) che « [ l ] attività degli agenti della | riscossione | è remunerata con un aggio , pari al nove [ otto ] per cento delle somme iscritte a ruolo riscosse |
| 2021-120.txt | 292 | 292 | riscossione è remunerata con un aggio , pari al nove [ otto ] per cento delle somme iscritte a ruolo | riscosse | e dei relativi interessi di mora e che è a carico del debitore : a ) in misura del 4,65 |
| 2021-120.txt | 489 | 489 | rimettente la disciplina denunciata violerebbe l art . 3 cost . , in quanto la previsione di un aggio di | riscossione | , pari a una percentuale fissa delle somme riscosse , irragionevolmente non consentirebbe di commisurare la remunerazione dell agente di |
| 2021-120.txt | 498 | 498 | cost . , in quanto la previsione di un aggio di riscossione , pari a una percentuale fissa delle somme | riscosse | , irragionevolmente non consentirebbe di commisurare la remunerazione dell agente di riscossione al costo effettivo del servizio , tanto che |
| 2021-120.txt | 510 | 510 | , pari a una percentuale fissa delle somme riscosse , irragionevolmente non consentirebbe di commisurare la remunerazione dell agente di | riscossione | al costo effettivo del servizio , tanto che l aggio sarebbe dovuto anche in assenza di costi . inoltre , |
| 2021-120.txt | 606 | 606 | a determinarne un ancoraggio ai costi del servizio , nonché da un rapporto inversamente proporzionale all ammontare della somma da | riscuotere | . la mancanza di tale ancoraggio farebbe perdere al compenso per la riscossione il suo carattere di controprestazione economica , |
| 2021-120.txt | 619 | 619 | inversamente proporzionale all ammontare della somma da riscuotere . la mancanza di tale ancoraggio farebbe perdere al compenso per la | riscossione | il suo carattere di controprestazione economica , creando un ingiustificata disparità di trattamento tra i contribuenti che , a parità |
| 2021-120.txt | 676 | 676 | al pagamento di un aggio diverso in relazione agli importi dovuti . dal presupposto interpretativo per cui i compensi della | riscossione | non sarebbero commisurati ai costi dell attività della riscossione , il rimettente fa discendere , quindi , la violazione dell |
| 2021-120.txt | 685 | 685 | importi dovuti . dal presupposto interpretativo per cui i compensi della riscossione non sarebbero commisurati ai costi dell attività della | riscossione | , il rimettente fa discendere , quindi , la violazione dell art . 23 cost . , in quanto l |
| 2021-120.txt | 764 | 764 | . la disciplina indubbiata contrasterebbe poi con l art . 24 cost . , poiché non imporrebbe all agente di | riscossione | di indicare , nel dettaglio degli addebiti , gli atti esecutivi compiuti in ogni singolo procedimento di riscossione , così |
| 2021-120.txt | 782 | 782 | agente di riscossione di indicare , nel dettaglio degli addebiti , gli atti esecutivi compiuti in ogni singolo procedimento di | riscossione | , così non consentendo di valutare la proporzionalità o la necessità dell attività svolta dall agente e , conseguentemente , |
| 2021-120.txt | 832 | 832 | base dei medesimi presupposti , sarebbe violato l art . 53 cost . , in quanto i previsti compensi di | riscossione | si risolverebbero in una prestazione patrimoniale imposta non proporzionale al dovere del cittadino di concorrere alle spese pubbliche con il |
| 2021-120.txt | 909 | 909 | fissa delle somme dovute dal contribuente , senza prevedere alcuna verifica puntuale e precisa dei costi realmente sostenuti per la | riscossione | dei ruoli , avrebbe violato il principio di delega disposto dalla legge 28 settembre 1998 , n 337 ( delega |
| 2021-120.txt | 939 | 939 | disposto dalla legge 28 settembre 1998 , n 337 ( delega al governo per il riordino della disciplina relativa alla | riscossione | ) , che aveva previsto un sistema di compensi collegati alle somme iscritte a ruolo effettivamente riscosse , alla tempestività |
| 2021-120.txt | 956 | 956 | disciplina relativa alla riscossione ) , che aveva previsto un sistema di compensi collegati alle somme iscritte a ruolo effettivamente | riscosse | , alla tempestività della riscossione e ai costi della riscossione , normalizzati secondo criteri individuati dal ministero delle finanze . |
| 2021-120.txt | 961 | 961 | , che aveva previsto un sistema di compensi collegati alle somme iscritte a ruolo effettivamente riscosse , alla tempestività della | riscossione | e ai costi della riscossione , normalizzati secondo criteri individuati dal ministero delle finanze . la norma censurata lederebbe , |
| 2021-120.txt | 966 | 966 | sistema di compensi collegati alle somme iscritte a ruolo effettivamente riscosse , alla tempestività della riscossione e ai costi della | riscossione | , normalizzati secondo criteri individuati dal ministero delle finanze . la norma censurata lederebbe , infine , i principi di |
| 2021-120.txt | 1017 | 1017 | art . 97 cost . l assenza di un preciso dettato normativo che individui in modo specifico le procedure della | riscossione | , la tipologia degli atti e i relativi costi , nonché la mancanza di una forma di responsabilità del concessionario |
| 2021-120.txt | 1075 | 1075 | da costi ingenti per azioni inutili o eccessivamente dispendiose . inoltre , tale disciplina , disponendo criteri e modalità di | riscossione | irrazionali , non sarebbe finalizzata ad assicurare l efficienza del servizio e in ogni caso l agente della riscossione , |
| 2021-120.txt | 1094 | 1094 | di riscossione irrazionali , non sarebbe finalizzata ad assicurare l efficienza del servizio e in ogni caso l agente della | riscossione | , ancorché ormai « ente pubblico » , si troverebbe a esercitare un attività imprenditoriale sostanzialmente priva di rischi d |
| 2021-120.txt | 1239 | 1239 | . 2.1.1 . nella disciplina censurata l aggio è strutturato come il meccanismo di finanziamento ordinario dell intera attività di | riscossione | , la quale , secondo quanto osservato dall avvocatura generale , vede nel rischio della « mancata esazione » uno |
| 2021-120.txt | 1311 | 1311 | settembre 2015 , n . 159 , recante « misure per la semplificazione e razionalizzazione delle norme in materia di | riscossione | , in attuazione dell articolo 3 , comma 1 , lettera a ) , della legge 11 marzo 2014 , |
| 2021-120.txt | 1359 | 1359 | dell avvocatura è esatto : la suddetta disciplina è effettivamente funzionale « a remunerare i costi che l agente della | riscossione | sconta in relazione alle operazioni che si rivelano infruttuose » e ciò in base , continua la difesa dello stato |
| 2021-120.txt | 1396 | 1396 | la difesa dello stato , alla « precisa scelta di politica fiscale » di far gravare l onere complessivo della | riscossione | « sui soggetti morosi , piuttosto che farlo ricadere interamente sulla fiscalità generale ( e , dunque , anche sui |
| 2021-120.txt | 1515 | 1515 | esecuzioni infruttuose . 2.1.2 . sulla dimensione di tali esecuzioni infruttuose è preliminarmente opportuno soffermarsi . i costi complessivi della | riscossione | , infatti , costituiscono la premessa di fatto sulla cui base , nella disposizione impugnata , si è stabilito che |
| 2021-120.txt | 1554 | 1554 | stabilito che l aggio dovesse essere pari « al nove [ otto ] per cento delle somme iscritte a ruolo | riscosse | e dei relativi interessi di mora e che è a carico del debitore : a ) in misura del 4,65 |
| 2021-120.txt | 1724 | 1724 | nella relazione sul rendiconto generale dello stato per l esercizio 2019 , ha evidenziato che « il volume complessivo delle | riscossioni | a mezzo ruoli fra il 2000 e il 2019 è stato di 133,4 miliardi , a fronte di un carico |
| 2021-120.txt | 1754 | 1754 | è stato di 133,4 miliardi , a fronte di un carico netto di 1.002,8 miliardi , con un indice di | riscossione | del 13,3 per cento » , precisando , peraltro , come tale « affievolirsi delle azioni di riscossione coattiva » |
| 2021-120.txt | 1772 | 1772 | indice di riscossione del 13,3 per cento » , precisando , peraltro , come tale « affievolirsi delle azioni di | riscossione | coattiva » risulti di dubbia compatibilità con « il conseguimento degli obiettivi di contrasto all evasione fiscale e con la |
| 2021-120.txt | 1842 | 1842 | , volume i , tomo i , pagine 23 e 24 ) . un ulteriore conferma dell insufficiente indice di | riscossione | che ha caratterizzato l ultimo ventennio si rinviene nella recente audizione del direttore dell agenzia delle entrate presso la camera |
| 2021-120.txt | 1892 | 1892 | priorità nell utilizzo del recovery fund , con particolare riferimento a possibili interventi di riforma del sistema fiscale e della | riscossione | , roma , 14 settembre 2020 , pagina 17 ) , dove si precisa che « [ a ] lla |
| 2021-120.txt | 1934 | 1934 | del 30 giugno 2020 , il valore del carico contabile residuo , affidato dai diversi enti creditori all agente della | riscossione | dal 1 gennaio 2000 , ammonta a circa 987 miliardi di euro » . tale dimensione delle entrate pubbliche non |
| 2021-120.txt | 1955 | 1955 | dal 1 gennaio 2000 , ammonta a circa 987 miliardi di euro » . tale dimensione delle entrate pubbliche non | riscosse | , nella medesima audizione viene quindi definita la più evidente « particolarità » ( ma ben si dovrebbe parlare di |
| 2021-120.txt | 1987 | 1987 | particolarità » ( ma ben si dovrebbe parlare di grave anomalia ) che « emerge dal confronto del sistema della | riscossione | italiano con il panorama internazionale » . 2.1.4 . in base al consolidato orientamento della corte di cassazione l aggio |
| 2021-120.txt | 2026 | 2026 | l aggio deve essere inteso come « finalizzato non tanto a remunerare le singole attività compiute dal soggetto incaricato della | riscossione | , ma a coprire i costi complessivi del servizio » ( corte di cassazione , sezione quinta civile , sentenza |
| 2021-120.txt | 2160 | 2160 | verificarsi nel caso ( non infrequente , per le ragioni sopra viste ) di eccessiva entità del costo del non | riscosso | addossato al contribuente ” solvente ” . in questa situazione , infatti , il meccanismo di finanziamento della funzione di |
| 2021-120.txt | 2181 | 2181 | addossato al contribuente ” solvente ” . in questa situazione , infatti , il meccanismo di finanziamento della funzione di | riscossione | degenera nel paradosso di addossare su una limitata platea di contribuenti , individuati in ragione della loro solvenza ( tardiva |
| 2021-120.txt | 2238 | 2238 | , né ragionevole , perché originata , in realtà , dall ingente costo della « sostanziale impotenza dello stato a | riscuotere | i propri crediti » ( corte dei conti , sezioni riunite in sede di controllo , deliberazione 8 aprile 2021 |
| 2021-120.txt | 2284 | 2284 | pagina 9 ) nei confronti dei contribuenti insolventi . 2.1.5 . è opportuno precisare che questa situazione di inefficienza della | riscossione | coattiva , che incide negativamente su una fase essenziale della dinamica del prelievo delle entrate pubbliche , non solo si |
| 2021-120.txt | 2391 | 2391 | per divenire effettivi » ( sentenza n . 288 del 2019 ) . si deve ora ribadire che un adeguata | riscossione | è essenziale non solo per la tutela dei diritti sociali , ma anche di gran parte di quelli civili , |
| 2021-120.txt | 2456 | 2456 | garanzia di tali diritti . da questo punto di vista , la descritta , grave inadeguatezza dei meccanismi legislativi della | riscossione | coattiva nel nostro paese concorre a impedire « di fatto » alla repubblica di rimuovere gli ostacoli di cui all |
| 2021-120.txt | 2490 | 2490 | di rimuovere gli ostacoli di cui all art . 3 , secondo comma , cost . : la funzione della | riscossione | , infatti , è essenziale « condizione di vita per la comunità » , al punto da esprimere un interesse |
| 2021-120.txt | 2593 | 2593 | come detto , nella sua essenziale struttura anche nella disciplina vigente ) e garantendo risorse adeguate alla funzione pubblica della | riscossione | possono però essere molteplici e sono rimesse in prima battuta alla discrezionalità del legislatore . il rimettente , del resto |
| 2021-120.txt | 2651 | 2651 | ovvero la previsione sia di un minimo e un massimo , sia di un rapporto inversamente proporzionale alla somma da | riscuotere | , che non è certo l unica astrattamente compatibile con la costituzione ( ove fosse determinabile in precisi parametri numerici |
| 2021-120.txt | 2759 | 2759 | e un massimo , mentre una soluzione analoga a quella richiesta venne prevista solo nella fase iniziale della storia della | riscossione | italiana , nella cosiddetta « legge sella » del 20 aprile 1871 , n . 192 , serie seconda ( |
| 2021-120.txt | 2781 | 2781 | , nella cosiddetta « legge sella » del 20 aprile 1871 , n . 192 , serie seconda ( sulla | riscossione | delle imposte dirette ) . in quel contesto la previsione di un limite minimo e massimo alla percentuale dell aggio |
| 2021-120.txt | 2813 | 2813 | un limite minimo e massimo alla percentuale dell aggio rappresentava un sostanziale ancoraggio della misura ai costi del sistema di | riscossione | ; la contestuale previsione che tale percentuale fosse inversamente proporzionale al gettito dei ruoli affidati si giustificava invece al fine |
| 2021-120.txt | 2907 | 2907 | possibilità di convalidare come soluzione costituzionalmente adeguata quella prefigurata dal rimettente . 2.1.7 . la circostanza che il servizio della | riscossione | sia ormai sostanzialmente accentrato , salve limitate eccezioni in ambito locale , presso l ente pubblico agenzia delle entrate riscossione |
| 2021-120.txt | 2927 | 2927 | riscossione sia ormai sostanzialmente accentrato , salve limitate eccezioni in ambito locale , presso l ente pubblico agenzia delle entrate | riscossione | ( e già al tempo della disciplina censurata , presso equitalia spa , società a totale partecipazione pubblica ) , |
| 2021-120.txt | 3046 | 3046 | sia piuttosto divenuto anacronistico e costituisca una delle cause di inefficienza del sistema . infatti , se il finanziamento della | riscossione | , da un lato , finisce per gravare prevalentemente sui cosiddetti ” contribuenti solventi ” e , dall altro , |
| 2021-120.txt | 3077 | 3077 | cosiddetti ” contribuenti solventi ” e , dall altro , fornisce risorse insufficienti al corretto esercizio della funzione pubblica di | riscossione | , si determina anche un disincentivo alla lotta della cosiddetta ” evasione da riscossione ” nei confronti di chi riesce |
| 2021-120.txt | 3091 | 3091 | corretto esercizio della funzione pubblica di riscossione , si determina anche un disincentivo alla lotta della cosiddetta ” evasione da | riscossione | ” nei confronti di chi riesce a sfuggire in senso totale ai propri obblighi , soprattutto se di importo relativamente |
| 2021-120.txt | 3145 | 3145 | importi e che , in ogni caso , contribuisce alla genesi delle imponenti cifre che caratterizzano la massa del non | riscosso | ( come risulta dalla memoria del presidente dell ufficio parlamentare del bilancio sul disegno di legge as 2144 , dell |
| 2021-120.txt | 3227 | 3227 | . su tale aspetto , peraltro , questa corte ha già sollecitato il legislatore a una revisione dei criteri di | riscossione | in modo da garantire maggiore efficacia e tempestività ( sentenza n . 51 del 2019 ) . anche un obbligo |
| 2021-120.txt | 3363 | 3363 | , pagina 31 ) . peraltro , la necessità di « un ampia e organica revisione dell intero sistema della | riscossione | per individuare soluzioni idonee a potenziare l efficienza della struttura amministrativa e tutelare adeguatamente l interesse dello stato » è |
| 2021-120.txt | 3407 | 3407 | dalla corte dei conti anche sotto l ulteriore punto di vista della dimensione dei residui attivi , impropriamente ritenuti di | riscossione | certa anche a causa di difetti di gestione e di comunicazione dei dati , che si riflettono in termini negativi |
| 2021-120.txt | 3468 | 3468 | sul coordinamento della finanza pubblica approvato il 24 maggio 2021 , pagina 140 ) . 2.1.8 . il servizio della | riscossione | coattiva deve quindi essere messo in condizioni di funzionare correttamente secondo i principi di efficienza e buon andamento , anch |
| 2021-120.txt | 3556 | 3556 | superato l istituto dell aggio e posto a carico della fiscalità generale le ingenti risorse necessarie al corretto funzionamento della | riscossione | . tale soluzione , peraltro , è stata in vigore per circa quindici anni anche nel nostro ordinamento con il |
| 2021-120.txt | 3598 | 3598 | . 29 settembre 1973 , n . 603 ( modifiche ed integrazioni al testo unico delle leggi sui servizi della | riscossione | delle imposte dirette approvato con d.p.r . 15 maggio 1963 , n . 858 ) . quest ultimo , sebbene |
| 2021-120.txt | 3632 | 3632 | 858 ) . quest ultimo , sebbene in un contesto ancora legato alla concessione a soggetti privati dell attività di | riscossione | , all art . 3 , primo comma , già disponeva che « [ p ] er le riscossioni effettuate |
| 2021-120.txt | 3651 | 3651 | di riscossione , all art . 3 , primo comma , già disponeva che « [ p ] er le | riscossioni | effettuate sia mediante versamenti diretti dei contribuenti sia mediante ruoli l esattore è retribuito con un aggio a carico degli |
| 2021-120.txt | 3769 | 3769 | ogni caso , alla discrezionalità del legislatore , secondo uno spettro di possibilità che varia dalla fiscalizzazione degli oneri della | riscossione | ( così come lo sono già , del resto , quelli relativi all attività di controllo e di accertamento ) |
| 2021-120.txt | 3920 | 3920 | sia di superare il concreto rischio di una sproporzionata misura dell aggio , sia di rendere efficiente il sistema della | riscossione | . |
| 2021-149.txt | 5119 | 5119 | convertito ) . l omesso versamento all atto del conferimento d azienda , dunque , non legittima il fisco alla | riscossione | coattiva della somma dovuta , in esecuzione di un atto autoritativo di carattere ablatorio , ma comporta la definitiva soggezione |
| 2021-149.txt | 5572 | 5572 | particolare , il requisito della natura coattiva del prelievo , che si esprime in primo luogo nel diritto alla sua | riscossione | forzosa . la decurtazione patrimoniale è definitivamente provocata , in questo caso , solo dallo spontaneo versamento dell importo , |
| 2021-187.txt | 4958 | 4958 | l implicito presupposto dell intera censura , cioè la spettanza alla regione siciliana di buona parte delle entrate tributarie erariali | riscosse | nel territorio della stessa regione , proprio ai sensi del d.p.r . n . 1074 del 1965 . si limita |
| 2021-220.txt | 390 | 390 | stato , anziché compensare l erosione di un entrata propria del comune con un trasferimento pari al gettito non più | riscosso | , avrebbe drasticamente ridotto i trasferimenti statali , in violazione del principio di autonomia finanziaria , che implicherebbe anche il |
| 2022-128.txt | 1483 | 1483 | , oggi limitato alla sola ipotesi della condanna della controparte al pagamento delle spese del giudizio ( il cosiddetto “ | riscosso | ” , perché legato all effettiva esazione delle somme in questione ) . è stato inoltre delimitato il relativo perimetro |
| 2022-128.txt | 3444 | 3444 | una modifica del rapporto sinallagmatico . la pretesa patrimoniale dell avvocato o del procuratore dello stato alla partecipazione al “ | riscosso | ” « è quantomeno subordinata alla condanna della controparte alle spese ovvero alla presenza di una transazione che ponga su |
| 2022-128.txt | 3522 | 3522 | a quel momento solo eventuale [ . . . ] . la revisione quantitativa del diritto alla ripartizione del “ | riscosso | ” [ . . . ] incide , dunque , su situazioni giuridiche soggettive non ancora maturate [ . . |
| 2022-128.txt | 3658 | 3658 | . le modifiche introdotte dalla novella in tema di partecipazione degli avvocati e dei procuratori dello stato al cosiddetto “ | riscosso | ” , soprattutto , « incidono , modificandolo , sul sinallagma contrattuale , perché il diritto alle propine viene modulato |
| 2022-128.txt | 4067 | 4067 | ufficio dell avvocatura erariale » . 10 . il giudice rimettente muove dall assunto che le spese di lite siano | riscosse | dall avvocatura dello stato « non per conto dell amministrazione , bensì nella sua qualità di distrattaria ex lege » |
| 2022-128.txt | 4273 | 4273 | tra gli avvocati e i procuratori dello stato , come « componente retributiva aggiuntiva legata agli emolumenti per il “ | riscosso | ” » ( sentenza n . 236 del 2017 ) . questi emolumenti , quindi , sono indubbiamente « a |
| 2022-128.txt | 4395 | 4395 | . 11 . l incidenza della corresponsione di questi emolumenti sulle finanze pubbliche è dimostrata dalla circostanza che le somme | riscosse | dall avvocatura dello stato confluiscono , in entrata , sul capitolo 3518 capo x art . 1 del bilancio dello |
| 2022-128.txt | 4509 | 4509 | soppressione delle gestioni fuori bilancio nell ambito delle amministrazioni dello stato » ) . la circostanza stessa che le somme | riscosse | dall avvocatura dello stato a titolo di competenze e spese legali siano accertate in entrata nel bilancio dello stato comporta |
| 2022-140.txt | 1244 | 1244 | » ( sentenza n . 157 del 1969 ) e altre volte l esigenza di tutelare « l interesse alla | riscossione | dei tributi » ( sentenza n . 91 del 1964 e , in termini analoghi , sentenza n . 157 |
| 2022-140.txt | 1913 | 1913 | alla realizzazione dei diritti inviolabili che invece giustifica il dovere tributario . del resto , nella vigente legislazione la cosiddetta | riscossione | frazionata in pendenza di giudizio non è mai impeditiva della tutela giurisdizionale . questi criteri di bilanciamento si sono dunque |
| 2022-140.txt | 2189 | 2189 | cancelliere di informare l ufficio finanziario dell esistenza dell atto non registrato , ponendolo così in grado di procedere alla | riscossione | » ( ancora , sentenza n . 522 del 2002 ) . alla luce di « questo tipo di bilanciamento |
| 2022-140.txt | 3395 | 3395 | conoscenza dell atto soggetto a registrazione e , per tal via , la possibilità di procedere alla liquidazione e alla | riscossione | dell imposta . l adempimento del dovere tributario , nella fattispecie censurata , risulta quindi , in questi termini , |
| 2022-141.txt | 218 | 218 | 5 , prevede che il debitore che intenda aderire alla procedura di definizione agevolata dei carichi affidati all agente della | riscossione | manifesta a quest ultimo « la sua volontà di procedere alla definizione di cui al comma 1 rendendo , entro |
| 2022-141.txt | 516 | 516 | e 97 , primo comma , cost . , in quanto , non prescrivendo , a carico dell agente della | riscossione | , un obbligo di formulare istanza di prosecuzione del giudizio ai sensi dell art . 43 del decreto legislativo 31 |
| 2022-141.txt | 642 | 642 | indefinita contrasterebbe con l interesse alla sollecita definizione delle controversie tributarie , specie nell ipotesi in cui l agente della | riscossione | sia parte ricorrente o appellante , compromettendo anche il diritto di difesa delle amministrazioni impositrici e il principio di parità |
| 2022-141.txt | 784 | 784 | discenderebbe una ingiustificata disparità di trattamento tra i casi in cui un credito tributario sia stato affidato all agente della | riscossione | e quelli in cui lo stesso credito sia fatto valere in giudizio dall amministrazione titolare , la quale , a |
| 2022-141.txt | 1208 | 1208 | 2018 , come convertito , avrebbero dovuto versare l intera somma dovuta , salva la rateizzazione approvata dall agente della | riscossione | , entro il 16 settembre 2020 , poiché il termine del 31 luglio 2019 a tal fine fissato dal comma |
| 2022-141.txt | 1878 | 1878 | . 119 del 2018 , come convertito , consente di estinguere i debiti risultanti dai carichi affidati all agente della | riscossione | dal 1 gennaio 2000 al 31 dicembre 2017 , versando le sole somme iscritte a ruolo a titolo di capitale |
| 2022-141.txt | 1911 | 1911 | somme iscritte a ruolo a titolo di capitale e di interessi , nonché quelle maturate a favore dell agente della | riscossione | per aggio e spese per le procedure esecutive e per la notificazione della cartella di pagamento . si tratta di |
| 2022-141.txt | 2014 | 2014 | finanziarie e ridurre il contenzioso » ( sentenza n . 321 del 1995 ) e di ottimizzare l attività di | riscossione | ( sentenza n . 29 del 2018 ) . il debitore accede alla procedura di condono fiscale , manifestando all |
| 2022-141.txt | 2037 | 2037 | n . 29 del 2018 ) . il debitore accede alla procedura di condono fiscale , manifestando all agente della | riscossione | la propria volontà di aderire alla definizione attraverso un apposita dichiarazione , con la quale sceglie se estinguere il debito |
| 2022-141.txt | 2902 | 2902 | dando rilievo alla circostanza che , nonostante fosse scaduto il termine per l approvazione , da parte dell agente della | riscossione | , del piano di rateizzazione , nessuna delle parti avesse depositato neanche a seguito dell ordine di esibizione impartito dal |
| 2022-167.txt | 626 | 626 | legge 23 luglio 2021 , n . 106 , ha modificato la disciplina del recupero dell iva su crediti non | riscossi | nelle procedure concorsuali , novellando l art . 26 del d.p.r . 26 ottobre 1972 , n . 633 ( |
| 2022-167.txt | 665 | 665 | 633 ( istituzione e disciplina dell imposta sul valore aggiunto ) nel senso di consentire , nell ipotesi di omessa | riscossione | dei crediti vantati nei confronti dei cessionari o contraenti coinvolti in procedure concorsuali , di effettuare le variazioni in diminuzione |
| 2022-167.txt | 4783 | 4783 | dalla circostanza che recentemente come già rilevato il legislatore abbia innovato la disciplina del recupero dell iva su crediti non | riscossi | nelle procedure concorsuali novellando l art . 26 del d.p.r . n . 633 del 1972 . 13 . in |
| 2022-175.txt | 882 | 882 | art . 92 , terzo comma , del d.p.r . 29 settembre 1973 , n . 602 ( disposizioni sulla | riscossione | delle imposte sul reddito ) , che sanzionava con la sola pena della multa la condotta di « [ r |
| 2022-175.txt | 1561 | 1561 | « riforma delle sanzioni tributarie non penali in materia di imposte dirette , di imposta sul valore aggiunto e di | riscossione | dei tributi , a norma dell articolo 3 , comma 133 , lettera q ) , della legge 23 dicembre |
| 2022-175.txt | 6371 | 6371 | somme , per le quali ha operato le ritenute , il sostituito non è tenuto in solido in sede di | riscossione | , atteso che la responsabilità solidale prevista dall art . 35 del d.p.r . n . 602 del 1973 è |
| 2022-196.txt | 492 | 492 | della contribuzione tributaria chi con certezza , ed all esito di un vero e proprio accertamento giurisdizionale , non ha | riscosso | un reddito » . da tale premessa discenderebbe che l art . 26 , comma 1 , t.u . imposte |
| 2022-196.txt | 577 | 577 | di convalida di sfratto per morosità del conduttore e non anche « tutte le volte in cui il contribuente non | riscuota | il canone / reddito e ve ne sia dimostrazione in sede giudiziaria » . la norma censurata , infatti , |
| 2022-196.txt | 647 | 647 | come nel caso che qui interessa , « per motivi diversi dalla morosità del conduttore » , non abbia comunque | riscosso | il canone , sicché sarebbe chiamato « a concorrere alle spese pubbliche in ragione della ( sua ) capacità contributiva |
| 2022-196.txt | 730 | 730 | ambito si è verificata , a partire da un determinato momento , un asimmetria nella disciplina tributaria dei canoni non | riscossi | , a seconda che questi siano relativi a contratti di locazione di immobili ad uso abitativo o ad uso diverso |
| 2022-196.txt | 2292 | 2292 | del comma 1 dell art . 26 t.u . imposte redditi « tutte le volte in cui il contribuente non | riscuota | il canone / reddito e ve ne sia dimostrazione in sede giudiziaria » . nel formulare tale ampio petitum , |
| 2022-66.txt | 276 | 276 | n . 160 del 2019 , dispone che « [ i ] contenuti delle norme vigenti riferite agli agenti della | riscossione | si intendono applicabili , sin dalla data di entrata in vigore delle stesse norme , anche alle attività svolte in |
| 2022-66.txt | 448 | 448 | del medesimo art . 1 della citata legge n . 190 del 2014 ( ovverosia quelle affidate agli agenti della | riscossione | dal 1 gennaio 2000 al 31 dicembre 2017 ) può essere avviato solo decorsi i termini previsti dallo stesso comma |
| 2022-66.txt | 628 | 628 | all art . 19 del decreto legislativo 13 aprile 1999 , n . 112 ( riordino del servizio nazionale della | riscossione | , in attuazione della delega prevista dalla legge 28 settembre 1998 , n . 337 ) . quanto alla non |
| 2022-66.txt | 689 | 689 | , della legge n . 160 del 2019 abbia valenza di interpretazione autentica , nel senso di considerare agenti della | riscossione | , agli effetti delle norme censurate , anche le società private ” scorporate ” , ritengono che i citati commi |
| 2022-66.txt | 892 | 892 | il legislatore sembr [ erebbe ] aver abdicato , per i prossimi anni , alla tempestiva vigilanza sull andamento delle | riscossioni | di crediti risalenti nel tempo » e conseguentemente ritengono che le norme sopra denunciate violerebbero l art . 3 cost |
| 2022-66.txt | 983 | 983 | comma 687 , secondo periodo ) un periodo di sospensione della definizione dei rapporti tra ente creditore e agente della | riscossione | di durata oggettivamente abnorme ( tale da sfiorare i quaranta anni , per i ruoli del 2000 , i venti |
| 2022-66.txt | 1027 | 1027 | i ruoli del 2008 e i dieci anni , per i ruoli del 2014 ) , rendendo l agente della | riscossione | non interessato a presentare la comunicazione di inesigibilità . dall altro , sottrarrebbero al controllo dell ente creditore le quote |
| 2022-66.txt | 1274 | 1274 | 81 cost . , in quanto il rinvio « ad un momento futuro eccessivamente lontano » dell accertamento dell effettiva | riscuotibilità | di un credito contrasterebbe con il perseguimento degli equilibri di finanza pubblica , sia l art . 97 cost . |
| 2022-66.txt | 1341 | 1341 | 53 cost . , i giudici a quibus affermano che la sospensione per lungo tempo dei controlli dell attività di | riscossione | ovvero addirittura la loro esclusione ( per le quote di valore unitario inferiore o pari a 300 euro ) , |
| 2022-66.txt | 1376 | 1376 | pari a 300 euro ) , contrasterebbe con il principio di effettività della capacità contributiva , perché l attività di | riscossione | non si svolgerebbe in condizioni di effettiva parità nei confronti di tutti i contribuenti , tollerando situazioni di sottrazione all |
| 2022-66.txt | 1954 | 1954 | e arbitrarietà dell annullamento indiscriminato di crediti « sulla sola base del relativo importo e dell anno di affidamento in | riscossione | » ; b ) all art . 24 cost . , poiché il comune sarebbe privato del diritto ad attivare |
| 2022-66.txt | 2753 | 2753 | della normativa denunciata . nelle ordinanze , infatti , si attribuiva « alla soget spa la qualità di agente della | riscossione | del comune di teramo , laddove risulta dagli stessi atti dei giudizi , anche di costituzionalità , che tale società |
| 2022-66.txt | 2822 | 2822 | società privata scorporata ” . si era quindi ritenuto che la società non potesse annoverarsi tra gli « agenti della | riscossione | » , cui unicamente e univocamente il legislatore aveva inteso riferire la disciplina censurata . a ciò la sentenza perveniva |
| 2022-66.txt | 2879 | 2879 | carattere sistematico , basati sulla distinzione tra « proroghe ” generiche ” , in quanto riguardanti tutti i concessionari della | riscossione | , e proroghe ” specifiche ” che hanno invece riguardato solo i soggetti ” pubblici ” della riscossione ( cioè |
| 2022-66.txt | 2897 | 2897 | concessionari della riscossione , e proroghe ” specifiche ” che hanno invece riguardato solo i soggetti ” pubblici ” della | riscossione | ( cioè i soggetti a partecipazione pubblica ai sensi del comma 7 dell art . 3 del d.l . n |
| 2022-66.txt | 3083 | 3083 | introdotta nell intento di rispondere a particolari ed eccezionali esigenze derivanti esclusivamente dall istituzione di agenti ” pubblici ” della | riscossione | » e connesse all « ingresso , disposto a suo tempo ex lege , dei soggetti ” pubblici ” nell |
| 2022-66.txt | 3106 | 3106 | connesse all « ingresso , disposto a suo tempo ex lege , dei soggetti ” pubblici ” nell attività di | riscossione | degli enti territoriali , chiamati anche a supplire , più o meno obtorto collo , alle disfunzioni nell attività di |
| 2022-66.txt | 3127 | 3127 | degli enti territoriali , chiamati anche a supplire , più o meno obtorto collo , alle disfunzioni nell attività di | riscossione | risalenti alle precedenti gestioni private » . e , dall altro , perché « i termini per la presentazione delle |
| 2022-66.txt | 3239 | 3239 | molti anni ( fattispecie che non si verifica per i ruoli affidati ai soggetti del sistema ” pubblico ” della | riscossione | ) , prorogando in un futuro abnormemente lontano i termini per il controllo da parte degli enti creditori » ( |
| 2022-66.txt | 3314 | 3314 | n . 160 del 2019 ha disposto che « [ i ] contenuti delle norme vigenti riferite agli agenti della | riscossione | si intendono applicabili , sin dalla data di entrata in vigore delle stesse norme , anche alle attività svolte in |
| 2022-66.txt | 3880 | 3880 | decorrere dal 1 ottobre 2006 » , data di soppressione del sistema di affidamento in concessione del servizio nazionale della | riscossione | , « i riferimenti contenuti in norme vigenti ai concessionari del servizio nazionale della riscossione si intendono riferiti alla riscossione |
| 2022-66.txt | 3895 | 3895 | concessione del servizio nazionale della riscossione , « i riferimenti contenuti in norme vigenti ai concessionari del servizio nazionale della | riscossione | si intendono riferiti alla riscossione s.p.a . ed alle società dalla stessa partecipate [ . . . ] » . |
| 2022-66.txt | 3900 | 3900 | riscossione , « i riferimenti contenuti in norme vigenti ai concessionari del servizio nazionale della riscossione si intendono riferiti alla | riscossione | s.p.a . ed alle società dalla stessa partecipate [ . . . ] » . tale formulazione ha consentito di |
| 2022-66.txt | 3929 | 3929 | [ . . . ] » . tale formulazione ha consentito di applicare , dal 1 ottobre 2006 , alla | riscossione | spa e alle società dalla stessa partecipate tutti i riferimenti normativi delle previgenti disposizioni relativi ai concessionari nazionali della riscossione |
| 2022-66.txt | 3949 | 3949 | riscossione spa e alle società dalla stessa partecipate tutti i riferimenti normativi delle previgenti disposizioni relativi ai concessionari nazionali della | riscossione | . il comma 815 dell art . 1 della legge n . 160 del 2019 , seppure in forma poco |
| 2022-66.txt | 3993 | 3993 | quindi diretto a estendere ” ora per allora ” anche alle società ” scorporate ” la qualificazione di agenti della | riscossione | in senso stretto , in riferimento agli adempimenti cui tali società erano tenute . in tale prospettiva , per quanto |
| 2022-66.txt | 4054 | 4054 | ha la puntuale funzione di saldare la sorte dei controlli delle quote delle società scorporate a quella dell agente della | riscossione | , neutralizzando così la fondamentale distinzione tra proroghe ” generiche ” e proroghe ” specifiche ” invece evidenziata come elemento |
| 2022-66.txt | 4293 | 4293 | particolare , in tale pronuncia , dalla richiamata distinzione tra proroghe ” generiche ” ( riguardanti tutti i concessionari della | riscossione | ) dei termini per la presentazione delle comunicazioni di inesigibilità e proroghe ” specifiche ” ( riguardanti solo i soggetti |
| 2022-66.txt | 4318 | 4318 | la presentazione delle comunicazioni di inesigibilità e proroghe ” specifiche ” ( riguardanti solo i soggetti ” pubblici ” della | riscossione | ) , nonché dalla constatazione che solo per le prime si è verificata una soluzione di continuità , si è |
| 2022-66.txt | 4398 | 4398 | , pertanto , nonostante l espressione utilizzata ( « [ i ] contenuti delle norme vigenti riferite agli agenti della | riscossione | si intendono applicabili » ) , assume senz altro il carattere di una norma dalla natura innovativa e dall efficacia |
| 2022-66.txt | 4636 | 4636 | nello specifico intento di rispondere a particolari ed eccezionali esigenze riferibili solo ed esclusivamente agli agenti ” pubblici ” della | riscossione | e per i quali i termini per la presentazione delle comunicazioni di inesigibilità erano , al momento della sua entrata |
| 2022-66.txt | 4743 | 4743 | molti anni ( fattispecie che non si verifica per i ruoli affidati ai soggetti del sistema ” pubblico ” della | riscossione | ) , prorogando in un futuro abnormemente lontano i termini per il controllo da parte degli enti creditori » . |
| 2022-66.txt | 5647 | 5647 | tutti finalizzati a denunciare l illegittimità costituzionale dello stralcio in sé , anche quindi in riferimento al sistema pubblico di | riscossione | . la seconda ipotesi trova invece riscontro nel richiamo alla più volte citata sentenza n . 51 del 2019 che |
| 2022-66.txt | 5807 | 5807 | anche sotto questo profilo . 5.2 . resta però fermo che , nel nuovo contesto della riforma del sistema della | riscossione | pubblica , inaugurata nel segno di una maggiore efficienza , anche a seguito del monito contenuto nella sentenza n . |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


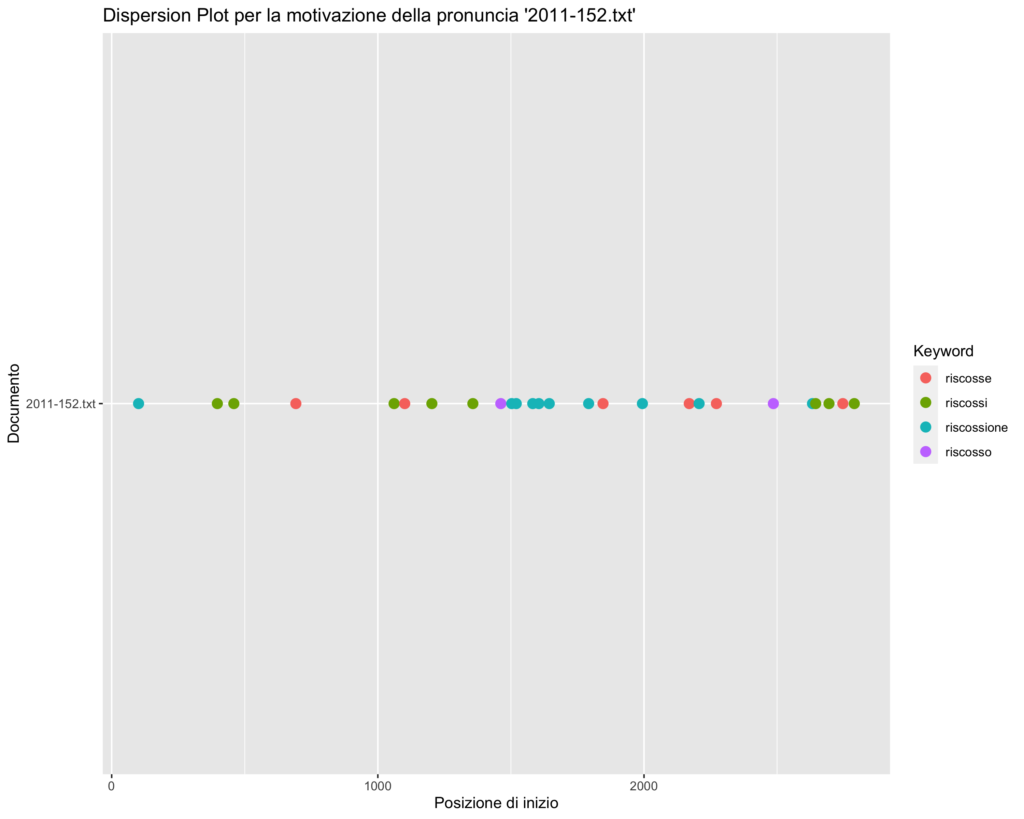


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| riscossione_dei_tributi | 132 |
| riscossione_delle_imposte | 124 |
| per_la_riscossione | 66 |
| servizio_di_riscossione | 62 |
| agente_della_riscossione | 61 |
| riscosse_nell_ambito | 60 |
| tributarie_erariali_riscosse | 58 |
| di_riscossione_dei | 56 |
| erariali_riscosse_nell | 49 |
| la_riscossione_delle | 45 |
| sulla_riscossione_delle | 42 |
| riscossione_dell_imposta | 42 |
| alla_riscossione_dei | 39 |
| accertamento_e_riscossione | 36 |
| la_riscossione_dei | 34 |
| di_riscossione_delle | 29 |
| e_la_riscossione | 28 |
| di_riscossione_coattiva | 28 |
| delle_somme_riscosse | 28 |
| riscossione_del_tributo | 26 |
| modalità_di_riscossione | 26 |
| disposizioni_sulla_riscossione | 26 |
| riscossione_coattiva_delle | 25 |
| della_riscossione_delle | 24 |
| attività_di_riscossione | 24 |
| della_riscossione_e | 23 |
| riscossi_nel_territorio | 23 |
| sistema_di_riscossione | 22 |
| riscossione_delle_entrate | 22 |
| della_riscossione_coattiva | 22 |
| agenti_della_riscossione | 22 |
| riscosse_nel_territorio | 21 |
| procedimento_di_riscossione | 19 |
| procedura_di_riscossione | 19 |
| le_somme_riscosse | 19 |
| disciplina_della_riscossione | 19 |
| la_riscossione_di | 18 |
| di_riscossione_e | 18 |
| tributi_erariali_riscossi | 18 |
| e_di_riscossione | 17 |
| della_riscossione_dei | 16 |
| materia_di_riscossione | 16 |
| la_riscossione_dell | 16 |
| alla_riscossione_delle | 15 |
| di_riscossione_di | 15 |
| alla_riscossione_coattiva | 15 |
| sospensione_della_riscossione | 14 |
| e_riscossione_delle | 14 |
| entrate_tributarie_riscosse | 14 |
| della_riscossione_di | 14 |
| riscossione_mediante_ruolo | 14 |
| della_riscossione_mediante | 14 |
| riscossione_dei_contributi | 13 |
| che_la_riscossione | 13 |
| riscosse_nel_suo | 13 |
| erariali_riscossi_nel | 13 |
| della_riscossione_in | 13 |
| nazionale_della_riscossione | 12 |
| e_della_riscossione | 11 |
| della_riscossione_del | 11 |
| generale_alla_riscossione | 11 |
| e_alla_riscossione | 11 |
| la_riscossione_coattiva | 11 |
| tributi_riscossi_nel | 11 |
| e_riscossione_dei | 11 |
| di_riscossione_del | 10 |
| di_riscossione_dell | 10 |
| alla_riscossione_dell | 10 |
| erariali_riscosse_nel | 10 |
| luogo_della_riscossione | 10 |
| somme_riscosse_a | 10 |
| riscosso_nel_territorio | 10 |
| del_non_riscosso | 10 |
| concessionari_della_riscossione | 10 |
| materia_della_riscossione | 9 |
| la_riscossione_del | 9 |
| riscossione_delle_tasse | 9 |
| riscossi_in_sicilia | 9 |
| riscossione_del_contributo | 9 |
| a_riscossione_coattiva | 9 |
| tributi_riscossi_in | 9 |
| concessionario_della_riscossione | 9 |
| procedere_alla_riscossione | 9 |
| e_riscossione_dell | 9 |
| riscossione_di_tributi | 8 |
| liquidazione_e_riscossione | 8 |
| alla_riscossione_del | 8 |
| riscosse_in_sicilia | 8 |
| provvisoriamente_alla_riscossione | 8 |
| fase_della_riscossione | 7 |
| riscossione_mediante_ruoli | 7 |
| relative_alla_riscossione | 7 |
| la_riscossione_e | 7 |
| di_riscossione_in | 7 |
| riscosse_a_titolo | 7 |
| e_riscossione_del | 7 |
| della_riscossione_a | 7 |
| sistema_della_riscossione | 7 |
| luogo_di_riscossione | 7 |
| non_riscosso_come | 7 |
| relativa_alla_riscossione | 7 |
| dei_tributi_riscossi | 7 |
| riscossi_nel_suo | 7 |
| nazionali_della_riscossione | 7 |
| pubblici_della_riscossione | 7 |
| modalità_della_riscossione | 6 |
| di_riscossione_che | 6 |
| la_riscossione_mediante | 6 |
| di_riscossione_si | 6 |
| stato_alla_riscossione | 6 |
| di_riscossione_la | 6 |
| della_riscossione_i | 6 |
| riscossa_nel_territorio | 6 |
| della_riscossione_ma | 6 |
| tributarie_riscosse_nel | 6 |
| riscossione_di_qualsiasi | 6 |
| procedere_a_riscossione | 6 |
| di_tributi_riscossi | 6 |
| e_riscossione_di | 6 |
| riscossione_dei_crediti | 6 |
| riscosso_come_riscosso | 6 |
| di_riscossione_è | 6 |
| della_riscossione_il | 6 |
| riscossione_in_attuazione | 6 |
| riscossione_s_p | 6 |
| a_riscossione_esattoriale | 6 |
| di_riscossione_non | 5 |
| potere_di_riscuotere | 5 |
| norme_sulla_riscossione | 5 |
| servizi_di_riscossione | 5 |
| potere_di_riscossione | 5 |
| incaricati_della_riscossione | 5 |
| alla_riscossione_di | 5 |
| la_riscossione_in | 5 |
| riscossione_coattiva_dell | 5 |
| le_entrate_riscosse | 5 |
| la_cui_riscossione | 5 |
| fase_di_riscossione | 5 |
| somme_riscosse_e | 5 |
| riscossione_di_un | 5 |
| riscossi_nella_regione | 5 |
| riscosse_nella_regione | 5 |
| somme_riscosse_in | 5 |
| la_riscossione_l | 5 |
| riscossione_l_accertamento | 5 |
| controllo_e_riscossione | 5 |
| i_premi_riscossi | 5 |
| nella_riscossione_dell | 5 |
| fattispecie_di_riscossione | 5 |
| della_riscossione_per | 5 |
| dovuto_essere_riscossi | 5 |
| riscossi_sul_territorio | 5 |
| riscossione_dell_iva | 5 |
| ripartizione_del_riscosso | 5 |
| della_riscossione_dal | 5 |
| della_riscossione_si | 5 |
| riscossione_si_intendono | 5 |
| regione_siciliana_riscuote | 4 |
| preposti_alla_riscossione | 4 |
| inerenti_alla_riscossione | 4 |
| provvederà_alla_riscossione | 4 |
| sospendere_la_riscossione | 4 |
| riscossione_dei_ruoli | 4 |
| interesse_alla_riscossione | 4 |
| riscossione_non_si | 4 |
| della_riscossione_la | 4 |
| nella_riscossione_dei | 4 |
| fini_della_riscossione | 4 |
| riscuotere_l_imposta | 4 |
| della_riscossione_nel | 4 |
| della_sua_riscossione | 4 |
| per_le_riscossioni | 4 |
| fondi_della_riscossione | 4 |
| dell_imposta_riscossa | 4 |
| riscossione_da_parte | 4 |
| riscossione_delle_somme | 4 |
| della_somma_riscossa | 4 |
| della_riscossione_della | 4 |
| riscossione_di_tali | 4 |
| tributarie_riscosse_nell | 4 |
| potestà_di_riscossione | 4 |
| riscosse_dallo_stato | 4 |
| riscosso_nell_ambito | 4 |
| atto_della_riscossione | 4 |
| nella_riscossione_coattiva | 4 |
| ordinamento_della_riscossione | 4 |
| della_riscossione_tributaria | 4 |
| della_riscossione_anche | 4 |
| speciale_della_riscossione | 4 |
| riscossione_del_gettito | 4 |
| della_riscossione_non | 4 |
| riscosse_sul_territorio | 4 |
| della_riscossione_alla | 4 |
| regioni_la_riscossione | 4 |
| alla_sua_riscossione | 4 |
| riscosse_nell_àmbito | 4 |
| e_riscossione_della | 4 |
| riscossione_e_non | 4 |
| essere_riscossi_nel | 4 |
| i_tributi_riscossi | 4 |
| tributi_riscossi_sul | 4 |
| delle_entrate_riscossione | 4 |
| assoggettata_a_riscossione | 4 |
| riscossione_spa_poi | 4 |
| riscossione_dal_gennaio | 4 |
| pubblico_della_riscossione | 4 |
| della_riscossione_è | 3 |
| siciliana_riscuote_direttamente | 3 |
| riscuote_direttamente_le | 3 |
| riguarda_la_riscossione | 3 |
| della_riscossione_nella | 3 |
| riscossione_e_riparto | 3 |
| di_riscuotere_anche | 3 |
| riscossione_e_del | 3 |
| la_riscossione_il | 3 |
| alla_loro_riscossione | 3 |
| che_si_riscuotono | 3 |
| disciplina_la_riscossione | 3 |
| assicurare_la_riscossione | 3 |
| riscossione_e_il | 3 |
| entrate_riscosse_nell | 3 |
| riscossione_coattiva_del | 3 |
| alla_riscossione_mediante | 3 |
| aggi_di_riscossione | 3 |
| continuare_a_riscuotere | 3 |
| a_riscuotere_i | 3 |
| di_riscossione_ed | 3 |
| tasse_automobilistiche_riscosse | 3 |
| indirette_riscosse_nell | 3 |
| riscossione_nel_territorio | 3 |
| nonché_la_riscossione | 3 |
| riscossione_coattiva_e | 3 |
| la_riscossione_nei | 3 |
| normativa_sulla_riscossione | 3 |
| di_riscossione_della | 3 |
| di_riscossione_mediante | 3 |
| tema_di_riscossione | 3 |
| di_riscossione_il | 3 |
| di_fabbricazione_riscosse | 3 |
| di_riscossione_al | 3 |
| quella_della_riscossione | 3 |
| divieto_di_riscossione | 3 |
| momento_della_riscossione | 3 |
| riscossione_coattiva_mediante | 3 |
| riscossione_coattiva_di | 3 |
| somma_riscossa_e | 3 |
| riscossa_e_non | 3 |
| provvedere_alla_riscossione | 3 |
| determinazione_e_riscossione | 3 |
| riscossi_in_violazione | 3 |
| tributi_indebitamente_riscossi | 3 |
| concernente_la_riscossione | 3 |
| e_nella_riscossione | 3 |
| del_gettito_riscosso | 3 |
| riscossione_dell_amministrazione | 3 |
| compenso_di_riscossione | 3 |
| del_servizio_riscossione | 3 |
| entrate_erariali_riscosse | 3 |
| della_riscossione_ovvero | 3 |
| della_riscossione_dell | 3 |
| tributi_riscossi_nella | 3 |
| riscossione_di_imposte | 3 |
| tempestiva_riscossione_dei | 3 |
| riscossione_di_entrate | 3 |
| di_riscossione_esattoriale | 3 |
| assoggettata_la_riscossione | 3 |
| riscossione_delle_stesse | 3 |
| riscossione_nei_confronti | 3 |
| sede_di_riscossione | 3 |
| della_riscossione_da | 3 |
| tributi_erariali_riscosso | 3 |
| erariali_riscosso_nel | 3 |
| gettito_regionalmente_riscosso | 3 |
| somme_riscosse_per | 3 |
| contabile_della_riscossione | 3 |
| della_riscossione_esso | 3 |
| riscossione_esso_tende | 3 |
| alla_riscossione_che | 3 |
| riscossi_nell_ambito | 3 |
| riscosse_dalla_regione | 3 |
| della_riscossione_fiscale | 3 |
| riscossione_coattiva_è | 3 |
| sua_riscossione_nonché | 3 |
| riscossione_nonché_un | 3 |
| premi_riscossi_siano | 3 |
| riscossi_siano_relativi | 3 |
| somma_da_riscuotere | 3 |
| derivanti_dalla_riscossione | 3 |
| la_riscossione_i | 3 |
| riscossione_i_rimborsi | 3 |
| riscossione_della_quota | 3 |
| regione_ancorché_riscosse | 3 |
| ancorché_riscosse_fuori | 3 |
| riscosse_fuori_del | 3 |
| efficienza_nella_riscossione | 3 |
| ai_tributi_riscossi | 3 |
| della_riscossione_che | 3 |
| della_riscossione_ai | 3 |
| riscossa_in_sicilia | 3 |
| razionalizzazione_della_riscossione | 3 |
| riscossione_tributaria_anche | 3 |
| riscossione_di_procedere | 3 |
| l_integrale_riscossione | 3 |
| anche_se_riscosse | 3 |
| se_riscosse_nel | 3 |
| riscossione_dei_propri | 3 |
| attualmente_non_riscossi | 3 |
| contenzioso_e_riscossione | 3 |
| assoggettato_a_riscossione | 3 |
| fonda_la_riscossione | 3 |
| alla_riscossione_s | 3 |
| della_riscossione_infatti | 3 |
| di_riscossione_risalenti | 3 |
| riscossione_risalenti_alle | 3 |
| della_riscossione_prorogando | 3 |
| riscossione_prorogando_in | 3 |
| una_riscossione_effettiva | 3 |
| riscossione_effettiva_delle | 3 |
| riscosse_dall_avvocatura | 3 |
| con_la_riscossione | 2 |
| riscossione_dei_diritti | 2 |
| giugno_riscossi_per | 2 |
| riscossi_per_conto | 2 |
| alla_riscossione_e | 2 |
| riscossione_e_nel | 2 |
| a_riscuotere_direttamente | 2 |
| riscuotere_direttamente_le | 2 |
| e_sono_riscosse | 2 |
| sono_riscosse_da | 2 |
| riscosse_da_organi | 2 |
| legge_sulla_riscossione | 2 |
| riscossione_della_imposta | 2 |
| riscossione_nella_specie | 2 |
| della_riscossione_occorre | 2 |
| la_riscossione_le | 2 |
| sulla_riscossione_dei | 2 |
| di_riscossione_art | 2 |
| riscossione_di_diritti | 2 |
| e_riscossione_e | 2 |
| statale_sulla_riscossione | 2 |
| riscossione_il_potere | 2 |
| riscosse_dall_amministrazione | 2 |
| riscossione_per_conto | 2 |
| e_riscosse_in | 2 |
| n_la_riscossione | 2 |
| della_loro_riscossione | 2 |
| limitatamente_alla_riscossione | 2 |
| concerne_la_riscossione | 2 |
| riscossa_mediante_il | 2 |
| riscossione_del_canone | 2 |
| riscossione_dei_canoni | 2 |
| si_riscuotono_mediante | 2 |
| riscuotono_mediante_ruoli | 2 |
| riscossa_per_ritenuta | 2 |
| riscosso_per_l | 2 |
| che_si_riscuote | 2 |
| si_riscuote_in | 2 |
| di_riscossione_tributaria | 2 |
| riscuotere_il_tributo | 2 |
| mezzo_di_riscossione | 2 |
| concernenti_la_riscossione | 2 |
| sollecita_riscossione_dei | 2 |
| il_non_riscosso | 2 |
| g_e_riscossa | 2 |
| imposti_e_riscossi | 2 |
| riscossione_e_versamento | 2 |
| di_riscossione_nel | 2 |
| di_riscuotere_il | 2 |
| nonché_alla_riscossione | 2 |
| riscossione_anche_in | 2 |
| la_sollecita_riscossione | 2 |
| riscuotere_i_contributi | 2 |
| riscuotibili_per_ruoli | 2 |
| n_sulla_riscossione | 2 |
| dello_stato_riscosse | 2 |
| automobilistiche_riscosse_nel | 2 |
| applicazione_e_riscossione | 2 |
| di_riscossione_può | 2 |
| riscossione_del_credito | 2 |
| finanza_alla_riscossione | 2 |
| dei_proventi_riscossi | 2 |
| riscossione_delle_quote | 2 |
| dovute_e_riscosse | 2 |
| riscossione_nel_luogo | 2 |
| in_quanto_riscuotibile | 2 |
| quanto_riscuotibile_nel | 2 |
| riscuotibile_nel_territorio | 2 |
| riscossione_ma_ove | 2 |
| ancorché_la_riscossione | 2 |
| la_riscossione_avvenga | 2 |
| riscossione_avvenga_fuori | 2 |
| cui_riscossione_avrebbe | 2 |
| riscossione_avrebbe_dovuto | 2 |
| tributi_che_riscossi | 2 |
| che_riscossi_e | 2 |
| riscossi_e_ritenuti | 2 |
| erariali_riscosse_in | 2 |
| riferimento_alla_riscossione | 2 |
| riguardo_alla_riscossione | 2 |
| sua_riscossione_mediante | 2 |
| riscossione_mediante_versamento | 2 |
| di_riscossione_diretta | 2 |
| riscossione_mediante_iscrizione | 2 |
| le_riscossioni_effettuate | 2 |
| riscossioni_effettuate_sia | 2 |
| costo_di_riscossione | 2 |
| riscossione_e_che | 2 |
| imposta_riscossa_nonché | 2 |
| riscossa_nonché_le | 2 |
| riscossione_delle_proprie | 2 |
| di_riscossione_versamento | 2 |
| imposizione_e_riscossione | 2 |
| vietata_la_riscossione | 2 |
| oneri_pecuniari_riscossi | 2 |
| dalla_riscossione_di | 2 |
| la_riscossione_da | 2 |
| posto_in_riscossione | 2 |
| in_riscossione_in | 2 |
| alla_mancata_riscossione | 2 |
| mancata_riscossione_delle | 2 |
| riscossione_di_tale | 2 |
| riscossione_coattiva_fiscale | 2 |
| riscossione_coattiva_la | 2 |
| riscossione_coattiva_dei | 2 |
| mentre_la_riscossione | 2 |
| riscossione_coattiva_non | 2 |
| erariali_riscossi_nella | 2 |
| realizzazione_o_riscossione | 2 |
| della_riscossione_con | 2 |
| accertamento_la_riscossione | 2 |
| riscossione_e_la | 2 |
| ed_è_riscossa | 2 |
| di_riscossione_sono | 2 |
| regione_direttamente_riscuote | 2 |
| direttamente_riscuote_e | 2 |
| normativa_della_riscossione | 2 |
| fabbricazione_riscosse_nella | 2 |
| di_riscossione_nonché | 2 |
| alle_somme_riscosse | 2 |
| delegate_alla_riscossione | 2 |
| riscossione_ex_officio | 2 |
| riscossioni_a_mezzo | 2 |
| aggio_di_riscossione | 2 |
| comunque_denominate_riscosse | 2 |
| denominate_riscosse_nell | 2 |
| riscossione_di_una | 2 |
| tributi_da_riscuotere | 2 |
| alla_riscossione_nella | 2 |
| lo_stato_riscuote | 2 |
| stato_riscuote_nel | 2 |
| riscuote_nel_territorio | 2 |
| gettito_riscosso_nell | 2 |
| somme_riscosse_nell | 2 |
| regime_di_riscossione | 2 |
| regime_della_riscossione | 2 |
| fosse_stata_riscossa | 2 |
| stata_riscossa_per | 2 |
| o_di_riscossione | 2 |
| servizio_riscossione_tributi | 2 |
| del_tributo_riscosso | 2 |
| ipotesi_della_riscossione | 2 |
| riscossione_ai_sensi | 2 |
| di_riscossione_fiscale | 2 |
| riscossione_in_particolare | 2 |
| persone_giuridiche_riscosse | 2 |
| giuridiche_riscosse_nel | 2 |
| imposta_è_riscossa | 2 |
| è_riscossa_col | 2 |
| riscossa_col_sistema | 2 |
| riscossione_ovvero_delega | 2 |
| riscossione_dell_irpef | 2 |
| delle_imprese_riscossa | 2 |
| riscossa_nella_regione | 2 |
| riscossione_degli_importi | 2 |
| delle_entrate_riscosse | 2 |
| la_tempestiva_riscossione | 2 |
| fiscale_nella_riscossione | 2 |
| riscossi_in_contrasto | 2 |
| giudiziaria_la_riscossione | 2 |
| positiva_della_riscossione | 2 |
| riscossione_di_somme | 2 |
| delle_imposte_riscosse | 2 |
| l_imposta_riscossa | 2 |
| riscossa_nell_ambito | 2 |
| procedure_di_riscossione | 2 |
| porre_in_riscossione | 2 |
| in_riscossione_secondo | 2 |
| riscossione_secondo_le | 2 |
| riscossione_esattoriale_di | 2 |
| procede_a_riscossione | 2 |
| riscossione_coattiva_cosicché | 2 |
| la_riscossione_fiscale | 2 |
| forme_di_riscossione | 2 |
| di_riscossione_previsto | 2 |
| di_riscossione_per | 2 |
| delle_quote_riscosse | 2 |
| gettito_riscosso_nel | 2 |
| riscosse_per_l | 2 |
| costi_di_riscossione | 2 |
| riscossione_art_comma | 2 |
| riscossa_sul_territorio | 2 |
| di_somme_riscosse | 2 |
| riscossione_previsto_dall | 2 |
| riscossione_è_istituito | 2 |
| riscossione_per_una | 2 |
| importi_riscossi_a | 2 |
| entrate_localmente_riscosse | 2 |
| riscossione_il_comma | 2 |
| ordine_alla_riscossione | 2 |
| somme_riscosse_alla | 2 |
| riscosse_alla_tesoreria | 2 |
| gettito_localmente_riscosso | 2 |
| minori_somme_riscosse | 2 |
| riscossione_di_detti | 2 |
| riscosse_in_relazione | 2 |
| riscosse_e_approva | 2 |
| somme_riscosse_dal | 2 |
| riscosse_dal_concessionario | 2 |
| meccanismo_di_riscossione | 2 |
| di_riscossione_lascia | 2 |
| nazionale_di_riscossione | 2 |
| riscossione_e_riversamento | 2 |
| dalla_riscossione_della | 2 |
| alcune_eccezioni_riscosso | 2 |
| eccezioni_riscosso_nel | 2 |
| o_indirette_riscosse | 2 |
| fiscale_alla_riscossione | 2 |
| alla_riscossione_discipline | 2 |
| riscossione_discipline_di | 2 |
| quello_alla_riscossione | 2 |
| riscosso_da_ciascun | 2 |
| del_riscosso_in | 2 |
| territorialità_della_riscossione | 2 |
| dalla_riscossione_del | 2 |
| riscossione_in_base | 2 |
| funzioni_di_riscossione | 2 |
| quelle_di_riscossione | 2 |
| riscossa_dal_soggetto | 2 |
| fiscali_di_riscossione | 2 |
| riscossione_e_di | 2 |
| persone_fisiche_riscosse | 2 |
| fisiche_riscosse_nel | 2 |
| riscossione_della_tassa | 2 |
| applicata_e_riscossa | 2 |
| alla_riscossione_della | 2 |
| riscossione_di_altre | 2 |
| riscossione_in_quanto | 2 |
| struttura_della_riscossione | 2 |
| della_riscossione_stessa | 2 |
| riscossi_nell_àmbito | 2 |
| a_quanto_riscosso | 2 |
| quanto_riscosso_sul | 2 |
| riscosso_sul_proprio | 2 |
| di_riscossione_così | 2 |
| presupposto_della_riscossione | 2 |
| automobilistica_regionale_riscossa | 2 |
| regionale_riscossa_in | 2 |
| tributo_erariale_riscosso | 2 |
| relativi_proventi_riscossi | 2 |
| proventi_riscossi_in | 2 |
| maggiori_entrate_riscosse | 2 |
| entrate_riscosse_nel | 2 |
| di_riscossione_sicilia | 2 |
| della_riscossione_competente | 2 |
| riscossione_competente_per | 2 |
| riguardano_tributi_riscossi | 2 |
| riscosse_o_percette | 2 |
| della_riscossione_s | 2 |
| riscossione_di_crediti | 2 |
| cui_sono_riscosse | 2 |
| sono_riscosse_nell | 2 |
| in_esame_riscosse | 2 |
| fisco_alla_riscossione | 2 |
| a_tributi_riscossi | 2 |
| entrate_riscosse_in | 2 |
| riscosse_in_tutto | 2 |
| l_effettiva_riscossione | 2 |
| integrale_riscossione_dell | 2 |
| riscosse_nel_restante | 2 |
| riscossione_dei_relativi | 2 |
| propri_tributi_riscossi | 2 |
| riscossione_che_hanno | 2 |
| e_riscossione_comporta | 2 |
| riscossione_comporta_che | 2 |
| e_riscossione_a | 2 |
| riscossione_a_quest | 2 |
| quantificazione_e_riscossione | 2 |
| meccanismi_di_riscossione | 2 |
| di_riscossione_accertamento | 2 |
| riscossione_accertamento_recupero | 2 |
| incaricato_della_riscossione | 2 |
| di_riscossione_notificati | 2 |
| riscossione_notificati_al | 2 |
| al_cosiddetto_riscosso | 2 |
| partecipazione_al_riscosso | 2 |
| per_il_riscosso | 2 |
| ed_alla_riscossione | 2 |
| riscossione_dei_soli | 2 |
| riscossione_di_cui | 2 |
| procedure_della_riscossione | 2 |
| riscossione_del_dovuto | 2 |
| legittimità_della_riscossione | 2 |
| riscossione_alla_notificazione | 2 |
| ufficiali_della_riscossione | 2 |
| della_riscossione_o | 2 |
| riforma_della_riscossione | 2 |
| società_di_riscossione | 2 |
| riscossione_di_durata | 2 |
| dell_effettiva_riscuotibilità | 2 |
| effettiva_riscuotibilità_di | 2 |
| riscuotibilità_di_un | 2 |
| di_riscossione_ovvero | 2 |
| riscossione_ovvero_addirittura | 2 |
| riscossione_del_comune | 2 |
| della_riscossione_cui | 2 |
| riscossione_cui_unicamente | 2 |
| riscossione_i_riferimenti | 2 |
| riferiti_alla_riscossione | 2 |
| ottobre_alla_riscossione | 2 |
| non_riscosso_per | 2 |
| riscosso_per_riscosso | 2 |
| riscossione_e_proroghe | 2 |
| della_riscossione_cioè | 2 |
| riscossione_cioè_i | 2 |
| riscossione_che_ha | 2 |
| partecipate_da_riscossione | 2 |
| da_riscossione_spa | 2 |
| di_riscossione_degli | 2 |
| riscossione_degli_enti | 2 |
| garantire_una_riscossione | 2 |
| la_riscossione_effettiva | 2 |
| riscossione_delle_regioni | 2 |
| a_ruolo_riscosse | 2 |
| ruolo_riscosse_e | 2 |
| riscosse_e_dei | 2 |
| agente_di_riscossione | 2 |
| indice_di_riscossione | 2 |
| servizio_della_riscossione | 2 |
| della_riscossione_sia | 2 |
| somme_riscosse_dall | 2 |
| crediti_non_riscossi | 2 |
| non_riscossi_nelle | 2 |
| riscossi_nelle_procedure | 2 |
| contribuente_non_riscuota | 2 |
| non_riscuota_il | 2 |
| riscuota_il_canone | 2 |
| riscossione_è_palese | 1 |
| la_riscossione_cui | 1 |
| riscossione_cui_si | 1 |
| da_giugno_riscossi | 1 |
| limitato_alla_riscossione | 1 |
| alla_riscossione_ma | 1 |
| riscossione_ma_in | 1 |
| riscossione_che_sono | 1 |
| quella_di_riscossione | 1 |
| riscossione_non_sono | 1 |
| se_la_riscossione | 1 |
| limiti_della_riscossione | 1 |
| della_riscossione_sul | 1 |
| riscossione_sul_primo | 1 |
| regione_a_riscuotere | 1 |
| dal_giugno_riscossi | 1 |
| alla_riscossione_rispetto | 1 |
| riscossione_rispetto_a | 1 |
| di_riscuotere_tributi | 1 |
| riscuotere_tributi_erariali | 1 |
| della_parola_riscossione | 1 |
| parola_riscossione_non | 1 |
| riscossione_non_va | 1 |
| la_stessa_riscossione | 1 |
| stessa_riscossione_della | 1 |
| della_riscossione_risulta | 1 |
| riscossione_risulta_come | 1 |
| riscossione_occorre_che | 1 |
| riscossione_le_norme | 1 |
| riscossione_art_legge | 1 |
| amministrativa_della_riscossione | 1 |
| della_riscossione_spetta | 1 |
| riscossione_spetta_pertanto | 1 |
| di_riscossione_ad | 1 |
| riscossione_ad_essa | 1 |
| regolare_la_riscossione | 1 |
| riscossione_dei_detti | 1 |
| debba_essere_riscossa | 1 |
| essere_riscossa_a | 1 |
| riscossa_a_mezzo | 1 |
| disciplinarne_la_riscossione | 1 |
| la_riscossione_sono | 1 |
| riscossione_sono_nella | 1 |
| controllo_sulla_riscossione | 1 |
| sulla_riscossione_in | 1 |
| riscossione_in_forma | 1 |
| riscuotere_anche_la | 1 |
| e_riscossione_il | 1 |
| riscossione_non_possa | 1 |
| comuni_della_riscossione | 1 |
| assumano_indebitamente_riscosse | 1 |
| indebitamente_riscosse_dall | 1 |
| autorizzato_la_riscossione | 1 |
| la_riscossione_per | 1 |
| riscuotere_anche_tributi | 1 |
| riscuotere_anche_i | 1 |
| dal_giugno_riscosse | 1 |
| giugno_riscosse_per | 1 |
| riscosse_per_conto | 1 |
| alla_riscossione_aggiunge | 1 |
| riscossione_aggiunge_quindi | 1 |
| siciliana_riscuote_le | 1 |
| riscuote_le_entrate | 1 |
| di_riscossione_diverso | 1 |
| riscossione_diverso_da | 1 |
| ruolo_e_riscosse | 1 |
| riscosse_in_un | 1 |
| uffici_di_riscossione | 1 |
| siciliana_a_riscuotere | 1 |
| loro_riscossione_è | 1 |
| riscossione_è_noto | 1 |
| la_riscossione_che | 1 |
| riscossione_che_è | 1 |
| limitata_alla_riscossione | 1 |
| loro_riscossione_i | 1 |
| riscossione_i_punti | 1 |
| che_viene_riscossa | 1 |
| viene_riscossa_mediante | 1 |
| comuni_di_riscossione | 1 |
| riscossione_di_quel | 1 |
| vacatio_nella_riscossione | 1 |
| nella_riscossione_del | 1 |
| dell_abbonamento_riscosso | 1 |
| abbonamento_riscosso_dall | 1 |
| riscosso_dall_ufficio | 1 |
| volta_alla_riscossione | 1 |
| della_riscossione_medesima | 1 |
| riscossione_medesima_gli | 1 |
| che_vengono_riscossi | 1 |
| vengono_riscossi_ed | 1 |
| riscossi_ed_incamerati | 1 |
| a_esser_riscossi | 1 |
| esser_riscossi_mediante | 1 |
| riscossi_mediante_ruoli | 1 |
| la_riscossione_vengono | 1 |
| riscossione_vengono_iscritte | 1 |
| sovrimposta_comunale_riscuotibile | 1 |
| comunale_riscuotibile_per | 1 |
| riscuotibile_per_ruolo | 1 |
| si_è_riscossa | 1 |
| è_riscossa_per | 1 |
| riscossione_dell_addizionale | 1 |
| tributo_benché_riscosso | 1 |
| benché_riscosso_per | 1 |
| alla_immediata_riscossione | 1 |
| immediata_riscossione_dei | 1 |
| una_sollecita_riscossione | 1 |
| sollecita_riscossione_dell | 1 |
| si_riscuote_evidentemente | 1 |
| riscuote_evidentemente_con | 1 |
| e_si_riscuote | 1 |
| riscuote_in_modo | 1 |
| coattivo_di_riscossione | 1 |
| di_riscossione_tipico | 1 |
| riscossione_tipico_delle | 1 |
| roma_la_riscossione | 1 |
| riscossione_di_quei | 1 |
| che_erano_riscossi | 1 |
| erano_riscossi_dal | 1 |
| riscossi_dal_primo | 1 |
| riscossione_tributaria_di | 1 |
| riscossione_dell_i | 1 |
| riscossione_si_riduce | 1 |
| di_palermo_riscuoteva | 1 |
| palermo_riscuoteva_tributi | 1 |
| riscuoteva_tributi_in | 1 |
| limita_a_riscuotere | 1 |
| a_riscuotere_il | 1 |
| alla_mera_riscossione | 1 |
| mera_riscossione_non | 1 |
| riscossione_di_pubbliche | 1 |
| riguardino_la_riscossione | 1 |
| sulla_riscossione_apportando | 1 |
| riscossione_apportando_oltre | 1 |
| possibile_la_riscossione | 1 |
| riscossione_in_casi | 1 |
| sollecita_la_riscossione | 1 |
| il_prezzo_riscosso | 1 |
| prezzo_riscosso_dall | 1 |
| riscosso_dall_esattore | 1 |
| alla_sollecita_riscossione | 1 |
| non_riscosso_il | 1 |
| riscosso_il_credito | 1 |
| un_organo_riscuotitore | 1 |
| organo_riscuotitore_dell | 1 |
| riscuotitore_dell_imposta | 1 |
| al_non_riscosso | 1 |
| non_riscosso_dell | 1 |
| riscosso_dell_obbligazione | 1 |
| non_riscosso_non | 1 |
| riscosso_non_in | 1 |
| campo_della_riscossione | 1 |
| riscossione_la_esclusiva | 1 |
| si_riscuotono_con | 1 |
| riscuotono_con_operazioni | 1 |
| e_riscossa_sugli | 1 |
| riscossa_sugli_acquisti | 1 |
| e_riscossa_all | 1 |
| riscossa_all_interno | 1 |
| riscossione_di_contributi | 1 |
| e_riscossi_alla | 1 |
| riscossi_alla_realizzazione | 1 |
| e_riscossi_non | 1 |
| riscossi_non_soltanto | 1 |
| riscossione_del_contributi | 1 |
| conseguenza_vengono_riscosse | 1 |
| vengono_riscosse_rimanendo | 1 |
| riscosse_rimanendo_entro | 1 |
| tal_modo_riscosse | 1 |
| modo_riscosse_vengono | 1 |
| riscosse_vengono_a | 1 |
| somme_già_riscosse | 1 |
| agenti_di_riscossione | 1 |
| esattori_non_riscuoterebbero | 1 |
| non_riscuoterebbero_più | 1 |
| riscuoterebbero_più_tributi | 1 |
| riscossione_nel_quale | 1 |
| di_riscossione_risalente | 1 |
| riscossione_risalente_alla | 1 |
| u_sulla_riscossione | 1 |
| soltanto_la_riscossione | 1 |
| del_sulla_riscossione | 1 |
| impiegati_di_riscuotere | 1 |
| riscuotere_il_contributo | 1 |
| attinenti_alla_riscossione | 1 |
| intestato_alla_riscossione | 1 |
| alla_riscossione_comprende | 1 |
| riscossione_comprende_nel | 1 |
| intitolato_alla_riscossione | 1 |
| della_riscossione_va | 1 |
| riscossione_va_oltre | 1 |
| competenza_sulla_riscossione | 1 |
| riscossione_la_corte | 1 |
| di_riscuotere_i | 1 |
| riscuotere_i_tributi | 1 |
| abbia_ancora_riscosse | 1 |
| ancora_riscosse_e | 1 |
| riscosse_e_difatti | 1 |
| ai_premi_riscossi | 1 |
| premi_riscossi_per | 1 |
| riscossi_per_i | 1 |
| consente_la_riscossione | 1 |
| la_riscossione_anche | 1 |
| diritto_annuale_riscuotibile | 1 |
| annuale_riscuotibile_mediante | 1 |
| riscuotibile_mediante_vendita | 1 |
| luogo_a_riscossione | 1 |
| a_riscossione_anticipata | 1 |
| riscossione_anticipata_del | 1 |
| dilazioni_nella_riscossione | 1 |
| nella_riscossione_delle | 1 |
| riscuotere_i_predetti | 1 |
| a_riscuotere_un | 1 |
| riscuotere_un_tale | 1 |
| cui_riscossione_ha | 1 |
| riscossione_ha_inizio | 1 |
| i_redditi_riscuotibili | 1 |
| redditi_riscuotibili_per | 1 |
| pubblico_alla_riscossione | 1 |
| leggi_sulla_riscossione | 1 |
| erario_nella_riscossione | 1 |
| riscossione_ed_espressamente | 1 |
| la_riscossione_spettava | 1 |
| riscossione_spettava_allo | 1 |
| le_tasse_riscosse | 1 |
| tasse_riscosse_ma | 1 |
| riscosse_ma_questa | 1 |
| stato_riscosse_in | 1 |
| riscosse_nel_periodo | 1 |
| riscossione_delle_speciali | 1 |
| anche_la_riscossione | 1 |
| riscossione_i_canoni | 1 |
| forma_di_riscossione | 1 |
| riscossione_può_ravvisarsi | 1 |
| la_parte_riscossa | 1 |
| parte_riscossa_nel | 1 |
| edilizie_si_riscuote | 1 |
| riscuote_in_base | 1 |
| e_riscossione_ancorato | 1 |
| riscossione_ancorato_alla | 1 |
| della_mancata_riscossione | 1 |
| mancata_riscossione_dei | 1 |
| interesse_a_riscuotere | 1 |
| a_riscuotere_l | 1 |
| riscossione_delle_risorse | 1 |
| tributi_doganali_riscossi | 1 |
| doganali_riscossi_in | 1 |
| proventi_riscossi_e | 1 |
| riscossi_e_da | 1 |
| e_da_riscuotere | 1 |
| da_riscuotere_ai | 1 |
| riscuotere_ai_nuovi | 1 |
| amministrazione_nella_riscossione | 1 |
| diritto_alla_riscossione | 1 |
| riscossione_dell_importo | 1 |
| dovuti_e_riscossi | 1 |
| e_riscossi_per | 1 |
| riscossi_per_concessioni | 1 |
| e_riscosse_per | 1 |
| riscosse_per_tali | 1 |
| e_riscosse_sulle | 1 |
| riscosse_sulle_licenze | 1 |
| e_indirette_riscosse | 1 |
| quindi_con_riscossione | 1 |
| con_riscossione_nel | 1 |
| che_sebbene_riscossa | 1 |
| sebbene_riscossa_fuori | 1 |
| riscossa_fuori_del | 1 |
| riscossione_ma_è | 1 |
| utenze_telefoniche_riscosso | 1 |
| telefoniche_riscosso_dallo | 1 |
| riscosso_dallo_stato | 1 |
| la_riscossione_nel | 1 |
| riscossione_di_esso | 1 |
| sollecita_riscossione_delle | 1 |
| alla_rapida_riscossione | 1 |
| rapida_riscossione_delle | 1 |
| anzi_la_riscossione | 1 |
| la_immediata_riscossione | 1 |
| immediata_riscossione_questa | 1 |
| riscossione_questa_corte | 1 |
| verificata_la_riscossione | 1 |
| riscossione_nei_modi | 1 |
| della_riscossione_fino | 1 |
| riscossione_fino_al | 1 |
| della_riscossione_attribuita | 1 |
| riscossione_attribuita_alla | 1 |
| e_tale_riscossione | 1 |
| tale_riscossione_art | 1 |
| riscossione_art_delle | 1 |
| cui_riscossione_compete | 1 |
| riscossione_compete_alla | 1 |
| della_riscossione_preveduta | 1 |
| riscossione_preveduta_dall | 1 |
| ripresa_della_riscossione | 1 |
| della_riscossione_c | 1 |
| riscossione_c_gli | 1 |
| di_riscossione_riservata | 1 |
| riscossione_riservata_alla | 1 |
| primario_alla_riscossione | 1 |
| esigere_la_riscossione | 1 |
| perché_la_riscossione | 1 |
| riscossione_mediante_versamenti | 1 |
| riscossione_delle_nuove | 1 |
| di_riscossione_regionale | 1 |
| riscossione_regionale_non | 1 |
| riscossione_di_alcune | 1 |
| della_relativa_riscossione | 1 |
| relativa_riscossione_sono | 1 |
| riscossione_sono_state | 1 |
| riconosciutole_di_riscuotere | 1 |
| di_riscuotere_l | 1 |
| riscossione_diretta_giacché | 1 |
| loro_riscossione_il | 1 |
| riscossione_il_versamento | 1 |
| passato_la_riscossione | 1 |
| relativi_termini_riscosso | 1 |
| termini_riscosso_tali | 1 |
| riscosso_tali_entrate | 1 |
| riscossione_in_ottemperanza | 1 |
| appalto_della_riscossione | 1 |
| riscossione_il_disposto | 1 |
| di_riscossione_era | 1 |
| riscossione_era_più | 1 |
| fabbricazione_riscosse_nel | 1 |
| disposizioni_per_riscossione | 1 |
| per_riscossione_di | 1 |
| dell_ige_riscossa | 1 |
| ige_riscossa_nel | 1 |
| riscossa_nel_terzo | 1 |
| sicilia_era_riscossa | 1 |
| era_riscossa_dalla | 1 |
| riscossa_dalla_regione | 1 |
| dello_statuto_riscosso | 1 |
| statuto_riscosso_nell | 1 |
| riscosso_nell_esercizio | 1 |
| imposta_riscossa_è | 1 |
| riscossa_è_previsto | 1 |
| riscossione_al_qual | 1 |
| riscosse_e_defluire | 1 |
| somme_riscosse_siano | 1 |
| riscosse_siano_insufficienti | 1 |
| riscossione_nel_normale | 1 |
| riscossione_versamento_e | 1 |
| e_provinciali_riscuotibili | 1 |
| provinciali_riscuotibili_per | 1 |
| riscossione_in_atto | 1 |
| più_rapida_riscossione | 1 |
| rapida_riscossione_del | 1 |
| cui_riscossione_doveva | 1 |
| riscossione_doveva_secondo | 1 |
| comunitarie_la_riscossione | 1 |
| bovine_la_riscossione | 1 |
| la_riscossione_alla | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| entrate_tributarie_erariali_riscosse_nell | 47 |
| erariali_riscosse_nell_ambito_del | 45 |
| riscosse_nell_ambito_del_suo | 44 |
| le_entrate_tributarie_erariali_riscosse | 43 |
| tributarie_erariali_riscosse_nell_ambito | 43 |
| riscossione_delle_imposte_sul_reddito | 30 |
| servizio_di_riscossione_dei_tributi | 26 |
| disposizioni_sulla_riscossione_delle_imposte | 25 |
| sulla_riscossione_delle_imposte_sul | 24 |
| del_servizio_di_riscossione_dei | 22 |
| settembre_n_disposizioni_sulla_riscossione | 22 |
| n_disposizioni_sulla_riscossione_delle | 22 |
| l_accertamento_e_la_riscossione | 19 |
| per_la_riscossione_delle_imposte | 17 |
| riscosse_nell_ambito_del_territorio | 13 |
| riscosse_nel_territorio_della_regione | 13 |
| la_riscossione_delle_imposte_dirette | 12 |
| sulla_riscossione_delle_imposte_dirette | 10 |
| dell_accertamento_e_della_riscossione | 10 |
| dei_tributi_erariali_riscossi_nel | 10 |
| concessionari_del_servizio_di_riscossione | 10 |
| del_servizio_nazionale_della_riscossione | 10 |
| interesse_generale_alla_riscossione_dei | 9 |
| generale_alla_riscossione_dei_tributi | 9 |
| entrate_tributarie_erariali_riscosse_nel | 9 |
| di_accertamento_e_di_riscossione | 8 |
| disciplina_del_servizio_di_riscossione | 8 |
| governativo_delegato_provvisoriamente_alla_riscossione | 8 |
| della_riscossione_coattiva_delle_imposte | 8 |
| riordino_della_disciplina_della_riscossione | 8 |
| della_disciplina_della_riscossione_mediante | 8 |
| disciplina_della_riscossione_mediante_ruolo | 8 |
| servizio_di_accertamento_e_riscossione | 8 |
| riscossi_nel_territorio_della_regione | 8 |
| accertamento_e_la_riscossione_dei | 7 |
| tutte_le_entrate_tributarie_riscosse | 7 |
| gettito_dei_tributi_erariali_riscossi | 7 |
| tributi_erariali_riscossi_nel_territorio | 7 |
| di_riscossione_dei_tributi_e | 7 |
| concessionario_del_servizio_di_riscossione | 7 |
| delle_entrate_tributarie_erariali_riscosse | 7 |
| di_accertamento_e_riscossione_dei | 7 |
| l_interesse_generale_alla_riscossione | 6 |
| accertamento_e_la_riscossione_delle | 6 |
| in_materia_di_riscossione_dei | 6 |
| materia_di_riscossione_dei_tributi | 6 |
| all_accertamento_e_alla_riscossione | 6 |
| entrate_tributarie_riscosse_nel_suo | 6 |
| tributarie_riscosse_nel_suo_territorio | 6 |
| della_riscossione_delle_imposte_dirette | 6 |
| riscossione_delle_entrate_patrimoniali_dello | 6 |
| tributarie_erariali_riscosse_nel_territorio | 6 |
| del_non_riscosso_come_riscosso | 6 |
| tributi_erariali_riscossi_nel_suo | 6 |
| erariali_riscossi_nel_suo_territorio | 6 |
| riscossione_dei_tributi_derivati_e | 6 |
| accertamento_e_della_riscossione_dei | 5 |
| dell_interesse_generale_alla_riscossione | 5 |
| e_la_riscossione_dei_tributi | 5 |
| per_la_riscossione_dell_imposta | 5 |
| del_servizio_di_riscossione_delle | 5 |
| servizio_di_riscossione_delle_imposte | 5 |
| riscossione_di_qualsiasi_dazio_doganale | 5 |
| e_la_riscossione_delle_imposte | 5 |
| e_di_riscossione_dei_tributi | 5 |
| riscossione_dei_tributi_e_delle | 5 |
| al_regolare_accertamento_e_riscossione | 5 |
| regolare_accertamento_e_riscossione_delle | 5 |
| accertamento_e_riscossione_delle_imposte | 5 |
| riscossione_coattiva_delle_imposte_non | 5 |
| riscossione_coattiva_delle_imposte_sul | 5 |
| somme_riscosse_a_titolo_di | 5 |
| erariali_riscosse_nel_territorio_della | 5 |
| norme_previste_per_la_riscossione | 5 |
| previste_per_la_riscossione_delle | 5 |
| attività_di_accertamento_e_riscossione | 5 |
| dall_obbligo_del_non_riscosso | 5 |
| obbligo_del_non_riscosso_come | 5 |
| della_disciplina_relativa_alla_riscossione | 5 |
| servizio_nazionale_della_riscossione_in | 5 |
| nazionale_della_riscossione_in_attuazione | 5 |
| della_riscossione_in_attuazione_della | 5 |
| riscossione_in_attuazione_della_delega | 5 |
| della_riscossione_mediante_ruolo_a | 5 |
| riscossione_mediante_ruolo_a_norma | 5 |
| che_avrebbero_dovuto_essere_riscossi | 5 |
| accertamento_e_riscossione_dei_tributi | 5 |
| e_riscossione_dei_tributi_e | 5 |
| ai_concessionari_nazionali_della_riscossione | 5 |
| che_la_regione_siciliana_riscuote | 4 |
| e_la_riscossione_dell_imposta | 4 |
| la_riscossione_dell_imposta_di | 4 |
| provvederà_alla_riscossione_dei_contributi | 4 |
| alla_riscossione_dei_contributi_stessi | 4 |
| la_riscossione_delle_imposte_e | 4 |
| riscossione_delle_imposte_di_consumo | 4 |
| interesse_dello_stato_alla_riscossione | 4 |
| per_la_riscossione_delle_tasse | 4 |
| riscossione_delle_imposte_sui_redditi | 4 |
| di_procedere_a_riscossione_coattiva | 4 |
| riscossa_nel_territorio_della_regione | 4 |
| le_entrate_tributarie_riscosse_nell | 4 |
| entrate_tributarie_riscosse_nell_ambito | 4 |
| della_riscossione_delle_imposte_sul | 4 |
| delle_somme_riscosse_a_titolo | 4 |
| riscossione_dei_tributi_e_di | 4 |
| delegato_provvisoriamente_alla_riscossione_dei | 4 |
| provvisoriamente_alla_riscossione_dei_tributi | 4 |
| nella_riscossione_coattiva_delle_imposte | 4 |
| riscossione_delle_entrate_di_natura | 4 |
| di_riscossione_dei_tributi_in | 4 |
| la_disciplina_speciale_della_riscossione | 4 |
| disciplina_speciale_della_riscossione_coattiva | 4 |
| speciale_della_riscossione_coattiva_delle | 4 |
| regioni_la_riscossione_l_accertamento | 4 |
| la_riscossione_l_accertamento_il | 4 |
| riscossione_l_accertamento_il_recupero | 4 |
| tributarie_erariali_riscosse_nell_àmbito | 4 |
| erariali_riscosse_nell_àmbito_del | 4 |
| riscosse_nell_àmbito_del_suo | 4 |
| basato_sul_luogo_della_riscossione | 4 |
| erariali_riscossi_nel_territorio_regionale | 4 |
| avrebbero_dovuto_essere_riscossi_nel | 4 |
| dovuto_essere_riscossi_nel_territorio | 4 |
| riscossi_nel_territorio_regionale_siciliano | 4 |
| tributi_riscossi_nel_territorio_della | 4 |
| valore_aggiunto_e_di_riscossione | 4 |
| aggiunto_e_di_riscossione_dei | 4 |
| di_riscossione_dei_tributi_a | 4 |
| riscossione_dei_tributi_a_norma | 4 |
| e_della_riscossione_dei_tributi | 4 |
| della_riscossione_dei_tributi_derivati | 4 |
| di_accertamento_e_riscossione_di | 4 |
| l_agente_per_la_riscossione | 4 |
| diritto_di_procedere_a_riscossione | 4 |
| concessionario_poi_agente_della_riscossione | 4 |
| i_soggetti_pubblici_della_riscossione | 4 |
| del_sistema_pubblico_della_riscossione | 4 |
| la_regione_siciliana_riscuote_direttamente | 3 |
| regione_siciliana_riscuote_direttamente_le | 3 |
| siciliana_riscuote_direttamente_le_entrate | 3 |
| riscuote_direttamente_le_entrate_di | 3 |
| materia_della_riscossione_delle_imposte | 3 |
| materia_della_riscossione_dei_tributi | 3 |
| riscossione_dei_tributi_di_spettanza | 3 |
| di_accertamento_liquidazione_e_riscossione | 3 |
| l_ente_provvederà_alla_riscossione | 3 |
| ente_provvederà_alla_riscossione_dei | 3 |
| riscossione_dei_contributi_stessi_coi | 3 |
| l_imposizione_e_la_riscossione | 3 |
| alla_riscossione_dei_tributi_che | 3 |
| riscossione_dei_tributi_che_è | 3 |
| per_la_riscossione_dei_tributi | 3 |
| di_assicurare_la_riscossione_delle | 3 |
| assicurare_la_riscossione_delle_imposte | 3 |
| riscossione_delle_imposte_e_di | 3 |
| l_interesse_alla_riscossione_dei | 3 |
| interesse_alla_riscossione_dei_tributi | 3 |
| alla_riscossione_dei_tributi_contro | 3 |
| riscossione_dei_tributi_contro_ogni | 3 |
| di_riscossione_delle_imposte_dirette | 3 |
| riscossione_delle_imposte_dirette_e | 3 |
| dello_stato_alla_riscossione_dei | 3 |
| stato_alla_riscossione_dei_tributi | 3 |
| accertamento_e_alla_riscossione_dell | 3 |
| tributarie_erariali_riscosse_nel_suo | 3 |
| indirette_riscosse_nell_ambito_del | 3 |
| diversamente_le_modalità_della_riscossione | 3 |
| le_modalità_della_riscossione_ma | 3 |
| le_entrate_tributarie_riscosse_nel | 3 |
| normativa_sulla_riscossione_delle_imposte | 3 |
| delle_imposte_di_fabbricazione_riscosse | 3 |
| all_erario_dell_imposta_riscossa | 3 |
| le_somme_riscosse_a_titolo | 3 |
| la_riscossione_di_qualsiasi_dazio | 3 |
| modalità_di_riscossione_dell_imposta | 3 |
| regolare_le_modalità_di_riscossione | 3 |
| del_procedimento_di_riscossione_coattiva | 3 |
| pronta_restituzione_della_somma_riscossa | 3 |
| restituzione_della_somma_riscossa_e | 3 |
| della_somma_riscossa_e_non | 3 |
| somma_riscossa_e_non_dovuta | 3 |
| per_provvedere_alla_riscossione_coattiva | 3 |
| provvedere_alla_riscossione_coattiva_dell | 3 |
| alla_riscossione_coattiva_dell_imposta | 3 |
| determinazione_e_riscossione_delle_imposte | 3 |
| del_sistema_di_riscossione_delle | 3 |
| riscossione_delle_imposte_dirette_in | 3 |
| tributarie_riscosse_nell_ambito_del | 3 |
| di_riscossione_dei_tributi_nell | 3 |
| istituzione_del_servizio_di_riscossione | 3 |
| riscossione_delle_imposte_ha_carattere | 3 |
| di_riscossione_coattiva_delle_imposte | 3 |
| alle_modalità_di_riscossione_dell | 3 |
| accertamento_e_la_riscossione_dell | 3 |
| la_riscossione_dell_imposta_comunale | 3 |
| riscossione_dell_imposta_comunale_sulla | 3 |
| tempestiva_riscossione_dei_crediti_tributari | 3 |
| quale_risulta_assoggettata_la_riscossione | 3 |
| risulta_assoggettata_la_riscossione_delle | 3 |
| assoggettata_la_riscossione_delle_entrate | 3 |
| la_riscossione_delle_entrate_di | 3 |
| ottenere_la_sospensione_della_riscossione | 3 |
| alla_liquidazione_e_alla_riscossione | 3 |
| di_procedere_alla_riscossione_coattiva | 3 |
| rinvio_alle_norme_sulla_riscossione | 3 |
| alle_norme_sulla_riscossione_delle | 3 |
| norme_sulla_riscossione_delle_imposte | 3 |
| l_operazione_contabile_della_riscossione | 3 |
| operazione_contabile_della_riscossione_esso | 3 |
| contabile_della_riscossione_esso_tende | 3 |
| della_riscossione_esso_tende_infatti | 3 |
| riscossione_esso_tende_infatti_ad | 3 |
| accertamento_e_riscossione_dell_imposta | 3 |
| il_versamento_delle_somme_riscosse | 3 |
| versamento_delle_somme_riscosse_a | 3 |
| del_servizio_di_riscossione_che | 3 |
| appaltatori_del_servizio_di_riscossione | 3 |
| riscossi_nel_suo_territorio_la | 3 |
| di_versamento_delle_somme_riscosse | 3 |
| tributi_riscossi_nel_territorio_regionale | 3 |
| attività_di_controllo_e_riscossione | 3 |
| e_riscossione_delle_tasse_automobilistiche | 3 |
| l_attività_di_riscossione_delle | 3 |
| che_gli_incaricati_della_riscossione | 3 |
| grado_di_procedere_alla_riscossione | 3 |
| demandato_alle_regioni_la_riscossione | 3 |
| alle_regioni_la_riscossione_l | 3 |
| amministrativa_connessa_alla_sua_riscossione | 3 |
| connessa_alla_sua_riscossione_nonché | 3 |
| alla_sua_riscossione_nonché_un | 3 |
| sua_riscossione_nonché_un_limitato | 3 |
| riscossione_nonché_un_limitato_potere | 3 |
| attività_di_riscossione_dei_tributi | 3 |
| di_riscossione_dei_tributi_di | 3 |
| per_l_attività_di_riscossione | 3 |
| in_cui_i_premi_riscossi | 3 |
| cui_i_premi_riscossi_siano | 3 |
| i_premi_riscossi_siano_relativi | 3 |
| premi_riscossi_siano_relativi_a | 3 |
| riscossi_siano_relativi_a_polizze | 3 |
| riscossione_dell_imposta_in_esame | 3 |
| delle_somme_derivanti_dalla_riscossione | 3 |
| procedimento_di_riscossione_del_contributo | 3 |
| la_riscossione_i_rimborsi_il | 3 |
| riscossione_i_rimborsi_il_recupero | 3 |
| regione_ancorché_riscosse_fuori_del | 3 |
| ancorché_riscosse_fuori_del_territorio | 3 |
| riscosse_fuori_del_territorio_regionale | 3 |
| conto_dell_efficienza_nella_riscossione | 3 |
| dell_efficienza_nella_riscossione_dell | 3 |
| efficienza_nella_riscossione_dell_imposta | 3 |
| nella_riscossione_dell_imposta_del | 3 |
| riscossione_dell_imposta_del_rispetto | 3 |
| di_accertamento_e_riscossione_dell | 3 |
| accertamento_e_della_riscossione_di | 3 |
| tributi_riscossi_nel_territorio_siciliano | 3 |
| potenziamento_e_razionalizzazione_della_riscossione | 3 |
| e_razionalizzazione_della_riscossione_tributaria | 3 |
| razionalizzazione_della_riscossione_tributaria_anche | 3 |
| della_riscossione_tributaria_anche_in | 3 |
| riscossione_tributaria_anche_in_adeguamento | 3 |
| essere_riscossi_nel_territorio_regionale | 3 |
| agente_della_riscossione_di_procedere | 3 |
| i_tributi_riscossi_nel_territorio | 3 |
| di_riscossione_dei_tributi_locali | 3 |
| riscossione_dei_tributi_locali_attualmente | 3 |
| tributi_locali_attualmente_non_riscossi | 3 |
| di_legge_relative_alla_riscossione | 3 |
| legge_relative_alla_riscossione_delle | 3 |
| relative_alla_riscossione_delle_entrate | 3 |
| alla_riscossione_delle_entrate_patrimoniali | 3 |
| liquidazione_accertamento_contenzioso_e_riscossione | 3 |
| accertamento_contenzioso_e_riscossione_dei | 3 |
| contenzioso_e_riscossione_dei_tributi | 3 |
| agli_agenti_della_riscossione_dal | 3 |
| della_riscossione_dal_gennaio_al | 3 |
| riscossione_dal_gennaio_al_dicembre | 3 |
| alla_riscossione_s_p_a | 3 |
| riscossione_s_p_a_ed | 3 |
| tutti_i_concessionari_della_riscossione | 3 |
| riscossione_spa_poi_gruppo_equitalia | 3 |
| disfunzioni_nell_attività_di_riscossione | 3 |
| nell_attività_di_riscossione_risalenti | 3 |
| attività_di_riscossione_risalenti_alle | 3 |
| sistema_pubblico_della_riscossione_prorogando | 3 |
| pubblico_della_riscossione_prorogando_in | 3 |
| della_riscossione_prorogando_in_un | 3 |
| riscossione_prorogando_in_un_futuro | 3 |
| riscossione_effettiva_delle_risorse_proprie | 3 |
| riferite_agli_agenti_della_riscossione | 3 |
| agli_agenti_della_riscossione_si | 3 |
| agenti_della_riscossione_si_intendono | 3 |
| della_riscossione_si_intendono_applicabili | 3 |
| riscosse_dall_avvocatura_dello_stato | 3 |
| giugno_riscossi_per_conto_della | 2 |
| riscossi_per_conto_della_regione | 2 |
| sono_attualmente_preposti_alla_riscossione | 2 |
| a_riscuotere_direttamente_le_entrate | 2 |
| riscuotere_direttamente_le_entrate_di | 2 |
| allo_stato_e_sono_riscosse | 2 |
| stato_e_sono_riscosse_da | 2 |
| e_sono_riscosse_da_organi | 2 |
| sono_riscosse_da_organi_statali | 2 |
| legge_sulla_riscossione_delle_imposte | 2 |
| riscossione_delle_imposte_dirette_non | 2 |
| e_di_riscossione_di_tributi | 2 |
| che_la_materia_della_riscossione | 2 |
| la_materia_della_riscossione_dei | 2 |
| norme_in_materia_di_riscossione | 2 |
| in_materia_di_riscossione_di | 2 |
| il_potere_di_riscuotere_anche | 2 |
| della_riscossione_e_del_riparto | 2 |
| riscossione_delle_imposte_dirette_come | 2 |
| la_riscossione_dell_imposta_sui | 2 |
| regolamento_per_la_riscossione_delle | 2 |
| la_riscossione_delle_imposte_di | 2 |
| e_la_riscossione_dei_contributi | 2 |
| limitatamente_alla_riscossione_dei_tributi | 2 |
| della_riscossione_del_tributo_è | 2 |
| riscossione_del_canone_di_abbonamento | 2 |
| imposte_che_si_riscuotono_mediante | 2 |
| che_si_riscuotono_mediante_ruoli | 2 |
| sospendere_la_riscossione_dei_ruoli | 2 |
| fiscale_di_assicurare_la_riscossione | 2 |
| alla_riscossione_dei_tributi_è | 2 |
| riscossione_dei_tributi_è_protetto | 2 |
| è_un_mezzo_di_riscossione | 2 |
| la_riscossione_e_il_versamento | 2 |
| delle_funzioni_concernenti_la_riscossione | 2 |
| sollecita_riscossione_dei_tributi_erariali | 2 |
| alla_riscossione_dei_tributi_l | 2 |
| imposizione_e_la_riscossione_di | 2 |
| il_particolare_sistema_di_riscossione | 2 |
| particolare_sistema_di_riscossione_e | 2 |
| sistema_di_riscossione_e_versamento | 2 |
| che_la_riscossione_dei_contributi | 2 |
| tutte_le_entrate_riscosse_nell | 2 |
| le_entrate_riscosse_nell_ambito | 2 |
| sui_servizi_di_riscossione_delle | 2 |
| servizi_di_riscossione_delle_imposte | 2 |
| della_riscossione_dei_tributi_e | 2 |
| riscossione_delle_imposte_dirette_è | 2 |
| finanziaria_dello_stato_alla_riscossione | 2 |
| dello_stato_alla_riscossione_del | 2 |
| stato_alla_riscossione_del_tributo | 2 |
| riscossione_del_tributo_di_registro | 2 |
| alla_riscossione_delle_imposte_e | 2 |
| anche_gli_aggi_di_riscossione | 2 |
| nella_riscossione_dei_tributi_contro | 2 |
| alla_riscossione_dei_tributi_e | 2 |
| e_alla_riscossione_dell_imposta | 2 |
| riscossione_dell_imposta_di_successione | 2 |
| erariali_riscosse_nel_suo_territorio | 2 |
| riscosse_nel_suo_territorio_ad | 2 |
| riscossione_dell_imposta_di_registro | 2 |
| allo_stato_in_quanto_riscuotibile | 2 |
| stato_in_quanto_riscuotibile_nel | 2 |
| in_quanto_riscuotibile_nel_territorio | 2 |
| quanto_riscuotibile_nel_territorio_della | 2 |
| riscuotibile_nel_territorio_della_prima | 2 |
| modalità_della_riscossione_ma_ove | 2 |
| della_riscossione_ma_ove_non | 2 |
| riscossione_ma_ove_non_si | 2 |
| sua_spettanza_ancorché_la_riscossione | 2 |
| spettanza_ancorché_la_riscossione_avvenga | 2 |
| ancorché_la_riscossione_avvenga_fuori | 2 |
| la_riscossione_avvenga_fuori_del | 2 |
| riscossione_avvenga_fuori_del_suo | 2 |
| riscosse_nel_suo_territorio_e | 2 |
| di_entrate_la_cui_riscossione | 2 |
| entrate_la_cui_riscossione_avrebbe | 2 |
| la_cui_riscossione_avrebbe_dovuto | 2 |
| cui_riscossione_avrebbe_dovuto_o | 2 |
| riscossione_avrebbe_dovuto_o_potuto | 2 |
| possibile_identificare_tributi_che_riscossi | 2 |
| identificare_tributi_che_riscossi_e | 2 |
| tributi_che_riscossi_e_ritenuti | 2 |
| che_riscossi_e_ritenuti_da | 2 |
| riscossi_e_ritenuti_da_enti | 2 |
| entrate_tributarie_erariali_riscosse_in | 2 |
| tributarie_erariali_riscosse_in_sicilia | 2 |
| procedimento_di_riscossione_delle_imposte | 2 |
| di_riscossione_delle_imposte_ed | 2 |
| riscossione_delle_imposte_ed_in | 2 |
| stato_per_la_riscossione_dell | 2 |
| b_la_sospensione_della_riscossione | 2 |
| alla_riscossione_dei_tributi_art | 2 |
| del_suo_potere_di_riscossione | 2 |
| di_accertamento_e_riscossione_delle | 2 |
| preesistente_sistema_della_sua_riscossione | 2 |
| sistema_della_sua_riscossione_mediante | 2 |
| in_tema_di_riscossione_di | 2 |
| riscossione_mediante_iscrizione_a_ruolo | 2 |
| le_riscossioni_effettuate_sia_mediante | 2 |
| riscossioni_effettuate_sia_mediante_versamenti | 2 |
| di_riscossione_delle_imposte_si | 2 |
| di_riscossione_delle_imposte_ma | 2 |
| riscossione_delle_imposte_ma_non | 2 |
| riscossione_e_che_ai_fini | 2 |
| erario_dell_imposta_riscossa_nonché | 2 |
| dell_imposta_riscossa_nonché_le | 2 |
| imposta_riscossa_nonché_le_modalità | 2 |
| riscossa_nonché_le_modalità_relative | 2 |
| in_materia_di_riscossione_delle | 2 |
| di_riscossione_delle_proprie_entrate | 2 |
| costituiscono_titolo_per_la_riscossione | 2 |
| è_vietata_la_riscossione_di | 2 |
| vietata_la_riscossione_di_qualsiasi | 2 |
| divieto_di_riscossione_di_qualsiasi | 2 |
| le_modalità_di_riscossione_dell | 2 |
| disciplina_delle_modalità_di_riscossione | 2 |
| che_il_sistema_di_riscossione | 2 |
| accertamento_e_di_riscossione_delle | 2 |
| le_modalità_di_riscossione_e | 2 |
| il_procedimento_di_riscossione_coattiva | 2 |
| sospensione_del_procedimento_di_riscossione | 2 |
| sulla_riscossione_delle_entrate_patrimoniali | 2 |
| finanziaria_per_provvedere_alla_riscossione | 2 |
| la_riscossione_delle_imposte_dovute | 2 |
| e_riscossione_delle_imposte_sui | 2 |
| sistema_di_riscossione_delle_imposte | 2 |
| di_riscossione_delle_imposte_in | 2 |
| per_la_determinazione_e_riscossione | 2 |
| la_determinazione_e_riscossione_delle | 2 |
| accertamento_e_alla_riscossione_dei | 2 |
| e_alla_riscossione_dei_tributi | 2 |
| tributi_erariali_riscossi_nella_regione | 2 |
| fase_della_realizzazione_o_riscossione | 2 |
| rimborso_di_tributi_riscossi_in | 2 |
| nuove_entrate_tributarie_erariali_riscosse | 2 |
| che_la_regione_direttamente_riscuote | 2 |
| la_regione_direttamente_riscuote_e | 2 |
| imposte_di_fabbricazione_riscosse_nella | 2 |
| di_fabbricazione_riscosse_nella_regione | 2 |
| la_disciplina_della_riscossione_delle | 2 |
| disciplina_della_riscossione_delle_imposte | 2 |
| di_credito_delegate_alla_riscossione | 2 |
| la_normativa_sulla_riscossione_delle | 2 |
| la_riscossione_dei_tributi_in | 2 |
| riscossione_dei_tributi_in_sicilia | 2 |
| indirette_comunque_denominate_riscosse_nell | 2 |
| comunque_denominate_riscosse_nell_ambito | 2 |
| denominate_riscosse_nell_ambito_del | 2 |
| destinatario_dei_tributi_da_riscuotere | 2 |
| tributarie_che_lo_stato_riscuote | 2 |
| che_lo_stato_riscuote_nel | 2 |
| lo_stato_riscuote_nel_territorio | 2 |
| riscosso_nell_ambito_del_territorio | 2 |
| remunerazione_del_servizio_di_riscossione | 2 |
| disciplina_dei_servizi_di_riscossione | 2 |
| dei_servizi_di_riscossione_dei | 2 |
| servizi_di_riscossione_dei_tributi | 2 |
| riscossione_dei_tributi_e_dallo | 2 |
| riscossione_dei_tributi_nell_esercizio | 2 |
| riscossione_dei_tributi_nell_ambito | 2 |
| del_nuovo_sistema_di_riscossione | 2 |
| gestione_del_servizio_di_riscossione | 2 |
| regime_della_riscossione_delle_imposte | 2 |
| concessione_del_servizio_di_riscossione | 2 |
| l_imposta_fosse_stata_riscossa | 2 |
| imposta_fosse_stata_riscossa_per | 2 |
| di_accertamento_o_di_riscossione | 2 |
| accertamento_o_di_riscossione_dell | 2 |
| o_di_riscossione_dell_amministrazione | 2 |
| di_riscossione_dell_amministrazione_medesima | 2 |
| riscossione_dell_amministrazione_medesima_ma | 2 |
| e_riscossione_delle_imposte_ha | 2 |
| al_concessionario_del_servizio_riscossione | 2 |
| concessionario_del_servizio_riscossione_tributi | 2 |
| riscossione_ai_sensi_dell_art | 2 |
| una_procedura_di_riscossione_coattiva | 2 |
| procedura_di_riscossione_coattiva_delle | 2 |
| delle_nuove_entrate_tributarie_riscosse | 2 |
| nuove_entrate_tributarie_riscosse_nel | 2 |
| riscosse_nel_suo_territorio_richiede | 2 |
| reddito_delle_persone_giuridiche_riscosse | 2 |
| delle_persone_giuridiche_riscosse_nel | 2 |
| persone_giuridiche_riscosse_nel_territorio | 2 |
| giuridiche_riscosse_nel_territorio_della | 2 |
| tutte_le_entrate_erariali_riscosse | 2 |
| le_entrate_erariali_riscosse_nell | 2 |
| entrate_erariali_riscosse_nell_ambito | 2 |
| imposta_è_riscossa_col_sistema | 2 |
| è_riscossa_col_sistema_del | 2 |
| riscossa_col_sistema_del_versamento | 2 |
| versamento_al_concessionario_della_riscossione | 2 |
| al_concessionario_della_riscossione_ovvero | 2 |
| concessionario_della_riscossione_ovvero_delega | 2 |
| della_riscossione_ovvero_delega_ad | 2 |
| riscossione_ovvero_delega_ad_un | 2 |
| soltanto_la_fase_della_riscossione | 2 |
| la_fase_della_riscossione_dell | 2 |
| fase_della_riscossione_dell_imposta | 2 |
| della_riscossione_dell_imposta_come | 2 |
| riscossione_dell_imposta_come_si | 2 |
| rinvio_alle_modalità_di_riscossione | 2 |
| modalità_di_riscossione_dell_irpef | 2 |
| di_riscossione_dell_irpef_irpeg | 2 |
| riscossione_dell_irpef_irpeg_ed | 2 |
| allo_stato_di_tributi_riscossi | 2 |
| stato_di_tributi_riscossi_nella | 2 |
| di_tributi_riscossi_nella_regione | 2 |
| tributi_riscossi_nella_regione_esplicite | 2 |
| riscossi_nella_regione_esplicite_norme | 2 |
| patrimonio_netto_delle_imprese_riscossa | 2 |
| di_assicurare_la_tempestiva_riscossione | 2 |
| assicurare_la_tempestiva_riscossione_dei | 2 |
| la_tempestiva_riscossione_dei_crediti | 2 |
| riscossione_coattiva_delle_imposte_dirette | 2 |
| credito_fiscale_nella_riscossione_coattiva | 2 |
| fiscale_nella_riscossione_coattiva_delle | 2 |
| in_vigore_per_la_riscossione | 2 |
| vigore_per_la_riscossione_delle | 2 |
| della_disciplina_della_riscossione_coattiva | 2 |
| la_riscossione_di_entrate_di | 2 |
| riscossione_di_entrate_di_natura | 2 |
| riscossa_e_non_dovuta_sentenza | 2 |
| disporre_la_sospensione_della_riscossione | 2 |
| di_contestazione_giudiziaria_la_riscossione | 2 |
| contestazione_giudiziaria_la_riscossione_coattiva | 2 |
| giudiziaria_la_riscossione_coattiva_delle | 2 |
| la_riscossione_coattiva_delle_imposte | 2 |
| riscossione_coattiva_delle_imposte_avviene | 2 |
| della_disciplina_positiva_della_riscossione | 2 |
| disciplina_positiva_della_riscossione_delle | 2 |
| positiva_della_riscossione_delle_stesse | 2 |
| della_riscossione_delle_stesse_entrate | 2 |
| riscossione_delle_stesse_entrate_tributarie | 2 |
| titolo_per_la_riscossione_nei | 2 |
| per_la_riscossione_nei_confronti | 2 |
| la_sospensione_della_riscossione_in | 2 |
| riscossione_delle_imposte_non_pagate | 2 |
| disciplina_della_riscossione_coattiva_delle | 2 |
| erariali_riscosse_nel_suo_ambito | 2 |
| riscosse_nel_suo_ambito_territoriale | 2 |
| di_entrate_tributarie_erariali_riscosse | 2 |
| e_da_porre_in_riscossione | 2 |
| da_porre_in_riscossione_secondo | 2 |
| porre_in_riscossione_secondo_le | 2 |
| in_riscossione_secondo_le_norme | 2 |
| riscossione_secondo_le_norme_previste | 2 |
| confronti_si_procede_a_riscossione | 2 |
| si_procede_a_riscossione_coattiva | 2 |
| procede_a_riscossione_coattiva_cosicché | 2 |
| a_riscossione_coattiva_cosicché_è | 2 |
| riscossione_coattiva_cosicché_è_evidente | 2 |
| della_procedura_di_riscossione_coattiva | 2 |
| della_riscossione_mediante_ruolo_e | 2 |
| sistema_di_riscossione_delle_entrate | 2 |
| procedura_di_riscossione_coattiva_di | 2 |
| la_procedura_di_riscossione_dei | 2 |
| procedura_di_riscossione_dei_contributi | 2 |
| di_riscossione_dei_contributi_consortili | 2 |
| di_riversamento_delle_somme_riscosse | 2 |
| riversamento_delle_somme_riscosse_per | 2 |
| delle_somme_riscosse_per_l | 2 |
| somme_riscosse_per_l_imposta | 2 |
| riscosse_per_l_imposta_regionale | 2 |
| parte_dei_tributi_erariali_riscosso | 2 |
| dei_tributi_erariali_riscosso_nel | 2 |
| tributi_erariali_riscosso_nel_territorio | 2 |
| erariali_riscosso_nel_territorio_regionale | 2 |
| accertamento_liquidazione_e_riscossione_dell | 2 |
| di_liquidazione_accertamento_e_riscossione | 2 |
| riscosse_a_titolo_di_irap | 2 |
| il_servizio_di_riscossione_è | 2 |
| servizio_di_riscossione_è_istituito | 2 |
| di_riscossione_è_istituito_e | 2 |
| riscossione_è_istituito_e_disciplinato | 2 |
| concorrente_in_materia_di_riscossione | 2 |
| di_riscossione_delle_imposte_di | 2 |
| riscossi_in_violazione_di_norme | 2 |
| razionalizzazione_del_sistema_di_riscossione | 2 |
| gettito_delle_tasse_automobilistiche_riscosse | 2 |
| somme_riscosse_alla_tesoreria_dello | 2 |
| riscosse_alla_tesoreria_dello_stato | 2 |
| il_cui_gettito_localmente_riscosso | 2 |
| di_controllo_e_riscossione_delle | 2 |
| controllo_e_riscossione_delle_tasse | 2 |
| riscosso_nell_ambito_della_regione | 2 |
| delle_somme_riscosse_e_approva | 2 |
| somme_riscosse_e_approva_le | 2 |
| riscosse_e_approva_le_convenzioni | 2 |
| delle_somme_riscosse_dal_concessionario | 2 |
| il_meccanismo_di_riscossione_lascia | 2 |
| fini_delle_modalità_di_riscossione | 2 |
| delle_modalità_di_riscossione_e | 2 |
| modalità_di_riscossione_e_riversamento | 2 |
| di_riscossione_e_riversamento_delle | 2 |
| riscossione_e_riversamento_delle_entrate | 2 |
| alcune_eccezioni_riscosso_nel_territorio | 2 |
| eccezioni_riscosso_nel_territorio_della | 2 |
| erariali_dirette_o_indirette_riscosse | 2 |
| dirette_o_indirette_riscosse_nell | 2 |
| o_indirette_riscosse_nell_ambito | 2 |
| la_riscossione_delle_imposte_complementari | 2 |
| riscossione_delle_imposte_complementari_e | 2 |
| l_interesse_fiscale_alla_riscossione | 2 |
| interesse_fiscale_alla_riscossione_dell | 2 |
| fiscale_alla_riscossione_dell_imposta | 2 |
| alla_riscossione_dell_imposta_e | 2 |
| riscossione_dell_imposta_e_quello | 2 |
| di_procedere_alla_riscossione_discipline | 2 |
| procedere_alla_riscossione_discipline_di | 2 |
| alla_riscossione_discipline_di_contenuto | 2 |
| riscossione_discipline_di_contenuto_sostanzialmente | 2 |
| giurisdizionale_e_quello_alla_riscossione | 2 |
| e_quello_alla_riscossione_dei | 2 |
| quello_alla_riscossione_dei_tributi | 2 |
| entrate_riscosse_nell_ambito_del | 2 |
| l_attività_di_riscossione_dei | 2 |
| la_riscossione_dei_tributi_di | 2 |
| riscossione_dei_tributi_di_propria | 2 |
| regionali_in_materia_di_riscossione | 2 |
| pur_se_i_premi_riscossi | 2 |
| somme_derivanti_dalla_riscossione_del | 2 |
| n_recante_disposizioni_sulla_riscossione | 2 |
| recante_disposizioni_sulla_riscossione_delle | 2 |
| attività_amministrativa_concernente_la_riscossione | 2 |
| amministrativa_concernente_la_riscossione_i | 2 |
| concernente_la_riscossione_i_rimborsi | 2 |
| riscossa_dal_soggetto_che_gestisce | 2 |
| comunitari_e_fiscali_di_riscossione | 2 |
| e_fiscali_di_riscossione_e | 2 |
| fiscali_di_riscossione_e_di | 2 |
| di_riscossione_e_di_procedure | 2 |
| riscossione_e_di_procedure_di | 2 |
| reddito_delle_persone_fisiche_riscosse | 2 |
| delle_persone_fisiche_riscosse_nel | 2 |
| persone_fisiche_riscosse_nel_territorio | 2 |
| fisiche_riscosse_nel_territorio_della | 2 |
| nella_medesima_regione_ancorché_riscosse | 2 |
| medesima_regione_ancorché_riscosse_fuori | 2 |
| tariffa_è_applicata_e_riscossa | 2 |
| e_riscossione_dell_imposta_comunale | 2 |
| riscossione_dell_imposta_comunale_sugli | 2 |
| e_della_riscossione_di_altre | 2 |
| della_riscossione_di_altre_entrate | 2 |
| riscossione_di_altre_entrate_compatibilmente | 2 |
| pagamento_l_agente_della_riscossione | 2 |
| ai_tributi_riscossi_nel_territorio | 2 |
| quello_del_luogo_di_riscossione | 2 |
| generale_del_luogo_di_riscossione | 2 |
| sul_luogo_della_riscossione_che | 2 |
| della_riscossione_del_tributo_e | 2 |
| riscossione_del_tributo_e_non | 2 |
| riscossi_nell_àmbito_del_territorio | 2 |
| indipendentemente_dal_luogo_della_riscossione | 2 |
| luogo_della_riscossione_del_tributo | 2 |
| erariali_riscossi_nel_territorio_della | 2 |
| questione_relativo_a_quanto_riscosso | 2 |
| relativo_a_quanto_riscosso_sul | 2 |
| a_quanto_riscosso_sul_proprio | 2 |
| quanto_riscosso_sul_proprio_territorio | 2 |
| riscosso_sul_proprio_territorio_la | 2 |
| riforma_del_sistema_della_riscossione | 2 |
| svincolato_dal_presupposto_della_riscossione | 2 |
| dal_presupposto_della_riscossione_nel | 2 |
| presupposto_della_riscossione_nel_territorio | 2 |
| della_riscossione_nel_territorio_regionale | 2 |
| riscossione_nel_territorio_regionale_di | 2 |
| alle_entrate_tributarie_erariali_riscosse | 2 |
| richiesta_dell_agente_della_riscossione | 2 |
| che_l_agente_della_riscossione | 2 |
| tassa_automobilistica_regionale_riscossa_in | 2 |
| automobilistica_regionale_riscossa_in_sicilia | 2 |
| regione_dei_relativi_proventi_riscossi | 2 |
| dei_relativi_proventi_riscossi_in | 2 |
| relativi_proventi_riscossi_in_sicilia | 2 |
| gettito_di_tributi_erariali_riscossi | 2 |
| sottoindicate_entrate_tributarie_erariali_riscosse | 2 |
| maggiori_entrate_riscosse_nel_territorio | 2 |
| dall_agente_della_riscossione_competente | 2 |
| agente_della_riscossione_competente_per | 2 |
| della_riscossione_competente_per_la | 2 |
| riscossione_competente_per_la_sicilia | 2 |
| riguardano_tutti_i_tributi_riscossi | 2 |
| tutti_i_tributi_riscossi_nel | 2 |
| riscossi_nel_territorio_siciliano_non | 2 |
| riguardano_tributi_riscossi_in_sicilia | 2 |
| l_agente_della_riscossione_s | 2 |
| agente_della_riscossione_s_p | 2 |
| della_riscossione_s_p_a | 2 |
| riscossione_s_p_a_equitalia | 2 |
| riscossione_dei_tributi_sentenza_n | 2 |
| misura_in_cui_sono_riscosse | 2 |
| in_cui_sono_riscosse_nell | 2 |
| cui_sono_riscosse_nell_ambito | 2 |
| sono_riscosse_nell_ambito_del | 2 |
| riscosse_nel_territorio_della_stessa | 2 |
| parte_relativa_a_tributi_riscossi | 2 |
| relativa_a_tributi_riscossi_in | 2 |
| a_tributi_riscossi_in_sicilia | 2 |
| tributi_riscossi_in_sicilia_e | 2 |
| riscossi_in_sicilia_e_quindi | 2 |
| dei_tributi_riscossi_nel_territorio | 2 |
| a_riferimento_le_entrate_riscosse | 2 |
| riferimento_le_entrate_riscosse_in | 2 |
| le_entrate_riscosse_in_tutto | 2 |
| entrate_riscosse_in_tutto_il | 2 |
| riscosse_in_tutto_il_territorio | 2 |
| nell_accertamento_e_nella_riscossione | 2 |
| accertamento_e_nella_riscossione_dell | 2 |
| e_nella_riscossione_dell_imposta | 2 |
| nella_riscossione_dell_imposta_in | 2 |
| e_alla_riscossione_dell_iva | 2 |
| l_integrale_riscossione_dell_iva | 2 |
| territorio_regionale_anche_se_riscosse | 2 |
| regionale_anche_se_riscosse_nel | 2 |
| anche_se_riscosse_nel_restante | 2 |
| se_riscosse_nel_restante_territorio | 2 |
| riscosse_nel_restante_territorio_dello | 2 |
| siciliana_dei_tributi_erariali_riscossi | 2 |
| di_accertamento_e_riscossione_della | 2 |
| accertamento_e_riscossione_della_quota | 2 |
| gettito_dei_propri_tributi_riscossi | 2 |
| dei_propri_tributi_riscossi_sul | 2 |
| propri_tributi_riscossi_sul_territorio | 2 |
| tributi_riscossi_sul_territorio_siciliano | 2 |
| servizio_di_riscossione_che_hanno | 2 |
| di_riscossione_che_hanno_sede | 2 |
| riscossione_che_hanno_sede_nella | 2 |
| accertamento_e_riscossione_dei_propri | 2 |
| e_riscossione_dei_propri_tributi | 2 |
| riscossione_dei_propri_tributi_lo | 2 |
| di_accertamento_e_riscossione_comporta | 2 |
| accertamento_e_riscossione_comporta_che | 2 |
| e_riscossione_comporta_che_ferma | 2 |
| riscossione_comporta_che_ferma_la | 2 |
| atto_di_accertamento_e_riscossione | 2 |
| di_accertamento_e_riscossione_a | 2 |
| accertamento_e_riscossione_a_quest | 2 |
| e_riscossione_a_quest_ultimo | 2 |
| riscossione_a_quest_ultimo_ne | 2 |
| normativo_di_quantificazione_e_riscossione | 2 |
| di_quantificazione_e_riscossione_del | 2 |
| quantificazione_e_riscossione_del_gettito | 2 |
| e_riscossione_del_gettito_tributario | 2 |
| riscossione_del_gettito_tributario_spettante | 2 |
| centralizzazione_dei_meccanismi_di_riscossione | 2 |
| dei_meccanismi_di_riscossione_e | 2 |
| meccanismi_di_riscossione_e_riparto | 2 |
| di_riscossione_e_riparto_tra | 2 |
| riscossione_e_riparto_tra_gli | 2 |
| funzioni_in_materia_di_riscossione | 2 |
| in_materia_di_riscossione_accertamento | 2 |
| materia_di_riscossione_accertamento_recupero | 2 |
| di_riscossione_accertamento_recupero_rimborsi | 2 |
| riscossione_accertamento_recupero_rimborsi_e | 2 |
| disposto_dall_agente_della_riscossione | 2 |
| accertamento_e_di_riscossione_notificati | 2 |
| e_di_riscossione_notificati_al | 2 |
| di_riscossione_notificati_al_contribuente | 2 |
| diritto_alla_ripartizione_del_riscosso | 2 |
| agli_emolumenti_per_il_riscosso | 2 |
| all_accertamento_ed_alla_riscossione | 2 |
| al_servizio_di_riscossione_dei | 2 |
| materia_di_accertamento_e_riscossione | 2 |
| procedure_di_accertamento_e_riscossione | 2 |
| accertamento_e_riscossione_di_imposte | 2 |
| e_riscossione_di_imposte_non | 2 |
| riscossione_di_imposte_non_dichiarate | 2 |
| affidati_agli_agenti_della_riscossione | 2 |
| ottimizzare_l_attività_di_riscossione | 2 |
| di_accertamento_e_riscossione_del | 2 |
| dall_agente_per_la_riscossione | 2 |
| della_riscossione_delle_entrate_patrimoniali | 2 |
| contribuente_assoggettato_a_riscossione_esattoriale | 2 |
| di_procedere_a_riscossione_esattoriale | 2 |
| diritto_dell_agente_della_riscossione | 2 |
| dell_agente_della_riscossione_a | 2 |
| dell_agente_della_riscossione_di | 2 |
| della_riscossione_di_procedere_ad | 2 |
| riscossione_di_procedere_ad_esecuzione | 2 |
| cui_si_fonda_la_riscossione | 2 |
| contestazione_della_legittimità_della_riscossione | 2 |
| della_parte_assoggettata_a_riscossione | 2 |
| parte_assoggettata_a_riscossione_esattoriale | 2 |
| diritto_di_procedere_alla_riscossione | 2 |
| procedere_a_riscossione_coattiva_e | 2 |
| abilita_il_concessionario_della_riscossione | 2 |
| il_concessionario_della_riscossione_alla | 2 |
| concessionario_della_riscossione_alla_notificazione | 2 |
| della_riscossione_alla_notificazione_diretta | 2 |
| riscossione_alla_notificazione_diretta_senza | 2 |
| l_agente_della_riscossione_nella | 2 |
| la_riforma_della_riscossione_coattiva | 2 |
| favore_dell_agente_della_riscossione | 2 |
| iniziativa_dell_agente_della_riscossione | 2 |
| opera_dell_agente_della_riscossione | 2 |
| per_la_riscossione_dei_ruoli | 2 |
| agenti_della_riscossione_dal_gennaio | 2 |
| creditore_e_agente_della_riscossione | 2 |
| e_agente_della_riscossione_di | 2 |
| agente_della_riscossione_di_durata | 2 |
| della_riscossione_di_durata_oggettivamente | 2 |
| riscossione_di_durata_oggettivamente_abnorme | 2 |
| accertamento_dell_effettiva_riscuotibilità_di | 2 |
| dell_effettiva_riscuotibilità_di_un | 2 |
| effettiva_riscuotibilità_di_un_credito | 2 |
| attività_di_riscossione_ovvero_addirittura | 2 |
| di_riscossione_ovvero_addirittura_la | 2 |
| riscossione_ovvero_addirittura_la_loro | 2 |
| qualità_di_agente_della_riscossione | 2 |
| di_agente_della_riscossione_del | 2 |
| agente_della_riscossione_del_comune | 2 |
| della_riscossione_del_comune_di | 2 |
| riscossione_del_comune_di_teramo | 2 |
| tra_gli_agenti_della_riscossione | 2 |
| gli_agenti_della_riscossione_cui | 2 |
| agenti_della_riscossione_cui_unicamente | 2 |
| servizio_nazionale_della_riscossione_i | 2 |
| nazionale_della_riscossione_i_riferimenti | 2 |
| della_riscossione_i_riferimenti_contenuti | 2 |
| riscossione_i_riferimenti_contenuti_in | 2 |
| servizio_nazionale_della_riscossione_si | 2 |
| nazionale_della_riscossione_si_intendono | 2 |
| della_riscossione_si_intendono_riferiti | 2 |
| riscossione_si_intendono_riferiti_alla | 2 |
| si_intendono_riferiti_alla_riscossione | 2 |
| intendono_riferiti_alla_riscossione_s | 2 |
| riferiti_alla_riscossione_s_p | 2 |
| applicare_dal_ottobre_alla_riscossione | 2 |
| complessivamente_denominate_agenti_della_riscossione | 2 |
| tra_agenti_della_riscossione_e | 2 |
| del_principio_del_non_riscosso | 2 |
| principio_del_non_riscosso_per | 2 |
| del_non_riscosso_per_riscosso | 2 |
| i_concessionari_della_riscossione_e | 2 |
| concessionari_della_riscossione_e_proroghe | 2 |
| della_riscossione_e_proroghe_specifiche | 2 |
| riscossione_e_proroghe_specifiche_che | 2 |
| soggetti_pubblici_della_riscossione_cioè | 2 |
| pubblici_della_riscossione_cioè_i | 2 |
| della_riscossione_cioè_i_soggetti | 2 |
| riscossione_cioè_i_soggetti_a | 2 |
| disciplina_relativa_alla_riscossione_che | 2 |
| alla_riscossione_coattiva_delle_entrate | 2 |
| alle_società_partecipate_da_riscossione | 2 |
| società_partecipate_da_riscossione_spa | 2 |
| partecipate_da_riscossione_spa_poi | 2 |
| da_riscossione_spa_poi_gruppo | 2 |
| affidate_agli_agenti_della_riscossione | 2 |
| di_agenti_pubblici_della_riscossione | 2 |
| pubblici_nell_attività_di_riscossione | 2 |
| nell_attività_di_riscossione_degli | 2 |
| attività_di_riscossione_degli_enti | 2 |
| di_riscossione_degli_enti_territoriali | 2 |
| riscossione_degli_enti_territoriali_chiamati | 2 |
| di_riscossione_risalenti_alle_precedenti | 2 |
| riscossione_risalenti_alle_precedenti_gestioni | 2 |
| alla_riscossione_del_contributo_unificato | 2 |
| di_riscossione_del_contributo_unificato | 2 |
| affidato_il_servizio_di_riscossione | 2 |
| di_garantire_una_riscossione_effettiva | 2 |
| loro_territorio_nonché_la_riscossione | 2 |
| territorio_nonché_la_riscossione_effettiva | 2 |
| nonché_la_riscossione_effettiva_delle | 2 |
| la_riscossione_effettiva_delle_risorse | 2 |
| attività_di_riscossione_delle_regioni | 2 |
| riscossione_dei_tributi_e_contributi | 2 |
| somme_iscritte_a_ruolo_riscosse | 2 |
| iscritte_a_ruolo_riscosse_e | 2 |
| a_ruolo_riscosse_e_dei | 2 |
| ruolo_riscosse_e_dei_relativi | 2 |
| riscosse_e_dei_relativi_interessi | 2 |
| all_agente_della_riscossione_dal | 2 |
| agente_della_riscossione_dal_gennaio | 2 |
| riscossione_si_intendono_applicabili_sin | 2 |
| agenti_pubblici_della_riscossione_e | 2 |
| che_le_somme_riscosse_dall | 2 |
| le_somme_riscosse_dall_avvocatura | 2 |
| somme_riscosse_dall_avvocatura_dello | 2 |
| affidati_all_agente_della_riscossione | 2 |
| iva_su_crediti_non_riscossi | 2 |
| su_crediti_non_riscossi_nelle | 2 |
| crediti_non_riscossi_nelle_procedure | 2 |
| non_riscossi_nelle_procedure_concorsuali | 2 |
| riscossi_nelle_procedure_concorsuali_novellando | 2 |
| cui_il_contribuente_non_riscuota | 2 |
| il_contribuente_non_riscuota_il | 2 |
| contribuente_non_riscuota_il_canone | 2 |
| non_riscuota_il_canone_reddito | 2 |
| riscuota_il_canone_reddito_e | 2 |
| a_costituirsi_con_la_riscossione | 1 |
| costituirsi_con_la_riscossione_dei | 1 |
| con_la_riscossione_dei_diritti | 1 |
| la_riscossione_dei_diritti_indicati | 1 |
| riscossione_dei_diritti_indicati_nel | 1 |
| e_alle_modalità_della_riscossione | 1 |
| alle_modalità_della_riscossione_è | 1 |
| modalità_della_riscossione_è_palese | 1 |
| della_riscossione_è_palese_che | 1 |
| riscossione_è_palese_che_anche | 1 |
| per_quanto_riguarda_la_riscossione | 1 |
| quanto_riguarda_la_riscossione_cui | 1 |
| riguarda_la_riscossione_cui_si | 1 |
| la_riscossione_cui_si_riferisce | 1 |
| riscossione_cui_si_riferisce_oltre | 1 |
| a_partire_da_giugno_riscossi | 1 |
| partire_da_giugno_riscossi_per | 1 |
| da_giugno_riscossi_per_conto | 1 |
| attualmente_preposti_alla_riscossione_e | 1 |
| preposti_alla_riscossione_e_nel | 1 |
| alla_riscossione_e_nel_secondo | 1 |
| riscossione_e_nel_secondo_comma | 1 |
| non_è_limitato_alla_riscossione | 1 |
| è_limitato_alla_riscossione_ma | 1 |
| limitato_alla_riscossione_ma_in | 1 |
| alla_riscossione_ma_in_parte | 1 |
| riscossione_ma_in_parte_riguarda | 1 |
| accertamento_e_di_riscossione_che | 1 |
| e_di_riscossione_che_sono | 1 |
| di_riscossione_che_sono_concettualmente | 1 |
| riscossione_che_sono_concettualmente_distinte | 1 |
| quanto_riguarda_quella_di_riscossione | 1 |
| riguarda_quella_di_riscossione_non | 1 |
| quella_di_riscossione_non_sono | 1 |
| di_riscossione_non_sono_intervenute | 1 |
| riscossione_non_sono_intervenute_disposizioni | 1 |
| di_stabilire_se_la_riscossione | 1 |
| stabilire_se_la_riscossione_dei | 1 |
| se_la_riscossione_dei_tributi | 1 |
| la_riscossione_dei_tributi_erariali | 1 |
| riscossione_dei_tributi_erariali_sia | 1 |
| rientri_nel_limiti_della_riscossione | 1 |
| nel_limiti_della_riscossione_sul | 1 |
| limiti_della_riscossione_sul_primo | 1 |
| della_riscossione_sul_primo_punto | 1 |
| riscossione_sul_primo_punto_questa | 1 |
| limitatamente_alla_fase_della_riscossione | 1 |
| alla_fase_della_riscossione_dei | 1 |
| fase_della_riscossione_dei_tributi | 1 |
| della_riscossione_dei_tributi_invero | 1 |
| riscossione_dei_tributi_invero_il | 1 |
| autorizza_la_regione_a_riscuotere | 1 |
| la_regione_a_riscuotere_direttamente | 1 |
| regione_a_riscuotere_direttamente_le | 1 |
| riscosse_da_organi_statali_che | 1 |
| a_partire_dal_giugno_riscossi | 1 |
| partire_dal_giugno_riscossi_per | 1 |
| dal_giugno_riscossi_per_conto | 1 |
| attualmente_preposti_alla_riscossione_rispetto | 1 |
| preposti_alla_riscossione_rispetto_a | 1 |
| alla_riscossione_rispetto_a_tali | 1 |
| riscossione_rispetto_a_tali_organi | 1 |
| siciliana_il_potere_di_riscuotere | 1 |
| il_potere_di_riscuotere_tributi | 1 |
| potere_di_riscuotere_tributi_erariali | 1 |
| di_riscuotere_tributi_erariali_occorre | 1 |
| riscuotere_tributi_erariali_occorre_precisare | 1 |
| regolati_dalla_legge_sulla_riscossione | 1 |
| dalla_legge_sulla_riscossione_delle | 1 |
| il_contenuto_della_parola_riscossione | 1 |
| contenuto_della_parola_riscossione_non | 1 |
| della_parola_riscossione_non_va | 1 |
| parola_riscossione_non_va_limitato | 1 |
| riscossione_non_va_limitato_alla | 1 |
| rendono_possibile_la_stessa_riscossione | 1 |
| possibile_la_stessa_riscossione_della | 1 |
| la_stessa_riscossione_della_imposta | 1 |
| stessa_riscossione_della_imposta_entro | 1 |
| riscossione_della_imposta_entro_questi | 1 |
| strettamente_alla_materia_della_riscossione | 1 |
| alla_materia_della_riscossione_delle | 1 |
| della_riscossione_delle_imposte_posto | 1 |
| riscossione_delle_imposte_posto_che | 1 |
| accertamento_e_della_riscossione_nella | 1 |
| e_della_riscossione_nella_specie | 1 |
| della_riscossione_nella_specie_non | 1 |
| riscossione_nella_specie_non_è | 1 |
| appartenenza_alla_fase_della_riscossione | 1 |
| alla_fase_della_riscossione_risulta | 1 |
| fase_della_riscossione_risulta_come | 1 |
| della_riscossione_risulta_come_si | 1 |
| riscossione_risulta_come_si_è | 1 |
| atti_amministrativi_inerenti_alla_riscossione | 1 |
| amministrativi_inerenti_alla_riscossione_delle | 1 |
| inerenti_alla_riscossione_delle_imposte | 1 |
| alla_riscossione_delle_imposte_nel | 1 |
| riscossione_delle_imposte_nel_territorio | 1 |
| ed_alle_modalità_della_riscossione | 1 |
| alle_modalità_della_riscossione_occorre | 1 |
| modalità_della_riscossione_occorre_che | 1 |
| della_riscossione_occorre_che_anche | 1 |
| riscossione_occorre_che_anche_a | 1 |
| di_quanto_riguarda_la_riscossione | 1 |
| quanto_riguarda_la_riscossione_le | 1 |
| riguarda_la_riscossione_le_norme | 1 |
| la_riscossione_le_norme_statali | 1 |
| riscossione_le_norme_statali_e | 1 |
| in_genere_e_di_riscossione | 1 |
| genere_e_di_riscossione_di | 1 |
| di_riscossione_di_tributi_erariali | 1 |
| riscossione_di_tributi_erariali_in | 1 |
| ad_emanare_norme_sulla_riscossione | 1 |
| emanare_norme_sulla_riscossione_dei | 1 |
| norme_sulla_riscossione_dei_tributi | 1 |
| sulla_riscossione_dei_tributi_non | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
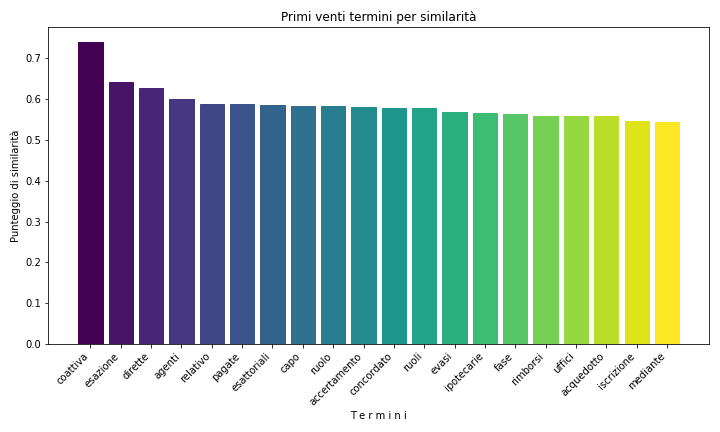
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 44 |
| 2000 | 41 |
| 2015 | 39 |
| 2008 | 37 |
| 1989 | 34 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2015 | 26 |
| 2019 | 19 |
| 2016 | 18 |
| 2012 | 17 |
| 2017 | 17 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Franco Gallo | 85 | 6.63544106167057 |
| Aldo Carosi | 54 | 4.21545667447307 |
| Francesco Greco | 41 | 3.20062451209992 |
| Valerio Onida | 38 | 2.9664324746292 |
| Massimo Vari | 36 | 2.81030444964871 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 39 | 5.92705167173252 |
| Franco Gallo | 28 | 4.25531914893617 |
| Valerio Onida | 26 | 3.95136778115502 |
| Gabriele Pescatore | 18 | 2.73556231003039 |
| Massimo Vari | 16 | 2.43161094224924 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| riscossione | 3375 | 5 |
| riscosse | 434 | 298 |
| riscossi | 199 | 733 |
| riscosso | 193 | 754 |
| riscossa | 106 | 1397 |
| riscuotere | 73 | 1928 |
| riscossioni | 40 | 2993 |
| riscuote | 26 | 4045 |
| riscuotibili | 6 | 8873 |
| riscuotono | 6 | 8873 |
| riscuotibile | 4 | 10725 |
| riscuotibilità | 4 | 10725 |
| riscuota | 3 | 12071 |
| riscuotersi | 3 | 12071 |
| riscossore | 2 | 13990 |
| riscossori | 2 | 13990 |
| riscuoterli | 2 | 13990 |
| riscosssione | 1 | 17335 |
| riscuoterebbero | 1 | 17335 |
| riscuoterla | 1 | 17335 |
| riscuotessero | 1 | 17335 |
| riscuoteva | 1 | 17335 |
| riscuotitore | 1 | 17335 |
| riscuotitori | 1 | 17335 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| riscossione | 1249 | 3 |
| riscosse | 227 | 187 |
| riscossi | 108 | 491 |
| riscosso | 100 | 538 |
| riscossa | 53 | 1079 |
| riscuotere | 32 | 1741 |
| riscossioni | 14 | 3230 |
| riscuote | 14 | 3230 |
| riscuotibile | 4 | 6573 |
| riscuotono | 4 | 6573 |
| riscuota | 2 | 8878 |
| riscuotibili | 2 | 8878 |
| riscuotibilità | 2 | 8878 |
| riscossori | 1 | 11207 |
| riscuoterebbero | 1 | 11207 |
| riscuoterla | 1 | 11207 |
| riscuoterli | 1 | 11207 |
| riscuotessero | 1 | 11207 |
| riscuoteva | 1 | 11207 |
| riscuotitore | 1 | 11207 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.