Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-09.txt | 1697 | 1697 | siciliano per la legislazione concorrente . inoltre , poiché risponde ad una esigenza fondamentale per l economia e per l | eguaglianza | di tutti i cittadini , a qualsiasi parte del territorio della repubblica appartengono , che l obbligazione tributaria si ricolleghi |
| 1957-116.txt | 1539 | 1539 | annulli gli effetti caratteristici di un istituto quale quello della prescrizione , fondamentale dell ordinamento giuridico , non può essere | egualmente | emanata dal legislatore regionale . né maggior consistenza rivela la seconda ragione addotta . non già che la corte intenda |
| 1957-124.txt | 957 | 957 | la sentenza n . 9 del 17 gennaio 1957 . la sentenza n . 113 del 28 giugno 1957 ribadiva | uguali | principi , mettendo in rilievo che , nella materia della finanza locale , la regione incontra , oltre che gli |
| 1957-129.txt | 2768 | 2768 | . una maggiore consistenza mostra invece l argomento tratto dall art . 3 della costituzione che consacra il principio della | eguaglianza | dei cittadini davanti alla legge , principio che sarebbe stato violato per effetto dell entrata in vigore delle leggi siciliana |
| 1957-19.txt | 295 | 295 | . 17 dello statuto siciliano . inoltre , poiché risponde ad una esigenza fondamentale per l economia e per l | uguaglianza | di tutti i cittadini , a qualsiasi parte del territorio della repubblica appartengano , che l obbligazione tributaria si ricolleghi |
| 1957-47.txt | 482 | 482 | del 1935 e n . 2302 del 1936 ; la difesa della ” liquigas ” nella discussione orale ha fatto | uguale | rilievo . il r.d . 21 agosto 1937 , n . 1716 che , come risulta dalle sue premesse , |
| 1957-64.txt | 515 | 515 | il cui secondo comma postula proprio l adozione di misure legislative , che , in quanto dirette ad attuare la | eguaglianza | dei cittadini , non potrebbero operare se non modificando , mediante trattamenti adeguati , le loro situazioni in atto ; |
| 1957-65.txt | 153 | 153 | non fondate nella sentenza di questa corte n . 60 del 13 maggio 1957 , alla quale si rinvia . | egualmente | infondata deve ritenersi la questione di legittimità costituzionale dell art . 16 della legge stralcio che limitandosi ad aggiungere all |
| 1958-76.txt | 458 | 458 | le ripercussioni dirette e indidirette delle agevolazioni prospettate , può ritenersi in grado di concederle senza violare i principi di | eguaglianza | e di giustizia e senza danneggiare gravemente interessi meritevoli di tutela . situazioni economiche di carattere locale possono giustificare provvedimenti |
| 1958-76.txt | 505 | 505 | privilegio , bensì a ristabilire , nei limiti del possibile , un equilibrio turbato e pertanto a ricondurre le situazioni | disuguali | in una posizione di uguaglianza . ma quando il regime di privilegio concerne persone o beni facilmente spostabili da luogo |
| 1958-76.txt | 510 | 510 | , nei limiti del possibile , un equilibrio turbato e pertanto a ricondurre le situazioni disuguali in una posizione di | uguaglianza | . ma quando il regime di privilegio concerne persone o beni facilmente spostabili da luogo a luogo e si protrae |
| 1959-09.txt | 5943 | 5943 | ministeriali 12 giugno 1945 e 29 dicembre 1945 , e nel comma sesto che per gli stessi periodi sopraindicati resta | ugualmente | ferma la misura del contributo previsto dalla lett . d dell art . 1 della legge 13 giugno 1940 , |
| 1960-51.txt | 1258 | 1258 | il massimo dell imposizione . la discrezionalità dei comuni nell imporre la tassa in questione ( che non può essere | eguale | in tutti i comuni data la diversità della popolazione e delle complesse situazioni locali ) è adunque contenuta in sufficienti |
| 1960-70.txt | 2522 | 2522 | norme che nelle due ordinanze sono collegate , prospettandosi il dubbio che la disposizione impugnata abbia violato il principio dell | uguaglianza | sancito nell art . 3 . rispetto all art . 38 , perché si farebbero ricadere su una particolare categoria |
| 1961-21.txt | 472 | 472 | di quelli , e – in ogni caso – ponendo le condizioni necessarie perché questi diritti possano esser fatti valere | ugualmente | da tutti . la imposizione dell onere del pagamento del tributo , regolato quale presupposto imprescindibile della esperibilità dell azione |
| 1961-21.txt | 738 | 738 | 113 della costituzione , nei quali l uso delle parole tutti e sempre ha chiaramente lo scopo di ribadire la | uguaglianza | di diritto e di fatto di tutti i cittadini per quanto concerne la possibilità di richiedere e di ottenere la |
| 1961-34.txt | 216 | 216 | ricorso , chiaramente manifesta la volontà di impugnare la legge da entrambi gli indicati punti di vista , considerandola come | ugualmente | illegittima , sotto l uno e l altro riflesso . né il fatto che la violazione dei limiti della potestà |
| 1961-34.txt | 1833 | 1833 | della legge n . 43 , facendo venir meno la premessa della successiva legge n . 44 , porta a | eguale | dichiarazione per quest ultima , ai sensi dell art . 27 legge 11 marzo 1953 , n . 87 . |
| 1961-66.txt | 1303 | 1303 | alla competenza regionale – come è stato sostenuto dalla difesa della regione anche nella discussione orale – , essa esorbiterebbe | ugualmente | dai limiti statutari , in quanto la regione , nell esercizio della potestà legislativa di integrazione ed attuazione delle leggi |
| 1961-66.txt | 1823 | 1823 | relativa alla asserita conformità del sistema delta nominatività dei titoli azionari agli artt . 53 e 47 costituzione . viene | ugualmente | a cadere la domanda , proposta in via subordinata dalla difesa della regione , di limitare la dichiarazione di illegittimità |
| 1961-79.txt | 547 | 547 | illegittima perché contrastante con gli artt . 3 , 24 e 113 cost . , essendo incompatibile col principio di | uguaglianza | , col pari diritto di tutti i cittadini di agire in giudizio , con l inammissibilità di limitazioni al diritto |
| 1962-65.txt | 1234 | 1234 | che risulta anche il nessun fondamento della censura di violazione dell art . 77 della costituzione . 6 . – | egualmente | inaccoglibile è la denunzia del d.l.c.p.s . 13 maggio 1947 , n . 493 , e del d.l . 23 |
| 1962-65.txt | 2942 | 2942 | l art . 3 della costituzione , in quanto il criterio dell ettaro-coltura ha portato al risultato di imporre pesi | disuguali | a soggetti che si trovavano in condizioni di parità o pesi uguali a soggetti che non erano in uguali condizioni |
| 1962-65.txt | 2954 | 2954 | ettaro-coltura ha portato al risultato di imporre pesi disuguali a soggetti che si trovavano in condizioni di parità o pesi | uguali | a soggetti che non erano in uguali condizioni . l accertamento di queste ragioni di illegittimità rende superfluo l esame |
| 1962-65.txt | 2961 | 2961 | pesi disuguali a soggetti che si trovavano in condizioni di parità o pesi uguali a soggetti che non erano in | uguali | condizioni . l accertamento di queste ragioni di illegittimità rende superfluo l esame del dedotto contrasto delle citate disposizioni con |
| 1962-65.txt | 3190 | 3190 | del precedente decreto del 1940 , la norma stessa , nella parte in cui mantiene il sistema presuntivo , sarebbe | egualmente | illegittima per contrasto con l art . 3 della costituzione . 10 . – per effetto della dichiarazione di illegittimità |
| 1962-67.txt | 375 | 375 | per le finanze la facoltà di disporre con propri decreti speciali regimi di imposizione dell imposta generale sull entrata . | eguale | facoltà conferisce all assessore alle finanze l art . 10 della legge regionale 30 giugno 1956 , n . 40 |
| 1962-75.txt | 419 | 419 | con gli artt . 3 e 24 della costituzione , a causa dell incompatibilità del suo disposto col principio di | eguaglianza | e col pari diritto di tutti i cittadini di adire gli organi di giurisdizione . egualmente sussiste nella disposizione impugnata |
| 1962-75.txt | 435 | 435 | disposto col principio di eguaglianza e col pari diritto di tutti i cittadini di adire gli organi di giurisdizione . | egualmente | sussiste nella disposizione impugnata il contrasto con l art . 113 della costituzione . se è vero , infatti , |
| 1962-86.txt | 889 | 889 | esclude né restringe la tutela giurisdizionale , perché questa si può svolgere innanzi alle commissioni tributarie , che quella tutela | egualmente | realizzano e dinanzi alle quali il principio del solve et repete , nella specie , non si applica . ma |
| 1962-86.txt | 946 | 946 | può essere menomata mercé l imposizione del solve et repete . viene , inoltre , osservato che il principio di | eguaglianza | , ex art . 3 della costituzione , sul quale si suole anche fondare la illegittimità della regola del solve |
| 1962-86.txt | 1099 | 1099 | pretesa fatta valere sia prevista qual presupposto per invocare la tutela giurisdizionale . tali norme non rispettano il principio di | eguaglianza | perché come è stato già deciso da questa corte , ostacolano la tutela dei meno abbienti . e non si |
| 1962-87.txt | 142 | 142 | l uso di azioni giudiziarie generalmente ammesse ” . è noto che la corte ha costantemente interpretato il principio di | eguaglianza | non soltanto nel senso che esso imponga alla legge ordinaria di non operare discriminazioni fra i cittadini ai quali si |
| 1963-132.txt | 72 | 72 | deve essere compreso , quale membro effettivo , un funzionario degli uffici tecnici erariali , non contrasta col principio di | eguaglianza | affermato dall art . 3 della costituzione , e non menoma il principio della difesa , che l art . |
| 1963-132.txt | 133 | 133 | funzionario dell ufficio tecnico erariale non crea nessuna disparità fra il contribuente e l ufficio finanziario . il principio dell | eguaglianza | dei cittadini davanti alla legge non ha ingresso nel caso in esame , neppure se considerato in relazione al diritto |
| 1963-155.txt | 476 | 476 | primo comma , della costituzione ; norma che , costituendo fra l altro armonico e specifico sviluppo del principio d | eguaglianza | contenuto nell art . 3 della costituzione , si traduce , per quanto riguarda le imposte sui redditi , nell |
| 1963-155.txt | 500 | 500 | . 3 della costituzione , si traduce , per quanto riguarda le imposte sui redditi , nell esigenza di imposizione | uguale | per redditi uguali e di imposizione diversa per redditi diversi . in realtà l addizionale ed il suo aumento , |
| 1963-155.txt | 503 | 503 | costituzione , si traduce , per quanto riguarda le imposte sui redditi , nell esigenza di imposizione uguale per redditi | uguali | e di imposizione diversa per redditi diversi . in realtà l addizionale ed il suo aumento , così come sono |
| 1963-155.txt | 919 | 919 | norme denunciate sia dai lavori preparatori , che il legislatore non è stato mosso dall intento di disciplinare in modo | disuguale | situazioni da esso ritenute disuguali , ma ha emanato la legge con la sola preoccupazione delle necessità di bilancio : |
| 1963-155.txt | 924 | 924 | preparatori , che il legislatore non è stato mosso dall intento di disciplinare in modo disuguale situazioni da esso ritenute | disuguali | , ma ha emanato la legge con la sola preoccupazione delle necessità di bilancio : dimodoché la diversità di trattamento |
| 1963-155.txt | 1186 | 1186 | legge denunciata ; legge che perciò , su questo punto , non si riferisce al tempo anteriore e fa gravare | ugualmente | l addizionale su tutti coloro rispetto ai quali si è prodotto nella stessa epoca uno stesso presupposto : cosicché non |
| 1963-155.txt | 1779 | 1779 | impugnata , e ciò significa che tutti i contribuenti vi sono soggetti e tutti a parità di condizioni sono trattati | ugualmente | . e analogo discorso va fatto , per lo stesso periodo 1959-60 , relativamente all imposta sulle società : dopo |
| 1963-45.txt | 657 | 657 | alla relativa formalità in caso d uso , è irrazionale che , sotto il pretesto del rispetto del principio di | eguaglianza | , si consenta alla parte di trarre vantaggio dalla sua condizione patrimoniale attuale per continuare a sottrarsi all adempimento di |
| 1963-45.txt | 694 | 694 | sottrarsi all adempimento di un obbligazione che si sarebbe dovuta soddisfare già prima del giudizio : il prin cipio di | eguaglianza | non è cioè invocabile per legittimare la persistenza in una situazione di illecito di chi assume di non essere in |
| 1963-81.txt | 105 | 105 | a tutela dell adempimento di una obbligazione contrattuale privata , non potrebbe mai parlarsi di violazione dell invocato principio di | eguaglianza | , di cui all art . 3 della costituzione , che risulterebbe invece osservato , essendo la sanzione applicabile a |
| 1963-81.txt | 196 | 196 | rimessione della questione di legittimità costituzionale a questa corte , non si sofferma tanto su di una presunta posizione di | diseguaglianza | dei radioutenti fra di loro , ma , partendo dalla premessa , che opina essere esatta , di un rapporto |
| 1963-81.txt | 267 | 267 | per le inadempienze solo a carico dei primi , una diversità di trattamento , che violerebbe appunto il principio di | eguaglianza | sancito dall art . 3 . in tal senso è da ritenersi sia stata proposta la questione di legittimità costituzionale |
| 1963-81.txt | 1642 | 1642 | deve rilevarsi che la questione di legittimità costituzionale proposta a questa corte è imperniata sulla pretesa violazione del principio di | eguaglianza | di cui all art . 3 della costituzione , che risulterebbe infranta per la diversa situazione giuridica in cui sarebbero |
| 1963-81.txt | 1709 | 1709 | , da ultimo , le sentenze nn . 87 e 106 del 1962 ) ha stabilito che il principio di | eguaglianza | , di cui all art . 3 della costituzione , va interpretato nel senso che dev essere garantita parità di |
| 1963-92.txt | 154 | 154 | di trasferimento vi è identità dei presupposti sui quali si instaura il rapporto tributario ed in entrambi si palesa un | eguale | capacità contributiva ; mentre , d altra parte , la rilevata eguaglianza di situazione fra le due fattispecie non può |
| 1963-92.txt | 166 | 166 | rapporto tributario ed in entrambi si palesa un eguale capacità contributiva ; mentre , d altra parte , la rilevata | eguaglianza | di situazione fra le due fattispecie non può rimanere influenzata dalla diversità del titolo di acquisto , risultando questa neutralizzata |
| 1963-92.txt | 339 | 339 | richiedeva l applicazione nel caso sottoposto al giudice di merito ) , è vero altresì che la denuncia investe la | disuguaglianza | della disciplina giuridica stabilita per rapporti ritenuti eguali fra loro , sicché non sarebbe necessario per la sua soluzione prendere |
| 1963-92.txt | 347 | 347 | di merito ) , è vero altresì che la denuncia investe la disuguaglianza della disciplina giuridica stabilita per rapporti ritenuti | eguali | fra loro , sicché non sarebbe necessario per la sua soluzione prendere posizione in ordine alla preferenza da accordare all |
| 1963-92.txt | 544 | 544 | dell imposizione del tributo . ed è a questa ultima esigenza , esattamente ricollegata dall ordinanza al principio generale di | eguaglianza | sancito nell art . 3 della costituzione , che si fa richiamo per contestare la costituzionalità dell art . 21 |
| 1964-05.txt | 313 | 313 | finanza alla immediata riscossione dei tributi . tale costante orientamento legislativo non può esser considerato in contrasto col principio di | eguaglianza | . e vero che comunemente l obbligo di pagare il tributo sorge prima che l accertamento del debito tributario e |
| 1964-05.txt | 420 | 420 | – cosa che ha la sua giustificazione nelle superiori e indilazionabili esigenze della finanza pubblica – contrasti col principio di | eguaglianza | , del pari non può plausibilmente affermarsi che con quest ultimo contrasti il fatto che , per i reati consistenti |
| 1964-05.txt | 622 | 622 | adeguata giustificazione nella priorità dell esigenza della finanza pubblica , alla cui soddisfazione – proprio in omaggio al principio di | eguaglianza | – ogni cittadino , del quale sia stata constatata ( non importa se con riferimento a una situazione permanente o |
| 1964-05.txt | 687 | 687 | con la sentenza n . 45 del 1963 questa corte ebbe ad affermare che non urta contro il principio di | eguaglianza | una disposizione la quale subordini l esercizio di un diritto al fatto che il soggetto sia in regola con gli |
| 1964-05.txt | 803 | 803 | fuori luogo , quando non venga contestata tale corrispondenza , lamentare in casi del genere la violazione del principio di | eguaglianza | . il precedente non è senza significato ai fini della risoluzione del caso in esame , nel quale il legislatore |
| 1964-05.txt | 911 | 911 | costituzione configura come dovere fondamentale di ogni cittadino . 3 . – neanche potrebbe esser considerato lesivo del principio di | eguaglianza | il fatto che le disposizioni impugnate sono tali da escludere dalla clemenza elargita persino soggetti – quali , per esempio |
| 1964-103.txt | 615 | 615 | la corte ritiene che la inamovibilità e , con essa , l indipendenza di detti componenti siano sufficientemente assicurate . | ugualmente | assicurata è l imparzialità con riguardo alla singola controversia mediante gli istituti della ricusazione e dell astensione previsti dagli artt |
| 1964-30.txt | 853 | 853 | corrispondente obbligo del condannato . solo su quest obbligo era rilevante il soffermarsi nella concreta occasione . 2 . – | ugualmente | senza giustificazione sono stati denunciati di illegittimità costituzionale gli artt . 198 e 151 , primo comma , del codice |
| 1964-30.txt | 906 | 906 | obbligazione del condannato al pagamento delle spese processuali . al pretore , il quale oppone la violazione del principio di | eguaglianza | statuito nell art . 3 della costituzione , è sfuggito che una differenza esiste tra la ipotesi in cui l |
| 1964-30.txt | 993 | 993 | che promana dal giudicato , e pertanto le due situazioni non possono ragionevolmente essere regolate da norme identiche , e | ugualmente | comportare l esonero dall obbligo di rimborso verso lo stato . la responsabilità per le spese del processo penale non |
| 1964-39.txt | 515 | 515 | escludente il ricorso all accertamento fisso , implicasse che a questo dovesse farsi capo , quando il valore dichiarato fosse | uguale | o superiore , esclusivamente per determinare i casi in cui si dovesse procedere a stima ; in modo che la |
| 1964-39.txt | 647 | 647 | più modificabile , né più si consentiva di modificare . soltanto allora la norma si rivelerebbe violatrice del principio di | eguaglianza | : avrebbe infatti assoggettato ad una identica disciplina legislativa situazioni diverse ( sentenza n . 53 del 9 luglio 1958 |
| 1964-42.txt | 793 | 793 | concorso a creare , e delle cui eventuali conseguenze fiscali egli doveva essere comunque a conoscenza . 3 . – | ugualmente | infondata è la questione di legittimità costituzionale dedotta in relazione all art . 42 , secondo comma , della costituzione |
| 1964-93.txt | 774 | 774 | proibisce ogni discriminazione operata sulla base delle condizioni personali dei soggetti . ma è da osservare che il principio di | eguaglianza | , secondo la costante giurisprudenza di questa corte , non è leso quando la legge detti discipline diverse per situazioni |
| 1965-38.txt | 530 | 530 | mentre la condizione dei due gruppi di concessionari rispetto ai comuni montani sarebbe identica . la violazione del principio di | eguaglianza | sussisterebbe anche perché la misura del sovracanone fissata dalla legge non sarebbe commisurata alla capacità contributiva del concessionario , né |
| 1965-38.txt | 639 | 639 | si inseriscono le norme in esame . mentre non sono sindacabili , sotto l aspetto della violazione del principio di | eguaglianza | , i criteri in base ai quali la misura del sovracanone è stata stabilita ed i criteri in base ai |
| 1965-38.txt | 752 | 752 | risorse i concessionari traggono beneficio . le stesse considerazioni valgono per giudicare infondata la censura di violazione del principio di | eguaglianza | nell ipotesi di esistenza di una legge di incentivazione . è innegabile che , con le disposizioni denunziate , il |
| 1965-38.txt | 784 | 784 | innegabile che , con le disposizioni denunziate , il legislatore ha creato una disparità di trattamento tra concessionari che godevano | ugualmente | della esenzione del canone , imponendo un nuovo obbligo ai soli concessionari dei bacini montani . ma tale disparità non |
| 1965-50.txt | 321 | 321 | netta la consistenza della pretesa pubblica , che apprezzamenti discrezionali sulle conseguenze delle prove esibite potrebbero far risultare di esperimento | disuguale | ; e dà al procedimento quella semplicità che è presupposto di una sollecita riscossione dell imposta . non si può |
| 1965-50.txt | 496 | 496 | mero fatto , sono estranei ad ogni problema di legittimità costituzionale , sia pure sotto il profilo del principio dell | eguaglianza | , o si deducono circostanze che , potendo consistere in fatti imputabili al contribuente o al suo dante causa , |
| 1965-62.txt | 285 | 285 | costituzione , nella successiva ordinanza , invece , ha ravvisato l incostituzionalità in riferimento alla sola violazione del principio di | eguaglianza | contenuto nell art . 3 della costituzione , mostrando così di ritenere assorbita in questa seconda censura anche l altra |
| 1965-62.txt | 336 | 336 | dell art . 53 altro non rappresenti se non uno specifico sviluppo , nel campo tributario , del principio di | eguaglianza | sancito in via generale dall art . 3 . a tale conclusione induce , del resto , anche il fatto |
| 1965-64.txt | 2266 | 2266 | degli enti per tali scopi istituiti . affini a tali scopi sono quelli della legge regionale , la quale ha | ugualmente | previsto una integrazione dei mezzi finanziari degli enti giuridici diversi dall e . c . a . , istituiti per |
| 1965-64.txt | 2324 | 2324 | la regione abbia oltrepassato i limiti che derivano dallo statuto al suo potere di imposizione tributaria . 5 . – | ugualmente | insussistente deve ritenersi la violazione dell art . 53 , in relazione all art . 3 , della costituzione . |
| 1965-64.txt | 2358 | 2358 | art . 3 , della costituzione . è fuori dubbio che l art . 53 enuncia il fondamentale principio dell | eguaglianza | dei cittadini di fronte al carico tributario : principio al quale sono tenuti a uniformarsi lo stato e tutti gli |
| 1965-64.txt | 2490 | 2490 | l ordinamento tributario , per effetto dei tributi degli enti locali . ma tale diversità non incide sul principio di | eguaglianza | di trattamento dei contribuenti , in relazione alle singole imposte . del resto , questa corte ha già ripetutamente riconosciuto |
| 1965-64.txt | 2531 | 2531 | la legittimità di leggi regionali che disponevano riduzioni o esenzioni tributarie . ora , sarebbe veramente violato il principio di | eguaglianza | , nei confronti dei contribuenti del restante territorio statale , se per i contribuenti delle regioni a statuto speciale si |
| 1965-64.txt | 2852 | 2852 | dalla legge o posta in essere in base alla legge . la logica del sistema richiede che questa garanzia agisca | ugualmente | nei confronti dello stato come della regione . |
| 1965-76.txt | 105 | 105 | 30 giorni l imposta di registro , non viola l art . 3 della costituzione . la sopratassa infatti grava | ugualmente | su tutti i contribuenti tenuti al pagamento di quell imposta ; colpisce l inadempimento , non rispetto ad ogni tipo |
| 1966-120.txt | 498 | 498 | che le gira al banco di sicilia . e altrettanto accade di eventuali sopratasse o interessi di mora , che | ugualmente | affluiscono al conto corrente postale 7 / 100 vincolato a favore della regione siciliana . infine è da escludere che |
| 1966-44.txt | 603 | 603 | comuni facoltizzati alla imposizione abbiano o non fatto uso del loro potere , non è in contrasto col principio di | eguaglianza | di cui all art . 3 della costituzione , perché corrisponde a una distinzione posta dal legislatore in relazione a |
| 1966-44.txt | 678 | 678 | lasciata ai comuni per i quali non ricorrono le condizioni dell imposizione obbligatoria , deriva una violazione del principio di | eguaglianza | , giacché l attribuzione ad enti locali di una discrezionalità nell usare o non il potere imposizionale loro conferito , |
| 1966-44.txt | 983 | 983 | si è scorto , inoltre , una violazione dell art . 3 della costituzione , perché da esso deriverebbe una | diseguale | applicazione della legge , e una violazione degli artt . 41 e 42 della costituzione , in quanto la lamentata |
| 1966-44.txt | 1004 | 1004 | applicazione della legge , e una violazione degli artt . 41 e 42 della costituzione , in quanto la lamentata | disuguaglianza | si verificherebbe in relazione alla libertà delle iniziative economiche e al regime della proprietà privata , risultandone altresì dei vincoli |
| 1966-44.txt | 1531 | 1531 | di legge relativa , posta dall art . 23 della costituzione . dalle esposte considerazioni deriva , inoltre , che | egualmente | infondata è la questione di legittimità costituzionale per pretesa violazione del principio di eguaglianza . il sistema della legge è |
| 1966-44.txt | 1545 | 1545 | considerazioni deriva , inoltre , che egualmente infondata è la questione di legittimità costituzionale per pretesa violazione del principio di | eguaglianza | . il sistema della legge è infatti diretto ad assicurare che nei singoli comuni l imposizione del tributo avvenga su |
| 1966-44.txt | 1588 | 1588 | della situazione in ciascuno di essi effettivamente esistente . la diversità delle rispettive determinazioni non dà quindi luogo a una | diseguale | applicazione della legge , ma dà luogo a una applicazione di essa conforme a situazioni obbiettivamente diverse , come si |
| 1966-44.txt | 1616 | 1616 | a una applicazione di essa conforme a situazioni obbiettivamente diverse , come si richiede perché sia attuato il principio di | eguaglianza | . può soggiungersi che una maggiore determinazione , in via generale , dei criteri per stabilire l incremento dei valori |
| 1966-44.txt | 1640 | 1640 | che una maggiore determinazione , in via generale , dei criteri per stabilire l incremento dei valori tassabili avrebbe prodotto | disuguaglianze | e sperequazioni , col ricondurre sotto norme comuni situazioni diverse . la stessa previsione , da parte del legislatore , |
| 1966-44.txt | 1694 | 1694 | all imposizione e per quelli compresi in zone di espansione urbanistica , va considerata nella sua funzione di evitare simili | disuguaglianze | , in quanto , avendo il legislatore ritenuto , nella sua discrezionale valutazione , che il fenomeno dell incremento dei |
| 1966-44.txt | 1759 | 1759 | di un obbligo per i comuni di fissare la data di riferimento in un periodo più ristretto avrebbe portato ad | eguagliare | situazioni diverse , con conseguente non equa distribuzione del carico contributivo . escluso che la legge abbia violato il principio |
| 1966-44.txt | 1782 | 1782 | , con conseguente non equa distribuzione del carico contributivo . escluso che la legge abbia violato il principio generale di | eguaglianza | , resta anche escluso che ci sia stata violazione del principio della eguale libertà delle iniziative economiche e dell eguaglianza |
| 1966-44.txt | 1795 | 1795 | legge abbia violato il principio generale di eguaglianza , resta anche escluso che ci sia stata violazione del principio della | eguale | libertà delle iniziative economiche e dell eguaglianza del regime della proprietà privata . dalle esposte considerazioni risulta infatti che l |
| 1966-44.txt | 1802 | 1802 | eguaglianza , resta anche escluso che ci sia stata violazione del principio della eguale libertà delle iniziative economiche e dell | eguaglianza | del regime della proprietà privata . dalle esposte considerazioni risulta infatti che l imposizione tributaria di cui trattasi è stata |
| 1966-44.txt | 3369 | 3369 | e non coloro che l avevano utilizzata , si è creata una disparità di trattamento in contrasto col principio di | eguaglianza | . ma essendosi innanzi rilevata l illegittimità costituzionale del detto comma secondo dell art . 25 , la questione resta |
| 1966-81.txt | 253 | 253 | società . la ritenuta a titolo d imposta istituita con la norma impugnata non comporta quindi violazione dei principi di | eguaglianza | e della capacità contributiva . basterà all uopo rilevare , che prima della sua istituzione , gli utili spettanti agli |
| 1966-81.txt | 546 | 546 | la concessione della esenzione dall imposta sulle società . non può , infatti , configurarsi come violazione del principio di | eguaglianza | il fatto che il legislatore non abbia ritenuto , nella sua discrezionale valutazione , concedere l esenzione anche in ordine |
| 1966-89.txt | 148 | 148 | di legge disposta per l imposizione di prestazioni patrimoniali ( art . 23 della costituzione ) leda il principio di | eguaglianza | ( art . 3 della costituzione ) e contrasti con quello relativo alla capacità contributiva ( art . 53 della |
| 1966-89.txt | 1303 | 1303 | ingiusti arricchimenti . non si può dire , perciò , che il legislatore ha dettato discipline diverse per situazioni sostanzialmente | eguali | , ma si deve invece riconoscere che la legge ragionevolmente ha preso in considerazione i fatti intervenuti tra il 31 |
| 1966-89.txt | 1546 | 1546 | variazioni non possano e non debbano essere arbitrarie , perché in tal caso verrebbe ad essere compromesso il principio di | eguaglianza | : ma sotto tale profilo la norma impugnata , per le ragioni già esposte , risulta immune da ogni censura |
| 1967-103.txt | 142 | 142 | salvo la facoltà dell ufficio di rettificarli ” . 2 . – per quanto concerne la violazione del principio di | eguaglianza | sancito dall art . 3 della costituzione la questione non è fondata . è sufficiente rilevare in proposito che non |
| 1967-103.txt | 216 | 216 | denuncia versa in una palese posizione antigiuridica e questa corte ha già avuto occasione di affermare che il principio di | eguaglianza | non può essere invocato da chi si pone in una situazione di illecito ( sent . n . 45 del |
| 1967-103.txt | 459 | 459 | cioè di comportamento omissivo del contribuente e consente all amministrazione di determinare il reddito da iscrivere a ruolo in misura | eguale | a quella accertata per il periodo precedente . tale iscrizione è a titolo definitivo nel senso che non è ammessa |
| 1967-109.txt | 180 | 180 | l ordinanza della commissione delle imposte dirette ed indirette di napoli prospetta sotto altro profilo la violazione del principio di | eguaglianza | , assumendo che sussiste una ingiustificata disparità di trattamento tra i cittadini , i quali ricevono per successione una azienda |
| 1967-115.txt | 598 | 598 | legge fallimentare . 3 . – nemmeno si può dire che la facoltà concessa all esattore ferisca il principio di | eguaglianza | . in quanto essa mira alla sollecita riscossione dei tributi erariali , la corte ha ritenuto che il conseguenziale risultato |
| 1967-115.txt | 620 | 620 | in quanto essa mira alla sollecita riscossione dei tributi erariali , la corte ha ritenuto che il conseguenziale risultato di | disuguaglianza | non è ingiustificato ; e non è il caso di ripetere le ragioni che a tal fine essa ha addotto |
| 1967-121.txt | 119 | 119 | anche nel presente giudizio si deduce , infatti , che la norma impugnata sia in contrasto con il principio di | eguaglianza | sancito dalla costituzione , perché subordina l applicazione del condono in materia tributaria alla condizione che la definizione amministrativa dell |
| 1967-148.txt | 370 | 370 | modo connesso con una qualche diversità dei rapporti regolati , in sostanza arbitrariamente finiva col sottoporre a discipline diverse situazioni | eguali | : sicché la norma stessa diventava causa diretta dell illegittima disuguaglianza dei contribuenti . ciò non si verifica , invece |
| 1967-148.txt | 381 | 381 | sostanza arbitrariamente finiva col sottoporre a discipline diverse situazioni eguali : sicché la norma stessa diventava causa diretta dell illegittima | disuguaglianza | dei contribuenti . ciò non si verifica , invece , nel caso della disposizione ora in esame , perché , |
| 1967-148.txt | 938 | 938 | dell art . 2 della legge , nella parte impugnata dal tribunale di bologna , non violi il principio di | eguaglianza | . |
| 1967-77.txt | 374 | 374 | periodi successivi : permanendo la fonte produttiva , non sembra irragionevole prevedere la formazione d un imponibile per lo meno | eguale | nell anno o nei due anni seguenti . perciò non si può negare che l obbligazione tributaria sia collegata a |
| 1967-77.txt | 680 | 680 | per legge un reddito presunto sia tassato ( provvisoriamente ) come un reddito reale non dà luogo a problemi di | eguaglianza | , per lo stesso motivo per cui non risulta leso l art . 53 della costituzione . una delle parti |
| 1968-116.txt | 627 | 627 | sugli assegni fissi e sugli altri compensi dei dipendenti statali , è stabilita con decorrenza dal 1 gennaio 1960 . | uguale | decorrenza è stabilita per le disposizioni contenute nella legge 28 maggio 1959 , n . 361 , che , con |
| 1968-129.txt | 297 | 297 | testé indicato ) , la sentenza n . 93 dello stesso anno ha ritenuto insussistente la violazione del principio di | eguaglianza | , non considerando né arbitrario né ingiustificato il fatto che la norma denunziata escluda che all esattore possa opporsi un |
| 1968-23.txt | 781 | 781 | – non sembra , altresì , possibile vedere , a proposito delle disposizioni denunciate , la violazione del principio di | eguaglianza | di cui all art . 3 della costituzione . per effetto degli obblighi contributivi per il mantenimento della cassa , |
| 1968-23.txt | 890 | 890 | , non sussiste l asserita disparità di trattamento , stante che l imposizione della prestazione in favore della cassa opera | egualmente | nei confronti di quanti ( si avvalgano o meno , e si possano o meno avvalere dell opera del legale |
| 1968-38.txt | 176 | 176 | non abbia esaurito la procedura amministrativa . l ordinanza di rimessione denuncia quest ultima norma per violazione del principio di | eguaglianza | , in quanto collocherebbe il soggetto creditore del tributo in una posizione privilegiata rispetto a tutti gli altri titolari di |
| 1968-58.txt | 74 | 74 | di ogni penalità o sopratassa prevista dalle singole leggi tributarie . se ne denuncia il contrasto con il principio di | eguaglianza | , di cui all art . 3 della costituzione , per disparità di trattamento rispetto alla disciplina dettata in via |
| 1968-84.txt | 1495 | 1495 | svolte che dagli organi dello stato come tali , e non come organi di cui si avvale la regione . | ugualmente | estranea alla presente controversia è la classificazione dell atto dell intendente come atto amministrativo o come atto paragiurisdizionale . certo |
| 1968-97.txt | 574 | 574 | là dove una capacità contributiva è inesistente . va pure rilevato che tale esenzione costituisce attuazione del fondamentale principio di | eguaglianza | sostanziale , al quale lo stato deve ispirarsi anche nell uso dello strumento fiscale . la rimozione degli ostacoli che |
| 1968-97.txt | 602 | 602 | ispirarsi anche nell uso dello strumento fiscale . la rimozione degli ostacoli che di fatto limitano la libertà e l | eguaglianza | dei cittadini non solo esige che le spese pubbliche abbiano a gravare in misura progressivamente maggiore sui soggetti economicamente privilegiati |
| 1968-97.txt | 1157 | 1157 | solo sulla quantità di reddito imponibile , sicché per la sua legittimità costituzionale basta che nel rispetto del principio di | eguaglianza | essa sia concessa , come in effetti è concessa , a tutti i contribuenti che si trovino nelle stesse condizioni |
| 1968-97.txt | 1457 | 1457 | diritto a percepirle : la norma impugnata ha scelto questa seconda soluzione . quel che importa ai fini di un | egual | trattamento dei contribuenti è che il coniuge al quale il figlio sia stato affidato , e nel cui reddito , |
| 1968-99.txt | 103 | 103 | d.l.l . 8 marzo 1945 , n . 90 , che tale presunzione dispone , violerebbe quindi il principio di | eguaglianza | e quello di capacità contributiva , garantiti dagli artt . 3 e 53 della costituzione . la questione non è |
| 1968-99.txt | 194 | 194 | piuttosto che a titolo gratuito . ritenendo che per tutti gli atti delle parti qualificati come atti di compravendita sussistano | eguali | rapporti giuridici , l ordinanza non considera che esistono pur atti , nei quali la effettiva volontà delle parti contraenti |
| 1969-06.txt | 2305 | 2305 | la corte osserva che la legge non attribuisce alla giunta comunale un potere arbitrario che possa mettere in pericolo la | eguaglianza | dei cittadini , ma , come esattamente mette in luce l avvocatura dello stato , le conferisce una facoltà che |
| 1969-118.txt | 863 | 863 | non legittima diversità di ripercussioni soggettive di un effetto sostanziale che l ordinamento invece ha determinato e valutato in modo | eguale | per tutti i coobbligati , così negando o restringendo , come si è detto , prima che la tutela giurisdizionale |
| 1969-157.txt | 260 | 260 | la quale si è affermato : a ) essere irrazionale che , sotto il pretesto del rispetto del principio di | eguaglianza | , si consenta alla parte di trarre vantaggio dalla sua condizione patrimoniale attuale per continuare a sottrarsi all adempimento di |
| 1969-23.txt | 1377 | 1377 | di milano , sia in contrasto con l art . 3 della costituzione , in quanto violi il principio di | eguaglianza | di fronte alla legge ( fallimentare ) . la norma non è destinata ad operare entro i confini segnati dalle |
| 1969-49.txt | 733 | 733 | agganciandola alla rendita catastale per gli immobili censiti o ai corrispettivi pattuiti per gli immobili non censiti , è stata | egualmente | accomunata , con l art . 2 , negli stessi effetti , anche per quanto riguarda le locazioni pluriennali . |
| 1970-113.txt | 627 | 627 | al contributo di manutenzione nella misura annua del 2 % del reddito suddetto , con evidente violazione del principio di | eguaglianza | . così chiariti i termini della questione sottoposta all esame di questa corte , si rileva che essa è infondata |
| 1970-113.txt | 1081 | 1081 | lo stato , sia tutti gli altri enti investiti di potere di imposizione tributaria debbano osservare il fondamentale principio dell | eguaglianza | dei cittadini di fronte al carico tributario enunciato dall art . 53 della costituzione . ma , appunto , i |
| 1970-113.txt | 1164 | 1164 | valutazione della capacità contributiva , la misura dell aliquota ed il modo del pagamento : sì che i principi di | uguaglianza | e di giustizia devono essere osservati di regola limitatamente all ambito locale . |
| 1970-114.txt | 203 | 203 | che può trovare conferma nella ricorribilità contro le decisioni del consiglio nazionale alle sezioni unite della corte di cassazione . | uguale | considerazione va fatta per i giudizi che si svolgono davanti al consiglio nazionale su ricorsi avverso provvedimenti dei consigli dell |
| 1970-114.txt | 639 | 639 | della costituzione . la questione non è fondata . come questa corte ha ritenuto e ritiene , il principio di | uguaglianza | di tutti i cittadini davanti alla legge , ” senza distinzione di condizioni personali e sociali ” ( art . |
| 1970-114.txt | 1172 | 1172 | , così come sottoposta in relazione all art . 3 della costituzione , deve essere dichiarata non fondata . ad | uguale | conclusione deve addivenirsi per quanto riguarda la medesima questione , posta in relazione all art . 4 della costituzione . |
| 1970-116.txt | 358 | 358 | particolarità della disciplina si fonda su particolari esigenze , finalità e situazioni , che escludono la violazione del principio d | uguaglianza | . rilievo , questo , che è rafforzato dalla interpretazione che la costante giurisprudenza e la più autorevole dottrina danno |
| 1970-116.txt | 457 | 457 | a giustizia entro novanta giorni dalla notificazione dell atto introduttivo del giudizio : e ciò perché è in tal modo | egualmente | raggiunto lo scopo di offrire al fisco la possibilità di riesaminare il proprio operato e di provvedere conformemente alle legittime |
| 1970-13.txt | 409 | 409 | verificare se fra le indicate situazioni ci sia quella netta diversità che renderebbe necessaria , nel rispetto del principio di | eguaglianza | , una disciplina corrispondentemente differenziata . a sostegno di una conclusione negativa entrambe le parti costituite invocano in primo luogo |
| 1970-13.txt | 1266 | 1266 | denunziato anche l articolo 98 del r.d . 15 settembre 1923 , n . 2090 , che nel terzo comma | egualmente | esclude dallo sgravio ” le multe per ritardati pagamenti ” . ma poiché si tratta di un regolamento e , |
| 1970-201.txt | 320 | 320 | tassabili in base al bilancio si trovano quindi in posizione identica dinanzi alla predetta prescrizione normativa essendo a tutti riconosciuto | uguale | diritto alla detraibilità dal reddito delle somme pagate a terzi . vi è pertanto nella norma una identità di effetti |
| 1970-201.txt | 365 | 365 | che ne osservino il precetto . non possono per contro invocare identico trattamento , proprio in virtù del principio di | uguaglianza | , coloro i quali tale precetto non intendono osservare . l indeducibilità delle spese sancita dalla norma come conseguenza dell |
| 1970-201.txt | 399 | 399 | spese sancita dalla norma come conseguenza dell inadempimento dell obbligo imposto non può ritenersi perciò in contrasto col principio di | uguaglianza | di cui all art . 3 della costituzione . 3 . – del pari insussistente è la lamentata violazione del |
| 1970-44.txt | 384 | 384 | il regime giuridico dell esecutorietà è preordinato si realizzano , peraltro , senza violazione dei precetti costituzionali che assicurano l | eguaglianza | dei cittadini dinanzi alla legge e l intangibilità del loro diritto di agire in giudizio per la tutela dei diritti |
| 1970-59.txt | 541 | 541 | del valore venale del bene trasferito , non trovando alcuna ragione che la giustifichi , lede il principio costituzionale di | eguaglianza | , in forza del quale situazioni eguali debbono essere regolate nello stesso modo . tale principio , espresso in via |
| 1970-59.txt | 548 | 548 | non trovando alcuna ragione che la giustifichi , lede il principio costituzionale di eguaglianza , in forza del quale situazioni | eguali | debbono essere regolate nello stesso modo . tale principio , espresso in via generale dall art . 3 , ispira |
| 1970-95.txt | 972 | 972 | . 4 . – infine , nemmeno è fondata la questione , prospettata in relazione all osservanza del principio di | eguaglianza | di cui all art . 3 della costituzione . questo principio , invero , è applicabile quando vi sia omogeneità |
| 1971-13.txt | 173 | 173 | . – la questione non è fondata . l art . 207 lettera a del vigente testo unico sopraindicato ( | uguale | disposizione trovavasi inserita nel precedente testo unico per effetto dell art . 18 della legge 16 giugno 1939 , n |
| 1971-13.txt | 374 | 374 | parte della moglie del debitore – art . 622 codice procedura civile ) sia nel sistema del diritto tributario ( | uguale | posizione è indicata nella lettera b dello stesso art . 207 t.u . ) . le ragioni , particolari e |
| 1971-132.txt | 1047 | 1047 | ma si deve rilevare , nel contempo , che ciò non basta ad imporre , a livello costituzionale , un | eguale | disciplina nei due casi . infatti , da un canto c è una differenza temporale fra chi non ha adempiuto |
| 1971-138.txt | 1925 | 1925 | tutte le tasse ed imposte indirette di qualsiasi natura e , poiché ciò che varrebbe per il capitolo 32 dovrebbe | egualmente | valere per il capitolo 17 relativo alle imposte dirette di qualsiasi natura , bisognerebbe inevitabilmente interpretare il decreto n . |
| 1971-162.txt | 820 | 820 | il detentore di apparecchio installato su automezzo , che di per se sola giustifica , senza violazione del principio di | uguaglianza | , anche la differenziazione delle sanzioni , nel caso di omissione di pagamento di detto tributo . ma anche da |
| 1971-210.txt | 208 | 208 | deve essere trascritto sui registri immobiliari e non è in alcun modo rilevabile dagli acquirenti degli immobili ; creerebbe ingiustificata | disuguaglianza | ( art . 3 cost . ) perché l esecuzione fiscale contro un qualsiasi terzo , sol perché proprietario di |
| 1971-88.txt | 276 | 276 | imposta , erroneamente corrisposta a mezzo di marche applicate dal contribuente , non è rimborsabile , violerebbe il principio di | uguaglianza | tra i contribuenti , che debitori dello stesso tributo ed allo stesso titolo , a seconda che abbiano scelto il |
| 1971-88.txt | 350 | 350 | termini , la questione risulta infondata secondo la costante giurisprudenza di questa corte non si ha violazione del principio di | uguaglianza | tutte le volte che una disciplina differenziata corrisponde ad una situazione differenziata ( v . da ultimo sentenze nn . |
| 1972-120.txt | 495 | 495 | concorrere alle spese pubbliche , in ragione della loro capacità contributiva , va interpretato quale specificazione del generale principio di | uguaglianza | , nel senso che a situazioni uguali devono corrispondere uguali regimi impositivi e , correlativamente , a situazioni diverse un |
| 1972-120.txt | 502 | 502 | della loro capacità contributiva , va interpretato quale specificazione del generale principio di uguaglianza , nel senso che a situazioni | uguali | devono corrispondere uguali regimi impositivi e , correlativamente , a situazioni diverse un trattamento tributario disuguale . sul piano garantistico |
| 1972-120.txt | 505 | 505 | contributiva , va interpretato quale specificazione del generale principio di uguaglianza , nel senso che a situazioni uguali devono corrispondere | uguali | regimi impositivi e , correlativamente , a situazioni diverse un trattamento tributario disuguale . sul piano garantistico costituzionale esso deve |
| 1972-120.txt | 518 | 518 | senso che a situazioni uguali devono corrispondere uguali regimi impositivi e , correlativamente , a situazioni diverse un trattamento tributario | disuguale | . sul piano garantistico costituzionale esso deve essere inteso come espressione della esigenza che ogni prelievo tributario abbia causa giustificatrice |
| 1972-128.txt | 545 | 545 | contratto di appalto . la discriminazione fra le parti , che dinanzi al giudice dovrebbero trovarsi in condizioni di perfetta | uguaglianza | , non appare giustificata dall interesse generale della pubblica amministrazione nella riscossione dei tributi contro ogni tentativo di evasione . |
| 1972-132.txt | 76 | 76 | secondo , della legge 26 novembre 1969 , n . 833 , viene denunziato , per violazione del principio di | uguaglianza | dell art . 3 cost . , dal pretore di torre del greco . la questione non è fondata . |
| 1972-132.txt | 928 | 928 | locatore può far cessare la proroga . interpretata in tali sensi , la norma impugnata non viola il principio di | uguaglianza | . 4 . – il pretore di brescia prospetta una violazione del principio di uguaglianza per il fatto che non |
| 1972-132.txt | 943 | 943 | non viola il principio di uguaglianza . 4 . – il pretore di brescia prospetta una violazione del principio di | uguaglianza | per il fatto che non sono stati prorogati anche i contratti stipulati successivamente al 1 dicembre 1969 . in proposito |
| 1972-144.txt | 162 | 162 | riproduce peraltro esattamente il contenuto , ed è riferito alla lamentata violazione , sotto vari profili , del principio di | eguaglianza | sancito dall art . 3 della costituzione . le questioni come sopra sollevate non sono fondate , anzitutto sotto l |
| 1972-144.txt | 414 | 414 | di illegittimità quando , con la sentenza n . 70 del 1960 , ha escluso la violazione del principio di | eguaglianza | per effetto della imposizione dello sconto in esame a carico della sola categoria dei produttori di medicinali , rinvenendone la |
| 1972-144.txt | 594 | 594 | che rappresenta sostanzialmente una ulteriore specificazione ed articolazione di quanto testé esaminato . neppure appare violato l invocato principio di | eguaglianza | per effetto della dedotta limitazione dello sconto a beneficio di alcuni soltanto degli enti mutualistici esistenti . deve osservarsi , |
| 1972-144.txt | 811 | 811 | linea di principio che le differenze in esse riscontrabili concretino , per ciò solo , la violazione del principio di | eguaglianza | , il che è tanto più vero con riferimento alle ipotesi attualmente in esame . infatti , la censura , |
| 1972-144.txt | 1081 | 1081 | motivo per escludere che la diversità di disciplina adottata per regolare situazioni diverse si ponga in contrasto col principio di | eguaglianza | . non ha poi , ad avviso della corte , maggior pregio la censura secondo cui il principio di eguaglianza |
| 1972-144.txt | 1101 | 1101 | eguaglianza . non ha poi , ad avviso della corte , maggior pregio la censura secondo cui il principio di | eguaglianza | sarebbe violato per la irrazionalità che vizierebbe la imposizione di cui all articolo 125 del testo unico delle leggi sanitarie |
| 1972-144.txt | 1386 | 1386 | di argomentazioni tendenti a dimostrare la eccessività dello sconto imposto a carico dei produttori , che inciderebbe in misura percentualmente | eguale | su tutte le aziende , indipendentemente dalla loro potenzialità economica e dalla proporzione delle vendite dei prodotti soggetti allo sconto |
| 1972-146.txt | 128 | 128 | quale il personale dei telefoni rimane del tutto estraneo ; 2 ) siffatto prelievo pecuniario ” viola il principio di | uguaglianza | sancito dall art . 3 in relazione all art . 53 cost . , in quanto non risulta imposto a |
| 1972-146.txt | 490 | 490 | – nei confronti di tutti indistintamente gli appartenenti ad una estesa categoria razionalmente individuata non disattende certamente il principio di | uguaglianza | sancito dall art . 3 della costituzione . la suindicata sfera di applicazione di detta norma e la ulteriore circostanza |
| 1972-155.txt | 590 | 590 | art . 3 , comma primo , della costituzione che , nel sancire , tra i principi fondamentali , l | eguaglianza | fra i cittadini , postula , come è stato sempre ritenuto da questa corte , che a situazioni differenziate tra |
| 1972-214.txt | 398 | 398 | non può perciò fornire la base di appoggio alla eccezione di illegittimità della stessa norma per violazione del principio di | eguaglianza | . 3 . – parimenti è insussistente l analogia che vi sarebbe , a detta dell ordinanza , fra la |
| 1972-215.txt | 169 | 169 | l imposta , abbiano o no effettuato la pubblicità , si darebbe luogo a identità di trattamento , nonostante situazioni | diseguali | . l ordinanza aggiunge che il sistema parrebbe contrastare anche con l art . 53 della costituzione , in quanto |
| 1972-215.txt | 435 | 435 | esame da compiere sotto i particolari profili ora prospettati . 3 . – riguardo alla denunciata violazione del principio di | eguaglianza | , la corte osserva che non è fondato il richiamo ad una pretesa irrazionalità del trattamento disposto peculiarmente per le |
| 1972-215.txt | 653 | 653 | caso , vulnerato . nemmeno può ritenersi , secondo l altro e diverso profilo prospettato , che il principio di | eguaglianza | verrebbe ad essere eluso , col sottoporre tutte le imprese assicuratrici allo stesso onere fiscale , sia che mettano poi |
| 1972-215.txt | 740 | 740 | sicché , deve al contrario riconoscersi che , in luogo di una ingiustificata riduzione ad unicità di trattamento per situazioni | diseguali | , il sistema è invece informato a coerente unicità di trattamento . 4 . – circa la denunciata violazione dell |
| 1972-24.txt | 476 | 476 | sia dal tribunale di novara , sia da quello di rovereto , sotto il profilo di violazione del principio di | eguaglianza | , perché senza un motivo razionale che giustifichi tale disparità di trattamento per reati ugualmente punibili con la sola multa |
| 1972-24.txt | 491 | 491 | di violazione del principio di eguaglianza , perché senza un motivo razionale che giustifichi tale disparità di trattamento per reati | ugualmente | punibili con la sola multa viene ammessa o esclusa la oblazione a seconda che comportino o no evasione fiscale ; |
| 1972-24.txt | 528 | 528 | no evasione fiscale ; b ) dal tribunale di rovereto , sempre sotto il profilo della violazione del principio di | eguaglianza | , in quanto , anche per i reati per i quali è ammessa la oblazione , per effetto del secondo |
| 1972-24.txt | 714 | 714 | evidente che deve essere esaminata per prima la questione di legittimità costituzionale sotto il profilo della violazione del principio di | eguaglianza | per la esclusione dall oblazione dei reati che non comportano evasione fiscale . al riguardo si rileva : secondo la |
| 1972-24.txt | 762 | 762 | v . da ultimo sentenze nn . 48 e 90 del 1971 ) non può ravvisarsi violazione del principio di | eguaglianza | tutte le volte che a posizioni differenziate corrispondano discipline razionalmente e conseguentemente differenziate . l ammissione all oblazione per reati |
| 1972-62.txt | 85 | 85 | immobili urbani ) in riferimento all art . 3 della costituzione . specificamente sarebbe in contrasto con il principio di | eguaglianza | la detta disciplina legislativa nella parte in cui consente , per il richiamo operato dall art . 2 all art |
| 1972-62.txt | 654 | 654 | entrata pattuita , ma nel contempo e specificamente ne ha visto l incompatibitità in termini di violazione del principio di | eguaglianza | là ove la norma consentiva la liquidazione e percezione della detta imposta relativamente ad un rapporto di locazione non più |
| 1972-62.txt | 1111 | 1111 | considerata e la disciplina che ne dà la norma impugnata , questa non è in contrasto con il principio di | eguaglianza | . l art . 3 della costituzione consente al legislatore di valutare le situazioni obiettive e di adottare le corrispondenti |
| 1972-62.txt | 1141 | 1141 | legislatore di valutare le situazioni obiettive e di adottare le corrispondenti normative , col limite di dover disciplinare in modo | eguale | le situazioni eguali ed in modo diverso quelle differenti e sempre che in contrario non ricorrano logiche e razionali giustificazioni |
| 1972-62.txt | 1144 | 1144 | le situazioni obiettive e di adottare le corrispondenti normative , col limite di dover disciplinare in modo eguale le situazioni | eguali | ed in modo diverso quelle differenti e sempre che in contrario non ricorrano logiche e razionali giustificazioni . nella specie |
| 1972-62.txt | 1173 | 1173 | che in contrario non ricorrano logiche e razionali giustificazioni . nella specie , la situazione messa in evidenza non è | eguale | ad altra , e quindi il limite posto per il legislatore non aveva ragione e modo di operare . né |
| 1972-62.txt | 1237 | 1237 | quindi per il semplice fatto che possa venir meno o venga meno la corresponsione della pigione , meritino di essere | egualmente | disciplinate la rilevata situazione in vista del realizzarsi della detta ipotesi e la situazione di chi , in generale , |
| 1972-62.txt | 1403 | 1403 | la norma in parte qua non urta contro il disposto dell art . 3 , perché non regola in modo | eguale | due situazioni diverse o in modo difforme due situazioni eguali , e comunque perché la disciplina che essa detta è |
| 1972-62.txt | 1413 | 1413 | dell art . 3 , perché non regola in modo eguale due situazioni diverse o in modo difforme due situazioni | eguali | , e comunque perché la disciplina che essa detta è razionalmente giustificata . la liquidazione anno per anno dell ige |
| 1972-65.txt | 813 | 813 | è evidente che l imprenditore che persista nel non voler ritenere congruo tale compenso , non può pretendere di intraprendere | egualmente | quella attività senza ledere il diritto dell autore e , quindi , non può lamentare che sia lesa la sua |
| 1972-65.txt | 920 | 920 | difficoltà del controllo dell esecuzione di tali opere , il costante riconoscimento che non può ravvisarsi violazione del principio di | eguaglianza | quando a posizioni differenziate corrisponda una disciplina differenziata , escludono che possa ritenersi violato l art . 3 della costituzione |
| 1972-90.txt | 164 | 164 | linee che raggiungono come quelle che non raggiungono la detta lunghezza . ne risulterebbero in conseguenza violati il principio di | eguaglianza | ( art . 3 cost . ) , quello della proporzionalità del tributo alla capacità contributiva ( art . 53 |
| 1972-91.txt | 201 | 201 | , prescindendo dalla effettiva misura della rispettiva capacità contributiva ” . si aggiunge che contrasterebbe altresì con il principio di | uguaglianza | di cui all art . 3 della costituzione , sia se confrontato , all esterno della categoria , con le |
| 1972-91.txt | 1311 | 1311 | prestazioni ricevute . 4 . – l ordinanza di rinvio estende la censura di legittimità alla violazione del principio di | uguaglianza | di cui all art . 3 cost . , principio di cui , come generalmente riconosciuto , l articolo 53 |
| 1972-91.txt | 1447 | 1447 | la dedotta violazione dell art . 3 cost . non è , sotto questo profilo , sollevata a proposito . | ugualmente | deve ritenersi per quanto riguarda la stessa questione , sollevata con riguardo ad altre situazioni , emergenti all esterno della |
| 1972-91.txt | 1736 | 1736 | anche soltanto un loro adeguamento , onde evitare differenze troppo sensibili , non è imposto dall osservanza del principio di | uguaglianza | di trattamento , data la non omogeneità delle rispettive situazioni . comunque , spetterà esclusivamente al legislatore ravvisare l opportunità |
| 1973-04.txt | 279 | 279 | , in definitiva , il sacrificio della proprietà privata . la norma denunziata sarebbe infine in contrasto col principio di | uguaglianza | sancito dall art . 3 cost . per la disparità di trattamento praticato fra l acquirente di beni pignorati ad |
| 1973-04.txt | 853 | 853 | od interessi giudicati degni di protezione giuridica . 4 . – per quanto attiene alla denunziata violazione del principio di | uguaglianza | , è facile dimostrarne la infondatezza perché la particolare disciplina del procedimento di esecuzione fiscale è giustificata dalle ragioni di |
| 1973-07.txt | 461 | 461 | esaminati da questa corte nella precedente occasione . anche ora , infatti , si assume la violazione del principio di | eguaglianza | e , nell ambito di tale assunto , non vengono prospettati profili nuovi e diversi : sicché la questione deve |
| 1973-08.txt | 128 | 128 | diverso da quello stabilito dal codice penale , l oggetto dell attuale censura si incentra nella violazione del principio di | eguaglianza | , che deriverebbe dalla ( pretesa ) facoltà della pubblica amministrazione di prolungare a suo libito detto termine mediante la |
| 1973-08.txt | 815 | 815 | ad eventuali vessatorie denunce prima dell accertamento definitivo dell imposta . il sistema accolto è , dunque , strumento di | eguaglianza | e di corretto uso dei poteri di indagine e di controllo fiscale . |
| 1973-109.txt | 1128 | 1128 | questo profilo non è dato ravvisare una irrazionale disparità di trattamento tributario , tale da integrare violazione del principio di | eguaglianza | . 4 – l ordinanza del tribunale di genova prospetta il contrasto con il principio sancito dall art . 3 |
| 1973-167.txt | 191 | 191 | l obbligo suddetto ostacoli la rieducazione del condannato . si assume altresì che tale obbligo contrasti con il principio di | eguaglianza | in relazione al diverso regime proprio degli internati per misure di sicurezza detentive , tenuti al rimborso nel solo caso |
| 1973-167.txt | 781 | 781 | carcerario , sancendo soltanto l obbligo di rimborso delle spese di mantenimento . neppure è violato il principio costituzionale d | uguaglianza | , poiché l art . 188 del codice penale non con cerne né consente la pretesa equiparazione tra detenuti ammessi |
| 1973-64.txt | 174 | 174 | di lavoro , i cui dipendenti subiscono occasionalmente un infortunio , nei confronti degli altri datori di lavoro che , | ugualmente | inadempienti , non annoverino nell ambito della loro impresa infortuni da indennizzare . le ordinanze dei tribunali di savona , |
| 1973-64.txt | 1108 | 1108 | a necessaria precisazione della situazione normativa , la corte osserva che non sussiste alcuna delle dedotte violazioni al principio della | uguaglianza | di trattamento . l art . 51 impugnato commina uguali conseguenze risarcitorie per tutti coloro , che siano da comprendere |
| 1973-64.txt | 1118 | 1118 | che non sussiste alcuna delle dedotte violazioni al principio della uguaglianza di trattamento . l art . 51 impugnato commina | uguali | conseguenze risarcitorie per tutti coloro , che siano da comprendere nella stessa categoria degli inadempienti reiterati . tali conseguenze sono |
| 1974-141.txt | 906 | 906 | esercitata a pena di decadenza . va conseguentemente dichiarata l incostituzionalità della norma denunciata , per violazione del principio di | uguaglianza | enunciato dall art . 3 cost . , nella parte in cui non dispone – analogamente a quanto stabilito per |
| 1974-154.txt | 287 | 287 | occasione di rilevare al riguardo che ” tale costante orientamento legislativo non può essere considerato in contrasto col principio di | eguaglianza | ” , perché se è vero che l obbligo di pagare il tributo sorge prima che l accertamento del debito |
| 1974-154.txt | 386 | 386 | – cosa che ha la sua giustificazione nelle superiori e indilazionabili esigenze della finanza pubblica – contrasti col principio di | eguaglianza | , del pari non può plausibilmente affermarsi che con quest ultimo contrasti il fatto che , per i reati consistenti |
| 1974-162.txt | 924 | 924 | , su alcuna competenza regionale ; b ) la sospensione della riscossione , preveduta dall art . 27 , rientra | ugualmente | tra i provvedimenti di emergenza , di esclusiva competenza statale , da adottare nei casi di pubblica calamità e non |
| 1974-164.txt | 50 | 50 | cui sancisce la cosiddetta ultrattività delle disposizioni penali delle leggi finanziarie , contrasti o meno con il principio costituzionale d | eguaglianza | , per il dubbio che la deroga apportata ai principi comuni in tema di successione di leggi penali crei irrazionali |
| 1974-175.txt | 111 | 111 | in quanto con una legge che si definisce interpretativa avrebbe creato una arbitraria diversità di trattamento lesiva del principio di | uguaglianza | fra albergatori e gli altri industriali operanti nel territorio di assisi ( pretore di assisi , tribunale di perugia ) |
| 1974-175.txt | 3946 | 3946 | norme e con principi costituzionali , l esigenza di assicurare la certezza del diritto , la coerenza legislativa , l | uguaglianza | nel trattamento giuridico di specie analoghe hanno indotto il legislatore ad emanare la legge n . 110 del 1971 dichiarata |
| 1974-272.txt | 18 | 18 | considerato in diritto : la corte costituzionale deve decidere se contrasti o meno con il principio d | eguaglianza | e di ragionevolezza ( art . 3 cost . ) il combinato disposto degli artt . 7 ed 8 , |
| 1974-272.txt | 208 | 208 | , con la sentenza n . 124 del 1969 , ha già escluso , sempre in riferimento al principio di | eguaglianza | , l illegittimità della norma che subordina l uso della licenza di caccia alla previa stipulazione di un contratto d |
| 1974-97.txt | 618 | 618 | l analoga norma della legge nazionale . né tale minore ambito del beneficio può essere censurato sotto il profilo dell | eguaglianza | e della capacità contributiva , rispettivamente tutelati dagli artt . 3 e 53 costituzione , cui l ordinanza fa pure |
| 1975-105.txt | 565 | 565 | responsabilità per il fatto di essersi rivolto per il trasporto a terze persone , posto che in tal caso sarebbero | ugualmente | da ascriversi alla sua azione od omissione , ai sensi dell art . 40 del codice penale , la scelta |
| 1975-14.txt | 628 | 628 | e da conglobare nelle aliquote delle imposte in modo da porre sullo stesso piano i contribuenti chiamandoli a sopportare in | egual | misura , a parità di imposte da pagare , il costo del pubblico servizio di riscossione . il disposto dell |
| 1975-147.txt | 119 | 119 | tale imposta può infatti accadere che , in relazione all ammontare globale dell asse ereditario , singole quote ereditarie di | eguale | entità vengano gravate , in concreto , di imposte di ammontare diverso , con palese violazione , secondo il giudice |
| 1975-147.txt | 147 | 147 | di imposte di ammontare diverso , con palese violazione , secondo il giudice a quo , sia del principio di | eguaglianza | sia di quello della capacità contributiva , sanciti rispettivamente dagli artt . 3 e 53 della costituzione . 2 . |
| 1975-147.txt | 622 | 622 | cumularsi delle due imposte , a seconda del valore dell asse , può far si che quote di eredità di | eguale | valore siano gravate da imposte di ammontare differente . non è irrazionale , infatti , avere ritenuto diverse , agli |
| 1975-187.txt | 1271 | 1271 | l attenzione e la cura del legislatore . 4 . – l ordinanza denunzia altresì la violazione del principio di | eguaglianza | di cui all art . 3 , primo comma , della costituzione , assumendo che , se gli enti previdenziali |
| 1975-201.txt | 1521 | 1521 | , pertanto , è da escludere la pretesa violazione della invocata riserva di legge nonché la violazione del principio di | eguaglianza | , tenuto anche conto , a quest ultimo proposito , che alle dette scelte l ente procede in esecuzione di |
| 1975-212.txt | 599 | 599 | ogni suo avere . da quanto precede risulta , altresì , che non può neppure ravvisarsi violazione del principio di | eguaglianza | . |
| 1975-215.txt | 138 | 138 | artt . 3 e 4 della costituzione . ora si insiste sul contrasto delle ripetute norme con il principio di | eguaglianza | e si denuncia per la prima volta il mancato rispetto degli artt . 24 , comma secondo , e 101 |
| 1975-215.txt | 199 | 199 | nuovo . nelle due precedenti occasioni , infatti , si è messo in evidenza o che a fronte di una | eguale | situazione ( mancato pagamento da parte di contribuenti di sei rate consecutive d imposta ) erano previsti effetti giuridici diversi |
| 1975-215.txt | 402 | 402 | di sei rate consecutive d imposte sui redditi derivanti dall esercizio d imprese commerciali , sarebbero trattate ingiustificatamente in modo | eguale | ( con la previsione in entrambi i casi , della dichiarazione di fallimento fiscale ) . l assunta violazione del |
| 1975-215.txt | 425 | 425 | la previsione in entrambi i casi , della dichiarazione di fallimento fiscale ) . l assunta violazione del principio d | eguaglianza | non ricorre . la differenza tra le due situazioni , secondo il tribunale di roma , consisterebbe in ciò che |
| 1975-26.txt | 499 | 499 | legittimità costituzionale della norma denunciata , l art . 29 della costituzione secondo cui ” il matrimonio è ordinato sull | eguaglianza | morale e giuridica dei coniugi con i limiti stabiliti dalla legge a garanzia dell unità familiare ” . la questione |
| 1975-26.txt | 743 | 743 | , altre disposizioni , quali l art . 3 , che è espressione dell esigenza di tutela e garanzia dell | eguaglianza | di tutti i cittadini davanti alla legge , l art . 31 per il quale ” la repubblica agevola con |
| 1975-43.txt | 53 | 53 | c.d . ” ultrattività delle disposizioni penali delle leggi finanziarie ” , contrasti o meno con il principio costituzionale d | eguaglianza | , per il dubbio che la deroga apportata ai principi vigenti in tema di successione di leggi penali ( art |
| 1976-103.txt | 841 | 841 | secondo la costante giurisprudenza di questa corte , valga a far ritenere che non sia stato violato il principio di | eguaglianza | , sancito dall art . 3 della costituzione . per quanto attiene al rapporto pensioni privilegiate militari – pensioni di |
| 1976-15.txt | 1123 | 1123 | dall imponibile non aggiornato , la differenza di indennizzo fra proprietari espropriati in epoche diverse per beni in astratto di | eguale | valore , assuma la portata generale del prospettato vizio invalidante della norma impugnata , dovendosi altresì riconoscere che , entro |
| 1976-15.txt | 1754 | 1754 | capacità di incremento del valore dei fondi urbani , e tanto può bastare per escludere la violazione del principio di | eguaglianza | sotto il profilo prospettato nell ordinanza di rinvio . |
| 1976-156.txt | 251 | 251 | . 50 con riferimento agli artt . 3 e 53 della costituzione , sostenendo che le due situazioni , oggettivamente | eguali | , non possono essere diversamente disciplinate . 2 . – la questione sottoposta all esame della corte investe una proposizione |
| 1976-166.txt | 2538 | 2538 | sussidiario e che le connesse potestà esecutive ed amministrative vanno esercitate negli stessi sensi ed entro gli stessi limiti , | egualmente | infondate si rivelano le doglianze mosse con il ricorso per regolamento di competenza . le sfavorevoli conseguenze che in concreto |
| 1976-167.txt | 269 | 269 | compreso nella valutazione dell imponibile , ai tini dell imposta di registro , sarebbe violato non solo il principio di | eguaglianza | sancito nell art . 3 , primo comma , della costituzione , che postula la parità di trattamento in presenza |
| 1976-179.txt | 4550 | 4550 | l amministrazione senza obbligo della resa dei conti . le norme di cui alla denuncia , violano il principio di | eguaglianza | di tutti i cittadini davanti alla legge e non sono ordinate sulla eguaglianza giuridica dei coniugi . a fronte di |
| 1976-179.txt | 4563 | 4563 | alla denuncia , violano il principio di eguaglianza di tutti i cittadini davanti alla legge e non sono ordinate sulla | eguaglianza | giuridica dei coniugi . a fronte di situazioni eguali si hanno trattamenti differenti : da un canto , per il |
| 1976-179.txt | 4572 | 4572 | tutti i cittadini davanti alla legge e non sono ordinate sulla eguaglianza giuridica dei coniugi . a fronte di situazioni | eguali | si hanno trattamenti differenti : da un canto , per il possesso di redditi vi è chi è considerato soggetto |
| 1976-179.txt | 4811 | 4811 | . d altra parte manca la possibilità che alla normativa de qua si riconosca la funzione di limite ( alla | eguaglianza | giuridica dei coniugi ) posto ” a garanzia dell unità familiare ” , giacché a costituire e mantenere questa potrebbe |
| 1976-179.txt | 6387 | 6387 | trattamento adeguatamente e razionalmente giustificata , da un lato , e non rinvenendosi in tale normativa un plausibile limite all | eguaglianza | morale e giuridica dei coniugi posto a garanzia della unità familiare , dall altro , risuiterebbero violati gli artt . |
| 1976-179.txt | 7070 | 7070 | , come contribuenti si trovano nelle medesime condizioni per ciò che tutti i cittadini hanno pari dignità sociale e sono | eguali | davanti alla legge senza distinzione di sesso , a tutti i cittadini è riconosciuto il diritto al lavoro , il |
| 1976-179.txt | 7095 | 7095 | distinzione di sesso , a tutti i cittadini è riconosciuto il diritto al lavoro , il matrimonio è ordinato sull | eguaglianza | morale e giuridica dei coniugi , la repubblica tutela il lavoro in tutte le sue forme ed applicazioni , il |
| 1976-179.txt | 7240 | 7240 | né , a proposito del rapporto tra coniugi , le norme che la caratterizzano si risolvono in limiti posti all | eguaglianza | in funzione della garanzia dell unità familiare . si sostiene , riportandosi alle disposizioni ed ai principi di cui all |
| 1976-179.txt | 7727 | 7727 | vantaggi connessi o conseguenti alla vita in comune ) . ed infine c è da considerare che la mancata tutela | egualitaria | dei coniugi non è il riflesso o il correlato della esistenza di norme dettate a garanzia dell unità familiare . |
| 1976-179.txt | 9480 | 9480 | chi la compie , il convincimento che anche nella specifica materia qui considerata , la libertà del singolo e l | eguaglianza | di tutti i cittadini davanti alla legge possono coesistere e concorrere per la migliore e maggiore tutela degli interessi emergenti |
| 1976-186.txt | 200 | 200 | obbligo al legislatore ordinario di assicurare , ad ognuno , nella disciplina giuridica dei vari aspetti della vita sociale , | eguaglianza | di trattamento quando eguali siano le condizioni soggettive ed oggettive alle quali le norme si riferiscono ; con l art |
| 1976-186.txt | 204 | 204 | di assicurare , ad ognuno , nella disciplina giuridica dei vari aspetti della vita sociale , eguaglianza di trattamento quando | eguali | siano le condizioni soggettive ed oggettive alle quali le norme si riferiscono ; con l art . 41 , nella |
| 1976-200.txt | 773 | 773 | successivi , sembrando ragionevole prevedere che , ove permanga la fonte produttiva , si formi un imponibile per lo meno | uguale | . ma ciò la corte ha affermato nel caso della iscrizione provvisoria a ruolo , in base agli imponibili di |
| 1976-225.txt | 1333 | 1333 | o professionista , trasferire sulla clientela l onere di più elevati canoni ; b ) perché ha regolato in modo | eguale | situazioni diverse , disponendo un blocco generalizzato sia per gli immobili destinati ad abitazione , che per gli immobili destinati |
| 1976-225.txt | 1688 | 1688 | delle ragioni , e sempre in riferimento all art . 3 della costituzione , non propagarsi , e venir quindi | egualmente | dichiarata , rispetto al primo comma dello stesso articolo , che dispone l ulteriore proroga degli analoghi contratti già prorogati |
| 1976-225.txt | 1774 | 1774 | processuale . 4 . – passando alle questioni indicate alla lett . b ) del n . 1 , va | egualmente | dichiarata , per contrasto con gli artt . 3 e 24 della costituzione , la illegittimità costituzionale dell art . |
| 1976-225.txt | 2729 | 2729 | a proposito del primo comma dell art . 1 del d.l . n . 426 del 1973 , può venir | egualmente | riferito , stante la coincidenza di motivi e situazioni , al primo comma dell art . 1 del successivo d.l |
| 1976-225.txt | 3436 | 3436 | caso di necessità . argomenti analoghi , addotti a sostegno del dubbio d incostituzionalità , per violazione del principio di | uguaglianza | , dell art . 1 , secondo comma , della legge 26 novembre 1969 , n . 833 , sono |
| 1976-225.txt | 3623 | 3623 | alla norma del 1969 , che la corte ora rinnova nei confronti della corrispondente norma del 1974 , della quale | egualmente | non ravvisa contrasto con il principio di uguaglianza . 10 . – peraltro , occorre subito soggiungere che la pronuncia |
| 1976-225.txt | 3631 | 3631 | ora rinnova nei confronti della corrispondente norma del 1974 , della quale egualmente non ravvisa contrasto con il principio di | uguaglianza | . 10 . – peraltro , occorre subito soggiungere che la pronuncia cui la corte perviene , va collocata nella |
| 1976-32.txt | 54 | 54 | 2 . – la corte è chiamata ad accertare se siano costituzionalmente illegittimi , per contrasto con il principio di | uguaglianza | sancito dall art . 3 della costituzione , gli artt . 1 , comma secondo , della legge 20 dicembre |
| 1976-32.txt | 368 | 368 | del comma secondo ( che corrisponde quasi testualmente al comma secondo del d.p.r . n . 834 del 1973 , | egualmente | denunciato con la stessa ordinanza ) dell art . 1 della citata legge n . 830 del 1973 . 4 |
| 1976-32.txt | 1111 | 1111 | . – alla luce delle esposte considerazioni , la corte ritiene che le denunciate norme non violino il principio di | eguaglianza | sancito dall art . 3 della costituzione . la disparità di trattamento , in ordine alla possibilità di beneficiare dell |
| 1976-32.txt | 1355 | 1355 | possibilità loro offerta di fruire del condono tributario . la corte – una volta accertato il rispetto del principio di | uguaglianza | , in cui si concreta l unico parametro del presente giudizio – riafferma l estraneità alla funzione di controllo sulla |
| 1976-34.txt | 1212 | 1212 | la posizione delle associazioni in oggetto , formate da cittadini appartenenti alle minoranze linguistiche tedesca e ladina , è perfettamente | eguale | a quella delle associazioni similari operanti in qualsiasi parte del territorio nazionale , a livello meramente locale . né può |
| 1977-153.txt | 5536 | 5536 | leggi siano assicurati il buon andamento e l imparzialità dell amministrazione . appare pertanto palese la violazione del principio di | eguaglianza | . 11 . – quattro ordinanze , del tribunale di ravenna ( n . 189 / 1973 ) , del |
| 1977-153.txt | 7060 | 7060 | alterino la destinazione economica dei fondi . anche il procedimento assicura alle parti una effettiva parità di condizioni , con | eguali | garanzie di controllo del progetto tecnico e di contraddittorio davanti all ispettorato agrario . dopo il parere tecnico favorevole dell |
| 1977-153.txt | 7152 | 7152 | direttamente . appare dunque del tutto ingiustificata l affermazione che l articolo 11 attribuisca alle parti solo in apparenza un | eguale | potere in ordine all esecuzione dei miglioramenti . al contrario , la parità è sostanziale quanto alle iniziative , e |
| 1977-153.txt | 7215 | 7215 | accertato il rifiuto o l inerzia del proprietario : talché queste disposizioni non possono considerarsi lesive né del principio di | eguaglianza | , né delle garanzie costituzionali della proprietà . l ordinanza del tribunale di ravenna lamenta la imposizione al proprietario dei |
| 1977-153.txt | 7681 | 7681 | peraltro che le disposizioni del primo comma dell articolo 14 non integrino una disparità di trattamento lesiva del principio di | eguaglianza | , data la posizione di privilegio , differenziata rispetto a quella degli altri imprenditori agricoli , che la legislazione vigente |
| 1977-153.txt | 9104 | 9104 | dell affittuario miglioratore , introducono una profonda e immotivata sperequazione tra le parti , lesiva non solo del principio di | eguaglianza | , ma anche , come ha notato il tribunale di ravenna , dei poteri di iniziativa , di godimento , |
| 1977-163.txt | 3860 | 3860 | ed obblighi sia per gli stati sia per i loro cittadini in quanto soggetti delle comunità , ricevendo ovunque applicazione | uguale | ed uniforme nei confronti della generalità dei destinatari ( cfr . le sentenze n . 183 / 1973 ; n |
| 1977-62.txt | 31 | 31 | di cui in narrativa , sollevano , in ordine alla stessa normativa , questioni identiche ovvero connesse e riconducibili ad | uguali | principi : per cui è da disporne la riunione onde pervenire a contestuale giudizio . 2 . – anzitutto , |
| 1977-62.txt | 1791 | 1791 | da tutte le ordinanze in riferimento all art . 38 secondo comma cost . valgono , per essa , gli | uguali | motivi d ordine sistematico sopra delineati . 6 . – altro oggetto di censura , particolarmente formulato nelle ordinanze dei |
| 1977-62.txt | 2246 | 2246 | numeri 1 e 3 della tabella f ) . la questione è fondata . a situazioni , già dapprima riconosciute | diseguali | per diversità di età e , come tali , incidenti sulla misura della pensione di base ( rispettivamente , l |
| 1977-62.txt | 2415 | 2415 | risulta violato l art . 3 cost . sotto il profilo di una non ammissibile parità di trattamento nonostante situazioni | diseguali | . parimenti risulta di riflesso , violato , in questo caso , secondo in proposito già prospettato , anche l |
| 1977-62.txt | 2563 | 2563 | settanta costituirebbe sostanzialmente il limite biologico all esercizio della attività professionale lavorativa . le considerazioni e le conseguenze suesposte valgono | ugualmente | , stante l identità di motivi , per quanto riguarda le pensioni d invalidità espressamente richiamate e anch esse dalla |
| 1977-63.txt | 2737 | 2737 | accertamento giurisdizionale dei loro debiti di imposta . questa corte ha già avuto occasione di dichiarare che il principio di | eguaglianza | non preclude al legislatore di differenziare la tutela giurisdizionale con riguardo alle particolarità dei rapporti da regolare , e ciò |
| 1977-63.txt | 3072 | 3072 | nuove disposizioni sul procedimento introdotte con gli artt . 15 e seguenti . ma la denunciata violazione del principio di | eguaglianza | non sussiste , perché l applicabilità d una diversa disciplina normativa è conseguenza inevitabile della riforma tributaria , che comporta |
| 1977-99.txt | 444 | 444 | e discendenti . né le suddette norme violano l art . 3 della costituzione . invero , il principio di | eguaglianza | non può considerarsi violato data la obiettiva diversità di situazione tra il figlio naturale non riconosciuto o non riconoscibile ed |
| 1978-06.txt | 438 | 438 | , disciplinante la successione di leggi penali secondo un criterio ispirato a favor rei , una lesione del principio di | uguaglianza | . la disposizione di legge denunziata , infatti , concerne la generalità dei soggetti che abbiano violato la legge penale |
| 1978-06.txt | 711 | 711 | relativi a tributi dello stato o per alcuni di essi il medesimo trattamento riservato ai reati comuni , ove ritenga | ugualmente | o meglio garantita , con mezzi diversi , la soddisfazione dell interesse protetto . 3 . – tanto ribadito , |
| 1978-06.txt | 763 | 763 | posto la questione sotto profili nuovi . il giudice a quo , infatti , ipotizza una violazione del principio di | uguaglianza | in quanto ritiene che l art . 8 e l art . 20 della legge n . 4 del 1929 |
| 1979-126.txt | 205 | 205 | sottoponendo così all imposizione plusvalenze nominali e non reali , in contrasto con i principi della capacità contributiva e dell | eguaglianza | tributaria . con varia prospettazione , si rileva che a norma dell art . 6 del d.p.r . n . |
| 1979-126.txt | 590 | 590 | . 643 / 1972 di cui alcune ordinanze denunciano la incostituzionalità , viene altresì rilevata la violazione del principio di | eguaglianza | , prospettando , in relazione al meccanismo dell accertamento e delle detrazioni , nonché alla progressività delle aliquote da applicarsi |
| 1979-126.txt | 1071 | 1071 | elevate , per particolari esigenze della finanza locale , in zone economicamente più depresse , con violazione dei principi di | eguaglianza | e di capacità contributiva . deve infine ricordarsi che la commissione tributaria di primo grado di gorizia , con le |
| 1979-126.txt | 2871 | 2871 | cost . , la questione deve peraltro dichiararsi fondata sotto il secondo e diverso profilo della violazione del principio di | eguaglianza | , comunemente prospettata dalle ordinanze di rimessione nei termini già sopra riferiti al n . 2 , e con espresso |
| 1979-126.txt | 4177 | 4177 | contrasto con il canone della ragionevolezza , la cui inosservanza integra disparità di trattamento , con violazione del principio di | eguaglianza | , principio di cui anche il principio della capacità contributiva rappresenta , sotto questo profilo , univoco e specifico sviluppo |
| 1979-126.txt | 4882 | 4882 | di questi rilievi è offerta dalla constatazione di fatto che per uno stesso immobile , o per due immobili di | eguale | valore , oggetto nel corso di un decennio di successive alienazioni , ovvero di una sola alienazione al termine del |
| 1979-126.txt | 4921 | 4921 | termine del decennio medesimo , pur essendo identici il primo valore iniziale e l ultimo valore finale , e quindi | eguale | il complessivo incremento di valore , l incidenza dell imposta applicata al termine del decennio può risultare ben superiore a |
| 1979-126.txt | 5582 | 5582 | applicazione del vecchio o del nuovo tributo , ma ciò tuttavia non comporta disparità di trattamento lesiva del principio di | eguaglianza | , nemmeno per quanto concerne l eventuale diversa misura delle aliquote , in conseguenza di una imposizione correlata alla oggettiva |
| 1979-126.txt | 5833 | 5833 | , in misura molto ristretta e con prefissione di criteri direttivi , lungi dal poter comportare lesione dei principi di | eguaglianza | e di capacità contributiva , è precisamente diretto allo scopo di consentire una maggiore aderenza alla realtà delle situazioni locali |
| 1980-05.txt | 557 | 557 | . 3 , comma primo , cost . , in quanto il criterio adottato determinerebbe , per terreni in situazione | eguale | , indennizzi diversi a seconda delle zone agrarie in cui sono posti ; inoltre , la previsione di maggiorazioni , |
| 1980-05.txt | 2169 | 2169 | bene da espropriare possono portare a irragionevoli trattamenti differenziati di situazioni sostanzialmente omogenee , in quanto , per terreni in | eguale | situazione per la loro destinazione edilizia , potrebbero essere attribuiti indennizzi diversi in relazione al maggiore o minore pregio delle |
| 1980-05.txt | 2197 | 2197 | potrebbero essere attribuiti indennizzi diversi in relazione al maggiore o minore pregio delle zone agricole nelle quali sono posti . | egualmente | palese è la disparità di trattamento che viene a determinarsi tra gli espropriati per effetto dell attribuzione del coefficiente di |
| 1980-05.txt | 2692 | 2692 | edilizia e adottato per queste criteri astratti e irrazionali , determina una ulteriore disparità di trattamento tra gli espropriati . | egualmente | fondata appare , infine , la censura di irrazionale disparità di trattamento tra proprietari di aree edificabili colpiti da provvedimento |
| 1980-141.txt | 5361 | 5361 | , nella normativa del 1977 , della contrattazione del settore industriale rappresenta un passo verso l attuazione del principio di | uguaglianza | nella materia disciplinata , contro il quale non giova opporre l interdipendenza dei vari elementi obiettivi del rapporto di lavoro |
| 1980-42.txt | 1341 | 1341 | combinato disposto degli artt . 3 e 53 cost . : denunciando in sostanza la violazione di quel principio di | eguaglianza | tributaria , per cui la corte ha affermato – nella sentenza n . 120 del 1972 – ” che a |
| 1980-42.txt | 1363 | 1363 | , per cui la corte ha affermato – nella sentenza n . 120 del 1972 – ” che a situazioni | uguali | devono corrispondere uguali regimi impositivi e , correlativamente , a situazioni diverse un trattamento tributario disuguale ” , attuando in |
| 1980-42.txt | 1366 | 1366 | la corte ha affermato – nella sentenza n . 120 del 1972 – ” che a situazioni uguali devono corrispondere | uguali | regimi impositivi e , correlativamente , a situazioni diverse un trattamento tributario disuguale ” , attuando in tal modo l |
| 1980-42.txt | 1379 | 1379 | ” che a situazioni uguali devono corrispondere uguali regimi impositivi e , correlativamente , a situazioni diverse un trattamento tributario | disuguale | ” , attuando in tal modo l ” esigenza che ogni prelievo tributario abbia causa giustificatrice in indici concretamente rivelatori |
| 1980-42.txt | 2638 | 2638 | . sotto il profilo in esame , però , soluzioni del genere non risultano compatibili con i principi costituzionali di | eguaglianza | e di capacità contributiva . come questa corte ha più volte chiarito ( cfr . le sentt . n . |
| 1980-42.txt | 2756 | 2756 | autonomo all ilor si dimostra così incontrollabile ed indiscriminata , da rivelarsi per ciò solo irragionevole e dunque lesiva dell | eguaglianza | tributaria . 5 . – analoghi motivi inducono ad escludere che la giustificazione delle norme impugnate possa farsi consistere – |
| 1980-42.txt | 4280 | 4280 | . e d altra parte , se questa ne fosse la giustificazione , l ilor non ristabilirebbe affatto una superiore | eguaglianza | fra i contribuenti , bensì aggraverebbe le sperequazioni già in atto fra coloro che dichiarano i propri redditi in termini |
| 1980-54.txt | 1515 | 1515 | che dagli atti delle parti emerge , anche se non è enucleata in modo esplicito come per il principio di | eguaglianza | tributaria , la questione logicamente preliminare in ordine al principio di capacità contributiva : quella cioè che attiene all esistenza |
| 1980-54.txt | 2308 | 2308 | art . 3 cost . e dell art . 53 , primo comma , cost . sotto il profilo della | eguaglianza | del trattamento tributario , si presentano con carattere conseguenziale rispetto all inosservanza del principio di capacità contributiva inteso in senso |
| 1980-54.txt | 2430 | 2430 | miglioria , correlata soltanto , come si è detto , al tempo dell esazione . le censure in tema di | eguaglianza | devono dunque essere accolte a seguito del preliminare giudizio circa l insussistenza del necessario collegamento tra presupposto di fatto e |
| 1980-56.txt | 867 | 867 | n . 225 del 1976 , per la dichiarazione di illegittimità costituzionale di analoghe norme succedutesi nel tempo ) sono | egualmente | valide per dichiarare adesso la illegittimità costituzionale , per contrasto con gli artt . 3 e 24 della costituzione , |
| 1980-56.txt | 1836 | 1836 | però , ragione che lo stesso principio , valido per l un requisito ( condizioni economiche ) , non debba | egualmente | esserlo per l altro ( indice di affollamento ) : comune , invero , è la considerazione che nei rapporti |
| 1980-79.txt | 330 | 330 | di trattamento tra contribuenti non apparendo razionalmente ingiustificate , se riferite alle peculiari finalità perseguite dal legislatore ) sono invero | egualmente | valide , ove si specifichi – come si sottolinea nella memoria di costituzione della parte privata – che la situazione |
| 1980-96.txt | 731 | 731 | norme del provvedimento di condono . in altre parole , in questo quadro di esigenze eccezionali , il principio di | eguaglianza | non poteva essere attuato realizzando la parità di trattamento in ordine alle situazioni iniziali che avevano provocato la controversia o |
| 1981-119.txt | 1294 | 1294 | cui progressività , caratteristica di entrambe , non è stata nemmeno coordinata . appare in conseguenza vulnerato il principio dell | eguaglianza | in relazione alla capacità contributiva , sancito dagli artt . 3 e 53 della costituzione , atteso che , nei |
| 1981-151.txt | 1960 | 1960 | privilegiate ordinarie civili e militari quella identità od omogeneità di situazioni che costituisce il presupposto del richiamo al principio di | eguaglianza | . il legislatore ha ritenuto che la speciale natura e la speciale motivazione solidaristica e sociale della pensione di guerra |
| 1981-151.txt | 2221 | 2221 | riconoscimento della particolare solidarietà nazionale spettante ad essi , e per la verità anche ad altre categorie di dipendenti statali | egualmente | esposti , specie quando sono colpiti nell adempimento del loro dovere , il legislatore può provvedere , e di fatto |
| 1981-187.txt | 696 | 696 | inoltre , nella specie , l organo de quo è portatore di interessi obiettivi , che possono perciò essere tutelati | egualmente | bene dall organo vicario , il quale ripete anch esso l investitura , come esattamente ha osservato l avvocatura dello |
| 1981-187.txt | 2225 | 2225 | , lett . p ) , dello statuto della regione siciliana . non può , però , dirsi che faccia | egualmente | buon uso della sua potestà il legislatore che si sostituisca al potere cui è riservato il compito istituzionale di interpretare |
| 1981-49.txt | 449 | 449 | anni 1974 e precedenti . in tutte le quaranta ordinanze di rinvio si censura – sotto profili nella maggior parte | uguali | e in riferimento a vari articoli della costituzione – la norma che stabilisce la non applicabilità – nella liquidazione dell |
| 1981-49.txt | 1248 | 1248 | tributarie di primo e di secondo grado , la norma impugnata contrasterebbe in due sensi con il principio costituzionale di | eguaglianza | : sia perché applicherebbe l abolito principio del cumulo dei redditi dei coniugi ; sia perché prevederebbe un trattamento diverso |
| 1982-123.txt | 145 | 145 | di rimessione il principio della capacità contributiva viene strettamente collegato a quello della giustizia tributaria e quindi al principio di | uguaglianza | , che risulterebbe violato dalla previsione di un trattamento fiscale differenziato in situazioni obiettivamente identiche . senonché è proprio tale |
| 1982-124.txt | 286 | 286 | tal modo posto a carico dei datori di lavoro , anziché dell intera collettività , sia conforme ai principi di | eguaglianza | e di capacità contributiva , sanciti dagli artt . 3 e 53 della costituzione . a loro volta , ambedue |
| 1982-124.txt | 1331 | 1331 | equiparare non sono infatti identiche , né così omogenee che il loro diverso trattamento concreti una lesione del principio di | eguaglianza | . certo è che i rappresentanti di lista non sono tenuti ad adempiere funzioni presso gli uffici elettorali , al |
| 1982-142.txt | 931 | 931 | alla stregua della legislazione vigente in esame , non è , quindi , giustificabile , sul piano del principio di | eguaglianza | , la distinzione che la disposizione investita dal dubbio di costituzionalità opera ai fini della deducibilità dal reddito imponibile , |
| 1982-143.txt | 295 | 295 | ai soli mutui ipotecari , e la esclude , invece , per i debiti derivanti da diverso titolo , ancorché | egualmente | garantiti da ipoteca ; b ) con l art . 3 cost . , in quanto pone senza giustificazione la |
| 1982-143.txt | 912 | 912 | 1981 n . 8 / 1011 della direzione generale delle imposte dirette ) la fattispecie normativa indicata dalla legge ricorre | egualmente | , tanto nel caso in cui il mutuo sia stato originariamente contratto dal contribuente , quanto in quello nel quale |
| 1982-143.txt | 1967 | 1967 | delle persone giuridiche sono regolati da una disciplina ad essi del tutto peculiare , non riconducibile su un piano di | eguaglianza | con quella relativa ai redditi delle persone fisiche . così per i redditi di impresa , l art . 58 |
| 1982-151.txt | 561 | 561 | cui redditi , viceversa , quel limite superano , non rileva di quanto . ne consegue che un problema di | uguaglianza | di trattamento tra fattispecie quali quelle considerate , nelle quali decisivo e scriminante è il livello del reddito della persona |
| 1982-186.txt | 644 | 644 | 1970 ) , ha posto tutti i soggetti tassabili in situazione identica dinanzi alla norma , essendo a tutti riconosciuto | uguale | diritto alla detraibilità . ma , ciò detto , non può riconoscersi identità di situazione fra coloro i quali abbiano |
| 1982-186.txt | 691 | 691 | coloro i quali , invece , a tali adempimenti si siano sottratti : anzi proprio in virtù del principio di | uguaglianza | i secondi non possono invocare tale trattamento ( citata sentenza n . 201 / 1970 ) . a maggiore ragione |
| 1982-196.txt | 2637 | 2637 | quando nelle singole fattispecie ravvisi la esistenza dei ” giusti motivi ” indicati nel citato art . 92 , così | ugualmente | può essere preveduta dalla legge quando ravvisi la presenza di elementi che giustifichino la diversificazione dalla regola generale del c.p.c |
| 1982-243.txt | 1914 | 1914 | 63 del 1977 della corte e ritiene di poter presentare come profilo nuovo della questione la violazione del principio di | eguaglianza | che deriverebbe dall aver previsto la medesima sanzione di estinzione del processo tributario per mancata presentazione della istanza di trattazione |
| 1982-257.txt | 446 | 446 | – offenderebbero la riserva di legge posta nell art . 23 cost . , ed altresì il principio costituzionale di | eguaglianza | , in quanto , non avendo il legislatore adeguatamente definito presupposti , criteri e limiti dell imposizione , sussiste il |
| 1982-257.txt | 1383 | 1383 | delle risorse degli enti rivieraschi . le considerazioni svolte valgono , infine , ad escludene la violazione del principio di | eguaglianza | , delineata nel provvedimento di rimessione sull assunto che risultasse inosservata la riserva di legge , posta nell ant . |
| 1982-57.txt | 1110 | 1110 | l esame delle questioni di fatto . peraltro , se il legislatore , pur adoperando una locuzione analoga o addirittura | eguale | a quella usata in leggi precedenti , avesse voluto mutarne il significato , avrebbe dato sicuramente esplicite indicazioni nel corso |
| 1982-57.txt | 1421 | 1421 | impone di ritenere , invece , che l ambito del giudizio sia lo stesso nei due casi , così che | egualmente | la decisione della commissione di secondo grado possa essere impugnata per violazione di legge e per questioni di fatto ( |
| 1982-63.txt | 1350 | 1350 | secondo grado ; le pene pecuniarie sono infine riscosse dopo che la decisione della controversia è divenuta definitiva . perfettamente | eguale | è la disciplina dell imposta sulle successioni e donazioni ( art . 44 d.p.r . 26 ottobre 1972 n . |
| 1982-63.txt | 2400 | 2400 | in essere dall amministrazione finanziaria per provvedere alla riscossione coattiva dell imposta . la cognizione del giudice tributario , ed | egualmente | quella della corte d appello ex art . 40 d.p.r . n . 636 del 1972 , non rientra dunque |
| 1982-89.txt | 2946 | 2946 | , né quella , denunciata dal solo giudice istruttore di frosinone , dell art . 53 . il principio di | eguaglianza | è stato evocato dal giudice istruttore di napoli senza alcuna motivazione né indicazione del dato di comparazione : il che |
| 1982-89.txt | 3091 | 3091 | violazione dell art . 112 della costituzione , del sistema scelto dal legislatore , e una volta che questo è | eguale | per tutti i contribuenti , non si può invocare l art . 3 per la supposta diversa capacità di utilizzare |
| 1982-89.txt | 3157 | 3157 | ogni controversia fra parti di diversa capacità economica . il giudice istruttore di bologna attribuisce la violazione del principio di | eguaglianza | al fatto che è frequente ” che dalla valutazione dei medesimi fatti contabili traggano origine tanto reati fiscali che reati |
| 1982-89.txt | 3260 | 3260 | dalla stessa persona , sia che si riferisca ad autori diversi di reati diversi , non sussiste perché non sono | eguali | le situazioni giuridiche poste a confronto . infine il solo giudice istruttore di frosinone invoca a parametro anche l art |
| 1982-89.txt | 3918 | 3918 | dal giudice istruttore di frosinone , ancorché in termini lievemente diversi , essendo stata allora la violazione del principio di | eguaglianza | prospettata per le diverse conseguenze che la norma denunciata avrebbe prodotto al ” piccolo evasore meno abbiente ” per la |
| 1982-96.txt | 1449 | 1449 | . 53 cost . , tra carico fiscale e capacità contributiva dei soggetti , e del connesso principio costituzionale di | eguaglianza | : giacché , si osserva , a situazioni rivelatrici di identica capacità contributiva non son fatti corrispondere uguali regimi impositivi |
| 1982-96.txt | 1467 | 1467 | costituzionale di eguaglianza : giacché , si osserva , a situazioni rivelatrici di identica capacità contributiva non son fatti corrispondere | uguali | regimi impositivi . 3 . – i giudizi instaurati con le ordinanze in epigrafe possono , data l identità delle |
| 1982-96.txt | 2987 | 2987 | illegittima disparità di discipline , sotto il duplice profilo della discriminazione del prodotto estero da quello interno , e della | diseguaglianza | degli oneri fiscali per chi ha importato il cotone in massa dopo l entrata in vigore della normativa del 1969 |
| 1982-96.txt | 3767 | 3767 | , il legislatore abbia necessariamente presupposto la stessa capacità contributiva – e comunque la stessa situazione , ai fini dell | eguaglianza | dell onere tributario – di chi importa il cotone in massa e di chi lo acquista dal produttore ( o |
| 1982-96.txt | 3922 | 3922 | corte va esercitata rigorosamente alla stregua dei criteri che governano il sindacato di legittimità in ordine al principio costituzionale di | eguaglianza | , com è qui appunto invocato : e cioè , con specifico riferimento alla proporzione fra onere tributario e capacità |
| 1982-96.txt | 4320 | 4320 | del similare prodotto interno ; ciò che più importa , non è nemmeno precluso al legislatore nazionale , il quale | eguagli | le aliquote di tributo per i due prodotti , di ricorrere – nella manovra di un sistema impositivo , com |
| 1982-96.txt | 5423 | 5423 | . d altra parte , la maggiore aliquota sul prodotto di importazione , che si assume lesiva del criterio di | eguaglianza | , trae giustificazione , ai fini del presente giudizio , dall atteggiarsi come un aliquota media e unica : tale |
| 1983-239.txt | 1576 | 1576 | ” . ha tuttavia ritenuto la questione ” fondata sotto il secondo e diverso profilo della violazione del principio di | eguaglianza | ” , e quindi , illegittimi gli artt . 14 d.p.r . n . 643 del 1972 ed 8 l |
| 1983-239.txt | 3765 | 3765 | . 447 / 1982 ) , ” alcuni tenuti al pagamento di una tassa là dove altri , a perfetta | eguaglianza | di condizioni obiettive , non lo sono ” ( pisa : ord . cit . ) e discrimlinerebbe , “ |
| 1983-239.txt | 3952 | 3952 | ” ( sentenza n . 126 / 1979 ) , per negare che si profili una trasgressione del principio d | eguaglianza | in danno delle entità soggettive di cui all art . 3 d.p.r . 643 / 1972 . anzi , se |
| 1983-262.txt | 452 | 452 | operare su valori diversi da quelli indicati nell atto di trasferimento , con conseguente violazione , sia del principio d | eguaglianza | , sia del principio della capacità contributiva , di cui appunto agli artt . 3 e 53 cost . 3 |
| 1983-266.txt | 123 | 123 | . tale norma , ad avviso del giudice ” a quo ” , sarebbe in contrasto con i principi di | eguaglianza | e di proporzionalità della imposizione alla capacità contributiva , sanciti dai citati artt . 3 e 53 della costituzione , |
| 1983-266.txt | 568 | 568 | impugnata , la quale prescrive che i redditi e gli oneri deducibili dei figli minori si imputano , in parti | uguali | , al reddito complessivo di ciascuno dei coniugi . tale scelta del legislatore non è censurabile in sede di legittimità |
| 1983-310.txt | 800 | 800 | che l art . 10 , n . 11 , della legge n . 825 del 1971 , che essi | egualmente | denunciano per violazione dell art . 76 della costituzione , nel conferire al governo delega legislativa in una materia , |
| 1983-310.txt | 1027 | 1027 | delega , che vuole le sanzioni tributarie commisurate alla effettiva gravità delle violazioni colpite , sia con il principio di | eguaglianza | , il quale vieta che situazioni nettamente differenziate siano trattate dalla legge in identico modo . 5 . – successivamente |
| 1983-76.txt | 662 | 662 | 597 del 1973 , quali sostituiti dagli artt . 5 e 6 della legge n . 114 del 1977 , | egualmente | denunciati con l ordinanza in parola , hanno effetto – come statuisce il ricordato comma primo dell art . 23 |
| 1983-76.txt | 3886 | 3886 | comma dell art . 47 della costituzione – l accesso ad essa del risparmio popolare , ma improntando anche ad | eguale | favore il regime fiscale che la concerne , tanto al momento dell acquisizione dell immobile , quanto in costanza della |
| 1984-133.txt | 1191 | 1191 | varie categorie , si connettono , secondo le ordinanze di rimessione , due distinti ordini di violazioni del principio di | eguaglianza | ( art . 3 cost ) . un primo ordine di violazioni si concreterebbe in una disparità di trattamento fra |
| 1984-133.txt | 1350 | 1350 | ) agli obblighi previdenziali ( ordinanza del pretore di lucca ) . il secondo ordine di violazione del principio di | eguaglianza | si concreterebbe in una disparità di trattamento fra soggetti in posizione analoga a seconda delle categorie di appartenenza e dei |
| 1984-133.txt | 2237 | 2237 | comunque a carico di tutti gli iscritti . b ) che neppure è decisiva la sostituzione , a una pensione | eguale | per tutti nell ammontare , di una pensione ” retributiva ” , cioè commisurata a una certa media dell ammontare |
| 1984-139.txt | 3357 | 3357 | norma , secondo il giudice a quo contrasterebbe con l art . 3 cost . per violazione del principio di | eguaglianza | e per intrinseca irragionevolezza , in quanto : a ) il successivo art . 15 , primo comma , lett |
| 1984-139.txt | 3519 | 3519 | diverse , come inequivocabilmente si evince dal loro contenuto sopra richiamato , sicché non torna applicabile l invocato principio di | eguaglianza | di cui all art . 3 , che ha per presupposto indefettibile l identità o , quanto meno , l |
| 1984-139.txt | 5035 | 5035 | il giudice a quo ha invocato quale parametro soltanto l art . 3 della costituzione : invero il principio di | eguaglianza | sancito da tale articolo risulta certamente violato dalla disposizione denunciata , la quale arbitrariamente esclude nei confronti di alcuni soggetti |
| 1984-139.txt | 5121 | 5121 | , come ritenuto da autorevole dottrina ) . vada sé che la pronuncia di illegittimità costituzionale fa venire meno la | diseguaglianza | tra locatore e affittuario , dedotta dal giudice a quo sul rilievo che la preclusione suddetta era posta dalla norma |
| 1984-172.txt | 73 | 73 | di delegazione ( 5 gennaio 1956 , n . 1 ) , né dalla legislazione a questa anteriore , ma | egualmente | introdotto dal decreto delegato ( articoli 105 , 109 e 119 del t.u . n . 645 del 1958 sulle |
| 1984-226.txt | 1884 | 1884 | debitori solidali al fine di liberare gli altri ( art . 1307 c.c . ) . e il discorso vale | ugualmente | per la decorrenza degli interessi , dipendente anche essa dal funzionamento obbiettivo del meccanismo ( oltre che dalla operatività dell |
| 1984-238.txt | 1559 | 1559 | detto , una funzione limitativa , rispondente a razionali motivi e tale quindi da escludere la violazione del principio di | eguaglianza | che , per costante giurisprudenza di questa corte , è osservato quando la diversità di disciplina fra situazioni omogenee è |
| 1984-238.txt | 1669 | 1669 | . ciò comporta parità di trattamento normativo ed esclude , anche sotto tale profilo , la violazione del principio di | eguaglianza | . 4 . – è stato prospettato anche un secondo profilo di contrasto della norma in discussione con il principio |
| 1984-238.txt | 1691 | 1691 | 4 . – è stato prospettato anche un secondo profilo di contrasto della norma in discussione con il principio di | eguaglianza | , osservandosi che la norma stessa finirebbe col subordinare l operatività della sospensione dei termini , ai fini della impugnazione |
| 1984-238.txt | 1835 | 1835 | in conformità del principio più volte accolto dalla giurisprudenza di questa corte secondo cui non può contrastare col principio di | eguaglianza | un trattamento differenziato applicato in momenti successivi , perché lo stesso fluire del tempo costituisce di per sé un elemento |
| 1984-238.txt | 1946 | 1946 | pertanto , alla luce di quanto si è detto , non si concreta nella specie una violazione del principio di | eguaglianza | . 5 . – parimenti è da escludere il prospettato contrasto della norma impugnata con l art . 24 della |
| 1984-238.txt | 2496 | 2496 | dipende l applicabilità o meno della proroga , comporterebbe una discriminazione irrazionale e come tale contrastante con il principio di | eguaglianza | . ma la questione non è fondata . nel corso dei lavori preparatori della legge 8 febbraio 1977 , n |
| 1984-239.txt | 2441 | 2441 | contrasto della norma in esame con il fondamentale principio sancito dall art . 3 della costituzione , che assevera l | eguaglianza | di tutti i cittadini davanti alla legge , ” senza distinzione ” , fra l altro , ” di razza |
| 1984-25.txt | 519 | 519 | art . 2758 , comma secondo c.c . , come modificato dall art . 5 della legge anzidetta ) . | eguale | privilegio speciale è assicurato sugli immobili che abbiano formato oggetto di cessione o ai quali si riferisca il servizio prestato |
| 1984-25.txt | 839 | 839 | n . 426 del 1975 . 5 . – le ordinanze , a sostegno della dedotta violazione del principio di | eguaglianza | , pongono in evidenza il trattamento deteriore riservato ai creditori di rivalsa i.v.a . nelle ipotesi ricorrenti nelle fattispecie esaminate |
| 1984-25.txt | 924 | 924 | di esecuzione forzata , sui quali possa concretamente esercitare il privilegio speciale , del tutto inoperante negli altri casi . | eguale | disparità di trattamento , non giustificata , riscontrano alcune delle ordinanze qualora il credito di rivalsa riguardi prestazioni professionali non |
| 1984-25.txt | 995 | 995 | speciale . i lamentati inconvenienti indubbiamente sussistono e chiaramente derivano da uno squilibrio normativo in quanto vengono regolate in modo | eguale | situazioni sostanzialmente diverse . ove la cessione riguardi beni che di norma si consumano nello stesso momento in cui vengono |
| 1984-268.txt | 75 | 75 | . 642 . non ha modificato , invece , la norma contenuta nell art . 1 del predetto decreto , | ugualmente | impugnato nell ordinanza del pretore di abbiategrasso , che afferma il principio generale della soggezione all imposta di bollo degli |
| 1984-277.txt | 968 | 968 | . 23 / 1977 , che ebbe a dichiarare non fondata la questione di illegittimità per violazione del principio di | eguaglianza | che il giudice a quo aveva sospettato per essere la rivalutazione del credito senza distinzioni assicurata ad ogni categoria di |
| 1984-292.txt | 4025 | 4025 | , i giudici che hanno sollevato la questione in oggetto . secondo la corte d appello di milano – ma | eguale | ragionamento , e pressoché con le medesime parole , si rinviene nelle ordinanze del tribunale di lucca – si evincerebbe |
| 1984-292.txt | 4978 | 4978 | la sola passibile di una sentenza caducatoria . ma , pur circoscritta la questione nei suddetti termini , si impone | ugualmente | di valutare , in relazione al principio della salvezza dei valori giuridici , se la pronuncia caducatoria debba travolgere l |
| 1985-104.txt | 113 | 113 | non superano il minimo imponibile . il giudice a quo prospetta il dubbio che tali disposizioni violino i principi di | uguaglianza | e di proporzionalità tra l imposizione tributaria e la capacità contributiva , determinando arbitrarie discriminazioni tra obbligati fiscali che si |
| 1985-113.txt | 377 | 377 | la questione è poi posta in riferimento ad altri parametri , con il dedurre la violazione del principio costituzionale di | eguaglianza | ( art . 3 cost . ) , del diritto di difesa ( art . 24 cost . ) , |
| 1985-139.txt | 2176 | 2176 | non ha effetto retroattivo , e perciò rimane ancora sub judice il testo abrogato , la corte costituzionale è tenuta | ugualmente | a pronunciarsi sulla legittimità costituzionale di esso e deve conseguentemente negare fondamento all eccezione di cessazione della materia del contendere |
| 1985-139.txt | 2929 | 2929 | determinazione del corrispettivo in proporzione delle possibilità economiche di ognuno dei fruitori del servizio , anziché in una misura indiscriminatamente | eguale | per tutti , è uno – non l unico – dei criteri che concorrono a costituire la disciplina dell ammissione |
| 1985-139.txt | 3211 | 3211 | il criterio della progressività ” determinerebbe ” un prelievo di ricchezza in modo discriminatorio , pur in presenza di redditi | uguali | ” , con la conseguenza che ” chi obiettivamente non può fare a meno del servizio viene a trovarsi decisamente |
| 1985-147.txt | 1258 | 1258 | la corte viene chiamata a pronunciarsi è in sostanza se sia conforme a costituzione – e precisamente ai principi di | eguaglianza | e della capacità contributiva – l assoggettamento a trascrizione , prima del loro passaggio in giudicato , delle sentenze che |
| 1985-147.txt | 1927 | 1927 | in riferimento al sistema della pubblicità immobiliare ed a quello processuale , prima ancora che in riferimento ai principi di | eguaglianza | e della capacità contributiva . nella stessa ordinanza in esame si riconosce , proprio con riguardo al sistema della pubblicità |
| 1985-156.txt | 1549 | 1549 | data risposta ( cfr . sopra sub 3 ) , cosicché anch essa risulta non fondata . 5 . – | ugualmente | infondata è la successiva questione sollevata con l ordinanza di rimessione : se contrasti o meno con gli artt . |
| 1985-159.txt | 638 | 638 | altre censure non contestano radicalmente la costituzionalità dell imposizione , ma si limitano a denunziare come incompatibili coi principi dell | eguaglianza | e della capacità contributiva singoli aspetti o disposti della normativa dedotta in giudizio . a ) il tar di brescia |
| 1985-159.txt | 1784 | 1784 | in considerazione della circostanza testé richiamata , il tar della lombardia ritiene di poter delineare la violazione dei principi di | eguaglianza | e di capacità contributiva . questo duplice vizio di illegittimità costituzionale inficierebbe il regime disposto per i possessori del reddito |
| 1985-159.txt | 2793 | 2793 | dei precetti stabiliti nell art . 53 cost . . d altro lato , si deduce che il principio di | eguaglianza | e della capacità contributiva risultano offesi – quest ultimo principio anche sotto il riflesso del carattere non progressivo del tributo |
| 1985-159.txt | 3350 | 3350 | . identica conclusione deve adottarsi con riguardo all irrazionalità che il tar di brescia ravvisa , sempre per impugnare il | diseguale | trattamento dei contribuenti , nel sistema di applicazione delle aliquote . va precisato che tale ultima questione è stata definita |
| 1985-159.txt | 4662 | 4662 | peraltro affidato ad un imposizione straordinaria e del tutto temporanea , sia frutto di un arbitrio lesivo del diritto all | eguaglianza | e della capacità contributiva di chi è sottoposto al contestato onere tributario . 5 . 4 – deve aggiungersi , |
| 1985-179.txt | 23 | 23 | diritto : 1 . – le due ordinanze della commissione tributaria di secondo grado di ravenna indicate in epigrafe , | eguali | nel dispositivo e anche nella motivazione , prospettano la stessa questione . i relativi giudizi vanno pertanto riuniti e decisi |
| 1985-195.txt | 113 | 113 | del tributo alla capacità contributiva dei cittadini ( art . 53 cost . ) , in perfetta assonanza con la | eguaglianza | degli stessi sancita dall art . 3 cost . ” , denuncia la violazione , nella specie , di entrambi |
| 1985-219.txt | 894 | 894 | infatti dedotto – ha disatteso il precetto della proporzione fra carico fiscale e capacità contributiva e lo stesso canone di | eguaglianza | , inteso nel senso che là dove , alla stregua delle previsioni pattizie , si abbiano situazioni rivelatrici di pari |
| 1985-219.txt | 1287 | 1287 | acquavite italiana , per l altro quella importata , sia sperequato , beninteso ai danni del prodotto nazionale . questa | diseguaglianza | del carico tributario costituisce , per vero , il presupposto , al quale , secondo legge , è subordinata l |
| 1985-219.txt | 1810 | 1810 | ( e così del disposto costituzionale , che di questa imporrebbe l osservanza ) , vuoi dei principi costituzionali di | eguaglianza | e capacità contributiva . ora , quanto al principio di parità tributaria sancito nel gatt , la corte si è |
| 1985-219.txt | 2343 | 2343 | corte di cassazione . anche qui sovviene la soluzione adottata con la sentenza n . 96 del 1982 . l | eguaglianza | del carico tributario si valuta raffrontando il coacervo delle imposizioni che afferiscono – nel sistema applicativo dell ige , che |
| 1985-229.txt | 633 | 633 | ) normativa che prevede e regola il meccanismo ( catasto fondiario ) assunto quale referente materiale del metodo adottato ( | egualmente | deve ritenersi per i riflessi applicativi di norme concernenti il ruolo del catasto a fini diversi da quelli tributari : |
| 1985-284.txt | 2245 | 2245 | attività di insegnamento . la questione non è fondata . per quanto attiene invero alla lamentata lesione del principio di | uguaglianza | ( art . 3 della costituzione ) , essa non sussiste in quanto la diversità di disciplina tra lavoratori subordinati |
| 1985-58.txt | 223 | 223 | imposte dirette e delle tasse e imposte indirette sugli affari e violano , di conseguenza , il principio costituzionale di | eguaglianza | , c ) in riferimento all art . 53 cost . in quanto stabiliscono che l indennità di liquidazione spettante |
| 1985-86.txt | 456 | 456 | si tratta , ma per estenderla a tutte le istituzioni promananti dalle confessioni acattoliche , in nome del principio di | eguaglianza | in materia religiosa che le ordinanze di rimessione ricavano dal combinato disposto degli artt . 3 , 8 , 19 |
| 1985-86.txt | 616 | 616 | vorrebbero mettere a raffronto non sono per nulla omogenee ; sicché non sussiste la pretesa violazione del principio costituzionale d | eguaglianza | . anzitutto , la corte non può condividere la premessa interpretativa dalla quale procedono le ordinanze di rimessione : ossia |
| 1985-86.txt | 1261 | 1261 | circostanze , la sentenza di accoglimento additivo prospettata dal giudice a quo non troverebbe alcun fondamento nel principio generale d | eguaglianza | . come la corte ha chiarito – da ultimo – nella sentenza n . 108 del 1983 , ” le |
| 1985-86.txt | 1411 | 1411 | nei giudizi a quibus . 3 . – per altro , una volta esclusa la violazione del principio generale d | eguaglianza | , la stessa conclusione vale , a più forte ragione , quanto ai parametri rappresentati dagli artt . 8 , |
| 1985-86.txt | 1493 | 1493 | non ne stabiliscono la parità , ma ne differenziano invece la situazione giuridica , che è , sì , di | eguale | libertà . . . ma non di identità di regolamento dei rapporti con lo stato ” ( cfr . la |
| 1986-13.txt | 311 | 311 | alla luce della giurisprudenza ordinaria . ritengono i giudici a quibus che la disparità ora descritta leda il principio di | uguaglianza | , discriminando arbitrariamente in materia fiscale tra discendenti dei figli legittimi e discendenti dei figli adottivi , quando dal punto |
| 1986-13.txt | 375 | 375 | di rimessione , nel valutare l adeguatezza delle disposizioni impugnate al parametro costituzionale di riferimento e quindi al principio di | uguaglianza | , pongono l accento sul sistema normativo che regola l istituto della successione per rappresentazione , cogliendo l antinomia in |
| 1986-13.txt | 686 | 686 | di tale parificazione nel diritto tributario assume il significato di un irragionevole arbitrio , come tale lesivo del principio di | uguaglianza | . restano così superati gli argomenti deducibili dall art . 300 c.c . che furono posti a base della sentenza |
| 1986-167.txt | 2173 | 2173 | siasi inteso dai remittenti trarre , invece , una assoluta confliggenza di tutto il sistema di contribuzione col principio di | eguaglianza | inteso quale espressione di coerenza dell ordinamento giuridico ( sentenza n . 204 del 1982 ) . tuttavia , la |
| 1986-167.txt | 4547 | 4547 | ripetere ( supra n . 5 ) il carattere della partecipazione contributiva . ma neppure ricorre violazione del principio di | uguaglianza | trattandosi di prelievi riferiti ad attività assolutamente diverse e perciò non omogenee ancorché contemporanee ( sentenza n . 133 del |
| 1986-172.txt | 700 | 700 | interpretazione adottata dalla cassazione ma ha ritenuto che le norme così interpretate si pongano in contrasto con i principii di | eguaglianza | e di capacità contributiva di cui agli artt . 3 e 53 cost . , in quanto prevedono un sistema |
| 1986-172.txt | 830 | 830 | versi nella descritta situazione verrebbe a ricevere , rispetto agli altri contribuenti , che negli stessi anni abbiano goduto di | uguali | redditi , un trattamento differenziato privo di razionale giustificazione , essendo fondato esclusivamente sul ” freddo automatismo ” del sistema |
| 1986-172.txt | 1296 | 1296 | di chiedere che quella sua pendenza venisse definita col predetto particolare procedimento automatico . questa esclusiva facoltà di scelta , | egualmente | concessa a tutti i contribuenti , rappresenta la più efficace garanzia dei loro interessi e la dimostrazione che il sistema |
| 1986-172.txt | 1342 | 1342 | , un beneficio per i contribuenti medesimi : non può , pertanto , profilarsi la prospettata violazione del principio d | eguaglianza | . d altra parte , non è nemmeno possibile un giudizio astratto di maggiore o minore onerosità della situazione nella |
| 1986-173.txt | 1719 | 1719 | massima pensionabile al minore valore della moneta , come quello adottato nel 1969 per le pensioni , avrebbe mantenuto l | uguaglianza | tra i lavoratori iscritti all assicurazione generale obbligatoria ; che la situazione non è stata sanata dall art . 3 |
| 1986-173.txt | 2129 | 2129 | adeguamento discrimina , ai fini pensionistici , fra lavoratori che possono vantare identici livelli retributivi rispetto ai quali non opera | egualmente | la decurtazione conseguente all applicazione del massimale . 9 . – la corte di cassazione ( r.o . n . |
| 1986-175.txt | 840 | 840 | legge di conversione al decreto legge violerebbe gli artt . 3 e 97 cost . , cioè i princìpi di | eguaglianza | e di imparzialità della pubblica amministrazione , ma anche ( secondo la commissione tributaria di catanzaro ) l art . |
| 1986-175.txt | 1142 | 1142 | differente imposizione , cioè una disparità di trattamento fra soggetti che versavano nell identica situazione iniziale , e che tale | ineguaglianza | risulta priva di ragionevolezza . in pratica , alcuni contribuenti sono ammessi alla definizione automatica , perché l ufficio finanziario |
| 1986-175.txt | 1304 | 1304 | 121 del 1967 ) che si pongono fuori dal principio di ragionevolezza , e perciò violano il principio costituzionale di | eguaglianza | , i provvedimenti legislativi i quali condizionano la applicazione del c.d . ” condono ” tributario ad un atto dell |
| 1986-178.txt | 513 | 513 | tassazione più vantaggiosa rispetto a quella riguardante le indennità di fine rapporto ) sarebbe irragionevole e lesivo del principio di | uguaglianza | ; f ) con gli artt . 3 e 53 cost . , perché sottoporrebbero le indennità di buonuscita erogate |
| 1986-178.txt | 2990 | 2990 | – elementi di differenziazione tali da renderle non comparabili ai fini del giudizio di costituzionalità alla stregua del principio di | uguaglianza | . infatti , i capitali percepiti in base a contratti di assicurazione sulla vita , lo sono in conseguenza di |
| 1986-178.txt | 4234 | 4234 | anche conto che l art . 53 , primo comma , cost . va interpretato nel senso che a situazioni | uguali | debbono corrispondere uguali regimi impositivi e , correlativamente , a situazioni diverse un trattamento tributario disuguale : cosicché il legislatore |
| 1986-178.txt | 4237 | 4237 | l art . 53 , primo comma , cost . va interpretato nel senso che a situazioni uguali debbono corrispondere | uguali | regimi impositivi e , correlativamente , a situazioni diverse un trattamento tributario disuguale : cosicché il legislatore avrebbe potuto e |
| 1986-178.txt | 4250 | 4250 | senso che a situazioni uguali debbono corrispondere uguali regimi impositivi e , correlativamente , a situazioni diverse un trattamento tributario | disuguale | : cosicché il legislatore avrebbe potuto e potrebbe legittimamente trattare in modo unitario il regime tributario dell indennità di fine |
| 1986-212.txt | 294 | 294 | normale guarentigia d una retta amministrazione della giustizia , anche in ordinamenti non ispirati ai principi di libertà e di | eguaglianza | . in italia la regola fu recepita nell art . 72 dello statuto albertino ( ” le udienze dei tribunali |
| 1986-212.txt | 1166 | 1166 | effetti anche alla generalità dei cittadini ; e , dall altro , è soggetta ai principi di universalità e di | uguaglianza | , così da escludere che la posizione del contribuente possa considerarsi come esclusivamente personale e svincolata da nessi intersoggettivi . |
| 1986-221.txt | 1938 | 1938 | e in particolare in materia di assicurazione contro gli infortuni sul lavoro e le malattie professionali , il principio di | uguaglianza | specificando che a parità di esposizione a rischio di infortunio pari tutela deve essere apprestata ai lavoratori , d ) |
| 1986-64.txt | 720 | 720 | limitata – come si è ora ricordato – ai contratti stipulati anteriormente alla legge delega , offenderebbe il principio di | eguaglianza | sancito nell art . 3 , primo comma , della costituzione . 4 . – la proposta questione non si |
| 1986-64.txt | 754 | 754 | . – la proposta questione non si dimostra fondata , in quanto le due situazioni messe a raffronto non sono | eguali | ovvero analoghe , ma risultano sensibilmente diverse , sicché la denunciata differenza di disciplina non viola l invocato parametro costituzionale |
| 1986-64.txt | 1105 | 1105 | , mancando l identità , o comunque l analogia tra le due situazioni messe a raffronto , il principio di | eguaglianza | non è stato invocato a proposito . |
| 1986-87.txt | 104 | 104 | – in realtà – all area del lavoro autonomo ; sicché la loro mancata esclusione contrasterebbe con il principio dell | eguaglianza | tributaria , desumibile dal combinato disposto degli artt . 3 e 53 della costituzione , come ricostruito dalla corte nella |
| 1987-205.txt | 188 | 188 | corrisposta per la prolungata rateazione del pagamento di un tributo successivamente riconosciuto illegittimo , contrasterebbe con il principio costituzionale di | eguaglianza | , da un lato , perché , disponendo che in ogni caso la maggiorazione resti a carico del contribuente , |
| 1987-205.txt | 1198 | 1198 | liquidi ed esigibili , essendo , quello vantato dall amministrazione , contestato in giudizio dal contribuente . 4 . – | egualmente | ingiustificato è poi il diverso trattamento che – una volta riconosciuta l illegittimità dell imposizione – discende dalla norma impugnata |
| 1987-205.txt | 1631 | 1631 | , costituisce in effetti una disparità di trattamento priva di obbiettiva giustificazione , e perciò lesiva del principio costituzionale di | eguaglianza | . |
| 1987-301.txt | 227 | 227 | in imposta patrimoniale così concretando un contrasto con l art . 53 cost . resterebbe altresì vulnerato il principio di | eguaglianza | per essere assoggettati alla stessa normativa enti fra loro del tutto diversi . l avvocatura dello stato ha richiesto la |
| 1987-34.txt | 816 | 816 | 4 . – la questione è infondata . poiché nei contratti onerosi il valore delle prestazioni corrispettive è almeno tendenzialmente | uguale | e pertanto , se il valore differisce oltre un determinato limite , il contratto può formare oggetto dell azione generale |
| 1987-400.txt | 246 | 246 | in relazione a contratti di assicurazione sulla vita ; in secondo luogo sotto il profilo che irragionevolmente trattavano in modo | uguale | ed assoggettavano al medesimo criterio impositivo le indennità di buonuscita erogate dall e.n.p.a.s . ai dipendenti statali e le indennità |
| 1987-400.txt | 1303 | 1303 | – elementi di differenziazione tali da renderle non comparabili ai fini del giudizio di costituzionalità alla stregua del principio di | uguaglianza | . infatti , i capitali percepiti in base a contratti di assicurazione sulla vita , lo sono in conseguenza di |
| 1987-400.txt | 2596 | 2596 | 778 , all opera di previdenza dell e.n.p.a.s . veniva versato un contributo del 4 % , ripartito in parti | uguali | tra amministrazione e personale , così come stabilito dall art . 20 del d.lgs.lgt . 21 novembre 1945 , n |
| 1987-400.txt | 2929 | 2929 | 1986 – che l art . 53 , primo comma , cost . va interpretato nel senso che a situazioni | uguali | debbono corrispondere uguali regimi impositivi e , correlativamente , a situazioni diverse un trattamento tributario disuguale : cosicché il legislatore |
| 1987-400.txt | 2932 | 2932 | l art . 53 , primo comma , cost . va interpretato nel senso che a situazioni uguali debbono corrispondere | uguali | regimi impositivi e , correlativamente , a situazioni diverse un trattamento tributario disuguale : cosicché il legislatore avrebbe potuto e |
| 1987-400.txt | 2945 | 2945 | senso che a situazioni uguali debbono corrispondere uguali regimi impositivi e , correlativamente , a situazioni diverse un trattamento tributario | disuguale | : cosicché il legislatore avrebbe potuto e potrebbe legittimamente trattare in modo unitario il regime tributario dell indennità di fine |
| 1987-431.txt | 2391 | 2391 | . 648 . 000 annue . la corte è chiamata a decidere se la disposizione contrasti con il principio d | uguaglianza | ( art . 3 ) ( quanto al successivo art . 35 , pur evocato , ne sono noti i |
| 1988-03.txt | 178 | 178 | disposizioni del titolo ii ” . la disposizione violerebbe , ad avviso della commissione tributaria rimettente , il principio di | eguaglianza | , in quanto il combinato disposto di essa e dell art . 18 del d.p.r . 29 settembre 1973 , |
| 1988-1113.txt | 347 | 347 | gli eredi legittimi coltivatori diretti che abbiano coltivato il fondo per almeno un quinquennio sarebbe lesiva del generale principio di | eguaglianza | . 2 . – la questione non è fondata . dall esame dell art . 1 della legge n . |
| 1988-123.txt | 1616 | 1616 | infondatezza delle censure delle norme menzionate in relazione agli artt . 5 , 114 , 119 e 128 cost . | egualmente | insussistente deve poi ritenersi il prospettato contrasto del detto art . 30-bis , con l art . 136 cost . |
| 1988-123.txt | 3579 | 3579 | con quella degli enti della finanza pubblica allargata – impedisce la possibilità di configurare la violazione del principio costituzionale di | eguaglianza | , mentre risulta essere una differenza accidentale e di mero fatto , e perciò irrilevante in questa sede , quella |
| 1988-207.txt | 965 | 965 | soggetti di un medesimo rapporto giuridico . la questione è fondata . non possono , infatti , essere tollerate irrazionali | diseguaglianze | tra i coobbligati senza una razionale giustificazione e la denunciata disparità in tema di fruibilità del beneficio della riduzione della |
| 1988-209.txt | 770 | 770 | con la natura dell obbligazione intercorrente tra le aziende di credito e lo stato . 2 . 3 . – | egualmente | infondati sono i dubbi di costituzionalità sollevati dai giudici a quibus in relazione all entità della penale legislativamente determinata , |
| 1988-209.txt | 1059 | 1059 | secondo la consolidata giurisprudenza di questa corte , non può in alcun modo trarsi motivo di violazione del principio di | eguaglianza | dalla decorrenza temporale delle modificazioni legislative introdotte . né , poi , può ipotizzarsi una disparità di trattamento , come |
| 1988-373.txt | 115 | 115 | della disponibilità della stessa . i giudici rimettenti dubitano che tale disposizione contrasti : a ) con il principio di | eguaglianza | ( art . 3 cost . ) , in quanto tratterebbe in modo ingiustificatamente deteriore , nell ambito della categoria |
| 1988-373.txt | 543 | 543 | la corte che le ordinanze di rimessione deducono , come già si è detto , la violazione del principio di | eguaglianza | in quanto il legislatore irrazionalmente avrebbe distinto tra ” dispersione ” e ” sottrazione della disponibilità del prodotto ” . |
| 1988-373.txt | 927 | 927 | sont pas considérées détruites ou irrémédiablement perdues ” . 6 . da tutto ciò discende chiaramente come il principio di | eguaglianza | sia stato invocato fuor di proposito per effetto della diversità – generalmente riconosciuta – delle due situazioni messe a raffronto |
| 1988-375.txt | 270 | 270 | secondo i criteri indicati nella nuova normativa . tutto ciò sembra al giudice a quo contrastare con i principi di | eguaglianza | e di capacità contributiva , in quanto le norme impugnate : a ) determinerebbero un ingiustificata disparità di trattamento tra |
| 1988-574.txt | 559 | 559 | temporale tra i due tributi ; sicché l assenza di puntuali caratteristiche di omogeneità vale ad escludere la necessità di | eguale | trattamento ( sent . n . 159 del 1985 ) . cade perciò ogni possibilità di ravvisare nella norma impugnata |
| 1988-877.txt | 967 | 967 | . o complementare . ha affermato , inoltre , che l art . 53 della costituzione impone che a situazioni | uguali | debbono corrispondere uguali regimi impositivi e , correlativamente , a situazioni diverse , trattamenti tributari disuguali . il legislatore , |
| 1988-877.txt | 970 | 970 | . ha affermato , inoltre , che l art . 53 della costituzione impone che a situazioni uguali debbono corrispondere | uguali | regimi impositivi e , correlativamente , a situazioni diverse , trattamenti tributari disuguali . il legislatore , pertanto , nel |
| 1988-877.txt | 983 | 983 | impone che a situazioni uguali debbono corrispondere uguali regimi impositivi e , correlativamente , a situazioni diverse , trattamenti tributari | disuguali | . il legislatore , pertanto , nel regolare il regime tributario delle indennità di fine rapporto , è tenuto a |
| 1988-887.txt | 160 | 160 | lo offre lo stesso tribunale di catania , quando mostra le conseguenze assurde e palesemente contrastanti con il principio d | eguaglianza | cui dà luogo un interpretazione basata sul puro dato letterale impiegato nell art . 13 . in tal modo la |
| 1989-184.txt | 742 | 742 | cui , pur essendo le cartelle esattoriali e gli accertamenti in rettifica notificati solo al marito , la moglie dovrebbe | ugualmente | rispondere solidalmente pur non avendo la possibilità di tutelare i propri diritti . la questione non è fondata , potendo |
| 1989-247.txt | 2714 | 2714 | ed all intera fattispecie tipica del delitto in esame il più alto grado possibile di conformità al fondamentale principio d | uguaglianza | ( evitando l irragionevole disparità di trattamento , consistente nel sanzionare lo stesso comportamento , l infedele dichiarazione , come |
| 1989-247.txt | 2879 | 2879 | un grado di determinatezza , come oltre si preciserà , idoneo non a garantire la libertà ma il principio d | uguaglianza | ) risulta , dunque , estranea alla dimensione intrinsecamente offensiva del fatto in senso stretto , limitandosi a connotare soltanto |
| 1989-247.txt | 4138 | 4138 | sottostare al comando della determinatezza in funzione ( non della tutela della libertà del soggetto ma ) del principio d | uguaglianza | ex art . 3 , primo comma , cost . 7 . – non v è dubbio , infatti , |
| 1989-247.txt | 4504 | 4504 | autori del fatto illecito , la cui ” selezione repressiva ” non può porsi in contrasto con il principio d | uguaglianza | . la precisazione sembra corrispondere al significato assunto dalle condizioni obiettive di punibilità nella prospettiva storica . com è noto |
| 1989-247.txt | 4570 | 4570 | molteplici fattori d ordine personale , sociale e politico . il diritto penale moderno , in nome di un esigenza | ugualitaria | , ha sancito , invece , il principio del nesso indefettibile tra reato e punibilità ; ma la consapevolezza che |
| 1989-247.txt | 4638 | 4638 | , in forma tipica , di elementi condizionanti la punibilità , perequando l efficacia degli stessi elementi sul piano dell | uguaglianza | e togliendo loro il carattere di privilegio arbitrario . in questo senso la ” misura rilevante ” dell alterazione del |
| 1989-247.txt | 5184 | 5184 | dubbio che i criteri di ” rilevanza ” dell alterazione prospettati dalla giurisprudenza corrispondono pienamente alla salvaguardia del principio d | uguaglianza | . il parametro della valutazione relativa ( al rapporto fra reddito o ricavo dichiarato ed effettivo ) e il parametro |
| 1989-247.txt | 5235 | 5235 | imposta dovuta ) si uniformano , infatti , all esigenza d un apprezzamento diversificato di situazioni formalmente omogenee ma sostanzialmente | disuguali | . è chiaro , a tal proposito , che una stessa quantità di reddito ( o di ricavo ) sottratta |
| 1989-247.txt | 5368 | 5368 | . d altro canto questi due criteri non potrebbero , da soli , garantire il pieno rispetto del principio d | uguaglianza | , se , a temperarne l operatività , non intervenisse anche un criterio di valutazione assoluta , allo scopo d |
| 1989-247.txt | 5762 | 5762 | all esigenza di determinatezza originata dalla necessità di garantire che la ” selezione repressiva ” non violi il principio d | uguaglianza | ; va qui constatato che l interpretazione adeguatrice , secondo costituzione , della portata della ” misura rilevante ” , |
| 1989-247.txt | 5801 | 5801 | ” , stabilita in base all applicazione ” congiunta ” dei criteri innanzi indicati , non viola il principio d | uguaglianza | . è l art . 3 cost . a suggerire l uso dei citati criteri : non può , dunque |
| 1989-247.txt | 5853 | 5853 | inizio si è sottolineato che la determinatezza ( in funzione di garanzia della libertà od in funzione di tutela dell | uguaglianza | ) è un modo di essere delle norme ( e dei suoi elementi ) come risultano dagli enunciati legislativi , |
| 1989-50.txt | 466 | 466 | canone della trasparenza , i cui effetti riguardano anche la generalità dei cittadini , nonché ai principi di universalità ed | eguaglianza | , onde la posizione del contribuente non è esclusivamente personale e non è tutelabile con il segreto . la generale |
| 1989-50.txt | 664 | 664 | impedire dubbi di incostituzionalità del testo ora vigente e di garantire l attuazione dei suddetti principi di universalità , di | uguaglianza | e di trasparenza cui deve essere informato il sistema tributario e messi in luce da questa corte ( sentenza n |
| 1989-537.txt | 518 | 518 | valore al tempo della morte del donante . 3 . – inconsistente è pure la pretesa violazione del principio di | eguaglianza | , argomentata mettendo a confronto situazioni non paragonabili , quali la posizione del donatario che consegue dall eredità un ulteriore |
| 1989-579.txt | 378 | 378 | revocato in relazione ad una asserita ” incostituzionalità ” dell imposta , ma la persona incaricata aveva dichiarato che avrebbe | ugualmente | effettuato il versamento ritenendo , invece , costituzionalmente legittimo il tributo . ciò premesso , deve essere condivisa l eccezione |
| 1989-82.txt | 376 | 376 | dovuta , abbia presentato la dichiarazione tempestivamente ma ad ufficio diverso da quello competente , risultando così disciplinate in modo | eguale | situazioni radicalmente diverse , nella seconda delle quali , peraltro , non è ravvisabile alcun danno o pericolo per l |
| 1989-82.txt | 2054 | 2054 | il profilo dell assoggettamento a conseguenze diverse di situazioni sostanzialmente identiche ( essendo nell una o nelle altre ipotesi sempre | uguale | il comportamento del sostituto di imposta che presenti nei termini la dichiarazione ad ufficio incompetente ) oppure , dalla commissione |
| 1989-83.txt | 898 | 898 | negarsi che la ipotesi della dichiarazione tardiva , preceduta dal versamento della ritenuta , è diversa dalla ipotesi della dichiarazione | ugualmente | tardiva ma non accompagnata dal previo versamento delle somme dovute ( nei termini prescritti ) , la invocata graduazione della |
| 1990-103.txt | 477 | 477 | al comune , all ente pubblico datore di lavoro o all ufficio postale , e da questi uffici fatta pervenire | ugualmente | in ritardo all ufficio distrettuale competente . sostiene il giudice a quo che , mentre nel primo caso il contribuente |
| 1990-382.txt | 647 | 647 | di ripartizione , poiché in realtà è insito nel concetto stesso di perequazione , come in quello strettamente legato di | eguaglianza | , che esso possa svolgersi e attuarsi soltanto in base a parametri fungenti da tertia comparationis . tanto più ciò |
| 1990-513.txt | 901 | 901 | . o complementare . ha affermato , inoltre , che l art . 53 della costituzione impone che a situazioni | uguali | corrispondano uguali regimi impositivi e , correlativamente , a situazioni diverse , trattamenti tributari differenziati . il legislatore , pertanto |
| 1990-513.txt | 903 | 903 | complementare . ha affermato , inoltre , che l art . 53 della costituzione impone che a situazioni uguali corrispondano | uguali | regimi impositivi e , correlativamente , a situazioni diverse , trattamenti tributari differenziati . il legislatore , pertanto , nel |
| 1991-144.txt | 643 | 643 | diversità di disciplina rispetto al tertium comparationis prospettato dal giudice a quo , tuttavia non sussiste violazione del canone di | eguaglianza | e di ragionevolezza sancito dall art . 3 cost . ed invocato nell ordinanza di rimessione quale parametro di riferimento |
| 1991-167.txt | 823 | 823 | vedenti ( o per i sordomuti ) , che possono fruire , per il trasporto , di veicoli in tutto | eguali | a quelli utilizzati da soggetti non portatori di handicap . in secondo luogo , in relazione a quanto sub b |
| 1991-167.txt | 987 | 987 | legislatore . sotto il secondo profilo , la censura appare plausibilmente formulata – in relazione alla violazione del principio di | eguaglianza | ed agli imprescindibili fini di garanzia della dignità dell uomo ( art . 2 della costituzione ) sotto il profilo |
| 1991-167.txt | 1025 | 1025 | sotto il profilo della salute fisica ( art . 32 della costituzione ) , cui lo stesso princi pio di | eguaglianza | si connette , soprattutto sotto l aspetto dell eguaglianza sostanziale di cui all art . 3 , secondo comma , |
| 1991-167.txt | 1034 | 1034 | 32 della costituzione ) , cui lo stesso princi pio di eguaglianza si connette , soprattutto sotto l aspetto dell | eguaglianza | sostanziale di cui all art . 3 , secondo comma , della costituzione – contro la limitazione del beneficio ai |
| 1991-194.txt | 670 | 670 | non si può trarre un valido termine di comparazione ai fini dell art . 3 cost . il principio di | eguaglianza | non è invocabile allo scopo di generalizzare una norma singolare , tanto meno quando di essa sia dubbio il fondamento |
| 1991-231.txt | 1110 | 1110 | mobile o complementare . ha affermato , inoltre , che l art . 53 della costituzione impone che a situazioni | uguali | corrispondano uguali regimi impositivi e , correlativamente , a situazioni diverse , trattamenti tributari differenziati . il legislatore , pertanto |
| 1991-231.txt | 1112 | 1112 | complementare . ha affermato , inoltre , che l art . 53 della costituzione impone che a situazioni uguali corrispondano | uguali | regimi impositivi e , correlativamente , a situazioni diverse , trattamenti tributari differenziati . il legislatore , pertanto , nel |
| 1991-35.txt | 168 | 168 | sotto il profilo della carenza di ” tassatività ” , e , dall altro lato , il principio di “ | uguaglianza | ” , a causa dell inevitabile disparità di apprezzamento da giudice a giudice . va subito ricordato in proposito che |
| 1991-35.txt | 417 | 417 | ed all intera fattispecie tipica del delitto in esame il più alto grado possibile di conformità al fondamentale principio di | uguaglianza | ” e ” di dare all intera fattispecie una chiara , netta significazione ” , di modo che , “ |
| 1991-423.txt | 264 | 264 | atta a rispecchiare la situazione propria a ciascun comune , lungi in tal modo da pretese violazioni del principio d | eguaglianza | . né gli enti impositori avevano a fruire di un potere illimitato , tale da porsi in contrasto con la |
| 1991-494.txt | 1651 | 1651 | esse ( ai fini dell ammissione alla disciplina derogatoria di favore ) non può profilarsi la violazione del principio di | uguaglianza | . questa corte , infatti , ha costantemente ritenuto inammissibili questioni volte a censurare la discrezionalità del legislatore in ordine |
| 1992-143.txt | 143 | 143 | dichiarazione integrativa di condono relativa alle imposte indirette dovute dal loro dante causa , per sospetta violazione del principio di | eguaglianza | atteso che tale beneficio è previsto per gli eredi dei contribuenti deceduti nel medesimo periodo , i quali possono presentare |
| 1992-176.txt | 637 | 637 | quindi dichiarata – illegittima per contrasto con i parametri , evocati dal giudice a quo , della ragionevolezza e della | eguaglianza | ( sotto il profilo del trattamento tributario e della tutela del diritto di famiglia ) , di cui all art |
| 1992-177.txt | 35 | 35 | – in riferimento all art . 3 , primo comma , della costituzione ( per sospetta violazione del principio di | eguaglianza | ) – degli artt . 1 e 3 decreto legge 21 giugno 1961 n . 498 ( norme per la |
| 1992-177.txt | 750 | 750 | da cui discende la proroga dei termini sia preposta una delle parti del rapporto tributario non vulnera il principio di | eguaglianza | di cui all art . 3 della costituzione sia perché si tratta di attività accertativa , sia perché l interesse |
| 1992-192.txt | 2803 | 2803 | prevista per chi tale regolarizzazione abbia operato e per chi viceversa non l abbia effettuata non viola il principio di | eguaglianza | per la diversità delle situazioni poste in comparazione . |
| 1992-256.txt | 1010 | 1010 | . la corte è chiamata , in tal modo , a decidere se la disposizione contrasti con il principio d | eguaglianza | , riposando essa su di una situazione che può rivelarsi , all esame concreto , anche fittizia : non corrispondente |
| 1992-400.txt | 190 | 190 | venuto meno prima del completamento del decennio , determinandosi così disparità di trattamento tra situazioni sostanzialmente omogenee , espressive di | eguale | capacità contributiva e differenziate soltanto da un dato temporale . 2 . – osserva la corte che , diversamente da |
| 1992-42.txt | 653 | 653 | affermato che l art . 53 , primo comma , cost . , va interpretato nel senso che a situazioni | uguali | debbono corrispondere uguali regimi impositivi e , correlativamente , a situazioni diverse un trattamento tributario disuguale . in relazione a |
| 1992-42.txt | 656 | 656 | art . 53 , primo comma , cost . , va interpretato nel senso che a situazioni uguali debbono corrispondere | uguali | regimi impositivi e , correlativamente , a situazioni diverse un trattamento tributario disuguale . in relazione a tale principio è |
| 1992-42.txt | 669 | 669 | senso che a situazioni uguali debbono corrispondere uguali regimi impositivi e , correlativamente , a situazioni diverse un trattamento tributario | disuguale | . in relazione a tale principio è stata ritenuta , ai fini del trattamento tributario delle indennità di buonuscita erogate |
| 1992-89.txt | 586 | 586 | si propone . invece più utile si appalesa il ricorso alla esecuzione individuale , che è un mezzo di riscossione | eguale | per tutti i debitori di imposta . 4 . – la rimeditazione della questione è altresì imposta dalla stessa interpretazione |
| 1993-05.txt | 83 | 83 | in ordine all accertamento dell ufficio e divenuta definitiva faccia stato nel processo penale per sospetta violazione del principio di | eguaglianza | ( art . 3 cost . ) in ragione della disparità di trattamento tra imputati di reati comuni ed imputati |
| 1993-05.txt | 1180 | 1180 | d.p.r . n . 633 / 72 . la sostanziale identità delle due fattispecie ed il rispetto del principio di | eguaglianza | ( art . 3 cost . ) implicano anche un analoga valutazione della illegittimità costituzionale delle due norme ( mentre |
| 1993-05.txt | 1377 | 1377 | sufficiente giustificazione di un regime speciale che il legislatore ha inteso abrogare ) e ridonda in violazione del principio di | eguaglianza | ( art . 3 cost . ) non tanto se si compara – come richiede il giudice rimettente – la |
| 1993-102.txt | 93 | 93 | quota pari al 2,5 % dell importo al lordo dei tickets per sospetta violazione : a ) del principio di | eguaglianza | ( art . 3 cost . ) sotto un duplice profilo , perché da una parte pone una prestazione patrimoniale |
| 1993-102.txt | 794 | 794 | 144 del 1972 ) . 3 . – ciò premesso , deve escludersi che vi sia violazione del principio di | eguaglianza | ( art . 3 cost . ) sotto alcuno dei due profili allegati dai giudici rimettenti . non vi è |
| 1993-102.txt | 1290 | 1290 | 72 che ha escluso che la ( previgente ) disciplina dello ” sconto ” farmaceutico determinasse violazione del principio di | eguaglianza | per l asserita ingiustificata disparità di trattamento tra industrie farmaceutiche secondo che la loro produzione avesse ad oggetto medicinali destinati |
| 1993-164.txt | 109 | 109 | potenza fiscale di questo , violi gli artt . 3 e 53 della costituzione , in quanto crea situazioni di | disuguaglianza | a cagione dell applicazione del tributo senza una sua correlazione all effettiva capacità contributiva dell obbligato , stante la possibilità |
| 1993-202.txt | 159 | 159 | richiamate violazioni sarebbe infatti – ad avviso dell autorità rimettente – ingiustificatamente deteriore ( donde la violazione del precetto dell | eguaglianza | ) rispetto a quello previsto per le ” certo non meno gravi ” violazioni , pure esse di rilievo penale |
| 1993-202.txt | 739 | 739 | effetti della sanatoria in parola : senza che possa , per ciò , ipotizzarsi alcuna lesione del precetto costituzionale dell | eguaglianza | . |
| 1993-283.txt | 5283 | 5283 | come nell ipotesi di un criterio astratto del tutto sganciato dal valore venale , risulta violato anche il principio di | eguaglianza | perché viene meno la giustificazione della differenziazione ( ed infatti la sentenza n . 5 / 1980 – dopo aver |
| 1993-295.txt | 3995 | 3995 | principio ricavabile dalla legge-quadro sulla caccia , e quindi come tale essa non è lesiva di nessuna attribuzione regionale . | egualmente | deve ritenersi per alcune previsioni della nota alla voce 23 per le agenzie di viaggio ( per le quali è |
| 1993-295.txt | 4330 | 4330 | nel senso di evitare che dal cumulo derivino oneri complessivi troppo gravosi ed assicurare così il rispetto dei principi dell | eguaglianza | tributaria e della capacità contributiva . 8 . 1 . – altre due specifiche doglianze si rivolgono ancora alla nota |
| 1993-500.txt | 968 | 968 | doveri ed agli obblighi normativamente imposti , costituisce , per un verso , un modo per concorrere a realizzare quella | eguaglianza | sostanziale che consente lo sviluppo della personalità , cui si riferisce il secondo comma dell art . 3 della costituzione |
| 1993-500.txt | 2531 | 2531 | aspetti delle questioni , pur in parte riferentisi ai principi costituzionali relativi alla tutela dei diritti inviolabili di libertà ed | eguaglianza | , nonché di ragionevolezza ( artt . 2 e 3 della costituzione ) , formano un secondo gruppo di censure |
| 1993-500.txt | 3754 | 3754 | un prelievo sugli utili di esercizio , di sostanziale natura di tributo di scopo , senza rispettare il principio di | eguaglianza | dei cittadini e delle persone giuridiche di fronte al carico tributario , senza indici concretamente rivelatori di capacità contributiva , |
| 1994-18.txt | 850 | 850 | stessa categoria di soggetti si applichi un trattamento differenziato per effetto del mutamento della disciplina non contrasta col principio di | eguaglianza | , poiché il trascorrere del tempo costituisce di per sé un elemento differenziatore ” . 4 . – in linea |
| 1994-272.txt | 143 | 143 | disposizione violerebbe gli artt . 3 , 53 e 76 della costituzione , ponendosi in contrasto con il principio di | uguaglianza | tributaria , con quello del concorso di tutti i cittadini alle spese pubbliche in ragione della propria capacità contributiva , |
| 1994-289.txt | 576 | 576 | e di torino e richiamate nelle premesse di fatto : ordinanze , che , deducendo la violazione del principio di | eguaglianza | , chiedono l adozione di una pronuncia di tipo addittivo , diretta non ad eliminare , ma ad ampliare l |
| 1994-289.txt | 783 | 783 | da quanto sostenuto nelle ordinanze delle commissioni tributarie di biella e di torino – da una lesione del principio di | eguaglianza | conseguente dalla diversità del trattamento fiscale concesso a posizioni sostanzialmente identiche , quali sarebbero , da un lato , quelle |
| 1994-289.txt | 1290 | 1290 | dalle pensioni ordinarie non consente , dunque , di accogliere la questione sotto il profilo della violazione del principio di | eguaglianza | , la questione risulta , invece , fondata , con riferimento agli artt . 3 e 53 , primo comma |
| 1994-306.txt | 494 | 494 | esaurite , rispetto a quelle ancora pendenti , non può , in linea generale , reputarsi lesiva del principio di | eguaglianza | ( sentenza n . 32 del 1976 ; ordinanza n . 539 del 1987 ) . 3 . – le |
| 1994-365.txt | 279 | 279 | che sia intervenuta la sentenza di annullamento per difetto di motivazione , violando in tal modo anche il principio di | eguaglianza | sostanziale ” . 2 . – la questione è inammissibile . dispone la norma denunciata che ” la commissione tributaria |
| 1994-38.txt | 350 | 350 | . 3 e 53 della costituzione , per la disparità di trattamento che si verrebbe a creare tra soggetti in | eguale | situazione , in funzione unicamente della inclusione o meno , all epoca , degli interessi nella dichiarazione dei redditi , |
| 1994-408.txt | 569 | 569 | , ma resta circoscritto all asserita discriminazione che la norma impugnata avrebbe determinato non consentendo l attuazione del principio di | eguaglianza | nell imposizione tributaria . e rimane allora agevole osservare che la fissazione di un limite di reddito ad un determinato |
| 1995-11.txt | 824 | 824 | avere , al riguardo , il fatto che con l ausilio dei moderni strumenti di accertamento e documentazione si possa | ugualmente | verificare la percezione di redditi mediante sistemi diversi da quello del sostituto d imposta , in quanto ciò non vale |
| 1995-143.txt | 303 | 303 | denunciata sarebbe in contrasto con : – l art . 3 della costituzione , in quanto colpirebbe ” in maniera | eguale | situazioni differenziate ” ; – l art . 53 , perché inciderebbe ” su saldi contabili astratti che non possono |
| 1995-143.txt | 1187 | 1187 | subita dal titolare del conto . 5 . – con le ulteriori censure , attinenti alla violazione del principio di | eguaglianza | , il giudice remittente assume , da un canto , che l imposta avrebbe inciso ” in maniera diffusa su |
| 1995-143.txt | 1332 | 1332 | cui all art . 53 , primo comma , della costituzione , esige , quale specificazione del generale principio di | eguaglianza | , non solo che a situazioni eguali corrispondano eguali regimi impositivi , ma anche che , a situazioni diverse , |
| 1995-143.txt | 1339 | 1339 | comma , della costituzione , esige , quale specificazione del generale principio di eguaglianza , non solo che a situazioni | eguali | corrispondano eguali regimi impositivi , ma anche che , a situazioni diverse , facciano riscontro trattamenti tributari diseguali ( sentenza |
| 1995-143.txt | 1341 | 1341 | della costituzione , esige , quale specificazione del generale principio di eguaglianza , non solo che a situazioni eguali corrispondano | eguali | regimi impositivi , ma anche che , a situazioni diverse , facciano riscontro trattamenti tributari diseguali ( sentenza n . |
| 1995-143.txt | 1357 | 1357 | a situazioni eguali corrispondano eguali regimi impositivi , ma anche che , a situazioni diverse , facciano riscontro trattamenti tributari | diseguali | ( sentenza n . 120 del 1972 ) . ma , come ha avuto occasione di chiarire la stessa giurisprudenza |
| 1995-410.txt | 2516 | 2516 | si può porre è quella dei limiti in cui , a fronte dell avvenuta occupazione in sé , sia dato | ugualmente | imputare al proprietario il reddito fondiario medesimo . ma non è problema che interessi il presente giudizio . |
| 1995-424.txt | 240 | 240 | 1992 , n . 426 . in particolare si sospetta da parte del giudice rimettente la violazione del principio di | eguaglianza | in ragione della conseguente situazione di disparità in danno dei lavoratori dipendenti ed in favore dei lavoratori autonomi , atteso |
| 1995-424.txt | 1110 | 1110 | quindi dalla qualità di lavoratori dipendenti , oltre che palesarsi irragionevole in sé , comporta anche violazione del principio di | uguaglianza | a causa della parificazione del trattamento di situazioni diverse . da qui la illegittimità costituzionale dell art . 1 , |
| 1995-430.txt | 173 | 173 | , tale da vanificare il ” generale canone di coerenza dell ordinamento ” e da comportare violazione del principio di | eguaglianza | rispetto ad altre prestazioni fiscali e parafiscali ( bollo sulle patenti , sui passaporti , tassa della salute , canone |
| 1995-445.txt | 237 | 237 | tre volte l ammontare annuo della pensione sociale ” . secondo il giudice rimettente tale disciplina viola il principio di | eguaglianza | ( art . 3 cost . ) perché determina una irrazionale disparità di trattamento tra i danneggiati , lavoratori dipendenti |
| 1995-445.txt | 1067 | 1067 | sociale . così interpretate , le norme denunciate non presentano aspetti di irrazionalità , né di contrarietà al principio di | eguaglianza | . l ultima obiezione del giudice rimettente , secondo cui esse attribuiscono irragionevolmente un trattamento più vantaggioso a chi non |
| 1995-473.txt | 799 | 799 | risulta conforme ai principi di cui agli artt . 3 , 53 e 97 della costituzione . il principio di | uguaglianza | impone , infatti , che se il valore dello stesso immobile viene riconosciuto per ragioni obiettive nei confronti di un |
| 1995-55.txt | 375 | 375 | non conforme ai richiamati articoli della costituzione , in quanto incompatibile , da un canto , con il principio di | eguaglianza | e , dall altro , con il diritto di agire in giudizio senza limitazioni . le stesse ragioni esposte nelle |
| 1996-178.txt | 107 | 107 | religiose che abbiano stipulato un intesa con lo stato italiano , per sospetta violazione ( principalmente ) del principio di | eguaglianza | sotto il profilo dell illegittima discriminazione sia tra confessioni religiose che tra singoli fedeli in ragione dell esistenza , o |
| 1996-225.txt | 450 | 450 | fedele dichiarazione dei redditi e l esatto pagamento del tributo . e da ciò inferisce la violazione del precetto dell | eguaglianza | , per la ” casualità ” , appunto , della circostanza suscettibile in tal guisa di precludere al contribuente l |
| 1996-251.txt | 379 | 379 | si trovano nelle condizioni temporali previste dal decreto-legge n . 299 del 1991 , con conseguente lesione del principio di | eguaglianza | previsto dall art . 3 della costituzione e del principio di ” proporzionalità rispetto alla capacità contributiva prevista dall art |
| 1996-429.txt | 507 | 507 | allo stato le entrate tributarie riscosse nell ambito territoriale regionale . ma deve sussistere un ulteriore ed indefettibile requisito , | egualmente | richiesto dall art . 2 delle norme di attuazione dello statuto in materia finanziaria , consistente nella novità dell entrata |
| 1996-431.txt | 297 | 297 | omogeneità di situazioni che , ai fini del trattamento tributario , potrebbe costituire il presupposto del richiamo al principio di | eguaglianza | . tale orientamento giurisprudenziale , successivamente ribadito ( ordinanze nn . 333 e 202 del 1989 ; 786 del 1988 |
| 1996-73.txt | 161 | 161 | che la disposizione denunciata contrasti con : a ) l art . 3 della costituzione , perché considera in maniera | eguale | posizioni differenziate , incidendo su tutti gli intestatari di conti correnti bancari che vengono discriminati in rapporto alle somme che |
| 1996-73.txt | 485 | 485 | temporale accolto dal legislatore , per individuare i soggetti tenuti al pagamento del tributo , si conformi al principio di | eguaglianza | dell art . 3 della costituzione . la corte ha già avuto occasione di sottoporre a scrutinio di costituzionalità il |
| 1996-73.txt | 779 | 779 | dell art . 3 della costituzione , se intesa come prospettazione dell esigenza di un pari trattamento fra soggetti in | eguale | situazione , che non potrebbero essere discriminati unicamente in ragione dell elemento temporale della disponibilità o meno di un deposito |
| 1996-73.txt | 816 | 816 | meno di un deposito bancario alla data prevista dal legislatore , può essere agevolmente superata osservando che il principio di | eguaglianza | non impedisce un differente trattamento che trovi nello stesso fluire del tempo un elemento discretivo . non migliore sorte merita |
| 1996-73.txt | 958 | 958 | ogni caso , quale che sia il profilo dedotto , il giudice rimettente non considera che né il principio di | eguaglianza | né quello di capacità contributiva possono ritenersi incisi : è sufficiente infatti ribadire , in armonia con la sentenza n |
| 1997-111.txt | 843 | 843 | e 53 della costituzione , per vari convergenti motivi . in primo luogo , si deduce che i principi di | uguaglianza | e di capacità contributiva risulterebbero lesi da una disposizione quale quella dell art . 1 , istitutiva di un imposta |
| 1997-111.txt | 1104 | 1104 | del suo incremento , ecc . ) . allo stesso modo non è di per sé lesivo del principio di | uguaglianza | e di capacità contributiva il fatto che il legislatore individui , di volta in volta , quali indici rivelatori di |
| 1997-235.txt | 573 | 573 | , la questione di costituzionalità che la corte è chiamata a risolvere , essenzialmente incentrata sul rispetto del principio di | uguaglianza | in materia religiosa , rende necessario un raffronto tra discipline che coinvolgono disposizioni , alcune delle quali inserite in complessi |
| 1997-235.txt | 1047 | 1047 | secondo comma , e 8 , terzo comma , della costituzione . il rispetto o la violazione del principio di | uguaglianza | da parte delle norme tributarie statali devono , perciò , valutarsi tenendo necessariamente conto delle distinte discipline dei soggetti destinatari |
| 1997-235.txt | 1113 | 1113 | . 4 . – alla stregua delle considerazioni che precedono , la questione non è fondata . il problema di | uguaglianza | è posto , in relazione all appartenenza a enti della chiesa cattolica ovvero a enti di confessioni diverse da quella |
| 1997-235.txt | 1928 | 1928 | culto ebraico : una conseguenza eccedente la portata della norma di esenzione assunta come termine di comparazione nel giudizio di | uguaglianza | . come già nella sentenza n . 86 del 1985 di questa corte , che – prima del superamento del |
| 1997-235.txt | 2030 | 2030 | differenze naturalmente riscontrabili nei contenuti di tali discipline – espressioni di un sistema di relazioni che tende ad assicurare l | uguale | garanzia di libertà e il riconoscimento delle complessive esigenze di ciascuna di tali confessioni , nel rispetto della neutralità dello |
| 1997-239.txt | 131 | 131 | n . 602 . questa disciplina , infatti , violerebbe , secondo il giudice a quo , il principio di | eguaglianza | , poiché estende un privilegio , originariamente concepito a garanzia dei flussi fiscali dello stato , a un sistema di |
| 1997-290.txt | 332 | 332 | pur riscossa dal contribuente non è stata , infatti , versata allo stato ) , ma viola il principio di | eguaglianza | tributaria , per il diversificato trattamento in base alla data di entrata in vigore del provvedimento legislativo . 3 . |
| 1997-291.txt | 119 | 119 | lire 500.000 . 2 . – secondo il rimettente la disposizione censurata si pone in contrasto con il principio di | uguaglianza | di cui all art . 3 e con il principio di proporzionalità della sanzione all offesa recata al bene protetto |
| 1997-291.txt | 390 | 390 | sempre in riferimento al principio di proporzionalità della pena desumibile dall art . 27 della costituzione e al principio di | uguaglianza | di cui all art . 3 della costituzione , vengono prospettate in ragione dell importo ” pressoché fisso ” della |
| 1997-291.txt | 652 | 652 | ) . quanto , poi , al parametro dell art . 3 , evocato sotto il profilo del principio di | eguaglianza | , appare evidente , dalla prospettazione delle varie censure , che il rimettente intende sollecitare un vaglio della disposizione denunciata |
| 1997-291.txt | 920 | 920 | e che assumono una portata evasiva , rispetto agli scopi di immediato soddisfacimento del credito fiscale . 6 . – | ugualmente | non fondato è l altro profilo dedotto , attinente alla asserita disparità di trattamento fra i contribuenti assoggettati alla riscossione |
| 1997-37.txt | 403 | 403 | avere , al riguardo , il fatto che con l ausilio dei moderni strumenti di accertamento e documentazione si possa | ugualmente | verificare la percezione dei redditi mediante sistemi diversi da quello che si intende abrogare con la consultazione popolare . 3 |
| 1997-372.txt | 173 | 173 | soddisfazione coattiva dei contributi previdenziali attraverso il rinvio alle norme sulla riscossione delle imposte dirette , violerebbe il principio di | eguaglianza | , determinando un trattamento discriminatorio , sotto il profilo della difesa giurisdizionale , tra i soggetti passivi di obbligazioni aventi |
| 1997-372.txt | 583 | 583 | relazione ad entrate di natura non tributaria , era stata già ritenuta da questa corte contraria ai precetti costituzionali dell | eguaglianza | e della garanzia di effettività della tutela giurisdizionale ; con la sentenza n . 318 del 1995 si era infatti |
| 1997-384.txt | 411 | 411 | parametri costituzionali invocati per le considerazioni che seguono . 3 . – con riguardo alla denunciata violazione del principio di | uguaglianza | , assai succintamente motivata nell ordinanza di rimessione , questa corte ha già avuto modo di affermare ( ordinanza n |
| 1997-431.txt | 575 | 575 | di una compagnia portuale , il patrimonio sociale netto – riserve patrimoniali e patrimonio residuo – fosse devoluto in parti | uguali | ai lavoratori . estranea al regime delle compagnie portuali delineato dal codice della navigazione e dal relativo regolamento è altresì |
| 1998-141.txt | 972 | 972 | rilievo per il processo tributario , gravato da un contenzioso di dimensioni particolarmente ingenti e caratterizzato da tempi di decisione | egualmente | abnormi . ove , pertanto , si consideri sia la natura che l esigenza di rapidità del processo tributario , |
| 1998-174.txt | 379 | 379 | , applicata alla sola ” platea casuale ” degli utenti domestici di energia elettrica , con violazione del principio di | eguaglianza | , e non correlata alla capacità contributiva dei soggetti colpiti . la seconda disposizione , che verrebbe a spiegare effetto |
| 1998-174.txt | 1897 | 1897 | raggiunto conseguimento dell obiettivo di compensazione cui erano finalizzate le quote prezzo . entrambe le opinioni potevano , con almeno | eguale | fondamento , richiamarsi al generico dettato dell art . 17 , comma 3 , della legge n . 41 del |
| 1998-174.txt | 2476 | 2476 | una prestazione di tipo tributario , risultano prive di fondamento le censure volte a lamentare una violazione dei principi di | eguaglianza | e di capacità contributiva nella imposizione . 4 . – la seconda questione , relativa all art . 3 , |
| 1998-211.txt | 433 | 433 | ingiusta erosione del patrimonio e dando luogo a situazioni di disparità di trattamento , con palese violazione del principio di | uguaglianza | e di quello di capacità contributiva ; l art . 3 della costituzione , per avere il legislatore attuato , |
| 1998-211.txt | 2599 | 2599 | comunque diversi da quelli voluti dal legislatore , con situazioni di disparità di trattamento , in violazione del principio di | uguaglianza | e di quello della capacità contributiva ” ; se il comma 1 del medesimo articolo e l art . 1 |
| 1998-227.txt | 134 | 134 | contrasta con l art . 3 della costituzione , per il diverso trattamento riservato , in violazione del principio di | uguaglianza | sul piano tributario , alle persone fisiche nonché agli enti commerciali , da una parte , per i quali è |
| 1998-227.txt | 728 | 728 | 1988 e 556 del 1987 ) . esaminando , poi , la questione dal punto di vista del principio di | uguaglianza | , che è quello al quale espressamente si richiama l ordinanza nel lamentare il deteriore trattamento degli enti qui considerati |
| 1998-227.txt | 781 | 781 | verificare se tale diversità di regime appaia o meno giustificata . come già altra volta osservato , il principio di | eguaglianza | , implicando un giudizio di relazione in virtù del quale a situazioni eguali deve corrispondere l identica disciplina e , |
| 1998-227.txt | 794 | 794 | altra volta osservato , il principio di eguaglianza , implicando un giudizio di relazione in virtù del quale a situazioni | eguali | deve corrispondere l identica disciplina e , all inverso , discipline diverse andranno a coniugarsi a situazioni differenziate , postula |
| 1998-328.txt | 387 | 387 | quali è attribuita una generale abilitazione difensiva dinanzi alle commissioni tributarie esclude di per sé la violazione del principio di | eguaglianza | dedotta dalla commissione rimettente . la limitazione della abilitazione difensiva dei consulenti del lavoro alle materie concernenti le ritenute alla |
| 1998-328.txt | 553 | 553 | art . 1 del d.p.r . 27 ottobre 1953 , n . 1068 ) . la violazione del principio di | eguaglianza | non può nemmeno ravvisarsi con riferimento alla attribuzione di una piena abilitazione difensiva nel giudizio tributario a soggetti non iscritti |
| 1998-328.txt | 832 | 832 | di piena capacità difensiva . è evidente , pertanto , che la censura va ricondotta alla violazione del principio di | eguaglianza | , di cui all art . 3 della costituzione . censura , quest ultima , già sottoposta ad esame e |
| 1998-336.txt | 293 | 293 | con l art . 3 della costituzione , per la discriminazione assolutamente irrazionale che pongono in essere sul piano dell | uguaglianza | , e che appare tanto più inaccettabile in una materia come quella della tutela giurisdizionale delle posizioni giuridiche soggettive , |
| 1998-336.txt | 1104 | 1104 | degli atti emessi dai centri di servizio . di fronte a tale prospettazione , che attiene essenzialmente al principio di | uguaglianza | , giova ricordare come la corte , in altra occasione – nel rilevare il carattere strumentale della funzione cautelare rispetto |
| 1998-351.txt | 688 | 688 | rispetto a quella prevista per la comune esecuzione forzata , è di per sé irragionevole o lesiva del principio di | eguaglianza | , potendo trovare giustificazione nelle specifiche finalità del procedimento di esecuzione esattoriale e nella diversità di condizione del credito fiscale |
| 1998-355.txt | 1020 | 1020 | del decreto legislativo 2 settembre 1997 , n . 314 , che ha nuovamente operato l equiparazione ) . e | ugualmente | ininfluente sulla sorte della norma regionale sottoposta a giudizio è il carattere meramente interpretativo che a essa si potesse eventualmente |
| 1998-53.txt | 178 | 178 | dalla controparte . a giudizio delle commissioni tributarie di caserta e macerata , invece , alla lesione del principio di | uguaglianza | – conseguente alla disparità di trattamento rispetto alla regola generale della ” soccombenza virtuale ” , valevole nel processo civile |
| 1998-53.txt | 370 | 370 | . – le questioni non sono fondate . 3 . 1.1 . – quanto alla prospettata lesione del principio di | uguaglianza | , va anzitutto rilevata l incomprensibilità della censura rivolta dalla commissione tributaria di crotone all art . 15 , comma |
| 1998-53.txt | 670 | 670 | la non simmetrica costruzione delle relative singole norme non è dunque idonea a produrre il prospettato vulnus al principio di | uguaglianza | ( v . sentenza n . 79 del 1997 ) . basti in proposito ricordare il costante orientamento giurisprudenziale di |
| 1999-07.txt | 611 | 611 | la legge tributaria e non abbiano provveduto alla registrazione di atti che vi erano soggetti – di allegarli o enunciarli | ugualmente | negli atti processuali , né vieta al giudice di porli alla base della propria decisione ( art . 63 , |
| 1999-07.txt | 1150 | 1150 | dovere fiscale ; nonostante ciò , la legge , come si è rilevato , consente loro di allegarlo o enunciarlo | ugualmente | ed al giudice di porlo alla base della propria decisione . tale garanzia , peraltro , non può comportare la |
| 1999-119.txt | 1542 | 1542 | contrario di quanto dedotto dalla commissione tributaria di milano , che l articolo 7 sia norma violatrice del principio di | uguaglianza | , per avere discriminato la posizione degli iacp ( ai quali non è dato aumentare il canone di locazione ) |
| 1999-154.txt | 957 | 957 | , non può pertanto ritenersi conforme all art . 3 della costituzione , sia sotto il profilo del principio di | eguaglianza | , sia sotto il profilo del principio di ragionevolezza , anche in riferimento agli artt . 29 , 31 e |
| 1999-171.txt | 4572 | 4572 | che la norma censurata rispetta anche il principio di leale collaborazione , senza comportare alcuna lesione dell autonomia regionale . | egualmente | non comprime l autonomia regionale il comma 206 dello stesso art . 2 , nello stabilire che il cipe delibera |
| 1999-229.txt | 1648 | 1648 | . 542 del 1987 ) . 5 . 5 . – per quanto riguarda l asserita lesione del principio di | eguaglianza | , per la diversità di trattamento che si realizzerebbe tra quei contribuenti , i cui ricorsi , fondati sulla eccezione |
| 1999-41.txt | 142 | 142 | detrazioni spettanti . ad avviso del giudice a quo , la norma censurata sarebbe in contrasto con il principio di | eguaglianza | , in quanto i coniugi , che abbiano stipulato un contratto di compravendita , sottoposto in sede di registrazione all |
| 1999-41.txt | 491 | 491 | tale norma si sottraesse alle censure di illegittimità costituzionale , mosse sotto il duplice profilo della violazione del principio di | eguaglianza | e di quello di capacità contributiva , rilevandosi che il fondamento – non irragionevole – della presunzione riposava da un |
| 1999-41.txt | 1381 | 1381 | divergenti dagli accadimenti della quotidianità , è dunque non solo irragionevole , ma anche lesiva del principio oltre che di | eguaglianza | anche di capacità contributiva , poiché essa sottopone gli atti di trasferimento immobiliare tra coniugi ad una tassazione più elevata |
| 2000-163.txt | 647 | 647 | di specificità dei principi e criteri direttivi fissati dal legislatore delegante . e deve essere altresì evidenziata la affermazione , | egualmente | costante , di questa corte secondo cui per valutare di volta in volta se il legislatore delegato abbia ecceduto tali |
| 2000-165.txt | 676 | 676 | nella specie non viene , tuttavia , in considerazione essendo il dubbio di costituzionalità circoscritto alla violazione del principio di | eguaglianza | senza alcun , sia pure indiretto , riferimento alla irragionevolezza della disciplina nei modelli processuali posti a raffronto . conclusivamente |
| 2000-18.txt | 202 | 202 | avviso dei rimettenti , infatti , l esclusione della prova testimoniale nel processo tributario determinerebbe la lesione del principio di | eguaglianza | , e la conseguente violazione del diritto di difesa , in danno di quella tra le parti del processo che |
| 2000-18.txt | 419 | 419 | testimoniale nel processo tributario , precluderebbe di conseguenza l utilizzazione nel processo stesso – pena la violazione del principio di | eguaglianza | e del diritto di difesa del contribuente – delle dichiarazioni di terzi raccolte dalla amministrazione finanziaria nella fase procedimentale , |
| 2000-18.txt | 722 | 722 | ” che , secondo la costante giurisprudenza di questa corte , rappresenta l espressione in campo processuale del principio di | eguaglianza | evocato dal rimettente ( ex multis , sentenza n . 253 del 1994 ) . l affermazione della incostituzionalità del |
| 2000-18.txt | 798 | 798 | la parte può normalmente ricorrere a prove testimoniali , il divieto assoluto della prova testimoniale sarebbe lesivo del principio di | eguaglianza | e del generale canone di ragionevolezza non essendo in alcun modo giustificabile tale previsione normativa a seconda del tipo di |
| 2000-18.txt | 1717 | 1717 | l efficacia probatoria , della prova testimoniale , non è d altro canto in contrasto né con il principio di | eguaglianza | né con il diritto di difesa del contribuente medesimo . il valore probatorio delle dichiarazioni raccolte dall amministrazione finanziaria nella |
| 2000-189.txt | 186 | 186 | sull importo della lite , nonché dell art . 24 , primo comma , della costituzione , intralciandosi in modo | egualmente | ingiustificato la concreta possibilità dei singoli di ottenere tutela giurisdizionale , in quanto l azione da proporre in sede giurisdizionale |
| 2000-25.txt | 1233 | 1233 | ) , il precetto enunciato nell art . 53 della costituzione si interpreta anche quale specificazione del principio generale di | uguaglianza | , nel senso che solo a situazioni omogenee devono corrispondere uguali regimi impositivi , e , correlativamente , a situazioni |
| 2000-25.txt | 1244 | 1244 | si interpreta anche quale specificazione del principio generale di uguaglianza , nel senso che solo a situazioni omogenee devono corrispondere | uguali | regimi impositivi , e , correlativamente , a situazioni diverse un trattamento tributario diseguale . 6 . – è del |
| 2000-25.txt | 1258 | 1258 | solo a situazioni omogenee devono corrispondere uguali regimi impositivi , e , correlativamente , a situazioni diverse un trattamento tributario | diseguale | . 6 . – è del pari non fondata la questione in esame in riferimento all art . 38 della |
| 2000-362.txt | 1914 | 1914 | fondiari concorrono a formare il reddito complessivo indipendentemente dalla percezione . questo inserimento avviene in coerenza con il principio di | eguaglianza | e con il correlativo parametro di ragionevolezza , se si valuta il ristretto ambito applicativo della disposizione e se si |
| 2000-403.txt | 455 | 455 | non si sottrae all ulteriore censura di costituzionalità sotto il profilo della ragionevolezza e del contrasto con i principi di | eguaglianza | e di capacità contributiva . infatti anche se la legge di delega e il decreto legislativo avevano stabilito la “ |
| 2000-403.txt | 551 | 551 | essere prevista una varietà di soluzioni alternative ; l unica soluzione manifestamente irragionevole ed in contrasto con il principio di | eguaglianza | e della capacità contributiva – come esplicazione di detto principio nel campo tributario – era quella adottata , cioè di |
| 2000-416.txt | 938 | 938 | , così disponendo , la norma comporta un ingiustificata disparità di trattamento , perché disciplina in modo differenziato situazioni sostanzialmente | uguali | , quali sono tutte quelle dei contribuenti che , pur avendo fruito dell agevolazione prevista dall art . 1 della |
| 2000-416.txt | 1267 | 1267 | il diniego del rimborso tempestivamente richiesto . 5 . 2 . – ne consegue inevitabilmente la violazione del principio di | eguaglianza | , per disparità di trattamento di situazioni sostanzialmente uguali . una simile disparità , del resto , è già stata |
| 2000-416.txt | 1276 | 1276 | 2 . – ne consegue inevitabilmente la violazione del principio di eguaglianza , per disparità di trattamento di situazioni sostanzialmente | uguali | . una simile disparità , del resto , è già stata ravvisata da questa corte ( sentenza n . 292 |
| 2000-416.txt | 1433 | 1433 | . 3 . – su tali conclusioni non incidono le decisioni di questa corte sulla compatibilità con il principio di | eguaglianza | di discipline differenziate in ragione dell intervenuto pagamento , o meno , di contributi ( ordinanza n . 303 del |
| 2000-416.txt | 1738 | 1738 | contrasto con l art . 3 della costituzione . l accoglimento della questione di costituzionalità per violazione del principio di | eguaglianza | comporta l assorbimento dell ulteriore censura riferita all art . 24 della costituzione . |
| 2000-507.txt | 8546 | 8546 | circostanza che la disciplina in esame riguardi le regioni al pari di altri enti dotati di autonomo bilancio , ed | egualmente | destinatari di trasferimenti da parte dello stato . 32 . – dell art . 48 sono impugnati i commi 1 |
| 2000-525.txt | 475 | 475 | del 1995 e n . 397 del 1994 ) , tra i quali i principi generali di ragionevolezza e di | uguaglianza | , quello della tutela dell affidamento legittimamente posto sulla certezza dell ordinamento giuridico , e quello del rispetto delle funzioni |
| 2000-70.txt | 451 | 451 | ad istanza di una sola delle parti del rapporto , il giudice rimettente ravvisa innanzitutto una lesione del principio di | eguaglianza | proprio nell attribuzione alla sola parte istante del potere di ” scegliere di derogare al diritto a favore dell equità |
| 2000-70.txt | 569 | 569 | poi , che la parte convenuta debba sottostare alla decisione della commissione non comporta certamente alcuna lesione del principio di | eguaglianza | , essendo tale vincolo il necessario riflesso del diritto , esercitato dalla controparte , di attivare il procedimento . 5 |
| 2001-155.txt | 365 | 365 | trattamenti residui . i giudici rimettenti denunciano la violazione degli artt . 3 , sotto il profilo del principio di | uguaglianza | tributaria , e 53 della costituzione , in quanto il prelievo non sarebbe correlato ad alcuna capacità contributiva . 4 |
| 2001-155.txt | 1030 | 1030 | o meno e se , a sua volta , produca autonomo reddito per l imprenditore ; allo stesso modo resta | ugualmente | fuori campo , in questa fase di anticipazione , la posizione del lavoratore , in quanto l anticipo di imposta |
| 2001-155.txt | 1533 | 1533 | a proposito del coevo contributo per l europa ) . 6 . – quanto alla pretesa violazione del principio di | eguaglianza | , in quanto non tutti i datori di lavoro sarebbero tenuti ai versamenti è sufficiente , ai fini della infondatezza |
| 2001-155.txt | 1861 | 1861 | : sistema informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo tributario , del principio di | eguaglianza | , collegato al compito di rimozione degli ostacoli economico-sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini-persone umane , |
| 2001-155.txt | 1877 | 1877 | , del principio di eguaglianza , collegato al compito di rimozione degli ostacoli economico-sociali esistenti di fatto alla libertà ed | eguaglianza | dei cittadini-persone umane , in spirito di solidarietà politica , economica e sociale ( artt . 2 e 3 della |
| 2001-156.txt | 854 | 854 | sul punto . 6 . – nel merito , un primo gruppo di questioni riguarda la conformità ai principî di | eguaglianza | e capacità contributiva delle norme del decreto legislativo relative alla stessa individuazione del presupposto d imposta ed alla determinazione della |
| 2001-156.txt | 1230 | 1230 | si porrebbero in contrasto con il principio di capacità contributiva e perciò , in definitiva , con il principio di | eguaglianza | , in quanto assoggetterebbero il contribuente ad un prelievo fiscale basato su una mera potenzialità di capacità contributiva , suscettibile |
| 2001-156.txt | 1268 | 1268 | contributiva , suscettibile di non tradursi in reddito nel caso in cui l ammontare di retribuzioni ed interessi passivi sia | uguale | o superiore al valore della suddetta produzione netta , attesa anche la mancata previsione di qualsivoglia meccanismo di rivalsa . |
| 2001-156.txt | 2195 | 2195 | del trattamento fiscale , tra redditi di impresa e redditi di lavoro autonomo , con violazione vuoi del principio di | eguaglianza | , vuoi del principio di capacità contributiva , vuoi , infine , del principio di tutela del lavoro in tutte |
| 2001-156.txt | 2664 | 2664 | autonomamente organizzata , sia essa di carattere imprenditoriale o professionale , è d altro canto pienamente conforme ai principi di | eguaglianza | e di capacità contributiva – identica essendo , in entrambi i casi , l idoneità alla contribuzione ricollegabile alla nuova |
| 2001-156.txt | 3144 | 3144 | e la commissione tributaria provinciale di reggio emilia ritengono , sotto altro aspetto , in contrasto con il principio di | eguaglianza | l inclusione tra i soggetti passivi dell imposta degli esercenti arti e professioni di cui all art . 49 , |
| 2001-164.txt | 728 | 728 | . 1 . – il rimettente ritiene che il sistema delineato dalle norme denunciate sia innanzitutto lesivo del principio di | eguaglianza | , in quanto discriminerebbe , riguardo alla tassazione degli immobili non censiti , i contribuenti i quali abbiano dichiarato nella |
| 2001-164.txt | 1009 | 1009 | comma 5 , offre al contribuente è dunque rappresentato esclusivamente dalla non rettificabilità del valore dichiarato , quando questo sia | uguale | o superiore a quello determinato in via automatica . e proprio al fine di evitare possibili disparità di trattamento tra |
| 2001-164.txt | 1136 | 1136 | della maggiore imposta . nessuna disparità di trattamento sussiste , pertanto , tra i contribuenti che abbiano dichiarato un valore | uguale | o superiore a quello successivamente stimato dall ute ed i contribuenti che abbiano invece dichiarato un valore inferiore , essendo |
| 2001-164.txt | 1257 | 1257 | del decreto legislativo n . 346 del 1990 , non può d altro canto addursi a violazione del principio di | eguaglianza | , essendo il pagamento della maggiore imposta conseguenza di una autonoma valutazione dello stesso contribuente riguardo al valore del cespite |
| 2001-171.txt | 759 | 759 | 441 del 2000 ) , nel verificare il ” perché ” una determinata disciplina operi , all interno del tessuto | egualitario | dell ordinamento , quella specifica distinzione ( oppure , a seconda dei casi , quella specifica equiparazione ) , traendone |
| 2001-208.txt | 637 | 637 | ( ricorso della lombardia ) . in riferimento agli artt . 3 , sotto il duplice profilo del principio di | eguaglianza | e ragionevolezza , e 53 della costituzione , la disciplina denunciata sarebbe costituzionalmente illegittima giacché l art . 88 , |
| 2001-208.txt | 822 | 822 | in sede di dichiarazione annuale ; in altri termini , l art . 53 della costituzione ed i principi di | eguaglianza | e ragionevolezza risulterebbero violati ” poiché la ritenuta a titolo d imposta cade su somme depositate in conto corrente che |
| 2001-208.txt | 1981 | 1981 | competenze regionali . 5 . – in riferimento agli artt . 3 , sotto il duplice profilo del principio di | eguaglianza | e ragionevolezza , e 53 della costituzione , la disciplina denunciata sarebbe poi , ad avviso delle ricorrenti , costituzionalmente |
| 2001-66.txt | 161 | 161 | le entrate tributarie erariali ad eccezione di quelle esplicitamente riservate allo stato ; e contrasterebbero altresì con i principi di | uguaglianza | – per il diverso trattamento riservato allo stato e alla regione – e di ragionevolezza , per l ingiustificato peggioramento |
| 2002-208.txt | 564 | 564 | norma delegante non autorizzasse alcuna delimitazione temporale . 3 . – anche la censura relativa alla violazione del principio di | eguaglianza | deve essere respinta , per l impossibilità di estendere al di là dei casi specificamente previsti la disciplina avente carattere |
| 2002-208.txt | 1070 | 1070 | lo stretto col-legamento che essa presenta con le specifiche particolarità del caso , non può consi-derarsi lesiva del principio di | eguaglianza | la sua delimitazione temporale e soggettiva ( sentenza n . 178 del 2000 ) . |
| 2002-258.txt | 176 | 176 | principio di capacità contributiva ( art . 53 della costituzione ) , inteso come ” espressione reale del principio di | uguaglianza | dei cittadini davanti alla legge ” , in quanto ” il presupposto di fatto del diritto di abitazione limitato nel |
| 2002-258.txt | 232 | 232 | , essendo il valore imponibile del primo inferiore a quello del secondo , ” la relativa imposta non può essere | eguale | per i due diritti ” ; – con il medesimo principio di capacità contributiva , a causa del difetto , |
| 2002-258.txt | 366 | 366 | questo secondo articolo , giusta quanto già affermato da questa corte , va interpretato come specificazione del generale principio di | uguaglianza | , il giudizio si incentra , come già altre volte ( vedi , in particolare , sentenza n . 89 |
| 2002-318.txt | 130 | 130 | n . 976 . ad avviso del rimettente , la normativa impugnata si porrebbe in contrasto con il principio di | eguaglianza | , potendo essere derogata solamente mediante accordi collettivi tra organizzazioni professionali agricole , operanti su base regionale , con conseguente |
| 2002-328.txt | 1549 | 1549 | esigenza di purgare gli effetti inflazionistici si pone negli stessi termini delle altre plusvalenze . la violazione del principio di | eguaglianza | e di quello di ragionevolezza che si viene così a determinare va , pertanto , eliminata attraverso una pronuncia di |
| 2002-332.txt | 162 | 162 | ritiene che la norma denunciata contrasti con il parametro evocato sotto un duplice profilo : per violazione del principio di | eguaglianza | , assumendo quale tertium comparationis l art . 29 della legge 29 dicembre 1990 , n . 428 , che |
| 2002-375.txt | 583 | 583 | pendenze tributarie esistenti alle date individuate dal legislatore in relazione alle varie fattispecie condonabili ) , sia del principio di | eguaglianza | ( in ragione essenzialmente dell identica regolamentazione prevista , quanto alla sospensione dei termini suddetti , per situazioni tra loro |
| 2002-375.txt | 1402 | 1402 | dal contribuente la facoltà di avvalersi del condono . 3 . 2 . – neppure è violato il principio di | eguaglianza | ( art . 3 della costituzione ) , parimenti evocato dalla commissione tributaria rimettente . questa corte ha più volte |
| 2002-375.txt | 1491 | 1491 | della pretesa fiscale , per cui eventuali differenze di regolamentazione non vulnerano di per sé sole l evocato principio di | eguaglianza | . nella fattispecie , il legislatore ha operato proprio questa differenziazione , prevedendo per alcune imposte la proroga dei termini |
| 2003-202.txt | 1196 | 1196 | non può , pertanto , ritenersi conforme all art . 3 della costituzione , sotto il profilo del principio di | uguaglianza | . |
| 2003-296.txt | 156 | 156 | legge – in quanto norme di esenzione dall obbligo di imposta – sarebbero , inoltre , lesivi dei principi di | eguaglianza | e ragionevolezza di cui all art . 3 cost . , mentre l art . 4 – relativo alla disciplina |
| 2003-296.txt | 1149 | 1149 | della navigazione , [ . . . ] per tutte le regioni , comprese quelle a statuto speciale , in | uguale | misura » , confermando , a decorrere dall anno 1999 , il potere – attribuito alle regioni dall art . |
| 2003-297.txt | 203 | 203 | , relativi alla tassa di concessione per la ricerca e la raccolta dei tartufi , sarebbe lesivo dei principi di | eguaglianza | e ragionevolezza di cui all art . 3 cost . , in quanto si risolverebbe nell attribuzione di un indebito |
| 2003-297.txt | 545 | 545 | della navigazione , [ . . . ] per tutte le regioni , comprese quelle a statuto speciale , in | uguale | misura » , confermando , a decorrere dall anno 1999 , il potere – attribuito alle regioni dall art . |
| 2003-297.txt | 1186 | 1186 | stessa economicamente dannoso e comunque dagli esiti prevedibilmente sfavorevoli all ente impositore , né sotto il profilo del principio di | eguaglianza | , non potendo considerarsi omogenee le situazioni dei contribuenti che abbiano spontaneamente riconosciuto l esistenza dell obbligo tributario rispetto a |
| 2003-346.txt | 238 | 238 | ragione dell ingiustificata ampiezza del beneficio fiscale attribuito ai proprietari locatori di immobili vincolati , sia con il principio di | eguaglianza | , a causa , da un lato , della disparità di trattamento rispetto ai proprietari di immobili locati non vincolati |
| 2003-346.txt | 675 | 675 | irragionevolezza risulta priva di consistenza , in uno con quella , ad essa connessa , di violazione del principio di | eguaglianza | , essendo l una e l altra basate sull erroneo presupposto della sostanziale omogeneità delle due categorie di beni . |
| 2003-98.txt | 158 | 158 | decennio di possesso . tale disposizione si porrebbe in contrasto – ad avviso del rimettente – con il principio di | eguaglianza | tributaria , in quanto sottoporrebbe ad un analogo trattamento fiscale posizioni contributive sostanzialmente disomogenee , quali sarebbero quella del contribuente |
| 2003-98.txt | 903 | 903 | di cui all art . 2 del decreto istitutivo possa poi risultare – a parità di ogni altra condizione – | uguale | o superiore alla somma dei prelievi decennali ex art . 3 è circostanza di mero fatto , irrilevante ai fini |
| 2004-103.txt | 1304 | 1304 | costituzionalmente garantita della regione siciliana , non può certo considerarsi di per sé irragionevole e contrastante con il principio di | eguaglianza | una eventuale e marginale diversità di disciplina fra stato e regione , ai fini delle modalità di riscossione e riversamento |
| 2004-285.txt | 1716 | 1716 | decorrenza del nuovo regime agevolativo dal periodo d imposta in corso alla data dell 8 dicembre 1993 , si perviene | egualmente | alle medesime conclusioni di cui innanzi in ordine alla inconfigurabilità della retroattività della disciplina censurata . tale data , infatti |
| 2004-285.txt | 2412 | 2412 | giudice a quo ha poi sollevato questione di legittimità costituzionale della disposizione censurata , per la violazione del principio di | eguaglianza | e del principio di imparzialità della pubblica amministrazione ( artt . 3 e 97 , primo comma , della costituzione |
| 2004-285.txt | 2719 | 2719 | per l avvenire , della situazione di vantaggio conseguita . né ad avvalorare la tesi della violazione dei principi di | eguaglianza | e di imparzialità può farsi richiamo all esigenza del rispetto dell aspettativa alla intangibilità del beneficio ricevuto , che la |
| 2004-372.txt | 528 | 528 | . 2 della costituzione . la disposizione violerebbe , infine , il principio fondamentale di unità ed il principio di | eguaglianza | ( artt . 3 e 5 della costituzione ) , dato che permetterebbe alla comunità regionale di riconoscersi in valori |
| 2004-372.txt | 1089 | 1089 | della tutela contro gli atti dell amministrazione ( artt . 24 e 113 della costituzione ) ed al principio di | eguaglianza | tra cittadini residenti in diverse regioni ( art . 3 della costituzione ) . il ricorrente censura l art . |
| 2004-372.txt | 3025 | 3025 | principi di buon andamento dell amministrazione , di tutela giurisdizionale dei diritti e degli interessi legittimi , oltre che di | eguaglianza | . le questioni non sono fondate . la disposizione che stabilisce il diritto di accesso , senza obbligo di motivazione |
| 2005-21.txt | 684 | 684 | va respinta . le rimettenti dubitano della legittimità costituzionale della norma denunciata perché ne assumono la contrarietà ai princìpi di | eguaglianza | e di proporzionalità del prelievo alla capacità contributiva nonché al principio della generalità dell obbligo contributivo . le proposte censure |
| 2005-21.txt | 840 | 840 | cost . , evocato , però , come parametro meramente rafforzativo degli altri ) , quale espressione del principio di | eguaglianza | e di proporzionalità del prelievo alla capacità contributiva . nelle ordinanze di rimessione si osserva che la norma denunciata comporterebbe |
| 2005-21.txt | 2607 | 2607 | ne discende che la sottoposizione di tutti i soggetti passivi alla medesima aliquota non contrasta né con il principio di | eguaglianza | né con quello di capacità contributiva » ) , perché tale pronuncia non implica affatto – né sul piano logico |
| 2005-21.txt | 3487 | 3487 | politica redistributiva del carico fiscale , ogni differenziazione di aliquote ed ogni agevolazione , pur se rispettose dei princìpi di | eguaglianza | , ragionevolezza e capacità contributiva . a parte ciò , l erroneità di quanto presupposto dai rimettenti è dimostrata non |
| 2005-225.txt | 115 | 115 | sempreché non risultino dalle scritture contabili . la norma sarebbe – ad avviso del rimettente – lesiva del principio di | eguaglianza | in danno dei titolari di rapporti bancari , assoggettandoli alla irragionevole doppia presunzione che i prelevamenti non giustificati siano acquisti |
| 2005-225.txt | 405 | 405 | relativi costi , considerati in termini di reddito imponibile . deve , infine , escludersi la violazione del principio di | eguaglianza | in danno dei titolari di conti bancari , essendo la disponibilità di tali conti elemento idoneo a legittimare il rilievo |
| 2005-234.txt | 3473 | 3473 | autonomia negoziale in funzione della regolarizzazione del lavoro , soddisfa pertanto l esigenza – strettamente connessa al principio costituzionale di | eguaglianza | – di assicurare , decorso il periodo transitorio previsto dalla citata legge n . 383 del 2001 ( art . |
| 2005-234.txt | 3817 | 3817 | potestà legislativa regionale « il limite cosiddetto del diritto privato , fondato sull esigenza , connessa al principio costituzionale di | eguaglianza | , di garantire l uniformità nel territorio nazionale delle regole fondamentali di diritto che disciplinano i rapporti fra privati » |
| 2005-274.txt | 125 | 125 | della parte che le ha anticipate , salvo diverse disposizioni di legge . la norma impugnata violerebbe il principio di | eguaglianza | , favorendo ingiustamente l amministrazione finanziaria nei confronti della controparte , e si porrebbe altresì in contrasto con il diritto |
| 2005-274.txt | 230 | 230 | diversi parametri ed anche all art . 3 della costituzione , sotto il profilo dell asserita violazione del principio di | eguaglianza | rispetto al tertium comparationis rappresentato dalla disciplina del processo civile . le relative questioni sono state dichiarate non fondate ( |
| 2005-274.txt | 398 | 398 | finanziaria nel corso della controversia attraverso l istituto dell autotutela » ) denuncia solo apparentemente una violazione del principio di | eguaglianza | tra le parti del processo – proprio in quanto , come egli stesso implicitamente riconosce , della norma può giovarsi |
| 2005-320.txt | 681 | 681 | del 1995 ) . l intrinseca contraddittorietà della disposizione si riflette del resto in una palese violazione del principio di | eguaglianza | per disparità di trattamento di situazioni sostanzialmente uguali , venendo a riservarsi un trattamento deteriore a chi abbia erroneamente pagato |
| 2005-320.txt | 689 | 689 | disposizione si riflette del resto in una palese violazione del principio di eguaglianza per disparità di trattamento di situazioni sostanzialmente | uguali | , venendo a riservarsi un trattamento deteriore a chi abbia erroneamente pagato un imposta non dovuta rispetto a chi , |
| 2005-66.txt | 1155 | 1155 | di ciò , si può quindi concludere che le limitazioni in esame sono giustificate in funzione di altri interessi pubblici | egualmente | meritevoli di tutela , quali quelli attinenti al buon regime della cosa pubblica . 2 . 3 . – il |
| 2006-155.txt | 743 | 743 | esse determinerebbero la violazione dell art . 3 , primo comma , cost . , vulnerando « il principio di | uguaglianza | ( e di proporzionalità ) [ … ] sia con riferimento all uguaglianza tra enti che in relazione all uguaglianza |
| 2006-155.txt | 756 | 756 | . , vulnerando « il principio di uguaglianza ( e di proporzionalità ) [ … ] sia con riferimento all | uguaglianza | tra enti che in relazione all uguaglianza tra comunità territoriali ( ed in definitiva tra le persone che le istituzioni |
| 2006-155.txt | 763 | 763 | uguaglianza ( e di proporzionalità ) [ … ] sia con riferimento all uguaglianza tra enti che in relazione all | uguaglianza | tra comunità territoriali ( ed in definitiva tra le persone che le istituzioni di tale comunità rappresentano ) » : |
| 2006-67.txt | 236 | 236 | ministeriale . secondo il giudice rimettente , le disposizioni denunciate sarebbero in contrasto con i princípi costituzionali di parità ed | eguaglianza | sanciti dall art . 3 della costituzione , perché tale determinazione della base imponibile dell ici comporterebbe una ingiustificata disparità |
| 2007-191.txt | 592 | 592 | dell atto impugnato e non esclusivamente al modo erroneo in cui è stata applicata la legge [ … ] . | ugualmente | , nel caso in cui si prospetti il ” cattivo esercizio ” di un potere statale , l uso illegittimo |
| 2007-202.txt | 1794 | 1794 | ) e che , per l anno finanziario 2007 , sono state sostituite da una disciplina simile , ma non | uguale | , contenuta nei commi da 1234 a 1237 dell art . 1 della legge 27 dicembre 2006 , n . |
| 2007-270.txt | 242 | 242 | . 3 cost . , perché ( a . 1 ) crea una ingiustificata disparità di trattamento di situazioni sostanzialmente | uguali | , sottoponendo i contribuenti ad un regime differenziato di condono fiscale esclusivamente in ragione della irrilevante circostanza che l esercizio |
| 2007-270.txt | 393 | 393 | finalità di concessione di benefici a fronte d incentivazione di pagamenti non ancora effettuati » , nonché i princípi di | uguaglianza | sostanziale e di solidarietà sociale di cui lo stesso art . 53 cost . costituisce proiezione ; ( b . |
| 2007-270.txt | 739 | 739 | in riferimento alla denunciata violazione dell art . 3 cost . , per ingiustificata disparità di trattamento di situazioni sostanzialmente | uguali | . 4 . 1 . – va innanzitutto rilevato che il presupposto interpretativo del rimettente – secondo cui al periodo |
| 2007-270.txt | 1901 | 1901 | non giustifica la limitazione dell estensione del condono disposta dalla norma censurata . ne conseguono la violazione del principio di | uguaglianza | e , pertanto , l illegittimità costituzionale della norma censurata , nella parte in cui non consente l applicazione dell |
| 2007-330.txt | 1869 | 1869 | poste in essere in data anteriore al 7 gennaio 1998 . proprio tale limitazione comporta la violazione del principio di | uguaglianza | evocato dal giudice rimettente quale parametro di costituzionalità . come piú volte precisato da questa corte , infatti , « |
| 2007-330.txt | 2211 | 2211 | a chi non abbia effettuato alcun pagamento , si risolve , perciò , in una disciplina irragionevolmente diversa di situazioni | uguali | ( per casi analoghi , le citate sentenze n . 320 del 2005 e n . 416 del 2000 , |
| 2008-102.txt | 1619 | 1619 | artt . 3 e 53 cost . , nei quali il ricorrente individua il fondamento dei princípi di ragionevolezza , | uguaglianza | e capacità contributiva . con il terzo gruppo di questioni , sono evocati , per il tramite dell art . |
| 2008-102.txt | 2740 | 2740 | coordinamento , a condizione , però , che essi , oltre ad essere in armonia con la costituzione , rispettino | ugualmente | i princípi dell ordinamento tributario , ancorché solo « ” incorporati ” , per cosí dire , in un sistema |
| 2008-102.txt | 4218 | 4218 | in particolare , esso deve essere diretto ad accertare se la normativa regionale impugnata sia coerente con i princípi di | uguaglianza | e di capacità contributiva , sia in armonia con lo ” spirito ” del sistema tributario – piú specificamente , |
| 2008-102.txt | 6820 | 6820 | di società titolari di diritti reali sui fabbricati , « per la parte ascrivibile ai predetti fabbricati » , è | ugualmente | in contrasto con la ratio della disciplina erariale , perché , nell intento del legislatore regionale , si giustifica esclusivamente |
| 2008-102.txt | 8314 | 8314 | applicandosi a tutte le unità immobiliari site entro tre chilometri dalla battigia marina , fissa ingiustificatamente una distanza dalla battigia | uguale | per tutte le spiagge della regione , senza tenere conto della conformazione dei luoghi e , quindi , delle diverse |
| 2008-102.txt | 8797 | 8797 | . 53 cost . , inteso quale strumento attraverso il quale « trova applicazione nel settore tributario il principio di | uguaglianza | sancito dall art . 3 » , e l art . 12 del trattato ce , per il tramite dell |
| 2008-102.txt | 9717 | 9717 | . 53 cost . , inteso quale strumento attraverso il quale « trova applicazione nel settore tributario il principio di | uguaglianza | sancito dall art . 3 » . il ricorrente indica , quale esempio di tali discriminazioni – deducendo anche la |
| 2008-102.txt | 10819 | 10819 | legge preveda mai , in favore del locatore , alcuna rivalsa . in altri termini , il suddetto locatore è | ugualmente | assoggettato a tributo , sia quando il locatario utilizza il bene per finalità non turistiche ( ad esempio , di |
| 2008-102.txt | 12442 | 12442 | non potrebbe non riguardare anche le costruzioni realizzate da soggetti domiciliati o nati in sardegna , le quali hanno un | uguale | potenzialità inquinante e mettono perciò in pericolo un modello di turismo sostenibile . quanto , poi , all asserito obiettivo |
| 2008-162.txt | 390 | 390 | certezza un termine a pena di decadenza per la determinazione della rendita catastale definitiva , per violazione dei princípi di | uguaglianza | ( art . 3 cost . ) , di tutela del diritto di difesa ( art . 24 cost . |
| 2008-162.txt | 3143 | 3143 | determina l infondatezza della questione di costituzionalità , in quanto la norma censurata non solo non viola il principio di | uguaglianza | , ma anzi tende ad affermarlo , proprio perché toglie ogni dubbio sulle modalità di determinazione della rendita catastale anche |
| 2008-335.txt | 1016 | 1016 | àmbito delle somme derivanti dalla riscossione della quota di tariffa riferita alla depurazione , è diretta proprio ad eliminare la | disuguaglianza | fra chi beneficia della depurazione e chi no . tuttavia tale eccezione , allegando la ragionevolezza della norma , si |
| 2008-335.txt | 4305 | 4305 | cui la fognatura sia sprovvista di impianti centralizzati di depurazione o questi siano temporaneamente inattivi . la disposizione denunciata è | uguale | a quella risultante dalla modifica introdotta dall art . 28 della legge n . 179 del 2002 ed oggetto delle |
| 2008-356.txt | 586 | 586 | del 2002 – víola l art . 3 cost . , perché : a ) in violazione del principio di | uguaglianza | , comporta una irragionevole disparità di trattamento « tra chi può accedere al meccanismo ” premiale ” » previsto dalla |
| 2008-356.txt | 3226 | 3226 | ) mette la pubblica amministrazione in grado di far valere , nei confronti di tutti contribuenti ed in condizioni di | uguaglianza | , le pretese del fisco e non comporta , quindi , alcuna lesione dell evocato principio di imparzialità ; b |
| 2009-216.txt | 195 | 195 | 117 , secondo comma , lettera e ) , e 119 cost . , e viola altresì il principio di | eguaglianza | di cui all art . 3 cost . , in quanto introduce un ingiustificato privilegio per i cittadini della regione |
| 2009-227.txt | 3404 | 3404 | irripetibile quanto già , peraltro sine causa , versato , ma la stessa è incompatibile col rispetto del principio di | eguaglianza | in quanto fonte di ingiustificata disparità di trattamento di situazioni sostanzialmente uguali , venendo a determinare un trattamento deteriore di |
| 2009-227.txt | 3416 | 3416 | stessa è incompatibile col rispetto del principio di eguaglianza in quanto fonte di ingiustificata disparità di trattamento di situazioni sostanzialmente | uguali | , venendo a determinare un trattamento deteriore di chi abbia erroneamente pagato un imposta non dovuta rispetto a quello di |
| 2009-238.txt | 5533 | 5533 | nel caso in cui il regolamento ministeriale non sia stato adottato entro il 30 giugno 2009 , i comuni possono | ugualmente | « adottare la tariffa integrata ambientale tia [ … ] ai sensi delle disposizioni legislative e regolamentari vigenti » ( |
| 2009-321.txt | 311 | 311 | lascia l appellante « privo di tutela » . 3 . – il rimettente denuncia la violazione del principio di | uguaglianza | di cui all art . 3 cost . , sotto il profilo che la disposizione denunciata creerebbe una ingiustificata disparità |
| 2009-56.txt | 3198 | 3198 | sia preposta una delle parti del rapporto tributario [ e cioè l amministrazione finanziaria ] non vulnera il principio di | eguaglianza | di cui all art . 3 della costituzione sia perché si tratta di attività accertativa , sia perché l interesse |
| 2010-115.txt | 1688 | 1688 | , fa séguito – al numero 5 ) – l indeterminata menzione di « entrate eventuali e diverse » , | ugualmente | riservate alla regione , concernenti , genericamente , « le imposte sul consumo e le dogane » . la genericità |
| 2010-116.txt | 4580 | 4580 | la regione siciliana aveva puntualmente riprodotto la norma statale in una propria legge regionale , ma lo stato si era | ugualmente | rifiutato di attribuire il gettito dell imposta alle province siciliane , nel caso di assicuratori aventi il domicilio fiscale o |
| 2010-123.txt | 3591 | 3591 | diritto privato si pone quale limite alla legislazione regionale in quanto fondato sull esigenza , sottesa al principio costituzionale di | eguaglianza | , di garantire nel territorio nazionale l uniformità della disciplina dettata per i rapporti tra privati . il limite dell |
| 2011-281.txt | 296 | 296 | e 53 della costituzione , per « violazione dei princípi di ragionevolezza rispetto ai mezzi e allo scopo e di | uguaglianza | in sé , e in relazione al principio di capacità contributiva » ; b ) gli artt . 3 e |
| 2011-281.txt | 2290 | 2290 | e 53 cost . , per « violazione dei princípi di ragionevolezza rispetto ai mezzi e allo scopo e di | uguaglianza | in sé , e in relazione al principio di capacità contributiva » , in ragione del fatto che la misura |
| 2011-281.txt | 3362 | 3362 | artt . 3 ( sotto il profilo , diverso da quello qui in esame , della violazione del principio di | uguaglianza | ) , 24 e 113 cost . – sono idonee ad orientare la corte nel presente giudizio . esse , |
| 2011-281.txt | 3724 | 3724 | piú favorevoli ) – risponde alla ratio di accelerare il procedimento di riscossione coattiva , assicurando che l espropriazione possa | ugualmente | avere termine in modo rapido con la realizzazione di un ricavo , anche nel caso di incollocabilità dell immobile sul |
| 2012-223.txt | 4287 | 4287 | di cui all art . 3 della costituzione ( sotto il duplice aspetto della non contrarietà sia al principio di | uguaglianza | sostanziale , sia a quello della non irragionevolezza ) , a condizione che i suddetti sacrifici siano eccezionali , transeunti |
| 2012-223.txt | 6787 | 6787 | dell apparato della giustizia , esige il piú scrupoloso rispetto da parte del legislatore dei canoni della ragionevolezza e dell | uguaglianza | . 12 . 5 . – va , pertanto , dichiarata l illegittimità costituzionale dell art . 9 , comma |
| 2012-223.txt | 8359 | 8359 | di sistema informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo tributario , del principio di | eguaglianza | , collegato al compito di rimozione degli ostacoli economico-sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini-persone umane , |
| 2012-223.txt | 8375 | 8375 | , del principio di eguaglianza , collegato al compito di rimozione degli ostacoli economico-sociali esistenti di fatto alla libertà ed | eguaglianza | dei cittadini-persone umane , in spirito di solidarietà politica , economica e sociale ( artt . 2 e 3 della |
| 2012-223.txt | 8435 | 8435 | ordine alla lesione dei principi di cui all art . 53 cost . , come specificazione del fondamentale principio di | uguaglianza | di cui all art . 3 cost . , consiste in un « giudizio sull uso ragionevole , o meno |
| 2012-223.txt | 8785 | 8785 | avrebbe potuto essere ben diverso e più favorevole per lo stato , laddove il legislatore avesse rispettato i principi di | eguaglianza | dei cittadini e di solidarietà economica , anche modulando diversamente un ” universale ” intervento impositivo . l eccezionalità della |
| 2012-223.txt | 8902 | 8902 | non è indifferente alla realtà economica e finanziaria , ma con altrettanta certezza non può consentire deroghe al principio di | uguaglianza | , sul quale è fondato l ordinamento costituzionale . in conclusione , il tributo imposto determina un irragionevole effetto discriminatorio |
| 2012-288.txt | 656 | 656 | della navigazione , [ . . . ] per tutte le regioni , comprese quelle a statuto speciale , in | uguale | misura » , confermando , a decorrere dall anno 1999 , il potere – attribuito alle regioni dall art . |
| 2012-30.txt | 3238 | 3238 | e con l art . 3 della costituzione in quanto , impedirebbe ad altri , in contrasto col principio di | eguaglianza | , l accesso all impiego ed alla qualifica . la norma in questione , conclude il ricorrente , violerebbe , |
| 2012-30.txt | 5157 | 5157 | svolgimento – del tutto neutro ai fini della dimostrazione di una più elevata preparazione professionale funzionale alla categoria superiore . | egualmente | irrilevante è , ancora , il fatto che per un altra determinata categoria di dipendenti ( coloro i quali non |
| 2012-300.txt | 1249 | 1249 | le imbarcazioni utilizzate dai proprietari residenti nei comuni ubicati nelle isole minori e nella laguna di venezia , senza estendere | eguale | regime ai comuni ubicati nella laguna di marano-grado . in tale previsione , la regione ricorrente ravvisa una violazione dell |
| 2012-300.txt | 1446 | 1446 | n . 276 del 1991 di questa corte – che consentirebbe alla regione di dedurre la violazione del principio di | eguaglianza | quale ente esponenziale della comunità stanziata sul proprio territorio – appare inconferente , atteso che , in quel giudizio , |
| 2012-32.txt | 5412 | 5412 | e soltanto nelle memorie depositate in prossimità dell udienza . 5 . 2.2 . – circa la tutela ambientale , | egualmente | rimessa in via esclusiva alla legislazione dello stato dall art . 117 , secondo comma , lettera s ) , |
| 2013-08.txt | 630 | 630 | tali principi ridondi sul riparto di competenze sancito dal titolo v della parte seconda della costituzione . 3.2 . – | ugualmente | inammissibili sono le questioni prospettate in riferimento agli artt . 5 e 114 cost . , e al principio di |
| 2013-116.txt | 334 | 334 | ablatorio , con destinazione del gettito al fabbisogno finanziario dello stato – , sarebbe operato in violazione dei principi di | eguaglianza | e ragionevolezza , correlati a quello di capacità contributiva . l intervento censurato , in primo luogo , colpirebbe la |
| 2013-116.txt | 666 | 666 | , e pur essendo stato adottato in una eccezionale situazione economica , non garantirebbe il rispetto dei principi fondamentali di | uguaglianza | a parità di reddito con la categoria dei lavoratori ( pubblici o privati ) , essendo ingiustificatamente posto a carico |
| 2013-116.txt | 726 | 726 | platea dei soggetti passivi . il contributo in questione sarebbe stato adottato , poi , in violazione del principio di | uguaglianza | in relazione alla capacità contributiva , perché imposto nei confronti dei soli magistrati in pensione , categoria « colpita in |
| 2013-116.txt | 944 | 944 | fronte alla medesima eccezionale situazione economica ) ad un prelievo maggiore , in violazione non solo dei canoni costituzionali dell | eguaglianza | e della ragionevolezza , ma anche di quelli della capacità contributiva e del criterio di progressività delle imposte . infine |
| 2013-116.txt | 2713 | 2713 | cittadini . l intervento riguarda , infatti , i soli pensionati , senza garantire il rispetto dei principi fondamentali di | uguaglianza | a parità di reddito , attraverso una irragionevole limitazione della platea dei soggetti passivi , divenuta peraltro ancora più evidente |
| 2013-116.txt | 3165 | 3165 | di sistema informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo tributario , del principio di | eguaglianza | , collegato al compito di rimozione degli ostacoli economico-sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini-persone umane , |
| 2013-116.txt | 3181 | 3181 | , del principio di eguaglianza , collegato al compito di rimozione degli ostacoli economico-sociali esistenti di fatto alla libertà ed | eguaglianza | dei cittadini-persone umane , in spirito di solidarietà politica , economica e sociale ( artt . 2 e 3 della |
| 2013-116.txt | 3239 | 3239 | ordine alla lesione dei principi di cui all art . 53 cost . , come specificazione del fondamentale principio di | uguaglianza | di cui all art . 3 cost . , non può , quindi , che essere ricondotto ad un « |
| 2013-116.txt | 3563 | 3563 | avrebbe potuto essere ben diverso e più favorevole per lo stato , laddove il legislatore avesse rispettato i principi di | eguaglianza | dei cittadini e di solidarietà economica , anche modulando diversamente un ” universale ” intervento impositivo » . se da |
| 2013-116.txt | 3648 | 3648 | necessitano , dall altro ciò non può e non deve determinare ancora una volta un obliterazione dei fondamentali canoni di | uguaglianza | , sui quali si fonda l ordinamento costituzionale . nel caso di specie , peraltro , il giudizio di irragionevolezza |
| 2013-170.txt | 256 | 256 | , già ammessi al chirografo nello stato passivo esecutivo divenuto definitivo , in violazione dei principi di ragionevolezza e di | uguaglianza | , di cui all art . 3 cost . , oltre che dell art . 6 della cedu , come |
| 2013-170.txt | 4227 | 4227 | maturato . 4.6 . – pertanto , la disciplina impugnata palesa la sua illegittimità sia per violazione dei principi di | uguaglianza | e di ragionevolezza di cui all art . 3 cost . , sia per violazione dell art . 117 , |
| 2013-304.txt | 376 | 376 | passivo del bilancio statale si deve comunque armonizzare , secondo proporzionalità e ragionevolezza , oltre che con i principi di | eguaglianza | formale e sostanziale , con gli altri valori tutelati dalla costituzione , tra cui appunto quelli definiti dall art . |
| 2013-304.txt | 599 | 599 | comunque , colpendoli più leggermente a parità di capacità reddituale , sarebbe arbitrario ed irragionevole e violerebbe il principio di | uguaglianza | fissato dall art . 3 cost . ed il principio solidaristico di cui all art . 2 cost . 2 |
| 2013-304.txt | 1126 | 1126 | . il trattamento economico e funzionale del personale diplomatico , al contrario di quanto sostiene il rimettente , non è | eguale | per tutti i dipendenti posizionati nel medesimo grado . al riguardo , occorre osservare , sia che la voce retributiva |
| 2013-310.txt | 755 | 755 | n . 223 del 2012 , è stata dichiarata l illegittimità costituzionale di tale disposizione . 5 . – è | egualmente | manifestamente inammissibile la questione di legittimità costituzionale dell art 9 , comma 21 , del d.l . n . 78 |
| 2013-310.txt | 3605 | 3605 | complesso , agli artt . 2 ( dignità sociale e solidarietà ) , 3 ( principio di ragionevolezza e di | uguaglianza | , partecipazione ) , 36 e 97 ( anche in riferimento all art . 9 ) , cost . , |
| 2013-52.txt | 730 | 730 | in realtà limitata a evocare , o principi che non attengono al riparto delle competenze ( principi di ragionevolezza , | eguaglianza | , perequazione e solidarietà fiscale ) , oppure norme di rango costituzionale che riguardano competenze regionali attinenti ad ambiti del |
| 2014-06.txt | 768 | 768 | il presidente del consiglio dei ministri , intervenuto nel giudizio incidentale , non sarebbe configurabile la violazione del principio di | uguaglianza | di cui all art . 3 cost . , quando – come nel caso in esame – il legislatore sottopone |
| 2014-06.txt | 905 | 905 | sostenere la necessità di un unico ed uniforme criterio per la determinazione dell imponibile , sulla base del principio di | uguaglianza | di cui all art . 3 cost . la differenziazione della disciplina delle due ipotesi poste a confronto non eccederebbe |
| 2014-06.txt | 2676 | 2676 | deflazionare il contenzioso rimuovendo le possibili incertezze insite nella determinazione dei valori effettivi nelle compravendite in libero mercato sarebbero state | egualmente | assicurate attraverso la semplice indicazione del valore ” tabellare ” , senza introdurre il meccanismo della libera scelta del contribuente |
| 2014-07.txt | 1525 | 1525 | avrebbe potuto essere ben diverso e più favorevole per lo stato , laddove il legislatore avesse rispettato i principi di | eguaglianza | dei cittadini e di solidarietà economica , anche modulando diversamente un ” universale ” intervento impositivo . con la medesima |
| 2014-139.txt | 1058 | 1058 | il merito delle scelte sanzionatorie del legislatore è possibile soltanto ” ove l opzione normativa contrasti con il principio di | eguaglianza | , sotto il profilo dell arbitrarietà o della manifesta irragionevolezza ” » ( ordinanza n . 139 del 2004 ) |
| 2014-139.txt | 1463 | 1463 | per stabilire , di conseguenza , se la disciplina dettata dal legislatore si ponga in contrasto con il principio di | eguaglianza | . 8 . – la lamentata irragionevolezza non ricorre nel caso in esame , in quanto la fattispecie di reato |
| 2014-139.txt | 1513 | 1513 | . 74 del 2000 non si presta a fungere da termine di riferimento per configurare la lesione del principio di | uguaglianza | denunciata dal rimettente . giova ribadire , in proposito , che la finalità della norma sospettata di illegittimità costituzionale – |
| 2014-142.txt | 2398 | 2398 | tale , non sarebbe suscettibile di utilizzazione come tertium comparationis nel giudizio di legittimità costituzionale per violazione del principio di | uguaglianza | . come correttamente osservato dal rimettente , la norma censurata non ha sottratto i compensi dei giudici tributari al regime |
| 2014-142.txt | 3986 | 3986 | del cumulo . 5 . – questa evidente disparità di trattamento finisce non solo per collidere con il principio di | eguaglianza | , ma anche con quello di capacità contributiva di cui all art . 53 cost . , atteso che l |
| 2014-142.txt | 4126 | 4126 | più volte che , in materia tributaria , l art . 53 cost . è espressione particolare del principio di | uguaglianza | e di ragionevolezza di cui all art . 3 cost . se « la costituzione non impone affatto una tassazione |
| 2014-142.txt | 4207 | 4207 | ordine alla lesione dei principi di cui all art . 53 cost . , come specificazione del fondamentale principio di | uguaglianza | di cui all art . 3 cost . , non può , quindi , che essere ricondotto ad un “ |
| 2014-201.txt | 393 | 393 | per cui , « in materia tributaria , l art . 53 cost . è espressione particolare del principio di | uguaglianza | e di ragionevolezza di cui all art . 3 cost . » ( sentenza n . 142 del 2014 ) |
| 2014-236.txt | 510 | 510 | per via telematica . la lesione dell art . 3 cost . deriverebbe dalla irragionevole disparità di trattamento fra contribuenti | egualmente | titolari di crediti d imposta derivanti da attività già avviate alla data del 29 novembre 2008 . 2 . 2 |
| 2014-251.txt | 374 | 374 | adeguamento al tasso d inflazione ( art . 11 , comma 2 ) – determinino la violazione dei principi di | uguaglianza | e di tutela della concorrenza di cui agli artt . 3 e 41 cost . 2 . – i giudizi |
| 2014-251.txt | 554 | 554 | eccezione è fondata . invero , il consiglio di stato si è limitato a enunciare la violazione dei principi di | uguaglianza | e di tutela della concorrenza ad opera delle disposizioni censurate , nella parte in cui decurtano i diritti aeroportuali , |
| 2014-44.txt | 11740 | 11740 | cui all art . 120 , secondo comma , cost . « è posta a presidio di fondamentali esigenze di | eguaglianza | , sicurezza , legalità , che il mancato o l illegittimo esercizio delle competenze attribuite , nei precedenti artt . |
| 2014-44.txt | 12730 | 12730 | un livello di governo , quello comunale , che l art . 114 cost . vuole ispirato al principio di | eguaglianza | e di pari dignità istituzionale . inoltre , sarebbe da escludere che la legge statale possa imporre forme associate di |
| 2014-44.txt | 14224 | 14224 | enti che primariamente « costituiscono » la repubblica , ai sensi dell art . 114 cost . , « che | ugualmente | la violazione della regola del procedimento legislativo ordinario ha privato della possibilità di far valere la propria voce » . |
| 2014-44.txt | 15822 | 15822 | la pienezza della propria natura di comuni . la situazione istituzionale , dunque , risulterebbe anche « fortemente asimmetrica e | disuguale | » , con il solo comune minore che perde nella sostanza la propria natura di vero comune a favore di |
| 2014-44.txt | 18149 | 18149 | . se , infatti , il potere sostitutivo straordinario si pone quale presidio ad esigenze avvertite come fondamentali , di | eguaglianza | , sicurezza e legalità la cui tutela appare necessaria al fine di garantire unità e coerenza dell ordinamento , mentre |
| 2014-50.txt | 1038 | 1038 | , in base al quale il contratto parzialmente nullo è fatto salvo solo ove risulti che le parti lo avrebbero | ugualmente | concluso . la violazione degli artt . 23 e 97 cost . non risulta , invece , aver formato oggetto |
| 2014-80.txt | 475 | 475 | rispettivamente , euro 103.291,38 ed euro 77.468,53 ) . secondo il rimettente , la norma denunciata violerebbe il principio di | eguaglianza | , assoggettando il contribuente che , dopo avere regolarmente presentato la dichiarazione annuale iva , ometta il versamento dell imposta |
| 2014-80.txt | 1797 | 1797 | , salvo poi a non versare l imposta di cui si era riconosciuto debitore . la lesione del principio di | eguaglianza | insita in tale assetto è resa manifesta dal fatto che l omessa dichiarazione e la dichiarazione infedele costituiscono illeciti incontestabilmente |
| 2014-80.txt | 2295 | 2295 | costituzionale permane . 8 . – al fine di rimuovere nella sua interezza la riscontrata duplice violazione del principio di | eguaglianza | è necessario evidentemente allineare la soglia di punibilità dell omesso versamento dell iva – quanto ai fatti commessi sino al |
| 2014-80.txt | 2452 | 2452 | , in concreto irrilevante sugli esiti dell odierno giudizio , giacché la soglia di punibilità relativa a tale delitto è | uguale | a quella dell omessa dichiarazione ( e , dunque , inferiore a quella della dichiarazione infedele , cui va ragguagliata |
| 2014-98.txt | 2178 | 2178 | comportandone la perdita definitiva ; b ) l art . 3 cost . ( in relazione sia al principio di | uguaglianza | che a quello di ragionevolezza ) e l art . 113 cost . ( in relazione al divieto di limitare |
| 2014-98.txt | 2852 | 2852 | comporterebbe il contrasto con : a ) l art . 3 cost . ( in relazione sia al principio di | uguaglianza | che a quello di ragionevolezza ) , perché , nel caso in cui non si pervenga a detta fase , |
| 2014-98.txt | 5989 | 5989 | un primo gruppo di questioni – sollevate , in riferimento agli artt . 3 ( in relazione ai princípi di | uguaglianza | e di ragionevolezza ) , 24 ( in relazione sia al diritto di agire in giudizio che al diritto di |
| 2014-98.txt | 7275 | 7275 | si è visto , sul piano del diritto alla tutela giurisdizionale , né sul piano del rispetto dei princípi di | uguaglianza | e di ragionevolezza . la previsione dell obbligo della preliminare presentazione del reclamo non víola , pertanto , nessuno degli |
| 2014-98.txt | 9945 | 9945 | 147 del 2013 ) lamenta poi , in riferimento agli artt . 3 ( in relazione sia al principio di | uguaglianza | che a quello di ragionevolezza ) e 24 cost . ( là dove garantisce il diritto di difesa ) , |
| 2015-10.txt | 2849 | 2849 | del contribuente di concorrere alle spese pubbliche , dovendosi interpretare detto principio come specificazione settoriale del più ampio principio di | uguaglianza | di cui all art . 3 cost . ( sentenze n . 258 del 2002 , n . 341 del |
| 2015-10.txt | 2949 | 2949 | di sistema informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo tributario , del principio di | eguaglianza | , collegato al compito di rimozione degli ostacoli economico-sociali esistenti di fatto alla libertà ed eguaglianza dei cittadini-persone umane , |
| 2015-10.txt | 2965 | 2965 | , del principio di eguaglianza , collegato al compito di rimozione degli ostacoli economico-sociali esistenti di fatto alla libertà ed | eguaglianza | dei cittadini-persone umane , in spirito di solidarietà politica , economica e sociale ( artt . 2 e 3 della |
| 2015-10.txt | 3040 | 3040 | non ogni modulazione del sistema impositivo per settori produttivi costituisce violazione del principio di capacità contributiva e del principio di | eguaglianza | . tuttavia , ogni diversificazione del regime tributario , per aree economiche o per tipologia di contribuenti , deve essere |
| 2015-10.txt | 4208 | 4208 | se i mezzi approntati siano idonei e necessari a conseguirlo . infatti , affinché il sacrificio recato ai principi di | eguaglianza | e di capacità contributiva non sia sproporzionato e la differenziazione dell imposta non degradi in arbitraria discriminazione , la sua |
| 2015-10.txt | 7132 | 7132 | svantaggio di alcuni contribuenti ed a vantaggio di altri [ . . . ] garantendo il rispetto dei principi di | uguaglianza | e di solidarietà , che , per il loro carattere fondante , occupano una posizione privilegiata nel bilanciamento con gli |
| 2015-100.txt | 1309 | 1309 | astratte di reato . la rilevata discrasia determinava , infatti , una conseguenza palesemente illogica e lesiva del principio di | eguaglianza | ( art . 3 cost . ) nel caso in cui l iva dovuta dal contribuente si situasse nell intervallo |
| 2015-100.txt | 2903 | 2903 | e l omesso versamento dell iva siano tra loro comparabili , ai fini di desumerne la violazione del principio di | eguaglianza | , trattandosi di fattispecie eterogenee ( ordinanza n . 376 del 1989 ) . ciò è avvenuto nella vigenza della |
| 2015-132.txt | 2006 | 2006 | ha applicato la clausola generale antielusiva nel settore delle imposte sui redditi . la sussistenza della violazione del principio di | eguaglianza | , nei termini prospettati dal giudice a quo , presuppone che , per le fattispecie elusive non riconducibili all art |
| 2015-132.txt | 2717 | 2717 | denunciata rivesta un carattere ingiustificatamente derogatorio , come è invece necessario ai fini del giudizio sulla violazione del principio di | eguaglianza | ( sentenze n . 43 del 1989 e n . 1064 del 1988 ) . nemmeno l art . 20 |
| 2015-178.txt | 226 | 226 | una prolungata sospensione delle procedure negoziali e dell ordinaria dinamica retributiva , si porrebbe in contrasto con i princípi di | eguaglianza | , di tutela del lavoro , di proporzionalità della retribuzione al lavoro svolto , di libertà di contrattazione collettiva . |
| 2015-251.txt | 448 | 448 | veneti e lombardi limitrofi ) si pone in contrasto con il principio di unitarietà ed indivisibilità della repubblica , di | eguaglianza | sostanziale nei confronti della legge , e con il diritto comunitario , ed in particolare con l art . 16 |
| 2015-251.txt | 617 | 617 | realizzare un ulteriore squilibrio strutturale , in contrasto sia con i princìpi di unitarietà ed indivisibilità della repubblica e di | eguaglianza | sostanziale nei confronti della legge , sia con i princìpi , di derivazione comunitaria , rilevanti nell ordinamento interno ; |
| 2015-251.txt | 1671 | 1671 | esercitata nel rispetto dell articolo 4 e dei vincoli derivanti dall ordinamento dell unione europea » . 3.5 . – | ugualmente | priva di idonea motivazione risulta anche la censura riferita all art . 3 , secondo comma , cost . , |
| 2015-66.txt | 608 | 608 | in palese contrasto con i principi di solidarietà di cui all art . 2 cost . , con quelli di | uguaglianza | e di ragionevolezza desumibili dall art . 3 cost . , nonché con il principio della capacità contributiva dell art |
| 2015-66.txt | 702 | 702 | tutti e tre i parametri invocati , argomentano adeguatamente le ragioni di incostituzionalità delle disposizioni censurate . 3.1 . – | ugualmente | non fondata è l eccezione di inammissibilità della questione per carente motivazione sulla rilevanza , ed in particolare sulla sussistenza |
| 2015-70.txt | 334 | 334 | , violando i principi di proporzionalità e adeguatezza della prestazione previdenziale , si porrebbe in contrasto con il principio di | eguaglianza | e ragionevolezza , causando una irrazionale discriminazione in danno della categoria dei pensionati . la norma censurata recherebbe anche un |
| 2015-70.txt | 1548 | 1548 | alle parti di concorrere alla spesa pubblica non in ragione della propria capacità contributiva , essa violerebbe il principio di | eguaglianza | . i rimettenti richiamano , in particolare , le decisioni n . 116 del 2013 e n . 223 del |
| 2015-70.txt | 1633 | 1633 | di sistema informato a criteri di progressività , come svolgimento ulteriore , nello specifico campo tributario , del principio di | eguaglianza | ( in tal senso , fra le più recenti , sentenza n . 10 del 2015 ) . ciò si |
| 2015-70.txt | 1670 | 1670 | ) . ciò si collega al compito di rimozione degli ostacoli economico-sociali che di fatto limitano la libertà e l | eguaglianza | dei cittadini-persone umane , in spirito di solidarietà politica , economica e sociale di cui agli artt . 2 e |
| 2015-70.txt | 4956 | 4956 | in ragione delle finalità che perseguono . la ragionevolezza di tali finalità consente di predisporre e perseguire un progetto di | eguaglianza | sostanziale , conforme al dettato dell art . 3 , secondo comma , cost . così da evitare disparità di |
| 2015-70.txt | 5841 | 5841 | monetario è apparsa per esse meno pressante . questa corte ha ritenuto , inoltre , non violato il principio di | eguaglianza | , poiché il blocco della perequazione automatica per l anno 2008 , operato esclusivamente sulle pensioni superiori ad un limite |
| 2015-70.txt | 5976 | 5976 | affianca l introduzione di più rigorosi criteri di accesso al trattamento di quiescenza . non si viola il principio di | eguaglianza | , proprio perché si muove dalla ricognizione di situazioni disomogenee . la norma , allora oggetto d impugnazione , ha |
| 2015-70.txt | 6821 | 6821 | , del principio di solidarietà di cui all art . 2 cost . e al contempo attuazione del principio di | eguaglianza | sostanziale di cui all art . 3 , secondo comma , cost . la norma censurata è , pertanto , |
| 2015-77.txt | 2029 | 2029 | generale dello stato ha eccepito l inammissibilità dei ricorsi , perché non è stata dedotta la violazione del principio di | uguaglianza | tra le regioni come conseguenza delle norme impugnate . si tratta di un eccezione palesemente infondata , dato che non |
| 2015-95.txt | 923 | 923 | rimettente , in quanto giudice dell udienza preliminare – verrebbe automaticamente meno e la richiesta potrebbe essere quindi accolta . | egualmente | infondata è l eccezione di difetto di motivazione sulla rilevanza , per non avere il rimettente specificato a quali , |
| 2016-121.txt | 236 | 236 | diritto , a parere del giudice rimettente , andrebbe accertata unitamente alla verifica del contrasto con i principi costituzionali di | uguaglianza | e di parità delle parti ( contribuente e amministrazione finanziaria ) , posto che destinatario di tale onere di deposito |
| 2016-151.txt | 496 | 496 | parametrato a quelli richiesti ad altri comparti quale quello delle amministrazioni centrali , « in violazione del canone costituzionale di | uguaglianza | , del dovere inderogabile di solidarietà e delle esigenze basilari dell autonomia e del decentramento ( cui la legislazione della |
| 2016-173.txt | 3823 | 3823 | fondata , giacché evoca un termine di raffronto ( il comma 487 ) non idoneo a radicare un giudizio di | eguaglianza | , concernendo questo le misure di risparmio di spesa rimesse all autonomia di organi costituzionali e di regioni ad autonomia |
| 2016-188.txt | 7402 | 7402 | rilevato anomalie nei meccanismi di accreditamento delle entrate tributarie della regione , sottolineando il perdurare ( rispetto all esercizio 2013 | egualmente | inciso ) « di ” variabili ingovernabili dalla regione ” dipendenti dalle misure di finanza pubblica statale che , con |
| 2016-205.txt | 842 | 842 | dei seguenti parametri costituzionali : a ) artt . 2 e 3 della costituzione ( principi di solidarietà , di | eguaglianza | , di ragionevolezza e proporzionalità ) per il fatto che il sacrificio richiesto dal comma 418 agli enti di area |
| 2016-31.txt | 1315 | 1315 | e non già l inammissibilità del ricorso » ( sentenza n . 176 del 2015 ) . 5.3 . – | ugualmente | priva di fondamento è l ulteriore eccezione di inammissibilità del ricorso per genericità delle censure . la ricorrente , infatti |
| 2016-78.txt | 391 | 391 | commissione tributaria provinciale di campobasso la novella recata dalla legge di stabilità per il 2014 violerebbe i principi costituzionali di | uguaglianza | e ragionevolezza ( art . 3 cost . ) , di capacità contributiva ( art . 53 cost . ) |
| 2016-78.txt | 713 | 713 | basi imponibili ( i valori dei singoli atti impositivi e non il valore del processo ) . i principi di | uguaglianza | e ragionevolezza risulterebbero violati anche in comparazione alla disciplina dettata nel processo civile per le domande azionate cumulativamente , alle |
| 2016-78.txt | 2273 | 2273 | 3 , comma 133 , della legge 23 dicembre 1996 , n . 662 » ) . quanto alla lamentata | diseguaglianza | , contraddittorietà ed irragionevolezza nella determinazione del ” valore della lite ” , quale ” base imponibile ” , rispetto |
| 2017-118.txt | 1973 | 1973 | cui conformazione fondamentale continua a essere replicata dalla tassa automobilistica provinciale . anzi , proprio la circostanza che un esenzione | uguale | a quella impugnata era stata configurata dal legislatore statale ne comprova l astratta compatibilità con i principi del sistema tributario |
| 2017-140.txt | 1919 | 1919 | anomalie nei meccanismi di accreditamento delle entrate tributarie della regione e sottolineato « il perdurare ( rispetto all esercizio 2013 | egualmente | inciso ) ” di variabili ingovernabili dalla regione dipendenti dalle misure di finanza pubblica statale che , con contenuti finanziari |
| 2017-149.txt | 445 | 445 | ragioni di credito ma anche dalla solerzia nel loro esercizio , così ingenerando una disparità di trattamento tra contribuenti tutti | egualmente | titolari di crediti di imposta derivanti da attività già avviate alla data del 29 novembre 2008 . 3 . – |
| 2017-149.txt | 4262 | 4262 | singoli contribuenti o i professionisti che li assistono » . ciò comporterebbe una irragionevole disparità di trattamento tra contribuenti tutti | egualmente | titolari di crediti di imposta . non a caso questo tipo di procedura sarebbe stato abbandonato in sede di definizione |
| 2017-153.txt | 108 | 108 | ( artt . 3 e 53 della costituzione ) . il thema decidendum concerne la asserita violazione del principio di | eguaglianza | per l ingiustificata disparità del regime fiscale al quale sarebbero soggetti i dipendenti del settore pubblico rispetto a quelli del |
| 2017-153.txt | 1518 | 1518 | contributiva contenuto nell art . 53 cost . essere considerato in questo contesto come specificazione settoriale del generale principio di | eguaglianza | ( sentenza n . 223 del 2012 ) , sicché valgono a sostegno di tale censura le stesse ragioni riconducibili |
| 2017-153.txt | 1677 | 1677 | alla prima di esse . il thema decidendum concerne infatti , come visto , la asserita violazione del principio di | eguaglianza | per l ingiustificata disparità del regime fiscale al quale sarebbero soggetti i dipendenti del settore pubblico rispetto a quelli del |
| 2017-153.txt | 2841 | 2841 | il quale , come visto , non sono esposte censure diverse da quelle riconducibili alla denunciata violazione del principio di | eguaglianza | . |
| 2017-177.txt | 556 | 556 | . – la norma censurata violerebbe in primo luogo l art . 3 cost . per lesione del principio di | eguaglianza | , in quanto sarebbe del tutto irragionevole trattare in maniera differenziata le pronunce di accertamento di crediti derivanti da operazioni |
| 2017-177.txt | 2338 | 2338 | valore aggiunto » . come visto , l estensione del trattamento agevolativo alle pronunce di accertamento di corrispettivi o prestazioni | ugualmente | soggetti all iva è impedita , per diritto vivente , dalla natura eccezionale e derogatoria della sua previsione rispetto alla |
| 2017-181.txt | 2757 | 2757 | e , per quanto qui interessa , delle agenzie fiscali di pronunciarsi sulle istanze di autotutela . 4.1 . – | ugualmente | non fondata è la censura relativa all art . 97 cost . dalla giusta considerazione che la disciplina legislativa del |
| 2017-209.txt | 1334 | 1334 | stato tale disposizione violerebbe poi gli artt . 3 e 53 cost . anche sotto il profilo del principio di | eguaglianza | tributaria , in quanto differenzierebbe , senza offrire alcuna giustificazione , tra titolare di aree valorizzate « rilevantemente » e |
| 2017-213.txt | 698 | 698 | , con acquisizione del relativo ammontare al bilancio dello stato , con ciò venendo a ledere il fondamentale principio di | eguaglianza | ” a parità di reddito ” ; – l art . 3 cost . , sotto l ulteriore profilo della |
| 2017-213.txt | 2110 | 2110 | rimangono assorbiti anche gli ulteriori profili di doglianza prospettati dalla commissione rimettente , ossia la dedotta lesione del principio di | eguaglianza | in riferimento al comma 590 dello stesso art . 1 e l asserita violazione del giudicato costituzionale ; censure , |
| 2017-236.txt | 1053 | 1053 | per sette decimi tra gli avvocati e procuratori di ciascun ufficio distrettuale e per i restanti tre decimi in misura | uguale | fra tutti gli avvocati e procuratori dello stato , una volta passata in giudicato la relativa pronuncia . nel secondo |
| 2017-236.txt | 4646 | 4646 | del ” compensato ” . 7.2 . – ad avviso dei rimettenti , le disposizioni censurate violerebbero il principio di | uguaglianza | per la irragionevole discriminazione tra avvocati dello stato ed avvocati di altre amministrazioni pubbliche avuto riguardo alla prevista decurtazione degli |
| 2017-240.txt | 465 | 465 | art . 53 cost . e il principio di capacità contributiva , quale espressione in campo fiscale del principio d | uguaglianza | , non potendo la finalità di gettito erariale , sollecitata dall erosione delle entrate provenienti dalla vendita di tabacchi per |
| 2017-242.txt | 1765 | 1765 | . la discriminazione nel conferimento dell agevolazione fiscale pone obiettivamente in essere un irragionevole e immotivata deroga al principio di | eguaglianza | e una contestuale violazione dell art . 41 cost . sotto il profilo della libertà di concorrenza , una delle |
| 2017-245.txt | 2808 | 2808 | , n . 94 del 2011 e n . 308 del 2009 ) . 5 . – non fondate sono | ugualmente | le questioni di legittimità costituzionale sollevate in relazione all art . 12 , comma 1 , della legge reg . |
| 2017-250.txt | 1814 | 1814 | del 2011 . secondo i giudici a quibus , anche i denunciati commi 25 e 25-bis violerebbero i principi di | eguaglianza | e di ragionevolezza ( di cui all art . 3 cost . ) , nonché di adeguatezza e di proporzionalità |
| 2017-250.txt | 3512 | 3512 | il principio di proporzionalità tra pensione e retribuzione e quello di adeguatezza della prestazione previdenziale , altera il principio di | eguaglianza | e ragionevolezza , causando una irrazionale discriminazione in danno della categoria dei pensionati » . 1.4 . – infine , |
| 2017-250.txt | 4884 | 4884 | . . ] senza procedere alla loro interpretazione alla luce della giurisprudenza della consulta e senza considerare gli altri di | uguale | rango ai fini del necessario bilanciamento , con particolare riferimento alla previsione dell art . 81 della carta » , |
| 2017-250.txt | 8517 | 8517 | commi 25 e 25-bis dell art . 24 del d.l . n . 201 del 2011 violerebbero i principi di | eguaglianza | e di ragionevolezza ( di cui all art . 3 cost . ) nonché di adeguatezza e di proporzionalità dei |
| 2017-264.txt | 934 | 934 | al principio di capacità contributiva ex art . 53 cost . può essere considerato specificazione settoriale del generale principio di | eguaglianza | ( sentenza n . 223 del 2012 ) , con la conseguenza che si possono ritenere riferite anche a questa |
| 2017-264.txt | 1380 | 1380 | del 2016 ) . è dunque necessario verificare se la ratio del beneficio fiscale previsto dalla norma censurata possa essere | ugualmente | riferita anche all ipotesi dei versamenti fatti , senza obbligo di restituzione , a una società da un altra società |
| 2017-269.txt | 348 | 348 | gli artt . 3 e 53 , primo e secondo comma , della costituzione , in relazione ai principi di | eguaglianza | e capacità contributiva , per una serie di ragioni e , segnatamente , perché : escluderebbe dall obbligo di contribuzione |
| 2017-269.txt | 738 | 738 | gli artt . 3 e 53 , primo e secondo comma , cost . , in relazione ai principi di | eguaglianza | e capacità contributiva , per le medesime ragioni già espresse nella precedente ordinanza ( r.o . n . 208 del |
| 2018-17.txt | 2179 | 2179 | procedura all uopo prevista ; b ) con gli artt . 3 ( sotto il profilo della ragionevolezza e dell | uguaglianza | ) , 53 ( sotto il profilo della capacità contributiva ) e 97 ( sotto il profilo del buon andamento |
| 2018-35.txt | 159 | 159 | rimettente , la disposizione denunciata violerebbe l art . 3 della costituzione , per contrasto con il « principio di | uguaglianza | formale e sostanziale » , assoggettando la fattispecie dell indebita compensazione ad un trattamento irragionevolmente deteriore rispetto a quello riservato |
| 2018-35.txt | 2922 | 2922 | parametrazione delle soglie di punibilità dei due delitti – indebita compensazione e dichiarazione infedele – una violazione del principio di | eguaglianza | . le due figure criminose sarebbero , infatti , ad ogni modo , pienamente omologabili sul piano del disvalore , |
| 2018-35.txt | 4925 | 4925 | entrambe le ipotesi la medesima soglia di punibilità , senza che in ciò possa scorgersi alcuna violazione del principio di | eguaglianza | . per quanto attiene più specificamente al caso in esame , d altra parte , è ben vero che , |
| 2018-52.txt | 731 | 731 | legge , che nella specie sarebbe stata violata » . infine , esse sarebbero in contrasto con i principi di | eguaglianza | ( art . 3 cost . ) e di libertà dell iniziativa economica ( art . 41 cost . ) |
| 2018-67.txt | 62 | 62 | sistema previdenziale forense ) , in riferimento all art . 3 della costituzione , sotto i profili del principio di | eguaglianza | , ragionevolezza e proporzionalità , in quanto l avvocato iscritto alla cassa nazionale di previdenza e assistenza degli avvocati ed |
| 2018-67.txt | 412 | 412 | a due supplementi di pensione . vi sarebbe quindi una regolamentazione diversa di situazioni analoghe con violazione del principio di | eguaglianza | . secondo il tribunale rimettente sarebbero altresì violati sia l art . 38 cost . , in quanto l avvocato |
| 2018-89.txt | 4267 | 4267 | esazione del dovuto . muovendo da tali presupposti , non appare convincente il cardine logico sul quale riposa la prospettata | diseguaglianza | tra le imprese che esercitano l attività di estrazione . la diversa possibilità di rendimento dell attività , in ragione |
| 2018-90.txt | 243 | 243 | ritiene la commissione tributaria rimettente che sia violato l art . 3 cost . , con riferimento ai principi di | uguaglianza | e di ragionevolezza , in quanto le disposizioni censurate disciplinano , in caso di scissione societaria , i debiti tributari |
| 2018-90.txt | 3529 | 3529 | di specialità dei crediti tributari , sopra evidenziata , che giustifica , sul piano costituzionale del rispetto del principio di | eguaglianza | e di ragionevolezza , che in caso di scissione societaria vi sia una disciplina differenziata quanto al regime della solidarietà |
| 2018-90.txt | 4178 | 4178 | patrimonio netto ad essa trasferito . 10 . – al rispetto , sotto gli esaminati profili , del principio di | eguaglianza | e di ragionevolezza ( art . 3 , primo comma , cost . ) si accompagna anche l inesistenza di |
| 2018-90.txt | 4466 | 4466 | secondo cui , se non risulta diversamente , l obbligazione in solido si divide tra i diversi debitori in parti | eguali | . c è quindi , a favore della società beneficiaria cui l amministrazione finanziaria abbia chiesto l intero , un |
| 2019-218.txt | 4761 | 4761 | ha condotto al risultato normativo di discriminare due fattispecie caratterizzate da una sostanziale omogeneità , con violazione del principio dell | eguaglianza | tributaria e una conseguente incidenza sul contesto sociale . 7 . – la ricostruzione del quadro normativo evidenzia , infatti |
| 2019-240.txt | 2434 | 2434 | in vigore di tale legge , già godevano delle indennità di funzione ( art . 100 , comma 3 , | egualmente | abrogato dalla disposizione censurata ) . il giudice a quo censura anche l art . 12 , comma 5 , |
| 2019-240.txt | 3800 | 3800 | sfera di applicazione delle normative che si succedono nel tempo . non contrasta di per sé con il principio di | eguaglianza | il trattamento differenziato applicato alle stesse fattispecie in momenti diversi nel tempo ( sentenza n . 104 del 2018 , |
| 2019-245.txt | 9795 | 9795 | a quelli che possono accedere al concordato preventivo . 13.4 . – l attuale assetto normativo , inoltre , crea | diseguaglianze | ingiustificate a caduta anche con riferimento agli stessi creditori che partecipano all accordo di composizione della crisi del debitore non |
| 2019-288.txt | 2984 | 2984 | le imprese incise dall « addizionale » non sarebbero , infatti , dotate di una ricchezza maggiore delle altre imprese | egualmente | soggette all ires ma escluse dal pesante aggravio fiscale . essi evidenziano , al riguardo , che non solo il |
| 2019-288.txt | 3624 | 3624 | scelte impositive differenziate a parità di presupposti . in questi casi , infatti , viene in causa il principio dell | eguaglianza | tributaria , desumibile dal combinato disposto degli artt . 3 e 53 cost . , che nella giurisprudenza di questa |
| 2019-95.txt | 346 | 346 | giuridico protetto – costituito dall interesse dell erario alla piena e rapida percezione dei tributi – a un pericolo concreto | uguale | , se non addirittura più elevato , rispetto a quello generato dalle operazioni punite dall art . 2 . 2 |
| 2019-95.txt | 1154 | 1154 | che colpisce l utilizzatore delle fatture – ma anche nella configurazione di uno speculare delitto in capo all emittente , | egualmente | privo di soglie ( art . 8 del d.lgs . n . 74 del 2000 ) : delitto che si |
| 2019-95.txt | 2185 | 2185 | descritte dall art . 3 potrebbero « rappresentare , per la loro particolare insidiosità , un pericolo in concreto sicuramente | eguale | ( se non più elevato ) per il bene giuridico » , rispetto a quelle punite dall art . 2 |
| 2019-95.txt | 3307 | 3307 | di fattispecie eterogenee e , dunque , non utilmente comparabili al fine di farne discendere una violazione del principio di | eguaglianza | : la valutazione di uguale o maggiore pericolosità per l erario delle condotte in questione , formulata dal giudice a |
| 2019-95.txt | 3312 | 3312 | dunque , non utilmente comparabili al fine di farne discendere una violazione del principio di eguaglianza : la valutazione di | uguale | o maggiore pericolosità per l erario delle condotte in questione , formulata dal giudice a quo , esprimerebbe una sua |
| 2020-120.txt | 564 | 564 | norma denunciata lederebbe , in primo luogo , l art . 3 cost . , in relazione al principio di | eguaglianza | , in considerazione della irragionevole disparità del regime fiscale al quale assoggetta i discendenti e il coniuge del dante causa |
| 2020-120.txt | 3324 | 3324 | fermo , in ogni caso , che il suddetto difetto , nell ambito del sindacato sulla violazione del principio di | eguaglianza | tributaria , implica uno scrutinio particolarmente rigoroso sulla sussistenza di una eadem ratio che ne giustifichi l estensione in riferimento |
| 2020-120.txt | 4913 | 4913 | che prescinde da una ragionevole approssimazione al merito e alle capacità individuali , ostacolando così la mobilità socio-economica e l | uguaglianza | delle opportunità di partecipazione sociale . tali elementi portano quindi a concludere che la norma in parola , data la |
| 2020-120.txt | 5181 | 5181 | tedesco , investito della questione su rinvio della corte federale delle finanze , ha dichiarato incompatibile con il principio di | eguaglianza | – assegnando un congruo termine al legislatore per intervenire – l agevolazione fiscale ( analoga a quella oggetto dell odierno |
| 2020-120.txt | 5354 | 5354 | non è fondata la censura inerente alla lesione dell art . 3 cost . , in relazione al principio di | uguaglianza | . quando , infatti , viene in considerazione un intervento agevolativo come quello qui descritto , si impone ( come |
| 2020-120.txt | 5406 | 5406 | rigoroso in ordine alla sussistenza di una eadem ratio che possa condurre al riscontro di una violazione del principio di | eguaglianza | . nello specifico , lo scopo della norma denunciata , come sopra visto , è quello di incentivare la continuità |
| 2020-120.txt | 6483 | 6483 | che il rimettente argomenta sulla scorta di deduzioni sostanzialmente sovrapponibili a quelle poste a sostegno della violazione del principio di | eguaglianza | . |
| 2020-158.txt | 485 | 485 | tipica manifestazione di capacità contributiva » ; b ) dell art . 3 cost . , sotto il profilo dell | eguaglianza | e ragionevolezza , dal momento che « a pari manifestazioni di forza economica ( e quindi di capacità contributiva ) |
| 2020-158.txt | 3992 | 3992 | in modo assoluto a una diversa concretizzazione da parte legislatore dei principi di capacità contributiva e , conseguentemente , di | eguaglianza | tributaria , che sia diretta ( come stabilito dalla norma censurata ) a identificare i presupposti impostivi nei soli effetti |
| 2020-158.txt | 4521 | 4521 | censurata non si pone in contrasto né con il principio di capacità contributiva , né con quelli di ragionevolezza ed | eguaglianza | tributaria , con conseguente non fondatezza delle sollevate questioni . resta ovviamente riservato alla discrezionalità del legislatore provvedere – compatibilmente |
| 2020-201.txt | 282 | 282 | ( quantomeno nell « annualità di competenza » ) , da un lato , e tutti gli « altri soggetti | egualmente | privi di reddito che ne sono invece esclusi » , dall altro ; b ) dell art . 24 , |
| 2020-201.txt | 553 | 553 | . , perché il socio delle società di persone , ove non sia percettore di reddito da partecipazione , verrebbe | ugualmente | assoggettato all irpef , in aperto contrasto con il principio di capacità contributiva ; d ) dell art . 113 |
| 2020-201.txt | 821 | 821 | all inizio del periodo d imposta ; se il valore dei conferimenti non risulta determinato , le quote si presumono | uguali | » ( comma 2 ) . i commi successivi del medesimo art . 5 estendono l applicazione di queste regole |
| 2020-201.txt | 2845 | 2845 | società di persone ( soggetti ad imposizione « pur non avendo conseguito alcun reddito » ) e « altri soggetti | egualmente | privi di reddito » . essa implica la non riferibilità al socio del reddito prodotto dalla società di persone , |
| 2020-234.txt | 3446 | 3446 | ) . tuttavia , la discrezionalità legislativa deve osservare un vincolo di ragionevolezza , innestato su « un progetto di | eguaglianza | sostanziale , conforme al dettato dell art . 3 , secondo comma , cost . » ( sentenza n . |
| 2020-262.txt | 560 | 560 | modo coerente con il presupposto prescelto ; d ) l art . 3 cost . , quanto al principio di | uguaglianza | formale , poiché la mancata deducibilità avrebbe « un impatto sul piano della cd . equità orizzontale » , sottoponendo |
| 2020-262.txt | 4387 | 4387 | ordine alla lesione dei principi di cui all art . 53 cost . , come specificazione del fondamentale principio di | uguaglianza | di cui all art . 3 cost . » , si riconduce a un « giudizio sull uso ragionevole , |
| 2020-263.txt | 902 | 902 | , realizzerebbe uno speciale intervento impositivo , « irragionevole e discriminatorio » , lesivo dei princìpi di ragionevolezza e di | eguaglianza | ( art . 3 cost . ) e di « quelli di universalità dell imposizione , di correlazione del prelievo |
| 2020-263.txt | 1125 | 1125 | inoltre , il contrasto con l art . 3 cost . , sotto il profilo della violazione del principio di | eguaglianza | . l introduzione del tetto pensionistico non troverebbe riscontro nei confronti degli altri pensionati italiani , sia del settore pubblico |
| 2020-263.txt | 2503 | 2503 | l assetto delineato dal legislatore , proprio perché non sorretto da un ragionevole bilanciamento , sarebbe lesivo del principio di | eguaglianza | e violerebbe l affidamento dei pensionati siciliani . le censure , tra loro connesse , non sono fondate . 6 |
| 2020-33.txt | 488 | 488 | 2015 » . le disposizioni censurate si porrebbero , in tal modo , in contrasto con « il principio di | uguaglianza | di cui all art . 3 » e con « quello di capacità contributiva di cui all art . 53 |
| 2020-33.txt | 3218 | 3218 | erroneità del presupposto interpretativo da cui muove il rimettente determina quindi la non fondatezza del denunciato vulnus ai principi di | uguaglianza | , di tutela dell affidamento legittimo sulla certezza dell ordinamento giuridico e di rispetto della capacità contributiva . |
| 2020-54.txt | 266 | 266 | disposizione censurata lederebbe , in primo luogo , l art . 3 cost . , in relazione al principio di | eguaglianza | , dal momento che la disciplina da essa dettata per gli affini sarebbe ingiustificatamente diversa da quella riservata ai parenti |
| 2020-54.txt | 476 | 476 | sarebbe , d altra parte , affetta da analoga carenza anche per quanto concerne la denunciata lesione del principio di | eguaglianza | di cui all art . 3 cost . , non avendo il collegio rimettente addotto argomenti sufficienti per illustrare l |
| 2020-54.txt | 587 | 587 | del 2001 . a parere della ctr del molise , questa norma contrasterebbe , infatti , con il principio di | eguaglianza | , in quanto – nel prevedere che , oltre al coniuge , soltanto i parenti in linea retta e gli |
| 2020-54.txt | 1345 | 1345 | da esso prevista per i trasferimenti per donazione o altra liberalità tra vivi . tale disposizione violerebbe il principio di | eguaglianza | di cui all art . 3 cost . , dal momento che la disciplina dettata per gli affini sarebbe ingiustificatamente |
| 2020-54.txt | 3736 | 3736 | art . 13 , comma 2 , della legge n . 383 del 2001 , una lesione del principio di | eguaglianza | : le situazioni e le rationes delle normative poste in comparazione risultano , infatti , eterogenee , sia intrinsecamente , |
| 2021-149.txt | 6086 | 6086 | solo perché quest ultimo costituisce , secondo la costante giurisprudenza costituzionale , espressione specifica in materia tributaria del principio di | uguaglianza | e di ragionevolezza ( ex plurimis , sentenze n . 142 del 2014 , n . 116 del 2013 e |
| 2021-187.txt | 4447 | 4447 | . il legislatore avrebbe in particolare ecceduto il limite della ragionevolezza e violato i principi di capacità contributiva , di | uguaglianza | e di libertà di iniziativa economica . i tributi così illegittimamente introdotti sarebbero infatti destinati a produrre una notevole riduzione |
| 2021-39.txt | 542 | 542 | di ricchezza » , ponendosi così in contrasto con il principio di capacità contributiva , nonché con il principio di | uguaglianza | , che imporrebbero altresì una coerenza della legge tributaria « con il sistema giuridico nel suo complesso » . 2.1 |
| 2021-39.txt | 840 | 840 | « non si pone in contrasto né con il principio di capacità contributiva , né con quelli di ragionevolezza ed | eguaglianza | tributaria , con conseguente non fondatezza delle sollevate questioni » . in particolare , al punto 5.2.3 . del considerato |
| 2021-39.txt | 904 | 904 | in modo assoluto a una diversa concretizzazione da parte legislatore dei principi di capacità contributiva e , conseguentemente , di | eguaglianza | tributaria , che sia diretta ( come stabilito dalla norma censurata ) a identificare i presupposti impositivi nei soli effetti |
| 2021-39.txt | 3554 | 3554 | secondo il giudice a quo proprio l intervento normativo del 2017 lederebbe « il principio di parità di trattamento ( | uguaglianza | sostanziale di cui all art . 3 cost . ) e di capacità contributiva ( art . 53 cost . |
| 2021-82.txt | 2111 | 2111 | agli artt . 3 , 41 e 120 cost . , evocati , rispettivamente , in riferimento al principio di | uguaglianza | , a quello di libertà di iniziativa economica privata e al divieto di limitazione alla circolazione delle cose tra le |
| 2022-101.txt | 2805 | 2805 | alla regola generale , enunciata dall art . 2741 cod . civ . , per la quale i creditori hanno | uguale | diritto di essere soddisfatti sui beni del debitore , accordando preferenza a quei crediti che , in ragione della causa |
| 2022-101.txt | 3012 | 3012 | privilegio , accordi protezione ad un determinato interesse , sul presupposto che la stessa disciplina non tuteli un interesse di | uguale | o più rilevante valore , ma deve limitarsi a verificare la mancata inclusione in essa di fattispecie omogenee a quelle |
| 2022-101.txt | 3508 | 3508 | generale sui mobili ai crediti riguardanti le retribuzioni dei prestatori d opera intellettuale e non anche a quelli , di | eguale | natura , dei prestatori d opera non intellettuale , si pone in insanabile contrasto con l art . 3 cost |
| 2022-101.txt | 4403 | 4403 | , dell ambito di applicazione dell art . 2752 , terzo comma , cod . civ . , deriverebbe l | eguale | collocazione privilegiata del credito a titolo di rivalsa per ecotassa e di quelli relativi ai tributi degli enti territoriali e |
| 2022-128.txt | 693 | 693 | di lavoro , la categoria cui appartiene l appellante » nel giudizio a quo , ledendo così il principio di | uguaglianza | tributaria e creando una discriminazione qualitativa che « aggrava [ . . . ] gli effetti della progressione tributaria » |
| 2022-140.txt | 201 | 201 | 3 e 24 della costituzione . l art . 3 cost . risulterebbe altresì violato in relazione al principio di | eguaglianza | , poiché la disciplina posta dall art . 66 , comma 2 , del d.p.r . n . 131 del |
| 2022-140.txt | 1224 | 1224 | anche perché , fra l altro , le limitazioni al diritto alla tutela giurisdizionale venivano giustificate invocando valori tra loro | diseguali | : a volte l adempimento del « dovere di contribuente » ( sentenza n . 157 del 1969 ) e |
| 2022-167.txt | 515 | 515 | , n . 244 e n . 85 del 2020 ) . la rilevanza della denunciata violazione del principio di | eguaglianza | non è poi esclusa dalla circostanza che recentemente ( dopo l ordinanza di rimessione ) il legislatore abbia posto rimedio |
| 2022-167.txt | 3342 | 3342 | . 2741 cod . civ . proprio la valenza derogatoria delle cause legittime di prelazione rispetto al fondamentale principio di | eguale | concorrenza dei creditori sui beni del comune debitore implica che le norme attributive dei privilegi abbiano natura eccezionale . in |
| 2022-167.txt | 3825 | 3825 | quelle cui la causa di prelazione è riferita e , dunque , compiere un estensione resa necessaria dal principio di | eguaglianza | . 11 . – questa corte ( sentenza n . 326 del 1983 ) – nel dichiarare l illegittimità costituzionale |
| 2022-167.txt | 4673 | 4673 | pur sotto la veste giuridica del rapporto di agenzia . è infatti ingiustificato – e costituisce violazione del principio di | eguaglianza | – che il credito di quest ultimo per l attività svolta ( per le provvigioni derivanti dal rapporto di agenzia |
| 2022-167.txt | 4776 | 4776 | petitum del giudice rimettente , vanno accolte le sollevate questioni di legittimità costituzionale . la ritenuta violazione del principio di | eguaglianza | non è esclusa dalla circostanza che recentemente – come già rilevato – il legislatore abbia innovato la disciplina del recupero |
| 2022-175.txt | 425 | 425 | art . 25 , secondo comma , cost . le disposizioni censurate violerebbero , poi , anche il principio di | uguaglianza | e quello di ragionevolezza ( art . 3 cost . ) . in particolare osserva il rimettente che sarebbe punito |
| 2022-175.txt | 482 | 482 | importo superiore alla soglia di euro 150.000 , mentre andrebbe esente da pena il sostituto di imposta che , rendendosi | ugualmente | inadempiente a un debito tributario di pari entità , abbia presentato una dichiarazione infedele , indicando un debito inferiore alla |
| 2022-182.txt | 888 | 888 | categoria di soggetti e non su tutti i cittadini , con ciò risultando ingiustificatamente discriminatorio e irrispettoso dei canoni di | uguaglianza | a parità di reddito e di universalità dell imposizione . infine , risulterebbero violati gli artt . 48 , 51 |
| 2022-182.txt | 994 | 994 | degli elettori ( art . 48 cost . ) , dell accesso dei cittadini alle cariche elettive in condizioni di | uguaglianza | ( art . 51 cost . ) e del libero esercizio delle funzioni senza vincolo di mandato ( artt . |
| 2022-182.txt | 5977 | 5977 | categoria di soggetti e non su tutti i cittadini , con ciò risultando ingiustificatamente discriminatorio e irrispettoso dei canoni di | uguaglianza | a parità di reddito e di universalità dell imposizione . le censure non sono fondate . secondo la costante giurisprudenza |
| 2022-182.txt | 6399 | 6399 | da parte degli elettori ( art . 48 cost . ) , di accesso alle cariche elettive in condizioni di | uguaglianza | ( art . 51 cost . ) , di libero esercizio delle funzioni di consigliere regionale senza vincolo di mandato |
| 2022-182.txt | 7002 | 7002 | successivo trattamento vitalizio , riconoscendo a entrambi la funzione di non ostacolare l accesso alle cariche elettive in condizioni di | eguaglianza | ( art . 51 cost . ) e , indirettamente , di garantire la libertà di scelta dei propri rappresentanti |
| 2022-196.txt | 2471 | 2471 | di locazione ad uso abitativo , oppure b ) avesse , appunto , esplicitamente dedotto una violazione del principio di | uguaglianza | per la discriminazione tra tipologie di contratti di locazione di immobili . sul primo punto , invece , l ordinanza |
| 2022-209.txt | 4259 | 4259 | ex plurimis , sentenza n . 165 del 2020 ) , si dimostra quindi in contrasto con il principio di | eguaglianza | di cui all art . 3 cost . nella parte in cui introduce il riferimento al nucleo familiare nel definire |
| 2022-27.txt | 1390 | 1390 | il mancato riconoscimento di una retribuzione corrispondente alla qualità e quantità del lavoro prestato comporterebbe l incisione del diritto ad | eguale | retribuzione per eguale lavoro , espressamente considerato un diritto dell uomo sul piano internazionale . un meccanismo di tal fatta |
| 2022-27.txt | 1393 | 1393 | di una retribuzione corrispondente alla qualità e quantità del lavoro prestato comporterebbe l incisione del diritto ad eguale retribuzione per | eguale | lavoro , espressamente considerato un diritto dell uomo sul piano internazionale . un meccanismo di tal fatta si risolverebbe poi |
| 2022-27.txt | 2184 | 2184 | , che esercitano funzioni onorarie , non sono fra loro raffrontabili ai fini della valutazione del rispetto del principio di | eguaglianza | . infatti , il compenso per i secondi è previsto per un attività che essi non esercitano professionalmente , bensì |
| 2022-27.txt | 5727 | 5727 | sostiene altresì che il plesso normativo in esame arrecherebbe un vulnus al diritto al lavoro , che impone che ad | eguale | lavoro corrisponda eguale retribuzione , espressamente considerato un diritto dell uomo sul piano internazionale . per le ragioni già esposte |
| 2022-27.txt | 5730 | 5730 | il plesso normativo in esame arrecherebbe un vulnus al diritto al lavoro , che impone che ad eguale lavoro corrisponda | eguale | retribuzione , espressamente considerato un diritto dell uomo sul piano internazionale . per le ragioni già esposte la questione non |
| 2022-40.txt | 328 | 328 | attività sportive e non anche da quelli adottati dalle regioni . sarebbero dunque violati i principi di ragionevolezza e di | uguaglianza | sostanziale , sanciti dall art . 3 cost . , in quanto anche i provvedimenti regionali si porrebbero « a |
| 2022-73.txt | 312 | 312 | posto in bilanciamento con una finalità , quale quella di economia processuale perseguita dalla normativa in scrutinio , priva di | eguale | rilevanza . 1.2 . – con la seconda questione è prospettato un vulnus all art . 111 cost . 1.2.1 |
| 2022-73.txt | 1402 | 1402 | della trasparenza , « i cui effetti riguardano anche la generalità dei cittadini , nonché ai principi di universalità ed | eguaglianza | , onde la posizione del contribuente non è esclusivamente personale e non è tutelabile con il segreto » . in |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


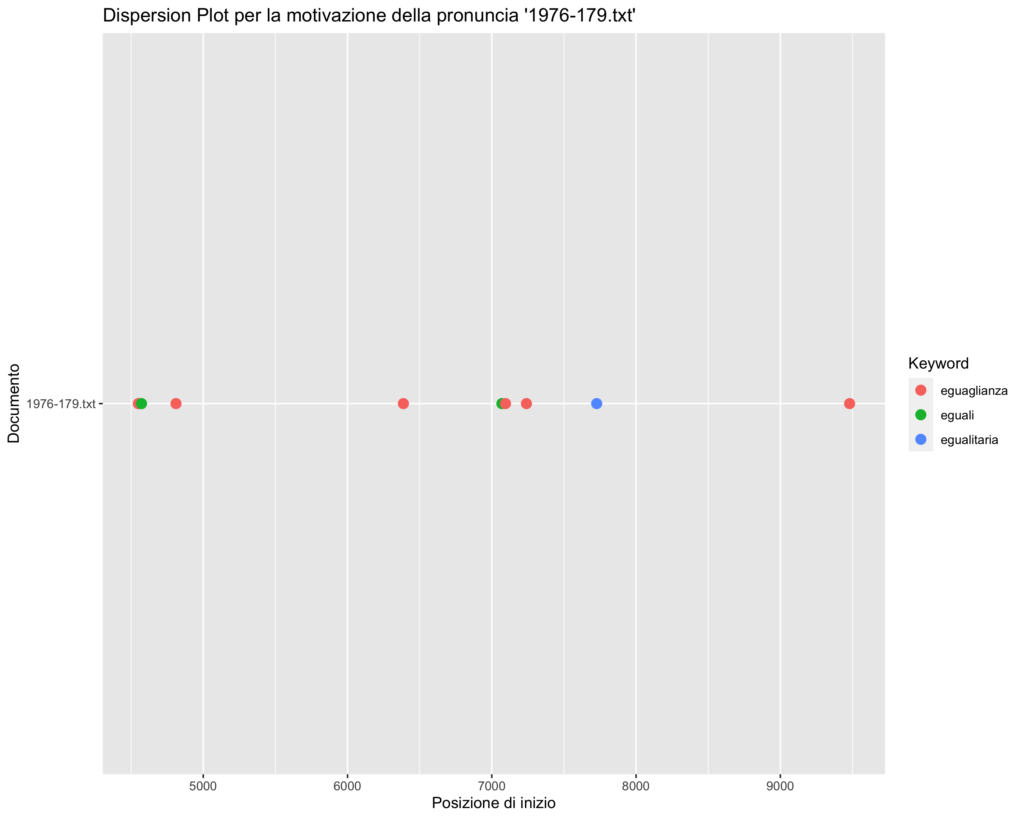

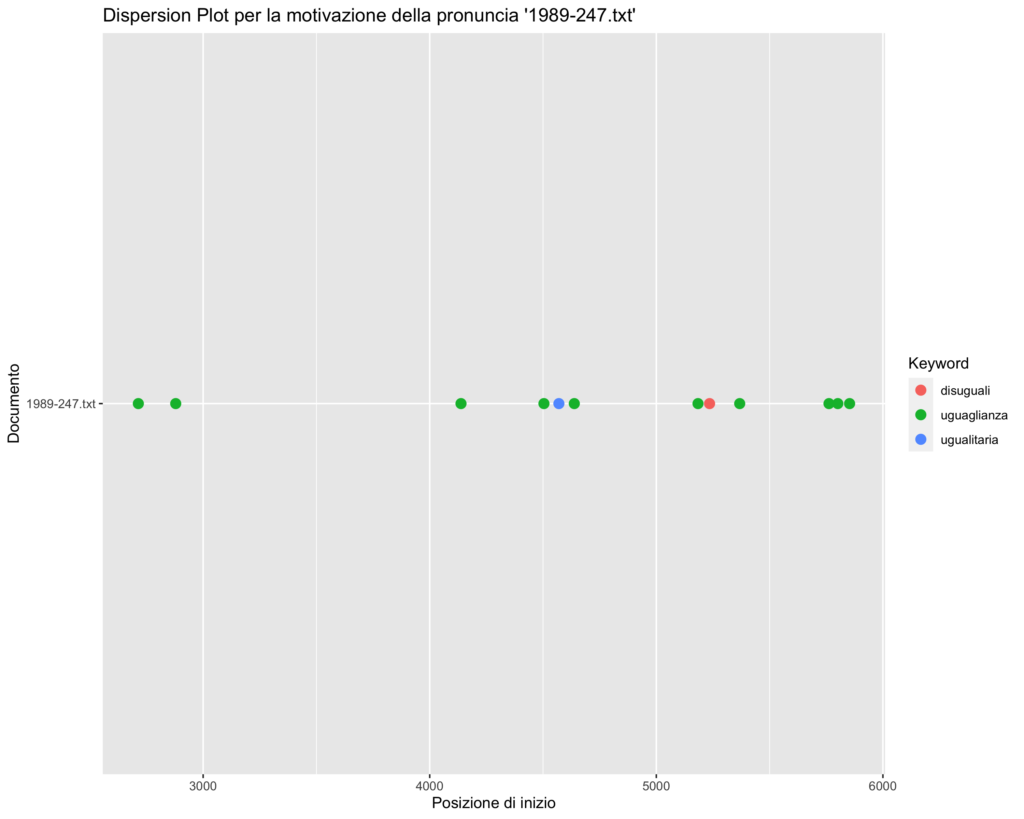


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| principio_di_eguaglianza | 295 |
| principio_di_uguaglianza | 102 |
| di_eguaglianza_e | 59 |
| principi_di_eguaglianza | 28 |
| di_uguaglianza_e | 28 |
| eguaglianza_e_di | 27 |
| di_eguaglianza_di | 25 |
| di_eguaglianza_in | 24 |
| uguaglianza_e_di | 23 |
| di_uguaglianza_di | 19 |
| eguaglianza_dei_cittadini | 17 |
| di_eguaglianza_non | 17 |
| eguaglianza_di_cui | 16 |
| di_eguaglianza_art | 16 |
| uguaglianza_di_cui | 15 |
| costituzionale_di_eguaglianza | 14 |
| eguaglianza_art_cost | 14 |
| di_eguaglianza_per | 13 |
| eguaglianza_in_quanto | 13 |
| di_eguaglianza_sancito | 11 |
| principi_di_uguaglianza | 11 |
| principio_d_uguaglianza | 11 |
| eguaglianza_e_della | 10 |
| uguali_regimi_impositivi | 10 |
| principio_d_eguaglianza | 9 |
| di_eguaglianza_il | 9 |
| eguaglianza_e_ragionevolezza | 9 |
| principio_dell_eguaglianza | 8 |
| di_eguaglianza_la | 8 |
| a_situazioni_uguali | 8 |
| corrispondere_uguali_regimi | 8 |
| di_eguaglianza_tributaria | 8 |
| di_eguaglianza_sostanziale | 7 |
| in_modo_eguale | 7 |
| di_eguaglianza_l | 7 |
| e_di_uguaglianza | 7 |
| di_uguaglianza_a | 7 |
| eguale_per_tutti | 6 |
| di_uguaglianza_sancito | 6 |
| uguaglianza_sancito_dall | 6 |
| di_eguaglianza_che | 6 |
| di_uguaglianza_in | 6 |
| dell_eguaglianza_tributaria | 6 |
| di_uguaglianza_che | 6 |
| situazioni_sostanzialmente_uguali | 6 |
| eguaglianza_di_tutti | 5 |
| eguaglianza_non_è | 5 |
| eguaglianza_sancito_dall | 5 |
| uguale_o_superiore | 5 |
| di_eguaglianza_ma | 5 |
| trattamento_tributario_disuguale | 5 |
| di_uguaglianza_per | 5 |
| dell_eguaglianza_e | 5 |
| libertà_ed_eguaglianza | 5 |
| princípi_di_uguaglianza | 5 |
| di_eguaglianza_perché | 4 |
| di_eguaglianza_si | 4 |
| eguaglianza_per_la | 4 |
| di_eguaglianza_sia | 4 |
| eguaglianza_sotto_il | 4 |
| di_eguaglianza_né | 4 |
| eguaglianza_e_capacità | 4 |
| di_uguaglianza_art | 4 |
| situazioni_uguali_debbono | 4 |
| uguali_debbono_corrispondere | 4 |
| debbono_corrispondere_uguali | 4 |
| di_eguaglianza_dei | 4 |
| di_eguaglianza_poiché | 4 |
| di_eguaglianza_collegato | 4 |
| eguaglianza_collegato_al | 4 |
| ed_eguaglianza_dei | 4 |
| uguaglianza_a_parità | 4 |
| l_eguaglianza_di | 3 |
| eguaglianza_sancito_nell | 3 |
| dell_eguaglianza_dei | 3 |
| di_eguaglianza_una | 3 |
| di_eguaglianza_i | 3 |
| eguaglianza_non_può | 3 |
| eguale_a_quella | 3 |
| e_l_eguaglianza | 3 |
| l_eguaglianza_dei | 3 |
| uguaglianza_di_trattamento | 3 |
| devono_corrispondere_uguali | 3 |
| costituzionale_d_eguaglianza | 3 |
| eguaglianza_morale_e | 3 |
| di_eguale_valore | 3 |
| di_eguaglianza_sotto | 3 |
| modo_eguale_situazioni | 3 |
| eguaglianza_tributaria_con | 3 |
| in_eguale_situazione | 3 |
| di_eguaglianza_è | 3 |
| eguaglianza_in_danno | 3 |
| in_parti_uguali | 3 |
| princìpi_di_eguaglianza | 3 |
| e_di_eguaglianza | 3 |
| eguaglianza_per_l | 3 |
| di_uguaglianza_tributaria | 3 |
| di_eguaglianza_sentenza | 3 |
| eguaglianza_sentenza_n | 3 |
| eguaglianza_e_del | 3 |
| di_eguaglianza_essendo | 3 |
| speciale_in_uguale | 3 |
| in_uguale_misura | 3 |
| uguale_misura_confermando | 3 |
| di_eguaglianza_le | 3 |
| di_uguaglianza_sostanziale | 3 |
| uguaglianza_art_cost | 3 |
| uguale_a_quella | 3 |
| condizioni_di_uguaglianza | 3 |
| canoni_di_uguaglianza | 3 |
| uguaglianza_che_a | 3 |
| egualmente_titolari_di | 3 |
| uguaglianza_di_tutti | 2 |
| la_eguaglianza_dei | 2 |
| di_uguaglianza_ma | 2 |
| può_essere_eguale | 2 |
| eguaglianza_si_consenta | 2 |
| eguale_capacità_contributiva | 2 |
| generale_di_eguaglianza | 2 |
| eguaglianza_contenuto_nell | 2 |
| di_eguaglianza_del | 2 |
| eguaglianza_del_pari | 2 |
| eguaglianza_il_fatto | 2 |
| ugualmente_infondata_è | 2 |
| di_eguaglianza_secondo | 2 |
| di_eguaglianza_nell | 2 |
| eguaglianza_di_trattamento | 2 |
| di_eguaglianza_nei | 2 |
| di_eguaglianza_giacché | 2 |
| una_diseguale_applicazione | 2 |
| diseguale_applicazione_della | 2 |
| egualmente_infondata_è | 2 |
| e_dell_eguaglianza | 2 |
| eguaglianza_art_della | 2 |
| di_eguaglianza_assumendo | 2 |
| tutti_riconosciuto_uguale | 2 |
| riconosciuto_uguale_diritto | 2 |
| uguale_diritto_alla | 2 |
| di_uguaglianza_tra | 2 |
| uguaglianza_tra_i | 2 |
| non_è_eguale | 2 |
| di_uguaglianza_nel | 2 |
| uguaglianza_nel_senso | 2 |
| situazioni_uguali_devono | 2 |
| uguali_devono_corrispondere | 2 |
| di_uguaglianza_dell | 2 |
| uguaglianza_dell_art | 2 |
| di_uguaglianza_il | 2 |
| uguaglianza_per_il | 2 |
| eguaglianza_per_effetto | 2 |
| eguaglianza_fra_i | 2 |
| di_eguaglianza_parimenti | 2 |
| eguaglianza_parimenti_è | 2 |
| nonostante_situazioni_diseguali | 2 |
| di_uguaglianza_è | 2 |
| eguaglianza_che_deriverebbe | 2 |
| eguaglianza_in_relazione | 2 |
| profilo_dell_eguaglianza | 2 |
| d_eguaglianza_per | 2 |
| eguaglianza_per_il | 2 |
| ordinato_sull_eguaglianza | 2 |
| sull_eguaglianza_morale | 2 |
| n_del_egualmente | 2 |
| eguaglianza_giuridica_dei | 2 |
| eguaglianza_ma_anche | 2 |
| eguaglianza_tributaria_per | 2 |
| costituzionali_di_eguaglianza | 2 |
| eguaglianza_è_stato | 2 |
| è_eguale_per | 2 |
| non_sono_eguali | 2 |
| problema_di_uguaglianza | 2 |
| eguaglianza_che_il | 2 |
| generale_d_eguaglianza | 2 |
| principi_dell_eguaglianza | 2 |
| canone_di_eguaglianza | 2 |
| di_eguaglianza_inteso | 2 |
| egualmente_deve_ritenersi | 2 |
| eguaglianza_tributaria_desumibile | 2 |
| di_uguaglianza_infatti | 2 |
| uguaglianza_infatti_i | 2 |
| tributario_disuguale_cosicché | 2 |
| disuguale_cosicché_il | 2 |
| eguaglianza_la_questione | 2 |
| universalità_ed_eguaglianza | 2 |
| ed_eguaglianza_onde | 2 |
| eguaglianza_onde_la | 2 |
| piano_dell_uguaglianza | 2 |
| dell_uguaglianza_e | 2 |
| situazioni_uguali_corrispondano | 2 |
| uguali_corrispondano_uguali | 2 |
| corrispondano_uguali_regimi | 2 |
| uguaglianza_a_causa | 2 |
| eguaglianza_sostanziale_di | 2 |
| precetto_dell_eguaglianza | 2 |
| eguaglianza_tributaria_e | 2 |
| eguaglianza_poiché_il | 2 |
| soggetti_in_eguale | 2 |
| si_possa_ugualmente | 2 |
| possa_ugualmente_verificare | 2 |
| ugualmente_verificare_la | 2 |
| in_maniera_eguale | 2 |
| a_situazioni_eguali | 2 |
| eguaglianza_in_ragione | 2 |
| di_eguaglianza_rispetto | 2 |
| di_uguaglianza_come | 2 |
| costituzionali_dell_eguaglianza | 2 |
| di_uguaglianza_sul | 2 |
| di_eguaglianza_potendo | 2 |
| che_di_eguaglianza | 2 |
| eguaglianza_né_con | 2 |
| di_eguaglianza_proprio | 2 |
| eguaglianza_per_disparità | 2 |
| uguaglianza_tributaria_e | 2 |
| sia_uguale_o | 2 |
| eguaglianza_tributaria_in | 2 |
| di_eguaglianza_a | 2 |
| di_eguaglianza_tra | 2 |
| di_eguaglianza_ragionevolezza | 2 |
| eguaglianza_ragionevolezza_e | 2 |
| eguaglianza_di_garantire | 2 |
| sostanzialmente_uguali_venendo | 2 |
| uguali_venendo_a | 2 |
| all_uguaglianza_tra | 2 |
| è_uguale_a | 2 |
| uguaglianza_in_sé | 2 |
| e_dell_uguaglianza | 2 |
| fondamentali_di_uguaglianza | 2 |
| di_eguaglianza_sicurezza | 2 |
| ugualmente_non_fondata | 2 |
| progetto_di_eguaglianza | 2 |
| eguaglianza_sostanziale_conforme | 2 |
| eguaglianza_sostanziale_nei | 2 |
| ugualmente_priva_di | 2 |
| costituzionali_di_uguaglianza | 2 |
| uguaglianza_e_ragionevolezza | 2 |
| all_esercizio_egualmente | 2 |
| esercizio_egualmente_inciso | 2 |
| egualmente_inciso_di | 2 |
| contribuenti_tutti_egualmente | 2 |
| tutti_egualmente_titolari | 2 |
| uguaglianza_per_la | 2 |
| di_uguaglianza_formale | 2 |
| di_uguale_o | 2 |
| conseguentemente_di_eguaglianza | 2 |
| eguaglianza_tributaria_che | 2 |
| ragionevolezza_ed_eguaglianza | 2 |
| ed_eguaglianza_tributaria | 2 |
| altri_soggetti_egualmente | 2 |
| soggetti_egualmente_privi | 2 |
| egualmente_privi_di | 2 |
| per_l_eguaglianza | 1 |
| per_l_uguaglianza | 1 |
| l_uguaglianza_di | 1 |
| ha_fatto_uguale | 1 |
| fatto_uguale_rilievo | 1 |
| uguale_rilievo_il | 1 |
| attuare_la_eguaglianza | 1 |
| si_rinvia_egualmente | 1 |
| rinvia_egualmente_infondata | 1 |
| egualmente_infondata_deve | 1 |
| può_essere_egualmente | 1 |
| essere_egualmente_emanata | 1 |
| egualmente_emanata_dal | 1 |
| giugno_ribadiva_uguali | 1 |
| ribadiva_uguali_principi | 1 |
| uguali_principi_mettendo | 1 |
| principio_della_eguaglianza | 1 |
| della_eguaglianza_dei | 1 |
| le_situazioni_disuguali | 1 |
| situazioni_disuguali_in | 1 |
| disuguali_in_una | 1 |
| posizione_di_uguaglianza | 1 |
| uguaglianza_ma_quando | 1 |
| sopraindicati_resta_ugualmente | 1 |
| resta_ugualmente_ferma | 1 |
| ugualmente_ferma_la | 1 |
| essere_eguale_in | 1 |
| eguale_in_tutti | 1 |
| principio_dell_uguaglianza | 1 |
| dell_uguaglianza_sancito | 1 |
| uguaglianza_sancito_nell | 1 |
| fatti_valere_ugualmente | 1 |
| valere_ugualmente_da | 1 |
| ugualmente_da_tutti | 1 |
| ribadire_la_uguaglianza | 1 |
| la_uguaglianza_di | 1 |
| uguaglianza_di_diritto | 1 |
| considerandola_come_ugualmente | 1 |
| come_ugualmente_illegittima | 1 |
| ugualmente_illegittima_sotto | 1 |
| porta_a_eguale | 1 |
| a_eguale_dichiarazione | 1 |
| eguale_dichiarazione_per | 1 |
| essa_esorbiterebbe_ugualmente | 1 |
| esorbiterebbe_ugualmente_dai | 1 |
| ugualmente_dai_limiti | 1 |
| costituzione_viene_ugualmente | 1 |
| viene_ugualmente_a | 1 |
| ugualmente_a_cadere | 1 |
| di_uguaglianza_col | 1 |
| uguaglianza_col_pari | 1 |
| della_costituzione_egualmente | 1 |
| costituzione_egualmente_inaccoglibile | 1 |
| egualmente_inaccoglibile_è | 1 |
| imporre_pesi_disuguali | 1 |
| pesi_disuguali_a | 1 |
| disuguali_a_soggetti | 1 |
| o_pesi_uguali | 1 |
| pesi_uguali_a | 1 |
| uguali_a_soggetti | 1 |
| erano_in_uguali | 1 |
| in_uguali_condizioni | 1 |
| uguali_condizioni_l | 1 |
| presuntivo_sarebbe_egualmente | 1 |
| sarebbe_egualmente_illegittima | 1 |
| egualmente_illegittima_per | 1 |
| sull_entrata_eguale | 1 |
| entrata_eguale_facoltà | 1 |
| eguale_facoltà_conferisce | 1 |
| eguaglianza_e_col | 1 |
| di_giurisdizione_egualmente | 1 |
| giurisdizione_egualmente_sussiste | 1 |
| egualmente_sussiste_nella | 1 |
| quella_tutela_egualmente | 1 |
| tutela_egualmente_realizzano | 1 |
| egualmente_realizzano_e | 1 |
| di_eguaglianza_ex | 1 |
| eguaglianza_ex_art | 1 |
| eguaglianza_perché_come | 1 |
| eguaglianza_non_soltanto | 1 |
| cipio_di_eguaglianza | 1 |
| posizione_di_diseguaglianza | 1 |
| di_diseguaglianza_dei | 1 |
| diseguaglianza_dei_radioutenti | 1 |
| palesa_un_eguale | 1 |
| un_eguale_capacità | 1 |
| la_rilevata_eguaglianza | 1 |
| rilevata_eguaglianza_di | 1 |
| eguaglianza_di_situazione | 1 |
| investe_la_disuguaglianza | 1 |
| la_disuguaglianza_della | 1 |
| disuguaglianza_della_disciplina | 1 |
| rapporti_ritenuti_eguali | 1 |
| ritenuti_eguali_fra | 1 |
| eguali_fra_loro | 1 |
| di_eguaglianza_affermato | 1 |
| eguaglianza_affermato_dall | 1 |
| d_eguaglianza_contenuto | 1 |
| di_imposizione_uguale | 1 |
| imposizione_uguale_per | 1 |
| uguale_per_redditi | 1 |
| per_redditi_uguali | 1 |
| redditi_uguali_e | 1 |
| uguali_e_di | 1 |
| in_modo_disuguale | 1 |
| modo_disuguale_situazioni | 1 |
| disuguale_situazioni_da | 1 |
| esso_ritenute_disuguali | 1 |
| ritenute_disuguali_ma | 1 |
| disuguali_ma_ha | 1 |
| fa_gravare_ugualmente | 1 |
| gravare_ugualmente_l | 1 |
| ugualmente_l_addizionale | 1 |
| sono_trattati_ugualmente | 1 |
| trattati_ugualmente_e | 1 |
| ugualmente_e_analogo | 1 |
| eguaglianza_e_vero | 1 |
| di_eguaglianza_ogni | 1 |
| eguaglianza_ogni_cittadino | 1 |
| eguaglianza_una_disposizione | 1 |
| eguaglianza_il_precedente | 1 |
| concreta_occasione_ugualmente | 1 |
| occasione_ugualmente_senza | 1 |
| ugualmente_senza_giustificazione | 1 |
| di_eguaglianza_statuito | 1 |
| eguaglianza_statuito_nell | 1 |
| identiche_e_ugualmente | 1 |
| e_ugualmente_comportare | 1 |
| ugualmente_comportare_l | 1 |
| dichiarato_fosse_uguale | 1 |
| fosse_uguale_o | 1 |
| di_eguaglianza_avrebbe | 1 |
| eguaglianza_avrebbe_infatti | 1 |
| a_conoscenza_ugualmente | 1 |
| conoscenza_ugualmente_infondata | 1 |
| eguaglianza_secondo_la | 1 |
| sufficientemente_assicurate_ugualmente | 1 |
| assicurate_ugualmente_assicurata | 1 |
| ugualmente_assicurata_è | 1 |
| di_eguaglianza_sussisterebbe | 1 |
| eguaglianza_sussisterebbe_anche | 1 |
| eguaglianza_i_criteri | 1 |
| eguaglianza_nell_ipotesi | 1 |
| che_godevano_ugualmente | 1 |
| godevano_ugualmente_della | 1 |
| ugualmente_della_esenzione | 1 |
| di_esperimento_disuguale | 1 |
| esperimento_disuguale_e | 1 |
| disuguale_e_dà | 1 |
| dell_eguaglianza_o | 1 |
| eguaglianza_o_si | 1 |
| di_eguaglianza_contenuto | 1 |
| eguaglianza_sancito_in | 1 |
| quale_ha_ugualmente | 1 |
| ha_ugualmente_previsto | 1 |
| ugualmente_previsto_una | 1 |
| imposizione_tributaria_ugualmente | 1 |
| tributaria_ugualmente_insussistente | 1 |
| ugualmente_insussistente_deve | 1 |
| eguaglianza_nei_confronti | 1 |
| garanzia_agisca_ugualmente | 1 |
| agisca_ugualmente_nei | 1 |
| ugualmente_nei_confronti | 1 |
| infatti_grava_ugualmente | 1 |
| grava_ugualmente_su | 1 |
| ugualmente_su_tutti | 1 |
| eguaglianza_giacché_l | 1 |
| deriverebbe_una_diseguale | 1 |
| la_lamentata_disuguaglianza | 1 |
| lamentata_disuguaglianza_si | 1 |
| disuguaglianza_si_verificherebbe | 1 |
| inoltre_che_egualmente | 1 |
| che_egualmente_infondata | 1 |
| eguaglianza_il_sistema | 1 |
| a_una_diseguale | 1 |
| di_eguaglianza_può | 1 |
| eguaglianza_può_soggiungersi | 1 |
| avrebbe_prodotto_disuguaglianze | 1 |
| prodotto_disuguaglianze_e | 1 |
| disuguaglianze_e_sperequazioni | 1 |
| evitare_simili_disuguaglianze | 1 |
| simili_disuguaglianze_in | 1 |
| disuguaglianze_in_quanto | 1 |
| portato_ad_eguagliare | 1 |
| ad_eguagliare_situazioni | 1 |
| eguagliare_situazioni_diverse | 1 |
| di_eguaglianza_resta | 1 |
| eguaglianza_resta_anche | 1 |
| principio_della_eguale | 1 |
| della_eguale_libertà | 1 |
| eguale_libertà_delle | 1 |
| dell_eguaglianza_del | 1 |
| eguaglianza_del_regime | 1 |
| eguaglianza_ma_essendosi | 1 |
| situazioni_sostanzialmente_eguali | 1 |
| sostanzialmente_eguali_ma | 1 |
| eguali_ma_si | 1 |
| eguaglianza_ma_sotto | 1 |
| mora_che_ugualmente | 1 |
| che_ugualmente_affluiscono | 1 |
| ugualmente_affluiscono_al | 1 |
| lo_meno_eguale | 1 |
| meno_eguale_nell | 1 |
| eguale_nell_anno | 1 |
| problemi_di_eguaglianza | 1 |
| eguaglianza_per_lo | 1 |
| in_misura_eguale | 1 |
| misura_eguale_a | 1 |
| eguaglianza_assumendo_che | 1 |
| risultato_di_disuguaglianza | 1 |
| di_disuguaglianza_non | 1 |
| disuguaglianza_non_è | 1 |
| eguaglianza_sancito_dalla | 1 |
| diverse_situazioni_eguali | 1 |
| situazioni_eguali_sicché | 1 |
| eguali_sicché_la | 1 |
| dell_illegittima_disuguaglianza | 1 |
| illegittima_disuguaglianza_dei | 1 |
| disuguaglianza_dei_contribuenti | 1 |
| cassa_opera_egualmente | 1 |
| opera_egualmente_nei | 1 |
| egualmente_nei_confronti | 1 |
| la_regione_ugualmente | 1 |
| regione_ugualmente_estranea | 1 |
| ugualmente_estranea_alla | 1 |
| eguaglianza_sostanziale_al | 1 |
| di_eguaglianza_essa | 1 |
| eguaglianza_essa_sia | 1 |
| di_un_egual | 1 |
| un_egual_trattamento | 1 |
| egual_trattamento_dei | 1 |
| eguaglianza_e_quello | 1 |
| compravendita_sussistano_eguali | 1 |
| sussistano_eguali_rapporti | 1 |
| eguali_rapporti_giuridici | 1 |
| dal_gennaio_uguale | 1 |
| gennaio_uguale_decorrenza | 1 |
| uguale_decorrenza_è | 1 |
| eguaglianza_non_considerando | 1 |
| pericolo_la_eguaglianza | 1 |
| eguaglianza_di_fronte | 1 |
| è_stata_egualmente | 1 |
| stata_egualmente_accomunata | 1 |
| egualmente_accomunata_con | 1 |
| modo_eguale_per | 1 |
| eguaglianza_una_disciplina | 1 |
| terzo_comma_egualmente | 1 |
| comma_egualmente_esclude | 1 |
| egualmente_esclude_dallo | 1 |
| assicurano_l_eguaglianza | 1 |
| eguaglianza_in_forza | 1 |
| quale_situazioni_eguali | 1 |
| situazioni_eguali_debbono | 1 |
| eguali_debbono_essere | 1 |
| di_eguaglianza_così | 1 |
| eguaglianza_così_chiariti | 1 |
| di_cassazione_uguale | 1 |
| cassazione_uguale_considerazione | 1 |
| uguale_considerazione_va | 1 |
| fondata_ad_uguale | 1 |
| ad_uguale_conclusione | 1 |
| uguale_conclusione_deve | 1 |
| d_uguaglianza_rilievo | 1 |
| uguaglianza_rilievo_questo | 1 |
| tal_modo_egualmente | 1 |
| modo_egualmente_raggiunto | 1 |
| egualmente_raggiunto_lo | 1 |
| di_uguaglianza_coloro | 1 |
| uguaglianza_coloro_i | 1 |
| unico_sopraindicato_uguale | 1 |
| sopraindicato_uguale_disposizione | 1 |
| uguale_disposizione_trovavasi | 1 |
| diritto_tributario_uguale | 1 |
| tributario_uguale_posizione | 1 |
| uguale_posizione_è | 1 |
| di_uguaglianza_tutte | 1 |
| uguaglianza_tutte_le | 1 |
| costituzionale_un_eguale | 1 |
| un_eguale_disciplina | 1 |
| eguale_disciplina_nei | 1 |
| capitolo_dovrebbe_egualmente | 1 |
| dovrebbe_egualmente_valere | 1 |
| egualmente_valere_per | 1 |
| di_uguaglianza_anche | 1 |
| uguaglianza_anche_la | 1 |
| creerebbe_ingiustificata_disuguaglianza | 1 |
| ingiustificata_disuguaglianza_art | 1 |
| disuguaglianza_art_cost | 1 |
| eguaglianza_perché_senza | 1 |
| per_reati_ugualmente | 1 |
| reati_ugualmente_punibili | 1 |
| ugualmente_punibili_con | 1 |
| di_eguaglianza_tutte | 1 |
| eguaglianza_tutte_le | 1 |
| eguaglianza_la_detta | 1 |
| di_eguaglianza_là | 1 |
| eguaglianza_là_ove | 1 |
| eguaglianza_l_art | 1 |
| modo_eguale_le | 1 |
| eguale_le_situazioni | 1 |
| le_situazioni_eguali | 1 |
| situazioni_eguali_ed | 1 |
| eguali_ed_in | 1 |
| è_eguale_ad | 1 |
| eguale_ad_altra | 1 |
| di_essere_egualmente | 1 |
| essere_egualmente_disciplinate | 1 |
| egualmente_disciplinate_la | 1 |
| modo_eguale_due | 1 |
| eguale_due_situazioni | 1 |
| due_situazioni_eguali | 1 |
| situazioni_eguali_e | 1 |
| eguali_e_comunque | 1 |
| di_intraprendere_egualmente | 1 |
| intraprendere_egualmente_quella | 1 |
| egualmente_quella_attività | 1 |
| di_eguaglianza_quando | 1 |
| eguaglianza_quando_a | 1 |
| a_proposito_ugualmente | 1 |
| proposito_ugualmente_deve | 1 |
| ugualmente_deve_ritenersi | 1 |
| tributario_disuguale_sul | 1 |
| disuguale_sul_piano | 1 |
| di_perfetta_uguaglianza | 1 |
| perfetta_uguaglianza_non | 1 |
| uguaglianza_non_appare | 1 |
| uguaglianza_il_pretore | 1 |
| eguaglianza_il_che | 1 |
| eguaglianza_non_ha | 1 |
| di_eguaglianza_sarebbe | 1 |
| eguaglianza_sarebbe_violato | 1 |
| misura_percentualmente_eguale | 1 |
| percentualmente_eguale_su | 1 |
| eguale_su_tutte | 1 |
| fondamentali_l_eguaglianza | 1 |
| l_eguaglianza_fra | 1 |
| situazioni_diseguali_l | 1 |
| diseguali_l_ordinanza | 1 |
| eguaglianza_la_corte | 1 |
| di_eguaglianza_verrebbe | 1 |
| eguaglianza_verrebbe_ad | 1 |
| per_situazioni_diseguali | 1 |
| situazioni_diseguali_il | 1 |
| diseguali_il_sistema | 1 |
| uguaglianza_è_facile | 1 |
| eguaglianza_e_nell | 1 |
| strumento_di_eguaglianza | 1 |
| lavoro_che_ugualmente | 1 |
| che_ugualmente_inadempienti | 1 |
| ugualmente_inadempienti_non | 1 |
| principio_della_uguaglianza | 1 |
| della_uguaglianza_di | 1 |
| impugnato_commina_uguali | 1 |
| commina_uguali_conseguenze | 1 |
| uguali_conseguenze_risarcitorie | 1 |
| eguaglianza_l_ordinanza | 1 |
| costituzionale_d_uguaglianza | 1 |
| d_uguaglianza_poiché | 1 |
| uguaglianza_poiché_l | 1 |
| di_uguaglianza_enunciato | 1 |
| uguaglianza_enunciato_dall | 1 |
| eguaglianza_perché_se | 1 |
| art_rientra_ugualmente | 1 |
| rientra_ugualmente_tra | 1 |
| ugualmente_tra_i | 1 |
| di_uguaglianza_fra | 1 |
| uguaglianza_fra_albergatori | 1 |
| legislativa_l_uguaglianza | 1 |
| l_uguaglianza_nel | 1 |
| uguaglianza_nel_trattamento | 1 |
| d_eguaglianza_e | 1 |
| eguaglianza_l_illegittimità | 1 |
| sopportare_in_egual | 1 |
| in_egual_misura | 1 |
| egual_misura_a | 1 |
| garanzia_dell_eguaglianza | 1 |
| dell_eguaglianza_di | 1 |
| caso_sarebbero_ugualmente | 1 |
| sarebbero_ugualmente_da | 1 |
| ugualmente_da_ascriversi | 1 |
| ereditarie_di_eguale | 1 |
| di_eguale_entità | 1 |
| eguale_entità_vengano | 1 |
| eguaglianza_sia_di | 1 |
| eredità_di_eguale | 1 |
| eguale_valore_siano | 1 |
| di_eguaglianza_tenuto | 1 |
| eguaglianza_tenuto_anche | 1 |
| eguaglianza_e_si | 1 |
| di_una_eguale | 1 |
| una_eguale_situazione | 1 |
| eguale_situazione_mancato | 1 |
| modo_eguale_con | 1 |
| eguale_con_la | 1 |
| d_eguaglianza_non | 1 |
| eguaglianza_non_ricorre | 1 |
| astratto_di_eguale | 1 |
| eguale_valore_assuma | 1 |
| del_egualmente_denunciato | 1 |
| egualmente_denunciato_con | 1 |
| uguaglianza_in_cui | 1 |
| è_perfettamente_eguale | 1 |
| perfettamente_eguale_a | 1 |
| situazioni_oggettivamente_eguali | 1 |
| oggettivamente_eguali_non | 1 |
| eguali_non_possono | 1 |
| stessi_limiti_egualmente | 1 |
| limiti_egualmente_infondate | 1 |
| egualmente_infondate_si | 1 |
| ordinate_sulla_eguaglianza | 1 |
| sulla_eguaglianza_giuridica | 1 |
| di_situazioni_eguali | 1 |
| situazioni_eguali_si | 1 |
| eguali_si_hanno | 1 |
| limite_alla_eguaglianza | 1 |
| alla_eguaglianza_giuridica | 1 |
| limite_all_eguaglianza | 1 |
| all_eguaglianza_morale | 1 |
| e_sono_eguali | 1 |
| sono_eguali_davanti | 1 |
| eguali_davanti_alla | 1 |
| posti_all_eguaglianza | 1 |
| all_eguaglianza_in | 1 |
| eguaglianza_in_funzione | 1 |
| mancata_tutela_egualitaria | 1 |
| tutela_egualitaria_dei | 1 |
| egualitaria_dei_coniugi | 1 |
| vita_sociale_eguaglianza | 1 |
| sociale_eguaglianza_di | 1 |
| trattamento_quando_eguali | 1 |
| quando_eguali_siano | 1 |
| eguali_siano_le | 1 |
| lo_meno_uguale | 1 |
| meno_uguale_ma | 1 |
| uguale_ma_ciò | 1 |
| eguale_situazioni_diverse | 1 |
| venir_quindi_egualmente | 1 |
| quindi_egualmente_dichiarata | 1 |
| egualmente_dichiarata_rispetto | 1 |
| n_va_egualmente | 1 |
| va_egualmente_dichiarata | 1 |
| egualmente_dichiarata_per | 1 |
| può_venir_egualmente | 1 |
| venir_egualmente_riferito | 1 |
| egualmente_riferito_stante | 1 |
| della_quale_egualmente | 1 |
| quale_egualmente_non | 1 |
| egualmente_non_ravvisa | 1 |
| di_uguaglianza_peraltro | 1 |
| uguaglianza_peraltro_occorre | 1 |
| riconducibili_ad_uguali | 1 |
| ad_uguali_principi | 1 |
| uguali_principi_per | 1 |
| essa_gli_uguali | 1 |
| gli_uguali_motivi | 1 |
| uguali_motivi_d | 1 |
| dapprima_riconosciute_diseguali | 1 |
| riconosciute_diseguali_per | 1 |
| diseguali_per_diversità | 1 |
| situazioni_diseguali_parimenti | 1 |
| diseguali_parimenti_risulta | 1 |
| suesposte_valgono_ugualmente | 1 |
| valgono_ugualmente_stante | 1 |
| ugualmente_stante_l | 1 |
| eguaglianza_non_preclude | 1 |
| eguaglianza_non_sussiste | 1 |
| di_eguaglianza_quattro | 1 |
| eguaglianza_quattro_ordinanze | 1 |
| condizioni_con_eguali | 1 |
| con_eguali_garanzie | 1 |
| eguali_garanzie_di | 1 |
| apparenza_un_eguale | 1 |
| un_eguale_potere | 1 |
| eguale_potere_in | 1 |
| eguaglianza_né_delle | 1 |
| di_eguaglianza_data | 1 |
| eguaglianza_data_la | 1 |
| ovunque_applicazione_uguale | 1 |
| applicazione_uguale_ed | 1 |
| uguale_ed_uniforme | 1 |
| di_uguaglianza_la | 1 |
| uguaglianza_la_disposizione | 1 |
| ove_ritenga_ugualmente | 1 |
| ritenga_ugualmente_o | 1 |
| ugualmente_o_meglio | 1 |
| uguaglianza_in_quanto | 1 |
| di_eguaglianza_prospettando | 1 |
| eguaglianza_prospettando_in | 1 |
| di_eguaglianza_comunemente | 1 |
| eguaglianza_comunemente_prospettata | 1 |
| di_eguaglianza_principio | 1 |
| eguaglianza_principio_di | 1 |
| immobili_di_eguale | 1 |
| eguale_valore_oggetto | 1 |
| e_quindi_eguale | 1 |
| quindi_eguale_il | 1 |
| eguale_il_complessivo | 1 |
| di_eguaglianza_nemmeno | 1 |
| eguaglianza_nemmeno_per | 1 |
| in_situazione_eguale | 1 |
| situazione_eguale_indennizzi | 1 |
| eguale_indennizzi_diversi | 1 |
| terreni_in_eguale | 1 |
| eguale_situazione_per | 1 |
| sono_posti_egualmente | 1 |
| posti_egualmente_palese | 1 |
| egualmente_palese_è | 1 |
| gli_espropriati_egualmente | 1 |
| espropriati_egualmente_fondata | 1 |
| egualmente_fondata_appare | 1 |
| tributario_disuguale_attuando | 1 |
| disuguale_attuando_in | 1 |
| lesiva_dell_eguaglianza | 1 |
| eguaglianza_tributaria_analoghi | 1 |
| una_superiore_eguaglianza | 1 |
| superiore_eguaglianza_fra | 1 |
| eguaglianza_tributaria_la | 1 |
| profilo_della_eguaglianza | 1 |
| della_eguaglianza_del | 1 |
| eguaglianza_del_trattamento | 1 |
| tema_di_eguaglianza | 1 |
| di_eguaglianza_devono | 1 |
| eguaglianza_devono_dunque | 1 |
| tempo_sono_egualmente | 1 |
| sono_egualmente_valide | 1 |
| egualmente_valide_per | 1 |
| non_debba_egualmente | 1 |
| debba_egualmente_esserlo | 1 |
| egualmente_esserlo_per | 1 |
| sono_invero_egualmente | 1 |
| invero_egualmente_valide | 1 |
| egualmente_valide_ove | 1 |
| eguaglianza_non_poteva | 1 |
| di_uguaglianza_nella | 1 |
| uguaglianza_nella_materia | 1 |
| maggior_parte_uguali | 1 |
| parte_uguali_e | 1 |
| uguali_e_in | 1 |
| eguaglianza_sia_perché | 1 |
| dell_eguaglianza_in | 1 |
| eguaglianza_il_legislatore | 1 |
| dipendenti_statali_egualmente | 1 |
| statali_egualmente_esposti | 1 |
| egualmente_esposti_specie | 1 |
| essere_tutelati_egualmente | 1 |
| tutelati_egualmente_bene | 1 |
| egualmente_bene_dall | 1 |
| che_faccia_egualmente | 1 |
| faccia_egualmente_buon | 1 |
| egualmente_buon_uso | 1 |
| o_addirittura_eguale | 1 |
| addirittura_eguale_a | 1 |
| così_che_egualmente | 1 |
| che_egualmente_la | 1 |
| egualmente_la_decisione | 1 |
| definitiva_perfettamente_eguale | 1 |
| perfettamente_eguale_è | 1 |
| eguale_è_la | 1 |
| tributario_ed_egualmente | 1 |
| ed_egualmente_quella | 1 |
| egualmente_quella_della | 1 |
| questo_è_eguale | 1 |
| di_eguaglianza_al | 1 |
| eguaglianza_al_fatto | 1 |
| sono_eguali_le | 1 |
| eguali_le_situazioni | 1 |
| di_eguaglianza_prospettata | 1 |
| eguaglianza_prospettata_per | 1 |
| eguaglianza_giacché_si | 1 |
| fatti_corrispondere_uguali | 1 |
| e_della_diseguaglianza | 1 |
| della_diseguaglianza_degli | 1 |
| diseguaglianza_degli_oneri | 1 |
| fini_dell_eguaglianza | 1 |
| dell_eguaglianza_dell | 1 |
| eguaglianza_dell_onere | 1 |
| di_eguaglianza_com | 1 |
| eguaglianza_com_è | 1 |
| il_quale_eguagli | 1 |
| quale_eguagli_le | 1 |
| eguagli_le_aliquote | 1 |
| criterio_di_eguaglianza | 1 |
| di_eguaglianza_trae | 1 |
| eguaglianza_trae_giustificazione | 1 |
| uguaglianza_che_risulterebbe | 1 |
| di_eguaglianza_certo | 1 |
| eguaglianza_certo_è | 1 |
| eguaglianza_la_distinzione | 1 |
| titolo_ancorché_egualmente | 1 |
| ancorché_egualmente_garantiti | 1 |
| egualmente_garantiti_da | 1 |
| legge_ricorre_egualmente | 1 |
| ricorre_egualmente_tanto | 1 |
| egualmente_tanto_nel | 1 |
| piano_di_eguaglianza | 1 |
| di_eguaglianza_con | 1 |
| eguaglianza_con_quella | 1 |
| di_uguaglianza_i | 1 |
| uguaglianza_i_secondi | 1 |
| art_così_ugualmente | 1 |
| così_ugualmente_può | 1 |
| ugualmente_può_essere | 1 |
| di_eguaglianza_delineata | 1 |
| eguaglianza_delineata_nel | 1 |
| del_egualmente_denunciati | 1 |
| egualmente_denunciati_con | 1 |
| anche_ad_eguale | 1 |
| ad_eguale_favore | 1 |
| eguale_favore_il | 1 |
| eguaglianza_e_quindi | 1 |
| a_perfetta_eguaglianza | 1 |
| perfetta_eguaglianza_di | 1 |
| eguaglianza_di_condizioni | 1 |
| d_eguaglianza_in | 1 |
| d_eguaglianza_sia | 1 |
| eguaglianza_sia_del | 1 |
| parti_uguali_al | 1 |
| uguali_al_reddito | 1 |
| che_essi_egualmente | 1 |
| essi_egualmente_denunciano | 1 |
| egualmente_denunciano_per | 1 |
| eguaglianza_il_quale | 1 |
| legge_anzidetta_eguale | 1 |
| anzidetta_eguale_privilegio | 1 |
| eguale_privilegio_speciale | 1 |
| di_eguaglianza_pongono | 1 |
| eguaglianza_pongono_in | 1 |
| altri_casi_eguale | 1 |
| casi_eguale_disparità | 1 |
| eguale_disparità_di | 1 |
| eguale_situazioni_sostanzialmente | 1 |
| eguaglianza_si_concreterebbe | 1 |
| una_pensione_eguale | 1 |
| pensione_eguale_per | 1 |
| eguaglianza_e_per | 1 |
| eguaglianza_sancito_da | 1 |
| meno_la_diseguaglianza | 1 |
| la_diseguaglianza_tra | 1 |
| diseguaglianza_tra_locatore | 1 |
| anteriore_ma_egualmente | 1 |
| ma_egualmente_introdotto | 1 |
| egualmente_introdotto_dal | 1 |
| discorso_vale_ugualmente | 1 |
| vale_ugualmente_per | 1 |
| ugualmente_per_la | 1 |
| eguaglianza_che_per | 1 |
| di_eguaglianza_osservandosi | 1 |
| eguaglianza_osservandosi_che | 1 |
| di_eguaglianza_un | 1 |
| eguaglianza_un_trattamento | 1 |
| eguaglianza_ma_la | 1 |
| assevera_l_eguaglianza | 1 |
| predetto_decreto_ugualmente | 1 |
| decreto_ugualmente_impugnato | 1 |
| ugualmente_impugnato_nell | 1 |
| milano_ma_eguale | 1 |
| ma_eguale_ragionamento | 1 |
| eguale_ragionamento_e | 1 |
| si_impone_ugualmente | 1 |
| impone_ugualmente_di | 1 |
| ugualmente_di_valutare | 1 |
| di_eguaglianza_c | 1 |
| eguaglianza_c_in | 1 |
| eguaglianza_in_materia | 1 |
| d_eguaglianza_anzitutto | 1 |
| eguaglianza_anzitutto_la | 1 |
| d_eguaglianza_come | 1 |
| eguaglianza_come_la | 1 |
| d_eguaglianza_la | 1 |
| eguaglianza_la_stessa | 1 |
| sì_di_eguale | 1 |
| di_eguale_libertà | 1 |
| eguale_libertà_ma | 1 |
| è_tenuta_ugualmente | 1 |
| tenuta_ugualmente_a | 1 |
| ugualmente_a_pronunciarsi | 1 |
| misura_indiscriminatamente_eguale | 1 |
| indiscriminatamente_eguale_per | 1 |
| di_redditi_uguali | 1 |
| redditi_uguali_con | 1 |
| uguali_con_la | 1 |
| non_fondata_ugualmente | 1 |
| fondata_ugualmente_infondata | 1 |
| impugnare_il_diseguale | 1 |
| il_diseguale_trattamento | 1 |
| diseguale_trattamento_dei | 1 |
| diritto_all_eguaglianza | 1 |
| all_eguaglianza_e | 1 |
| in_epigrafe_eguali | 1 |
| epigrafe_eguali_nel | 1 |
| eguali_nel_dispositivo | 1 |
| con_la_eguaglianza | 1 |
| la_eguaglianza_degli | 1 |
| eguaglianza_degli_stessi | 1 |
| eguaglianza_inteso_nel | 1 |
| nazionale_questa_diseguaglianza | 1 |
| questa_diseguaglianza_del | 1 |
| diseguaglianza_del_carico | 1 |
| del_l_eguaglianza | 1 |
| l_eguaglianza_del | 1 |
| eguaglianza_del_carico | 1 |
| metodo_adottato_egualmente | 1 |
| adottato_egualmente_deve | 1 |
| uguaglianza_art_della | 1 |
| di_uguaglianza_discriminando | 1 |
| uguaglianza_discriminando_arbitrariamente | 1 |
| di_uguaglianza_pongono | 1 |
| uguaglianza_pongono_l | 1 |
| di_uguaglianza_restano | 1 |
| uguaglianza_restano_così | 1 |
| sono_eguali_ovvero | 1 |
| eguali_ovvero_analoghe | 1 |
| eguaglianza_inteso_quale | 1 |
| di_uguaglianza_trattandosi | 1 |
| uguaglianza_trattandosi_di | 1 |
| principii_di_eguaglianza | 1 |
| goduto_di_uguali | 1 |
| di_uguali_redditi | 1 |
| uguali_redditi_un | 1 |
| di_scelta_egualmente | 1 |
| scelta_egualmente_concessa | 1 |
| egualmente_concessa_a | 1 |
| d_eguaglianza_d | 1 |
| eguaglianza_d_altra | 1 |
| mantenuto_l_uguaglianza | 1 |
| l_uguaglianza_tra | 1 |
| non_opera_egualmente | 1 |
| opera_egualmente_la | 1 |
| egualmente_la_decurtazione | 1 |
| che_tale_ineguaglianza | 1 |
| tale_ineguaglianza_risulta | 1 |
| ineguaglianza_risulta_priva | 1 |
| eguaglianza_i_provvedimenti | 1 |
| di_uguaglianza_f | 1 |
| uguaglianza_f_con | 1 |
| eguaglianza_in_italia | 1 |
| di_uguaglianza_così | 1 |
| uguaglianza_così_da | 1 |
| di_uguaglianza_specificando | 1 |
| uguaglianza_specificando_che | 1 |
| almeno_tendenzialmente_uguale | 1 |
| tendenzialmente_uguale_e | 1 |
| uguale_e_pertanto | 1 |
| di_eguaglianza_da | 1 |
| eguaglianza_da_un | 1 |
| dal_contribuente_egualmente | 1 |
| contribuente_egualmente_ingiustificato | 1 |
| egualmente_ingiustificato_è | 1 |
| eguaglianza_per_essere | 1 |
| in_modo_uguale | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| violazione_del_principio_di_eguaglianza | 104 |
| con_il_principio_di_eguaglianza | 31 |
| violazione_del_principio_di_uguaglianza | 27 |
| principio_di_eguaglianza_di_cui | 16 |
| di_eguaglianza_di_cui_all | 16 |
| eguaglianza_di_cui_all_art | 16 |
| del_principio_di_eguaglianza_e | 16 |
| di_uguaglianza_di_cui_all | 15 |
| uguaglianza_di_cui_all_art | 15 |
| principi_di_eguaglianza_e_di | 14 |
| del_principio_di_eguaglianza_in | 14 |
| principio_di_uguaglianza_di_cui | 14 |
| principio_di_eguaglianza_in_quanto | 12 |
| lesione_del_principio_di_eguaglianza | 12 |
| di_eguaglianza_e_di_capacità | 11 |
| eguaglianza_e_di_capacità_contributiva | 11 |
| il_principio_di_eguaglianza_di | 10 |
| principio_di_eguaglianza_art_cost | 10 |
| dei_principi_di_eguaglianza_e | 9 |
| del_principio_di_eguaglianza_per | 9 |
| uguali_regimi_impositivi_e_correlativamente | 9 |
| che_il_principio_di_eguaglianza | 8 |
| il_principio_di_eguaglianza_non | 8 |
| rispetto_del_principio_di_eguaglianza | 8 |
| eguaglianza_e_della_capacità_contributiva | 8 |
| il_principio_di_eguaglianza_e | 8 |
| principi_di_uguaglianza_e_di | 8 |
| con_il_principio_di_uguaglianza | 8 |
| principio_di_uguaglianza_e_di | 8 |
| del_principio_di_uguaglianza_e | 8 |
| di_uguaglianza_e_di_ragionevolezza | 8 |
| i_principi_di_eguaglianza_e | 7 |
| il_principio_di_eguaglianza_sancito | 7 |
| corrispondere_uguali_regimi_impositivi_e | 7 |
| lesiva_del_principio_di_eguaglianza | 7 |
| ai_principi_di_eguaglianza_e | 7 |
| del_principio_di_eguaglianza_art | 7 |
| del_principio_di_eguaglianza_di | 6 |
| contrasto_col_principio_di_eguaglianza | 6 |
| del_principio_di_eguaglianza_il | 6 |
| tributario_del_principio_di_eguaglianza | 6 |
| violazione_dei_principi_di_eguaglianza | 6 |
| il_principio_di_eguaglianza_in | 6 |
| del_principio_di_eguaglianza_non | 6 |
| il_principio_costituzionale_di_eguaglianza | 6 |
| principio_di_uguaglianza_sancito_dall | 6 |
| di_uguaglianza_sancito_dall_art | 6 |
| profilo_del_principio_di_eguaglianza | 6 |
| principio_di_eguaglianza_e_di | 6 |
| eguaglianza_di_tutti_i_cittadini | 5 |
| principio_di_eguaglianza_sancito_dall | 5 |
| di_eguaglianza_sancito_dall_art | 5 |
| di_eguaglianza_e_della_capacità | 5 |
| il_principio_di_eguaglianza_art | 5 |
| del_principio_di_uguaglianza_di | 5 |
| diverse_un_trattamento_tributario_disuguale | 5 |
| il_principio_di_uguaglianza_sancito | 5 |
| del_principio_di_eguaglianza_la | 5 |
| del_principio_di_eguaglianza_che | 5 |
| lesione_del_principio_di_uguaglianza | 5 |
| con_i_principi_di_eguaglianza | 5 |
| di_eguaglianza_e_di_ragionevolezza | 5 |
| violerebbe_il_principio_di_eguaglianza | 5 |
| trattamento_di_situazioni_sostanzialmente_uguali | 5 |
| eguaglianza_dei_cittadini_persone_umane | 5 |
| lesivo_del_principio_di_eguaglianza | 4 |
| violato_il_principio_di_eguaglianza | 4 |
| eguaglianza_sancito_dall_art_della | 4 |
| i_principi_di_uguaglianza_e | 4 |
| il_principio_di_uguaglianza_di | 4 |
| senso_che_a_situazioni_uguali | 4 |
| del_principio_di_uguaglianza_in | 4 |
| al_principio_costituzionale_di_eguaglianza | 4 |
| al_principio_di_uguaglianza_che | 4 |
| di_eguaglianza_e_capacità_contributiva | 4 |
| principio_di_eguaglianza_non_è | 4 |
| che_a_situazioni_uguali_debbono | 4 |
| a_situazioni_uguali_debbono_corrispondere | 4 |
| situazioni_uguali_debbono_corrispondere_uguali | 4 |
| uguali_debbono_corrispondere_uguali_regimi | 4 |
| debbono_corrispondere_uguali_regimi_impositivi | 4 |
| del_generale_principio_di_eguaglianza | 4 |
| viola_il_principio_di_eguaglianza | 4 |
| di_eguaglianza_dei_cittadini_e | 4 |
| di_ragionevolezza_e_di_uguaglianza | 4 |
| del_principio_di_eguaglianza_collegato | 4 |
| principio_di_eguaglianza_collegato_al | 4 |
| di_eguaglianza_collegato_al_compito | 4 |
| eguaglianza_collegato_al_compito_di | 4 |
| fatto_alla_libertà_ed_eguaglianza | 4 |
| alla_libertà_ed_eguaglianza_dei | 4 |
| libertà_ed_eguaglianza_dei_cittadini | 4 |
| ed_eguaglianza_dei_cittadini_persone | 4 |
| principio_di_eguaglianza_e_ragionevolezza | 4 |
| principi_di_eguaglianza_e_ragionevolezza | 4 |
| sia_al_principio_di_uguaglianza | 4 |
| del_fondamentale_principio_di_uguaglianza | 4 |
| fondamentale_principio_di_uguaglianza_di | 4 |
| di_uguaglianza_a_parità_di | 4 |
| uguaglianza_a_parità_di_reddito | 4 |
| dei_principi_di_uguaglianza_e | 4 |
| l_eguaglianza_di_tutti_i | 3 |
| del_principio_di_eguaglianza_si | 3 |
| di_eguaglianza_sancito_nell_art | 3 |
| principio_dell_eguaglianza_dei_cittadini | 3 |
| del_principio_di_eguaglianza_sancito | 3 |
| principi_di_eguaglianza_e_della | 3 |
| il_principio_di_eguaglianza_ma | 3 |
| principio_di_eguaglianza_non_può | 3 |
| principio_di_eguaglianza_per_la | 3 |
| devono_corrispondere_uguali_regimi_impositivi | 3 |
| viola_il_principio_di_uguaglianza | 3 |
| del_principio_di_uguaglianza_per | 3 |
| profili_del_principio_di_eguaglianza | 3 |
| con_il_principio_d_eguaglianza | 3 |
| eguaglianza_morale_e_giuridica_dei | 3 |
| principio_di_eguaglianza_sotto_il | 3 |
| di_eguaglianza_sotto_il_profilo | 3 |
| il_principio_di_eguaglianza_tributaria | 3 |
| di_eguaglianza_e_di_proporzionalità | 3 |
| del_principio_costituzionale_di_eguaglianza | 3 |
| lesivo_del_principio_di_uguaglianza | 3 |
| impone_che_a_situazioni_uguali | 3 |
| principio_di_eguaglianza_per_l | 3 |
| principio_di_eguaglianza_sentenza_n | 3 |
| di_eguaglianza_sentenza_n_del | 3 |
| il_principio_di_eguaglianza_né | 3 |
| di_uguaglianza_e_di_capacità | 3 |
| uguaglianza_e_di_capacità_contributiva | 3 |
| principio_di_eguaglianza_e_del | 3 |
| del_principio_di_eguaglianza_essendo | 3 |
| a_statuto_speciale_in_uguale | 3 |
| statuto_speciale_in_uguale_misura | 3 |
| speciale_in_uguale_misura_confermando | 3 |
| in_uguale_misura_confermando_a | 3 |
| uguale_misura_confermando_a_decorrere | 3 |
| principio_costituzionale_di_eguaglianza_di | 3 |
| princípi_di_uguaglianza_e_di | 3 |
| rispettato_i_principi_di_eguaglianza | 3 |
| i_principi_di_eguaglianza_dei | 3 |
| principi_di_eguaglianza_dei_cittadini | 3 |
| eguaglianza_dei_cittadini_e_di | 3 |
| violazione_dei_principi_di_uguaglianza | 3 |
| uguaglianza_e_di_ragionevolezza_di | 3 |
| principio_di_uguaglianza_che_a | 3 |
| di_uguaglianza_che_a_quello | 3 |
| uguaglianza_che_a_quello_di | 3 |
| di_eguaglianza_art_cost_e | 3 |
| relazione_al_principio_di_eguaglianza | 3 |
| uguaglianza_di_tutti_i_cittadini | 2 |
| eguaglianza_dei_cittadini_davanti_alla | 2 |
| col_principio_di_eguaglianza_e | 2 |
| il_principio_di_eguaglianza_perché | 2 |
| principio_di_eguaglianza_si_consenta | 2 |
| di_eguaglianza_si_consenta_alla | 2 |
| eguaglianza_si_consenta_alla_parte | 2 |
| invocato_principio_di_eguaglianza_di | 2 |
| contrasta_col_principio_di_eguaglianza | 2 |
| eguaglianza_contenuto_nell_art_della | 2 |
| contrasti_col_principio_di_eguaglianza | 2 |
| col_principio_di_eguaglianza_del | 2 |
| principio_di_eguaglianza_del_pari | 2 |
| di_eguaglianza_del_pari_non | 2 |
| eguaglianza_del_pari_non_può | 2 |
| il_principio_di_eguaglianza_una | 2 |
| principio_di_eguaglianza_il_fatto | 2 |
| di_eguaglianza_il_fatto_che | 2 |
| del_principio_di_eguaglianza_nell | 2 |
| il_fondamentale_principio_dell_eguaglianza | 2 |
| fondamentale_principio_dell_eguaglianza_dei | 2 |
| dell_eguaglianza_dei_cittadini_di | 2 |
| eguaglianza_dei_cittadini_di_fronte | 2 |
| una_diseguale_applicazione_della_legge | 2 |
| principio_di_eguaglianza_art_della | 2 |
| di_eguaglianza_art_della_costituzione | 2 |
| del_principio_di_eguaglianza_assumendo | 2 |
| violi_il_principio_di_eguaglianza | 2 |
| la_libertà_e_l_eguaglianza | 2 |
| libertà_e_l_eguaglianza_dei | 2 |
| e_l_eguaglianza_dei_cittadini | 2 |
| principio_costituzionale_di_eguaglianza_in | 2 |
| che_i_principi_di_uguaglianza | 2 |
| essendo_a_tutti_riconosciuto_uguale | 2 |
| a_tutti_riconosciuto_uguale_diritto | 2 |
| tutti_riconosciuto_uguale_diritto_alla | 2 |
| riconosciuto_uguale_diritto_alla_detraibilità | 2 |
| virtù_del_principio_di_uguaglianza | 2 |
| contrasto_col_principio_di_uguaglianza | 2 |
| violerebbe_il_principio_di_uguaglianza | 2 |
| il_principio_di_eguaglianza_la | 2 |
| il_principio_di_eguaglianza_l | 2 |
| del_generale_principio_di_uguaglianza | 2 |
| di_uguaglianza_nel_senso_che | 2 |
| che_a_situazioni_uguali_devono | 2 |
| a_situazioni_uguali_devono_corrispondere | 2 |
| situazioni_uguali_devono_corrispondere_uguali | 2 |
| uguali_devono_corrispondere_uguali_regimi | 2 |
| del_principio_di_uguaglianza_dell | 2 |
| principio_di_uguaglianza_dell_art | 2 |
| principio_di_eguaglianza_per_effetto | 2 |
| di_eguaglianza_per_effetto_della | 2 |
| l_invocato_principio_di_eguaglianza | 2 |
| uguaglianza_sancito_dall_art_della | 2 |
| del_principio_di_eguaglianza_parimenti | 2 |
| principio_di_eguaglianza_parimenti_è | 2 |
| di_trattamento_nonostante_situazioni_diseguali | 2 |
| principio_di_eguaglianza_che_deriverebbe | 2 |
| del_principio_di_eguaglianza_l | 2 |
| sotto_il_profilo_dell_eguaglianza | 2 |
| il_profilo_dell_eguaglianza_e | 2 |
| dell_eguaglianza_e_della_capacità | 2 |
| il_principio_costituzionale_d_eguaglianza | 2 |
| principio_costituzionale_d_eguaglianza_per | 2 |
| costituzionale_d_eguaglianza_per_il | 2 |
| d_eguaglianza_per_il_dubbio | 2 |
| eguaglianza_per_il_dubbio_che | 2 |
| eguaglianza_e_di_ragionevolezza_art | 2 |
| al_principio_di_eguaglianza_l | 2 |
| matrimonio_è_ordinato_sull_eguaglianza | 2 |
| è_ordinato_sull_eguaglianza_morale | 2 |
| ordinato_sull_eguaglianza_morale_e | 2 |
| sull_eguaglianza_morale_e_giuridica | 2 |
| sia_del_principio_di_eguaglianza | 2 |
| del_principio_di_eguaglianza_sia | 2 |
| violazione_del_principio_d_eguaglianza | 2 |
| del_principio_di_eguaglianza_sotto | 2 |
| rispetto_del_principio_di_uguaglianza | 2 |
| principio_di_eguaglianza_sancito_nell | 2 |
| eguaglianza_sancito_nell_art_primo | 2 |
| invero_il_principio_di_eguaglianza | 2 |
| principio_di_eguaglianza_ma_anche | 2 |
| principio_di_eguaglianza_tributaria_per | 2 |
| principi_costituzionali_di_eguaglianza_e | 2 |
| richiamo_al_principio_di_eguaglianza | 2 |
| principio_di_eguaglianza_è_stato | 2 |
| è_eguale_per_tutti_i | 2 |
| quindi_al_principio_di_uguaglianza | 2 |
| conforme_ai_principi_di_eguaglianza | 2 |
| di_eguaglianza_in_quanto_non | 2 |
| il_principio_di_eguaglianza_il | 2 |
| del_principio_di_eguaglianza_è | 2 |
| principio_di_eguaglianza_che_il | 2 |
| di_uguaglianza_e_di_proporzionalità | 2 |
| principio_di_eguaglianza_e_della | 2 |
| il_principio_dell_eguaglianza_tributaria | 2 |
| principio_dell_eguaglianza_tributaria_desumibile | 2 |
| dell_eguaglianza_tributaria_desumibile_dal | 2 |
| eguaglianza_tributaria_desumibile_dal_combinato | 2 |
| princìpi_di_eguaglianza_e_di | 2 |
| di_eguaglianza_e_di_imparzialità | 2 |
| stregua_del_principio_di_uguaglianza | 2 |
| del_principio_di_uguaglianza_infatti | 2 |
| principio_di_uguaglianza_infatti_i | 2 |
| di_uguaglianza_infatti_i_capitali | 2 |
| uguaglianza_infatti_i_capitali_percepiti | 2 |
| un_trattamento_tributario_disuguale_cosicché | 2 |
| trattamento_tributario_disuguale_cosicché_il | 2 |
| tributario_disuguale_cosicché_il_legislatore | 2 |
| disuguale_cosicché_il_legislatore_avrebbe | 2 |
| il_principio_di_eguaglianza_per | 2 |
| con_il_principio_d_uguaglianza | 2 |
| di_eguaglianza_in_quanto_il | 2 |
| di_eguaglianza_art_cost_in | 2 |
| principio_di_eguaglianza_la_questione | 2 |
| principi_di_universalità_ed_eguaglianza | 2 |
| di_universalità_ed_eguaglianza_onde | 2 |
| universalità_ed_eguaglianza_onde_la | 2 |
| ed_eguaglianza_onde_la_posizione | 2 |
| eguaglianza_onde_la_posizione_del | 2 |
| sul_piano_dell_uguaglianza_e | 2 |
| che_a_situazioni_uguali_corrispondano | 2 |
| a_situazioni_uguali_corrispondano_uguali | 2 |
| situazioni_uguali_corrispondano_uguali_regimi | 2 |
| uguali_corrispondano_uguali_regimi_impositivi | 2 |
| corrispondano_uguali_regimi_impositivi_e | 2 |
| principio_di_uguaglianza_a_causa | 2 |
| eguaglianza_sostanziale_di_cui_all | 2 |
| vulnera_il_principio_di_eguaglianza | 2 |
| di_eguaglianza_per_la_diversità | 2 |
| di_eguaglianza_art_cost_sotto | 2 |
| violazione_del_precetto_dell_eguaglianza | 2 |
| anche_il_principio_di_eguaglianza | 2 |
| principio_di_eguaglianza_poiché_il | 2 |
| il_principio_di_uguaglianza_tributaria | 2 |
| attuazione_del_principio_di_eguaglianza | 2 |
| e_documentazione_si_possa_ugualmente | 2 |
| documentazione_si_possa_ugualmente_verificare | 2 |
| si_possa_ugualmente_verificare_la | 2 |
| possa_ugualmente_verificare_la_percezione | 2 |
| principio_di_eguaglianza_in_ragione | 2 |
| del_principio_di_eguaglianza_rispetto | 2 |
| eguaglianza_sotto_il_profilo_dell | 2 |
| il_principio_di_eguaglianza_poiché | 2 |
| costituzionali_dell_eguaglianza_e_della | 2 |
| di_uguaglianza_e_di_quello | 2 |
| di_eguaglianza_e_di_quello | 2 |
| eguaglianza_e_di_quello_di | 2 |
| principio_di_eguaglianza_né_con | 2 |
| principio_di_eguaglianza_per_disparità | 2 |
| di_eguaglianza_per_disparità_di | 2 |
| eguaglianza_per_disparità_di_trattamento | 2 |
| profilo_del_principio_di_uguaglianza | 2 |
| principio_di_uguaglianza_tributaria_e | 2 |
| uguale_o_superiore_a_quello | 2 |
| di_eguaglianza_e_ragionevolezza_e | 2 |
| eguaglianza_e_ragionevolezza_e_della | 2 |
| principio_di_eguaglianza_tributaria_in | 2 |
| di_eguaglianza_tributaria_in_quanto | 2 |
| di_eguaglianza_e_ragionevolezza_di | 2 |
| eguaglianza_e_ragionevolezza_di_cui | 2 |
| eguaglianza_e_di_proporzionalità_del | 2 |
| principio_di_eguaglianza_in_danno | 2 |
| di_eguaglianza_in_danno_dei | 2 |
| eguaglianza_in_danno_dei_titolari | 2 |
| costituzionale_di_eguaglianza_di_garantire | 2 |
| di_situazioni_sostanzialmente_uguali_venendo | 2 |
| situazioni_sostanzialmente_uguali_venendo_a | 2 |
| il_principio_di_uguaglianza_e | 2 |
| tributario_il_principio_di_uguaglianza | 2 |
| di_uguaglianza_art_cost_di | 2 |
| allo_scopo_e_di_uguaglianza | 2 |
| scopo_e_di_uguaglianza_in | 2 |
| e_di_uguaglianza_in_sé | 2 |
| di_uguaglianza_in_sé_e | 2 |
| uguaglianza_in_sé_e_in | 2 |
| della_ragionevolezza_e_dell_uguaglianza | 2 |
| dei_principi_fondamentali_di_uguaglianza | 2 |
| principi_fondamentali_di_uguaglianza_a | 2 |
| fondamentali_di_uguaglianza_a_parità | 2 |
| al_principio_di_eguaglianza_e | 2 |
| uguaglianza_e_di_ragionevolezza_in | 2 |
| particolare_del_principio_di_uguaglianza | 2 |
| di_uguaglianza_e_di_tutela | 2 |
| uguaglianza_e_di_tutela_della | 2 |
| di_eguaglianza_e_ragionevolezza_causando | 2 |
| eguaglianza_e_ragionevolezza_causando_una | 2 |
| un_progetto_di_eguaglianza_sostanziale | 2 |
| progetto_di_eguaglianza_sostanziale_conforme | 2 |
| di_eguaglianza_sostanziale_conforme_al | 2 |
| eguaglianza_sostanziale_conforme_al_dettato | 2 |
| di_eguaglianza_sostanziale_nei_confronti | 2 |
| eguaglianza_sostanziale_nei_confronti_della | 2 |
| i_principi_costituzionali_di_uguaglianza | 2 |
| principi_costituzionali_di_uguaglianza_e | 2 |
| perdurare_rispetto_all_esercizio_egualmente | 2 |
| rispetto_all_esercizio_egualmente_inciso | 2 |
| all_esercizio_egualmente_inciso_di | 2 |
| esercizio_egualmente_inciso_di_variabili | 2 |
| egualmente_inciso_di_variabili_ingovernabili | 2 |
| trattamento_tra_contribuenti_tutti_egualmente | 2 |
| tra_contribuenti_tutti_egualmente_titolari | 2 |
| contribuenti_tutti_egualmente_titolari_di | 2 |
| tutti_egualmente_titolari_di_crediti | 2 |
| egualmente_titolari_di_crediti_di | 2 |
| di_eguaglianza_per_l_ingiustificata | 2 |
| eguaglianza_per_l_ingiustificata_disparità | 2 |
| generale_principio_di_eguaglianza_sentenza | 2 |
| del_principio_di_eguaglianza_tributaria | 2 |
| principio_di_uguaglianza_per_la | 2 |
| violerebbero_i_principi_di_eguaglianza | 2 |
| eguaglianza_e_di_ragionevolezza_di | 2 |
| relazione_ai_principi_di_eguaglianza | 2 |
| principi_di_eguaglianza_e_capacità | 2 |
| eguaglianza_e_capacità_contributiva_per | 2 |
| del_principio_di_eguaglianza_le | 2 |
| eguaglianza_art_cost_e_di | 2 |
| contributiva_e_conseguentemente_di_eguaglianza | 2 |
| e_conseguentemente_di_eguaglianza_tributaria | 2 |
| conseguentemente_di_eguaglianza_tributaria_che | 2 |
| di_eguaglianza_tributaria_che_sia | 2 |
| eguaglianza_tributaria_che_sia_diretta | 2 |
| quelli_di_ragionevolezza_ed_eguaglianza | 2 |
| di_ragionevolezza_ed_eguaglianza_tributaria | 2 |
| ragionevolezza_ed_eguaglianza_tributaria_con | 2 |
| ed_eguaglianza_tributaria_con_conseguente | 2 |
| eguaglianza_tributaria_con_conseguente_non | 2 |
| altri_soggetti_egualmente_privi_di | 2 |
| soggetti_egualmente_privi_di_reddito | 2 |
| irrispettoso_dei_canoni_di_uguaglianza | 2 |
| dei_canoni_di_uguaglianza_a | 2 |
| canoni_di_uguaglianza_a_parità | 2 |
| elettive_in_condizioni_di_uguaglianza | 2 |
| in_condizioni_di_uguaglianza_art | 2 |
| condizioni_di_uguaglianza_art_cost | 2 |
| economia_e_per_l_eguaglianza | 1 |
| e_per_l_eguaglianza_di | 1 |
| per_l_eguaglianza_di_tutti | 1 |
| economia_e_per_l_uguaglianza | 1 |
| e_per_l_uguaglianza_di | 1 |
| per_l_uguaglianza_di_tutti | 1 |
| l_uguaglianza_di_tutti_i | 1 |
| discussione_orale_ha_fatto_uguale | 1 |
| orale_ha_fatto_uguale_rilievo | 1 |
| ha_fatto_uguale_rilievo_il | 1 |
| fatto_uguale_rilievo_il_r | 1 |
| uguale_rilievo_il_r_d | 1 |
| dirette_ad_attuare_la_eguaglianza | 1 |
| ad_attuare_la_eguaglianza_dei | 1 |
| attuare_la_eguaglianza_dei_cittadini | 1 |
| la_eguaglianza_dei_cittadini_non | 1 |
| eguaglianza_dei_cittadini_non_potrebbero | 1 |
| alla_quale_si_rinvia_egualmente | 1 |
| quale_si_rinvia_egualmente_infondata | 1 |
| si_rinvia_egualmente_infondata_deve | 1 |
| rinvia_egualmente_infondata_deve_ritenersi | 1 |
| egualmente_infondata_deve_ritenersi_la | 1 |
| giuridico_non_può_essere_egualmente | 1 |
| non_può_essere_egualmente_emanata | 1 |
| può_essere_egualmente_emanata_dal | 1 |
| essere_egualmente_emanata_dal_legislatore | 1 |
| egualmente_emanata_dal_legislatore_regionale | 1 |
| n_del_giugno_ribadiva_uguali | 1 |
| del_giugno_ribadiva_uguali_principi | 1 |
| giugno_ribadiva_uguali_principi_mettendo | 1 |
| ribadiva_uguali_principi_mettendo_in | 1 |
| uguali_principi_mettendo_in_rilievo | 1 |
| consacra_il_principio_della_eguaglianza | 1 |
| il_principio_della_eguaglianza_dei | 1 |
| principio_della_eguaglianza_dei_cittadini | 1 |
| della_eguaglianza_dei_cittadini_davanti | 1 |
| violare_i_principi_di_eguaglianza | 1 |
| di_eguaglianza_e_di_giustizia | 1 |
| eguaglianza_e_di_giustizia_e | 1 |
| a_ricondurre_le_situazioni_disuguali | 1 |
| ricondurre_le_situazioni_disuguali_in | 1 |
| le_situazioni_disuguali_in_una | 1 |
| situazioni_disuguali_in_una_posizione | 1 |
| disuguali_in_una_posizione_di | 1 |
| in_una_posizione_di_uguaglianza | 1 |
| una_posizione_di_uguaglianza_ma | 1 |
| posizione_di_uguaglianza_ma_quando | 1 |
| di_uguaglianza_ma_quando_il | 1 |
| uguaglianza_ma_quando_il_regime | 1 |
| stessi_periodi_sopraindicati_resta_ugualmente | 1 |
| periodi_sopraindicati_resta_ugualmente_ferma | 1 |
| sopraindicati_resta_ugualmente_ferma_la | 1 |
| resta_ugualmente_ferma_la_misura | 1 |
| ugualmente_ferma_la_misura_del | 1 |
| che_non_può_essere_eguale | 1 |
| non_può_essere_eguale_in | 1 |
| può_essere_eguale_in_tutti | 1 |
| essere_eguale_in_tutti_i | 1 |
| eguale_in_tutti_i_comuni | 1 |
| violato_il_principio_dell_uguaglianza | 1 |
| il_principio_dell_uguaglianza_sancito | 1 |
| principio_dell_uguaglianza_sancito_nell | 1 |
| dell_uguaglianza_sancito_nell_art | 1 |
| uguaglianza_sancito_nell_art_rispetto | 1 |
| possano_esser_fatti_valere_ugualmente | 1 |
| esser_fatti_valere_ugualmente_da | 1 |
| fatti_valere_ugualmente_da_tutti | 1 |
| valere_ugualmente_da_tutti_la | 1 |
| ugualmente_da_tutti_la_imposizione | 1 |
| scopo_di_ribadire_la_uguaglianza | 1 |
| di_ribadire_la_uguaglianza_di | 1 |
| ribadire_la_uguaglianza_di_diritto | 1 |
| la_uguaglianza_di_diritto_e | 1 |
| uguaglianza_di_diritto_e_di | 1 |
| di_vista_considerandola_come_ugualmente | 1 |
| vista_considerandola_come_ugualmente_illegittima | 1 |
| considerandola_come_ugualmente_illegittima_sotto | 1 |
| come_ugualmente_illegittima_sotto_l | 1 |
| ugualmente_illegittima_sotto_l_uno | 1 |
| legge_n_porta_a_eguale | 1 |
| n_porta_a_eguale_dichiarazione | 1 |
| porta_a_eguale_dichiarazione_per | 1 |
| a_eguale_dichiarazione_per_quest | 1 |
| eguale_dichiarazione_per_quest_ultima | 1 |
| discussione_orale_essa_esorbiterebbe_ugualmente | 1 |
| orale_essa_esorbiterebbe_ugualmente_dai | 1 |
| essa_esorbiterebbe_ugualmente_dai_limiti | 1 |
| esorbiterebbe_ugualmente_dai_limiti_statutari | 1 |
| ugualmente_dai_limiti_statutari_in | 1 |
| artt_e_costituzione_viene_ugualmente | 1 |
| e_costituzione_viene_ugualmente_a | 1 |
| costituzione_viene_ugualmente_a_cadere | 1 |
| viene_ugualmente_a_cadere_la | 1 |
| ugualmente_a_cadere_la_domanda | 1 |
| incompatibile_col_principio_di_uguaglianza | 1 |
| col_principio_di_uguaglianza_col | 1 |
| principio_di_uguaglianza_col_pari | 1 |
| di_uguaglianza_col_pari_diritto | 1 |
| uguaglianza_col_pari_diritto_di | 1 |
| dell_art_della_costituzione_egualmente | 1 |
| art_della_costituzione_egualmente_inaccoglibile | 1 |
| della_costituzione_egualmente_inaccoglibile_è | 1 |
| costituzione_egualmente_inaccoglibile_è_la | 1 |
| egualmente_inaccoglibile_è_la_denunzia | 1 |
| risultato_di_imporre_pesi_disuguali | 1 |
| di_imporre_pesi_disuguali_a | 1 |
| imporre_pesi_disuguali_a_soggetti | 1 |
| pesi_disuguali_a_soggetti_che | 1 |
| disuguali_a_soggetti_che_si | 1 |
| di_parità_o_pesi_uguali | 1 |
| parità_o_pesi_uguali_a | 1 |
| o_pesi_uguali_a_soggetti | 1 |
| pesi_uguali_a_soggetti_che | 1 |
| uguali_a_soggetti_che_non | 1 |
| che_non_erano_in_uguali | 1 |
| non_erano_in_uguali_condizioni | 1 |
| erano_in_uguali_condizioni_l | 1 |
| in_uguali_condizioni_l_accertamento | 1 |
| uguali_condizioni_l_accertamento_di | 1 |
| il_sistema_presuntivo_sarebbe_egualmente | 1 |
| sistema_presuntivo_sarebbe_egualmente_illegittima | 1 |
| presuntivo_sarebbe_egualmente_illegittima_per | 1 |
| sarebbe_egualmente_illegittima_per_contrasto | 1 |
| egualmente_illegittima_per_contrasto_con | 1 |
| imposta_generale_sull_entrata_eguale | 1 |
| generale_sull_entrata_eguale_facoltà | 1 |
| sull_entrata_eguale_facoltà_conferisce | 1 |
| entrata_eguale_facoltà_conferisce_all | 1 |
| eguale_facoltà_conferisce_all_assessore | 1 |
| disposto_col_principio_di_eguaglianza | 1 |
| principio_di_eguaglianza_e_col | 1 |
| di_eguaglianza_e_col_pari | 1 |
| eguaglianza_e_col_pari_diritto | 1 |
| gli_organi_di_giurisdizione_egualmente | 1 |
| organi_di_giurisdizione_egualmente_sussiste | 1 |
| di_giurisdizione_egualmente_sussiste_nella | 1 |
| giurisdizione_egualmente_sussiste_nella_disposizione | 1 |
| egualmente_sussiste_nella_disposizione_impugnata | 1 |
| tributarie_che_quella_tutela_egualmente | 1 |
| che_quella_tutela_egualmente_realizzano | 1 |
| quella_tutela_egualmente_realizzano_e | 1 |
| tutela_egualmente_realizzano_e_dinanzi | 1 |
| egualmente_realizzano_e_dinanzi_alle | 1 |
| il_principio_di_eguaglianza_ex | 1 |
| principio_di_eguaglianza_ex_art | 1 |
| di_eguaglianza_ex_art_della | 1 |
| eguaglianza_ex_art_della_costituzione | 1 |
| rispettano_il_principio_di_eguaglianza | 1 |
| principio_di_eguaglianza_perché_come | 1 |
| di_eguaglianza_perché_come_è | 1 |
| eguaglianza_perché_come_è_stato | 1 |
| interpretato_il_principio_di_eguaglianza | 1 |
| principio_di_eguaglianza_non_soltanto | 1 |
| di_eguaglianza_non_soltanto_nel | 1 |
| eguaglianza_non_soltanto_nel_senso | 1 |
| il_prin_cipio_di_eguaglianza | 1 |
| prin_cipio_di_eguaglianza_non | 1 |
| cipio_di_eguaglianza_non_è | 1 |
| di_eguaglianza_non_è_cioè | 1 |
| eguaglianza_non_è_cioè_invocabile | 1 |
| dell_invocato_principio_di_eguaglianza | 1 |
| una_presunta_posizione_di_diseguaglianza | 1 |
| presunta_posizione_di_diseguaglianza_dei | 1 |
| posizione_di_diseguaglianza_dei_radioutenti | 1 |
| di_diseguaglianza_dei_radioutenti_fra | 1 |
| diseguaglianza_dei_radioutenti_fra_di | 1 |
| appunto_il_principio_di_eguaglianza | 1 |
| eguaglianza_sancito_dall_art_in | 1 |
| entrambi_si_palesa_un_eguale | 1 |
| si_palesa_un_eguale_capacità | 1 |
| palesa_un_eguale_capacità_contributiva | 1 |
| un_eguale_capacità_contributiva_mentre | 1 |
| eguale_capacità_contributiva_mentre_d | 1 |
| altra_parte_la_rilevata_eguaglianza | 1 |
| parte_la_rilevata_eguaglianza_di | 1 |
| la_rilevata_eguaglianza_di_situazione | 1 |
| rilevata_eguaglianza_di_situazione_fra | 1 |
| eguaglianza_di_situazione_fra_le | 1 |
| la_denuncia_investe_la_disuguaglianza | 1 |
| denuncia_investe_la_disuguaglianza_della | 1 |
| investe_la_disuguaglianza_della_disciplina | 1 |
| la_disuguaglianza_della_disciplina_giuridica | 1 |
| disuguaglianza_della_disciplina_giuridica_stabilita | 1 |
| stabilita_per_rapporti_ritenuti_eguali | 1 |
| per_rapporti_ritenuti_eguali_fra | 1 |
| rapporti_ritenuti_eguali_fra_loro | 1 |
| ritenuti_eguali_fra_loro_sicché | 1 |
| eguali_fra_loro_sicché_non | 1 |
| al_principio_generale_di_eguaglianza | 1 |
| principio_generale_di_eguaglianza_sancito | 1 |
| generale_di_eguaglianza_sancito_nell | 1 |
| eguaglianza_sancito_nell_art_della | 1 |
| col_principio_di_eguaglianza_affermato | 1 |
| principio_di_eguaglianza_affermato_dall | 1 |
| di_eguaglianza_affermato_dall_art | 1 |
| eguaglianza_affermato_dall_art_della | 1 |
| finanziario_il_principio_dell_eguaglianza | 1 |
| il_principio_dell_eguaglianza_dei | 1 |
| dell_eguaglianza_dei_cittadini_davanti | 1 |
| sviluppo_del_principio_d_eguaglianza | 1 |
| del_principio_d_eguaglianza_contenuto | 1 |
| principio_d_eguaglianza_contenuto_nell | 1 |
| d_eguaglianza_contenuto_nell_art | 1 |
| nell_esigenza_di_imposizione_uguale | 1 |
| esigenza_di_imposizione_uguale_per | 1 |
| di_imposizione_uguale_per_redditi | 1 |
| imposizione_uguale_per_redditi_uguali | 1 |
| uguale_per_redditi_uguali_e | 1 |
| per_redditi_uguali_e_di | 1 |
| redditi_uguali_e_di_imposizione | 1 |
| uguali_e_di_imposizione_diversa | 1 |
| di_disciplinare_in_modo_disuguale | 1 |
| disciplinare_in_modo_disuguale_situazioni | 1 |
| in_modo_disuguale_situazioni_da | 1 |
| modo_disuguale_situazioni_da_esso | 1 |
| disuguale_situazioni_da_esso_ritenute | 1 |
| situazioni_da_esso_ritenute_disuguali | 1 |
| da_esso_ritenute_disuguali_ma | 1 |
| esso_ritenute_disuguali_ma_ha | 1 |
| ritenute_disuguali_ma_ha_emanato | 1 |
| disuguali_ma_ha_emanato_la | 1 |
| anteriore_e_fa_gravare_ugualmente | 1 |
| e_fa_gravare_ugualmente_l | 1 |
| fa_gravare_ugualmente_l_addizionale | 1 |
| gravare_ugualmente_l_addizionale_su | 1 |
| ugualmente_l_addizionale_su_tutti | 1 |
| di_condizioni_sono_trattati_ugualmente | 1 |
| condizioni_sono_trattati_ugualmente_e | 1 |
| sono_trattati_ugualmente_e_analogo | 1 |
| trattati_ugualmente_e_analogo_discorso | 1 |
| ugualmente_e_analogo_discorso_va | 1 |
| principio_di_eguaglianza_e_vero | 1 |
| di_eguaglianza_e_vero_che | 1 |
| eguaglianza_e_vero_che_comunemente | 1 |
| omaggio_al_principio_di_eguaglianza | 1 |
| al_principio_di_eguaglianza_ogni | 1 |
| principio_di_eguaglianza_ogni_cittadino | 1 |
| di_eguaglianza_ogni_cittadino_del | 1 |
| eguaglianza_ogni_cittadino_del_quale | 1 |
| contro_il_principio_di_eguaglianza | 1 |
| principio_di_eguaglianza_una_disposizione | 1 |
| di_eguaglianza_una_disposizione_la | 1 |
| eguaglianza_una_disposizione_la_quale | 1 |
| principio_di_eguaglianza_il_precedente | 1 |
| di_eguaglianza_il_precedente_non | 1 |
| eguaglianza_il_precedente_non_è | 1 |
| eguaglianza_il_fatto_che_le | 1 |
| soffermarsi_nella_concreta_occasione_ugualmente | 1 |
| nella_concreta_occasione_ugualmente_senza | 1 |
| concreta_occasione_ugualmente_senza_giustificazione | 1 |
| occasione_ugualmente_senza_giustificazione_sono | 1 |
| ugualmente_senza_giustificazione_sono_stati | 1 |
| del_principio_di_eguaglianza_statuito | 1 |
| principio_di_eguaglianza_statuito_nell | 1 |
| di_eguaglianza_statuito_nell_art | 1 |
| eguaglianza_statuito_nell_art_della | 1 |
| da_norme_identiche_e_ugualmente | 1 |
| norme_identiche_e_ugualmente_comportare | 1 |
| identiche_e_ugualmente_comportare_l | 1 |
| e_ugualmente_comportare_l_esonero | 1 |
| ugualmente_comportare_l_esonero_dall | 1 |
| il_valore_dichiarato_fosse_uguale | 1 |
| valore_dichiarato_fosse_uguale_o | 1 |
| dichiarato_fosse_uguale_o_superiore | 1 |
| fosse_uguale_o_superiore_esclusivamente | 1 |
| uguale_o_superiore_esclusivamente_per | 1 |
| violatrice_del_principio_di_eguaglianza | 1 |
| del_principio_di_eguaglianza_avrebbe | 1 |
| principio_di_eguaglianza_avrebbe_infatti | 1 |
| di_eguaglianza_avrebbe_infatti_assoggettato | 1 |
| eguaglianza_avrebbe_infatti_assoggettato_ad | 1 |
| essere_comunque_a_conoscenza_ugualmente | 1 |
| comunque_a_conoscenza_ugualmente_infondata | 1 |
| a_conoscenza_ugualmente_infondata_è | 1 |
| conoscenza_ugualmente_infondata_è_la | 1 |
| ugualmente_infondata_è_la_questione | 1 |
| il_principio_di_eguaglianza_secondo | 1 |
| principio_di_eguaglianza_secondo_la | 1 |
| di_eguaglianza_secondo_la_costante | 1 |
| eguaglianza_secondo_la_costante_giurisprudenza | 1 |
| componenti_siano_sufficientemente_assicurate_ugualmente | 1 |
| siano_sufficientemente_assicurate_ugualmente_assicurata | 1 |
| sufficientemente_assicurate_ugualmente_assicurata_è | 1 |
| assicurate_ugualmente_assicurata_è_l | 1 |
| ugualmente_assicurata_è_l_imparzialità | 1 |
| del_principio_di_eguaglianza_sussisterebbe | 1 |
| principio_di_eguaglianza_sussisterebbe_anche | 1 |
| di_eguaglianza_sussisterebbe_anche_perché | 1 |
| eguaglianza_sussisterebbe_anche_perché_la | 1 |
| del_principio_di_eguaglianza_i | 1 |
| principio_di_eguaglianza_i_criteri | 1 |
| di_eguaglianza_i_criteri_in | 1 |
| eguaglianza_i_criteri_in_base | 1 |
| principio_di_eguaglianza_nell_ipotesi | 1 |
| di_eguaglianza_nell_ipotesi_di | 1 |
| eguaglianza_nell_ipotesi_di_esistenza | 1 |
| tra_concessionari_che_godevano_ugualmente | 1 |
| concessionari_che_godevano_ugualmente_della | 1 |
| che_godevano_ugualmente_della_esenzione | 1 |
| godevano_ugualmente_della_esenzione_del | 1 |
| ugualmente_della_esenzione_del_canone | 1 |
| far_risultare_di_esperimento_disuguale | 1 |
| risultare_di_esperimento_disuguale_e | 1 |
| di_esperimento_disuguale_e_dà | 1 |
| esperimento_disuguale_e_dà_al | 1 |
| disuguale_e_dà_al_procedimento | 1 |
| profilo_del_principio_dell_eguaglianza | 1 |
| del_principio_dell_eguaglianza_o | 1 |
| principio_dell_eguaglianza_o_si | 1 |
| dell_eguaglianza_o_si_deducono | 1 |
| eguaglianza_o_si_deducono_circostanze | 1 |
| del_principio_di_eguaglianza_contenuto | 1 |
| principio_di_eguaglianza_contenuto_nell | 1 |
| di_eguaglianza_contenuto_nell_art | 1 |
| principio_di_eguaglianza_sancito_in | 1 |
| di_eguaglianza_sancito_in_via | 1 |
| eguaglianza_sancito_in_via_generale | 1 |
| regionale_la_quale_ha_ugualmente | 1 |
| la_quale_ha_ugualmente_previsto | 1 |
| quale_ha_ugualmente_previsto_una | 1 |
| ha_ugualmente_previsto_una_integrazione | 1 |
| ugualmente_previsto_una_integrazione_dei | 1 |
| potere_di_imposizione_tributaria_ugualmente | 1 |
| di_imposizione_tributaria_ugualmente_insussistente | 1 |
| imposizione_tributaria_ugualmente_insussistente_deve | 1 |
| tributaria_ugualmente_insussistente_deve_ritenersi | 1 |
| ugualmente_insussistente_deve_ritenersi_la | 1 |
| incide_sul_principio_di_eguaglianza | 1 |
| sul_principio_di_eguaglianza_di | 1 |
| principio_di_eguaglianza_di_trattamento | 1 |
| di_eguaglianza_di_trattamento_dei | 1 |
| eguaglianza_di_trattamento_dei_contribuenti | 1 |
| il_principio_di_eguaglianza_nei | 1 |
| principio_di_eguaglianza_nei_confronti | 1 |
| di_eguaglianza_nei_confronti_dei | 1 |
| eguaglianza_nei_confronti_dei_contribuenti | 1 |
| che_questa_garanzia_agisca_ugualmente | 1 |
| questa_garanzia_agisca_ugualmente_nei | 1 |
| garanzia_agisca_ugualmente_nei_confronti | 1 |
| agisca_ugualmente_nei_confronti_dello | 1 |
| ugualmente_nei_confronti_dello_stato | 1 |
| la_sopratassa_infatti_grava_ugualmente | 1 |
| sopratassa_infatti_grava_ugualmente_su | 1 |
| infatti_grava_ugualmente_su_tutti | 1 |
| grava_ugualmente_su_tutti_i | 1 |
| ugualmente_su_tutti_i_contribuenti | 1 |
| col_principio_di_eguaglianza_di | 1 |
| del_principio_di_eguaglianza_giacché | 1 |
| principio_di_eguaglianza_giacché_l | 1 |
| di_eguaglianza_giacché_l_attribuzione | 1 |
| eguaglianza_giacché_l_attribuzione_ad | 1 |
| da_esso_deriverebbe_una_diseguale | 1 |
| esso_deriverebbe_una_diseguale_applicazione | 1 |
| deriverebbe_una_diseguale_applicazione_della | 1 |
| diseguale_applicazione_della_legge_e | 1 |
| in_quanto_la_lamentata_disuguaglianza | 1 |
| quanto_la_lamentata_disuguaglianza_si | 1 |
| la_lamentata_disuguaglianza_si_verificherebbe | 1 |
| lamentata_disuguaglianza_si_verificherebbe_in | 1 |
| disuguaglianza_si_verificherebbe_in_relazione | 1 |
| considerazioni_deriva_inoltre_che_egualmente | 1 |
| deriva_inoltre_che_egualmente_infondata | 1 |
| inoltre_che_egualmente_infondata_è | 1 |
| che_egualmente_infondata_è_la | 1 |
| egualmente_infondata_è_la_questione | 1 |
| principio_di_eguaglianza_il_sistema | 1 |
| di_eguaglianza_il_sistema_della | 1 |
| eguaglianza_il_sistema_della_legge | 1 |
| quindi_luogo_a_una_diseguale | 1 |
| luogo_a_una_diseguale_applicazione | 1 |
| a_una_diseguale_applicazione_della | 1 |
| diseguale_applicazione_della_legge_ma | 1 |
| attuato_il_principio_di_eguaglianza | 1 |
| il_principio_di_eguaglianza_può | 1 |
| principio_di_eguaglianza_può_soggiungersi | 1 |
| di_eguaglianza_può_soggiungersi_che | 1 |
| eguaglianza_può_soggiungersi_che_una | 1 |
| valori_tassabili_avrebbe_prodotto_disuguaglianze | 1 |
| tassabili_avrebbe_prodotto_disuguaglianze_e | 1 |
| avrebbe_prodotto_disuguaglianze_e_sperequazioni | 1 |
| prodotto_disuguaglianze_e_sperequazioni_col | 1 |
| disuguaglianze_e_sperequazioni_col_ricondurre | 1 |
| funzione_di_evitare_simili_disuguaglianze | 1 |
| di_evitare_simili_disuguaglianze_in | 1 |
| evitare_simili_disuguaglianze_in_quanto | 1 |
| simili_disuguaglianze_in_quanto_avendo | 1 |
| disuguaglianze_in_quanto_avendo_il | 1 |
| ristretto_avrebbe_portato_ad_eguagliare | 1 |
| avrebbe_portato_ad_eguagliare_situazioni | 1 |
| portato_ad_eguagliare_situazioni_diverse | 1 |
| ad_eguagliare_situazioni_diverse_con | 1 |
| eguagliare_situazioni_diverse_con_conseguente | 1 |
| il_principio_generale_di_eguaglianza | 1 |
| principio_generale_di_eguaglianza_resta | 1 |
| generale_di_eguaglianza_resta_anche | 1 |
| di_eguaglianza_resta_anche_escluso | 1 |
| eguaglianza_resta_anche_escluso_che | 1 |
| violazione_del_principio_della_eguale | 1 |
| del_principio_della_eguale_libertà | 1 |
| principio_della_eguale_libertà_delle | 1 |
| della_eguale_libertà_delle_iniziative | 1 |
| eguale_libertà_delle_iniziative_economiche | 1 |
| iniziative_economiche_e_dell_eguaglianza | 1 |
| economiche_e_dell_eguaglianza_del | 1 |
| e_dell_eguaglianza_del_regime | 1 |
| dell_eguaglianza_del_regime_della | 1 |
| eguaglianza_del_regime_della_proprietà | 1 |
| col_principio_di_eguaglianza_ma | 1 |
| principio_di_eguaglianza_ma_essendosi | 1 |
| di_eguaglianza_ma_essendosi_innanzi | 1 |
| eguaglianza_ma_essendosi_innanzi_rilevata | 1 |
| eguaglianza_il_fatto_che_il | 1 |
| leda_il_principio_di_eguaglianza | 1 |
| eguaglianza_art_della_costituzione_e | 1 |
| diverse_per_situazioni_sostanzialmente_eguali | 1 |
| per_situazioni_sostanzialmente_eguali_ma | 1 |
| situazioni_sostanzialmente_eguali_ma_si | 1 |
| sostanzialmente_eguali_ma_si_deve | 1 |
| eguali_ma_si_deve_invece | 1 |
| compromesso_il_principio_di_eguaglianza | 1 |
| principio_di_eguaglianza_ma_sotto | 1 |
| di_eguaglianza_ma_sotto_tale | 1 |
| eguaglianza_ma_sotto_tale_profilo | 1 |
| interessi_di_mora_che_ugualmente | 1 |
| di_mora_che_ugualmente_affluiscono | 1 |
| mora_che_ugualmente_affluiscono_al | 1 |
| che_ugualmente_affluiscono_al_conto | 1 |
| ugualmente_affluiscono_al_conto_corrente | 1 |
| imponibile_per_lo_meno_eguale | 1 |
| per_lo_meno_eguale_nell | 1 |
| lo_meno_eguale_nell_anno | 1 |
| meno_eguale_nell_anno_o | 1 |
| eguale_nell_anno_o_nei | 1 |
| luogo_a_problemi_di_eguaglianza | 1 |
| a_problemi_di_eguaglianza_per | 1 |
| problemi_di_eguaglianza_per_lo | 1 |
| di_eguaglianza_per_lo_stesso | 1 |
| eguaglianza_per_lo_stesso_motivo | 1 |
| di_eguaglianza_non_può_essere | 1 |
| eguaglianza_non_può_essere_invocato | 1 |
| a_ruolo_in_misura_eguale | 1 |
| ruolo_in_misura_eguale_a | 1 |
| in_misura_eguale_a_quella | 1 |
| misura_eguale_a_quella_accertata | 1 |
| eguale_a_quella_accertata_per | 1 |
| principio_di_eguaglianza_assumendo_che | 1 |
| di_eguaglianza_assumendo_che_sussiste | 1 |
| eguaglianza_assumendo_che_sussiste_una | 1 |
| ferisca_il_principio_di_eguaglianza | 1 |
| di_eguaglianza_in_quanto_essa | 1 |
| eguaglianza_in_quanto_essa_mira | 1 |
| il_conseguenziale_risultato_di_disuguaglianza | 1 |
| conseguenziale_risultato_di_disuguaglianza_non | 1 |
| risultato_di_disuguaglianza_non_è | 1 |
| di_disuguaglianza_non_è_ingiustificato | 1 |
| disuguaglianza_non_è_ingiustificato_e | 1 |
| principio_di_eguaglianza_sancito_dalla | 1 |
| di_eguaglianza_sancito_dalla_costituzione | 1 |
| eguaglianza_sancito_dalla_costituzione_perché | 1 |
| a_discipline_diverse_situazioni_eguali | 1 |
| discipline_diverse_situazioni_eguali_sicché | 1 |
| diverse_situazioni_eguali_sicché_la | 1 |
| situazioni_eguali_sicché_la_norma | 1 |
| eguali_sicché_la_norma_stessa | 1 |
| causa_diretta_dell_illegittima_disuguaglianza | 1 |
| diretta_dell_illegittima_disuguaglianza_dei | 1 |
| dell_illegittima_disuguaglianza_dei_contribuenti | 1 |
| illegittima_disuguaglianza_dei_contribuenti_ciò | 1 |
| disuguaglianza_dei_contribuenti_ciò_non | 1 |
| favore_della_cassa_opera_egualmente | 1 |
| della_cassa_opera_egualmente_nei | 1 |
| cassa_opera_egualmente_nei_confronti | 1 |
| opera_egualmente_nei_confronti_di | 1 |
| egualmente_nei_confronti_di_quanti | 1 |
| di_eguaglianza_in_quanto_collocherebbe | 1 |
| eguaglianza_in_quanto_collocherebbe_il | 1 |
| si_avvale_la_regione_ugualmente | 1 |
| avvale_la_regione_ugualmente_estranea | 1 |
| la_regione_ugualmente_estranea_alla | 1 |
| regione_ugualmente_estranea_alla_presente | 1 |
| ugualmente_estranea_alla_presente_controversia | 1 |
| del_fondamentale_principio_di_eguaglianza | 1 |
| fondamentale_principio_di_eguaglianza_sostanziale | 1 |
| principio_di_eguaglianza_sostanziale_al | 1 |
| di_eguaglianza_sostanziale_al_quale | 1 |
| eguaglianza_sostanziale_al_quale_lo | 1 |
| l_eguaglianza_dei_cittadini_non | 1 |
| eguaglianza_dei_cittadini_non_solo | 1 |
| del_principio_di_eguaglianza_essa | 1 |
| principio_di_eguaglianza_essa_sia | 1 |
| di_eguaglianza_essa_sia_concessa | 1 |
| eguaglianza_essa_sia_concessa_come | 1 |
| ai_fini_di_un_egual | 1 |
| fini_di_un_egual_trattamento | 1 |
| di_un_egual_trattamento_dei | 1 |
| un_egual_trattamento_dei_contribuenti | 1 |
| egual_trattamento_dei_contribuenti_è | 1 |
| quindi_il_principio_di_eguaglianza | 1 |
| principio_di_eguaglianza_e_quello | 1 |
| di_eguaglianza_e_quello_di | 1 |
| eguaglianza_e_quello_di_capacità | 1 |
| atti_di_compravendita_sussistano_eguali | 1 |
| di_compravendita_sussistano_eguali_rapporti | 1 |
| compravendita_sussistano_eguali_rapporti_giuridici | 1 |
| sussistano_eguali_rapporti_giuridici_l | 1 |
| eguali_rapporti_giuridici_l_ordinanza | 1 |
| con_decorrenza_dal_gennaio_uguale | 1 |
| decorrenza_dal_gennaio_uguale_decorrenza | 1 |
| dal_gennaio_uguale_decorrenza_è | 1 |
| gennaio_uguale_decorrenza_è_stabilita | 1 |
| uguale_decorrenza_è_stabilita_per | 1 |
| principio_di_eguaglianza_non_considerando | 1 |
| di_eguaglianza_non_considerando_né | 1 |
| eguaglianza_non_considerando_né_arbitrario | 1 |
| mettere_in_pericolo_la_eguaglianza | 1 |
| in_pericolo_la_eguaglianza_dei | 1 |
| pericolo_la_eguaglianza_dei_cittadini | 1 |
| la_eguaglianza_dei_cittadini_ma | 1 |
| eguaglianza_dei_cittadini_ma_come | 1 |
| principio_di_eguaglianza_di_fronte | 1 |
| di_eguaglianza_di_fronte_alla | 1 |
| eguaglianza_di_fronte_alla_legge | 1 |
| non_censiti_è_stata_egualmente | 1 |
| censiti_è_stata_egualmente_accomunata | 1 |
| è_stata_egualmente_accomunata_con | 1 |
| stata_egualmente_accomunata_con_l | 1 |
| egualmente_accomunata_con_l_art | 1 |
| e_valutato_in_modo_eguale | 1 |
| valutato_in_modo_eguale_per | 1 |
| in_modo_eguale_per_tutti | 1 |
| modo_eguale_per_tutti_i | 1 |
| eguale_per_tutti_i_coobbligati | 1 |
| del_principio_di_eguaglianza_una | 1 |
| principio_di_eguaglianza_una_disciplina | 1 |
| di_eguaglianza_una_disciplina_corrispondentemente | 1 |
| eguaglianza_una_disciplina_corrispondentemente_differenziata | 1 |
| che_nel_terzo_comma_egualmente | 1 |
| nel_terzo_comma_egualmente_esclude | 1 |
| terzo_comma_egualmente_esclude_dallo | 1 |
| comma_egualmente_esclude_dallo_sgravio | 1 |
| egualmente_esclude_dallo_sgravio_le | 1 |
| costituzionali_che_assicurano_l_eguaglianza | 1 |
| che_assicurano_l_eguaglianza_dei | 1 |
| assicurano_l_eguaglianza_dei_cittadini | 1 |
| l_eguaglianza_dei_cittadini_dinanzi | 1 |
| eguaglianza_dei_cittadini_dinanzi_alla | 1 |
| costituzionale_di_eguaglianza_in_forza | 1 |
| di_eguaglianza_in_forza_del | 1 |
| eguaglianza_in_forza_del_quale | 1 |
| forza_del_quale_situazioni_eguali | 1 |
| del_quale_situazioni_eguali_debbono | 1 |
| quale_situazioni_eguali_debbono_essere | 1 |
| situazioni_eguali_debbono_essere_regolate | 1 |
| eguali_debbono_essere_regolate_nello | 1 |
| osservanza_del_principio_di_eguaglianza | 1 |
| del_principio_di_eguaglianza_così | 1 |
| principio_di_eguaglianza_così_chiariti | 1 |
| di_eguaglianza_così_chiariti_i | 1 |
| eguaglianza_così_chiariti_i_termini | 1 |
| di_uguaglianza_e_di_giustizia | 1 |
| uguaglianza_e_di_giustizia_devono | 1 |
| della_corte_di_cassazione_uguale | 1 |
| corte_di_cassazione_uguale_considerazione | 1 |
| di_cassazione_uguale_considerazione_va | 1 |
| cassazione_uguale_considerazione_va_fatta | 1 |
| uguale_considerazione_va_fatta_per | 1 |
| ritiene_il_principio_di_uguaglianza | 1 |
| principio_di_uguaglianza_di_tutti | 1 |
| di_uguaglianza_di_tutti_i | 1 |
| dichiarata_non_fondata_ad_uguale | 1 |
| non_fondata_ad_uguale_conclusione | 1 |
| fondata_ad_uguale_conclusione_deve | 1 |
| ad_uguale_conclusione_deve_addivenirsi | 1 |
| uguale_conclusione_deve_addivenirsi_per | 1 |
| violazione_del_principio_d_uguaglianza | 1 |
| del_principio_d_uguaglianza_rilievo | 1 |
| principio_d_uguaglianza_rilievo_questo | 1 |
| d_uguaglianza_rilievo_questo_che | 1 |
| uguaglianza_rilievo_questo_che_è | 1 |
| è_in_tal_modo_egualmente | 1 |
| in_tal_modo_egualmente_raggiunto | 1 |
| tal_modo_egualmente_raggiunto_lo | 1 |
| modo_egualmente_raggiunto_lo_scopo | 1 |
| egualmente_raggiunto_lo_scopo_di | 1 |
| uguale_diritto_alla_detraibilità_dal | 1 |
| del_principio_di_uguaglianza_coloro | 1 |
| principio_di_uguaglianza_coloro_i | 1 |
| di_uguaglianza_coloro_i_quali | 1 |
| uguaglianza_coloro_i_quali_tale | 1 |
| col_principio_di_uguaglianza_di | 1 |
| vigente_testo_unico_sopraindicato_uguale | 1 |
| testo_unico_sopraindicato_uguale_disposizione | 1 |
| unico_sopraindicato_uguale_disposizione_trovavasi | 1 |
| sopraindicato_uguale_disposizione_trovavasi_inserita | 1 |
| uguale_disposizione_trovavasi_inserita_nel | 1 |
| sistema_del_diritto_tributario_uguale | 1 |
| del_diritto_tributario_uguale_posizione | 1 |
| diritto_tributario_uguale_posizione_è | 1 |
| tributario_uguale_posizione_è_indicata | 1 |
| uguale_posizione_è_indicata_nella | 1 |
| il_principio_di_uguaglianza_tra | 1 |
| principio_di_uguaglianza_tra_i | 1 |
| di_uguaglianza_tra_i_contribuenti | 1 |
| uguaglianza_tra_i_contribuenti_che | 1 |
| del_principio_di_uguaglianza_tutte | 1 |
| principio_di_uguaglianza_tutte_le | 1 |
| di_uguaglianza_tutte_le_volte | 1 |
| uguaglianza_tutte_le_volte_che | 1 |
| a_livello_costituzionale_un_eguale | 1 |
| livello_costituzionale_un_eguale_disciplina | 1 |
| costituzionale_un_eguale_disciplina_nei | 1 |
| un_eguale_disciplina_nei_due | 1 |
| eguale_disciplina_nei_due_casi | 1 |
| per_il_capitolo_dovrebbe_egualmente | 1 |
| il_capitolo_dovrebbe_egualmente_valere | 1 |
| capitolo_dovrebbe_egualmente_valere_per | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
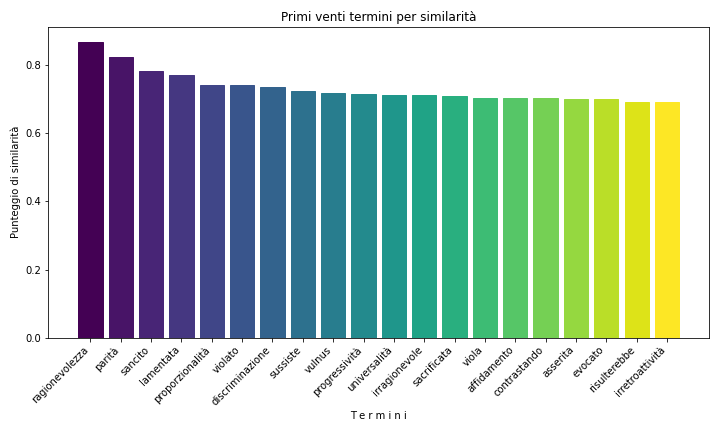
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 291 |
| 1987 | 206 |
| 2000 | 206 |
| 1995 | 197 |
| 1994 | 188 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 123 |
| 1996 | 100 |
| 1994 | 97 |
| 1975 | 96 |
| 1974 | 94 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Luigi Mengoni | 178 | 2.36419179173861 |
| Cesare Mirabelli | 152 | 2.01886040642848 |
| Francesco Greco | 144 | 1.91260459556382 |
| Vincenzo Caianello | 141 | 1.87275866648957 |
| Annibale Marini | 140 | 1.85947669013149 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Ugo Spagnoli | 87 | 2.24922440537746 |
| Cesare Mirabelli | 85 | 2.19751809720786 |
| Luigi Mengoni | 85 | 2.19751809720786 |
| Silvana Sciarra | 70 | 1.80972078593588 |
| Luigi Oggioni | 69 | 1.78386763185109 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| eguaglianza | 1076 | 97 |
| uguaglianza | 535 | 285 |
| eguale | 124 | 1472 |
| ugualmente | 124 | 1472 |
| egualmente | 109 | 1654 |
| uguale | 99 | 1818 |
| uguali | 83 | 2108 |
| eguali | 43 | 3437 |
| disuguaglianza | 28 | 4521 |
| diseguaglianza | 26 | 4743 |
| diseguali | 15 | 6445 |
| diseguale | 12 | 7235 |
| egual | 10 | 8009 |
| disuguale | 9 | 8378 |
| disuguali | 8 | 8885 |
| diseguaglianze | 4 | 12257 |
| disuguaglianze | 3 | 13850 |
| ugual | 3 | 13850 |
| eguagliare | 2 | 16083 |
| egualitaria | 2 | 16083 |
| ineguale | 2 | 16083 |
| eguagli | 1 | 20004 |
| eguagliarne | 1 | 20004 |
| eguagliatrice | 1 | 20004 |
| egualitario | 1 | 20004 |
| ineguaglianza | 1 | 20004 |
| ugualitaria | 1 | 20004 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| eguaglianza | 446 | 70 |
| uguaglianza | 173 | 333 |
| egualmente | 65 | 1079 |
| ugualmente | 63 | 1115 |
| eguale | 57 | 1228 |
| uguali | 39 | 1736 |
| uguale | 35 | 1903 |
| eguali | 20 | 2993 |
| disuguale | 8 | 5271 |
| disuguaglianza | 7 | 5641 |
| diseguaglianza | 6 | 6115 |
| diseguali | 6 | 6115 |
| disuguali | 5 | 6713 |
| diseguale | 4 | 7457 |
| diseguaglianze | 2 | 10017 |
| disuguaglianze | 2 | 10017 |
| egual | 2 | 10017 |
| eguagli | 1 | 12735 |
| eguagliare | 1 | 12735 |
| egualitaria | 1 | 12735 |
| egualitario | 1 | 12735 |
| ineguaglianza | 1 | 12735 |
| ugualitaria | 1 | 12735 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.