Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 226 | 226 | con modificazioni , con la legge 21 dicembre 1931 , n . 1705 , ” allo scopo di provvedere alla | tutela | degli interessi della produzione risicola nazionale agevolando la distribuzione ed il consumo del prodotto e promovendo ogni iniziativa rivolta al |
| 1957-04.txt | 449 | 449 | 1933 , n . 1932 . esso ampliò il fine dell ente al quale spettava di provvedere , oltre alla | tutela | della produzione risicola nazionale , anche alla tutela delle attività industriali che vi sono connesse . confermando sostanzialmente le disposizioni |
| 1957-04.txt | 457 | 457 | il fine dell ente al quale spettava di provvedere , oltre alla tutela della produzione risicola nazionale , anche alla | tutela | delle attività industriali che vi sono connesse . confermando sostanzialmente le disposizioni dell art . 3 del decreto legge 2 |
| 1957-04.txt | 1508 | 1508 | imposta se non in base alla legge ” . l oggetto di questa norma costituzionale , che è intesa alla | tutela | della libertà e della proprietà individuale , è quello di determinare a quali condizioni una prestazione , personale o patrimoniale |
| 1957-04.txt | 2889 | 2889 | delle effettive necessità dell ente in rapporto alle finalità istituzionali che l ente stesso è chiamato a svolgere per la | tutela | della produzione risicola nazionale e delle possibilità derivanti dall andamento economico della gestione dell ammasso ” ( decreto interministeriale 29 |
| 1957-12.txt | 848 | 848 | l applicazione di formali disposizioni di procedura , poste dalla legge per la regolarità dei loro giudizi e anche a | tutela | dei diritti delle parti contendenti ; che le loro pronuncie , come qualsiasi altra pronuncia di organo giurisdizionale , nel |
| 1957-122.txt | 2005 | 2005 | tanti altri in materia sanitaria ; gli atti che determinano i vincoli per scopi idroelettrici ed i vincoli per la | tutela | del patrimonio artistico e del paesaggio . tutti questi atti non hanno carattere legislativo né regolamentare , anche se , |
| 1957-41.txt | 917 | 917 | quali non si tratta di tutelare soltanto interessi privati , ma interessi pubblici , ed anche gli interessi privati sono | tutelati | sotto la sfera del pubblico interesse . in tali campi , anche se si tratti di termini che appaiano perentori |
| 1957-65.txt | 737 | 737 | art . 44 né con l art . 3 della costituzione per i fini e le situazioni che queste norme | tutelano | e per le condizioni che alle tutele in esse accordate sono imposte . b ) sotto un secondo aspetto gli |
| 1957-65.txt | 744 | 744 | . 3 della costituzione per i fini e le situazioni che queste norme tutelano e per le condizioni che alle | tutele | in esse accordate sono imposte . b ) sotto un secondo aspetto gli espropriati deducono l illegittimità dell art . |
| 1958-76.txt | 469 | 469 | in grado di concederle senza violare i principi di eguaglianza e di giustizia e senza danneggiare gravemente interessi meritevoli di | tutela | . situazioni economiche di carattere locale possono giustificare provvedimenti diretti a non creare posizioni di privilegio , bensì a ristabilire |
| 1960-12.txt | 848 | 848 | e al progresso sociale , non può dirsi leso dalle limitazioni che l attività del cittadino può subire per la | tutela | di altri interessi e di altre esigenze sociali . nessun fondamento hanno poi le altre asserzioni relative a una pretesa |
| 1960-12.txt | 1086 | 1086 | trovarsi in contrasto con l art . 113 della costituzione , articolo che riguarda tutt altro argomento e cioè la | tutela | giurisdizionale dei diritti dei cittadini contro gli atti della pubblica amministrazione . una maggiore attinenza con la materia in questione |
| 1960-56.txt | 1703 | 1703 | e del classamento dei terreni , ma logicamente anche per ciò che attiene alle garanzie stabilite da dette leggi a | tutela | del diritto di proprietà . ciò premesso , nel caso di specie , è da rilevare che il procedimento seguito |
| 1961-21.txt | 498 | 498 | dell onere del pagamento del tributo , regolato quale presupposto imprescindibile della esperibilità dell azione giudiziaria diretta a ottenere la | tutela | del diritto del contribuente mediante l accertamento giudiziale della illegittimità del tributo stesso , è in contrasto , a giudizio |
| 1961-21.txt | 759 | 759 | di diritto e di fatto di tutti i cittadini per quanto concerne la possibilità di richiedere e di ottenere la | tutela | giurisdizionale , sia nei confronti di altri privati , sia in quelli dello stato e di enti pubblici minori . |
| 1961-48.txt | 83 | 83 | quella legge . il processo incidentale di legittimità costituzionale si svolge , non nell interesse privato , ma per la | tutela | dell interesse pubblico al rispetto delle norme della costituzione ; e non è , quindi , suscettibile di essere influenzato |
| 1962-125.txt | 365 | 365 | l estensione e il classamento dei terreni soggetti a scorporo , sia per ciò che attiene alle garanzie stabilite a | tutela | dei diritti degli interessati . ora nella specie , secondo l ordinanza di rinvio , con le variazioni catastali delle |
| 1962-75.txt | 528 | 528 | decisione giurisdizionale che abbia pronunciato sulla legittimità del provvedimento amministrativo d imposizione tributaria , viene a risolversi in una diminuita | tutela | nei confronti di quest ultimo : onde non può esser recata in dubbio l incompatibilità della disposizione con quel precetto |
| 1962-75.txt | 565 | 565 | disposizione con quel precetto dell art . 113 della costituzione ( secondo comma ) , in base al quale la | tutela | giurisdizionale nei confronti degli atti amministrativi lesivi di diritti o di interessi legittimi ” non può essere esclusa o limitata |
| 1962-86.txt | 261 | 261 | repete ( sentenza 31 marzo 1961 , n . 21 ) . non impedisce , infatti , né limita la | tutela | giurisdizionale , ma esclude soltanto che l autorità giudiziaria possa sospendere l effetto dell atto amministrativo ; e ciò è |
| 1962-86.txt | 873 | 873 | può essere discusso in questa sede . l arneri rileva ancora che la norma impugnata non esclude né restringe la | tutela | giurisdizionale , perché questa si può svolgere innanzi alle commissioni tributarie , che quella tutela egualmente realizzano e dinanzi alle |
| 1962-86.txt | 888 | 888 | non esclude né restringe la tutela giurisdizionale , perché questa si può svolgere innanzi alle commissioni tributarie , che quella | tutela | egualmente realizzano e dinanzi alle quali il principio del solve et repete , nella specie , non si applica . |
| 1962-86.txt | 924 | 924 | , non si applica . ma una volta che la legge ammette il ricorso all autorità giudiziaria , la predisposta | tutela | non può essere menomata mercé l imposizione del solve et repete . viene , inoltre , osservato che il principio |
| 1962-86.txt | 1089 | 1089 | da vedere con le norme in cui la soddisfazione della pretesa fatta valere sia prevista qual presupposto per invocare la | tutela | giurisdizionale . tali norme non rispettano il principio di eguaglianza perché come è stato già deciso da questa corte , |
| 1962-86.txt | 1112 | 1112 | tali norme non rispettano il principio di eguaglianza perché come è stato già deciso da questa corte , ostacolano la | tutela | dei meno abbienti . e non si riescono a giustificare nemmeno con l assunto , pur prospettato dall arneri , |
| 1962-87.txt | 337 | 337 | oppure non , la norma contenuta nel secondo comma dell art . 113 della costituzione , secondo la quale la | tutela | giurisdizionale assicurata contro gli atti amministrativi non può essere esclusa o limitata a particolari mezzi di impugnazione o per determinate |
| 1962-87.txt | 424 | 424 | delle norme impugnate , non può significare che contro l atto amministrativo il cittadino abbia la facoltà di invocare la | tutela | giurisdizionale in ogni caso nella medesima maniera e con i medesimi effetti . il proposito del costituente fu di garantire |
| 1962-87.txt | 463 | 463 | di garantire il diritto del cittadino , che si sentisse leso dall atto della pubblica amministrazione , di richiedere la | tutela | giurisdizionale , non già di eliminare il potere del legislatore ordinario di regolare i modi e l efficacia di questa |
| 1962-87.txt | 676 | 676 | un procedimento nel quale si manifesta , più energicamente forse che non in altri , data l importanza dell interesse | tutelato | ( tra l altro quello fondamentale di garantire il regolare svolgimento della vita finanziaria dello stato ) il principio dell |
| 1962-87.txt | 1218 | 1218 | et simpliciter negate al cittadino , ma si deve piuttosto ritenere che a quelle opposizioni sono subentrati altri mezzi di | tutela | conformi all istituto dell esecuzione esattoriale , e che al sistema dell esecuzione ordinaria è stato sostituito un altro diverso |
| 1962-87.txt | 1247 | 1247 | che al sistema dell esecuzione ordinaria è stato sostituito un altro diverso e non illegittimo sistema . mediante esso la | tutela | giurisdizionale è garantita nella maniera più ampia in aderenza alle norme contenute nell art . 113 della costituzione , pur |
| 1962-87.txt | 1316 | 1316 | l osservazione , che si legge nelle ordinanze di rimessione , secondo la quale in questo caso si negherebbe la | tutela | giurisdizionale propria dei diritti soggettivi . non si può dire , infatti , che si abbia una violazione dell art |
| 1962-87.txt | 1357 | 1357 | . 113 della costituzione quando la legge , come in questo caso , assicuri contro l atto amministrativo una particolare | tutela | amministrativa e , in relazione con questa , garantisca i rimedi giurisdizionali previsti dall ordinamento . 5 . – l |
| 1962-89.txt | 211 | 211 | l imposizione dell onere del pagamento del tributo , quale presupposto imprescindibile dell esperimento dell azione giudiziaria promossa per la | tutela | del diritto del contribuente mediante l accertamento giudiziale della illegittimità del tributo , è in contrasto con i citati artt |
| 1962-89.txt | 544 | 544 | 24 e nell art . 113 della costituzione , che hanno lo scopo di garantire a tutti i cittadini la | tutela | giurisdizionale dei loro diritti ed interessi . 3 . – ritiene la corte che sia necessaria una sua pronuncia specifica |
| 1963-116.txt | 242 | 242 | relazione ad altri precetti costituzionali , ha ritenuto che il ricorso all intendente si inserisce in un sistema complesso di | tutela | dei diritti e degli interessi del contribuente , della cui conformità ai precetti costituzionali non si può dubitare ( sentenza |
| 1963-45.txt | 143 | 143 | contraria . 3 . – non è esatto che gli obblighi e gli oneri posti dalle norme denunciate impediscono la | tutela | giurisdizionale del diritto fondato su una scrittura non registrata . non ottemperando all obbligo di registrazione , la parte dispone |
| 1963-45.txt | 247 | 247 | substantiam , agiscono sulla disponibilità della situazione sostanziale . l alternativa cui costringe la legge sul registro si spiega a | tutela | dell interesse generale alla riscossione dei tributi , che è condizione di vita per la comunità , perché rende possibile |
| 1963-45.txt | 336 | 336 | comma terzo ) , non meno resistente e fondamentale . la costituzione non garantisce a tutti l esercizio gratuito della | tutela | giurisdizionale , e non vieta di imporre prestazioni fiscali in stretta e razionale correlazione con il processo ; sia che |
| 1963-45.txt | 422 | 422 | hanno alcun nesso con la regola del solve et repete , che la corte ha ripetute volte dichiarato impeditiva della | tutela | giuridisdizionale . codesta regola assoggettava al pagamento del tributo che era oggetto dell azione giudiziaria e quindi obbligava ad un |
| 1963-45.txt | 473 | 473 | avrebbe potuto poi risultare non dovuto : il solve et repete operava , pertanto , proprio quando si invocava la | tutela | del giudice per resistere alla pretesa alla quale doveva riferirsi il pagamento . la legge sul registro , invece , |
| 1963-45.txt | 584 | 584 | assunto dell illegittimità delle norme denunciate , mal si oppone che esse non consentono ai non abbienti di invocare la | tutela | giurisdizionale del diritto o dell eccezione fondata su scritture non registrate , in dispregio dell art . 24 , comma |
| 1963-55.txt | 1362 | 1362 | ) ; essendo da notare al riguardo che la legge ( art . 11 , secondo comma ) , a | tutela | dei proprietari , prevede la ripartizione definitiva delle spese , con gli eventuali conguagli , quando sia compiuto l ultimo |
| 1963-81.txt | 86 | 86 | le premesse poste nell ordinanza di rinvio , con l adozione da parte del legislatore di una sanzione penale a | tutela | dell adempimento di una obbligazione contrattuale privata , non potrebbe mai parlarsi di violazione dell invocato principio di eguaglianza , |
| 1963-81.txt | 566 | 566 | di natura civile – peraltro consentita anche in rapporti meramente privatistici – ma determinati privilegi ed una vera e propria | tutela | di carattere penale . non si nega quanto afferma il tribunale , che la r.a.i . sia una società privata |
| 1963-92.txt | 483 | 483 | , oltre all obbligo di non disporre prestazioni che siano in contrasto con i principi fondamentali sanciti dalla costituzione a | tutela | della persona , altresì l obbligo di commisurare il carico tributario in modo uniforme nei confronti dei vari soggetti , |
| 1963-93.txt | 930 | 930 | ad altri tributi , non farebbe venir meno comunque , in ordine al tributo de quo , la garanzia della | tutela | giurisdizionale assicurata dall art . 113 della costituzione . è pure il caso di sottolineare – dato che questo punto |
| 1964-100.txt | 276 | 276 | , in relazione all art . 24 della costituzione . sentenze precedenti hanno affermato che non viola il diritto alla | tutela | giurisdizionale l imposizione di oneri fiscali che siano razionalmente collegati alla pretesa dedotta in giudizio , e siano di tal |
| 1964-100.txt | 355 | 355 | nel concorso di quelle circostanze l onere è stimolo legittimo all adempimento degli obblighi tributari ed è un modo di | tutela | dell interesse generale alla riscossione dei tributi , compatibile con la regola di inviolabilità della protezione giudiziaria ( sentenza 4 |
| 1964-15.txt | 552 | 552 | ad altri tributi , non farebbe venir meno comunque , in ordine al tributo de quo , la garanzia della | tutela | giurisdizionale assicurata dall art . 113 della costituzione ” . il principio enunciato in questa norma , secondo la quale |
| 1964-15.txt | 584 | 584 | principio enunciato in questa norma , secondo la quale ” contro gli atti della pubblica amministrazione è sempre ammessa la | tutela | giurisdizionale dei diritti e degli interessi legittimi dinanzi agli organi di giurisdizione ordinaria o amministrativa ” e ” tale tutela |
| 1964-15.txt | 604 | 604 | tutela giurisdizionale dei diritti e degli interessi legittimi dinanzi agli organi di giurisdizione ordinaria o amministrativa ” e ” tale | tutela | giurisdizionale non può essere esclusa o limitata a particolari mezzi di impugnazione o per determinate categorie di atti ” , |
| 1964-15.txt | 774 | 774 | citato non si può dubitare che l ordinamento giuridico consenta che alcun diritto o interesse legittimo possa restare privo della | tutela | giurisdizionale garantita dalla costituzione ; |
| 1964-42.txt | 138 | 138 | in dote entro un certo termine ) , viola il principio secondo cui tutti possono agire in giudizio per la | tutela | dei propri diritti . inoltre , nella stessa norma si scorge una violazione dell art . 42 della costituzione , |
| 1964-42.txt | 601 | 601 | soggettivi , considerati nella configurazione e nei limiti che ad essi derivano dal diritto sostanziale ; in particolare , dalla | tutela | assicurata dalla legge ad altri diritti e ad altri interessi , giudicati degni di protezione giuridica , secondo criteri di |
| 1964-42.txt | 648 | 648 | esame , la legittimazione a proporre opposizione di terzo trova un limite , per il congiunto del debitore , nella | tutela | del rapporto tributario , voluta dalla legge sul fondamento della esigenza di ordine pubblico , già ricordata , di assicurare |
| 1964-42.txt | 896 | 896 | cosa mobile , destinata a garantire l adempimento di un obbligazione . nella specie il legislatore , nel coordinare la | tutela | del diritto di proprietà con la tutela del diritto di credito tributario , ed al fine di assicurare , nell |
| 1964-42.txt | 903 | 903 | adempimento di un obbligazione . nella specie il legislatore , nel coordinare la tutela del diritto di proprietà con la | tutela | del diritto di credito tributario , ed al fine di assicurare , nell interesse sociale , la soddisfazione di quest |
| 1964-42.txt | 991 | 991 | debitore . la norma , che trova riscontro in altre norme di diritto comune le quali , ai fini della | tutela | di un diritto di credito , attribuiscono rilevanza alla posizione locale della cosa mobile , anche in pregiudizio dei diritti |
| 1964-53.txt | 875 | 875 | zona , che , a ben guardare , si risolve in una critica della valutazione del momento storico e della | tutela | degli interessi nazionali compiuta dallo stato italiano nel 1954 . 3 . – l avvocatura dello stato insiste sul carattere |
| 1964-91.txt | 81 | 81 | u . delle leggi sulle imposte dirette , la quale subordina alla denuncia fiscale l esercizio dell azione giudiziaria a | tutela | di un credito produttivo di reddito di ricchezza mobile di categoria a . ovviamente inesatto è anzitutto l assunto , |
| 1964-91.txt | 262 | 262 | e quindi per una autorità che la legge gli conferisce nel quadro della funzione che egli svolge come organo della | tutela | giurisdizionale , non nell esercizio di una funzione spettante a quell amministrazione . nella legge in esame v e tanto |
| 1964-91.txt | 371 | 371 | parte il diritto all accertamento giurisdizionale . la corte ha già deciso che il determinare concrete modalità di esercizio della | tutela | giudiziaria lede la garanzia apprestata dall art . 24 , comma primo , della costituzione , soltanto ove risulti difficoltà |
| 1964-91.txt | 550 | 550 | interesse alla inviolabilità del domicilio ( art . 14 , comma terzo ) , non meno fondamentale del diritto alla | tutela | giurisdizionale ( sentenza 4 aprile 1963 , n . 45 ) . |
| 1964-93.txt | 269 | 269 | gennaio 1958 , n . 645 ( t . u . delle leggi sulle imposte dirette ) illegittimamente escluda la | tutela | giurisdizionale dei diritti che parenti ed affini fino al terzo grado del debitore di imposta vantano sui beni mobili rinvenuti |
| 1964-93.txt | 723 | 723 | . secondo l ordinanza di rimessione e le argomentazioni svolte dalla difesa del maggia , la legge , negando la | tutela | giurisdizionale , farebbe al parente o affine fino al terzo grado un trattamento differenziato rispetto agli altri terzi , e |
| 1965-16.txt | 973 | 973 | dovesse discostarsi largamente dalla cifra della rendita catastale , non è che il contribuente si troverebbe del tutto privo di | tutela | : la legge stabilisce che l uscio distrettuale , dopo un triennio , solleciterà presso l ufficio tecnico erariale la |
| 1965-16.txt | 1134 | 1134 | , così come non ha potuto reclamare contro la misura della rendita unitaria segnata nel catasto . egli non ha | tutela | processuale proprio perché non ha diritto alla riduzione di quella cifra ; dimodoché l art . 24 della costituzione non |
| 1965-38.txt | 104 | 104 | escluso la detta abrogazione , quel giudice non avrebbe avuto ragione di porre la questione di carattere generale circa la | tutela | costituzionale garantita alle cosiddette leggi di incentivazione . la corte osserva che il tribunale superiore ha impostato la questione sul |
| 1965-38.txt | 1099 | 1099 | per apprezzabili ragioni . la questione qui prospettata ha un ambito ben più ristretto : si riferisce ad una asserita | tutela | costituzionale nei riguardi degli impegni assunti con leggi cosiddette di incentivazione . per quanto sia superfluo , la corte deve |
| 1965-38.txt | 1323 | 1323 | e privata possa essere indirizzata e coordinata a fini sociali . le leggi di questo tipo godrebbero di una particolare | tutela | costituzionale , giacché esse , siccome leggi di direttiva economica giusta le previsioni dell art . 41 , avrebbero insito |
| 1965-50.txt | 355 | 355 | riscossione dell imposta . non si può omettere di ricordare che l interesse fiscale riceve nella costituzione una sua particolare | tutela | ( artt . 53 e 14 , secondo comma ) ; in modo che , al contrario di quanto mostra |
| 1966-80.txt | 69 | 69 | . il problema della compatibilità fra il principio costituzionale , che garantisce a tutti di agire in giudizio per la | tutela | dei propri diritti , e le norme che impongono oneri fiscali a carico di chi tale tutela intenda richiedere , |
| 1966-80.txt | 86 | 86 | giudizio per la tutela dei propri diritti , e le norme che impongono oneri fiscali a carico di chi tale | tutela | intenda richiedere , è stato oggetto di ripetuto esame da parte della corte , e questa ha ritenuto che , |
| 1966-80.txt | 199 | 199 | del tutto estranei alle finalità predette , e , conducendo al risultato di precludere o ostacolare gravemente l esperimento della | tutela | giurisdizionale , incorrono nella sanzione dell incostituzionalità ( sentenze 45 , 56 , 83 , 113 del 1963 ; 47 |
| 1966-80.txt | 670 | 670 | ovvia considerazione che la dilazione , anche se fosse consentito disporla a tempo indeterminato , non soddisfa l interesse alla | tutela | giurisdizionale , la quale può raggiungersi solo con l emanazione di una sentenza definitiva di merito , impossibile ad ottenersi |
| 1966-81.txt | 871 | 871 | quali il legislatore ha una ampia e libera facoltà di scelta . da ciò discende che l incoraggiamento e la | tutela | di una attività assistenziale , come quella della fondazione in causa , non si realizzano soltanto attraverso la concessione di |
| 1967-115.txt | 197 | 197 | il potere di annullare gli atti della pubblica amministrazione . il sistema della legge sulla riscossione delle imposte garantisce la | tutela | del giudice ordinario contro gli atti dell esattore ; ma la garantisce con mezzi che tengono conto del carattere amministrativo |
| 1967-115.txt | 278 | 278 | peraltro , che la facoltà data all esattore di procedere individualmente non ostante l apertura del processo concorsuale escluda la | tutela | giurisdizionale e la difesa degli altri creditori del contribuente . la distribuzione del prezzo ricavato dalla vendita seguita per autorità |
| 1967-115.txt | 492 | 492 | percepito ove non gli fosse stato dato quel potere . i creditori ammessi al passivo concorsuale hanno dunque la medesima | tutela | che riceverebbero ove all esattore fosse inibita l esecuzione diretta ; la quale peraltro non si può dire discordante dal |
| 1968-129.txt | 446 | 446 | inerente alla proprietà del bene , sottoposto alla esecuzione esattoriale , non puo essere poi invocata avverso quest ultima una | tutela | giurisdizionale che superi i limiti posti dal diritto sostanziale . che poi la tutela prevista dall art . 113 sussista |
| 1968-129.txt | 460 | 460 | poi invocata avverso quest ultima una tutela giurisdizionale che superi i limiti posti dal diritto sostanziale . che poi la | tutela | prevista dall art . 113 sussista nei limiti entro i quali nella specie siano presenti delle posizioni giuridiche soggettive ai |
| 1968-138.txt | 717 | 717 | art . 113 della costituzione non prescrive che contro l atto amministrativo il cittadino abbia la facoltà di invocare la | tutela | giurisdizionale , in ogni caso , nella medesima maniera e con i medesimi effetti . esso non ha eliminato il |
| 1968-138.txt | 751 | 751 | effetti . esso non ha eliminato il potere del legislatore ordinario di regolare i modi e l efficacia di quella | tutela | ; e l art . 209 , terzo comma , del t.u . delle leggi sulle imposte dirette , dando |
| 1968-138.txt | 818 | 818 | di agire per il risarcimento del danno prodotto da una esecuzione illegittima , non fa altro che apprestare mezzi di | tutela | giurisdizionale compatibili con i modi dell esecuzione esattoriale , in sostituzione degli altri , inadeguati , predisposti nel procedimento ordinario |
| 1968-138.txt | 1060 | 1060 | concernono le opposizioni all esecuzione o agli atti esecutivi ; e pertanto , negando la proponibilità di tali forme di | tutela | , la norma denunciata non ha escluso la proponibilità delle azioni previste nell art . 22 del r.d . l |
| 1968-139.txt | 93 | 93 | per avventura , non abbiano avuto legale conoscenza dell accertamento medesimo ; e considera poi che questa interpretazione escluderebbe la | tutela | giurisdizionale del condebitore perché i termini perentori per la presentazione del ricorso alle commissioni tributarie decorrerebbero anche contro di lui |
| 1968-23.txt | 1712 | 1712 | avvocati e procuratori , non autorizza a ritenere che la destinazione ( e quindi la spesa ) non risponda alla | tutela | di un interesse pubblico . ma codesto carattere della spesa risulta ancor meglio , solo che ci si rivolga all |
| 1968-23.txt | 1901 | 1901 | sentenza n . 70 del 1960 ) . in tutti questi casi , se la finalità da perseguire risponde alla | tutela | di un interesse pubblico , codesto interesse non viene meno né viene snaturato solo che alla sua realizzazione si tenda |
| 1968-23.txt | 2239 | 2239 | per i professionisti legali , i fini istituzionali della cassa nazionale sono conformi al dettato costituzionale , perché inservienti alla | tutela | previdenziale di una categoria dei lavoratori , e quindi di un interesse pubblico . e lo sono anche gli strumenti |
| 1968-48.txt | 70 | 70 | n . 1639 , concernente la riforma degli ordinamenti tributari ) , che non pone espressi divieti o limitazioni alla | tutela | giurisdizionale del diritti del contribuente . ma il tribunale ha interpretato quelle norme nel senso che , nell ipotesi di |
| 1968-48.txt | 135 | 135 | per il ricorso alla commissione distrettuale delle imposte ; e in ciò ha ravvisato una lesione della garanzia inerente alla | tutela | giurisdizionale . poiché tale avviso risulta appoggiato ad una adeguata motivazione sulla rilevanza della questione e sulla sua non manifesta |
| 1968-48.txt | 323 | 323 | all odierno giudizio . 3 . – secondo l art . 24 , primo comma , della costituzione , la | tutela | giurisdizionale dei diritti e degli interessi è garantita a ” tutti ” : la norma ha una formulazione tanto generale |
| 1968-48.txt | 349 | 349 | interessi è garantita a ” tutti ” : la norma ha una formulazione tanto generale da colpire qualsiasi esclusione della | tutela | giurisdizionale , soggettiva od oggettiva , e qualsiasi limitazione che ne renda impossibile o difficile l esercizio da parte di |
| 1968-48.txt | 394 | 394 | . non possono perciò dirsi coerenti a così larga garanzia , norme come quelle denunciate , per le quali la | tutela | giurisdizionale di tutti i condebitori viene consumata dall esercizio o dalla disposizione del diritto che ne fa uno solo di |
| 1968-48.txt | 491 | 491 | , fa sì che ciascuno è abilitato – ad esperire un azione o una difesa processualmente autonoma , per la | tutela | contro le pretese del creditore che eccedano l ambito del dovuto . per quanto , del resto , unitariamente possa |
| 1968-48.txt | 1164 | 1164 | alla speciale posizione che l ordinamento costituzionale assicura alla potestà tributaria , secondo la giurisprudenza di questa corte : la | tutela | preferenziale non può intendersi apprestata alla pretesa fiscale fino ad obbligare all imposta soggetti che non vi sono tenuti , |
| 1968-83.txt | 120 | 120 | , n . 799 , limitatamente all i.g.e . corrisposta in abbonamento , mancherebbe , in tali ipotesi , la | tutela | giurisdizionale dei diritti derivanti da una eventuale imposizione fiscale basata su una stima erronea , con violazione dei principi enunciati |
| 1968-83.txt | 520 | 520 | enti , nonché alcuni atti economici relativi al commercio di materie , merci e prodotti . per quanto riguarda la | tutela | giurisdizionale dei diritti ed interessi relativi all i.g.e . , le norme da applicare sono l art . 52 del |
| 1968-83.txt | 764 | 764 | sull entrata per le ipotesi sopraindicate , è consentita l azione davanti al giudice ordinario , la legge assicura la | tutela | giurisdizionale di cui l ordinanza lamenta la carenza . |
| 1969-06.txt | 1538 | 1538 | l esame dell interprete si volge a considerare , su un piano più generale , l intero sistema relativo alla | tutela | delle situazioni soggettive che formano oggetto del contenzioso tributario locale . in proposito la corte osserva che la natura amministrativa |
| 1969-06.txt | 1640 | 1640 | ” amministrative ” , il potere di adire il giudice ordinario e di percorrere i vari gradi di giurisdizione a | tutela | dei suoi diritti . non si può non riconoscere che la predisposizione di una duplice tutela giurisdizionale , ciascuna articolata |
| 1969-06.txt | 1656 | 1656 | gradi di giurisdizione a tutela dei suoi diritti . non si può non riconoscere che la predisposizione di una duplice | tutela | giurisdizionale , ciascuna articolata in tre gradi , sarebbe estremamente singolare : e la singolarità del fenomeno ( che non |
| 1969-06.txt | 1847 | 1847 | giurisdizionale del contenzioso che precede il ricorso al giudice , quella limitazione – risalente ad una epoca nella quale la | tutela | giurisdizionale non trovava piena e completa attuazione – suscita problemi di altra natura , dei quali la corte non deve |
| 1969-10.txt | 1534 | 1534 | ( benché con qualche limitazione , della quale nel presente giudizio la corte non è chiamata ad occuparsi ) la | tutela | giurisdizionale del cittadino . qualora gli organi in questione dovessero essere considerati giurisdizionali , dovrebbe ritenersi che l ordinamento avrebbe |
| 1969-10.txt | 1793 | 1793 | amministrativa , allo accertamento in contradittorio dell imposta e la seconda al giudizio , ordinato ad assicurare al cittadino la | tutela | giurisdizionale dei diritti soggettivi inerenti al rapporto d imposta . 5 . – dalla mancanza , negli organi proponenti , |
| 1969-107.txt | 720 | 720 | di godimento di essa e dei suoi limiti : ed il codice civile , più volte , ai fini della | tutela | dei diritti di credito , conferisce rilevanza alla localizzazione della cosa mobile , anche in pregiudizio dei diritti dei terzi |
| 1969-107.txt | 785 | 785 | del 1960 , questa corte ha negato che l assoggettabilità di beni ( mobili ) ad esecuzione forzata annulli la | tutela | del diritto di proprietà , non escludendo l articolo 42 , secondo comma , ” che tale difesa , in |
| 1969-118.txt | 568 | 568 | cui dalla norma sottoposta al controllo di questa corte derivi una menomazione del diritto di difesa e di quello alla | tutela | giurisdizionale . il modo di essere e il modo di operare della prescrizione , del quale l interruzione è una |
| 1969-118.txt | 611 | 611 | , attiene alla vicenda estintiva del diritto soggettivo , quindi alla sorte di una situazione caratteristicamente materiale , non alla | tutela | giurisdizionale : la prescrizione infatti , prima che l azione estingue il diritto soggettivo ( art . 2934 , primo |
| 1969-118.txt | 679 | 679 | non su quello della sua protezione processuale . e questa corte ha deciso che la garanzia della difesa e della | tutela | giurisdizionale prende in considerazione i diritti soggettivi nella configurazione e nei limiti che ad essi derivano dalla legge sostanziale ( |
| 1969-118.txt | 882 | 882 | modo eguale per tutti i coobbligati , così negando o restringendo , come si è detto , prima che la | tutela | giurisdizionale o la difesa giudiziaria , il diritto che questa tutela o questa difesa dovrebbe assumere a proprio oggetto . |
| 1969-118.txt | 893 | 893 | , come si è detto , prima che la tutela giurisdizionale o la difesa giudiziaria , il diritto che questa | tutela | o questa difesa dovrebbe assumere a proprio oggetto . l art . 141 della legge di registro , che per |
| 1969-125.txt | 158 | 158 | l iscrizione e pubblicazione del ruolo una indispensabile condizione per la proponibilità dell azione giudiziaria , è evidente che la | tutela | giurisdizionale del contribuente garantita dagli artt . 24 e 113 della costituzione viene ad essere limitata ritardandosene l esperibilità al |
| 1969-125.txt | 230 | 230 | ricordata dal giudice a quo , i citati precetti costituzionali consentono al legislatore ordinario di regolare modi ed efficacia della | tutela | giurisdizionale e di subordinarne l esercizio al verificarsi di presupposti e condizioni differendola nel tempo . quel che tuttavia occorre |
| 1969-125.txt | 270 | 270 | occorre , perché una disciplina del genere non si riveli arbitraria e quindi in contrasto con il fondamentale principio della | tutela | giurisdizionale , è la presenza di concrete esigenze , di apprezzabili interessi il cui necessario soddisfacimento ne giustifichi l emanazione |
| 1969-125.txt | 422 | 422 | ruolo nonché alla riscossione coattiva del tributo . sotto tale profilo quindi l interesse del fisco non riceve alcuna particolare | tutela | dalle norme impugnate . diversa è invece , proprio sotto l aspetto considerato , la posizione del contribuente al quale |
| 1969-125.txt | 453 | 453 | l aspetto considerato , la posizione del contribuente al quale le disposizioni in esame innegabilmente precludono di chiedere una sollecita | tutela | del proprio diritto ritenuto leso . iscrizione e pubblicazione del ruolo sono atti necessariamente conseguenti all accertamento che assolvono alla |
| 1969-125.txt | 549 | 549 | intervenuta nella fase d impugnazione in sede amministrativa una decisione definitiva delle competenti commissioni tributarie . una tempestiva azione di | tutela | dei propri diritti offre al contribuente maggiori possibilità di ottenere una decisione di accoglimento prima ancora che sia stata soddisfatta |
| 1969-125.txt | 599 | 599 | in via coattiva , l obbligazione tributaria . le norme denunciate , quindi , poiché non assolvono allo scopo di | tutela | di un interesse dell amministrazione e limitano per contro , frapponendo un ingiustificabile ritardo , la tutela giurisdizionale del soggetto |
| 1969-125.txt | 616 | 616 | allo scopo di tutela di un interesse dell amministrazione e limitano per contro , frapponendo un ingiustificabile ritardo , la | tutela | giurisdizionale del soggetto privato , vanno dichiarate costituzionalmente illegittime . |
| 1969-157.txt | 173 | 173 | in base ad atti soggetti a registrazione e non registrati : le due norme sarebbero illegittime ” per difetto della | tutela | giurisdizionale , la quale è voluta dalla costituzione e deve essere libera , accessibile alla totalità dei cittadini e , |
| 1969-157.txt | 310 | 310 | del giudizio ; 6 ) non essere esatto che gli obblighi e gli oneri posti dalle norme denunziate impediscono la | tutela | giurisdizionale del diritto fondato su una scrittura non registrata , in quanto non ottemperando all obbligo della registrazione , la |
| 1969-157.txt | 1168 | 1168 | che non può , quindi , lamentarsi di una eccessiva onerosità , che gli impedirebbe l esercizio del diritto alla | tutela | giurisdizionale . per la seconda categoria , invece , poiché l obbligo della registrazione sorge soltanto nel momento in cui |
| 1969-157.txt | 1575 | 1575 | che finiscono con il limitarsi a vicenda , restando nella legittimità costituzionale . il principio che garantisce al cittadino la | tutela | giurisdizionale dei suoi diritti ( art . 24 ) va , così , coordinato con quello che , come è |
| 1969-157.txt | 1676 | 1676 | tributo ( solve et repete ) non contrasti con la costituzione il condizionare l esercizio del diritto del cittadino alla | tutela | giurisdizionale , allo adempimento del suo dovere di contribuente . quest ultima considerazione vale anche a dimostrare come non abbiano |
| 1969-39.txt | 572 | 572 | rimessione . ora , nessuna parte dell art . 10 in esame può ritenersi contrasti col principio della giusta retribuzione | tutelato | dall art . 36 della costituzione . né la parte di cui al quarto comma dell art . 10 , |
| 1969-39.txt | 778 | 778 | della costituzione , oltre ad assicurare il diritto ad una retribuzione proporzionata alla quantità e qualità del lavoro prestato , | tuteli | anche i diritti di cui trattasi , benché da essi possano conseguenzialmente derivare , in via mediata , degli effetti |
| 1969-39.txt | 925 | 925 | degli agenti un complesso di vantaggi ( stabilità condizionata del rapporto di lavoro , art . 27 allegato a ; | tutela | degli avanzamenti art . 15 ; disciplina affidata a una commissione con membri nominati dall autorità amministrativa , le cui |
| 1969-40.txt | 79 | 79 | circostanza che , dopo che in sede amministrativa si è proceduto all accertamento in contraddittorio del debito di imposta la | tutela | giurisdizionale del contribuente è affidata all autorità giudiziaria , convincono che le suindicate commissioni tributarie non hanno natura giurisdizionale . |
| 1969-41.txt | 80 | 80 | che , dopo che in sede amministrativa si è proceduto all accertamento in contraddittorio del debito di imposta , la | tutela | giurisdizionale del contribuente è affidata all autorità giudiziaria , convincono che le suindicate commissioni tributarie non hanno natura giurisdizionale . |
| 1969-42.txt | 81 | 81 | relativa alla composizione , ai poteri ed al funzionamento di tali commissioni ed in special modo la circostanza che la | tutela | del contribuente , dopo che in sede amministrativa si è proceduto all accertamento in contraddittorio del debito d imposta , |
| 1969-43.txt | 96 | 96 | dell autorità giudiziaria per quanto attiene all accertamento del debito d imposta , cosicché il contribuente godrebbe di una duplice | tutela | giurisdizionale ove giurisdizionale fosse il procedimento che si svolge innanzi alle commissioni stesse . le quali perciò non si possono |
| 1969-73.txt | 64 | 64 | funzionamento , e soprattutto la circostanza che , dopo esperita la procedura davanti alle commissioni stesse , è aperta la | tutela | giurisdizionale del contribuente dinanzi alla autorità giudiziaria ordinaria , per tutti i gradi , depongono nel senso che le anzidette |
| 1969-85.txt | 941 | 941 | e procuratori legali , sono rivolti al perseguimento di finalità di carattere pubblico poiché è compito dello stato assicurare la | tutela | previdenziale di una categoria di lavoratori o mediante erogazioni poste direttamente a suo carico o con l imposizione di prestazioni |
| 1970-114.txt | 165 | 165 | , quando è chiamato a decidere sui ricorsi contro i provvedimenti adottati da detti consigli , funzione giurisdizionale per la | tutela | di un interesse pubblicistico , esterno e superiore a quello dell interesse del gruppo professionale : il che può trovare |
| 1970-114.txt | 1132 | 1132 | della capacità contributiva ” ( art . 53 cost . ) . tutto ciò non difetta di razionalità , perché | tutela | quella linea di dignità e di decoro , dalla quale gli iscritti nell albo mai debbono deflettere la questione , |
| 1970-114.txt | 1248 | 1248 | e nn . 16 e 102 del 1968 ) con specifici limiti e condizioni , che la legge ponga a | tutela | di interessi generali preminenti sugli interessi particolari . il che , con richiamo a quanto suesposto , è sufficiente ricordare |
| 1970-116.txt | 549 | 549 | locale . 3 . – la stessa ordinanza di rimessione ammette che la norma impugnata non impedisce al contribuente la | tutela | giurisdizionale del suo diritto , garantito dal primo comma dell art . 24 della costituzione . v è da aggiungere |
| 1970-203.txt | 367 | 367 | e n . 93 del 1964 ) affermato che non è illegittimo , in quanto non lede il precetto della | tutela | della proprietà contenuto nell art . 42 , comma secondo , della costituzione , l assoggettamento di taluni beni , |
| 1970-44.txt | 402 | 402 | assicurano l eguaglianza dei cittadini dinanzi alla legge e l intangibilità del loro diritto di agire in giudizio per la | tutela | dei diritti e interessi legittimi contro tutti gli atti lesivi della pubblica amministrazione . nei confronti del principio dell esecutorietà |
| 1970-44.txt | 509 | 509 | allo stato la percezione delle entrate necessarie al perseguimento dei suoi fini pubblici . in ordine poi ai diritti di | tutela | e difesa giuridica delle proprie ragioni è di tutta evidenza che l esecutorietà dell atto amministrativo non esclude la proponibilità |
| 1970-61.txt | 713 | 713 | – la questione circa la legittimità costituzionale delle disposizioni impugnate , in riferimento al precetto che garanitisce al cittadino la | tutela | giurisdizionale dei suoi diritti ( art . 24 , primo comma ) , non è fondata . quando non si |
| 1970-61.txt | 790 | 790 | repete ) , la norma che subordina all adempimento del dovere di contribuente l esercizio del diritto del cittadino alla | tutela | giurisdizionale , non appare in contrasto col suddetto precetto costituzionale . la corte ritiene che occorra al riguardo riaffermare il |
| 1970-95.txt | 869 | 869 | base e l ammontare della imposta ( art . 238 t.u . ) non è tale da compromettere irrazionalmente la | tutela | dei diritti del creditore istante , come , invece , prospetta l ordinanza di rinvio . la norma predetta , |
| 1971-107.txt | 910 | 910 | di effettiva stima evitando nel contempo il fenomeno della evasione . sono tutte finalità che si connettono alla necessità della | tutela | dell interesse generale alla riscossione dei tributi e che direttamente giustificano la norma impugnata . |
| 1971-111.txt | 37 | 37 | già decisa : la legittimità costituzionale di una norma che impone la denuncia fiscale come presupposto per l esercizio alla | tutela | giurisdizionale . la corte , con la sentenza 20 novembre 1964 , n . 91 , ha dichiarato non fondata |
| 1971-111.txt | 96 | 96 | gennaio 1958 , n . 645 , il quale subordina alla denuncia predetta l esercizio dell azione giudiziaria , a | tutela | di un credito produttivo di reddito di ricchezza mobile di categoria a ; ed oggi la questione è prospettata con |
| 1971-111.txt | 191 | 191 | però , anche prima della sentenza succitata , aveva giudicato che il determinare concrete modalità di esercizio del diritto alla | tutela | giurisdizionale lede la garanzia apprestata dall art . 24 , comma primo , della costituzione soltanto se ne risulti difficile |
| 1971-111.txt | 478 | 478 | rilevare che l interesse dell amministrazione stessa può essere efficacemente protetto imponendosi altri incombenti che non incidano sul diritto alla | tutela | giudiziaria . non è sindacabile in sede di legittimità costituzionale né la scelta legislativa dei mezzi idonei a garantire la |
| 1971-111.txt | 660 | 660 | un verso , sottrarrebbero il convenuto alla persecuzione giudiziaria , e , per altro verso , negherebbero al medesimo la | tutela | dei diritti che può far valere unicamente nello stesso giudizio in relazione alla domanda dell attore , com è il |
| 1971-13.txt | 99 | 99 | hanno formato oggetto di una precedente vendita esattoriale a carico del medesimo debitore ” verrebbe a privare il terzo della | tutela | giurisdizionale , garantita dall art . 113 della costituzione : ed in secondo luogo , si assume che il terzo |
| 1971-13.txt | 428 | 428 | 113 e 42 della costituzione . 3 . – l art . 113 non è violato perché il diritto a | tutela | giurisdizionale contro atti della pubblica amministrazione non risulta eluso in conseguenza della prospettata situazione . quanto dispone il testo unico |
| 1971-13.txt | 522 | 522 | soggettivo relativo al bene sottoposto ad esecuzione esattoriale , non può essere invocata , per contrastarne la legittimità , una | tutela | giurisdizionale che superi i limiti posti dal diritto sostanziale . nemmeno sussiste alcuna violazione dell art . 42 , secondo |
| 1972-118.txt | 578 | 578 | della loro estensione rispetto a quella che era stata considerata , sicché la preventiva conoscenza del nuovo piano nessun altra | tutela | avrebbe potuto assicurare agli espropriati diversa da quella effettivamente ottenuta con il promuovimento del controllo della legittimità costituzionale del decreto |
| 1972-128.txt | 458 | 458 | prova testimoniale , mentre al contribuente non è concesso di provarne con testimoni la inesistenza . di fronte alla ampia | tutela | giurisdizionale accordata alla pubblica amministrazione sta la limitazione della stessa tutela per il contribuente , limitazione che appare tanto più |
| 1972-128.txt | 469 | 469 | con testimoni la inesistenza . di fronte alla ampia tutela giurisdizionale accordata alla pubblica amministrazione sta la limitazione della stessa | tutela | per il contribuente , limitazione che appare tanto più grave in quanto nella varietà dei rapporti contrattuali , nei quali |
| 1972-132.txt | 109 | 109 | greco . la questione non è fondata . il legislatore ha voluto proteggere le categorie di cittadini meritevoli di particolare | tutela | sotto il punto di vista sociale , concedendo soltanto a costoro il beneficio della proroga di legge dei contratti di |
| 1972-132.txt | 1179 | 1179 | al locatore la facoltà della prova contraria nelle forme previste dal vigente ordinamento processuale , praticando così in materia di | tutela | giurisdizionale un trattamento differenziato e non giustificato ; ed , in secondo luogo , che l elemento fondamentale per la |
| 1972-132.txt | 1492 | 1492 | , e , come tale , va soggetto all apprezzamento del giudice . e , se così è , la | tutela | giurisdizionale sul diritto controverso deve essere pienamente garantita dal regolare contraddittorio e dalla ammissione della prova contraria , che rappresentano |
| 1972-132.txt | 1533 | 1533 | mezzi essenziali per la ricerca della verità e per l attuazione della giustizia . la necessità della prova contraria a | tutela | del diritto di difesa è maggiormente avvalorata dalla considerazione che : a ) l iscrizione a ruolo della imposta complementare |
| 1972-144.txt | 1206 | 1206 | coincidenza di fini fra le disposizioni ora menzionate , poiché entrambe tendono , sia pure attraverso mezzi diversi , alla | tutela | della salute pubblica , non potendosi certo dubitare che tale sia lo scopo anche dello sconto in esame , devesi |
| 1972-144.txt | 1906 | 1906 | riconosce per il conseguimento dei fini stessi , essendo evidenti la sussistenza del fine pubblico , quale è appunto la | tutela | della salute , anche se riferita ad una individuata categoria di soggetti : la destinazione del provento ad enti pubblici |
| 1972-144.txt | 2756 | 2756 | dalle competenti autorità . questa disciplina legislativa , dettata dalla esigenza di unificazione e perequazione dei prezzi ai fini della | tutela | della stabilità della moneta e del valore reale dei salari , pur nella sua lata formulazione , prevede dunque una |
| 1972-144.txt | 4088 | 4088 | al rigoroso esame ed alla approvazione da parte degli organi sanitari competenti ( ministero della sanità ) e che è | tutelata | , comunque , da precise norme penali . onde anche sotto questo profilo trattasi di materia non suscettibile di raffronto |
| 1972-155.txt | 227 | 227 | produzione agricola , che è costituito dal lavoro ( garantito fin dai principi fondamentali della costituzione e massimamente degno di | tutela | ) , sembra però ignorare le esigenze della proprietà della terra , frutto anch essa di lavoro e di risparmio |
| 1972-155.txt | 507 | 507 | ad assicurare a lui e alla sua famiglia un esistenza libera e dignitosa , l affittuario imprenditore ha a sua | tutela | solo il principio sancito dall art . 41 cost . e relativo alla libertà della iniziativa economica privata . la |
| 1972-155.txt | 674 | 674 | . ma vuol dirsi soltanto che tra due forme di attività economiche , più o meno equivalenti sul piano della | tutela | costituzionale ( perché entrambe fruenti di garanzie generiche ) , quali appunto l esercizio dei diritti dominicali sulla terra e |
| 1972-155.txt | 1998 | 1998 | , o anche addirittura floride , non autorizzano a privarli di quanto è loro dovuto entro i limiti segnati dalla | tutela | costituzionale loro spettante . a conferma della assoluta inadeguatezza dei coefficienti fissati tra 12 e 45 stanno , inoltre , |
| 1972-155.txt | 2627 | 2627 | , fino ad annullarlo , su di un diritto riconosciuto e garantito , e talvolta addirittura oggetto di una specifica | tutela | . le ordinanze denunciano poi , in rapporto alla stessa fattispecie , anche la violazione del comma terzo dell art |
| 1972-186.txt | 79 | 79 | riferimento all art . 24 , primo comma , della costituzione , ma sotto l identico profilo della garanzia della | tutela | giurisdizionale , è stato denunziato l art . 146 del r.d . 30 dicembre 1923 , n . 3269 , |
| 1972-186.txt | 206 | 206 | nella forma prescritta dal regolamento . le ordinanze dei giudici di merito assumono che , secondo costante interpretazione , la | tutela | giurisdizionale del contribuente , per effetto di detta norma , resti subordinata alla previa notificazione della decisione della commissione tributaria |
| 1972-186.txt | 693 | 693 | fini pubblici , non sarebbe incompatibile con l art . 113 cost . , il quale non vieterebbe che la | tutela | giurisdizionale nei confronti dell amministrazione pubblica sia assoggettata a modalità ed oneri preordinati all interesse generale . il precetto contenuto |
| 1972-186.txt | 733 | 733 | contenuto nell art . 113 della costituzione , per cui contro gli atti della pubblica amministrazione è ammessa sempre la | tutela | giurisdizionale , proclama , sul riflesso evidente del principio dell art . 24 , primo comma , l inviolabilità del |
| 1972-186.txt | 757 | 757 | , sul riflesso evidente del principio dell art . 24 , primo comma , l inviolabilità del diritto a questa | tutela | . e , mentre non vieta che la legge ordinaria possa regolare diversamente l esercizio del diritto alla protezione giurisdizionale |
| 1972-186.txt | 910 | 910 | il maturare della prescrizione ) possa procrastinare la definitività dell accertamento del tributo di registro , impedendo quella esplicazione della | tutela | giurisdizionale che è garantita dalla costituzione . e ciò in quanto solo alla pubblica amministrazione , con esclusione di ogni |
| 1972-214.txt | 780 | 780 | e circoscritti . in sostanza , la cassa dei giornalisti costituisce un settore autonomo del complesso sistema previdenziale predisposto a | tutela | dei lavoratori dipendenti e i cui compiti sono assolti principalmente dall inps e dall inam . appare perciò – come |
| 1972-24.txt | 939 | 939 | . 16 , d.l . n . 510 del 1961 ) e carattere di prevenzione della evasione stessa e di | tutela | dei consumatori il secondo ( artt . 17 , 18 , 19 e 20 stesso d.l . ) . quando |
| 1972-65.txt | 419 | 419 | legislatore ha riconosciuto talmente rilevante da dover preordinare , al fine di soddisfarla , particolari mezzi di difesa e di | tutela | sia penali sia civili . tra questi ultimi va compresa la istituzione stessa della siae definita appunto ” ente di |
| 1972-65.txt | 464 | 464 | protezione e l esercizio del diritto di autore ” . senonché questa innegabile e rilevante esigenza di difesa e di | tutela | non può giungere fino a giustificare l attribuzione , sia pure ad un ente di diritto pubblico , di poteri |
| 1973-04.txt | 125 | 125 | rimessione la norma impugnata così disponendo sarebbe in contrasto con l art . 113 cost . che garantisce sempre la | tutela | giurisdizionale dei diritti ed interessi contro gli atti della pubblica amministrazione ; e sarebbe altresì in contrasto con l art |
| 1973-04.txt | 151 | 151 | contro gli atti della pubblica amministrazione ; e sarebbe altresì in contrasto con l art . 24 perché nega la | tutela | giurisdizionale , anche nelle ipotesi in cui il terzo acquirente sia stato costretto , e voglia provarlo , a lasciare |
| 1973-04.txt | 255 | 255 | limitazioni per esigenze di pubblico interesse alla prova del diritto di proprietà , ma addirittura negando a questo diritto ogni | tutela | giurisdizionale , attuerebbe , in definitiva , il sacrificio della proprietà privata . la norma denunziata sarebbe infine in contrasto |
| 1973-04.txt | 800 | 800 | . 113 cost . possono dirsi violati – anche nella ipotesi prevista dalla norma impugnata – , in quanto la | tutela | giurisdizionale dei diritti ed interessi legittimi , sia pure contro gli atti della pubblica amministrazione , non può superare i |
| 1973-04.txt | 829 | 829 | pure contro gli atti della pubblica amministrazione , non può superare i limiti posti dalla norma di diritto sostanziale a | tutela | di altri diritti od interessi giudicati degni di protezione giuridica . 4 . – per quanto attiene alla denunziata violazione |
| 1973-56.txt | 609 | 609 | tenere presenti alcune indispensabili premesse : a ) v è differenza tra la inviolabilità della libertà personale , quale è | tutelata | dall art . 13 cost . , e la inviolabilità del domicilio , quale lo è dall art . 14 |
| 1973-56.txt | 752 | 752 | inviolabilità del domicilio , l equiparazione all inviolabilità della libertà personale e l estensione delle stesse garanzie prescritte per la | tutela | di quest ultima ( art . 14 , secondo comma ) subiscono una deroga espressa , a fini economici e |
| 1973-64.txt | 856 | 856 | il dato costante dell automaticità della prestazione da parte dell istituto assicurativo onde garantire sempre il diritto del lavoratore alla | tutela | previdenziale sancita dall art . 38 cost . : dall altro , il dato costituito dall apporto dovuto dal datore |
| 1973-64.txt | 1289 | 1289 | la corte osserva che questo articolo , derivato del principio generale , posto dall art . 35 , della “ | tutela | del lavoro in tutte le sue forme ed applicazioni ” sta al di fuori e al di sopra della questione |
| 1973-64.txt | 1343 | 1343 | diritti del lavoratore e non è giustificata la pretesa del datore di lavoro inadempiente di invocare anche per se una | tutela | che per primo ha contribuito ad eludere , esponendosi volontariamente alle conseguenze di rigore esposte al numero precedente . 6 |
| 1974-141.txt | 778 | 778 | tra vivi o mortis causa . le ragioni di certezza del diritto , sicurezza nella circolazione dei beni e di | tutela | del terzo acquirente del bene che hanno indotto il legislatore a circoscrivere in un termine rigoroso e ristretto l azione |
| 1974-164.txt | 115 | 115 | psicologica all osservanza della legge fiscale non sia sminuita nemmeno dalla speranza di mutamenti di legislazione , appare ispirata alla | tutela | dell interesse primario alla riscossione dei tributi ( art . 53 cost . ) , che , come riconosciuto più |
| 1974-164.txt | 167 | 167 | . 45 del 1963 , n . 91 del 1964 , n . 50 del 1965 ) ed esige una | tutela | particolare . non si ha pertanto violazione dell art . 3 della costituzione . né esiste alcun ostacolo di carattere |
| 1974-189.txt | 667 | 667 | al procedimento amministrativo tributario , nel quale , come in ogni procedimento amministrativo , il diritto di difesa non è | tutelato | dall art . 24 , secondo comma , della costituzione , giacché questo articolo , secondo la giurisprudenza della corte |
| 1974-189.txt | 790 | 790 | di termini entro i quali , a pena di decadenza , il contribuente è tenuto ad espletare iniziative per la | tutela | di suoi diritti soggettivi , proponendo anche azioni avanti la stessa magistratura ordinaria . per le ragioni esposte , la |
| 1974-214.txt | 900 | 900 | che non è vietato ai coobbligati , nei riguardi dei quali non vi sia stata notifica , di intervenire a | tutela | del proprio interesse nella procedura instaurata a seguito dell accertamento notificato ad altro coobbligato , ferma restando la indubbia convenienza |
| 1974-272.txt | 299 | 299 | : la norma impugnata appare legittima perché la riscossione dei tributi risponde ad un esigenza che ha trovato una particolare | tutela | nell art . 53 della costituzione , e permette una adeguata discrezionalità legislativa , secondo la giurisprudenza della corte . |
| 1974-272.txt | 443 | 443 | e che nel caso in esame il pagamento della tassa non assolve ad esigenze soltanto tributarie ma connesse anche alla | tutela | del patrimonio faunistico , come risulta dalla graduazione dell ammontare della tassa in relazione alla diversa idoneità distruttiva dell arma |
| 1974-287.txt | 67 | 67 | . 113 della costituzione – in forza del quale ” contro gli atti della pubblica amministrazione è sempre ammessa la | tutela | giurisdizionale dei diritti e degli interessi legittimi dinanzi agli organi di giurisdizione ordinaria o amministrativa ” – , non debbansi |
| 1974-287.txt | 1079 | 1079 | lunga tradizione normativa , se costringe a riflettere sulla serietà delle ragioni che hanno dovuto ispirarla in un quadro di | tutela | di fondamentali interessi pubblici , non può certamente dispensare dal porre in raffronto quella stessa normativa con i principi della |
| 1974-287.txt | 1160 | 1160 | conformità del disposto dell art . 113 della costituzione , devono avere in ogni caso un giudice , per la | tutela | dei diritti e degli interessi che vi sono connessi . mentre accade che essi un giudice non hanno , o |
| 1974-67.txt | 164 | 164 | testo unico ) possano determinare sottrazioni di competenza al tribunale , giudice naturale dell esecuzione immobiliare , e menomazione della | tutela | giurisdizionale degli altri creditori nell ambito dell esecuzione esattoriale che si svolge , sostanzialmente , in via amministrativa . altra |
| 1974-67.txt | 391 | 391 | sotto il profilo dell idoneità pratica , a quelli propri della liquidazione fallimentare , né consentono al fallimento una valida | tutela | contro i pignoramenti esattoriali illegittimi , paralizzanti , a volte , lo svolgimento del processo fallimentare . la normativa citata |
| 1974-67.txt | 431 | 431 | citata attribuirebbe all esattore , secondo l ordinanza del tribunale di venezia , un ingiustificato privilegio con conseguente carenza di | tutela | giurisdizionale degli altri soggetti nei suoi confronti . 3 . – occorre in via preliminare dichiarare non fondata l eccezione |
| 1974-97.txt | 625 | 625 | né tale minore ambito del beneficio può essere censurato sotto il profilo dell eguaglianza e della capacità contributiva , rispettivamente | tutelati | dagli artt . 3 e 53 costituzione , cui l ordinanza fa pure riferimento , perché non mancano razionali motivi |
| 1975-173.txt | 943 | 943 | . 3 della costituzione . c ) la osservanza dei limiti posti dalla legge nel sistema probatorio è ispirata alla | tutela | della certezza dei rapporti giuridici , nell interesse generale della collettività cosicché non possono costituire per il singolo violazione del |
| 1975-26.txt | 739 | 739 | neppure implicitamente o indirettamente , altre disposizioni , quali l art . 3 , che è espressione dell esigenza di | tutela | e garanzia dell eguaglianza di tutti i cittadini davanti alla legge , l art . 31 per il quale “ |
| 1975-43.txt | 85 | 85 | in tema di successione di leggi penali ( art . 2 c.p . ) sia ispirata ad un ingiustificata eccessiva | tutela | degli interessi fiscali . va innanzitutto constatato che la questione è stata sollevata nel corso di un procedimento penale instaurato |
| 1976-166.txt | 1882 | 1882 | nella quale possono essere valutati gli inconvenienti che la regione assume derivare dall introdotto congegno e può essere accordata appropriata | tutela | agl interessi regionali : tutela che per essere veramente efficace , conviene sia anche quanto possibile tempestiva e sollecita . |
| 1976-166.txt | 1887 | 1887 | gli inconvenienti che la regione assume derivare dall introdotto congegno e può essere accordata appropriata tutela agl interessi regionali : | tutela | che per essere veramente efficace , conviene sia anche quanto possibile tempestiva e sollecita . infondata si rivela , infine |
| 1976-179.txt | 6313 | 6313 | sul reddito delle persone fisiche , alla determinazione della base imponibile , alla determinazione e applicazione dell imposta , alla | tutela | della riservatezza , a quella del diritto al lavoro ed alla giusta retribuzione ed infine al concorso alle spese pubbliche |
| 1976-179.txt | 6568 | 6568 | consentirebbero alla moglie , in contrasto con l art . 24 della costituzione , di agire in giudizio per la | tutela | dei propri diritti ed interessi . l art . 2 comma primo del d.p.r . n . 597 costituisce , |
| 1976-179.txt | 7104 | 7104 | riconosciuto il diritto al lavoro , il matrimonio è ordinato sull eguaglianza morale e giuridica dei coniugi , la repubblica | tutela | il lavoro in tutte le sue forme ed applicazioni , il lavoratore ha diritto alla giusta retribuzione , la donna |
| 1976-179.txt | 7407 | 7407 | fittizie intestazioni di beni e fittizie attribuzioni di redditi da un coniuge a favore dell altro . nella sostanza la | tutela | di tali esigenze merita di essere approvata . però non si può fare a meno di osservare che le due |
| 1976-179.txt | 7637 | 7637 | pari si deve rilevare che alle esigenze sopraddette con le norme in questione non è stata data adeguata e razionale | tutela | perché , a parte il fatto che all applicazione dell imposta sul reddito complessivo di entrambi i coniugi si perviene |
| 1976-179.txt | 7726 | 7726 | eventuali vantaggi connessi o conseguenti alla vita in comune ) . ed infine c è da considerare che la mancata | tutela | egualitaria dei coniugi non è il riflesso o il correlato della esistenza di norme dettate a garanzia dell unità familiare |
| 1976-179.txt | 7779 | 7779 | dalla riforma tributaria , una scelta di politica legislativa che anche a non volerla ritenere in contrasto con gli interessi | tutelati | dall art . 31 della costituzione , di certo non può dirsi dettata in favore della famiglia legittima . 10 |
| 1976-179.txt | 9497 | 9497 | singolo e l eguaglianza di tutti i cittadini davanti alla legge possono coesistere e concorrere per la migliore e maggiore | tutela | degli interessi emergenti nella società . |
| 1976-186.txt | 897 | 897 | il suo potere ad emettere nel caso provvedimenti cautelativi , tali provvedimenti aveva presi e , quindi , realizzata quella | tutela | giurisdizionale preventiva avente , appunto , il fine di assicurare provvisoriamente gli eventuali effetti della decisione di merito previo riconoscimento |
| 1976-198.txt | 1136 | 1136 | primo interesse . ma nel contempo anche il secondo interesse , sia pure in modo subordinato ed accessorio , trova | tutela | , giacché è fatta salva la restituzione delle tasse ” nei casi tassativamente indicati dall art . 14 ” . |
| 1976-209.txt | 1203 | 1203 | su mezzi di trasporto pubblico ) . ed infine , attraverso il compimento della detta attività di impresa , trovano | tutela | esigenze di ordine sociale , oltre che nella fase della produzione ( con la specializzazione , a vario livello , |
| 1976-215.txt | 737 | 737 | commissioni tributarie sono organi amministrativi , i diritti soggettivi – specie in materia di estimazione semplice – sarebbero privi di | tutela | giurisdizionale ; b ) se le nuove commissioni sono organi giurisdizionali , mentre le anteriori avevano natura amministrativa , le |
| 1976-215.txt | 1714 | 1714 | a causa della nuova disciplina che ha configurato ( art . 16 del decreto n . 636 ) ” la | tutela | tributaria così costruita come l impugnativa di provvedimenti dell ufficio ” ( ordinanza sezioni unite ) . ora , ammesso |
| 1976-225.txt | 2427 | 2427 | erogatore della pensione . come questa corte ha già affermato nella ricordata sentenza n . 132 del 1972 , la | tutela | giurisdizionale sul diritto controverso deve essere pienamente garantita dal regolare contraddittorio e dalla ammissione della prova contraria , che rappresentano |
| 1976-225.txt | 3564 | 3564 | come quella allora denunciata , intesa a creare , per fini sociali , una differenziazione fra conduttori meritevoli di particolare | tutela | , ed aventi perciò diritto alla proroga , e conduttori cui tale diritto non va riconosciuto , ben può , |
| 1976-225.txt | 5148 | 5148 | , mediante la determinazione di prezzi amministrati e prezzi sorvegliati dal cip , con una finalità di contenimento , a | tutela | del consumatore , che peraltro non ne ha impedito una lievitazione più o meno accentuata . la iniziale ragionevolezza di |
| 1976-32.txt | 494 | 494 | connessi , direttamente o indirettamente , alla inosservanza dei precetto sancito dall art . 53 della costituzione , posto a | tutela | – come la corte ha più volte affermato – dell interesse generale alla riscossione dei tributi siccome interesse particolarmente differenziato |
| 1976-34.txt | 277 | 277 | , già citata , portante modificazioni al detto statuto . e cioè , in sostanza , violazione del principio di | tutela | delle minoranze linguistiche tedesca e ladina , per il trattamento deteriore fatto alle associazioni rientranti nelle accennate categorie , che |
| 1976-34.txt | 1300 | 1300 | la scelta tra aderire o non aderire alle corrispondenti organizzazioni maggiori . non ne risulta perciò violato il principio di | tutela | delle minoranze linguistiche tedesca e ladina , di cui all art . 51 della legge cost . n . 1 |
| 1977-153.txt | 2106 | 2106 | il richiamo ai principi enunciati dagli artt . 41 e 47 della costituzione sulla libertà dell iniziativa economica e sulla | tutela | del risparmio . deve invece riconoscersi il contrasto sia con l art . 3 cost . , per le gravi |
| 1977-153.txt | 2253 | 2253 | incidere eccessivamente sulla sostanza del diritto di proprietà , a beneficio di altri soggetti privati , pur meritevoli di speciale | tutela | . questa corte non intende fornire nuove indicazioni , oltre quelle già date in via esemplificativa nella precedente sentenza , |
| 1977-153.txt | 4696 | 4696 | . , per la insufficiente misura della maggiorazione consentita nei confronti dell affittuario imprenditore , che non gode della speciale | tutela | garantita dagli artt . 35 e 36 cost . all affittuario coltivatore , e non potrebbe ricevere un trattamento privilegiato |
| 1977-153.txt | 6550 | 6550 | , salvo il rispetto delle iniziative e responsabilità di gestione dell impresa agricola : l art . 41 cost . | tutela | l iniziativa economica di tutti gli operatori privati ; l art . 42 consente limiti alla proprietà privata proprio per |
| 1977-163.txt | 1207 | 1207 | amministrazione finanziaria aveva sostenuto che l articolo 36 del trattato di roma consentirebbe tali controlli ” giustificati da motivi di | tutela | della salute e della vita delle persone e degli animali ” , e che dovrebbe quindi ritenersi conforme al trattato |
| 1977-163.txt | 3713 | 3713 | che non viene qui in discussione il potere dei singoli stati di attuare provvedimenti di controllo sanitario per ragioni di | tutela | della pubblica salute ; ma questo potere , per gli stati membri della comunità economica europea , deve essere esercitato |
| 1977-63.txt | 513 | 513 | attenuto ai principi e criteri direttivi che gli imponevano , nella nuova disciplina del contenzioso tributario , di assicurare la | tutela | dei contribuenti , semplificare i rapporti tributari nelle diverse fasi , e garantire l imparziale applicazione della legge . la |
| 1977-63.txt | 1000 | 1000 | stessi . questa corte ha più volte affermato che il precetto costituzionale non impone che il cittadino possa conseguire la | tutela | giurisdizionale sempre nello stesso modo e con i medesimi effetti , e non vieta quindi che la legge possa subordinare |
| 1977-63.txt | 2745 | 2745 | questa corte ha già avuto occasione di dichiarare che il principio di eguaglianza non preclude al legislatore di differenziare la | tutela | giurisdizionale con riguardo alle particolarità dei rapporti da regolare , e ciò con espresso riferimento al rapporto che si stabilisce |
| 1977-63.txt | 3286 | 3286 | commi dell art . 44 del decreto legislativo . esse non precludono sicuramente ai contribuenti la possibilità di ottenere la | tutela | giurisdizionale dei loro diritti , né introducono una complicazione processuale incompatibile con il fine della semplificazione dei rapporti tributari , |
| 1977-99.txt | 213 | 213 | dalle norme richiamate risulterebbe una discriminazione tra figli legittimi e figli naturali , che non troverebbe giustificazione in esigenze di | tutela | della famiglia legittima , né in sostanziale diversità di situazioni , indipendente da condizioni personali e sociali . le questioni |
| 1977-99.txt | 275 | 275 | costituzione , affermando , proprio in materia di successione mortis causa dei figli nati fuori dal matrimonio , che la | tutela | giuridica e sociale , assicurata dal precetto costituzionale , riguarda solo i figli naturali riconosciuti o dichiarati ( sent . |
| 1977-99.txt | 419 | 419 | riconoscibili , la soluzione non sarebbe diversa in quanto non potrebbe farsi riferimento all art . 30 della costituzione che | tutela | il rapporto tra genitori e discendenti . né le suddette norme violano l art . 3 della costituzione . invero |
| 1978-06.txt | 542 | 542 | tempo – anche dopo che siano intervenute modifiche legislative – l efficacia di prevenzione generale delle disposizioni penali poste a | tutela | dell interesse dello stato alla riscossione dei tributi . l ultrattività delle leggi penali tributarie , come completamento della ultrattività |
| 1978-06.txt | 623 | 623 | , in misura crescente , l operatività e l esistenza stessa dello stato moderno . la peculiare rilevanza dell interesse | tutelato | è , d altronde , sottolineata dalla collocazione costituzionale delle leggi tributarie – e di quelle , connesse , di |
| 1979-126.txt | 533 | 533 | . 42 e 47 , comportando una parziale espropriazione di fatto senza indennizzo , e contrastando con le istanze di | tutela | del risparmio , specie in ordine all accesso alla proprietà dell abitazione . 2 . – in secondo luogo , |
| 1979-148.txt | 1080 | 1080 | 59 del 1965 , a salvaguardia di altri interessi della collettività : incolumità delle persone , protezione della fauna , | tutela | delle colture e dei prodotti agricoli , disciplina della caccia come attività sportiva . del resto , è lo stesso |
| 1979-148.txt | 1125 | 1125 | , come modificato dalla legge 2 agosto 1967 , n . 799 , a predisporre – con particolare riferimento alla | tutela | dell agricoltura e alla protezione della selvaggina – il regime della caccia controllata . il che dimostra che , anche |
| 1979-148.txt | 1465 | 1465 | censurate , seguono lo stesso criterio adottato dal legislatore dello stato , disciplinando l esercizio della caccia compatibilmente con la | tutela | dell agricoltura e del patrimonio faunistico , senza porre d altra parte limiti all attività venatoria , diversi da quelli |
| 1979-148.txt | 1904 | 1904 | , e soddisfa al tempo stesso il generale interesse alla protezione , e al ripopolamento della selvaggina , nonché alla | tutela | dell agricoltura . che tale sia il titolo della prestazione pecuniaria in esame è testualmente detto in alcune delle disposizioni |
| 1979-27.txt | 829 | 829 | ove comunque osservi le condizioni dianzi dette di delimitare idoneamente la discrezionalità degli organi amministrativi e di non impedire la | tutela | giurisdizionale , non ha dunque violato l art . 23 della costituzione , atteso che , come questa corte ha |
| 1979-89.txt | 927 | 927 | furono ravvisate nella esigenza di considerare altri interessi pubblici di primaria considerazione , come la sicurezza della viabilità , la | tutela | dei monumenti , dell estetica cittadina , del paesaggio . 4 . – in coerenza con tali principi , affermati |
| 1980-05.txt | 1508 | 1508 | condizioni previste dall ordinamento per l esercizio del diritto , nei limiti in cui il sistema normativo ne riconosce e | tutela | la sussistenza . va peraltro notato che la rilevanza , ai fini della indennità di esproprio , della destinazione edilizia |
| 1980-132.txt | 1021 | 1021 | straordinarietà e temporaneità : e in siffatta prospettiva ha ritenuto giustificata la disparità di trattamento tra conduttori meritevoli di particolare | tutela | , ed aventi perciò diritto alla proroga , e conduttori ai quali non v è motivo di attribuire tale diritto |
| 1980-42.txt | 386 | 386 | ma varie commissioni prospettano altresì la violazione dell art . 35 , là dove esso dichiara che ” la repubblica | tutela | il lavoro in tutte le sue forme ed applicazioni ” . e la commissione tributaria di 1 grado di bassano |
| 1980-56.txt | 801 | 801 | avere soltanto valore dimostrativo e , come tale , va soggetto all apprezzamento del giudice : innanzi al quale la | tutela | del diritto controverso deve essere pienamente garantita dal regolare contraddittorio e dalla ammissione della prova contraria , che rappresentano mezzi |
| 1980-56.txt | 1189 | 1189 | cioè ” un insieme di persone legate da vincoli di matrimonio , parentela , affinità , adozione , affiliazione , | tutela | o da vincoli affettivi , coabitanti ed aventi dimora abituale nello stesso comune , che normalmente provvedono al soddisfacimento dei |
| 1980-56.txt | 1603 | 1603 | 1967 ) qualora l indice di affollamento fosse pari o superiore ad uno : s intendeva così apprestare più estesa | tutela | a quei nuclei familiari che disponessero di alloggi appena sufficienti per le loro esigenze abitative . concorreva , peraltro , |
| 1980-96.txt | 1601 | 1601 | art . 6 . tuttavia , non essendo il rapporto tributario ancora concluso , nulla impediva al contribuente stesso di | tutelarsi | rispetto ad ulteriori vicende del rapporto , chiedendo che l imposta dovuta fosse liquidata sulla base del valore da lui |
| 1981-02.txt | 230 | 230 | ausiliari del giudice , che non hanno palesemente alcuna attinenza con gli obblighi tributari ; in secondo luogo perché la | tutela | dell indipendenza dei giudici sancita dall art . 108 non si estende agli ausiliari del magistrato , applicandosi invece – |
| 1981-187.txt | 306 | 306 | articoli 32 , primo comma , e 36 , ultimo comma , cost . , il primo dei quali “ | tutela | la salute come fondamentale diritto dell individuo ” , mentre il secondo proclama il ” diritto . . . a |
| 1981-187.txt | 695 | 695 | . inoltre , nella specie , l organo de quo è portatore di interessi obiettivi , che possono perciò essere | tutelati | egualmente bene dall organo vicario , il quale ripete anch esso l investitura , come esattamente ha osservato l avvocatura |
| 1982-134.txt | 310 | 310 | – la questione non è fondata . il giudice a quo afferma che l art . 32 della costituzione , | tutelando | la salute anche individuale , ” trova la sua più evidente manifestazione nella garanzia di cure gratuite agli indigenti “ |
| 1982-134.txt | 340 | 340 | più evidente manifestazione nella garanzia di cure gratuite agli indigenti ” ; ma anche per i non indigenti ” la | tutela | della salute va garantita attraverso l opera degli enti assistenziali ” e ” nel caso si tratti di non assistiti |
| 1982-142.txt | 406 | 406 | imponibile , lo fa certamente in considerazione dell importanza primaria del bene della salute e dell obbligo costituzionale della sua | tutela | ( art . 32 cost . ) . è ben vero che la determinazione degli strumenti , dei tempi e |
| 1982-142.txt | 433 | 433 | ) . è ben vero che la determinazione degli strumenti , dei tempi e dei modi di attuazione di questa | tutela | spettano al legislatore ordinario . e , infatti , sia per quanto riguarda l assistenza diretta , sia per quanto |
| 1982-142.txt | 482 | 482 | in proprio dal contribuente , la legislazione nazionale postcostituzionale offre il quadro di un evoluzione nel senso della più estesa | tutela | del bene della salute . momento fondamentale di attuazione dell intervento della collettività nella tutela della salute dell individuo è |
| 1982-142.txt | 497 | 497 | nel senso della più estesa tutela del bene della salute . momento fondamentale di attuazione dell intervento della collettività nella | tutela | della salute dell individuo è l emanazione della legge ( n . 833 del 1978 ) che istituisce il servizio |
| 1982-142.txt | 640 | 640 | istituzione del servizio sanitario nazionale , quanto prima , quando altre erano le strutture sanitarie alle quali era affidata la | tutela | della salute di molte , ma non tutte , le categorie , non era e non è interdetto ai cittadini |
| 1982-142.txt | 864 | 864 | stato per negare la validità del richiamo all art . 32 cost . ) che il diritto dei cittadini alla | tutela | della salute ” è compiutamente garantito dall ordinamento sanitario dello stato italiano nell ambito del quale agiscono coloro che risiedono |
| 1982-142.txt | 1345 | 1345 | quelle sostenute all estero . infatti , se le spese cui si riferisce la deducibilità sono riconosciute necessarie per la | tutela | della salute ( e senza alcun rilievo dal fatto che esse avrebbero o no potuto essere evitate rivolgendosi alle strutture |
| 1982-143.txt | 2657 | 2657 | retroattive in materia tributaria . tale criterio orientativo , al quale il legislatore dovrebbe costantemente ispirarsi , non trova tuttavia | tutela | a livello costituzionale perché la costituzione pone il divieto di retroattività soltanto per la materia penale ( art . 25 |
| 1982-151.txt | 1022 | 1022 | dell alimentando possono acquistare rilievo soltanto se ricorrono i presupposti testé ricordati ; in difetto , i beni la cui | tutela | viene invocata in particolare quelli di cui agli artt . 32 e 38 cost . – neppure entrano in gioco |
| 1982-185.txt | 325 | 325 | dall erario per irregolarità di gestione o per comportamenti imputabili agli agenti ed agli impiegati medesimi . nell ambito della | tutela | del pubblico danaro ( intendendosi per questo , secondo la più moderna accezione di finanza pubblica a cui si ricollega |
| 1982-243.txt | 905 | 905 | ciò la corte ha implicitamente ritenuto che , tanto per la morte quanto per la perdita della capacità , la | tutela | del diritto di difesa fosse soddisfatta dalla detta proroga del termine . né a conclusione diversa potrebbe pervenirsi nel caso |
| 1982-243.txt | 1113 | 1113 | processo tributario ) che ha reso ragionevole la prescrizione dell istanza di trattazione . e ciò non per la necessaria | tutela | del diritto di difesa dell erede , ma – come osserva l avvocatura – accordando a lui un privilegio , |
| 1982-243.txt | 1520 | 1520 | dell art . 44 del decreto n . 636 ” non precludono sicuramente ai contribuenti la possibilità di ottenere la | tutela | giurisdizionale dei loro diritti , né introducono una complicazione processuale . . . , né infine possono considerarsi tali da |
| 1982-243.txt | 1569 | 1569 | legge nel contenzioso tributario ” . osservazioni , queste , che già escludono quella singolarità e gravità del pregiudizio alla | tutela | giurisdizionale che sarebbe stato prodotto dalle disposizioni dell art . 44 del d.p.r . n . 636 , e che |
| 1982-51.txt | 900 | 900 | prescrizione estintiva aspirerebbero tribunale di milano e sezioni unite della cassazione estesa al tributo in esame , il terzo è | tutelato | con l attribuzione della qualità di contraddittore passivo necessario nella espropriazione forzata , di cui il sistema dei codici civili |
| 1982-63.txt | 1518 | 1518 | costituzionale della normativa sopra indicata risultano in sostanza coincidenti e possono sinteticamente così riassumersi : la pienezza ed effettività della | tutela | giurisdizionale , garantita dall art . 24 cost . in via generale e dall art . 113 cost . nei |
| 1982-63.txt | 1570 | 1570 | tributario abbia la potestà di sospendere la esecutorietà degli atti dell amministrazione finanziaria ; diversamente , si afferma , detta | tutela | potrebbe risultare priva di reale contenuto . inoltre , aggiungono i giudici a quibus , la giurisdizione tributaria costituisce una |
| 1982-63.txt | 1661 | 1661 | rilevato che l art . 24 cost . , garantendo l accesso alla giurisdizione , non predetermina alcuna forma di | tutela | , né vincola il legislatore sul contenuto dei poteri da attribuire agli organi giurisdizionali . come questa corte ha costantemente |
| 1982-63.txt | 1696 | 1696 | . come questa corte ha costantemente ritenuto , è consentito in materia processuale stabilire procedure differenziate , in quanto la | tutela | giurisdizionale ben può diversificarsi in relazione alle varie situazioni sostanziali dedotte in giudizio ( cfr . da ultimo sent . |
| 1982-63.txt | 1739 | 1739 | 9 del 1982 ) . in particolare , va osservato che la potestà cautelare non costituisce una componente essenziale della | tutela | giurisdizionale ex artt . 24 e 113 cost . , ma la sua disciplina è demandata alla legge ordinaria , |
| 1982-63.txt | 1969 | 1969 | previsione della misura cautelare non importa , contrariamente a quanto ritengono i giudici a quibus , mancanza di effettività della | tutela | giurisdizionale . questa , infatti , si realizza concretamente nella fattispecie con la pronuncia del giudice adito , alla quale |
| 1982-63.txt | 2034 | 2034 | quale spettano gli interessi nella misura stabilita dalla l . 26 gennaio 1961 , n . 29 . effettività della | tutela | giurisdizionale non significa che necessariamente deve essere consentito di anticipare le conseguenze di una pronuncia ( solo eventualmente ) favorevole |
| 1982-63.txt | 2107 | 2107 | che è assicurato , come si è già detto , mediante la reintegrazione successiva . deve pertanto escludersi che la | tutela | giurisdizionale prevista dagli artt . 24 e 113 cost . includa necessariamente il suindicato potere di sospensione . 7 . |
| 1982-96.txt | 1622 | 1622 | in virtù del relativo ordine di esecuzione , acquistato piena idoneità a conferire in capo ai singoli situazioni giuridiche , | tutelabili | in via giurisdizionale . resta , tuttavia , da vedere se essa esiga necessariamente l identità delle singole aliquote che |
| 1982-96.txt | 2297 | 2297 | , la quale è fuor di dubbio analoga a quella in esame , dal momento che la cee promuove e | tutela | – non diversamente dal gatt : anzi , con tutte le istituzionali risorse di un ente sovranazionale – la libertà |
| 1983-108.txt | 718 | 718 | . , relativi l uno allo sviluppo della cultura e della ricerca scientifica e tecnica e l altro alla “ | tutela | del patrimonio storico ed artistico della nazione ” , accordano agevolazioni di vario tipo . ma queste disposizioni , pur |
| 1983-84.txt | 175 | 175 | ) . i giudici suddetti , muovendo dall affermazione , apoditticamente formulata , che la norma denunziata non consente alcuna | tutela | giurisdizionale al conduttore , in quanto nei suoi confronti la categoria catastale stabilita dall ufficio pubblico sarebbe vincolante , deducono |
| 1983-84.txt | 300 | 300 | . 3 . – deve anzitutto la corte riaffermare il principio – già più volte enunciato – secondo cui la | tutela | giurisdizionale sul diritto controverso va pienamente garantita attraverso il regolare contraddittorio e l ammissione di quei mezzi probatori che sono |
| 1983-84.txt | 486 | 486 | ai soli fini della determinazione del canone , la categoria catastale . la norma non contiene alcuna previsione relativa alla | tutela | giurisdizionale e dal silenzio di essa non può senz altro dedursi che tale tutela sia stata esclusa , in violazione |
| 1983-84.txt | 500 | 500 | non contiene alcuna previsione relativa alla tutela giurisdizionale e dal silenzio di essa non può senz altro dedursi che tale | tutela | sia stata esclusa , in violazione del dettato costituzionale . occorre , invece , fare capo alla disciplina prevista dal |
| 1983-84.txt | 578 | 578 | ) , nella quale sono emersi due distinti orientamenti , entrambi diretti ad assicurare al locatario la necessaria ed insopprimibile | tutela | giurisdizionale . 4 . – il primo di tali orientamenti valorizza il contenuto specifico dell atto , per cui ritiene |
| 1983-84.txt | 895 | 895 | discende , in conclusione , che si tratta di un problema di interpretazione , relativo all individuazione del mezzo di | tutela | spettante al conduttore , problema la cui soluzione rientra nei compiti esclusivi del giudice ordinario adito per la determinazione del |
| 1984-133.txt | 627 | 627 | in quanto prescrive l operatività nei confronti dei medesimi soggetti di due sistemi previdenziali obbligatori , importi una duplicazione di | tutela | previdenziale ( obbligatoria ) in contrasto con l art . 38 cost . ( ordinanze del pretore di napoli del |
| 1984-133.txt | 905 | 905 | altre ordinanze sono messi in luce sia l aspetto passivo che l aspetto attivo , inteso questo come eccesso di | tutela | ( ordinanza del pretore di lucca , che prospetta distintamente la violazione dell art . 2 cost . per il |
| 1984-133.txt | 970 | 970 | del solo art . 38 cost . ravvisando un eccesso di oneri previdenziali per la collettività e un eccesso di | tutela | per i professionisti docenti ) . l eccesso di tutela è visto evidentemente in relazione al fatto che ai professionisti |
| 1984-133.txt | 980 | 980 | di oneri previdenziali per la collettività e un eccesso di tutela per i professionisti docenti ) . l eccesso di | tutela | è visto evidentemente in relazione al fatto che ai professionisti considerati è già assicurato in prospettiva un trattamento pensionistico , |
| 1984-133.txt | 1145 | 1145 | – all inosservanza dell asserito divieto di duplicazione , divieto che riflette in positivo un supposto precetto di unicità della | tutela | previdenziale per ogni soggetto in quanto considerato come appartenente a una data categoria e , in prospettiva , di unicità |
| 1984-133.txt | 1168 | 1168 | ogni soggetto in quanto considerato come appartenente a una data categoria e , in prospettiva , di unicità della detta | tutela | fra le varie categorie , si connettono , secondo le ordinanze di rimessione , due distinti ordini di violazioni del |
| 1984-133.txt | 2973 | 2973 | ottica solidaristica , le censure volte a rappresentare operatività del sistema nei confronti dei professionisti considerati come un eccesso di | tutela | e pertanto come causa di disparità di trattamento a loro favore . ivi compresa e anzi con particolare evidenza , |
| 1984-133.txt | 3413 | 3413 | nel rapporto che intercorre fra regola ed eccezione . solo rispetto alla prima ipotesi ha senso parlare di duplicazione di | tutela | e quindi porsi , con riferimento al sistema previdenziale considerato , il problema se , nella concorrenza di altra forma |
| 1984-133.txt | 3582 | 3582 | ipotesi medesima . nella seconda ipotesi invece – nella quale rientra , sotto l aspetto della contemporanea operatività di due | tutele | riferite a due attività ontologicamente diverse perché non omogenee , anche se contemporanee , l ipotesi dell esercente ( in |
| 1984-133.txt | 3633 | 3633 | svolga ( in regime di dipendenza pubblica ) attività di insegnamento – è fuori di proposito parlare di duplicazione di | tutele | , e , quindi , porsi il problema suindicato . del resto , a volere non solo trascurare la inconciliabilità |
| 1984-133.txt | 3701 | 3701 | stante la già rilevata autonomia dei sistemi previdenziali ” professionali ” – non è previsto alcun meccanismo per assicurare la | tutela | previdenziale dell attività professionale forense nell altro sistema speciale o generale concorrentemente operativo . ad esempio non trova applicazione la |
| 1984-133.txt | 3939 | 3939 | si ravvisa tale violazione , né – attesi la radicale diversità dell ipotesi di raffronto ( ipotesi concernente un unica | tutela | per un unica attività ) e il nesso razionale fra diversità di situazioni e diversità di regime – quella dell |
| 1984-133.txt | 4063 | 4063 | il problema si pone , come va posto , in riferimento al caso , in sé considerato , di due | tutele | per due distinte attività . mentre per escludere la violazione dell art . 3 cost . , in relazione al |
| 1984-133.txt | 5428 | 5428 | . ancor meno pertinente , poi , è il richiamo dell art . 42 cost . , che concerne la | tutela | della proprietà , a proposito di un non meglio identificato diritto a non essere assoggettato a contribuzioni o , più |
| 1984-139.txt | 1407 | 1407 | principio di superiore giustizia economico-sociale , e stabilire così un effettivo equilibrio tra le varie categorie interessate , nell armonica | tutela | dei valori costituzionalmente protetti : tra i quali viene in rilievo anzitutto , come dispone anche l art . 9 |
| 1984-139.txt | 1436 | 1436 | viene in rilievo anzitutto , come dispone anche l art . 9 quinto comma l . cit . , la | tutela | del lavoro dell affittuario , dovendosi escludere altresì che possa esistere nel nostro ordinamento un settore , comunque definito secondo |
| 1984-139.txt | 2297 | 2297 | volte ricordato art . 9 della legge , in applicazione dell art . 36 cost . , dà la maggiore | tutela | . 7 . – peraltro , tanto le ordinanze di rimessione quanto la difesa dei locatori non espongono precise argomentazioni |
| 1984-139.txt | 2502 | 2502 | leggi precedenti ma non aveva alterato la validità dei nuovi orientamenti legislativi e neppure aveva inteso restaurare una ormai superata | tutela | del contenuto del diritto di proprietà privata della terra . in conclusione , deve perciò escludersi che la svalutazione monetaria |
| 1984-139.txt | 2541 | 2541 | svalutazione monetaria possa agire direttamente nel senso preteso dai locatori : ciò importerebbe l aperta violazione delle norme relative alla | tutela | del lavoro ( artt . 35 e 36 cost . ) in applicazione delle quali , nei rapporti d affitto |
| 1984-139.txt | 3220 | 3220 | di emettere atti amministrativi relativi alla costituzione o modificazione di posizioni giuridiche soggettive , quando contro tali atti amministrativi la | tutela | è assicurata secondo la regola generale dell art . 113 cost . illegittime debbono ritenersi soltanto le norme , di |
| 1984-178.txt | 788 | 788 | e proprio diritto perfetto ” a tale riduzione , non condizionato ad alcuna facoltà discrezionale dell amministrazione finanziaria , e | tutelato | dagli artt . 3 e 53 della costituzione . ne consegue – ha ancora affermato la stessa corte di cassazione |
| 1984-226.txt | 2268 | 2268 | . l inesperibilità , anche essa risalente alla natura e al funzionamento del meccanismo sopra descritto , di mezzi di | tutela | preventiva di tipo inibitorio o anticipatorio da parte del condebitore solidale , nel caso di obbligazione sospensivamente condizionata , nei |
| 1984-226.txt | 2330 | 2330 | sospensiva , non importa per se stessa violazione dell art . 24 cost . . a parte la limitatezza della | tutela | preventiva che in tema di condizione pendente è data allo stesso creditore ( art . 1356 c.c . ) , |
| 1984-226.txt | 2373 | 2373 | di questa corte è infatti nel senso che la denunciata violazione non ricorre per la sola mancanza di mezzi di | tutela | di un dato tipo , quando ne soccorrono altri ( cfr . da ultimo sentenza n . 63 del 1982 |
| 1984-226.txt | 2407 | 2407 | ultimo sentenza n . 63 del 1982 ) ; e nella specie a favore del detto condebitore soccorrono mezzi di | tutela | successiva , quanto meno di tipo reintegrativo ( regresso ) . né si tratta qui di diritti in relazione alla |
| 1984-226.txt | 2440 | 2440 | si tratta qui di diritti in relazione alla cui natura sia ipotizzabile , sostenendosene la significanza , l essenzialità della | tutela | preventiva del tipo sopra indicato . |
| 1984-238.txt | 253 | 253 | i contribuenti , poi , alleviava gli ostacoli nell adempimento delle formalità e degli atti imposti dalla legge anche a | tutela | dei loro diritti . successivamente , perdurando , contro le previsioni , le ragioni poste a base della proroga , |
| 1984-238.txt | 2898 | 2898 | non può certo costituire un elemento tale da incidere sul diritto di difesa , che consiste nel libero esercizio della | tutela | giurisdizionale , e che nella specie non è ovviamente neppure sfiorato dalla norma impugnata . |
| 1984-239.txt | 1885 | 1885 | israelitiche non solo appariscono corporazioni di diritto pubblico , in quanto hanno carattere territoriale e sono sottoposte a vigilanza e | tutela | , ma anche in quanto esercitano poteri d impero , sono di creazione statale , sono regolate interamente da una |
| 1984-239.txt | 2291 | 2291 | a partecipare ad un complesso di beni e di servizi espresso dalla comunità ” , non comporta certo che siffatta | tutela | possa venir realizzata unicamente mediante l appartenenza ” coattiva ” ; e d altro canto ovviamente non esclude che “ |
| 1984-239.txt | 2967 | 2967 | di adesione ” , nei suoi aspetti ( ” positivo ” e ” negativo ” ) dianzi indicati , va | tutelata | , come ” diritto inviolabile ” , nei confronti non solo delle associazioni , ma anche di quelle ” formazioni |
| 1984-239.txt | 3169 | 3169 | da alcuna manifestazione di volontà in tal senso , viola appunto quella ” libertà di adesione ” , che è | tutelata | dagli artt . 2 e 18 della costituzione . 9 . – conclusivamente , per le su esposte considerazioni , |
| 1984-268.txt | 504 | 504 | in relazione a detto parametro , di qualsiasi onere patrimoniale a carico di chi intenda agire in giudizio per la | tutela | dei propri diritti o interessi legittimi . questa corte ha già avuto più volte occasione di affermare che la giurisdizione |
| 1984-39.txt | 3081 | 3081 | entrate , senza avere esperito un tentativo d intesa , l organo ministeriale incide anche sul conseguimento delle finalità costituzionalmente | tutelate | . certo , il legislatore statale ben potrebbe intervenire , se lo ritenesse opportuno , nell ambito della sua specifica |
| 1985-113.txt | 440 | 440 | soggezione del giudice alla legge ( art . 101 , secondo comma ) , o in varia guisa sanciscono e | tutelano | l autonomia della funzione giurisdizionale ( artt . 101 , 102 , 104 e 113 cost . ) . 2 |
| 1985-116.txt | 768 | 768 | comuni , le istituzioni di beneficenza e , in genere , qualsiasi altra amministrazione o istituzione pubblica , soggetta a | tutela | o a vigilanza dello stato , delle province e dei comuni , iscritti in un albo speciale , annesso all |
| 1985-121.txt | 769 | 769 | dunque , se per effetto degli artt . 55 e ss . della legge n . 4 il sistema di | tutela | ivi delineato e vigente attiene alla regolamentazione comune ai ricorsi gerarchici , a questa – nei suoi principi a portata |
| 1985-139.txt | 3334 | 3334 | quanto ” il meccanismo denunciato ” comprometterebbe il raggiungimento della finalità ” di proteggere la famiglia nei suoi momenti di | tutela | della maternità e dell infanzia ” , disattendendo così ” il dettato costituzionale posto nell art . 31 , ogni |
| 1985-156.txt | 1780 | 1780 | garantiscono infatti la permanenza delle persone fisiche in un determinato organo giurisdizionale , ma la certezza del cittadino di veder | tutelati | i propri diritti e interessi da un organo già preventivamente stabilito dall ordinamento e indipendente da ogni influenza esterna . |
| 1985-284.txt | 1988 | 1988 | , sotto il profilo che la norma impugnata priverebbe la moglie del diritto alla difesa , impedendole di interloquire a | tutela | della sua personale situazione , dal momento che l impossibilità di ricostruire il suo reddito esclude che essa possa assumere |
| 1985-284.txt | 2148 | 2148 | tale norma introduca una ingiustificata disparità di trattamento tra lavoratori subordinati e lavoratori autonomi , violando altresì i principi della | tutela | dell istituto familiare , del dovere-diritto dei genitori all istruzione e al mantenimento dei figli e della parità dei sessi |
| 1985-313.txt | 167 | 167 | di declaratoria di inammissibilità o di rigetto della domanda di condono , nonostante la sussistenza dell interesse del contribuente alla | tutela | giurisdizionale di merito del rapporto tributario . e ciò in riferimento all art . 3 cost . , al principio |
| 1985-313.txt | 1090 | 1090 | , specie sul piano costituzionale ( artt . 113 e 24 cost . ) , la posticipazione nel tempo della | tutela | giurisdizionale contro gli atti successivi alla declaratoria di rigetto o di inammissibilità della domanda di condono . tanto più che |
| 1985-313.txt | 1123 | 1123 | della domanda di condono . tanto più che detti atti potrebbero essere meramente eventuali e non sempre ipotizzabili . la | tutela | del contribuente risulterebbe certamente aggravata e limitata . del resto , l interpretazione compiuta trova conforto nella relazione ministeriale allo |
| 1985-313.txt | 1224 | 1224 | del giudizio tributario come giudizio sul credito di imposta e sulla correlata obbligazione ; che si è voluto assicurare la | tutela | del contribuente , in ogni caso , dinanzi agli organi più tecnicamente idonei , quali le commissioni tributarie , e |
| 1985-68.txt | 1407 | 1407 | di rimessione , non offre esaustiva copertura a chi ha pagato , va pur tenuto conto dei comuni strumenti di | tutela | cautelare dati a garanzia del diritto stesso anche in ordine alla quota ereditaria o ai beni ereditari di spettanza del |
| 1986-115.txt | 606 | 606 | , perciò , delle inerenti operazioni debitorie e creditorie . ora è noto che l attività liquidatoria è volta alla | tutela | di interessi precipuamente radicati nelle elaborazioni comuni largamente regolate nell esperienza civilistica , con indubbia confliggenza , se esaminata in |
| 1986-13.txt | 578 | 578 | dall adozione ed equivalente a quello di parentela . se tale è la logica giuridica del sistema , improntato alla | tutela | dell adottato e dei suoi discendenti alla stessa stregua del figlio legittimo , del tutto arbitraria si rivela la discriminazione |
| 1986-13.txt | 648 | 648 | tassazione più sfavorevole , quale quella prevista per gli estranei . una volta quindi che la legge civile parifica la | tutela | successoria della famiglia del figlio adottivo a quella della famiglia del figlio legittimo , la mancata estensione di tale parificazione |
| 1986-167.txt | 2416 | 2416 | ebbero ad assumere connotazione di volontarietà e di autogestione . fenomeno , quest ultimo , impiantato sui bisogni essenziali di | tutela | del singolo negli aggregati sociali in cui era chiamato a vivere : il che da un canto veniva a postulare |
| 1986-167.txt | 4586 | 4586 | 133 del 1984 ) . tra l altro , siffatte attività differenti sono oggetto di una molteplicità di garanzie di | tutela | , tanto da consentire nel contesto più largo della sicurezza sociale ( di cui il fine della salute è parte |
| 1986-172.txt | 1048 | 1048 | art . 53 cost . , che riguarda la disciplina sostanziale dei tributi e non il relativo contenzioso e la | tutela | giurisdizionale dei contribuenti ( cfr . ordinanze di questa corte n . 367 del 1983 e n . 252 del |
| 1986-173.txt | 1354 | 1354 | / 75 ) ; c ) dell art . 38 , secondo comma , cost . in quanto non risultano | tutelate | le esigenze di vita del pensionato le quali ineriscono alla posizione sociale ed economica che ciascuno ha raggiunto con il |
| 1986-173.txt | 3133 | 3133 | quantità di lavoro , da richiedersi anche per la pensione in quanto retribuzione differita , ed alla mancata assicurazione della | tutela | delle esigenze di vita dei pensionati , attesa la non rispondenza della pensione alla retribuzione ed al tenore di vita |
| 1986-173.txt | 3628 | 3628 | del graduale sviluppo del sistema previdenziale anche nell interesse delle categorie meno ricche e meno fortunate e pur bisognevoli di | tutela | adeguata ed , infine , le coperture del bilancio statale sul quale ha fatto ricadere l onere di integrare e |
| 1986-173.txt | 4275 | 4275 | redditi più bassi ( sent . n . 146 / 72 ) . risulta superata la concezione più tradizionale della | tutela | previdenziale secondo la quale la pensione è il mero corrispettivo dei contributi versati dal lavoratore o per il lavoratore , |
| 1986-173.txt | 4336 | 4336 | corrisponde alla soddisfazione di un interesse diverso e superiore a quello egoistico del singolo soggetto protetto e la realizzazione della | tutela | previdenziale corrisponde al perseguimento dell interesse pubblico e , cioè , di tutta la collettività . tuttavia rimane innegabile che |
| 1986-178.txt | 3928 | 3928 | all osservanza del principio di non imporre prestazioni che siano in contrasto con le garanzie fondamentali sancite dalla costituzione a | tutela | della persona , è tenuto a commisurare il carico fiscale in modo tale da colpire effettive manifestazioni di capacità contributiva |
| 1986-212.txt | 1027 | 1027 | materia di cui trattasi non attiene alla intimità della vita privata del soggetto e dunque non può ricevere la relativa | tutela | . l art . 53 cost . , nel disporre che ” tutti sono tenuti a concorrere alle spese pubbliche |
| 1986-221.txt | 1950 | 1950 | e le malattie professionali , il principio di uguaglianza specificando che a parità di esposizione a rischio di infortunio pari | tutela | deve essere apprestata ai lavoratori , d ) ne ha inferito che il rapporto assicurativo di cui agli artt . |
| 1986-221.txt | 2142 | 2142 | comunque subordinata al riconoscimento della legittimità costituzionale delle norme che in via generale limitano ad alcune categorie di lavoratori la | tutela | infortunistica , dal momento che , ove si ritenesse , di converso , che le norme limitative della tutela siano |
| 1986-221.txt | 2161 | 2161 | la tutela infortunistica , dal momento che , ove si ritenesse , di converso , che le norme limitative della | tutela | siano a loro volta costituzionalmente illegittime ex art . 38 comma secondo cost . , verrebbero ovviamente meno gli aspetti |
| 1987-283.txt | 1902 | 1902 | ; 27 marzo 1962 , n . 29 ) e che , esclusa la violazione della norma della costituzione che | tutela | specificamente ogni singolo diritto inviolabile , è automaticamente esclusa anche la violazione dell art . 2 ( corte costituzionale 25 |
| 1987-283.txt | 2066 | 2066 | volere accettare la tesi , oggetto di vivace dibattito all assemblea costituente , secondo la quale l art . 2 | tutela | diritti connaturati alla persona umana , preesistenti ed autonomi rispetto ad ogni organizzazione statuale , tra di essi certo non |
| 1987-431.txt | 671 | 671 | , altresì , potendosi trattare di reddito non prodotto , la violazione dell art . 35 , nelle garanzie di | tutela | del lavoro . nelle norme sussisterebbe , inoltre , disomogeneità , ex art . 3 cost . , per disparità |
| 1987-431.txt | 1166 | 1166 | ricostruzione relativa , rappresenta solo un aspirazione tendenziale di fondo , nel processo di rifondazione sanitaria per i fini di | tutela | della salute , graduale nella sua attuazione ( sent . n . 167 del 1986 ) . se ciò ebbe |
| 1987-431.txt | 1951 | 1951 | assoluto di cui è cenno si radica nelle premesse non più di una mera eliminazione della malattia , bensì di | tutela | del bene – intangibile – della salute : ottica assolutamente diversa questa , rispetto al passato , che viene a |
| 1987-61.txt | 2643 | 2643 | presso le aziende di credito ” , si tratta di ” una conseguenza di fatto che non investe aspetti costituzionalmente | tutelati | , non incidendo sull autonomia finanziaria delle regioni ” ( sentenze 29 ottobre 1985 , n . 243 ; 22 |
| 1987-61.txt | 2800 | 2800 | , delle disponibilità depositate a qualunque titolo presso aziende di credito , determini ” invasione o lesione dell autonomia costituzionalmente | tutelata | ” , sia delle regioni a statuto speciale che di quelle a statuto ordinario . la corte non ha motivo |
| 1987-61.txt | 2925 | 2925 | tal senso una reale menomazione dell autonomia finanziaria , alle regioni non mancherebbero i mezzi per invocarne ed ottenerne la | tutela | ” ( sentenze 22 dicembre 1977 , n . 155 e 8 giugno 1981 , n . 94 ) . |
| 1988-207.txt | 633 | 633 | , valgono , per la medesima ratio , in tema di condono , essendogli consentita anche in tale sede la | tutela | giurisdizionale garantita dalla costituzione . 4 . – infine , la commissione tributaria di primo grado di alessandria solleva la |
| 1988-436.txt | 334 | 334 | . 38 cost . , secondo comma , si sostiene che la norma denunciata priverebbe il lavoratore invalido della relativa | tutela | e , addirittura , di ogni altra tutela previdenziale , nell ipotesi in cui non abbia ancora maturato il diritto |
| 1988-436.txt | 342 | 342 | si sostiene che la norma denunciata priverebbe il lavoratore invalido della relativa tutela e , addirittura , di ogni altra | tutela | previdenziale , nell ipotesi in cui non abbia ancora maturato il diritto alla pensione di vecchiaia o quella sociale . |
| 1988-436.txt | 1303 | 1303 | evidenza alcun profilo di incumulabilità , mancandone il presupposto – il divieto che tale norma pone lo priverebbe di ogni | tutela | previdenziale e ciò in palese contrasto con l art . 38 , secondo comma , cost . 6 . – |
| 1989-184.txt | 926 | 926 | illegittimità costituzionale ) , devono essere interpretate nel senso che sia data la possibilità al soggetto onerato di avvalersi della | tutela | giurisdizionale prevista dall art . 24 della costituzione come diritto inviolabile . orbene , come è già stato affermato in |
| 1989-247.txt | 1375 | 1375 | alterare il risultato della dichiarazione , è , già in sé , in quanto almeno potenzialmente lesiva del bene giuridico | tutelato | , illecita : non può disconoscersi , infatti , che ogni frode , che comunque alteri il risultato della dichiarazione |
| 1989-247.txt | 4043 | 4043 | stato ma è estraneo al bene giuridico ( interesse all accertamento tributario , alla ” trasparenza ” ecc . ) | tutelato | con l incriminazione del delitto . or lo stato potrebbe , si è detto , prescindere dal soddisfare l interesse |
| 1989-247.txt | 4128 | 4128 | rispettare la ” parità di trattamento ” , cioè deve sottostare al comando della determinatezza in funzione ( non della | tutela | della libertà del soggetto ma ) del principio d uguaglianza ex art . 3 , primo comma , cost . |
| 1989-247.txt | 5659 | 5659 | del risultato della dichiarazione ( tutti già ” meritevoli di pena ” , in quanto potenzialmente violativi del bene giuridico | tutelato | ) quelli da sottoporre a concreta punizione ( quelli per i quali si pone un ” esigenza effettiva di pena |
| 1989-247.txt | 5851 | 5851 | . all inizio si è sottolineato che la determinatezza ( in funzione di garanzia della libertà od in funzione di | tutela | dell uguaglianza ) è un modo di essere delle norme ( e dei suoi elementi ) come risultano dagli enunciati |
| 1989-387.txt | 302 | 302 | fra l altro , che le dette pensioni non hanno funzione esclusivamente risarcitoria , poiché con esse può concorrere la | tutela | aquiliana verso la pubblica amministrazione , qualora l invalidità trovi causa in un comportamento illecito a quest ultima riferibile . |
| 1989-50.txt | 480 | 480 | nonché ai principi di universalità ed eguaglianza , onde la posizione del contribuente non è esclusivamente personale e non è | tutelabile | con il segreto . la generale conoscenza delle controversie tributarie può giovare alla concreta attuazione del sistema tributario e concorre |
| 1989-560.txt | 321 | 321 | processuale delle parti . ciò che conta , ai fini della conformità della disciplina ai principi costituzionali in tema di | tutela | giurisdizionale , è che vengano rispettate l essenza e la funzione propria del processo in quello di volta in volta |
| 1991-100.txt | 579 | 579 | rischio è giuridicamente indifferente , restando perciò esclusa l applicabilità dell art . 1895 cod . civ . oggetto della | tutela | assicurativa disposta dalla legge n . 93 del 1958 non è la pericolosità dell attività considerata , concretamente misurabile secondo |
| 1991-100.txt | 777 | 777 | l elemento del rischio ” ( sent . n . 91 del 1976 ) solo nel senso che la specifica | tutela | costituzionale dei lavoratori non si estende a qualsiasi situazione di bisogno , ma è limitata agli stati di bisogno oggettivamente |
| 1991-100.txt | 1026 | 1026 | comma , coordinata con l art . 32 cost . allo scopo di ” garantire con la massima efficacia la | tutela | fisica e sanitaria dei lavoratori ” ( cfr . art . 4 della legge-delega 30 luglio 1990 , n . |
| 1991-100.txt | 1070 | 1070 | l attuazione di direttive delle comunità europee in materia di sanità e di protezione dei lavoratori ) . oggetto della | tutela | dell art . 38 non è il rischio di infortunio o di malattia professionale , bensì questi eventi in quanto |
| 1991-100.txt | 1112 | 1112 | sulla capacità di lavoro e collegati da un nesso causale a un attività tipicamente valutata dalla legge come meritevole di | tutela | . con formula ellittica si può dire che oggetto della tutela sono ” alcune attività tipiche ” ( cfr . |
| 1991-100.txt | 1123 | 1123 | un attività tipicamente valutata dalla legge come meritevole di tutela . con formula ellittica si può dire che oggetto della | tutela | sono ” alcune attività tipiche ” ( cfr . cass . sent . n . 436 del 1991 cit . |
| 1991-194.txt | 774 | 774 | degli eventi contemplati dalla norma costituzionale , l art . 22 della legge n . 153 del 1969 sviluppa la | tutela | dell art . 38 estendendola a una situazione di bisogno che si determina in ragione non dell età , ma |
| 1991-219.txt | 425 | 425 | della previa notifica dell avviso di accertamento . 4 . – nel merito la questione non è fondata . la | tutela | del cessionario d azienda non è confinata alla mera possibilità del ricorso all intendente di finanza ( ex art . |
| 1991-219.txt | 762 | 762 | preclusa la possibilità di far valere le sue ragioni nel processo tributario impugnando autonomamente l avviso di mora . tale | tutela | innanzi alle commissioni tributarie è ampia potendo egli contestare i presupposti della sua ( limitata ) responsabilità ( quali previsti |
| 1991-219.txt | 839 | 839 | n . 5469 ) – anche la sussistenza del debito d imposta del cedente . 5 . – né la | tutela | del cessionario d azienda può dirsi compressa , con sospetta violazione dell art . 24 cost . , per effetto |
| 1991-219.txt | 964 | 964 | risulti il reddito d impresa relativo all azienda acquistata , norma questa da interpretarsi – coerentemente con le esigenze di | tutela | del diritto di difesa ( art . 24 cost . ) – in senso ampio sì da comprendere l intera |
| 1991-258.txt | 1114 | 1114 | cui non può darsi valore ad indizi sprovvisti di tali requisiti . è perciò evidente che solo preminenti esigenze di | tutela | di altri valori di rilievo costituzionale potrebbero giustificare così gravi limitazioni del diritto di difesa . 4 . – già |
| 1991-423.txt | 377 | 377 | obiettivamente determinate , al pagamento dell imposta in parola non risultava , per ciò stesso , in violazione dei principi | tutelati | con il ridetto art . 53 . d altronde , se è vero che la successiva normazione dal 1972 , |
| 1992-120.txt | 1471 | 1471 | sopravvenienza , rispetto al giudicato , dell atto di accertamento , in relazione al quale il diritto di difesa è | tutelato | dall attuale sistema di impugnazione dinanzi alla commissione tributaria . 4 . 2 . – neppure può ravvisarsi il denunciato |
| 1992-144.txt | 1231 | 1231 | valori costituzionali , inerenti al diritto di azione ed al diritto di difesa , trascende l ambito strettamente individuale della | tutela | di diritti ed interessi legittimi dei singoli e rende piena ragione dell irrilevanza – nel terzo comma dell art . |
| 1992-176.txt | 412 | 412 | ragionevolmente riflettere un momento di diversificazione delle due comparate procedure , atteso che l esigenza di agevolare l accesso alla | tutela | giurisdizionale , che motiva e giustifica il beneficio fiscale con riguardo agli atti del giudizio divorzile , è con ancor |
| 1992-176.txt | 500 | 500 | divorzile . mentre , per quanto più in particolare concerne la specifica esenzione della iscrizione ipotecaria , le ragioni di | tutela | della posizione creditoria del coniuge e dei figli , che hanno concorso a prevederla in sede di provvedimenti relativi allo |
| 1992-176.txt | 647 | 647 | evocati dal giudice a quo , della ragionevolezza e della eguaglianza ( sotto il profilo del trattamento tributario e della | tutela | del diritto di famiglia ) , di cui all art . 3 , anche in riferimento agli artt . 29 |
| 1992-256.txt | 739 | 739 | atto di tanto considerandolo un inizio , nella esigenza della messe di trasformazione necessaria per gli scopi primari di una | tutela | del bene insopprimibile della salute costituzionalmente protetto . peraltro , le preoccupazioni e le perplessità recate dall attuale normazione , |
| 1992-396.txt | 120 | 120 | ; b ) con gli artt . 24 e 113 cost . , in quanto in tale ipotesi impedirebbe la | tutela | giurisdizionale del diritto al rimborso ; c ) con l art . 3 cost . , per la differenza di |
| 1992-51.txt | 1252 | 1252 | buon andamento dei traffici commerciali . in ragione di ciò , il se , il quanto e il come della | tutela | del segreto bancario sono lasciati alla scelta discrezionale del legislatore ordinario , il quale , in tale valutazione , è |
| 1992-51.txt | 1344 | 1344 | principi costituzionali resta fermo , comunque , che le scelte discrezionali del legislatore , ove si orientino a favore della | tutela | del segreto bancario , non possono spingersi fino al punto di fare di questo ultimo un ostacolo all adempimento di |
| 1993-09.txt | 271 | 271 | l autorità rimettente – ne deriverebbe , nei confronti dei proprietari di immobili del primo tipo , un vuoto di | tutela | avverso i provvedimenti di revisione delle tariffe di estimo , non rientranti nel novero di quelli impugnabili ancorché ” di |
| 1993-09.txt | 867 | 867 | attuale dell interesse a ricorrere , con ciò evidentemente non escludendo , ma anzi implicitamente ammettendo , la possibilità della | tutela | nel momento della successiva concretizzazione del rapporto tributario ancorato alla rendita catastale derivante dalla applicazione dei nuovi estimi . ma |
| 1993-09.txt | 929 | 929 | di revisione degli estimi , viene in discussione è non già l an ma solo il quomodo dell accesso alla | tutela | giurisdizionale avanti le commissioni tributarie . e tanto basta per escludere la violazione dei parametri costituzionali invocati dalla commissione di |
| 1993-198.txt | 420 | 420 | rimedio dell opposizione tardiva alla procedura di riscossione coattiva delle imposte – riconosciuta dalla sentenza citata come adeguato completamento della | tutela | del terzo – non può non trovare luogo con gli adattamenti richiesti dalle peculiarità che tale procedura connotano e differenziano |
| 1993-198.txt | 532 | 532 | , appunto in ragione della rilevata necessità di adattamento , deve modellarsi sulla esigenza che anche nella anzidetta procedura la | tutela | del terzo , il quale vanti un diritto reale sul bene pignorato , non soffra soluzioni di continuità , al |
| 1993-198.txt | 564 | 564 | pignorato , non soffra soluzioni di continuità , al fine di evitare un eventuale ( ancorché temporanea ) paralisi della | tutela | stessa pur in presenza di un pregiudizio attuale . ciò comporta che , appena diventa non più proponibile l opposizione |
| 1993-283.txt | 5915 | 5915 | l art . 113 della costituzione , per la parallela remora , che ne consegue , anche nei confronti della | tutela | degli interessi legittimi avverso provvedimenti della p.a . si sospetta poi la violazione dell art . 3 della costituzione , |
| 1993-295.txt | 5285 | 5285 | 121 del 1961 era già prevista la ripartizione di alcune soprattasse a favore di determinati organismi ( consorzi per la | tutela | e l incremento del patrimonio ittico , federazione italiana della pesca e agenti di vigilanza ) ; e poiché alcuni |
| 1993-370.txt | 312 | 312 | ) , questa corte ha affermato che nel giudizio di legittimità costituzionale in via principale la regione , agendo a | tutela | di una propria competenza che assume violata , può impugnare le leggi dello stato ( o quelle di altre regioni |
| 1993-370.txt | 406 | 406 | di quelle disposizioni la cui violazione comporta , per ciò stesso , la lesione di una propria competenza , costituzionalmente | tutelata | . questa corte ha inoltre precisato che anche le censure riferite a precetti costituzionali collocati al di fuori del titolo |
| 1993-406.txt | 636 | 636 | di queste circostanze , il legislatore è sempre tenuto ad osservare il limite imposto dall esigenza di non rendere la | tutela | giurisdizionale eccessivamente difficoltosa , in conformità al principio della piena attuazione della garanzia stabilita dalle suddette norme costituzionali . in |
| 1993-500.txt | 1677 | 1677 | della sanità ” , soggiungendo che ” potranno essere , inoltre , mantenute le originarie finalità di assistenza e di | tutela | delle categorie sociali più deboli ” . e , solo ” per il conseguimento di tali scopi ” , detti |
| 1993-500.txt | 2524 | 2524 | 10 . – una serie di altri aspetti delle questioni , pur in parte riferentisi ai principi costituzionali relativi alla | tutela | dei diritti inviolabili di libertà ed eguaglianza , nonché di ragionevolezza ( artt . 2 e 3 della costituzione ) |
| 1993-500.txt | 2620 | 2620 | legislativo in clausola statutaria , autonoma per sua natura ; b ) ciò sarebbe diretto ad impedire l esercizio della | tutela | giurisdizionale , mirando ad ottenere un adesione che si sostanzia nella rinunzia al diritto di contestare i precetti legislativi , |
| 1993-500.txt | 3056 | 3056 | della legge 30 luglio 1990 , n . 218 ) , mantenendo ” le originarie finalità di assistenza e di | tutela | delle categorie sociali più deboli ” ( art . 12 del decreto legislativo 20 novembre 1990 , n . 356 |
| 1993-500.txt | 3625 | 3625 | lo stesso art . 41 espressamente richiama ; sia la violazione dell art . 47 , non risultando lese la | tutela | del risparmio e la disciplina del credito , che non risentono contraccolpi per queste limitate elargizioni , anche perché trattasi |
| 1994-182.txt | 1385 | 1385 | dalla seconda classe in poi – violerebbero i principi contenuti negli artt . 5 e 128 della costituzione , che | tutelano | l autonomia di province e comuni , gravati d un onere di contributo in materie rientranti nella competenza dello stato |
| 1994-263.txt | 4256 | 4256 | imposizione dell onere di pagamento di un tributo quale presupposto indefettibile dell esperibilità dell azione giudiziaria diretta a ottenere la | tutela | del diritto del contribuente , mediante l accertamento giudiziale dell illegittimità del tributo stesso . 7 . 3 . – |
| 1994-358.txt | 314 | 314 | coniuge stesso il quale , tra l altro , se comproprietario di un immobile pignorato , può proporre opposizione a | tutela | della sua quota ; con l art . 31 , perché risulterebbero non tutelate le esigenze della famiglia e ribaltata |
| 1994-358.txt | 328 | 328 | pignorato , può proporre opposizione a tutela della sua quota ; con l art . 31 , perché risulterebbero non | tutelate | le esigenze della famiglia e ribaltata una posizione di favore , che richiede agevolazioni e provvidenze economiche per la formazione |
| 1994-358.txt | 369 | 369 | della famiglia stessa ; con l art . 24 , per essere esclusa la possibilità di agire in giudizio a | tutela | del diritto di proprietà ; con l art . 41 , che , garantendo la libertà di iniziativa economica privata |
| 1994-360.txt | 279 | 279 | ricorrere in via amministrativa senza proporre il ricorso , è preclusa la possibilità di esperire l azione giudiziaria . la | tutela | giurisdizionale è in ogni caso preclusa decorsi i termini di decadenza specificamente previsti ( novanta giorni dalla decisione del ministro |
| 1994-360.txt | 320 | 320 | , centottanta giorni in caso di mancata decisione ) . di guisa che la norma censurata non solo subordina la | tutela | giurisdizionale al previo esperimento di ricorsi amministrativi , ma statuisce , altresì , la decadenza dalla azione giudiziaria ove non |
| 1994-360.txt | 355 | 355 | decadenza dalla azione giudiziaria ove non si sia agito in via amministrativa nei termini prescritti . di conseguenza , la | tutela | , di cui agli artt . 24 e 113 della costituzione , verrebbe ad essere non già incondizionata ma addirittura |
| 1994-360.txt | 418 | 418 | ritenersi fortemente compressiva del diritto di difesa garantito dall art . 24 cost . e , più specificamente , della | tutela | giurisdizionale dei diritti contro gli atti della pubblica amministrazione incondizionatamente garantita dall art . 113 cost . 4 . – |
| 1994-360.txt | 556 | 556 | 130 / 70 ; 46 / 74 ; 530 / 89 e 470 / 90 ) . il differimento della | tutela | giurisdizionale deve essere , tuttavia , giustificato dal perseguimento di più adeguate finalità di giustizia e , in ogni caso |
| 1994-360.txt | 584 | 584 | dal perseguimento di più adeguate finalità di giustizia e , in ogni caso , dall esigenza di non rendere la | tutela | giurisdizionale eccessivamente difficoltosa . ed è poi da rilevare che nella fattispecie l esperimento dei rimedi amministrativi , lungi dal |
| 1994-360.txt | 617 | 617 | l esperimento dei rimedi amministrativi , lungi dal porsi come ” esigenza ” o ” condizione generale ” per la | tutela | giurisdizionale , è in realtà imposto solo in alcuni casi specifici e rispetto ad alcuni tributi ( mentre per gli |
| 1994-360.txt | 827 | 827 | , che ne costituisce – senza dubbio – specificazione , ha una portata così ampia da colpire qualsiasi esclusione della | tutela | giurisdizionale , soggettiva od oggettiva , e qualsiasi limitazione che ne renda impossibile o anche difficile l esercizio . ne |
| 1994-90.txt | 241 | 241 | da svolgersi istituzionalmente dal corpo dei vigili del fuoco e con onere a carico della collettività , ritenendo preminente la | tutela | dell interesse pubblico all incolumità delle persone anche nella fase preventiva di vigilanza ; b ) oppure nell addossare il |
| 1995-107.txt | 563 | 563 | nella progressiva attuazione del nuovo sistema , tale da richiedere imponenti e rilevanti trasformazioni per il raggiungimento dell obiettivo della | tutela | della salute ( art . 32 della costituzione ) . nel solco di tali precedenti orientamenti , la conformità o |
| 1995-143.txt | 352 | 352 | da risultare violato il principio di progressività ” ; – l art . 47 della costituzione , in quanto non | tutelerebbe | né incoraggerebbe il risparmio , generando ” sfiducia ” nei risparmiatori e ” sottraendo ricchezza dal sistema economico ” . |
| 1995-143.txt | 969 | 969 | accertamento e di agevole riscossione dell imposta medesima . nel necessario bilanciamento di interessi fra esigenze finanziarie della collettività e | tutela | delle ragioni del contribuente ( cfr . sentenza n . 574 del 1988 ) , la norma denunciata assume i |
| 1995-143.txt | 1733 | 1733 | venendo , infine , alla censura relativa alla presunta violazione dell art . 47 della costituzione , per non aver | tutelato | e incoraggiato il risparmio , è sufficiente rammentare che l invocato precetto costituzionale – come la corte ha già avuto |
| 1995-309.txt | 1446 | 1446 | di rimborso . a parte l improprio riferimento all art . 24 della costituzione , che concerne il diritto alla | tutela | giurisdizionale , che non è in discussione , dal momento che i dubbi sollevati dal giudice remittente attengono a procedure |
| 1995-318.txt | 1055 | 1055 | in relazione al delineato ordinamento della riscossione esattoriale , che la potestà cautelare del giudice costituisca una componente essenziale della | tutela | giurisdizionale ex artt . 24 e 113 della costituzione , la quale non per questo può ritenersi priva di effettività |
| 1995-318.txt | 1171 | 1171 | accertamento negativo della pretesa dell ente creditore , non può , invece , invocare , innanzi al giudice , la | tutela | cautelare . 5 . – nel presente caso , tuttavia , il giudice remittente lamenta l incisione degli artt . |
| 1995-318.txt | 1352 | 1352 | di trattamento che , dal punto di vista della difesa giurisdizionale – alla cui maggiore intensità concorre comunque anche la | tutela | cautelare – l utente subisce rispetto alle controversie concernenti gli altri servizi non ricompresi nel sistema di riscossione esattoriale . |
| 1995-318.txt | 1445 | 1445 | n . 284 del 1974 ) , l esclusione del potere di sospensione cautelare , nell ambito del sistema della | tutela | giurisdizionale , per considerarsi legittima , deve pur sempre risultare ispirata a motivi di ragionevolezza . occorre considerare che la |
| 1995-358.txt | 1037 | 1037 | alle famiglie numerose e monoreddito ” , e si invita l esecutivo ad emanare ” provvedimenti per una più ampia | tutela | fiscale con l introduzione del cosiddetto quoziente familiare o di un metodo equivalente che , nel tassare il reddito familiare |
| 1995-358.txt | 1494 | 1494 | ciò nonostante , è altrettanto evidente che i rimedi per il necessario ristabilimento dell equità fiscale in materia e la | tutela | della famiglia sotto questo aspetto non possono essere apprestati da questa corte mediante l accoglimento della questione nei termini in |
| 1995-426.txt | 1074 | 1074 | prospettato contrasto con gli artt . 3 e 53 della costituzione , mentre l indicato art . 24 attiene alla | tutela | e difesa in fase processuale giurisdizionale , campo del tutto estraneo alle norme in esame , che riguardano , invece |
| 1995-437.txt | 173 | 173 | a ) con gli artt . 24 e 113 della costituzione , per lesione del diritto di azione e della | tutela | piena delle posizioni soggettive contro gli atti amministrativi ; b ) con l art . 3 della costituzione , per |
| 1995-437.txt | 300 | 300 | sentenza n . 255 del 1994 , ha escluso la necessità del previo esperimento del ricorso amministrativo ai fini della | tutela | giurisdizionale avverso il verbale di accertamento di un infrazione stradale che diviene titolo esecutivo per una somma maggiore a quella |
| 1995-437.txt | 532 | 532 | azione , di verificare la conformità alle norme vigenti delle modalità e dei termini osservati da chi abbia invocato la | tutela | giurisdizionale senza il preventivo esperimento del rimedio amministrativo . va altresì ricordato che nella disciplina vigente relativa ai rimedi azionabili |
| 1995-437.txt | 726 | 726 | , come si è detto , interpretando la disciplina nel senso che anche in tale ipotesi deve intendersi garantita la | tutela | giurisdizionale piena , nello stesso modo , cioè , di quella che si otterrebbe se fosse previamente proposto quel ricorso |
| 1995-437.txt | 1246 | 1246 | essere disposta , come si è già ricordato , con un rimedio esperibile dinanzi all intendente di finanza ) la | tutela | giudiziaria , per essere conforme ai precetti costituzionali , non può escludere la possibilità di ottenere la sospensione della riscossione |
| 1995-437.txt | 1321 | 1321 | , operando un mero rinvio alla disciplina per la riscossione delle entrate tributarie , escludeva la possibilità di ottenere la | tutela | cautelare dinanzi al giudice ordinario , nella questione ora in esame , invece , allo stesso risultato si può pervenire |
| 1995-437.txt | 1450 | 1450 | base alle già richiamate pronunzie di questa corte è stato escluso che il suo mancato esercizio condizioni o limiti la | tutela | giurisdizionale , che deve essere assicurata nella sua pienezza , e quindi anche in sede cautelare , indipendentemente dall esperimento |
| 1995-463.txt | 833 | 833 | rimane comunque garantito , venendo ” in discussione non già l an , ma solo il quomodo dell accesso alla | tutela | giurisdizionale avanti le commissioni tributarie ” ( sentenza n . 9 del 1993 ) . |
| 1996-127.txt | 6246 | 6246 | anche per lo svolgimento di interventi di protezione civile , antincendio e nel campo della conservazione del suolo e della | tutela | ambientale , nonché per lavori di diserbamento e manutenzione della viabilità rurale , trazzerale ed interpoderale ” . la terza |
| 1996-180.txt | 1274 | 1274 | , sentito il comitato regionale richiamato all art . 1 , primo comma ( ossia il comitato regionale per la | tutela | della salute e per la sicurezza negli ambienti di lavoro , istituito dall art . 3 della legge della regione |
| 1996-180.txt | 1466 | 1466 | citato art . 3 della legge della regione liguria n . 35 del 1974 quanto al comitato regionale per la | tutela | della salute e per la sicurezza negli ambienti di lavoro , nonché gli artt . 10 e 11 della legge |
| 1996-233.txt | 143 | 143 | da esigenze di carattere generale o da superiori finalità di giustizia e produce l effetto di rendere eccessivamente difficoltosa la | tutela | dei diritti . 2 . – la questione è fondata . 2 . 1 . il primo comma dell art |
| 1996-233.txt | 334 | 334 | interpretativa da cui muove il giudice a quo che trova riscontro nella scarsa ma pacifica giurisprudenza in materia – la | tutela | giurisdizionale del soggetto ingiunto viene subordinata al previo esperimento del ricorso amministrativo . 2 . 2 . ebbene , questa |
| 1996-233.txt | 622 | 622 | offerta dai princi pi posti dai richiamati parametri costituzionali è infatti tale da colpire , non solo l esclusione della | tutela | giurisdizionale , soggettiva od oggettiva , ma anche qualsiasi limitazione che ne renda impossibile o anche difficile l esercizio . |
| 1996-233.txt | 869 | 869 | comma si configura come ragionevole , in quanto congruo , onere collegato alla libertà di scelta della specifica forma di | tutela | legislativamente riconosciuta al soggetto interessato . è appena il caso di aggiungere che spetterà poi al giudice di fronte al |
| 1996-300.txt | 102 | 102 | ordinario di sospendere in via d urgenza la riscossione d imposta doganale , pur in presenza dei presupposti della richiesta | tutela | . 2 . – la questione è inammissibile . 2 . 1 . – il rimettente , dopo aver constatato |
| 1996-300.txt | 195 | 195 | emessa . . . in mancanza di un fondamento normativo . . . ” denuncia , perché non consentirebbero la | tutela | d urgenza avverso detta ingiunzione , norme contenenti previsioni del tutto estranee al tema . norme , cioè , descrittive |
| 1996-300.txt | 269 | 269 | atti amministrativi ( artt . 4 e 5 della legge sul contenzioso amministrativo ) e , infine , conformative della | tutela | d urgenza ( art . 700 cod . proc . civ . ) ; dunque non riconducibili al provvedimento oggetto |
| 1996-300.txt | 455 | 455 | deve ritenersi non plausibile . egli , invero , ha individuato il fumus boni iuris necessario per la concessione della | tutela | richiestagli , con riguardo non già al merito del credito tributario fatto valere attraverso l opposta ingiunzione , bensì al |
| 1996-54.txt | 308 | 308 | di azione e di difesa ( art . 24 , primo comma , della costituzione ) ed una negazione della | tutela | giurisdizionale ( art . 102 , primo comma , della costituzione ) . ed infatti con sentenza n . 232 |
| 1996-73.txt | 708 | 708 | straordinaria possa rivelarsi un tributo perequato sul patrimonio . nel necessario bilanciamento di interessi fra esigenze finanziarie della collettività e | tutela | delle ragioni del contribuente , la norma denunciata assume , dunque , i saldi contabili , alla data stabilita dal |
| 1997-01.txt | 1063 | 1063 | idonei a far sorgere sospetti circa la provenienza del bene . tale posizione è da ritenere protetta dal principio della | tutela | dell affidamento incolpevole , che permea di sé ogni ambito dell ordinamento giuridico e dal quale scaturisce anche la regola |
| 1997-01.txt | 1630 | 1630 | principio dell affidamento incolpevole ) porta a ritenere che l interesse finanziario dello stato possa certo ricevere un ambito di | tutela | privilegiata anche nei confronti del terzo sul piano processuale . può quindi risultare non irragionevole una deroga al principio vigente |
| 1997-01.txt | 1670 | 1670 | vigente in materia di acquisti di beni mobili secondo il quale la buona fede è generalmente presunta ; ma la | tutela | di tale interesse non può spingersi sino al punto di impedire al terzo estraneo al reato di essere ammesso a |
| 1997-235.txt | 1607 | 1607 | comprendono l esercizio del culto , l istruzione e l educazione religiosa , la promozione della cultura ebraica , la | tutela | degli interessi collettivi degli ebrei in sede locale , l assistenza degli appartenenti alle comunità stesse , secondo la legge |
| 1997-239.txt | 183 | 183 | le medesime caratteristiche della pubblica amministrazione . la stessa disciplina , inoltre , violerebbe anche il principio di effettività della | tutela | giurisdizionale dei diritti , poiché , non consentendo , nelle forme dell opposizione all esecuzione , l azione di accertamento |
| 1997-239.txt | 228 | 228 | obbligazione pecuniaria , ” gli ingegneri e gli architetti resterebbero – secondo l ordinanza di rinvio – inammissibilmente privi di | tutela | giurisdizionale , non potendo evitare che la cassa metta in riscossione i contributi mediante ruolo esattoriale ” , essendo anche |
| 1997-239.txt | 1007 | 1007 | , anche in considerazione di taluni effetti di ” irreversibilità ” tipici del processo esecutivo , una inammissibile limitazione della | tutela | alla proponibilità di sole iniziative risarcitorie . queste , infatti , possono corrispondere alla specificità ed all intensità della tutela |
| 1997-239.txt | 1027 | 1027 | tutela alla proponibilità di sole iniziative risarcitorie . queste , infatti , possono corrispondere alla specificità ed all intensità della | tutela | giurisdizionale dei diritti , postulata dall art . 24 della costituzione , solo se inserite in un più ampio quadro |
| 1997-264.txt | 1161 | 1161 | della pubblica amministrazione che ometta di adeguarsi al giudicato penale . sicché il suo diritto di difesa deve considerarsi pienamente | tutelato | . né sarebbe comunque da ritenersi costituzionalmente illegittima la sottrazione di codesta materia alla giurisdizione delle commissioni tributarie , atteso |
| 1997-285.txt | 1264 | 1264 | nel senso che le stesse ben possono , unitamente allo stato o anche in piena autonomia , attivarsi per la | tutela | del bene ambiente contro tutte le forme di inquinamento ; anche perché gli interventi regionali sono fondati su quella conoscenza |
| 1997-372.txt | 293 | 293 | n . 602 del 1973 . la indicata disciplina si porrebbe poi in contrasto con la garanzia di pienezza della | tutela | giurisdizionale , in quanto per i crediti di natura non tributaria è irragionevolmente escluso da essa il profilo cautelare . |
| 1997-372.txt | 590 | 590 | , era stata già ritenuta da questa corte contraria ai precetti costituzionali dell eguaglianza e della garanzia di effettività della | tutela | giurisdizionale ; con la sentenza n . 318 del 1995 si era infatti sottolineato ” il discriminatorio regime al quale |
| 1997-372.txt | 683 | 683 | di invocare innanzi al giudice il potere di sospensione cautelare , la cui esclusione ” nell ambito del sistema della | tutela | giurisdizionale , per considerarsi legittima deve pur sempre risultare ispirata a motivi di ragionevolezza ” , ma ” neppure è |
| 1997-372.txt | 837 | 837 | , anche in considerazione di taluni effetti di ” irreversibilità ” tipici del processo esecutivo , una inammissibile limitazione della | tutela | alla proponibilità di sole iniziative risarcitorie ” , giungendo alla conclusione che in subiecta materia sono ” carenti idonei strumenti |
| 1998-111.txt | 413 | 413 | disparità di trattamento tra gli stessi contribuenti , a seconda della rispettiva idoneità personale al comportamento processuale più adeguato alla | tutela | delle proprie ragioni o capacità patrimoniali . in riferimento agli stessi parametri costituzionali , nonché all ” eccesso di potere |
| 1998-111.txt | 1199 | 1199 | stessi . questa corte ha più volte affermato che il precetto costituzionale non impone che il cittadino possa conseguire la | tutela | giurisdizionale sempre nello stesso modo e con i medesimi effetti , e non vieta quindi che la legge possa subordinare |
| 1998-111.txt | 1349 | 1349 | esigenza che degli stessi non siano pregiudicati lo scopo e le funzioni e che non sia compromessa l effettività della | tutela | giurisdizionale . del resto , la estinzione del processo per inattività delle parti , in caso di mancanza di impulso |
| 1998-111.txt | 2637 | 2637 | della legge n . 413 del 1991 ” ) . di conseguenza , alla luce dei principi di effettività della | tutela | giurisdizionale , nella suindicata situazione e configurazione del processo , la inerzia delle parti non può essere ragionevolmente assoggettata all |
| 1998-12.txt | 228 | 228 | . 24 della costituzione , poiché la norma , essendo ” rivolta esclusivamente al futuro , lascia completamente prive di | tutela | proprio quelle situazioni – come quella del ricorrente – rispetto a cui è stato adito il giudice ” . 2 |
| 1998-12.txt | 1015 | 1015 | , né intesa a tutelare le famiglie monoreddito ; ed essendo rivolta al futuro , ” lascia completamente prive di | tutela | proprio quelle situazioni – come quella dei ricorrenti – rispetto a cui è stato adito il giudice ( e tale |
| 1998-12.txt | 1050 | 1050 | adito il giudice ( e tale scelta appare anche contraria all art . 24 della costituzione , perché vanifica la | tutela | giurisdizionale dei diritti ) ” . ora , se nel merito i predetti interventi possono apparire inadeguati , tanto che |
| 1998-141.txt | 994 | 994 | . ove , pertanto , si consideri sia la natura che l esigenza di rapidità del processo tributario , a | tutela | dei diritti dei cittadini e del fisco , occorre concludere che la previsione del rito camerale unitamente a quello , |
| 1998-174.txt | 2243 | 2243 | volta , come si esprime la premessa del decreto-legge , ad assicurare ” la trasparenza dei meccanismi tariffari e la | tutela | degli utenti , senza alterare gli equilibri finanziari del bilancio statale e delle società operanti nel settore ” – la |
| 1998-26.txt | 143 | 143 | irragionevole riduzione , nell ambito della procedura di riscossione coattiva di contributi dei consorzi di bonifica , delle forme di | tutela | dei diritti del contribuente nei confronti della pubblica amministrazione , sottraendo così l indispensabile complemento del potere cautelare al giudice |
| 1998-31.txt | 1215 | 1215 | mole di contenzioso . finalità in sé del tutto legittima anche sotto l aspetto , non certo secondario , della | tutela | dei diritti del contribuente . la limitazione della sospensione per pregiudizialità nel processo tributario rappresenta , pertanto , una scelta |
| 1998-328.txt | 317 | 317 | parti non costituite nel giudizio a quo deve comunque escludersi in capo all interveniente quella veste di ente funzionalizzato alla | tutela | dell interesse della categoria professionale che , secondo la sua stessa prospettazione , ne dovrebbe legittimare l intervento . 3 |
| 1998-336.txt | 307 | 307 | pongono in essere sul piano dell uguaglianza , e che appare tanto più inaccettabile in una materia come quella della | tutela | giurisdizionale delle posizioni giuridiche soggettive , direttamente garantita dall art . 24 della medesima costituzione . 2 . – la |
| 1998-336.txt | 722 | 722 | , prevedendo un termine dilatorio per la instaurazione del rapporto processuale , renda impraticabile , in via immediata , la | tutela | cautelare , non potendo soddisfarsi la condizione stabilita dall art . 47 del decreto legislativo n . 546 del 1992 |
| 1998-336.txt | 927 | 927 | ai principi costituzionali . vero è che , in passato , la giurisprudenza costituzionale ha ritenuto che l effettività della | tutela | giurisdizionale per il contribuente si realizza essenzialmente con la pronunzia emessa dal giudice tributario , alla quale l amministrazione finanziaria |
| 1998-336.txt | 984 | 984 | e non dovuta ( sentenza n . 63 del 1982 ) . ma tale orientamento , espresso quando ancora la | tutela | interinale del contribuente stesso era affidata , in via immediata , al solo potere di sospensiva dell intendente di finanza |
| 1998-336.txt | 1128 | 1128 | come la corte , in altra occasione – nel rilevare il carattere strumentale della funzione cautelare rispetto alla effettività della | tutela | innanzi al giudice – abbia posto in risalto l importanza di discipline uniformi , in grado di assicurare il rispetto |
| 1998-351.txt | 414 | 414 | anche con l art . 24 della costituzione , la garanzia per il terzo di agire in giudizio per la | tutela | dei propri diritti . 2 . – la questione di legittimità costituzionale non è fondata . la disciplina speciale della |
| 1998-53.txt | 242 | 242 | essa qualificabile come negligente – si accompagnerebbe la violazione dell art . 24 cost . , per la limitazione della | tutela | giurisdizionale e la menomazione del diritto di difesa che ne deriverebbero al contribuente , il quale , pur avendo ragione |
| 1998-62.txt | 162 | 162 | in superiori finalità di giustizia . 2 . – la questione è fondata . la norma denunciata comporta che la | tutela | giurisdizionale del soggetto contribuente , nei cui confronti è stata effettuata iscrizione a ruolo di tributi ( e sovrattassa ) |
| 1998-62.txt | 578 | 578 | . 16 , comma 3 , della legge n . 408 del 1990 ) . ancorché vi sia possibilità di | tutela | giurisdizionale contro il mancato o il viziato ( per profili di legittimità ) esercizio della facoltà di sospensione dell intendente |
| 1998-62.txt | 630 | 630 | , è evidente che , attraverso un simile percorso , il soggetto contribuente trova una eccessiva difficoltà per la propria | tutela | giurisdizionale e rischia di non avere la possibilità di adire un giudice , se non dopo avere già subito quanto |
| 1998-62.txt | 670 | 670 | quanto meno l inizio della procedura esecutiva di riscossione per un titolo esecutivo , nei cui confronti non ha immediata | tutela | giurisdizionale . 4 . – di conseguenza , anche nel presente caso , si impone la dichiarazione dell illegittimità costituzionale |
| 1998-62.txt | 765 | 765 | , qualora il soggetto contribuente si sia avvalso del procedimento amministrativo in una libera scelta della specifica ulteriore forma di | tutela | riconosciutagli , nonché in ordine ai poteri del giudice , avanti al quale l azione è proposta , di verificare |
| 1998-81.txt | 623 | 623 | . 638 del 1972 ) . 3 . – la questione è fondata . la norma denunciata comporta che la | tutela | giurisdizionale del soggetto contribuente , nei cui confronti è stato notificato avviso di accertamento per omesso versamento dell imposta per |
| 1998-81.txt | 1075 | 1075 | , qualora il soggetto contribuente si sia avvalso del procedimento amministrativo in una libera scelta della specifica ulteriore forma di | tutela | riconosciutagli , nonché in ordine ai poteri del giudice , avanti al quale l azione è proposta , di verificare |
| 1999-07.txt | 173 | 173 | ) ed oneri fiscali , è stato affermato che ” la costituzione non garantisce a tutti l esercizio gratuito della | tutela | giurisdizionale e non vieta di imporre prestazioni fiscali in stretta e razionale correlazione con il processo , sia che configurino |
| 1999-07.txt | 239 | 239 | 45 del 1963 e n . 157 del 1969 ) . così la determinazione di concrete modalità di esercizio della | tutela | giudiziaria non lede la garanzia apprestata dall art . 24 , comma primo , della costituzione , ove non comporti |
| 1999-07.txt | 807 | 807 | determinanti per la pronuncia non si ravvisa alcun ostacolo ” al diritto dei cittadini di agire in giudizio per la | tutela | dei propri diritti ed interessi legittimi ” , ostacolo che la legge delega imponeva di rimuovere . nel valutare la |
| 1999-154.txt | 241 | 241 | milano , ed altresì sulla scorta del rilievo che , ” se l agevolazione è stata predisposta per garantire una | tutela | economico-patrimoniale alla famiglia nel momento in cui si scioglie definitivamente , appare maggiormente doveroso estendere l esenzione al procedimento di |
| 1999-154.txt | 779 | 779 | può ragionevolmente riflettere un momento di diversificazione delle due procedure , atteso che l esigenza di agevolare l accesso alla | tutela | giurisdizionale , che motiva e giustifica il beneficio fiscale con riguardo agli atti del giudizio divorzile , è con ancor |
| 1999-154.txt | 835 | 835 | la situazione di contrasto tra i coniugi – ai quali occorre assicurare una se non più ampia , almeno pari | tutela | – presenta di solito una maggiore asprezza e drammaticità rispetto alla fase già stabilizzata dell epilogo divorzile ; sia in |
| 1999-229.txt | 393 | 393 | generale principio di ragionevolezza , con l unica intenzione di incidere sui giudizi in corso , così violando valori costituzionalmente | tutelati | , di volta in volta individuati dai medesimi rimettenti nell autonomia della funzione giudiziaria , nel diritto di difesa e |
| 1999-229.txt | 415 | 415 | di volta in volta individuati dai medesimi rimettenti nell autonomia della funzione giudiziaria , nel diritto di difesa e di | tutela | giurisdizionale nei confronti della pubblica amministrazione , nel principio dell affidamento , nel principio della capacità contributiva ed in quello |
| 1999-229.txt | 1100 | 1100 | giurisprudenza . 5 . – la norma scrutinata non si pone d altro canto in conflitto con altri valori costituzionalmente | tutelati | . 5 . 1 . – la rilevata sussistenza di un obiettivo contrasto interpretativo in sede giurisdizionale induce innanzitutto ad |
| 1999-229.txt | 1282 | 1282 | evidentemente , porta ad escludere che la situazione soggettiva degli interessati possa , sotto tale aspetto , ritenersi meritevole di | tutela | . 5 . 2 . – la norma denunciata non è nemmeno lesiva delle attribuzioni del potere giudiziario ( artt |
| 1999-229.txt | 1474 | 1474 | altresì ad escludere la violazione del diritto di difesa ( art . 24 cost . ) e del diritto di | tutela | giurisdizionale avverso gli atti della pubblica amministrazione ( art . 113 cost . ) . 5 . 4 . – |
| 1999-386.txt | 197 | 197 | di maggior valore dell imposta di successione che , nella inerzia del successore mortis causa non riconoscerebbe alcuna possibilità di | tutela | giudiziale al terzo acquirente del bene caduto in successione ( art . 34 e seguenti del decreto legislativo n . |
| 1999-386.txt | 756 | 756 | senz altro opponibili ( art . 2909 cod . civ . ) . e , per quanto detto , una | tutela | siffatta non può non estendersi al terzo acquirente del bene oggetto del privilegio immobiliare , limitatamente all ipotesi in cui |
| 1999-464.txt | 217 | 217 | dell art . 15 del d.p.r . n . 602 del 1973 e in relazione alla preclusione di fatto della | tutela | cautelare , non potendo la cartella di pagamento , formalmente immune da vizi propri , essere oggetto di autonoma impugnazione |
| 1999-464.txt | 660 | 660 | impositiva patrimoniale ( in base a legge ) della pubblica amministrazione , l esigenza , costituzionalmente garantita , di adeguata | tutela | del soggetto , che subisce l imposizione , non comporta necessariamente che l esazione coattiva dell intero debito debba essere |
| 1999-464.txt | 723 | 723 | provenienti da un autorità nell esercizio di pubblici poteri , il soggetto privato è tenuto ad adempiere e l adeguata | tutela | di fronte all amministrazione può risultare dalla facoltà riconosciuta di ricorrere ad un giudice entro un termine ragionevole , in |
| 1999-464.txt | 758 | 758 | entro un termine ragionevole , in modo da poter ottenere la sospensione della esecuzione dell atto impugnato . l adeguata | tutela | dei propri diritti , attraverso la possibilità riconosciuta a tutti di agire in giudizio , non esige come soluzione obbligata |
| 1999-464.txt | 890 | 890 | del collegio in attesa della pronuncia del collegio stesso . pertanto il vigente ordinamento processuale tributario assicura adeguati strumenti di | tutela | , tali da escludere il vizio di legittimità costituzionale della norma denunciata . |
| 2000-114.txt | 1676 | 1676 | comporti una sicura lesione del diritto di agire in giudizio del solvens . siffatta previsione viene infatti a subordinare la | tutela | giurisdizionale ad una prova che , secondo criteri di normalità , si palesa impossibile , non potendo in via generale |
| 2000-165.txt | 169 | 169 | . 4 . – questa corte ha più volte affermato che la disponibilità di misure cautelari costituisce componente essenziale della | tutela | giurisdizionale garantita dall art . 24 della costituzione ( sentenze n . 336 del 1998 , n . 326 del |
| 2000-165.txt | 290 | 290 | diritto , è esposto al rischio di subire un danno irreparabile . risulta allora evidente come la garanzia costituzionale della | tutela | cautelare debba ritenersi imposta solo fino al momento in cui non intervenga , nel processo , una pronuncia di merito |
| 2000-165.txt | 354 | 354 | negando in tal modo , con cognizione piena , la sussistenza del diritto e dunque il presupposto stesso della invocata | tutela | . con la conseguenza che la previsione di mezzi di tutela cautelare nelle fasi di giudizio successive a siffatta pronuncia |
| 2000-165.txt | 365 | 365 | del diritto e dunque il presupposto stesso della invocata tutela . con la conseguenza che la previsione di mezzi di | tutela | cautelare nelle fasi di giudizio successive a siffatta pronuncia , in favore della parte soccombente nel merito , deve ritenersi |
| 2000-165.txt | 704 | 704 | riferimento alla irragionevolezza della disciplina nei modelli processuali posti a raffronto . conclusivamente , la scelta di non estendere la | tutela | cautelare , nel processo tributario , ai gradi di giudizio successivi al primo appare , anche in riferimento al parametro |
| 2000-189.txt | 195 | 195 | 24 , primo comma , della costituzione , intralciandosi in modo egualmente ingiustificato la concreta possibilità dei singoli di ottenere | tutela | giurisdizionale , in quanto l azione da proporre in sede giurisdizionale tributaria , diversamente da quella ordinaria in sede civile |
| 2000-189.txt | 649 | 649 | art . 12 assume un significato logico ( con interpretazione in armonia con un sistema processuale che deve garantire la | tutela | delle parti in posizione di parità , evitando irragionevoli sanzioni di inammissibilità che si risolvano a danno del soggetto che |
| 2000-347.txt | 279 | 279 | riguardo , in contrasto con il principio della certezza del diritto , con l esigenza che sia assicurata l effettiva | tutela | delle prerogative statutarie e con il principio di leale cooperazione . in particolare sarebbe violato quest ultimo principio , secondo |
| 2000-347.txt | 1068 | 1068 | avvenga attraverso un procedimento non unilaterale , affinché sia garantita alla regione stessa la possibilità di interloquire in vista della | tutela | dei propri diritti ( sentenza n . 98 del 2000 ) . in difetto di tale modulo procedimentale , la |
| 2000-351.txt | 1674 | 1674 | privato può essere assoggettato a conseguenze di responsabilità . infatti la legge , contestualmente , gli attribuisce una facoltà di | tutela | , consentendogli di pretendere dal comune la certificazione della qualità edificatoria dell area ( definizione di area fabbricabile ) ( |
| 2000-507.txt | 1710 | 1710 | e che questo non sia destinato ad interventi di prevenzione o risanamento ambientale , in violazione dell esigenza costituzionale di | tutela | della salute della collettività . 9 . – la questione è in parte non fondata , in parte inammissibile . |
| 2000-507.txt | 1743 | 1743 | parte non fondata , in parte inammissibile . l esistenza di una competenza non esclusiva delle regioni in materia di | tutela | e di gestione dell ambiente non ostacola , dal punto di vista costituzionale , l istituzione da parte dello stato |
| 2000-507.txt | 2483 | 2483 | che entro il 31 marzo 1998 non abbiano dato attuazione agli strumenti di pianificazione previsti dalla legge in materia di | tutela | della salute mentale e non abbiano provveduto alla realizzazione delle strutture residenziali necessarie per la definitiva chiusura degli ospedali psichiatrici |
| 2000-507.txt | 2560 | 2560 | ostacoli che hanno dato luogo alla inadempienza o di progetti speciali di innovazione organizzativa e gestionale di servizi per la | tutela | delle fasce deboli ; e che le disponibilità derivanti dalle riduzioni cui si riferisce il comma 4 , ed altre |
| 2000-507.txt | 2598 | 2598 | , ed altre derivanti da minore spesa , siano utilizzate per la realizzazione di quanto previsto dal progetto obiettivo “ | tutela | della salute mentale ” , nonché , a titolo incentivante , a favore di aziende sanitarie che abbiano attuato i |
| 2000-507.txt | 3552 | 3552 | recata con la legge n . 180 del 1978 , e in parte articolati anche temporalmente dal progetto obiettivo “ | tutela | della salute mentale ” approvato , per il triennio 1994-96 , con d.p.r . 7 aprile 1994 , dall art |
| 2000-507.txt | 3944 | 3944 | infine , al potere sostitutivo , mediante la nomina di commissari ad acta per la realizzazione del progetto obiettivo “ | tutela | della salute mentale ” , si deve osservare che esso , da un lato , riguarda chiaramente solo le aziende |
| 2000-507.txt | 4024 | 4024 | si tratta di adempimenti ( quelli previsti dal progetto obiettivo ) da tempo stabiliti su base nazionale in vista della | tutela | del diritto alla salute nel campo , particolarmente delicato e importante , della salute mentale . 14 . – è |
| 2000-525.txt | 254 | 254 | . da ciò deriverebbero seri dubbi sulla ragionevolezza della nuova disciplina e sulla sua compatibilità con i principi costituzionali della | tutela | del legittimo affidamento e della certezza delle situazioni giuridiche . 2 . – la questione è fondata nei limiti di |
| 2000-525.txt | 479 | 479 | . 397 del 1994 ) , tra i quali i principi generali di ragionevolezza e di uguaglianza , quello della | tutela | dell affidamento legittimamente posto sulla certezza dell ordinamento giuridico , e quello del rispetto delle funzioni costituzionalmente riservate al potere |
| 2000-70.txt | 635 | 635 | rapporti pendenti tra comuni ed appaltatori del servizio di riscossione delle imposte si traduca in una lesione del diritto alla | tutela | giurisdizionale di cui all art . 24 cost . le norme denunciate delineano , infatti , secondo la ricostruzione non |
| 2000-70.txt | 772 | 772 | va premesso , al riguardo , che secondo la costante giurisprudenza di questa corte l art . 41 della costituzione | tutela | l autonomia contrattuale in quanto strumento della libertà di iniziativa economica , il cui esercizio può tuttavia essere limitato per |
| 2000-70.txt | 984 | 984 | da ultimo la censura riferita all art . 42 cost . il parametro evocato riguarda , infatti , esclusivamente la | tutela | della proprietà privata e non può essere utilmente riferito all ipotetico sacrificio di diritti obbligatori come quelli oggetto del presente |
| 2001-156.txt | 2211 | 2211 | vuoi del principio di eguaglianza , vuoi del principio di capacità contributiva , vuoi , infine , del principio di | tutela | del lavoro in tutte le sue forme . vengono sotto tale profilo in considerazione le questioni di legittimità costituzionale dell |
| 2001-227.txt | 234 | 234 | quanto solo il primo e non anche il secondo fruirebbe dell esenzione , pur essendo entrambe le azioni funzionali alla | tutela | del diritto nascente dal rapporto di lavoro ; b ) l art . 24 cost . , sotto il profilo |
| 2001-227.txt | 596 | 596 | – nel senso di ritenere compresi nell ambito dell esenzione anche procedimenti non formalmente contemplati ma pur sempre finalizzati alla | tutela | del credito di lavoro . una diversa lettura dell art . 10 rivelerebbe del resto una radicale incoerenza interna della |
| 2001-227.txt | 910 | 910 | lavoro che la norma impugnata ritiene di esentare dal normale trattamento tributario , per agevolare il ricorso del creditore alla | tutela | giurisdizionale . il rilievo vale da solo ad escludere la ragionevolezza di eventuali disparità di trattamento . soccorre poi l |
| 2001-227.txt | 1143 | 1143 | le azioni . 6 . – non rileva invece , ai fini dell esenzione , che l azione revocatoria a | tutela | di un credito di lavoro – se esercitata separatamente dall azione relativa a quel credito – non rientri nella competenza |
| 2001-333.txt | 432 | 432 | tribunale di firenze . 5 . – il problema della compatibilità tra il principio costituzionale che garantisce a tutti la | tutela | giurisdizionale , anche nella fase esecutiva , dei propri diritti e le norme che impongono determinati oneri a chi quella |
| 2001-333.txt | 453 | 453 | giurisdizionale , anche nella fase esecutiva , dei propri diritti e le norme che impongono determinati oneri a chi quella | tutela | richieda non è nuovo nella giurisprudenza di questa corte ed è stato risolto , pur se con qualche incertezza , |
| 2001-333.txt | 531 | 531 | alle finalità processuali . mentre i primi , si è detto , sono consentiti in quanto strumento di quella stessa | tutela | giurisdizionale che si tratta di garantire , i secondi si traducono in una preclusione o in un ostacolo all esperimento |
| 2001-333.txt | 553 | 553 | che si tratta di garantire , i secondi si traducono in una preclusione o in un ostacolo all esperimento della | tutela | giurisdizionale e comportano , perciò , la violazione dell art . 24 della costituzione ( sentenza n . 113 del |
| 2001-333.txt | 778 | 778 | il titolare di altro diritto reale di godimento non sempre coincidente con il locatore esecutante , il quale agisce a | tutela | di un diritto di natura obbligatoria derivante dal contratto di locazione , l imposta sui redditi si riferisce ad un |
| 2001-333.txt | 944 | 944 | per la riforma tributaria ) , ” ogni impedimento fiscale al diritto dei cittadini di agire in giudizio per la | tutela | dei propri diritti ed interessi legittimi ” . possono in proposito richiamarsi come espressive di tale tendenza – dai commentatori |
| 2001-333.txt | 1110 | 1110 | base agli atti del processo . 7 . – conclusivamente , va affermato che l impedimento di carattere fiscale alla | tutela | giurisdizionale dei diritti , introdotto dalla norma denunciata , si pone in contrasto con l art . 24 , primo |
| 2001-344.txt | 254 | 254 | convenzioni tra le province e i comuni con oltre quarantamila abitanti , le associazioni di categoria e le associazioni di | tutela | dei consumatori ( art . 1 , commi 3 e 4 ) . il comma 5 dell art . 1 |
| 2001-354.txt | 1251 | 1251 | rivolto , oltretutto , più che a definire le fonti di finanziamento del sistema , a segnare il livello di | tutela | che deve essere garantito attraverso le prestazioni previdenziali . un modello , dunque , che , come si evince dall |
| 2002-208.txt | 773 | 773 | di censura . le posizioni lavorative dei ” tributaristi ” sono state salva-guardate , non senza alcuni accorgimenti finalizzati alla | tutela | dell interesse dei contri-buenti , parti nel processo tributario : in primo luogo si è previsto che debba trattarsi di |
| 2002-255.txt | 474 | 474 | deve avvenire attraverso un procedimento non unilaterale affinché sia garantita alla regione stessa la possibilità di interloquire in vista della | tutela | dei propri diritti . è infatti evidente che l esigenza di complesse operazioni di valutazione tecnico-finanziaria ai fini del riparto |
| 2002-271.txt | 213 | 213 | valori costituzionali della promozione dello ” sviluppo della ricerca scientifica e tecnica ” ( art . 9 ) e della | tutela | del lavoro ” in tutte le sue forme ed applicazioni ” ( art . 35 ) . 5 . – |
| 2002-271.txt | 248 | 248 | 35 ) . 5 . – la norma impugnata non viola l art . 9 della costituzione . l interesse | tutelato | da tale precetto – soddisfatto nel momento in cui , consentendosi all autore dell invenzione industriale di brevettarla , si |
| 2002-271.txt | 419 | 419 | mentre il pagamento della tassa annuale di mantenimento coinvolge piuttosto la possibilità dello sfruttamento economico dell invenzione , che è | tutelato | invece dall art . 41 della costituzione , non considerato dall ordinanza di rimessione . e comunque , ove pure |
| 2002-271.txt | 837 | 837 | e quindi sconfini nell arbitrarietà . nella specie , è vero che – come afferma la rimettente la norma impugnata | tutela | un interesse erariale ( correlandosi la sanzione al mancato pagamento di una tassa di concessione ) e che questo interesse |
| 2002-284.txt | 787 | 787 | questa corte riconobbe quando dichiarò non fondati i dubbi di legittimità costituzionale prospettati sotto il profilo della pretesa incompatibilità della | tutela | penale , allora apprestata in relazione all adempimento del relativo obbligo , con l asserita natura contrattuale del rapporto fra |
| 2002-284.txt | 2330 | 2330 | è infatti la raccolta pubblicitaria , la quale a sua volta , oltre che dai limiti imposti dalla legge a | tutela | degli utenti e degli altri mezzi di comunicazione , e dalle libere scelte degli operatori del settore e degli inserzionisti |
| 2002-318.txt | 217 | 217 | rappresentare le caratteristiche effettive dei terreni e , comportando la fissazione di canoni di affitto irrisori , violerebbero anche la | tutela | costituzionale del diritto di proprietà e precluderebbero l instaurazione di equi rapporti sociali . 2 . – la questione è |
| 2002-375.txt | 1037 | 1037 | suddette imposte complementari e suppletive . la finalità della disposizione censurata è pertanto pur sempre riconducibile ad una ragione di | tutela | dell interesse dell amministrazione finanziaria al regolare accertamento e riscossione delle imposte . ai fini della valutazione di bilanciamento di |
| 2002-375.txt | 1074 | 1074 | valutazione di bilanciamento di valori , richiesta dalla censura mossa dal giudice rimettente , è determinante il rilievo che la | tutela | della pretesa fiscale dell amministrazione , sottesa al complessivo sistema tributario , trova una precisa garanzia nell art . 53 |
| 2002-520.txt | 1553 | 1553 | norma , che comporti tali problemi , sia in armonia con lo specifico sistema processuale , volto a garantire la | tutela | delle parti in posizioni di parità , evitando irragionevoli sanzioni di inammissibilità in danno del soggetto che si intende tutelare |
| 2002-522.txt | 813 | 813 | del tutto estranei alle finalità predette , e , conducendo al risultato di precludere o ostacolare gravemente l esperimento della | tutela | giurisdizionale , incorrono nella sanzione dell incostituzionalità & amp ; raquo ; ( sentenza n . 80 del 1966 , |
| 2002-522.txt | 870 | 870 | il cui deposito in giudizio condizionasse la procedibilità dell impugnazione ) ; ed ancora che l interesse del cittadino alla | tutela | giurisdizionale e quello generale della comunità alla riscossione dei tributi & amp ; laquo ; sono armonicamente coordinati & amp |
| 2002-522.txt | 931 | 931 | decisioni questa corte ha invece affermato che & amp ; laquo ; condizionare l esercizio del diritto del cittadino alla | tutela | giurisdizionale , all adempimento del suo dovere di contribuente & amp ; raquo ; non contrasta con la costituzione , |
| 2002-522.txt | 992 | 992 | e n . 111 del 1971 ) . il principio secondo cui l onere fiscale non lede il diritto alla | tutela | giurisdizionale ove tenda ad assicurare al processo uno svolgimento conforme alla sua funzione ed alle sue esigenze ( e non |
| 2002-522.txt | 1112 | 1112 | di eliminare & amp ; laquo ; ogni impedimento fiscale al diritto dei cittadini di agire in giudizio per la | tutela | dei propri diritti ed interessi legittimi & amp ; raquo ; ( articolo 7 , n . 7 ) . |
| 2002-522.txt | 1308 | 1308 | espresso , per cui , nel bilanciamento tra l interesse fiscale alla riscossione dell imposta e quello all attuazione della | tutela | giurisdizionale , il primo è ritenuto sufficientemente garantito dall obbligo imposto al cancelliere di informare l ufficio finanziario dell esistenza |
| 2002-522.txt | 1392 | 1392 | . – considerando questo tipo di bilanciamento fra i due interessi alla luce del principio secondo cui la garanzia della | tutela | giurisdizionale posta dall articolo 24 , primo comma , della costituzione comprende anche la fase dell esecuzione forzata – & |
| 2002-522.txt | 1480 | 1480 | dell articolo 24 della costituzione . essa infatti comporta che la valutazione di bilanciamento fra l interesse all effettività della | tutela | giurisdizionale e quello alla riscossione dei tributi sia effettuata , per i due tipi di processo , in modo irragionevolmente |
| 2002-522.txt | 1569 | 1569 | registrati – impedisce poi che alla sentenza ( o al provvedimento esecutivo ) sia data attuazione mediante l esercizio della | tutela | giurisdizionale in via esecutiva . 8 . – conclusivamente deve essere dichiarata l illegittimità costituzionale dell articolo 66 , comma |
| 2003-202.txt | 566 | 566 | può ragionevolmente riflettere un momento di diversificazione delle due procedure , atteso che l esigenza di agevolare l accesso alla | tutela | giurisdizionale , che motiva e giustifica il beneficio fiscale con riguardo agli atti del giudizio divorzile , è con ancor |
| 2003-202.txt | 932 | 932 | coniugio non viene in considerazione . l esenzione , seppure posta a favore del destinatario delle somme , in realtà | tutela | il figlio minore per il cui mantenimento è disposta , con la conseguenza che la sua omessa previsione , quando |
| 2003-311.txt | 440 | 440 | in contrasto con il principio primario -desumibile da quest ultima legge- della protezione della fauna e realizzando una lesione della | tutela | dell ambiente e dell ecosistema , attribuita dall art . 117 , secondo comma , lettera s ) , della |
| 2003-311.txt | 999 | 999 | assicurare la sopravvivenza e la riproduzione delle specie cacciabili , corrispondendo quindi , sotto questo aspetto , all esigenza di | tutela | dell ambiente e dell ecosistema il cui soddisfacimento l art . 117 , secondo comma , lettera s ) , |
| 2003-311.txt | 1038 | 1038 | ) , della costituzione attribuisce alla competenza esclusiva dello stato , in particolare mediante la predisposizione di standard minimi di | tutela | della fauna . in questo quadro prorogare la stagione venatoria oltre i termini previsti dalla legge statale equivale ad incidere |
| 2003-311.txt | 1079 | 1079 | sul nucleo minimo -comprensivo anche delle modalità di caccia- di salvaguardia della fauna selvatica , violando così uno standard di | tutela | uniforme valido per l intero territorio nazionale e pertanto riservato alla competenza esclusiva dello stato . |
| 2003-345.txt | 150 | 150 | privati proprietari » , di cui all art . 3 della legge 1 giugno 1939 , n . 1089 ( | tutela | delle cose d interesse artistico e storico ) , sostanzialmente trasfuso nell art . 6 del decreto legislativo 29 ottobre |
| 2003-345.txt | 496 | 496 | lucro , a differenza di quelli appartenenti a persone fisiche e società , resterebbero soggetti ex lege alle disposizioni di | tutela | , senza necessità di alcuno specifico provvedimento da parte dell autorità competente ed a prescindere anche dalla loro inclusione negli |
| 2003-345.txt | 677 | 677 | eventualmente riguardare le modalità attraverso le quali si perviene , nei due casi , all individuazione dei beni oggetto di | tutela | , ma di certo non attiene al regime giuridico cui i beni in questione sono assoggettati , in ragione del |
| 2003-345.txt | 716 | 716 | ragione del loro interesse storico o artistico , identica essendo , nei due casi , la disciplina finalizzata alla loro | tutela | . ed è appena il caso di sottolineare che il mancato riferimento , nella norma impugnata , ai beni di |
| 2003-345.txt | 844 | 844 | naturalmente non può significare che ciascun ente pubblico debba perseguire , oltre ai propri fini istituzionali , anche quelli di | tutela | del patrimonio storico-artistico della nazione . e ciò a prescindere dal fatto che l una e l altra tesi sembrano |
| 2003-346.txt | 461 | 461 | , in considerazione del complesso di vincoli ed obblighi gravanti per legge sulla proprietà di siffatti beni quale riflesso della | tutela | costituzionale loro garantita dall art . 9 , secondo comma , della costituzione . la norma impugnata , d altro |
| 2003-360.txt | 314 | 314 | abbiano un effetto immediato , agevolando , in tal modo , l attività dei relativi uffici ed assicurando una migliore | tutela | degli interessi di carattere generale di cui sono portatori . tale differimento di efficacia , pur legittimo in linea di |
| 2004-103.txt | 1367 | 1367 | violazione del principio di leale cooperazione . infatti , come sopra dimostrato , gli interessi della regione risultano comunque sufficientemente | tutelati | dalla disciplina introdotta dai censurati decreti , dal momento che gli stessi non prevedono alcun margine di discrezionalità dell amministrazione |
| 2004-29.txt | 971 | 971 | conferenza unificata per l attuazione della normativa in esame può costituire , comunque , un momento di garanzia per la | tutela | degli interessi regionali ( sentenza n . 92 del 2003 ) . 3 . – la regione siciliana impugna infine |
| 2004-372.txt | 595 | 595 | nello stabilire che la regione persegue , tra le finalità prioritarie , « il rispetto dell equilibrio ecologico , la | tutela | dell ambiente e del patrimonio culturale , la conservazione della biodiversità , la promozione della cultura del rispetto degli animali |
| 2004-372.txt | 625 | 625 | della biodiversità , la promozione della cultura del rispetto degli animali » ( lettera l ) , nonché « la | tutela | e la valorizzazione del patrimonio storico , artistico e paesaggistico » ( lettera m ) , violerebbe l art . |
| 2004-372.txt | 708 | 708 | della costituzione , essendo riservata alla legge statale la disciplina di forme di intesa e di coordinamento nella materia della | tutela | dei beni culturali . l art . 4 , comma 1 , lettere n ) , o ) e p |
| 2004-372.txt | 867 | 867 | la base statutaria di future leggi regionali in contrasto con la competenza legislativa esclusiva dello stato nella materia della « | tutela | della concorrenza » ( art . 117 , secondo comma , lettera e ) , della costituzione ) e lesive |
| 2004-372.txt | 1070 | 1070 | principi costituzionali di efficienza e trasparenza ( art . 97 della costituzione ) , nonché al principio di effettività della | tutela | contro gli atti dell amministrazione ( artt . 24 e 113 della costituzione ) ed al principio di eguaglianza tra |
| 2004-372.txt | 2400 | 2400 | ) , che , rispettivamente , stabiliscono quali finalità prioritarie della regione « il rispetto dell equilibrio ecologico , la | tutela | dell ambiente e del patrimonio culturale , la conservazione della biodiversità , la promozione della cultura del rispetto degli animali |
| 2004-372.txt | 2426 | 2426 | culturale , la conservazione della biodiversità , la promozione della cultura del rispetto degli animali » , nonché « la | tutela | e la valorizzazione del patrimonio storico artistico e paesaggistico » ; art . 4 comma 1 , lettere n ) |
| 2004-372.txt | 3013 | 3013 | ” . secondo il ricorrente , infatti , tali norme violerebbero i principi di buon andamento dell amministrazione , di | tutela | giurisdizionale dei diritti e degli interessi legittimi , oltre che di eguaglianza . le questioni non sono fondate . la |
| 2004-372.txt | 3119 | 3119 | rientra strettamente tra gli oggetti di disciplina statutaria e che anche nella legislazione statale , ad esempio in materia di | tutela | ambientale , sono previste ipotesi di accesso ai documenti amministrativi senza obbligo di motivazione . in ogni caso va sottolineato |
| 2004-372.txt | 3158 | 3158 | va sottolineato che il comma 1 della disposizione in esame , contenendo un esplicito riferimento al rispetto degli interessi costituzionalmente | tutelati | ed a modi di disciplina previsti dalla legge , deve essere interpretato nel senso che la emananda legge di attuazione |
| 2004-372.txt | 3214 | 3214 | imparzialità dell azione amministrativa , preveda , oltre ad ipotesi di esclusione dell ostensibilità di documenti amministrativi per ragioni di | tutela | di situazioni costituzionalmente garantite , anche criteri e modi in base ai quali l interesse personale e concreto del richiedente |
| 2004-372.txt | 3257 | 3257 | con l interesse pubblico al buon andamento dell amministrazione , nonché con l esigenza di non vanificare in concreto la | tutela | giurisdizionale delle posizioni di eventuali soggetti terzi interessati . parimenti infondata è la questione di costituzionalità del terzo comma dello |
| 2005-234.txt | 402 | 402 | marzo 1975 , n . 474 ) , che attribuiscono alle province autonome funzioni amministrative in materia di vigilanza e | tutela | del lavoro e trasferiscono dallo stato alle province stesse gli ispettorati provinciali del lavoro ; 4 ) dell art . |
| 2005-234.txt | 685 | 685 | 9 e 10 , dello statuto speciale , che attribuiscono alla provincia autonoma competenze legislative in materie connesse con la | tutela | dell ambiente ; 2 ) del d.p.r . n . 280 del 1974 ; 3 ) dell art . 1 |
| 2005-234.txt | 1359 | 1359 | 266 del 1992 . in secondo luogo , le ricorrenti lamentano la lesione della competenza legislativa concorrente in materia di | tutela | del lavoro e della competenza legislativa residuale loro attribuita , rispettivamente , dal terzo e dal quarto comma dell art |
| 2005-234.txt | 1423 | 1423 | . 3 del 2001 . la disposizione censurata configurerebbe , infatti , una procedura di regolarizzazione rientrante nella materia “ | tutela | del lavoro ” ed attribuirebbe ad un organo quale il cles – salvo il parere dei comuni sulle questioni ambientali |
| 2005-234.txt | 1561 | 1561 | , quarto comma , cost . , in relazione a quella parte della disciplina impugnata non rientrante nella materia della | tutela | del lavoro . in terzo luogo , in entrambi i ricorsi viene lamentata l illegittimità costituzionale della norma censurata per |
| 2005-234.txt | 4058 | 4058 | alla materia dell ” ordinamento civile ” assorbe ogni altro profilo attinente a diverse materie ed in particolare alla “ | tutela | dell ambiente ” , di competenza legislativa esclusiva statale , e alla ” tutela e sicurezza del lavoro ” , |
| 2005-234.txt | 4072 | 4072 | materie ed in particolare alla ” tutela dell ambiente ” , di competenza legislativa esclusiva statale , e alla “ | tutela | e sicurezza del lavoro ” , riservata dal terzo comma dell art . 117 cost . alla potestà legislativa concorrente |
| 2005-234.txt | 4380 | 4380 | di una ” materia dell impresa ” , per la parte di disciplina non inclusa nella competenza relativa alla “ | tutela | e sicurezza del lavoro ” . il criterio di prevalenza che ha portato ad accertare l esclusiva competenza legislativa dello |
| 2005-274.txt | 149 | 149 | l amministrazione finanziaria nei confronti della controparte , e si porrebbe altresì in contrasto con il diritto di difesa , | tutelato | dall art . 24 della costituzione , operando in funzione obiettivamente dissuasiva rispetto all esercizio , da parte del contribuente |
| 2005-274.txt | 174 | 174 | della costituzione , operando in funzione obiettivamente dissuasiva rispetto all esercizio , da parte del contribuente , del diritto alla | tutela | giurisdizionale . 2 . – l art . 46 , comma 3 , del decreto legislativo n . 546 del |
| 2005-66.txt | 1116 | 1116 | privato . si tratta pur sempre , però , di una disciplina funzionale alla pluralità degli interessi pubblici meritevoli di | tutela | ed alle diverse esigenze , e sempre che queste rispondano a criteri di ragionevolezza . ” in ragione di ciò |
| 2005-66.txt | 1158 | 1158 | si può quindi concludere che le limitazioni in esame sono giustificate in funzione di altri interessi pubblici egualmente meritevoli di | tutela | , quali quelli attinenti al buon regime della cosa pubblica . 2 . 3 . – il rimettente sostiene che |
| 2007-188.txt | 1776 | 1776 | nazionale , in tal modo anche riducendo il rischio dell assenza di normative adeguate alle novità comunque prodottesi , a | tutela | della necessaria trasparenza e legalità dell azione regionale . d altra parte , se originariamente la adozione degli statuti è |
| 2007-193.txt | 1207 | 1207 | 98 del 2007 e n . 36 del 2005 ) , l autonomia legislativa concorrente delle regioni nel settore della | tutela | della salute ed in particolare nell ambito della gestione del servizio sanitario può incontrare limiti alla luce degli obiettivi della |
| 2007-55.txt | 225 | 225 | esattore , siano essi riferibili al processo esecutivo vero e proprio » , ed osservano che tale assoluta carenza della | tutela | del soggetto che intenda opporsi all esecuzione sarebbe compensata da quella che « è assicurata in via posticipata attraverso la |
| 2007-55.txt | 246 | 246 | del soggetto che intenda opporsi all esecuzione sarebbe compensata da quella che « è assicurata in via posticipata attraverso la | tutela | aquiliana » ( cass . 10 giugno 2004 , n . 11038 ) . in realtà , anche la pronuncia |
| 2007-55.txt | 366 | 366 | alla assegnazione e distribuzione del ricavato della vendita » , non essendo « in quella fase ipotizzabile una limitazione della | tutela | dei corrispondenti diritti soggettivi » ai particolari rimedi amministrativi endoprocedimentali ; in particolare , fin dal 1971 ( sentenza 9 |
| 2007-55.txt | 537 | 537 | in quanto nella fase di distribuzione del ricavato è sempre consentita , quale che sia la natura del credito a | tutela | del quale l esecuzione è promossa , l esperibilità dell opposizione agli atti esecutivi – , l eccezione di inammissibilità |
| 2008-102.txt | 11883 | 11883 | base all art . 8 , lettera a ) , dello statuto speciale ed è utilizzato anche a fini di | tutela | dell ambiente e promozione del turismo sostenibile . innanzitutto , va premesso che , con riferimento a ciascun soggetto d |
| 2008-102.txt | 12049 | 12049 | possedendo « seconde case » , sopporterebbe , con il pagamento delle imposte sui redditi , il carico economico della | tutela | dell ambiente e della protezione del turismo sostenibile , derivante anche dalle seconde case costiere appartenenti al primo . inoltre |
| 2008-102.txt | 12137 | 12137 | sulla circostanza che il gettito dei tributi pagati da chi ha domicilio fiscale in sardegna è destinato a finanziare la | tutela | ambientale e lo sviluppo sostenibile del turismo nella regione . del resto , le suddette esclusioni soggettive , oltre a |
| 2008-102.txt | 12372 | 12372 | eliminare la rilevata irragionevolezza dell imposta oggetto della disposizione censurata . quanto all obiettivo di disincentivare , a fini di | tutela | ambientale , la costruzione di « seconde case ad uso turistico » nella fascia costiera , va rilevato che esso |
| 2008-102.txt | 16848 | 16848 | di conseguenza , sull unità economica della repubblica ; c ) con « l art . 3 , la cui | tutela | nella iniziativa economica è affidata alla normativa sulla concorrenza » ; d ) con gli artt . 1 , 3 |
| 2008-102.txt | 18202 | 18202 | in modo oscuro e generico , limitandosi ad affermare la violazione del suddetto art . 3 , « la cui | tutela | nella iniziativa economica è affidata alla normativa sulla concorrenza » . 8 . 2.6 . – con la censura sub |
| 2008-102.txt | 21450 | 21450 | comma , cost . , in relazione al trattato ce , con riguardo agli artt . 49 ( posto a | tutela | della libera prestazione dei servizi ) , 81 , « coordinato con gli art . 3 , lett . g |
| 2008-102.txt | 21478 | 21478 | 81 , « coordinato con gli art . 3 , lett . g ) e 10 » ( posti a | tutela | della concorrenza ) , 87 ( riguardante il divieto di aiuti di stato ) e richiede , al riguardo , |
| 2008-102.txt | 24066 | 24066 | di aiuti di stato . tale principio è , infatti , di generale applicazione nell ordinamento interno e fornisce una | tutela | delle imprese ” non residenti ” – sotto il profilo della concorrenza e delle libertà economiche fondamentali – , la |
| 2008-102.txt | 26491 | 26491 | locali e regionali , sia del patrimonio culturale e ambientale sardo , senza concorrere al finanziamento dei primi e alla | tutela | del secondo a mezzo di tributi . i soggetti residenti in sardegna , invece , già concorrono , nella generalità |
| 2008-102.txt | 26957 | 26957 | , l imposta ha , come si è visto , lo scopo di finanziare il complesso delle spese connesse alla | tutela | dell ambiente ed alla promozione del turismo sostenibile nell intera regione , con gli opportuni aggiustamenti compensativi tra le varie |
| 2008-11.txt | 1064 | 1064 | all azione esecutiva del fisco per un tempo indeterminato , ma anche l interesse dell erario – parimenti meritevole di | tutela | – di evitare che , nella fase transitoria , un termine decadenziale eccessivamente ristretto possa precludere od ostacolare la notificazione |
| 2008-162.txt | 400 | 400 | della rendita catastale definitiva , per violazione dei princípi di uguaglianza ( art . 3 cost . ) , di | tutela | del diritto di difesa ( art . 24 cost . ) e di buon andamento della pubblica amministrazione ( art |
| 2008-335.txt | 2672 | 2672 | 17 , ottavo comma , della legge 10 maggio 1976 , n . 319 , recante « norme per la | tutela | delle acque dall inquinamento » ) – di quelle modalità di riscossione mediante ruolo , che sono tipiche ( anche |
| 2008-335.txt | 3230 | 3230 | una prestazione commerciale , come tale assoggettato ad iva , e , dall altro , contraddittoriamente , non consente la | tutela | civilistica dell utente . infatti , mentre l alinea e la lettera b ) del quinto comma dell art . |
| 2008-335.txt | 3316 | 3316 | sinallagma genetico e funzionale fra la prestazione di pagamento e la controprestazione del servizio , impedisce irragionevolmente all utente di | tutelarsi | da eventuali inadempimenti della controparte mediante gli ordinari strumenti civilistici previsti per i contratti a prestazioni corrispettive ( quali , |
| 2008-335.txt | 3871 | 3871 | nella realizzazione dei depuratori , non già in forza del rapporto contrattuale di utenza utilizzando gli ordinari strumenti civilistici di | tutela | , ma solo esercitando il generale potere di denuncia attribuitogli dall ordinamento uti civis . 6 . 2.2 . – |
| 2009-141.txt | 3965 | 3965 | oltre ad un illecito civile , la violazione – come tale sanzionabile in via amministrativa – delle norme poste a | tutela | dei beni pubblici soggetti a regime di concessione . per quanto attiene al cimp , invece , al pagamento del |
| 2009-238.txt | 4167 | 4167 | costi di investimento e di esercizio » ( comma 4 ) . con regolamento del ministro dell ambiente e della | tutela | del territorio , viene elaborato il metodo normalizzato per definire le componenti dei costi e determinare la tariffa di riferimento |
| 2009-238.txt | 9334 | 9334 | . 22 del 1997 ha espressamente tenuto ferma l applicabilità del tributo provinciale « per l esercizio delle funzioni di | tutela | , protezione ed igiene dell ambiente » previsto dall art . 19 del d.lgs . 30 dicembre 1992 , n |
| 2009-298.txt | 733 | 733 | nella riscossione dell imposta , del rispetto del patto di stabilità interno , per l esercizio 2007 , e della | tutela | dei piccoli comuni » ( art . 1 , comma 4 , terzo periodo , del menzionato decreto-legge , come |
| 2009-298.txt | 2592 | 2592 | nella riscossione dell imposta , del rispetto del patto di stabilità interno , per l esercizio 2007 , e della | tutela | dei piccoli comuni » ; b ) il comma 6-bis , che prevede , con riferimento ai limiti in ordine |
| 2009-298.txt | 4439 | 4439 | nella riscossione dell imposta , del rispetto del patto di stabilità interno , per l esercizio 2007 , e della | tutela | dei piccoli comuni » ) , 4-bis , 4-ter , 6 e 7 dell art . 1 del decreto-legge n |
| 2009-318.txt | 2767 | 2767 | corte , con riferimento ad una norma della legge della regione lazio 6 dicembre 2001 , n . 31 ( | tutela | e valorizzazione dei locali storici ) , diretta a subordinare l erogazione di determinati finanziamenti ad « apposito atto d |
| 2009-321.txt | 297 | 297 | , il rimettente si limita al generico ed immotivato rilievo che la disposizione censurata lascia l appellante « privo di | tutela | » . 3 . – il rimettente denuncia la violazione del principio di uguaglianza di cui all art . 3 |
| 2009-56.txt | 5266 | 5266 | rilevato da questa corte con la sentenza n . 177 del 1992 , nell interesse dell amministrazione finanziaria , costituzionalmente | tutelato | , al regolare accertamento e riscossione delle imposte ( art . 53 cost . ) . |
| 2010-123.txt | 448 | 448 | , « un regime privilegiato per una particolare categoria di cittadini » che non è giustificato « da ragioni di | tutela | di interessi di rilievo costituzionale » . pertanto , la dichiarata finalità della norma censurata – e cioè favorire il |
| 2010-182.txt | 1941 | 1941 | ( pagina 18 ) ; il supporto alle famiglie , con misure di salvaguardia del potere d acquisto , di | tutela | dei piccoli risparmiatori , di risposta all emergenza abitativa ( pagine 18 e 26 ) ; il finanziamento della cooperazione |
| 2010-198.txt | 411 | 411 | come principio direttivo , di eliminare « ogni impedimento fiscale al diritto dei cittadini di agire in giudizio per la | tutela | dei propri diritti ed interessi legittimi » ( articolo 7 , n . 7 ) . in attuazione di tale |
| 2010-198.txt | 586 | 586 | espresso , per cui , nel bilanciamento tra l interesse fiscale alla riscossione dell imposta e quello all attuazione della | tutela | giurisdizionale , il primo è ritenuto sufficientemente garantito dall obbligo imposto al cancelliere di informare l ufficio finanziario dell esistenza |
| 2010-198.txt | 666 | 666 | valore aggiunto » . considerando il bilanciamento fra i due interessi alla luce del principio secondo cui la garanzia della | tutela | giurisdizionale posta dall articolo 24 , primo comma , cost . comprende anche la fase dell esecuzione forzata , la |
| 2010-198.txt | 747 | 747 | . 321 del 1998 ) . tale scelta comportava che la valutazione di bilanciamento fra l interesse all effettività della | tutela | giurisdizionale e quello alla riscossione dei tributi fosse effettuata , per i due tipi di processo , in modo irragionevolmente |
| 2010-198.txt | 836 | 836 | registrati – impediva infatti che alla sentenza ( o al provvedimento esecutivo ) fosse data attuazione mediante l esercizio della | tutela | giurisdizionale in via esecutiva . i principi posti a base della richiamata sentenza si attagliano anche alla fattispecie in esame |
| 2010-198.txt | 883 | 883 | conciliazione giudiziale accerta il credito da ammettere al passivo , l unico sistema attraverso il quale il creditore può ottenere | tutela | del proprio diritto è quello della partecipazione al riparto attraverso l inserimento del credito nello stato passivo . pertanto , |
| 2010-198.txt | 969 | 969 | accertato il credito , prima della registrazione dell atto . condizione , quest ultima , presa appunto in considerazione e | tutelata | con la declaratoria di illegittimità costituzionale di cui alla citata sentenza n . 522 del 2002 . né può accedersi |
| 2010-216.txt | 1344 | 1344 | gli operatori stabiliti nel suddetto territorio ; c ) la normativa in esame non trova giustificazione sotto il profilo della | tutela | dell ambiente , perché , ammettendo che gli aeromobili privati e le unità da diporto che fanno scalo in sardegna |
| 2010-217.txt | 315 | 315 | in cui la pronuncia di appello abbia riformato la sentenza di primo grado favorevole al contribuente , irragionevolmente esclude la | tutela | cautelare « a fronte di atti impositivi esecutivi per la prima volta emessi in esecuzione di una sentenza di secondo |
| 2010-217.txt | 408 | 408 | debitore possa adire un giudice in sede cautelare » , pur essendo la disponibilità di misure cautelari componente essenziale della | tutela | giurisdizionale garantita dall art . 24 cost . ; c ) gli artt . 111 cost . e 6 , |
| 2010-217.txt | 590 | 590 | pienamente favorevole al contribuente » e , pertanto , si pone in contrasto con il precetto costituzionale secondo cui la | tutela | giurisdizionale dei propri diritti ed interessi legittimi è « sempre » ammessa . 2 . – la questione è inammissibile |
| 2010-217.txt | 2329 | 2329 | all art . 49 , comma 1 , del d.lgs . n . 546 del 1992 , in tema di | tutela | cautelare nel processo tributario . |
| 2010-357.txt | 4963 | 4963 | , perché : 1 ) interviene nella disciplina della tariffa del servizio idrico integrato , riconducibile sia alla materia « | tutela | della concorrenza » sia alla materia « tutela dell ambiente » , entrambe di competenza legislativa esclusiva dello stato ; |
| 2010-357.txt | 4971 | 4971 | della tariffa del servizio idrico integrato , riconducibile sia alla materia « tutela della concorrenza » sia alla materia « | tutela | dell ambiente » , entrambe di competenza legislativa esclusiva dello stato ; 2 ) dispone in modo difforme dalle suddette |
| 2010-357.txt | 5019 | 5019 | provinciale competenze che tali norme riservano , invece , all autorità d àmbito ed al ministro dell ambiente e della | tutela | del territorio e del mare . 3.1 . – la resistente , nella sua memoria di costituzione , eccepisce che |
| 2010-357.txt | 5704 | 5704 | riconosciuta alla provincia dalla precedente normativa statutaria , non è stata sostituita dalla competenza esclusiva dello stato in materia di | tutela | della concorrenza e di tutela dell ambiente . di qui la non fondatezza della seconda questione . 4 . – |
| 2010-357.txt | 5709 | 5709 | normativa statutaria , non è stata sostituita dalla competenza esclusiva dello stato in materia di tutela della concorrenza e di | tutela | dell ambiente . di qui la non fondatezza della seconda questione . 4 . – la terza questione , promossa |
| 2010-39.txt | 1289 | 1289 | 5 e 6 dell art . 62 del decreto legislativo 11 maggio 1999 , n . 152 ( disposizioni sulla | tutela | delle acque dall inquinamento e recepimento della direttiva 91 / 271 / cee concernente il trattamento delle acque reflue urbane |
| 2010-39.txt | 1366 | 1366 | n . 258 ( disposizioni correttive del decreto legislativo 11 maggio 1999 , n . 152 , in materia di | tutela | delle acque dall inquinamento , a norma dell art . 1 , comma 4 , della legge 24 aprile 1998 |
| 2011-185.txt | 1210 | 1210 | che si assume violata , oltre alla finalità di introdurre un sistema di tassazione dei prodotti energetici compatibile con la | tutela | dell ambiente , mira a conseguire il « buon funzionamento del mercato interno » e gli « obiettivi di altre |
| 2011-338.txt | 2331 | 2331 | di questa corte che quella della corte edu hanno individuato in materia di indennità di espropriazione un nucleo minimo di | tutela | del diritto di proprietà , garantito dall art . 42 , terzo comma , cost . , e dall art |
| 2011-338.txt | 2768 | 2768 | . la disciplina stabilita dall art . 16 non è , infatti , compatibile con il citato nucleo minimo di | tutela | del diritto di proprietà , in quanto non contempla alcun meccanismo che , in caso di omessa dichiarazione / denuncia |
| 2012-109.txt | 461 | 461 | sentenze di primo grado favorevoli al contribuente ( come nella specie ) , irragionevolmente sottrae « almeno un grado di | tutela | cautelare » e provoca il « sacrificio inevitabile ed irreparabile dei diritti del contribuente » , rendendo privi di garanzia |
| 2012-109.txt | 680 | 680 | delle libertà fondamentali , « in relazione all art . 10 cost . » , perché , limitando irragionevolmente la | tutela | cautelare del contribuente , impedisce che il processo tributario possa considerarsi un « giusto processo » ; e ) l |
| 2012-109.txt | 731 | 731 | cost . , perché obbliga il contribuente , nelle more della definizione del giudizio , a soggiacere , privo di | tutela | specifica , all azione di riscossione dell amministrazione e , quindi , non lo pone « in condizioni di parità |
| 2012-109.txt | 891 | 891 | appello ogni rimedio cautelare avverso la sentenza di secondo grado impugnata per cassazione , víola il principio secondo cui la | tutela | giurisdizionale dei diritti ed interessi legittimi è « sempre » ammessa . 2 . – la questione non è fondata |
| 2012-109.txt | 2167 | 2167 | delle sentenze impugnate per cassazione . come riconosciuto dallo stesso rimettente , infatti , tale disciplina è dettata prevalentemente a | tutela | dell amministrazione e , comunque , nella sua parzialità , non è sufficiente a garantire in via cautelare le ragioni |
| 2012-143.txt | 1476 | 1476 | norma , lo stato dovesse erroneamente determinare tale quota , la regione , come già precisato sopra , potrà sempre | tutelarsi | con le opportune iniziative , incluso il conflitto di attribuzioni . |
| 2012-22.txt | 2980 | 2980 | secondo comma , cost . , dipende dalla denunciata lesione , ad opera delle norme impugnate , di competenze costituzionalmente | tutelate | delle regioni ricorrenti . lo scrutinio delle censure di merito dimostra , peraltro , che alcune delle questioni sollevate sono |
| 2012-223.txt | 983 | 983 | considerato , si aggiungono altri profili che specificano ulteriormente la prospettata illegittimità costituzionale , anche con riferimento al principio di | tutela | dell affidamento ed all esercizio imparziale della funzione giudiziaria , necessario a garantire un processo giusto ed equo davanti ad |
| 2012-223.txt | 4494 | 4494 | impedire erogazioni per esigenze di riequilibrio del bilancio ( sentenza n . 245 del 1997 ) , riconosciute meritevoli di | tutela | a condizione che le disposizioni adottate non risultassero arbitrarie ( sentenze n . 417 del 1996 , n . 99 |
| 2012-265.txt | 1264 | 1264 | come già precisato in precedenti decisioni di questa corte ( sentenza n . 143 del 2012 ) , potrà sempre | tutelarsi | con le opportune iniziative , incluso il conflitto di attribuzioni . |
| 2012-288.txt | 1507 | 1507 | articolo 18 della precedente legge regionale 3 giugno 2003 , n . 11 ( norme per l incremento e la | tutela | della fauna ittica e disciplina della pesca nelle acque interne ) , nel senso di consentire l immissione dei corsi |
| 2012-288.txt | 1579 | 1579 | , ad avviso del presidente del consiglio dei ministri , sarebbe lesiva della competenza esclusiva dello stato in materia di | tutela | dell ambiente , di cui all articolo 117 , secondo comma , lettera s ) , cost . , in |
| 2012-288.txt | 1728 | 1728 | ) , le disposizioni relative alla introduzione , reintroduzione e ripopolamento di specie animali , in quanto « regole di | tutela | dell ambiente e dell ecosistema e non solo di disciplina d uso della risorsa ambientale-faunistica » rientrano nella competenza esclusiva |
| 2012-288.txt | 1784 | 1784 | ) , cost . 5.2 . – nell esercizio di tale sua competenza esclusiva , nell apprestare cioè una « | tutela | piena ed adeguata » , capace di assicurare la conservazione dell ambiente per la presente e per le future generazioni |
| 2012-288.txt | 1813 | 1813 | la conservazione dell ambiente per la presente e per le future generazioni , lo stato può porre limiti invalicabili di | tutela | ( sentenza n . 378 del 2007 ) . a tali limiti le regioni devono adeguarsi nel dettare le normative |
| 2012-288.txt | 1864 | 1864 | di altre proprie competenze , rimanendo unicamente libere di determinare , nell esercizio della loro potestà legislativa , limiti di | tutela | dell ambiente anche più elevati di quelli statali . 5.3 . – nello specifico ambito della introduzione , reintroduzione e |
| 2012-300.txt | 2885 | 2885 | 2012 ) , cosicché il supposto trasferimento della questione di costituzionalità , lungi dal garantire il principio di effettività della | tutela | delle parti nel giudizio in via di azione , supplirebbe impropriamente all onere di impugnazione ( sentenze n . 162 |
| 2012-32.txt | 1190 | 1190 | comma , lettera e ) , cost . , che riserva al legislatore statale la competenza esclusiva in materia di | tutela | del sistema tributario . inoltre , la disposizione contenuta nel comma 2 dell art . 16 , laddove prevede un |
| 2012-32.txt | 1286 | 1286 | di chiarezza e trasparenza delle relative disposizioni . ne discenderebbero l invasione della competenza esclusiva dello stato in materia di | tutela | del sistema tributario e la violazione della riserva di legge in subiecta materia ex art . 23 cost . 1.3 |
| 2012-32.txt | 1641 | 1641 | con modificazioni , dalla legge 6 agosto 2008 , n . 133 ) , nonché con i princìpi comunitari a | tutela | della concorrenza e del mercato . il ricorrente riconosce che in base al comma 2 del medesimo art . 36 |
| 2012-32.txt | 1814 | 1814 | , dettando disposizioni difformi dalla normativa statale di riferimento , lederebbe la competenza esclusiva dello stato nella materia della “ | tutela | dell ambiente e dell ecosistema ” di cui all art . 117 , secondo comma , lettera s ) , |
| 2012-32.txt | 1842 | 1842 | cui all art . 117 , secondo comma , lettera s ) , cost . , nonché nella materia della | tutela | della concorrenza di cui all art . 117 , secondo comma , lettera e ) , cost . , con |
| 2012-32.txt | 3074 | 3074 | fissato al 31 marzo 2011 . ne conseguirebbe l invasione , da parte del legislatore regionale , della materia della | tutela | della concorrenza , di competenza esclusiva dello stato ai sensi dell art . 117 , secondo comma , lettera e |
| 2012-32.txt | 3175 | 3175 | trattato sul funzionamento dell unione europea ( già artt . 43 e 49 del trattato ce ) , posti a | tutela | della libertà di stabilimento e della concorrenza , e colliderebbe con il decreto legislativo 12 aprile 2006 , n . |
| 2012-32.txt | 3926 | 3926 | del 2006 , nonché , sul piano del diritto interno , la lesione della competenza esclusiva statale in materia di | tutela | della concorrenza . 1.7 . – l art . 75 della legge reg . abruzzo n . 1 del 2011 |
| 2012-32.txt | 4325 | 4325 | nel succitato accordo , arrecherebbe un vulnus all art . 117 , terzo comma , cost . in materia di | tutela | della salute e coordinamento della finanza pubblica . 1.8 . – l art . 76 della legge reg . abruzzo |
| 2012-32.txt | 5195 | 5195 | abrogativo della norma statale interposta – non può più configurare la violazione della competenza esclusiva dello stato in materia di | tutela | della concorrenza denunciata in ricorso , neppure nella prospettiva futura adombrata nella memoria conclusionale . ciò , in quanto è |
| 2012-32.txt | 5330 | 5330 | art . 117 , secondo comma , lettera e ) , cost . ed ai princìpi di diritto europeo a | tutela | della concorrenza e del mercato . 5.2 . – parimenti inammissibili sono gli altri profili di lesione denunciati dal ricorrente |
| 2012-32.txt | 5409 | 5409 | solo genericamente , e soltanto nelle memorie depositate in prossimità dell udienza . 5 . 2.2 . – circa la | tutela | ambientale , egualmente rimessa in via esclusiva alla legislazione dello stato dall art . 117 , secondo comma , lettera |
| 2012-32.txt | 5690 | 5690 | questione , sul mancato rispetto dei princìpi di diritto europeo e della sfera ( di esclusiva competenza statale ) della | tutela | della concorrenza , che il mero rinvio al regolamento comunitario n . 1370 / 2007 di cui al comma 1-bis |
| 2012-33.txt | 577 | 577 | , il quale attribuisce allo stato la competenza legislativa concorrente nelle materie di coordinamento della finanza pubblica , professioni e | tutela | della salute . esso , infatti , consentendo il reclutamento di nuove unità di personale sanitario , contrasta con l |
| 2012-50.txt | 1472 | 1472 | regionali ) , violerebbe gli artt . 3 e 117 , terzo comma , cost . , in materia di | tutela | della salute e di ordinamento delle professioni . la questione non è fondata . il ricorrente muove dall assunto che |
| 2012-99.txt | 781 | 781 | , di talché la regione , operando tale restrizione , avrebbe invaso tanto la competenza esclusiva statale in materia di | tutela | dell ambiente e dell ecosistema , ai sensi dell art . 117 , secondo comma , lettera s ) , |
| 2012-99.txt | 2551 | 2551 | l art . 117 , secondo comma , lettera s ) , cost . , che attribuisce allo stato la | tutela | dell ambiente e dell ecosistema in via esclusiva . tuttavia , il ricorrente non spiega in cosa consista detto contrasto |
| 2013-08.txt | 1934 | 1934 | essi attribuita . per queste ragioni , il principio di liberalizzazione delle attività economiche – adeguatamente temperato dalle esigenze di | tutela | di altri beni di valore costituzionale – si rivolge tanto al governo centrale ( art . 1 , commi 1 |
| 2013-08.txt | 2034 | 2034 | , nel caso in esame , l assorbimento delle competenze legislative regionali in quella spettante allo stato nell ambito della | tutela | della concorrenza , ex art . 117 , secondo comma , lettera e ) , cost . , che pure |
| 2013-08.txt | 2317 | 2317 | , mentre , sotto il profilo del riparto di competenze , la disposizione impugnata si qualifica in termini di « | tutela | della concorrenza » ( ex plurimis , sentenze n . 299 e n . 200 del 2012 ) , rientrando |
| 2013-08.txt | 2456 | 2456 | , inoltre , « esso non opera allorché lo stato eserciti la propria competenza legislativa esclusiva in materia di “ | tutela | della concorrenza ” » ( così la sentenza n . 299 del 2012 e similmente le sentenze n . 234 |
| 2013-116.txt | 388 | 388 | le altre categorie dei settori previdenziali privato ed autonomo : categorie tutte caratterizzate dall unitarietà riconducibile al principio costituzionale di | tutela | dei pensionati » ; in secondo luogo , analoga misura non sarebbe prevista per i contribuenti in generale , titolari |
| 2013-116.txt | 2982 | 2982 | n . 30 del 2004 , n . 409 del 1995 , n . 96 del 1991 ) la particolare | tutela | che il nostro ordinamento riconosce ai trattamenti pensionistici , che costituiscono , nei diversi sistemi che la legislazione contempla , |
| 2013-170.txt | 2882 | 2882 | corte è chiamata in tutti i giudizi di sua competenza » , affinché si realizzi la necessaria « integrazione delle | tutele | » ( sentenza n . 264 del 2012 ) , che spetta a questa corte assicurare nello svolgimento del proprio |
| 2013-170.txt | 2989 | 2989 | di condurre , in molti casi , ad esiti paradossali , che finirebbero per contraddire le stesse loro finalità di | tutela | » ( sentenza n . 1 del 2013 ) . altrimenti detto , questa corte opera una valutazione « sistemica |
| 2013-170.txt | 3134 | 3134 | disposizioni sulla legge in generale ) , pur costituendo valore fondamentale di civiltà giuridica , non riceve nell ordinamento la | tutela | privilegiata di cui all art . 25 cost . » , riservata alla materia penale , con la conseguenza che |
| 2013-170.txt | 3308 | 3308 | rispetto del principio generale di ragionevolezza , che si riflette nel divieto di introdurre ingiustificate disparità di trattamento ; la | tutela | dell affidamento legittimamente sorto nei soggetti quale principio connaturato allo stato di diritto ; la coerenza e la certezza dell |
| 2013-170.txt | 4271 | 4271 | cost . , in relazione all art . 6 della cedu , in considerazione del pregiudizio che essa arreca alla | tutela | dell affidamento legittimo e della certezza delle situazioni giuridiche , in assenza di motivi imperativi di interesse generale costituzionalmente rilevanti |
| 2013-26.txt | 4267 | 4267 | il riferimento all oggetto ed alla ratio delle stesse in modo da identificare correttamente e compiutamente l interesse in concreto | tutelato | ( ex multis sentenze n . 300 del 2011 , n . 235 del 2010 , n . 168 del |
| 2013-26.txt | 4984 | 4984 | al sorgere ed all esercizio di diritti soggettivi , in relazione ai quali la certezza dei rapporti giuridici e la | tutela | dell affidamento dei potenziali beneficiari delle prestazioni ( l espressione letterale della norma può facilmente ingenerare l aspettativa , non |
| 2013-304.txt | 385 | 385 | secondo proporzionalità e ragionevolezza , oltre che con i principi di eguaglianza formale e sostanziale , con gli altri valori | tutelati | dalla costituzione , tra cui appunto quelli definiti dall art . 36 cost . risulterebbe violato anche l art . |
| 2013-304.txt | 2581 | 2581 | di tale natura non può essere ricercato altro che nell esigenza del rispetto del principio generale di ragionevolezza comprensivo della | tutela | dell affidamento ( ex plurimis , sentenze n . 31 e n . 1 del 2011 ; n . 302 |
| 2013-310.txt | 5369 | 5369 | in esame sulla struttura della retribuzione dei docenti universitari nel suo complesso , né emergendo una situazione che leda le | tutele | socio-assistenziali degli interessati e dunque l art . 2 cost . 13 . 10 . – quanto al blocco delle |
| 2013-42.txt | 3217 | 3217 | del tributo , dovesse determinare in modo erroneo la quota di spettanza della regione , quest ultima « potrà sempre | tutelarsi | con le opportune iniziative , incluso il conflitto di attribuzione » ( ancora sentenza n . 143 del 2012 ) |
| 2013-77.txt | 694 | 694 | alimentati da fonti rinnovabili contrarie al buon regime delle acque e del suolo e alle normative vigenti in materia di | tutela | dell ambiente , di tutela del paesaggio e del patrimonio storico-artistico , dei masi chiusi e degli altri interessi generali |
| 2013-77.txt | 699 | 699 | al buon regime delle acque e del suolo e alle normative vigenti in materia di tutela dell ambiente , di | tutela | del paesaggio e del patrimonio storico-artistico , dei masi chiusi e degli altri interessi generali ( . . . ) |
| 2014-07.txt | 3160 | 3160 | pertanto , pur godendo tanto la banca d italia che l agcom di una speciale autonomia organizzativa e funzionale a | tutela | della loro indipendenza , occorre tuttavia affermare che la banca d italia presenta caratteri del tutto peculiari che la differenziano |
| 2014-08.txt | 803 | 803 | stregua dei parametri sia costituzionali che interposti invocati ex adverso . pertanto , in forza del principio di effettività della | tutela | costituzionale delle parti nei giudizi in via d azione , la questione di legittimità costituzionale deve essere trasferita sulla nuova |
| 2014-139.txt | 1260 | 1260 | dell obbligo di versamento dei contributi previdenziali determina un rischio di pregiudizio del lavoro e dei lavoratori , la cui | tutela | è assicurata da un complesso di disposizioni costituzionali contenute nei principi fondamentali e nella parte i della costituzione ( artt |
| 2014-139.txt | 1437 | 1437 | omesso versamento delle ritenute previdenziali al reato di appropriazione indebita è inconferente , sia ai fini dell individuazione degli interessi | tutelati | dalla norma censurata , sia per stabilire , di conseguenza , se la disciplina dettata dal legislatore si ponga in |
| 2014-139.txt | 2107 | 2107 | previdenziale rispetto alle vicende concernenti la regolarità del versamento dei relativi contributi – comprova , da altra angolazione , la | tutela | rafforzata apprestata ai diritti del lavoratore nell ambito del sistema specifico nel quale viene a collocarsi la norma censurata . |
| 2014-139.txt | 2224 | 2224 | obbligatoria per l invalidità , la vecchiaia e i superstiti » . in ossequio al principio solidaristico che ispira la | tutela | previdenziale del lavoro dettata dalla costituzione , i contributi versati per ciascun lavoratore sono pertanto destinati non solo ad erogare |
| 2014-139.txt | 2407 | 2407 | alla ratio della norma incriminatrice , sia , in concreto , palesemente priva di qualsiasi idoneità lesiva dei beni giuridici | tutelati | ( sentenza n . 333 del 1991 ) . il legislatore ben potrà , anche per deflazionare la giustizia penale |
| 2014-228.txt | 739 | 739 | imprevedibile e impossibile da assolvere , in contrasto con l art . 24 cost . e con il principio di | tutela | dell affidamento , richiamato anche nell art 3 , comma 2 , della legge 27 luglio 2000 , n . |
| 2014-228.txt | 934 | 934 | non sussisterebbe , poi , il denunciato contrasto con l art . 24 cost . e con il principio di | tutela | dell affidamento o con l art . 111 cost . , in considerazione del « diritto vivente » consolidato in |
| 2014-236.txt | 357 | 357 | . 185 del 2008 ) . la lesione dell art . 3 cost . deriverebbe dalla violazione del principio di | tutela | dell affidamento del cittadino nella certezza delle situazioni giuridiche , in quanto vi sarebbe l abolizione , per esaurimento delle |
| 2014-251.txt | 377 | 377 | d inflazione ( art . 11 , comma 2 ) – determinino la violazione dei principi di uguaglianza e di | tutela | della concorrenza di cui agli artt . 3 e 41 cost . 2 . – i giudizi promossi con le |
| 2014-251.txt | 557 | 557 | . invero , il consiglio di stato si è limitato a enunciare la violazione dei principi di uguaglianza e di | tutela | della concorrenza ad opera delle disposizioni censurate , nella parte in cui decurtano i diritti aeroportuali , in quanto , |
| 2014-279.txt | 750 | 750 | si applica in misura fissa » , confermava l alternatività . 7 . – il principio svolge una funzione di | tutela | rispetto alla simmetria del sistema iva- registro , evitando fenomeni di doppia imposizione . perché esso operi , è necessario |
| 2014-44.txt | 1342 | 1342 | sia desumibile una norma sostanzialmente coincidente con quella impugnata , la questione , in forza del principio di effettività della | tutela | costituzionale delle parti nei giudizi in via di azione , deve intendersi trasferita sulla nuova norma ( ex plurimis , |
| 2014-44.txt | 2121 | 2121 | non satisfattiva per le ricorrenti , sicché il trasferimento della questione , lungi dal garantire il principio di effettività della | tutela | , supplirebbe impropriamente all onere d impugnazione gravante sulle parti . pertanto , la questione di legittimità costituzionale relativa al |
| 2014-44.txt | 3239 | 3239 | è evidente che nessuna modifica sostanziale è intervenuta , sicché la questione – in forza del principio di effettività della | tutela | costituzionale delle parti nei giudizi in via di azione – deve intendersi trasferita sulle nuove norme . 4.8 . – |
| 2014-44.txt | 11620 | 11620 | essenziali – il rispetto degli obblighi internazionali e comunitari , la salvaguardia dell incolumità e della sicurezza pubblica , la | tutela | in tutto il territorio nazionale dei livelli essenziali delle prestazioni concernenti i diritti civili e sociali – che il sistema |
| 2014-44.txt | 11788 | 11788 | potrebbe lasciare insoddisfatte o pregiudicare gravemente . si evidenzia insomma , con tratti di assoluta chiarezza – si pensi alla | tutela | dei livelli essenziali delle prestazioni concernenti i diritti civili e sociali , che forma oggetto della competenza legislativa di cui |
| 2014-44.txt | 11887 | 11887 | norme costituzionali di allocazione delle competenze , assicurando comunque , nelle ipotesi patologiche , un intervento di organi centrali a | tutela | di interessi unitari » ( sentenza n . 236 del 2004 , paragrafo 4.1 del considerato in diritto ) . |
| 2014-44.txt | 17433 | 17433 | concerne l esercizio delle funzioni amministrative di competenza regionale , in violazione del principio di buon andamento dell azione amministrativa | tutelato | dall art . 97 cost . ancora , le norme in esame sarebbero lesive delle attribuzioni costituzionalmente riconosciute alle regioni |
| 2014-44.txt | 18156 | 18156 | sostitutivo straordinario si pone quale presidio ad esigenze avvertite come fondamentali , di eguaglianza , sicurezza e legalità la cui | tutela | appare necessaria al fine di garantire unità e coerenza dell ordinamento , mentre quello ordinario è correlato all esercizio della |
| 2014-98.txt | 1957 | 1957 | l impugnato art . 17-bis violerebbe l art . 3 cost . anche perché , irragionevolmente , assicurerebbe una maggiore | tutela | giurisdizionale ( consistente , in particolare , nella possibilità di adire immediatamente il giudice tributario e di chiedere la sospensione |
| 2014-98.txt | 2200 | 2200 | a quello di ragionevolezza ) e l art . 113 cost . ( in relazione al divieto di limitare la | tutela | giurisdizionale avverso gli atti della pubblica amministrazione per determinate categorie di atti ) , perché : b . 1 . |
| 2014-98.txt | 2338 | 2338 | il giusto tributo e la potestà impositiva dell amministrazione » ; b . 2 . ) comporta una limitazione della | tutela | giurisdizionale solo per i contribuenti ai quali detto reclamo è imposto ( e non , quindi , per i contribuenti |
| 2014-98.txt | 2519 | 2519 | grave pregiudizio difensivo per il contribuente » . l art . 17-bis è censurato anche in quanto , precludendo la | tutela | cautelare giurisdizionale – in particolare la possibilità di chiedere la sospensione dell esecuzione dell atto ai sensi dell art . |
| 2014-98.txt | 2633 | 2633 | . 2 . ) è « del tutto irrazionale [ . . . ] e assolutamente non giustificabile trattandosi della | tutela | giurisdizionale di posizioni giuridiche soggettive che devono essere garantite in modo particolare in presenza della immediata esecutività degli avvisi di |
| 2014-98.txt | 2791 | 2791 | procedura , pur in presenza di un danno grave e irreparabile che gli derivi dall atto , è privato della | tutela | cautelare giurisdizionale . ulteriori censure sono avanzate dai rimettenti con riguardo al fatto che l articolo impugnato prevede una disciplina |
| 2014-98.txt | 3527 | 3527 | b ) l art . 24 cost . , perché , comprime la possibilità di agire in giudizio per la | tutela | dei propri diritti e interessi legittimi subordinandola all esperimento di una previa fase amministrativa imposta a pena di inammissibilità del |
| 2014-98.txt | 4667 | 4667 | visto , hanno lamentato la mancanza , nell originario art . 17-bis , durante la stessa procedura , di una | tutela | cautelare giurisdizionale , pur a fronte della possibilità di esecuzione – ora esclusa – delle pretese impositive risultanti dagli atti |
| 2014-98.txt | 5698 | 5698 | se sia stato esperito un tentativo di mediazione – né se , in caso affermativo , con la domanda di | tutela | cautelare giurisdizionale proposta ( alla quale , peraltro , il giudice a quo fa riferimento solo nel frontespizio dell ordinanza |
| 2014-98.txt | 6033 | 6033 | 113 cost . ( in relazione al divieto , previsto dal secondo comma di tale articolo , di limitare la | tutela | giurisdizionale avverso gli atti della pubblica amministrazione per determinate categorie di atti ) , dalla commissione tributaria provinciale di campobasso |
| 2014-98.txt | 6345 | 6345 | fondate . in proposito , va premesso che la consolidata giurisprudenza di questa corte esclude che la garanzia costituzionale della | tutela | giurisdizionale implichi necessariamente una relazione di immediatezza tra il sorgere del diritto ( o dell interesse legittimo ) e tale |
| 2014-98.txt | 6366 | 6366 | giurisdizionale implichi necessariamente una relazione di immediatezza tra il sorgere del diritto ( o dell interesse legittimo ) e tale | tutela | ( sentenze n . 154 e n . 82 del 1992 , n . 130 del 1970 , n . |
| 2014-98.txt | 6944 | 6944 | che gli artt . 3 e 113 cost . sarebbero violati anche sotto il diverso profilo che detto differimento della | tutela | giurisdizionale è imposto solo ai contribuenti che sono parti di controversie che rientrano nell àmbito di applicazione dell impugnato art |
| 2014-98.txt | 7264 | 7264 | corretto esercizio della discrezionalità legislativa , non censurabile né , come si è visto , sul piano del diritto alla | tutela | giurisdizionale , né sul piano del rispetto dei princípi di uguaglianza e di ragionevolezza . la previsione dell obbligo della |
| 2014-98.txt | 7337 | 7337 | omissione della presentazione del reclamo comporta l inammissibilità del ricorso , lamentando che la stessa sacrificherebbe eccessivamente il diritto alla | tutela | giurisdizionale garantito dall art . 24 cost . in quanto comporta la perdita del diritto di agire in giudizio . |
| 2014-98.txt | 7479 | 7479 | tale circostanza , il legislatore « è sempre tenuto ad osservare il limite imposto dall esigenza di non rendere la | tutela | giurisdizionale eccessivamente difficoltosa » ( sentenza n . 154 del 1992 ; in termini analoghi , sentenze n . 360 |
| 2014-98.txt | 7555 | 7555 | n . 56 del 1995 ) , deve operare un « congruo bilanciamento » tra l esigenza di assicurare la | tutela | dei diritti e le altre esigenze che il differimento dell accesso alla stessa intende perseguire ( sentenza n . 113 |
| 2014-98.txt | 7740 | 7740 | del giudizio ) – comportando la perdita del diritto di agire in giudizio e , quindi , l esclusione della | tutela | giurisdizionale , si pone in contrasto con l art . 24 cost . il comma 2 dell art . 17-bis |
| 2014-98.txt | 9743 | 9743 | il reclamo ( comma 9 , secondo periodo ) , precluderebbe agli stessi , durante tale fase amministrativa , la | tutela | cautelare giurisdizionale e , in particolare , la possibilità di chiedere la sospensione dell esecuzione dell atto ai sensi dell |
| 2014-98.txt | 9880 | 9880 | i giudici a quibus non devono fare applicazione della norma censurata che ( in assunto ) precluderebbe l accesso alla | tutela | cautelare giurisdizionale in una fase , quella amministrativa introdotta dal reclamo , che nella specie , come si è detto |
| 2015-10.txt | 5993 | 5993 | a questa corte richiede che la costituzione sia garantita come un tutto unitario , in modo da assicurare « una | tutela | sistemica e non frazionata » ( sentenza n . 264 del 2012 ) di tutti i diritti e i principi |
| 2015-100.txt | 3707 | 3707 | l analisi della parabola storica delle due fattispecie ne è , del resto , la riprova più eloquente . la | tutela | penale contro l omesso versamento di ritenute – già prefigurata dall art . 260 del d.p.r . 29 gennaio 1958 |
| 2015-118.txt | 342 | 342 | che ne siano privi , fermi restando per costoro , ove ne ricorrano i presupposti , gli altri mezzi di | tutela | giurisdizionale eventualmente esperibili ( ex plurimis , sentenze n . 31 del 2015 , n . 210 del 2014 , |
| 2015-13.txt | 621 | 621 | denunciati sarebbero suscettibili di determinare la menomazione delle sue attribuzioni costituzionali e , specificamente , della sua autonomia finanziaria , | tutelate | dagli artt . 117 , terzo comma , e 119 cost . , in considerazione della natura dell iresa quale |
| 2015-13.txt | 2110 | 2110 | acustico in relazione al traffico aereo , ha mantenuto uno scopo specifico , il quale tuttora comprende finalità attinenti alla | tutela | dell ambiente ( art . 117 , secondo comma , lettera s ) , cost . ) . lo dimostra |
| 2015-132.txt | 3308 | 3308 | preordinato all assunzione dell avviso di accertamento della fattispecie elusiva , emerge in modo ancora più evidente la funzione di | tutela | effettiva del contraddittorio propria del termine in questione . la sanzione della nullità dell atto conclusivo del procedimento assunto in |
| 2015-132.txt | 3371 | 3371 | o innocua , o come di lieve entità , è invece di particolare gravità , in considerazione della funzione di | tutela | dei diritti del contribuente della previsione presidiata dalla sanzione della nullità , e del fatto che la violazione del termine |
| 2015-155.txt | 5280 | 5280 | modificazioni marginali , che non incidono sulle censure svolte dalle ricorrenti ed , in forza del principio di effettività della | tutela | costituzionale delle parti nei giudizi in via di azione ( da ultimo , sentenza n . 77 del 2015 ) |
| 2015-155.txt | 7467 | 7467 | necessario bilanciamento tra le ragioni di salvaguardia delle autonomie speciali , quelle di realizzazione del federalismo solidale e quelle di | tutela | degli equilibri di bilancio , intesi questi ultimi come riferiti sia alle singole autonomie che al sistema della finanza pubblica |
| 2015-155.txt | 7985 | 7985 | riscontro con le vigenti prescrizioni degli statuti – realizzano , nella loro combinazione , un bilanciamento dei principi costituzionali di | tutela | della autonomia finanziaria degli enti territoriali a statuto speciale con l equilibrio finanziario di cui agli articoli 81 e 97 |
| 2015-155.txt | 8677 | 8677 | stato in difformità dallo schema costituzionale precedentemente richiamato , considerato che il compito del bilanciamento tra i valori contrapposti della | tutela | delle autonomie speciali e dell equilibrio di bilancio grava direttamente sul legislatore , mentre a questa corte spetta valutarne a |
| 2015-155.txt | 9862 | 9862 | per garantire nel tempo l equilibrio economico , finanziario e patrimoniale , esso può essere applicato anche ai fini della | tutela | della finanza pubblica allargata , consentendo in sede pattizia di rimodulare in modo più appropriato le relazioni finanziarie anche con |
| 2015-178.txt | 229 | 229 | delle procedure negoziali e dell ordinaria dinamica retributiva , si porrebbe in contrasto con i princípi di eguaglianza , di | tutela | del lavoro , di proporzionalità della retribuzione al lavoro svolto , di libertà di contrattazione collettiva . le limitazioni , |
| 2015-178.txt | 629 | 629 | si articola comunque in un periodo di tempo circoscritto e impone un sacrificio ragionevole all autonomia collettiva e ai diritti | tutelati | dall art . 36 , primo comma , cost . , senza introdurre alcun prelievo tributario e senza ingenerare discriminazioni |
| 2015-178.txt | 2125 | 2125 | censurate . tale rilievo non può essere condiviso . è palese l interesse delle organizzazioni ricorrenti a reclamare l effettiva | tutela | di prerogative costituzionali , ad esse riconoscibili , che si ritiene siano messe a repentaglio dalle norme impugnate . 7 |
| 2015-178.txt | 3842 | 3842 | eminentemente transitorie , allorché sia in gioco la « salvaguardia di superiori interessi generali » , la compressione della libertà | tutelata | dall art . 39 , primo comma , cost . ( sentenza n . 124 del 1991 , punto 6 |
| 2015-178.txt | 3934 | 3934 | lo svolgimento delle procedure negoziali . 10 . 3 . – tale valutazione si incentra sul contemperamento dei diritti , | tutelati | dagli artt . 36 , primo comma , e 39 , primo comma , cost . , con « l |
| 2015-178.txt | 7313 | 7313 | libertà sindacale sancito dall art . 39 , primo comma , cost . 16 . – la libertà sindacale è | tutelata | dall art . 39 , primo comma , cost . , nella sua duplice valenza individuale e collettiva , e |
| 2015-178.txt | 8310 | 8310 | ( artt . 2 , 3 , 36 , 39 e 97 cost . ) , in un quadro di | tutele | che si è visto essere presidiato anche da numerose fonti sovranazionali , sia delle disarmonie e delle criticità , che |
| 2015-178.txt | 8622 | 8622 | coerente programmazione finanziaria ( art . 81 , primo comma , cost . ) . il sacrificio del diritto fondamentale | tutelato | dall art . 39 cost . , proprio per questo , non è più tollerabile . solo ora si è |
| 2015-251.txt | 522 | 522 | il divieto di sfruttamento abusivo da parte di una o più imprese di una posizione dominante sul mercato comune a | tutela | della concorrenza ; b ) degli artt . 3 , 11 , 23 , 117 , primo comma , e |
| 2015-251.txt | 813 | 813 | che ne siano privi , fermi restando per costoro , ove ne ricorrano i presupposti , gli altri mezzi di | tutela | giurisdizionale eventualmente esperibili ( ex plurimis , sentenze n . 118 e n . 31 del 2015 , n . |
| 2015-251.txt | 1402 | 1402 | ogni canone di sana ed effettiva concorrenza » . ed evoca , quali parametri interposti , le norme comunitarie a | tutela | della libertà di impresa ( sancita dall art . 16 della carta dei diritti fondamentali della unione europea ) e |
| 2015-26.txt | 839 | 839 | quarto comma , del d.p.r . n . 600 del 1973 , hanno natura processuale , in quanto attengono alla | tutela | giurisdizionale dei diritti ( art . 24 cost . ) , e non al principio di capacità contributiva ( art |
| 2015-58.txt | 1945 | 1945 | la norma denunciata interviene in una materia , quale il trattamento e lo smaltimento dei rifiuti , rientrante nella « | tutela | dell ambiente , dell ecosistema » , che è riservata alla competenza legislativa esclusiva dello stato dall art . 117 |
| 2015-58.txt | 2598 | 2598 | va ulteriormente considerato che , secondo la costante giurisprudenza della corte , la disciplina dei rifiuti è riconducibile alla « | tutela | dell ambiente e dell ecosistema » , di competenza esclusiva statale ai sensi dell art . 117 , secondo comma |
| 2015-58.txt | 2650 | 2650 | con altri interessi e competenze , di modo che deve intendersi riservato allo stato il potere di fissare livelli di | tutela | uniforme sull intero territorio nazionale , ferma restando la competenza delle regioni alla cura di interessi funzionalmente collegati con quelli |
| 2015-58.txt | 2732 | 2732 | del 2009 e n . 437 del 2008 ) . tale disciplina inoltre , « in quanto rientrante principalmente nella | tutela | dell ambiente , e dunque in una materia che , per la molteplicità dei settori di intervento , assume una |
| 2015-58.txt | 2820 | 2820 | ad esse connessi , la disciplina statale « costituisce , anche in attuazione degli obblighi comunitari , un livello di | tutela | uniforme e si impone sull intero territorio nazionale , come un limite alla disciplina che le regioni e le province |
| 2015-58.txt | 2858 | 2858 | e le province autonome dettano in altre materie di loro competenza , per evitare che esse deroghino al livello di | tutela | ambientale stabilito dallo stato , ovvero lo peggiorino » ( sentenze n . 314 del 2009 , n . 62 |
| 2015-58.txt | 2919 | 2919 | interessi sottostanti alla fattispecie normativa in esame determina una inevitabile interferenza tra titoli di competenza formalmente ripartiti tra stato ( | tutela | dell ambiente ) e regioni ( potestà impositiva di tributi propri ) , ovvero concorrenti ( tutela della salute , |
| 2015-58.txt | 2936 | 2936 | tra stato ( tutela dell ambiente ) e regioni ( potestà impositiva di tributi propri ) , ovvero concorrenti ( | tutela | della salute , governo del territorio ) . tale interferenza deve trovare composizione attraverso l adozione del principio di prevalenza |
| 2015-58.txt | 3020 | 3020 | , ovvero quando l azione unitaria dello stato risulti giustificata dalla necessità di garantire livelli adeguati e non riducibili di | tutela | ambientale su tutto il territorio nazionale ( sentenza n . 67 del 2014 ) . nell ipotesi all esame , |
| 2015-70.txt | 2760 | 2760 | minimo . questa impostazione fu seguita dal legislatore in successivi interventi , a conferma di un orientamento che predilige la | tutela | delle fasce più deboli . ad esempio , l art . 5 , comma 6 , del decreto-legge 2 luglio |
| 2015-70.txt | 2870 | 2870 | generale che si ricava dal complesso quadro storico-evolutivo della materia , prevede che soltanto le fasce più basse siano integralmente | tutelate | dall erosione indotta dalle dinamiche inflazionistiche o , in generale , dal ridotto potere di acquisto delle pensioni . 6 |
| 2015-70.txt | 4897 | 4897 | predefinirne le modalità , sulle scelte discrezionali del legislatore , cui spetta intervenire per determinare in concreto il quantum di | tutela | di volta in volta necessario . un tale intervento deve ispirarsi ai principi costituzionali di cui agli artt . 36 |
| 2015-70.txt | 6138 | 6138 | ad evidenti tensioni con gli invalicabili principi di ragionevolezza e proporzionalità » , poiché risulterebbe incrinata la principale finalità di | tutela | , insita nel meccanismo della perequazione , quella che prevede una difesa modulare del potere d acquisto delle pensioni . |
| 2015-77.txt | 1955 | 1955 | modificazioni marginali , che non incidono sulle censure svolte dalle ricorrenti e , in forza del principio di effettività della | tutela | costituzionale delle parti nei giudizi in via di azione ( da ultimo , sentenza n . 46 del 2015 ) |
| 2015-82.txt | 5897 | 5897 | esclusiva , a norma dell art . 117 , comma secondo , lettera e ) , cost . , a | tutela | della coesione e dell unità economica della repubblica . allo stato spetta dunque anche determinare l entità dei trasferimenti erariali |
| 2015-95.txt | 2070 | 2070 | facoltà di chiedere l applicazione della pena non può essere evidentemente considerata una condicio sine qua non per un efficace | tutela | della posizione giuridica dell imputato , tanto è vero che essa è esclusa per un largo numero di reati : |
| 2016-111.txt | 275 | 275 | 1089 e successive modifiche » , senza prevedere analogo beneficio anche in favore degli immobili gravati da « prescrizioni di | tutela | indiretta » , pur ricorrendo per entrambi i tipi di beni la medesima esigenza di compensare le maggiori spese di |
| 2016-111.txt | 1080 | 1080 | l ingiustificata disparità di trattamento fiscale tra gli immobili dichiarati di interesse culturale e quelli gravati da « prescrizioni di | tutela | indiretta » , facendo riferimento a una fonte normativa non più vigente all epoca delle annualità in contestazione nel giudizio |
| 2016-111.txt | 1259 | 1259 | ora agli artt . 13 e seguenti l imposizione del vincolo diretto e all art . 45 le prescrizioni di | tutela | indiretta . la mancata indicazione , nell ordinanza di rimessione , delle disposizioni del d.lgs . n . 42 del |
| 2016-111.txt | 1491 | 1491 | di favore ( il vincolo diretto sui beni di interesse culturale ) , sia l istituto delle « prescrizioni di | tutela | indiretta » , del quale il giudice rimettente lamenta il diverso trattamento fiscale . 3 . – nel merito , |
| 2016-111.txt | 1769 | 1769 | la distinzione ai fini del trattamento fiscale tra gli immobili direttamente vincolati e gli immobili soggetti a « prescrizioni di | tutela | indiretta » sia , sotto lo specifico profilo considerato , manifestamente arbitraria e renda , quindi , costituzionalmente illegittima la |
| 2016-111.txt | 1807 | 1807 | costituzionalmente illegittima la limitazione dell agevolazione fiscale che su di essa si basa . l istituto delle « prescrizioni di | tutela | indiretta » , volte a preservare l integrità di beni immobili di interesse culturale direttamente vincolati , è oggi regolato |
| 2016-111.txt | 1926 | 1926 | principale ( gravato da vincolo diretto ) , comporta che il diritto di proprietà su beni oggetto di prescrizioni di | tutela | indiretta possa essere limitato , sulla base di apprezzamenti rimessi all autorità amministrativa competente , in funzione di protezione dell |
| 2016-111.txt | 2394 | 2394 | , in considerazione del complesso di vincoli ed obblighi gravanti per legge sulla proprietà di siffatti beni quale riflesso della | tutela | costituzionale loro garantita dall art . 9 , secondo comma , della costituzione » ( sentenza n . 346 del |
| 2016-111.txt | 2654 | 2654 | . 42 del 2004 ) . 3 . 5 . – anche la soggezione di determinati beni a prescrizioni di | tutela | indiretta , a protezione dei beni di interesse culturale contigui o prossimi , può fare insorgere , in capo ai |
| 2016-111.txt | 2966 | 2966 | . n . 42 del 2004 ) , che non trova corrispondenza nel regime dei beni soggetti a prescrizioni di | tutela | indiretta . 3.6 . – su queste basi , la paventata discriminazione non è pertanto ravvisabile . la diversità di |
| 2016-121.txt | 395 | 395 | 24 e 111 , secondo comma , cost . ) , non essendo conforme a costituzione una disciplina processuale che | tuteli | il diritto di agire in giudizio ed il diritto di difesa in modo difforme con riferimento alle diverse parti del |
| 2016-121.txt | 1090 | 1090 | , questa corte ha costantemente sostenuto che tale precetto costituzionale « ” non impone che il cittadino possa conseguire la | tutela | giurisdizionale sempre nello stesso modo e con i medesimi effetti [ . . . ] purché non vengano imposti oneri |
| 2016-173.txt | 2948 | 2948 | è necessariamente costretta in forza del combinato operare dei principi , appunto , di ragionevolezza , di affidamento e della | tutela | previdenziale ( artt . 3 e 38 cost . ) , il cui rispetto è oggetto di uno scrutinio “ |
| 2016-188.txt | 4830 | 4830 | necessario bilanciamento tra le ragioni di salvaguardia delle autonomie speciali , quelle di realizzazione del federalismo solidale e quelle di | tutela | degli equilibri di bilancio , intesi questi ultimi come riferiti sia alle singole autonomie che al sistema della finanza pubblica |
| 2016-188.txt | 9384 | 9384 | l equilibrio economico , finanziario e patrimoniale , [ . . . ] può essere applicato anche ai fini della | tutela | della finanza pubblica allargata , consentendo in sede pattizia di rimodulare in modo più appropriato le relazioni finanziarie anche con |
| 2016-21.txt | 648 | 648 | nello specchio acqueo appositamente attrezzato alle strutture ricettive all aria aperta ) . in forza del principio di effettività della | tutela | costituzionale delle parti nei giudizi in via d azione ( ex plurimis , sentenza n . 8 del 2014 ) |
| 2016-21.txt | 1352 | 1352 | vista della configurazione come strutture ricettive all aperto , con le caratteristiche prima indicate , in modo da assicurare la | tutela | della sicurezza e dell ambiente . 3.2 . – alla luce di quanto ricordato , non c è dubbio che |
| 2016-21.txt | 1754 | 1754 | marina resort quali strutture ricettive all aria aperta , rilevano anche esigenze di garanzia del rispetto di livelli omogenei di | tutela | della sicurezza e dell ambiente , in tutto il territorio nazionale , connesse alla competenza esclusiva del legislatore statale , |
| 2016-278.txt | 341 | 341 | e criteri direttivi posti dalla legge delega , poiché non potrebbe essere collegata né all obiettivo di « rafforzamento della | tutela | giurisdizionale del contribuente » , in quanto l ordinanza cautelare non è impugnabile , né all obiettivo di « incremento |
| 2016-278.txt | 809 | 809 | legge n . 23 del 2014 dispone che il governo è delegato ad introdurre « norme per il rafforzamento della | tutela | giurisdizionale del contribuente , assicurando la terzietà dell organo giudicante , [ . . . ] secondo i seguenti princìpi |
| 2016-40.txt | 1210 | 1210 | sia desumibile una norma sostanzialmente coincidente con quella impugnata , la questione – in forza del principio di effettività della | tutela | costituzionale delle parti nei giudizi in via d azione – deve intendersi trasferita sulla nuova norma ( sentenza n . |
| 2016-44.txt | 564 | 564 | tributaria provinciale di cremona in ordine all art . 24 cost . sarebbero infondati in quanto la garanzia costituzionale della | tutela | giurisdizionale non escluderebbe che possano essere posti a carico della parte istante determinati oneri purché gli stessi siano giustificati da |
| 2016-44.txt | 1634 | 1634 | art . 24 cost . , che « tale precetto costituzionale ” non impone che il cittadino possa conseguire la | tutela | giurisdizionale sempre nello stesso modo e con i medesimi effetti [ . . . ] purché non vengano imposti oneri |
| 2016-44.txt | 1910 | 1910 | 237 del 2007 e n . 266 del 2006 ) o comunque a « rendere ” oltremodo difficoltosa ” la | tutela | giurisdizionale » ( sentenza n . 237 del 2007 ; ordinanze n . 382 e n . 213 del 2005 |
| 2016-69.txt | 2748 | 2748 | territorio . è evidente che , ove le opere in stato di blocco dovessero risultare non conformi alla normativa a | tutela | dell ambiente , dell urbanistica e a disposizioni di legge , esse non potrebbero essere riavviate . in tale prospettiva |
| 2016-78.txt | 426 | 426 | art . 53 cost . ) , del diritto di difesa ( art . 24 cost . ) e della | tutela | giurisdizionale ( art . 113 cost . ) , nonché del diritto ad un processo equo e ad un rimedio |
| 2016-78.txt | 1044 | 1044 | del processo , ma ai singoli atti impugnati , costituirebbe un eccessivo peso tributario dal quale scaturirebbe una riduzione della | tutela | giurisdizionale contro gli atti della pubblica amministrazione . infine , la commissione tributaria provinciale di campobasso ravviserebbe l illegittimità della |
| 2016-78.txt | 2708 | 2708 | di alcun riscontro argomentativo in grado di giustificare la pretesa lesione del diritto ad un processo equo e ad una | tutela | giurisdizionale effettiva . |
| 2017-133.txt | 674 | 674 | comuni dal rispetto della disciplina statale richiamata dal ricorrente , che impinge profili di ordine pubblico e sicurezza e di | tutela | dell ambiente . in questa prospettiva i provvedimenti amministrativi attuativi dei comuni potranno essere vagliati in sede giurisdizionale quanto alla |
| 2017-133.txt | 1663 | 1663 | legge n . 549 del 1995 . la disposizione , pertanto , lederebbe la potestà legislativa statale in materia di | tutela | della concorrenza , ex art . 117 , secondo comma , lettera e ) , cost . , nonché , |
| 2017-133.txt | 1851 | 1851 | del minore gettito del tributo . la norma , intervenendo in materia di rifiuti , inciderebbe , anche , sulla | tutela | dell ambiente e dell ecosistema , alla quale è riconducibile la disciplina dei rifiuti . il comma 12 , terzo |
| 2017-133.txt | 2729 | 2729 | i rifiuti inerti ai sensi dell articolo 2 del d.m . 13 marzo 2003 del ministro dell ambiente e della | tutela | del territorio [ . . . ] ; in misura non inferiore ad euro 0,00517 e non superiore ad euro |
| 2017-133.txt | 2873 | 2873 | puntuale scandendo in tempi prestabiliti le crescenti percentuali di raccolta differenziata , e rinviando al ministero dell ambiente e della | tutela | del territorio e del mare , su domanda del comune interessato , l eventuale deroga al rispetto degli obblighi così |
| 2017-133.txt | 2907 | 2907 | eventuale deroga al rispetto degli obblighi così stabiliti . si tratta di una disciplina puntuale ispirata a rigorosi criteri di | tutela | ambientale , criteri che la legge regionale viola , autorizzando implicitamente un abbassamento dell impegno dei comuni al riguardo . |
| 2017-133.txt | 3488 | 3488 | di carburanti » , al comma 5 , intervenendo sulle norme metriche per la vendita dei carburanti , inciderebbe sulla | tutela | della concorrenza e sul sistema tributario , materie attribuite alla potestà legislativa esclusiva dello stato ex art . 117 , |
| 2017-149.txt | 1963 | 1963 | 29 , comma 1 , del d.l . n . 185 del 2008 , per violazione del principio dell affidamento | tutelato | dall art . 3 cost . secondo il rimettente , la disposizione censurata avrebbe inciso sotto due profili sulla posizione |
| 2017-149.txt | 3710 | 3710 | n . 170 e n . 103 del 2013 , n . 264 e n . 78 del 2012 ) | tutelati | dagli artt . 2 , 3 e 81 cost . 12.2 . – essa poi , sempre alla luce delle |
| 2017-176.txt | 1061 | 1061 | , che attribuiva ai crediti dello stato per le imposte o quote d imposta imputabili ai redditi immobiliari , non | tutelati | dall art . 2752 cod . civ . , un privilegio speciale sugli immobili del contribuente situati nel comune in |
| 2017-176.txt | 1297 | 1297 | decreto » . ritiene , al riguardo , il giudice a quo che ricorrano nella specie le medesime ragioni di | tutela | dell affidamento del privato che hanno già comportato la declaratoria di illegittimità costituzionale dei commi 37 ( ultimo periodo ) |
| 2017-181.txt | 391 | 391 | . sarebbero poi violati gli artt . 24 e 113 cost . in quanto sarebbe « palese il vuoto di | tutela | giurisdizionale del contribuente sottoposto ad un imposizione fiscale ingiustificata e lesiva della capacita contributiva del medesimo » . infine , |
| 2017-181.txt | 1465 | 1465 | è contestabile davanti ad alcun giudice . si tratta allora di verificare se tale situazione determini un « vuoto di | tutela | » costituzionalmente illegittimo , come lamentato dal giudice a quo . 3 . – come visto , il rimettente censura |
| 2017-181.txt | 1824 | 1824 | , che si può considerare una sintesi tra l interesse fiscale dello stato-comunità e il principio della capacità contributiva , | tutelati | dall art . 53 , primo comma , cost . queste peculiarità contribuiscono a spiegare anche taluni aspetti della disciplina |
| 2017-181.txt | 2102 | 2102 | il carattere discrezionale dell autoannullamento tributario e , come visto , sottolinea che esso « non costituisce un mezzo di | tutela | del contribuente » ( corte di cassazione , sezione tributaria , sentenza 20 febbraio 2015 , n . 3442 , |
| 2017-181.txt | 2401 | 2401 | a seguito dell atto impositivo definitivo . l autotutela finirebbe quindi per offrire una generalizzata ” seconda possibilità ” di | tutela | , dopo la scadenza dei termini per il ricorso contro lo stesso atto impositivo . affermare il dovere dell amministrazione |
| 2017-181.txt | 2973 | 2973 | a ottenere una decisione amministrativa espressa sull istanza di autotutela , è escluso che vi sia un « vuoto di | tutela | » . fermo restando , infatti , che contro il provvedimento dell amministrazione finanziaria oggetto della richiesta di annullamento d |
| 2017-199.txt | 938 | 938 | . , questa corte ha costantemente ritenuto che esso non impone l assoluta uniformità dei modi e dei mezzi della | tutela | giurisdizionale : ciò che conta è che non vengano imposti oneri tali o non vengano prescritte modalità tali da rendere |
| 2017-209.txt | 1440 | 1440 | varianti finalizzate alla realizzazione di finalità pubbliche o di interesse generale , ivi comprese quelle di riqualificazione urbana , di | tutela | ambientale , edilizia e sociale , ma , secondo il giudice a quo , del tutto irragionevolmente non le genererebbe |
| 2017-209.txt | 1734 | 1734 | previgente per la realizzazione di finalità pubbliche o di interesse generale , ivi comprese quelle di riqualificazione urbana , di | tutela | ambientale , edilizia e sociale . detto contributo deve essere destinato alla realizzazione di opere pubbliche o di interesse generale |
| 2017-213.txt | 936 | 936 | ulteriori questioni prospettate dalla difesa delle parti private – per asserito contrasto delle disposizioni denunciate con il « principio di | tutela | del legittimo affidamento nella stabilità del trattamento previdenziale » – non sono suscettibili di esame . secondo la costante giurisprudenza |
| 2017-236.txt | 6797 | 6797 | e sarebbero destinate ad incidere negativamente su diritti soggettivi legati a rapporti di durata . dunque , sarebbe lesa la | tutela | dell affidamento anche in ragione della irragionevolezza delle decurtazioni imposte , non proporzionate agli interessi collettivi all uopo perseguiti , |
| 2017-236.txt | 7805 | 7805 | , l affidamento del cittadino nella sicurezza giuridica costituisce un elemento fondamentale e indispensabile dello stato di diritto . la | tutela | dell affidamento non comporta , tuttavia , che nel nostro sistema costituzionale sia assolutamente interdetto al legislatore di emanare disposizioni |
| 2017-236.txt | 9025 | 9025 | del protocollo , può giustificare l ingerenza da parte di un autorità pubblica nel pacifico godimento dei « beni » | tutelati | dalla citata disposizione convenzionale , tra questi comprese , soprattutto in materia retributiva e previdenziale , anche le aspettative legittime |
| 2017-236.txt | 9400 | 9400 | amministrazione della giustizia , e non mirano ad influenzare la definizione giudiziaria di una lite , presupposto oggettivo imprescindibile della | tutela | garantita dall art . 6 ( corte edu , sentenza del 3 settembre 2013 , m.c . ed altri contro |
| 2017-240.txt | 1831 | 1831 | per liquidi nicotinici e liquidi solo aromatici . peraltro , una tale scelta è anche corroborata da ragioni attinenti alla | tutela | della salute . com è noto , infatti , la direttiva del parlamento europeo e del consiglio del 3 aprile |
| 2017-240.txt | 2186 | 2186 | non costituendo parametro del presente giudizio , confermano ulteriormente la ragionevolezza della disciplina legislativa anche in relazione alle esigenze di | tutela | della salute , tenuto conto dell attrattività che l inalazione senza combustione , anche priva di nicotina , potrebbe avere |
| 2017-240.txt | 2490 | 2490 | . . . ] » ( sentenza n . 111 del 1997 ) . nondimeno , la finalità secondaria di | tutela | della salute propria dell imposta di consumo , che già di per sé giustifica l imposizione sui prodotti nicotinici , |
| 2017-242.txt | 565 | 565 | essi , e non anche agli intermediari finanziari , sarebbe concesso di operare la raccolta del risparmio pubblico , direttamente | tutelato | dall art . 47 , primo comma , cost . proprio tale esigenza di tutela fonderebbe quell effetto , ritenuto |
| 2017-242.txt | 580 | 580 | del risparmio pubblico , direttamente tutelato dall art . 47 , primo comma , cost . proprio tale esigenza di | tutela | fonderebbe quell effetto , ritenuto distorsivo della concorrenza dal rimettente , con conseguente esclusione del contrasto con l art . |
| 2017-242.txt | 1631 | 1631 | dall avvocatura dello stato , che si fonda sulla esclusiva competenza delle banche a raccogliere il risparmio , la cui | tutela | , assicurata dall art . 47 , primo comma , cost . , spiegherebbe il diverso trattamento loro riservato dalla |
| 2017-242.txt | 1742 | 1742 | rilievo solo il momento del finanziamento . 2.2 . – dirimente nel caso in esame è anche il profilo della | tutela | della concorrenza . la discriminazione nel conferimento dell agevolazione fiscale pone obiettivamente in essere un irragionevole e immotivata deroga al |
| 2017-250.txt | 653 | 653 | » – nel rispetto « del principio dell equilibrio di bilancio e degli obiettivi di finanza pubblica , assicurando la | tutela | dei livelli essenziali delle prestazioni concernenti i diritti civili e sociali , anche in funzione della salvaguardia della solidarietà intergenerazionale |
| 2017-250.txt | 4292 | 4292 | alla corte costituzionale – gli interventi , in tutti i giudizi , del codacons ( coordinamento di associazioni per la | tutela | dell ambiente e dei diritti di utenti e consumatori ) e di g . p . , nella qualità di |
| 2017-250.txt | 6510 | 6510 | alla conservazione del potere d acquisto dei propri trattamenti pensionistici con le esigenze finanziarie dello stato , pure meritevoli di | tutela | , aveva irragionevolmente sacrificato il primo , « in particolar modo , [ quello dei ] titolari di trattamenti previdenziali |
| 2017-250.txt | 8714 | 8714 | del 2015 e n . 208 del 2014 ) . questa corte ha scrutinato i « valori personali inerenti alla | tutela | previdenziale » , ancorati al « principio di solidarietà ( sotteso all art . 38 cost . ) coordinato col |
| 2017-250.txt | 9411 | 9411 | del 2015 , nel rispetto del principio dell equilibrio di bilancio e degli obiettivi di finanza pubblica , assicurando la | tutela | dei livelli essenziali delle prestazioni concernenti i diritti civili e sociali , anche in funzione della salvaguardia della solidarietà intergenerazionale |
| 2017-250.txt | 9847 | 9847 | adeguati alle [ . . . ] esigenze di vita » in situazioni che , come la vecchiaia , richiedono | tutela | . 6.5.3.1 . – come si è visto , la lettera e ) del denunciato comma 25 prevede l azzeramento |
| 2017-250.txt | 10728 | 10728 | tuttavia pur sempre superiori a tre e a quattro volte il trattamento che costituisce il « nucleo essenziale » della | tutela | previdenziale ( sentenza n . 173 del 2016 ) , non sono irragionevoli . esse , infatti , non sono |
| 2017-269.txt | 75 | 75 | 10 , commi 7-ter e 7-quater , della legge 10 ottobre 1990 , n . 287 ( norme per la | tutela | della concorrenza e del mercato ) , aggiunti dall art . 5-bis , comma 1 , del decreto-legge 24 gennaio |
| 2017-269.txt | 3742 | 3742 | leggi , qualsiasi questione pregiudiziale a loro giudizio necessaria » ; di « adottare qualsiasi misura necessaria per garantire la | tutela | giurisdizionale provvisoria dei diritti conferiti dall ordinamento giuridico dell unione » ; di disapplicare , al termine del giudizio incidentale |
| 2017-269.txt | 4882 | 4882 | comunicazione delle operazioni di concentrazione ; da una quota parte delle sanzioni irrogate ai sensi della normativa in materia di | tutela | del consumatore . questo assetto era il risultato di una stratificazione di interventi normativi che si erano succeduti nel tempo |
| 2017-269.txt | 6105 | 6105 | che essa è istituzionalmente chiamata a svolgere , nella delicata ed essenziale funzione di salvaguardia delle regole del mercato a | tutela | della concorrenza , radicata in interessi pubblici di valore costituzionale ai sensi degli artt . 3 e 41 cost . |
| 2017-269.txt | 6685 | 6685 | causa impositionis un reddito , ma intende ripartire gli oneri economici relativi alla prestazione di un servizio pubblico ( la | tutela | della concorrenza e il funzionamento del mercato ) fra i soggetti che giustificano l esistenza di un autorità garante della |
| 2017-85.txt | 423 | 423 | cost . , in quanto la legislazione sui rifiuti appartiene alla competenza esclusiva dello stato , rientrando nella materia della | tutela | dell ambiente . e anche se si dovesse ritenere che si ricade nella materia del « coordinamento della finanza pubblica |
| 2017-85.txt | 920 | 920 | in un ambito , quello del trattamento e dello smaltimento dei rifiuti solidi , che rientra nella materia della « | tutela | dell ambiente , dell ecosistema » , riservata alla competenza legislativa esclusiva dello stato . 2 . – preliminarmente , |
| 2017-85.txt | 5008 | 5008 | s ) , cost . per costante giurisprudenza costituzionale , « la disciplina dei rifiuti è riconducibile alla materia “ | tutela | dell ambiente e dell ecosistema ” , di competenza esclusiva statale ai sensi dell art . 117 , secondo comma |
| 2017-85.txt | 5060 | 5060 | con altri interessi e competenze , di modo che deve intendersi riservato allo stato il potere di fissare livelli di | tutela | uniforme sull intero territorio nazionale , ferma restando la competenza delle regioni alla cura di interessi funzionalmente collegati con quelli |
| 2017-85.txt | 5148 | 5148 | ) . pertanto , la disciplina statale ” costituisce , anche in attuazione degli obblighi comunitari , un livello di | tutela | uniforme e si impone sull intero territorio nazionale come un limite alla disciplina che le regioni e le province autonome |
| 2017-85.txt | 5185 | 5185 | e le province autonome dettano in altre materie di loro competenza , per evitare che esse deroghino al livello di | tutela | ambientale stabilito dallo stato , ovvero lo peggiorino ( sentenze n . 314 del 2009 , n . 62 del |
| 2017-85.txt | 5465 | 5465 | riciclaggio e compostaggio dei rifiuti . l imposizione di aliquote differenziate da regione a regione , infatti , vanificherebbe la | tutela | uniforme dell ambiente che lo stato intende assicurare sull intero territorio nazionale con la previsione di incentivi fiscali ai processi |
| 2017-99.txt | 394 | 394 | fatti non offensivi di alcun bene che per la generalità dei soggetti non solo non costituiscono illecito ma sono anzi | tutelati | dall ordinamento , finendo pertanto per punire la mera disubbidienza , in contrasto con la funzione propria della pena e |
| 2018-114.txt | 310 | 310 | presso terzi diverse da quelle previste dalla legge e per le quali non è consentita al debitore alcuna forma di | tutela | » . 2 . – con due ordinanze di analogo tenore , del 19 agosto 2015 e del 28 marzo |
| 2018-114.txt | 650 | 650 | . proc . civ . , e con l art . 113 cost . , poiché limita e impedisce la | tutela | del contribuente contro una determinata categoria di atti della pubblica amministrazione . inoltre ritiene violati l art . 3 cost |
| 2018-114.txt | 2244 | 2244 | ( approvazione del testo unico delle disposizioni di legge relative alla riscossione delle entrate patrimoniali dello stato ) accordava ampia | tutela | al debitore perché stabiliva che egli , nel prescritto termine ( di trenta giorni dalla notificazione della ingiunzione ) , |
| 2018-114.txt | 2471 | 2471 | dal pretore in seguito ad opposizione di terzo » . era quindi riconosciuta al contribuente assoggettato a riscossione esattoriale una | tutela | amministrativa ( il ricorso all intendente di finanza ) , alla quale solo successivamente poteva seguire – secondo quanto ritenuto |
| 2018-114.txt | 2514 | 2514 | ( corte di cassazione , sezioni unite civili , sentenza 26 novembre 1993 , n . 11717 ) – una | tutela | giudiziaria innanzi al giudice amministrativo adito avverso l eventuale provvedimento sfavorevole dell intendente di finanza , mentre il ricorso al |
| 2018-114.txt | 2743 | 2743 | configurava un ipotesi di improponibilità assoluta della domanda per carenza , nell ordinamento , di una norma che riconoscesse e | tutelasse | la posizione giuridica di chi intendeva opporsi all esecuzione o agli atti esecutivi . in questa situazione la tutela del |
| 2018-114.txt | 2762 | 2762 | e tutelasse la posizione giuridica di chi intendeva opporsi all esecuzione o agli atti esecutivi . in questa situazione la | tutela | del contribuente era limitata e , di fatto , era prevalentemente successiva alla riscossione stessa dal momento che il medesimo |
| 2018-114.txt | 2892 | 2892 | legge sul contenzioso amministrativo ( all . e ) » ; disposizione quest ultima che , non solo condizionava la | tutela | giurisdizionale del contribuente alla pubblicazione del ruolo e all iscrizione a ruolo dell imposta ( primo comma ) , ma |
| 2018-114.txt | 2960 | 2960 | » , sicché l onere del pagamento del tributo costituiva , per il contribuente , presupposto imprescindibile per accedere alla | tutela | giurisdizionale . questa corte , ritenendo violato il diritto alla tutela giurisdizionale , ha dichiarato l illegittimità costituzionale dell uno |
| 2018-114.txt | 2971 | 2971 | per il contribuente , presupposto imprescindibile per accedere alla tutela giurisdizionale . questa corte , ritenendo violato il diritto alla | tutela | giurisdizionale , ha dichiarato l illegittimità costituzionale dell uno e dell altro comma di tale disposizione ( rispettivamente : sentenze |
| 2018-114.txt | 3028 | 3028 | nell art . 54 citato non era rinvenibile una vera e propria clausola di solve et repete perché formalmente la | tutela | giurisdizionale diretta c era , seppur innanzi al giudice amministrativo e condizionata al previo esperimento del ricorso all intendente di |
| 2018-114.txt | 3158 | 3158 | sui redditi , e di quelle degli altri enti pubblici , il quadro normativo muta radicalmente in termini di maggior | tutela | per il contribuente assoggettato ad esecuzione coattiva , seppur con una circoscritta carenza sulla quale – come si viene ora |
| 2018-114.txt | 3383 | 3383 | e segnatamente al giudice dell esecuzione . è questo un criterio di riparto della giurisdizione ; ma la sommatoria della | tutela | innanzi al giudice tributario e di quella innanzi al giudice ( ordinario ) dell esecuzione deve realizzare per il contribuente |
| 2018-114.txt | 3432 | 3432 | ogni caso deve esserci una risposta di giustizia perché siano rispettati gli artt . 24 e 113 cost . questa | tutela | – complementare , nell insieme , e senza sovrapposizioni – della giurisdizione tributaria e della giurisdizione ordinaria c è , |
| 2018-114.txt | 3564 | 3564 | e irreparabile danno ( art . 60 del d.p.r . n . 602 del 1973 ) . la necessità della | tutela | cautelare mediante sospensione dell esecuzione dei ruoli esattoriali è già stata affermata da questa corte che , relativamente ad entrate |
| 2018-114.txt | 3862 | 3862 | che riguardano la regolarità formale e la notificazione del titolo esecutivo . ma non è questa una deroga limitativa della | tutela | giurisdizionale perché queste ultime opposizioni sono attratte alla giurisdizione del giudice tributario . quindi la tutela del contribuente c è |
| 2018-114.txt | 3878 | 3878 | una deroga limitativa della tutela giurisdizionale perché queste ultime opposizioni sono attratte alla giurisdizione del giudice tributario . quindi la | tutela | del contribuente c è in ogni caso , senza che le regole di riparto della giurisdizione possano significare alcuna soluzione |
| 2018-114.txt | 4244 | 4244 | ex art . 615 cod . proc . civ . sicché , come non c è affatto un vuoto di | tutela | nell ipotesi della prevista inammissibilità dell opposizione agli atti esecutivi riguardante la regolarità formale e la notificazione del titolo esecutivo |
| 2018-114.txt | 4302 | 4302 | opposizione all esecuzione , quando riguarda atti che radicano la giurisdizione del giudice tributario , non segna una carenza di | tutela | del contribuente assoggettato a riscossione esattoriale , perché questa c è comunque innanzi ad un giudice , quello tributario . |
| 2018-114.txt | 4371 | 4371 | . 19 del d.lgs . n . 546 del 1992 , assicurando , in questa parte , la continuità della | tutela | giurisdizionale . non c è insomma una tutela giurisdizionale concorrente secondo la prospettazione del petitum del ricorrente . altrimenti detto |
| 2018-114.txt | 4379 | 4379 | del 1992 , assicurando , in questa parte , la continuità della tutela giurisdizionale . non c è insomma una | tutela | giurisdizionale concorrente secondo la prospettazione del petitum del ricorrente . altrimenti detto , l opposizione all esecuzione ex art . |
| 2018-114.txt | 4648 | 4648 | d.lgs . n . 546 del 1992 ( nel prescritto termine di decadenza ) . anche in tale evenienza la | tutela | del contribuente c è , ma è attivata con lo strumento processuale di accesso al giudice tributario costituito dal ricorso |
| 2018-114.txt | 5033 | 5033 | agli atti esecutivi . ma ciò che rileva in questo giudizio di costituzionalità è che in tutti questi casi la | tutela | giurisdizionale non soffre quella discontinuità censurata dal giudice rimettente , nel senso che c è sempre un giudice chiamato a |
| 2018-114.txt | 5139 | 5139 | esecuzione ex art . 615 cod . proc . civ . è inammissibile non solo nell ipotesi in cui la | tutela | invocata dal contribuente , che contesti il diritto di procedere a riscossione esattoriale , ricada nella giurisdizione del giudice tributario |
| 2018-114.txt | 5162 | 5162 | contribuente , che contesti il diritto di procedere a riscossione esattoriale , ricada nella giurisdizione del giudice tributario e la | tutela | stessa sia attivabile con il ricorso ex art . 19 del d.lgs . n . 546 del 1992 , ma |
| 2018-114.txt | 5802 | 5802 | proc . civ . , essendo contestato il diritto di procedere a riscossione coattiva , c è una carenza di | tutela | giurisdizionale perché il censurato art . 57 non ammette siffatta opposizione innanzi al giudice dell esecuzione e non sarebbe possibile |
| 2018-114.txt | 5841 | 5841 | sarebbe possibile il ricorso al giudice tributario perché , in tesi , carente di giurisdizione . né questa carenza di | tutela | giurisdizionale sarebbe colmabile con la possibilità dell opposizione agli atti esecutivi laddove la contestazione della legittimità della riscossione non si |
| 2018-114.txt | 5891 | 5891 | atti della procedura . una dilatazione dell ambito di applicazione di tale rimedio processuale lascerebbe comunque un ingiustificata limitazione di | tutela | giurisdizionale se non altro in ragione dell esistenza di un termine di decadenza per la proponibilità dell azione , che |
| 2018-114.txt | 6050 | 6050 | termini meramente risarcitori . può richiamarsi in proposito la giurisprudenza di questa corte che ha ritenuto illegittimo il differimento della | tutela | giurisdizionale solo dopo l adempimento dell obbligazione tributaria secondo il criterio del solve et repete ( sentenze n . 45 |
| 2018-114.txt | 6176 | 6176 | giudice su atti immediatamente lesivi appartiene al diritto , inviolabile e quindi fondamentale , di agire in giudizio per la | tutela | dei propri diritti e interessi legittimi ( art . 24 cost . ) , senza che contro gli atti della |
| 2018-114.txt | 6200 | 6200 | e interessi legittimi ( art . 24 cost . ) , senza che contro gli atti della pubblica amministrazione la | tutela | giurisdizionale possa essere esclusa o limitata a particolari mezzi di impugnazione o per determinate categorie di atti ( art . |
| 2018-114.txt | 6326 | 6326 | non anche quella con cui egli contesti il diritto di procedere alla riscossione , confligge frontalmente con il diritto alla | tutela | giurisdizionale riconosciuto in generale dall art . 24 cost . e nei confronti della pubblica amministrazione dall art . 113 |
| 2018-152.txt | 6171 | 6171 | via amministrativa , sollecitando un annullamento in autotutela , sia in sede giudiziaria , anche tramite l eventuale attivazione della | tutela | cautelare , anticipatoria della futura decisione di merito ( ordinanza n . 111 del 2007 ) . 14 . 6.3 |
| 2018-17.txt | 6544 | 6544 | di verifiche di impatto in un ambito particolarmente delicato quale quello dei territori e delle popolazioni della montagna . la | tutela | di tali situazioni trova , tra l altro , garanzia diretta nell art . 44 , secondo comma , cost |
| 2018-17.txt | 6578 | 6578 | . 44 , secondo comma , cost . in tema di salvaguardia e di valorizzazione dei territori montani . tale | tutela | inerisce , da un lato , alle caratteristiche fisiche dell ambiente montano e ai fattori antropici , che a esso |
| 2018-17.txt | 6740 | 6740 | sociale , culturale e delle tradizioni locali . anche in ambito europeo sono prese in considerazione come territori meritevoli di | tutela | le zone montane , in quanto caratterizzate da una notevole limitazione delle possibilità di utilizzazione della terra e da un |
| 2018-17.txt | 7328 | 7328 | criteri determinati in contraddittorio con l anci e la conferenza stato-città e autonomie locali non fossero ritenuti esaustivi per la | tutela | e la salvaguardia di specifici territori montani , non si creerebbero zone d ombra nella tutela degli enti locali poiché |
| 2018-17.txt | 7344 | 7344 | ritenuti esaustivi per la tutela e la salvaguardia di specifici territori montani , non si creerebbero zone d ombra nella | tutela | degli enti locali poiché ben potrebbero i comuni interessati attivare il controllo giurisdizionale , sia nel caso che detti criteri |
| 2018-175.txt | 589 | 589 | in particolare , le regole di recapito della cartella di pagamento , in quanto semplificate , determinerebbero una diminuzione di | tutela | per il notificatario sotto più profili : non è richiesta la relata di notifica ; non è rispettato l ordine |
| 2018-175.txt | 5374 | 5374 | , dà notizia dell avvenuta notificazione dell atto o dell avviso a mezzo di lettera raccomandata , rafforzando così la | tutela | del destinatario dell atto . in queste fattispecie , l obbligo dell invio della comunicazione di avvenuta notifica , con |
| 2018-175.txt | 5506 | 5506 | . ) del destinatario dell atto . ma non costituisce , nella disciplina della notificazione , una condizione indefettibile della | tutela | costituzionalmente necessaria di tale , pur fondamentale , diritto . prima della ricordata novella del 2008 , il citato art |
| 2018-188.txt | 59 | 59 | , della legge della regione calabria 23 luglio 2003 , n . 11 ( disposizioni per la bonifica e la | tutela | del territorio rurale . ordinamento dei consorzi di bonifica ) , in riferimento agli artt . 119 e 23 della |
| 2018-188.txt | 478 | 478 | recante « modifiche alla legge regionale 23 luglio 2003 , n . 11 ( disposizioni per la bonifica e la | tutela | del territorio rurale . ordinamento dei consorzi di bonifica ) » , che ha sostituito la disposizione censurata richiedendo ora |
| 2018-188.txt | 1694 | 1694 | , dall altro , in un quadro più ampio , all azione pubblica per la difesa del suolo , la | tutela | e l uso delle risorse idriche , la tutela dell ambiente come ecosistema , in una « concezione globale degli |
| 2018-188.txt | 1703 | 1703 | , all azione pubblica per la difesa del suolo , la tutela e l uso delle risorse idriche , la | tutela | dell ambiente come ecosistema , in una « concezione globale degli interventi sul territorio » . 6.1 . – la |
| 2018-188.txt | 1859 | 1859 | aspetti della disciplina del settore agricolo ( quarto comma ) , anche quella esclusiva dello stato in materia di « | tutela | dell ambiente » e « dell ecosistema » ( secondo comma , lettera s ) , nonché la competenza concorrente |
| 2018-27.txt | 1968 | 1968 | in funzione del monopolio statale in materia di giochi [ . . . ] , nonché l azione per la | tutela | dei consumatori , in particolare minori di età , dell ordine pubblico , della lotta contro il gioco minorile e |
| 2018-35.txt | 3334 | 3334 | è ravvisabile nel caso in esame . di là dai generici tratti di comunanza evocati dal rimettente ( finalità di | tutela | delle finanze pubbliche , presenza in entrambi i casi di un falso ideologico documentale ) , le figure criminose poste |
| 2018-35.txt | 3381 | 3381 | , eterogenee per oggetto materiale , condotta tipica e – stando al prevalente orientamento giurisprudenziale – anche per sfera di | tutela | . l art . 4 del d.lgs . n . 74 del 2000 punisce il contribuente che , al fine |
| 2018-35.txt | 4760 | 4760 | fattispecie dell indebita compensazione risulterebbe , dunque , eterogenea rispetto a quella della dichiarazione infedele , il cui perimetro di | tutela | è ristretto alla sola imposizione diretta e sul valore aggiunto . 9 . – in difetto della necessaria omogeneità tra |
| 2018-35.txt | 5401 | 5401 | deriva che , anche qualora si ritenga che l art . 10-quater del d.lgs . n . 74 del 2000 | tuteli | unicamente l imposizione diretta e sul valore aggiunto , il richiesto innalzamento della soglia di punibilità dell illecito a 150.000 |
| 2018-43.txt | 2733 | 2733 | quando è divenuta definitiva la pronuncia relativa all altro » ( sentenza n . 102 del 2016 ) . la | tutela | convenzionale basata su quella disposizione non richiedeva perciò alcun controllo di proporzionalità sulla misura della sanzione complessivamente irrogata , né |
| 2018-67.txt | 1664 | 1664 | 132 del 1984 ) . gli avvocati assicurati , che svolgono un attività libero-professionale riconducibile anch essa all area della | tutela | previdenziale del lavoro , garantita in generale dal secondo comma dell art . 38 cost . , non solo beneficiano |
| 2018-67.txt | 2519 | 2519 | nesso di corrispettività sinallagmatica tra contribuzione e prestazioni . è questo criterio solidaristico che assicura la corrispondenza al paradigma della | tutela | previdenziale garantita dall art . 38 , secondo comma , cost . 3.2 . – posto tale criterio solidaristico , |
| 2018-67.txt | 3744 | 3744 | è inammissibile . si è già ricordato che l obbligazione contributiva dell assicurato iscritto alla cassa trova fondamento nella prescritta | tutela | previdenziale del lavoro in generale ( art . 38 , secondo comma , cost . ) e si giustifica nella |
| 2018-67.txt | 4676 | 4676 | artt . 17 e 18 citati – poteva comportare , per la cassa , un grave nocumento alla realizzazione della | tutela | previdenziale della categoria professionale , il legislatore ha introdotto , in occasione della riforma dell ordinamento della professione forense ( |
| 2018-72.txt | 502 | 502 | non lo sono , violando l art . 9 , secondo comma , cost . , espressivo del principio di | tutela | del patrimonio storico e artistico nazionale . inoltre , l agevolazione fiscale violerebbe l art . 3 cost . , |
| 2018-72.txt | 1133 | 1133 | « in considerazione del complesso di vincoli ed obblighi gravanti per legge sulla proprietà di siffatti beni quale riflesso della | tutela | costituzionale loro garantita dall art . 9 , secondo comma , della costituzione » ( sentenze n . 111 del |
| 2018-72.txt | 1279 | 1279 | omologazione giuridica degli immobili di interesse storico-artistico a quelli che non lo sono , atteso che , in ragione della | tutela | da accordare ai primi in virtù dell art . 9 , secondo comma , cost . , la distinzione tra |
| 2018-89.txt | 3605 | 3605 | comma 3 ) destinava il contributo in questione alla realizzazione di « interventi infrastrutturali » e di « opere di | tutela | ambientale » comunque « correlati alle attività estrattive » , nonché alle incombenze amministrative legate a tale attività di impresa |
| 2018-89.txt | 5008 | 5008 | come chiarito dalla costante giurisprudenza di questa corte ( in consonanza anche con quella della corte edu ) , la | tutela | dell affidamento non comporta che , nel nostro sistema costituzionale , sia assolutamente interdetto al legislatore di emanare disposizioni le |
| 2018-89.txt | 5960 | 5960 | del canone dovuto dai soggetti che svolgono l attività estrattiva ; ragioni dotate di primario rilievo , perché correlate alla | tutela | dei valori ambientali compromessi dalla detta iniziativa imprenditoriale . 9 . 6.4 . – la natura ed il rilievo dell |
| 2018-90.txt | 835 | 835 | e per tributi degli enti locali ( art . 2752 cod . civ . ) – e da più specifiche | tutele | cautelari , quali l ipoteca e il sequestro conservativo , previste a favore del fisco dall art . 22 del |
| 2018-90.txt | 939 | 939 | aggiunto , a norma dell art . 9 della legge 25 giugno 1999 , n . 205 ) , quale | tutela | ulteriore per l amministrazione finanziaria rispetto al generale rimedio civilistico dell azione revocatoria ex art . 2901 cod . civ |
| 2018-90.txt | 1070 | 1070 | vanno inquadrate le questioni di legittimità costituzionale sollevate dalla commissione tributaria rimettente – si registrano parimenti elementi di specialità a | tutela | dei crediti tributari . affinché l amministrazione finanziaria possa contare sulla responsabilità patrimoniale ( ex art . 2740 cod . |
| 2018-90.txt | 1256 | 1256 | obbligazione tributaria e la riscossione fiscale su quello che era il patrimonio della società cancellata . misure antielusive speciali a | tutela | dei crediti tributari sono altresì previste dal citato d.lgs . n . 472 del 1997 . in particolare gli artt |
| 2018-90.txt | 3573 | 3573 | sociali , più favorevole per l amministrazione finanziaria , secondo un canone di adeguatezza e proporzionalità di tale più estesa | tutela | . la necessità che sia assicurato il regolare adempimento delle obbligazioni tributarie si traduce infatti nell esigenza di conservazione della |
| 2018-90.txt | 4322 | 4322 | finora argomentato , i parametri indicati dalla commissione tributaria rimettente e rispetti il criterio di adeguatezza e proporzionalità della maggiore | tutela | riconosciuta all amministrazione finanziaria per l adempimento delle obbligazioni tributarie . 11 . – mette conto infine di rilevare che |
| 2018-90.txt | 4697 | 4697 | legge 30 dicembre 1991 , n . 413 » ) . in questo contesto processuale con pluralità di parti trova | tutela | l interesse della società beneficiaria , esposta per l intero nei confronti dell amministrazione finanziaria , a far sì che |
| 2019-158.txt | 1062 | 1062 | all esercizio del diritto di azione ” [ . . . ] o comunque a ” rendere oltremodo difficoltosa la | tutela | giurisdizionale ” » . 7 . – queste considerazioni sono valide anche nel caso in esame , in cui l |
| 2019-222.txt | 1081 | 1081 | , 8 , 10 e 11 del d.gs . n . 74 del 2000 , che puniscono condotte decettive e | tutelano | la funzione accertativa dell amministrazione finanziaria , mentre risulterebbe ingiustificato in rapporto alle fattispecie di cui agli artt . 10-bis |
| 2019-222.txt | 1110 | 1110 | risulterebbe ingiustificato in rapporto alle fattispecie di cui agli artt . 10-bis e 10-ter del medesimo decreto legislativo , che | tutelano | in via diretta l interesse dell amministrazione finanziaria al pagamento dei tributi , ossia il medesimo bene giuridico protetto dalla |
| 2019-222.txt | 1927 | 1927 | che richiama il principio generale , posto dall art . 52 , paragrafo 1 , cdfue , dell equivalenza delle | tutele | assicurate dalla carta rispetto a quelle approntate dalla cedu e dei suoi protocolli ( sentenza menci , paragrafi 61-62 ) |
| 2019-240.txt | 3884 | 3884 | è stata salvaguardata poiché tali dirigenti , in rapporto all indennità di funzione , non avrebbero altrimenti goduto di alcuna | tutela | previdenziale , riconosciuta per i dirigenti regionali soltanto a decorrere dal 1 ottobre 1990 . la posizione di tali lavoratori |
| 2019-240.txt | 4022 | 4022 | congiuntamente , in quando investono profili inscindibilmente connessi , le censure relative alla violazione del principio di ragionevolezza e della | tutela | del legittimo affidamento nonché alla compromissione dell adeguatezza della posizione retributiva e previdenziale . neppure sotto tale profilo le questioni |
| 2019-240.txt | 4208 | 4208 | . 53 del 1981 allo scopo di ovviare a una disparità di trattamento tra dirigenti statali , beneficiari di una | tutela | previdenziale con riguardo all indennità di funzione , e i dirigenti regionali , esclusi da tale tutela . la disciplina |
| 2019-240.txt | 4225 | 4225 | beneficiari di una tutela previdenziale con riguardo all indennità di funzione , e i dirigenti regionali , esclusi da tale | tutela | . la disciplina speciale apprestata dal legislatore regionale ha perso la sua ragion d essere allorché è stato riconosciuto il |
| 2019-240.txt | 4634 | 4634 | compiere , si deve osservare che le innovazioni introdotte dal legislatore regionale non minano l adeguatezza e la proporzionalità della | tutela | previdenziale , da vagliare piuttosto secondo un ottica « globale e complessiva , che non si esaurisca nella parziale considerazione |
| 2019-240.txt | 4706 | 4706 | punto 3.1 . del considerato in diritto ) . le disposizioni censurate non sacrificano dunque il nucleo intangibile dei diritti | tutelati | dagli artt . 36 e 38 cost . le parti ricorrenti nei giudizi a quibus già fruiscono , in riferimento |
| 2019-240.txt | 4734 | 4734 | . le parti ricorrenti nei giudizi a quibus già fruiscono , in riferimento all indennità di funzione dirigenziale , della | tutela | che accorda il sistema della previdenza generale , gestito dapprima dall inpdap e ora dall inps . la proporzionalità e |
| 2019-240.txt | 4758 | 4758 | sistema della previdenza generale , gestito dapprima dall inpdap e ora dall inps . la proporzionalità e l adeguatezza della | tutela | previdenziale , ora salvaguardate nel contesto della previdenza generale , non impongono di estendere indefinitamente – nella forma di un |
| 2019-240.txt | 4856 | 4856 | rimuovere le sperequazioni e le incongruenze , insite in un trattamento di favore , è da ritenersi preponderante rispetto alla | tutela | dell affidamento , addotta dalla corte rimettente a sostegno delle censure ( sentenza n . 108 del 2019 ) . |
| 2019-240.txt | 4980 | 4980 | questa corte , non si ravvisa un sacrificio intollerabile dei diritti fondamentali connessi al rapporto previdenziale , in quanto la | tutela | dei dirigenti pensionati , con riguardo alla singola voce dell indennità di funzione , è assicurata in termini coerenti con |
| 2019-240.txt | 5112 | 5112 | , versati alla gestione dell inpdap prima e poi dell inps , hanno comunque comportato il riconoscimento di una adeguata | tutela | previdenziale in rapporto all indennità di funzione . pertanto , non vi è contrasto alcuno con gli artt . 36 |
| 2019-288.txt | 3260 | 3260 | quali richiedono ingenti quantità di risorse per divenire effettivi : sia quelli sociali – come , ad esempio , la | tutela | della salute , che peraltro deve essere assicurata gratuitamente agli indigenti ( art . 32 , primo comma , cost |
| 2019-31.txt | 479 | 479 | altresì violati gli artt . 116 , 117 , terzo comma , e 119 cost . , che riconoscono e | tutelano | l autonomia economico-finanziaria delle regioni . sarebbero inoltre violati gli artt . 15 e 18 del decreto legislativo 9 giugno |
| 2019-51.txt | 505 | 505 | . 24 e 103 cost . , impedirebbe di fatto , per un tempo incongruamente lungo , di accedere alla | tutela | giurisdizionale dinanzi al giudice contabile e addirittura , per le quote di valore unitario fino a 300 euro , precluderebbe |
| 2019-51.txt | 539 | 539 | unitario fino a 300 euro , precluderebbe in via definitiva e non solo temporanea la possibilità di accesso a detta | tutela | . rispetto poi all art . 111 cost . , in relazione all art . « 6 cedu come ripreso |
| 2019-51.txt | 599 | 599 | , posticipando di venti o quaranta anni l eventuale processo davanti al giudice contabile , non garantirebbe l effettività della | tutela | giurisdizionale . i rimettenti ritengono , ancora , che la disciplina censurata , nel rinviare « ad un momento futuro |
| 2019-95.txt | 533 | 533 | ordine alla ” meritevolezza ” e al ” bisogno di pena ” – dunque , sull opportunità del ricorso alla | tutela | penale e sui livelli ottimali della stessa – sono , infatti , per loro natura , tipicamente politici ( sentenza |
| 2020-120.txt | 3223 | 3223 | extrafiscale perseguita dal legislatore appare riconducibile all attuazione di altri principi costituzionali ( quali , a titolo esemplificativo , la | tutela | della famiglia , del diritto alla salute o lo sviluppo della previdenza ) e quelle per le quali , invece |
| 2020-120.txt | 3827 | 3827 | oggetto . l intervento legislativo in esame , inoltre , si differenzia da altre misure fiscali invece pacificamente riconducibili alla | tutela | costituzionale della famiglia , come , ad esempio , le deduzioni o le detrazioni per i figli a carico , |
| 2020-120.txt | 3950 | 3950 | alla protezione offerta dai « principali precetti costituzionali ( artt . da 29 a 31 cost . ) posti a | tutela | della famiglia e , in particolare , delle situazioni di potenziale fragilità in essa ravvisabili » ( sentenza n . |
| 2020-120.txt | 4650 | 4650 | esenzione in discorso , per come strutturata , in parte disallineata rispetto alla finalità , in sé certamente meritevole di | tutela | , di garantire la sopravvivenza dell impresa e quindi di evitare la dissipazione dell universo dei valori sociali ad essa |
| 2020-201.txt | 585 | 585 | capacità contributiva ; d ) dell art . 113 , secondo comma , cost . , perché risulterebbe esclusa la | tutela | giurisdizionale dei soci di società di persone non percettori di reddito da partecipazione , in relazione alla categoria di atti |
| 2020-201.txt | 620 | 620 | in relazione alla categoria di atti fiscali costituita dagli accertamenti effettuati nei confronti di società di persone , laddove tale | tutela | non sarebbe , invece , esclusa per i soci di società di capitali non percettori di reddito da partecipazione , |
| 2020-201.txt | 959 | 959 | trova giustificazione in relazione a diversi profili riconducibili all interesse fiscale dello stato alla percezione dei tributi , anch esso | tutelato | , assieme all interesse del contribuente a un imposizione correlata alla propria capacità contributiva , dall art . 53 , |
| 2020-201.txt | 3853 | 3853 | all art . 113 , secondo comma , cost . per la ctp rimettente , la norma censurata esclude la | tutela | giurisdizionale dei soci di società di persone che non hanno « conseguito alcun reddito di partecipazione » , laddove tale |
| 2020-201.txt | 3874 | 3874 | giurisdizionale dei soci di società di persone che non hanno « conseguito alcun reddito di partecipazione » , laddove tale | tutela | non è , invece , esclusa per i soci di società di capitali . la censura , peraltro anch essa |
| 2020-234.txt | 3270 | 3270 | predefinirne le modalità , sulle scelte discrezionali del legislatore , cui spetta intervenire per determinare in concreto il quantum di | tutela | di volta in volta necessario » ( sentenza n . 70 del 2015 ) . appartiene infatti alla discrezionalità del |
| 2020-234.txt | 6258 | 6258 | . 17.1 . – per giurisprudenza costante della corte europea dei diritti dell uomo , viola il diritto di proprietà | tutelato | dall art . 1 del prot . addiz . alla cedu la soppressione integrale di una pensione , ma non |
| 2020-262.txt | 4952 | 4952 | accertamento ; c ) prevenire fenomeni di evasione o elusione . si tratta di deroghe che rispondono a esigenze di | tutela | dell interesse fiscale ( non immediatamente rinvenibili nel caso in esame , che concerne beni immobili , ovvero i cosiddetti |
| 2020-263.txt | 2399 | 2399 | art . 23 cost . la disciplina regionale deve essere ricondotta alle modificazioni sfavorevoli che il legislatore , per la | tutela | di interessi costituzionalmente rilevanti , può introdurre con riguardo al rapporto previdenziale , senza spingersi a sacrificare il nucleo intangibile |
| 2020-263.txt | 2422 | 2422 | costituzionalmente rilevanti , può introdurre con riguardo al rapporto previdenziale , senza spingersi a sacrificare il nucleo intangibile dei diritti | tutelati | dagli artt . 36 e 38 cost . è in questa prospettiva che si deve ora svolgere il sindacato di |
| 2020-263.txt | 2826 | 2826 | esame vengono in rilievo sia l esigenza di una ripartizione razionale e trasparente di risorse pubbliche limitate , sia la | tutela | di diritti previdenziali , presidiata dagli artt . 36 , primo comma , e 38 , secondo comma , cost |
| 2020-263.txt | 3782 | 3782 | assimilazione al regime statale , è contraddistinto da rilevanti particolarità , tali da non renderlo comparabile all eterogeneo apparato di | tutela | previsto per gli altri pensionati del settore pubblico o privato . inoltre , le condizioni di criticità prima richiamate giustificano |
| 2020-263.txt | 4179 | 4179 | esame . 10 . 1 . – nell àmbito dei rapporti di durata , non sorge un affidamento meritevole di | tutela | nell immutabilità della relativa disciplina ( sentenza n . 127 del 2015 , punto 8.1 . del considerato in diritto |
| 2020-263.txt | 4427 | 4427 | si può ritenere , pertanto , che una misura così congegnata abbia leso in maniera arbitraria un affidamento meritevole di | tutela | . |
| 2020-33.txt | 3221 | 3221 | interpretativo da cui muove il rimettente determina quindi la non fondatezza del denunciato vulnus ai principi di uguaglianza , di | tutela | dell affidamento legittimo sulla certezza dell ordinamento giuridico e di rispetto della capacità contributiva . |
| 2020-54.txt | 878 | 878 | , aggiungendo poi che gli artt . 29 e 31 cost . « apprestano alla famiglia una particolare e specifica | tutela | di rango costituzionale , nell ambito della quale sono riconosciuti e tutelati i diritti propri della collettività familiare che non |
| 2020-54.txt | 890 | 890 | « apprestano alla famiglia una particolare e specifica tutela di rango costituzionale , nell ambito della quale sono riconosciuti e | tutelati | i diritti propri della collettività familiare che non è , e non può essere considerata , come ristretta ai soli |
| 2020-54.txt | 1076 | 1076 | , del decreto legislativo 26 marzo 2001 , n . 151 ( testo unico delle disposizioni legislative in materia di | tutela | e sostegno della maternità e della paternità , a norma dell articolo 15 della legge 8 marzo 2000 , n |
| 2020-54.txt | 1188 | 1188 | e garantito dalla fruizione del diritto al menzionato congedo – che la famiglia svolge al fine di assicurare « una | tutela | piena dei soggetti deboli » e la denunciata omissione . il descritto difetto motivazionale sulla non manifesta infondatezza comporta l |
| 2020-54.txt | 2297 | 2297 | nutriva – a differenza della prospettiva da cui sembra muovere il rimettente – alcuna ambizione di qualificarsi come attuativa della | tutela | costituzionale della famiglia : nessuno specifico riferimento a tale valore viene mai evocato ; si rimarcano piuttosto altre e più |
| 2020-54.txt | 2395 | 2395 | difficilmente inquadrabile nella struttura dei principali precetti costituzionali ( artt . da 29 a 31 cost . ) posti a | tutela | della famiglia e , in particolare , delle situazioni di potenziale fragilità in essa ravvisabili . non risulta , dunque |
| 2020-54.txt | 2908 | 2908 | confermano la scelta legislativa di un trattamento non del tutto equiparato dei parenti e degli affini . gli istituti della | tutela | , dell interdizione , dell inabilitazione e dell obbligo alimentare oggetto di tali norme rispondono , infatti , a uno |
| 2020-54.txt | 2940 | 2940 | di tali norme rispondono , infatti , a uno scopo ben specifico e unitariamente riconducibile a un sistema efficiente di | tutela | di soggetti ” deboli ” : essi nulla hanno a che vedere con gli interessi sottesi alla norma ambita in |
| 2020-54.txt | 3236 | 3236 | siffatta occasione da questa corte , risponde , infatti , come dianzi chiarito , alla stringente e specifica esigenza di | tutela | sottesa all istituto del congedo , la cui automatica applicazione ad altri ambiti ordinamentali non pare dunque né necessitata né |
| 2021-107.txt | 1459 | 1459 | successivo art . 16 , anche le corrispondenti competenze amministrative ( in particolare , nei settori dell urbanistica , della | tutela | del paesaggio , dell edilizia comunque sovvenzionata , totalmente o parzialmente , da finanziamenti a carattere pubblico , della viabilità |
| 2021-107.txt | 1968 | 1968 | pronuncia richiesta , un utilità diretta e immediata ; interesse che , peraltro , nei giudizi in esame consiste nella | tutela | delle competenze legislative nel rispetto del riparto delineato dalla costituzione » ( sentenza n . 56 del 2020 ) . |
| 2021-107.txt | 3949 | 3949 | , che l avvocatura dello stato ascrive al coordinamento della finanza pubblica , nonché , alternativamente , alle materie della | tutela | dell ambiente e dell ecosistema e della « attuazione delle direttive europee in materia di sostituzione di autoveicoli » . |
| 2021-107.txt | 4040 | 4040 | , « tralasciando gli aspetti marginali e gli effetti riflessi , così da identificare correttamente e compiutamente anche l interesse | tutelato | » ( sentenza n . 116 del 2019 ) . le norme impugnate , benché si inseriscano all interno della |
| 2021-107.txt | 4083 | 4083 | relativa agli eco-incentivi e agli aumenti della tassa automobilistica in relazione alla categoria inquinante del veicolo , non riguardano la | tutela | dell ambiente , bensì le compensazioni finanziarie relative all ammontare di gettito ” riservato ” all erario in seguito all |
| 2021-107.txt | 4305 | 4305 | della tassa automobilistica . deve perciò escludersi che le norme impugnate siano riconducibili alla competenza esclusiva statale in materia di | tutela | dell ambiente , dovendosi piuttosto ritenere che la finalità della norma sia quella di regolazione finanziaria del gettito della tassa |
| 2021-120.txt | 2404 | 2404 | . 288 del 2019 ) . si deve ora ribadire che un adeguata riscossione è essenziale non solo per la | tutela | dei diritti sociali , ma anche di gran parte di quelli civili , data l ingente quantità di risorse necessaria |
| 2021-120.txt | 2431 | 2431 | di gran parte di quelli civili , data l ingente quantità di risorse necessaria al funzionamento degli apparati sia della | tutela | giurisdizionale sia della pubblica sicurezza , entrambi indispensabili per la garanzia di tali diritti . da questo punto di vista |
| 2021-149.txt | 937 | 937 | che a un altro , nel medesimo settore del credito cooperativo , si porrebbe in contraddizione con il principio della | tutela | del risparmio . 3 . – prima di esaminare le singole questioni occorre individuare esattamente le disposizioni oggetto delle censure |
| 2021-149.txt | 1435 | 1435 | questione non è fondata . va premesso che , ai fini della verifica della compatibilità della contestata disciplina con la | tutela | costituzionale della cooperazione a carattere di mutualità e con il principio di concorrenza , è irrilevante stabilire se la prestazione |
| 2021-149.txt | 6164 | 6164 | dell art . 47 cost . , poiché la scelta legislativa contestata si porrebbe in contrasto con il principio di | tutela | del risparmio . questa corte ha già avuto modo di affermare che l art . 47 cost . enuncia « |
| 2021-149.txt | 6282 | 6282 | di specie , si deve escludere che il bilanciamento operato dal legislatore si ponga in contraddizione con il principio della | tutela | del risparmio . l assunto per cui il prelievo graverebbe sulla scelta fra due moduli equiparati non tiene conto del |
| 2021-149.txt | 6537 | 6537 | con la conseguenza che anche la scelta che comporta il prelievo non può comprimerla fino al punto di pregiudicare la | tutela | del risparmio . |
| 2021-200.txt | 1063 | 1063 | essenziale la previsione di un preciso limite temporale per l esercizio del potere sanzionatorio dell amministrazione , in chiave di | tutela | dell interesse soggettivo alla definizione della propria situazione giuridica ( sentenza n . 151 del 2021 ) . tanto considerato |
| 2021-220.txt | 3980 | 3980 | questa corte – consentono il trasferimento della questione sulla nuova norma , in forza « del principio di effettività della | tutela | costituzionale delle parti nei giudizi in via d azione » ( ex multis , sentenze n . 44 del 2018 |
| 2021-220.txt | 6763 | 6763 | 2020 , del fondo di solidarietà comunale ) . benché tale circostanza non precluda il diritto a ricorrere per la | tutela | delle proprie competenze e attribuzioni costituzionali , il raggiungimento dell intesa nel caso di specie assume un particolare valore , |
| 2021-39.txt | 1563 | 1563 | 1955 , n . 848 , « che la giurisprudenza costituzionale tradu [ rrebbe ] nell ordinamento italiano come “ | tutela | di principi , diritti e beni di rilievo costituzionale ” » ; al contrario , proprio l intervento normativo del |
| 2021-39.txt | 3521 | 3521 | il principio desumibile dall art . 6 cedu , « che la giurisprudenza costituzionale traduce nell ordinamento italiano come “ | tutela | di principi , diritti e beni di rilievo costituzionale ” » : secondo il giudice a quo proprio l intervento |
| 2021-70.txt | 2335 | 2335 | diminuzione proprio dei gettiti delle imposte statali compartecipate , la norma prevede , in questo caso , una misura di | tutela | dell assetto finanziario delle regioni a statuto speciale e delle province autonome di trento e di bolzano , in modo |
| 2021-82.txt | 649 | 649 | alla libera circolazione delle cose e degli animali ; 2 ) la regione abbia competenza per una disciplina differenziata a | tutela | di interessi costituzionali affidati alla sua cura ; 3 ) il provvedimento emanato sia stato emanato nel rispetto di tale |
| 2021-82.txt | 2213 | 2213 | che « [ l ] a regione valle d aosta difetta tanto di una competenza statutaria generale in materia di | tutela | dell ambiente quanto di un titolo statutario specifico in materia di rifiuti , sicché qualsiasi motivazione del ricorrente in proposito |
| 2021-82.txt | 2308 | 2308 | intrinsecamente coerente » che la difesa statale , assumendo che la disposizione impugnata rientri per giurisprudenza consolidata nella materia « | tutela | dell ambiente » , ometta di illustrare le ragioni dell applicabilità alla regione delle norme del titolo v della parte |
| 2021-82.txt | 2855 | 2855 | ) . si tratta di una prospettiva che – radicata nella doverosità , sul piano costituzionale , di una diffusa | tutela | dell ambiente quale bene comune – è stata consapevolmente accolta dal legislatore ordinario : l art . 8 del d.lgs |
| 2021-82.txt | 3007 | 3007 | tra questi , come è ormai tipico di altri ordinamenti regionali europei , possono appunto rientrare anche quelli funzionali alla | tutela | ( tassandone il consumo ) dei beni comuni di carattere ambientale . attraverso queste forme impositive si può certo sviluppare |
| 2021-82.txt | 3449 | 3449 | del suddetto potere di limitazione , la regione possegga una competenza che la legittimi a stabilire una disciplina differenziata a | tutela | di interessi costituzionalmente affidati alla sua cura ; c ) se il provvedimento adottato in attuazione del valore suindicato e |
| 2021-82.txt | 4050 | 4050 | un opportuno , naturale , svolgimento con riguardo ad aspetti attinenti alla competenza regionale del governo del territorio e della | tutela | della salute . 6 . 4 . – gli argomenti della difesa regionale non sono sufficienti a superare il test |
| 2021-82.txt | 5191 | 5191 | del prelievo in ragione della provenienza regionale o extraregionale del rifiuto non solo non trova giustificazione nei valori costituzionali della | tutela | ambientale e della salute , ma addirittura si pone in contrasto con essi perché comporterebbe una maggiore movimentazione dei rifiuti |
| 2022-101.txt | 1269 | 1269 | discariche e rifiuti ivi sversati ) » ( sentenza n . 82 del 2021 ) . la finalità extrafiscale della | tutela | dell ambiente , esplicitata nel comma 24 della disposizione citata , si collega al principio comunitario ” chi inquina paga |
| 2022-101.txt | 1382 | 1382 | e viceversa di incentivare l utilizzo virtuoso e alternativo di essi , nonché l impiego del gettito per opere di | tutela | e protezione ambientale » ( corte di cassazione , sezione quinta civile , sentenza 22 maggio 2019 , n . |
| 2022-101.txt | 2632 | 2632 | condivide la funzione di limite esplicito alla regola della par condicio creditorum , stabilito dalla legge al fine di annettere | tutela | preferenziale e rafforzata ad un credito , come quello di imposta , reputato dall ordinamento meritevole di più intensa protezione |
| 2022-101.txt | 2834 | 2834 | , accordando preferenza a quei crediti che , in ragione della causa o delle qualità del titolare , esigano una | tutela | particolare . l efficienza di un sistema siffatto è garantita dall equilibrio tra la regola della parità dei creditori e |
| 2022-101.txt | 3008 | 3008 | che , istituendo il privilegio , accordi protezione ad un determinato interesse , sul presupposto che la stessa disciplina non | tuteli | un interesse di uguale o più rilevante valore , ma deve limitarsi a verificare la mancata inclusione in essa di |
| 2022-101.txt | 4798 | 4798 | di verificare la congruenza tra i caratteri morfologici e funzionali assegnati alle singole figure di rivalsa e le forme di | tutela | poste a garanzia del loro efficiente esercizio , e di restituire al privilegio il ruolo di primario strumento di rafforzamento |
| 2022-101.txt | 4854 | 4854 | che , in ragione della particolarità della causa o delle qualità del creditore , si mostrino effettivamente meritevoli di una | tutela | differenziata . |
| 2022-128.txt | 2107 | 2107 | libera e dignitosa ( art . 36 , primo comma , cost . ) , il diritto a un adeguata | tutela | previdenziale ( art . 38 , secondo comma , cost . ) , il buon andamento della pubblica amministrazione ( |
| 2022-128.txt | 4686 | 4686 | con esso , infatti , « [ l ] a legge ha inteso offrire al difensore un mezzo agevolato di | tutela | per conseguire gli onorari spettantigli ed il rimborso delle spese anticipate » ( sentenza n . 31 del 1973 ) |
| 2022-136.txt | 3584 | 3584 | , argomentata , anche grazie al richiamo alle pronunce di questa corte che hanno ricondotto alla disposizione convenzionale interposta la | tutela | dell affidamento legittimo e della certezza delle situazioni giuridiche . la verifica della consistenza del motivo di censura costituisce valutazione |
| 2022-136.txt | 6302 | 6302 | 3 settembre 2013 , m.c . e altri contro italia ) , presupposto oggettivo , in questo contesto , della | tutela | garantita dall art . 6 cedu è che le disposizioni censurate diano corpo a un ingerenza del potere legislativo sull |
| 2022-136.txt | 6425 | 6425 | . 7.2 . – quanto alla violazione dell art . 3 cost . , a cui ricondurre il principio di | tutela | del legittimo affidamento , « da considerarsi ricaduta e declinazione ” soggettiva ” dell indispensabile carattere di coerenza di un |
| 2022-136.txt | 7272 | 7272 | ) e il concorso all alimentazione a regime del fondo di garanzia ( art . 23 ) istituito « a | tutela | del bilancio del consiglio regionale per la liquidazione degli assegni vitalizi diretti e di reversibilità dei consiglieri eletti fino alla |
| 2022-136.txt | 8579 | 8579 | rimuovere le sperequazioni e le incongruenze , insite in un trattamento di favore , è da ritenersi preponderante rispetto alla | tutela | dell affidamento » ( sentenza n . 240 del 2019 ; nello stesso senso , sentenza n . 108 del |
| 2022-140.txt | 173 | 173 | di agire in sede di ottemperanza per l attuazione delle pronunce del giudice ordinario , limitando irragionevolmente il diritto alla | tutela | giurisdizionale , con lesione degli artt . 3 e 24 della costituzione . l art . 3 cost . risulterebbe |
| 2022-140.txt | 708 | 708 | . – occorre premettere che essa riporta all attenzione il delicato tema del rapporto tra oneri fiscali e diritto alla | tutela | giurisdizionale di cui questa corte si è occupata in numerose occasioni , soprattutto nel periodo antecedente la riforma tributaria degli |
| 2022-140.txt | 1153 | 1153 | del tutto estranei alle finalità predette » e conducevano « al risultato di precludere o ostacolare gravemente l esperimento della | tutela | giurisdizionale » ( sentenza n . 80 del 1966 ) . diverse di queste « remote sentenze » ( sentenza |
| 2022-140.txt | 1216 | 1216 | di giudizio sul bilanciamento operato dal legislatore , anche perché , fra l altro , le limitazioni al diritto alla | tutela | giurisdizionale venivano giustificate invocando valori tra loro diseguali : a volte l adempimento del « dovere di contribuente » ( |
| 2022-140.txt | 1370 | 1370 | principio direttivo , quello di eliminare « ogni impedimento fiscale al diritto dei cittadini di agire in giudizio per la | tutela | dei propri diritti ed interessi legittimi » . l ordinamento si è così indirizzato verso un nuovo e più proporzionato |
| 2022-140.txt | 1409 | 1409 | più proporzionato bilanciamento tra i valori costituzionali che vengono in rilievo nella previsione di oneri fiscali condizionanti l accesso alla | tutela | giurisdizionale . tra questi , del resto , può venire senz altro in considerazione il dovere tributario , in quanto |
| 2022-140.txt | 1570 | 1570 | affermato che non è possibile subordinare all adempimento del dovere tributario , così inteso , l esercizio del diritto alla | tutela | giurisdizionale quando si tratti « di contestare la legittimità dell imposizione tributaria » , perché ciò viola l art . |
| 2022-140.txt | 1663 | 1663 | quindi esistere casi in cui il dovere tributario può sì tradursi in oneri concernenti l esercizio dello stesso diritto alla | tutela | giurisdizionale , va chiarito che , in concreto , ciò può avvenire solo nel rispetto del principio di proporzionalità e |
| 2022-140.txt | 1707 | 1707 | stretta necessità , risultando costituzionalmente legittimo , quindi , solo quando l adempimento di tale dovere non possa essere adeguatamente | tutelato | in altro modo . va altresì precisato che il diritto alla tutela giurisdizionale non può , invece , in alcun |
| 2022-140.txt | 1719 | 1719 | adempimento di tale dovere non possa essere adeguatamente tutelato in altro modo . va altresì precisato che il diritto alla | tutela | giurisdizionale non può , invece , in alcun modo essere sacrificato , come invece sostenuto dal presidente del consiglio dei |
| 2022-140.txt | 1768 | 1768 | avvocatura generale dello stato nel solco di alcune più risalenti sentenze di questa corte , in nome di esigenze di | tutela | dell « interesse fiscale » . questo , infatti , sebbene costituisca un interesse particolarmente tutelato dall art . 53 |
| 2022-140.txt | 1784 | 1784 | nome di esigenze di tutela dell « interesse fiscale » . questo , infatti , sebbene costituisca un interesse particolarmente | tutelato | dall art . 53 , primo comma , cost . ( ex plurimis , sentenza n . 201 del 2020 |
| 2022-140.txt | 1938 | 1938 | . del resto , nella vigente legislazione la cosiddetta riscossione frazionata in pendenza di giudizio non è mai impeditiva della | tutela | giurisdizionale . questi criteri di bilanciamento si sono dunque riflessi nella scelta del legislatore delegante in occasione della citata riforma |
| 2022-140.txt | 2023 | 2023 | dovere tributario , traducendosi in forme di controllo fiscale eccessive , essendo del resto possibili altre modalità comunque idonee a | tutelarne | l adempimento . 4.3 . – in attuazione di tale principio , come precisato da questa corte nella sentenza n |
| 2022-140.txt | 2237 | 2237 | alla luce di « questo tipo di bilanciamento » e in considerazione « del principio secondo cui la garanzia della | tutela | giurisdizionale posta dall articolo 24 , primo comma , della costituzione comprende anche la fase dell esecuzione forzata » , |
| 2022-140.txt | 2387 | 2387 | irragionevole impedire poi « che alla sentenza ( o al provvedimento esecutivo ) sia data attuazione mediante l esercizio della | tutela | giurisdizionale in via esecutiva » . ciò ha portato , dunque , alla dichiarazione di illegittimità costituzionale dell art . |
| 2022-140.txt | 2607 | 2607 | certificazione di passaggio in giudicato , impedendo di fatto l accesso al giudizio di ottemperanza , limita il diritto alla | tutela | giurisdizionale . in secondo luogo , tale limitazione , come si preciserà ( punto 5.2 . ) , non è |
| 2022-140.txt | 2636 | 2636 | , come si preciserà ( punto 5.2 . ) , non è strettamente necessaria e proporzionata rispetto alle esigenze di | tutela | dell adempimento del dovere tributario , che pure , come in precedenza chiarito , vengono in considerazione nella fattispecie in |
| 2022-140.txt | 2731 | 2731 | all attuazione coattiva dei provvedimenti giudiziali adottati in sede di cognizione , e quindi a rendere effettivo il diritto alla | tutela | giurisdizionale presidiato dall art . 24 , primo comma , cost . in particolare , secondo la costante giurisprudenza di |
| 2022-140.txt | 2834 | 2834 | del 1998 e n . 435 del 1995 ) . in base , quindi , al principio di effettività della | tutela | giurisdizionale , « deve ritenersi connotato intrinseco della stessa funzione giurisdizionale [ . . . ] il potere di imporre |
| 2022-140.txt | 2923 | 2923 | del 2021 ) . l azione di ottemperanza è , infatti , volta a « dare concretezza al diritto alla | tutela | giurisdizionale , tutelato dall art . 24 cost . » ( consiglio di stato , adunanza plenaria , sentenza 15 |
| 2022-140.txt | 2926 | 2926 | . l azione di ottemperanza è , infatti , volta a « dare concretezza al diritto alla tutela giurisdizionale , | tutelato | dall art . 24 cost . » ( consiglio di stato , adunanza plenaria , sentenza 15 gennaio 2013 , |
| 2022-140.txt | 2974 | 2974 | invece nel segno la tesi dell avvocatura generale , secondo cui la norma censurata non limiterebbe eccessivamente il diritto alla | tutela | giurisdizionale , in quanto il giudizio di ottemperanza non sarebbe l unico rimedio per attuare le decisioni nei confronti della |
| 2022-140.txt | 3070 | 3070 | , come rilevato dal giudice a quo , il giudizio di ottemperanza è diretto , piuttosto , a completare la | tutela | conseguibile nell ambito del procedimento di esecuzione forzata , essendo connotato da « potenzialità sostitutive e intromissive nell azione amministrativa |
| 2022-140.txt | 3191 | 3191 | sentenza n . 237 del 2021 ) . è quindi palese come , concorrendo a colmare l eventuale insufficienza della | tutela | offerta dal procedimento di esecuzione forzata , l azione di ottemperanza ben possa rappresentare un importante ed efficace ausilio per |
| 2022-140.txt | 3438 | 3438 | . l adempimento del dovere tributario , nella fattispecie censurata , risulta quindi , in questi termini , già adeguatamente | tutelato | , senza che sia necessario disporre anche un ostacolo alla tutela giurisdizionale , che risulta obiettivamente eccessivo e quindi sproporzionato |
| 2022-140.txt | 3449 | 3449 | risulta quindi , in questi termini , già adeguatamente tutelato , senza che sia necessario disporre anche un ostacolo alla | tutela | giurisdizionale , che risulta obiettivamente eccessivo e quindi sproporzionato . 6 . – in forza delle considerazioni che precedono , |
| 2022-141.txt | 597 | 597 | all amministrazione creditrice un potere di disposizione su un credito dell erario , in contrasto con il principio generale di | tutela | delle pubbliche finanze . 1.3 . – sarebbero altresì violati gli artt . 24 e 111 cost . , poiché |
| 2022-141.txt | 973 | 973 | 11 , 81 e 97 , primo comma , cost . , poiché le disposizioni in scrutinio , compromettendo la | tutela | processuale dei crediti erariali , determinerebbero al contempo « una lesione degli interessi finanziari dell unione e delle comunità europee |
| 2022-141.txt | 1085 | 1085 | in scrutinio , che compromettono i crediti erariali introducendo impedimenti alla loro effettiva esazione , recherebbe vulnus al principio di | tutela | degli interessi finanziari dell unione europea e comprometterebbe l osservanza degli obblighi di armonizzazione discendenti dal trattato sul funzionamento dell |
| 2022-167.txt | 1524 | 1524 | , cod . civ . ) . l estensione del privilegio mobiliare in esame trova specifica giustificazione nell esigenza di | tutela | della « prestazione di attività lavorativa svolta in forma subordinata o autonoma » ( ancora sentenza n . 1 del |
| 2022-167.txt | 1920 | 1920 | di procedura civile , nel testo novellato dalla legge 22 maggio 2017 , n . 81 ( misure per la | tutela | del lavoro autonomo non imprenditoriale e misure volte a favorire l articolazione flessibile nei tempi e nei luoghi del lavoro |
| 2022-167.txt | 2940 | 2940 | della materia dei privilegi ( sentenza n . 25 del 1984 ) . il credito di rivalsa iva è stato | tutelato | così esclusivamente , per lungo tempo , dai due privilegi speciali regolati dagli artt . 2758 , secondo comma , |
| 2022-167.txt | 4118 | 4118 | causa dell illegittimo comportamento di quest ultimo ( sentenza n . 113 del 2004 ) . la ratio di maggior | tutela | , in particolare del lavoro subordinato e di quello autonomo , sottesa all introduzione della particolare fattispecie di privilegio generale |
| 2022-167.txt | 4277 | 4277 | . ) – hanno un punto di convergenza , un intersezione connotata dalla comunanza di una disciplina legale di speciale | tutela | che consente , per identità della ratio ad essa sottesa , quella comparazione che nelle altre ipotesi , sopra ricordate |
| 2022-167.txt | 4535 | 4535 | ma per alcuni versi anche sostanziale , e che comunque esprime la scelta del legislatore di approntare una stessa speciale | tutela | . ciò apre la strada a quel raffronto che è eccezionalmente possibile anche in materia di privilegi del credito e |
| 2022-175.txt | 2707 | 2707 | delle pene , sia dettando il criterio , in sé restrittivo , del ricorso alla sanzione penale solo per la | tutela | di determinati interessi rilevanti ( sentenze n . 49 del 1999 e n . 53 del 1997 , ordinanza n |
| 2022-175.txt | 4962 | 4962 | soggettivamente inesistenti , ritenuti insidiosi anche rispetto all attività di controllo » . se , dunque , l innalzamento della | tutela | penale era rivolto a tali più insidiosi comportamenti , in ordine ai fatti privi dei suddetti connotati di fraudolenza nella |
| 2022-182.txt | 601 | 601 | regionale 13 / 2003 » . ad avviso del rimettente , la normativa censurata contrasterebbe anzitutto con i principi di | tutela | del legittimo affidamento e di certezza del diritto , in violazione degli artt . 2 , 3 , 23 , |
| 2022-182.txt | 2570 | 2570 | quo nell ambito del primo ordine di censure . in sostanza , il rimettente deduce la violazione del principio di | tutela | del legittimo affidamento , « ricaduta e declinazione ” soggettiva ” dell indispensabile carattere di coerenza di un ordinamento giuridico |
| 2022-182.txt | 3332 | 3332 | iniziando dalle censure formulate dal rimettente in riferimento all art . 3 cost . , per violazione del principio di | tutela | del legittimo affidamento . occorre al riguardo rammentare che , « ” con riferimento ai rapporti di durata , e |
| 2022-182.txt | 5073 | 5073 | rimuovere le sperequazioni e le incongruenze , insite in un trattamento di favore , è da ritenersi preponderante rispetto alla | tutela | dell affidamento ” ( sentenza n . 240 del 2019 ; nello stesso senso , sentenza n . 108 del |
| 2022-209.txt | 374 | 374 | e [ l ] adempimento dei compiti relativi » ( art . 31 cost . ) ; infine , la | tutela | del risparmio ( art . 47 cost . ) . 2 . – nel corso del citato giudizio , questa |
| 2022-209.txt | 2625 | 2625 | , del decreto-legge 21 ottobre 2021 , n . 146 ( misure urgenti in materia economica e fiscale , a | tutela | del lavoro e per esigenze indifferibili ) , convertito , con modificazioni , nella legge 17 dicembre 2021 , n |
| 2022-209.txt | 4356 | 4356 | , come leva in grado di accompagnare lo sviluppo sociale , economico e civile , dedicando ben tre disposizioni a | tutela | della famiglia , con un attenzione che raramente si ritrova in altri ordinamenti . in tale contesto l art . |
| 2022-27.txt | 3825 | 3825 | libera e dignitosa ( art . 36 , primo comma , cost . ) , il diritto a un adeguata | tutela | previdenziale ( art . 38 , secondo comma , cost . ) , il buon andamento della pubblica amministrazione ( |
| 2022-27.txt | 5783 | 5783 | soglia individuata attua un contemperamento non irragionevole dei principi costituzionali – dei quali il legislatore è chiamato a garantire una | tutela | sistemica , non frazionata – e non sacrifica in maniera indebita il diritto a una retribuzione proporzionata alla quantità e |
| 2022-40.txt | 78 | 78 | , comma 2 , del decreto-legge 28 ottobre 2020 , n . 137 ( ulteriori misure urgenti in materia di | tutela | della salute , sostegno ai lavoratori e alle imprese , giustizia e sicurezza , connesse all emergenza epidemiologica da covid-19 |
| 2022-40.txt | 349 | 349 | sostanziale , sanciti dall art . 3 cost . , in quanto anche i provvedimenti regionali si porrebbero « a | tutela | della salute nell ambito del medesimo contesto di contenimento e gestione dell emergenza epidemiologica da covid-19 » . 2.2 . |
| 2022-40.txt | 3622 | 3622 | dell utilizzo della telemedicina presso le farmacie dei piccoli centri inciderebbe sulla competenza concorrente delle regioni in materia di « | tutela | della salute » , senza che possa ritenersi prevalente quella di competenza esclusiva statale nella materia del « sistema tributario |
| 2022-40.txt | 4852 | 4852 | n . 137 del 2020 , come convertito , afferiscono , infatti , alla materia di competenza legislativa concorrente « | tutela | della salute » . come dichiara il comma 1 della citata disposizione , l obiettivo dell intervento statale è di |
| 2022-40.txt | 5215 | 5215 | svilupparsi , « in una prospettiva generativa » ( sentenza n . 168 del 2021 ) , verso la migliore | tutela | del diritto alla salute . 6.3 . – la spesa autorizzata dal comma 1 dell art . 19-octies è quindi |
| 2022-40.txt | 5292 | 5292 | leale collaborazione di cui all art . 120 cost . , nonché gli altri parametri evocati dalla ricorrente , che | tutelano | le competenze regionali nella materia in esame . per le considerazioni svolte , va dichiarata l illegittimità costituzionale dell art |
| 2022-52.txt | 489 | 489 | la giurisprudenza di questa corte ( è citata la sentenza n . 58 del 2015 ) , rientrerebbe nella « | tutela | dell ambiente » riservata alla legge dello stato ; ciò , in subordine , anche se il benefit non venisse |
| 2022-66.txt | 1141 | 1141 | 24 e 103 cost . , perché impedirebbero di fatto , per un tempo incongruamente lungo , di accedere alla | tutela | giurisdizionale dinanzi al giudice contabile per definire la posizione patrimoniale dell ente creditore e , per le quote di valore |
| 2022-66.txt | 1185 | 1185 | pari a 300 euro , addirittura precluderebbero in via definitiva e non solo temporanea la possibilità di accesso a detta | tutela | . rispetto poi agli artt . 111 cost . e « 6 cedu come ripreso dall art . 47 carta |
| 2022-66.txt | 1239 | 1239 | , posticipando di venti o quaranta anni l eventuale processo davanti al giudice contabile , non garantirebbe l effettività della | tutela | giurisdizionale . essi ritengono , inoltre , che le indubbiate disposizioni violerebbero sia l art . 81 cost . , |
| 2022-66.txt | 4826 | 4826 | . 39 del 2021 ) , si presenta , anzi , irrimediabilmente contraddittoria , nonché inidonea a radicare alcun affidamento | tutelabile | . il citato art . 1 , comma 815 , nella misura in cui si salda alle disposizioni che disciplinano |
| 2022-66.txt | 5918 | 5918 | ” contrari al valore costituzionale del dovere tributario e tali da recare pregiudizio al sistema dei diritti civili e sociali | tutelati | dalla costituzione ( sentenza n . 288 del 2019 ) . |
| 2022-73.txt | 348 | 348 | . 111 cost . 1.2.1 . – il giudice a quo , muovendo dal presupposto che « la più ampia | tutela | giurisdizionale » si attui attraverso la discussione in pubblica udienza , lamenta che le norme in scrutinio , nel condizionare |
| 2022-73.txt | 1416 | 1416 | nonché ai principi di universalità ed eguaglianza , onde la posizione del contribuente non è esclusivamente personale e non è | tutelabile | con il segreto » . in seguito alla richiamata pronuncia , l art . 1 della legge 22 maggio 1989 |
| 2022-73.txt | 3849 | 3849 | rimessione con riguardo a tale parametro . 5.1 . – il giudice a quo ritiene che « la più ampia | tutela | giurisdizionale » si attui attraverso la discussione in pubblica udienza e che le norme in scrutinio , nel condizionare la |
| 2022-73.txt | 4085 | 4085 | elasticità – in forza del quale le risorse offerte dall ordinamento devono essere calibrate in base alle effettive esigenze di | tutela | – e non interferisce con la cura dell interesse pubblico al prelievo fiscale . 5.3 . – parimenti non fondata |
| 2022-73.txt | 4512 | 4512 | del 2008 ; ordinanza n . 183 del 1999 ) , mentre « al legislatore è consentito di differenziare la | tutela | giurisdizionale con riguardo alla particolarità del rapporto da regolare » ( sentenza n . 89 del 1972 ; v . |
| 2022-73.txt | 4820 | 4820 | inoltre « la garanzia del contraddittorio , necessaria in quanto costituente il nucleo indefettibile del diritto di difesa , costituzionalmente | tutelato | dagli artt . 24 e 111 cost . ( cfr . , in rapporto all art . 24 cost . |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza


2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| la_tutela_giurisdizionale | 91 |
| della_tutela_giurisdizionale | 76 |
| alla_tutela_giurisdizionale | 48 |
| tutela_dell_ambiente | 42 |
| per_la_tutela | 41 |
| tutela_della_salute | 31 |
| la_tutela_del | 30 |
| tutela_giurisdizionale_dei | 27 |
| la_tutela_dei | 26 |
| di_tutela_dell | 26 |
| di_tutela_del | 26 |
| di_tutela_della | 26 |
| materia_di_tutela | 25 |
| effettività_della_tutela | 25 |
| diritto_alla_tutela | 23 |
| tutela_della_concorrenza | 23 |
| tutela_giurisdizionale_del | 22 |
| tutela_del_diritto | 20 |
| la_tutela_dell | 19 |
| a_tutela_della | 19 |
| della_tutela_del | 19 |
| tutela_dell_affidamento | 19 |
| la_tutela_della | 17 |
| e_della_tutela | 17 |
| tutela_dei_diritti | 16 |
| tutela_dei_propri | 16 |
| di_tutela_giurisdizionale | 16 |
| della_tutela_dell | 15 |
| della_tutela_della | 14 |
| alla_tutela_dell | 14 |
| principio_di_tutela | 14 |
| tutela_dell_interesse | 13 |
| della_tutela_costituzionale | 13 |
| tutela_del_lavoro | 13 |
| la_tutela_di | 12 |
| tutela_giurisdizionale_non | 12 |
| tutela_giurisdizionale_e | 12 |
| di_tutela_di | 12 |
| tutela_giurisdizionale_che | 11 |
| e_di_tutela | 11 |
| istanza_di_autotutela | 11 |
| a_tutela_dei | 10 |
| tutela_di_un | 10 |
| a_tutela_di | 10 |
| tutelato_dall_art | 10 |
| della_tutela_previdenziale | 10 |
| tutela_degli_interessi | 9 |
| tutela_giurisdizionale_in | 9 |
| e_la_tutela | 9 |
| che_la_tutela | 9 |
| tutela_del_contribuente | 9 |
| della_tutela_dei | 9 |
| esigenze_di_tutela | 9 |
| la_tutela_cautelare | 9 |
| di_tutela_ambientale | 9 |
| prescrizioni_di_tutela | 9 |
| di_tutela_indiretta | 9 |
| a_tutela_del | 8 |
| mezzi_di_tutela | 8 |
| di_tutela_dei | 8 |
| di_tutela_e | 8 |
| tutela_del_risparmio | 8 |
| esigenza_di_tutelare | 8 |
| materia_della_tutela | 8 |
| tutela_costituzionale_delle | 8 |
| alla_tutela_della | 7 |
| tutela_giurisdizionale_è | 7 |
| esercizio_della_tutela | 7 |
| tutela_giurisdizionale_di | 7 |
| tutela_di_interessi | 7 |
| di_tutela_delle | 7 |
| di_tutelare_il | 7 |
| accesso_alla_tutela | 7 |
| tutela_del_legittimo | 7 |
| meritevoli_di_tutela | 6 |
| ottenere_la_tutela | 6 |
| garanzia_della_tutela | 6 |
| tutela_giurisdizionale_garantita | 6 |
| fini_della_tutela | 6 |
| assicurare_la_tutela | 6 |
| alla_tutela_del | 6 |
| tutela_della_famiglia | 6 |
| la_cui_tutela | 6 |
| meritevole_di_tutela | 6 |
| la_tutela_delle | 6 |
| tutela_del_territorio | 6 |
| tutela_cautelare_giurisdizionale | 6 |
| dell_autotutela_tributaria | 6 |
| tutela_del_patrimonio | 5 |
| a_tutela_dell | 5 |
| con_la_tutela | 5 |
| scopo_di_tutelare | 5 |
| tutela_giurisdizionale_il | 5 |
| tutelati_dagli_artt | 5 |
| tutelare_i_propri | 5 |
| esigenza_di_tutela | 5 |
| ragioni_di_tutela | 5 |
| forma_di_tutela | 5 |
| essenziale_della_tutela | 5 |
| di_tutela_cautelare | 5 |
| di_tutelare_i | 5 |
| vuoto_di_tutela | 5 |
| la_tutela_e | 5 |
| limitazione_della_tutela | 5 |
| della_tutela_cautelare | 5 |
| livello_di_tutela | 5 |
| di_tutela_uniforme | 5 |
| tutela_della_libertà | 4 |
| tutela_di_altri | 4 |
| quale_la_tutela | 4 |
| invocare_la_tutela | 4 |
| esperimento_della_tutela | 4 |
| tutela_giurisdizionale_la | 4 |
| esclusione_della_tutela | 4 |
| una_tutela_giurisdizionale | 4 |
| principio_della_tutela | 4 |
| tutela_giurisdizionale_per | 4 |
| cittadino_alla_tutela | 4 |
| a_tutelare_il | 4 |
| tutela_giurisdizionale_contro | 4 |
| tutela_costituzionale_loro | 4 |
| carenza_di_tutela | 4 |
| tutelati_dall_art | 4 |
| conseguire_la_tutela | 4 |
| tutela_giurisdizionale_sempre | 4 |
| tutela_giurisdizionale_con | 4 |
| tutelare_il_diritto | 4 |
| tutela_del_bene | 4 |
| cui_la_tutela | 4 |
| eccesso_di_tutela | 4 |
| possibilità_di_tutelare | 4 |
| funzione_di_tutela | 4 |
| di_una_tutela | 4 |
| tutela_giurisdizionale_avverso | 4 |
| posti_a_tutela | 4 |
| tutela_dei_piccoli | 4 |
| di_autotutela_e | 4 |
| alla_tutela_delle | 3 |
| tutela_giurisdizionale_nei | 3 |
| tutela_giurisdizionale_perché | 3 |
| tutela_giurisdizionale_assicurata | 3 |
| una_particolare_tutela | 3 |
| tutela_giurisdizionale_sentenza | 3 |
| privo_di_tutela | 3 |
| di_tutela_la | 3 |
| la_tutela_costituzionale | 3 |
| alla_tutela_di | 3 |
| alla_tutela_previdenziale | 3 |
| tutela_giurisdizionale_soggettiva | 3 |
| tutela_e_l | 3 |
| forme_di_tutela | 3 |
| cittadino_la_tutela | 3 |
| la_tutela_previdenziale | 3 |
| tutela_del_proprio | 3 |
| tutelare_il_preminente | 3 |
| tutela_della_proprietà | 3 |
| di_tutelare_la | 3 |
| tutela_dei_consumatori | 3 |
| ampia_tutela_giurisdizionale | 3 |
| tutela_per_il | 3 |
| di_particolare_tutela | 3 |
| tutela_giurisdizionale_sul | 3 |
| quanto_la_tutela | 3 |
| tutelata_dall_art | 3 |
| tutela_del_terzo | 3 |
| tutela_dell_agricoltura | 3 |
| più_estesa_tutela | 3 |
| di_tutela_per | 3 |
| tutelano_l_autonomia | 3 |
| tutelare_gli_interessi | 3 |
| della_tutela_delle | 3 |
| tutelare_i_diritti | 3 |
| fini_di_tutela | 3 |
| oggetto_della_tutela | 3 |
| rendere_la_tutela | 3 |
| tutela_giurisdizionale_eccessivamente | 3 |
| alla_tutela_dei | 3 |
| di_autotutela_della | 3 |
| autotutela_della_pubblica | 3 |
| differimento_della_tutela | 3 |
| tutela_cautelare_nel | 3 |
| più_ampia_tutela | 3 |
| alla_tutela_e | 3 |
| difficoltosa_la_tutela | 3 |
| la_tutela_degli | 3 |
| sede_di_autotutela | 3 |
| possibilità_di_tutela | 3 |
| costituzionale_della_tutela | 3 |
| garantire_la_tutela | 3 |
| tutela_delle_parti | 3 |
| vista_della_tutela | 3 |
| progetto_obiettivo_tutela | 3 |
| obiettivo_tutela_della | 3 |
| tutela_giurisdizionale_posta | 3 |
| riflesso_della_tutela | 3 |
| tutela_e_la | 3 |
| tutela_delle_acque | 3 |
| alla_materia_tutela | 3 |
| materia_tutela_dell | 3 |
| di_tutelare_l | 3 |
| potrà_sempre_tutelarsi | 3 |
| sempre_tutelarsi_con | 3 |
| tutelarsi_con_le | 3 |
| finalità_di_tutela | 3 |
| tutela_dei_livelli | 3 |
| quali_l_autotutela | 3 |
| l_autotutela_l | 3 |
| autotutela_l_obbligo | 3 |
| istanze_di_autotutela | 3 |
| tutela_giurisdizionale_si | 3 |
| tutela_previdenziale_del | 3 |
| nella_tutela_dell | 3 |
| di_tutela_degli | 3 |
| dei_diritti_tutelati | 3 |
| diritti_tutelati_dagli | 3 |
| accedere_alla_tutela | 3 |
| rispetto_alla_tutela | 3 |
| adeguata_tutela_previdenziale | 3 |
| tutela_costituzionale_della | 3 |
| tutela_della_produzione | 2 |
| anche_alla_tutela | 2 |
| anche_a_tutela | 2 |
| tutela_giurisdizionale_sia | 2 |
| tutela_non_può | 2 |
| dell_interesse_tutelato | 2 |
| impediscono_la_tutela | 2 |
| gratuito_della_tutela | 2 |
| impeditiva_della_tutela | 2 |
| tutela_del_giudice | 2 |
| tutela_dell_adempimento | 2 |
| costituzione_a_tutela | 2 |
| tutela_della_persona | 2 |
| ammessa_la_tutela | 2 |
| e_tale_tutela | 2 |
| della_tutela_di | 2 |
| della_tutela_degli | 2 |
| giudiziaria_a_tutela | 2 |
| della_tutela_giudiziaria | 2 |
| escluda_la_tutela | 2 |
| tutela_giurisdizionale_l | 2 |
| circa_la_tutela | 2 |
| tutelare_interessi_di | 2 |
| tutela_giurisdizionale_incorrono | 2 |
| tutela_di_una | 2 |
| tutela_previdenziale_di | 2 |
| tutela_la_norma | 2 |
| una_duplice_tutela | 2 |
| duplice_tutela_giurisdizionale | 2 |
| a_tutela_degli | 2 |
| imposta_la_tutela | 2 |
| tutela_giurisdizionale_ove | 2 |
| tutela_e_difesa | 2 |
| volto_a_tutelare | 2 |
| necessità_della_tutela | 2 |
| tutela_giudiziaria_non | 2 |
| che_è_tutelata | 2 |
| sempre_la_tutela | 2 |
| tutela_giurisdizionale_anche | 2 |
| è_tutelata_dall | 2 |
| tutela_che_per | 2 |
| tutela_giurisdizionale_degli | 2 |
| ispirata_alla_tutela | 2 |
| una_tutela_particolare | 2 |
| è_tutelato_dall | 2 |
| posto_a_tutela | 2 |
| tutela_delle_minoranze | 2 |
| tutelare_l_unità | 2 |
| la_repubblica_tutela | 2 |
| repubblica_tutela_il | 2 |
| tutela_il_lavoro | 2 |
| tutela_di_tali | 2 |
| privi_di_tutela | 2 |
| del_la_tutela | 2 |
| particolare_tutela_ed | 2 |
| tutela_ed_aventi | 2 |
| tutela_del_consumatore | 2 |
| differenziare_la_tutela | 2 |
| costituzione_che_tutela | 2 |
| di_speciale_tutela | 2 |
| poste_a_tutela | 2 |
| tutelato_con_l | 2 |
| tutela_giurisdizionale_ex | 2 |
| tutela_giurisdizionale_questa | 2 |
| tutela_giurisdizionale_prevista | 2 |
| ambito_della_tutela | 2 |
| tutela_giurisdizionale_al | 2 |
| relativa_alla_tutela | 2 |
| mezzo_di_tutela | 2 |
| duplicazione_di_tutela | 2 |
| di_tutela_è | 2 |
| di_due_tutele | 2 |
| tutela_dei_valori | 2 |
| tutela_è_assicurata | 2 |
| tutelato_dagli_artt | 2 |
| della_tutela_preventiva | 2 |
| vigilanza_e_tutela | 2 |
| strumenti_di_tutela | 2 |
| e_tutelano_l | 2 |
| tutela_della_sua | 2 |
| garanzie_di_tutela | 2 |
| tutelate_le_esigenze | 2 |
| realizzazione_della_tutela | 2 |
| tutela_l_art | 2 |
| mira_a_tutelare | 2 |
| tutelare_l_interesse | 2 |
| non_è_tutelabile | 2 |
| è_tutelabile_con | 2 |
| tutelabile_con_il | 2 |
| bene_giuridico_tutelato | 2 |
| la_tutela_aquiliana | 2 |
| tema_di_tutela | 2 |
| tutela_dell_art | 2 |
| di_tutela_con | 2 |
| tutela_del_cessionario | 2 |
| tutela_del_segreto | 2 |
| tutela_di_diritti | 2 |
| tutela_della_posizione | 2 |
| tutela_giurisdizionale_avanti | 2 |
| tutela_delle_categorie | 2 |
| prerogative_di_autotutela | 2 |
| tutela_giurisdizionale_deve | 2 |
| collettività_e_tutela | 2 |
| e_tutela_delle | 2 |
| tutela_delle_ragioni | 2 |
| anche_la_tutela | 2 |
| sistema_della_tutela | 2 |
| tutela_giurisdizionale_art | 2 |
| incoraggiare_e_tutelare | 2 |
| e_tutelare_forme | 2 |
| tutelare_forme_di | 2 |
| della_tutela_ambientale | 2 |
| tutela_d_urgenza | 2 |
| della_tutela_alla | 2 |
| tutela_alla_proponibilità | 2 |
| prive_di_tutela | 2 |
| di_tutela_proprio | 2 |
| tutela_proprio_quelle | 2 |
| di_tutela_riconosciutagli | 2 |
| tutela_riconosciutagli_nonché | 2 |
| tutela_delle_proprie | 2 |
| tutela_degli_utenti | 2 |
| tutela_giurisdizionale_delle | 2 |
| tutela_cautelare_non | 2 |
| della_tutela_innanzi | 2 |
| tutela_innanzi_al | 2 |
| garantire_una_tutela | 2 |
| valori_costituzionalmente_tutelati | 2 |
| tutela_del_soggetto | 2 |
| l_adeguata_tutela | 2 |
| si_intende_tutelare | 2 |
| l_effettiva_tutela | 2 |
| costituzionale_di_tutela | 2 |
| tutela_delle_fasce | 2 |
| costituzionali_della_tutela | 2 |
| funzionali_alla_tutela | 2 |
| volti_a_tutelare | 2 |
| finalizzati_alla_tutela | 2 |
| l_interesse_tutelato | 2 |
| della_tutela_penale | 2 |
| attuazione_della_tutela | 2 |
| tutela_della_fauna | 2 |
| di_tutela_ma | 2 |
| ecologico_la_tutela | 2 |
| nonché_la_tutela | 2 |
| tutela_dei_beni | 2 |
| nella_materia_tutela | 2 |
| e_alla_tutela | 2 |
| tutela_e_sicurezza | 2 |
| istituto_dell_autotutela | 2 |
| via_di_autotutela | 2 |
| la_tutela_ambientale | 2 |
| tutela_ambientale_e | 2 |
| cui_tutela_nella | 2 |
| tutela_nella_iniziativa | 2 |
| profilo_della_tutela | 2 |
| esclude_la_tutela | 2 |
| minimo_di_tutela | 2 |
| tutela_del_sistema | 2 |
| una_tutela_piena | 2 |
| di_tutela_sentenza | 2 |
| tutela_sentenza_n | 2 |
| tutela_del_paesaggio | 2 |
| a_tutelare_gli | 2 |
| tutelati_dalla_costituzione | 2 |
| limitare_la_tutela | 2 |
| tutela_giurisdizionale_solo | 2 |
| assicurare_una_tutela | 2 |
| una_tutela_sistemica | 2 |
| attinenti_alla_tutela | 2 |
| livelli_di_tutela | 2 |
| tutela_uniforme_sull | 2 |
| tutela_uniforme_e | 2 |
| tutela_ambientale_stabilito | 2 |
| quantum_di_tutela | 2 |
| tutela_di_volta | 2 |
| tutela_giurisdizionale_eventualmente | 2 |
| quelle_di_tutela | 2 |
| tutela_degli_equilibri | 2 |
| tutela_della_finanza | 2 |
| tutela_della_sicurezza | 2 |
| rafforzamento_della_tutela | 2 |
| di_autotutela_proposta | 2 |
| autotutela_proposta_dal | 2 |
| esercizio_dell_autotutela | 2 |
| potere_di_autotutela | 2 |
| procedure_di_autotutela | 2 |
| di_autotutela_nei | 2 |
| autotutela_nei_confronti | 2 |
| l_autotutela_tributaria | 2 |
| dell_autotutela_amministrativa | 2 |
| di_autotutela_tributaria | 2 |
| configurazione_dell_autotutela | 2 |
| urbana_di_tutela | 2 |
| tutela_ambientale_edilizia | 2 |
| della_tutela_garantita | 2 |
| tutela_garantita_dall | 2 |
| assicurando_la_tutela | 2 |
| opere_di_tutela | 2 |
| tutela_dei_crediti | 2 |
| di_maggior_tutela | 2 |
| di_tutela_nell | 2 |
| tutela_giurisdizionale_dinanzi | 2 |
| a_detta_tutela | 2 |
| detta_tutela_rispetto | 2 |
| tutela_rispetto_poi | 2 |
| laddove_tale_tutela | 2 |
| tale_tutela_non | 2 |
| italiano_come_tutela | 2 |
| come_tutela_di | 2 |
| tutela_di_principi | 2 |
| differenziata_a_tutela | 2 |
| un_adeguata_tutela | 2 |
| tutela_previdenziale_art | 2 |
| provvedere_alla_tutela | 1 |
| alla_tutela_degli | 1 |
| oltre_alla_tutela | 1 |
| tutela_delle_attività | 1 |
| intesa_alla_tutela | 1 |
| tratta_di_tutelare | 1 |
| di_tutelare_soltanto | 1 |
| tutelare_soltanto_interessi | 1 |
| privati_sono_tutelati | 1 |
| sono_tutelati_sotto | 1 |
| tutelati_sotto_la | 1 |
| queste_norme_tutelano | 1 |
| norme_tutelano_e | 1 |
| tutelano_e_per | 1 |
| che_alle_tutele | 1 |
| alle_tutele_in | 1 |
| tutele_in_esse | 1 |
| di_tutela_situazioni | 1 |
| tutela_situazioni_economiche | 1 |
| cioè_la_tutela | 1 |
| leggi_a_tutela | 1 |
| una_diminuita_tutela | 1 |
| diminuita_tutela_nei | 1 |
| tutela_nei_confronti | 1 |
| limita_la_tutela | 1 |
| tutela_giurisdizionale_ma | 1 |
| restringe_la_tutela | 1 |
| che_quella_tutela | 1 |
| quella_tutela_egualmente | 1 |
| tutela_egualmente_realizzano | 1 |
| la_predisposta_tutela | 1 |
| predisposta_tutela_non | 1 |
| tutela_giurisdizionale_tali | 1 |
| ostacolano_la_tutela | 1 |
| tutela_dei_meno | 1 |
| richiedere_la_tutela | 1 |
| interesse_tutelato_tra | 1 |
| tutelato_tra_l | 1 |
| di_tutela_conformi | 1 |
| tutela_conformi_all | 1 |
| esso_la_tutela | 1 |
| negherebbe_la_tutela | 1 |
| tutela_giurisdizionale_propria | 1 |
| particolare_tutela_amministrativa | 1 |
| tutela_amministrativa_e | 1 |
| cittadini_la_tutela | 1 |
| stabilite_a_tutela | 1 |
| spiega_a_tutela | 1 |
| della_tutela_giuridisdizionale | 1 |
| tutela_giuridisdizionale_codesta | 1 |
| invocava_la_tutela | 1 |
| comma_a_tutela | 1 |
| tutela_dei_proprietari | 1 |
| penale_a_tutela | 1 |
| e_propria_tutela | 1 |
| propria_tutela_di | 1 |
| tutela_di_carattere | 1 |
| complesso_di_tutela | 1 |
| tale_tutela_giurisdizionale | 1 |
| privo_della_tutela | 1 |
| particolare_dalla_tutela | 1 |
| dalla_tutela_assicurata | 1 |
| tutela_assicurata_dalla | 1 |
| debitore_nella_tutela | 1 |
| nella_tutela_del | 1 |
| tutela_del_rapporto | 1 |
| coordinare_la_tutela | 1 |
| organo_della_tutela | 1 |
| tutela_giudiziaria_lede | 1 |
| negando_la_tutela | 1 |
| tutela_giurisdizionale_farebbe | 1 |
| di_tutelare_adeguatamente | 1 |
| tutelare_adeguatamente_le | 1 |
| modo_di_tutela | 1 |
| tutela_la_legge | 1 |
| non_ha_tutela | 1 |
| ha_tutela_processuale | 1 |
| tutela_processuale_proprio | 1 |
| riconoscere_e_tutelare | 1 |
| e_tutelare_questa | 1 |
| tutelare_questa_particolare | 1 |
| tutela_costituzionale_garantita | 1 |
| di_tutelare_interessi | 1 |
| una_asserita_tutela | 1 |
| asserita_tutela_costituzionale | 1 |
| tutela_costituzionale_nei | 1 |
| particolare_tutela_costituzionale | 1 |
| tutela_costituzionale_giacché | 1 |
| sua_particolare_tutela | 1 |
| particolare_tutela_artt | 1 |
| tutela_artt_e | 1 |
| chi_tale_tutela | 1 |
| tale_tutela_intenda | 1 |
| tutela_intenda_richiedere | 1 |
| interesse_alla_tutela | 1 |
| garantisce_la_tutela | 1 |
| la_medesima_tutela | 1 |
| medesima_tutela_che | 1 |
| tutela_che_riceverebbero | 1 |
| risponda_alla_tutela | 1 |
| risponde_alla_tutela | 1 |
| inservienti_alla_tutela | 1 |
| limitazioni_alla_tutela | 1 |
| inerente_alla_tutela | 1 |
| tutela_giurisdizionale_poiché | 1 |
| costituzione_la_tutela | 1 |
| quali_la_tutela | 1 |
| la_tutela_contro | 1 |
| tutela_contro_le | 1 |
| corte_la_tutela | 1 |
| la_tutela_preferenziale | 1 |
| tutela_preferenziale_non | 1 |
| ipotesi_la_tutela | 1 |
| riguarda_la_tutela | 1 |
| assicura_la_tutela | 1 |
| ultima_una_tutela | 1 |
| poi_la_tutela | 1 |
| la_tutela_prevista | 1 |
| tutela_prevista_dall | 1 |
| di_quella_tutela | 1 |
| quella_tutela_e | 1 |
| tutela_giurisdizionale_compatibili | 1 |
| escluderebbe_la_tutela | 1 |
| relativo_alla_tutela | 1 |
| tutela_delle_situazioni | 1 |
| giurisdizione_a_tutela | 1 |
| tutela_dei_suoi | 1 |
| tutela_giurisdizionale_ciascuna | 1 |
| occuparsi_la_tutela | 1 |
| giusta_retribuzione_tutelato | 1 |
| retribuzione_tutelato_dall | 1 |
| lavoro_prestato_tuteli | 1 |
| prestato_tuteli_anche | 1 |
| tuteli_anche_i | 1 |
| allegato_a_tutela | 1 |
| tutela_degli_avanzamenti | 1 |
| aperta_la_tutela | 1 |
| annulli_la_tutela | 1 |
| quello_alla_tutela | 1 |
| non_alla_tutela | 1 |
| tutela_giurisdizionale_prende | 1 |
| tutela_giurisdizionale_o | 1 |
| che_questa_tutela | 1 |
| questa_tutela_o | 1 |
| tutela_o_questa | 1 |
| efficacia_della_tutela | 1 |
| alcuna_particolare_tutela | 1 |
| particolare_tutela_dalle | 1 |
| tutela_dalle_norme | 1 |
| una_sollecita_tutela | 1 |
| sollecita_tutela_del | 1 |
| azione_di_tutela | 1 |
| scopo_di_tutela | 1 |
| ritardo_la_tutela | 1 |
| difetto_della_tutela | 1 |
| tutela_giurisdizionale_allo | 1 |
| diritti_di_tutela | 1 |
| forma_di_autotutela | 1 |
| di_autotutela_condurrebbe | 1 |
| autotutela_condurrebbe_a | 1 |
| irrazionalmente_la_tutela | 1 |
| razionalità_perché_tutela | 1 |
| perché_tutela_quella | 1 |
| tutela_quella_linea | 1 |
| ponga_a_tutela | 1 |
| contribuente_la_tutela | 1 |
| precetto_della_tutela | 1 |
| preoccupato_di_tutelare | 1 |
| tutelare_la_situazione | 1 |
| terzo_della_tutela | 1 |
| diritto_a_tutela | 1 |
| a_tutela_giurisdizionale | 1 |
| legittimità_una_tutela | 1 |
| esercizio_alla_tutela | 1 |
| tutela_giurisdizionale_lede | 1 |
| alla_tutela_giudiziaria | 1 |
| medesimo_la_tutela | 1 |
| di_tutela_sia | 1 |
| tutela_sia_penali | 1 |
| di_tutela_non | 1 |
| nessun_altra_tutela | 1 |
| altra_tutela_avrebbe | 1 |
| tutela_avrebbe_potuto | 1 |
| alla_ampia_tutela | 1 |
| tutela_giurisdizionale_accordata | 1 |
| della_stessa_tutela | 1 |
| stessa_tutela_per | 1 |
| particolare_tutela_sotto | 1 |
| tutela_sotto_il | 1 |
| tutela_giurisdizionale_un | 1 |
| è_la_tutela | 1 |
| contraria_a_tutela | 1 |
| diversi_alla_tutela | 1 |
| appunto_la_tutela | 1 |
| tutela_della_stabilità | 1 |
| è_tutelata_comunque | 1 |
| tutelata_comunque_da | 1 |
| degno_di_tutela | 1 |
| di_tutela_sembra | 1 |
| tutela_sembra_però | 1 |
| a_sua_tutela | 1 |
| sua_tutela_solo | 1 |
| tutela_solo_il | 1 |
| piano_della_tutela | 1 |
| tutela_costituzionale_perché | 1 |
| segnati_dalla_tutela | 1 |
| dalla_tutela_costituzionale | 1 |
| una_specifica_tutela | 1 |
| specifica_tutela_le | 1 |
| tutela_le_ordinanze | 1 |
| interpretazione_la_tutela | 1 |
| tutela_giurisdizionale_proclama | 1 |
| a_questa_tutela | 1 |
| questa_tutela_e | 1 |
| tutela_e_mentre | 1 |
| esplicazione_della_tutela | 1 |
| predisposto_a_tutela | 1 |
| tutela_dei_lavoratori | 1 |
| nega_la_tutela | 1 |
| diritto_ogni_tutela | 1 |
| ogni_tutela_giurisdizionale | 1 |
| tutela_giurisdizionale_attuerebbe | 1 |
| sostanziale_a_tutela | 1 |
| quale_è_tutelata | 1 |
| tutela_di_quest | 1 |
| lavoratore_alla_tutela | 1 |
| tutela_previdenziale_sancita | 1 |
| art_della_tutela | 1 |
| se_una_tutela | 1 |
| una_tutela_che | 1 |
| menomazione_della_tutela | 1 |
| una_valida_tutela | 1 |
| valida_tutela_contro | 1 |
| tutela_contro_i | 1 |
| contributiva_rispettivamente_tutelati | 1 |
| rispettivamente_tutelati_dagli | 1 |
| esige_una_tutela | 1 |
| tutela_particolare_non | 1 |
| non_è_tutelato | 1 |
| tutela_di_suoi | 1 |
| intervenire_a_tutela | 1 |
| di_meglio_tutelare | 1 |
| meglio_tutelare_i | 1 |
| particolare_tutela_nell | 1 |
| tutela_nell_art | 1 |
| quadro_di_tutela | 1 |
| tutela_di_fondamentali | 1 |
| tutela_e_garanzia | 1 |
| ingiustificata_eccessiva_tutela | 1 |
| eccessiva_tutela_degli | 1 |
| tutela_della_certezza | 1 |
| a_tutela_come | 1 |
| tutela_come_la | 1 |
| accordata_appropriata_tutela | 1 |
| appropriata_tutela_agl | 1 |
| tutela_agl_interessi | 1 |
| interessi_regionali_tutela | 1 |
| regionali_tutela_che | 1 |
| garantire_o_tutelare | 1 |
| o_tutelare_l | 1 |
| imposta_alla_tutela | 1 |
| tutela_della_riservatezza | 1 |
| di_dover_tutelare | 1 |
| dover_tutelare_l | 1 |
| tutelare_l_esigenza | 1 |
| sostanza_la_tutela | 1 |
| e_razionale_tutela | 1 |
| razionale_tutela_perché | 1 |
| tutela_perché_a | 1 |
| la_mancata_tutela | 1 |
| mancata_tutela_egualitaria | 1 |
| tutela_egualitaria_dei | 1 |
| gli_interessi_tutelati | 1 |
| interessi_tutelati_dall | 1 |
| e_maggiore_tutela | 1 |
| maggiore_tutela_degli | 1 |
| realizzata_quella_tutela | 1 |
| quella_tutela_giurisdizionale | 1 |
| tutela_giurisdizionale_preventiva | 1 |
| accessorio_trova_tutela | 1 |
| trova_tutela_giacché | 1 |
| tutela_giacché_è | 1 |
| impresa_trovano_tutela | 1 |
| trovano_tutela_esigenze | 1 |
| tutela_esigenze_di | 1 |
| tutela_giurisdizionale_b | 1 |
| n_la_tutela | 1 |
| la_tutela_tributaria | 1 |
| tutela_tributaria_così | 1 |
| contenimento_a_tutela | 1 |
| tutela_dei_contribuenti | 1 |
| la_tutela_giuridica | 1 |
| tutela_giuridica_e | 1 |
| che_tutela_il | 1 |
| tutela_il_rapporto | 1 |
| e_sulla_tutela | 1 |
| sulla_tutela_del | 1 |
| speciale_tutela_questa | 1 |
| tutela_questa_corte | 1 |
| della_speciale_tutela | 1 |
| speciale_tutela_garantita | 1 |
| tutela_garantita_dagli | 1 |
| art_cost_tutela | 1 |
| cost_tutela_l | 1 |
| tutela_l_iniziativa | 1 |
| motivi_di_tutela | 1 |
| tutela_della_pubblica | 1 |
| interesse_tutelato_è | 1 |
| tutelato_è_d | 1 |
| impedire_la_tutela | 1 |
| viabilità_la_tutela | 1 |
| tutela_dei_monumenti | 1 |
| comune_deve_tutelare | 1 |
| deve_tutelare_cfr | 1 |
| tutelare_cfr_sentenza | 1 |
| istanze_di_tutela | 1 |
| della_fauna_tutela | 1 |
| fauna_tutela_delle | 1 |
| tutela_delle_colture | 1 |
| riferimento_alla_tutela | 1 |
| nonché_alla_tutela | 1 |
| riconosce_e_tutela | 1 |
| e_tutela_la | 1 |
| tutela_la_sussistenza | 1 |
| adozione_affiliazione_tutela | 1 |
| affiliazione_tutela_o | 1 |
| tutela_o_da | 1 |
| estesa_tutela_a | 1 |
| tutela_a_quei | 1 |
| stesso_di_tutelarsi | 1 |
| di_tutelarsi_rispetto | 1 |
| tutelarsi_rispetto_ad | 1 |
| perché_la_tutela | 1 |
| tutela_dell_indipendenza | 1 |
| dei_quali_tutela | 1 |
| quali_tutela_la | 1 |
| tutela_la_salute | 1 |
| perciò_essere_tutelati | 1 |
| essere_tutelati_egualmente | 1 |
| tutelati_egualmente_bene | 1 |
| terzo_è_tutelato | 1 |
| è_tutelato_con | 1 |
| che_per_tutelare | 1 |
| per_tutelare_il | 1 |
| afferma_detta_tutela | 1 |
| detta_tutela_potrebbe | 1 |
| tutela_potrebbe_risultare | 1 |
| di_tutela_né | 1 |
| tutela_né_vincola | 1 |
| tutela_giurisdizionale_ben | 1 |
| situazioni_giuridiche_tutelabili | 1 |
| giuridiche_tutelabili_in | 1 |
| tutelabili_in_via | 1 |
| promuove_e_tutela | 1 |
| e_tutela_non | 1 |
| tutela_non_diversamente | 1 |
| della_costituzione_tutelando | 1 |
| costituzione_tutelando_la | 1 |
| tutelando_la_salute | 1 |
| indigenti_la_tutela | 1 |
| della_sua_tutela | 1 |
| sua_tutela_art | 1 |
| tutela_art_cost | 1 |
| di_questa_tutela | 1 |
| questa_tutela_spettano | 1 |
| tutela_spettano_al | 1 |
| estesa_tutela_del | 1 |
| collettività_nella_tutela | 1 |
| nella_tutela_della | 1 |
| affidata_la_tutela | 1 |
| cittadini_alla_tutela | 1 |
| trova_tuttavia_tutela | 1 |
| tuttavia_tutela_a | 1 |
| tutela_a_livello | 1 |
| cui_tutela_viene | 1 |
| tutela_viene_invocata | 1 |
| tutelare_il_pubblico | 1 |
| tutela_del_pubblico | 1 |
| capacità_la_tutela | 1 |
| la_necessaria_tutela | 1 |
| necessaria_tutela_del | 1 |
| pregiudizio_alla_tutela | 1 |
| consente_alcuna_tutela | 1 |
| alcuna_tutela_giurisdizionale | 1 |
| che_tale_tutela | 1 |
| tale_tutela_sia | 1 |
| tutela_sia_stata | 1 |
| ed_insopprimibile_tutela | 1 |
| insopprimibile_tutela_giurisdizionale | 1 |
| di_tutela_spettante | 1 |
| tutela_spettante_al | 1 |
| altro_alla_tutela | 1 |
| finalità_costituzionalmente_tutelate | 1 |
| costituzionalmente_tutelate_certo | 1 |
| tutelate_certo_il | 1 |
| di_tutela_previdenziale | 1 |
| tutela_previdenziale_obbligatoria | 1 |
| di_tutela_ordinanza | 1 |
| tutela_ordinanza_del | 1 |
| tutela_per_i | 1 |
| tutela_è_visto | 1 |
| unicità_della_tutela | 1 |
| tutela_previdenziale_per | 1 |
| della_detta_tutela | 1 |
| detta_tutela_fra | 1 |
| tutela_fra_le | 1 |
| tutela_e_pertanto | 1 |
| tutela_e_quindi | 1 |
| due_tutele_riferite | 1 |
| tutele_riferite_a | 1 |
| duplicazione_di_tutele | 1 |
| di_tutele_e | 1 |
| tutele_e_quindi | 1 |
| tutela_previdenziale_dell | 1 |
| un_unica_tutela | 1 |
| unica_tutela_per | 1 |
| tutela_per_un | 1 |
| due_tutele_per | 1 |
| tutele_per_due | 1 |
| concerne_la_tutela | 1 |
| nell_armonica_tutela | 1 |
| armonica_tutela_dei | 1 |
| cit_la_tutela | 1 |
| la_maggiore_tutela | 1 |
| maggiore_tutela_peraltro | 1 |
| tutela_peraltro_tanto | 1 |
| ormai_superata_tutela | 1 |
| superata_tutela_del | 1 |
| tutela_del_contenuto | 1 |
| relative_alla_tutela | 1 |
| amministrativi_la_tutela | 1 |
| la_tutela_è | 1 |
| finanziaria_e_tutelato | 1 |
| e_tutelato_dagli | 1 |
| di_tutela_preventiva | 1 |
| tutela_preventiva_di | 1 |
| limitatezza_della_tutela | 1 |
| tutela_preventiva_che | 1 |
| di_tutela_successiva | 1 |
| tutela_successiva_quanto | 1 |
| essenzialità_della_tutela | 1 |
| tutela_preventiva_del | 1 |
| tutela_dei_loro | 1 |
| e_tutela_ma | 1 |
| tutela_ma_anche | 1 |
| dottrina_a_tutelare | 1 |
| che_siffatta_tutela | 1 |
| siffatta_tutela_possa | 1 |
| tutela_possa_venir | 1 |
| indicati_va_tutelata | 1 |
| va_tutelata_come | 1 |
| tutelata_come_diritto | 1 |
| è_tutelata_dagli | 1 |
| tutelata_dagli_artt | 1 |
| tutela_cautelare_dati | 1 |
| sanciscono_e_tutelano | 1 |
| tenuti_a_tutelare | 1 |
| a_tutelare_ora | 1 |
| tutelare_ora_il | 1 |
| soggetta_a_tutela | 1 |
| a_tutela_o | 1 |
| tutela_o_a | 1 |
| sistema_di_tutela | 1 |
| di_tutela_ivi | 1 |
| tutela_ivi_delineato | 1 |
| momenti_di_tutela | 1 |
| tutela_della_maternità | 1 |
| di_veder_tutelati | 1 |
| veder_tutelati_i | 1 |
| tutelati_i_propri | 1 |
| interloquire_a_tutela | 1 |
| principi_della_tutela | 1 |
| tutela_dell_istituto | 1 |
| contribuente_alla_tutela | 1 |
| tempo_della_tutela | 1 |
| ipotizzabili_la_tutela | 1 |
| quella_di_tutelare | 1 |
| di_tutelare_gli | 1 |
| improntato_alla_tutela | 1 |
| tutela_dell_adottato | 1 |
| parifica_la_tutela | 1 |
| la_tutela_successoria | 1 |
| tutela_successoria_della | 1 |
| volta_alla_tutela | 1 |
| essenziali_di_tutela | 1 |
| tutela_del_singolo | 1 |
| di_tutela_tanto | 1 |
| tutela_tanto_da | 1 |
| non_risultano_tutelate | 1 |
| risultano_tutelate_le | 1 |
| assicurazione_della_tutela | 1 |
| tutela_delle_esigenze | 1 |
| bisognevoli_di_tutela | 1 |
| di_tutela_adeguata | 1 |
| tutela_adeguata_ed | 1 |
| tradizionale_della_tutela | 1 |
| tutela_previdenziale_secondo | 1 |
| tutela_previdenziale_corrisponde | 1 |
| la_relativa_tutela | 1 |
| relativa_tutela_l | 1 |
| infortunio_pari_tutela | 1 |
| pari_tutela_deve | 1 |
| tutela_deve_essere | 1 |
| lavoratori_la_tutela | 1 |
| la_tutela_infortunistica | 1 |
| tutela_infortunistica_dal | 1 |
| limitative_della_tutela | 1 |
| della_tutela_siano | 1 |
| tutela_siano_a | 1 |
| aspetti_costituzionalmente_tutelati | 1 |
| costituzionalmente_tutelati_non | 1 |
| tutelati_non_incidendo | 1 |
| autonomia_costituzionalmente_tutelata | 1 |
| costituzionalmente_tutelata_sia | 1 |
| tutelata_sia_delle | 1 |
| ottenerne_la_tutela | 1 |
| la_tutela_sentenze | 1 |
| tutela_sentenze_dicembre | 1 |
| costituzione_nel_tutelare | 1 |
| nel_tutelare_i | 1 |
| che_tutela_specificamente | 1 |
| tutela_specificamente_ogni | 1 |
| l_art_tutela | 1 |
| art_tutela_diritti | 1 |
| tutela_diritti_connaturati | 1 |
| a_tutelare_l | 1 |
| bensì_di_tutela | 1 |
| sanzione_di_tutelare | 1 |
| di_tutelare_pienamente | 1 |
| tutelare_pienamente_la | 1 |
| sede_la_tutela | 1 |
| della_relativa_tutela | 1 |
| relativa_tutela_e | 1 |
| tutela_e_addirittura | 1 |
| ogni_altra_tutela | 1 |
| altra_tutela_previdenziale | 1 |
| tutela_previdenziale_nell | 1 |
| di_ogni_tutela | 1 |
| ogni_tutela_previdenziale | 1 |
| tutela_previdenziale_e | 1 |
| non_potrebbe_tutelare | 1 |
| potrebbe_tutelare_i | 1 |
| avvalersi_della_tutela | 1 |
| solidale_possa_tutelare | 1 |
| possa_tutelare_i | 1 |
| giuridico_tutelato_illecita | 1 |
| tutelato_illecita_non | 1 |
| trasparenza_ecc_tutelato | 1 |
| ecc_tutelato_con | 1 |
| non_della_tutela | 1 |
| giuridico_tutelato_quelli | 1 |
| tutelato_quelli_da | 1 |
| tutela_dell_uguaglianza | 1 |
| concorrere_la_tutela | 1 |
| tutela_aquiliana_verso | 1 |
| della_tutela_assicurativa | 1 |
| tutela_assicurativa_disposta | 1 |
| la_specifica_tutela | 1 |
| specifica_tutela_costituzionale | 1 |
| tutela_costituzionale_dei | 1 |
| efficacia_la_tutela | 1 |
| la_tutela_fisica | 1 |
| tutela_fisica_e | 1 |
| tutela_con_formula | 1 |
| della_tutela_sono | 1 |
| tutela_sono_alcune | 1 |
| sviluppa_la_tutela | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| in_giudizio_per_la_tutela | 13 |
| giudizio_per_la_tutela_dei | 13 |
| principio_di_effettività_della_tutela | 13 |
| la_tutela_giurisdizionale_dei_diritti | 12 |
| per_la_tutela_dei_propri | 12 |
| la_tutela_dei_propri_diritti | 12 |
| il_diritto_alla_tutela_giurisdizionale | 11 |
| tutela_dell_ambiente_e_dell | 11 |
| in_materia_di_tutela_della | 10 |
| di_effettività_della_tutela_costituzionale | 8 |
| effettività_della_tutela_costituzionale_delle | 8 |
| della_tutela_costituzionale_delle_parti | 8 |
| tutela_costituzionale_delle_parti_nei | 8 |
| del_diritto_alla_tutela_giurisdizionale | 7 |
| tutela_del_diritto_di_proprietà | 6 |
| la_tutela_giurisdizionale_del_contribuente | 6 |
| tutela_dei_propri_diritti_ed | 6 |
| in_materia_di_tutela_dell | 6 |
| materia_di_tutela_dell_ambiente | 6 |
| la_garanzia_della_tutela_giurisdizionale | 5 |
| tutela_del_diritto_di_difesa | 5 |
| di_effettività_della_tutela_giurisdizionale | 5 |
| materia_di_tutela_della_salute | 5 |
| della_tutela_dell_ambiente_e | 5 |
| di_tutela_dell_ambiente_e | 5 |
| stato_in_materia_di_tutela | 5 |
| materia_di_tutela_della_concorrenza | 5 |
| di_tutela_del_legittimo_affidamento | 5 |
| la_tutela_giurisdizionale_del_diritto | 4 |
| tutela_giurisdizionale_dei_diritti_e | 4 |
| la_tutela_del_diritto_di | 4 |
| tutela_giurisdizionale_dei_diritti_ed | 4 |
| la_tutela_giurisdizionale_del_soggetto | 4 |
| del_cittadino_alla_tutela_giurisdizionale | 4 |
| della_tutela_giurisdizionale_garantita_dall | 4 |
| tutela_giurisdizionale_garantita_dall_art | 4 |
| violazione_del_principio_di_tutela | 4 |
| cittadino_possa_conseguire_la_tutela | 4 |
| possa_conseguire_la_tutela_giurisdizionale | 4 |
| conseguire_la_tutela_giurisdizionale_sempre | 4 |
| la_tutela_giurisdizionale_sempre_nello | 4 |
| tutela_giurisdizionale_sempre_nello_stesso | 4 |
| componente_essenziale_della_tutela_giurisdizionale | 4 |
| di_tutela_del_diritto_di | 4 |
| l_accesso_alla_tutela_giurisdizionale | 4 |
| l_esercizio_della_tutela_giurisdizionale | 4 |
| l_effettività_della_tutela_giurisdizionale | 4 |
| del_principio_di_tutela_del | 4 |
| la_tutela_dell_ambiente_e | 4 |
| in_materia_di_tutela_del | 4 |
| dell_ambiente_e_della_tutela | 4 |
| ambiente_e_della_tutela_del | 4 |
| e_della_tutela_del_territorio | 4 |
| statale_in_materia_di_tutela | 4 |
| principio_di_tutela_dell_affidamento | 4 |
| con_il_principio_di_tutela | 4 |
| pronunciarsi_sull_istanza_di_autotutela | 4 |
| principio_di_tutela_del_legittimo | 4 |
| a_tutela_del_diritto_di | 3 |
| la_tutela_del_diritto_del | 3 |
| tutela_del_diritto_del_contribuente | 3 |
| di_ottenere_la_tutela_giurisdizionale | 3 |
| di_invocare_la_tutela_giurisdizionale | 3 |
| la_tutela_giurisdizionale_dei_loro | 3 |
| tutela_giurisdizionale_dei_loro_diritti | 3 |
| tutela_dell_interesse_generale_alla | 3 |
| a_tutela_di_un_credito | 3 |
| tutela_dei_propri_diritti_e | 3 |
| gravemente_l_esperimento_della_tutela | 3 |
| l_esperimento_della_tutela_giurisdizionale | 3 |
| esclusione_della_tutela_giurisdizionale_soggettiva | 3 |
| della_tutela_giurisdizionale_soggettiva_od | 3 |
| tutela_giurisdizionale_soggettiva_od_oggettiva | 3 |
| al_cittadino_la_tutela_giurisdizionale | 3 |
| cittadino_la_tutela_giurisdizionale_dei | 3 |
| che_la_tutela_giurisdizionale_del | 3 |
| esercizio_del_diritto_alla_tutela | 3 |
| diritto_del_cittadino_alla_tutela | 3 |
| per_la_tutela_dei_diritti | 3 |
| la_tutela_dei_diritti_e | 3 |
| di_difesa_e_di_tutela | 3 |
| la_tutela_giurisdizionale_sul_diritto | 3 |
| tutela_giurisdizionale_sul_diritto_controverso | 3 |
| ai_fini_della_tutela_della | 3 |
| della_tutela_del_lavoro_in | 3 |
| tutela_del_lavoro_in_tutte | 3 |
| possibilità_di_ottenere_la_tutela | 3 |
| di_tutela_della_salute_e | 3 |
| tutelare_il_diritto_di_difesa | 3 |
| per_la_tutela_della_salute | 3 |
| la_tutela_della_salute_e | 3 |
| secondo_cui_la_tutela_giurisdizionale | 3 |
| agevolare_l_accesso_alla_tutela | 3 |
| accesso_alla_tutela_giurisdizionale_che | 3 |
| alla_tutela_giurisdizionale_che_motiva | 3 |
| tutela_giurisdizionale_che_motiva_e | 3 |
| di_non_rendere_la_tutela | 3 |
| non_rendere_la_tutela_giurisdizionale | 3 |
| rendere_la_tutela_giurisdizionale_eccessivamente | 3 |
| la_tutela_giurisdizionale_eccessivamente_difficoltosa | 3 |
| di_autotutela_della_pubblica_amministrazione | 3 |
| della_tutela_giurisdizionale_dei_diritti | 3 |
| tutela_dei_diritti_del_contribuente | 3 |
| tutela_giurisdizionale_avverso_gli_atti | 3 |
| la_garanzia_costituzionale_della_tutela | 3 |
| progetto_obiettivo_tutela_della_salute | 3 |
| obiettivo_tutela_della_salute_mentale | 3 |
| cui_la_garanzia_della_tutela | 3 |
| garanzia_della_tutela_giurisdizionale_posta | 3 |
| della_tutela_giurisdizionale_posta_dall | 3 |
| tutela_giurisdizionale_posta_dall_articolo | 3 |
| mediante_l_esercizio_della_tutela | 3 |
| esercizio_della_tutela_giurisdizionale_in | 3 |
| della_tutela_giurisdizionale_in_via | 3 |
| tutela_giurisdizionale_in_via_esecutiva | 3 |
| beni_quale_riflesso_della_tutela | 3 |
| quale_riflesso_della_tutela_costituzionale | 3 |
| riflesso_della_tutela_costituzionale_loro | 3 |
| della_tutela_costituzionale_loro_garantita | 3 |
| tutela_costituzionale_loro_garantita_dall | 3 |
| materia_della_tutela_della_concorrenza | 3 |
| tutela_delle_acque_dall_inquinamento | 3 |
| l_esercizio_e_della_tutela | 3 |
| esercizio_e_della_tutela_dei | 3 |
| e_della_tutela_dei_piccoli | 3 |
| della_tutela_dei_piccoli_comuni | 3 |
| di_tutela_dell_ambiente_di | 3 |
| tutela_della_concorrenza_e_del | 3 |
| nella_materia_della_tutela_dell | 3 |
| materia_della_tutela_dell_ambiente | 3 |
| potrà_sempre_tutelarsi_con_le | 3 |
| sempre_tutelarsi_con_le_opportune | 3 |
| tutelarsi_con_le_opportune_iniziative | 3 |
| tutela_dei_livelli_essenziali_delle | 3 |
| istituti_deflattivi_quali_l_autotutela | 3 |
| deflattivi_quali_l_autotutela_l | 3 |
| quali_l_autotutela_l_obbligo | 3 |
| l_autotutela_l_obbligo_del | 3 |
| autotutela_l_obbligo_del_preventivo | 3 |
| dei_diritti_tutelati_dagli_artt | 3 |
| a_prescrizioni_di_tutela_indiretta | 3 |
| tutelati_dagli_artt_e_cost | 3 |
| il_principio_di_tutela_del | 3 |
| ritenersi_preponderante_rispetto_alla_tutela | 3 |
| preponderante_rispetto_alla_tutela_dell | 3 |
| rispetto_alla_tutela_dell_affidamento | 3 |
| tutela_della_produzione_risicola_nazionale | 2 |
| diretta_a_ottenere_la_tutela | 2 |
| a_ottenere_la_tutela_del | 2 |
| ottenere_la_tutela_del_diritto | 2 |
| la_tutela_dell_interesse_pubblico | 2 |
| la_tutela_giurisdizionale_nei_confronti | 2 |
| facoltà_di_invocare_la_tutela | 2 |
| invocare_la_tutela_giurisdizionale_in | 2 |
| la_tutela_giurisdizionale_in_ogni | 2 |
| tutela_giurisdizionale_in_ogni_caso | 2 |
| impediscono_la_tutela_giurisdizionale_del | 2 |
| tutela_giurisdizionale_del_diritto_fondato | 2 |
| l_esercizio_gratuito_della_tutela | 2 |
| esercizio_gratuito_della_tutela_giurisdizionale | 2 |
| gratuito_della_tutela_giurisdizionale_e | 2 |
| della_tutela_giurisdizionale_e_non | 2 |
| tutela_giurisdizionale_e_non_vieta | 2 |
| dalla_costituzione_a_tutela_della | 2 |
| costituzione_a_tutela_della_persona | 2 |
| quo_la_garanzia_della_tutela | 2 |
| garanzia_della_tutela_giurisdizionale_assicurata | 2 |
| della_tutela_giurisdizionale_assicurata_dall | 2 |
| tutela_giurisdizionale_assicurata_dall_art | 2 |
| tutela_dei_diritti_e_degli | 2 |
| è_sempre_ammessa_la_tutela | 2 |
| sempre_ammessa_la_tutela_giurisdizionale | 2 |
| ammessa_la_tutela_giurisdizionale_dei | 2 |
| tutela_giurisdizionale_garantita_dalla_costituzione | 2 |
| tutela_di_un_diritto_di | 2 |
| dell_azione_giudiziaria_a_tutela | 2 |
| azione_giudiziaria_a_tutela_di | 2 |
| giudiziaria_a_tutela_di_un | 2 |
| tutela_di_un_credito_produttivo | 2 |
| modalità_di_esercizio_della_tutela | 2 |
| di_esercizio_della_tutela_giudiziaria | 2 |
| diritto_alla_tutela_giurisdizionale_l | 2 |
| esperimento_della_tutela_giurisdizionale_incorrono | 2 |
| della_tutela_giurisdizionale_incorrono_nella | 2 |
| tutela_giurisdizionale_incorrono_nella_sanzione | 2 |
| alla_tutela_di_un_interesse | 2 |
| tutela_di_un_interesse_pubblico | 2 |
| tutela_previdenziale_di_una_categoria | 2 |
| colpire_qualsiasi_esclusione_della_tutela | 2 |
| qualsiasi_esclusione_della_tutela_giurisdizionale | 2 |
| una_tutela_giurisdizionale_che_superi | 2 |
| tutela_giurisdizionale_che_superi_i | 2 |
| di_tutela_la_norma_denunciata | 2 |
| tutela_la_norma_denunciata_non | 2 |
| di_una_duplice_tutela_giurisdizionale | 2 |
| tutelato_dall_art_della_costituzione | 2 |
| debito_di_imposta_la_tutela | 2 |
| di_imposta_la_tutela_giurisdizionale | 2 |
| imposta_la_tutela_giurisdizionale_del | 2 |
| tutela_giurisdizionale_del_contribuente_è | 2 |
| la_tutela_giurisdizionale_dei_suoi | 2 |
| tutela_giurisdizionale_dei_suoi_diritti | 2 |
| volto_a_tutelare_il_preminente | 2 |
| a_tutelare_il_preminente_interesse | 2 |
| in_quanto_la_tutela_giurisdizionale | 2 |
| principio_di_tutela_delle_minoranze | 2 |
| di_tutela_delle_minoranze_linguistiche | 2 |
| tutela_delle_minoranze_linguistiche_tedesca | 2 |
| la_repubblica_tutela_il_lavoro | 2 |
| repubblica_tutela_il_lavoro_in | 2 |
| tutela_il_lavoro_in_tutte | 2 |
| sentenza_n_del_la_tutela | 2 |
| conduttori_meritevoli_di_particolare_tutela | 2 |
| meritevoli_di_particolare_tutela_ed | 2 |
| di_particolare_tutela_ed_aventi | 2 |
| particolare_tutela_ed_aventi_perciò | 2 |
| tutela_ed_aventi_perciò_diritto | 2 |
| di_assicurare_la_tutela_dei | 2 |
| di_differenziare_la_tutela_giurisdizionale | 2 |
| differenziare_la_tutela_giurisdizionale_con | 2 |
| la_tutela_giurisdizionale_con_riguardo | 2 |
| ottenere_la_tutela_giurisdizionale_dei | 2 |
| una_componente_essenziale_della_tutela | 2 |
| essenziale_della_tutela_giurisdizionale_ex | 2 |
| della_tutela_giurisdizionale_ex_artt | 2 |
| tutela_giurisdizionale_ex_artt_e | 2 |
| della_tutela_giurisdizionale_contro_gli | 2 |
| tutela_giurisdizionale_contro_gli_atti | 2 |
| personale_e_non_è_tutelabile | 2 |
| e_non_è_tutelabile_con | 2 |
| non_è_tutelabile_con_il | 2 |
| è_tutelabile_con_il_segreto | 2 |
| la_possibilità_di_tutelare_i | 2 |
| possibilità_di_tutelare_i_propri | 2 |
| di_tutelare_i_propri_diritti | 2 |
| la_tutela_del_cessionario_d | 2 |
| tutela_del_cessionario_d_azienda | 2 |
| esigenze_di_tutela_di_altri | 2 |
| della_tutela_del_segreto_bancario | 2 |
| tutelare_i_diritti_della_persona | 2 |
| quomodo_dell_accesso_alla_tutela | 2 |
| dell_accesso_alla_tutela_giurisdizionale | 2 |
| accesso_alla_tutela_giurisdizionale_avanti | 2 |
| alla_tutela_giurisdizionale_avanti_le | 2 |
| tutela_giurisdizionale_avanti_le_commissioni | 2 |
| di_assistenza_e_di_tutela | 2 |
| assistenza_e_di_tutela_delle | 2 |
| e_di_tutela_delle_categorie | 2 |
| di_tutela_delle_categorie_sociali | 2 |
| tutela_delle_categorie_sociali_più | 2 |
| prerogative_di_autotutela_della_pubblica | 2 |
| la_tutela_giurisdizionale_è_in | 2 |
| il_differimento_della_tutela_giurisdizionale | 2 |
| finanziarie_della_collettività_e_tutela | 2 |
| della_collettività_e_tutela_delle | 2 |
| collettività_e_tutela_delle_ragioni | 2 |
| e_tutela_delle_ragioni_del | 2 |
| tutela_delle_ragioni_del_contribuente | 2 |
| ambito_del_sistema_della_tutela | 2 |
| del_sistema_della_tutela_giurisdizionale | 2 |
| sistema_della_tutela_giurisdizionale_per | 2 |
| della_tutela_giurisdizionale_per_considerarsi | 2 |
| tutela_giurisdizionale_per_considerarsi_legittima | 2 |
| di_incoraggiare_e_tutelare_forme | 2 |
| incoraggiare_e_tutelare_forme_di | 2 |
| e_tutelare_forme_di_risparmio | 2 |
| tutelare_forme_di_risparmio_minimali | 2 |
| comitato_regionale_per_la_tutela | 2 |
| regionale_per_la_tutela_della | 2 |
| tutela_della_salute_e_per | 2 |
| l_esclusione_della_tutela_giurisdizionale | 2 |
| una_inammissibile_limitazione_della_tutela | 2 |
| inammissibile_limitazione_della_tutela_alla | 2 |
| limitazione_della_tutela_alla_proponibilità | 2 |
| della_tutela_alla_proponibilità_di | 2 |
| tutela_alla_proponibilità_di_sole | 2 |
| lascia_completamente_prive_di_tutela | 2 |
| completamente_prive_di_tutela_proprio | 2 |
| prive_di_tutela_proprio_quelle | 2 |
| di_tutela_proprio_quelle_situazioni | 2 |
| tutela_proprio_quelle_situazioni_come | 2 |
| di_tutela_dei_diritti_del | 2 |
| denunciata_comporta_che_la_tutela | 2 |
| comporta_che_la_tutela_giurisdizionale | 2 |
| tutela_giurisdizionale_del_soggetto_contribuente | 2 |
| specifica_ulteriore_forma_di_tutela | 2 |
| ulteriore_forma_di_tutela_riconosciutagli | 2 |
| forma_di_tutela_riconosciutagli_nonché | 2 |
| di_tutela_riconosciutagli_nonché_in | 2 |
| tutela_riconosciutagli_nonché_in_ordine | 2 |
| della_tutela_innanzi_al_giudice | 2 |
| diritto_alla_tutela_giurisdizionale_di | 2 |
| alla_tutela_giurisdizionale_di_cui | 2 |
| essenziale_della_tutela_giurisdizionale_garantita | 2 |
| tutela_cautelare_nel_processo_tributario | 2 |
| garantire_la_tutela_delle_parti | 2 |
| la_tutela_delle_parti_in | 2 |
| soggetto_che_si_intende_tutelare | 2 |
| interloquire_in_vista_della_tutela | 2 |
| in_vista_della_tutela_dei | 2 |
| vista_della_tutela_dei_propri | 2 |
| della_tutela_dei_propri_diritti | 2 |
| regioni_in_materia_di_tutela | 2 |
| in_materia_di_tutela_e | 2 |
| dal_progetto_obiettivo_tutela_della | 2 |
| tutela_del_diritto_alla_salute | 2 |
| della_tutela_del_legittimo_affidamento | 2 |
| tutela_del_legittimo_affidamento_e | 2 |
| alla_tutela_giurisdizionale_dei_diritti | 2 |
| quello_all_attuazione_della_tutela | 2 |
| all_attuazione_della_tutela_giurisdizionale | 2 |
| attuazione_della_tutela_giurisdizionale_il | 2 |
| della_tutela_giurisdizionale_il_primo | 2 |
| tutela_giurisdizionale_il_primo_è | 2 |
| interesse_all_effettività_della_tutela | 2 |
| all_effettività_della_tutela_giurisdizionale | 2 |
| effettività_della_tutela_giurisdizionale_e | 2 |
| della_tutela_giurisdizionale_e_quello | 2 |
| tutela_giurisdizionale_e_quello_alla | 2 |
| di_tutela_del_patrimonio_storico | 2 |
| dell_equilibrio_ecologico_la_tutela | 2 |
| equilibrio_ecologico_la_tutela_dell | 2 |
| ecologico_la_tutela_dell_ambiente | 2 |
| tutela_dell_ambiente_e_del | 2 |
| nonché_la_tutela_e_la | 2 |
| la_tutela_e_la_valorizzazione | 2 |
| tutela_e_la_valorizzazione_del | 2 |
| stato_nella_materia_della_tutela | 2 |
| nella_materia_della_tutela_della | 2 |
| con_la_tutela_dell_ambiente | 2 |
| alla_tutela_e_sicurezza_del | 2 |
| tutela_e_sicurezza_del_lavoro | 2 |
| art_la_cui_tutela_nella | 2 |
| la_cui_tutela_nella_iniziativa | 2 |
| cui_tutela_nella_iniziativa_economica | 2 |
| tutela_nella_iniziativa_economica_è | 2 |
| esigenza_di_tutelare_il_diritto | 2 |
| di_tutelare_il_diritto_di | 2 |
| cui_la_tutela_giurisdizionale_dei | 2 |
| alla_materia_tutela_dell_ambiente | 2 |
| della_tutela_del_territorio_e | 2 |
| tutela_del_territorio_e_del | 2 |
| e_di_tutela_dell_ambiente | 2 |
| nucleo_minimo_di_tutela_del | 2 |
| minimo_di_tutela_del_diritto | 2 |
| esclusiva_in_materia_di_tutela | 2 |
| materia_di_tutela_del_sistema | 2 |
| di_tutela_del_sistema_tributario | 2 |
| a_tutela_della_concorrenza_e | 2 |
| della_tutela_della_concorrenza_di | 2 |
| tutela_della_concorrenza_di_cui | 2 |
| a_tutela_della_libertà_di | 2 |
| cost_in_materia_di_tutela | 2 |
| di_tutela_sentenza_n_del | 2 |
| tutela_della_concorrenza_ex_art | 2 |
| di_tutela_della_concorrenza_ex | 2 |
| giustificazione_nell_esigenza_di_tutelare | 2 |
| tutela_dell_affidamento_legittimo_e | 2 |
| di_limitare_la_tutela_giurisdizionale | 2 |
| limitare_la_tutela_giurisdizionale_avverso | 2 |
| la_tutela_giurisdizionale_avverso_gli | 2 |
| garanzia_costituzionale_della_tutela_giurisdizionale | 2 |
| eccessivamente_il_diritto_alla_tutela | 2 |
| il_principio_di_tutela_dell | 2 |
| di_tutela_dell_affidamento_del | 2 |
| di_uguaglianza_e_di_tutela | 2 |
| uguaglianza_e_di_tutela_della | 2 |
| e_di_tutela_della_concorrenza | 2 |
| nell_esigenza_di_tutelare_il | 2 |
| tutela_dell_ambiente_dell_ecosistema | 2 |
| di_fissare_livelli_di_tutela | 2 |
| fissare_livelli_di_tutela_uniforme | 2 |
| livelli_di_tutela_uniforme_sull | 2 |
| di_tutela_uniforme_sull_intero | 2 |
| tutela_uniforme_sull_intero_territorio | 2 |
| comunitari_un_livello_di_tutela | 2 |
| un_livello_di_tutela_uniforme | 2 |
| livello_di_tutela_uniforme_e | 2 |
| di_tutela_uniforme_e_si | 2 |
| tutela_uniforme_e_si_impone | 2 |
| deroghino_al_livello_di_tutela | 2 |
| al_livello_di_tutela_ambientale | 2 |
| livello_di_tutela_ambientale_stabilito | 2 |
| di_tutela_ambientale_stabilito_dallo | 2 |
| tutela_ambientale_stabilito_dallo_stato | 2 |
| concreto_il_quantum_di_tutela | 2 |
| il_quantum_di_tutela_di | 2 |
| quantum_di_tutela_di_volta | 2 |
| di_tutela_di_volta_in | 2 |
| tutela_di_volta_in_volta | 2 |
| gli_altri_mezzi_di_tutela | 2 |
| altri_mezzi_di_tutela_giurisdizionale | 2 |
| mezzi_di_tutela_giurisdizionale_eventualmente | 2 |
| di_tutela_giurisdizionale_eventualmente_esperibili | 2 |
| tutela_giurisdizionale_eventualmente_esperibili_ex | 2 |
| solidale_e_quelle_di_tutela | 2 |
| e_quelle_di_tutela_degli | 2 |
| quelle_di_tutela_degli_equilibri | 2 |
| di_tutela_degli_equilibri_di | 2 |
| tutela_degli_equilibri_di_bilancio | 2 |
| anche_ai_fini_della_tutela | 2 |
| fini_della_tutela_della_finanza | 2 |
| della_tutela_della_finanza_pubblica | 2 |
| tutela_della_finanza_pubblica_allargata | 2 |
| tutelati_dall_art_primo_comma | 2 |
| tutelata_dall_art_primo_comma | 2 |
| tutela_della_sicurezza_e_dell | 2 |
| rendere_oltremodo_difficoltosa_la_tutela | 2 |
| oltremodo_difficoltosa_la_tutela_giurisdizionale | 2 |
| tutela_giurisdizionale_sentenza_n_del | 2 |
| gravati_da_prescrizioni_di_tutela | 2 |
| da_prescrizioni_di_tutela_indiretta | 2 |
| istituto_delle_prescrizioni_di_tutela | 2 |
| delle_prescrizioni_di_tutela_indiretta | 2 |
| soggetti_a_prescrizioni_di_tutela | 2 |
| rafforzamento_della_tutela_giurisdizionale_del | 2 |
| della_tutela_giurisdizionale_del_contribuente | 2 |
| sull_istanza_di_autotutela_proposta | 2 |
| istanza_di_autotutela_proposta_dal | 2 |
| finanziaria_sull_istanza_di_autotutela | 2 |
| attivare_le_procedure_di_autotutela | 2 |
| le_procedure_di_autotutela_nei | 2 |
| procedure_di_autotutela_nei_confronti | 2 |
| di_autotutela_nei_confronti_degli | 2 |
| autotutela_nei_confronti_degli_atti | 2 |
| di_riqualificazione_urbana_di_tutela | 2 |
| riqualificazione_urbana_di_tutela_ambientale | 2 |
| urbana_di_tutela_ambientale_edilizia | 2 |
| di_tutela_ambientale_edilizia_e | 2 |
| tutela_ambientale_edilizia_e_sociale | 2 |
| la_tutela_dell_affidamento_non | 2 |
| tutela_dell_affidamento_non_comporta | 2 |
| della_tutela_garantita_dall_art | 2 |
| tutelato_dall_art_primo_comma | 2 |
| finanza_pubblica_assicurando_la_tutela | 2 |
| pubblica_assicurando_la_tutela_dei | 2 |
| assicurando_la_tutela_dei_livelli | 2 |
| la_tutela_dei_livelli_essenziali | 2 |
| la_tutela_della_concorrenza_e | 2 |
| a_tutela_dei_crediti_tributari | 2 |
| la_tutela_del_contribuente_c | 2 |
| tutela_del_contribuente_c_è | 2 |
| la_bonifica_e_la_tutela | 2 |
| bonifica_e_la_tutela_del | 2 |
| e_la_tutela_del_territorio | 2 |
| la_tutela_del_territorio_rurale | 2 |
| tutela_del_territorio_rurale_ordinamento | 2 |
| lungo_di_accedere_alla_tutela | 2 |
| di_accedere_alla_tutela_giurisdizionale | 2 |
| accedere_alla_tutela_giurisdizionale_dinanzi | 2 |
| alla_tutela_giurisdizionale_dinanzi_al | 2 |
| tutela_giurisdizionale_dinanzi_al_giudice | 2 |
| di_accesso_a_detta_tutela | 2 |
| accesso_a_detta_tutela_rispetto | 2 |
| a_detta_tutela_rispetto_poi | 2 |
| garantirebbe_l_effettività_della_tutela | 2 |
| nucleo_intangibile_dei_diritti_tutelati | 2 |
| intangibile_dei_diritti_tutelati_dagli | 2 |
| diritti_tutelati_dagli_artt_e | 2 |
| a_cost_posti_a_tutela | 2 |
| cost_posti_a_tutela_della | 2 |
| posti_a_tutela_della_famiglia | 2 |
| a_tutela_della_famiglia_e | 2 |
| tutela_della_famiglia_e_in | 2 |
| la_tutela_giurisdizionale_dei_soci | 2 |
| tutela_giurisdizionale_dei_soci_di | 2 |
| esigenze_di_tutela_dell_interesse | 2 |
| di_tutela_dell_interesse_fiscale | 2 |
| un_affidamento_meritevole_di_tutela | 2 |
| nell_ordinamento_italiano_come_tutela | 2 |
| ordinamento_italiano_come_tutela_di | 2 |
| italiano_come_tutela_di_principi | 2 |
| come_tutela_di_principi_diritti | 2 |
| tutela_di_principi_diritti_e | 2 |
| una_disciplina_differenziata_a_tutela | 2 |
| disciplina_differenziata_a_tutela_di | 2 |
| differenziata_a_tutela_di_interessi | 2 |
| con_il_principio_della_tutela | 2 |
| il_principio_della_tutela_del | 2 |
| principio_della_tutela_del_risparmio | 2 |
| diritto_a_un_adeguata_tutela | 2 |
| a_un_adeguata_tutela_previdenziale | 2 |
| un_adeguata_tutela_previdenziale_art | 2 |
| adeguata_tutela_previdenziale_art_secondo | 2 |
| tutela_previdenziale_art_secondo_comma | 2 |
| che_la_più_ampia_tutela | 2 |
| la_più_ampia_tutela_giurisdizionale | 2 |
| più_ampia_tutela_giurisdizionale_si | 2 |
| ampia_tutela_giurisdizionale_si_attui | 2 |
| tutela_giurisdizionale_si_attui_attraverso | 2 |
| alla_tutela_dell_affidamento_sentenza | 2 |
| tutela_dell_affidamento_sentenza_n | 2 |
| al_diritto_alla_tutela_giurisdizionale | 2 |
| diritto_alla_tutela_giurisdizionale_in | 2 |
| scopo_di_provvedere_alla_tutela | 1 |
| di_provvedere_alla_tutela_degli | 1 |
| provvedere_alla_tutela_degli_interessi | 1 |
| alla_tutela_degli_interessi_della | 1 |
| tutela_degli_interessi_della_produzione | 1 |
| di_provvedere_oltre_alla_tutela | 1 |
| provvedere_oltre_alla_tutela_della | 1 |
| oltre_alla_tutela_della_produzione | 1 |
| alla_tutela_della_produzione_risicola | 1 |
| risicola_nazionale_anche_alla_tutela | 1 |
| nazionale_anche_alla_tutela_delle | 1 |
| anche_alla_tutela_delle_attività | 1 |
| alla_tutela_delle_attività_industriali | 1 |
| tutela_delle_attività_industriali_che | 1 |
| che_è_intesa_alla_tutela | 1 |
| è_intesa_alla_tutela_della | 1 |
| intesa_alla_tutela_della_libertà | 1 |
| alla_tutela_della_libertà_e | 1 |
| tutela_della_libertà_e_della | 1 |
| a_svolgere_per_la_tutela | 1 |
| svolgere_per_la_tutela_della | 1 |
| per_la_tutela_della_produzione | 1 |
| la_tutela_della_produzione_risicola | 1 |
| giudizi_e_anche_a_tutela | 1 |
| e_anche_a_tutela_dei | 1 |
| anche_a_tutela_dei_diritti | 1 |
| a_tutela_dei_diritti_delle | 1 |
| tutela_dei_diritti_delle_parti | 1 |
| non_si_tratta_di_tutelare | 1 |
| si_tratta_di_tutelare_soltanto | 1 |
| tratta_di_tutelare_soltanto_interessi | 1 |
| di_tutelare_soltanto_interessi_privati | 1 |
| tutelare_soltanto_interessi_privati_ma | 1 |
| gli_interessi_privati_sono_tutelati | 1 |
| interessi_privati_sono_tutelati_sotto | 1 |
| privati_sono_tutelati_sotto_la | 1 |
| sono_tutelati_sotto_la_sfera | 1 |
| tutelati_sotto_la_sfera_del | 1 |
| situazioni_che_queste_norme_tutelano | 1 |
| che_queste_norme_tutelano_e | 1 |
| queste_norme_tutelano_e_per | 1 |
| norme_tutelano_e_per_le | 1 |
| tutelano_e_per_le_condizioni | 1 |
| le_condizioni_che_alle_tutele | 1 |
| condizioni_che_alle_tutele_in | 1 |
| che_alle_tutele_in_esse | 1 |
| alle_tutele_in_esse_accordate | 1 |
| tutele_in_esse_accordate_sono | 1 |
| i_vincoli_per_la_tutela | 1 |
| vincoli_per_la_tutela_del | 1 |
| per_la_tutela_del_patrimonio | 1 |
| la_tutela_del_patrimonio_artistico | 1 |
| tutela_del_patrimonio_artistico_e | 1 |
| gravemente_interessi_meritevoli_di_tutela | 1 |
| interessi_meritevoli_di_tutela_situazioni | 1 |
| meritevoli_di_tutela_situazioni_economiche | 1 |
| di_tutela_situazioni_economiche_di | 1 |
| tutela_situazioni_economiche_di_carattere | 1 |
| può_subire_per_la_tutela | 1 |
| subire_per_la_tutela_di | 1 |
| per_la_tutela_di_altri | 1 |
| la_tutela_di_altri_interessi | 1 |
| tutela_di_altri_interessi_e | 1 |
| argomento_e_cioè_la_tutela | 1 |
| e_cioè_la_tutela_giurisdizionale | 1 |
| cioè_la_tutela_giurisdizionale_dei | 1 |
| tutela_giurisdizionale_dei_diritti_dei | 1 |
| da_dette_leggi_a_tutela | 1 |
| dette_leggi_a_tutela_del | 1 |
| leggi_a_tutela_del_diritto | 1 |
| e_di_ottenere_la_tutela | 1 |
| ottenere_la_tutela_giurisdizionale_sia | 1 |
| la_tutela_giurisdizionale_sia_nei | 1 |
| tutela_giurisdizionale_sia_nei_confronti | 1 |
| privato_ma_per_la_tutela | 1 |
| ma_per_la_tutela_dell | 1 |
| per_la_tutela_dell_interesse | 1 |
| tutela_dell_interesse_pubblico_al | 1 |
| risolversi_in_una_diminuita_tutela | 1 |
| in_una_diminuita_tutela_nei | 1 |
| una_diminuita_tutela_nei_confronti | 1 |
| diminuita_tutela_nei_confronti_di | 1 |
| tutela_nei_confronti_di_quest | 1 |
| base_al_quale_la_tutela | 1 |
| al_quale_la_tutela_giurisdizionale | 1 |
| quale_la_tutela_giurisdizionale_nei | 1 |
| tutela_giurisdizionale_nei_confronti_degli | 1 |
| infatti_né_limita_la_tutela | 1 |
| né_limita_la_tutela_giurisdizionale | 1 |
| limita_la_tutela_giurisdizionale_ma | 1 |
| la_tutela_giurisdizionale_ma_esclude | 1 |
| tutela_giurisdizionale_ma_esclude_soltanto | 1 |
| esclude_né_restringe_la_tutela | 1 |
| né_restringe_la_tutela_giurisdizionale | 1 |
| restringe_la_tutela_giurisdizionale_perché | 1 |
| la_tutela_giurisdizionale_perché_questa | 1 |
| tutela_giurisdizionale_perché_questa_si | 1 |
| commissioni_tributarie_che_quella_tutela | 1 |
| tributarie_che_quella_tutela_egualmente | 1 |
| che_quella_tutela_egualmente_realizzano | 1 |
| quella_tutela_egualmente_realizzano_e | 1 |
| tutela_egualmente_realizzano_e_dinanzi | 1 |
| autorità_giudiziaria_la_predisposta_tutela | 1 |
| giudiziaria_la_predisposta_tutela_non | 1 |
| la_predisposta_tutela_non_può | 1 |
| predisposta_tutela_non_può_essere | 1 |
| tutela_non_può_essere_menomata | 1 |
| presupposto_per_invocare_la_tutela | 1 |
| per_invocare_la_tutela_giurisdizionale | 1 |
| invocare_la_tutela_giurisdizionale_tali | 1 |
| la_tutela_giurisdizionale_tali_norme | 1 |
| tutela_giurisdizionale_tali_norme_non | 1 |
| questa_corte_ostacolano_la_tutela | 1 |
| corte_ostacolano_la_tutela_dei | 1 |
| ostacolano_la_tutela_dei_meno | 1 |
| la_tutela_dei_meno_abbienti | 1 |
| tutela_dei_meno_abbienti_e | 1 |
| secondo_la_quale_la_tutela | 1 |
| la_quale_la_tutela_giurisdizionale | 1 |
| quale_la_tutela_giurisdizionale_assicurata | 1 |
| la_tutela_giurisdizionale_assicurata_contro | 1 |
| tutela_giurisdizionale_assicurata_contro_gli | 1 |
| amministrazione_di_richiedere_la_tutela | 1 |
| di_richiedere_la_tutela_giurisdizionale | 1 |
| richiedere_la_tutela_giurisdizionale_non | 1 |
| la_tutela_giurisdizionale_non_già | 1 |
| tutela_giurisdizionale_non_già_di | 1 |
| l_importanza_dell_interesse_tutelato | 1 |
| importanza_dell_interesse_tutelato_tra | 1 |
| dell_interesse_tutelato_tra_l | 1 |
| interesse_tutelato_tra_l_altro | 1 |
| tutelato_tra_l_altro_quello | 1 |
| subentrati_altri_mezzi_di_tutela | 1 |
| altri_mezzi_di_tutela_conformi | 1 |
| mezzi_di_tutela_conformi_all | 1 |
| di_tutela_conformi_all_istituto | 1 |
| tutela_conformi_all_istituto_dell | 1 |
| sistema_mediante_esso_la_tutela | 1 |
| mediante_esso_la_tutela_giurisdizionale | 1 |
| esso_la_tutela_giurisdizionale_è | 1 |
| la_tutela_giurisdizionale_è_garantita | 1 |
| tutela_giurisdizionale_è_garantita_nella | 1 |
| caso_si_negherebbe_la_tutela | 1 |
| si_negherebbe_la_tutela_giurisdizionale | 1 |
| negherebbe_la_tutela_giurisdizionale_propria | 1 |
| la_tutela_giurisdizionale_propria_dei | 1 |
| tutela_giurisdizionale_propria_dei_diritti | 1 |
| atto_amministrativo_una_particolare_tutela | 1 |
| amministrativo_una_particolare_tutela_amministrativa | 1 |
| una_particolare_tutela_amministrativa_e | 1 |
| particolare_tutela_amministrativa_e_in | 1 |
| tutela_amministrativa_e_in_relazione | 1 |
| giudiziaria_promossa_per_la_tutela | 1 |
| promossa_per_la_tutela_del | 1 |
| per_la_tutela_del_diritto | 1 |
| tutti_i_cittadini_la_tutela | 1 |
| i_cittadini_la_tutela_giurisdizionale | 1 |
| cittadini_la_tutela_giurisdizionale_dei | 1 |
| alle_garanzie_stabilite_a_tutela | 1 |
| garanzie_stabilite_a_tutela_dei | 1 |
| stabilite_a_tutela_dei_diritti | 1 |
| a_tutela_dei_diritti_degli | 1 |
| tutela_dei_diritti_degli_interessati | 1 |
| norme_denunciate_impediscono_la_tutela | 1 |
| denunciate_impediscono_la_tutela_giurisdizionale | 1 |
| registro_si_spiega_a_tutela | 1 |
| si_spiega_a_tutela_dell | 1 |
| spiega_a_tutela_dell_interesse | 1 |
| a_tutela_dell_interesse_generale | 1 |
| volte_dichiarato_impeditiva_della_tutela | 1 |
| dichiarato_impeditiva_della_tutela_giuridisdizionale | 1 |
| impeditiva_della_tutela_giuridisdizionale_codesta | 1 |
| della_tutela_giuridisdizionale_codesta_regola | 1 |
| tutela_giuridisdizionale_codesta_regola_assoggettava | 1 |
| quando_si_invocava_la_tutela | 1 |
| si_invocava_la_tutela_del | 1 |
| invocava_la_tutela_del_giudice | 1 |
| la_tutela_del_giudice_per | 1 |
| tutela_del_giudice_per_resistere | 1 |
| abbienti_di_invocare_la_tutela | 1 |
| invocare_la_tutela_giurisdizionale_del | 1 |
| tutela_giurisdizionale_del_diritto_o | 1 |
| art_secondo_comma_a_tutela | 1 |
| secondo_comma_a_tutela_dei | 1 |
| comma_a_tutela_dei_proprietari | 1 |
| a_tutela_dei_proprietari_prevede | 1 |
| tutela_dei_proprietari_prevede_la | 1 |
| una_sanzione_penale_a_tutela | 1 |
| sanzione_penale_a_tutela_dell | 1 |
| penale_a_tutela_dell_adempimento | 1 |
| a_tutela_dell_adempimento_di | 1 |
| tutela_dell_adempimento_di_una | 1 |
| una_vera_e_propria_tutela | 1 |
| vera_e_propria_tutela_di | 1 |
| e_propria_tutela_di_carattere | 1 |
| propria_tutela_di_carattere_penale | 1 |
| tutela_di_carattere_penale_non | 1 |
| sanciti_dalla_costituzione_a_tutela | 1 |
| a_tutela_della_persona_altresì | 1 |
| tutela_della_persona_altresì_l | 1 |
| un_sistema_complesso_di_tutela | 1 |
| sistema_complesso_di_tutela_dei | 1 |
| complesso_di_tutela_dei_diritti | 1 |
| di_tutela_dei_diritti_e | 1 |
| o_amministrativa_e_tale_tutela | 1 |
| amministrativa_e_tale_tutela_giurisdizionale | 1 |
| e_tale_tutela_giurisdizionale_non | 1 |
| tale_tutela_giurisdizionale_non_può | 1 |
| tutela_giurisdizionale_non_può_essere | 1 |
| possa_restare_privo_della_tutela | 1 |
| restare_privo_della_tutela_giurisdizionale | 1 |
| privo_della_tutela_giurisdizionale_garantita | 1 |
| della_tutela_giurisdizionale_garantita_dalla | 1 |
| tutela_dei_propri_diritti_inoltre | 1 |
| sostanziale_in_particolare_dalla_tutela | 1 |
| in_particolare_dalla_tutela_assicurata | 1 |
| particolare_dalla_tutela_assicurata_dalla | 1 |
| dalla_tutela_assicurata_dalla_legge | 1 |
| tutela_assicurata_dalla_legge_ad | 1 |
| congiunto_del_debitore_nella_tutela | 1 |
| del_debitore_nella_tutela_del | 1 |
| debitore_nella_tutela_del_rapporto | 1 |
| nella_tutela_del_rapporto_tributario | 1 |
| tutela_del_rapporto_tributario_voluta | 1 |
| legislatore_nel_coordinare_la_tutela | 1 |
| nel_coordinare_la_tutela_del | 1 |
| coordinare_la_tutela_del_diritto | 1 |
| di_proprietà_con_la_tutela | 1 |
| proprietà_con_la_tutela_del | 1 |
| con_la_tutela_del_diritto | 1 |
| tutela_del_diritto_di_credito | 1 |
| quali_ai_fini_della_tutela | 1 |
| ai_fini_della_tutela_di | 1 |
| fini_della_tutela_di_un | 1 |
| della_tutela_di_un_diritto | 1 |
| momento_storico_e_della_tutela | 1 |
| storico_e_della_tutela_degli | 1 |
| e_della_tutela_degli_interessi | 1 |
| della_tutela_degli_interessi_nazionali | 1 |
| tutela_degli_interessi_nazionali_compiuta | 1 |
| svolge_come_organo_della_tutela | 1 |
| come_organo_della_tutela_giurisdizionale | 1 |
| organo_della_tutela_giurisdizionale_non | 1 |
| della_tutela_giurisdizionale_non_nell | 1 |
| tutela_giurisdizionale_non_nell_esercizio | 1 |
| esercizio_della_tutela_giudiziaria_lede | 1 |
| della_tutela_giudiziaria_lede_la | 1 |
| tutela_giudiziaria_lede_la_garanzia | 1 |
| fondamentale_del_diritto_alla_tutela | 1 |
| diritto_alla_tutela_giurisdizionale_sentenza | 1 |
| alla_tutela_giurisdizionale_sentenza_aprile | 1 |
| tutela_giurisdizionale_sentenza_aprile_n | 1 |
| dirette_illegittimamente_escluda_la_tutela | 1 |
| illegittimamente_escluda_la_tutela_giurisdizionale | 1 |
| escluda_la_tutela_giurisdizionale_dei | 1 |
| tutela_giurisdizionale_dei_diritti_che | 1 |
| la_legge_negando_la_tutela | 1 |
| legge_negando_la_tutela_giurisdizionale | 1 |
| negando_la_tutela_giurisdizionale_farebbe | 1 |
| la_tutela_giurisdizionale_farebbe_al | 1 |
| tutela_giurisdizionale_farebbe_al_parente | 1 |
| raggiunga_lo_scopo_di_tutelare | 1 |
| lo_scopo_di_tutelare_adeguatamente | 1 |
| scopo_di_tutelare_adeguatamente_le | 1 |
| di_tutelare_adeguatamente_le_situazioni | 1 |
| tutelare_adeguatamente_le_situazioni_soggettive | 1 |
| viola_il_diritto_alla_tutela | 1 |
| alla_tutela_giurisdizionale_l_imposizione | 1 |
| tutela_giurisdizionale_l_imposizione_di | 1 |
| è_un_modo_di_tutela | 1 |
| un_modo_di_tutela_dell | 1 |
| modo_di_tutela_dell_interesse | 1 |
| di_tutela_dell_interesse_generale | 1 |
| del_tutto_privo_di_tutela | 1 |
| tutto_privo_di_tutela_la | 1 |
| privo_di_tutela_la_legge | 1 |
| di_tutela_la_legge_stabilisce | 1 |
| tutela_la_legge_stabilisce_che | 1 |
| catasto_egli_non_ha_tutela | 1 |
| egli_non_ha_tutela_processuale | 1 |
| non_ha_tutela_processuale_proprio | 1 |
| ha_tutela_processuale_proprio_perché | 1 |
| tutela_processuale_proprio_perché_non | 1 |
| fa_che_riconoscere_e_tutelare | 1 |
| che_riconoscere_e_tutelare_questa | 1 |
| riconoscere_e_tutelare_questa_particolare | 1 |
| e_tutelare_questa_particolare_situazione | 1 |
| tutelare_questa_particolare_situazione_cosicché | 1 |
| carattere_generale_circa_la_tutela | 1 |
| generale_circa_la_tutela_costituzionale | 1 |
| circa_la_tutela_costituzionale_garantita | 1 |
| la_tutela_costituzionale_garantita_alle | 1 |
| tutela_costituzionale_garantita_alle_cosiddette | 1 |
| al_solo_scopo_di_tutelare | 1 |
| solo_scopo_di_tutelare_interessi | 1 |
| scopo_di_tutelare_interessi_di | 1 |
| di_tutelare_interessi_di_natura | 1 |
| tutelare_interessi_di_natura_economica | 1 |
| riferisce_ad_una_asserita_tutela | 1 |
| ad_una_asserita_tutela_costituzionale | 1 |
| una_asserita_tutela_costituzionale_nei | 1 |
| asserita_tutela_costituzionale_nei_riguardi | 1 |
| tutela_costituzionale_nei_riguardi_degli | 1 |
| godrebbero_di_una_particolare_tutela | 1 |
| di_una_particolare_tutela_costituzionale | 1 |
| una_particolare_tutela_costituzionale_giacché | 1 |
| particolare_tutela_costituzionale_giacché_esse | 1 |
| tutela_costituzionale_giacché_esse_siccome | 1 |
| costituzione_una_sua_particolare_tutela | 1 |
| una_sua_particolare_tutela_artt | 1 |
| sua_particolare_tutela_artt_e | 1 |
| particolare_tutela_artt_e_secondo | 1 |
| tutela_artt_e_secondo_comma | 1 |
| carico_di_chi_tale_tutela | 1 |
| di_chi_tale_tutela_intenda | 1 |
| chi_tale_tutela_intenda_richiedere | 1 |
| tale_tutela_intenda_richiedere_è | 1 |
| tutela_intenda_richiedere_è_stato | 1 |
| soddisfa_l_interesse_alla_tutela | 1 |
| l_interesse_alla_tutela_giurisdizionale | 1 |
| interesse_alla_tutela_giurisdizionale_la | 1 |
| alla_tutela_giurisdizionale_la_quale | 1 |
| tutela_giurisdizionale_la_quale_può | 1 |
| l_incoraggiamento_e_la_tutela | 1 |
| incoraggiamento_e_la_tutela_di | 1 |
| e_la_tutela_di_una | 1 |
| la_tutela_di_una_attività | 1 |
| tutela_di_una_attività_assistenziale | 1 |
| delle_imposte_garantisce_la_tutela | 1 |
| imposte_garantisce_la_tutela_del | 1 |
| garantisce_la_tutela_del_giudice | 1 |
| la_tutela_del_giudice_ordinario | 1 |
| tutela_del_giudice_ordinario_contro | 1 |
| processo_concorsuale_escluda_la_tutela | 1 |
| concorsuale_escluda_la_tutela_giurisdizionale | 1 |
| escluda_la_tutela_giurisdizionale_e | 1 |
| la_tutela_giurisdizionale_e_la | 1 |
| tutela_giurisdizionale_e_la_difesa | 1 |
| hanno_dunque_la_medesima_tutela | 1 |
| dunque_la_medesima_tutela_che | 1 |
| la_medesima_tutela_che_riceverebbero | 1 |
| medesima_tutela_che_riceverebbero_ove | 1 |
| tutela_che_riceverebbero_ove_all | 1 |
| spesa_non_risponda_alla_tutela | 1 |
| non_risponda_alla_tutela_di | 1 |
| risponda_alla_tutela_di_un | 1 |
| da_perseguire_risponde_alla_tutela | 1 |
| perseguire_risponde_alla_tutela_di | 1 |
| risponde_alla_tutela_di_un | 1 |
| costituzionale_perché_inservienti_alla_tutela | 1 |
| perché_inservienti_alla_tutela_previdenziale | 1 |
| inservienti_alla_tutela_previdenziale_di | 1 |
| alla_tutela_previdenziale_di_una | 1 |
| divieti_o_limitazioni_alla_tutela | 1 |
| o_limitazioni_alla_tutela_giurisdizionale | 1 |
| limitazioni_alla_tutela_giurisdizionale_del | 1 |
| alla_tutela_giurisdizionale_del_diritti | 1 |
| tutela_giurisdizionale_del_diritti_del | 1 |
| della_garanzia_inerente_alla_tutela | 1 |
| garanzia_inerente_alla_tutela_giurisdizionale | 1 |
| inerente_alla_tutela_giurisdizionale_poiché | 1 |
| alla_tutela_giurisdizionale_poiché_tale | 1 |
| tutela_giurisdizionale_poiché_tale_avviso | 1 |
| comma_della_costituzione_la_tutela | 1 |
| della_costituzione_la_tutela_giurisdizionale | 1 |
| costituzione_la_tutela_giurisdizionale_dei | 1 |
| per_le_quali_la_tutela | 1 |
| le_quali_la_tutela_giurisdizionale | 1 |
| quali_la_tutela_giurisdizionale_di | 1 |
| la_tutela_giurisdizionale_di_tutti | 1 |
| tutela_giurisdizionale_di_tutti_i | 1 |
| processualmente_autonoma_per_la_tutela | 1 |
| autonoma_per_la_tutela_contro | 1 |
| per_la_tutela_contro_le | 1 |
| la_tutela_contro_le_pretese | 1 |
| tutela_contro_le_pretese_del | 1 |
| di_questa_corte_la_tutela | 1 |
| questa_corte_la_tutela_preferenziale | 1 |
| corte_la_tutela_preferenziale_non | 1 |
| la_tutela_preferenziale_non_può | 1 |
| tutela_preferenziale_non_può_intendersi | 1 |
| in_tali_ipotesi_la_tutela | 1 |
| tali_ipotesi_la_tutela_giurisdizionale | 1 |
| ipotesi_la_tutela_giurisdizionale_dei | 1 |
| tutela_giurisdizionale_dei_diritti_derivanti | 1 |
| per_quanto_riguarda_la_tutela | 1 |
| quanto_riguarda_la_tutela_giurisdizionale | 1 |
| riguarda_la_tutela_giurisdizionale_dei | 1 |
| la_legge_assicura_la_tutela | 1 |
| legge_assicura_la_tutela_giurisdizionale | 1 |
| assicura_la_tutela_giurisdizionale_di | 1 |
| la_tutela_giurisdizionale_di_cui | 1 |
| tutela_giurisdizionale_di_cui_l | 1 |
| avverso_quest_ultima_una_tutela | 1 |
| quest_ultima_una_tutela_giurisdizionale | 1 |
| ultima_una_tutela_giurisdizionale_che | 1 |
| sostanziale_che_poi_la_tutela | 1 |
| che_poi_la_tutela_prevista | 1 |
| poi_la_tutela_prevista_dall | 1 |
| la_tutela_prevista_dall_art | 1 |
| tutela_prevista_dall_art_sussista | 1 |
| l_efficacia_di_quella_tutela | 1 |
| efficacia_di_quella_tutela_e | 1 |
| di_quella_tutela_e_l | 1 |
| quella_tutela_e_l_art | 1 |
| tutela_e_l_art_terzo | 1 |
| che_apprestare_mezzi_di_tutela | 1 |
| apprestare_mezzi_di_tutela_giurisdizionale | 1 |
| mezzi_di_tutela_giurisdizionale_compatibili | 1 |
| di_tutela_giurisdizionale_compatibili_con | 1 |
| tutela_giurisdizionale_compatibili_con_i | 1 |
| di_tali_forme_di_tutela | 1 |
| tali_forme_di_tutela_la | 1 |
| forme_di_tutela_la_norma | 1 |
| questa_interpretazione_escluderebbe_la_tutela | 1 |
| interpretazione_escluderebbe_la_tutela_giurisdizionale | 1 |
| escluderebbe_la_tutela_giurisdizionale_del | 1 |
| la_tutela_giurisdizionale_del_condebitore | 1 |
| tutela_giurisdizionale_del_condebitore_perché | 1 |
| intero_sistema_relativo_alla_tutela | 1 |
| sistema_relativo_alla_tutela_delle | 1 |
| relativo_alla_tutela_delle_situazioni | 1 |
| alla_tutela_delle_situazioni_soggettive | 1 |
| tutela_delle_situazioni_soggettive_che | 1 |
| gradi_di_giurisdizione_a_tutela | 1 |
| di_giurisdizione_a_tutela_dei | 1 |
| giurisdizione_a_tutela_dei_suoi | 1 |
| a_tutela_dei_suoi_diritti | 1 |
| tutela_dei_suoi_diritti_non | 1 |
| predisposizione_di_una_duplice_tutela | 1 |
| una_duplice_tutela_giurisdizionale_ciascuna | 1 |
| duplice_tutela_giurisdizionale_ciascuna_articolata | 1 |
| tutela_giurisdizionale_ciascuna_articolata_in | 1 |
| epoca_nella_quale_la_tutela | 1 |
| nella_quale_la_tutela_giurisdizionale | 1 |
| quale_la_tutela_giurisdizionale_non | 1 |
| la_tutela_giurisdizionale_non_trovava | 1 |
| tutela_giurisdizionale_non_trovava_piena | 1 |
| chiamata_ad_occuparsi_la_tutela | 1 |
| ad_occuparsi_la_tutela_giurisdizionale | 1 |
| occuparsi_la_tutela_giurisdizionale_del | 1 |
| la_tutela_giurisdizionale_del_cittadino | 1 |
| tutela_giurisdizionale_del_cittadino_qualora | 1 |
| assicurare_al_cittadino_la_tutela | 1 |
| tutela_giurisdizionale_dei_diritti_soggettivi | 1 |
| principio_della_giusta_retribuzione_tutelato | 1 |
| della_giusta_retribuzione_tutelato_dall | 1 |
| giusta_retribuzione_tutelato_dall_art | 1 |
| retribuzione_tutelato_dall_art_della | 1 |
| qualità_del_lavoro_prestato_tuteli | 1 |
| del_lavoro_prestato_tuteli_anche | 1 |
| lavoro_prestato_tuteli_anche_i | 1 |
| prestato_tuteli_anche_i_diritti | 1 |
| tuteli_anche_i_diritti_di | 1 |
| lavoro_art_allegato_a_tutela | 1 |
| art_allegato_a_tutela_degli | 1 |
| allegato_a_tutela_degli_avanzamenti | 1 |
| a_tutela_degli_avanzamenti_art | 1 |
| tutela_degli_avanzamenti_art_disciplina | 1 |
| la_circostanza_che_la_tutela | 1 |
| circostanza_che_la_tutela_del | 1 |
| che_la_tutela_del_contribuente | 1 |
| la_tutela_del_contribuente_dopo | 1 |
| tutela_del_contribuente_dopo_che | 1 |
| godrebbe_di_una_duplice_tutela | 1 |
| una_duplice_tutela_giurisdizionale_ove | 1 |
| duplice_tutela_giurisdizionale_ove_giurisdizionale | 1 |
| tutela_giurisdizionale_ove_giurisdizionale_fosse | 1 |
| stesse_è_aperta_la_tutela | 1 |
| è_aperta_la_tutela_giurisdizionale | 1 |
| aperta_la_tutela_giurisdizionale_del | 1 |
| tutela_giurisdizionale_del_contribuente_dinanzi | 1 |
| dello_stato_assicurare_la_tutela | 1 |
| stato_assicurare_la_tutela_previdenziale | 1 |
| assicurare_la_tutela_previdenziale_di | 1 |
| la_tutela_previdenziale_di_una | 1 |
| volte_ai_fini_della_tutela | 1 |
| ai_fini_della_tutela_dei | 1 |
| fini_della_tutela_dei_diritti | 1 |
| della_tutela_dei_diritti_di | 1 |
| tutela_dei_diritti_di_credito | 1 |
| esecuzione_forzata_annulli_la_tutela | 1 |
| forzata_annulli_la_tutela_del | 1 |
| annulli_la_tutela_del_diritto | 1 |
| e_di_quello_alla_tutela | 1 |
| di_quello_alla_tutela_giurisdizionale | 1 |
| quello_alla_tutela_giurisdizionale_il | 1 |
| alla_tutela_giurisdizionale_il_modo | 1 |
| tutela_giurisdizionale_il_modo_di | 1 |
| caratteristicamente_materiale_non_alla_tutela | 1 |
| materiale_non_alla_tutela_giurisdizionale | 1 |
| non_alla_tutela_giurisdizionale_la | 1 |
| alla_tutela_giurisdizionale_la_prescrizione | 1 |
| tutela_giurisdizionale_la_prescrizione_infatti | 1 |
| della_difesa_e_della_tutela | 1 |
| difesa_e_della_tutela_giurisdizionale | 1 |
| e_della_tutela_giurisdizionale_prende | 1 |
| della_tutela_giurisdizionale_prende_in | 1 |
| tutela_giurisdizionale_prende_in_considerazione | 1 |
| detto_prima_che_la_tutela | 1 |
| prima_che_la_tutela_giurisdizionale | 1 |
| che_la_tutela_giurisdizionale_o | 1 |
| la_tutela_giurisdizionale_o_la | 1 |
| tutela_giurisdizionale_o_la_difesa | 1 |
| il_diritto_che_questa_tutela | 1 |
| diritto_che_questa_tutela_o | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
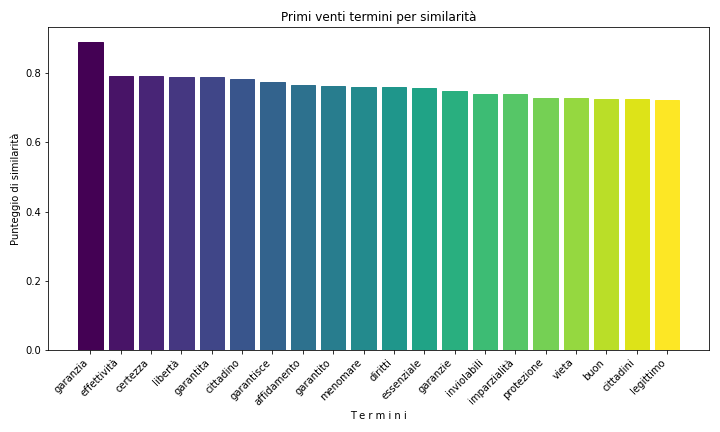
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 325 |
| 2010 | 254 |
| 2008 | 253 |
| 2007 | 240 |
| 2000 | 229 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 172 |
| 2021 | 157 |
| 2019 | 153 |
| 2020 | 151 |
| 2010 | 148 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Ugo De Siervo | 168 | 1.85635359116022 |
| Francesco Greco | 167 | 1.84530386740332 |
| Luigi Mengoni | 165 | 1.8232044198895 |
| Riccardo Chieppa | 164 | 1.8121546961326 |
| Alfio Finocchiaro | 161 | 1.77900552486188 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Silvana Sciarra | 113 | 2.14584124572731 |
| Aldo Carosi | 102 | 1.9369540448158 |
| Antonio Baldassarre | 101 | 1.91796429927839 |
| Daria de Pretis | 98 | 1.86099506266616 |
| Luigi Mengoni | 96 | 1.82301557159134 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| tutela | 2219 | 14 |
| tutelato | 90 | 1831 |
| tutelati | 43 | 3259 |
| tutelata | 28 | 4377 |
| tutelano | 15 | 6272 |
| tutelate | 14 | 6488 |
| tutelabile | 13 | 6748 |
| tutele | 12 | 7058 |
| tutelarsi | 8 | 8632 |
| tuteli | 8 | 8632 |
| tutelando | 5 | 10810 |
| tutelerebbe | 2 | 15520 |
| tutelabili | 1 | 19328 |
| tutelarli | 1 | 19328 |
| tutelarne | 1 | 19328 |
| tutelasse | 1 | 19328 |
| tutelerebbero | 1 | 19328 |
| tutelino | 1 | 19328 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| tutela | 1011 | 9 |
| tutelato | 30 | 2106 |
| tutelati | 25 | 2448 |
| tutelata | 9 | 4897 |
| tutele | 9 | 4897 |
| tutelano | 7 | 5667 |
| tutelate | 6 | 6130 |
| tutelarsi | 5 | 6694 |
| tuteli | 4 | 7451 |
| tutelabile | 3 | 8466 |
| tutelabili | 1 | 12620 |
| tutelando | 1 | 12620 |
| tutelarne | 1 | 12620 |
| tutelasse | 1 | 12620 |
| tutelerebbe | 1 | 12620 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.