Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-113.txt | 3283 | 3283 | 15 , in quell ampia autonomia che questa disposizione espressamente riconosce . ciò in quanto si verrebbe ad alterare l | equilibrio | che domina l organizzazione della finanza locale , poiché gli enti che provvedessero eventualmente all esonero , sarebbero costretti , |
| 1958-76.txt | 497 | 497 | giustificare provvedimenti diretti a non creare posizioni di privilegio , bensì a ristabilire , nei limiti del possibile , un | equilibrio | turbato e pertanto a ricondurre le situazioni disuguali in una posizione di uguaglianza . ma quando il regime di privilegio |
| 1963-93.txt | 1116 | 1116 | limiti , l attribuzione di un potere di scelta all ente impositore , da esercitare evidentemente nel quadro di una | equilibrata | visione unitaria delle proprie esigenze amministrative e delle proprie possibilità finanziarie , non rechi ferita al precetto dell art . |
| 1967-77.txt | 715 | 715 | una delle parti ha sostenuto che con le iscrizioni provvisorie si registrano entrate ipotetiche e che ciò renderebbe fittizio quell | equilibrio | fra le entrate e le spese su cui deve poggiare il bilancio dello stato ( art . 81 della costituzione |
| 1968-45.txt | 236 | 236 | agli opposti interessi degli enti impositori . la legge ha quindi cercato di stabilire , in vista di un giusto | equilibrio | delle opposte esigenze , in quale misura tale sacrificio possa gravare sulla finanza statale e locale , senza risultare sproporzionato |
| 1972-144.txt | 2270 | 2270 | rappresenta una funzione , e risulta così direttamente da esso deducibile . è certamente possibile che dal maggiore o minore | equilibrio | del rapporto fra tali elementi nascano , in pratica , conseguenze di natura economica afferenti la redditività delle imprese , |
| 1976-225.txt | 3654 | 3654 | n . 3 del 1976 . in quest ultima si è , invero , osservato che l eventuale alterazione dell | equilibrio | ( il quale deve pure sussistere ) tra interessi dei conduttori ed interessi dei proprietari locatori non viene in rilievo |
| 1976-225.txt | 5445 | 5445 | nazionale , chiamata , ove del caso , ad apprestare provvidenze ristoratrici . sarà in tal guisa possibile attingere razionali | equilibri | , ottemperando al precetto costituzionale , che vuole perseguita ed assicurata la preminente funzione sociale della proprietà , mediante un |
| 1984-139.txt | 1396 | 1396 | disciplinandoli , cioè , in base ad un principio di superiore giustizia economico sociale , e stabilire così un effettivo | equilibrio | tra le varie categorie interessate , nell armonica tutela dei valori costituzionalmente protetti : tra i quali viene in rilievo |
| 1984-25.txt | 1210 | 1210 | , solo il legislatore può porvi rimedio ed assicurare , con i mezzi che crederà più idonei , il necessario | equilibrio | normativo . appare evidente come a riguardo la corte difetti di ogni potere di intervento . per effetto della riforma |
| 1985-121.txt | 496 | 496 | presentazioni di dichiarazioni , rettifiche , gravami di vario genere offrono una disarticolata prospettazione positiva tale da rifiutare per il | riequilibrio | del sistema un modello generale cui riferirsi per saggiarne la ragionevolezza , a confronto di singole disposizioni ( in tali |
| 1985-139.txt | 1599 | 1599 | dati letterali di questa , più sopra trascritti , contiene l esplicito riferimento all ulteriore finalità di favorire ” l | equilibrato | sviluppo fisico e psichico del bambino ” . e va rilevato altresì che , ai sensi della legge statale n |
| 1987-61.txt | 1192 | 1192 | , non appare idonea ad identificare la specificità dell impiego . compito di quella legge è infatti il perseguimento di | equilibri | complessivi e delle strategie per realizzarli ( cfr . art . 11 l . 5 agosto 1978 , n . |
| 1987-70.txt | 1512 | 1512 | ) , individuando al tempo stesso un criterio regolatore , indicato anche di recente da questa corte ai fini dell | equilibrato | svolgimento di azioni comuni dello stato e delle regioni . dall osservanza della norma ( art . 54 st . |
| 1987-87.txt | 1250 | 1250 | di formazione del bilancio regionale per il 1982 era stato già definito . si sarebbero , così , turbati l | equilibrio | raggiunto e la gestione avviata in base allo strumento contabile . anche sotto questo aspetto la censura è da respingere |
| 1988-127.txt | 1929 | 1929 | la metà della tassa sui passeggeri non spettante allo stato . si tratta di una compensazione finanziaria che dimostra l | equilibrio | del legislatore nel valutare , nel complesso , le fonti costitutive delle entrate del consorzio e i relativi riflessi sull |
| 1988-959.txt | 441 | 441 | alla collettività nazionale ( sent . n . 14 del 1975 ) : con la conseguenza di doversi realizzare univoci | equilibri | nei costi del servizio di esazione e dei conseguenti oneri , secondo standard , i quali esigono , perciò , |
| 1989-321.txt | 1251 | 1251 | già assoggettate a concessione governativa ( ché simile applicazione analogica sarebbe inammissibile ) , bensì con riferimento alle esigenze di | equilibrio | e di coordinamento che trovano espressione nell art . 119 della costituzione , nella necessità di non discostarsi oltre ogni |
| 1989-428.txt | 141 | 141 | vicende del relativo esercizio , che fino al 1989 ( anno in cui si assume nel ricorso essersi raggiunto l | equilibrio | del bilancio ) fu contrassegnato da rilevanti perdite . secondo il commissario del governo il conseguito pareggio nell anno 1989 |
| 1989-428.txt | 598 | 598 | , complesse vicende che avevano contrassegnato lo svolgimento del servizio esattoriale e si erano riflesse sulla gestione che si intendeva | equilibrare | . il carattere straordinario del contributo implica necessariamente la non riproducibilità di esso , considerato anche secondo quanto è stato |
| 1990-260.txt | 389 | 389 | motivo d inammissibilità è individuato dal resistente nel rilievo che un eventuale pronunzia di accoglimento comprometterebbe il valore costituzionale dell | equilibrio | finanziario dei bilanci pubblici ( art . 81 della costituzione ) , un valore che non potrebbe esser pregiudicato da |
| 1990-260.txt | 425 | 425 | non potrebbe esser pregiudicato da pronunzie d illegittimità costituzionale ” che non contengano in sé soluzioni di automatico recupero dell | equilibrio | finanziario che abbia a risultare turbato dall intervento del giudice delle leggi ” . infine , un terzo motivo d |
| 1990-260.txt | 948 | 948 | pur se questa corte ha più volte sottolineato che dall art . 81 della costituzione derivi un principio di tendenziale | equilibrio | finanziario dei bilanci dello stato , tanto su base annuale quanto su base pluriennale ( v . , ad esempio |
| 1990-260.txt | 1323 | 1323 | del 1989 ) . ma , queste posizioni , occorre ancora sottolinearlo , presuppongono chiaramente che il valore costituzionale dell | equilibrio | finanziario , desumibile dall art . 81 della costituzione , non sia un presupposto per l inammissibilità del giudizio di |
| 1991-105.txt | 1729 | 1729 | . l indennità viene , dunque , configurata come un contributo avente lo scopo di assicurare alla gestione commissariale l | equilibrio | economico , reso particolarmente precario dall avvio del nuovo sistema di riscossione , aggravato da una consistenza dilatata del personale |
| 1992-256.txt | 436 | 436 | di una sempre contingente , e non puntuale e organica , individuazione dei costi del servizio sanitario , la cui | equilibrata | previsione e distribuzione , in uno all effettivo incremento dell efficienza , avrebbe senz altro portato , per contro , |
| 1993-283.txt | 5652 | 5652 | sicché la determinazione dell indennità espropriativa in un ammontare sensibilmente inferiore al valore venale potrebbe richiedere una più adeguata disciplina | riequilibratrice | ( soprattutto fiscale ) delle aree fabbricabili non assoggettate ad espropriazione ; profilo , questo , peraltro estraneo alla normativa |
| 1993-362.txt | 401 | 401 | leggi impugnate , essendo del tutto generica la finalità di far fronte agli oneri derivanti dal debito pubblico o al | riequilibrio | del bilancio statale e riferendosi le nuove entrate , in parte , ad una manovra fiscale generale . inoltre le |
| 1993-362.txt | 925 | 925 | servizio del debito pubblico , nonché alla realizzazione delle linee di politica economica e finanziaria in funzione degl impegni di | riequilibrio | del bilancio assunti in sede comunitaria ” . trattasi di finalità chiaramente individuate e riferite all emergenza finanziaria , in |
| 1993-370.txt | 771 | 771 | bilanci di tali istituti sono approvati dal consiglio regionale , sì che vi sarebbe un interesse della regione al loro | equilibrio | patrimoniale , come è rivelato anche dalle leggi regionali adottate per il controllo di detti enti ( legge regione liguria |
| 1993-480.txt | 933 | 933 | fissare canoni di trasparenza e congruità ai costi di gestione dei compensi in questione al fine di assicurare ” l | equilibrio | economico della gestione ) , né l art . 61 del d.p.r . 43 / 88 ( che , anche |
| 1993-480.txt | 1711 | 1711 | compenso in discussione anche secondo criteri ” di congruità ai costi medi del servizio , al fine di assicurarne l | equilibrio | economico ” . e resta , per l effetto , anche esclusa l ipotizzata discriminazione in danno del contribuente chiamato |
| 1993-500.txt | 3251 | 3251 | conferitaria ) . 12 . nell operare all interno dei limiti indicati , la legge ha rispettato in modo sufficientemente | equilibrato | l ambito di autonomia decisionale e statutaria degli enti ( una volta avvenuta la libera scelta fra l una o |
| 1994-182.txt | 2562 | 2562 | valutazione dell ente locale , rispetto ad altre destinazioni , anch esse legislativamente previste e quantitativamente determinate , in una | equilibrata | visione di tutti i diversi soggetti tenuti . 6 . per la completezza della valutazione è da rilevare che la |
| 1994-222.txt | 1648 | 1648 | pubblica , quindi anche di quella regionale , attraverso una riduzione dell entrata , tale da non alterare gravemente l | equilibrio | tra bisogni e risorse ma da indurre ad una riduzione , percentualmente modesta , della spesa stessa . 5 . |
| 1994-355.txt | 262 | 262 | , n . 461 , per la copertura degli oneri per il servizio del debito pubblico , nonché per il | riequilibrio | del bilancio . 2 . per prima va esaminata la norma introdotta dall art . 12 , comma 5 , |
| 1994-355.txt | 1952 | 1952 | all erario per concorrere alla copertura degli oneri per il servizio del debito pubblico e alla realizzazione degli obiettivi di | riequilibrio | del bilancio . la questione è infondata . la norma è censurata alla luce dell art . 9 , primo |
| 1994-355.txt | 2097 | 2097 | copertura delle seconde ( sent . n . 52 del 1994 ) . né va dimenticata l esigenza fondamentale del | riequilibrio | finanziario che vale per tutte le istituzioni della repubblica in vista del miglioramento della situazione del debito pubblico e in |
| 1994-355.txt | 2181 | 2181 | dal comma 17 in esame , non può interpretarsi in senso retroattivo : il che porterebbe effettivamente un vulnus all | equilibrio | di bilancio delle due province per esercizi finanziari che già si sono conclusi . la decorrenza della norma dal 1 |
| 1994-52.txt | 109 | 109 | il servizio del debito pubblico , alla realizzazione delle linee di politica economica e finanziaria in funzione degli impegni di | riequilibrio | del bilancio assunti in sede comunitaria , nonché ( comma ottavo ) , nella misura di lire centocinquanta miliardi per |
| 1994-52.txt | 889 | 889 | il servizio del debito pubblico e nella realizzazione delle linee di politica economica e finanziaria in funzione degli impegni di | riequilibrio | del bilancio , assunti in sede comunitaria . tali asserite esigenze sarebbero non conformi a quelle previste dalle norme statutarie |
| 1994-52.txt | 1017 | 1017 | disposizione ora censurata . si riscontrò nel riferimento alla necessità di far fronte alla situazione del debito pubblico e del | riequilibrio | del bilancio una sufficiente giustificazione per la devoluzione allo stato delle nuove entrate , in correlazione anche all adempimento di |
| 1994-52.txt | 1437 | 1437 | nn . 1 del 1966 , 12 del 1987 , 260 del 1990 ) il valore tendenziale del principio di | equilibrio | finanziario dei bilanci dello stato , quale deriva dall art . 81 cost . in particolare , poi , vertendosi |
| 1994-52.txt | 1637 | 1637 | ma allo specifico servizio , gestito dal ministero per il tesoro ; così come essa non menziona la finalità del | riequilibrio | di qualsiasi bilancio , ma di quello dello stato , oggetto di misure e di cure particolarmente penetranti e di |
| 1995-107.txt | 476 | 476 | suo tempo ( v . sentenze nn . 167 del 1986 e 431 del 1987 ) , in una più | equilibrata | previsione e distribuzione dei costi , insieme all effettivo incremento dell efficienza , la condizione per realizzare , anche sul |
| 1995-143.txt | 1601 | 1601 | in comparazione , alla stregua , oltretutto , del principio secondo il quale , nel giudizio di costituzionalità , il | riequilibrio | delle situazioni avviene attraverso il ripristino della normativa generale e non attraverso l estensione delle discipline derogatorie . quanto , |
| 1995-358.txt | 1624 | 1624 | infatti sarebbe fonte di inammissibili lacune nella disciplina , riguardo ad una materia che richiede , invece , il costante | equilibrio | del sistema . nell ambito della complessità delle scelte e della modulazione delle soluzioni che si intendono introdurre , al |
| 1996-215.txt | 636 | 636 | il servizio del debito pubblico nonché alla realizzazione delle linee di politica economica e finanziaria in funzione degli impegni di | riequilibrio | del bilancio assunti in sede comunitaria ” . dal canto suo , la nota del ministero delle finanze del 14 |
| 1996-253.txt | 266 | 266 | destinano le nuove entrate alla copertura degli oneri per il servizio del debito pubblico ed all attuazione degli impegni di | riequilibrio | del bilancio dello stato assunti in sede comunitaria ( art . 16 , comma 17 , della legge n . |
| 1996-429.txt | 466 | 466 | servizio del debito pubblico e per la realizzazione delle linee di politica economica e finanziaria in funzione degli impegni di | riequilibrio | del bilancio assunti in sede comunitaria . questa particolare finalità , specificata dalla legge , consentirebbe di devolvere allo stato |
| 1996-430.txt | 62 | 62 | le entrate derivanti da disposizioni dello stesso articolo , per concorrere alla copertura di oneri del debito pubblico ed al | riequilibrio | del bilancio ( comma 241 ) , comprenderebbe , secondo l applicazione data dal ministero delle finanze , anche il |
| 1997-01.txt | 1580 | 1580 | adeguatezza e proporzionalità che costituiscono vincoli generali dell attività legislativa intesa a comprimere diritti dei privati . un più ragionevole | equilibrio | degli interessi che in simili casi vengono in considerazione ( quelli dello stato connessi all esercizio della potestà tributaria , |
| 1997-285.txt | 1322 | 1322 | obiettivi non può avvenire se non nel rispetto delle reciproche competenze e del contesto normativo vigente , senza alterare l | equilibrio | dei rapporti tra lo stato e le regioni e senza oltrepassare i limiti statutari nelle varie materie . rimane assorbito |
| 1998-174.txt | 2238 | 2238 | decreto legge , ad assicurare ” la trasparenza dei meccanismi tariffari e la tutela degli utenti , senza alterare gli | equilibri | finanziari del bilancio statale e delle società operanti nel settore ” la cessazione degli effetti del provvedimento cip n . |
| 1998-174.txt | 2332 | 2332 | composizione degli interessi coinvolti nella materia , afferenti da un lato all ente erogatore dell energia elettrica e al suo | equilibrio | finanziario , dall altro lato agli utenti dell energia medesima . la norma impugnata ha dunque bensì sganciato l efficacia |
| 1999-111.txt | 3926 | 3926 | in maggior misura sull utilizzo della ” capacità fiscale ” delle rispettive comunità , sia pure poi adottando misure di | riequilibrio | , e in minor misura sulla tradizionale finanza di trasferimento . |
| 1999-138.txt | 3556 | 3556 | quote del gettito ( genericamente ) di ” tributi regionali ” , vincolando la regione soltanto ad un principio di | equilibrio | e di corrispondenza fra funzioni e risorse attribuite . 11 . altre censure investono le disposizioni degli artt . 24 |
| 1999-138.txt | 3961 | 3961 | il nuovo prelievo , il cui gettito va a sostituire quello dei tributi soppressi , si deve tuttavia assicurare l | equilibrio | dei conti pubblici e dei rapporti finanziari fra i vari livelli di governo e fra le varie aree territoriali del |
| 1999-138.txt | 3992 | 3992 | livelli di governo e fra le varie aree territoriali del paese , anche attraverso i meccanismi di compensazione e di | riequilibrio | previsti allo scopo ( cfr . artt . 41 , 42 e 43 , comma 2 , del decreto legislativo |
| 1999-138.txt | 4738 | 4738 | dell imposta sul patrimonio netto delle imprese , nel quadro dei principi di invarianza del gettito e di mantenimento degli | equilibri | finanziari , cui si ispira la riforma . ciò giustifica dunque anche la devoluzione diretta o indiretta di quote del |
| 1999-138.txt | 4900 | 4900 | nel decreto impugnato e ancor prima nella legge di delega , di mantenere , nella fase di transizione , gli | equilibri | finanziari che verrebbero altrimenti alterati dal venir meno di un tributo il cui gettito era già riservato allo stato . |
| 1999-138.txt | 5161 | 5161 | disciplinare i rapporti fra stato , regioni a statuto speciale ed enti locali ” in modo da mantenere il necessario | equilibrio | finanziario ” , come esplicitamente recita l art . 43 , comma 2 . a tal fine , poiché il |
| 1999-138.txt | 5962 | 5962 | perduto per effetto della abolizione di certi tributi e gettito acquisito con i nuovi tributi , e del mantenimento dell | equilibrio | finanziario nei rapporti fra stato e autonomie speciali , secondo il principio sancito dall art . 43 , comma 2 |
| 1999-138.txt | 6016 | 6016 | ordinario , è finalizzato all attuazione di un meccanismo di compensazione interregionale , mediante un apposito fondo , volto a | riequilibrare | fra le regioni gli effetti finanziari derivanti dalla maggiore autonomia tributaria e dalla diversa ” capacità fiscale ” delle varie |
| 1999-138.txt | 6233 | 6233 | eccedenze medesime ” . nella fase transitoria , dunque , il sistema si avvale di una serie di meccanismi di | riequilibrio | al fine di pervenire al risultato del mantenimento dei precedenti livelli di partecipazione alle entrate tributarie . le eccedenze possono |
| 1999-138.txt | 6524 | 6524 | e dunque con la garanzia della partecipazione della regione . in definitiva , il sistema è ispirato al criterio dell | equilibrio | finanziario , anche se con meccanismi di salvaguardia a favore delle esigenze finanziarie statali più efficaci di quelli previsti a |
| 1999-138.txt | 6667 | 6667 | l art . 43 , comma 2 , sancisca in via di principio il criterio del mantenimento del ” necessario | equilibrio | finanziario ” nei rapporti fra lo stato , le autonomie speciali e gli enti locali ) . peraltro lo stesso |
| 1999-138.txt | 7533 | 7533 | i rapporti finanziari tra lo stato , le autonomie speciali e gli enti locali al fine di mantenere il necessario | equilibrio | finanziario ” ( con formula analoga a quella , più volte citata , dell art . 43 , comma 2 |
| 1999-138.txt | 7693 | 7693 | ai comuni delle regioni a statuto ordinario ” : mentre ” per le regioni a statuto speciale le operazioni di | riequilibrio | di cui al decreto legislativo 30 giugno 1997 , n . 244 ” che detta le norme sul riordino del |
| 1999-138.txt | 7841 | 7841 | e in modo tale come espressamente stabilisce il comma 4 dello stesso art . 60 da ” mantenere il necessario | equilibrio | finanziario ” . intesa in questo senso , la norma non presta il fianco alle censure mosse dalla ricorrente . |
| 1999-138.txt | 7917 | 7917 | lo stato , le autonomie speciali e gli enti locali devono essere disciplinati in modo tale da mantenere il necessario | equilibrio | finanziario ” : ma la relativa questione non è in alcun modo motivata né sviluppata nel ricorso , onde essa |
| 1999-171.txt | 1630 | 1630 | ed il rapporto di lavoro subordinato privato , in un quadro di riforma che si fonda sull interesse nazionale al | riequilibrio | della finanza pubblica ed alla migliore efficienza e qualità delle prestazioni rese dalle amministrazioni pubbliche ai cittadini ( sentenza n |
| 1999-198.txt | 98 | 98 | 7 , riservando all erario , e destinando alla copertura degli oneri per il servizio del debito pubblico nonché al | riequilibrio | del bilancio statale le entrate derivanti dal medesimo decreto legge n . 669 del 1996 , determinerebbe la attribuzione all |
| 2000-347.txt | 39 | 39 | 14 , comma 1 , del decreto legge 28 marzo 1997 , n . 79 ( misure urgenti per il | riequilibrio | della finanza pubblica ) convertito nella legge 28 maggio 1997 , n . 140 , in relazione agli artt . |
| 2000-347.txt | 414 | 414 | la complessità e la varietà del suo oggetto , preordinato a realizzare misure finanziarie urgenti in funzione degli impegni di | riequilibrio | del bilancio assunti in sede comunitaria . questa corte , nell esaminare , in una vicenda analoga alla presente , |
| 2000-348.txt | 122 | 122 | erario ” e sono destinate a finalità identificate con formula consueta di copertura degli oneri del debito pubblico e di | riequilibrio | del bilancio ; e che le modalità di attuazione del medesimo articolo sono stabilite , ove necessario , con decreto |
| 2000-351.txt | 1501 | 1501 | . , risulta , pertanto , tutt altro che manifestamente irragionevole o palesemente arbitrario , risolvendosi , attraverso un giusto | equilibrio | tra mezzo impiegato e scopo perseguito , in un rafforzamento indiretto dell adempimento di obblighi tributari ed in un incentivo |
| 2001-155.txt | 79 | 79 | 2 , comma 1 , del d.l . 28 marzo 1997 , n . 79 ( misure urgenti per il | riequilibrio | della finanza pubblica ) , convertito , con modificazioni , in legge 28 maggio 1997 , n . 140 , |
| 2001-155.txt | 1650 | 1650 | di finanziamento della indennità di buonuscita o di fine rapporto per i dipendenti delle anzidette amministrazioni ed alla finalità di | riequilibrare | i bilanci pubblici e contenere il disavanzo pubblico , rispetto alla quale sarebbe stata contraddittoria ed illogica una inclusione degli |
| 2002-49.txt | 397 | 397 | d.lgs . n . 74 del 2000 , il giudice rimettente chiede infatti a questa corte di rimuoverla tramite un | riequilibrio | in malam partem del rispettivo regime sanzionatorio . tale riequilibrio si dovrebbe realizzare segnatamente a mezzo di un intervento ablativo |
| 2002-49.txt | 407 | 407 | rimettente chiede infatti a questa corte di rimuoverla tramite un riequilibrio in malam partem del rispettivo regime sanzionatorio . tale | riequilibrio | si dovrebbe realizzare segnatamente a mezzo di un intervento ablativo delle disposizioni degli artt . 6 e 9 , comma |
| 2002-49.txt | 1191 | 1191 | nel senso della dilatazione della deroga alla strategia di abbandono del ” reato prodromico ” verrebbe evidentemente ad alterare gli | equilibri | complessivi del sistema . la rimozione dell art . 6 del d.lgs . n . 74 del 2000 la quale |
| 2003-92.txt | 817 | 817 | destinato , non più alla riduzione dell irpeg e dell irpef , ma alla riduzione della pressione contributiva e al | riequilibrio | dei conti pubblici . infine , l art . 3 , comma 4 , della medesima legge ha disposto che |
| 2003-92.txt | 1052 | 1052 | non è più diretto alla riduzione dell irpeg e dell irpef , ma alla riduzione della pressione contributiva ed al | riequilibrio | dei conti pubblici . sennonché , le modifiche intervenute non sono tali da far superare tutte le censure mosse dalla |
| 2004-306.txt | 1160 | 1160 | « rapporti finanziari tra lo stato , le autonomie speciali e gli enti locali al fine di mantenere il necessario | equilibrio | finanziario » . la generale attribuzione del gettito operata dal decreto legislativo n . 446 del 1997 non comporta , |
| 2004-372.txt | 591 | 591 | e m ) , nello stabilire che la regione persegue , tra le finalità prioritarie , « il rispetto dell | equilibrio | ecologico , la tutela dell ambiente e del patrimonio culturale , la conservazione della biodiversità , la promozione della cultura |
| 2004-372.txt | 2396 | 2396 | l ) e m ) , che , rispettivamente , stabiliscono quali finalità prioritarie della regione « il rispetto dell | equilibrio | ecologico , la tutela dell ambiente e del patrimonio culturale , la conservazione della biodiversità , la promozione della cultura |
| 2005-21.txt | 2740 | 2740 | 45 , comma 2 , del d.lgs . n . 446 del 1997 trovi la sua ratio nell obiettivo di | riequilibrare | temporaneamente l impatto redistributivo dell irap sui settori bancario , finanziario ed assicurativo . a tal fine assumono o che |
| 2006-155.txt | 570 | 570 | fine di attenuare « l effetto di riduzione del gettito fiscale » determinato dalle norme censurate « e mantenere in | equilibrio | il bilancio statale » . in definitiva , ciò comporterebbe , da un lato , « la riduzione delle entrate |
| 2006-155.txt | 841 | 841 | e , sebbene i cittadini della regione « come tutti gli altri paghino l aumento delle imposte indirette rivolto a | riequilibrare | il bilancio statale » , tuttavia un siffatto aumento di entrata non si tradurrebbe affatto « in un corrispondente aumento |
| 2006-155.txt | 1198 | 1198 | imposte dirette , ma una declaratoria di illegittimità nella parte in cui la normativa che le dispone non provvede a | riequilibrare | le entrate regionali , come avviene invece per quelle statali » . 3 . ¾ in via preliminare , va |
| 2006-155.txt | 1909 | 1909 | norme denunciate proprio a causa della mancata previsione , diversamente da quanto disposto in favore dello stato , di un | riequilibrio | della finanza regionale . 4 . 1 . ¾ si tratta , però , di una tesi che non può |
| 2007-109.txt | 1642 | 1642 | ordinanza di rimessione , laddove attribuisce a quello , soppresso , di cui al comma 3 , la funzione di | riequilibrio | in favore del contribuente – come strumenti attraverso i quali il giudice , sostituendosi all amministrazione , svolge in sede |
| 2007-193.txt | 319 | 319 | organi elettivi della regione » , tramite una misura oltretutto irragionevolmente rigida e non proporzionata all obiettivo di garantire l | equilibrio | economico finanziario . la regione conclude denunciando l illegittimità della norma impugnata « in toto in quanto non pone principi |
| 2007-193.txt | 361 | 361 | ma regole autoapplicative » ; « in subordine , in quanto determina una misura sanzionatoria anziché commisurata alle esigenze di | riequilibrio | , nonché in quanto non prevede che tale misura sanzionatoria venga meno ove il commissario ad acta adotti in seguito |
| 2007-193.txt | 1475 | 1475 | possibilità di un “ intervento « ancorché tardivo » del presidente della giunta regionale al fine di assicurare il necessario | equilibrio | finanziario ” , tramite l adeguamento delle aliquote in ragione delle effettive necessità di risanamento . la misura prevista dalla |
| 2008-102.txt | 23933 | 23933 | suddette giustificazioni traggono peraltro il loro fondamento da circostanze attinenti alla sostenibilità dello sviluppo turistico regionale e dall esigenza di | riequilibrare | la situazione economica dei soggetti “ non residenti ” rispetto a quella dei soggetti “ residenti ” . esse , |
| 2008-102.txt | 26257 | 26257 | comune è attribuito alla regione per il 50 per cento , « ai fini dell istituzione di un fondo di | riequilibrio | e solidarietà , destinato agli investimenti nel settore turistico delle aree interne » , e solo per il restante 50 |
| 2008-145.txt | 800 | 800 | il comma 661 prevede , a carico delle regioni a statuto speciale e delle province autonome , misure volte al | riequilibrio | della finanza pubblica , che si aggiungono a quelle previste dal comma 660 del medesimo articolo . a tal fine |
| 2008-145.txt | 1573 | 1573 | perché la norma censurata – prevedendo misure dirette a produrre un risparmio per il bilancio dello stato , finalizzato al | riequilibrio | della finanza pubblica , da realizzarsi « anche mediante l assunzione dell esercizio di funzioni statali » non accompagnate da |
| 2008-145.txt | 1602 | 1602 | mediante l assunzione dell esercizio di funzioni statali » non accompagnate da un simmetrico trasferimento di risorse – incide sull | equilibrio | finanziario e sull autonomia regionale « al di fuori degli strumenti pattizi [ … ] individuati [ negli statuti ] |
| 2008-213.txt | 850 | 850 | di incidere , in senso globale , sulle unità elementari , vale a dire sui capitoli , con riflessi sugli | equilibri | di gestione , disegnati con il sistema dei risultati differenziali ( vedi sentenza n . 244 del 1995 ) . |
| 2008-213.txt | 1100 | 1100 | tra l altro che : la copertura deve essere credibile , sufficientemente sicura , non arbitraria o irrazionale , in | equilibrato | rapporto con la spesa che si intende effettuare in esercizi futuri ( sentenza n . 1 del 1966 ) ; |
| 2008-213.txt | 1173 | 1173 | osservato con puntualità rigorosa nei confronti delle spese che incidono su un esercizio in corso e deve valutarsi il tendenziale | equilibrio | tra entrate ed uscite nel lungo periodo , valutando gli oneri già gravanti sugli esercizi futuri ( sentenza n . |
| 2010-182.txt | 460 | 460 | alla determinazione della quota variabile di cui all art . 78 dello statuto , « al raggiungimento degli obiettivi di | riequilibrio | della finanza pubblica previsti dai precedenti provvedimenti » ( art . 10 , comma 6 ) ; ( b . |
| 2010-182.txt | 1351 | 1351 | d.lgs . n . 268 del 1992 , e cioè da finalità diverse tanto dal « raggiungimento degli obiettivi di | riequilibrio | della finanza pubblica » ( art . 10 , comma 6 ) quanto dalla copertura di « spese derivanti dall |
| 2010-182.txt | 1557 | 1557 | , persegue in concreto finalità diverse , in quanto piú articolate e complesse , da quella del puro e semplice | riequilibrio | della finanza pubblica di cui al comma 6 dell art . 10 . 4.2 . quanto alla condizione sub b |
| 2010-201.txt | 463 | 463 | delle addizionali sulle basi imponibili dei tributi erariali , sia , infine , del gettito derivante dall aliquota media di | equilibrio | dell addizionale regionale all imposta sul reddito delle persone fisiche , sufficiente ad assicurare al complesso delle regioni un ammontare |
| 2010-302.txt | 567 | 567 | 3 e 97 cost . , di consentire allo stato una maggiorazione delle entrate e di rendere i canoni più | equilibrati | rispetto a quelli pagati in favore di locatori privati ( sentenza n . 88 del 1997 ) . del resto |
| 2010-302.txt | 1293 | 1293 | ottenuto è ulteriormente ridotto in misura inversamente proporzionale alla superficie del manufatto . le due situazioni sono da ritenersi pertanto | equilibrate | ; anzi , può dirsi che viene posto rimedio ad un precedente squilibrio , senza tuttavia arrivare ad una completa |
| 2011-338.txt | 2424 | 2424 | principio , l ingerenza nel diritto al rispetto dei beni deve realizzare , in primo luogo , un « giusto | equilibrio | » tra le esigenze dell interesse generale della comunità e il requisito della salvaguardia dei diritti fondamentali dell individuo . |
| 2011-338.txt | 2512 | 2512 | commisurare integralmente l indennità di espropriazione al valore di mercato del bene ablato , non può sottrarsi al « giusto | equilibrio | » tra l interesse generale e la salvaguardia dei diritti fondamentali degli individui . tale principio conserva validità anche con |
| 2012-142.txt | 659 | 659 | autonomia . inoltre la norma impugnata , imponendo alla provincia autonoma una forma di concorso al raggiungimento degli obiettivi di | riequilibrio | della finanza pubblica senza osservare lo specifico procedimento concordato previsto dall art . 79 dello statuto , violerebbe tale disposizione |
| 2012-142.txt | 3346 | 3346 | , come si esprime nel ricorso ) , che , mediante la disposizione censurata , lo stato persegue obiettivi di | riequilibrio | della finanza pubblica senza la previa adozione delle specifiche modalità previste in applicazione del principio di leale collaborazione dall art |
| 2012-142.txt | 4559 | 4559 | d.lgs . n . 268 del 1992 , e cioè da finalità diverse tanto dal « raggiungimento degli obiettivi di | riequilibrio | della finanza pubblica » ( art . 10 , comma 6 ) quanto dalla copertura di « spese derivanti dall |
| 2012-223.txt | 4217 | 4217 | emanato in un momento molto delicato per la vita economico finanziaria del paese , caratterizzato dalla necessità di recuperare l | equilibrio | di bilancio , ha affermato che « per esigenze così stringenti il legislatore ha imposto a tutti sacrifici anche onerosi |
| 2012-223.txt | 4471 | 4471 | provvedimentale del tutto eccezionale , esauriva i suoi effetti nell anno considerato , limitandosi a impedire erogazioni per esigenze di | riequilibrio | del bilancio ( sentenza n . 245 del 1997 ) , riconosciute meritevoli di tutela a condizione che le disposizioni |
| 2012-223.txt | 4655 | 4655 | del pubblico impiego , tale intervento non potrebbe sospendere le garanzie stipendiali oltre il periodo reso necessario dalle esigenze di | riequilibrio | di bilancio . nel caso di specie , i ricordati limiti tracciati dalla giurisprudenza di questa corte risultano irragionevolmente oltrepassati |
| 2012-241.txt | 5456 | 5456 | art . 81 cost . che , con effetto dal 2014 , ha elevato a dignità costituzionale la regola dell | equilibrio | fra le entrate e le spese del bilancio statale . va inoltre considerato che , come questa corte ha già |
| 2012-32.txt | 7302 | 7302 | una misura di assistenza supplementare che si pone chiaramente in contrasto con l obiettivo dichiarato del piano di rientro di | riequilibrare | il profilo erogativo dei livelli essenziali di assistenza e la gestione corrente per il perseguimento del pareggio economico nel rispetto |
| 2012-64.txt | 439 | 439 | per cento dello stesso » [ comma 2 ] ; 3 ) « per realizzare in forma progressiva e territorialmente | equilibrata | la devoluzione ai comuni della fiscalità immobiliare di cui ai commi 1 e 2 , è istituito un fondo sperimentale |
| 2012-64.txt | 461 | 461 | devoluzione ai comuni della fiscalità immobiliare di cui ai commi 1 e 2 , è istituito un fondo sperimentale di | riequilibrio | . la durata del fondo è stabilita in tre anni e , comunque , fino alla data di attivazione del |
| 2013-110.txt | 852 | 852 | , e di cui lo stesso deve fare buon governo anche nel gestirne la scansione temporale , in un corretto | equilibrio | tra i diversi interessi costituzionalmente protetti . 5 . nella specie , il rimettente si è limitato ad affermare che |
| 2013-121.txt | 2405 | 2405 | gettito , restando , cosí , indimostrato l assunto della ricorrente circa l incidenza negativa della riduzione del gettito sugli | equilibri | della finanza della regione veneto e sull esercizio delle funzioni regionali . l evocazione a parametro dell art . 11 |
| 2013-18.txt | 4274 | 4274 | che la copertura di nuove spese « deve essere credibile , sufficientemente sicura , non arbitraria o irrazionale , in | equilibrato | rapporto con la spesa che si intende effettuare in esercizi futuri » ( sentenza n . 213 del 2008 ) |
| 2013-26.txt | 147 | 147 | di detta legge viene censurato in relazione all erogazione di un contributo specifico della regione autonoma finalizzato al raggiungimento dell | equilibrio | finanziario del fondo per l integrazione del trattamento di quiescenza , di previdenza e di assistenza a favore dei dipendenti |
| 2013-26.txt | 259 | 259 | comporterebbe nuove e maggiori spese senza indicare espressamente le risorse necessarie per farvi fronte relativamente ad ogni esercizio interessato al | riequilibrio | ed in assenza della previa definizione di una specifica clausola di salvaguardia , finalizzata alla compensazione delle eventuali eccedenze di |
| 2013-26.txt | 1037 | 1037 | oneri previsti dall art . 4 , comma 2 , della legge regionale n . 27 del 2011 inerente al | riequilibrio | del fitq , la relativa copertura sarebbe assicurata dal combinato disposto dell art . 16 della stessa legge regionale e |
| 2013-26.txt | 2594 | 2594 | di copertura delle diverse tipologie di spesa , questa corte ha già avuto modo di affermare che il principio dell | equilibrio | di bilancio di cui all art . 81 , quarto comma , cost . , opera direttamente , a prescindere |
| 2013-26.txt | 3034 | 3034 | le spese pluriennali aventi una consistenza variabile e circoscritta nel tempo , secondo il concreto fabbisogno che le esigenze di | riequilibrio | del fondo pensionistico comportano . per questo motivo la disposizione in esame , come ciascuna legge che produce nuovi o |
| 2013-26.txt | 3154 | 3154 | di bilancio ed illustrativa delle modalità dinamiche attraverso le quali qualsiasi sopravvenienza possa essere gestita in ossequio al principio dell | equilibrio | del bilancio . in particolare , l art . 17 , comma 7 , della legge n . 196 del |
| 2013-26.txt | 3284 | 3284 | particolare riguardo alle aspettative di vita , agli automatismi diretti ed indiretti inerenti all intero periodo necessario per provvedere al | riequilibrio | del fondo , nonché ad ogni altro elemento utile per assicurare l attendibilità delle quantificazioni . in assenza di dette |
| 2013-26.txt | 3430 | 3430 | di tale non consentita copertura ex post non corrisponde all affermata congruità delle risorse impiegate per la specifica finalità del | riequilibrio | . infatti , l invocata copertura in sede di legge finanziaria ( legge regionale n . 6 del 2012 ) |
| 2013-26.txt | 3726 | 3726 | soppressi » . poiché l impugnato art . 4 , comma 2 , prevede che « fino al raggiungimento dell | equilibrio | finanziario determinato dall entrata a regime del sistema contributivo di cui all articolo 3 , comma 1 , e al |
| 2013-26.txt | 3930 | 3930 | , della legge della regione autonoma sardegna n . 27 del 2011 , il quale prevede che agli oneri di | riequilibrio | di cui all impugnato art . 4 , comma 2 , si provveda con successiva legge finanziaria . 5 . |
| 2013-304.txt | 2684 | 2684 | finalità di contenimento della spesa pubblica per far fronte alla grave crisi economica . spetta infatti al legislatore , nell | equilibrato | esercizio della sua discrezionalità e tenendo conto anche delle esigenze fondamentali di politica economica ( sentenze n . 477 e |
| 2013-310.txt | 4542 | 4542 | ma ancor prima il nuovo primo comma dell art . 119 cost . , pongono l accento sul rispetto dell | equilibrio | dei bilanci da parte delle pubbliche amministrazioni , anche in ragione del più ampio contesto economico europeo . non è |
| 2013-310.txt | 4691 | 4691 | 13.5 . ebbene , il contenimento e la razionalizzazione della spesa pubblica , attraverso cui può attuarsi una politica di | riequilibrio | del bilancio , implicano sacrifici gravosi , quali quelli in esame , che trovano giustificazione nella situazione di crisi economica |
| 2014-219.txt | 1440 | 1440 | analoga fattispecie , che il contenimento e la razionalizzazione della spesa pubblica , attraverso cui può attuarsi una politica di | riequilibrio | del bilancio , implicano sacrifici gravosi , quali quelli in esame , che trovano giustificazione nella situazione di crisi economica |
| 2014-26.txt | 1934 | 1934 | denunciate proprio a causa della mancata previsione , diversamente da quanto disposto in favore delle regioni ordinarie , di un | riequilibrio | della finanza regionale . 3.2 . ciò premesso , va sottolineato che , anche nel presente giudizio , la ricorrente |
| 2014-44.txt | 6350 | 6350 | tra i vincoli derivanti all italia dall appartenenza all unione europea , vi è l obbligo di rispettare un determinato | equilibrio | complessivo del bilancio nazionale , « secondo quanto precisato dalla risoluzione del consiglio europeo del 17 giugno 1997 relativa al |
| 2014-44.txt | 14384 | 14384 | ultime sarebbero state coinvolte in « defatiganti procedure di negoziazione , che avrebbero dovuto portare ad un riassetto chiaro ed | equilibrato | , come da tutti auspicato , dei poteri locali e delle relazioni , anche finanziarie , tra stato , regioni |
| 2014-44.txt | 23381 | 23381 | coordinamento della finanza pubblica alla seguente duplice condizione : in primo luogo , che si limitino a porre obiettivi di | riequilibrio | della medesima , intesi nel senso di un transitorio contenimento complessivo , anche se non generale , della spesa corrente |
| 2015-10.txt | 6661 | 6661 | che , nella specie , l applicazione retroattiva della presente declaratoria di illegittimità costituzionale determinerebbe anzitutto una grave violazione dell | equilibro | di bilancio ai sensi dell art . 81 cost . come questa corte ha affermato già con la sentenza n |
| 2015-10.txt | 6748 | 6748 | del principio del pareggio di bilancio nella carta costituzionale ) , che ha riaffermato il necessario rispetto dei principi di | equilibrio | del bilancio e di sostenibilità del debito pubblico ( sentenza n . 88 del 2014 ) . l impatto macroeconomico |
| 2015-10.txt | 7161 | 7161 | ) . essa consente , inoltre , al legislatore di provvedere tempestivamente al fine di rispettare il vincolo costituzionale dell | equilibrio | di bilancio , anche in senso dinamico ( sentenze n . 40 del 2014 , n . 266 del 2013 |
| 2015-118.txt | 3755 | 3755 | del 1995 e n . 2 del 1994 ) . i quesiti in esame profilano alterazioni stabili e profonde degli | equilibri | della finanza pubblica , incidendo così sui legami di solidarietà tra la popolazione regionale e il resto della repubblica . |
| 2015-155.txt | 2449 | 2449 | le ricorrenti censurano inoltre il comma 17 del citato art . 13 . esso prevede che il fondo sperimentale di | riequilibrio | ed il fondo perequativo fondi il cui riparto alimenta i comuni delle regioni a statuto ordinario nonché i trasferimenti erariali |
| 2015-155.txt | 2675 | 2675 | ha soppresso i trasferimenti erariali ai comuni della regione siciliana e della regione autonoma sardegna ed il fondo sperimentale di | riequilibrio | , abrogando anche la norma che lo istituiva . 1.1.6 . tutte le ricorrenti sostanzialmente deducono che il meccanismo , |
| 2015-155.txt | 3703 | 3703 | 2013 , n . 35 ( disposizioni urgenti per il pagamento dei debiti scaduti della pubblica amministrazione , per il | riequilibrio | finanziario degli enti territoriali , nonché in materia di versamento di tributi degli enti locali ) , convertito , con |
| 2015-155.txt | 4384 | 4384 | fondo di solidarietà comunale ( lettera b ) , al contempo sopprimendo ( lettera e ) il fondo sperimentale di | riequilibrio | ed i trasferimenti erariali ai comuni della regione siciliana e della regione autonoma sardegna ; ha riservato allo stato il |
| 2015-155.txt | 7460 | 7460 | tra le ragioni di salvaguardia delle autonomie speciali , quelle di realizzazione del federalismo solidale e quelle di tutela degli | equilibri | di bilancio , intesi questi ultimi come riferiti sia alle singole autonomie che al sistema della finanza pubblica allargata . |
| 2015-155.txt | 7982 | 7982 | combinazione , un bilanciamento dei principi costituzionali di tutela della autonomia finanziaria degli enti territoriali a statuto speciale con l | equilibrio | finanziario di cui agli articoli 81 e 97 , primo comma , cost . , come introdotto dalla sopravvenuta novella |
| 2015-155.txt | 8264 | 8264 | della perequazione e del dimensionamento delle entrate fiscali di competenza delle autonomie speciali . in assenza di un procedimento di | riequilibrio | in grado di assicurare la proporzione tra risorse fiscali attribuite e funzioni effettivamente esercitate ed il raggiungimento degli altri obiettivi |
| 2015-155.txt | 8461 | 8461 | questa violazione del canone procedimentale non può sottrarre in modo definitivo alle autonomie speciali risorse eventualmente necessarie per assicurare l | equilibrio | tra entrate fiscali e funzioni esercitate , nondimeno il rimedio a tale violazione non può consistere nel diretto accoglimento o |
| 2015-155.txt | 8662 | 8662 | precedentemente richiamato , considerato che il compito del bilanciamento tra i valori contrapposti della tutela delle autonomie speciali e dell | equilibrio | di bilancio grava direttamente sul legislatore , mentre a questa corte spetta valutarne a posteriori la correttezza . ciò non |
| 2015-155.txt | 8711 | 8711 | mancato rispetto dello schema pattizio possano consolidarsi in un contesto non conforme né alla salvaguardia delle autonomie speciali né agli | equilibri | della finanza pubblica . a differenza di quanto accaduto , sempre con riferimento alle autonomie speciali , per il concorso |
| 2015-155.txt | 8828 | 8828 | costituisce né una manovra provvisoria suscettibile di consolidamento , come nel caso precedentemente evocato , né un operazione servente agli | equilibri | complessivi di finanza pubblica . infatti , il mancato rispetto del principio di leale collaborazione ha prodotto una situazione di |
| 2015-155.txt | 9238 | 9238 | esercitate deve essere tenuto al riparo da mutamenti legislativi come quelli in esame strutturati in modo tale da turbare l | equilibrio | di bilancio delle singole autonomie speciali . quest ultimo può essere realizzato solo attraverso un consapevole contraddittorio tra stato ed |
| 2015-155.txt | 9303 | 9303 | si realizzi nel modo più efficace in relazione agli interessi dialettici della valorizzazione degli enti a statuto speciale e dell | equilibrio | della finanza pubblica . 7.2 . in ogni caso , non risulta rispettato da parte dello stato il metodo pattizio |
| 2015-155.txt | 9354 | 9354 | dell adozione di norme , tendenzialmente dirette a sottrarre una parte delle competenze tributarie spettanti alle ricorrenti senza correlate misure | riequilibratrici | . è opportuno in proposito evidenziare come conformemente al costante orientamento di questa corte solo il metodo paritetico ( da |
| 2015-155.txt | 9416 | 9416 | autonomia regionale » e quindi ponga « un limite superato il quale si determinerebbero conseguenze non controllabili relativamente a quell | equilibrio | complessivo dell ordinamento cui le norme di attuazione [ e l autonomia speciale che le giustifica ] sono preordinate » |
| 2015-155.txt | 9609 | 9609 | qualitativi e quantitativi di attribuzione delle risorse fiscali , le categorie economico finanziarie di riferimento per un eventuale processo di | riequilibrio | devono essere necessariamente omogenee ed il più possibile condivise , in modo da perseguire un armonico processo di composizione , |
| 2015-155.txt | 9672 | 9672 | tollerabile per la collettività intesa nel suo complesso . 7.3 . è infine da sottolineare come lo stesso principio dell | equilibrio | di bilancio comporti che le parti anzitutto lo stato debbano concordare relazioni finanziarie nelle quali sia tenuto conto anche degli |
| 2015-155.txt | 9729 | 9729 | costituzionalmente corrette . detto principio impone « al legislatore di provvedere tempestivamente al fine di rispettare il vincolo costituzionale dell | equilibrio | di bilancio , anche in senso dinamico ( sentenze n . 40 del 2014 , n . 266 del 2013 |
| 2015-155.txt | 9818 | 9818 | del 2015 ) . essendo strettamente connesso al principio di continuità del bilancio , essenziale per garantire nel tempo l | equilibrio | economico , finanziario e patrimoniale , esso può essere applicato anche ai fini della tutela della finanza pubblica allargata , |
| 2015-178.txt | 3970 | 3970 | al contenimento della spesa pubblica » , che deve essere adeguatamente ponderato « in un contesto di progressivo deterioramento degli | equilibri | della finanza pubblica » ( sentenza n . 361 del 1996 , punto 3 . del considerato in diritto ) |
| 2015-178.txt | 8419 | 8419 | converge anche la corte europea dei diritti dell uomo , che ha sottolineato l esigenza di « un ” giusto | equilibrio | ” tra le esigenze di interesse generale della comunità e i requisiti di protezione dei diritti fondamentali dell individuo » |
| 2015-252.txt | 527 | 527 | delle risorse a favore di questi ultimi per evitare gravi squilibri finanziari ai loro bilanci . ciò si rifletterebbe sull | equilibrio | finanziario della stessa regione , che non potrebbe attingere al gettito imu contrariamente a quanto spetterebbe secondo le norme dello |
| 2015-273.txt | 2084 | 2084 | art . 81 cost . che , con effetto dal 2014 , ha elevato a dignità costituzionale la regola dell | equilibrio | fra le entrate e le spese del bilancio statale » ( ex multis , sentenza n . 241 del 2012 |
| 2015-273.txt | 2540 | 2540 | alle risorse regionali , in deroga alle disposizioni statutarie e alle norme di attuazione , in vista dell obiettivo dell | equilibrio | del bilancio . la disposizione impugnata , tuttavia , rientra nella diversa ipotesi della riserva del gettito derivante da nuovi |
| 2015-58.txt | 3188 | 3188 | rifiuti e della loro attitudine a ripercuotersi , per l oggetto stesso dell attività esercitata da tali imprese , sugli | equilibri | ambientali . 6 . va pertanto dichiarata l illegittimità costituzionale dell art . 16 , comma 4 , della legge |
| 2015-67.txt | 246 | 246 | 1 : « per l anno 2014 , sono confermate le modalità di riparto alle province del fondo sperimentale di | riequilibrio | già adottate con decreto del ministro dell interno 4 maggio 2012 , pubblicato nella gazzetta ufficiale n . 145 del |
| 2015-77.txt | 434 | 434 | 2013 , n . 35 ( disposizioni urgenti per il pagamento dei debiti scaduti della pubblica amministrazione , per il | riequilibrio | finanziario degli enti territoriali , nonché in materia di versamento di tributi degli enti locali ) , convertito , con |
| 2015-82.txt | 1980 | 1980 | di due fondi , entrambi istituiti in attuazione della legge n . 42 del 2009 : il fondo sperimentale di | riequilibrio | , determinato , per i comuni , dall art . 2 del decreto legislativo 14 marzo 2011 , n . |
| 2015-82.txt | 3113 | 3113 | di stabilità , può qualificarsi come a essa collegato , in quanto reca gli interventi correttivi necessari per garantire l | equilibrio | della manovra ( sentenza n . 6 del 2015 ) . infatti , il governo , nella relazione al parlamento |
| 2015-82.txt | 3899 | 3899 | . 36 del 2004 ) , in quanto essi sono funzionali a prevenire disavanzi di bilancio , a preservare l | equilibrio | economico finanziario del complesso delle amministrazioni pubbliche e anche a garantire l unità economica della repubblica , come richiesto dai |
| 2015-82.txt | 3998 | 3998 | nel comma premesso all art . 97 cost . , obbliga il complesso delle pubbliche amministrazioni ad assicurare « l | equilibrio | dei bilanci e la sostenibilità del debito pubblico » ( sentenze n . 175 e n . 39 del 2014 |
| 2016-188.txt | 1499 | 1499 | a concorrere tutti i livelli di governo . le norme impugnate rientrerebbero nel quadro degli interventi necessari al rispetto degli | equilibri | generali , cui tutti gli enti devono partecipare , e si porrebbero quali principi di « coordinamento della finanza pubblica |
| 2016-188.txt | 3464 | 3464 | 13 , comma 17 , del d.l . n . 201 del 2011 non avrebbe pertanto avuto incidenza alcuna sugli | equilibri | di bilancio della regione . al contrario , quest ultima sostiene che gli accantonamenti complessivi previsti ai fini del raggiungimento |
| 2016-188.txt | 4833 | 4833 | tra le ragioni di salvaguardia delle autonomie speciali , quelle di realizzazione del federalismo solidale e quelle di tutela degli | equilibri | di bilancio , intesi questi ultimi come riferiti sia alle singole autonomie che al sistema della finanza pubblica allargata » |
| 2016-188.txt | 8430 | 8430 | parte dello stato la possibilità di un consapevole contraddittorio , finalizzato ad assicurare la cura di interessi generali quali l | equilibrio | dei reciproci bilanci , la corretta definizione delle responsabilità politiche dei vari livelli di governo in relazione alle scelte e |
| 2016-188.txt | 9048 | 9048 | circa gli effetti dalle stesse prodotti sul meccanismo dell accantonamento . quest ultimo , proprio in base al principio dell | equilibrio | dinamico del bilancio , verrà meno a far data dalla pubblicazione della presente sentenza , fermo restando tuttavia che per |
| 2016-188.txt | 9257 | 9257 | coerente con quanto questa corte ha già avuto occasione di sottolineare con riguardo all inscindibile connessione tra il principio dell | equilibrio | dinamico del bilancio ed il carattere di continuità degli esercizi finanziari , il quale ne risulta naturale declinazione essendo « |
| 2016-188.txt | 9284 | 9284 | di continuità degli esercizi finanziari , il quale ne risulta naturale declinazione essendo « essenziale per garantire nel tempo l | equilibrio | economico , finanziario e patrimoniale » ( sentenza n . 155 del 2015 ) , anche attraverso appropriate rimodulazioni dei |
| 2016-188.txt | 9333 | 9333 | riguardo ai decorsi esercizi » ( sentenza n . 155 del 2015 ) . d altronde , il principio dell | equilibrio | dinamico , « [ e ] ssendo strettamente connesso [ a quello ] di continuità del bilancio , essenziale per |
| 2016-188.txt | 9358 | 9358 | e ] ssendo strettamente connesso [ a quello ] di continuità del bilancio , essenziale per garantire nel tempo l | equilibrio | economico , finanziario e patrimoniale , [ . . . ] può essere applicato anche ai fini della tutela della |
| 2016-188.txt | 9445 | 9445 | , questa corte ha affermato che il legislatore deve provvedere tempestivamente « al fine di rispettare il vincolo costituzionale dell | equilibrio | di bilancio , anche in senso dinamico ( sentenze n . 40 del 2014 , n . 266 del 2013 |
| 2016-205.txt | 5090 | 5090 | ” ( sentenza n . 79 del 2014 ) . la norma impugnata , invece , non ha una funzione | riequilibratrice | delle risorse destinate alle province , ma incide su flussi che scorrono in senso contrario , cioè dagli enti di |
| 2016-280.txt | 1469 | 1469 | sostanza , la sua disciplina ed il gettito conseguente costituiscono uno degli elementi essenziali per il raggiungimento di un nuovo | equilibrio | della fiscalità territoriale . oggetto della materia del contendere nel precedente giurisprudenziale richiamato nell ordinanza di rimessione è la suddivisione |
| 2016-280.txt | 2007 | 2007 | questa violazione del canone procedimentale non può sottrarre in modo definitivo alle autonomie speciali risorse eventualmente necessarie per assicurare l | equilibrio | tra entrate fiscali e funzioni esercitate , nondimeno il rimedio a tale violazione non può consistere nel diretto accoglimento [ |
| 2016-280.txt | 2086 | 2086 | profilo , l unico rimedio per supplire all accertata violazione del metodo pattizio può risultare l applicazione del principio dell | equilibrio | dinamico , il quale consente di « garantire nel tempo l equilibrio economico , finanziario e patrimoniale » ( sentenza |
| 2016-280.txt | 2098 | 2098 | pattizio può risultare l applicazione del principio dell equilibrio dinamico , il quale consente di « garantire nel tempo l | equilibrio | economico , finanziario e patrimoniale » ( sentenza n . 155 del 2015 ) , anche attraverso appropriate rimodulazioni dei |
| 2016-280.txt | 2245 | 2245 | finanziarie tra lo stato e gli enti territoriali interessati , in considerazione dell inscindibile « connessione tra il principio dell | equilibrio | dinamico del bilancio ed il carattere di continuità degli esercizi finanziari , il quale ne risulta naturale declinazione essendo “ |
| 2016-280.txt | 2272 | 2272 | di continuità degli esercizi finanziari , il quale ne risulta naturale declinazione essendo ” essenziale per garantire nel tempo l | equilibrio | economico , finanziario e patrimoniale ” ( sentenza n . 155 del 2015 ) , anche attraverso appropriate rimodulazioni dei |
| 2016-40.txt | 320 | 320 | della regione siciliana in materia finanziaria ) . tali ulteriori oneri , infatti , metterebbero in crisi il raggiungimento dell | equilibrio | finanziario del bilancio regionale , oltre ad essere stati adottati senza alcuna preventiva intesa , in violazione del principio di |
| 2016-40.txt | 2838 | 2838 | del 2014 , come convertito , risultano spese assai sinteticamente ma non apoditticamente argomentazioni incentrate sull impossibilità di raggiungere l | equilibrio | finanziario del bilancio regionale e sulla violazione del principio di leale collaborazione fra stato e regione , alla luce dell |
| 2016-40.txt | 3851 | 3851 | spesa regionale , che avrebbe dovuto agevolare , e non compromettere , come lamentato dalla ricorrente , il raggiungimento dell | equilibrio | di bilancio . le stesse considerazioni vanno ribadite in questo caso , tra l altro a fronte , si ripete |
| 2016-69.txt | 1337 | 1337 | l illegittimità dell esclusione della regione dalle misure agevolative di cui alle norme impugnate . fermo restando che l assoluto | equilibrio | tra prelievo fiscale ed impiego di quest ultimo sul territorio di provenienza non è principio espresso dalla disposizione costituzionale invocata |
| 2017-135.txt | 67 | 67 | che « [ a ] l fine di contenere il livello complessivo della pressione tributaria , in coerenza con gli | equilibri | generali di finanza pubblica , per l anno 2016 è sospesa l efficacia delle leggi regionali e delle deliberazioni degli |
| 2017-135.txt | 1348 | 1348 | 2013 , n . 35 ( disposizioni urgenti per il pagamento dei debiti scaduti della pubblica amministrazione , per il | riequilibrio | finanziario degli enti territoriali , nonché in materia di versamento di tributi degli enti locali ) , convertito , con |
| 2017-140.txt | 1852 | 1852 | autonomie speciali nell occasione , la regione friuli venezia giulia questa corte aveva ritenuto idonea fonte probatoria della lesione agli | equilibri | del bilancio regionale gli accertamenti compiuti dalla corte dei conti , sezione regionale di controllo in sede di parifica del |
| 2017-140.txt | 2220 | 2220 | accertato il diniego statale « di un consapevole contraddittorio , finalizzato ad assicurare la cura di interessi generali quali l | equilibrio | dei reciproci bilanci , la corretta definizione delle responsabilità politiche dei vari livelli di governo in relazione alle scelte e |
| 2017-140.txt | 2318 | 2318 | del gettito di un singolo tributo e dall assenza di qualsiasi riscontro probatorio circa l impatto della pretesa riduzione sull | equilibrio | complessivo del bilancio regionale . è utile a tal proposito ribadire che le manovre statali sulla disciplina dei tributi il |
| 2017-140.txt | 2352 | 2352 | manovre statali sulla disciplina dei tributi il cui gettito sia di spettanza regionale possono incidere in modo costituzionalmente rilevante sugli | equilibri | del bilancio delle autonomie territoriali . detta incidenza tuttavia deve essere dimostrata attraverso un raffronto complessivo , su base quantitativa |
| 2017-209.txt | 1006 | 1006 | norma impugnata violi l art . 23 cost . , in quanto il contributo straordinario , finalizzato a garantire l | equilibrio | economico finanziario della gestione ordinaria del comune di roma , pur accedendo a previsioni urbanistiche espressive del tradizionale potere pianificatorio |
| 2017-209.txt | 1655 | 1655 | quanto previsto ai sensi dell articolo 24 della legge 5 maggio 2009 , n . 42 , per garantire l | equilibrio | economico finanziario della gestione ordinaria , il comune di roma può adottare le seguenti apposite misure : [ . . |
| 2017-209.txt | 2953 | 2953 | dovuto dal privato . 2.3 . la natura dell accordo rende irrilevanti anche i dubbi circa i rapporti tra l | equilibrio | economico finanziario del bilancio e il contributo che il giudice a quo concepisce erroneamente come una prestazione imposta arbitrariamente finalizzata |
| 2017-236.txt | 8864 | 8864 | dalla corte edu nel verificare il rispetto della citata norma convenzionale : può dirsi , infatti , salvaguardato il giusto | equilibrio | che la disposizione in oggetto impone tra l interesse generale della comunità , perseguito dall intervento statale , e l |
| 2017-250.txt | 641 | 641 | d.l . n . 65 del 2015 ) , di « dare attuazione » nel rispetto « del principio dell | equilibrio | di bilancio e degli obiettivi di finanza pubblica , assicurando la tutela dei livelli essenziali delle prestazioni concernenti i diritti |
| 2017-250.txt | 5311 | 5311 | internazionale , dell esigenza prioritaria del raggiungimento degli obiettivi di finanza pubblica concordati in sede europea , anche garantendo l | equilibrio | di bilancio dell ente previdenziale » . l eccezione non è fondata . in proposito , è sufficiente osservare che |
| 2017-250.txt | 8894 | 8894 | a preservare il potere di acquisto dei propri trattamenti previdenziali , dall altro vi sono le esigenze finanziarie e di | equilibrio | di bilancio dello stato ( ex plurimis , sentenze n . 70 del 2015 , n . 316 del 2010 |
| 2017-250.txt | 9372 | 9372 | attuazione ai principi enunciati nella sentenza della corte costituzionale n . 70 del 2015 , nel rispetto del principio dell | equilibrio | di bilancio e degli obiettivi di finanza pubblica , assicurando la tutela dei livelli essenziali delle prestazioni concernenti i diritti |
| 2017-250.txt | 11132 | 11132 | contenimento della spesa che , in mutevoli contesti economici , hanno inciso sui trattamenti pensionistici . l individuazione di un | equilibrio | fra i valori coinvolti determina la non irragionevolezza delle disposizioni censurate . 6 . 5.5 . la sentenza n . |
| 2017-270.txt | 3212 | 3212 | con gettito contabilizzato distintamente nel bilancio statale , ferma restando l inammissibilità di riserve destinate al raggiungimento di obiettivi di | riequilibrio | della finanza pubblica . 5 . 3 . in base a quanto illustrato , e partendo dalla constatazione che « |
| 2017-85.txt | 5372 | 5372 | rifiuti e della loro attitudine a ripercuotersi , per l oggetto stesso dell attività esercitata da tali imprese , sugli | equilibri | ambientali » ( sentenza n . 58 del 2015 , sul tributo istituito da una regione in materia di trattamento |
| 2018-17.txt | 6933 | 6933 | misure di rimodulazione dei rapporti debitori e creditori tra stato ed enti locali che si ispirano proprio alla finalità di | riequilibrare | specifiche situazioni in cui il nuovo ordito normativo possa produrre rilevanti pregiudizi . dette misure non erano presenti in altre |
| 2018-175.txt | 7216 | 7216 | ” diretta ” delle cartelle di pagamento , lo scarto tra conoscenza legale e conoscenza effettiva è suscettibile di essere | riequilibrato | per soddisfare l esigenza di assicurare l effettiva conoscenza degli atti . si ha , infatti , che il richiamato |
| 2018-67.txt | 2260 | 2260 | nel modo più adeguato per raggiungere la finalità di solidarietà mutualistica che la legge le assegna , assicurando comunque l | equilibrio | di bilancio ( art . 2 , comma 2 , del d.lgs . n . 509 del 1994 ) e |
| 2018-75.txt | 64 | 64 | , « [ a ] l fine di contenere il livello complessivo della pressione tributaria , in coerenza con gli | equilibri | generali di finanza pubblica » , disponeva , « per l anno 2016 » , il blocco degli aumenti dei |
| 2018-75.txt | 1150 | 1150 | n . 97 del 2013 e n . 241 del 2012 ) . 5.2 . una tale alterazione , dell | equilibrio | tra bisogni e mezzi per darvi risposta , è bensì dedotta e lamentata dalla ricorrente , ma in modo solo |
| 2018-75.txt | 1425 | 1425 | 2013 , n . 35 ( disposizioni urgenti per il pagamento dei debiti scaduti della pubblica amministrazione , per il | riequilibrio | finanziario degli enti territoriali , nonché in materia di versamento di tributi degli enti locali ) , convertito , con |
| 2018-90.txt | 502 | 502 | in proporzione alla loro capacità contributiva . tali crediti vanno ad alimentare la finanza pubblica perché sia assicurato il prescritto | equilibrio | di bilancio tra entrate e spese , elevato a vincolo costituzionale dalla legge costituzionale 20 aprile 2012 , n . |
| 2018-90.txt | 605 | 605 | l adempimento delle obbligazioni tributarie , sul quale deve poter fare affidamento l amministrazione finanziaria al fine di conseguire l | equilibrio | di bilancio e rispettare i parametri europei del debito pubblico . tale connotazione peculiare dei crediti tributari emerge in modo |
| 2019-122.txt | 4489 | 4489 | un più ampio margine alla competenza legislativa regionale da esercitarsi , in ogni caso , nel rispetto dei principi dell | equilibrio | di bilancio di cui all art . 81 cost . e senza alcuna ricaduta sulle finanze statali . non è |
| 2019-218.txt | 5407 | 5407 | nei d.p.c.m . 20 dicembre 1999 e 2 marzo 2001 che questa corte ha ritenuto costituire un « punto di | equilibrio | individuato dal legislatore e dalle parti negoziali , secondo un bilanciamento non irragionevole » tra lavoratori in regime di tfr |
| 2019-240.txt | 413 | 413 | legislatore regionale avrebbe eliminato arbitrariamente il trattamento previdenziale in esame senza documentare i risparmi attesi , né l incidenza sull | equilibrio | finanziario regionale . sarebbe stato pertanto imposto un sacrificio che non è eccezionale e temporaneo , ma definitivo e lesivo |
| 2019-240.txt | 1701 | 1701 | quiescenza erogati ai soggetti destinatari della previdenza pubblica » . sarebbe stato violato , in particolare , l obbligo di | equilibrio | delle gestioni previdenziali , poiché le erogazioni previdenziali si sarebbero rivelate « del tutto sproporzionate , in negativo per l |
| 2019-46.txt | 1398 | 1398 | 2013 , n . 35 ( disposizioni urgenti per il pagamento dei debiti scaduti dalla pubblica amministrazione , per il | riequilibrio | finanziario degli enti territoriali , nonché in materia di versamento di tributi degli enti locali ) , convertito , con |
| 2019-51.txt | 646 | 646 | riscuotibilità di un credito , ostacolerebbe in violazione degli artt . 81 e 97 cost . sia il perseguimento degli | equilibri | di finanza pubblica , sia il buon andamento dell organizzazione dei pubblici uffici , in quanto impedirebbe all ente locale |
| 2020-120.txt | 1281 | 1281 | , al punto che « il pagamento delle imposte di successione o di donazione rischia di mettere in pericolo l | equilibrio | finanziario dell impresa e quindi la sua sopravvivenza » . invitava pertanto gli stati membri ad « adottare le misure |
| 2020-234.txt | 5092 | 5092 | , come quella denunciata , di concorso solidaristico al finanziamento di un riassetto progressivo delle pensioni di anzianità , onde | riequilibrare | il sistema a costo invariato » . d altro canto , come si evince dalla documentazione allegata agli atti di |
| 2020-234.txt | 6529 | 6529 | prevista dall art . 1 , comma 261 , della legge n . 145 del 2018 manifesta una funzione di | riequilibrio | , per esserne esonerate , a norma del successivo comma 263 , le « pensioni interamente liquidate con il sistema |
| 2020-234.txt | 7167 | 7167 | ambito di una valutazione complessiva dominata dalle ragioni di necessità , più o meno stringenti , indotte dalle esigenze di | riequilibrio | e sostenibilità del sistema previdenziale . 18.3 . in base alla sentenza n . 173 del 2016 , le condizioni |
| 2020-234.txt | 7285 | 7285 | abbatte i flussi contributivi e accentua gli squilibri sistemici . concorre in tale valutazione anche la già rilevata funzione di | riequilibrio | dei trattamenti pensionistici , alla quale è ispirata la normativa censurata . 18.4 . alla luce di tali presupposti , |
| 2020-234.txt | 8403 | 8403 | , non versa ulteriori contributi , né si avvantaggia della corrispondente quota datoriale . del resto , la finalità di | riequilibrio | correlata al sistema di liquidazione della pensione è testualmente indicata nella « tabella ii . 1 8 » dell « |
| 2020-262.txt | 5753 | 5753 | sentenza n . 187 del 2016 ) si è gradualmente corretto prendendo atto via , via , di esigenze di | equilibrio | del bilancio ( art . 81 cost . ) fino a giungere alla virtuosa previsione , certamente non più procrastinabile |
| 2020-263.txt | 260 | 260 | obiettivo di « conseguire risparmi di spesa attraverso la razionalizzazione della spesa pubblica regionale » e di salvaguardare gli « | equilibri | di bilancio » . l art . 1 , comma 3 , della legge reg . siciliana n . 28 |
| 2020-263.txt | 2321 | 2321 | particolarmente favorevoli . le caratteristiche evidenti della misura in questione sono dunque di razionalizzazione della spesa previdenziale e di complessivo | riequilibrio | del sistema e valgono a differenziarla dal punto di vista tanto strutturale quanto finalistico dalla logica che permea sia l |
| 2020-263.txt | 3364 | 3364 | misura preponderante sulla gestione ” contratto 1 ” , alimentata con le risorse della regione . le condizioni strutturali di | disequilibrio | in tale gestione sono state segnalate dalla corte dei conti , sezioni riunite per la regione siciliana in sede di |
| 2020-263.txt | 3464 | 3464 | espressione dell art . 38 cost . , quale norma ispirata dal presupposto per cui detta sostenibilità ( ossia l | equilibrio | tra spesa previdenziale ed entrate a copertura della stessa ) venga assicurata anzitutto all interno dello stesso sistema » ( |
| 2020-263.txt | 3698 | 3698 | siciliana in sede di controllo , decisione n . 2 del 2014 ) , si propone una finalità di complessivo | riequilibrio | . 8 . inquadrate in questa più articolata prospettiva , si rivelano infondate le censure di arbitraria disparità di trattamento |
| 2020-263.txt | 3839 | 3839 | del sistema previdenziale regionale , in un ottica di più ampia razionalizzazione della spesa , e le finalità di complessivo | riequilibrio | , sottese alle limitazioni in esame , destituiscono altresì di fondamento le censure riguardanti l irragionevolezza dell assetto normativo . |
| 2020-263.txt | 4344 | 4344 | caso di specie , la disciplina censurata non soltanto è assistita da una congrua giustificazione , legata alla salvaguardia dell | equilibrio | del sistema previdenziale regionale e della razionalità e dell efficienza della gestione demandata al fondo pensioni sicilia , ma non |
| 2020-76.txt | 496 | 496 | di cui all art . 117 cost . , e lederebbero l autonomia finanziaria e di spesa , minando l | equilibrio | di bilancio , in violazione dell art . 119 , primo e quarto comma , cost . , atteso che |
| 2020-76.txt | 2718 | 2718 | gettito irap , determinato dalla modifica della base imponibile , lederebbero l autonomia finanziaria della regione , non consentendo l | equilibrio | di bilancio , nonché il principio di corrispondenza tra funzioni e risorse , così violando gli artt . 119 , |
| 2021-107.txt | 808 | 808 | , comma 3 bis , dello statuto , che esclude la legittimità di generiche riserve di gettito per obiettivi di | riequilibrio | della finanza pubblica e consente la riserva all erario del gettito di risorse finanziarie derivante da maggiorazioni di aliquote o |
| 2021-167.txt | 3173 | 3173 | enti locali , essi consistono : 1 ) nella copertura dei debiti fuori bilancio ; 2 ) nella salvaguardia degli | equilibri | di bilancio di cui all art . 193 del d.lgs . n . 267 del 2000 , ove non possa |
| 2021-167.txt | 3270 | 3270 | come convertito , che , mantenendo solo le priorità relative alla copertura dei debiti fuori bilancio e alla salvaguardia degli | equilibri | di bilancio , consente agli enti locali l impiego della quota libera dell avanzo di amministrazione per finanziare le spese |
| 2021-167.txt | 3590 | 3590 | a cui la disciplina di armonizzazione dei bilanci pubblici è funzionale , tra cui si annovera quella di preservare gli | equilibri | di bilancio ( sentenze n . 80 del 2017 e n . 184 del 2016 ) , che nella specie |
| 2021-167.txt | 4478 | 4478 | di quest ultimo agli effetti da essa prodotti , onde salvaguardarne , nel rispetto del principio di trasparenza , l | equilibrio | e la funzione programmatoria e di accountability ( sentenza n . 49 del 2018 ) che gli appartengono . 5.3.3 |
| 2021-187.txt | 1142 | 1142 | obiettivo del fsc è dare unità programmatica e finanziaria all insieme degli interventi aggiuntivi a finanziamento nazionale appunto rivolti al | riequilibrio | economico e sociale tra le diverse aree del paese . esso è perciò da considerarsi , come peraltro afferma la |
| 2021-187.txt | 1634 | 1634 | 119 , quinto comma , cost . assegna genericamente allo « stato » il compito di soddisfare le esigenze di | riequilibrio | economico e sociale in esso indicate e di destinare allo scopo le necessarie risorse di carattere aggiuntivo e speciale . |
| 2021-220.txt | 4265 | 4265 | comma 380 , lettera b ) , della legge n . 228 del 2012 in sostituzione del fondo sperimentale di | riequilibrio | , di cui all art . 2 del decreto legislativo 14 marzo 2011 , n . 23 ( disposizioni in |
| 2021-220.txt | 4324 | 4324 | gettito di tributi erariali ( sentenza n . 129 del 2016 ) . rispetto all assetto del fondo sperimentale di | riequilibrio | , il fsc presentava almeno in origine una natura mista ( orizzontale e verticale ) , in quanto veniva alimentato |
| 2021-220.txt | 6180 | 6180 | affetta dall irrazionalità che ha indotto questa corte a dichiarare costituzionalmente illegittimi i criteri di riparto del fondo sperimentale di | riequilibrio | con la sentenza n . 129 del 2016 . tuttavia , i dati emersi tanto in sede di audizione del |
| 2021-39.txt | 1622 | 1622 | , un vulnus agli artt . 81 e 97 cost . , sotto il profilo del « fondamentale principio dell | equilibrio | di bilancio » . l imposizione della retroattività priverebbe infatti , a parere del giudice a quo , « l |
| 2021-39.txt | 3704 | 3704 | sensi dell art . 81 , terzo comma , cost . , ma una lesione del « fondamentale principio dell | equilibrio | di bilancio » , evocando in modo meramente assertivo un nesso di causalità tra la norma censurata e la perdita |
| 2022-101.txt | 2827 | 2827 | o delle qualità del titolare , esigano una tutela particolare . l efficienza di un sistema siffatto è garantita dall | equilibrio | tra la regola della parità dei creditori e l eccezione del regime preferenziale , giacché l indiscriminata proliferazione dei privilegi |
| 2022-101.txt | 4023 | 4023 | del 1995 al soggetto obbligato per le accise . gli istituti in raffronto , pur condividendo la generica finalità di | riequilibrio | patrimoniale conseguente all assolvimento di un tributo , esibiscono profili differenziali che ne impediscono la riconduzione in una categoria unitaria |
| 2022-101.txt | 4226 | 4226 | la rivalsa disciplinata dall art . 16 del d.lgs . n . 504 del 1995 costituisce uno strumento privatistico di | riequilibrio | patrimoniale , il cui esercizio è lasciato alla scelta del soggetto obbligato alla corresponsione del tributo . 5 . 3 |
| 2022-167.txt | 3421 | 3421 | causa . ne deriva , pertanto , che « [ l ] efficienza di un sistema siffatto è garantita dall | equilibrio | tra la regola della parità dei creditori e l eccezione del regime preferenziale , giacché l indiscriminata proliferazione dei privilegi |
| 2022-182.txt | 5720 | 5720 | applicate anche ai vitalizi regionali , ciò che nella fattispecie non è previsto , altrimenti vanificandosi l evidenziata finalità di | riequilibrio | del sistema perseguita dall intervento esso concorre a smentire l imprevedibilità della riduzione , preconizzata , seppur solo poco tempo |
| 2022-182.txt | 6176 | 6176 | chiamarli a sovvenire più intensamente le pubbliche spese , bensì quale misura di razionalizzazione della spesa previdenziale e di complessivo | riequilibrio | del sistema , così da sottrarla alla logica che permea l imposizione tributaria ( sentenze n . 263 del 2020 |
| 2022-66.txt | 1283 | 1283 | ad un momento futuro eccessivamente lontano » dell accertamento dell effettiva riscuotibilità di un credito contrasterebbe con il perseguimento degli | equilibri | di finanza pubblica , sia l art . 97 cost . , perché rappresenterebbero « un ostacolo a che l |
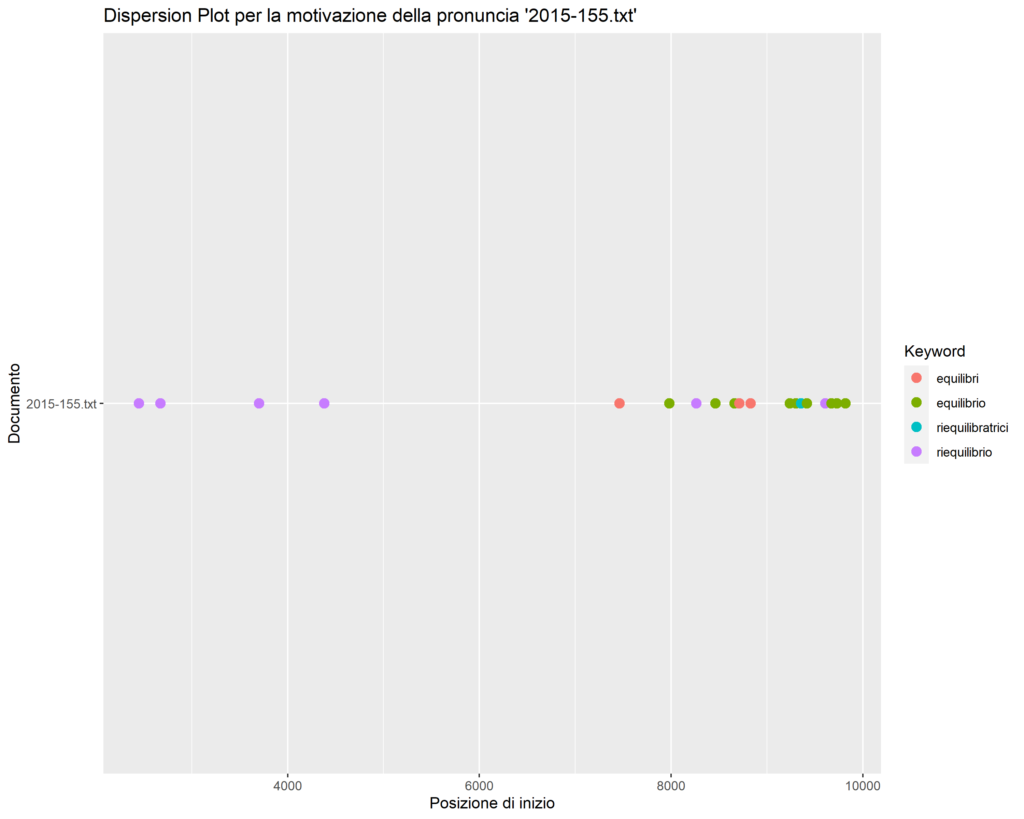
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza




2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| equilibrio_di_bilancio | 22 |
| riequilibrio_del_bilancio | 17 |
| riequilibrio_della_finanza | 15 |
| di_riequilibrio_del | 14 |
| l_equilibrio_economico | 13 |
| principio_dell_equilibrio | 12 |
| dell_equilibrio_di | 12 |
| equilibrio_economico_finanziario | 10 |
| per_il_riequilibrio | 9 |
| obiettivi_di_riequilibrio | 9 |
| sperimentale_di_riequilibrio | 9 |
| dell_equilibrio_finanziario | 8 |
| di_riequilibrio_della | 8 |
| il_necessario_equilibrio | 7 |
| impegni_di_riequilibrio | 7 |
| necessario_equilibrio_finanziario | 7 |
| l_equilibrio_di | 7 |
| equilibri_di_bilancio | 7 |
| esigenze_di_riequilibrio | 6 |
| degli_equilibri_di | 6 |
| equilibrio_del_bilancio | 5 |
| costituzionale_dell_equilibrio | 5 |
| al_riequilibrio_del | 5 |
| assicurare_l_equilibrio | 5 |
| l_equilibrio_dei | 5 |
| il_riequilibrio_finanziario | 5 |
| riequilibrio_finanziario_degli | 5 |
| tempo_l_equilibrio | 5 |
| dell_equilibrio_dinamico | 5 |
| un_giusto_equilibrio | 4 |
| riequilibrio_del_sistema | 4 |
| l_equilibrio_tra | 4 |
| di_riequilibrio_di | 4 |
| giusto_equilibrio_tra | 4 |
| garantire_l_equilibrio | 4 |
| raggiungimento_dell_equilibrio | 4 |
| equilibri_della_finanza | 4 |
| di_complessivo_riequilibrio | 4 |
| equilibrio_fra_le | 3 |
| equilibrio_tra_le | 3 |
| equilibrio_finanziario_dei | 3 |
| di_riequilibrio_e | 3 |
| riequilibrio_di_cui | 3 |
| al_riequilibrio_della | 3 |
| rispetto_dell_equilibrio | 3 |
| funzione_di_riequilibrio | 3 |
| sull_equilibrio_finanziario | 3 |
| equilibrio_tra_entrate | 3 |
| equilibrio_finanziario_del | 3 |
| dell_equilibrio_del | 3 |
| l_equilibrio_finanziario | 3 |
| equilibrio_dinamico_del | 3 |
| finalità_di_riequilibrio | 3 |
| alterare_l_equilibrio | 2 |
| una_equilibrata_visione | 2 |
| alterazione_dell_equilibrio | 2 |
| il_riequilibrio_del | 2 |
| l_equilibrio_del | 2 |
| esigenze_di_equilibrio | 2 |
| di_equilibrio_e | 2 |
| equilibrio_e_di | 2 |
| equilibrata_previsione_e | 2 |
| principio_di_equilibrio | 2 |
| finalità_del_riequilibrio | 2 |
| equilibrio_tra_bisogni | 2 |
| equilibrio_del_sistema | 2 |
| ed_al_riequilibrio | 2 |
| alterare_gli_equilibri | 2 |
| gli_equilibri_finanziari | 2 |
| e_di_riequilibrio | 2 |
| equilibrio_finanziario_nei | 2 |
| il_riequilibrio_della | 2 |
| finalità_di_riequilibrare | 2 |
| al_riequilibrio_dei | 2 |
| riequilibrio_dei_conti | 2 |
| dell_equilibrio_ecologico | 2 |
| equilibrio_ecologico_la | 2 |
| di_un_riequilibrio | 2 |
| un_riequilibrio_della | 2 |
| di_riequilibrio_in | 2 |
| sugli_equilibri_di | 2 |
| irrazionale_in_equilibrato | 2 |
| in_equilibrato_rapporto | 2 |
| equilibrato_rapporto_con | 2 |
| regola_dell_equilibrio | 2 |
| dell_equilibrio_fra | 2 |
| riequilibrio_del_fondo | 2 |
| equilibrio_dei_bilanci | 2 |
| politica_di_riequilibrio | 2 |
| equilibrio_complessivo_del | 2 |
| di_equilibrio_del | 2 |
| imprese_sugli_equilibri | 2 |
| sugli_equilibri_ambientali | 2 |
| degli_equilibri_della | 2 |
| di_riequilibrio_ed | 2 |
| tutela_degli_equilibri | 2 |
| e_dell_equilibrio | 2 |
| quali_l_equilibrio | 2 |
| equilibrio_dei_reciproci | 2 |
| con_gli_equilibri | 2 |
| gli_equilibri_generali | 2 |
| equilibri_generali_di | 2 |
| equilibri_del_bilancio | 2 |
| perseguimento_degli_equilibri | 2 |
| equilibri_di_finanza | 2 |
| gli_equilibri_di | 2 |
| complessivo_riequilibrio_del | 2 |
| salvaguardia_degli_equilibri | 2 |
| riequilibrio_economico_e | 2 |
| garantita_dall_equilibrio | 2 |
| dall_equilibrio_tra | 2 |
| equilibrio_tra_la | 2 |
| di_riequilibrio_patrimoniale | 2 |
| l_equilibrio_che | 1 |
| equilibrio_che_domina | 1 |
| possibile_un_equilibrio | 1 |
| un_equilibrio_turbato | 1 |
| equilibrio_turbato_e | 1 |
| di_una_equilibrata | 1 |
| equilibrata_visione_unitaria | 1 |
| fittizio_quell_equilibrio | 1 |
| quell_equilibrio_fra | 1 |
| giusto_equilibrio_delle | 1 |
| equilibrio_delle_opposte | 1 |
| o_minore_equilibrio | 1 |
| minore_equilibrio_del | 1 |
| equilibrio_del_rapporto | 1 |
| dell_equilibrio_il | 1 |
| equilibrio_il_quale | 1 |
| attingere_razionali_equilibri | 1 |
| razionali_equilibri_ottemperando | 1 |
| equilibri_ottemperando_al | 1 |
| necessario_equilibrio_normativo | 1 |
| equilibrio_normativo_appare | 1 |
| un_effettivo_equilibrio | 1 |
| effettivo_equilibrio_tra | 1 |
| favorire_l_equilibrato | 1 |
| l_equilibrato_sviluppo | 1 |
| equilibrato_sviluppo_fisico | 1 |
| perseguimento_di_equilibri | 1 |
| di_equilibri_complessivi | 1 |
| equilibri_complessivi_e | 1 |
| fini_dell_equilibrato | 1 |
| dell_equilibrato_svolgimento | 1 |
| equilibrato_svolgimento_di | 1 |
| turbati_l_equilibrio | 1 |
| l_equilibrio_raggiunto | 1 |
| equilibrio_raggiunto_e | 1 |
| dimostra_l_equilibrio | 1 |
| equilibrio_del_legislatore | 1 |
| realizzare_univoci_equilibri | 1 |
| univoci_equilibri_nei | 1 |
| equilibri_nei_costi | 1 |
| raggiunto_l_equilibrio | 1 |
| si_intendeva_equilibrare | 1 |
| intendeva_equilibrare_il | 1 |
| equilibrare_il_carattere | 1 |
| recupero_dell_equilibrio | 1 |
| equilibrio_finanziario_che | 1 |
| di_tendenziale_equilibrio | 1 |
| tendenziale_equilibrio_finanziario | 1 |
| equilibrio_finanziario_desumibile | 1 |
| commissariale_l_equilibrio | 1 |
| equilibrio_economico_reso | 1 |
| la_cui_equilibrata | 1 |
| cui_equilibrata_previsione | 1 |
| adeguata_disciplina_riequilibratrice | 1 |
| disciplina_riequilibratrice_soprattutto | 1 |
| riequilibratrice_soprattutto_fiscale | 1 |
| o_al_riequilibrio | 1 |
| al_loro_equilibrio | 1 |
| loro_equilibrio_patrimoniale | 1 |
| equilibrio_patrimoniale_come | 1 |
| equilibrio_economico_della | 1 |
| assicurarne_l_equilibrio | 1 |
| equilibrio_economico_e | 1 |
| modo_sufficientemente_equilibrato | 1 |
| sufficientemente_equilibrato_l | 1 |
| equilibrato_l_ambito | 1 |
| e_del_riequilibrio | 1 |
| del_riequilibrio_del | 1 |
| di_equilibrio_finanziario | 1 |
| del_riequilibrio_di | 1 |
| riequilibrio_di_qualsiasi | 1 |
| in_una_equilibrata | 1 |
| equilibrata_visione_di | 1 |
| gravemente_l_equilibrio | 1 |
| fondamentale_del_riequilibrio | 1 |
| del_riequilibrio_finanziario | 1 |
| riequilibrio_finanziario_che | 1 |
| vulnus_all_equilibrio | 1 |
| all_equilibrio_di | 1 |
| una_più_equilibrata | 1 |
| più_equilibrata_previsione | 1 |
| costituzionalità_il_riequilibrio | 1 |
| il_riequilibrio_delle | 1 |
| riequilibrio_delle_situazioni | 1 |
| il_costante_equilibrio | 1 |
| costante_equilibrio_del | 1 |
| più_ragionevole_equilibrio | 1 |
| ragionevole_equilibrio_degli | 1 |
| equilibrio_degli_interessi | 1 |
| equilibrio_dei_rapporti | 1 |
| equilibri_finanziari_del | 1 |
| al_suo_equilibrio | 1 |
| suo_equilibrio_finanziario | 1 |
| equilibrio_finanziario_dall | 1 |
| misure_di_riequilibrio | 1 |
| riequilibrio_e_in | 1 |
| equilibrio_dei_conti | 1 |
| di_riequilibrio_previsti | 1 |
| riequilibrio_previsti_allo | 1 |
| mantenimento_degli_equilibri | 1 |
| degli_equilibri_finanziari | 1 |
| equilibri_finanziari_cui | 1 |
| transizione_gli_equilibri | 1 |
| equilibri_finanziari_che | 1 |
| equilibrio_finanziario_come | 1 |
| mantenimento_dell_equilibrio | 1 |
| volto_a_riequilibrare | 1 |
| a_riequilibrare_fra | 1 |
| riequilibrare_fra_le | 1 |
| meccanismi_di_riequilibrio | 1 |
| di_riequilibrio_al | 1 |
| riequilibrio_al_fine | 1 |
| criterio_dell_equilibrio | 1 |
| equilibrio_finanziario_anche | 1 |
| del_necessario_equilibrio | 1 |
| equilibrio_finanziario_con | 1 |
| operazioni_di_riequilibrio | 1 |
| equilibrio_finanziario_intesa | 1 |
| equilibrio_finanziario_ma | 1 |
| nazionale_al_riequilibrio | 1 |
| nonché_al_riequilibrio | 1 |
| equilibrio_tra_mezzo | 1 |
| di_riequilibrare_i | 1 |
| riequilibrare_i_bilanci | 1 |
| tramite_un_riequilibrio | 1 |
| un_riequilibrio_in | 1 |
| riequilibrio_in_malam | 1 |
| sanzionatorio_tale_riequilibrio | 1 |
| tale_riequilibrio_si | 1 |
| riequilibrio_si_dovrebbe | 1 |
| gli_equilibri_complessivi | 1 |
| equilibri_complessivi_del | 1 |
| e_al_riequilibrio | 1 |
| equilibrio_finanziario_la | 1 |
| obiettivo_di_riequilibrare | 1 |
| di_riequilibrare_temporaneamente | 1 |
| riequilibrare_temporaneamente_l | 1 |
| mantenere_in_equilibrio | 1 |
| in_equilibrio_il | 1 |
| equilibrio_il_bilancio | 1 |
| rivolto_a_riequilibrare | 1 |
| a_riequilibrare_il | 1 |
| riequilibrare_il_bilancio | 1 |
| provvede_a_riequilibrare | 1 |
| a_riequilibrare_le | 1 |
| riequilibrare_le_entrate | 1 |
| riequilibrio_in_favore | 1 |
| di_riequilibrio_nonché | 1 |
| riequilibrio_nonché_in | 1 |
| equilibrio_finanziario_tramite | 1 |
| esigenza_di_riequilibrare | 1 |
| di_riequilibrare_la | 1 |
| riequilibrare_la_situazione | 1 |
| fondo_di_riequilibrio | 1 |
| riequilibrio_e_solidarietà | 1 |
| volte_al_riequilibrio | 1 |
| finalizzato_al_riequilibrio | 1 |
| incide_sull_equilibrio | 1 |
| equilibrio_finanziario_e | 1 |
| riflessi_sugli_equilibri | 1 |
| equilibri_di_gestione | 1 |
| il_tendenziale_equilibrio | 1 |
| tendenziale_equilibrio_tra | 1 |
| e_semplice_riequilibrio | 1 |
| semplice_riequilibrio_della | 1 |
| media_di_equilibrio | 1 |
| di_equilibrio_dell | 1 |
| equilibrio_dell_addizionale | 1 |
| canoni_più_equilibrati | 1 |
| più_equilibrati_rispetto | 1 |
| equilibrati_rispetto_a | 1 |
| ritenersi_pertanto_equilibrate | 1 |
| pertanto_equilibrate_anzi | 1 |
| equilibrate_anzi_può | 1 |
| al_giusto_equilibrio | 1 |
| equilibrio_tra_l | 1 |
| rientro_di_riequilibrare | 1 |
| di_riequilibrare_il | 1 |
| riequilibrare_il_profilo | 1 |
| e_territorialmente_equilibrata | 1 |
| territorialmente_equilibrata_la | 1 |
| equilibrata_la_devoluzione | 1 |
| di_riequilibrio_la | 1 |
| riequilibrio_la_durata | 1 |
| recuperare_l_equilibrio | 1 |
| riequilibrio_di_bilancio | 1 |
| interessato_al_riequilibrio | 1 |
| al_riequilibrio_ed | 1 |
| riequilibrio_ed_in | 1 |
| inerente_al_riequilibrio | 1 |
| riequilibrio_del_fitq | 1 |
| provvedere_al_riequilibrio | 1 |
| del_riequilibrio_infatti | 1 |
| riequilibrio_infatti_l | 1 |
| equilibrio_finanziario_determinato | 1 |
| oneri_di_riequilibrio | 1 |
| un_corretto_equilibrio | 1 |
| corretto_equilibrio_tra | 1 |
| equilibrio_tra_i | 1 |
| gettito_sugli_equilibri | 1 |
| sugli_equilibri_della | 1 |
| legislatore_nell_equilibrato | 1 |
| nell_equilibrato_esercizio | 1 |
| equilibrato_esercizio_della | 1 |
| dell_equilibrio_dei | 1 |
| un_determinato_equilibrio | 1 |
| determinato_equilibrio_complessivo | 1 |
| chiaro_ed_equilibrato | 1 |
| ed_equilibrato_come | 1 |
| equilibrato_come_da | 1 |
| riequilibrio_della_medesima | 1 |
| violazione_dell_equilibro | 1 |
| dell_equilibro_di | 1 |
| equilibro_di_bilancio | 1 |
| principi_di_equilibrio | 1 |
| equilibri_ambientali_va | 1 |
| di_riequilibrio_già | 1 |
| riequilibrio_già_adottate | 1 |
| di_riequilibrio_determinato | 1 |
| riequilibrio_determinato_per | 1 |
| l_equilibrio_della | 1 |
| equilibrio_della_manovra | 1 |
| preservare_l_equilibrio | 1 |
| profonde_degli_equilibri | 1 |
| riequilibrio_ed_il | 1 |
| di_riequilibrio_abrogando | 1 |
| riequilibrio_abrogando_anche | 1 |
| riequilibrio_ed_i | 1 |
| con_l_equilibrio | 1 |
| equilibrio_finanziario_di | 1 |
| procedimento_di_riequilibrio | 1 |
| riequilibrio_in_grado | 1 |
| né_agli_equilibri | 1 |
| agli_equilibri_della | 1 |
| servente_agli_equilibri | 1 |
| agli_equilibri_complessivi | 1 |
| equilibri_complessivi_di | 1 |
| turbare_l_equilibrio | 1 |
| dell_equilibrio_della | 1 |
| equilibrio_della_finanza | 1 |
| correlate_misure_riequilibratrici | 1 |
| misure_riequilibratrici_è | 1 |
| riequilibratrici_è_opportuno | 1 |
| a_quell_equilibrio | 1 |
| quell_equilibrio_complessivo | 1 |
| equilibrio_complessivo_dell | 1 |
| processo_di_riequilibrio | 1 |
| di_riequilibrio_devono | 1 |
| riequilibrio_devono_essere | 1 |
| deterioramento_degli_equilibri | 1 |
| rifletterebbe_sull_equilibrio | 1 |
| equilibrio_finanziario_della | 1 |
| obiettivo_dell_equilibrio | 1 |
| raggiungere_l_equilibrio | 1 |
| l_assoluto_equilibrio | 1 |
| assoluto_equilibrio_tra | 1 |
| equilibrio_tra_prelievo | 1 |
| rispetto_degli_equilibri | 1 |
| degli_equilibri_generali | 1 |
| equilibri_generali_cui | 1 |
| alcuna_sugli_equilibri | 1 |
| equilibrio_dinamico_e | 1 |
| una_funzione_riequilibratrice | 1 |
| funzione_riequilibratrice_delle | 1 |
| riequilibratrice_delle_risorse | 1 |
| un_nuovo_equilibrio | 1 |
| nuovo_equilibrio_della | 1 |
| equilibrio_della_fiscalità | 1 |
| equilibrio_dinamico_il | 1 |
| equilibri_ambientali_sentenza | 1 |
| lesione_agli_equilibri | 1 |
| agli_equilibri_del | 1 |
| riduzione_sull_equilibrio | 1 |
| sull_equilibrio_complessivo | 1 |
| rilevante_sugli_equilibri | 1 |
| sugli_equilibri_del | 1 |
| tra_l_equilibrio | 1 |
| il_giusto_equilibrio | 1 |
| giusto_equilibrio_che | 1 |
| equilibrio_che_la | 1 |
| garantendo_l_equilibrio | 1 |
| e_di_equilibrio | 1 |
| di_equilibrio_di | 1 |
| di_un_equilibrio | 1 |
| un_equilibrio_fra | 1 |
| equilibrio_fra_i | 1 |
| di_riequilibrare_specifiche | 1 |
| riequilibrare_specifiche_situazioni | 1 |
| comunque_l_equilibrio | 1 |
| dell_equilibrio_tra | 1 |
| il_prescritto_equilibrio | 1 |
| prescritto_equilibrio_di | 1 |
| conseguire_l_equilibrio | 1 |
| di_essere_riequilibrato | 1 |
| essere_riequilibrato_per | 1 |
| riequilibrato_per_soddisfare | 1 |
| principi_dell_equilibrio | 1 |
| punto_di_equilibrio | 1 |
| di_equilibrio_individuato | 1 |
| equilibrio_individuato_dal | 1 |
| incidenza_sull_equilibrio | 1 |
| equilibrio_finanziario_regionale | 1 |
| obbligo_di_equilibrio | 1 |
| di_equilibrio_delle | 1 |
| equilibrio_delle_gestioni | 1 |
| minando_l_equilibrio | 1 |
| consentendo_l_equilibrio | 1 |
| pericolo_l_equilibrio | 1 |
| equilibrio_finanziario_dell | 1 |
| anzianità_onde_riequilibrare | 1 |
| onde_riequilibrare_il | 1 |
| riequilibrare_il_sistema | 1 |
| di_riequilibrio_per | 1 |
| riequilibrio_per_esserne | 1 |
| riequilibrio_e_sostenibilità | 1 |
| di_riequilibrio_dei | 1 |
| riequilibrio_dei_trattamenti | 1 |
| di_riequilibrio_correlata | 1 |
| riequilibrio_correlata_al | 1 |
| salvaguardare_gli_equilibri | 1 |
| strutturali_di_disequilibrio | 1 |
| di_disequilibrio_in | 1 |
| disequilibrio_in_tale | 1 |
| ossia_l_equilibrio | 1 |
| equilibrio_tra_spesa | 1 |
| complessivo_riequilibrio_inquadrate | 1 |
| riequilibrio_inquadrate_in | 1 |
| complessivo_riequilibrio_sottese | 1 |
| riequilibrio_sottese_alle | 1 |
| salvaguardia_dell_equilibrio | 1 |
| preservare_gli_equilibri | 1 |
| trasparenza_l_equilibrio | 1 |
| l_equilibrio_e | 1 |
| equilibrio_e_la | 1 |
| rivolti_al_riequilibrio | 1 |
| al_riequilibrio_economico | 1 |
| di_riequilibrio_economico | 1 |
| di_riequilibrio_il | 1 |
| riequilibrio_il_fsc | 1 |
| di_riequilibrio_con | 1 |
| riequilibrio_con_la | 1 |
| riequilibrio_patrimoniale_conseguente | 1 |
| privatistico_di_riequilibrio | 1 |
| riequilibrio_patrimoniale_il | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| impegni_di_riequilibrio_del_bilancio | 7 |
| obiettivi_di_riequilibrio_della_finanza | 7 |
| di_riequilibrio_della_finanza_pubblica | 7 |
| di_riequilibrio_del_bilancio_assunti | 6 |
| riequilibrio_del_bilancio_assunti_in | 6 |
| degli_impegni_di_riequilibrio_del | 6 |
| principio_dell_equilibrio_di_bilancio | 6 |
| funzione_degli_impegni_di_riequilibrio | 5 |
| mantenere_il_necessario_equilibrio_finanziario | 5 |
| pubblica_amministrazione_per_il_riequilibrio | 5 |
| amministrazione_per_il_riequilibrio_finanziario | 5 |
| per_il_riequilibrio_finanziario_degli | 5 |
| il_riequilibrio_finanziario_degli_enti | 5 |
| riequilibrio_finanziario_degli_enti_territoriali | 5 |
| garantire_nel_tempo_l_equilibrio | 5 |
| nel_tempo_l_equilibrio_economico | 5 |
| tempo_l_equilibrio_economico_finanziario | 5 |
| l_equilibrio_economico_finanziario_e | 5 |
| equilibrio_economico_finanziario_e_patrimoniale | 5 |
| raggiungimento_degli_obiettivi_di_riequilibrio | 4 |
| degli_obiettivi_di_riequilibrio_della | 4 |
| del_fondo_sperimentale_di_riequilibrio | 4 |
| il_fondo_sperimentale_di_riequilibrio | 4 |
| equilibrio_fra_le_entrate_e | 3 |
| da_mantenere_il_necessario_equilibrio | 3 |
| al_riequilibrio_della_finanza_pubblica | 3 |
| garantire_l_equilibrio_economico_finanziario | 3 |
| il_vincolo_costituzionale_dell_equilibrio | 3 |
| vincolo_costituzionale_dell_equilibrio_di | 3 |
| costituzionale_dell_equilibrio_di_bilancio | 3 |
| dell_equilibrio_di_bilancio_anche | 3 |
| equilibrio_di_bilancio_anche_in | 3 |
| principio_dell_equilibrio_dinamico_del | 3 |
| dell_equilibrio_dinamico_del_bilancio | 3 |
| il_principio_dell_equilibrio_dinamico | 3 |
| il_valore_costituzionale_dell_equilibrio | 2 |
| valore_costituzionale_dell_equilibrio_finanziario | 2 |
| equilibrio_finanziario_dei_bilanci_dello | 2 |
| al_riequilibrio_del_bilancio_statale | 2 |
| equilibrio_finanziario_nei_rapporti_fra | 2 |
| di_mantenere_il_necessario_equilibrio | 2 |
| misure_urgenti_per_il_riequilibrio | 2 |
| urgenti_per_il_riequilibrio_della | 2 |
| per_il_riequilibrio_della_finanza | 2 |
| il_riequilibrio_della_finanza_pubblica | 2 |
| riequilibrio_della_finanza_pubblica_convertito | 2 |
| al_riequilibrio_dei_conti_pubblici | 2 |
| il_rispetto_dell_equilibrio_ecologico | 2 |
| rispetto_dell_equilibrio_ecologico_la | 2 |
| dell_equilibrio_ecologico_la_tutela | 2 |
| equilibrio_ecologico_la_tutela_dell | 2 |
| di_un_riequilibrio_della_finanza | 2 |
| un_riequilibrio_della_finanza_regionale | 2 |
| arbitraria_o_irrazionale_in_equilibrato | 2 |
| o_irrazionale_in_equilibrato_rapporto | 2 |
| irrazionale_in_equilibrato_rapporto_con | 2 |
| in_equilibrato_rapporto_con_la | 2 |
| equilibrato_rapporto_con_la_spesa | 2 |
| riequilibrio_della_finanza_pubblica_art | 2 |
| un_giusto_equilibrio_tra_le | 2 |
| giusto_equilibrio_tra_le_esigenze | 2 |
| riequilibrio_della_finanza_pubblica_senza | 2 |
| costituzionale_la_regola_dell_equilibrio | 2 |
| la_regola_dell_equilibrio_fra | 2 |
| regola_dell_equilibrio_fra_le | 2 |
| dell_equilibrio_fra_le_entrate | 2 |
| al_raggiungimento_dell_equilibrio_finanziario | 2 |
| raggiungimento_dell_equilibrio_finanziario_del | 2 |
| dell_equilibrio_di_bilancio_di | 2 |
| equilibrio_di_bilancio_di_cui | 2 |
| di_riequilibrio_di_cui_all | 2 |
| attuarsi_una_politica_di_riequilibrio | 2 |
| una_politica_di_riequilibrio_del | 2 |
| politica_di_riequilibrio_del_bilancio | 2 |
| di_riequilibrio_del_bilancio_implicano | 2 |
| riequilibrio_del_bilancio_implicano_sacrifici | 2 |
| da_tali_imprese_sugli_equilibri | 2 |
| tali_imprese_sugli_equilibri_ambientali | 2 |
| l_equilibrio_economico_finanziario_del | 2 |
| degli_equilibri_della_finanza_pubblica | 2 |
| fondo_sperimentale_di_riequilibrio_ed | 2 |
| quelle_di_tutela_degli_equilibri | 2 |
| di_tutela_degli_equilibri_di | 2 |
| tutela_degli_equilibri_di_bilancio | 2 |
| degli_equilibri_di_bilancio_intesi | 2 |
| equilibri_di_bilancio_intesi_questi | 2 |
| necessarie_per_assicurare_l_equilibrio | 2 |
| per_assicurare_l_equilibrio_tra | 2 |
| assicurare_l_equilibrio_tra_entrate | 2 |
| l_equilibrio_tra_entrate_fiscali | 2 |
| equilibrio_tra_entrate_fiscali_e | 2 |
| equilibrio_finanziario_del_bilancio_regionale | 2 |
| interessi_generali_quali_l_equilibrio | 2 |
| generali_quali_l_equilibrio_dei | 2 |
| quali_l_equilibrio_dei_reciproci | 2 |
| l_equilibrio_dei_reciproci_bilanci | 2 |
| equilibrio_dei_reciproci_bilanci_la | 2 |
| tra_il_principio_dell_equilibrio | 2 |
| equilibrio_dinamico_del_bilancio_ed | 2 |
| in_coerenza_con_gli_equilibri | 2 |
| coerenza_con_gli_equilibri_generali | 2 |
| con_gli_equilibri_generali_di | 2 |
| gli_equilibri_generali_di_finanza | 2 |
| equilibri_generali_di_finanza_pubblica | 2 |
| l_equilibrio_economico_finanziario_della | 2 |
| equilibrio_economico_finanziario_della_gestione | 2 |
| rispetto_del_principio_dell_equilibrio | 2 |
| del_principio_dell_equilibrio_di | 2 |
| dell_equilibrio_di_bilancio_e | 2 |
| equilibrio_di_bilancio_e_degli | 2 |
| il_perseguimento_degli_equilibri_di | 2 |
| perseguimento_degli_equilibri_di_finanza | 2 |
| degli_equilibri_di_finanza_pubblica | 2 |
| equilibri_di_finanza_pubblica_sia | 2 |
| previdenziale_e_di_complessivo_riequilibrio | 2 |
| e_di_complessivo_riequilibrio_del | 2 |
| di_complessivo_riequilibrio_del_sistema | 2 |
| del_fondamentale_principio_dell_equilibrio | 2 |
| fondamentale_principio_dell_equilibrio_di | 2 |
| salvaguardia_degli_equilibri_di_bilancio | 2 |
| siffatto_è_garantita_dall_equilibrio | 2 |
| è_garantita_dall_equilibrio_tra | 2 |
| garantita_dall_equilibrio_tra_la | 2 |
| dall_equilibrio_tra_la_regola | 2 |
| equilibrio_tra_la_regola_della | 2 |
| verrebbe_ad_alterare_l_equilibrio | 1 |
| ad_alterare_l_equilibrio_che | 1 |
| alterare_l_equilibrio_che_domina | 1 |
| l_equilibrio_che_domina_l | 1 |
| equilibrio_che_domina_l_organizzazione | 1 |
| limiti_del_possibile_un_equilibrio | 1 |
| del_possibile_un_equilibrio_turbato | 1 |
| possibile_un_equilibrio_turbato_e | 1 |
| un_equilibrio_turbato_e_pertanto | 1 |
| equilibrio_turbato_e_pertanto_a | 1 |
| nel_quadro_di_una_equilibrata | 1 |
| quadro_di_una_equilibrata_visione | 1 |
| di_una_equilibrata_visione_unitaria | 1 |
| una_equilibrata_visione_unitaria_delle | 1 |
| equilibrata_visione_unitaria_delle_proprie | 1 |
| ciò_renderebbe_fittizio_quell_equilibrio | 1 |
| renderebbe_fittizio_quell_equilibrio_fra | 1 |
| fittizio_quell_equilibrio_fra_le | 1 |
| quell_equilibrio_fra_le_entrate | 1 |
| vista_di_un_giusto_equilibrio | 1 |
| di_un_giusto_equilibrio_delle | 1 |
| un_giusto_equilibrio_delle_opposte | 1 |
| giusto_equilibrio_delle_opposte_esigenze | 1 |
| equilibrio_delle_opposte_esigenze_in | 1 |
| dal_maggiore_o_minore_equilibrio | 1 |
| maggiore_o_minore_equilibrio_del | 1 |
| o_minore_equilibrio_del_rapporto | 1 |
| minore_equilibrio_del_rapporto_fra | 1 |
| equilibrio_del_rapporto_fra_tali | 1 |
| l_eventuale_alterazione_dell_equilibrio | 1 |
| eventuale_alterazione_dell_equilibrio_il | 1 |
| alterazione_dell_equilibrio_il_quale | 1 |
| dell_equilibrio_il_quale_deve | 1 |
| equilibrio_il_quale_deve_pure | 1 |
| guisa_possibile_attingere_razionali_equilibri | 1 |
| possibile_attingere_razionali_equilibri_ottemperando | 1 |
| attingere_razionali_equilibri_ottemperando_al | 1 |
| razionali_equilibri_ottemperando_al_precetto | 1 |
| equilibri_ottemperando_al_precetto_costituzionale | 1 |
| più_idonei_il_necessario_equilibrio | 1 |
| idonei_il_necessario_equilibrio_normativo | 1 |
| il_necessario_equilibrio_normativo_appare | 1 |
| necessario_equilibrio_normativo_appare_evidente | 1 |
| equilibrio_normativo_appare_evidente_come | 1 |
| stabilire_così_un_effettivo_equilibrio | 1 |
| così_un_effettivo_equilibrio_tra | 1 |
| un_effettivo_equilibrio_tra_le | 1 |
| effettivo_equilibrio_tra_le_varie | 1 |
| equilibrio_tra_le_varie_categorie | 1 |
| da_rifiutare_per_il_riequilibrio | 1 |
| rifiutare_per_il_riequilibrio_del | 1 |
| per_il_riequilibrio_del_sistema | 1 |
| il_riequilibrio_del_sistema_un | 1 |
| riequilibrio_del_sistema_un_modello | 1 |
| finalità_di_favorire_l_equilibrato | 1 |
| di_favorire_l_equilibrato_sviluppo | 1 |
| favorire_l_equilibrato_sviluppo_fisico | 1 |
| l_equilibrato_sviluppo_fisico_e | 1 |
| equilibrato_sviluppo_fisico_e_psichico | 1 |
| infatti_il_perseguimento_di_equilibri | 1 |
| il_perseguimento_di_equilibri_complessivi | 1 |
| perseguimento_di_equilibri_complessivi_e | 1 |
| di_equilibri_complessivi_e_delle | 1 |
| equilibri_complessivi_e_delle_strategie | 1 |
| corte_ai_fini_dell_equilibrato | 1 |
| ai_fini_dell_equilibrato_svolgimento | 1 |
| fini_dell_equilibrato_svolgimento_di | 1 |
| dell_equilibrato_svolgimento_di_azioni | 1 |
| equilibrato_svolgimento_di_azioni_comuni | 1 |
| sarebbero_così_turbati_l_equilibrio | 1 |
| così_turbati_l_equilibrio_raggiunto | 1 |
| turbati_l_equilibrio_raggiunto_e | 1 |
| l_equilibrio_raggiunto_e_la | 1 |
| equilibrio_raggiunto_e_la_gestione | 1 |
| finanziaria_che_dimostra_l_equilibrio | 1 |
| che_dimostra_l_equilibrio_del | 1 |
| dimostra_l_equilibrio_del_legislatore | 1 |
| l_equilibrio_del_legislatore_nel | 1 |
| equilibrio_del_legislatore_nel_valutare | 1 |
| di_doversi_realizzare_univoci_equilibri | 1 |
| doversi_realizzare_univoci_equilibri_nei | 1 |
| realizzare_univoci_equilibri_nei_costi | 1 |
| univoci_equilibri_nei_costi_del | 1 |
| equilibri_nei_costi_del_servizio | 1 |
| riferimento_alle_esigenze_di_equilibrio | 1 |
| alle_esigenze_di_equilibrio_e | 1 |
| esigenze_di_equilibrio_e_di | 1 |
| di_equilibrio_e_di_coordinamento | 1 |
| equilibrio_e_di_coordinamento_che | 1 |
| ricorso_essersi_raggiunto_l_equilibrio | 1 |
| essersi_raggiunto_l_equilibrio_del | 1 |
| raggiunto_l_equilibrio_del_bilancio | 1 |
| l_equilibrio_del_bilancio_fu | 1 |
| equilibrio_del_bilancio_fu_contrassegnato | 1 |
| gestione_che_si_intendeva_equilibrare | 1 |
| che_si_intendeva_equilibrare_il | 1 |
| si_intendeva_equilibrare_il_carattere | 1 |
| intendeva_equilibrare_il_carattere_straordinario | 1 |
| equilibrare_il_carattere_straordinario_del | 1 |
| costituzionale_dell_equilibrio_finanziario_dei | 1 |
| dell_equilibrio_finanziario_dei_bilanci | 1 |
| equilibrio_finanziario_dei_bilanci_pubblici | 1 |
| di_automatico_recupero_dell_equilibrio | 1 |
| automatico_recupero_dell_equilibrio_finanziario | 1 |
| recupero_dell_equilibrio_finanziario_che | 1 |
| dell_equilibrio_finanziario_che_abbia | 1 |
| equilibrio_finanziario_che_abbia_a | 1 |
| un_principio_di_tendenziale_equilibrio | 1 |
| principio_di_tendenziale_equilibrio_finanziario | 1 |
| di_tendenziale_equilibrio_finanziario_dei | 1 |
| tendenziale_equilibrio_finanziario_dei_bilanci | 1 |
| costituzionale_dell_equilibrio_finanziario_desumibile | 1 |
| dell_equilibrio_finanziario_desumibile_dall | 1 |
| equilibrio_finanziario_desumibile_dall_art | 1 |
| alla_gestione_commissariale_l_equilibrio | 1 |
| gestione_commissariale_l_equilibrio_economico | 1 |
| commissariale_l_equilibrio_economico_reso | 1 |
| l_equilibrio_economico_reso_particolarmente | 1 |
| equilibrio_economico_reso_particolarmente_precario | 1 |
| servizio_sanitario_la_cui_equilibrata | 1 |
| sanitario_la_cui_equilibrata_previsione | 1 |
| la_cui_equilibrata_previsione_e | 1 |
| cui_equilibrata_previsione_e_distribuzione | 1 |
| equilibrata_previsione_e_distribuzione_in | 1 |
| una_più_adeguata_disciplina_riequilibratrice | 1 |
| più_adeguata_disciplina_riequilibratrice_soprattutto | 1 |
| adeguata_disciplina_riequilibratrice_soprattutto_fiscale | 1 |
| disciplina_riequilibratrice_soprattutto_fiscale_delle | 1 |
| riequilibratrice_soprattutto_fiscale_delle_aree | 1 |
| debito_pubblico_o_al_riequilibrio | 1 |
| pubblico_o_al_riequilibrio_del | 1 |
| o_al_riequilibrio_del_bilancio | 1 |
| riequilibrio_del_bilancio_statale_e | 1 |
| funzione_degl_impegni_di_riequilibrio | 1 |
| degl_impegni_di_riequilibrio_del | 1 |
| della_regione_al_loro_equilibrio | 1 |
| regione_al_loro_equilibrio_patrimoniale | 1 |
| al_loro_equilibrio_patrimoniale_come | 1 |
| loro_equilibrio_patrimoniale_come_è | 1 |
| equilibrio_patrimoniale_come_è_rivelato | 1 |
| fine_di_assicurare_l_equilibrio | 1 |
| di_assicurare_l_equilibrio_economico | 1 |
| assicurare_l_equilibrio_economico_della | 1 |
| l_equilibrio_economico_della_gestione | 1 |
| equilibrio_economico_della_gestione_né | 1 |
| fine_di_assicurarne_l_equilibrio | 1 |
| di_assicurarne_l_equilibrio_economico | 1 |
| assicurarne_l_equilibrio_economico_e | 1 |
| l_equilibrio_economico_e_resta | 1 |
| equilibrio_economico_e_resta_per | 1 |
| rispettato_in_modo_sufficientemente_equilibrato | 1 |
| in_modo_sufficientemente_equilibrato_l | 1 |
| modo_sufficientemente_equilibrato_l_ambito | 1 |
| sufficientemente_equilibrato_l_ambito_di | 1 |
| equilibrato_l_ambito_di_autonomia | 1 |
| debito_pubblico_e_del_riequilibrio | 1 |
| pubblico_e_del_riequilibrio_del | 1 |
| e_del_riequilibrio_del_bilancio | 1 |
| del_riequilibrio_del_bilancio_una | 1 |
| riequilibrio_del_bilancio_una_sufficiente | 1 |
| tendenziale_del_principio_di_equilibrio | 1 |
| del_principio_di_equilibrio_finanziario | 1 |
| principio_di_equilibrio_finanziario_dei | 1 |
| di_equilibrio_finanziario_dei_bilanci | 1 |
| menziona_la_finalità_del_riequilibrio | 1 |
| la_finalità_del_riequilibrio_di | 1 |
| finalità_del_riequilibrio_di_qualsiasi | 1 |
| del_riequilibrio_di_qualsiasi_bilancio | 1 |
| riequilibrio_di_qualsiasi_bilancio_ma | 1 |
| quantitativamente_determinate_in_una_equilibrata | 1 |
| determinate_in_una_equilibrata_visione | 1 |
| in_una_equilibrata_visione_di | 1 |
| una_equilibrata_visione_di_tutti | 1 |
| equilibrata_visione_di_tutti_i | 1 |
| non_alterare_gravemente_l_equilibrio | 1 |
| alterare_gravemente_l_equilibrio_tra | 1 |
| gravemente_l_equilibrio_tra_bisogni | 1 |
| l_equilibrio_tra_bisogni_e | 1 |
| equilibrio_tra_bisogni_e_risorse | 1 |
| pubblico_nonché_per_il_riequilibrio | 1 |
| nonché_per_il_riequilibrio_del | 1 |
| per_il_riequilibrio_del_bilancio | 1 |
| il_riequilibrio_del_bilancio_per | 1 |
| riequilibrio_del_bilancio_per_prima | 1 |
| realizzazione_degli_obiettivi_di_riequilibrio | 1 |
| degli_obiettivi_di_riequilibrio_del | 1 |
| obiettivi_di_riequilibrio_del_bilancio | 1 |
| di_riequilibrio_del_bilancio_la | 1 |
| riequilibrio_del_bilancio_la_questione | 1 |
| l_esigenza_fondamentale_del_riequilibrio | 1 |
| esigenza_fondamentale_del_riequilibrio_finanziario | 1 |
| fondamentale_del_riequilibrio_finanziario_che | 1 |
| del_riequilibrio_finanziario_che_vale | 1 |
| riequilibrio_finanziario_che_vale_per | 1 |
| effettivamente_un_vulnus_all_equilibrio | 1 |
| un_vulnus_all_equilibrio_di | 1 |
| vulnus_all_equilibrio_di_bilancio | 1 |
| all_equilibrio_di_bilancio_delle | 1 |
| equilibrio_di_bilancio_delle_due | 1 |
| del_in_una_più_equilibrata | 1 |
| in_una_più_equilibrata_previsione | 1 |
| una_più_equilibrata_previsione_e | 1 |
| più_equilibrata_previsione_e_distribuzione | 1 |
| equilibrata_previsione_e_distribuzione_dei | 1 |
| giudizio_di_costituzionalità_il_riequilibrio | 1 |
| di_costituzionalità_il_riequilibrio_delle | 1 |
| costituzionalità_il_riequilibrio_delle_situazioni | 1 |
| il_riequilibrio_delle_situazioni_avviene | 1 |
| riequilibrio_delle_situazioni_avviene_attraverso | 1 |
| richiede_invece_il_costante_equilibrio | 1 |
| invece_il_costante_equilibrio_del | 1 |
| il_costante_equilibrio_del_sistema | 1 |
| costante_equilibrio_del_sistema_nell | 1 |
| equilibrio_del_sistema_nell_ambito | 1 |
| attuazione_degli_impegni_di_riequilibrio | 1 |
| di_riequilibrio_del_bilancio_dello | 1 |
| riequilibrio_del_bilancio_dello_stato | 1 |
| debito_pubblico_ed_al_riequilibrio | 1 |
| pubblico_ed_al_riequilibrio_del | 1 |
| ed_al_riequilibrio_del_bilancio | 1 |
| al_riequilibrio_del_bilancio_comma | 1 |
| riequilibrio_del_bilancio_comma_comprenderebbe | 1 |
| privati_un_più_ragionevole_equilibrio | 1 |
| un_più_ragionevole_equilibrio_degli | 1 |
| più_ragionevole_equilibrio_degli_interessi | 1 |
| ragionevole_equilibrio_degli_interessi_che | 1 |
| equilibrio_degli_interessi_che_in | 1 |
| vigente_senza_alterare_l_equilibrio | 1 |
| senza_alterare_l_equilibrio_dei | 1 |
| alterare_l_equilibrio_dei_rapporti | 1 |
| l_equilibrio_dei_rapporti_tra | 1 |
| equilibrio_dei_rapporti_tra_lo | 1 |
| utenti_senza_alterare_gli_equilibri | 1 |
| senza_alterare_gli_equilibri_finanziari | 1 |
| alterare_gli_equilibri_finanziari_del | 1 |
| gli_equilibri_finanziari_del_bilancio | 1 |
| equilibri_finanziari_del_bilancio_statale | 1 |
| elettrica_e_al_suo_equilibrio | 1 |
| e_al_suo_equilibrio_finanziario | 1 |
| al_suo_equilibrio_finanziario_dall | 1 |
| suo_equilibrio_finanziario_dall_altro | 1 |
| equilibrio_finanziario_dall_altro_lato | 1 |
| poi_adottando_misure_di_riequilibrio | 1 |
| adottando_misure_di_riequilibrio_e | 1 |
| misure_di_riequilibrio_e_in | 1 |
| di_riequilibrio_e_in_minor | 1 |
| riequilibrio_e_in_minor_misura | 1 |
| ad_un_principio_di_equilibrio | 1 |
| un_principio_di_equilibrio_e | 1 |
| principio_di_equilibrio_e_di | 1 |
| di_equilibrio_e_di_corrispondenza | 1 |
| equilibrio_e_di_corrispondenza_fra | 1 |
| deve_tuttavia_assicurare_l_equilibrio | 1 |
| tuttavia_assicurare_l_equilibrio_dei | 1 |
| assicurare_l_equilibrio_dei_conti | 1 |
| l_equilibrio_dei_conti_pubblici | 1 |
| equilibrio_dei_conti_pubblici_e | 1 |
| di_compensazione_e_di_riequilibrio | 1 |
| compensazione_e_di_riequilibrio_previsti | 1 |
| e_di_riequilibrio_previsti_allo | 1 |
| di_riequilibrio_previsti_allo_scopo | 1 |
| riequilibrio_previsti_allo_scopo_cfr | 1 |
| e_di_mantenimento_degli_equilibri | 1 |
| di_mantenimento_degli_equilibri_finanziari | 1 |
| mantenimento_degli_equilibri_finanziari_cui | 1 |
| degli_equilibri_finanziari_cui_si | 1 |
| equilibri_finanziari_cui_si_ispira | 1 |
| fase_di_transizione_gli_equilibri | 1 |
| di_transizione_gli_equilibri_finanziari | 1 |
| transizione_gli_equilibri_finanziari_che | 1 |
| gli_equilibri_finanziari_che_verrebbero | 1 |
| equilibri_finanziari_che_verrebbero_altrimenti | 1 |
| il_necessario_equilibrio_finanziario_come | 1 |
| necessario_equilibrio_finanziario_come_esplicitamente | 1 |
| equilibrio_finanziario_come_esplicitamente_recita | 1 |
| e_del_mantenimento_dell_equilibrio | 1 |
| del_mantenimento_dell_equilibrio_finanziario | 1 |
| mantenimento_dell_equilibrio_finanziario_nei | 1 |
| dell_equilibrio_finanziario_nei_rapporti | 1 |
| apposito_fondo_volto_a_riequilibrare | 1 |
| fondo_volto_a_riequilibrare_fra | 1 |
| volto_a_riequilibrare_fra_le | 1 |
| a_riequilibrare_fra_le_regioni | 1 |
| riequilibrare_fra_le_regioni_gli | 1 |
| serie_di_meccanismi_di_riequilibrio | 1 |
| di_meccanismi_di_riequilibrio_al | 1 |
| meccanismi_di_riequilibrio_al_fine | 1 |
| di_riequilibrio_al_fine_di | 1 |
| riequilibrio_al_fine_di_pervenire | 1 |
| ispirato_al_criterio_dell_equilibrio | 1 |
| al_criterio_dell_equilibrio_finanziario | 1 |
| criterio_dell_equilibrio_finanziario_anche | 1 |
| dell_equilibrio_finanziario_anche_se | 1 |
| equilibrio_finanziario_anche_se_con | 1 |
| del_mantenimento_del_necessario_equilibrio | 1 |
| mantenimento_del_necessario_equilibrio_finanziario | 1 |
| del_necessario_equilibrio_finanziario_nei | 1 |
| necessario_equilibrio_finanziario_nei_rapporti | 1 |
| il_necessario_equilibrio_finanziario_con | 1 |
| necessario_equilibrio_finanziario_con_formula | 1 |
| equilibrio_finanziario_con_formula_analoga | 1 |
| speciale_le_operazioni_di_riequilibrio | 1 |
| le_operazioni_di_riequilibrio_di | 1 |
| operazioni_di_riequilibrio_di_cui | 1 |
| di_riequilibrio_di_cui_al | 1 |
| riequilibrio_di_cui_al_decreto | 1 |
| il_necessario_equilibrio_finanziario_intesa | 1 |
| necessario_equilibrio_finanziario_intesa_in | 1 |
| equilibrio_finanziario_intesa_in_questo | 1 |
| il_necessario_equilibrio_finanziario_ma | 1 |
| necessario_equilibrio_finanziario_ma_la | 1 |
| equilibrio_finanziario_ma_la_relativa | 1 |
| sull_interesse_nazionale_al_riequilibrio | 1 |
| interesse_nazionale_al_riequilibrio_della | 1 |
| nazionale_al_riequilibrio_della_finanza | 1 |
| riequilibrio_della_finanza_pubblica_ed | 1 |
| debito_pubblico_nonché_al_riequilibrio | 1 |
| pubblico_nonché_al_riequilibrio_del | 1 |
| nonché_al_riequilibrio_del_bilancio | 1 |
| riequilibrio_del_bilancio_statale_le | 1 |
| debito_pubblico_e_di_riequilibrio | 1 |
| pubblico_e_di_riequilibrio_del | 1 |
| e_di_riequilibrio_del_bilancio | 1 |
| di_riequilibrio_del_bilancio_e | 1 |
| riequilibrio_del_bilancio_e_che | 1 |
| risolvendosi_attraverso_un_giusto_equilibrio | 1 |
| attraverso_un_giusto_equilibrio_tra | 1 |
| un_giusto_equilibrio_tra_mezzo | 1 |
| giusto_equilibrio_tra_mezzo_impiegato | 1 |
| equilibrio_tra_mezzo_impiegato_e | 1 |
| ed_alla_finalità_di_riequilibrare | 1 |
| alla_finalità_di_riequilibrare_i | 1 |
| finalità_di_riequilibrare_i_bilanci | 1 |
| di_riequilibrare_i_bilanci_pubblici | 1 |
| riequilibrare_i_bilanci_pubblici_e | 1 |
| di_rimuoverla_tramite_un_riequilibrio | 1 |
| rimuoverla_tramite_un_riequilibrio_in | 1 |
| tramite_un_riequilibrio_in_malam | 1 |
| un_riequilibrio_in_malam_partem | 1 |
| riequilibrio_in_malam_partem_del | 1 |
| rispettivo_regime_sanzionatorio_tale_riequilibrio | 1 |
| regime_sanzionatorio_tale_riequilibrio_si | 1 |
| sanzionatorio_tale_riequilibrio_si_dovrebbe | 1 |
| tale_riequilibrio_si_dovrebbe_realizzare | 1 |
| riequilibrio_si_dovrebbe_realizzare_segnatamente | 1 |
| evidentemente_ad_alterare_gli_equilibri | 1 |
| ad_alterare_gli_equilibri_complessivi | 1 |
| alterare_gli_equilibri_complessivi_del | 1 |
| gli_equilibri_complessivi_del_sistema | 1 |
| equilibri_complessivi_del_sistema_la | 1 |
| pressione_contributiva_e_al_riequilibrio | 1 |
| contributiva_e_al_riequilibrio_dei | 1 |
| e_al_riequilibrio_dei_conti | 1 |
| riequilibrio_dei_conti_pubblici_infine | 1 |
| pressione_contributiva_ed_al_riequilibrio | 1 |
| contributiva_ed_al_riequilibrio_dei | 1 |
| ed_al_riequilibrio_dei_conti | 1 |
| riequilibrio_dei_conti_pubblici_sennonché | 1 |
| il_necessario_equilibrio_finanziario_la | 1 |
| necessario_equilibrio_finanziario_la_generale | 1 |
| equilibrio_finanziario_la_generale_attribuzione | 1 |
| prioritarie_il_rispetto_dell_equilibrio | 1 |
| regione_il_rispetto_dell_equilibrio | 1 |
| ratio_nell_obiettivo_di_riequilibrare | 1 |
| nell_obiettivo_di_riequilibrare_temporaneamente | 1 |
| obiettivo_di_riequilibrare_temporaneamente_l | 1 |
| di_riequilibrare_temporaneamente_l_impatto | 1 |
| riequilibrare_temporaneamente_l_impatto_redistributivo | 1 |
| censurate_e_mantenere_in_equilibrio | 1 |
| e_mantenere_in_equilibrio_il | 1 |
| mantenere_in_equilibrio_il_bilancio | 1 |
| in_equilibrio_il_bilancio_statale | 1 |
| equilibrio_il_bilancio_statale_in | 1 |
| imposte_indirette_rivolto_a_riequilibrare | 1 |
| indirette_rivolto_a_riequilibrare_il | 1 |
| rivolto_a_riequilibrare_il_bilancio | 1 |
| a_riequilibrare_il_bilancio_statale | 1 |
| riequilibrare_il_bilancio_statale_tuttavia | 1 |
| dispone_non_provvede_a_riequilibrare | 1 |
| non_provvede_a_riequilibrare_le | 1 |
| provvede_a_riequilibrare_le_entrate | 1 |
| a_riequilibrare_le_entrate_regionali | 1 |
| riequilibrare_le_entrate_regionali_come | 1 |
| dello_stato_di_un_riequilibrio | 1 |
| stato_di_un_riequilibrio_della | 1 |
| riequilibrio_della_finanza_regionale_¾ | 1 |
| comma_la_funzione_di_riequilibrio | 1 |
| la_funzione_di_riequilibrio_in | 1 |
| funzione_di_riequilibrio_in_favore | 1 |
| di_riequilibrio_in_favore_del | 1 |
| riequilibrio_in_favore_del_contribuente | 1 |
| obiettivo_di_garantire_l_equilibrio | 1 |
| di_garantire_l_equilibrio_economico | 1 |
| l_equilibrio_economico_finanziario_la | 1 |
| equilibrio_economico_finanziario_la_regione | 1 |
| commisurata_alle_esigenze_di_riequilibrio | 1 |
| alle_esigenze_di_riequilibrio_nonché | 1 |
| esigenze_di_riequilibrio_nonché_in | 1 |
| di_riequilibrio_nonché_in_quanto | 1 |
| riequilibrio_nonché_in_quanto_non | 1 |
| di_assicurare_il_necessario_equilibrio | 1 |
| assicurare_il_necessario_equilibrio_finanziario | 1 |
| il_necessario_equilibrio_finanziario_tramite | 1 |
| necessario_equilibrio_finanziario_tramite_l | 1 |
| equilibrio_finanziario_tramite_l_adeguamento | 1 |
| e_dall_esigenza_di_riequilibrare | 1 |
| dall_esigenza_di_riequilibrare_la | 1 |
| esigenza_di_riequilibrare_la_situazione | 1 |
| di_riequilibrare_la_situazione_economica | 1 |
| riequilibrare_la_situazione_economica_dei | 1 |
| di_un_fondo_di_riequilibrio | 1 |
| un_fondo_di_riequilibrio_e | 1 |
| fondo_di_riequilibrio_e_solidarietà | 1 |
| di_riequilibrio_e_solidarietà_destinato | 1 |
| riequilibrio_e_solidarietà_destinato_agli | 1 |
| autonome_misure_volte_al_riequilibrio | 1 |
| misure_volte_al_riequilibrio_della | 1 |
| volte_al_riequilibrio_della_finanza | 1 |
| riequilibrio_della_finanza_pubblica_che | 1 |
| dello_stato_finalizzato_al_riequilibrio | 1 |
| stato_finalizzato_al_riequilibrio_della | 1 |
| finalizzato_al_riequilibrio_della_finanza | 1 |
| riequilibrio_della_finanza_pubblica_da | 1 |
| di_risorse_incide_sull_equilibrio | 1 |
| risorse_incide_sull_equilibrio_finanziario | 1 |
| incide_sull_equilibrio_finanziario_e | 1 |
| sull_equilibrio_finanziario_e_sull | 1 |
| equilibrio_finanziario_e_sull_autonomia | 1 |
| capitoli_con_riflessi_sugli_equilibri | 1 |
| con_riflessi_sugli_equilibri_di | 1 |
| riflessi_sugli_equilibri_di_gestione | 1 |
| sugli_equilibri_di_gestione_disegnati | 1 |
| equilibri_di_gestione_disegnati_con | 1 |
| deve_valutarsi_il_tendenziale_equilibrio | 1 |
| valutarsi_il_tendenziale_equilibrio_tra | 1 |
| il_tendenziale_equilibrio_tra_entrate | 1 |
| tendenziale_equilibrio_tra_entrate_ed | 1 |
| equilibrio_tra_entrate_ed_uscite | 1 |
| riequilibrio_della_finanza_pubblica_previsti | 1 |
| del_puro_e_semplice_riequilibrio | 1 |
| puro_e_semplice_riequilibrio_della | 1 |
| e_semplice_riequilibrio_della_finanza | 1 |
| semplice_riequilibrio_della_finanza_pubblica | 1 |
| riequilibrio_della_finanza_pubblica_di | 1 |
| dall_aliquota_media_di_equilibrio | 1 |
| aliquota_media_di_equilibrio_dell | 1 |
| media_di_equilibrio_dell_addizionale | 1 |
| di_equilibrio_dell_addizionale_regionale | 1 |
| equilibrio_dell_addizionale_regionale_all | 1 |
| rendere_i_canoni_più_equilibrati | 1 |
| i_canoni_più_equilibrati_rispetto | 1 |
| canoni_più_equilibrati_rispetto_a | 1 |
| più_equilibrati_rispetto_a_quelli | 1 |
| equilibrati_rispetto_a_quelli_pagati | 1 |
| sono_da_ritenersi_pertanto_equilibrate | 1 |
| da_ritenersi_pertanto_equilibrate_anzi | 1 |
| ritenersi_pertanto_equilibrate_anzi_può | 1 |
| pertanto_equilibrate_anzi_può_dirsi | 1 |
| equilibrate_anzi_può_dirsi_che | 1 |
| primo_luogo_un_giusto_equilibrio | 1 |
| luogo_un_giusto_equilibrio_tra | 1 |
| equilibrio_tra_le_esigenze_dell | 1 |
| può_sottrarsi_al_giusto_equilibrio | 1 |
| sottrarsi_al_giusto_equilibrio_tra | 1 |
| al_giusto_equilibrio_tra_l | 1 |
| giusto_equilibrio_tra_l_interesse | 1 |
| equilibrio_tra_l_interesse_generale | 1 |
| piano_di_rientro_di_riequilibrare | 1 |
| di_rientro_di_riequilibrare_il | 1 |
| rientro_di_riequilibrare_il_profilo | 1 |
| di_riequilibrare_il_profilo_erogativo | 1 |
| riequilibrare_il_profilo_erogativo_dei | 1 |
| forma_progressiva_e_territorialmente_equilibrata | 1 |
| progressiva_e_territorialmente_equilibrata_la | 1 |
| e_territorialmente_equilibrata_la_devoluzione | 1 |
| territorialmente_equilibrata_la_devoluzione_ai | 1 |
| equilibrata_la_devoluzione_ai_comuni | 1 |
| un_fondo_sperimentale_di_riequilibrio | 1 |
| fondo_sperimentale_di_riequilibrio_la | 1 |
| sperimentale_di_riequilibrio_la_durata | 1 |
| di_riequilibrio_la_durata_del | 1 |
| riequilibrio_la_durata_del_fondo | 1 |
| stato_persegue_obiettivi_di_riequilibrio | 1 |
| persegue_obiettivi_di_riequilibrio_della | 1 |
| necessità_di_recuperare_l_equilibrio | 1 |
| di_recuperare_l_equilibrio_di | 1 |
| recuperare_l_equilibrio_di_bilancio | 1 |
| l_equilibrio_di_bilancio_ha | 1 |
| equilibrio_di_bilancio_ha_affermato | 1 |
| erogazioni_per_esigenze_di_riequilibrio | 1 |
| per_esigenze_di_riequilibrio_del | 1 |
| esigenze_di_riequilibrio_del_bilancio | 1 |
| di_riequilibrio_del_bilancio_sentenza | 1 |
| riequilibrio_del_bilancio_sentenza_n | 1 |
| necessario_dalle_esigenze_di_riequilibrio | 1 |
| dalle_esigenze_di_riequilibrio_di | 1 |
| esigenze_di_riequilibrio_di_bilancio | 1 |
| di_riequilibrio_di_bilancio_nel | 1 |
| riequilibrio_di_bilancio_nel_caso | 1 |
| finalizzato_al_raggiungimento_dell_equilibrio | 1 |
| dell_equilibrio_finanziario_del_fondo | 1 |
| equilibrio_finanziario_del_fondo_per | 1 |
| ogni_esercizio_interessato_al_riequilibrio | 1 |
| esercizio_interessato_al_riequilibrio_ed | 1 |
| interessato_al_riequilibrio_ed_in | 1 |
| al_riequilibrio_ed_in_assenza | 1 |
| riequilibrio_ed_in_assenza_della | 1 |
| n_del_inerente_al_riequilibrio | 1 |
| del_inerente_al_riequilibrio_del | 1 |
| inerente_al_riequilibrio_del_fitq | 1 |
| al_riequilibrio_del_fitq_la | 1 |
| riequilibrio_del_fitq_la_relativa | 1 |
| che_il_principio_dell_equilibrio | 1 |
| il_principio_dell_equilibrio_di | 1 |
| che_le_esigenze_di_riequilibrio | 1 |
| le_esigenze_di_riequilibrio_del | 1 |
| esigenze_di_riequilibrio_del_fondo | 1 |
| di_riequilibrio_del_fondo_pensionistico | 1 |
| riequilibrio_del_fondo_pensionistico_comportano | 1 |
| ossequio_al_principio_dell_equilibrio | 1 |
| al_principio_dell_equilibrio_del | 1 |
| principio_dell_equilibrio_del_bilancio | 1 |
| dell_equilibrio_del_bilancio_in | 1 |
| equilibrio_del_bilancio_in_particolare | 1 |
| necessario_per_provvedere_al_riequilibrio | 1 |
| per_provvedere_al_riequilibrio_del | 1 |
| provvedere_al_riequilibrio_del_fondo | 1 |
| al_riequilibrio_del_fondo_nonché | 1 |
| riequilibrio_del_fondo_nonché_ad | 1 |
| la_specifica_finalità_del_riequilibrio | 1 |
| specifica_finalità_del_riequilibrio_infatti | 1 |
| finalità_del_riequilibrio_infatti_l | 1 |
| del_riequilibrio_infatti_l_invocata | 1 |
| riequilibrio_infatti_l_invocata_copertura | 1 |
| fino_al_raggiungimento_dell_equilibrio | 1 |
| raggiungimento_dell_equilibrio_finanziario_determinato | 1 |
| dell_equilibrio_finanziario_determinato_dall | 1 |
| equilibrio_finanziario_determinato_dall_entrata | 1 |
| che_agli_oneri_di_riequilibrio | 1 |
| agli_oneri_di_riequilibrio_di | 1 |
| oneri_di_riequilibrio_di_cui | 1 |
| riequilibrio_di_cui_all_impugnato | 1 |
| temporale_in_un_corretto_equilibrio | 1 |
| in_un_corretto_equilibrio_tra | 1 |
| un_corretto_equilibrio_tra_i | 1 |
| corretto_equilibrio_tra_i_diversi | 1 |
| equilibrio_tra_i_diversi_interessi | 1 |
| riduzione_del_gettito_sugli_equilibri | 1 |
| del_gettito_sugli_equilibri_della | 1 |
| gettito_sugli_equilibri_della_finanza | 1 |
| sugli_equilibri_della_finanza_della | 1 |
| equilibri_della_finanza_della_regione | 1 |
| infatti_al_legislatore_nell_equilibrato | 1 |
| al_legislatore_nell_equilibrato_esercizio | 1 |
| legislatore_nell_equilibrato_esercizio_della | 1 |
| nell_equilibrato_esercizio_della_sua | 1 |
| equilibrato_esercizio_della_sua_discrezionalità | 1 |
| accento_sul_rispetto_dell_equilibrio | 1 |
| sul_rispetto_dell_equilibrio_dei | 1 |
| rispetto_dell_equilibrio_dei_bilanci | 1 |
| dell_equilibrio_dei_bilanci_da | 1 |
| equilibrio_dei_bilanci_da_parte | 1 |
| regioni_ordinarie_di_un_riequilibrio | 1 |
| ordinarie_di_un_riequilibrio_della | 1 |
| riequilibrio_della_finanza_regionale_ciò | 1 |
| di_rispettare_un_determinato_equilibrio | 1 |
| rispettare_un_determinato_equilibrio_complessivo | 1 |
| un_determinato_equilibrio_complessivo_del | 1 |
| determinato_equilibrio_complessivo_del_bilancio | 1 |
| equilibrio_complessivo_del_bilancio_nazionale | 1 |
| un_riassetto_chiaro_ed_equilibrato | 1 |
| riassetto_chiaro_ed_equilibrato_come | 1 |
| chiaro_ed_equilibrato_come_da | 1 |
| ed_equilibrato_come_da_tutti | 1 |
| equilibrato_come_da_tutti_auspicato | 1 |
| a_porre_obiettivi_di_riequilibrio | 1 |
| porre_obiettivi_di_riequilibrio_della | 1 |
| obiettivi_di_riequilibrio_della_medesima | 1 |
| di_riequilibrio_della_medesima_intesi | 1 |
| riequilibrio_della_medesima_intesi_nel | 1 |
| una_grave_violazione_dell_equilibro | 1 |
| grave_violazione_dell_equilibro_di | 1 |
| violazione_dell_equilibro_di_bilancio | 1 |
| dell_equilibro_di_bilancio_ai | 1 |
| equilibro_di_bilancio_ai_sensi | 1 |
| rispetto_dei_principi_di_equilibrio | 1 |
| dei_principi_di_equilibrio_del | 1 |
| principi_di_equilibrio_del_bilancio | 1 |
| di_equilibrio_del_bilancio_e | 1 |
| equilibrio_del_bilancio_e_di | 1 |
| imprese_sugli_equilibri_ambientali_va | 1 |
| sugli_equilibri_ambientali_va_pertanto | 1 |
| equilibri_ambientali_va_pertanto_dichiarata | 1 |
| fondo_sperimentale_di_riequilibrio_già | 1 |
| sperimentale_di_riequilibrio_già_adottate | 1 |
| di_riequilibrio_già_adottate_con | 1 |
| riequilibrio_già_adottate_con_decreto | 1 |
| fondo_sperimentale_di_riequilibrio_determinato | 1 |
| sperimentale_di_riequilibrio_determinato_per | 1 |
| di_riequilibrio_determinato_per_i | 1 |
| riequilibrio_determinato_per_i_comuni | 1 |
| necessari_per_garantire_l_equilibrio | 1 |
| per_garantire_l_equilibrio_della | 1 |
| garantire_l_equilibrio_della_manovra | 1 |
| l_equilibrio_della_manovra_sentenza | 1 |
| equilibrio_della_manovra_sentenza_n | 1 |
| bilancio_a_preservare_l_equilibrio | 1 |
| a_preservare_l_equilibrio_economico | 1 |
| preservare_l_equilibrio_economico_finanziario | 1 |
| equilibrio_economico_finanziario_del_complesso | 1 |
| amministrazioni_ad_assicurare_l_equilibrio | 1 |
| ad_assicurare_l_equilibrio_dei | 1 |
| assicurare_l_equilibrio_dei_bilanci | 1 |
| l_equilibrio_dei_bilanci_e | 1 |
| equilibrio_dei_bilanci_e_la | 1 |
| stabili_e_profonde_degli_equilibri | 1 |
| e_profonde_degli_equilibri_della | 1 |
| profonde_degli_equilibri_della_finanza | 1 |
| equilibri_della_finanza_pubblica_incidendo | 1 |
| sperimentale_di_riequilibrio_ed_il | 1 |
| di_riequilibrio_ed_il_fondo | 1 |
| riequilibrio_ed_il_fondo_perequativo | 1 |
| fondo_sperimentale_di_riequilibrio_abrogando | 1 |
| sperimentale_di_riequilibrio_abrogando_anche | 1 |
| di_riequilibrio_abrogando_anche_la | 1 |
| riequilibrio_abrogando_anche_la_norma | 1 |
| sperimentale_di_riequilibrio_ed_i | 1 |
| di_riequilibrio_ed_i_trasferimenti | 1 |
| riequilibrio_ed_i_trasferimenti_erariali | 1 |
| statuto_speciale_con_l_equilibrio | 1 |
| speciale_con_l_equilibrio_finanziario | 1 |
| con_l_equilibrio_finanziario_di | 1 |
| l_equilibrio_finanziario_di_cui | 1 |
| equilibrio_finanziario_di_cui_agli | 1 |
| di_un_procedimento_di_riequilibrio | 1 |
| un_procedimento_di_riequilibrio_in | 1 |
| procedimento_di_riequilibrio_in_grado | 1 |
| di_riequilibrio_in_grado_di | 1 |
| riequilibrio_in_grado_di_assicurare | 1 |
| autonomie_speciali_e_dell_equilibrio | 1 |
| speciali_e_dell_equilibrio_di | 1 |
| e_dell_equilibrio_di_bilancio | 1 |
| dell_equilibrio_di_bilancio_grava | 1 |
| equilibrio_di_bilancio_grava_direttamente | 1 |
| autonomie_speciali_né_agli_equilibri | 1 |
| speciali_né_agli_equilibri_della | 1 |
| né_agli_equilibri_della_finanza | 1 |
| agli_equilibri_della_finanza_pubblica | 1 |
| equilibri_della_finanza_pubblica_a | 1 |
| un_operazione_servente_agli_equilibri | 1 |
| operazione_servente_agli_equilibri_complessivi | 1 |
| servente_agli_equilibri_complessivi_di | 1 |
| agli_equilibri_complessivi_di_finanza | 1 |
| equilibri_complessivi_di_finanza_pubblica | 1 |
| tale_da_turbare_l_equilibrio | 1 |
| da_turbare_l_equilibrio_di | 1 |
| turbare_l_equilibrio_di_bilancio | 1 |
| l_equilibrio_di_bilancio_delle | 1 |
| equilibrio_di_bilancio_delle_singole | 1 |
| statuto_speciale_e_dell_equilibrio | 1 |
| speciale_e_dell_equilibrio_della | 1 |
| e_dell_equilibrio_della_finanza | 1 |
| dell_equilibrio_della_finanza_pubblica | 1 |
| equilibrio_della_finanza_pubblica_in | 1 |
| ricorrenti_senza_correlate_misure_riequilibratrici | 1 |
| senza_correlate_misure_riequilibratrici_è | 1 |
| correlate_misure_riequilibratrici_è_opportuno | 1 |
| misure_riequilibratrici_è_opportuno_in | 1 |
| riequilibratrici_è_opportuno_in_proposito | 1 |
| controllabili_relativamente_a_quell_equilibrio | 1 |
| relativamente_a_quell_equilibrio_complessivo | 1 |
| a_quell_equilibrio_complessivo_dell | 1 |
| quell_equilibrio_complessivo_dell_ordinamento | 1 |
| equilibrio_complessivo_dell_ordinamento_cui | 1 |
| un_eventuale_processo_di_riequilibrio | 1 |
| eventuale_processo_di_riequilibrio_devono | 1 |
| processo_di_riequilibrio_devono_essere | 1 |
| di_riequilibrio_devono_essere_necessariamente | 1 |
| riequilibrio_devono_essere_necessariamente_omogenee | 1 |
| lo_stesso_principio_dell_equilibrio | 1 |
| stesso_principio_dell_equilibrio_di | 1 |
| dell_equilibrio_di_bilancio_comporti | 1 |
| equilibrio_di_bilancio_comporti_che | 1 |
| di_progressivo_deterioramento_degli_equilibri | 1 |
| progressivo_deterioramento_degli_equilibri_della | 1 |
| deterioramento_degli_equilibri_della_finanza | 1 |
| equilibri_della_finanza_pubblica_sentenza | 1 |
| esigenza_di_un_giusto_equilibrio | 1 |
| di_un_giusto_equilibrio_tra | 1 |
| equilibrio_tra_le_esigenze_di | 1 |
| ciò_si_rifletterebbe_sull_equilibrio | 1 |
| si_rifletterebbe_sull_equilibrio_finanziario | 1 |
| rifletterebbe_sull_equilibrio_finanziario_della | 1 |
| sull_equilibrio_finanziario_della_stessa | 1 |
| equilibrio_finanziario_della_stessa_regione | 1 |
| vista_dell_obiettivo_dell_equilibrio | 1 |
| dell_obiettivo_dell_equilibrio_del | 1 |
| obiettivo_dell_equilibrio_del_bilancio | 1 |
| dell_equilibrio_del_bilancio_la | 1 |
| equilibrio_del_bilancio_la_disposizione | 1 |
| crisi_il_raggiungimento_dell_equilibrio | 1 |
| il_raggiungimento_dell_equilibrio_finanziario | 1 |
| dell_equilibrio_finanziario_del_bilancio | 1 |
| impossibilità_di_raggiungere_l_equilibrio | 1 |
| di_raggiungere_l_equilibrio_finanziario | 1 |
| raggiungere_l_equilibrio_finanziario_del | 1 |
| l_equilibrio_finanziario_del_bilancio | 1 |
| ricorrente_il_raggiungimento_dell_equilibrio | 1 |
| il_raggiungimento_dell_equilibrio_di | 1 |
| raggiungimento_dell_equilibrio_di_bilancio | 1 |
| dell_equilibrio_di_bilancio_le | 1 |
| equilibrio_di_bilancio_le_stesse | 1 |
| restando_che_l_assoluto_equilibrio | 1 |
| che_l_assoluto_equilibrio_tra | 1 |
| l_assoluto_equilibrio_tra_prelievo | 1 |
| assoluto_equilibrio_tra_prelievo_fiscale | 1 |
| equilibrio_tra_prelievo_fiscale_ed | 1 |
| necessari_al_rispetto_degli_equilibri | 1 |
| al_rispetto_degli_equilibri_generali | 1 |
| rispetto_degli_equilibri_generali_cui | 1 |
| degli_equilibri_generali_cui_tutti | 1 |
| equilibri_generali_cui_tutti_gli | 1 |
| avuto_incidenza_alcuna_sugli_equilibri | 1 |
| incidenza_alcuna_sugli_equilibri_di | 1 |
| alcuna_sugli_equilibri_di_bilancio | 1 |
| sugli_equilibri_di_bilancio_della | 1 |
| equilibri_di_bilancio_della_regione | 1 |
| base_al_principio_dell_equilibrio | 1 |
| al_principio_dell_equilibrio_dinamico | 1 |
| equilibrio_dinamico_del_bilancio_verrà | 1 |
| altronde_il_principio_dell_equilibrio | 1 |
| principio_dell_equilibrio_dinamico_e | 1 |
| dell_equilibrio_dinamico_e_ssendo | 1 |
| equilibrio_dinamico_e_ssendo_strettamente | 1 |
| non_ha_una_funzione_riequilibratrice | 1 |
| ha_una_funzione_riequilibratrice_delle | 1 |
| una_funzione_riequilibratrice_delle_risorse | 1 |
| funzione_riequilibratrice_delle_risorse_destinate | 1 |
| riequilibratrice_delle_risorse_destinate_alle | 1 |
| raggiungimento_di_un_nuovo_equilibrio | 1 |
| di_un_nuovo_equilibrio_della | 1 |
| un_nuovo_equilibrio_della_fiscalità | 1 |
| nuovo_equilibrio_della_fiscalità_territoriale | 1 |
| equilibrio_della_fiscalità_territoriale_oggetto | 1 |
| applicazione_del_principio_dell_equilibrio | 1 |
| del_principio_dell_equilibrio_dinamico | 1 |
| principio_dell_equilibrio_dinamico_il | 1 |
| dell_equilibrio_dinamico_il_quale | 1 |
| equilibrio_dinamico_il_quale_consente | 1 |
| imprese_sugli_equilibri_ambientali_sentenza | 1 |
| sugli_equilibri_ambientali_sentenza_n | 1 |
| equilibri_ambientali_sentenza_n_del | 1 |
| probatoria_della_lesione_agli_equilibri | 1 |
| della_lesione_agli_equilibri_del | 1 |
| lesione_agli_equilibri_del_bilancio | 1 |
| agli_equilibri_del_bilancio_regionale | 1 |
| equilibri_del_bilancio_regionale_gli | 1 |
| della_pretesa_riduzione_sull_equilibrio | 1 |
| pretesa_riduzione_sull_equilibrio_complessivo | 1 |
| riduzione_sull_equilibrio_complessivo_del | 1 |
| sull_equilibrio_complessivo_del_bilancio | 1 |
| equilibrio_complessivo_del_bilancio_regionale | 1 |
| modo_costituzionalmente_rilevante_sugli_equilibri | 1 |
| costituzionalmente_rilevante_sugli_equilibri_del | 1 |
| rilevante_sugli_equilibri_del_bilancio | 1 |
| sugli_equilibri_del_bilancio_delle | 1 |
| equilibri_del_bilancio_delle_autonomie | 1 |
| finalizzato_a_garantire_l_equilibrio | 1 |
| a_garantire_l_equilibrio_economico | 1 |
| n_per_garantire_l_equilibrio | 1 |
| per_garantire_l_equilibrio_economico | 1 |
| i_rapporti_tra_l_equilibrio | 1 |
| rapporti_tra_l_equilibrio_economico | 1 |
| tra_l_equilibrio_economico_finanziario | 1 |
| equilibrio_economico_finanziario_del_bilancio | 1 |
| infatti_salvaguardato_il_giusto_equilibrio | 1 |
| salvaguardato_il_giusto_equilibrio_che | 1 |
| il_giusto_equilibrio_che_la | 1 |
| giusto_equilibrio_che_la_disposizione | 1 |
| equilibrio_che_la_disposizione_in | 1 |
| europea_anche_garantendo_l_equilibrio | 1 |
| anche_garantendo_l_equilibrio_di | 1 |
| garantendo_l_equilibrio_di_bilancio | 1 |
| l_equilibrio_di_bilancio_dell | 1 |
| equilibrio_di_bilancio_dell_ente | 1 |
| esigenze_finanziarie_e_di_equilibrio | 1 |
| finanziarie_e_di_equilibrio_di | 1 |
| e_di_equilibrio_di_bilancio | 1 |
| di_equilibrio_di_bilancio_dello | 1 |
| equilibrio_di_bilancio_dello_stato | 1 |
| l_individuazione_di_un_equilibrio | 1 |
| individuazione_di_un_equilibrio_fra | 1 |
| di_un_equilibrio_fra_i | 1 |
| un_equilibrio_fra_i_valori | 1 |
| equilibrio_fra_i_valori_coinvolti | 1 |
| raggiungimento_di_obiettivi_di_riequilibrio | 1 |
| di_obiettivi_di_riequilibrio_della | 1 |
| riequilibrio_della_finanza_pubblica_in | 1 |
| proprio_alla_finalità_di_riequilibrare | 1 |
| alla_finalità_di_riequilibrare_specifiche | 1 |
| finalità_di_riequilibrare_specifiche_situazioni | 1 |
| di_riequilibrare_specifiche_situazioni_in | 1 |
| riequilibrare_specifiche_situazioni_in_cui | 1 |
| assegna_assicurando_comunque_l_equilibrio | 1 |
| assicurando_comunque_l_equilibrio_di | 1 |
| comunque_l_equilibrio_di_bilancio | 1 |
| l_equilibrio_di_bilancio_art | 1 |
| equilibrio_di_bilancio_art_comma | 1 |
| una_tale_alterazione_dell_equilibrio | 1 |
| tale_alterazione_dell_equilibrio_tra | 1 |
| alterazione_dell_equilibrio_tra_bisogni | 1 |
| dell_equilibrio_tra_bisogni_e | 1 |
| equilibrio_tra_bisogni_e_mezzi | 1 |
| sia_assicurato_il_prescritto_equilibrio | 1 |
| assicurato_il_prescritto_equilibrio_di | 1 |
| il_prescritto_equilibrio_di_bilancio | 1 |
| prescritto_equilibrio_di_bilancio_tra | 1 |
| equilibrio_di_bilancio_tra_entrate | 1 |
| fine_di_conseguire_l_equilibrio | 1 |
| di_conseguire_l_equilibrio_di | 1 |
| conseguire_l_equilibrio_di_bilancio | 1 |
| l_equilibrio_di_bilancio_e | 1 |
| equilibrio_di_bilancio_e_rispettare | 1 |
| è_suscettibile_di_essere_riequilibrato | 1 |
| suscettibile_di_essere_riequilibrato_per | 1 |
| di_essere_riequilibrato_per_soddisfare | 1 |
| essere_riequilibrato_per_soddisfare_l | 1 |
| riequilibrato_per_soddisfare_l_esigenza | 1 |
| sia_il_perseguimento_degli_equilibri | 1 |
| rispetto_dei_principi_dell_equilibrio | 1 |
| dei_principi_dell_equilibrio_di | 1 |
| principi_dell_equilibrio_di_bilancio | 1 |
| costituire_un_punto_di_equilibrio | 1 |
| un_punto_di_equilibrio_individuato | 1 |
| punto_di_equilibrio_individuato_dal | 1 |
| di_equilibrio_individuato_dal_legislatore | 1 |
| equilibrio_individuato_dal_legislatore_e | 1 |
| né_l_incidenza_sull_equilibrio | 1 |
| l_incidenza_sull_equilibrio_finanziario | 1 |
| incidenza_sull_equilibrio_finanziario_regionale | 1 |
| sull_equilibrio_finanziario_regionale_sarebbe | 1 |
| equilibrio_finanziario_regionale_sarebbe_stato | 1 |
| particolare_l_obbligo_di_equilibrio | 1 |
| l_obbligo_di_equilibrio_delle | 1 |
| obbligo_di_equilibrio_delle_gestioni | 1 |
| di_equilibrio_delle_gestioni_previdenziali | 1 |
| equilibrio_delle_gestioni_previdenziali_poiché | 1 |
| di_spesa_minando_l_equilibrio | 1 |
| spesa_minando_l_equilibrio_di | 1 |
| minando_l_equilibrio_di_bilancio | 1 |
| l_equilibrio_di_bilancio_in | 1 |
| equilibrio_di_bilancio_in_violazione | 1 |
| regione_non_consentendo_l_equilibrio | 1 |
| non_consentendo_l_equilibrio_di | 1 |
| consentendo_l_equilibrio_di_bilancio | 1 |
| l_equilibrio_di_bilancio_nonché | 1 |
| equilibrio_di_bilancio_nonché_il | 1 |
| mettere_in_pericolo_l_equilibrio | 1 |
| in_pericolo_l_equilibrio_finanziario | 1 |
| pericolo_l_equilibrio_finanziario_dell | 1 |
| l_equilibrio_finanziario_dell_impresa | 1 |
| equilibrio_finanziario_dell_impresa_e | 1 |
| pensioni_di_anzianità_onde_riequilibrare | 1 |
| di_anzianità_onde_riequilibrare_il | 1 |
| anzianità_onde_riequilibrare_il_sistema | 1 |
| onde_riequilibrare_il_sistema_a | 1 |
| riequilibrare_il_sistema_a_costo | 1 |
| manifesta_una_funzione_di_riequilibrio | 1 |
| una_funzione_di_riequilibrio_per | 1 |
| funzione_di_riequilibrio_per_esserne | 1 |
| di_riequilibrio_per_esserne_esonerate | 1 |
| riequilibrio_per_esserne_esonerate_a | 1 |
| indotte_dalle_esigenze_di_riequilibrio | 1 |
| dalle_esigenze_di_riequilibrio_e | 1 |
| esigenze_di_riequilibrio_e_sostenibilità | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
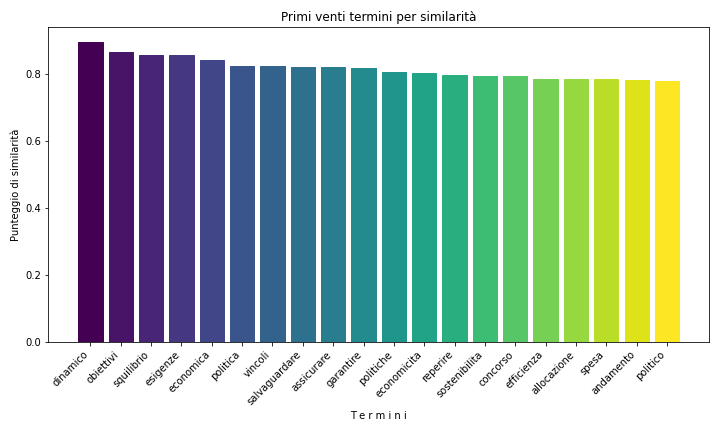
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2013 | 90 |
| 2022 | 88 |
| 2017 | 81 |
| 2020 | 81 |
| 2015 | 78 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 2022 | 61 |
| 2020 | 60 |
| 2019 | 57 |
| 2017 | 54 |
| 2021 | 53 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 97 | 4.61904761904762 |
| Silvana Sciarra | 62 | 2.95238095238095 |
| Giancarlo Coraggio | 59 | 2.80952380952381 |
| Daria de Pretis | 58 | 2.76190476190476 |
| Marta Cartabia | 49 | 2.33333333333333 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Aldo Carosi | 79 | 6.16224648985959 |
| Silvana Sciarra | 47 | 3.66614664586583 |
| Daria de Pretis | 38 | 2.96411856474259 |
| Giancarlo Coraggio | 37 | 2.88611544461779 |
| Nicolò Zanon | 35 | 2.73010920436817 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| equilibrio | 236 | 295 |
| riequilibrio | 196 | 382 |
| equilibri | 56 | 1416 |
| riequilibrare | 17 | 3564 |
| equilibrato | 14 | 4079 |
| equilibrata | 9 | 5232 |
| disequilibrio | 4 | 7792 |
| riequilibratrice | 2 | 10434 |
| equilibrare | 1 | 13118 |
| equilibratamente | 1 | 13118 |
| equilibrate | 1 | 13118 |
| equilibrati | 1 | 13118 |
| equilibratore | 1 | 13118 |
| equilibratrice | 1 | 13118 |
| equilibro | 1 | 13118 |
| riequilibrato | 1 | 13118 |
| riequilibratori | 1 | 13118 |
| riequilibratrici | 1 | 13118 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| equilibrio | 122 | 193 |
| riequilibrio | 84 | 325 |
| equilibri | 29 | 1066 |
| riequilibrare | 9 | 2838 |
| equilibrato | 7 | 3334 |
| equilibrata | 5 | 4112 |
| riequilibratrice | 2 | 6447 |
| disequilibrio | 1 | 8327 |
| equilibrare | 1 | 8327 |
| equilibrate | 1 | 8327 |
| equilibrati | 1 | 8327 |
| equilibro | 1 | 8327 |
| riequilibrato | 1 | 8327 |
| riequilibratrici | 1 | 8327 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.