Indice
Per una guida alla lettura clicca qui.
1. Concordanze 
1.1. La tabella  riporta le concordanze estratte dalle sentenze presenti nel subset dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| FileName | From | To | Pre | Keyword | Post |
|---|---|---|---|---|---|
| 1957-04.txt | 2516 | 2516 | diritto di contratto , il quale è stabilito in ragione della quantità , cioè del peso , del risone che | forma | oggetto di un contratto ( artt . 8 e 9 ) ; 4 ) indica il ” raggiungimento dei fini |
| 1957-04.txt | 2775 | 2775 | l ente fissa annualmente la misura di detta prestazione è subordinata all approvazione dello stato , che si manifesta nella | forma | di un decreto del ministro per l agricoltura e le foreste di concerto con quello dell industria e del commercio |
| 1957-09.txt | 1888 | 1888 | riconoscendosi alle regioni autonomia finanziaria , questa è tuttavia subordinata all emanazione di leggi statali , che ne determinino le | forme | ed i limiti ; e si attribuiscono d altra parte alle regioni tributi propri e quote di tributi erarali . |
| 1957-11.txt | 422 | 422 | cittadini nei confronti della pubblica amministrazione . si dovrebbe pertanto considerarla piuttosto che circolare , regolamento sotto veste o in | forma | di circolare . 3 . per quel che riguarda la costituzionalità della competenza dell assessore delle finanze a giudicare sui |
| 1957-113.txt | 49 | 49 | a decidere sulla legittimità delle leggi emanate in sicilia , si sarebbe dovuta seguire , quanto ai termini ed alle | formalità | preliminari , la procedura stabilita dall art . 127 della costituzione e dagli artt . 23 , 31 e 34 |
| 1957-113.txt | 125 | 125 | ora ricordate non deriva come necessaria conseguenza dell affermazione della competenza della corte costituzionale ; onde , in relazione alle | forme | e condizioni particolari di autonomia di cui all art . 116 della costituzione , rimangono operanti le disposizioni degli artt |
| 1957-113.txt | 1164 | 1164 | nei confronti degli assegnatari . ma sebbene la situazione si presenti in tali termini da un punto di vista strettamente | formale | , tuttavia se si tiene conto dei risultati pratici cui tende la disposizione dell art . 1 del disegno di |
| 1957-117.txt | 189 | 189 | che l art . 28 di tale statuto stabilisce per la validità della impugnativa , bene si inseriscono nella particolare | forma | di autonomia riconosciuta alla regione siciliana . e con sentenza n . 44 del 7 marzo 1957 , è stato |
| 1957-117.txt | 411 | 411 | palermo catania siano soggetti alle imposte di registro ed ipotecarie nella misura fissa di lire 500 per ogni atto o | formalità | , avrebbe concesso un beneficio fiscale non previsto , per situazioni similari , dalle leggi dello stato . le censure |
| 1957-12.txt | 326 | 326 | del 18 gennaio 1957 , qualunque atto , in qualsiasi modo posto in essere , con o senza elementi rigorosamente | formali | , che però contenga una chiara manifestazione di volontà dell organo regionale in ordine all affermazione di una propria competenza |
| 1957-12.txt | 817 | 817 | volontà della legge che nel caso concreto dev essere attuata ; che alle loro pronuncie pervengono attraverso l applicazione di | formali | disposizioni di procedura , poste dalla legge per la regolarità dei loro giudizi e anche a tutela dei diritti delle |
| 1957-12.txt | 868 | 868 | altra pronuncia di organo giurisdizionale , nel caso di mancanza di impugnativa , acquistano valore definitivo e forza di giudicato | formale | . aggiungasi che rispetto al caso in esame la natura di giurisdizione speciale è a maggior ragione da riconoscersi alle |
| 1957-122.txt | 379 | 379 | della costituzione , in quanto gli atti commessi al ministro per i lavori pubblici dalla legge del 1953 costituirebbero una | forma | illegittima di legge delegata , o , per lo meno , di regolamento delegato . la corte dovrà , ai |
| 1957-122.txt | 2087 | 2087 | non dettano norme giuridiche . tali atti di accertamento sono di competenza della pubblica amministrazione e le leggi stabiliscono la | forma | della loro emanazione : decreto del capo dello stato o decreto del ministro competente . la questione da risolvere nella |
| 1957-122.txt | 2151 | 2151 | , sia legittima non tanto per la natura dell atto ( atto amministrativo ) e non tanto per la sua | forma | ( decreto ministeriale ) , quanto per un difetto di limiti nei poteri dell organo amministrativo . è d uopo |
| 1957-129.txt | 1244 | 1244 | norma di attuazione del codice civile . 3 . inoltre la società ar.co . sostiene la tesi dell illegittimità costituzionale | formale | e del r.d.l . 25 ottobre 1941 , n . 1148 , e della legge di conversione 9 febbraio 1942 |
| 1957-129.txt | 1615 | 1615 | si può anche aggiungere che il provvedimento legislativo delegato si tenne nei limiti della legge di delegazione . l illegittimità | formale | del decreto legge del 1941 deriverebbe . invece dal fatto che il governo si avvalse della facoltà prevista dall art |
| 1957-129.txt | 2241 | 2241 | ( art . 42 della costituzione ) , ” la libertà e la segretezza della corrispondenza e di ogni altra | forma | di comunicazione ” ( art . 15 della costituzione ) . si deve in primo luogo osservare che i limiti |
| 1957-129.txt | 2495 | 2495 | più : che esso cioè è richiamato a torto , altra cosa essendo il segreto epistolare e di ogni altra | forma | di comunicazioni ( telefoniche , telegrafiche e via ) , garantito da questa norma e altra cosa l obbligo fatto |
| 1957-13.txt | 400 | 400 | che la sorreggono , ivi ampiamente denunciati e svolti . 3 . resta quindi da risolvere la specifica questione che | forma | oggetto di merito del ricorso in esame . si tratta di stabilire se l assessore per le finanze della regione |
| 1957-30.txt | 2616 | 2616 | perché il commercio delle bombole è libero ( art . 5 ) e l art . 11 ne disciplina le | formalità | e gli effetti . il proprietario infine ha diritto , ai sensi dell articolo 35 del regolamento , di ottenere |
| 1957-41.txt | 1528 | 1528 | legge ordinaria sulla riforma del contenzioso tributario . è il parlamento che dovrà dare il suo giudizio , sia sulla | forma | prescelta , sia nel merito dei provvedimenti proposti , approvandoli o modificandoli ; ma la presentazione di quei progetti non |
| 1957-44.txt | 282 | 282 | che la incertezza della sottoscrizione dell atto non è tale da far ritenere che l atto manchi di un requisito | formale | indispensabile per il raggiungimento del suo scopo ; tanto più che l atto è stato formato nel periodo in cui |
| 1957-47.txt | 1243 | 1243 | del quantum e di controlli da parte dell autorità governativa . passando all applicazione dei riaffermati principi alla questione che | forma | oggetto del presente giudizio e premesso che gli enti provinciali per il turismo sono enti pubblici , a favore dei |
| 1957-47.txt | 1582 | 1582 | venivano ad assumere caratteristiche che potevano avvicinarsi a quelli di un auto imposizione . venuto meno l intervento sia pure | formalmente | rappresentativo del consiglio dell economia corporativa ( o delle corporazioni ) e del prefetto presidente , i contributi a favore |
| 1957-52.txt | 1187 | 1187 | sui diritti erariali sui pubblici spettacoli ( art . 4 ) , e che il controllo sulla riscossione , in | forma | ispettiva , oltre che a funzionari dell assessorato regionale possa essere demandato ad un ispettore delle tasse e imposte indirette |
| 1957-52.txt | 1295 | 1295 | 3276 ) , sia il potere di vigilanza sull attività degli enti che esercitano funzioni di interesse pubblico . la | forma | di controllo prescelto , la sua adattabilità all attività in rapporto alla quale si svolge , gli effetti pratici rispetto |
| 1957-58.txt | 95 | 95 | che l art . 28 dello statuto siciliano stabilisce per la validità dell impugnativa , bene si inseriscono nella particolare | forma | di autonomia riconosciuta alla regione siciliana . non è poi invocabile , prosegue la sentenza , l inosservanza della procedura |
| 1958-05.txt | 1378 | 1378 | relazione del ministro delle finanze e nella relazione della competente commissione del senato , e , del resto , non | forma | oggetto di contestazione fra le parti . che inoltre i nuovi tributi abbiano carattere diverso dalla imposta di negoziazione e |
| 1958-25.txt | 1164 | 1164 | l altro , allestendo colonie per fanciulli ; sia nei casi in cui la legge espressamente ad essi consente tale | forma | specifica di assistenza ( patronati scolastici : d.l.c.p.s . 24 gennaio 1947 , n . 457 , art . 2 |
| 1958-25.txt | 1772 | 1772 | , che stabilisce la registrazione gratuita di tutti gli atti dei consorzi costituiti tra comuni e provincie per ” qualunque | forma | di attività diretta a combattere la diffusione della tubercolosi ” ; ivi comprese le opere di costruzione e di adattamento |
| 1958-25.txt | 1883 | 1883 | di incidenza comune , relativamente agli atti soggetti a registrazione , si ripromettono di favorire l assistenza all infanzia nella | forma | specifica della istituzione di colonie permanenti marine e montane . tale coincidenza consente di ricondurre la esenzione regionale ai principi |
| 1958-45.txt | 261 | 261 | , in tutto il territorio della repubblica , fra i quali quello di messina , sia stato adottato con la | forma | del decreto presidenziale , udito il consiglio di stato , e cioè con la consueta forma dei regolamenti ( e |
| 1958-45.txt | 277 | 277 | stato adottato con la forma del decreto presidenziale , udito il consiglio di stato , e cioè con la consueta | forma | dei regolamenti ( e difatti nel preambolo del decreto è richiamato l art . 87 della costituzione ) ; mentre |
| 1958-45.txt | 362 | 362 | di esame di mera legittimità costituzionale , e per giunta in materia di conflitto di attribuzione , poco interessa la | forma | che all atto si è fatto rivestire . come questa corte ha precisato con varie sue pronuncie , ma soprattutto |
| 1958-60.txt | 278 | 278 | svolgimento del processo costituzionale e sulla relativa decisione . pertanto , anche se la legge regionale in oggetto possa ritenersi | formalmente | perfetta come atto legislativo , l esercizio della anzidetta facoltà di promulgazione non impedisce che una dichiarazione di illegittimità della |
| 1958-60.txt | 1352 | 1352 | , rifugi alpini , locali ricettivi o impianti che costituiscono coefficienti per l incremento turistico , facilitazioni del credito sotto | forma | di mutui e concede contributi scontabili presso istituti finanziari ( r . d . 16 settembre 1937 , n . |
| 1959-09.txt | 325 | 325 | di legge , dispone , nel terzo comma , che il regolamento ” può altresì stabilire in quali casi e | forme | l esame e l approvazione dei disegni di legge sono deferiti a commissioni anche permanenti , composte in modo da |
| 1959-09.txt | 720 | 720 | la quale l art . 72 della costituzione , deferendo al regolamento della camera di stabilire in quali casi e | forme | un disegno può essere assegnato a commissioni in sede legislativa , abbia posto una norma in bianco con la conseguenza |
| 1959-09.txt | 895 | 895 | attribuita dal terzo comma dell art . 72 della costituzione a ciascuna camera , di stabilire in quali casi e | forme | si può derogare alla procedura normale di esame e di approvazione di un disegno di legge . ciò importa che |
| 1959-09.txt | 2203 | 2203 | agrimi relativa alla formulazione del comma settimo del testo proposto dal comitato ristretto venne considerata ” una questione di carattere | formale | ” e che , avendo l on . alessandrini , relatore per la x commissione , dichiarato che ” mantenendo |
| 1959-09.txt | 3150 | 3150 | effettivamente conforme al testo approvato dalla stessa camera . il messaggio del presidente di una camera , che è una | formalità | necessariamente inerente ad un procedimento di formazione della legge al quale , come in quello vigente , partecipano organi costituzionali |
| 1959-09.txt | 3556 | 3556 | ritenersi fondata . l art . 72 , nell attribuire alla camera la facoltà di stabilire in quali casi e | forme | l esame e l approvazione dei disegni di legge sono deferite alle commissioni permanenti , non consente a ciascuna camera |
| 1959-36.txt | 239 | 239 | . né questa distinzione può essere esclusa dal fatto che il citato art . 2 parla di tariffe per qualsiasi | forma | di pubblicità , giacché il collegamento è puramente formale e la circostanza della gestione unica per le varie specie pubblicitarie |
| 1959-36.txt | 248 | 248 | che il citato art . 2 parla di tariffe per qualsiasi forma di pubblicità , giacché il collegamento è puramente | formale | e la circostanza della gestione unica per le varie specie pubblicitarie da parte dell azienda speciale preveduta dall art . |
| 1959-36.txt | 1309 | 1309 | citato art . 2 . pertanto la disposizione dell art . 2 deve considerarsi costituzionalmente legittima per le tariffe riguardanti | forme | di pubblicità , che richiedono da parte del comune una prestazione a favore del privato , che della pubblicità abbia |
| 1959-36.txt | 1339 | 1339 | una prestazione a favore del privato , che della pubblicità abbia fatto richiesta . invece per le tariffe relative a | forme | pubblicitarie effettuate dal privato con mezzi propri e senza alcuna prestazione del comune , le modalità della legge stabilite per |
| 1959-56.txt | 634 | 634 | virtù di una legge di delega , anche se poi non si è curato di dare al suo atto la | forma | dovuta . senonché manca la certezza che il citato art . 36 delegasse l esercizio di potestà legislativa al comitato |
| 1960-12.txt | 72 | 72 | intervento del 22 gennaio 1959 , il difetto di ogni indagine sulla rilevanza , non sembra prospettare in proposito una | formale | obbiezione , visto che nell atto medesimo ammette che , non ostante la generalità delle ordinanze , possano ritenersi denunziati |
| 1960-56.txt | 87 | 87 | , con la quale viene proposta la questione stessa , può essere sindacata da questa corte soltanto sotto l aspetto | formale | della mancanza o della insufficienza della motivazione . di guisa che quando riscontrando un difetto del genere , la corte |
| 1960-70.txt | 1901 | 1901 | e neppure il fatto che , nel sistema adottato dal legislatore , la prestazione venga in concreto realizzata sotto la | forma | di un ulteriore riduzione del prezzo di vendita dei medicinali . 5 . ciò posto occorre tenere presente che , |
| 1960-70.txt | 3227 | 3227 | dei mezzi offerti dall ordinamento giuridico , con imposizione di tributi in senso stretto o di altre prestazioni patrimoniali nella | forma | dei contributi . questi trovano , come è noto , larga applicazione nella legislazione vigente e , in particolare , |
| 1961-21.txt | 8 | 8 | considerato in diritto : la questione che | forma | oggetto del presente giudizio ha dato luogo da tempo a discussioni e decisioni nella dottrina e nella giurisprudenza , che |
| 1961-30.txt | 585 | 585 | il contribuente non era più soggetto di imposta per la intervenuta cessazione ; il che spesso era causa di facili | forme | di evasione legale . eliminare questi inconvenienti voleva dire , oltre che semplificare , portare ad una più razionale organizzazione |
| 1961-34.txt | 28 | 28 | eccezione di inammissibilità del ricorso , con la quale si è sostenuto essere stata dedotta in via subordinata e in | forma | dubitativa una questione che era , invece , pregiudiziale , non è fondata . il commissario dello stato ha impugnato |
| 1961-34.txt | 176 | 176 | la censura riguardante i limiti della potestà normativa in materia di previdenza e assistenza non è stata proposta né in | forma | perplessa , né in subordine alla censura riguardante la potestà tributaria regionale , essendo , invece , nel ricorso , |
| 1961-34.txt | 603 | 603 | le malattie , sia nel senso di estenderlo a nuove categorie , sia nel senso di dare incremento alle diverse | forme | e ai vari generi di prestazioni ; ed in questa direzione era destinata ad agire la legge impugnata . infine |
| 1961-34.txt | 1004 | 1004 | , non è conferente . si tratta , infatti , di vedere se l addizionale , o il tributo in | forma | di addizionale , prevista dalla singola legge regionale , corrisponda a un tipo di addizionale o di tributo previsti dall |
| 1961-34.txt | 1051 | 1051 | cui questo si ispira : sarebbe altrimenti facile eludere i limiti della potestà normativa regionale , creando , sotto la | forma | di addizionale , tributi sostanzialmente nuovi . ciò precisato , e portando l analisi sui caratteri dell imposta in esame |
| 1961-34.txt | 1566 | 1566 | carico di determinate categorie di imprese industriali , si attua un trasferimento di reddito a fini sociali , in una | forma | sconosciuta all ordinamento dello stato . 4 . poiché i proventi dell addizionale prevista dalla norma di cui al detto |
| 1961-34.txt | 1611 | 1611 | primo comma , lett . a , costituivano in maniera determinante i mezzi per far fronte agli oneri delle nuove | forme | di assistenza , l intera legge è da dichiarare costituzionalmente illegittima , in riferimento all art . 81 , ultimo |
| 1961-48.txt | 507 | 507 | al ministro , che l ordinanza stessa aveva già prima ritenuto di carattere legislativo , si risolve in un vizio | formale | senza incidenza sul pensiero della commissione . 3 . non è il caso nemmeno che si rinviino gli atti al |
| 1961-66.txt | 18 | 18 | considerato in diritto : nel resistere al ricorso , la difesa della regione , pur senza sollevare | formalmente | una eccezione pregiudiziale , ha insistito sulla circostanza che altre regioni a statuto speciale hanno in precedenza emanato leggi di |
| 1961-66.txt | 760 | 760 | delle società non riguarda i soggetti di questa o quella attività economica , ma riguarda , in generale , le | forme | di esercizio collettivo dell impresa . se , come vuole un corretto criterio ermeneutico , le formule adoperate negli statuti |
| 1961-66.txt | 923 | 923 | carico dello stato , ecc . ) . alla ragione ermeneutica corrisponde la ragione sistematica . la disciplina delle società | forma | una parte integrante fondamentale dell ordinamento giuridico , in quanto attiene , da una parte , alla determinazione dei soggetti |
| 1961-66.txt | 1068 | 1068 | specie , lo stesso voler fondare la legittimità costituzionale della legge su due articoli dello statuto , relativi a diverse | forme | di potestà legislativa , indica come la materia delle società non rientra senza residui in nessuna delle materie in quegli |
| 1962-87.txt | 1267 | 1267 | è garantita nella maniera più ampia in aderenza alle norme contenute nell art . 113 della costituzione , pur nelle | forme | peculiari richieste dalla particolare natura dell esecuzione esattoriale e nel rispetto del principio dell esecutorietà dell atto amministrativo . né |
| 1963-132.txt | 346 | 346 | contenuto tecnico e quindi obbiettivo , che a volte può essere favorevole anche al contribuente . peraltro , l attuale | forma | del contenzioso tributario consente che la stima venga controllata , discussa dal contribuente e sottoposta quindi al vaglio della commissione |
| 1963-167.txt | 35 | 35 | del presidente della regione siciliana 4 maggio 1954 , n . 2 , è un atto che non ha né | forma | né forza di legge . l assemblea regionale non ha conferito alcuna delega di funzioni legislative all organo esecutivo : |
| 1963-167.txt | 126 | 126 | un esercizio di potere legislativo . e pertanto , poiché l atto denunziato non riveste carattere legislativo né nella sua | forma | né nella sua sostanza , esso è sottratto al sindacato di questa corte . |
| 1963-45.txt | 635 | 635 | patrocinio ( art . 42 , n . 2 ) consente di registrare a debito le scritture soggette alla relativa | formalità | in caso d uso , è irrazionale che , sotto il pretesto del rispetto del principio di eguaglianza , si |
| 1963-73.txt | 83 | 83 | 2 del d.l.c.p.s . 8 novembre 1947 , n . 1417 , limitatamente alle tariffe relative alla pubblicità affine ( | forme | pubblicitarie effettuate dal privato con mezzi propri e senza alcuna prestazione da parte del comune ) ha tolto ogni efficacia |
| 1963-73.txt | 158 | 158 | tributo . il vizio del suindicato art . 2 , riconosciuto dalla sentenza , non era un semplice vizio di | forma | , ma atteneva direttamente alla sostanza del tributo , imposto dai comuni con illimitati poteri discrezionali , con diversità di |
| 1963-73.txt | 233 | 233 | dei comuni nella imposizione tributaria , ha adottato una classifica dei vari comuni , ha fatto distinzione fra le varie | forme | di pubblicità e fra i mezzi adoperati , ed ha fissato limiti precisi al tributo . soltanto la norma transitoria |
| 1963-82.txt | 209 | 209 | la quale non siano stati enunciati titoli registrati , abbiano dichiarato l esistenza della convenzione stessa , il rilascio in | forma | autentica della copia della sentenza impugnata , occorrente per depositarla , al fine di non incorrere in inammissibilità o improcedibilità |
| 1964-119.txt | 128 | 128 | , conteneva un piano di costruzioni di case per lavoratori . le somme necessarie ad attuarlo si dovevano raccogliere sotto | forma | di contributi obbligatori gravanti su datori di lavoro e prestatori d opera , appartenenti a determinate categorie ( industria , |
| 1964-39.txt | 144 | 144 | soltanto se fosse stata applicabile la predetta legge , per non essere i signori mazza tenuti all osservanza degli obblighi | formali | imposti da quella del 22 novembre 1962 , n . 1706 , a causa della illegittimità costituzionale della loro statuizione |
| 1964-53.txt | 644 | 644 | a quelli esercitati dai comandi militari alleati prima dell entrata in vigore del trattato di pace e , nella medesima | forma | e misura , dopo l entrata in vigore di questo , giusta l art . 1 dello ” strumento per |
| 1964-91.txt | 432 | 432 | . 47 ) . l onere di una denunzia fiscale come quella di cui si discute ha per oggetto una | formalità | di facile compimento , non sottoposta a condizioni di solennità , anche se esige completezza di dati subiettivi ed obiettivi |
| 1964-93.txt | 188 | 188 | individuazione della questione sollevata . l apprezzamento delle ragioni che il giudice a quo pone a base del suo convincimento | forma | invece oggetto dell esame della fondatezza della questione che , al fine della decisione sul dedotto contrasto fra le norme |
| 1965-15.txt | 101 | 101 | art . 47 di detta legge , in quanto tali atti non possono farsi rientrare nel concetto di atti e | formalità | per l esecuzione della legge di riforma agraria . a disattendere tale tesi vale però la stessa lettera della norma |
| 1965-15.txt | 181 | 181 | ai lavoratori agricoli . in particolare l espressione della norma in esame ” ed in genere tutti gli atti e | formalità | . . . da compiersi in esecuzione della presente legge ” induce a ritenere che l agevolazione tributaria sia da |
| 1965-62.txt | 546 | 546 | unitariamente rivolte a garantire il regolare svolgimento di una gara . gli appositi mezzi di pubblicità , l osservanza delle | forme | e dei termini per la celebrazione dell asta , la determinazione di un prezzo base , il libero concorso delle |
| 1965-62.txt | 724 | 724 | garanzia sull autenticità del prezzo pagato , sia perché , quando l asta è stata celebrata nella rigorosa osservanza delle | forme | e dei termini dalla legge stabiliti , può a giusta ragione presumersi che il prezzo di aggiudicazione sia veramente corrispondente |
| 1965-64.txt | 963 | 963 | sistema dell ordinamento tributario generale . però , in conformità ai principi innanzi richiamati , la regione , ricorrendo alla | forma | dell addizionale , non può introdurre tributi che non corrispondano a un tipo previsto dall ordinamento statale e ai principi |
| 1965-64.txt | 1838 | 1838 | , in quanto si basava su tributi che già l ordinamento dello stato aveva considerato suscettibili di una sovrimposizione in | forma | di addizionale , ed in quanto , nel disporla , la regione si era servita del sistema , già seguito |
| 1965-65.txt | 999 | 999 | piano nazionale non poche sono le leggi che favoriscono l industria alberghiera , concedendo sia facilitazioni di credito , sotto | forma | di mutui e contributi , sia agevolazioni fiscali alle prime collegate , è altrettanto vero che nella legislazione statale manca |
| 1966-44.txt | 1487 | 1487 | pertanto riconosciuto che la legge in esame , pur nella peculiarità del suo congegno , dovuta alla materia che ne | forma | oggetto , non ha conferito agli enti impositori un potere illimitato , per il quale sia da considerare violata la |
| 1966-44.txt | 3027 | 3027 | il comune può , nei successivi sei mesi , promuovere l espropriazione , al valore dichiarato . quest ultima norma | forma | oggetto della sollevata questione di legittimità costituzionale , in quanto la formula adottata sarebbe generica , mancando la determinazione legislativa |
| 1966-81.txt | 438 | 438 | alla ritenuta prevista dalla norma impugnata . l inammissibilità del raffronto è però evidente perché gli utili soggetti alla prima | forma | di ritenuta si cumulano , agli effetti dell applicazione del tributo , con gli altri redditi immobiliari e mobiliari del |
| 1966-81.txt | 670 | 670 | la norma denunciata non ritenne di disporre esenzioni in favore di soggetti percettori di dividendi azionari ed istituì , in | forma | di autonoma imposta , il tributo di cui trattasi anche nei confronti di quegli enti che erano stati originariamente esentati |
| 1966-89.txt | 370 | 370 | possibilità che la regolamentazione dei rapporti sorti sulla base del decreto sia contestuale alla non conversione ; b ) un | formale | riferimento all art . 77 della costituzione è del tutto superfluo quando da obiettivi dati sostanziali risulti in modo non |
| 1967-02.txt | 1231 | 1231 | sono esclusivamente statali . la legge del 1961 ha in sostanza inteso assicurare allo stato un nuovo provento , sotto | forma | di un aumento di un addizionale preesistente , da imputarsi a distinto capitolo d entrata . negli stessi termini , |
| 1967-75.txt | 231 | 231 | stato . questa disposizione , contenuta nell ultimo comma dell art . 80 del detto decreto n . 976 , | forma | oggetto dell impugnativa in questa sede . il d . l . n . 913 fu convertito , senza modificazioni |
| 1967-75.txt | 1910 | 1910 | materia di carattere e di interesse generale e a parte il suo fondamento intrinseco la pretesa della regione circa la | forma | ( legge o decreto legge ) con cui si potrebbero imporre le misure fiscali sul cui gettito ci siano interessenze |
| 1968-138.txt | 85 | 85 | stesso : come ha rilevato questa corte nella sentenza 7 luglio 1962 , n . 87 , il detto comma | forma | sistema con l art . 208 , e in questo appunto si applicano anche al cessionario le norme concernenti le |
| 1968-138.txt | 1058 | 1058 | procedura civile concernono le opposizioni all esecuzione o agli atti esecutivi ; e pertanto , negando la proponibilità di tali | forme | di tutela , la norma denunciata non ha escluso la proponibilità delle azioni previste nell art . 22 del r.d |
| 1968-139.txt | 10 | 10 | considerato in diritto : 1 . non ostante la | forma | ipotetica data all ordinanza , è da ritenere che sostanzialmente essa adotta , della norma sottoposta all esame della corte |
| 1968-139.txt | 325 | 325 | sentenza . il predetto art . 66 del r.d . 30 dicembre 1923 , n . 3270 , contiene disposizioni | formalmente | autonome da quelle che si leggono nel predetto art . 20 del r.d . 7 agosto 1936 , n . |
| 1968-23.txt | 1870 | 1870 | diversi ed in particolare con l imposizione , da parte di leggi dello stato , di ” prestazioni patrimoniali nella | forma | del contributi ” ( sentenza n . 70 del 1960 ) . in tutti questi casi , se la finalità |
| 1968-23.txt | 2162 | 2162 | lavoratori autonomi , ma si può far fronte , e si tende sempre più a far fronte anche attraverso varie | forme | di intervento del pubblici poteri , anche con il concorso finanziario dello stato . e quest ultima forma può atteggiarsi |
| 1968-23.txt | 2180 | 2180 | attraverso varie forme di intervento del pubblici poteri , anche con il concorso finanziario dello stato . e quest ultima | forma | può atteggiarsi o in maniera tipica , con un diretto esborso di somme da parte dello stato o in maniera |
| 1968-95.txt | 694 | 694 | affidato al governo comprendeva indiscriminatamente tutte le norme allora vigenti nelle materie oggetto della delega , indipendentemente dalla loro natura | formale | ; vale a dire , sia che fossero contenute in leggi formali , sia che fossero contenute in decreti legislativi |
| 1968-95.txt | 706 | 706 | oggetto della delega , indipendentemente dalla loro natura formale ; vale a dire , sia che fossero contenute in leggi | formali | , sia che fossero contenute in decreti legislativi o decreti legge ; ed è noto quanta materia , nella legislazione |
| 1968-95.txt | 997 | 997 | le norme preesistenti : nel caso in esame , ritenne di mantenerle immutate , e si servì ellitticamente di una | forma | di richiamo ( ” sono convalidati i decreti ” , ecc . ) , alla quale non può attribuirsi altro |
| 1968-95.txt | 1240 | 1240 | trovare giustificazione nell ordinamento del tempo , in cui , come si è ripetuto , avevano il medesimo vigore leggi | formali | e decreti legge , indipendentemente da limiti temporali di conversione , sarebbe in contrasto con i fini di riordinamento generale |
| 1969-126.txt | 650 | 650 | , purché la volontà del parlamento a delegare l esercizio della funzione legislativa , trovi essa stessa espressione nella legge | formale | , a conclusione della ” normale procedura ” di esame ed approvazione della legge , come nella specie è appunto |
| 1969-129.txt | 267 | 267 | . 23 della costituzione l assegnazione ad organi amministrativi dei compiti , non soltanto meramente esecutivi ( quali di fissare | forme | e termini per il pagamento di un imposta come previsto dall art . 26 del r.d.l . 3 giugno 1943 |
| 1969-129.txt | 795 | 795 | possibilità del controllo giurisdizionale sulla legittimità dei provvedimenti ministeriali anche per contrastare eventuali esorbitanze di valutazione sotto le condizioni , | forme | e termini di cui ai decreti legislativi 27 dicembre 1946 , n . 469 , e 3 maggio 1948 , |
| 1969-150.txt | 808 | 808 | meccanografico ( art . 12 della suddetta legge del 1952 ) , altro non avrebbe dovuto essere se non una | forma | di organizzazione di un servizio esattoriale , soggetto , come tutti quelli del genere , all autorità degli uffici finanziari |
| 1969-150.txt | 1304 | 1304 | di esso , hanno mantenuto la posizione che avevano nel quadro dell organizzazione statale . l atto regionale ha dato | forma | all esigenza di coordinare l opera che gli esattori siciliani già esplicavano per l approntamento materiale dei ruoli e al |
| 1969-49.txt | 831 | 831 | sistema ” agevolare il pagamento dell imposta sia al contribuente sia all ufficio ” , dando luogo ad una speciale | forma | di rateazione , con esclusione di ogni carattere di autonomia ai periodici versamenti ed assegnando alla ” liquidazione annuale “ |
| 1969-85.txt | 958 | 958 | una categoria di lavoratori o mediante erogazioni poste direttamente a suo carico o con l imposizione di prestazioni patrimoniali nella | forma | di contributi . nel caso in esame l intervento dello stato si è appunto realizzato oltre che per via diretta |
| 1970-113.txt | 538 | 538 | tipo di contributo , questo è commisurato ad un terzo della spesa effettiva di costruzione e deve essere soddisfatto sotto | forma | di contributo annuo corrispondente al ventesimo del concorso stesso , ripartito in ragione del reddito imponibile , senza , peraltro |
| 1970-113.txt | 870 | 870 | applicato . senza , dunque , che occorra accertare se il richiamo a quel regolamento abbia contenuto ricettizio o meramente | formale | , la stessa dizione usata dal legislatore ” il comune di bologna è autorizzato ad applicare il contributo di fognatura |
| 1970-114.txt | 790 | 790 | consiste in ciò che , mentre per la prima categoria non sussiste , né può ovviamente sussistere , un vincolo | formale | condizionante l attività di produzione del reddito , altrettanto non è per la seconda categoria . gli ordini , preposti |
| 1970-114.txt | 1396 | 1396 | previo accertamento dell insolvenza del debitore moroso , nonché dalla disciplina comune del fallimento e che procede mediante modalità e | forme | autonome . si aggiunge , tuttavia , che l istituto sembra difettare di giustificazione , perché , per una causa |
| 1970-13.txt | 158 | 158 | che sono effettivamente soggetti passivi del rapporto tributario ” sia ” coloro che non lo sono affatto e risultano solo | formalmente | iscritti nei ruoli quali debitori di imposta ” : questa uniformità di disciplina per situazioni del tutto diverse determinerebbe , |
| 1970-199.txt | 556 | 556 | sé i procedimenti iniziatisi sine causae cognitione . i quali non tolgono alla parte il diritto di provocare , nelle | forme | ordinarie , una contestazione della pretesa fatta valere contro di lei nelle forme sommarie : la norma impugnata non deroga |
| 1970-199.txt | 569 | 569 | parte il diritto di provocare , nelle forme ordinarie , una contestazione della pretesa fatta valere contro di lei nelle | forme | sommarie : la norma impugnata non deroga a queste regole . |
| 1970-201.txt | 497 | 497 | alla deducibilità delle somme pagate a terzi , dipende dalla regolare tenuta di apposite registrazioni cronologiche di tali spese nelle | forme | prescritte dal codice civile per i libri e le altre scritture contabili obbligatorie . adempimento questo che si appalesa di |
| 1970-28.txt | 1324 | 1324 | 4 si parla in altro punto di targhe ” distribuite ” . l argomento ha però un ristretto valore esegetico | formale | , mentre è principio interpretativo ( art . 12 preleggi ) che debbasi aver prevalente riguardo sia ad elementi di |
| 1970-59.txt | 618 | 618 | che le vendite coatte in genere e quelle promosse in dipendenza di mutui , per essere assistite dalle stesse garanzie | formali | e sostanziali , non presentano fra loro alcuna differenza che possa giustificare una diversità di trattamento legislativo relativa all accertamento |
| 1970-95.txt | 183 | 183 | diritti di credito . infine , si assume che il trattamento di favore riservato all esattore , risolventesi in una | forma | di autotutela , condurrebbe a porre i cittadini in genere , in condizioni di inferiorità , perché privati della garanzia |
| 1971-138.txt | 1507 | 1507 | tesi restrittiva sostenuta dallo stato alla circostanza che il capitolo 32 fu iscritto ” per memoria ” . di tale | forma | di iscrizione è a dirsi , ai fini che qui interessano , che essa non esclude , di per sé |
| 1971-162.txt | 780 | 780 | entrambe le categorie di apparecchi , ai fini fiscali . già nella imposizione di un canone distinto e nella diversa | forma | di riscossione può ravvisarsi una differenziazione tra la posizione del detentore di apparecchio a domicilio ed il detentore di apparecchio |
| 1971-210.txt | 928 | 928 | civile il privilegio , di regola , non va trascritto , ma soltanto può essere dalla legge subordinato a particolari | forme | di pubblicità . e ciò perché non possono essere ignorate le disposizioni del codice civile , che concedono sugli immobili |
| 1971-88.txt | 553 | 553 | alla differente disciplina che la legge ha ritenuto di adottare , in caso di imposta non dovuta , per quella | forma | di pagamento e non può lamentare disparità di trattamento rispetto a chi abbia scelto l altra forma di pagamento 3 |
| 1971-88.txt | 570 | 570 | , per quella forma di pagamento e non può lamentare disparità di trattamento rispetto a chi abbia scelto l altra | forma | di pagamento 3 . ma , contrariamente a quanto ritiene l avvocatura generale dello stato , il giudice a quo |
| 1971-93.txt | 619 | 619 | ) passato nell art . 261 , comma quarto , del t.u . del 1958 , è conseguenza diretta della | formalmente | diversa espressione adoperata per indicare la condizione di morosità del debitore d imposta : nell art . 30 la morosità |
| 1972-120.txt | 927 | 927 | contratti intercorsi fra altre parti , con vincolo di solidarietà basato , in questo secondo caso , sulla semplice circostanza | formale | della unicità del processo , a seguito della riunione discrezionalmente disposta dal giudice , di procedimenti distintamente promossi dagli interessati |
| 1972-132.txt | 1160 | 1160 | economica mediante la produzione di una certificazione amministrativa insindacabile , mentre negano al locatore la facoltà della prova contraria nelle | forme | previste dal vigente ordinamento processuale , praticando così in materia di tutela giurisdizionale un trattamento differenziato e non giustificato ; |
| 1972-144.txt | 2879 | 2879 | necessario che le attività del cip come ha riconosciuto ripetutamente la giurisprudenza del consiglio di stato , si svolgano in | forme | tali da garantirne la piena legittimità attraverso l osservanza dei criteri suddetti e mediante l emanazione di provvedimenti motivati congruamente |
| 1972-146.txt | 210 | 210 | cui gode la retribuzione del lavoratore , tanto se corrisposta nel corso del rapporto di lavoro quanto se differita sotto | forma | di liquidazione o di pensione ; e non rispetta il principio della intangibilità della pensione , siccome adeguata alle esigenze |
| 1972-155.txt | 254 | 254 | proprietà della terra , frutto anch essa di lavoro e di risparmio , protetta da una norma costituzionale specifica nelle | forme | piccole e media e fonte , non di rado , di un sostentamento essenziale a favore della persona ” . |
| 1972-155.txt | 660 | 660 | affittuario imprenditore debba lasciarsi affidata alle sole regole dell economia di mercato . ma vuol dirsi soltanto che tra due | forme | di attività economiche , più o meno equivalenti sul piano della tutela costituzionale ( perché entrambe fruenti di garanzie generiche |
| 1972-155.txt | 754 | 754 | del prezzo dei prodotti , ecc . , deve utilizzare , perché il canone di affitto sia equo , altre | forme | di intervento , che trovino la loro estrinsecazione in un analisi più approfondita dei dati economici del fenomeno produttivo e |
| 1972-155.txt | 3085 | 3085 | riferimento al reddito catastale , che è appunto espresso in danaro , nessuna ragione può trovare la soppressione di ogni | forma | di ragguaglio al prezzo di determinati prodotti che era antica regola sancita anche , da ultimo , nell art . |
| 1972-155.txt | 3127 | 3127 | della legge 12 giugno 1962 , n . 567 ; come nulla può giustificare la mancata introduzione di qualsiasi altra | forma | di aggiornamento monetario . né alcun ausilio può fornire a tal fine la periodicità della determinazione della tabella dei canoni |
| 1972-184.txt | 270 | 270 | di ordinarne la diretta disapplicazione , o dovesse , invece , promuoverne la dichiarazione di illegittimità nei modi e nelle | forme | di legge , in detta sentenza specificati . poiché , ripetesi , la questione si ripresenta negli stessi termini e |
| 1972-186.txt | 185 | 185 | di decisione amministrativa . i sei mesi decorrono in ogni caso dalla data della notificazione della decisione amministrativa eseguita nella | forma | prescritta dal regolamento . le ordinanze dei giudici di merito assumono che , secondo costante interpretazione , la tutela giurisdizionale |
| 1972-214.txt | 698 | 698 | iscriversi solo i giornalisti che hanno in atto un rapporto di lavoro , sostituisce a tutti gli effetti le corrispondenti | forme | di previdenza ed assistenza obbligatorie ( art . 1 ) e cioè non solo quelle attinenti alla pensione di vecchiaia |
| 1972-215.txt | 858 | 858 | . 28 del 1970 ) ” vengono a porre essi stessi le basi dell accertamento ” mediante l indicazione della | forma | di pubblicità che si apprestano ad effettuare con mezzi predisposti in relazione ai singoli contratti conclusi con gli assicurati . |
| 1972-24.txt | 315 | 315 | 1961 , n . 769 , concernente modificazioni al regime fiscale degli oli di semi , oltre a prevedere altre | forme | di reati per violazione di norme dirette a prevenire evasioni fiscali e ad assicurare la genuinità degli oli prodotti , |
| 1972-24.txt | 429 | 429 | pagamento abbia luogo prima della trasmissione del processo verbale di accertamento dell autorità giudiziaria . ammette , cioè , una | forma | di composizione in via amministrativa , impropriamente definita come oblazione . il richiamato art . 22 viene denunziato a questa |
| 1972-62.txt | 511 | 511 | di locazione pluriennali , posto che la previsione della liquidazione annuale dell imposta sulla entrata dava luogo ad una speciale | forma | di rateazione senza conferire carattere autonomo ai singoli versamenti , la corte , con la stessa pronuncia , ha ravvisato |
| 1972-65.txt | 1033 | 1033 | all adempimento del quale è subordinato non sussiste oppure è illegittimo , il richiedente può , dimostrandolo , impugnare nelle | forme | e nei modi di legge il rifiuto di rilascio dell atto richiesto . la situazione è , quindi , ben |
| 1972-91.txt | 101 | 101 | alla cassa una percentuale , graduata e progressiva , sull importo della retribuzione . l ordinanza estende , per ragioni | formali | , la questione alla pedissequa legge 5 luglio 1965 , n . 798 , che , all art . 1 |
| 1973-05.txt | 413 | 413 | n . 1 , trovi rispondenza sostanziale nell art . 36 di quest ultima legge , riproducendo , con modificazioni | formali | irrilevanti sul piano esegetico , la configurazione della fattispecie di aggravamento della pena pecuniaria in riferimento all ammontare del tributo |
| 1973-05.txt | 515 | 515 | rispetto dell art . 76 cost . , in sede di redazione di un testo unico possa procedersi ad adattamenti | formali | necessari per la struttura unitaria del testo ( sent . 54 / 1957 ) e , quindi , anche conglobando |
| 1973-116.txt | 990 | 990 | ed alle prestazioni dei servizi accessori solo in quanto oggetto della ricordata denunzia , da farsi , peraltro , in | forma | unitaria e globale , e fissando il correlativo accertamento nonché la riscossione nel luogo stabilito per la denunzia stessa . |
| 1973-129.txt | 597 | 597 | art . 25 . osserva in propostito la corte che non sussiste l asserita connessione ed interdipendenza tra le due | forme | di imposizione . dal testo originario dell art . 25 risulta che a taluni comuni era data facoltà ( comma |
| 1973-131.txt | 89 | 89 | cui assoggettano ad imposta le manifestazioni del pensiero effettuate a diretta cura degli interessati senza fini di lucro , nelle | forme | della c.d . pubblicità affine , in riferimento agli artt . 53 e 21 , primo comma , della costituzione |
| 1973-131.txt | 202 | 202 | regime di esenzioni e di riduzioni di tariffe da esso previsto crei un sistema ingiustificatamente discriminatorio e privilegiato per talune | forme | di manifestazioni del pensiero . nel dispositivo delle ordinanze di rimessione del pretore di roma non sono indicati nominativamente gli |
| 1973-131.txt | 407 | 407 | per taluni casi limite anche impossibile , l espressione del pensiero . nella specie la norma denunciata colpisce anche quelle | forme | di propaganda meramente ideologica effettuata , senza fini di lucro , a cura diretta dell interessato , come l esporre |
| 1973-131.txt | 497 | 497 | art . 15 della legge 641 del 1961 va quindi dichiarato illegittimo nella parte in cui assoggetta ad imposta le | forme | di pubblicità meramente ideologica effettuate , a cura diretta degli interessati , senza motivi di lucro . restano così assorbite |
| 1973-131.txt | 640 | 640 | 87 , l illegittimità costituzionale di tale ultima norma , limitatamente alla parte in cui assoggetta ad imposta anche le | forme | di pubblicità ideologica , effettuata , a cura diretta degli interessati , senza motivi di lucro . |
| 1973-47.txt | 1430 | 1430 | avrebbe dovuto determinare ” i modelli delle licenze di caccia e le loro caratteristiche ” e quindi sono mancate le | forme | che avrebbero dovuto rivestire e documentare quegli atti . le licenze di porto d armi per uso di caccia venivano |
| 1973-47.txt | 1785 | 1785 | ai permessi di porto d armi . e ciò , anzitutto perché codesti tributi concernevano atti per cui erano richieste | forme | particolari ( permessi di porto d armi ) e che erano tassativamente indicati con leggi ( e nella specie , |
| 1973-56.txt | 641 | 641 | 14 della costituzione . la perquisizione personale e la ispezione personale ( al pari della detenzione e di qualsiasi altra | forma | di restrizione della libertà personale ) non sono ammesse ” se non per atto motivato dell autorità giudiziaria e nei |
| 1973-64.txt | 626 | 626 | della previdenza sociale . nella situazione in esame , il giudizio deriva da considerazioni che prescindono in certo senso dal | formale | richiamo al concetto di sanzioni ed attengono alla natura e modalità del peculiare sistema dell assicurazione infortuni in forma mutualistica |
| 1973-64.txt | 645 | 645 | dal formale richiamo al concetto di sanzioni ed attengono alla natura e modalità del peculiare sistema dell assicurazione infortuni in | forma | mutualistica . trattasi di assicurazione obbligatoria ( art . 1 citato t.u . del 1965 ) che ha per effetto |
| 1973-64.txt | 1291 | 1291 | derivato del principio generale , posto dall art . 35 , della ” tutela del lavoro in tutte le sue | forme | ed applicazioni ” sta al di fuori e al di sopra della questione in esame . il sistema della legge |
| 1974-122.txt | 752 | 752 | 3 , secondo comma , perché risultano oggettivamente ben differenziate fra loro le situazioni cui danno rispettivamente luogo le due | forme | di attività dei pubblici poteri , quella amministrativa e quella giurisdizionale . le proposte questioni devono essere pertanto dichiarate non |
| 1974-175.txt | 2878 | 2878 | favorire lo sviluppo economico delle regioni ove il tenore di vita sia anormalmente basso , oppure si abbia una grave | forma | di sottoccupazione , stabilisce però che lo stato concedente sia soggetto all autorizzazione del consiglio della comunità e alla revisione |
| 1974-189.txt | 325 | 325 | 2 . la questione è fondata . va osservato preliminarmente come la proposta questione di costituzionalità è circoscritta alla sola | forma | della notificazione , anzi alla sola cautela aggiuntiva della spedizione della raccomandata , e non tocca altri aspetti di essa |
| 1974-189.txt | 490 | 490 | un lato facilita il compito dell amministrazione finanziaria , dall altro rende necessario l adempimento puntuale di tutte le altre | formalità | utili a raggiungere lo scopo delle notificazioni . non può pertanto dubitarsi che l omissione di una formalità di semplice |
| 1974-189.txt | 508 | 508 | le altre formalità utili a raggiungere lo scopo delle notificazioni . non può pertanto dubitarsi che l omissione di una | formalità | di semplice esecuzione , come la spedizione di una lettera raccomandata a un indirizzo che sia già noto , non |
| 1974-299.txt | 404 | 404 | dare pratica attuazione al disposto di una norma emanata dal legislatore nazionale impartendo istruzioni ad uffici da esso dipendenti sulle | formalità | da seguire in sede di versamento delle ritenute sui redditi di lavoro nell ambito del territorio regionale . la situazione |
| 1974-67.txt | 1313 | 1313 | garanzia di imparzialità si addiviene solo dopo che siano andati deserti due pubblici incanti i quali sono preceduti da congrue | forme | pubblicitarie , come risulta dalla facoltà conferita al privato di chiedere al pretore la predisposizione di ulteriori mezzi di pubblicità |
| 1975-157.txt | 1447 | 1447 | dei comuni e non sulla sfera di interessi regionali . né la costituzione né lo statuto siciliano prevedono sotto nessuna | forma | la sostituzione processuale per i giudizi costituzionali della regione alle provincie e ai comuni e tanto meno l art . |
| 1975-173.txt | 369 | 369 | dall asse ereditario i debiti certi e liquidi legalmente esistenti nel momento dell apertura della successione , dispone in quali | forme | ed in quali modi ne debbano essere dimostrati i requisiti sopra elencati della legalità , della certezza , della liquidità |
| 1975-185.txt | 425 | 425 | , al momento dell emanazione del provvedimento stesso . tale posizione contributiva è senz altro quella giuridicamente fissata dall atto | formale | impositivo , in conformità alla legge tributaria che lo consente . sotto questo profilo non può , pertanto , essere |
| 1975-187.txt | 245 | 245 | gestioni speciali dell inps e , tra gli altri , da ” enti , fondi , casse e gestioni per | forme | obbligatorie di previdenza sostitutive dell assicurazione obbligatoria per l invalidità , la vecchiaia ed i superstiti , o che ne |
| 1975-187.txt | 1416 | 1416 | ad un esame di merito . la circostanza che tale scelta è limitata agli enti , casse e gestioni esercenti | forme | obbligatorie di previdenza , secondo si è già detto innanzi , trova la sua ragion d essere proprio nel fatto |
| 1975-197.txt | 329 | 329 | di un nuovo e speciale tributo che trovi sufficienti precisazioni nella legge sulla base di elementi sostanziali e non meramente | formali | , si da non trasgredire al precetto dell art . 23 cost . ” . ora , nelle stesse ordinanze |
| 1975-201.txt | 1313 | 1313 | art . 23 cost . , per effetto della lamentata discrezionalità attribuita agli enti , ai fini della scelta della | forma | di assistenza diretta o indiretta e della conseguente arbitrarietà dell imposizione ( dovuta solo per i medicinali venduti ai fini |
| 1975-212.txt | 161 | 161 | qualunque sia il modo prescelto al fine di pervenire al concordato con la massa dei creditori , ravvisa nella diversa | forma | di tassazione , di cui sopra , violazione sia dell art . 53 sia dell art . 3 della costituzione |
| 1975-212.txt | 491 | 491 | avvocatura generale dello stato , mentre la cessione dei beni quasi sempre porta alla cessazione dell impresa , l altra | forma | di concordato ne permette la continuazione . al che si può aggiungere che ben diverse possono essere , caso per |
| 1975-32.txt | 501 | 501 | interessano ai fini del decidere , dispone testualmente : ” i maggiori valori delle attività delle imprese , in qualsiasi | forma | costituite , concorrono a formare il reddito imponibile nell esercizio nel quale sono realizzati o distribuiti o iscritti in bilancio |
| 1975-32.txt | 970 | 970 | 20 del t.u . si riferisce anche alle società ed enti tassabili in base a bilancio e che non questa | forma | di tassabilità , ma l esercizio di una attività imprenditoriale caratterizzata dallo scopo di lucro costituisce il fondamento giuridico della |
| 1976-103.txt | 345 | 345 | dovrebbe essere estesa a tutti i giudizi in materia di pensioni . 2 . esattamente la corte dei conti ha | formalmente | limitata la questione sollevata all oggetto del giudizio a quo ossia ad una pensione privilegiata militare non di guerra , |
| 1976-103.txt | 459 | 459 | disciplina processuale dei ricorsi in materia di pensione davanti alla corte dei conti , non si è pervenuti ad una | formale | attuazione di tale intento , forse per difetto di coordinamento tra le varie norme , al riguardo emanate in tempi |
| 1976-156.txt | 641 | 641 | del valore venale che , per essere posto sotto il controllo del giudice dell esecuzione , e subordinato a rigorose | forme | di pubblicità , presenta ampie garanzie di oggettività e di automatismo per la realizzazione del massimo ricavo possibile . è |
| 1976-179.txt | 7088 | 7088 | matrimonio è ordinato sull eguaglianza morale e giuridica dei coniugi , la repubblica tutela il lavoro in tutte le sue | forme | ed applicazioni , il lavoratore ha diritto alla giusta retribuzione , la donna lavoratrice ha gli stessi diritti e , |
| 1976-180.txt | 1319 | 1319 | la ” concorde richiesta ” prevista dal menzionato art . 104 del testo unico statutario , che dev essere invece | formalmente | e puntualmente deliberata dagli organi competenti , e rivolta al legislatore ordinario . né può ritenersi che la procedura prescritta |
| 1976-225.txt | 2033 | 2033 | 1 , primo comma , del d.l . n . 426 del 1973 , la cui denuncia sotto questo profilo | forma | oggetto delle ordinanze dei pretori di foggia , roma e taranto ) . non si nega , invero , che |
| 1977-153.txt | 763 | 763 | ha inoltre dichiarato l illegittimità dell art . 1 della stessa legge ” nella parte in cui non prevede alcuna | forma | di periodica rivalutazione del canone in denaro ” . per eliminare le lacune normative conseguenti alla decisione di questa corte |
| 1977-153.txt | 2563 | 2563 | tribunali di mantova , santa maria capua vetere , agrigento e sassari , rilevando che sarebbero inidonee ad assicurare una | forma | di rivalutazione periodica dei canoni in denaro , corrispondente alle variazioni di valore della moneta , secondo il principio enunciato |
| 1977-153.txt | 6387 | 6387 | ha già avuto occasione di affermare al riguardo che ” l istanza del miglioramento è oggi intrinseca a tutte le | forme | di gestione dell impresa agricola , e giustamente la nuova disciplina dell affitto di fondi rustici introdotta con la legge |
| 1977-153.txt | 8329 | 8329 | esecuzione dei miglioramenti da parte degli affittuari conseguenze giuridiche di notevole importanza , ma non comportano tuttavia l attribuzione , | formale | o sostanziale , d un diritto reale sui terreni migliorati . nella ricordata sentenza n . 53 del 1974 , |
| 1977-163.txt | 3730 | 3730 | pubblica salute ; ma questo potere , per gli stati membri della comunità economica europea , deve essere esercitato in | forme | che non confliggano con i principi dell unione doganale e non costituiscano ostacolo alla libera circolazione delle merci nell ambito |
| 1977-62.txt | 1380 | 1380 | tale principio , come ha costantemente affermato la giurisprudenza di questa corte , riflette il necessario collegamento proporzionale di qualsiasi | forma | di imposizione , purché di natura tributaria , con la idoneità del soggetto passivo all obbligazione tributaria ( sent . |
| 1977-63.txt | 1260 | 1260 | la indicazione della residenza o del domicilio eletto : adempimento di facile esecuzione , che alcune ordinanze qualificano come mera | formalità | , e che appare ben compatibile anche con un procedimento nel quale la difesa tecnica è facoltativa . né può |
| 1978-04.txt | 704 | 704 | medesimo ” . a seguito di queste nuove disposizioni , la regione siciliana ha prodotto in data 5 ottobre 1977 | formali | atti di rinunzia ai due ricorsi sopra indicati , ai sensi dell art . 27 , ultimo comma , delle |
| 1978-06.txt | 201 | 201 | , in materia di concorso di circostanze aggravanti e attenuanti ( art . 69 c.p . ) nonché di concorso | formale | di reati e di reato continuato ( art . 81 c.p . ) . 2 . la questione non è |
| 1978-06.txt | 958 | 958 | della medesima legge n . 4 del 1929 , non sarebbe applicabile ai reati finanziari , in caso di concorso | formale | di reati eterogenei il principio del cumulo giuridico introdotto con il nuovo testo dell art . 81 del c.p . |
| 1978-06.txt | 1405 | 1405 | 4 del 1929 . ciò comporta che , per effetto della novella del 1974 , tanto nell ipotesi di concorso | formale | quanto in quella di continuazione tra reati eterogenei , finanziari o finanziari e comuni deve applicarsi il cumulo giuridico delle |
| 1978-08.txt | 675 | 675 | causa di morte . il legislatore delegato considererà se sia necessaria la specifica indicazione degli atti , anche per evitare | forme | di elusione del tributo ” ; e più oltre conferma : ” spetterà al legislatore delegato di stabilire i criteri |
| 1979-101.txt | 678 | 678 | quale sarebbe viziata da illegittimità costituzionale , la legge non ha inteso conferirle il valore proprio delle regole poste nella | forma | dell atto legislativo , o degli altri atti aventi forza di legge : al contrario , essa ha evidentemente presupposto |
| 1979-101.txt | 752 | 752 | applicazione e riscossione del contributo anzidetto siano state anche in prosieguo disciplinate , non con il mezzo tecnico della legge | formale | , ma sempre con quello del decreto ministeriale : precisamente , con il d.m . 26 giugno 1976 ” regolamento |
| 1979-148.txt | 633 | 633 | gli artt . 23 e 119 cost . si deduce al riguardo che le regioni hanno autonomia finanziaria soltanto nelle | forme | e nei limiti stabiliti dalle leggi della repubblica . qui , si soggiunge , la prestazione imposta al privato costituisce |
| 1979-27.txt | 804 | 804 | , su cui non grava , come invece vorrebbero le ordinanze di remissione , l onere di delineare rigidi procedimenti | formali | , ove comunque osservi le condizioni dianzi dette di delimitare idoneamente la discrezionalità degli organi amministrativi e di non impedire |
| 1979-89.txt | 77 | 77 | e diritti sulle pubbliche affissioni ) nella parte in cui sottopongono alla disciplina prevista per la pubblicità commerciale anche le | forme | di propaganda ideologica effettuata a cura diretta degli interessati e senza fini di lucro , mediante affissione di manifesti sarebbero |
| 1979-89.txt | 217 | 217 | l art . 21 della costituzione , che riconosce ad ogni persona il diritto soggettivo di manifestare , in qualsiasi | forma | , la propria ideologia ; e l art . 53 della costituzione medesima , dato che colpirebbero attività nelle quali |
| 1979-89.txt | 301 | 301 | . 639 del 1972 , che renderebbero impossibile la manifestazione e la divulgazione del pensiero perché assoggetterebbero ad imposta le | forme | di pubblicità ideologica effettuata con l uso di autoveicoli muniti di mezzi sonori , a cura diretta degli interessati e |
| 1979-89.txt | 401 | 401 | 639 del 26 ottobre 1972 , nella parte in cui sottopongono alla disciplina prevista per la pubblicità commerciale anche la | forma | di propaganda ideologica , in riferimento agli artt . 21 e 53 , comma primo , della costituzione , fu |
| 1979-89.txt | 1088 | 1088 | , della costituzione , nella parte in cui subordinano ad una autorizzazione comunale ed al pagamento di un imposta le | forme | di propaganda ideologica a cura diretta degli interessati e senza motivo di lucro . anche sotto tali aspetti non esiste |
| 1979-89.txt | 1726 | 1726 | 2 , commi secondo e terzo , della stessa legge , nella parte in cui assoggettava ad imposta anche le | forme | di propaganda ideologica effettuata senza fini di lucro , a diretta cura degli interessati ; 2 ) ai sensi dell |
| 1979-89.txt | 1787 | 1787 | d.p.r . 26 ottobre 1972 , n . 639 , limitatamente alla parte in cui assoggettava ad imposta anche le | forme | di pubblicità ideologica effettuata a cura diretta degli interessati senza motivi di lucro . affermò che sussisteva il prospettato contrasto |
| 1979-89.txt | 1829 | 1829 | gli artt . 21 e 53 , comma primo , della costituzione , perché la norma denunciata colpiva anche quelle | forme | di propaganda meramente ideologica effettuata , senza fini di lucro , a cura diretta dell interessato , come l esporre |
| 1980-141.txt | 1176 | 1176 | industrie senza possibilità di restituzioni anticipate e sotto la garanzia dello stato , ma , poiché il mutuo assumeva la | forma | di prestito obbligazionario , lo schema del mutuo più non era , sul piano giuridico , utilizzabile , talché sarebbe |
| 1980-141.txt | 2363 | 2363 | compenso alle variazioni degli indici dei costo della vita , è da affermare che le norme del 1976 , nella | forma | assunta nella legge di conversione , non prestino il fianco a censure , che siano contenute nel campo del giudizio |
| 1980-141.txt | 2993 | 2993 | proposito invocato , e l obiezione sembra colpire nel segno sia per quel che concerne la discriminazione tra le varie | forme | di indicizzazione per essere diverse le finalità pratiche , cui sono indirizzati i meccanismi in esame , ed altre clausole |
| 1980-141.txt | 3604 | 3604 | 1 febbraio 1977 , di tutti i miglioramenti retributivi per effetto di variazioni del costo della vita o di altre | forme | di indicizzazione corrisposti in misura non superiore e in applicazione dei criteri di calcolo , nonché con la periodicità stabiliti |
| 1980-141.txt | 3648 | 3648 | operanti nel settore dell industria , b ) della incomputabilità degli effetti delle variazioni del costo della vita o di | forma | di indicizzazione su qualsiasi elemento della retribuzione in difformità della normativa prevalente prevista dagli anzidetti accordi interconfederali e dai contratti |
| 1980-141.txt | 5240 | 5240 | dell ilor nella parte in cui colpisce i redditi prodotti da rapporti di lavoro autonomo , purché non esplicati in | forma | di esercizio di imprese ; declaratoria che fa venir meno l argomento per l appunto basato da taluna difesa dei |
| 1980-141.txt | 6026 | 6026 | del settore pubblico per i quali le indennità dovute in dipendenza di variazioni del costo della vita o di altre | forme | di indicizzazione siano regolate da norme in contrasto con i ripetuti accordi ( art . 2 , comma terzo , |
| 1980-141.txt | 6305 | 6305 | solutum , che costituisce la normale fattispecie del testo costituzionale in esame , ma la corte a parte la natura | formalistica | della qualificazione in merito alla quale potrebbesi obiettare che il bene rimesso rimane nel patrimonio del debitore e non va |
| 1980-42.txt | 389 | 389 | dell art . 35 , là dove esso dichiara che ” la repubblica tutela il lavoro in tutte le sue | forme | ed applicazioni ” . e la commissione tributaria di 1 grado di bassano del grappa mediante l ordinanza datata 12 |
| 1980-42.txt | 1876 | 1876 | imposta in esame , che la capacità posta a base dell ilor possa farsi consistere nelle caratteristiche differenziali delle varie | forme | di lavoro , per sé considerato . d altra parte , per dare la prova di una maggiore attitudine dei |
| 1980-42.txt | 2166 | 2166 | 2238 cod . civ . prevede che l esercizio della professione possa costituire ” elemento di un attività organizzata in | forma | d impresa ” ; e che la stessa corte ha ipotizzato nella sentenza n . 17 del 1976 ” che |
| 1980-42.txt | 2249 | 2249 | e ne danno larghissima conferma il carattere personale delle prestazioni ex articolo 2232 cod . civ . , le caratteristiche | forme | e misure di compenso che in proposito impone l art . 2233 , il diverso rischio che grava sull imprenditore |
| 1980-96.txt | 498 | 498 | stato poi in contrasto con lo spirito della riforma , che aveva eliminato l istituto del concordato tributario anche nella | forma | dell adesione del contribuente all accertamento dell ufficio ( artt . 42 e 43 d.p.r . 29 settembre 1973 , |
| 1980-96.txt | 2216 | 2216 | coattiva . lasciando a chi spetta di risolvere questo problema ( secondo l ordinanza si tratterebbe di conoscenza ” non | formale | ” da parte del contribuente ” della maggior pretesa patrimoniale dell ufficio ” ) , è ovvio , per le |
| 1981-151.txt | 518 | 518 | , n . 601 . 3 . ma la questione non è fondata . comune alle ordinanze con lievi differenze | formali | è la motivazione della sollevata unica questione di legittimità costituzionale . tanto la pensione di guerra esse argomentano quanto le |
| 1981-187.txt | 758 | 758 | , secondo cui l art . 2 del d.p.r . n . 488 del 1969 non avrebbe natura di legge | formale | , e va conseguentemente rigettata la correlativa richiesta di disapplicazione della summenzionata norma o , in caso contrario , di |
| 1981-33.txt | 970 | 970 | poteri ad essi spettanti in tema di riscossione coattiva . di fronte a pagamenti effettuati anteriormente in condizioni di regolarità | formale | , il legislatore ha preferito rinunciare anche ai vantaggi che potevano derivare da una soluzione definitiva della controversia in sede |
| 1982-196.txt | 1005 | 1005 | e che per aversi la indipendenza dell organo occorre che questo sia immune da vincoli i quali comportino una soggezione | formale | o sostanziale da altri , che vi sia inamovibilità e possibilità di sottrarsi alle risultanze emergenti dagli atti di ufficio |
| 1982-26.txt | 135 | 135 | ” posteriormente al 31 gennaio 1977 . il secondo , dopo avere precisato che la detta esclusione riguarda tutte le | forme | di indennità di anzianità , di fine lavoro , di buonuscita comunque denominate e da qualsiasi fonte disciplinate , dispone |
| 1982-26.txt | 177 | 177 | , dal 1 febbraio 1977 , i miglioramenti retributivi per effetto di variazioni del costo della vita o di altra | forma | di indicizzazione sono corrisposti in misura non superiore ed in applicazione dei criteri di calcolo nonché con la periodicità stabilita |
| 1982-26.txt | 239 | 239 | dei detti miglioramenti nella retribuzione , sia la computabilità degli effetti delle variazioni del costo della vita o di altra | forma | di indicizzazione su qualsiasi elemento della retribuzione in difformità della normativa prevalente prevista dagli anzidetti accordi interconfederali e dai contratti |
| 1982-63.txt | 1649 | 1649 | , va rilevato che l art . 24 cost . , garantendo l accesso alla giurisdizione , non predetermina alcuna | forma | di tutela , né vincola il legislatore sul contenuto dei poteri da attribuire agli organi giurisdizionali . come questa corte |
| 1982-63.txt | 2271 | 2271 | non costituiscono la fonte di essa , ma hanno l esclusiva funzione di condizionare l esazione del tributo . solo | formalmente | il ricorso del contribuente si indirizza contro gli atti dell amministrazione finanziaria , ma , in sostanza , esso investe |
| 1982-89.txt | 1389 | 1389 | o delle relative registrazioni ; quando cioè si tratta , come si esprime la cassazione , ” di un reato | formale | e di pericolo , indipendente da un fatto concreto di evasione e punibile di per sé a titolo di dolo |
| 1982-96.txt | 544 | 544 | a ) la clausola pattizia or ora citata implichi l obbligo per ciascun contraente di assicurare , non l identità | formale | dei singoli tributi e delle singole aliquote per il prodotto interno e per quello importato dal territorio delle rimanenti parti |
| 1982-96.txt | 5028 | 5028 | eccezione del regolamento dettato per la specie . d altronde , non si ravvisano ragioni per ritenere che lo scarto | formale | tra le aliquote , qual è stabilito dalla norma censurata , abbia potuto irrazionalmente alterare , a favore del cotone |
| 1983-103.txt | 871 | 871 | . 45 , commi primo , secondo e quarto ) , aveva dettato regole speciali volte ad attenuare il rigore | formale | della prova in tal modo richiesta tenendo conto della particolare natura di taluni tipi di passività . tra queste regole |
| 1983-108.txt | 575 | 575 | di redditi di diversa fonte . d altro canto il legislatore con la norma in questione ha inteso incentivare una | forma | di partecipazione delle imprese ad attività scientifiche e culturali , che non è infrequente da parte delle imprese medesime , |
| 1983-108.txt | 786 | 786 | sia in ordine alla individuazione dei destinatari , sia , infine , per quel che riguarda i modi , le | forme | , i termini e , in particolare , il quantum delle agevolazioni medesime : lo stesso art . 60 contiene |
| 1983-239.txt | 926 | 926 | purché esercitate direttamente per gli ” immobili non destinati all esercizio delle attività istituzionali , appartenenti agli enti che gestiscono | forme | di previdenza ed assistenza sociale , etc . ” ( art . 25 ) . 3 . l imposta in |
| 1983-310.txt | 1068 | 1068 | , è intervenuta la legge 22 dicembre 1980 , n . 882 , che ha disposto la sanatoria di irregolarità | formali | e di minori infrazioni in materia tributaria . in particolare , nell ambito di tale sanatoria , sono state , |
| 1983-328.txt | 164 | 164 | del valore venale che , per essere posto sotto il controllo del giudice dell esecuzione , e subordinato a rigorose | forme | di pubblicità , presenta ampie garanzie di oggettività e di automatismo per la realizzazione del massimo ricavo possibile . è |
| 1984-133.txt | 3412 | 3412 | tutela e quindi porsi , con riferimento al sistema previdenziale considerato , il problema se , nella concorrenza di altra | forma | di previdenza obbligatoria assistita da finanziamento pubblico , il sistema debba o non debba , ovvero possa o non possa |
| 1984-139.txt | 1457 | 1457 | dell affittuario , dovendosi escludere altresì che possa esistere nel nostro ordinamento un settore , comunque definito secondo qualificazioni giuridico | formali | , in cui possano non trovare applicazione i principi solennemente proclamati anzitutto nell art . 1 e poi negli artt |
| 1984-226.txt | 2182 | 2182 | oltre che della sospensione , delle occasioni più numerose e più favorevoli che l agevolazione fiscale , come ogni altra | forma | di incentivazione , induce nel mercato edilizio . anche la questione sollevata con la censura sub a ) è dunque |
| 1984-238.txt | 243 | 243 | delle verifiche di cassa nei rimanenti uffici . per i contribuenti , poi , alleviava gli ostacoli nell adempimento delle | formalità | e degli atti imposti dalla legge anche a tutela dei loro diritti . successivamente , perdurando , contro le previsioni |
| 1984-239.txt | 380 | 380 | contribuenti è reso esecutorio dal prefetto ; e la riscossione dei contributi fissati nel ruolo ha luogo ” con le | forme | e con i privilegi stabiliti per la riscossione delle tasse comunali ” . contro la determinazione dell imponibile fatta dalla |
| 1984-239.txt | 1752 | 1752 | indirizzo del moderno diritto pubblico , che vuole sottoposte all autorità dello stato , ed opportunamente vigilate , tutte le | forme | di attività , specie quelle a base collettiva ” . si legge , ancora , che ” il tipo di |
| 1984-277.txt | 1384 | 1384 | compensi ed emolumenti , comunque denominati , percepiti nel periodo di imposta in dipendenza del lavoro prestato , anche sotto | forma | di partecipazione agli utili e a titolo di sussidio o liberalità . / / non concorrono a formare il reddito |
| 1984-277.txt | 1630 | 1630 | del presente decreto sono abrogate e cessano di avere applicazione le disposizioni concernenti esenzioni e agevolazioni tributarie , anche sotto | forma | di regimi fiscali sostitutivi , diverse da quelle considerate nel decreto stesso o in altri decreti emanati in attuazione della |
| 1984-277.txt | 1666 | 1666 | decreti emanati in attuazione della legge 9 ottobre 1971 n . 825 , comprese le norme che estendono in qualsiasi | forma | ad altri soggetti e agli atti da essi stipulati il trattamento tributario previsto per lo stato e per gli atti |
| 1984-277.txt | 2566 | 2566 | della conservazione dei benefici , gli ha impartito la direttiva di sostituirli con la concessione di contributi , anche sotto | forma | di buoni d imposta ( commisurati a parametri da determinare senza riferimento all imponibile ) ma sol ” in quanto |
| 1984-292.txt | 1502 | 1502 | ( sentenza n . 152 del 1982 ) , che ” non si può ragionare astrattamente e meccanicamente dei vizi | formali | di legittimità costituzionale delle leggi ” , dovendosi , invece , non solo ” tener conto della effettiva volontà delle |
| 1984-292.txt | 1651 | 1651 | deve farsi . . . applicazione del principio generale di conservazione degli atti ” e che perciò il ” vizio | formale | . . . non comporta per sé considerato l annullamento integrale della legge . . , ma può solo incidere |
| 1984-292.txt | 2041 | 2041 | , stabilendo , sotto il profilo contenutistico , che esso doveva intendersi consistere , non solo ” nelle correzioni di | forma | che siano opportune ” , ma anche nelle ” necessarie modificazioni ” ” di quegli emendamenti già approvati che sembrino |
| 1984-39.txt | 277 | 277 | incertezza della giurisprudenza della corte di cassazione per la quale , ad un primo indirizzo che riconosceva nelle due imposte | forme | impositive autonome e distinte , è seguito un contrario insegnamento , poscia consolidato dalle sezioni unite con numerose sentenze . |
| 1984-39.txt | 833 | 833 | atti preparatori ( corte cost . 18 dicembre 1972 n . 211 ) , né sull impugnabilità influisce il carattere | formale | dell atto : si è ritenuto , infatti , proponibile il ricorso de quo anche nei confronti di una circolare |
| 1984-39.txt | 981 | 981 | la corte che la ministeriale ora richiamata sia effettivamente lesiva della competenza della regione ricorrente , tanto sotto l aspetto | formale | quanto sotto quello sostanziale . il d.p.r . 23 gennaio 1965 , n . 114 , che detta norme di |
| 1984-39.txt | 2451 | 2451 | del legislatore muoveva da intenti sostanziali di cui subito sarà detto ma appare evidente frattanto che , già sul piano | formale | , l intervento unilaterale del ministero delle finanze ha violato una precisa competenza della regione : quella che prevedeva l |
| 1985-104.txt | 240 | 240 | della imposta per i redditi soggetti a tassazione separata . ma nessuna delle due norme prevede l esclusione da tale | forma | di tassazione dei redditi da emolumenti arretrati quando questi , cumulati con gli altri redditi percepiti dal contribuente nei singoli |
| 1985-104.txt | 305 | 305 | gli stessi emolumenti a titolo di pensione , a seconda che essi vengano corrisposti subito o negli anni successivi sotto | forma | di arretrati , e viola altresì il principio della corrispondenza tra capacità contributiva ed onere fiscale secondo la giurisprudenza di |
| 1985-104.txt | 425 | 425 | del pensionato che riceve gli emolumenti dovutigli anno per anno e di chi invece li percepisce in modo cumulato sotto | forma | di arretrati negli anni successivi . nell uno e nell altro caso infatti la capacità contributiva dei due soggetti è |
| 1985-113.txt | 709 | 709 | reciprocamente autonomi e , al tempo stesso , coordinati secondo le previsioni del trattato di roma , la cui osservanza | forma | oggetto , in forza dell art . 11 cost . , di una specifica , piena e continua garanzia ( |
| 1985-139.txt | 2378 | 2378 | un entrata coattiva tributaria . né vale prospettare in contrario l eventualità che la domanda individuale dell utente sia solo | formalmente | libera , ma in sostanza necessitata per l impossibilità delle famiglie di soddisfare il bisogno con scelte alternative , giacché |
| 1985-147.txt | 2465 | 2465 | pertanto la doglianza , in quanto genericamente ed incidentalmente espressa nella sola motivazione , non assurge a dignità di censura | formale | che richieda apposita statuizione . |
| 1985-156.txt | 11 | 11 | considerato in diritto : 1 . sei sono le questioni | formalmente | sottoposte all esame di questa corte . con la prima si chiede se contrasti o meno con gli artt . |
| 1985-313.txt | 514 | 514 | siffatto obbligo è in ogni caso impugnabile dinanzi ai giudici , in ispecie le commissioni tributarie , qualunque sia la | forma | e la denominazione che ha l atto che lo contiene . inoltre , si è considerato ( cass . n |
| 1986-111.txt | 185 | 185 | soggettiva delle violazioni . sono , dunque , le nuove norme tributarie a disporre innanzitutto i vari obblighi sostanziali e | formali | dei contribuenti : obblighi che già configurano quei precetti che non restano , perciò , affidati all inventiva del legislatore |
| 1986-116.txt | 633 | 633 | la giurisprudenza tributaria , che la lata dizione ” verbale di constatazione ” , se e quando svincolata dalle richiamate | formalità | del procedimento ispettivo in contradittorio ex art . 52 del d.p.r . n . 633 / 1972 ( suscettibile addirittura |
| 1986-128.txt | 881 | 881 | accertamenti del caso . sotto questo riguardo , quindi , non si tratta come si sostiene di una mera violazione | formale | , ché anzi essa riveste un notevole rilievo sostanziale , tale da corrispondere ai principi di adeguata commisurazione in relazione |
| 1986-167.txt | 904 | 904 | solamente col d.p.r . 8 luglio 1980 , n . 538 , ebbe a disporsi , in punto , nella | forma | e con le modalità previste dall art . 57 legge n . 833 : si determinava nei confronti dei liberi |
| 1986-167.txt | 1191 | 1191 | ) . 3 . 4 in precedenza al d.p.r . n . 538 erasi disposto inizialmente sulla contribuzione con la | forma | del decreto legge ( 30 dicembre 1979 , n . 663 , convertito nella legge 29 febbraio 1980 , n |
| 1986-167.txt | 2173 | 2173 | n . 204 del 1982 ) . tuttavia , la descritta coerenza , non si risolve in un mero rigorismo | formale | di uniformità nella regolamentazione delle fattispecie . sussistono infatti ed è il caso che qui ricorre situazioni che , pur |
| 1986-173.txt | 148 | 148 | cost . i quali , invece , sono validi per l indennità e per i trattamenti di quiescenza , siccome | forme | di retribuzione differita ; b ) dell art . 38 cost . in quanto , nel corso del tempo , |
| 1986-173.txt | 2948 | 2948 | e dall apporto finanziario dello stato , dalla cumulabilità della pensione con la retribuzione , dalla riliquidazione della pensione in | forma | retributiva , dalla concessione di supplementi per l attività prestata successivamente al pensionamento , dall esistenza di pensioni minime , |
| 1986-173.txt | 4859 | 4859 | reddito all interno del sistema pensionistico . il sistema ha abbandonato la logica chiusa della mutualità corporativa e la conseguente | forma | giuridica privatistica della copertura assicurativa ed ha mirato e mira ad allargare sempre di più l area dei soggetti protetti |
| 1986-173.txt | 5449 | 5449 | al lavoratore una pensione adeguata corrispondente ai contributi versati e rendere , nel contempo , possibile il ricorso ed altre | forme | integrative . le scelte , comunque , spettano al legislatore , sia pure con l auspicio di una sollecita elaborazione |
| 1986-178.txt | 949 | 949 | parte in cui ha modificato l art . 13 del d.p.r . n . 597 del 1973 , sottraendo alla | forma | di tassazione separata ivi prevista i redditi di cui alla lett . e ) dell art . 12 dello stesso |
| 1986-178.txt | 1440 | 1440 | le modalità di tassazione delle indennità di fine rapporto in generale . affermando di non potere prescindere dall esame delle | forme | e dei criteri dell imposizione al fine di decidere sulle questioni proposte . nell ordinanza si rilevava in proposito che |
| 1986-178.txt | 3464 | 3464 | legislatore prevedere per i premi assicurativi e per i capitali percepiti in relazione a contratti di assicurazione sulla vita , | forme | di totale o parziale esenzione fiscale , quali mezzi d incentivazione della previdenza volontaria , secondo i propri indirizzi di |
| 1986-271.txt | 706 | 706 | si interpreti come derogativo dell art . 3 della l . n . 281 del 1970 per non avere stabilito | forme | e limiti entro i quali le regioni possono legiferare in materia di tasse di concessione attinenti alle riserve di caccia |
| 1986-271.txt | 1617 | 1617 | valutazione sistematica dell art . 119 , primo comma , cost . sorregge questa affermazione . la determinazione delle “ | forme | ” e dei ” limiti ” dell autonomia tributaria demandata alle leggi della repubblica , presuppone , infatti , un |
| 1986-271.txt | 1702 | 1702 | a livello normativo implica del pari la titolarità nelle regioni di questo potere , del quale occorre precisare le “ | forme | ” e i ” limiti ” ai sensi del primo comma dell art . 119 . i lavori preparatori della |
| 1986-271.txt | 1803 | 1803 | realizzarsi si affermava né con la costituzione , né con leggi costituzionali . è chiaro che la sottoposizione a “ | forme | ” e ” limiti stabiliti dalle leggi dello stato ” condiziona largamente il contenuto dell autonomia normativa tributaria delle regioni |
| 1986-271.txt | 1907 | 1907 | con l art . 117 , primo comma , cost . l opinione intesa a limitare l operatività delle “ | forme | ” e dei ” limiti ” al solo ambito del coordinamento . il dettato dell art . 119 proietta , |
| 1986-271.txt | 2140 | 2140 | , in quanto il primo comma dell art . 119 norma speciale alla materia richiede con statuizione precisa che le | forme | stesse ( oltre che i limiti ) dell autonomia finanziaria debbono essere predeterminate da leggi della repubblica , con evidente |
| 1986-271.txt | 2683 | 2683 | della materia tributaria , che non sfugge al circuito , aperto dall art . 119 , con il riferimento alle | forme | e ai limiti dell autonomia , rimessa alle leggi della repubblica , e concluso , per quanto concerne le tasse |
| 1986-271.txt | 3123 | 3123 | che impone le conclusioni innanzi delineate . la costituzione , nel condizionare la potestà normativa finanziaria delle regioni alle “ | forme | ” e ai ” limiti ” dettati dalle leggi dello stato , reclama , peraltro , una legislazione statale moderna |
| 1986-271.txt | 3837 | 3837 | potestà normativa tributaria in materia di concessioni regionali che derogando al sistema costantemente seguito , elimini la prefissione di “ | forme | ” e ” limiti ” commessi dalla costituzione alle leggi della repubblica sarebbe in sicuro contrasto con l art . |
| 1986-272.txt | 339 | 339 | tributario delle anzidette regioni , regolato dall art . 119 , primo comma cost . , è sottoposto ” a | forme | ” e ” limiti ” demandati al legislatore statale . tali condizionamenti non operano sulla esplicazione della potestà normativa delle |
| 1986-87.txt | 714 | 714 | altro che definita sul piano normativo dei ” procacciatori d affari in campo assicurativo con lavoro autonomo non organizzato in | forma | d impresa ” . il che dimostra che le situazioni sottoposte al sindacato della corte non divergono , fondamentalmente , |
| 1987-200.txt | 912 | 912 | in base al bilancio ” senza alcuna specificazione e parte da casi di specie non relativi ad enti strutturati in | forma | societaria . tenuto conto di ciò , questa sentenza avrà ad oggetto soltanto le società , in relazione , s |
| 1987-200.txt | 1275 | 1275 | di verificare se è la struttura ( o qualità ) delle società , costituenti soggetto dell impresa ( o la | forma | dell impresa ) a fondare la presunzione ( di ” fine di lucro ” ) ex art . 106 , |
| 1987-200.txt | 1387 | 1387 | mentre si prescinderebbe dalla qualità dell attività esercitata dall impresa , si condizionerebbe il predetto assoggettamento sempre ad una “ | forma | ” , l impresa appunto ; e non si indicherebbero le ragioni per le quali è quest ultima struttura dell |
| 1987-200.txt | 1414 | 1414 | e non si indicherebbero le ragioni per le quali è quest ultima struttura dell attività esercitata e non la “ | forma | ” della società ( che , fra l altro , potrebbe , invece , far riferimento ad una qualità dell |
| 1987-200.txt | 1511 | 1511 | , è la natura , presunta , dell attività esercitata dall impresa , e non quest ultima , come struttura | formale | , la ragione della sottoposizione delle plusvalenze societarie all imposta mobiliare . e se , a parte il problema dell |
| 1987-200.txt | 1677 | 1677 | fini speculativi . ma se questi ultimi fossero sicuramente esclusi , nell esercizio di imprese , sia pur costituite in | forma | commerciale , la ” presunzione legale ” si trasformerebbe in sottoposizione a ricchezza mobile di plusvalenze non derivanti da attività |
| 1987-200.txt | 1848 | 1848 | agricole che non perseguono fini di lucro ) acquistino , poi , ” alla fine ” , in virtù della | forma | societaria , natura speculativa , ” per presunzione ” . come mai il risultato unitario di diversi atti , sia |
| 1987-200.txt | 1876 | 1876 | presunzione ” . come mai il risultato unitario di diversi atti , sia pure ” vestito ” di una certa | forma | , può assumere natura esattamente contraria a quella dei singoli atti componenti ? è per questa ragione logica ( prima |
| 1987-200.txt | 1904 | 1904 | quella dei singoli atti componenti ? è per questa ragione logica ( prima che per virtù normativa ) che la | forma | della società non può costituire il fondamento della sottoponibilità del reddito ( prodotto ) derivante dalle plusvalenze patrimoniali , realizzate |
| 1987-200.txt | 2261 | 2261 | che spetta al giudice di merito stabilire se , nei singoli casi , ed a prescindere , sempre , dalla | forma | della società , vi sia uno svolgimento abituale di attività commerciali da parte della società ed esista , pertanto , |
| 1987-200.txt | 3357 | 3357 | riferiva , insomma , sempre , oggettivamente , alla natura dell attività esercitata dalla società commerciale , anche se la | forma | commerciale o l oggetto ( lucrativo ) normale della società rendevano ” presumibile ” tale natura . di qui l |
| 1987-200.txt | 3386 | 3386 | della società rendevano ” presumibile ” tale natura . di qui l inizio della concezione per la quale sarebbe la | forma | della società , o l oggetto normale della medesima , a condizionare , prescindendo da ogni altra indagine , l |
| 1987-200.txt | 3521 | 3521 | esistenza dell intento speculativo ; mentre , in generale , per le ” imprese ” delle società , in qualsiasi | forma | costituite , tutte le plusvalenze realizzate , distribuite od iscritte in bilancio , concorrono a formare il reddito imponibile . |
| 1987-200.txt | 3603 | 3603 | 5 gennaio 1956 n . 1 ” risponde ” che ” mai ” il modo di costituzione , la struttura | formale | delle società può costituire il fondamento della presunzione secondo la quale tutte le plusvalenze , indipendentemente dalla loro connessione con |
| 1987-200.txt | 3669 | 3669 | comma dell articolo in esame inizia appunto statuendo che ” i maggiori valori delle attività delle imprese , in qualsiasi | forma | costituite , concorrono a formare il reddito imponibile . . . ” . tenuto conto dei ricordati precedenti storici , |
| 1987-200.txt | 4093 | 4093 | articolo in esame ” si riferisce anche alle società ed enti tassabili in base a bilancio e che non questa | forma | di tassabilità ma l esercizio di un attività imprenditoriale caratterizzata da uno scopo di lucro costituisce il fondamento giuridico della |
| 1987-200.txt | 4754 | 4754 | meglio oltre , ad uno svolgimento d un certo tipo di attività ( commerciale appunto ) . benché costituita in | forma | di società commerciale , personale o di capitali , una determinata società può , infatti , avere un oggetto non |
| 1987-200.txt | 4963 | 4963 | quinto del libro quinto del codice civile . come è stato già posto in luce dalla dottrina , non la | forma | commerciale della società o la sua iscrizione nel registro delle imprese ex art . 2200 c.c . comportano , pertanto |
| 1987-200.txt | 5146 | 5146 | predetto art . 20 . va , peraltro , sottolineato che ( appunto per il fatto che non è la | forma | di costituzione della società che condiziona l assoggettamento delle plusvalenze , di cui al primo comma dell art . 20 |
| 1987-200.txt | 5652 | 5652 | e non , in generale , dall esercizio di qualsiasi impresa ) ma estensivamente , considerando non determinante la “ | forma | ” dell impresa ( come non determinante la ” forma ” della società ) , per esercizio d imprese commerciali |
| 1987-200.txt | 5662 | 5662 | impresa ) ma estensivamente , considerando non determinante la ” forma ” dell impresa ( come non determinante la “ | forma | ” della società ) , per esercizio d imprese commerciali intende l esercizio abituale , anche se non esclusivo , |
| 1987-200.txt | 5718 | 5718 | organizzate al fine della produzione o dello scambio di beni o servizi , e cioè anche se non organizzate nella | forma | civilistica dell impresa . non si vede perché mai soltanto l esercizio d una ” perfetta ” impresa ex art |
| 1987-200.txt | 5817 | 5817 | che , per presunzione legislativa , perseguono fini di lucro ; non necessariamente l esercizio di queste attività attraverso la | forma | dell impresa ex art . 2082 c.c . , e cioè attraverso la forma civilistica dell impresa , ” organizzata |
| 1987-200.txt | 5831 | 5831 | esercizio di queste attività attraverso la forma dell impresa ex art . 2082 c.c . , e cioè attraverso la | forma | civilistica dell impresa , ” organizzata al fine della produzione o dello scambio di beni o servizi ” : la |
| 1987-200.txt | 5852 | 5852 | civilistica dell impresa , ” organizzata al fine della produzione o dello scambio di beni o servizi ” : la | forma | civilistica dell impresa può ben esser sostituita , in diritto tributario , almeno ai fini della materia qui in esame |
| 1987-200.txt | 5958 | 5958 | commerciali ex art . 2082 c.c . ma anche quelli prodotti dall esercizio abituale di attività commerciali non organizzate nella | forma | civilistica dell impresa . mentre il primo comma dell art . 51 del d.p.r . 29 settembre 1973 , n |
| 1987-200.txt | 6057 | 6057 | non esclusiva , delle attività commerciali di cui all art . 2195 del codice civile anche se non organizzate in | forma | d impresa ” . d altra parte , lo stesso testo unico del 1958 , esattamente interpretando , su questo |
| 1987-200.txt | 7394 | 7394 | che il fatto che la norma consideri come ” relativi all impresa ” tutti i beni delle società costituite in | forma | commerciale , importa che la vis attractiva dell impresa , lungi dal comportare l imprenditorialità delle società indicate nell art |
| 1987-200.txt | 9015 | 9015 | giudice di merito riterrà , in concreto , esistente un esercizio abituale di attività commerciali ( anche se non nelle | forme | dell impresa di cui all art . 2082 c.c . ) realizzativo , come si è innanzi chiarito , di |
| 1987-204.txt | 581 | 581 | stabilito dall art . 119 cost . , secondo il quale le regioni a statuto ordinario hanno autonomia finanziaria nelle | forme | e nei limiti stabiliti da leggi della repubblica . la questione è fondata . questa corte , con la citata |
| 1987-204.txt | 688 | 688 | , avendo le regioni a statuto ordinario , a norma dell art . 119 cost . , autonomia finanziaria nelle | forme | e nei limiti stabiliti dalla legislazione statale , in mancanza di una legge statale che attribuisca alla regione un determinato |
| 1987-214.txt | 1449 | 1449 | specifica dettata dall art . 119 cost . , il quale prevede che ” le regioni hanno autonomia finanziaria nelle | forme | e nei limiti stabiliti dalle leggi della repubblica ” . ne deriva che la sottoposizione a ” forme ” e |
| 1987-214.txt | 1467 | 1467 | finanziaria nelle forme e nei limiti stabiliti dalle leggi della repubblica ” . ne deriva che la sottoposizione a “ | forme | ” e ” limiti stabiliti dalle leggi dello stato ” , condiziona largamente il contenuto dell autonomia normativa tributaria delle |
| 1987-364.txt | 777 | 777 | a sua volta è obbligato a rendere . pertanto , sotto questo riguardo , non si tratta di mere violazioni | formali | , ché anzi esse rivestono un notevole rilievo sostanziale , posto che qualsiasi omissione o ritardo della prescritta dichiarazione rende |
| 1987-400.txt | 1486 | 1486 | legislatore prevedere per i premi assicurativi e per i capitali percepiti in relazione a contratti di assicurazione sulla vita , | forme | di totale o parziale esenzione fiscale , quali mezzi d incentivazione della previdenza volontaria , secondo i propri indirizzi di |
| 1987-431.txt | 2079 | 2079 | possono sottacersi le evidenti implicazioni anche pratiche poiché , nel tempo , le iniziali ragioni di transitorietà rischiano di rivestire | forme | e connotati di una vischiosità normativa a connotazione meramente storica , dimentica di una realtà che coinvolge , si vuol |
| 1987-70.txt | 1659 | 1659 | non può equivalere all espressione di un parere , caratterizzato dalla legittimazione di organi particolari della regione e da proprie | formalità | . né è valida l osservazione , secondo la quale il precetto impugnato non modificherebbe alcuna disposizione del titolo iii |
| 1987-87.txt | 372 | 372 | dalla consulta regionale del 1945 con l intento di realizzare secondo l affermazione di uno dei suoi ispiratori una “ | forma | di controllo costituzionale sulla perequazione delle spese pubbliche ” . l erogazione , alla quale lo stato è tenuto , |
| 1987-87.txt | 853 | 853 | relativi al precedente computo . e non è prevista la partecipazione della regione al procedimento di revisione , né altra | forma | di garanzia , com è confermato dal succedersi delle leggi , che hanno regolato il contributo di solidarietà ( dalla |
| 1988-1067.txt | 632 | 632 | . priva di consistenza è , infine , la pretesa violazione dell art . 31 cost . la determinazione delle | forme | e della misura delle provvidenze economiche a sostegno dei nuclei familiari , e in particolare delle famiglie numerose , è |
| 1988-1134.txt | 543 | 543 | . la non computabilità , nel calcolo del reddito annuo complessivo del nucleo familiare , di quanto percepito , sotto | forma | di sussidio o assegno , da conviventi handicappati o disabili ( secondo la formula adoperata dalla legge impugnata ) deve |
| 1988-127.txt | 1068 | 1068 | delle tariffe deve assimilarsi ad una vera e propria imposizione patrimoniale . la libertà di stipulare il contratto è meramente | formale | , in quanto si riduce alla possibilità di scegliere tra la rinuncia al soddisfacimento di un bisogno essenziale e l |
| 1988-375.txt | 701 | 701 | modificate . da ciò risulta chiaro come in sostanza nell ordinanza di rimessione si imputi al legislatore , diversamente dalla | formale | prospettazione , la mancata previsione dell ultrattività delle norme modificate , ciò che non può evidentemente costituire vizio di legittimità |
| 1989-247.txt | 2379 | 2379 | dichiarazione della sussistenza di componenti negativi dello stesso reddito bensì è indispensabile che la condotta in esame si esprima in | forme | ” corrispondenti ” a quelle necessarie per integrare le diverse ipotesi di frode fiscale . il confronto tra il delitto |
| 1989-247.txt | 2451 | 2451 | ancor più che la condotta del delitto di cui al n . 7 dell art . 4 deve esprimersi in | forme | oggettivamente artificiose , fraudolente . ove la dissimulazione di componenti positivi del reddito ( di cui al n . 7 |
| 1989-247.txt | 4301 | 4301 | per giustificare il ricorso alla sanzione criminale . la previsione normativa deve essere , pertanto , espressa e resa in | forma | determinata , per assicurare , attraverso la certezza dell incriminazione , la libertà dei cittadini . non in tutti i |
| 1989-247.txt | 4534 | 4534 | noto , l apprezzamento discrezionale della punibilità dei reati rappresentava una costante nel diritto penale dell antico regime , con | forme | svariate ed in dipendenza di molteplici fattori d ordine personale , sociale e politico . il diritto penale moderno , |
| 1989-247.txt | 4610 | 4610 | con ragioni di opportunità obiettivamente rilevanti , ha indotto a mantenere , in tali casi , la presenza , in | forma | tipica , di elementi condizionanti la punibilità , perequando l efficacia degli stessi elementi sul piano dell uguaglianza e togliendo |
| 1989-247.txt | 5219 | 5219 | tra imposta pagata e imposta dovuta ) si uniformano , infatti , all esigenza d un apprezzamento diversificato di situazioni | formalmente | omogenee ma sostanzialmente disuguali . è chiaro , a tal proposito , che una stessa quantità di reddito ( o |
| 1989-321.txt | 171 | 171 | l art . 119 , primo comma , della costituzione , che ne è la base , è condizionata nelle | forme | e nei limiti dalle leggi dello stato , e che , quanto alle tasse sulle concessioni regionali , la legge |
| 1989-505.txt | 1031 | 1031 | quadro ) . la misura adottata , peraltro , non è a tempo indeterminato cioè essa non concreta una nuova | forma | di finanziamento a regime ma è disposta in via transitoria ( indirettamente in quanto riferita all i.c.i.a.p . , dal |
| 1990-156.txt | 69 | 69 | il 6 novembre 1989 , la quale autorizza la giunta ad applicare diritti di segreteria , sugli atti stipulati in | forma | pubblica amministrativa e sugli altri atti richiamati nei nn . da 1 a 5 della tabella d allegata alla legge |
| 1990-156.txt | 175 | 175 | regionale il potere di esigere dai terzi contraenti i cosiddetti diritti di rogito nel caso di stipulazione di atti in | forma | pubblica amministrativa innanzi all ufficiale rogante , ai sensi degli artt . 39 e 40 della legge regionale 9 marzo |
| 1990-156.txt | 263 | 263 | ne consegue che essi cadono nella riserva di legge dello stato stabilita dall art . 119 cost . circa le | forme | e i limiti dell autonomia finanziaria delle regioni . il primo e il secondo comma dell art . 119 sono |
| 1990-156.txt | 572 | 572 | necessario e sufficiente di riconoscibilità della tassa , ha certamente l attività dell ufficiale rogante nella stipulazione di contratti in | forma | pubblica amministrativa . non si può dire che l ufficiale rogante interviene in virtù di un incarico professionale conferitogli intuitu |
| 1990-156.txt | 616 | 616 | incarico non potrebbe essere conferito che dalla controparte dell amministrazione , mentre è vero che la stipulazione del contratto in | forma | pubblica amministrativa avviene dietro invito dell amministrazione , salva all altro contraente la facoltà di declinare l invito e chiedere |
| 1990-260.txt | 337 | 337 | inscindibilmente connessa con l art . 4 bis , comma quarto , per il quale le predette somme sarebbero solo | formalmente | iscritte nel bilancio dello stato per essere destinate effettivamente a una ” successiva ripartizione tra i comuni e le province |
| 1990-260.txt | 1628 | 1628 | ordine alla definizione delle competenze regionali sia sotto il profilo degli oggetti sia sotto quello delle funzioni ( comprese le | forme | di cooperazione nei casi di interferenza o di interconnessione materiale o funzionale ) e in ordine al relativo trasferimento degli |
| 1990-294.txt | 248 | 248 | della legge 16 maggio 1970 n . 281 , che in materia di tasse sulle concessioni regionali detta le “ | forme | ” ed i ” limiti ” di esercizio della potestà normativa regionale ai sensi dell art . 119 cost . |
| 1990-294.txt | 525 | 525 | fonte di disciplina nell art . 119 cost . , dove tale autonomia viene riconosciuta alle regioni ordinarie ” nelle | forme | e nei limiti stabiliti dalle leggi della repubblica ” : dal che l esigenza , ripetutamente sottolineata , che la |
| 1990-382.txt | 938 | 938 | dall art . 17 del decreto legge n . 415 del 1989 , in quanto quest ultimo non ancorerebbe neppure | formalmente | al gettito dei tributi erariali l ammontare complessivo del fondo , che sarebbe invece fissato in modo autonomo e in |
| 1991-100.txt | 726 | 726 | dei fini indicati ( sent . n . 160 del 1974 ) , né lo vincola , ove scelga la | forma | assicurativa , a improntarla ai presupposti e agli schemi delle assicurazioni private . nel precetto dell art . 38 , |
| 1991-168.txt | 283 | 283 | impegnava gli stati membri entro il termine del 1 gennaio 1972 a non sottoporre ad alcuna imposizione , sotto qualsiasi | forma | , i prestiti contratti ( dalle società di capitali ) a mezzo di emissione di obbligazioni , nonché la creazione |
| 1991-168.txt | 1886 | 1886 | la diretta applicabilità , in tutto od in parte , delle prescrizioni delle direttive comunitarie non discende unicamente dalla qualificazione | formale | dell atto fonte , ma richiede ulteriormente il riscontro di alcuni presupposti sostanziali : la prescrizione deve essere incondizionata ( |
| 1991-194.txt | 434 | 434 | dalla pensione di anzianità dei lavoratori privati sia sotto l aspetto sistematico , sia sotto l aspetto funzionale . questa | forma | un eccezione ai presupposti normali del diritto a pensione , accordata in vista della meritevolezza del lavoratore , del quale |
| 1991-194.txt | 601 | 601 | relativi trattamenti economici . ma proprio per questa ragione , anche se non si voglia tenere conto delle differenze tecnico | formali | tra le due forme di pensione messe a confronto dal giudice a quo e della loro appartenenza a sistemi pensionistici |
| 1991-194.txt | 605 | 605 | ma proprio per questa ragione , anche se non si voglia tenere conto delle differenze tecnico formali tra le due | forme | di pensione messe a confronto dal giudice a quo e della loro appartenenza a sistemi pensionistici diversi ( cfr . |
| 1991-258.txt | 1785 | 1785 | delle relative pronunce . in un sistema che contiene in limiti assai ristretti tanto l ambito delle pregiudiziali escludendo qualunque | forma | di devoluzione obbligatoria ( art . 3 ) quanto le ipotesi di sospensione ( facoltativa ) del dibattimento penale ( |
| 1991-35.txt | 634 | 634 | dichiarazione della sussistenza di componenti negativi dello stesso reddito bensì è indispensabile che la condotta in esame si esprima in | forme | corrispondenti a quelle necessarie per integrare le diverse ipotesi di frode fiscale ” , di cui ai numeri da 1 |
| 1991-35.txt | 672 | 672 | numeri da 1 a 6 dello stesso primo comma dell art . 4 , e , cioè , ” in | forme | oggettivamente artificiose , fraudolente ” . non senza aggiungere che ” per esigenze di corrispondenza simmetrica con la dissimulazione anche |
| 1991-35.txt | 1206 | 1206 | componenti positivi o di simulazione di componenti negativi del reddito debbano concretarsi , non bastando il semplice mendacio , in | forme | artificiose , ” corrispondenti ” a quelle necessarie per integrare le altre ipotesi di frode fiscale configurate nei precedenti numeri |
| 1991-367.txt | 796 | 796 | la natura e l entità delle attività e degli interessi cui si connette , richiede previsioni atte ad evitare ogni | forma | di disfunzione e di abuso . assai opportunamente , quindi , il legislatore nazionale ha emanato una normativa generale , |
| 1992-177.txt | 215 | 215 | di carattere eccezionale , i termini di prescrizione e di decadenza , nonché quelli di adempimento di obbligazioni e di | formalità | previsti dalle norme riguardanti le imposte e le tasse a favore dell erario , scadenti durante il periodo di mancato |
| 1992-177.txt | 677 | 677 | amministrazione medesima , ma anche i termini di adempimento delle obbligazioni tributarie dei contribuenti e di altre prescrizioni a carattere | formale | poste a carico degli stessi . quindi la proroga è bilateralmente orientata nel senso che opera sia a favore dell |
| 1992-42.txt | 765 | 765 | nella discrezionalità legislativa la previsione , per i capitali dovuti per effetto di contratti di assicurazione sulla vita , di | forme | di totale o parziale esenzione fiscale . quanto , invece , alla disciplina tributaria indifferenziata dettata dal legislatore per tutte |
| 1992-497.txt | 441 | 441 | modificazioni apportate , ha fatto ricorso , a partire dalla sentenza n . 40 del 1977 , a un criterio | formale | particolarmente rigoroso . secondo quest ultimo orientamento , infatti , andavano considerate come ” non nuove ” , ai fini |
| 1992-497.txt | 536 | 536 | , l orientamento appena ricordato nel permettere l instaurarsi di una catena di rinvii a seguito di modificazioni del tutto | formali | o estrinseche alle norme contenute nell atto rinviato e , persino , a seguito dell introduzione da parte del legislatore |
| 1992-497.txt | 887 | 887 | incidere su disposizioni non interessate dalle osservazioni contenute nel rinvio governativo . questo criterio il quale è di carattere “ | formale | ” , e non ” sostanziale ” , poiché fa dipendere la ” novità ” della legge , non già |
| 1992-51.txt | 1082 | 1082 | sufficiente per poter affermare che il giudice a quo ha non irragionevolmente prefigurato l ipotesi di eccesso di delega nella | forma | di un possibile contrasto fra le disposizioni impugnate e il principio direttivo contenuto nell art . 10 , n . |
| 1993-128.txt | 3145 | 3145 | settori , le regioni possono fare ricorso alla propria capacità impositiva ovvero possono prevedere l erogazione di certe prestazioni in | forma | indiretta o , ancora , maggiorare le vigenti quote di partecipazione dei cittadini al costo delle prestazioni o , infine |
| 1993-202.txt | 76 | 76 | definire le relative pendenze ) , nella parte in cui detta norma esclude la definibilità ( alle condizioni e nelle | forme | ivi previste ) delle violazioni formali , costituenti reato , di cui all art . 3 , secondo comma , |
| 1993-202.txt | 82 | 82 | nella parte in cui detta norma esclude la definibilità ( alle condizioni e nelle forme ivi previste ) delle violazioni | formali | , costituenti reato , di cui all art . 3 , secondo comma , della legge 7 agosto 1982 n |
| 1993-295.txt | 535 | 535 | ai tribunali amministrativi regionali , l ha implicitamente esclusa per i giudizi costituzionali , per i quali quindi ” la | forma | corretta , alla stregua delle disposizioni vigenti , è quella della notificazione diretta al destinatario ( presidente del consiglio dei |
| 1993-295.txt | 1287 | 1287 | sarebbe dettata la disciplina direttamente di tali provvedimenti ormai di competenza regionale e si sarebbero per di più previste altre | forme | di prelievo ( quali soprattasse , contributi di sorveglianza e simili ) non consentite dalla norma di delega . i |
| 1993-295.txt | 1509 | 1509 | 119 della costituzione , onde le regioni devono dirsi titolari di potestà normativa tributaria , tuttavia il riferimento alle “ | forme | ” ed ai ” limiti ” , nonché alle ” leggi della repubblica ” , contenuto nello stesso art . |
| 1993-362.txt | 539 | 539 | , n . 384 , convertito nella legge 14 novembre 1992 , n . 438 . ancorché la regione abbia | formalmente | impugnato l intera legge 8 agosto 1992 , n . 359 e l intero d.l . 19 settembre 1992 , |
| 1993-500.txt | 594 | 594 | si esamini nel suo complesso il sistema normativo , che in tema di ristrutturazione degli enti creditizi e di nuove | forme | di solidarietà sociale si va sviluppando ed assestando a partire dal 1990 . l art . 15 della legge 11 |
| 1993-500.txt | 1255 | 1255 | livello costituzionale . 7 . nella citata sentenza n . 75 del 1992 questa corte ha fatto riferimento alle “ | forme | di finanziamento ed agli interventi di sostegno da prevedere a favore delle organizzazioni di volontariato , poiché , in loro |
| 1993-500.txt | 2023 | 2023 | ” segmentazione ingiustificata nell ambito della stessa categoria degli enti creditizi ” non è stata operata dalla norma che costituisce | formale | oggetto del giudizio in questa sede , ma da fonti ( decreto legislativo 20 novembre 1990 , n . 356 |
| 1994-107.txt | 15 | 15 | considerato in diritto 1 . la questione sottoposta all esame della corte riguarda , | formalmente | , un possibile contrasto fra l art . 108 della costituzione e il disposto dell art . 6 , primo |
| 1994-107.txt | 178 | 178 | parametro dell indipendenza dei giudici delle giurisdizioni speciali , quali sono le commissioni tributarie , ma anche per quanto non | formalmente | indicati , ma chiaramente enunciati ai principi costituzionali della difesa ( art . 24 ) e di proporzione e adeguatezza |
| 1994-18.txt | 560 | 560 | è stata quindi applicata a cominciare dagli avvisi di accertamento notificati dopo questa data . da qui la doglianza che | forma | oggetto dell ordinanza di rimessione : questione che non attiene , quindi , alla misura e alla decorrenza degli interessi |
| 1994-206.txt | 287 | 287 | , per l ipotesi che si ritenga di essere in presenza non di una giurisdizione speciale , bensì di una | forma | di arbitrato , se ne assume l illegittimità , per contrasto con gli artt . 24 , primo comma , |
| 1994-236.txt | 1198 | 1198 | , ai fini dell individuazione delle prestazioni patrimoniali imposte non costituiscono elementi determinanti , ma secondari e supplementari , le | formali | qualificazioni delle prestazioni ( sentenza n . 4 del 1957 ) , la fonte negoziale o meno dell atto costitutivo |
| 1994-236.txt | 1365 | 1365 | 1959 , 72 del 1969 , 127 del 1988 ) , la determinazione della prestazione sia unilateralmente imposta con atti | formali | autoritativi , che , incidendo sostanzialmente sulla sfera dell autonomia privata , giustificano la previsione di una riserva di legge |
| 1994-236.txt | 1422 | 1422 | trova di fronte alla determinazione di una prestazione patrimoniale imposta , dal momento che il canone è , con atto | formalmente | autoritativo , stabilito unilateralmente dalla pubblica amministrazione e viene ad incidere sulla sfera dell autonomia dei privati , i quali |
| 1994-263.txt | 336 | 336 | stesse norme per violazione degli artt . 3 , 53 e 24 della costituzione , in quanto ripristinatorie di una | forma | di solve et repete , differendo al periodo di imposta successivo all entrata in vigore dei nuovi estimi la possibilità |
| 1994-263.txt | 4906 | 4906 | costituzione . poiché , l art . 2 della legge n . 75 del 1993 , nella parte in cui | forma | oggetto di censura , dispone che ” fino al 31 dicembre 1993 , resta fermo per i comuni e i |
| 1994-289.txt | 974 | 974 | parlamentari cessati dal mandato , dal momento che questo particolare tipo di previdenza ha trovato la sua origine in una | forma | di mutualità ( casse di previdenza per i deputati ed i senatori istituite nel 1956 ) che si è gradualmente |
| 1994-289.txt | 998 | 998 | casse di previdenza per i deputati ed i senatori istituite nel 1956 ) che si è gradualmente trasformata in una | forma | di previdenza obbligatoria di carattere pubblicistico , conservando peraltro un regime speciale che trova il suo assetto non nella legge |
| 1994-289.txt | 1085 | 1085 | 1968 , con successive modificazioni ) . l evoluzione che , nel corso del tempo , ha caratterizzato questa particolare | forma | di previdenza ha condotto anche a configurare l assegno vitalizio secondo quanto è emerso dai dati acquisiti presso la presidenza |
| 1994-289.txt | 1516 | 1516 | vengono costituite mediante provvista di un capitale a totale carico del beneficiario della rendita e , pertanto , anche come | forma | di incentivo al risparmio privato sia nel fatto che lo stesso beneficiario , nel momento in cui viene a godere |
| 1994-360.txt | 488 | 488 | una correlazione assoluta tra il sorgere del diritto e la sua azionabilità , sicché risultano legittime in via di principio | forme | di accesso alla giurisdizione , condizionate al previo esperimento di rimedi di carattere amministrativo ( sentt . nn . 87 |
| 1994-365.txt | 655 | 655 | avuto occasione , già da tempo , di prendere posizione sul tema affermando che il ricorso del contribuente , ancorché | formalmente | diretto all atto impositivo , investe in realtà la sussistenza e l entità dell obbligazione tributaria , sicché la pronunzia |
| 1994-365.txt | 744 | 744 | sua volta la corte di cassazione , con indirizzo ormai consolidato , ritiene che il giudizio tributario è costruito , | formalmente | , come giudizio di impugnazione dell atto , ma tende all accertamento sostanziale del rapporto , nel senso che l |
| 1994-365.txt | 798 | 798 | si perviene per il tramite dell impugnazione dell atto . secondo detta giurisprudenza , l impugnazione concerne quindi la legittimità | formale | e sostanziale del provvedimento con la precisazione , peraltro , che al giudizio di merito sul rapporto non è dato |
| 1994-365.txt | 824 | 824 | la precisazione , peraltro , che al giudizio di merito sul rapporto non è dato pervenire quando ricorrano determinati vizi | formali | dell atto stesso , in presenza dei quali il giudice deve arrestarsi alla sua invalidazione . il mero richiamo di |
| 1994-38.txt | 76 | 76 | . 36 del d.p.r . 4 febbraio 1988 , n . 42 , recante disposizioni correttive e di coordinamento sistematico | formale | , di attuazione e transitorie relative al testo unico delle imposte sui redditi , approvato con d.p.r . 22 dicembre |
| 1994-38.txt | 845 | 845 | e transitorie necessarie all entrata in vigore del testo unico , nonché delle disposizioni occorrenti per il miglior coordinamento sistematico | formale | delle norme in esso contenute , in vista , altresì , della correzione di eventuali errori materiali . a tanto |
| 1994-38.txt | 2013 | 2013 | , il criterio seguito dalla norma impugnata di una limitata retroattività volta a conferire certezza ai comportamenti che avevano trovato | formalizzazione | nelle dichiarazioni dei redditi presentate dal contribuente sulla base di un interpretazione delle norme all epoca vigenti che lo stesso |
| 1994-50.txt | 711 | 711 | modificazioni ) . dalle fonti normative in questione si evince che l indennità di cui si tratta , basata su | forme | di contribuzione la cui misura è rimessa agli accordi collettivi nazionali che regolano i rapporti con i medici interessati , |
| 1994-90.txt | 287 | 287 | soggetti titolari dei locali di pubblico spettacolo , obbligandoli all istituzione di un servizio di vigilanza , da controllare nelle | forme | tipiche . ed afferma che , viceversa , la via scelta dal legislatore di imporre il servizio ed il relativo |
| 1994-90.txt | 366 | 366 | caratterizzato peraltro dal fatto dell obbligo di contrarre con il monopolista pubblico ” , nonché nella ” previsione di una | forma | di contribuzione priva di una specifica regolamentazione degli elementi indispensabili , da prevedersi necessariamente con legge ” ; con conseguente |
| 1995-309.txt | 265 | 265 | e 24 della costituzione , ” stante la connessa aleatorietà del recupero determinata dai brevi termini prescrizionali e dalle complesse | formalità | di rito ” . 2 . i giudizi , in quanto promossi con ordinanze di identico contenuto , possono essere |
| 1995-309.txt | 506 | 506 | ultimo dei quali è quello in data 23 gennaio 1993 , n . 16 , il cui art . 2 | forma | oggetto della sollevata questione e che ha rinviato alla disciplina dei predetti decreti . la stessa norma ha , poi |
| 1995-321.txt | 307 | 307 | il giudice rimettente non individua profili di contrasto con determinati parametri costituzionali o in quelli in cui , anche se | formalmente | li indica , in realtà chiede alla corte di avallare determinate ipotesi interpretative senza sostanzialmente prospettare , riguardo alle interpretazioni |
| 1995-321.txt | 875 | 875 | cui non può estendersi ad altri la soggettività passiva tributaria . l istituto del condono , infatti , costituisce una | forma | atipica di definizione del rapporto tributario , che prescinde da un analisi delle varie componenti dei redditi ed esaurisce il |
| 1995-321.txt | 1253 | 1253 | risultante da un giudicato o dal condono fiscale chiesto da un determinato soggetto . se , quindi , questa peculiare | forma | di esaurimento del rapporto tributario non è assimilabile alla sua normale definizione , la disciplina relativa , concernendo situazioni disomogenee |
| 1995-377.txt | 534 | 534 | criterio di determinazione dei redditi fondiari , e nella specie dei redditi agrari e dominicali , risultando assolutamente incompatibili ulteriori | forme | di accertamento ed in particolare quello sintetico di cui all art . 38 del d.p.r . 29 settembre 1973 , |
| 1995-426.txt | 486 | 486 | comunicare al fisco l evento sopravvenuto , presentando dichiarazione sostitutiva o integrativa , alla quale si applicano le stesse regole | formali | di quella principale ( art . 28 , comma 6 , citato ) ; dall altro , ad essa consegue |
| 1995-56.txt | 592 | 592 | / 90 ( francovich ) , pronunziate ai sensi dell art . 177 del trattato , secondo cui le condizioni | formali | e sostanziali stabilite dalle diverse legislazioni nazionali in materia di rimborso di tributi riscossi in contrasto col diritto comunitario o |
| 1996-127.txt | 1025 | 1025 | la deduzione di vizi attinenti al mancato rispetto delle norme regolamentari sui lavori dell assemblea . 3 . 1 . | forma | , poi , oggetto di censura l art . 1 , primo comma , della legge , il quale dispone |
| 1996-127.txt | 3038 | 3038 | 3 , primo comma , della legge regionale 15 maggio 1991 , n . 22 , debbono intendersi quali provvedimenti | formali | di cui alla stessa norma tutti quei provvedimenti , ordini e disposizioni che abbiano portato alla corresponsione delle retribuzioni al |
| 1996-127.txt | 3259 | 3259 | l ente , con rapporto di lavoro subordinato o con contratto d opera individuale instaurato sulla base di ” provvedimento | formale | ” . lo stesso contesto letterale della disposizione censurata , dimostra come essa intenda semplicemente chiarire , in via interpretativa |
| 1996-127.txt | 3285 | 3285 | letterale della disposizione censurata , dimostra come essa intenda semplicemente chiarire , in via interpretativa , quali sono i provvedimenti | formali | che danno titolo , in relazione alle prestazioni lavorative già rese , ad iscriversi nelle liste di collocamento , per |
| 1996-127.txt | 5957 | 5957 | di un termine minimo di servizio prestato , né del tipo di rapporto esistente , e senza subordinazione ad alcuna | forma | di verifica della professionalità e capacità degli interessati . v è , perciò , fondato motivo di ritenere che il |
| 1996-127.txt | 7522 | 7522 | questione sollevata , né era più in grado di cagionarlo , la questione stessa va dichiarata inammissibile . 8 . | forma | , altresì , oggetto di censura la disposizione dell art . 6 , che introduce una disciplina transitoria dell attività |
| 1996-21.txt | 911 | 911 | questo a tacere di altri provvedimenti , coevi , rispondenti alle medesime finalità . 4 . la disposizione in esame | forma | , poi , oggetto di una complessa e articolata censura , anch essa non fondata , che , in riferimento |
| 1996-215.txt | 498 | 498 | principi , quel che occorre qui valutare è se l atto oggetto del presente conflitto , per la parte che | forma | oggetto di doglianza , e cioè i criteri di ripartizione del gettito tributario , sia immediatamente lesivo della competenza assunta |
| 1996-233.txt | 857 | 857 | nel denunciato comma si configura come ragionevole , in quanto congruo , onere collegato alla libertà di scelta della specifica | forma | di tutela legislativamente riconosciuta al soggetto interessato . è appena il caso di aggiungere che spetterà poi al giudice di |
| 1996-251.txt | 215 | 215 | parte di società ed enti di cui all art . 3 del d.p.r . n . 643 del 1972 . | forma | , in particolare , oggetto di censura , il comma 8 dell art . 1 , il quale , con |
| 1996-287.txt | 816 | 816 | sarebbe giuridicamente equiparabile alla retribuzione percepita per la prestazione di lavoro subordinato , dal momento che la prima costituisce una | forma | previdenziale mentre la seconda il corrispettivo di un contratto sinallagmatico . ed invero , la diversa natura degli emolumenti erogati |
| 1996-73.txt | 238 | 238 | le causali del rapporto stesso ” ; b ) l art . 47 della costituzione , in quanto investe “ | forme | di ricchezza il più delle volte assai modeste ” , insuscettibili , proprio per il loro importo , di investimenti |
| 1996-73.txt | 274 | 274 | loro importo , di investimenti in utilizzi maggiormente remunerativi , contrastando così ” l esigenza costituzionale di incoraggiare e tutelare | forme | di risparmio minimali , accessibili alla generalità dei consociati ” ; c ) l art . 53 della costituzione , |
| 1996-73.txt | 1114 | 1114 | dell art . 47 della costituzione , che , secondo l ordinanza , deriverebbe dal fatto che la disposizione colpisce | forme | di ricchezza il più delle volte assai modeste , disattendendo così l esigenza di incoraggiare e tutelare forme di risparmio |
| 1996-73.txt | 1132 | 1132 | disposizione colpisce forme di ricchezza il più delle volte assai modeste , disattendendo così l esigenza di incoraggiare e tutelare | forme | di risparmio minimali accessibili alla generalità dei consociati , va riaffermato , anche qui in conformità alla precedente giurisprudenza ( |
| 1997-01.txt | 247 | 247 | personalità della pena , stabilito dall art . 27 , primo comma , della costituzione . benché in essa siano | formalmente | indicate tra le disposizioni sottoposte all esame di questa corte anche il secondo e il terzo comma dell art . |
| 1997-111.txt | 3628 | 3628 | , invece , disattesa per la seconda ordinanza dal cui contesto risulta che il prospettato difetto di competenza dell organo | forma | oggetto di specifica censura da parte del ricorrente . 11 . tuttavia , la questione , ancorché ammissibile in rito |
| 1997-239.txt | 193 | 193 | inoltre , violerebbe anche il principio di effettività della tutela giurisdizionale dei diritti , poiché , non consentendo , nelle | forme | dell opposizione all esecuzione , l azione di accertamento dell inesistenza della relativa obbligazione pecuniaria , ” gli ingegneri e |
| 1997-239.txt | 554 | 554 | questione , già prevedeva , all art . 23 , la possibilità di esigere i contributi obbligatori ” con le | forme | e la procedura stabilite per la riscossione delle imposte dirette ” . tale formula è rimasta sostanzialmente immutata nel comma |
| 1997-264.txt | 896 | 896 | la posizione del contribuente . sicché lo svolgimento di tale attività conformativa avviene a prescindere dal momento in cui si | forma | il giudicato . né assume rilevanza la mancata partecipazione dell amministrazione al giudizio penale , stante il diverso a mbito |
| 1997-285.txt | 1265 | 1265 | , unitamente allo stato o anche in piena autonomia , attivarsi per la tutela del bene ambiente contro tutte le | forme | di inquinamento ; anche perché gli interventi regionali sono fondati su quella conoscenza specifica delle realtà locali che è garanzia |
| 1997-291.txt | 972 | 972 | , non considera che il d.p.r . 28 gennaio 1988 , n . 43 , ha provveduto alla unificazione delle | forme | di riscossione coattiva fiscale , a seguito dell estensione a pressoché tutti i tributi della riscossione mediante ruolo e alla |
| 1997-294.txt | 492 | 492 | con l effetto , in conclusione , che erano gli uffici finanziari a stabilire quali contribuenti potevano beneficiare della prima | forma | di definizione agevolata e quali ne venivano esclusi . nel caso qui in esame senza che occorra indugiare sulla natura |
| 1997-294.txt | 577 | 577 | il termine del 20 maggio 1995 , quale limite per l attività di accertamento , preclusivo dell accesso alla particolare | forma | di definizione del rapporto con il fisco , è stato introdotto , in sede di conversione del d . l |
| 1998-111.txt | 1383 | 1383 | caso di mancanza di impulso processuale , non rappresenta una novità in senso assoluto , ritrovandosi in altri procedimenti con | forme | e modalità differenziate . essa , anzi , costituisce , nel processo amministrativo , attraverso la domanda di fissazione , |
| 1998-111.txt | 1815 | 1815 | in qualsiasi altro atto di impulso processuale proveniente da una parte , come la presentazione di memoria difensiva o la | formale | richiesta delle parti in udienza ( prima della scadenza del termine ) non incide sul diritto di difesa ed è |
| 1998-227.txt | 516 | 516 | negli stessi termini di cui sopra . di tale orientamento di favore , inteso a superare le preclusioni d ordine | formale | , costituisce , da ultimo , espressione , sia pure in epoca successiva a quella della fattispecie oggetto del giudizio |
| 1998-26.txt | 141 | 141 | così una irragionevole riduzione , nell ambito della procedura di riscossione coattiva di contributi dei consorzi di bonifica , delle | forme | di tutela dei diritti del contribuente nei confronti della pubblica amministrazione , sottraendo così l indispensabile complemento del potere cautelare |
| 1998-26.txt | 322 | 322 | 215 del 1933 , che essi dubitano che contrasti con gli indicati parametri della costituzione , ma appuntano la propria | formale | censura soltanto su uno dei termini normativi del combinato disposto stesso , e cioè sull art . 54 del d.p.r |
| 1998-336.txt | 1321 | 1321 | d.p.r . n . 787 del 1980 . si soddisfa , in tal modo , secondo le regole e le | forme | tuttora applicabili ai ricorsi avverso le iscrizioni a ruolo , anche l esigenza alla quale ha voluto ovviare l art |
| 1998-351.txt | 381 | 381 | autenticata o sentenza passata in giudicato ) per dimostrare la proprietà di beni mobili il cui acquisto non è solitamente | formalizzato | con una scrittura , limiterebbe in modo irragionevole , in contrasto anche con l art . 24 della costituzione , |
| 1998-452.txt | 298 | 298 | di accoglimento non potrebbe non ridondare anche a vantaggio di coloro che , come gli imputati , non sarebbero stati | formalmente | legittimati ad avvalersi , nella specie , della procedura di accertamento con adesione . la non implausibilità di tale motivazione |
| 1998-62.txt | 756 | 756 | di decadenza , qualora il soggetto contribuente si sia avvalso del procedimento amministrativo in una libera scelta della specifica ulteriore | forma | di tutela riconosciutagli , nonché in ordine ai poteri del giudice , avanti al quale l azione è proposta , |
| 1998-81.txt | 1081 | 1081 | di decadenza , qualora il soggetto contribuente si sia avvalso del procedimento amministrativo in una libera scelta della specifica ulteriore | forma | di tutela riconosciutagli , nonché in ordine ai poteri del giudice , avanti al quale l azione è proposta , |
| 1999-07.txt | 1227 | 1227 | è soggetto a tassazione in caso d uso , è proprio la sua allegazione in giudizio che , rappresentandone una | forma | d uso , ne legittima la sottoposizione all imposta di registro . d altra parte , si è già sottolineato |
| 1999-111.txt | 830 | 830 | 154 dell art . 2 e il comma 158 dell art . 3 , non erano incluse , né nella | forma | attuale , né in altra forma , nel disegno di legge approvato dal governo il 27 settembre 1996 : esse |
| 1999-111.txt | 836 | 836 | il comma 158 dell art . 3 , non erano incluse , né nella forma attuale , né in altra | forma | , nel disegno di legge approvato dal governo il 27 settembre 1996 : esse traggono infatti origine da emendamenti aggiuntivi |
| 1999-119.txt | 1340 | 1340 | l eventuale utile a una gestione autonoma della cassa depositi e prestiti . siffatto obbligo costituisce , invero , una | forma | di restituzione allo stato dei fondi ricevuti , e non muta la natura dell attività degli iacp da imprenditoriale ( |
| 1999-138.txt | 2700 | 2700 | intero territorio nazionale una ” ripartizione delle somme riscosse ” a titolo di sanzione solo ” in caso di concorso | formale | e di violazioni continuate rilevanti ai fini dell imposta regionale e di altri tributi ” , dunque quando le sanzioni |
| 1999-138.txt | 4955 | 4955 | 42 del decreto . l art . 36 , nel disporre l abolizione di vari tributi , non prevederebbe alcuna | forma | di compensazione a favore della regione ( come invece il decreto fa nei confronti dello stato ) per la perdita |
| 1999-171.txt | 1013 | 1013 | . 554 , attuato con il d.p.c.m . 17 marzo 1989 , n . 117 , che disegna una prima | forma | di attenuazione del principio dell esclusività della prestazione del pubblico dipendente . successivamente , la regolamentazione del rapporto di pubblico |
| 1999-171.txt | 2533 | 2533 | potrà essere svolta anche da un ufficio della propria struttura già abilitato a compiti di controllo , al quale sarà | formalmente | conferita anche tale specifica funzione ” ( circolare 19 febbraio 1997 , n . 3 , paragrafo 8 ) . |
| 1999-171.txt | 3708 | 3708 | in quanto i suddetti commi realizzerebbero un illegittima interferenza , ponendo vincoli a carico dell amministrazione regionale , senza definirne | forme | e modalità . in particolare , il vulnus all autonomia regionale deriverebbe dal potere del cipe di disciplinare ” ulteriori |
| 1999-171.txt | 4512 | 4512 | nazionali e comunitari , così da fare escludere che l approvazione da parte del cipe configuri una sorta di anomala | forma | di controllo sull attività regionale . tanto più che l obbligo di sentire il parere , prima dell approvazione dell |
| 1999-171.txt | 5174 | 5174 | l art . 119 della costituzione , della disponibilità delle somme accreditate o da accreditare , configurando altresì un illegittima | forma | di compressione della propria potestà programmatoria , legislativa ed amministrativa , con conseguente lesione del principio di buon andamento della |
| 1999-229.txt | 742 | 742 | in dottrina , sulla natura del termine per la liquidazione delle imposte che risultano dovute in base al controllo “ | formale | ” delle dichiarazioni , previsto dall art . 36 bis del d.p.r . n . 600 del 1973 , come |
| 1999-229.txt | 1199 | 1199 | , un termine a carico dell amministrazione finanziaria per la liquidazione delle maggiori imposte accertate a seguito di controllo “ | formale | ” delle dichiarazioni , cosicché il preteso affidamento dei contribuenti stessi dovrebbe riguardare non già la legittimità della propria condotta |
| 1999-229.txt | 1705 | 1705 | altri , le cui controversie sono ancora pendenti o che saranno oggetto in futuro di pretesa fondata su controllo “ | formale | ” delle dichiarazioni , è sufficiente rilevare che la denunciata diversità non è determinata dalla legge interpretativa , ma deriva |
| 1999-229.txt | 1860 | 1860 | del d.p.r . n . 600 del 1973 , non lascia priva di termini decadenziali l attività di controllo “ | formale | ” delle dichiarazioni , trovando comunque applicazione l art . 17 del d.p.r . 29 settembre 1973 , n . |
| 1999-229.txt | 1907 | 1907 | imposte liquidate in base alle dichiarazioni presentate dai contribuenti ( e dunque anche quelle liquidate a seguito di controllo “ | formale | ” ) devono essere iscritte a ruolo , a pena di decadenza , nel termine previsto dal primo comma dell |
| 1999-346.txt | 516 | 516 | di elusione dell imposta in conseguenza e per effetto della possibilità di stipulazione della rivendita infraquinquennale dell immobile in una | forma | che non sarebbe conoscibile dal fisco . indipendentemente da ogni altra considerazione relativa alla stabilità dell acquisto del bene in |
| 1999-464.txt | 226 | 226 | del 1973 e in relazione alla preclusione di fatto della tutela cautelare , non potendo la cartella di pagamento , | formalmente | immune da vizi propri , essere oggetto di autonoma impugnazione ai sensi dell art . 19 del d.lgs n . |
| 2000-301.txt | 418 | 418 | d.p.r . 26 ottobre 1972 , n . 639 , nella parte in cui assoggettavano ad imposta ” anche le | forme | di propaganda ideologica effettuata , senza fini di lucro , a diretta cura degli interessati ” ( sentenza n . |
| 2000-301.txt | 1102 | 1102 | dichiarazione gravante sui soggetti passivi dell imposta ; né l art . 15 , che definisce le tariffe per le | forme | della così detta ” pubblicità varia ” , sempre sul presupposto , evidentemente , che si tratti di messaggi pubblicitari |
| 2000-301.txt | 1448 | 1448 | ed in coerenza con la definizione legislativa del presupposto dell imposta offerta dall art . 5 : si tratta delle | forme | di pubblicità imponibile ai sensi dell art . 5 , qualificate dalla natura soggettiva di chi le effettua ( lettera |
| 2000-301.txt | 1474 | 1474 | dell art . 5 , qualificate dalla natura soggettiva di chi le effettua ( lettera a ) ; e di | forme | di pubblicità , pur sempre rientranti nella generale definizione del presupposto dell imposta , qualificate non già dal loro contenuto |
| 2000-301.txt | 1565 | 1565 | dunque , dal sistema normativo in esame , correttamente interpretato , non discende affatto che siano soggette all imposta le | forme | di propaganda di contenuto ideologico effettuate senza fini di lucro , cui aveva riguardo la sentenza n . 131 del |
| 2000-347.txt | 321 | 321 | , secondo la regione ricorrente , in quanto il censurato art . 14 , comma 1 , non prevede nessuna | forma | di partecipazione e consultazione della regione stessa nella determinazione dei maggiori proventi derivanti dagli interventi realizzati con il citato decreto |
| 2000-347.txt | 790 | 790 | di dette operazioni sull autonomia finanziaria della regione direttamente interessata postula pertanto la necessità di procedimenti che assicurino una doverosa | forma | di partecipazione e consultazione della regione stessa , in attuazione del principio di leale cooperazione . tale forma di partecipazione |
| 2000-347.txt | 808 | 808 | una doverosa forma di partecipazione e consultazione della regione stessa , in attuazione del principio di leale cooperazione . tale | forma | di partecipazione , peraltro , non poteva certo consistere come invece ritiene la ricorrente nella presenza del presidente della regione |
| 2000-347.txt | 924 | 924 | oggetto del decreto legge e non già sui criteri tecnici di ripartizione del relativo gettito . altre sono dunque le | forme | di partecipazione regionale per assicurare il rispetto del principio di leale cooperazione , giacché la titolarità in capo allo stato |
| 2000-348.txt | 1065 | 1065 | ( commi 15 e 16 ) ; altre riguardano i criteri di determinazione dell imposta di registro sugli atti e | formalità | relativi ai veicoli a motore ( comma 17 ) e la soppressione della tassa sulle concessioni governative per le patenti |
| 2000-348.txt | 1323 | 1323 | o di riduzione di entrate per soppressione di preesistenti tributi di spettanza regionale ; e che non sia prevista alcuna | forma | di compensazione per la perdita di gettito a favore della regione siciliana , analoga a quella prevista a favore della |
| 2000-362.txt | 2203 | 2203 | artt . 1456 e 1457 cod . civ . e la possibilità della azione di convalida di sfratto ( come | forma | mista diretta alla risoluzione e al rilascio ) . la risoluzione del contratto impedisce di configurare il pagamento , effettivo |
| 2000-403.txt | 773 | 773 | non solare ) sarebbero tenuti per il medesimo reddito fondiario ( fabbricati , terreni e assimilati ) solo alla sopravvenuta | forma | impositiva ( ici ) , altri anche alla sopprimenda ilor per la stessa tipologia di beni . |
| 2000-416.txt | 1367 | 1367 | già affermato da questa corte ( sentenza n . 421 del 1995 ) , il legislatore cade in una contraddizione | formale | ove qualifichi un versamento ( in quel caso , contributivo ) come non dovuto e nello stesso tempo lo sottragga |
| 2000-433.txt | 421 | 421 | può interferire ” ” alle decisioni della amministrazione ” , atteso che ” il controllo sulla conciliazione proposta è meramente | formale | e non sulla congruità degli imponibili e , dunque , delle imposte concordate ” . 3 . va , anzitutto |
| 2000-507.txt | 505 | 505 | imporre ” un modello standardizzato di disciplina dell esercizio dell autonomia tributaria regionale ” , eccederebbe l ambito delle “ | forme | ” e dei ” limiti ” dell autonomia finanziaria regionale determinati , ai sensi dell art . 119 , primo |
| 2000-507.txt | 5689 | 5689 | è certo vietato al legislatore statale attribuire ad amministrazioni diverse da quelle regionali , nell ambito dei rispettivi ordinamenti , | forme | di autonomia simili a quelle garantite alle regioni dalle norme costituzionali , né fissare in proposito principi comuni vincolanti . |
| 2000-507.txt | 5920 | 5920 | senso che essa opera nei confronti delle regioni solo come principio direttivo per la legislazione regionale , vincolandole a prevedere | forme | di semplificazione dell organizzazione e in ispecie a provvedere alla soppressione degli organismi superflui , con quelle finalità di risparmio |
| 2000-98.txt | 1432 | 1432 | dal punto di vista costituzionale , l esigenza di un procedimento che non escluda la partecipazione della regione , in | forme | adeguate al caso . le clausole di riserva di nuove entrate all erario costituiscono infatti un meccanismo derogatorio , consentito |
| 2001-155.txt | 974 | 974 | iscritto in bilancio , o reali ) rappresentano , comunque , una disponibilità per il datore di lavoro , come | forma | di autofinanziamento , indicativo di capacità contributiva . è irrilevante ai fini della presente questione se l accantonamento del t.f.r |
| 2001-155.txt | 1107 | 1107 | in quanto vengono escluse dalla imposizione le somme già erogate ai lavoratori a titolo di anticipazione e quelle destinate alle | forme | pensionistiche complementari , che determinano di fatto una riduzione dell autofinanziamento per i datori di lavoro , con eventuali costi |
| 2001-156.txt | 2195 | 2195 | del principio di capacità contributiva , vuoi , infine , del principio di tutela del lavoro in tutte le sue | forme | . vengono sotto tale profilo in considerazione le questioni di legittimità costituzionale dell art . 3 , comma 1 , |
| 2001-227.txt | 583 | 583 | 14 delle disposizioni preliminari al codice civile ) nel senso di ritenere compresi nell ambito dell esenzione anche procedimenti non | formalmente | contemplati ma pur sempre finalizzati alla tutela del credito di lavoro . una diversa lettura dell art . 10 rivelerebbe |
| 2001-354.txt | 435 | 435 | scopo di ampliare la base contributiva , assoggetta a contribuzione quello che nella sostanza , al di là della qualificazione | formale | operata dall art . 6 , terzo comma , del d.p.r . n . 917 del 1986 a soli fini |
| 2001-354.txt | 755 | 755 | alla ” quota di partecipazione agli utili ” , in forza del precedente art . 5 ( redditi prodotti in | forma | associata ) . ciò fa sì , appunto , che il reddito prodotto dalle società in accomandita semplice sia reddito |
| 2001-66.txt | 2233 | 2233 | auspicio ( già espresso nella sentenza n . 138 del 1999 ) che stato e regione , attraverso la specifica | forma | di collaborazione prevista dall art . 43 dello statuto ai fini della adozione delle norme di attuazione , si attivino |
| 2001-96.txt | 1243 | 1243 | tasse per le occupazioni permanenti , del 50 per cento delle misure massime vigenti ; 2 ) alla introduzione di | forme | di determinazione forfetaria della tassa per le occupazioni di spazi soprastanti e sottostanti il suolo con linee elettriche , cavi |
| 2001-96.txt | 2769 | 2769 | art . 31 , comma 14 , della legge 23 dicembre 1998 , n . 448 , sia pure in | forma | alternativa ed eventuale rispetto ad un canone concessorio che i comuni e le province sono legittimati a prevedere , in |
| 2002-133.txt | 1107 | 1107 | perciò stesso lesivo delle attribuzioni di questa . poiché esso , pur sospeso nella sua efficacia , non è stato | formalmente | annullato , revocato né sostituito , e pur dovendosi prendere atto che la sua applicabilità sarebbe comunque venuta meno a |
| 2002-208.txt | 1000 | 1000 | ed esperti oltre il limite temporale che è stato assunto dal legislatore come elemento di identificazione dei beneficiari di una | forma | di abilitazione rimossa per il futuro . se dunque appare non priva di giustificazione la scelta del legislatore di chiudere |
| 2002-255.txt | 515 | 515 | del riparto tra stato e regione dei gettiti in questione postuli ” la necessità di procedimenti che assicurino una doverosa | forma | di partecipazione e consultazione della regione stessa , in attuazione del principio di leale cooperazione ” ( sentenza n . |
| 2002-271.txt | 215 | 215 | ricerca scientifica e tecnica ” ( art . 9 ) e della tutela del lavoro ” in tutte le sue | forme | ed applicazioni ” ( art . 35 ) . 5 . la norma impugnata non viola l art . 9 |
| 2002-284.txt | 1323 | 1323 | detto servizio . al contrario , proprio l interesse generale che sorregge l erogazione del servizio pubblico può richiedere una | forma | di finanziamento fondata sul ricorso allo strumento fiscale . il canone radiotelevisivo costituisce in sostanza un imposta di scopo , |
| 2002-284.txt | 2249 | 2249 | e l apertura dei programmi alle più significative realtà culturali . in questa prospettiva si giustifica l esistenza di una | forma | di finanziamento , sia pure non esclusiva , del servizio pubblico mediante ricorso all imposizione tributaria , e nella specie |
| 2002-284.txt | 2294 | 2294 | . l altra maggiore fonte di finanziamento della diffusione di programmi radiotelevisivi liberamente accessibili ( al di fuori dunque delle | forme | di televisione a pagamento ) è infatti la raccolta pubblicitaria , la quale a sua volta , oltre che dai |
| 2002-307.txt | 261 | 261 | modalità di presentazione delle dichiarazioni , senza affidare a determinate categorie di professionisti controlli di natura diversa da quelli meramente | formali | ed automatici , e in ogni caso non avrebbe dovuto conferire esclusiva di attività a determinate categorie professionali ; degli |
| 2002-307.txt | 1089 | 1089 | , della legge 23 dicembre 1996 , n . 662 ) , non erano per niente limitati a controlli meramente | formali | ed automatici ( sarebbe bastata la consolidata assistenza fiscale tradizionale con alcune innovazioni ) , ancorché relativi alla presentazione delle |
| 2002-307.txt | 1203 | 1203 | esigenza di uniformità degli adempimenti da demandare , che potevano variare dalla semplice assistenza ( tradizionale assistenza con controlli meramente | formali | ) , al visto di conformità , e ad altri adempimenti , essendo molto diversificate le posizioni , i compiti |
| 2002-308.txt | 2208 | 2208 | , del d.p.r . n . 917 del 1986 , in quanto espressione di un potere di coordinamento non solo | formale | delle precedenti disposizioni , rimane pur sempre nei confini delle possibilità applicative desumibili dalla legge di delega . 7 . |
| 2002-49.txt | 469 | 469 | legislatore ha inteso stabilire di riconoscere rilievo penale alla condotta di utilizzazione delle false fatture ( in primis , nella | forma | della loro registrazione nelle scritture contabili ) , ancorché non seguita dalla presentazione di una dichiarazione annuale dei redditi o |
| 2002-520.txt | 247 | 247 | per l affidamento della difesa a professionisti diversi dagli avvocati e dai commercialisti , si versi nella ignoranza delle particolari | formalità | richieste dalla normativa impugnata secondo la predetta interpretazione giurisprudenziale . l ordinanza della commissione tributaria regionale di perugia censura lo |
| 2002-520.txt | 1306 | 1306 | . 59 , con l obiettivo dichiarato di una riduzione dei profili di inammissibilità e di una maggiore semplificazione delle | forme | processuali . 3 . 2 . in occasione dell esame di profili di inammissibilità di atti introduttivi di giudizi , |
| 2002-520.txt | 1370 | 1370 | realizzazione della giustizia senza ragioni di seria importanza , ed ai criteri di equa razionalità nella valutazione di profili di | forma | , quando questi non implichino vera e propria violazione delle prescrizioni tassativamente specificate nella legge processuale . la giurisprudenza di |
| 2002-520.txt | 1789 | 1789 | che li contiene ai fini della costituzione delle parti è stato considerato dal giudice di legittimità materiale attività , come | formalità | meramente esecutiva priva di qualsiasi contenuto volitivo autonomo , per cui ragionevolmente , in mancanza di specifiche esigenze , dovrebbe |
| 2002-520.txt | 1900 | 1900 | convenuto ) il deposito del ricorso e degli atti relativi ai fini della costituzione delle parti ad una unicità di | forma | consistente nella presentazione personale brevi manu ; verrebbe escluso l utilizzo del servizio postale , invece ampiamente utilizzato per le |
| 2002-522.txt | 363 | 363 | sia pure , eventualmente , in combinato disposto con l articolo 66 precludere il rilascio della copia della sentenza in | forma | esecutiva . 4 . la questione relativa all articolo 66 del citato decreto del presidente della repubblica è invece fondata |
| 2002-522.txt | 527 | 527 | ai sensi dell articolo 479 cod . proc . civ . , deve essere preceduta dalla notificazione del titolo in | forma | esecutiva ha l onere del preventivo assolvimento della relativa imposta di registro , quale condizione per ottenere il rilascio dell |
| 2003-105.txt | 869 | 869 | anche se , in realtà , le circolari n . 136 / 99 e n . 157 / 2000 prevedono | forme | di contatto preventivo tra amministrazione e contribuente assoggettato ) . posta la differenza , riconosciuta anche da questa corte ( |
| 2003-334.txt | 768 | 768 | cumulativamente , l introduzione di : a ) misure di compartecipazione alla spesa sanitaria , ivi inclusa l introduzione di | forme | di corresponsabilizzazione dei principali soggetti che concorrono alla determinazione della spesa ; b ) variazioni dell aliquota dell addizionale regionale |
| 2003-345.txt | 570 | 570 | private senza fini di lucro ) sarebbero invece sottoposti alla legislazione vincolistica solo a seguito dell adozione di un atto | formale | da parte del ministero per i beni e le attività culturali , differenziandosi il procedimento , nei due casi , |
| 2003-345.txt | 610 | 610 | , solo quanto alla necessità , non richiesta per i soggetti di cui all art . 4 , di una | formale | notifica dell atto amministrativo . indipendentemente dall opinione che si ritenga al riguardo più corretta , risulta , in ogni |
| 2003-345.txt | 980 | 980 | si tratta . mentre , d altro canto , l esigenza di certezza nei rapporti tributari cui assolve il provvedimento | formale | previsto dall art . 3 della legge n . 1089 del 1939 ( che , secondo un diffuso orientamento interpretativo |
| 2004-17.txt | 982 | 982 | misure adottabili in materia , in un ambito di primo coordinamento della finanza pubblica , in ordine al reperimento di | forme | aggiuntive di copertura delle spese e di finanziamento e alla riduzione dei fabbisogni finanziari per la gestione dei ” servizi |
| 2004-17.txt | 1074 | 1074 | comma 2 del medesimo art . 29 prevede che le amministrazioni pubbliche di cui al comma 1 possano ricorrere a | forme | di autofinanziamento , grazie alle entrate proprie derivanti dalla cessione dei servizi prodotti o dalla compartecipazione alle spese da parte |
| 2004-17.txt | 1403 | 1403 | inoltre deve essere sottolineato che la previsione di principio che anche le amministrazioni diverse dallo stato possano ricorrere a “ | forme | di autofinanziamento ” , non costituisce lesione della competenza legislativa regionale c.d . residuale in materia di organizzazione e di |
| 2004-37.txt | 4089 | 4089 | agli enti locali una risorsa aggiuntiva atta a finanziare nuovi compiti e funzioni trasferiti , sia ad attribuire loro una | forma | di potestà impositiva autonoma , con una sia pure limitata possibilità di accrescere l aliquota , per finanziare la generalità |
| 2004-37.txt | 4231 | 4231 | , della costituzione ) di un tributo erariale viene a sovrapporsi e in parte a confondersi con quella di una | forma | di potestà impositiva autonoma , che per sua natura non può che esercitarsi sulla base imponibile esistente nel territorio di |
| 2004-372.txt | 335 | 335 | lettera h ) , disponendo che la regione persegue , tra le finalità prioritarie , « il riconoscimento delle altre | forme | di convivenza » , potrebbe costituire la base statutaria di future norme regionali recanti una disciplina dei rapporti fra conviventi |
| 2004-372.txt | 699 | 699 | anche all art . 118 , comma terzo , della costituzione , essendo riservata alla legge statale la disciplina di | forme | di intesa e di coordinamento nella materia della tutela dei beni culturali . l art . 4 , comma 1 |
| 2004-372.txt | 1731 | 1731 | di iniziativa , di partecipazione , di consultazione , di proposta , e così via , esercitabili , in via | formale | ed informale , al fine di ottenere il migliore soddisfacimento delle esigenze della collettività stessa . in questo senso si |
| 2004-372.txt | 1733 | 1733 | , di partecipazione , di consultazione , di proposta , e così via , esercitabili , in via formale ed | informale | , al fine di ottenere il migliore soddisfacimento delle esigenze della collettività stessa . in questo senso si è espressa |
| 2004-372.txt | 2365 | 2365 | ) , il quale dispone che la regione persegue , tra le finalità prioritarie , « il riconoscimento delle altre | forme | di convivenza » ; art . 4 comma 1 , lettere l ) e m ) , che , rispettivamente |
| 2004-372.txt | 2933 | 2933 | a suffragio universale e diretto . sotto questo profilo quindi la norma denunciata non introduce alcuna significativa variazione rispetto alla | forma | di governo ” normale ” prefigurata in costituzione . 4 . – una seconda censura ha ad oggetto l art |
| 2004-372.txt | 4442 | 4442 | la disposizione violerebbe l art . 117 , quinto comma , della costituzione , che attribuisce alla legge statale le | forme | di partecipazione regionale alla formazione ed attuazione degli atti comunitari . la questione non è fondata . nel quadro delle |
| 2004-372.txt | 4532 | 4532 | regionale stabilisca , a sua volta , uno specifico procedimento interno diretto a fissare le modalità attraverso le quali si | forma | la relativa decisione regionale , nell ambito dei criteri organizzativi stabiliti , in sede attuativa , dall art . 5 |
| 2004-372.txt | 4843 | 4843 | referendum previsti in costituzione , anche innovando ad essi sotto diversi profili , proprio perché ogni regione può liberamente prescegliere | forme | , modi e criteri della partecipazione popolare ai processi di controllo democratico sugli atti regionali . va infine osservato che |
| 2004-381.txt | 820 | 820 | l irpef , con la conseguenza che tale norma comporta una diminuzione delle risorse a disposizione delle regioni senza alcuna | forma | compensativa , ponendosi così in contrasto con l art . 119 , quarto comma , cost . la questione è |
| 2004-431.txt | 157 | 157 | duole dell avvenuta introduzione di una riduzione dell aliquota del tributo de quo , senza che sia stata prevista alcuna | forma | compensativa per la finanza regionale , donde l ipotizzato contrasto con gli invocati parametri costituzionali . 1.2 . – dal |
| 2005-21.txt | 296 | 296 | in relazione agli artt . 6 e 7 del d.lgs . n . 446 del 1997 , sia per la | formale | mancanza , nell ordinanza di rimessione , di una motivazione della rilevanza e della non manifesta infondatezza specificamente riferite a |
| 2005-21.txt | 2575 | 2575 | ( secondo cui , « se l idoneità alla contribuzione ricollegabile alla nuova ricchezza prodotta è identica per tutte le | forme | di attività autonomamente organizzata , siano esse di tipo imprenditoriale o professionale , ne discende che la sottoposizione di tutti |
| 2005-234.txt | 4459 | 4459 | né di far rientrare le norme denunciate nella competenza residuale né , comunque , di effettuare la comparazione tra le | forme | di autonomia garantite dalla costituzione e quelle statutarie richiesta dal citato art . 10 . 7 . – va , |
| 2005-266.txt | 1684 | 1684 | art . 119 , primo comma , della costituzione , secondo cui le regioni hanno autonomia finanziaria esclusivamente « nelle | forme | e nei limiti stabiliti da leggi della repubblica » . così argomentando , tuttavia , il giudice a quo prospetta |
| 2005-280.txt | 2089 | 2089 | complesse , è chiamata a compiere una elementare operazione di verifica ( non a caso definita dalla legge meramente ) | formale | . 4 . 1 . – questa corte non può esimersi dal precisare che la dichiarazione di incostituzionalità colpisce certamente |
| 2005-66.txt | 1451 | 1451 | elemento della imposizione legale . ai fini dell individuazione delle prestazioni patrimoniali imposte , non costituiscono profili determinanti né le | formali | qualificazioni delle prestazioni né la fonte negoziale o meno dell atto costitutivo né l inserimento di obbligazioni ex lege in |
| 2005-66.txt | 1555 | 1555 | alcuni bisogni di vita soddisfatti da quei beni o servizi , la determinazione della prestazione sia unilateralmente imposta con atti | formali | autoritativi , che , incidendo sostanzialmente sulla sfera dell autonomia privata , giustificano la previsione di una riserva di legge |
| 2006-155.txt | 935 | 935 | con il principio di leale collaborazione . sebbene , infatti , « non si è qui di fronte ad una | formale | modificazione delle disposizioni statutarie » , non potrebbe , tuttavia , revocarsi in dubbio – secondo la regione – « |
| 2006-67.txt | 458 | 458 | , perché sarebbero in contrasto con i « diritti di quanti , cittadini , svolgono attività lavorativa , anche sotto | forma | d impresa » , sia l art . 53 cost . , perché sarebbero in contrasto con il principio di |
| 2006-75.txt | 764 | 764 | , dalle stesse disposizioni del nuovo titolo v della parte ii della costituzione « per le parti in cui prevedono | forme | di autonomia più ampie rispetto a quelle già attribuite » ( art . 10 della legge costituzionale 18 ottobre 2001 |
| 2006-75.txt | 1552 | 1552 | di effettuare la comparazione richiesta dal citato art . 10 della legge costituzionale n . 3 del 2001 tra le | forme | di autonomia garantite dalla costituzione ( assunte dalla regione come più favorevoli ) e quelle statutarie . 4 . 3 |
| 2007-109.txt | 1012 | 1012 | il processo tributario dovesse tendere all accertamento della cosiddetto verità materiale e non acquietarsi , quindi , alla cosiddetta verità | formale | , presidiata dalla regola di giudizio discendente dal riparto dell onere della prova . in tempi relativamente recenti la giurisprudenza |
| 2007-109.txt | 1401 | 1401 | principio dell onere della prova , la cui ripartizione tra le parti del processo non può essere ancorata alla posizione | formale | ( di attore o convenuto ) da esse assunto in ragione della struttura del processo , ma deve modellarsi sulla |
| 2007-109.txt | 1426 | 1426 | convenuto ) da esse assunto in ragione della struttura del processo , ma deve modellarsi sulla struttura del rapporto giuridico | formalizzato | , in esito al procedimento amministrativo , nel provvedimento impositivo : ciò che la giurisprudenza di legittimità , definitivamente ripudiando |
| 2007-188.txt | 128 | 128 | sistema delle relazioni tra gli organi regionali delineato dagli artt . 20 e 31 dello statuto regionale in tema di | forma | di governo , con conseguente violazione dell art . 123 della costituzione che riserva alla fonte statutaria tale disciplina . |
| 2007-188.txt | 1217 | 1217 | . fra i contenuti necessari dello statuto regionale , l attuale art . 123 cost . indica anzitutto « la | forma | di governo e i principi fondamentali di organizzazione e funzionamento » , mentre il previgente art . 123 cost . |
| 2007-188.txt | 1593 | 1593 | resistente , che la modifica dell organizzazione interna della regione ( ed ora almeno in larga parte riconducibile alla “ | forma | di governo ” della regione ) , sia stata operata automaticamente dalle profonde innovazioni costituzionali introdotte dalla legge costituzionale n |
| 2007-191.txt | 708 | 708 | 2 . – la nota dell agenzia delle entrate oggetto del presente conflitto è stata emessa in risposta ad interpello | formale | proposto dall agenzia regionale per l impiego e la formazione professionale dell assessorato regionale del lavoro , della previdenza sociale |
| 2007-276.txt | 203 | 203 | aveva avanzato al ministero dell economia e delle finanze , oltre che alla presidenza del consiglio dei ministri , « | formale | richiesta a provvedere a voler impartire le opportune disposizioni e adottare i provvedimenti necessari al fine di consentire l acquisizione |
| 2007-330.txt | 1918 | 1918 | logicamente eccezioni al significato attribuito alla legge interpretata » , con la conseguenza che il legislatore cade in una contraddizione | formale | quando , da un lato , attribuisce alla disposizione interpretata un significato tale da qualificare come non dovuto , sin |
| 2008-102.txt | 1796 | 1796 | del titolo v della parte ii della costituzione , non garantendo essa , rispetto allo statuto speciale , quelle « | forme | di autonomia piú ampie » che , sole , ne consentirebbero l applicazione alle regioni a statuto speciale ai sensi |
| 2008-102.txt | 2245 | 2245 | si applica ad esse ( fino all adeguamento dei rispettivi statuti ) solo per la parte in cui prevede « | forme | di autonomia piú ampie rispetto a quelle già attribuite » e , pertanto , non può mai avere l effetto |
| 2008-102.txt | 14371 | 14371 | legislative tra lo stato e le regioni introdotta dalla riforma del titolo v della parte ii della costituzione non prevede | forme | di autonomia piú ampie rispetto a quelle previste dallo statuto della regione sardegna e pertanto , ai sensi dell art |
| 2008-102.txt | 16994 | 16994 | , espressivi del principio di ragionevolezza , perché : e . 1 . ) « una attività esercitata nella stessa | forma | non può essere considerata espressione di capacità contributiva diversa a seconda del periodo in cui viene svolta » ; e |
| 2008-102.txt | 17958 | 17958 | v della parte ii della costituzione , è applicabile alle regioni a statuto speciale solo nel caso in cui preveda | forme | di autonomia piú ampie di quelle previste dallo statuto , mentre , nella specie , lo stesso ricorrente afferma che |
| 2008-102.txt | 19582 | 19582 | fondato . 8 . 2.7.1 . – quanto al primo rilievo – secondo cui « una attività esercitata nella stessa | forma | non può essere considerata espressione di capacità contributiva diversa a seconda del periodo in cui viene svolta » – , |
| 2008-102.txt | 25928 | 25928 | punto 5.3 . – la normativa risultante dalla riforma del titolo v della parte ii della costituzione non prevede una | forma | di autonomia piú ampia di quella dello statuto della regione sardegna e pertanto , ai sensi dell art . 10 |
| 2008-130.txt | 1756 | 1756 | » alla « natura tributaria del rapporto » e che la medesima non può essere ancorata « al solo dato | formale | e soggettivo , relativo all ufficio competente ad irrogare la sanzione » ( ordinanza n . 34 del 2006 ) |
| 2008-145.txt | 1658 | 1658 | 10 , « mirante a garantire alle regioni a statuto speciale ed alle province autonome di trento e bolzano quelle | forme | di autonomia più ampie contemplate dalle norme del nuovo titolo v » . nemmeno tale questione è fondata . l |
| 2008-145.txt | 1712 | 1712 | degli statuti speciali che disciplinano detti strumenti pattizi , perché si limita ad attribuire alle regioni a statuto speciale le | forme | di maggiore autonomia che il nuovo titolo v della parte ii della costituzione riconosce alle regioni a statuto ordinario ( |
| 2008-442.txt | 862 | 862 | necessarie per ritenere che l evocato art . 117 , secondo comma , lettera e ) , cost . prevede | forme | di autonomia piú ampie di quelle statutarie e che , pertanto , è applicabile in luogo dello statuto speciale , |
| 2009-141.txt | 1162 | 1162 | caso di sottolineare , in via preliminare , che per accertare la sussistenza di dette caratteristiche non rilevano né la | formale | denominazione del prelievo come sopra accennato né la regola dell alternatività tra l imposta comunale sulla pubblicità ed il cimp |
| 2009-141.txt | 1692 | 1692 | beni o servizi , ovvero di messaggi finalizzati a migliorare l immagine del soggetto pubblicizzato ) , effettuata « attraverso | forme | di comunicazione visive od acustiche , diverse da quelle assoggettate al diritto sulle pubbliche affissioni » , in luoghi pubblici |
| 2009-238.txt | 2164 | 2164 | il limite massimo di gettito , « al netto delle entrate derivanti dal recupero e dal riciclaggio dei rifiuti sotto | forma | di materiali o energia » ; e ciò in coerenza con la denominazione di « tassa » ( art . |
| 2009-238.txt | 5675 | 5675 | tariffa integrata ambientale di cui all art . 238 del d.lgs . n . 152 del 2006 . la rilevata | formale | diversità delle fonti istitutive delle due suddette tariffe ( ancorché entrambe usualmente denominate , in breve , tia ) , |
| 2009-238.txt | 6490 | 6490 | procedere ad un autonomo ed analitico esame delle caratteristiche di tale prelievo . al riguardo , non rilevano né la | formale | denominazione di « tariffa » , né la sua alternatività rispetto alla tarsu , né la possibilità di riscuoterla mediante |
| 2009-238.txt | 8147 | 8147 | comma 1 , del citato decreto ministeriale n . 370 del 2000 ) , e cioè l emissione di atti | formalmente | diversi da quelli espressamente indicati dall art . 19 del d.lgs . n . 546 del 1992 come impugnabili davanti |
| 2009-298.txt | 1325 | 1325 | ) sottratto alla necessaria ( in materia ) dialettica istituzionale stato regioni » e approvata , quindi , « attraverso | forme | che aggirano i ” metodi della concertazione e leale collaborazione fra livelli istituzionali ” » . 3 . – con |
| 2009-298.txt | 5362 | 5362 | ] sottratto alla necessaria ( in materia ) dialettica istituzionale stato regioni » e approvata , quindi , « attraverso | forme | che aggirano i ” metodi della concertazione e leale collaborazione fra livelli istituzionali ” » . anche tale questione non |
| 2009-318.txt | 115 | 115 | . – il ricorrente rileva che l art . 19 , comma 2 , nello stabilire la ? ? « | formalizzazione | dell atto di asservimento a garanzia del vincolo di pertinenzialità del parcheggio rispetto all unità immobiliare » , ne dispone |
| 2009-318.txt | 975 | 975 | » , individuando come soluzione costituzionalmente obbligata della questione quella desumibile dal « principio della sufficienza del compimento delle sole | formalità | che non sfuggono alla disponibilità del notificante » ( sentenza n . 69 del 1994 ) . la corte afferma |
| 2009-318.txt | 1777 | 1777 | contraddittore » . l eccezione non è fondata . invero , le argomentazioni svolte dal ricorrente , benché esposte in | forma | molto sintetica , bastano tuttavia per consentire l individuazione dell oggetto del giudizio e delle ragioni cui si collegano i |
| 2009-56.txt | 297 | 297 | eventi di carattere eccezionale , i termini di prescrizione e di decadenza nonché quelli di adempimento di obbligazioni e di | formalità | previsti dalle norme riguardanti le imposte e le tasse a favore dell erario , scadenti durante il periodo di mancato |
| 2009-56.txt | 1515 | 1515 | , perciò , importanza né che gli artt . 1 e 2 della legge n . 592 del 1985 , | formalmente | denunciati , si limitino a sostituire , rispettivamente , gli artt . 1 e 3 del decreto legge n . |
| 2009-56.txt | 2969 | 2969 | l atto impugnato , in quanto tale ufficio può giovarsi in giudizio della propria contiguità con un suo superiore gerarchico | formalmente | estraneo al processo , cioè la direzione regionale delle entrate , che è , appunto , competente a disporre la |
| 2009-56.txt | 3340 | 3340 | amministrazione medesima , ma anche i termini di adempimento delle obbligazioni tributarie dei contribuenti e di altre prescrizioni a carattere | formale | poste a carico degli stessi » ; c ) qualora l amministrazione finanziaria facesse , comunque , cattivo esercizio del |
| 2009-74.txt | 624 | 624 | sostanziale rivisitazione dei rapporti finanziari » ( comma 1 ) e esprime la concorde « volontà di istituzionalizzare , nelle | forme | ritenute piú opportune [ … ] la verifica e la risoluzione di [ … ] anomalie dell attuale andamento del |
| 2010-116.txt | 2423 | 2423 | ed efficiente , agevolmente ricavabile dalla legge quale quello del luogo di riscossione del tributo , data la tipicità delle | forme | di riscossione e non invece su un criterio imperniato sul luogo di realizzazione del presupposto d imposta ; criterio che |
| 2010-123.txt | 1323 | 1323 | violazione degli artt . 3 e 120 cost . , lo stato deduce che il meccanismo di incentivazione fiscale nella | forma | del credito di imposta riservato ad imprese il cui capitale sociale sia detenuto , a maggioranza , da soggetti « |
| 2010-123.txt | 2142 | 2142 | l efficacia dell agevolazione fiscale all àmbito dei soli tributi regionali , consente l applicazione di detta agevolazione , nella | forma | del credito di imposta , anche ai tributi statali . da ciò conseguirebbe l invasione della competenza legislativa esclusiva dello |
| 2010-123.txt | 2229 | 2229 | norma . non ha , però , precisato a quali tributi propri della regione l agevolazione fiscale stessa , nella | forma | del credito di imposta , sarebbe applicabile . né il regolamento regionale n . 5 del 2007 di attuazione del |
| 2010-123.txt | 2706 | 2706 | secondo comma , lettera e ) , cost . è infatti innegabile che la previsione di un agevolazione tributaria nella | forma | del credito di imposta applicabile a tributi erariali costituisce un integrazione della disciplina dei medesimi tributi erariali , in relazione |
| 2010-123.txt | 2909 | 2909 | parametro di cui all art . 117 , secondo comma , lettera e ) , cost . e non è | formalmente | denunciata , in relazione a detto parametro , la violazione della competenza legislativa esclusiva in materia di « sistema tributario |
| 2010-123.txt | 3050 | 3050 | e che lo strumento per realizzare tale incentivazione è , in entrambe le disposizioni , quello dell agevolazione tributaria nella | forma | del credito d imposta , agevolazione diversa solo in ragione dei beneficiari ; b ) le censure relative ad ambedue |
| 2010-123.txt | 3080 | 3080 | ragione dei beneficiari ; b ) le censure relative ad ambedue i commi riguardano esclusivamente il profilo dell agevolazione nella | forma | del credito d imposta , senza che sia oggetto di critica anche la diversità soggettiva dei suddetti beneficiari ; c |
| 2010-123.txt | 3113 | 3113 | la diversità soggettiva dei suddetti beneficiari ; c ) il complessivo tenore del ricorso proposto , al di là della | formale | sistematica espositiva , evidenzia l intenzione del ricorrente di criticare sotto i medesimi profili entrambi i commi in esame . |
| 2010-357.txt | 1572 | 1572 | , già impugnato con il ricorso n . 35 del 2009 , salva la irrilevante sostituzione dovuta a ragioni meramente | formali | e stilistiche dell espressione « per il » periodo d imposta in corso al 1 gennaio 2011 con quella « |
| 2011-152.txt | 85 | 85 | tributarie e finanziarie in materia di contrasto alle frodi fiscali internazionali e nazionali operate , tra l altro , nella | forma | dei cosiddetti ” caroselli ” e ” cartiere ” , di potenziamento e razionalizzazione della riscossione tributaria anche in adeguamento |
| 2011-152.txt | 2026 | 2026 | , comma 2 septies , violi in particolare il principio di leale collaborazione , in quanto ometterebbe di prevedere qualsiasi | forma | di partecipazione della regione siciliana al procedimento finalizzato all adozione del decreto in questione . 6.1 . la questione non |
| 2011-17.txt | 1875 | 1875 | che il legislatore , nel ragionevole esercizio della discrezionalità che gli appartiene , ha conformato in modo diverso le due | forme | di notificazione . la prima è eseguita con il tramite dell ufficiale giudiziario , cioè di un soggetto pubblico obbligato |
| 2011-185.txt | 2997 | 2997 | ce ( ora art . 107 tfue ) come aiuti concessi dagli stati ovvero mediante risorse statali , sotto qualsiasi | forma | che , favorendo talune imprese o talune produzioni , falsino o minaccino di falsare la concorrenza , nella misura in |
| 2011-185.txt | 3067 | 3067 | designare non soltanto le prestazioni positive del genere delle sovvenzioni stesse , ma anche interventi i quali , in varie | forme | , alleviano gli oneri che normalmente gravano sul bilancio di un impresa . in primo luogo , quindi , deve |
| 2011-280.txt | 2090 | 2090 | comma dell art . 119 cost . nella parte in cui stabilisce che « le regioni hanno autonomia finanziaria nelle | forme | e nei limiti stabiliti da leggi della repubblica » . è quindi opportuno esaminare prioritariamente la censura prospettata con riferimento |
| 2011-338.txt | 492 | 492 | caso di dichiarazione infedele , trovi applicazione , con riferimento all ultima dichiarazione o denuncia presentata , prima della determinazione | formale | dell indennità , restando irrilevanti eventuali successivi atti di ravvedimento o di spontanee rettifiche e che tale disciplina debba necessariamente |
| 2011-60.txt | 277 | 277 | alla gestione dell impresa le seguenti incentivazioni : [ . . . ] b ) esenzioni , riduzioni o altre | forme | di agevolazioni in materia tributaria , per quanto di competenza , nei limiti stabiliti annualmente con legge finanziaria regionale » |
| 2011-60.txt | 1306 | 1306 | . , ha dichiarato l illegittimità costituzionale di alcune norme di una legge della regione campania recanti agevolazioni , nella | forma | del credito d imposta , con riguardo indistintamente a tutti i tributi all epoca vigenti . a tale conclusione la |
| 2012-109.txt | 843 | 843 | esecuzione ” provvisoria ” che prescinda dal rischio di danno grave ed irreparabile per l esecutato , in una sostanziale | forma | di ” giustizia negata ” » ; g ) l art . 113 cost . , perché , sottraendo al |
| 2012-142.txt | 651 | 651 | g ) ] , dello statuto speciale di autonomia . inoltre la norma impugnata , imponendo alla provincia autonoma una | forma | di concorso al raggiungimento degli obiettivi di riequilibrio della finanza pubblica senza osservare lo specifico procedimento concordato previsto dall art |
| 2012-142.txt | 1182 | 1182 | « previa deliberazione » della proposizione del ricorso introduttivo da parte dell organo collegiale competente è « esigenza non soltanto | formale | , ma sostanziale [ . . . ] per l importanza dell atto e per gli effetti costituzionali ed amministrativi |
| 2012-142.txt | 1566 | 1566 | occasione ha tuttavia precisato che l organo consiliare competente ( il consiglio dei ministri ) deve esprimere « con una | formale | deliberazione la detta volontà , in modo diretto o in modo indiretto [ . . . ] almeno prima del |
| 2012-22.txt | 2588 | 2588 | stessi oggetti o in vista delle medesime finalità . il testo può anche essere emendato per esigenze meramente tecniche o | formali | . ciò che esorbita invece dalla sequenza tipica profilata dall art . 77 , secondo comma , cost . , |
| 2012-223.txt | 4013 | 4013 | , sulla base dei principi costituzionali , ha messo al riparo l autonomia e l indipendenza della magistratura da qualsiasi | forma | di interferenza , che potesse , sia pure potenzialmente , menomare tale funzione , attraverso una dialettica contrattualistica . in |
| 2012-241.txt | 2731 | 2731 | entrate » non verrebbe risolto e costringerebbe gli enti ad autonomia differenziata a riproporre le questioni di legittimità costituzionale sotto | forma | di conflitti di attribuzione aventi ad oggetto gli atti con i quali lo stato provvederà ad acquisire dette « maggiori |
| 2012-241.txt | 12741 | 12741 | ritenuta lesiva . il contributo oggetto di censura è previsto a carico dei trattamenti pensionistici corrisposti da enti gestori di | forme | di previdenza obbligatorie ed ha natura certamente tributaria , in quanto costituisce un prelievo analogo a quello effettuato sul trattamento |
| 2012-258.txt | 978 | 978 | il « comma 1 » dell art . 26 del d.p.r . n . 602 del 1973 , relativo alle | forme | di notificazione della cartella di pagamento e rispetto al quale non sono pertinenti le prospettate censure , e non il |
| 2012-258.txt | 2157 | 2157 | nella giurisprudenza di legittimità si rinviene una sola pronuncia sullo specifico tema , la quale sembra ammettere l applicazione delle | formalità | di cui all art . 140 cod . proc . civ . nella notificazione della cartella di pagamento al contribuente |
| 2012-258.txt | 4500 | 4500 | su una lettura palesemente contrastante sia con la lettera della legge che con l intento del legislatore di ridurre le | formalità | della notificazione agli irreperibili delle cartelle di pagamento . poiché , contrariamente a quanto affermato dalla s.p.a . equitalia nord |
| 2012-258.txt | 4811 | 4811 | cartella di pagamento va notificata applicando non l art . 140 cod . proc . civ . , ma le | formalità | previste per la notificazione degli atti di accertamento a destinatari ” assolutamente ” irreperibili ( lettera e del primo comma |
| 2012-30.txt | 275 | 275 | montani della sardegna , sia concessa alle imprese aventi sede legale in uno di tali comuni un contributo , nella | forma | del credito di imposta , nella misura del venti per cento di quanto effettivamente pagato a titolo di imposte sui |
| 2012-30.txt | 1322 | 1322 | , che il contributo alle imprese aventi sede legale ed unità operative nei comuni montani sardi è concesso « nella | forma | del credito di imposta » . si tratta , pertanto , indubbiamente di un beneficio sussumibile nella più ampia categoria |
| 2012-30.txt | 1438 | 1438 | onere della regione fornire , in ordine agli eventuali tributi propri della regione sui quali l agevolazione fiscale , nella | forma | del credito di imposta , sarebbe applicabile . la giurisprudenza costituzionale ha , anche recentemente , sottolineato che « allo |
| 2012-30.txt | 1562 | 1562 | 123 del 2010 ) . da tale considerazione , essendo « innegabile che la previsione di un agevolazione tributaria nella | forma | del credito di imposta applicabile a tributi erariali costituisce un integrazione della disciplina dei medesimi tributi erariali » ( sentenza |
| 2012-30.txt | 1680 | 1680 | l efficacia dell agevolazione fiscale all ambito dei soli tributi regionali , consente l applicazione di detta agevolazione , nella | forma | del credito d imposta , anche ai tributi statali » . si tratta di una affermazione che , anche se |
| 2012-32.txt | 3834 | 3834 | di aggiudicazione competitiva di derivazione europea ivi contenuti , contemplanti ( per quanto qui rileva ) l eccezionale derogabilità nella | forma | , tra le altre , della proroga consensuale del contratto di servizio , nei soli casi « di interruzione del |
| 2012-33.txt | 997 | 997 | , mediante atti di natura amministrativa e non legislativa ; l art . 53 cost . , poiché introduce una | forma | impositiva svincolata dalla capacità reddituale del contribuente ; l art . 117 , secondo comma , lettera e ) , |
| 2012-33.txt | 2392 | 2392 | istituire solamente una tassa di concessione regionale per il rilascio del predetto tesserino , senza prevedere la possibilità di ulteriori | forme | di imposizione . sussiste , pertanto , lesione della competenza esclusiva statale in materia di sistema tributario e contabile dello |
| 2012-64.txt | 435 | 435 | quota pari al 30 per cento dello stesso » [ comma 2 ] ; 3 ) « per realizzare in | forma | progressiva e territorialmente equilibrata la devoluzione ai comuni della fiscalità immobiliare di cui ai commi 1 e 2 , è |
| 2012-64.txt | 1800 | 1800 | recepite nelle fonti di attuazione dello statuto , ovvero si addivenga ad una revisione di quest ultimo , secondo le | forme | previste » e garantisce , perciò , il rispetto delle attribuzioni delle autonomie speciali . l eccezione non può essere |
| 2012-99.txt | 1165 | 1165 | la produzione di energie rinnovabili invita gli stati membri a preferire procedure semplificate e accelerate , prevedendo tra l altro | forme | procedurali meno gravose per i progetti di piccole dimensioni ( art . 13 ) . l art . 6 del |
| 2013-08.txt | 4027 | 4027 | derivanti dall attività di recupero dell evasione » , nel rispetto della autonomia organizzativa delle stesse e nella scelta delle | forme | di organizzazione delle attività di gestione e di riscossione . la disposizione prosegue , specificando che « [ l ] |
| 2013-116.txt | 220 | 220 | decorrere dal 1 agosto 2011 e fino al 31 dicembre 2014 , i trattamenti pensionistici corrisposti da enti gestori di | forme | di previdenza obbligatorie , i cui importi complessivamente superino 90.000 euro lordi annui , sono assoggettati ad un contributo di |
| 2013-116.txt | 696 | 696 | ( pubblici o privati ) , essendo ingiustificatamente posto a carico della sola categoria dei pensionati degli enti gestori di | forme | di previdenza obbligatoria , con conseguente irragionevole limitazione della platea dei soggetti passivi . il contributo in questione sarebbe stato |
| 2013-116.txt | 1529 | 1529 | , la natura tributaria della norma che prevede il contributo di perequazione non trasforma il rapporto tra enti gestori di | forme | di previdenza obbligatorie e beneficiari dei relativi trattamenti pensionistici in un rapporto tributario , in quanto la devoluzione alla giurisdizione |
| 2013-116.txt | 1608 | 1608 | nell art . 30 della legge 30 dicembre 1991 , n . 413 ) e che il convenuto in senso | formale | sia uno dei soggetti indicati nell art . 10 di tale decreto legislativo . a fronte di siffatta espressa statuizione |
| 2013-116.txt | 2161 | 2161 | favore del personale del pubblico impiego , sia in relazione a tutti gli altri trattamenti corrisposti da enti gestori di | forme | di previdenza obbligatori , ivi incluse le forme pensionistiche che garantiscono prestazioni in aggiunta o ad integrazione del trattamento pensionistico |
| 2013-116.txt | 2169 | 2169 | in relazione a tutti gli altri trattamenti corrisposti da enti gestori di forme di previdenza obbligatori , ivi incluse le | forme | pensionistiche che garantiscono prestazioni in aggiunta o ad integrazione del trattamento pensionistico obbligatorio ( comprese quelle di cui al decreto |
| 2013-116.txt | 2234 | 2234 | ) , della legge 8 agosto 1995 , n . 335 , in materia di trattamenti pensionistici , erogati dalle | forme | pensionistiche diverse da quelle dell assicurazione generale obbligatoria , del personale degli enti che svolgono le loro attività nelle materie |
| 2013-116.txt | 2310 | 2310 | enti pubblici creditizi » , al decreto legislativo 5 dicembre 2005 , n . 252 , recante « disciplina delle | forme | pensionistiche complementari » ) , nonché i trattamenti che assicurano prestazioni definite dei dipendenti delle regioni a statuto speciale e |
| 2013-116.txt | 2473 | 2473 | affermato che « il contributo oggetto di censura è previsto a carico dei trattamenti pensionistici corrisposti da enti gestori di | forme | di previdenza obbligatorie ed ha natura certamente tributaria , in quanto costituisce un prelievo analogo a quello effettuato sul trattamento |
| 2013-116.txt | 2787 | 2787 | ) . così correttamente individuato il rapporto di comparazione fra soggetti titolari di trattamenti pensionistici erogati da enti gestori di | forme | di previdenza obbligatorie e tutti gli altri titolari di redditi , anche e non solo da lavoro dipendente , come |
| 2013-121.txt | 2595 | 2595 | convertito , con modificazioni , dalla legge n . 44 del 2012 , non è stato preceduto da alcuna adeguata | forma | di leale collaborazione . neppure tale questione è fondata . come è stato sopra rilevato , infatti , la norma |
| 2013-144.txt | 660 | 660 | e , nel merito , nega di aver riservato a sé il maggior gettito netto della tassa automobilistica in quanto | formalmente | percepito dalle regioni salva la soggezione di queste ultime alla riduzione dei trasferimenti per il corrispondente ammontare . a suo |
| 2013-170.txt | 1872 | 1872 | qualità e quantità dei crediti e dei privilegi » , posto che tali questioni « devono essere proposte con la | forma | dell opposizione allo stato passivo ex art . 98 legge fall . » ( sentenze della corte di cassazione civile |
| 2013-26.txt | 331 | 331 | regionale n . 27 del 2011 viene impugnato in relazione alla prescrizione che consente la liquidazione delle prestazioni pensionistiche in | forma | di capitale secondo le modalità stabilite dall emanando regolamento di gestione . la disposizione sarebbe in contrasto con l art |
| 2013-26.txt | 493 | 493 | art . 11 , comma 3 , del decreto legislativo 5 dicembre 2005 , n . 252 ( disciplina delle | forme | pensionistiche complementari ) . 1.3 . l intera legge viene poi impugnata in quanto il complesso delle sue disposizioni non |
| 2013-26.txt | 646 | 646 | . , ed estesa ex art . 10 della l . cost . n . 3 del 2011 , quale | forma | di autonomia più ampia , alla regione sardegna , alla quale è riconosciuta al riguardo , dall art . 5 |
| 2013-26.txt | 3313 | 3313 | utile per assicurare l attendibilità delle quantificazioni . in assenza di dette componenti la clausola di salvaguardia diventerebbe elemento puramente | formale | , senza possibilità di operare in modo efficace ogni qualvolta l andamento degli oneri programmati dovesse discostarsi in aumento rispetto |
| 2013-26.txt | 4044 | 4044 | comma , cost . secondo il presidente del consiglio dei ministri , la norma impugnata , consentendo la liquidazione in | forma | di capitale delle prestazioni pensionistiche , determinerebbe l applicazione di un regime di imposizione fiscale più favorevole ai beneficiari , |
| 2013-26.txt | 4560 | 4560 | dal beneficiario della prestazione pensionistica . infatti la norma in esame consente di chiedere la liquidazione della pensione integrativa in | forma | di capitale , secondo le modalità stabilite dall emanando regolamento di gestione , senza menzionare il limite del 50 % |
| 2013-26.txt | 4746 | 4746 | nei riguardi dell opzione per il vitalizio rispetto a quella per la liquidazione una tantum del montante , almeno nella | forma | radicale del 100 % delle competenze spettanti e in quanto tale è ascrivibile anche all esercizio della potestà concorrente dello |
| 2013-26.txt | 5062 | 5062 | non prevede , per il dipendente beneficiario della prestazione pensionistica integrativa , che la facoltà di chiedere la liquidazione in | forma | di capitale sia limitata alla misura del 50 % del montante finale accumulato . |
| 2013-304.txt | 375 | 375 | del bilancio statale si deve comunque armonizzare , secondo proporzionalità e ragionevolezza , oltre che con i principi di eguaglianza | formale | e sostanziale , con gli altri valori tutelati dalla costituzione , tra cui appunto quelli definiti dall art . 36 |
| 2013-310.txt | 3734 | 3734 | tale meccanismo , la legge , sulla base dei principi costituzionali , ha messo al riparo la magistratura da qualsiasi | forma | di interferenza , che potesse , sia pure potenzialmente , menomarne l autonomia e l indipendenza , sottraendola alla dialettica |
| 2013-52.txt | 692 | 692 | non dalla regione in sede di conflitto di attribuzioni davanti a questa corte . infatti , benché la regione lamenti | formalmente | anche la violazione di disposizioni statutarie e costituzionali , essa si è in realtà limitata a evocare , o principi |
| 2013-77.txt | 114 | 114 | 2 ; 32 , comma 1 e 34 . 2 . successivamente al deposito del ricorso , il ricorrente ha | formalmente | , però , rinunciato all impugnazione degli artt . 2 , comma 6 , 17 , comma 1 , e |
| 2013-77.txt | 339 | 339 | complessivo di saldo finanziario dei comuni le economie di spesa risultanti dall istituzione di unioni di comuni e da altre | forme | di collaborazione fra comuni per l esercizio di servizi di interesse generale , che vengono fissati nell ambito dell accordo |
| 2014-139.txt | 1555 | 1555 | nell ambito delle misure urgenti in materia previdenziale susseguitesi nel tempo è quella di ovviare al fenomeno costituito dalla grave | forma | di evasione , quale quella contributiva , con un inasprimento delle sanzioni , prevedendo , per il datore di lavoro |
| 2014-142.txt | 2921 | 2921 | quelli di effettiva percezione . la finalità di limitare in qualche modo gli effetti delle modalità temporali di liquidazione tuttora | formalmente | operante per effetto del combinato disposto degli artt . 17 ( già art . 16 ) , comma 2 , |
| 2014-154.txt | 790 | 790 | è illogico ritenere che con tale binomio il legislatore abbia voluto includere tutti i miglioramenti stipendiali , pur se non | formalmente | definiti come « classi » e « scatti » , poiché la natura ancillare del compenso per lavoro straordinario rispetto |
| 2014-200.txt | 2734 | 2734 | funzionale , e più precisamente dilatoria , solo nel caso rivelatosi del tutto irrealistico di omologazione anteriore , divenendo invece | formalmente | e sostanzialmente irrilevante nel caso contrario , sino al punto di non essere stato neppure preso in considerazione nel decreto |
| 2014-201.txt | 122 | 122 | coordinata e continuativa nel settore finanziario un prelievo addizionale con aliquota del dieci per cento sui compensi variabili erogati sotto | forma | di bonus o di stock options che eccedono l importo corrispondente alla parte fissa della retribuzione , la citata disposizione |
| 2014-201.txt | 337 | 337 | la chiara indicazione della norma impugnata consente di ritenere implicita nella sua censura l affermazione che la retribuzione variabile in | forma | di bonus e stock options assoggettata al prelievo addizionale sia stata corrisposta al dirigente in epoca successiva a quella prevista |
| 2014-201.txt | 466 | 466 | . in dipendenza delle decisioni assunte in sede di g20 e in considerazione degli effetti economici potenzialmente distorsivi propri delle | forme | di remunerazione operate sotto forma di bonus e stock options , sui compensi a questo titolo , che eccedono il |
| 2014-201.txt | 471 | 471 | assunte in sede di g20 e in considerazione degli effetti economici potenzialmente distorsivi propri delle forme di remunerazione operate sotto | forma | di bonus e stock options , sui compensi a questo titolo , che eccedono il triplo della parte fissa della |
| 2014-201.txt | 834 | 834 | cui ” considerando ” da 62 a 69 si occupano proprio delle politiche di remunerazione e dei rischi collegati alle | forme | retributive variabili . alla luce di tali considerazioni emerge chiaramente la ragione che ha indotto il legislatore a prevedere il |
| 2014-201.txt | 979 | 979 | legame tra l andamento del titolo da un lato ed il riconoscimento e l ammontare del beneficio correlato a dette | forme | di compenso dall altro ) , sono in grado di porre in essere attività speculative suscettibili di pregiudicare la stabilità |
| 2014-201.txt | 1100 | 1100 | sottoposti al prelievo addizionale . allo stesso modo , non è arbitraria l individuazione della componente variabile della retribuzione in | forma | di bonus o stock options oltre un certo multiplo del compenso fisso quale fatto espressivo della capacità contributiva , ossia |
| 2014-225.txt | 697 | 697 | ordinamento tributario è del tutto innovativa l imprenditore in crisi può proporre alle agenzie fiscali o agli enti gestori di | forma | di previdenza e assistenza obbligatorie , il pagamento parziale ovvero dilazionato dei tributi o dei contributi e dei relativi accessori |
| 2014-225.txt | 1010 | 1010 | a quelli che hanno una posizione giuridica ed interessi economici omogenei a quelli delle agenzie e degli enti gestori di | forme | di previdenza e assistenza obbligatorie » ; 3 ) con riguardo all imposta sul valore aggiunto ( ed alle ritenute |
| 2014-225.txt | 4430 | 4430 | transattiva compatibile con il principio di indisponibilità del tributo . è pacifico , altresì , che la disciplina censurata ha | formalizzato | la soluzione accolta dalla giurisprudenza di legittimità e dalla normativa secondaria di settore già nel vigore della precedente formulazione dell |
| 2014-236.txt | 2238 | 2238 | tributarie e finanziarie in materia di contrasto alle frodi fiscali internazionali e nazionali operate , tra l altro , nella | forma | dei cosiddetti « caroselli » e « cartiere » , di potenziamento e razionalizzazione della riscossione tributaria anche in adeguamento |
| 2014-26.txt | 1404 | 1404 | sentita la regione » ) e con il principio di leale collaborazione , in quanto ( pur non apportando una | formale | modificazione delle disposizioni statutarie ) , il loro effetto equivale ad una riduzione della quota di partecipazione , che determina |
| 2014-26.txt | 2623 | 2623 | dirimente la considerazione che , nella specie , nessuna delle norme statutarie è stata oggetto di alcuna modificazione , né | formale | , né sostanziale , da parte delle disposizioni impugnate , che , come detto , hanno per oggetto la determinazione |
| 2014-44.txt | 286 | 286 | funzioni amministrative e dei servizi pubblici » , imponeva ai comuni con popolazione fino a 1.000 abitanti l esercizio in | forma | associata di funzioni e servizi mediante unione di comuni , predisponendo per queste una disciplina ad hoc . in particolare |
| 2014-44.txt | 1276 | 1276 | la relativa proposta di aggregazione . inoltre , non è stato neppure allegato un qualche evento idoneo ad integrare una | forma | di attuazione della nuova istituzione e ciò induce a ritenere , per ragionevole presunzione , che essa non sia intervenuta |
| 2014-44.txt | 1686 | 1686 | stabiliva ( per quanto qui rileva ) che « i comuni con popolazione fino a 1.000 abitanti esercitano obbligatoriamente in | forma | associata tutte le funzioni amministrative e tutti i servizi pubblici loro spettanti sulla base della legislazione vigente mediante un unione |
| 2014-44.txt | 1800 | 1800 | n . 122 , e successive modificazioni , e a condizione di non pregiudicarne l applicazione , possono esercitare in | forma | associata , tutte le funzioni e tutti i servizi pubblici loro spettanti sulla base della legislazione vigente mediante un unione |
| 2014-44.txt | 1969 | 1969 | identità del contenuto precettivo ) tale da poter consentire il trasferimento della questione sulla nuova norma . l esercizio in | forma | associata di tutte le funzioni amministrative e dei servizi pubblici non è più previsto come obbligatorio , ma in alternativa |
| 2014-44.txt | 3305 | 3305 | ordinamenti alla disciplina delle unioni di cui al citato art . 16 , nonché , per i comuni appartenenti a | forme | associative di cui agli artt . 30 e 31 del tuel , la cessazione di diritto dal farne parte . |
| 2014-44.txt | 3474 | 3474 | comma 6 dell art . 19 del d.l . n . 95 del 2012 , con qualche modifica di mera | forma | e con la previsione di differenti termini relativi al momento entro il quale i comuni devono avanzare alle regioni le |
| 2014-44.txt | 4104 | 4104 | materia di elezioni per il rinnovo degli organi di governo dell ente . si tratta di una modifica non di | forma | , ma di sostanza , che non consente di ravvisare tra le due disposizioni identità del contenuto precettivo e , |
| 2014-44.txt | 4417 | 4417 | dell unione , nonché le modalità e i termini della sua adozione . fatta eccezione per una modifica di mera | forma | , esso è rimasto immutato nel testo sopravvenuto ( comma 10 ) . anche in questo caso la relativa questione |
| 2014-44.txt | 4881 | 4881 | obbligo di cui al comma 1 . il comma 12 della normativa sopravvenuta così dispone : « l esercizio in | forma | associata di cui al comma 1 può essere assicurato anche mediante una o più convenzioni ai sensi dell articolo 30 |
| 2014-44.txt | 6668 | 6668 | pubblica » . va premesso che le disposizioni censurate richiedendo ai comuni con ridotto numero di abitanti la gestione in | forma | associata di servizi e funzioni pubbliche perseguono l obiettivo di ridurre la spesa pubblica corrente per il funzionamento di tali |
| 2014-44.txt | 7205 | 7205 | parte in cui : a ) stabilisce che i comuni con popolazione fino a 1.000 abitanti esercitano obbligatoriamente , in | forma | associata , tutte le funzioni amministrative , e non soltanto quelle fondamentali , mediante un unione di comuni , ai |
| 2014-44.txt | 7366 | 7366 | tra comuni che ne fanno parte e tutti gli altri , benché il citato art . 114 preveda soltanto cinque | forme | di enti territoriali obbligatorie , configurandoli come elementi tutti costitutivi , a pari titolo , della repubblica , ed in |
| 2014-44.txt | 7813 | 7813 | di fusione , gli enti che partecipano all unione non si estinguono , ma esercitano le loro funzioni amministrative in | forma | associata , come del resto dispone in modo espresso l art . 16 , comma 1 , del d.l . |
| 2014-44.txt | 8168 | 8168 | sarebbe competente in via esclusiva per quanto riguarda le sole funzioni fondamentali , ma si dovrebbe escludere che possa imporre | forme | associate di esercizio anche delle funzioni proprie dei comuni ( rientranti nell autonomia organizzativa degli stessi ) e , comunque |
| 2014-44.txt | 8214 | 8214 | assegnate da leggi regionali . inoltre sarebbe violato l art . 118 cost . , in quanto la previsione di | forme | di associazione spetterebbe al legislatore regionale . la questione ha ad oggetto il comma 1 della disposizione censurata , norma |
| 2014-44.txt | 8372 | 8372 | 117 , quarto comma , cost . , in quanto interviene con una normativa puntuale in materia di disciplina delle | forme | associative degli enti locali , materia che secondo il pacifico orientamento della corte costituzionale rientra nella competenza esclusiva delle regioni |
| 2014-44.txt | 8427 | 8427 | cost . , in quanto la disciplina impugnata finirebbe per differenziare i comuni fino a 1.000 abitanti , imponendo la | forma | associativa e creando due categorie diverse di comuni , mentre la norma costituzionale assegnerebbe pari dignità costituzionale a comuni , |
| 2014-44.txt | 8482 | 8482 | , in quanto la corte costituzionale , con riferimento alle comunità montane , avrebbe già affermato che la disciplina delle | forme | associative degli enti locali rientra nella competenza residuale delle regioni , precisando , altresì , che l art . 117 |
| 2014-44.txt | 8538 | 8538 | restrittivo e non può essere invocato in ordine alla scelta in merito alla costituzione e / o alla soppressione di | forme | associative tra enti locali ; c ) l art . 118 cost . , con riferimento ai principi costituzionali ai |
| 2014-44.txt | 8949 | 8949 | di principio in tale materia , qual è il contenimento delle spese dei piccoli comuni perseguito mediante l esercizio in | forma | associata delle funzioni e dei servizi pubblici ad essi spettanti , può incidere su una o più materie di competenza |
| 2014-44.txt | 9963 | 9963 | . n . 138 del 2011 , poi convertito , « per la parte in cui prevede l alternatività delle | forme | associative possibili , unione e convenzione , rimessa ai comuni e all apprezzamento del ministero dell interno » . la |
| 2014-44.txt | 10012 | 10012 | ragionevolezza e di buon andamento , stante la ” discrepanza tra i due modelli ” derivante dalla diversità delle due | forme | associative . inoltre , la regione sostiene l illegittimità costituzionale del medesimo comma 16 , « nella parte in cui |
| 2014-44.txt | 10044 | 10044 | medesimo comma 16 , « nella parte in cui prevede un controllo statale sulla efficacia ed efficienza della gestione delle | forme | associative diverse dalle unioni di comuni , per violazione degli artt . 114 e 117 , terzo e quarto comma |
| 2014-44.txt | 10346 | 10346 | all art . 117 , terzo e quarto comma , cost . , in quanto incide sulla funzionalità di dette | forme | associative e quindi sullo svolgimento delle funzioni amministrative che la regione ha attribuito ai comuni . quanto ai commi 19 |
| 2014-44.txt | 11771 | 11771 | di assoluta chiarezza si pensi alla tutela dei livelli essenziali delle prestazioni concernenti i diritti civili e sociali , che | forma | oggetto della competenza legislativa di cui all art . 117 , secondo comma , lettera m ) un legame indissolubile |
| 2014-44.txt | 12504 | 12504 | unioni di comuni . il carattere obbligatorio dell esercizio di tutte le funzioni e di tutti i servizi mediante due | forme | associative ( unione o convenzione ) violerebbe gli artt . 114 , 117 e 118 cost . il legislatore statale |
| 2014-44.txt | 12560 | 12560 | e dei servizi , se non violando il secondo comma dell art . 114 cost . inoltre , prevedere una | forma | associativa titolare della gestione di ogni funzione e servizio assegnato ai comuni membri , della quale questi ultimi sono tenuti |
| 2014-44.txt | 12641 | 12641 | l art . 114 , quanto anche con l art . 118 cost . , nella misura in cui prevede | forme | associate obbligatorie per l esercizio di tutte le funzioni e di tutti i servizi . una simile scelta creerebbe due |
| 2014-44.txt | 12715 | 12715 | principio di eguaglianza e di pari dignità istituzionale . inoltre , sarebbe da escludere che la legge statale possa imporre | forme | associate di esercizio delle funzioni proprie dei comuni e , comunque , di quelle ad essi assegnate da leggi regionali |
| 2014-44.txt | 12762 | 12762 | della ricorrente , non avrebbe fondamento costituzionale . altro vizio di legittimità costituzionale sarebbe attinente al carattere alternativo delle possibili | forme | associative ( unione e convenzione ) , rimesso ai comuni e all apprezzamento del ministero dell interno ( art . |
| 2014-44.txt | 12814 | 12814 | normativo incorrerebbe nella violazione dei principi di ragionevolezza e di buon andamento , in quanto attribuirebbe effetti analoghi a due | forme | associative assai diverse . sarebbe , inoltre , costituzionalmente illegittimo l art . 16 , comma 4 , ultimo periodo |
| 2014-44.txt | 13455 | 13455 | di tutti i servizi , definendo , altresì , minutamente l istituzione e la composizione degli organi di una nuova | forma | di associazione obbligatoria denominata unione , mentre i commi da 17 a 21 innoverebbero nella composizione e nell articolazione degli |
| 2014-44.txt | 13937 | 13937 | osservano che , per quanto tale giurisprudenza « abbia finora impedito alle regioni di poter far valere i vizi “ | formali | ” degli atti legislativi , la corte non ha mai dichiarato questa preclusione nei confronti del soggetto regione in quanto |
| 2014-44.txt | 14118 | 14118 | costituirebbe un vulnus al riparto costituzionale delle competenze denunciabile per se stesso , senza che venga in rilievo la specifica | forma | dell atto legislativo che ne è responsabile . le « prerogative costituzionali » delle regioni , pertanto , dovrebbero estendersi |
| 2014-44.txt | 14650 | 14650 | , ma sono dirette a realizzare , per i comuni con popolazione fino a 1.000 abitanti , l esercizio in | forma | associata delle funzioni amministrative e dei servizi pubblici , mediante unioni di comuni , secondo un modello peraltro già presente |
| 2014-44.txt | 15969 | 15969 | pertanto , la potestà legislativa dello stato si fermerebbe all ordinamento degli enti locali e non si estenderebbe alle loro | forme | associative . in effetti , la giurisprudenza costituzionale avrebbe in diverse occasioni confermato l incompetenza del legislatore statale ad intervenire |
| 2014-44.txt | 15996 | 15996 | giurisprudenza costituzionale avrebbe in diverse occasioni confermato l incompetenza del legislatore statale ad intervenire in un ambito , quello delle | forme | associative , riconducibile alla potestà legislativa regionale residuale . ne conseguirebbe che l intera disciplina della speciale unione prevista dai |
| 2014-44.txt | 16244 | 16244 | valutazione demandata in via esclusiva al ministro dell interno circa il conseguimento , da parte dei comuni già coinvolti in | forme | associative di cui all art . 30 del tuel , di « significativi livelli di efficacia ed efficienza nella gestione |
| 2014-44.txt | 17012 | 17012 | andrebbe « riproposta in relazione al comma 7 dell articolo 16 , che impone ex lege la cessazione delle precedenti | forme | associative previste nel decreto legislativo 18 agosto 2000 , n . 267 » . ad avviso della ricorrente , nelle |
| 2014-44.txt | 17714 | 17714 | . 117 , sesto comma , cost . al riguardo , osserva come la norma censurata , imponendo una determinata | forma | organizzativa di tipo associativo , violerebbe il richiamato parametro costituzionale , che riconosce ai comuni autonoma potestà regolamentare in ordine |
| 2014-44.txt | 17760 | 17760 | dello svolgimento delle funzioni loro attribuite ed a tale ambito andrebbe ricondotta la scelta concretantesi nell esercizio delle funzioni secondo | forme | associative . del resto , la libertà di organizzazione riconosciuta dal legislatore statale ai comuni sarebbe indiscutibile e testimoniata dalla |
| 2014-44.txt | 18522 | 18522 | tutte le disposizioni censurate comporterebbero la violazione del parametro di riferimento . in difetto di motivazione , sia pure in | forma | sintetica , in ordine al collegamento tra le argomentazioni svolte nel ricorso e le singole disposizioni , dal contenuto non |
| 2014-44.txt | 18730 | 18730 | primo comma dell art . 16 , dispone che i comuni con popolazione fino a 1.000 abitanti esercitano obbligatoriamente in | forma | associata tutte le funzioni amministrative e tutti i servizi pubblici loro spettanti sulla base della legislazione vigente mediante un unione |
| 2014-44.txt | 19209 | 19209 | convertito ) , nella parte in cui dispone che i comuni con popolazione fino a 1.000 abitanti esercitano obbligatoriamente in | forma | associata tutte le funzioni amministrative e tutti i servizi pubblici loro spettanti sulla base della legislazione vigente , mediante un |
| 2014-44.txt | 19465 | 19465 | in cui inciderebbe illegittimamente sulla sfera di competenze legislative che la costituzione riserva alle regioni in materia di disciplina delle | forme | associative degli enti locali presenti sul loro territorio , così violando l art . 117 , terzo e quarto comma |
| 2014-44.txt | 19650 | 19650 | tutte le disposizioni censurate comporterebbero la violazione dei parametri di riferimento . in difetto di motivazione , sia pure in | forma | sintetica , in ordine al collegamento tra le argomentazioni svolte nel ricorso e le singole disposizioni , dal contenuto non |
| 2014-44.txt | 20035 | 20035 | . 3 , comma 1 , lettera b ) , dello statuto non potrebbe avere alcun ingresso , nemmeno nelle | forme | cautelative della previsione censurata . in secondo luogo , la norma in esame non introdurrebbe una normativa di carattere generale |
| 2014-44.txt | 20985 | 20985 | a ) , dell art . 16 del d.l . n . 138 del 2011 , di esercitare obbligatoriamente in | forma | associata , mediante unione , tutte le funzioni amministrative e tutti i servizi pubblici loro spettanti » . in realtà |
| 2014-44.txt | 21125 | 21125 | 117 , commi terzo e quarto , cost . , individuano le dimensioni territoriali per l esercizio delle funzioni in | forma | obbligatoriamente associata , mediante unioni e convenzioni » , il riferimento sembra essere all art . 19 , comma 5 |
| 2014-44.txt | 21342 | 21342 | tutte le disposizioni censurate comporterebbero la violazione dei parametri di riferimento . in difetto di motivazione , sia pure in | forma | sintetica , in ordine al collegamento tra le argomentazioni svolte nel ricorso e le singole disposizioni , dal contenuto non |
| 2014-44.txt | 21615 | 21615 | art . 16 , comma 12 , del d.l . n . 138 del 2011 , concernente l esercizio in | forma | associata assicurato mediante convenzioni , ai sensi dell art . 30 del tuel , nonché nella parte in cui modifica |
| 2014-44.txt | 21768 | 21768 | disposto con i commi secondo e terzo , cost . , dal quale sarebbe dato desumere che la materia « | forme | associative tra gli enti locali » rientrerebbe nella potestà legislativa regionale residuale . è richiamata , in proposito , la |
| 2014-44.txt | 22537 | 22537 | postula affatto il divieto di modificarne con legge le modalità di esercizio delle funzioni , disponendo che esse avvengano in | forma | associata . quanto alla presunta violazione dell art . 118 , secondo comma , cost . , si deve osservare |
| 2014-44.txt | 24214 | 24214 | statale continui ad incidere illegittimamente sulla sfera di competenza legislativa riservata dalla costituzione alle regioni in materia di disciplina delle | forme | associative degli enti locali presenti sul territorio . in sostanza , anche dalla formulazione attuale del testo normativo emergerebbe l |
| 2014-44.txt | 24887 | 24887 | il divieto di modificare con legge le modalità di esercizio delle funzioni stesse , disponendo che esse siano esercitate in | forma | associata . si è già posto in evidenza nel paragrafo 21 del considerato in diritto , dedicato al ricorso n |
| 2014-50.txt | 2183 | 2183 | art . 2 , comma 2 , lettera d ) evoca , al comma 1 , lettera b ) « | forme | premiali per gli enti territoriali che abbiano ottenuto risultati positivi in termini di maggiore gettito » non può ritenersi condivisibile |
| 2014-50.txt | 2265 | 2265 | lo specifico oggetto sul quale interviene il legislatore delegato , entro i previsti limiti . né il riferimento alle « | forme | premiali » anzidette può ritenersi in alcun modo correlabile con il singolare meccanismo ” sanzionatorio ” oggetto di censura . |
| 2014-50.txt | 2309 | 2309 | come puntualmente messo in evidenza dai giudici a quibus nella citata legge di delegazione si formula un preciso enunciato , | formalmente | e sostanzialmente evocabile quale principio e criterio direttivo generale , secondo il quale nel richiamare ( art . 2 , |
| 2014-98.txt | 7408 | 7408 | . la giurisprudenza di questa corte , nell affermare come si è visto al punto 6.2 . la legittimità di | forme | di accesso alla giurisdizione condizionate al previo adempimento di oneri quando questi siano finalizzati al perseguimento di interessi generali , |
| 2014-98.txt | 8722 | 8722 | . più in generale , va osservato che la mediazione tributaria introdotta dall impugnato art . 17 bis costituisce una | forma | di composizione pregiurisdizionale delle controversie basata sull intesa raggiunta , fuori e prima del processo , dalle stesse parti ( |
| 2015-10.txt | 1518 | 1518 | ” norma ” secondo i profili dedotti dalla ricorrente » . il giudice rimettente non ha motivato l ordinanza nella | forma | del mero rimando alle argomentazioni contenute negli atti di parte , ma ha riportato le censure eccepite della parte del |
| 2015-10.txt | 3385 | 3385 | , il vaglio di questa corte . si può , a titolo esemplificativo , ricordare l addizionale sulle remunerazioni in | forma | di bonus e stock options , ritenuta tutt altro che irragionevole , arbitraria o ingiustificata da questa corte con la |
| 2015-10.txt | 4852 | 4852 | all altro dei contribuenti che compongono la filiera petrolifera per poi essere , in definitiva , sopportata dai consumatori sotto | forma | di maggiorazione dei prezzi . senza entrare qui nel merito dei profili di ingiustificata discriminazione intra settoriale tra diversi soggetti |
| 2015-100.txt | 1968 | 1968 | tesi , non confortata in alcun modo dagli argomenti svolti in tale pronuncia , non trova supporto neppure nel dato | formale | invocato dalla parte privata , ossia nella circostanza che gli artt . 10 bis e 10 ter del d.lgs . |
| 2015-118.txt | 885 | 885 | l esistenza di un tale interesse qualificato non abilita la regione ad assumere iniziative anche di consultazione popolare libere nella | forma | o eccedenti i limiti stabiliti in virtù di previsioni costituzionali . contrariamente a quanto sostenuto dalla resistente , è giuridicamente |
| 2015-118.txt | 1042 | 1042 | referendum popolari , nazionali o regionali , anche quando di natura consultiva , sono istituti tipizzati e debbono svolgersi nelle | forme | e nei limiti previsti dalla costituzione o stabiliti sulla base di essa . 6 . la disciplina dei referendum regionali |
| 2015-118.txt | 1135 | 1135 | ( ex multis , sentenze n . 81 e n . 64 del 2015 ) , ciascuna regione può stabilire | forme | , modi e criteri della partecipazione popolare ai processi di controllo democratico sui propri atti ; può introdurre tipologie di |
| 2015-118.txt | 1220 | 1220 | e della cittadinanza italiana ( sentenza n . 379 del 2004 ) . naturalmente , una volta che siano state | formalizzate | , le scelte statutarie si impongono alla successiva attività regionale , anche legislativa , atteso il carattere fondamentale dello statuto |
| 2015-118.txt | 2303 | 2303 | il contenuto di un referendum consultivo finalizzato a conoscere la volontà degli elettori del veneto circa il conseguimento di ulteriori | forme | di autonomia della regione del veneto » . qualora tale negoziato « non giunga a buon fine » entro centoventi |
| 2015-118.txt | 2379 | 2379 | , in merito a cinque quesiti : « 1 ) ” vuoi che alla regione del veneto siano attribuite ulteriori | forme | e condizioni particolari di autonomia ? ” ; 2 ) ” vuoi che una percentuale non inferiore all ottanta per |
| 2015-118.txt | 2564 | 2564 | » e presentare « un disegno di legge statale contenente percorsi e contenuti per il riconoscimento di ulteriori e specifiche | forme | di autonomia per la regione del veneto » . l art . 3 dispone in merito alle procedure referendarie , |
| 2015-118.txt | 2845 | 2845 | ) , prevede che sia chiesto agli elettori regionali se vogliono « che alla regione del veneto siano attribuite ulteriori | forme | e condizioni particolari di autonomia » . la questione relativa a tale quesito non è fondata . la domanda da |
| 2015-118.txt | 2903 | 2903 | a norma del quale la legge dello stato può attribuire alle regioni a statuto ordinario « [ u ] lteriori | forme | e condizioni particolari di autonomia » . nonostante il richiamo testuale implicito all art . 116 , terzo comma , |
| 2015-118.txt | 2975 | 2975 | materia , indicati tassativamente dall art . 116 , terzo comma , cost . , per il conferimento di tali | forme | ulteriori e condizioni particolari di autonomia ; in secondo luogo , perché lo speciale procedimento legislativo previsto dalla disposizione costituzionale |
| 2015-118.txt | 3085 | 3085 | nel quadro della differenziazione delle autonomie regionali prevista dalla disposizione costituzionale evocata ; cosicché deve intendersi che le « ulteriori | forme | e condizioni particolari di autonomia » su cui gli elettori sono chiamati ad esprimersi possano riguardare solo le « materie |
| 2015-132.txt | 359 | 359 | 600 del 1973 , che ha natura speciale rispetto alla disciplina generale del divieto dell abuso del diritto , prevede | forme | di contraddittorio preventivo con il contribuente da osservare a pena di nullità . alla fattispecie in esso prevista sarebbe quindi |
| 2015-132.txt | 474 | 474 | analoga sanzione . in secondo luogo , facendo dipendere la nullità dell avviso di accertamento da un mero vizio di | forma | del contraddittorio , la norma violerebbe l art . 53 cost . , che impone a tutti l adempimento delle |
| 2015-132.txt | 602 | 602 | suscettibile di interpretazioni adeguatrici , considerata la perentoria formulazione della comminatoria di nullità , « diretta proprio a protezione delle | forme | del preventivo contraddittorio » . 2 . il presidente del consiglio dei ministri , intervenuto nel giudizio , ha eccepito |
| 2015-132.txt | 988 | 988 | che ha più volte escluso , in materia processuale , la legittimità di soluzioni interpretative dirette a conferire rilievo a | formalismi | non giustificati da effettive garanzie difensive , mediante il richiamo al principio del « giusto processo » , come introdotto |
| 2015-132.txt | 1659 | 1659 | principio generale antielusivo in materia tributaria , che non sanzionerebbe con la nullità gli avvisi di accertamento affetti da vizi | formali | del contraddittorio preventivo con il contribuente . un ulteriore tertium comparationis è individuato poi dal giudice a quo nell art |
| 2015-132.txt | 2789 | 2789 | natura e gli effetti giuridici degli atti presentati alla registrazione , anche se non vi corrisponda il titolo o la | forma | apparente » , costituisce un idoneo tertium comparationis . secondo la rimettente , anche tale norma avrebbe natura antileusiva , |
| 2015-132.txt | 3353 | 3353 | del termine stesso trova dunque ragione in una divergenza dal modello normativo che , lungi dall essere qualificabile come meramente | formale | o innocua , o come di lieve entità , è invece di particolare gravità , in considerazione della funzione di |
| 2015-132.txt | 3430 | 3430 | tale funzione . la sanzione prevista dalla norma censurata non è dunque posta a presidio di un mero requisito di | forma | del procedimento , estraneo alla sostanza del contraddittorio , come assume la rimettente , ma costituisce invece strumento efficace ed |
| 2015-155.txt | 8293 | 8293 | fiscali attribuite e funzioni effettivamente esercitate ed il raggiungimento degli altri obiettivi fissati dalla riforma fiscale , uno scrutinio meramente | formale | svolto in riferimento ai parametri statutari vigenti condurrebbe a risultati non appropriati in relazione al bilanciamento tra i valori costituzionali |
| 2015-155.txt | 9708 | 9708 | sia tenuto conto anche degli eventuali vulnera causati alle finanze regionali da un riparto delle risorse stesse non ponderato nelle | forme | costituzionalmente corrette . detto principio impone « al legislatore di provvedere tempestivamente al fine di rispettare il vincolo costituzionale dell |
| 2015-178.txt | 8695 | 8695 | parte economica , sarà compito del legislatore dare nuovo impulso all ordinaria dialettica contrattuale , scegliendo i modi e le | forme | che meglio ne rispecchino la natura , disgiunta da ogni vincolo di risultato . il carattere essenzialmente dinamico e procedurale |
| 2015-192.txt | 442 | 442 | . 35 della costituzione , poiché contrasterebbe con l obbligo della repubblica di tutelare il lavoro in tutte le sue | forme | ed applicazioni l imposizione di prestazioni officiose remunerate con compensi modestissimi e comunque insufficienti , anche in quanto non adeguati |
| 2015-192.txt | 4034 | 4034 | l abbattimento nella misura della metà della somma risultante in base alle tariffe professionali , non è dato riscontrare alcuna | forma | di prelievo tributario , trattandosi semplicemente di una , parzialmente diversa , modalità di determinazione dei compensi medesimi giustificata , |
| 2015-231.txt | 1190 | 1190 | anche collegati tra loro da vincoli di famiglia di un utilizzo dei fondi immobiliari in grado di trasformarlo , attraverso | forme | di coordinamento tra i sottoscrittori , da strumento di gestione collettiva del risparmio ad interposta intestazione o amministrazione di beni |
| 2015-26.txt | 1223 | 1223 | essere rimosso dall ordinamento . 7 . in queste condizioni l errore di individuazione della norma è , oltre che | formale | , sostanziale , il che esclude a priori la possibilità di pervenire in via interpretativa a superare il difetto di |
| 2015-58.txt | 2903 | 2903 | il quadro estremamente composito degli interessi sottostanti alla fattispecie normativa in esame determina una inevitabile interferenza tra titoli di competenza | formalmente | ripartiti tra stato ( tutela dell ambiente ) e regioni ( potestà impositiva di tributi propri ) , ovvero concorrenti |
| 2015-70.txt | 3254 | 3254 | blocco , originariamente previsto in via generale e senza distinzioni reddituali dal legislatore del 1992 , fu convertito in una | forma | meno gravosa di raffreddamento parziale della dinamica perequativa . dopo l entrata in vigore del sistema contributivo , il legislatore |
| 2015-77.txt | 2753 | 2753 | comma 118 , della legge n . 228 del 2012 , che la legge dello stato possa imporre loro una | forma | di partecipazione alle manovre di risanamento della finanza pubblica senza che essa sia stata precedentemente concordata . il principio pattizio |
| 2015-77.txt | 3250 | 3250 | ancora provveduto a disciplinare la materia e non abbiano , allo stato , recepito né declinato il principio pattizio nelle | forme | necessarie a renderlo opponibile al legislatore ordinario . perciò , benché non valga ad alterare il riparto costituzionale delle competenze |
| 2015-82.txt | 444 | 444 | seguito ad accordi stipulati con lo stato in materia di finanza pubblica . dette rinunce , non avendo riportato la | formale | accettazione del presidente del consiglio dei ministri , comportano la cessazione della materia del contendere in relazione alle parti dei |
| 2015-82.txt | 643 | 643 | 60 milioni di euro annui da parte dei comuni ricadenti nel proprio territorio ; che , in entrambe le sue | forme | , il previsto concorso si realizzi con le procedure di cui all art . 27 della legge 5 maggio 2009 |
| 2015-82.txt | 4434 | 4434 | se le fonti dell autonomia speciale avessero già provveduto a disciplinare la materia , recependo il principio dell accordo in | forme | opponibili al legislatore ordinario . con specifico riguardo all art . 27 della legge n . 42 del 2009 rispetto |
| 2015-82.txt | 6222 | 6222 | un contributo aggiuntivo a titolo di concorso alla finanza pubblica da parte dei comuni ricadenti nel loro territorio . in | forme | diverse , la riduzione dei fondi degli enti locali lamentata dalla ricorrente riguarda tutti i soggetti dotati di autonomia , |
| 2015-82.txt | 7153 | 7153 | a ricercare la cooperazione delle regioni , e la vera e propria intesa , la quale costituisce « una tipica | forma | di coordinamento paritario , in quanto comporta che i soggetti partecipanti siano posti sullo stesso piano in relazione alla decisione |
| 2015-83.txt | 743 | 743 | a quo , in cui si controverte della legittimità del regime autorizzatorio . tuttavia , la necessità dell autorizzazione che | forma | oggetto del provvedimento impugnato dinanzi al giudice amministrativo è prevista dalla medesima disposizione legislativa che nel successivo comma dello stesso |
| 2015-83.txt | 1183 | 1183 | dell art . 62 quater , nella formulazione in vigore sino al 23 dicembre 2014 . del resto , non | forma | oggetto di contestazione tra le parti le quali , anzi , vi hanno fatto espressamente riferimento nel corso della discussione |
| 2015-83.txt | 2142 | 2142 | sullo sfondo , né può costituire giustificazione sufficiente per un rapporto con gli atti amministrativi concreti ridotto al mero richiamo | formale | ad un prescrizione normativa ” in bianco ” , genericamente orientata ad un principio valore , senza una precisazione , |
| 2015-83.txt | 2477 | 2477 | volti a circoscrivere la discrezionalità amministrativa nella definizione del tributo . né l elasticità delle indicazioni legislative è accompagnata da | forme | procedurali partecipative , già indicate da questa corte come possibile correttivo ( sentenze n . 180 e n . 157 |
| 2016-111.txt | 3072 | 3072 | stesso legislatore possa , ove lo ritenga opportuno nell esercizio della sua discrezionalità , prevedere per essi distinte e proporzionate | forme | di agevolazione fiscale . una volta appurato , tuttavia , che il beneficio accordato sulla componente fondiaria del reddito degli |
| 2016-173.txt | 1500 | 1500 | 2013 pone , per un triennio , a carico dei titolari di « trattamenti pensionistici corrisposti da enti gestori di | forme | di previdenza obbligatorie » complessivamente superiori da quattordici a trenta volte il trattamento minimo inps , innescano altrettante questioni di |
| 2016-173.txt | 2349 | 2349 | che , a questo punto , resta da valutare è se la riproposizione , per il futuro , di una | forma | di prelievo , che si denuncia ” analoga ” a quella rimossa con la citata sentenza n . 116 del |
| 2016-173.txt | 2419 | 2419 | vulnerati dalla disposizione in esame . e ciò per il motivo , assorbente , che il contributo , che ne | forma | oggetto , non riveste la natura di imposta , attribuitagli dai rimettenti quale presupposto per il sollecitato controllo di compatibilità |
| 2016-173.txt | 2636 | 2636 | gennaio 2000 e per un periodo di tre anni , sugli importi dei trattamenti pensionistici corrisposti da enti gestori di | forme | di previdenza obbligatorie complessivamente superiori al massimale annuo previsto dall art . 2 , comma 18 , della legge 8 |
| 2016-188.txt | 4996 | 4996 | decreti legislativi di attuazione della legge 5 maggio 2009 , n . 42 , siano istituite sul territorio nazionale nuove | forme | di imposizione , in sostituzione totale o parziale di tributi vigenti , con le procedure previste dall articolo 27 della |
| 2016-188.txt | 6006 | 6006 | comma 159 , della legge n . 220 del 2010 , volto ad assicurare la neutralità finanziaria correlata a nuove | forme | di imposizione in sostituzione di tributi vigenti . è stato già precisato da questa corte ( sentenza n . 19 |
| 2016-21.txt | 2080 | 2080 | stabilire i requisiti necessari a qualificare i marina resort come strutture turistico ricettive all aria aperta , senza prevedere alcuna | forma | di coinvolgimento delle regioni . in tal modo essa vìola il principio di leale collaborazione che , nella specie , |
| 2016-69.txt | 3335 | 3335 | del patto di stabilità interno . le norme censurate , prevedendo misure di semplificazione e di incentivazione agli investimenti nella | forma | della riconvocazione della conferenza di servizi e dell esclusione dai vincoli del patto di stabilità interno , costituiscono appunto principi |
| 2016-77.txt | 1320 | 1320 | lo stesso art . 2 , comma 4 , del d.l . n . 74 del 2012 non prevede alcuna | forma | di collaborazione con la regione siciliana per l adozione del decreto ministeriale tantomeno che esso sia frutto d intesa da |
| 2017-149.txt | 1448 | 1448 | tributarie e finanziarie in materia di contrasto alle frodi fiscali internazionali e nazionali operate , tra l altro , nella | forma | dei cosiddetti « caroselli » e « cartiere » , di potenziamento e razionalizzazione della riscossione tributaria anche in adeguamento |
| 2017-177.txt | 1740 | 1740 | , trattandosi di provvedimento emesso all esito di un giudizio contenzioso in materia di diritti soggettivi , sicché la sua | forma | , propria del rito camerale scelto dal legislatore , non ne muta la natura di pronuncia di accertamento di diritti |
| 2017-209.txt | 657 | 657 | sicché , prosegue il rimettente , in disparte gli impegni già assunti dal privato a mezzo di un accordo già | formalizzato | , le altre procedure urbanistiche di valorizzazione citate dalla norma ancora in itinere dovrebbero ritenersi già disciplinate dalla norma citata |
| 2017-209.txt | 2120 | 2120 | 50 per cento tra il comune e la parte privata ed è erogato da quest ultima al comune stesso sotto | forma | di contributo straordinario , che attesta l interesse pubblico , in versamento finanziario , vincolato a specifico centro di costo |
| 2017-213.txt | 310 | 310 | gennaio 2014 e per un periodo di tre anni , sugli importi dei trattamenti pensionistici corrisposti da enti gestori di | forme | di previdenza obbligatorie complessivamente superiori a quattordici volte il trattamento minimo inps , è dovuto un contributo di solidarietà a |
| 2017-213.txt | 636 | 636 | , ingiustificatamente inciderebbe solo su una ristretta platea di destinatari ( i titolari di pensioni corrisposte da enti gestori di | forme | di previdenza obbligatorie ) , per di più con caratteri tali da farne presumere la natura tributaria , provvedendo ad |
| 2017-213.txt | 1701 | 1701 | ha dichiarato non fondata la questione di legittimità costituzionale del comma 486 in riferimento al contributo interessante i pensionati delle | forme | di previdenza obbligatorie ) in una operazione , limitata nel tempo ed eccezionale , incidente , secondo un criterio di |
| 2017-236.txt | 6419 | 6419 | sono , dunque , operative per le sole prestazioni rese in giudizi definiti con titoli giudiziali depositati o con transazioni | formalizzate | dopo l entrata in vigore del detto regolamento . la revisione quantitativa del diritto alla ripartizione del ” riscosso “ |
| 2017-236.txt | 7456 | 7456 | norme alle sole pretese patrimoniali inerenti a prestazioni rese in giudizi definiti con provvedimento depositato ( o con una transazione | formalizzata | ) in data successiva alla entrata in vigore del decreto . quanto al ” riscosso ” , l operatività della |
| 2017-242.txt | 673 | 673 | « le operazioni relative ai finanziamenti a medio e lungo termine e tutti i provvedimenti , atti , contratti e | formalità | inerenti alle operazioni medesime , alla loro esecuzione , modificazione ed estinzione , alle garanzie di qualunque tipo da chiunque |
| 2017-245.txt | 2195 | 2195 | nel rispetto della normativa statale e regionale » . in definitiva , la disposizione impugnata si limita a prevedere una | forma | di verifica ( interna all amministrazione regionale ) circa l esatta quantificazione dell ammontare delle compartecipazioni ai tributi erariali spettante |
| 2017-245.txt | 6034 | 6034 | cui al presente decreto , nonché a concordare le modalità di utilizzazione comune dei rispettivi sistemi informativi e le altre | forme | di collaborazione » . questa corte non può , inoltre , esimersi dall osservare che , nei rapporti tra stato |
| 2017-250.txt | 2012 | 2012 | 43 , n . 44 , n . 77 e n . 78 del 2017 ) ; non prevedono alcuna | forma | di recupero ( reg . ord . n . 36 del 2016 ) ; producono effetti negativi anche sulla perequazione |
| 2017-250.txt | 10215 | 10215 | valutazione è inficiata dal fatto su cui insistono alcuni dei rimettenti che il censurato blocco della perequazione non prevede alcuna | forma | di recupero e produce i propri effetti , negativi per i pensionati , anche sulla perequazione per gli anni successivi |
| 2017-250.txt | 10240 | 10240 | i propri effetti , negativi per i pensionati , anche sulla perequazione per gli anni successivi . la mancanza di | forme | di recupero e l effetto di cosiddetto ” trascinamento ” costituiscono , infatti in difetto di specifiche disposizioni di segno |
| 2017-269.txt | 5302 | 5302 | di capitale che abbiano realizzato ricavi totali superiori a cinquanta milioni di euro . con l introduzione di questa nuova | forma | di finanziamento a partire dal 2013 ( art . 10 , comma 7 quater ) sono state eliminate tutte le |
| 2017-269.txt | 6151 | 6151 | della natura tributaria del contributo in discussione . 9.3 deve rilevarsi che l imposizione tributaria qui in esame costituisce una | forma | atipica di contribuzione . essa , infatti , non è riconducibile alla categoria delle ” tasse ” , in quanto |
| 2017-269.txt | 7038 | 7038 | contribuzione sono coerenti con la finalità ultima del tributo in questione , che non è quella di introdurre una nuova | forma | di prelievo sul reddito , ma quello di far concorrere al finanziamento dell autorità i soggetti cui principalmente si rivolge |
| 2017-69.txt | 362 | 362 | . 3 cost . , perché soggetti eterogenei verrebbero parificati nella qualità di obbligati al contributo . nemmeno risulterebbero previste | forme | di partecipazione procedimentale idonee a circoscrivere la discrezionalità amministrativa nella determinazione del contributo . sarebbero , inoltre , violati l |
| 2017-69.txt | 1804 | 1804 | affermato che l eventuale indeterminatezza dei contenuti sostanziali della legge può ritenersi in certa misura compensata dalla previsione di talune | forme | procedurali ( sentenza n . 83 del 2015 ) aperte alla partecipazione di soggetti interessati e di organi tecnici . |
| 2017-69.txt | 1933 | 1933 | anche la partecipazione delle categorie interessate ( sentenza n . 180 del 1996 ) . la possibilità di valorizzare le | forme | di legalità procedurale previste dalla legge , ai fini della valutazione del rispetto dell art . 23 cost . , |
| 2017-69.txt | 2022 | 2022 | attribuite alle autorità comporterebbe un inevitabile pregiudizio alle esigenze sottese alla riserva di legge , se non fossero quantomeno previste | forme | di partecipazione degli operatori di settore al procedimento di formazione degli atti . 7.3 . interpretato alla luce di questi |
| 2017-85.txt | 1749 | 1749 | trattamenti , che mirano a separare oltre al materiale ferroso recuperabile una frazione secca destinata alla produzione di energia sotto | forma | di carburante derivante da rifiuti e una frazione umida biostabilizzata destinata alla discarica . il thema decidendum del giudizio principale |
| 2017-85.txt | 3078 | 3078 | automatica , riciclaggio e compostaggio , operazioni che appaiono esaurire , nella prospettiva del legislatore , tutte o le principali | forme | di produzione di tali sostanze da conferire in discarica . l agevolazione fiscale trova spiegazione nel fatto che il legislatore |
| 2017-85.txt | 3381 | 3381 | diversamente , si dovrebbe affermare che dal trattamento dei rifiuti indifferenziati non possono materialmente derivare residui non riutilizzabili , sotto | forma | di scarti e sovvalli , ma questa conclusione , che la regione fa sostanzialmente propria , non è sorretta da |
| 2017-85.txt | 3747 | 3747 | 11 e 12 , introduce « premialità » per i comuni che superano determinate percentuali di raccolta differenziata , sotto | forma | di riduzione della ” ecotassa ” , e assoggetta gli altri comuni all aliquota fiscale massima . nulla vieta che |
| 2017-99.txt | 1595 | 1595 | . è il caso in cui la variazione patrimoniale non comunicata alla polizia tributaria deriva da un operazione soggetta a | forme | di pubblicità legale , e che , anche per il rigoroso trattamento sanzionatorio , presenta , come questa corte ha |
| 2017-99.txt | 1702 | 1702 | le autorità , la trascrizione e ( anche ) la registrazione determinano la conoscenza effettiva del negozio giuridico che ne | forma | oggetto , sicché tali autorità , a seguito di detti adempimenti , acquisiscono effettivamente e concretamente notizia delle variazioni patrimoniali |
| 2017-99.txt | 2006 | 2006 | monitoraggio che non può essere assicurato dalla registrazione e dalla trascrizione degli atti che determinano le variazioni patrimoniali . queste | forme | di pubblicità non implicano una diretta e immediata informazione del nucleo di polizia tributaria del luogo di dimora abituale della |
| 2018-114.txt | 307 | 307 | di pignoramento presso terzi diverse da quelle previste dalla legge e per le quali non è consentita al debitore alcuna | forma | di tutela » . 2 . con due ordinanze di analogo tenore , del 19 agosto 2015 e del 28 |
| 2018-114.txt | 515 | 515 | dei beni , sia delle opposizioni regolate dall art . 617 cod . proc . civ . relative alla regolarità | formale | ed alla notificazione del titolo esecutivo costringe « il contribuente a subire in ogni caso l esecuzione , ancorché ingiusta |
| 2018-114.txt | 1350 | 1350 | . proc . civ . , atteso che l art . 57 censurato esclude soltanto le opposizioni relative alla regolarità | formale | ed alla notificazione del titolo esecutivo . tutte le sollevate questioni sono , quindi , inammissibili . 5 . invece |
| 2018-114.txt | 1477 | 1477 | 615 cod . proc . civ . , il diritto di equitalia nord spa di procedere ad espropriazione forzata nella | forma | del pignoramento presso terzi , effettuato ai sensi dell art . 72 bis del d.p.r . n . 602 del |
| 2018-114.txt | 2999 | 2999 | realtà però nell art . 54 citato non era rinvenibile una vera e propria clausola di solve et repete perché | formalmente | la tutela giurisdizionale diretta c era , seppur innanzi al giudice amministrativo e condizionata al previo esperimento del ricorso all |
| 2018-114.txt | 3757 | 3757 | pignorabilità dei beni ; b ) le opposizioni regolate dall articolo 617 del codice di procedura civile relative alla regolarità | formale | ed alla notificazione del titolo esecutivo » . in vero , l apertura alle opposizioni agli atti esecutivi quelle relative |
| 2018-114.txt | 3780 | 3780 | notificazione del titolo esecutivo » . in vero , l apertura alle opposizioni agli atti esecutivi quelle relative alla regolarità | formale | degli atti della procedura di riscossione è in realtà piena nel senso che sono tutte ammesse con la sola eccezione |
| 2018-114.txt | 3807 | 3807 | è in realtà piena nel senso che sono tutte ammesse con la sola eccezione delle opposizioni che riguardano la regolarità | formale | e la notificazione del titolo esecutivo . ma non è questa una deroga limitativa della tutela giurisdizionale perché queste ultime |
| 2018-114.txt | 4218 | 4218 | c è affatto un vuoto di tutela nell ipotesi della prevista inammissibilità dell opposizione agli atti esecutivi riguardante la regolarità | formale | e la notificazione del titolo esecutivo , ma solo una puntualizzazione del criterio di riparto della giurisdizione , analogamente la |
| 2018-114.txt | 5350 | 5350 | civ . contesta innanzi al giudice ordinario il diritto dell agente della riscossione di procedere ad esecuzione forzata , nella | forma | del pignoramento presso terzi ex art . 72 bis del d.p.r . n . 602 del 1973 , allegando la |
| 2018-114.txt | 5516 | 5516 | che la contestazione della società sia relativa al diritto di procedere alla riscossione e non riguardi invece la mera regolarità | formale | del titolo esecutivo o di atti della procedura sicché deve qualificarsi come opposizione all esecuzione e non già come opposizione |
| 2018-114.txt | 5584 | 5584 | doglianza del contribuente sia diretta a contestare il diritto di procedere a riscossione coattiva e non già la mera regolarità | formale | della procedura , come nell ipotesi dell intervenuto adempimento del debito tributario o di una sopravvenuta causa di estinzione dello |
| 2018-114.txt | 5820 | 5820 | con la possibilità dell opposizione agli atti esecutivi laddove la contestazione della legittimità della riscossione non si limiti alla regolarità | formale | del titolo esecutivo o degli atti della procedura . una dilatazione dell ambito di applicazione di tale rimedio processuale lascerebbe |
| 2018-114.txt | 6248 | 6248 | della riscossione mediante opposizione all esecuzione , essendo ammessa soltanto l opposizione con cui il contribuente contesti la mera regolarità | formale | del titolo esecutivo o degli atti della procedura e non anche quella con cui egli contesti il diritto di procedere |
| 2018-152.txt | 4324 | 4324 | che conferisce all obbligazione tributaria forza esecutiva , non viene preceduto da alcun atto partecipativo destinato al contribuente : si | forma | unilateralmente per determinazione amministrativa , al semplice riscontro della omissione , della inesattezza o della intempestività del pagamento . il |
| 2018-152.txt | 5378 | 5378 | imposta , e solo se ciò può consentire al contribuente di evitare la reiterazione di errori o di regolarizzare aspetti | formali | . 14 . 3 . le previsioni citate da ultimo danno conto della certa compatibilità del modulo previsto dalla norma |
| 2018-152.txt | 5466 | 5466 | , soprattutto , della possibilità , assentita dal sistema , di procedere alla immediata iscrizione a ruolo senza prevedere alcuna | forma | di partecipazione preventiva del contribuente , ogni qualvolta la verifica dell inadempimento si rilevi immune da valutazioni interpretative . il |
| 2018-17.txt | 5898 | 5898 | di sussidiarietà attraverso il coinvolgimento della regione nel procedimento previsto , essendo prescritto solo quello delle autonomie locali attraverso le | forme | dell intesa ” debole ” . 6.1 . va anzitutto ribadita la legittimazione della regione a denunciare la lesione delle |
| 2018-175.txt | 332 | 332 | rimessione ) : « la cartella è notificata dagli ufficiali della riscossione o da altri soggetti abilitati dal concessionario nelle | forme | previste dalla legge ovvero , previa eventuale convenzione tra comune e concessionario , dai messi comunali o dagli agenti della |
| 2018-175.txt | 1034 | 1034 | prospettare in termini gradatamente sequenziali , e quindi subordinati , i possibili esiti dello scrutinio di costituzionalità pur senza una | formale | e testuale qualificazione di ciascuna conclusione rispettivamente come « principale » e « subordinata » ( sentenze n . 127 |
| 2018-175.txt | 1457 | 1457 | ctr è chiamata ad applicare e della cui legittimità costituzionale dubita nella parte in cui le modalità semplificate di tale | forma | di notificazione sarebbero in contrasto con gli evocati parametri . non rileva invece , sul piano del sindacato di legittimità |
| 2018-175.txt | 1897 | 1897 | gli ufficiali giudiziari , i messi comunali e i messi di conciliazione ) . d altra parte introduceva una speciale | forma | di notificazione ” diretta ” prevedendo che essa poteva essere eseguita anche mediante invio , da parte dell esattore , |
| 2018-175.txt | 2072 | 2072 | legge n . 890 del 1982 sulla notificazione a mezzo del servizio postale . peraltro , nella materia tributaria una | forma | di notificazione ” diretta ” , senza l intermediazione dell ufficiale giudiziario , era ed è tuttora prevista in generale |
| 2018-175.txt | 2170 | 2170 | che , in forza dell art . 26 , primo comma , l esattore aveva a disposizione , oltre alle | forme | ordinarie per il tramite di un intermediario ( quale innanzi tutto l ufficiale giudiziario ) , anche uno strumento agile |
| 2018-175.txt | 2437 | 2437 | da una parte , viene aggiornato il catalogo dei soggetti abilitati a procedere alla notifica delle cartelle di pagamento nelle | forme | ordinarie : ufficiali della riscossione o altri soggetti abilitati dal concessionario nelle forme previste dalla legge , messi comunali , |
| 2018-175.txt | 2450 | 2450 | alla notifica delle cartelle di pagamento nelle forme ordinarie : ufficiali della riscossione o altri soggetti abilitati dal concessionario nelle | forme | previste dalla legge , messi comunali , agenti della polizia municipale . dall altra parte , è ribadita nel secondo |
| 2018-175.txt | 3893 | 3893 | 1982 , relazione deputata ad attestare i dati significativi dell avvenuta notificazione . però , d altro canto , nella | forma | della notificazione ” diretta ” ex art . 26 , primo comma , d.p.r . n . 602 del 1973 |
| 2018-175.txt | 3930 | 3930 | . 602 del 1973 c è il completamento dell avviso di ricevimento da parte dell operatore postale che , in | forma | sintetica , fornisce la prova dell avvenuta consegna del plico al destinatario o al consegnatario legittimato a riceverlo ; plico |
| 2018-175.txt | 4368 | 4368 | interessato la ricevuta così completata ( art . 8 , secondo comma , dello stesso d.p.r . ) . tale | formalità | comporta che le indicazioni dell avviso , ritualmente prodotto agli atti del giudizio tributario , debbano essere valutate sul piano |
| 2018-175.txt | 4502 | 4502 | 1973 ora stabilisce , nel suo primo periodo , che quando ai fini del perfezionamento della notifica sono necessarie più | formalità | , le stesse possono essere compiute , in un periodo di tempo non superiore a trenta giorni , e va |
| 2018-175.txt | 5308 | 5308 | non è il destinatario dell atto o dell avviso » l agente notificatore , oltre a svolgere una serie di | formalità | che condizionano l integrazione della conoscenza legale e quindi il perfezionamento della notifica , dà notizia dell avvenuta notificazione dell |
| 2018-175.txt | 5374 | 5374 | dell invio della comunicazione di avvenuta notifica , con un contenuto più o meno esteso , vale a integrare le | formalità | del procedimento notificatorio e , se violato , comporta la nullità della notifica , secondo la più recente giurisprudenza di |
| 2018-175.txt | 5825 | 5825 | un ottica di semplificazione ed anche di allineamento alla notificazione mediante posta elettronica certificata , che parimenti non prevede siffatta | formalità | ulteriore . neppure la disposizione censurata ( art . 26 , primo comma ) , pur modellando la fattispecie della |
| 2018-175.txt | 6080 | 6080 | di pagamento ad opera dell agente della riscossione , della cui legittimità costituzionale la rimettente ctr dubita , costituisce una | forma | semplificata di notificazione , di cui è predicato il normale buon esito con la consegna del plico al destinatario o |
| 2018-175.txt | 6173 | 6173 | semplificate del servizio postale ordinario ed in particolare senza comunicazione dell avvenuta notifica . con riferimento , quindi , alla | forma | di notificazione ” diretta ” , con consegna del plico al destinatario o a chi sia legittimato a riceverlo , |
| 2018-175.txt | 6512 | 6512 | ma le ipotesi di insufficienti garanzie per il notificatario , ritenute tali da questa corte , sono relative a prescrizioni | formali | del procedimento notificatorio , integranti la conoscenza legale dell atto , senza che l atto sia stato consegnato a chi |
| 2018-175.txt | 7395 | 7395 | dal perfezionamento della notifica per il notificante agente della riscossione per conto dell amministrazione finanziaria in ragione dell osservanza delle | formalità | della notificazione ” diretta ” ex art . 26 , primo comma , d.p.r . n . 602 del 1973 |
| 2018-175.txt | 7459 | 7459 | altrimenti detto , come la disposizione censurata agevola , con la ( finora esaminata ) notificazione ” diretta ” in | forma | semplificata , l agente della riscossione nella notifica della cartella di pagamento perché sia rispettato , per l amministrazione finanziaria |
| 2018-175.txt | 7652 | 7652 | della cartella di pagamento il quale , pur essendo integrata un ipotesi di conoscenza legale in ragione del rispetto delle | formalità | ( tanto più che semplificate ) dell art . 26 , primo comma , secondo periodo , assuma di non |
| 2018-27.txt | 1920 | 1920 | . . ] di rendere più efficaci ed efficienti l azione per il contrasto del gioco gestito e praticato in | forme | , modalità e termini diversi da quelli propri del gioco lecito e sicuro , in funzione del monopolio statale in |
| 2018-29.txt | 940 | 940 | coinvolte anche le imposte ” proprie ” delle regioni , come lamenta la ricorrente , atteso che , sul piano | formale | , non si giustificherebbero modalità diverse di una procedura naturalmente unitaria , e , sul piano sostanziale , ne deriverebbe |
| 2018-35.txt | 160 | 160 | , la disposizione denunciata violerebbe l art . 3 della costituzione , per contrasto con il « principio di uguaglianza | formale | e sostanziale » , assoggettando la fattispecie dell indebita compensazione ad un trattamento irragionevolmente deteriore rispetto a quello riservato alla |
| 2018-46.txt | 700 | 700 | gennaio 2014 e per un periodo di tre anni , sugli importi dei trattamenti pensionistici corrisposti da enti gestori di | forme | di previdenza obbligatorie complessivamente superiori a quattordici volte il trattamento minimo inps [ e , cioè , ad euro 91.251,16 |
| 2018-67.txt | 1760 | 1760 | loro esigenze di vita » , come prescritto dal richiamato parametro costituzionale . ciò rappresenta , non diversamente da parallele | forme | di previdenza per altre categorie di liberi professionisti , la connotazione essenziale della previdenza forense , quale soprattutto risultante dalla |
| 2018-67.txt | 2047 | 2047 | 24 dicembre 1993 , n . 537 , in materia di trasformazione in persone giuridiche private di enti gestori di | forme | obbligatorie di previdenza e assistenza ) e l apertura all autonomia regolamentare del nuovo ente non hanno indebolito il criterio |
| 2018-67.txt | 2220 | 2220 | ) , lasciando spazio alla regolamentazione privata delle fondazioni categoriali , alle quali è assegnata la missione di modellare tale | forma | di previdenza secondo il criterio solidaristico . rientra ora nell autonomia regolamentare della cassa dimensionare la contribuzione degli assicurati nel |
| 2018-72.txt | 1701 | 1701 | , per l intero ( art . 35 ) e possa concedere contributi in conto interessi su mutui o altre | forme | di finanziamento accordati a proprietari , possessori o detentori da istituti di credito per la realizzazione degli interventi conservativi ( |
| 2018-75.txt | 1052 | 1052 | di spettanza regionale ( sentenza n . 311 del 2003 ) . e ne può disporre a maggior ragione nella | forma | del blocco temporaneo : blocco , in questo caso , non del tributo , ma del solo aumento delle rispettive |
| 2018-90.txt | 1819 | 1819 | propria attività eventualmente a seguito di ricapitalizzazione . si tratta essenzialmente di un operazione riorganizzativa dell attività d impresa in | forma | societaria e di riassetto della partecipazione ( azionaria o per quote ) dei soci , pur con effetti traslativi del |
| 2019-218.txt | 57 | 57 | art . 23 , comma 6 , del decreto legislativo 5 dicembre 2005 , n . 252 ( disciplina delle | forme | pensionistiche complementari ) , in relazione all art . 52 , comma 1 , lettera d ter ) , del |
| 2019-218.txt | 122 | 122 | i quali sulle somme percepite dai dipendenti delle pubbliche amministrazioni a titolo di riscatto della posizione individuale maturata presso una | forma | di previdenza complementare collettiva si applica il regime fiscale previgente al d.lgs . n . 252 del 2005 , invece |
| 2019-218.txt | 164 | 164 | regime fiscale più favorevole introdotto da detto d.lgs . n . 252 del 2005 per la stessa prestazione erogata dalle | forme | pensionistiche complementari collettive ai dipendenti privati . il rimettente ritiene che nel d.lgs . n . 252 del 2005 la |
| 2019-218.txt | 567 | 567 | , n . 165 , che , alla data di entrata in vigore della presente legge , risultano iscritti a | forme | pensionistiche complementari , le disposizioni concernenti la deducibilità dei contributi versati e il regime di tassazione delle prestazioni di cui |
| 2019-218.txt | 1436 | 1436 | « prestazioni pensionistiche di cui alla lettera h bis ) del comma 1 , dell articolo 50 , erogate in | forma | capitale a seguito di riscatto della posizione individuale ai sensi dell articolo 10 , comma 1 , lettera c ) |
| 2019-218.txt | 2009 | 2009 | identicamente ravvisabile anche nei confronti di quelli pubblici . 5.1 . tanto dimostra la ricostruzione dell evoluzione normativa . le | forme | di previdenza per l erogazione di trattamenti pensionistici complementari del sistema obbligatorio , infatti , sono finalizzate ad assicurare più |
| 2019-218.txt | 2056 | 2056 | come enunciano sia l art . 1 del decreto legislativo 21 aprile 1993 , n . 124 ( disciplina delle | forme | pensionistiche complementari , a norma dell articolo 3 , comma 1 , lettera v , della legge 23 ottobre 1992 |
| 2019-218.txt | 2128 | 2128 | del d.lgs . n . 252 del 2005 , che oggi regola la medesima materia . tra i destinatari delle | forme | pensionistiche complementari vi sono in primo luogo i lavoratori dipendenti , sia privati , sia pubblici ( art . 2 |
| 2019-218.txt | 2176 | 2176 | del d.lgs . n . 252 del 2005 ) ; le modalità di partecipazione sono stabilite dalle fonti istitutive delle | forme | pensionistiche medesime , individuate principalmente nei contratti collettivi ( art . 3 , commi 1 , lettera a , e |
| 2019-218.txt | 2210 | 2210 | commi 1 , lettera a , e 2 , del decreto citato ) . per quanto attiene al finanziamento delle | forme | pensionistiche , e con specifico riferimento a quelle istituite dalla contrattazione collettiva dei lavoratori dipendenti , esso può essere attuato |
| 2019-218.txt | 2335 | 2335 | è totale » ( art . 8 , comma 2 , del d.lgs . citato ) . quanto alle « | forme | pensionistiche complementari di cui siano destinatari i dipendenti della pubblica amministrazione , i contributi alle forme pensionistiche debbono essere definiti |
| 2019-218.txt | 2351 | 2351 | . quanto alle « forme pensionistiche complementari di cui siano destinatari i dipendenti della pubblica amministrazione , i contributi alle | forme | pensionistiche debbono essere definiti in sede di determinazione del trattamento economico , secondo procedure coerenti alla natura del rapporto » |
| 2019-218.txt | 2546 | 2546 | indennità di fine rapporto variamente denominate , proprie di tale settore , a realizzare la funzione tipica di finanziamento delle | forme | pensionistiche complementari . seguendo un percorso graduale , con l art . 2 , comma 5 , della legge 8 |
| 2019-218.txt | 2679 | 2679 | con riferimento ai conseguenti adeguamenti della struttura retributiva e contributiva del personale » , anche ai fini della disciplina delle | forme | pensionistiche complementari . il successivo comma 7 ha affidato alla contrattazione collettiva nazionale la definizione delle modalità per l applicazione |
| 2019-218.txt | 3364 | 3364 | paniere ” di fondi presenti sul mercato . 5.3 . sulla base della disciplina sopra ripercorsa , il finanziamento delle | forme | pensionistiche complementari negoziali per i lavoratori sia privati sia pubblici si realizza , dunque , mediante contribuzioni a carico sia |
| 2019-218.txt | 3661 | 3661 | art . 10 , comma 1 , che « [ o ] ve vengano meno i requisiti di partecipazione alla | forma | pensionistica complementare , lo statuto del fondo pensione deve consentire le seguenti opzioni stabilendone misure , modalità e termini di |
| 2019-218.txt | 3943 | 3943 | reddito imponibile dei contributi destinati alla previdenza complementare , entro un determinato importo ; la esclusione del tfr trasferito alle | forme | di previdenza complementare dal reddito da lavoro dipendente imponibile dell anno in cui è maturato ; la tassazione dei rendimenti |
| 2019-218.txt | 4199 | 4199 | ha mantenuto all art . 14 la previsione generale secondo cui , ove vengano meno i requisiti di partecipazione alle | forme | pensionistiche , gli statuti e i regolamenti delle stesse devono consentire il riscatto , in alternativa al trasferimento della posizione |
| 2019-218.txt | 4222 | 4222 | gli statuti e i regolamenti delle stesse devono consentire il riscatto , in alternativa al trasferimento della posizione ad altra | forma | pensionistica . il trattamento fiscale del riscatto , non più contenuto nel t.u . imposte redditi , è stato disciplinato |
| 2019-218.txt | 4338 | 4338 | . tuttavia , tale regime , come rilevato dal giudice rimettente , non si applica a tutti gli aderenti a | forme | pensionistiche complementari . infatti , se per un verso l art . 21 , comma 8 , del d.lgs . |
| 2019-218.txt | 4543 | 4543 | della specifica disciplina applicabile avviene , quindi , in ragione della natura del rapporto di lavoro dell aderente a una | forma | di previdenza complementare e , precisamente , a seconda che egli dipenda da un amministrazione pubblica o da un datore |
| 2019-222.txt | 3297 | 3297 | dell avvio dell accertamento tributario e di quello penale . non vengono , poi , considerate le disposizioni che consentono | forme | di circolazione del materiale probatorio raccolto dall indagine penale all accertamento tributario e viceversa ( art . 63 , comma |
| 2019-240.txt | 488 | 488 | eliminazione della pensione aggiuntiva comprometta la « adeguatezza della posizione retributiva e previdenziale » , senza stabilire « una qualche | forma | di equo bilanciamento di interessi » , e denuncia , a tale riguardo , la violazione degli artt . 36 |
| 2019-240.txt | 4798 | 4798 | l adeguatezza della tutela previdenziale , ora salvaguardate nel contesto della previdenza generale , non impongono di estendere indefinitamente nella | forma | di un assegno differenziale il godimento di un trattamento favorevole , ancorato a un diverso contesto normativo , che non |
| 2019-245.txt | 1847 | 1847 | in deroga al principio secondo il quale delle obbligazioni si risponde con i propri beni attuali e futuri , attraverso | forme | concorsuali di soddisfacimento dei creditori destinate a garantire la par condicio ( art . 2741 cod . civ . ) |
| 2019-245.txt | 3591 | 3591 | , dei tributi e dei relativi accessori amministrati dalle agenzie fiscali , nonché dei contributi amministrati dagli enti gestori di | forme | di previdenza e assistenza obbligatorie e dei relativi accessori » , senza imporre deroghe di sorta quanto alle tipologie delle |
| 2019-288.txt | 2149 | 2149 | art . 77 cost . , si faccia esso stesso legislatore , sostituendosi in via di urgenza alle camere nella | forma | del decreto legge » ( sentenza n . 226 del 1976 ) . 5.5 . in questa prospettiva , l |
| 2019-288.txt | 4887 | 4887 | al solo « settore finanziario » della platea dei soggetti passivi sottoposti al prelievo « addizionale » sulle remunerazioni in | forma | di bonus e stock options ; in senso analogo , nella sentenza n . 269 del 2017 si è affermato |
| 2019-288.txt | 5029 | 5029 | rimanere legato solo a indici tradizionali come il patrimonio e il reddito , potendo rilevare anche altre e più evolute | forme | di capacità , che ben possono denotare una forza o una potenzialità economica . 6.5.3 . tanto chiarito , occorre |
| 2019-288.txt | 6090 | 6090 | nuova imposta si applica sull intero reddito determinato nei termini già illustrati e non solo sulla parte ascrivibile a ipotetiche | forme | di extra profitto . del resto , non solo manca qualsiasi indice normativo a sostegno della tesi in oggetto , |
| 2020-120.txt | 1055 | 1055 | . n . 346 del 1990 . 3.1 . l introduzione , negli stati membri della comunità europea , di | forme | di agevolazione sulle imposte di successione e donazione con riguardo al passaggio generazionale delle imprese è stata a suo tempo |
| 2020-120.txt | 3150 | 3150 | omni di cui all art . 53 , primo comma , cost . , prevedono , per motivi extrafiscali , | forme | di esenzione , di tassazione sostitutiva più favorevole o altre misure comunque dirette a rendere meno gravoso o non incidente |
| 2020-120.txt | 4077 | 4077 | incentivare , orientare o rilanciare il sistema produttivo : esse , pertanto , ben possono risultare riconducibili , in varie | forme | e modi , proprio all ambito dell art . 41 cost . l agevolazione in esame , tuttavia , non |
| 2020-120.txt | 4341 | 4341 | perdita dei posti di lavoro e ulteriori ripercussioni sul tessuto economico : del resto anche in altri ordinamenti sono previste | forme | analoghe di agevolazione , che peraltro raramente dispongono una esenzione totale , le quali si raccordano però a ben più |
| 2020-120.txt | 4672 | 4672 | la dissipazione dell universo dei valori sociali ad essa indubbiamente riferibili , che derivano dalla sua capacità , in varie | forme | e modi , di promuovere l utilità sociale . inoltre , per effetto congiunto del comma 1 dell art . |
| 2020-158.txt | 214 | 214 | natura e gli effetti giuridici dell atto presentato alla registrazione , anche se non vi corrisponda il titolo o la | forma | apparente , si debbano prendere in considerazione unicamente gli elementi desumibili dall atto stesso , ” prescindendo da quelli extratestuali |
| 2020-158.txt | 441 | 441 | , in quanto in contrasto con il principio « imprescindibile ed anche storicamente radicato » della prevalenza della sostanza sulla | forma | « l esenzione del collegamento negoziale dall opera di qualificazione giuridica dell atto produce l effetto pratico di sottrarre ad |
| 2020-158.txt | 1343 | 1343 | registro secondo l intrinseca natura e secondo gli effetti giuridici dell atto da registrare , indipendentemente dal titolo o dalla | forma | apparente , si debbano prendere in considerazione unicamente gli elementi desumibili dall atto stesso ( intesi quali effetti giuridici del |
| 2020-158.txt | 1445 | 1445 | valutazione degli elementi extratestuali e degli atti collegati sarebbe in contrasto con il principio di prevalenza della sostanza economica sulla | forma | giuridica , principio che afferma essere implicato da detti parametri nonché « imprescindibile e [ . . . ] storicamente |
| 2020-158.txt | 2782 | 2782 | ] a tassa è applicata secondo la intrinseca natura degli atti e dei contratti , e non secondo la loro | forma | apparente » ( poi trasfusa nell art . 8 del regio decreto 30 dicembre 1923 , n . 3269 , |
| 2020-158.txt | 3105 | 3105 | individuare la « reale operazione economica » perseguita dalle parti , in ragione del principio della prevalenza della sostanza sulla | forma | . ciò , comunque , non ha impedito l insorgere di un isolato contrasto nella giurisprudenza di legittimità , quando |
| 2020-201.txt | 1034 | 1034 | d imposta nel contesto delle società considerate dall art . 5 del tuir , stante il loro minore livello di | formalizzazione | e quindi l assenza dei più rigorosi obblighi di natura contabile e procedimentale previsti per le società di capitali , |
| 2020-201.txt | 1087 | 1087 | anche funzionale a esigenze di semplificazione , permettendo di evitare duplicazioni dell imposizione ( in capo alla società , sotto | forma | di utile , e in capo al socio , sotto forma di dividendo ) con riguardo a soggetti , i |
| 2020-201.txt | 1098 | 1098 | dell imposizione ( in capo alla società , sotto forma di utile , e in capo al socio , sotto | forma | di dividendo ) con riguardo a soggetti , i soci delle suddette società , che esplicano i loro poteri in |
| 2020-201.txt | 2769 | 2769 | e il soggetto passivo attraverso la diretta imputazione al socio ( ” per trasparenza ” ) del reddito prodotto in | forma | associata , indipendentemente dalla percezione . 4 . nemmeno è fondata , di conseguenza , la censura riferita all art |
| 2020-201.txt | 2916 | 2916 | considerarsi un soggetto ” privo di reddito ” in caso di imputazione ” per trasparenza ” del reddito prodotto in | forma | associata . 5 . parimenti non fondata è la questione riferita al diritto di difesa ai sensi dell art . |
| 2020-201.txt | 3585 | 3585 | . a ben vedere , con il richiamo al solve et repete i rimettenti si limitano a riproporre , in | forma | involuta e solo apparentemente diversa , le censure sopra dichiarate non fondate . infatti , i rimettenti in primo luogo |
| 2020-234.txt | 4701 | 4701 | politiche sociali sia istituito un fondo denominato « fondo per la revisione del sistema pensionistico attraverso l introduzione di ulteriori | forme | di pensionamento anticipato e misure per incentivare l assunzione di lavoratori giovani » . il decreto legge 28 gennaio 2019 |
| 2020-234.txt | 8276 | 8276 | perimetro del prelievo di solidarietà in rapporto alla tendenziale vantaggiosità per il pensionato del metodo retributivo di liquidazione nella sua | forma | ” pura ” , ma anche in quella ” mista ” , favor determinato anche dall inoperatività del massimale contributivo |
| 2020-234.txt | 8525 | 8525 | che , nei limiti consentiti , su base opzionale ) , segnatamente ai lavoratori privi di anzianità contributiva iscrittisi a | forme | pensionistiche obbligatorie dal 1 gennaio 1996 ( art . 2 , comma 18 , della legge n . 335 del |
| 2020-262.txt | 559 | 559 | coerente con il presupposto prescelto ; d ) l art . 3 cost . , quanto al principio di uguaglianza | formale | , poiché la mancata deducibilità avrebbe « un impatto sul piano della cd . equità orizzontale » , sottoponendo irragionevolmente |
| 2020-262.txt | 1509 | 1509 | scopo , in particolare , si prevedeva che a decorrere dall anno 2014 fossero introdotte nell ordinamento fiscale due nuove | forme | di imposizione municipale : a ) una imposta municipale propria ; b ) una imposta municipale secondaria . la prima |
| 2020-262.txt | 1688 | 1688 | legge di stabilità 2016 ) » perseguiva il medesimo scopo di semplificazione accorpando altri tributi minori locali in un unica | forma | impositiva . per quanto qui interessa è opportuno precisare che ai comuni , a cui era destinato l intero gettito |
| 2020-262.txt | 3492 | 3492 | omni di cui all art . 53 , primo comma , cost . , prevedono , per motivi extrafiscali , | forme | di esenzione , di tassazione sostitutiva più favorevole o altre misure comunque dirette a rendere meno gravoso o non incidente |
| 2020-262.txt | 4871 | 4871 | prevedere limiti alla deducibilità dei costi , anche se effettivamente sostenuti nell ambito di un attività d impresa ; tuttavia | forme | di deducibilità parziale o forfetaria si devono giustificare in termini di proporzionalità e ragionevolezza , come ad esempio al fine |
| 2020-76.txt | 844 | 844 | puglia ha proceduto al riordino delle funzioni amministrative regionali delle province , delle aree vaste , dei comuni , delle | forme | associative comunali e della città metropolitana di bari , con la legge regionale 30 ottobre 2015 , n . 31 |
| 2021-107.txt | 1188 | 1188 | dello statuto , che prevedono procedure tassative per le modifiche statutarie e , nella specie , per la modifica delle | forme | di contribuzione alla finanza pubblica da parte delle province autonome . poiché le norme impugnate comporterebbero delle modifiche ai flussi |
| 2021-120.txt | 1033 | 1033 | specifico le procedure della riscossione , la tipologia degli atti e i relativi costi , nonché la mancanza di una | forma | di responsabilità del concessionario in ordine alle scelte operate , esporrebbe , infatti , il contribuente al rischio di essere |
| 2021-149.txt | 1888 | 1888 | delle aderenti ) , subordinando a tale adesione l autorizzazione della banca d italia all esercizio dell attività bancaria in | forma | di bcc ( art . 33 , comma 1 bis , t.u . bancario , inserito dall art . 1 |
| 2021-149.txt | 2852 | 2852 | favorire la permanenza nel settore degli intermediari dotati di margini piu ` elevati rispetto ai coefficienti patrimoniali obbligatori , in | forma | aggregata con quelli più fragili . la circostanza che la conferente continui a perseguire uno scopo mutualistico ciò che giustifica |
| 2021-149.txt | 6319 | 6319 | fatto che invece la soluzione scoraggiata comporta l uscita dell impresa bancaria da tale settore e la sua continuazione in | forma | di spa . non è poi conferente il richiamo operato dal rimettente , nel contesto della censura , alla sentenza |
| 2021-167.txt | 1882 | 1882 | ) , rimette alla legge regionale la disciplina del « trasferimento delle funzioni delle province ai comuni , anche nella | forma | di città metropolitane , o alla regione , con le risorse umane , finanziarie e strumentali corrispondenti , e la |
| 2021-167.txt | 3532 | 3532 | dell avanzo disponibile per finanziare la spesa corrente , con il che lo scostamento rispetto alla disciplina nazionale è solo | formale | , poiché detta previsione non collide con i precetti ricavabili direttamente dalle specifiche norme interposte evocate dal ricorrente ( sentenze |
| 2021-187.txt | 463 | 463 | , l art . 44 , comma 1 , del d.l . n . 34 del 2019 non aveva previsto | forme | di collaborazione tra l agenzia per la coesione territoriale e le amministrazioni interessate . la legge di conversione aveva , |
| 2021-187.txt | 824 | 824 | . 4.1 . le censure descritte non sono fondate , con riferimento a tutti i parametri indicati . evocando in | forma | contratta e cumulativa i parametri di competenza asseritamente lesi , la regione siciliana assume , in sostanza , che il |
| 2021-187.txt | 1682 | 1682 | secondo comma , lettera e ) , cost . ad attribuire al solo legislatore statale il compito di disciplinare tali | forme | di finanziamento , nell ambito delle « competenze statali in materia di perequazione finanziaria » ( sentenze n . 143 |
| 2021-187.txt | 2520 | 2520 | ) . è quel che è avvenuto , del resto , nella disciplina in discussione , che ha effettivamente previsto | forme | di coinvolgimento di tal genere , non solo nel delineare la specifica attività di riclassificazione demandata all agenzia per la |
| 2021-207.txt | 1483 | 1483 | ] partire dall anno di imposta 2007 » ) , il quale non avrebbe avuto alcuna utilità ove riferito a | forme | di contribuzione appunto quelle sostenute dallo spirito di liberalità già ammesse a detrazione sin dalla ricordata legge n . 2 |
| 2021-207.txt | 1674 | 1674 | 1 bis , ovvero ai sensi del presente articolo , anche quando i relativi versamenti sono effettuati , anche in | forma | di donazione , dai candidati e dagli eletti alle cariche pubbliche in conformità a previsioni regolamentari o statutarie deliberate dai |
| 2021-207.txt | 1767 | 1767 | di candidati ed eletti alle cariche pubbliche : questi ultimi possono detrarre « anche » i versamenti effettuati « in | forma | di donazione » , purché in conformità a previsioni regolamentari o statutarie del partito beneficiario . in sostanza , la |
| 2021-207.txt | 1802 | 1802 | beneficiario . in sostanza , la disposizione prende in considerazione elargizioni in denaro che , se pure effettuate « in | forma | di donazione » dal candidato o eletto , non corrispondono al modello legale tipico di tale contratto , perché carenti |
| 2021-207.txt | 1968 | 1968 | senza spirito di liberalità , anche se , eventualmente , in esecuzione di negozi che della donazione presentano la sola | forma | esteriore . in definitiva , il comma 4 bis dell art . 11 del d.l . n . 149 del |
| 2021-207.txt | 3189 | 3189 | di erogazioni effettuate da candidati e da eletti in favore del partito di riferimento , allo scopo di incentivare le | forme | dirette di finanziamento della politica , in un contesto segnato dalla eliminazione di ogni contribuzione pubblica ad essa . a |
| 2021-220.txt | 6142 | 6142 | dopo infruttuosi tentativi di coinvolgimento degli enti interessati attraverso procedure concertate o in ambiti che consentano la realizzazione di altre | forme | di cooperazione » . la disposizione impugnata con l odierno ricorso , per contro , non risulta affetta dall irrazionalità |
| 2021-39.txt | 178 | 178 | natura e gli effetti giuridici dell atto presentato alla registrazione , anche se non vi corrisponda il titolo o la | forma | apparente , si debbano prendere in considerazione unicamente gli elementi desumibili dall atto stesso , ” prescindendo da quelli extratestuali |
| 2021-39.txt | 375 | 375 | e gli effetti giuridici , dell atto presentato alla registrazione , anche se non vi corrisponda il titolo o la | forma | apparente , sulla base degli elementi desumibili dall atto medesimo , prescindendo da quelli extratestuali e dagli atti ad esso |
| 2021-39.txt | 2469 | 2469 | 158 del 2020 , da uno stratificarsi di interpretazioni , che la giurisprudenza ha sviluppato anche in risposta alle varie | forme | in cui l ordinamento si andava evolvendo per volontà del legislatore ( che , dapprima , ha introdotto , nella |
| 2021-70.txt | 2825 | 2825 | comma 2 , del decreto legislativo 23 giugno 2011 , n . 118 , nonché ai loro enti strumentali in | forma | societaria » . la seconda di tali disposizioni , ovvero il comma 590 , primo periodo , prevede che : |
| 2021-70.txt | 2892 | 2892 | saldi di finanza pubblica , a decorrere dall anno 2020 , agli enti e agli organismi , anche costituiti in | forma | societaria , di cui all articolo 1 , comma 2 , della legge 31 dicembre 2009 , n . 196 |
| 2021-70.txt | 3069 | 3069 | comma 2 , del decreto legislativo 23 giugno 2011 , n . 118 , nonché ai loro enti strumentali in | forma | societaria cessano di applicarsi » alcune puntuali disposizioni in materia di contenimento e di riduzione della spesa e di obblighi |
| 2021-70.txt | 3809 | 3809 | comma 2 , del decreto legislativo 23 giugno 2011 , n . 118 , nonché ai loro enti strumentali in | forma | societaria » . a tale precisazione si accompagna l altrettanto espressa salvezza di quanto , per gli stessi enti territoriali |
| 2021-82.txt | 3014 | 3014 | rientrare anche quelli funzionali alla tutela ( tassandone il consumo ) dei beni comuni di carattere ambientale . attraverso queste | forme | impositive si può certo sviluppare , sul territorio nazionale , una differenziazione fisiologicamente connessa al perimetro operativo dell autonomia impositiva |
| 2021-82.txt | 5125 | 5125 | essa stessa l art . 120 , primo comma , cost . , abilitare una regione a introdurre dazi o | forme | impositive ad effetto equivalente . 6.4.4 . da quanto considerato deriva che la norma impugnata non è in grado di |
| 2022-101.txt | 1623 | 1623 | unione europea ha affermato che la piena libertà della legge interna di individuare nel gestore della discarica il soggetto passivo | formale | dell obbligazione tributaria incontra il limite della necessità che il carico dell imposta ricada su colui che ha realmente causato |
| 2022-101.txt | 4766 | 4766 | allo scopo di verificare la congruenza tra i caratteri morfologici e funzionali assegnati alle singole figure di rivalsa e le | forme | di tutela poste a garanzia del loro efficiente esercizio , e di restituire al privilegio il ruolo di primario strumento |
| 2022-12.txt | 1812 | 1812 | tempo , è stata introdotta nell ordinamento per incrementare l autonomia finanziaria delle regioni , sostituendo cinque preesistenti e diversificate | forme | di prelievo , accomunate però dall essere poste prevalentemente a carico di soggetti gestori di attività organizzate . il presupposto |
| 2022-128.txt | 471 | 471 | non incentrata sul contenimento della spesa pubblica ma indistintamente comprensiva di qualsiasi attribuzione retributiva a carico di un soggetto pubblico | formalmente | proveniente dalla pubblica amministrazione » , lederebbe il principio generale di « proporzionalità tra lavoro e retribuzione , alla luce |
| 2022-128.txt | 751 | 751 | 23 e 53 cost . , perché la definitività del prelievo fiscale operato dalle norme censurate , nonché la sua | forma | « anomala ed implicita » , contraddirebbe il principio per cui nessuna prestazione personale o patrimoniale può essere imposta se |
| 2022-128.txt | 1078 | 1078 | le questioni sollevate in riferimento agli altri parametri costituzionali sono ammissibili , nonostante l atto di promovimento abbia la veste | formale | della sentenza ( non definitiva ) . respinto il secondo motivo di appello , il consiglio di stato dopo la |
| 2022-128.txt | 1147 | 1147 | trasmissione del fascicolo alla cancelleria di questa corte . sicché all atto di promovimento , anche se assunto con la | forma | di sentenza , deve essere riconosciuta sostanzialmente natura di ordinanza , in conformità a quanto previsto dall art . 23 |
| 2022-128.txt | 2299 | 2299 | non sacrificare in misura arbitraria e sproporzionata il diritto al lavoro [ . . . ] libero di esplicarsi nelle | forme | più convenienti ” ( sentenza n . 124 del 2017 ) » ( ancora sentenza n . 27 del 2022 |
| 2022-136.txt | 9165 | 9165 | cassazione , sezioni unite , sentenza 13 marzo 2020 , n . 7220 ) . da esso « vengono garantite | forme | di indipendenza e prerogative ben più ampie di quelle concesse ai consigli regionali » ( sentenza n . 66 del |
| 2022-140.txt | 954 | 954 | n . 89 e n . 75 del 1962 , n . 79 del 1961 ) , sia riguardanti altre | forme | di oneri fiscali , pur diversamente strutturati da quel risalente istituto . in alcune occasioni , come quella relativa alle |
| 2022-140.txt | 1994 | 1994 | riguardo all interesse fiscale , non sono strettamente necessari neanche al fine di tutelare il dovere tributario , traducendosi in | forme | di controllo fiscale eccessive , essendo del resto possibili altre modalità comunque idonee a tutelarne l adempimento . 4.3 . |
| 2022-141.txt | 1933 | 1933 | aggio e spese per le procedure esecutive e per la notificazione della cartella di pagamento . si tratta di una | forma | atipica di definizione del carico fiscale mediante pagamento in misura predefinita , dalla quale deriva l elisione delle conseguenze sanzionatorie |
| 2022-141.txt | 2063 | 2063 | alla definizione attraverso un apposita dichiarazione , con la quale sceglie se estinguere il debito in unica soluzione o in | forma | rateizzata , segnala l eventuale pendenza di giudizi aventi a oggetto i carichi indicati e assume l impegno a rinunciarvi |
| 2022-141.txt | 2952 | 2952 | implicitamente , che il contribuente , parte appellata nel giudizio principale , avesse scelto di versare le somme dovute in | forma | rateale . di tale richiesta di dilazione , nell estensione massima consentita dalla legge , si rinviene , inoltre , |
| 2022-167.txt | 982 | 982 | ha riguardato il lavoro subordinato ha previsto il privilegio generale sui mobili per « le retribuzioni dovute , sotto qualsiasi | forma | , ai prestatori di lavoro subordinato e tutte le indennità dovute per effetto della cessazione del rapporto di lavoro , |
| 2022-167.txt | 1179 | 1179 | privilegiata ai crediti ivi indicati in quanto derivanti dalla prestazione di attività lavorativa in senso ampio , svolta in varie | forme | contrattuali , in particolare come lavoro subordinato o autonomo e , perciò , destinati a soddisfare le esigenze di sostentamento |
| 2022-167.txt | 1531 | 1531 | del privilegio mobiliare in esame trova specifica giustificazione nell esigenza di tutela della « prestazione di attività lavorativa svolta in | forma | subordinata o autonoma » ( ancora sentenza n . 1 del 2000 ) . 5 . invece , l art |
| 2022-167.txt | 2163 | 2163 | a quelli che il legislatore ha inteso tutelare , che devono essere identificati con quelli per lo svolgimento , in | forma | personale , di un attività di lavoro , subordinata o autonoma che sia , che costituiscono crediti fondamentali per il |
| 2022-167.txt | 2675 | 2675 | di quello previsto per i crediti dello stato ( cui era tuttavia posposto ) . la predetta norma era rimasta | formalmente | in vigore anche dopo che la legge n . 426 del 1975 , nel riordinare la disciplina civilistica dei privilegi |
| 2022-167.txt | 4365 | 4365 | rapporti di collaborazione che si concretino in una prestazione di opera continuativa e coordinata , i quali possono rivestire la | forma | giuridica del lavoro autonomo , ma anche del rapporto di agenzia . si è fatto riferimento , a tal proposito |
| 2022-175.txt | 2071 | 2071 | elusione e quelle di evasione fiscale e delle relative conseguenze sanzionatorie ; l efficacia attenuante o esimente dell adesione alle | forme | di comunicazione e di cooperazione rafforzata di cui all articolo 6 , comma 1 ; la revisione del regime della |
| 2022-182.txt | 455 | 455 | quindici giorni dall entrata in godimento di un assegno vitalizio erogato dal parlamento europeo , è tenuto a darne comunicazione | formale | ai competenti uffici ai fini della riduzione prevista al comma 1 , nonché dei conseguenti ed eventuali conguagli . 3 |
| 2022-182.txt | 6575 | 6575 | cassazione , sezioni unite , sentenza 13 marzo 2020 , n . 7220 ) . ad esso ” vengono garantite | forme | di indipendenza e prerogative ben più ampie di quelle concesse ai consigli regionali ” ( sentenza n . 66 del |
| 2022-209.txt | 920 | 920 | . nel nostro ordinamento costituzionale non possono trovare cittadinanza misure fiscali strutturate in modo da penalizzare coloro che , così | formalizzando | il proprio rapporto , decidono di unirsi in matrimonio o di costituire una unione civile . tale è invece proprio |
| 2022-257.txt | 134 | 134 | stesso art . 23 , ai sensi del quale « [ p ] er i soggetti che risultino iscritti a | forme | pensionistiche complementari alla data di entrata in vigore del presente decreto legislativo le disposizioni concernenti [ . . . ] |
| 2022-257.txt | 347 | 347 | cento ridotta di una quota pari a 0,30 punti percentuali per ogni anno eccedente il quindicesimo anno di partecipazione a | forme | pensionistiche complementari con un limite massimo di riduzione di 6 punti percentuali » . ad avviso della commissione rimettente , |
| 2022-257.txt | 508 | 508 | dovuto , tra l altro , applicare il principio di delega volto a sostenere e a favorire lo sviluppo di | forme | pensionistiche complementari nel settore del pubblico impiego . 2 . il giudice a quo ritiene dunque che la norma censurata |
| 2022-257.txt | 1045 | 1045 | [ p ] er i lavoratori assunti antecedentemente al 29 aprile 1993 e che entro tale data risultino iscritti a | forme | pensionistiche complementari istituite alla data di entrata in vigore dalla legge 23 ottobre 1992 , n . 421 » , |
| 2022-27.txt | 1559 | 1559 | art . 23 cost . , in quanto la definitività del prelievo fiscale così operato , per di più in | forma | occulta , contraddirebbe il principio per cui nessuna prestazione personale o patrimoniale può essere imposta se non in base alla |
| 2022-27.txt | 4034 | 4034 | non sacrificare in misura arbitraria e sproporzionata il diritto al lavoro [ . . . ] libero di esplicarsi nelle | forme | più convenienti » ( sentenza n . 124 del 2017 ) . del resto , la soglia retributiva fissata , |
| 2022-27.txt | 5810 | 5810 | , né compromette in misura arbitraria e sproporzionata il diritto al lavoro del dipendente pubblico , libero di esplicarsi nelle | forme | più convenienti ( sentenza n . 124 del 2017 ) . 5.5 . la ragionevolezza delle misure contestate , già |
| 2022-40.txt | 425 | 425 | comma , 118 e 119 cost . , in quanto l ultimo periodo del richiamato comma 2 non prevede alcuna | forma | di coinvolgimento delle regioni nella determinazione dei criteri di ripartizione delle risorse del fondo . infatti , l art . |
| 2022-40.txt | 942 | 942 | e società sportive dilettantistiche » , bensì unicamente il successivo comma 2 nella parte in cui , escludendo ogni « | forma | di coinvolgimento del sistema delle autonomie territoriali » , dispone che i criteri di ripartizione e l erogazione delle risorse |
| 2022-40.txt | 1031 | 1031 | ha bensì invocato una sentenza additiva che imponga l intesa , in modo che il riparto del fondo avvenga in | forma | concertata . 3.1 . la valutazione della questione richiede , innanzitutto , di considerare che il suddetto art . 3 |
| 2022-40.txt | 1556 | 1556 | consentire a tali enti « di finanziare integralmente le funzioni pubbliche loro attribuite » , senza che residuino spazi per | forme | di finanziamento statale con minor grado di autonomia , quali , appunto , i fondi vincolati . sebbene tale modello |
| 2022-40.txt | 2590 | 2590 | il contributo , ma soltanto di quella che ne disciplina l attuazione , nella parte in cui non prevede una | forma | di coinvolgimento del sistema delle autonomie regionali , in contrasto con gli artt . 117 , terzo e quarto comma |
| 2022-40.txt | 3335 | 3335 | centri abitati con meno di 3.000 abitanti » ) , riconosce alle farmacie che vi operano « un contributo sotto | forma | di credito d imposta nella misura del 50 per cento , fino a un importo massimo di 3.000 euro per |
| 2022-40.txt | 3769 | 3769 | di sistema tributario . infatti , il comma 1 del richiamato art . 19 septies riconosce il contributo « sotto | forma | di credito d imposta » e il successivo comma 3 ne disciplina coerentemente l utilizzo . in particolare è previsto |
| 2022-40.txt | 3967 | 3967 | e dettata da motivi extrafiscali ( sentenza n . 120 del 2020 ) , e non alla distribuzione , in | forma | di incentivo , di trasferimenti monetari . in questi termini , appoggiandosi alla specifica legislazione statale di riferimento , ha |
| 2022-66.txt | 3968 | 3968 | della riscossione . il comma 815 dell art . 1 della legge n . 160 del 2019 , seppure in | forma | poco cristallina , appare quindi diretto a estendere ” ora per allora ” anche alle società ” scorporate ” la |
| 2022-73.txt | 194 | 194 | ad avviso del giudice a quo , le disposizioni censurate , rimettendo alla valutazione discrezionale delle parti l individuazione della | forma | della trattazione nei processi tributari di primo e di secondo grado , violerebbero l art . 101 cost . , |
| 2022-73.txt | 3034 | 3034 | ma è espressamente contemplata dall art . 33 del d.lgs . n . 546 del 1992 , sia pure come | forma | di trattazione condizionata alla sollecitazione di parte . 4.3.1 . al riguardo , occorre ricordare come questa corte abbia già |
| 2022-73.txt | 3523 | 3523 | , nella parte in cui non consentono che , su istanza degli interessati , le procedure stesse si svolgano nelle | forme | dell udienza pubblica , quanto ai gradi di merito . 4.3.2 . pertanto , avuto anche riguardo alla circostanza che |
| 2022-73.txt | 3930 | 3930 | del giudice terzo » . 5.2 . quanto al primo rilievo , deve escludersi che la facoltà di scelta sulla | forma | del contraddittorio , cartolare o in presenza , attribuita alle parti dall art . 33 , comma 1 , del |
| 2022-73.txt | 3970 | 3970 | del d.lgs . n . 546 del 1992 , rilevi ai fini della « disponibilità » della pretesa impositiva che | forma | oggetto del processo tributario . è evidente che un meccanismo procedurale , come quello delineato dalle norme in scrutinio , |
| 2022-73.txt | 4573 | 4573 | convincimento del giudice , spettando al legislatore configurarne le specifiche modalità attuative , deve coerentemente escludersi che sussista un unica | forma | in cui il confronto dialettico possa estrinsecarsi e che questa vada necessariamente identificata nella difesa orale . non in tutti |
| 2022-73.txt | 4615 | 4615 | processi la trattazione orale costituisce un connotato indefettibile del contraddittorio e , quindi , del giusto processo , potendo tale | forma | di trattazione essere surrogata da difese scritte tutte le volte in cui la configurazione strutturale e funzionale del singolo procedimento |
1.2. Trovate i dispersion plots delle prime 10 sentenze per numero di occorrenze della voce e dei termini associati in dftm_silver. Per ogni grafico sono indicate le parole chiave trovate nella motivazione della sentenza a partire dalla voce e dai termini associati (legenda sulla destra), cui è stato associato un colore. Nel grafico ogni punto rappresenta una parola chiave in relazione alla sua posizione nella motivazione della sentenza
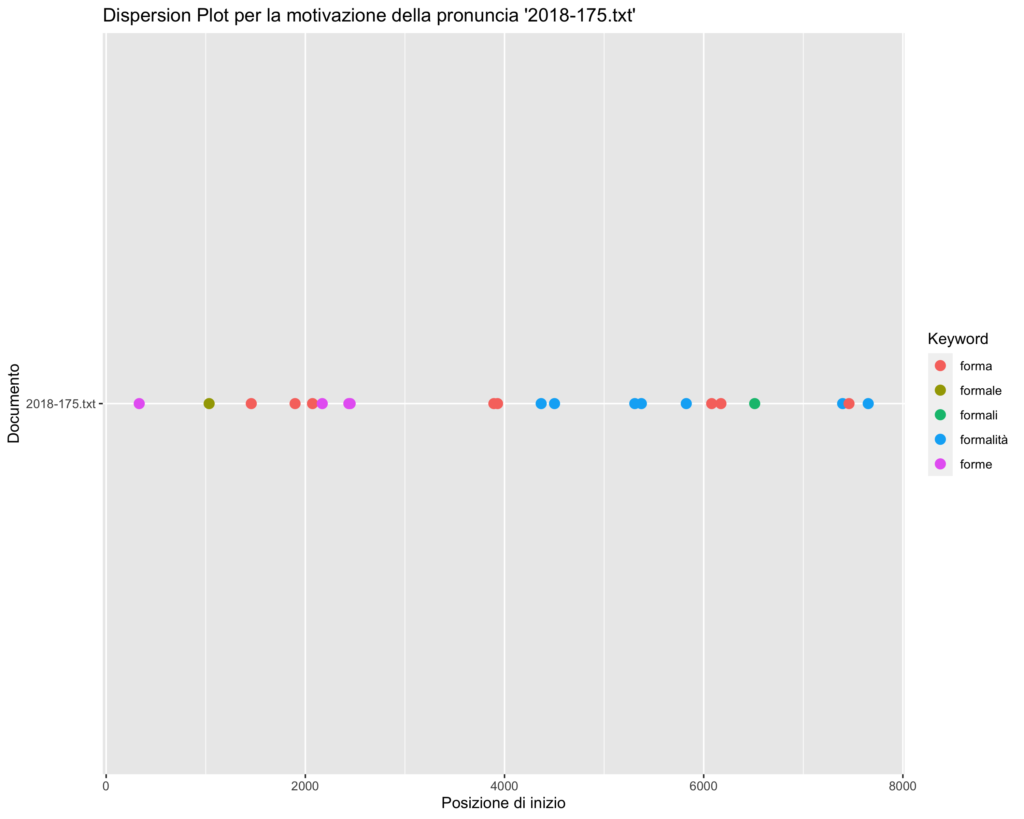
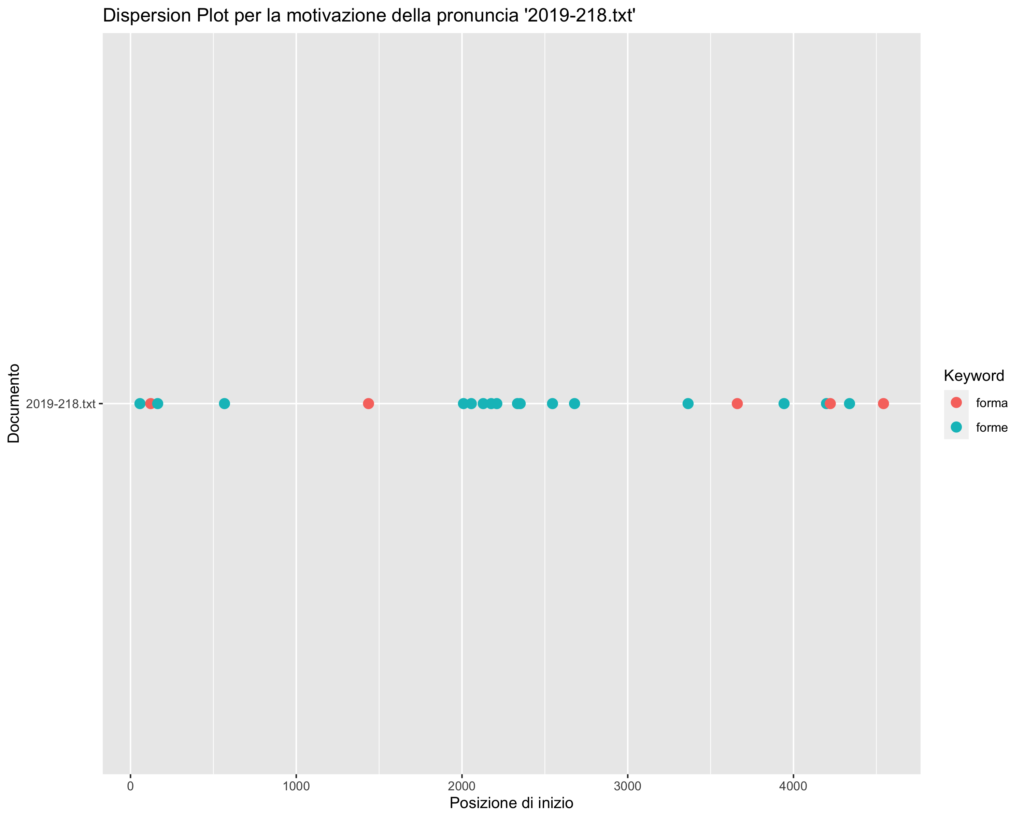
2. N-grams
2.1. La tabella riporta i trigrams estratti dalle sentenze presenti nel subset dftm_silver in cui compaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| trigrams_trovate | frequency |
|---|---|
| per_la_formazione | 152 |
| la_formazione_del | 145 |
| formazione_del_bilancio | 139 |
| una_forma_di | 30 |
| sotto_forma_di | 25 |
| per_la_riforma | 24 |
| le_forme_di | 24 |
| la_riforma_tributaria | 24 |
| di_forme_di | 23 |
| in_forma_di | 20 |
| forme_di_previdenza | 20 |
| a_formare_il | 19 |
| in_forma_associata | 19 |
| nella_forma_del | 18 |
| alla_formazione_del | 18 |
| formare_il_reddito | 17 |
| conforme_a_costituzione | 17 |
| forme_pensionistiche_complementari | 17 |
| gestori_di_forme | 15 |
| riforma_del_sistema | 14 |
| forme_di_pubblicità | 13 |
| altre_forme_di | 13 |
| concorrono_a_formare | 13 |
| alcuna_forma_di | 13 |
| procedimento_di_formazione | 12 |
| della_riforma_tributaria | 12 |
| formazione_del_reddito | 12 |
| con_la_riforma | 12 |
| forme_di_autonomia | 12 |
| riforma_del_titolo | 12 |
| forma_del_credito | 12 |
| altra_forma_di | 11 |
| la_formazione_della | 11 |
| di_una_forma | 10 |
| nelle_forme_e | 10 |
| forme_e_nei | 10 |
| la_riforma_del | 10 |
| delle_forme_pensionistiche | 10 |
| che_forma_oggetto | 9 |
| formato_oggetto_di | 9 |
| forma_di_partecipazione | 9 |
| delle_forme_di | 9 |
| disciplina_delle_forme | 9 |
| si_informa_la | 8 |
| la_forma_di | 8 |
| informa_la_legislazione | 8 |
| attuazione_della_riforma | 8 |
| della_riforma_del | 8 |
| alla_riforma_del | 8 |
| in_senso_conforme | 8 |
| della_formazione_professionale | 8 |
| dopo_la_riforma | 8 |
| delle_forme_associative | 8 |
| forma_oggetto_di | 7 |
| alla_formazione_della | 7 |
| cui_si_informa | 7 |
| di_formazione_della | 7 |
| delle_forme_e | 7 |
| formazione_della_base | 7 |
| le_sue_forme | 7 |
| forme_di_propaganda | 7 |
| di_una_riforma | 7 |
| dalla_riforma_del | 7 |
| di_informazioni_e | 7 |
| forma_di_previdenza | 7 |
| formazione_del_ruolo | 7 |
| interpretazione_conforme_a | 7 |
| possono_formare_oggetto | 6 |
| formare_oggetto_di | 6 |
| la_riforma_agraria | 6 |
| formazione_della_legge | 6 |
| formato_oggetto_della | 6 |
| in_una_forma | 6 |
| forme_e_dei | 6 |
| hanno_formato_oggetto | 6 |
| tale_forma_di | 6 |
| prima_della_riforma | 6 |
| conforme_alla_costituzione | 6 |
| in_forma_societaria | 6 |
| di_riforma_economico | 6 |
| riforma_economico_sociale | 6 |
| di_riforma_del | 6 |
| esercizio_in_forma | 6 |
| forma_di_bonus | 6 |
| n_riforma_del | 6 |
| a_forme_pensionistiche | 6 |
| nella_forma_di | 5 |
| forma_di_un | 5 |
| uniformarsi_all_indirizzo | 5 |
| forme_e_condizioni | 5 |
| la_forma_della | 5 |
| la_formazione_delle | 5 |
| qualsiasi_forma_di | 5 |
| nuove_forme_di | 5 |
| che_hanno_formato | 5 |
| alla_formazione_ed | 5 |
| due_forme_di | 5 |
| sue_forme_ed | 5 |
| forme_ed_applicazioni | 5 |
| forme_di_imposizione | 5 |
| anche_le_forme | 5 |
| in_qualsiasi_forma | 5 |
| alla_riforma_tributaria | 5 |
| e_la_formazione | 5 |
| risultante_dalla_riforma | 5 |
| tutte_le_forme | 5 |
| di_trasformazione_fondiaria | 5 |
| conforme_ai_principi | 5 |
| applicazione_della_riforma | 5 |
| forma_di_tutela | 5 |
| forme_e_limiti | 5 |
| o_la_forma | 5 |
| forma_della_società | 5 |
| agosto_n_riforma | 5 |
| costituisce_una_forma | 5 |
| sistema_informato_a | 5 |
| informato_a_criteri | 5 |
| di_formazione_e | 5 |
| un_interpretazione_conforme | 5 |
| seguito_della_riforma | 5 |
| tassazione_fiscale_uniforme | 5 |
| fiscale_uniforme_con | 5 |
| uniforme_con_criteri | 5 |
| n_recante_riforma | 5 |
| obbligatoriamente_in_forma | 5 |
| forma_associata_tutte | 5 |
| per_le_riforme | 5 |
| silenzio_rifiuto_formatosi | 5 |
| interpretazione_costituzionalmente_conforme | 5 |
| alla_regolarità_formale | 5 |
| deve_uniformarsi_all | 4 |
| forma_oggetto_del | 4 |
| particolare_forma_di | 4 |
| forma_di_autonomia | 4 |
| riforma_agraria_in | 4 |
| di_riforma_agraria | 4 |
| formazione_delle_leggi | 4 |
| sia_conforme_alla | 4 |
| con_la_forma | 4 |
| formazione_di_un | 4 |
| casi_e_forme | 4 |
| di_formazione_di | 4 |
| formazione_di_una | 4 |
| che_aveva_formato | 4 |
| aveva_formato_oggetto | 4 |
| di_riforma_e | 4 |
| nella_forma_dei | 4 |
| varie_forme_di | 4 |
| conforme_al_principio | 4 |
| formazione_delle_tabelle | 4 |
| in_modo_difforme | 4 |
| forme_di_attività | 4 |
| le_due_forme | 4 |
| quelle_forme_di | 4 |
| imposta_le_forme | 4 |
| è_conforme_a | 4 |
| vigore_della_riforma | 4 |
| la_formazione_dell | 4 |
| riforma_tributaria_e | 4 |
| formazione_della_famiglia | 4 |
| formano_oggetto_del | 4 |
| occasione_della_riforma | 4 |
| prevede_alcuna_forma | 4 |
| la_formazione_di | 4 |
| di_concorso_formale | 4 |
| forma_d_impresa | 4 |
| dati_di_informazioni | 4 |
| le_forme_e | 4 |
| anche_sotto_forma | 4 |
| non_sarebbe_conforme | 4 |
| formate_anche_con | 4 |
| alla_forma_di | 4 |
| riferimento_alle_forme | 4 |
| la_trasformazione_in | 4 |
| la_forma_dell | 4 |
| forma_civilistica_dell | 4 |
| finanziaria_nelle_forme | 4 |
| nuova_forma_di | 4 |
| forma_di_finanziamento | 4 |
| in_forma_pubblica | 4 |
| forma_pubblica_amministrativa | 4 |
| non_conforme_al | 4 |
| alle_forme_di | 4 |
| forme_di_finanziamento | 4 |
| informare_il_sistema | 4 |
| ulteriori_forme_di | 4 |
| la_formazione_professionale | 4 |
| formazione_professionale_e | 4 |
| controllo_formale_delle | 4 |
| formale_delle_dichiarazioni | 4 |
| forme_di_partecipazione | 4 |
| pure_in_forma | 4 |
| alle_forme_pensionistiche | 4 |
| nonché_per_riformare | 4 |
| per_riformare_il | 4 |
| riformare_il_contenzioso | 4 |
| a_forme_di | 4 |
| la_riforma_della | 4 |
| formazione_ed_attuazione | 4 |
| forma_di_governo | 4 |
| materia_di_riforma | 4 |
| riforma_dell_art | 4 |
| prevede_forme_di | 4 |
| in_varie_forme | 4 |
| una_interpretazione_conforme | 4 |
| di_sistema_informato | 4 |
| forma_di_capitale | 4 |
| della_riforma_introdotta | 4 |
| forma_associata_di | 4 |
| le_riforme_per | 4 |
| riforme_per_il | 4 |
| forme_associative_degli | 4 |
| in_forma_sintetica | 4 |
| rifiuto_formatosi_sulla | 4 |
| formatosi_sulla_richiesta | 4 |
| di_tutela_uniforme | 4 |
| conforme_al_dettato | 4 |
| di_interpretazione_conforme | 4 |
| la_forma_apparente | 4 |
| della_riforma_fiscale | 4 |
| forma_di_coinvolgimento | 4 |
| forma_di_notificazione | 4 |
| e_deve_uniformarsi | 3 |
| questione_che_forma | 3 |
| dovere_di_uniformarsi | 3 |
| forma_di_controllo | 3 |
| alle_forme_e | 3 |
| la_sua_forma | 3 |
| ogni_altra_forma | 3 |
| forma_del_decreto | 3 |
| della_formazione_del | 3 |
| di_formazione_delle | 3 |
| il_processo_formativo | 3 |
| formale_e_la | 3 |
| patrimoniali_nella_forma | 3 |
| non_possono_formare | 3 |
| forme_e_ai | 3 |
| forma_di_addizionale | 3 |
| atti_e_formalità | 3 |
| che_ne_forma | 3 |
| ne_forma_oggetto | 3 |
| forma_oggetto_della | 3 |
| prima_forma_di | 3 |
| forme_di_tutela | 3 |
| una_speciale_forma | 3 |
| speciale_forma_di | 3 |
| la_formazione_dei | 3 |
| formazione_dei_ruoli | 3 |
| nelle_forme_previste | 3 |
| ogni_forma_di | 3 |
| che_è_conforme | 3 |
| una_riforma_generale | 3 |
| qualsiasi_forma_costituite | 3 |
| forme_obbligatorie_di | 3 |
| forma_di_tassazione | 3 |
| riforma_tributaria_del | 3 |
| dalla_riforma_tributaria | 3 |
| provvidenze_la_formazione | 3 |
| riforma_del_diritto | 3 |
| conforme_alle_disposizioni | 3 |
| riforma_tributaria_si | 3 |
| ad_una_riforma | 3 |
| della_riforma_di | 3 |
| opere_di_trasformazione | 3 |
| uniforme_nei_confronti | 3 |
| in_forma_d | 3 |
| anteriore_alla_riforma | 3 |
| riforma_del_è | 3 |
| avvio_della_riforma | 3 |
| forme_di_indicizzazione | 3 |
| di_altre_forme | 3 |
| di_forma_di | 3 |
| forma_di_indicizzazione | 3 |
| di_altra_forma | 3 |
| anteriormente_alla_riforma | 3 |
| è_conforme_alla | 3 |
| di_trasformazione_del | 3 |
| riforma_tributaria_in | 3 |
| concorre_a_formare | 3 |
| in_modo_uniforme | 3 |
| ottobre_n_riforma | 3 |
| riforma_del_regime | 3 |
| forme_di_totale | 3 |
| a_forme_e | 3 |
| forma_dell_impresa | 3 |
| nelle_forme_dell | 3 |
| alla_formazione_dell | 3 |
| una_nuova_forma | 3 |
| sotto_qualsiasi_forma | 3 |
| non_conforme_a | 3 |
| di_trasformarsi_in | 3 |
| forme_di_contribuzione | 3 |
| ha_formato_oggetto | 3 |
| come_forma_di | 3 |
| informazioni_e_chiarimenti | 3 |
| formale_e_sostanziale | 3 |
| una_forma_atipica | 3 |
| forma_atipica_di | 3 |
| di_formazione_professionale | 3 |
| fondamentali_di_riforma | 3 |
| e_le_forme | 3 |
| uniforme_applicazione_del | 3 |
| operazioni_di_riforma | 3 |
| riforma_e_di | 3 |
| una_disciplina_uniforme | 3 |
| di_controllo_formale | 3 |
| non_è_conforme | 3 |
| formazione_del_silenzio | 3 |
| una_riforma_di | 3 |
| nella_forma_della | 3 |
| debbono_informare_il | 3 |
| conseguente_alla_riforma | 3 |
| conforme_alla_sua | 3 |
| di_informare_l | 3 |
| coordinamento_informativo_statistico | 3 |
| informativo_statistico_e | 3 |
| statistico_e_informatico | 3 |
| e_informatico_dei | 3 |
| informatico_dei_dati | 3 |
| conforme_al_diritto | 3 |
| agevolazione_nella_forma | 3 |
| tributaria_nella_forma | 3 |
| conformazione_degli_istituti | 3 |
| altro_nella_forma | 3 |
| forma_dei_cosiddetti | 3 |
| di_ulteriori_forme | 3 |
| conforme_allo_statuto | 3 |
| e_di_trasformazione | 3 |
| della_raccomandata_informativa | 3 |
| raccomandata_informativa_dell | 3 |
| n_riforma_dell | 3 |
| forme_di_collaborazione | 3 |
| formazione_e_di | 3 |
| due_forme_associative | 3 |
| forma_sintetica_in | 3 |
| riforma_organica_della | 3 |
| recante_riforma_delle | 3 |
| riforma_delle_sanzioni | 3 |
| ulteriori_forme_e | 3 |
| riforma_della_fiscalità | 3 |
| dalla_riforma_fiscale | 3 |
| forma_di_prelievo | 3 |
| concorrono_alla_formazione | 3 |
| antecedente_alla_riforma | 3 |
| alla_riforma_dell | 3 |
| riforma_dell_ordinamento | 3 |
| la_riforma_delle | 3 |
| regolarità_formale_ed | 3 |
| formale_ed_alla | 3 |
| mera_regolarità_formale | 3 |
| regolarità_formale_del | 3 |
| formale_del_titolo | 3 |
| iscritti_a_forme | 3 |
| finanziamento_delle_forme | 3 |
| forma_apparente_si | 3 |
| strumentali_in_forma | 3 |
| forma_di_donazione | 3 |
| esplicarsi_nelle_forme | 3 |
| nelle_forme_più | 3 |
| forme_più_convenienti | 3 |
| che_possono_formare | 2 |
| cui_si_uniformano | 2 |
| si_uniformano_le | 2 |
| uniformano_le_leggi | 2 |
| le_forme_ed | 2 |
| forme_ed_i | 2 |
| o_in_forma | 2 |
| nella_particolare_forma | 2 |
| della_riforma_fondiaria | 2 |
| n_sulla_riforma | 2 |
| realizzazione_della_riforma | 2 |
| regionale_di_riforma | 2 |
| della_riforma_agraria | 2 |
| che_la_trasformazione | 2 |
| la_trasformazione_dell | 2 |
| forma_della_loro | 2 |
| resto_non_forma | 2 |
| non_forma_oggetto | 2 |
| è_conforme_ai | 2 |
| qualunque_forma_di | 2 |
| la_forma_del | 2 |
| alla_formazione_di | 2 |
| credito_sotto_forma | 2 |
| forma_di_mutui | 2 |
| informano_le_leggi | 2 |
| della_sua_formazione | 2 |
| e_forme_l | 2 |
| forme_l_esame | 2 |
| di_carattere_formale | 2 |
| carattere_formale_e | 2 |
| del_processo_formativo | 2 |
| processo_formativo_della | 2 |
| formativo_delle_leggi | 2 |
| processo_formativo_di | 2 |
| formativo_di_una | 2 |
| forma_di_pubblicità | 2 |
| formare_oggetto_della | 2 |
| forme_pubblicitarie_effettuate | 2 |
| l_aspetto_formale | 2 |
| leggi_sulla_riforma | 2 |
| sulla_riforma_fondiaria | 2 |
| enti_di_riforma | 2 |
| sotto_la_forma | 2 |
| nella_formazione_del | 2 |
| della_riforma_ai | 2 |
| se_sia_conforme | 2 |
| vizio_di_forma | 2 |
| di_forma_ma | 2 |
| le_varie_forme | 2 |
| sulla_riforma_degli | 2 |
| nella_sua_forma | 2 |
| una_formalità_di | 2 |
| forma_di_contributi | 2 |
| legge_di_riforma | 2 |
| trasformazione_fondiaria_e | 2 |
| della_riforma_la | 2 |
| osservanza_delle_forme | 2 |
| è_conforme_al | 2 |
| forma_oggetto_non | 2 |
| formato_oggetto_dei | 2 |
| forma_oggetto_dell | 2 |
| forme_di_intervento | 2 |
| conforme_al_disposto | 2 |
| di_tali_forme | 2 |
| tali_forme_di | 2 |
| forma_di_rateazione | 2 |
| ha_già_formato | 2 |
| già_formato_oggetto | 2 |
| che_alla_formazione | 2 |
| forme_e_termini | 2 |
| norme_sulla_formazione | 2 |
| la_formazione_e | 2 |
| in_modo_conforme | 2 |
| conforme_alle_finalità | 2 |
| formali_e_sostanziali | 2 |
| forma_di_contributo | 2 |
| nelle_forme_ordinarie | 2 |
| forma_di_pagamento | 2 |
| l_altra_forma | 2 |
| di_tale_forma | 2 |
| nella_diversa_forma | 2 |
| diversa_forma_di | 2 |
| forma_di_composizione | 2 |
| appare_conforme_al | 2 |
| formazione_dei_prezzi | 2 |
| qualsiasi_altra_forma | 2 |
| e_nelle_forme | 2 |
| della_forma_di | 2 |
| le_forme_che | 2 |
| i_principi_informatori | 2 |
| anche_quelle_forme | 2 |
| in_riforma_della | 2 |
| riforma_della_sentenza | 2 |
| grave_forma_di | 2 |
| forma_della_notificazione | 2 |
| conforme_a_quanto | 2 |
| forma_costituite_concorrono | 2 |
| non_questa_forma | 2 |
| questa_forma_di | 2 |
| forma_di_tassabilità | 2 |
| precedente_alla_riforma | 2 |
| riforma_tributaria_legge | 2 |
| formazione_dell_elenco | 2 |
| ad_una_formale | 2 |
| a_rigorose_forme | 2 |
| rigorose_forme_di | 2 |
| anteriore_alla_formazione | 2 |
| alla_formazione_e | 2 |
| è_formato_da | 2 |
| formato_da_tutti | 2 |
| riforma_tributaria_una | 2 |
| riforma_tributaria_il | 2 |
| invece_formalmente_e | 2 |
| non_formano_oggetto | 2 |
| riforma_di_un | 2 |
| della_riforma_occorre | 2 |
| delle_tabelle_formate | 2 |
| alla_formazione_delle | 2 |
| meccanismo_di_formazione | 2 |
| formazione_della_proprietà | 2 |
| formale_o_sostanziale | 2 |
| trasformazione_fondiaria_come | 2 |
| concorso_formale_di | 2 |
| formale_di_reati | 2 |
| pienamente_conforme_ai | 2 |
| nella_forma_dell | 2 |
| forma_dell_atto | 2 |
| riforma_tributaria_sia | 2 |
| successivo_alla_riforma | 2 |
| della_riforma_che | 2 |
| atti_formati_anteriormente | 2 |
| formati_anteriormente_al | 2 |
| anche_nella_forma | 2 |
| formale_da_parte | 2 |
| riforma_tributaria_attuata | 2 |
| formale_e_di | 2 |
| di_trasformazione_della | 2 |
| informazioni_e_di | 2 |
| formale_dell_atto | 2 |
| sul_piano_formale | 2 |
| interpretazione_asseritamente_conforme | 2 |
| di_conformarsi_alla | 2 |
| con_le_forme | 2 |
| forma_di_arretrati | 2 |
| caso_di_riforma | 2 |
| n_riforma_tributaria | 2 |
| formalità_del_procedimento | 2 |
| alla_riforma_che | 2 |
| riforma_che_la | 2 |
| forma_e_con | 2 |
| a_trasformarsi_in | 2 |
| sulla_vita_forme | 2 |
| vita_forme_di | 2 |
| s_siano_formate | 2 |
| siano_formate_anche | 2 |
| ad_essere_trasformate | 2 |
| essere_trasformate_in | 2 |
| trasformate_in_aziende | 2 |
| determinazione_delle_forme | 2 |
| forme_e_i | 2 |
| locale_alla_riforma | 2 |
| riforma_tributaria_generale | 2 |
| sottoposizione_a_forme | 2 |
| prevede_la_trasformazione | 2 |
| trasformazione_in_aziende | 2 |
| per_la_trasformazione | 2 |
| la_trasformazione_delle | 2 |
| trasformazione_delle_riserve | 2 |
| di_formazione_del | 2 |
| non_la_forma | 2 |
| si_trasformerebbe_in | 2 |
| costituite_in_forma | 2 |
| in_forma_commerciale | 2 |
| la_forma_commerciale | 2 |
| determinante_la_forma | 2 |
| organizzate_nella_forma | 2 |
| nella_forma_civilistica | 2 |
| attraverso_la_forma | 2 |
| la_forma_civilistica | 2 |
| è_meramente_formale | 2 |
| precedente_alla_formazione | 2 |
| esprima_in_forme | 2 |
| in_forme_corrispondenti | 2 |
| forme_corrispondenti_a | 2 |
| in_forme_oggettivamente | 2 |
| forme_oggettivamente_artificiose | 2 |
| forme_di_cooperazione | 2 |
| si_trasforma_in | 2 |
| riforma_dell_imposta | 2 |
| e_di_formalità | 2 |
| di_formalità_previsti | 2 |
| formalità_previsti_dalle | 2 |
| a_carattere_formale | 2 |
| carattere_formale_poste | 2 |
| formale_poste_a | 2 |
| formale_e_non | 2 |
| n_riforma_di | 2 |
| riforma_di_alcune | 2 |
| di_uniformarsi_al | 2 |
| forme_di_prelievo | 2 |
| riforma_della_finanza | 2 |
| la_trasformazione_di | 2 |
| coordinamento_sistematico_formale | 2 |
| le_formali_qualificazioni | 2 |
| formali_qualificazioni_delle | 2 |
| con_atti_formali | 2 |
| atti_formali_autoritativi | 2 |
| formali_autoritativi_che | 2 |
| forma_di_incentivo | 2 |
| forme_di_accesso | 2 |
| forma_poi_oggetto | 2 |
| forme_di_ricchezza | 2 |
| e_tutelare_forme | 2 |
| tutelare_forme_di | 2 |
| forme_di_risparmio | 2 |
| personale_della_formazione | 2 |
| forma_di_verifica | 2 |
| specifica_forma_di | 2 |
| conforme_ai_parametri | 2 |
| di_redditi_formatisi | 2 |
| redditi_formatisi_nel | 2 |
| formatisi_nel_corso | 2 |
| difforme_da_quella | 2 |
| di_conformarsi_al | 2 |
| forme_di_riscossione | 2 |
| forma_di_definizione | 2 |
| specifica_ulteriore_forma | 2 |
| ulteriore_forma_di | 2 |
| forme_e_modalità | 2 |
| acquisizione_di_informazioni | 2 |
| forma_di_compensazione | 2 |
| un_attuazione_uniforme | 2 |
| trasformazione_del_rapporto | 2 |
| una_doverosa_forma | 2 |
| doverosa_forma_di | 2 |
| prevista_alcuna_forma | 2 |
| una_contraddizione_formale | 2 |
| o_la_trasformazione | 2 |
| la_specifica_forma | 2 |
| forma_di_collaborazione | 2 |
| introduzione_di_forme | 2 |
| riforme_in_materia | 2 |
| della_riforma_il | 2 |
| di_formazione_degli | 2 |
| meramente_formali_ed | 2 |
| formali_ed_automatici | 2 |
| controlli_meramente_formali | 2 |
| informatici_e_telematici | 2 |
| in_forma_esecutiva | 2 |
| da_loro_formati | 2 |
| loro_formati_o | 2 |
| formati_o_autenticati | 2 |
| svolgimento_meglio_conforme | 2 |
| meglio_conforme_alla | 2 |
| legislatore_della_riforma | 2 |
| della_riforma_ha | 2 |
| riforma_ha_pertanto | 2 |
| cancelliere_di_informare | 2 |
| informare_l_ufficio | 2 |
| prevedono_forme_di | 2 |
| ricorrere_a_forme | 2 |
| forme_di_autofinanziamento | 2 |
| dei_servizi_informatici | 2 |
| servizi_informatici_pubblici | 2 |
| loro_una_forma | 2 |
| forma_di_potestà | 2 |
| delle_altre_forme | 2 |
| forme_di_convivenza | 2 |
| la_formazione_nel | 2 |
| formazione_nel_rispetto | 2 |
| regioni_alla_formazione | 2 |
| forme_modi_e | 2 |
| alcuna_forma_compensativa | 2 |
| tra_le_forme | 2 |
| formazione_e_consegna | 2 |
| anno_di_formazione | 2 |
| di_formazione_dello | 2 |
| formazione_dello_stesso | 2 |
| una_formale_modificazione | 2 |
| formale_modificazione_delle | 2 |
| effetto_della_riforma | 2 |
| trasformati_in_fondazioni | 2 |
| la_riforma_dell | 2 |
| irccs_non_trasformati | 2 |
| non_trasformati_nonché | 2 |
| formazione_professionale_dell | 2 |
| sociale_della_formazione | 2 |
| formazione_all_autoimpiego | 2 |
| cui_prevede_forme | 2 |
| progressività_debbono_informare | 2 |
| nella_stessa_forma | 2 |
| stessa_forma_non | 2 |
| forma_non_può | 2 |
| all_uniforme_applicazione | 2 |
| prevede_una_forma | 2 |
| né_la_formale | 2 |
| la_formale_denominazione | 2 |
| attraverso_forme_di | 2 |
| forme_di_comunicazione | 2 |
| quindi_attraverso_forme | 2 |
| attraverso_forme_che | 2 |
| forme_che_aggirano | 2 |
| fiscale_nella_forma | 2 |
| forme_di_notificazione | 2 |
| o_altre_forme | 2 |
| disciplina_non_conforme | 2 |
| attività_di_informazione | 2 |
| di_informazione_scientifica | 2 |
| informazione_scientifica_indipendente | 2 |
| dell_informatore_medico | 2 |
| informatore_medico_scientifico | 2 |
| informazioni_in_possesso | 2 |
| da_qualsiasi_forma | 2 |
| forma_di_interferenza | 2 |
| non_conforme_alle | 2 |
| conforme_alle_norme | 2 |
| non_conforme_allo | 2 |
| conforme_alla_normativa | 2 |
| informativa_dell_avvenuto | 2 |
| lettera_raccomandata_informativa | 2 |
| raccomandata_informativa_o | 2 |
| informativa_o_comunque | 2 |
| formalità_della_notificazione | 2 |
| conformemente_ai_principi | 2 |
| luglio_n_riforma | 2 |
| riforma_dell_organizzazione | 2 |
| formazione_del_cosiddetto | 2 |
| sarebbe_conforme_alla | 2 |
| liquidazione_in_forma | 2 |
| dalle_forme_pensionistiche | 2 |
| riforma_introdotta_con | 2 |
| recente_riforma_dell | 2 |
| riforma_introdotta_dalla | 2 |
| contabile_di_formazione | 2 |
| forme_associative_di | 2 |
| di_mera_forma | 2 |
| possa_imporre_forme | 2 |
| imporre_forme_associate | 2 |
| forme_associate_di | 2 |
| forme_associative_tra | 2 |
| forma_associata_delle | 2 |
| dei_componenti_conformemente | 2 |
| componenti_conformemente_alle | 2 |
| conformemente_alle_disposizioni | 2 |
| delineato_dalla_riforma | 2 |
| forme_associative_unione | 2 |
| prevedere_una_forma | 2 |
| formalmente_e_sostanzialmente | 2 |
| concorrere_alla_formazione | 2 |
| conforme_sentenza_n | 2 |
| riforma_introdotta_dal | 2 |
| gennaio_n_riforma | 2 |
| n_riforma_organica | 2 |
| della_riforma_delle | 2 |
| remunerazioni_in_forma | 2 |
| di_encefalopatia_spongiforme | 2 |
| encefalopatia_spongiforme_bovina | 2 |
| spongiforme_bovina_bse | 2 |
| tutela_uniforme_sull | 2 |
| uniforme_sull_intero | 2 |
| tutela_uniforme_e | 2 |
| uniforme_e_si | 2 |
| quadro_regolativo_uniforme | 2 |
| regolativo_uniforme_degli | 2 |
| uniforme_degli_incentivi | 2 |
| avviamento_alla_riforma | 2 |
| alla_riforma_e | 2 |
| riforma_e_miglioramento | 2 |
| eguaglianza_sostanziale_conforme | 2 |
| sostanziale_conforme_al | 2 |
| attribuite_ulteriori_forme | 2 |
| di_forma_del | 2 |
| forma_del_contraddittorio | 2 |
| della_costituzione_conformemente | 2 |
| costituzione_conformemente_a | 2 |
| conformemente_a_quanto | 2 |
| la_riforma_in | 2 |
| conforme_ai_canoni | 2 |
| e_basi_informative | 2 |
| basi_informative_finanziarie | 2 |
| informative_finanziarie_e | 2 |
| riforma_del_e | 2 |
| interventi_di_riforma | 2 |
| prevedere_alcuna_forma | 2 |
| forme_di_agevolazione | 2 |
| della_previdenza_riforme | 2 |
| previdenza_riforme_strutturali | 2 |
| riforme_strutturali_del | 2 |
| determinati_dalla_riforma | 2 |
| riforma_fiscale_attuativa | 2 |
| previste_dalla_riforma | 2 |
| dalla_riforma_a | 2 |
| riforma_a_ciò | 2 |
| degli_strumenti_informativi | 2 |
| strumenti_informativi_necessari | 2 |
| previste_forme_di | 2 |
| modo_difforme_l | 2 |
| difforme_l_ammontare | 2 |
| potestà_conformativa_del | 2 |
| conformativa_del_territorio | 2 |
| realizzato_una_riforma | 2 |
| patrimoniale_compiutamente_formate | 2 |
| conforme_ex_plurimis | 2 |
| scambio_di_informazioni | 2 |
| forma_di_recupero | 2 |
| riforma_di_sistema | 2 |
| di_uguaglianza_formale | 2 |
| dopo_la_trasformazione | 2 |
| di_trasformazione_in | 2 |
| la_trasformazione_fusione | 2 |
| trasformazione_fusione_o | 2 |
| forzata_nella_forma | 2 |
| forma_del_pignoramento | 2 |
| la_regolarità_formale | 2 |
| regolarità_formale_e | 2 |
| fase_di_formazione | 2 |
| concessionario_nelle_forme | 2 |
| forme_previste_dalla | 2 |
| riforma_della_riscossione | 2 |
| della_comunicazione_informativa | 2 |
| riforma_dell_impiego | 2 |
| norme_di_riforma | 2 |
| difforme_rispetto_alla | 2 |
| alla_riforma_apportata | 2 |
| motivi_extrafiscali_forme | 2 |
| extrafiscali_forme_di | 2 |
| forme_di_esenzione | 2 |
| varie_forme_e | 2 |
| forme_e_modi | 2 |
| sostanza_sulla_forma | 2 |
| costituzionalmente_conforme_della | 2 |
| conforme_della_norma | 2 |
| prodotto_in_forma | 2 |
| un_unica_forma | 2 |
| luce_della_uniforme | 2 |
| della_uniforme_applicazione | 2 |
| uniforme_applicazione_dell | 2 |
| riforma_delle_banche | 2 |
| fino_alla_riforma | 2 |
| previsto_forme_di | 2 |
| senso_conforme_sentenze | 2 |
| conforme_sentenze_n | 2 |
| una_regola_conformativa | 2 |
| regola_conformativa_delle | 2 |
| conformativa_delle_medesime | 2 |
| contributo_sotto_forma | 2 |
| forma_di_credito | 2 |
| riforma_del_processo | 2 |
| stregua_della_riforma | 2 |
| forma_di_trattazione | 2 |
| vengono_garantite_forme | 2 |
| garantite_forme_di | 2 |
| forme_di_indipendenza | 2 |
| formare_oggetto_da | 1 |
| risone_che_forma | 1 |
| manifesta_nella_forma | 1 |
| si_è_uniformato | 1 |
| è_uniformato_ora | 1 |
| uniformato_ora_questo | 1 |
| determinino_le_forme | 1 |
| forma_di_circolare | 1 |
| anteriori_alla_formazione | 1 |
| formazione_della_corte | 1 |
| elementi_rigorosamente_formali | 1 |
| rigorosamente_formali_che | 1 |
| formali_che_però | 1 |
| applicazione_di_formali | 1 |
| di_formali_disposizioni | 1 |
| formali_disposizioni_di | 1 |
| di_giudicato_formale | 1 |
| giudicato_formale_aggiungasi | 1 |
| formale_aggiungasi_che | 1 |
| disciplina_le_formalità | 1 |
| le_formalità_e | 1 |
| formalità_e_gli | 1 |
| non_dovrebbe_formare | 1 |
| dovrebbe_formare_oggetto | 1 |
| ordinaria_sulla_riforma | 1 |
| sulla_riforma_del | 1 |
| riforma_del_contenzioso | 1 |
| sia_sulla_forma | 1 |
| sulla_forma_prescelta | 1 |
| forma_prescelta_sia | 1 |
| un_requisito_formale | 1 |
| requisito_formale_indispensabile | 1 |
| formale_indispensabile_per | 1 |
| è_stato_formato | 1 |
| stato_formato_nel | 1 |
| formato_nel_periodo | 1 |
| atti_aggiuntivi_formati | 1 |
| aggiuntivi_formati_ai | 1 |
| formati_ai_sensi | 1 |
| allargare_la_piattaforma | 1 |
| la_piattaforma_su | 1 |
| piattaforma_su_cui | 1 |
| concetti_si_informa | 1 |
| informa_la_dichiarazione | 1 |
| sia_pure_formalmente | 1 |
| pure_formalmente_rappresentativo | 1 |
| formalmente_rappresentativo_del | 1 |
| di_uniformarsi_all | 1 |
| riscossione_in_forma | 1 |
| in_forma_ispettiva | 1 |
| forma_ispettiva_oltre | 1 |
| pubblico_la_forma | 1 |
| ed_alle_formalità | 1 |
| alle_formalità_preliminari | 1 |
| formalità_preliminari_la | 1 |
| relazione_alle_forme | 1 |
| riforma_agraria_con | 1 |
| corte_devono_uniformarsi | 1 |
| devono_uniformarsi_e | 1 |
| uniformarsi_e_perché | 1 |
| riforma_agraria_l | 1 |
| vista_strettamente_formale | 1 |
| strettamente_formale_tuttavia | 1 |
| formale_tuttavia_se | 1 |
| riforma_fondiaria_cui | 1 |
| spese_di_trasformazione | 1 |
| di_trasformazione_dovuta | 1 |
| trasformazione_dovuta_dall | 1 |
| sulla_riforma_agraria | 1 |
| riforma_fondiaria_e | 1 |
| riforma_agraria_e | 1 |
| riforma_agraria_eventualmente | 1 |
| devono_pure_uniformarsi | 1 |
| pure_uniformarsi_ai | 1 |
| uniformarsi_ai_sensi | 1 |
| attua_la_riforma | 1 |
| riforma_agraria_si | 1 |
| atto_o_formalità | 1 |
| o_formalità_avrebbe | 1 |
| formalità_avrebbe_concesso | 1 |
| costituirebbero_una_forma | 1 |
| una_forma_illegittima | 1 |
| forma_illegittima_di | 1 |
| trasformazione_dell_onere | 1 |
| stabiliscono_la_forma | 1 |
| sua_forma_decreto | 1 |
| forma_decreto_ministeriale | 1 |
| illegittimità_costituzionale_formale | 1 |
| costituzionale_formale_e | 1 |
| formale_e_del | 1 |
| tempo_la_formazione | 1 |
| l_illegittimità_formale | 1 |
| illegittimità_formale_del | 1 |
| formale_del_decreto | 1 |
| forma_di_comunicazione | 1 |
| forma_di_comunicazioni | 1 |
| che_allora_formava | 1 |
| allora_formava_oggetto | 1 |
| formava_oggetto_del | 1 |
| impugnata_è_conforme | 1 |
| conforme_ai_costanti | 1 |
| ad_essi_uniformata | 1 |
| essi_uniformata_esaminando | 1 |
| uniformata_esaminando_anzitutto | 1 |
| sarà_possibile_trasformare | 1 |
| possibile_trasformare_le | 1 |
| trasformare_le_colonie | 1 |
| impugnata_sia_conforme | 1 |
| conforme_alla_legislazione | 1 |
| consente_tale_forma | 1 |
| tale_forma_specifica | 1 |
| forma_specifica_di | 1 |
| un_trattamento_uniforme | 1 |
| trattamento_uniforme_giacché | 1 |
| uniforme_giacché_tra | 1 |
| per_qualunque_forma | 1 |
| forma_di_attività | 1 |
| infanzia_nella_forma | 1 |
| nella_forma_specifica | 1 |
| forma_specifica_della | 1 |
| la_consueta_forma | 1 |
| consueta_forma_dei | 1 |
| forma_dei_regolamenti | 1 |
| interessa_la_forma | 1 |
| la_forma_che | 1 |
| forma_che_all | 1 |
| denominazione_della_formazione | 1 |
| formazione_del_catasto | 1 |
| regno_alla_formazione | 1 |
| geometrico_particellare_uniforme | 1 |
| particellare_uniforme_fondato | 1 |
| uniforme_fondato_sulla | 1 |
| possa_ritenersi_formalmente | 1 |
| ritenersi_formalmente_perfetta | 1 |
| formalmente_perfetta_come | 1 |
| atti_concernenti_trasformazioni | 1 |
| concernenti_trasformazioni_di | 1 |
| trasformazioni_di_società | 1 |
| quando_la_trasformazione | 1 |
| la_trasformazione_sociale | 1 |
| trasformazione_sociale_o | 1 |
| ampliarli_o_trasformarli | 1 |
| o_trasformarli_per | 1 |
| trasformarli_per_finalità | 1 |
| cui_s_informano | 1 |
| s_informano_le | 1 |
| specie_anche_trasformate | 1 |
| anche_trasformate_a | 1 |
| trasformate_a_enti | 1 |
| sua_formazione_nella | 1 |
| formazione_nella_competenza | 1 |
| vizio_di_formazione | 1 |
| e_forme_un | 1 |
| forme_un_disegno | 1 |
| e_forme_si | 1 |
| forme_si_può | 1 |
| formale_e_che | 1 |
| formativo_della_legge | 1 |
| leggi_irregolarmente_formate | 1 |
| irregolarmente_formate_il | 1 |
| formate_il_che | 1 |
| sul_procedimento_formativo | 1 |
| procedimento_formativo_delle | 1 |
| è_effettivamente_conforme | 1 |
| effettivamente_conforme_al | 1 |
| conforme_al_testo | 1 |
| è_una_formalità | 1 |
| una_formalità_necessariamente | 1 |
| formalità_necessariamente_inerente | 1 |
| processo_di_formazione | 1 |
| pertanto_sostanzialmente_conforme | 1 |
| sostanzialmente_conforme_alla | 1 |
| conforme_alla_disposizione | 1 |
| per_qualsiasi_forma | 1 |
| è_puramente_formale | 1 |
| puramente_formale_e | 1 |
| istituito_sia_conforme | 1 |
| conforme_alla_norme | 1 |
| tariffe_riguardanti_forme | 1 |
| riguardanti_forme_di | 1 |
| relative_a_forme | 1 |
| a_forme_pubblicitarie | 1 |
| atto_la_forma | 1 |
| la_forma_dovuta | 1 |
| forma_dovuta_senonché | 1 |
| proposito_una_formale | 1 |
| una_formale_obbiezione | 1 |
2.2. La tabella riporta i fivegrams estratti dalle sentenze presenti nel subset dftm_silver in cuicompaiono la voce e i termini associati, con la relativa frequenza.La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| five_grams_trovate | frequency |
|---|---|
| per_la_formazione_del_bilancio | 136 |
| disposizioni_per_la_formazione_del | 135 |
| la_formazione_del_bilancio_annuale | 131 |
| formazione_del_bilancio_annuale_e | 131 |
| recante_disposizioni_per_la_formazione | 71 |
| n_disposizioni_per_la_formazione | 64 |
| enti_gestori_di_forme_di | 14 |
| gestori_di_forme_di_previdenza | 14 |
| concorrono_a_formare_il_reddito | 12 |
| riforma_del_titolo_v_della | 11 |
| da_enti_gestori_di_forme | 10 |
| di_forme_di_previdenza_obbligatorie | 10 |
| a_formare_il_reddito_imponibile | 9 |
| nelle_forme_e_nei_limiti | 9 |
| informa_la_legislazione_dello_stato | 8 |
| nella_forma_del_credito_di | 8 |
| forma_del_credito_di_imposta | 8 |
| si_informa_la_legislazione_dello | 7 |
| della_repubblica_per_la_riforma | 7 |
| repubblica_per_la_riforma_tributaria | 7 |
| forme_e_nei_limiti_stabiliti | 7 |
| cui_si_informa_la_legislazione | 6 |
| in_tutte_le_sue_forme | 6 |
| delega_per_la_riforma_tributaria | 6 |
| l_esercizio_in_forma_associata | 6 |
| interessi_generali_cui_si_informa | 5 |
| generali_cui_si_informa_la | 5 |
| forme_e_condizioni_particolari_di | 5 |
| tutte_le_sue_forme_ed | 5 |
| le_sue_forme_ed_applicazioni | 5 |
| alla_formazione_del_reddito_complessivo | 5 |
| al_governo_per_la_riforma | 5 |
| sistema_informato_a_criteri_di | 5 |
| informato_a_criteri_di_progressività | 5 |
| la_riforma_del_titolo_v | 5 |
| forme_di_autonomia_piú_ampie | 5 |
| una_tassazione_fiscale_uniforme_con | 5 |
| tassazione_fiscale_uniforme_con_criteri | 5 |
| fiscale_uniforme_con_criteri_assolutamente | 5 |
| uniforme_con_criteri_assolutamente_identici | 5 |
| disciplina_delle_forme_pensionistiche_complementari | 5 |
| in_forma_associata_tutte_le | 5 |
| forma_associata_tutte_le_funzioni | 5 |
| in_quali_casi_e_forme | 4 |
| procedimento_di_formazione_della_legge | 4 |
| testo_che_aveva_formato_oggetto | 4 |
| che_aveva_formato_oggetto_della | 4 |
| ad_imposta_anche_le_forme | 4 |
| imposta_anche_le_forme_di | 4 |
| entrata_in_vigore_della_riforma | 4 |
| alla_formazione_della_base_imponibile | 4 |
| la_formazione_della_famiglia_e | 4 |
| formazione_della_famiglia_e_l | 4 |
| non_prevede_alcuna_forma_di | 4 |
| le_forme_di_propaganda_ideologica | 4 |
| legge_delega_per_la_riforma | 4 |
| governo_per_la_riforma_tributaria | 4 |
| autonomia_finanziaria_nelle_forme_e | 4 |
| finanziaria_nelle_forme_e_nei | 4 |
| della_legge_agosto_n_riforma | 4 |
| delle_imprese_nonché_per_riformare | 4 |
| imprese_nonché_per_riformare_il | 4 |
| nonché_per_riformare_il_contenzioso | 4 |
| per_riformare_il_contenzioso_e | 4 |
| riformare_il_contenzioso_e_per | 4 |
| alla_formazione_ed_attuazione_degli | 4 |
| formazione_ed_attuazione_degli_atti | 4 |
| alla_riforma_del_titolo_v | 4 |
| un_interpretazione_conforme_a_costituzione | 4 |
| nella_forma_del_credito_d | 4 |
| forma_del_credito_d_imposta | 4 |
| affatto_una_tassazione_fiscale_uniforme | 4 |
| un_quadro_di_sistema_informato | 4 |
| quadro_di_sistema_informato_a | 4 |
| di_sistema_informato_a_criteri | 4 |
| abitanti_esercitano_obbligatoriamente_in_forma | 4 |
| esercitano_obbligatoriamente_in_forma_associata | 4 |
| obbligatoriamente_in_forma_associata_tutte | 4 |
| per_le_riforme_per_il | 4 |
| le_riforme_per_il_federalismo | 4 |
| disciplina_delle_forme_associative_degli | 4 |
| delle_forme_associative_degli_enti | 4 |
| forme_associative_degli_enti_locali | 4 |
| forma_di_bonus_e_stock | 4 |
| il_titolo_o_la_forma | 4 |
| titolo_o_la_forma_apparente | 4 |
| forme_di_previdenza_obbligatorie_complessivamente | 4 |
| di_riforma_del_sistema_fiscale | 4 |
| e_deve_uniformarsi_all_indirizzo | 3 |
| uniformarsi_all_indirizzo_e_ai | 3 |
| ente_per_la_riforma_agraria | 3 |
| procedimento_di_formazione_delle_leggi | 3 |
| di_formazione_di_una_legge | 3 |
| costituzionale_del_procedimento_di_formazione | 3 |
| del_testo_che_aveva_formato | 3 |
| aveva_formato_oggetto_della_votazione | 3 |
| formato_oggetto_della_votazione_finale | 3 |
| per_la_formazione_delle_tabelle | 3 |
| le_forme_di_pubblicità_ideologica | 3 |
| forme_di_pubblicità_ideologica_effettuata | 3 |
| bilancio_concorrono_a_formare_il | 3 |
| altre_provvidenze_la_formazione_della | 3 |
| provvidenze_la_formazione_della_famiglia | 3 |
| la_normativa_risultante_dalla_riforma | 3 |
| con_la_riforma_tributaria_si | 3 |
| formano_oggetto_del_presente_giudizio | 3 |
| anche_le_forme_di_propaganda | 3 |
| forme_di_propaganda_ideologica_effettuata | 3 |
| richiesta_di_dati_di_informazioni | 3 |
| di_dati_di_informazioni_e | 3 |
| per_la_riforma_tributaria_in | 3 |
| a_formare_il_reddito_complessivo | 3 |
| forme_di_totale_o_parziale | 3 |
| delle_forme_e_dei_limiti | 3 |
| alla_formazione_del_reddito_imponibile | 3 |
| hanno_autonomia_finanziaria_nelle_forme | 3 |
| dati_di_informazioni_e_chiarimenti | 3 |
| di_informazioni_e_chiarimenti_conferite | 3 |
| informazioni_e_chiarimenti_conferite_agli | 3 |
| fondamentali_di_riforma_economico_sociale | 3 |
| riforma_del_sistema_di_governo | 3 |
| di_complesse_operazioni_di_riforma | 3 |
| complesse_operazioni_di_riforma_e | 3 |
| operazioni_di_riforma_e_di | 3 |
| di_riforma_e_di_sostituzione | 3 |
| riforma_e_di_sostituzione_di | 3 |
| forma_di_partecipazione_e_consultazione | 3 |
| per_la_formazione_del_silenzio | 3 |
| dopo_la_riforma_del_titolo | 3 |
| coordinamento_informativo_statistico_e_informatico | 3 |
| informativo_statistico_e_informatico_dei | 3 |
| statistico_e_informatico_dei_dati | 3 |
| prevede_forme_di_autonomia_piú | 3 |
| dalla_riforma_del_titolo_v | 3 |
| agevolazione_nella_forma_del_credito | 3 |
| agevolazione_tributaria_nella_forma_del | 3 |
| tributaria_nella_forma_del_credito | 3 |
| tra_l_altro_nella_forma | 3 |
| l_altro_nella_forma_dei | 3 |
| altro_nella_forma_dei_cosiddetti | 3 |
| nella_forma_dei_cosiddetti_caroselli | 3 |
| forma_dei_cosiddetti_caroselli_e | 3 |
| n_disciplina_delle_forme_pensionistiche | 3 |
| esercizio_in_forma_associata_di | 3 |
| materia_di_disciplina_delle_forme | 3 |
| di_disciplina_delle_forme_associative | 3 |
| motivazione_sia_pure_in_forma | 3 |
| sia_pure_in_forma_sintetica | 3 |
| pure_in_forma_sintetica_in | 3 |
| in_forma_sintetica_in_ordine | 3 |
| forma_sintetica_in_ordine_al | 3 |
| in_forma_di_bonus_e | 3 |
| riforma_organica_della_disciplina_delle | 3 |
| silenzio_rifiuto_formatosi_sulla_richiesta | 3 |
| rifiuto_formatosi_sulla_richiesta_di | 3 |
| formatosi_sulla_richiesta_di_rimborso | 3 |
| il_silenzio_rifiuto_formatosi_sulla | 3 |
| legislativo_dicembre_n_recante_riforma | 3 |
| dicembre_n_recante_riforma_delle | 3 |
| n_recante_riforma_delle_sanzioni | 3 |
| recante_riforma_delle_sanzioni_tributarie | 3 |
| riforma_delle_sanzioni_tributarie_non | 3 |
| ulteriori_forme_e_condizioni_particolari | 3 |
| legge_agosto_n_riforma_del | 3 |
| agosto_n_riforma_del_sistema | 3 |
| n_riforma_del_sistema_pensionistico | 3 |
| riforma_del_sistema_pensionistico_obbligatorio | 3 |
| relative_alla_regolarità_formale_ed | 3 |
| alla_regolarità_formale_ed_alla | 3 |
| regolarità_formale_ed_alla_notificazione | 3 |
| formale_ed_alla_notificazione_del | 3 |
| regolarità_formale_del_titolo_esecutivo | 3 |
| formale_del_titolo_esecutivo_o | 3 |
| iscritti_a_forme_pensionistiche_complementari | 3 |
| forma_apparente_si_debbano_prendere | 3 |
| interventi_in_materia_di_riforma | 3 |
| in_materia_di_riforma_del | 3 |
| materia_di_riforma_del_sistema | 3 |
| loro_enti_strumentali_in_forma | 3 |
| enti_strumentali_in_forma_societaria | 3 |
| libero_di_esplicarsi_nelle_forme | 3 |
| di_esplicarsi_nelle_forme_più | 3 |
| esplicarsi_nelle_forme_più_convenienti | 3 |
| nelle_forme_più_convenienti_sentenza | 3 |
| forme_più_convenienti_sentenza_n | 3 |
| atti_economici_che_possono_formare | 2 |
| economici_che_possono_formare_oggetto | 2 |
| interessi_generali_cui_si_uniformano | 2 |
| generali_cui_si_uniformano_le | 2 |
| cui_si_uniformano_le_leggi | 2 |
| si_uniformano_le_leggi_dello | 2 |
| uniformano_le_leggi_dello_stato | 2 |
| territorio_nazionale_e_deve_uniformarsi | 2 |
| nazionale_e_deve_uniformarsi_all | 2 |
| deve_uniformarsi_all_indirizzo_ed | 2 |
| uniformarsi_all_indirizzo_ed_ai | 2 |
| le_forme_ed_i_limiti | 2 |
| questione_che_forma_oggetto_del | 2 |
| che_forma_oggetto_del_presente | 2 |
| forma_oggetto_del_presente_giudizio | 2 |
| si_inseriscono_nella_particolare_forma | 2 |
| inseriscono_nella_particolare_forma_di | 2 |
| nella_particolare_forma_di_autonomia | 2 |
| particolare_forma_di_autonomia_riconosciuta | 2 |
| forma_di_autonomia_riconosciuta_alla | 2 |
| deve_uniformarsi_all_indirizzo_e | 2 |
| per_la_riforma_agraria_in | 2 |
| la_riforma_agraria_in_sicilia | 2 |
| all_ente_per_la_riforma | 2 |
| legge_regionale_di_riforma_agraria | 2 |
| e_di_ogni_altra_forma | 2 |
| di_ogni_altra_forma_di | 2 |
| del_resto_non_forma_oggetto | 2 |
| resto_non_forma_oggetto_di | 2 |
| non_forma_oggetto_di_contestazione | 2 |
| con_la_forma_del_decreto | 2 |
| credito_sotto_forma_di_mutui | 2 |
| sotto_forma_di_mutui_e | 2 |
| informano_le_leggi_dello_stato | 2 |
| il_procedimento_della_sua_formazione | 2 |
| quali_casi_e_forme_l | 2 |
| casi_e_forme_l_esame | 2 |
| e_forme_l_esame_e | 2 |
| forme_l_esame_e_l | 2 |
| del_procedimento_di_formazione_della | 2 |
| di_formazione_della_legge_che | 2 |
| del_procedimento_di_formazione_di | 2 |
| procedimento_di_formazione_di_una | 2 |
| controllare_se_il_processo_formativo | 2 |
| se_il_processo_formativo_di | 2 |
| il_processo_formativo_di_una | 2 |
| processo_formativo_di_una_legge | 2 |
| formativo_di_una_legge_si | 2 |
| forme_pubblicitarie_effettuate_dal_privato | 2 |
| sistema_delle_leggi_sulla_riforma | 2 |
| delle_leggi_sulla_riforma_fondiaria | 2 |
| non_possono_formare_oggetto_di | 2 |
| osservanza_delle_forme_e_dei | 2 |
| delle_forme_e_dei_termini | 2 |
| che_ne_forma_oggetto_non | 2 |
| forma_oggetto_della_sollevata_questione | 2 |
| che_hanno_formato_oggetto_dei | 2 |
| di_prestazioni_patrimoniali_nella_forma | 2 |
| conforme_al_disposto_dell_art | 2 |
| luogo_ad_una_speciale_forma | 2 |
| ad_una_speciale_forma_di | 2 |
| una_speciale_forma_di_rateazione | 2 |
| ha_già_formato_oggetto_di | 2 |
| conforme_alle_finalità_che_l | 2 |
| di_qualsiasi_altra_forma_di | 2 |
| forme_di_previdenza_ed_assistenza | 2 |
| la_formazione_della_base_imponibile | 2 |
| tra_le_due_forme_di | 2 |
| anche_quelle_forme_di_propaganda | 2 |
| quelle_forme_di_propaganda_meramente | 2 |
| forme_di_propaganda_meramente_ideologica | 2 |
| ad_imposta_le_forme_di | 2 |
| imposta_le_forme_di_pubblicità | 2 |
| anche_le_forme_di_pubblicità | 2 |
| in_vigore_della_riforma_tributaria | 2 |
| a_bilancio_concorrono_a_formare | 2 |
| delle_imprese_in_qualsiasi_forma | 2 |
| imprese_in_qualsiasi_forma_costituite | 2 |
| in_qualsiasi_forma_costituite_concorrono | 2 |
| qualsiasi_forma_costituite_concorrono_a | 2 |
| forma_costituite_concorrono_a_formare | 2 |
| costituite_concorrono_a_formare_il | 2 |
| e_che_non_questa_forma | 2 |
| che_non_questa_forma_di | 2 |
| non_questa_forma_di_tassabilità | 2 |
| questa_forma_di_tassabilità_ma | 2 |
| forma_di_tassabilità_ma_l | 2 |
| e_subordinato_a_rigorose_forme | 2 |
| subordinato_a_rigorose_forme_di | 2 |
| a_rigorose_forme_di_pubblicità | 2 |
| rigorose_forme_di_pubblicità_presenta | 2 |
| forme_di_pubblicità_presenta_ampie | 2 |
| previsto_per_la_formazione_del | 2 |
| formazione_del_reddito_complessivo_del | 2 |
| formato_da_tutti_i_redditi | 2 |
| riforma_del_diritto_di_famiglia | 2 |
| riforma_tributaria_una_scelta_di | 2 |
| la_riforma_tributaria_si_è | 2 |
| non_formano_oggetto_del_presente | 2 |
| legislatore_nell_occasione_della_riforma | 2 |
| nell_occasione_della_riforma_di | 2 |
| occasione_della_riforma_di_un | 2 |
| della_riforma_di_un_ordinamento | 2 |
| riforma_di_un_ordinamento_processuale | 2 |
| sulla_base_delle_tabelle_formate | 2 |
| esecuzione_di_opere_di_trasformazione | 2 |
| di_opere_di_trasformazione_fondiaria | 2 |
| di_concorso_formale_di_reati | 2 |
| in_caso_di_concorso_formale | 2 |
| imposta_le_forme_di_propaganda | 2 |
| per_la_riforma_tributaria_sia | 2 |
| atti_formati_anteriormente_al_gennaio | 2 |
| vita_o_di_altre_forme | 2 |
| o_di_altre_forme_di | 2 |
| di_altre_forme_di_indicizzazione | 2 |
| forma_di_indicizzazione_su_qualsiasi | 2 |
| vita_o_di_altra_forma | 2 |
| o_di_altra_forma_di | 2 |
| di_altra_forma_di_indicizzazione | 2 |
| la_riforma_tributaria_in_quanto | 2 |
| riforma_tributaria_in_quanto_la | 2 |
| tutte_le_forme_di_attività | 2 |
| a_formare_il_reddito_per | 2 |
| concorre_a_formare_il_reddito | 2 |
| formate_anche_con_il_contributo | 2 |
| di_assicurazione_sulla_vita_forme | 2 |
| assicurazione_sulla_vita_forme_di | 2 |
| sulla_vita_forme_di_totale | 2 |
| vita_forme_di_totale_o | 2 |
| p_a_s_siano_formate | 2 |
| a_s_siano_formate_anche | 2 |
| s_siano_formate_anche_con | 2 |
| siano_formate_anche_con_contributi | 2 |
| formate_anche_con_contributi_del | 2 |
| riserve_destinate_ad_essere_trasformate | 2 |
| destinate_ad_essere_trasformate_in | 2 |
| ad_essere_trasformate_in_aziende | 2 |
| essere_trasformate_in_aziende_faunistico | 2 |
| trasformate_in_aziende_faunistico_venatorie | 2 |
| la_determinazione_delle_forme_e | 2 |
| forme_e_dei_limiti_dell | 2 |
| le_forme_e_i_limiti | 2 |
| la_finanza_locale_alla_riforma | 2 |
| finanza_locale_alla_riforma_tributaria | 2 |
| locale_alla_riforma_tributaria_generale | 2 |
| che_la_sottoposizione_a_forme | 2 |
| la_sottoposizione_a_forme_e | 2 |
| sottoposizione_a_forme_e_limiti | 2 |
| a_forme_e_limiti_stabiliti | 2 |
| forme_e_limiti_stabiliti_dalle | 2 |
| alle_forme_e_ai_limiti | 2 |
| e_ne_prevede_la_trasformazione | 2 |
| ne_prevede_la_trasformazione_in | 2 |
| prevede_la_trasformazione_in_aziende | 2 |
| la_trasformazione_in_aziende_faunistico | 2 |
| trasformazione_in_aziende_faunistico_venatorie | 2 |
| termini_prescritti_per_la_trasformazione | 2 |
| prescritti_per_la_trasformazione_delle | 2 |
| per_la_trasformazione_delle_riserve | 2 |
| la_trasformazione_delle_riserve_e | 2 |
| trasformazione_delle_riserve_e_ne | 2 |
| impresa_concorrono_a_formare_il | 2 |
| non_organizzate_nella_forma_civilistica | 2 |
| organizzate_nella_forma_civilistica_dell | 2 |
| nella_forma_civilistica_dell_impresa | 2 |
| la_forma_civilistica_dell_impresa | 2 |
| esame_si_esprima_in_forme | 2 |
| si_esprima_in_forme_corrispondenti | 2 |
| esprima_in_forme_corrispondenti_a | 2 |
| in_forme_corrispondenti_a_quelle | 2 |
| forme_corrispondenti_a_quelle_necessarie | 2 |
| in_forme_oggettivamente_artificiose_fraudolente | 2 |
| nuova_forma_di_finanziamento_a | 2 |
| di_obbligazioni_e_di_formalità | 2 |
| obbligazioni_e_di_formalità_previsti | 2 |
| e_di_formalità_previsti_dalle | 2 |
| di_formalità_previsti_dalle_norme | 2 |
| formalità_previsti_dalle_norme_riguardanti | 2 |
| altre_prescrizioni_a_carattere_formale | 2 |
| prescrizioni_a_carattere_formale_poste | 2 |
| a_carattere_formale_poste_a | 2 |
| carattere_formale_poste_a_carico | 2 |
| formale_poste_a_carico_degli | 2 |
| legge_agosto_n_riforma_di | 2 |
| agosto_n_riforma_di_alcune | 2 |
| n_riforma_di_alcune_norme | 2 |
| riforma_di_alcune_norme_di | 2 |
| ha_formato_oggetto_di_un | 2 |
| le_formali_qualificazioni_delle_prestazioni | 2 |
| unilateralmente_imposta_con_atti_formali | 2 |
| imposta_con_atti_formali_autoritativi | 2 |
| con_atti_formali_autoritativi_che | 2 |
| atti_formali_autoritativi_che_incidendo | 2 |
| formali_autoritativi_che_incidendo_sostanzialmente | 2 |
| forme_di_accesso_alla_giurisdizione | 2 |
| costituisce_una_forma_atipica_di | 2 |
| una_forma_atipica_di_definizione | 2 |
| forma_atipica_di_definizione_del | 2 |
| forme_di_ricchezza_il_più | 2 |
| di_incoraggiare_e_tutelare_forme | 2 |
| incoraggiare_e_tutelare_forme_di | 2 |
| e_tutelare_forme_di_risparmio | 2 |
| tutelare_forme_di_risparmio_minimali | 2 |
| forme_di_risparmio_minimali_accessibili | 2 |
| nei_riguardi_di_redditi_formatisi | 2 |
| riguardi_di_redditi_formatisi_nel | 2 |
| di_redditi_formatisi_nel_corso | 2 |
| redditi_formatisi_nel_corso_di | 2 |
| formatisi_nel_corso_di_periodi | 2 |
| scelta_della_specifica_ulteriore_forma | 2 |
| della_specifica_ulteriore_forma_di | 2 |
| specifica_ulteriore_forma_di_tutela | 2 |
| ulteriore_forma_di_tutela_riconosciutagli | 2 |
| forma_di_tutela_riconosciutagli_nonché | 2 |
| a_seguito_di_controllo_formale | 2 |
| di_controllo_formale_delle_dichiarazioni | 2 |
| che_assicurino_una_doverosa_forma | 2 |
| assicurino_una_doverosa_forma_di | 2 |
| una_doverosa_forma_di_partecipazione | 2 |
| doverosa_forma_di_partecipazione_e | 2 |
| le_forme_di_partecipazione_regionale | 2 |
| cade_in_una_contraddizione_formale | 2 |
| la_formazione_del_silenzio_assenso | 2 |
| formazione_del_silenzio_assenso_non | 2 |
| termine_fisso_da_loro_formati | 2 |
| fisso_da_loro_formati_o | 2 |
| da_loro_formati_o_autenticati | 2 |
| processo_uno_svolgimento_meglio_conforme | 2 |
| uno_svolgimento_meglio_conforme_alla | 2 |
| svolgimento_meglio_conforme_alla_sua | 2 |
| meglio_conforme_alla_sua_funzione | 2 |
| registro_il_legislatore_della_riforma | 2 |
| il_legislatore_della_riforma_ha | 2 |
| legislatore_della_riforma_ha_pertanto | 2 |
| della_riforma_ha_pertanto_ritenuto | 2 |
| riforma_ha_pertanto_ritenuto_che | 2 |
| imposto_al_cancelliere_di_informare | 2 |
| al_cancelliere_di_informare_l | 2 |
| cancelliere_di_informare_l_ufficio | 2 |
| di_informare_l_ufficio_finanziario | 2 |
| informare_l_ufficio_finanziario_dell | 2 |
| possano_ricorrere_a_forme_di | 2 |
| ricorrere_a_forme_di_autofinanziamento | 2 |
| concessionaria_dei_servizi_informatici_pubblici | 2 |
| e_informatico_dei_dati_dell | 2 |
| informatico_dei_dati_dell_amministrazione | 2 |
| una_forma_di_potestà_impositiva | 2 |
| forma_di_potestà_impositiva_autonoma | 2 |
| il_riconoscimento_delle_altre_forme | 2 |
| riconoscimento_delle_altre_forme_di | 2 |
| delle_altre_forme_di_convivenza | 2 |
| la_ricerca_e_la_formazione | 2 |
| ricerca_e_la_formazione_nel | 2 |
| e_la_formazione_nel_rispetto | 2 |
| la_formazione_nel_rispetto_dei | 2 |
| formazione_nel_rispetto_dei_principi | 2 |
| partecipazione_delle_regioni_alla_formazione | 2 |
| delle_regioni_alla_formazione_ed | 2 |
| regioni_alla_formazione_ed_attuazione | 2 |
| forme_modi_e_criteri_della | 2 |
| tra_le_forme_di_autonomia | 2 |
| le_forme_di_autonomia_garantite | 2 |
| forme_di_autonomia_garantite_dalla | 2 |
| formazione_e_consegna_dei_ruoli | 2 |
| per_ciascun_anno_di_formazione | 2 |
| ciascun_anno_di_formazione_dello | 2 |
| anno_di_formazione_dello_stesso | 2 |
| di_formazione_dello_stesso_i | 2 |
| formazione_dello_stesso_i_coefficienti | 2 |
| forme_di_autonomia_più_ampie | 2 |
| una_formale_modificazione_delle_disposizioni | 2 |
| formale_modificazione_delle_disposizioni_statutarie | 2 |
| indirizzo_degli_irccs_non_trasformati | 2 |
| degli_irccs_non_trasformati_nonché | 2 |
| l_impiego_e_la_formazione | 2 |
| impiego_e_la_formazione_professionale | 2 |
| e_la_formazione_professionale_dell | 2 |
| la_formazione_professionale_dell_assessorato | 2 |
| formazione_professionale_dell_assessorato_regionale | 2 |
| della_previdenza_sociale_della_formazione | 2 |
| previdenza_sociale_della_formazione_professionale | 2 |
| sociale_della_formazione_professionale_e | 2 |
| della_formazione_professionale_e_dell | 2 |
| formazione_professionale_e_dell_emigrazione | 2 |
| normativa_risultante_dalla_riforma_del | 2 |
| risultante_dalla_riforma_del_titolo | 2 |
| criteri_di_progressività_debbono_informare | 2 |
| di_progressività_debbono_informare_il | 2 |
| progressività_debbono_informare_il_sistema | 2 |
| debbono_informare_il_sistema_tributario | 2 |
| informare_il_sistema_tributario_nel | 2 |
| attività_esercitata_nella_stessa_forma | 2 |
| esercitata_nella_stessa_forma_non | 2 |
| nella_stessa_forma_non_può | 2 |
| stessa_forma_non_può_essere | 2 |
| forma_non_può_essere_considerata | 2 |
| con_la_riforma_del_titolo | 2 |
| all_uniforme_applicazione_del_diritto | 2 |
| uniforme_applicazione_del_diritto_comunitario | 2 |
| non_prevede_una_forma_di | 2 |
| non_rilevano_né_la_formale | 2 |
| rilevano_né_la_formale_denominazione | 2 |
| e_approvata_quindi_attraverso_forme | 2 |
| approvata_quindi_attraverso_forme_che | 2 |
| quindi_attraverso_forme_che_aggirano | 2 |
| attraverso_forme_che_aggirano_i | 2 |
| forme_che_aggirano_i_metodi | 2 |
| fiscale_nella_forma_del_credito | 2 |
| di_detta_agevolazione_nella_forma | 2 |
| detta_agevolazione_nella_forma_del | 2 |
| un_agevolazione_tributaria_nella_forma | 2 |
| e_per_la_formazione_del | 2 |
| della_riforma_del_sistema_della | 2 |
| riforma_del_sistema_della_riscossione | 2 |
| pervenire_ad_una_interpretazione_conforme | 2 |
| ad_una_interpretazione_conforme_a | 2 |
| una_interpretazione_conforme_a_costituzione | 2 |
| attività_di_informazione_scientifica_indipendente | 2 |
| dell_informatore_medico_scientifico_aziendale | 2 |
| possibilità_di_un_interpretazione_conforme | 2 |
| di_un_interpretazione_conforme_a | 2 |
| interpretazione_conforme_a_costituzione_della | 2 |
| magistratura_da_qualsiasi_forma_di | 2 |
| da_qualsiasi_forma_di_interferenza | 2 |
| qualsiasi_forma_di_interferenza_che | 2 |
| forma_di_interferenza_che_potesse | 2 |
| sia_conforme_alla_normativa_statutaria | 2 |
| forme_di_previdenza_obbligatorie_ed | 2 |
| opere_pubbliche_e_di_trasformazione | 2 |
| pubbliche_e_di_trasformazione_fondiaria | 2 |
| raccomandata_informativa_dell_avvenuto_deposito | 2 |
| ricevimento_della_lettera_raccomandata_informativa | 2 |
| della_lettera_raccomandata_informativa_o | 2 |
| lettera_raccomandata_informativa_o_comunque | 2 |
| luglio_n_riforma_dell_organizzazione | 2 |
| n_riforma_dell_organizzazione_del | 2 |
| riforma_dell_organizzazione_del_governo | 2 |
| in_forma_di_capitale_secondo | 2 |
| forma_di_capitale_secondo_le | 2 |
| dicembre_n_disciplina_delle_forme | 2 |
| la_liquidazione_in_forma_di | 2 |
| liquidazione_in_forma_di_capitale | 2 |
| la_formazione_del_bilancio_di | 2 |
| formazione_del_bilancio_di_previsione | 2 |
| degli_enti_gestori_di_forme | 2 |
| forme_di_previdenza_obbligatorie_e | 2 |
| sperimentazione_di_una_interpretazione_conforme | 2 |
| recente_riforma_dell_art_cost | 2 |
| riforma_dell_art_cost_a | 2 |
| abitanti_l_esercizio_in_forma | 2 |
| il_ministro_per_le_riforme | 2 |
| ministro_per_le_riforme_per | 2 |
| procedimento_amministrativo_contabile_di_formazione | 2 |
| amministrativo_contabile_di_formazione_e | 2 |
| conforme_alle_disposizioni_di_cui | 2 |
| possa_imporre_forme_associate_di | 2 |
| imporre_forme_associate_di_esercizio | 2 |
| esercizio_in_forma_associata_delle | 2 |
| in_forma_associata_delle_funzioni | 2 |
| a_maggioranza_dei_componenti_conformemente | 2 |
| maggioranza_dei_componenti_conformemente_alle | 2 |
| dei_componenti_conformemente_alle_disposizioni | 2 |
| componenti_conformemente_alle_disposizioni_di | 2 |
| conformemente_alle_disposizioni_di_cui | 2 |
| si_intendono_concorrere_alla_formazione | 2 |
| intendono_concorrere_alla_formazione_del | 2 |
| concorrere_alla_formazione_del_reddito | 2 |
| formazione_del_reddito_imponibile_ai | 2 |
| decreto_legislativo_gennaio_n_riforma | 2 |
| legislativo_gennaio_n_riforma_organica | 2 |
| gennaio_n_riforma_organica_della | 2 |
| n_riforma_organica_della_disciplina | 2 |
| di_forme_di_previdenza_e | 2 |
| forme_di_previdenza_e_assistenza | 2 |
| addizionale_sulle_remunerazioni_in_forma | 2 |
| sulle_remunerazioni_in_forma_di | 2 |
| remunerazioni_in_forma_di_bonus | 2 |
| rischio_specifico_di_encefalopatia_spongiforme | 2 |
| specifico_di_encefalopatia_spongiforme_bovina | 2 |
| di_encefalopatia_spongiforme_bovina_bse | 2 |
| fissare_livelli_di_tutela_uniforme | 2 |
| livelli_di_tutela_uniforme_sull | 2 |
| di_tutela_uniforme_sull_intero | 2 |
| tutela_uniforme_sull_intero_territorio | 2 |
| uniforme_sull_intero_territorio_nazionale | 2 |
| un_livello_di_tutela_uniforme | 2 |
| livello_di_tutela_uniforme_e | 2 |
| di_tutela_uniforme_e_si | 2 |
| tutela_uniforme_e_si_impone | 2 |
| uniforme_e_si_impone_sull | 2 |
| prefigurare_un_quadro_regolativo_uniforme | 2 |
| un_quadro_regolativo_uniforme_degli | 2 |
| quadro_regolativo_uniforme_degli_incentivi | 2 |
| regolativo_uniforme_degli_incentivi_e | 2 |
| uniforme_degli_incentivi_e_disincentivi | 2 |
| luglio_n_avviamento_alla_riforma | 2 |
| n_avviamento_alla_riforma_e | 2 |
| avviamento_alla_riforma_e_miglioramento | 2 |
| alla_riforma_e_miglioramento_dei | 2 |
| riforma_e_miglioramento_dei_trattamenti | 2 |
| progetto_di_eguaglianza_sostanziale_conforme | 2 |
| di_eguaglianza_sostanziale_conforme_al | 2 |
| eguaglianza_sostanziale_conforme_al_dettato | 2 |
| sostanziale_conforme_al_dettato_dell | 2 |
| conforme_al_dettato_dell_art | 2 |
| veneto_siano_attribuite_ulteriori_forme | 2 |
| siano_attribuite_ulteriori_forme_e | 2 |
| attribuite_ulteriori_forme_e_condizioni | 2 |
| lettera_m_della_costituzione_conformemente | 2 |
| m_della_costituzione_conformemente_a | 2 |
| della_costituzione_conformemente_a_quanto | 2 |
| costituzione_conformemente_a_quanto_previsto | 2 |
| conformemente_a_quanto_previsto_dall | 2 |
| le_regioni_per_le_riforme | 2 |
| regioni_per_le_riforme_per | 2 |
| riforme_per_il_federalismo_per | 2 |
| di_dati_e_basi_informative | 2 |
| dati_e_basi_informative_finanziarie | 2 |
| e_basi_informative_finanziarie_e | 2 |
| basi_informative_finanziarie_e_tributarie | 2 |
| informative_finanziarie_e_tributarie_eventualmente | 2 |
| senza_prevedere_alcuna_forma_di | 2 |
| alcuna_forma_di_coinvolgimento_delle | 2 |
| forma_di_coinvolgimento_delle_regioni | 2 |
| tentativo_di_interpretazione_costituzionalmente_conforme | 2 |
| mancata_alimentazione_della_previdenza_riforme | 2 |
| alimentazione_della_previdenza_riforme_strutturali | 2 |
| della_previdenza_riforme_strutturali_del | 2 |
| previdenza_riforme_strutturali_del_sistema | 2 |
| riforme_strutturali_del_sistema_pensionistico | 2 |
| locali_friulani_dopo_la_riforma | 2 |
| friulani_dopo_la_riforma_del | 2 |
| dopo_la_riforma_del_regime | 2 |
| la_riforma_del_regime_dei | 2 |
| riforma_del_regime_dei_trasferimenti | 2 |
| effetti_complessivamente_determinati_dalla_riforma | 2 |
| complessivamente_determinati_dalla_riforma_fiscale | 2 |
| determinati_dalla_riforma_fiscale_attuativa | 2 |
| dalla_riforma_fiscale_attuativa_della | 2 |
| riforma_fiscale_attuativa_della_legge | 2 |
| delle_compensazioni_previste_dalla_riforma | 2 |
| compensazioni_previste_dalla_riforma_a | 2 |
| previste_dalla_riforma_a_ciò | 2 |
| dalla_riforma_a_ciò_sarebbe | 2 |
| riforma_a_ciò_sarebbe_correlata | 2 |
| in_possesso_degli_strumenti_informativi | 2 |
| possesso_degli_strumenti_informativi_necessari | 2 |
| nuove_forme_di_imposizione_in | 2 |
| forme_di_imposizione_in_sostituzione | 2 |
| in_modo_difforme_l_ammontare | 2 |
| modo_difforme_l_ammontare_del | 2 |
| difforme_l_ammontare_del_tributo | 2 |
| di_matrice_patrimoniale_compiutamente_formate | 2 |
| impugnato_il_silenzio_rifiuto_formatosi | 2 |
| la_trasformazione_fusione_o_scissione | 2 |
| forzata_nella_forma_del_pignoramento | 2 |
| nella_forma_del_pignoramento_presso | 2 |
| forma_del_pignoramento_presso_terzi | 2 |
| la_regolarità_formale_e_la | 2 |
| regolarità_formale_e_la_notificazione | 2 |
| formale_e_la_notificazione_del | 2 |
| la_mera_regolarità_formale_del | 2 |
| mera_regolarità_formale_del_titolo | 2 |
| abilitati_dal_concessionario_nelle_forme | 2 |
| dal_concessionario_nelle_forme_previste | 2 |
| concessionario_nelle_forme_previste_dalla | 2 |
| nelle_forme_previste_dalla_legge | 2 |
| la_riforma_della_riscossione_coattiva | 2 |
| l_obbligo_della_comunicazione_informativa | 2 |
| una_forma_di_previdenza_complementare | 2 |
| finanziamento_delle_forme_pensionistiche_complementari | 2 |
| riforma_dell_impiego_regionale_in | 2 |
| dei_princìpi_fondamentali_di_riforma | 2 |
| princìpi_fondamentali_di_riforma_economico | 2 |
| di_riforma_economico_sociale_desumibili | 2 |
| riforma_economico_sociale_desumibili_dalla | 2 |
| norme_di_riforma_economico_sociale | 2 |
| la_formazione_del_bilancio_pluriennale | 2 |
| formazione_del_bilancio_pluriennale_e | 2 |
| legge_regionale_ottobre_n_riforma | 2 |
| regionale_ottobre_n_riforma_del | 2 |
| ottobre_n_riforma_del_sistema | 2 |
| n_riforma_del_sistema_di | 2 |
| prevedono_per_motivi_extrafiscali_forme | 2 |
| per_motivi_extrafiscali_forme_di | 2 |
| motivi_extrafiscali_forme_di_esenzione | 2 |
| extrafiscali_forme_di_esenzione_di | 2 |
| forme_di_esenzione_di_tassazione | 2 |
| in_varie_forme_e_modi | 2 |
| o_la_forma_apparente_si | 2 |
| la_forma_apparente_si_debbano | 2 |
| prevalenza_della_sostanza_sulla_forma | 2 |
| di_un_interpretazione_costituzionalmente_conforme | 2 |
| un_interpretazione_costituzionalmente_conforme_della | 2 |
| interpretazione_costituzionalmente_conforme_della_norma | 2 |
| costituzionalmente_conforme_della_norma_censurata | 2 |
| del_reddito_prodotto_in_forma | 2 |
| reddito_prodotto_in_forma_associata | 2 |
| conforme_ai_principi_di_ragionevolezza | 2 |
| elementi_che_concorrono_alla_formazione | 2 |
| che_concorrono_alla_formazione_della | 2 |
| concorrono_alla_formazione_della_base | 2 |
| raggiunta_alla_luce_della_uniforme | 2 |
| alla_luce_della_uniforme_applicazione | 2 |
| luce_della_uniforme_applicazione_dell | 2 |
| della_uniforme_applicazione_dell_art | 2 |
| uniforme_applicazione_dell_art_tur | 2 |
| la_riforma_delle_banche_di | 2 |
| riforma_delle_banche_di_credito | 2 |
| di_prima_applicazione_della_riforma | 2 |
| n_del_in_senso_conforme | 2 |
| del_in_senso_conforme_sentenze | 2 |
| in_senso_conforme_sentenze_n | 2 |
| senso_conforme_sentenze_n_del | 2 |
| conforme_sentenze_n_del_n | 2 |
| specie_in_una_regola_conformativa | 2 |
| in_una_regola_conformativa_delle | 2 |
| una_regola_conformativa_delle_medesime | 2 |
| regola_conformativa_delle_medesime_retribuzioni | 2 |
| conformativa_delle_medesime_retribuzioni_sentenza | 2 |
| forma_di_coinvolgimento_del_sistema | 2 |
| contributo_sotto_forma_di_credito | 2 |
| sotto_forma_di_credito_d | 2 |
| forma_di_credito_d_imposta | 2 |
| omesso_tentativo_di_interpretazione_conforme | 2 |
| esso_vengono_garantite_forme_di | 2 |
| vengono_garantite_forme_di_indipendenza | 2 |
| garantite_forme_di_indipendenza_e | 2 |
| forme_di_indipendenza_e_prerogative | 2 |
| che_hanno_formato_oggetto_della | 2 |
| hanno_formato_oggetto_della_cessione | 2 |
| formato_oggetto_della_cessione_o | 2 |
| e_altre_provvidenze_la_formazione | 2 |
| risultino_iscritti_a_forme_pensionistiche | 2 |
| che_possono_formare_oggetto_da | 1 |
| possono_formare_oggetto_da_parte | 1 |
| formare_oggetto_da_parte_dell | 1 |
| peso_del_risone_che_forma | 1 |
| del_risone_che_forma_oggetto | 1 |
| risone_che_forma_oggetto_di | 1 |
| che_forma_oggetto_di_un | 1 |
| forma_oggetto_di_un_contratto | 1 |
| che_si_manifesta_nella_forma | 1 |
| si_manifesta_nella_forma_di | 1 |
| manifesta_nella_forma_di_un | 1 |
| nella_forma_di_un_decreto | 1 |
| forma_di_un_decreto_del | 1 |
| potere_esecutivo_si_è_uniformato | 1 |
| esecutivo_si_è_uniformato_ora | 1 |
| si_è_uniformato_ora_questo | 1 |
| è_uniformato_ora_questo_comportamento | 1 |
| uniformato_ora_questo_comportamento_della | 1 |
| che_ne_determinino_le_forme | 1 |
| ne_determinino_le_forme_ed | 1 |
| determinino_le_forme_ed_i | 1 |
| forme_ed_i_limiti_e | 1 |
| sotto_veste_o_in_forma | 1 |
| veste_o_in_forma_di | 1 |
| o_in_forma_di_circolare | 1 |
| in_forma_di_circolare_per | 1 |
| forma_di_circolare_per_quel | 1 |
| di_atti_anteriori_alla_formazione | 1 |
| atti_anteriori_alla_formazione_della | 1 |
| anteriori_alla_formazione_della_corte | 1 |
| alla_formazione_della_corte_costituzionale | 1 |
| formazione_della_corte_costituzionale_decorrono | 1 |
| o_senza_elementi_rigorosamente_formali | 1 |
| senza_elementi_rigorosamente_formali_che | 1 |
| elementi_rigorosamente_formali_che_però | 1 |
| rigorosamente_formali_che_però_contenga | 1 |
| formali_che_però_contenga_una | 1 |
| attraverso_l_applicazione_di_formali | 1 |
| l_applicazione_di_formali_disposizioni | 1 |
| applicazione_di_formali_disposizioni_di | 1 |
| di_formali_disposizioni_di_procedura | 1 |
| formali_disposizioni_di_procedura_poste | 1 |
| e_forza_di_giudicato_formale | 1 |
| forza_di_giudicato_formale_aggiungasi | 1 |
| di_giudicato_formale_aggiungasi_che | 1 |
| giudicato_formale_aggiungasi_che_rispetto | 1 |
| formale_aggiungasi_che_rispetto_al | 1 |
| la_specifica_questione_che_forma | 1 |
| specifica_questione_che_forma_oggetto | 1 |
| questione_che_forma_oggetto_di | 1 |
| che_forma_oggetto_di_merito | 1 |
| forma_oggetto_di_merito_del | 1 |
| art_ne_disciplina_le_formalità | 1 |
| ne_disciplina_le_formalità_e | 1 |
| disciplina_le_formalità_e_gli | 1 |
| le_formalità_e_gli_effetti | 1 |
| formalità_e_gli_effetti_il | 1 |
| fosse_essa_non_dovrebbe_formare | 1 |
| essa_non_dovrebbe_formare_oggetto | 1 |
| non_dovrebbe_formare_oggetto_di | 1 |
| dovrebbe_formare_oggetto_di_giudizio | 1 |
| formare_oggetto_di_giudizio_di | 1 |
| la_legge_ordinaria_sulla_riforma | 1 |
| legge_ordinaria_sulla_riforma_del | 1 |
| ordinaria_sulla_riforma_del_contenzioso | 1 |
| sulla_riforma_del_contenzioso_tributario | 1 |
| riforma_del_contenzioso_tributario_è | 1 |
| suo_giudizio_sia_sulla_forma | 1 |
| giudizio_sia_sulla_forma_prescelta | 1 |
| sia_sulla_forma_prescelta_sia | 1 |
| sulla_forma_prescelta_sia_nel | 1 |
| forma_prescelta_sia_nel_merito | 1 |
| manchi_di_un_requisito_formale | 1 |
| di_un_requisito_formale_indispensabile | 1 |
| un_requisito_formale_indispensabile_per | 1 |
| requisito_formale_indispensabile_per_il | 1 |
| formale_indispensabile_per_il_raggiungimento | 1 |
| l_atto_è_stato_formato | 1 |
| atto_è_stato_formato_nel | 1 |
| è_stato_formato_nel_periodo | 1 |
| stato_formato_nel_periodo_in | 1 |
| formato_nel_periodo_in_cui | 1 |
| effetti_degli_atti_aggiuntivi_formati | 1 |
| degli_atti_aggiuntivi_formati_ai | 1 |
| atti_aggiuntivi_formati_ai_sensi | 1 |
| aggiuntivi_formati_ai_sensi_dell | 1 |
| formati_ai_sensi_dell_art | 1 |
| luogo_ad_allargare_la_piattaforma | 1 |
| ad_allargare_la_piattaforma_su | 1 |
| allargare_la_piattaforma_su_cui | 1 |
| la_piattaforma_su_cui_poggiavano | 1 |
| piattaforma_su_cui_poggiavano_le | 1 |
| non_diversi_concetti_si_informa | 1 |
| diversi_concetti_si_informa_la | 1 |
| concetti_si_informa_la_dichiarazione | 1 |
| si_informa_la_dichiarazione_di | 1 |
| informa_la_dichiarazione_di_intervento | 1 |
| principi_alla_questione_che_forma | 1 |
| alla_questione_che_forma_oggetto | 1 |
| l_intervento_sia_pure_formalmente | 1 |
| intervento_sia_pure_formalmente_rappresentativo | 1 |
| sia_pure_formalmente_rappresentativo_del | 1 |
| pure_formalmente_rappresentativo_del_consiglio | 1 |
| formalmente_rappresentativo_del_consiglio_dell | 1 |
| consistente_nel_dovere_di_uniformarsi | 1 |
| nel_dovere_di_uniformarsi_all | 1 |
| dovere_di_uniformarsi_all_indirizzo | 1 |
| di_uniformarsi_all_indirizzo_e | 1 |
| controllo_sulla_riscossione_in_forma | 1 |
| sulla_riscossione_in_forma_ispettiva | 1 |
| riscossione_in_forma_ispettiva_oltre | 1 |
| in_forma_ispettiva_oltre_che | 1 |
| forma_ispettiva_oltre_che_a | 1 |
| di_interesse_pubblico_la_forma | 1 |
| interesse_pubblico_la_forma_di | 1 |
| pubblico_la_forma_di_controllo | 1 |
| la_forma_di_controllo_prescelto | 1 |
| forma_di_controllo_prescelto_la | 1 |
| ai_termini_ed_alle_formalità | 1 |
| termini_ed_alle_formalità_preliminari | 1 |
| ed_alle_formalità_preliminari_la | 1 |
| alle_formalità_preliminari_la_procedura | 1 |
| formalità_preliminari_la_procedura_stabilita | 1 |
| onde_in_relazione_alle_forme | 1 |
| in_relazione_alle_forme_e | 1 |
| relazione_alle_forme_e_condizioni | 1 |
| alle_forme_e_condizioni_particolari | 1 |
| dicembre_n_per_la_riforma | 1 |
| n_per_la_riforma_agraria | 1 |
| per_la_riforma_agraria_con | 1 |
| la_riforma_agraria_con_l | 1 |
| riforma_agraria_con_l_art | 1 |
| dell_ente_per_la_riforma | 1 |
| riforma_agraria_in_sicilia_e | 1 |
| di_questa_corte_devono_uniformarsi | 1 |
| questa_corte_devono_uniformarsi_e | 1 |
| corte_devono_uniformarsi_e_perché | 1 |
| devono_uniformarsi_e_perché_inoltre | 1 |
| uniformarsi_e_perché_inoltre_con | 1 |
| per_la_riforma_agraria_l | 1 |
| la_riforma_agraria_l_art | 1 |
| riforma_agraria_l_art_proprio | 1 |
| punto_di_vista_strettamente_formale | 1 |
| di_vista_strettamente_formale_tuttavia | 1 |
| vista_strettamente_formale_tuttavia_se | 1 |
| strettamente_formale_tuttavia_se_si | 1 |
| formale_tuttavia_se_si_tiene | 1 |
| riforma_agraria_in_sicilia_ma | 1 |
| avvicinano_all_attuazione_della_riforma | 1 |
| all_attuazione_della_riforma_fondiaria | 1 |
| attuazione_della_riforma_fondiaria_cui | 1 |
| della_riforma_fondiaria_cui_si | 1 |
| riforma_fondiaria_cui_si_riferisce | 1 |
| quota_di_spese_di_trasformazione | 1 |
| di_spese_di_trasformazione_dovuta | 1 |
| spese_di_trasformazione_dovuta_dall | 1 |
| di_trasformazione_dovuta_dall_assegnatario | 1 |
| trasformazione_dovuta_dall_assegnatario_ai | 1 |
| regionale_dicembre_n_sulla_riforma | 1 |
| dicembre_n_sulla_riforma_agraria | 1 |
| n_sulla_riforma_agraria_in | 1 |
| sulla_riforma_agraria_in_sicilia | 1 |
| riforma_agraria_in_sicilia_posto | 1 |
| alla_migliore_realizzazione_della_riforma | 1 |
| migliore_realizzazione_della_riforma_fondiaria | 1 |
| realizzazione_della_riforma_fondiaria_e | 1 |
| della_riforma_fondiaria_e_agraria | 1 |
| riforma_fondiaria_e_agraria_non | 1 |
| ente_regionale_per_la_riforma | 1 |
| regionale_per_la_riforma_agraria | 1 |
| per_la_riforma_agraria_e | 1 |
| la_riforma_agraria_e_r | 1 |
| riforma_agraria_e_r_a | 1 |
| alla_legge_regionale_di_riforma | 1 |
| regionale_di_riforma_agraria_eventualmente | 1 |
| di_riforma_agraria_eventualmente_affidati | 1 |
| riforma_agraria_eventualmente_affidati_all | 1 |
| della_sicilia_devono_pure_uniformarsi | 1 |
| sicilia_devono_pure_uniformarsi_ai | 1 |
| devono_pure_uniformarsi_ai_sensi | 1 |
| pure_uniformarsi_ai_sensi_dell | 1 |
| uniformarsi_ai_sensi_dell_art | 1 |
| territorio_si_attua_la_riforma | 1 |
| si_attua_la_riforma_agraria | 1 |
| attua_la_riforma_agraria_si | 1 |
| la_riforma_agraria_si_avvalessero | 1 |
| riforma_agraria_si_avvalessero_di | 1 |
| assegnati_in_attuazione_della_riforma | 1 |
| in_attuazione_della_riforma_agraria | 1 |
| per_ogni_atto_o_formalità | 1 |
| ogni_atto_o_formalità_avrebbe | 1 |
| atto_o_formalità_avrebbe_concesso | 1 |
| o_formalità_avrebbe_concesso_un | 1 |
| formalità_avrebbe_concesso_un_beneficio | 1 |
| legge_del_costituirebbero_una_forma | 1 |
| del_costituirebbero_una_forma_illegittima | 1 |
| costituirebbero_una_forma_illegittima_di | 1 |
| una_forma_illegittima_di_legge | 1 |
| forma_illegittima_di_legge_delegata | 1 |
| non_sia_che_la_trasformazione | 1 |
| sia_che_la_trasformazione_dell | 1 |
| che_la_trasformazione_dell_onere | 1 |
| la_trasformazione_dell_onere_già | 1 |
| trasformazione_dell_onere_già_a | 1 |
| le_leggi_stabiliscono_la_forma | 1 |
| leggi_stabiliscono_la_forma_della | 1 |
| stabiliscono_la_forma_della_loro | 1 |
| la_forma_della_loro_emanazione | 1 |
| forma_della_loro_emanazione_decreto | 1 |
| tanto_per_la_sua_forma | 1 |
| per_la_sua_forma_decreto | 1 |
| la_sua_forma_decreto_ministeriale | 1 |
| sua_forma_decreto_ministeriale_quanto | 1 |
| forma_decreto_ministeriale_quanto_per | 1 |
| tesi_dell_illegittimità_costituzionale_formale | 1 |
| dell_illegittimità_costituzionale_formale_e | 1 |
| illegittimità_costituzionale_formale_e_del | 1 |
| costituzionale_formale_e_del_r | 1 |
| formale_e_del_r_d | 1 |
| in_quel_tempo_la_formazione | 1 |
| quel_tempo_la_formazione_delle | 1 |
| tempo_la_formazione_delle_leggi | 1 |
| la_formazione_delle_leggi_e | 1 |
| formazione_delle_leggi_e_la | 1 |
| di_delegazione_l_illegittimità_formale | 1 |
| delegazione_l_illegittimità_formale_del | 1 |
| l_illegittimità_formale_del_decreto | 1 |
| illegittimità_formale_del_decreto_legge | 1 |
| formale_del_decreto_legge_del | 1 |
| ogni_altra_forma_di_comunicazione | 1 |
| altra_forma_di_comunicazione_art | 1 |
| forma_di_comunicazione_art_della | 1 |
| ogni_altra_forma_di_comunicazioni | 1 |
| altra_forma_di_comunicazioni_telefoniche | 1 |
| forma_di_comunicazioni_telefoniche_telegrafiche | 1 |
| la_controversia_che_allora_formava | 1 |
| controversia_che_allora_formava_oggetto | 1 |
| che_allora_formava_oggetto_del | 1 |
| allora_formava_oggetto_del_dibattito | 1 |
| formava_oggetto_del_dibattito_se | 1 |
| e_del_resto_non_forma | 1 |
| forma_oggetto_di_contestazione_fra | 1 |
| dalla_norma_impugnata_è_conforme | 1 |
| norma_impugnata_è_conforme_ai | 1 |
| impugnata_è_conforme_ai_costanti | 1 |
| è_conforme_ai_costanti_insegnamenti | 1 |
| conforme_ai_costanti_insegnamenti_di | 1 |
| dello_stato_e_deve_uniformarsi | 1 |
| stato_e_deve_uniformarsi_all | 1 |
| si_sia_ad_essi_uniformata | 1 |
| sia_ad_essi_uniformata_esaminando | 1 |
| ad_essi_uniformata_esaminando_anzitutto | 1 |
| essi_uniformata_esaminando_anzitutto_se | 1 |
| uniformata_esaminando_anzitutto_se_l | 1 |
| idonei_edifici_sarà_possibile_trasformare | 1 |
| edifici_sarà_possibile_trasformare_le | 1 |
| sarà_possibile_trasformare_le_colonie | 1 |
| possibile_trasformare_le_colonie_da | 1 |
| trasformare_le_colonie_da_temporanee | 1 |
| dalla_norma_impugnata_sia_conforme | 1 |
| norma_impugnata_sia_conforme_alla | 1 |
| impugnata_sia_conforme_alla_legislazione | 1 |
| sia_conforme_alla_legislazione_statale | 1 |
| conforme_alla_legislazione_statale_in | 1 |
| ad_essi_consente_tale_forma | 1 |
| essi_consente_tale_forma_specifica | 1 |
| consente_tale_forma_specifica_di | 1 |
| tale_forma_specifica_di_assistenza | 1 |
| forma_specifica_di_assistenza_patronati | 1 |
| sistema_tributario_un_trattamento_uniforme | 1 |
| tributario_un_trattamento_uniforme_giacché | 1 |
| un_trattamento_uniforme_giacché_tra | 1 |
| trattamento_uniforme_giacché_tra_gli | 1 |
| uniforme_giacché_tra_gli_enti | 1 |
| e_provincie_per_qualunque_forma | 1 |
| provincie_per_qualunque_forma_di | 1 |
| per_qualunque_forma_di_attività | 1 |
| qualunque_forma_di_attività_diretta | 1 |
| forma_di_attività_diretta_a | 1 |
| assistenza_all_infanzia_nella_forma | 1 |
| all_infanzia_nella_forma_specifica | 1 |
3. Word embedding
3.1. Il grafico a barre riporta i 30 termini semanticamente più simili alla voce presenti all’interno del dftm_silver, ordinati per valore di similarità in ordine decrescente.
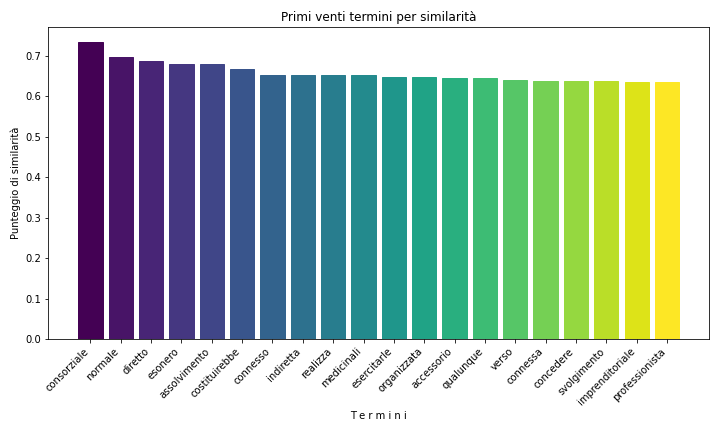
4. Statistiche descrittive
4.1. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di pronunce in cui compaiono la voce e i termini associati in relazione al df_term_glob, nonché il corrispondente numero di pronunce. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 291 |
| 2007 | 216 |
| 1995 | 205 |
| 2010 | 200 |
| 2008 | 199 |
4.2. La tabella riporta, in ordine decrescente, i primi 5 anni per numero di sentenze in cui compaiono la voce e i termini associati in relazione al dftm, nonché il corrispondente numero di sentenze. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| anno | numero_pronunce |
|---|---|
| 1988 | 291 |
| 2007 | 216 |
| 1995 | 205 |
| 2010 | 200 |
| 2008 | 199 |
4.3 La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di pronunce in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al df_term_glob, nonché il corrispondente numero di pronunce e la percentuale in relazione al numero totale di pronunce che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Guido Neppi Modona | 168 | 2.04528853177502 |
| Giovanni Maria Flick | 167 | 2.03311419527636 |
| Antonio Baldassarre | 156 | 1.89919649379109 |
| Luigi Mengoni | 146 | 1.77745312880448 |
| Gustavo Zagrebelsky | 138 | 1.68005843681519 |
4.4. La tabella riporta, in ordine decrescente, i nomi dei primi 5 giudici della Corte costituzionale per numero di sentenze in cui compaiono la voce e i termini associati e di cui risultano relatori in relazione al dftm, nonché il corrispondente numero di sentenze e la percentuale in relazione al numero totale di sentenze che compongono il subset. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| relatore | numero_pronunce | percentuale |
|---|---|---|
| Antonio Baldassarre | 130 | 2.72137324680762 |
| Luigi Mengoni | 102 | 2.13523131672598 |
| Enzo Cheli | 88 | 1.84216035168516 |
| Aldo Carosi | 83 | 1.73749214988487 |
| Silvana Sciarra | 83 | 1.73749214988487 |
4.5 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.6. Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di pronunce presenti in df_term_glob in relazione alla sentenze (linea continua) e alle ordinanze (linea tratteggiata). Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.7 Se cliccate sul link trovate il grafico a linee interattivo dell’andamento temporale (1956-2022) del numero di sentenze presenti in dftm. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.8. Se cliccate sul link trovate il grafico a barre interattivo del numero di pronunce che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al df_term_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle pronunce che compongono df_term_silver ed è divisa per colori in base al numero di pronunce che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
4.9 Se cliccate sul link trovate il grafico a barre interattivo del numero di sentenze che contengono una data tipologia di decisione in dispositivo per giudice della Corte costituzionale in relazione al dftm_silver. Ciascuna barra rappresenta i giudici della Corte costituzionale che risultano relatori delle sentenze che compongono dftm_silver ed è divisa per colori in base al numero di sentenze che contengono una data tipologia di decisione in dispositivo. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5. Lessicometria
5.1. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in df_term_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.2. Se cliccate sul link trovate il grafico a barre interattivo delle 10 parole più frequenti in dftm_silver in ordine decrescente. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.3. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle pronunce che formano df_term_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle pronunce che formano df_term_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate | frequenza | rank |
|---|---|---|
| forma | 872 | 151 |
| forme | 646 | 234 |
| formale | 347 | 509 |
| formali | 133 | 1443 |
| formalmente | 101 | 1813 |
| formalità | 73 | 2386 |
| formalizzato | 11 | 7764 |
| formalizzazione | 11 | 7764 |
| formalizzare | 4 | 12496 |
| formalismi | 3 | 14012 |
| formalistica | 2 | 16175 |
| formalistico | 2 | 16175 |
| formalizzando | 2 | 16175 |
| formalizzata | 2 | 16175 |
| formalizzate | 2 | 16175 |
| formalizzati | 2 | 16175 |
| formalismo | 1 | 20089 |
| informale | 1 | 20089 |
| informalmente | 1 | 20089 |
5.4. La tabella riporta, in ordine decrescente, la voce e i termini associati che si trovano nelle sentenze che formano dftm_silver, con la relativa frequenza e la posizione complessiva (o rank) della parola fra tutte le parole che si trovano nelle sentenze che formano dftm_silver. La tabella consente la ricerca (box di destra) e permette di ordinare i valori in base alle diverse colonne (frecce).
| parole_trovate_motivaz | frequenza | rank |
|---|---|---|
| forma | 411 | 108 |
| forme | 333 | 160 |
| formale | 116 | 643 |
| formalmente | 42 | 1787 |
| formali | 39 | 1907 |
| formalità | 33 | 2199 |
| formalizzato | 4 | 7889 |
| formalizzazione | 3 | 8924 |
| formalizzate | 2 | 10521 |
| formalismi | 1 | 13292 |
| formalistica | 1 | 13292 |
| formalizzando | 1 | 13292 |
| formalizzata | 1 | 13292 |
| informale | 1 | 13292 |
5.5 Se cliccate sul link trovate il grafico a barre interattivo delle 50 pronunce con il maggior numero di parole uniche (o types) in df_term_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni pronuncia. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.
5.6 Se cliccate sul link trovate il grafico a barre interattivo delle 50 sentenze con il maggior numero di parole uniche (o types) in dftm_silver in ordine decrescente. Ciascuna barra indica in rosso il numero di parole uniche (o types) e in blu il numero complessivo di parole (o tokens) per ogni sentenza. Per tornare alla voce, selezionate indietro sul browser; se volete scaricare il grafico cliccate su download.